
Educación Financiera
Sobregiros en Cuentas Bancarias: Cómo Gestionarlos y Evitarlos
Comencemos con lo básico. Un sobregiro en una cuenta bancaria ocurre cuando gastas más dinero del que tienes disponible en tu cuenta de depósito. Esto puede suceder con transacciones de tarjeta de débito, compras con tarjeta de débito, retiros en cajeros automáticos o pagos automáticos que exceden el saldo de tu cuenta.
8 min read

28 Jun 2024
Un sobregiro ocurre cuando gastas más dinero del que tienes en tu cuenta bancaria. La mayoría de los bancos cobra tarifas de sobregiro de $25 a $35 por transacción. Puedes evitarlos activando alertas de saldo, vinculando una cuenta de ahorro o eligiendo un banco como Común que no cobra tarifas de sobregiro ni saldo mínimo.
¿Qué es un sobregiro y cómo ocurre en una cuenta bancaria?
Los sobregiros ocurren por diversas razones. A veces, es un descuido accidental, quizás olvidaste un pago automático o calculaste mal tu saldo disponible. Las razones comunes incluyen gastos inesperados, depósitos directos retrasados o simplemente perder el control de tus gastos. Entender estas causas puede ayudarte a evitar sobregiros y mantener un saldo positivo en tu cuenta.
¿Cuánto cobran los bancos por sobregiro y qué consecuencias tiene?
Los sobregiros pueden ser más que una simple molestia, a menudo vienen con tarifas de sobregiro considerables. Las instituciones financieras generalmente cobran una tarifa de sobregiro por cada transacción que sobregira tu cuenta. Algunos bancos cobran tarifas de sobregiro solo si un cliente sobregira por una cierta cantidad o proporcionan períodos de gracia donde no se cobran tarifas si el cliente repone su cuenta rápidamente después de un sobregiro. Estas tarifas pueden acumularse rápidamente si no tienes cuidado. Además, los sobregiros pueden interrumpir tu salud financiera. Pueden llevar a un saldo negativo, lo que dificulta cubrir transacciones para necesidades esenciales y compras futuras. Si sobregiras frecuentemente, podría incluso afectar tu puntaje de crédito, lo que podría afectar tu capacidad para obtener préstamos u otros productos financieros en el futuro. Los sobregiros frecuentes también pueden resultar en múltiples tarifas de sobregiro, agravando aún más tus finanzas.
¿Cómo puedo evitar sobregiros en mi cuenta bancaria?
Ahora vamos a lo que más te importa: cómo puedes evitar los sobregiros. Primero, siempre conoce tu saldo. Verifica regularmente tu cuenta a través de tu aplicación bancaria en línea o llama a tu banco. Conocer tu saldo en tiempo real puede ayudarte a evitar gastar más de lo que tienes.
También puedes configurar alertas de saldo en tu banco para recibir notificaciones cuando tu cuenta caiga por debajo de cierto umbral. Esto puede darte la advertencia que necesitas para evitar un sobregiro. También puedes establecer un presupuesto y rastrear tus gastos para garantizar que no estés sobreestimando tu saldo disponible.
Otra estrategia para evitar sobregiros es establecer un límite personal sobre cuánto de tu saldo debería ser "intocable." Esta reserva actúa como un colchón contra sobregiros inesperados. Si tienes ahorros adicionales, considera moverlos a una cuenta de ahorros separada para mantenerlos fuera de tu cuenta corriente donde podrían ser gastados involuntariamente.
¿Qué debo hacer si ocurre un sobregiro en mi cuenta?
Si te sobregiras, actúa rápidamente para gestionar la situación. Primero, intenta depositar fondos en tu cuenta de inmediato para llevar tu saldo a positivo y evitar tarifas adicionales. Algunos bancos tienen un período de gracia durante el cual puedes depositar fondos y evitar tarifas de sobregiro, así que verifica la política de sobregiro de tu banco. Si enfrentas regularmente el riesgo de sobregiro, considera inscribirte en un programa de protección de sobregiro que automáticamente transfiere fondos de tu cuenta de ahorros a tu cuenta corriente para cubrir sobregiros.
Si recibes tarifas de sobregiro, puede valer la pena ponerse en contacto con tu banco. Algunos bancos puede renunciar a una tarifa de sobregiro si se lo pides, especialmente si eres un cliente leal con un historial de cuenta sin incidentes. Sin embargo, es importante abordar esto de manera profesional y educada para maximizar las posibilidades de que la tarifa sea eliminada.
¿Qué estafas pueden causar sobregiros y cómo reconocerlas?
Algunas estafas comunes incluyen: cheques falsos, estafas de trabajo desde casa, estafas de lotería o premios, estafas de amor y estafas de caridad. Para evitar estas estafas, sé esceptíco de ofertas que parecen demasiado buenas para ser verdad, no envíes dinero a personas desconocidas y verifica la legitimidad de las organizaciones antes de donar. Si recibes un cheque inesperado, verifica con tu banco antes de depositarlo.
¿Qué es la protección contra sobregiros y cómo funciona?
Los servicios de protección contra sobregiros son un tipo de producto financiero ofrecido por bancos y cooperativas de crédito. Están diseñados para cubrir transacciones cuando el saldo de tu cuenta cae por debajo de cero, protegiendote de los costos de sobregiro y los cargos por cheque sin fondos. Estos servicios generalmente vienen con tarifas asociadas, por lo que es importante entender estos costos antes de inscribirse en ellos.
¿Cómo ayuda Común a evitar y gestionar sobregiros?
Podría ser el momento de considerar una cuenta bancaria alternativa, si es que eres un cliente común de cargos por sobregiro. Una cuenta bancaria con menos tarifas o sin cargos por sobregiro puede ser una opción inteligente.
Una opción a considerar es Común, que ofrece una cuenta bancaria sin tarifas de mantenimiento y sin necesidad de un saldo mínimo. Esto significa que no tienes que preocuparte por las tarifas de sobregiro si tu balance cae a cero. Además, Común te permite manejar tu cuenta desde una única aplicación en tu teléfono.
¿Cuál es la mejor estrategia para manejar sobregiros?
Las tarifas de sobregiro bancario pueden ser una carga para muchos prestatarios, pero con las estrategias correctas, puedes evitarlos y manejarlos de manera efectiva. Desde conocer tu saldo y configurar alertas hasta utilizar servicios de protección o cambiar a una cuenta bancaria sin tarifas de sobregiro como la de Común, hay varias formas de reducir el impacto de los sobregiros en tu vida financiera. Lo más importante es actuar de manera proactiva y conocer tus opciones.
Preguntas frecuentes sobre sobregiros en cuentas bancarias
¿Qué pasa si me sobregiro en mi cuenta bancaria?
Tu banco cubre el pago pero te cobra una tarifa de sobregiro, generalmente entre $25 y $35 por transacción. Si no repones el saldo rápidamente, pueden acumularse más cargos. Algunos bancos también pueden cerrar tu cuenta si los sobregiros son frecuentes o si mantienes un saldo negativo por mucho tiempo.
¿Cuánto cobra un banco por sobregiro en EE.UU.?
Bank of America cobra $10 por sobregiro; Chase cobra $34 por transacción (hasta 3 al día); Wells Fargo $35. En 2024, el CFPB propuso limitar las tarifas a $8, pero las regulaciones varían. Algunos bancos digitales como Común no cobran tarifas de sobregiro ni exigen saldo mínimo, lo que los hace más accesibles.
¿Puedo evitar que mi banco cobre tarifas de sobregiro?
Sí. Puedes desactivar la protección de sobregiro (tu banco rechazará las transacciones en vez de cubrirlas). También puedes activar alertas de saldo bajo, vincular una cuenta de ahorro como respaldo o abrir una cuenta en un banco sin tarifas de sobregiro. Habla con tu banco para conocer tus opciones.
¿Un sobregiro afecta mi crédito?
Un sobregiro único generalmente no afecta tu puntaje de crédito directamente. Sin embargo, si no pagas el saldo negativo y el banco envía la deuda a cobranza, sí puede aparecer en tu historial crediticio y afectar tu score. Los sobregiros frecuentes también pueden llevar al cierre de tu cuenta bancaria.
¿Qué es la protección de sobregiro y vale la pena activarla?
Es una opción bancaria que permite que el banco cubra transacciones aunque no tengas fondos suficientes, cobrándote una tarifa. Si olvidas revisar tu saldo con frecuencia puede protegerte de rechazos, pero las tarifas se acumulan. Considera alternativas como vincular una cuenta de ahorro, que suele ser más económica.
¿Cómo Común ayuda a evitar sobregiros?
Común no cobra tarifas de sobregiro ni requiere saldo mínimo. Si no tienes fondos suficientes, la transacción simplemente se rechaza sin cargo adicional. Además, puedes recibir notificaciones de saldo bajo desde la app, hacer depósitos en efectivo en más de 100 tiendas y gestionar tu dinero completamente en español.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Cuenta corriente
Usando Tu Tarjeta Digital Desde el Primer Día: Una Guía Paso a Paso
8 min de lectura
Una tarjeta digital es la versión virtual de tu tarjeta de débito, disponible en la app de tu banco desde el momento en que abres tu cuenta. Con ella puedes comprar en línea, añadirla a Apple Pay o Google Pay, y pagar en tiendas sin esperar la tarjeta física. Común activa tu tarjeta virtual instantáneamente al aprobar tu cuenta.
¿Qué es una tarjeta de débito digital?
Una tarjeta de débito digital es una tarjeta virtual que existe solo en formato digital — no hay plástico físico que esperar. Tiene los mismos datos que una tarjeta física (número de 16 dígitos, fecha de vencimiento y CVV), pero solo existen en tu app bancaria o en tu billetera digital (Apple Pay, Google Pay, Samsung Pay). Puedes usarla para cualquier pago que acepte tarjeta.
Ventajas de la tarjeta digital vs. tarjeta física
- Disponibilidad immediate: Puedes usarla segundos después de abrir tu cuenta, sin esperar 5-10 días para que llegue el plástico por correo.
- Mayor seguridad: No se puede perder, robar o clonar físicamente. Muchos bancos generan un número de tarjeta virtual diferente para cada comercio (tokenización), añadiendo una capa extra de protección.
- Control total: Puedes bloquear o desbloquear la tarjeta virtual desde la app en segundos, sin llamar al banco.
- Pagos sin contacto: Añadida a Apple Pay o Google Pay, puedes pagar acercando tu teléfono a la terminal, más rápido que insertar tarjeta.
Cómo usar tu tarjeta digital desde el primer día con Común
Paso 1: Abre tu cuenta de Común
Descarga la app, completa el proceso de apertura (identificación, teléfono de EE.UU., datos personales). La aprobación es instantánea en la mayoría de los casos.
Paso 2: Accede a tu tarjeta virtual
En la app de Común, ve a la sección de tarjeta. Verás tu tarjeta digital con su número completo, fecha de vencimiento y CVV. Estos datos se usan igual que en una tarjeta física para compras en línea.
Paso 3: Añádela a Apple Pay o Google Pay
Abre Wallet (iPhone) o Google Pay (Android), selecciona "Añadir tarjeta", e ingresa los datos de tu tarjeta virtual de Común. Una vez verificada, puedes pagar acercando tu teléfono a cualquier terminal contactless.
Paso 4: Úsala para compras en línea
Al comprar en Amazon, apps de entrega, suscripciones o cualquier sitio, ingresa el número de tarjeta, fecha de vencimiento y CVV de tu tarjeta virtual. El pago se descuenta inmediatamente de tu cuenta de Común.
¿Es seguro usar tarjeta digital?
Sí. Las tarjetas digitales usan tecnología de tokenización: en lugar de compartir tu número real de tarjeta, se genera un número temporal único para cada transacción cuando usas Apple Pay o Google Pay. Esto hace que incluso si interceptan el token, no pueden usarlo en otra transacción. Además, puedes bloquear o regenerar tu tarjeta virtual en cualquier momento desde la app.
Tarjeta digital vs. tarjeta de crédito virtual
Una tarjeta digital de débito (como la de Común) descuenta el dinero directamente de tu cuenta — no genera deuda. Una tarjeta de crédito virtual usa dinero prestado que debes pagar al final del mes. La tarjeta digital de débito es ideal para quienes quieren controlar su gasto sin riesgo de endeudarse.
Preguntas frecuentes sobre tarjetas digitales
¿Puedo usar la tarjeta digital antes de que llegue la tarjeta física?
Sí, esa es su principal ventaja. Con Común tu tarjeta virtual está activa desde el momento en que se aprueba tu cuenta. Puedes usarla para compras en línea inmediatamente. La tarjeta física llega en 5-10 días hábiles y te permite hacer pagos en tiendas y retiros en cajeros.
¿Cuál es la diferencia entre tarjeta digital y tarjeta virtual?
Son términos que se usan indistintamente. Ambos se refieren a una representación digital de tu tarjeta de débito sin forma física. Algunos bancos usan "tarjeta virtual" para referirse a un número de tarjeta de un solo uso para compras en línea específicas, mientras que "tarjeta digital" puede designar la tarjeta permanente guardada en tu billetera digital.
¿Puedo retirar efectivo en cajeros con mi tarjeta digital?
Generalmente no directamente. Para retirar efectivo en cajeros ATM necesitas la tarjeta física e ingresar tu PIN. Sin embargo, con Apple Pay o Google Pay algunas redes de cajeros (como Allpoint) permiten retiros sin tarjeta física. Común tiene más de 55,000 cajeros sin comisión en su red a los que accedes con la tarjeta física.
¿Qué pasa si pierdo mi teléfono con la tarjeta digital?
Bloquea tu tarjeta virtual inmediatamente desde otro dispositivo o a través del soporte de tu banco. En Común puedes bloquear la tarjeta desde la app web. Las billeteras digitales como Apple Pay requieren autenticación biométrica (Face ID o huella) para cada pago, lo que protege tu tarjeta incluso si alguien tiene tu teléfono desbloqueado.
¿Puedo tener tarjeta digital sin SSN?
Sí con Común. La cuenta se abre sin SSN usando identificaciones latinoamericanas y la tarjeta virtual está disponible desde el primer día. No necesitas esperar ni ningún trámite adicional. La tarjeta física llega a tu domicilio en EE.UU. en 5-10 días hábiles después de la apertura.
¿Las compras con tarjeta digital tienen protección contra fraude?
Sí. Los pagos con tarjeta digital de débito tienen la misma protección que los pagos con tarjeta física bajo la Red Visa o Mastercard: puedes disputar cargos no autorizados y el banco investigará. Además, la tokenización de Apple Pay y Google Pay añade protección extra porque el comercio nunca recibe tu número real de tarjeta.
Educación Financiera
Descubriendo los tipos de las cuentas bancarias: Guía completa para 2023
8 min de lectura
Una cuenta corriente es la cuenta que usas para tus gastos diarios: recibir tu pago, pagar cuentas y usar tu tarjeta de débito. Con Común puedes abrir una sin número de Seguro Social, sin costo de apertura ni cuota mensual.
En el mundo financiero, la elección de una cuenta bancaria adecuada puede marcar una gran diferencia en tu vida económica. En este artículo, te guiaremos a través de los diferentes tipos de cuentas bancarias disponibles en Estados Unidos y te ayudaremos a elegir la mejor opción para tus necesidades.
¿Qué es una cuenta bancaria y por qué es importante?
Una cuenta bancaria es un tipo de producto financiero que actúa como acuerdo financiero entre un banco y un cliente, que permite al cliente depositar y retirar dinero. Además, ofrece servicios adicionales como la emisión de cheques, transferencias bancarias, pagos con tarjeta de débito, recibir depósitos directos, entre otros. La elección de la cuenta bancaria correcta es esencial para gestionar eficientemente tus finanzas y alcanzar tus metas económicas.
Diferentes tipos de cuentas bancarias
Existen varios tipos de cuentas bancarias, cada una con sus propias características, ventajas y desventajas. A continuación, exploraremos dos de las más comunes: las cuentas de ahorros y las cuentas corrientes:
Cuentas corrientes
Una cuenta corriente, también conocida como cuenta de cheques, es un tipo de cuenta bancaria que se utiliza principalmente para transacciones diarias. A diferencia de las cuentas de ahorros, las cuentas corrientes te permiten realizar un número ilimitado de depósitos y retiros, lo que las hace ideales para el manejo diario de tu dinero.
Las cuentas corrientes son ofrecidas por casi todos los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Una de las principales ventajas de las cuentas corrientes es su flexibilidad. Puedes depositar y retirar dinero tantas veces como quieras, y también puedes realizar transacciones básicas como pagar facturas, emitir cheques y realizar compras con una tarjeta de débito. Además, muchas cuentas corrientes ofrecen servicios adicionales como la protección contra sobregiros, alertas de cuenta y acceso a la banca en línea y móvil.
Sin embargo, a diferencia de las cuentas de ahorros, las cuentas corrientes suelen tener tasas de interés más bajas o incluso nulas, lo que significa que tu dinero no crecerá con el tiempo. Además, algunas cuentas corrientes pueden tener cuotas mensuales de servicio, aunque a menudo puedes evitar estas cuotas si cumples con ciertos requisitos, como mantener un saldo mínimo o realizar un número específico de transacciones cada mes.
Por ejemplo, Chase Bank ofrece la cuenta Chase Total Checking y Citi Bank ofrece la cuenta Citi Basic Banking Package, que incluyen acceso a miles de cajeros automáticos, servicio de banca en línea y móvil. Sin embargo, como muchos de los otros bancos tradicionales, cobran una cuota mensual de servicio de entre $8 a 12 al menos que cumples con ciertos requisitos de balance promedio mensual o un monto mínimo depositado por medio de depósitos directos mensualmente.
En contraste, Común, la banca online en Estados Unidos, ofrecemos una cuenta corriente o cuenta de cheques con cero costos ocultos. A diferencia de bancos tradicionales, la cuenta bancaria que ofrece Común requiere un depósito mínimo de $0, requiere $0 de cuotas mensuales, transacciones ilimitadas, y muchos beneficios más ideales.
En resumen, aunque las cuentas corrientes pueden no ser la mejor opción para ahorrar dinero, son una herramienta esencial para el manejo diario de tus finanzas. Al elegir una cuenta corriente, es importante considerar tus hábitos bancarios y buscar una cuenta que se adapte a tus necesidades.
Cuentas de ahorros
Una cuenta de ahorros es un tipo de cuenta bancaria que se ha diseñado específicamente para fomentar el hábito del ahorro entre los usuarios. Su principal objetivo es ayudarte a guardar dinero de manera segura mientras generas intereses sobre tu saldo.
Las cuentas de ahorros son ofrecidas por la mayoría de los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Por ejemplo, el Bank of America ofrece la cuenta de ahorros Advantage Savings que incluye una tasa de interés competitiva y la posibilidad de evitar la cuota mensual de mantenimiento si cumples con ciertos requisitos. Por otro lado, Wells Fargo ofrece la cuenta Way2Save Savings, que facilita el ahorro al transferir automáticamente $1 de tu cuenta de cheques a tu cuenta de ahorros cada vez que realizas una transacción.
Una de las principales ventajas de las cuentas de ahorros es que tu dinero no solo está seguro, sino que también crece con el tiempo gracias a las tasas de interés. Estas tasas varían dependiendo del banco y del tipo de cuenta, pero en general, te permiten ganar un pequeño porcentaje de tu saldo total cada año. Además, las cuentas de ahorros están aseguradas por la Corporación Federal de Seguro de Depósitos (FDIC) hasta $250,000, lo que significa que tu dinero está protegido incluso si el banco quiebra.
Sin embargo, las cuentas de ahorros también tienen algunas limitaciones. Una de las más notables es la restricción en el número de ciertos tipos de transacciones que puedes realizar cada mes. Según la Regulación D de la Reserva Federal, solo puedes realizar hasta seis "transacciones convenientes" por mes, que incluyen transferencias y pagos electrónicos, débitos automáticos, cheques y pagos de tarjetas de débito. Si excedes este límite, el banco puede cobrarte una tarifa o convertir tu cuenta de ahorros en una cuenta corriente.
Además, aunque las cuentas de ahorros son una excelente manera de guardar dinero, no son la mejor opción si necesitas acceso frecuente a tus fondos. Para transacciones diarias y acceso fácil a tu dinero, una cuenta corriente podría ser más adecuada.
Cuentas bancarias especializadas
Además de las cuentas de ahorros y corrientes, existen otros tipos de cuentas bancarias diseñadas para necesidades específicas.
Cuentas de bajo riesgo y cuentas de segunda oportunidad
Las cuentas de bajo riesgo son cuentas bancarias que ofrecen servicios básicos a un costo mínimo, ideales para personas que buscan evitar cargos bancarios elevados. Por otro lado, las cuentas de segunda oportunidad están diseñadas para personas que han tenido problemas con sus cuentas bancarias en el pasado y buscan una nueva oportunidad para manejar sus finanzas.
Cuentas de nómina y cuentas de mercado monetario
Las cuentas de nómina son cuentas bancarias en las que tu empleador deposita directamente tu salario, mientras que las cuentas de mercado monetario son cuentas de ahorro con características de inversión que ofrecen tasas de interés competitivas a cambio de mantener un saldo mínimo más alto.
Cómo elegir la mejor cuenta bancaria para tus necesidades
La elección de la cuenta bancaria adecuada depende en gran medida de tus necesidades y objetivos financieros. Por ejemplo, si tu objetivo es ahorrar dinero, una cuenta de ahorros podría ser la mejor opción. Por otro lado, si necesitas realizar muchas transacciones diarias, una cuenta corriente podría ser más adecuada.
Factores a considerar al elegir una cuenta bancaria
Algunos factores a considerar al elegir una cuenta bancaria incluyen las tasas de interés, los cargos bancarios, los requisitos de saldo mínimo, los servicios y características adicionales, y la reputación del banco.
Cómo abrir una cuenta con Común:
Para abrir una cuenta en Estados Unidos, generalmente necesitarás proporcionar información personal, como tu nombre, dirección, fecha de nacimiento y número de Seguro Social. También es posible que debas proporcionar una identificación con foto emitida por el gobierno y hacer un depósito inicial.
En Común, los pasos y requisitos para abrir una cuenta son los siguientes:
- Descarga la aplicación móvil en tu dispositivo Apple desde la App Store o en tu dispositivo Android desde la Play Store.
- Abre la aplicación y Crea tu cuenta nueva; sigue las instrucciones y llena los campos de información personal.
- En menos de 5 minutos habrás terminado el proceso de crear una cuenta y obtendrás un número de cuenta (account number), número de ruta (routing number) y podrás empezar a hacer uso de tu tarjeta de débito virtual inmediatamente.
- Solicita tu tarjeta de débito y en menos de 2 semanas te llegará al correo.
Te recomendamos que al abrir tu cuenta con Común, le hagas tu primer depósito para empezar a utilizar tu tarjeta de débito. Puedes hacerlo de distintas formas:
- Conecta tu cuenta PayPal, CashApp, y muchas más a tu cuenta Común y transfiérete dinero instantáneamente.
- Deposita efectivo en uno de los miles de cajeros automáticos de la red Allpoint que puedes conseguir en cualquier Walgreens, CVS, Target, y muchos establecimientos más cerca de ti.
- Transfiérete dinero desde tus otras cuentas bancarias utilizando tu número de cuenta y número de ruta de tu cuenta Común; ten en cuenta que este tipo de transacciones puede incurrir en costos por parte del banco desde el que realizas la transacción.
La importancia de elegir la cuenta bancaria adecuada
Elegir la cuenta bancaria adecuada es un paso crucial para manejar eficientemente tus finanzas. Esperamos que esta guía te haya ayudado a entender mejor los diferentes tipos de cuentas bancarias disponibles y a tomar una decisión informada. Recuerda, la mejor cuenta bancaria para ti es la que se adapta a tus necesidades y objetivos financieros.
Si buscas abrir una cuenta corriente y obtener una tarjeta de débito, ¿qué esperas para hacerlo con Común?
¿Qué tipos de cuentas bancarias existen?
Principalmente cuentas corrientes (para uso diario) y cuentas de ahorro (para guardar dinero, a veces con interés). Común ofrece una cuenta corriente diseñada para inmigrantes.
¿Qué necesito para abrir una cuenta bancaria en Estados Unidos?
Generalmente una identificación oficial y comprobante de domicilio. Con Común, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas, sin necesidad de Seguro Social.
¿Cuánto cuesta mantener una cuenta bancaria?
Varía según la institución. Común no cobra cuota mensual ni exige saldo mínimo.
Preguntas frecuentes
¿Cuál es la diferencia entre cuenta corriente y cuenta de ahorro?
La cuenta corriente es para gastos diarios y transacciones frecuentes; la de ahorro está pensada para guardar dinero, a veces con interés.
¿Puedo abrir una cuenta bancaria sin Seguro Social?
Sí, con Común puedes abrir una cuenta usando pasaporte, matrícula consular u otra identificación latinoamericana vigente.
¿Los bancos digitales cobran menos que los tradicionales?
Muchas plataformas digitales, como Común, no cobran cuota mensual ni exigen saldo mínimo, a diferencia de bancos tradicionales que sí pueden hacerlo.
¿Qué documentos pide Común para abrir una cuenta?
Una identificación oficial vigente con foto; en algunos casos, comprobante de domicilio.
¿Cuánto tiempo toma abrir una cuenta bancaria?
Con Común, aproximadamente 3 minutos, completamente desde tu teléfono.
¿Necesito visitar una sucursal para abrir mi cuenta?
No, todo el proceso se hace en línea desde la app, sin necesidad de ir a ninguna sucursal.

Cuenta corriente
Cuentas Bancarias Conjuntas: Beneficios y Consideraciones
8 min de lectura
Una cuenta bancaria conjunta es una cuenta compartida por dos o más personas, comúnmente usada por parejas, familias o socios de negocio para gestionar gastos en conjunto. Antes de abrir una, es importante entender sus beneficios y también sus riesgos.
¿Qué es una Cuenta Bancaria Conjunta?
Una cuenta bancaria conjunta es una cuenta única compartida por dos o más personas, que permite a todos los titulares de la cuenta depositar, retirar y gestionar dinero desde la misma cuenta. Es perfecta para aquellos que necesitan gestionar finanzas en conjunto, como esposos, padres e hijos, o socios comerciales. Las cuentas conjuntas pueden ser usadas como cuentas corrientes conjuntas o cuentas de ahorro conjuntas, dependiendo de las necesidades financieras de los copropietarios.
Haz click aquí para aprender mas sobre las cuentas bancarias personales en EEUU
Beneficios de las Cuentas Bancarias Conjuntas
Gestionar gastos compartidos se vuelve mucho más sencillo con una cuenta conjunta. En lugar de lidiar con múltiples cuentas para diferentes pagos, puedes manejar las facturas del hogar, pagos de automóvil, pagos de hipoteca y otros gastos conjuntos desde un solo lugar. Esto simplifica el seguimiento y la organización de tus finanzas y reduce la necesidad de transferir fondos entre cuentas separadas.
Con una cuenta bancaria conjunta, ambos titulares de la cuenta tienen acceso a los fondos. Esto puede ser increíblemente conveniente en emergencias o cuando un socio no está disponible. Por ejemplo, si un cónyuge está de viaje o incapacitado, el otro aún puede pagar facturas y gestionar gastos compartidos sin demora. Este acceso igualitario asegura que la gestión financiera continúe sin problemas independientemente de las circunstancias.
Abre tu cuenta con Común ahora. Banca diseñada especificamente para ti.
Objetivos Financieros Compartidos
Las cuentas conjuntas son fantásticas para trabajar hacia objetivos financieros comunes. Ya sea que estés ahorrando para una casa, unas vacaciones o la educación de tu hijo, tener una cuenta conjunta asegura que ambos socios estén en la misma página y contribuyendo hacia estos objetivos juntos. Este enfoque compartido puede fomentar una planificación financiera más sólida y hábitos de gasto y ahorro más cohesivos.
Una cuenta bancaria conjunta mejora la transparencia y la confianza en las relaciones. Fomenta la comunicación abierta sobre las finanzas y ayuda a asegurar que ambas partes estén conscientes y de acuerdo sobre cómo se está gastando y ahorrando el dinero. Esto puede llevar a mejores decisiones financieras y reducir el potencial de malentendidos o conflictos sobre la gestión del dinero.
En caso de emergencias, una cuenta conjunta asegura que un socio pueda acceder a los fondos si el otro está incapacitado. Esto es especialmente importante para parejas mayores o aquellas con problemas de salud, proporcionando la tranquilidad de que las finanzas pueden ser gestionadas incluso en tiempos difíciles. Los padres mayores y los hijos adultos también pueden beneficiarse de esta configuración, asegurando que los gastos necesarios estén cubiertos sin problemas.
Consideraciones para Cuentas Compartidas
Compartir una cuenta significa compartir el control individual sobre tus finanzas. Es importante tener acuerdos mutuos sobre el gasto y confiar en las decisiones financieras de tu socio. Esto podría ser una desventaja para aquellos que prefieren la autonomía total sobre su dinero. Tener tanto cuentas conjuntas como separadas puede equilibrar la gestión financiera compartida con la autonomía del gasto personal.
La gestión del dinero a veces puede llevar a desacuerdos. Para evitar conflictos, establece límites de gasto y ten discusiones financieras regulares para asegurar que ambas partes estén en la misma página. La comunicación clara es clave para mitigar posibles disputas, y consultar a un planificador financiero o asesor de patrimonio también puede ayudar en la gestión de cuentas conjuntas de manera efectiva. Establecer pautas claras para depósitos, retiros y gastos significa decidir juntos cuánto contribuirá cada persona a la cuenta conjunta, ya sea una cantidad fija o un porcentaje de tus ingresos.
Reglas para Gastos y Ahorros
Esto puede incluir establecer reglas para grandes retiros o gastos, requiriendo el acuerdo de ambos socios para evitar disputas. Tener un entendimiento mutuo de cómo se gestionará la cuenta puede prevenir malentendidos y fomentar un enfoque cooperativo para la gestión del dinero.
Alinear los Objetivos Financieros a Largo Plazo
Alinea tus objetivos financieros a largo plazo, como ahorrar para una casa, la jubilación o la educación de un hijo. Establecer y trabajar hacia objetivos comunes fortalece tu asociación financiera y proporciona una dirección clara para tu cuenta conjunta. Revisa y ajusta regularmente tus objetivos según sea necesario para mantenerte en el camino y adaptarte a cualquier cambio en tu situación financiera.
Aspectos Legales
Las cuentas conjuntas vienen con responsabilidades legales, como la responsabilidad por descubiertos y deudas. Es esencial tener acuerdos claros, especialmente en asociaciones comerciales, para evitar complicaciones legales. Entiende los aspectos legales y asegúrate de que ambas partes estén conscientes de sus responsabilidades. La Corporación Federal de Seguros de Depósitos (FDIC, por sus siglas en inglés) asegura las cuentas conjuntas, pero es importante entender los límites de cobertura y las implicaciones.
Las cuentas conjuntas pueden afectar las calificaciones crediticias de ambos titulares de la cuenta. La gestión responsable y la supervisión regular de la cuenta son cruciales para evitar impactos negativos en tu crédito. Asegúrate de que ambos socios estén comprometidos a mantener buenos hábitos financieros. Cualquier deuda incurrida en la cuenta conjunta se reflejará en las calificaciones crediticias de ambos titulares de la cuenta, por lo que es importante gestionar la cuenta de manera prudente.
Comprender las Implicaciones Legales y Fiscales
Sé consciente de las implicaciones legales y fiscales de tener una cuenta bancaria conjunta. En algunos casos, las cuentas conjuntas pueden afectar tus calificaciones crediticias individuales y responsabilidades fiscales. Consulta a un planificador financiero o asesor bancario para entender el impacto en tus finanzas personales y asegúrate de cumplir con cualquier requisito legal. Este entendimiento te ayuda a tomar decisiones informadas y evitar posibles problemas legales o financieros.
Consejos para Gestionar Exitosamente una Cuenta Bancaria Conjunta
La comunicación es clave, y las discusiones financieras regulares son esenciales. Habla abiertamente sobre tus objetivos financieros, hábitos de gasto y cualquier preocupación que puedas tener. Programa reuniones regulares para revisar tu cuenta conjunta y discutir cualquier cambio en los ingresos, gastos o objetivos de ahorro. La comunicación abierta asegura que ambos socios estén al tanto del estado de la cuenta y puedan abordar cualquier problema de manera oportuna. Gestionar una cuenta bancaria conjunta requiere trabajo en equipo, comunicación y pautas claras. Aquí hay algunos consejos para ayudarte a navegar esta disposición financiera sin problemas:
•Mantener Cuentas Individuales para Gastos Personales
Mantener cuentas individuales para gastos personales puede ayudar a evitar conflictos y asegurar que ambos socios tengan algo de independencia financiera. Las cuentas corrientes y de ahorro separadas pueden complementar una cuenta conjunta proporcionando un espacio para el gasto y ahorro individual. Esta configuración permite que cada persona gestione su dinero por separado mientras sigue contribuyendo a los gastos compartidos a través de la cuenta conjunta. También reduce el potencial de conflictos sobre compras y hábitos de gasto personales.
Presentamos Común.app: Para aquellos que buscan mantener cuentas individuales junto con una cuenta conjunta, Común.app ofrece una solución perfecta. Con Común.app, puedes gestionar fácilmente tus finanzas personales mientras haces un seguimiento de tus gastos compartidos. La aplicación proporciona una plataforma fácil de usar para presupuestar, ahorrar y realizar pagos, asegurando que tengas control total sobre tu gasto individual. Esto puede ser especialmente útil para parejas que desean equilibrar objetivos financieros conjuntos con autonomía financiera personal.
•Utilizar Herramientas y Recursos Financieros
Aprovecha al máximo las herramientas y recursos financieros disponibles en tu banco o institución financiera. Muchos bancos ofrecen herramientas de presupuesto, servicios de planificación financiera y asesores de patrimonio que pueden proporcionar orientación sobre la gestión de cuentas conjuntas y separadas. Estos recursos pueden ayudarte a ti y a tu socio a mantenerse en el camino con tus objetivos financieros y tomar decisiones informadas.
•Establecer un Plan de Contingencia
Ten un plan de contingencia en caso de emergencias o cambios significativos en la vida. Discute qué pasaría si uno de los socios queda incapacitado, pierde su trabajo o si la relación cambia. Tener un plan claro asegura que ambos socios estén preparados para circunstancias imprevistas y puedan seguir gestionando la cuenta conjunta de manera efectiva.
Siguiendo estos consejos, puedes gestionar exitosamente tu cuenta bancaria conjunta, fomentando una asociación financiera colaborativa y transparente. Recuerda, la clave para una cuenta conjunta exitosa es la comunicación abierta, pautas claras y respeto mutuo.
Te enseñamos como gestionar tus cuentas personales en EEUU aquí
Conclusión
Las cuentas bancarias conjuntas ofrecen numerosos beneficios, desde simplificar las finanzas hasta fomentar la transparencia y la confianza. Sin embargo, también requieren una consideración cuidadosa y una comunicación clara para evitar posibles inconvenientes. Pesa los pros y los contras detenidamente y asegúrate de que ambos socios estén en la misma página antes de abrir una cuenta conjunta. Las situaciones financieras pueden cambiar, por lo que es esencial permanecer flexible y adaptable. Reevalúa regularmente la configuración de tu cuenta conjunta y realiza ajustes según sea necesario. Ya sea cambiando tus montos de contribución, ajustando los límites de gasto o reevaluando tus objetivos financieros, mantenerse adaptable asegura que tu cuenta conjunta siga satisfaciendo las necesidades de ambos socios.
¿Qué es una cuenta bancaria conjunta?
Es una cuenta única donde dos o más personas pueden depositar, retirar y gestionar dinero, generalmente usada por parejas, familias o socios de negocio.
¿Cuáles son los beneficios de una cuenta conjunta?
Facilita el pago de gastos compartidos (renta, servicios) sin necesidad de transferencias constantes entre cuentas individuales, y permite que otro titular acceda a los fondos en caso de emergencia.
¿Qué debo considerar antes de abrir una cuenta conjunta?
Todos los titulares tienen acceso igual al dinero, lo cual requiere confianza y acuerdos claros sobre el uso de los fondos. También es importante acordar cómo dividir gastos y revisar movimientos regularmente.
Preguntas frecuentes
¿Quién puede abrir una cuenta bancaria conjunta?
Generalmente dos o más personas que compartan gastos, como parejas, familiares o socios de negocio.
¿Todos los titulares tienen el mismo acceso al dinero?
Sí, en una cuenta conjunta estándar, todos los titulares pueden depositar, retirar y gestionar el dinero por igual.
¿Qué pasa si uno de los titulares tiene un problema legal o de crédito?
Puede afectar la cuenta completa; es importante considerar este riesgo antes de abrir una cuenta conjunta.
¿Es fácil cerrar o desvincularse de una cuenta conjunta?
El proceso varía según la institución; generalmente requiere el acuerdo o firma de todos los titulares.
¿Cómo evito conflictos en una cuenta conjunta?
Acordando desde el inicio cómo se dividen los gastos, revisando movimientos con frecuencia y manteniendo comunicación abierta entre los titulares.
¿Es mejor una cuenta conjunta o mantener cuentas separadas?
Depende de la situación de cada persona; muchas parejas y familias combinan ambas: una cuenta conjunta para gastos compartidos y cuentas individuales para gastos personales.
Cuenta corriente
¿Cómo Identificar Dónde Depositar Efectivo?
8 min de lectura
Para depositar efectivo con Común, abre la app, ve a la sección "Efectivo" y luego "Depositar" para ver todas las ubicaciones cercanas en el mapa. Puedes generar un código de barras y depositar sin necesidad de tu tarjeta física.
Depositar efectivo en tu cuenta de Común es sencillo y conveniente. Ya sea que prefieras usar tu tarjeta física en un cajero AllPoint+ o generar un código de barras en la aplicación, aquí tienes una guía paso a paso para ayudarte a comprender ambos métodos.
Usando una Tarjeta Física
Paso 1: Espera Tu Tarjeta Física
Después de abrir tu cuenta bancaria en línea, tu tarjeta de débito física será enviada por correo a tu hogar. Esto generalmente toma de 7 a 10 días hábiles.
Paso 2: Activa Tu Tarjeta
Antes de poder usar tu tarjeta, asegúrate de activarla a través de la aplicación de Común. Es necesario tener la tarjeta activa para cualquier transacción.
Paso 3: Localiza un Cajero Automático AllPoint+
Los cajeros automáticos AllPoint+ son parte de una amplia red de cajeros, perfectos para depósitos en efectivo. Aquí te mostramos cómo encontrar uno:
- Abre la aplicación de Común.
- Navega a la sección "Mover Dinero".
- Usa el mapa para localizar el cajero AllPoint+ más cercano. Estas máquinas suelen encontrarse en ubicaciones comerciales populares.
Paso 4: Deposita Efectivo en un Cajero AllPoint+
Una vez que estés en el cajero automático:
- Inserta tu tarjeta activada.
- Sigue las instrucciones en pantalla para depositar efectivo en tu cuenta corriente. Ten en cuenta que los depósitos solo se pueden realizar en cuentas corrientes, no en cuentas de ahorros.
- Asegúrate de que tu depósito esté dentro de los límites: hasta $250 por depósito y hasta $1,000 por día, incluidos depósitos y retiros.
Consejo: Si no hay cajeros AllPoint+ cerca de ti, no te preocupes. ¡También puedes depositar efectivo usando un código de barras en muchas otras ubicaciones!
Usando el Código de Barras en la Aplicación
Paso 1: Genera un Código de Barras
Aquí te mostramos cómo generar un código de barras en la aplicación de Común:
- Abre la aplicación y ve a la sección "Efectivo".
- Selecciona la opción para generar un código de barras para depósito.
- El código de barras aparecerá en tu pantalla, listo para ser utilizado.
Paso 2: Encuentra Ubicaciones que Acepten el Código de Barras
Para encontrar una ubicación cercana que acepte el código de barras:
- En la sección "Efectivo", busca la lista de ubicaciones participantes.
- También puedes usar la función de mapa para encontrar la tienda más cercana.
Paso 3: Usando el Código de Barras
Lleva tu código de barras a una ubicación participante y muéstralo al cajero. Ellos escanearán el código de barras, permitiéndote depositar tu efectivo.
Detalles Importantes:
- Vencimiento: El código de barras vence después de 15 minutos, pero puedes generar tantos como necesites.
- Límites: Ten en cuenta los límites de depósito que pueden aplicarse al usar el método del código de barras.
Solución de Problemas en Transacciones en Cajeros Automáticos
Problemas para Depositar Dinero
Al solucionar problemas de transacciones en cajeros automáticos, especialmente problemas para depositar dinero, es importante asegurarte de que estás utilizando un cajero AllPoint+, ya que estas máquinas no cobran tarifas por los depósitos. Tu tarjeta física debe estar activada; si no lo está, puedes activarla fácilmente desde la aplicación. Además, asegúrate de ingresar el PIN correcto. Si no recuerdas tu PIN, puedes verlo o cambiarlo en la sección de configuración de la aplicación. Verifica que tu depósito esté dentro de los límites, que son hasta $250 por depósito y hasta $1,000 por día. Por último, siempre selecciona "cuenta corriente", ya que las cuentas de Común son cuentas corrientes, no cuentas de ahorros.
Problemas para Retirar Dinero
Si encuentras problemas al retirar dinero, primero asegúrate de tener un saldo suficiente revisando tu saldo en la aplicación antes de hacer un retiro. Usa un cajero AllPoint+ para evitar tarifas de retiro, ya que otros cajeros pueden cobrar una tarifa. Ingresa el PIN correcto; si no recuerdas tu PIN, puedes verlo o cambiarlo en la sección de configuración de la aplicación. Verifica que tu retiro esté dentro de los límites, que son hasta $250 por retiro y hasta $1,000 por día, incluidos depósitos y retiros. Si sigues teniendo problemas, contáctanos a través del chat en tu aplicación para obtener más ayuda.
Métodos Alternativos de Depósito
Si no encuentras una tienda cercana para depositar efectivo, Común ofrece otras opciones:
- Recibir Dinero: Usa aplicaciones como Zelle, CashApp, Venmo o PayPal.
- Depósito Directo: Configura el depósito directo con tu empleador.
- Transferencias Externas: Envía dinero a tu cuenta de Común desde un banco externo u otras instituciones financieras.
Consejos Adicionales e Información
Prevención de Fraude
Siempre mantén tu número de cuenta y PIN seguros. No compartas esta información con nadie para evitar transacciones no autorizadas.
Conoce Tus Límites
Ten en cuenta los límites de cantidad de depósito. Por ejemplo, solo puedes depositar hasta $250 por depósito y hasta $1,000 por día. Esto te ayuda a gestionar tus fondos y evitar cualquier problema inesperado.
Utiliza las Funciones de Común
La aplicación de Común proporciona un mapa para encontrar los cajeros automáticos y tiendas más cercanas que aceptan códigos de barras para depósitos. Esta función te ayuda a localizar rápidamente puntos de depósito convenientes.
Mantente actualizado con las últimas características y beneficios ofrecidos por Común a través de la aplicación, asegurando que aproveches al máximo tu experiencia bancaria en línea.
Tarifas de Depósito en Efectivo
Depositar efectivo en un cajero AllPoint+ no tiene tarifas, mientras que otros cajeros pueden cobrar una tarifa. Siempre verifica las posibles tarifas antes de hacer un depósito.
Depósitos de Cheques Móviles
Además de los depósitos en efectivo, Común también admite depósitos de cheques móviles, lo que añade más flexibilidad a la forma en que gestionas tu dinero..
Conclusión
En resumen, depositar efectivo en una cuenta bancaria es una decisión práctica impulsada por la seguridad, conveniencia, posibles ganancias, gestión financiera y cumplimiento legal. Al comprender estas razones, las personas pueden tomar decisiones informadas sobre cómo manejar y gestionar su efectivo de manera efectiva, asegurando estabilidad y crecimiento financiero.
Ya sea que uses tu tarjeta física en un cajero AllPoint+ o un código de barras en la aplicación, depositar efectivo en tu cuenta de Común es simple y conveniente. Siempre asegúrate de que tu tarjeta esté activada, revisa las ubicaciones cercanas y ten en cuenta los límites de depósito. Con estos pasos, podrás gestionar tus depósitos en efectivo sin esfuerzo.
No te preocupes, si no hay ubicaciones cerca de ti, ¡también puedes depositar con un código de barras en muchas más ubicaciones! Visita Común para obtener más detalles y comenzar con tus depósitos hoy mismo.
Al comprender el proceso y usar las herramientas proporcionadas por Común, podrás manejar eficazmente tus depósitos en efectivo y asegurar que tus fondos siempre estén accesibles.
¿Cómo encuentro dónde depositar efectivo cerca de mí?
En la app, entra a "Efectivo" → "Depositar" para ver el mapa con todas las ubicaciones disponibles. Elige la más cercana; si el lugar lo permite, puedes generar un código para depositar sin tarjeta.
¿Hay un límite de cuánto efectivo puedo depositar?
La mayoría de las tiendas tienen un límite de $500 por transacción, aunque algunas permiten montos mayores. Si depositas más de $300 en Walgreens o Walmart, te pedirán una identificación oficial de EE.UU.
¿Qué hago si no hay ninguna ubicación cerca de mí?
Revisa otras ubicaciones en el mapa de la app, o retira/deposita en un cajero de la red AllPoint+, que también acepta depósitos en efectivo.
Preguntas frecuentes
¿Necesito mi tarjeta física para depositar efectivo?
No siempre — en muchas ubicaciones puedes generar un código de barras desde la app y depositar solo con tu teléfono.
¿Cuánto efectivo puedo depositar por transacción?
La mayoría de las tiendas tienen un límite de $500, aunque puede variar según la ubicación.
¿Necesito identificación para depositar efectivo?
Si depositas más de $300 en tiendas como Walgreens o Walmart, te pedirán una identificación oficial de Estados Unidos.
¿El depósito de efectivo tiene algún costo?
El costo puede variar según la tienda; revisa el detalle directamente en el mapa de la app antes de depositar.
¿Puedo depositar efectivo en un cajero automático?
Sí, los cajeros de la red AllPoint+ también aceptan depósitos en efectivo.
¿Cómo sé si un lugar cercano acepta depósitos de Común?
El mapa dentro de la app "Efectivo" → "Depositar" te muestra en tiempo real qué ubicaciones cercanas aceptan depósito.
Educación Financiera
Cargo no reconocido en mi tarjeta de débito: qué hacer en Estados Unidos
8 min de lectura
Cargo no reconocido en mi tarjeta de débito: qué hacer en Estados Unidos
Si notas un cargo no reconocido en tu tarjeta de débito, uno de los primeros pasos es bloquear tu tarjeta, verificar si la transacción fue realmente no autorizada y contactar a tu proveedor de servicios financieros de inmediato. Si eres titular de una tarjeta de débito de Común, puedes reportar actividad sospechosa directamente a través de la app, correo electrónico o soporte por WhatsApp.
Ver un cargo no reconocido en tu tarjeta de débito puede ser estresante, especialmente si dependes de tu cuenta para renta, comestibles, transporte o enviar dinero a tu familia. Las transacciones no autorizadas pueden ocurrir por muchas razones, y los titulares de tarjetas de débito en EE.UU. tienen ciertas protecciones bajo la Ley de Transferencia Electrónica de Fondos (EFTA) y la Regulación E.
También es importante entender que no todo cargo desconocido es fraude. Algunos cargos pueden provenir de suscripciones, comerciantes que usan nombres de facturación diferentes, o compras realizadas por alguien que tenía permiso para usar la tarjeta.
¿Qué es un cargo 'no reconocido' vs uno 'no autorizado'?
Transacción no reconocida:
Es una transacción que no reconoces inmediatamente. Esto no necesariamente significa que ocurrió fraude. Ejemplos: un comerciante que factura bajo un nombre legal diferente, una renovación de suscripción olvidada, una autorización retrasada de hotel o gasolinera, una prueba que se convirtió en suscripción de pago, o un familiar usando la tarjeta.
Cargo no autorizado:
Generalmente significa que alguien usó tu tarjeta de débito o información de cuenta sin tu permiso. Ejemplos: compras hechas después de que tu tarjeta se perdió o fue robada, compras en línea que no autorizaste, cargos recurrentes potencialmente fraudulentos, transacciones ocurridas después de que tus credenciales fueron comprometidas.
Es importante entender que si voluntariamente diste tu tarjeta, PIN, contraseña o acceso a la cuenta a un familiar, pareja o amigo, esas transacciones pueden no calificar como no autorizadas bajo la Regulación E.
¿Cómo identificar un cargo sospechoso?
Lista de verificación para un cargo no reconocido:
- Revisa el nombre del comerciante cuidadosamente — muchos negocios procesan pagos bajo una empresa matriz o procesador de pagos que parece desconocido
- Verifica la fecha de la transacción — algunos cargos aparecen varios días después de la compra original
- Busca suscripciones recurrentes — plataformas de streaming, apps de entrega, gimnasios y membresías de prueba renuevan automáticamente
- Verifica la ubicación — algunos comerciantes en línea procesan pagos desde otro estado o país aunque la transacción fuera legítima
- Pregunta a familiares — un cónyuge, hijo o persona de confianza podría haber usado la tarjeta
- Presta atención a cargos pequeños de 'prueba' — los estafadores a veces hacen transacciones pequeñas antes de intentar compras más grandes
¿Qué hacer de inmediato si notas un cargo no autorizado?
1. Bloquea tu tarjeta de inmediato
Si tu proveedor de servicios financieros ofrece una función de bloqueo de tarjeta, puedes congelar temporalmente tu tarjeta para ayudar a prevenir transacciones adicionales mientras revisas la actividad.
2. Reporta la transacción a tu proveedor
Reportar una transacción potencialmente no autorizada de forma oportuna ayuda a preservar ciertas protecciones disponibles bajo la ley aplicable. Si usas Común, puedes contactar soporte a través de:
- Chat en la app
- Correo electrónico: ayuda@comun.app
- WhatsApp: +1 646 600 5660
Al reportar, intenta incluir: el monto de la transacción, nombre del comerciante, fecha de la transacción y por qué crees que el cargo es no autorizado.
3. Documenta todo
Toma capturas de pantalla y guarda registros de transacciones sospechosas, alertas de texto o correos, comunicaciones con el comerciante y confirmaciones de cancelación de suscripciones.
4. Cambia contraseñas y configuraciones de seguridad
Si sospechas que tu información de cuenta fue comprometida: cambia tu contraseña, actualiza tu contraseña de correo electrónico, activa Face ID o Touch ID, revisa dispositivos conectados, elimina acceso sospechoso de apps y, si tu PIN puede haber sido expuesto, cámbialo de inmediato.
5. Presenta un reporte policial si corresponde
Si tu billetera fue robada, tu identidad puede haber sido comprometida, o la situación involucra una pérdida financiera significativa, contactar a las autoridades puede ayudar a respaldar tu caso.
Tus derechos como titular de tarjeta de débito en EE.UU.
Las protecciones de tarjeta de débito en EE.UU. están gobernadas principalmente por la Ley de Transferencia Electrónica de Fondos (EFTA) y la Regulación E.
| Cuándo reportas | Responsabilidad máxima potencial | Fuente |
|---|---|---|
| Dentro de 2 días hábiles de conocer la pérdida o robo | Hasta $50 | Reg. E §1005.6(b)(1) |
| Más de 2 días hábiles después, pero dentro de 60 días del envío del estado de cuenta | Hasta $500 | Reg. E §1005.6(b)(2) |
| Más de 60 días después del envío del estado de cuenta | La responsabilidad puede aumentar significativamente | Reg. E §1005.6(b)(3) |
| Responsabilidad Cero de Visa (cuando aplica) | $0 para transacciones no autorizadas elegibles | Aplican términos y condiciones de la política Visa |
La ley federal puede limitar la responsabilidad por transferencias electrónicas de fondos no autorizadas, pero los retrasos en el reporte pueden reducir las protecciones disponibles.
¿Qué es la política de Responsabilidad Cero de Visa?
La política de Responsabilidad Cero de Visa generalmente brinda protección para transacciones no autorizadas elegibles realizadas con tarjetas Visa cubiertas, sujeto a los términos y condiciones aplicables.
Aspectos clave:
- Alcance de protección: puede aplicar a ciertas transacciones no autorizadas que involucren tarjetas perdidas, robadas o usadas fraudulentamente
- Sin registro necesario: la política aplica automáticamente a tarjetas Visa elegibles sin requerir registro especial
- Reporte oportuno: para calificar, debes reportar las transacciones potencialmente no autorizadas de forma oportuna
- Limitaciones y exclusiones: ciertas transacciones, incluyendo tarjetas comerciales o anónimas prepagadas, pueden no estar cubiertas
¿Cómo funciona el proceso de disputa de Común?
Una vez que reportas una transacción no reconocida o potencialmente no autorizada a Común, el proceso de investigación puede incluir varias etapas. Los plazos típicos pueden incluir:
- Revisión inicial comenzando dentro de aproximadamente 2 días hábiles
- Crédito provisional potencial dentro de los plazos regulatorios aplicables para disputas que califiquen
- Investigaciones extendidas en ciertas situaciones
- Procesos de disputa o arbitraje de Visa que pueden tomar hasta aproximadamente 90 días en algunos casos
¿Qué no está cubierto?
Algunas situaciones pueden no calificar como transacciones no autorizadas bajo la Regulación E o las protecciones de Responsabilidad Cero de Visa:
- Cargos realizados por familiares o amigos que tenían acceso a tu tarjeta o cuenta
- Transacciones que aprobaste pero luego disputaste debido a insatisfacción
- Clientes con billetera solamente, sin tarjeta de débito de Común
- Transacciones P2P de ComunPay financiadas a través de tarjetas de débito externas
- Casos que involucran negligencia o afirmaciones falsas
¿Cómo puedo ayudar a prevenir cargos no autorizados?
Usa funciones de bloqueo y desbloqueo de tarjeta:
Algunas instituciones financieras ofrecen funciones temporales de bloqueo de tarjeta. Bloquear tu tarjeta cuando no la uses puede ayudar a reducir transacciones no autorizadas.
Activa alertas de transacciones en tiempo real:
Algunos proveedores ofrecen notificaciones instantáneas de transacciones a través de sus apps. Estas alertas pueden ayudarte a identificar actividad sospechosa más rápidamente.
Usa Face ID o Touch ID:
Las funciones de autenticación biométrica pueden ayudar a reducir el acceso no autorizado a la cuenta.
Protege tu PIN:
Evita compartir tu PIN, incluso con personas en quienes confíes. Nunca lo guardes en apps de notas no seguras ni lo escribas directamente en tu tarjeta.
Presta atención a estafas de phishing:
Los estafadores pueden hacerse pasar por bancos y proveedores de servicios a través de mensajes de texto, páginas de inicio de sesión falsas, llamadas telefónicas o mensajes en redes sociales. Recuerda que los bancos y proveedores no pedirán tu contraseña o código de verificación por mensaje de texto.
Preguntas frecuentes
¿Qué es un cargo no reconocido en mi tarjeta de débito?
Es una transacción que no reconoces inmediatamente en tu cuenta. No siempre significa que ocurrió fraude.
¿Cuánto tiempo tengo para reportar un cargo no reconocido?
Bajo la Regulación E en EE.UU., reportar transacciones sospechosas de forma oportuna es importante. Ciertas protecciones al consumidor pueden disminuir después de 2 días hábiles y nuevamente después de 60 días desde la fecha en que se envió el estado de cuenta.
¿Recuperaré mi dinero si reporto un cargo no autorizado?
Depende de los resultados de la investigación y si la transacción califica como no autorizada. En algunos casos que califiquen, los consumidores pueden recibir reembolso o crédito provisional.
¿Qué pasa si dejé que un familiar use mi tarjeta?
Si compartiste voluntariamente tu tarjeta, PIN, contraseña o acceso a la cuenta, las transacciones resultantes pueden no calificar como no autorizadas bajo la Regulación E.
¿Cuánto tarda Común en resolver una disputa?
Las investigaciones pueden comenzar dentro de aproximadamente 2 días hábiles. Algunos casos pueden resolverse más rápidamente, mientras que disputas más complejas o procesos de disputa de Visa pueden tardar más, incluyendo hasta aproximadamente 90 días en ciertas situaciones.
Reflexiones finales
Un cargo no reconocido en tu tarjeta de débito no siempre significa fraude, pero es importante revisar las transacciones desconocidas de forma oportuna. En EE.UU., la Regulación E o las protecciones de Responsabilidad Cero de Visa pueden ayudar a limitar tu responsabilidad por transacciones no autorizadas que califiquen, especialmente cuando se reportan oportunamente.
Pagos instantáneos
Cómo agregar tu tarjeta virtual de Común a Apple Pay (antes de que llegue tu tarjeta física)
8 min de lectura
Cómo agregar tu tarjeta virtual de Común a Apple Pay (antes de que llegue tu tarjeta física)
Puedes agregar tu tarjeta de débito de Común a Apple Pay antes de que llegue tu tarjeta física. Tu tarjeta virtual se activa de inmediato cuando se aprueba tu cuenta, así que puedes abrir la app de Apple Wallet, tocar el ícono + y agregar tu tarjeta de débito de Común en solo unos minutos.
Esto significa que no tienes que esperar a que llegue tu tarjeta de débito física por correo antes de hacer compras. Una vez aprobada tu cuenta, tu tarjeta virtual está lista para usar con Apple Pay, Google Pay y Samsung Pay.
¿Puedo agregar mi tarjeta de Común a Apple Pay antes de recibir la tarjeta física?
Sí. Común proporciona una tarjeta virtual que está disponible tan pronto como se aprueba tu cuenta. Como la tarjeta virtual está activa de inmediato, puedes agregarla a Apple Pay antes de recibir tu tarjeta física. Esto significa que con Común, puedes comenzar a hacer compras en línea y a través de billeteras digitales compatibles tan pronto como tu cuenta esté lista.
¿Cómo agrego mi tarjeta virtual de Común a Apple Pay? (paso a paso)
1. Abre la app de Wallet en tu iPhone.
2. Toca el botón + en la esquina superior derecha.
3. Selecciona Tarjeta de débito o crédito.
4. Ingresa la información de tu tarjeta virtual de débito de Común disponible en la app.
5. Revisa y acepta los términos requeridos.
6. Completa cualquier paso de verificación si se solicita.
7. Espera la confirmación de que tu tarjeta se ha agregado exitosamente.
Una vez configurada, tu tarjeta de débito de Común aparecerá en Apple Wallet y puede usarse en cualquier lugar donde se acepte Apple Pay.
¿Cómo agrego mi tarjeta de Común a Google Pay?
Común también es compatible con Google Pay, permitiendo a usuarios de Android hacer compras sin contacto. Para agregar tu tarjeta: abre la app de Google Wallet, toca 'Agregar a Wallet', selecciona 'Tarjeta de pago', ingresa la información de tu tarjeta virtual de débito de Común disponible en la app, y sigue las indicaciones de verificación.
Común también es compatible con Samsung Pay, ofreciendo a los titulares de tarjetas otra opción para pagos con billetera digital en dispositivos Samsung compatibles.
¿Dónde encuentro los detalles de mi tarjeta en la app de Común?
Después de aprobarse tu cuenta, la información de tu tarjeta virtual de débito está disponible dentro de la app de Común. Como tu tarjeta virtual de débito está disponible de inmediato, no hay necesidad de esperar a que llegue tu tarjeta física antes de configurar una billetera digital.
¿Para qué puedo usar mi tarjeta virtual de débito?
Tu tarjeta virtual de débito de Común puede usarse para: hacer compras en línea, pagar suscripciones, hacer compras sin contacto a través de billeteras digitales compatibles, y pagar en establecimientos locales que ofrecen pagos sin contacto.
También es importante entender la diferencia entre los pagos con tarjeta y Pay de Común. Tu tarjeta virtual se usa para compras, mientras que Pay de Común está diseñado para pagos entre personas dentro de EE.UU. Ambas funciones pueden estar disponibles desde el principio, pero sirven para diferentes propósitos.
¿Qué pasa cuando llega mi tarjeta física de Común?
Tu tarjeta física de Común típicamente llega dentro de 7 a 10 días después de la aprobación de la cuenta. Una ventaja importante es que tu tarjeta virtual y tu tarjeta física comparten el mismo número de tarjeta. Esto significa que la tarjeta que agregas a Apple Pay está conectada a las mismas credenciales que la versión física. En la mayoría de los casos, una vez que llega tu tarjeta física, puedes continuar usando tu billetera digital sin volver a configurarla.
¿Cómo se compara la tarjeta virtual de Común con otros bancos?
Algunos bancos tradicionales envían una tarjeta de débito por correo después de abrir la cuenta y pueden limitar el acceso hasta que llegue. Común adopta un enfoque diferente al proporcionar una tarjeta virtual de inmediato después de aprobada tu cuenta, sin requisitos de saldo mínimo ni comisiones mensuales de mantenimiento.
Preguntas frecuentes
¿Puedo agregar una tarjeta virtual a Apple Pay sin una tarjeta física?
Sí. Con Común, la tarjeta virtual de débito está disponible de inmediato después de la aprobación de la cuenta.
¿Cobra algo Apple Pay por agregar mi tarjeta?
No. Apple no cobra ninguna tarifa por agregar una tarjeta de pago a Apple Pay.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.
Viviendo en Estados Unidos
Robo de identidad en EE.UU.: guía de protección para inmigrantes
8 min de lectura
El robo de identidad ocurre cuando una persona usa la información personal de otra, como su número de Seguro Social (SSN), su Número de Identificación Personal del Contribuyente (ITIN) o los datos de sus cuentas financieras, para cometer fraude. Los estafadores suelen dirigirse a los inmigrantes con falsas agencias del gobierno, ofertas de empleo y esquemas relacionados con la inmigración diseñados para obtener información personal. Si ocurre un robo de identidad, es importante reportarlo rápido en IdentityTheft.gov y seguir los pasos recomendados que pueden ayudar a reducir el daño.
El robo de identidad le puede pasar a cualquier persona, sin importar su estatus migratorio. Saber reconocer las señales de alerta, responder rápido y proteger la información sensible puede facilitar la recuperación si ocurre un robo de identidad.
Este artículo es solo para fines informativos. Si eres víctima de robo de identidad, visita IdentityTheft.gov para obtener orientación oficial.
¿Qué es el robo de identidad y por qué los inmigrantes son blancos frecuentes?
El robo de identidad ocurre cuando otra persona usa la información personal de alguien sin su permiso para abrir cuentas financieras, solicitar crédito, presentar declaraciones de impuestos, obtener empleo o cometer otras formas de fraude. En muchos casos, las víctimas pueden no descubrir el problema hasta que reciben cobros inesperados, notan actividad desconocida en sus cuentas financieras o les niegan un crédito que nunca pidieron.
Los inmigrantes con frecuencia son blanco de estafas diseñadas para obtener información personal. Quienes acaban de llegar a Estados Unidos también pueden estar menos familiarizados con los reportes de crédito, las alertas de fraude, los congelamientos de crédito o los procedimientos oficiales del gobierno. Los estafadores pueden hacerse pasar por agencias del gobierno, servicios de inmigración, empleadores, instituciones financieras o compañías de servicios públicos. Estas estafas muchas veces presionan a las personas para que den su SSN, ITIN, datos del pasaporte, números de tarjeta de débito o credenciales de cuentas en línea.
Compartir información personal no lleva automáticamente al robo de identidad, pero puede darles a los delincuentes los datos que necesitan para hacer mal uso de la identidad de alguien. Por eso es importante verificar quién pide la información personal antes de darla y evitar responder a llamadas, correos electrónicos, mensajes de texto o mensajes en redes sociales no solicitados que pidan información sensible.
El robo de identidad es distinto de una estafa financiera. En una estafa, se puede convencer a alguien de enviar dinero voluntariamente. El robo de identidad implica usar información personal sin permiso para hacerse pasar por otra persona o cometer fraude a su nombre. En algunas situaciones, ambas cosas pueden pasar al mismo tiempo.
¿Cuáles son las señales de alerta del robo de identidad?
El robo de identidad muchas veces se desarrolla poco a poco. Pueden aparecer pequeñas señales de alerta semanas o incluso meses antes de que la víctima se dé cuenta de que alguien ha estado usando su información. Por eso es importante prestar atención a avisos financieros o fiscales inesperados.
Las siguientes situaciones son algunas señales de alerta comunes del robo de identidad.
| Señal de alerta | Qué podría significar |
|---|---|
| Cobros inesperados o llamadas de cobranza | Es posible que alguien haya abierto una cuenta a tu nombre. |
| Te niegan un préstamo o una cuenta financiera que nunca solicitaste | Tu historial de crédito puede tener actividad fraudulenta. |
| Aviso del IRS sobre ingresos que no ganaste | Es posible que alguien esté usando tu SSN o ITIN para fraude fiscal o para trabajar. |
| Deja de llegar tu correo o llega correo desconocido | Es posible que alguien haya cambiado tu dirección postal sin que lo sepas. |
| Cuentas desconocidas en tu reporte de crédito | Es posible que se hayan abierto cuentas financieras con tu información personal. |
| Cargos que no reconoces en el estado de cuenta | Es posible que alguien haya accedido a tu cuenta financiera o a tus datos de pago. |
No toda transacción desconocida significa que haya ocurrido un robo de identidad. A veces el nombre de un comercio aparece diferente en el estado de cuenta, o un familiar pudo haber hecho una compra. Aun así, la actividad inesperada debe revisarse lo antes posible para poder reportar de inmediato cualquier transacción no autorizada.
Otra señal de alerta importante es recibir códigos de verificación, correos para restablecer contraseñas o notificaciones sobre cuentas que nunca creaste. Estos mensajes pueden indicar que alguien está intentando acceder a una cuenta en línea o registrar una cuenta con tu información personal.
Revisar tu reporte de crédito periódicamente también puede ayudarte a identificar cuentas desconocidas antes de que se conviertan en un problema más serio. Revisar tus estados de cuenta con regularidad, vigilar la actividad de tus cuentas y responder rápido a los avisos inesperados puede reducir el tiempo en que una actividad fraudulenta pasa desapercibida.
Por último, confía en tu instinto cuando algo te parezca inusual. Recibir llamadas repetidas que piden información personal, que te presionen para confirmar un SSN o un ITIN, o que te digan que debes pagar de inmediato para evitar consecuencias legales son situaciones que merecen una verificación adicional antes de compartir cualquier información sensible. Los estafadores usan estas tácticas con frecuencia para reunir los datos personales que necesitan para cometer un robo de identidad.
¿Qué debes hacer de inmediato si te roban la identidad?
Si sospechas de un robo de identidad, actuar rápido puede ayudar a limitar las pérdidas financieras y facilitar el proceso de recuperación. La Comisión Federal de Comercio (FTC) recomienda crear un plan de recuperación en IdentityTheft.gov lo antes posible. El sitio genera pasos personalizados según el tipo de robo de identidad que se reporte.
Si una cuenta financiera pudo haber sido vulnerada, comunícate de inmediato con la institución financiera para reportar la actividad sospechosa y ayudar a proteger la cuenta. Cambiar las contraseñas y activar la autenticación de dos factores en las cuentas importantes también puede ayudar a evitar más accesos no autorizados.
Si alguien pudo haber abierto cuentas de crédito con tu información personal, considera poner una alerta de fraude o un congelamiento de crédito con las principales agencias de crédito. Estas herramientas pueden dificultar que alguien abra cuentas nuevas a tu nombre.
Cómo reportar el robo de identidad a la FTC
La Comisión Federal de Comercio permite que las víctimas de robo de identidad reporten el incidente en IdentityTheft.gov sin costo. Después de responder algunas preguntas, el sitio web crea un Reporte de Robo de Identidad de la FTC y ofrece un plan de recuperación personalizado según la situación.
Según el tipo de fraude, el plan de recuperación puede recomendar comunicarte con instituciones financieras, disputar cuentas fraudulentas, poner una alerta de fraude o un congelamiento de crédito, o reportar al IRS un robo de identidad relacionado con impuestos.
Guarda copias de cualquier carta, correo electrónico, estado de cuenta o número de caso relacionado con el incidente. Tener registros bien documentados y organizados puede facilitar la resolución de disputas con acreedores o instituciones financieras.
Cómo proteger tu SSN o ITIN del robo de identidad
Proteger la información personal empieza por compartirla solo cuando es necesario. Antes de dar un SSN o un ITIN, verifica quién lo pide, para qué se necesita y si se puede aceptar otra forma de identificación.
Evita llevar contigo documentos que muestren un SSN o un ITIN, a menos que los necesites para una cita específica. Guarda los documentos de impuestos, los números de identificación y los registros financieros en un lugar seguro, y tritura los documentos que contengan información sensible antes de tirarlos.
Si guardas la información de tu SSN o ITIN de forma digital, trata de usar contraseñas seguras y únicas en tus cuentas en línea y activa la autenticación de dos factores siempre que esté disponible. Mantener tus dispositivos actualizados con el software de seguridad más reciente también puede reducir el riesgo de accesos no autorizados.
Cómo vigilar tus cuentas para detectar actividad sospechosa
Vigilar tus cuentas con regularidad es una de las formas más efectivas de detectar el robo de identidad a tiempo. Revisar la actividad de las cuentas, consultar los reportes de crédito y prestar atención a las notificaciones inesperadas puede ayudar a identificar actividad sospechosa antes de que se convierta en un problema mayor.
Las alertas de transacciones también pueden facilitar la vigilancia. La cuenta de cheques de Común incluye notificaciones instantáneas de transacciones, que ayudan a los titulares de la cuenta a identificar rápido compras o transferencias que no reconocen. La cuenta también admite la autenticación de dos factores.
Si aparece una transacción desconocida, es importante que la revises lo antes posible y que te comuniques con la institución financiera si no puedes verificar la actividad. Responder rápido puede reducir el impacto de las transacciones no autorizadas y ayudar a proteger la cuenta más pronto.
Con Común, los clientes elegibles pueden activar las alertas instantáneas de transacciones y la autenticación de dos factores directamente en la app. Vigilar la actividad de tu cuenta con regularidad puede ayudarte a detectar transacciones desconocidas y a responder rápido si algo no se ve bien.
Los clientes elegibles pueden abrir una cuenta de Común con un pasaporte válido, una matrícula consular o más de 100 identificaciones latinoamericanas válidas. La cuenta no tiene requisitos de saldo mínimo ni comisiones mensuales de mantenimiento.
Preguntas frecuentes
¿Cómo sé si alguien me robó la identidad?
El robo de identidad muchas veces se nota por cargos desconocidos, llamadas de cobranza, cuentas que nunca abriste o avisos inesperados del IRS. Revisar con regularidad tus cuentas financieras y tus reportes de crédito puede ayudarte a identificar actividad sospechosa más pronto.
¿Qué debo hacer primero si me roban la identidad?
Empieza por reportar el incidente en IdentityTheft.gov. El sitio crea un Reporte de Robo de Identidad de la FTC y ofrece un plan de recuperación personalizado. Si hay cuentas financieras afectadas, comunícate lo antes posible con las empresas involucradas.
¿Alguien puede robar mi identidad con mi ITIN?
Sí. Aunque un ITIN no se puede usar para todo lo que se puede usar un SSN, puede usarse de forma indebida para fraude fiscal u otros esquemas de robo de identidad. Protege tu ITIN con el mismo cuidado que tu SSN y compártelo solo cuando sea necesario.
¿Reportar el robo de identidad a la FTC tiene algún costo?
No. Puedes reportar el robo de identidad en IdentityTheft.gov sin costo. Después de enviar un reporte, la FTC ofrece orientación para la recuperación y documentación que puede ayudar a resolver cuentas fraudulentas y problemas en el reporte de crédito.
¿Cuánto tarda en arreglarse el daño del robo de identidad?
El tiempo de recuperación depende del tipo de fraude y de qué tan rápido se reporte. Algunos problemas se pueden resolver en semanas, mientras que otros, como corregir reportes de crédito o el robo de identidad relacionado con impuestos, pueden tardar más. Actuar rápido puede ayudar a reducir los retrasos.
¿Debo congelar mi crédito si me roban la identidad?
Un congelamiento de crédito es una opción que recomienda la FTC porque dificulta que alguien abra cuentas de crédito nuevas a tu nombre. Poner y quitar el congelamiento no tiene costo, y no afecta tus cuentas financieras existentes.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Sin requisitos de saldo mínimo ni comisiones mensuales de mantenimiento. Pueden aplicarse tarifas de cajero automático o transferencia. Consulta la app para más detalles sobre tarifas.
Los fondos de depósito directo generalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
Los fondos en tu cuenta están asegurados por la FDIC hasta los límites aplicables por categoría de titularidad a través de Community Federal Savings Bank, Miembro FDIC, en caso de que CFSB falle.
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
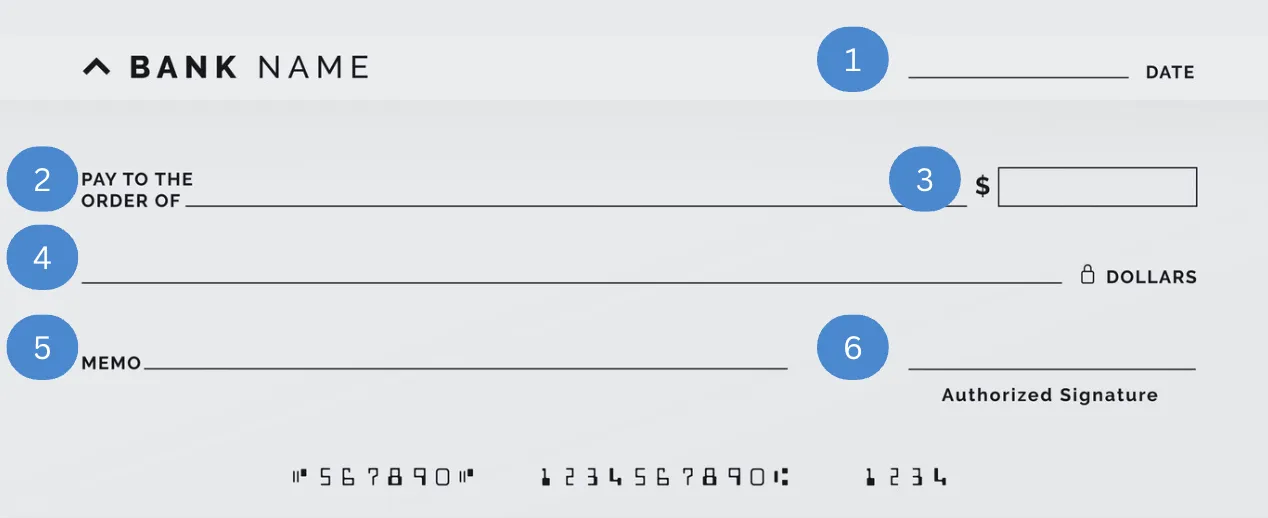
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Cuenta corriente
Seguridad de una Cuenta Bancaria de Común: Empoderando tu Viaje Financiero
8 min de lectura
En un mundo donde la estabilidad financiera es crucial, Común se destaca como un faro de innovación en la industria bancaria tradicional. Asociada con bancos confiables como Community Federal Savings Bank, ambos Miembros de la FDIC, Común ofrece una base segura¹ para gestionar tus finanzas. Aquí te mostramos cómo Común está cambiando el juego para sus clientes y cualquier persona que busque la libertad e inclusión financiera.
Asociada con Bancos Confiables para Máxima Seguridad
Común no es solo una empresa fintech¹; es una plataforma impulsada por una misión diseñada para permitir la movilidad ascendente a través de servicios financieros. Al depositar en Común, tienes garantizada la misma seguridad de una cuenta bancaria tradicional, con depósitos asegurados hasta $250,000¹, asegurando la estabilidad financiera para ti y tu familia.
Remesas Seguras y Rápidas
Para muchas familias inmigrantes y otras, enviar dinero de vuelta a casa a sus seres queridos es vital. Común hace que este proceso sea seguro y rápido, permitiéndote cumplir con tus obligaciones financieras con confianza. Licenciada a través de Service UniTeller, Inc.⁴, Común asegura que tus remesas lleguen a su destino rápidamente, ofreciéndote una mejor oportunidad para lograr la estabilidad financiera.
Notificaciones en Tiempo Real y Acceso Temprano a Fondos
Mantente informado con notificaciones instantáneas: cada transacción, cada señal de actividad se te reporta, asegurando tranquilidad. La característica única de Común de proporcionar acceso temprano a los depósitos de nómina³ te permite gestionar el flujo de efectivo de manera efectiva, convirtiendo el trabajo arduo en resultados visibles más pronto.
Seguridad Habilitada por Visa a Nivel Mundial
La tarjeta de débito Visa® de Común¹, procesada a través de Visa USA Inc., asegura aceptación y confianza global. Ya sea que estés comprando localmente o internacionalmente, las soluciones bancarias de Común te acompañan en todo el mundo, asegurando que tus fondos estén seguros dondequiera que vayas.
Diseñada para las Necesidades Únicas de sus Miembros
Común está profundamente comprometida con la inclusión financiera, diseñando productos que atienden las necesidades únicas de sus miembros, especialmente para aquellos que recién comienzan o tienen dificultades para conectarse con los canales bancarios tradicionales. Desde una configuración de cuenta sencilla hasta aprender cómo gestionar tus finanzas, Común está contigo en cada paso del camino.
Construyendo una Comunidad de Confianza y Movilidad
La misión de Común va más allá de simples servicios bancarios; se trata de construir una comunidad y ayudar a millones de personas a navegar por las complejidades de los sistemas financieros. Al ofrecer herramientas que te ayudan a aprender y crecer, Común apoya tu viaje hacia alcanzar la libertad financiera.
Conclusión: Común
Los clientes de Común no solo están abriendo una cuenta bancaria; están entrando en una comunidad dedicada a construir estabilidad financiera y diseñando un futuro donde cada individuo trabajador merece una oportunidad de movilidad ascendente. Descarga la aplicación de Común esta semana para comenzar tu viaje hacia la libertad financiera, equipado con las mejores herramientas para ayudarte a navegar, conectar y prosperar.
Envíos Internacionales
Las Transferencias de Dinero: De los Métodos Tradicionales a las Innovaciones Digitales
8 min de lectura
Las transferencias de dinero han evolucionado de métodos tradicionales como cheques y giros postales a soluciones digitales instantáneas. Con Común, la mayoría de las remesas internacionales llegan en minutos, sin necesidad de visitar una sucursal.
La evolución financiera de los métodos de transferencia de dinero desde prácticas tradicionales hasta innovaciones digitales marca un cambio crucial, revolucionando cómo pensamos y gestionamos nuestras finanzas en nuestras cuentas bancarias y más allá. Esta transición no es solo una cuestión de avance tecnológico; refleja un cambio fundamental en las expectativas de los usuarios, los estándares de seguridad y la conectividad global, especialmente en el ámbito de las transferencias de dinero internacionales y la integración sin fisuras de las cuentas bancarias.
Acelerando Transacciones: La Revolución Digital en las Transferencias de Dinero
La aparición de plataformas digitales y aplicaciones de transferencia de dinero ha transformado la velocidad y accesibilidad de las transacciones. Donde una vez las transferencias bancarias entre instituciones financieras tardarían días en completarse, las innovaciones digitales ahora facilitan transferencias de dinero instantáneas, permitiendo a los usuarios transferir dinero alrededor del mundo en solo unos pocos días hábiles o incluso al instante. Este cambio monumental en la conveniencia permite a los usuarios enviar dinero o transferir fondos de una cuenta bancaria a otra las 24 horas del día, los 7 días de la semana, sin la visita tradicional a un banco o cooperativa de crédito.
Estos cambios encapsulan el viaje de métodos tradicionales como las transferencias bancarias y transferencias de banco a banco a las innovaciones digitales que ahora dominan nuestro ecosistema financiero. A medida que continuamos explorando estos desarrollos, es evidente que las formas de transferir dinero, desde utilizar una tarjeta de débito para transferencias instantáneas hasta aprovechar las capacidades de aplicaciones de pago como Google Pay y Apple Pay, no solo están evolucionando; están siendo redefinidas para una nueva era de conectividad global y empoderamiento digital, haciendo de las aplicaciones de transferencia de dinero una herramienta indispensable en nuestra vida diaria.
Navegando las Transferencias de Dinero Internacionales: Consideraciones
Además, el aumento de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Es igualmente importante tener un conocimiento profundo del marco regulatorio que rodea las transferencias de dinero internacionales. Esto incluye estar consciente de las leyes contra el lavado de dinero (AML) y los diversos límites de transferencia impuestos por diferentes países. Estas regulaciones están diseñadas para prevenir crímenes financieros y asegurar la seguridad de las transacciones transfronterizas. Adherirse a estas leyes no solo ayuda a evitar complicaciones legales sino que también asegura que tus transacciones se procesen sin demoras innecesarias.
Además de elegir el servicio adecuado y entender las regulaciones, también es beneficioso estar al tanto de las tasas de cambio ofrecidas por diferentes servicios. Las tasas de cambio pueden afectar significativamente la cantidad final recibida en el otro extremo, especialmente en transacciones grandes. Además, considerar los tiempos de entrega es crucial, especialmente si la transferencia es sensible al tiempo. Mientras algunos servicios pueden transferir fondos casi al instante, otros pueden tardar varios días hábiles. Esto puede ser particularmente importante en situaciones de emergencia o al realizar pagos que tienen plazos estrictos.
Explorando Diferentes Opciones de Transferencia de Dinero: Wire, ACH y Más Allá
Los avances digitales también han introducido un nuevo nivel de seguridad y transparencia en las transferencias de dinero. Con tecnologías modernas de cifrado y autenticación, incluyendo características como la detección de fraudes, las transacciones financieras, ya sean transferencias internas, externas o incluso pagos en línea para compras en línea, son más seguras que nunca.
Las aplicaciones de transferencia de dinero se han convertido en un refugio seguro para las finanzas personales, ofreciendo seguimiento en tiempo real de las transacciones y asegurando que transferir dinero, desde una cuenta bancaria vinculada mediante transferencias de la Cámara de Compensación Automatizada (ACH) o depósito directo, permanezca seguro y sencillo. Las transferencias ACH destacan en eficiencia doméstica y rentabilidad, ideales para pagos regulares como salarios y facturas. Además, los métodos tradicionales como los cheques, depósitos en efectivo y giros postales retienen su utilidad para escenarios específicos, ofreciendo opciones tangibles en un mundo predominantemente digital.
El Auge de las Aplicaciones de Transferencia de Dinero de Persona a Persona (P2P)
Las aplicaciones de transferencia P2P han transformado fundamentalmente cómo intercambiamos dinero, haciendo las transacciones tan simples como enviar un mensaje. Estas aplicaciones permiten a los usuarios enviar fondos directamente a otros, utilizando solo una dirección de correo electrónico o número de teléfono, eliminando la necesidad de intermediarios. Entre la multitud de opciones disponibles, varias aplicaciones han ganado prominencia, cada una destacando por sus características distintivas.
Por ejemplo, algunas aplicaciones son celebradas por su integración con redes sociales, mejorando el aspecto social de las transferencias de dinero. Otras priorizan la seguridad, ofreciendo métodos avanzados de cifrado y autenticación para proteger las transacciones. También hay aplicaciones diseñadas para facilitar los pagos atraves de fronteras simplificando el proceso de enviar dinero internacionalmente al ofrecer tasas de cambio competitivas y comisiones bajas. Esta diversidad asegura que haya una aplicación de transferencia P2P adecuada para prácticamente cada necesidad y preferencia, reflejando la evolución dinámica y centrada en el usuario de la tecnología financiera.
Descifrando los Costos: Tarifas en las Transferencias de Dinero
El auge de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Entender las tarifas asociadas con las transferencias de dinero es pivotal para manejar tus finanzas de manera efectiva y evitar costos inesperados. El panorama de las tarifas de transferencia puede variar significativamente, abarcando cargos por servicio, tarifas de transacción y tarifas de conversión de moneda, entre otros. La transparencia en estas tarifas es crucial; por lo tanto, es esencial optar por servicios que ofrezcan información clara y directa sobre todos los costos involucrados.
Los cargos por servicio y las tarifas de transacción son a menudo los costos más visibles asociados con la transferencia de dinero. Estos pueden variar ampliamente dependiendo del proveedor y del método de transferencia elegido. Por ejemplo, las transferencias bancarias tradicionales podrían tener tarifas más altas en comparación con plataformas en línea o aplicaciones móviles. Las tarifas de conversión de moneda también juegan un papel significativo, especialmente en transferencias internacionales, donde el dinero necesita ser cambiado de una moneda a otra. Algunos servicios incorporan su beneficio en la tasa de cambio ofrecida, haciéndola menos favorable que la tasa de mercado. Esta práctica subraya la importancia de escudriñar las tasas de cambio proporcionadas y no solo las tarifas explícitas.
Este enfoque no solo ayuda a tomar decisiones informadas, sino que también ayuda a evitar cargos ocultos que pueden acumularse. Para minimizar estos costos, adoptar estrategias como seleccionar el método de transferencia más adecuado para tus necesidades—considerando factores como la velocidad, el destino y la cantidad—y comparar diligentemente a los proveedores para encontrar las mejores tarifas y las tarifas más bajas puede llevar a ahorros significativos. Al priorizar la transparencia y emplear estrategias para minimizar costos, los usuarios pueden navegar las complejidades de las transferencias de dinero de manera más confiada y económica.
Envía al extranjero con tranquilidad con tu cuenta Común¹
¡Abre tu cuenta en 3 minutos!
Conclusión
Para concluir, el cambio de métodos tradicionales a innovaciones digitales en el dominio de las transferencias de dinero representa un avance significativo en la gestión financiera. Las plataformas digitales y las aplicaciones de transferencia de dinero han revolucionado la forma en que enviamos dinero, proporcionando una conveniencia, velocidad y seguridad sin precedentes. Desde transferencias de cuenta bancaria sin interrupciones hasta el alcance global de las transferencias de dinero internacionales, estas soluciones digitales ofrecen una gama completa de servicios que atienden a nuestras diversas necesidades financieras.
Enfatizando la transparencia, estas plataformas minimizan las tarifas ocultas, haciendo que sea más fácil que nunca gestionar nuestras cuentas de ahorros y corrientes. Además, innovaciones como las transferencias instantáneas y la robusta tecnología de detección de fraudes han hecho que las aplicaciones de transferencia de dinero sean una opción confiable para los consumidores. A medida que continuamos adoptando estos avances digitales, la esencia de dominar las transferencias de dinero radica en aprovechar la tecnología para mejorar nuestras capacidades de finanzas personales, asegurando que podamos navegar con confianza y de manera económica las complejidades de las transacciones financieras modernas.
¿Cómo han cambiado las transferencias de dinero con el tiempo?
De cheques, giros postales y transferencias bancarias que tardaban días, a apps móviles que procesan pagos y remesas en minutos.
¿Qué ventajas tienen las transferencias digitales sobre los métodos tradicionales?
Mayor velocidad, seguimiento en tiempo real, y la posibilidad de enviar dinero sin salir de casa. Con Común, puedes enviar una remesa desde la app en cualquier momento.
¿Los métodos tradicionales siguen siendo útiles?
Sí, cheques y efectivo siguen siendo relevantes en ciertos casos, como cuando el destinatario no tiene cuenta bancaria digital.
Preguntas frecuentes
¿Por qué las transferencias digitales son más rápidas que las tradicionales?
Porque usan redes de procesamiento en tiempo real, en lugar de los ciclos de varios días de los métodos bancarios tradicionales.
¿Necesito ir a una sucursal para enviar dinero con Común?
No, todo el proceso se hace desde la app, sin necesidad de visitar ninguna ubicación física.
¿Los métodos tradicionales como el cheque siguen siendo válidos?
Sí, siguen siendo útiles en ciertos casos, aunque las apps digitales suelen ser más rápidas y convenientes.
¿Qué tan rápido llega una remesa enviada por Común?
La mayoría llega en minutos, dependiendo del país y método de entrega.
¿Puedo hacer seguimiento de mi transferencia en tiempo real?
Sí, la app te muestra el estado de tu transferencia mientras se procesa.
¿Es más seguro enviar dinero digitalmente que con cheque?
Ambos métodos tienen protecciones distintas; las apps digitales suelen ofrecer verificación y encriptación adicionales.
Educación Financiera
¿Qué es ACH y por qué es importante para enviar y recibir dinero en EE. UU.?
8 min de lectura
Si necesitas hacer transferencias bancarias en Estados Unidos, te será de utilidad saber qué es la red ACH y conocer su importancia en el sistema bancario del país.
ACH (Automated Clearing House) es una Cámara de Compensación Automatizada que se encarga del procesamiento de transferencias electrónicas entre cuentas de EE. UU.
Es de gran relevancia para recibir pagos directos de nómina, también llamados créditos ACH, y para el procesamiento de pagos recurrentes, debido a varias ventajas en comparación con la red de bancos tradicionales, como la reducción de costos y la trazabilidad de las operaciones.
Según fuentes oficiales, en 2024 la red de pagos ACH procesó alrededor de 33.6 mil millones de pagos electrónicos, con un valor cercano a 86.2 billones de dólares, de ahí la importancia de este método en el sistema financiero de Estados Unidos.
En esta ocasión, te explicaremos a detalle las ventajas de este tipo de transacciones y algunas recomendaciones para que saques el mayor provecho de ellas.
¿Qué es ACH y cómo funciona?
ACH o Automated Clearing House es una red que permite mover dinero entre bancos y cooperativas de crédito y otras instituciones financieras de Estados Unidos, en la cual no es necesario el uso de efectivo ni cheques, porque todo se procesa de manera electrónica.
La parte central de este sistema es NACHA (National Automated Clearing House Association), que supervisa el cumplimiento de las reglas y que las transferencias se realicen de acuerdo con los estándares de seguridad establecidos.
Es muy probable que en tu vida cotidiana ya hayas utilizado el sistema ACH sin notarlo. Por ejemplo, para:
- Depósitos de nómina: cada vez que recibes tu sueldo en tu cuenta bancaria.
- Pagos de facturas: para pagar servicios básicos como la luz e internet de forma automática.
- Transferencias entre personas: cuando haces una transferencia electrónica a un amigo o a tus propias cuentas.
Diferencias entre pagos ACH y otros métodos de transferencia
En Estados Unidos existen diferentes sistemas para mover dinero. Además de la red ACH, puedes recurrir a redes más tradicionales como el wire transfer y los cheques.
La principal diferencia con otros sistemas de transferencias bancarias es que el ACH está enfocado en pagos electrónicos, seguros y económicos, por lo que toman más tiempo que otras opciones que suelen ser más costosas; mientras que las transferencias ACH son más adecuadas para pagos recurrentes y depósitos directos.
A continuación, te mostramos una tabla comparativa para que visualices las diferencias fundamentales entre pagos ACH y otros métodos.
| ACH | Wire transfer | Cheque | |
|---|---|---|---|
| Velocidad de la transacción | De 1 a 2 días hábiles | De minutos a horas | De 2 a 5 días hábiles |
| Costo por operación | Gratuito o reducido | Variable, de $25 a $50 USD aproximadamente | Puede haber costos de emisión |
| Disponibilidad geográfica | Solo dentro de Estados Unidos | Nacional e internacional | Nacional y, en ocasiones, internacional |
| Tipo de uso más común | Pago de nóminas, facturas, transferencias entre cuentas, pagos automáticos | Transferencias de grandes cantidades de dinero urgentes | Pagos tradicionales entre personas sin acceso a cuenta bancaria |
Beneficios y algunas recomendaciones al usar pagos ACH
Una de las principales ventajas de los pagos ACH es la seguridad que conlleva utilizar este sistema para transferir dinero. Esto se debe a que está regulado por una organización llamada NACHA, que se encarga de verificar cada transacción con base en la reglamentación del sistema financiero, y así reduce las posibilidades de fraude.
A pesar de la confianza que proporcionan las transferencias ACH, también presentan algunas limitaciones.
Estos son los beneficios y limitaciones más comunes del sistema ACH:
Beneficios
- Es el método de transferencias de dinero de menor costo, ya que las transacciones son gratuitas o con comisiones mínimas
- Las transacciones están protegidas por las regulaciones de NACHA, lo cual garantiza su seguridad
- Son un sistema con facilidad para procesar pagos recurrentes y suscripciones
- Es fácil dar seguimiento a las operaciones, porque todas quedan registradas en el sistema bancario
Limitaciones
- Las operaciones tardan más tiempo en completarse. Generalmente, se reflejan al día siguiente o hasta en dos días hábiles
- No se pueden realizar transferencias internacionales de dinero, solo dentro de Estados Unidos
- Algunos bancos pueden establecer límites diarios, por lo que no es recomendable para mover grandes cantidades de dinero
Si necesitas una alternativa para realizar pagos recurrentes y depósitos directos a una cuenta bancaria dentro de Estados Unidos, la red ACH es una alternativa popular, por sus estándares de seguridad y accesibilidad. Pero si buscas otro tipo de servicios financieros, puedes considerar opciones más integrales.
En Común facilitamos tus pagos ACH
Como puedes ver, los pagos ACH son una opción confiable para realizar y recibir transferencias de dinero. Siempre y cuando se trate de transacciones programadas, dentro de Estados Unidos y de cantidades dentro de los límites establecidos por los bancos.
Es muy importante contar con un aliado confiable y transparente para mover tu dinero y manejar tus finanzas personales de manera integral y eficiente.
Conoce Común, la plataforma que integra la red ACH para depósitos directos, pagos y transferencias, y utiliza un servicio que tiene tarifas claras y visibles en la app móvil.
¡Descubre todo lo que te ofrece Común!
- Abra su cuenta con una identificación oficial calificada de su país de origen: ¡aceptamos más de cien!
- Obtén una tarjeta de débito y realiza compras fácilmente
- Deposita efectivo en cientos de puntos cercanos a ti
- Realiza transferencias internacionales de dinero por una tarifa desde $2.99 USD, hasta los límites disponibles
- Sé parte de un servicio que habla tu idioma y comprende las necesidades de los inmigrantes que trabajan en Estados Unidos
¡No esperes más y abre tu cuenta en Común!
Preguntas frecuentes (FAQ)
Si tienes dudas sobre qué es ACH y para qué sirve, consulta nuestra sección de preguntas frecuentes.
¿Cuánto tarda una transferencia ACH?
Generalmente, las transferencias ACH tardan de 1 a 2 días hábiles. También es posible que se completen el mismo día, si el banco cuenta con la opción de same day-ACH.
¿Cuánto cuesta enviar dinero por ACH?
Las transferencias ACH, usualmente, son gratuitas hasta los límites aplicables. Algunos bancos cobran una comisión mínima, de aproximadamente $3 USD. Es una opción más económica que el wire transfer, que puede llegar a costar más de $50 USD.
¿Es seguro usar ACH para pagos personales?
Sí, las transferencias ACH son reguladas por el sistema NACHA, por lo que son fácilmente rastreables y están protegidas con medidas de seguridad antifraude.
¿Puedo usar ACH si no tengo cuenta bancaria en EE. UU.?
No, para enviar dinero a través del sistema ACH necesitas un número de cuenta o cooperativa de crédito de Estados Unidos. Si no, puedes recurrir a alternativas más accesibles, como Venmo, PayPal y Común.
¿Qué es un ACH payment?
Un pago ACH es una transferencia de dinero que se procesa a través del sistema ACH y es gestionado por NACHA (National Automated Clearinghouse Association).
¿Qué es una transferencia por cable?
Una transferencia por cable es un método de pago que permite mover dinero de un banco a otro de forma electrónica, a nivel nacional e internacional.
Educación Financiera
¿Qué es un cheque certificado y cómo asegurarte de que sea válido?
8 min de lectura
¿Qué es un cheque certificado y cómo funciona?
Los cheques certificados son una forma de pago común para miles de inmigrantes que viven en Estados Unidos, en especial para realizar compras importantes, como pago de alquileres, compra de un carro y acuerdos legales.
Sin embargo, no siempre queda claro por qué es relevante el proceso de certificación y en qué se diferencia de otro tipo de cheques.
Un cheque certificado es una orden de pago física que fue previamente revisada por una institución financiera para garantizar que hay fondos suficientes en la cuenta bancaria del emisor. Esta es la razón fundamental por la que se considera una forma de pago más segura que un cheque personal.
A continuación, te explicaremos en detalle qué es un cheque certificado, cómo funciona y la importancia de comprender las diferencias con otros tipos de cheques.
¿Qué es un cheque certificado?
Un cheque certificado es un tipo de cheque que cuenta con fondos garantizados, dado que el banco emisor ha verificado su existencia en la cuenta corriente o personal.
Esto lo hace una forma de pago más segura que los cheques personales, porque la institución bancaria se encarga de separar la cantidad de dinero destinada para cobrarlo.
¿Cómo se emite un cheque certificado?
Emitir un cheque certificado (certified check) es un proceso sencillo que puedes realizar directamente en la institución financiera de tu preferencia.
- El cliente pide el cheque
El titular de la cuenta debe acudir a un banco y solicitar la emisión de un cheque certificado e indicar el beneficiario y el monto.
- Identificación del cliente
Es necesario que presentes una identificación oficial para comprobar que eres el titular de la cuenta de ahorros o cuenta corriente de la que saldrán los fondos para emitir el cheque.
- El banco congela el monto en la cuenta
Posteriormente, el banco certifica la suficiencia de fondos para cubrir el monto del cheque y los congela para garantizar que el destinatario los pueda cobrar.
- Certificación de firma
Deberás firmar el cheque antes de finalizar el trámite para certificar que sea la misma rúbrica registrada por el banco.
Colocación de sello
Por último, una vez que el banco comprobó la existencia de fondos y la autenticidad de la firma, coloca un sello de certificación para dejar constancia de la realización del proceso.
Diferencias entre cheque certificado y cheque de caja
Un cheque de caja (cashier’s check) es otra alternativa para realizar pagos seguros a través de un soporte físico. En este caso, la sucursal bancaria emite el cheque después de haber recibido el pago del cliente, por lo que los fondos provienen de la propia institución.
A continuación, te presentamos una comparativa entre un cheque de caja y un cheque certificado.
Cheque certificado
Cheque de caja
Seguridad
Alta seguridad. El banco verifica la suficiencia de fondos y los bloquea para que los cobre el beneficiario.
Muy alta seguridad, ya que el cheque cuenta con el respaldo del banco y no depende de la cuenta bancaria del emisor.
Costo
En algunos bancos no tienen costo, en otros pueden costar hasta $15 aproximadamente.
Depende del banco, oscila entre $10 y $20 aproximadamente.
Tiempo de emisión
Se emite en sucursal después de la verificación de fondos.
Se emite de inmediato.
¿Cuándo se suele pedir un cheque certificado?
Un cheque certificado es un método de pago habitual para realizar transacciones importantes o de grandes cantidades de dinero. De esta forma, el destinatario tiene la certeza de la disponibilidad de fondos del cheque.
- Pagar el depósito de un apartamento.
Al momento de cerrar un contrato para rentar o comprar un apartamento, el propietario o agente inmobiliario podría solicitar efectuar el pago a través de un cheque certificado para garantizar la existencia de fondos.
- Comprar un carro usado.
Ya sea en tratos directos con propietarios o concesionarias, el cheque certificado podría ser una alternativa adecuada para la compra de un automóvil debido al nivel de seguridad que ofrece.
- Cerrar un contrato o acuerdo legal importante.
Por ejemplo, para pago de honorarios, pago de liquidaciones o indemnizaciones, los cheques certificados ofrecen seguridad a ambas partes.
- Para matrículas escolares o colegiaturas.
Algunas instituciones educativas aceptan cheques certificados como forma de pago, especialmente cuando este se realiza desde el extranjero o por primera vez.
¿Sabes qué hacer en caso de cheque robado o extraviado? ¡Aquí te explicamos!
Consejos prácticos para usar cheques certificados de forma segura
Si bien es cierto que los cheques certificados son de los métodos de pago más seguros debido al proceso de verificación realizado por la institución financiera emisora, aun así, hay intentos de estafa mediante el uso de documentos falsificados.
Con esto en mente, es importante que tomes en cuenta algunos consejos para evitar ser víctima de un fraude con un cheque falso.
¿Cómo saber si un cheque tiene fondos y evitar estafas?
- Verifica con el banco emisor.
Llama directamente al banco emisor y proporciona el número de cheque, titular y monto y pide que confirmen su autenticidad y si los fondos están garantizados. Asegúrate de llamar al número oficial del banco y no al que aparece impreso en el cheque.
- Mantente alerta en caso de recibir un cheque por un monto mayor.
Una estafa común es entregar un cheque por un monto mayor para pedir la diferencia en efectivo. Asegúrate de confirmar con el banco la validez del cheque antes de proceder.
- Espera a que el cheque sea compensado antes de entregar cualquier bien.
La compensación de los cheques puede tardar de 3 a 10 días. Asegúrate de que los fondos fueron liquidados y no solamente retenidos.
- Evita aceptar cheques de personas desconocidas.
En la medida de lo posible, acepta cheques únicamente de personas de confianza. En caso de que no tengas otra manera de recibir un pago, asegúrate de tomar las medidas de seguridad antes mencionadas.
Maneja tu dinero con seguridad junto a Común
En esta ocasión te explicamos qué es un cheque certificado, el proceso de emisión, las diferencias con los cheques de caja y cómo usar esta forma de pago de forma segura.
Aunque es cierto que los cheques certificados son una buena alternativa para realizar pagos, una cuenta corriente en EE.UU. es una opción mucho más segura y práctica para manejar dinero.
¡Te presentamos a Común, tu aliado financiero en Estados Unidos!
Envía, recibe y cobra dinero dentro y fuera de Estados Unidos. Nuestra plataforma está diseñada para que puedas mover tu dinero de manera fácil, rápida, y segura. Necesitas una identificación oficial calificada de tu país de origen para comenzar a usarla.
Abre hoy tu cuenta en Común y descubre la plataforma financiera a tu medida.
Preguntas frecuentes (FAQ)
¿Dónde puedo obtener un cheque certificado en Estados Unidos?
Puedes solicitar cheques certificados en instituciones financieras como bancos, cooperativas de crédito y algunos bancos digitales.
¿Cuánto cuesta pedir un cheque certificado en el banco?
El costo depende del banco, pero aproximadamente oscila entre $10 y $15.
¿Qué otros tipos de cheques existen en EE. UU. además del certificado?
Otros tipos de cheques en Estados Unidos son: Giro postal; Cheque personal; Cheque de caja.
Envíos Internacionales
What banks does Zelle have in Mexico? A Complete Guide to Sending and Receiving Money from the U.S.
8 min de lectura
Have you heard of Zelle? It is a highly popular digital payments platform in the United States. It allows users with accounts at affiliated banks—whether traditional banks, digital banks, or credit unions to easily send and receive money.
In 2024 alone, Zelle reported 151 million enrolled accounts, including individuals and small businesses, reflecting its widespread adoption among U.S. users.
If you need to send money outside the United States easily, for example Mexico, you may be wondering which banks in Mexico support Zelle.
However, this platform does not have agreements with any banks in Mexico, and it is mandatory to have a U.S. banking account to access its services.
Nevertheless, there are other options as efficient as Zelle for sending money to Mexico, such as banking accounts with integrated remittance services and international money transfer applications.
Below, we explain how to receive money through Zelle, the benefits it offers for users in the United States, and the alternatives available for sending money to other countries.
What is Zelle and Is It Possible to Use It in Mexico?
Zelle is a digital payments service that facilitates P2P (peer-to-peer) transfers at certain partner banks within the United States.
It is known for being a fast service, with money transfers reflected within minutes, in addition to being free and having broad coverage throughout the U.S.
It operates through the mobile apps of participating banks, as it is directly integrated with them and only allows money transfers to other Zelle users.
But which bank in Mexico is compatible with Zelle? Unfortunately, it is not possible to send or receive money through this platform in Mexico, as it is not designed for international money transfers and only complies with the technological and regulatory standards of the U.S. financial system.
Which Banks in Mexico Use Zelle? Everything You Need to Know
No bank in Mexico is compatible with Zelle services, meaning that international money transfers cannot be made through this platform.
To use Zelle, you must have a U.S. banking account at one of the affiliated banks.
Here is a list of some of the major banks that support Zelle in the United States:
- Ally Bank
- Bank of America
- BMO Harris Bank
- Capital One
- Chase (JPMorgan Chase)
- Citibank
- Citizens Bank
- Discover Bank
- Fifth Third Bank
- FirstBank
- Frost Bank
- Huntington Bank
- PNC Bank
- Regions Bank
- TD Bank
- Truist Bank
- US Bank
- Wells Fargo
Although Comun is not integrated with Zelle, this does not limit its functionality, as it is a comprehensive personal finance solution that goes beyond just money transfers.
How to Send Money to Mexico with Zelle? Answers and Efficient Alternatives
If you need to send money to Mexico quickly, you will have to choose a different service than Zelle, as it only allows bank transfers between U.S. accounts.
The main reasons Zelle is not available in Mexico are:
- To register with Zelle, you must access the online banking platform of one of the affiliated U.S. banks.
- You also need a U.S. phone number or email address.
- Zelle is not a remittance or international payment platform, so it does not have the capacity to convert currencies or deposit funds in international banks.
- Zelle does not comply with the regulations of financial institutions in Mexico, such as Banxico and the CNBV.
If you have used Zelle to send money within the United States, you are likely looking for a similarly reliable system to make international money transfers.
U.S. Banking Accounts with Integrated Remittance Services
In addition to traditional banks, there are alternatives that offer integrated remittance services to facilitate money transfers to Mexico.
Comun is a platform that meets the needs of many people in the United States, especially the immigrant community, by allowing remittances to be sent to loved ones easily, at very low cost, and through a single mobile application.
International Money Transfer Platforms
Another alternative for making international money transfers is to use platforms specialized in this type of transaction.
Examples include:
- Wise: sends money between accounts using the real time exchange rate.
- Remitly: offers international money transfers with standard or instant delivery.
The advantage of these platforms is that a bank account is not required, and their operation is accessible. However, the money transfer fees vary depending on factors such as the amount to be sent and the exchange rate.
Traditional International Bank Transfers to Mexico
You can also opt to make money transfers through traditional banks, for which you will need the SWIFT code of the receiving institution in Mexico and the recipient’s banking details.
Although it is a secure option, it is also one of the most expensive, due to high fees and intermediaries that increase the cost.
For example, a U.S. bank like Bank of America charges a $45 USD fee plus an average of 1% to 3% exchange rate margin. Therefore, in a money transfer of $1000 USD, the recipient receives approximately 900 pesos MXN less than with specialized international money transfer platforms.
Cash Deposit/Withdrawal Services at Retail Networks
If the recipient does not have access to a banking account, you can choose a service for cash deposit and withdrawal at physical locations.
Some examples include:
- Western Union: global network for bank transfers and cash delivery
- MoneyGram: allows money transfers to banking accounts and in cash
- Comun: also allows quick cash transfers
Beyond Zelle: Comun Simplifies Your Financial Life in the U.S. and Your Money Transfers to Mexico
Although Zelle is a very effective service for sending and receiving money within the United States, it has limitations that prevent international money transfers, making it more suitable for citizens who need to make frequent payments within U.S. territory.
For the immigrant community in the United States, it is important to choose a solution that not only facilitates money transfers but also offers a complete, accessible, and easy-to-use finance platform.
Comun is the platform that will simplify your financial life in the United States, offering the following benefits:
- Open an account easily using your official ID from your country.
- Forget about traditional fees: no opening fee, no monthly maintenance fee, and no minimum balance required.
- No hidden charges for remittances: your first international money transfer is free, and afterward you pay a fee starting at $2.99 USD per transfer, up to the applicable limits.
- Customer support also available in Spanish.
- Integrate your finances and remittance service in a single mobile application, making Comun the most suitable option.
- Obtain a Visa debit card to make purchases in physical stores.
- Access an extensive cash management network and make deposits at thousands of locations near you.
Open your Comun account and access a financial service without complications.
Frequently Asked Questions
Do I need a U.S. account to use Zelle?
Yes, Zelle is only available through the online banking platforms of affiliated U.S. banks.
Can I send money to Mexico via Zelle if I have a U.S. account?
No, no bank in Mexico is compatible with Zelle.
What are the best alternatives to Zelle for sending money to Mexico?
Comun: a fintech platform that provides access to an account and remittance capabilities.
Does Comun offer Zelle for sending money to Mexico?
Comun is not connected to Zelle, but you can send money to Mexico for a fee starting at $2.99 USD per transfer up to the applicable limits.
How do I set Zelle to Spanish?
Since it is a service available through the affiliated bank apps, you must access their settings and select Spanish as the preferred language.
How do I download Zelle?
Go to the Play Store or App Store and search for Zelle. Remember, it is only available in the United States.
Cuenta corriente
¿Cuál es la diferencia entre una cuenta de ahorro y una cuenta corriente?
8 min de lectura
Diferencia entre una cuenta de ahorro y una cuenta corriente
¿Necesitas una manera segura y sencilla para manejar tu dinero? Es importante que conozcas los diferentes tipos de cuentas bancarias ofrecidas por instituciones financieras y plataformas digitales de EE. UU.
Dos de los principales ejemplos son las cuentas de ahorro y las cuentas corrientes. Aunque ambas son bastante comunes entre los usuarios de Estados Unidos, tienen muchas diferencias que es relevante comprender, especialmente cuando apenas comienzas a manejar dinero en un país nuevo.
Es habitual caer en el error de creer que ambas cuentas sirven para lo mismo. Por ello, a continuación te explicaremos en detalle las principales diferencias, las definiciones de cada una, comparaciones y ejemplos.
¿Qué es una cuenta corriente?
La cuenta corriente es de los productos financieros más populares, ya que está orientada a realizar operaciones bancarias frecuentes, como recibir pagos, realizar transferencias de dinero y hacer pagos en establecimientos físicos y en línea.
Estos son los principales beneficios de contratar una cuenta corriente:
- Permite depósitos y retiros frecuentes.
- Incluye tarjeta de débito para compras.
- Facilita pagos de servicios y transferencias.
- Ideal para administrar ingresos y gastos del día a día.
- Acceso a banca móvil o aplicación móvil.
- Aunque con menos frecuencia, algunas incluyen chequera para hacer pagos de manera segura.
¿Para qué sirve una cuenta corriente?
Una cuenta corriente tiene múltiples funciones, por ejemplo:
- Recibir tu salario a través de depósito directo, de manera segura y rápida.
- Pagar servicios como la luz, agua o internet.
- Hacer compras en línea o en tiendas físicas.
- Retirar dinero en efectivo en cajeros automáticos o establecimientos seleccionados.
- Realizar transferencias de dinero a otras personas fácilmente.
- Tener control de tu dinero en tiempo real.
En pocas palabras, este tipo de cuenta está orientada a atender las necesidades del día a día a través de productos sencillos y accesibles.
Aquí te explicamos los diferentes tipos de cuentas corrientes y todas sus características.
¿Qué es una cuenta de ahorro?
A diferencia de una cuenta corriente, la cuenta de ahorro está orientada a guardar dinero a largo plazo y hacerlo crecer gracias a las tasas de interés aplicadas.
Ventajas de una cuenta de ahorro:
- Menos operaciones frecuentes; más enfocada en acumular fondos.
- Puede generar intereses sobre el saldo.
- Útil para metas financieras a mediano o largo plazo.
- Generalmente limitada a retiros mensuales.
- Ideal para comenzar un fondo de emergencia o apartar dinero para gastos inesperados.
Diferencias clave entre cuenta corriente y cuenta de ahorro
Aunque ambas cuentas cumplen funciones distintas, son complementarias para satisfacer las necesidades financieras habituales, tanto a corto, como a mediano y largo plazo.
Estas son las principales diferencias entre ambas opciones de cuentas.
Acceso y uso
- Cuenta corriente: el dinero está disponible en todo momento para realizar transacciones diarias, como transferencias, retiros de dinero y pagos de servicios a través de métodos de pago físicos y canales digitales.
- Cuenta de ahorro: el acceso al dinero es más limitado, ya que el objetivo es el ahorro y el crecimiento del capital; aunque sí permite realizar transferencias.
Generación de intereses
- Cuenta corriente: la mayoría no genera intereses y las que sí lo hacen, cuentan con tasas muy bajas.
- Cuenta de ahorro: la principal cualidad de este tipo de cuentas es que ofrece rendimientos a largo plazo, lo cual otorga protección al capital mientras lo hace crecer sin necesidad de una inversión de alto riesgo.
Conoce las cuentas bancarias conjuntas, una excelente manera de gestionar las finanzas en equipo.
Propósito principal
- Cuenta corriente: su objetivo principal es guardar el dinero a corto plazo para cubrir los gastos cotidianos, así como recibir sueldos y realizar compras a través de una tarjeta de débito.
- Cuenta de ahorro: su objetivo es guardar dinero en un lugar seguro y generar intereses para no perder valor con la inflación. Funciona como una caja de ahorro orientada a servir como respaldo ante posibles emergencias financieras o planes a largo plazo, como viajes, festejos, mudanzas, etc.
Costos y requisitos
- Cuenta corriente: muchas cuentas de este tipo conllevan cuotas de mantenimiento, las cuales se pueden eliminar con la condición de mantener un saldo mínimo mensual o hacer depósitos directos de manera regular.
- Cuenta de ahorro: por lo general, conllevan menos cargos que las cuentas corrientes, aunque también suelen requerir mantener un saldo mínimo para evitar pagar comisiones. También hay algunas cuentas que solicitan conservar el dinero por un tiempo específico antes de retirarlo.
Como puedes ver, la decisión de abrir una de las opciones de cuenta corriente o de ahorro depende de tus necesidades. Sin embargo, la combinación de ambas resulta una decisión estratégica para la administración financiera. Por un lado, la cuenta corriente te permite estar al día con los pagos cotidianos, mientras que la cuenta de ahorro está orientada a planear a futuro y mantener el dinero separado.
Administra tu dinero en EE. UU. con Común
En este artículo aprendiste a diferenciar una cuenta corriente de una cuenta de ahorro: la primera está orientada a realizar transacciones cotidianas y la segunda a hacer crecer tu dinero a largo plazo para cumplir tus objetivos financieros en el futuro.
Una de las necesidades básicas de los inmigrantes que llegan a vivir a Estados Unidos es acceder a una cuenta bancaria que les brinde seguridad y confianza. Sin embargo, a su vez se enfrentan a diversas dificultades al momento de contratar este tipo de servicios financieros, debido a la variedad de requisitos que dejan en desventaja a gran parte de esta comunidad.
¡Conoce Común, la cuenta corriente que entiende las necesidades de los inmigrantes!
Estos son algunos de los beneficios que te esperan:
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- La aplicación móvil también está disponible en español y acepta más de 100 identificaciones oficiales calificadas para la apertura de una cuenta.
- Tarjeta de débito para hacer compras y pagos diarios fácilmente.
Abre tu cuenta en Común hoy mismo y organiza tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué es mejor, una cuenta corriente o una cuenta de ahorro?
Depende de tus necesidades. Si buscas una cuenta para hacer transacciones cotidianas, como transferencias y depósitos, recibir sueldos y hacer pagos de servicios, una cuenta corriente puede ser una opción. Si lo que quieres es guardar tu dinero a largo plazo, considera una cuenta de ahorro.
¿Puedo tener cuenta corriente y de ahorro al mismo tiempo?
Sí, puedes separar tus objetivos financieros y organizar tu dinero. Asegúrate de utilizar una cuenta corriente que te permita enviar dinero dentro del país, así como a tu país de origen, con tarifas claras y accesibles. También es recomendable contar con una cuenta de ahorro como complemento para planificar a largo plazo.
¿Qué tipo de cuenta conviene más a inmigrantes recién llegados?
Común es una plataforma financiera que cuenta con requisitos accesibles de contratación y ofrece tarifas justas y competitivas.
Educación Financiera
¿Cuál es el mejor banco tradicional de Estados Unidos? Guía práctica para inmigrantes
8 min de lectura
Tener una cuenta bancaria es un paso esencial para las personas que llegan a trabajar a Estados Unidos, dado que les facilita administrar sus sueldos y acoplarse al sistema financiero del país.
Esto puede ser un proceso complicado, ya que en Estados Unidos hay una gran variedad de instituciones financieras, como los bancos tradicionales con cientos de sucursales, los bancos digitales y las cooperativas de crédito.
Entre los más conocidos, se encuentran Bank of America, Capital One y Wells Fargo, los cuales cuentan con gran reconocimiento en el país. Sin embargo, no es posible nombrar a uno como el mejor: esto depende de las necesidades específicos de los usuarios.
Por ejemplo, los inmigrantes en Estados Unidos buscan priorizar la accesibilidad de contratación, tanto como la facilidad para enviar remesas a sus seres queridos.
En este artículo, te explicaremos cuáles son los mejores bancos de EE. UU., sus características, requisitos y todo lo que necesitas saber antes de abrir una cuenta.
Los 6 mejores bancos de Estados Unidos en 2025
A continuación, te mostramos una tabla comparativa de los mejores bancos de EE. UU.
| Banco | Fortalezas | Para quién es ideal |
|---|---|---|
| JP Morgan | Mayor red de sucursales y cajeros, recompensas disponibles en tarjeta de crédito | Personas que buscan acceder a sucursales físicas fácilmente, junto con variedad de productos financieros |
| Bank of America | +3000 sucursales, servicio bilingüe en español y en inglés | Para quienes prefieren comunicarse en español y buscan un banco con buena reputación |
| Wells Fargo | Amplia cobertura de sucursales, envíos internacionales express | Personas que buscan opciones confiables para enviar remesas |
| Citibank | Presencia internacional, enfoque global | Quienes necesitan hacer transferencias internacionales de dinero frecuentes |
| Capital One | Sin comisiones mensuales ni saldo mínimo | Quienes buscan opciones más accesibles y digitales |
| PNC | +2300 sucursales, aplicación móvil de gestión financiera | Quienes buscan mejorar su gestión de finanzas personales |
Cómo elegir el mejor banco para abrir una cuenta
Si estás por comenzar tu vida financiera en Estados Unidos, elegir un banco donde abrir una cuenta es una decisión muy importante. Cada uno tiene sus requisitos y beneficios, por lo que debes buscar el que mejor se adecúa a tus expectativas.
Estos son los criterios más relevantes que debes analizar antes de elegir la mejor opción para ti.
Identificación aceptada
Muchos bancos solicitan el SSN (Número de Seguro Social), para tramitar una cuenta bancaria, mientras que hay otros que aceptan alternativas como el ITIN o el pasaporte.
Soporte y disponibilidad
Aunque sí hay bancos que ofrecen soporte en otro idioma, como el español, no todos lo hacen. Verifica que la institución que elijas sea capaz de responder tus dudas claramente.
Depósitos y retiros de efectivo
Si recibes pagos en efectivo frecuentemente, es importante que tu banco te permita realizar depósitos de efectivo en sucursales cercanas a ti y sin comisiones.
Transferencias y remesas
El envío de remesas es un tema crucial para los inmigrantes, por lo que debes revisar las tarifas por transferencias internacionales de dinero. Estas suelen ser más caras en los bancos tradicionales por la participación de intermediarios y el tipo de cambio.
Seguridad digital
Verifica que el banco cuente con las medidas de seguridad en la banca online, así como el respaldo de instituciones oficiales como la FDIC.
5 Platafromas digitales financieras en Estados Unidos
Por fuera de los bancos tradicionales, también puedes recurrir a las alternativas digitales, que tienden a ser más accesibles.
Los bancos digitales o plataformas financieras son instituciones que operan en línea a través de aplicaciones móviles y páginas web. No dependen de sucursales físicas y tienden a facilitar los procesos en favor de la inclusión financiera.
Hay plataformas financieras enfocadas en resolver las necesidades de los inmigrantes en Estados Unidos, ya que solucionan vacíos y obstáculos de los bancos tradicionales con requisitos de contratación flexibles, tarifas accesibles para envío de remesas y facilidad para depositar efectivo.
Común
Ventajas: enfocado en las necesidades de los inmigrantes, soporte disponible en español y requisitos de apertura accesibles.
Desventajas: no cuenta con sucursales físicas ni red de cajeros automáticos, pero siempre podrás acceder a tu dinero digital desde la palma de tu mano, sin restricciones horarias; también podrás retirarlo y hacer depósitos en efectivo en miles de puntos de Estados Unidos.
Ally
Ventajas: banco 100% digital con Altas Tasas de Interés (APY) en cuentas de ahorro.
Desventajas: no es posible realizar depósitos directos.
Axos
Ventajas: presenta varios tipos de cuentas y opciones alcanzables para estudiantes e inmigrantes.
Desventajas: limitado soporte en español.
Chime
Ventajas: ofrece cuentas sin comisiones, red de cajeros y adelanto de nómina.
Desventajas: dificultad para realizar depósitos en efectivo.
Discover
Ventajas: dispone de tarjetas de crédito con recompensas, cuentas corrientes y de ahorro sin comisiones.
Desventajas: pocas opciones de depósitos en efectivo y no está enfocada en las necesidades de comunidades inmigrantes.
Común: Una plataforma financiera para inmigrantes en EE.UU.
Como puedes ver, hay variedad de instituciones financieras a las que puedes recurrir y acceder a toda la variedad de servicios, como depósitos de efectivo, transferencias, gestión financiera, etc.
Es por ello que debes tener claro qué buscas en una cuenta bancaria de Estados Unidos y cómo podrías solventar tus necesidades.
La mayoría de los bancos tradicionales suelen tener requisitos más estrictos y mayores costos de operación. Por ello, una alternativa para muchos inmigrantes son las plataformas financieras digitales, que resultan más accesibles y están diseñadas con servicios pensados en sus necesidades.
Común es una plataforma fintech que puede ayudarte a dar tus primeros pasos en la vida financiera en Estados Unidos, ofreciéndote beneficios como:
- Abre tu cuenta con la identificación oficial calificada de tu país de origen
- Olvídate de tarifas ocultas y saldos mínimos
- Envía dinero a tus seres queridos en Latinoamérica por una tarifa desde $2.99 USD (hasta los límites aplicables)
- Accede a una red de más de 88.000 puntos para depósitos y retiros de efectivo
- Accede a soporte en español disponible las 24 horas del día
- Obtén una tarjeta de débito Visa
- Gestiona tus finanzas desde una aplicación móvil integral y fácil de usar
Abre tu cuenta hoy y comienza a enviar dinero a través de la aplicación móvil de Común.
Preguntas frecuentes
Si tienes más dudas, revisa nuestra sección de preguntas frecuentes.
¿Cuál es el banco más seguro en EE. UU.?
El respaldo de la FDIC es relevante para saber si un banco es seguro. Los bancos tradicionales cuentan con este respaldo, al igual que bancos digitales como Revolut (a través de Sutton Bank) y fintech como Común.
¿Qué banco cobra menos tarifas mensuales por cuenta bancaria?
Muchos bancos digitales y plataformas fintech, incluyendo Común, suelen ofrecer tarifas competitivas. Esto puede deberse a menores costos operativos, ya que no mantienen sucursales físicas. Sin embargo, las comisiones y las características de las cuentas varían según el proveedor.
Community
Cómo Común Genera Dinero: Una Mirada Transparente a Nuestro Negocio
8 min de lectura
Como la mayoría de las apps financieras que no cobran cuota mensual, Común genera ingresos principalmente a través de comisiones de intercambio (una pequeña tarifa que paga el comercio, no tú, cada vez que usas tu tarjeta de débito) y de las tarifas de remesas internacionales.
Fundado por cofundadores mexicanos que ellos mismos navegaron el sistema bancario como inmigrantes en los Estados Unidos, Común aporta una perspectiva única a los desafíos que enfrenta su público objetivo.
Veamos cómo Común se mantiene rentable a través de fuentes de ingresos innovadoras, estrategias de ahorro de costos y un profundo compromiso con sus clientes, enfatizando cómo estos factores contribuyen a la facilidad y los beneficios de la banca virtual para los recién llegados al mundo financiero.
Fuentes de Ingresos: Servicios Bancarios
Común no solo ofrece servicios bancarios esenciales¹, sino también funciones como remesas internacionales⁴, que brindan beneficios significativos para los clientes de Común. Común supervisa los flujos de efectivo y los canales de pago para asegurar transacciones eficientes y seguras. Los consumidores a menudo pagan altas tarifas de remesas con otros servicios, pero Común ofrece una alternativa rentable.
Este servicio es crucial para los inmigrantes que envían dinero regularmente a casa, aumentando el atractivo de Común como una solución bancaria que entiende y responde a las dinámicas financieras específicas de sus usuarios.
Estrategias de Ahorro de Costos: Inclusión Financiera
La ausencia estratégica de sucursales físicas permite a Común minimizar los costos operativos y maximizar las ganancias. Común asigna recursos para expandir su alcance y mejorar los servicios financieros para las familias inmigrantes latinas. Este ahorro se transfiere a los clientes a través de tarifas más bajas y mejores tasas, haciendo que los servicios financieros sean más accesibles. La plataforma digital de Común facilita el acceso bancario, ofreciendo servicios 24/7 que hacen que la gestión del dinero sea segura y eficiente desde cualquier navegador o aplicación.
Valores de la Empresa y Relación con el Cliente
Común defiende la inclusión financiera, particularmente entre la comunidad latina, posicionándose entre las empresas dedicadas a servir a las comunidades latinas y permitiendo la configuración de cuentas con diversas identificaciones internacionales. Esta inclusión fortalece la confianza y el entendimiento entre Común y sus clientes, fomentando un entorno bancario de apoyo.
Ventaja Competitiva
Al crear un banco digital centrado en el cliente que ofrece servicios en español y que acepta identificaciones no tradicionales, Común aborda específicamente las barreras que enfrentan los inmigrantes latinos. Este servicio personalizado no solo distingue a Común de sus competidores, sino que también profundiza la lealtad y la confianza de los clientes.
Público Objetivo
Común se enfoca en los inmigrantes latinos, un grupo a menudo ignorado por los bancos tradicionales. En su última ronda de financiamiento, Común recaudó $5 millones en junio de 2022 para desarrollar aún más sus servicios. Al ofrecer servicios financieros accesibles y empáticos, Común no solo satisface una necesidad significativa del mercado, sino que también empodera a sus clientes hacia una mayor estabilidad financiera e integración en la economía de EE. UU. South Park Commons, junto con Costanoa Ventures, ha sido fundamental en apoyar soluciones bancarias de inclusión financiera para las familias inmigrantes latinas en los Estados Unidos.
Conclusión
Los bancos virtuales como Común presentan una alternativa fácil de usar, rentable e inclusiva a la banca tradicional, particularmente beneficiosa para aquellos que son nuevos en la banca o están marginados por las instituciones financieras convencionales. Al enfocarse en la accesibilidad, la eficiencia de costos y los servicios orientados al cliente, Común no solo mantiene la rentabilidad, sino que también mejora significativamente la experiencia bancaria para sus usuarios.
Si Común no cobra cuota mensual, ¿cómo genera ingresos?
Principalmente a través de comisiones de intercambio — una tarifa pequeña que el comercio paga (no el usuario) cada vez que se usa la tarjeta de débito — y de las tarifas de remesas internacionales, que empiezan en $2.99 por transferencia.
¿Esto significa que uso Común "sin costo"?
El uso de tu cuenta corriente (sin cuota mensual, sin saldo mínimo) no tiene costo para ti. Las remesas internacionales sí tienen una tarifa, mostrada de forma transparente antes de confirmar cada envío.
¿Por qué es importante entender cómo gana dinero tu proveedor financiero?
Entender el modelo de negocio te ayuda a confirmar que los incentivos están alineados — un proveedor que gana con comisiones de intercambio se beneficia de que uses tu tarjeta, no de cobrarte cuotas ocultas.
Preguntas frecuentes
¿Común cobra alguna tarifa oculta si no tiene cuota mensual?
No, el uso de la cuenta corriente no tiene costo; la única tarifa visible es la de remesas internacionales, mostrada antes de confirmar.
¿Qué es una comisión de intercambio?
Es una tarifa pequeña que el comercio paga a la red de pago (Visa) cada vez que un cliente usa su tarjeta de débito — no la paga el usuario.
¿Común gana dinero de mis remesas?
Sí, las tarifas de remesas (desde $2.99) son una de las fuentes de ingreso, mostradas de forma transparente antes de cada envío.
¿Por qué algunos bancos cobran cuota mensual y Común no?
Depende del modelo de negocio de cada institución; Común se apoya más en comisiones de intercambio y remesas que en cuotas de cuenta.
¿Esto afecta la seguridad de mi dinero?
No, tu dinero está protegido por FDIC hasta $250,000 a través de Community Federal Savings Bank, independientemente del modelo de ingresos de Común.
¿Dónde puedo ver las tarifas exactas antes de usarlas?
La app muestra las tarifas aplicables (como las de remesas) antes de que confirmes cualquier transacción.

Pagos instantáneos
Cómo enviar dinero a alguien que usa Zelle desde Común: guía 2026
8 min de lectura
Con Común puedes vincular una tarjeta de débito de otro banco de Estados Unidos a tu cuenta — sin necesidad de tu tarjeta física de Común — para enviar y recibir dinero de inmediato, incluso si no tienes fondos en tu balance.
¿Cómo vinculo una tarjeta externa a mi cuenta de Común?
Desde la app, ve a la sección de tarjetas externas y agrega tu tarjeta de débito de otro banco de EE.UU. (Bank of America, Wells Fargo, Chase, u otro). Común verifica que la tarjeta es tuya con un micro-depósito de menos de $1.00 que confirmas dentro de la app — nunca te pediremos tu contraseña bancaria.
¿Qué puedo hacer una vez que la tarjeta está vinculada?
Enviar y recibir pagos y remesas usando esa tarjeta, incluso si tu balance de Común está en $0. Es útil si acabas de abrir tu cuenta y todavía no tienes tu tarjeta física, o si prefieres mantener tu dinero principal en otro banco mientras usas Común para mover pagos.
¿Qué tarjetas puedo vincular?
Tarjetas de débito válidas, emitidas en Estados Unidos, a tu nombre, que permitan enviar y recibir fondos. Puedes agregar hasta 2 tarjetas durante tus primeros 60 días de cuenta. No se aceptan tarjetas de crédito ni prepagadas.
Preguntas frecuentes
¿Necesito mi tarjeta física de Común para enviar dinero?
No, si tienes una tarjeta externa vinculada, puedes enviar y recibir dinero de inmediato sin ella.
¿Qué bancos puedo vincular?
Cualquier banco de Estados Unidos que emita tarjetas de débito a tu nombre — Bank of America, Wells Fargo, Chase, y muchos otros.
¿Cómo verifica Común que la tarjeta es mía?
Con un micro-depósito de menos de $1.00 a la cuenta vinculada, que confirmas dentro de la app. Ese dinero es tuyo, no se revierte.
¿Cuántas tarjetas externas puedo agregar?
Hasta 2 tarjetas de débito durante tus primeros 60 días con la cuenta.
¿Por qué fue rechazada mi tarjeta?
Las razones más comunes: el nombre no coincide con tu cuenta, es una tarjeta de crédito, o no fue emitida en Estados Unidos.
¿Es seguro vincular una tarjeta externa?
Sí — Común nunca solicita tu contraseña bancaria ni información sensible durante el proceso.
Viviendo en Estados Unidos
Cómo ahorrar en el mandado: 10 trucos para 2026
8 min de lectura
Ahorrar en el mandado sin sacrificar calidad es posible con estrategias simples: comparar precios por unidad, aprovechar ofertas de temporada, y usar una cuenta sin comisiones para no perder dinero en cargos bancarios mientras compras.
El impacto de la inflación en nuestro presupuesto alimentario no es una broma. El aumento en los precios de los alimentos nos hace buscar alternativas más económicas. Descubre cómo ahorrar en comida con estos 10 consejos para gastar menos en supermercados y restaurantes.
Establece un presupuesto para el supermercado:
- Fija un límite para tus compras en el supermercado y busca ofertas antes de entrar a la tienda. Planifica tus comidas y snacks en función de los descuentos de la semana. Prueba las marcas genéricas para ahorrar aún más.
Ten cuidado con las tácticas de venta:
- Evita las estrategias de marketing que te hacen gastar más. No compres cuando estés aburrido, cansado o hambriento. Mantén la concentración y sigue tu lista de compras.
- Estas son algunas de las tácticas agresivas que usan los supermercados:
- Compras mínimas para recibir descuento. Los supermercados anuncian un precio barato cuando compras una cantidad mínima de un producto. A veces son dos, o tres, o cinco. Muchas veces la tienda respeta el precio si compras por individual. Esto se soluciona en la caja.
- Anclaje. Esto ocurre cuando el precio de venta se coloca estratégicamente junto al precio regular, haciendo que sientas que estás obteniendo una ganga.
- Colocar compras impulsivas al final de cada pasillo y en la caja. Podrías agregar algo a tu carrito de compras que no necesitas.
- Líderes en pérdidas. Estos son artículos anunciados a precios muy bajos. Si bien podrías obtener una oferta en el artículo en venta, la intención es que entres a la tienda y compres más artículos a precios regulares.
- Estas son algunas de las tácticas agresivas que usan los supermercados:
Usa cupones:
- Aprovecha las aplicaciones y extensiones de navegador para encontrar cupones y descuentos en tus compras, como Honey, Dosh o Ibotta.
Compra solo lo esencial a granel:
- Compra en grandes cantidades solo los productos no perecederos y de uso regular, como papel higiénico o pañales.
Revisa las ofertas en las estanterías de descuento:
- Busca productos con descuento en las secciones de carnes y vegetales, así como en las estanterías de ofertas de tu supermercado local.
Revisa tu despensa:
- Antes de ir al supermercado, verifica qué tienes en casa y crea platos con esos ingredientes. Usa aplicaciones como Kiwilimon para encontrar recetas.
Utiliza aplicaciones para ahorrar en comida:
- Apps como Too Good to Go te permiten comprar excedentes de alimentos a precios reducidos. Misfit Markets, Imperfect Foods y GrubMarket ofrecen alimentos con defectos estéticos o excedentes a precios más bajos.
Evita aplicaciones para pedir comida a domicilio como Grubhub, Doordash, y Uber Eats ya que cobran muchas tarifas e inflan precios de platillos por traer a domicilio.
Come fuera durante la hora del almuerzo o happy hour:
- Aprovecha las ofertas y menús especiales en bares y restaurantes durante estas horas para ahorrar dinero.
Reduce la frecuencia de comer fuera:
- Limita tus visitas a restaurantes y comida rápida, y enfócate en preparar comidas en casa. La planificación de comidas puede ayudarte a ahorrar y comer más saludable.
Espacia tus visitas al supermercado y elige una sola tienda:
- Espera hasta haber consumido la mayoría de tus alimentos antes de ir al supermercado y elige una única tienda para evitar gastos adicionales de transporte.
Recuerda que con Común, puedes tomar control completo de tus finanzas y manejar tu dinero desde tu app. Común te ofrece una cuenta de cheques con más de 57,000 cajeros alrededor de Estados Unidos. Sin costo alguno. Ahorrarte dinero, es lo nuestro.
Ahorrar en comida es posible siguiendo estos 10 consejos prácticos. Establecer un presupuesto, aprovechar las ofertas y reducir la frecuencia de comer fuera te ayudarán a gastar menos en supermercados y restaurantes sin sacrificar la calidad de tus alimentos. ¡Empieza a ahorrar hoy mismo!
¿Cómo ahorro dinero en el mandado sin comprar productos de menor calidad?
Compara el precio por unidad (no solo el precio total), compra productos de temporada, y aprovecha las ofertas de la semana en lugar de comprar siempre lo mismo por costumbre.
¿Las comisiones bancarias afectan mi presupuesto del mandado?
Sí — una cuota mensual o cargos por usar tu tarjeta fuera de red reducen el dinero disponible para tus compras. Con Común no hay cuota mensual ni cargos por usar tu débito.
¿Qué otros hábitos ayudan a ahorrar en las compras semanales?
Hacer una lista antes de ir, evitar comprar con hambre, y revisar tus movimientos después de cada compra para detectar cargos duplicados o errores.
Preguntas frecuentes
¿Cómo comparo precios de forma más efectiva en el súper?
Fíjate en el precio por unidad (por onza, por libra) impreso en el estante, no solo en el precio total del paquete — a veces el paquete "grande" cuesta más por unidad.
¿Vale la pena comprar en bulto?
Solo si vas a consumir el producto antes de que caduque; de lo contrario, el ahorro se pierde en comida desperdiciada.
¿Cómo evito gastar de más en el mandado?
Haz una lista antes de salir y evita ir al súper con hambre, ya que aumenta la probabilidad de compras impulsivas.
¿Común cobra algo por usar mi tarjeta de débito en tiendas?
No, no hay cargos por usar tu tarjeta de débito de Común en compras.
¿Cómo sé si me cobraron de más en una compra?
Revisa tus movimientos en la app después de cada compra — las notificaciones en tiempo real te ayudan a detectar errores rápido.
¿Ahorrar en el mandado realmente hace una diferencia grande?
Sí — pequeños ahorros semanales se acumulan con el tiempo; reducir $20-30 por semana puede representar más de $1,000 al año.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


