
Envíos Internacionales
How can I receive money from the United States? 3 reliable and fast methods
How to receive money from the United States: fast and safe methods. With Comun, you choose account deposit or cash withdrawal, with support available in Spanish.
8 min read

15 Aug 2025

Saber cómo recibir dinero de Estados Unidos es fundamental, dado que las remesas se han convertido en parte esencial de la economía de miles de hogares inmigrantes. Según estimaciones, para el 2030, los trabajadores migrantes enviarán un total de 5 billones de dólares a sus países de origen.
La necesidad creciente de enviar y recibir dinero del extranjero ha alentado la creación de nuevos métodos pensados específicamente para distintos países, como los de América Latina. A continuación, te presentamos las opciones más rápidas, fáciles y seguras para recibir tu dinero sin complicaciones.
Aprenderás todo sobre cómo recibir dinero de Estados Unidos y Latinoamérica: aspectos clave, como costos y seguridad, requisitos para abrir una cuenta y diferentes aplicaciones para enviar dinero desde Estados Unidos. Al final del artículo, sabrás exactamente cuál es la opción indicada para tus necesidades.
5 aspectos clave a considerar al recibir dinero de Estados Unidos
Gracias a los avances tecnológicos y la apertura financiera, enviar y recibir dinero por medios digitales es cada vez más sencillo y accesible.
Sin embargo, las familias inmigrantes se siguen enfrentando a diversos obstáculos; tales como altas tarifas de envío, aplicación de restricciones por parte de los bancos y medidas de seguridad débiles.
Sin duda, no es una decisión que se pueda tomar a la ligera. Antes de aceptar los términos y condiciones de cualquier operador, presta atención a los siguientes aspectos clave:
Velocidad de la Transferencia
Disponer de efectivo rápidamente es una de las necesidades indispensables de los usuarios que reciben dinero desde Estados Unidos. El tiempo de recepción varía según el emisario y otros factores importantes:
- Tipo de banco: si la operación se realiza a través de un banco tradicional, puede demorar hasta 5 días hábiles. Por ello, es recomendable optar por una empresa especializada en transferencias internacionales.
- Días festivos o inhábiles: también pueden afectar la velocidad de recepción de dinero.
- Condiciones del banco receptor: cada institución financiera establece sus propias reglas para recepción de remesas, por lo que es recomendable consultar las condiciones específicas de tu banco.
Costo/Comisiones
Un aspecto fundamental que debes tener en cuenta al recibir dinero de Estados Unidos son las comisiones, que podrían superar el 10 % del monto total y representar una reducción importante al aporte del hogar. Considera una opción que ofrezca costos accesibles y un tipo de cambio favorable.
Seguridad y Confiabilidad
El robo de datos personales, mejor conocido como phishing, es el principal riesgo en los envíos internacionales de dinero. Para evitar ser víctima de estos fraudes, asegúrate de utilizar un medio confiable a través de una página o aplicación móvil oficiales. Adicionalmente, evita dar contraseñas e información sensible a terceros.
Facilidad de Uso
De acuerdo con el estudio Las remesas a América Latina y el Caribe 2024, el 60 % de los trabajadores migrantes en Estados Unidos envía dinero a sus madres. Es importante elegir un proveedor que entienda tus necesidades y te ofrezca plataformas confiables, seguras y fáciles de usar.
Opciones de Recepción
Si por alguna razón no puedes recibir dinero a través de transferencias bancarias, busca una opción que ofrezca envíos de dinero cerca de ti, en diferentes establecimientos como Oxxo y Walmart.
¿Qué necesitas para recibir dinero de Estados Unidos?
Independientemente del banco que elijas, los requisitos para recibir dinero se resumen en tus datos personales básicos:
- Nombre completo del beneficiario
- Número de cuenta
- Nombre y dirección del banco receptor
- Código SWIFT/BIC del banco receptor
- Dirección del beneficiario
- Nombre del banco intermediario
Los datos solicitados pueden variar según el país receptor, por lo que te pueden solicitar más o menos información. Recuerda que ninguna institución confiable te solicitará contraseñas ni información de acceso para realizar transferencias y envíos de dinero.
3 métodos para recibir dinero de Estados Unidos sin complicaciones
Si necesitas enviar y recibir dinero desde Estados Unidos a México, puedes optar por las siguientes opciones:
Recibir dinero a tu cuenta
Es una manera sencilla de recibir dinero de Estados Unidos, ya que te permite hacerlo desde la comodidad de tu casa, a través de una aplicación móvil.
En el caso de México, la mayoría de los bancos tradicionales tienden a recibir transferencias desde Estados Unidos, bajo sus propios términos y condiciones. Esto quiere decir que las comisiones y tipo de cambio varían según cada institución financiera.
Para Banorte y BBVA, el costo por transferencia internacional es de 30 dólares más IVA, sin importar el monto de envío.
Recibir dinero a través de instituciones financieras tradicionales puede suponer un alto costo, por fortuna existen alternativas más económicas.
Recibir dinero a través de Común
Común te permite enviar dinero desde Estados Unidos a Latinoamérica sin cargos en tu primer envío y con costos accesibles en los siguientes. Es la opción favorita del público inmigrante, con un idioma, intereses y objetivos en común: acercar a las familias a través de soluciones financieras accesibles y seguras.
Abre tu cuenta en Común y empieza a enviar dinero desde Estados Unidos a tu hogar sin complicaciones, tu familia podrá recibirlo en cuentas bancarias de su país o con retiro físico en sucursales.
Recibir dinero en otras plataformas
Wise
Wise es otra plataforma que ofrece envíos internacionales de dinero. Está orientada a trabajadores independientes de todo el mundo que perciben ingresos de Estados Unidos.
Aunque es una alternativa frecuente para recibir dinero electrónicamente del extranjero, no cuenta con opciones de recepción físicas, por lo que podría representar un inconveniente para las familias de migrantes.
Western Union
Western Union es una de las opciones más populares entre trabajadores migrantes en Estados Unidos, ya que permite realizar envíos de dinero en efectivo sin necesidad de una cuenta bancaria, a zonas rurales o de difícil acceso.
Es una opción adecuada para ciertas circunstancias, pero debes considerar que los montos por comisiones que impone Western Union suelen ser elevados, además de que utiliza una tasa de conversión menor a la del mercado.
El costo de envío depende de varios factores, como el medio utilizado y el país de destino. Pero la comisión puede alcanzar hasta el 6 %, sin tomar en cuenta la diferencia del tipo de cambio.
Moneygram
Por último, Moneygram es un servicio de transferencia de dinero internacional que funciona en más de 200 países, incluído México.
Tu familia recibe más por menos: envía dinero con Común desde Estados Unidos
Como puedes ver, enviar y recibir dinero de Estados Unidos no tiene por qué ser complicado. En la actualidad existen servicios financieros que buscan reducir las brechas que dificultan la comunicación entre empresas y personas.
Común es una opción al alcance de todos, que ofrece los mejores beneficios para las familias inmigrantes:
- Acceso a tarjeta de débito y app móvil
- Apertura de cuenta con la documentación oficial de tu país
- Comisiones competitivas para envíos de dinero internacional, desde solo $2.99 de comisión de transferencia.
- Sin cargos de apertura ni comisión mensual
Compara y elige la opción que mejor se adapte a tus necesidades. Recuerda que cuentas con un aliado en Común para recibir dinero de Estados Unidos sin complicaciones.
Preguntas frecuentes
¿Cuánto tiempo tarda en llegar el dinero de EE. UU. a México?
Con Común, tu dinero llega en minutos a través de transferencias bancarias. Mientras que los envíos de efectivo a establecimientos llegan en tan solo 1 hora.
¿Cuáles son las comisiones típicas por recibir dinero?
Generalmente, las comisiones para recibir dependen del monto y país. Común ofrece una tarifa desde tan solo 2.99, sin importar la cantidad de dinero dentro de los límites aplicables.
¿Necesito una cuenta corriente para recibir dinero?
Común ofrece una cuenta corriente que incluye tarjeta de débito y aplicación móvil. Pero no es indispensable, ya que puedes recibir dinero en establecimientos físicos.
¿Es seguro recibir dinero a través de plataformas digitales?
Por supuesto, Común cuenta con el respaldo de las principales instituciones financieras. Los fondos de tu cuenta Común están asegurados por la FDIC hasta $250,000 por categoría de titularidad, a través de Community Federal Savings Bank (CFSB), miembro de la FDIC, en caso de que CFSB falle.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner


Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
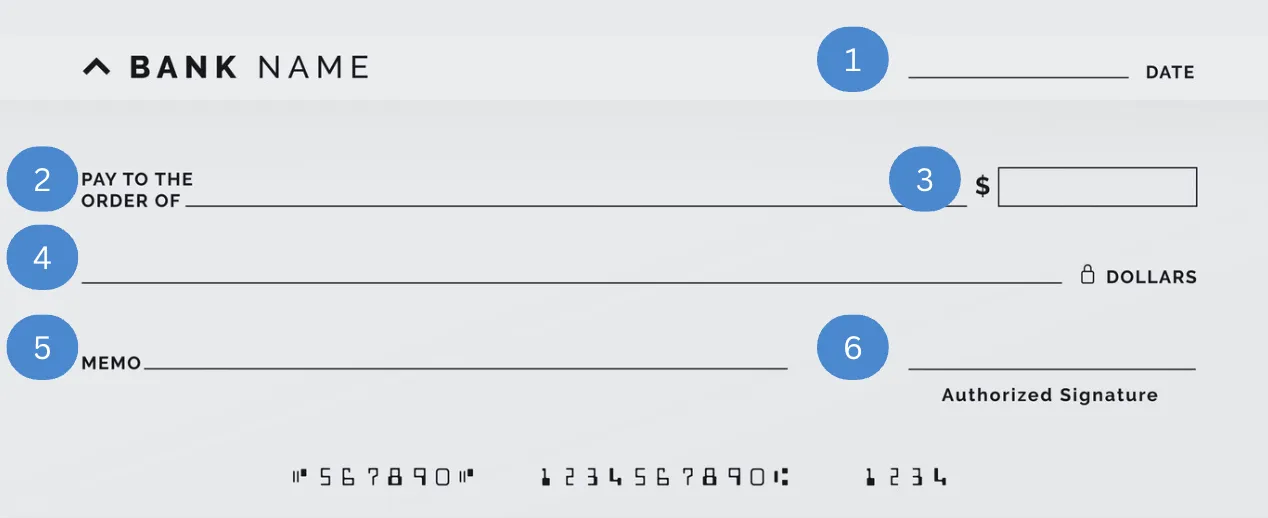
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Educación Financiera
Cómo llenar un money order: guía paso a paso
8 min de lectura
Cómo llenar un money order: guía paso a paso
Un money order es un pago en papel prepagado que se usa frecuentemente para renta, facturas o enviar dinero de forma segura por correo. Para llenarlo correctamente, necesitas agregar el nombre del destinatario, tu información, firmar al frente y guardar el recibo para rastrear o reemplazar el pago si es necesario.
Los money orders siguen siendo ampliamente usados en Estados Unidos, especialmente para situaciones donde se necesita un método de pago seguro en papel. Incluso en 2026, muchos propietarios, empresas de servicios públicos, oficinas gubernamentales y destinatarios individuales siguen aceptando o requiriendo money orders para ciertos pagos.
Para muchas personas, especialmente inmigrantes, recién llegados a EE.UU. o personas sin cuenta bancaria tradicional, los money orders pueden sentirse más accesibles que los cheques personales. Al mismo tiempo, llenar un money order incorrectamente puede causar retrasos, hacer que el pago sea inválido o crear problemas si se pierde. Saber exactamente qué información escribir y dónde puede ayudar a evitar inconvenientes innecesarios.
¿Qué es un money order?
Un money order es un pago en papel prepagado que funciona de manera similar a un cheque. En lugar de extraer dinero directamente de una cuenta bancaria, pagas el monto completo por adelantado al comprarlo.
Una vez completado, el money order generalmente puede:
- Enviarse por correo a un destinatario
- Depositarse en una cuenta bancaria
- Cobrarse en ubicaciones aprobadas
Debido a que el pago es prepagado, los money orders generalmente se consideran más seguros que enviar efectivo por correo.
Los money orders se usan comúnmente para:
- Pagos de renta
- Facturas de servicios
- Tarifas gubernamentales
- Pagos enviados por correo
- Enviar dinero a familiares
- Situaciones donde no se aceptan cheques personales
La mayoría de los money orders también incluyen un recibo o número de seguimiento que puede ayudar a verificar si el pago fue cobrado. Sin embargo, a diferencia de muchas apps de pago digital, los money orders típicamente no se rastrean en tiempo real.
¿Cuándo usar un money order vs otras opciones?
Los money orders pueden seguir teniendo sentido en ciertas situaciones, especialmente cuando:
- Un propietario solo acepta money orders
- No tienes una cuenta de cheques en EE.UU.
- Necesitas enviar un pago seguro por correo
- El destinatario no usa apps de pago digital
- No quieres compartir información bancaria
¿Dónde comprar un money order?
Los money orders están disponibles en muchos lugares en Estados Unidos. Las tarifas y montos máximos varían dependiendo del emisor.
USPS (Servicio Postal de Estados Unidos):
El Servicio Postal de EE.UU. es uno de los lugares más comunes para comprar money orders. Los money orders domésticos típicamente cuestan entre $1.45 y $1.95 dependiendo del monto. Los money orders de USPS no vencen.
Walmart:
Muchas ubicaciones de Walmart ofrecen money orders a través de los servicios de MoneyGram. Las tarifas pueden ser más bajas que los bancos tradicionales, aunque aplican límites dependiendo de la ubicación.
Western Union:
Las ubicaciones de Western Union también venden money orders. Algunas tiendas ofrecen horarios extendidos.
Bancos y cooperativas de crédito:
Algunos bancos y cooperativas de crédito emiten money orders a titulares de cuentas. Las tarifas pueden variar dependiendo de si ya tienes cuenta con la institución.
Paso 1: Llena el nombre del destinatario
El primer y más importante paso es escribir el nombre legal completo del destinatario en la sección 'Pay to', 'Pay to the Order of' o 'Payee'.
Consejos:
- Escribe claramente usando tinta negra o azul
- Verifica la ortografía
- Evita apodos a menos que se soliciten específicamente
- No dejes esta sección en blanco
Si el nombre es incorrecto, el destinatario puede tener problemas para depositar o cobrar el money order. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrar o depositar el money order con identificación válida.
Paso 2: Llena el nombre y dirección del remitente
Luego, escribe tu propia información en la sección del comprador o remitente. Dependiendo del emisor, el formulario puede pedir: nombre completo, dirección, ciudad y estado, número de teléfono.
Esta información ayuda a identificar quién compró el money order si hay un problema después. Si se pierde, es robado o nunca se recibe, la información del remitente puede ayudar durante el proceso de reemplazo o reembolso.
Paso 3: Firma al frente y agrega un memo
La mayoría de los money orders incluyen una línea de firma al frente. Firma solo donde se indique al comprador o remitente que firme.
No firmes la parte de atrás.
La parte de atrás está reservada para el destinatario cuando cobra o deposita el money order.
Algunos money orders también incluyen una sección de memo o número de cuenta. Esto puede ayudar al destinatario a identificar para qué es el pago. Ejemplos incluyen: número de apartamento para renta, número de cuenta de servicios, número de factura, propósito del pago.
Paso 4: Guarda tu recibo
Muchas personas accidentalmente tiran el recibo adjunto al money order. Esta es una de las partes más importantes de la transacción.
El recibo usualmente contiene: información de seguimiento, número de serie, monto de compra, fecha de compra.
Guarda el recibo hasta que el money order haya sido cobrado o depositado exitosamente. Si se pierde, es robado o se retrasa, el recibo puede ayudarte a: solicitar un reemplazo, verificar si fue cobrado, contactar al servicio de atención al cliente, presentar un reclamo.
Errores comunes que evitar
Dejar campos en blanco:
Las secciones en blanco pueden permitir que alguien más agregue información después. Llena el money order completamente antes de entregarlo o enviarlo.
Usar información incorrecta del destinatario:
Los nombres mal escritos o la información incorrecta del negocio pueden retrasar el proceso de pago.
Firmar la parte de atrás:
Solo el destinatario debe firmar la parte de atrás del money order.
Tirar el recibo:
Siempre guarda tu recibo hasta que se confirme el pago.
Usar lápiz o letra ilegible:
Usa tinta permanente y escribe claramente para reducir problemas de procesamiento.
Enviar efectivo por correo en lugar de money order:
Si necesitas enviar un pago por correo, los money orders son generalmente más seguros que enviar efectivo.
Alternativas digitales a los money orders
Aunque los money orders siguen teniendo usos legítimos, muchos pagos cotidianos ahora se manejan digitalmente.
Las alternativas digitales comunes incluyen: Venmo, Cash App, Zelle, transferencias bancarias, apps de pago con tarjeta de débito.
Para personas que regularmente envían dinero dentro de EE.UU. o a Latinoamérica, Común ofrece opciones de transferencia digital a través de Pay.
Pay permite a los usuarios elegibles enviar dinero usando: enlaces de pago, códigos QR, números de teléfono, direcciones de correo electrónico, nombres de usuario, tarjetas de débito.
A diferencia de los money orders enviados por correo, las transferencias digitales dentro de las apps generalmente se pueden rastrear directamente desde el teléfono.
Común también ofrece remesas internacionales a Latinoamérica desde $2.99, un servicio adicional de la plataforma relevante para personas que anteriormente dependían del envío de money orders internacionalmente.
Elegir la opción de pago correcta para tus necesidades
Los money orders siguen desempeñando un papel importante para muchas personas en EE.UU., especialmente para pagos de renta, formularios gubernamentales, pagos por correo o situaciones donde se prefiere documentación en papel.
Al mismo tiempo, los pagos digitales han ampliado las opciones disponibles para transferencias cotidianas de dinero. La elección correcta depende de la situación. Para pagos formales requeridos en papel, los money orders aún pueden tener sentido. Para envíos cotidianos entre familiares, amigos o contactos de confianza, las herramientas de pago digital pueden sentirse más prácticas y fáciles de rastrear.
Preguntas frecuentes
¿Cuánto cuesta un money order?
Los money orders típicamente cuestan entre $1.45 y $10 dependiendo del emisor, monto y ubicación. Los de USPS generalmente van de $1.45 a $1.95.
¿Puede cualquiera cobrar un money order?
No. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrarlo o depositarlo con identificación válida.
¿Por cuánto tiempo es válido un money order?
Muchos money orders no vencen, aunque algunos emisores pueden cobrar tarifas de servicio después de largos períodos de inactividad. Los money orders de USPS no vencen.
¿Qué pasa si cometo un error en un money order?
Si cometes un error antes de enviar el money order, evita tachar la información. Contacta al emisor sobre opciones de reemplazo. Algunos emisores pueden cobrar una tarifa de reemplazo o cancelación.
¿Puedo rastrear un money order?
Generalmente puedes verificar si un money order fue cobrado contactando al emisor y proporcionando la información del recibo.
¿Cuál es una alternativa digital a un money order?
Las alternativas digitales de terceros incluyen Venmo, Cash App y Zelle para transferencias entre personas. Por su parte, Común ofrece Pay para enviar dinero dentro de EE.UU., además de remesas internacionales a Latinoamérica desde $2.99.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar.
Inmigración
Guía completa para realizar tu carta de recomendación para inmigración
8 min de lectura
Realizar trámites migratorios en Estados Unidos, la mayoría de las veces, resulta un proceso agotador y confuso, debido a la cantidad de requisitos y tiempos de espera que conllevan.
Durante estos procesos no tienes por qué sentirte solo, ya que puedes recurrir a una carta de recomendación, que sirve para recopilar el apoyo familiar, comunitario o laboral de las personas que realmente confían en tu integridad y que están dispuestas a ofrecer apoyo humano y genuino, que podría repercutir en la decisión final del USCIS.
A continuación, te mostramos una guía cercana, fácil de usar y práctica para esclarecer cómo hacer una carta de recomendación para inmigración, qué debe incluir, los errores a evitar, ejemplos de cartas y consejos para transmitir credibilidad y tener éxito en el trámite de tu visa o Green Card.
¿Qué es una carta de recomendación para inmigración y su importancia?
La carta de recomendación es un documento personal que sirve como acompañamiento en procesos migratorios en EE. UU. y es muy valorada por USCIS. Sirve como evidencia testimonial de la calidad moral, ética laboral y aporte comunitario del solicitante.
Esta carta de apoyo puede ser solicitada para complementar la documentación de diversos trámites:
Residencia permanente
Es común que el solicitante deba demostrar “buen carácter moral”, estabilidad laboral y lazos comunitarios.
Casos de asilo
La carta sirve para reforzar la credibilidad del solicitante y expresar que tiene apoyo dentro de Estados Unidos, además de ser un buen miembro de la comunidad.
Visas de trabajo como EB-2 NIW
Profesionales o investigadores suelen requerir una carta de recomendación de colegas expertos en la materia para avalar su trayectoria y conocimientos.
Naturalización
No siempre se solicitan cartas de recomendación, pero pueden servir como respaldo de la buena conducta del solicitante.
Es importante no confundir este tipo de carta con una laboral o académica, dado que el propósito de la carta de recomendación para inmigración es respaldar la buena conducta y carácter moral del solicitante.
¿Quién puede redactar una carta de recomendación para inmigración?
Una carta de recomendación para inmigración no puede ser escrita por cualquier persona, sino por alguien que tenga una relación auténtica y cercana con el solicitante, y pueda dar fe de su impacto positivo en la sociedad, sea por lazos familiares, sociales o laborales.
Estos son los principales perfiles a los que les puedes pedir una carta de recomendación:
Familiares
Pueden dar testimonio del rol del solicitante en el núcleo familiar y de su compromiso con sus seres queridos.
Amigos cercanos
Un amigo cercano puede enfocarse en cualidades como la lealtad, honestidad y confianza, para enfatizar el lado humano del solicitante.
Empleadores o colegas
Son un testimonio importante para dar fe de la ética de trabajo y la responsabilidad del solicitante para ejercer su profesión.
Líderes comunitarios o religiosos
Estas personas pueden hablar de la participación activa dentro de la comunidad y del impacto positivo generado por el solicitante.
Ten en cuenta que lo fundamental en este tipo de carta no es el título del referente, sino la sinceridad y credibilidad para respaldar la buena reputación del solicitante.
Pasos y estructura para redactar una carta de recomendación para inmigración
Aunque una carta de recomendación para inmigración está enfocada en el perfil ético y carácter moral del solicitante, no deja de ser un documento que será evaluado según su orden y formalidad por instancias oficiales de Estados Unidos.
Por ello, no debes olvidarte de incluir los siguientes datos.
Encabezado y saludo formal
Se debe incluir el nombre completo del solicitante, dirección, fecha y un saludo formal dirigido a USCIS o la autoridad correspondiente.
Introducción del remitente
El remitente debe presentarse con su nombre completo y luego explicar su relación con el solicitante, tiempo de conocerlo y el propósito de la carta.
Desarrollo de la carta
Esta es la parte más importante y se deben reflejar aspectos como:
- Valores: honestidad, responsabilidad, solidaridad, etc.
- Participación comunitaria: voluntariado, actividades vecinales o iniciativas para resolver problemáticas en el vecindario.
- Ética laboral: puntualidad, disciplina, actitud profesional, compromiso, responsabilidad, logros del solicitante, etc.
Es recomendable incluir ejemplos concretos para reforzar la credibilidad de la carta, tal como: “Alicia Martínez es conocida en la comunidad como una persona que siempre procura el bienestar de los demás, como las veces que ha participado activamente en los programas de recolección de basura y para ayudar a los niños y niñas sin hogar”.
Cierre y firma
El remitente debe reforzar su apoyo para el solicitante y mostrarse abierto a ser contactado si fuera necesario aclarar algún punto, por lo que es necesario incluir los datos de contacto.
Al finalizar, debe incluir su nombre y firma escritos a mano.
Ejemplo de carta de recomendación para inmigración
A continuación te mostramos un modelo de carta de referencia, para facilitarte la redacción de tu documento.
Nombre completo del remitente
Dirección
Número de teléfono
Correo electrónico
Fecha
En atención a la U.S. Citizenship and Immigration Services (USCIS):
Me llamo [Nombre del remitente] y conozco a [Nombre del solicitante] desde hace [número de años], debido a nuestra relación laboral en [describir puesto de trabajo y empresa]. Me siento honrado de aportar mi testimonio para su proceso de inmigración en Estados Unidos.
Durante el tiempo que tengo de conocerlo, he podido identificar diversas cualidades, como la puntualidad para presentarse a su centro de trabajo, así como el profesionalismo con el que se refiere tanto a sus colegas, como a los clientes.
Estoy seguro de que [el solicitante] será un elemento valioso en la sociedad estadounidense, debido a los valores humanos y la capacidad profesional que lo caracterizan.
Quedo a sus órdenes con mis datos de contacto en caso de que surja cualquier duda.
[Firma][Nombre completo]
Puedes tomar este ejemplo como base, pero debes modificarlo según la relación entre tú y el remitente, e incluir la información adicional, para transmitir autenticidad y sinceridad. Recuerda que no pueden faltar la presentación, cualidades, ejemplos y cierre formal.
Común, tu aliado financiero en Estados Unidos
En esta ocasión te mostramos qué es y cómo redactar una carta de apoyo para inmigración en español, quién puede hacerla, su estructura y un ejemplo práctico.
El objetivo principal de una carta de recomendación es respaldarte ante los trámites de inmigración de los Estados Unidos; de igual forma, Común respalda tu vida financiera al llegar al país.
¡Descubre los beneficios de Común!
- Abre tu cuenta fácilmente con una identificación oficial calificada de tu país de origen.
- App móvil en español y en inglés, diseñada para inmigrantes, con procesos intuitivos y transparentes.
- Envío de remesas a Latinoamérica con tarifas claras y competitivas, sin procesos complicados
Común es el servicio financiero pensado para las comunidades inmigrantes en Estados Unidos. ¡Abre tu cuenta hoy y descubre el respaldo ideal para tus finanzas!
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección:
¿Cuántas cartas de recomendación necesito para inmigración?
No existe una cantidad específica. Una sola carta bien redactada puede ser suficiente. Aunque para visas de mérito extraordinario o exenciones de interés nacional (NIW), es posible requerir más de 4, para sustentar la experiencia laboral del solicitante.
¿Qué pasa si no tengo a alguien que me redacte la carta de inmigración?
Puedes solicitar a un abogado de inmigración redactar un escrito explicando por qué no hay nadie disponible para expedir una carta.
¿Es válido enviar una carta de recomendación en español?
Lo ideal es presentar la carta en inglés o, en su defecto, incluir una traducción certificada para que no haya problemas durante la solicitud de visa.

Educación Financiera
¿Qué es el depósito directo?
8 min de lectura
El depósito directo es una transferencia electrónica que deposita tu sueldo, beneficios del gobierno o pagos directamente en tu cuenta bancaria sin necesidad de un cheque físico. En EE.UU. es el método de pago más común entre empleadores. Con Común puedes recibir tu depósito directo y acceder a tu dinero hasta 2 días antes de la fecha de pago oficial.
¿Qué es el depósito directo?
El depósito directo es un método de transferencia electrónica de fondos que permite a una entidad — tu empleador, el gobierno u otro pagador — depositar dinero directamente en tu cuenta bancaria. A diferencia de los cheques en papel, este proceso elimina la necesidad de emitir, entregar y cobrar un cheque físico, lo que se traduce en mayor rapidez, seguridad y comodidad para el beneficiario.
En Estados Unidos, la gran mayoría de los empleadores utilizan el depósito directo como método principal de pago de nómina. También se usa para distribuir pagos del gobierno como el Seguro Social, reembolsos de impuestos del IRS, beneficios de desempleo y cheques de estímulo.
¿Para qué sirve el depósito directo?
El depósito directo tiene tres usos principales en EE.UU.:
- Nómina de empleados: Es el uso más común. Tu empleador deposita tu salario automáticamente cada período de pago (semanal, quincenal o mensual) en la cuenta que designes, sin que tengas que hacer nada después de la configuración inicial.
- Pagos gubernamentales: El gobierno federal y estatal usa el depósito directo para Seguro Social, Medicare, reembolsos del IRS, beneficios por desempleo y pagos de asistencia. Es la forma más rápida de recibir estos pagos.
- Transferencias entre particulares: Algunas plataformas permiten configurar depósitos directos para recibir pagos de clientes independientes o plataformas gig (Uber, DoorDash, TaskRabbit), acreditando las ganancias directamente en tu cuenta.
Ventajas del depósito directo
- Rapidez: El dinero está disponible el mismo día de pago, o incluso antes si tu banco lo anticipa (Común adelanta hasta 2 días).
- Seguridad: No hay riesgo de pérdida, robo o falsificación de un cheque físico.
- Comodidad: No necesitas ir a ningún lugar a cobrar — el dinero llega automáticamente.
- Sin costo: La mayoría de los bancos y plataformas no cobran por recibir depósitos directos.
- Control financiero: Puedes configurar que el depósito se divida automáticamente entre varias cuentas (ahorro y corriente), ayudando a presupuestar.
¿Cómo configurar el depósito directo?
- Obtén tu número de cuenta y número de ruta (routing number). Los encontrarás en la app de Común o en un cheque de tu cuenta — los 9 dígitos al inicio son el routing number.
- Proporciona esta información a tu empleador o recursos humanos. Muchas empresas tienen un formulario de depósito directo en papel o digital. Común también genera un formulario pre-llenado que puedes descargar desde la app.
- Confirma la fecha de efectividad. Generalmente el primer depósito bajo la nueva configuración tarda 1-2 ciclos de pago en procesarse.
- Disfruta del depósito automático. Desde ese momento tu salario llegará directamente a tu cuenta sin tener que hacer nada más.
¿Necesito SSN para recibir depósito directo?
No necesariamente. Lo que necesitas es una cuenta bancaria con número de cuenta y routing number. Común te permite abrir una cuenta usando tu pasaporte o matrícula consular sin necesitar SSN, y una vez abierta puedes configurar depósito directo igual que cualquier cuenta bancaria tradicional.
Preguntas frecuentes sobre el depósito directo
¿Cómo activar el depósito directo con Común?
Abre la app de Común, ve a la sección de tu cuenta y encontrarás tu número de cuenta y routing number. También puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo directamente a recursos humanos. El proceso toma menos de 5 minutos.
¿Cuánto tarda en llegar el depósito directo?
El depósito directo llega el mismo día de la fecha de pago acordada con tu empleador. Con Común puedes recibir tu pago hasta 2 días antes de la fecha oficial, dependiendo de cuándo tu empleador procesa la nómina. Una vez configurado, el proceso es completamente automático cada período de pago.
¿Puedo recibir depósito directo sin cuenta bancaria tradicional?
Sí. Necesitas una cuenta con número de ruta y número de cuenta — no tiene que ser un banco tradicional. Común ofrece ambos números en su app. Cuentas prepago y algunas fintech también los ofrecen, aunque algunas no aceptan todos los tipos de depósito directo. Verifica antes de dar los datos a tu empleador.
¿Qué pasa si cambio de banco mientras tengo depósito directo configurado?
Debes actualizar la información con tu empleador antes del siguiente ciclo de pago. Si hay un depósito enviado a la cuenta antigua mientras ya la cerraste, el pago rebotará y será devuelto al pagador, quien tendrá que reemitirlo — lo que puede tardar varios días. Para evitar esto, mantén la cuenta antigua activa durante 1-2 ciclos después de cambiar.
¿Es seguro dar mi número de cuenta y routing number a mi empleador?
Sí, en el contexto del depósito directo. El routing y número de cuenta solo permiten recibir depósitos ACH en tu cuenta, no hacerlos. Tu empleador no puede retirar dinero de tu cuenta con esos datos solos. Sin embargo, comparte esa información solo con tu empleador o recursos humanos de manera oficial.
¿El depósito directo funciona para trabajadores independientes (self-employed)?
Sí, aunque el término es diferente. Los freelancers y trabajadores independientes pueden recibir pagos ACH directos de clientes o plataformas gig. Plataformas como Uber, DoorDash y TaskRabbit permiten configurar el depósito semanal de ganancias. Para esto también solo necesitas tu número de cuenta y routing number de Común.
Viviendo en Estados Unidos
Las ciudades más baratas para vivir en Estados Unidos (2026)
8 min de lectura
Las ciudades más baratas para vivir en Estados Unidos (2026)
Vivir en grandes áreas metropolitanas como Nueva York, Los Ángeles o Miami puede ser costoso, especialmente en vivienda, transporte y gastos cotidianos. Para muchas personas, incluyendo inmigrantes recientes, profesionales jóvenes y familias tratando de construir estabilidad financiera, la asequibilidad de un lugar puede ser un factor importante al decidir dónde vivir en EE.UU.
Hay ciudades en todo el país donde el costo de vida general puede ser más bajo y aun así ofrecer acceso a empleos, servicios públicos, universidades y comunidades establecidas. Ciudades como Cleveland, Detroit, Toledo, Wichita y Memphis son reconocidas entre las más asequibles de EE.UU. por sus costos de vivienda relativamente bajos.
Esta guía explora algunas de las ciudades más asequibles de EE.UU., los factores que influyen en la asequibilidad y consideraciones que pueden ayudar al elegir una ciudad que se adapte a tu presupuesto, estilo de vida y metas a largo plazo.
Factores que influyen en el costo de vida en las ciudades de EE.UU.
Vivienda y renta
La vivienda suele ser uno de los gastos más grandes para los hogares en EE.UU. El precio medio nacional de vivienda oscila entre aproximadamente $408,800 y $437,000. En las ciudades más grandes, los alquileres promedio pueden superar los $2,000/mes. En las ciudades más asequibles, los precios medianos de vivienda pueden ser de $75,000–$150,000, y los apartamentos de una habitación suelen rentar por $600–$900/mes.
Servicios y comestibles
Los costos de servicios como electricidad, agua, internet y calefacción pueden variar según la región y el clima. Los precios de los comestibles también difieren entre ciudades.
Transporte y movilidad
En algunas ciudades más grandes, el transporte público puede reducir la necesidad de un coche. En ciudades más pequeñas o dispersas, tener vehículo propio puede ser más necesario, lo que añade costos como gasolina, seguro, estacionamiento y mantenimiento.
Oportunidades de empleo y salarios
Un costo de vida más bajo no siempre se traduce en mayor asequibilidad si los salarios locales son significativamente menores. Según la Oficina del Censo de EE.UU., el ingreso medio familiar nacional fue aproximadamente $83,730 en 2024.
Las 10 ciudades más asequibles para vivir en Estados Unidos
1. Cleveland, OH
Cleveland se ubica consistentemente entre las ciudades grandes más asequibles de EE.UU. Su costo de vida general es aproximadamente 7–17% menor que el promedio nacional, con costos de vivienda particularmente bajos. Los precios medianos de vivienda rondan los $105,000–$150,000. La economía de la ciudad está anclada en atención médica y manufactura avanzada, con Cleveland Clinic y University Hospitals como dos de los empleadores más grandes de la región. Cleveland también alberga aproximadamente 49,500 residentes hispanos, la segunda comunidad latina más grande de cualquier ciudad en Ohio.
2. Detroit, MI
Detroit destaca por sus precios de compra de vivienda excepcionalmente bajos. Houzeo reporta un precio mediano de venta de $82,000, mientras que Redfin registra una mediana más alta de $104,000 a marzo de 2026. Inversiones significativas en revitalización del centro, empleos en la industria automotriz y una escena de startups en crecimiento han mejorado su perspectiva económica.
3. Toledo, OH
Toledo es una de las ciudades de menor costo en el Medio Oeste. Redfin sitúa el precio mediano de venta en $111,000 a febrero de 2026, con una mediana 68% menor que el promedio nacional. La manufactura, la salud y la logística siguen siendo partes importantes de la economía local, y la ciudad tiene una comunidad latina establecida con acceso a servicios en español.
4. Wichita, KS
El costo de vida en Wichita es 12% menor que el promedio nacional, con vivienda 35% más barata que el promedio de EE.UU. El ingreso medio familiar es $63,072. Redfin reporta un precio mediano de venta de $235,000 en marzo de 2026. Las industrias aeroespacial y manufacturera son los principales empleadores.
5. Memphis, TN
El costo de vida general de Memphis es 11% menor que el promedio nacional. Redfin reporta un precio mediano de venta de $170,000 en febrero de 2026 (51% menor que el promedio nacional). Los alquileres promedio para una habitación suelen rondar los $800–$950. Memphis es un hub de logística y distribución, con FedEx con sede allí.
6. Tulsa, OK
Tulsa es vista como una de las ciudades más asequibles del centro-sur de EE.UU., con costos de vivienda por debajo de muchas metrópolis más grandes. La ciudad ganó atención nacional a través del programa Tulsa Remote. Energía, salud y finanzas siguen siendo industrias importantes en la economía local.
7. Knoxville, TN
El costo de vida en Knoxville es 14% menor que el promedio nacional. La ciudad combina costos más bajos con acceso a universidades, sistemas de salud y recreación al aire libre en la región de los Apalaches. Redfin reporta un precio mediano de venta de $307,000 en marzo de 2026.
8. Birmingham, AL
Birmingham es frecuentemente reconocida como una de las ciudades más asequibles del sureste. La atención médica es una de las industrias más grandes de la ciudad, especialmente por la Universidad de Alabama en Birmingham y su red médica. Los precios de vivienda y renta pueden ser menores que en muchas áreas metropolitanas del sur.
9. Indianapolis, IN
Indianapolis a menudo se categoriza como una ciudad de tamaño medio de bajo costo, con niveles de asequibilidad por debajo de muchos promedios urbanos nacionales. La ciudad ha seguido expandiéndose en logística, salud y tecnología. Indianapolis también tiene una comunidad latina en crecimiento y múltiples organizaciones de apoyo a inmigrantes.
10. Brownsville, TX
Brownsville es destacada por su asequibilidad y fuerte conexión con la cultura latinoamericana. Ubicada en la frontera EE.UU.-México, la ciudad tiene una de las poblaciones de habla hispana más grandes del país (94% hispana), lo que puede hacer la vida cotidiana más accesible para inmigrantes recientes y familias bilingües.
Tabla comparativa: Costo de vida por ciudad (2026)
| Estado | FMR / Renta prom. 1 hab. | vs. FMR nacional 1 hab. (~$1,393) | Índice costo de vida |
|---|---|---|---|
| West Virginia | $801 (FMR) | ~42% menos | 83.2–86.6 |
| Arkansas | $811 (FMR) | ~42% menos | 87.6 |
| Mississippi | $910 (FMR) | ~35% menos | 83.3 |
| Oklahoma | ~$850–$875 (mercado) | ~37–39% menos | 85.5–88.8 |
| Kansas | $885 (FMR) | ~36% menos | 89.0 |
| Iowa | $839 (FMR) | ~40% menos | 90.4 |
| Wyoming | $836 (FMR) | ~40% menos | 92.3 |
| Alabama | $905 (FMR) | ~35% menos | 89.3 |
| Indiana | ~$900–$950 (mercado) | ~32–35% menos | 90.1 |
| Ohio | ~$950–$1,000 (mercado) | ~28–32% menos | 91.2 |
FMR 1 hab. = Renta de Mercado Justo HUD año fiscal 2025. FMR nacional 1 hab. base: $1,393. Promedios de mercado de PropertyCEO. Índice de costo de vida de costoflivingbystate.com (C2ER Q1 2026). Todas las cifras son estimaciones y pueden variar por ciudad, tipo de unidad y fuente.
¿Cómo elegir la ciudad ideal?
Una ciudad asequible puede parecer atractiva en papel, pero la mejor opción aún puede variar dependiendo de tu situación personal, oportunidades de trabajo y metas a largo plazo.
Presupuesto familiar:
Para la mayoría de los hogares, la vivienda es el gasto mensual más grande. Los costos a nivel de vecindario pueden variar significativamente dentro de la misma ciudad.
Comunidad y redes de apoyo:
Para muchos inmigrantes, tener acceso a una red comunitaria sólida puede facilitar la transición. Las ciudades con comunidades latinas establecidas pueden ofrecer más servicios en español, organizaciones culturales, iglesias, restaurantes y negocios locales.
Disponibilidad de empleo:
Un costo de vida más bajo puede no siempre traducirse en mayor estabilidad financiera si los salarios y las oportunidades de empleo locales son limitados. Para personas que trabajan de forma remota, elegir una ciudad de menor costo puede proporcionar más flexibilidad.
Acceso a servicios y educación:
Antes de mudarte, puede ser útil considerar tiempos de traslado, costos de combustible, acceso al transporte público y proximidad a escuelas, tiendas de comestibles y servicios de salud.
Administra tus finanzas en EE.UU. con Común
Elegir una ciudad asequible es solo una parte de construir una vida estable en EE.UU. Común ofrece una cuenta de débito que puede abrirse con más de 100 IDs latinoamericanas válidas. La app y los servicios están disponibles en español y puedes enviar dinero cómodamente desde tu teléfono a más de 10 países en Latinoamérica. Visita comun.app para conocer más.
Preguntas frecuentes
¿Cuál es la ciudad más barata para vivir en EE.UU.?
Con base en datos de costo de vida de 2026, Cleveland, OH y Detroit, MI están entre las ciudades grandes más baratas de EE.UU., con índices de costo de vida muy por debajo del promedio nacional.
¿Dónde se puede encontrar la vivienda más asequible en EE.UU.?
Los mercados de vivienda más asequibles en 2026 tienden a estar en el Medio Oeste y el Sur, especialmente en Ohio, Michigan, Tennessee, Alabama y Oklahoma.
¿Qué ciudades ofrecen un equilibrio entre empleo y asequibilidad?
Indianapolis, IN y Knoxville, TN son frecuentemente citadas por combinar asequibilidad con mercados laborales sólidos.
¿Cómo calculo el costo de vida antes de mudarme a una nueva ciudad?
Comienza con los tres gastos más grandes: vivienda, transporte y comida. Usa herramientas como el Índice C2ER o Numbeo para comparar ciudades. También considera los impuestos estatales sobre la renta.
¿Qué ciudades tienen las comunidades latinas más grandes y costo de vida asequible?
Brownsville, TX tiene una población 94% hispana y un costo de vida aproximadamente 12–16% por debajo del promedio nacional. Toledo, OH, Cleveland e Indianapolis también tienen comunidades latinas establecidas y servicios en español.

Envíos Internacionales
How to make an international money transfer? Costs, times and requirements
8 min de lectura
Las transferencias internacionales de dinero se pueden enviar por transferencia bancaria, apps de transferencia, o servicios de remesas — cada una con tarifas, velocidad y opciones de entrega distintas. Con Común, las transferencias a Latinoamérica empiezan en $2.99, y la mayoría llega en minutos.
For immigrants in the United States, sending money to their home countries regularly is essential. Therefore, it is important to have access to affordable and accessible financial services.
If you want to know how to make an international money transfer, it is crucial to first compare the different providers of this service and choose the one that offers the most advantages for you and your family.
Comun stands out as a popular option among immigrants because it allows them to send money abroad from the United States, offering advantages in terms of cost, speed, and other key factors.
Below, we provide a comparison table that includes Comun and traditional financial institutions in the United States, such as Bank of America and Wells Fargo:
| Comun | Traditional Financial Institutions | |
|---|---|---|
| Fee | Transfer fee starting at 2.99 USD up to applicable limits | From 10 to 45 USD, depending on the bank |
| Intermediary fees | $0 USD | May generate extra fees from intermediary banks |
| Exchange rate | Competitive | Higher margin than official |
| Speed | Instant to a few minutes (average 8) | From 1 to 5 business days |
| Estimated total fee | 2.99 USD transfer fee + exchange rate, with no extra charges (The first transfer has no fee. Subsequent transfers have a fee starting at $2.99 USD, up to the applicable limit. ATM or intermediary charges may apply; check the app for more details). | From 20 to 60 USD, due to fees and less favorable exchange rates |
How Does an International Money Transfer Work?
The first point to understand is the types of bank transfers available, as this determines the final cost of sending an international money transfer.
In the United States, there are two types of international money transfers: through traditional banks or through specialized services for sending money abroad.
International Money Transfers via Traditional Banks
- Supported by official U.S. financial institutions and security measures, including:
- Identity verification (KYC/CIP) and ongoing AML monitoring (BSA).
- OFAC sanctions screening for senders and recipients.
- Consumer protections for remittances under Regulation E (pre-transfer disclosures, cancellation rights, and error resolution).
- Network and messaging security standards (e.g., SWIFT Customer Security Program).
- Multi-factor authentication and encryption for online banking access.
- A U.S. bank account is mandatory
- Operates through the SWIFT code
- Generates higher fees due to intermediaries
- Transfer time may take up to 5 business days
International Transfers via Specialized Applications
- Operates through digital networks connected with banks or physical branches in each recipient country
- Lower fees, as they do not use intermediaries and offer more competitive exchange rates
- Money transfers are completed within minutes or hours
- A U.S. bank account is not mandatory to use these services
Before paying unnecessary fees, make sure to choose the best international money transfer provider and make the most of your money.
Steps and Requirements for Making an International Money Transfer
Below, we outline what is needed to easily make an international bank transfer from the United States, whether you choose a traditional bank or a specialized application for this type of service:
1. Choose a Provider
Some of the traditional banks you can use are Chase, Bank of America, Capital Bank, Citibank, and Wells Fargo. If you don't have a US bank account, you'll need to make sure you have the necessary requirements to open an account, such as a Social Security Number (SSN). For the aforementioned banks, you can present an ITIN instead, along with a government-issued ID.
Another factor to consider is how long an international money transfer takes, as traditional banks usually take longer due to intermediaries involved in the process.
If you prefer a specialized application for international money transfers due to the flexibility they offer compared to banks, an excellent alternative is Comun, which allows you to transfer money from your phone without complications or intermediaries.
2. Create an Account
General Requirements for Opening an Account at a U.S. Bank
- Valid passport or immigration document
- Social Security Number (SSN)
- Individual Taxpayer Identification Number (ITIN)
- Proof of address in the United States
- Some banks require an initial deposit of approximately $25 USD
Depending on the bank, you may open the account online or by visiting a branch for data verification.
Requirements for Opening an Account with Comun
- Mobile phone compatible with Android or iOS
- Email address
- Official foreign identification
- Have a US residential address
In both cases, you will have access to a debit card and a mobile application that will allow you to make international money transfers and other transactions from the palm of your hand.
3. Enter Transaction Details
Once you activate your account, enter the information required for an international money transfer:
- Full name of your recipient, as it appears on their official ID
- Recipient’s phone number
- Recipient’s address (only if sending money to a bank account)
- Recipient’s account number (only if sending money to a bank account)
- SWIFT code (if transferring through a traditional bank)
Then, enter the amount you wish to send.
Comun and other specialized applications also allow cash pickup at physical locations, so your recipient does not need a bank account.
4. Review Costs and Rates
Next, review the international money transfer fees as well as the exchange rate, as these will impact the final amount your recipient receives.
The cost of an international money transfer depends on several factors, which we detail below.
5. Send the Money
Once you confirm that the information entered is correct, authorize the transfer, including any additional fees.
Comun allows you to track your transfers through its application, whether you choose to send money to a bank account or opt for cash pickup at a physical location.
Remember that transfer speed depends on the platform, and traditional banks can take up to 5 business days to complete these transactions.
6. Confirm Receipt
Finally, confirm with your recipient that the transfer was received within the stipulated timeframe. You can generate a transaction receipt directly in the mobile application.
Everything About the Cost of Sending Money Abroad from the U.S.
International money transfers are a common practice among immigrants in the United States.
That is why it is essential to detail the factors that influence the cost of transfers, as well as the best options for sending remittances to your family quickly and without complications.
These are the main factors to consider when calculating the cost of your international money transfers:
- Transfer Fees
International transfers incur a fee, which varies depending on the platform, whether it's a traditional bank or a specialized app.
Another factor that affects the fee level is the method used to send the money. The price can vary depending on whether the transaction is made through a website, an app, or at a physical branch.
International money transfer fees at traditional banks vary depending on the financial institution. Here are some examples:
- Bank of America: $45 USD
- Wells Fargo: from $25 to $40 USD
- Citibank: from $25 to $35 USD
- Truist Bank: $65 USD
On the other hand, some mobile applications offer international money transfer options for less than $3 USD, which is much more beneficial for the economy of foreign workers.
- Exchange Rate
The exchange rate also significantly impacts the final amount your recipient receives. It refers to the value applied by the platform when converting the dollar amount to the local currency.
Traditional banks generally use a lower rate than the official rate. For example, if the Mexican peso is officially 18.00, banks might apply approximately 17.20 MXN.
This means that if you send $300 USD, your recipient could receive about $13 less (240 MXN less), not counting the bank fees, which make the cost even higher.
- Hidden Fees
In addition to international money transfer fees, traditional banks may charge additional fees if intermediary banks are involved in processing the transfer.
We recommend checking all costs involved and choosing a competitive option that does not reduce the total amount your family will receive.
Comun is an excellent alternative for making international money transfers, as your first transfer fee is waived, and subsequent transfers have a fee starting at $2.99 USD per transfer, up to applicable limits, with no hidden fees or intermediaries.
Review our comparison table between traditional banks and Comun at the beginning of this article, and choose the best option for your money.
Want to Make Secure International Money Transfers? Do It Easily with Comun
In this article, we presented how to make an international money transfer from the United States through traditional banks or specialized applications such as Comun, an excellent choice for immigrants.
Comun is the solution for bringing immigrant families closer together through affordable and low-cost remittances.
Why Choose Comun for International Money Transfers?
- Easily open your account with official documentation from your country
- Send money to your family with a transfer fee starting at $2.99 USD, up to the applicable limits.
- Your money will arrive within minutes
- Access a mobile application and Visa debit card for better control of your finances
Discover an easy and fast way to access the financial services you deserve. Open your account with Comun and forget about complications.
¿Cuáles son las principales formas de enviar dinero internacionalmente?
Transferencias bancarias de banco a banco, apps dedicadas de transferencia de dinero, y servicios de remesas son las tres opciones principales, cada una con costos y tiempos de entrega distintos.
¿Qué debo comparar entre opciones de transferencia internacional?
La tarifa, el tipo de cambio, la velocidad de entrega, y si el destinatario necesita una cuenta bancaria o puede recoger en efectivo.
¿Cómo maneja Común las transferencias internacionales a Latinoamérica?
Las transferencias empiezan en $2.99, con tu primer envío sin costo. Las opciones de entrega incluyen depósito a cuenta bancaria o recogida en efectivo en puntos como Elektra y Oxxo en México, y la mayoría llega en minutos.
Preguntas frecuentes
¿Cuál es la forma más económica de enviar dinero internacionalmente?
Depende del corredor y el monto; siempre compara la tarifa Y el tipo de cambio, ya que una tarifa baja puede esconder un peor tipo de cambio.
¿Necesito una cuenta bancaria en el país destino para recibir dinero?
No siempre — algunos servicios, incluyendo Común, ofrecen recogida en efectivo sin necesidad de cuenta bancaria.
¿Cuánto tardan las transferencias internacionales normalmente?
Varía según el método — las transferencias bancarias pueden tardar días, mientras que apps modernas de remesas como Común suelen entregar en minutos.
¿Son seguras las transferencias internacionales de dinero?
Sí, cuando usas un proveedor con licencia que es transparente sobre tarifas y tipo de cambio antes de confirmar.
¿Qué información necesito para enviar una transferencia internacional?
Generalmente el nombre del destinatario, país de destino, y sus datos bancarios o preferencia de recogida, según el método.
¿Común cobra por transferencias internacionales?
Las tarifas empiezan en $2.99 por transferencia, con tu primer envío sin costo.
Inmigración
Requisitos de la visa O1 en 2026: lo que necesitas saber
8 min de lectura
Requisitos de la visa O1 para trabajar en Estados Unidos
Estados Unidos ofrece una gran variedad de visas para abarcar la mayor cantidad de perfiles que podrían aportar sus conocimientos al país.
Un ejemplo es la visa O1, destinada a personas extranjeras que poseen habilidades extraordinarias en áreas como las ciencias, los deportes y las artes.
Esta es una visa con criterios muy específicos. Por ello, en este artículo te explicaremos los requisitos que exige el gobierno de Estados Unidos para otorgarla, la manera en que se clasifican los tipos de visa O1 y los documentos requeridos durante el proceso de solicitud.
Si buscas una alternativa para obtener una visa de trabajo en un área de alta competencia, la visa O1 podría abrirte las puertas a una nueva vida.
¿Qué es la visa O1 y quién puede solicitarla?
La O1 es una visa de no inmigrante de Estados Unidos que está dirigida a ciudadanos extranjeros con habilidades extraordinarias o logros sobresalientes en áreas específicas.
El concepto de “habilidad extraordinaria” puede resultar un tanto ambiguo, pero en este contexto, USCIS se refiere a los individuos que han alcanzado un nivel de excelencia tal en su materia, al grado de tener reconocimiento nacional o internacional comprobable.
Esta visa se divide en dos variantes principales:
Visa O-1A
Dirigida a personas con logros extraordinarios en ciencias, educación, negocios o deportes.
Visa O-1B
Para personas con capacidad extraordinaria en las artes, la industria cinematográfica y la televisión.
Como puedes ver, se trata de un documento migratorio que exige un alto nivel por parte de los solicitantes en áreas específicas de trabajo.
Requisitos principales de la visa O1
Para ser acreedor de una visa O1, los solicitantes deben cumplir con una serie de requisitos establecidos por USCIS.
A continuación, desglosamos los principales requisitos para las dos categorías de esta visa.
Para la visa O-1A
Los solicitantes con logros destacados en ciencias, educación, negocios o deportes, deben demostrar cumplir con los siguientes criterios de elegibilidad:
- Haber recibido un reconocimiento significativo con impacto a nivel nacional o internacional.
- Participación en asociaciones de prestigio que exigen logros destacados.
- Menciones o participación en medios de comunicación de prestigio.
- Haber participado como evaluador del trabajo de otros colegas.
- Ser autor de artículos científicos publicados.
- Haber colaborado con organizaciones laborales distinguidas en el área de conocimiento.
- Evidencia de alto salario o remuneración en comparación con otros profesionistas del mismo campo.
Para la Visa O-1B
Los solicitantes con logros destacados en las artes, la industria del cine y la televisión, lo pueden demostrar si cumplen con los siguientes requisitos:
- Haber sido reconocidos con premios importantes, como Grammy, Emmy, Óscar y Premio Nobel.
- Participación en producciones de renombre.
- Ser reconocido por medios de comunicación y críticos.
- Éxito comercial o popularidad demostrable.
- Haber liderado proyectos de prestigio.
Es relevante destacar que no es necesario que se cumpla la totalidad de estos requisitos, pero entre más puntos cubra el solicitante, más fácil será obtener la visa.
Además, en ambos casos los solicitantes deben contar con una oferta de trabajo o patrocinador en Estados Unidos.
Documentos y pruebas que suelen acompañar la solicitud
Además de demostrar el cumplimiento de los criterios, el solicitante debe contar con los siguientes documentos para preparar un expediente completo.
Formulario I-129, Petición para Trabajador No Inmigrante
Este formulario debe ser presentado por el empleador o agente estadounidense y debe contener los siguientes datos:
- Nombre completo del beneficiario.
- Descripción detallada del proyecto.
- Duración prevista y lugar donde se llevará a cabo.
Cartas de recomendación
Esta carta es muy importante para respaldar la experiencia del solicitante en su área. Debe ser emitida por un grupo de colegas, sindicato o entidad experta.
Contrato o carta de oferta de trabajo en EE. UU.
Se trata de un documento firmado por el solicitante y el empleador, en el cual se establecen los términos y las condiciones del empleo, las responsabilidades y la duración.
Además, los requisitos previamente mencionados se pueden sustentar con la siguiente documentación:
- Copias de publicaciones, artículos, materiales de prensa.
- Evidencia de membresías, premios o reconocimientos.
- Estados financieros o pruebas de remuneración alta.
Si tienes alguna duda sobre tu proceso de solicitud, consulta a un abogado de inmigración para que te ayude a determinar si tu perfil se adapta a este tipo de visa, la cual se podría catalogar como un nivel de élite. Ten en cuenta que existen otras alternativas como la visa EB-1 y la H-1B.
Encuentra oportunidades en EE. UU. con el apoyo de Común
En este artículo te explicamos que la O1 es la visa de habilidades extraordinarias dirigida a personas con alto desempeño en áreas de la ciencia, los deportes y las artes. Además, te explicamos los requisitos de aprobación y la documentación necesaria para demostrar que perteneces a los grupos que abarca este permiso de trabajo.
Llegar a un país nuevo para trabajar implica muchos cambios y aprendizaje para adaptarte a las costumbres y reglamentos. Cuando se trata de manejar dinero de manera efectiva, es imprescindible que los inmigrantes tengan acceso a servicios financieros de calidad.
¡Descubre Común, la plataforma financiera que facilita la vida de los inmigrantes en EE. UU.!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- App móvil disponible en español que acepta más de 100 identificaciones oficiales extranjeras.
- Tarjeta de débito para compras y pagos diarios.
Abre tu cuenta con Común hoy mismo y construye tu futuro en EE. UU. con una plataforma financiera pensada para inmigrantes.
Preguntas frecuentes (FAQ)
¿Se puede obtener una visa O1 sin un patrocinador?
No, la visa O1 siempre requiere de un patrocinador para iniciar el trámite. Dicho patrocinio puede estar a cargo de un empleador estadounidense o de una agencia que actúa como intermediario entre el solicitante y los contratistas en Estados Unidos.
Aunque esta visa no se puede autopromocionar, existe la opción de contratar a un agente para que presente la petición inicial.
¿Cuánto dinero se necesita para tener una visa de inversionista en Estados Unidos?
La visa de inversionista más común es la EB-5, la cual solicita una inversión mínima de $1,050,000 en caso de que el lugar a invertir se encuentre en una zona rural o con alto índice de desempleo.
Un requisito indispensable es que el proyecto debe ser capaz de generar o mantener al menos 10 empleos de tiempo completo en Estados Unidos.
Otra opción de visa de inversionista es la E-2, o inversión por tratado, la cual no exige un monto fijo, pero el solicitante debe comprobar que se trata de una cantidad lo suficientemente alta para generar impacto positivo.
¿Qué documentos suelen tener más peso en la aprobación?
Los documentos que suelen tener más peso para la aprobación de la visa O1 son los que demuestran reconocimiento sostenido y verificable.
Por ejemplo:
- Premios importantes.
- Publicaciones en medios reconocidos.
- Participación como jurado en el trabajo de otros.
- Afiliación a asociaciones selectas.
- Evidencia de haber participado en proyectos de renombre.
- Cartas de recomendación de expertos o líderes del campo.
Aunque no es necesario presentar todos estos documentos, cuanta más evidencia haya, mayores posibilidades habrá de recibir la aprobación.
¿Cuánto dura la visa O1 y se puede renovar?
La duración inicial es de 3 años, según el proyecto. Se pueden solicitar extensiones de 1 año, siempre y cuando se sigan cumpliendo los requisitos.
Pagos instantáneos
What is Venmo and how does it work? The Ultimate Guide for Immigrants to the United States
8 min de lectura
Have you heard of Venmo? It is a digital payment application that has gained immense popularity in the United States. Venmo is a free peer-to-peer (P2P) payment platform owned by PayPal that lets users send and receive money using a U.S. bank account or debit card. It's instant, widely accepted, and free for standard transfers — but requires a U.S. bank account and typically a Social Security Number for full access. For immigrants without SSN, Común offers a compatible alternative.
How does Venmo work?
Venmo is a mobile payment application owned by PayPal. It allows users to pay each other directly from their bank accounts or Venmo balances. Once you link your bank account or debit card to Venmo, you can send and receive money with other Venmo users almost instantaneously. Venmo is known for its social feed, where users can see (but not the amounts of) their friends' transactions with emoji and captions.
What can you use Venmo for?
Venmo can be used for rent splitting, paying back a friend for dinner, online purchases at participating merchants, and tipping service providers. It's especially popular among younger Americans for everyday P2P payments. Merchants including Amazon, PayPal checkout, and thousands of apps accept Venmo as a payment method.
How to sign up for Venmo
To sign up for Venmo, you need to download the Venmo app, create an account with your email and phone number, link a U.S. bank account or debit card, and verify your identity. Full Venmo features (higher limits, business profiles) require providing your SSN for ID verification. Without SSN, you can create an account with limited weekly sending ($299.99).
Venmo fees and limits
Sending money from your Venmo balance or linked bank account is free. Sending from a credit card costs 3%. Instant transfers to a bank account cost 1.75% (minimum $0.25, maximum $25). Standard bank transfers are free and take 1–3 business days. Verified accounts can send up to $60,000 per week; unverified accounts are limited to $299.99 per week. Purchases at partner merchants may have different fee structures.
Is Venmo available for immigrants without SSN?
You can create a basic Venmo account without verifying with SSN, but your weekly sending limit stays at $299.99 and you cannot access all features. Full verification requires SSN. If you don't have SSN, Común is a strong alternative: open a full bank account without SSN using 100+ Latin American IDs, and use Común's Pay feature to send money to Venmo users in the U.S. directly from your Común account.
Frequently asked questions about Venmo
Is Venmo safe to use?
Yes. Venmo uses encryption and multi-factor authentication to protect accounts. However, transfers are instant and generally irreversible once sent, so always double-check the recipient's username before confirming. Venmo is owned by PayPal and is regulated as a money transmitter in the U.S.
Can I use Venmo without a U.S. bank account?
You can create a Venmo account and fund it with a debit card linked to a foreign bank, but functionality is very limited. Venmo is designed for U.S. bank accounts. For immigrants who need to send and receive money in the U.S. without a traditional bank, Común offers a full bank account (no SSN required) with its own Pay feature compatible with Venmo users.
How long do Venmo transfers take?
Transfers between Venmo users are instant. Withdrawing funds to your bank account takes 1–3 business days for free standard transfers, or a few minutes with the instant transfer option (1.75% fee). Your Venmo balance is available immediately for sending to other users, even before you move it to your bank.
What are the best alternatives to Venmo for immigrants?
Común is a strong alternative: it accepts 100+ Latin American IDs (no SSN required), allows Pay transfers to Zelle and Venmo users in the U.S., and supports remittances to Mexico and Latin America starting at $2.99. Cash App and Zelle work similarly to Venmo within the U.S. but have similar documentation requirements.
Does Venmo report to the IRS?
Yes. Since 2022, Venmo and other payment apps must report to the IRS if you receive more than $600 in business payments in a year. If you use Venmo to receive payments for goods or services (not personal transfers between friends), you may receive a 1099-K form and need to report that income on your taxes.
Can I receive money on Venmo from someone who doesn't have the app?
No. Both sender and receiver must have active Venmo accounts. If someone wants to send you money but doesn't have Venmo, they can use Zelle (linked through their bank), Cash App, or send directly to your bank account. Común's routing and account numbers allow anyone to send you money by ACH bank transfer directly.

Educación Financiera
¿Cuáles son los Beneficios de una Cuenta de Común?
8 min de lectura
Una cuenta de Común te da tarjeta de débito VISA, cero tarifas de mantenimiento, depósito directo hasta 2 días antes, y remesas desde $2.99 — sin necesitar SSN. Es la cuenta bancaria diseñada específicamente para inmigrantes latinoamericanos en EE.UU.
¿Qué es Común y para quién es?
Común es una plataforma financiera digital diseñada específicamente para la comunidad latinoamericana en Estados Unidos. A diferencia de los bancos tradicionales, Común permite abrir una cuenta corriente sin número de Seguro Social (SSN), usando documentos de identidad latinoamericanos como pasaporte, matrícula consular o DNI de más de 100 países. El proceso es completamente en línea, en español, y toma aproximadamente 3 minutos.
Beneficios principales de una cuenta Común
Sin comisiones mensuales
Común no cobra cuota mensual de mantenimiento, no exige saldo mínimo, y no penaliza por bajo saldo. Esto contrasta con bancos como Chase o Bank of America que cobran entre $12 y $25 mensuales si no cumples requisitos de saldo.
Tarjeta de débito VISA
Recibes una tarjeta de débito VISA física entregada en tu domicilio y acceso a una tarjeta virtual desde el primer día para compras en línea. Funciona en millones de comercios en EE.UU. y en el extranjero.
Envíos instantáneos con Pay
Con Pay envías y recibes dinero dentro de EE.UU. de forma instantánea y sin comisión. Ideal para pagar renta, dividir gastos con amigos, o recibir pagos de trabajo.
Depósito directo anticipado
Configura tu nómina para recibir tu sueldo hasta 2 días antes de la fecha de pago oficial, dependiendo de cuándo tu empleador envía los fondos.
Remesas desde $2.99
Envía dinero a México y otros países de Latinoamérica desde $2.99 por transacción, con entrega el mismo día en muchos casos. Opciones de depósito bancario, efectivo en tiendas como Oxxo o Walmart, y más.
Acceso a más de 55,000 cajeros sin comisión
A través de la red Allpoint, Común ofrece acceso a más de 55,000 cajeros en EE.UU. sin cobrar comisión de su parte. Evita los cargos de cajeros fuera de red.
Servicio al cliente en español
El soporte de Común está disponible 100% en español, a través de la app, chat y teléfono — sin necesidad de comunicarte en inglés para resolver dudas sobre tu cuenta.
Preguntas frecuentes sobre los beneficios de Común
¿Necesito SSN para abrir una cuenta de Común?
No. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI, cédula — sin requerir SSN ni ITIN. El proceso es completamente digital y en español. Solo necesitas un número de teléfono de EE.UU. y tu documento de identidad.
¿La cuenta de Común está asegurada por el FDIC?
Sí. Común opera a través de Community Federal Savings Bank (CFSB), miembro del FDIC. Tus depósitos están asegurados hasta $250,000 por el gobierno federal, igual que en cualquier banco tradicional.
¿Puedo recibir mi cheque de nómina con Común?
Sí. Común tiene número de cuenta y routing number (número de ruta) propios, lo que te permite configurar depósito directo con tu empleador. Incluso puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo a recursos humanos.
¿Común cobra por enviar remesas?
Sí, pero desde $2.99 por transacción — significativamente menos que los $5-$15 que cobran Western Union o MoneyGram. La tarifa exacta depende del país de destino, monto y método de entrega elegido. Muchas transferencias a México tienen entrega el mismo día.
¿Puedo usar Común si tengo un estatus migratorio irregular?
Sí. Común no requiere estatus migratorio específico. Solo necesitas una identificación oficial válida de tu país de origen. La cuenta es igual para todos los clientes independientemente del estatus. No hay consultas de inmigración en el proceso de apertura.
¿Cómo descargo la app de Común?
La app de Común está disponible en Google Play Store (Android) y Apple App Store (iOS). Busca "Común" o "Comun App". El proceso de apertura de cuenta se completa directamente en la app en aproximadamente 3 minutos, con identificación oficial y número de teléfono de EE.UU.
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Viviendo en Estados Unidos
¿Cómo comprar una casa en Estados Unidos siendo inmigrante? Todo lo que necesitas saber
8 min de lectura
Comprar una casa en EE. U.U. es un proceso que no está restringido legalmente para la población inmigrante. Sin embargo, sí resulta más complicado de conseguir para dicho grupo, debido a ciertos requisitos específicos solicitados. De acuerdo con un artículo reciente, conseguir financiamiento es más difícil para los inmigrantes por algunos obstáculos, como la falta de historial crediticio, el estatus migratorio y la necesidad de tener SSN o ITIN.
Si planeas vivir en Estados Unidos y crees que estás muy lejos de reunir los requisitos necesarios para comprar una casa allí, a continuación te presentamos la guía completa para que puedas adquirir una propiedad por primera vez.
Sí puedes comprar casa en Estados Unidos siendo inmigrante. No necesitas ser ciudadano ni tener residencia permanente. Necesitas identificación oficial, ITIN o SSN (algunos prestamistas aceptan ITIN), historial crediticio en EE.UU. y capacidad de pago del enganche, que suele ser del 3% al 20% del precio de la propiedad.
¿Puede un inmigrante sin ciudadanía comprar casa en EE.UU.?
A diferencia de varios países de Latinoamérica, en USA es posible adquirir una propiedad sin ser ciudadano estadounidense, siempre y cuando se cumpla una serie de requisitos para llevar a cabo el proceso de compra. Dicho proceso es completamente legal y cada vez más común, ya que es posible acceder con una buena preparación financiera y la documentación necesaria. Según información de Realtor, durante 2024 más de 43,700 viviendas fueron adquiridas por inmigrantes. Esto confirma la viabilidad de la transacción.
Aunque no es necesario tener la ciudadanía o residencia permanente para comprar una casa, sí es verdad que el estatus migratorio y el cumplimiento de otros requisitos pueden influir en los pasos a seguir para acceder a préstamos hipotecarios y financiamiento.
¿Qué requisitos necesita un inmigrante para comprar casa en EE.UU.?
Llegar a ser dueño de una propiedad en EE.UU. como inmigrante puede parecer inalcanzable, pero sí es posible lograrlo. El proceso suele ser más largo para los inmigrantes, pero con los documentos indicados y la preparación financiera adecuada, es factible. Para ello, debes contar con los siguientes requisitos:
Documentos de identidad
Dentro de los documentos de identidad que se solicitan en el proceso de compra, puedes presentar uno de los siguientes:
- Pasaporte vigente
- Jeans o visa de no inmigrante
- ITIN
- Tarjeta de residencia (Green Card)
Los residentes permanentes pueden utilizar los mismos programas hipotecarios que los ciudadanos estadounidenses, incluyendo los préstamos FHA (Federal Housing Administration), los préstamos del Departamento de Asuntos de Veteranos (DVA) y los préstamos convencionales.
Preparación financiera
La preparación financiera es fundamental para comprar una casa. A continuación, compartimos algunos aspectos importantes que debes tener en cuenta antes de solicitar una hipoteca.
- Puntaje crediticio: Muchos prestamistas buscan un puntaje crediticio mínimo de 620 para calificar para un préstamo hipotecario convencional, mientras que los préstamos FHA pueden aceptar puntajes crediticios más bajos.
- Enganche: El monto del enganche puede variar según el tipo de préstamo. Para comprar una casa de $200,000 con un enganche del 10%, necesitarías ahorrar $20,000.
- Ingresos estables: Los prestamistas verificarán tus ingresos y situación laboral para asegurarse de que puedas realizar los pagos mensuales de la hipoteca.
¿Cuáles son los pasos para comprar casa en EE.UU. como inmigrante?
Comprar una casa puede ser un proceso desafiante, pero con el plan correcto, puede volverse manejable. Estos son los siete pasos que debes seguir para comprar una casa en Estados Unidos siendo inmigrante:
Paso 1: Investiga el mercado inmobiliario y define dónde te gustaría comprar
Hay muchos factores a considerar cuando estoy listo para tomar la decisión de comprar una casa. Investiga mercados en los que estés interesado, el costo de vida, la proximidad al trabajo, los distritos escolares y las opciones de entretenimiento.
Paso 2: Calcula cuánto puedes gastar y establece tu presupuesto
Usa herramientas en línea de calculadoras de hipotecas para determinar cuánto puedes pagar mensualmente. Asegúrate de tomar en cuenta los impuestos de propiedad y las tarifas de mantenimiento al presupuestar.
Paso 3: Elige un agente inmobiliario con experiencia en clientes internacionales
Es crucial elegir un agente inmobiliario con experiencia en el tipo de transacción que estás realizando, quela puede ayudar a navegar el proceso y también a entender el mercado local.
Paso 4: Solicita una pre aprobación de hipoteca si planeas financiar la compra
Este paso es vital. Una carta de pre-aprobación de un prestamista muestra a los vendedores que eres un comprador serio con financiamiento asegurado.
Paso 5: Visita propiedades y haz una oferta formal por la que te interese
Una vez que encuentres un lugar que te gusta, trabaja con tu agente para hacer una oferta razonable. Estar preparado para negociar.
Paso 6: Realiza la inspección y ava lúo profesional del inmueble
Una inspección de la casa es importante para asegurarte de que la propiedad está en buen estado. Un ava lúo también puede ser necesario para confirmar el valor de la propiedad.
Paso 7: Firma los documentos y realiza el pago final en el cierre de la operación
Este es el paso final donde se realiza el pago y se firman todos los documentos. Es importante revisar todos los documentos cuidadosamente antes de firmar.
¿Cuánto cuesta comprar una casa en Estados Unidos?
El precio de las casas en Estados Unidos puede variar considerablemente según la ubicación, el tamaño y las condiciones del mercado. En general, los precios medios de las casas están alrededor de los $200,000 a $300,000, aunque algunas áreas costosas como San Francisco o Nueva York pueden tener precios mucho más altos. Recuerda, además del precio de compra, hay costos adicionales como los costos de cierre, el seguro del hogar, los impuestos de propiedad y los gastos de mudanza.
Consejos prácticos para una compra segura
Aqui se detallan los consejos más importantes para comprar una casa siendo inmigrante:
- Contrata un agente inmobiliario que tenga experiencia trabajando con compradores internacionales.
- Asegúrate de entender todos los términos y condiciones del contrato antes de firmar.
- Si es posible, trabaja con un abogado inmobiliario para revisar todos los documentos legales.
- Planifica con anticipación para los costos de cierre y otros gastos imprevistos.
¿Cómo prepararse financieramente para comprar casa en EE.UU.?
Aunque comprar una casa no es fácil, hay plataformas que puede hacer la gestión financiera más accesible para ti. Común, por su parte, puede ayudarte a construir tu historial crediticio en EE.UU., administrar tu dinero de manera eficiente y planificar para el futuro con sus herramientas financieras exclusivas.
Si aún no tienes una cuenta en Común, puedes abrirla hoy mismo desde la comodidad de tu hogar, sin necesidad de visitar una sucursal bancaria física. Recuerda que con Común puedes identificarte con más de 100 documentos de identificación latinoamericanos, acceder a transferencias bancarias y remesas, y gestionar tus finanzas en español.
Preguntas frecuentes sobre cómo comprar casa en Estados Unidos siendo inmigrante
¿Necesito SSN para comprar casa en EE.UU.?
No necesariamente. Muchos prestamistas hipotecarios aceptan ITIN como alternativa al SSN para inmigrantes sin estatus legal permanente. También puedes explorar “ITIN loans” o préstamos para compradores extranjeros. Sin ninguno de los dos, la compra en efectivo siempre es una opción legalmente permitida en EE.UU.
¿Cuánto necesito de enganche para comprar casa en EE.UU.?
Depende del tipo de préstamo. Los préstamos convencionales requieren entre 3% y 20% de enganche. FHA loans aceptan desde 3.5% con buen crédito. Los préstamos para no ciudadanos o ITIN loans suelen requerir entre 10% y 30%. Además del enganche, necesitas fondos para gastos de cierre (2–5% del precio).
¿El estatus migratorio afecta la posibilidad de comprar casa?
No te impide comprar legalmente, pero sí afecta el acceso a financiamiento. Trabajadores con visa H-1B o residentes permanentes tienen más opciones de préstamos. Los indocumentados pueden comprar con ITIN loans o en efectivo. En todos los casos es crucial trabajar con un agente inmobiliario que tenga experiencia con compradores internacionales.
¿Puedo obtener una hipoteca en EE.UU. siendo inmigrante?
Sí. Los residentes permanentes (green card) tienen acceso a los mismos programas hipotecarios que los ciudadanos. Los residentes temporales con visa pueden calificar con algunos prestamistas especializados. Los inmigrantes sin documentos pueden explorar programas ITIN. Bancos comunitarios y credit unions suelen ser más flexibles que los grandes bancos nacionales.
¿Cuánto cuesta comprar una casa en Estados Unidos?
El precio promedio nacional en 2024 fue de $412,000, pero varía enormemente por estado y ciudad. Texas y el Medio Oeste ofrecen opciones desde $180,000–$250,000. California y Nueva York superan los $600,000–$800,000 en promedio. Además del precio, considera impuestos de propiedad, seguro de hogar y gastos de mantenimiento anuales.
¿Cómo comenzar a ahorrar para comprar casa como inmigrante?
Empieza por construir historial crediticio en EE.UU. usando una tarjeta de crédito con responsabilidad y pagando a tiempo. Abre una cuenta de ahorro y destina un porcentaje fijo de tu sueldo cada quincena. Con Común puedes abrir cuenta con tu ID latinoamericana, sin SSN ni saldo mínimo, y recibir tu nómina por depósito directo para empezar a ahorrar desde hoy.

Pagos instantáneos
¿Cómo envío dinero a través de Xoom? Tu guía completa en 7 pasos
8 min de lectura
En la actualidad, enviar dinero a otros países se ha convertido en una necesidad básica para millones de inmigrantes que viven en Estados Unidos.
Según la campaña en 2025 de la IDFR ( International Day of Family Remittances) durante la última década, los inmigrantes enviaron alrededor de 5 billones de dólares en remesas a sus países de origen, las cuales son fundamentales para alimentación, vivienda, salud y otros gastos básicos.
Para atender esta necesidad existen aplicaciones como Xoom, un servicio de PayPal para realizar transferencias de dinero a través de diversas formas de pago y de manera segura.
En esta ocasión, revisaremos cómo enviar dinero por Xoom paso a paso, sus principales características y algunas alternativas para conectar con tu familia fuera de EE. UU.
¿Qué es Xoom y es seguro enviar dinero con este servicio?
Xoom es una red de transferencias digitales perteneciente a PayPal, que opera completamente en línea y ofrece diferentes alternativas de envío para facilitar las transacciones.
Se ha convertido en una de las opciones más populares para efectuar transferencias de dinero digitales internacionales, debido al respaldo que ofrece PayPal, lo cual otorga seguridad a sus usuarios.
Además del respaldo que otorga PayPal, Xoom cuenta con altos estándares de seguridad para transferir dinero, como el cifrado SSL y el sello VeriSign.
Adicionalmente, sus servicios están disponibles para enviar dinero desde Estados Unidos a más de 70 países, incluyendo México, Guatemala, Honduras, Perú, entre otros.
7 pasos detallados para enviar dinero por Xoom
Para mandar dinero a través de Xoom solo sigue los siguientes pasos.
Accede a Xoom (web o app móvil) e inicia sesión o regístrate
Puedes optar por ingresar a través de la web www.xoom.com o de la aplicación móvil. Una vez ahí, inicia sesión o abre una cuenta con tu dirección de correo electrónico. También puedes utilizar tu cuenta de PayPal para acceder.
Selecciona el país de destino y la cantidad a enviar
Elige el país al que deseas enviar la transferencia. Posteriormente, te aparecerán las opciones de envío disponibles para el destino seleccionado.
Elige el método de envío
Los métodos de pago que ofrece Xoom son los siguientes:
- Depósito bancario
- Retiro de efectivo en sucursales físicas, como Oxxo o Elektra
- Recarga telefónica
- Pago de servicios
- Entrega en efectivo
Proporciona los datos del destinatario
Los datos que debes ingresar son:
- Nombre completo, como aparece en su identificación oficial
- Dirección
- Número de teléfono
- Cuenta bancaria (si aplica, según el método de envío)
Selecciona tu método de pago
Posteriormente, ingresa la cantidad que deseas enviar y selecciona el método de pago, entre los cuales se encuentran:
- Cuenta bancaria vinculada
- Tarjeta de débito o tarjeta de crédito
- Saldo disponible en tu cuenta PayPal
Revisa y confirma la transacción
Antes de confirmar el envío, Xoom te mostrará los datos para que verifiques que son correctos, además del monto correspondiente a tarifas, así como el tipo de cambio utilizado para la conversión de moneda.
Sigue el estado de tu envío con el número de seguimiento
Obtén un número de seguimiento y verifica el estado de tu transferencia directamente en la aplicación o página web de Xoom.
Aspectos clave a considerar al usar Xoom
Aunque Xoom es una alternativa popular para realizar transferencias rápidas y seguras, es importante que consideres varios aspectos antes de elegir esta opción.
Tarifas de envío
Las tarifas de envío de Xoom no son fijas, dependen del país de destino, del monto a enviar y del método de pago.
Generalmente, el método más caro es con tarjeta de crédito y el más económico es a través de una cuenta.
| Plataforma | Tarifa | Tipo de cambio | Tiempo de entrega | Opciones de entrega |
|---|---|---|---|---|
| Xoom | Desde 2.99 USD, dependiendo el tipo de envío | Menos favorable | Minutos a horas | Depósito bancario, retiro en efectivo, entrega a domicilio |
| Común | Tarifa desde 2.99 USD, hasta los límites aplicables | Competitivo (Aclaración: Los resultados pueden variar según el país de destino y método de envío) | Minutos | Retiro en efectivo, depósito bancario |
Tipo de cambio
El tipo de cambio puede ser otra desventaja, porque, además de que se calcula directamente en la plataforma de Xoom, varía según el método de envío seleccionado.
Límites de envío
Xoom impone límites de envío que dependen del nivel de verificación de cada cuenta. Para usuarios no verificados residentes en EE. UU., el límite diario es de $2,999 USD. En cambio, los usuarios verificados pueden enviar hasta $10,000 o $50,000 USD por día, según su nivel de verificación.
Opciones de recepción
Xoom cuenta con diferentes opciones de recepción, pero pueden variar de acuerdo con el país de destino.
En general, es posible enviar dinero en efectivo con retiro en diferentes puntos de pago, por depósito bancario, recarga o pago de servicio.
Seguridad y fiabilidad
Xoom cuenta con el respaldo de PayPal, además de cifrado SSL/TLS para proteger tu información financiera y monitoreo antifraude para asegurar que tu dinero llegue a su destino.
Tiempos de entrega
Generalmente, los envíos de dinero por tarjeta de débito y efectivo se reflejan en cuestión de minutos. Sin embargo, otros métodos de envío, como depósito bancario, pueden tardar desde 1 día hábil.
El tiempo total te aparecerá antes de confirmar tu transacción en la aplicación o página web de Xoom.
Accesibilidad
Xoom está también disponible en español y, en general, es fácil de usar para los migrantes en Estados Unidos.
Alternativas modernas para enviar dinero por Xoom: ¿Por qué Común es una opción inteligente?
Enviar dinero fuera de EE. UU. es fundamental, al igual que contar con servicios de transferencias internacionales eficientes, como Xoom. Aunque también existen opciones más innovadoras que te ofrecen mayores ventajas y menores costos para que tu familia y amigos obtengan mucho más.
Común es una plataforma financiera innovadora y completa que resuelve las necesidades de los usuarios que radican en Estados Unidos, especialmente de los inmigrantes. Ya que, Común a diferencia de Xoom, cuenta con un enfoque especializado y con tarifas transparentes.
Con Común:
- Abre tu cuenta con una identificación oficial de tu país; se aceptan más de 100 identificaciones.
- Después de tu primer envío gratuito, paga desde $2.99 USD por envío hasta los límites aplicables.
- Accede al servicio de atención al cliente en español y en inglés, disponible 24/7.
- Obtén una tarjeta de débito Visa para comprar en establecimientos físicos.
- Maneja tus finanzas desde la aplicación móvil de Común, donde puedes sincronizar tu cuenta bancaria externa y gestionar tus finanzas desde la plataforma de Común.
¿Tienes más dudas sobre cuál es la opción más conveniente para enviar dinero? Descubre Común y conoce el lado fácil y seguro de las finanzas.
Preguntas frecuentes
Si quieres saber más, consulta nuestra sección de preguntas frecuentes
¿Cómo enviar dinero de México a Estados Unidos usando Xoom?
No es posible enviar dinero desde México a través de Xoom, ya que solo permite envíos desde Estados Unidos, Canadá y otros países de Europa.
¿Cuánto tarda en llegar el dinero por Xoom?
Dependiendo del método de envío, oscila entre minutos hasta 3 días hábiles.
¿Es seguro usar Común para enviar dinero a Latinoamérica?
Sí, Común cuenta con las medidas de seguridad necesarias para mantener a salvo tu dinero y datos personales.
¿Puedo usar Común aunque no tenga cuenta en PayPal?
Sí, Común es una plataforma independiente de PayPal y puedes abrir una cuenta con la identificación oficial de tu país.
¿Puedo hacer depósitos en efectivo si no tengo cuenta bancaria en EE. UU.?
Sí, Común te permite depositar dinero en efectivo en numerosos establecimientos cerca de ti.
Envíos Internacionales
Las Transferencias de Dinero: De los Métodos Tradicionales a las Innovaciones Digitales
8 min de lectura
Las transferencias de dinero han evolucionado de métodos tradicionales como cheques y giros postales a soluciones digitales instantáneas. Con Común, la mayoría de las remesas internacionales llegan en minutos, sin necesidad de visitar una sucursal.
La evolución financiera de los métodos de transferencia de dinero desde prácticas tradicionales hasta innovaciones digitales marca un cambio crucial, revolucionando cómo pensamos y gestionamos nuestras finanzas en nuestras cuentas bancarias y más allá. Esta transición no es solo una cuestión de avance tecnológico; refleja un cambio fundamental en las expectativas de los usuarios, los estándares de seguridad y la conectividad global, especialmente en el ámbito de las transferencias de dinero internacionales y la integración sin fisuras de las cuentas bancarias.
Acelerando Transacciones: La Revolución Digital en las Transferencias de Dinero
La aparición de plataformas digitales y aplicaciones de transferencia de dinero ha transformado la velocidad y accesibilidad de las transacciones. Donde una vez las transferencias bancarias entre instituciones financieras tardarían días en completarse, las innovaciones digitales ahora facilitan transferencias de dinero instantáneas, permitiendo a los usuarios transferir dinero alrededor del mundo en solo unos pocos días hábiles o incluso al instante. Este cambio monumental en la conveniencia permite a los usuarios enviar dinero o transferir fondos de una cuenta bancaria a otra las 24 horas del día, los 7 días de la semana, sin la visita tradicional a un banco o cooperativa de crédito.
Estos cambios encapsulan el viaje de métodos tradicionales como las transferencias bancarias y transferencias de banco a banco a las innovaciones digitales que ahora dominan nuestro ecosistema financiero. A medida que continuamos explorando estos desarrollos, es evidente que las formas de transferir dinero, desde utilizar una tarjeta de débito para transferencias instantáneas hasta aprovechar las capacidades de aplicaciones de pago como Google Pay y Apple Pay, no solo están evolucionando; están siendo redefinidas para una nueva era de conectividad global y empoderamiento digital, haciendo de las aplicaciones de transferencia de dinero una herramienta indispensable en nuestra vida diaria.
Navegando las Transferencias de Dinero Internacionales: Consideraciones
Además, el aumento de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Es igualmente importante tener un conocimiento profundo del marco regulatorio que rodea las transferencias de dinero internacionales. Esto incluye estar consciente de las leyes contra el lavado de dinero (AML) y los diversos límites de transferencia impuestos por diferentes países. Estas regulaciones están diseñadas para prevenir crímenes financieros y asegurar la seguridad de las transacciones transfronterizas. Adherirse a estas leyes no solo ayuda a evitar complicaciones legales sino que también asegura que tus transacciones se procesen sin demoras innecesarias.
Además de elegir el servicio adecuado y entender las regulaciones, también es beneficioso estar al tanto de las tasas de cambio ofrecidas por diferentes servicios. Las tasas de cambio pueden afectar significativamente la cantidad final recibida en el otro extremo, especialmente en transacciones grandes. Además, considerar los tiempos de entrega es crucial, especialmente si la transferencia es sensible al tiempo. Mientras algunos servicios pueden transferir fondos casi al instante, otros pueden tardar varios días hábiles. Esto puede ser particularmente importante en situaciones de emergencia o al realizar pagos que tienen plazos estrictos.
Explorando Diferentes Opciones de Transferencia de Dinero: Wire, ACH y Más Allá
Los avances digitales también han introducido un nuevo nivel de seguridad y transparencia en las transferencias de dinero. Con tecnologías modernas de cifrado y autenticación, incluyendo características como la detección de fraudes, las transacciones financieras, ya sean transferencias internas, externas o incluso pagos en línea para compras en línea, son más seguras que nunca.
Las aplicaciones de transferencia de dinero se han convertido en un refugio seguro para las finanzas personales, ofreciendo seguimiento en tiempo real de las transacciones y asegurando que transferir dinero, desde una cuenta bancaria vinculada mediante transferencias de la Cámara de Compensación Automatizada (ACH) o depósito directo, permanezca seguro y sencillo. Las transferencias ACH destacan en eficiencia doméstica y rentabilidad, ideales para pagos regulares como salarios y facturas. Además, los métodos tradicionales como los cheques, depósitos en efectivo y giros postales retienen su utilidad para escenarios específicos, ofreciendo opciones tangibles en un mundo predominantemente digital.
El Auge de las Aplicaciones de Transferencia de Dinero de Persona a Persona (P2P)
Las aplicaciones de transferencia P2P han transformado fundamentalmente cómo intercambiamos dinero, haciendo las transacciones tan simples como enviar un mensaje. Estas aplicaciones permiten a los usuarios enviar fondos directamente a otros, utilizando solo una dirección de correo electrónico o número de teléfono, eliminando la necesidad de intermediarios. Entre la multitud de opciones disponibles, varias aplicaciones han ganado prominencia, cada una destacando por sus características distintivas.
Por ejemplo, algunas aplicaciones son celebradas por su integración con redes sociales, mejorando el aspecto social de las transferencias de dinero. Otras priorizan la seguridad, ofreciendo métodos avanzados de cifrado y autenticación para proteger las transacciones. También hay aplicaciones diseñadas para facilitar los pagos atraves de fronteras simplificando el proceso de enviar dinero internacionalmente al ofrecer tasas de cambio competitivas y comisiones bajas. Esta diversidad asegura que haya una aplicación de transferencia P2P adecuada para prácticamente cada necesidad y preferencia, reflejando la evolución dinámica y centrada en el usuario de la tecnología financiera.
Descifrando los Costos: Tarifas en las Transferencias de Dinero
El auge de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Entender las tarifas asociadas con las transferencias de dinero es pivotal para manejar tus finanzas de manera efectiva y evitar costos inesperados. El panorama de las tarifas de transferencia puede variar significativamente, abarcando cargos por servicio, tarifas de transacción y tarifas de conversión de moneda, entre otros. La transparencia en estas tarifas es crucial; por lo tanto, es esencial optar por servicios que ofrezcan información clara y directa sobre todos los costos involucrados.
Los cargos por servicio y las tarifas de transacción son a menudo los costos más visibles asociados con la transferencia de dinero. Estos pueden variar ampliamente dependiendo del proveedor y del método de transferencia elegido. Por ejemplo, las transferencias bancarias tradicionales podrían tener tarifas más altas en comparación con plataformas en línea o aplicaciones móviles. Las tarifas de conversión de moneda también juegan un papel significativo, especialmente en transferencias internacionales, donde el dinero necesita ser cambiado de una moneda a otra. Algunos servicios incorporan su beneficio en la tasa de cambio ofrecida, haciéndola menos favorable que la tasa de mercado. Esta práctica subraya la importancia de escudriñar las tasas de cambio proporcionadas y no solo las tarifas explícitas.
Este enfoque no solo ayuda a tomar decisiones informadas, sino que también ayuda a evitar cargos ocultos que pueden acumularse. Para minimizar estos costos, adoptar estrategias como seleccionar el método de transferencia más adecuado para tus necesidades—considerando factores como la velocidad, el destino y la cantidad—y comparar diligentemente a los proveedores para encontrar las mejores tarifas y las tarifas más bajas puede llevar a ahorros significativos. Al priorizar la transparencia y emplear estrategias para minimizar costos, los usuarios pueden navegar las complejidades de las transferencias de dinero de manera más confiada y económica.
Envía al extranjero con tranquilidad con tu cuenta Común¹
¡Abre tu cuenta en 3 minutos!
Conclusión
Para concluir, el cambio de métodos tradicionales a innovaciones digitales en el dominio de las transferencias de dinero representa un avance significativo en la gestión financiera. Las plataformas digitales y las aplicaciones de transferencia de dinero han revolucionado la forma en que enviamos dinero, proporcionando una conveniencia, velocidad y seguridad sin precedentes. Desde transferencias de cuenta bancaria sin interrupciones hasta el alcance global de las transferencias de dinero internacionales, estas soluciones digitales ofrecen una gama completa de servicios que atienden a nuestras diversas necesidades financieras.
Enfatizando la transparencia, estas plataformas minimizan las tarifas ocultas, haciendo que sea más fácil que nunca gestionar nuestras cuentas de ahorros y corrientes. Además, innovaciones como las transferencias instantáneas y la robusta tecnología de detección de fraudes han hecho que las aplicaciones de transferencia de dinero sean una opción confiable para los consumidores. A medida que continuamos adoptando estos avances digitales, la esencia de dominar las transferencias de dinero radica en aprovechar la tecnología para mejorar nuestras capacidades de finanzas personales, asegurando que podamos navegar con confianza y de manera económica las complejidades de las transacciones financieras modernas.
¿Cómo han cambiado las transferencias de dinero con el tiempo?
De cheques, giros postales y transferencias bancarias que tardaban días, a apps móviles que procesan pagos y remesas en minutos.
¿Qué ventajas tienen las transferencias digitales sobre los métodos tradicionales?
Mayor velocidad, seguimiento en tiempo real, y la posibilidad de enviar dinero sin salir de casa. Con Común, puedes enviar una remesa desde la app en cualquier momento.
¿Los métodos tradicionales siguen siendo útiles?
Sí, cheques y efectivo siguen siendo relevantes en ciertos casos, como cuando el destinatario no tiene cuenta bancaria digital.
Preguntas frecuentes
¿Por qué las transferencias digitales son más rápidas que las tradicionales?
Porque usan redes de procesamiento en tiempo real, en lugar de los ciclos de varios días de los métodos bancarios tradicionales.
¿Necesito ir a una sucursal para enviar dinero con Común?
No, todo el proceso se hace desde la app, sin necesidad de visitar ninguna ubicación física.
¿Los métodos tradicionales como el cheque siguen siendo válidos?
Sí, siguen siendo útiles en ciertos casos, aunque las apps digitales suelen ser más rápidas y convenientes.
¿Qué tan rápido llega una remesa enviada por Común?
La mayoría llega en minutos, dependiendo del país y método de entrega.
¿Puedo hacer seguimiento de mi transferencia en tiempo real?
Sí, la app te muestra el estado de tu transferencia mientras se procesa.
¿Es más seguro enviar dinero digitalmente que con cheque?
Ambos métodos tienen protecciones distintas; las apps digitales suelen ofrecer verificación y encriptación adicionales.
Cuenta corriente
¿Cuál es la diferencia entre una cuenta de ahorro y una cuenta corriente?
8 min de lectura
Diferencia entre una cuenta de ahorro y una cuenta corriente
¿Necesitas una manera segura y sencilla para manejar tu dinero? Es importante que conozcas los diferentes tipos de cuentas bancarias ofrecidas por instituciones financieras y plataformas digitales de EE. UU.
Dos de los principales ejemplos son las cuentas de ahorro y las cuentas corrientes. Aunque ambas son bastante comunes entre los usuarios de Estados Unidos, tienen muchas diferencias que es relevante comprender, especialmente cuando apenas comienzas a manejar dinero en un país nuevo.
Es habitual caer en el error de creer que ambas cuentas sirven para lo mismo. Por ello, a continuación te explicaremos en detalle las principales diferencias, las definiciones de cada una, comparaciones y ejemplos.
¿Qué es una cuenta corriente?
La cuenta corriente es de los productos financieros más populares, ya que está orientada a realizar operaciones bancarias frecuentes, como recibir pagos, realizar transferencias de dinero y hacer pagos en establecimientos físicos y en línea.
Estos son los principales beneficios de contratar una cuenta corriente:
- Permite depósitos y retiros frecuentes.
- Incluye tarjeta de débito para compras.
- Facilita pagos de servicios y transferencias.
- Ideal para administrar ingresos y gastos del día a día.
- Acceso a banca móvil o aplicación móvil.
- Aunque con menos frecuencia, algunas incluyen chequera para hacer pagos de manera segura.
¿Para qué sirve una cuenta corriente?
Una cuenta corriente tiene múltiples funciones, por ejemplo:
- Recibir tu salario a través de depósito directo, de manera segura y rápida.
- Pagar servicios como la luz, agua o internet.
- Hacer compras en línea o en tiendas físicas.
- Retirar dinero en efectivo en cajeros automáticos o establecimientos seleccionados.
- Realizar transferencias de dinero a otras personas fácilmente.
- Tener control de tu dinero en tiempo real.
En pocas palabras, este tipo de cuenta está orientada a atender las necesidades del día a día a través de productos sencillos y accesibles.
Aquí te explicamos los diferentes tipos de cuentas corrientes y todas sus características.
¿Qué es una cuenta de ahorro?
A diferencia de una cuenta corriente, la cuenta de ahorro está orientada a guardar dinero a largo plazo y hacerlo crecer gracias a las tasas de interés aplicadas.
Ventajas de una cuenta de ahorro:
- Menos operaciones frecuentes; más enfocada en acumular fondos.
- Puede generar intereses sobre el saldo.
- Útil para metas financieras a mediano o largo plazo.
- Generalmente limitada a retiros mensuales.
- Ideal para comenzar un fondo de emergencia o apartar dinero para gastos inesperados.
Diferencias clave entre cuenta corriente y cuenta de ahorro
Aunque ambas cuentas cumplen funciones distintas, son complementarias para satisfacer las necesidades financieras habituales, tanto a corto, como a mediano y largo plazo.
Estas son las principales diferencias entre ambas opciones de cuentas.
Acceso y uso
- Cuenta corriente: el dinero está disponible en todo momento para realizar transacciones diarias, como transferencias, retiros de dinero y pagos de servicios a través de métodos de pago físicos y canales digitales.
- Cuenta de ahorro: el acceso al dinero es más limitado, ya que el objetivo es el ahorro y el crecimiento del capital; aunque sí permite realizar transferencias.
Generación de intereses
- Cuenta corriente: la mayoría no genera intereses y las que sí lo hacen, cuentan con tasas muy bajas.
- Cuenta de ahorro: la principal cualidad de este tipo de cuentas es que ofrece rendimientos a largo plazo, lo cual otorga protección al capital mientras lo hace crecer sin necesidad de una inversión de alto riesgo.
Conoce las cuentas bancarias conjuntas, una excelente manera de gestionar las finanzas en equipo.
Propósito principal
- Cuenta corriente: su objetivo principal es guardar el dinero a corto plazo para cubrir los gastos cotidianos, así como recibir sueldos y realizar compras a través de una tarjeta de débito.
- Cuenta de ahorro: su objetivo es guardar dinero en un lugar seguro y generar intereses para no perder valor con la inflación. Funciona como una caja de ahorro orientada a servir como respaldo ante posibles emergencias financieras o planes a largo plazo, como viajes, festejos, mudanzas, etc.
Costos y requisitos
- Cuenta corriente: muchas cuentas de este tipo conllevan cuotas de mantenimiento, las cuales se pueden eliminar con la condición de mantener un saldo mínimo mensual o hacer depósitos directos de manera regular.
- Cuenta de ahorro: por lo general, conllevan menos cargos que las cuentas corrientes, aunque también suelen requerir mantener un saldo mínimo para evitar pagar comisiones. También hay algunas cuentas que solicitan conservar el dinero por un tiempo específico antes de retirarlo.
Como puedes ver, la decisión de abrir una de las opciones de cuenta corriente o de ahorro depende de tus necesidades. Sin embargo, la combinación de ambas resulta una decisión estratégica para la administración financiera. Por un lado, la cuenta corriente te permite estar al día con los pagos cotidianos, mientras que la cuenta de ahorro está orientada a planear a futuro y mantener el dinero separado.
Administra tu dinero en EE. UU. con Común
En este artículo aprendiste a diferenciar una cuenta corriente de una cuenta de ahorro: la primera está orientada a realizar transacciones cotidianas y la segunda a hacer crecer tu dinero a largo plazo para cumplir tus objetivos financieros en el futuro.
Una de las necesidades básicas de los inmigrantes que llegan a vivir a Estados Unidos es acceder a una cuenta bancaria que les brinde seguridad y confianza. Sin embargo, a su vez se enfrentan a diversas dificultades al momento de contratar este tipo de servicios financieros, debido a la variedad de requisitos que dejan en desventaja a gran parte de esta comunidad.
¡Conoce Común, la cuenta corriente que entiende las necesidades de los inmigrantes!
Estos son algunos de los beneficios que te esperan:
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- La aplicación móvil también está disponible en español y acepta más de 100 identificaciones oficiales calificadas para la apertura de una cuenta.
- Tarjeta de débito para hacer compras y pagos diarios fácilmente.
Abre tu cuenta en Común hoy mismo y organiza tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué es mejor, una cuenta corriente o una cuenta de ahorro?
Depende de tus necesidades. Si buscas una cuenta para hacer transacciones cotidianas, como transferencias y depósitos, recibir sueldos y hacer pagos de servicios, una cuenta corriente puede ser una opción. Si lo que quieres es guardar tu dinero a largo plazo, considera una cuenta de ahorro.
¿Puedo tener cuenta corriente y de ahorro al mismo tiempo?
Sí, puedes separar tus objetivos financieros y organizar tu dinero. Asegúrate de utilizar una cuenta corriente que te permita enviar dinero dentro del país, así como a tu país de origen, con tarifas claras y accesibles. También es recomendable contar con una cuenta de ahorro como complemento para planificar a largo plazo.
¿Qué tipo de cuenta conviene más a inmigrantes recién llegados?
Común es una plataforma financiera que cuenta con requisitos accesibles de contratación y ofrece tarifas justas y competitivas.

Educación Financiera
Descubriendo los tipos de las cuentas bancarias: Guía completa para 2023
8 min de lectura
Una cuenta corriente es la cuenta que usas para tus gastos diarios: recibir tu pago, pagar cuentas y usar tu tarjeta de débito. Con Común puedes abrir una sin número de Seguro Social, sin costo de apertura ni cuota mensual.
En el mundo financiero, la elección de una cuenta bancaria adecuada puede marcar una gran diferencia en tu vida económica. En este artículo, te guiaremos a través de los diferentes tipos de cuentas bancarias disponibles en Estados Unidos y te ayudaremos a elegir la mejor opción para tus necesidades.
¿Qué es una cuenta bancaria y por qué es importante?
Una cuenta bancaria es un tipo de producto financiero que actúa como acuerdo financiero entre un banco y un cliente, que permite al cliente depositar y retirar dinero. Además, ofrece servicios adicionales como la emisión de cheques, transferencias bancarias, pagos con tarjeta de débito, recibir depósitos directos, entre otros. La elección de la cuenta bancaria correcta es esencial para gestionar eficientemente tus finanzas y alcanzar tus metas económicas.
Diferentes tipos de cuentas bancarias
Existen varios tipos de cuentas bancarias, cada una con sus propias características, ventajas y desventajas. A continuación, exploraremos dos de las más comunes: las cuentas de ahorros y las cuentas corrientes:
Cuentas corrientes
Una cuenta corriente, también conocida como cuenta de cheques, es un tipo de cuenta bancaria que se utiliza principalmente para transacciones diarias. A diferencia de las cuentas de ahorros, las cuentas corrientes te permiten realizar un número ilimitado de depósitos y retiros, lo que las hace ideales para el manejo diario de tu dinero.
Las cuentas corrientes son ofrecidas por casi todos los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Una de las principales ventajas de las cuentas corrientes es su flexibilidad. Puedes depositar y retirar dinero tantas veces como quieras, y también puedes realizar transacciones básicas como pagar facturas, emitir cheques y realizar compras con una tarjeta de débito. Además, muchas cuentas corrientes ofrecen servicios adicionales como la protección contra sobregiros, alertas de cuenta y acceso a la banca en línea y móvil.
Sin embargo, a diferencia de las cuentas de ahorros, las cuentas corrientes suelen tener tasas de interés más bajas o incluso nulas, lo que significa que tu dinero no crecerá con el tiempo. Además, algunas cuentas corrientes pueden tener cuotas mensuales de servicio, aunque a menudo puedes evitar estas cuotas si cumples con ciertos requisitos, como mantener un saldo mínimo o realizar un número específico de transacciones cada mes.
Por ejemplo, Chase Bank ofrece la cuenta Chase Total Checking y Citi Bank ofrece la cuenta Citi Basic Banking Package, que incluyen acceso a miles de cajeros automáticos, servicio de banca en línea y móvil. Sin embargo, como muchos de los otros bancos tradicionales, cobran una cuota mensual de servicio de entre $8 a 12 al menos que cumples con ciertos requisitos de balance promedio mensual o un monto mínimo depositado por medio de depósitos directos mensualmente.
En contraste, Común, la banca online en Estados Unidos, ofrecemos una cuenta corriente o cuenta de cheques con cero costos ocultos. A diferencia de bancos tradicionales, la cuenta bancaria que ofrece Común requiere un depósito mínimo de $0, requiere $0 de cuotas mensuales, transacciones ilimitadas, y muchos beneficios más ideales.
En resumen, aunque las cuentas corrientes pueden no ser la mejor opción para ahorrar dinero, son una herramienta esencial para el manejo diario de tus finanzas. Al elegir una cuenta corriente, es importante considerar tus hábitos bancarios y buscar una cuenta que se adapte a tus necesidades.
Cuentas de ahorros
Una cuenta de ahorros es un tipo de cuenta bancaria que se ha diseñado específicamente para fomentar el hábito del ahorro entre los usuarios. Su principal objetivo es ayudarte a guardar dinero de manera segura mientras generas intereses sobre tu saldo.
Las cuentas de ahorros son ofrecidas por la mayoría de los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Por ejemplo, el Bank of America ofrece la cuenta de ahorros Advantage Savings que incluye una tasa de interés competitiva y la posibilidad de evitar la cuota mensual de mantenimiento si cumples con ciertos requisitos. Por otro lado, Wells Fargo ofrece la cuenta Way2Save Savings, que facilita el ahorro al transferir automáticamente $1 de tu cuenta de cheques a tu cuenta de ahorros cada vez que realizas una transacción.
Una de las principales ventajas de las cuentas de ahorros es que tu dinero no solo está seguro, sino que también crece con el tiempo gracias a las tasas de interés. Estas tasas varían dependiendo del banco y del tipo de cuenta, pero en general, te permiten ganar un pequeño porcentaje de tu saldo total cada año. Además, las cuentas de ahorros están aseguradas por la Corporación Federal de Seguro de Depósitos (FDIC) hasta $250,000, lo que significa que tu dinero está protegido incluso si el banco quiebra.
Sin embargo, las cuentas de ahorros también tienen algunas limitaciones. Una de las más notables es la restricción en el número de ciertos tipos de transacciones que puedes realizar cada mes. Según la Regulación D de la Reserva Federal, solo puedes realizar hasta seis "transacciones convenientes" por mes, que incluyen transferencias y pagos electrónicos, débitos automáticos, cheques y pagos de tarjetas de débito. Si excedes este límite, el banco puede cobrarte una tarifa o convertir tu cuenta de ahorros en una cuenta corriente.
Además, aunque las cuentas de ahorros son una excelente manera de guardar dinero, no son la mejor opción si necesitas acceso frecuente a tus fondos. Para transacciones diarias y acceso fácil a tu dinero, una cuenta corriente podría ser más adecuada.
Cuentas bancarias especializadas
Además de las cuentas de ahorros y corrientes, existen otros tipos de cuentas bancarias diseñadas para necesidades específicas.
Cuentas de bajo riesgo y cuentas de segunda oportunidad
Las cuentas de bajo riesgo son cuentas bancarias que ofrecen servicios básicos a un costo mínimo, ideales para personas que buscan evitar cargos bancarios elevados. Por otro lado, las cuentas de segunda oportunidad están diseñadas para personas que han tenido problemas con sus cuentas bancarias en el pasado y buscan una nueva oportunidad para manejar sus finanzas.
Cuentas de nómina y cuentas de mercado monetario
Las cuentas de nómina son cuentas bancarias en las que tu empleador deposita directamente tu salario, mientras que las cuentas de mercado monetario son cuentas de ahorro con características de inversión que ofrecen tasas de interés competitivas a cambio de mantener un saldo mínimo más alto.
Cómo elegir la mejor cuenta bancaria para tus necesidades
La elección de la cuenta bancaria adecuada depende en gran medida de tus necesidades y objetivos financieros. Por ejemplo, si tu objetivo es ahorrar dinero, una cuenta de ahorros podría ser la mejor opción. Por otro lado, si necesitas realizar muchas transacciones diarias, una cuenta corriente podría ser más adecuada.
Factores a considerar al elegir una cuenta bancaria
Algunos factores a considerar al elegir una cuenta bancaria incluyen las tasas de interés, los cargos bancarios, los requisitos de saldo mínimo, los servicios y características adicionales, y la reputación del banco.
Cómo abrir una cuenta con Común:
Para abrir una cuenta en Estados Unidos, generalmente necesitarás proporcionar información personal, como tu nombre, dirección, fecha de nacimiento y número de Seguro Social. También es posible que debas proporcionar una identificación con foto emitida por el gobierno y hacer un depósito inicial.
En Común, los pasos y requisitos para abrir una cuenta son los siguientes:
- Descarga la aplicación móvil en tu dispositivo Apple desde la App Store o en tu dispositivo Android desde la Play Store.
- Abre la aplicación y Crea tu cuenta nueva; sigue las instrucciones y llena los campos de información personal.
- En menos de 5 minutos habrás terminado el proceso de crear una cuenta y obtendrás un número de cuenta (account number), número de ruta (routing number) y podrás empezar a hacer uso de tu tarjeta de débito virtual inmediatamente.
- Solicita tu tarjeta de débito y en menos de 2 semanas te llegará al correo.
Te recomendamos que al abrir tu cuenta con Común, le hagas tu primer depósito para empezar a utilizar tu tarjeta de débito. Puedes hacerlo de distintas formas:
- Conecta tu cuenta PayPal, CashApp, y muchas más a tu cuenta Común y transfiérete dinero instantáneamente.
- Deposita efectivo en uno de los miles de cajeros automáticos de la red Allpoint que puedes conseguir en cualquier Walgreens, CVS, Target, y muchos establecimientos más cerca de ti.
- Transfiérete dinero desde tus otras cuentas bancarias utilizando tu número de cuenta y número de ruta de tu cuenta Común; ten en cuenta que este tipo de transacciones puede incurrir en costos por parte del banco desde el que realizas la transacción.
La importancia de elegir la cuenta bancaria adecuada
Elegir la cuenta bancaria adecuada es un paso crucial para manejar eficientemente tus finanzas. Esperamos que esta guía te haya ayudado a entender mejor los diferentes tipos de cuentas bancarias disponibles y a tomar una decisión informada. Recuerda, la mejor cuenta bancaria para ti es la que se adapta a tus necesidades y objetivos financieros.
Si buscas abrir una cuenta corriente y obtener una tarjeta de débito, ¿qué esperas para hacerlo con Común?
¿Qué tipos de cuentas bancarias existen?
Principalmente cuentas corrientes (para uso diario) y cuentas de ahorro (para guardar dinero, a veces con interés). Común ofrece una cuenta corriente diseñada para inmigrantes.
¿Qué necesito para abrir una cuenta bancaria en Estados Unidos?
Generalmente una identificación oficial y comprobante de domicilio. Con Común, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas, sin necesidad de Seguro Social.
¿Cuánto cuesta mantener una cuenta bancaria?
Varía según la institución. Común no cobra cuota mensual ni exige saldo mínimo.
Preguntas frecuentes
¿Cuál es la diferencia entre cuenta corriente y cuenta de ahorro?
La cuenta corriente es para gastos diarios y transacciones frecuentes; la de ahorro está pensada para guardar dinero, a veces con interés.
¿Puedo abrir una cuenta bancaria sin Seguro Social?
Sí, con Común puedes abrir una cuenta usando pasaporte, matrícula consular u otra identificación latinoamericana vigente.
¿Los bancos digitales cobran menos que los tradicionales?
Muchas plataformas digitales, como Común, no cobran cuota mensual ni exigen saldo mínimo, a diferencia de bancos tradicionales que sí pueden hacerlo.
¿Qué documentos pide Común para abrir una cuenta?
Una identificación oficial vigente con foto; en algunos casos, comprobante de domicilio.
¿Cuánto tiempo toma abrir una cuenta bancaria?
Con Común, aproximadamente 3 minutos, completamente desde tu teléfono.
¿Necesito visitar una sucursal para abrir mi cuenta?
No, todo el proceso se hace en línea desde la app, sin necesidad de ir a ninguna sucursal.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


