
Cuenta corriente
¿Qué es una cuenta de banco y cuáles son las ventajas de tenerla?
¿Qué es una cuenta bancaria y cómo funciona en EE.UU.? Tipos de cuentas, cómo abrirla como inmigrante y qué debes considerar.
8 min read

04 Nov 2022
Una cuenta de banco es una cuenta financiera donde puedes depositar, retirar y administrar tu dinero de forma segura. En EE.UU. existen cuentas corrientes (para uso diario), cuentas de ahorro (para ganar intereses) y cuentas especializadas. Plataformas como Común permiten abrir una cuenta sin SSN, usando tu pasaporte o matrícula consular.
Una cuenta de banco es una cuenta financiera que un cliente tiene en un banco. La cuenta bancaria permite a los clientes depositar y retirar dinero, así como emitir cheques. Por esto mismo también se le llama cuenta de cheques.
Las ventajas de tener una cuenta bancaria son, entre otras:
- fácil acceso a su dinero - acceso bancario 24 horas al día, 7 días a la semana, a través de la página web o la aplicación del banco
- no es necesario llevar dinero en efectivo encima
- posibilidad de ganar intereses por sus depósitos
- crear un historial de crédito, lo que puede ser importante cuando quiera pedir un préstamo en el futuro
¿Cómo abrir una cuenta bancaria?
Abrir una cuenta bancaria es relativamente fácil. Tendrás que facilitar algunos datos personales, como su nombre, fecha de nacimiento y dirección. También se le pedirá una identificación; normalmente el número de Seguridad Social (SSN por sus siglas en inglés) basta para esto. Bancos más modernos, como Comun, ofrecen la posibilidad de reemplazar el SSN con su pasaporte o matrícula consular. Es posible que también se le pida documentación que demuestre prueba de residencia.
Los diferentes tipos de cuentas bancarias disponibles
Hay diferentes cuentas bancarias entre las que puede elegir. La cuenta de banco más común es la cuenta corriente, que le permite depositar y retirar dinero, así como emitir cheques. Una cuenta corriente es una gran opción si quieres acceder a tu dinero fácilmente sin llevar efectivo encima, ya que la tarjeta de débito de tu cuenta te permite hacer pagos en cualquier establecimiento.
Otro tipo de cuenta bancaria habitual es la cuenta de ahorro. Las cuentas de ahorros le permite ahorrar dinero y ganar intereses sobre sus depósitos. Es una gran opción para los que quieren acumular sus ahorros con el tiempo.
También hay una serie de cuentas bancarias especializadas, como las cuentas para estudiantes, personas mayores y empresas. Asegúrese de investigar las diferentes cuentas bancarias disponibles y elija la que mejor se adapte a sus necesidades.
Cómo gestionar una cuenta de cheques en línea
Muchos clientes de bancos eligen gestionar su cuenta bancaria en línea. Esto puede hacerse a través del sitio web o la aplicación del banco. La gestión de su cuenta bancaria en línea le permite acceder a su cuenta 24 horas al día, 7 días a la semana.
Algunas de las cosas que puede hacer en línea son:
- ver el saldo de su cuenta y el historial de transacciones
- transferir dinero entre cuentas de ahorros y de depósitos
- pagar facturas
- pagar su tarjeta de crédito
- depositar cheques
- configurar alertas bancarias para eventos específicos, como un saldo bajo o un depósito grande
¿Cuáles son los costos de abrir una cuenta bancaria en Estados Unidos?
Algunas cuentas, como las que ofrece Comun, son completamente gratis. Sin embargo, hay muchos bancos que sí cobran comisiones. Entre ellos están algunos de los bancos más populares de Estados Unidos: Bank of America, JPMorgan Chase, Citigroup y Wells Fargo. Éstas son algunas de las comisiones que cobran:
- cuota mensual de servicio
- requisito de saldo mínimo
- cargo por sobregiro
- comisión por canjeo de cheques.
Respaldo del FDIC
La Federal Deposit Insurance Corporation (FDIC) es una agencia gubernamental que asegura los depósitos de los consumidores en los bancos que forman parte de su red. Es importante escoger un banco que cuenta con este respaldo, ya que tendrás hasta $250,000 de tus fondos asegurados por el gobierno de Estados Unidos en caso de que tu banco falle.
Los beneficios de Comun
En Comun encontrarás una cuenta coriente completamente gratis, en español (desde la aplicación móvil hasta el servicio al cliente), y con la flexibilidad de aplicar con su pasaporte, sin importar su nacionalidad. La apertura de cuenta es muy fácil y tendrás acceso a ella 24 horas al día, al igual que la posibilidad de pagar facturas o depositar cheques. Comun cuenta con el respaldo del FDIC, así que tus fondos están asegurados por hasta $250,000 USD.
Como con cualquier otro servicio financiero, asegúrate de investigar diferentes opciones disponibles y elija la que mejor se adapte a sus necesidades.
Preguntas frecuentes sobre cuentas bancarias
¿Qué es una cuenta de banco y para qué sirve?
Una cuenta bancaria es un producto financiero que te permite guardar dinero de forma segura, hacer pagos, recibir tu sueldo y acceder a servicios como tarjetas de débito y transferencias. En EE.UU. las más comunes son las cuentas corrientes (checking) y las de ahorro (savings), cada una con diferentes propósitos y características.
¿Qué documentos necesito para abrir una cuenta de banco en EE.UU.?
Los bancos tradicionales suelen pedir SSN o ITIN, identificación con foto y comprobante de domicilio. Plataformas digitales como Común aceptan más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. El proceso es completamente en línea y toma minutos.
¿Cuánto cuesta abrir y mantener una cuenta bancaria?
Varía mucho. Bank of America, Chase y Wells Fargo cobran entre $6 y $15 mensuales si no cumples requisitos de saldo mínimo. Los bancos digitales como Común no cobran cuotas mensuales ni exigen saldo mínimo. Además, puede haber cargos por sobregiro, retiro en cajeros fuera de red o envío de cheques.
¿Puedo tener cuenta de banco en EE.UU. si soy indocumentado?
Sí. No existe una ley federal que prohíba abrir una cuenta bancaria sin documentos migratorios. Algunos bancos aceptan ITIN o matrícula consular. Plataformas como Común aceptan documentos de identidad latinoamericanos sin importar el estatus migratorio. Lo fundamental es tener una identificación oficial válida.
¿Qué diferencia hay entre cuenta corriente y cuenta de ahorro?
La cuenta corriente (checking) está diseñada para el uso diario: pagar facturas, recibir nómina, usar tarjeta de débito. La cuenta de ahorro (savings) está diseñada para guardar dinero y ganar intereses, con acceso más limitado. Muchos tienen ambas y transfieren fondos entre ellas según sus necesidades.
¿El dinero en mi cuenta bancaria está seguro?
Sí, si tu banco está asegurado por la FDIC. Esta agencia federal protege hasta $250,000 por titular en caso de que el banco quiebre. Común opera a través de Community Federal Savings Bank, Miembro FDIC. Siempre verifica que cualquier banco donde abras cuenta tenga este respaldo antes de depositar.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
¿Cuáles son los Beneficios de una Cuenta de Común?
8 min de lectura
Una cuenta de Común te da tarjeta de débito VISA, cero tarifas de mantenimiento, depósito directo hasta 2 días antes, y remesas desde $2.99 — sin necesitar SSN. Es la cuenta bancaria diseñada específicamente para inmigrantes latinoamericanos en EE.UU.
¿Qué es Común y para quién es?
Común es una plataforma financiera digital diseñada específicamente para la comunidad latinoamericana en Estados Unidos. A diferencia de los bancos tradicionales, Común permite abrir una cuenta corriente sin número de Seguro Social (SSN), usando documentos de identidad latinoamericanos como pasaporte, matrícula consular o DNI de más de 100 países. El proceso es completamente en línea, en español, y toma aproximadamente 3 minutos.
Beneficios principales de una cuenta Común
Sin comisiones mensuales
Común no cobra cuota mensual de mantenimiento, no exige saldo mínimo, y no penaliza por bajo saldo. Esto contrasta con bancos como Chase o Bank of America que cobran entre $12 y $25 mensuales si no cumples requisitos de saldo.
Tarjeta de débito VISA
Recibes una tarjeta de débito VISA física entregada en tu domicilio y acceso a una tarjeta virtual desde el primer día para compras en línea. Funciona en millones de comercios en EE.UU. y en el extranjero.
Envíos instantáneos con Pay
Con Pay envías y recibes dinero dentro de EE.UU. de forma instantánea y sin comisión. Ideal para pagar renta, dividir gastos con amigos, o recibir pagos de trabajo.
Depósito directo anticipado
Configura tu nómina para recibir tu sueldo hasta 2 días antes de la fecha de pago oficial, dependiendo de cuándo tu empleador envía los fondos.
Remesas desde $2.99
Envía dinero a México y otros países de Latinoamérica desde $2.99 por transacción, con entrega el mismo día en muchos casos. Opciones de depósito bancario, efectivo en tiendas como Oxxo o Walmart, y más.
Acceso a más de 55,000 cajeros sin comisión
A través de la red Allpoint, Común ofrece acceso a más de 55,000 cajeros en EE.UU. sin cobrar comisión de su parte. Evita los cargos de cajeros fuera de red.
Servicio al cliente en español
El soporte de Común está disponible 100% en español, a través de la app, chat y teléfono — sin necesidad de comunicarte en inglés para resolver dudas sobre tu cuenta.
Preguntas frecuentes sobre los beneficios de Común
¿Necesito SSN para abrir una cuenta de Común?
No. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI, cédula — sin requerir SSN ni ITIN. El proceso es completamente digital y en español. Solo necesitas un número de teléfono de EE.UU. y tu documento de identidad.
¿La cuenta de Común está asegurada por el FDIC?
Sí. Común opera a través de Community Federal Savings Bank (CFSB), miembro del FDIC. Tus depósitos están asegurados hasta $250,000 por el gobierno federal, igual que en cualquier banco tradicional.
¿Puedo recibir mi cheque de nómina con Común?
Sí. Común tiene número de cuenta y routing number (número de ruta) propios, lo que te permite configurar depósito directo con tu empleador. Incluso puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo a recursos humanos.
¿Común cobra por enviar remesas?
Sí, pero desde $2.99 por transacción — significativamente menos que los $5-$15 que cobran Western Union o MoneyGram. La tarifa exacta depende del país de destino, monto y método de entrega elegido. Muchas transferencias a México tienen entrega el mismo día.
¿Puedo usar Común si tengo un estatus migratorio irregular?
Sí. Común no requiere estatus migratorio específico. Solo necesitas una identificación oficial válida de tu país de origen. La cuenta es igual para todos los clientes independientemente del estatus. No hay consultas de inmigración en el proceso de apertura.
¿Cómo descargo la app de Común?
La app de Común está disponible en Google Play Store (Android) y Apple App Store (iOS). Busca "Común" o "Comun App". El proceso de apertura de cuenta se completa directamente en la app en aproximadamente 3 minutos, con identificación oficial y número de teléfono de EE.UU.

Educación Financiera
Qué Hacer si tu Cuenta Bancaria es Comprometida: Acciones Inmediatas
8 min de lectura
Si sospechas que tu cuenta fue comprometida, actúa de inmediato: bloquea tu tarjeta desde la app, revisa tus movimientos recientes y contacta a soporte. Con Común, el bloqueo de tarjeta es instantáneo y el soporte está disponible 24/7.
Reconocer las Señales de Robo de Identidad y una Cuenta Comprometida
El primer paso es reconocer las señales de que tu cuenta bancaria puede haber sido comprometida. Transacciones inusuales o sospechosas, cambios inesperados en los detalles de tu cuenta y alertas o notificaciones de tu banco que no iniciaste son indicadores claros. Recibir alertas de texto o correo electrónico sobre actividades que no realizaste también puede significar que tu cuenta ha sido hackeada. Ser vigilante y revisar regularmente la actividad de tu cuenta puede ayudarte a detectar estas señales temprano si tu cuenta bancaria es hackeada.
Acciones Inmediatas a Tomar Cuando Notes Actividad Sospechosa
1. Contacta a tu Banco Inmediatamente
Si sospechas que tu cuenta ha sido comprometida, llama directamente a tu institución financiera. La mayoría de los bancos tienen un departamento de fraudes dedicado que puede congelar tu cuenta para prevenir más transacciones no autorizadas. Actuar de manera oportuna es crucial para proteger tu dinero ganado con esfuerzo.
2. Cambia tus Contraseñas de Cuenta
Inmediatamente cambia las contraseñas de tu cuenta en línea y cualquier otra cuenta en línea asociada con tu información financiera. Asegúrate de que tus nuevas contraseñas sean fuertes, únicas y diferentes de las contraseñas previamente utilizadas.
3. Monitorea tu Cuenta para Más Actividad
Mantén un ojo atento en tu cuenta para detectar cualquier actividad sospechosa adicional. Revisa regularmente tu estado de cuenta bancaria y la actividad de la cuenta, y reporta cualquier discrepancia a tu banco. Configurar alertas de texto y correo electrónico para transacciones puede ayudarte a estar informado sobre el estado de tu cuenta.
Aprende a monitorear tus cuentas aquí
4. Reporta el Fraude
Presenta un informe al departamento de fraudes de tu banco. Además, reporta el incidente a la Comisión Federal de Comercio (FTC, por sus siglas en inglés) y considera presentar un informe policial. Esto puede ayudar a proteger tu informe de crédito y prevenir más robos de identidad.
Precauciones Adicionales: Habilita la Autenticación de Dos Factores
Para prevenir futuros incidentes, toma estas medidas de seguridad adicionales:
1. Asegura tus Dispositivos
Asegúrate de que tus dispositivos estén protegidos con la última protección antivirus y actualizaciones de seguridad. Evita usar Wi-Fi público para actividades bancarias en línea.
2. Habilita la Autenticación de Dos Factores
Activa la autenticación de dos factores (2FA) para una capa extra de seguridad en tus cuentas bancarias y otras cuentas en línea. Esto hace que sea más difícil para usuarios no autorizados acceder a tus cuentas.
3. Ten Cuidado con Compartir Información
Ten cuidado con la información que compartes en línea y evita proporcionar información sensible como tu número de seguro social a través de canales no seguros. Desconfía de los correos electrónicos de phishing y enlaces maliciosos que pueden llevar al compromiso de la cuenta.
4. Usa Contraseñas Fuertes y Únicas
Asegúrate de usar contraseñas fuertes y únicas para todas tus otras cuentas. Evita usar la misma contraseña para múltiples cuentas y cambia tus contraseñas regularmente.
5. Configura Alertas de Fraude
Considera configurar alertas de fraude con tu banco y burós de crédito. Esto puede ayudarte a estar informado sobre cualquier actividad sospechosa en tus cuentas.
Te enseñamos a abrir una cuenta bancaria en Estados unidos
Características de Seguridad de Común
En Común, priorizamos la seguridad de las cuentas de nuestros clientes, al igual que las principales instituciones financieras. Nuestra plataforma incluye medidas de seguridad avanzadas como encriptación y monitoreo en tiempo real para proteger tu información financiera. Si alguna vez sospechas de actividad fraudulenta, nuestro equipo de servicio al cliente está disponible para asistirte de inmediato. Simplemente envíanos un mensaje a través de la aplicación Común y te guiaremos a través de los pasos necesarios para asegurar tu cuenta.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Conclusión
La acción rápida es crucial cuando se trata de una cuenta bancaria comprometida. Reconociendo las señales, tomando medidas inmediatas y utilizando características de seguridad robustas, puedes proteger tus finanzas y recuperar el control de tus cuentas. Mantente vigilante y proactivo para mantener tu cuenta bancaria segura. Recuerda, tu respuesta oportuna puede prevenir más pérdidas y asegurar que tu dinero permanezca en tus manos.
¿Cuáles son las señales de que mi cuenta fue comprometida?
Transacciones que no reconoces, cambios inesperados en los datos de tu cuenta, o alertas de actividad que tú no iniciaste.
¿Qué debo hacer de inmediato si mi cuenta fue comprometida?
Bloquea tu tarjeta desde la app al instante, revisa tus movimientos recientes y contacta a soporte para reportar la actividad sospechosa.
¿Cómo contacto a soporte de Común en una emergencia?
Por chat dentro de la app, correo electrónico, teléfono o WhatsApp, disponibles 24/7.
Preguntas frecuentes
¿Cómo sé si mi cuenta fue hackeada?
Señales comunes incluyen transacciones que no reconoces, cambios en tus datos de contacto, o alertas de actividad que no iniciaste tú.
¿Puedo bloquear mi tarjeta yo mismo si sospecho fraude?
Sí, desde la app de Común puedes bloquear tu tarjeta al instante, sin necesidad de llamar primero a soporte.
¿Qué debo revisar primero si creo que mi cuenta fue comprometida?
Revisa tus movimientos recientes en la app para identificar cualquier transacción que no reconozcas.
¿Cómo reporto actividad sospechosa en mi cuenta de Común?
Contacta a soporte por chat, correo, teléfono o WhatsApp, disponibles 24/7.
¿Soy responsable de las transacciones fraudulentas si reporto rápido?
Reportar de inmediato reduce tu responsabilidad; las protecciones exactas dependen de las circunstancias del caso.
¿Cómo protejo mi cuenta para el futuro?
Activa las notificaciones de la app, revisa tus movimientos regularmente y nunca compartas tus códigos de acceso, ni siquiera con alguien que diga representar a Común.
Cuenta corriente
¿Qué necesito para abrir una cuenta tradicional en el banco siendo inmigrante?
8 min de lectura
Para los inmigrantes en Estados Unidos, contar con una cuenta bancaria se ha convertido en una necesidad básica para realizar todo tipo de tareas cotidianas, como comprar en establecimientos físicos y electrónicos, recibir sueldos, enviar transferencias y remesas, abrir una cuenta de ahorro, entre otras cosas.
A pesar de la relevancia que una cuenta bancaria tiene para los inmigrantes y ciudadanos estadounidenses, todavía existen factores que obstaculizan el acceso a la bancarización de la comunidad inmigrante, como las altas tarifas y la documentación requerida.
De acuerdo con datos de la FDIC, entre los grupos vulnerables sin cuenta bancaria (unbanked), los hispanos (hispanic) conforman el 9.5 %. Esto muestra una brecha que deja en desventaja a una porción importante de la población.
Acceder a servicios financieros es un derecho cada vez más accesible para los inmigrantes en EE. UU. En esta ocasión te explicaremos paso a paso qué se necesita para abrir una cuenta en el banco y en plataformas digitales, además de las ventajas de estas soluciones.
Para abrir una cuenta bancaria en Estados Unidos como inmigrante necesitas una identificación oficial vigente, un comprobante de domicilio y, en muchos bancos, un SSN o ITIN. Plataformas digitales como Común aceptan más de 100 IDs latinoamericanas y permiten abrir una cuenta en minutos desde tu teléfono, sin SSN ni depósito mínimo.
¿Qué documentos necesito para abrir una cuenta bancaria en Estados Unidos?
Es verdad que los servicios financieros facilitan la vida de los usuarios y de alguna manera mejoran su calidad de vida. Pero, ¿qué se necesita para abrir una cuenta bancaria en Estados Unidos?
Abrir una cuenta de banco, ya sea una cuenta corriente, cuenta de cheques o de otro tipo, requiere el cumplimiento de una serie de requisitos y presentar documentación, la cual puede variar según la institución financiera.
Algunas de las dificultades que enfrentan los inmigrantes para abrir una cuenta bancaria son no tener SSN (Número de Seguridad Social) o comprobantes fiscales, además de la falta de información en español.
Afortunadamente, aparte de los bancos tradicionales, en la actualidad existen soluciones alternativas como Común, una plataforma financiera dedicada a resolver las necesidades de las personas que buscan servicios accesibles y eficientes.
En general, estos son los documentos necesarios más comunes para acceder a una cuenta bancaria en Estados Unidos.
Número de Seguridad Social (SSN)
Este es el requisito más usual para abrir una cuenta. Es un identificador para las personas que residen y trabajan de manera legal en Estados Unidos, y es requerido para que los bancos realicen el proceso de verificación de identidad.
Número de Identificación Personal del Contribuyente (ITIN)
El ITIN es una alternativa para las personas que no califican para el SSN, dado que algunas instituciones financieras lo aceptan en su lugar.
Documento de identidad
Para este requisito es posible presentar el pasaporte, la licencia de conducir, un documento de identificación emitido por el Gobierno o una matrícula consular. Cualquiera de estos documentos debe estar vigente y mostrar nombre y fotografía.
Comprobante de domicilio
A fin de comprobar tu domicilio en Estados Unidos, puedes presentar facturas de servicios públicos, como la electricidad, o incluso un estado de cuenta digital.
¿Cómo abrir una cuenta bancaria en EE.UU. sin SSN, paso a paso?
La cantidad de requisitos solicitados por las instituciones tradicionales tiende a dificultar el acceso a bancarización, especialmente para inmigrantes sin la documentación antes enlistada.
Si buscas una solución práctica y más sencilla que los servicios bancarios tradicionales, puedes contar con opciones como Común, la plataforma que facilita los procesos y ofrece servicios financieros justos para todos.
Y es posible acceder a estos servicios con documentación oficial extranjera calificada, lo cual ayuda a disminuir la brecha en el acceso a la bancarización por parte de los inmigrantes.
Elige una plataforma segura que acepte identificaciones extranjeras
En general, los bancos tradicionales solicitan el SSN o ITIN, por lo que una opción conveniente es optar por una plataforma digital con requisitos más flexibles pero con la misma calidad y seriedad en sus procesos.
Común es una plataforma que facilita la vida de los inmigrantes en Estados Unidos, ya que te permite abrir una cuenta con documentación calificada oficial de tu país de origen y facilita el proceso de contratación sin papeleo complicado.
Descarga la app móvil y configura tu cuenta disponible en español
Solo necesitas un dispositivo móvil compatible con Android o iOS para descargar la aplicación, donde deberás crear tu perfil e ingresar tus datos.
Verifica tu identidad con una identificación oficial de tu país
Posteriormente, realiza la verificación de identidad con tu identificación oficial de tu país de origen. Para ello deberás tomarle una fotografía y posiblemente, tomarte una selfie.
Activa tu tarjeta y empieza a usar tu cuenta
Una vez que presentes la documentación necesaria, tendrás acceso a una tarjeta de débito para realizar compras en diversos establecimientos y podrás hacer transferencias y recibir pagos.
Usa funciones adicionales como envío de remesas o depósitos en tiendas
Para los inmigrantes es indispensable disponer de servicios que les permitan enviar remesas a sus países de origen, por lo que también puedes utilizar este beneficio, además de hacer depósitos directos en tiendas físicas cerca de ti.
¿Qué bancos en EE.UU. aceptan pasaporte o ID extranjera para abrir una cuenta?
Existen alternativas con opciones de apertura más flexibles, como Bank of America, que aceptan el ITIN en caso de no contar con SSN. Sin embargo, los procesos suelen ser más largos y lentos en comparación con otras plataformas digitales, que facilitan el proceso de contratación, al ofrecer mayor viabilidad en los requisitos.
Bank of America
Bank of America favorece la contratación de cuentas bancarias en Estados Unidos para inmigrantes, porque posibilita abrir una cuenta con pasaporte vigente o ITIN. Aunque es necesario acudir personalmente a una sucursal para realizar el trámite.
Común
Común es una plataforma digital que permite abrir una cuenta con más de 100 identificaciones extranjeras o con el pasaporte vigente, lo cual facilita obtener una cuenta para inmigrantes y enviar remesas a Latinoamérica por una tarifa accesible; además de efectuar depósitos en efectivo en más de 100 tiendas.
Wells Fargo
Wells Fargo también acepta pasaporte como identificación principal, pero puede solicitar una identificación adicional, como una tarjeta de crédito o ID estudiantil.
Wise
Wise es una fintech que ofrece cuentas digitales en diferentes divisas. Es posible acceder a sus servicios con pasaporte, ITIN o SSN.
Revolut
Revolut es otra alternativa para no ciudadanos en Estados Unidos, dado que acepta el pasaporte como identificación, entre otras alternativas, como la licencia de conducir o el DNI.
¿Por qué Común es la mejor opción para inmigrantes que quieren abrir una cuenta en EE.UU.?
A pesar de que los requisitos para abrir una cuenta hacen que parezca un proceso inaccesible para muchos inmigrantes en USA, por fortuna también existen opciones más accesibles.
Si buscas una alternativa clara, confiable y disponible en español, es momento de que te decidas a cambiar tu relación con las finanzas a través de Común: un servicio que sí comprende tus necesidades.
¿Por qué Común es tu aliado?
Olvídate de depósitos mínimos o cargos mensuales
Accede a una app móvil disponible en español con interfaz amigable
Envía dinero a tu país de origen por una tarifa desde $2.99, hasta los límites aplicables
Deposita dinero en efectivo en una red de establecimientos cercanos a ti
Cuenta con soporte técnico 24/7 disponible en español
Recuerda que Común te ofrece un servicio disponible en español y con procesos sencillos. ¡Abre tu cuenta hoy mismo y comienza a usar un servicio diseñado para ti!
Preguntas frecuentes sobre cómo abrir una cuenta bancaria en Estados Unidos
¿Puedo abrir una cuenta bancaria en EE.UU. sin SSN?
Sí. Varios bancos como Bank of America y Wells Fargo aceptan ITIN o pasaporte vigente. Plataformas digitales como Común van más lejos: aceptan más de 100 identificaciones latinoamericanas sin necesidad de SSN ni ITIN, y permiten abrir tu cuenta completamente en línea desde la app.
¿Cuánto tiempo tarda abrir una cuenta bancaria en EE.UU.?
Con un banco tradicional el proceso puede tardar varios días, especialmente si debes visitar una sucursal en persona. Con plataformas digitales como Común puedes completar todo el proceso de verificación en minutos desde tu teléfono, sin filas ni papeleo.
¿Qué documentos necesito para abrir una cuenta bancaria como inmigrante?
Los documentos más comunes son una identificación oficial vigente (pasaporte, matrícula consular, licencia extranjera), un comprobante de domicilio y, para la mayoría de bancos tradicionales, tu SSN o ITIN. Común acepta más de 100 IDs latinoamericanas y no requiere SSN ni depósito mínimo.
¿Cuánto cuesta abrir una cuenta bancaria en Estados Unidos?
La apertura de cuenta generalmente es gratuita. Los bancos tradicionales pueden cobrar tarifas mensuales de mantenimiento de $5 a $15 si no mantienes un saldo mínimo. Común no cobra tarifas de mantenimiento ni exige saldo mínimo. Los servicios de remesas tienen tarifas desde $2.99 por transferencia.
¿Puedo abrir una cuenta bancaria en EE.UU. desde fuera del país?
Los bancos tradicionales generalmente requieren presencia física en una sucursal para abrir una cuenta. Algunas plataformas digitales como Común permiten iniciar el proceso de forma remota, aunque es necesario estar físicamente en Estados Unidos al momento de completar la verificación de identidad.
¿Es seguro abrir una cuenta en una plataforma digital como Común?
Sí. Común opera a través de Community Federal Savings Bank, asegurado por la FDIC hasta $250,000 por depositante. Esto significa que tu dinero tiene la misma protección federal que en cualquier banco tradicional de EE.UU., además de soporte en español disponible las 24 horas.
Viviendo en Estados Unidos
¿Cuáles son los grados escolares en Estados Unidos? Edades y equivalencias
8 min de lectura
¿Tienes hijos a punto de entrar a la escuela en Estados Unidos? Conocer el sistema educativo estadounidense es fundamental para la adaptabilidad a una nueva cultura, así como prepararse ante las diferencias que existen con respecto al país de origen.
A grandes rasgos, el sistema educativo de EE.UU. está dividido en tres etapas: Elementary School, Middle School y High School. Cada una cumple un papel específico en el recorrido académico de los estudiantes. Este sistema abarca desde los 5 hasta los 18 años de edad y constituye el marco central de la formación escolar en el país.
En este artículo, te explicaremos cada una de estas etapas y detallaremos su propósito, para desmitificar la manera en que avanzan los estudiantes a lo largo del sistema y sus niveles educativos en Estados Unidos.
Niveles del sistema educativo de Estados Unidos: Todo lo que tienes que saber
En Estados Unidos, es común que los niños comiencen su etapa escolar a partir de los 5 años de edad. Esta se divide en 12 niveles de grados, luego del jardín de infantes.
A continuación, te mostramos cómo se divide el sistema de educación de Estados Unidos.
Educación de la primera infancia
La educación de la primera infancia o educación preescolar no es obligatoria en Estados Unidos. Sin embargo, sí es común que los niños menores a 5 años acudan al pre-k (preescolar) o kindergarten (jardín de niños).
Estos centros están enfocados en el desarrollo cognitivo de los infantes, a través de juegos y actividades de lectoescritura. Por esta razón, no existe un sistema de calificaciones. El kinder se desarrolla en modalidad privada, pública o por medio del programa de asistencia social Head Start, dirigido a familias de escasos recursos.
Escuela primaria
Posteriormente, los niños ingresan a la educación primaria o Elementary school, a partir de los 6 años de edad, según el distrito escolar.
Este nivel escolar típicamente abarca del 1.º al 5.º grado y se caracteriza por introducir conocimientos más avanzados, de manera paulatina, con el fin de trabajar en el desarrollo cognitivo y social, por medio del aprendizaje de habilidades como matemáticas, ciencias, lengua, entre otras.
- Características: generalmente los alumnos tienen el mismo maestro para casi todas las materias, a excepción de las que requieran conocimientos especializados, como educación física.
- Sistema de calificación: puede variar según el distrito, pero es común que los estudiantes sean evaluados con una escala de letras: A, B, C, D y F, o, en su defecto, con una escala numérica del 1 al 4.
- Edades apróximadas: entre 6 y 11 años.
Escuela intermedia (Middle school / junior high school)
Una vez finalizada la educación primaria, los estudiantes continúan con la Middle school, la cual generalmente comprende del 6to al 8avo grado. Es una etapa de transición entre la primaria y la educación secundaria.
- Características: los alumnos tienen un profesor y salón diferentes para cada materia, lo cual estimula la independencia y socialización.
- Sistema de calificación: se utiliza normalmente el sistema formal de la A a la F.
- Edades apróximadas: entre 11 y 14 años.
Escuela secundaria
El siguiente nivel es la escuela secundaria o High school, que comprende normalmente desde el grado 9 al grado 12. Culmina con la obtención del High school diploma, un requisito básico para continuar con estudios superiores o ingresar al mercado laboral.
- Características: además de las materias obligatorias, como inglés, matemáticas y ciencias, los alumnos pueden complementar su educación con materias optativas y actividades extracurriculares.
- Sistema de calificación: se emplean la escala de letras de la A a la F y el promedio de calificaciones GPA (Grade Point Average), que generlamente sirve como un indicador del rendimiento académico y es clave para la admisión en universidades.
- Edades apróximadas: entre 14 y 18 años.
Educación postsecundaria
La educación postsecundaria o la educación superior de Estados Unidos comprende diferentes tipos de planes de estudio, así como escuelas privadas y públicas. Aunque no es estrictamente obligatoria, ya que otorga más posibilidades de obtener un buen trabajo y mejores ingresos.
Estos son los tipos de instituciones de educación superior en USA.
Universidades públicas o privadas
- Ofrecen un plan de estudios con duración de 4 años aproximadamente.
- Al culminar y aprobar este programa de estudios, los graduados obtienen el Bachelor’s degree, equivalente a una licenciatura.
- El proceso de admisión depende del desempeño académico previo, reflejado en el GPA.
- Existen universidades públicas financiadas por el gobierno y también privadas.
Colegios comunitarios (Community College)
- Se trata de colegios públicos que ofrecen planes educativos con duración de 2 años.
- Al finalizar este programa, los estudiantes alcanzan un Associate’s degree, equivalente a una carrera técnica.
- Son más accesibles que una universidad y su tasa de admisión también es más alta.
Si necesitas enviar dinero a otro país, conoce algunas opciones y consejos.
Instituciones técnicas o vocacionales
- Se enfocan en la adquisición de conocimientos relacionados con oficios prácticos, como enfermería, diseño gráfico y programación.
- También ofrecen certificados para acreditar los estudios realizados.
El sistema educativo de Estados Unidos puede resultar algo confuso con respecto a otros países como algunos en América Latina. A continuación te mostramos una tabla comparativa para que tengas claras las equivalencias generales, sin olvidar que en cada país hay variaciones.
| Grado escolar en Estados Unidos | Edades típicas | Equivalencia en México |
|---|---|---|
| Preescolar | 3 - 4 años | Preescolar / jardín de niños |
| Kindergarten | 5 - 6 años | Último año de preescolar |
| 1st grade | 6 - 7 años | 1.º de primaria |
| 2nd grade | 7 - 8 años | 2.º de primaria |
| 3rd grade | 8 - 9 años | 3.º de primaria |
| 4th grade | 9 - 10 años | 4.º de primaria |
| 5th grade | 10 - 11 años | 5.º de primaria |
| 6th grade | 11 - 12 años | 6.º de primaria (inicio de secundaria en algunos países) |
| 7th grade | 12 - 13 años | 1.º de secundaria |
| 8th grade | 13 - 14 años | 2.º de secundaria |
| 9th grade | 14 - 15 años | 3.º de secundaria (puede ser el último año de secundaria o 1.er año de bachillerato) |
| 10th grade | 15 - 16 años | 1.º de preparatoria |
| 11th grade | 16 - 17 años | 2.º de preparatoria |
| 12th grade | 17 - 18 años | 3.º de preparatoria |
| Educación postsecundaria | 18 años en adelante | Universidad |
¿Cómo funciona el año escolar en Estados Unidos? Aspectos clave
El sistema educativo de Estados Unidos se caracteriza por su flexibilidad para adaptarse a las capacidades e intereses de los estudiantes, con el fin de estimular su máximo potencial.
Por esto, es común que los estudiantes sean divididos de acuerdo a su nivel de aprendizaje en clases específicas, las cuales pueden ser más o menos difíciles.
- La ubicación del nivel depende de varios factores, como:
- Qué tan bien entiende el estudiante, el inglés o los puntajes de sus exámenes: especialmente los estudiantes extranjeros
- Recomendaciones de padres/tutores
- Puntuaciones de pruebas estandarizadas y rendimiento académico previo
- Disposición para completar tareas desafiantes
- Interés o motivación del estudiante
- Recomendación del maestro o consejero
- Ejemplos de trabajos de los estudiantes que demuestren su nivel de comprensión y habilidades
Otro aspecto relevante que debes considerar es el ciclo y jornada escolar en Estados Unidos. Pueden variar según los Estados y distritos escolares, pero en general, el ciclo escolar empieza a finales de agosto o principio de septiembre y termina a finales de mayo o principios de junio.
Cómo gestionar tus finanzas en Estados Unidos con Común
Como puedes ver, el sistema educativo en Estados Unidos está diseñado de forma intencional, para guiar al estudiante desde la educación básica hasta los estudios superiores y posteriormente, a la vida laboral.
Cada nivel tiene una función clara, lo que facilita la planificación y el acompañamiento de familias, estudiantes y docentes para tomar decisiones más informadas en la trayectoria escolar.
Sin dudas, la educación de tus hijos es de las inversiones más importantes, porque es una manera de asegurar su futuro.
Común es la plataforma financiera ideal para ayudarte a gestionar pagos de matrículas y administrar gastos escolares relacionados con los estudios superiores.
Común es una plataforma financiera con una app móvil que facilita: abrir cuentas en EE.UU. con una identificación oficial calificada de tu país de origen, enviar remesas económicas y ofrece atención bilingüe disponible en español y en inglés para la comunidad inmigrante.
Conoce todos los beneficios de abrir una cuenta en Común, para ti y tu familia.
Como inmigrante, Común te permite abrir una cuenta con una identificación oficial calificada de tu país, sin comisiones ocultas y con atención bilingüe disponible en español y en inglés.
Preguntas frecuentes
Si te quedaste con dudas, consulta nuestra sección de pregunta y respuestas.
¿Cómo matricular a tu hijo o hija en la escuela?
Acude al distrito escolar donde resides para saber cuál escuela corresponde según tu dirección. Completa los documentos requeridos y la solicitud de inscripción.
Los requisitos pueden variar según el estado o distrito escolar, por lo que es importante verificar directamente con tu escuela local.
¿Cuál es la diferencia entre una escuela pública y una privada en Estados Unidos?
La escuela pública está financiada por impuestos del gobierno, mientras que la escuela privada está financiada por colegiaturas.
¿Qué significa Freshman/Sophomore/Junior/Senior?
Son los nombres que usan en high school y en universidades estadounidenses para identificar el grado
- Freshman: 1er año
- Sophomore: 2do año
- Junior: 3er año
- Senior: 4to año
¿Qué se necesita para entrar a la escuela en Estados Unidos?
- Edad mínima según el nivel
- Certificado de nacimiento
- Cartilla de vacunación al día
- Comprobante de residencia en el distrito
Cuenta corriente
¿Cuál es la diferencia entre una cuenta de ahorro y una cuenta corriente?
8 min de lectura
Diferencia entre una cuenta de ahorro y una cuenta corriente
¿Necesitas una manera segura y sencilla para manejar tu dinero? Es importante que conozcas los diferentes tipos de cuentas bancarias ofrecidas por instituciones financieras y plataformas digitales de EE. UU.
Dos de los principales ejemplos son las cuentas de ahorro y las cuentas corrientes. Aunque ambas son bastante comunes entre los usuarios de Estados Unidos, tienen muchas diferencias que es relevante comprender, especialmente cuando apenas comienzas a manejar dinero en un país nuevo.
Es habitual caer en el error de creer que ambas cuentas sirven para lo mismo. Por ello, a continuación te explicaremos en detalle las principales diferencias, las definiciones de cada una, comparaciones y ejemplos.
¿Qué es una cuenta corriente?
La cuenta corriente es de los productos financieros más populares, ya que está orientada a realizar operaciones bancarias frecuentes, como recibir pagos, realizar transferencias de dinero y hacer pagos en establecimientos físicos y en línea.
Estos son los principales beneficios de contratar una cuenta corriente:
- Permite depósitos y retiros frecuentes.
- Incluye tarjeta de débito para compras.
- Facilita pagos de servicios y transferencias.
- Ideal para administrar ingresos y gastos del día a día.
- Acceso a banca móvil o aplicación móvil.
- Aunque con menos frecuencia, algunas incluyen chequera para hacer pagos de manera segura.
¿Para qué sirve una cuenta corriente?
Una cuenta corriente tiene múltiples funciones, por ejemplo:
- Recibir tu salario a través de depósito directo, de manera segura y rápida.
- Pagar servicios como la luz, agua o internet.
- Hacer compras en línea o en tiendas físicas.
- Retirar dinero en efectivo en cajeros automáticos o establecimientos seleccionados.
- Realizar transferencias de dinero a otras personas fácilmente.
- Tener control de tu dinero en tiempo real.
En pocas palabras, este tipo de cuenta está orientada a atender las necesidades del día a día a través de productos sencillos y accesibles.
Aquí te explicamos los diferentes tipos de cuentas corrientes y todas sus características.
¿Qué es una cuenta de ahorro?
A diferencia de una cuenta corriente, la cuenta de ahorro está orientada a guardar dinero a largo plazo y hacerlo crecer gracias a las tasas de interés aplicadas.
Ventajas de una cuenta de ahorro:
- Menos operaciones frecuentes; más enfocada en acumular fondos.
- Puede generar intereses sobre el saldo.
- Útil para metas financieras a mediano o largo plazo.
- Generalmente limitada a retiros mensuales.
- Ideal para comenzar un fondo de emergencia o apartar dinero para gastos inesperados.
Diferencias clave entre cuenta corriente y cuenta de ahorro
Aunque ambas cuentas cumplen funciones distintas, son complementarias para satisfacer las necesidades financieras habituales, tanto a corto, como a mediano y largo plazo.
Estas son las principales diferencias entre ambas opciones de cuentas.
Acceso y uso
- Cuenta corriente: el dinero está disponible en todo momento para realizar transacciones diarias, como transferencias, retiros de dinero y pagos de servicios a través de métodos de pago físicos y canales digitales.
- Cuenta de ahorro: el acceso al dinero es más limitado, ya que el objetivo es el ahorro y el crecimiento del capital; aunque sí permite realizar transferencias.
Generación de intereses
- Cuenta corriente: la mayoría no genera intereses y las que sí lo hacen, cuentan con tasas muy bajas.
- Cuenta de ahorro: la principal cualidad de este tipo de cuentas es que ofrece rendimientos a largo plazo, lo cual otorga protección al capital mientras lo hace crecer sin necesidad de una inversión de alto riesgo.
Conoce las cuentas bancarias conjuntas, una excelente manera de gestionar las finanzas en equipo.
Propósito principal
- Cuenta corriente: su objetivo principal es guardar el dinero a corto plazo para cubrir los gastos cotidianos, así como recibir sueldos y realizar compras a través de una tarjeta de débito.
- Cuenta de ahorro: su objetivo es guardar dinero en un lugar seguro y generar intereses para no perder valor con la inflación. Funciona como una caja de ahorro orientada a servir como respaldo ante posibles emergencias financieras o planes a largo plazo, como viajes, festejos, mudanzas, etc.
Costos y requisitos
- Cuenta corriente: muchas cuentas de este tipo conllevan cuotas de mantenimiento, las cuales se pueden eliminar con la condición de mantener un saldo mínimo mensual o hacer depósitos directos de manera regular.
- Cuenta de ahorro: por lo general, conllevan menos cargos que las cuentas corrientes, aunque también suelen requerir mantener un saldo mínimo para evitar pagar comisiones. También hay algunas cuentas que solicitan conservar el dinero por un tiempo específico antes de retirarlo.
Como puedes ver, la decisión de abrir una de las opciones de cuenta corriente o de ahorro depende de tus necesidades. Sin embargo, la combinación de ambas resulta una decisión estratégica para la administración financiera. Por un lado, la cuenta corriente te permite estar al día con los pagos cotidianos, mientras que la cuenta de ahorro está orientada a planear a futuro y mantener el dinero separado.
Administra tu dinero en EE. UU. con Común
En este artículo aprendiste a diferenciar una cuenta corriente de una cuenta de ahorro: la primera está orientada a realizar transacciones cotidianas y la segunda a hacer crecer tu dinero a largo plazo para cumplir tus objetivos financieros en el futuro.
Una de las necesidades básicas de los inmigrantes que llegan a vivir a Estados Unidos es acceder a una cuenta bancaria que les brinde seguridad y confianza. Sin embargo, a su vez se enfrentan a diversas dificultades al momento de contratar este tipo de servicios financieros, debido a la variedad de requisitos que dejan en desventaja a gran parte de esta comunidad.
¡Conoce Común, la cuenta corriente que entiende las necesidades de los inmigrantes!
Estos son algunos de los beneficios que te esperan:
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- La aplicación móvil también está disponible en español y acepta más de 100 identificaciones oficiales calificadas para la apertura de una cuenta.
- Tarjeta de débito para hacer compras y pagos diarios fácilmente.
Abre tu cuenta en Común hoy mismo y organiza tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué es mejor, una cuenta corriente o una cuenta de ahorro?
Depende de tus necesidades. Si buscas una cuenta para hacer transacciones cotidianas, como transferencias y depósitos, recibir sueldos y hacer pagos de servicios, una cuenta corriente puede ser una opción. Si lo que quieres es guardar tu dinero a largo plazo, considera una cuenta de ahorro.
¿Puedo tener cuenta corriente y de ahorro al mismo tiempo?
Sí, puedes separar tus objetivos financieros y organizar tu dinero. Asegúrate de utilizar una cuenta corriente que te permita enviar dinero dentro del país, así como a tu país de origen, con tarifas claras y accesibles. También es recomendable contar con una cuenta de ahorro como complemento para planificar a largo plazo.
¿Qué tipo de cuenta conviene más a inmigrantes recién llegados?
Común es una plataforma financiera que cuenta con requisitos accesibles de contratación y ofrece tarifas justas y competitivas.

Cuenta corriente
Abrir cuenta de banca online
8 min de lectura
Hoy en día es muy fácil abrir una cuenta de banca online. Te indicaremos los aspectos que debes tomar en consideración para elegir el banco digital que más se adapte a tu perfil, ya que en el mercado existen múltiples opciones. También te explicaremos cómo abrir una cuenta en línea de manera efectiva.
Abrir una cuenta de banca online en EE.UU. se puede hacer en minutos desde tu celular. Solo necesitas un documento de identidad válido, un número de teléfono de EE.UU. y tu dirección. Plataformas como Común no requieren SSN y aceptan más de 100 IDs latinoamericanas, lo que hace el proceso accesible para inmigrantes desde el primer día.
¿Qué es la banca online y cuáles son sus ventajas?
La banca online consiste en gestionar tu dinero y realizar operaciones financieras a través de internet o una aplicación móvil, sin necesidad de visitar una sucursal bancaria física. Esto incluye consultar tu saldo, hacer transferencias, pagar facturas, depositar cheques y más.
Las principales ventajas son: disponibilidad 24/7, acceso desde cualquier lugar, sin filas ni horarios de oficina, y generalmente menos comisiones que los bancos tradicionales al no tener costos de infraestructura física.
Cómo elegir el mejor banco online para ti
No todos los bancos online son iguales, especialmente para inmigrantes. Los aspectos más importantes a considerar son:
- Requisitos de apertura: ¿piden SSN? ¿aceptan pasaporte o matrícula consular?
- Comisiones: cuota mensual, saldo mínimo, cargos por cajero
- Idioma: ¿tienen soporte en español?
- Seguridad: ¿está respaldado por el FDIC?
- Funcionalidades: Zelle, depósito directo, remesas, tarjeta virtual
Pasos para abrir una cuenta de banca online
El proceso general para abrir una cuenta de banca online en EE.UU. es el siguiente:
- Descarga la app del banco elegido
- Proporciona tu nombre completo, fecha de nacimiento y dirección
- Sube una foto de tu documento de identidad (pasaporte, DNI, matrícula consular)
- Verifica tu número de teléfono con un código SMS
- Acepta los términos y condiciones
- Recibe tu aprobación (generalmente instantánea o en minutos)
- Solicita tu tarjeta de débito y empieza a usar tu cuenta
Abrir cuenta sin SSN: opciones para inmigrantes
Muchos bancos tradicionales requieren SSN para abrir una cuenta. Sin embargo, Común permite abrir cuenta con pasaporte, matrícula consular u otras formas de identificación latinoamericanas. No hay saldo mínimo, no hay cuota mensual, y el proceso es completamente en español. La cuenta incluye tarjeta de débito VISA, depósito directo anticipado y remesas desde $2.99.
Preguntas frecuentes sobre abrir cuenta de banca online
¿Puedo abrir una cuenta bancaria online sin ir a ninguna sucursal?
Sí. Los bancos digitales como Común permiten abrir cuenta 100% en línea desde tu teléfono, sin visitar ninguna sucursal. Solo necesitas tu documento de identidad y un número de teléfono de EE.UU. El proceso toma aproximadamente 3 minutos y la aprobación es instantánea en la mayoría de los casos.
¿Qué documentos necesito para abrir una cuenta bancaria online en EE.UU.?
Depende del banco. Los bancos tradicionales generalmente piden SSN o ITIN, identificación con foto y comprobante de domicilio. Común acepta más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. Solo necesitas un número de teléfono de EE.UU. y tu identificación oficial vigente.
¿Las cuentas de banca online son seguras?
Sí, si están respaldadas por el FDIC. Los bancos digitales regulados en EE.UU. ofrecen el mismo nivel de protección que los bancos tradicionales: hasta $250,000 por titular asegurado federalmente. Además usan encriptación SSL, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, miembro del FDIC.
¿Puedo tener más de una cuenta bancaria online al mismo tiempo?
Sí, no hay límite legal. Muchas personas tienen cuentas en múltiples bancos: por ejemplo una para el manejo diario y otra para ahorros. Puedes tener una cuenta en Común para el día a día en EE.UU. y mantener tu cuenta en tu país de origen para recibir fondos cuando viajes.
¿Cuánto tiempo tarda en activarse una cuenta bancaria online?
La mayoría de los bancos digitales aprueban la cuenta en minutos. La tarjeta física llega por correo en 5-10 días hábiles. Sin embargo, la tarjeta virtual está disponible desde el momento de la aprobación, lo que te permite hacer compras en línea o añadir la tarjeta a Apple Pay o Google Pay de inmediato.
¿Puedo recibir mi nómina en una cuenta de banca online?
Sí. Todas las cuentas de banca online que tienen número de ruta (routing number) y número de cuenta aceptan depósito directo de nómina. Común tiene routing number propio y te permiten generar un formulario pre-llenado para entregarlo a tu empleador. Muchas cuentas digitales también adelantan el depósito hasta 2 días antes de la fecha oficial.
Viviendo en Estados Unidos
Mejor curso de inglés online gratis para inmigrantes en EE. UU.
8 min de lectura
Algunas de las mejores clases de inglés para aprender en línea como inmigrante en EE. UU.
Aunque migrar a Estados Unidos trae consigo una serie de beneficios debido a la amplia oferta laboral disponible en el país, también representa varios retos, como la barrera del idioma, que podría mermar las oportunidades para una gran cantidad de inmigrantes que no han tenido acceso al estudio formal de lenguas extranjeras.
Si bien parece una meta difícil de alcanzar, hablar inglés te podría facilitar varios aspectos de la vida cotidiana, como conseguir trabajo, ir a la escuela y hacer trámites importantes.
Por fortuna, la tecnología permite a más personas aprender inglés de forma gratuita y sencilla, a través de plataformas y aplicaciones que ofrecen clases desde cualquier lugar. A continuación te mostraremos algunas de las mejores opciones para los inmigrantes que viven o planean vivir en Estados Unidos y aprender inglés.
5 plataformas confiables para aprender inglés desde cero
Para muchas personas, tomar clases presenciales de inglés no siempre es la mejor opción debido al costo, los horarios y la dificultad para transportarse. Si tú enfrentas alguna de estas complicaciones, debes conocer alternativas prácticas en instituciones educativas y plataformas en línea que son ideales para quienes prefieren un aprendizaje más académico o progresivo.
A continuación, te presentamos 5 alternativas confiables para aprender inglés en línea.
British Council
Se trata de una de las instituciones de mayor prestigio de enseñanza del inglés a nivel mundial. Su plataforma ofrece una variedad de cursos orientados a estudiantes con nivel básico, medio y avanzado, segmentados en las diferentes habilidades: comprensión auditiva, gramática, escritura y conversación.
Se caracteriza por ser una alternativa muy completa, ya que los estudiantes pueden complementar las lecciones con diferentes materiales, como podcasts, videos y ejercicios elaborados por profesores de inglés certificados.
Coursera
Coursera es una plataforma que ofrece cursos de inglés gratis en colaboración con universidades de prestigio, por lo que mantiene un enfoque académico y profesional.
Esta es una excelente opción si buscas perfeccionar tu inglés para acceder a mejores oportunidades laborales o pulir ciertas habilidades específicas para sonar como un hablante nativo.
BBC Learning English
Esta es una plataforma que se caracteriza por la enseñanza del inglés a través de contenido de actualidad, como noticias internacionales y culturales. Es una alternativa ideal para los estudiantes que buscan mejorar su comprensión auditiva y enriquecer su vocabulario.
USA Learns
Esta es una plataforma oficial del gobierno de Estados Unidos. Está orientada especialmente a personas que desean adquirir conocimientos básicos del idioma para poder desenvolverse en diferentes situaciones cotidianas de la vida real, como ir al médico, pedir comida, hacer los trámites migratorios, etc.
Alison
Alison es otra alternativa dinámica que ofrece una variedad de cursos gratuitos orientados a los diferentes niveles y habilidades prácticas. Además, los estudiantes se pueden enfocar en trabajar puntos específicos, como inglés de negocios y preparación para certificaciones de inglés, como el TOEFL.
Plataforma
Tipo de curso
Nivel
Beneficio principal
British Council
Cursos segmentados en habilidades, inglés general.
De principiante a avanzado.
Unidades de aprendizaje estructuradas, con materiales de aprendizaje.
Coursera
Inglés académico y profesional.
De intermedio a avanzado.
Cursos enfocados en mejorar habilidades de comunicación a nivel profesional.
BBC Learning English
Inglés en la vida diaria.
De principiante a avanzado.
Lecciones breves basadas en temas de actualidad.
USA Learns
Inglés práctico.
Principiante.
Orientado a dotar a los estudiantes de las habilidades
Alison
Inglés de negocios y para certificaciones oficiales.
De principiante a avanzado.
Ofrece la opción de obtener certificaciones digitales oficiales.
Aplicaciones móviles para aprender inglés gratis
Además de las opciones anteriores, también puedes recurrir a otras alternativas que se caracterizan por su flexibilidad para aprender inglés fácilmente.
Las aplicaciones móviles de aprendizaje de inglés y otros idiomas permiten a los usuarios estudiar en cualquier lugar y horario, y funcionan como un complemento divertido de los cursos tradicionales.
Duolingo
Duolingo es la aplicación más famosa y con mayor impacto cultural. Se caracteriza por basar la enseñanza de idiomas en juegos interactivos por niveles que se desbloquean a medida que el usuario adquiere nuevos conocimientos. Es ideal para enriquecer el vocabulario.
Mondly
Mondly está enfocada en la práctica conversacional y pronunciación a través de herramientas como el reconocimiento de voz e integración de inteligencia artificial para interactuar con personajes virtuales.
Busuu
Busuu es una de las aplicaciones más completas para el aprendizaje de idiomas. Además de ofrecer lecciones estructuradas por niveles con base en el marco común europeo, permite a los estudiantes interactuar con hablantes nativos.
Memrise
Memrise está enfocada en la mejora de la comprensión auditiva y adquisición de vocabulario nuevo a partir de videos de situaciones cotidianas presentados por hablantes nativos del idioma inglés.
HelloTalk
HelloTalk facilita la práctica del inglés al acercar personas de todo el mundo motivadas por el intercambio cultural y lingüístico.
Cómo elegir el curso de inglés adecuado para ti
Como puedes ver, hay una gran variedad de alternativas para aprender y perfeccionar el inglés. Todas ellas cuentan con diferentes enfoques y beneficios, por lo que no es posible nombrar a una sola como la “mejor opción”, ya que esto depende de tu nivel y necesidades específicas.
Antes de definir cuál es el mejor curso de inglés online para ti, toma en cuenta estas recomendaciones:
- Define tus objetivos: ten claro para qué quieres aprender o perfeccionar el inglés.
- Evalúa tu nivel de inglés actual: ya sea que seas principiante o tengas un nivel avanzado.
- Compara plataformas y apps: dedica tiempo para encontrar la que se adapte a tus necesidades.
- Revisa la duración y formato del curso: asegúrate de organizar tu tiempo para asistir a las clases en tiempo y forma.
- Complementa con práctica de conversación: es muy importante que te expongas a la práctica con hablantes nativos en situaciones reales y diferentes acentos.
Lo más relevante para que el proceso de estudio de un idioma rinda frutos es la constancia, independientemente de la plataforma que elijas.
Tips prácticos para mejorar tu inglés día a día
Además de las clases en las plataformas o los recursos interactivos de las aplicaciones, es importante que incorpores algunas estrategias para mejorar tu confianza y fluidez al comunicarte en inglés.
Estos son algunos consejos prácticos orientados a facilitar la vida de los inmigrantes en Estados Unidos.
- Escucha inglés todos los días: ya sea en videos de YouTube o películas. El objetivo no es que entiendas al 100 %, sino que te comiences a acostumbrar al idioma.
- Practica con amigos o compañeros de trabajo: si tienes personas de confianza para practicar, no dudes en pedirles ayuda.
- Aplica lo aprendido en tu entorno: repasa tu entorno mentalmente y procura nombrar las cosas que te rodean en inglés.
- Usa la tecnología a tu favor: apóyate en tutores impulsados por IA o plataformas que ofrecen correcciones automáticas.
Aprender inglés y organizar tus finanzas con Común son pasos clave para lograr tus metas en EE. UU.
En esta ocasión, te explicamos por qué es importante aprender inglés si buscas vivir en Estados Unidos y te mostramos la variedad de plataformas y aplicaciones orientadas a desarrollar las habilidades necesarias para desenvolverte en este idioma.
Por fortuna, la comunidad inmigrante en EE.UU. cuenta con aliados dedicados a acompañarlos en sus procesos de adaptación y crecimiento en el país.
¡Conoce Común! La plataforma digital diseñada para atender las necesidades financieras de los inmigrantes.
En Común creemos que cada nuevo aprendizaje te acerca a cumplir tus sueños: aprender inglés y organizar tu dinero con Común son pasos para alcanzar tus metas en Estados Unidos.
Preguntas frecuentes (FAQ)
¿Cuál es el mejor curso de inglés online gratis para principiantes?
Hay varias opciones de cursos de inglés. Si no tienes conocimientos previos, es recomendable comenzar por los cursos de British Council y complementar con Duolingo.
¿Cuánto tiempo se tarda en aprender inglés básico?
Depende de tu constancia. Si dedicas por lo menos un poco de tiempo todos los días, en tres meses deberías notar una diferencia.
¿Cuál es el mejor método para aprender inglés para adultos gratis?
No hay un solo método para aprender inglés. Procura combinar la práctica de las diferentes habilidades lingüísticas a través de plataformas interactivas.
Viviendo en Estados Unidos
Paso a paso: cómo hacer taxes por primera vez siendo inmigrante en EE.UU.
8 min de lectura
Requisitos básicos para hacer taxes por primera vez en Estados Unidos
Aunque conseguir un trabajo en Estados Unidos trae consigo una serie de beneficios para la calidad de vida de los inmigrantes y sus familias, a la vez conlleva comprometerse a cumplir con las obligaciones que exigen las leyes del país.
Presentar la declaración de impuestos es uno de los trámites que deben realizar todas las personas que han obtenido ingresos. Esto se hace mediante la presentación de un informe de ingresos anuales al Servicio de Impuestos Internos (IRS).
Presentar la declaración de impuestos es especialmente importante para todos, ya que abre la puerta al acceso a servicios financieros como hipotecas y préstamos personales, lo que a su vez ayuda a construir un historial crediticio, especialmente para los inmigrantes.
La presentación de impuestos es en sí un proceso estresante y poco intuitivo para la gran mayoría de la población, y más aún cuando se trata de comprender a las Instituciones Tributarias de otro país.
A continuación, te mostramos una guía paso a paso para ayudarte a cumplir con tus obligaciones fiscales en Estados Unidos y acceder a los beneficios que ello conlleva, como recibir reembolsos y construir un historial financiero en el país.
¿Qué documentos necesitas para hacer tus taxes?
Lo primero que debes saber para presentar tu declaración de impuestos en Estados Unidos es la documentación requerida por el IRS para procesar tus datos.
Asegúrate de contar con los siguientes documentos:
- Número de Identificación Fiscal: si no cuentas con un Número de Seguridad Social (SSN), debes tramitar un Número de Identificación Personal del Contribuyente (ITIN).
- Identificación oficial calificada del país de origen: pasaporte vigente, licencia de conducir o cualquier documento oficial que acredite tu identidad.
- Comprobante de ingresos: formularios W-2 si trabajas como asalariado y tu empleador retiene impuestos, y Formulario 1099 si eres trabajador independiente.
- Comprobante de domicilio en Estados Unidos: factura de servicios o contrato de arrendamiento.
- Información financiera: número de cuenta corriente y código de identificación bancaria para recibir su reembolso mediante depósito directo, en caso de que corresponda.
Preparación de impuestos: paso a paso para tu primera declaración
Es importante que estés atento a la temporada de impuestos y te prepares con anticipación para cumplir con los plazos establecidos por la ley.
Sigue estos pasos y aligera la carga de las obligaciones fiscales.
Paso 1. Reúne todos los documentos
El primer paso es reunir todos los documentos necesarios para presentar tu declaración anual de impuestos.
- Formulario W-2: se trata de un documento que desglosa tu salario y la cantidad de impuestos que ya fueron retenidos; solicítalo directamente con tu empleador.
- Formulario 1099: lo utilizan las personas que trabajan por cuenta propia.
- Cartas de beneficios o ayudas: en caso de que recibas algún beneficio gubernamental o créditos fiscales, el IRS envía cartas para incluirlas en la declaración.
Paso 2. Elige la forma de declarar
Una vez que tengas tu documentación en orden, debes decidir la manera en que presentarás la declaración: por tu propia cuenta o con ayuda de un profesional.
- Declaración de impuestos autónoma: puedes recurrir a diferentes softwares de preparación de impuestos aprobados por el IRS, como IRS Free File, TaxSlayer, TurboTax, los cuales facilitan el proceso al calcular de manera automática el pago de impuestos.
- Con la ayuda de un preparador de impuestos: si tiene varias fuentes de ingresos o trabaja por cuenta propia, la mejor opción es contratar a un preparador autorizado para asegurarse de que todo se presente correctamente. También puede acudir a una organización comunitaria que ofrece asistencia a bajo costo.
Paso 3. Presenta tu declaración de impuestos en Estados Unidos de manera puntual
Toma en cuenta que la fecha límite para presentar tu declaración de impuestos suele ser el 15 de abril de cada año. Es esencial que envíes tu declaración de taxes dentro del plazo para evitar multas y retrasos en los reembolsos correspondientes.
¿Cuánto cobran por hacer taxes y qué opción es mejor para ti?
Como lo mencionamos antes, hay distintas vías para presentar la declaración de impuestos, que se diferencian en los costos y los niveles de acompañamiento que ofrecen. La opción ideal depende de varios factores, como tu nivel de ingresos y qué tan familiarizado estás con los temas tributarios.
A continuación, te presentamos una tabla comparativa de las diferentes formas de declarar impuestos en Estados Unidos.
Método
Costo aproximado
Nivel de acompañamiento
Hacerlo por tu cuenta con un software aprobado por el IRS
Gratis o hasta $25
Bajo. Aunque la plataforma te guía paso a paso, tú debes ingresar toda la información.
Con el apoyo de organizaciones comunitarias
Gratis o hasta $50
Medio. Recibes asesoría de voluntarios certificados.
Con preparadores privados o contadores
De $150 a $500, según la complejidad
Alto. El preparador hace todo el trabajo y resuelve tus dudas.
Consejos prácticos para evitar errores en tu primera declaración de impuestos
Si es la primera vez que declaras impuestos en Estados Unidos puede que parezca una tarea demasiado compleja. Toma en cuenta estos consejos para aligerar la presión que conlleva este tipo de temas.
- No esperar al último momento para declarar: ten presente la fecha de vencimiento para enviar la declaración y prepárate con varias semanas de anticipación.
- Revisar que todos los formularios coincidan con los ingresos: recuerda que el formulario solicitado depende del tipo de actividad económica que ejerzas. Asegúrate de que tus ingresos correspondan con lo declarado.
- Guardar copias de todos los documentos presentados: elabora un archivo físico y digital con todos tus archivos para tener a mano cualquier comprobante.
- Consultar recursos oficiales del IRS para inmigrantes: procura ingresar a páginas oficiales con terminación .gov.
- Evitar depender de terceros que prometen reembolsos mayores: recuerda que los preparadores de impuestos o asociaciones comunitarias deben contar con la certificación del IRS para garantizar que tu declaración se realice en tiempo y forma y evitar el uso indebido de tus datos personales.
Común, tu apoyo financiero después de hacer tus taxes
En esta ocasión te mostramos que el proceso de declaración de impuestos no es tan complejo como suena. Ahora sabes qué pasos seguir y qué método utilizar según tu perfil.
Así como presentar la declaración de impuestos te ayuda a organizar tu situación financiera, Común te ayuda a gestionar tus finanzas diarias.
¡Conoce todos los beneficios de Común!
- Abra una cuenta corriente con una identificación oficial válida de su país de origen.
- App móvil disponible en español y en inglés, diseñada especialmente para la comunidad de inmigrantes.
- Posibilidad de recibir tu reembolso de impuestos directamente en tu cuenta.
- Tarjeta de débito para gastos diarios y envío de remesas a Latinoamérica.
Conoce Común, la opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa si no declaro mis impuestos en EE. UU.?
No presentar tu declaración de impuestos puede ocasionar que el IRS aplique multas, intereses acumulados y la retención de reembolsos futuros.
¿Puedo declarar impuestos sin número de Seguro Social?
Si no cuentas con Número de Seguro Social puedes tramitar el ITIN.
¿Es mejor hacer mis taxes yo mismo o con un preparador de impuestos?
Depende de tu situación: si tienes solo un ingreso puedes recurrir a un software, pero en caso de que tus ingresos sean elevados o más complejos, la mejor opción es recurrir a un profesional.
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
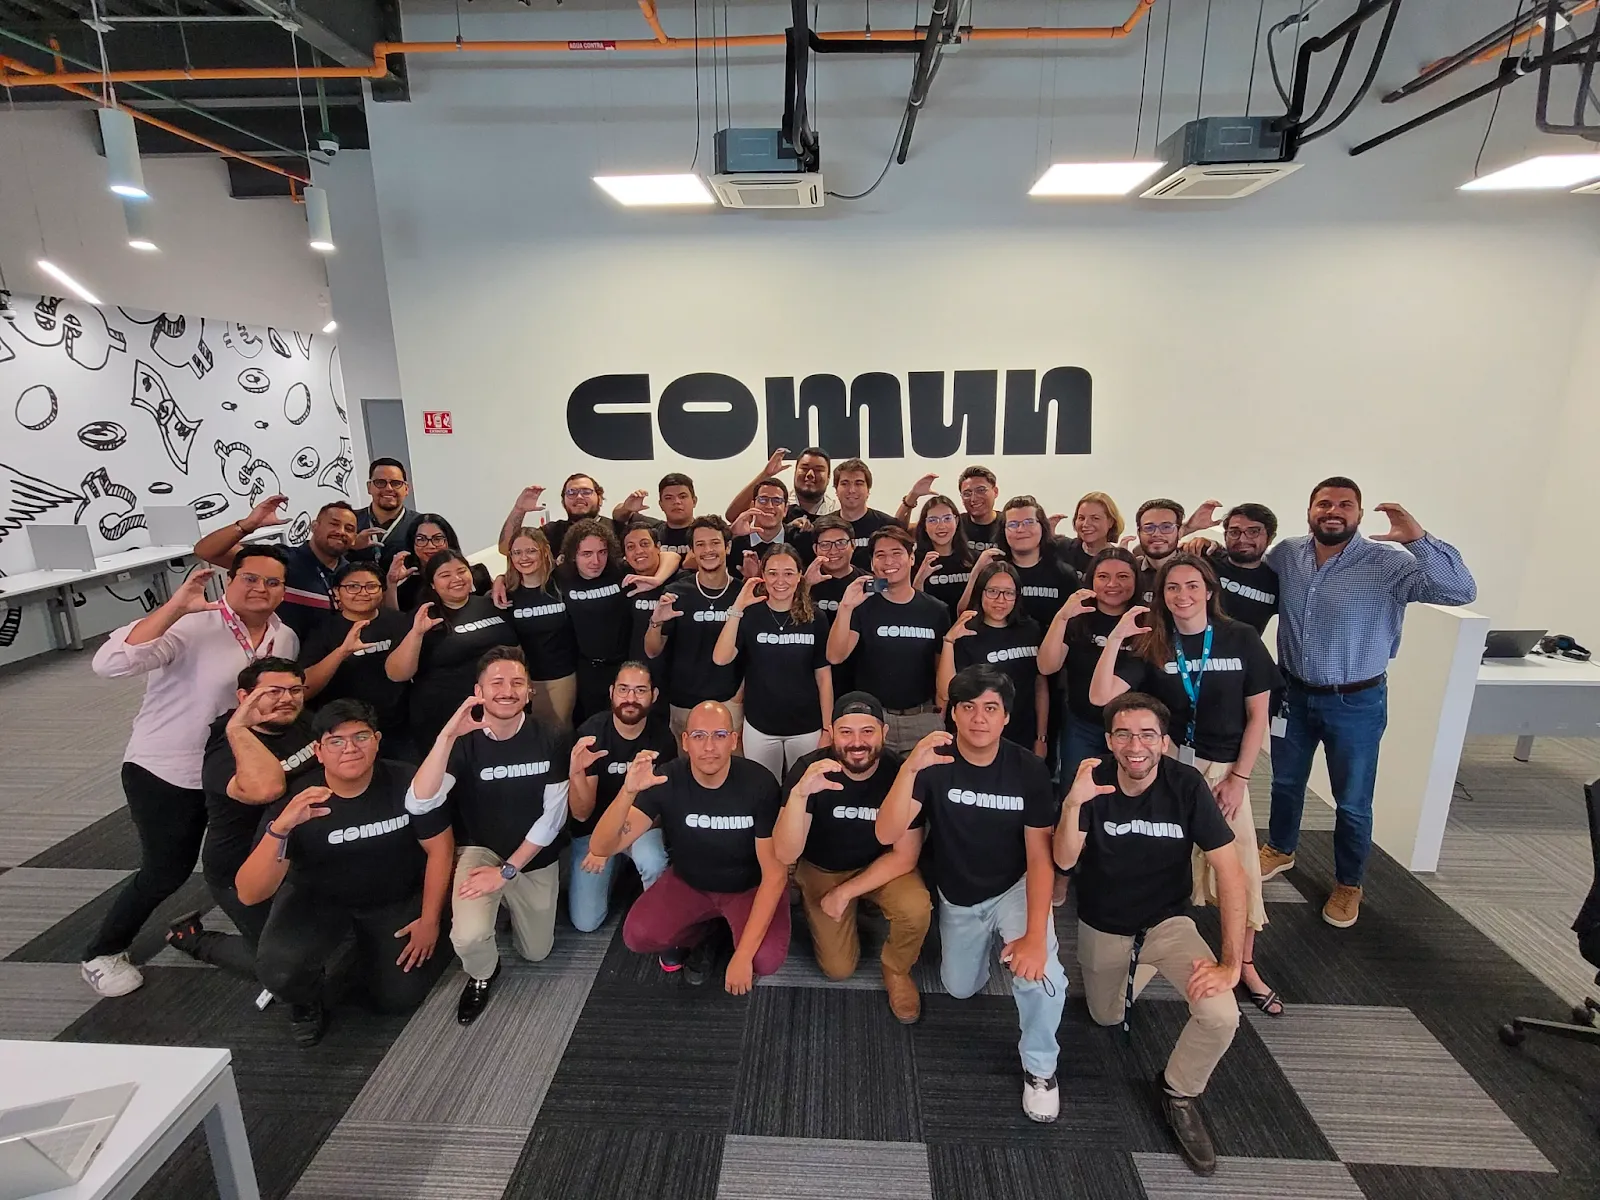
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.
Educación Financiera
Servicios Bancarios para Pequeñas Empresas: Una Guía Completa
8 min de lectura
Pequeñas Empresas
Dirigir una pequeña empresa implica tomar numerosas decisiones financieras, y elegir los servicios bancarios adecuados es crucial para el éxito. Separar los activos personales de los activos comerciales en una estructura empresarial de LLC es importante para proteger los bienes personales en caso de quiebra empresarial. Los bancos comunitarios y las plataformas financieras modernas ofrecen una variedad de servicios adaptados para satisfacer las necesidades únicas de las pequeñas empresas. Esta guía completa explora los servicios bancarios esenciales para las pequeñas empresas, destacando sus beneficios y cómo pueden apoyar el crecimiento y la estabilidad.
Comprendiendo los Diferentes Tipos de Pequeñas Empresas y sus Necesidades Bancarias
Antes de explorar los servicios bancarios específicos, es esencial comprender la variedad de pequeñas empresas y sus necesidades financieras únicas. Diferentes tipos de pequeñas empresas, como empresas unipersonales, sociedades, LLC, corporaciones, organizaciones sin fines de lucro, negocios en el hogar y startups, requieren soluciones bancarias adaptadas para apoyar su crecimiento y estabilidad. Mantener cuentas bancarias comerciales y personales separadas ofrece beneficios como un registro preciso, una preparación simplificada de impuestos, una mejor organización financiera y una mayor profesionalidad. Al reconocer estas diferencias, puedes apreciar mejor cómo los bancos comunitarios y plataformas financieras como Común satisfacen las diversas necesidades de los propietarios de pequeñas empresas. Esta comprensión sienta las bases para seleccionar los servicios bancarios más apropiados para garantizar la salud financiera y el éxito.
Cuentas Corrientes y de Ahorro para Empresas
Tener una cuenta corriente empresarial dedicada es fundamental para gestionar tus finanzas de manera efectiva. Te permite separar las transacciones personales y comerciales, simplificando la contabilidad y asegurando registros financieros claros. Muchos bancos ofrecen cuentas corrientes empresariales con características como transacciones gratuitas, tarifas bajas y capacidades de banca en línea.
Al abrir una cuenta bancaria empresarial, reúne la documentación requerida, como tu Número de Identificación de Empresa (NIF), y decide si deseas aplicar en línea o visitar la sucursal. Comprender las tarifas y los pasos esenciales para abrir la cuenta es crucial.
Una cuenta de ahorros empresarial también es vital. Te ayuda a reservar fondos para futuras inversiones, emergencias u oportunidades de crecimiento. Busca cuentas con tasas de interés competitivas y acceso flexible a tus fondos.
Préstamos Comerciales y Líneas de Crédito
El acceso al crédito es a menudo esencial para el crecimiento de las pequeñas empresas. Los bancos comunitarios y otras instituciones financieras proporcionan varios productos de préstamos, incluidos préstamos a plazo, líneas de crédito y préstamos SBA. Estos productos financieros pueden ayudarte a financiar nuevos equipos, expandir operaciones o cubrir gastos imprevistos.
- Préstamos a Plazo: Los préstamos a plazo emiten sumas de capital que se reembolsan durante períodos de tiempo fijos con tasas de interés predeterminadas. Son adecuados para inversiones grandes y únicas, como la compra de equipos o la renovación de un espacio de trabajo. El calendario de reembolso predecible ayuda con la planificación presupuestaria y a largo plazo.
- Líneas de Crédito: Las líneas de crédito ofrecen opciones de préstamos flexibles, permitiéndote retirar fondos según sea necesario y pagar intereses solo por la cantidad que usas. Esta flexibilidad puede ser un salvavidas durante las escaseces de flujo de efectivo o al financiar necesidades inmediatas, como compras de inventario o reparaciones de emergencia. Las líneas de crédito son revolventes, lo que significa que los fondos vuelven a estar disponibles a medida que los reembolsas, convirtiéndose en un recurso financiero continuo.
- Préstamos SBA: Los préstamos de la Administración de Pequeñas Empresas (SBA) están parcialmente garantizados por el gobierno, lo que los hace más accesibles para pequeñas empresas que podrían no calificar para préstamos tradicionales. Ofrecen tasas de interés competitivas y plazos de reembolso más largos, lo que puede ser particularmente beneficioso para startups y empresas con historiales crediticios menos establecidos.
Trabajar con un banco comunitario para préstamos y líneas de crédito significa que te beneficias de un servicio personalizado. Los representantes bancarios pueden proporcionar asesoramiento adaptado, ayudándote a elegir el producto de préstamo adecuado para tus necesidades y guiándote a través del proceso de solicitud. Este enfoque basado en relaciones asegura que obtengas el apoyo necesario para hacer crecer tu negocio de manera sostenible.

Servicios de Procesamiento de Pagos, Nómina y Gestión de Flujo de Efectivo
Las operaciones financieras efectivas son críticas para el éxito de cualquier pequeña empresa. Esto incluye procesar pagos, gestionar la nómina y asegurar un flujo de efectivo eficiente. Así es cómo los servicios bancarios completos pueden apoyar estas necesidades:
- Servicios para Comerciantes: Los servicios para comerciantes son cruciales para las empresas que necesitan procesar pagos de clientes. Estos servicios incluyen procesamiento de tarjetas de crédito, sistemas de punto de venta (POS) y pasarelas de pago en línea. Un proveedor de servicios para comerciantes confiable asegura que las transacciones se procesen de manera rápida y segura, mejorando la satisfacción del cliente y mejorando el flujo de efectivo. Al ofrecer soluciones de pago sin problemas, los bancos ayudan a las empresas a proporcionar una mejor experiencia al cliente y a agilizar su proceso de recaudación de ingresos.
- Servicios de Nómina: Gestionar la nómina puede ser complejo y consumir tiempo. Muchos bancos ofrecen servicios de nómina para simplificar este proceso. Estos servicios manejan todo, desde el cálculo de salarios e impuestos hasta depósitos directos y presentación de impuestos sobre la nómina. Al externalizar la nómina, las empresas pueden asegurar la precisión y el cumplimiento de las regulaciones fiscales, liberando tiempo para centrarse en sus operaciones principales. La gestión eficiente de la nómina no solo ahorra tiempo, sino que también ayuda a mantener la satisfacción de los empleados al asegurar pagos puntuales y correctos.
- Gestión de Efectivo: La gestión efectiva del efectivo es esencial para mantener un flujo de efectivo saludable. Los bancos ofrecen varios servicios de gestión de efectivo, incluida la captura de depósitos remotos, pagos ACH y transferencias electrónicas. Estas herramientas ayudan a las empresas a gestionar los fondos entrantes y salientes de manera eficiente, reduciendo el tiempo dedicado a procesos manuales y mejorando el control financiero general. La gestión adecuada del efectivo asegura que las empresas puedan cumplir con sus obligaciones financieras e invertir en oportunidades de crecimiento sin experimentar escaseces de efectivo.
Al integrar estos servicios, los bancos proporcionan una solución completa que apoya a las pequeñas empresas en el mantenimiento de operaciones financieras fluidas y eficientes.
Banca en Línea y Móvil
En la era digital actual, la banca en línea y móvil son indispensables. Estos servicios proporcionan acceso conveniente a tus cuentas, permitiéndote monitorear transacciones, transferir fondos y pagar facturas en cualquier momento y lugar.
- Transformación Digital: Los bancos comunitarios están adoptando nuevas tecnologías para mejorar la experiencia del cliente a través de plataformas de banca en línea y móvil. Estas plataformas ofrecen acceso 24/7 a tus cuentas, permitiéndote gestionar tus finanzas desde la comodidad de tu hogar o en movimiento. Puedes consultar saldos fácilmente, ver historiales de transacciones y transferir fondos entre cuentas.
- Características Avanzadas: Muchos servicios de banca en línea y móvil incluyen características como el pago de facturas, el depósito de cheques móviles y herramientas de presupuesto. El pago de facturas te permite programar pagos a proveedores y prestadores de servicios directamente desde tu cuenta, asegurando pagos puntuales y simplificando tu contabilidad. El depósito de cheques móviles te permite depositar cheques tomando una foto con tu smartphone, ahorrando viajes al banco.
- Medidas de Seguridad: Las plataformas de banca en línea y móvil emplean medidas de seguridad avanzadas para proteger los datos del cliente y asegurar transacciones seguras. Esto incluye encriptación para proteger la información, autenticación multifactor para verificar la identidad del usuario y auditorías de seguridad regulares para identificar y abordar posibles vulnerabilidades. Las alertas de fraude en tiempo real te ayudan a detectar y responder rápidamente a actividades sospechosas, mejorando tu seguridad financiera general.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Problemas Comunes que Enfrentan las Pequeñas Empresas con los Servicios Bancarios y la Salud Financiera
Aunque los servicios bancarios son cruciales para la operación y el crecimiento de las pequeñas empresas, muchos propietarios de pequeñas empresas encuentran diversos desafíos al gestionar sus necesidades financieras. Comprender estos problemas puede ayudar a las empresas a tomar decisiones más informadas y buscar soluciones que se alineen mejor con sus requisitos.
- Tarifas Altas y Costos Ocultos: Muchos propietarios de pequeñas empresas descubren que los servicios bancarios vienen con tarifas altas, incluidos cargos de mantenimiento mensual, tarifas de transacción y penalizaciones por no mantener un saldo mínimo. Los costos ocultos, como tarifas por transferencias electrónicas, sobregiros y servicios adicionales, también pueden sumarse, poniendo presión sobre el flujo de efectivo del negocio.
- Acceso Limitado al Crédito: Asegurar préstamos y líneas de crédito puede ser particularmente desafiante para las pequeñas empresas, especialmente las startups o aquellas con historiales crediticios menos establecidos. Los bancos tradicionales a menudo tienen criterios de préstamo estrictos, lo que dificulta que los propietarios de pequeñas empresas accedan a los fondos que necesitan para el crecimiento y las operaciones.
- Servicio al Cliente Inadecuado: Los propietarios de pequeñas empresas con frecuencia informan insatisfacción con el servicio al cliente proporcionado por sus bancos. Los largos tiempos de espera, la falta de servicio personalizado y el soporte insuficiente para problemas específicos de pequeñas empresas pueden obstaculizar la capacidad de una empresa para gestionar sus finanzas de manera efectiva y resolver problemas rápidamente.
- Complejidad e Inaccesibilidad: Los servicios bancarios a menudo pueden ser complejos y difíciles de navegar. Los propietarios de pequeñas empresas, que pueden no tener amplios conocimientos financieros, pueden encontrar desafiante comprender y utilizar toda la gama de servicios ofrecidos. Además, la inaccesibilidad a sucursales bancarias o servicios en línea limitados puede ser un obstáculo significativo para las empresas que requieren interacciones bancarias frecuentes.
- Preocupaciones de Seguridad: Con la creciente prevalencia de amenazas cibernéticas, la seguridad es una gran preocupación para las pequeñas empresas. Asegurar que los servicios bancarios ofrezcan medidas de seguridad robustas para proteger los datos financieros sensibles es crucial. Sin embargo, no todos los bancos ofrecen el mismo nivel de seguridad, dejando a algunas empresas vulnerables al fraude y a las violaciones de datos.
- Integración con Herramientas Empresariales: Las pequeñas empresas a menudo usan diversas herramientas y software para gestionar sus operaciones, como software de contabilidad y sistemas de procesamiento de pagos. Pueden surgir problemas cuando los servicios bancarios no se integran perfectamente con estas herramientas, lo que lleva a ineficiencias y una mayor carga administrativa.
- Falta de Educación Financiera y Apoyo: Muchos propietarios de pequeñas empresas luchan con la alfabetización financiera, lo que afecta su capacidad para tomar decisiones bancarias y financieras informadas. Los bancos que no ofrecen suficientes recursos o apoyo de educación financiera pueden dejar a los propietarios de negocios sintiéndose abrumados y mal preparados para gestionar sus finanzas de manera efectiva.
- Oferta Limitada de Productos: Algunos bancos pueden no ofrecer una amplia gama de productos adaptados a las necesidades específicas de las pequeñas empresas. Esto puede incluir productos de préstamos especializados, servicios de gestión de efectivo o soluciones de pago flexibles. Las ofertas limitadas de productos pueden restringir la capacidad de una empresa para encontrar herramientas financieras adecuadas que apoyen su crecimiento y necesidades operativas.
Comprender estos problemas comunes puede ayudar a los propietarios de pequeñas empresas a navegar mejor los desafíos que enfrentan con los servicios bancarios. Al buscar bancos comunitarios o plataformas financieras como Común que prioricen la transparencia, el servicio al cliente, la seguridad y la integración con herramientas empresariales, las pequeñas empresas pueden encontrar soluciones bancarias más adecuadas que se alineen con sus necesidades y apoyen su éxito financiero.
Conclusión:
Elegir los servicios bancarios adecuados es esencial para el éxito y crecimiento de tu pequeña empresa. Desde cuentas corrientes y de ahorro hasta préstamos, servicios para comerciantes y banca digital, los productos financieros adecuados y el soporte pueden ayudarte a gestionar tus finanzas de manera efectiva y alcanzar tus objetivos empresariales. Al asociarte con un banco comunitario y aprovechar plataformas como Común puedes acceder a las herramientas y la experiencia necesarias para prosperar en el competitivo mercado actual.
Integración y Soporte
Muchos bancos comunitarios se enorgullecen de ofrecer servicios personalizados y asesoramiento financiero. Construir una relación con tu banco puede proporcionar valiosas ideas sobre cómo gestionar tus finanzas, acceder al crédito y planificar para el crecimiento futuro. Aprovecha los talleres, seminarios y consultas individuales que ofrece tu banco para mejorar tu alfabetización financiera y conocimientos empresariales.
Integración con Común
Para las pequeñas empresas que buscan aprovechar la tecnología financiera moderna, la integración con plataformas como Común puede mejorar su experiencia bancaria. Común ofrece una gama de características adaptadas a las pequeñas empresas, incluidas notificaciones instantáneas, inicio de sesión seguro y soporte al cliente personalizado disponible los siete días de la semana. Al combinar las fortalezas de la banca comunitaria tradicional con la conveniencia de la banca digital, Común proporciona una solución integral para gestionar las finanzas de tu negocio.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Educación Financiera
Qué Hacer si tu Cuenta Bancaria es Comprometida: Acciones Inmediatas
8 min de lectura
Si sospechas que tu cuenta fue comprometida, actúa de inmediato: bloquea tu tarjeta desde la app, revisa tus movimientos recientes y contacta a soporte. Con Común, el bloqueo de tarjeta es instantáneo y el soporte está disponible 24/7.
Reconocer las Señales de Robo de Identidad y una Cuenta Comprometida
El primer paso es reconocer las señales de que tu cuenta bancaria puede haber sido comprometida. Transacciones inusuales o sospechosas, cambios inesperados en los detalles de tu cuenta y alertas o notificaciones de tu banco que no iniciaste son indicadores claros. Recibir alertas de texto o correo electrónico sobre actividades que no realizaste también puede significar que tu cuenta ha sido hackeada. Ser vigilante y revisar regularmente la actividad de tu cuenta puede ayudarte a detectar estas señales temprano si tu cuenta bancaria es hackeada.
Acciones Inmediatas a Tomar Cuando Notes Actividad Sospechosa
1. Contacta a tu Banco Inmediatamente
Si sospechas que tu cuenta ha sido comprometida, llama directamente a tu institución financiera. La mayoría de los bancos tienen un departamento de fraudes dedicado que puede congelar tu cuenta para prevenir más transacciones no autorizadas. Actuar de manera oportuna es crucial para proteger tu dinero ganado con esfuerzo.
2. Cambia tus Contraseñas de Cuenta
Inmediatamente cambia las contraseñas de tu cuenta en línea y cualquier otra cuenta en línea asociada con tu información financiera. Asegúrate de que tus nuevas contraseñas sean fuertes, únicas y diferentes de las contraseñas previamente utilizadas.
3. Monitorea tu Cuenta para Más Actividad
Mantén un ojo atento en tu cuenta para detectar cualquier actividad sospechosa adicional. Revisa regularmente tu estado de cuenta bancaria y la actividad de la cuenta, y reporta cualquier discrepancia a tu banco. Configurar alertas de texto y correo electrónico para transacciones puede ayudarte a estar informado sobre el estado de tu cuenta.
Aprende a monitorear tus cuentas aquí
4. Reporta el Fraude
Presenta un informe al departamento de fraudes de tu banco. Además, reporta el incidente a la Comisión Federal de Comercio (FTC, por sus siglas en inglés) y considera presentar un informe policial. Esto puede ayudar a proteger tu informe de crédito y prevenir más robos de identidad.
Precauciones Adicionales: Habilita la Autenticación de Dos Factores
Para prevenir futuros incidentes, toma estas medidas de seguridad adicionales:
1. Asegura tus Dispositivos
Asegúrate de que tus dispositivos estén protegidos con la última protección antivirus y actualizaciones de seguridad. Evita usar Wi-Fi público para actividades bancarias en línea.
2. Habilita la Autenticación de Dos Factores
Activa la autenticación de dos factores (2FA) para una capa extra de seguridad en tus cuentas bancarias y otras cuentas en línea. Esto hace que sea más difícil para usuarios no autorizados acceder a tus cuentas.
3. Ten Cuidado con Compartir Información
Ten cuidado con la información que compartes en línea y evita proporcionar información sensible como tu número de seguro social a través de canales no seguros. Desconfía de los correos electrónicos de phishing y enlaces maliciosos que pueden llevar al compromiso de la cuenta.
4. Usa Contraseñas Fuertes y Únicas
Asegúrate de usar contraseñas fuertes y únicas para todas tus otras cuentas. Evita usar la misma contraseña para múltiples cuentas y cambia tus contraseñas regularmente.
5. Configura Alertas de Fraude
Considera configurar alertas de fraude con tu banco y burós de crédito. Esto puede ayudarte a estar informado sobre cualquier actividad sospechosa en tus cuentas.
Te enseñamos a abrir una cuenta bancaria en Estados unidos
Características de Seguridad de Común
En Común, priorizamos la seguridad de las cuentas de nuestros clientes, al igual que las principales instituciones financieras. Nuestra plataforma incluye medidas de seguridad avanzadas como encriptación y monitoreo en tiempo real para proteger tu información financiera. Si alguna vez sospechas de actividad fraudulenta, nuestro equipo de servicio al cliente está disponible para asistirte de inmediato. Simplemente envíanos un mensaje a través de la aplicación Común y te guiaremos a través de los pasos necesarios para asegurar tu cuenta.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Conclusión
La acción rápida es crucial cuando se trata de una cuenta bancaria comprometida. Reconociendo las señales, tomando medidas inmediatas y utilizando características de seguridad robustas, puedes proteger tus finanzas y recuperar el control de tus cuentas. Mantente vigilante y proactivo para mantener tu cuenta bancaria segura. Recuerda, tu respuesta oportuna puede prevenir más pérdidas y asegurar que tu dinero permanezca en tus manos.
¿Cuáles son las señales de que mi cuenta fue comprometida?
Transacciones que no reconoces, cambios inesperados en los datos de tu cuenta, o alertas de actividad que tú no iniciaste.
¿Qué debo hacer de inmediato si mi cuenta fue comprometida?
Bloquea tu tarjeta desde la app al instante, revisa tus movimientos recientes y contacta a soporte para reportar la actividad sospechosa.
¿Cómo contacto a soporte de Común en una emergencia?
Por chat dentro de la app, correo electrónico, teléfono o WhatsApp, disponibles 24/7.
Preguntas frecuentes
¿Cómo sé si mi cuenta fue hackeada?
Señales comunes incluyen transacciones que no reconoces, cambios en tus datos de contacto, o alertas de actividad que no iniciaste tú.
¿Puedo bloquear mi tarjeta yo mismo si sospecho fraude?
Sí, desde la app de Común puedes bloquear tu tarjeta al instante, sin necesidad de llamar primero a soporte.
¿Qué debo revisar primero si creo que mi cuenta fue comprometida?
Revisa tus movimientos recientes en la app para identificar cualquier transacción que no reconozcas.
¿Cómo reporto actividad sospechosa en mi cuenta de Común?
Contacta a soporte por chat, correo, teléfono o WhatsApp, disponibles 24/7.
¿Soy responsable de las transacciones fraudulentas si reporto rápido?
Reportar de inmediato reduce tu responsabilidad; las protecciones exactas dependen de las circunstancias del caso.
¿Cómo protejo mi cuenta para el futuro?
Activa las notificaciones de la app, revisa tus movimientos regularmente y nunca compartas tus códigos de acceso, ni siquiera con alguien que diga representar a Común.
Pagos instantáneos
Descubre cómo registrarte en Zelle y mover tu dinero sin complicaciones
8 min de lectura
¿Buscas una opción para enviar y recibir dinero en Estados Unidos? En la era digital es indispensable contar con un servicio de transferencias inmediatas, seguro y gratuito.
A veces enviar y recibir dinero puede representar un desafío, debido a las altas comisiones o el limitado acceso al sistema bancario. Por ello, saber cómo registrarse en Zelle y conocer soluciones alternativas como Común, te será de gran utilidad para enviar dinero sin complicaciones a través de los servicios más eficientes.
En esta ocasión te explicaremos qué es Zelle, cómo registrarte, cuáles son los requisitos para enviar y recibir dinero y por qué Común funciona como un complemento para ampliar tus posibilidades ante algunas restricciones que podrían dificultar tu acceso a los servicios de pagos móviles.
Para registrarte en Zelle necesitas una cuenta bancaria en EE.UU. en un banco participante, un número de teléfono estadounidense y la app de tu banco. Si tu banco no soporta Zelle directamente, puedes usar Común como alternativa para enviar y recibir dinero de personas que sí usan Zelle.
¿Qué es Zelle, cómo funciona y para qué sirve?
Zelle es un servicio de pagos digitales P2P (persona a persona) disponible en Estados Unidos. Está asociado a más de 20,200 bancos tradicionales, digitales y cooperativas. Por ejemplo, Bank of America, Wells Fargo, Ally Bank, Capital One y Navy Federal Credit Union.
Su amplia cobertura y su facilidad para realizar transferencias lo han consolidado como un eslabón fundamental en el sistema bancario de Estados Unidos.
Otras de las ventajas de Zelle son:
Transferencias casi inmediatas
Los usuarios pueden recibir su dinero en cuestión de minutos.
Facilidad de uso
Cuenta con vinculación directa a las aplicaciones de los bancos, por lo que no se necesita una app externa.
Seguridad
Tiene el respaldo directo de las instituciones bancarias, por lo que puedes tener la seguridad de que tu dinero llegará a su destino.
Cargos de uso
Podrás enviar y recibir dinero sin comisiones a otros usuarios de Zelle.
¿Cómo funciona Zelle?
Zelle funciona a través de la conexión con las aplicaciones afiliadas de los bancos. Para enviar y recibir dinero, primero debes verificar que tu banco forme parte de la red de cobertura de este servicio.
Si este es el caso, realiza el registro directamente en la banca en línea de tu banco y comienza a enviar y recibir dinero en tu cuenta, a través de un número telefónico o correo electrónico.
Utilizar Zelle para enviar dinero es muy práctico para realizar transacciones diarias, como pago de renta, adquisición de bienes y servicios. Además de que es un método seguro para enviar dinero a familiares y amigos.
Además de Zelle, existen otras alternativas para enviar y recibir dinero en Estados Unidos. Descubre las 6 mejores apps móviles del 2025
¿Qué cambió en Zelle en enero de 2025?
Zelle anunció un importante cambio en su aplicación que entró en vigor el pasado abril de 2025. Consiste en la eliminación de las transferencias a través de su propia app, ya que ahora solo es posible utilizar el servicio directamente en las bancas en línea de las instituciones financieras de Estados Unidos que están integradas a su red.
En caso de que quieras descargar la app de Zelle, todavía podrás utilizarla para revisar el historial de pagos.
¿Cómo descargar Zelle en mi celular?: Requisitos clave para registrarse y usarlo sin complicaciones
Número de teléfono móvil de EE.UU. o dirección de correo electrónico
Para usar Zelle solo necesitas registrar un número de teléfono y un correo electrónico. Tus contactos podrán ingresar uno de estos datos para enviarte dinero fácilmente.
Cuenta bancaria en EE.UU.
Dado que Zelle funciona directamente con la conexión de los bancos, es indispensable tener una cuenta en una de las instituciones integradas a su red.
Aplicación bancaria
Necesitas descargar la aplicación de banca móvil de tu institución financiera, ya que accederás a Zelle a través de esta.
Verifica la lista de los bancos que tienen Zelle en su sitio web y asegúrate de poder utilizar su servicio en 2025.
¿Qué puedo hacer si no puedo abrir una cuenta bancaria en Estados Unidos?
A veces, abrir una cuenta bancaria no es accesible para muchas personas, ya sea por falta de la documentación requerida o por historial crediticio insuficiente.
Si es tu caso, Común es una alternativa excelente para enviar dinero a tus familiares de manera segura, rápida y a bajo costo.
Común es una plataforma que entiende las necesidades de las comunidades de inmigrantes en Estados Unidos. Abre tu cuenta hoy y conoce una alternativa accesible para tus finanzas.
¿Cómo registrarse en Zelle paso a paso?
Si te preguntas cómo abrir una cuenta en Zelle, solo sigue los siguientes pasos:
Abrir la aplicación móvil de tu banco (si es socio de Zelle)
Una vez que verificaste la lista de bancos que trabajan con Zelle, debes abrir la aplicación móvil y hacer el registro si aún no lo has hecho.
Buscar la sección de transferencias y pagos
En el menú principal, presiona la sección de transferencias y pagos y posteriormente, cliquea “enviar dinero con Zelle”
Inscribir tu número de teléfono de EE.UU. o dirección de correo electrónico
Para enviar y recibir dinero con Zelle es necesario inscribir un número de teléfono de Estados Unidos y un correo electrónico.
Conectar tu cuenta bancaria
Confirma tus datos y comienza a enviar y recibir dinero con Zelle rápidamente, luego de realizar una transacción de prueba.
¿Cómo enviar y recibir dinero a usuarios de Zelle sin tener Zelle directamente?
Sin duda, Zelle es una excelente herramienta para realizar transferencias bancarias, ya que te ofrece un servicio veloz y muy sencillo de utilizar. Aunque solo está disponible para usuarios de bancos participantes, cuenta con una amplia cobertura.
Aunque Zelle representa una solución práctica con numerosos beneficiarios, cuenta con limitaciones, como el de tener una cuenta bancaria participante elegible en EE.UU.
Común, en cambio, es una solución alternativa que va más allá de las limitaciones tradicionales, ya que permite enviar remesas con la identificación oficial calificada de tu pais. Está diseñada especialmente para inmigrantes en Estados Unidos, y ofrece una gestión financiera simplificada. Este servicio te ofrece:
- Obtener una tarjeta de débito para realizar compras en establecimientos físicos
- Acceder a una aplicación móvil para mejor control de tus finanzas
- Enviar remesas a tus seres queridos desde 2.99 USD por transacción, hasta los límites aplicables
- Formar parte de nuestra comunidad que entiende tus necesidades
Descarga la app de Común y disfruta de finanzas transparente, fácil y diseñada para ti.
Preguntas frecuentes sobre cómo registrarse en Zelle
¿Puedo usar Zelle sin cuenta bancaria?
No directamente. Zelle requiere una cuenta bancaria en EE.UU. en un banco participante. Si tu banco no soporta Zelle o no tienes SSN para abrir una cuenta tradicional, plataformas como Común te permiten enviar y recibir dinero de personas que usan Zelle mediante su función Pay, sin necesitar Zelle directamente.
¿Zelle cobra tarifas por transferencias?
Zelle en sí no cobra tarifas por enviar o recibir dinero. Sin embargo, algunos bancos pueden aplicar cargos propios. Las transferencias son gratuitas entre usuarios de bancos participantes. Verifica los términos de tu banco específico antes de usar Zelle frecuentemente para envíos.
¿Cuánto tiempo tardan las transferencias de Zelle?
En la mayoría de los casos el dinero llega en minutos, especialmente cuando tanto el emisor como el receptor ya están registrados en Zelle. Si el destinatario no está registrado aún, puede tardar entre 1 y 3 días hábiles hasta que complete el registro y reclame el pago.
¿Cuáles son los límites de envío de Zelle?
Los límites los fija tu banco, no Zelle directamente. Por ejemplo, Bank of America permite hasta $3,500 por día; Wells Fargo hasta $2,500 para nuevos usuarios. Consulta los límites en la app de tu banco antes de hacer transferencias grandes para evitar rechazos inesperados.
¿Puedo cancelar una transferencia de Zelle?
Solo si el destinatario aún no ha aceptado el pago (es decir, no está registrado en Zelle). Si ya está registrado, el dinero se transfiere de inmediato y no se puede cancelar. Por eso es importante verificar el número de teléfono o correo del destinatario antes de confirmar el envío.
¿Qué alternativa tiene Zelle para inmigrantes sin banco tradicional?
Común acepta más de 100 IDs latinoamericanas para abrir una cuenta sin SSN. Con la función Pay de Común puedes enviar dinero a personas que usan Zelle en EE.UU., recibir transferencias directas y administrar tu dinero en español. Es la alternativa ideal si tu banco actual no ofrece Zelle.
Educación Financiera
Cómo depositar dinero en la cuenta bancaria de otra persona: 5 métodos (2026)
8 min de lectura
Cómo depositar dinero en la cuenta bancaria de otra persona: 5 métodos actualizados (2026)
En 2026, hay más formas que nunca de enviar dinero a otra cuenta bancaria, pero cada opción funciona diferente. Algunos métodos requieren un número de ruta y número de cuenta, mientras que otros solo necesitan un número de teléfono, email o código QR. Los tiempos de procesamiento, tarifas y límites también pueden variar dependiendo del servicio que uses.
5 formas de depositar dinero en la cuenta bancaria de otra persona
| Método | Información necesaria | Velocidad | Costo típico | Mejor para |
|---|---|---|---|---|
| Depósito en sucursal | Nombre completo + número de cuenta | Mismo día o siguiente día hábil | Generalmente sin tarifa | Pagar renta, ayudar a familiares |
| Transferencia ACH | Número de ruta + número de cuenta | 1–3 días hábiles | Generalmente sin tarifa | Transferencias entre instituciones financieras |
| Apps P2P | Teléfono, email, username o QR | Minutos a 1 día hábil | Generalmente sin tarifa | Pagos cotidianos y dividir gastos |
| Wire transfer | Datos bancarios completos e identificación | Mismo día | Tarifas varían por institución | Transferencias urgentes o de alto valor |
| Depósito por cheque | Nombre del destinatario e información de depósito | Varios días hábiles | Generalmente sin tarifa o bajo | Pagos documentados o programados |
Depósito en sucursal bancaria
Una de las formas más simples de depositar dinero en la cuenta de alguien es visitar directamente la sucursal de su banco. Para depositar dinero en una sucursal, generalmente necesitas: el nombre completo del destinatario, el número de cuenta del destinatario, y el dinero en efectivo o cheque que quieres depositar.
Transferencia ACH
Las transferencias ACH son transferencias electrónicas de banco a banco a través de la red de la Cámara de Compensación Automatizada. Para enviar una transferencia ACH a la cuenta de otra persona, necesitas: el número de ruta del banco del destinatario y el número de cuenta del destinatario.
Apps de pago P2P
Las apps de pago entre personas como Pay de Común, Venmo, Cash App y Zelle permiten enviar dinero rápidamente a otra persona usando solo un número de teléfono, email, username o código QR.
Wire transfer
Los wire transfers son transferencias electrónicas de banco a banco que se completan rápidamente, generalmente el mismo día hábil para transferencias domésticas. Se usan típicamente para montos grandes o pagos urgentes.
Depósito por cheque
También puedes escribir un cheque personal a nombre de otra persona. Esta opción es más lenta que los métodos digitales pero puede ser útil para pagos documentados o programados.
Preguntas frecuentes
¿Puedo depositar efectivo en la cuenta bancaria de otra persona?
Depende del banco. Algunos bancos permiten depósitos en efectivo en cuentas de terceros en sucursal, mientras que otros pueden restringirlo por políticas de prevención de fraude.
¿Cuál es la forma más rápida de enviar dinero a otra cuenta?
Las apps P2P como Pay de Común, Venmo y Zelle generalmente son las más rápidas para envíos cotidianos. Los wire transfers son más rápidos para montos grandes.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.
Educación Financiera
Apps como Chime: mejores alternativas para inmigrantes en 2026
8 min de lectura
Apps como Chime: mejores alternativas para 2026
Las apps de banca digital han cambiado cómo muchas personas en EE.UU. manejan su dinero. En lugar de visitar sucursales físicas, ahora puedes abrir cuentas, recibir depósitos directos, enviar pagos y gestionar gastos directamente desde tu teléfono.
Entre estas apps, Chime se ha convertido en uno de los nombres más reconocidos en banca digital. Sin embargo, para muchos inmigrantes en EE.UU., las apps fintech tradicionales pueden no satisfacer completamente las necesidades financieras cotidianas. Algunas personas pueden necesitar una app que soporte incorporación basada en ITIN, ofrezca formas más fáciles de enviar dinero a Latinoamérica, o proporcione atención al cliente en español.
¿Qué es Chime y por qué buscar alternativas?
Chime es una empresa de tecnología financiera que ofrece servicios bancarios móviles a través de bancos asociados. Sus funciones incluyen depósito directo anticipado, tarjetas de débito, opciones bancarias sin tarifas y herramientas de ahorro automático.
Algunos usuarios pueden buscar alternativas porque quieren: opciones de remesas internacionales, incorporación basada en ITIN o pasaporte, soporte al cliente bilingüe, funciones de inversión, flexibilidad en transferencias de efectivo o herramientas especializadas de ahorro.
Comparación de apps como Chime (2026)
| App | Sin comisión mensual | Acepta ITIN/Sin SSN | Soporte en español | Remesas internacionales | Transferencias P2P | Depósito directo anticipado |
|---|---|---|---|---|---|---|
| Chime | Sí | No | No | No | No | Sí* |
| Común | Sí* | Sí | Sí | Sí | Sí | Sí* |
| Current | Sí | No | No | No | Sí | Sí |
| Varo | Sí | Sí (ITIN) | No | No | No | Sí |
*Aplican términos y condiciones. Verifica los requisitos actuales de cada proveedor.
Común — La alternativa diseñada para inmigrantes latinos
Común es una plataforma financiera digital construida específicamente para la comunidad latina en EE.UU. A diferencia de Chime y otras apps de banca digital, Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta, ofrece soporte al cliente 24/7 en español, permite enviar remesas a Latinoamérica desde $2.99, y tiene una app disponible completamente en español. Visita comun.app para más información.
Varo
Varo acepta ITINs para la apertura de cuentas, lo que lo hace más accesible para algunos inmigrantes. Ofrece características bancarias básicas sin tarifas mensuales. Sin embargo, no ofrece remesas internacionales ni soporte en español.
Current
Current ofrece banca digital con depósito directo anticipado y transferencias P2P. Sin embargo, no acepta ITINs para la apertura de cuentas y no tiene soporte en español ni remesas internacionales.
¿Cuál es la mejor alternativa a Chime para inmigrantes?
Depende de tus necesidades específicas. Si necesitas remesas a Latinoamérica, soporte en español y la posibilidad de abrir cuenta sin SSN, Común puede ser la opción más completa.
Preguntas frecuentes
¿Puedo abrir una cuenta en Chime sin SSN?
Chime generalmente requiere un SSN para abrir una cuenta. Para inmigrantes que aún no tienen SSN, pueden haber mejores alternativas como Común.
¿Cuál es la mejor app bancaria para inmigrantes latinos?
Común está diseñado específicamente para inmigrantes latinos en EE.UU. con soporte en español, apertura de cuenta con IDs latinoamericanas y remesas internacionales.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Viviendo en Estados Unidos
Como ganar dinero rápido en Estados Unidos
8 min de lectura
Ganar dinero extra rápido en Estados Unidos es posible con apps de encuestas, trabajos freelance, o referidos. Con el programa de referidos de Común, ganas una recompensa en efectivo por cada persona que invitas y abre una cuenta.
Ganar dinero rápido puede ser una necesidad en cualquier momento de la vida, y para los Latinos en Estados Unidos puede ser un desafío aún mayor. Pero no te preocupes, en este post te daremos algunas ideas y consejos para que puedas ganar dinero rápidamente y mejorar tu situación financiera.
1. Encuentra trabajos temporales
Los trabajos temporales son una buena opción para ganar dinero rápidamente. Hay muchas empresas que contratan trabajadores temporales para cubrir la demanda durante ciertas épocas del año, como las fiestas de fin de año o la temporada de impuestos. Busca en sitios web de empleo como Indeed, Glassdoor o Monster para encontrar trabajos temporales en tu área.
2. Conviértete en un conductor de servicios de transporte
Si tienes un auto y una licencia de conducir válida, considera convertirte en un conductor de servicios de transporte como Uber o Lyft. Estos servicios te permiten trabajar en tu propio horario y ganar dinero rápidamente. Además, puedes trabajar tanto o tan poco como desees.
3. Vende tus habilidades
Si tienes habilidades que puedas vender, como la reparación de computadoras, el diseño gráfico o la enseñanza de un idioma, puedes utilizar plataformas en línea como Fiverr o Upwork para conectarte con personas que necesiten tus servicios. Estas plataformas cobran una comisión por cada trabajo completado, pero puedes establecer tus propios precios y trabajar en proyectos según tu disponibilidad.
4. Realiza trabajos de jardinería o limpieza
Muchas personas necesitan ayuda con trabajos de jardinería o limpieza, y esto puede ser una buena opción para ganar dinero rápidamente. Puedes ofrecer tus servicios en tu vecindario o en sitios web como Craigslist. Asegúrate de tener un buen equipo de trabajo y una buena actitud para ganar clientes regulares.
5. Vende artículos que ya no necesitas
Vender artículos que ya no necesitas es una forma rápida de obtener dinero extra. Puedes venderlos en línea a través de sitios web como eBay o Amazon, o en persona en una venta de garaje o en un mercado de pulgas. Si tienes artículos de valor que ya no usas, esto puede ser una excelente opción para ganar dinero rápidamente.
Recuerda que estas son solo algunas ideas para ganar dinero rápidamente. También puedes buscar trabajos en la industria de la hospitalidad o el servicio al cliente, ofrecer servicios de limpieza de casas, o participar en encuestas en línea para ganar dinero extra. Lo importante es que encuentres una opción que se adapte a tus habilidades y necesidades.
Recuerda de conectar tu cuenta Común a tu trabajo para recibir tu pago lo más rápido posible - hasta dos días antes. En tu cuenta de cheques de Común podrás guardar los ingresos de tu labor sin costo y con toda la seguridad posible.
Las tarjetas de débito Común son compatibles con más de 57,000 cajeros en Estados Unidos para hacer depósitos y retiros, y cuentan con protección de la política de responsabilidad cero de Visa. Esto significa que cualquier cargo no autorizado no será descontado del balance en su cuenta de cheques.Al igual, tu cuenta bancaria está asegurada por el FDIC hasta $250,000 como cualquier otro banco legal.
¡Buena suerte!
¿Cómo puedo ganar dinero extra rápido?
Apps de encuestas pagadas, trabajos freelance flexibles (manejar, entregas, tareas), y programas de referidos de apps financieras son formas comunes de generar ingreso extra sin un empleo de tiempo completo.
¿Cómo funciona el programa de referidos de Común?
Invita a alguien con tu enlace único desde la pantalla principal de la app. Cuando esa persona abre una cuenta de débito completa y hace su primer movimiento calificado, ambos reciben una recompensa en efectivo — acreditada en tu cuenta dentro de 5 días.
¿Cuánto puedo ganar refiriendo personas?
El monto de la recompensa puede variar según la promoción vigente; revisa los términos actuales dentro de la sección de referidos en la app.
Preguntas frecuentes
¿Necesito hacer algo especial para participar en el programa de referidos de Común?
Solo comparte tu enlace único desde el botón de referidos en la pantalla principal de la app — los referidos fuera de ese enlace no califican.
¿Cuándo recibo mi recompensa por referir a alguien?
Dentro de los 5 días calendario después de que tu referido complete un Primer Egreso Calificado.
¿Hay límite de personas que puedo referir?
Los términos y condiciones vigentes detallan los límites; revísalos dentro de la app antes de compartir masivamente.
¿Qué pasa si mi referido no completa el proceso?
La recompensa solo se acredita si el referido abre la cuenta, la aprueban, y completa un Primer Egreso Calificado.
¿Puedo referirme a mí mismo con otra cuenta?
No, el auto-referido y la actividad fraudulenta o abusiva no son elegibles para recompensa.
¿Qué otras formas rápidas de generar ingreso existen además de referidos?
Apps de encuestas pagadas y trabajos freelance flexibles son otras opciones comunes, aunque generalmente generan menos que un ingreso principal.
Envíos Internacionales
Alternativas de envíos de paquetes a México desde Estados Unidos
8 min de lectura
Cómo enviar paquetes de Estados Unidos a México sin complicaciones
Estar lejos de la familia y amigos es uno de los principales retos que enfrentan los inmigrantes que viven en Estados Unidos. Por fortuna, el envío de correspondencia es una manera de mantener el vínculo con los seres queridos a través de las fronteras.
En Estados Unidos existen diferentes opciones disponibles de envío de paquetes a México. A continuación te explicaremos las características de cada servicio para que elijas el que mejor se adapte a tu presupuesto y necesidades.
Principales servicios de paquetería de Estados Unidos a México
Hay dos opciones de envío de paquetería desde Estados Unidos a México: a través del USPS y a través de empresas privadas de mensajería.
Servicio postal de Estados Unidos (USPS)
Estos son los principales servicios de envío del United States Postal Service (USPS) y sus características. Para obtener la información más actualizada, consulte su sitio web.
Priority Mail Express
- Precios de entrega: desde $59.50 aproximadamente para servicios internacionales estándar.
- Tiempo: 3-5 días hábiles.
- Características principales: ofrece servicio de entrega internacional exprés, rastreo completo y seguro limitado para ciertos tipos de paquetes.
Priority Mail
- Precios de entrega: desde $30.90 para envíos internacionales estándar.
- Tiempo: 6-10 días hábiles.
- Características principales: ofrece rastreo completo y precios moderados. Es ideal para paquetes medianos que necesitan entregarse en tiempos cortos.
First-Class Mail
- Precios de entrega: desde $14.05 para sobres.
- Tiempo: varía entre 7 y 20 días hábiles, según los trámites aduanales.
- Características principales: es un servicio económico ideal para enviar documentos y sobres. En muchos casos, no ofrece el servicio de rastreo completo, sino únicamente hasta el momento en que sale de Estados Unidos.
Empresas privadas de mensajería
También existen alternativas de empresas de mensajería privadas, que ofrecen excelente servicio y opciones de envío adicionales. Para obtener la información más actualizada, consulte el sitio web de cada empresa de mensajería.
FedEx
- Precios de entrega: los precios varían según el tamaño del paquete, pero ofrecen tarifas fijas para paquetes de hasta 15 kilos y costo adicional para peso adicional.
- Tiempo: 3-5 días para servicio exprés.
- Características principales: cobertura internacional con entrega a domicilio, incluye los trámites aduaneros y papeleo.
UPS
- Precios de entrega: cuenta con tarifas variables según el tamaño y peso del paquete.
- Tiempo: 2-5 días hábiles.
- Características principales: herramientas online de cotización y seguimiento de paquetes, además de gran presencia en Estados Unidos.
DHL
- Precios de entrega: envíos internacionales desde $50.
- Tiempo: 2-5 días hábiles con servicio exprés.
- Características principales: presencia internacional, servicio rápido y a domicilio, calculadora online de tarifas.
A continuación te mostramos una tabla comparativa para que tengas la información más clara.
A continuación te mostramos una tabla comparativa para que tengas la información más clara.
Empresa
Tipo de servicio
Costo estimado
Tiempo promedio
USPS
Priority Mail Express
Desde $59.50
3-5 días hábiles
USPS
Priority Mail
Desde $30.90
6-10 días hábiles
USPS
First-Class Mail
Desde $14.05 para sobres.
7-20 días hábiles
FedEx
Servicio exprés internacional
Los precios varían según tamaño y peso.
3-5 días hábiles
UPS
Servicio exprés internacional
Los precios varían según tamaño y peso.
2-5 días hábiles
DHL
Servicio exprés internacional
Los precios varían según tamaño y peso.
2-5 días hábiles
Factores que afectan el precio y tiempo de entrega de tu paquete
Como pudiste observar en la sección anterior, no es posible estimar con exactitud el precio de envío y tiempo de cada uno de los servicios de paquetería de EE. UU. a México. Esto se debe a que hay varios factores que afectan el resultado final, que a continuación te explicamos.
Peso y tamaño del paquete
Este es el principal factor que interviene en el costo final de un envío internacional, ya que cuanto más pesado y voluminoso sea un paquete, más elevada será la tarifa. También hay que considerar si la empresa tiene un peso máximo de envío.
Código postal y ubicación de destino
El destino final del envío también es un punto importante a tener en cuenta. Si envías un paquete a Ciudad de México, generalmente será más barato en comparación con una zona rural.
Tipo de servicio seleccionado
Los servicios de envío exprés o prioritarios son más rápidos y, por ende, también son más costosos.
Temporadas altas y días festivos
Si decides enviar un paquete en temporada navideña, año nuevo o días de alta demanda, ten en cuenta que puede haber retrasos o costos adicionales.
¿Qué necesitas para enviar paquetes desde Estados Unidos a México?
Antes de dirigirte a la oficina de la empresa de transporte que hayas elegido, asegúrate de tener toda la información lista para evitar retrasos y garantizar que tu paquete llegue a tus seres queridos sin problemas.
Paso 1. Revisa las restricciones aduanales
Asegúrate de que tu paquete no contenga artículos restringidos para ingresar a México, como alimentos perecederos, líquidos inflamables y productos falsificados. Si tienes dudas, consulta las normas aduaneras.
Paso 2. Empaca y rotula correctamente tu paquete
Utiliza una caja adecuada o cómprala directamente en la oficina de correos. Si el contenido es frágil, asegúrate de protegerlo y, al cerrar la caja, coloca la etiqueta de forma correcta.
Paso 3. Verifica los datos del destinatario y su código postal
Verifica las veces que sea necesario que los datos del destinatario sean correctos, como nombre, código postal y colonia. Cualquier error, por mínimo que parezca, puede provocar que el paquete llegue al lugar incorrecto.
Paso 4. Guarda tu número de guía y comprobante de envío
Finalmente, guarda el número de guía y comprobante de envío. Te permitirán saber el paradero de tu paquete y hacer aclaraciones en caso de ser necesario.
Consejos para ahorrar dinero y tiempo en tus envíos internacionales
Entendemos lo importante que es enviar un paquete a México desde Estados Unidos para los inmigrantes. Más que un simple producto empacado, se trata de regalos de cumpleaños, felicitaciones a la distancia y sueños cumplidos para las personas que más amas.
Por ello, asegúrate de seguir estos consejos para enviar un paquete a México.
- Compara precios antes de enviar: recuerda que algunos servicios ofrecen una tarifa fija, pero el precio final depende del peso y tamaño.
- Evita fines de semana o festivos: además de ser más caro, el envío puede sufrir contratiempos.
- Aprovecha promociones o programas de fidelidad: mantente pendiente de las promociones ofrecidas por las empresas de correo.
- Agrupa envíos cuando sea posible: procura enviar varios artículos en el mismo envío, en lugar de hacerlo uno por uno.
Envía paquetes a México y organiza tus finanzas con Común
Hacer llegar paquetes a tus seres queridos en México es una manera de demostrarles que siguen siendo importantes para ti. Por ello, es necesario planificar tus envíos y, por ende, tus finanzas.
Descubre Común, la plataforma digital que ayuda a los inmigrantes a gestionar su dinero de la forma más accesible, ya que puedes abrir una cuenta utilizando una identificación oficial válida de tu país de origen.
Así como los paquetes viajan con cariño, Común te acompaña en tu bienestar financiero.
Abre tu cuenta en Común y continúa conectado con tus seres queridos con envíos de remesas accesibles.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto tarda un envío de Estados Unidos a México?
Depende de la empresa de envíos, pero en general, un servicio exprés tarda de 3 a 5 días hábiles.
¿Cómo rastreo mi paquete?
Al momento de enviar tu paquete, recibirás una guía donde podrás rastrearlo hasta que llegue a su destino. Hay algunas opciones de paquetería que solo ofrecen rastreo hasta el momento en que sale de Estados Unidos.
¿Cuál es la forma más económica de enviar un paquete a México?
El servicio de USPS First-Class Package International Service es ideal para envíos económicos, aunque el tiempo suele ser mayor.
Envíos Internacionales
Servicios de remesas: cómo enviar dinero a Latinoamérica
8 min de lectura
Servicios de remesas: cómo enviar dinero a Latinoamérica
Para millones de latinoamericanos viviendo en Estados Unidos, enviar dinero a casa es parte del día a día. Para muchos, sus familias y amigos en sus países de origen dependen de remesas rápidas y confiables desde Estados Unidos. Hoy hay muchos proveedores de servicios para enviar dinero a Latinoamérica disponibles en el mercado, cada uno con diferentes ventajas y desventajas, y elegir el adecuado es clave para aprovechar al máximo tu dinero. Un enfoque útil es entender cómo funcionan los precios de las remesas, qué factores afectan el costo total y cómo comparar los servicios según tus necesidades específicas.
¿Cómo medir el costo real de una remesa?
El costo real de una remesa está determinado por diferentes elementos:
- La comisión por transferencia.
- El tipo de cambio que se ofrece en el momento.
- Tarifas adicionales del servicio.
- Método de entrega.
- Velocidad de la transferencia.
- Condiciones de precios promocionales.
En la práctica, el tipo de cambio suele tener el mayor impacto en cuánto dinero recibe realmente la persona destinataria. Por ejemplo, dos proveedores pueden anunciar comisiones similares pero entregar montos finales notablemente diferentes debido al spread cambiario incorporado en el tipo de cambio.
¿Qué es el spread cambiario (FX spread)?
El spread cambiario es la diferencia entre:
- El tipo de cambio real del mercado (también llamado tipo medio o interbancario).
- El tipo de cambio que te ofrece el proveedor del servicio.
Esta diferencia es donde algunos proveedores de servicios de remesas generan ingresos. Es la misma razón por la que dos servicios con la misma "comisión $0" pueden tener costos finales muy diferentes.
Los servicios de remesas más populares usados por latinoamericanos en EE.UU.
Distintos servicios funcionan mejor para distintos tipos de usuarios. Aquí encontrarás un panorama general de los proveedores más usados por las comunidades latinas en Estados Unidos.
Western Union
Western Union es una de las compañías de remesas más grandes del mundo, con una extensa red de retiro en efectivo en miles de ubicaciones en Latinoamérica.
Ventajas:
- Gran red global
- Disponibilidad de retiro en efectivo
- Múltiples métodos de entrega
Limitaciones:
- Los tipos de cambio pueden variar significativamente
- Las tarifas dependen del método de pago y del destino
Ria Money Transfer
Ria Money Transfer ofrece pagos desde EE.UU. a más de 165 países en todo el mundo, con opciones de entrega que incluyen retiro en efectivo y depósito a una billetera de dinero móvil o cuenta bancaria.
Ventajas:
- Amplia cobertura
- Opciones competitivas en algunos corredores
- Disponibilidad de retiro en efectivo
Limitaciones:
- Los precios varían según el país y el método de entrega
- La competitividad del tipo de cambio cambia a diario
MoneyGram
MoneyGram es un proveedor de servicios de remesas internacionales que permite a las personas enviar y recibir dinero a nivel internacional y nacional.
Ventajas:
- Extensa red de retiro en efectivo
- Transferencias rápidas en algunos casos
- Disponibilidad en múltiples países
Limitaciones:
- Las tarifas y los spreads cambiarios pueden variar ampliamente
- El costo final depende en gran medida del método de transferencia
Félix Pago
Félix Pago es una plataforma basada en WhatsApp enfocada en atender a la comunidad latina en EE.UU. para enviar dinero a toda Latinoamérica.
Ventajas:
- Experiencia mobile-first
- Velocidad y conveniencia
Limitaciones:
- La cobertura y las funciones pueden variar según el destino
- La economía de la transferencia depende del corredor y el momento
- No todos los usuarios prefieren transferencias basadas en chat
Común
Común ofrece la posibilidad de abrir una cuenta de débito en EE.UU. y enviar dinero a casa desde la app de Común o WhatsApp.
Ventajas:
- App y atención al cliente en español
- Conveniente con una experiencia enfocada en móvil
- Tipo de cambio promocional disponible en la primera transferencia
- Acepta más de 100 IDs latinoamericanas para abrir una cuenta de débito
- Tarifas transparentes
Limitaciones:
- Los tipos de cambio y los costos de transferencia varían a diario
- El monto final recibido depende del país de destino, el método de transferencia y las condiciones del mercado
Servicios de remesas: comparativa general
Hoy, el mercado de proveedores de servicios de remesas en EE.UU. se puede dividir en dos grandes categorías:
Agencias de remesas tradicionales
Compañías que ofrecen redes físicas e infraestructura de retiro en efectivo. Por ejemplo: Western Union, Ria Money Transfer o MoneyGram.
Alternativas fintech
Estas plataformas se enfocan en la experiencia móvil, precios transparentes, gestión digital de cuenta, accesibilidad para inmigrantes en EE.UU. y algunas ofrecen experiencias en español. Ejemplos: Común y Félix Pago.
¿Por qué importan las comparaciones?
Los tipos de cambio cambian todos los días y las ofertas promocionales también pueden cambiar. Por eso es importante comparar cuál es el mejor proveedor de servicio para tu situación actual. Si es posible, se recomienda usar una herramienta para tener una mejor perspectiva de los costos de tus remesas. Por ejemplo, Común tiene una calculadora en vivo en comun.app/compara diseñada para ayudarte a entender las condiciones exactas de tu transferencia.
Más allá del tipo de cambio
Para muchos inmigrantes en Estados Unidos, elegir los mejores servicios de remesas no se basa solo en quién ofrece el mejor tipo de cambio. La accesibilidad a los servicios puede moldear toda la experiencia de enviar dinero. Algunas personas pueden no tener un número de Seguro Social, una cuenta bancaria tradicional en EE.UU., o una manera fácil de verificar su identidad a través de los sistemas financieros convencionales. El idioma también puede jugar un papel importante para navegar las apps financieras, especialmente con la atención al cliente y para entender las políticas de transferencia específicas. Poder hacer transacciones financieras en el idioma nativo puede hacer que las transacciones se sientan menos estresantes.
El panorama competitivo del mercado en EE.UU. hace posible que los inmigrantes latinoamericanos comparen opciones para sus remesas. Hoy, puedes mirar más allá del tipo de cambio y considerar factores como soporte en español, requisitos de identificación flexibles, accesibilidad móvil y transparencia en las tarifas y/o condiciones de transferencia. El mejor proveedor de servicio de remesas es el que ofrece precios, servicios y acceso que se ajustan a tus necesidades. La app de Común está disponible en español, acepta más de 100 IDs latinoamericanas y ofrece tarifas transparentes.
¿Cómo elegir el servicio de remesas adecuado para tu situación?
No existe un proveedor de remesas "mejor" universal. La opción correcta depende de qué tan seguido envías dinero, a dónde lo envías, cómo lo recibe la persona destinataria, y qué tipo de acceso financiero tienes en Estados Unidos. Elegir según tus propias prioridades suele ser el mejor camino.
Si es tu primera transferencia
Muchos servicios de remesas ofrecen precios promocionales o tipos de cambio preferentes para usuarios nuevos. Estas promociones pueden mejorar temporalmente el monto recibido por tu familia, pero no siempre reflejan el costo a largo plazo de usar la plataforma.
Por ejemplo, algunos servicios digitales pueden ofrecer mejores tipos de cambio en la primera transferencia, mientras que los proveedores tradicionales ocasionalmente eliminan las tarifas de transferencia para clientes nuevos. Sin embargo, el valor total sigue dependiendo del tipo de cambio, la velocidad de transferencia y el método de entrega.
Antes de enviar tu primera remesa, es importante considerar:
- El monto final que recibirá la persona destinataria
- Si la promoción aplica al país de destino
- Tiempos de entrega
- Opciones de depósito bancario vs. retiro en efectivo
Para comparar tipos de cambio siempre puedes usar una herramienta, por ejemplo, comun.app/compara está diseñada para ayudar a las personas a entender el costo de su transferencia.
Si no tienes SSN
El acceso a los servicios financieros puede variar significativamente para los inmigrantes en Estados Unidos, especialmente para personas que no tienen un número de Seguro Social. Esto puede hacer que el proceso de registro sea más lento o complicado para inmigrantes recientes, personas con ITIN o personas que principalmente usan documentos de identificación extranjeros.
Algunos proveedores de servicios de remesas han adoptado modelos de verificación más flexibles. Común, por ejemplo, acepta más de 100 IDs latinoamericanas. Se recomienda verificar con cada institución sus requisitos específicos de verificación.
Si envías dinero regularmente
Las personas que envían remesas todos los meses pueden beneficiarse más de la consistencia que de las promociones temporales. Para quienes envían con frecuencia, puede ser útil revisar:
- Tipos de cambio continuos
- Transparencia en tarifas
- Opciones de transferencias recurrentes
- Conveniencia: por ejemplo, transferencias por app móvil o WhatsApp
- Disponibilidad de atención al cliente
Si tu familia depende del retiro en efectivo
El retiro en efectivo sigue jugando un papel importante en muchas partes de Latinoamérica, especialmente en ciudades pequeñas o comunidades rurales donde el acceso bancario puede ser limitado.
Compañías de remesas tradicionales como Western Union, Ria Money Transfer y MoneyGram ofrecen grandes redes físicas que permiten a las personas destinatarias cobrar el dinero en persona en supermercados, tiendas de conveniencia, bancos y ubicaciones de socios locales.
Antes de elegir un proveedor, es útil verificar:
- Si el retiro en efectivo está disponible en la ciudad de destino
- Horarios y accesibilidad de los puntos de retiro
- Velocidad de la transferencia
- Requisitos de identificación para la persona destinataria
- Límites máximos de transferencia
En algunos casos, el mejor servicio es simplemente el que la persona destinataria puede acceder fácilmente. Común ofrece retiros en efectivo con opciones en algunas tiendas y bancos.
Si prefieres la conveniencia: experiencias mobile-first
En los últimos años, las experiencias mobile-first se han vuelto populares dada la conveniencia de poder enviar remesas desde el teléfono móvil.
Los servicios digitales pueden ofrecer:
- Registro más rápido
- Transferencias móviles
- Notificaciones en tiempo real
- Gestión de cuenta más simple
Plataformas como Común y Félix Pago son ejemplos de servicios diseñados en torno a experiencias móviles para inmigrantes latinos. Para personas que se sienten más cómodas gestionando sus transferencias desde el teléfono, estas plataformas pueden sentirse más rápidas y convenientes.
Preguntas frecuentes
¿Cuál es el servicio más barato para enviar remesas a Latinoamérica?
No existe un único servicio que siempre sea el más barato. Los costos dependen de los tipos de cambio, las tarifas de transferencia, el país de destino, el método de pago y si calificas para una promoción de primera transferencia. La mejor manera de verificar tu caso exacto es comparar proveedores.
¿Qué es el spread cambiario y por qué importa al enviar remesas?
El spread cambiario es la diferencia entre el tipo de cambio real del mercado y el tipo de cambio ofrecido por el proveedor de remesas. Un tipo de cambio más débil puede reducir el monto que recibe tu destinatario.
¿Cómo puedo verificar el costo real antes de enviar una remesa?
La mejor manera es comparar el monto total que recibe la persona destinataria, el tipo de cambio, las tarifas y las condiciones promocionales antes de enviar el dinero. Algunos proveedores de servicio ofrecen herramientas que calculan los costos antes de enviar la remesa. La calculadora de comparación en vivo de Común está diseñada para ayudar a los usuarios a verificar esta información en tiempo real.
¿Todos los servicios de remesas ofrecen opciones de retiro en efectivo?
No. Algunos proveedores de remesas se especializan en depósitos bancarios o transferencias a billeteras digitales, mientras que otros mantienen extensas redes de retiro en efectivo en Latinoamérica. Antes de enviar dinero, es importante confirmar cómo prefiere la persona destinataria recibir los fondos y si los puntos de retiro son accesibles en su área.
¿Por qué cambian los tipos de cambio entre los proveedores de remesas?
Cada proveedor establece sus propios tipos de cambio según las condiciones del mercado, los costos operativos, los corredores de transferencia y las estrategias promocionales. Como los tipos de cambio pueden cambiar a diario, comparar proveedores antes de cada transferencia puede ayudar a los usuarios a entender mejor el costo total de enviar dinero.
Reflexiones finales
La industria de las remesas ha cambiado significativamente en la última década, hoy enviar dinero a Latinoamérica ya no se limita a un solo tipo de servicio o proveedor. Los inmigrantes en Estados Unidos pueden elegir entre redes tradicionales de retiro en efectivo, plataformas digitales y servicios financieros híbridos según lo que funcione mejor para sus familias.
Para muchas personas, el valor real viene de la experiencia completa, desde la conveniencia de uso, la accesibilidad a los servicios y saber exactamente cuánto dinero llegará puede importar tanto como los costos. Común ofrece precios transparentes, una app disponible en español y una herramienta de comparación que ayuda a los usuarios a revisar los costos de la transferencia antes de enviar el dinero.
Educación Financiera
Cómo Cobrar un Cheque: Un Proceso Paso a Paso
8 min de lectura
Con Común puedes cobrar un cheque sin ir al banco: tómale una foto desde la app y el dinero se deposita en tu cuenta sin costo. También puedes usar la red de más de 88,000 ubicaciones de depósito en efectivo si prefieres cobrar en persona.
En el mundo de las finanzas, la capacidad de cobrar un cheque de manera eficiente y segura es una necesidad fundamental. Desde cheques de nómina hasta cheques de devolución de impuestos, el mecanismo de convertir estas promesas de papel en poder de compra real es un aspecto crítico de la gestión financiera. Este artículo proporciona una guía sobre qué es un cheque, cómo cobrarlo y dónde hacerlo, asegurando que estés bien equipado para navegar este proceso.
¿Qué es un Cheque?
Un cheque es un instrumento escrito, fechado y firmado que ordena a un banco pagar una cantidad específica de dinero de la cuenta del emisor del cheque a la persona o entidad cuyo nombre está escrito en el cheque. El destinatario (beneficiario) luego deposita o cobra el cheque para acceder a los fondos.
Los cheques son una forma tradicional de pago que permite a individuos y empresas realizar transacciones sin la necesidad de un intercambio inmediato de efectivo. Pueden ser utilizados para una amplia gama de pagos, desde regalos personales hasta nóminas y transacciones comerciales.
Los cheques ofrecen un método de pago rastreable, proporcionando un rastro de papel que puede ser útil para la contabilidad y fines fiscales. Siguen siendo un componente fundamental de las transacciones financieras, ofreciendo una combinación de seguridad, conveniencia y versatilidad. A pesar del auge de los pagos digitales, la relevancia de los diversos tipos de cheques persiste, atendiendo a necesidades diversas, desde pagos cotidianos hasta tratos financieros significativos. Aquí están los diferentes tipos de cheques:
- Cheques Personales: son el tipo más común, emitidos por individuos y generalmente extraídos de una cuenta corriente. Se utilizan para pagar facturas, alquiler o transferir dinero a familiares y amigos.
- Cheques de Caja: son emitidos por los propios bancos, garantizando la disponibilidad de fondos ya que el banco retiene el monto hasta que el cheque es cobrado. Estos suelen utilizarse en transacciones importantes, como pagos iniciales de una casa.
- Cheques Certificados: son cheques personales verificados por un banco. El banco certifica que la firma es genuina y que el emisor del cheque tiene suficientes fondos en su cuenta para cubrir el monto del cheque en el momento de la emisión.
- Giros Postales: son un método de pago prepago, similar a los cheques pero generalmente considerados más seguros ya que requieren un pago por adelantado. Los giros postales son ampliamente aceptados y pueden ser comprados en bancos, oficinas de correos e incluso algunas tiendas minoristas.
- Cheques de Viajero: son cheques preimpresos de monto fijo diseñados para permitir a los viajeros llevar dinero sin efectivo. Pueden ser cambiados por moneda local en bancos, casas de cambio o algunos minoristas y están protegidos contra pérdida o robo.
- Cheques Gubernamentales: incluyen devoluciones de impuestos, beneficios de seguridad social y otros pagos emitidos por el gobierno. Estos se consideran muy seguros, ya que están respaldados por el gobierno.
Desde cheques personales hasta certificados, cada tipo juega un papel específico, asegurando que individuos y empresas tengan la flexibilidad de gestionar su dinero de manera segura y eficiente. A pesar de la creciente prevalencia de las finanzas digitales, los cheques continúan manteniendo su posición, ofreciendo una opción indispensable para una amplia variedad de tratos financieros. Comprender la funcionalidad y utilidad de los diferentes tipos de cheques sigue siendo clave para optimizar las transacciones y estrategias financieras.
¿Cómo Cobrar tu Cheque?
El viaje desde recibir un cheque hasta convertirlo en efectivo o depositarlo en tu cuenta bancaria se simplifica comprendiendo algunos pasos clave. Utilizando los avances en tecnología bancaria y la experiencia de los cajeros bancarios, profundicemos en el enfoque metodológico para acceder a tus fondos.
Paso 1: Endosa tu Cheque
Comienza por endorsar tu cheque, un paso necesario que indica tu intención de cobrarlo o depositarlo. Gira el cheque y firma tu nombre en el área especificada en la parte posterior.
Paso 2: Prepara tu Identificación
Tener una forma válida de identificación es crucial. Esto podría ser una licencia de conducir, una identificación oficial emitida por el gobierno o cualquier otra identificación oficial, asegurando que el cheque sea cobrado o depositado por su legítimo dueño.
Paso 3: Elige Dónde Cobrar el Cheque
Tus opciones incluyen un banco local o una cooperativa de crédito, donde las cuentas corrientes a menudo facilitan tarifas más bajas para los titulares de cuentas, o un servicio de cambio de cheques para aquellos sin cuenta bancaria. Además, ciertos minoristas y tiendas de comestibles con un escritorio de servicio al cliente pueden ofrecer servicios de cambio de cheques, generalmente por una pequeña tarifa.
Paso 4: Presenta tu Cheque e Identificación
En tu ubicación elegida, presenta el cheque endorsado y tu identificación. El cajero o representante de servicio verificará tu identidad y la autenticidad del cheque.
Paso 5: Decide Entre Efectivo o Depósito
Elige si deseas cobrar el cheque o depositarlo en tu cuenta. Esta decisión puede afectar si optas por un depósito directo a una cuenta bancaria vinculada, utilizas opciones de depósito móvil o incluso cargas fondos en una tarjeta de débito pre-pagada.
Paso 6: Completa la Transacción
El cajero procesa tu cheque basado en tu decisión. Los depósitos pueden requerir una espera corta para la disponibilidad de fondos, mientras que cobrar en efectivo proporciona acceso inmediato a tu dinero.
Paso 7: Obtén un Recibo
Siempre asegúrate de obtener un recibo después de la transacción. Esto sirve como un registro de tu acción, importante para el seguimiento financiero personal y consultas potenciales.
Cobrar tu cheque es un proceso sencillo cuando sigues estos pasos esenciales, desde el endoso hasta la elección de tu ubicación para el cambio. Cada etapa está diseñada para asegurar que el acceso a tus fondos sea seguro, conveniente y adaptado a tus necesidades financieras, destacando la importancia de entender tus opciones bancarias.
¿Dónde Cobrar tu Cheque y las Tarifas Asociadas?
Identificar un lugar confiable y eficiente para cobrar tu cheque, ya sea que involucre cheques gubernamentales, cheques de liquidación de seguros o cheques personales de dos partes, es primordial. El paisaje ofrece varias avenidas, cada una con su propio conjunto de beneficios y consideraciones.
Bancos y Cooperativas de Crédito
Tradicionales y seguros, si el cheque está girado contra una cuenta del mismo instituto, cobrarlo es típicamente gratuito. Estos lugares son ideales para aquellos con sus propias cuentas bancarias, ofreciendo servicios como el cobro de cheques de caja y cheques gubernamentales y de nómina.Tarifas Asociadas: Si tienes una cuenta en un banco o cooperativa de crédito donde se giró el cheque, generalmente es gratuito cobrar un cheque. Algunos bancos aún pueden cobrar una tarifa si el cheque proviene de un banco diferente, pero esto es cada vez menos común.
Servicios de Cambio de Cheques
Una opción viable para necesidades inmediatas o para individuos sin cuentas bancarias, aunque a menudo acompañada de tarifas. Tiendas y servicios de cambio de cheques como Ingo Money proporcionan versatilidad pero pueden involucrar límites de cambio de cheques o tarifas más altas.Tarifas Asociadas: Estos servicios son convenientes pero a menudo vienen con tarifas más altas. Pueden cobrar una tarifa fija más un porcentaje del monto del cheque, que puede variar del 1% al 4% o más. Por ejemplo, cobrar un cheque de $1000 en un servicio que cobra el 2% costaría $20.
Tiendas
Una opción muy conveniente, muchas tiendas y estaciones de gas ahora ofrecen cambio de cheques por una tarifa fija o un porcentaje del monto del cheque. Esto puede ser particularmente útil para cobrar cheques como nóminas o cheques gubernamentales al pasar.Tarifas Asociadas: Algunos supermercados y tiendas de conveniencia cobran cheques por una tarifa, que puede ser más baja que los servicios de cambio de cheques. Las tarifas en los minoristas a menudo son una tarifa fija (por ejemplo, de $3 a $6 por cheques hasta cierto monto en dólares) más una tarifa adicional para montos mayores.
Opciones Digitales
Los depósitos móviles y los servicios vinculados a cuentas de PayPal o tarjetas prepagadas permiten depositar cheques sin visitar un banco. Este método se adapta a aquellos cómodos con la banca digital, ofreciendo una forma de depositar cheques directamente en una cuenta vinculada o en una tarjeta prepagada.Tarifas Asociadas: Si hay tarifas, a menudo están estructuradas de manera similar a los servicios de Ingo Money o PayPal para acceso inmediato, pero generalmente se eximen si estás dispuesto a esperar el tiempo estándar de compensación.
La decisión abarca instituciones bancarias tradicionales, servicios de cambio de cheques, puntos de venta minoristas y plataformas digitales innovadoras, cada una atendiendo a diferentes necesidades y preferencias. Ya sea que priorices la comodidad, tarifas bajas o acceso inmediato al efectivo, hay una opción a medida para tu situación. A medida que avanzamos hacia un mundo cada vez más digital, el valor del cheque físico sigue siendo indiscutible en su utilidad y necesidad.
Conclusión
Cobrar un cheque de manera eficiente depende de entender tus opciones y las tarifas asociadas. Ya sea que prefieras la seguridad tradicional de un banco o cooperativa de crédito, la conveniencia de un servicio de cambio de cheques o el enfoque moderno de los depósitos móviles, la clave es ponderar estas opciones frente a tus necesidades financieras inmediatas y los costos involucrados. Al integrar estrategias para ahorrar dinero, como evitar tarifas altas y optar por depósitos directos, puedes asegurar un proceso fluido y sin estrés, aprovechando al máximo tus recursos financieros.
¿Cómo cobro un cheque con la app de Común?
Abre la app, ve a la sección de depósito de cheques, toma una foto del frente y reverso (asegúrate de firmar en el área de endoso), y confirma el monto. El depósito móvil no tiene costo.
¿Cuánto tarda en reflejarse el dinero del cheque?
Los tiempos varían según el monto y tu historial de cuenta; la app te muestra el estimado antes de confirmar el depósito.
¿Qué alternativas hay si no quiero usar depósito móvil?
Común tiene una red de más de 88,000 ubicaciones donde puedes depositar efectivo, y puedes retirar en cajeros AllPoint+ sin costo (3 retiros gratis al mes, luego $2.50 por retiro).
Preguntas frecuentes
¿Cobrar un cheque con la app de Común tiene algún costo?
No, el depósito móvil de cheques a través de la app no tiene costo.
¿Qué necesito para depositar un cheque por la app?
Solo tu teléfono con la app de Común, el cheque físico firmado en el área de endoso, y buena iluminación para la foto.
¿Puedo cobrar cualquier tipo de cheque con Común?
La app te guía en el proceso; asegúrate de que el cheque esté vigente, correctamente firmado y con los datos completos antes de fotografiarlo.
¿Qué pasa si mi cheque es rechazado?
La app te notificará si hay un problema con el depósito; revisa que los datos del cheque sean legibles y estén completos.
¿Puedo retirar el efectivo de un cheque cobrado en un cajero?
Sí, una vez el depósito se refleje en tu cuenta, puedes retirar en cualquier cajero AllPoint+ sin costo (hasta 3 veces al mes).
¿Común cobra por cada cheque que deposito?
No, el servicio de depósito móvil de cheques no tiene tarifa.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


