
Viviendo en Estados Unidos
Cómo construir una base financiera sólida en los EE.UU.
Para los inmigrantes en los EE.UU., establecer una base financiera sólida es esencial para lograr estabilidad y prosperidad. Navegar por el panorama financiero puede ser desafiante, pero con las estrategias correctas, puedes construir una base financiera sólida. Aquí tienes una guía detallada para ayudarte a comenzar.
8 min read


Construir una base financiera sólida en EE.UU. empieza con tres pilares: un presupuesto realista, manejo responsable de deudas, y ahorro constante para emergencias y metas a largo plazo. Una cuenta sin cuota mensual, como la de Común, facilita mantener el control sin perder dinero en comisiones.
Comienza tu viaje financiero: Ahorros
Crear una cuenta de ahorros y establecer un fondo de emergencia son pasos cruciales en la construcción de una base financiera sólida. Un fondo de emergencia asegura que tengas una red de seguridad para gastos inesperados, evitando un revés financiero. Estos pasos son esenciales para manejar tu vida financiera de manera efectiva.
Comienza con ahorros
Abrir una cuenta de ahorros es sencillo y te proporciona un lugar seguro para guardar tu dinero. Muchos bancos ofrecen cuentas de ahorros con tasas de interés competitivas que ayudan a que tu dinero crezca con el tiempo. Al construir una base financiera sólida, los inmigrantes en los EE.UU. deben considerar los siguientes tres tipos de cuentas de ahorro. Cada tipo ofrece características y beneficios únicos que pueden ayudar en diferentes aspectos de la planificación financiera:
Cuentas de Ahorro Tradicionales
Las cuentas de ahorro tradicionales son ofrecidas por la mayoría de los bancos y cooperativas de crédito y son un buen punto de partida para quienes buscan ahorrar dinero de manera segura.
Características Clave:
- Accesibilidad: Fácilmente accesible a través de cajeros automáticos, banca en línea y sucursales bancarias.
- Tasas de Interés: Ofrecen tasas de interés más bajas en comparación con otros tipos de cuentas de ahorro, pero los fondos están seguros y asegurados por la FDIC hasta $250,000 por depositante.
- Requisitos de Saldo Mínimo: A menudo tienen bajos o nulos requisitos de saldo mínimo.
Beneficios:
- Ideal para fondos de emergencia y ahorros a corto plazo.
- Los fondos son líquidos y pueden accederse fácilmente sin penalizaciones.
- Proporciona un lugar seguro para guardar dinero mientras ganas una pequeña cantidad de interés.
Cuentas de Ahorro de Alto Rendimiento
Las cuentas de ahorro de alto rendimiento ofrecen tasas de interés más altas en comparación con las cuentas de ahorro tradicionales, mejorando el tiempo que toma hacer crecer tu dinero. Generalmente están disponibles a través de bancos en línea, los cuales pueden ofrecer mejores tasas debido a sus menores costos operativos.
Características Clave:
- Tasas de Interés Altas: Ofrecen tasas de interés significativamente más altas, lo que significa más ganancias en tus depósitos.
- Acceso en Línea: Generalmente se gestionan en línea, proporcionando un acceso y manejo conveniente.
- Requisitos de Saldo Mínimo: Pueden tener requisitos de saldo mínimo más altos para ganar las mejores tasas.
Beneficios:
- Mejor para metas de ahorro a mediano plazo debido a las mayores ganancias por intereses.
- Adecuado para construir un fondo de emergencia que pueda crecer con el tiempo.
- A menudo vienen con menos tarifas en comparación con los bancos tradicionales.
Certificados de Depósito (CDs)
Los Certificados de Depósito (CDs) son cuentas de depósito a plazo que ofrecen tasas de interés más altas a cambio de dejar tu dinero por un período de tiempo fijo. Esta es una gran opción para alguien que no necesita acceder a su dinero durante un período más largo.
Características Clave:
- Términos Fijos: El dinero debe permanecer en la cuenta por un término específico, que varía desde unos meses hasta varios años.
- Tasas de Interés Altas: Los CDs ofrecen tasas de interés más altas que una cuenta de ahorro tradicional o de alto rendimiento, particularmente con términos más largos.
- Penalizaciones por Retiro Anticipado: Retirar dinero antes de que termine el plazo puede resultar en penalizaciones significativas.
Beneficios:
- Funciona mejor para una meta de ahorro a largo plazo que no requiere acceso inmediato a los fondos.
- Proporciona un retorno de inversión predecible con tasas de interés garantizadas.
- Fomenta el ahorro disciplinado debido a las penalizaciones por retiro anticipado.
Construyendo un Fondo de Emergencia
Calcular un fondo de emergencia basado en tu ingreso involucra algunos pasos clave para asegurar que tengas un colchón financiero que pueda cubrir gastos inesperados. Aquí te explicamos cómo determinar una buena cantidad para tu fondo de emergencia:
- Determina tus Gastos Mensuales
Comienza calculando tus gastos mensuales esenciales. Estos típicamente incluyen pagos de alquiler o hipoteca, servicios (electricidad, agua, gas, internet), alimentos y suministros para el hogar, transporte (pagos del auto, seguros, gasolina, transporte público), pagos mínimos de deudas (tarjetas de crédito, préstamos), costos de salud (medicamentos, visitas al médico) y otros gastos necesarios (cuidado infantil, cuidado personal básico). - Calcula tus Gastos Mensuales Totales
Suma tus gastos mensuales esenciales para encontrar tus gastos y el costo total mensual de vida. Por ejemplo, si tus gastos mensuales son de $2,500, este es tu punto de referencia para calcular tu fondo de emergencia. - Decide el Número de Meses a Cubrir
Los asesores financieros generalmente recomiendan ahorrar lo suficiente para cubrir entre 3 y 6 meses de gastos de vida moderados. La cantidad exacta depende de tu situación personal, estabilidad laboral y nivel de comodidad. Para aquellos con ingresos más estables y menor riesgo de pérdida de empleo, tres meses pueden ser suficientes. Aquellos con ingresos menos estables o mayor riesgo pueden apuntar a seis meses o más. - Calcula tu Fondo de Emergencia
Puedes multiplicar tus gastos mensuales totales por el número de meses que deseas cubrir. Usando el ejemplo anterior:
- Tres meses: $2,500 x 3 = $7,500
- Seis meses: $2,500 x 6 = $15,000
- Ajusta según Factores Personales
Considera cualquier factor adicional que pueda afectar tus necesidades:
- Dependientes: Si tienes hijos u otros dependientes, quizás quieras ahorrar más.
- Condiciones de Salud: Si tienes gastos médicos continuos, inclúyelos.
- Industria Laboral: Si trabajas en una industria propensa a despidos, considera un fondo más grande.
Construir un fondo de emergencia es un paso esencial hacia la seguridad financiera. Al calcular cuidadosamente tus gastos mensuales, determinar la cantidad de meses que necesitas cubrir y ajustar según factores personales, puedes crear un colchón financiero que te proteja contra gastos inesperados. Ya sea que apuntes a tres o seis meses de cobertura, tener un fondo de emergencia te brindará tranquilidad y estabilidad, asegurando que estés preparado para los desafíos financieros que puedan surgir.
Domina tu flujo de efectivo y presupuesto
El manejo efectivo del flujo de efectivo y el presupuesto son fundamentales para mantener las finanzas personales y la estabilidad financiera. Al rastrear tus ingresos y gastos, puedes tomar decisiones financieras informadas y evitar gastar de más.
- Rastrea tus ingresos y gastos: Crea un registro detallado de tus ingresos mensuales y clasifica tus gastos. Esto te ayudará a entender a dónde va tu dinero e identificar áreas donde puedes reducir costos.
- Establece un presupuesto realista: Desarrolla un presupuesto mensual que priorice los gastos esenciales, ahorros e inversiones. Seguir un presupuesto asegura que vivas dentro de tus posibilidades y apartes dinero para necesidades futuras.
- Aborda las deudas y construye tu crédito: La gestión de deudas es un componente crítico de la salud financiera. Enfócate en eliminar las deudas de alto interés, como las de tarjetas de crédito, y trabaja para construir un buen historial crediticio.
- Deuda de alto interés: Prioriza el pago de cualquier deuda de alto interés que tengas. Esto te mantendrá más líquido con una mejor oportunidad para ahorrar e invertir en un período más corto de tiempo.
- Construye y mantén un buen crédito: Un buen puntaje de crédito abre puertas a mejores oportunidades financieras. Si pagas tus facturas a tiempo y mantienes bajos los saldos de tus tarjetas de crédito, puedes evitar contraer deudas innecesarias y tener un historial financiero exitoso.
Dominar tu flujo de efectivo y presupuesto es crucial para la estabilidad financiera. Al rastrear diligentemente tus ingresos y gastos, puedes tomar decisiones informadas y evitar gastar de más. Establecer un presupuesto realista te ayuda a priorizar los gastos esenciales, ahorros e inversiones, asegurando que vivas dentro de tus posibilidades. La gestión efectiva de deudas y la construcción de un buen crédito también son componentes clave, ya que reducen las cargas financieras y abren mejores oportunidades. Juntas, estas prácticas sientan las bases para un futuro financiero seguro y próspero.
Invierte en tu futuro: Ahorros para jubilación y educación
Invertir en tu futuro es vital para la seguridad financiera a largo plazo. Comienza a ahorrar para la jubilación y considera los planes de ahorro para la educación si tienes hijos.
- Planificación para la jubilación: Contribuye dinero a cuentas de jubilación como un 401(k) o una IRA. Estas cuentas ofrecen ventajas fiscales y ayudan a garantizar que tengas suficiente dinero para vivir cómodamente en tus años posteriores.
- Ahorra para la educación: Los gastos educativos pueden ser significativos. Comienza un plan de ahorro universitario, como un plan 529, para ahorrar para los gastos educativos de tus hijos. Estos planes ofrecen beneficios fiscales y pueden aliviar la carga financiera de la educación superior.
- Explora fondos mutuos: Los fondos mutuos son una excelente manera de diversificar tus inversiones y hacer crecer tu riqueza con el tiempo. Ofrecen gestión profesional y una gama de opciones de inversión para adaptarse a diferentes niveles de riesgo.
Busca orientación profesional: Asesores financieros y profesionales de impuestos
Navegar por las complejidades de las finanzas personales puede ser desalentador. Si buscas consejo de un asesor financiero o un profesional de impuestos, pueden ayudarte a tomar decisiones mejor informadas y optimizar tu salud financiera.
- Consulta a asesores financieros: Un asesor financiero puede ayudarte a crear un plan financiero personalizado, establecer metas financieras realistas y brindarte asesoramiento sobre inversiones y ahorros.
- Trabaja con profesionales de impuestos: Los profesionales de impuestos pueden ayudarte a comprender tu responsabilidad fiscal, maximizar tus deducciones y asegurarte de cumplir con las leyes fiscales. Esto puede ahorrarte dinero y prevenir problemas legales.
Invertir en tu futuro es esencial para lograr la seguridad financiera a largo plazo. Al contribuir a cuentas de jubilación y establecer planes de ahorro para la educación, puedes asegurarte una jubilación cómoda y aliviar la carga financiera de la educación superior de tus hijos. Explorar los fondos mutuos te permite diversificar y hacer crecer tu riqueza. Además, buscar orientación profesional de asesores financieros y profesionales de impuestos puede ayudarte a tomar decisiones informadas y optimizar tu situación financiera, poniéndote en el camino hacia un futuro seguro y próspero.
Construye tu sueño americano: Asegura tu futuro financiero hoy
Construir una base financiera sólida en los EE.UU. es esencial para los inmigrantes que buscan alcanzar estabilidad y prosperidad. Al crear una cuenta de ahorros, establecer un fondo de emergencia, manejar tu flujo de efectivo y presupuestar sabiamente, puedes asegurar tu futuro financiero. Además, invertir en planes de ahorro para la jubilación y la educación, así como buscar orientación profesional de asesores financieros y profesionales de impuestos, fortalecerá aún más tu base financiera. Estos pasos no solo proporcionan seguridad financiera inmediata, sino que también allanan el camino para el éxito financiero a largo plazo. Recuerda, cada pequeño paso que tomes hoy contribuye a un futuro financiero estable y próspero en los EE.UU.
¿Cuáles son los pilares de una base financiera sólida?
Un presupuesto que priorice gastos esenciales, manejo de deudas que evite intereses innecesarios, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debería tener ahorrado para emergencias?
Generalmente se recomienda tener entre 3 y 9 meses de gastos básicos cubiertos, aunque el monto exacto depende de tu situación personal.
¿Cómo elijo una cuenta bancaria que apoye mis metas financieras?
Busca una cuenta sin cuota mensual, sin saldo mínimo, y con herramientas que faciliten el seguimiento de tus gastos — cada comisión evitable es dinero que se queda en tu presupuesto.
Preguntas frecuentes
¿Cuáles son los pilares básicos de la estabilidad financiera?
Un presupuesto realista, manejo responsable de deudas, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debo ahorrar para un fondo de emergencia?
Generalmente entre 3 y 9 meses de gastos básicos, dependiendo de tu situación personal.
¿Por qué es importante evitar comisiones bancarias innecesarias?
Cada comisión que pagas es dinero que no puedes destinar a tus metas financieras — con el tiempo, estas comisiones suman cientos de dólares al año.
¿Común me ayuda a construir una base financiera sólida?
Sí — no cobra cuota mensual ni exige saldo mínimo, y ofrece herramientas como notificaciones en tiempo real para monitorear tus gastos.
¿Es necesario tener un buen historial de crédito en EE.UU.?
Ayuda a acceder a mejores tasas en préstamos y tarjetas, pero no es un requisito para abrir una cuenta bancaria básica.
¿Por dónde empiezo si no tengo ningún ahorro todavía?
Empieza con montos pequeños y constantes — incluso $20-30 por semana se acumulan de forma significativa con el tiempo.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Cuenta corriente
Comprendiendo el ITIN: Esencial para los no ciudadanos
8 min de lectura
El ITIN (Individual Taxpayer Identification Number) es el número de identificación fiscal del IRS para personas que deben presentar declaraciones de impuestos en EE.UU. pero no pueden obtener SSN. Sirve únicamente para propósitos fiscales, no autoriza a trabajar en EE.UU. ni da derecho a beneficios del Seguro Social. Se solicita mediante el formulario W-7.
¿Qué es el ITIN?
El ITIN es un número de identificación fiscal emitido por el Servicio de Rentas Internas de EE.UU. (IRS). Está diseñado para personas que tienen la obligación de presentar declaraciones de impuestos federales pero no califican para obtener un número de Seguro Social (SSN). Consiste en 9 dígitos y siempre comienza con el número 9 (formato: 9XX-XX-XXXX).
¿Quién necesita un ITIN?
- Inmigrantes indocumentados que trabajan y generan ingresos en EE.UU.
- Extranjeros no residentes con ingresos o transacciones de bienes raíces en EE.UU.
- Dependientes o cónyuges de ciudadanos estadounidenses o residentes que no califican para SSN
- Estudiantes y académicos extranjeros con ingresos gravables en EE.UU.
- Personas que reclamaron beneficios fiscales por tratados internacionales
Para qué sirve el ITIN
El ITIN permite: presentar declaraciones de impuestos federales y estatales, reclamar créditos fiscales (como el Child Tax Credit), abrir cuentas bancarias en algunos bancos que lo aceptan como identificación alternativa al SSN, y cumplir con obligaciones fiscales mientras se trabaja en EE.UU. sin SSN.
¿Cómo solicitar el ITIN?
Para obtener el ITIN debes completar el formulario W-7 (Application for IRS Individual Taxpayer Identification Number). Necesitas presentar documentos de identidad y estatus extranjero — el pasaporte es el único documento que satisface ambos requisitos. Puedes enviarlo junto con tu declaración de impuestos por correo, en persona en un IRS Taxpayer Assistance Center, o a través de un Certifying Acceptance Agent (CAA) autorizado. El proceso toma entre 7 y 11 semanas.
ITIN vs. SSN: diferencias clave
El SSN lo emite la Administración del Seguro Social y autoriza a trabajar legalmente, acumular créditos del Seguro Social y acceder a todos los servicios financieros. El ITIN lo emite el IRS, es únicamente para fines fiscales, no autoriza a trabajar, no genera créditos del Seguro Social, y tiene acceso más limitado a servicios financieros. Si calificas para SSN, no debes solicitar ITIN.
¿Necesito ITIN para abrir una cuenta bancaria?
No siempre. Algunos bancos aceptan ITIN como identificación fiscal para abrir cuentas. Sin embargo, muchos bancos tradicionales aún requieren SSN. Común no requiere ni SSN ni ITIN — acepta tu pasaporte o matrícula consular para abrir una cuenta corriente completa. Para la mayoría de los inmigrantes recién llegados, Común es la ruta más directa para tener cuenta bancaria sin esperar el ITIN.
Preguntas frecuentes sobre el ITIN
¿Cuánto tiempo tarda obtener el ITIN?
El IRS indica que el proceso tarda entre 7 y 11 semanas desde que recibe la solicitud completa. Si envías la solicitud durante la temporada de impuestos (enero-abril) puede tardar hasta 14 semanas. Usar un Certifying Acceptance Agent (CAA) puede agilizar el proceso ya que certifican los documentos originales sin necesidad de enviarlos al IRS.
¿El ITIN me permite trabajar legalmente en EE.UU.?
No. El ITIN es únicamente un número fiscal y no autoriza a trabajar en EE.UU. ni cambia tu estatus migratorio. Los empleadores deben pedir el SSN o documentos de autorización de trabajo (EAD) para contratar legalmente. El ITIN solo sirve para presentar impuestos y ciertos trámites financieros.
¿El ITIN vence o expira?
Sí. Los ITIN que no se usaron en declaraciones de impuestos en los últimos 3 años consecutivos expiran. También expiran según el año en que fueron emitidos (el IRS los renueva por bloques). Si tu ITIN expiró, debes renovarlo med iante un nuevo W-7 antes de presentar tu próxima declaración de impuestos.
¿Puede el ITIN ayudarme a construir historial crediticio en EE.UU.?
Limitadamente. Algunos prestamistas y emisores de tarjetas de crédito aceptan ITIN para solicitudes. Bancos como Bank of America tienen programas específicos de tarjetas para titulares de ITIN. Sin embargo, el crédito construido con ITIN no se transfiere automáticamente si luego obtienes SSN — deberás establecer el vínculo con las agencias de crédito.
¿Necesito ITIN para recibir el Child Tax Credit?
El padre/la madre puede usar ITIN para reclamar el crédito, pero los hijos para quienes se reclama el crédito deben tener SSN. Hijos nacidos en EE.UU. tienen SSN automáticamente. El ITIN del padre/madre sí es suficiente para presentar la declaración de impuestos y reclamar el crédito por hijos que califican.
¿Puedo solicitar el ITIN sin pasaporte?
El pasaporte es el único documento que satisface los dos requisitos (identidad + condición de extranjero) por sí solo. Sin pasaporte, necesitas dos documentos: uno de identidad (DNI, matrícula consular, licencia de conducir extranjera) más uno que demuestre condición de extranjero (visa, registro de extranjero). El IRS puede rechazar si la combinación no es suficiente.

Inmigración
¿Qué es SSN? Todo lo que necesitas saber si eres residente en EE. UU.
8 min de lectura
El Número de Seguridad Social es uno de los identificadores más importantes en los Estados Unidos. Es requerido para acceder a beneficios como acceso al empleo, declaración de impuestos, y servicios financieros, entre otros.
Si acabas de llegar a EE. UU., es probable que tengas algunas dudas sobre cómo gestionar ciertos trámites. Por ello, te explicaremos qué es el SSN, para qué sirve, cómo se tramita, cuánto cuesta y cuáles son los beneficios de contar con este identificador.
¿Qué es Social Security Number (SSN)?
El Social Security Number (SSN) es una serie de 9 dígitos emitida por el Social Security Administration (SSA o Administración del Seguro Social, en español). Se otorga a ciudadanos, residentes permanentes y residentes temporales elegibles, de acuerdo con su estatus migratorio.
Su principal función es servir como un número único de identificación que permite al Gobierno rastrear datos específicos de cada persona, como sus ingresos, su información financiera y su historial laboral. Esto posibilita determinar en cada caso particular la elegibilidad para acceder a los beneficios del Seguro Social, como la jubilación, discapacidades, entre otros.
Además de facilitar el acceso a estos beneficios, la tarjeta del seguro social sirve como identificación oficial para realizar trámites de contratación laboral, licencia de conducir (en algunos Estados) y apertura de cuentas bancarias.
¿Cómo obtener el Número de Seguridad Social en Estados Unidos?
Una cuestión importante sobre el Número del Seguro Social en EE. UU. es que existen tres tipos diferentes:
- Para ciudadanos nacidos en Estados Unidos
- Para ciudadanos nacidos en el extranjero
- Para no ciudadanos con estatus de residente legal
En el caso de los residentes permanentes legales, es necesario obtener una Green Card o una visa con permiso de trabajo válido emitido por el Departamento de Seguridad Nacional (DHS, por sus siglas en inglés), como la H-1B o L-1 .
El proceso de obtención del SSN varía según las características migratorias. En caso de haber solicitado el SSN durante el trámite de la visa, a través del formulario “Application for Immigrant Visa and Alien Registration” o del formato electrónico DS 260, “Immigrant Visa Electronic Application”, el DHS se pondrá en contacto directamente con la Administración del Seguro Social para realizar el trámite.
Saca tu SSN en solo 4 pasos
Si no solicitaste el SSN en tu trámite de visa, lo primero que debes hacer es reunir la siguiente documentación:
- Pasaporte vigente con la visa de Inmigrante Legible por Máquina (MRIV) o Tarjeta de Residente Permanente (Form I-551)
- Certificado de nacimiento
Una vez recabada dicha documentación, sigue los siguientes pasos:
- Descarga y llena la solicitud SS-5
- Acude a una oficina del SSA Presenta los documentos originales
- Espera por un plazo de 7 a 14 días para recibir la tarjeta del seguro social por correo
¿Qué hacer si tu tarjeta de SSN se extravía?
Si se extravía tu tarjeta de Seguro Social, es importante tomar medidas de seguridad de manera inmediata, para evitar el robo de identidad, fraudes o mal uso de tus datos personales.
Reporta a la policía el robo o extravío de este documento y luego presenta una queja ante la Federal Trade Commission (FTC).
Posteriormente, dirígete a la Administración del Seguro Social, vuelve a llenar el formulario SS-5 y lleva los documentos correspondientes para la reposición de la tarjeta.
Evita llevar contigo la tarjeta si no es necesario y guárdala en un lugar seguro. Generalmente, no debes presentar tu tarjeta física, sino el número; el cual no varía aunque repongas la tarjeta.
5 beneficios de tener un SSN
Si aún te preguntas para qué sirve el SSN, debes saber que este documento brinda múltiples beneficios de diferente índole, tales como los siguientes:
1. Empleo
Para los residentes permanentes, el mayor beneficio del SSN es que otorga autorización de trabajo, posibilita llevar el registro de ingresos, así como el pago de impuestos y obligaciones legales. Incluso, presentar este documento es un requisito indispensable durante los procesos formales de contratación en Estados Unidos.
2. Crédito
El SSN también suele ser requerido para solicitar préstamos y créditos a los bancos e instituciones financieras de Estados Unidos; así podrás acceder a bienes como inmuebles, un auto u otro tipo de servicio.
3. Servicios bancarios
Acceder a servicios financieros es indispensable para los trabajadores inmigrantes en Estados Unidos, ya sea para recibir sueldos o enviar dinero a sus países de origen. Generalmente, el SSN es requisito para acceder a una cuenta bancaria y a tarjetas de crédito y débito, entre otros servicios.
4. Beneficios del Gobierno
Hay otros beneficios disponibles, como el seguro de desempleo, en caso de despido, y el acceso a la jubilación y a Medicare a partir de los 65 años, para el caso de los residentes permanentes elegibles.
5. Impuestos
El SSN funciona como número de identificación personal del contribuyente, por lo que facilita hacer declaraciones de impuestos y reportar ingresos y egresos. Otra alternativa para residentes que no cuentan con SSN es el ITIN, emitido por el Servicio de Impuestos Internos (IRS), que sirve para cumplir con obligaciones fiscales y otorga otros beneficios.
En síntesis, el Número de Seguro Social, más allá de ser un trámite administrativo, facilita la integración económica y social en los Estados Unidos, porque sirve como control de ingresos y egresos y facilita el acceso a derechos básicos, como el trabajo, la salud y la bancarización, que son indispensables para integrarse a una sociedad.
¿Cuánto cuesta sacar un SSN?
Es importante aclarar que el trámite de la tarjeta del Seguro Social no genera ningún costo, ya sea si lo haces por primera vez o como reposición por robo o extravío.
Mantente alerta ante posibles fraudes y evita realizar pagos a terceros no autorizados. Si tienes alguna duda, dirígete directamente a la oficina local del Seguro Social y reporta cualquier actividad sospechosa.
Leer más: No te pierdas nuestra guía de conceptos básicos de inversión para inmigrantes
Simplifica tu vida financiera al llegar a Estados Unidos con Comun
Como puedes ver, el SSN tiene gran relevancia para la consolidación de una vida estable en Estados Unidos, porque facilita el acceso al trabajo, a servicios de salud y a productos financieros indispensables para llevar a cabo tareas cotidianas, como pagos y transferencias de dinero.
Comun es una plataforma financiera diseñada para facilitar la vida de los inmigrantes en Estados Unidos, al facilitar su integración al sistema financiero desde el primer día.
- Abre tu cuenta con la identificación oficial de tu país de origen
- Recibe una tarjeta de débito Visa y haz compras en establecimientos físicos y online fácilmente
- Accede a una aplicación móvil y controla tus finanzas desde la palma de tu mano
- Envía remesas a tu país de origen por una tarifa desde $2.99 USD, hasta los límites aplicables
- Olvídate de tarifas ocultas y procesos complicados
- Accede a soporte disponible en español y en inglés.
De la mano de Comun, descubre la forma más accesible de llevar tus finanzas para tu vida cotidiana en Estados Unidos.
Preguntas frecuentes
Si aún tienes dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué hacer si alguien usa mi SSN sin permiso?
Reporta inmediatamente a IdentityTheft.gov y abre una alerta de fraude.
¿Cuántas veces puedo reemplazar mi tarjeta de SSN?
Hasta 3 veces por año y máximo 10 veces en toda la vida.
¿Es obligatorio tener SSN para abrir una cuenta con Común?
Común te permite abrir una cuenta con una identificación oficial de tu país.
Cuenta corriente
Qué hacer si tu cuenta de Alza fue cerrada
8 min de lectura
Si tu cuenta de Alza fue cerrada, puedes abrir una cuenta con Común usando tu pasaporte, matrícula consular u otra identificación latinoamericana — sin necesidad de número de Seguro Social. El proceso toma unos 3 minutos.
Similitudes entre Alza y Común
Envíos de dinero a Latinoamérica: Tanto Alza como Común ofrecen servicios de remesas, permitiendo a los usuarios enviar dinero a amigos y familiares en Latinoamérica de manera rápida y eficiente.
Tarjeta de débito y cuenta corriente: Los usuarios de ambas plataformas reciben una tarjeta de débito vinculada a una cuenta corriente; Común ofrece una tarjeta Visa, lo que permite transacciones mundiales y acceso a fondos.
Tarjeta de débito Visa virtual: Común proporciona una cuenta corriente conectada a una tarjeta de débito Visa física y virtual, enfatizando la importancia de esta oferta para la estabilidad financiera e inclusión de las familias latinas.
Proceso de solicitud flexible: Ambas plataformas permiten a los usuarios solicitar una cuenta utilizando varias formas de identificación, como pasaporte internacional, tarjeta consular, SSN o ITIN.
Reembolso de tarifas de cajeros automáticos: Los usuarios de Alza podían retirar efectivo de cualquier cajero automático en todo el mundo con reembolso completo de tarifas. Común también soporta retiros en cajeros automáticos, asegurando acceso conveniente a efectivo.
Ventajas de cambiarse a Común: Soluciones bancarias modernas
Una de las características destacadas de Común es su compromiso con la transparencia y la rentabilidad. A diferencia de los bancos tradicionales e incluso de Alza, Común no cobra tarifas de apertura, ni tarifas de mantenimiento mensual, y no tiene requisitos de saldo mínimo. Esto lo convierte en una opción ideal para quienes buscan evitar tarifas bancarias innecesarias y conservar más de su dinero ganado con esfuerzo. Aquí tienes algunas características destacadas más de una cuenta de Comun:
Inclusión financiera: Común está dedicado a promover la inclusión financiera proporcionando soluciones bancarias modernas adaptadas a las necesidades únicas de las familias latinas. Abordan los desafíos que enfrentan los latinos para acceder a servicios financieros tradicionales y enfatizan la importancia de la educación financiera. Este compromiso asegura que la comunidad latina tenga acceso a una experiencia bancaria inclusiva y de apoyo.
Aceptación más amplia de identificaciones:
- Común: Acepta cualquier identificación oficial emitida por el gobierno, no solo pasaportes o tarjetas consulares. Esto facilita la apertura de una cuenta para un rango más amplio de personas.
- Alza: Limitado a formas específicas de identificación, lo que puede ser restrictivo para algunos usuarios.
Verificación simplificada de dirección:
- Común: Los solicitantes pueden verificar su dirección residencial utilizando la geolocalización en su teléfono. Esta característica es particularmente beneficiosa para inmigrantes que pueden no tener documentos tradicionales de prueba de domicilio.
- Alza: Requería prueba física de dirección, lo que puede ser un desafío para aquellos en viviendas no permanentes o viviendo con familiares.
Red extensa de depósitos en efectivo:
- Común: Ofrece acceso a la red de depósitos en efectivo más grande de EE.UU. con más de 90,000 ubicaciones, incluyendo minoristas populares como Walgreens, Walmart y Dollar General.
- Alza: No especificaba una red de depósitos en efectivo tan extensa, limitando la conveniencia para los depósitos en efectivo.
Servicio al cliente 24/7:
- Común: Proporciona servicio al cliente las 24 horas del día, los 7 días de la semana, asegurando que la ayuda esté disponible en cualquier momento, cualquier día de la semana.
- Alza: La disponibilidad del servicio al cliente no se destacaba como una característica 24/7.
Con Común, nunca te sentirás solo al manejar tus finanzas. Ofrecen un servicio al cliente de primera categoría disponible los siete días de la semana a través de chat, correo electrónico o teléfono. Esto significa que puedes obtener ayuda cuando la necesites, haciendo tu experiencia bancaria fluida y sin preocupaciones.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Hacer el cambio a Común: Inclusión financiera
Cambiarse de Alza a Común es sencillo y sin complicaciones. Como un socio financiero confiable, Común entiende las necesidades únicas de las familias latinas. Puedes solicitar una cuenta en Común en línea en minutos utilizando una variedad de documentos de identificación como pasaporte, tarjeta consular o ITIN. Una vez que tu cuenta esté configurada, puedes transferir fácilmente tus fondos a Común. La forma más rápida sería retirar efectivo de tu cuenta de Alza y luego depositarlo en cualquier ubicación de depósito en efectivo ofrecida por Común utilizando la opción de código de barras en la función de depósito en efectivo de Común.
La transición de Alza a Común está diseñada para ser fluida y directa, ayudándote a lograr la libertad financiera. Aquí tienes cómo puedes hacer el cambio:
Abrir una cuenta en Común: Visita el sitio web de Común o descarga la aplicación de Común para comenzar tu solicitud. Usa cualquier identificación emitida por el gobierno y la geolocalización de tu teléfono para verificar tu dirección.
Transferir tus fondos: Para transferir tus fondos a tu cuenta de Común, te recomendamos primero retirar efectivo de tu cuenta de Alza. Luego, puedes ir a cualquier ubicación de depósito en efectivo ofrecida por Común y depositar tu efectivo utilizando la opción de código de barras. Esta opción no requiere que tengas tu tarjeta física, por lo que puedes depositar el efectivo de tu cuenta de Alza inmediatamente después de ser aprobado para una cuenta de Común.
Otra opción rápida y que no requiere tu tarjeta de Común es transferir tus fondos de Alza directamente desde tu cuenta de Alza a tu cuenta de Común utilizando tu número de cuenta y número de ruta. Puedes encontrar esta información en Información de la Cuenta en Configuración.
Configurar depósitos directos: Actualiza tu información de depósito directo con tu empleador o cualquier otra fuente de ingresos para asegurar acceso ininterrumpido a tus fondos.
Ofertas actuales de Común
Uno de los principios fundamentales de Común es la inclusividad. Como un banco digital orientado al cliente, Común no requiere un Número de Seguro Social (SSN) para abrir una cuenta. A diferencia de muchos bancos tradicionales, esta característica es particularmente beneficiosa para inmigrantes y personas que pueden no tener acceso a formas tradicionales de identificación. Común se enfoca en proporcionar soluciones bancarias seguras para todos, sin importar su estatus migratorio. Común también busca ser un centro financiero para inmigrantes latinos, ofreciendo una solución bancaria integral con recursos ampliados adaptados a sus necesidades. Para dar la bienvenida a los antiguos clientes de Alza, Común tiene varios incentivos:
- Solicitud sin complicaciones: Solicita utilizando cualquier identificación emitida por el gobierno y verifica tu dirección fácilmente a través de tu smartphone.
- Soporte al cliente mejorado: Benefíciate del servicio al cliente 24/7 para asistir con cualquier consulta o problema durante tu transición.
- Opciones extensas de depósitos en efectivo: Disfruta de la conveniencia de depositar efectivo en más de 90,000 ubicaciones en todo el país.
Conclusión: Asegura tu futuro financiero con Común para la estabilidad financiera
A medida que Alza se prepara para cerrar sus puertas, Común ofrece una alternativa robusta y fácil de usar que no solo iguala sino que supera los servicios proporcionados por Alza. Sin tarifas, una red extensa de depósitos en efectivo y un soporte al cliente inigualable, Común es la solución bancaria ideal para los antiguos clientes de Alza. Haz el cambio hoy y experimenta la superior experiencia bancaria que Común tiene para ofrecer.
Haz el cambio hoy y experimenta los beneficios de una plataforma bancaria que realmente te pone a ti primero. Visita el sitio web de Común para obtener más información y comenzar tu nuevo viaje bancario.
Para más información y para comenzar tu solicitud, visita el sitio web oficial de Común, aquí: https://www.comun.app.
¿Por qué se cierran las cuentas bancarias digitales como Alza?
Las razones varían según la institución — pueden incluir inactividad, problemas de verificación de identidad, o cambios en las políticas del proveedor. Consulta directamente con Alza para tu caso específico.
¿Qué hago si mi cuenta fue cerrada y necesito una alternativa?
Puedes abrir una cuenta con Común usando una identificación oficial vigente — pasaporte, matrícula consular, o una de más de 100 identificaciones latinoamericanas aceptadas.
¿Qué necesito para abrir mi nueva cuenta con Común?
Solo tu identificación oficial vigente. No se requiere número de Seguro Social ni ITIN, y el proceso es 100% en línea.
Preguntas frecuentes
¿Puedo abrir una cuenta con Común si mi cuenta anterior fue cerrada por otro proveedor?
Sí, mientras tengas una identificación oficial vigente, puedes abrir tu cuenta con Común sin problema.
¿Necesito Seguro Social para abrir mi cuenta con Común?
No, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas.
¿Cuánto tarda en abrirse mi nueva cuenta?
Aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Perderé mi historial financiero si cambio de proveedor?
El historial dentro de otra plataforma no se transfiere automáticamente; tu nueva cuenta con Común comienza como una cuenta nueva.
¿Común cobra alguna tarifa por abrir la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo.
¿Qué debo hacer con el dinero que tenía en mi cuenta anterior?
Contacta directamente al proveedor anterior para conocer el proceso de retiro de tus fondos antes de que la cuenta se cierre por completo.

Pagos instantáneos
Learn how to use Cash App for your finances in the U.S.
8 min de lectura
The popularity of digital personal finance applications continues to grow among users in the United States. According to recent data, 8 out of 10 Americans have embraced the digital economy by using financial applications for purchases, digital payments, online banking, and more.
Cash App is one effective alternative to facilitate personal finance management. In 2024, it recorded 57 million monthly active users and $16.2 billion in earnings.
If you're curious to know what Cash App is, how it works, all its benefits, and its associated fees, below we provide all the details so you can decide whether it is the best option to meet your needs.
What Is Cash App and What Is It Used For?
Cash App is an alternative to traditional banking that operates through a mobile financial services application. Its functionality is highly versatile, as it not only allows users to send and receive money but also to make purchases and receive direct deposits from payroll.
The application was developed by Block Inc. (formerly Square Inc.) and aims to offer a comprehensive and more accessible service through digital solutions.
To open an account on Cash App, you must meet certain requirements, such as having a Social Security Number (SSN) and a U.S. bank account.
Cash App: How It Works, What Features It Offers, and What Fees It Charges
Cash App is available through its official mobile application, in which you must complete the registration and verification process to access all available features. Once completed, you may link a bank account if needed.
You will also have a Cash Tag: a unique username that allows you to send and receive money easily.
The following are the main features offered by the Cash App application:
Sending and Receiving Money
Cash App allows instant transfers between users of the application free of charge (free instant transfers; standard network fees may still apply).
Cash Card
This is a free debit card linked to your balance. It allows you to make online and in-store purchases and withdraw cash from ATMs.
QR Code
Pay directly in physical stores using a QR code.
Cash App Pay
A payment method that allows users to complete transactions in online stores and directly through the application.
Cash Boosts
You can obtain discounts at selected physical and online establishments.
Fees for Using Cash App
Although many of Cash App’s features are free, such as account maintenance, use of the Cash Card, and transfers between Cash App accounts. Below is a table with some of the main fees and charges associated with the aforementioned features:
| Service | Cost |
|---|---|
| Instant transfer to bank card | 0.5 % to 1.75 % |
| Standard transfer (1 to 3 days) | Free |
| ATM withdrawals | 2.50 USD per withdrawal |
Cash App registration requirements
If you want to use Cash App to control your finances, make sure you meet the following requirements:
Have a U.S. phone number
You can also use an email to verify your identity.
Reside in the United States or England
Cash App is only available in the United States and the United Kingdom. The application and information are available in English only.
Have a bank account
It is recommended if you want to have access to all the functions of the application.
Do the identity verification
This will allow you to access features such as sending or receiving more than 1,000 USD over 30 calendar days and applying for the Cash Card.
But remember that to perform identity verification you need:
- Full name
- Birthdate
- Social Security Number (SSN)
How secure is Cash App? : 9 important considerations
The issue of security is one of the most relevant in relation to financial services applications. You should always verify that your provider has the necessary measures in place to keep your assets and personal data safe.
For its part, Cash App has the following security measures, among others:
Multifactor authentication
Cash App requests identity authentication via email or SMS. In addition, it allows you to activate a PIN or biometry to log in.
End-to-end encryption
Your personal data stored in Cash App is secure through TLS/E2E.
System for the detection and prevention of illegal activities
Cash App has implemented technologies trained to detect unusual behavior and prevent fraud, such as machine learning and algorithms.
Subsequent payment monitoring
The application has an additional monitoring system to do a double check and detect unusual activities.
Although the above features offer some certainty regarding the application's security measures, it's always important to take into account some considerations:
Turn off automatic login
To prevent an outsider from accessing your account without your authorization, avoid using automatic login. Instead, use strong, unique passwords and enable 2-step authentication.
Beware of fraud
Stay alert to scams, either by phone or email. Never give out personal information or passwords through these means. If you need to contact application support, do so through official means.
Keep active alerts
Cash App allows you to receive alerts for your transactions directly on your cell phone. Make sure to keep them active.
Verify data before making transfers
Send money only to people you know and verify their information before confirming the operation, since once the money has been sent, it is not possible to recover it.
Activate the PIN to carry out transactions
You have the option of activating the PIN or biometric data to confirm your transfers before doing them, and avoid the use of your application by third parties in case of theft or loss.
Are you looking for more than just a payment app? Comun is your financial ally in the U.S. UU.
There is no doubt that Cash App is a popular alternative among those looking for a fairly comprehensive and easy-to-use financial solution.
But if you are looking for a financial ally that offers a simple and secure experience, with customer service and a platform also available in Spanish, we present Comun.
Comun goes beyond traditional limitations, so that immigrant communities in the United States have access to quality financial services, without complications. With Comun you can:
- Receive and send money conveniently, without complications and without the need for a traditional bank account.
- Open your Comun account with the qualified Official Identification of your country of origin.
- Get a simple mobile application for hassle-free daily international money transfers.
Open your Comun account today and breaks down the barriers of traditional financial services, language and cultural ones.
FAQs
If you still have questions about what Cash App is for and its features, check out our frequently asked questions.
What are Cash Boosts in Cash App?
These are instant discounts available on the Cash Card. To activate them, enter the mobile application and select “Cash Card”, followed by “Add Boost” and “Save Boost”. Select the discount you are interested in and it will be applied when you pay with your debit card.
What happens if I receive a lot of money through Cash App?
Some necessary checks may be activated starting at $1000.
How much is the maximum that can be sent via Cash App?
1000 USD over 30 calendar days for unverified users; if you verify your user, you can increase this limit to 20,000 USD.
What is Cashtag in the Cash App?
This is a unique username that is used so that other users of the application can send you money. It starts with the $ symbol followed by an identifier.
Educación Financiera
¿Qué es la libertad financiera y cómo puedo conseguirla?
8 min de lectura
La libertad financiera es la capacidad de cubrir tus gastos con ingresos pasivos o ahorros, sin depender de un salario mensual. Se alcanza reduciendo deudas, ahorrando consistentemente e invirtiendo. No ocurre de la noche a la mañana, pero con un plan claro y hábitos financieros sólidos es alcanzable incluso para inmigrantes que empiezan desde cero.
¿Qué es la libertad financiera y cómo se logra?
La libertad financiera es más que una simple definición. Aquí te explicamos en qué consiste y cómo alcanzarla.
¿Cuáles son los pasos para alcanzar la libertad financiera?
Reducción de gastos: Control de tu patrimonio personal
Ahorro: La base de la libertad financiera
Inversión: Generación de ingresos pasivos
¿Por dónde empezar a construir tu libertad financiera hoy?
Preguntas frecuentes sobre libertad financiera
¿Cuánto dinero necesito ahorrado para tener libertad financiera?
Una regla común es la Regla del 25: necesitas ahorrar 25 veces tus gastos anuales. Si gastas $30,000 al año, la meta es $750,000 invertidos. Esto es una guía, no una fórmula exacta. Lo más importante es comenzar a ahorrar e invertir ahora, sin importar el monto inicial.
¿Puede un inmigrante lograr la libertad financiera en EE.UU.?
Sí. Muchos inmigrantes la han alcanzado comenzando con ingresos modestos. La clave es abrir una cuenta bancaria accesible, establecer un presupuesto desde el primer mes, evitar deudas de alto interés y ahorrar aunque sea el 10% del sueldo. La constancia importa más que el monto inicial.
¿Cuál es la diferencia entre libertad financiera e independencia financiera?
La independencia financiera significa que puedes cubrir tus necesidades sin trabajar, viviendo de ahorros o inversiones. La libertad financiera va un paso más allá: también puedes elegir qué trabajo hacer (o no hacer) según tus valores, no solo tus necesidades. Ambos conceptos van de la mano.
¿Qué hábitos financieros son esenciales para lograrla?
Los hábitos más impactantes: gastar menos de lo que ganas cada mes, automatizar el ahorro (que salga solo antes de que lo gastes), eliminar deudas de tarjeta de crédito, invertir en fondos indexados a largo plazo, y revisar tus finanzas al menos una vez al mes para ajustar el plan.
¿Cuánto tiempo tarda en alcanzarse la libertad financiera?
Depende de cuánto ahorras de tu ingreso. Si ahorras el 10% tardas aprox. 40+ años; al 25% tardas unos 20 años; al 50% puedes lograrlo en 15 años o menos. El tiempo se acorta drásticamente aumentando el porcentaje de ahorro e invirtiendo de manera consistente desde temprano.
¿Cómo empezar si no tengo cuenta bancaria ni historial crediticio en EE.UU.?
El primer paso es abrir una cuenta bancaria accesible. Común acepta más de 100 IDs latinoamericanas, sin SSN ni saldo mínimo. Con cuenta puedes recibir tu nómina por depósito directo, ahorrar automáticamente y construir historial financiero en EE.UU. — base para cualquier plan de libertad financiera.
Educación Financiera
¿Qué es una transferencia wire? Guía completa para 2026
8 min de lectura
¿Qué es una transferencia wire? Guía completa para 2026
Un wire transfer sigue siendo uno de los métodos más utilizados para mover grandes cantidades de dinero rápidamente a través de instituciones financieras. Se usa comúnmente para transacciones urgentes, pagos de alto valor, o transferencias bancarias internacionales que frecuentemente involucran procedimientos adicionales de verificación y monitoreo de transacciones.
Según estadísticas de Fedwire de la Reserva Federal, aproximadamente 209.9 millones de wire transfers se procesaron en 2024, un aumento del 8.6% comparado con el año anterior.
¿Qué es un wire transfer?
Un wire transfer es una transferencia electrónica de fondos entre instituciones financieras a través de redes financieras seguras. Los wire transfers se usan comúnmente para: enviar grandes cantidades de dinero, pagos domésticos urgentes, transferencias bancarias internacionales, transacciones inmobiliarias, pagos de negocios, transferencias familiares de emergencia.
¿Cuánto tarda un wire transfer?
| Tipo de transferencia | Tiempo típico de entrega |
|---|---|
| Wire transfer doméstico | Mismo día o en horas |
| Wire transfer internacional | Típicamente 1–5 días hábiles |
| Transferencia ACH | Típicamente 1–3 días hábiles |
| App de remesas digital | Típicamente en minutos a 2 días |
¿Cuánto cuesta un wire transfer en 2026?
| Tipo de transferencia | Costo promedio |
|---|---|
| Wire doméstico saliente | $15–$35 |
| Wire internacional saliente | $35–$75 |
| Wire internacional entrante | $10–$20 |
| Margen de tipo de cambio | 1%–4% dependiendo del proveedor |
Las tarifas y márgenes de tipo de cambio varían por banco, país de destino, monto de transferencia, instituciones intermediarias y método de pago. Siempre revisa el costo total de transferencia antes de enviar dinero internacionalmente.
Ventajas y desventajas de los wire transfers
Ventajas:
- Velocidad para pagos urgentes
- Límites de transferencia más altos
- Infraestructura financiera segura
- Útil para pagos bancarios internacionales
Desventajas:
- Costos más altos
- Difíciles de revertir
- Requieren más información bancaria
- Los wire internacionales no son instantáneos
Wire transfer vs. apps de remesas digitales
| Característica | Wire Transfer | App de Remesas Digital |
|---|---|---|
| Uso típico | Transferencias grandes o urgentes | Remesas regulares a familia o amigos |
| Costo promedio | Típicamente $15–$75 de tarifa | Generalmente menor — tarifas fijas o 0.48%–1% |
| Velocidad | Mismo día a varios días | Típicamente en minutos a 2 días |
| Conversión de divisas | Tasa del banco, margen típico 1–4% | Cerca de tasa de mercado, margen 0–1.4%, mostrado por adelantado |
| Proceso de configuración | Más datos bancarios requeridos (ruta, SWIFT/IBAN) | Generalmente basado en app, registro móvil rápido |
| Mejor para | Pagos de alto valor o empresariales | Transferencias personales frecuentes |
Preguntas frecuentes
¿Puedo hacer un wire transfer sin una cuenta bancaria?
En general, los wire transfers requieren que ambas partes tengan cuentas bancarias. Para transferencias sin cuenta bancaria, considera alternativas como apps de remesas.
¿Es seguro un wire transfer?
Sí, los wire transfers usan sistemas bancarios regulados con registros de transacciones y seguimiento. Sin embargo, son difíciles de revertir si se ingresa información incorrecta.
¿Cuándo debo usar un wire transfer en lugar de una app?
Los wire transfers tienen sentido para pagos de alto valor, urgentes o requeridos por la institución. Para remesas regulares a familia, las apps digitales suelen ofrecer menor costo y más conveniencia.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicio de remesas provisto por Service UniTeller, Inc.

Cuenta corriente
¿Qué es la banca en línea?
8 min de lectura
La banca en línea es un sistema que permite acceder y gestionar cuentas bancarias a través de internet, sin visitar una sucursal física. Ofrece servicios como consulta de saldo, transferencias, pago de facturas y depósito de cheques desde cualquier dispositivo conectado. Plataformas como Común llevan la banca en línea un paso más allá al hacerla accesible a inmigrantes sin SSN.
La banca en línea, o banca digital, ha transformado la manera en que millones de personas manejan su dinero en Estados Unidos. En lugar de ir a una sucursal bancaria, puedes realizar casi todas las operaciones financieras desde tu teléfono o computadora, en cualquier momento y desde cualquier lugar.
¿Qué es la banca en línea exactamente?
La banca en línea es el acceso a servicios bancarios a través de internet. Esto incluye revisar saldos, hacer transferencias, pagar facturas, depositar cheques por foto, y más. Los bancos tradicionales ofrecen portales web y apps móviles. Los bancos digitales, como Común, operan exclusivamente en línea sin sucursales físicas, lo que les permite ofrecer servicios sin comisiones.
Principales servicios de la banca en línea
A través de una plataforma de banca en línea puedes:
- Ver el saldo y el historial de transacciones en tiempo real
- Transferir dinero entre cuentas propias o a terceros
- Pagar facturas de servicios (luz, agua, internet, renta)
- Depositar cheques fotografiándolos con el celular
- Configurar alertas por movimientos o saldo bajo
- Solicitar tarjeta de débito virtual o física
- Enviar remesas internacionales
Ventajas de la banca en línea
La banca digital ofrece varias ventajas frente a la banca tradicional. La disponibilidad es total: accedes 24/7 desde tu teléfono, sin horarios de sucursal. Los costos son menores, ya que sin sucursales físicas los bancos digitales eliminan comisiones mensuales. La apertura de cuenta es más rápida — en minutos desde el celular — y accesible para inmigrantes: plataformas como Común aceptan pasaporte o matrícula consular sin necesitar SSN.
¿Es segura la banca en línea?
Sí, cuando usas plataformas reguladas. Los bancos digitales en EE.UU. están respaldados por el FDIC (hasta $250,000 por titular), usan encriptación SSL/TLS, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, institución miembro del FDIC, ofreciendo el mismo nivel de protección que un banco tradicional.
Preguntas frecuentes sobre banca en línea
¿Necesito SSN para abrir una cuenta de banca en línea?
Los bancos tradicionales generalmente sí lo requieren. Bancos digitales como Común no: aceptan pasaporte, matrícula consular o identificaciones latinoamericanas. Esto hace que la banca en línea sea accesible para inmigrantes desde su primer día en EE.UU.
¿Puedo hacer todo en línea o a veces tengo que ir a una sucursal?
Con bancos digitales como Común, todo se hace en línea: apertura de cuenta, depósitos de cheques, transferencias y atención al cliente. No hay sucursales porque no las necesitas. El servicio al cliente está disponible en español vía app o chat.
¿Qué pasa si pierdo mi teléfono con la app bancaria?
Puedes bloquear el acceso inmediatamente desde otro dispositivo o contactando al banco. Las apps bancarias no almacenan datos sensibles en el teléfono — solo permiten acceso con tu contraseña o biometría. Notifica al banco de inmediato para suspender temporalmente tu tarjeta si es necesario.
¿La banca en línea funciona para recibir remesas o pagos del extranjero?
Sí. Las cuentas de banca en línea en EE.UU. reciben transferencias internacionales (wire transfers, ACH, y en algunos casos servicios como Zelle o Wise). Común permite recibir pagos de aplicaciones de trabajo como Uber o Fiverr, así como remesas de familiares en otros países.
Educación Financiera
¿Qué es el CVV de una tarjeta y para qué sirve?
8 min de lectura
El CVV (Card Verification Value) es un código de 3 o 4 dígitos que aparece en tu tarjeta de débito o crédito. Se usa para verificar que eres el dueño de la tarjeta al hacer compras en línea o por teléfono en EE.UU. No es tu PIN y nunca debes compartirlo con nadie.
¿Qué es el CVV de una tarjeta?
En la actualidad, hacer compras con tarjeta de crédito o débito en tiendas físicas y en línea es una actividad esencial para adquirir los bienes necesarios del día a día.
La seguridad en estas operaciones es fundamental. Para ello, estos métodos de pago cuentan con el código CVV o CVC, que significa Card Verification Value o Card Verification Code, y tiene el objetivo de verificar que el titular posea la tarjeta física y proteger las compras en línea y por teléfono.
A continuación, te explicaremos a detalle qué es el CVV, dónde encontrarlo, los tipos de códigos de seguridad y consejos para mantener tus tarjetas seguras.
¿Dónde encontrar el CVV en tu tarjeta?
Si vas a realizar compras online o por teléfono tendrás que proporcionar el código de seguridad de la tarjeta de débito o crédito para comprobar que te pertenece.
En la mayoría de los casos, el CVV se localiza al reverso de la tarjeta y se compone de 3 o 4 números.
Aquí tienes una guía rápida para localizar el código de verificación según el tipo de tarjeta.
Tipo de tarjeta
¿Dónde encontrar el CVV?
¿Cuántos dígitos tiene?
Visa
Usualmente en la parte trasera, junto a la banda magnética.
3
Mastercard
Usualmente en la parte trasera, junto a la firma.
3
Discover
Usualmente en la parte trasera, del lado derecho de la firma.
3
American Express
Usualmente en la parte delantera, junto al número de la tarjeta.
4
Una forma de reforzar la seguridad durante las transacciones electrónicas es el uso del CVV dinámico, el cual se encuentra en las aplicaciones o tarjetas digitales y es válido únicamente por un tiempo limitado para realizar una única compra. Esto reduce el riesgo de uso indebido de tus datos personales en caso de que lleguen a filtrarse.
¿Para qué sirve el CVV y por qué es importante?
El número CVV es un candado de seguridad que te permite usar tus tarjetas físicas y digitales con la confianza de que un tercero no podrá acceder a tu dinero.
Estas son las funciones más importantes de este código de seguridad.
- Verificación de titularidad:
Sirve especialmente para proteger las operaciones electrónicas al verificar que el titular de la tarjeta es quien está realizando la compra.
- Seguridad en compras online
Al momento de realizar una compra en línea, deberás introducir obligatoriamente el CVV de la tarjeta para validar la transacción. Este proceso es más seguro cuando utilizas un CVV dinámico, ya que se disminuye el riesgo en caso de fraude.
- Prevención de fraudes
A diferencia de otros datos que suelen incluirse en las tarjetas físicas, como el número y la fecha de vencimiento, el CVV no se almacena en los sistemas de las tiendas en línea, por lo que tus datos permanecen a salvo en caso de un posible robo de identidad.
El CVV tiene el objetivo de brindarte seguridad y quitarte un peso de encima al realizar compras en línea.
CVV, CVC y CVV2: ¿en qué se diferencian?
Es posible que detectes diferentes tipos de CVV, ya que el nombre puede variar según el emisor de la tarjeta.
Estos son los códigos de seguridad más utilizados por las entidades bancarias a fin de proteger las tarjetas de los usuarios.
CVV
El CVV (Card Verification Value) es el código de seguridad creado para las tarjetas Visa. Consta de 3 o 4 dígitos y sirve para comprobar que quien realiza la compra realmente tenga la tarjeta.
CVC
El CVC (Card Verification Code) es la versión del CVV utilizado por las tarjetas Mastercard. Tiene la misma función y su composición es similar.
CVV2
El CVV2 (Card Verification Value 2) es una versión digital del CVV que se usa para brindar mayor protección en las compras online. Mientras que el CVV tradicional se utiliza durante los pagos en terminales bancarias, el CVV2 es solicitado para confirmar una transacción a distancia.
4 consejos para usar tu tarjeta de forma segura
Algunas personas evitan o minimizan el uso de tarjetas físicas o digitales por el miedo a ser víctimas de robo de sus datos personales que les generen cargos desconocidos. Sin embargo, en la actualidad, las instituciones financieras y plataformas digitales ofrecen las medidas de seguridad necesarias para proteger tu patrimonio.
Gracias a la implementación de códigos como el CVV, el riesgo de sufrir algún incidente de seguridad es mínimo y se reduce aún más al contar con la información adecuada que te permita aplicar estrategias prácticas como las siguientes.
- No compartas tu CVV ni lo escribas en lugares visibles: evita que este código se filtre a terceros. Recuerda que es el número que se usa para verificar compras en línea y que ninguna institución financiera solicita datos sensibles por teléfono, así que procura hacer buen uso del CVV.
- Usa solo sitios de pago seguros (https://): si necesitas hacer una compra en línea, revisa que la página cuente con las medidas de seguridad para procesar pagos electrónicos.
- Activa notificaciones o CVV dinámico si tu banco lo ofrece: habilita las notificaciones en tu aplicación bancaria y procura usar el CVV dinámico si compras en línea. Esto te permitirá generar un nuevo CVV para cada compra.
- Revisa tus movimientos con regularidad: consulta tu estado de cuenta e historial de transacciones con regularidad. En caso de detectar un movimiento irregular, repórtalo de inmediato con tu banco.
Las tarjetas bancarias son herramientas útiles que requieren un uso responsable y cauteloso. Aprender a usar la tarjeta con seguridad y confianza también es parte de construir estabilidad financiera.
Administra tu dinero y realiza pagos de forma segura con Común
En esta ocasión te explicamos qué es el CVV o CVC, por qué es importante, y te dimos algunos consejos para mantener tus cuentas bancarias seguras.
La seguridad que te brinda el CVV es la misma que necesitas tener en todas tus operaciones bancarias, como pagos digitales, depósitos de efectivo y transferencias internacionales de dinero. Para eso cuentas con Común, la plataforma digital especialmente diseñada para los inmigrantes que viven en Estados Unidos y buscan manejar su dinero de forma segura y sin complicaciones, con tarifas claras y competitivas.
Común es la plataforma financiera que realmente comprende tus necesidades y te ofrece soluciones justas y a tu medida.
Abre tu cuenta en Común y empieza a manejar tu dinero en Estados Unidos con confianza. Envía, recibe y controla tus gastos desde la app móvil.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Qué pasa si doy mi CVV a otra persona?
No es recomendable dar tu CVV a otra persona, ya que podría hacer compras no autorizadas por ti. Procura respaldar tu información bancaria para que solo tú tengas acceso a ella.
¿Es lo mismo el CVV que el número de tarjeta?
No, el número de la tarjeta se compone por 16 dígitos e identifica a la cuenta bancaria. El CVV se compone de 3 o 4 dígitos y verifica que el portador sea el titular de la tarjeta.
¿Puedo hacer compras sin CVV?
En tiendas físicas no es estrictamente necesario, ya que la compra se valida con el chip y el NIP. Para hacer compras en línea sí es indispensable introducir el CVV para autorizar la transacción.

Pagos instantáneos
¿Cómo envío dinero a través de Xoom? Tu guía completa en 7 pasos
8 min de lectura
En la actualidad, enviar dinero a otros países se ha convertido en una necesidad básica para millones de inmigrantes que viven en Estados Unidos.
Según la campaña en 2025 de la IDFR ( International Day of Family Remittances) durante la última década, los inmigrantes enviaron alrededor de 5 billones de dólares en remesas a sus países de origen, las cuales son fundamentales para alimentación, vivienda, salud y otros gastos básicos.
Para atender esta necesidad existen aplicaciones como Xoom, un servicio de PayPal para realizar transferencias de dinero a través de diversas formas de pago y de manera segura.
En esta ocasión, revisaremos cómo enviar dinero por Xoom paso a paso, sus principales características y algunas alternativas para conectar con tu familia fuera de EE. UU.
¿Qué es Xoom y es seguro enviar dinero con este servicio?
Xoom es una red de transferencias digitales perteneciente a PayPal, que opera completamente en línea y ofrece diferentes alternativas de envío para facilitar las transacciones.
Se ha convertido en una de las opciones más populares para efectuar transferencias de dinero digitales internacionales, debido al respaldo que ofrece PayPal, lo cual otorga seguridad a sus usuarios.
Además del respaldo que otorga PayPal, Xoom cuenta con altos estándares de seguridad para transferir dinero, como el cifrado SSL y el sello VeriSign.
Adicionalmente, sus servicios están disponibles para enviar dinero desde Estados Unidos a más de 70 países, incluyendo México, Guatemala, Honduras, Perú, entre otros.
7 pasos detallados para enviar dinero por Xoom
Para mandar dinero a través de Xoom solo sigue los siguientes pasos.
Accede a Xoom (web o app móvil) e inicia sesión o regístrate
Puedes optar por ingresar a través de la web www.xoom.com o de la aplicación móvil. Una vez ahí, inicia sesión o abre una cuenta con tu dirección de correo electrónico. También puedes utilizar tu cuenta de PayPal para acceder.
Selecciona el país de destino y la cantidad a enviar
Elige el país al que deseas enviar la transferencia. Posteriormente, te aparecerán las opciones de envío disponibles para el destino seleccionado.
Elige el método de envío
Los métodos de pago que ofrece Xoom son los siguientes:
- Depósito bancario
- Retiro de efectivo en sucursales físicas, como Oxxo o Elektra
- Recarga telefónica
- Pago de servicios
- Entrega en efectivo
Proporciona los datos del destinatario
Los datos que debes ingresar son:
- Nombre completo, como aparece en su identificación oficial
- Dirección
- Número de teléfono
- Cuenta bancaria (si aplica, según el método de envío)
Selecciona tu método de pago
Posteriormente, ingresa la cantidad que deseas enviar y selecciona el método de pago, entre los cuales se encuentran:
- Cuenta bancaria vinculada
- Tarjeta de débito o tarjeta de crédito
- Saldo disponible en tu cuenta PayPal
Revisa y confirma la transacción
Antes de confirmar el envío, Xoom te mostrará los datos para que verifiques que son correctos, además del monto correspondiente a tarifas, así como el tipo de cambio utilizado para la conversión de moneda.
Sigue el estado de tu envío con el número de seguimiento
Obtén un número de seguimiento y verifica el estado de tu transferencia directamente en la aplicación o página web de Xoom.
Aspectos clave a considerar al usar Xoom
Aunque Xoom es una alternativa popular para realizar transferencias rápidas y seguras, es importante que consideres varios aspectos antes de elegir esta opción.
Tarifas de envío
Las tarifas de envío de Xoom no son fijas, dependen del país de destino, del monto a enviar y del método de pago.
Generalmente, el método más caro es con tarjeta de crédito y el más económico es a través de una cuenta.
| Plataforma | Tarifa | Tipo de cambio | Tiempo de entrega | Opciones de entrega |
|---|---|---|---|---|
| Xoom | Desde 2.99 USD, dependiendo el tipo de envío | Menos favorable | Minutos a horas | Depósito bancario, retiro en efectivo, entrega a domicilio |
| Común | Tarifa desde 2.99 USD, hasta los límites aplicables | Competitivo (Aclaración: Los resultados pueden variar según el país de destino y método de envío) | Minutos | Retiro en efectivo, depósito bancario |
Tipo de cambio
El tipo de cambio puede ser otra desventaja, porque, además de que se calcula directamente en la plataforma de Xoom, varía según el método de envío seleccionado.
Límites de envío
Xoom impone límites de envío que dependen del nivel de verificación de cada cuenta. Para usuarios no verificados residentes en EE. UU., el límite diario es de $2,999 USD. En cambio, los usuarios verificados pueden enviar hasta $10,000 o $50,000 USD por día, según su nivel de verificación.
Opciones de recepción
Xoom cuenta con diferentes opciones de recepción, pero pueden variar de acuerdo con el país de destino.
En general, es posible enviar dinero en efectivo con retiro en diferentes puntos de pago, por depósito bancario, recarga o pago de servicio.
Seguridad y fiabilidad
Xoom cuenta con el respaldo de PayPal, además de cifrado SSL/TLS para proteger tu información financiera y monitoreo antifraude para asegurar que tu dinero llegue a su destino.
Tiempos de entrega
Generalmente, los envíos de dinero por tarjeta de débito y efectivo se reflejan en cuestión de minutos. Sin embargo, otros métodos de envío, como depósito bancario, pueden tardar desde 1 día hábil.
El tiempo total te aparecerá antes de confirmar tu transacción en la aplicación o página web de Xoom.
Accesibilidad
Xoom está también disponible en español y, en general, es fácil de usar para los migrantes en Estados Unidos.
Alternativas modernas para enviar dinero por Xoom: ¿Por qué Común es una opción inteligente?
Enviar dinero fuera de EE. UU. es fundamental, al igual que contar con servicios de transferencias internacionales eficientes, como Xoom. Aunque también existen opciones más innovadoras que te ofrecen mayores ventajas y menores costos para que tu familia y amigos obtengan mucho más.
Común es una plataforma financiera innovadora y completa que resuelve las necesidades de los usuarios que radican en Estados Unidos, especialmente de los inmigrantes. Ya que, Común a diferencia de Xoom, cuenta con un enfoque especializado y con tarifas transparentes.
Con Común:
- Abre tu cuenta con una identificación oficial de tu país; se aceptan más de 100 identificaciones.
- Después de tu primer envío gratuito, paga desde $2.99 USD por envío hasta los límites aplicables.
- Accede al servicio de atención al cliente en español y en inglés, disponible 24/7.
- Obtén una tarjeta de débito Visa para comprar en establecimientos físicos.
- Maneja tus finanzas desde la aplicación móvil de Común, donde puedes sincronizar tu cuenta bancaria externa y gestionar tus finanzas desde la plataforma de Común.
¿Tienes más dudas sobre cuál es la opción más conveniente para enviar dinero? Descubre Común y conoce el lado fácil y seguro de las finanzas.
Preguntas frecuentes
Si quieres saber más, consulta nuestra sección de preguntas frecuentes
¿Cómo enviar dinero de México a Estados Unidos usando Xoom?
No es posible enviar dinero desde México a través de Xoom, ya que solo permite envíos desde Estados Unidos, Canadá y otros países de Europa.
¿Cuánto tarda en llegar el dinero por Xoom?
Dependiendo del método de envío, oscila entre minutos hasta 3 días hábiles.
¿Es seguro usar Común para enviar dinero a Latinoamérica?
Sí, Común cuenta con las medidas de seguridad necesarias para mantener a salvo tu dinero y datos personales.
¿Puedo usar Común aunque no tenga cuenta en PayPal?
Sí, Común es una plataforma independiente de PayPal y puedes abrir una cuenta con la identificación oficial de tu país.
¿Puedo hacer depósitos en efectivo si no tengo cuenta bancaria en EE. UU.?
Sí, Común te permite depositar dinero en efectivo en numerosos establecimientos cerca de ti.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
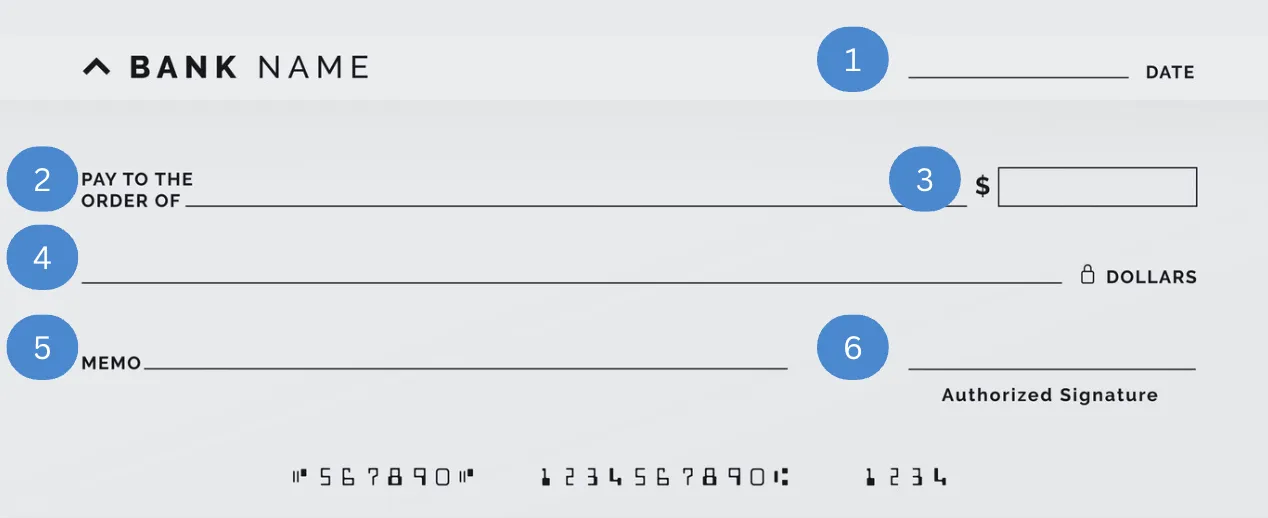
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Inmigración
¿Qué es SSN? Todo lo que necesitas saber si eres residente en EE. UU.
8 min de lectura
El Número de Seguridad Social es uno de los identificadores más importantes en los Estados Unidos. Es requerido para acceder a beneficios como acceso al empleo, declaración de impuestos, y servicios financieros, entre otros.
Si acabas de llegar a EE. UU., es probable que tengas algunas dudas sobre cómo gestionar ciertos trámites. Por ello, te explicaremos qué es el SSN, para qué sirve, cómo se tramita, cuánto cuesta y cuáles son los beneficios de contar con este identificador.
¿Qué es Social Security Number (SSN)?
El Social Security Number (SSN) es una serie de 9 dígitos emitida por el Social Security Administration (SSA o Administración del Seguro Social, en español). Se otorga a ciudadanos, residentes permanentes y residentes temporales elegibles, de acuerdo con su estatus migratorio.
Su principal función es servir como un número único de identificación que permite al Gobierno rastrear datos específicos de cada persona, como sus ingresos, su información financiera y su historial laboral. Esto posibilita determinar en cada caso particular la elegibilidad para acceder a los beneficios del Seguro Social, como la jubilación, discapacidades, entre otros.
Además de facilitar el acceso a estos beneficios, la tarjeta del seguro social sirve como identificación oficial para realizar trámites de contratación laboral, licencia de conducir (en algunos Estados) y apertura de cuentas bancarias.
¿Cómo obtener el Número de Seguridad Social en Estados Unidos?
Una cuestión importante sobre el Número del Seguro Social en EE. UU. es que existen tres tipos diferentes:
- Para ciudadanos nacidos en Estados Unidos
- Para ciudadanos nacidos en el extranjero
- Para no ciudadanos con estatus de residente legal
En el caso de los residentes permanentes legales, es necesario obtener una Green Card o una visa con permiso de trabajo válido emitido por el Departamento de Seguridad Nacional (DHS, por sus siglas en inglés), como la H-1B o L-1 .
El proceso de obtención del SSN varía según las características migratorias. En caso de haber solicitado el SSN durante el trámite de la visa, a través del formulario “Application for Immigrant Visa and Alien Registration” o del formato electrónico DS 260, “Immigrant Visa Electronic Application”, el DHS se pondrá en contacto directamente con la Administración del Seguro Social para realizar el trámite.
Saca tu SSN en solo 4 pasos
Si no solicitaste el SSN en tu trámite de visa, lo primero que debes hacer es reunir la siguiente documentación:
- Pasaporte vigente con la visa de Inmigrante Legible por Máquina (MRIV) o Tarjeta de Residente Permanente (Form I-551)
- Certificado de nacimiento
Una vez recabada dicha documentación, sigue los siguientes pasos:
- Descarga y llena la solicitud SS-5
- Acude a una oficina del SSA Presenta los documentos originales
- Espera por un plazo de 7 a 14 días para recibir la tarjeta del seguro social por correo
¿Qué hacer si tu tarjeta de SSN se extravía?
Si se extravía tu tarjeta de Seguro Social, es importante tomar medidas de seguridad de manera inmediata, para evitar el robo de identidad, fraudes o mal uso de tus datos personales.
Reporta a la policía el robo o extravío de este documento y luego presenta una queja ante la Federal Trade Commission (FTC).
Posteriormente, dirígete a la Administración del Seguro Social, vuelve a llenar el formulario SS-5 y lleva los documentos correspondientes para la reposición de la tarjeta.
Evita llevar contigo la tarjeta si no es necesario y guárdala en un lugar seguro. Generalmente, no debes presentar tu tarjeta física, sino el número; el cual no varía aunque repongas la tarjeta.
5 beneficios de tener un SSN
Si aún te preguntas para qué sirve el SSN, debes saber que este documento brinda múltiples beneficios de diferente índole, tales como los siguientes:
1. Empleo
Para los residentes permanentes, el mayor beneficio del SSN es que otorga autorización de trabajo, posibilita llevar el registro de ingresos, así como el pago de impuestos y obligaciones legales. Incluso, presentar este documento es un requisito indispensable durante los procesos formales de contratación en Estados Unidos.
2. Crédito
El SSN también suele ser requerido para solicitar préstamos y créditos a los bancos e instituciones financieras de Estados Unidos; así podrás acceder a bienes como inmuebles, un auto u otro tipo de servicio.
3. Servicios bancarios
Acceder a servicios financieros es indispensable para los trabajadores inmigrantes en Estados Unidos, ya sea para recibir sueldos o enviar dinero a sus países de origen. Generalmente, el SSN es requisito para acceder a una cuenta bancaria y a tarjetas de crédito y débito, entre otros servicios.
4. Beneficios del Gobierno
Hay otros beneficios disponibles, como el seguro de desempleo, en caso de despido, y el acceso a la jubilación y a Medicare a partir de los 65 años, para el caso de los residentes permanentes elegibles.
5. Impuestos
El SSN funciona como número de identificación personal del contribuyente, por lo que facilita hacer declaraciones de impuestos y reportar ingresos y egresos. Otra alternativa para residentes que no cuentan con SSN es el ITIN, emitido por el Servicio de Impuestos Internos (IRS), que sirve para cumplir con obligaciones fiscales y otorga otros beneficios.
En síntesis, el Número de Seguro Social, más allá de ser un trámite administrativo, facilita la integración económica y social en los Estados Unidos, porque sirve como control de ingresos y egresos y facilita el acceso a derechos básicos, como el trabajo, la salud y la bancarización, que son indispensables para integrarse a una sociedad.
¿Cuánto cuesta sacar un SSN?
Es importante aclarar que el trámite de la tarjeta del Seguro Social no genera ningún costo, ya sea si lo haces por primera vez o como reposición por robo o extravío.
Mantente alerta ante posibles fraudes y evita realizar pagos a terceros no autorizados. Si tienes alguna duda, dirígete directamente a la oficina local del Seguro Social y reporta cualquier actividad sospechosa.
Leer más: No te pierdas nuestra guía de conceptos básicos de inversión para inmigrantes
Simplifica tu vida financiera al llegar a Estados Unidos con Comun
Como puedes ver, el SSN tiene gran relevancia para la consolidación de una vida estable en Estados Unidos, porque facilita el acceso al trabajo, a servicios de salud y a productos financieros indispensables para llevar a cabo tareas cotidianas, como pagos y transferencias de dinero.
Comun es una plataforma financiera diseñada para facilitar la vida de los inmigrantes en Estados Unidos, al facilitar su integración al sistema financiero desde el primer día.
- Abre tu cuenta con la identificación oficial de tu país de origen
- Recibe una tarjeta de débito Visa y haz compras en establecimientos físicos y online fácilmente
- Accede a una aplicación móvil y controla tus finanzas desde la palma de tu mano
- Envía remesas a tu país de origen por una tarifa desde $2.99 USD, hasta los límites aplicables
- Olvídate de tarifas ocultas y procesos complicados
- Accede a soporte disponible en español y en inglés.
De la mano de Comun, descubre la forma más accesible de llevar tus finanzas para tu vida cotidiana en Estados Unidos.
Preguntas frecuentes
Si aún tienes dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué hacer si alguien usa mi SSN sin permiso?
Reporta inmediatamente a IdentityTheft.gov y abre una alerta de fraude.
¿Cuántas veces puedo reemplazar mi tarjeta de SSN?
Hasta 3 veces por año y máximo 10 veces en toda la vida.
¿Es obligatorio tener SSN para abrir una cuenta con Común?
Común te permite abrir una cuenta con una identificación oficial de tu país.
Educación Financiera
Cargo no reconocido en mi tarjeta de débito: qué hacer en Estados Unidos
8 min de lectura
Cargo no reconocido en mi tarjeta de débito: qué hacer en Estados Unidos
Si notas un cargo no reconocido en tu tarjeta de débito, uno de los primeros pasos es bloquear tu tarjeta, verificar si la transacción fue realmente no autorizada y contactar a tu proveedor de servicios financieros de inmediato. Si eres titular de una tarjeta de débito de Común, puedes reportar actividad sospechosa directamente a través de la app, correo electrónico o soporte por WhatsApp.
Ver un cargo no reconocido en tu tarjeta de débito puede ser estresante, especialmente si dependes de tu cuenta para renta, comestibles, transporte o enviar dinero a tu familia. Las transacciones no autorizadas pueden ocurrir por muchas razones, y los titulares de tarjetas de débito en EE.UU. tienen ciertas protecciones bajo la Ley de Transferencia Electrónica de Fondos (EFTA) y la Regulación E.
También es importante entender que no todo cargo desconocido es fraude. Algunos cargos pueden provenir de suscripciones, comerciantes que usan nombres de facturación diferentes, o compras realizadas por alguien que tenía permiso para usar la tarjeta.
¿Qué es un cargo 'no reconocido' vs uno 'no autorizado'?
Transacción no reconocida:
Es una transacción que no reconoces inmediatamente. Esto no necesariamente significa que ocurrió fraude. Ejemplos: un comerciante que factura bajo un nombre legal diferente, una renovación de suscripción olvidada, una autorización retrasada de hotel o gasolinera, una prueba que se convirtió en suscripción de pago, o un familiar usando la tarjeta.
Cargo no autorizado:
Generalmente significa que alguien usó tu tarjeta de débito o información de cuenta sin tu permiso. Ejemplos: compras hechas después de que tu tarjeta se perdió o fue robada, compras en línea que no autorizaste, cargos recurrentes potencialmente fraudulentos, transacciones ocurridas después de que tus credenciales fueron comprometidas.
Es importante entender que si voluntariamente diste tu tarjeta, PIN, contraseña o acceso a la cuenta a un familiar, pareja o amigo, esas transacciones pueden no calificar como no autorizadas bajo la Regulación E.
¿Cómo identificar un cargo sospechoso?
Lista de verificación para un cargo no reconocido:
- Revisa el nombre del comerciante cuidadosamente — muchos negocios procesan pagos bajo una empresa matriz o procesador de pagos que parece desconocido
- Verifica la fecha de la transacción — algunos cargos aparecen varios días después de la compra original
- Busca suscripciones recurrentes — plataformas de streaming, apps de entrega, gimnasios y membresías de prueba renuevan automáticamente
- Verifica la ubicación — algunos comerciantes en línea procesan pagos desde otro estado o país aunque la transacción fuera legítima
- Pregunta a familiares — un cónyuge, hijo o persona de confianza podría haber usado la tarjeta
- Presta atención a cargos pequeños de 'prueba' — los estafadores a veces hacen transacciones pequeñas antes de intentar compras más grandes
¿Qué hacer de inmediato si notas un cargo no autorizado?
1. Bloquea tu tarjeta de inmediato
Si tu proveedor de servicios financieros ofrece una función de bloqueo de tarjeta, puedes congelar temporalmente tu tarjeta para ayudar a prevenir transacciones adicionales mientras revisas la actividad.
2. Reporta la transacción a tu proveedor
Reportar una transacción potencialmente no autorizada de forma oportuna ayuda a preservar ciertas protecciones disponibles bajo la ley aplicable. Si usas Común, puedes contactar soporte a través de:
- Chat en la app
- Correo electrónico: ayuda@comun.app
- WhatsApp: +1 646 600 5660
Al reportar, intenta incluir: el monto de la transacción, nombre del comerciante, fecha de la transacción y por qué crees que el cargo es no autorizado.
3. Documenta todo
Toma capturas de pantalla y guarda registros de transacciones sospechosas, alertas de texto o correos, comunicaciones con el comerciante y confirmaciones de cancelación de suscripciones.
4. Cambia contraseñas y configuraciones de seguridad
Si sospechas que tu información de cuenta fue comprometida: cambia tu contraseña, actualiza tu contraseña de correo electrónico, activa Face ID o Touch ID, revisa dispositivos conectados, elimina acceso sospechoso de apps y, si tu PIN puede haber sido expuesto, cámbialo de inmediato.
5. Presenta un reporte policial si corresponde
Si tu billetera fue robada, tu identidad puede haber sido comprometida, o la situación involucra una pérdida financiera significativa, contactar a las autoridades puede ayudar a respaldar tu caso.
Tus derechos como titular de tarjeta de débito en EE.UU.
Las protecciones de tarjeta de débito en EE.UU. están gobernadas principalmente por la Ley de Transferencia Electrónica de Fondos (EFTA) y la Regulación E.
| Cuándo reportas | Responsabilidad máxima potencial | Fuente |
|---|---|---|
| Dentro de 2 días hábiles de conocer la pérdida o robo | Hasta $50 | Reg. E §1005.6(b)(1) |
| Más de 2 días hábiles después, pero dentro de 60 días del envío del estado de cuenta | Hasta $500 | Reg. E §1005.6(b)(2) |
| Más de 60 días después del envío del estado de cuenta | La responsabilidad puede aumentar significativamente | Reg. E §1005.6(b)(3) |
| Responsabilidad Cero de Visa (cuando aplica) | $0 para transacciones no autorizadas elegibles | Aplican términos y condiciones de la política Visa |
La ley federal puede limitar la responsabilidad por transferencias electrónicas de fondos no autorizadas, pero los retrasos en el reporte pueden reducir las protecciones disponibles.
¿Qué es la política de Responsabilidad Cero de Visa?
La política de Responsabilidad Cero de Visa generalmente brinda protección para transacciones no autorizadas elegibles realizadas con tarjetas Visa cubiertas, sujeto a los términos y condiciones aplicables.
Aspectos clave:
- Alcance de protección: puede aplicar a ciertas transacciones no autorizadas que involucren tarjetas perdidas, robadas o usadas fraudulentamente
- Sin registro necesario: la política aplica automáticamente a tarjetas Visa elegibles sin requerir registro especial
- Reporte oportuno: para calificar, debes reportar las transacciones potencialmente no autorizadas de forma oportuna
- Limitaciones y exclusiones: ciertas transacciones, incluyendo tarjetas comerciales o anónimas prepagadas, pueden no estar cubiertas
¿Cómo funciona el proceso de disputa de Común?
Una vez que reportas una transacción no reconocida o potencialmente no autorizada a Común, el proceso de investigación puede incluir varias etapas. Los plazos típicos pueden incluir:
- Revisión inicial comenzando dentro de aproximadamente 2 días hábiles
- Crédito provisional potencial dentro de los plazos regulatorios aplicables para disputas que califiquen
- Investigaciones extendidas en ciertas situaciones
- Procesos de disputa o arbitraje de Visa que pueden tomar hasta aproximadamente 90 días en algunos casos
¿Qué no está cubierto?
Algunas situaciones pueden no calificar como transacciones no autorizadas bajo la Regulación E o las protecciones de Responsabilidad Cero de Visa:
- Cargos realizados por familiares o amigos que tenían acceso a tu tarjeta o cuenta
- Transacciones que aprobaste pero luego disputaste debido a insatisfacción
- Clientes con billetera solamente, sin tarjeta de débito de Común
- Transacciones P2P de ComunPay financiadas a través de tarjetas de débito externas
- Casos que involucran negligencia o afirmaciones falsas
¿Cómo puedo ayudar a prevenir cargos no autorizados?
Usa funciones de bloqueo y desbloqueo de tarjeta:
Algunas instituciones financieras ofrecen funciones temporales de bloqueo de tarjeta. Bloquear tu tarjeta cuando no la uses puede ayudar a reducir transacciones no autorizadas.
Activa alertas de transacciones en tiempo real:
Algunos proveedores ofrecen notificaciones instantáneas de transacciones a través de sus apps. Estas alertas pueden ayudarte a identificar actividad sospechosa más rápidamente.
Usa Face ID o Touch ID:
Las funciones de autenticación biométrica pueden ayudar a reducir el acceso no autorizado a la cuenta.
Protege tu PIN:
Evita compartir tu PIN, incluso con personas en quienes confíes. Nunca lo guardes en apps de notas no seguras ni lo escribas directamente en tu tarjeta.
Presta atención a estafas de phishing:
Los estafadores pueden hacerse pasar por bancos y proveedores de servicios a través de mensajes de texto, páginas de inicio de sesión falsas, llamadas telefónicas o mensajes en redes sociales. Recuerda que los bancos y proveedores no pedirán tu contraseña o código de verificación por mensaje de texto.
Preguntas frecuentes
¿Qué es un cargo no reconocido en mi tarjeta de débito?
Es una transacción que no reconoces inmediatamente en tu cuenta. No siempre significa que ocurrió fraude.
¿Cuánto tiempo tengo para reportar un cargo no reconocido?
Bajo la Regulación E en EE.UU., reportar transacciones sospechosas de forma oportuna es importante. Ciertas protecciones al consumidor pueden disminuir después de 2 días hábiles y nuevamente después de 60 días desde la fecha en que se envió el estado de cuenta.
¿Recuperaré mi dinero si reporto un cargo no autorizado?
Depende de los resultados de la investigación y si la transacción califica como no autorizada. En algunos casos que califiquen, los consumidores pueden recibir reembolso o crédito provisional.
¿Qué pasa si dejé que un familiar use mi tarjeta?
Si compartiste voluntariamente tu tarjeta, PIN, contraseña o acceso a la cuenta, las transacciones resultantes pueden no calificar como no autorizadas bajo la Regulación E.
¿Cuánto tarda Común en resolver una disputa?
Las investigaciones pueden comenzar dentro de aproximadamente 2 días hábiles. Algunos casos pueden resolverse más rápidamente, mientras que disputas más complejas o procesos de disputa de Visa pueden tardar más, incluyendo hasta aproximadamente 90 días en ciertas situaciones.
Reflexiones finales
Un cargo no reconocido en tu tarjeta de débito no siempre significa fraude, pero es importante revisar las transacciones desconocidas de forma oportuna. En EE.UU., la Regulación E o las protecciones de Responsabilidad Cero de Visa pueden ayudar a limitar tu responsabilidad por transacciones no autorizadas que califiquen, especialmente cuando se reportan oportunamente.
Cuenta corriente
Cuentas Bancarias Conjuntas: Beneficios y Consideraciones
8 min de lectura
Una cuenta bancaria conjunta es una cuenta compartida por dos o más personas, comúnmente usada por parejas, familias o socios de negocio para gestionar gastos en conjunto. Antes de abrir una, es importante entender sus beneficios y también sus riesgos.
¿Qué es una Cuenta Bancaria Conjunta?
Una cuenta bancaria conjunta es una cuenta única compartida por dos o más personas, que permite a todos los titulares de la cuenta depositar, retirar y gestionar dinero desde la misma cuenta. Es perfecta para aquellos que necesitan gestionar finanzas en conjunto, como esposos, padres e hijos, o socios comerciales. Las cuentas conjuntas pueden ser usadas como cuentas corrientes conjuntas o cuentas de ahorro conjuntas, dependiendo de las necesidades financieras de los copropietarios.
Haz click aquí para aprender mas sobre las cuentas bancarias personales en EEUU
Beneficios de las Cuentas Bancarias Conjuntas
Gestionar gastos compartidos se vuelve mucho más sencillo con una cuenta conjunta. En lugar de lidiar con múltiples cuentas para diferentes pagos, puedes manejar las facturas del hogar, pagos de automóvil, pagos de hipoteca y otros gastos conjuntos desde un solo lugar. Esto simplifica el seguimiento y la organización de tus finanzas y reduce la necesidad de transferir fondos entre cuentas separadas.
Con una cuenta bancaria conjunta, ambos titulares de la cuenta tienen acceso a los fondos. Esto puede ser increíblemente conveniente en emergencias o cuando un socio no está disponible. Por ejemplo, si un cónyuge está de viaje o incapacitado, el otro aún puede pagar facturas y gestionar gastos compartidos sin demora. Este acceso igualitario asegura que la gestión financiera continúe sin problemas independientemente de las circunstancias.
Abre tu cuenta con Común ahora. Banca diseñada especificamente para ti.
Objetivos Financieros Compartidos
Las cuentas conjuntas son fantásticas para trabajar hacia objetivos financieros comunes. Ya sea que estés ahorrando para una casa, unas vacaciones o la educación de tu hijo, tener una cuenta conjunta asegura que ambos socios estén en la misma página y contribuyendo hacia estos objetivos juntos. Este enfoque compartido puede fomentar una planificación financiera más sólida y hábitos de gasto y ahorro más cohesivos.
Una cuenta bancaria conjunta mejora la transparencia y la confianza en las relaciones. Fomenta la comunicación abierta sobre las finanzas y ayuda a asegurar que ambas partes estén conscientes y de acuerdo sobre cómo se está gastando y ahorrando el dinero. Esto puede llevar a mejores decisiones financieras y reducir el potencial de malentendidos o conflictos sobre la gestión del dinero.
En caso de emergencias, una cuenta conjunta asegura que un socio pueda acceder a los fondos si el otro está incapacitado. Esto es especialmente importante para parejas mayores o aquellas con problemas de salud, proporcionando la tranquilidad de que las finanzas pueden ser gestionadas incluso en tiempos difíciles. Los padres mayores y los hijos adultos también pueden beneficiarse de esta configuración, asegurando que los gastos necesarios estén cubiertos sin problemas.
Consideraciones para Cuentas Compartidas
Compartir una cuenta significa compartir el control individual sobre tus finanzas. Es importante tener acuerdos mutuos sobre el gasto y confiar en las decisiones financieras de tu socio. Esto podría ser una desventaja para aquellos que prefieren la autonomía total sobre su dinero. Tener tanto cuentas conjuntas como separadas puede equilibrar la gestión financiera compartida con la autonomía del gasto personal.
La gestión del dinero a veces puede llevar a desacuerdos. Para evitar conflictos, establece límites de gasto y ten discusiones financieras regulares para asegurar que ambas partes estén en la misma página. La comunicación clara es clave para mitigar posibles disputas, y consultar a un planificador financiero o asesor de patrimonio también puede ayudar en la gestión de cuentas conjuntas de manera efectiva. Establecer pautas claras para depósitos, retiros y gastos significa decidir juntos cuánto contribuirá cada persona a la cuenta conjunta, ya sea una cantidad fija o un porcentaje de tus ingresos.
Reglas para Gastos y Ahorros
Esto puede incluir establecer reglas para grandes retiros o gastos, requiriendo el acuerdo de ambos socios para evitar disputas. Tener un entendimiento mutuo de cómo se gestionará la cuenta puede prevenir malentendidos y fomentar un enfoque cooperativo para la gestión del dinero.
Alinear los Objetivos Financieros a Largo Plazo
Alinea tus objetivos financieros a largo plazo, como ahorrar para una casa, la jubilación o la educación de un hijo. Establecer y trabajar hacia objetivos comunes fortalece tu asociación financiera y proporciona una dirección clara para tu cuenta conjunta. Revisa y ajusta regularmente tus objetivos según sea necesario para mantenerte en el camino y adaptarte a cualquier cambio en tu situación financiera.
Aspectos Legales
Las cuentas conjuntas vienen con responsabilidades legales, como la responsabilidad por descubiertos y deudas. Es esencial tener acuerdos claros, especialmente en asociaciones comerciales, para evitar complicaciones legales. Entiende los aspectos legales y asegúrate de que ambas partes estén conscientes de sus responsabilidades. La Corporación Federal de Seguros de Depósitos (FDIC, por sus siglas en inglés) asegura las cuentas conjuntas, pero es importante entender los límites de cobertura y las implicaciones.
Las cuentas conjuntas pueden afectar las calificaciones crediticias de ambos titulares de la cuenta. La gestión responsable y la supervisión regular de la cuenta son cruciales para evitar impactos negativos en tu crédito. Asegúrate de que ambos socios estén comprometidos a mantener buenos hábitos financieros. Cualquier deuda incurrida en la cuenta conjunta se reflejará en las calificaciones crediticias de ambos titulares de la cuenta, por lo que es importante gestionar la cuenta de manera prudente.
Comprender las Implicaciones Legales y Fiscales
Sé consciente de las implicaciones legales y fiscales de tener una cuenta bancaria conjunta. En algunos casos, las cuentas conjuntas pueden afectar tus calificaciones crediticias individuales y responsabilidades fiscales. Consulta a un planificador financiero o asesor bancario para entender el impacto en tus finanzas personales y asegúrate de cumplir con cualquier requisito legal. Este entendimiento te ayuda a tomar decisiones informadas y evitar posibles problemas legales o financieros.
Consejos para Gestionar Exitosamente una Cuenta Bancaria Conjunta
La comunicación es clave, y las discusiones financieras regulares son esenciales. Habla abiertamente sobre tus objetivos financieros, hábitos de gasto y cualquier preocupación que puedas tener. Programa reuniones regulares para revisar tu cuenta conjunta y discutir cualquier cambio en los ingresos, gastos o objetivos de ahorro. La comunicación abierta asegura que ambos socios estén al tanto del estado de la cuenta y puedan abordar cualquier problema de manera oportuna. Gestionar una cuenta bancaria conjunta requiere trabajo en equipo, comunicación y pautas claras. Aquí hay algunos consejos para ayudarte a navegar esta disposición financiera sin problemas:
•Mantener Cuentas Individuales para Gastos Personales
Mantener cuentas individuales para gastos personales puede ayudar a evitar conflictos y asegurar que ambos socios tengan algo de independencia financiera. Las cuentas corrientes y de ahorro separadas pueden complementar una cuenta conjunta proporcionando un espacio para el gasto y ahorro individual. Esta configuración permite que cada persona gestione su dinero por separado mientras sigue contribuyendo a los gastos compartidos a través de la cuenta conjunta. También reduce el potencial de conflictos sobre compras y hábitos de gasto personales.
Presentamos Común.app: Para aquellos que buscan mantener cuentas individuales junto con una cuenta conjunta, Común.app ofrece una solución perfecta. Con Común.app, puedes gestionar fácilmente tus finanzas personales mientras haces un seguimiento de tus gastos compartidos. La aplicación proporciona una plataforma fácil de usar para presupuestar, ahorrar y realizar pagos, asegurando que tengas control total sobre tu gasto individual. Esto puede ser especialmente útil para parejas que desean equilibrar objetivos financieros conjuntos con autonomía financiera personal.
•Utilizar Herramientas y Recursos Financieros
Aprovecha al máximo las herramientas y recursos financieros disponibles en tu banco o institución financiera. Muchos bancos ofrecen herramientas de presupuesto, servicios de planificación financiera y asesores de patrimonio que pueden proporcionar orientación sobre la gestión de cuentas conjuntas y separadas. Estos recursos pueden ayudarte a ti y a tu socio a mantenerse en el camino con tus objetivos financieros y tomar decisiones informadas.
•Establecer un Plan de Contingencia
Ten un plan de contingencia en caso de emergencias o cambios significativos en la vida. Discute qué pasaría si uno de los socios queda incapacitado, pierde su trabajo o si la relación cambia. Tener un plan claro asegura que ambos socios estén preparados para circunstancias imprevistas y puedan seguir gestionando la cuenta conjunta de manera efectiva.
Siguiendo estos consejos, puedes gestionar exitosamente tu cuenta bancaria conjunta, fomentando una asociación financiera colaborativa y transparente. Recuerda, la clave para una cuenta conjunta exitosa es la comunicación abierta, pautas claras y respeto mutuo.
Te enseñamos como gestionar tus cuentas personales en EEUU aquí
Conclusión
Las cuentas bancarias conjuntas ofrecen numerosos beneficios, desde simplificar las finanzas hasta fomentar la transparencia y la confianza. Sin embargo, también requieren una consideración cuidadosa y una comunicación clara para evitar posibles inconvenientes. Pesa los pros y los contras detenidamente y asegúrate de que ambos socios estén en la misma página antes de abrir una cuenta conjunta. Las situaciones financieras pueden cambiar, por lo que es esencial permanecer flexible y adaptable. Reevalúa regularmente la configuración de tu cuenta conjunta y realiza ajustes según sea necesario. Ya sea cambiando tus montos de contribución, ajustando los límites de gasto o reevaluando tus objetivos financieros, mantenerse adaptable asegura que tu cuenta conjunta siga satisfaciendo las necesidades de ambos socios.
¿Qué es una cuenta bancaria conjunta?
Es una cuenta única donde dos o más personas pueden depositar, retirar y gestionar dinero, generalmente usada por parejas, familias o socios de negocio.
¿Cuáles son los beneficios de una cuenta conjunta?
Facilita el pago de gastos compartidos (renta, servicios) sin necesidad de transferencias constantes entre cuentas individuales, y permite que otro titular acceda a los fondos en caso de emergencia.
¿Qué debo considerar antes de abrir una cuenta conjunta?
Todos los titulares tienen acceso igual al dinero, lo cual requiere confianza y acuerdos claros sobre el uso de los fondos. También es importante acordar cómo dividir gastos y revisar movimientos regularmente.
Preguntas frecuentes
¿Quién puede abrir una cuenta bancaria conjunta?
Generalmente dos o más personas que compartan gastos, como parejas, familiares o socios de negocio.
¿Todos los titulares tienen el mismo acceso al dinero?
Sí, en una cuenta conjunta estándar, todos los titulares pueden depositar, retirar y gestionar el dinero por igual.
¿Qué pasa si uno de los titulares tiene un problema legal o de crédito?
Puede afectar la cuenta completa; es importante considerar este riesgo antes de abrir una cuenta conjunta.
¿Es fácil cerrar o desvincularse de una cuenta conjunta?
El proceso varía según la institución; generalmente requiere el acuerdo o firma de todos los titulares.
¿Cómo evito conflictos en una cuenta conjunta?
Acordando desde el inicio cómo se dividen los gastos, revisando movimientos con frecuencia y manteniendo comunicación abierta entre los titulares.
¿Es mejor una cuenta conjunta o mantener cuentas separadas?
Depende de la situación de cada persona; muchas parejas y familias combinan ambas: una cuenta conjunta para gastos compartidos y cuentas individuales para gastos personales.
Viviendo en Estados Unidos
Cobrar Cheques en EE. UU.: ¿Por qué es tan caro y cómo afecta a los latinos? Soluciones y Alternativas
8 min de lectura
En los Estados Unidos, una forma común de recibir pagos es a través de cheques. Sin embargo, cobrar un cheque puede ser costoso, especialmente para los latinos y otras comunidades con menos acceso bancario.
¿Por qué cuesta tanto cobrar cheques en los Estados Unidos?
Sin cuenta bancaria, las personas deben recurrir a casas de cambio de cheques que cobran entre 1% y 3% del valor del cheque. Para un cheque de $1,000, eso son $10-30 perdidos en cada cobro. Los bancos también pueden cobrar tarifas por depositar cheques de otros bancos.
¿Por qué los latinos sufren estos costos desproporcionalmente?
Las comunidades latinas tienen menor acceso a servicios bancarios por barreras como el requisito de SSN, el idioma y el desconocimiento del sistema. Sin cuenta bancaria, son más propensas a usar casas de cambio de cheques que están en zonas de bajos ingresos y cobran comisiones elevadas.
Soluciones para cobrar cheques sin costo
La mejor solución es abrir una cuenta bancaria. Común es un banco digital en español que permite abrir cuenta sin SSN usando pasaporte o matrícula consular. Una vez abierta, puedes depositar cheques gratis desde la app usando el depósito móvil. También existen organizaciones sin fines de lucro como UnidosUS que ofrecen servicios financieros gratuitos a comunidades latinas.
Preguntas frecuentes sobre cobrar cheques en EE.UU.
¿Cuánto cuesta cobrar un cheque en EE.UU. sin cuenta bancaria?
Las casas de cambio de cheques (check cashing stores) suelen cobrar entre 1% y 3% del valor del cheque, con un mínimo de $3-5. Para un cheque de nómina de $1,000, eso significa perder entre $10 y $30 en cada cobro. Walmart Money Center cobra tarifas más bajas ($4 para cheques hasta $1,000), pero el costo sigue siendo mayor que tener cuenta bancaria.
¿Puedo cobrar un cheque gratis en EE.UU.?
Sí, con una cuenta bancaria. Si depositas el cheque en tu propio banco, no hay cargo. Con Común puedes depositar cheques fotografiándolos desde la app, completamente gratis. Algunos bancos también permiten depositar cheques de otros bancos sin cargo adicional usando la función de depósito móvil.
¿Por qué los inmigrantes latinos pagan más por cobrar cheques?
La principal razón es el menor acceso a cuentas bancarias. Las barreras incluyen el requisito de SSN, el idioma, el desconocimiento del sistema, y el miedo a trámites formales. Sin cuenta bancaria, recurren a servicios de cobro de cheques que cobran comisiones elevadas. Plataformas como Común eliminan estas barreras al aceptar IDs latinoamericanas sin SSN.
¿Qué necesito para depositar un cheque en Común?
Solo necesitas la app de Común y el cheque físico. Abres la app, seleccionas “Depositar cheque”, tomas una foto del frente y del reverso del cheque (con tu firma al dorso), y el dinero se acredita generalmente en 1-2 días hábiles. No hay cargos adicionales por el servicio de depósito móvil.
¿Qué pasa si me pagan con cheque personal de alguien sin cuenta bancaria?
Los cheques personales de personas sin fondos suficientes o sin cuenta activa rebotan (bounced check). Si depositas ese cheque, el banco puede retener los fondos temporalmente y luego debitarte el monto más una tarifa NSF ($25-35). Para recibir pagos de forma más segura, prefiere Zelle, Venmo o transferencias directas en lugar de cheques personales de personas que no conoces bien.
¿Es mejor recibir nómina por cheque o por depósito directo?
El depósito directo es mejor en prácticamente todos los casos: el dinero llega automáticamente el día de pago (o antes con Común), no hay riesgo de pérdida o robo del cheque, no hay tarifas de cobro, y puedes acceder a los fondos inmediatamente. Con Común puedes configurar depósito directo desde la app en minutos usando tu routing number y número de cuenta.
Viviendo en Estados Unidos
Conoce los 11 días festivos de EE. UU. y cómo te afectan
8 min de lectura
Comenzar una vida en Estados Unidos implica adaptarse a una nueva cultura y costumbres que pueden interferir con las actividades habituales, como ir a la escuela, trabajar y realizar operaciones bancarias importantes.
Conocer las celebraciones en Estados Unidos por mes te permitirá prever tus actividades con antelación, sobre todo si necesitas enviar remesas a tu país de origen, planear viajes o realizar pagos importantes.
En esta ocasión te ofrecemos una guía completa para explicarte cuáles son los principales días festivos en EE. UU., las diferencias entre feriados estatales y federales, y su influencia en horarios laborales, escolares y bancarios.
¿Qué son los días festivos en Estados Unidos?
Los días festivos en Estados Unidos son fechas especiales en las que se conmemoran eventos históricos o culturales. Estos pueden celebrarse a nivel federal o estatal.
- Días festivos federales
Son decretados por el gobierno federal. Se caracterizan porque en estas fechas se cierran bancos, oficinas de gobierno y servicios federales. Un ejemplo es el Día de la Independencia.
- Días festivos estatales
Estos son declarados por los gobiernos de cada estado y solo aplican dentro de ese territorio.
Las leyes relacionadas con los derechos laborales no especifican pagos por horas extras en días feriados, pero algunas empresas ofrecen holiday pay.
Los descansos solo son obligatorios para los empleados del gobierno federal y en el sector privado dependen por completo del empleador. En algunos sectores, como el turístico y la hotelería, es habitual trabajar en días festivos y la compensación va a cargo de la empresa.
Lista de días festivos nacionales en 2026
En Estados Unidos hay 11 días festivos federales que debes tener en cuenta. Recuerda que en estas fechas es habitual que cierren instituciones bancarias y oficinas de gobierno. Esto puede generar retrasos en envíos de remesas.
Recuerda programar tus envíos con antelación para que no se empalmen con los días festivos de Estados Unidos y tu dinero llegue sin contratiempos a su destino.
Año Nuevo (New Year’s Day) – 1 de enero
Celebración de inicio de año. Los bancos y las oficinas públicas permanecen cerradas.
Día de Martin Luther King Jr. – tercer lunes de enero
Honra la memoria del defensor de los derechos humanos, Martin Luther King Jr.
Día de los Presidentes (Presidents Day) – tercer lunes de febrero
Conmemoración para recordar a George Washington y todos los presidentes de los Estados Unidos.
Día de la conmemoración de los caídos (Memorial Day) – último lunes de mayo
Conmemora a los soldados de las Fuerzas Armadas que han muerto en servicio.
Día de la Emancipación (Juneteenth) – 19 de junio
Fin de la esclavitud en Estados Unidos.
Día de la Independencia (Independence Day) – 4 de julio
Celebración de la declaración de independencia. Uno de los días festivos más importantes.
Día del Trabajo (Labor Day) – primer lunes de septiembre
Celebración dedicada a los trabajadores del país.
Día de la Raza (Columbus Day) – segundo lunes de octubre
Llegada de Cristóbal Colón a América en 1492.
Día de los Veteranos (Veterans Day) – 11 de noviembre
Conmemoración para reconocer a todas las personas que formaron parte de las Fuerzas Armadas.
Día de Acción de Gracias (Thanksgiving Day) – cuarto jueves de noviembre
Tradición familiar dedicada a agradecer la cosecha y los buenos momentos del año.
Día de Navidad – 25 de diciembre
Nacimiento de Jesús, celebración muy popular a nivel religioso y cultural.
Impacto de los días festivos en inmigrantes y familias
Saber qué se celebra hoy en Estados Unidos te permitirá organizarte mejor en tu día a día, además de estar al tanto de algunos beneficios laborales a los que podrías acceder.
Trabajo:
Si trabajas en sectores como hotelería, restaurantes o limpieza, es probable que tengas que laborar en días festivos. Debes preguntar a tu empleador si aplica pago doble, cambio de turno o alguna otra compensación.
Finanzas:
En los feriados federales, los bancos y oficinas de correo toman el día libre, lo que puede retrasar operaciones financieras como depósitos y transferencias internacionales. Si necesitas enviar dinero a tu familia, recuerda hacerlo antes de estas fechas.
Escuelas y trámites:
Las escuelas públicas y privadas cierran en días festivos federales. También debes considerar que el personal del USCIS no labora, por lo que los trámites migratorios se retrasan.
Consejos para organizar el dinero y el tiempo
Es esencial que los días festivos no te tomen por sorpresa. Procura separar un presupuesto mensual para viajes, gastos diarios y otras actividades.
Lleva un calendario de pagos donde tomes en cuenta los días feriados y así puedas asegurarte de realizarlos sin contratiempos.
Celebraciones culturales importantes en Estados Unidos para inmigrantes
Además de las fechas oficiales, existen otras que tienen un impacto en la cultura de las personas inmigrantes. Aunque no necesariamente conllevan cambios significativos en las operaciones de instituciones y negocios, igualmente vale la pena tomarlas en cuenta en caso de que desees presupuestar alguna celebración.
Batalla de Puebla – 5 de mayo
Es un día que también ha cobrado relevancia entre los ciudadanos estadounidenses. Aunque erróneamente muchos lo relacionan con la independencia de México, en realidad se trata de una conmemoración del triunfo ante el ejército francés.
Día de la Madre
En Estados Unidos se celebra el segundo domingo de mayo, aunque las comunidades inmigrantes pueden optar por celebrar el día en que se acostumbra en sus respectivos países de origen.
Día del Padre
Se celebra el tercer domingo de junio, aunque también puede haber variaciones. Es un día de unión familiar entre los inmigrantes.
Halloween – 31 de octubre
Es una tradición que ha cruzado barreras, por lo que es muy popular entre las comunidades inmigrantes que disfrutan de disfrazarse y pasar ratos divertidos con los más pequeños.
Día de San Valentín – 14 de febrero
Es una festividad popular para celebrar el amor y la amistad, así como pasar tiempo juntos y dar y recibir regalos.
Día de los Muertos – 1 y 2 de noviembre
Celebración de origen mexicano para recordar a los difuntos a través de altares, comida, flores y música.
Organiza tus finanzas en días festivos y envía tu dinero con Común
En este artículo te mostramos cuáles son los feriados en Estados Unidos y su impacto en los horarios de establecimientos públicos y privados.
Los días feriados no deberían ser un contratiempo para cumplir con tus obligaciones financieras. Asegúrate de contar con un aliado que te ayude a planear tu presupuesto.
¡Conoce todos los beneficios de Común!
Transfiere dinero de Estados Unidos a América Latina con tarifas claras y competitivas, hasta los límites aplicables (consulta condiciones en la app móvil de Común).
Conoce la plataforma diseñada para inmigrantes, con intereses, idioma y objetivos en Común: acercar a las familias a través de soluciones financieras accesibles y seguras.
Abre tu cuenta corriente con Común hoy mismo y administra tu dinero en EE. UU. de forma segura y sin complicaciones.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa con los bancos y las remesas en días festivos?
En feriados nacionales, los bancos y las oficinas de correo permanecen cerrados. Esto significa que los envíos de dinero toman 1 o 2 días más en completarse.
¿Todos los trabajadores reciben pago extra en feriados?
La ley no incluye pagos dobles en días feriados, pero algunos empleadores ofrecen este beneficio.
¿Cuáles son los días festivos más importantes para la comunidad inmigrante?
Para la comunidad inmigrante, los días festivos más relevantes son la Navidad, el Día de la Madre, el Día de los Muertos, entre otros.
Inmigración
ITIN vs. SSN: ¿Cuál es la diferencia y por qué es importante?
8 min de lectura
¿Qué es un SSN?
Un Número de Seguro Social (SSN) es un código único de nueve dígitos asignado por la Administración del Seguro Social de los EE. UU. a ciudadanos y residentes permanentes de los EE. UU., así como a personas que han sido autorizadas a trabajar en los EE.UU. Se utiliza para diversas finalidades: declarar impuestos, ser elegible para el Seguro Social y prestaciones y obtener acceso a diversos servicios gubernamentales.
¿Qué es un ITIN?
Un Número de Identificación Personal del Contribuyente (ITIN) es un número de tramitación de impuestos disponible únicamente para determinados residentes y no residentes extranjeros, sus cónyuges y familiares a cargo que no pueden obtener un Número de Seguro Social (SSN). Se utiliza únicamente con fines fiscales federales y no confiere a las personas el derecho a trabajar en los EE.UU. ni a recibir prestaciones del Seguro Social.
SSN vs. ITIN: diferencias clave
El SSN está disponible para ciudadanos, residentes permanentes y personas con autorización para trabajar. El ITIN es para quienes tienen obligación fiscal en EE.UU. pero no califican para SSN. El SSN otorga derecho a trabajar legalmente; el ITIN no. El SSN genera créditos del Seguro Social; el ITIN no. Ambos se usan para declarar impuestos.
El ITIN en las ventajas financieras para los inmigrantes
Una herramienta para acceder a servicios financieros
Para los inmigrantes que viven en los EE.UU. sin el derecho a trabajar legalmente, el ITIN puede ser una herramienta valiosa para acceder a ciertos servicios financieros. Aunque el ITIN no es un sustituto del SSN, puede utilizarse en algunas instituciones financieras, como bancos o cooperativas de crédito, para abrir una cuenta bancaria o solicitar un préstamo. Sin embargo, es importante tener en cuenta que no todos los bancos aceptan el ITIN como forma de identificación alternativa.
Creación de crédito
Algunas instituciones financieras tienen en cuenta el historial crediticio de los inmigrantes al evaluar las solicitudes de tarjetas de crédito o préstamos. Al presentar declaraciones de impuestos con el ITIN, los inmigrantes pueden comenzar a crear un historial crediticio en los EE.UU., lo que puede ser beneficioso cuando eventualmente obtengan un SSN o busquen oportunidades de crédito.
Implicaciones jurídicas y consideraciones
Antes de tomar cualquier decisión sobre el uso de un ITIN o SSN para las actividades financieras, es crucial comprender las implicaciones jurídicas. El uso de números de identificación incorrectos o fraudulentos puede tener graves consecuencias jurídicas, incluyendo multas, deportación u otras sanciones. Por lo tanto, es fundamental asegurarse de que usted tiene el número correcto para las actividades que usted está haciendo y buscar asesoramiento legal si es necesario.
En conclusión, aunque tanto el SSN como el ITIN son números de identificación fiscal, sirven a poblaciones y propósitos diferentes. Tanto si está navegando por la presentación de impuestos, el acceso financiero y el empleo legal en EE.UU., saber qué número necesitas es esencial para asegurar que tengas el acceso financiero necesario para tus circunstancias.
Preguntas frecuentes sobre ITIN vs. SSN
¿Cuál es la diferencia principal entre ITIN y SSN?
El SSN (Social Security Number) lo emite la Administración del Seguro Social y autoriza a trabajar legalmente en EE.UU., acumular beneficios del Seguro Social y acceder a la mayoría de servicios financieros. El ITIN lo emite el IRS exclusivamente para fines fiscales — declarar impuestos, reclamar créditos fiscales — sin autorizar el trabajo ni generar créditos del Seguro Social. Si eres elegible para SSN, no puedes solicitar un ITIN.
¿Puede un inmigrante sin documentos tener SSN o ITIN?
El SSN requiere autorización legal de trabajo en EE.UU. Un inmigrante indocumentado no puede obtener SSN directamente. El ITIN sí está disponible para personas que tienen obligación fiscal en EE.UU. independientemente de su estatus migratorio — se solicita con el formulario W-7 del IRS junto al pasaporte u otros documentos de identidad.
¿El ITIN sirve para abrir una cuenta bancaria?
Algunos bancos aceptan ITIN como identificación fiscal alternativa al SSN para abrir cuentas. Sin embargo, muchos bancos tradicionales aún requieren SSN. Plataformas como Común no requieren ni SSN ni ITIN — aceptan pasaporte o matrícula consular — lo que hace el acceso bancario inmediato mientras esperas tu ITIN.
¿Cuánto tiempo tarda obtener un ITIN?
El IRS tarda entre 7 y 11 semanas en procesar el formulario W-7, más tiempo durante la temporada de impuestos (enero-abril). Puedes acelerar el proceso usando un Certifying Acceptance Agent (CAA) autorizado, quien certifica los documentos originales sin que debas enviarlos al IRS por correo.
¿El ITIN expira?
Sí. Los ITIN que no se usan en declaraciones de impuestos durante 3 años consecutivos expiran automáticamente. El IRS también renueva ITIN por grupos según el año de emisión. Si tu ITIN expiró, debes renovarlo con un nuevo W-7 antes de presentar tu próxima declaración.
¿Puedo construir historial crediticio con un ITIN?
Limitadamente. Algunos bancos y emisores de tarjetas de crédito aceptan ITIN para solicitudes de crédito. Sin embargo, si más adelante obtienes SSN, el historial de crédito vinculado al ITIN no se transfiere automáticamente — debes notificar a las agencias de crédito para vincular los historiales bajo tu nuevo número.
Envíos Internacionales
El Papel de las Aplicaciones Móviles en la Revolución de las Transferencias de Dinero
8 min de lectura
En una era donde la innovación digital moldea cada aspecto de nuestras vidas diarias, el sector financiero no se ha quedado atrás. La introducción de aplicaciones móviles para gestionar finanzas y transferir dinero ha revolucionado la forma en que interactuamos con nuestras finanzas, ofreciendo una conveniencia, eficiencia y seguridad sin precedentes. Esta evolución no se trata solo de avance tecnológico; se trata de derribar barreras, hacer que los servicios financieros sean más accesibles y fomentar la inclusividad.
En el corazón de esta transformación está la aparición de aplicaciones diseñadas no solo para facilitar transacciones financieras, sino también para integrarse de manera fluida en la vida de los usuarios, independientemente de su origen o estado financiero. En Comun, estamos liderando la carga hacia un futuro financiero más inclusivo. A través de nuestros servicios innovadores, aspiramos a empoderar a esta vibrante demografia, resaltando el papel tan importante de las aplicaciones móviles en la revolución de las transferencias de dinero y estableciendo las bases para una discusión sobre el impacto más amplio en la sociedad y la economía
Desempacando el Impacto de las Aplicaciones Móviles en las Transferencias de Dinero
La era digital ha marcado un cambio importante en cómo se realizan las transacciones financieras, particularmente las transferencias de dinero. Al frente de esta revolución están las aplicaciones móviles, que han transformado el tradicional paisaje bancario. Las aplicaciones de banca móvil y servicios de transferencia de dinero han simplificado la forma en que enviamos y recibimos dinero. Al vincular cuentas bancarias con aplicaciones móviles como Google Pay, Apple Pay y Cash App, los usuarios pueden transferir fondos instantáneamente, pagar facturas y gestionar sus finanzas con solo unos pocos toques en sus smartphones.
Estas aplicaciones ofrecen características que incluyen transferencias de dinero internacionales, autenticación multifactor para seguridad y la capacidad de monitorear la actividad de la cuenta en tiempo real. Sin embargo, a menudo no son inclusivas para las comunidades inmigrantes con barreras de entrada como el idioma, documentos y costos. En Comun, nos destacamos debido a nuestros servicios financieros inclusivos que buscan ayudar a crecer el impacto ya considerable de los inmigrantes en la economía de EE. UU., incluyendo:
- 62 millones de latinos ahora viven en los EE. UU.
- Los latinos contribuyen con $3.2 billones al PIB.
- Más de 1 millón de inmigrantes anualmente que juegan un papel clave en la escasez de mano de obra.
Aplicaciones como Comun encarnan la integración perfecta de los servicios bancarios en nuestras vidas digitales, promoviendo la planificación financiera y permitiendo a los inmigrantes alcanzar sus objetivos financieros de manera más efectiva. La llegada de aplicaciones móviles para transferencias de dinero representa un salto significativo hacia adelante en la tecnología financiera. Al ofrecer conveniencia, velocidad y seguridad, nosotros en Comun no solo atendemos las necesidades inmediatas de los usuarios, sino que también pavimentamos el camino para un ecosistema financiero más inclusivo.
Medidas de seguridad y confianza en aplicaciones de transferencia de dinero
A medida que las aplicaciones de transferencia de dinero se vuelven cada vez más integrales para nuestras actividades financieras diarias, las preocupaciones sobre la seguridad de los datos y la prevención del fraude han cobrado protagonismo. Las instituciones financieras y los desarrolladores de aplicaciones han priorizado la seguridad, implementando medidas robustas como la autenticación multifactor, el cifrado y la tecnología de detección de fraude para proteger los datos y transacciones de los usuarios.
Las aplicaciones de banca móvil ahora vienen con características avanzadas de seguridad diseñadas para prevenir el acceso no autorizado y garantizar que las transferencias de dinero sean seguras y confiables. A pesar de estas medidas, se anima a los usuarios a ejercer cautela, como no compartir información sensible como números de cuentas bancarias o números de teléfono y utilizar métodos de pago seguros para mitigar los riesgos. Con Comun, es por eso que nuestros usuarios saben que su dinero está seguro:
Pueden congelar y descongelar fácilmente su tarjeta desde la aplicación.
Reciben notificaciones instantáneas sobre todas las transacciones para que puedan mantenerse al tanto de los cargos y asegurarse de que no haya cargos fraudulentos.
- Su tarjeta está protegida con la garantía de VISA contra cargos no autorizados.
- Pueden congelar y descongelar fácilmente su tarjeta desde la aplicación.
- Reciben notificaciones instantáneas sobre todas las transacciones para que puedan mantenerse al tanto de los cargos y asegurarse de que no haya cargos fraudulentos.
La confianza en las aplicaciones de transferencia de dinero se basa en la base de medidas de seguridad estrictas y los esfuerzos continuos de las instituciones financieras para mejorar la seguridad del usuario. Si bien el riesgo de fraude no puede ser completamente eliminado, la implementación de protocolos de seguridad integrales ha hecho que las aplicaciones de transferencia de dinero sean una opción segura y confiable para realizar transacciones financieras.
La conveniencia de las transferencias de dinero a través de aplicaciones móviles
A medida que miramos hacia el futuro, está claro que las aplicaciones de transferencia de dinero seguirán evolucionando, introduciendo nuevas características e innovaciones que revolucionarán aún más el panorama financiero. El desarrollo continuo de las aplicaciones de transferencia de dinero promete innovaciones emocionantes, como una mayor integración con los sistemas de pago digital, mejores capacidades de transferencia internacional y medidas de seguridad aún más robustas. Por ejemplo, aquí están algunas de las nuevas características que estamos implementando en Comun:
- Envía dinero a tus seres queridos en América Latina desde tu aplicación sin arruinarte, como a México, República Dominicana, Panamá, Guatemala y más.
- Más ubicaciones para agregar efectivo a tu cuenta, utilizando un código de barras en tiendas como CVS o 7/11.
- Servicio al cliente personalizado 24/7, para que puedas contactarnos día y noche.
- Transferencias a otras cuentas bancarias.
- Depósito de cheques a través de tu aplicación.
Las futuras iteraciones pueden ofrecer herramientas de planificación financiera más sofisticadas, servicios bancarios personalizados y una integración perfecta con otras plataformas de pago digital. El potencial para la innovación en las aplicaciones de transferencia de dinero es ilimitado, con avances preparados para redefinir la eficiencia, seguridad y accesibilidad de las transacciones financieras. A medida que nuestra aplicación continúa evolucionando, sin duda jugará un papel crucial en la configuración del futuro de las transferencias de dinero, ofreciendo a nuestros diversos usuarios aún más control sobre sus vidas financieras y abriendo nuevas posibilidades para la inclusión financiera global.
- Oficina del Censo de EE. UU. "Población Hispana Alcanzará los 111 Millones para 2060." Oficina del Censo de EE. UU., 2018, https://www.census.gov/newsroom/facts-for-features/2023/hispanic-heritage-month.html.
- Hamilton, Dan, Ph.D., Matthew Fienup, Ph.D., David Hayes-Bautista, Ph.D., y Paul Hsu, Ph.D. "Informe del PIB Latino de EE. UU. 2023." Centro para el Estudio de la Salud y Cultura Latina, Universidad Luterana de California y la Escuela de Medicina David Geffen de UCLA, 2023.
- Ward, Nicole, y Jeanne Batalova. "Estadísticas Frecuentemente Solicitadas sobre Inmigrantes e Inmigración en los Estados Unidos." Instituto de Política Migratoria, 14 de marzo de 2023, https://www.census.gov/library/visualizations/2018/comm/hispanic-projected-pop.html.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.








