
Envíos Internacionales
How to make an international money transfer? Costs, times and requirements
Aprende cómo hacer una transferencia internacional de dinero desde EE.UU. Métodos, tarifas, tiempos de entrega y consejos para ahorrar.
8 min read

22 Aug 2024

Las transferencias internacionales de dinero se pueden enviar por transferencia bancaria, apps de transferencia, o servicios de remesas — cada una con tarifas, velocidad y opciones de entrega distintas. Con Común, las transferencias a Latinoamérica empiezan en $2.99, y la mayoría llega en minutos.
For immigrants in the United States, sending money to their home countries regularly is essential. Therefore, it is important to have access to affordable and accessible financial services.
If you want to know how to make an international money transfer, it is crucial to first compare the different providers of this service and choose the one that offers the most advantages for you and your family.
Comun stands out as a popular option among immigrants because it allows them to send money abroad from the United States, offering advantages in terms of cost, speed, and other key factors.
Below, we provide a comparison table that includes Comun and traditional financial institutions in the United States, such as Bank of America and Wells Fargo:
| Comun | Traditional Financial Institutions | |
|---|---|---|
| Fee | Transfer fee starting at 2.99 USD up to applicable limits | From 10 to 45 USD, depending on the bank |
| Intermediary fees | $0 USD | May generate extra fees from intermediary banks |
| Exchange rate | Competitive | Higher margin than official |
| Speed | Instant to a few minutes (average 8) | From 1 to 5 business days |
| Estimated total fee | 2.99 USD transfer fee + exchange rate, with no extra charges (The first transfer has no fee. Subsequent transfers have a fee starting at $2.99 USD, up to the applicable limit. ATM or intermediary charges may apply; check the app for more details). | From 20 to 60 USD, due to fees and less favorable exchange rates |
How Does an International Money Transfer Work?
The first point to understand is the types of bank transfers available, as this determines the final cost of sending an international money transfer.
In the United States, there are two types of international money transfers: through traditional banks or through specialized services for sending money abroad.
International Money Transfers via Traditional Banks
- Supported by official U.S. financial institutions and security measures, including:
- Identity verification (KYC/CIP) and ongoing AML monitoring (BSA).
- OFAC sanctions screening for senders and recipients.
- Consumer protections for remittances under Regulation E (pre-transfer disclosures, cancellation rights, and error resolution).
- Network and messaging security standards (e.g., SWIFT Customer Security Program).
- Multi-factor authentication and encryption for online banking access.
- A U.S. bank account is mandatory
- Operates through the SWIFT code
- Generates higher fees due to intermediaries
- Transfer time may take up to 5 business days
International Transfers via Specialized Applications
- Operates through digital networks connected with banks or physical branches in each recipient country
- Lower fees, as they do not use intermediaries and offer more competitive exchange rates
- Money transfers are completed within minutes or hours
- A U.S. bank account is not mandatory to use these services
Before paying unnecessary fees, make sure to choose the best international money transfer provider and make the most of your money.
Steps and Requirements for Making an International Money Transfer
Below, we outline what is needed to easily make an international bank transfer from the United States, whether you choose a traditional bank or a specialized application for this type of service:
1. Choose a Provider
Some of the traditional banks you can use are Chase, Bank of America, Capital Bank, Citibank, and Wells Fargo. If you don't have a US bank account, you'll need to make sure you have the necessary requirements to open an account, such as a Social Security Number (SSN). For the aforementioned banks, you can present an ITIN instead, along with a government-issued ID.
Another factor to consider is how long an international money transfer takes, as traditional banks usually take longer due to intermediaries involved in the process.
If you prefer a specialized application for international money transfers due to the flexibility they offer compared to banks, an excellent alternative is Comun, which allows you to transfer money from your phone without complications or intermediaries.
2. Create an Account
General Requirements for Opening an Account at a U.S. Bank
- Valid passport or immigration document
- Social Security Number (SSN)
- Individual Taxpayer Identification Number (ITIN)
- Proof of address in the United States
- Some banks require an initial deposit of approximately $25 USD
Depending on the bank, you may open the account online or by visiting a branch for data verification.
Requirements for Opening an Account with Comun
- Mobile phone compatible with Android or iOS
- Email address
- Official foreign identification
- Have a US residential address
In both cases, you will have access to a debit card and a mobile application that will allow you to make international money transfers and other transactions from the palm of your hand.
3. Enter Transaction Details
Once you activate your account, enter the information required for an international money transfer:
- Full name of your recipient, as it appears on their official ID
- Recipient’s phone number
- Recipient’s address (only if sending money to a bank account)
- Recipient’s account number (only if sending money to a bank account)
- SWIFT code (if transferring through a traditional bank)
Then, enter the amount you wish to send.
Comun and other specialized applications also allow cash pickup at physical locations, so your recipient does not need a bank account.
4. Review Costs and Rates
Next, review the international money transfer fees as well as the exchange rate, as these will impact the final amount your recipient receives.
The cost of an international money transfer depends on several factors, which we detail below.
5. Send the Money
Once you confirm that the information entered is correct, authorize the transfer, including any additional fees.
Comun allows you to track your transfers through its application, whether you choose to send money to a bank account or opt for cash pickup at a physical location.
Remember that transfer speed depends on the platform, and traditional banks can take up to 5 business days to complete these transactions.
6. Confirm Receipt
Finally, confirm with your recipient that the transfer was received within the stipulated timeframe. You can generate a transaction receipt directly in the mobile application.
Everything About the Cost of Sending Money Abroad from the U.S.
International money transfers are a common practice among immigrants in the United States.
That is why it is essential to detail the factors that influence the cost of transfers, as well as the best options for sending remittances to your family quickly and without complications.
These are the main factors to consider when calculating the cost of your international money transfers:
- Transfer Fees
International transfers incur a fee, which varies depending on the platform, whether it's a traditional bank or a specialized app.
Another factor that affects the fee level is the method used to send the money. The price can vary depending on whether the transaction is made through a website, an app, or at a physical branch.
International money transfer fees at traditional banks vary depending on the financial institution. Here are some examples:
- Bank of America: $45 USD
- Wells Fargo: from $25 to $40 USD
- Citibank: from $25 to $35 USD
- Truist Bank: $65 USD
On the other hand, some mobile applications offer international money transfer options for less than $3 USD, which is much more beneficial for the economy of foreign workers.
- Exchange Rate
The exchange rate also significantly impacts the final amount your recipient receives. It refers to the value applied by the platform when converting the dollar amount to the local currency.
Traditional banks generally use a lower rate than the official rate. For example, if the Mexican peso is officially 18.00, banks might apply approximately 17.20 MXN.
This means that if you send $300 USD, your recipient could receive about $13 less (240 MXN less), not counting the bank fees, which make the cost even higher.
- Hidden Fees
In addition to international money transfer fees, traditional banks may charge additional fees if intermediary banks are involved in processing the transfer.
We recommend checking all costs involved and choosing a competitive option that does not reduce the total amount your family will receive.
Comun is an excellent alternative for making international money transfers, as your first transfer fee is waived, and subsequent transfers have a fee starting at $2.99 USD per transfer, up to applicable limits, with no hidden fees or intermediaries.
Review our comparison table between traditional banks and Comun at the beginning of this article, and choose the best option for your money.
Want to Make Secure International Money Transfers? Do It Easily with Comun
In this article, we presented how to make an international money transfer from the United States through traditional banks or specialized applications such as Comun, an excellent choice for immigrants.
Comun is the solution for bringing immigrant families closer together through affordable and low-cost remittances.
Why Choose Comun for International Money Transfers?
- Easily open your account with official documentation from your country
- Send money to your family with a transfer fee starting at $2.99 USD, up to the applicable limits.
- Your money will arrive within minutes
- Access a mobile application and Visa debit card for better control of your finances
Discover an easy and fast way to access the financial services you deserve. Open your account with Comun and forget about complications.
¿Cuáles son las principales formas de enviar dinero internacionalmente?
Transferencias bancarias de banco a banco, apps dedicadas de transferencia de dinero, y servicios de remesas son las tres opciones principales, cada una con costos y tiempos de entrega distintos.
¿Qué debo comparar entre opciones de transferencia internacional?
La tarifa, el tipo de cambio, la velocidad de entrega, y si el destinatario necesita una cuenta bancaria o puede recoger en efectivo.
¿Cómo maneja Común las transferencias internacionales a Latinoamérica?
Las transferencias empiezan en $2.99, con tu primer envío sin costo. Las opciones de entrega incluyen depósito a cuenta bancaria o recogida en efectivo en puntos como Elektra y Oxxo en México, y la mayoría llega en minutos.
Preguntas frecuentes
¿Cuál es la forma más económica de enviar dinero internacionalmente?
Depende del corredor y el monto; siempre compara la tarifa Y el tipo de cambio, ya que una tarifa baja puede esconder un peor tipo de cambio.
¿Necesito una cuenta bancaria en el país destino para recibir dinero?
No siempre — algunos servicios, incluyendo Común, ofrecen recogida en efectivo sin necesidad de cuenta bancaria.
¿Cuánto tardan las transferencias internacionales normalmente?
Varía según el método — las transferencias bancarias pueden tardar días, mientras que apps modernas de remesas como Común suelen entregar en minutos.
¿Son seguras las transferencias internacionales de dinero?
Sí, cuando usas un proveedor con licencia que es transparente sobre tarifas y tipo de cambio antes de confirmar.
¿Qué información necesito para enviar una transferencia internacional?
Generalmente el nombre del destinatario, país de destino, y sus datos bancarios o preferencia de recogida, según el método.
¿Común cobra por transferencias internacionales?
Las tarifas empiezan en $2.99 por transferencia, con tu primer envío sin costo.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner


Envíos Internacionales
How to send money via Western Union? Complete guide and key tips
8 min de lectura
Western Union is one of the most recognized remittance services worldwide due to its extensive experience, coverage, and accessibility. Many immigrants choose it to send money to their families from the United States.
If you want to optimize the amount your family receives, it is very important to understand the different sending methods available with Western Union, as well as the fees each method generates.
For this reason, we will explain step by step how to send money through Western Union, including the requirements, different modalities, and the advantages and disadvantages of using this international agency.
What is Western Union and How Does It Work to Send Money?
Western Union is a network specialized in international money transfers, available through a large number of physical locations and online methods. It is an accessible method for sending remittances, as it is not necessary to have a banking account to use its services.
It offers two primary methods for international money transfers: online and in-person at a physical agency.
These are the requirements to send money through Western Union from the United States:
What Is Required to Make a Western Union Money Transfer?
- Be at least 18 years old
- Valid photo identification
- If visiting a Western Union agency in person, you may present your passport and, in some cases, your driver's license.
- If using the westernunion.com process, you must upload a photo of your ID and possibly a selfie or other identity verification requirements.
- Recipient’s information
- Ensure that you have the complete and correct details of the person receiving the money:
- Full name (as it appears on their identification)
- Recipient’s country and city
- Delivery method (cash pickup, bank deposit, or other)
- Payment method (card, bank account, or cash)
- Ensure that you have the complete and correct details of the person receiving the money:
Comparison Between Western Union and Comun
| Platform | Fee | Exchange rate (USD - MXN) | You Pay | Estimated Amount Received |
|---|---|---|---|---|
| Western Union | $4.99 - 15 USD | 1 USD = 16.70 MXN* | 300 USD + fee | 4,900 - 5,010 MXN |
| Comun | From 2.99 USD, up to applicable limits | 1 USD = 17 MXN* | 300 USD + fee | 5,100 MXN |
*please note the exchane rate is subject to change at anytime.
In addition to offering more favorable fees and exchange rates for international money transfers, Comun lets you send money 365 days a year digitally from your home, including holidays, which can be affected by longer wait times due to increased customer volume.
Steps to Send Money Through Western Union: Online and In Person
Currently, Western Union allows you to make international money transfers from the U.S. through its website, mobile app, or in person.
Sending Money Online with Western Union
If you prefer to send money online through Western Union, simply follow these steps:
Log in or register on their platform
To open an account with Western Union, you must have the previously mentioned documents and complete the identity verification process.
Then, log in to the Western Union app or website.
Select destination country and amount
With Western Union, you can choose from a wide variety of destinations in Latin America and worldwide, including Mexico, the Dominican Republic, Colombia, Argentina, and others.
Choose payment method
Western Union offers various payment methods such as credit card, debit card, bank deposit, and cash payment.
Enter recipient information
Make sure to enter the recipient’s details correctly.
Confirm and obtain the tracking number (MTCN)
Once all information is entered, verify its accuracy and confirm the transaction. You will then receive a tracking number to monitor the transfer.
Sending Money to a Western Union Agency
If you prefer to send money in person, follow these steps:
Locate a nearby agency
To find the agency closest to your home, visit the website and select the “Find Location” option. Enter your ZIP code and review the available locations.
You may also call Western Union customer service at 1-800-325-6000 for more information.
Fill out the sending form
Go to the service counter and request the sending form, which you must fill out using the same details required for the online form.
Submit payment and fees to the agent
Once the form is filled out correctly, pay the agent the total amount plus the applicable fee.
Receive the tracking number (MTCN)
Finally, receive the tracking number and share it with the recipient so they can collect the money correctly.
Advantages and Disadvantages of Using Western Union for Remittances
Western Union is a popular option for sending remittances securely and quickly, used by thousands of immigrants in the United States every month.
Below are the main advantages and disadvantages of sending money with Western Union.
Advantages
Extensive global coverage and physical presence
Western Union allows you to send money to almost any part of the world, with approximately 500,000 agencies across more than 200 countries. It even offers transfers to rural and hard-to-reach areas.
Fast cash transfers
If you need to send money urgently, Western Union offers a cash pickup option, available within minutes.
Brand recognition and established history
With over a century of experience, Western Union has a strong reputation and proven security in money transfers through its global network.
Disadvantages
High fees
Generally, the smaller the amount sent, the higher the fee. Fees vary depending on the payment and delivery method and typically range between $4.99 and $15 USD, excluding currency conversion.
Uncompetitive exchange rate
In addition to the initial fee, you must account for the loss due to currency exchange, which is calculated using a less competitive margin than the market rate. As a result, your family receives less money compared to other options.
Sending limits
For unverified users, the sending limit is $3,000 USD per transaction. For verified accounts, the limit is $50,000 USD.
Lack of transparency in fee structure
Western Union’s fees are variable and depend on multiple factors such as the destination country, payment method, delivery method, and transfer amount.
Comun: A Fast, Transparent, and Affordable Alternative to Send Money to Your Family
There is no doubt that Western Union is one of the most well-established remittance services due to its long history and ease of access. However, it is important for users to choose the option that best fits their needs.
Before making a money transfer, it is essential to clearly understand all fees and additional costs; otherwise, your family may receive less money without prior notice.
Comun is the comprehensive solution that makes sending remittances easier and more affordable.
Additionally, it offers:
- A mobile app also available in Spanish that allows you to send money easily to more than 17 countries in Latin America.
- Your first money transfer is free, and afterward, you pay a fee starting at $2.99 USD per transfer, up to the applicable limits.
- You need a mobile device to open your account, an official identification from your country (passport, consular ID, driver’s license, among others), and a US residential address.
- 24/7 customer support available in Spanish.
- High security standards that help your money arrive safely and track your transfer in real time.
- Transparent remittance fees.
Open your Comun account today.
Frequently Asked Questions
If you still have questions about how Western Union works, review our FAQ section:
Can I send money to myself through Western Union?
Yes, if you are traveling to another country and do not have a banking account, you can send money to yourself.
Why can’t I send money through Western Union?
There may be several reasons, such as exceeding the sending limit, rejected payment method, or incorrect recipient information.
How much does Western Union charge to send money?
Transfer fees depend on the recipient country, the amount, payment method, and delivery method.
Cuenta corriente
Cómo hacer una transferencia bancaria por medio de la banca en línea
8 min de lectura
Una de las grandes ventajas que existe al poseer una cuenta online es poder realizar transferencias bancarias de manera más rápida, sencilla y segura. Una transferencia bancaria en línea es el envío de dinero de una cuenta a otra a través de internet. Puedes hacerlo por ACH (1-3 días, gratis), Zelle (instantáneo, gratis) o wire transfer (mismo día, $15-$45). Solo necesitas el número de cuenta del destinatario o su teléfono/email si usas Zelle.
¿Qué es una transferencia bancaria en línea?
Una transferencia bancaria en línea es la instrucción que le das a tu banco para mover dinero de tu cuenta a la cuenta de otra persona o entidad, utilizando canales digitales (app móvil o sitio web). Existen varios tipos de transferencia, cada uno con diferentes características de velocidad, costo y límites.
¿Qué tipos de transferencias bancarias existen?
Transferencia ACH
Es el método estándar en EE.UU. para transferir dinero entre bancos a través de la red de pagos ACH (Automated Clearing House). Es gratuita en la mayoría de los bancos y los fondos llegan en 1-3 días hábiles. Ideal para pagos regulares no urgentes.
Zelle
Servicio de pagos instantáneos entre usuarios de bancos participantes en EE.UU. Las transferencias son gratuitas e instantáneas (minutos). Solo necesitas el número de teléfono o email del destinatario.
Wire Transfer (transferencia electrónica)
Transferencia directa entre bancos a nivel nacional o internacional. Es el método más rápido para montos grandes (puede ser el mismo día si se inicia antes del horario de corte). Costo típico: $15-$45 en bancos tradicionales. Requiere número de cuenta y routing number del destinatario.
¿Cómo hacer una transferencia bancaria en línea paso a paso?
- Ingresa a la app o sitio web de tu banco
- Ve a la sección de "Transferencias" o "Pagos"
- Selecciona el tipo de transferencia (ACH, Zelle, wire)
- Ingresa los datos del destinatario: nombre, número de cuenta y routing number (para ACH/wire) o teléfono/email (para Zelle)
- Ingresa el monto y la fecha (inmediata o programada)
- Revisa todos los datos y confirma
- Guarda el comprobante de la transacción
¿Cuánto dinero puedo transferir?
Los límites varían por banco y tipo de cuenta. En transferencias ACH, la mayoría de los bancos permiten entre $1,000 y $10,000 diarios para nuevos usuarios. Con Zelle, el límite lo fija tu banco (Bank of America: $3,500/día; Wells Fargo: $2,500/día). Los wire transfers típicamente tienen límites mayores (hasta $100,000 o más). Para transferencias internacionales los límites los establece cada servicio.
Preguntas frecuentes sobre transferencias bancarias en línea
¿Cuánto tarda una transferencia bancaria en línea?
Depende del método. Zelle: minutos. ACH estándar: 1-3 días hábiles. ACH mismo día (opción premium): horas. Wire transfer doméstico: mismo día si se inicia antes del horario de corte (generalmente 3-4 PM hora local). Wire transfer internacional: 1-5 días hábiles según el país destino.
¿Cuáles son los datos que necesito para hacer una transferencia?
Para ACH o wire transfer necesitas: nombre completo del destinatario, número de cuenta bancaria y routing number (número de ruta de 9 dígitos). Para Zelle basta con el número de teléfono registrado o el email del destinatario. Para transferencias internacionales adicional al IBAN o SWIFT/BIC del banco receptor y posiblemente CLABE (México) u otros códigos locales.
¿Puedo cancelar una transferencia bancaria después de enviarla?
Depende del tipo y el tiempo transcurrido. ACH: puedes cancelar si el banco aún no la procesa (típicamente dentro de las primeras horas). Zelle: no cancelable si el destinatario ya está registrado. Wire transfer: difícil pero posible si actúas inmediatamente; el banco cobra una tarifa de reversa. Siempre verifica los datos del destinatario antes de confirmar cualquier transferencia.
¿Hay límite de cuántas transferencias puedo hacer al mes?
Los bancos pueden establecer límites de cantidad de transacciones además de los límites de monto. Algunas cuentas de ahorro limitan a 6 transferencias mensuales (regulación Reg D, aunque fue suspendida en 2020). Las cuentas corrientes generalmente no tienen límite de cantidad de transferencias. Revisa los términos específicos de tu cuenta.
¿Las transferencias bancarias online son seguras?
Sí, cuando usas plataformas reguladas. Los bancos usan encriptación SSL, autenticación de dos factores y monitore de fraude. Sin embargo, las transferencias confirmadas son difíciles de revertir, así que verifica siempre los datos del destinatario. Desconfía de cualquier solicitud de transferencia urgente de personas no conocidas.
¿Qué necesito para recibir una transferencia bancaria?
Para recibir una transferencia necesitas una cuenta bancaria con número de ruta y número de cuenta. Común te da ambos desde el momento en que abres tu cuenta, sin SSN. Comparte tu routing number y número de cuenta con quien te vaya a enviar dinero, o tu teléfono si es vía Zelle.
Envíos Internacionales
Cómo enviar dinero a Honduras desde EE.UU.
8 min de lectura
Cómo enviar dinero a Honduras desde EE.UU.
Enviar dinero a Honduras desde EE.UU. generalmente toma minutos cuando se usan servicios de remesas digitales. Las tarifas típicamente van de $2.99 a $8 dependiendo del proveedor, método de pago y opción de entrega. La mayoría de las transferencias llegan el mismo día cuando se envían a retiro en efectivo o billeteras móviles, dependiendo de las condiciones de verificación y procesamiento de cada proveedor.
Los hondureños en EE.UU. enviaron más de $9.74 mil millones a casa en 2024, según el banco central de Honduras. El Banco Mundial estima que las remesas representan aproximadamente el 26% del PIB de Honduras, convirtiéndolas en una de las fuentes más importantes de ingreso familiar del país. Para muchas familias, este dinero es parte de los presupuestos mensuales que ayuda a cubrir necesidades esenciales como comida, vivienda, salud y educación.
¿Cuál es la forma más económica de enviar dinero a Honduras desde EE.UU.?
La respuesta depende de algunos factores, incluyendo la tarifa que se cobra por enviar, el margen del tipo de cambio aplicado a la conversión, y cómo quiere recibir el dinero tu destinatario. Los tres factores afectan cuántos lempiras llegan realmente al otro lado.
Los tipos de cambio varían por proveedor y se ajustan en comparación con la tasa de mercado medio. Esta diferencia se llama margen de tipo de cambio y puede afectar cuánto recibe el destinatario incluso cuando las tarifas parecen bajas.
Los márgenes de tipo de cambio pueden reducir silenciosamente lo que recibe tu familia. Algunos proveedores anuncian una tarifa de $0 pero aplican una tasa de conversión USD-a-lempira menos competitiva, y esa diferencia no siempre se muestra claramente. Antes de confirmar cualquier transferencia, se recomienda verificar cuántos lempiras recibirá realmente tu destinatario.
El método de entrega también afecta el costo. Las opciones de retiro en efectivo pueden tener precios diferentes en comparación con depósitos bancarios o transferencias a billeteras móviles. El método de pago también influye en el costo, ya que las opciones de fondeo con tarjeta de débito, tarjeta de crédito y transferencia bancaria tienen precios diferentes entre proveedores.
En general, la opción de menor costo depende de la urgencia, el método de pago en Honduras, el método de fondeo y las condiciones del tipo de cambio en el momento de la transferencia.
Cuando usas remesas de Común, puedes ver y confirmar el tipo de cambio y las tarifas antes de enviar una transferencia.
¿Cuánto tarda en enviar dinero a Honduras?
Los tiempos de transferencia a Honduras varían dependiendo del proveedor y método de pago. Muchas transferencias digitales pueden llegar en minutos.
El retiro en efectivo puede ser una opción de entrega rápida en la mayoría de los proveedores porque los fondos están disponibles para recolección tan pronto como la transferencia se procesa y aprueba. Los depósitos bancarios pueden tardar más, generalmente dentro del mismo día o hasta un día hábil dependiendo de los tiempos de procesamiento.
El tiempo también puede cambiar según las verificaciones. Las transferencias por primera vez o montos más altos a menudo requieren verificación de identidad bajo las regulaciones financieras de EE.UU., lo que puede agregar tiempo de procesamiento adicional antes de que se libere el dinero.
La velocidad de entrega también se ve afectada por factores de tiempo fuera del control del proveedor. Los fines de semana y días festivos en EE.UU. u Honduras pueden retrasar el procesamiento porque algunas redes bancarias y de pago operan solo en días hábiles.
A menudo hay opciones de entrega más rápida disponibles, pero pueden tener un precio diferente al de las transferencias estándar. En muchos servicios, seleccionar entrega instantánea o exprés puede aumentar el costo total comparado con opciones más lentas.
Mejores apps para enviar dinero a Honduras: comparación
Diferentes apps y servicios ofrecen diferentes combinaciones de tarifas, velocidad y conveniencia. La tabla a continuación ofrece una comparación rápida de proveedores comunes usados para enviar dinero desde EE.UU. a Honduras.
| Proveedor | Comportamiento de costo | Velocidad de entrega | Requisitos de ID |
|---|---|---|---|
| Común | Muestra el costo total antes de enviar, incluyendo tarifa y tipo de cambio | Frecuentemente soporta entrega casi instantánea dependiendo del método de pago | Puede aceptar IDs alternativas dependiendo de la verificación |
| Remitly | El costo varía según opción de velocidad y método de fondeo, incluyendo precios economy vs express | Ofrece entrega casi instantánea y al siguiente día dependiendo de la selección | Verificación de identidad requerida, SSN no siempre requerido |
| Western Union | El precio varía según método de fondeo y opción de pago como retiro en efectivo o depósito bancario | La entrega puede ir de minutos a siguiente día hábil dependiendo del método | Verificación de ID requerida, SSN no siempre requerido |
| MoneyGram | El costo depende de cómo se envía y recibe el dinero, incluyendo retiro en efectivo vs transferencia bancaria | La entrega va de minutos a siguiente día hábil dependiendo del corredor y método | Verificación de ID requerida, SSN no siempre requerido |
| Xoom (PayPal) | El precio depende del método de fondeo de PayPal y opción de pago en destino | La entrega puede ir de minutos a 1 día dependiendo del método | Cuenta de PayPal requerida, la verificación puede variar |
Las tarifas y tipos de cambio cambian dependiendo del método de pago y el monto de la transferencia. Es importante verificar con tu proveedor seleccionado las tarifas y requisitos actuales.
Cómo enviar dinero a Honduras con Común: paso a paso
Enviar dinero a Honduras con Común se hace a través de una app móvil disponible en Estados Unidos. Dentro de la app, los usuarios pueden ingresar información del destinatario, elegir un monto a enviar y completar una transferencia digitalmente paso a paso. El proceso se maneja dentro de la app y no requiere visitar una ubicación física ni usar formularios en papel.
1. Crea una cuenta de Común
Necesitarás un ID válido, para lo cual puedes usar un pasaporte o más de 100 IDs latinoamericanas válidas, una dirección residencial en EE.UU. (puedes usar la ubicación de tu teléfono como comprobante) y un correo electrónico y número de teléfono activos capaces de recibir SMS. El primer paso es descargar la app de Común (disponible en iOS y Android), luego abre la app y selecciona Sign Up / Solicitar Ahora. Ingresa tus datos personales y dirección residencial en EE.UU. Después, toma una foto de tu identificación oficial y un selfie rápido para verificar tu identidad. Finalmente, envía tu solicitud para aprobación.
2. Agrega a tu destinatario en Honduras
Una vez que tengas tu cuenta de Común, desde el dashboard principal, toca 'Envía una Remesa'. Selecciona un destinatario guardado o agrega uno nuevo ingresando sus datos requeridos (nombre completo, tipo de ID, número de ID y cuenta bancaria/método de entrega).
3. Ingresa el monto de la transferencia
Escribe el monto que quieres enviar y confirma la moneda. La app mostrará el tipo de cambio y el costo total antes de confirmar la transferencia.
4. Paga y confirma
Completa el pago usando tu método de fondeo seleccionado y revisa los detalles de la transferencia antes de enviar. La transparencia en tarifas y tipos de cambio se muestra antes de la confirmación final.
Puedes enviar dinero a Honduras desde tu app de Común desde $2.99, en minutos, con tarifas transparentes y tipos de cambio visibles antes de confirmar una transacción.
¿Cuánto cobra Western Union por enviar dinero a Honduras?
Las tarifas de Western Union para enviar dinero a Honduras varían según el monto de la transferencia, método de pago y opción de entrega. Las tarifas típicas para transferencias de tamaño medio pueden ir de aproximadamente 5 a 8 USD equivalentes, con costos adicionales que vienen de los márgenes de tipo de cambio.
Los costos pueden aumentar al usar tarjetas de crédito o seleccionar opciones de retiro en efectivo instantáneo. El precio final se muestra durante el checkout y depende de la configuración específica de la transacción.
Western Union ofrece opciones tanto en tienda como digitales, pero pueden aplicar diferencias de precio dependiendo de dónde se inicia la transferencia.
¿Puedo enviar dinero a Honduras sin Número de Seguro Social?
Sí, algunos proveedores de remesas permiten enviar dinero sin un Número de Seguro Social.
Los requisitos varían dependiendo de las políticas del proveedor y los montos de la transacción. Algunos servicios pueden solicitar verificación adicional para límites de transferencia más altos o usuarios de primera vez.
Aún se requiere verificación de identidad para cumplir con las regulaciones financieras, incluso si no se necesita un SSN. Algunos proveedores de servicios como Común aceptan formas alternativas de identificación como un pasaporte o ID latinoamericana para la creación de cuenta.
¿Qué necesito para enviar dinero a Honduras por primera vez?
Las transferencias por primera vez generalmente requieren información personal y del destinatario básica. Esto incluye una identificación oficial válida, el nombre completo del destinatario en Honduras, y el método que usará para recibir el dinero, como retiro en efectivo, depósito bancario, o billetera móvil dependiendo de la disponibilidad.
Al enviar efectivo en persona o cargar efectivo en un servicio de transferencia, también necesitas el dinero físico en dólares estadounidenses y una identificación válida. El agente o proveedor de servicios usará esta información para crear y procesar la transferencia.
La mayoría de los servicios digitales accedidos a través de apps también requieren verificación de cuenta antes de completar la primera transferencia. Este paso es requerido bajo las regulaciones financieras de Estados Unidos y se usa para confirmar identidad y reducir el riesgo de fraude.
Una vez que la cuenta está configurada y verificada, las transferencias futuras generalmente toman menos tiempo porque los datos del remitente y la información del destinatario ya están guardados en el sistema.
Preguntas frecuentes
¿Cuál es la app más barata para enviar dinero a Honduras?
El costo más bajo depende de los tipos de cambio y tarifas combinados. Algunas apps como Común comienzan desde $2.99 por transferencia, mientras otras varían según el método de pago y tamaño de la transferencia.
¿Cuánto tarda una transferencia a Honduras?
La mayoría de las transferencias llegan en minutos cuando se usan opciones de retiro en efectivo o entrega móvil. Los depósitos bancarios pueden tardar hasta un día hábil dependiendo de los tiempos de procesamiento.
¿Puedo enviar dinero a Honduras sin cuenta bancaria?
Sí, algunos proveedores permiten métodos de fondeo basados en efectivo como tarjetas de débito o cargas de efectivo en ubicaciones asociadas. No siempre se requiere una cuenta bancaria dependiendo del servicio.
¿Cuál es el monto máximo que puedo enviar a Honduras?
Los límites de transferencia dependen del proveedor y nivel de verificación. La mayoría de los servicios permiten límites más altos después de completar la verificación de identidad.
¿Es seguro enviar dinero a Honduras en línea?
Los servicios de remesas digitales usan sistemas encriptados y verificación de identidad para proteger las transacciones. La seguridad también depende de usar proveedores regulados y prácticas de inicio de sesión seguras.
¿Qué necesito para enviar dinero a Honduras por primera vez?
Necesitas identificación válida, información del destinatario y un método de pago. La mayoría de las plataformas también requieren verificación de cuenta antes de completar la primera transferencia.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.

Pagos instantáneos
¿Cómo envío dinero a través de Xoom? Tu guía completa en 7 pasos
8 min de lectura
En la actualidad, enviar dinero a otros países se ha convertido en una necesidad básica para millones de inmigrantes que viven en Estados Unidos.
Según la campaña en 2025 de la IDFR ( International Day of Family Remittances) durante la última década, los inmigrantes enviaron alrededor de 5 billones de dólares en remesas a sus países de origen, las cuales son fundamentales para alimentación, vivienda, salud y otros gastos básicos.
Para atender esta necesidad existen aplicaciones como Xoom, un servicio de PayPal para realizar transferencias de dinero a través de diversas formas de pago y de manera segura.
En esta ocasión, revisaremos cómo enviar dinero por Xoom paso a paso, sus principales características y algunas alternativas para conectar con tu familia fuera de EE. UU.
¿Qué es Xoom y es seguro enviar dinero con este servicio?
Xoom es una red de transferencias digitales perteneciente a PayPal, que opera completamente en línea y ofrece diferentes alternativas de envío para facilitar las transacciones.
Se ha convertido en una de las opciones más populares para efectuar transferencias de dinero digitales internacionales, debido al respaldo que ofrece PayPal, lo cual otorga seguridad a sus usuarios.
Además del respaldo que otorga PayPal, Xoom cuenta con altos estándares de seguridad para transferir dinero, como el cifrado SSL y el sello VeriSign.
Adicionalmente, sus servicios están disponibles para enviar dinero desde Estados Unidos a más de 70 países, incluyendo México, Guatemala, Honduras, Perú, entre otros.
7 pasos detallados para enviar dinero por Xoom
Para mandar dinero a través de Xoom solo sigue los siguientes pasos.
Accede a Xoom (web o app móvil) e inicia sesión o regístrate
Puedes optar por ingresar a través de la web www.xoom.com o de la aplicación móvil. Una vez ahí, inicia sesión o abre una cuenta con tu dirección de correo electrónico. También puedes utilizar tu cuenta de PayPal para acceder.
Selecciona el país de destino y la cantidad a enviar
Elige el país al que deseas enviar la transferencia. Posteriormente, te aparecerán las opciones de envío disponibles para el destino seleccionado.
Elige el método de envío
Los métodos de pago que ofrece Xoom son los siguientes:
- Depósito bancario
- Retiro de efectivo en sucursales físicas, como Oxxo o Elektra
- Recarga telefónica
- Pago de servicios
- Entrega en efectivo
Proporciona los datos del destinatario
Los datos que debes ingresar son:
- Nombre completo, como aparece en su identificación oficial
- Dirección
- Número de teléfono
- Cuenta bancaria (si aplica, según el método de envío)
Selecciona tu método de pago
Posteriormente, ingresa la cantidad que deseas enviar y selecciona el método de pago, entre los cuales se encuentran:
- Cuenta bancaria vinculada
- Tarjeta de débito o tarjeta de crédito
- Saldo disponible en tu cuenta PayPal
Revisa y confirma la transacción
Antes de confirmar el envío, Xoom te mostrará los datos para que verifiques que son correctos, además del monto correspondiente a tarifas, así como el tipo de cambio utilizado para la conversión de moneda.
Sigue el estado de tu envío con el número de seguimiento
Obtén un número de seguimiento y verifica el estado de tu transferencia directamente en la aplicación o página web de Xoom.
Aspectos clave a considerar al usar Xoom
Aunque Xoom es una alternativa popular para realizar transferencias rápidas y seguras, es importante que consideres varios aspectos antes de elegir esta opción.
Tarifas de envío
Las tarifas de envío de Xoom no son fijas, dependen del país de destino, del monto a enviar y del método de pago.
Generalmente, el método más caro es con tarjeta de crédito y el más económico es a través de una cuenta.
| Plataforma | Tarifa | Tipo de cambio | Tiempo de entrega | Opciones de entrega |
|---|---|---|---|---|
| Xoom | Desde 2.99 USD, dependiendo el tipo de envío | Menos favorable | Minutos a horas | Depósito bancario, retiro en efectivo, entrega a domicilio |
| Común | Tarifa desde 2.99 USD, hasta los límites aplicables | Competitivo (Aclaración: Los resultados pueden variar según el país de destino y método de envío) | Minutos | Retiro en efectivo, depósito bancario |
Tipo de cambio
El tipo de cambio puede ser otra desventaja, porque, además de que se calcula directamente en la plataforma de Xoom, varía según el método de envío seleccionado.
Límites de envío
Xoom impone límites de envío que dependen del nivel de verificación de cada cuenta. Para usuarios no verificados residentes en EE. UU., el límite diario es de $2,999 USD. En cambio, los usuarios verificados pueden enviar hasta $10,000 o $50,000 USD por día, según su nivel de verificación.
Opciones de recepción
Xoom cuenta con diferentes opciones de recepción, pero pueden variar de acuerdo con el país de destino.
En general, es posible enviar dinero en efectivo con retiro en diferentes puntos de pago, por depósito bancario, recarga o pago de servicio.
Seguridad y fiabilidad
Xoom cuenta con el respaldo de PayPal, además de cifrado SSL/TLS para proteger tu información financiera y monitoreo antifraude para asegurar que tu dinero llegue a su destino.
Tiempos de entrega
Generalmente, los envíos de dinero por tarjeta de débito y efectivo se reflejan en cuestión de minutos. Sin embargo, otros métodos de envío, como depósito bancario, pueden tardar desde 1 día hábil.
El tiempo total te aparecerá antes de confirmar tu transacción en la aplicación o página web de Xoom.
Accesibilidad
Xoom está también disponible en español y, en general, es fácil de usar para los migrantes en Estados Unidos.
Alternativas modernas para enviar dinero por Xoom: ¿Por qué Común es una opción inteligente?
Enviar dinero fuera de EE. UU. es fundamental, al igual que contar con servicios de transferencias internacionales eficientes, como Xoom. Aunque también existen opciones más innovadoras que te ofrecen mayores ventajas y menores costos para que tu familia y amigos obtengan mucho más.
Común es una plataforma financiera innovadora y completa que resuelve las necesidades de los usuarios que radican en Estados Unidos, especialmente de los inmigrantes. Ya que, Común a diferencia de Xoom, cuenta con un enfoque especializado y con tarifas transparentes.
Con Común:
- Abre tu cuenta con una identificación oficial de tu país; se aceptan más de 100 identificaciones.
- Después de tu primer envío gratuito, paga desde $2.99 USD por envío hasta los límites aplicables.
- Accede al servicio de atención al cliente en español y en inglés, disponible 24/7.
- Obtén una tarjeta de débito Visa para comprar en establecimientos físicos.
- Maneja tus finanzas desde la aplicación móvil de Común, donde puedes sincronizar tu cuenta bancaria externa y gestionar tus finanzas desde la plataforma de Común.
¿Tienes más dudas sobre cuál es la opción más conveniente para enviar dinero? Descubre Común y conoce el lado fácil y seguro de las finanzas.
Preguntas frecuentes
Si quieres saber más, consulta nuestra sección de preguntas frecuentes
¿Cómo enviar dinero de México a Estados Unidos usando Xoom?
No es posible enviar dinero desde México a través de Xoom, ya que solo permite envíos desde Estados Unidos, Canadá y otros países de Europa.
¿Cuánto tarda en llegar el dinero por Xoom?
Dependiendo del método de envío, oscila entre minutos hasta 3 días hábiles.
¿Es seguro usar Común para enviar dinero a Latinoamérica?
Sí, Común cuenta con las medidas de seguridad necesarias para mantener a salvo tu dinero y datos personales.
¿Puedo usar Común aunque no tenga cuenta en PayPal?
Sí, Común es una plataforma independiente de PayPal y puedes abrir una cuenta con la identificación oficial de tu país.
¿Puedo hacer depósitos en efectivo si no tengo cuenta bancaria en EE. UU.?
Sí, Común te permite depositar dinero en efectivo en numerosos establecimientos cerca de ti.
Inmigración
¿Cuánto cuesta renovar la residencia permanente en EE.UU.?
8 min de lectura
Obtener la Green Card o residencia permanente es uno de los pasos más importantes que un migrante puede dar en Estados Unidos, ya que le permite residir y trabajar de manera legal y acceder a los mismos beneficios que un ciudadano estadounidense.
Si ya tienes tu tarjeta de residencia permanente en tus manos, ¡muchas felicidades! El siguiente paso es mantenerte atento a la renovación, pues es un tema crucial para mantener tu estatus legal y conservar los beneficios que te brinda.
En caso de que ya tengas varios años con tu tarjeta verde, es aún más importante que tengas claros los requisitos, costos y procedimientos necesarios para renovarla y así, evitar cualquier contratiempo que pueda generar problemas relacionados con tu estatus migratorio.
En este artículo te brindaremos una visión general del proceso, al incluir aspectos clave como cuánto cuesta renovar la residencia permanente, los requisitos, vigencia de la Green Card y todo lo que necesitas saber para cumplir en tiempo y forma ante las autoridades migratorias de Estados Unidos.
¿Cuál es el criterio de elegibilidad?
Lo primero que debes saber es que existen 2 tipos de residencia: permanente y condicional. Estas son las principales diferencias:
- Residencia permanente: es el estatus Lawful Permanent Resident (LPR). Aunque la residencia es permanente, la tarjeta física sí tiene un periodo de vigencia, por lo que debe ser renovada al menos 6 meses antes de la fecha de vencimiento. Aunque algunos permisos de residencia no muestran su vigencia de manera explícita, la mayoría son válidos por 10 años.
- Residencia condicional: es un paso previo a la obtención de la residencia permanente, como una prueba posterior a un matrimonio entre un extranjero y un ciudadano estadounidense o residente permanente legal. Tiene validez por 2 años y no es posible renovarla.
Estos son los criterios de elegibilidad para ambos tipos de residencia.
Criterio de elegibilidad para residencia permanente
Para obtener el estatus de residente permanente es necesario que tu perfil se acople a alguna de las categorías de elegibilidad y que cumpla con los requisitos establecidos por la USCIS (U.S. Citizenship and Immigration Services).
Familia
Se divide en 2 subcategorías:
- Familia directa de ciudadanos estadounidenses: cónyuges e hijos solteros de menos de 21 años.
- Categoría de preferencia familiar: hijos solteros mayores de 21 años de ciudadanos, cónyuges e hijos de residentes permanentes, hijos casados de ciudadanos y hermanos de ciudadanos.
Trabajo
Existen 5 categorías de residencia por visa de trabajo:
- Visa EB-1: trabajadores con habilidades extraordinarias.
- Visa EB-2: profesionales destacados con grado avanzado y habilidades excepcionales.
- Visa EB-3: trabajadores calificados, profesionales y “other workers”.
- Visa EB-4: trabajadores religiosos, empleados del gobierno estadounidense, miembros de la Fuerza Armada, entre otros.
- Visa EB-5: inversionistas que destinan grandes cantidades de dinero a negocios que generen al menos 10 empleos en el país.
Refugiados y asilo
Las personas que ingresaron a Estados Unidos a través de una petición de asilo, y sus familiares, pueden solicitar la residencia permanente después de cumplir al menos 1 año en el país.
Inmigrantes especiales
Esta categoría abarca personas que han sido víctimas de abuso por parte de ciudadanos estadounidenses (visa VAWA), y menores de edad que han sido vulnerados y/o abandonados por sus progenitores (visa SIJ).
Categorías especiales
En esta categoría se considera la Diversity Visa o Green Card Lottery, un sorteo anual con hasta 50,000 cupos para entrevista consular. Además de permisos especiales para ciudadanos cubanos y otras nacionalidades.
Criterio de elegibilidad para residentes permanentes condicionales
La residencia condicional, en la mayoría de los casos, tiene una vigencia de 2 años. Luego, es necesario solicitar la petición para eliminar condicionales, dentro de los 90 días previos al vencimiento.
- Residencia condicional por matrimonio de menos de 2 años al momento de la obtención del estatus.
- Residencia condicional por inversión a través de la categoría EB-5.
¿Cuáles son los requisitos para renovar la residencia permanente?
En la actualidad, hay 3 vías para realizar el proceso de renovación para obtener una nueva tarjeta de residente.
Presentar en línea
La forma más fácil es por medio del sitio web del USCIS, ya que puedes hacerlo en cualquier lugar y a cualquier hora del día. Solo necesitas crear una cuenta, subir tus documentos y dar seguimiento a tu estatus.
Solicitud en formato físico
Otra alternativa es enviar el formulario I-90 por correo postal a la oficina del USCIS. Es recomendable si prefieres manejar documentos físicos, aunque el tiempo de procesamiento suele tardar más.
Solicitud en persona
También puedes realizar la solicitud de manera presencial, aunque está limitada a casos excepcionales, como emergencias humanitarias o problemas técnicos. Es una opción adecuada en caso de que necesites orientación de la USCIS con urgencia. De lo contrario, lo más recomendable es realizar el proceso a través de la página web.
Documentos necesarios para renovar la Green Card
Estos son los documentos que debes adjuntar en tu solicitud de renovación, con cualquier medio que utilices.
- Formulario I-90 para solicitar la renovación de la Tarjeta de Residente Permanente.
- Pago de la tarifa correspondiente para la toma de datos biométricos, copia de la tarjeta vencida o reporte de robo/pérdida.
¿Cuánto cuesta renovar la residencia?
La mayoría de los residentes deben pagar una tarifa de presentación al solicitar la renovación de la tarjeta.
El costo actualizado para presentar el formulario I-90 de renovación de Green Card es:
- $415 USD si presentas la solicitud en línea.
- $465 USD si presentas la solicitud en papel
En ocasiones, te pueden requerir datos biométricos (huellas dactilares, fotografía y firma), pero desde 2024 ya no es necesario pagar una tarifa aparte.
¿Cuáles son las consecuencias de no renovar a tiempo la residencia?
Es muy importante que realices con tiempo el trámite para obtener una nueva tarjeta de residente permanente. Aunque el vencimiento de tu tarjeta no significa que automáticamente perderás la residencia permanente, sí podrías enfrentar una serie de problemas con las autoridades estadounidenses, por ejemplo:
Dificultades para renovar tu licencia de conducir
En muchos estados del país, se requiere la Green Card vigente como prueba de residencia legal al momento de expedir o renovar una licencia de conducir.
Perder el acceso a ciertos beneficios y servicios
Varios servicios públicos y programas estatales y locales pueden pedir una Green Card vigente como prueba de elegibilidad. De lo contrario, te podrían solicitar documentos adicionales y retrasar el trámite.
También es común que instituciones financieras te soliciten prueba de estatus válida para procesar solicitudes al momento de abrir una cuenta bancaria u obtener una tarjeta de crédito.
En estos casos, puedes presentar tu número de recibo del formulario I-90 u otros documentos probatorios de identidad, como pasaporte válido, número de seguro social.
Dificultades para reingresar a Estados Unidos
Si tu Green Card expira mientras estés fuera de EE. UU., podrías tener problemas con las autoridades al momento de reingresar, debido a que las leyes de inmigración de Estados Unidos obligan a solicitar prueba de estatus.
En este caso, tendrás que solicitar un permiso de reingreso a través del formulario I-131 o un sello ADIT en tu pasaporte.
Si piensas estar una temporada larga fuera de Estados Unidos, es importante considerar solicitar el permiso de reingreso, aunque tu fecha de vencimiento todavía no esté cerca. Así evitarás cualquier problema o retraso al reingresar.
No poder demostrar que tienes una autorización de empleo válida para trabajar en EE. UU.
Para trabajar en Estados Unidos de manera legal, los empleadores deben presentar pruebas de elegibilidad junto con el formulario I-9. Al momento en que la Green Card expira, deja de ser considerada como una prueba válida.
En este caso, puedes presentar el recibo del formulario I-90 como una prueba temporal. Si el empleador no la acepta, puedes contactar directamente al USCIS o pedir asesoría con un abogado de inmigración.
Para evitar mayores complicaciones en el trabajo y otros ámbitos de tu vida, lo más recomendable es que tengas muy presente la fecha de vencimiento de tu Green Card e inicies el proceso de renovación con al menos 6 meses de antelación.
Simplifica tu administración financiera con Común
Como puedes ver, renovar la Tarjeta de Residente Permanente es un paso fundamental para conservar el estatus legal y los derechos que esto te otorga. Por esto, es esencial que comprendas los requisitos, costos y procedimientos con claridad, para que abordes el proceso con mayor confianza y eficiencia.
Recuerda siempre mantenerte informado sobre las opciones disponibles, como las exenciones de tarifas y seguir los pasos establecidos para garantizar la renovación exitosa de tu Green Card.
Hacer los pagos de tu proceso migratorio puede ser un desafío si no tienes los instrumentos financieros adecuados. ¡Para eso cuentas con Común!
Común es una plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, a través de una app móvil fácil de usar, en la que puedes abrir una cuenta con la identificación oficial calificada de tu país de origen.
También te ofrece el servicio de envío de remesas a varios países, con tarifas competitivas que te permiten ahorrar. Conoce Común, una excelente opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
¿Todavía no conoces Común? Abre tu cuenta hoy y descubre una opción confiable para administrar tu dinero en EE. UU. de forma segura y eficiente.
Preguntas Frecuentes
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuánto tiempo tengo para renovar mi tarjeta de residencia permanente?
USCIS permite presentar el formulario I-90 hasta 6 meses antes de la fecha de vencimiento de tu Green Card.
¿Cuánto tiempo toma renovar una tarjeta de residente permanente?
Los tiempos de renovación varían mucho, dependiendo del centro de atención, volumen de solicitudes y si hay errores que aclarar. Una renovación normal tarda alrededor de 2 meses; en caso de robo o extravío, puede superar los 20 meses. Sin embargo, se debe tomar en cuenta que a la mayoría de los residentes permanentes les llega a tomar entre 7 y 11 meses.
Educación Financiera
5 requisitos para renovar el pasaporte mexicano en USA
8 min de lectura
Conoce todo lo necesario para la renovación del pasaporte mexicano
Vivir lejos de tu país conlleva una serie de responsabilidades familiares, sociales y legales: desde mantenerte al tanto de tus seres queridos hasta cumplir con lo estipulado por las leyes migratorias.
La comunidad mexicana es una de las más numerosas de Estados Unidos, por lo que es fundamental que los inmigrantes que viven allí renueven sus pasaportes para evitar posibles problemas que puedan afectar su estabilidad.
Si tienes un pasaporte mexicano y recientemente descubriste que está a punto de vencer, ¡esta guía es para ti! A continuación, te explicamos paso a paso cómo renovarlo desde Estados Unidos y por qué es importante mantenerlo vigente.
La comunidad mexicana es una de las más numerosas de Estados Unidos, por lo que es fundamental que los inmigrantes que viven allí renueven sus pasaportes para evitar posibles problemas que puedan afectar su estabilidad.
Si tienes un pasaporte mexicano y recientemente descubriste que está a punto de vencer, ¡esta guía es para ti! A continuación, te explicamos paso a paso cómo renovarlo desde Estados Unidos y por qué es importante mantenerlo vigente.
La importancia de mantener tu pasaporte mexicano vigente
El pasaporte es uno de los documentos oficiales más importantes para cualquier persona, ya que no solo sirve como identificación, sino para permitir la entrada y salida de un país a otro.
¿Para qué es relevante renovar el pasaporte?
- Evitar retrasos en viajes
Antes de que te dispongas a comprar tu vuelo o preparar tus maletas, procura revisar la fecha de vencimiento de tu pasaporte y el de tu familia. Recuerda que, por lo general, las aerolíneas exigen una vigencia mínima de 6 meses.
- Realizar trámites consulares
El pasaporte es indispensable para todos los trámites migratorios que podrías necesitar hacer en Estados Unidos, por ejemplo, trámites de visa y residencia permanente.
- Sirve como identificación oficial
El pasaporte es uno de los documentos que más frecuentemente debes presentar para identificarte y realizar trámites bancarios y legales importantes, como abrir una cuenta bancaria, obtener el Número de Seguridad Social o la licencia de conducir.
- Evitar problemas legales
Tener un pasaporte caducado podría traerte problemas con las autoridades migratorias de Estados Unidos y, por ende, amenazar tu permanencia en el país.
¿Quiénes pueden renovar su pasaporte mexicano en Estados Unidos?
Los siguientes documentos son básicos para obtener un nuevo pasaporte:
- Pasaporte anterior, aunque esté vencido.
- Acta de nacimiento mexicana.
- Identificación oficial vigente.
- CURP.
Sin embargo, el trámite de renovación del pasaporte mexicano difiere un poco según el perfil de cada solicitante.
Mayores de 18 años
Las personas mayores de edad pueden realizar el trámite de renovación de pasaporte mexicano directamente en el consulado de México en Estados Unidos.
Por lo general, es necesario hacer una cita previa a través del portal de MiConsulado.
Menores de edad
En el caso de los menores de edad, el proceso de renovación requiere algunos pasos adicionales.
Documentación adicional:
- Identificación escolar o constancia de estudios.
- Comprobante de domicilio de los padres.
Además, ambos padres deben presentarse a la cita y firmar la autorización. En caso de que alguno de los dos no pueda asistir, será necesario presentar un poder notarial.
Personas con discapacidad
Las personas con discapacidad también pueden renovar su pasaporte mexicano con los siguientes criterios.
Documentación adicional:
- Certificado médico que acredite la discapacidad.
- En caso de que la persona no posea las facultades para firmar el documento de autorización, será necesario que sus padres o tutores se presenten con los documentos de identificación que los avalen como tales.
Un punto relevante a considerar es que algunos consulados mexicanos ofrecen atención preferencial para atender a este tipo de necesidades.
5 requisitos y documentos necesarios para renovar el pasaporte mexicano
Antes de pedir una cita en la oficina consular, asegúrate de cumplir con los requisitos para renovar el pasaporte mexicano.
1. Pasaporte anterior
- Para los menores de edad, es necesario incluir el permiso firmado por ambos padres.
- En caso de robo o extravío, es necesario presentar una declaración especial.
- Es probable que los pasaportes emitidos antes de 1995 no se encuentren digitalizados en la base de datos de la Secretaría de Relaciones Exteriores, por lo que se deberá presentar documentación adicional.
2. Acta de nacimiento certificada
Este es un documento básico que funciona como certificado de nacionalidad mexicana. Asegúrate de conseguir una copia certificada emitida por el Registro Civil.
3. CURP
La Clave Única de Registro de Población (CURP) es un documento indispensable para corroborar datos personales.
4. Pago correspondiente
Es importante mencionar la última actualización de las tarifas por pagos de derechos del pasaporte mexicano.
Tarifas (vigencia — tarifa consular estimada): • 3 años — $99.00 • 6 años — $133.00 • 10 años — $203.00
Vigencia del pasaporte
Tarifa consular en dólares
3 años
$99.00
6 años
$133.00
10 años
$203.00
El día de la cita deberás efectuar el pago de derechos. Por lo general, los métodos de pago aceptados son: efectivo, tarjeta de débito o crédito y money order. Una vez que concluyas el trámite, recibirás tu pasaporte el mismo día, a menos que haya algún problema con la documentación o se requiera validar información.
5. Identificación original
Puedes presentar la credencial del INE, licencia de conducir, Matrícula Consular de Alta Seguridad o credenciales escolares.
El trámite de renovación solo puede llevarse a cabo en consulados mexicanos autorizados. Aunque es posible agendar cita en cualquier consulado de México en Estados Unidos, algunos podrían tener restricciones operativas.
¿Cómo agendar tu cita y qué esperar el día de la renovación?
Paso 1. Agendar la cita
Es indispensable agendar una cita para la renovación del pasaporte.
- A través del sitio web citas.sre.gob.mx.
- Por Whatsapp al número 1-424-309-0009.
Paso 2. Preparar los documentos
Asegúrate de tener todos los documentos necesarios. Si tienes hijos o estás a cargo de una persona con discapacidad, recuerda que necesitarás documentación adicional.
Paso 3. Presentarse en la cita
Procura llegar puntual a tu cita y presentar tus documentos en orden. Una vez que la información sea procesada, recibirás tu pasaporte.
Consejos adicionales para renovar tu pasaporte mexicano sin contratiempos
Un pasaporte vencido podría traerte contratiempos y dificultades fáciles de evitar. A continuación, te presentamos algunos consejos para mantenerte al día con tu documentación oficial.
- Revisa la vigencia de tu pasaporte con anticipación antes de planear viajes: no olvides tener en cuenta la fecha de vencimiento de tu pasaporte. Considera programar recordatorios en tu celular 6 meses antes del vencimiento.
- Saca copias de todos los documentos importantes: es indispensable contar con un respaldo de tus documentos oficiales. Considera también digitalizarlos para mayor practicidad.
- Usa únicamente los canales oficiales de la SRE para agendar citas: si tienes alguna duda, acércate únicamente a los canales oficiales de la SRE.
- Llega temprano a la cita y organiza los documentos en una carpeta: evita retrasos el día de tu cita que podrían retrasar tu trámite.
- Verifica el método de pago y tarifas antes de la cita: si no estás seguro de si tu método de pago de preferencia es aceptado en el consulado, pregunta directamente antes de tu cita.
Común: el siguiente paso después de renovar tu pasaporte
A lo largo de este artículo, te mostramos cómo y por qué la importancia de renovar tu pasaporte mexicano es para evitar problemas con las autoridades de Estados Unidos, así como retrasos en tus planes. Además, te explicamos el proceso de trámite, los requisitos y algunos consejos prácticos.
Así como un pasaporte mexicano válido abre la puerta a viajes internacionales y al acceso a servicios oficiales, una cuenta de cheques con Común abre la puerta a la estabilidad financiera en Estados Unidos.
¿Por qué elegir Común como tu aliado financiero?
- Abre tu cuenta corriente en Común con tu pasaporte u otra identificación oficial calificada de tu país de origen.
- App móvil disponible en español, intuitiva y segura.
- Envío de remesas a México y Latinoamérica de forma sencilla y con tarifas claras y competitivas
Común es la plataforma que comprende las necesidades de las personas que viven divididas entre dos países. El pasaporte conecta con tu propia identidad y Común conecta tu dinero con tu familia a través de las fronteras.
¡Abre tu cuenta corriente hoy en Común y empieza a enviar dinero desde EE.UU. de forma fácil, segura y económica!
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Puedo pagar la renovación del pasaporte mexicano con tarjeta de crédito en el consulado?
Sí, la tarjeta de crédito es un método de pago aceptado.
¿Cómo renuevo mi pasaporte mexicano si fue robado o extraviado en EE. UU.?
Debes presentar el acta de robo o extravío emitida por la policía local y llenar el formato de declaración de pérdida en el consulado.
¿Qué documentos necesito para renovar mi pasaporte mexicano en Estados Unidos si soy menor de edad?
Acta de nacimiento mexicana, identificación oficial, identificación oficial de ambos padres o tutores y su presencia en el consulado.
¿Debo cumplir con un estatus de residencia en específico para renovar mi pasaporte mexicano en USA?
El pasaporte es un derecho como ciudadano mexicano y no es necesario contar con un estatus de residencia en Estados Unidos.

Educación Financiera
¿Cuáles son los Beneficios de una Cuenta de Común?
8 min de lectura
Una cuenta de Común te da tarjeta de débito VISA, cero tarifas de mantenimiento, depósito directo hasta 2 días antes, y remesas desde $2.99 — sin necesitar SSN. Es la cuenta bancaria diseñada específicamente para inmigrantes latinoamericanos en EE.UU.
¿Qué es Común y para quién es?
Común es una plataforma financiera digital diseñada específicamente para la comunidad latinoamericana en Estados Unidos. A diferencia de los bancos tradicionales, Común permite abrir una cuenta corriente sin número de Seguro Social (SSN), usando documentos de identidad latinoamericanos como pasaporte, matrícula consular o DNI de más de 100 países. El proceso es completamente en línea, en español, y toma aproximadamente 3 minutos.
Beneficios principales de una cuenta Común
Sin comisiones mensuales
Común no cobra cuota mensual de mantenimiento, no exige saldo mínimo, y no penaliza por bajo saldo. Esto contrasta con bancos como Chase o Bank of America que cobran entre $12 y $25 mensuales si no cumples requisitos de saldo.
Tarjeta de débito VISA
Recibes una tarjeta de débito VISA física entregada en tu domicilio y acceso a una tarjeta virtual desde el primer día para compras en línea. Funciona en millones de comercios en EE.UU. y en el extranjero.
Envíos instantáneos con Pay
Con Pay envías y recibes dinero dentro de EE.UU. de forma instantánea y sin comisión. Ideal para pagar renta, dividir gastos con amigos, o recibir pagos de trabajo.
Depósito directo anticipado
Configura tu nómina para recibir tu sueldo hasta 2 días antes de la fecha de pago oficial, dependiendo de cuándo tu empleador envía los fondos.
Remesas desde $2.99
Envía dinero a México y otros países de Latinoamérica desde $2.99 por transacción, con entrega el mismo día en muchos casos. Opciones de depósito bancario, efectivo en tiendas como Oxxo o Walmart, y más.
Acceso a más de 55,000 cajeros sin comisión
A través de la red Allpoint, Común ofrece acceso a más de 55,000 cajeros en EE.UU. sin cobrar comisión de su parte. Evita los cargos de cajeros fuera de red.
Servicio al cliente en español
El soporte de Común está disponible 100% en español, a través de la app, chat y teléfono — sin necesidad de comunicarte en inglés para resolver dudas sobre tu cuenta.
Preguntas frecuentes sobre los beneficios de Común
¿Necesito SSN para abrir una cuenta de Común?
No. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI, cédula — sin requerir SSN ni ITIN. El proceso es completamente digital y en español. Solo necesitas un número de teléfono de EE.UU. y tu documento de identidad.
¿La cuenta de Común está asegurada por el FDIC?
Sí. Común opera a través de Community Federal Savings Bank (CFSB), miembro del FDIC. Tus depósitos están asegurados hasta $250,000 por el gobierno federal, igual que en cualquier banco tradicional.
¿Puedo recibir mi cheque de nómina con Común?
Sí. Común tiene número de cuenta y routing number (número de ruta) propios, lo que te permite configurar depósito directo con tu empleador. Incluso puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo a recursos humanos.
¿Común cobra por enviar remesas?
Sí, pero desde $2.99 por transacción — significativamente menos que los $5-$15 que cobran Western Union o MoneyGram. La tarifa exacta depende del país de destino, monto y método de entrega elegido. Muchas transferencias a México tienen entrega el mismo día.
¿Puedo usar Común si tengo un estatus migratorio irregular?
Sí. Común no requiere estatus migratorio específico. Solo necesitas una identificación oficial válida de tu país de origen. La cuenta es igual para todos los clientes independientemente del estatus. No hay consultas de inmigración en el proceso de apertura.
¿Cómo descargo la app de Común?
La app de Común está disponible en Google Play Store (Android) y Apple App Store (iOS). Busca "Común" o "Comun App". El proceso de apertura de cuenta se completa directamente en la app en aproximadamente 3 minutos, con identificación oficial y número de teléfono de EE.UU.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
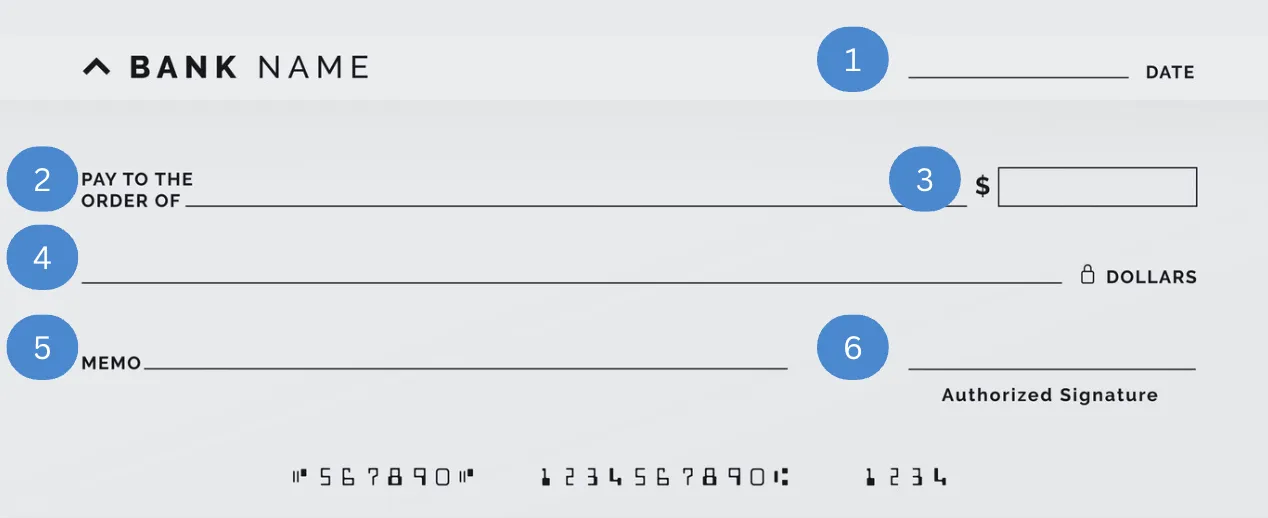
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Cuenta corriente
¿Cuál es la diferencia entre una cuenta de ahorro y una cuenta corriente?
8 min de lectura
Diferencia entre una cuenta de ahorro y una cuenta corriente
¿Necesitas una manera segura y sencilla para manejar tu dinero? Es importante que conozcas los diferentes tipos de cuentas bancarias ofrecidas por instituciones financieras y plataformas digitales de EE. UU.
Dos de los principales ejemplos son las cuentas de ahorro y las cuentas corrientes. Aunque ambas son bastante comunes entre los usuarios de Estados Unidos, tienen muchas diferencias que es relevante comprender, especialmente cuando apenas comienzas a manejar dinero en un país nuevo.
Es habitual caer en el error de creer que ambas cuentas sirven para lo mismo. Por ello, a continuación te explicaremos en detalle las principales diferencias, las definiciones de cada una, comparaciones y ejemplos.
¿Qué es una cuenta corriente?
La cuenta corriente es de los productos financieros más populares, ya que está orientada a realizar operaciones bancarias frecuentes, como recibir pagos, realizar transferencias de dinero y hacer pagos en establecimientos físicos y en línea.
Estos son los principales beneficios de contratar una cuenta corriente:
- Permite depósitos y retiros frecuentes.
- Incluye tarjeta de débito para compras.
- Facilita pagos de servicios y transferencias.
- Ideal para administrar ingresos y gastos del día a día.
- Acceso a banca móvil o aplicación móvil.
- Aunque con menos frecuencia, algunas incluyen chequera para hacer pagos de manera segura.
¿Para qué sirve una cuenta corriente?
Una cuenta corriente tiene múltiples funciones, por ejemplo:
- Recibir tu salario a través de depósito directo, de manera segura y rápida.
- Pagar servicios como la luz, agua o internet.
- Hacer compras en línea o en tiendas físicas.
- Retirar dinero en efectivo en cajeros automáticos o establecimientos seleccionados.
- Realizar transferencias de dinero a otras personas fácilmente.
- Tener control de tu dinero en tiempo real.
En pocas palabras, este tipo de cuenta está orientada a atender las necesidades del día a día a través de productos sencillos y accesibles.
Aquí te explicamos los diferentes tipos de cuentas corrientes y todas sus características.
¿Qué es una cuenta de ahorro?
A diferencia de una cuenta corriente, la cuenta de ahorro está orientada a guardar dinero a largo plazo y hacerlo crecer gracias a las tasas de interés aplicadas.
Ventajas de una cuenta de ahorro:
- Menos operaciones frecuentes; más enfocada en acumular fondos.
- Puede generar intereses sobre el saldo.
- Útil para metas financieras a mediano o largo plazo.
- Generalmente limitada a retiros mensuales.
- Ideal para comenzar un fondo de emergencia o apartar dinero para gastos inesperados.
Diferencias clave entre cuenta corriente y cuenta de ahorro
Aunque ambas cuentas cumplen funciones distintas, son complementarias para satisfacer las necesidades financieras habituales, tanto a corto, como a mediano y largo plazo.
Estas son las principales diferencias entre ambas opciones de cuentas.
Acceso y uso
- Cuenta corriente: el dinero está disponible en todo momento para realizar transacciones diarias, como transferencias, retiros de dinero y pagos de servicios a través de métodos de pago físicos y canales digitales.
- Cuenta de ahorro: el acceso al dinero es más limitado, ya que el objetivo es el ahorro y el crecimiento del capital; aunque sí permite realizar transferencias.
Generación de intereses
- Cuenta corriente: la mayoría no genera intereses y las que sí lo hacen, cuentan con tasas muy bajas.
- Cuenta de ahorro: la principal cualidad de este tipo de cuentas es que ofrece rendimientos a largo plazo, lo cual otorga protección al capital mientras lo hace crecer sin necesidad de una inversión de alto riesgo.
Conoce las cuentas bancarias conjuntas, una excelente manera de gestionar las finanzas en equipo.
Propósito principal
- Cuenta corriente: su objetivo principal es guardar el dinero a corto plazo para cubrir los gastos cotidianos, así como recibir sueldos y realizar compras a través de una tarjeta de débito.
- Cuenta de ahorro: su objetivo es guardar dinero en un lugar seguro y generar intereses para no perder valor con la inflación. Funciona como una caja de ahorro orientada a servir como respaldo ante posibles emergencias financieras o planes a largo plazo, como viajes, festejos, mudanzas, etc.
Costos y requisitos
- Cuenta corriente: muchas cuentas de este tipo conllevan cuotas de mantenimiento, las cuales se pueden eliminar con la condición de mantener un saldo mínimo mensual o hacer depósitos directos de manera regular.
- Cuenta de ahorro: por lo general, conllevan menos cargos que las cuentas corrientes, aunque también suelen requerir mantener un saldo mínimo para evitar pagar comisiones. También hay algunas cuentas que solicitan conservar el dinero por un tiempo específico antes de retirarlo.
Como puedes ver, la decisión de abrir una de las opciones de cuenta corriente o de ahorro depende de tus necesidades. Sin embargo, la combinación de ambas resulta una decisión estratégica para la administración financiera. Por un lado, la cuenta corriente te permite estar al día con los pagos cotidianos, mientras que la cuenta de ahorro está orientada a planear a futuro y mantener el dinero separado.
Administra tu dinero en EE. UU. con Común
En este artículo aprendiste a diferenciar una cuenta corriente de una cuenta de ahorro: la primera está orientada a realizar transacciones cotidianas y la segunda a hacer crecer tu dinero a largo plazo para cumplir tus objetivos financieros en el futuro.
Una de las necesidades básicas de los inmigrantes que llegan a vivir a Estados Unidos es acceder a una cuenta bancaria que les brinde seguridad y confianza. Sin embargo, a su vez se enfrentan a diversas dificultades al momento de contratar este tipo de servicios financieros, debido a la variedad de requisitos que dejan en desventaja a gran parte de esta comunidad.
¡Conoce Común, la cuenta corriente que entiende las necesidades de los inmigrantes!
Estos son algunos de los beneficios que te esperan:
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- La aplicación móvil también está disponible en español y acepta más de 100 identificaciones oficiales calificadas para la apertura de una cuenta.
- Tarjeta de débito para hacer compras y pagos diarios fácilmente.
Abre tu cuenta en Común hoy mismo y organiza tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué es mejor, una cuenta corriente o una cuenta de ahorro?
Depende de tus necesidades. Si buscas una cuenta para hacer transacciones cotidianas, como transferencias y depósitos, recibir sueldos y hacer pagos de servicios, una cuenta corriente puede ser una opción. Si lo que quieres es guardar tu dinero a largo plazo, considera una cuenta de ahorro.
¿Puedo tener cuenta corriente y de ahorro al mismo tiempo?
Sí, puedes separar tus objetivos financieros y organizar tu dinero. Asegúrate de utilizar una cuenta corriente que te permita enviar dinero dentro del país, así como a tu país de origen, con tarifas claras y accesibles. También es recomendable contar con una cuenta de ahorro como complemento para planificar a largo plazo.
¿Qué tipo de cuenta conviene más a inmigrantes recién llegados?
Común es una plataforma financiera que cuenta con requisitos accesibles de contratación y ofrece tarifas justas y competitivas.
Educación Financiera
¿Cómo se endosa un cheque? Tu guía paso a paso segura y detallada
8 min de lectura
A pesar de que los métodos de pago digitales han cobrado gran relevancia en prácticamente todo el mundo, los cheques siguen siendo fundamentales para llevar a cabo algunas transacciones, en especial para personas sin cuenta bancaria.
Según datos recientes, el 61 % de los estadounidenses todavía utiliza cheques. Sin embargo, el 17 % ha sido víctima de fraude por cheques.
Saber cómo se endosa un cheque en Estados Unidos es una medida de seguridad necesaria para evitar fraudes. Si bien puede ser un procedimiento confuso, es crucial conocerlo para evitar inconvenientes.
En este artículo te explicaremos paso a paso cómo endosar cheques correctamente, así como los datos que necesitas escribir en su reverso para poder cobrar el monto estipulado.
¿Qué es el endoso de un cheque y por qué es tan importante en EE. UU.?
El endoso de un cheque es una firma en el reverso del mismo, que funciona como autorización para que pueda ser cobrado en una institución financiera.
Su principal función es validar el cobro del cheque, así como autorizar la transferencia de fondos o ceder el poder a otra persona.
Saber cómo se endosa un cheque es indispensable porque es un requisito de seguridad primordial en el sistema financiero de Estados Unidos, como medida de protección para el portador y de los fondos depositados.
¿Cuál es la forma correcta de endosar un cheque, y dónde firmar?
A continuación, te mostramos cómo realizar el endosado antes de cobrar cheques en el banco.
Paso 1: Verifica los detalles del cheque
Asegúrate de que los datos del anverso del cheque sean correctos, como el nombre del beneficiario, cantidad de dinero en número y letra, e institución bancaria.
Paso 2: Localiza el área de endoso
Voltea el cheque y localiza la leyenda “Endorse Here” o “Do not write below this line”. Evita escribir por debajo del área señalada.
Paso 3: Firma el cheque con precisión
Firma el cheque en el recuadro marcado, según el tipo de endoso que requieras. A continuación, te explicaremos todo sobre los diferentes tipos.
Pero, ¿qué hacer si el nombre del beneficiario es incorrecto?
Ejemplo de cómo endosar un cheque si el nombre está mal escrito
En caso de que el nombre del beneficiario sea incorrecto, primero debes firmar como aparece y después con el nombre corregido.
James Smit — James Smith
Paso 4: Considera un endoso restrictivo (¡Altamente recomendado!)
El endoso restrictivo es una medida de seguridad para evitar que un tercero no autorizado cobre el cheque, dado que restringe la forma de pago a una cuenta bancaria registrada. Se vincula a la información proporcionada en el reverso del cheque.
Paso 5: Endosos de múltiples beneficiarios
En caso de que el cheque esté dirigido a más de un beneficiario, será necesario que uno o todos firmen el endoso, dependiendo de cómo esté escrito.
- Katy Adams and Mark Palmer: Se requieren las firmas de ambos
- Katy Adams or Mark Palmer: Una firma es suficiente
- Katy Adams and/or Mark Palmer: Según el banco intermediario, puede requerir una o dos firmas
- Katy Adams, Mark Palmer, etc.: El banco determina si una o todas las firmas son necesarias
Tipos de endosos: conoce las opciones para tus cheques
Antes de realizar el endoso de tu cheque, verifica cuál tipo es el más adecuado según el movimiento que requieras hacer. Por ejemplo, el endoso restrictivo es una manera de asegurar tu dinero, tal y como el uso de alternativas financieras modernas, como Común, un servicio integral que te da acceso a herramientas financieras unificadas y eficientes.
Endoso en blanco
El endoso en blanco se lleva a cabo cuando el mismo beneficiario cobra el cheque en efectivo. En este caso solo se necesita la firma en la parte indicada.
Endoso restrictivo
El endoso restrictivo es una medida de seguridad para que los fondos sean depositados en una cuenta bancaria específica.
Para ello debes incluir la leyenda for deposit only to + nombre del banco, número de cuenta y firma.
Este es el método más recomendado para los usuarios de Común que realizan depósitos vía móvil, ya que brinda protección al cheque ante posibles extravíos y asegura que el dinero se deposite en la cuenta designada.
Endoso a un tercero
En caso de que el cheque vaya a ser cobrado por un tercero, es necesario endosarlo de la siguiente manera.
Pay to the order of: (nombre de otra persona) + firma
Es importante que extremes precauciones con esta modalidad de endoso. Recurre a ella solo con personas de confianza, y en caso de robo o extravío de un cheque, repórtalo a la institución financiera de inmediato.
Endoso de negocios
El endoso de negocios se hace cuando un cheque es cobrado a nombre de una empresa. Para ello es necesario incluir el nombre completo de la compañía, seguido de la firma del representante legal autorizado para cobrarlo.
Endoso para depósito móvil
Para depositar los fondos de un cheque a través de una aplicación o de banca móvil, es necesario endosarlo de la siguiente manera:
For mobile deposit only + tu firma.
Deposita tu cheque endosado con facilidad y seguridad usando Común
Hacer el cambio de cheques es un proceso que requiere de un especial cuidado y atención, a fin de evitar errores y contratiempos que puedan afectar la operación.
En esta ocasión aprendimos la importancia de endosar correctamente un cheque en Estados Unidos, así como los diferentes tipos que existen, de acuerdo con las modalidades de cobro disponibles.
Ahora que sabes cómo se llena un cheque por la parte de atrás, puedes contar con Común para depositar los fondos a través de la aplicación móvil.
Evita filas: deposita tu cheque desde la app; la disponibilidad de fondos puede variar.
Común te ofrece la seguridad necesaria para cuidar tu dinero y tus datos personales
Es una plataforma accesible para inmigrantes en Estados Unidos, solicita la apertura de tu cuenta con documentación de tu país
Obtén soporte en español y en inglés, disponible 24/7
Accede a una aplicación móvil integral para manejar tus finanzas personales de la manera más sencilla
Común no solo facilitará el proceso de depósitos de cheques, sino que transformará tu vida financiera en Estados Unidos. Abre tu cuenta hoy y descúbrelo.
Preguntas Frecuentes
¿Es obligatorio endosar un cheque en Estados Unidos?
En la mayoría de las ocasiones, sí es necesario. En caso de que solicites depósito mediante cajero automático, ATM o aplicación móvil, es posible que el banco no requiera endoso.
¿Qué pasa si firmo mal el cheque al endosarlo?
Evitar tachaduras o rayones y endosa el cheque nuevamente. En caso de que el banco lo rechace, solicita al emisor que gire uno nuevo.
¿Puedo endosar un cheque a otra persona?
Puedes endosar un cheque para que sea cobrado por otra persona con la leyenda “pay to order of” junto al nombre del beneficiario. Aunque este trámite está restringido a las políticas específicas de cada banco.
¿Es seguro depositar un cheque con la aplicación móvil?
Es seguro depositar un cheque a través de la aplicación móvil de Común, ya que tus datos están cifrados y cuenta con otras medidas de seguridad, como verificación en dos pasos.

Cuenta corriente
Seguridad de una Cuenta Bancaria de Común: Empoderando tu Viaje Financiero
8 min de lectura
En un mundo donde la estabilidad financiera es crucial, Común se destaca como un faro de innovación en la industria bancaria tradicional. Asociada con bancos confiables como Community Federal Savings Bank, ambos Miembros de la FDIC, Común ofrece una base segura¹ para gestionar tus finanzas. Aquí te mostramos cómo Común está cambiando el juego para sus clientes y cualquier persona que busque la libertad e inclusión financiera.
Asociada con Bancos Confiables para Máxima Seguridad
Común no es solo una empresa fintech¹; es una plataforma impulsada por una misión diseñada para permitir la movilidad ascendente a través de servicios financieros. Al depositar en Común, tienes garantizada la misma seguridad de una cuenta bancaria tradicional, con depósitos asegurados hasta $250,000¹, asegurando la estabilidad financiera para ti y tu familia.
Remesas Seguras y Rápidas
Para muchas familias inmigrantes y otras, enviar dinero de vuelta a casa a sus seres queridos es vital. Común hace que este proceso sea seguro y rápido, permitiéndote cumplir con tus obligaciones financieras con confianza. Licenciada a través de Service UniTeller, Inc.⁴, Común asegura que tus remesas lleguen a su destino rápidamente, ofreciéndote una mejor oportunidad para lograr la estabilidad financiera.
Notificaciones en Tiempo Real y Acceso Temprano a Fondos
Mantente informado con notificaciones instantáneas: cada transacción, cada señal de actividad se te reporta, asegurando tranquilidad. La característica única de Común de proporcionar acceso temprano a los depósitos de nómina³ te permite gestionar el flujo de efectivo de manera efectiva, convirtiendo el trabajo arduo en resultados visibles más pronto.
Seguridad Habilitada por Visa a Nivel Mundial
La tarjeta de débito Visa® de Común¹, procesada a través de Visa USA Inc., asegura aceptación y confianza global. Ya sea que estés comprando localmente o internacionalmente, las soluciones bancarias de Común te acompañan en todo el mundo, asegurando que tus fondos estén seguros dondequiera que vayas.
Diseñada para las Necesidades Únicas de sus Miembros
Común está profundamente comprometida con la inclusión financiera, diseñando productos que atienden las necesidades únicas de sus miembros, especialmente para aquellos que recién comienzan o tienen dificultades para conectarse con los canales bancarios tradicionales. Desde una configuración de cuenta sencilla hasta aprender cómo gestionar tus finanzas, Común está contigo en cada paso del camino.
Construyendo una Comunidad de Confianza y Movilidad
La misión de Común va más allá de simples servicios bancarios; se trata de construir una comunidad y ayudar a millones de personas a navegar por las complejidades de los sistemas financieros. Al ofrecer herramientas que te ayudan a aprender y crecer, Común apoya tu viaje hacia alcanzar la libertad financiera.
Conclusión: Común
Los clientes de Común no solo están abriendo una cuenta bancaria; están entrando en una comunidad dedicada a construir estabilidad financiera y diseñando un futuro donde cada individuo trabajador merece una oportunidad de movilidad ascendente. Descarga la aplicación de Común esta semana para comenzar tu viaje hacia la libertad financiera, equipado con las mejores herramientas para ayudarte a navegar, conectar y prosperar.
Inmigración
¿Qué se necesita para obtener una Green Card en Estados Unidos?
8 min de lectura
Seguramente durante tu estancia en Estados Unidos has escuchado hablar de la tan famosa Green Card o tarjeta de residencia permanente.
Se trata de un documento emitido por el gobierno de este país para permitir a inmigrantes radicar y trabajar de manera legal y permanente.
Para los inmigrantes es de suma importancia obtenerla, ya que también les abre las puertas a varios beneficios, como protección legal, derecho a comprar propiedades y hacer la solicitud de residencia permanente legal para familiares.
Miles de migrantes en Estados Unidos suelen hacerse la gran pregunta: “¿cómo puedo vivir legalmente en Estados Unidos?”. Sabemos lo importante que es para ti acceder a mejores condiciones de vida para apoyar a tu familia y seres queridos. Por ello, a continuación te mostramos una guía con pasos prácticos, categorías de elegibilidad y los documentos necesarios para obtener la Green Card y cambiar tu vida en Estados Unidos.
Categorías de elegibilidad para la Green Card
Hay varios caminos para obtener la tarjeta verde. Para saber cuál debes tomar, es necesario que tengas claro tanto tu estatus migratorio como la categoría de elegibilidad que te corresponde de acuerdo con tu perfil.
Green Card por relación familiar
La primera categoría se refiere al permiso de residencia permanente otorgado por familiares directos que ya poseen un estatus legal en Estados Unidos.
Se divide de la siguiente manera:
- Familia directa de ciudadanos estadounidenses: cónyuges e hijos solteros de menos de 21 años.
Es necesario esperar la aprobación del formulario I-130 y posteriormente solicitar la residencia; no tiene límite anual.
- Categoría de preferencia familiar: hijos solteros mayores de 21 años de ciudadanos, cónyuges e hijos de residentes permanentes, hijos casados de ciudadanos y hermanos de ciudadanos.
Es necesario presentar el formulario I-485. Para esto, debes esperar a que se active la priority date en el Visa Bulletin. De lo contrario, solo podrás aplicar la I-130.
Green Card por relación laboral
- Visa EB1: personas con habilidades extraordinarias, como profesores o investigadores destacados.
- Visa EB2: profesionales destacados con grado avanzado y habilidades excepcionales.
- Visa EB3: trabajadores calificados, profesionales y “other workers”.
- Visa EB4: labores especiales, como trabajadores religiosos, empleados del gobierno estadounidense, miembros de la Fuerza Armada, entre otros.
- Visa EB5: para inversionistas que destinan grandes cantidades de dinero a negocios que generen al menos 10 empleos en el país.
Proceso para obtener la visa de trabajo
- El empleador presenta la Certificación Laboral PERM, en la cual demuestra que no existen trabajadores nacionales calificados o disponibles para ocupar el puesto. Para esto debe enviar el Formulario ETA-9089 al Departamento de Trabajo.
- Una vez obtenida la autorización de empleo, el empleador debe presentar el formulario I-140 al USCIS, junto con la certificación PERM aprobada.
- El empleado debe solicitar el ajuste de estatus a través del formulario I-485 (en caso de estar en Estados Unidos) o hacer consular processing en la embajada de EE. UU.
- Para el caso de la visa EB2, los solicitantes pueden optar por el National Interest Waiver (NIW), el cual elimina la necesidad del PERM.
Recuerda que para trabajar legalmente en Estados Unidos deberás tramitar el SSN. Es común que antes de obtener la residencia, los migrantes opten por el uso del ITIN para hacer sus declaraciones fiscales.
Green Card para inmigrantes especiales
- Visa VAWA: víctimas de abuso por parte de un ciudadano americano o residente permanente.
- Visa SIJ: menores de edad que han sido abusados o abandonados por sus padres.
- En ambos casos, las víctimas deben presentar el formulario I-360.
Green Card para refugio o asilo
- Personas que ingresaron a través de una solicitud de asilo o estatus de refugiado, así como sus familiares directos.
- En ambos casos, los solicitantes deben permanecer físicamente por lo menos 1 año en Estados Unidos y posteriormente presentar el formulario I-485.
Otras categorías
Además, existen otras categorías menos comunes:
- Diversity Visa (Green Card Lottery): es un sorteo anual de hasta 50,000 cupos. Los seleccionados obtienen una entrevista consular, aunque no es garantía de visa.
- Cuban Adjustment Act: es un programa especial de permanencia para ciudadanos cubanos.
Cada categoría tiene requisitos de elegibilidad y tiempos de procesamiento diferentes, por lo que es muy importante que consultes lo especificado por el gobierno estadounidense y, si es necesario, solicites el apoyo de un abogado de inmigración.
Pasos para solicitar la Green Card
Una vez que sabes, a grandes rasgos, los requisitos para obtener la Green Card, es necesario que tengas claro el proceso de solicitud que deberás seguir.
Determinar elegibilidad
Antes de comenzar cualquier trámite, revisa las categorías anteriores y determina cuál es la que mejor encaja en tu perfil, ya sea por familia, empleo, inmigrantes especiales, etc.
Te recomendamos revisar el Visa Bulletin para verificar los documentos necesarios para tu categoría y asegurarte de contar con ellos.
Presentar la petición inicial
Una vez que tienes claro cuál es la categoría que te corresponde, debes presentar el formulario indicado para la misma, así como los documentos de soporte necesarios, por ejemplo:
- Pasaporte vigente (necesario en cualquier categoría).
- Documentos probatorios de la relación familiar, como certificados de nacimiento o matrimonio.
- Carta de oferta de empleo.
Ajuste de estatus o procesamiento consular
Después de que tu formulario correspondiente sea aprobado, deberás solicitar el ajuste de estatus o procesamiento consular y efectuar el pago de la tarifa solicitada por el Departamento de Estado.
- Si estás en Estados Unidos, presenta el formulario I-485, junto con la evidencia de elegibilidad.
- En caso de que te encuentres en otro país, deberás presentar el DS-260 en el consulado de EE. UU. Esta es una solicitud de visa de inmigrante con residencia permanente.
Entrevista y biometría
En el siguiente paso deberás cumplir con una cita de ajuste de estatus, en la cual la USCIS tomará tus huellas, datos biométricos, foto y firma.
También deberás cumplir con una entrevista para responder preguntas relacionadas con tu categoría de elegibilidad.
Recepción de la Green Card
Finalmente, tu Green Card será enviada a través del correo postal a tu dirección. Asegúrate de revisar que todos los datos sean correctos y de guardarlos en un lugar seguro.
Después de un tiempo, puedes hacer la solicitud de ciudadanía, en caso de cumplir con los requisitos necesarios.
Mantener y renovar la Green Card
Una vez que tengas tu tarjeta verde en tus manos, debes estar pendiente de los periodos de renovación para evitar problemas o contratiempos después de la fecha de expiración.
Renovación y reemplazo
- La Green Card regular tiene vigencia de 10 años.
- Para reemplazar tu Green Card deberás presentar el formulario I-90, al menos 6 meses antes de la fecha de expiración.
- Ese mismo formulario también se utiliza en caso de averías o extravío.
Eliminación de condiciones
- Aplican residentes condicionales con Green Card válida por 2 años. Generalmente, por matrimonio reciente con ciudadanía estadounidense.
- Presentar el Formulario I-751 para matrimonio o el correspondiente a la categoría.
- Deberás presentar la documentación requerida por el USCIS, así como una entrevista adicional.
Reglas importantes
- En caso de que cambies de domicilio, asegúrate de reportarlo a la USCIS a la brevedad.
- Si por alguna razón necesitas pasar más de 6 meses seguidos fuera de Estados Unidos, asegúrate de tramitar un permiso de reingreso (Advance Parole o Reentry Permit). De lo contrario, podrías correr el riesgo de perder la residencia.
- Abstente de llevar a cabo acciones consideradas como abandono de residencia, como renunciar a la tarjeta, ejercer el voto en países extranjeros.
- Mantente atento a la vigencia de tu Green Card y realiza el trámite de renovación cuando corresponda.
Organiza tu vida financiera en EE. UU. con Común
Como puedes ver, el proceso de obtención de la Green Card es largo y extenuante. Por ello, es imprescindible que conozcas y comprendas las diferentes categorías, pasos, formularios y las claves que debes tener en cuenta para el mantenimiento de tu residencia permanente.
Otro punto relevante para mejorar tu estancia en Estados Unidos es contar con aliados que comprendan tus necesidades.
Te presentamos Común, la plataforma financiera que resuelve las necesidades del día a día, a través de una app móvil intuitiva, en la que puedes abrir una cuenta fácilmente con una identificación oficial calificada de tu país de origen.
También te ofrece servicio de envío de remesas a varios países, con el que tu familia recibe más por menos.
- Abre una cuenta segura con tarifas claras y competitivas.
- Recibe depósitos y envía remesas a casa.
- Obtén una tarjeta de débito para gastos diarios y control financiero.
- Posibilidad de ahorrar y planear tus finanzas mientras te estableces en Estados Unidos.
Abre hoy tu cuenta en Común y obtén el servicio financiero a tu medida.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Puedo viajar fuera de EE.UU. mientras mi solicitud está en trámite?
Necesitas tramitar el Advance Parole (Formulario I-131), ya que salir del país podría cancelar tu solicitud.
¿Cuándo puedo solicitar la ciudadanía después de obtener la Green Card?
Debes ser residente permanente por al menos 5 años o 3 en caso de matrimonio. Además de haber vivido de manera continua en Estados Unidos y haber cumplido con las obligaciones fiscales.
¿Cuánto tarda el proceso de la Green Card?
Depende de la categoría y de si realizas el trámite dentro o fuera del país. En general, el tiempo de espera es de 1 a 3 años, aproximadamente.
¿Cuánto cuesta solicitar la Green Card?
El costo varía según la categoría. Consulta la calculadora del USCIS para tener la cifra clara.
¿Cuál es la diferencia entre I-485 y DS-260?
El I-485 es la solicitud de ajuste de estatus a residente permanente que se presenta dentro de Estados Unidos. Mientras que el DS-260 es la solicitud de visa de inmigrante desde otro país.
¿Qué pasa si te rechazan la Green Card?
Puedes apelar la decisión a través del Formulario I-290B o volver a presentar la solicitud.
Community
Lo que Necesitas para Abrir una Cuenta en Común¹
8 min de lectura
Para abrir una cuenta en Común necesitas una identificación oficial vigente con foto — pasaporte, matrícula consular o más de 100 identificaciones latinoamericanas aceptadas. No se requiere número de Seguro Social. El proceso es 100% en línea y toma aproximadamente 3 minutos.
Común: Revolucionando el Acceso Financiero para la Comunidad Inmigrante
Descubre Común, una plataforma de tecnología financiera pionera diseñada específicamente para satisfacer las necesidades de la comunidad inmigrante en los Estados Unidos. A diferencia de la banca tradicional, Común ofrece una experiencia bancaria digital amigable enfocada en la inclusión financiera, tarifas bajas y soporte bilingüe, haciendo que los servicios financieros sean más inclusivos y empoderadores.
Facilidad Inigualable para Abrir una Cuenta
Abrir una cuenta corriente con Común es sencillo y sin complicaciones, abordando las barreras de exclusión financiera que enfrenta típicamente la comunidad inmigrante. Aceptando más de 100 formas de identificación², incluyendo números de seguro social de países de América Latina, Común asegura que los inmigrantes tengan acceso a servicios bancarios esenciales. El proceso de solicitud es rápido, tomando menos de 5 minutos, y es libre de tarifas adicionales u ocultas, requisitos de saldo mínimo o comisiones mensuales. Esta inclusividad es central a la misión de Común de fomentar la estabilidad y el crecimiento financiero.
Opciones de Depósito Móvil
Común: Común ofrece una función de depósito móvil muy conveniente que permite a los usuarios depositar efectivo en más de 88,000 ubicaciones en los Estados Unidos, incluyendo minoristas importantes como Walgreens, Dollar General y Walmart. Esta red extensa asegura que los usuarios puedan encontrar fácilmente una ubicación de depósito cercana, haciendo que el proceso de añadir dinero a sus cuentas sea sencillo y sin complicaciones.
Banca Tradicional: Aunque muchos bancos tradicionales ofrecen opciones de depósito móvil, a menudo restringen estos a depósitos de cheques a través de una aplicación móvil. Los depósitos en efectivo típicamente requieren una visita a un cajero automático o sucursal bancaria, lo cual puede ser menos conveniente y más tardado que la extensa red de depósitos en efectivo de Común.
Utilidad en el Mundo de Hoy: En el entorno acelerado de hoy, la flexibilidad para depositar efectivo en una amplia gama de ubicaciones accesibles es invaluable, especialmente para individuos que pueden no tener fácil acceso a servicios bancarios tradicionales o que trabajan en horarios no tradicionales cuando los bancos están cerrados.
Remesas Internacionales
Común: Común se destaca en facilitar las remesas internacionales⁴, permitiendo a los usuarios enviar dinero al extranjero rápidamente y con tarifas más bajas en comparación con muchos bancos tradicionales y servicios de remesas. El proceso se mejora con notificaciones en tiempo real, manteniendo al remitente informado desde el momento en que el dinero es enviado hasta que es recibido.
Banca Tradicional: Los bancos tradicionales generalmente ofrecen servicios de transferencia internacional, pero estos pueden ser caros y lentos, con transferencias que a veces tardan varios días en completarse. Además, las tarifas asociadas con las remesas bancarias tradicionales pueden ser significativamente más altas.
Utilidad en el Mundo de Hoy: En una economía globalizada, la capacidad de enviar dinero a través de fronteras de manera rápida y asequible es crucial. Muchas familias dependen de las remesas para el apoyo financiero, y las empresas necesitan formas eficientes de manejar transacciones internacionales. El servicio simplificado y rentable de Común satisface eficazmente estas demandas modernas.
Acceso Anticipado a Sueldo
Común: Común ofrece la capacidad de conectar los sueldos a la aplicación y recibir el pago hasta dos días antes³. Esta función no incurre en tarifas adicionales, proporcionando un alivio significativo durante emergencias financieras o al planificar con anticipación.
Banca Tradicional: Algunos bancos tradicionales han comenzado a ofrecer funciones similares, pero a menudo están ligadas a tipos específicos de cuentas o requieren un saldo mínimo. La accesibilidad y facilidad de uso del acceso anticipado a sueldo de Común no siempre se igualan en entornos tradicionales.
Utilidad en el Mundo de Hoy: Con el aumento de trabajos en la economía gig y horarios de pago irregulares, tener acceso anticipado a los salarios puede proporcionar un amortiguador contra la inestabilidad financiera. Esta función es particularmente valiosa para aquellos que viven de sueldo en sueldo, ofreciendo un colchón que puede ayudar a evitar tarifas por sobregiro y pagos atrasados.
A diferencia de las instituciones bancarias tradicionales, las características innovadoras de Común están diseñadas para satisfacer las necesidades de la población diversa y móvil de hoy, beneficiando particularmente a la comunidad inmigrante en los EE. UU. Al proporcionar servicios que ofrecen mayor conveniencia, costos más bajos y mayor accesibilidad, Común no solo aborda los desafíos comunes que enfrentan sus usuarios, sino que también los empodera hacia una mayor libertad y estabilidad financiera. A medida que avanzamos hacia un mundo más interconectado y acelerado, la importancia de servicios financieros receptivos e inclusivos continúa creciendo, algo que Común está en una posición única para ofrecer.
Seguridad Robusta y Soporte al Cliente
La seguridad y el soporte al cliente son primordiales en Común. Con cuentas aseguradas por la FDIC y la protección de Visa en transacciones con la tarjeta de débito Visa virtual, los clientes de Común pueden gestionar sus fondos con confianza. Las innovadoras características de seguridad como inicios de sesión biométricos y notificaciones instantáneas de transacciones mantienen tu dinero seguro. Además, Común ofrece soporte al cliente 24/7 en inglés y español, asegurando que la ayuda siempre esté disponible en tu idioma preferido.
Compromiso con Cero Tarifas y Movilidad Ascendente
Común se destaca no solo por ofrecer cero tarifas para la apertura de cuentas, mantenimiento mensual o saldos mínimos, sino también por su compromiso de ayudar al ascenso económico de sus usuarios. Común actúa como un socio financiero, apoyando transacciones financieras sin la carga de tarifas excesivas. Este compromiso se alinea con el objetivo de permitir la movilidad ascendente para los inmigrantes, quienes contribuyen significativamente a la economía de los EE. UU.
Características y Beneficios Personalizados
Común va más allá de los servicios financieros tradicionales al ofrecer características diseñadas para satisfacer las necesidades únicas de la comunidad inmigrante. Los usuarios pueden enviar dinero al extranjero con tarifas bajas o sin tarifas, depositar efectivo en más de 88,000 ubicaciones a nivel nacional, incluyendo retiros gratuitos en cajeros automáticos, y conectar sus cuentas a aplicaciones de pago populares como Zelle, CashApp y Venmo. La plataforma de Común también permite a los clientes recibir sus sueldos hasta dos días antes a través de depósitos directos, mejorando aún más su flexibilidad y estabilidad financiera.
Conclusión
Común no es solo un proveedor de servicios financieros, sino una plataforma dedicada a transformar la experiencia bancaria para los inmigrantes en los EE. UU. Con su diseño enfocado en el usuario, compromiso con la libertad financiera y características robustas, Común está destinado a convertirse en una herramienta vital para lograr la estabilidad y el crecimiento financiero de sus usuarios. Ya sea que busques gestionar tus finanzas diarias o enviar dinero a tus seres queridos en el extranjero de manera rápida y segura, Común ofrece una solución bancaria confiable, inclusiva y eficiente.
Momento Fundacional: ¿Sabías que?
Fundada por los empresarios Abiel Gutierrez y Andres Santos en Nueva York, Común fue construida para empoderar a las familias y permitir la movilidad ascendente, particularmente para la familia inmigrante. La compañía ha obtenido una inversión significativa de empresas destacadas como Costanoa Ventures, FJ Labs y South Park Commons, subrayando la gran oportunidad de servir las necesidades financieras de las familias inmigrantes y mejorar la vida de cada persona.
¿Qué documentos necesito para abrir una cuenta en Común?
Una identificación oficial vigente con foto: pasaporte, matrícula consular, licencia extranjera, o cualquiera de más de 100 identificaciones latinoamericanas aceptadas. No se pide número de Seguro Social ni ITIN.
¿Cuánto tarda el proceso de apertura?
Aproximadamente 3 minutos, completamente desde tu teléfono. La aprobación es instantánea en la mayoría de los casos.
¿Tiene algún costo abrir una cuenta en Común?
No hay tarifa de apertura, no hay cuota mensual y no se exige un saldo mínimo.
Preguntas frecuentes
¿Puedo abrir una cuenta en Común sin número de Seguro Social?
Sí, Común acepta pasaporte, matrícula consular u otras identificaciones latinoamericanas vigentes en lugar de un número de Seguro Social.
¿Cuánto tiempo toma abrir la cuenta?
El proceso toma aproximadamente 3 minutos desde la app, con aprobación instantánea en la mayoría de los casos.
¿Necesito comprobante de domicilio para abrir la cuenta?
Puede solicitarse un comprobante como recibo de servicios o estado de cuenta digital, dependiendo de tu situación.
¿Hay algún costo por abrir o mantener la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo requerido.
¿Qué recibo al abrir mi cuenta?
Una cuenta corriente y una tarjeta de débito Visa, con acceso a depósito directo, remesas y la red de depósito en efectivo.
¿Puedo abrir la cuenta si acabo de llegar a Estados Unidos?
Sí, mientras tengas una identificación oficial vigente de tu país de origen, puedes abrir tu cuenta sin necesidad de historial crediticio en EE.UU.
Educación Financiera
Apps como Chime: mejores alternativas para inmigrantes en 2026
8 min de lectura
Apps como Chime: mejores alternativas para 2026
Las apps de banca digital han cambiado cómo muchas personas en EE.UU. manejan su dinero. En lugar de visitar sucursales físicas, ahora puedes abrir cuentas, recibir depósitos directos, enviar pagos y gestionar gastos directamente desde tu teléfono.
Entre estas apps, Chime se ha convertido en uno de los nombres más reconocidos en banca digital. Sin embargo, para muchos inmigrantes en EE.UU., las apps fintech tradicionales pueden no satisfacer completamente las necesidades financieras cotidianas. Algunas personas pueden necesitar una app que soporte incorporación basada en ITIN, ofrezca formas más fáciles de enviar dinero a Latinoamérica, o proporcione atención al cliente en español.
¿Qué es Chime y por qué buscar alternativas?
Chime es una empresa de tecnología financiera que ofrece servicios bancarios móviles a través de bancos asociados. Sus funciones incluyen depósito directo anticipado, tarjetas de débito, opciones bancarias sin tarifas y herramientas de ahorro automático.
Algunos usuarios pueden buscar alternativas porque quieren: opciones de remesas internacionales, incorporación basada en ITIN o pasaporte, soporte al cliente bilingüe, funciones de inversión, flexibilidad en transferencias de efectivo o herramientas especializadas de ahorro.
Comparación de apps como Chime (2026)
| App | Sin comisión mensual | Acepta ITIN/Sin SSN | Soporte en español | Remesas internacionales | Transferencias P2P | Depósito directo anticipado |
|---|---|---|---|---|---|---|
| Chime | Sí | No | No | No | No | Sí* |
| Común | Sí* | Sí | Sí | Sí | Sí | Sí* |
| Current | Sí | No | No | No | Sí | Sí |
| Varo | Sí | Sí (ITIN) | No | No | No | Sí |
*Aplican términos y condiciones. Verifica los requisitos actuales de cada proveedor.
Común — La alternativa diseñada para inmigrantes latinos
Común es una plataforma financiera digital construida específicamente para la comunidad latina en EE.UU. A diferencia de Chime y otras apps de banca digital, Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta, ofrece soporte al cliente 24/7 en español, permite enviar remesas a Latinoamérica desde $2.99, y tiene una app disponible completamente en español. Visita comun.app para más información.
Varo
Varo acepta ITINs para la apertura de cuentas, lo que lo hace más accesible para algunos inmigrantes. Ofrece características bancarias básicas sin tarifas mensuales. Sin embargo, no ofrece remesas internacionales ni soporte en español.
Current
Current ofrece banca digital con depósito directo anticipado y transferencias P2P. Sin embargo, no acepta ITINs para la apertura de cuentas y no tiene soporte en español ni remesas internacionales.
¿Cuál es la mejor alternativa a Chime para inmigrantes?
Depende de tus necesidades específicas. Si necesitas remesas a Latinoamérica, soporte en español y la posibilidad de abrir cuenta sin SSN, Común puede ser la opción más completa.
Preguntas frecuentes
¿Puedo abrir una cuenta en Chime sin SSN?
Chime generalmente requiere un SSN para abrir una cuenta. Para inmigrantes que aún no tienen SSN, pueden haber mejores alternativas como Común.
¿Cuál es la mejor app bancaria para inmigrantes latinos?
Común está diseñado específicamente para inmigrantes latinos en EE.UU. con soporte en español, apertura de cuenta con IDs latinoamericanas y remesas internacionales.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.

Pagos instantáneos
Transferencias de Dinero en Tiempo Real: Cómo Funcionan las Transferencias Instantáneas
8 min de lectura
Las transferencias en tiempo real permiten que el dinero esté disponible casi de inmediato, a diferencia de métodos tradicionales que tardan días. Con Común, la mayoría de las remesas internacionales llegan en minutos.
¿Qué es la Red de Pagos en Tiempo Real (RTP)?
La red de Pagos en Tiempo Real (RTP) es una infraestructura financiera avanzada diseñada para facilitar las transferencias de dinero instantáneas en tiempo real. Introducida por The Clearing House en 2017, la red RTP permite la transferencia inmediata de fondos entre instituciones financieras participantes. Este sistema opera las 24 horas del día, los 365 días del año, lo que garantiza que las transacciones puedan realizarse en cualquier momento, incluidos fines de semana y días festivos.
Las características clave de la red RTP incluyen:
- Disponibilidad Inmediata de Fondos: Los fondos están disponibles para el destinatario en segundos después de iniciar la transacción.
- Comunicación Mejorada: El sistema RTP admite mensajería detallada, lo que permite a los remitentes y destinatarios intercambiar información sobre el pago.
- Mayor Seguridad: Las medidas avanzadas de cifrado y autenticación ayudan a proteger las transacciones contra fraudes.
Características Clave de la Red RTP
- Velocidad: Las transacciones se completan en segundos, proporcionando disponibilidad inmediata de fondos al destinatario.
- Seguridad: La red RTP emplea protocolos avanzados de cifrado y autenticación para garantizar la seguridad de las transacciones.
- Transparencia: Las actualizaciones y confirmaciones en tiempo real permiten que ambas partes sigan el estado de sus pagos al instante.
- Interoperabilidad: La red RTP está diseñada para funcionar sin problemas con varias instituciones financieras, lo que permite una amplia compatibilidad y adopción.
La red RTP está diseñada para admitir una variedad de tipos de pago, incluidos los pagos de persona a persona (P2P), de empresa a empresa (B2B) y de empresa a consumidor (B2C), lo que la convierte en una herramienta versátil para las operaciones financieras modernas.
¿Cómo Funcionan los Pagos en Tiempo Real?
Los pagos en tiempo real revolucionan la experiencia bancaria tradicional al permitir transferencias de dinero instantáneas. Esta eficiencia es posible gracias a la tecnología avanzada y los protocolos de comunicación seguros. A continuación, se presenta un análisis detallado de cómo funcionan los pagos en tiempo real.
El Proceso de los Pagos en Tiempo Real
La mecánica de los pagos en tiempo real implica varios pasos clave, que garantizan tanto la velocidad como la seguridad:
Iniciación del Pago
- El remitente inicia un servicio de pago a través de la plataforma en línea de su banco o una aplicación móvil.
- Se ingresan detalles esenciales como la información de la cuenta del destinatario, el monto y el propósito del pago.
Validación y Autenticación
- El banco del remitente valida los detalles del pago y autentica la identidad del remitente.
- La verificación incluye comprobar que haya fondos suficientes en la cuenta del remitente para cubrir la transacción.
Transmisión del Pago
- Una vez validado, el pago se transmite a través de la red RTP.
- La red RTP facilita el intercambio de datos en tiempo real entre los bancos del remitente y del destinatario.
Procesamiento del Banco Receptor
- El banco receptor recibe las instrucciones de pago y verifica su autenticidad.
- Luego, el banco receptor acredita la cuenta del destinatario con el monto especificado.
Confirmación en Tiempo Real
- Tanto el remitente como el destinatario reciben notificaciones en tiempo real que confirman la transacción exitosa.
- Esta transparencia asegura que ambas partes estén al tanto del estado del pago de inmediato.
Plataforma digital financiera diseñada para tu vida en USA
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Infraestructura Técnica Detrás de los Pagos en Tiempo Real
El funcionamiento fluido de los pagos en tiempo real depende de una infraestructura técnica robusta. Los componentes clave incluyen:
- Pasarelas de Pago: Facilitan la transferencia de datos de pago entre los bancos y la red RTP.
- APIs (Interfaces de Programación de Aplicaciones): Permiten que los bancos integren sus sistemas con la red RTP, asegurando una comunicación y procesamiento de transacciones sin problemas.
- Protocolos de Cifrado: Protegen los datos de la transacción durante la transmisión, evitando el acceso no autorizado.
- Sistemas de Detección de Fraude: Algoritmos avanzados y modelos de aprendizaje automático monitorean las transacciones en tiempo real para detectar y prevenir actividades fraudulentas.
Medidas de Seguridad en los Pagos en Tiempo Real
Garantizar la seguridad de los pagos en tiempo real es fundamental. Se implementan varias capas de seguridad para proteger las transacciones:
- Autenticación Multifactor (MFA): Se requiere que los usuarios verifiquen su identidad mediante varios métodos de autenticación, como contraseñas, datos biométricos o códigos de un solo uso.
- Cifrado: Todos los datos de las transacciones se cifran durante la transmisión para evitar la interceptación y el acceso no autorizado.
- Tokenización: La información sensible, como los números de cuenta, se reemplaza con tokens únicos que solo pueden ser interpretados por partes autorizadas.
- Monitoreo Continuo: Las transacciones se monitorean continuamente en tiempo real para detectar cualquier patrón inusual que pueda indicar actividad fraudulenta.
Ejemplos de Casos de Uso de Pagos en Tiempo Real
Los pagos en tiempo real se utilizan en diversos escenarios, mejorando la eficiencia de las transacciones financieras en diferentes sectores:
- Transferencias de Persona a Persona (P2P): Amigos y familiares pueden enviarse dinero al instante, independientemente del banco que utilicen.
- Pagos de Empresa a Empresa (B2B): Las empresas pueden pagar a proveedores y socios de inmediato, mejorando la gestión del flujo de caja y las operaciones comerciales.
- Pagos de Empresa a Consumidor (B2C): Las empresas pueden pagar a empleados, contratistas o proveedores de servicios al instante, asegurando una compensación oportuna.
- Transacciones de Comercio Electrónico: Los minoristas en línea pueden recibir pagos al instante, lo que permite un procesamiento y envío de pedidos más rápido.
Ventajas de los Pagos en Tiempo Real
Los beneficios de los pagos en tiempo real son multifacéticos y ofrecen ventajas significativas sobre los métodos de pago tradicionales:
- Velocidad: Las transacciones instantáneas eliminan los períodos de espera para que los fondos estén disponibles.
- Conveniencia: Las transacciones se pueden realizar en cualquier momento, desde cualquier lugar, sin las restricciones de los horarios bancarios.
- Eficiencia: Simplifica las operaciones financieras tanto para individuos como para empresas, reduciendo el tiempo y el esfuerzo necesarios para procesar pagos.
- Transparencia: Las notificaciones y confirmaciones inmediatas mantienen a todas las partes informadas en tiempo real.
Los pagos en tiempo real representan un avance significativo en la industria financiera, ofreciendo una forma fluida, segura y eficiente de transferir fondos. A medida que la adopción de los sistemas de pago en tiempo real continúa creciendo, los beneficios serán cada vez más generalizados, transformando la forma en que manejamos las transacciones financieras.
RTP vs. Otros Tipos de Pago
Los pagos en tiempo real (RTP) ofrecen una ventaja distintiva sobre los métodos de pago tradicionales al proporcionar un procesamiento de transacciones inmediato y disponibilidad de fondos. Para comprender el alcance completo de los beneficios de los RTP, es útil compararlos con otros tipos de pago comunes: transferencias de la Cámara de Compensación Automatizada (ACH) y Pagos Inmediatos.
RTP vs. ACH
Las transferencias de la Cámara de Compensación Automatizada (ACH) han sido un pilar en las transacciones financieras durante décadas. Sin embargo, los RTP ofrecen varias mejoras que los convierten en una opción superior en muchos escenarios. Aquí hay una comparación:
- Velocidad:
- RTP: Las transacciones se procesan al instante, con fondos disponibles para el destinatario en segundos.
- ACH: Las transacciones generalmente tardan de uno a tres días hábiles en liquidarse, ya que se procesan en lotes.
- Disponibilidad:
- RTP: Opera las 24 horas del día, los 365 días del año, lo que permite realizar transacciones en cualquier momento, incluidos fines de semana y días festivos.
- ACH: Limitado a días y horas hábiles, sin procesamiento los fines de semana ni días festivos.
- Costo:
- RTP: Aunque los costos pueden variar, las transacciones RTP suelen tener tarifas competitivas, que pueden ser más bajas que las de los servicios ACH acelerados.
- ACH: Generalmente son de menor costo para transacciones estándar, pero las transferencias ACH aceleradas pueden incurrir en tarifas más altas.
- Transparencia:
- RTP: Proporciona confirmaciones de transacciones en tiempo real y capacidades de mensajería detalladas, mejorando la transparencia.
- ACH: Las notificaciones suelen retrasarse, y los mensajes detallados de transacciones no son tan sólidos.
- Casos de Uso:
- RTP: Ideal para pagos urgentes, transferencias entre personas (P2P) y transacciones comerciales que requieren disponibilidad inmediata de fondos.
- ACH: Adecuado para nóminas regulares, pagos de facturas y transacciones en masa donde la disponibilidad inmediata no es crítica.
RTP vs. Pagos Inmediatos
Los pagos inmediatos, como los facilitados por redes de tarjetas de crédito o ciertos servicios de pago digital, también ofrecen tiempos de procesamiento rápidos. Así es como se comparan con RTP:
- Tiempo de Procesamiento:
- RTP: Las transacciones se liquidan al instante, proporcionando disponibilidad inmediata de fondos.
- Pagos Inmediatos: A menudo se procesan en segundos o minutos, pero los tiempos de liquidación pueden variar según el proveedor de servicios.
- Costo:
- RTP: Generalmente más rentable, especialmente para transacciones de alto valor, ya que las tarifas suelen ser más bajas en comparación con las tarifas de procesamiento de tarjetas de crédito.
- Pagos Inmediatos: Las transacciones con tarjeta de crédito pueden incurrir en tarifas más altas debido a los cargos de procesamiento y tarifas de intercambio.
- Seguridad:
- RTP: Emplea cifrado avanzado, autenticación multifactor y monitoreo continuo para la detección de fraudes.
- Pagos Inmediatos: Las medidas de seguridad varían según el proveedor, pero generalmente incluyen cifrado y monitoreo de fraudes.
- Uso:
- RTP: Se utiliza para una amplia gama de transacciones, incluidas las transferencias P2P, pagos B2B y B2C.
- Pagos Inmediatos: Comúnmente utilizados para transacciones de consumo, compras en línea y pagos de pequeñas empresas.
- Disponibilidad:
- RTP: Siempre disponible, independientemente de la hora o el día.
- Pagos Inmediatos: La disponibilidad depende del proveedor de servicios, pero muchos ofrecen procesamiento casi instantáneo.
Al comprender estas comparaciones, queda claro que los RTP aportan un nivel de eficiencia, conveniencia y seguridad que los métodos de pago tradicionales no pueden igualar. Como resultado, los RTP están ganando popularidad tanto para transacciones financieras personales como comerciales.
Aprende mas sobre los diferentes tipos de transferencias bancarias
Aplicaciones de Transferencia Instantánea
Además de los canales bancarios tradicionales, las aplicaciones de transferencia instantánea han surgido como herramientas populares para facilitar las transferencias de dinero en tiempo real. Estas aplicaciones aprovechan la red de Pagos en Tiempo Real (RTP) y otras tecnologías de pago en tiempo real para proporcionar a los usuarios formas rápidas y convenientes de enviar y recibir fondos. Exploremos algunas de las aplicaciones de transferencia instantánea más utilizadas y cómo funcionan.
Aplicaciones de Transferencia Instantánea Populares
- Venmo: Una aplicación ampliamente utilizada que permite a los usuarios enviar y recibir dinero con amigos y familiares, con una interfaz similar a las redes sociales para mayor conveniencia.
- Zelle: Integrada con los principales bancos, Zelle ofrece transferencias directas de banco a banco, lo que la hace conveniente para los usuarios con cuentas en instituciones financieras participantes.
- Común App: Común es una recién llegada al mercado de aplicaciones de transferencia instantánea, ganando atención por su interfaz fácil de usar y su enfoque en servicios financieros impulsados por la comunidad inmigrante. Con Común, los usuarios pueden enviar dinero al instante a amigos, familiares y negocios, mientras acceden a una gama de funciones diseñadas para empoderar financieramente a las comunidades.
Estas aplicaciones han hecho que las transferencias instantáneas sean accesibles a un público más amplio, simplificando el proceso de enviar y recibir dinero.
Conclusión
Las transferencias de dinero en tiempo real, facilitadas por la red RTP y aplicaciones de transferencia instantánea como Venmo, Zelle y Común, ofrecen una velocidad, conveniencia y seguridad incomparables en las transacciones financieras. Con la disponibilidad inmediata de fondos, operación las 24 horas del día y interfaces fáciles de usar, estas tecnologías están transformando la forma en que gestionamos nuestras finanzas. Adoptar las transferencias en tiempo real abre nuevas posibilidades para interacciones financieras eficientes e inclusivas, empoderando a individuos y empresas en todo el mundo.
¿Cómo funcionan las transferencias de dinero en tiempo real?
Usan redes de pago que procesan y confirman la transacción casi instantáneamente, en lugar de esperar los ciclos de procesamiento tradicionales de varios días.
¿Qué transferencias de Común son instantáneas?
La mayoría de las remesas internacionales llegan en minutos. Los tiempos de transferencias bancarias tradicionales (como ACH) siguen tomando de 3 a 5 días hábiles.
¿Qué ventajas tienen las transferencias en tiempo real?
Acceso más rápido al dinero, útil en emergencias o cuando tu familia necesita el dinero de inmediato.
Preguntas frecuentes
¿Qué significa que una transferencia sea "en tiempo real"?
Que el dinero está disponible para el destinatario casi inmediatamente después de enviarse, en lugar de esperar días.
¿Las remesas de Común son instantáneas?
La mayoría llega en minutos, dependiendo del país y método de entrega elegido.
¿Todas las transferencias con Común son instantáneas?
No, las transferencias ACH tradicionales siguen tomando de 3 a 5 días hábiles; las remesas internacionales suelen ser más rápidas.
¿Por qué algunas transferencias tardan más que otras?
Depende de la red de pago usada — ACH sigue ciclos de procesamiento de varios días, mientras que las redes de remesas modernas procesan en minutos.
¿Necesito hacer algo especial para que mi transferencia sea instantánea?
No, la velocidad depende del método que elijas dentro de la app al momento de enviar.
¿Las transferencias en tiempo real tienen algún costo adicional?
El costo depende del servicio específico que uses; revisa siempre la tarifa mostrada antes de confirmar tu envío.
Viviendo en Estados Unidos
¿Cuántos números tiene el Seguro Social? Formato, significado y diferencia con el ITIN
8 min de lectura
¿Cuántos números tiene el Seguro Social? Formato, significado y diferencia con el ITIN
El número de Seguro Social (SSN) tiene 9 dígitos y se escribe en el formato XXX-XX-XXXX (por ejemplo, 123-45-6789). Un SSN se usa para rastrear ganancias para impuestos y beneficios, acceder a beneficios del Seguro Social y verificar la identidad para muchas actividades como solicitar trabajo, servicios bancarios, acceso a crédito y obtención de servicios gubernamentales. Es uno de los identificadores personales más sensibles en EE.UU.
¿Qué significa cada parte del número de Seguro Social?
Históricamente, el SSN tenía significado en cada sección. Seguía una estructura donde los primeros tres dígitos (conocidos como el número de área) estaban originalmente vinculados a la ubicación donde se emitió el SSN. A esto le seguían los dos dígitos del medio (el número de grupo), que tenían un propósito administrativo. Los últimos cuatro dígitos (el número de serie) eran identificadores únicos.
Sin embargo, desde 2011, estos números ya no reflejan ubicación u orden y se asignan usando un sistema de 'aleatorización'. Los últimos cuatro dígitos a menudo se usan para verificación parcial de identidad por instituciones financieras, agencias gubernamentales y proveedores de salud.
¿Cómo sé si mi SSN es válido?
No hay una herramienta pública para verificar completamente un SSN. Puedes confirmar que sigue el formato de 9 dígitos, pero la verificación oficial se realiza a través de la Administración del Seguro Social.
¿Para qué se usa el número de Seguro Social?
El SSN es el principal número de identificación fiscal y financiera en EE.UU. Se usa en sistemas de empleo, financieros y gubernamentales. Los usos clave incluyen:
- Empleo e impuestos: los empleadores lo requieren para procesar la nómina y reportar ingresos al gobierno
- Acceso a beneficios gubernamentales: la Administración del Seguro Social lo usa para rastrear ganancias de por vida y determinar elegibilidad para beneficios, incluyendo retiro, discapacidad y Medicare
- Servicios financieros: los bancos e instituciones financieras pueden requerir un SSN para abrir cuentas y reportar ingresos por intereses
- Crédito y préstamos: las agencias de crédito lo usan para rastrear el historial crediticio
- Identificación: usado por ciertas agencias gubernamentales para verificaciones de antecedentes
SSN vs. ITIN: ¿cuál es la diferencia?
Si no eres elegible para un Número de Seguro Social (SSN) pero tienes obligaciones fiscales federales en EE.UU., puede que necesites solicitar un Número de Identificación Personal del Contribuyente (ITIN). Aunque ambos son números de nueve dígitos, sirven para propósitos diferentes.
El SSN es un número de identificación de nueve dígitos emitido a ciudadanos de EE.UU. y ciertas personas autorizadas a trabajar en EE.UU. para reportar salarios, acceder a beneficios y establecer historial crediticio. Un ITIN, por otro lado, es un número de procesamiento fiscal emitido por el IRS a personas que no son elegibles para un SSN pero necesitan presentar declaraciones de impuestos en EE.UU.
Puntos clave a tener en mente:
- El ITIN también tiene 9 dígitos y generalmente comienza con el número 9, en el formato 9XX-XX-XXXX
- El SSN es emitido por la Administración del Seguro Social, mientras que el ITIN es emitido por el IRS
- Un SSN generalmente se emite a personas autorizadas a trabajar en EE.UU., mientras que un ITIN se usa por personas que necesitan cumplir obligaciones fiscales pero no son elegibles para un SSN
- Un ITIN por sí solo no autoriza empleo en EE.UU.
Tanto los SSN como los ITIN pueden ser aceptados por algunas instituciones financieras para abrir cuentas de cheques o ahorros, sujeto a las políticas de cada institución.
¿Puedo abrir una cuenta bancaria sin SSN?
Las políticas varían por institución financiera, pero puede ser posible. Puede ser un desafío para inmigrantes recién llegados abrir una cuenta bancaria sin SSN; sin embargo, algunas instituciones ofrecen alternativas.
Por ejemplo, ciertos bancos pueden permitir abrir cuentas en persona usando un ITIN. Algunas cooperativas de crédito enfocadas en la comunidad pueden aceptar ya sea un SSN o un ITIN. Otros proveedores, como Común, pueden ofrecer apertura de cuenta digital con más de 100 IDs latinoamericanas válidas.
Resultados pueden variar. Para una lista completa de IDs elegibles y requisitos de solicitud, consulta la información en el Centro de Ayuda de Común.
¿Cómo puedes proteger tu número de Seguro Social?
Tu SSN es información muy sensible, y protegerlo es importante para reducir el riesgo de robo de identidad. Algunos consejos generales:
- Siempre que sea posible, evita cargar la tarjeta física. Intenta mantener el documento en un lugar seguro en casa
- Evita compartir tu SSN a menos que sea necesario y confíes en la parte que lo solicita
- Monitorea tus cuentas financieras e informes de crédito regularmente para detectar actividad no autorizada
- Contacta a la Comisión Federal de Comercio (FTC) si sospechas que tu SSN ha sido comprometido
Como inmigrante recién llegado, lidiar con la documentación puede sentirse abrumador. Sin embargo, la buena noticia es que no necesariamente tienes que esperar a tener un SSN para comenzar a atender tus necesidades bancarias en EE.UU. La app de Común está disponible en español. Visita comun.app para conocer los requisitos.
Preguntas frecuentes
¿Se puede cambiar un número de Seguro Social?
Generalmente no, excepto en algunos casos excepcionales según lo determine la Administración del Seguro Social.
¿Los niños nacidos en EE.UU. reciben automáticamente un SSN?
El SSN no se emite automáticamente, pero puede solicitarse cuando se registra el nacimiento.
¿Cuántos dígitos tiene un ITIN?
Un ITIN tiene 9 dígitos y generalmente comienza con el número 9.
¿Es obligatorio tener un SSN para vivir en EE.UU.?
No, el SSN no es requerido para la residencia.
¿Puedo usar el número de Seguro Social de otra persona?
No, es ilegal y puede resultar en graves consecuencias legales.
Viviendo en Estados Unidos
Paso a paso: cómo hacer taxes por primera vez siendo inmigrante en EE.UU.
8 min de lectura
Requisitos básicos para hacer taxes por primera vez en Estados Unidos
Aunque conseguir un trabajo en Estados Unidos trae consigo una serie de beneficios para la calidad de vida de los inmigrantes y sus familias, a la vez conlleva comprometerse a cumplir con las obligaciones que exigen las leyes del país.
Presentar la declaración de impuestos es uno de los trámites que deben realizar todas las personas que han obtenido ingresos. Esto se hace mediante la presentación de un informe de ingresos anuales al Servicio de Impuestos Internos (IRS).
Presentar la declaración de impuestos es especialmente importante para todos, ya que abre la puerta al acceso a servicios financieros como hipotecas y préstamos personales, lo que a su vez ayuda a construir un historial crediticio, especialmente para los inmigrantes.
La presentación de impuestos es en sí un proceso estresante y poco intuitivo para la gran mayoría de la población, y más aún cuando se trata de comprender a las Instituciones Tributarias de otro país.
A continuación, te mostramos una guía paso a paso para ayudarte a cumplir con tus obligaciones fiscales en Estados Unidos y acceder a los beneficios que ello conlleva, como recibir reembolsos y construir un historial financiero en el país.
¿Qué documentos necesitas para hacer tus taxes?
Lo primero que debes saber para presentar tu declaración de impuestos en Estados Unidos es la documentación requerida por el IRS para procesar tus datos.
Asegúrate de contar con los siguientes documentos:
- Número de Identificación Fiscal: si no cuentas con un Número de Seguridad Social (SSN), debes tramitar un Número de Identificación Personal del Contribuyente (ITIN).
- Identificación oficial calificada del país de origen: pasaporte vigente, licencia de conducir o cualquier documento oficial que acredite tu identidad.
- Comprobante de ingresos: formularios W-2 si trabajas como asalariado y tu empleador retiene impuestos, y Formulario 1099 si eres trabajador independiente.
- Comprobante de domicilio en Estados Unidos: factura de servicios o contrato de arrendamiento.
- Información financiera: número de cuenta corriente y código de identificación bancaria para recibir su reembolso mediante depósito directo, en caso de que corresponda.
Preparación de impuestos: paso a paso para tu primera declaración
Es importante que estés atento a la temporada de impuestos y te prepares con anticipación para cumplir con los plazos establecidos por la ley.
Sigue estos pasos y aligera la carga de las obligaciones fiscales.
Paso 1. Reúne todos los documentos
El primer paso es reunir todos los documentos necesarios para presentar tu declaración anual de impuestos.
- Formulario W-2: se trata de un documento que desglosa tu salario y la cantidad de impuestos que ya fueron retenidos; solicítalo directamente con tu empleador.
- Formulario 1099: lo utilizan las personas que trabajan por cuenta propia.
- Cartas de beneficios o ayudas: en caso de que recibas algún beneficio gubernamental o créditos fiscales, el IRS envía cartas para incluirlas en la declaración.
Paso 2. Elige la forma de declarar
Una vez que tengas tu documentación en orden, debes decidir la manera en que presentarás la declaración: por tu propia cuenta o con ayuda de un profesional.
- Declaración de impuestos autónoma: puedes recurrir a diferentes softwares de preparación de impuestos aprobados por el IRS, como IRS Free File, TaxSlayer, TurboTax, los cuales facilitan el proceso al calcular de manera automática el pago de impuestos.
- Con la ayuda de un preparador de impuestos: si tiene varias fuentes de ingresos o trabaja por cuenta propia, la mejor opción es contratar a un preparador autorizado para asegurarse de que todo se presente correctamente. También puede acudir a una organización comunitaria que ofrece asistencia a bajo costo.
Paso 3. Presenta tu declaración de impuestos en Estados Unidos de manera puntual
Toma en cuenta que la fecha límite para presentar tu declaración de impuestos suele ser el 15 de abril de cada año. Es esencial que envíes tu declaración de taxes dentro del plazo para evitar multas y retrasos en los reembolsos correspondientes.
¿Cuánto cobran por hacer taxes y qué opción es mejor para ti?
Como lo mencionamos antes, hay distintas vías para presentar la declaración de impuestos, que se diferencian en los costos y los niveles de acompañamiento que ofrecen. La opción ideal depende de varios factores, como tu nivel de ingresos y qué tan familiarizado estás con los temas tributarios.
A continuación, te presentamos una tabla comparativa de las diferentes formas de declarar impuestos en Estados Unidos.
Método
Costo aproximado
Nivel de acompañamiento
Hacerlo por tu cuenta con un software aprobado por el IRS
Gratis o hasta $25
Bajo. Aunque la plataforma te guía paso a paso, tú debes ingresar toda la información.
Con el apoyo de organizaciones comunitarias
Gratis o hasta $50
Medio. Recibes asesoría de voluntarios certificados.
Con preparadores privados o contadores
De $150 a $500, según la complejidad
Alto. El preparador hace todo el trabajo y resuelve tus dudas.
Consejos prácticos para evitar errores en tu primera declaración de impuestos
Si es la primera vez que declaras impuestos en Estados Unidos puede que parezca una tarea demasiado compleja. Toma en cuenta estos consejos para aligerar la presión que conlleva este tipo de temas.
- No esperar al último momento para declarar: ten presente la fecha de vencimiento para enviar la declaración y prepárate con varias semanas de anticipación.
- Revisar que todos los formularios coincidan con los ingresos: recuerda que el formulario solicitado depende del tipo de actividad económica que ejerzas. Asegúrate de que tus ingresos correspondan con lo declarado.
- Guardar copias de todos los documentos presentados: elabora un archivo físico y digital con todos tus archivos para tener a mano cualquier comprobante.
- Consultar recursos oficiales del IRS para inmigrantes: procura ingresar a páginas oficiales con terminación .gov.
- Evitar depender de terceros que prometen reembolsos mayores: recuerda que los preparadores de impuestos o asociaciones comunitarias deben contar con la certificación del IRS para garantizar que tu declaración se realice en tiempo y forma y evitar el uso indebido de tus datos personales.
Común, tu apoyo financiero después de hacer tus taxes
En esta ocasión te mostramos que el proceso de declaración de impuestos no es tan complejo como suena. Ahora sabes qué pasos seguir y qué método utilizar según tu perfil.
Así como presentar la declaración de impuestos te ayuda a organizar tu situación financiera, Común te ayuda a gestionar tus finanzas diarias.
¡Conoce todos los beneficios de Común!
- Abra una cuenta corriente con una identificación oficial válida de su país de origen.
- App móvil disponible en español y en inglés, diseñada especialmente para la comunidad de inmigrantes.
- Posibilidad de recibir tu reembolso de impuestos directamente en tu cuenta.
- Tarjeta de débito para gastos diarios y envío de remesas a Latinoamérica.
Conoce Común, la opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa si no declaro mis impuestos en EE. UU.?
No presentar tu declaración de impuestos puede ocasionar que el IRS aplique multas, intereses acumulados y la retención de reembolsos futuros.
¿Puedo declarar impuestos sin número de Seguro Social?
Si no cuentas con Número de Seguro Social puedes tramitar el ITIN.
¿Es mejor hacer mis taxes yo mismo o con un preparador de impuestos?
Depende de tu situación: si tienes solo un ingreso puedes recurrir a un software, pero en caso de que tus ingresos sean elevados o más complejos, la mejor opción es recurrir a un profesional.

Educación Financiera
Qué Hacer si tu Cuenta Bancaria es Comprometida: Acciones Inmediatas
8 min de lectura
Si sospechas que tu cuenta fue comprometida, actúa de inmediato: bloquea tu tarjeta desde la app, revisa tus movimientos recientes y contacta a soporte. Con Común, el bloqueo de tarjeta es instantáneo y el soporte está disponible 24/7.
Reconocer las Señales de Robo de Identidad y una Cuenta Comprometida
El primer paso es reconocer las señales de que tu cuenta bancaria puede haber sido comprometida. Transacciones inusuales o sospechosas, cambios inesperados en los detalles de tu cuenta y alertas o notificaciones de tu banco que no iniciaste son indicadores claros. Recibir alertas de texto o correo electrónico sobre actividades que no realizaste también puede significar que tu cuenta ha sido hackeada. Ser vigilante y revisar regularmente la actividad de tu cuenta puede ayudarte a detectar estas señales temprano si tu cuenta bancaria es hackeada.
Acciones Inmediatas a Tomar Cuando Notes Actividad Sospechosa
1. Contacta a tu Banco Inmediatamente
Si sospechas que tu cuenta ha sido comprometida, llama directamente a tu institución financiera. La mayoría de los bancos tienen un departamento de fraudes dedicado que puede congelar tu cuenta para prevenir más transacciones no autorizadas. Actuar de manera oportuna es crucial para proteger tu dinero ganado con esfuerzo.
2. Cambia tus Contraseñas de Cuenta
Inmediatamente cambia las contraseñas de tu cuenta en línea y cualquier otra cuenta en línea asociada con tu información financiera. Asegúrate de que tus nuevas contraseñas sean fuertes, únicas y diferentes de las contraseñas previamente utilizadas.
3. Monitorea tu Cuenta para Más Actividad
Mantén un ojo atento en tu cuenta para detectar cualquier actividad sospechosa adicional. Revisa regularmente tu estado de cuenta bancaria y la actividad de la cuenta, y reporta cualquier discrepancia a tu banco. Configurar alertas de texto y correo electrónico para transacciones puede ayudarte a estar informado sobre el estado de tu cuenta.
Aprende a monitorear tus cuentas aquí
4. Reporta el Fraude
Presenta un informe al departamento de fraudes de tu banco. Además, reporta el incidente a la Comisión Federal de Comercio (FTC, por sus siglas en inglés) y considera presentar un informe policial. Esto puede ayudar a proteger tu informe de crédito y prevenir más robos de identidad.
Precauciones Adicionales: Habilita la Autenticación de Dos Factores
Para prevenir futuros incidentes, toma estas medidas de seguridad adicionales:
1. Asegura tus Dispositivos
Asegúrate de que tus dispositivos estén protegidos con la última protección antivirus y actualizaciones de seguridad. Evita usar Wi-Fi público para actividades bancarias en línea.
2. Habilita la Autenticación de Dos Factores
Activa la autenticación de dos factores (2FA) para una capa extra de seguridad en tus cuentas bancarias y otras cuentas en línea. Esto hace que sea más difícil para usuarios no autorizados acceder a tus cuentas.
3. Ten Cuidado con Compartir Información
Ten cuidado con la información que compartes en línea y evita proporcionar información sensible como tu número de seguro social a través de canales no seguros. Desconfía de los correos electrónicos de phishing y enlaces maliciosos que pueden llevar al compromiso de la cuenta.
4. Usa Contraseñas Fuertes y Únicas
Asegúrate de usar contraseñas fuertes y únicas para todas tus otras cuentas. Evita usar la misma contraseña para múltiples cuentas y cambia tus contraseñas regularmente.
5. Configura Alertas de Fraude
Considera configurar alertas de fraude con tu banco y burós de crédito. Esto puede ayudarte a estar informado sobre cualquier actividad sospechosa en tus cuentas.
Te enseñamos a abrir una cuenta bancaria en Estados unidos
Características de Seguridad de Común
En Común, priorizamos la seguridad de las cuentas de nuestros clientes, al igual que las principales instituciones financieras. Nuestra plataforma incluye medidas de seguridad avanzadas como encriptación y monitoreo en tiempo real para proteger tu información financiera. Si alguna vez sospechas de actividad fraudulenta, nuestro equipo de servicio al cliente está disponible para asistirte de inmediato. Simplemente envíanos un mensaje a través de la aplicación Común y te guiaremos a través de los pasos necesarios para asegurar tu cuenta.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Conclusión
La acción rápida es crucial cuando se trata de una cuenta bancaria comprometida. Reconociendo las señales, tomando medidas inmediatas y utilizando características de seguridad robustas, puedes proteger tus finanzas y recuperar el control de tus cuentas. Mantente vigilante y proactivo para mantener tu cuenta bancaria segura. Recuerda, tu respuesta oportuna puede prevenir más pérdidas y asegurar que tu dinero permanezca en tus manos.
¿Cuáles son las señales de que mi cuenta fue comprometida?
Transacciones que no reconoces, cambios inesperados en los datos de tu cuenta, o alertas de actividad que tú no iniciaste.
¿Qué debo hacer de inmediato si mi cuenta fue comprometida?
Bloquea tu tarjeta desde la app al instante, revisa tus movimientos recientes y contacta a soporte para reportar la actividad sospechosa.
¿Cómo contacto a soporte de Común en una emergencia?
Por chat dentro de la app, correo electrónico, teléfono o WhatsApp, disponibles 24/7.
Preguntas frecuentes
¿Cómo sé si mi cuenta fue hackeada?
Señales comunes incluyen transacciones que no reconoces, cambios en tus datos de contacto, o alertas de actividad que no iniciaste tú.
¿Puedo bloquear mi tarjeta yo mismo si sospecho fraude?
Sí, desde la app de Común puedes bloquear tu tarjeta al instante, sin necesidad de llamar primero a soporte.
¿Qué debo revisar primero si creo que mi cuenta fue comprometida?
Revisa tus movimientos recientes en la app para identificar cualquier transacción que no reconozcas.
¿Cómo reporto actividad sospechosa en mi cuenta de Común?
Contacta a soporte por chat, correo, teléfono o WhatsApp, disponibles 24/7.
¿Soy responsable de las transacciones fraudulentas si reporto rápido?
Reportar de inmediato reduce tu responsabilidad; las protecciones exactas dependen de las circunstancias del caso.
¿Cómo protejo mi cuenta para el futuro?
Activa las notificaciones de la app, revisa tus movimientos regularmente y nunca compartas tus códigos de acceso, ni siquiera con alguien que diga representar a Común.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


