
Cuenta corriente
Cómo hacer una transferencia bancaria por medio de la banca en línea
Cómo hacer una transferencia bancaria por banca en línea en EE.UU. paso a paso. Tipos de transferencia, requisitos y tiempos.
8 min read

10 Oct 2022

Una de las grandes ventajas que existe al poseer una cuenta online es poder realizar transferencias bancarias de manera más rápida, sencilla y segura. Una transferencia bancaria en línea es el envío de dinero de una cuenta a otra a través de internet. Puedes hacerlo por ACH (1-3 días, gratis), Zelle (instantáneo, gratis) o wire transfer (mismo día, $15-$45). Solo necesitas el número de cuenta del destinatario o su teléfono/email si usas Zelle.
¿Qué es una transferencia bancaria en línea?
Una transferencia bancaria en línea es la instrucción que le das a tu banco para mover dinero de tu cuenta a la cuenta de otra persona o entidad, utilizando canales digitales (app móvil o sitio web). Existen varios tipos de transferencia, cada uno con diferentes características de velocidad, costo y límites.
¿Qué tipos de transferencias bancarias existen?
Transferencia ACH
Es el método estándar en EE.UU. para transferir dinero entre bancos a través de la red de pagos ACH (Automated Clearing House). Es gratuita en la mayoría de los bancos y los fondos llegan en 1-3 días hábiles. Ideal para pagos regulares no urgentes.
Zelle
Servicio de pagos instantáneos entre usuarios de bancos participantes en EE.UU. Las transferencias son gratuitas e instantáneas (minutos). Solo necesitas el número de teléfono o email del destinatario. Común es compatible con Zelle.
Wire Transfer (transferencia electrónica)
Transferencia directa entre bancos a nivel nacional o internacional. Es el método más rápido para montos grandes (puede ser el mismo día si se inicia antes del horario de corte). Costo típico: $15-$45 en bancos tradicionales. Requiere número de cuenta y routing number del destinatario.
¿Cómo hacer una transferencia bancaria en línea paso a paso?
- Ingresa a la app o sitio web de tu banco
- Ve a la sección de "Transferencias" o "Pagos"
- Selecciona el tipo de transferencia (ACH, Zelle, wire)
- Ingresa los datos del destinatario: nombre, número de cuenta y routing number (para ACH/wire) o teléfono/email (para Zelle)
- Ingresa el monto y la fecha (inmediata o programada)
- Revisa todos los datos y confirma
- Guarda el comprobante de la transacción
¿Cuánto dinero puedo transferir?
Los límites varían por banco y tipo de cuenta. En transferencias ACH, la mayoría de los bancos permiten entre $1,000 y $10,000 diarios para nuevos usuarios. Con Zelle, el límite lo fija tu banco (Bank of America: $3,500/día; Wells Fargo: $2,500/día). Los wire transfers típicamente tienen límites mayores (hasta $100,000 o más). Para transferencias internacionales los límites los establece cada servicio.
Preguntas frecuentes sobre transferencias bancarias en línea
¿Cuánto tarda una transferencia bancaria en línea?
Depende del método. Zelle: minutos. ACH estándar: 1-3 días hábiles. ACH mismo día (opción premium): horas. Wire transfer doméstico: mismo día si se inicia antes del horario de corte (generalmente 3-4 PM hora local). Wire transfer internacional: 1-5 días hábiles según el país destino.
¿Cuáles son los datos que necesito para hacer una transferencia?
Para ACH o wire transfer necesitas: nombre completo del destinatario, número de cuenta bancaria y routing number (número de ruta de 9 dígitos). Para Zelle basta con el número de teléfono registrado o el email del destinatario. Para transferencias internacionales adicional al IBAN o SWIFT/BIC del banco receptor y posiblemente CLABE (México) u otros códigos locales.
¿Puedo cancelar una transferencia bancaria después de enviarla?
Depende del tipo y el tiempo transcurrido. ACH: puedes cancelar si el banco aún no la procesa (típicamente dentro de las primeras horas). Zelle: no cancelable si el destinatario ya está registrado. Wire transfer: difícil pero posible si actúas inmediatamente; el banco cobra una tarifa de reversa. Siempre verifica los datos del destinatario antes de confirmar cualquier transferencia.
¿Hay límite de cuántas transferencias puedo hacer al mes?
Los bancos pueden establecer límites de cantidad de transacciones además de los límites de monto. Algunas cuentas de ahorro limitan a 6 transferencias mensuales (regulación Reg D, aunque fue suspendida en 2020). Las cuentas corrientes generalmente no tienen límite de cantidad de transferencias. Revisa los términos específicos de tu cuenta.
¿Las transferencias bancarias online son seguras?
Sí, cuando usas plataformas reguladas. Los bancos usan encriptación SSL, autenticación de dos factores y monitore de fraude. Sin embargo, las transferencias confirmadas son difíciles de revertir, así que verifica siempre los datos del destinatario. Desconfía de cualquier solicitud de transferencia urgente de personas no conocidas.
¿Qué necesito para recibir una transferencia bancaria?
Para recibir una transferencia necesitas una cuenta bancaria con número de ruta y número de cuenta. Común te da ambos desde el momento en que abres tu cuenta, sin SSN. Comparte tu routing number y número de cuenta con quien te vaya a enviar dinero, o tu teléfono si es vía Zelle.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner


Educación Financiera
Cómo afiliar pagos en la banca en línea
8 min de lectura
Afiliar pagos en la banca en línea te permite vincular cuentas o tarjetas externas para gestionar tus finanzas desde un solo lugar. Con Común puedes vincular una tarjeta de débito externa de otro banco de EE.UU. para enviar y recibir pagos.
Los sistemas de seguridad de la banca suelen disminuir una vez que las operaciones son recurrentes en una misma cuenta destino. Este proceso se llama afiliación y puede ser útil para poder agilizar los procesos de pagos y deudas. En este artículo te indicaremos porque es necesario afiliar los pagos, cuáles son los protocolos por los cuales se establecen las plataformas para realizar la afiliación de pagos.
¿Por qué es útil afiliar los pagos en la banca en línea?
Te indicaremos los aspectos que hacen que sea necesario afiliar los pagos en la plataforma del banco en el cual posees tu dinero, y las razones son las siguientes:
- Niveles de seguridad: Es necesario que tengas establecido cuáles son las personas o servicios en los cuales realizas pagos frecuentes, ocasionales o tan solo una vez. De tal forma que algunos deberán ser controlados a través de los factores de seguridad como coordenadas, códigos aleatorios, u otro elemento de autenticación que requiera el banco.
- Practicidad: Tienes la posibilidad de agilizar los pagos que realizas a través de tu aplicación. De tal forma que no tengas que esperar elementos adicionales de seguridad para poderlo realizar.
- Evita la duplicidad de tareas: Con la afiliación no tienes que tener a la mano los datos para poder realizar la transferencia (depósito o pagos) a la cuenta. Simplemente, queda almacenado en una base de datos. Donde con tan solo seleccionar el servicio o la persona, a la que vas a realizar el pago con un clic lo seleccionas y ya agilizas el proceso.
- Control: Al afiliar la cuenta puedes visualizar a la persona o la institución. También puedes eliminarla de tu base de datos, si estableces que el pago deja de ser recurrente. El proceso de eliminación de la base de datos, conlleva un pequeño protocolo. Con la finalidad de que puedas asegurarte que realmente vas a dejar de tener relación financiera con la persona o entidad que posee la cuenta.
Requisitos para afiliar pagos en la banca en línea
Realmente uno de los requisitos para realizar este proceso, implica el tener en la base de datos de la plataforma del banco, la posibilidad de agilizar el proceso de depósito o pagos, para realizarlo debes tener lo siguiente:
- Tener el mismo teléfono móvil: Donde se realiza la autenticación de operaciones bancarias.
- Poseer algunos elementos adicionales de autenticación doble factor que haya otorgado el bajo sus protocolos de seguridad (en algunos casos este requisito es opcional).
- Correo electrónico: Esto sucede en caso de que sea enviado un código de autenticación por esta vía.
Cómo afiliar pagos en la banca en línea
En principio la afiliación puede resultar algo engorrosa. Pero ya te acostumbrarás a realizarlo, y establecer los criterios que indican que los pagos o depósitos son recurrentes. Para ello es necesario indicarte los pasos generales de la afiliación y son las siguientes.
Pasos para agregar la lista.
- Ingresa a la plataforma del banco colocando tu usuario y clave.
- Al ingresar a la plataforma o aplicación, ubique entre el menú de su banco la opción "Afiliar pagos" y haga clic en esta opción.
- Desplegará una lista de aquellas personas a las cuales ha afiliado, si esta se encuentra vacía, es momento de agregar a la lista.
- Ubique la opción "Agregar"
Al Agregar, realice lo siguiente.
- Seleccione la categoría de pago.
- Registre los datos como: Nombre y Apellido, cédula o ID (según la región), número de cuenta.
- Acepte los datos y le enviará un código de autenticación (el cual será enviado por correo o a través de su móvil).
- Ingrese el código enviado.
- ¡Listo! Ya tiene afiliado el número de la cuenta.
¿Qué significa afiliar pagos en la banca en línea?
Es el proceso de vincular una cuenta o tarjeta externa a tu app financiera para poder mover dinero entre ellas o realizar pagos directamente.
¿Cómo vinculo una tarjeta externa en Común?
Desde la app, agrega tu tarjeta de débito externa (de un banco de EE.UU., a tu nombre). Común verifica la tarjeta con un micro-depósito que confirmas dentro de la app.
¿Qué puedo hacer una vez que vinculé mi tarjeta externa?
Enviar y recibir pagos y remesas usando esa tarjeta, incluso si no tienes fondos en tu balance de Común.
Preguntas frecuentes
¿Qué necesito para afiliar una tarjeta externa a mi cuenta de Común?
Una tarjeta de débito válida, emitida en Estados Unidos, a tu nombre.
¿Cómo verifica Común que la tarjeta es mía?
Con un micro-depósito de menos de $1.00 que debes confirmar en la app.
¿Puedo afiliar una tarjeta de crédito?
No, Común solo acepta tarjetas de débito personales, no tarjetas de crédito ni prepagadas.
¿Cuántas tarjetas puedo afiliar?
Hasta 2 tarjetas de débito durante tus primeros 60 días de cuenta.
¿Por qué no puedo afiliar mi tarjeta?
Las razones más comunes son que el nombre no coincide, la tarjeta no permite mover fondos en ambas direcciones, o no fue emitida en EE.UU.
¿Es seguro afiliar una tarjeta externa?
Sí, Común nunca solicita tu contraseña bancaria durante el proceso de verificación.
Educación Financiera
Seguridad en la Banca en Línea: Protege la Información de Tu Cuenta
8 min de lectura
Proteger tu información en la banca en línea empieza con buenas prácticas simples: usa contraseñas únicas, activa la verificación en dos pasos si está disponible, y revisa tus movimientos con frecuencia. Con Común puedes bloquear tu tarjeta al instante desde la app si algo se ve sospechoso.
La conveniencia de gestionar tus transacciones financieras en línea a través de la banca digital ha vuelto cada vez más popular. Sin embargo, con el aumento de la banca digital surge la necesidad de una mayor seguridad para proteger la información personal y financiera. Aquí te mostramos cómo puedes salvaguardar la información de tu cuenta bancaria mientras disfrutas de los beneficios de la banca en línea y móvil. Aspirar a tener la banca en línea más segura es esencial, ya que implica implementar tecnología de seguridad de estándar industrial, autenticación multi factor, notificaciones de alertas y fomentar que las personas tomen medidas de seguridad proactivas.
Comprendiendo la Banca en Línea
La banca en línea, proporcionada por la mayoría de los bancos tradicionales, cooperativas de crédito y bancos solo en línea, permite a los clientes pagar facturas, transferir fondos y gestionar sus cuentas financieras a través de internet. Ya sea que trates con un banco grande o una cooperativa de crédito local, estas instituciones ofrecen servicios de banca en línea segura que se adaptan a las necesidades de sus clientes. Esto se puede acceder a través del sitio web de un banco o una aplicación de banca móvil, ofreciendo la conveniencia de realizar operaciones bancarias en línea en cualquier momento y desde cualquier lugar. A medida que las operaciones bancarias han evolucionado, las medidas de seguridad para proteger la información de las cuentas bancarias en línea también deben avanzar.
Amenazas Comunes en la Banca en Línea
La seguridad en la banca en línea es primordial ya que diversas amenazas podrían comprometer tus cuentas bancarias. Las amenazas comunes en línea incluyen:
- Estafas de Phishing: Los ladrones de identidad envían comunicaciones fraudulentas, a menudo por correo electrónico, para acceder a tu información de banca en línea.
- Malware: Software malicioso diseñado para infiltrarse en tu dispositivo y robar datos relacionados con tus cuentas financieras.
- Robo de Identidad: Los delincuentes pueden usar información personal para abrir nuevas cuentas o ingresar a las existentes.
- Brecha de Datos: Un riesgo significativo donde la información sensible se accede sin autorización, afectando potencialmente numerosas cuentas.
Comprender estos riesgos es crucial para mantener la seguridad en la banca en línea. Los bancos y las cooperativas de crédito a menudo actualizan sus características de seguridad para protegerse contra tales amenazas, lo que hace importante que los usuarios sigan las medidas de seguridad recomendadas. Mantener la banca en línea segura es un esfuerzo colectivo que involucra tecnología bancaria segura, monitoreo vigilante de fraudes y usuarios informados que son conscientes de los riesgos como las estafas de phishing y los ataques de hackers.
Recupera el Control y Tu Paz Mental con las Medidas de Seguridad de Comun
- Inicia Sesión de Forma Fácil y Segura: Usa Face ID o Touch ID para acceder rápidamente a tu cuenta en Comun.
- Recibe Notificaciones al Instante: Mantente al tanto de tus compras con alertas inmediatas de Comun.
- Gestiona Tu Tarjeta con Facilidad: Congela y descongela tu tarjeta de Comun cuando lo necesites.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Aprende mas sopre nuestros servicios
Tu Dinero Está en Buenas Manos con Comun
- Asegurado por la FDIC: Los fondos en tu cuenta de Comun están asegurados hasta $250,000 por Community Federal Savings Bank Bank, miembro FDIC, o Community Federal Savings Bank, miembro FDIC.
- Protecciones de VISA: Tu tarjeta de Comun está protegida con la garantía de VISA contra cargos no autorizados.
Monitoreo y Protección de Tus Cuentas
El monitoreo regular de los saldos y transacciones de tu cuenta es vital. Configura alertas bancarias a través de tu institución financiera para notificarte sobre cualquier transacción no autorizada. Al realizar operaciones bancarias en línea, especialmente en redes Wi-Fi públicas, es recomendable usar una Red Privada Virtual (VPN) para asegurar la conexión y proteger tus datos de ser interceptados. Además, asegúrate de que todos los dispositivos utilizados para la banca en línea tengan software seguro y se actualicen regularmente.
La mayoría de los bancos, incluidas las cooperativas de crédito y los bancos tradicionales, emplean medidas de seguridad bancarias robustas para proteger las operaciones de banca en línea y móvil. Sin embargo, la responsabilidad también recae en el cliente para usar aplicaciones de banca móvil confiables, disponibles en fuentes como Google Play o la App Store, enfatizando la importancia de la seguridad en la selección de aplicaciones, y contactar al banco inmediatamente si se detecta alguna actividad sospechosa. La Corporación Federal de Seguros de Depósitos (FDIC) juega un papel crucial en la mejora de la seguridad y protección de la banca en línea al asegurar el dinero en los bancos en línea y proteger la seguridad de los datos de los clientes, salvaguardando así los fondos y la privacidad de los clientes.
La Importancia de Contraseñas Fuertes
La seguridad en la banca en línea comienza con contraseñas fuertes y únicas. Crear contraseñas fuertes implica usar una combinación de al menos 12 caracteres, incluidos letras mayúsculas, letras minúsculas, números y símbolos. Evita usar la misma contraseña en múltiples cuentas en línea y actualiza tus contraseñas regularmente para proteger la información de tu cuenta bancaria. Un administrador de contraseñas puede ayudar a generar y almacenar estas contraseñas de manera segura. Es crucial aplicar esta práctica a todas las cuentas, especialmente tu cuenta de ahorros, para protegerla del acceso no autorizado y las posibles amenazas de los hackers.
El Papel del Cifrado en la Banca en Línea Más Segura
l cifrado sirve como una capa crítica de seguridad para proteger tu información de cuenta mientras realizas operaciones bancarias en línea. Cuando accedes a tu cuenta bancaria a través del sitio web de un banco o una aplicación de banca móvil, tu información personal y financiera está cifrada. Este cifrado dificulta que los hackers intercepten y descifren los datos durante la transmisión entre tu dispositivo y los servidores de tu banco, manteniendo así la seguridad en la banca en línea.
Tecnologías como SSL (Secure Socket Layer) y HTTPS (Hyper Text Transfer Protocol Secure) son fundamentales para garantizar una conexión segura al realizar operaciones bancarias en línea. Estas medidas de seguridad son empleadas por la mayoría de los bancos y cooperativas de crédito para proteger las transacciones financieras. Para verificar una conexión segura, los usuarios pueden buscar el símbolo del candado en la barra de direcciones de su navegador en los sitios web bancarios, confirmando la presencia de HTTPS, lo que indica que la comunicación web está protegida por cifrado..
Educarte Sobre las Últimas Tendencias de Seguridad
Mantenerse informado sobre las últimas características y tendencias de seguridad es crucial para cualquiera que use plataformas de banca en línea y móvil. Los bancos tradicionales, los bancos en línea y las cooperativas de crédito actualizan continuamente sus protocolos de seguridad para contrarrestar las amenazas emergentes y garantizar una banca en línea segura. Al leer regularmente las actualizaciones de tu institución financiera y aprovechar recursos como las alertas bancarias y el asesoramiento de los representantes bancarios, puedes mejorar tu capacidad para proteger tus cuentas bancarias de transacciones no autorizadas y el robo de identidad.
Además, usar una Red Privada Virtual (VPN) puede agregar una capa adicional de seguridad al acceder a tu información financiera en redes Wi-Fi públicas. Una VPN crea una conexión segura y privada sobre una red menos segura, como Wi-Fi público, asegurando que tus actividades de banca en línea estén protegidas de ojos curiosos.
Inscribirse en la autenticación de dos factores (2FA) o autenticación multifactor (MFA) es otra medida de seguridad fuerte recomendada por la mayoría de los bancos. Este enfoque requiere más de una forma de verificación para acceder a tu cuenta bancaria en línea, reduciendo significativamente el riesgo de acceso no autorizado.
Al comprender la importancia de estas prácticas de seguridad y adoptar medidas como el uso de contraseñas fuertes y únicas, actualizarlas regularmente a través de un administrador de contraseñas y monitorear los saldos de tus cuentas, puedes salvaguardar tu vida financiera y disfrutar de los beneficios de la banca digital con confianza. Ya sea que necesites transferir dinero, pagar facturas o simplemente verificar tus cuentas de ahorros o del mercado monetario, ser proactivo sobre la seguridad en línea puede protegerte de posibles amenazas cibernéticas y mejorar tu experiencia general de banca en línea.
Protege Tu Cuenta
En conclusión, la creciente popularidad de la banca en línea y móvil requiere prácticas de seguridad robustas para proteger la información personal y financiera sensible. Al comprender las diversas amenazas como el phishing, el malware y las brechas de datos, y emplear medidas de seguridad sólidas como contraseñas fuertes y únicas, el cifrado y la autenticación multifactor, las personas pueden mejorar significativamente su seguridad en la banca en línea.
También es crucial que los usuarios se mantengan informados sobre las últimas tendencias y actualizaciones de seguridad proporcionadas por sus instituciones financieras. Tomar medidas proactivas, como usar VPN en redes públicas y monitorear regularmente las actividades de la cuenta, ayuda a asegurar una experiencia de banca digital segura y eficiente. Al adoptar estas prácticas, los usuarios pueden proteger sus transacciones financieras y detalles personales, manteniendo la tranquilidad mientras disfrutan de la conveniencia de la tecnología bancaria moderna.
¿Cuáles son las buenas prácticas de seguridad en la banca en línea?
Usar contraseñas únicas y difíciles de adivinar, evitar acceder a tu cuenta desde redes wifi públicas, y revisar tus movimientos regularmente.
¿Qué funciones de seguridad ofrece Común?
Bloqueo instantáneo de tarjeta desde la app, inicio de sesión con PIN o Face ID, y soporte 24/7 por chat, correo, teléfono o WhatsApp.
¿Cómo reconozco un intento de fraude o phishing?
Desconfía de mensajes urgentes pidiendo que confirmes datos o hagas clic en enlaces. Común nunca te pedirá tu contraseña o códigos de acceso por mensaje o llamada.
Preguntas frecuentes
¿Qué es la verificación en dos pasos y por qué es importante?
Es una capa extra de seguridad que pide un segundo código además de tu contraseña, dificultando que alguien más entre a tu cuenta aunque tenga tu clave.
¿Es seguro usar wifi público para revisar mi cuenta bancaria?
No es recomendable — usa datos móviles o una red segura cuando accedas a información financiera.
¿Cómo bloqueo mi tarjeta de Común si sospecho algo raro?
Directamente desde la app, al instante, sin necesidad de llamar a soporte.
¿Común me pedirá mi contraseña por teléfono o mensaje?
No, nunca. Si alguien te la pide diciendo ser de Común, es un intento de fraude.
¿Con qué frecuencia debo revisar mis movimientos bancarios?
Idealmente cada pocos días, para detectar cualquier actividad que no reconozcas lo antes posible.
¿Qué hago si recibo un mensaje sospechoso pidiendo mis datos?
No respondas ni hagas clic en enlaces — contacta a soporte de Común directamente por los canales oficiales de la app.
Educación Financiera
Cargo no reconocido en mi tarjeta de débito: qué hacer en Estados Unidos
8 min de lectura
Cargo no reconocido en mi tarjeta de débito: qué hacer en Estados Unidos
Si notas un cargo no reconocido en tu tarjeta de débito, uno de los primeros pasos es bloquear tu tarjeta, verificar si la transacción fue realmente no autorizada y contactar a tu proveedor de servicios financieros de inmediato. Si eres titular de una tarjeta de débito de Común, puedes reportar actividad sospechosa directamente a través de la app, correo electrónico o soporte por WhatsApp.
Ver un cargo no reconocido en tu tarjeta de débito puede ser estresante, especialmente si dependes de tu cuenta para renta, comestibles, transporte o enviar dinero a tu familia. Las transacciones no autorizadas pueden ocurrir por muchas razones, y los titulares de tarjetas de débito en EE.UU. tienen ciertas protecciones bajo la Ley de Transferencia Electrónica de Fondos (EFTA) y la Regulación E.
También es importante entender que no todo cargo desconocido es fraude. Algunos cargos pueden provenir de suscripciones, comerciantes que usan nombres de facturación diferentes, o compras realizadas por alguien que tenía permiso para usar la tarjeta.
¿Qué es un cargo 'no reconocido' vs uno 'no autorizado'?
Transacción no reconocida:
Es una transacción que no reconoces inmediatamente. Esto no necesariamente significa que ocurrió fraude. Ejemplos: un comerciante que factura bajo un nombre legal diferente, una renovación de suscripción olvidada, una autorización retrasada de hotel o gasolinera, una prueba que se convirtió en suscripción de pago, o un familiar usando la tarjeta.
Cargo no autorizado:
Generalmente significa que alguien usó tu tarjeta de débito o información de cuenta sin tu permiso. Ejemplos: compras hechas después de que tu tarjeta se perdió o fue robada, compras en línea que no autorizaste, cargos recurrentes potencialmente fraudulentos, transacciones ocurridas después de que tus credenciales fueron comprometidas.
Es importante entender que si voluntariamente diste tu tarjeta, PIN, contraseña o acceso a la cuenta a un familiar, pareja o amigo, esas transacciones pueden no calificar como no autorizadas bajo la Regulación E.
¿Cómo identificar un cargo sospechoso?
Lista de verificación para un cargo no reconocido:
- Revisa el nombre del comerciante cuidadosamente — muchos negocios procesan pagos bajo una empresa matriz o procesador de pagos que parece desconocido
- Verifica la fecha de la transacción — algunos cargos aparecen varios días después de la compra original
- Busca suscripciones recurrentes — plataformas de streaming, apps de entrega, gimnasios y membresías de prueba renuevan automáticamente
- Verifica la ubicación — algunos comerciantes en línea procesan pagos desde otro estado o país aunque la transacción fuera legítima
- Pregunta a familiares — un cónyuge, hijo o persona de confianza podría haber usado la tarjeta
- Presta atención a cargos pequeños de 'prueba' — los estafadores a veces hacen transacciones pequeñas antes de intentar compras más grandes
¿Qué hacer de inmediato si notas un cargo no autorizado?
1. Bloquea tu tarjeta de inmediato
Si tu proveedor de servicios financieros ofrece una función de bloqueo de tarjeta, puedes congelar temporalmente tu tarjeta para ayudar a prevenir transacciones adicionales mientras revisas la actividad.
2. Reporta la transacción a tu proveedor
Reportar una transacción potencialmente no autorizada de forma oportuna ayuda a preservar ciertas protecciones disponibles bajo la ley aplicable. Si usas Común, puedes contactar soporte a través de:
- Chat en la app
- Correo electrónico: ayuda@comun.app
- WhatsApp: +1 646 600 5660
Al reportar, intenta incluir: el monto de la transacción, nombre del comerciante, fecha de la transacción y por qué crees que el cargo es no autorizado.
3. Documenta todo
Toma capturas de pantalla y guarda registros de transacciones sospechosas, alertas de texto o correos, comunicaciones con el comerciante y confirmaciones de cancelación de suscripciones.
4. Cambia contraseñas y configuraciones de seguridad
Si sospechas que tu información de cuenta fue comprometida: cambia tu contraseña, actualiza tu contraseña de correo electrónico, activa Face ID o Touch ID, revisa dispositivos conectados, elimina acceso sospechoso de apps y, si tu PIN puede haber sido expuesto, cámbialo de inmediato.
5. Presenta un reporte policial si corresponde
Si tu billetera fue robada, tu identidad puede haber sido comprometida, o la situación involucra una pérdida financiera significativa, contactar a las autoridades puede ayudar a respaldar tu caso.
Tus derechos como titular de tarjeta de débito en EE.UU.
Las protecciones de tarjeta de débito en EE.UU. están gobernadas principalmente por la Ley de Transferencia Electrónica de Fondos (EFTA) y la Regulación E.
| Cuándo reportas | Responsabilidad máxima potencial | Fuente |
|---|---|---|
| Dentro de 2 días hábiles de conocer la pérdida o robo | Hasta $50 | Reg. E §1005.6(b)(1) |
| Más de 2 días hábiles después, pero dentro de 60 días del envío del estado de cuenta | Hasta $500 | Reg. E §1005.6(b)(2) |
| Más de 60 días después del envío del estado de cuenta | La responsabilidad puede aumentar significativamente | Reg. E §1005.6(b)(3) |
| Responsabilidad Cero de Visa (cuando aplica) | $0 para transacciones no autorizadas elegibles | Aplican términos y condiciones de la política Visa |
La ley federal puede limitar la responsabilidad por transferencias electrónicas de fondos no autorizadas, pero los retrasos en el reporte pueden reducir las protecciones disponibles.
¿Qué es la política de Responsabilidad Cero de Visa?
La política de Responsabilidad Cero de Visa generalmente brinda protección para transacciones no autorizadas elegibles realizadas con tarjetas Visa cubiertas, sujeto a los términos y condiciones aplicables.
Aspectos clave:
- Alcance de protección: puede aplicar a ciertas transacciones no autorizadas que involucren tarjetas perdidas, robadas o usadas fraudulentamente
- Sin registro necesario: la política aplica automáticamente a tarjetas Visa elegibles sin requerir registro especial
- Reporte oportuno: para calificar, debes reportar las transacciones potencialmente no autorizadas de forma oportuna
- Limitaciones y exclusiones: ciertas transacciones, incluyendo tarjetas comerciales o anónimas prepagadas, pueden no estar cubiertas
¿Cómo funciona el proceso de disputa de Común?
Una vez que reportas una transacción no reconocida o potencialmente no autorizada a Común, el proceso de investigación puede incluir varias etapas. Los plazos típicos pueden incluir:
- Revisión inicial comenzando dentro de aproximadamente 2 días hábiles
- Crédito provisional potencial dentro de los plazos regulatorios aplicables para disputas que califiquen
- Investigaciones extendidas en ciertas situaciones
- Procesos de disputa o arbitraje de Visa que pueden tomar hasta aproximadamente 90 días en algunos casos
¿Qué no está cubierto?
Algunas situaciones pueden no calificar como transacciones no autorizadas bajo la Regulación E o las protecciones de Responsabilidad Cero de Visa:
- Cargos realizados por familiares o amigos que tenían acceso a tu tarjeta o cuenta
- Transacciones que aprobaste pero luego disputaste debido a insatisfacción
- Clientes con billetera solamente, sin tarjeta de débito de Común
- Transacciones P2P de ComunPay financiadas a través de tarjetas de débito externas
- Casos que involucran negligencia o afirmaciones falsas
¿Cómo puedo ayudar a prevenir cargos no autorizados?
Usa funciones de bloqueo y desbloqueo de tarjeta:
Algunas instituciones financieras ofrecen funciones temporales de bloqueo de tarjeta. Bloquear tu tarjeta cuando no la uses puede ayudar a reducir transacciones no autorizadas.
Activa alertas de transacciones en tiempo real:
Algunos proveedores ofrecen notificaciones instantáneas de transacciones a través de sus apps. Estas alertas pueden ayudarte a identificar actividad sospechosa más rápidamente.
Usa Face ID o Touch ID:
Las funciones de autenticación biométrica pueden ayudar a reducir el acceso no autorizado a la cuenta.
Protege tu PIN:
Evita compartir tu PIN, incluso con personas en quienes confíes. Nunca lo guardes en apps de notas no seguras ni lo escribas directamente en tu tarjeta.
Presta atención a estafas de phishing:
Los estafadores pueden hacerse pasar por bancos y proveedores de servicios a través de mensajes de texto, páginas de inicio de sesión falsas, llamadas telefónicas o mensajes en redes sociales. Recuerda que los bancos y proveedores no pedirán tu contraseña o código de verificación por mensaje de texto.
Preguntas frecuentes
¿Qué es un cargo no reconocido en mi tarjeta de débito?
Es una transacción que no reconoces inmediatamente en tu cuenta. No siempre significa que ocurrió fraude.
¿Cuánto tiempo tengo para reportar un cargo no reconocido?
Bajo la Regulación E en EE.UU., reportar transacciones sospechosas de forma oportuna es importante. Ciertas protecciones al consumidor pueden disminuir después de 2 días hábiles y nuevamente después de 60 días desde la fecha en que se envió el estado de cuenta.
¿Recuperaré mi dinero si reporto un cargo no autorizado?
Depende de los resultados de la investigación y si la transacción califica como no autorizada. En algunos casos que califiquen, los consumidores pueden recibir reembolso o crédito provisional.
¿Qué pasa si dejé que un familiar use mi tarjeta?
Si compartiste voluntariamente tu tarjeta, PIN, contraseña o acceso a la cuenta, las transacciones resultantes pueden no calificar como no autorizadas bajo la Regulación E.
¿Cuánto tarda Común en resolver una disputa?
Las investigaciones pueden comenzar dentro de aproximadamente 2 días hábiles. Algunos casos pueden resolverse más rápidamente, mientras que disputas más complejas o procesos de disputa de Visa pueden tardar más, incluyendo hasta aproximadamente 90 días en ciertas situaciones.
Reflexiones finales
Un cargo no reconocido en tu tarjeta de débito no siempre significa fraude, pero es importante revisar las transacciones desconocidas de forma oportuna. En EE.UU., la Regulación E o las protecciones de Responsabilidad Cero de Visa pueden ayudar a limitar tu responsabilidad por transacciones no autorizadas que califiquen, especialmente cuando se reportan oportunamente.
Educación Financiera
¿Cómo se endosa un cheque? Tu guía paso a paso segura y detallada
8 min de lectura
A pesar de que los métodos de pago digitales han cobrado gran relevancia en prácticamente todo el mundo, los cheques siguen siendo fundamentales para llevar a cabo algunas transacciones, en especial para personas sin cuenta bancaria.
Según datos recientes, el 61 % de los estadounidenses todavía utiliza cheques. Sin embargo, el 17 % ha sido víctima de fraude por cheques.
Saber cómo se endosa un cheque en Estados Unidos es una medida de seguridad necesaria para evitar fraudes. Si bien puede ser un procedimiento confuso, es crucial conocerlo para evitar inconvenientes.
En este artículo te explicaremos paso a paso cómo endosar cheques correctamente, así como los datos que necesitas escribir en su reverso para poder cobrar el monto estipulado.
¿Qué es el endoso de un cheque y por qué es tan importante en EE. UU.?
El endoso de un cheque es una firma en el reverso del mismo, que funciona como autorización para que pueda ser cobrado en una institución financiera.
Su principal función es validar el cobro del cheque, así como autorizar la transferencia de fondos o ceder el poder a otra persona.
Saber cómo se endosa un cheque es indispensable porque es un requisito de seguridad primordial en el sistema financiero de Estados Unidos, como medida de protección para el portador y de los fondos depositados.
¿Cuál es la forma correcta de endosar un cheque, y dónde firmar?
A continuación, te mostramos cómo realizar el endosado antes de cobrar cheques en el banco.
Paso 1: Verifica los detalles del cheque
Asegúrate de que los datos del anverso del cheque sean correctos, como el nombre del beneficiario, cantidad de dinero en número y letra, e institución bancaria.
Paso 2: Localiza el área de endoso
Voltea el cheque y localiza la leyenda “Endorse Here” o “Do not write below this line”. Evita escribir por debajo del área señalada.
Paso 3: Firma el cheque con precisión
Firma el cheque en el recuadro marcado, según el tipo de endoso que requieras. A continuación, te explicaremos todo sobre los diferentes tipos.
Pero, ¿qué hacer si el nombre del beneficiario es incorrecto?
Ejemplo de cómo endosar un cheque si el nombre está mal escrito
En caso de que el nombre del beneficiario sea incorrecto, primero debes firmar como aparece y después con el nombre corregido.
James Smit — James Smith
Paso 4: Considera un endoso restrictivo (¡Altamente recomendado!)
El endoso restrictivo es una medida de seguridad para evitar que un tercero no autorizado cobre el cheque, dado que restringe la forma de pago a una cuenta bancaria registrada. Se vincula a la información proporcionada en el reverso del cheque.
Paso 5: Endosos de múltiples beneficiarios
En caso de que el cheque esté dirigido a más de un beneficiario, será necesario que uno o todos firmen el endoso, dependiendo de cómo esté escrito.
- Katy Adams and Mark Palmer: Se requieren las firmas de ambos
- Katy Adams or Mark Palmer: Una firma es suficiente
- Katy Adams and/or Mark Palmer: Según el banco intermediario, puede requerir una o dos firmas
- Katy Adams, Mark Palmer, etc.: El banco determina si una o todas las firmas son necesarias
Tipos de endosos: conoce las opciones para tus cheques
Antes de realizar el endoso de tu cheque, verifica cuál tipo es el más adecuado según el movimiento que requieras hacer. Por ejemplo, el endoso restrictivo es una manera de asegurar tu dinero, tal y como el uso de alternativas financieras modernas, como Común, un servicio integral que te da acceso a herramientas financieras unificadas y eficientes.
Endoso en blanco
El endoso en blanco se lleva a cabo cuando el mismo beneficiario cobra el cheque en efectivo. En este caso solo se necesita la firma en la parte indicada.
Endoso restrictivo
El endoso restrictivo es una medida de seguridad para que los fondos sean depositados en una cuenta bancaria específica.
Para ello debes incluir la leyenda for deposit only to + nombre del banco, número de cuenta y firma.
Este es el método más recomendado para los usuarios de Común que realizan depósitos vía móvil, ya que brinda protección al cheque ante posibles extravíos y asegura que el dinero se deposite en la cuenta designada.
Endoso a un tercero
En caso de que el cheque vaya a ser cobrado por un tercero, es necesario endosarlo de la siguiente manera.
Pay to the order of: (nombre de otra persona) + firma
Es importante que extremes precauciones con esta modalidad de endoso. Recurre a ella solo con personas de confianza, y en caso de robo o extravío de un cheque, repórtalo a la institución financiera de inmediato.
Endoso de negocios
El endoso de negocios se hace cuando un cheque es cobrado a nombre de una empresa. Para ello es necesario incluir el nombre completo de la compañía, seguido de la firma del representante legal autorizado para cobrarlo.
Endoso para depósito móvil
Para depositar los fondos de un cheque a través de una aplicación o de banca móvil, es necesario endosarlo de la siguiente manera:
For mobile deposit only + tu firma.
Deposita tu cheque endosado con facilidad y seguridad usando Común
Hacer el cambio de cheques es un proceso que requiere de un especial cuidado y atención, a fin de evitar errores y contratiempos que puedan afectar la operación.
En esta ocasión aprendimos la importancia de endosar correctamente un cheque en Estados Unidos, así como los diferentes tipos que existen, de acuerdo con las modalidades de cobro disponibles.
Ahora que sabes cómo se llena un cheque por la parte de atrás, puedes contar con Común para depositar los fondos a través de la aplicación móvil.
Evita filas: deposita tu cheque desde la app; la disponibilidad de fondos puede variar.
Común te ofrece la seguridad necesaria para cuidar tu dinero y tus datos personales
Es una plataforma accesible para inmigrantes en Estados Unidos, solicita la apertura de tu cuenta con documentación de tu país
Obtén soporte en español y en inglés, disponible 24/7
Accede a una aplicación móvil integral para manejar tus finanzas personales de la manera más sencilla
Común no solo facilitará el proceso de depósitos de cheques, sino que transformará tu vida financiera en Estados Unidos. Abre tu cuenta hoy y descúbrelo.
Preguntas Frecuentes
¿Es obligatorio endosar un cheque en Estados Unidos?
En la mayoría de las ocasiones, sí es necesario. En caso de que solicites depósito mediante cajero automático, ATM o aplicación móvil, es posible que el banco no requiera endoso.
¿Qué pasa si firmo mal el cheque al endosarlo?
Evitar tachaduras o rayones y endosa el cheque nuevamente. En caso de que el banco lo rechace, solicita al emisor que gire uno nuevo.
¿Puedo endosar un cheque a otra persona?
Puedes endosar un cheque para que sea cobrado por otra persona con la leyenda “pay to order of” junto al nombre del beneficiario. Aunque este trámite está restringido a las políticas específicas de cada banco.
¿Es seguro depositar un cheque con la aplicación móvil?
Es seguro depositar un cheque a través de la aplicación móvil de Común, ya que tus datos están cifrados y cuenta con otras medidas de seguridad, como verificación en dos pasos.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
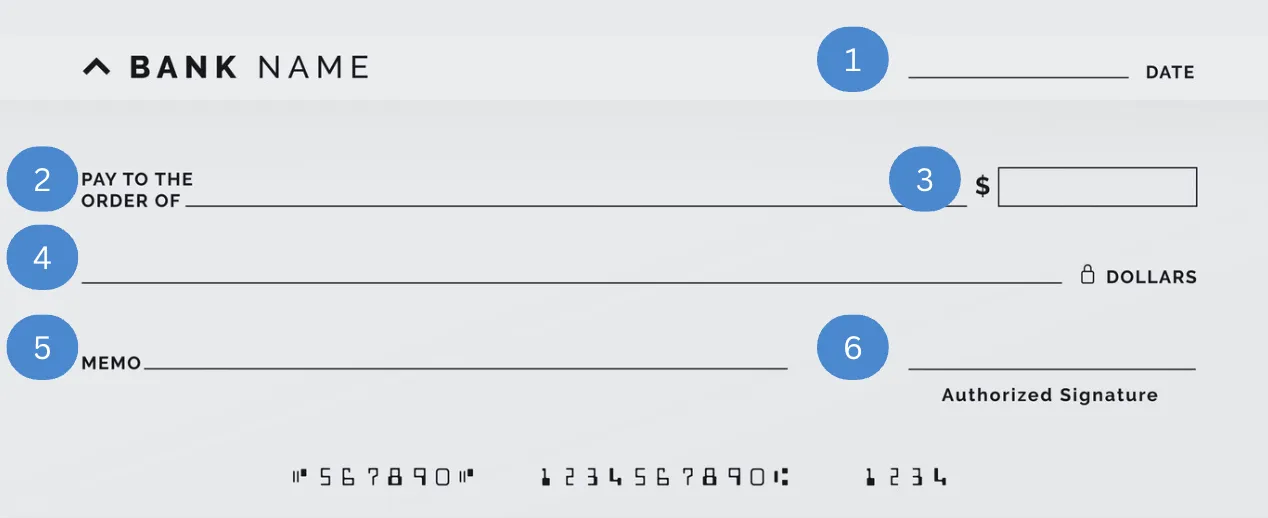
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Viviendo en Estados Unidos
Paso a paso: cómo hacer taxes por primera vez siendo inmigrante en EE.UU.
8 min de lectura
Requisitos básicos para hacer taxes por primera vez en Estados Unidos
Aunque conseguir un trabajo en Estados Unidos trae consigo una serie de beneficios para la calidad de vida de los inmigrantes y sus familias, a la vez conlleva comprometerse a cumplir con las obligaciones que exigen las leyes del país.
Presentar la declaración de impuestos es uno de los trámites que deben realizar todas las personas que han obtenido ingresos. Esto se hace mediante la presentación de un informe de ingresos anuales al Servicio de Impuestos Internos (IRS).
Presentar la declaración de impuestos es especialmente importante para todos, ya que abre la puerta al acceso a servicios financieros como hipotecas y préstamos personales, lo que a su vez ayuda a construir un historial crediticio, especialmente para los inmigrantes.
La presentación de impuestos es en sí un proceso estresante y poco intuitivo para la gran mayoría de la población, y más aún cuando se trata de comprender a las Instituciones Tributarias de otro país.
A continuación, te mostramos una guía paso a paso para ayudarte a cumplir con tus obligaciones fiscales en Estados Unidos y acceder a los beneficios que ello conlleva, como recibir reembolsos y construir un historial financiero en el país.
¿Qué documentos necesitas para hacer tus taxes?
Lo primero que debes saber para presentar tu declaración de impuestos en Estados Unidos es la documentación requerida por el IRS para procesar tus datos.
Asegúrate de contar con los siguientes documentos:
- Número de Identificación Fiscal: si no cuentas con un Número de Seguridad Social (SSN), debes tramitar un Número de Identificación Personal del Contribuyente (ITIN).
- Identificación oficial calificada del país de origen: pasaporte vigente, licencia de conducir o cualquier documento oficial que acredite tu identidad.
- Comprobante de ingresos: formularios W-2 si trabajas como asalariado y tu empleador retiene impuestos, y Formulario 1099 si eres trabajador independiente.
- Comprobante de domicilio en Estados Unidos: factura de servicios o contrato de arrendamiento.
- Información financiera: número de cuenta corriente y código de identificación bancaria para recibir su reembolso mediante depósito directo, en caso de que corresponda.
Preparación de impuestos: paso a paso para tu primera declaración
Es importante que estés atento a la temporada de impuestos y te prepares con anticipación para cumplir con los plazos establecidos por la ley.
Sigue estos pasos y aligera la carga de las obligaciones fiscales.
Paso 1. Reúne todos los documentos
El primer paso es reunir todos los documentos necesarios para presentar tu declaración anual de impuestos.
- Formulario W-2: se trata de un documento que desglosa tu salario y la cantidad de impuestos que ya fueron retenidos; solicítalo directamente con tu empleador.
- Formulario 1099: lo utilizan las personas que trabajan por cuenta propia.
- Cartas de beneficios o ayudas: en caso de que recibas algún beneficio gubernamental o créditos fiscales, el IRS envía cartas para incluirlas en la declaración.
Paso 2. Elige la forma de declarar
Una vez que tengas tu documentación en orden, debes decidir la manera en que presentarás la declaración: por tu propia cuenta o con ayuda de un profesional.
- Declaración de impuestos autónoma: puedes recurrir a diferentes softwares de preparación de impuestos aprobados por el IRS, como IRS Free File, TaxSlayer, TurboTax, los cuales facilitan el proceso al calcular de manera automática el pago de impuestos.
- Con la ayuda de un preparador de impuestos: si tiene varias fuentes de ingresos o trabaja por cuenta propia, la mejor opción es contratar a un preparador autorizado para asegurarse de que todo se presente correctamente. También puede acudir a una organización comunitaria que ofrece asistencia a bajo costo.
Paso 3. Presenta tu declaración de impuestos en Estados Unidos de manera puntual
Toma en cuenta que la fecha límite para presentar tu declaración de impuestos suele ser el 15 de abril de cada año. Es esencial que envíes tu declaración de taxes dentro del plazo para evitar multas y retrasos en los reembolsos correspondientes.
¿Cuánto cobran por hacer taxes y qué opción es mejor para ti?
Como lo mencionamos antes, hay distintas vías para presentar la declaración de impuestos, que se diferencian en los costos y los niveles de acompañamiento que ofrecen. La opción ideal depende de varios factores, como tu nivel de ingresos y qué tan familiarizado estás con los temas tributarios.
A continuación, te presentamos una tabla comparativa de las diferentes formas de declarar impuestos en Estados Unidos.
Método
Costo aproximado
Nivel de acompañamiento
Hacerlo por tu cuenta con un software aprobado por el IRS
Gratis o hasta $25
Bajo. Aunque la plataforma te guía paso a paso, tú debes ingresar toda la información.
Con el apoyo de organizaciones comunitarias
Gratis o hasta $50
Medio. Recibes asesoría de voluntarios certificados.
Con preparadores privados o contadores
De $150 a $500, según la complejidad
Alto. El preparador hace todo el trabajo y resuelve tus dudas.
Consejos prácticos para evitar errores en tu primera declaración de impuestos
Si es la primera vez que declaras impuestos en Estados Unidos puede que parezca una tarea demasiado compleja. Toma en cuenta estos consejos para aligerar la presión que conlleva este tipo de temas.
- No esperar al último momento para declarar: ten presente la fecha de vencimiento para enviar la declaración y prepárate con varias semanas de anticipación.
- Revisar que todos los formularios coincidan con los ingresos: recuerda que el formulario solicitado depende del tipo de actividad económica que ejerzas. Asegúrate de que tus ingresos correspondan con lo declarado.
- Guardar copias de todos los documentos presentados: elabora un archivo físico y digital con todos tus archivos para tener a mano cualquier comprobante.
- Consultar recursos oficiales del IRS para inmigrantes: procura ingresar a páginas oficiales con terminación .gov.
- Evitar depender de terceros que prometen reembolsos mayores: recuerda que los preparadores de impuestos o asociaciones comunitarias deben contar con la certificación del IRS para garantizar que tu declaración se realice en tiempo y forma y evitar el uso indebido de tus datos personales.
Común, tu apoyo financiero después de hacer tus taxes
En esta ocasión te mostramos que el proceso de declaración de impuestos no es tan complejo como suena. Ahora sabes qué pasos seguir y qué método utilizar según tu perfil.
Así como presentar la declaración de impuestos te ayuda a organizar tu situación financiera, Común te ayuda a gestionar tus finanzas diarias.
¡Conoce todos los beneficios de Común!
- Abra una cuenta corriente con una identificación oficial válida de su país de origen.
- App móvil disponible en español y en inglés, diseñada especialmente para la comunidad de inmigrantes.
- Posibilidad de recibir tu reembolso de impuestos directamente en tu cuenta.
- Tarjeta de débito para gastos diarios y envío de remesas a Latinoamérica.
Conoce Común, la opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa si no declaro mis impuestos en EE. UU.?
No presentar tu declaración de impuestos puede ocasionar que el IRS aplique multas, intereses acumulados y la retención de reembolsos futuros.
¿Puedo declarar impuestos sin número de Seguro Social?
Si no cuentas con Número de Seguro Social puedes tramitar el ITIN.
¿Es mejor hacer mis taxes yo mismo o con un preparador de impuestos?
Depende de tu situación: si tienes solo un ingreso puedes recurrir a un software, pero en caso de que tus ingresos sean elevados o más complejos, la mejor opción es recurrir a un profesional.
Cuenta corriente
Cómo hacer una transferencia bancaria por medio de la banca en línea
8 min de lectura
Una de las grandes ventajas que existe al poseer una cuenta online es poder realizar transferencias bancarias de manera más rápida, sencilla y segura. Una transferencia bancaria en línea es el envío de dinero de una cuenta a otra a través de internet. Puedes hacerlo por ACH (1-3 días, gratis), Zelle (instantáneo, gratis) o wire transfer (mismo día, $15-$45). Solo necesitas el número de cuenta del destinatario o su teléfono/email si usas Zelle.
¿Qué es una transferencia bancaria en línea?
Una transferencia bancaria en línea es la instrucción que le das a tu banco para mover dinero de tu cuenta a la cuenta de otra persona o entidad, utilizando canales digitales (app móvil o sitio web). Existen varios tipos de transferencia, cada uno con diferentes características de velocidad, costo y límites.
¿Qué tipos de transferencias bancarias existen?
Transferencia ACH
Es el método estándar en EE.UU. para transferir dinero entre bancos a través de la red de pagos ACH (Automated Clearing House). Es gratuita en la mayoría de los bancos y los fondos llegan en 1-3 días hábiles. Ideal para pagos regulares no urgentes.
Zelle
Servicio de pagos instantáneos entre usuarios de bancos participantes en EE.UU. Las transferencias son gratuitas e instantáneas (minutos). Solo necesitas el número de teléfono o email del destinatario. Común es compatible con Zelle.
Wire Transfer (transferencia electrónica)
Transferencia directa entre bancos a nivel nacional o internacional. Es el método más rápido para montos grandes (puede ser el mismo día si se inicia antes del horario de corte). Costo típico: $15-$45 en bancos tradicionales. Requiere número de cuenta y routing number del destinatario.
¿Cómo hacer una transferencia bancaria en línea paso a paso?
- Ingresa a la app o sitio web de tu banco
- Ve a la sección de "Transferencias" o "Pagos"
- Selecciona el tipo de transferencia (ACH, Zelle, wire)
- Ingresa los datos del destinatario: nombre, número de cuenta y routing number (para ACH/wire) o teléfono/email (para Zelle)
- Ingresa el monto y la fecha (inmediata o programada)
- Revisa todos los datos y confirma
- Guarda el comprobante de la transacción
¿Cuánto dinero puedo transferir?
Los límites varían por banco y tipo de cuenta. En transferencias ACH, la mayoría de los bancos permiten entre $1,000 y $10,000 diarios para nuevos usuarios. Con Zelle, el límite lo fija tu banco (Bank of America: $3,500/día; Wells Fargo: $2,500/día). Los wire transfers típicamente tienen límites mayores (hasta $100,000 o más). Para transferencias internacionales los límites los establece cada servicio.
Preguntas frecuentes sobre transferencias bancarias en línea
¿Cuánto tarda una transferencia bancaria en línea?
Depende del método. Zelle: minutos. ACH estándar: 1-3 días hábiles. ACH mismo día (opción premium): horas. Wire transfer doméstico: mismo día si se inicia antes del horario de corte (generalmente 3-4 PM hora local). Wire transfer internacional: 1-5 días hábiles según el país destino.
¿Cuáles son los datos que necesito para hacer una transferencia?
Para ACH o wire transfer necesitas: nombre completo del destinatario, número de cuenta bancaria y routing number (número de ruta de 9 dígitos). Para Zelle basta con el número de teléfono registrado o el email del destinatario. Para transferencias internacionales adicional al IBAN o SWIFT/BIC del banco receptor y posiblemente CLABE (México) u otros códigos locales.
¿Puedo cancelar una transferencia bancaria después de enviarla?
Depende del tipo y el tiempo transcurrido. ACH: puedes cancelar si el banco aún no la procesa (típicamente dentro de las primeras horas). Zelle: no cancelable si el destinatario ya está registrado. Wire transfer: difícil pero posible si actúas inmediatamente; el banco cobra una tarifa de reversa. Siempre verifica los datos del destinatario antes de confirmar cualquier transferencia.
¿Hay límite de cuántas transferencias puedo hacer al mes?
Los bancos pueden establecer límites de cantidad de transacciones además de los límites de monto. Algunas cuentas de ahorro limitan a 6 transferencias mensuales (regulación Reg D, aunque fue suspendida en 2020). Las cuentas corrientes generalmente no tienen límite de cantidad de transferencias. Revisa los términos específicos de tu cuenta.
¿Las transferencias bancarias online son seguras?
Sí, cuando usas plataformas reguladas. Los bancos usan encriptación SSL, autenticación de dos factores y monitore de fraude. Sin embargo, las transferencias confirmadas son difíciles de revertir, así que verifica siempre los datos del destinatario. Desconfía de cualquier solicitud de transferencia urgente de personas no conocidas.
¿Qué necesito para recibir una transferencia bancaria?
Para recibir una transferencia necesitas una cuenta bancaria con número de ruta y número de cuenta. Común te da ambos desde el momento en que abres tu cuenta, sin SSN. Comparte tu routing number y número de cuenta con quien te vaya a enviar dinero, o tu teléfono si es vía Zelle.
Educación Financiera
Apps como Chime: mejores alternativas para inmigrantes en 2026
8 min de lectura
Apps como Chime: mejores alternativas para 2026
Las apps de banca digital han cambiado cómo muchas personas en EE.UU. manejan su dinero. En lugar de visitar sucursales físicas, ahora puedes abrir cuentas, recibir depósitos directos, enviar pagos y gestionar gastos directamente desde tu teléfono.
Entre estas apps, Chime se ha convertido en uno de los nombres más reconocidos en banca digital. Sin embargo, para muchos inmigrantes en EE.UU., las apps fintech tradicionales pueden no satisfacer completamente las necesidades financieras cotidianas. Algunas personas pueden necesitar una app que soporte incorporación basada en ITIN, ofrezca formas más fáciles de enviar dinero a Latinoamérica, o proporcione atención al cliente en español.
¿Qué es Chime y por qué buscar alternativas?
Chime es una empresa de tecnología financiera que ofrece servicios bancarios móviles a través de bancos asociados. Sus funciones incluyen depósito directo anticipado, tarjetas de débito, opciones bancarias sin tarifas y herramientas de ahorro automático.
Algunos usuarios pueden buscar alternativas porque quieren: opciones de remesas internacionales, incorporación basada en ITIN o pasaporte, soporte al cliente bilingüe, funciones de inversión, flexibilidad en transferencias de efectivo o herramientas especializadas de ahorro.
Comparación de apps como Chime (2026)
| App | Sin comisión mensual | Acepta ITIN/Sin SSN | Soporte en español | Remesas internacionales | Transferencias P2P | Depósito directo anticipado |
|---|---|---|---|---|---|---|
| Chime | Sí | No | No | No | No | Sí* |
| Común | Sí* | Sí | Sí | Sí | Sí | Sí* |
| Current | Sí | No | No | No | Sí | Sí |
| Varo | Sí | Sí (ITIN) | No | No | No | Sí |
*Aplican términos y condiciones. Verifica los requisitos actuales de cada proveedor.
Común — La alternativa diseñada para inmigrantes latinos
Común es una plataforma financiera digital construida específicamente para la comunidad latina en EE.UU. A diferencia de Chime y otras apps de banca digital, Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta, ofrece soporte al cliente 24/7 en español, permite enviar remesas a Latinoamérica desde $2.99, y tiene una app disponible completamente en español. Visita comun.app para más información.
Varo
Varo acepta ITINs para la apertura de cuentas, lo que lo hace más accesible para algunos inmigrantes. Ofrece características bancarias básicas sin tarifas mensuales. Sin embargo, no ofrece remesas internacionales ni soporte en español.
Current
Current ofrece banca digital con depósito directo anticipado y transferencias P2P. Sin embargo, no acepta ITINs para la apertura de cuentas y no tiene soporte en español ni remesas internacionales.
¿Cuál es la mejor alternativa a Chime para inmigrantes?
Depende de tus necesidades específicas. Si necesitas remesas a Latinoamérica, soporte en español y la posibilidad de abrir cuenta sin SSN, Común puede ser la opción más completa.
Preguntas frecuentes
¿Puedo abrir una cuenta en Chime sin SSN?
Chime generalmente requiere un SSN para abrir una cuenta. Para inmigrantes que aún no tienen SSN, pueden haber mejores alternativas como Común.
¿Cuál es la mejor app bancaria para inmigrantes latinos?
Común está diseñado específicamente para inmigrantes latinos en EE.UU. con soporte en español, apertura de cuenta con IDs latinoamericanas y remesas internacionales.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Educación Financiera
Cómo Manejar Cheques Perdidos o Robados: Pasos y Precauciones
8 min de lectura
Si perdiste un cheque o te lo robaron, contacta a tu institución financiera de inmediato para solicitar que se detenga el pago. Con Común puedes bloquear tu tarjeta al instante desde la app y contactar a soporte 24/7 por chat, correo, teléfono o WhatsApp.
¿Qué es un cheque y cómo cobrarlo?
Los cheques se utilizan como una forma de pago, permitiendo a individuos y empresas transferir fondos sin la necesidad de efectivo físico. Un cheque es una cantidad específica de dinero de la cuenta del escritor del cheque asignada a un receptor del cheque (el beneficiario). El cheque generalmente se escribe, se fecha y se firma, actuando como un instrumento que dirige a un banco a pagar a un receptor.
Antes de cobrar un cheque, asegúrate de que todos los detalles sean correctos y el cheque sea válido. Verifica el nombre del beneficiario, el monto escrito, la fecha y la firma del emisor. También firma tu nombre en la parte posterior del cheque en el área de endoso designada, ya que esto es necesario para que los bancos procesen los cheques. Lleva el cheque endosado a tu banco o utiliza un cajero automático o una aplicación de banca móvil si tu institución financiera ofrece servicios de depósito de cheques. Es posible que también te pidan proporcionar una identificación válida.
Si estás depositando, llena una boleta de depósito si es necesario, y los fondos se acreditarán a tu cuenta. Si estás cobrando, el banco te proporcionará el monto en efectivo después de deducir cualquier tarifa aplicable. Si depositaste el cheque, puede que tome unos días para que el cheque se aclare y los fondos estén disponibles en tu cuenta, dependiendo de las políticas de tu banco.
Encuentra más información sobre qué es un cheque y cómo cobrarlo aquí.
Darse cuenta de que un cheque está perdido: Mantén la calma y actúa rápido
Perder un cheque puede sentirse abrumador, especialmente si eres nuevo en la banca. El primer paso para manejar un cheque perdido o robado es mantener la calma. Entrar en pánico no ayudará, y pensar con claridad y rapidez es tu mejor aliado aquí. Tómate un momento para volver sobre tus pasos. A veces, el cheque puede estar simplemente extraviado en lugar de perdido. Verifica todos los lugares posibles donde podría estar. Si realmente ha desaparecido, es hora de actuar rápidamente para prevenir cualquier uso indebido potencial de tu cuenta bancaria o cuenta de ahorros.
Contactar a tu banco: La primera línea de defensa
Tu banco o cooperativa de crédito es tu mejor amigo en esta situación. Tan pronto como te des cuenta de que un cheque está perdido, contacta a tu banco inmediatamente y comienza a monitorear las cuentas bancarias en busca de signos de robo de identidad. La mayoría de las instituciones financieras tienen una línea de atención al cliente dedicada para tales emergencias. Prepárate para proporcionar información de la cuenta como el número de cheque, el monto y la fecha en que se emitió. Cuanto más rápido los notifiques, mejor podrán ayudarte a proteger tu cuenta de actividad fraudulenta y robo de identidad.
Solicitud de detención de pago en un cheque perdido o robado
Después de informar a tu banco, el siguiente paso crucial es solicitar una detención de pago en el cheque perdido. Esta acción impide que el cheque sea procesado si alguien intenta cobrarlo. Asegúrate de presentar una solicitud de detención de pago para el cheque perdido o robado. Puede que haya una tarifa por este servicio, pero es un pequeño precio a pagar por la seguridad que proporciona. Asegúrate de obtener una confirmación del banco de que la detención de pago se ha realizado con éxito en tu cuenta bancaria.
Presentar un informe policial: Cuándo involucrar a las autoridades por robo de identidad
Si sospechas que tu cheque fue robado, es importante presentar un informe policial en tu departamento de policía local. Este paso no solo ayuda en la investigación del robo, sino que también te proporciona un registro del incidente, lo cual puede ser útil para reclamaciones bancarias y propósitos de seguro. Al presentar el informe, proporciona todos los detalles relevantes, incluidas las sospechas que puedas tener sobre el robo de correo o fraude con cheques. Informar del incidente a la agencia gubernamental adecuada también puede ser beneficioso en casos de robo de identidad.
Prevenir problemas futuros: Mejores prácticas para la seguridad de los cheques
La prevención es siempre mejor que la cura. Para evitar perder cheques en el futuro, considera estas mejores prácticas:
Mantén los cheques en un lugar seguro: Guarda tu talonario de cheques en un lugar seguro pero de fácil acceso. Mantenerlo fuera de la vista de miradas indiscretas puede prevenir robos potenciales. Considera usar un cajón con llave o una caja fuerte para mayor seguridad.
Usa pagos electrónicos: Siempre que sea posible, opta por depósito directo o transferencias electrónicas, que son más seguras y convenientes. Los depósitos directos no solo simplifican tus pagos, sino que también reducen los riesgos asociados con los cheques físicos, como el robo de correo o el fraude con cheques. Muchas instituciones financieras ofrecen cuentas premium con opciones de depósito directo, asegurando que tus fondos se transfieran de manera segura y rápida. Además, puedes ganar un mayor rendimiento porcentual anual en tus saldos de ahorros y cheques basado en tu actividad de depósito directo y depósitos calificados. Para calificar para tasas de interés específicas, puedes usar el depósito directo, que incluye pagos de nómina, pensión o gobierno.
Monitorea regularmente tus cuentas: Revisa frecuentemente tus estados de cuenta bancarios y la actividad de tu cuenta en busca de transacciones no autorizadas o signos de intentos de lavado de cheques. Configura alertas con tu banco o cooperativa de crédito para que te notifiquen sobre cualquier actividad inusual. Esta vigilancia es crucial tanto para tus saldos de cheques como de ahorros, ayudándote a detectar actividad fraudulenta temprano y tomar medidas inmediatas.
Tritura los cheques antiguos: Desecha adecuadamente los cheques antiguos o no utilizados triturándolos para evitar cualquier uso indebido. Los cheques falsificados son un problema común, y triturarlos ayuda a mantener una pista de papel segura. Asegúrate de que cualquier documento que contenga tu número de cuenta o información de pago se destruya completamente antes de desecharlo.
Sé cauteloso con el correo: Evita enviar cheques a través del correo saliente, ya que esto puede exponerte al riesgo de robo de correo. En su lugar, deposítalos directamente en la oficina de correos para asegurarte de que se manejen de manera segura. Para mayor seguridad, considera usar correo certificado para pagos importantes para crear un registro rastreable de tu transacción. Alternativamente, usa transferencias P2P o transferencias electrónicas para enviar dinero a amigos, familiares o cualquier persona con una cuenta bancaria en EE.UU., destacando la velocidad, simplicidad y seguridad de estas transacciones.
Edúcate sobre el fraude con cheques: Familiarízate con los esquemas comunes de fraude con cheques, como el lavado de cheques y los cheques falsificados. Entender estas amenazas puede ayudarte a reconocer actividad sospechosa y proteger tus finanzas de manera más efectiva.
Protege tu información de cuenta: Mantén tu número de cuenta, número de móvil y otros detalles personales confidenciales. Compartir esta información descuidadamente puede convertirte en un objetivo para el fraude. Siempre verifica la identidad de cualquier persona que solicite tus detalles de cuenta.
Siguiendo estos pasos, puedes manejar y prevenir eficazmente los problemas de cheques perdidos o robados. Recuerda, actuar rápidamente y mantener a tu banco informado son claves para proteger tus finanzas y prevenir que alguien intente cometer fraude utilizando la información de tu cuenta. Adoptar estas mejores prácticas te ayudará a mantener un entorno financiero seguro y te dará tranquilidad.
Ahora que sabes cómo manejar cheques perdidos o robados, es hora de tomar control de tus finanzas con facilidad. En Comun.app, ofrecemos soluciones seguras y fáciles de usar para que puedas administrar tu dinero sin complicaciones. ¡Abre tu cuenta en minutos y comienza a disfrutar de los beneficios!
¿Qué hago si perdí un cheque o me lo robaron?
Contacta a tu institución financiera de inmediato para reportar la pérdida y solicitar que detengan el pago del cheque. Verifica también con quien te emitió el cheque, ya que puede necesitar emitir uno nuevo.
¿Cómo bloqueo mi tarjeta si sospecho fraude?
Desde la app de Común puedes bloquear tu tarjeta al instante, sin necesidad de llamar. Revisa tus movimientos recientes y reporta cualquier transacción que no reconozcas.
¿Cómo contacto a soporte de Común si tengo un problema urgente?
Común ofrece soporte 24/7 por chat dentro de la app, correo electrónico, teléfono y WhatsApp.
Preguntas frecuentes
¿Qué debo hacer primero si perdí un cheque?
Contacta a tu institución financiera de inmediato para solicitar que se detenga el pago, y avisa a quien te lo emitió.
¿Puedo bloquear mi tarjeta de Común yo mismo?
Sí, puedes bloquearla al instante desde la app, sin necesidad de esperar a hablar con soporte.
¿Cómo reporto una transacción que no reconozco?
Contacta a soporte de Común por chat, correo, teléfono o WhatsApp, disponibles 24/7.
¿Soy responsable si alguien cobra un cheque robado con mi firma falsificada?
Generalmente no, si reportas la situación de inmediato a tu institución financiera; las protecciones varían según el caso.
¿Qué hago si el cheque perdido ya fue cobrado por otra persona?
Contacta de inmediato a tu institución financiera y a quien emitió el cheque para iniciar el proceso de reclamo.
¿Cómo prevengo perder cheques en el futuro?
Considera recibir pagos por depósito directo o transferencias electrónicas en lugar de cheques físicos, y guarda los cheques que sí recibas en un lugar seguro.

Cuenta corriente
Estafas de Transferencia de Dinero: Cómo Reconocerlas y Evitarlas
8 min de lectura
Las estafas de transferencia de dinero más comunes en EE.UU. incluyen la estafa del romance, impostor del gobierno, premio falso, estafa laboral y phishing bancario. La señal de alerta universal: alguien que no conoces pide dinero urgentemente mediante transferencia. Las transferencias digitales son prácticamente irreversibles — nunca envíes dinero bajo presión o a desconocidos.
Las estafas de transferencia de dinero cuestan a los estadounidenses miles de millones de dólares cada año. La comunidad inmigrante es especialmente vulnerable porque puede estar menos familiarizada con los patrones de fraude locales, puede sentir mayor presión para ayudar a familiares, y los estafadores explotan activamente el desconocimiento del sistema. Conocer estos esquemas es la mejor defensa.
Estafa 1: Impostor del gobierno o agencia federal
Cómo funciona: recibes una llamada, mensaje o correo de alguien que dice ser del IRS, ICE, Seguro Social, o policía. Te dicen que tienes una deuda pendiente, una multa, o que serás deportado/arrestado. Exigen pago inmediato por transferencia bancaria, Zelle, o tarjetas de regalo. Señales de alerta: las agencias NUNCA piden pagos por teléfono o mediante apps. El IRS siempre envía notificaciones por correo postal primero. Nadie te amenaza con arresto inmediato por una llamada telefónica. Qué hacer: cuelga, no pagues, reporta en reportfraud.ftc.gov.
Estafa 2: Estafa romántica (romance scam)
Cómo funciona: una persona te contacta en una app de citas o red social, construye una relación emocional durante semanas o meses, y eventualmente tiene una “emergencia” (hospital, boleto de avión, negocio) y pide dinero. Señales de alerta: son muy atractivos en fotos. Nunca pueden hacer videollamada. Su historia tiene inconsistencias. Siempre tienen una razón por la que no pueden verte en persona. El pedido de dinero viene relativamente pronto y hay urgencia. Qué hacer: busca las fotos de perfil en Google Images (reversa de imagen). Nunca envées dinero a alguien que no has conocido en persona.
Estafa 3: Premio o lotería falsa
Cómo funciona: te notifican que ganaste un premio, lotería o sorteo. Para reclamarlo, debes pagar impuestos, comisiones de proceso, o “asegurar” el premio con un depósito. Señales de alerta: no participaste en ningún concurso. Piden pago antes de entregarte el “premio”. La comunicación usa diseños genéricos o tiene errores gramaticales. La urgencia es alta: “tiene 24 horas para reclamar”. Qué hacer: no pagues nada para recibir un premio legítimo. Los impuestos de premios reales se pagan al IRS después de recibirlos, no antes.
Estafa 4: Oferta de trabajo falsa
Cómo funciona: recibes una oferta de trabajo que parece legítima, a veces con entrevista. Te piden que compres equipos o software para el trabajo con tu propio dinero, o que proceses pagos de clientes y transfieras la mayor parte, quedando con una comisión. Señales de alerta: el salario es excepcionalmente alto para el trabajo descrito. Te piden comprar cosas antes de empezar. Te piden tu información bancaria antes de una oferta formal. El proceso de contratación es inusualmente rápido. Qué hacer: investiga la empresa en LinkedIn y BBB. Las empresas legítimas no piden dinero a empleados nuevos.
Estafa 5: Phishing bancario
Cómo funciona: recibes un mensaje que parece de tu banco alertándote de actividad sospechosa. Te pide que confirmes tu información o hagas clic en un enlace para “asegurar tu cuenta”. El sitio al que te lleva parece idéntico al de tu banco. Señales de alerta: el remitente tiene un email genérico o diferente al oficial del banco. El enlace lleva a un dominio diferente al oficial. Hay urgencia extrema y amenaza de bloquee de cuenta. Qué hacer: nunca hagas clic en enlaces de mensajes no solicitados. Ve directamente a la app o sitio web oficial de tu banco. Tu banco nunca te pedirá tu contraseña completa por mensaje.
Qué hacer si ya fuiste víctima de una estafa
Si ya transferiste dinero: contacta a tu banco inmediatamente — algunas transferencias pueden detenerse si actúas en minutos. Reporta a la FTC en reportfraud.ftc.gov y al FBI en ic3.gov. Presenta una denuncia policial local. Si usaste Zelle, reporta el fraude directamente en la app. Las posibilidades de recuperar el dinero son bajas una vez transferido, pero el reporte ayuda a investigar y prevenir futuros fraudes.
Preguntas frecuentes sobre estafas de transferencia
¿Puedo recuperar el dinero si fui víctima de una estafa?
Es difícil pero no imposible. Si usaste tarjeta de crédito o débito, puedes disputar el cargo con tu banco. Las transferencias bancarias directas o por Zelle son casi irreversibles una vez procesadas. Actuar en los primeros 30 minutos aumenta las posibilidades. El banco investigará pero no garantiza reembolso. Por eso la prevención es crucial.
¿Los inmigrantes son más vulnerables a estas estafas?
Sí, por varias razones: menos familiaridad con instítuciones y agencias de EE.UU. (facilita impostor del gobierno), barrera del idioma que dificulta detectar inconsistencias, mayor urgencia financiera, miedo a consecuencias migratorias que los estafadores explotan activamente, y menor acceso a redes de apoyo que puedan alertarlos. Común y otras organizaciones trabajan activamente para educar a la comunidad latina sobre estos riesgos.
¿Zelle tiene protección contra fraudes?
Zelle tiene protección limitada. Si autorizaste voluntariamente la transferencia (aunque fue por engaño), los bancos generalmente no reembolsan. Si la transferencia fue completamente no autorizada (alguien accedió a tu cuenta sin permiso), sí estás protegido. En 2023 los bancos miembros de Zelle expandieron las políticas de reembolso para ciertos tipos de fraude, pero cada caso se evalúa individualmente.
¿Cómo saber si un mensaje de mi banco es legítimo?
Regla de oro: nunca respondas a mensajes no solicitados con información personal o dinéro. Llama tú directamente al número oficial en la parte trasera de tu tarjeta o en el sitio web oficial. Ve directamente a la app bancaria (no por links de mensajes). Recuerda que tu banco NUNCA te pedirá tu contraseña, PIN, o códigos de verificación por mensaje.
¿Dónde reporto una estafa que ya ocurrió?
Reporta en reportfraud.ftc.gov (Federal Trade Commission), ic3.gov (FBI Internet Crime Complaint Center), el número no-emergencias de tu policía local (para crear registro policial), y directamente a tu banco para intentar revertir la transferencia. Si la estafa involucró amenazas de deportación o agencias de inmigración, puedes también reportar al USCIS.
Educación Financiera
Estafas de transferencia de dinero en 2026: cómo identificarlas y evitarlas
8 min de lectura
Estafas de transferencia de dinero en 2026: cómo identificarlas y evitarlas
Las estafas de transferencia de dinero siguen afectando a miles de familias en Estados Unidos, especialmente comunidades inmigrantes que regularmente envían dinero a seres queridos en el extranjero. En años recientes, los estafadores se han vuelto más sofisticados, usando apps bancarias falsas, suplantación en redes sociales, voces generadas por IA y manipulación emocional para robar dinero e información personal.
Según datos recientes de la Comisión Federal de Comercio (FTC), los consumidores reportaron pérdidas de $15.9 mil millones por fraude en 2025, con estafas de suplantación siendo los tipos más comúnmente reportados.
Para los inmigrantes latinos en EE.UU., estas estafas pueden sentirse especialmente estresantes porque frecuentemente involucran situaciones familiares urgentes, barreras idiomáticas, o presión financiera.
¿Qué son las estafas de transferencia de dinero?
Las estafas de transferencia de dinero son esquemas fraudulentos diseñados para convencer a alguien de enviar dinero o compartir información financiera sensible. Estas estafas pueden ocurrir a través de llamadas telefónicas, mensajes de texto, WhatsApp, redes sociales, apps bancarias falsas, phishing por email, o marketplaces en línea.
Estafas más comunes en 2026
Estafas de suplantación bancaria:
Los estafadores se hacen pasar por tu banco enviando mensajes que parecen oficiales preguntando si autorizaste una transacción. Luego llaman afirmando representar al banco y te instruyen a transferir fondos para 'revertir' el fraude.
Estafas de suplantación gubernamental:
Alguien afirma ser del IRS, Seguridad Social o inmigración y te amenaza con consecuencias si no pagas inmediatamente.
Estafas de marketplace:
Estafadores en plataformas como Facebook Marketplace solicitan pago a través de transferencias. Una vez enviados los fondos, el artículo puede nunca llegar.
Estafas de sobrepago:
Un estafador afirma haber enviado dinero 'accidentalmente' y pide que lo devuelvas. Su pago original puede luego revertirse o ser fraudulento.
Estafas de romance/amistad:
Alguien desarrolla una relación en línea y luego pide dinero para una 'emergencia'.
Estafas de voz generadas por IA:
En 2026, los estafadores usan IA para clonar voces de familiares y crear urgencia falsa diciendo que están en una emergencia.
Señales de alerta: ¿cómo reconocer una estafa?
- Te piden enviar dinero inmediatamente o 'perderás' algo
- Te presionan para mantener la transacción en secreto
- La oferta parece demasiado buena para ser verdad
- Te piden pagar con métodos difíciles de rastrear (gift cards, wire transfers, criptomonedas)
- El número de teléfono o email no coincide con el oficial
- Te piden confirmar información personal de forma inesperada
¿Qué hacer si fuiste víctima de una estafa?
- Contacta a tu institución financiera inmediatamente
- Reporta la estafa a la FTC en reportfraud.ftc.gov
- Reporta a la Comisión de Seguridad de Remesas si aplica
- Guarda toda evidencia: capturas de pantalla, mensajes, números de teléfono
- Cambia tus contraseñas y activa autenticación de dos factores
Cómo Común protege tu dinero
Común usa cifrado y verificación de identidad para proteger las transacciones. Si recibes un mensaje sospechoso que dice ser de Común, contacta al soporte oficial directamente a través de la app o en ayuda@comun.app. Común nunca te pedirá tu contraseña o código de verificación por mensaje de texto.
Preguntas frecuentes
¿Cómo sé si una llamada es realmente de mi banco?
Cuelga y llama al número oficial que aparece en el reverso de tu tarjeta o en el sitio web oficial del banco. Los bancos legítimos nunca te pedirán que transfieras dinero para 'protegerlo'.
¿Puedo recuperar el dinero si fui estafado?
Depende del método de transferencia y qué tan rápido reportes. Las transferencias P2P y wire transfers son difíciles de revertir. Reporta inmediatamente a tu institución financiera.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Cuenta corriente
¿Cuál es la diferencia entre una cuenta de ahorro y una cuenta corriente?
8 min de lectura
Diferencia entre una cuenta de ahorro y una cuenta corriente
¿Necesitas una manera segura y sencilla para manejar tu dinero? Es importante que conozcas los diferentes tipos de cuentas bancarias ofrecidas por instituciones financieras y plataformas digitales de EE. UU.
Dos de los principales ejemplos son las cuentas de ahorro y las cuentas corrientes. Aunque ambas son bastante comunes entre los usuarios de Estados Unidos, tienen muchas diferencias que es relevante comprender, especialmente cuando apenas comienzas a manejar dinero en un país nuevo.
Es habitual caer en el error de creer que ambas cuentas sirven para lo mismo. Por ello, a continuación te explicaremos en detalle las principales diferencias, las definiciones de cada una, comparaciones y ejemplos.
¿Qué es una cuenta corriente?
La cuenta corriente es de los productos financieros más populares, ya que está orientada a realizar operaciones bancarias frecuentes, como recibir pagos, realizar transferencias de dinero y hacer pagos en establecimientos físicos y en línea.
Estos son los principales beneficios de contratar una cuenta corriente:
- Permite depósitos y retiros frecuentes.
- Incluye tarjeta de débito para compras.
- Facilita pagos de servicios y transferencias.
- Ideal para administrar ingresos y gastos del día a día.
- Acceso a banca móvil o aplicación móvil.
- Aunque con menos frecuencia, algunas incluyen chequera para hacer pagos de manera segura.
¿Para qué sirve una cuenta corriente?
Una cuenta corriente tiene múltiples funciones, por ejemplo:
- Recibir tu salario a través de depósito directo, de manera segura y rápida.
- Pagar servicios como la luz, agua o internet.
- Hacer compras en línea o en tiendas físicas.
- Retirar dinero en efectivo en cajeros automáticos o establecimientos seleccionados.
- Realizar transferencias de dinero a otras personas fácilmente.
- Tener control de tu dinero en tiempo real.
En pocas palabras, este tipo de cuenta está orientada a atender las necesidades del día a día a través de productos sencillos y accesibles.
Aquí te explicamos los diferentes tipos de cuentas corrientes y todas sus características.
¿Qué es una cuenta de ahorro?
A diferencia de una cuenta corriente, la cuenta de ahorro está orientada a guardar dinero a largo plazo y hacerlo crecer gracias a las tasas de interés aplicadas.
Ventajas de una cuenta de ahorro:
- Menos operaciones frecuentes; más enfocada en acumular fondos.
- Puede generar intereses sobre el saldo.
- Útil para metas financieras a mediano o largo plazo.
- Generalmente limitada a retiros mensuales.
- Ideal para comenzar un fondo de emergencia o apartar dinero para gastos inesperados.
Diferencias clave entre cuenta corriente y cuenta de ahorro
Aunque ambas cuentas cumplen funciones distintas, son complementarias para satisfacer las necesidades financieras habituales, tanto a corto, como a mediano y largo plazo.
Estas son las principales diferencias entre ambas opciones de cuentas.
Acceso y uso
- Cuenta corriente: el dinero está disponible en todo momento para realizar transacciones diarias, como transferencias, retiros de dinero y pagos de servicios a través de métodos de pago físicos y canales digitales.
- Cuenta de ahorro: el acceso al dinero es más limitado, ya que el objetivo es el ahorro y el crecimiento del capital; aunque sí permite realizar transferencias.
Generación de intereses
- Cuenta corriente: la mayoría no genera intereses y las que sí lo hacen, cuentan con tasas muy bajas.
- Cuenta de ahorro: la principal cualidad de este tipo de cuentas es que ofrece rendimientos a largo plazo, lo cual otorga protección al capital mientras lo hace crecer sin necesidad de una inversión de alto riesgo.
Conoce las cuentas bancarias conjuntas, una excelente manera de gestionar las finanzas en equipo.
Propósito principal
- Cuenta corriente: su objetivo principal es guardar el dinero a corto plazo para cubrir los gastos cotidianos, así como recibir sueldos y realizar compras a través de una tarjeta de débito.
- Cuenta de ahorro: su objetivo es guardar dinero en un lugar seguro y generar intereses para no perder valor con la inflación. Funciona como una caja de ahorro orientada a servir como respaldo ante posibles emergencias financieras o planes a largo plazo, como viajes, festejos, mudanzas, etc.
Costos y requisitos
- Cuenta corriente: muchas cuentas de este tipo conllevan cuotas de mantenimiento, las cuales se pueden eliminar con la condición de mantener un saldo mínimo mensual o hacer depósitos directos de manera regular.
- Cuenta de ahorro: por lo general, conllevan menos cargos que las cuentas corrientes, aunque también suelen requerir mantener un saldo mínimo para evitar pagar comisiones. También hay algunas cuentas que solicitan conservar el dinero por un tiempo específico antes de retirarlo.
Como puedes ver, la decisión de abrir una de las opciones de cuenta corriente o de ahorro depende de tus necesidades. Sin embargo, la combinación de ambas resulta una decisión estratégica para la administración financiera. Por un lado, la cuenta corriente te permite estar al día con los pagos cotidianos, mientras que la cuenta de ahorro está orientada a planear a futuro y mantener el dinero separado.
Administra tu dinero en EE. UU. con Común
En este artículo aprendiste a diferenciar una cuenta corriente de una cuenta de ahorro: la primera está orientada a realizar transacciones cotidianas y la segunda a hacer crecer tu dinero a largo plazo para cumplir tus objetivos financieros en el futuro.
Una de las necesidades básicas de los inmigrantes que llegan a vivir a Estados Unidos es acceder a una cuenta bancaria que les brinde seguridad y confianza. Sin embargo, a su vez se enfrentan a diversas dificultades al momento de contratar este tipo de servicios financieros, debido a la variedad de requisitos que dejan en desventaja a gran parte de esta comunidad.
¡Conoce Común, la cuenta corriente que entiende las necesidades de los inmigrantes!
Estos son algunos de los beneficios que te esperan:
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- La aplicación móvil también está disponible en español y acepta más de 100 identificaciones oficiales calificadas para la apertura de una cuenta.
- Tarjeta de débito para hacer compras y pagos diarios fácilmente.
Abre tu cuenta en Común hoy mismo y organiza tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué es mejor, una cuenta corriente o una cuenta de ahorro?
Depende de tus necesidades. Si buscas una cuenta para hacer transacciones cotidianas, como transferencias y depósitos, recibir sueldos y hacer pagos de servicios, una cuenta corriente puede ser una opción. Si lo que quieres es guardar tu dinero a largo plazo, considera una cuenta de ahorro.
¿Puedo tener cuenta corriente y de ahorro al mismo tiempo?
Sí, puedes separar tus objetivos financieros y organizar tu dinero. Asegúrate de utilizar una cuenta corriente que te permita enviar dinero dentro del país, así como a tu país de origen, con tarifas claras y accesibles. También es recomendable contar con una cuenta de ahorro como complemento para planificar a largo plazo.
¿Qué tipo de cuenta conviene más a inmigrantes recién llegados?
Común es una plataforma financiera que cuenta con requisitos accesibles de contratación y ofrece tarifas justas y competitivas.

Envíos Internacionales
Cómo recibir dinero de Estados Unidos en México: guía completa
8 min de lectura
Cómo recibir dinero de Estados Unidos en México: guía completa
Para recibir dinero desde Estados Unidos en México, necesitas indicarle al emisor qué método de pago prefieres. Puede ser un depósito bancario, retiro en efectivo en ubicaciones participantes, o acceso a través de tu cuenta bancaria para retiros en cajeros automáticos. Dependiendo del servicio usado, el dinero puede llegar en minutos o el mismo día.
Recibir dinero desde EE.UU. es más fácil hoy porque hay más opciones de entrega disponibles que nunca. Dependiendo del proveedor de remesas, los destinatarios pueden recibir fondos a través de depósito bancario, retiro en efectivo u otros métodos disponibles. Entender estas opciones puede ayudarte a elegir la manera más conveniente de recibir dinero y comparar servicios de remesas de forma más efectiva.
¿Cómo llega a México el dinero enviado desde EE.UU.?
El dinero enviado desde EE.UU. puede llegar a México a través de varios métodos de entrega. La opción disponible depende del servicio de remesas elegido por el emisor y las preferencias de pago del destinatario.
Los métodos de entrega más comunes incluyen:
- Depósito directo en una cuenta bancaria mexicana
- Retiro en efectivo en ubicaciones de pago participantes (como OXXO, Walmart, Bodega Aurrera, Waldos, etc.)
- Depósito en una cuenta que permite acceso a través de cajeros automáticos
El método de entrega debe seleccionarse antes de que el emisor complete la transferencia. Elegir la opción correcta desde el principio puede ayudar a facilitar el proceso para el destinatario.
¿Qué información necesita el emisor?
La información requerida depende de cómo quieres recibir el dinero.
Para depósito bancario, el emisor generalmente necesitará:
- Tu nombre completo
- Nombre de tu banco
- Tu número de cuenta o número CLABE
La CLABE es el número bancario estandarizado de 18 dígitos que se usa en México para identificar cuentas bancarias en transferencias electrónicas.
Para retiro en efectivo, el emisor puede solo necesitar:
- Tu nombre completo
- Tu ciudad y estado
- Un documento de identificación gubernamental válido para la recolección
Antes de compartir información, verifica que los nombres y datos de cuenta coincidan con tus documentos oficiales. Los pequeños errores pueden retrasar la entrega o requerir correcciones antes de que se liberen los fondos.
¿Cuáles son las opciones para recibir dinero de EE.UU. en México?
| Método de pago | Tiempo típico de entrega | ¿Requiere cuenta bancaria? | Dónde recibirlo |
|---|---|---|---|
| Depósito bancario | Minutos a un día hábil | Sí | Cuenta bancaria mexicana |
| Retiro en efectivo | Minutos a mismo día | No | Ubicaciones de pago participantes (OXXO, Walmart, etc.) |
| Acceso a fondos vía cajero automático | Depende del momento del depósito | Sí | Red de cajeros automáticos vinculada a la cuenta |
Los depósitos bancarios pueden ser útiles para pagar facturas, ahorrar dinero o hacer pagos digitales. El retiro en efectivo puede ser una opción práctica cuando el destinatario no tiene cuenta bancaria o prefiere recibir efectivo. Acceder a los fondos a través de un cajero automático puede proporcionar flexibilidad adicional después de que el dinero haya sido depositado en una cuenta.
¿Puedo recibir dinero de EE.UU. sin cuenta bancaria mexicana?
Sí. Muchos servicios de remesas permiten a los destinatarios retirar fondos en efectivo sin tener una cuenta bancaria. Los servicios de retiro en efectivo están disponibles a través de redes de ubicaciones de pago participantes en todo México.
Para retirar los fondos, generalmente se pide a los destinatarios presentar: un documento de identificación válido, el número de referencia de la transacción si es requerido, información que coincida con los detalles de la transferencia.
¿Cuánto tiempo tarda en llegar el dinero de EE.UU. a México?
Los tiempos de entrega varían dependiendo del proveedor de remesas, método de pago, requisitos de verificación, días festivos y horarios bancarios.
Algunas transferencias llegan en minutos, mientras que otras pueden tardar varias horas o hasta un día hábil. Los depósitos bancarios pueden tardar más si la transferencia se inicia fuera del horario bancario o requiere verificación adicional. Los días festivos en EE.UU. o México pueden retrasar los tiempos de entrega.
Las transferencias de retiro en efectivo generalmente están disponibles más rápidamente porque no dependen de los horarios de procesamiento bancario. Para más información sobre feriados bancarios que pueden afectar los tiempos de entrega, consulta la guía de días feriados en EE.UU..
¿Cuáles son las tarifas por recibir remesas en México?
En muchos casos, el emisor paga la tarifa de remesas al iniciar la transferencia. Los destinatarios en México frecuentemente reciben el monto completo designado por el emisor, aunque el monto final puede verse afectado por los tipos de cambio y los términos del servicio de transferencia. Algunos bancos en México tienen tarifas para transferencias internacionales, y algunas ubicaciones de retiro en efectivo pueden cobrar tarifas al retirar efectivo.
Antes de retirar una transferencia, puede ser útil confirmar: el monto enviado, el tipo de cambio aplicado, los requisitos de recolección, el método de entrega seleccionado y si aplican tarifas en tu caso.
¿Cómo recibo dinero enviado con Común?
Si tu familiar en EE.UU. usa Común para enviar dinero, puede elegir el método de entrega que mejor funcione para ti en México. Dependiendo de las opciones disponibles para la transferencia, los fondos pueden entregarse a través de depósito bancario o estar disponibles para retiro en efectivo a través de ubicaciones de pago participantes.
Las remesas enviadas a través de Común comienzan desde $2.99, que son cubiertas por el emisor. Muchas transferencias se entregan el mismo día, aunque depende del destino y método de entrega seleccionado. Para más información, visita comun.app/remittances.
Qué hacer antes de recibir tu próxima remesa
Decide si prefieres un depósito bancario o retiro en efectivo antes de que el emisor inicie la transferencia. Ten listos tus datos de cuenta, documentos e información personal con la información correcta para ayudar a reducir errores y retrasos.
Asegúrate de compartir tu preferencia de recepción con el emisor. Si seleccionas una ubicación de retiro en efectivo, verifica si hay ubicaciones disponibles cerca o si necesitarás viajar para recoger el dinero. Cuando manejes efectivo, siempre es importante considerar precauciones de seguridad.
Si tu familiar en EE.UU. aún no conoce Común, puedes compartirle el blog o el sitio web para que evalúe si es una opción que se adapta a sus necesidades de remesas. Común ofrece la posibilidad de abrir una cuenta con pasaporte o más de 100 IDs latinoamericanas válidas, sin mínimos ni tarifas mensuales.
Preguntas frecuentes
¿Cómo recibo dinero enviado de EE.UU. a México?
Puedes recibir dinero a través de depósito bancario, retiro en efectivo en ubicaciones participantes, o a través de fondos depositados en una cuenta que luego se puede acceder a través de un cajero automático.
¿Puedo recibir dinero de EE.UU. sin cuenta bancaria?
Sí. Muchos proveedores de remesas ofrecen servicios de retiro en efectivo que permiten a los destinatarios retirar fondos sin tener cuenta bancaria. Generalmente se requiere un documento de identificación válido.
¿Cuánto tiempo tarda en llegar el dinero de EE.UU. a México?
Los tiempos de entrega varían por proveedor y método de pago. Algunas transferencias llegan en minutos, mientras que otras pueden tardar varias horas o hasta un día hábil.
¿Qué información necesito proporcionar para recibir una remesa?
La información requerida depende del método de entrega. Los depósitos bancarios generalmente requieren datos de cuenta, mientras que los servicios de retiro en efectivo generalmente requieren identificación e información del destinatario que coincida.
¿Cuánto es la comisión por recibir dinero de EE.UU.?
El destinatario no siempre paga una tarifa directamente. Los costos pueden depender del proveedor, tipo de cambio y términos de transferencia seleccionados por el emisor.
¿Qué pasa si el dinero no llega a tiempo?
El emisor debe verificar el estado de la transacción con el proveedor de remesas. Los retrasos pueden ocurrir por requisitos de verificación, horarios bancarios, días festivos o información incorrecta del destinatario.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Envíos Internacionales
What banks does Zelle have in Mexico? A Complete Guide to Sending and Receiving Money from the U.S.
8 min de lectura
Have you heard of Zelle? It is a highly popular digital payments platform in the United States. It allows users with accounts at affiliated banks—whether traditional banks, digital banks, or credit unions to easily send and receive money.
In 2024 alone, Zelle reported 151 million enrolled accounts, including individuals and small businesses, reflecting its widespread adoption among U.S. users.
If you need to send money outside the United States easily, for example Mexico, you may be wondering which banks in Mexico support Zelle.
However, this platform does not have agreements with any banks in Mexico, and it is mandatory to have a U.S. banking account to access its services.
Nevertheless, there are other options as efficient as Zelle for sending money to Mexico, such as banking accounts with integrated remittance services and international money transfer applications.
Below, we explain how to receive money through Zelle, the benefits it offers for users in the United States, and the alternatives available for sending money to other countries.
What is Zelle and Is It Possible to Use It in Mexico?
Zelle is a digital payments service that facilitates P2P (peer-to-peer) transfers at certain partner banks within the United States.
It is known for being a fast service, with money transfers reflected within minutes, in addition to being free and having broad coverage throughout the U.S.
It operates through the mobile apps of participating banks, as it is directly integrated with them and only allows money transfers to other Zelle users.
But which bank in Mexico is compatible with Zelle? Unfortunately, it is not possible to send or receive money through this platform in Mexico, as it is not designed for international money transfers and only complies with the technological and regulatory standards of the U.S. financial system.
Which Banks in Mexico Use Zelle? Everything You Need to Know
No bank in Mexico is compatible with Zelle services, meaning that international money transfers cannot be made through this platform.
To use Zelle, you must have a U.S. banking account at one of the affiliated banks.
Here is a list of some of the major banks that support Zelle in the United States:
- Ally Bank
- Bank of America
- BMO Harris Bank
- Capital One
- Chase (JPMorgan Chase)
- Citibank
- Citizens Bank
- Discover Bank
- Fifth Third Bank
- FirstBank
- Frost Bank
- Huntington Bank
- PNC Bank
- Regions Bank
- TD Bank
- Truist Bank
- US Bank
- Wells Fargo
Although Comun is not integrated with Zelle, this does not limit its functionality, as it is a comprehensive personal finance solution that goes beyond just money transfers.
How to Send Money to Mexico with Zelle? Answers and Efficient Alternatives
If you need to send money to Mexico quickly, you will have to choose a different service than Zelle, as it only allows bank transfers between U.S. accounts.
The main reasons Zelle is not available in Mexico are:
- To register with Zelle, you must access the online banking platform of one of the affiliated U.S. banks.
- You also need a U.S. phone number or email address.
- Zelle is not a remittance or international payment platform, so it does not have the capacity to convert currencies or deposit funds in international banks.
- Zelle does not comply with the regulations of financial institutions in Mexico, such as Banxico and the CNBV.
If you have used Zelle to send money within the United States, you are likely looking for a similarly reliable system to make international money transfers.
U.S. Banking Accounts with Integrated Remittance Services
In addition to traditional banks, there are alternatives that offer integrated remittance services to facilitate money transfers to Mexico.
Comun is a platform that meets the needs of many people in the United States, especially the immigrant community, by allowing remittances to be sent to loved ones easily, at very low cost, and through a single mobile application.
International Money Transfer Platforms
Another alternative for making international money transfers is to use platforms specialized in this type of transaction.
Examples include:
- Wise: sends money between accounts using the real time exchange rate.
- Remitly: offers international money transfers with standard or instant delivery.
The advantage of these platforms is that a bank account is not required, and their operation is accessible. However, the money transfer fees vary depending on factors such as the amount to be sent and the exchange rate.
Traditional International Bank Transfers to Mexico
You can also opt to make money transfers through traditional banks, for which you will need the SWIFT code of the receiving institution in Mexico and the recipient’s banking details.
Although it is a secure option, it is also one of the most expensive, due to high fees and intermediaries that increase the cost.
For example, a U.S. bank like Bank of America charges a $45 USD fee plus an average of 1% to 3% exchange rate margin. Therefore, in a money transfer of $1000 USD, the recipient receives approximately 900 pesos MXN less than with specialized international money transfer platforms.
Cash Deposit/Withdrawal Services at Retail Networks
If the recipient does not have access to a banking account, you can choose a service for cash deposit and withdrawal at physical locations.
Some examples include:
- Western Union: global network for bank transfers and cash delivery
- MoneyGram: allows money transfers to banking accounts and in cash
- Comun: also allows quick cash transfers
Beyond Zelle: Comun Simplifies Your Financial Life in the U.S. and Your Money Transfers to Mexico
Although Zelle is a very effective service for sending and receiving money within the United States, it has limitations that prevent international money transfers, making it more suitable for citizens who need to make frequent payments within U.S. territory.
For the immigrant community in the United States, it is important to choose a solution that not only facilitates money transfers but also offers a complete, accessible, and easy-to-use finance platform.
Comun is the platform that will simplify your financial life in the United States, offering the following benefits:
- Open an account easily using your official ID from your country.
- Forget about traditional fees: no opening fee, no monthly maintenance fee, and no minimum balance required.
- No hidden charges for remittances: your first international money transfer is free, and afterward you pay a fee starting at $2.99 USD per transfer, up to the applicable limits.
- Customer support also available in Spanish.
- Integrate your finances and remittance service in a single mobile application, making Comun the most suitable option.
- Obtain a Visa debit card to make purchases in physical stores.
- Access an extensive cash management network and make deposits at thousands of locations near you.
Open your Comun account and access a financial service without complications.
Frequently Asked Questions
Do I need a U.S. account to use Zelle?
Yes, Zelle is only available through the online banking platforms of affiliated U.S. banks.
Can I send money to Mexico via Zelle if I have a U.S. account?
No, no bank in Mexico is compatible with Zelle.
What are the best alternatives to Zelle for sending money to Mexico?
Comun: a fintech platform that provides access to an account and remittance capabilities.
Does Comun offer Zelle for sending money to Mexico?
Comun is not connected to Zelle, but you can send money to Mexico for a fee starting at $2.99 USD per transfer up to the applicable limits.
How do I set Zelle to Spanish?
Since it is a service available through the affiliated bank apps, you must access their settings and select Spanish as the preferred language.
How do I download Zelle?
Go to the Play Store or App Store and search for Zelle. Remember, it is only available in the United States.
Educación Financiera
Billetera digital: qué es, cómo funciona y cómo usarla en EE. UU.
8 min de lectura
Si buscas una forma segura y sencilla para manejar tu dinero, una billetera digital podría ser el complemento ideal para tus finanzas. Se trata de una aplicación móvil que te permite compaginar tus tarjetas y otros productos financieros en un solo lugar.
En los últimos años, se ha convertido en una herramienta clave para la gestión financiera digital debido a su practicidad y seguridad.
A continuación te explicaremos a detalle qué es una billetera digital, usos comunes, ventajas y algunos ejemplos de las billeteras digitales más populares de Estados Unidos.
¿Qué es una billetera digital y cómo funciona?
Una billetera digital es una aplicación para los dispositivos compatibles con Android o iOS, que permite almacenar de manera segura la información de tarjetas de crédito o débito o cuentas bancarias y permite acceder a ellas de manera rápida y segura para realizar pagos digitales y otras transacciones.
Su funcionamiento es muy sencillo: debes registrar tu información bancaria en la aplicación, donde se encriptará para mantenerla segura y evitar que terceros accedan a ella. Esto te permitirá realizar pagos electrónicos en segundos, a través de varios métodos, como escanear un código QR, con un teléfono inteligente que cuente con tecnología NFC o seleccionar la billetera digital como forma de pago en compras digitales.
Hay una gran variedad de billeteras digitales en Estados Unidos, entre las más populares se encuentran Apple Pay, Google Wallet, Samsung Pay y Paypal.
Usos más comunes de una billetera digital
Una billetera digital es una forma de simplificar las operaciones digitales para los miles de inmigrantes que viven en Estados Unidos. Estos son los usos más comunes de este tipo de herramientas:
Pagar en tiendas físicas y en línea
Usar una billetera digital en una tienda es muy fácil, siempre y cuando el establecimiento acepte pagos sin contacto. En ese caso, solo tienes que activar el NFC en tu celular y acercarlo a la terminal de pago. El pago se procesará automáticamente sin necesidad de introducir información adicional.
Para hacer pagos en línea, primero asegúrate de añadir tus cuentas bancarias a la app móvil de la billetera. Luego, ingresa a la página del producto o servicio que deseas comprar y elige tu billetera digital como opción de pago. Es probable que te solicite ingresar algún dato de autenticación por motivos de seguridad.
Enviar dinero a familiares y amigos
Otro uso habitual de las billeteras digitales, especialmente entre los usuarios inmigrantes que viven en Estados Unidos, es enviar remesas de forma rápida a sus países de origen. Además, según la aplicación, suelen ser opciones menos costosas en comparación con los bancos tradicionales.
Guardar tarjetas y documentos
Una cartera digital también es una herramienta de organización muy útil para tener a mano no solo productos financieros como tarjetas de débito y de crédito, sino otro tipo de recursos digitales, como tarjetas de transporte, boletos y cupones de descuento.
Administrar mejor el dinero
Este tipo de aplicaciones también son una manera sencilla de mantener tus finanzas organizadas, hacer presupuestos mensuales y estar al tanto de tus movimientos diarios.
4 ventajas de usar una billetera digital
Manejar tus productos financieros a través de una billetera digital tiene varios beneficios muy interesantes que podrían revolucionar por completo tu manera de hacer pagos digitales.
1. Seguridad: menos riesgo de robo comparado con cargar efectivo.
Cargar dinero en efectivo siempre implica mayor riesgo que las opciones digitales, debido a la posibilidad de extraviarlo o de ser víctima de robo. Una billetera digital elimina la necesidad de depender del efectivo y facilita los procesos de pagos en línea y en tiendas físicas.
Además, tu información personal está encriptada para que solo tú puedas acceder a ella. También puedes añadir seguridad a la aplicación, como datos biométricos y contraseña, reconocimiento facial y Touch ID.
2. Comodidad: todo está en el celular, sin necesidad de llevar varias tarjetas.
Además de no depender del dinero en efectivo, con una billetera digital tampoco es necesario que lleves las tarjetas físicas a todos lados, ya que puedes ingresar tus cuentas en la misma aplicación de la billetera digital y hacer pagos desde tu dispositivo móvil.
3. Inclusión financiera: ideal para inmigrantes sin acceso fácil a bancos tradicionales.
Una de las dificultades habituales de los inmigrantes recién llegados a Estados Unidos es reunir los requisitos para abrir una cuenta bancaria tradicional. En contraste, una cuenta digital resultaría una opción mucho más accesible para quienes buscan realizar operaciones diarias y esenciales, como recibir dinero, pagar cuentas y enviar remesas a América Latina rápido y fácilmente.
4. Control financiero: permite revisar gastos y organizar el dinero de manera más clara.
Con una cuenta digital también podrás llevar el control de tu dinero con mayor facilidad, ya que puedes activar las notificaciones en tu celular para estar alerta de todos los pagos realizados.
También puede registrar todos tus movimientos y mantener un presupuesto mensual para asegurarte de que tu dinero alcance para tus gastos dentro de Estados Unidos, así como apoyar a los tuyos en América Latina.
Ejemplos de billeteras digitales populares en Estados Unidos
- Apple Pay
Este es el servicio de pagos oficial de Apple y está integrado por defecto a todos sus productos, como iPhone y Apple Watch. Una de las principales ventajas es que más del 85 % de los comercios en Estados Unidos aceptan esta forma de pago.
Su amplia cobertura la convierte en una opción muy conveniente para los inmigrantes, ya sea para hacer las compras del día a día o pagar los servicios mensuales.
También ofrece el servicio de Apple Cash que funciona como una tarjeta digital y permite enviar y recibir dinero, pero solo está disponible en Estados Unidos.
- Google Wallet
Esta es una billetera virtual disponible para usuarios de dispositivos móviles Android. Es una opción más completa que la antecesora Google Pay, ya que cuenta con funciones como “tap to pay”.
Es muy funcional para los inmigrantes, ya que también permite almacenar documentos oficiales, como licencias y todo tipo de identificaciones.
- PayPal
PayPal es una de las billeteras digitales más populares no solo en Estados Unidos, sino a nivel internacional. Te permite almacenar tu información de pago fácilmente, además de que enviar dinero a otros países es muy accesible, puesto que cuenta con una amplia cobertura.
- Cash App
Cash App es una aplicación que permite enviar y recibir dinero a usuarios registrados. Podría ser la alternativa adecuada para ti en caso de que necesites contar con una tarjeta de débito y hacer retiros de dinero en cajeros automáticos.
Administra tu dinero como inmigrante con Común
En este artículo te mostramos que una billetera digital es una aplicación para guardar toda tu información financiera en un lugar, además de las ventajas, cómo funcionan y las marcas comerciales más populares en Estados Unidos.
Si buscas simplificar tus finanzas, tienes que conocer Común, la plataforma que te ofrece:
- Una cuenta corriente con tarifas claras y competitivas.
- Tarjeta de débito que puedes enlazar a una billetera digital.
- Transferencias de dinero rápidas y con tarifas accesibles.
- Banca móvil disponible en español y en inglés.
Abre tu cuenta con Común hoy mismo con una identificación oficial de tu país y empieza a usar tu billetera digital para administrar tu dinero en EE.UU.
Preguntas frecuentes
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuál es la billetera digital más confiable?
Puedes elegir opciones como Apple Pay, Google Wallet y PayPal, ya que cuentan con suficiente reputación para el manejo de la información personal.
¿Cómo se activa la billetera digital?
Descarga la aplicación a través de Google Play o App Store, crea una cuenta, añade tus tarjetas y completa la verificación necesaria.
¿Es seguro usar una billetera digital?
Sí, porque cuentan con encriptación y uso de tokens para mantener tu información segura.
Educación Financiera
Cómo registrar tu negocio como inmigrante
8 min de lectura
Registrar un negocio como inmigrante en EE.UU. generalmente implica elegir una estructura de negocio, obtener un EIN del IRS, y registrarte en tu estado. No necesitas un SSN para obtener un EIN — un ITIN o tu estatus migratorio funcionan para este proceso.
Starting a business as an immigrant in the U.S. is an exciting step toward financial independence and long-term success. Fortunately, you don’t need U.S. citizenship or a Social Security Number (SSN) to register a business. Many immigrants successfully operate businesses using an Individual Taxpayer Identification Number (ITIN) and other available options. This guide walks you through the key steps to officially register your business, get the right tax IDs, and open a business bank account.
If you choose a Sole Proprietorship, you may need to register a Doing Business As (DBA) name, which allows you to operate under a name different from your personal name. For an LLC or Corporation, you’ll need to check your state’s Secretary of State website to confirm that your chosen business name is available. Each state has specific rules about what names can be used, so ensure yours complies with local guidelines.
¿Qué estructura de negocio debo elegir?
Las opciones comunes incluyen propietario único (la más simple, sin separación entre responsabilidad personal y del negocio), y LLC (separa los bienes personales de la responsabilidad del negocio, requiere más papeleo).
¿Necesito un número de Seguro Social para registrar un negocio?
No — puedes obtener un EIN (Número de Identificación de Empleador) del IRS usando un ITIN, o por correo/fax si no tienes ni SSN ni ITIN todavía.
¿Cuáles son los pasos básicos para registrar mi negocio?
Elige un nombre y estructura de negocio, regístrate en tu estado, obtén un EIN del IRS, y abre una cuenta bancaria de negocio una vez tengas tu EIN y documentos de formación.
Preguntas frecuentes
¿Puedo iniciar un negocio en EE.UU. sin número de Seguro Social?
Sí, puedes obtener un EIN usando un ITIN, o mediante un proceso alterno del IRS si no tienes ninguno de los dos.
¿Qué diferencia hay entre propietario único y una LLC?
Un propietario único no tiene separación legal entre tú y el negocio; una LLC separa tus bienes personales de la responsabilidad del negocio, pero requiere más papeleo.
¿Cómo obtengo un EIN?
Aplica directamente en el sitio web del IRS o por correo/fax — es gratis y no requiere abogado.
¿Necesito un abogado para registrar mi negocio?
No necesariamente para una estructura simple como propietario único, aunque una LLC puede beneficiarse de asesoría profesional según la complejidad.
¿Puedo usar mi cuenta bancaria personal para mi nuevo negocio?
Generalmente se recomienda separar las finanzas personales y del negocio una vez registrado, para una contabilidad más clara y protección de responsabilidad.
¿Qué documentos debo conservar una vez registrado mi negocio?
La carta de confirmación de tu EIN, documentos de formación (para una LLC), y cualquier certificado de registro estatal.
Pagos instantáneos
¿Qué es Cash App y cómo funciona? Guía 2026
8 min de lectura
¿Qué es Cash App y cómo funciona?
Cash App es una app de pagos entre personas (P2P) que permite a usuarios en Estados Unidos y Reino Unido enviar y recibir dinero digitalmente. Con el tiempo, Cash App ha expandido sus funciones más allá de las transferencias y ahora también ofrece tarjetas de débito, depósitos directos, herramientas de ahorro y opciones de inversión.
Si te mudaste recientemente a EE.UU. o estás explorando herramientas financieras digitales, probablemente has escuchado sobre Cash App. La app se usa ampliamente para enviar dinero entre amigos, pagar compras y gestionar ciertas actividades financieras directamente desde el teléfono.
Para muchos inmigrantes en EE.UU., entender cómo funciona Cash App es importante porque puede parecer similar a una cuenta bancaria tradicional, pero no es exactamente lo mismo.
¿Qué es Cash App?
Cash App es una app financiera móvil que permite a los usuarios enviar, recibir, almacenar y gastar dinero digitalmente desde sus teléfonos. La app se usa comúnmente para:
- Enviar dinero a amigos o familiares
- Recibir pagos
- Pagar compras
- Usar una tarjeta de débito vinculada a tu saldo
- Recibir depósitos directos
- Comprar acciones o Bitcoin
A diferencia de los bancos tradicionales, Cash App opera principalmente a través de su app móvil en lugar de sucursales físicas.
¿Cómo funciona Cash App?
Para comenzar a usar Cash App, necesitas descargar la app, crear una cuenta con un número de teléfono o correo electrónico de EE.UU. y vincular una cuenta bancaria o tarjeta de débito. Una vez configurada la cuenta, puedes enviar o solicitar dinero buscando a otra persona por su $Cashtag, número de teléfono, correo o código QR.
Las transferencias estándar generalmente llegan en 1 a 3 días hábiles a una cuenta bancaria vinculada. Las transferencias instantáneas a una tarjeta de débito suelen tener una tarifa basada en porcentaje.
¿Cuánto cobra Cash App? — Tabla de tarifas
| Servicio | Costo típico |
|---|---|
| Transferencia bancaria estándar (1–3 días hábiles) | Sin tarifa adicional |
| Transferencia instantánea a tarjeta de débito | Tarifa basada en porcentaje |
| Envío con tarjeta de crédito vinculada | Puede aplicar tarifa adicional |
| Retiros en cajero automático | Puede aplicar tarifa según condiciones |
| Apertura de cuenta | Sin comisión mensual |
Las tarifas y términos pueden cambiar con el tiempo. Siempre revisa el sitio oficial de Cash App antes de usar sus servicios financieros.
¿Es seguro Cash App?
Cash App usa cifrado y funciones de seguridad como Face ID y Touch ID. Sin embargo, como cualquier plataforma de pagos P2P, es importante usarlo solo con personas conocidas. Una vez enviado, el dinero generalmente no puede recuperarse si la transacción fue a la persona equivocada.
¿Tiene Cash App soporte en español?
La disponibilidad de soporte en español en Cash App puede variar. La experiencia principal de la app es principalmente en inglés, lo que puede ser una limitación para usuarios que prefieren operar en español.
¿Puede un inmigrante abrir una cuenta en Cash App?
Cash App tiene sus propios requisitos de elegibilidad para la apertura de cuentas. Los requisitos pueden incluir un número de teléfono o correo electrónico de EE.UU., y es posible que se requiera información adicional de verificación. Se recomienda revisar los términos actuales de Cash App directamente.
Limitaciones de Cash App para inmigrantes latinos
Cash App puede ser útil para ciertos pagos domésticos dentro de EE.UU., pero tiene algunas limitaciones importantes a considerar:
- No permite enviar remesas internacionales a Latinoamérica
- La experiencia en español puede ser limitada
- Puede no aceptar IDs latinoamericanas para la apertura de cuenta
- No tiene soporte dedicado 24/7 en español
Cash App vs. Común — Comparación directa
| Característica | Cash App | Común |
|---|---|---|
| Pagos P2P en EE.UU. | Sí | Sí |
| Tarjeta de débito | Sí | Sí |
| Inversión en acciones y Bitcoin | Sí | No |
| Remesas a Latinoamérica | No | Sí |
| App disponible en español | La disponibilidad en español varía | Sí |
| Depósito directo de nómina | Sí | Sí |
| Abrir cuenta con IDs latinoamericanas | Aplican requisitos de elegibilidad | Sí |
| Comisión mensual de mantenimiento | Varía según uso | Sin comisión mensual |
| Saldo mínimo requerido | No siempre requerido | $0 |
Preguntas frecuentes
¿Cash App está disponible en español?
La app opera principalmente en inglés. La disponibilidad de soporte en español puede variar.
¿Puedo enviar dinero a México con Cash App?
No. Cash App no soporta transferencias internacionales de dinero a México ni a otros países de Latinoamérica.
¿Cuánto cobra Cash App por transferencias instantáneas?
Cash App cobra una tarifa basada en porcentaje por transferencias instantáneas a tarjeta de débito. Verifica las tarifas actuales en el sitio oficial de Cash App.
¿Es Cash App seguro?
Cash App usa cifrado y verificación de identidad. Sin embargo, las transferencias P2P son difíciles de revertir. Úsalo solo con personas que conoces y confías.
¿Cuál es la diferencia entre Cash App y Común?
Cash App se enfoca en pagos domésticos en EE.UU. Común también ofrece pagos domésticos pero además incluye remesas a Latinoamérica, soporte completo en español y la posibilidad de abrir cuenta con más de 100 IDs latinoamericanas.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin comisión mensual de mantenimiento.
Viviendo en Estados Unidos
Páginas para buscar trabajo en Estados Unidos: guía 2026 para inmigrantes
8 min de lectura
Páginas para buscar trabajo en Estados Unidos: guía 2026 para inmigrantes
Una guía esencial para encontrar trabajo en Estados Unidos. La búsqueda de empleo en un país nuevo puede ser un reto, ya que muchos procesos pueden sentirse nuevos o desconocidos. Sin embargo, en 2026 hay muchos recursos en línea para ayudar con el proceso, uno de los más usados son las plataformas de empleo en línea. Para muchas personas hispanohablantes que buscan empleo en EE.UU., ya sea recién llegadas o apoyando a una familia, hay oportunidades disponibles, la clave es saber dónde encontrarlas.
Para ayudar con la búsqueda, creamos una guía pensada como un panorama práctico y curado de las páginas web más relevantes para buscar trabajo en Estados Unidos. Esperamos darte contexto útil sobre qué plataforma funciona mejor según tu situación.
Las 10 mejores páginas para buscar trabajo en Estados Unidos
1. Indeed
Un punto de partida práctico
Entre todas las plataformas de empleo en Estados Unidos, Indeed sigue siendo la más usada, especialmente para personas que buscan oportunidades de nivel inicial o ampliamente disponibles. Su principal ventaja es el volumen. Reúne miles de listados de empleo en distintas industrias: restaurantes, almacenes, servicios de limpieza, comercio minorista y atención al cliente. La plataforma permite aplicar a muchas posiciones directamente desde la app o el sitio web.
Sin embargo, esa misma facilidad de uso significa que la competencia es alta. Las personas usuarias han reportado que, para mejores probabilidades de éxito, es importante aplicar temprano y de forma consistente.
¿Disponible en español?
Indeed está completamente disponible en español, es una de las experiencias más completas en español entre todas las páginas para buscar trabajo en EE.UU.
2. LinkedIn
Para roles profesionales y de oficina
LinkedIn se enfoca más en construir una presencia profesional. Por lo tanto, es muy importante tener un perfil bien estructurado con recomendaciones y referencias a todas las experiencias previas para atraer oportunidades potenciales.
Esta plataforma se usa comúnmente para roles en administración, marketing, finanzas y tecnología. Generalmente está más enfocada en roles profesionales y corporativos que en posiciones por hora. También es importante considerar que encontrar trabajo a través de ella suele tomar tiempo.
¿Disponible en español?
LinkedIn está parcialmente disponible en español. Permite cambiar la interfaz a español, incluyendo menús y secciones del perfil. Sin embargo, la mayoría de los listados de empleo en EE.UU. y las interacciones con reclutadores siguen siendo principalmente en inglés.
3. Glassdoor
Para investigar empresas
Glassdoor no es solo un portal de empleos; es una herramienta para tomar decisiones. Aunque sí incluye listados, su verdadero valor está en la información que provee sobre las empresas. Las personas pueden ver rangos salariales, reseñas de empleados e incluso detalles sobre el proceso de entrevista.
Para alguien no familiarizado con el mercado laboral de EE.UU., esto puede ser útil al evaluar condiciones de trabajo y cultura de empresa, y ayuda a identificar compañías con mejores condiciones. Muchas personas usan Glassdoor junto con otras páginas de empleo en inglés y español para confirmar si una vacante vale la pena antes de aplicar.
¿Disponible en español?
Glassdoor está parcialmente disponible en español. Ofrece algunas opciones de interfaz y contenido en español, pero la experiencia es mixta. Las reseñas y datos salariales suelen estar en inglés, dependiendo de la empresa. Sigue siendo útil, pero no está completamente localizado.
4. ZipRecruiter
Emparejamiento más rápido con menos esfuerzo
ZipRecruiter se enfoca en simplificar la búsqueda de empleo usando tecnología para emparejar candidatos con oportunidades relevantes. En lugar de pasar horas navegando, las personas reciben recomendaciones basadas en su perfil y, en algunos casos, algunos empleadores pueden contactar candidatos directamente.
Este enfoque es particularmente útil para candidatos con algo de experiencia laboral que quieren ahorrar tiempo y evitar aplicaciones repetitivas. Refleja cómo las plataformas de empleo en Estados Unidos están evolucionando hacia sistemas más automatizados y personalizados.
¿Disponible en español?
ZipRecruiter está principalmente en inglés. Es una plataforma mayormente en idioma inglés.
5. SimplyHired
Útil para entender salarios
SimplyHired cumple un rol de apoyo valioso. Agrega listados de múltiples fuentes y provee estimaciones salariales que ayudan a las personas a entender cuánto suele pagar una posición.
Para personas recién llegadas tratando de navegar dónde encontrar trabajo en EE.UU., esta información es especialmente útil. Ayuda a comparar ofertas y a entender mejor los rangos locales.
¿Disponible en español?
SimplyHired está parcialmente disponible en español. Tiene algo de soporte de interfaz en español y opciones de búsqueda localizadas. Sin embargo, como otras plataformas, muchos listados siguen en inglés.
6. USAJobs
La vía oficial al empleo gubernamental
USAJobs es el portal oficial de empleo federal. Ofrece acceso a posiciones gubernamentales, conocidas por su estabilidad, procesos de contratación estructurados y beneficios sólidos.
Sin embargo, es importante ser realista sobre la accesibilidad. La mayoría de los roles requiere residencia legal o ciudadanía estadounidense, lo que puede limitar la elegibilidad para algunos candidatos.
¿Disponible en español?
USAJobs ofrece soporte limitado en español. Es principalmente en inglés, ya que es el portal oficial del gobierno.
7. FlexJobs
Un camino para encontrar trabajo remoto
A medida que el trabajo remoto sigue creciendo, FlexJobs se ha convertido en una de las plataformas más confiables en este espacio. A diferencia de portales más grandes, se enfoca en listados curados, lo que puede ayudar a reducir la exposición a listados fraudulentos o de baja calidad.
Esto la hace particularmente útil para personas que buscan flexibilidad, ya sean freelancers, padres y madres, o simplemente prefieren no trabajar en una oficina tradicional. En el contexto de las páginas para buscar trabajo en EE.UU., destaca por priorizar calidad sobre cantidad.
¿Disponible en español?
FlexJobs opera casi enteramente en inglés.
8. Upwork
Una opción práctica para ingresos remotos
Upwork permite a las personas trabajar como contratistas independientes, ofreciendo servicios en áreas como escritura, programación, diseño y marketing digital. Se ha convertido en una de las plataformas más relevantes para el trabajo remoto, especialmente ahora que las empresas contratan cada vez más talento global.
Aunque requiere tiempo para construir un perfil y reputación, algunas personas la usan para generar ingresos freelance o suplementarios y abrir puertas a clientes de largo plazo. Es particularmente útil para personas con habilidades digitales que buscan flexibilidad.
¿Disponible en español?
Upwork ofrece una interfaz en español, lo que la hace más accesible que muchas plataformas remotas. Sin embargo, la mayoría de los clientes publica trabajos en inglés.
9. Fiverr
Para convertir tus habilidades en ingresos
Fiverr ofrece un modelo ligeramente diferente al de Upwork. En lugar de aplicar a trabajos, las personas crean listados de servicios y establecen sus propios precios, permitiendo que los clientes las encuentren directamente.
Se usa comúnmente para trabajo creativo y como fuente de ingreso extra, pero también puede crecer hasta convertirse en una oportunidad de tiempo completo. Dentro del panorama amplio de páginas de empleo en inglés y español, Fiverr destaca por su flexibilidad y accesibilidad.
¿Disponible en español?
Fiverr también soporta español en su interfaz. Como tú creas tus propios listados de servicios, puedes escribirlos en español, inglés o ambos, lo que te da flexibilidad dependiendo de tus clientes objetivo.
10. The Muse
Una opción más curada, enfocada en cultura
The Muse es más pequeña que otras plataformas pero ofrece una experiencia más curada. Se enfoca en empresas que priorizan la cultura laboral y la transparencia, dando a los candidatos una idea más clara de qué esperar.
Esto la hace particularmente atractiva para profesionales jóvenes o personas que buscan un mejor encaje de largo plazo en lugar de solo empleo inmediato. Aunque puede no ser la primera parada para la mayoría, puede ser un complemento valioso a plataformas más grandes.
¿Disponible en español?
The Muse es principalmente una plataforma en inglés sin interfaz completa en español.
Eligiendo la plataforma correcta para tu situación
Estas plataformas son útiles dentro de su contexto único; la clave para aprovecharlas al máximo es entender qué ofrecen y cómo encajan en tu situación. Alguien que busca trabajo rápido de nivel inicial probablemente se beneficiará más de Indeed, mientras que un candidato que busca una carrera profesional de largo plazo debería priorizar LinkedIn. Quienes están interesados en flexibilidad o ingresos remotos pueden encontrar mejores resultados a través de FlexJobs, Upwork o Fiverr, mientras que las personas que buscan estabilidad de largo plazo pueden considerar USAJobs si cumplen los requisitos.
En la práctica, la estrategia más efectiva no es depender de una sola plataforma. Combinar dos o tres de estas herramientas crea un enfoque más balanceado y puede mejorar la eficiencia de la búsqueda de empleo.
Cómo aplicar sin SSN o con un ITIN
Al explorar páginas para buscar trabajo en Estados Unidos, una pregunta práctica suele surgir temprano: ¿qué pasa si aún no tienes un Número de Seguro Social (SSN)? En la mayoría de las situaciones formales de empleo, se requiere un SSN porque los empleadores lo usan para nómina y reportes fiscales. Sin embargo, durante la etapa de aplicación, muchas plataformas aún permiten aplicar sin ingresarlo.
Si ya tienes autorización legal para trabajar pero estás esperando tu SSN, puedes:
- Generalmente avanzar en el proceso de contratación, si el empleador lo permite, y proporcionar el número después
- En algunos casos, los empleadores pueden aceptar un Número de Identificación Personal del Contribuyente (ITIN) para propósitos fiscales (aunque no reemplaza la autorización de trabajo)
La distinción clave es que un ITIN te permite cumplir con obligaciones fiscales, pero no otorga permiso para trabajar.
Los requisitos pueden variar dependiendo del empleador y el tipo de rol, por lo que es importante confirmar qué documentación se necesitará una vez que avances en el proceso.
Consejos para preparar tu aplicación
Usar las plataformas de empleo correctas en Estados Unidos es la primera parte del proceso. Cómo te presentas sigue siendo un factor importante en si recibes respuesta o no.
- Un currículum fuerte debe ser claro, conciso y adaptado al tipo de trabajo al que estás aplicando
- En EE.UU., los currículums suelen ser de una página y se enfocan en habilidades y resultados, no en descripciones largas
- Ajustar tu currículum para incluir palabras clave de la descripción del puesto puede ayudar a que se alinee con los sistemas automatizados de aplicación usados por algunos empleadores
Cuando se trata de entrevistas, la preparación es igual de importante:
- Los empleadores a menudo esperan que los candidatos expliquen claramente su experiencia y den ejemplos de trabajos previos
- Si no hablas inglés con fluidez, practicar preguntas comunes con anticipación puede ayudarte a sentir más confianza
Aplicar regularmente, dar seguimiento cuando sea apropiado y mantenerse organizado a lo largo del proceso puede ayudar a mejorar la consistencia durante la búsqueda de empleo.
Después de conseguir el trabajo: cómo te pagan
Una vez que tengas éxito y encuentres trabajo en Estados Unidos, es importante saber cómo y dónde te van a pagar. La mayoría de los empleadores usan depósitos directos, lo que requiere acceso a una cuenta bancaria en EE.UU. Para muchas personas inmigrantes, esto puede ser un reto. Algunas instituciones financieras y plataformas fintech ofrecen productos diseñados para personas que pueden tener acceso limitado a servicios bancarios tradicionales. Desde bancos tradicionales hasta plataformas digitales, es importante aprender sobre sus requisitos y ofertas. Por ejemplo, con Común puedes abrir una cuenta de débito usando pasaporte o más de 100 IDs latinoamericanas válidas, y la app de Común está disponible en español.
Preguntas frecuentes
¿Necesito permiso de trabajo para trabajar en Estados Unidos?
Sí. Para trabajar legalmente en EE.UU., debes tener una autorización de trabajo válida. Esto suele venir en forma de un permiso de trabajo (Documento de Autorización de Empleo, o EAD) o una visa que permita empleo.
¿Qué tipos de permisos de trabajo existen para inmigrantes?
Hay varias rutas comunes dependiendo de tu situación. Las visas temporales de trabajo como la H-2A (trabajo agrícola) y H-2B (trabajo estacional no agrícola) se usan con frecuencia. Las visas profesionales como la H-1B aplican a roles especializados, mientras que otras opciones como TPS (Estatus de Protección Temporal) o permisos de trabajo basados en asilo pueden aplicar dependiendo de tu país de origen y circunstancias.
Cada opción tiene requisitos específicos, por lo que es importante verificar la elegibilidad con las autoridades oficiales.
¿Puedo trabajar en Estados Unidos si no hablo inglés?
Sí, es posible. Muchos trabajos, especialmente en construcción, limpieza, manufactura, agricultura y restaurantes, no requieren inglés avanzado. En ciudades con grandes poblaciones latinas, es común encontrar entornos laborales hispanohablantes.
Sin embargo, mejorar tu inglés puede ampliar significativamente tus oportunidades y aumentar tu potencial de ingresos con el tiempo.
¿Qué son las agencias de empleo?
Las agencias de empleo, también conocidas como agencias de personal, actúan como intermediarias entre las empresas y las personas que buscan trabajo. Ayudan a emparejar candidatos con posiciones disponibles, a menudo para roles temporales, estacionales o de nivel inicial.
Para muchas personas recién llegadas, estas agencias pueden ayudar a conectar con oportunidades disponibles, especialmente si alguien aún no tiene una red profesional sólida en Estados Unidos.
Reflexiones finales
La clave para navegar el mercado laboral de EE.UU. en 2026 no es solo conocer las páginas para buscar trabajo, sino entender cómo usarlas estratégicamente. Cada plataforma tiene un propósito diferente, y elegir la correcta puede ayudar a organizar mejor la búsqueda e identificar oportunidades alineadas con tus metas y experiencia. ¡Te deseamos mucho éxito en tu proceso de búsqueda de empleo!







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


