
Educación Financiera
Te Explicamos Tu Número de Cuenta Bancaria: Qué Significa y Por Qué es Importante
Explore la estructura y la importancia de los números de cuenta bancaria y de ruta, sus diferencias, y cómo estos elementos esenciales ayudan a asegurar y gestionar eficazmente sus transacciones financieras.
8 min read

14 May 2024
Cuando abre una cuenta bancaria en Estados Unidos, recibirá información importante sobre su cuenta, incluido su número de cuenta bancaria. Este número es esencial para realizar y recibir pagos, así como para configurar depósito directo. Entender cómo funciona puede facilitarle mucho la vida financiera en EE.UU.
¿Qué es un número de cuenta bancaria?
A diferencia del número de ruta, que identifica a su banco, el número de cuenta lo identifica a usted específicamente dentro de ese banco. Todos los clientes del mismo banco en el mismo estado tienen el mismo número de ruta, pero cada cliente tiene su propio número de cuenta único.
¿Cómo funciona un número de cuenta?
Su número de cuenta bancaria es un identificador único para su cuenta bancaria específica. Este número se usa junto al número de ruta para: recibir depósitos directos de su empleador, hacer transferencias electrónicas (ACH), configurar pagos de facturas automáticos, y recibir pagos de plataformas como Uber, DoorDash o Fiverr.
Dónde encontrar su número de cuenta
Puede encontrar su número de cuenta en la sección de detalles de cuenta en la app de su banco, en sus estados de cuenta mensuales, en un cheque físico (es el segundo grupo de números después del número de ruta), o llamando al servicio al cliente de su banco. Con Común, está disponible desde el primer día en la app.
Preguntas frecuentes sobre el número de cuenta bancaria
¿Qué es el número de cuenta bancaria y cuántos dígitos tiene?
El número de cuenta bancaria es un identificador único asignado por el banco a tu cuenta específica. En EE.UU. generalmente tiene entre 8 y 17 dígitos, dependiendo del banco. Junto con el número de ruta (routing number) de 9 dígitos, estos dos números son los únicos que necesitas para recibir transferencias bancarias, configurar depósito directo o pagar facturas electrónicas.
¿Cuál es la diferencia entre número de cuenta y número de ruta?
El número de ruta (routing number) identifica al banco en el sistema financiero de EE.UU. — todos los clientes del mismo banco tienen el mismo routing number para su estado. El número de cuenta te identifica a ti específicamente dentro de ese banco. Ambos son necesarios juntos para hacer transferencias: el routing number dice a qué banco va el dinero, el número de cuenta dice a qué cuenta dentro de ese banco.
¿Dónde encuentro mi número de cuenta bancaria?
En un cheque físico, el número de cuenta aparece después del routing number (que está al inicio). También lo encuentras en la app de tu banco en la sección de detalles de cuenta, en los estados de cuenta mensuales, o llamando al servicio al cliente. Con Común, tu número de cuenta está disponible en la sección “Mi cuenta” de la app desde el momento en que se aprueba tu cuenta.
¿Es seguro compartir mi número de cuenta?
Compartir tu número de cuenta y routing number permite que otras personas te envíen dinero (depósitos ACH), pero no que retiren fondos de tu cuenta sin tu autorización. Sin embargo, combínalo con otras medidas de seguridad: no lo compartas con desconocidos, y supervisa tu cuenta regularmente para detectar cualquier transacción no autorizada. Nunca compartas tu contraseña bancaria o PIN.
¿Puedo usar el mismo número de cuenta con varios empleadores para el depósito directo?
Sí. Puedes configurar depósito directo con múltiples empleadores, clientes o plataformas gig usando el mismo número de cuenta y routing number. No hay límite en cuántas fuentes de ingresos pueden depositar en tu cuenta. También puedes dividir el depósito directo de un solo empleador entre dos cuentas diferentes dando proporciones específicas.
¿Qué pasa si doy un número de cuenta o routing number incorrecto para una transferencia?
Si el número es incorrecto, la transferencia puede llegar a la cuenta equivocada o ser rechazada y devuelta. Una transferencia a la cuenta equivocada puede ser muy difícil de recuperar. Siempre verifica los números dos veces antes de confirmar cualquier transferencia. Si cometiste un error, contacta a tu banco de inmediato — las posibilidades de recuperar el dinero disminuyen con el tiempo.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
Te explicamos tu número de cuenta bancaria: qué significa y por qué es importante
8 min de lectura
Te explicamos tu número de cuenta bancaria: guía 2026 para inmigrantes
Si recientemente abriste tu primera cuenta bancaria en EE.UU. o recibiste números de cuenta y ruta que no entiendes completamente, aprender qué significan estos números puede hacer que la banca cotidiana sea mucho más fácil. Estos números se usan comúnmente para depósitos directos, reembolsos de impuestos, transferencias ACH y pagos automáticos de facturas.
Tu número de cuenta bancaria funciona como el identificador de tu cuenta personal dentro del sistema bancario. Combinado con tu número de ruta, ayuda a empleadores, agencias gubernamentales y plataformas de pago a enviar dinero al lugar correcto de forma segura.
¿Qué es un número de cuenta bancaria?
Un número de cuenta bancaria es una secuencia única de dígitos asignada a un titular de cuenta por una institución financiera. Funciona como una dirección física para tu cuenta dentro de la red bancaria más amplia, distinguiendo tu cuenta de otras y asegurando que las transacciones se procesen con precisión.
Cuando alguien envía dinero a tu cuenta, tu número de cuenta bancaria le dice al sistema bancario exactamente adónde deben ir los fondos.
Estructura de un número de cuenta bancaria
El formato de los números de cuenta bancaria varía por institución financiera, pero generalmente incluye varios componentes clave:
- Código bancario/número de institución: identifica la institución financiera
- Código de sucursal/sort code: identifica la sucursal específica donde se abrió la cuenta
- Número de cuenta: el identificador único para tu cuenta personal dentro de la institución
- Dígitos de verificación: algunos números de cuenta incluyen dígitos de verificación que ayudan a detectar errores tipográficos
¿Para qué se usa el número de cuenta?
- Depósitos directos de nómina
- Reembolsos de impuestos del IRS
- Transferencias ACH entre bancos
- Pagos automáticos de facturas
- Verificación de identidad con instituciones financieras
Número de cuenta vs. número de ruta: ¿cuál es la diferencia?
Número de ruta (routing number):
Es un código de 9 dígitos que identifica el banco o institución financiera. Es el mismo para todos los clientes del mismo banco.
Número de cuenta (account number):
Es único para tu cuenta específica. Nadie más en el banco tiene el mismo número de cuenta que tú.
Cuando configuras un depósito directo, generalmente necesitas proporcionar AMBOS: el número de ruta de tu banco y tu número de cuenta personal.
¿Dónde encuentras tu número de cuenta?
- En los cheques de tu chequera (parte inferior)
- En la app móvil de tu banco (sección de información de cuenta)
- En los estados de cuenta bancarios
- Contactando el servicio al cliente de tu banco
¿Cómo proteger tu número de cuenta?
Tu número de cuenta es información sensible. Para protegerlo:
- Compártelo solo con entidades de confianza como tu empleador o el IRS
- Monitorea regularmente tu cuenta para detectar actividad no autorizada
- No lo publiques en redes sociales ni correos electrónicos no seguros
- Si sospechas que tu número de cuenta fue comprometido, contacta a tu banco inmediatamente
Preguntas frecuentes
¿Mi número de cuenta bancaria cambia si pierdo mi tarjeta de débito?
Generalmente no. Tu número de tarjeta es diferente a tu número de cuenta bancaria. Al perder tu tarjeta, el banco emite una tarjeta nueva con un número diferente pero tu número de cuenta bancaria generalmente permanece igual.
¿Puedo tener más de un número de cuenta en el mismo banco?
Sí. Si tienes múltiples cuentas (por ejemplo, cheques y ahorros) en la misma institución, cada cuenta tiene su propio número único pero compartirán el mismo número de ruta.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Educación Financiera
Tu guía esencial al número de ruta bancaria en EE. UU.
8 min de lectura
El número de ruta bancaria o ABA Routing Number es un dato esencial para realizar transferencias de dinero. Es un código de 9 dígitos que sirve para identificar a cada institución financiera de Estados Unidos.
Este código es tan importante porque asegura que las transacciones electrónicas se realicen correctamente y que los fondos lleguen al banco indicado.
En este artículo te ofrecemos una guía completa para que comprendas qué es un número de ruta bancaria, cuál es su función, dónde encontrarlo y cómo se utiliza en las transacciones financieras electrónicas diarias.
¿Qué es un número de ruta bancaria (ABA) y por qué es esencial en el sistema bancario de EE. UU.?
Un número de ruta ABA o número de tránsito de ruta es un código único de 9 cifras que sirve como identificador de cada institución financiera de Estados Unidos.
Se diferencia de un número de cuenta bancaria en que este es de índole personal, es decir, es válido únicamente para el uso de un solo usuario. En cambio, el número de ruta es un identificador único para bancos, cooperativas de crédito y bancos digitales.
La principal función del número de ruta es que las instituciones financieras identifiquen con precisión a qué banco deben enviar o de qué banco deben recibir dinero durante operaciones cotidianas como depósitos directos de nómina, pagos automáticos (ACH) y transferencias electrónicas.
Es relevante recalcar que este código es diferente a un número de cuenta bancaria y tampoco es equivalente al IBAN (International Bank Account Number), que es un conjunto de números utilizado especialmente en Europa para identificar cuentas bancarias internacionales, compuesto por el código del país, dígitos de control (la suma de verificación del número de cuenta bancaria) y un número de cuenta bancaria.
En Estados Unidos, sin embargo, se utiliza el código SWIFT/BIC para las transferencias internacionales de dinero y no el IBAN.
Te presentamos algunas funciones cruciales del número de ruta bancaria en las transacciones digitales.
Identificación bancaria única
El número de ruta bancaria sirve para evitar errores a la hora de identificar un banco en específico y de procesar una transferencia de una institución a otra, incluso cuando tienen nombres similares o varias sucursales a lo largo del país.
Facilita transferencias electrónicas
Este código también es indispensable para que los sistemas de transferencias ACH y wire transfers envíen los fondos al destino correcto, de forma rápida y segura.
Clave para depósitos directos
El número ABA también es esencial para que los empleadores realicen depósitos directos, utilizando dicho código y el número de cuenta corriente, sin necesidad de utilizar cheques o de dinero en efectivo.
Pagos de facturas automatizados
Para realizar pagos automatizados de servicios, como luz, agua y suscripciones en línea, es necesario proporcionar el número de ruta bancaria, para que el sistema de cobros procese la transacción de manera automática.
Manejo de fondos entre bancos
Este número también es indispensable para las transacciones donde participan varias instituciones financieras, como las transferencias interbancarias o la compensación de cheques.
¿Cómo encontrar un código de ruta bancaria y el número de cuenta bancaria?
Hasta ahora, queda clara la importancia del número ABA. Pero, ¿cómo encontrar un código de ruta bancaria? Conocer esta información es el primer paso para realizar transferencias correctamente.
Asimismo, es indispensable que comprendas cómo saber cuál es tu número de cuenta bancaria y que puedas diferenciar uno de otro para evitar confusiones.
El número de ruta se compone de 9 dígitos e identifica al banco. El número de cuenta usualmente tiene de 10 a 12 cifras e identifica la cuenta personal dentro del banco.
Para localizar tu número de cuenta, consulta la parte inferior de un cheque, ya que es la serie de números que prosigue al número de ruta. También puedes consultarlo en el encabezado de un estado de cuenta o directamente en la aplicación móvil.
Es fundamental que te asegures de tener el número de ruta correcto antes de realizar una transferencia. Por ello, es recomendable confirmarlo directamente con tu institución financiera, para evitar errores.
Por otro lado, muchos usuarios se preguntan dónde localizar el número de ruta en una tarjeta de débito física. Sin embargo, el número de ruta no se encuentra impreso en este tipo de instrumento financiero, porque está destinado a efectuar transferencias digitales, y no pagos en establecimientos físicos.
Estos son los sitios más frecuentes para localizar el número de ruta de tu banco o institución financiera.
En tus cheques
Revisa la esquina inferior izquierda de tus cheques personales o de empresa; el número de ruta son los 9 dígitos que aparecen allí.Otro dato relevante es el número de cheque, que suele estar en la parte superior del mismo.
Aplicación móvil
Otra alternativa para localizar este código es acceder a la aplicación móvil de tu banco y dirigirte a la sección de información de transferencias o depósitos directos.
Estados de cuenta bancarios
Consulta tu último estado de cuenta bancario, ya sea físico o digital, el número de ruta puede aparecer en alguna sección de dicho documento.
Contacto directo con tu banco
Si tienes alguna duda sobre cuál es el número de ruta, puedes contactar directamente a tu banco por teléfono o asistir a una sucursal para que te aclaren cualquier duda antes de realizar una transferencia bancaria.
Tu número de ruta y cuenta: Herramientas clave para tus finanzas en EE. UU. con Común
A lo largo de este artículo aprendimos la importancia tanto del número de ruta bancaria como del número de cuenta bancaria en el sistema financiero de Estados Unidos. Ambos son indispensables para la realización de transacciones digitales rápidas y seguras.
Tener claro qué es el número ABA de un banco no solo te permite realizar operaciones digitales con facilidad, sino que te brinda autonomía financiera para destinar tus recursos a la adquisición de los servicios necesarios para tu bienestar.
El sistema financiero de Estados Unidos puede parecer complicado, especialmente para las comunidades inmigrantes. Es por ello que Común busca facilitar los procesos y ofrecer transacciones sin complicaciones.
- Recibe y envía dinero fácilmente desde tu aplicación móvil
- Integra otras aplicaciones y mejora tu experiencia
- Accede a soporte disponible en español y en inglés.
- Envía remesas internacionales con tarifas desde $2.99 USD, hasta los límites aplicables
- Comienza con identificación oficial de tu país
Abre tu cuenta hoy y descubre un aliado para manejar tus finanzas en Estados Unidos.
Preguntas Frecuentes
Si tienes más dudas, revisa nuestra sección de preguntas frecuentes.
¿Dónde puedo encontrar mi número de ruta si no tengo cheques?
Puedes localizarlo en tu estado de cuenta o llamando directamente al banco.
¿Cuál es el número de ruta para transferencias ACH?
Es el código que identifica a cada banco y consta de 9 dígitos.
¿El número de ruta es el mismo para todos los bancos?
No, cada banco tiene un número de ruta diferente.
¿Qué es el número de ruta en una tarjeta?
El número de ruta no aparece en las tarjetas físicas.
¿Cuál es el número de ruta de un cheque?
Se encuentra en la parte inferior de un cheque y consta de 9 dígitos.
Cuenta corriente
Comprendiendo el ITIN: Esencial para los no ciudadanos
8 min de lectura
El ITIN (Individual Taxpayer Identification Number) es el número de identificación fiscal del IRS para personas que deben presentar declaraciones de impuestos en EE.UU. pero no pueden obtener SSN. Sirve únicamente para propósitos fiscales, no autoriza a trabajar en EE.UU. ni da derecho a beneficios del Seguro Social. Se solicita mediante el formulario W-7.
¿Qué es el ITIN?
El ITIN es un número de identificación fiscal emitido por el Servicio de Rentas Internas de EE.UU. (IRS). Está diseñado para personas que tienen la obligación de presentar declaraciones de impuestos federales pero no califican para obtener un número de Seguro Social (SSN). Consiste en 9 dígitos y siempre comienza con el número 9 (formato: 9XX-XX-XXXX).
¿Quién necesita un ITIN?
- Inmigrantes indocumentados que trabajan y generan ingresos en EE.UU.
- Extranjeros no residentes con ingresos o transacciones de bienes raíces en EE.UU.
- Dependientes o cónyuges de ciudadanos estadounidenses o residentes que no califican para SSN
- Estudiantes y académicos extranjeros con ingresos gravables en EE.UU.
- Personas que reclamaron beneficios fiscales por tratados internacionales
Para qué sirve el ITIN
El ITIN permite: presentar declaraciones de impuestos federales y estatales, reclamar créditos fiscales (como el Child Tax Credit), abrir cuentas bancarias en algunos bancos que lo aceptan como identificación alternativa al SSN, y cumplir con obligaciones fiscales mientras se trabaja en EE.UU. sin SSN.
¿Cómo solicitar el ITIN?
Para obtener el ITIN debes completar el formulario W-7 (Application for IRS Individual Taxpayer Identification Number). Necesitas presentar documentos de identidad y estatus extranjero — el pasaporte es el único documento que satisface ambos requisitos. Puedes enviarlo junto con tu declaración de impuestos por correo, en persona en un IRS Taxpayer Assistance Center, o a través de un Certifying Acceptance Agent (CAA) autorizado. El proceso toma entre 7 y 11 semanas.
ITIN vs. SSN: diferencias clave
El SSN lo emite la Administración del Seguro Social y autoriza a trabajar legalmente, acumular créditos del Seguro Social y acceder a todos los servicios financieros. El ITIN lo emite el IRS, es únicamente para fines fiscales, no autoriza a trabajar, no genera créditos del Seguro Social, y tiene acceso más limitado a servicios financieros. Si calificas para SSN, no debes solicitar ITIN.
¿Necesito ITIN para abrir una cuenta bancaria?
No siempre. Algunos bancos aceptan ITIN como identificación fiscal para abrir cuentas. Sin embargo, muchos bancos tradicionales aún requieren SSN. Común no requiere ni SSN ni ITIN — acepta tu pasaporte o matrícula consular para abrir una cuenta corriente completa. Para la mayoría de los inmigrantes recién llegados, Común es la ruta más directa para tener cuenta bancaria sin esperar el ITIN.
Preguntas frecuentes sobre el ITIN
¿Cuánto tiempo tarda obtener el ITIN?
El IRS indica que el proceso tarda entre 7 y 11 semanas desde que recibe la solicitud completa. Si envías la solicitud durante la temporada de impuestos (enero-abril) puede tardar hasta 14 semanas. Usar un Certifying Acceptance Agent (CAA) puede agilizar el proceso ya que certifican los documentos originales sin necesidad de enviarlos al IRS.
¿El ITIN me permite trabajar legalmente en EE.UU.?
No. El ITIN es únicamente un número fiscal y no autoriza a trabajar en EE.UU. ni cambia tu estatus migratorio. Los empleadores deben pedir el SSN o documentos de autorización de trabajo (EAD) para contratar legalmente. El ITIN solo sirve para presentar impuestos y ciertos trámites financieros.
¿El ITIN vence o expira?
Sí. Los ITIN que no se usaron en declaraciones de impuestos en los últimos 3 años consecutivos expiran. También expiran según el año en que fueron emitidos (el IRS los renueva por bloques). Si tu ITIN expiró, debes renovarlo med iante un nuevo W-7 antes de presentar tu próxima declaración de impuestos.
¿Puede el ITIN ayudarme a construir historial crediticio en EE.UU.?
Limitadamente. Algunos prestamistas y emisores de tarjetas de crédito aceptan ITIN para solicitudes. Bancos como Bank of America tienen programas específicos de tarjetas para titulares de ITIN. Sin embargo, el crédito construido con ITIN no se transfiere automáticamente si luego obtienes SSN — deberás establecer el vínculo con las agencias de crédito.
¿Necesito ITIN para recibir el Child Tax Credit?
El padre/la madre puede usar ITIN para reclamar el crédito, pero los hijos para quienes se reclama el crédito deben tener SSN. Hijos nacidos en EE.UU. tienen SSN automáticamente. El ITIN del padre/madre sí es suficiente para presentar la declaración de impuestos y reclamar el crédito por hijos que califican.
¿Puedo solicitar el ITIN sin pasaporte?
El pasaporte es el único documento que satisface los dos requisitos (identidad + condición de extranjero) por sí solo. Sin pasaporte, necesitas dos documentos: uno de identidad (DNI, matrícula consular, licencia de conducir extranjera) más uno que demuestre condición de extranjero (visa, registro de extranjero). El IRS puede rechazar si la combinación no es suficiente.
Cuenta corriente
Abrir cuenta de banca online
8 min de lectura
Hoy en día es muy fácil abrir una cuenta de banca online. Te indicaremos los aspectos que debes tomar en consideración para elegir el banco digital que más se adapte a tu perfil, ya que en el mercado existen múltiples opciones. También te explicaremos cómo abrir una cuenta en línea de manera efectiva.
Abrir una cuenta de banca online en EE.UU. se puede hacer en minutos desde tu celular. Solo necesitas un documento de identidad válido, un número de teléfono de EE.UU. y tu dirección. Plataformas como Común no requieren SSN y aceptan más de 100 IDs latinoamericanas, lo que hace el proceso accesible para inmigrantes desde el primer día.
¿Qué es la banca online y cuáles son sus ventajas?
La banca online consiste en gestionar tu dinero y realizar operaciones financieras a través de internet o una aplicación móvil, sin necesidad de visitar una sucursal bancaria física. Esto incluye consultar tu saldo, hacer transferencias, pagar facturas, depositar cheques y más.
Las principales ventajas son: disponibilidad 24/7, acceso desde cualquier lugar, sin filas ni horarios de oficina, y generalmente menos comisiones que los bancos tradicionales al no tener costos de infraestructura física.
Cómo elegir el mejor banco online para ti
No todos los bancos online son iguales, especialmente para inmigrantes. Los aspectos más importantes a considerar son:
- Requisitos de apertura: ¿piden SSN? ¿aceptan pasaporte o matrícula consular?
- Comisiones: cuota mensual, saldo mínimo, cargos por cajero
- Idioma: ¿tienen soporte en español?
- Seguridad: ¿está respaldado por el FDIC?
- Funcionalidades: Zelle, depósito directo, remesas, tarjeta virtual
Pasos para abrir una cuenta de banca online
El proceso general para abrir una cuenta de banca online en EE.UU. es el siguiente:
- Descarga la app del banco elegido
- Proporciona tu nombre completo, fecha de nacimiento y dirección
- Sube una foto de tu documento de identidad (pasaporte, DNI, matrícula consular)
- Verifica tu número de teléfono con un código SMS
- Acepta los términos y condiciones
- Recibe tu aprobación (generalmente instantánea o en minutos)
- Solicita tu tarjeta de débito y empieza a usar tu cuenta
Abrir cuenta sin SSN: opciones para inmigrantes
Muchos bancos tradicionales requieren SSN para abrir una cuenta. Sin embargo, Común permite abrir cuenta con pasaporte, matrícula consular u otras formas de identificación latinoamericanas. No hay saldo mínimo, no hay cuota mensual, y el proceso es completamente en español. La cuenta incluye tarjeta de débito VISA, depósito directo anticipado y remesas desde $2.99.
Preguntas frecuentes sobre abrir cuenta de banca online
¿Puedo abrir una cuenta bancaria online sin ir a ninguna sucursal?
Sí. Los bancos digitales como Común permiten abrir cuenta 100% en línea desde tu teléfono, sin visitar ninguna sucursal. Solo necesitas tu documento de identidad y un número de teléfono de EE.UU. El proceso toma aproximadamente 3 minutos y la aprobación es instantánea en la mayoría de los casos.
¿Qué documentos necesito para abrir una cuenta bancaria online en EE.UU.?
Depende del banco. Los bancos tradicionales generalmente piden SSN o ITIN, identificación con foto y comprobante de domicilio. Común acepta más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. Solo necesitas un número de teléfono de EE.UU. y tu identificación oficial vigente.
¿Las cuentas de banca online son seguras?
Sí, si están respaldadas por el FDIC. Los bancos digitales regulados en EE.UU. ofrecen el mismo nivel de protección que los bancos tradicionales: hasta $250,000 por titular asegurado federalmente. Además usan encriptación SSL, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, miembro del FDIC.
¿Puedo tener más de una cuenta bancaria online al mismo tiempo?
Sí, no hay límite legal. Muchas personas tienen cuentas en múltiples bancos: por ejemplo una para el manejo diario y otra para ahorros. Puedes tener una cuenta en Común para el día a día en EE.UU. y mantener tu cuenta en tu país de origen para recibir fondos cuando viajes.
¿Cuánto tiempo tarda en activarse una cuenta bancaria online?
La mayoría de los bancos digitales aprueban la cuenta en minutos. La tarjeta física llega por correo en 5-10 días hábiles. Sin embargo, la tarjeta virtual está disponible desde el momento de la aprobación, lo que te permite hacer compras en línea o añadir la tarjeta a Apple Pay o Google Pay de inmediato.
¿Puedo recibir mi nómina en una cuenta de banca online?
Sí. Todas las cuentas de banca online que tienen número de ruta (routing number) y número de cuenta aceptan depósito directo de nómina. Común tiene routing number propio y te permiten generar un formulario pre-llenado para entregarlo a tu empleador. Muchas cuentas digitales también adelantan el depósito hasta 2 días antes de la fecha oficial.
Inmigración
Visa H1-B: qué es, requisitos y proceso explicado para inmigrantes
8 min de lectura
Encontrar una vía que te brinde oportunidades laborales en Estados Unidos puede ser un trabajo arduo, en especial si desconoces los diferentes tipos de visas que ofrece el gobierno de este país.
La visa H1-B es una alternativa que podría abrirte las puertas hacia una nueva vida en EE. UU. Por ello, en esta ocasión te explicaremos qué es, para qué sirve, quién puede solicitarla, en qué casos aplica y cuáles son sus beneficios y limitaciones.
Es fundamental que comprendas las características de esta visa, así como las diferencias con otras visas de trabajo, para que te asegures de que se adapta a tus expectativas profesionales en el país.
Con esta información podrás planear una estrategia para obtener la visa y consolidarte en Estados Unidos plenamente.
¿Qué es la visa H1-B en Estados Unidos?
La visa H1-B es un permiso otorgado a trabajadores extranjeros para ejercer de forma temporal ocupaciones especializadas, que generalmente requieren conocimientos y experiencia previa.
Se cataloga como una visa de no inmigrante que tiene una duración inicial de 3 años y, en la mayoría de los casos, se puede renovar por un máximo de 6 años.
Hay algunas excepciones, como cuando el trabajador temporal se encuentra en trámite para la residencia permanente, en cuyo caso esta visa se puede extender por más tiempo.
4 requisitos principales para obtener la visa H-1B
Antes de iniciar los trámites migratorios correspondientes, debes conocer los requisitos de la visa H-1B y verificar si tu perfil se adapta a dichos lineamientos para determinar la elegibilidad.
1. Nivel educativo mínimo
Para obtener una visa H-1B debes contar con un título superior o su equivalente en Estados Unidos. También es indispensable que la oferta de empleo esté relacionada con el área de especialidad del título universitario presentado.
2. Oferta de trabajo de un empleador estadounidense
Como en el caso de la visa EB-3, con la visa H1B también es indispensable contar con una oferta de trabajo por parte de un empleador estadounidense, quien debe presentar el formulario I-129 ante el USCIS.
3. Profesiones más comunes donde aplica
Debes tener en cuenta que esta visa se utiliza para trabajos que requieren conocimientos especializados y las áreas en que surgen vacantes con más frecuencia son las siguientes:
- Diversas ramas de la ingeniería.
- Tecnología de la información, como programación, desarrollo de software, etc.
- Ciencias, como química, biología y física.
- Salud.
- Finanzas, economía y contabilidad.
- Arquitectura, matemáticas y disciplinas técnicas.
4. Límite anual de visas y el proceso de lotería.
Otro punto esencial a tener en cuenta es que esta visa tiene un límite de emisiones anuales, las cuales se dividen de la siguiente manera:
- Visa H-1B regular: 65,000 por año fiscal.
- Exención por grado avanzado: más de 20,000 para grados especializados de maestría y doctorado obtenidos en universidades de Estados Unidos.
Dado que las solicitudes de visa suelen superar estos límites, el USCIS estableció un sistema de selección compuesto por un registro electrónico y una lotería aleatoria.
El sorteo se divide en 2 fases: primero se hace la lotería por 65,000 cupos y posteriormente se sortean 20,000 lugares extra para las personas con títulos obtenidos en Estados Unidos.
Entre marzo y abril, los empleadores reciben la notificación del resultado del sorteo. En caso de no ser seleccionado, deberás esperar noticias de una segunda ronda si no se llenaron todos los cupos o, en su defecto, aplicar hasta el próximo año.
¿Cómo es el proceso de solicitud de la visa H-1B?
A continuación te explicamos cómo es el proceso para solicitar la visa H-1B.
1. Registro en el sistema de USCIS
En primer lugar, el empleador de una empresa estadounidense debe registrar al candidato en la página oficial del USCIS durante el periodo establecido, que generalmente es en marzo. A la par, es necesario pagar la tarifa de registro, la cual se puede consultar en la misma página.
En caso de que el candidato sea seleccionado, el empleador recibe una notificación de la USCIS y puede continuar con la siguiente etapa del registro.
Es importante mencionar que, antes de que el empleador presente la solicitud ante el USCIS, debe obtener la certificación laboral de un LCA certificado del Departamento de Trabajo (DOL).
2. Presentación de la petición por parte del empleador
Después de que el candidato sea seleccionado, el empleador tiene 90 días para presentar el formulario I-129 o la Petición para Trabajador no Inmigrante, junto con la documentación requerida.
En este paso es necesario demostrar que el puesto corresponde a una ocupación especializada y que el candidato cumple con los requisitos.
3. Revisión y aprobación por USCIS
El USCIS revisa la solicitud y, si es necesario, emite una solicitud de evidencia para pedir información adicional o aclarar algún punto en específico.
Si todo está en orden, el empleador recibirá una notificación de aprobación y el candidato debe continuar el proceso consular o petición de cambio de estatus.
4. Trámites en la embajada o cambio de estatus
Si el candidato está fuera del país, debe acudir al consulado de EE. UU., completar el formulario DS-160 y presentarse a una entrevista consular.
En caso de que el candidato ya esté en el país bajo otra categoría de visa, el empleador debe presentar la petición H1-B indicando que el trabajador ya está en Estados Unidos.
En ambos casos, se debe esperar la aprobación del USCIS para proceder a la expedición de la visa.
Beneficios y limitaciones de la visa H-1B
Los titulares de las visas H-1B gozan de varios beneficios que mejoran su condición de vida y la de sus familiares. Sin embargo, también es importante precisar las limitaciones.
Beneficios
Trabajo legal en Estados Unidos
Aunque de manera temporal, la visa H-1B te brinda la posibilidad de trabajar legalmente en Estados Unidos en el área de tu especialidad. Esto te puede abrir muchas puertas en el futuro y representar una ventaja para tu experiencia laboral.
Posibilidad de residencia permanente
Los trabajadores H-1B tienen la posibilidad de tramitar la residencia permanente en el futuro (Green Card o tarjeta verde), además de extender este beneficio a sus familiares directos, como cónyuge e hijos solteros menores de 21 años.
Limitaciones
Duración máxima de 6 años
Como ya lo mencionamos, esta no es una visa que otorgue de manera automática la residencia permanente, ya que dura máximo 6 años. Sin embargo, sí podría ser un primer paso para obtenerla.
Dependencia del empleador
Es una visa que depende enteramente de que el empleador extienda la oferta de empleo y realice el proceso de registro.
Cupo limitado anual
El cupo para esta visa es limitado y, por lo general, las solicitudes recibidas superan el cupo anual, lo cual disminuye las posibilidades de quedar seleccionado.
Para evitar que estas limitaciones sean un inconveniente, considera crear una estrategia con tiempo de antelación, en caso de que desees proceder al trámite de residencia permanente. También puedes evaluar otros tipos de visa de trabajo, como la EB-2 y EB-3, ya que podrían resultar más convenientes en caso de que tengas planes a largo plazo en Estados Unidos.
Da el siguiente paso en tu camino migratorio con Común
En esta ocasión te mostramos cómo realizar la petición de visa H-1B, los requisitos, beneficios, limitaciones y para quién es ideal.
Cuando llegues a Estados Unidos, necesitarás un aliado que te ayude a administrar tus finanzas fácilmente. ¡Te presentamos Común!
- Tarjeta de débito para compras y pagos diarios.
- Transferencias de dinero rápidas a tu país de origen.
- Opciones de pago seguras.
Abre tu cuenta con Común hoy mismo y administra tu dinero en EE.UU.
Preguntas frecuentes
¿Cómo pasar de H-1B a Green Card?
Tu empleador debe patrocinar la residencia bajo una categoría de visa de trabajo, además de presentar el PERM ante el DOL y luego el formulario I-140.
¿Cuánto tiempo dura la visa H-1B?
Máximo 6 años.
¿Cuánto cuesta una visa H-1B?
Formulario I-129: de $460 a $780. Se puede aplicar una tarifa antifraude.
Cuenta corriente
¿Cuál es la diferencia entre una cuenta de ahorro y una cuenta corriente?
8 min de lectura
Diferencia entre una cuenta de ahorro y una cuenta corriente
¿Necesitas una manera segura y sencilla para manejar tu dinero? Es importante que conozcas los diferentes tipos de cuentas bancarias ofrecidas por instituciones financieras y plataformas digitales de EE. UU.
Dos de los principales ejemplos son las cuentas de ahorro y las cuentas corrientes. Aunque ambas son bastante comunes entre los usuarios de Estados Unidos, tienen muchas diferencias que es relevante comprender, especialmente cuando apenas comienzas a manejar dinero en un país nuevo.
Es habitual caer en el error de creer que ambas cuentas sirven para lo mismo. Por ello, a continuación te explicaremos en detalle las principales diferencias, las definiciones de cada una, comparaciones y ejemplos.
¿Qué es una cuenta corriente?
La cuenta corriente es de los productos financieros más populares, ya que está orientada a realizar operaciones bancarias frecuentes, como recibir pagos, realizar transferencias de dinero y hacer pagos en establecimientos físicos y en línea.
Estos son los principales beneficios de contratar una cuenta corriente:
- Permite depósitos y retiros frecuentes.
- Incluye tarjeta de débito para compras.
- Facilita pagos de servicios y transferencias.
- Ideal para administrar ingresos y gastos del día a día.
- Acceso a banca móvil o aplicación móvil.
- Aunque con menos frecuencia, algunas incluyen chequera para hacer pagos de manera segura.
¿Para qué sirve una cuenta corriente?
Una cuenta corriente tiene múltiples funciones, por ejemplo:
- Recibir tu salario a través de depósito directo, de manera segura y rápida.
- Pagar servicios como la luz, agua o internet.
- Hacer compras en línea o en tiendas físicas.
- Retirar dinero en efectivo en cajeros automáticos o establecimientos seleccionados.
- Realizar transferencias de dinero a otras personas fácilmente.
- Tener control de tu dinero en tiempo real.
En pocas palabras, este tipo de cuenta está orientada a atender las necesidades del día a día a través de productos sencillos y accesibles.
Aquí te explicamos los diferentes tipos de cuentas corrientes y todas sus características.
¿Qué es una cuenta de ahorro?
A diferencia de una cuenta corriente, la cuenta de ahorro está orientada a guardar dinero a largo plazo y hacerlo crecer gracias a las tasas de interés aplicadas.
Ventajas de una cuenta de ahorro:
- Menos operaciones frecuentes; más enfocada en acumular fondos.
- Puede generar intereses sobre el saldo.
- Útil para metas financieras a mediano o largo plazo.
- Generalmente limitada a retiros mensuales.
- Ideal para comenzar un fondo de emergencia o apartar dinero para gastos inesperados.
Diferencias clave entre cuenta corriente y cuenta de ahorro
Aunque ambas cuentas cumplen funciones distintas, son complementarias para satisfacer las necesidades financieras habituales, tanto a corto, como a mediano y largo plazo.
Estas son las principales diferencias entre ambas opciones de cuentas.
Acceso y uso
- Cuenta corriente: el dinero está disponible en todo momento para realizar transacciones diarias, como transferencias, retiros de dinero y pagos de servicios a través de métodos de pago físicos y canales digitales.
- Cuenta de ahorro: el acceso al dinero es más limitado, ya que el objetivo es el ahorro y el crecimiento del capital; aunque sí permite realizar transferencias.
Generación de intereses
- Cuenta corriente: la mayoría no genera intereses y las que sí lo hacen, cuentan con tasas muy bajas.
- Cuenta de ahorro: la principal cualidad de este tipo de cuentas es que ofrece rendimientos a largo plazo, lo cual otorga protección al capital mientras lo hace crecer sin necesidad de una inversión de alto riesgo.
Conoce las cuentas bancarias conjuntas, una excelente manera de gestionar las finanzas en equipo.
Propósito principal
- Cuenta corriente: su objetivo principal es guardar el dinero a corto plazo para cubrir los gastos cotidianos, así como recibir sueldos y realizar compras a través de una tarjeta de débito.
- Cuenta de ahorro: su objetivo es guardar dinero en un lugar seguro y generar intereses para no perder valor con la inflación. Funciona como una caja de ahorro orientada a servir como respaldo ante posibles emergencias financieras o planes a largo plazo, como viajes, festejos, mudanzas, etc.
Costos y requisitos
- Cuenta corriente: muchas cuentas de este tipo conllevan cuotas de mantenimiento, las cuales se pueden eliminar con la condición de mantener un saldo mínimo mensual o hacer depósitos directos de manera regular.
- Cuenta de ahorro: por lo general, conllevan menos cargos que las cuentas corrientes, aunque también suelen requerir mantener un saldo mínimo para evitar pagar comisiones. También hay algunas cuentas que solicitan conservar el dinero por un tiempo específico antes de retirarlo.
Como puedes ver, la decisión de abrir una de las opciones de cuenta corriente o de ahorro depende de tus necesidades. Sin embargo, la combinación de ambas resulta una decisión estratégica para la administración financiera. Por un lado, la cuenta corriente te permite estar al día con los pagos cotidianos, mientras que la cuenta de ahorro está orientada a planear a futuro y mantener el dinero separado.
Administra tu dinero en EE. UU. con Común
En este artículo aprendiste a diferenciar una cuenta corriente de una cuenta de ahorro: la primera está orientada a realizar transacciones cotidianas y la segunda a hacer crecer tu dinero a largo plazo para cumplir tus objetivos financieros en el futuro.
Una de las necesidades básicas de los inmigrantes que llegan a vivir a Estados Unidos es acceder a una cuenta bancaria que les brinde seguridad y confianza. Sin embargo, a su vez se enfrentan a diversas dificultades al momento de contratar este tipo de servicios financieros, debido a la variedad de requisitos que dejan en desventaja a gran parte de esta comunidad.
¡Conoce Común, la cuenta corriente que entiende las necesidades de los inmigrantes!
Estos son algunos de los beneficios que te esperan:
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- La aplicación móvil también está disponible en español y acepta más de 100 identificaciones oficiales calificadas para la apertura de una cuenta.
- Tarjeta de débito para hacer compras y pagos diarios fácilmente.
Abre tu cuenta en Común hoy mismo y organiza tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué es mejor, una cuenta corriente o una cuenta de ahorro?
Depende de tus necesidades. Si buscas una cuenta para hacer transacciones cotidianas, como transferencias y depósitos, recibir sueldos y hacer pagos de servicios, una cuenta corriente puede ser una opción. Si lo que quieres es guardar tu dinero a largo plazo, considera una cuenta de ahorro.
¿Puedo tener cuenta corriente y de ahorro al mismo tiempo?
Sí, puedes separar tus objetivos financieros y organizar tu dinero. Asegúrate de utilizar una cuenta corriente que te permita enviar dinero dentro del país, así como a tu país de origen, con tarifas claras y accesibles. También es recomendable contar con una cuenta de ahorro como complemento para planificar a largo plazo.
¿Qué tipo de cuenta conviene más a inmigrantes recién llegados?
Común es una plataforma financiera que cuenta con requisitos accesibles de contratación y ofrece tarifas justas y competitivas.
Educación Financiera
La guía definitiva para gestionar cheques en la era digital
8 min de lectura
El cambio de los cheques físicos a los digitales marca una transformación significativa en los servicios financieros. En esta guía definitiva explicamos cómo gestionar cheques de manera eficiente en la era digital, desde el depósito móvil hasta las alternativas completamente sin papel.
El cheque en la era digital: ¿aún relevante?
Los cheques siguen siendo relevantes en 2026. El pago de renta, transacciones entre particulares de alto valor, y pagos de nómina de empleadores sin sistema de depósito directo todavía usan cheques. Sin embargo, la tecnología ha transformado cómo los gestionamos: del banco físico a la app móvil.
Depósito móvil de cheques: el cambio más importante
El depósito móvil permite depositar cheques fotografiando el frente y reverso desde tu smartphone. El proceso es simple: firma el reverso del cheque, abre la app, selecciona “Depositar cheque”, toma las fotos con buena iluminación, confirma el monto. El dinero se acredita en 1-2 días hábiles. Común ofrece depósito móvil gratuito desde el primer día de abrir tu cuenta.
Cheques electrónicos (e-checks)
Un e-check es un cheque en formato digital que utiliza los mismos números de cuenta y routing que los cheques físicos, pero se procesa completamente en línea. Se usa para pagos de facturas en línea, compras en e-commerce y pagos entre empresas. El tiempo de procesamiento (1-3 días hábiles) es igual al de cheques físicos.
Alternativas digitales a los cheques
- Zelle: instantáneo, gratuito, solo para usuarios con cuentas en bancos participantes en EE.UU.
- ACH transfer: gratuito, 1-3 días hábiles, ideal para pagos regulares de renta o facturas
- Wire transfer: costoso ($15-45), instantáneo, para montos grandes que requieren garantía inmediata
- Venmo/Cash App: fáciles para pagos entre personas, requieren SSN para verificación completa
Preguntas frecuentes sobre cheques digitales y depósito móvil
¿Qué es el depósito móvil de cheques y cómo funciona?
El depósito móvil permite fotografiar un cheque físico con tu smartphone y depositarlo en tu cuenta bancaria sin ir a una sucursal. Firmas el reverso del cheque, abres la app de tu banco, seleccionas “Depositar cheque”, tomas fotos del frente y reverso, y confirmas el monto. El dinero generalmente se acredita en 1-2 días hábiles. Común ofrece depósito móvil gratuito disponible 24/7.
¿Qué es un cheque digital y cómo se diferencia del físico?
Un cheque digital (e-check) es una versión electrónica del cheque tradicional — usa los mismos números de cuenta y routing para debitar fondos directamente de una cuenta bancaria, pero se procesa completamente en línea sin papel físico. Se usa frecuentemente para pagos de facturas en línea, transacciones de e-commerce B2B, y pagos de gobierno.
¿Es seguro el depósito móvil de cheques?
Sí. Los bancos usan encriptación y verificación de imágenes para detectar fraudes. Sin embargo, debes tomar las fotos en buenas condiciones de luz (imagen nítida y sin sombras), asegurarte de que el reverso esté firmado, y guardar el cheque físico unos días después de depositarlo como respaldo. Si el depósito falla por imagen de baja calidad, puedes intentarlo de nuevo o ir a una sucursal.
¿Qué pasa con el cheque físico después de depositarlo por móvil?
Después de un depósito móvil exitoso, escribe “DEPOSITADO” o “VOID” en el cheque y guárdalo durante 14-30 días en caso de cualquier disputa o problema con el depósito. Una vez confirmado que los fondos están disponibles y que transcurrió el periodo de seguridad del banco, puedes destruirlo de forma segura (cortarlo en pedazos o triturarlo). Nunca deposites el mismo cheque dos veces.
¿Cuándo tarda en disponerse el dinero de un depósito de cheque?
Generalmente el primer $200-225 está disponible al día siguiente hábil. El resto puede tardar 2-5 días hábiles dependiendo del banco, el monto, y si el banco conoce al emisor. Los cheques de caja del gobierno o del banco suelen estar disponibles más rápido. Con Común, los fondos del depósito móvil generalmente se acreditan en 1-2 días hábiles.
¿Existen alternativas completamente digitales a los cheques para pagos de renta?
Sí. Zelle permite transferencias instantáneas gratuitas — muchos arrendadores ya lo aceptan. La transferencia ACH directa banco-a-banco también es una alternativa limpia. Plataformas de pagos de renta como Cozy, Avail o RentRedi permiten pagos digitales con registro para ambas partes. Si tu arrendador solo acepta cheques, Común te permite depositar cheques digitalmente sin costo y sin ir al banco.
Educación Financiera
¿Qué es el CVV de una tarjeta y para qué sirve?
8 min de lectura
El CVV (Card Verification Value) es un código de 3 o 4 dígitos que aparece en tu tarjeta de débito o crédito. Se usa para verificar que eres el dueño de la tarjeta al hacer compras en línea o por teléfono en EE.UU. No es tu PIN y nunca debes compartirlo con nadie.
¿Qué es el CVV de una tarjeta?
En la actualidad, hacer compras con tarjeta de crédito o débito en tiendas físicas y en línea es una actividad esencial para adquirir los bienes necesarios del día a día.
La seguridad en estas operaciones es fundamental. Para ello, estos métodos de pago cuentan con el código CVV o CVC, que significa Card Verification Value o Card Verification Code, y tiene el objetivo de verificar que el titular posea la tarjeta física y proteger las compras en línea y por teléfono.
A continuación, te explicaremos a detalle qué es el CVV, dónde encontrarlo, los tipos de códigos de seguridad y consejos para mantener tus tarjetas seguras.
¿Dónde encontrar el CVV en tu tarjeta?
Si vas a realizar compras online o por teléfono tendrás que proporcionar el código de seguridad de la tarjeta de débito o crédito para comprobar que te pertenece.
En la mayoría de los casos, el CVV se localiza al reverso de la tarjeta y se compone de 3 o 4 números.
Aquí tienes una guía rápida para localizar el código de verificación según el tipo de tarjeta.
Tipo de tarjeta
¿Dónde encontrar el CVV?
¿Cuántos dígitos tiene?
Visa
Usualmente en la parte trasera, junto a la banda magnética.
3
Mastercard
Usualmente en la parte trasera, junto a la firma.
3
Discover
Usualmente en la parte trasera, del lado derecho de la firma.
3
American Express
Usualmente en la parte delantera, junto al número de la tarjeta.
4
Una forma de reforzar la seguridad durante las transacciones electrónicas es el uso del CVV dinámico, el cual se encuentra en las aplicaciones o tarjetas digitales y es válido únicamente por un tiempo limitado para realizar una única compra. Esto reduce el riesgo de uso indebido de tus datos personales en caso de que lleguen a filtrarse.
¿Para qué sirve el CVV y por qué es importante?
El número CVV es un candado de seguridad que te permite usar tus tarjetas físicas y digitales con la confianza de que un tercero no podrá acceder a tu dinero.
Estas son las funciones más importantes de este código de seguridad.
- Verificación de titularidad:
Sirve especialmente para proteger las operaciones electrónicas al verificar que el titular de la tarjeta es quien está realizando la compra.
- Seguridad en compras online
Al momento de realizar una compra en línea, deberás introducir obligatoriamente el CVV de la tarjeta para validar la transacción. Este proceso es más seguro cuando utilizas un CVV dinámico, ya que se disminuye el riesgo en caso de fraude.
- Prevención de fraudes
A diferencia de otros datos que suelen incluirse en las tarjetas físicas, como el número y la fecha de vencimiento, el CVV no se almacena en los sistemas de las tiendas en línea, por lo que tus datos permanecen a salvo en caso de un posible robo de identidad.
El CVV tiene el objetivo de brindarte seguridad y quitarte un peso de encima al realizar compras en línea.
CVV, CVC y CVV2: ¿en qué se diferencian?
Es posible que detectes diferentes tipos de CVV, ya que el nombre puede variar según el emisor de la tarjeta.
Estos son los códigos de seguridad más utilizados por las entidades bancarias a fin de proteger las tarjetas de los usuarios.
CVV
El CVV (Card Verification Value) es el código de seguridad creado para las tarjetas Visa. Consta de 3 o 4 dígitos y sirve para comprobar que quien realiza la compra realmente tenga la tarjeta.
CVC
El CVC (Card Verification Code) es la versión del CVV utilizado por las tarjetas Mastercard. Tiene la misma función y su composición es similar.
CVV2
El CVV2 (Card Verification Value 2) es una versión digital del CVV que se usa para brindar mayor protección en las compras online. Mientras que el CVV tradicional se utiliza durante los pagos en terminales bancarias, el CVV2 es solicitado para confirmar una transacción a distancia.
4 consejos para usar tu tarjeta de forma segura
Algunas personas evitan o minimizan el uso de tarjetas físicas o digitales por el miedo a ser víctimas de robo de sus datos personales que les generen cargos desconocidos. Sin embargo, en la actualidad, las instituciones financieras y plataformas digitales ofrecen las medidas de seguridad necesarias para proteger tu patrimonio.
Gracias a la implementación de códigos como el CVV, el riesgo de sufrir algún incidente de seguridad es mínimo y se reduce aún más al contar con la información adecuada que te permita aplicar estrategias prácticas como las siguientes.
- No compartas tu CVV ni lo escribas en lugares visibles: evita que este código se filtre a terceros. Recuerda que es el número que se usa para verificar compras en línea y que ninguna institución financiera solicita datos sensibles por teléfono, así que procura hacer buen uso del CVV.
- Usa solo sitios de pago seguros (https://): si necesitas hacer una compra en línea, revisa que la página cuente con las medidas de seguridad para procesar pagos electrónicos.
- Activa notificaciones o CVV dinámico si tu banco lo ofrece: habilita las notificaciones en tu aplicación bancaria y procura usar el CVV dinámico si compras en línea. Esto te permitirá generar un nuevo CVV para cada compra.
- Revisa tus movimientos con regularidad: consulta tu estado de cuenta e historial de transacciones con regularidad. En caso de detectar un movimiento irregular, repórtalo de inmediato con tu banco.
Las tarjetas bancarias son herramientas útiles que requieren un uso responsable y cauteloso. Aprender a usar la tarjeta con seguridad y confianza también es parte de construir estabilidad financiera.
Administra tu dinero y realiza pagos de forma segura con Común
En esta ocasión te explicamos qué es el CVV o CVC, por qué es importante, y te dimos algunos consejos para mantener tus cuentas bancarias seguras.
La seguridad que te brinda el CVV es la misma que necesitas tener en todas tus operaciones bancarias, como pagos digitales, depósitos de efectivo y transferencias internacionales de dinero. Para eso cuentas con Común, la plataforma digital especialmente diseñada para los inmigrantes que viven en Estados Unidos y buscan manejar su dinero de forma segura y sin complicaciones, con tarifas claras y competitivas.
Común es la plataforma financiera que realmente comprende tus necesidades y te ofrece soluciones justas y a tu medida.
Abre tu cuenta en Común y empieza a manejar tu dinero en Estados Unidos con confianza. Envía, recibe y controla tus gastos desde la app móvil.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Qué pasa si doy mi CVV a otra persona?
No es recomendable dar tu CVV a otra persona, ya que podría hacer compras no autorizadas por ti. Procura respaldar tu información bancaria para que solo tú tengas acceso a ella.
¿Es lo mismo el CVV que el número de tarjeta?
No, el número de la tarjeta se compone por 16 dígitos e identifica a la cuenta bancaria. El CVV se compone de 3 o 4 dígitos y verifica que el portador sea el titular de la tarjeta.
¿Puedo hacer compras sin CVV?
En tiendas físicas no es estrictamente necesario, ya que la compra se valida con el chip y el NIP. Para hacer compras en línea sí es indispensable introducir el CVV para autorizar la transacción.

Educación Financiera
Límites de Transacciones y Transacciones Rechazadas: Entendiendo por Qué Tus Transacciones Pueden Ser Rechazadas
8 min de lectura
Una transacción rechazada ocurre cuando tu banco no autoriza el pago por razones como saldo insuficiente, exceder el límite diario, actividad sospechosa de fraude, o error en los datos ingresados. Entender por qué sucede y cómo resolverlo te evita retrasos y cargos innecesarios.
¿Qué son los límites de transacciones?
Los límites de transacciones son restricciones establecidas por los bancos e instituciones financieras sobre la cantidad de dinero que puedes enviar o retirar en un período determinado (diario, semanal o mensual). Estos límites existen para proteger a los clientes del fraude, cumplir regulaciones financieras (como las de AML/KYC), y gestionar el riesgo operativo de la institución.
Los límites varían significativamente según el banco, el tipo de cuenta, el historial del cliente y el canal de transacción. No son algo fijo para todos.
Razones comunes por las que una transacción puede ser rechazada
Existen múltiples razones por las que una transacción puede ser rechazada:
- Saldo insuficiente: La causa más común. El monto disponible en tu cuenta es menor al total de la transacción más cualquier comisión aplicable.
- Límite diario o mensual alcanzado: Excediste el tope de compras, retiros o transferencias que tu banco permite en ese período.
- Detección de fraude: El sistema antifraude del banco marcó la transacción como sospechosa por patrones inusuales (compra en lugar geográfico diferente, monto atípico, múltiples intentos rápidos).
- Datos incorrectos: Número de tarjeta, fecha de vencimiento, CVV o dirección de facturación ingresados incorrectamente.
- Cuenta bloqueada o restringida: Tu cuenta fue bloqueada temporalmente por actividad sospechosa o incumplimiento de la política del banco.
- Comercio no autorizado: Algunos bancos bloquean ciertas categorías de comerciantes (juegos de azar, cripto, compras internacionales) por defecto.
¿Cuáles son los límites de transacciones más comunes en EE.UU.?
Los límites varían por institución. Los retiros en cajero ATM suelen tener un límite de $300 a $1,000 por día. Las compras con débito van de $1,500 a $5,000 diarios. Las transferencias ACH entre bancos suelen estar entre $1,000 y $10,000 diarios para usuarios nuevos. Zelle tiene límites que fija cada banco participante (Bank of America: $3,500/día; Wells Fargo: $2,500/día para nuevos usuarios). En Común los límites están disponibles en la app y pueden ajustarse contactando al soporte.
¿Cómo resolver una transacción rechazada?
Primero, identifica la causa revisando la notificación de tu banco. Si es saldo insuficiente, deposita fondos o reduce el monto. Si alcanzaste el límite, espera el siguiente período o contacta al banco para solicitar un aumento temporal. Si es por fraude, llama al número en tu tarjeta para verificar tu identidad y desbloquear. Si fue un error de datos, corrígelos y reintenta. Si el comercio está bloqueado, confirma con tu banco si esa categoría está permitida en tu cuenta.
Preguntas frecuentes sobre límites de transacciones y rechazos
¿Por qué mi tarjeta fue rechazada si tengo saldo suficiente?
Puede ser por varias razones aunque tengas saldo: excediste el límite diario de compras (distinto al saldo disponible), el sistema antifraude detectó algo inusual, el comercio está en una categoría bloqueada por tu banco, o ingresaste mal el CVV o código postal. Contacta a tu banco para identificar el motivo exacto.
¿Puedo aumentar mis límites de transacciones?
Sí, en la mayoría de los bancos puedes solicitar un aumento llamando al servicio al cliente o a través de la app. Algunos bancos lo aprueban automáticamente para incrementos moderados y temporales. El historial de cuenta positivo (sin sobregiros, cuenta activa) aumenta las posibilidades de aprobación.
¿Por cuánto tiempo puede quedar bloqueada mi cuenta?
Un bloqueo por sospecha de fraude suele resolverse en 24-72 horas una vez que verificas tu identidad con el banco. Si el bloqueo es por incumplimiento de términos, puede ser permanente. Los bloqueos temporales por límite diario se resetean al inicio del siguiente período (generalmente medianoche o 12 AM hora local).
¿Me cobran por una transacción rechazada?
Depende del banco y del tipo de transacción. Las compras rechazadas generalmente no generan cargo. Sin embargo, si una transacción es rechazada por saldo insuficiente y tu banco tiene cargo por NSF (Non-Sufficient Funds), sí te pueden cobrar entre $15 y $35. Revisa los términos de tu cuenta específica.
¿Qué es el código de rechazo y cómo lo interpreto?
Los códigos de rechazo son mensajes numéricos o alfanuméricos que el banco emisor envía al comercio indicando el motivo. Los más comunes: "insufficient funds" (saldo insuficiente), "do not honor" (banco rechaza sin especificar motivo — llama al banco), "invalid card number" (número incorrecto), "expired card" (tarjeta vencida). El comercio te dirá el código; tu banco puede darte más detalles.
¿Por qué mis pagos internacionales son rechazados?
Los pagos internacionales son rechazados frecuentemente porque: tu banco no activa compras internacionales por defecto, el país del comercio está en la lista de restricciones del banco, o el monto supera el límite internacional configurado. Activa las compras internacionales en la app de tu banco antes de viajar o comprar en sitios extranjeros.
Community
Cómo Común Genera Dinero: Una Mirada Transparente a Nuestro Negocio
8 min de lectura
Como la mayoría de las apps financieras que no cobran cuota mensual, Común genera ingresos principalmente a través de comisiones de intercambio (una pequeña tarifa que paga el comercio, no tú, cada vez que usas tu tarjeta de débito) y de las tarifas de remesas internacionales.
Fundado por cofundadores mexicanos que ellos mismos navegaron el sistema bancario como inmigrantes en los Estados Unidos, Común aporta una perspectiva única a los desafíos que enfrenta su público objetivo.
Veamos cómo Común se mantiene rentable a través de fuentes de ingresos innovadoras, estrategias de ahorro de costos y un profundo compromiso con sus clientes, enfatizando cómo estos factores contribuyen a la facilidad y los beneficios de la banca virtual para los recién llegados al mundo financiero.
Fuentes de Ingresos: Servicios Bancarios
Común no solo ofrece servicios bancarios esenciales¹, sino también funciones como remesas internacionales⁴, que brindan beneficios significativos para los clientes de Común. Común supervisa los flujos de efectivo y los canales de pago para asegurar transacciones eficientes y seguras. Los consumidores a menudo pagan altas tarifas de remesas con otros servicios, pero Común ofrece una alternativa rentable.
Este servicio es crucial para los inmigrantes que envían dinero regularmente a casa, aumentando el atractivo de Común como una solución bancaria que entiende y responde a las dinámicas financieras específicas de sus usuarios.
Estrategias de Ahorro de Costos: Inclusión Financiera
La ausencia estratégica de sucursales físicas permite a Común minimizar los costos operativos y maximizar las ganancias. Común asigna recursos para expandir su alcance y mejorar los servicios financieros para las familias inmigrantes latinas. Este ahorro se transfiere a los clientes a través de tarifas más bajas y mejores tasas, haciendo que los servicios financieros sean más accesibles. La plataforma digital de Común facilita el acceso bancario, ofreciendo servicios 24/7 que hacen que la gestión del dinero sea segura y eficiente desde cualquier navegador o aplicación.
Valores de la Empresa y Relación con el Cliente
Común defiende la inclusión financiera, particularmente entre la comunidad latina, posicionándose entre las empresas dedicadas a servir a las comunidades latinas y permitiendo la configuración de cuentas con diversas identificaciones internacionales. Esta inclusión fortalece la confianza y el entendimiento entre Común y sus clientes, fomentando un entorno bancario de apoyo.
Ventaja Competitiva
Al crear un banco digital centrado en el cliente que ofrece servicios en español y que acepta identificaciones no tradicionales, Común aborda específicamente las barreras que enfrentan los inmigrantes latinos. Este servicio personalizado no solo distingue a Común de sus competidores, sino que también profundiza la lealtad y la confianza de los clientes.
Público Objetivo
Común se enfoca en los inmigrantes latinos, un grupo a menudo ignorado por los bancos tradicionales. En su última ronda de financiamiento, Común recaudó $5 millones en junio de 2022 para desarrollar aún más sus servicios. Al ofrecer servicios financieros accesibles y empáticos, Común no solo satisface una necesidad significativa del mercado, sino que también empodera a sus clientes hacia una mayor estabilidad financiera e integración en la economía de EE. UU. South Park Commons, junto con Costanoa Ventures, ha sido fundamental en apoyar soluciones bancarias de inclusión financiera para las familias inmigrantes latinas en los Estados Unidos.
Conclusión
Los bancos virtuales como Común presentan una alternativa fácil de usar, rentable e inclusiva a la banca tradicional, particularmente beneficiosa para aquellos que son nuevos en la banca o están marginados por las instituciones financieras convencionales. Al enfocarse en la accesibilidad, la eficiencia de costos y los servicios orientados al cliente, Común no solo mantiene la rentabilidad, sino que también mejora significativamente la experiencia bancaria para sus usuarios.
Si Común no cobra cuota mensual, ¿cómo genera ingresos?
Principalmente a través de comisiones de intercambio — una tarifa pequeña que el comercio paga (no el usuario) cada vez que se usa la tarjeta de débito — y de las tarifas de remesas internacionales, que empiezan en $2.99 por transferencia.
¿Esto significa que uso Común "sin costo"?
El uso de tu cuenta corriente (sin cuota mensual, sin saldo mínimo) no tiene costo para ti. Las remesas internacionales sí tienen una tarifa, mostrada de forma transparente antes de confirmar cada envío.
¿Por qué es importante entender cómo gana dinero tu proveedor financiero?
Entender el modelo de negocio te ayuda a confirmar que los incentivos están alineados — un proveedor que gana con comisiones de intercambio se beneficia de que uses tu tarjeta, no de cobrarte cuotas ocultas.
Preguntas frecuentes
¿Común cobra alguna tarifa oculta si no tiene cuota mensual?
No, el uso de la cuenta corriente no tiene costo; la única tarifa visible es la de remesas internacionales, mostrada antes de confirmar.
¿Qué es una comisión de intercambio?
Es una tarifa pequeña que el comercio paga a la red de pago (Visa) cada vez que un cliente usa su tarjeta de débito — no la paga el usuario.
¿Común gana dinero de mis remesas?
Sí, las tarifas de remesas (desde $2.99) son una de las fuentes de ingreso, mostradas de forma transparente antes de cada envío.
¿Por qué algunos bancos cobran cuota mensual y Común no?
Depende del modelo de negocio de cada institución; Común se apoya más en comisiones de intercambio y remesas que en cuotas de cuenta.
¿Esto afecta la seguridad de mi dinero?
No, tu dinero está protegido por FDIC hasta $250,000 a través de Community Federal Savings Bank, independientemente del modelo de ingresos de Común.
¿Dónde puedo ver las tarifas exactas antes de usarlas?
La app muestra las tarifas aplicables (como las de remesas) antes de que confirmes cualquier transacción.
Envíos Internacionales
How to make an international money transfer? Costs, times and requirements
8 min de lectura
Las transferencias internacionales de dinero se pueden enviar por transferencia bancaria, apps de transferencia, o servicios de remesas — cada una con tarifas, velocidad y opciones de entrega distintas. Con Común, las transferencias a Latinoamérica empiezan en $2.99, y la mayoría llega en minutos.
For immigrants in the United States, sending money to their home countries regularly is essential. Therefore, it is important to have access to affordable and accessible financial services.
If you want to know how to make an international money transfer, it is crucial to first compare the different providers of this service and choose the one that offers the most advantages for you and your family.
Comun stands out as a popular option among immigrants because it allows them to send money abroad from the United States, offering advantages in terms of cost, speed, and other key factors.
Below, we provide a comparison table that includes Comun and traditional financial institutions in the United States, such as Bank of America and Wells Fargo:
| Comun | Traditional Financial Institutions | |
|---|---|---|
| Fee | Transfer fee starting at 2.99 USD up to applicable limits | From 10 to 45 USD, depending on the bank |
| Intermediary fees | $0 USD | May generate extra fees from intermediary banks |
| Exchange rate | Competitive | Higher margin than official |
| Speed | Instant to a few minutes (average 8) | From 1 to 5 business days |
| Estimated total fee | 2.99 USD transfer fee + exchange rate, with no extra charges (The first transfer has no fee. Subsequent transfers have a fee starting at $2.99 USD, up to the applicable limit. ATM or intermediary charges may apply; check the app for more details). | From 20 to 60 USD, due to fees and less favorable exchange rates |
How Does an International Money Transfer Work?
The first point to understand is the types of bank transfers available, as this determines the final cost of sending an international money transfer.
In the United States, there are two types of international money transfers: through traditional banks or through specialized services for sending money abroad.
International Money Transfers via Traditional Banks
- Supported by official U.S. financial institutions and security measures, including:
- Identity verification (KYC/CIP) and ongoing AML monitoring (BSA).
- OFAC sanctions screening for senders and recipients.
- Consumer protections for remittances under Regulation E (pre-transfer disclosures, cancellation rights, and error resolution).
- Network and messaging security standards (e.g., SWIFT Customer Security Program).
- Multi-factor authentication and encryption for online banking access.
- A U.S. bank account is mandatory
- Operates through the SWIFT code
- Generates higher fees due to intermediaries
- Transfer time may take up to 5 business days
International Transfers via Specialized Applications
- Operates through digital networks connected with banks or physical branches in each recipient country
- Lower fees, as they do not use intermediaries and offer more competitive exchange rates
- Money transfers are completed within minutes or hours
- A U.S. bank account is not mandatory to use these services
Before paying unnecessary fees, make sure to choose the best international money transfer provider and make the most of your money.
Steps and Requirements for Making an International Money Transfer
Below, we outline what is needed to easily make an international bank transfer from the United States, whether you choose a traditional bank or a specialized application for this type of service:
1. Choose a Provider
Some of the traditional banks you can use are Chase, Bank of America, Capital Bank, Citibank, and Wells Fargo. If you don't have a US bank account, you'll need to make sure you have the necessary requirements to open an account, such as a Social Security Number (SSN). For the aforementioned banks, you can present an ITIN instead, along with a government-issued ID.
Another factor to consider is how long an international money transfer takes, as traditional banks usually take longer due to intermediaries involved in the process.
If you prefer a specialized application for international money transfers due to the flexibility they offer compared to banks, an excellent alternative is Comun, which allows you to transfer money from your phone without complications or intermediaries.
2. Create an Account
General Requirements for Opening an Account at a U.S. Bank
- Valid passport or immigration document
- Social Security Number (SSN)
- Individual Taxpayer Identification Number (ITIN)
- Proof of address in the United States
- Some banks require an initial deposit of approximately $25 USD
Depending on the bank, you may open the account online or by visiting a branch for data verification.
Requirements for Opening an Account with Comun
- Mobile phone compatible with Android or iOS
- Email address
- Official foreign identification
- Have a US residential address
In both cases, you will have access to a debit card and a mobile application that will allow you to make international money transfers and other transactions from the palm of your hand.
3. Enter Transaction Details
Once you activate your account, enter the information required for an international money transfer:
- Full name of your recipient, as it appears on their official ID
- Recipient’s phone number
- Recipient’s address (only if sending money to a bank account)
- Recipient’s account number (only if sending money to a bank account)
- SWIFT code (if transferring through a traditional bank)
Then, enter the amount you wish to send.
Comun and other specialized applications also allow cash pickup at physical locations, so your recipient does not need a bank account.
4. Review Costs and Rates
Next, review the international money transfer fees as well as the exchange rate, as these will impact the final amount your recipient receives.
The cost of an international money transfer depends on several factors, which we detail below.
5. Send the Money
Once you confirm that the information entered is correct, authorize the transfer, including any additional fees.
Comun allows you to track your transfers through its application, whether you choose to send money to a bank account or opt for cash pickup at a physical location.
Remember that transfer speed depends on the platform, and traditional banks can take up to 5 business days to complete these transactions.
6. Confirm Receipt
Finally, confirm with your recipient that the transfer was received within the stipulated timeframe. You can generate a transaction receipt directly in the mobile application.
Everything About the Cost of Sending Money Abroad from the U.S.
International money transfers are a common practice among immigrants in the United States.
That is why it is essential to detail the factors that influence the cost of transfers, as well as the best options for sending remittances to your family quickly and without complications.
These are the main factors to consider when calculating the cost of your international money transfers:
- Transfer Fees
International transfers incur a fee, which varies depending on the platform, whether it's a traditional bank or a specialized app.
Another factor that affects the fee level is the method used to send the money. The price can vary depending on whether the transaction is made through a website, an app, or at a physical branch.
International money transfer fees at traditional banks vary depending on the financial institution. Here are some examples:
- Bank of America: $45 USD
- Wells Fargo: from $25 to $40 USD
- Citibank: from $25 to $35 USD
- Truist Bank: $65 USD
On the other hand, some mobile applications offer international money transfer options for less than $3 USD, which is much more beneficial for the economy of foreign workers.
- Exchange Rate
The exchange rate also significantly impacts the final amount your recipient receives. It refers to the value applied by the platform when converting the dollar amount to the local currency.
Traditional banks generally use a lower rate than the official rate. For example, if the Mexican peso is officially 18.00, banks might apply approximately 17.20 MXN.
This means that if you send $300 USD, your recipient could receive about $13 less (240 MXN less), not counting the bank fees, which make the cost even higher.
- Hidden Fees
In addition to international money transfer fees, traditional banks may charge additional fees if intermediary banks are involved in processing the transfer.
We recommend checking all costs involved and choosing a competitive option that does not reduce the total amount your family will receive.
Comun is an excellent alternative for making international money transfers, as your first transfer fee is waived, and subsequent transfers have a fee starting at $2.99 USD per transfer, up to applicable limits, with no hidden fees or intermediaries.
Review our comparison table between traditional banks and Comun at the beginning of this article, and choose the best option for your money.
Want to Make Secure International Money Transfers? Do It Easily with Comun
In this article, we presented how to make an international money transfer from the United States through traditional banks or specialized applications such as Comun, an excellent choice for immigrants.
Comun is the solution for bringing immigrant families closer together through affordable and low-cost remittances.
Why Choose Comun for International Money Transfers?
- Easily open your account with official documentation from your country
- Send money to your family with a transfer fee starting at $2.99 USD, up to the applicable limits.
- Your money will arrive within minutes
- Access a mobile application and Visa debit card for better control of your finances
Discover an easy and fast way to access the financial services you deserve. Open your account with Comun and forget about complications.
¿Cuáles son las principales formas de enviar dinero internacionalmente?
Transferencias bancarias de banco a banco, apps dedicadas de transferencia de dinero, y servicios de remesas son las tres opciones principales, cada una con costos y tiempos de entrega distintos.
¿Qué debo comparar entre opciones de transferencia internacional?
La tarifa, el tipo de cambio, la velocidad de entrega, y si el destinatario necesita una cuenta bancaria o puede recoger en efectivo.
¿Cómo maneja Común las transferencias internacionales a Latinoamérica?
Las transferencias empiezan en $2.99, con tu primer envío sin costo. Las opciones de entrega incluyen depósito a cuenta bancaria o recogida en efectivo en puntos como Elektra y Oxxo en México, y la mayoría llega en minutos.
Preguntas frecuentes
¿Cuál es la forma más económica de enviar dinero internacionalmente?
Depende del corredor y el monto; siempre compara la tarifa Y el tipo de cambio, ya que una tarifa baja puede esconder un peor tipo de cambio.
¿Necesito una cuenta bancaria en el país destino para recibir dinero?
No siempre — algunos servicios, incluyendo Común, ofrecen recogida en efectivo sin necesidad de cuenta bancaria.
¿Cuánto tardan las transferencias internacionales normalmente?
Varía según el método — las transferencias bancarias pueden tardar días, mientras que apps modernas de remesas como Común suelen entregar en minutos.
¿Son seguras las transferencias internacionales de dinero?
Sí, cuando usas un proveedor con licencia que es transparente sobre tarifas y tipo de cambio antes de confirmar.
¿Qué información necesito para enviar una transferencia internacional?
Generalmente el nombre del destinatario, país de destino, y sus datos bancarios o preferencia de recogida, según el método.
¿Común cobra por transferencias internacionales?
Las tarifas empiezan en $2.99 por transferencia, con tu primer envío sin costo.
Cuenta corriente
El Futuro de los Servicios Bancarios: Tendencias a Observar
8 min de lectura
El futuro de la banca está definido por cinco tendencias clave: inteligencia artificial para personalización y detección de fraude, banca abierta (open banking) para portabilidad de datos financieros, pagos instantáneos 24/7, inclusión financiera digital para poblaciones no bancarizadas, y la creciente competencia de fintechs sobre bancos tradicionales. Para inmigrantes en EE.UU., estas tendencias significan mayor acceso y menores costos.
La industria bancaria global está atravesando su mayor transformación desde la invención de los cajeros automáticos en los años 60. La confluencia de tecnología, regulación y cambios en el comportamiento del consumidor está redefiniendo qué es un banco, quién puede ofrecer servicios financieros, y cómo interactúan las personas con su dinero.
Tendencia 1: Inteligencia Artificial y personalización
La IA está transformando la banca de varias maneras simultáneas. En detección de fraude, los algoritmos de machine learning analizan patrones de gasto en tiempo real para identificar transacciones sospechosas con mayor precisión que los sistemas tradicionales basados en reglas. En servicio al cliente, los chatbots y asistentes virtuales ya resuelven el 70-80% de consultas rutinarias sin intervención humana. En personalización, los bancos usan IA para ofrecer productos y consejos financieros adaptados al patrón de gasto individual de cada cliente. En crédito alternativo, algoritmos analizan datos no tradicionales (historial de pagos de renta, patrones de trabajo) para evaluar solvencia de personas sin historial crediticio formal — especialmente relevante para inmigrantes.
Tendencia 2: Open Banking (Banca Abierta)
El open banking permite que los usuarios compartan sus datos financieros de forma segura con terceros autorizados. Esto crea un ecosistema donde las aplicaciones de finanzas personales pueden agregar cuentas de múltiples bancos en una sola vista, otras empresas pueden verificar ingresos y saldo sin necesidad de extractos en papel, y los consumidores tienen mayor control y portabilidad de su historial financiero. En Europa ya es regulación obligatoria (PSD2); en EE.UU. la CFPB está implementando regulaciones similares. Para inmigrantes, el open banking puede facilitar que su historial financiero de su país de origen sea reconocido en EE.UU.
Tendencia 3: Pagos instantáneos 24/7
La infraestructura de pagos en EE.UU. está modernizándose. FedNow, lanzado por la Reserva Federal en 2023, permite pagos instantáneos entre bancos las 24 horas, los 7 días. Más de 1,000 instituciones financieras ya están conectadas. Esto significa que los depósitos directos de nómina podrían llegar instantáneamente, los pagos de facturas serían inmediatos, y las transferencias entre bancos no tardarían 1-3 días como ahora. Para trabajadores con ingresos variables (gig economy), el acceso instantáneo a fondos ganados es especialmente valioso.
Tendencia 4: Inclusión financiera digital
Globalmente, 1.4 mil millones de personas siguen sin acceso a servicios bancarios (unbanked). Las fintechs y bancos digitales están atacando este problema con requisitos de apertura más flexibles, servicios en múltiples idiomas, y verificación de identidad alternativa. En EE.UU., plataformas como Común demuestran que es posible ofrecer servicios bancarios completos a inmigrantes sin SSN, usando el celular como punto de acceso principal. Esta tendencia se acelerará: la competencia entre fintechs llevará a condiciones aún más accesibles.
Tendencia 5: El auge de las super-apps financieras
En Asia, apps como WeChat y Alipay ya ofrecen pagos, crédito, seguros, inversiones y comercio en una sola aplicación. Este modelo está llegando a Occidente. Cash App ya combina pagos, acciones e inversión en Bitcoin. PayPal integra crédito, ahorro e inversiones. El concepto de app bancaria única que gestiona toda la vida financiera del usuario está madurando. Para inmigrantes, las super-apps en español con capacidades de remesas integradas representan una oportunidad enorme.
Preguntas frecuentes sobre el futuro de la banca
¿Los bancos tradicionales desaparecerán con el auge digital?
Es poco probable una desaparición total. Los grandes bancos tienen ventajas estructurales: escala, regulación ya cumplida, y confianza acumulada por décadas. Lo más probable es una coexistencia donde los bancos tradicionales digitalizan sus operaciones y las fintechs escalan. Algunos bancos tradicionales ya adquieren fintechs exitosas para absorber innovación.
¿Las criptomonedas reemplazarán al sistema bancario?
Es improbable en el corto y mediano plazo. Las criptomonedas ofrecen innovaciones interesantes (especialmente en remesas), pero su volatilidad, complejidad regulatoria y barreras de adopción masiva limitan su potencial como reemplazo del sistema bancario. Las CBDCs (monedas digitales de bancos centrales) son una posibilidad más realista de digitalización del dinero a gran escala.
¿Cómo me afectarán estas tendencias como inmigrante en EE.UU.?
Positivamente. La competencia entre fintechs ya redujo costos y eliminó barreras de acceso. En los próximos años: más opciones de cuentas sin SSN, más servicios en español, remesas más baratas y rápidas, y potencialmente reconocimiento de tu historial financiero internacional en EE.UU. gracias al open banking.
¿Es seguro dejar mi dinero en un banco digital vs. un banco tradicional?
La protección del FDIC es igual para ambos: hasta $250,000 por titular si el banco es miembro. Común opera a través de Community Federal Savings Bank, miembro FDIC. Verifica siempre el respaldo FDIC de cualquier institución antes de abrir una cuenta. La seguridad tecnológica (encriptación, autenticación) tiende a ser igual o superior en bancos digitales modernos.
¿Qué es el open banking y cómo me beneficia?
Open banking significa que con tu permiso, diferentes aplicaciones financieras pueden acceder a tus datos bancarios. Prácticamente: puedes ver todas tus cuentas en una sola app, verificar tus ingresos digitalmente sin imprimir extractos, y en el futuro, que tu historial de pagos puntuales en tu país de origen sea considerado para acceder a crédito en EE.UU. Es una tendencia que beneficia especialmente a personas con historial financiero limitado en el sistema estadounidense.
Inmigración
Las 100 preguntas del examen de ciudadanía americana en español
8 min de lectura
Las 100 preguntas del examen de ciudadanía americana en español
Llegar al punto donde te estás preparando para el examen de ciudadanía ya es un logro importante. Refleja tiempo, esfuerzo y un compromiso con construir tu futuro en Estados Unidos.
En esta guía vas a encontrar las 100 preguntas de civismo para el examen de ciudadanía estadounidense proporcionadas por el Servicio de Ciudadanía e Inmigración de Estados Unidos (USCIS), la agencia del gobierno que revisa y procesa las solicitudes de ciudadanía. Son las preguntas del examen de civismo, traducidas al español con sus respuestas y organizadas por categoría para apoyarte mientras te preparas. El examen es administrado por USCIS y es oral, no escrito. Te harán hasta 10 preguntas de las 100.
¿Cómo funciona el examen de ciudadanía de Estados Unidos?
El examen de ciudadanía de Estados Unidos generalmente consta de dos partes: una prueba de inglés y una prueba de civismo. Entender cómo funciona cada una puede hacer que el proceso se sienta más manejable. La evaluación de inglés se realiza a través de una entrevista, donde un oficial evalúa tus habilidades de inglés mediante ejercicios sencillos de habla, lectura y escritura. En la parte de civismo, el oficial te hace hasta 10 preguntas de una lista de 100. Son sobre la historia, el gobierno, la geografía y los días festivos de Estados Unidos. Para aprobar el examen debes responder correctamente al menos 6 de ellas. Es importante considerar que toda esta parte del examen es oral.
Si no apruebas alguna sección la primera vez, normalmente tendrás una segunda oportunidad para volver a presentar la parte que no aprobaste, dentro de los siguientes 60 a 90 días. Para iniciar la solicitud de ciudadanía debes presentar un formulario llamado Formulario N-400, que es la solicitud oficial de naturalización, y a partir de 2026 el costo de presentación es de $760 dólares; sin embargo, las tarifas pueden cambiar.
¿Quién puede tomar el examen en español?
Si tienes 65 años o más y has sido residente permanente por al menos 20 años, podrías calificar para tomar el examen de civismo en español. Esta regla especial, proporcionada por USCIS, está diseñada para hacer el proceso más accesible para residentes de largo plazo. En este caso no necesitas estudiar las 100 preguntas, solo necesitas estudiar 20 de ellas. En nuestra lista las marcamos con un asterisco (*). Se recomienda siempre consultar y revisar los requisitos específicos de tu caso con las autoridades correspondientes.
Las 100 preguntas oficiales del examen de civismo de ciudadanía (con respuestas en español)
Aquí encontrarás las 100 preguntas oficiales que USCIS te puede hacer durante tu examen de ciudadanía, junto con sus respuestas en español. Ten en cuenta que la entrevista real se realiza en inglés, a menos que califiques para una exención.
Parte A: El gobierno americano (preguntas 1-57)
Principios de la democracia americana (1–12)
1. ¿Cuál es la ley suprema del país?
- la Constitución
2. ¿Qué hace la Constitución?
- establece el gobierno
- define el gobierno
- protege los derechos básicos de los americanos
3. La idea de gobierno propio está en las primeras tres palabras de la Constitución. ¿Cuáles son estas palabras?
- Nosotros el Pueblo (We the People)
4. ¿Qué es una enmienda?
- un cambio (a la Constitución)
- una adición (a la Constitución)
5. ¿Cómo llamamos a las primeras diez enmiendas de la Constitución?
- la Carta de Derechos (Bill of Rights)
6. ¿Cuál es un derecho o libertad de la Primera Enmienda?*
- expresión
- religión
- reunión
- prensa
- peticionar al gobierno
7. ¿Cuántas enmiendas tiene la Constitución?
- veintisiete (27)
8. ¿Qué hizo la Declaración de Independencia?
- anunció nuestra independencia (de Gran Bretaña)
- declaró nuestra independencia (de Gran Bretaña)
- dijo que los Estados Unidos son libres (de Gran Bretaña)
9. ¿Cuáles son dos derechos en la Declaración de Independencia?
- la vida
- la libertad
- la búsqueda de la felicidad
10. ¿Qué es la libertad de religión?
- Puedes practicar cualquier religión, o no practicar ninguna religión.
11. ¿Cuál es el sistema económico de Estados Unidos?*
- economía capitalista
- economía de mercado
12. ¿Qué es el "estado de derecho" (rule of law)?
- Todos deben obedecer la ley.
- Los líderes deben obedecer la ley.
- El gobierno debe obedecer la ley.
- Nadie está por encima de la ley.
Sistema de gobierno (13–47)
13. Nombra una rama o parte del gobierno.*
- el Congreso
- legislativa
- el Presidente
- ejecutiva
- las cortes
- judicial
14. ¿Qué impide que una rama del gobierno se vuelva demasiado poderosa?
- pesos y contrapesos (checks and balances)
- separación de poderes
15. ¿Quién está a cargo de la rama ejecutiva?
- el Presidente
16. ¿Quién hace las leyes federales?
- el Congreso
- el Senado y la Cámara (de Representantes)
- la legislatura (de Estados Unidos o nacional)
17. ¿Cuáles son las dos partes del Congreso de Estados Unidos?*
- el Senado y la Cámara (de Representantes)
18. ¿Cuántos senadores tiene Estados Unidos?
- cien (100)
19. ¿Por cuántos años elegimos a un senador de Estados Unidos?
- seis (6)
20. ¿Quién es uno de los senadores de Estados Unidos por tu estado actualmente?*
- Las respuestas pueden variar.
- [Los residentes del Distrito de Columbia y de los territorios de Estados Unidos deben responder que D.C. (o el territorio donde vive el solicitante) no tiene senadores de Estados Unidos.]
21. ¿Cuántos miembros con derecho a voto tiene la Cámara de Representantes?
- cuatrocientos treinta y cinco (435)
22. ¿Por cuántos años elegimos a un representante de Estados Unidos?
- dos (2)
23. Nombra a tu representante de Estados Unidos.
- Las respuestas pueden variar.
- [Los residentes de territorios con delegados o comisionados residentes sin derecho a voto pueden dar el nombre de ese delegado o comisionado. También se acepta cualquier declaración de que el territorio no tiene representantes (con derecho a voto) en el Congreso.]
24. ¿A quién representa un senador de Estados Unidos?
- a toda la gente del estado
25. ¿Por qué algunos estados tienen más representantes que otros?
- (debido a) la población del estado
- (porque) tienen más gente
- (porque) algunos estados tienen más gente
26. ¿Por cuántos años elegimos al Presidente?
- cuatro (4)
27. ¿En qué mes votamos por el Presidente?*
- noviembre
28. ¿Cuál es el nombre del Presidente de Estados Unidos actualmente?*
- Visita uscis.gov/citizenship/testupdates para conocer el nombre del Presidente de Estados Unidos.
29. ¿Cuál es el nombre del Vicepresidente de Estados Unidos actualmente?
- Visita uscis.gov/citizenship/testupdates para conocer el nombre del Vicepresidente de Estados Unidos.
30. Si el Presidente ya no puede servir, ¿quién se convierte en Presidente?
- el Vicepresidente
31. Si tanto el Presidente como el Vicepresidente ya no pueden servir, ¿quién se convierte en Presidente?
- el Presidente de la Cámara de Representantes (Speaker of the House)
32. ¿Quién es el Comandante en Jefe del ejército?
- el Presidente
33. ¿Quién firma los proyectos de ley para que se conviertan en leyes?
- el Presidente
34. ¿Quién veta proyectos de ley?
- el Presidente
35. ¿Qué hace el Gabinete del Presidente?
- asesora al Presidente
36. ¿Cuáles son dos cargos a nivel de Gabinete?
- Secretario de Agricultura
- Secretario de Comercio
- Secretario de Defensa
- Secretario de Educación
- Secretario de Energía
- Secretario de Salud y Servicios Humanos
- Secretario de Seguridad Nacional
- Secretario de Vivienda y Desarrollo Urbano
- Secretario del Interior
- Secretario de Trabajo
- Secretario de Estado
- Secretario de Transporte
- Secretario del Tesoro
- Secretario de Asuntos de los Veteranos
- Fiscal General (Attorney General)
- Vicepresidente
37. ¿Qué hace la rama judicial?
- revisa las leyes
- explica las leyes
- resuelve disputas (desacuerdos)
- decide si una ley va en contra de la Constitución
38. ¿Cuál es la corte más alta de Estados Unidos?
- la Corte Suprema
39. ¿Cuántos jueces hay en la Corte Suprema?
- Visita uscis.gov/citizenship/testupdates para conocer el número de jueces en la Corte Suprema.
40. ¿Quién es el Presidente de la Corte Suprema (Chief Justice) de Estados Unidos actualmente?
- Visita uscis.gov/citizenship/testupdates para conocer el nombre del Presidente de la Corte Suprema.
41. Según nuestra Constitución, algunos poderes le pertenecen al gobierno federal. ¿Cuál es un poder del gobierno federal?
- imprimir dinero
- declarar la guerra
- crear un ejército
- hacer tratados
42. Según nuestra Constitución, algunos poderes pertenecen a los estados. ¿Cuál es un poder de los estados?
- proveer escuelas y educación
- proveer protección (policía)
- proveer seguridad (bomberos)
- otorgar licencias de conducir
- aprobar zonificación y uso de la tierra
43. ¿Quién es el Gobernador de tu estado actualmente?
- Las respuestas pueden variar. [Los residentes del Distrito de Columbia deben responder que D.C. no tiene Gobernador.]
44. ¿Cuál es la capital de tu estado?*
- Las respuestas pueden variar. [Los residentes del Distrito de Columbia deben responder que D.C. no es un estado y no tiene capital. Los residentes de los territorios de Estados Unidos deben nombrar la capital del territorio.]
45. ¿Cuáles son los dos partidos políticos principales en Estados Unidos?*
- Demócrata y Republicano
46. ¿Cuál es el partido político del Presidente actualmente?
- Visita uscis.gov/citizenship/testupdates para conocer el partido político del Presidente.
47. ¿Cuál es el nombre del Presidente de la Cámara de Representantes (Speaker of the House) actualmente?
- Visita uscis.gov/citizenship/testupdates para conocer el nombre del Presidente de la Cámara de Representantes.
Derechos y responsabilidades (48–57)
48. Hay cuatro enmiendas a la Constitución sobre quién puede votar. Describe una de ellas.
- Los ciudadanos de dieciocho (18) años o más (pueden votar).
- No tienes que pagar (un impuesto electoral) para votar.
- Cualquier ciudadano puede votar. (Mujeres y hombres pueden votar.)
- Un ciudadano hombre de cualquier raza (puede votar).
49. ¿Cuál es una responsabilidad que es solo para ciudadanos de Estados Unidos?*
- servir en un jurado
- votar en una elección federal
50. Nombra un derecho que es solo para ciudadanos de Estados Unidos.
- votar en una elección federal
- postularse para un cargo federal
51. ¿Cuáles son dos derechos de todos los que viven en Estados Unidos?
- libertad de expresión
- libertad de palabra
- libertad de reunión
- libertad de peticionar al gobierno
- libertad de religión
- el derecho a portar armas
52. ¿A qué mostramos lealtad cuando decimos el Juramento de Lealtad (Pledge of Allegiance)?
- a Estados Unidos
- a la bandera
53. ¿Cuál es una promesa que haces cuando te conviertes en ciudadano de Estados Unidos?
- renunciar a la lealtad hacia otros países
- defender la Constitución y las leyes de Estados Unidos
- obedecer las leyes de Estados Unidos
- servir en el ejército de Estados Unidos (si es necesario)
- servir (hacer un trabajo importante para) la nación (si es necesario)
- ser leal a Estados Unidos
54. ¿Qué edad deben tener los ciudadanos para votar por el Presidente?*
- dieciocho (18) años o más
55. ¿Cuáles son dos formas en las que los americanos pueden participar en su democracia?
- votar
- unirse a un partido político
- ayudar con una campaña
- unirse a un grupo cívico
- unirse a un grupo comunitario
- darle su opinión a un funcionario electo sobre un tema
- llamar a senadores y representantes
- apoyar u oponerse públicamente a un tema o política
- postularse para un cargo
- escribir a un periódico
56. ¿Cuál es el último día en que puedes enviar tus formularios de impuestos federales sobre la renta?*
- el 15 de abril
57. ¿Cuándo deben registrarse todos los hombres para el Servicio Selectivo?
- a los dieciocho (18) años
- entre los dieciocho (18) y veintiséis (26) años
Parte B: Historia americana (preguntas 58-87)
Período colonial e independencia
58. ¿Cuál es una razón por la que los colonos vinieron a América?
- libertad
- libertad política
- libertad religiosa
- oportunidad económica
- practicar su religión
- escapar de la persecución
59. ¿Quién vivía en América antes de que llegaran los europeos?
- indígenas americanos
- nativos americanos
60. ¿Qué grupo de personas fue llevado a América y vendido como esclavos?
- africanos
- personas de África
61. ¿Por qué los colonos pelearon contra los británicos?
- por los altos impuestos (impuestos sin representación)
- porque el ejército británico se quedaba en sus casas (hospedaje, alojamiento forzado)
- porque no tenían gobierno propio
62. ¿Quién escribió la Declaración de Independencia?
- (Thomas) Jefferson
63. ¿Cuándo se adoptó la Declaración de Independencia?
- el 4 de julio de 1776
64. Hubo 13 estados originales. Nombra tres.
- New Hampshire
- Massachusetts
- Rhode Island
- Connecticut
- Nueva York
- New Jersey
- Pensilvania
- Delaware
- Maryland
- Virginia
- Carolina del Norte
- Carolina del Sur
- Georgia
65. ¿Qué pasó en la Convención Constitucional?
- Se escribió la Constitución.
- Los Padres Fundadores escribieron la Constitución.
66. ¿Cuándo se escribió la Constitución?
- en 1787
67. Los Documentos Federalistas (Federalist Papers) apoyaron la aprobación de la Constitución de Estados Unidos. Nombra a uno de los escritores.
- (James) Madison
- (Alexander) Hamilton
- (John) Jay
- Publius
68. ¿Por qué es famoso Benjamin Franklin?
- diplomático de Estados Unidos
- el miembro más viejo de la Convención Constitucional
- primer Director General de Correos de Estados Unidos
- escritor del "Almanaque del pobre Richard"
- inició las primeras bibliotecas gratuitas
69. ¿Quién es el "Padre de Nuestro País"?
- (George) Washington
70. ¿Quién fue el primer Presidente?*
- (George) Washington
Años 1800
71. ¿Qué territorio le compró Estados Unidos a Francia en 1803?
- el Territorio de Luisiana
- Luisiana
72. Nombra una guerra peleada por Estados Unidos en los años 1800.
- la Guerra de 1812
- la Guerra Mexicano-Americana
- la Guerra Civil
- la Guerra Hispano-Americana
73. Nombra la guerra de Estados Unidos entre el Norte y el Sur.
- la Guerra Civil
- la Guerra entre los Estados
74. Nombra un problema que llevó a la Guerra Civil.
- la esclavitud
- razones económicas
- los derechos de los estados
75. ¿Cuál fue una cosa importante que hizo Abraham Lincoln?*
- liberó a los esclavos (Proclamación de Emancipación)
- salvó (o preservó) la Unión
- lideró a Estados Unidos durante la Guerra Civil
76. ¿Qué hizo la Proclamación de Emancipación?
- liberó a los esclavos
- liberó a los esclavos en la Confederación
- liberó a los esclavos en los estados confederados
- liberó a los esclavos en la mayoría de los estados del Sur
77. ¿Qué hizo Susan B. Anthony?
- luchó por los derechos de las mujeres
- luchó por los derechos civiles
Historia americana reciente y otra información histórica importante
78. Nombra una guerra peleada por Estados Unidos en los años 1900.*
- la Primera Guerra Mundial
- la Segunda Guerra Mundial
- la Guerra de Corea
- la Guerra de Vietnam
- la Guerra (del Golfo Pérsico)
79. ¿Quién fue Presidente durante la Primera Guerra Mundial?
- (Woodrow) Wilson
80. ¿Quién fue Presidente durante la Gran Depresión y la Segunda Guerra Mundial?
- (Franklin) Roosevelt
81. ¿Contra quién peleó Estados Unidos en la Segunda Guerra Mundial?
- Japón, Alemania e Italia
82. Antes de ser Presidente, Eisenhower fue un general. ¿En qué guerra peleó?
- la Segunda Guerra Mundial
83. Durante la Guerra Fría, ¿cuál era la principal preocupación de Estados Unidos?
- el Comunismo
84. ¿Qué movimiento intentó terminar con la discriminación racial?
- (el movimiento por) los derechos civiles
85. ¿Qué hizo Martin Luther King, Jr.?*
- luchó por los derechos civiles
- trabajó por la igualdad para todos los americanos
86. ¿Qué evento importante sucedió el 11 de septiembre de 2001 en Estados Unidos?
- Terroristas atacaron a Estados Unidos.
87. Nombra una tribu indígena americana en Estados Unidos.
- [Los oficiales de USCIS recibirán una lista de tribus indígenas americanas reconocidas a nivel federal.]
- Cherokee
- Navajo
- Sioux
- Chippewa
- Choctaw
- Pueblo
- Apache
- Iroquois
- Creek
- Blackfeet
- Seminole
- Cheyenne
- Arawak
- Shawnee
- Mohegan
- Huron
- Oneida
- Lakota
- Crow
- Teton
- Hopi
- Inuit
Parte C: Geografía e integración cívica (preguntas 88-100)
Geografía
88. Nombra uno de los dos ríos más largos de Estados Unidos.
- el (río) Missouri
- el (río) Mississippi
89. ¿Qué océano está en la costa oeste de Estados Unidos?
- el (océano) Pacífico
90. ¿Qué océano está en la costa este de Estados Unidos?
- el (océano) Atlántico
91. Nombra un territorio de Estados Unidos.
- Puerto Rico
- las Islas Vírgenes de Estados Unidos
- Samoa Americana
- las Islas Marianas del Norte
- Guam
92. Nombra un estado que limita con Canadá.
- Maine
- New Hampshire
- Vermont
- Nueva York
- Pensilvania
- Ohio
- Michigan
- Minnesota
- Dakota del Norte
- Montana
- Idaho
- Washington
- Alaska
93. Nombra un estado que limita con México.
- California
- Arizona
- Nuevo México
- Texas
94. ¿Cuál es la capital de Estados Unidos?*
- Washington, D.C.
95. ¿Dónde está la Estatua de la Libertad?*
- (puerto de) Nueva York
- Liberty Island
- [También se aceptan Nueva Jersey, cerca de la Ciudad de Nueva York, y en el (río) Hudson.]
Símbolos
96. ¿Por qué la bandera tiene 13 franjas?
- porque había 13 colonias originales
- porque las franjas representan las colonias originales
97. ¿Por qué la bandera tiene 50 estrellas?*
- porque hay una estrella por cada estado
- porque cada estrella representa un estado
- porque hay 50 estados
98. ¿Cuál es el nombre del himno nacional?
- The Star-Spangled Banner
Días festivos
99. ¿Cuándo celebramos el Día de la Independencia?*
- el 4 de julio
100. Nombra dos días festivos nacionales de Estados Unidos.
- Año Nuevo
- Día de Martin Luther King, Jr.
- Día de los Presidentes
- Día de los Caídos (Memorial Day)
- Día de la Independencia
- Día del Trabajo
- Día de Colón
- Día de los Veteranos
- Día de Acción de Gracias
- Navidad
Preguntas frecuentes sobre el examen de ciudadanía
¿Cuántas preguntas hacen en el examen de ciudadanía?
Durante la parte de civismo, un oficial de USCIS te hará hasta 10 preguntas de una lista de 100. Necesitas responder correctamente al menos 6 para aprobar esta parte del examen.
¿El examen de ciudadanía es en inglés o en español?
El examen se realiza en inglés, tanto la parte de inglés como la de civismo. Sin embargo, los solicitantes que califican para la exención 65/20 pueden tomar el examen de civismo en español. Asegúrate de verificar si la exención aplica en tu caso específico con las autoridades correspondientes.
¿Qué pasa si no apruebo el examen la primera vez?
Si no apruebas la sección de inglés o la de civismo, se te da una segunda oportunidad para volver a presentar la parte que no aprobaste. Esta segunda entrevista normalmente tiene lugar dentro de 60 a 90 días.
¿Cuánto cuesta el examen de ciudadanía en 2026?
El examen en sí no tiene una tarifa separada, pero está incluido en la solicitud de naturalización. A partir de 2026, el costo para presentar el Formulario N-400 es de $760 dólares, aunque siempre es buena idea verificar las actualizaciones directamente con USCIS.
¿Las preguntas del examen de ciudadanía cambian?
La lista de preguntas se actualiza ocasionalmente por USCIS. La versión actual está basada en el examen de civismo de 2008 que fue reinstaurado, y sigue siendo el estándar a partir de 2026.
¿Puedo estudiar las preguntas de ciudadanía en español?
Sí, muchos solicitantes estudian las preguntas en español para entender mejor el contenido. Sin embargo, el examen real se realiza en inglés a menos que califiques para una exención como la regla 65/20.
5 consejos para estudiar y aprobar tu examen de ciudadanía
Prepararte para el examen de ciudadanía no tiene que sentirse abrumador. Acercarte a él con un plan y consistencia puede ser la clave para una experiencia más tranquila. Aquí algunos consejos generales que enlistamos para prepararte para tu examen de ciudadanía:
Estudia por categoría, evita tratar de aprenderlas todas a la vez.
Divide las 100 preguntas en temas como historia, gobierno y geografía. Esto hace más fácil entender los patrones en lugar de tratar de memorizar todo de una sola vez.
Practica tus respuestas en voz alta.
El examen es oral, así que es importante sentirte cómodo diciendo tus respuestas, no solo reconociéndolas. Esto te ayuda con la confianza durante la entrevista.
Empieza con las preguntas que cambian.
Enfócate primero en las respuestas que pueden variar, como el Presidente actual o los senadores de tu estado. Aprenderlas temprano te ayuda a evitar confusión más adelante en el proceso.
Usa flashcards y trata de estudiar con alguien.
Las flashcards son una gran herramienta para la repetición y reforzar la memoria. Si es posible, practica con un amigo o familiar para simular la experiencia real de que te hagan preguntas.
No entres en pánico si no sabes todo.
No necesitas un puntaje perfecto. Solo necesitas responder correctamente 6 de 10 preguntas, así que enfócate en ser consistente, no perfecto.
Cuenta corriente
Tarjeta prepago vs. tarjeta de débito: ¿cuál es la diferencia?
8 min de lectura
Una tarjeta prepago se carga con dinero por adelantado y, en general, no está vinculada a una cuenta de cheques tradicional. Una tarjeta de débito está vinculada a una cuenta de cheques y el dinero se toma directamente del saldo disponible de esa cuenta. Una tarjeta de débito generalmente se conecta con otras funciones bancarias, como estados de cuenta, depósito directo y otros servicios de la cuenta.
La principal diferencia es su conexión con una cuenta bancaria: la tarjeta de débito toma los fondos directamente de una cuenta de cheques, mientras que la tarjeta prepago requiere que cargues dinero por adelantado. Ni las tarjetas prepago ni las de débito suelen ayudarte a construir un puntaje de crédito, porque generalmente no se reportan a las principales agencias de crédito.
¿Qué es una tarjeta prepago?
Una tarjeta prepago es una tarjeta de pago que debe cargarse con fondos antes de poder usarse. El gasto se limita a la cantidad que se cargó en la tarjeta. Comúnmente se consiguen en tiendas y a través de proveedores de servicios financieros.
Las tarjetas prepago se usan comúnmente para compras del día a día, pagos en línea y para enviar o recibir cantidades limitadas de dinero. Pueden ser recargables, es decir, puedes volver a agregar dinero después de gastar el saldo. Algunas también permiten depósito directo, pero las funciones disponibles dependen del proveedor.
Como las tarjetas prepago generalmente no están vinculadas a una cuenta de cheques tradicional, es posible que no incluyan funciones como estados de cuenta completos, servicios de sobregiro u otras funciones bancarias. Los servicios disponibles varían según el proveedor.
¿Qué es una tarjeta de débito?
Una tarjeta de débito está vinculada a una cuenta de cheques. Cuando se hace una compra, el dinero se toma directamente del saldo de la cuenta.
Las tarjetas de débito se usan comúnmente para gastos diarios, compras en línea, retiros en cajeros automáticos y pago de facturas. También se usan comúnmente para recibir ingresos por depósito directo de empleadores u otras fuentes de pago.
Como la tarjeta está conectada a una cuenta, todas las transacciones quedan registradas en los estados de cuenta. Estos estados de cuenta se pueden usar para llevar el control de los gastos, los depósitos de ingresos y la actividad de la cuenta con el tiempo.
Una tarjeta de débito generalmente refleja el saldo disponible de tu cuenta a medida que se procesan las transacciones.
Tarjeta prepago vs. tarjeta de débito: diferencias principales
Las tarjetas prepago y de débito pueden verse similares en el uso diario, pero funcionan de manera distinta por dentro. La siguiente comparación explica cómo funciona cada una en aspectos clave como el acceso a la cuenta, las comisiones, los depósitos y las herramientas financieras. La tarjeta de débito de Común se incluye como ejemplo de una tarjeta de débito.
| Característica | Tarjeta prepago | Tarjeta de débito | Tarjeta de débito de Común |
|---|---|---|---|
| Vinculada a una cuenta de cheques | No | Sí | Sí |
| Asegurada por la FDIC | Depende del proveedor | Sí, si está vinculada a una cuenta de cheques asegurada por la FDIC | Sí, a través de Community Federal Savings Bank, Member FDIC |
| Depósito directo | Limitado | Disponible, según la cuenta | Sí, con opciones de acceso anticipado |
| Comisiones mensuales | Pueden aplicar, según el proveedor | Varía según el proveedor | Sin comisión mensual |
| Comisiones por recarga | Pueden aplicar, según el proveedor | No aplica | Ninguna |
| Estados de cuenta | No disponibles | Disponibles a través de la cuenta | Disponibles a través de la cuenta |
| Apertura sin SSN | Muchas tarjetas prepago exigen SSN | Varía según el proveedor | Sí, los solicitantes elegibles pueden aplicar con pasaporte o ciertas identificaciones latinoamericanas |
| Protección contra sobregiro | Generalmente no | Varía según la cuenta | Generalmente no |
Esta comparación muestra cómo se diferencian las tarjetas prepago y las de débito en estructura, costo y funciones financieras, sobre todo en cuanto al acceso a la cuenta y al uso a largo plazo. Una tarjeta de débito vinculada a una cuenta de cheques puede ofrecer más funciones, como depósito directo y estados de cuenta. Los clientes elegibles pueden abrir una cuenta de cheques de Común con un pasaporte o ciertas identificaciones latinoamericanas.
¿Cuáles son las desventajas de las tarjetas prepago?
Las tarjetas prepago pueden ser útiles para gastos básicos, pero pueden tener limitaciones según cómo se usen.
Una limitación común es la estructura de costos. Muchas tarjetas prepago pueden cobrar comisiones por agregar dinero, retirar efectivo o mantener la tarjeta. Los tipos y montos de las comisiones varían según el proveedor.
Algunas tarjetas prepago también tienen límites de depósitos, retiros o transferencias.
Otra limitación es el acceso a funciones financieras. Las tarjetas prepago normalmente no incluyen todas las funciones de una cuenta de cheques tradicional, como estados de cuenta detallados, herramientas de pago de facturas u otros servicios bancarios.
¿Los inmigrantes pueden obtener una tarjeta de débito sin número de Seguro Social?
Algunas instituciones financieras y proveedores de servicios permiten abrir cuentas con una identificación alternativa en lugar de un número de Seguro Social. La identificación aceptada varía según la institución y puede incluir un pasaporte u otras identificaciones emitidas por el gobierno.
De todas formas se requiere una verificación para confirmar la identidad, según las reglas financieras de EE.UU., pero los documentos que se aceptan pueden variar según el proveedor.
Una vez que se aprueba la cuenta, se emite una tarjeta de débito vinculada a la cuenta de cheques. Después se puede usar para compras, retiros y depósitos directos.
En Estados Unidos, algunos proveedores de servicios financieros aceptan distintas formas de identificación para su proceso de verificación. Por ejemplo, Común acepta pasaportes y más de 100 identificaciones latinoamericanas para abrir una cuenta.
¿Cuándo tiene sentido usar una tarjeta prepago?
Una tarjeta prepago puede ser útil para gastos básicos, para uso a corto plazo o para situaciones en las que no se tiene acceso a una cuenta de cheques tradicional.
También se puede usar como herramienta de presupuesto, ya que el gasto se limita al saldo cargado.
Algunas personas usan las tarjetas prepago como un primer paso en el sistema financiero de EE.UU. antes de pasar a cuentas de débito con más funciones.
Cómo cambiar de una tarjeta prepago a una tarjeta de débito
Cambiar de una tarjeta prepago a una de débito normalmente implica abrir una cuenta de cheques y mover los pagos o depósitos recurrentes a la cuenta nueva.
Una vez abierta la cuenta, se puede agregar dinero por depósito directo, transferencias u otros métodos compatibles, según el proveedor.
Algunos usuarios mantienen activa su tarjeta prepago durante el periodo de transición mientras actualizan la información de pago en sus servicios.
Si estás pensando en dejar la tarjeta prepago, Común ofrece una cuenta de cheques con tarjeta de débito que los clientes elegibles pueden abrir con un pasaporte o con identificaciones latinoamericanas aceptadas. La cuenta no tiene requisitos de saldo mínimo ni comisiones mensuales de mantenimiento.
Preguntas frecuentes
¿Una tarjeta prepago es lo mismo que una tarjeta de débito?
No. Una tarjeta prepago se carga con dinero por adelantado y no está conectada a una cuenta de cheques. Una tarjeta de débito está vinculada a una cuenta de cheques y usa el saldo disponible de esa cuenta.
¿Puedo usar una tarjeta prepago para construir crédito?
Las tarjetas prepago generalmente no construyen crédito, porque las compras normalmente no se reportan a las principales agencias de crédito.
¿Cuáles son las comisiones de una tarjeta prepago típica?
Las comisiones pueden incluir cargos mensuales de mantenimiento, comisiones por recarga y comisiones por retiros en cajeros automáticos. El costo exacto depende del proveedor.
¿Puedo obtener una tarjeta de débito sin número de Seguro Social?
Algunos servicios permiten abrir una cuenta con una identificación alternativa, como un pasaporte o identificaciones nacionales, según los requisitos de verificación.
¿Qué necesito para abrir una cuenta con tarjeta de débito siendo inmigrante?
Normalmente se piden una identificación válida, datos personales y los pasos de verificación que exija el proveedor financiero.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Sin requisitos de saldo mínimo ni comisiones mensuales de mantenimiento. Pueden aplicarse tarifas de cajero automático o transferencia. Consulta la app para más detalles sobre tarifas.
Los fondos de depósito directo generalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
Los fondos en tu cuenta están asegurados por la FDIC hasta los límites aplicables por categoría de titularidad a través de Community Federal Savings Bank, Miembro FDIC, en caso de que CFSB falle.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
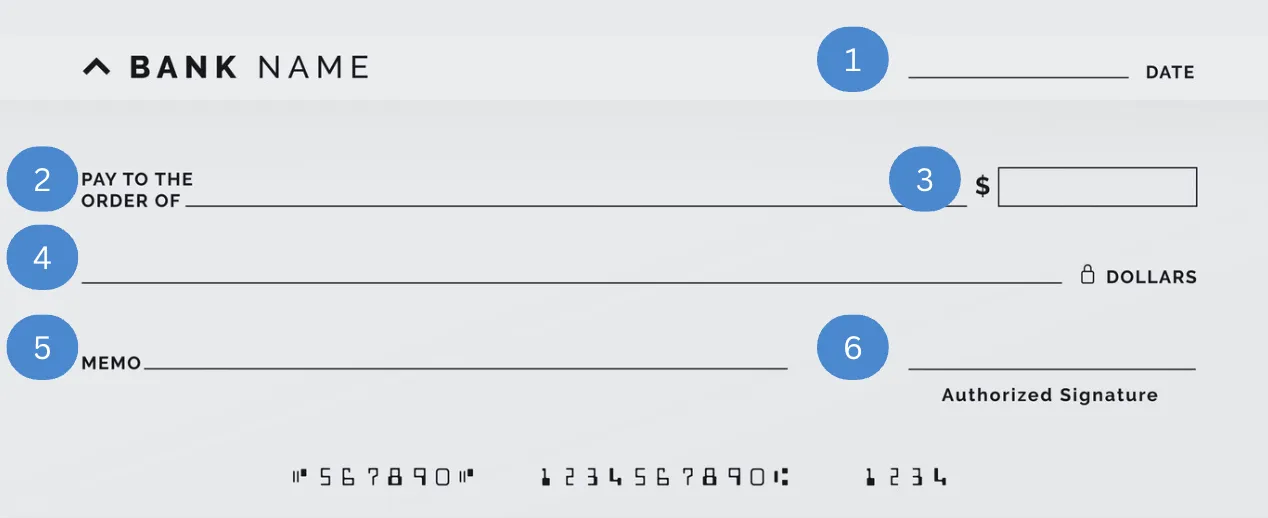
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Inmigración
¿Cómo hacer un currículum en Estados Unidos? Paso a paso + Plantilla
8 min de lectura
Guía práctica + plantilla para crear tu currículum en Estados Unidos
Conseguir un trabajo estable y bien remunerado es el principal objetivo de miles de inmigrantes que llegan a Estados Unidos en busca de una mejor calidad de vida.
Para ello, es muy importante contar con un currículum vitae optimizado, que resuma la información personal, la experiencia laboral, la formación académica y todos los datos que puedan ser relevantes para los encargados de reclutamiento y selección.
Es probable que antes te hayas enfrentado con el reto de elaborar y pulir un CV para postularte a un trabajo en tu país de origen.
Sin embargo, conocer los estándares de Latinoamérica no es suficiente, ya que los currículums americanos tienen diferencias sustanciales, como la extensión y el enfoque en objetivos.
Dominar un nuevo formato de currículum puede resultar un desafío, además de que el proceso suele generar frustración si no recibes respuesta después de enviar decenas de postulaciones.
Esto no quiere decir necesariamente que no cuentes con las habilidades requeridas, sino que tu CV puede necesitar algunos ajustes para que los reclutadores estadounidenses lo tomen en cuenta.
En este artículo buscamos aligerar esa carga para los candidatos inmigrantes que buscan trabajo, a través de una guía completa y ejemplos de currículums que te servirán para elaborar el tuyo al finalizar la lectura.
Diferencias entre un currículum en EE. UU. y uno de Latinoamérica
Aunque tengas claro cómo elaborar un currículum de trabajo en América Latina, es fundamental que tomes en cuenta algunas diferencias con respecto al estándar en Estados Unidos.
Estas son las principales diferencias entre un currículum profesional de América Latina y Estados Unidos.
- Extensión
En América Latina es común encontrar CV de 2 o más páginas, mientras que el “resume” americano se simplifica a una sola página.
- Enfoque en logros cuantificables
Los reclutadores americanos buscan datos cuantificables y resultados medibles; mientras que en Latinoamérica es usual incluir descripciones de tareas y responsabilidades.
- No incluir foto, edad o estado civil
Por motivos de prevención de la discriminación, el resumen profesional de Estados Unidos no suele incluir fotografía, edad, ni nacionalidad.
- Adaptación con keywords para pasar filtros ATS
La utilización de filtros ATS para detectar palabras clave es una práctica extendida en prácticamente todas las empresas americanas.
- Formato
Mientras que en América Latina se suelen usar plantillas de CV coloridas y con diseños llamativos, en Estados Unidos los reclutadores prefieren formatos más minimalistas para no entorpecer la lectura de la información.
Tener en cuenta estas diferencias es fundamental para un inmigrante, debido a que incrementa las posibilidades de ser considerado tanto por reclutadores, como por sistemas automáticos.
7 pasos para hacer un currículum en Estados Unidos
Aquí tienes el paso a paso para redactar un buen currículum estadounidense a prueba de filtros automáticos y optimizado para llamar la atención de los reclutadores americanos.
Paso 1. Elige el formato adecuado
Es esencial que evites usar diseños llamativos, dado que pueden dificultar la lectura y perjudicar el resultado en el filtro ATS. Opta por un formato limpio, ordenado y fácil de procesar.
Paso 2. Llena la información de contacto
Incluye tu nombre completo, número de teléfono de EE. UU., correo electrónico profesional y el enlace de tu perfil de LinkedIn.
Recuerda que no es necesario incluir fotografía, fecha de nacimiento ni estado civil.
Paso 3. Escribe tu perfil profesional
Al incluir tu perfil, es muy importante que escribas de manera muy concisa y que incluyas palabras clave. Esta sección debe ser un párrafo que resuma brevemente tu historial laboral, intereses, logros y objetivos profesionales.
Paso 4. Ten clara tu experiencia laboral
Es fundamental que expliques tu experiencia profesional de manera clara y en orden cronológico.
- Usa viñetas para enlistar tus últimos puestos e incluye el nombre de la empresa, el puesto, el cargo, la fecha de ingreso y la fecha de finalización.
- Muestra logros cuantificables en cada uno de tus trabajos.
Para redactar tus logros profesionales, ten en cuenta la fórmula XYZ, que se compone de la siguiente manera:
- X: lo que hiciste
- Y: cómo lo hiciste
- Z: resultado obtenido.
Por ejemplo:
“Mejoré la identidad visual de la marca, a través del rebranding de la página de e-commerce, lo que redujo la tasa de abandono un 50 %”.
Paso 5. Tu educación
Enlista tu formación académica profesional e incluye el nombre de la institución académica, carrera y período.
Paso 6. Selecciona tus skills
La sección de habilidades es fundamental para que tu CV sobresalga del resto.
También es recomendable dividir esta sección en habilidades blandas y habilidades técnicas.
- Habilidades blandas: comunicación, trabajo en equipo, gestión de tiempo, atención al detalle.
- Habilidades técnicas: programas de diseño y edición.
Paso 7. Secciones opcionales
Según la vacante y tu perfil, puedes agregar otras secciones relevantes, como los idiomas que dominas, certificaciones adicionales y voluntariados.
Esta información te puede diferenciar de otros candidatos dado que te dota de habilidades adicionales que podrían resultar interesantes para la vacante.
Ejemplo de currículum en Estados Unidos
Aquí tienes un ejemplo de cómo debería verse un currículum optimizado, según los estándares de las compañías estadounidenses.
En esta página puedes descargar plantillas de CV en inglés para personalizar el tuyo según tu experiencia.
El último paso es adaptar este ejemplo a tu propio perfil profesional y trayectoria, lo cual puede diferir en caso de que seas recién graduado o que ya cuentes con experiencia.
- Recién graduado: si no tienes experiencia, enfócate en tu formación académica, resalta proyectos valiosos, prácticas profesionales, pasantías, voluntariados y proyectos personales.
- Profesional con trayectoria: adapta el ejemplo con tu propio historial de trabajo y utiliza la fórmula XYZ para resaltar tus logros profesionales.
Errores comunes que debes evitar al crear una hoja de vida en Estados Unidos
Estos son algunos puntos a evitar al redactar tu CV.
- Usar el mismo currículum para todos los trabajos: procura adaptar tu CV al puesto de trabajo al que deseas postular.
- Incluir foto o datos personales innecesarios: recuerda que en Estados Unidos estos datos son irrelevantes.
- Traducir mal los términos clave: si tienes dudas sobre cómo traducir un término del español al inglés, consulta a un traductor o compara diferentes fuentes en internet.
- Hacerlo muy extenso: tu currículum no debe exceder una página, de lo contrario, puede ser descartado aunque poseas las habilidades necesarias.
- Usar un diseño con gráficos que no pase filtros ATS: quizás pienses que los modelos de currículum con diseño llamativo les gustan a los reclutadores, pero lo cierto es que es poco probable que pasen los filtros ATS.
Común, tu aliado para una vida financiera en Estados Unidos
Contar con un buen currículum es fundamental para insertarte con éxito en el campo laboral estadounidense.
Del mismo modo que un CV abre las puertas a un buen empleo, Común abre las puertas de la estabilidad financiera para los inmigrantes.
Conoce Común, la opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
¡Descubre todos los beneficios de Común!
- Apertura de cuenta corriente con identificación oficial calificada de tu país de origen.
- App móvil disponible en español y en inglés.
- Facilidad para recibir pagos de empleadores, cobrar cheques y enviar dinero a Latinoamérica.
Conoce Común, la opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, revisa la siguiente sección.
¿Es necesario incluir referencias en el currículum?
No es necesario incluir referencias en el CV, ya que las empresas suelen pedirlas en etapas avanzadas.
¿Cuáles son los 3 datos más importantes en un currículum?
Los 3 datos más relevantes son: Información de contacto, experiencia profesional y habilidades.
¿En qué idioma debe estar mi currículum para aplicar en EE. UU.?
El formato de currículum que se usa en Estados Unidos se está empezando a usar en otros países, por lo que el idioma debe ser acorde a la propuesta laboral.

Pagos instantáneos
What is Venmo and how does it work? The Ultimate Guide for Immigrants to the United States
8 min de lectura
Have you heard of Venmo? It is a digital payment application that has gained immense popularity in the United States. Venmo is a free peer-to-peer (P2P) payment platform owned by PayPal that lets users send and receive money using a U.S. bank account or debit card. It's instant, widely accepted, and free for standard transfers — but requires a U.S. bank account and typically a Social Security Number for full access. For immigrants without SSN, Común offers a compatible alternative.
How does Venmo work?
Venmo is a mobile payment application owned by PayPal. It allows users to pay each other directly from their bank accounts or Venmo balances. Once you link your bank account or debit card to Venmo, you can send and receive money with other Venmo users almost instantaneously. Venmo is known for its social feed, where users can see (but not the amounts of) their friends' transactions with emoji and captions.
What can you use Venmo for?
Venmo can be used for rent splitting, paying back a friend for dinner, online purchases at participating merchants, and tipping service providers. It's especially popular among younger Americans for everyday P2P payments. Merchants including Amazon, PayPal checkout, and thousands of apps accept Venmo as a payment method.
How to sign up for Venmo
To sign up for Venmo, you need to download the Venmo app, create an account with your email and phone number, link a U.S. bank account or debit card, and verify your identity. Full Venmo features (higher limits, business profiles) require providing your SSN for ID verification. Without SSN, you can create an account with limited weekly sending ($299.99).
Venmo fees and limits
Sending money from your Venmo balance or linked bank account is free. Sending from a credit card costs 3%. Instant transfers to a bank account cost 1.75% (minimum $0.25, maximum $25). Standard bank transfers are free and take 1–3 business days. Verified accounts can send up to $60,000 per week; unverified accounts are limited to $299.99 per week. Purchases at partner merchants may have different fee structures.
Is Venmo available for immigrants without SSN?
You can create a basic Venmo account without verifying with SSN, but your weekly sending limit stays at $299.99 and you cannot access all features. Full verification requires SSN. If you don't have SSN, Común is a strong alternative: open a full bank account without SSN using 100+ Latin American IDs, and use Común's Pay feature to send money to Venmo users in the U.S. directly from your Común account.
Frequently asked questions about Venmo
Is Venmo safe to use?
Yes. Venmo uses encryption and multi-factor authentication to protect accounts. However, transfers are instant and generally irreversible once sent, so always double-check the recipient's username before confirming. Venmo is owned by PayPal and is regulated as a money transmitter in the U.S.
Can I use Venmo without a U.S. bank account?
You can create a Venmo account and fund it with a debit card linked to a foreign bank, but functionality is very limited. Venmo is designed for U.S. bank accounts. For immigrants who need to send and receive money in the U.S. without a traditional bank, Común offers a full bank account (no SSN required) with its own Pay feature compatible with Venmo users.
How long do Venmo transfers take?
Transfers between Venmo users are instant. Withdrawing funds to your bank account takes 1–3 business days for free standard transfers, or a few minutes with the instant transfer option (1.75% fee). Your Venmo balance is available immediately for sending to other users, even before you move it to your bank.
What are the best alternatives to Venmo for immigrants?
Común is a strong alternative: it accepts 100+ Latin American IDs (no SSN required), allows Pay transfers to Zelle and Venmo users in the U.S., and supports remittances to Mexico and Latin America starting at $2.99. Cash App and Zelle work similarly to Venmo within the U.S. but have similar documentation requirements.
Does Venmo report to the IRS?
Yes. Since 2022, Venmo and other payment apps must report to the IRS if you receive more than $600 in business payments in a year. If you use Venmo to receive payments for goods or services (not personal transfers between friends), you may receive a 1099-K form and need to report that income on your taxes.
Can I receive money on Venmo from someone who doesn't have the app?
No. Both sender and receiver must have active Venmo accounts. If someone wants to send you money but doesn't have Venmo, they can use Zelle (linked through their bank), Cash App, or send directly to your bank account. Común's routing and account numbers allow anyone to send you money by ACH bank transfer directly.
Envíos Internacionales
¿Qué son las remesas y cómo funcionan desde EE. UU.?
8 min de lectura
¿Sabes realmente qué son las remesas? Son transferencias de dinero internacionales que realizan las personas que viven y trabajan en el extranjero hacia familiares o destinatarios en su país de origen.
Para los inmigrantes latinoamericanos que viven en Estados Unidos, el envío de remesas es un tema crucial, así como contar con servicios financieros eficientes que les permitan hacer llegar dinero a sus familias y amigos de manera rápida, segura y a bajo costo.
Según fuentes recientes, el flujo de remesas de México a Estados Unidos cayó un 12.4 % anual, lo cual se atribuye a las recientes medidas migratorias impuestas por aquel país. Por ello, es importante que los migrantes cuenten con servicios de transferencias internacionales de dinero que comprendan sus necesidades.
¿Por qué las personas envían remesas?
Para las familias de los trabajadores migrantes en Estados Unidos, las remesas representan mucho más que un simple envío de dinero, ya que generalmente se convierten en el principal sostén de millones de personas en América Latina.
Estos son los principales motivos para enviar remesas:
Apoyo al gasto del hogar (alquiler, servicios, alimentos)
Este rubro incluye los gastos básicos de alimentación, alquiler, pago de servicios y todo lo relacionado con los pagos cotidianos, lo cual deja en evidencia la importancia de las remesas para las familias receptoras.
Educación y herramientas de estudio
Incluye pago de colegiaturas, útiles escolares, pasajes, maternales escolares y herramientas de cómputo, como laptop o computadora de escritorio.
Salud y emergencias familiares
Si algún miembro de las familias requiere atención médica especializada, las remesas juegan un papel protagónico para cubrir los gastos de hospitalización, medicamentos, tratamientos, etc.
Ahorro objetivo (p. ej., mejoras del hogar de la familia)
También es común que los migrantes utilicen las remesas para construir o remodelar sus hogares familiares, y así, mejorar su calidad.
Gastos imprevistos durante viajes o estancias temporales
Las remesas también podrían ser útiles para cubrir gastos inesperados en viajes, vinculados con enfermedades inesperadas, cancelaciones de vuelos o cargos imprevistos.
¿Cómo funcionan las remesas y qué opciones existen?
En la actualidad, existen varias opciones de servicios de remesas con las que puedes contar para enviar dinero a tus familiares.
Los bancos tradicionales, como Bank of America y Wells Fargo, permiten realizar transferencias de remesas a través de sus servicios de banca en línea o directamente en sucursales.
También existen las agencias de envío especializadas, como Western Union, uno de los servicios de remesas más populares y antiguos en Estados Unidos, con presencia a nivel mundial, en más de 200 países.
Los datos que te requerirán generalmente los bancos tradicionales y agencias para enviar dinero son:
- Nombre completo del beneficiario
- Número de cuenta del beneficiario
- Código SWIFT
- País receptor
- Monto y divisa
Por último, puedes optar por las plataformas digitales, que te permiten enviar dinero a través de aplicaciones móviles y, en general, cuentan con opciones más competitivas en cuanto a los costos y tiempos de envío.
Común es una de estas plataformas, e integra la experiencia fintech con variados beneficios, como cuenta digital y un aplicativo móvil fácil de usar y disponible en español. Común acepta más de 100 identificaciones oficiales calificadas de tu país de origen para abrir una cuenta y ofrece diferentes opciones de recepción de dinero: a una cuenta bancaria local o con retiro en efectivo. Con Común, envía dinero a tus familiares por tarifas claras y competitivas, desde $2.99 USD y enviar hasta los límites aplicables.
Estas son las características de cada una de las opciones disponibles de envío de remesas:
Bancos tradicionales
Los bancos tradicionales son una opción segura para enviar dinero a través de wire transfer. La ventaja es que son instituciones completamente establecidas en el sistema financiero de Estados Unidos.
Sin embargo, cuentan con ciertas limitaciones, como las altas comisiones, que pueden alcanzar los 60 USD, según el banco. Además, el envío también suele ser más lento, pudiendo demorar hasta 5 días hábiles.
Para acceder a este servicio, es necesario abrir una cuenta bancaria en algún banco tradicional de Estados Unidos, o recurrir al envío de efectivo directamente en una sucursal.
Agencias de envío de dinero
Las agencias especializadas en transferencias internacionales de dinero, como Western Union, también son una alternativa confiable a la que puedes recurrir.
Pero, las comisiones suelen ser altas y el tipo de cambio poco competitivo, al igual que los bancos tradicionales. Aunque los tiempos de envío tienden a ser menores.
Plataformas digitales
Si buscas una opción para realizar transferencias bancarias internacionales, las plataformas digitales son una gran opción. Además de que los requisitos de apertura son más accesibles, ofrecen tarifas mucho más competitivas en comparación con las 2 alternativas anteriores.
Recuerda que Común te ofrece una plataforma digital integral para conectar con tus seres queridos de forma sencilla y justa.
Costos, tiempos y cómo ahorrar al enviar remesas
El costo de envío de remesas depende de 3 factores principales:
- Tarifa de envío: es la comisión que el proveedor cobra por prestar sus servicios de envío. Este monto varía según el medio, monto, país receptor y participación de intermediarios. La tarifa puede ser variable o fija. Una opción es optar por un servicio con tarifa fija, para evitar pagar más de lo esperado.
- Tipo de cambio: una práctica común de los servicios de envío de remesas es que no usan el tipo de cambio real del mercado, sino que agregan un margen que disminuye el monto total a recibir.
Por ejemplo, si el precio del dólar está en 18 pesos mexicanos, y el servicio de envío de remesas lo da en 17.50, al enviar 500 USD, el monto total a recibir se reducirá 250 pesos.
- Posibles cargos al receptor: Algunos bancos tradicionales pueden cobrar comisiones por recibir transferencias de países extranjeros, por lo que es importante verificar también las condiciones del receptor.
Buenas prácticas de ahorro para enviar remesas
Para asegurarte de que tu familia reciba la máxima cantidad posible, te recomendamos seguir los siguientes consejos.
Revisa si hay márgenes en el tipo de cambio
Lo ideal es un proveedor que utilice el tipo de cambio real o lo más cercano posible. De lo contrario, tu destinatario recibirá una cantidad considerablemente menor.
Prefiere tarifas fijas y transparentes
Entender las tarifas de envío puede ser confuso, porque varios servicios utilizan rangos que varían según numerosos criterios. Lo recomendable es buscar un proveedor que ofrezca tarifas fijas y sin costos ocultos.
Compara siempre el monto que llega (no solo la tarifa)
Recuerda que, además de la tarifa de envío, debes considerar el tipo de cambio y qué tanto se reduce el monto a recibir después de aplicar este margen.
Evita errores de datos para no retrasar la entrega
Revisa los datos de tu receptor y asegúrate de que están escritos correctamente.
Considera el horario de envío y festivos en ambos países
En muchas ocasiones, los envíos se pueden retrasar si se realizan en fines de semana o en días festivos de los países.
Usa plataformas con soporte disponible en español para resolver dudas rápidamente
Es importante optar por un servicio capaz de responder tus dudas en tu idioma y de comprender tus necesidades como migrante.
Prepárate para empezar a enviar remesas con Común
Todos los meses se envían millones de dólares de Estados Unidos a América Latina, que representan un puente emocional y financiero entre las familias inmigrantes y sus hogares, para los cuales las remesas son una fuente de ingresos primarios.
Antes de elegir un servicio de envío de remesas, no olvides comprobar la cantidad total que recibirá tu hogar considerando la tarifa, el tipo de cambio y las posibles tarifas de recepción. Te recomendamos escoger una solución financiera con costos transparentes, soporte disponible en español y puedes abrir tu cuenta con la identificación calificada oficial de tu país de origen.
Descubre Común, la plataforma integral que te ofrece tarifas bajas empezando desde $2,99 y enviando hasta los límites aplicables, y soporte disponible en español. Abre tu cuenta hoy y conecta con tus seres queridos, envíales dinero de forma transparente.
Preguntas frecuentes (FAQ)
¿Qué pasa si no cobro una remesa?
Las remesas suelen tener un plazo de validez que establece el proveedor. Una vez que se vence el plazo, el dinero no se pierde pero la operación puede ser cancelada. En esos casos, el remitente puede reemitarla o solicitar el reembolso dependiendo de las políticas de cada proveedor.
¿Cuál es la diferencia entre una remesa y una transferencia?
La principal diferencia entre ambas radica en el propósito de uso. Las remesas son envíos de dinero con un motivo personal, comúnmente usadas para enviar dinero a familiares en otros países, mientras que el motivo de una transferencia bancaria puede ser diverso, desde pagos comerciales y personales, entre otros.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.








