
Cuenta corriente
Cómo Usar Cajeros Automáticos de Manera Segura: Consejos y Trucos
Cómo usar cajeros automáticos en EE.UU. de forma segura. Consejos para evitar fraudes, cargos y errores al retirar efectivo.
8 min read

06 May 2024
Para usar cajeros automáticos de forma segura en EE.UU.: elige ATMs en ubicaciones bien iluminadas y de bancos reconocidos, cubre el teclado al ingresar tu PIN, inspecciona el lector de tarjetas buscando dispositivos extraños (skimmers), y usa cajeros dentro de la red de tu banco para evitar comisiones. Actuar con precaución puede protegerte del fraude más común en cajeros automáticos.
Los cajeros automáticos (ATM) son una herramienta financiera esencial en Estados Unidos. Sin embargo, también son un objetivo frecuente para fraudes y robos. Conocer las mejores prácticas de seguridad puede marcar la diferencia entre una experiencia segura y una pesadilla financiera.
Elige bien el cajero que usarás
La elección del cajero es el primer paso para una transacción segura. Prioriza cajeros ubicados dentro de bancos o supermercados grandes, en zonas bien iluminadas y con cámaras visibles. Evita cajeros en zonas aisladas, mal iluminadas o que parezcan estar en mal estado. Los cajeros de redes reconocidas como Allpoint, MoneyPass o los de tu propio banco ofrecen mayor seguridad y, generalmente, sin comisiones adicionales. Común da acceso a más de 55,000 cajeros sin comisión en EE.UU. a través de la red Allpoint.
Inspección visual: detecta skimmers
El skimming es una de las formas más comunes de fraude en cajeros. Los skimmers son dispositivos ilegales que se colocan sobre el lector de tarjetas para copiar la información de tu tarjeta. Antes de insertar tu tarjeta: jala suavemente el lector de tarjetas — si se mueve o parece suelto, no uses ese cajero. Verifica que el teclado no esté levantado o tenga componentes extraños. Busca cámaras pequeñas u objetos extraños cerca del teclado. Si algo parece fuera de lo normal, usa otro cajero y reporta el sospechoso al banco.
Protege tu PIN siempre
Tu PIN es la llave de tu cuenta. Al ingresarlo: cubre el teclado con tu mano libre aunque no haya nadie cerca — puede haber cámaras ocultas. Nunca compartas tu PIN con nadie, ni con empleados bancarios. Memorízalo y no lo guardes escrito junto a tu tarjeta. Si olvidas tu PIN, llámalo al banco; nunca uses el primero que se te ocurra porque podrías bloquear la tarjeta. Cambia tu PIN periódicamente, especialmente si sospechas que fue comprometido.
Durante la transacción
Mientras usas el cajero: mantén distancia de personas extrañas — nadie necesita estar cerca mientras realizas tu transacción. No aceptes ayuda de desconocidos, incluso si parecen amistosos. Ten claro el monto que necesitas retirar antes de llegar al cajero. Guarda el dinero y tu tarjeta antes de alejarte. Verifica que el cajero te regresó tu tarjeta antes de irte. Si el cajero se “traga” tu tarjeta, contacta al banco de inmediato (hay un número en el cajero o en tu tarjeta).
Cómo evitar comisiones en cajeros
Las comisiones de cajero pueden acumularse rápidamente. Para evitarlas: usa cajeros dentro de la red de tu banco o institución financiera. Común ofrece acceso a la red Allpoint con más de 55,000 cajeros gratuitos en EE.UU. Si usas un cajero fuera de tu red, espera pagar entre $2.50 y $5 por transacción más lo que cobre tu banco. Planifica tus retiros — retirar una cantidad mayor con menos frecuencia reduce el número de comisiones. Considera pagar con tarjeta de débito en tiendas que ofrecen cash back sin comisión.
Qué hacer si tienes un problema en el cajero
Si el cajero no te da el dinero pero lo descontó de tu cuenta: guarda el recibo o toma una foto de la pantalla. Contacta a tu banco de inmediato (número en tu tarjeta). El banco investigará y generalmente resuelve en 10 días hábiles. Si tu tarjeta fue retenida por el cajero: no te vayas hasta que llegue asistencia del banco (tienen técnicos de respuesta rápida). Si debes irte, llama al banco de inmediato para reportar y bloquear la tarjeta.
Preguntas frecuentes sobre el uso seguro de cajeros
¿Cómo sé si un cajero tiene un skimmer instalado?
Los skimmers suelen sobresalir ligeramente del lector de tarjetas original, tienen un color o textura diferente, o se mueven al presionarlos. En el teclado, busca si tiene una capa extra encima del teclado original. También pueden instalar cámaras pequeñas disfrazadas de decoración. Si tienes dudas, no uses ese cajero y repoórtalo llamando al número en el cajero.
¿Es seguro usar cajeros de noche?
Depende de la ubicación. Un cajero dentro de una tienda 24 horas o en un lobby bancario iluminado es seguro de noche. Evita cajeros en exteriores aislados o calles poco transitadas de noche. Si necesitas efectivo urgente de noche, prefiere tiendas 24 horas que ofrecen cash back al pagar con débito.
¿Qué hago si me roban mientras uso el cajero?
Tu seguridad es lo primero: no opongas resistencia y entrega el efectivo si te amenazan. En cuanto estés seguro: llama al 911, contacta a tu banco para bloquear la tarjeta de inmediato, y presenta una denuncia policial. Con el reporte policial puedes iniciar un proceso de disputa con tu banco para recuperar fondos robados en algunos casos.
¿Tengo límite de retiro diario en cajeros?
Sí, todos los bancos tienen límites de retiro diario en cajeros. El límite estándar en la mayoría de los bancos en EE.UU. es de $300 a $1,000 por día. Común tiene límites establecidos que puedes consultar en la app. Si necesitas retirar más, puedes hacerlo en varios cajeros o contactar al banco para solicitar un aumento temporal del límite.
¿Puedo usar mi tarjeta de débito latinoamericana en cajeros de EE.UU.?
Sí, si tiene logo Visa, Mastercard o Maestro, funciona en la mayoría de cajeros de EE.UU. Sin embargo, los cargos pueden ser elevados: comisión internacional del banco emisor (1-3%), cargo del cajero de EE.UU. ($3-$5), y una tasa de conversión de divisa. Para uso regular en EE.UU., es más conveniente abrir una cuenta local como Común para eliminar estos costos.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner


Pagos instantáneos
Aplicaciones de Transferencia de Persona a Persona: Una Guía para un Uso Seguro y Eficiente
8 min de lectura
Las aplicaciones de transferencia de persona a persona (P2P) permiten enviar y recibir dinero entre individuos usando solo el correo o número de teléfono. Con Común puedes vincular una tarjeta de débito externa de otro banco de EE.UU. para enviar y recibir pagos de inmediato.
¿Qué son las Aplicaciones de Transferencia de Persona a Persona?
Las aplicaciones de transferencia de persona a persona, comúnmente conocidas como aplicaciones P2P, son plataformas móviles que permiten a los usuarios enviar y recibir dinero electrónicamente sin necesidad de procedimientos bancarios tradicionales. Estas aplicaciones simplifican las transacciones financieras al conectar directamente a los usuarios a través de sus dispositivos móviles, permitiéndoles transferir fondos con solo unos pocos clics, incluyendo pagos de persona a persona para dividir cuentas, hacer pagos o transferir fondos entre dos partes con cuentas bancarias separadas. Los pagos entre pares se han convertido en una característica popular de las aplicaciones P2P, destacando su papel en la economía digital moderna.
Cómo Funcionan las Aplicaciones de Transferencia P2P
El proceso generalmente involucra varios pasos clave:
- Configuración: Los usuarios descargan una aplicación P2P desde la tienda de aplicaciones, crean una cuenta y la vinculan a una cuenta bancaria o tarjeta de crédito/débito.
- Transacción: Para enviar dinero, el remitente ingresa los detalles de contacto del destinatario y la cantidad a enviar. La aplicación luego transfiere la cantidad especificada de la cuenta del remitente a la cuenta del destinatario.
- Recepción: Los destinatarios reciben una notificación de los fondos, que pueden mantener en la billetera de la aplicación o transferir a una cuenta bancaria.
Si quieres saber mas sobre algunos de los pasos te enseñamos aqui:
- Como Abrir una cuenta bancaria en Estados Unidos, paso a paso
- Como hacer transferencias internacionales
- Diferentes metodos de transferencia
Estas aplicaciones aprovechan tecnologías avanzadas:
- Tecnología de Pago Móvil: Esto incluye billeteras digitales seguras y sistemas de pago que facilitan las transacciones a través de redes móviles.
- Banca por Internet: La integración con sistemas de banca en línea permite débitos y créditos directos sin problemas hacia y desde cuentas bancarias.
- Cifrado y Seguridad: Garantizar la privacidad y seguridad de los datos es crucial, por lo tanto, se utiliza el cifrado de extremo a extremo para proteger las transacciones.
Evolución de los Pagos Digitales
El concepto de pagos digitales no es nuevo, pero ha evolucionado significativamente con los avances tecnológicos. El viaje comenzó con la introducción de la banca por internet, que luego se transformó en banca móvil, proporcionando una base para el desarrollo de plataformas de pago P2P dedicadas. Aquí hay algunos ejemplos de aplicaciones P2P populares que puede que ya conozca:
- PayPal: Conocida por sus características de seguridad robustas, PayPal se usa ampliamente a nivel internacional y se integra perfectamente con muchas plataformas de comercio electrónico.
- Venmo: Popular en los EE. UU., Venmo combina las redes sociales con las transacciones financieras, mostrando un feed de transacciones de usuarios entre amigos.
- Cash App: Ofrece una interfaz simple y características adicionales como depósito directo, opciones de inversión y comercio de Bitcoin.
- Zelle: Integrada en muchas aplicaciones bancarias importantes de EE. UU., Zelle facilita transferencias instantáneas sin necesidad de instalación de aplicaciones para los clientes bancarios.
Cada una de estas aplicaciones refleja las preferencias regionales y los marcos legales, que influyen en su funcionalidad y adopción. Comprender estas diferencias es crucial para los usuarios que operan en múltiples países o están considerando transacciones internacionales.
Tu mejor opcion como Latino en USA siempre sera Comun.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Guía para el Uso Seguro de las Aplicaciones de Pago de Persona a Persona
Las aplicaciones de pago de persona a persona (P2P) como PayPal, Venmo y Cash App simplifican las transacciones financieras, permitiendo a los usuarios transferir dinero, gestionar cuentas y proteger sus actividades financieras con facilidad. Ser consciente de las tarifas de tarjetas de crédito al usar estas aplicaciones puede garantizar transacciones rentables. Aquí hay una guía esencial para usar estas aplicaciones de manera efectiva, desde la configuración hasta la ejecución de transacciones, junto con consejos de seguridad.
Configuración y Uso de Aplicaciones de Pago P2P
- Descargar e Instalar la Aplicación: Comience descargando la aplicación elegida desde la App Store o Google Play. Asegúrese de descargar la aplicación oficial verificando los detalles del desarrollador y leyendo reseñas de usuarios.
- Creación de Cuenta: Abra la aplicación, elija crear una nueva cuenta y proporcione los detalles necesarios, como nombre, correo electrónico y número de teléfono. Use una contraseña fuerte y considere un gestor de contraseñas para mayor seguridad.
- Vinculación de Cuentas Bancarias o Tarjetas: En la sección de billetera digital de la aplicación, añada su cuenta bancaria o tarjeta de crédito/débito. Este paso puede incluir un proceso de verificación a través de un enlace seguro a su banca en línea o una transacción de prueba.
- Implementar Medidas de Seguridad: Active la autenticación de dos factores y características biométricas como el reconocimiento de huellas dactilares o facial para reforzar la seguridad de acceso.
Manejo de Transacciones en Aplicaciones P2P
- Enviar Dinero: Use la función de pago de la aplicación para enviar dinero directamente a la cuenta de otro usuario dentro del mismo proveedor ingresando los detalles correctos del destinatario (número de teléfono, correo electrónico o nombre de usuario) y la cantidad. Esta función le permite transferir fondos a otros usuarios de manera fácil, asegurando un proceso de transacción sin problemas. Confirme todos los detalles antes de finalizar para evitar transacciones no autorizadas.
- Recibir Dinero: Comparta los detalles asociados de la aplicación con el remitente. Los tiempos de finalización de las transacciones pueden variar según la política de la aplicación, lo que podría afectar cuándo los fondos están disponibles.
- Financiación de su Billetera: Añada dinero a su saldo de la aplicación desde una cuenta vinculada, asegurándose de que la transferencia sea segura y desde la fuente correcta.
- Retiro de Fondos: Transfiera dinero de la aplicación a su cuenta bancaria, comprendiendo que los tiempos de transferencia pueden variar desde instantáneos hasta varios días hábiles.
Garantizando la Seguridad y el Cumplimiento
- Esté atento a solicitudes de pago sospechosas o intentos de phishing. Los estafadores pueden imitar entidades legítimas, solicitando dinero o información. Informe cualquier actividad sospechosa al soporte de la aplicación y a las autoridades relevantes. Siempre verifique la información del destinatario para evitar errores o fraudes. Verifique solicitudes de pago inesperadas a través de comunicación directa para evitar estafas.
- Aspectos Legales y de Privacidad: Comprenda las regulaciones legales que rigen los pagos P2P, incluyendo el cumplimiento de leyes contra el fraude y el lavado de dinero. Esté al tanto de cómo las aplicaciones manejan sus datos, especialmente en lo que respecta a la configuración de privacidad y la compartición de datos con terceros.
- Manejo de Disputas y Pagos Internacionales: Familiarícese con el proceso de resolución de disputas de la aplicación. Las transacciones entre países están sujetas a leyes variadas que podrían afectar los parámetros de la transacción.
Al adherirse a estas pautas, los usuarios pueden gestionar efectivamente sus transacciones financieras a través de aplicaciones P2P, asegurando tanto la seguridad como la conveniencia. Siempre priorice la verificación de los detalles de la transacción y la identidad del destinatario para mantener la seguridad y evitar posibles pérdidas financieras.
Gestión Financiera: Una Guía para el Uso Eficiente
Las aplicaciones de pago de persona a persona han cambiado fundamentalmente el panorama de la gestión financiera personal. Estas aplicaciones de pago móvil se integran perfectamente en las estrategias de presupuesto personal, facilitando la transferencia de fondos mientras ofrecen ventajas significativas para la gestión efectiva de las finanzas. Las instituciones financieras juegan un papel crucial en la facilitación de pagos P2P, asegurando la protección de los fondos a través del seguro FDIC, que es vital para la seguridad y confianza de los usuarios en el ecosistema de tecnología financiera.
Integrando los Pagos P2P en el Presupuesto Personal
Las aplicaciones de pago P2P permiten a los usuarios establecer límites de gasto, lo que ayuda a mantener la disciplina financiera al limitar los gastos diarios o mensuales, una característica clave para aquellos comprometidos con un presupuesto estricto. Estas aplicaciones también proporcionan registros digitales instantáneos de todas las transacciones, permitiendo a los usuarios rastrear sus hábitos de gasto a lo largo del tiempo.
Este seguimiento en tiempo real supera a los métodos bancarios tradicionales, resultando invaluable para ajustes presupuestarios sobre la marcha. Además, muchas aplicaciones P2P vienen equipadas con herramientas de presupuesto integradas que categorizan los gastos, permitiendo a los usuarios ver su gasto en necesidades como comestibles, servicios públicos o salidas a comer.
Ventajas y Limitaciones de las Aplicaciones de Pago P2P
El uso de aplicaciones de pago P2P se caracteriza por la facilidad y rapidez, con transacciones que a menudo se completan en solo unos segundos. Las interfaces fáciles de usar de estas aplicaciones simplifican procesos como transferir dinero, pagar facturas o dividir gastos como cuentas de cena o alquiler de vivienda. Las características de seguridad robustas, como la autenticación de dos factores y multifactor, junto con métodos de autenticación biométrica como bloqueos de huellas dactilares, ayudan a proteger a los usuarios de transacciones no autorizadas y otros riesgos de seguridad. Además, cada transacción se registra y está fácilmente accesible, lo que simplifica la gestión de registros financieros para gastos personales o compartidos.
A pesar de sus numerosos beneficios, las aplicaciones de pago P2P tienen limitaciones. Las tarifas de transacción son una preocupación común, particularmente para transferencias instantáneas a cuentas bancarias o pagos realizados con tarjeta de crédito. Los usuarios también pueden encontrar límites de transferencia, que pueden ser restrictivos para aquellos que manejan sumas más grandes. Los riesgos de seguridad siguen siendo una amenaza persistente, especialmente si la seguridad del dispositivo se ve comprometida o si los usuarios caen en esquemas de phishing de estafadores.
Comprender estas ventajas y limitaciones es crucial para los usuarios que consideran integrar aplicaciones de pago P2P en sus prácticas de gestión financiera. Cuando se usan con conocimiento, estas aplicaciones pueden mejorar significativamente la conveniencia y eficiencia de las finanzas personales, permitiendo a los usuarios gestionar sus transacciones de manera segura y efectiva mientras navegan por las posibles trampas de los pagos digitales.
Adoptando las Aplicaciones de Persona a Persona
Las aplicaciones de pago de persona a persona (P2P) representan un avance significativo en la forma en que gestionamos y realizamos transacciones financieras. Al ofrecer una plataforma conveniente, rápida y fácil de usar, estas aplicaciones no solo han simplificado el proceso de enviar y recibir dinero, sino que también han incorporado mecanismos robustos para asegurar y optimizar la gestión financiera personal.
A medida que adoptamos estas tecnologías, es imperativo que los usuarios se mantengan informados sobre las complejidades operativas, posibles tarifas, medidas de seguridad y configuraciones de privacidad de sus aplicaciones P2P elegidas. Comprender estos aspectos garantiza que los usuarios puedan aprovechar la tecnología de manera responsable y a su máximo potencial, ya sea para transacciones diarias, gestión de presupuestos o manejo de operaciones financieras más grandes a través de fronteras.
¿Qué son las apps de transferencia de persona a persona?
Son aplicaciones que permiten enviar y recibir dinero directamente entre personas, generalmente vinculando una cuenta bancaria o tarjeta de débito.
¿Cómo envío o recibo dinero de otra persona con Común?
Puedes vincular una tarjeta de débito externa de otro banco de EE.UU. (hasta 2 tarjetas en tus primeros 60 días) para enviar y recibir pagos, incluso si no tienes fondos en tu balance de Común.
¿Qué debo considerar al usar una app de transferencias P2P?
La velocidad de transferencia, el límite por transacción y qué formas de pago acepta (tarjeta de débito, crédito o cuenta bancaria) varían según la app.
Preguntas frecuentes
¿Puedo enviar dinero a otra persona sin tener saldo en mi cuenta de Común?
Sí, si tienes una tarjeta de débito externa vinculada, puedes enviar dinero aunque no tengas fondos en tu balance de Común.
¿Qué tarjetas puedo vincular a mi cuenta de Común?
Tarjetas de débito válidas emitidas en Estados Unidos, a tu nombre, que permitan enviar y recibir fondos. No se aceptan tarjetas de crédito ni prepagadas.
¿Cuántas tarjetas externas puedo agregar?
Hasta 2 tarjetas de débito durante tus primeros 60 días de cuenta.
¿Cómo verifica Común que la tarjeta externa es mía?
Enviando un micro-depósito (menos de $1.00) a la cuenta vinculada, que debes confirmar en la app.
¿Por qué fue rechazada mi tarjeta externa?
Las razones más comunes son que el nombre no coincide con tu cuenta, la tarjeta es de crédito, o no fue emitida en Estados Unidos.
¿Es seguro vincular una tarjeta externa a mi cuenta de Común?
Sí, Común nunca solicita tu contraseña bancaria ni información sensible durante el proceso de verificación.
Educación Financiera
¿Cómo se endosa un cheque? Tu guía paso a paso segura y detallada
8 min de lectura
A pesar de que los métodos de pago digitales han cobrado gran relevancia en prácticamente todo el mundo, los cheques siguen siendo fundamentales para llevar a cabo algunas transacciones, en especial para personas sin cuenta bancaria.
Según datos recientes, el 61 % de los estadounidenses todavía utiliza cheques. Sin embargo, el 17 % ha sido víctima de fraude por cheques.
Saber cómo se endosa un cheque en Estados Unidos es una medida de seguridad necesaria para evitar fraudes. Si bien puede ser un procedimiento confuso, es crucial conocerlo para evitar inconvenientes.
En este artículo te explicaremos paso a paso cómo endosar cheques correctamente, así como los datos que necesitas escribir en su reverso para poder cobrar el monto estipulado.
¿Qué es el endoso de un cheque y por qué es tan importante en EE. UU.?
El endoso de un cheque es una firma en el reverso del mismo, que funciona como autorización para que pueda ser cobrado en una institución financiera.
Su principal función es validar el cobro del cheque, así como autorizar la transferencia de fondos o ceder el poder a otra persona.
Saber cómo se endosa un cheque es indispensable porque es un requisito de seguridad primordial en el sistema financiero de Estados Unidos, como medida de protección para el portador y de los fondos depositados.
¿Cuál es la forma correcta de endosar un cheque, y dónde firmar?
A continuación, te mostramos cómo realizar el endosado antes de cobrar cheques en el banco.
Paso 1: Verifica los detalles del cheque
Asegúrate de que los datos del anverso del cheque sean correctos, como el nombre del beneficiario, cantidad de dinero en número y letra, e institución bancaria.
Paso 2: Localiza el área de endoso
Voltea el cheque y localiza la leyenda “Endorse Here” o “Do not write below this line”. Evita escribir por debajo del área señalada.
Paso 3: Firma el cheque con precisión
Firma el cheque en el recuadro marcado, según el tipo de endoso que requieras. A continuación, te explicaremos todo sobre los diferentes tipos.
Pero, ¿qué hacer si el nombre del beneficiario es incorrecto?
Ejemplo de cómo endosar un cheque si el nombre está mal escrito
En caso de que el nombre del beneficiario sea incorrecto, primero debes firmar como aparece y después con el nombre corregido.
James Smit — James Smith
Paso 4: Considera un endoso restrictivo (¡Altamente recomendado!)
El endoso restrictivo es una medida de seguridad para evitar que un tercero no autorizado cobre el cheque, dado que restringe la forma de pago a una cuenta bancaria registrada. Se vincula a la información proporcionada en el reverso del cheque.
Paso 5: Endosos de múltiples beneficiarios
En caso de que el cheque esté dirigido a más de un beneficiario, será necesario que uno o todos firmen el endoso, dependiendo de cómo esté escrito.
- Katy Adams and Mark Palmer: Se requieren las firmas de ambos
- Katy Adams or Mark Palmer: Una firma es suficiente
- Katy Adams and/or Mark Palmer: Según el banco intermediario, puede requerir una o dos firmas
- Katy Adams, Mark Palmer, etc.: El banco determina si una o todas las firmas son necesarias
Tipos de endosos: conoce las opciones para tus cheques
Antes de realizar el endoso de tu cheque, verifica cuál tipo es el más adecuado según el movimiento que requieras hacer. Por ejemplo, el endoso restrictivo es una manera de asegurar tu dinero, tal y como el uso de alternativas financieras modernas, como Común, un servicio integral que te da acceso a herramientas financieras unificadas y eficientes.
Endoso en blanco
El endoso en blanco se lleva a cabo cuando el mismo beneficiario cobra el cheque en efectivo. En este caso solo se necesita la firma en la parte indicada.
Endoso restrictivo
El endoso restrictivo es una medida de seguridad para que los fondos sean depositados en una cuenta bancaria específica.
Para ello debes incluir la leyenda for deposit only to + nombre del banco, número de cuenta y firma.
Este es el método más recomendado para los usuarios de Común que realizan depósitos vía móvil, ya que brinda protección al cheque ante posibles extravíos y asegura que el dinero se deposite en la cuenta designada.
Endoso a un tercero
En caso de que el cheque vaya a ser cobrado por un tercero, es necesario endosarlo de la siguiente manera.
Pay to the order of: (nombre de otra persona) + firma
Es importante que extremes precauciones con esta modalidad de endoso. Recurre a ella solo con personas de confianza, y en caso de robo o extravío de un cheque, repórtalo a la institución financiera de inmediato.
Endoso de negocios
El endoso de negocios se hace cuando un cheque es cobrado a nombre de una empresa. Para ello es necesario incluir el nombre completo de la compañía, seguido de la firma del representante legal autorizado para cobrarlo.
Endoso para depósito móvil
Para depositar los fondos de un cheque a través de una aplicación o de banca móvil, es necesario endosarlo de la siguiente manera:
For mobile deposit only + tu firma.
Deposita tu cheque endosado con facilidad y seguridad usando Común
Hacer el cambio de cheques es un proceso que requiere de un especial cuidado y atención, a fin de evitar errores y contratiempos que puedan afectar la operación.
En esta ocasión aprendimos la importancia de endosar correctamente un cheque en Estados Unidos, así como los diferentes tipos que existen, de acuerdo con las modalidades de cobro disponibles.
Ahora que sabes cómo se llena un cheque por la parte de atrás, puedes contar con Común para depositar los fondos a través de la aplicación móvil.
Evita filas: deposita tu cheque desde la app; la disponibilidad de fondos puede variar.
Común te ofrece la seguridad necesaria para cuidar tu dinero y tus datos personales
Es una plataforma accesible para inmigrantes en Estados Unidos, solicita la apertura de tu cuenta con documentación de tu país
Obtén soporte en español y en inglés, disponible 24/7
Accede a una aplicación móvil integral para manejar tus finanzas personales de la manera más sencilla
Común no solo facilitará el proceso de depósitos de cheques, sino que transformará tu vida financiera en Estados Unidos. Abre tu cuenta hoy y descúbrelo.
Preguntas Frecuentes
¿Es obligatorio endosar un cheque en Estados Unidos?
En la mayoría de las ocasiones, sí es necesario. En caso de que solicites depósito mediante cajero automático, ATM o aplicación móvil, es posible que el banco no requiera endoso.
¿Qué pasa si firmo mal el cheque al endosarlo?
Evitar tachaduras o rayones y endosa el cheque nuevamente. En caso de que el banco lo rechace, solicita al emisor que gire uno nuevo.
¿Puedo endosar un cheque a otra persona?
Puedes endosar un cheque para que sea cobrado por otra persona con la leyenda “pay to order of” junto al nombre del beneficiario. Aunque este trámite está restringido a las políticas específicas de cada banco.
¿Es seguro depositar un cheque con la aplicación móvil?
Es seguro depositar un cheque a través de la aplicación móvil de Común, ya que tus datos están cifrados y cuenta con otras medidas de seguridad, como verificación en dos pasos.
Cuenta corriente
Cómo Depositar Dinero en la Cuenta Bancaria de Otra Persona
8 min de lectura
Depositar dinero en la cuenta bancaria de otra persona en EE.UU. es posible mediante transferencias en línea, apps móviles como Zelle, depósito de efectivo en sucursal o servicios de remesas. Solo necesitas el nombre completo del titular y su número de cuenta o teléfono vinculado a la app.
¿Qué significa depositar dinero en la cuenta de otra persona?
En el mundo interconectado de hoy, la capacidad de depositar dinero en la cuenta bancaria de otra persona es una habilidad valiosa. Ya sea que estés ayudando a un amigo necesitado, gestionando los gastos del hogar o dirigiendo un negocio, entender los matices de transferir fondos de manera segura es esencial. Las transferencias de banco a banco son un método popular para transferir dinero de un banco a otro, utilizando funciones de transferencia externa en los sitios web de los bancos y las cooperativas de crédito como ubicaciones viables para estos servicios. Comparar las transferencias de banco a banco con otros métodos, como las transferencias electrónicas y las aplicaciones de transferencia de dinero, es crucial, ya que pueden existir posibles tarifas y límites a considerar.
¿Cuáles son los métodos para depositar dinero en la cuenta de otra persona?
Existen numerosas formas de depositar fondos en la cuenta bancaria de otra persona, incluyendo conocer los detalles de la cuenta bancaria del destinatario para transferencias electrónicas, lo cual es crucial para una transacción fluida:
- Depósitos en Efectivo: Hacer un depósito en efectivo directamente en una sucursal bancaria es sencillo, pero puede estar sujeto a limitaciones o restricciones debido a políticas de seguridad.
- Transferencias de Banco a Banco: Las transferencias bancarias en línea o las transferencias electrónicas entre cuentas bancarias se utilizan comúnmente para transferencias más grandes o urgentes.
- Servicios de Terceros: Utilizar aplicaciones de transferencia de dinero como Venmo, Apple Cash y PayPal es una forma popular y fácil de enviar dinero electrónicamente de manera instantánea. Estas aplicaciones requieren que los usuarios creen una cuenta, vinculen una fuente de pago como una cuenta bancaria o tarjeta, y aseguren que el destinatario tenga una cuenta con la misma aplicación, ofreciendo una solución conveniente para transferencias rápidas entre personas.
- Cheques: Depositar un cheque personal o de caja puede ser más seguro cuando se transfieren cantidades significativas.
Esta sección puede discutir los beneficios de cada método, como las cantidades mínimas de depósito directo o las posibles tarifas de transferencia electrónica, y los plazos esperados, desde el mismo día hábil hasta unos pocos días hábiles para el procesamiento.
¿Cómo depositar efectivo o cheque en la cuenta bancaria de otra persona?
Depositar dinero en la cuenta bancaria de otra persona puede ser esencial por varias razones. Las personas a menudo necesitan transferir fondos para pagar el alquiler, ayudar a miembros de la familia o liquidar cuentas directamente en la cuenta de otra persona. Este proceso, que implica transferir dinero directamente a la cuenta bancaria de otra persona, generalmente a través de transferencias ACH o transferencias electrónicas, es legal y está regulado para prevenir problemas como el lavado de dinero. Es crucial tener detalles precisos como el número de cuenta bancaria del destinatario y el número de ruta bancaria. Siguiendo estos pasos detallados, puedes asegurarte de que tus transacciones se ejecuten de manera fluida y segura.
Para depositar efectivo o un cheque, sigue estos pasos:
- Reúne la Información Necesaria: Obtén el número de cuenta y los detalles de la institución financiera de la persona correcta.
- Visita el Banco: En la sucursal bancaria, completa una ficha de depósito con el número de cuenta del destinatario y la cantidad de efectivo o cheque.
- Verificación: Algunos bancos pueden requerir identificación, especialmente si estás depositando en la cuenta de otra persona.
- Recibo: Siempre obtén un recibo como prueba del depósito en efectivo o depósito de cheque, asegurándote de que los fondos lleguen a la cuenta bancaria del destinatario.
Transferencias en Línea y Pagos Móviles
Utilizar la banca en línea o móvil para depositar dinero ofrece conveniencia y rapidez. Aquí te mostramos cómo usar estas plataformas de manera efectiva:
- Configuración: Asegúrate de que ambas partes tengan cuentas en línea activas. Esto puede implicar vincular una tarjeta de débito o configurar una aplicación de banca móvil.
- Ejecuta la Transferencia: Para transferir dinero, utiliza los detalles de la cuenta bancaria del destinatario o emplea varios métodos electrónicos, incluyendo aplicaciones como Venmo, PayPal, Zelle o Western Union, para una experiencia de transacción sin problemas.
- Confirmación: Tanto el remitente como el destinatario deben recibir confirmación de que el dinero ha sido depositado en la cuenta de ahorros o cuenta corriente del destinatario.
Consideraciones de Privacidad y Seguridad
Al enviar dinero a la cuenta bancaria de otra persona, considera estas medidas de privacidad y seguridad:
- Verifica los Detalles: Revisa dos veces los detalles de la cuenta del destinatario, incluyendo el número de cuenta bancaria y el número de ruta bancaria.
- Protocolos de Seguridad: Utiliza redes seguras para transacciones en línea para prevenir violaciones de datos.
- Monitorea las Transacciones: Revisa regularmente tus estados de cuenta bancarios para detectar cualquier transacción no autorizada rápidamente. Ten en cuenta los aspectos legales y las políticas de las instituciones financieras relacionadas con el depósito de dinero en la cuenta de otra persona.
Este es un proceso que se puede dominar con una atención cuidadosa a los detalles y la seguridad. Siguiendo los pasos descritos anteriormente, puedes asegurarte de que tus transferencias de dinero sean efectivas y seguras. Recuerda, la clave para transacciones financieras exitosas reside en una preparación minuciosa y un seguimiento vigilante, asegurando que cada transacción fortalezca la confianza y la seguridad en nuestros sistemas financieros.
¿Es legal depositar dinero en la cuenta bancaria de otra persona en EE.UU.?
Los bancos están obligados por ley a reportar ciertos tipos de transacciones a organismos reguladores para prevenir y monitorear actividades ilegales como el lavado de dinero. En los Estados Unidos, por ejemplo, las instituciones financieras deben presentar un Reporte de Transacción en Efectivo (CTR) para transacciones en efectivo que superen los $10,000 durante un solo día hábil. Del mismo modo, las actividades sospechosas que pueden no cumplir con los criterios del CTR pero que son inusuales o no tienen un propósito legal aparente también deben ser reportadas a través de Reportes de Actividad Sospechosa (SARs).
Para los depositantes y destinatarios, esto significa que cualquier transacción grande podría llevar a un escrutinio adicional. Es importante que ambas partes mantengan registros del origen de los fondos y el propósito de la transacción, ya que estos podrían ser requeridos en una investigación o auditoría. Ser consciente de estos requisitos ayuda a asegurar que ambas partes mantengan la transparencia y eviten complicaciones legales no intencionales.
¿Qué implicaciones legales tiene transferir dinero en nombre de otra persona?
Al transferir dinero en nombre de otros, los individuos asumen responsabilidades significativas y deben ser conscientes del marco legal que rige dichas actividades. La principal preocupación legal aquí es el riesgo de involucrarse inadvertidamente en prácticas financieras no autorizadas, como operar como un transmisor de dinero no licenciado, lo cual puede conllevar severas sanciones, incluyendo multas y prisión. Es crucial tener acuerdos claros y registros cuando se manejan transacciones financieras para otra persona, particularmente en escenarios comerciales o de cuidado.
Además, transferir dinero en nombre de otros puede exponer a una persona a riesgos de fraude. Si los fondos se usan incorrectamente, tanto la persona que maneja la transacción como el destinatario podrían enfrentar acciones legales o pérdidas financieras. Es recomendable utilizar métodos documentados y canales formales para transferir dinero para protegerse contra malentendidos o fraudes, asegurando que los fondos se usen para los fines previstos.
¿Cómo hacer transferencias internacionales a la cuenta de otra persona?
Las transferencias internacionales no solo son más complejas debido a la participación de múltiples sistemas financieros, sino que también vienen con medidas de cumplimiento más estrictas. Al enviar dinero al extranjero, se deben considerar las regulaciones de ambos países, el remitente y el destinatario. Los requisitos de cumplimiento podrían incluir proporcionar identificación adicional, divulgar la fuente de los fondos y detallar el propósito de la transferencia.
Las tasas de conversión de moneda y las tarifas también son factores significativos en las transferencias internacionales. Las tasas de cambio pueden variar considerablemente según las instituciones financieras o servicios utilizados, lo que podría afectar la cantidad recibida en el otro extremo. Además, las transferencias electrónicas internacionales están sujetas a regulaciones como las impuestas por la Oficina de Control de Activos Extranjeros (OFAC) en los EE. UU., que puede bloquear transacciones que involucren países, individuos o entidades específicos.
Entender estas directrices ayuda a asegurar que las transferencias de dinero internacionales se ejecuten de manera fluida y legal, minimizando el riesgo de demoras o problemas legales y asegurando el cumplimiento con los estándares regulatorios globales.
¿Cómo mandar dinero a tu país desde EE.UU. de manera segura?
Envía al extranjero con tranquilidad con tu cuenta Común¹
¡Abre tu cuenta en 3 minutos!
¿Cuál es la forma más segura y rápida de depositar dinero en la cuenta de otra persona?
Depositar dinero en la cuenta de otra persona es un proceso enriquecido con varios métodos, consideraciones legales y pasos prácticos para asegurar transacciones financieras seguras y protegidas. Hay varios métodos, consideraciones legales y pasos prácticos para asegurar transacciones financieras seguras y protegidas al depositar dinero en la cuenta de otra persona. Ya sea que elijas depositar efectivo en una sucursal bancaria, utilizar transferencias en línea o realizar pagos móviles, entender las complejidades de cada método es crucial para una gestión efectiva del dinero.
Este artículo ha explorado los marcos legales que protegen estas transacciones y las medidas de cumplimiento necesarias para las transferencias tanto nacionales como internacionales, proporcionándote el conocimiento para navegar en este ámbito con confianza. Recuerda, la clave para transacciones financieras exitosas reside en una preparación minuciosa y un seguimiento vigilante, asegurando que cada transacción fortalezca la confianza y la seguridad en nuestros sistemas financieros. Con este conocimiento, estás bien equipado para manejar las responsabilidades de depositar dinero en la cuenta de otra persona de manera eficiente y ética.
Preguntas frecuentes sobre cómo depositar dinero en la cuenta de otra persona
¿Puedo depositar dinero en la cuenta de alguien sin ir al banco?
Sí. Puedes hacer una transferencia bancaria en línea desde la app de tu banco, usar Zelle con el número de teléfono del destinatario, o servicios como Común que envían directo a cuentas bancarias desde tu teléfono. No necesitas visitar una sucursal para la mayoría de los métodos digitales.
¿Qué información necesito para depositar dinero en la cuenta de otra persona?
Para transferencias bancarias necesitas nombre completo, número de cuenta y número de ruta del banco receptor. Para Zelle basta el número de teléfono o correo vinculado. Para servicios internacionales también necesitarás el CLABE (México) o IBAN del país destino.
¿Hay un límite para depositar en la cuenta de otra persona?
Sí. Los límites varían por método y banco. Las transferencias ACH entre bancos suelen tener límites de $1,000–$10,000 diarios. Zelle limita según tu banco (Bank of America permite hasta $3,500 por día). Para envíos internacionales, cada servicio tiene sus propios límites, revisa los términos antes de enviar.
¿Cuánto tiempo tarda el depósito en llegar a la cuenta de otra persona?
Depende del método. Con Zelle el dinero llega en minutos. Las transferencias ACH entre bancos tardan 1–3 días hábiles. Los wire transfers pueden ser el mismo día si se inician antes del horario de corte del banco. Para remesas internacionales con Común, muchas transferencias llegan el mismo día.
¿Es seguro depositar dinero en la cuenta bancaria de otra persona?
Sí, usando plataformas reguladas. Verifica siempre los datos del destinatario antes de confirmar — los depósitos erróneos son difíciles de recuperar. Nunca transfieras dinero por instrucción de desconocidos que te contacten de forma inesperada, ya que las estafas de "transferencia urgente" son comunes.
¿Puedo depositar dinero en la cuenta de alguien en México desde EE.UU.?
Sí. Con Común puedes enviar dinero directamente a cuentas bancarias en México desde tu teléfono, con tarifas desde $2.99 y entrega el mismo día en muchos casos. También puedes elegir entrega en efectivo en puntos como Oxxo o Walmart. Solo necesitas los datos bancarios del destinatario o su número de teléfono.
Educación Financiera
Seguridad en la Banca en Línea: Protege la Información de Tu Cuenta
8 min de lectura
Proteger tu información en la banca en línea empieza con buenas prácticas simples: usa contraseñas únicas, activa la verificación en dos pasos si está disponible, y revisa tus movimientos con frecuencia. Con Común puedes bloquear tu tarjeta al instante desde la app si algo se ve sospechoso.
La conveniencia de gestionar tus transacciones financieras en línea a través de la banca digital ha vuelto cada vez más popular. Sin embargo, con el aumento de la banca digital surge la necesidad de una mayor seguridad para proteger la información personal y financiera. Aquí te mostramos cómo puedes salvaguardar la información de tu cuenta bancaria mientras disfrutas de los beneficios de la banca en línea y móvil. Aspirar a tener la banca en línea más segura es esencial, ya que implica implementar tecnología de seguridad de estándar industrial, autenticación multi factor, notificaciones de alertas y fomentar que las personas tomen medidas de seguridad proactivas.
Comprendiendo la Banca en Línea
La banca en línea, proporcionada por la mayoría de los bancos tradicionales, cooperativas de crédito y bancos solo en línea, permite a los clientes pagar facturas, transferir fondos y gestionar sus cuentas financieras a través de internet. Ya sea que trates con un banco grande o una cooperativa de crédito local, estas instituciones ofrecen servicios de banca en línea segura que se adaptan a las necesidades de sus clientes. Esto se puede acceder a través del sitio web de un banco o una aplicación de banca móvil, ofreciendo la conveniencia de realizar operaciones bancarias en línea en cualquier momento y desde cualquier lugar. A medida que las operaciones bancarias han evolucionado, las medidas de seguridad para proteger la información de las cuentas bancarias en línea también deben avanzar.
Amenazas Comunes en la Banca en Línea
La seguridad en la banca en línea es primordial ya que diversas amenazas podrían comprometer tus cuentas bancarias. Las amenazas comunes en línea incluyen:
- Estafas de Phishing: Los ladrones de identidad envían comunicaciones fraudulentas, a menudo por correo electrónico, para acceder a tu información de banca en línea.
- Malware: Software malicioso diseñado para infiltrarse en tu dispositivo y robar datos relacionados con tus cuentas financieras.
- Robo de Identidad: Los delincuentes pueden usar información personal para abrir nuevas cuentas o ingresar a las existentes.
- Brecha de Datos: Un riesgo significativo donde la información sensible se accede sin autorización, afectando potencialmente numerosas cuentas.
Comprender estos riesgos es crucial para mantener la seguridad en la banca en línea. Los bancos y las cooperativas de crédito a menudo actualizan sus características de seguridad para protegerse contra tales amenazas, lo que hace importante que los usuarios sigan las medidas de seguridad recomendadas. Mantener la banca en línea segura es un esfuerzo colectivo que involucra tecnología bancaria segura, monitoreo vigilante de fraudes y usuarios informados que son conscientes de los riesgos como las estafas de phishing y los ataques de hackers.
Recupera el Control y Tu Paz Mental con las Medidas de Seguridad de Comun
- Inicia Sesión de Forma Fácil y Segura: Usa Face ID o Touch ID para acceder rápidamente a tu cuenta en Comun.
- Recibe Notificaciones al Instante: Mantente al tanto de tus compras con alertas inmediatas de Comun.
- Gestiona Tu Tarjeta con Facilidad: Congela y descongela tu tarjeta de Comun cuando lo necesites.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Aprende mas sopre nuestros servicios
Tu Dinero Está en Buenas Manos con Comun
- Asegurado por la FDIC: Los fondos en tu cuenta de Comun están asegurados hasta $250,000 por Community Federal Savings Bank Bank, miembro FDIC, o Community Federal Savings Bank, miembro FDIC.
- Protecciones de VISA: Tu tarjeta de Comun está protegida con la garantía de VISA contra cargos no autorizados.
Monitoreo y Protección de Tus Cuentas
El monitoreo regular de los saldos y transacciones de tu cuenta es vital. Configura alertas bancarias a través de tu institución financiera para notificarte sobre cualquier transacción no autorizada. Al realizar operaciones bancarias en línea, especialmente en redes Wi-Fi públicas, es recomendable usar una Red Privada Virtual (VPN) para asegurar la conexión y proteger tus datos de ser interceptados. Además, asegúrate de que todos los dispositivos utilizados para la banca en línea tengan software seguro y se actualicen regularmente.
La mayoría de los bancos, incluidas las cooperativas de crédito y los bancos tradicionales, emplean medidas de seguridad bancarias robustas para proteger las operaciones de banca en línea y móvil. Sin embargo, la responsabilidad también recae en el cliente para usar aplicaciones de banca móvil confiables, disponibles en fuentes como Google Play o la App Store, enfatizando la importancia de la seguridad en la selección de aplicaciones, y contactar al banco inmediatamente si se detecta alguna actividad sospechosa. La Corporación Federal de Seguros de Depósitos (FDIC) juega un papel crucial en la mejora de la seguridad y protección de la banca en línea al asegurar el dinero en los bancos en línea y proteger la seguridad de los datos de los clientes, salvaguardando así los fondos y la privacidad de los clientes.
La Importancia de Contraseñas Fuertes
La seguridad en la banca en línea comienza con contraseñas fuertes y únicas. Crear contraseñas fuertes implica usar una combinación de al menos 12 caracteres, incluidos letras mayúsculas, letras minúsculas, números y símbolos. Evita usar la misma contraseña en múltiples cuentas en línea y actualiza tus contraseñas regularmente para proteger la información de tu cuenta bancaria. Un administrador de contraseñas puede ayudar a generar y almacenar estas contraseñas de manera segura. Es crucial aplicar esta práctica a todas las cuentas, especialmente tu cuenta de ahorros, para protegerla del acceso no autorizado y las posibles amenazas de los hackers.
El Papel del Cifrado en la Banca en Línea Más Segura
l cifrado sirve como una capa crítica de seguridad para proteger tu información de cuenta mientras realizas operaciones bancarias en línea. Cuando accedes a tu cuenta bancaria a través del sitio web de un banco o una aplicación de banca móvil, tu información personal y financiera está cifrada. Este cifrado dificulta que los hackers intercepten y descifren los datos durante la transmisión entre tu dispositivo y los servidores de tu banco, manteniendo así la seguridad en la banca en línea.
Tecnologías como SSL (Secure Socket Layer) y HTTPS (Hyper Text Transfer Protocol Secure) son fundamentales para garantizar una conexión segura al realizar operaciones bancarias en línea. Estas medidas de seguridad son empleadas por la mayoría de los bancos y cooperativas de crédito para proteger las transacciones financieras. Para verificar una conexión segura, los usuarios pueden buscar el símbolo del candado en la barra de direcciones de su navegador en los sitios web bancarios, confirmando la presencia de HTTPS, lo que indica que la comunicación web está protegida por cifrado..
Educarte Sobre las Últimas Tendencias de Seguridad
Mantenerse informado sobre las últimas características y tendencias de seguridad es crucial para cualquiera que use plataformas de banca en línea y móvil. Los bancos tradicionales, los bancos en línea y las cooperativas de crédito actualizan continuamente sus protocolos de seguridad para contrarrestar las amenazas emergentes y garantizar una banca en línea segura. Al leer regularmente las actualizaciones de tu institución financiera y aprovechar recursos como las alertas bancarias y el asesoramiento de los representantes bancarios, puedes mejorar tu capacidad para proteger tus cuentas bancarias de transacciones no autorizadas y el robo de identidad.
Además, usar una Red Privada Virtual (VPN) puede agregar una capa adicional de seguridad al acceder a tu información financiera en redes Wi-Fi públicas. Una VPN crea una conexión segura y privada sobre una red menos segura, como Wi-Fi público, asegurando que tus actividades de banca en línea estén protegidas de ojos curiosos.
Inscribirse en la autenticación de dos factores (2FA) o autenticación multifactor (MFA) es otra medida de seguridad fuerte recomendada por la mayoría de los bancos. Este enfoque requiere más de una forma de verificación para acceder a tu cuenta bancaria en línea, reduciendo significativamente el riesgo de acceso no autorizado.
Al comprender la importancia de estas prácticas de seguridad y adoptar medidas como el uso de contraseñas fuertes y únicas, actualizarlas regularmente a través de un administrador de contraseñas y monitorear los saldos de tus cuentas, puedes salvaguardar tu vida financiera y disfrutar de los beneficios de la banca digital con confianza. Ya sea que necesites transferir dinero, pagar facturas o simplemente verificar tus cuentas de ahorros o del mercado monetario, ser proactivo sobre la seguridad en línea puede protegerte de posibles amenazas cibernéticas y mejorar tu experiencia general de banca en línea.
Protege Tu Cuenta
En conclusión, la creciente popularidad de la banca en línea y móvil requiere prácticas de seguridad robustas para proteger la información personal y financiera sensible. Al comprender las diversas amenazas como el phishing, el malware y las brechas de datos, y emplear medidas de seguridad sólidas como contraseñas fuertes y únicas, el cifrado y la autenticación multifactor, las personas pueden mejorar significativamente su seguridad en la banca en línea.
También es crucial que los usuarios se mantengan informados sobre las últimas tendencias y actualizaciones de seguridad proporcionadas por sus instituciones financieras. Tomar medidas proactivas, como usar VPN en redes públicas y monitorear regularmente las actividades de la cuenta, ayuda a asegurar una experiencia de banca digital segura y eficiente. Al adoptar estas prácticas, los usuarios pueden proteger sus transacciones financieras y detalles personales, manteniendo la tranquilidad mientras disfrutan de la conveniencia de la tecnología bancaria moderna.
¿Cuáles son las buenas prácticas de seguridad en la banca en línea?
Usar contraseñas únicas y difíciles de adivinar, evitar acceder a tu cuenta desde redes wifi públicas, y revisar tus movimientos regularmente.
¿Qué funciones de seguridad ofrece Común?
Bloqueo instantáneo de tarjeta desde la app, inicio de sesión con PIN o Face ID, y soporte 24/7 por chat, correo, teléfono o WhatsApp.
¿Cómo reconozco un intento de fraude o phishing?
Desconfía de mensajes urgentes pidiendo que confirmes datos o hagas clic en enlaces. Común nunca te pedirá tu contraseña o códigos de acceso por mensaje o llamada.
Preguntas frecuentes
¿Qué es la verificación en dos pasos y por qué es importante?
Es una capa extra de seguridad que pide un segundo código además de tu contraseña, dificultando que alguien más entre a tu cuenta aunque tenga tu clave.
¿Es seguro usar wifi público para revisar mi cuenta bancaria?
No es recomendable — usa datos móviles o una red segura cuando accedas a información financiera.
¿Cómo bloqueo mi tarjeta de Común si sospecho algo raro?
Directamente desde la app, al instante, sin necesidad de llamar a soporte.
¿Común me pedirá mi contraseña por teléfono o mensaje?
No, nunca. Si alguien te la pide diciendo ser de Común, es un intento de fraude.
¿Con qué frecuencia debo revisar mis movimientos bancarios?
Idealmente cada pocos días, para detectar cualquier actividad que no reconozcas lo antes posible.
¿Qué hago si recibo un mensaje sospechoso pidiendo mis datos?
No respondas ni hagas clic en enlaces — contacta a soporte de Común directamente por los canales oficiales de la app.
Educación Financiera
¿Cómo funciona el cashback? 3 consejos prácticos para aprovecharlo y mejorar tus finanzas
8 min de lectura
Una manera de mejorar las finanzas personales y optimizar los gastos es aplicar alternativas modernas y automatizadas de ahorro ligadas a las compras diarias mediante diversos métodos de pago.
Los programas de cashback son una alternativa para hacer rendir más tu dinero, ya que ofrecen programas de recompensas para recuperar una parte del dinero gastado en tu tarjeta bancaria o de puntos.
Existen diferentes maneras de acceder a este tipo de beneficios: a través de promociones automáticas de algunas tarjetas de crédito, plataformas de compras que recompensan a los usuarios por comprar en sus tiendas asociadas y ciertas aplicaciones móviles que ofrecen reembolsos por compras como combustible.
Conocer y aplicar estas estrategias te ayudará a mejorar tu gestión financiera y mitigar tus preocupaciones. Común es la plataforma que te ayuda a mejorar tu relación con las finanzas y hacer tu vida más fácil.
A continuación, explicaremos cómo funciona el sistema de recompensas de reembolso y compartiremos algunos consejos para sacarle el máximo provecho utilizando las plataformas financieras adecuadas.
¿Qué es el cashback y cómo funciona?
El cashback se puede entender como un descuento en tus compras. Obtienes un reembolso después de comprar un producto que cumpla con los requisitos o en una tienda participante.
El cashback está presente en las compras cotidianas, como cuando vas a una cafetería y pagas con una tarjeta participante, cuando compras en una aplicación que ofrece este beneficio o cuando cargas gasolina y pagas con una tarjeta con cashback incluido.
Aunque el fin último del cashback es descontar una parte del precio, tiene algunas diferencias con los descuentos tradicionales.
Recompensa del Cashback
Descuentos tradicionales
Definición
Devuelve un porcentaje de tus compras después de realizarlas.
Reduce el precio de un producto antes de comprarlo.
Ventajas
- Genera ahorros pasivos, incluso con precios regulares. Algunos programas combinan otros beneficios adicionales.
- Ahorros inmediatos.
- Disponible para todos los usuarios; tenga en cuenta que algunos pueden requerir registro.
Desventajas
- El reembolso puede tardar varios días o semanas en hacerse efectivo. Disponible solo con tarjetas o aplicaciones móviles participantes.
- La disponibilidad depende de cada tienda o vendedor.
- La mayoría de los descuentos no son acumulables con otras promociones.
La recompensa en efectivo varía según la institución financiera o el programa que la ofrece. Para calcularla, utilice la siguiente fórmula si el cashback se basa en un porcentaje:
Total de la recompensa del cashback = (monto de compra) × (porcentaje del cashback)
Por ejemplo, si tu tarjeta de débito o crédito ofrece un 2 % de cashback y gastas $100, recibes $2 de vuelta.
Estas son algunas de las formas de recibir la recompensa de reembolso, dependiendo del programa:
- Depósito automático en la misma cuenta utilizada.
- Saldo acumulado en puntos hasta alcanzar una cantidad mínima de retiro.
- Como crédito válido para compras futuras.
Beneficios del cashback para tus finanzas personales
El cashback de recompensa es una herramienta muy útil para aprovechar al máximo cada dólar gastado a través del ahorro de cantidades que en principio podrían parecer insignificantes, pero en el futuro marcarán una diferencia a la hora de adquirir bienes de primera necesidad.
Por lo tanto, el cashback de recompensa es un aliciente para la educación financiera, dado que motiva la constancia y el hábito de comprar de manera inteligente.
Estas son algunas ventajas prácticas del cashback de recompensa:
- Recuperas parte del dinero gastado: cada vez que realizas una compra, puedes obtener parte de tu dinero de vuelta.
- Mejor control de gastos: generalmente, los proveedores de cashback de recompensa te ofrecen una app móvil donde puedes visualizar tus gastos por categorías.
- Aprovechas ofertas sin comprometer tu presupuesto: el cashback te premia por realizar tus compras habituales, sin necesidad de caer en hábitos compulsivos que afecten tus finanzas.
No olvides que lo importante del cashback de recompensa es la constancia para desahogar un poco los gastos del futuro, como la compra de gasolina, despensa, medicamentos, y así incrementar tus posibilidades de ahorro para que envíes más dinero a tus seres queridos en tu país de origen.
3 consejos prácticos para usar cashback de forma inteligente
Utilizar cashback en sí es una manera inteligente de hacer las compras del día a día. Toma en cuenta estos consejos para obtener el mayor provecho de este servicio.
1. Haz compras habituales como supermercado, transporte o servicios que ya tenías planeados
Considera el uso del cashback únicamente para las compras que ya tienes contempladas en tu presupuesto. Esto te permitirá obtener ganancias a partir de los productos que siempre has comprado, sin caer en malos hábitos.
2. Evita comprar cosas innecesarias solo para obtener cashback
El hecho de que un producto ofrezca una recompensa de cashback, por más alto que sea, no es razón suficiente para adquirirlo si realmente no lo necesitas.
3. Haz un seguimiento mensual del dinero que recibes de vuelta
Es recomendable hacer un seguimiento de la cantidad de reembolso que recibes cada mes y asegurarte de que se te abone correctamente, lo que te ayudará a saber exactamente cuánto estás ahorrando y te motivará a mantener buenos hábitos financieros.
Para ello, puedes utilizar hojas de cálculo o aplicaciones móviles de cashback de recompensas por compras que incluyan herramientas de gestión financiera.
Mueve tu dinero fácilmente con Común
En esta ocasión, te explicamos qué significa cashback, los beneficios, cómo funciona y algunas formas para utilizarlo de manera inteligente.
El hábito del ahorro es esencial, especialmente para los inmigrantes que viven en Estados Unidos en busca de mejorar su calidad de vida y la de sus familias. Mientras que el cashback te ayuda a optimizar tus compras habituales, Común resuelve el proceso de gestión financiera a través de una plataforma integral.
Común es la plataforma financiera diseñada especialmente para aligerar el peso de la administración financiera de los inmigrantes en Estados Unidos.
¡Descubre todos los beneficios que Común tiene para ti!
- Envía dinero desde Estados Unidos a Latinoamérica con tarifas claras y competitivas hasta los límites aplicables.
- Puede abrir una cuenta con un documento de identificación oficial válido de su país de origen.
- Accede a tu historial financiero desde una aplicación móvil intuitiva y amigable.
- Obtén una tarjeta de débito para cubrir tus gastos diarios.
Recuerda que gestionar tus ahorros obtenidos por cashback te permitirá apoyar a tu familia en sus proyectos y objetivos personales.
Convierte tu cashback de recompensa en más oportunidades para ti y tu familia.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Puedo usar el cashback para mis gastos diarios?
Sí, el cashback está pensado precisamente para obtener un porcentaje de regreso de las compras cotidianas, como gasolina, alimentos y transporte público. Por el contrario, no es recomendable utilizar el cashback como motivación para hacer compras innecesarias.
¿Es necesario tener una tarjeta de crédito para obtener cashback?
Aunque las tarjetas de crédito son uno de los medios más frecuentes para ganar cashback de recompensa, no es obligatorio contar con una, ya que existen otras alternativas, como las tarjetas de débito con cashback o cuentas digitales, además de plataformas como Rakuten, Ibotta, Upside o Honey.
¿Qué es el cashback en tarjetas de crédito?
El cashback en tarjetas de crédito es una alternativa para ganar un porcentaje de cashback por las compras. Algunas entidades financieras también ofrecen bonos o beneficios adicionales. Si utilizas tarjeta de crédito, asegúrate de hacer el pago total para no generar intereses.
¿Qué es el cashback en las tarjetas de débito?
Es un beneficio que te ofrece la devolución de un porcentaje de tus compras directamente a tu tarjeta de débito.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
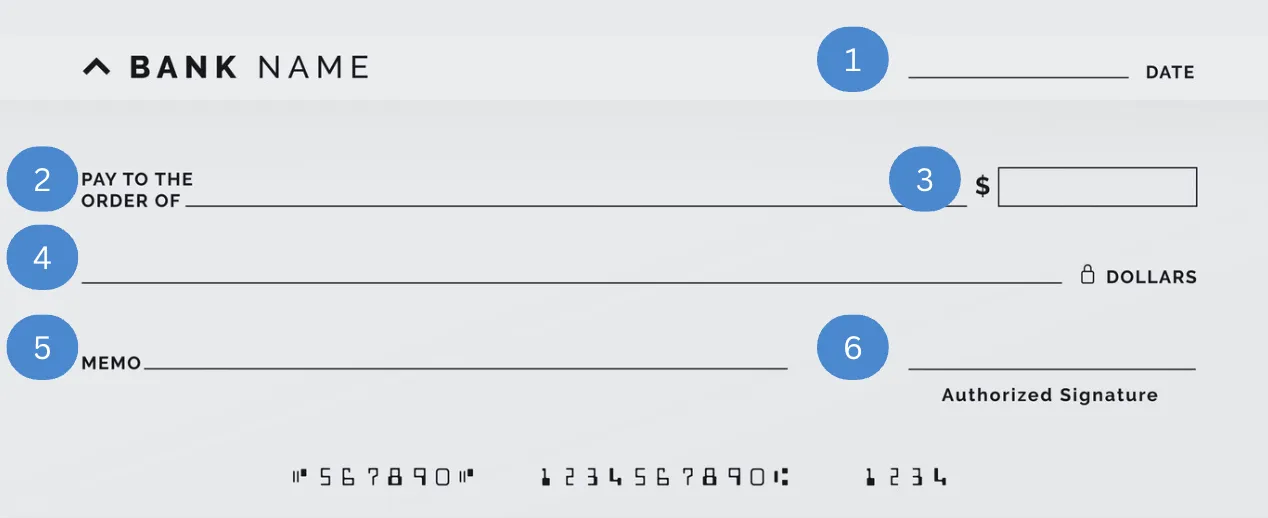
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará

Pagos instantáneos
Descubre cómo registrarte en Zelle y mover tu dinero sin complicaciones
8 min de lectura
¿Buscas una opción para enviar y recibir dinero en Estados Unidos? En la era digital es indispensable contar con un servicio de transferencias inmediatas, seguro y gratuito.
A veces enviar y recibir dinero puede representar un desafío, debido a las altas comisiones o el limitado acceso al sistema bancario. Por ello, saber cómo registrarse en Zelle y conocer soluciones alternativas como Común, te será de gran utilidad para enviar dinero sin complicaciones a través de los servicios más eficientes.
En esta ocasión te explicaremos qué es Zelle, cómo registrarte, cuáles son los requisitos para enviar y recibir dinero y por qué Común funciona como un complemento para ampliar tus posibilidades ante algunas restricciones que podrían dificultar tu acceso a los servicios de pagos móviles.
Para registrarte en Zelle necesitas una cuenta bancaria en EE.UU. en un banco participante, un número de teléfono estadounidense y la app de tu banco. Si tu banco no soporta Zelle directamente, puedes usar Común como alternativa para enviar y recibir dinero de personas que sí usan Zelle.
¿Qué es Zelle, cómo funciona y para qué sirve?
Zelle es un servicio de pagos digitales P2P (persona a persona) disponible en Estados Unidos. Está asociado a más de 20,200 bancos tradicionales, digitales y cooperativas. Por ejemplo, Bank of America, Wells Fargo, Ally Bank, Capital One y Navy Federal Credit Union.
Su amplia cobertura y su facilidad para realizar transferencias lo han consolidado como un eslabón fundamental en el sistema bancario de Estados Unidos.
Otras de las ventajas de Zelle son:
Transferencias casi inmediatas
Los usuarios pueden recibir su dinero en cuestión de minutos.
Facilidad de uso
Cuenta con vinculación directa a las aplicaciones de los bancos, por lo que no se necesita una app externa.
Seguridad
Tiene el respaldo directo de las instituciones bancarias, por lo que puedes tener la seguridad de que tu dinero llegará a su destino.
Cargos de uso
Podrás enviar y recibir dinero sin comisiones a otros usuarios de Zelle.
¿Cómo funciona Zelle?
Zelle funciona a través de la conexión con las aplicaciones afiliadas de los bancos. Para enviar y recibir dinero, primero debes verificar que tu banco forme parte de la red de cobertura de este servicio.
Si este es el caso, realiza el registro directamente en la banca en línea de tu banco y comienza a enviar y recibir dinero en tu cuenta, a través de un número telefónico o correo electrónico.
Utilizar Zelle para enviar dinero es muy práctico para realizar transacciones diarias, como pago de renta, adquisición de bienes y servicios. Además de que es un método seguro para enviar dinero a familiares y amigos.
Además de Zelle, existen otras alternativas para enviar y recibir dinero en Estados Unidos. Descubre las 6 mejores apps móviles del 2025
¿Qué cambió en Zelle en enero de 2025?
Zelle anunció un importante cambio en su aplicación que entró en vigor el pasado abril de 2025. Consiste en la eliminación de las transferencias a través de su propia app, ya que ahora solo es posible utilizar el servicio directamente en las bancas en línea de las instituciones financieras de Estados Unidos que están integradas a su red.
En caso de que quieras descargar la app de Zelle, todavía podrás utilizarla para revisar el historial de pagos.
¿Cómo descargar Zelle en mi celular?: Requisitos clave para registrarse y usarlo sin complicaciones
Número de teléfono móvil de EE.UU. o dirección de correo electrónico
Para usar Zelle solo necesitas registrar un número de teléfono y un correo electrónico. Tus contactos podrán ingresar uno de estos datos para enviarte dinero fácilmente.
Cuenta bancaria en EE.UU.
Dado que Zelle funciona directamente con la conexión de los bancos, es indispensable tener una cuenta en una de las instituciones integradas a su red.
Aplicación bancaria
Necesitas descargar la aplicación de banca móvil de tu institución financiera, ya que accederás a Zelle a través de esta.
Verifica la lista de los bancos que tienen Zelle en su sitio web y asegúrate de poder utilizar su servicio en 2025.
¿Qué puedo hacer si no puedo abrir una cuenta bancaria en Estados Unidos?
A veces, abrir una cuenta bancaria no es accesible para muchas personas, ya sea por falta de la documentación requerida o por historial crediticio insuficiente.
Si es tu caso, Común es una alternativa excelente para enviar dinero a tus familiares de manera segura, rápida y a bajo costo.
Común es una plataforma que entiende las necesidades de las comunidades de inmigrantes en Estados Unidos. Abre tu cuenta hoy y conoce una alternativa accesible para tus finanzas.
¿Cómo registrarse en Zelle paso a paso?
Si te preguntas cómo abrir una cuenta en Zelle, solo sigue los siguientes pasos:
Abrir la aplicación móvil de tu banco (si es socio de Zelle)
Una vez que verificaste la lista de bancos que trabajan con Zelle, debes abrir la aplicación móvil y hacer el registro si aún no lo has hecho.
Buscar la sección de transferencias y pagos
En el menú principal, presiona la sección de transferencias y pagos y posteriormente, cliquea “enviar dinero con Zelle”
Inscribir tu número de teléfono de EE.UU. o dirección de correo electrónico
Para enviar y recibir dinero con Zelle es necesario inscribir un número de teléfono de Estados Unidos y un correo electrónico.
Conectar tu cuenta bancaria
Confirma tus datos y comienza a enviar y recibir dinero con Zelle rápidamente, luego de realizar una transacción de prueba.
¿Cómo enviar y recibir dinero a usuarios de Zelle sin tener Zelle directamente?
Sin duda, Zelle es una excelente herramienta para realizar transferencias bancarias, ya que te ofrece un servicio veloz y muy sencillo de utilizar. Aunque solo está disponible para usuarios de bancos participantes, cuenta con una amplia cobertura.
Aunque Zelle representa una solución práctica con numerosos beneficiarios, cuenta con limitaciones, como el de tener una cuenta bancaria participante elegible en EE.UU.
Común, en cambio, es una solución alternativa que va más allá de las limitaciones tradicionales, ya que permite enviar remesas con la identificación oficial calificada de tu pais. Está diseñada especialmente para inmigrantes en Estados Unidos, y ofrece una gestión financiera simplificada. Este servicio te ofrece:
- Obtener una tarjeta de débito para realizar compras en establecimientos físicos
- Acceder a una aplicación móvil para mejor control de tus finanzas
- Enviar remesas a tus seres queridos desde 2.99 USD por transacción, hasta los límites aplicables
- Formar parte de nuestra comunidad que entiende tus necesidades
Descarga la app de Común y disfruta de finanzas transparente, fácil y diseñada para ti.
Preguntas frecuentes sobre cómo registrarse en Zelle
¿Puedo usar Zelle sin cuenta bancaria?
No directamente. Zelle requiere una cuenta bancaria en EE.UU. en un banco participante. Si tu banco no soporta Zelle o no tienes SSN para abrir una cuenta tradicional, plataformas como Común te permiten enviar y recibir dinero de personas que usan Zelle mediante su función Pay, sin necesitar Zelle directamente.
¿Zelle cobra tarifas por transferencias?
Zelle en sí no cobra tarifas por enviar o recibir dinero. Sin embargo, algunos bancos pueden aplicar cargos propios. Las transferencias son gratuitas entre usuarios de bancos participantes. Verifica los términos de tu banco específico antes de usar Zelle frecuentemente para envíos.
¿Cuánto tiempo tardan las transferencias de Zelle?
En la mayoría de los casos el dinero llega en minutos, especialmente cuando tanto el emisor como el receptor ya están registrados en Zelle. Si el destinatario no está registrado aún, puede tardar entre 1 y 3 días hábiles hasta que complete el registro y reclame el pago.
¿Cuáles son los límites de envío de Zelle?
Los límites los fija tu banco, no Zelle directamente. Por ejemplo, Bank of America permite hasta $3,500 por día; Wells Fargo hasta $2,500 para nuevos usuarios. Consulta los límites en la app de tu banco antes de hacer transferencias grandes para evitar rechazos inesperados.
¿Puedo cancelar una transferencia de Zelle?
Solo si el destinatario aún no ha aceptado el pago (es decir, no está registrado en Zelle). Si ya está registrado, el dinero se transfiere de inmediato y no se puede cancelar. Por eso es importante verificar el número de teléfono o correo del destinatario antes de confirmar el envío.
¿Qué alternativa tiene Zelle para inmigrantes sin banco tradicional?
Común acepta más de 100 IDs latinoamericanas para abrir una cuenta sin SSN. Con la función Pay de Común puedes enviar dinero a personas que usan Zelle en EE.UU., recibir transferencias directas y administrar tu dinero en español. Es la alternativa ideal si tu banco actual no ofrece Zelle.
Educación Financiera
¿Por qué fue rechazada mi transacción bancaria? Causas y soluciones 2026
8 min de lectura
¿Por qué fue rechazada mi transacción bancaria? Causas y soluciones en 2026
Las transacciones bancarias generalmente se rechazan por una de estas razones: fondos insuficientes, límites diarios de transferencia, sospecha de fraude, información de pago incorrecta, tarjetas vencidas, o actividad inusual en la cuenta. En algunos casos, tu banco puede bloquear temporalmente un pago para proteger tu cuenta, incluso si hay dinero suficiente disponible.
Si tu tarjeta de débito, transferencia ACH, retiro de cajero, o pago en línea fue rechazado, la solución más rápida es identificar si el problema es causado por un límite de transacción, una alerta de fraude, o una restricción técnica en la cuenta.
Las 10 razones más comunes por las que se rechazan transacciones
1. Fondos insuficientes
Esta sigue siendo una de las causas más comunes. Incluso si recientemente depositaste dinero, los fondos pueden estar pendientes o no disponibles. Qué puedes hacer: verifica tu saldo disponible (no solo el saldo actual), revisa transacciones pendientes.
2. Límite diario alcanzado
La mayoría de las cuentas tienen límites de transacción diarios para tarjetas de débito, retiros ATM y transferencias ACH. Qué puedes hacer: verifica tus límites en la app de tu banco o contacta soporte.
3. Alerta de fraude automática
Los sistemas de seguridad pueden bloquear transacciones que parecen inusuales, como compras en una ubicación diferente. Qué puedes hacer: verifica si recibiste un SMS de confirmación y responde para autorizar la transacción.
4. Información incorrecta
Un número de tarjeta, fecha de vencimiento, CVV o dirección de facturación incorrectos puede causar el rechazo. Qué puedes hacer: verifica la información ingresada y corrígela.
5. Tarjeta vencida
Si tu tarjeta expiró, las transacciones serán rechazadas automáticamente. Qué puedes hacer: solicita una tarjeta de reemplazo a tu banco.
6. Cuenta bloqueada
Tu cuenta puede estar bloqueada temporalmente por actividad sospechosa. Qué puedes hacer: contacta directamente a tu banco.
7. Comerciante no soportado
Algunos comerciantes o tipos de compras pueden estar restringidos por tu banco. Qué puedes hacer: usa un método de pago diferente o contacta a tu banco.
8. Límite mensual de ACH
Las transferencias ACH tienen límites mensuales además de los diarios. Qué puedes hacer: verifica tus límites de ACH y espera al siguiente ciclo si los has alcanzado.
9. Cuenta inactiva
Las cuentas sin actividad por un período prolongado pueden ser marcadas. Qué puedes hacer: contacta a tu banco para reactivar la cuenta.
10. Transacción internacional no habilitada
Muchas tarjetas de débito no vienen con transacciones internacionales habilitadas por defecto. Qué puedes hacer: contacta a tu banco para habilitar pagos internacionales.
Tipos de transacciones y sus límites
| Tipo de transacción | Cómo funciona | Limitación común |
|---|---|---|
| Tarjeta de débito | Usa dinero de tu cuenta de cheques | Límite diario de compras o cajero |
| Tarjeta de crédito | Usa crédito prestado del emisor | Límite de crédito o crédito disponible |
| Transferencia ACH | Transferencia electrónica banco a banco | Límite diario o mensual de ACH |
Alerta de fraude vs. límite de transacción: cómo distinguirlos
| Señal | Probable alerta de fraude | Probable límite de transacción |
|---|---|---|
| Bloqueo repentino después de viaje | Sí | A veces |
| Monto idéntico a tu límite | No | Sí |
| Recibiste SMS de verificación | Sí | Poco frecuente |
| También fallan transacciones pequeñas | Posiblemente | Menos común |
| Rechazo ocurre al mismo monto repetidamente | Poco probable | Probable |
Preguntas frecuentes
¿Por qué se rechazó mi tarjeta si tengo dinero?
Puede ser un límite diario, una alerta de fraude, o una restricción técnica. Verifica la app de tu banco o contacta soporte para más detalles.
¿Cómo verifico mis límites de transacción?
La mayoría de las apps bancarias muestran los límites de transacción en la sección de configuración o transferencias. También puedes contactar al soporte de tu banco.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Viviendo en Estados Unidos
Todo lo Que Necesitas Saber Sobre Cuentas Bancarias en EEUU: Apertura, Uso y Gestión
8 min de lectura
Cuentas Bancarias
Tener una cuenta bancaria es esencial para gestionar tu vida financiera de manera eficiente y ofrece numerosos beneficios prácticos. Una de las principales ventajas es el almacenamiento seguro del dinero. A diferencia de mantener efectivo en casa, que puede ser vulnerable a robos, pérdidas y daños, el dinero guardado en una cuenta bancaria es seguro y protegido. Además, las cuentas bancarias proporcionan una gran conveniencia para las transacciones diarias. Puedes pagar facturas fácilmente, recibir depósitos directos, retirar efectivo y hacer compras con una tarjeta de débito vinculada a tu cuenta. La banca moderna también te permite gestionar tus finanzas desde prácticamente cualquier lugar a través de plataformas de banca en línea y móvil.
Tipos de Cuentas Bancarias: Corriente y de Ahorros
En el ámbito de las finanzas personales, entender los diferentes tipos de cuentas bancarias es crucial.
- Cuentas Corrientes: Las cuentas corrientes, a menudo llamadas cuentas corrientes personales, están diseñadas para transacciones diarias como depositar dinero y compras con tarjeta de débito. Frecuentemente vienen con la opción de depósitos directos y pagos de facturas en línea. Entender las diferencias entre las cuentas corrientes y de ahorros es esencial, especialmente cuando se consideran promociones y bonificaciones bancarias que a menudo presentan ofertas específicas para abrir nuevas cuentas corrientes y de ahorros, incluyendo requisitos de depósitos directos y depósitos mínimos para calificar para bonificaciones en efectivo.
- Cuentas de Ahorros: Las cuentas de ahorros, incluidas las formas especializadas como la cuenta de ahorros de Barclays, están destinadas a almacenar dinero durante un período más largo, a menudo con el objetivo de construir un fondo de emergencia. Estas cuentas pueden ofrecer una tasa de interés más alta y, a veces, requieren un saldo mínimo. La combinación de cuentas corrientes y de ahorros puede proporcionar una solución bancaria integral, ofreciendo tanto la flexibilidad de las transacciones diarias como el beneficio de ganar intereses sobre ahorros a largo plazo, lo cual es particularmente ventajoso cuando los bancos ofrecen promociones y bonificaciones para estas cuentas.
- Cuentas del Mercado Monetario y CD (Certificado de Depósito): Generalmente ofrecen rendimientos porcentuales anuales más altos que las cuentas de ahorros regulares, bloqueando los fondos durante un período especificado para lograr mejores retornos.
Entender estas opciones ayuda a alinear los servicios bancarios con tus objetivos financieros, ya sea que estés considerando abrir una cuenta corriente empresarial o una cuenta de ahorros conjunta en el mismo banco o cooperativa de crédito.
Abrir tu Primera Nueva Cuenta Bancaria
Para abrir una cuenta, particularmente una nueva cuenta bancaria en línea, comienza eligiendo la institución financiera adecuada: puede ser un banco solo en línea, un banco tradicional o una cooperativa de crédito, dependiendo de tus necesidades y preferencias financieras. Considera factores como la accesibilidad, el servicio al cliente, las estructuras de tarifas y la disponibilidad de funciones de banca en línea y móvil al seleccionar dónde abrir tu cuenta.
El proceso generalmente implica hacer un depósito inicial, que puede variar pero a menudo es un depósito mínimo de apertura. Cumplir con el depósito mínimo es crucial para calificar para las bonificaciones de la cuenta. Algunas instituciones pueden requerir solo unos pocos dólares, mientras que otras pueden pedir una cantidad mayor, especialmente para cuentas premium o especializadas. Durante la fase de apertura de la cuenta, necesitarás proporcionar información personal como un número de Seguro Social o un Número de Identificación del Contribuyente Individual, y una identificación emitida por el gobierno, como un pasaporte o licencia de conducir. Esta información ayuda al banco a garantizar el cumplimiento de los requisitos regulatorios, incluyendo los relacionados con el lavado de dinero.
Muchos bancos ofrecen bonificaciones de cuenta bancaria o una bonificación de cuenta corriente a nuevos clientes de cuentas corrientes, lo cual puede ser un incentivo atractivo. Abrir una cuenta corriente personal en América viene con bonificaciones y recompensas específicas, incluyendo bonificaciones en efectivo por cumplir ciertos requisitos como un depósito directo calificado. Para calificar para estas bonificaciones, los clientes a menudo necesitan cumplir con criterios como un depósito mínimo dentro de un cierto plazo y mantener ese saldo por un período específico. Por ejemplo, algunas instituciones financieras ofrecen bonificaciones en efectivo por configurar un depósito directo calificado. Este incentivo a menudo requiere que recibas un pago regular, como un salario o un beneficio gubernamental, directamente en tu nueva cuenta dentro de un cierto período de tiempo desde la apertura de la cuenta. Asegúrate de entender los términos y condiciones asociados con estas bonificaciones, como los requisitos de saldo mínimo y la duración de los depósitos directos.
Además, pregunta sobre cualquier tarifa potencial asociada con la cuenta, como tarifas de mantenimiento mensual, tarifas de uso de cajeros automáticos y cargos por sobregiro. A veces, los bancos ofrecen exenciones de tarifas en ciertas condiciones, como mantener un saldo mínimo o incluso por inscribirse en depósitos directos. También es beneficioso preguntar sobre las políticas de sobregiro del banco. Algunos bancos ofrecen programas de protección contra sobregiros, que pueden evitar que incurras en tarifas si accidentalmente sobregiras tu cuenta. Este servicio puede ser un salvavidas para los nuevos titulares de cuentas no familiarizados con la gestión de su saldo, pero típicamente viene con un costo adicional.
Por último, considera las opciones de servicio al cliente y soporte del banco. Un soporte al cliente confiable puede ser invaluable, especialmente si encuentras problemas con tu cuenta o necesitas orientación sobre el uso de los servicios bancarios. Al considerar cuidadosamente estos aspectos, puedes asegurar que tu primera experiencia bancaria sea positiva y financieramente beneficiosa. Recuerda, el banco adecuado para otra persona podría no ser el banco adecuado para ti, así que elige basado en tus circunstancias y necesidades financieras específicas.
Común es una Excelente Opción para tus Necesidades Bancarias en USA
Si buscas una solución bancaria confiable y moderna en los Estados Unidos, Común es la opción perfecta para ti. Común es un banco digital diseñado para todos, especialmente para la comunidad de inmigrantes, ofreciendo una experiencia bancaria sin complicaciones, sin cargos ocultos y con herramientas en español que facilitan la gestión de tus finanzas. Con Común, puedes abrir una cuenta en minutos desde tu teléfono, recibir tu tarjeta de débito gratuita y comenzar a disfrutar de beneficios como transferencias sin costo, depósitos directos y acceso a más de 55,000 cajeros automáticos gratuitos en todo el país. Además, Común se preocupa por tu seguridad, implementando medidas avanzadas para proteger tu dinero y tus datos. No esperes más y únete a la comunidad de Común para una experiencia bancaria que entiende y apoya tus necesidades únicas.
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Mas información sobre cuentas bancarias en Estados Unidos
Te explicamos tu numero de cuenta
Las mejores practicas para gestionar tu cuenta
Gestión Efectiva de la Cuenta
La gestión efectiva de las cuentas bancarias va más allá del simple monitoreo de saldos; abarca un enfoque integral de la administración financiera. Esto implica entender y reducir las tarifas de la cuenta, que pueden incluir el mantenimiento mensual, el uso de cajeros automáticos y los cargos por sobregiro. Una forma de minimizar estas tarifas es cumpliendo con los requisitos de saldo mínimo o inscribiéndose en depósitos directos, ya que muchos bancos ofrecen exenciones de tarifas bajo estas condiciones.
El uso de herramientas de banca en línea y móvil es esencial para una gestión financiera eficiente. Estas plataformas permiten el monitoreo en tiempo real de las transacciones, la transferencia inmediata de fondos y el acceso rápido a estados de cuenta y documentos bancarios, lo cual puede ayudar en la elaboración de presupuestos y la preparación de impuestos. Configurar pagos automáticos de facturas es otra característica crucial, asegurando que todos los pagos se realicen a tiempo, evitando así cargos por pagos atrasados e interrupciones en los servicios.
Para aquellos que gestionan múltiples cuentas, como una cuenta corriente empresarial y una cuenta corriente personal, vincular estas cuentas puede simplificar la gestión del dinero. Permite transferencias más fáciles entre cuentas y una vista consolidada de las finanzas, lo cual es particularmente beneficioso para los propietarios de pequeñas empresas que necesitan mantener separados los gastos personales y empresariales. Además, tener múltiples cuentas bancarias puede ofrecer beneficios significativos, como separar fondos para diferentes propósitos—como gastos diarios, ahorros e inversiones—y atender necesidades financieras individuales o conjuntas, incluyendo para viajes internacionales o propósitos empresariales.
Además, la banca móvil ha revolucionado el acceso a los servicios financieros, permitiendo a los usuarios realizar una variedad de tareas bancarias desde sus dispositivos, como verificar saldos, depositar cheques de forma remota y retirar efectivo en cajeros automáticos sin una tarjeta física. Esta conveniencia, sin embargo, debe equilibrarse con prácticas de seguridad diligentes para proteger los datos financieros.

Seguridad y Protección
La seguridad de una cuenta es crítica para proteger los activos financieros de posibles amenazas como el fraude y el robo de identidad. Los bancos, ya sean en línea o tradicionales, implementan medidas de seguridad robustas, incluyendo cifrado, certificados de capa de conexión segura (SSL) y monitoreo continuo de actividades sospechosas. Sin embargo, la responsabilidad también recae en el titular de la cuenta para mejorar su seguridad personal.
Habilitar la autenticación de dos factores agrega una capa adicional de seguridad, reduciendo significativamente el riesgo de acceso no autorizado. Usar contraseñas fuertes y complejas y cambiarlas regularmente son prácticas fundamentales para asegurar los portales de banca en línea. Los titulares de cuentas también deben estar atentos a las estafas de phishing—intentos fraudulentos de obtener información sensible. Reconocer correos electrónicos, enlaces o llamadas telefónicas sospechosas que soliciten información bancaria personal es crucial.
Monitorear regularmente la actividad de la cuenta es otra medida de seguridad proactiva. Muchos bancos ofrecen alertas personalizables que notifican al titular de la cuenta sobre transacciones inusuales o grandes inmediatamente, permitiendo una acción rápida contra accesos no autorizados. También es aconsejable revisar frecuentemente el historial de transacciones para identificar cualquier irregularidad que pueda indicar actividad fraudulenta. Además, entender las últimas tecnologías de seguridad bancaria y utilizar todas las herramientas disponibles proporcionadas por las instituciones financieras puede mejorar significativamente la seguridad de las operaciones bancarias. Estas herramientas incluyen verificaciones biométricas, como el reconocimiento de huellas dactilares y facial, que ofrecen un nivel de seguridad más alto que las contraseñas tradicionales.
Al incorporar estas prácticas avanzadas de gestión y seguridad, los individuos pueden mejorar significativamente tanto la eficiencia como la seguridad de su experiencia bancaria, asegurando que sus activos financieros se gestionen de manera sabia y se protejan contra posibles amenazas.
Conclusión
Navegar por las complejidades de las cuentas bancarias—desde elegir el tipo correcto hasta gestionarlas y asegurarlas—puede tener un impacto significativo en tu bienestar financiero. Entender los diversos tipos de cuentas disponibles, desde cuentas corrientes personales y empresariales hasta cuentas de ahorros y CD, te permite tomar decisiones informadas que se alinean con tus objetivos financieros. Abrir tu primera cuenta es un paso crucial que sienta las bases para construir un futuro financiero robusto. Al seleccionar la institución financiera adecuada, entender las estructuras de tarifas y aprovechar incentivos como bonificaciones de cuenta, te posicionas para maximizar los beneficios de la banca.
La gestión efectiva de la cuenta y las medidas de seguridad vigilantes son esenciales para aprovechar al máximo tu experiencia bancaria. Utilizar herramientas de banca en línea y móvil no solo proporciona conveniencia, sino que también te permite mantener una supervisión cercana de tus actividades financieras, asegurando que tu dinero trabaje para ti de la manera más eficiente posible. Además, la importancia de la seguridad no puede subestimarse; proteger tu información financiera del fraude y el robo es primordial en la era digital actual.
En última instancia, la gestión cuidadosa y la protección de tus cuentas bancarias son cruciales para mantener la salud financiera y lograr tus objetivos monetarios. Al adoptar las prácticas descritas en esta guía, puedes navegar con confianza en el panorama bancario, tomando decisiones informadas que fortalezcan tus finanzas personales y empresariales. Ya sea que estés abriendo tu primera cuenta o optimizando las existentes, recuerda que cada paso que tomes es un bloque de construcción hacia una mayor seguridad y libertad financiera.
Viviendo en Estados Unidos
Cobrar Cheques en EE. UU.: ¿Por qué es tan caro y cómo afecta a los latinos? Soluciones y Alternativas
8 min de lectura
En los Estados Unidos, una forma común de recibir pagos es a través de cheques. Sin embargo, cobrar un cheque puede ser costoso, especialmente para los latinos y otras comunidades con menos acceso bancario.
¿Por qué cuesta tanto cobrar cheques en los Estados Unidos?
Sin cuenta bancaria, las personas deben recurrir a casas de cambio de cheques que cobran entre 1% y 3% del valor del cheque. Para un cheque de $1,000, eso son $10-30 perdidos en cada cobro. Los bancos también pueden cobrar tarifas por depositar cheques de otros bancos.
¿Por qué los latinos sufren estos costos desproporcionalmente?
Las comunidades latinas tienen menor acceso a servicios bancarios por barreras como el requisito de SSN, el idioma y el desconocimiento del sistema. Sin cuenta bancaria, son más propensas a usar casas de cambio de cheques que están en zonas de bajos ingresos y cobran comisiones elevadas.
Soluciones para cobrar cheques sin costo
La mejor solución es abrir una cuenta bancaria. Común es un banco digital en español que permite abrir cuenta sin SSN usando pasaporte o matrícula consular. Una vez abierta, puedes depositar cheques gratis desde la app usando el depósito móvil. También existen organizaciones sin fines de lucro como UnidosUS que ofrecen servicios financieros gratuitos a comunidades latinas.
Preguntas frecuentes sobre cobrar cheques en EE.UU.
¿Cuánto cuesta cobrar un cheque en EE.UU. sin cuenta bancaria?
Las casas de cambio de cheques (check cashing stores) suelen cobrar entre 1% y 3% del valor del cheque, con un mínimo de $3-5. Para un cheque de nómina de $1,000, eso significa perder entre $10 y $30 en cada cobro. Walmart Money Center cobra tarifas más bajas ($4 para cheques hasta $1,000), pero el costo sigue siendo mayor que tener cuenta bancaria.
¿Puedo cobrar un cheque gratis en EE.UU.?
Sí, con una cuenta bancaria. Si depositas el cheque en tu propio banco, no hay cargo. Con Común puedes depositar cheques fotografiándolos desde la app, completamente gratis. Algunos bancos también permiten depositar cheques de otros bancos sin cargo adicional usando la función de depósito móvil.
¿Por qué los inmigrantes latinos pagan más por cobrar cheques?
La principal razón es el menor acceso a cuentas bancarias. Las barreras incluyen el requisito de SSN, el idioma, el desconocimiento del sistema, y el miedo a trámites formales. Sin cuenta bancaria, recurren a servicios de cobro de cheques que cobran comisiones elevadas. Plataformas como Común eliminan estas barreras al aceptar IDs latinoamericanas sin SSN.
¿Qué necesito para depositar un cheque en Común?
Solo necesitas la app de Común y el cheque físico. Abres la app, seleccionas “Depositar cheque”, tomas una foto del frente y del reverso del cheque (con tu firma al dorso), y el dinero se acredita generalmente en 1-2 días hábiles. No hay cargos adicionales por el servicio de depósito móvil.
¿Qué pasa si me pagan con cheque personal de alguien sin cuenta bancaria?
Los cheques personales de personas sin fondos suficientes o sin cuenta activa rebotan (bounced check). Si depositas ese cheque, el banco puede retener los fondos temporalmente y luego debitarte el monto más una tarifa NSF ($25-35). Para recibir pagos de forma más segura, prefiere Zelle, Venmo o transferencias directas en lugar de cheques personales de personas que no conoces bien.
¿Es mejor recibir nómina por cheque o por depósito directo?
El depósito directo es mejor en prácticamente todos los casos: el dinero llega automáticamente el día de pago (o antes con Común), no hay riesgo de pérdida o robo del cheque, no hay tarifas de cobro, y puedes acceder a los fondos inmediatamente. Con Común puedes configurar depósito directo desde la app en minutos usando tu routing number y número de cuenta.
Envíos Internacionales
¿Qué son las remesas?
8 min de lectura
Las remesas son transferencias de dinero que un inmigrante envía a familiares en su país de origen. Con Común, enviar una remesa a Latinoamérica cuesta desde $2.99, con tipo de cambio competitivo y entrega en minutos en la mayoría de los casos.
¿Vives y trabajas en el extranjero? Las remesas pueden ser una opción para ti si quieres enviar dinero a familiares, amigos u otros beneficiarios en otro país.
Las remesas son transferencias de dinero de una persona a otra, generalmente a través de fronteras. Son enviadas con mayor frecuencia por inmigrantes que destinan una parte de sus ingresos para apoyar a sus familias en su país de origen. Sin embargo, las remesas también pueden ser regalos personales, apoyo financiero o pagos entre familiares o amigos que mantienen relaciones sociales o económicas a pesar de la distancia.
¿Conoces la diferencia entre una remesa y una transferencia bancaria?
Las remesas pueden ser transferencias de dinero; sin embargo, lo que comúnmente se entiende como remesas son transferencias voluntarias de persona a persona, generalmente entre familiares. Por ejemplo: un trabajador en Texas enviando dinero a sus padres en México, una enfermera en Florida enviando dinero a sus hermanos en Honduras o un estudiante ayudando a sus abuelos en Guatemala. En cambio, las transferencias bancarias, pueden incluir pagos entre empresas, pagos de comercio internacional, inversión extranjera directa, préstamos entre corporaciones o ayuda gubernamental.
En resumen, las remesas son transferencias personales, transfronterizas y de persona a persona.
¿Cómo puedes enviar remesas desde Estados Unidos a países de América Latina?
Hoy existen más opciones que nunca para enviar dinero a América Latina desde EE. UU. El proceso suele ser muy sencillo:
#1 Elige un proveedor de remesas.
Tu proveedor de servicios de remesas puede ser una aplicación financiera móvil, un banco tradicional como Wells Fargo, un servicio especializado de envío de dinero como Western Union o MoneyGram, o una empresa fintech como Remitly.
#2 Selecciona el país de destino y el método de entrega.
Cada empresa ofrece diferentes opciones de entrega según sus servicios y alianzas locales. Las opciones de entrega varían en costos según el proveedor y el nivel de urgencia.
#3 Ingresa el monto, confirma el tipo de cambio y la comisión.
El monto que recibe el destinatario varía según el tipo de cambio utilizado por el proveedor y la comisión del servicio prestado. Algunas empresas pueden anunciar tarifas de $0, pero su modelo de negocio se basa en el margen aplicado al tipo de cambio.
#4 Pago de la remesa.
Con tantas opciones disponibles, las remesas pueden pagarse mediante diversos métodos, entre ellos:
-Cuenta bancaria (ACH).
-Tarjeta de débito
-Tarjeta de crédito (a menudo la más costosa).
-Efectivo.
#5 El destinatario recibe el dinero.
El tiempo de entrega puede variar de minutos a días, esto depende de cómo se van a recibir los fondos o por el tipo de proveedor de remesas utilizado.
¿Cuánto cuesta enviar remesas desde Estados Unidos?
El costo total depende de dos factores principales:
1. Comisiones por servicio.
Esta es la comisión que el proveedor cobra por enviar la remesa. Estas pueden variar desde los $0 hasta más de $20 USD por transacción, según el proveedor y el método de pago utilizado:
-Cuenta bancaria: normalmente la opción más económica.
-Tarjeta de débito: costo intermedio.
-Tarjeta de crédito: la más costosa (comisiones más posibles intereses).
2. Costos por el tipo de cambio.
Algunas empresas aplican diferentes tipos de cambio, esto puede hacer que la remesa sea más costosa incluso si la tarifa del servicio se anuncia como “$0”. En algunos casos, la ganancia del proveedor está incluida en el margen del tipo de cambio.
3. Otros posibles costos adicionales.
Estos pueden incluir comisiones por retiro en efectivo, límites para montos altos o comisiones cobradas por los bancos participantes. Entender estos costos es clave para administrar tu dinero de la forma más adecuada para ti.
¿Qué debes considerar antes de enviar dinero al extranjero desde Estados Unidos?
Costos totales (comisión + tipo de cambio). El comparar solamente la comisión fija no siempre es suficiente para entender el costo real de una remesa.
Tiempo de entrega. Si el destinatario necesita el dinero el mismo día, puede ser mejor elegir un servicio rápido.
Método de entrega. El retiro en efectivo puede ser útil si el destinatario no tiene una cuenta bancaria. Otras opciones incluyen depósito bancario o billeteras digitales, que pueden ser prácticas y de bajo costo.
Comodidad para el remitente. Si envías dinero con frecuencia, conviene evaluar aplicaciones que permitan guardar destinatarios, pagos automáticos, transferencias recurrentes, alertas del tipo de cambio u otras opciones que se ajusten a tus necesidades.
Límites y requisitos. No todos los proveedores de servicios de envío de dinero son iguales. Algunos servicios requieren identificación oficial emitida por el gobierno, otros una cuenta bancaria en EE. UU. y en algunos casos, comprobante de identidad para transferencias grandes.
¿Qué empresas ofrecen servicios de remesas desde Estados Unidos?
En EE. UU. existen varios tipos de empresas que ofrecen servicios de remesas:
Empresas tradicionales de envío de dinero, por ejemplo: Western Union, MoneyGram y Ria Money Transfer. Estas empresas cuentan con sucursales físicas en muchas ubicaciones. Las tarifas pueden ser más altas y los tipos de cambio menos competitivos.
Bancos tradicionales. No todos los bancos ofrecen este servicio, pero instituciones como Bank of America y Wells Fargo permiten transferencias internacionales en línea o en sucursal. Las comisiones pueden alcanzar hasta los $60 USD y el proceso puede tardar hasta 5 días hábiles.
Empresas digitales (apps). Los ejemplos incluyen Remitly, Wise, WorldRemit y Xoom (de PayPal). Suelen ofrecer precios más competitivos y transferencias más rápidas. Común es una de estas plataformas, que combina una experiencia fintech con beneficios adicionales como una cuenta digital y una app fácil de usar, disponible en español.
Tiendas de conveniencia. Por ejemplo, Walmart ofrece servicios de remesas en persona. Empresas como Común también pueden ofrecer servicios como fondeo en efectivo en tiendas o cajeros automáticos. Con una cuenta en Común puedes depositar efectivo en más de 90,000 ubicaciones y completar tus remesas desde la app móvil.
¿Qué necesito para enviar remesas desde Estados Unidos a países de América Latina?
Los requisitos varían según el proveedor y dependen de:
-Cómo se envía y,
-Cómo se recibe la remesa.
Por ejemplo, una remesa para retiro en efectivo, la información más importante es el nombre legal completo del destinatario tal como aparece en su identificación oficial.
Para una transferencia internacional de banco a banco, se necesitan los datos bancarios de la cuenta receptora.
Los bancos tradicionales y empresas como Western Union suelen requerir:
- Nombre completo del destinatario.
- Número de cuenta.
- Código SWIFT.
- País receptor.
- Monto y moneda.
¿Cómo puedes enviar remesas con Común?
Enviar una remesa con Común es muy sencillo. Puedes hacerlo desde la app móvil de Común o vía WhatsApp. Aquí tienes un paso a paso detallado de como hacerlo:
A través de la app móvil de Común
1.Abre tu app móvil de Común.
2.Selecciona “Transferir”.
3.Selecciona “Internacional”.
4.En “¿Cómo quieres enviar tu dinero?”, elige “A través de la app”.
5.Verás el tipo de cambio actual.
6.Selecciona un destinatario existente o agrega uno nuevo.
*Para agregar un destinatario, necesitarás: nombre completo tal como aparece en su identificación oficial, número de teléfono y —si quieres enviar una transferencia de dinero a cuenta— los datos bancarios.
7.Confirma la información del destinatario.
8.Elige el método de envío (depósito a cuenta o retiro en efectivo; las opciones varían según el país).
9.Ingresa el tipo y número de identificación del remitente.
10.Confirma los detalles de la transferencia.
11.Ingresa el monto (la calculadora mostrará cuánto recibirá el destinatario en moneda local y la comisión de la transferencia).
12.Confirma la transacción.
¡Y listo! Tu remesa ha sido enviada.
A través del WhatsApp de Común
1.Inicia desde nuestro sitio web (seleccionando “Enviar dinero”), donde verás la opción de WhatsApp, o bien:
2.Desde la app móvil de Común, selecciona “Transferir”.
3.Selecciona “Internacional”.
4.Elige “Vía WhatsApp”.
5.Sigue el flujo de la conversación.
6.Selecciona “Enviar dinero”.
7.Confirma el país.
8.Ingresa el monto.
9.Recibirás un mensaje para confirmar el monto que se recibirá en moneda local.
10.Elige el método de entrega.
11.Proporciona los datos del destinatario: nombre completo, tipo de identificación, número de identificación y cuenta bancaria (si aplica).
12.Confirma tu remesa.
13. Verifica tu identidad siguiendo los pasos de verificación.
¡Y listo! Tu remesa ha sido enviada.
Buenas prácticas para el envío de remesas
Para sacarle mejor provecho al dinero para el cuál has trabajado duro, es recomendable tener en cuenta algunas buenas prácticas:
1. Verifica el margen del tipo de cambio.
Idealmente, elige un proveedor que use un tipo de cambio lo más cercano posible al del mercado real, ya que esto impacta directamente en el monto que recibirá tu destinatario. Comprender los costos de la transacción ayuda a tomar mejores decisiones financieras.
2. Busca comisiones claras y transparentes.
Comparar comisiones puede ser confuso porque muchos proveedores de servicios utilizan precios variables según distintos factores. Lo ideal es elegir un proveedor que ofrezca tarifas claras y precios transparentes.
3. Considera los tiempos y días festivos en ambos países.
Ten en cuenta que las transferencias pueden retrasarse durante fines de semana o días festivos en cualquiera de los dos países, por lo que los tiempos de procesamiento pueden ser más lentos que en días hábiles normales.
¿Qué es exactamente una remesa?
Es el envío de dinero que una persona hace desde el país donde trabaja hacia su país de origen, generalmente para apoyar a su familia.
¿Cómo envío una remesa con Común?
Desde la app, selecciona "Enviar una remesa", elige el país de destino y el método de entrega, agrega al destinatario y confirma el monto y la tarifa antes de enviar.
¿Qué países puedo enviar dinero con Común?
Común permite enviar remesas a México y otros países de Latinoamérica; revisa la lista completa de países disponibles dentro de la app.
Preguntas frecuentes
¿Qué diferencia hay entre una remesa y una transferencia bancaria normal?
Una remesa está diseñada específicamente para envíos internacionales a familiares, generalmente con métodos de entrega como efectivo o depósito a cuenta en el país destino.
¿Cuánto cuesta enviar una remesa con Común?
Desde $2.99 por transferencia, con tu primer envío sin costo.
¿Necesito una cuenta de Común para enviar remesas?
Sí, las remesas se envían desde tu cuenta de Común dentro de la app.
¿Cuánto tarda en llegar una remesa?
La mayoría de las transferencias llegan en minutos, dependiendo del país y método de entrega.
¿Puedo enviar remesas en efectivo o solo a cuenta bancaria?
Ambas opciones existen, dependiendo del país; en México, por ejemplo, puedes usar recogida en efectivo en puntos como Elektra u Oxxo.
¿Es seguro enviar remesas por una app?
Común opera con un proveedor de remesas autorizado y con licencia en los estados que la requieren, y muestra el tipo de cambio completo antes de confirmar cada envío.

Educación Financiera
¿Qué es el depósito directo?
8 min de lectura
El depósito directo es una transferencia electrónica que deposita tu sueldo, beneficios del gobierno o pagos directamente en tu cuenta bancaria sin necesidad de un cheque físico. En EE.UU. es el método de pago más común entre empleadores. Con Común puedes recibir tu depósito directo y acceder a tu dinero hasta 2 días antes de la fecha de pago oficial.
¿Qué es el depósito directo?
El depósito directo es un método de transferencia electrónica de fondos que permite a una entidad — tu empleador, el gobierno u otro pagador — depositar dinero directamente en tu cuenta bancaria. A diferencia de los cheques en papel, este proceso elimina la necesidad de emitir, entregar y cobrar un cheque físico, lo que se traduce en mayor rapidez, seguridad y comodidad para el beneficiario.
En Estados Unidos, la gran mayoría de los empleadores utilizan el depósito directo como método principal de pago de nómina. También se usa para distribuir pagos del gobierno como el Seguro Social, reembolsos de impuestos del IRS, beneficios de desempleo y cheques de estímulo.
¿Para qué sirve el depósito directo?
El depósito directo tiene tres usos principales en EE.UU.:
- Nómina de empleados: Es el uso más común. Tu empleador deposita tu salario automáticamente cada período de pago (semanal, quincenal o mensual) en la cuenta que designes, sin que tengas que hacer nada después de la configuración inicial.
- Pagos gubernamentales: El gobierno federal y estatal usa el depósito directo para Seguro Social, Medicare, reembolsos del IRS, beneficios por desempleo y pagos de asistencia. Es la forma más rápida de recibir estos pagos.
- Transferencias entre particulares: Algunas plataformas permiten configurar depósitos directos para recibir pagos de clientes independientes o plataformas gig (Uber, DoorDash, TaskRabbit), acreditando las ganancias directamente en tu cuenta.
Ventajas del depósito directo
- Rapidez: El dinero está disponible el mismo día de pago, o incluso antes si tu banco lo anticipa (Común adelanta hasta 2 días).
- Seguridad: No hay riesgo de pérdida, robo o falsificación de un cheque físico.
- Comodidad: No necesitas ir a ningún lugar a cobrar — el dinero llega automáticamente.
- Sin costo: La mayoría de los bancos y plataformas no cobran por recibir depósitos directos.
- Control financiero: Puedes configurar que el depósito se divida automáticamente entre varias cuentas (ahorro y corriente), ayudando a presupuestar.
¿Cómo configurar el depósito directo?
- Obtén tu número de cuenta y número de ruta (routing number). Los encontrarás en la app de Común o en un cheque de tu cuenta — los 9 dígitos al inicio son el routing number.
- Proporciona esta información a tu empleador o recursos humanos. Muchas empresas tienen un formulario de depósito directo en papel o digital. Común también genera un formulario pre-llenado que puedes descargar desde la app.
- Confirma la fecha de efectividad. Generalmente el primer depósito bajo la nueva configuración tarda 1-2 ciclos de pago en procesarse.
- Disfruta del depósito automático. Desde ese momento tu salario llegará directamente a tu cuenta sin tener que hacer nada más.
¿Necesito SSN para recibir depósito directo?
No necesariamente. Lo que necesitas es una cuenta bancaria con número de cuenta y routing number. Común te permite abrir una cuenta usando tu pasaporte o matrícula consular sin necesitar SSN, y una vez abierta puedes configurar depósito directo igual que cualquier cuenta bancaria tradicional.
Preguntas frecuentes sobre el depósito directo
¿Cómo activar el depósito directo con Común?
Abre la app de Común, ve a la sección de tu cuenta y encontrarás tu número de cuenta y routing number. También puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo directamente a recursos humanos. El proceso toma menos de 5 minutos.
¿Cuánto tarda en llegar el depósito directo?
El depósito directo llega el mismo día de la fecha de pago acordada con tu empleador. Con Común puedes recibir tu pago hasta 2 días antes de la fecha oficial, dependiendo de cuándo tu empleador procesa la nómina. Una vez configurado, el proceso es completamente automático cada período de pago.
¿Puedo recibir depósito directo sin cuenta bancaria tradicional?
Sí. Necesitas una cuenta con número de ruta y número de cuenta — no tiene que ser un banco tradicional. Común ofrece ambos números en su app. Cuentas prepago y algunas fintech también los ofrecen, aunque algunas no aceptan todos los tipos de depósito directo. Verifica antes de dar los datos a tu empleador.
¿Qué pasa si cambio de banco mientras tengo depósito directo configurado?
Debes actualizar la información con tu empleador antes del siguiente ciclo de pago. Si hay un depósito enviado a la cuenta antigua mientras ya la cerraste, el pago rebotará y será devuelto al pagador, quien tendrá que reemitirlo — lo que puede tardar varios días. Para evitar esto, mantén la cuenta antigua activa durante 1-2 ciclos después de cambiar.
¿Es seguro dar mi número de cuenta y routing number a mi empleador?
Sí, en el contexto del depósito directo. El routing y número de cuenta solo permiten recibir depósitos ACH en tu cuenta, no hacerlos. Tu empleador no puede retirar dinero de tu cuenta con esos datos solos. Sin embargo, comparte esa información solo con tu empleador o recursos humanos de manera oficial.
¿El depósito directo funciona para trabajadores independientes (self-employed)?
Sí, aunque el término es diferente. Los freelancers y trabajadores independientes pueden recibir pagos ACH directos de clientes o plataformas gig. Plataformas como Uber, DoorDash y TaskRabbit permiten configurar el depósito semanal de ganancias. Para esto también solo necesitas tu número de cuenta y routing number de Común.
Educación Financiera
Cómo invertir dinero en Estados Unidos: Guía para principiantes
8 min de lectura
Formas de invertir dinero y asegurar tu futuro en Estados Unidos
Una de las preocupaciones constantes de las personas que dejan su país en busca de mejores oportunidades en Estados Unidos tiene que ver con la incertidumbre financiera causada por la mala gestión y el desconocimiento de las estrategias adecuadas para hacer crecer el dinero.
Los productos de ahorro son una alternativa que permite ahorrar dinero a largo plazo mientras genera intereses, es decir, una ganancia que depende del plazo y el porcentaje ofrecido por la institución financiera.
Conocer las diferentes formas de ahorrar dinero es clave para garantizar la estabilidad financiera de usted y su familia. A continuación, explicamos los tipos de inversiones y las maneras más seguras de comenzar. Tenga en cuenta que los productos de inversión NO están asegurados por la FDIC, NO están garantizados por ningún banco y PUEDEN PERDER VALOR.
¿Qué significa invertir dinero y por qué es importante?
Invertir significa destinar dinero a un objetivo con el fin de obtener mayores ganancias en el futuro. Se puede hacer por cuenta propia, a través de un negocio, o con la ayuda de instrumentos financieros formales que ponen el dinero recibido a trabajar para pagar los intereses en los plazos definidos.
Estos son algunos beneficios de aplicar estrategias de inversión:
- Seguridad financiera: te brinda la confianza de contar con un fondo de ahorro para el futuro.
- Crecimiento financiero: pone tu dinero a trabajar para generar ingresos pasivos y evitar que pierda valor por la inflación.
- Apoyo a la familia: funciona para planificar proyectos familiares a largo plazo, como comprar una casa o pagar la educación superior de los hijos.
Cómo definir tus objetivos y perfil de riesgo antes de invertir
Antes de comenzar, es importante que tengas en cuenta que toda inversión conlleva un nivel de riesgo. Si eres principiante, es fundamental que te asegures de comenzar por un nivel acorde.
También debes tener claros tus objetivos financieros, es decir, las metas que quieres alcanzar a corto, mediano y largo plazo.
Perfil de riesgo
El perfil de riesgo es la capacidad de un inversor para asumir posibles pérdidas generadas por la fluctuación del mercado.
Estos son los 3 tipos principales.
Conservador
Es el perfil ideal para personas que no están familiarizadas con las inversiones, ya que implica un riesgo bajo o incluso nulo. Aunque generan ganancias constantes, son inferiores en comparación con otras alternativas de inversión. Las opciones preferidas para este perfil son las cuentas de ahorro y fondos de inversión a corto plazo.
Moderado
Este es un perfil un poco más experimentado, para personas dispuestas a correr un riesgo moderado a través de la combinación de inversiones seguras con otras un poco más arriesgadas con el fin de obtener mejores ganancias.
Agresivo
Este es un perfil orientado a personas con dominio del tema de inversiones. Tienen una alta tolerancia a las pérdidas y buscan generar altos ingresos a través de inversiones significativas a largo plazo. Generalmente, optan por invertir en la Bolsa de Valores, fondos de alto rendimiento y bienes raíces.
Determina tu perfil de riesgo
Luego, debes definir el perfil de riesgo acorde a tus finanzas personales y nivel de experiencia con este tipo de instrumentos.
Sigue estos consejos para asegurarte de hacer una inversión inteligente.
Paso 1. Evalúa tu situación financiera actual
Haz un balance de tu situación financiera, considera a cuánto ascienden tus ingresos, gastos mensuales, deudas y ahorros previos.
Paso 2. Determina tus metas de inversión.
Establece exactamente qué quieres lograr y en cuánto tiempo. Por ejemplo, comprar una casa, viajar a otro país, pagar un tratamiento médico o simplemente contar con un fondo de emergencia. Recuerda que las inversiones a largo plazo implican mayor riesgo, pero también mayores rendimientos.
Paso 3. Define cuánto dinero puedes invertir inicialmente.
En función de tu presupuesto, determina la cantidad de dinero que puedes destinar a tu inversión inicial y la posibilidad de incrementarla en el futuro.
Paso 4. Evalúa tu tolerancia al riesgo.
Analiza tu disposición para asumir posibles pérdidas y el impacto que causaría a tus finanzas personales.
Aquí tienes una tabla comparativa para mayor claridad.
Perfil de inversión
Perfil de riesgo
Plazo
Ganancia potencial
Características
Conservador
Bajo
Largo - Mediano
Baja
Prioriza la seguridad sobre la ganancia.
Moderado
Medio
Mediano - Largo
Baja - Media
Equilibra la seguridad y los rendimientos
Agresivo
Alto
Largo
Alta
Maximiza ganancias a largo plazo, aunque con mayor riesgo.
4 opciones de inversión accesibles para principiantes
Una creencia errónea que tienen muchas personas es que para ser inversionista se necesita una cantidad significativa de dinero. Lo cierto es que hay alternativas accesibles que permiten comenzar con poco dinero y de manera sencilla.
Estas son 4 opciones ideales para iniciarte como inversionista.
Fondos indexados
Los fondos indexados funcionan a través de la recolección del capital de varios inversionistas para comprar acciones o bonos.
Principales beneficios:
- Funcionamiento automatizado.
- Facilidad para diversificar inversiones.
- Generan buenos rendimientos a largo plazo con poco esfuerzo.
Certificados de depósito
Un certificado de depósito es una inversión que se realiza directamente en una institución financiera con un plazo fijo. Esto quiere decir que durante ese período no es posible retirar el dinero.
Principales beneficios:
- Es una forma segura para comenzar a invertir, ya que cuenta con el respaldo de los bancos.
- Generan una ganancia estable y constante.
Bonos
Los bonos son préstamos a empresas o gobiernos que pagan intereses de manera periódica y cuentan con un riesgo muy bajo.
Principales beneficios:
- Es posible calcular de manera más certera los ingresos a obtener.
- Son una buena opción para diversificar inversiones con otras opciones un poco más arriesgadas.
Cuentas de inversión digitales
Son una alternativa accesible, al permitir invertir dinero desde una aplicación móvil.
Principales beneficios:
- Permiten comenzar con montos de dinero muy pequeños.
- Son muy amigables para comenzar en el mundo de las inversiones.
Antes de elegir un instrumento de inversión, toma en cuenta tu perfil de riesgo. Si prefieres la estabilidad sobre la ganancia, los certificados o bonos son la opción ideal.
Evita “poner todos los huevos en la misma canasta”. La clave para ser un inversor inteligente es diversificar en varios instrumentos, aunque sean cantidades pequeñas.
Hábitos sencillos para invertir y revisar tu estrategia
Al comenzar a invertir es importante ser realista, conservar la paciencia y mantenerse constante en las metas financieras.
Estas son algunas prácticas sencillas que puedes aplicar para mantener tus inversiones al día.
- Revisa tus inversiones al menos cada 3 a 6 meses.
- Ajusta tu estrategia según los cambios en tus objetivos o tu situación financiera.
- Aprovecha herramientas digitales para monitorear tu progreso.
Usa Común para manejar tu dinero fácilmente como inmigrante en EE. UU.
La gestión financiera es una responsabilidad que solo le puedes confiar a una plataforma accesible.
¡Te presentamos Común! El servicio financiero que te permite enviar, recibir y cobrar dinero dentro y fuera de Estados Unidos, rápido, de forma simple y segura.
Común es una app móvil que permite abrir una cuenta fácilmente con una identificación oficial calificada del país de origen, así que es una gran opción para la comunidad de inmigrantes.
Abre tu cuenta en Común y empieza a enviar, recibir y cobrar dinero. Disfruta de soporte disponible en español y en inglés, tarifas claras y una plataforma digital ideal para la comunidad de inmigrantes en Estados Unidos.
Preguntas frecuentes (FAQ)
Si aún tiene preguntas, consulte la sección a continuación. Tenga en cuenta que los productos de inversión NO están asegurados por la FDIC, NO están garantizados por ningún banco y PUEDEN PERDER VALOR.
¿Cuánto dinero necesito para empezar a invertir en EE. UU.?
Actualmente, hay opciones de inversión bastante accesibles, especialmente las plataformas digitales. Algunas permiten comenzar con montos desde $1 o $5, lo cual es ideal para aprender a invertir.
¿Es seguro invertir siendo inmigrante?
Sí, incluso si no eres residente legal, puedes invertir dinero en Estados Unidos. Solo asegúrate de hacerlo en instituciones y plataformas reguladas.
¿Qué pasa si quiero cambiar mi estrategia de inversión a futuro?
Es habitual cambiar la estrategia de inversión para que se adapte a tus metas financieras. Revisa periódicamente tus inversiones y haz los movimientos necesarios según los plazos establecidos.
Viviendo en Estados Unidos
Las ciudades más baratas para vivir en Estados Unidos (2026)
8 min de lectura
Las ciudades más baratas para vivir en Estados Unidos (2026)
Vivir en grandes áreas metropolitanas como Nueva York, Los Ángeles o Miami puede ser costoso, especialmente en vivienda, transporte y gastos cotidianos. Para muchas personas, incluyendo inmigrantes recientes, profesionales jóvenes y familias tratando de construir estabilidad financiera, la asequibilidad de un lugar puede ser un factor importante al decidir dónde vivir en EE.UU.
Hay ciudades en todo el país donde el costo de vida general puede ser más bajo y aun así ofrecer acceso a empleos, servicios públicos, universidades y comunidades establecidas. Ciudades como Cleveland, Detroit, Toledo, Wichita y Memphis son reconocidas entre las más asequibles de EE.UU. por sus costos de vivienda relativamente bajos.
Esta guía explora algunas de las ciudades más asequibles de EE.UU., los factores que influyen en la asequibilidad y consideraciones que pueden ayudar al elegir una ciudad que se adapte a tu presupuesto, estilo de vida y metas a largo plazo.
Factores que influyen en el costo de vida en las ciudades de EE.UU.
Vivienda y renta
La vivienda suele ser uno de los gastos más grandes para los hogares en EE.UU. El precio medio nacional de vivienda oscila entre aproximadamente $408,800 y $437,000. En las ciudades más grandes, los alquileres promedio pueden superar los $2,000/mes. En las ciudades más asequibles, los precios medianos de vivienda pueden ser de $75,000–$150,000, y los apartamentos de una habitación suelen rentar por $600–$900/mes.
Servicios y comestibles
Los costos de servicios como electricidad, agua, internet y calefacción pueden variar según la región y el clima. Los precios de los comestibles también difieren entre ciudades.
Transporte y movilidad
En algunas ciudades más grandes, el transporte público puede reducir la necesidad de un coche. En ciudades más pequeñas o dispersas, tener vehículo propio puede ser más necesario, lo que añade costos como gasolina, seguro, estacionamiento y mantenimiento.
Oportunidades de empleo y salarios
Un costo de vida más bajo no siempre se traduce en mayor asequibilidad si los salarios locales son significativamente menores. Según la Oficina del Censo de EE.UU., el ingreso medio familiar nacional fue aproximadamente $83,730 en 2024.
Las 10 ciudades más asequibles para vivir en Estados Unidos
1. Cleveland, OH
Cleveland se ubica consistentemente entre las ciudades grandes más asequibles de EE.UU. Su costo de vida general es aproximadamente 7–17% menor que el promedio nacional, con costos de vivienda particularmente bajos. Los precios medianos de vivienda rondan los $105,000–$150,000. La economía de la ciudad está anclada en atención médica y manufactura avanzada, con Cleveland Clinic y University Hospitals como dos de los empleadores más grandes de la región. Cleveland también alberga aproximadamente 49,500 residentes hispanos, la segunda comunidad latina más grande de cualquier ciudad en Ohio.
2. Detroit, MI
Detroit destaca por sus precios de compra de vivienda excepcionalmente bajos. Houzeo reporta un precio mediano de venta de $82,000, mientras que Redfin registra una mediana más alta de $104,000 a marzo de 2026. Inversiones significativas en revitalización del centro, empleos en la industria automotriz y una escena de startups en crecimiento han mejorado su perspectiva económica.
3. Toledo, OH
Toledo es una de las ciudades de menor costo en el Medio Oeste. Redfin sitúa el precio mediano de venta en $111,000 a febrero de 2026, con una mediana 68% menor que el promedio nacional. La manufactura, la salud y la logística siguen siendo partes importantes de la economía local, y la ciudad tiene una comunidad latina establecida con acceso a servicios en español.
4. Wichita, KS
El costo de vida en Wichita es 12% menor que el promedio nacional, con vivienda 35% más barata que el promedio de EE.UU. El ingreso medio familiar es $63,072. Redfin reporta un precio mediano de venta de $235,000 en marzo de 2026. Las industrias aeroespacial y manufacturera son los principales empleadores.
5. Memphis, TN
El costo de vida general de Memphis es 11% menor que el promedio nacional. Redfin reporta un precio mediano de venta de $170,000 en febrero de 2026 (51% menor que el promedio nacional). Los alquileres promedio para una habitación suelen rondar los $800–$950. Memphis es un hub de logística y distribución, con FedEx con sede allí.
6. Tulsa, OK
Tulsa es vista como una de las ciudades más asequibles del centro-sur de EE.UU., con costos de vivienda por debajo de muchas metrópolis más grandes. La ciudad ganó atención nacional a través del programa Tulsa Remote. Energía, salud y finanzas siguen siendo industrias importantes en la economía local.
7. Knoxville, TN
El costo de vida en Knoxville es 14% menor que el promedio nacional. La ciudad combina costos más bajos con acceso a universidades, sistemas de salud y recreación al aire libre en la región de los Apalaches. Redfin reporta un precio mediano de venta de $307,000 en marzo de 2026.
8. Birmingham, AL
Birmingham es frecuentemente reconocida como una de las ciudades más asequibles del sureste. La atención médica es una de las industrias más grandes de la ciudad, especialmente por la Universidad de Alabama en Birmingham y su red médica. Los precios de vivienda y renta pueden ser menores que en muchas áreas metropolitanas del sur.
9. Indianapolis, IN
Indianapolis a menudo se categoriza como una ciudad de tamaño medio de bajo costo, con niveles de asequibilidad por debajo de muchos promedios urbanos nacionales. La ciudad ha seguido expandiéndose en logística, salud y tecnología. Indianapolis también tiene una comunidad latina en crecimiento y múltiples organizaciones de apoyo a inmigrantes.
10. Brownsville, TX
Brownsville es destacada por su asequibilidad y fuerte conexión con la cultura latinoamericana. Ubicada en la frontera EE.UU.-México, la ciudad tiene una de las poblaciones de habla hispana más grandes del país (94% hispana), lo que puede hacer la vida cotidiana más accesible para inmigrantes recientes y familias bilingües.
Tabla comparativa: Costo de vida por ciudad (2026)
| Estado | FMR / Renta prom. 1 hab. | vs. FMR nacional 1 hab. (~$1,393) | Índice costo de vida |
|---|---|---|---|
| West Virginia | $801 (FMR) | ~42% menos | 83.2–86.6 |
| Arkansas | $811 (FMR) | ~42% menos | 87.6 |
| Mississippi | $910 (FMR) | ~35% menos | 83.3 |
| Oklahoma | ~$850–$875 (mercado) | ~37–39% menos | 85.5–88.8 |
| Kansas | $885 (FMR) | ~36% menos | 89.0 |
| Iowa | $839 (FMR) | ~40% menos | 90.4 |
| Wyoming | $836 (FMR) | ~40% menos | 92.3 |
| Alabama | $905 (FMR) | ~35% menos | 89.3 |
| Indiana | ~$900–$950 (mercado) | ~32–35% menos | 90.1 |
| Ohio | ~$950–$1,000 (mercado) | ~28–32% menos | 91.2 |
FMR 1 hab. = Renta de Mercado Justo HUD año fiscal 2025. FMR nacional 1 hab. base: $1,393. Promedios de mercado de PropertyCEO. Índice de costo de vida de costoflivingbystate.com (C2ER Q1 2026). Todas las cifras son estimaciones y pueden variar por ciudad, tipo de unidad y fuente.
¿Cómo elegir la ciudad ideal?
Una ciudad asequible puede parecer atractiva en papel, pero la mejor opción aún puede variar dependiendo de tu situación personal, oportunidades de trabajo y metas a largo plazo.
Presupuesto familiar:
Para la mayoría de los hogares, la vivienda es el gasto mensual más grande. Los costos a nivel de vecindario pueden variar significativamente dentro de la misma ciudad.
Comunidad y redes de apoyo:
Para muchos inmigrantes, tener acceso a una red comunitaria sólida puede facilitar la transición. Las ciudades con comunidades latinas establecidas pueden ofrecer más servicios en español, organizaciones culturales, iglesias, restaurantes y negocios locales.
Disponibilidad de empleo:
Un costo de vida más bajo puede no siempre traducirse en mayor estabilidad financiera si los salarios y las oportunidades de empleo locales son limitados. Para personas que trabajan de forma remota, elegir una ciudad de menor costo puede proporcionar más flexibilidad.
Acceso a servicios y educación:
Antes de mudarte, puede ser útil considerar tiempos de traslado, costos de combustible, acceso al transporte público y proximidad a escuelas, tiendas de comestibles y servicios de salud.
Administra tus finanzas en EE.UU. con Común
Elegir una ciudad asequible es solo una parte de construir una vida estable en EE.UU. Común ofrece una cuenta de débito que puede abrirse con más de 100 IDs latinoamericanas válidas. La app y los servicios están disponibles en español y puedes enviar dinero cómodamente desde tu teléfono a más de 10 países en Latinoamérica. Visita comun.app para conocer más.
Preguntas frecuentes
¿Cuál es la ciudad más barata para vivir en EE.UU.?
Con base en datos de costo de vida de 2026, Cleveland, OH y Detroit, MI están entre las ciudades grandes más baratas de EE.UU., con índices de costo de vida muy por debajo del promedio nacional.
¿Dónde se puede encontrar la vivienda más asequible en EE.UU.?
Los mercados de vivienda más asequibles en 2026 tienden a estar en el Medio Oeste y el Sur, especialmente en Ohio, Michigan, Tennessee, Alabama y Oklahoma.
¿Qué ciudades ofrecen un equilibrio entre empleo y asequibilidad?
Indianapolis, IN y Knoxville, TN son frecuentemente citadas por combinar asequibilidad con mercados laborales sólidos.
¿Cómo calculo el costo de vida antes de mudarme a una nueva ciudad?
Comienza con los tres gastos más grandes: vivienda, transporte y comida. Usa herramientas como el Índice C2ER o Numbeo para comparar ciudades. También considera los impuestos estatales sobre la renta.
¿Qué ciudades tienen las comunidades latinas más grandes y costo de vida asequible?
Brownsville, TX tiene una población 94% hispana y un costo de vida aproximadamente 12–16% por debajo del promedio nacional. Toledo, OH, Cleveland e Indianapolis también tienen comunidades latinas establecidas y servicios en español.
Educación Financiera
ITIN vs SSN: cuál es la diferencia y por qué importa
8 min de lectura
ITIN vs SSN: ¿cuál es la diferencia y por qué importa?
Si estás autorizado para trabajar en Estados Unidos, necesitas un Número de Seguro Social (SSN). Si no eres elegible para un SSN pero aún necesitas declarar impuestos o acceder a ciertos servicios financieros, puede que necesites un Número de Identificación Personal del Contribuyente (ITIN).
Si te mudaste recientemente a EE.UU., probablemente ya has escuchado los términos 'ITIN' y 'SSN' muchas veces. Aparecen frecuentemente al abrir una cuenta bancaria, declarar impuestos, solicitar trabajo o intentar construir crédito.
Entender la diferencia entre ITIN y SSN importa porque cada número sirve para un propósito diferente en el sistema financiero y fiscal de EE.UU.
¿Qué es un SSN?
Un Número de Seguro Social (SSN) es un número de identificación de nueve dígitos emitido por la Administración del Seguro Social. Se usa principalmente para rastrear ganancias, impuestos y elegibilidad para ciertos beneficios federales.
Los SSN generalmente se emiten a:
- Ciudadanos de EE.UU.
- Residentes permanentes
- Ciertos no ciudadanos autorizados a trabajar en EE.UU. (por ejemplo: personas con visas de trabajo, algunos solicitantes de asilo o refugiados)
Un SSN es requerido para empleo legal, reportes de nómina y acceso a algunos programas gubernamentales.
¿Qué es un ITIN?
Un Número de Identificación Personal del Contribuyente (ITIN) es un número de procesamiento fiscal emitido por el IRS. Los ITINs están diseñados para personas que no son elegibles para un SSN pero tienen obligaciones de declaración fiscal en EE.UU. o necesitan acceso a ciertos servicios financieros.
Un ITIN puede ser usado por:
- Inmigrantes sin elegibilidad para SSN
- Dependientes o cónyuges de residentes de EE.UU. o titulares de visa
- Estudiantes internacionales o titulares de visa temporal en ciertas situaciones
- Personas requeridas a declarar impuestos en EE.UU.
Es importante notar que un ITIN no autoriza a alguien a trabajar en EE.UU.
Tabla comparativa: ITIN vs SSN
| Característica | ITIN | SSN |
|---|---|---|
| Emitido por | IRS (Internal Revenue Service) | SSA (Administración del Seguro Social) |
| ¿Para quién? | Personas no elegibles para SSN con obligaciones fiscales en EE.UU. | Ciudadanos de EE.UU., residentes permanentes y trabajadores autorizados |
| Autoriza a trabajar | No | Sí |
| Se usa para pagar impuestos | Sí | Sí |
| Acceso a beneficios federales | No | Sí |
| Abrir cuenta (débito/cheques) | Algunos bancos e instituciones aceptan ITINs (incluyendo Común) | Sí |
| Construir crédito | Posible en instituciones que reportan actividad de ITIN a agencias de crédito | Sí |
| Cómo solicitarlo | Formulario W-7 del IRS con documentación requerida | Formulario SS-5 de la SSA con documentos de elegibilidad |
¿Cuál necesito?
La respuesta depende de tu situación migratoria, autorización de trabajo y situación fiscal.
Necesitas un SSN si:
- Eres ciudadano de EE.UU.
- Eres residente permanente
- Estás legalmente autorizado a trabajar en EE.UU.
- Tu empleador lo requiere para nómina y reportes fiscales
Puede que necesites un ITIN si:
- No eres elegible para un SSN
- Aún necesitas declarar impuestos en EE.UU.
- Quieres acceder y abrir cuentas financieras
- Quieres comenzar a construir un historial financiero
Muchos inmigrantes recientes solicitan primero un ITIN mientras navegan el sistema financiero de EE.UU. o mientras esperan cambios en su estatus de autorización de trabajo.
¿Puedo tener tanto un ITIN como un SSN?
Sí, en algunas situaciones una persona puede tener ambos en diferentes etapas de su vida. Por ejemplo, alguien puede recibir inicialmente un ITIN porque no es elegible para un SSN. Más tarde, si se vuelven elegibles para autorización de trabajo o residencia permanente, pueden recibir un SSN. Cuando esto ocurre, el SSN se convierte en el número de identificación principal para impuestos y reportes financieros.
¿Qué puedo hacer con cada uno?
Un SSN puede usarse para:
- Trabajar legalmente en EE.UU.
- Recibir salarios a través de sistemas de nómina
- Declarar impuestos
- Acceder a ciertos beneficios federales si es elegible
- Abrir cuentas de débito y cheques
- Solicitar préstamos y productos de crédito
- Construir historial crediticio
Un ITIN puede usarse para:
- Declarar impuestos con el IRS
- Abrir cuentas de débito y cheques en instituciones que aceptan ITINs
- Construir crédito con prestamistas que reportan actividad de ITIN
- Establecer historial financiero en EE.UU.
Es importante notar que un ITIN por sí solo no proporciona autorización de trabajo ni estatus migratorio.
¿Puedes trabajar con un ITIN?
Un ITIN por sí solo no autoriza empleo en EE.UU. Es principalmente un número de identificación fiscal para propósitos de reporte del IRS.
¿Un ITIN construye crédito?
Un ITIN puede ayudar a algunas personas a comenzar a construir historial crediticio en EE.UU. Ciertos bancos, prestamistas y plataformas financieras reportan la actividad de la cuenta vinculada a ITINs a las agencias de crédito. Las políticas varían por institución.
¿Cómo puedo solicitar un ITIN?
Solicitar un ITIN generalmente implica presentar:
- Formulario W-7 del IRS completado
- Una declaración de impuestos federal válida (a menos que califiques para una excepción)
- Prueba de identidad y estatus extranjero
El IRS puede solicitar documentos originales o copias certificadas. Los tiempos de procesamiento pueden variar.
¿Cómo puedo solicitar mi ITIN con Común?
Si necesitas o quieres ayuda con el proceso de solicitud, Común ofrece soporte para la solicitud de ITIN por $199 con garantía de devolución de dinero si la solicitud no es aprobada. Visita comun.app/itin para más información.
Requisitos para solicitar un ITIN con Común:
- Debes vivir en EE.UU.
- Debes tener un pasaporte válido con fecha de vencimiento más de 6 meses desde la fecha de tu solicitud
- Necesitarás declarar tus impuestos para solicitar un ITIN
El proceso:
- Se recomienda abrir una cuenta de débito con Común desde tu teléfono móvil
- Completa el formulario de solicitud en comun.app/itin y envía tu pago
- Sube un escaneo de tu pasaporte
- Si eliges declarar impuestos junto con tu solicitud de ITIN, sube documentación de tus ingresos del año fiscal anterior
- Los agentes de Común te contactarán por correo electrónico si tienen preguntas
- Imprime, firma y envía tu solicitud oficial de ITIN completada (Formulario W-7)
- Los agentes de Común presentarán tu solicitud al IRS
El proceso de solicitud no considera tu estatus migratorio y tu estatus no será reportado a ninguna autoridad migratoria gubernamental.
Abre tu cuenta de Común
Una cuenta de débito puede ser un gran primer paso para construir tu futuro financiero en EE.UU. Común permite a los clientes abrir una cuenta de débito usando ITIN, pasaporte, ID del país de origen o más de 100 IDs latinoamericanas válidas. Puedes abrir tu cuenta de Común desde tu teléfono, la app está disponible en español. Visita comun.app para más información.
Preguntas frecuentes
¿Cuál es la diferencia entre ITIN y SSN?
Un SSN es emitido por la Administración del Seguro Social principalmente para empleo, impuestos y elegibilidad para beneficios federales. Un ITIN es emitido por el IRS para personas que no son elegibles para un SSN pero aún necesitan declarar impuestos o acceder a ciertos servicios financieros.
¿Puedo tener ambos ITIN y SSN al mismo tiempo?
En algunas situaciones, sí. Una persona puede recibir primero un ITIN y luego volverse elegible para un SSN. Una vez asignado el SSN, generalmente se convierte en el número principal para impuestos y reportes financieros.
¿Puedo trabajar legalmente en EE.UU. con un ITIN?
Un ITIN por sí solo no autoriza empleo en EE.UU. Se usa principalmente para identificación fiscal y reportes a través del IRS.
¿Necesito un SSN para abrir una cuenta?
No siempre. Algunas instituciones financieras, incluyendo Común, permiten a los clientes abrir cuentas de débito usando un ITIN, pasaporte u otras formas de identificación.
¿Cómo solicito un ITIN?
Solicitar un ITIN generalmente requiere el Formulario W-7 del IRS completado, documentación de identidad y una declaración de impuestos federales presentada.
¿Cuánto tiempo tarda la solicitud de ITIN?
Los tiempos de procesamiento pueden variar dependiendo de la época del año y la completitud de la solicitud.
Educación Financiera
Descubriendo los tipos de las cuentas bancarias: Guía completa para 2023
8 min de lectura
Una cuenta corriente es la cuenta que usas para tus gastos diarios: recibir tu pago, pagar cuentas y usar tu tarjeta de débito. Con Común puedes abrir una sin número de Seguro Social, sin costo de apertura ni cuota mensual.
En el mundo financiero, la elección de una cuenta bancaria adecuada puede marcar una gran diferencia en tu vida económica. En este artículo, te guiaremos a través de los diferentes tipos de cuentas bancarias disponibles en Estados Unidos y te ayudaremos a elegir la mejor opción para tus necesidades.
¿Qué es una cuenta bancaria y por qué es importante?
Una cuenta bancaria es un tipo de producto financiero que actúa como acuerdo financiero entre un banco y un cliente, que permite al cliente depositar y retirar dinero. Además, ofrece servicios adicionales como la emisión de cheques, transferencias bancarias, pagos con tarjeta de débito, recibir depósitos directos, entre otros. La elección de la cuenta bancaria correcta es esencial para gestionar eficientemente tus finanzas y alcanzar tus metas económicas.
Diferentes tipos de cuentas bancarias
Existen varios tipos de cuentas bancarias, cada una con sus propias características, ventajas y desventajas. A continuación, exploraremos dos de las más comunes: las cuentas de ahorros y las cuentas corrientes:
Cuentas corrientes
Una cuenta corriente, también conocida como cuenta de cheques, es un tipo de cuenta bancaria que se utiliza principalmente para transacciones diarias. A diferencia de las cuentas de ahorros, las cuentas corrientes te permiten realizar un número ilimitado de depósitos y retiros, lo que las hace ideales para el manejo diario de tu dinero.
Las cuentas corrientes son ofrecidas por casi todos los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Una de las principales ventajas de las cuentas corrientes es su flexibilidad. Puedes depositar y retirar dinero tantas veces como quieras, y también puedes realizar transacciones básicas como pagar facturas, emitir cheques y realizar compras con una tarjeta de débito. Además, muchas cuentas corrientes ofrecen servicios adicionales como la protección contra sobregiros, alertas de cuenta y acceso a la banca en línea y móvil.
Sin embargo, a diferencia de las cuentas de ahorros, las cuentas corrientes suelen tener tasas de interés más bajas o incluso nulas, lo que significa que tu dinero no crecerá con el tiempo. Además, algunas cuentas corrientes pueden tener cuotas mensuales de servicio, aunque a menudo puedes evitar estas cuotas si cumples con ciertos requisitos, como mantener un saldo mínimo o realizar un número específico de transacciones cada mes.
Por ejemplo, Chase Bank ofrece la cuenta Chase Total Checking y Citi Bank ofrece la cuenta Citi Basic Banking Package, que incluyen acceso a miles de cajeros automáticos, servicio de banca en línea y móvil. Sin embargo, como muchos de los otros bancos tradicionales, cobran una cuota mensual de servicio de entre $8 a 12 al menos que cumples con ciertos requisitos de balance promedio mensual o un monto mínimo depositado por medio de depósitos directos mensualmente.
En contraste, Común, la banca online en Estados Unidos, ofrecemos una cuenta corriente o cuenta de cheques con cero costos ocultos. A diferencia de bancos tradicionales, la cuenta bancaria que ofrece Común requiere un depósito mínimo de $0, requiere $0 de cuotas mensuales, transacciones ilimitadas, y muchos beneficios más ideales.
En resumen, aunque las cuentas corrientes pueden no ser la mejor opción para ahorrar dinero, son una herramienta esencial para el manejo diario de tus finanzas. Al elegir una cuenta corriente, es importante considerar tus hábitos bancarios y buscar una cuenta que se adapte a tus necesidades.
Cuentas de ahorros
Una cuenta de ahorros es un tipo de cuenta bancaria que se ha diseñado específicamente para fomentar el hábito del ahorro entre los usuarios. Su principal objetivo es ayudarte a guardar dinero de manera segura mientras generas intereses sobre tu saldo.
Las cuentas de ahorros son ofrecidas por la mayoría de los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Por ejemplo, el Bank of America ofrece la cuenta de ahorros Advantage Savings que incluye una tasa de interés competitiva y la posibilidad de evitar la cuota mensual de mantenimiento si cumples con ciertos requisitos. Por otro lado, Wells Fargo ofrece la cuenta Way2Save Savings, que facilita el ahorro al transferir automáticamente $1 de tu cuenta de cheques a tu cuenta de ahorros cada vez que realizas una transacción.
Una de las principales ventajas de las cuentas de ahorros es que tu dinero no solo está seguro, sino que también crece con el tiempo gracias a las tasas de interés. Estas tasas varían dependiendo del banco y del tipo de cuenta, pero en general, te permiten ganar un pequeño porcentaje de tu saldo total cada año. Además, las cuentas de ahorros están aseguradas por la Corporación Federal de Seguro de Depósitos (FDIC) hasta $250,000, lo que significa que tu dinero está protegido incluso si el banco quiebra.
Sin embargo, las cuentas de ahorros también tienen algunas limitaciones. Una de las más notables es la restricción en el número de ciertos tipos de transacciones que puedes realizar cada mes. Según la Regulación D de la Reserva Federal, solo puedes realizar hasta seis "transacciones convenientes" por mes, que incluyen transferencias y pagos electrónicos, débitos automáticos, cheques y pagos de tarjetas de débito. Si excedes este límite, el banco puede cobrarte una tarifa o convertir tu cuenta de ahorros en una cuenta corriente.
Además, aunque las cuentas de ahorros son una excelente manera de guardar dinero, no son la mejor opción si necesitas acceso frecuente a tus fondos. Para transacciones diarias y acceso fácil a tu dinero, una cuenta corriente podría ser más adecuada.
Cuentas bancarias especializadas
Además de las cuentas de ahorros y corrientes, existen otros tipos de cuentas bancarias diseñadas para necesidades específicas.
Cuentas de bajo riesgo y cuentas de segunda oportunidad
Las cuentas de bajo riesgo son cuentas bancarias que ofrecen servicios básicos a un costo mínimo, ideales para personas que buscan evitar cargos bancarios elevados. Por otro lado, las cuentas de segunda oportunidad están diseñadas para personas que han tenido problemas con sus cuentas bancarias en el pasado y buscan una nueva oportunidad para manejar sus finanzas.
Cuentas de nómina y cuentas de mercado monetario
Las cuentas de nómina son cuentas bancarias en las que tu empleador deposita directamente tu salario, mientras que las cuentas de mercado monetario son cuentas de ahorro con características de inversión que ofrecen tasas de interés competitivas a cambio de mantener un saldo mínimo más alto.
Cómo elegir la mejor cuenta bancaria para tus necesidades
La elección de la cuenta bancaria adecuada depende en gran medida de tus necesidades y objetivos financieros. Por ejemplo, si tu objetivo es ahorrar dinero, una cuenta de ahorros podría ser la mejor opción. Por otro lado, si necesitas realizar muchas transacciones diarias, una cuenta corriente podría ser más adecuada.
Factores a considerar al elegir una cuenta bancaria
Algunos factores a considerar al elegir una cuenta bancaria incluyen las tasas de interés, los cargos bancarios, los requisitos de saldo mínimo, los servicios y características adicionales, y la reputación del banco.
Cómo abrir una cuenta con Común:
Para abrir una cuenta en Estados Unidos, generalmente necesitarás proporcionar información personal, como tu nombre, dirección, fecha de nacimiento y número de Seguro Social. También es posible que debas proporcionar una identificación con foto emitida por el gobierno y hacer un depósito inicial.
En Común, los pasos y requisitos para abrir una cuenta son los siguientes:
- Descarga la aplicación móvil en tu dispositivo Apple desde la App Store o en tu dispositivo Android desde la Play Store.
- Abre la aplicación y Crea tu cuenta nueva; sigue las instrucciones y llena los campos de información personal.
- En menos de 5 minutos habrás terminado el proceso de crear una cuenta y obtendrás un número de cuenta (account number), número de ruta (routing number) y podrás empezar a hacer uso de tu tarjeta de débito virtual inmediatamente.
- Solicita tu tarjeta de débito y en menos de 2 semanas te llegará al correo.
Te recomendamos que al abrir tu cuenta con Común, le hagas tu primer depósito para empezar a utilizar tu tarjeta de débito. Puedes hacerlo de distintas formas:
- Conecta tu cuenta PayPal, CashApp, y muchas más a tu cuenta Común y transfiérete dinero instantáneamente.
- Deposita efectivo en uno de los miles de cajeros automáticos de la red Allpoint que puedes conseguir en cualquier Walgreens, CVS, Target, y muchos establecimientos más cerca de ti.
- Transfiérete dinero desde tus otras cuentas bancarias utilizando tu número de cuenta y número de ruta de tu cuenta Común; ten en cuenta que este tipo de transacciones puede incurrir en costos por parte del banco desde el que realizas la transacción.
La importancia de elegir la cuenta bancaria adecuada
Elegir la cuenta bancaria adecuada es un paso crucial para manejar eficientemente tus finanzas. Esperamos que esta guía te haya ayudado a entender mejor los diferentes tipos de cuentas bancarias disponibles y a tomar una decisión informada. Recuerda, la mejor cuenta bancaria para ti es la que se adapta a tus necesidades y objetivos financieros.
Si buscas abrir una cuenta corriente y obtener una tarjeta de débito, ¿qué esperas para hacerlo con Común?
¿Qué tipos de cuentas bancarias existen?
Principalmente cuentas corrientes (para uso diario) y cuentas de ahorro (para guardar dinero, a veces con interés). Común ofrece una cuenta corriente diseñada para inmigrantes.
¿Qué necesito para abrir una cuenta bancaria en Estados Unidos?
Generalmente una identificación oficial y comprobante de domicilio. Con Común, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas, sin necesidad de Seguro Social.
¿Cuánto cuesta mantener una cuenta bancaria?
Varía según la institución. Común no cobra cuota mensual ni exige saldo mínimo.
Preguntas frecuentes
¿Cuál es la diferencia entre cuenta corriente y cuenta de ahorro?
La cuenta corriente es para gastos diarios y transacciones frecuentes; la de ahorro está pensada para guardar dinero, a veces con interés.
¿Puedo abrir una cuenta bancaria sin Seguro Social?
Sí, con Común puedes abrir una cuenta usando pasaporte, matrícula consular u otra identificación latinoamericana vigente.
¿Los bancos digitales cobran menos que los tradicionales?
Muchas plataformas digitales, como Común, no cobran cuota mensual ni exigen saldo mínimo, a diferencia de bancos tradicionales que sí pueden hacerlo.
¿Qué documentos pide Común para abrir una cuenta?
Una identificación oficial vigente con foto; en algunos casos, comprobante de domicilio.
¿Cuánto tiempo toma abrir una cuenta bancaria?
Con Común, aproximadamente 3 minutos, completamente desde tu teléfono.
¿Necesito visitar una sucursal para abrir mi cuenta?
No, todo el proceso se hace en línea desde la app, sin necesidad de ir a ninguna sucursal.

Cuenta corriente
Cuentas Bancarias Conjuntas: Beneficios y Consideraciones
8 min de lectura
Una cuenta bancaria conjunta es una cuenta compartida por dos o más personas, comúnmente usada por parejas, familias o socios de negocio para gestionar gastos en conjunto. Antes de abrir una, es importante entender sus beneficios y también sus riesgos.
¿Qué es una Cuenta Bancaria Conjunta?
Una cuenta bancaria conjunta es una cuenta única compartida por dos o más personas, que permite a todos los titulares de la cuenta depositar, retirar y gestionar dinero desde la misma cuenta. Es perfecta para aquellos que necesitan gestionar finanzas en conjunto, como esposos, padres e hijos, o socios comerciales. Las cuentas conjuntas pueden ser usadas como cuentas corrientes conjuntas o cuentas de ahorro conjuntas, dependiendo de las necesidades financieras de los copropietarios.
Haz click aquí para aprender mas sobre las cuentas bancarias personales en EEUU
Beneficios de las Cuentas Bancarias Conjuntas
Gestionar gastos compartidos se vuelve mucho más sencillo con una cuenta conjunta. En lugar de lidiar con múltiples cuentas para diferentes pagos, puedes manejar las facturas del hogar, pagos de automóvil, pagos de hipoteca y otros gastos conjuntos desde un solo lugar. Esto simplifica el seguimiento y la organización de tus finanzas y reduce la necesidad de transferir fondos entre cuentas separadas.
Con una cuenta bancaria conjunta, ambos titulares de la cuenta tienen acceso a los fondos. Esto puede ser increíblemente conveniente en emergencias o cuando un socio no está disponible. Por ejemplo, si un cónyuge está de viaje o incapacitado, el otro aún puede pagar facturas y gestionar gastos compartidos sin demora. Este acceso igualitario asegura que la gestión financiera continúe sin problemas independientemente de las circunstancias.
Abre tu cuenta con Común ahora. Banca diseñada especificamente para ti.
Objetivos Financieros Compartidos
Las cuentas conjuntas son fantásticas para trabajar hacia objetivos financieros comunes. Ya sea que estés ahorrando para una casa, unas vacaciones o la educación de tu hijo, tener una cuenta conjunta asegura que ambos socios estén en la misma página y contribuyendo hacia estos objetivos juntos. Este enfoque compartido puede fomentar una planificación financiera más sólida y hábitos de gasto y ahorro más cohesivos.
Una cuenta bancaria conjunta mejora la transparencia y la confianza en las relaciones. Fomenta la comunicación abierta sobre las finanzas y ayuda a asegurar que ambas partes estén conscientes y de acuerdo sobre cómo se está gastando y ahorrando el dinero. Esto puede llevar a mejores decisiones financieras y reducir el potencial de malentendidos o conflictos sobre la gestión del dinero.
En caso de emergencias, una cuenta conjunta asegura que un socio pueda acceder a los fondos si el otro está incapacitado. Esto es especialmente importante para parejas mayores o aquellas con problemas de salud, proporcionando la tranquilidad de que las finanzas pueden ser gestionadas incluso en tiempos difíciles. Los padres mayores y los hijos adultos también pueden beneficiarse de esta configuración, asegurando que los gastos necesarios estén cubiertos sin problemas.
Consideraciones para Cuentas Compartidas
Compartir una cuenta significa compartir el control individual sobre tus finanzas. Es importante tener acuerdos mutuos sobre el gasto y confiar en las decisiones financieras de tu socio. Esto podría ser una desventaja para aquellos que prefieren la autonomía total sobre su dinero. Tener tanto cuentas conjuntas como separadas puede equilibrar la gestión financiera compartida con la autonomía del gasto personal.
La gestión del dinero a veces puede llevar a desacuerdos. Para evitar conflictos, establece límites de gasto y ten discusiones financieras regulares para asegurar que ambas partes estén en la misma página. La comunicación clara es clave para mitigar posibles disputas, y consultar a un planificador financiero o asesor de patrimonio también puede ayudar en la gestión de cuentas conjuntas de manera efectiva. Establecer pautas claras para depósitos, retiros y gastos significa decidir juntos cuánto contribuirá cada persona a la cuenta conjunta, ya sea una cantidad fija o un porcentaje de tus ingresos.
Reglas para Gastos y Ahorros
Esto puede incluir establecer reglas para grandes retiros o gastos, requiriendo el acuerdo de ambos socios para evitar disputas. Tener un entendimiento mutuo de cómo se gestionará la cuenta puede prevenir malentendidos y fomentar un enfoque cooperativo para la gestión del dinero.
Alinear los Objetivos Financieros a Largo Plazo
Alinea tus objetivos financieros a largo plazo, como ahorrar para una casa, la jubilación o la educación de un hijo. Establecer y trabajar hacia objetivos comunes fortalece tu asociación financiera y proporciona una dirección clara para tu cuenta conjunta. Revisa y ajusta regularmente tus objetivos según sea necesario para mantenerte en el camino y adaptarte a cualquier cambio en tu situación financiera.
Aspectos Legales
Las cuentas conjuntas vienen con responsabilidades legales, como la responsabilidad por descubiertos y deudas. Es esencial tener acuerdos claros, especialmente en asociaciones comerciales, para evitar complicaciones legales. Entiende los aspectos legales y asegúrate de que ambas partes estén conscientes de sus responsabilidades. La Corporación Federal de Seguros de Depósitos (FDIC, por sus siglas en inglés) asegura las cuentas conjuntas, pero es importante entender los límites de cobertura y las implicaciones.
Las cuentas conjuntas pueden afectar las calificaciones crediticias de ambos titulares de la cuenta. La gestión responsable y la supervisión regular de la cuenta son cruciales para evitar impactos negativos en tu crédito. Asegúrate de que ambos socios estén comprometidos a mantener buenos hábitos financieros. Cualquier deuda incurrida en la cuenta conjunta se reflejará en las calificaciones crediticias de ambos titulares de la cuenta, por lo que es importante gestionar la cuenta de manera prudente.
Comprender las Implicaciones Legales y Fiscales
Sé consciente de las implicaciones legales y fiscales de tener una cuenta bancaria conjunta. En algunos casos, las cuentas conjuntas pueden afectar tus calificaciones crediticias individuales y responsabilidades fiscales. Consulta a un planificador financiero o asesor bancario para entender el impacto en tus finanzas personales y asegúrate de cumplir con cualquier requisito legal. Este entendimiento te ayuda a tomar decisiones informadas y evitar posibles problemas legales o financieros.
Consejos para Gestionar Exitosamente una Cuenta Bancaria Conjunta
La comunicación es clave, y las discusiones financieras regulares son esenciales. Habla abiertamente sobre tus objetivos financieros, hábitos de gasto y cualquier preocupación que puedas tener. Programa reuniones regulares para revisar tu cuenta conjunta y discutir cualquier cambio en los ingresos, gastos o objetivos de ahorro. La comunicación abierta asegura que ambos socios estén al tanto del estado de la cuenta y puedan abordar cualquier problema de manera oportuna. Gestionar una cuenta bancaria conjunta requiere trabajo en equipo, comunicación y pautas claras. Aquí hay algunos consejos para ayudarte a navegar esta disposición financiera sin problemas:
•Mantener Cuentas Individuales para Gastos Personales
Mantener cuentas individuales para gastos personales puede ayudar a evitar conflictos y asegurar que ambos socios tengan algo de independencia financiera. Las cuentas corrientes y de ahorro separadas pueden complementar una cuenta conjunta proporcionando un espacio para el gasto y ahorro individual. Esta configuración permite que cada persona gestione su dinero por separado mientras sigue contribuyendo a los gastos compartidos a través de la cuenta conjunta. También reduce el potencial de conflictos sobre compras y hábitos de gasto personales.
Presentamos Común.app: Para aquellos que buscan mantener cuentas individuales junto con una cuenta conjunta, Común.app ofrece una solución perfecta. Con Común.app, puedes gestionar fácilmente tus finanzas personales mientras haces un seguimiento de tus gastos compartidos. La aplicación proporciona una plataforma fácil de usar para presupuestar, ahorrar y realizar pagos, asegurando que tengas control total sobre tu gasto individual. Esto puede ser especialmente útil para parejas que desean equilibrar objetivos financieros conjuntos con autonomía financiera personal.
•Utilizar Herramientas y Recursos Financieros
Aprovecha al máximo las herramientas y recursos financieros disponibles en tu banco o institución financiera. Muchos bancos ofrecen herramientas de presupuesto, servicios de planificación financiera y asesores de patrimonio que pueden proporcionar orientación sobre la gestión de cuentas conjuntas y separadas. Estos recursos pueden ayudarte a ti y a tu socio a mantenerse en el camino con tus objetivos financieros y tomar decisiones informadas.
•Establecer un Plan de Contingencia
Ten un plan de contingencia en caso de emergencias o cambios significativos en la vida. Discute qué pasaría si uno de los socios queda incapacitado, pierde su trabajo o si la relación cambia. Tener un plan claro asegura que ambos socios estén preparados para circunstancias imprevistas y puedan seguir gestionando la cuenta conjunta de manera efectiva.
Siguiendo estos consejos, puedes gestionar exitosamente tu cuenta bancaria conjunta, fomentando una asociación financiera colaborativa y transparente. Recuerda, la clave para una cuenta conjunta exitosa es la comunicación abierta, pautas claras y respeto mutuo.
Te enseñamos como gestionar tus cuentas personales en EEUU aquí
Conclusión
Las cuentas bancarias conjuntas ofrecen numerosos beneficios, desde simplificar las finanzas hasta fomentar la transparencia y la confianza. Sin embargo, también requieren una consideración cuidadosa y una comunicación clara para evitar posibles inconvenientes. Pesa los pros y los contras detenidamente y asegúrate de que ambos socios estén en la misma página antes de abrir una cuenta conjunta. Las situaciones financieras pueden cambiar, por lo que es esencial permanecer flexible y adaptable. Reevalúa regularmente la configuración de tu cuenta conjunta y realiza ajustes según sea necesario. Ya sea cambiando tus montos de contribución, ajustando los límites de gasto o reevaluando tus objetivos financieros, mantenerse adaptable asegura que tu cuenta conjunta siga satisfaciendo las necesidades de ambos socios.
¿Qué es una cuenta bancaria conjunta?
Es una cuenta única donde dos o más personas pueden depositar, retirar y gestionar dinero, generalmente usada por parejas, familias o socios de negocio.
¿Cuáles son los beneficios de una cuenta conjunta?
Facilita el pago de gastos compartidos (renta, servicios) sin necesidad de transferencias constantes entre cuentas individuales, y permite que otro titular acceda a los fondos en caso de emergencia.
¿Qué debo considerar antes de abrir una cuenta conjunta?
Todos los titulares tienen acceso igual al dinero, lo cual requiere confianza y acuerdos claros sobre el uso de los fondos. También es importante acordar cómo dividir gastos y revisar movimientos regularmente.
Preguntas frecuentes
¿Quién puede abrir una cuenta bancaria conjunta?
Generalmente dos o más personas que compartan gastos, como parejas, familiares o socios de negocio.
¿Todos los titulares tienen el mismo acceso al dinero?
Sí, en una cuenta conjunta estándar, todos los titulares pueden depositar, retirar y gestionar el dinero por igual.
¿Qué pasa si uno de los titulares tiene un problema legal o de crédito?
Puede afectar la cuenta completa; es importante considerar este riesgo antes de abrir una cuenta conjunta.
¿Es fácil cerrar o desvincularse de una cuenta conjunta?
El proceso varía según la institución; generalmente requiere el acuerdo o firma de todos los titulares.
¿Cómo evito conflictos en una cuenta conjunta?
Acordando desde el inicio cómo se dividen los gastos, revisando movimientos con frecuencia y manteniendo comunicación abierta entre los titulares.
¿Es mejor una cuenta conjunta o mantener cuentas separadas?
Depende de la situación de cada persona; muchas parejas y familias combinan ambas: una cuenta conjunta para gastos compartidos y cuentas individuales para gastos personales.
Cuenta corriente
Tarjeta prepago vs. tarjeta de débito: ¿cuál es la diferencia?
8 min de lectura
Una tarjeta prepago se carga con dinero por adelantado y, en general, no está vinculada a una cuenta de cheques tradicional. Una tarjeta de débito está vinculada a una cuenta de cheques y el dinero se toma directamente del saldo disponible de esa cuenta. Una tarjeta de débito generalmente se conecta con otras funciones bancarias, como estados de cuenta, depósito directo y otros servicios de la cuenta.
La principal diferencia es su conexión con una cuenta bancaria: la tarjeta de débito toma los fondos directamente de una cuenta de cheques, mientras que la tarjeta prepago requiere que cargues dinero por adelantado. Ni las tarjetas prepago ni las de débito suelen ayudarte a construir un puntaje de crédito, porque generalmente no se reportan a las principales agencias de crédito.
¿Qué es una tarjeta prepago?
Una tarjeta prepago es una tarjeta de pago que debe cargarse con fondos antes de poder usarse. El gasto se limita a la cantidad que se cargó en la tarjeta. Comúnmente se consiguen en tiendas y a través de proveedores de servicios financieros.
Las tarjetas prepago se usan comúnmente para compras del día a día, pagos en línea y para enviar o recibir cantidades limitadas de dinero. Pueden ser recargables, es decir, puedes volver a agregar dinero después de gastar el saldo. Algunas también permiten depósito directo, pero las funciones disponibles dependen del proveedor.
Como las tarjetas prepago generalmente no están vinculadas a una cuenta de cheques tradicional, es posible que no incluyan funciones como estados de cuenta completos, servicios de sobregiro u otras funciones bancarias. Los servicios disponibles varían según el proveedor.
¿Qué es una tarjeta de débito?
Una tarjeta de débito está vinculada a una cuenta de cheques. Cuando se hace una compra, el dinero se toma directamente del saldo de la cuenta.
Las tarjetas de débito se usan comúnmente para gastos diarios, compras en línea, retiros en cajeros automáticos y pago de facturas. También se usan comúnmente para recibir ingresos por depósito directo de empleadores u otras fuentes de pago.
Como la tarjeta está conectada a una cuenta, todas las transacciones quedan registradas en los estados de cuenta. Estos estados de cuenta se pueden usar para llevar el control de los gastos, los depósitos de ingresos y la actividad de la cuenta con el tiempo.
Una tarjeta de débito generalmente refleja el saldo disponible de tu cuenta a medida que se procesan las transacciones.
Tarjeta prepago vs. tarjeta de débito: diferencias principales
Las tarjetas prepago y de débito pueden verse similares en el uso diario, pero funcionan de manera distinta por dentro. La siguiente comparación explica cómo funciona cada una en aspectos clave como el acceso a la cuenta, las comisiones, los depósitos y las herramientas financieras. La tarjeta de débito de Común se incluye como ejemplo de una tarjeta de débito.
| Característica | Tarjeta prepago | Tarjeta de débito | Tarjeta de débito de Común |
|---|---|---|---|
| Vinculada a una cuenta de cheques | No | Sí | Sí |
| Asegurada por la FDIC | Depende del proveedor | Sí, si está vinculada a una cuenta de cheques asegurada por la FDIC | Sí, a través de Community Federal Savings Bank, Member FDIC |
| Depósito directo | Limitado | Disponible, según la cuenta | Sí, con opciones de acceso anticipado |
| Comisiones mensuales | Pueden aplicar, según el proveedor | Varía según el proveedor | Sin comisión mensual |
| Comisiones por recarga | Pueden aplicar, según el proveedor | No aplica | Ninguna |
| Estados de cuenta | No disponibles | Disponibles a través de la cuenta | Disponibles a través de la cuenta |
| Apertura sin SSN | Muchas tarjetas prepago exigen SSN | Varía según el proveedor | Sí, los solicitantes elegibles pueden aplicar con pasaporte o ciertas identificaciones latinoamericanas |
| Protección contra sobregiro | Generalmente no | Varía según la cuenta | Generalmente no |
Esta comparación muestra cómo se diferencian las tarjetas prepago y las de débito en estructura, costo y funciones financieras, sobre todo en cuanto al acceso a la cuenta y al uso a largo plazo. Una tarjeta de débito vinculada a una cuenta de cheques puede ofrecer más funciones, como depósito directo y estados de cuenta. Los clientes elegibles pueden abrir una cuenta de cheques de Común con un pasaporte o ciertas identificaciones latinoamericanas.
¿Cuáles son las desventajas de las tarjetas prepago?
Las tarjetas prepago pueden ser útiles para gastos básicos, pero pueden tener limitaciones según cómo se usen.
Una limitación común es la estructura de costos. Muchas tarjetas prepago pueden cobrar comisiones por agregar dinero, retirar efectivo o mantener la tarjeta. Los tipos y montos de las comisiones varían según el proveedor.
Algunas tarjetas prepago también tienen límites de depósitos, retiros o transferencias.
Otra limitación es el acceso a funciones financieras. Las tarjetas prepago normalmente no incluyen todas las funciones de una cuenta de cheques tradicional, como estados de cuenta detallados, herramientas de pago de facturas u otros servicios bancarios.
¿Los inmigrantes pueden obtener una tarjeta de débito sin número de Seguro Social?
Algunas instituciones financieras y proveedores de servicios permiten abrir cuentas con una identificación alternativa en lugar de un número de Seguro Social. La identificación aceptada varía según la institución y puede incluir un pasaporte u otras identificaciones emitidas por el gobierno.
De todas formas se requiere una verificación para confirmar la identidad, según las reglas financieras de EE.UU., pero los documentos que se aceptan pueden variar según el proveedor.
Una vez que se aprueba la cuenta, se emite una tarjeta de débito vinculada a la cuenta de cheques. Después se puede usar para compras, retiros y depósitos directos.
En Estados Unidos, algunos proveedores de servicios financieros aceptan distintas formas de identificación para su proceso de verificación. Por ejemplo, Común acepta pasaportes y más de 100 identificaciones latinoamericanas para abrir una cuenta.
¿Cuándo tiene sentido usar una tarjeta prepago?
Una tarjeta prepago puede ser útil para gastos básicos, para uso a corto plazo o para situaciones en las que no se tiene acceso a una cuenta de cheques tradicional.
También se puede usar como herramienta de presupuesto, ya que el gasto se limita al saldo cargado.
Algunas personas usan las tarjetas prepago como un primer paso en el sistema financiero de EE.UU. antes de pasar a cuentas de débito con más funciones.
Cómo cambiar de una tarjeta prepago a una tarjeta de débito
Cambiar de una tarjeta prepago a una de débito normalmente implica abrir una cuenta de cheques y mover los pagos o depósitos recurrentes a la cuenta nueva.
Una vez abierta la cuenta, se puede agregar dinero por depósito directo, transferencias u otros métodos compatibles, según el proveedor.
Algunos usuarios mantienen activa su tarjeta prepago durante el periodo de transición mientras actualizan la información de pago en sus servicios.
Si estás pensando en dejar la tarjeta prepago, Común ofrece una cuenta de cheques con tarjeta de débito que los clientes elegibles pueden abrir con un pasaporte o con identificaciones latinoamericanas aceptadas. La cuenta no tiene requisitos de saldo mínimo ni comisiones mensuales de mantenimiento.
Preguntas frecuentes
¿Una tarjeta prepago es lo mismo que una tarjeta de débito?
No. Una tarjeta prepago se carga con dinero por adelantado y no está conectada a una cuenta de cheques. Una tarjeta de débito está vinculada a una cuenta de cheques y usa el saldo disponible de esa cuenta.
¿Puedo usar una tarjeta prepago para construir crédito?
Las tarjetas prepago generalmente no construyen crédito, porque las compras normalmente no se reportan a las principales agencias de crédito.
¿Cuáles son las comisiones de una tarjeta prepago típica?
Las comisiones pueden incluir cargos mensuales de mantenimiento, comisiones por recarga y comisiones por retiros en cajeros automáticos. El costo exacto depende del proveedor.
¿Puedo obtener una tarjeta de débito sin número de Seguro Social?
Algunos servicios permiten abrir una cuenta con una identificación alternativa, como un pasaporte o identificaciones nacionales, según los requisitos de verificación.
¿Qué necesito para abrir una cuenta con tarjeta de débito siendo inmigrante?
Normalmente se piden una identificación válida, datos personales y los pasos de verificación que exija el proveedor financiero.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Sin requisitos de saldo mínimo ni comisiones mensuales de mantenimiento. Pueden aplicarse tarifas de cajero automático o transferencia. Consulta la app para más detalles sobre tarifas.
Los fondos de depósito directo generalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
Los fondos en tu cuenta están asegurados por la FDIC hasta los límites aplicables por categoría de titularidad a través de Community Federal Savings Bank, Miembro FDIC, en caso de que CFSB falle.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


