
Educación Financiera
¿Cómo se endosa un cheque? Tu guía paso a paso segura y detallada
Cómo endosar un cheque en EE.UU. de forma segura y paso a paso. Tipos de endoso, errores comunes y qué hacer si se pierde.
8 min read

20 Nov 2025
A pesar de que los métodos de pago digitales han cobrado gran relevancia en prácticamente todo el mundo, los cheques siguen siendo fundamentales para llevar a cabo algunas transacciones, en especial para personas sin cuenta bancaria.
Según datos recientes, el 61 % de los estadounidenses todavía utiliza cheques. Sin embargo, el 17 % ha sido víctima de fraude por cheques.
Saber cómo se endosa un cheque en Estados Unidos es una medida de seguridad necesaria para evitar fraudes. Si bien puede ser un procedimiento confuso, es crucial conocerlo para evitar inconvenientes.
En este artículo te explicaremos paso a paso cómo endosar cheques correctamente, así como los datos que necesitas escribir en su reverso para poder cobrar el monto estipulado.
¿Qué es el endoso de un cheque y por qué es tan importante en EE. UU.?
El endoso de un cheque es una firma en el reverso del mismo, que funciona como autorización para que pueda ser cobrado en una institución financiera.
Su principal función es validar el cobro del cheque, así como autorizar la transferencia de fondos o ceder el poder a otra persona.
Saber cómo se endosa un cheque es indispensable porque es un requisito de seguridad primordial en el sistema financiero de Estados Unidos, como medida de protección para el portador y de los fondos depositados.
¿Cuál es la forma correcta de endosar un cheque, y dónde firmar?
A continuación, te mostramos cómo realizar el endosado antes de cobrar cheques en el banco.
Paso 1: Verifica los detalles del cheque
Asegúrate de que los datos del anverso del cheque sean correctos, como el nombre del beneficiario, cantidad de dinero en número y letra, e institución bancaria.
Paso 2: Localiza el área de endoso
Voltea el cheque y localiza la leyenda “Endorse Here” o “Do not write below this line”. Evita escribir por debajo del área señalada.
Paso 3: Firma el cheque con precisión
Firma el cheque en el recuadro marcado, según el tipo de endoso que requieras. A continuación, te explicaremos todo sobre los diferentes tipos.
Pero, ¿qué hacer si el nombre del beneficiario es incorrecto?
Ejemplo de cómo endosar un cheque si el nombre está mal escrito
En caso de que el nombre del beneficiario sea incorrecto, primero debes firmar como aparece y después con el nombre corregido.
James Smit — James Smith
Paso 4: Considera un endoso restrictivo (¡Altamente recomendado!)
El endoso restrictivo es una medida de seguridad para evitar que un tercero no autorizado cobre el cheque, dado que restringe la forma de pago a una cuenta bancaria registrada. Se vincula a la información proporcionada en el reverso del cheque.
Paso 5: Endosos de múltiples beneficiarios
En caso de que el cheque esté dirigido a más de un beneficiario, será necesario que uno o todos firmen el endoso, dependiendo de cómo esté escrito.
- Katy Adams and Mark Palmer: Se requieren las firmas de ambos
- Katy Adams or Mark Palmer: Una firma es suficiente
- Katy Adams and/or Mark Palmer: Según el banco intermediario, puede requerir una o dos firmas
- Katy Adams, Mark Palmer, etc.: El banco determina si una o todas las firmas son necesarias
Tipos de endosos: conoce las opciones para tus cheques
Antes de realizar el endoso de tu cheque, verifica cuál tipo es el más adecuado según el movimiento que requieras hacer. Por ejemplo, el endoso restrictivo es una manera de asegurar tu dinero, tal y como el uso de alternativas financieras modernas, como Común, un servicio integral que te da acceso a herramientas financieras unificadas y eficientes.
Endoso en blanco
El endoso en blanco se lleva a cabo cuando el mismo beneficiario cobra el cheque en efectivo. En este caso solo se necesita la firma en la parte indicada.
Endoso restrictivo
El endoso restrictivo es una medida de seguridad para que los fondos sean depositados en una cuenta bancaria específica.
Para ello debes incluir la leyenda for deposit only to + nombre del banco, número de cuenta y firma.
Este es el método más recomendado para los usuarios de Común que realizan depósitos vía móvil, ya que brinda protección al cheque ante posibles extravíos y asegura que el dinero se deposite en la cuenta designada.
Endoso a un tercero
En caso de que el cheque vaya a ser cobrado por un tercero, es necesario endosarlo de la siguiente manera.
Pay to the order of: (nombre de otra persona) + firma
Es importante que extremes precauciones con esta modalidad de endoso. Recurre a ella solo con personas de confianza, y en caso de robo o extravío de un cheque, repórtalo a la institución financiera de inmediato.
Endoso de negocios
El endoso de negocios se hace cuando un cheque es cobrado a nombre de una empresa. Para ello es necesario incluir el nombre completo de la compañía, seguido de la firma del representante legal autorizado para cobrarlo.
Endoso para depósito móvil
Para depositar los fondos de un cheque a través de una aplicación o de banca móvil, es necesario endosarlo de la siguiente manera:
For mobile deposit only + tu firma.
Deposita tu cheque endosado con facilidad y seguridad usando Común
Hacer el cambio de cheques es un proceso que requiere de un especial cuidado y atención, a fin de evitar errores y contratiempos que puedan afectar la operación.
En esta ocasión aprendimos la importancia de endosar correctamente un cheque en Estados Unidos, así como los diferentes tipos que existen, de acuerdo con las modalidades de cobro disponibles.
Ahora que sabes cómo se llena un cheque por la parte de atrás, puedes contar con Común para depositar los fondos a través de la aplicación móvil.
Evita filas: deposita tu cheque desde la app; la disponibilidad de fondos puede variar.
Común te ofrece la seguridad necesaria para cuidar tu dinero y tus datos personales
Es una plataforma accesible para inmigrantes en Estados Unidos, solicita la apertura de tu cuenta con documentación de tu país
Obtén soporte en español y en inglés, disponible 24/7
Accede a una aplicación móvil integral para manejar tus finanzas personales de la manera más sencilla
Común no solo facilitará el proceso de depósitos de cheques, sino que transformará tu vida financiera en Estados Unidos. Abre tu cuenta hoy y descúbrelo.
Preguntas Frecuentes
¿Es obligatorio endosar un cheque en Estados Unidos?
En la mayoría de las ocasiones, sí es necesario. En caso de que solicites depósito mediante cajero automático, ATM o aplicación móvil, es posible que el banco no requiera endoso.
¿Qué pasa si firmo mal el cheque al endosarlo?
Evitar tachaduras o rayones y endosa el cheque nuevamente. En caso de que el banco lo rechace, solicita al emisor que gire uno nuevo.
¿Puedo endosar un cheque a otra persona?
Puedes endosar un cheque para que sea cobrado por otra persona con la leyenda “pay to order of” junto al nombre del beneficiario. Aunque este trámite está restringido a las políticas específicas de cada banco.
¿Es seguro depositar un cheque con la aplicación móvil?
Es seguro depositar un cheque a través de la aplicación móvil de Común, ya que tus datos están cifrados y cuenta con otras medidas de seguridad, como verificación en dos pasos.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner


Educación Financiera
Cómo Cobrar un Cheque: Un Proceso Paso a Paso
8 min de lectura
Con Común puedes cobrar un cheque sin ir al banco: tómale una foto desde la app y el dinero se deposita en tu cuenta sin costo. También puedes usar la red de más de 88,000 ubicaciones de depósito en efectivo si prefieres cobrar en persona.
En el mundo de las finanzas, la capacidad de cobrar un cheque de manera eficiente y segura es una necesidad fundamental. Desde cheques de nómina hasta cheques de devolución de impuestos, el mecanismo de convertir estas promesas de papel en poder de compra real es un aspecto crítico de la gestión financiera. Este artículo proporciona una guía sobre qué es un cheque, cómo cobrarlo y dónde hacerlo, asegurando que estés bien equipado para navegar este proceso.
¿Qué es un Cheque?
Un cheque es un instrumento escrito, fechado y firmado que ordena a un banco pagar una cantidad específica de dinero de la cuenta del emisor del cheque a la persona o entidad cuyo nombre está escrito en el cheque. El destinatario (beneficiario) luego deposita o cobra el cheque para acceder a los fondos.
Los cheques son una forma tradicional de pago que permite a individuos y empresas realizar transacciones sin la necesidad de un intercambio inmediato de efectivo. Pueden ser utilizados para una amplia gama de pagos, desde regalos personales hasta nóminas y transacciones comerciales.
Los cheques ofrecen un método de pago rastreable, proporcionando un rastro de papel que puede ser útil para la contabilidad y fines fiscales. Siguen siendo un componente fundamental de las transacciones financieras, ofreciendo una combinación de seguridad, conveniencia y versatilidad. A pesar del auge de los pagos digitales, la relevancia de los diversos tipos de cheques persiste, atendiendo a necesidades diversas, desde pagos cotidianos hasta tratos financieros significativos. Aquí están los diferentes tipos de cheques:
- Cheques Personales: son el tipo más común, emitidos por individuos y generalmente extraídos de una cuenta corriente. Se utilizan para pagar facturas, alquiler o transferir dinero a familiares y amigos.
- Cheques de Caja: son emitidos por los propios bancos, garantizando la disponibilidad de fondos ya que el banco retiene el monto hasta que el cheque es cobrado. Estos suelen utilizarse en transacciones importantes, como pagos iniciales de una casa.
- Cheques Certificados: son cheques personales verificados por un banco. El banco certifica que la firma es genuina y que el emisor del cheque tiene suficientes fondos en su cuenta para cubrir el monto del cheque en el momento de la emisión.
- Giros Postales: son un método de pago prepago, similar a los cheques pero generalmente considerados más seguros ya que requieren un pago por adelantado. Los giros postales son ampliamente aceptados y pueden ser comprados en bancos, oficinas de correos e incluso algunas tiendas minoristas.
- Cheques de Viajero: son cheques preimpresos de monto fijo diseñados para permitir a los viajeros llevar dinero sin efectivo. Pueden ser cambiados por moneda local en bancos, casas de cambio o algunos minoristas y están protegidos contra pérdida o robo.
- Cheques Gubernamentales: incluyen devoluciones de impuestos, beneficios de seguridad social y otros pagos emitidos por el gobierno. Estos se consideran muy seguros, ya que están respaldados por el gobierno.
Desde cheques personales hasta certificados, cada tipo juega un papel específico, asegurando que individuos y empresas tengan la flexibilidad de gestionar su dinero de manera segura y eficiente. A pesar de la creciente prevalencia de las finanzas digitales, los cheques continúan manteniendo su posición, ofreciendo una opción indispensable para una amplia variedad de tratos financieros. Comprender la funcionalidad y utilidad de los diferentes tipos de cheques sigue siendo clave para optimizar las transacciones y estrategias financieras.
¿Cómo Cobrar tu Cheque?
El viaje desde recibir un cheque hasta convertirlo en efectivo o depositarlo en tu cuenta bancaria se simplifica comprendiendo algunos pasos clave. Utilizando los avances en tecnología bancaria y la experiencia de los cajeros bancarios, profundicemos en el enfoque metodológico para acceder a tus fondos.
Paso 1: Endosa tu Cheque
Comienza por endorsar tu cheque, un paso necesario que indica tu intención de cobrarlo o depositarlo. Gira el cheque y firma tu nombre en el área especificada en la parte posterior.
Paso 2: Prepara tu Identificación
Tener una forma válida de identificación es crucial. Esto podría ser una licencia de conducir, una identificación oficial emitida por el gobierno o cualquier otra identificación oficial, asegurando que el cheque sea cobrado o depositado por su legítimo dueño.
Paso 3: Elige Dónde Cobrar el Cheque
Tus opciones incluyen un banco local o una cooperativa de crédito, donde las cuentas corrientes a menudo facilitan tarifas más bajas para los titulares de cuentas, o un servicio de cambio de cheques para aquellos sin cuenta bancaria. Además, ciertos minoristas y tiendas de comestibles con un escritorio de servicio al cliente pueden ofrecer servicios de cambio de cheques, generalmente por una pequeña tarifa.
Paso 4: Presenta tu Cheque e Identificación
En tu ubicación elegida, presenta el cheque endorsado y tu identificación. El cajero o representante de servicio verificará tu identidad y la autenticidad del cheque.
Paso 5: Decide Entre Efectivo o Depósito
Elige si deseas cobrar el cheque o depositarlo en tu cuenta. Esta decisión puede afectar si optas por un depósito directo a una cuenta bancaria vinculada, utilizas opciones de depósito móvil o incluso cargas fondos en una tarjeta de débito pre-pagada.
Paso 6: Completa la Transacción
El cajero procesa tu cheque basado en tu decisión. Los depósitos pueden requerir una espera corta para la disponibilidad de fondos, mientras que cobrar en efectivo proporciona acceso inmediato a tu dinero.
Paso 7: Obtén un Recibo
Siempre asegúrate de obtener un recibo después de la transacción. Esto sirve como un registro de tu acción, importante para el seguimiento financiero personal y consultas potenciales.
Cobrar tu cheque es un proceso sencillo cuando sigues estos pasos esenciales, desde el endoso hasta la elección de tu ubicación para el cambio. Cada etapa está diseñada para asegurar que el acceso a tus fondos sea seguro, conveniente y adaptado a tus necesidades financieras, destacando la importancia de entender tus opciones bancarias.
¿Dónde Cobrar tu Cheque y las Tarifas Asociadas?
Identificar un lugar confiable y eficiente para cobrar tu cheque, ya sea que involucre cheques gubernamentales, cheques de liquidación de seguros o cheques personales de dos partes, es primordial. El paisaje ofrece varias avenidas, cada una con su propio conjunto de beneficios y consideraciones.
Bancos y Cooperativas de Crédito
Tradicionales y seguros, si el cheque está girado contra una cuenta del mismo instituto, cobrarlo es típicamente gratuito. Estos lugares son ideales para aquellos con sus propias cuentas bancarias, ofreciendo servicios como el cobro de cheques de caja y cheques gubernamentales y de nómina.Tarifas Asociadas: Si tienes una cuenta en un banco o cooperativa de crédito donde se giró el cheque, generalmente es gratuito cobrar un cheque. Algunos bancos aún pueden cobrar una tarifa si el cheque proviene de un banco diferente, pero esto es cada vez menos común.
Servicios de Cambio de Cheques
Una opción viable para necesidades inmediatas o para individuos sin cuentas bancarias, aunque a menudo acompañada de tarifas. Tiendas y servicios de cambio de cheques como Ingo Money proporcionan versatilidad pero pueden involucrar límites de cambio de cheques o tarifas más altas.Tarifas Asociadas: Estos servicios son convenientes pero a menudo vienen con tarifas más altas. Pueden cobrar una tarifa fija más un porcentaje del monto del cheque, que puede variar del 1% al 4% o más. Por ejemplo, cobrar un cheque de $1000 en un servicio que cobra el 2% costaría $20.
Tiendas
Una opción muy conveniente, muchas tiendas y estaciones de gas ahora ofrecen cambio de cheques por una tarifa fija o un porcentaje del monto del cheque. Esto puede ser particularmente útil para cobrar cheques como nóminas o cheques gubernamentales al pasar.Tarifas Asociadas: Algunos supermercados y tiendas de conveniencia cobran cheques por una tarifa, que puede ser más baja que los servicios de cambio de cheques. Las tarifas en los minoristas a menudo son una tarifa fija (por ejemplo, de $3 a $6 por cheques hasta cierto monto en dólares) más una tarifa adicional para montos mayores.
Opciones Digitales
Los depósitos móviles y los servicios vinculados a cuentas de PayPal o tarjetas prepagadas permiten depositar cheques sin visitar un banco. Este método se adapta a aquellos cómodos con la banca digital, ofreciendo una forma de depositar cheques directamente en una cuenta vinculada o en una tarjeta prepagada.Tarifas Asociadas: Si hay tarifas, a menudo están estructuradas de manera similar a los servicios de Ingo Money o PayPal para acceso inmediato, pero generalmente se eximen si estás dispuesto a esperar el tiempo estándar de compensación.
La decisión abarca instituciones bancarias tradicionales, servicios de cambio de cheques, puntos de venta minoristas y plataformas digitales innovadoras, cada una atendiendo a diferentes necesidades y preferencias. Ya sea que priorices la comodidad, tarifas bajas o acceso inmediato al efectivo, hay una opción a medida para tu situación. A medida que avanzamos hacia un mundo cada vez más digital, el valor del cheque físico sigue siendo indiscutible en su utilidad y necesidad.
Conclusión
Cobrar un cheque de manera eficiente depende de entender tus opciones y las tarifas asociadas. Ya sea que prefieras la seguridad tradicional de un banco o cooperativa de crédito, la conveniencia de un servicio de cambio de cheques o el enfoque moderno de los depósitos móviles, la clave es ponderar estas opciones frente a tus necesidades financieras inmediatas y los costos involucrados. Al integrar estrategias para ahorrar dinero, como evitar tarifas altas y optar por depósitos directos, puedes asegurar un proceso fluido y sin estrés, aprovechando al máximo tus recursos financieros.
¿Cómo cobro un cheque con la app de Común?
Abre la app, ve a la sección de depósito de cheques, toma una foto del frente y reverso (asegúrate de firmar en el área de endoso), y confirma el monto. El depósito móvil no tiene costo.
¿Cuánto tarda en reflejarse el dinero del cheque?
Los tiempos varían según el monto y tu historial de cuenta; la app te muestra el estimado antes de confirmar el depósito.
¿Qué alternativas hay si no quiero usar depósito móvil?
Común tiene una red de más de 88,000 ubicaciones donde puedes depositar efectivo, y puedes retirar en cajeros AllPoint+ sin costo (3 retiros gratis al mes, luego $2.50 por retiro).
Preguntas frecuentes
¿Cobrar un cheque con la app de Común tiene algún costo?
No, el depósito móvil de cheques a través de la app no tiene costo.
¿Qué necesito para depositar un cheque por la app?
Solo tu teléfono con la app de Común, el cheque físico firmado en el área de endoso, y buena iluminación para la foto.
¿Puedo cobrar cualquier tipo de cheque con Común?
La app te guía en el proceso; asegúrate de que el cheque esté vigente, correctamente firmado y con los datos completos antes de fotografiarlo.
¿Qué pasa si mi cheque es rechazado?
La app te notificará si hay un problema con el depósito; revisa que los datos del cheque sean legibles y estén completos.
¿Puedo retirar el efectivo de un cheque cobrado en un cajero?
Sí, una vez el depósito se refleje en tu cuenta, puedes retirar en cualquier cajero AllPoint+ sin costo (hasta 3 veces al mes).
¿Común cobra por cada cheque que deposito?
No, el servicio de depósito móvil de cheques no tiene tarifa.
Inmigración
¿Cómo hacer un currículum en Estados Unidos? Paso a paso + Plantilla
8 min de lectura
Guía práctica + plantilla para crear tu currículum en Estados Unidos
Conseguir un trabajo estable y bien remunerado es el principal objetivo de miles de inmigrantes que llegan a Estados Unidos en busca de una mejor calidad de vida.
Para ello, es muy importante contar con un currículum vitae optimizado, que resuma la información personal, la experiencia laboral, la formación académica y todos los datos que puedan ser relevantes para los encargados de reclutamiento y selección.
Es probable que antes te hayas enfrentado con el reto de elaborar y pulir un CV para postularte a un trabajo en tu país de origen.
Sin embargo, conocer los estándares de Latinoamérica no es suficiente, ya que los currículums americanos tienen diferencias sustanciales, como la extensión y el enfoque en objetivos.
Dominar un nuevo formato de currículum puede resultar un desafío, además de que el proceso suele generar frustración si no recibes respuesta después de enviar decenas de postulaciones.
Esto no quiere decir necesariamente que no cuentes con las habilidades requeridas, sino que tu CV puede necesitar algunos ajustes para que los reclutadores estadounidenses lo tomen en cuenta.
En este artículo buscamos aligerar esa carga para los candidatos inmigrantes que buscan trabajo, a través de una guía completa y ejemplos de currículums que te servirán para elaborar el tuyo al finalizar la lectura.
Diferencias entre un currículum en EE. UU. y uno de Latinoamérica
Aunque tengas claro cómo elaborar un currículum de trabajo en América Latina, es fundamental que tomes en cuenta algunas diferencias con respecto al estándar en Estados Unidos.
Estas son las principales diferencias entre un currículum profesional de América Latina y Estados Unidos.
- Extensión
En América Latina es común encontrar CV de 2 o más páginas, mientras que el “resume” americano se simplifica a una sola página.
- Enfoque en logros cuantificables
Los reclutadores americanos buscan datos cuantificables y resultados medibles; mientras que en Latinoamérica es usual incluir descripciones de tareas y responsabilidades.
- No incluir foto, edad o estado civil
Por motivos de prevención de la discriminación, el resumen profesional de Estados Unidos no suele incluir fotografía, edad, ni nacionalidad.
- Adaptación con keywords para pasar filtros ATS
La utilización de filtros ATS para detectar palabras clave es una práctica extendida en prácticamente todas las empresas americanas.
- Formato
Mientras que en América Latina se suelen usar plantillas de CV coloridas y con diseños llamativos, en Estados Unidos los reclutadores prefieren formatos más minimalistas para no entorpecer la lectura de la información.
Tener en cuenta estas diferencias es fundamental para un inmigrante, debido a que incrementa las posibilidades de ser considerado tanto por reclutadores, como por sistemas automáticos.
7 pasos para hacer un currículum en Estados Unidos
Aquí tienes el paso a paso para redactar un buen currículum estadounidense a prueba de filtros automáticos y optimizado para llamar la atención de los reclutadores americanos.
Paso 1. Elige el formato adecuado
Es esencial que evites usar diseños llamativos, dado que pueden dificultar la lectura y perjudicar el resultado en el filtro ATS. Opta por un formato limpio, ordenado y fácil de procesar.
Paso 2. Llena la información de contacto
Incluye tu nombre completo, número de teléfono de EE. UU., correo electrónico profesional y el enlace de tu perfil de LinkedIn.
Recuerda que no es necesario incluir fotografía, fecha de nacimiento ni estado civil.
Paso 3. Escribe tu perfil profesional
Al incluir tu perfil, es muy importante que escribas de manera muy concisa y que incluyas palabras clave. Esta sección debe ser un párrafo que resuma brevemente tu historial laboral, intereses, logros y objetivos profesionales.
Paso 4. Ten clara tu experiencia laboral
Es fundamental que expliques tu experiencia profesional de manera clara y en orden cronológico.
- Usa viñetas para enlistar tus últimos puestos e incluye el nombre de la empresa, el puesto, el cargo, la fecha de ingreso y la fecha de finalización.
- Muestra logros cuantificables en cada uno de tus trabajos.
Para redactar tus logros profesionales, ten en cuenta la fórmula XYZ, que se compone de la siguiente manera:
- X: lo que hiciste
- Y: cómo lo hiciste
- Z: resultado obtenido.
Por ejemplo:
“Mejoré la identidad visual de la marca, a través del rebranding de la página de e-commerce, lo que redujo la tasa de abandono un 50 %”.
Paso 5. Tu educación
Enlista tu formación académica profesional e incluye el nombre de la institución académica, carrera y período.
Paso 6. Selecciona tus skills
La sección de habilidades es fundamental para que tu CV sobresalga del resto.
También es recomendable dividir esta sección en habilidades blandas y habilidades técnicas.
- Habilidades blandas: comunicación, trabajo en equipo, gestión de tiempo, atención al detalle.
- Habilidades técnicas: programas de diseño y edición.
Paso 7. Secciones opcionales
Según la vacante y tu perfil, puedes agregar otras secciones relevantes, como los idiomas que dominas, certificaciones adicionales y voluntariados.
Esta información te puede diferenciar de otros candidatos dado que te dota de habilidades adicionales que podrían resultar interesantes para la vacante.
Ejemplo de currículum en Estados Unidos
Aquí tienes un ejemplo de cómo debería verse un currículum optimizado, según los estándares de las compañías estadounidenses.
En esta página puedes descargar plantillas de CV en inglés para personalizar el tuyo según tu experiencia.
El último paso es adaptar este ejemplo a tu propio perfil profesional y trayectoria, lo cual puede diferir en caso de que seas recién graduado o que ya cuentes con experiencia.
- Recién graduado: si no tienes experiencia, enfócate en tu formación académica, resalta proyectos valiosos, prácticas profesionales, pasantías, voluntariados y proyectos personales.
- Profesional con trayectoria: adapta el ejemplo con tu propio historial de trabajo y utiliza la fórmula XYZ para resaltar tus logros profesionales.
Errores comunes que debes evitar al crear una hoja de vida en Estados Unidos
Estos son algunos puntos a evitar al redactar tu CV.
- Usar el mismo currículum para todos los trabajos: procura adaptar tu CV al puesto de trabajo al que deseas postular.
- Incluir foto o datos personales innecesarios: recuerda que en Estados Unidos estos datos son irrelevantes.
- Traducir mal los términos clave: si tienes dudas sobre cómo traducir un término del español al inglés, consulta a un traductor o compara diferentes fuentes en internet.
- Hacerlo muy extenso: tu currículum no debe exceder una página, de lo contrario, puede ser descartado aunque poseas las habilidades necesarias.
- Usar un diseño con gráficos que no pase filtros ATS: quizás pienses que los modelos de currículum con diseño llamativo les gustan a los reclutadores, pero lo cierto es que es poco probable que pasen los filtros ATS.
Común, tu aliado para una vida financiera en Estados Unidos
Contar con un buen currículum es fundamental para insertarte con éxito en el campo laboral estadounidense.
Del mismo modo que un CV abre las puertas a un buen empleo, Común abre las puertas de la estabilidad financiera para los inmigrantes.
Conoce Común, la opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
¡Descubre todos los beneficios de Común!
- Apertura de cuenta corriente con identificación oficial calificada de tu país de origen.
- App móvil disponible en español y en inglés.
- Facilidad para recibir pagos de empleadores, cobrar cheques y enviar dinero a Latinoamérica.
Conoce Común, la opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, revisa la siguiente sección.
¿Es necesario incluir referencias en el currículum?
No es necesario incluir referencias en el CV, ya que las empresas suelen pedirlas en etapas avanzadas.
¿Cuáles son los 3 datos más importantes en un currículum?
Los 3 datos más relevantes son: Información de contacto, experiencia profesional y habilidades.
¿En qué idioma debe estar mi currículum para aplicar en EE. UU.?
El formato de currículum que se usa en Estados Unidos se está empezando a usar en otros países, por lo que el idioma debe ser acorde a la propuesta laboral.
Educación Financiera
Cómo llenar un money order: guía paso a paso
8 min de lectura
Cómo llenar un money order: guía paso a paso
Un money order es un pago en papel prepagado que se usa frecuentemente para renta, facturas o enviar dinero de forma segura por correo. Para llenarlo correctamente, necesitas agregar el nombre del destinatario, tu información, firmar al frente y guardar el recibo para rastrear o reemplazar el pago si es necesario.
Los money orders siguen siendo ampliamente usados en Estados Unidos, especialmente para situaciones donde se necesita un método de pago seguro en papel. Incluso en 2026, muchos propietarios, empresas de servicios públicos, oficinas gubernamentales y destinatarios individuales siguen aceptando o requiriendo money orders para ciertos pagos.
Para muchas personas, especialmente inmigrantes, recién llegados a EE.UU. o personas sin cuenta bancaria tradicional, los money orders pueden sentirse más accesibles que los cheques personales. Al mismo tiempo, llenar un money order incorrectamente puede causar retrasos, hacer que el pago sea inválido o crear problemas si se pierde. Saber exactamente qué información escribir y dónde puede ayudar a evitar inconvenientes innecesarios.
¿Qué es un money order?
Un money order es un pago en papel prepagado que funciona de manera similar a un cheque. En lugar de extraer dinero directamente de una cuenta bancaria, pagas el monto completo por adelantado al comprarlo.
Una vez completado, el money order generalmente puede:
- Enviarse por correo a un destinatario
- Depositarse en una cuenta bancaria
- Cobrarse en ubicaciones aprobadas
Debido a que el pago es prepagado, los money orders generalmente se consideran más seguros que enviar efectivo por correo.
Los money orders se usan comúnmente para:
- Pagos de renta
- Facturas de servicios
- Tarifas gubernamentales
- Pagos enviados por correo
- Enviar dinero a familiares
- Situaciones donde no se aceptan cheques personales
La mayoría de los money orders también incluyen un recibo o número de seguimiento que puede ayudar a verificar si el pago fue cobrado. Sin embargo, a diferencia de muchas apps de pago digital, los money orders típicamente no se rastrean en tiempo real.
¿Cuándo usar un money order vs otras opciones?
Los money orders pueden seguir teniendo sentido en ciertas situaciones, especialmente cuando:
- Un propietario solo acepta money orders
- No tienes una cuenta de cheques en EE.UU.
- Necesitas enviar un pago seguro por correo
- El destinatario no usa apps de pago digital
- No quieres compartir información bancaria
¿Dónde comprar un money order?
Los money orders están disponibles en muchos lugares en Estados Unidos. Las tarifas y montos máximos varían dependiendo del emisor.
USPS (Servicio Postal de Estados Unidos):
El Servicio Postal de EE.UU. es uno de los lugares más comunes para comprar money orders. Los money orders domésticos típicamente cuestan entre $1.45 y $1.95 dependiendo del monto. Los money orders de USPS no vencen.
Walmart:
Muchas ubicaciones de Walmart ofrecen money orders a través de los servicios de MoneyGram. Las tarifas pueden ser más bajas que los bancos tradicionales, aunque aplican límites dependiendo de la ubicación.
Western Union:
Las ubicaciones de Western Union también venden money orders. Algunas tiendas ofrecen horarios extendidos.
Bancos y cooperativas de crédito:
Algunos bancos y cooperativas de crédito emiten money orders a titulares de cuentas. Las tarifas pueden variar dependiendo de si ya tienes cuenta con la institución.
Paso 1: Llena el nombre del destinatario
El primer y más importante paso es escribir el nombre legal completo del destinatario en la sección 'Pay to', 'Pay to the Order of' o 'Payee'.
Consejos:
- Escribe claramente usando tinta negra o azul
- Verifica la ortografía
- Evita apodos a menos que se soliciten específicamente
- No dejes esta sección en blanco
Si el nombre es incorrecto, el destinatario puede tener problemas para depositar o cobrar el money order. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrar o depositar el money order con identificación válida.
Paso 2: Llena el nombre y dirección del remitente
Luego, escribe tu propia información en la sección del comprador o remitente. Dependiendo del emisor, el formulario puede pedir: nombre completo, dirección, ciudad y estado, número de teléfono.
Esta información ayuda a identificar quién compró el money order si hay un problema después. Si se pierde, es robado o nunca se recibe, la información del remitente puede ayudar durante el proceso de reemplazo o reembolso.
Paso 3: Firma al frente y agrega un memo
La mayoría de los money orders incluyen una línea de firma al frente. Firma solo donde se indique al comprador o remitente que firme.
No firmes la parte de atrás.
La parte de atrás está reservada para el destinatario cuando cobra o deposita el money order.
Algunos money orders también incluyen una sección de memo o número de cuenta. Esto puede ayudar al destinatario a identificar para qué es el pago. Ejemplos incluyen: número de apartamento para renta, número de cuenta de servicios, número de factura, propósito del pago.
Paso 4: Guarda tu recibo
Muchas personas accidentalmente tiran el recibo adjunto al money order. Esta es una de las partes más importantes de la transacción.
El recibo usualmente contiene: información de seguimiento, número de serie, monto de compra, fecha de compra.
Guarda el recibo hasta que el money order haya sido cobrado o depositado exitosamente. Si se pierde, es robado o se retrasa, el recibo puede ayudarte a: solicitar un reemplazo, verificar si fue cobrado, contactar al servicio de atención al cliente, presentar un reclamo.
Errores comunes que evitar
Dejar campos en blanco:
Las secciones en blanco pueden permitir que alguien más agregue información después. Llena el money order completamente antes de entregarlo o enviarlo.
Usar información incorrecta del destinatario:
Los nombres mal escritos o la información incorrecta del negocio pueden retrasar el proceso de pago.
Firmar la parte de atrás:
Solo el destinatario debe firmar la parte de atrás del money order.
Tirar el recibo:
Siempre guarda tu recibo hasta que se confirme el pago.
Usar lápiz o letra ilegible:
Usa tinta permanente y escribe claramente para reducir problemas de procesamiento.
Enviar efectivo por correo en lugar de money order:
Si necesitas enviar un pago por correo, los money orders son generalmente más seguros que enviar efectivo.
Alternativas digitales a los money orders
Aunque los money orders siguen teniendo usos legítimos, muchos pagos cotidianos ahora se manejan digitalmente.
Las alternativas digitales comunes incluyen: Venmo, Cash App, Zelle, transferencias bancarias, apps de pago con tarjeta de débito.
Para personas que regularmente envían dinero dentro de EE.UU. o a Latinoamérica, Común ofrece opciones de transferencia digital a través de Pay.
Pay permite a los usuarios elegibles enviar dinero usando: enlaces de pago, códigos QR, números de teléfono, direcciones de correo electrónico, nombres de usuario, tarjetas de débito.
A diferencia de los money orders enviados por correo, las transferencias digitales dentro de las apps generalmente se pueden rastrear directamente desde el teléfono.
Común también ofrece remesas internacionales a Latinoamérica desde $2.99, un servicio adicional de la plataforma relevante para personas que anteriormente dependían del envío de money orders internacionalmente.
Elegir la opción de pago correcta para tus necesidades
Los money orders siguen desempeñando un papel importante para muchas personas en EE.UU., especialmente para pagos de renta, formularios gubernamentales, pagos por correo o situaciones donde se prefiere documentación en papel.
Al mismo tiempo, los pagos digitales han ampliado las opciones disponibles para transferencias cotidianas de dinero. La elección correcta depende de la situación. Para pagos formales requeridos en papel, los money orders aún pueden tener sentido. Para envíos cotidianos entre familiares, amigos o contactos de confianza, las herramientas de pago digital pueden sentirse más prácticas y fáciles de rastrear.
Preguntas frecuentes
¿Cuánto cuesta un money order?
Los money orders típicamente cuestan entre $1.45 y $10 dependiendo del emisor, monto y ubicación. Los de USPS generalmente van de $1.45 a $1.95.
¿Puede cualquiera cobrar un money order?
No. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrarlo o depositarlo con identificación válida.
¿Por cuánto tiempo es válido un money order?
Muchos money orders no vencen, aunque algunos emisores pueden cobrar tarifas de servicio después de largos períodos de inactividad. Los money orders de USPS no vencen.
¿Qué pasa si cometo un error en un money order?
Si cometes un error antes de enviar el money order, evita tachar la información. Contacta al emisor sobre opciones de reemplazo. Algunos emisores pueden cobrar una tarifa de reemplazo o cancelación.
¿Puedo rastrear un money order?
Generalmente puedes verificar si un money order fue cobrado contactando al emisor y proporcionando la información del recibo.
¿Cuál es una alternativa digital a un money order?
Las alternativas digitales de terceros incluyen Venmo, Cash App y Zelle para transferencias entre personas. Por su parte, Común ofrece Pay para enviar dinero dentro de EE.UU., además de remesas internacionales a Latinoamérica desde $2.99.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar.
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
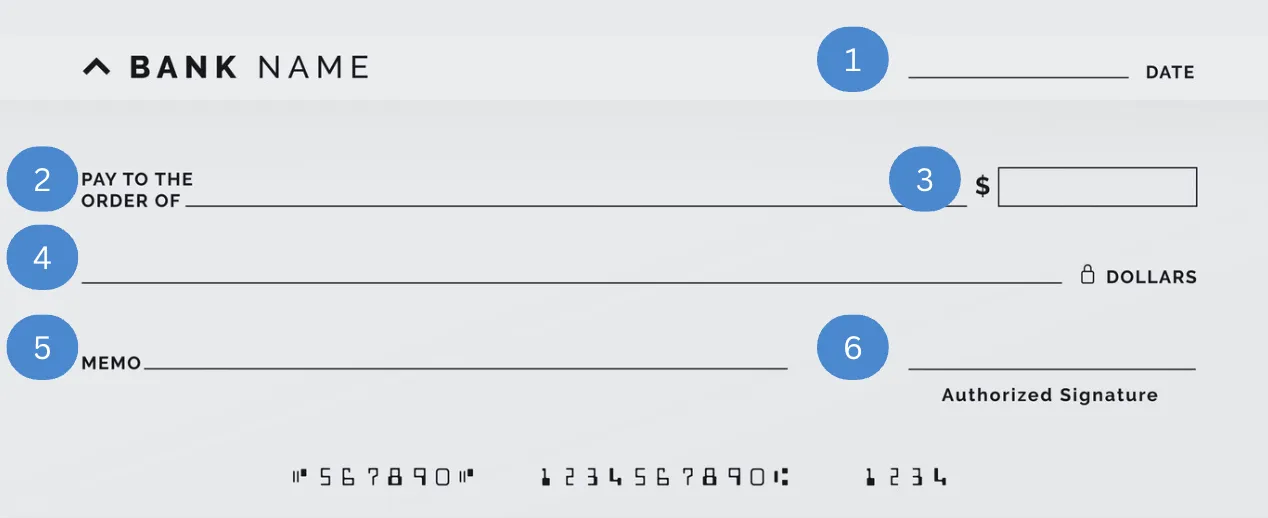
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará

Educación Financiera
Cómo crear un presupuesto estricto para el hogar
8 min de lectura
Crear un presupuesto estricto para el hogar empieza por registrar todos los ingresos y gastos fijos, luego asignar límites a los gastos variables. Una cuenta sin cuota mensual ni saldo mínimo, como la de Común, facilita monitorear el dinero sin perder parte del presupuesto en comisiones.
¿Por qué son esenciales los presupuestos familiares?
Crear un presupuesto estricto para el hogar es esencial para lograr estabilidad financiera y disciplina. Un presupuesto familiar bien planificado ayuda a las familias a gestionar sus ingresos, controlar sus gastos y ahorrar para objetivos futuros. Este artículo proporciona una guía integral para establecer un presupuesto riguroso, asegurando que cada dólar esté contabilizado y se use de manera efectiva.
Introducción: La importancia de un presupuesto estricto para el hogar
En el mundo acelerado de hoy, gestionar las finanzas del hogar puede ser un desafío. Crear un presupuesto es un paso fundamental en la gestión de las finanzas personales. Con el creciente costo de vida y las diversas obligaciones financieras, es fácil perder el control de los gastos. Un presupuesto estricto para el hogar es crucial para mantener la disciplina financiera, reducir deudas y alcanzar metas financieras a largo plazo. Al crear y adherirse a un presupuesto detallado, las familias pueden asegurarse de que sus recursos financieros se utilicen de manera inteligente, lo que lleva a una mayor seguridad financiera y tranquilidad.
Evaluación de tu situación financiera actual
El primer paso para crear un presupuesto estricto para el hogar es evaluar tu situación financiera actual. Esto implica revisar detalladamente tus ingresos, gastos, deudas y ahorros. Calcular tu ingreso neto es crucial para una planificación financiera efectiva, ya que representa tu salario después de deducciones de impuestos y beneficios. Comienza enumerando todas las fuentes de ingresos, incluidos salarios, bonificaciones, trabajos freelance y cualquier otra fuente de ingresos. A continuación, categoriza y enumera todos los gastos, incluidos los gastos fijos como vivienda, servicios públicos y seguros, así como los gastos variables como comestibles, transporte, atención médica, entretenimiento y costos misceláneos.
Es importante ser minucioso y honesto durante esta evaluación. Para comenzar, intenta rastrear tus gastos durante un mes e identifica patrones o áreas donde podrías estar gastando de más. Este panorama general servirá como base para tu presupuesto, ayudándote a identificar dónde se necesitan ajustes para alinear tus gastos con tus objetivos financieros. Usa herramientas como Google Sheets o una aplicación de presupuestos para hacer este proceso más fácil y organizado.
Estableciendo metas financieras claras, incluido un fondo de emergencia
Una vez que tengas una comprensión clara de tu situación financiera, el siguiente paso es establecer metas financieras claras. Estas metas mejorarán tus decisiones presupuestarias y actuarán como una guía para mantenerte motivado. Las metas financieras pueden ser a corto plazo, como ahorrar para unas vacaciones o pagar una tarjeta de crédito, o a largo plazo, como comprar una casa, financiar la educación de tus hijos o ahorrar para la jubilación. Un presupuesto bien estructurado no solo cubre los gastos necesarios, sino que también asigna fondos para crear ahorros y gastos discrecionales, destacando el papel de los ahorros para lograr estabilidad financiera.
Al establecer tus metas financieras, asegúrate de que sean metas "SMART". SMART significa: específicas, medibles, alcanzables, relevantes y con un tiempo definido. Así que en lugar de establecer una meta general como "ahorrar dinero", date un objetivo claro como "ahorrar $5,000 para un fondo de emergencia en 9 meses". Establecer metas SMART proporciona claridad y dirección, lo que facilita mantenerse enfocado y comprometido con tu presupuesto. Además, incorporar cuentas de jubilación como parte de tu estrategia financiera es crucial para la seguridad financiera a largo plazo.
Creación de tu plan de presupuesto
Con tu evaluación financiera y tus metas en su lugar, es hora de crear tu plan de presupuesto. Comienza por priorizar tus gastos, enfocándote en las necesidades como vivienda, servicios públicos, alimentos, transporte y atención médica. Asigna una parte de tus ingresos para cubrir estos costos esenciales primero. Luego, enumera tus gastos mensuales, categorizándolos en tipos fijos y variables. Rastrear los gastos del hogar es crucial; considera usar herramientas de banca en línea y aplicaciones de finanzas personales para gestionar y categorizar estos gastos de manera eficiente. Asigna fondos para ahorros y el pago de deudas, asegurando que trabajes hacia tus metas financieras.
Considera usar pautas como la regla 50-30-20, donde el 50% de tus ingresos puede ir a las necesidades, el 30% a los gastos discrecionales y el 20% a ahorros o incluso pagos de deudas. Ajusta estos porcentajes según tu situación financiera y metas específicas. Usa herramientas o aplicaciones de presupuesto para ayudarte a rastrear tus ingresos y gastos, asegurando que te mantengas dentro de los límites de tu presupuesto. Revisa y ajusta regularmente tu presupuesto según sea necesario para acomodar cambios en los ingresos o gastos. Antes de comenzar cada mes, prepara un nuevo presupuesto para tener en cuenta variaciones estacionales y gastos específicos que se avecinen.
Implementación y cumplimiento de tu presupuesto
Crear un presupuesto es solo el comienzo; el verdadero desafío radica en cumplirlo. Para implementar con éxito tu presupuesto, desarrolla hábitos que promuevan la disciplina financiera. Comienza por automatizar tus ahorros y pagos de facturas. Esto asegura que cumplas con tus obligaciones financieras y metas de ahorro sin la tentación de gastar el dinero en otra cosa.
Comprender tu salario neto es crucial para la planificación financiera efectiva. Rastrea tus gastos regularmente para asegurarte de que te adhieres a tu presupuesto, especialmente cuando se trata de gastos variables. Usa aplicaciones de presupuesto o hojas de cálculo para monitorear tus gastos y hacer ajustes según sea necesario. Evita las compras impulsivas haciendo una lista de compras y manteniéndote fiel a ella. Además, destina un presupuesto para gastos inesperados para asegurar la estabilidad financiera a largo plazo. Busca formas de reducir gastos, como cocinar en casa en lugar de salir a cenar, cancelar suscripciones no utilizadas y buscar descuentos al comprar.
Comunica abiertamente con tu familia sobre tu presupuesto y metas financieras. Anima a todos a participar en el proceso de presupuesto y haz que sea un esfuerzo en equipo. Tener un compromiso colectivo con la disciplina financiera hará que sea más fácil mantenerse en el buen camino y lograr tus metas.
Aquí hay cinco aplicaciones populares para rastrear gastos y presupuestos:
- Mint: Mint es una aplicación de presupuesto que permite a los usuarios rastrear gastos, crear presupuestos y establecer metas financieras. Categoriza las transacciones y proporciona información sobre los patrones de gasto. Usar aplicaciones de finanzas personales como Mint puede rastrear eficientemente los gastos del hogar.
- YNAB (You Need A Budget): YNAB ayuda a los usuarios a crear presupuestos detallados basados en sus ingresos y gastos. Enfatiza dar un trabajo a cada dólar y ayuda a los usuarios a planificar gastos futuros, fomentando una gestión financiera proactiva.
- Personal Capital: Personal Capital es una herramienta de gestión de patrimonio que rastrea gastos, presupuestos e inversiones. Proporciona una visión integral de tu salud financiera y ofrece herramientas para la planificación de la jubilación.
- PocketGuard: PocketGuard mejora tu presupuesto al mostrar cuánto ingreso disponible tienes después de tener en cuenta facturas, metas y necesidades. Categoriza los gastos para ayudar a los usuarios a identificar áreas donde pueden ahorrar dinero.
- Goodbudget: Goodbudget es una aplicación de presupuesto de sobres digitales que permite a los usuarios dividir sus fondos en diferentes categorías o "sobres". Este sistema ayuda a los usuarios a monitorear sus gastos y asegurarse de que se adhieren a los límites del presupuesto para cada categoría.
Cómo Comun puede ayudar con el seguimiento del presupuesto
Comun ofrece varias funciones que pueden complementar estas aplicaciones de presupuesto y mejorar tu gestión financiera general:
- Notificaciones instantáneas: Comun proporciona notificaciones instantáneas para todas las transacciones, ayudando a los usuarios a estar al tanto de sus gastos en tiempo real.
- Historial detallado de transacciones: Los usuarios pueden acceder fácilmente a su historial de transacciones, lo que facilita categorizar los gastos y monitorear los patrones de gasto.
- Categorización de gastos: La aplicación de Comun categoriza automáticamente los gastos, que pueden sincronizarse con aplicaciones de presupuesto como Mint para obtener una visión completa de tu actividad financiera.
- Metas de ahorro: Comun permite a los usuarios establecer y rastrear metas de ahorro, ayudándote a mantener la motivación y en el camino para cumplir tus objetivos financieros.
- Atención al cliente: Comun ofrece un servicio al cliente de primera clase disponible 7 días a la semana por chat, correo electrónico o teléfono, proporcionando a los usuarios apoyo para cualquier consulta o problema financiero.
Al usar Comun junto con estas aplicaciones de presupuesto, los usuarios pueden lograr una mejor disciplina financiera y mantenerse al tanto de sus metas de presupuesto y gastos.
Conclusión: Logrando disciplina financiera y seguridad
Crear y mantener un presupuesto estricto para el hogar requiere esfuerzo y compromiso, pero las recompensas valen la pena. Ahorrar dinero para diversos fines, como emergencias, compras importantes o experiencias agradables, es crucial para la estabilidad financiera. Al evaluar tu situación financiera, establecer metas claras, crear un plan de presupuesto detallado y cumplirlo, puedes lograr disciplina financiera y seguridad. Comprender el ingreso neto, incluidas las deducciones como el seguro médico del salario total, es esencial para crear un presupuesto efectivo. Un presupuesto bien gestionado te ayuda a controlar tus gastos, reducir deudas y ahorrar para objetivos futuros, lo que en última instancia conduce a un futuro financiero más seguro y próspero para tu familia. Adopta el proceso, mantente comprometido y observa cómo mejora tu salud financiera a medida que trabajas para lograr tus sueños.
Al seguir estos pasos y mantener la disciplina financiera, puedes tomar el control de las finanzas de tu hogar, reducir el estrés financiero y construir una base sólida para un futuro seguro. Un presupuesto estricto no se trata solo de restringir gastos; se trata de tomar decisiones informadas que se alineen con tus metas y valores financieros. Con dedicación y perseverancia, puedes lograr estabilidad financiera y disfrutar de la tranquilidad que viene con saber que tus finanzas están bajo control.
Lista rápida: Midiendo el éxito de tu presupuesto
- Evalúa tu situación financiera:
- Enumera todas las fuentes de ingresos
- Categoriza y enumera todos los gastos
- Rastrear los gastos durante un mes
- Establece metas financieras claras:
- Define metas específicas, medibles, alcanzables, relevantes y con un tiempo definido (SMART)
- Prioriza metas a corto y largo plazo
- Crea tu plan de presupuesto:
- Prioriza los gastos esenciales (vivienda, servicios públicos, alimentos, transporte, atención médica)
- Asigna fondos para ahorros y pago de deudas
- Usa la regla 50/30/20 como una guía
- Utiliza herramientas o aplicaciones de presupuesto
- Implementa y cumple tu presupuesto:
- Automatiza los ahorros y pagos de facturas
- Rastrear los gastos regularmente
- Evita compras impulsivas
- Reduce los gastos innecesarios
- Comunica abiertamente con tu familia sobre el presupuesto
- Revisa y ajusta regularmente:
- Monitorea ingresos y gastos
- Haz los ajustes necesarios al presupuesto
- Mantente comprometido con tus metas financieras
Al seguir esta lista de verificación, puedes manejar tus esfuerzos de presupuesto eficientemente y acercarte al logro de tus metas financieras.
¿Cómo empiezo a crear un presupuesto para mi hogar?
Registra todos tus ingresos y gastos fijos (renta, servicios, deudas), luego asigna límites realistas a los gastos variables (comida, entretenimiento) según lo que sobre.
¿Cómo evito que las comisiones bancarias afecten mi presupuesto?
Elige una cuenta sin cuota mensual ni saldo mínimo — cada comisión evitable es dinero que se queda en tu presupuesto en lugar de irse al banco.
¿Qué herramientas ayudan a mantener un presupuesto estricto?
Notificaciones de actividad en tiempo real, revisar tus movimientos con frecuencia, y separar el dinero por categoría de gasto son prácticas que facilitan mantener el control.
Preguntas frecuentes
¿Por dónde empiezo a hacer un presupuesto?
Registra todos tus ingresos y gastos fijos primero, luego asigna límites a los gastos variables con lo que sobre.
¿Qué porcentaje de mi ingreso debería ahorrar?
Varía según tu situación; muchas personas empiezan con la regla 50/30/20 (necesidades/deseos/ahorro) como punto de partida.
¿Cómo evito gastar de más cada mes?
Revisa tus movimientos con frecuencia y usa notificaciones de actividad para detectar gastos innecesarios a tiempo.
¿Las comisiones bancarias realmente afectan mi presupuesto?
Sí — una cuota mensual de $12-25 más cargos ocasionales de sobregiro pueden sumar cientos de dólares al año.
¿Común me ayuda a mantener un presupuesto?
No cobra cuota mensual ni exige saldo mínimo, y las notificaciones de actividad en tiempo real te ayudan a monitorear tus gastos.
¿Debo tener una cuenta de ahorro separada de mi cuenta corriente?
Puede ayudar a separar el dinero destinado a ahorro del dinero de gasto diario, reduciendo la tentación de usarlo.
Educación Financiera
¿Qué es un cheque certificado y cómo asegurarte de que sea válido?
8 min de lectura
¿Qué es un cheque certificado y cómo funciona?
Los cheques certificados son una forma de pago común para miles de inmigrantes que viven en Estados Unidos, en especial para realizar compras importantes, como pago de alquileres, compra de un carro y acuerdos legales.
Sin embargo, no siempre queda claro por qué es relevante el proceso de certificación y en qué se diferencia de otro tipo de cheques.
Un cheque certificado es una orden de pago física que fue previamente revisada por una institución financiera para garantizar que hay fondos suficientes en la cuenta bancaria del emisor. Esta es la razón fundamental por la que se considera una forma de pago más segura que un cheque personal.
A continuación, te explicaremos en detalle qué es un cheque certificado, cómo funciona y la importancia de comprender las diferencias con otros tipos de cheques.
¿Qué es un cheque certificado?
Un cheque certificado es un tipo de cheque que cuenta con fondos garantizados, dado que el banco emisor ha verificado su existencia en la cuenta corriente o personal.
Esto lo hace una forma de pago más segura que los cheques personales, porque la institución bancaria se encarga de separar la cantidad de dinero destinada para cobrarlo.
¿Cómo se emite un cheque certificado?
Emitir un cheque certificado (certified check) es un proceso sencillo que puedes realizar directamente en la institución financiera de tu preferencia.
- El cliente pide el cheque
El titular de la cuenta debe acudir a un banco y solicitar la emisión de un cheque certificado e indicar el beneficiario y el monto.
- Identificación del cliente
Es necesario que presentes una identificación oficial para comprobar que eres el titular de la cuenta de ahorros o cuenta corriente de la que saldrán los fondos para emitir el cheque.
- El banco congela el monto en la cuenta
Posteriormente, el banco certifica la suficiencia de fondos para cubrir el monto del cheque y los congela para garantizar que el destinatario los pueda cobrar.
- Certificación de firma
Deberás firmar el cheque antes de finalizar el trámite para certificar que sea la misma rúbrica registrada por el banco.
Colocación de sello
Por último, una vez que el banco comprobó la existencia de fondos y la autenticidad de la firma, coloca un sello de certificación para dejar constancia de la realización del proceso.
Diferencias entre cheque certificado y cheque de caja
Un cheque de caja (cashier’s check) es otra alternativa para realizar pagos seguros a través de un soporte físico. En este caso, la sucursal bancaria emite el cheque después de haber recibido el pago del cliente, por lo que los fondos provienen de la propia institución.
A continuación, te presentamos una comparativa entre un cheque de caja y un cheque certificado.
Cheque certificado
Cheque de caja
Seguridad
Alta seguridad. El banco verifica la suficiencia de fondos y los bloquea para que los cobre el beneficiario.
Muy alta seguridad, ya que el cheque cuenta con el respaldo del banco y no depende de la cuenta bancaria del emisor.
Costo
En algunos bancos no tienen costo, en otros pueden costar hasta $15 aproximadamente.
Depende del banco, oscila entre $10 y $20 aproximadamente.
Tiempo de emisión
Se emite en sucursal después de la verificación de fondos.
Se emite de inmediato.
¿Cuándo se suele pedir un cheque certificado?
Un cheque certificado es un método de pago habitual para realizar transacciones importantes o de grandes cantidades de dinero. De esta forma, el destinatario tiene la certeza de la disponibilidad de fondos del cheque.
- Pagar el depósito de un apartamento.
Al momento de cerrar un contrato para rentar o comprar un apartamento, el propietario o agente inmobiliario podría solicitar efectuar el pago a través de un cheque certificado para garantizar la existencia de fondos.
- Comprar un carro usado.
Ya sea en tratos directos con propietarios o concesionarias, el cheque certificado podría ser una alternativa adecuada para la compra de un automóvil debido al nivel de seguridad que ofrece.
- Cerrar un contrato o acuerdo legal importante.
Por ejemplo, para pago de honorarios, pago de liquidaciones o indemnizaciones, los cheques certificados ofrecen seguridad a ambas partes.
- Para matrículas escolares o colegiaturas.
Algunas instituciones educativas aceptan cheques certificados como forma de pago, especialmente cuando este se realiza desde el extranjero o por primera vez.
¿Sabes qué hacer en caso de cheque robado o extraviado? ¡Aquí te explicamos!
Consejos prácticos para usar cheques certificados de forma segura
Si bien es cierto que los cheques certificados son de los métodos de pago más seguros debido al proceso de verificación realizado por la institución financiera emisora, aun así, hay intentos de estafa mediante el uso de documentos falsificados.
Con esto en mente, es importante que tomes en cuenta algunos consejos para evitar ser víctima de un fraude con un cheque falso.
¿Cómo saber si un cheque tiene fondos y evitar estafas?
- Verifica con el banco emisor.
Llama directamente al banco emisor y proporciona el número de cheque, titular y monto y pide que confirmen su autenticidad y si los fondos están garantizados. Asegúrate de llamar al número oficial del banco y no al que aparece impreso en el cheque.
- Mantente alerta en caso de recibir un cheque por un monto mayor.
Una estafa común es entregar un cheque por un monto mayor para pedir la diferencia en efectivo. Asegúrate de confirmar con el banco la validez del cheque antes de proceder.
- Espera a que el cheque sea compensado antes de entregar cualquier bien.
La compensación de los cheques puede tardar de 3 a 10 días. Asegúrate de que los fondos fueron liquidados y no solamente retenidos.
- Evita aceptar cheques de personas desconocidas.
En la medida de lo posible, acepta cheques únicamente de personas de confianza. En caso de que no tengas otra manera de recibir un pago, asegúrate de tomar las medidas de seguridad antes mencionadas.
Maneja tu dinero con seguridad junto a Común
En esta ocasión te explicamos qué es un cheque certificado, el proceso de emisión, las diferencias con los cheques de caja y cómo usar esta forma de pago de forma segura.
Aunque es cierto que los cheques certificados son una buena alternativa para realizar pagos, una cuenta corriente en EE.UU. es una opción mucho más segura y práctica para manejar dinero.
¡Te presentamos a Común, tu aliado financiero en Estados Unidos!
Envía, recibe y cobra dinero dentro y fuera de Estados Unidos. Nuestra plataforma está diseñada para que puedas mover tu dinero de manera fácil, rápida, y segura. Necesitas una identificación oficial calificada de tu país de origen para comenzar a usarla.
Abre hoy tu cuenta en Común y descubre la plataforma financiera a tu medida.
Preguntas frecuentes (FAQ)
¿Dónde puedo obtener un cheque certificado en Estados Unidos?
Puedes solicitar cheques certificados en instituciones financieras como bancos, cooperativas de crédito y algunos bancos digitales.
¿Cuánto cuesta pedir un cheque certificado en el banco?
El costo depende del banco, pero aproximadamente oscila entre $10 y $15.
¿Qué otros tipos de cheques existen en EE. UU. además del certificado?
Otros tipos de cheques en Estados Unidos son: Giro postal; Cheque personal; Cheque de caja.
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Envíos Internacionales
Cómo enviar dinero a Honduras desde EE.UU.
8 min de lectura
Cómo enviar dinero a Honduras desde EE.UU.
Enviar dinero a Honduras desde EE.UU. generalmente toma minutos cuando se usan servicios de remesas digitales. Las tarifas típicamente van de $2.99 a $8 dependiendo del proveedor, método de pago y opción de entrega. La mayoría de las transferencias llegan el mismo día cuando se envían a retiro en efectivo o billeteras móviles, dependiendo de las condiciones de verificación y procesamiento de cada proveedor.
Los hondureños en EE.UU. enviaron más de $9.74 mil millones a casa en 2024, según el banco central de Honduras. El Banco Mundial estima que las remesas representan aproximadamente el 26% del PIB de Honduras, convirtiéndolas en una de las fuentes más importantes de ingreso familiar del país. Para muchas familias, este dinero es parte de los presupuestos mensuales que ayuda a cubrir necesidades esenciales como comida, vivienda, salud y educación.
¿Cuál es la forma más económica de enviar dinero a Honduras desde EE.UU.?
La respuesta depende de algunos factores, incluyendo la tarifa que se cobra por enviar, el margen del tipo de cambio aplicado a la conversión, y cómo quiere recibir el dinero tu destinatario. Los tres factores afectan cuántos lempiras llegan realmente al otro lado.
Los tipos de cambio varían por proveedor y se ajustan en comparación con la tasa de mercado medio. Esta diferencia se llama margen de tipo de cambio y puede afectar cuánto recibe el destinatario incluso cuando las tarifas parecen bajas.
Los márgenes de tipo de cambio pueden reducir silenciosamente lo que recibe tu familia. Algunos proveedores anuncian una tarifa de $0 pero aplican una tasa de conversión USD-a-lempira menos competitiva, y esa diferencia no siempre se muestra claramente. Antes de confirmar cualquier transferencia, se recomienda verificar cuántos lempiras recibirá realmente tu destinatario.
El método de entrega también afecta el costo. Las opciones de retiro en efectivo pueden tener precios diferentes en comparación con depósitos bancarios o transferencias a billeteras móviles. El método de pago también influye en el costo, ya que las opciones de fondeo con tarjeta de débito, tarjeta de crédito y transferencia bancaria tienen precios diferentes entre proveedores.
En general, la opción de menor costo depende de la urgencia, el método de pago en Honduras, el método de fondeo y las condiciones del tipo de cambio en el momento de la transferencia.
Cuando usas remesas de Común, puedes ver y confirmar el tipo de cambio y las tarifas antes de enviar una transferencia.
¿Cuánto tarda en enviar dinero a Honduras?
Los tiempos de transferencia a Honduras varían dependiendo del proveedor y método de pago. Muchas transferencias digitales pueden llegar en minutos.
El retiro en efectivo puede ser una opción de entrega rápida en la mayoría de los proveedores porque los fondos están disponibles para recolección tan pronto como la transferencia se procesa y aprueba. Los depósitos bancarios pueden tardar más, generalmente dentro del mismo día o hasta un día hábil dependiendo de los tiempos de procesamiento.
El tiempo también puede cambiar según las verificaciones. Las transferencias por primera vez o montos más altos a menudo requieren verificación de identidad bajo las regulaciones financieras de EE.UU., lo que puede agregar tiempo de procesamiento adicional antes de que se libere el dinero.
La velocidad de entrega también se ve afectada por factores de tiempo fuera del control del proveedor. Los fines de semana y días festivos en EE.UU. u Honduras pueden retrasar el procesamiento porque algunas redes bancarias y de pago operan solo en días hábiles.
A menudo hay opciones de entrega más rápida disponibles, pero pueden tener un precio diferente al de las transferencias estándar. En muchos servicios, seleccionar entrega instantánea o exprés puede aumentar el costo total comparado con opciones más lentas.
Mejores apps para enviar dinero a Honduras: comparación
Diferentes apps y servicios ofrecen diferentes combinaciones de tarifas, velocidad y conveniencia. La tabla a continuación ofrece una comparación rápida de proveedores comunes usados para enviar dinero desde EE.UU. a Honduras.
| Proveedor | Comportamiento de costo | Velocidad de entrega | Requisitos de ID |
|---|---|---|---|
| Común | Muestra el costo total antes de enviar, incluyendo tarifa y tipo de cambio | Frecuentemente soporta entrega casi instantánea dependiendo del método de pago | Puede aceptar IDs alternativas dependiendo de la verificación |
| Remitly | El costo varía según opción de velocidad y método de fondeo, incluyendo precios economy vs express | Ofrece entrega casi instantánea y al siguiente día dependiendo de la selección | Verificación de identidad requerida, SSN no siempre requerido |
| Western Union | El precio varía según método de fondeo y opción de pago como retiro en efectivo o depósito bancario | La entrega puede ir de minutos a siguiente día hábil dependiendo del método | Verificación de ID requerida, SSN no siempre requerido |
| MoneyGram | El costo depende de cómo se envía y recibe el dinero, incluyendo retiro en efectivo vs transferencia bancaria | La entrega va de minutos a siguiente día hábil dependiendo del corredor y método | Verificación de ID requerida, SSN no siempre requerido |
| Xoom (PayPal) | El precio depende del método de fondeo de PayPal y opción de pago en destino | La entrega puede ir de minutos a 1 día dependiendo del método | Cuenta de PayPal requerida, la verificación puede variar |
Las tarifas y tipos de cambio cambian dependiendo del método de pago y el monto de la transferencia. Es importante verificar con tu proveedor seleccionado las tarifas y requisitos actuales.
Cómo enviar dinero a Honduras con Común: paso a paso
Enviar dinero a Honduras con Común se hace a través de una app móvil disponible en Estados Unidos. Dentro de la app, los usuarios pueden ingresar información del destinatario, elegir un monto a enviar y completar una transferencia digitalmente paso a paso. El proceso se maneja dentro de la app y no requiere visitar una ubicación física ni usar formularios en papel.
1. Crea una cuenta de Común
Necesitarás un ID válido, para lo cual puedes usar un pasaporte o más de 100 IDs latinoamericanas válidas, una dirección residencial en EE.UU. (puedes usar la ubicación de tu teléfono como comprobante) y un correo electrónico y número de teléfono activos capaces de recibir SMS. El primer paso es descargar la app de Común (disponible en iOS y Android), luego abre la app y selecciona Sign Up / Solicitar Ahora. Ingresa tus datos personales y dirección residencial en EE.UU. Después, toma una foto de tu identificación oficial y un selfie rápido para verificar tu identidad. Finalmente, envía tu solicitud para aprobación.
2. Agrega a tu destinatario en Honduras
Una vez que tengas tu cuenta de Común, desde el dashboard principal, toca 'Envía una Remesa'. Selecciona un destinatario guardado o agrega uno nuevo ingresando sus datos requeridos (nombre completo, tipo de ID, número de ID y cuenta bancaria/método de entrega).
3. Ingresa el monto de la transferencia
Escribe el monto que quieres enviar y confirma la moneda. La app mostrará el tipo de cambio y el costo total antes de confirmar la transferencia.
4. Paga y confirma
Completa el pago usando tu método de fondeo seleccionado y revisa los detalles de la transferencia antes de enviar. La transparencia en tarifas y tipos de cambio se muestra antes de la confirmación final.
Puedes enviar dinero a Honduras desde tu app de Común desde $2.99, en minutos, con tarifas transparentes y tipos de cambio visibles antes de confirmar una transacción.
¿Cuánto cobra Western Union por enviar dinero a Honduras?
Las tarifas de Western Union para enviar dinero a Honduras varían según el monto de la transferencia, método de pago y opción de entrega. Las tarifas típicas para transferencias de tamaño medio pueden ir de aproximadamente 5 a 8 USD equivalentes, con costos adicionales que vienen de los márgenes de tipo de cambio.
Los costos pueden aumentar al usar tarjetas de crédito o seleccionar opciones de retiro en efectivo instantáneo. El precio final se muestra durante el checkout y depende de la configuración específica de la transacción.
Western Union ofrece opciones tanto en tienda como digitales, pero pueden aplicar diferencias de precio dependiendo de dónde se inicia la transferencia.
¿Puedo enviar dinero a Honduras sin Número de Seguro Social?
Sí, algunos proveedores de remesas permiten enviar dinero sin un Número de Seguro Social.
Los requisitos varían dependiendo de las políticas del proveedor y los montos de la transacción. Algunos servicios pueden solicitar verificación adicional para límites de transferencia más altos o usuarios de primera vez.
Aún se requiere verificación de identidad para cumplir con las regulaciones financieras, incluso si no se necesita un SSN. Algunos proveedores de servicios como Común aceptan formas alternativas de identificación como un pasaporte o ID latinoamericana para la creación de cuenta.
¿Qué necesito para enviar dinero a Honduras por primera vez?
Las transferencias por primera vez generalmente requieren información personal y del destinatario básica. Esto incluye una identificación oficial válida, el nombre completo del destinatario en Honduras, y el método que usará para recibir el dinero, como retiro en efectivo, depósito bancario, o billetera móvil dependiendo de la disponibilidad.
Al enviar efectivo en persona o cargar efectivo en un servicio de transferencia, también necesitas el dinero físico en dólares estadounidenses y una identificación válida. El agente o proveedor de servicios usará esta información para crear y procesar la transferencia.
La mayoría de los servicios digitales accedidos a través de apps también requieren verificación de cuenta antes de completar la primera transferencia. Este paso es requerido bajo las regulaciones financieras de Estados Unidos y se usa para confirmar identidad y reducir el riesgo de fraude.
Una vez que la cuenta está configurada y verificada, las transferencias futuras generalmente toman menos tiempo porque los datos del remitente y la información del destinatario ya están guardados en el sistema.
Preguntas frecuentes
¿Cuál es la app más barata para enviar dinero a Honduras?
El costo más bajo depende de los tipos de cambio y tarifas combinados. Algunas apps como Común comienzan desde $2.99 por transferencia, mientras otras varían según el método de pago y tamaño de la transferencia.
¿Cuánto tarda una transferencia a Honduras?
La mayoría de las transferencias llegan en minutos cuando se usan opciones de retiro en efectivo o entrega móvil. Los depósitos bancarios pueden tardar hasta un día hábil dependiendo de los tiempos de procesamiento.
¿Puedo enviar dinero a Honduras sin cuenta bancaria?
Sí, algunos proveedores permiten métodos de fondeo basados en efectivo como tarjetas de débito o cargas de efectivo en ubicaciones asociadas. No siempre se requiere una cuenta bancaria dependiendo del servicio.
¿Cuál es el monto máximo que puedo enviar a Honduras?
Los límites de transferencia dependen del proveedor y nivel de verificación. La mayoría de los servicios permiten límites más altos después de completar la verificación de identidad.
¿Es seguro enviar dinero a Honduras en línea?
Los servicios de remesas digitales usan sistemas encriptados y verificación de identidad para proteger las transacciones. La seguridad también depende de usar proveedores regulados y prácticas de inicio de sesión seguras.
¿Qué necesito para enviar dinero a Honduras por primera vez?
Necesitas identificación válida, información del destinatario y un método de pago. La mayoría de las plataformas también requieren verificación de cuenta antes de completar la primera transferencia.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.

Community
Conceptos básicos de inversión: Una guía para inmigrantes
8 min de lectura
La importancia de invertir para las familias inmigrantes
Invertir es una de las herramientas más poderosas para construir patrimonio a largo plazo. Para las familias inmigrantes en EE.UU., entender los conceptos básicos de inversión puede marcar la diferencia entre sobrevivir y prosperar financieramente. En esta guía explicamos los conceptos fundamentales que necesitas conocer antes de empezar a invertir.
¿Qué es invertir?
Invertir es destinar dinero a activos con el objetivo de que crezca con el tiempo. A diferencia del ahorro (que guarda dinero sin riesgo pero con bajo rendimiento), la inversión asume cierto riesgo a cambio de la posibilidad de mayores ganancias. Los activos más comunes son acciones (participaciones en empresas), bonos (préstamos a gobiernos o empresas), fondos de inversión (carteras diversificadas), y bienes raíces.
Conceptos clave que necesitas entender
Riesgo y rendimiento
A mayor riesgo potencial, mayor puede ser el rendimiento. Las acciones individuales son más volátiles que los bonos del gobierno. Los fondos indexados ofrecen un balance entre riesgo reducido por diversificación y rendimiento históricamente positivo a largo plazo.
Diversificación
No pongas todos los huevos en una sola canasta. Distribuir la inversión entre múltiples activos, sectores y geografías reduce el riesgo de que una mala inversión arruine todo tu portafolio.
Interés compuesto
El interés compuesto es el fenómeno de ganar intereses sobre los intereses ganados previamente. Un inversor que comienza a los 25 años llegará a la jubilación con significativamente más dinero que uno que empieza a los 35, aunque aporten la misma cantidad mensual.
Horizonte de inversión
El tiempo que planeas mantener tus inversiones afecta qué tipo de activos elegir. Para objetivos de más de 5 años, puedes asumir más riesgo. Para objetivos a corto plazo, prefiere opciones más conservadoras. Nunca inviertas dinero que necesitas en el corto plazo.
Preguntas frecuentes sobre inversión para inmigrantes en EE.UU.
¿Puede un inmigrante invertir en la bolsa de EE.UU.?
Sí. La mayoría de los brokers en EE.UU. permiten que personas sin ciudadanía inviertan — incluyendo residentes permanentes y personas con visas de trabajo (H-1B, L-1, etc.). Algunos brokers también aceptan a no residentes. Para abrir una cuenta de inversión generalmente necesitas un número de identificación fiscal (SSN o ITIN) y una cuenta bancaria en EE.UU.
¿Con cuánto dinero puedo empezar a invertir en EE.UU.?
La mayoría de los brokers modernos como Fidelity, Charles Schwab y Robinhood no tienen monto mínimo para abrir cuenta. Puedes comprar fracciones de acciones desde $1. Lo importante no es el monto inicial sino la consistencia — invertir $50-100 mensuales de forma constante produce mejores resultados que grandes sumas irregulares gracias al promedio de costo en dólares (DCA).
¿Qué es un fondo indexado y por qué se recomienda para principiantes?
Un fondo indexado (index fund) es un fondo que replica el desempeño de un índice bursátil como el S&P 500. En lugar de seleccionar acciones individuales, inviertes en una “canasta” de las 500 empresas más grandes de EE.UU. Son populares por su bajo costo (comisiones de 0.03-0.20%), diversificación automática y rendimiento histórico que supera a la mayoría de los gestores activos a largo plazo.
¿Qué pasa con mis inversiones si me regreso a mi país?
Puedes mantener tu cuenta de inversión en EE.UU. desde el extranjero en la mayoría de los casos, aunque algunos brokers restringen cuentas de no residentes. Al vender, pagarás impuestos sobre las ganancias de capital en EE.UU. (y posiblemente en tu país de residencia). Consulta a un asesor fiscal antes de salir del país para planificar la transición correctamente.
¿Es lo mismo una cuenta 401k que una cuenta de inversión regular?
No. El 401k es una cuenta de retiro con ventajas fiscales que generalmente ofrece tu empleador — las aportaciones reducen tu ingreso gravable ahora y el dinero crece libre de impuestos hasta el retiro. Una cuenta de inversión regular (brokerage account) no tiene ventajas fiscales especiales pero tampoco restricciones de retiro. Ambas son herramientas complementarias para construir patrimonio.
¿Cuáles son los errores más comunes de los inversores principiantes?
Los errores más frecuentes son: invertir dinero que necesitas en el corto plazo (inversiones requieren horizonte de 3+ años), vender cuando el mercado baja por pánico, no diversificar (poner todo en una sola empresa o sector), pagar comisiones altas innecesariamente, y no invertir por “esperar el momento perfecto”. La disciplina y la consistencia importan más que el timing perfecto del mercado.
Pagos instantáneos
Bancos que usan Zelle en 2026: Cómo enviar y recibir dinero en EE.UU.
8 min de lectura
Bancos que usan Zelle en 2026: cómo enviar y recibir dinero en EE.UU.
Zelle está integrado directamente en muchas cuentas bancarias en EE.UU., lo que lo ha convertido en una de las formas más utilizadas para enviar dinero. Hoy en día, más de 2,000 bancos y cooperativas de crédito ofrecen acceso al servicio.
Entender cómo funciona esa red es clave para saber si puedes usarlo con tu cuenta. Desde abril de 2025, Zelle ya no está disponible como app independiente. El acceso depende completamente de si tu banco forma parte de la red.
¿Qué es Zelle?
Zelle es una red de pagos entre personas (P2P) propiedad de Early Warning Services LLC (EWS), una empresa cofundada por siete de los bancos más grandes de EE.UU.: Bank of America, Capital One, Chase, PNC, Truist, U.S. Bank y Wells Fargo. Permite enviar dinero directamente de una cuenta bancaria a otra usando solo un número de teléfono o correo electrónico. Las transferencias generalmente se completan en minutos.
¿Cuáles son los beneficios de Zelle?
El principal atractivo de Zelle es su velocidad, simplicidad y conveniencia. Las transferencias se completan generalmente en minutos y se mueven directamente entre cuentas bancarias sin necesidad de cargar fondos en una app o billetera digital separada. En la mayoría de los casos, no hay tarifas para enviar o recibir dinero, lo que lo hace una opción práctica para pagos cotidianos como renta, gastos compartidos o pagos entre amigos y familia.
Como Zelle está integrado en la app de tu banco, generalmente no hay configuración adicional más allá de registrar tu correo electrónico o número de teléfono.
¿Por qué importa el soporte del banco?
A partir del 1 de abril de 2025, Zelle solo puede ser accesado a través de instituciones financieras participantes. Si tu banco o cooperativa de crédito no soporta Zelle, generalmente no puedes usar el servicio.
Lista de bancos que soportan Zelle
Zelle tiene más de 2,300 instituciones financieras asociadas. Para buscar un banco o cooperativa específica, visita zellepay.com/get-started.
A continuación, una lista representativa (no exhaustiva) de instituciones financieras que actualmente ofrecen Zelle:
| Nombre | Límite de transferencia |
|---|---|
| INSTITUCIONES FINANCIERAS TRADICIONALES | |
| Bank of America | Hasta $3,500 USD por día |
| Chase | Límite dinámico; generalmente entre $500 y $10,000 USD por día |
| Citi Bank | Hasta $2,500 USD por día para cuentas abiertas más de 30 días |
| TD Bank | $1,000 USD para transferencias instantáneas; hasta $2,500 USD para transferencias programadas |
| PNC Bank | Generalmente $500 a $2,500 USD por día |
| Wells Fargo | Hasta $3,500 USD por día |
| BANCOS DIGITALES | |
| Ally Bank | Hasta $600 USD por día |
| Discover Bank | $500 USD por transacción; $1,000 USD por día |
| SoFi | Hasta $1,000 USD por día |
| Truist Bank | Generalmente $2,000 USD por día hasta $10,000 USD por mes |
| EverBank | Hasta $2,000 USD por día |
| COOPERATIVAS DE CRÉDITO | |
| BECU (Boeing Employees Credit Union) | $1,500 USD por día (instantáneas); $3,000 USD por día (estándar) |
| Bethpage Federal Credit Union | Los límites varían por cuenta y membresía |
| Delta Community Credit Union | Los límites varían por cuenta y membresía |
| First Tech Federal Credit Union | Los límites varían por cuenta y membresía |
| Navy Federal Credit Union | Los límites varían por cuenta y membresía |
Los límites de Zelle dependen de factores como la antigüedad de la cuenta, el historial de transacciones y los criterios de riesgo de cada institución. Consulta a tu institución financiera para la información más actualizada.
¿Cómo registrarse en Zelle a través de tu banco?
Desde que la app independiente de Zelle fue descontinuada, debes registrarte a través de la app de un banco o cooperativa de crédito participante:
- Abre la app móvil de tu banco y busca 'Zelle' en la sección de pagos o transferencias
- Selecciona 'Registrarse en Zelle' o 'Enviar dinero con Zelle'
- Ingresa tu número de teléfono o correo electrónico de EE.UU.
- Verifica tu identidad con un código de verificación
- Ya puedes enviar y recibir dinero usando el número de teléfono o correo del destinatario
Tanto el emisor como el destinatario deben estar registrados en Zelle a través de instituciones financieras participantes. Si el destinatario no está registrado, recibirá instrucciones. Si no completa el registro en el tiempo aplicable, la transacción puede cancelarse y reembolsarse.
¿Es seguro Zelle? Estafas comunes que debes evitar
Zelle usa cifrado y protocolos de seguridad a nivel bancario y opera dentro de las apps de instituciones financieras participantes. Sin embargo, muchos problemas reportados con Zelle están asociados con fraudes y estafas de ingeniería social.
Como las transferencias de Zelle generalmente se procesan rápidamente y pueden ser difíciles o imposibles de revertir una vez autorizadas, los estafadores pueden intentar presionar a los usuarios para enviar fondos.
Estafas comunes de Zelle en 2026:
Alertas falsas de fraude bancario:
Los estafadores pueden enviar mensajes que parecen venir de tu banco preguntando si autorizaste una transacción. Luego puede llegar una llamada de alguien que afirma representar al banco, instruyéndote a transferir fondos para 'revertir' el fraude.
Estafas de suplantación:
Los estafadores pueden pretender representar a un banco, agencia gubernamental u organización de confianza y presionar a las víctimas para enviar dinero inmediatamente.
Estafas en plataformas de mercado:
Estafadores en plataformas como Facebook Marketplace o Craigslist pueden solicitar pago a través de Zelle. Después de enviar los fondos, el artículo puede nunca llegar.
Estafas de sobrepago:
Un estafador puede afirmar haber enviado dinero 'accidentalmente' y pedir que se devuelva. Su pago original puede revertirse o resultar fraudulento.
Cómo mantenerte seguro:
- Usa Zelle principalmente con personas que conoces y en quienes confías
- Nunca envíes dinero para 'verificar' tu cuenta o revertir un fraude
- Si recibes una llamada inesperada que dice ser de tu banco, cuelga y llama al número que aparece en tu tarjeta de débito
- Activa alertas de transacciones en tu app bancaria
- Trata cada pago de Zelle como potencialmente definitivo antes de autorizarlo
¿Existen alternativas a Zelle para personas sin cuenta bancaria tradicional?
La transición de Zelle a solo funcionar dentro de bancos en abril de 2025 creó desafíos para personas que no tienen cuentas con instituciones financieras participantes.
Venmo y Cash App
Siguen siendo alternativas populares para transferencias domésticas y pueden no requerir una cuenta bancaria tradicional para comenzar. Sin embargo, generalmente no soportan transferencias internacionales.
Wise
Permite enviar y recibir fondos internacionalmente usando datos bancarios locales en muchas monedas. Es conocido por precios transparentes y tipos de cambio basados en la tasa de mercado medio.
Común
Es una plataforma financiera que promueve la inclusión financiera para personas que pueden enfrentar barreras con bancos tradicionales de EE.UU., ofreciendo soporte en español. Con Común puedes hacer transferencias dentro y fuera de EE.UU. y enviar dinero a amigos y familia en Latinoamérica. Visita comun.app para más información.
Preguntas frecuentes
¿Zelle cobra tarifas?
El propio Zelle generalmente no cobra tarifas para enviar o recibir dinero. Sin embargo, tu institución financiera puede tener su propia estructura de tarifas para la cuenta subyacente.
¿Qué pasa si mi banco no usa Zelle?
Desde que la app independiente de Zelle fue descontinuada en abril de 2025, tus opciones pueden incluir abrir una cuenta con una institución financiera participante o usar un servicio alternativo como Venmo, Cash App, Wise o Común.
¿Puedo usar Zelle sin una cuenta bancaria de EE.UU.?
No. Zelle generalmente requiere una cuenta bancaria de EE.UU. o cooperativa de crédito en una institución financiera participante.
¿Puedo enviar dinero internacionalmente con Zelle?
No. Zelle soporta transferencias solo entre cuentas bancarias de EE.UU. en instituciones financieras participantes. Para transferencias internacionales, puedes considerar alternativas como Wise, Remitly u otros proveedores.
¿Qué pasa si envío dinero a la persona equivocada?
Contacta a tu institución financiera inmediatamente. Una vez entregados los fondos, la cancelación o recuperación puede no ser posible.
El acceso importa al elegir un banco para Zelle
Elegir entre bancos que soportan Zelle depende en última instancia del acceso y la conveniencia. Para algunos, un banco o cooperativa de crédito tradicional puede cubrir sus necesidades. Otros pueden preferir plataformas diseñadas para personas que enfrentan barreras para acceder a servicios bancarios tradicionales. Si el acceso a Zelle es importante para ti, puede ser útil considerar no solo qué instituciones soportan el servicio, sino también cuáles se adaptan mejor a tus necesidades individuales.

Pagos instantáneos
Learn how to use Cash App for your finances in the U.S.
8 min de lectura
The popularity of digital personal finance applications continues to grow among users in the United States. According to recent data, 8 out of 10 Americans have embraced the digital economy by using financial applications for purchases, digital payments, online banking, and more.
Cash App is one effective alternative to facilitate personal finance management. In 2024, it recorded 57 million monthly active users and $16.2 billion in earnings.
If you're curious to know what Cash App is, how it works, all its benefits, and its associated fees, below we provide all the details so you can decide whether it is the best option to meet your needs.
What Is Cash App and What Is It Used For?
Cash App is an alternative to traditional banking that operates through a mobile financial services application. Its functionality is highly versatile, as it not only allows users to send and receive money but also to make purchases and receive direct deposits from payroll.
The application was developed by Block Inc. (formerly Square Inc.) and aims to offer a comprehensive and more accessible service through digital solutions.
To open an account on Cash App, you must meet certain requirements, such as having a Social Security Number (SSN) and a U.S. bank account.
Cash App: How It Works, What Features It Offers, and What Fees It Charges
Cash App is available through its official mobile application, in which you must complete the registration and verification process to access all available features. Once completed, you may link a bank account if needed.
You will also have a Cash Tag: a unique username that allows you to send and receive money easily.
The following are the main features offered by the Cash App application:
Sending and Receiving Money
Cash App allows instant transfers between users of the application free of charge (free instant transfers; standard network fees may still apply).
Cash Card
This is a free debit card linked to your balance. It allows you to make online and in-store purchases and withdraw cash from ATMs.
QR Code
Pay directly in physical stores using a QR code.
Cash App Pay
A payment method that allows users to complete transactions in online stores and directly through the application.
Cash Boosts
You can obtain discounts at selected physical and online establishments.
Fees for Using Cash App
Although many of Cash App’s features are free, such as account maintenance, use of the Cash Card, and transfers between Cash App accounts. Below is a table with some of the main fees and charges associated with the aforementioned features:
| Service | Cost |
|---|---|
| Instant transfer to bank card | 0.5 % to 1.75 % |
| Standard transfer (1 to 3 days) | Free |
| ATM withdrawals | 2.50 USD per withdrawal |
Cash App registration requirements
If you want to use Cash App to control your finances, make sure you meet the following requirements:
Have a U.S. phone number
You can also use an email to verify your identity.
Reside in the United States or England
Cash App is only available in the United States and the United Kingdom. The application and information are available in English only.
Have a bank account
It is recommended if you want to have access to all the functions of the application.
Do the identity verification
This will allow you to access features such as sending or receiving more than 1,000 USD over 30 calendar days and applying for the Cash Card.
But remember that to perform identity verification you need:
- Full name
- Birthdate
- Social Security Number (SSN)
How secure is Cash App? : 9 important considerations
The issue of security is one of the most relevant in relation to financial services applications. You should always verify that your provider has the necessary measures in place to keep your assets and personal data safe.
For its part, Cash App has the following security measures, among others:
Multifactor authentication
Cash App requests identity authentication via email or SMS. In addition, it allows you to activate a PIN or biometry to log in.
End-to-end encryption
Your personal data stored in Cash App is secure through TLS/E2E.
System for the detection and prevention of illegal activities
Cash App has implemented technologies trained to detect unusual behavior and prevent fraud, such as machine learning and algorithms.
Subsequent payment monitoring
The application has an additional monitoring system to do a double check and detect unusual activities.
Although the above features offer some certainty regarding the application's security measures, it's always important to take into account some considerations:
Turn off automatic login
To prevent an outsider from accessing your account without your authorization, avoid using automatic login. Instead, use strong, unique passwords and enable 2-step authentication.
Beware of fraud
Stay alert to scams, either by phone or email. Never give out personal information or passwords through these means. If you need to contact application support, do so through official means.
Keep active alerts
Cash App allows you to receive alerts for your transactions directly on your cell phone. Make sure to keep them active.
Verify data before making transfers
Send money only to people you know and verify their information before confirming the operation, since once the money has been sent, it is not possible to recover it.
Activate the PIN to carry out transactions
You have the option of activating the PIN or biometric data to confirm your transfers before doing them, and avoid the use of your application by third parties in case of theft or loss.
Are you looking for more than just a payment app? Comun is your financial ally in the U.S. UU.
There is no doubt that Cash App is a popular alternative among those looking for a fairly comprehensive and easy-to-use financial solution.
But if you are looking for a financial ally that offers a simple and secure experience, with customer service and a platform also available in Spanish, we present Comun.
Comun goes beyond traditional limitations, so that immigrant communities in the United States have access to quality financial services, without complications. With Comun you can:
- Receive and send money conveniently, without complications and without the need for a traditional bank account.
- Open your Comun account with the qualified Official Identification of your country of origin.
- Get a simple mobile application for hassle-free daily international money transfers.
Open your Comun account today and breaks down the barriers of traditional financial services, language and cultural ones.
FAQs
If you still have questions about what Cash App is for and its features, check out our frequently asked questions.
What are Cash Boosts in Cash App?
These are instant discounts available on the Cash Card. To activate them, enter the mobile application and select “Cash Card”, followed by “Add Boost” and “Save Boost”. Select the discount you are interested in and it will be applied when you pay with your debit card.
What happens if I receive a lot of money through Cash App?
Some necessary checks may be activated starting at $1000.
How much is the maximum that can be sent via Cash App?
1000 USD over 30 calendar days for unverified users; if you verify your user, you can increase this limit to 20,000 USD.
What is Cashtag in the Cash App?
This is a unique username that is used so that other users of the application can send you money. It starts with the $ symbol followed by an identifier.
Inmigración
Visa H1-B: qué es, requisitos y proceso explicado para inmigrantes
8 min de lectura
Encontrar una vía que te brinde oportunidades laborales en Estados Unidos puede ser un trabajo arduo, en especial si desconoces los diferentes tipos de visas que ofrece el gobierno de este país.
La visa H1-B es una alternativa que podría abrirte las puertas hacia una nueva vida en EE. UU. Por ello, en esta ocasión te explicaremos qué es, para qué sirve, quién puede solicitarla, en qué casos aplica y cuáles son sus beneficios y limitaciones.
Es fundamental que comprendas las características de esta visa, así como las diferencias con otras visas de trabajo, para que te asegures de que se adapta a tus expectativas profesionales en el país.
Con esta información podrás planear una estrategia para obtener la visa y consolidarte en Estados Unidos plenamente.
¿Qué es la visa H1-B en Estados Unidos?
La visa H1-B es un permiso otorgado a trabajadores extranjeros para ejercer de forma temporal ocupaciones especializadas, que generalmente requieren conocimientos y experiencia previa.
Se cataloga como una visa de no inmigrante que tiene una duración inicial de 3 años y, en la mayoría de los casos, se puede renovar por un máximo de 6 años.
Hay algunas excepciones, como cuando el trabajador temporal se encuentra en trámite para la residencia permanente, en cuyo caso esta visa se puede extender por más tiempo.
4 requisitos principales para obtener la visa H-1B
Antes de iniciar los trámites migratorios correspondientes, debes conocer los requisitos de la visa H-1B y verificar si tu perfil se adapta a dichos lineamientos para determinar la elegibilidad.
1. Nivel educativo mínimo
Para obtener una visa H-1B debes contar con un título superior o su equivalente en Estados Unidos. También es indispensable que la oferta de empleo esté relacionada con el área de especialidad del título universitario presentado.
2. Oferta de trabajo de un empleador estadounidense
Como en el caso de la visa EB-3, con la visa H1B también es indispensable contar con una oferta de trabajo por parte de un empleador estadounidense, quien debe presentar el formulario I-129 ante el USCIS.
3. Profesiones más comunes donde aplica
Debes tener en cuenta que esta visa se utiliza para trabajos que requieren conocimientos especializados y las áreas en que surgen vacantes con más frecuencia son las siguientes:
- Diversas ramas de la ingeniería.
- Tecnología de la información, como programación, desarrollo de software, etc.
- Ciencias, como química, biología y física.
- Salud.
- Finanzas, economía y contabilidad.
- Arquitectura, matemáticas y disciplinas técnicas.
4. Límite anual de visas y el proceso de lotería.
Otro punto esencial a tener en cuenta es que esta visa tiene un límite de emisiones anuales, las cuales se dividen de la siguiente manera:
- Visa H-1B regular: 65,000 por año fiscal.
- Exención por grado avanzado: más de 20,000 para grados especializados de maestría y doctorado obtenidos en universidades de Estados Unidos.
Dado que las solicitudes de visa suelen superar estos límites, el USCIS estableció un sistema de selección compuesto por un registro electrónico y una lotería aleatoria.
El sorteo se divide en 2 fases: primero se hace la lotería por 65,000 cupos y posteriormente se sortean 20,000 lugares extra para las personas con títulos obtenidos en Estados Unidos.
Entre marzo y abril, los empleadores reciben la notificación del resultado del sorteo. En caso de no ser seleccionado, deberás esperar noticias de una segunda ronda si no se llenaron todos los cupos o, en su defecto, aplicar hasta el próximo año.
¿Cómo es el proceso de solicitud de la visa H-1B?
A continuación te explicamos cómo es el proceso para solicitar la visa H-1B.
1. Registro en el sistema de USCIS
En primer lugar, el empleador de una empresa estadounidense debe registrar al candidato en la página oficial del USCIS durante el periodo establecido, que generalmente es en marzo. A la par, es necesario pagar la tarifa de registro, la cual se puede consultar en la misma página.
En caso de que el candidato sea seleccionado, el empleador recibe una notificación de la USCIS y puede continuar con la siguiente etapa del registro.
Es importante mencionar que, antes de que el empleador presente la solicitud ante el USCIS, debe obtener la certificación laboral de un LCA certificado del Departamento de Trabajo (DOL).
2. Presentación de la petición por parte del empleador
Después de que el candidato sea seleccionado, el empleador tiene 90 días para presentar el formulario I-129 o la Petición para Trabajador no Inmigrante, junto con la documentación requerida.
En este paso es necesario demostrar que el puesto corresponde a una ocupación especializada y que el candidato cumple con los requisitos.
3. Revisión y aprobación por USCIS
El USCIS revisa la solicitud y, si es necesario, emite una solicitud de evidencia para pedir información adicional o aclarar algún punto en específico.
Si todo está en orden, el empleador recibirá una notificación de aprobación y el candidato debe continuar el proceso consular o petición de cambio de estatus.
4. Trámites en la embajada o cambio de estatus
Si el candidato está fuera del país, debe acudir al consulado de EE. UU., completar el formulario DS-160 y presentarse a una entrevista consular.
En caso de que el candidato ya esté en el país bajo otra categoría de visa, el empleador debe presentar la petición H1-B indicando que el trabajador ya está en Estados Unidos.
En ambos casos, se debe esperar la aprobación del USCIS para proceder a la expedición de la visa.
Beneficios y limitaciones de la visa H-1B
Los titulares de las visas H-1B gozan de varios beneficios que mejoran su condición de vida y la de sus familiares. Sin embargo, también es importante precisar las limitaciones.
Beneficios
Trabajo legal en Estados Unidos
Aunque de manera temporal, la visa H-1B te brinda la posibilidad de trabajar legalmente en Estados Unidos en el área de tu especialidad. Esto te puede abrir muchas puertas en el futuro y representar una ventaja para tu experiencia laboral.
Posibilidad de residencia permanente
Los trabajadores H-1B tienen la posibilidad de tramitar la residencia permanente en el futuro (Green Card o tarjeta verde), además de extender este beneficio a sus familiares directos, como cónyuge e hijos solteros menores de 21 años.
Limitaciones
Duración máxima de 6 años
Como ya lo mencionamos, esta no es una visa que otorgue de manera automática la residencia permanente, ya que dura máximo 6 años. Sin embargo, sí podría ser un primer paso para obtenerla.
Dependencia del empleador
Es una visa que depende enteramente de que el empleador extienda la oferta de empleo y realice el proceso de registro.
Cupo limitado anual
El cupo para esta visa es limitado y, por lo general, las solicitudes recibidas superan el cupo anual, lo cual disminuye las posibilidades de quedar seleccionado.
Para evitar que estas limitaciones sean un inconveniente, considera crear una estrategia con tiempo de antelación, en caso de que desees proceder al trámite de residencia permanente. También puedes evaluar otros tipos de visa de trabajo, como la EB-2 y EB-3, ya que podrían resultar más convenientes en caso de que tengas planes a largo plazo en Estados Unidos.
Da el siguiente paso en tu camino migratorio con Común
En esta ocasión te mostramos cómo realizar la petición de visa H-1B, los requisitos, beneficios, limitaciones y para quién es ideal.
Cuando llegues a Estados Unidos, necesitarás un aliado que te ayude a administrar tus finanzas fácilmente. ¡Te presentamos Común!
- Tarjeta de débito para compras y pagos diarios.
- Transferencias de dinero rápidas a tu país de origen.
- Opciones de pago seguras.
Abre tu cuenta con Común hoy mismo y administra tu dinero en EE.UU.
Preguntas frecuentes
¿Cómo pasar de H-1B a Green Card?
Tu empleador debe patrocinar la residencia bajo una categoría de visa de trabajo, además de presentar el PERM ante el DOL y luego el formulario I-140.
¿Cuánto tiempo dura la visa H-1B?
Máximo 6 años.
¿Cuánto cuesta una visa H-1B?
Formulario I-129: de $460 a $780. Se puede aplicar una tarifa antifraude.
Educación Financiera
Bancos digitales en Estados Unidos: cómo abrir tu cuenta fácil y rápido
8 min de lectura
Bancos digitales en Estados Unidos: guía clara para abrir tu cuenta
Contar con el respaldo de servicios financieros accesibles y con funcionalidades que permitan realizar múltiples operaciones desde un solo lugar es esencial para los inmigrantes que viven y trabajan en Estados Unidos.
Los bancos digitales son una solución integral que combina la administración financiera con la tecnología móvil para optimizar los tiempos de gestión en comparación con los bancos tradicionales.
Estas características son especialmente beneficiosas para los inmigrantes que buscan una alternativa para acceder a los servicios que, en muchas ocasiones, son poco viables a través de las instituciones financieras con sucursales físicas.
En esta ocasión, te explicaremos por qué deberías considerar integrar una banca digital a tu estilo de vida, cómo abrir una cuenta y opciones de bancos digitales en Estados Unidos.
Qué es una cuenta online y cómo funciona
Una cuenta digital es un producto financiero que funciona a través de soportes completamente en línea, como aplicaciones móviles y plataformas digitales (página web), eliminando la necesidad de desplazarse a una dirección física para realizar operaciones bancarias.
Estos son algunos beneficios de las cuentas digitales.
- Movilidad y acceso 24/7 desde cualquier lugar: no están limitadas a un horario de ventanilla, sino que permiten realizar movimientos en cualquier horario y lugar.
- Comodidad para realizar pagos y transferencias internacionales de dinero: permiten enviar dinero dentro y fuera del país de manera inmediata.
- Seguridad y control de transacciones desde la app: cuentan con el respaldo necesario para evitar el uso indebido de los datos personales y delitos como el fraude.
Cómo abrir una cuenta online en Estados Unidos paso a paso
El proceso de contratación de una cuenta digital suele ser más sencillo en comparación con el de las instituciones financieras tradicionales, no solo por la facilidad de hacerlo desde un dispositivo móvil, sino por la flexibilidad en los requisitos que permite a la comunidad inmigrante acceder a servicios financieros con los mismos estándares de calidad.
Estos son los pasos para abrir una cuenta online en Estados Unidos.
Documentos necesarios
A diferencia de los servicios bancarios tradicionales, puedes acceder a una cuenta online con documentación que usas en el día a día.
- Documento de identidad oficial de tu país de origen (pasaporte vigente, matrícula consular, licencia de conducir).
- En algunos casos, comprobante de domicilio en Estados Unidos.
Proceso de apertura de cuenta
Una vez que tengas a la mano tus documentos, sigue estos pasos.
Paso 1. Registro en la plataforma/app digital
Accede al sitio web o a la aplicación móvil del banco digital de tu elección e introduce tus datos personales para registrarte.
Paso 2. Verificación de identidad y aprobación.
Por motivos de seguridad, los bancos digitales requieren aplicar un protocolo de verificación de identidad que consta de la solicitud de una identificación oficial, una selfie y, en algunas ocasiones, reconocimiento facial.
Paso 3. Activación de la cuenta y acceso a la app móvil.
Una vez que el banco digital verifique tu identidad, recibirás una notificación de activación. Inmediatamente después podrás acceder a todos los servicios, hacer depósitos directos, enviar dinero en tiempo real y administrarte financieramente.
Plataformas financieras de Estados Unidos recomendadas para inmigrantes
Si te preguntas cuál es la plataforma digital para inmigrantes ideal, lo cierto es que hay varias opciones eficaces, por lo que es recomendable compararlas para elegir la que se acerca más a tus expectativas.
Común
Comisiones: Tarifas accesibles para transferencias internacionales de dinero a Latinoamérica.
Facilidad de uso: Abre una cuenta desde un dispositivo móvil con una identificación oficial calificada del país de origen.
Soporte disponible en español: cuenta con servicio al cliente 24/7 también disponible en español, a través de WhatsApp o la misma app.
Acceso móvil: tienes acceso a una app móvil para la administración integral financiera.
Compatibilidad con Zelle: no integrado.
Ally Bank
Comisiones: la mayoría de las cuentas no aplican comisiones mensuales por mantenimiento. Aproximadamente $20 por transferencias electrónicas domésticas.
Facilidad de uso: es una plataforma 100 % digital que ofrece una aplicación móvil y una página web.
Soporte en español: servicio en español limitado.
Acceso móvil: servicio compatible con dispositivos móviles.
Compatibilidad con Zelle: integrado.
Wells Fargo
Comisiones: las tarifas por mantenimiento y sobregiro varían según el tipo de cuenta.
Facilidad de uso: ofrece una banca móvil, una banca online y un asistente digital.
Soporte en español: disponible.
Acceso móvil: funciones móviles completas.
Compatibilidad con Zelle: integrado.
Revolut
Comisiones: cobra una comisión del 1 al 3 % por ingresar dinero vía tarjeta de crédito o débito.
Facilidad de uso: ofrece productos digitales completos y fáciles de usar.
Soporte en español: es posible cambiar el idioma de la aplicación, pero no cuenta con servicio en español.
Acceso móvil: disponible al 100 %.
Compatibilidad con Zelle: no integrado.
Mercury
Comisiones: ofrece transferencias internacionales en dólares sin costo adicional.
Facilidad de uso: enfoque corporativo y empresas de tecnología.
Soporte en español: sin disponibilidad.
Acceso móvil: disponible al 100 %, pero está más enfocado en web dashboards.
Compatibilidad con Zelle: no integrado.
Cash App es otra plataforma financiera eficiente, aquí te explicamos sus beneficios.
Importancia de usar tu cuenta de forma segura y eficiente
Aunque las plataformas digitales ofrecen medidas de seguridad para cuidar tu patrimonio, nunca está de más tener en cuenta algunas recomendaciones para mitigar los riesgos.
- Configura notificaciones de transacciones y alertas de seguridad: te ayudarán a estar al tanto de tus movimientos y a detectar cualquier actividad sospechosa.
- Usa contraseñas fuertes y activa la verificación en dos pasos: esto reduce el riesgo de ser víctima de hackers.
- Revisa movimientos regularmente y aprende a identificar alertas sospechosas: revisa los mensajes de texto y notificaciones de movimientos, y reporta inmediatamente cualquier cargo no reconocido.
- Aprovecha la funcionalidad de la app para transferencias rápidas y confiables: envía y recibe dinero fácilmente dentro y fuera de Estados Unidos.
Descubre Común, la opción financiera para inmigrantes
En este artículo te presentamos una alternativa práctica a las instituciones financieras para que puedas decidir cuál es el banco digital de Estados Unidos, según tus intereses.
Común no es un banco, sino una plataforma digital que ofrece una aplicación móvil y una tarjeta de débito que funcionan conjuntamente para brindar un servicio ideal para la comunidad inmigrante.
Puedes abrir una cuenta con una identificación oficial válida de tu país de origen y un dispositivo móvil para acceder al servicio financiero que mereces.
Abre tu cuenta en Común y empieza a enviar, recibir y cobrar dinero.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Puedo abrir una cuenta digital sin número de Seguro Social?
Sí, a diferencia de los bancos tradicionales, las cuentas digitales cuentan con requisitos más flexibles, pues es posible realizar la contratación con una identificación oficial calificada del país de origen y, en algunos casos, comprobante de domicilio en Estados Unidos.
¿Son seguros los bancos digitales en EE. UU.?
Sí, los bancos digitales en Estados Unidos cuentan con medidas de seguridad, como verificación en 2 pasos y encriptación. Es recomendable aplicar todas las medidas de seguridad posibles, como una contraseña segura y activación de notificaciones.
Envíos Internacionales
¿Cuánto cuesta enviar dinero a Guatemala desde Estados Unidos? Guía 2026
8 min de lectura
El costo total puede depender de tres factores principales: la tarifa de transferencia, el tipo de cambio usado para convertir USD a quetzales guatemaltecos (GTQ), y cualquier cargo aplicado cuando la persona destinataria recibe el dinero. El costo total puede variar de una transferencia a otra, dependiendo del proveedor y el método de entrega.
Para muchos guatemaltecos que viven en Estados Unidos, enviar dinero a casa es importante. Algunas personas apoyan a sus familias cubriendo gastos diarios o ayudando durante emergencias. Según el Banco Mundial, Guatemala es el segundo mayor receptor de remesas en la región de América Latina y el Caribe, después de México. Las remesas juegan un rol vital al apoyar a las comunidades rurales en Guatemala, las cuales reciben más de la mitad de los flujos totales.
Hoy hay muchas formas de enviar dinero a Guatemala desde Estados Unidos, incluyendo bancos, servicios de retiro en efectivo, y apps y plataformas digitales. Comparar costos, tiempos de entrega y tipos de cambio antes de enviar puede ayudar a que tu familia reciba más dinero en total.
¿Cuánto dinero puedes enviar a Guatemala?
El monto que puedes enviar a Guatemala puede depender del proveedor que elijas, el nivel de verificación de tu cuenta, y el método de pago utilizado para la transferencia.
En general, no hay un límite universal único impuesto a las remesas personales desde Estados Unidos. Sin embargo, las compañías de transferencia de dinero e instituciones financieras generalmente aplican sus propios límites como parte de los requisitos de prevención de fraude y cumplimiento regulatorio.
Por ejemplo:
- Algunos proveedores pueden limitar las cuentas nuevas a transferencias diarias o mensuales más pequeñas.
- Usuarios verificados pueden calificar para límites de transferencia más altos.
- Las transferencias basadas en efectivo a veces tienen límites diferentes a las transferencias bancarias.
- Ciertos servicios pueden solicitar identificación adicional para transacciones más grandes.
Antes de enviar dinero, se recomienda revisar los límites del proveedor, los documentos de identificación aceptados, y los métodos de entrega disponibles en Guatemala.
¿Qué determina el costo real de enviar dinero a Guatemala?
El costo real de enviar dinero a Guatemala puede depender de tres factores principales:
Tarifa de transferencia
La tarifa de transferencia es el monto cobrado para procesar la remesa.
Algunos servicios usan una estructura de tarifa fija, mientras que otros pueden ajustar el precio dependiendo del monto enviado, método de pago, o velocidad de entrega. Algunos proveedores también pueden ofrecer precios promocionales para transferencias por primera vez.
Aunque las tarifas bajas pueden ayudar a reducir costos, no siempre representan el costo total más bajo de transferencia una vez que se consideran los tipos de cambio y otros cargos.
Spread del tipo de cambio (USD a GTQ)
Otro factor importante es el tipo de cambio usado para convertir dólares estadounidenses a quetzales guatemaltecos.
Algunos proveedores pueden aplicar un margen (también conocido como spread) sobre el tipo de cambio del mercado. Incluso pequeñas diferencias en la tasa de conversión USD a GTQ pueden afectar cuántos quetzales recibe tu familia, especialmente en transferencias más grandes.
Comparar el monto final recibido en GTQ puede dar una imagen más precisa del costo total de la transferencia.
Cargos al destinatario o costos de retiro
En algunos casos, el destinatario puede enfrentar costos adicionales al recibir el dinero. Estos dependen del proveedor y el método de entrega.
Podría haber cargos relacionados con retiros en cajeros automáticos, ubicaciones de retiro en efectivo, procesamiento bancario, o conversión de moneda. Estos costos pueden variar dependiendo de la institución o red de retiro usada en Guatemala.
¿Cuál es la mejor forma de enviar dinero a Guatemala desde Estados Unidos?
La mejor forma depende de tu contexto y prioridades. Hoy hay muchas formas de enviar dinero a Guatemala desde Estados Unidos, con diferentes proveedores ofreciendo características como tiempos de entrega más rápidos, múltiples métodos de entrega, o costos generales más bajos dependiendo del tipo de transacción.
Bancos tradicionales
Algunas personas eligen enviar dinero a través de transferencias bancarias tradicionales (wire transfers). Esta opción está disponible para personas que ya usan una cuenta bancaria en Estados Unidos.
Sin embargo, las transferencias bancarias internacionales a veces pueden involucrar tarifas más altas, tiempos de procesamiento más lentos, consideraciones especiales como que los bancos en EE.UU. generalmente están cerrados los días festivos federales, o requisitos adicionales como códigos SWIFT e información bancaria del destinatario.
Agencias de transferencia en efectivo
Los servicios de retiro en efectivo continúan jugando un rol importante para muchas familias en Guatemala, especialmente para destinatarios que principalmente manejan sus finanzas en efectivo o que pueden no tener fácil acceso a servicios bancarios tradicionales.
Compañías como Western Union, MoneyGram, y Ria Money Transfer pueden ofrecer redes extensas de retiro en Guatemala a través de bancos locales, tiendas de conveniencia, supermercados, y socios de remesas.
Esta opción puede ser conveniente para destinatarios que prefieren acceso inmediato al efectivo, aunque algunos servicios tradicionales de transferencia en efectivo pueden involucrar tarifas más altas o tipos de cambio menos favorables comparados con otras opciones.
Apps y plataformas digitales
Otra opción es usar apps y plataformas digitales especializadas en transferencias internacionales.
Servicios como Común, Félix Pago, Ria Money Transfer, y MoneyGram ofrecen opciones para enviar dinero directamente desde tu teléfono, ya sea a través de una app o incluso WhatsApp. Estos servicios a menudo incluyen múltiples opciones de entrega disponibles en Guatemala.
Mientras que algunos de estos proveedores se enfocan principalmente en remesas, otros también pueden incluir características como tarjetas de débito, acceso a banca móvil, o herramientas de gestión de cuenta. Por ejemplo, Común ofrece una tarjeta de débito que acepta más de 100 identificaciones latinoamericanas para verificación de cuenta, también ofrece la opción de enviar dinero en la app o usando WhatsApp, y ofrece opciones de retiro en efectivo en Guatemala.
Comparación de servicios para enviar dinero a Guatemala
Hay servicios disponibles para enviar dinero a Guatemala, pero las tarifas, tipos de cambio, velocidades de transferencia, y métodos de entrega pueden variar dependiendo del proveedor y tipo de transferencia. Esta tabla fue creada para proporcionar una ayuda visual al comparar 5 proveedores populares de servicios de remesas de Estados Unidos a Guatemala.
| Servicio | Opciones de pago | Tarifa | Opciones de entrega | Tipo de cambio | Velocidad |
|---|---|---|---|---|---|
| Común | Cuenta bancaria, débito, efectivo | Desde 2.99 USD | Cuenta bancaria o retiro en efectivo | Competitivo | Minutos a horas |
| Western Union | Cuenta bancaria, tarjeta, efectivo | Varía según el monto y método | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a días |
| Ria Money Transfer | Cuenta bancaria, débito, crédito, efectivo | Desde $0.99; puede ser gratis para transferencias bancarias hasta $15,000 | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a días |
| MoneyGram | Cuenta bancaria, débito, crédito, efectivo | Varía según el monto y método de entrega | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a horas |
| Félix Pago | WhatsApp, débito, efectivo | $2.99 USD para transferencias a cuenta bancaria y $4.98 USD para retiro en efectivo | Cuenta bancaria y retiro en efectivo | Competitivo | Instantáneo a días |
El monto total recibido en GTQ está sujeto a cambios a lo largo del día debido a fluctuaciones del tipo de cambio, tarifas del proveedor, y métodos de entrega.
Para comparar costos de transferencia y tipos de cambio en tiempo real, puedes usar herramientas como Común Compara (https://www.comun.app/compara) diseñada para ayudarte a tener más claridad sobre los costos de remesas. Si aplica, puedes ver un toggle de "Primer envío" que refleja precios promocionales para transferencias elegibles por primera vez.
¿Cómo recibe el destinatario el dinero en Guatemala?
Depende del proveedor seleccionado, ya que los destinatarios en Guatemala pueden recibir dinero a través de diferentes métodos de entrega.
Depósito bancario
Algunos proveedores ofrecen depósitos directos a cuentas bancarias guatemaltecas en quetzales. La velocidad de entrega puede variar dependiendo del banco receptor y el proceso de verificación de la transferencia.
Retiro en efectivo
Dependiendo del proveedor y la ubicación del destinatario, pueden recoger el dinero en bancos locales, agencias de remesas, supermercados, o tiendas minoristas.
Para recibir el dinero, los destinatarios a menudo requieren un documento de identificación válido y el número de referencia de la transferencia.
Tiempos de entrega
Los tiempos de transferencia pueden variar dependiendo del proveedor, método de pago, requisitos de verificación, días festivos, y opción de entrega seleccionada.
Algunas transferencias digitales pueden llegar en minutos, mientras que las transferencias bancarias o ciertas opciones de retiro en efectivo podrían tardar más.
¿Cómo puedo enviar dinero a Guatemala con Común?
Con Común, las personas pueden enviar dinero a Guatemala directamente desde la app móvil. Para enviar dinero, puedes seguir los pasos:
- Abre tu app móvil de Común.
- Selecciona "Envía una remesa".
- Elige o registra al destinatario.
- Ingresa la información del destinatario, incluyendo detalles bancarios si es necesario.
- Después de registrar al destinatario, ingresa el monto que quieres enviar.
- Revisa el tipo de cambio, tarifa de transferencia, y método de entrega.
- Confirma la transacción.
- Puedes revisar el estado de la transferencia en tu app móvil de Común haciendo clic en la transacción.
Las tarifas de transferencia empiezan en 2.99 USD por transacción, hasta los límites aplicables.
¿Por qué elegir Común para enviar dinero a Guatemala?
La visión de Común es convertirse en la plataforma financiera líder para inmigrantes en Estados Unidos. Por lo tanto, puede incluir elementos que son útiles para personas enviando dinero a Guatemala desde Estados Unidos.
Algunos de los servicios incluyen:
- Aceptación de más de 100 identificaciones latinoamericanas para verificación.
- Experiencia de app en español.
- Capacidad de enviar dinero directamente desde la app o WhatsApp.
- Múltiples métodos de entrega disponibles en Guatemala.
Como con cualquier servicio financiero, los costos de transferencia, velocidades de entrega, y disponibilidad pueden variar dependiendo de los detalles de la transacción. Puedes aprender más sobre Común en nuestro sitio web (https://www.comun.app) o en la app.
Preguntas frecuentes
¿Cuánto cuesta enviar dinero a Guatemala?
El costo total puede depender del proveedor, tarifa de transferencia, tipo de cambio, método de entrega, y si el destinatario enfrenta cargos adicionales.
¿Cuánto tarda en llegar el dinero a Guatemala?
Los tiempos de transferencia pueden variar dependiendo del proveedor y método de entrega seleccionado. Algunas transferencias digitales pueden llegar en minutos, mientras que otras podrían tardar varios días hábiles.
¿Cuál es la mejor app para enviar dinero a Guatemala?
La mejor app puede depender de lo que más te importa, ya sea tarifas más bajas, tipos de cambio, velocidad de entrega, o disponibilidad de retiro en efectivo.
¿Necesito un SSN para enviar dinero a Guatemala?
Algunos proveedores pueden requerir un SSN, mientras que otros también pueden aceptar un ITIN o documentos de identificación alternativos dependiendo de sus políticas de verificación. Es importante revisar los requisitos de verificación de cada proveedor.
¿Cuánto dinero puedes enviar a Guatemala desde Estados Unidos?
Los límites de transferencia pueden variar dependiendo del proveedor, método de pago, y nivel de verificación.
¿Dónde puede mi familia recibir el dinero en Guatemala?
Dependiendo del proveedor, los destinatarios pueden recibir dinero a través de depósitos bancarios, ubicaciones de retiro en efectivo, billeteras móviles, u otros métodos de entrega disponibles en Guatemala.
Educación Financiera
Guía rápida sobre cómo llamar a México desde USA
8 min de lectura
Cómo llamar a México desde Estados Unidos de forma fácil y económica
No cabe duda del impacto que la comunidad mexicana ha causado en Estados Unidos debido a la cantidad de inmigrantes que han llegado en las últimas décadas y que, a pesar de la distancia, necesitan mantener la comunicación con sus seres queridos.
Una de las confusiones más comunes al momento de hacer una llamada internacional tiene que ver con el orden de los códigos necesarios. Sin embargo, con la información correcta, es muy sencillo hacer una llamada desde Estados Unidos a México.
A continuación, te mostraremos paso a paso cómo marcar, ejemplos prácticos de las principales ciudades, así como opciones modernas para ahorrar dinero sin importar cuánto tiempo pases al teléfono con tus seres queridos en México.
Pasos básicos para llamar a México desde USA
Para enlazar una llamada telefónica de Estados Unidos a México, necesitas saber 3 datos básicos: el código de salida, el código de país de México y el número local.
Estos son los pasos para llamar a México.
Marca el prefijo internacional
011 desde un teléfono fijo en EE. UU. o “+” desde un móvil.
Agrega el código de país de México
El código es 52.
Marca el número nacional de 10 dígitos
Incluye el código de ciudad más el número local
Ejemplos prácticos:
- Ciudad de México: 011 + 52 + 55 123 1234
- Guadalajara: 011 + 52 + 33 123 1234
- Monterrey: 011 + 52 + 81 123 1234
Es relevante aclarar que antes era necesario agregar el prefijo 1 para hacer llamadas por celular, pero desde 2019 este requisito fue eliminado.
Códigos de área y ejemplos de llamadas a ciudades de México
En México, cada ciudad tiene un código de área o lada, el cual se conforma de 2 o 3 dígitos. Teniendo en cuenta dicho código, todos los números de teléfono mexicanos tienen 10 dígitos en total.
A continuación, te mostramos una tabla con ejemplos de cómo marcar de Estados Unidos a México.
Ciudad
Lada
Ejemplo de marcación desde Estados Unidos
Ciudad de México
55
011 + 52 + 55 + ########
Guadalajara
33
011 + 52 + 33 + ########
Monterrey
81
011 + 52 + 81 + ########
Puebla
222
011 + 52 + 222 + #######
Tijuana
664
011 + 52 + 664 + #######
León
477
011 + 52 + 477 + #######
Querétaro
442
011 + 52 + 442 + #######
Mérida
999
011 + 52 + 999 + #######
Cancún
998
011 + 52 + 998 + #######
Chihuahua
614
011 + 52 + 614 + #######
Opciones modernas y más económicas para llamar a México
Hacer llamadas a larga distancia solía ser muy costoso, en especial si se hacía de manera directa, lo cual era una desventaja para quienes deseaban mantener comunicación con sus familias desde otro país, ya que los costos se contaban por minuto.
Afortunadamente, en la actualidad puedes optar por alternativas mucho más económicas que además ofrecen minutos ilimitados y otros beneficios de comunicación como mensajes y videollamadas.
Estas son las opciones más populares para llamar de Estados Unidos a México a bajo costo.
Apps y servicios VoIP con wifi
Las aplicaciones VoIP (Voice over IP) son una de las alternativas más accesibles para establecer comunicación con otras personas en todo el mundo.
La principal ventaja de las aplicaciones móviles es que permiten hacer llamadas nacionales e internacionales a través de una conexión wifi o datos. Esto reduce los costos de manera significativa y elimina la necesidad de contar con cobertura de telefonía en el país, aunque es importante tener una buena conexión a Internet.
WhatsApp es una aplicación popular de este estilo, dado que cuenta con gran cantidad de usuarios activos y una variedad de opciones para enriquecer la comunicación además de las llamadas, como notas de voz, dictado por voz, notas de video, videollamadas, etc.
Otras alternativas parecidas son Skype, Google Voice y Telegram.
Planes internacionales de tu operador
Si quieres hacer llamadas largas y no depender de la conexión wifi, una alternativa recomendable es contratar un plan internacional con minutos incluidos o ilimitados a México.
Por ejemplo, Verizon Global Calling tiene un plan que incluye un plan de minutos ilimitados a México y Canadá.
En caso de que aún te encuentres en México, Telcel ofrece paquetes de roaming internacional y eSIM para turistas.
Tarjetas de llamadas prepago
Otra solución para hacer llamadas telefónicas a México es a través de una tarjeta prepago.
Estos son algunos ejemplos.
Compañía | Costo | Vigencia/ExpiraciónEnjoy Prepaid | Desde 0.9¢/min a fijos, 2.9¢/min a celulares. | Después de 183 días de inactividad.BOSS Revolution | 1.9¢/min a fijos y celulares. | El crédito se mantiene mientras el usuario esté activo.Calling Card Plus | Desde 0.8¢/min a fijos y 2.5¢/min a celulares. | Depende del plan, puede incluir redondeo por minuto o pago semanal.
Compañía
Costo
Vigencia/Expiración
Enjoy Prepaid
Desde 0.9¢/min a fijos, 2.9¢/min a celulares.
Después de 183 días de inactividad.
BOSS Revolution
1.9¢/min a fijos y celulares.
El crédito se mantiene mientras el usuario esté activo.
Calling Card Plus
Desde 0.8¢/min a fijos y 2.5¢/min a celulares.
Depende del plan, puede incluir redondeo por minuto o pago semanal.
Bundles con minutos incluidos
Un bundle es un paquete que, además de llamadas internacionales, incluye otros servicios relacionados. Por ejemplo, Verizon Global Choice ofrece 300 minutos por $10 al mes.
Tips prácticos para inmigrantes
Cuidar tus finanzas es esencial para seguir en contacto con tu familia en México. Estos son algunos consejos para mantenerte conectado.
- Usar apps con wifi siempre que sea posible: es una alternativa muy accesible, siempre y cuando cuentes con una buena conexión a Internet.
- Comparar tarifas de diferentes compañías: toma tu tiempo para comparar las tarifas internacionales de cada proveedor, así como las condiciones específicas.
- Considerar paquetes familiares o planes especiales para México: dado a la cercanía geográfica entre México y Estados Unidos, hay varias alternativas de comunicación diseñadas para familias y personas que buscan establecer contacto con sus familiares frecuentemente.
Mantente conectado con tu familia en México gracias a Común
En este artículo te mostramos la manera de hacer llamadas desde Estados Unidos a México con la secuencia de códigos correcta, a través de teléfono móvil y fijo. También te brindamos algunos consejos para mantenerte en contacto con tu familia a través de medios más accesibles, como aplicaciones móviles y planes internacionales con minutos incluidos a México.
Además de la comunicación con sus familiares, los inmigrantes mexicanos también suelen necesitar servicios que les permitan enviar dinero a casa.
- ¡Conoce los beneficios de Común, la plataforma que te acerca a las personas que más amas!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero accesibles.
- La aplicación móvil de Común está disponible en español y acepta más de 100 identificaciones oficiales elegibles para la apertura de cuentas.
- Tarjeta de débito para compras y pagos diarios.
¡No pierdas el contacto con tu país! Abre tu cuenta en Común y conecta con la plataforma financiera dedicada a acortar las distancias.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa si marco el número sin el prefijo 011?
Si no marcas 011 o “+” en celulares, tu llamada no será reconocida como internacional y será conectada como local o arrojará error.
¿Es mejor usar apps o planes de llamadas internacionales?
Depende de tus necesidades. Las apps son una excelente alternativa, pero dependen de una buena conexión a Internet. Los planes internacionales necesitan una SIM, pero ofrecen llamadas más estables, además de otros servicios de comunicación.
¿Qué opción conviene más para ahorrar dinero?
Una opción muy conveniente para ahorrar dinero es una aplicación como WhatsApp, ya que funciona con conexión a Internet.
¿Cómo puedo marcar un número 800 desde Estados Unidos a México?
Los números 800 son gratuitos dentro de México, pero desde Estados Unidos sí tienen costo. Para marcar debes ingresar el código de salida y el código del país.
Otra opción es buscar el número alternativo de dicha institución para llamadas internacionales.
Educación Financiera
¿Qué es la libertad financiera y cómo puedo conseguirla?
8 min de lectura
La libertad financiera es la capacidad de cubrir tus gastos con ingresos pasivos o ahorros, sin depender de un salario mensual. Se alcanza reduciendo deudas, ahorrando consistentemente e invirtiendo. No ocurre de la noche a la mañana, pero con un plan claro y hábitos financieros sólidos es alcanzable incluso para inmigrantes que empiezan desde cero.
¿Qué es la libertad financiera y cómo se logra?
La libertad financiera es más que una simple definición. Aquí te explicamos en qué consiste y cómo alcanzarla.
¿Cuáles son los pasos para alcanzar la libertad financiera?
Reducción de gastos: Control de tu patrimonio personal
Ahorro: La base de la libertad financiera
Inversión: Generación de ingresos pasivos
¿Por dónde empezar a construir tu libertad financiera hoy?
Preguntas frecuentes sobre libertad financiera
¿Cuánto dinero necesito ahorrado para tener libertad financiera?
Una regla común es la Regla del 25: necesitas ahorrar 25 veces tus gastos anuales. Si gastas $30,000 al año, la meta es $750,000 invertidos. Esto es una guía, no una fórmula exacta. Lo más importante es comenzar a ahorrar e invertir ahora, sin importar el monto inicial.
¿Puede un inmigrante lograr la libertad financiera en EE.UU.?
Sí. Muchos inmigrantes la han alcanzado comenzando con ingresos modestos. La clave es abrir una cuenta bancaria accesible, establecer un presupuesto desde el primer mes, evitar deudas de alto interés y ahorrar aunque sea el 10% del sueldo. La constancia importa más que el monto inicial.
¿Cuál es la diferencia entre libertad financiera e independencia financiera?
La independencia financiera significa que puedes cubrir tus necesidades sin trabajar, viviendo de ahorros o inversiones. La libertad financiera va un paso más allá: también puedes elegir qué trabajo hacer (o no hacer) según tus valores, no solo tus necesidades. Ambos conceptos van de la mano.
¿Qué hábitos financieros son esenciales para lograrla?
Los hábitos más impactantes: gastar menos de lo que ganas cada mes, automatizar el ahorro (que salga solo antes de que lo gastes), eliminar deudas de tarjeta de crédito, invertir en fondos indexados a largo plazo, y revisar tus finanzas al menos una vez al mes para ajustar el plan.
¿Cuánto tiempo tarda en alcanzarse la libertad financiera?
Depende de cuánto ahorras de tu ingreso. Si ahorras el 10% tardas aprox. 40+ años; al 25% tardas unos 20 años; al 50% puedes lograrlo en 15 años o menos. El tiempo se acorta drásticamente aumentando el porcentaje de ahorro e invirtiendo de manera consistente desde temprano.
¿Cómo empezar si no tengo cuenta bancaria ni historial crediticio en EE.UU.?
El primer paso es abrir una cuenta bancaria accesible. Común acepta más de 100 IDs latinoamericanas, sin SSN ni saldo mínimo. Con cuenta puedes recibir tu nómina por depósito directo, ahorrar automáticamente y construir historial financiero en EE.UU. — base para cualquier plan de libertad financiera.
Educación Financiera
Servicios Bancarios para Pequeñas Empresas: Una Guía Completa
8 min de lectura
Pequeñas Empresas
Dirigir una pequeña empresa implica tomar numerosas decisiones financieras, y elegir los servicios bancarios adecuados es crucial para el éxito. Separar los activos personales de los activos comerciales en una estructura empresarial de LLC es importante para proteger los bienes personales en caso de quiebra empresarial. Los bancos comunitarios y las plataformas financieras modernas ofrecen una variedad de servicios adaptados para satisfacer las necesidades únicas de las pequeñas empresas. Esta guía completa explora los servicios bancarios esenciales para las pequeñas empresas, destacando sus beneficios y cómo pueden apoyar el crecimiento y la estabilidad.
Comprendiendo los Diferentes Tipos de Pequeñas Empresas y sus Necesidades Bancarias
Antes de explorar los servicios bancarios específicos, es esencial comprender la variedad de pequeñas empresas y sus necesidades financieras únicas. Diferentes tipos de pequeñas empresas, como empresas unipersonales, sociedades, LLC, corporaciones, organizaciones sin fines de lucro, negocios en el hogar y startups, requieren soluciones bancarias adaptadas para apoyar su crecimiento y estabilidad. Mantener cuentas bancarias comerciales y personales separadas ofrece beneficios como un registro preciso, una preparación simplificada de impuestos, una mejor organización financiera y una mayor profesionalidad. Al reconocer estas diferencias, puedes apreciar mejor cómo los bancos comunitarios y plataformas financieras como Común satisfacen las diversas necesidades de los propietarios de pequeñas empresas. Esta comprensión sienta las bases para seleccionar los servicios bancarios más apropiados para garantizar la salud financiera y el éxito.
Cuentas Corrientes y de Ahorro para Empresas
Tener una cuenta corriente empresarial dedicada es fundamental para gestionar tus finanzas de manera efectiva. Te permite separar las transacciones personales y comerciales, simplificando la contabilidad y asegurando registros financieros claros. Muchos bancos ofrecen cuentas corrientes empresariales con características como transacciones gratuitas, tarifas bajas y capacidades de banca en línea.
Al abrir una cuenta bancaria empresarial, reúne la documentación requerida, como tu Número de Identificación de Empresa (NIF), y decide si deseas aplicar en línea o visitar la sucursal. Comprender las tarifas y los pasos esenciales para abrir la cuenta es crucial.
Una cuenta de ahorros empresarial también es vital. Te ayuda a reservar fondos para futuras inversiones, emergencias u oportunidades de crecimiento. Busca cuentas con tasas de interés competitivas y acceso flexible a tus fondos.
Préstamos Comerciales y Líneas de Crédito
El acceso al crédito es a menudo esencial para el crecimiento de las pequeñas empresas. Los bancos comunitarios y otras instituciones financieras proporcionan varios productos de préstamos, incluidos préstamos a plazo, líneas de crédito y préstamos SBA. Estos productos financieros pueden ayudarte a financiar nuevos equipos, expandir operaciones o cubrir gastos imprevistos.
- Préstamos a Plazo: Los préstamos a plazo emiten sumas de capital que se reembolsan durante períodos de tiempo fijos con tasas de interés predeterminadas. Son adecuados para inversiones grandes y únicas, como la compra de equipos o la renovación de un espacio de trabajo. El calendario de reembolso predecible ayuda con la planificación presupuestaria y a largo plazo.
- Líneas de Crédito: Las líneas de crédito ofrecen opciones de préstamos flexibles, permitiéndote retirar fondos según sea necesario y pagar intereses solo por la cantidad que usas. Esta flexibilidad puede ser un salvavidas durante las escaseces de flujo de efectivo o al financiar necesidades inmediatas, como compras de inventario o reparaciones de emergencia. Las líneas de crédito son revolventes, lo que significa que los fondos vuelven a estar disponibles a medida que los reembolsas, convirtiéndose en un recurso financiero continuo.
- Préstamos SBA: Los préstamos de la Administración de Pequeñas Empresas (SBA) están parcialmente garantizados por el gobierno, lo que los hace más accesibles para pequeñas empresas que podrían no calificar para préstamos tradicionales. Ofrecen tasas de interés competitivas y plazos de reembolso más largos, lo que puede ser particularmente beneficioso para startups y empresas con historiales crediticios menos establecidos.
Trabajar con un banco comunitario para préstamos y líneas de crédito significa que te beneficias de un servicio personalizado. Los representantes bancarios pueden proporcionar asesoramiento adaptado, ayudándote a elegir el producto de préstamo adecuado para tus necesidades y guiándote a través del proceso de solicitud. Este enfoque basado en relaciones asegura que obtengas el apoyo necesario para hacer crecer tu negocio de manera sostenible.
Servicios de Procesamiento de Pagos, Nómina y Gestión de Flujo de Efectivo
Las operaciones financieras efectivas son críticas para el éxito de cualquier pequeña empresa. Esto incluye procesar pagos, gestionar la nómina y asegurar un flujo de efectivo eficiente. Así es cómo los servicios bancarios completos pueden apoyar estas necesidades:
- Servicios para Comerciantes: Los servicios para comerciantes son cruciales para las empresas que necesitan procesar pagos de clientes. Estos servicios incluyen procesamiento de tarjetas de crédito, sistemas de punto de venta (POS) y pasarelas de pago en línea. Un proveedor de servicios para comerciantes confiable asegura que las transacciones se procesen de manera rápida y segura, mejorando la satisfacción del cliente y mejorando el flujo de efectivo. Al ofrecer soluciones de pago sin problemas, los bancos ayudan a las empresas a proporcionar una mejor experiencia al cliente y a agilizar su proceso de recaudación de ingresos.
- Servicios de Nómina: Gestionar la nómina puede ser complejo y consumir tiempo. Muchos bancos ofrecen servicios de nómina para simplificar este proceso. Estos servicios manejan todo, desde el cálculo de salarios e impuestos hasta depósitos directos y presentación de impuestos sobre la nómina. Al externalizar la nómina, las empresas pueden asegurar la precisión y el cumplimiento de las regulaciones fiscales, liberando tiempo para centrarse en sus operaciones principales. La gestión eficiente de la nómina no solo ahorra tiempo, sino que también ayuda a mantener la satisfacción de los empleados al asegurar pagos puntuales y correctos.
- Gestión de Efectivo: La gestión efectiva del efectivo es esencial para mantener un flujo de efectivo saludable. Los bancos ofrecen varios servicios de gestión de efectivo, incluida la captura de depósitos remotos, pagos ACH y transferencias electrónicas. Estas herramientas ayudan a las empresas a gestionar los fondos entrantes y salientes de manera eficiente, reduciendo el tiempo dedicado a procesos manuales y mejorando el control financiero general. La gestión adecuada del efectivo asegura que las empresas puedan cumplir con sus obligaciones financieras e invertir en oportunidades de crecimiento sin experimentar escaseces de efectivo.
Al integrar estos servicios, los bancos proporcionan una solución completa que apoya a las pequeñas empresas en el mantenimiento de operaciones financieras fluidas y eficientes.
Banca en Línea y Móvil
En la era digital actual, la banca en línea y móvil son indispensables. Estos servicios proporcionan acceso conveniente a tus cuentas, permitiéndote monitorear transacciones, transferir fondos y pagar facturas en cualquier momento y lugar.
- Transformación Digital: Los bancos comunitarios están adoptando nuevas tecnologías para mejorar la experiencia del cliente a través de plataformas de banca en línea y móvil. Estas plataformas ofrecen acceso 24/7 a tus cuentas, permitiéndote gestionar tus finanzas desde la comodidad de tu hogar o en movimiento. Puedes consultar saldos fácilmente, ver historiales de transacciones y transferir fondos entre cuentas.
- Características Avanzadas: Muchos servicios de banca en línea y móvil incluyen características como el pago de facturas, el depósito de cheques móviles y herramientas de presupuesto. El pago de facturas te permite programar pagos a proveedores y prestadores de servicios directamente desde tu cuenta, asegurando pagos puntuales y simplificando tu contabilidad. El depósito de cheques móviles te permite depositar cheques tomando una foto con tu smartphone, ahorrando viajes al banco.
- Medidas de Seguridad: Las plataformas de banca en línea y móvil emplean medidas de seguridad avanzadas para proteger los datos del cliente y asegurar transacciones seguras. Esto incluye encriptación para proteger la información, autenticación multifactor para verificar la identidad del usuario y auditorías de seguridad regulares para identificar y abordar posibles vulnerabilidades. Las alertas de fraude en tiempo real te ayudan a detectar y responder rápidamente a actividades sospechosas, mejorando tu seguridad financiera general.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Problemas Comunes que Enfrentan las Pequeñas Empresas con los Servicios Bancarios y la Salud Financiera
Aunque los servicios bancarios son cruciales para la operación y el crecimiento de las pequeñas empresas, muchos propietarios de pequeñas empresas encuentran diversos desafíos al gestionar sus necesidades financieras. Comprender estos problemas puede ayudar a las empresas a tomar decisiones más informadas y buscar soluciones que se alineen mejor con sus requisitos.
- Tarifas Altas y Costos Ocultos: Muchos propietarios de pequeñas empresas descubren que los servicios bancarios vienen con tarifas altas, incluidos cargos de mantenimiento mensual, tarifas de transacción y penalizaciones por no mantener un saldo mínimo. Los costos ocultos, como tarifas por transferencias electrónicas, sobregiros y servicios adicionales, también pueden sumarse, poniendo presión sobre el flujo de efectivo del negocio.
- Acceso Limitado al Crédito: Asegurar préstamos y líneas de crédito puede ser particularmente desafiante para las pequeñas empresas, especialmente las startups o aquellas con historiales crediticios menos establecidos. Los bancos tradicionales a menudo tienen criterios de préstamo estrictos, lo que dificulta que los propietarios de pequeñas empresas accedan a los fondos que necesitan para el crecimiento y las operaciones.
- Servicio al Cliente Inadecuado: Los propietarios de pequeñas empresas con frecuencia informan insatisfacción con el servicio al cliente proporcionado por sus bancos. Los largos tiempos de espera, la falta de servicio personalizado y el soporte insuficiente para problemas específicos de pequeñas empresas pueden obstaculizar la capacidad de una empresa para gestionar sus finanzas de manera efectiva y resolver problemas rápidamente.
- Complejidad e Inaccesibilidad: Los servicios bancarios a menudo pueden ser complejos y difíciles de navegar. Los propietarios de pequeñas empresas, que pueden no tener amplios conocimientos financieros, pueden encontrar desafiante comprender y utilizar toda la gama de servicios ofrecidos. Además, la inaccesibilidad a sucursales bancarias o servicios en línea limitados puede ser un obstáculo significativo para las empresas que requieren interacciones bancarias frecuentes.
- Preocupaciones de Seguridad: Con la creciente prevalencia de amenazas cibernéticas, la seguridad es una gran preocupación para las pequeñas empresas. Asegurar que los servicios bancarios ofrezcan medidas de seguridad robustas para proteger los datos financieros sensibles es crucial. Sin embargo, no todos los bancos ofrecen el mismo nivel de seguridad, dejando a algunas empresas vulnerables al fraude y a las violaciones de datos.
- Integración con Herramientas Empresariales: Las pequeñas empresas a menudo usan diversas herramientas y software para gestionar sus operaciones, como software de contabilidad y sistemas de procesamiento de pagos. Pueden surgir problemas cuando los servicios bancarios no se integran perfectamente con estas herramientas, lo que lleva a ineficiencias y una mayor carga administrativa.
- Falta de Educación Financiera y Apoyo: Muchos propietarios de pequeñas empresas luchan con la alfabetización financiera, lo que afecta su capacidad para tomar decisiones bancarias y financieras informadas. Los bancos que no ofrecen suficientes recursos o apoyo de educación financiera pueden dejar a los propietarios de negocios sintiéndose abrumados y mal preparados para gestionar sus finanzas de manera efectiva.
- Oferta Limitada de Productos: Algunos bancos pueden no ofrecer una amplia gama de productos adaptados a las necesidades específicas de las pequeñas empresas. Esto puede incluir productos de préstamos especializados, servicios de gestión de efectivo o soluciones de pago flexibles. Las ofertas limitadas de productos pueden restringir la capacidad de una empresa para encontrar herramientas financieras adecuadas que apoyen su crecimiento y necesidades operativas.
Comprender estos problemas comunes puede ayudar a los propietarios de pequeñas empresas a navegar mejor los desafíos que enfrentan con los servicios bancarios. Al buscar bancos comunitarios o plataformas financieras como Común que prioricen la transparencia, el servicio al cliente, la seguridad y la integración con herramientas empresariales, las pequeñas empresas pueden encontrar soluciones bancarias más adecuadas que se alineen con sus necesidades y apoyen su éxito financiero.
Conclusión:
Elegir los servicios bancarios adecuados es esencial para el éxito y crecimiento de tu pequeña empresa. Desde cuentas corrientes y de ahorro hasta préstamos, servicios para comerciantes y banca digital, los productos financieros adecuados y el soporte pueden ayudarte a gestionar tus finanzas de manera efectiva y alcanzar tus objetivos empresariales. Al asociarte con un banco comunitario y aprovechar plataformas como Común puedes acceder a las herramientas y la experiencia necesarias para prosperar en el competitivo mercado actual.
Integración y Soporte
Muchos bancos comunitarios se enorgullecen de ofrecer servicios personalizados y asesoramiento financiero. Construir una relación con tu banco puede proporcionar valiosas ideas sobre cómo gestionar tus finanzas, acceder al crédito y planificar para el crecimiento futuro. Aprovecha los talleres, seminarios y consultas individuales que ofrece tu banco para mejorar tu alfabetización financiera y conocimientos empresariales.
Integración con Común
Para las pequeñas empresas que buscan aprovechar la tecnología financiera moderna, la integración con plataformas como Común puede mejorar su experiencia bancaria. Común ofrece una gama de características adaptadas a las pequeñas empresas, incluidas notificaciones instantáneas, inicio de sesión seguro y soporte al cliente personalizado disponible los siete días de la semana. Al combinar las fortalezas de la banca comunitaria tradicional con la conveniencia de la banca digital, Común proporciona una solución integral para gestionar las finanzas de tu negocio.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Viviendo en Estados Unidos
Visa vs green card: guía para inmigrantes en EE.UU.
8 min de lectura
Visa vs green card: guía para inmigrantes en EE.UU.
Una visa y una green card son dos opciones diferentes en el sistema migratorio de EE.UU. Una visa generalmente se usa para entrar a Estados Unidos con un propósito específico, como turismo, estudio, trabajo o inmigración familiar. Una green card es el estatus de residente permanente legal, que permite a alguien vivir en EE.UU. de forma permanente.
Esta guía explica la diferencia entre una visa y una green card, las situaciones en las que se usa cada una, y los caminos que pueden llevar de una a la otra.
Esta guía es solo para fines informativos y no constituye asesoría legal.
¿Qué es una visa de EE.UU.?
Una visa de EE.UU. es un documento de viaje emitido por el gobierno de EE.UU. que permite a una persona solicitar entrada a EE.UU. con un propósito específico. Algunos tipos comunes de visas incluyen:
| Tipo de visa | Propósito típico |
|---|---|
| Visa de visitante (B-1/B-2) | Turismo, visitas familiares, actividades de negocios |
| Visa de estudiante (F-1) | Estudios académicos |
| Visa de visitante de intercambio (J-1) | Programas de intercambio educativo y cultural |
| Visas de trabajo temporal (H-1B, H-2A, H-2B, L-1) | Empleo en ocupaciones calificadas |
| Visas de inmigrante (IR1, CR1, EB) | Inmigración permanente por vías familiares o laborales |
¿Qué es una green card?
Una green card es evidencia del estatus de residente permanente legal en EE.UU. Los titulares de green card pueden vivir en el país de forma permanente y generalmente tienen más flexibilidad laboral y de viaje. Una green card puede obtenerse a través de: patrocinio familiar, inmigración basada en empleo, procesos relacionados con refugiados o asilo, programas de visa de diversidad, y otras categorías establecidas por la ley migratoria.
Visa vs green card: diferencias clave de un vistazo
| Característica | Visa | Green card |
|---|---|---|
| Propósito principal | Entrada a EE.UU. para un propósito específico | Residencia permanente en EE.UU. |
| Duración | Depende de la categoría de visa | Residencia a largo plazo |
| Acceso al empleo | Depende del tipo de visa | Generalmente permite empleo en EE.UU. |
| Requisitos de renovación | Varía por categoría | Aplican requisitos de renovación periódica |
| Camino a la ciudadanía | No por sí sola | Puede llevar a elegibilidad para ciudadanía |
| Estadía prevista | Temporal o permanente según el tipo | Permanente |
¿Cuál necesitas?
| Situación | Opción migratoria a explorar |
|---|---|
| Visitar a la familia por un período corto | Visa de visitante |
| Estudiar en una escuela o universidad de EE.UU. | Visa de estudiante |
| Aceptar empleo temporal calificado | Visa de trabajo basada en empleo |
| Reunirse con un cónyuge ciudadano/a de EE.UU. | Vía de visa de inmigrante familiar |
| Vivir permanentemente en EE.UU. | Vía de green card |
| Inmigrar por relación familiar calificada | Vía de green card |
| Inmigrar por oferta de trabajo calificada | Vía de green card |
Cómo pasar de una visa a una green card
Los caminos comunes pueden incluir:
Patrocinio familiar
Un/a ciudadano/a de EE.UU. o familiar calificado puede patrocinar a un pariente elegible a través de un proceso de inmigración familiar.
Inmigración basada en empleo
Ciertos trabajadores pueden calificar para residencia permanente a través de un proceso patrocinado por un empleador.
Ajuste de estatus
Algunas personas ya presentes en EE.UU. pueden calificar para solicitar residencia permanente sin salir del país.
Procesamiento consular
En otras situaciones, el proceso de inmigración se completa a través de una embajada o consulado de EE.UU. fuera del país antes de entrar.
Cómo Común te apoya en cada etapa
Mientras se procesan las solicitudes de inmigración, algunas personas necesitan enviar dinero a familiares en Latinoamérica. Común ofrece servicios de remesas que permiten a los clientes elegibles enviar dinero directamente desde la app. Común también ofrece la opción de abrir una cuenta usando un ITIN, pasaporte o más de 100 IDs latinoamericanas aceptadas, con depósito directo, tarjeta de débito y soporte en español sin requisitos de saldo mínimo. Visita comun.app para más información.
Preguntas frecuentes
¿Cuál es la diferencia principal entre una visa y una green card?
Una visa generalmente se usa para entrar a EE.UU. con un propósito específico, mientras que una green card proporciona estatus de residente permanente.
¿Puedo trabajar en EE.UU. solo con una visa?
Depende de la categoría de visa. Algunas se emiten específicamente para empleo, mientras que otras tienen diferentes restricciones.
¿Necesito un abogado para solicitar una green card?
Algunas personas completan las solicitudes por su cuenta, mientras que otras buscan asistencia profesional dependiendo de la complejidad del caso.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicio de remesas provisto por Service UniTeller, Inc.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.








