
Viviendo en Estados Unidos
Cobrar Cheques en EE. UU.: ¿Por qué es tan caro y cómo afecta a los latinos? Soluciones y Alternativas
¿Por qué cobrar cheques en EE.UU. es tan caro? Causas, impacto en la comunidad latina y las mejores alternativas disponibles en 2026.
8 min read

25 Apr 2023
En los Estados Unidos, una forma común de recibir pagos es a través de cheques. Sin embargo, cobrar un cheque puede ser costoso, especialmente para los latinos y otras comunidades con menos acceso bancario.
¿Por qué cuesta tanto cobrar cheques en los Estados Unidos?
Sin cuenta bancaria, las personas deben recurrir a casas de cambio de cheques que cobran entre 1% y 3% del valor del cheque. Para un cheque de $1,000, eso son $10-30 perdidos en cada cobro. Los bancos también pueden cobrar tarifas por depositar cheques de otros bancos.
¿Por qué los latinos sufren estos costos desproporcionalmente?
Las comunidades latinas tienen menor acceso a servicios bancarios por barreras como el requisito de SSN, el idioma y el desconocimiento del sistema. Sin cuenta bancaria, son más propensas a usar casas de cambio de cheques que están en zonas de bajos ingresos y cobran comisiones elevadas.
Soluciones para cobrar cheques sin costo
La mejor solución es abrir una cuenta bancaria. Común es un banco digital en español que permite abrir cuenta sin SSN usando pasaporte o matrícula consular. Una vez abierta, puedes depositar cheques gratis desde la app usando el depósito móvil. También existen organizaciones sin fines de lucro como UnidosUS que ofrecen servicios financieros gratuitos a comunidades latinas.
Preguntas frecuentes sobre cobrar cheques en EE.UU.
¿Cuánto cuesta cobrar un cheque en EE.UU. sin cuenta bancaria?
Las casas de cambio de cheques (check cashing stores) suelen cobrar entre 1% y 3% del valor del cheque, con un mínimo de $3-5. Para un cheque de nómina de $1,000, eso significa perder entre $10 y $30 en cada cobro. Walmart Money Center cobra tarifas más bajas ($4 para cheques hasta $1,000), pero el costo sigue siendo mayor que tener cuenta bancaria.
¿Puedo cobrar un cheque gratis en EE.UU.?
Sí, con una cuenta bancaria. Si depositas el cheque en tu propio banco, no hay cargo. Con Común puedes depositar cheques fotografiándolos desde la app, completamente gratis. Algunos bancos también permiten depositar cheques de otros bancos sin cargo adicional usando la función de depósito móvil.
¿Por qué los inmigrantes latinos pagan más por cobrar cheques?
La principal razón es el menor acceso a cuentas bancarias. Las barreras incluyen el requisito de SSN, el idioma, el desconocimiento del sistema, y el miedo a trámites formales. Sin cuenta bancaria, recurren a servicios de cobro de cheques que cobran comisiones elevadas. Plataformas como Común eliminan estas barreras al aceptar IDs latinoamericanas sin SSN.
¿Qué necesito para depositar un cheque en Común?
Solo necesitas la app de Común y el cheque físico. Abres la app, seleccionas “Depositar cheque”, tomas una foto del frente y del reverso del cheque (con tu firma al dorso), y el dinero se acredita generalmente en 1-2 días hábiles. No hay cargos adicionales por el servicio de depósito móvil.
¿Qué pasa si me pagan con cheque personal de alguien sin cuenta bancaria?
Los cheques personales de personas sin fondos suficientes o sin cuenta activa rebotan (bounced check). Si depositas ese cheque, el banco puede retener los fondos temporalmente y luego debitarte el monto más una tarifa NSF ($25-35). Para recibir pagos de forma más segura, prefiere Zelle, Venmo o transferencias directas en lugar de cheques personales de personas que no conoces bien.
¿Es mejor recibir nómina por cheque o por depósito directo?
El depósito directo es mejor en prácticamente todos los casos: el dinero llega automáticamente el día de pago (o antes con Común), no hay riesgo de pérdida o robo del cheque, no hay tarifas de cobro, y puedes acceder a los fondos inmediatamente. Con Común puedes configurar depósito directo desde la app en minutos usando tu routing number y número de cuenta.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
Billetera digital: qué es, cómo funciona y cómo usarla en EE. UU.
8 min de lectura
Si buscas una forma segura y sencilla para manejar tu dinero, una billetera digital podría ser el complemento ideal para tus finanzas. Se trata de una aplicación móvil que te permite compaginar tus tarjetas y otros productos financieros en un solo lugar.
En los últimos años, se ha convertido en una herramienta clave para la gestión financiera digital debido a su practicidad y seguridad.
A continuación te explicaremos a detalle qué es una billetera digital, usos comunes, ventajas y algunos ejemplos de las billeteras digitales más populares de Estados Unidos.
¿Qué es una billetera digital y cómo funciona?
Una billetera digital es una aplicación para los dispositivos compatibles con Android o iOS, que permite almacenar de manera segura la información de tarjetas de crédito o débito o cuentas bancarias y permite acceder a ellas de manera rápida y segura para realizar pagos digitales y otras transacciones.
Su funcionamiento es muy sencillo: debes registrar tu información bancaria en la aplicación, donde se encriptará para mantenerla segura y evitar que terceros accedan a ella. Esto te permitirá realizar pagos electrónicos en segundos, a través de varios métodos, como escanear un código QR, con un teléfono inteligente que cuente con tecnología NFC o seleccionar la billetera digital como forma de pago en compras digitales.
Hay una gran variedad de billeteras digitales en Estados Unidos, entre las más populares se encuentran Apple Pay, Google Wallet, Samsung Pay y Paypal.
Usos más comunes de una billetera digital
Una billetera digital es una forma de simplificar las operaciones digitales para los miles de inmigrantes que viven en Estados Unidos. Estos son los usos más comunes de este tipo de herramientas:
Pagar en tiendas físicas y en línea
Usar una billetera digital en una tienda es muy fácil, siempre y cuando el establecimiento acepte pagos sin contacto. En ese caso, solo tienes que activar el NFC en tu celular y acercarlo a la terminal de pago. El pago se procesará automáticamente sin necesidad de introducir información adicional.
Para hacer pagos en línea, primero asegúrate de añadir tus cuentas bancarias a la app móvil de la billetera. Luego, ingresa a la página del producto o servicio que deseas comprar y elige tu billetera digital como opción de pago. Es probable que te solicite ingresar algún dato de autenticación por motivos de seguridad.
Enviar dinero a familiares y amigos
Otro uso habitual de las billeteras digitales, especialmente entre los usuarios inmigrantes que viven en Estados Unidos, es enviar remesas de forma rápida a sus países de origen. Además, según la aplicación, suelen ser opciones menos costosas en comparación con los bancos tradicionales.
Guardar tarjetas y documentos
Una cartera digital también es una herramienta de organización muy útil para tener a mano no solo productos financieros como tarjetas de débito y de crédito, sino otro tipo de recursos digitales, como tarjetas de transporte, boletos y cupones de descuento.
Administrar mejor el dinero
Este tipo de aplicaciones también son una manera sencilla de mantener tus finanzas organizadas, hacer presupuestos mensuales y estar al tanto de tus movimientos diarios.
4 ventajas de usar una billetera digital
Manejar tus productos financieros a través de una billetera digital tiene varios beneficios muy interesantes que podrían revolucionar por completo tu manera de hacer pagos digitales.
1. Seguridad: menos riesgo de robo comparado con cargar efectivo.
Cargar dinero en efectivo siempre implica mayor riesgo que las opciones digitales, debido a la posibilidad de extraviarlo o de ser víctima de robo. Una billetera digital elimina la necesidad de depender del efectivo y facilita los procesos de pagos en línea y en tiendas físicas.
Además, tu información personal está encriptada para que solo tú puedas acceder a ella. También puedes añadir seguridad a la aplicación, como datos biométricos y contraseña, reconocimiento facial y Touch ID.
2. Comodidad: todo está en el celular, sin necesidad de llevar varias tarjetas.
Además de no depender del dinero en efectivo, con una billetera digital tampoco es necesario que lleves las tarjetas físicas a todos lados, ya que puedes ingresar tus cuentas en la misma aplicación de la billetera digital y hacer pagos desde tu dispositivo móvil.
3. Inclusión financiera: ideal para inmigrantes sin acceso fácil a bancos tradicionales.
Una de las dificultades habituales de los inmigrantes recién llegados a Estados Unidos es reunir los requisitos para abrir una cuenta bancaria tradicional. En contraste, una cuenta digital resultaría una opción mucho más accesible para quienes buscan realizar operaciones diarias y esenciales, como recibir dinero, pagar cuentas y enviar remesas a América Latina rápido y fácilmente.
4. Control financiero: permite revisar gastos y organizar el dinero de manera más clara.
Con una cuenta digital también podrás llevar el control de tu dinero con mayor facilidad, ya que puedes activar las notificaciones en tu celular para estar alerta de todos los pagos realizados.
También puede registrar todos tus movimientos y mantener un presupuesto mensual para asegurarte de que tu dinero alcance para tus gastos dentro de Estados Unidos, así como apoyar a los tuyos en América Latina.
Ejemplos de billeteras digitales populares en Estados Unidos
- Apple Pay
Este es el servicio de pagos oficial de Apple y está integrado por defecto a todos sus productos, como iPhone y Apple Watch. Una de las principales ventajas es que más del 85 % de los comercios en Estados Unidos aceptan esta forma de pago.
Su amplia cobertura la convierte en una opción muy conveniente para los inmigrantes, ya sea para hacer las compras del día a día o pagar los servicios mensuales.
También ofrece el servicio de Apple Cash que funciona como una tarjeta digital y permite enviar y recibir dinero, pero solo está disponible en Estados Unidos.
- Google Wallet
Esta es una billetera virtual disponible para usuarios de dispositivos móviles Android. Es una opción más completa que la antecesora Google Pay, ya que cuenta con funciones como “tap to pay”.
Es muy funcional para los inmigrantes, ya que también permite almacenar documentos oficiales, como licencias y todo tipo de identificaciones.
- PayPal
PayPal es una de las billeteras digitales más populares no solo en Estados Unidos, sino a nivel internacional. Te permite almacenar tu información de pago fácilmente, además de que enviar dinero a otros países es muy accesible, puesto que cuenta con una amplia cobertura.
- Cash App
Cash App es una aplicación que permite enviar y recibir dinero a usuarios registrados. Podría ser la alternativa adecuada para ti en caso de que necesites contar con una tarjeta de débito y hacer retiros de dinero en cajeros automáticos.
Administra tu dinero como inmigrante con Común
En este artículo te mostramos que una billetera digital es una aplicación para guardar toda tu información financiera en un lugar, además de las ventajas, cómo funcionan y las marcas comerciales más populares en Estados Unidos.
Si buscas simplificar tus finanzas, tienes que conocer Común, la plataforma que te ofrece:
- Una cuenta corriente con tarifas claras y competitivas.
- Tarjeta de débito que puedes enlazar a una billetera digital.
- Transferencias de dinero rápidas y con tarifas accesibles.
- Banca móvil disponible en español y en inglés.
Abre tu cuenta con Común hoy mismo con una identificación oficial de tu país y empieza a usar tu billetera digital para administrar tu dinero en EE.UU.
Preguntas frecuentes
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuál es la billetera digital más confiable?
Puedes elegir opciones como Apple Pay, Google Wallet y PayPal, ya que cuentan con suficiente reputación para el manejo de la información personal.
¿Cómo se activa la billetera digital?
Descarga la aplicación a través de Google Play o App Store, crea una cuenta, añade tus tarjetas y completa la verificación necesaria.
¿Es seguro usar una billetera digital?
Sí, porque cuentan con encriptación y uso de tokens para mantener tu información segura.

Cuenta corriente
Los Pros y Contras de Usar Cheques en los Bancos De Estados Unidos
8 min de lectura
Cobrar un Cheque en tu Propio Banco
Cuando se trata de cobrar un cheque, los bancos son la opción más directa. En este artículo analizamos en profundidad los pros y contras de los cheques en el sistema bancario de EE.UU. para ayudarte a decidir cuándo usar cheques y cuándo preferir alternativas digitales.
Ventajas de usar cheques en EE.UU.
Registro físico del pago
Los cheques dejan un rastro documental que puede ser valioso para disputas legales, comprobantes de pago de renta, o registros fiscales. Algunos arrendadores y empleadores los prefieren por esta razón.
Pagos diferidos
Puedes emitir un cheque con fecha futura (postdatado) para pagar en una fecha específica, lo que puede ser útil para gestionar el flujo de efectivo.
Aceptados sin cuenta bancaria del receptor
A diferencia de Zelle o ACH, los cheques (especialmente cashier's checks) pueden usarse cuando el receptor no tiene cuenta bancaria o no conoces sus datos bancarios.
Alto nivel de confianza para montos grandes
Para transacciones de varios miles de dólares (compra de auto, depósito de renta grande), un cheque certificado o cashier's check ofrece la garantía bancaria que ninguna app de pago puede igualar.
Desventajas de usar cheques en EE.UU.
Riesgo de cheques rebotados
Los cheques personales pueden rebotar si el emisor no tiene fondos suficientes, generando cargos NSF de $25-35 para ambas partes.
Tiempo de compensación
Los cheques tardan 1-3 días hábiles en compensarse. Zelle es instantáneo y ACH tarda lo mismo pero sin el riesgo de rechazo posterior.
Riesgo de fraude y alteración
Los cheques pueden perderse, robarse o ser alterados fraudulentamente. Los pagos digitales tienen protecciones adicionales contra este tipo de fraude.
Preguntas frecuentes sobre cheques en EE.UU.
¿Todavía se usan los cheques en EE.UU. en 2026?
Sí, aunque su uso ha disminuido significativamente. Los cheques siguen siendo comunes para pagos de renta (muchos arrendadores los exigen), pagos entre particulares por montos grandes, algunos empleadores que no hacen depósito directo, y transacciones donde se prefiere un registro en papel. Sin embargo, métodos como Zelle, ACH y transferencias bancarias han reemplazado a los cheques en la mayoría de contextos diarios.
¿Qué ventajas tienen los cheques sobre los pagos digitales?
Los cheques tienen algunas ventajas específicas: funcionan sin necesitar cuenta bancaria del receptor (cheques al portador o de caja), dejan registro físico del pago, permiten pagos diferidos (cheques postdatados), y algunos arrendadores o negocios los prefieren por tradición o por evitar comisiones de plataformas digitales.
¿Cuáles son los principales riesgos de usar cheques?
Los cheques personales pueden rebotar (bounced check) si el emisor no tiene fondos, lo que genera cargos para ambas partes. También pueden perderse o robarse en tránsito, falsificarse o alterarse, y tomar 1-3 días hábiles en compensarse (clearing). Para el receptor, depositar el cheque y luego descubrir que rebota puede resultar en problemas con el banco y cargos por NSF ($25-35).
¿Cuándo es mejor usar un cheque certificado o cashier's check?
Un cheque certificado o cashier's check está garantizado por el banco — los fondos ya están apartados. Es la opción preferida para pagos grandes como depósitos de renta o compras de auto, donde el receptor necesita la garantía de que el pago es válido. Para transacciones de $1,000 o más donde la confianza es crítica, un cashier's check es más seguro que un cheque personal.
¿Puedo depositar cheques sin ir a una sucursal bancaria?
Sí. El depósito móvil de cheques permite fotografiar el cheque desde la app de tu banco. Firmas el reverso, tomas las fotos y el dinero generalmente se acredita en 1-2 días hábiles. Común permite depósito móvil de cheques completamente gratis. Es conveniente, seguro y evita el riesgo de perder el cheque en camino al banco.
¿Se puede cancelar un cheque después de entregarlo?
Sí, mediante un stop payment order. Contactas a tu banco solicitando cancelar el cheque, proporcionando el número de cheque, el monto exacto y el nombre del beneficiario. El stop payment cuesta entre $20 y $35 y es válido por 6 meses. Debes actuar rápido — si el cheque ya fue cobrado cuando haces la solicitud, el stop payment no funciona.
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
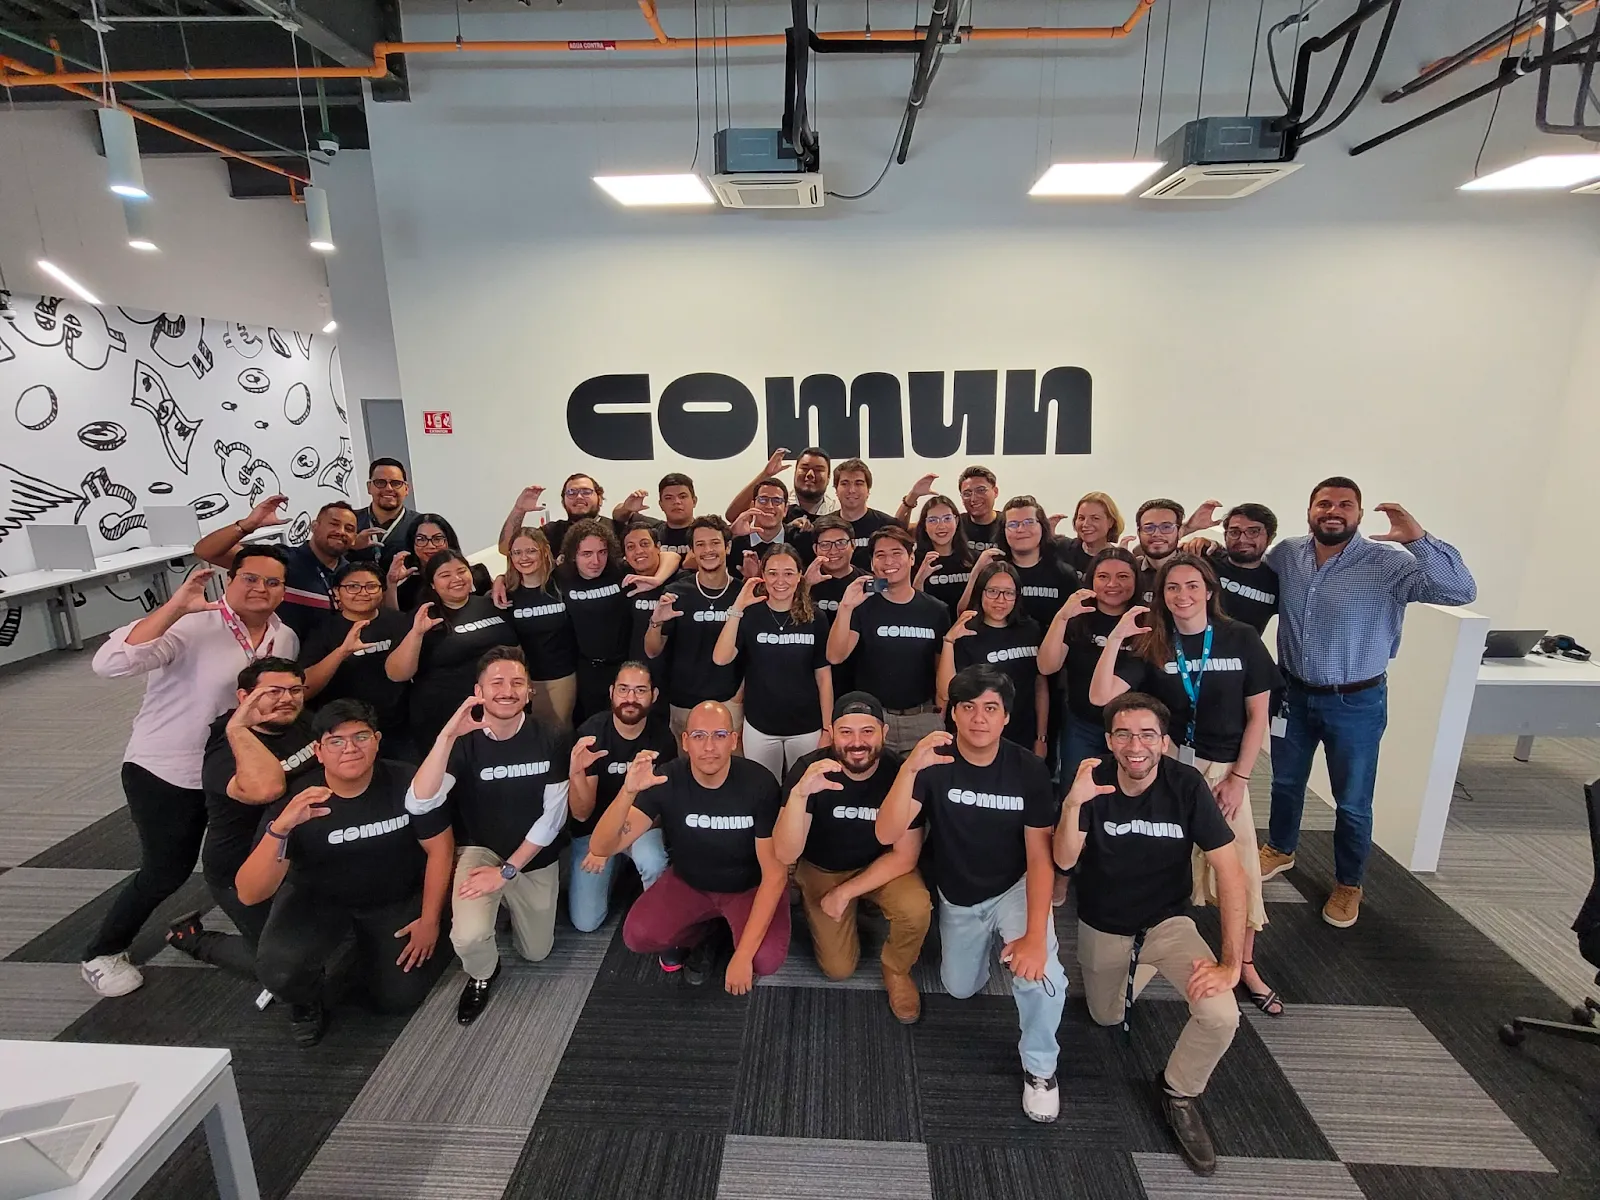
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.

Viviendo en Estados Unidos
Como ganar dinero rápido en Estados Unidos
8 min de lectura
Ganar dinero extra rápido en Estados Unidos es posible con apps de encuestas, trabajos freelance, o referidos. Con el programa de referidos de Común, ganas una recompensa en efectivo por cada persona que invitas y abre una cuenta.
Ganar dinero rápido puede ser una necesidad en cualquier momento de la vida, y para los Latinos en Estados Unidos puede ser un desafío aún mayor. Pero no te preocupes, en este post te daremos algunas ideas y consejos para que puedas ganar dinero rápidamente y mejorar tu situación financiera.
1. Encuentra trabajos temporales
Los trabajos temporales son una buena opción para ganar dinero rápidamente. Hay muchas empresas que contratan trabajadores temporales para cubrir la demanda durante ciertas épocas del año, como las fiestas de fin de año o la temporada de impuestos. Busca en sitios web de empleo como Indeed, Glassdoor o Monster para encontrar trabajos temporales en tu área.
2. Conviértete en un conductor de servicios de transporte
Si tienes un auto y una licencia de conducir válida, considera convertirte en un conductor de servicios de transporte como Uber o Lyft. Estos servicios te permiten trabajar en tu propio horario y ganar dinero rápidamente. Además, puedes trabajar tanto o tan poco como desees.
3. Vende tus habilidades
Si tienes habilidades que puedas vender, como la reparación de computadoras, el diseño gráfico o la enseñanza de un idioma, puedes utilizar plataformas en línea como Fiverr o Upwork para conectarte con personas que necesiten tus servicios. Estas plataformas cobran una comisión por cada trabajo completado, pero puedes establecer tus propios precios y trabajar en proyectos según tu disponibilidad.
4. Realiza trabajos de jardinería o limpieza
Muchas personas necesitan ayuda con trabajos de jardinería o limpieza, y esto puede ser una buena opción para ganar dinero rápidamente. Puedes ofrecer tus servicios en tu vecindario o en sitios web como Craigslist. Asegúrate de tener un buen equipo de trabajo y una buena actitud para ganar clientes regulares.
5. Vende artículos que ya no necesitas
Vender artículos que ya no necesitas es una forma rápida de obtener dinero extra. Puedes venderlos en línea a través de sitios web como eBay o Amazon, o en persona en una venta de garaje o en un mercado de pulgas. Si tienes artículos de valor que ya no usas, esto puede ser una excelente opción para ganar dinero rápidamente.
Recuerda que estas son solo algunas ideas para ganar dinero rápidamente. También puedes buscar trabajos en la industria de la hospitalidad o el servicio al cliente, ofrecer servicios de limpieza de casas, o participar en encuestas en línea para ganar dinero extra. Lo importante es que encuentres una opción que se adapte a tus habilidades y necesidades.
Recuerda de conectar tu cuenta Común a tu trabajo para recibir tu pago lo más rápido posible - hasta dos días antes. En tu cuenta de cheques de Común podrás guardar los ingresos de tu labor sin costo y con toda la seguridad posible.
Las tarjetas de débito Común son compatibles con más de 57,000 cajeros en Estados Unidos para hacer depósitos y retiros, y cuentan con protección de la política de responsabilidad cero de Visa. Esto significa que cualquier cargo no autorizado no será descontado del balance en su cuenta de cheques.Al igual, tu cuenta bancaria está asegurada por el FDIC hasta $250,000 como cualquier otro banco legal.
¡Buena suerte!
¿Cómo puedo ganar dinero extra rápido?
Apps de encuestas pagadas, trabajos freelance flexibles (manejar, entregas, tareas), y programas de referidos de apps financieras son formas comunes de generar ingreso extra sin un empleo de tiempo completo.
¿Cómo funciona el programa de referidos de Común?
Invita a alguien con tu enlace único desde la pantalla principal de la app. Cuando esa persona abre una cuenta de débito completa y hace su primer movimiento calificado, ambos reciben una recompensa en efectivo — acreditada en tu cuenta dentro de 5 días.
¿Cuánto puedo ganar refiriendo personas?
El monto de la recompensa puede variar según la promoción vigente; revisa los términos actuales dentro de la sección de referidos en la app.
Preguntas frecuentes
¿Necesito hacer algo especial para participar en el programa de referidos de Común?
Solo comparte tu enlace único desde el botón de referidos en la pantalla principal de la app — los referidos fuera de ese enlace no califican.
¿Cuándo recibo mi recompensa por referir a alguien?
Dentro de los 5 días calendario después de que tu referido complete un Primer Egreso Calificado.
¿Hay límite de personas que puedo referir?
Los términos y condiciones vigentes detallan los límites; revísalos dentro de la app antes de compartir masivamente.
¿Qué pasa si mi referido no completa el proceso?
La recompensa solo se acredita si el referido abre la cuenta, la aprueban, y completa un Primer Egreso Calificado.
¿Puedo referirme a mí mismo con otra cuenta?
No, el auto-referido y la actividad fraudulenta o abusiva no son elegibles para recompensa.
¿Qué otras formas rápidas de generar ingreso existen además de referidos?
Apps de encuestas pagadas y trabajos freelance flexibles son otras opciones comunes, aunque generalmente generan menos que un ingreso principal.
Educación Financiera
Cómo depositar dinero en la cuenta bancaria de otra persona: 5 métodos (2026)
8 min de lectura
Cómo depositar dinero en la cuenta bancaria de otra persona: 5 métodos actualizados (2026)
En 2026, hay más formas que nunca de enviar dinero a otra cuenta bancaria, pero cada opción funciona diferente. Algunos métodos requieren un número de ruta y número de cuenta, mientras que otros solo necesitan un número de teléfono, email o código QR. Los tiempos de procesamiento, tarifas y límites también pueden variar dependiendo del servicio que uses.
5 formas de depositar dinero en la cuenta bancaria de otra persona
| Método | Información necesaria | Velocidad | Costo típico | Mejor para |
|---|---|---|---|---|
| Depósito en sucursal | Nombre completo + número de cuenta | Mismo día o siguiente día hábil | Generalmente sin tarifa | Pagar renta, ayudar a familiares |
| Transferencia ACH | Número de ruta + número de cuenta | 1–3 días hábiles | Generalmente sin tarifa | Transferencias entre instituciones financieras |
| Apps P2P | Teléfono, email, username o QR | Minutos a 1 día hábil | Generalmente sin tarifa | Pagos cotidianos y dividir gastos |
| Wire transfer | Datos bancarios completos e identificación | Mismo día | Tarifas varían por institución | Transferencias urgentes o de alto valor |
| Depósito por cheque | Nombre del destinatario e información de depósito | Varios días hábiles | Generalmente sin tarifa o bajo | Pagos documentados o programados |
Depósito en sucursal bancaria
Una de las formas más simples de depositar dinero en la cuenta de alguien es visitar directamente la sucursal de su banco. Para depositar dinero en una sucursal, generalmente necesitas: el nombre completo del destinatario, el número de cuenta del destinatario, y el dinero en efectivo o cheque que quieres depositar.
Transferencia ACH
Las transferencias ACH son transferencias electrónicas de banco a banco a través de la red de la Cámara de Compensación Automatizada. Para enviar una transferencia ACH a la cuenta de otra persona, necesitas: el número de ruta del banco del destinatario y el número de cuenta del destinatario.
Apps de pago P2P
Las apps de pago entre personas como Pay de Común, Venmo, Cash App y Zelle permiten enviar dinero rápidamente a otra persona usando solo un número de teléfono, email, username o código QR.
Wire transfer
Los wire transfers son transferencias electrónicas de banco a banco que se completan rápidamente, generalmente el mismo día hábil para transferencias domésticas. Se usan típicamente para montos grandes o pagos urgentes.
Depósito por cheque
También puedes escribir un cheque personal a nombre de otra persona. Esta opción es más lenta que los métodos digitales pero puede ser útil para pagos documentados o programados.
Preguntas frecuentes
¿Puedo depositar efectivo en la cuenta bancaria de otra persona?
Depende del banco. Algunos bancos permiten depósitos en efectivo en cuentas de terceros en sucursal, mientras que otros pueden restringirlo por políticas de prevención de fraude.
¿Cuál es la forma más rápida de enviar dinero a otra cuenta?
Las apps P2P como Pay de Común, Venmo y Zelle generalmente son las más rápidas para envíos cotidianos. Los wire transfers son más rápidos para montos grandes.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.
Educación Financiera
¿Qué es ACH y por qué es importante para enviar y recibir dinero en EE. UU.?
8 min de lectura
Si necesitas hacer transferencias bancarias en Estados Unidos, te será de utilidad saber qué es la red ACH y conocer su importancia en el sistema bancario del país.
ACH (Automated Clearing House) es una Cámara de Compensación Automatizada que se encarga del procesamiento de transferencias electrónicas entre cuentas de EE. UU.
Es de gran relevancia para recibir pagos directos de nómina, también llamados créditos ACH, y para el procesamiento de pagos recurrentes, debido a varias ventajas en comparación con la red de bancos tradicionales, como la reducción de costos y la trazabilidad de las operaciones.
Según fuentes oficiales, en 2024 la red de pagos ACH procesó alrededor de 33.6 mil millones de pagos electrónicos, con un valor cercano a 86.2 billones de dólares, de ahí la importancia de este método en el sistema financiero de Estados Unidos.
En esta ocasión, te explicaremos a detalle las ventajas de este tipo de transacciones y algunas recomendaciones para que saques el mayor provecho de ellas.
¿Qué es ACH y cómo funciona?
ACH o Automated Clearing House es una red que permite mover dinero entre bancos y cooperativas de crédito y otras instituciones financieras de Estados Unidos, en la cual no es necesario el uso de efectivo ni cheques, porque todo se procesa de manera electrónica.
La parte central de este sistema es NACHA (National Automated Clearing House Association), que supervisa el cumplimiento de las reglas y que las transferencias se realicen de acuerdo con los estándares de seguridad establecidos.
Es muy probable que en tu vida cotidiana ya hayas utilizado el sistema ACH sin notarlo. Por ejemplo, para:
- Depósitos de nómina: cada vez que recibes tu sueldo en tu cuenta bancaria.
- Pagos de facturas: para pagar servicios básicos como la luz e internet de forma automática.
- Transferencias entre personas: cuando haces una transferencia electrónica a un amigo o a tus propias cuentas.
Diferencias entre pagos ACH y otros métodos de transferencia
En Estados Unidos existen diferentes sistemas para mover dinero. Además de la red ACH, puedes recurrir a redes más tradicionales como el wire transfer y los cheques.
La principal diferencia con otros sistemas de transferencias bancarias es que el ACH está enfocado en pagos electrónicos, seguros y económicos, por lo que toman más tiempo que otras opciones que suelen ser más costosas; mientras que las transferencias ACH son más adecuadas para pagos recurrentes y depósitos directos.
A continuación, te mostramos una tabla comparativa para que visualices las diferencias fundamentales entre pagos ACH y otros métodos.
| ACH | Wire transfer | Cheque | |
|---|---|---|---|
| Velocidad de la transacción | De 1 a 2 días hábiles | De minutos a horas | De 2 a 5 días hábiles |
| Costo por operación | Gratuito o reducido | Variable, de $25 a $50 USD aproximadamente | Puede haber costos de emisión |
| Disponibilidad geográfica | Solo dentro de Estados Unidos | Nacional e internacional | Nacional y, en ocasiones, internacional |
| Tipo de uso más común | Pago de nóminas, facturas, transferencias entre cuentas, pagos automáticos | Transferencias de grandes cantidades de dinero urgentes | Pagos tradicionales entre personas sin acceso a cuenta bancaria |
Beneficios y algunas recomendaciones al usar pagos ACH
Una de las principales ventajas de los pagos ACH es la seguridad que conlleva utilizar este sistema para transferir dinero. Esto se debe a que está regulado por una organización llamada NACHA, que se encarga de verificar cada transacción con base en la reglamentación del sistema financiero, y así reduce las posibilidades de fraude.
A pesar de la confianza que proporcionan las transferencias ACH, también presentan algunas limitaciones.
Estos son los beneficios y limitaciones más comunes del sistema ACH:
Beneficios
- Es el método de transferencias de dinero de menor costo, ya que las transacciones son gratuitas o con comisiones mínimas
- Las transacciones están protegidas por las regulaciones de NACHA, lo cual garantiza su seguridad
- Son un sistema con facilidad para procesar pagos recurrentes y suscripciones
- Es fácil dar seguimiento a las operaciones, porque todas quedan registradas en el sistema bancario
Limitaciones
- Las operaciones tardan más tiempo en completarse. Generalmente, se reflejan al día siguiente o hasta en dos días hábiles
- No se pueden realizar transferencias internacionales de dinero, solo dentro de Estados Unidos
- Algunos bancos pueden establecer límites diarios, por lo que no es recomendable para mover grandes cantidades de dinero
Si necesitas una alternativa para realizar pagos recurrentes y depósitos directos a una cuenta bancaria dentro de Estados Unidos, la red ACH es una alternativa popular, por sus estándares de seguridad y accesibilidad. Pero si buscas otro tipo de servicios financieros, puedes considerar opciones más integrales.
En Común facilitamos tus pagos ACH
Como puedes ver, los pagos ACH son una opción confiable para realizar y recibir transferencias de dinero. Siempre y cuando se trate de transacciones programadas, dentro de Estados Unidos y de cantidades dentro de los límites establecidos por los bancos.
Es muy importante contar con un aliado confiable y transparente para mover tu dinero y manejar tus finanzas personales de manera integral y eficiente.
Conoce Común, la plataforma que integra la red ACH para depósitos directos, pagos y transferencias, y utiliza un servicio que tiene tarifas claras y visibles en la app móvil.
¡Descubre todo lo que te ofrece Común!
- Abra su cuenta con una identificación oficial calificada de su país de origen: ¡aceptamos más de cien!
- Obtén una tarjeta de débito y realiza compras fácilmente
- Deposita efectivo en cientos de puntos cercanos a ti
- Realiza transferencias internacionales de dinero por una tarifa desde $2.99 USD, hasta los límites disponibles
- Sé parte de un servicio que habla tu idioma y comprende las necesidades de los inmigrantes que trabajan en Estados Unidos
¡No esperes más y abre tu cuenta en Común!
Preguntas frecuentes (FAQ)
Si tienes dudas sobre qué es ACH y para qué sirve, consulta nuestra sección de preguntas frecuentes.
¿Cuánto tarda una transferencia ACH?
Generalmente, las transferencias ACH tardan de 1 a 2 días hábiles. También es posible que se completen el mismo día, si el banco cuenta con la opción de same day-ACH.
¿Cuánto cuesta enviar dinero por ACH?
Las transferencias ACH, usualmente, son gratuitas hasta los límites aplicables. Algunos bancos cobran una comisión mínima, de aproximadamente $3 USD. Es una opción más económica que el wire transfer, que puede llegar a costar más de $50 USD.
¿Es seguro usar ACH para pagos personales?
Sí, las transferencias ACH son reguladas por el sistema NACHA, por lo que son fácilmente rastreables y están protegidas con medidas de seguridad antifraude.
¿Puedo usar ACH si no tengo cuenta bancaria en EE. UU.?
No, para enviar dinero a través del sistema ACH necesitas un número de cuenta o cooperativa de crédito de Estados Unidos. Si no, puedes recurrir a alternativas más accesibles, como Venmo, PayPal y Común.
¿Qué es un ACH payment?
Un pago ACH es una transferencia de dinero que se procesa a través del sistema ACH y es gestionado por NACHA (National Automated Clearinghouse Association).
¿Qué es una transferencia por cable?
Una transferencia por cable es un método de pago que permite mover dinero de un banco a otro de forma electrónica, a nivel nacional e internacional.
Viviendo en Estados Unidos
¿Cuántos números tiene el Seguro Social? Formato, significado y diferencia con el ITIN
8 min de lectura
¿Cuántos números tiene el Seguro Social? Formato, significado y diferencia con el ITIN
El número de Seguro Social (SSN) tiene 9 dígitos y se escribe en el formato XXX-XX-XXXX (por ejemplo, 123-45-6789). Un SSN se usa para rastrear ganancias para impuestos y beneficios, acceder a beneficios del Seguro Social y verificar la identidad para muchas actividades como solicitar trabajo, servicios bancarios, acceso a crédito y obtención de servicios gubernamentales. Es uno de los identificadores personales más sensibles en EE.UU.
¿Qué significa cada parte del número de Seguro Social?
Históricamente, el SSN tenía significado en cada sección. Seguía una estructura donde los primeros tres dígitos (conocidos como el número de área) estaban originalmente vinculados a la ubicación donde se emitió el SSN. A esto le seguían los dos dígitos del medio (el número de grupo), que tenían un propósito administrativo. Los últimos cuatro dígitos (el número de serie) eran identificadores únicos.
Sin embargo, desde 2011, estos números ya no reflejan ubicación u orden y se asignan usando un sistema de 'aleatorización'. Los últimos cuatro dígitos a menudo se usan para verificación parcial de identidad por instituciones financieras, agencias gubernamentales y proveedores de salud.
¿Cómo sé si mi SSN es válido?
No hay una herramienta pública para verificar completamente un SSN. Puedes confirmar que sigue el formato de 9 dígitos, pero la verificación oficial se realiza a través de la Administración del Seguro Social.
¿Para qué se usa el número de Seguro Social?
El SSN es el principal número de identificación fiscal y financiera en EE.UU. Se usa en sistemas de empleo, financieros y gubernamentales. Los usos clave incluyen:
- Empleo e impuestos: los empleadores lo requieren para procesar la nómina y reportar ingresos al gobierno
- Acceso a beneficios gubernamentales: la Administración del Seguro Social lo usa para rastrear ganancias de por vida y determinar elegibilidad para beneficios, incluyendo retiro, discapacidad y Medicare
- Servicios financieros: los bancos e instituciones financieras pueden requerir un SSN para abrir cuentas y reportar ingresos por intereses
- Crédito y préstamos: las agencias de crédito lo usan para rastrear el historial crediticio
- Identificación: usado por ciertas agencias gubernamentales para verificaciones de antecedentes
SSN vs. ITIN: ¿cuál es la diferencia?
Si no eres elegible para un Número de Seguro Social (SSN) pero tienes obligaciones fiscales federales en EE.UU., puede que necesites solicitar un Número de Identificación Personal del Contribuyente (ITIN). Aunque ambos son números de nueve dígitos, sirven para propósitos diferentes.
El SSN es un número de identificación de nueve dígitos emitido a ciudadanos de EE.UU. y ciertas personas autorizadas a trabajar en EE.UU. para reportar salarios, acceder a beneficios y establecer historial crediticio. Un ITIN, por otro lado, es un número de procesamiento fiscal emitido por el IRS a personas que no son elegibles para un SSN pero necesitan presentar declaraciones de impuestos en EE.UU.
Puntos clave a tener en mente:
- El ITIN también tiene 9 dígitos y generalmente comienza con el número 9, en el formato 9XX-XX-XXXX
- El SSN es emitido por la Administración del Seguro Social, mientras que el ITIN es emitido por el IRS
- Un SSN generalmente se emite a personas autorizadas a trabajar en EE.UU., mientras que un ITIN se usa por personas que necesitan cumplir obligaciones fiscales pero no son elegibles para un SSN
- Un ITIN por sí solo no autoriza empleo en EE.UU.
Tanto los SSN como los ITIN pueden ser aceptados por algunas instituciones financieras para abrir cuentas de cheques o ahorros, sujeto a las políticas de cada institución.
¿Puedo abrir una cuenta bancaria sin SSN?
Las políticas varían por institución financiera, pero puede ser posible. Puede ser un desafío para inmigrantes recién llegados abrir una cuenta bancaria sin SSN; sin embargo, algunas instituciones ofrecen alternativas.
Por ejemplo, ciertos bancos pueden permitir abrir cuentas en persona usando un ITIN. Algunas cooperativas de crédito enfocadas en la comunidad pueden aceptar ya sea un SSN o un ITIN. Otros proveedores, como Común, pueden ofrecer apertura de cuenta digital con más de 100 IDs latinoamericanas válidas.
Resultados pueden variar. Para una lista completa de IDs elegibles y requisitos de solicitud, consulta la información en el Centro de Ayuda de Común.
¿Cómo puedes proteger tu número de Seguro Social?
Tu SSN es información muy sensible, y protegerlo es importante para reducir el riesgo de robo de identidad. Algunos consejos generales:
- Siempre que sea posible, evita cargar la tarjeta física. Intenta mantener el documento en un lugar seguro en casa
- Evita compartir tu SSN a menos que sea necesario y confíes en la parte que lo solicita
- Monitorea tus cuentas financieras e informes de crédito regularmente para detectar actividad no autorizada
- Contacta a la Comisión Federal de Comercio (FTC) si sospechas que tu SSN ha sido comprometido
Como inmigrante recién llegado, lidiar con la documentación puede sentirse abrumador. Sin embargo, la buena noticia es que no necesariamente tienes que esperar a tener un SSN para comenzar a atender tus necesidades bancarias en EE.UU. La app de Común está disponible en español. Visita comun.app para conocer los requisitos.
Preguntas frecuentes
¿Se puede cambiar un número de Seguro Social?
Generalmente no, excepto en algunos casos excepcionales según lo determine la Administración del Seguro Social.
¿Los niños nacidos en EE.UU. reciben automáticamente un SSN?
El SSN no se emite automáticamente, pero puede solicitarse cuando se registra el nacimiento.
¿Cuántos dígitos tiene un ITIN?
Un ITIN tiene 9 dígitos y generalmente comienza con el número 9.
¿Es obligatorio tener un SSN para vivir en EE.UU.?
No, el SSN no es requerido para la residencia.
¿Puedo usar el número de Seguro Social de otra persona?
No, es ilegal y puede resultar en graves consecuencias legales.
Educación Financiera
¿Qué es una transferencia wire? Guía completa para 2026
8 min de lectura
¿Qué es una transferencia wire? Guía completa para 2026
Un wire transfer sigue siendo uno de los métodos más utilizados para mover grandes cantidades de dinero rápidamente a través de instituciones financieras. Se usa comúnmente para transacciones urgentes, pagos de alto valor, o transferencias bancarias internacionales que frecuentemente involucran procedimientos adicionales de verificación y monitoreo de transacciones.
Según estadísticas de Fedwire de la Reserva Federal, aproximadamente 209.9 millones de wire transfers se procesaron en 2024, un aumento del 8.6% comparado con el año anterior.
¿Qué es un wire transfer?
Un wire transfer es una transferencia electrónica de fondos entre instituciones financieras a través de redes financieras seguras. Los wire transfers se usan comúnmente para: enviar grandes cantidades de dinero, pagos domésticos urgentes, transferencias bancarias internacionales, transacciones inmobiliarias, pagos de negocios, transferencias familiares de emergencia.
¿Cuánto tarda un wire transfer?
| Tipo de transferencia | Tiempo típico de entrega |
|---|---|
| Wire transfer doméstico | Mismo día o en horas |
| Wire transfer internacional | Típicamente 1–5 días hábiles |
| Transferencia ACH | Típicamente 1–3 días hábiles |
| App de remesas digital | Típicamente en minutos a 2 días |
¿Cuánto cuesta un wire transfer en 2026?
| Tipo de transferencia | Costo promedio |
|---|---|
| Wire doméstico saliente | $15–$35 |
| Wire internacional saliente | $35–$75 |
| Wire internacional entrante | $10–$20 |
| Margen de tipo de cambio | 1%–4% dependiendo del proveedor |
Las tarifas y márgenes de tipo de cambio varían por banco, país de destino, monto de transferencia, instituciones intermediarias y método de pago. Siempre revisa el costo total de transferencia antes de enviar dinero internacionalmente.
Ventajas y desventajas de los wire transfers
Ventajas:
- Velocidad para pagos urgentes
- Límites de transferencia más altos
- Infraestructura financiera segura
- Útil para pagos bancarios internacionales
Desventajas:
- Costos más altos
- Difíciles de revertir
- Requieren más información bancaria
- Los wire internacionales no son instantáneos
Wire transfer vs. apps de remesas digitales
| Característica | Wire Transfer | App de Remesas Digital |
|---|---|---|
| Uso típico | Transferencias grandes o urgentes | Remesas regulares a familia o amigos |
| Costo promedio | Típicamente $15–$75 de tarifa | Generalmente menor — tarifas fijas o 0.48%–1% |
| Velocidad | Mismo día a varios días | Típicamente en minutos a 2 días |
| Conversión de divisas | Tasa del banco, margen típico 1–4% | Cerca de tasa de mercado, margen 0–1.4%, mostrado por adelantado |
| Proceso de configuración | Más datos bancarios requeridos (ruta, SWIFT/IBAN) | Generalmente basado en app, registro móvil rápido |
| Mejor para | Pagos de alto valor o empresariales | Transferencias personales frecuentes |
Preguntas frecuentes
¿Puedo hacer un wire transfer sin una cuenta bancaria?
En general, los wire transfers requieren que ambas partes tengan cuentas bancarias. Para transferencias sin cuenta bancaria, considera alternativas como apps de remesas.
¿Es seguro un wire transfer?
Sí, los wire transfers usan sistemas bancarios regulados con registros de transacciones y seguimiento. Sin embargo, son difíciles de revertir si se ingresa información incorrecta.
¿Cuándo debo usar un wire transfer en lugar de una app?
Los wire transfers tienen sentido para pagos de alto valor, urgentes o requeridos por la institución. Para remesas regulares a familia, las apps digitales suelen ofrecer menor costo y más conveniencia.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicio de remesas provisto por Service UniTeller, Inc.
Educación Financiera
Guía rápida sobre cómo llamar a México desde USA
8 min de lectura
Cómo llamar a México desde Estados Unidos de forma fácil y económica
No cabe duda del impacto que la comunidad mexicana ha causado en Estados Unidos debido a la cantidad de inmigrantes que han llegado en las últimas décadas y que, a pesar de la distancia, necesitan mantener la comunicación con sus seres queridos.
Una de las confusiones más comunes al momento de hacer una llamada internacional tiene que ver con el orden de los códigos necesarios. Sin embargo, con la información correcta, es muy sencillo hacer una llamada desde Estados Unidos a México.
A continuación, te mostraremos paso a paso cómo marcar, ejemplos prácticos de las principales ciudades, así como opciones modernas para ahorrar dinero sin importar cuánto tiempo pases al teléfono con tus seres queridos en México.
Pasos básicos para llamar a México desde USA
Para enlazar una llamada telefónica de Estados Unidos a México, necesitas saber 3 datos básicos: el código de salida, el código de país de México y el número local.
Estos son los pasos para llamar a México.
Marca el prefijo internacional
011 desde un teléfono fijo en EE. UU. o “+” desde un móvil.
Agrega el código de país de México
El código es 52.
Marca el número nacional de 10 dígitos
Incluye el código de ciudad más el número local
Ejemplos prácticos:
- Ciudad de México: 011 + 52 + 55 123 1234
- Guadalajara: 011 + 52 + 33 123 1234
- Monterrey: 011 + 52 + 81 123 1234
Es relevante aclarar que antes era necesario agregar el prefijo 1 para hacer llamadas por celular, pero desde 2019 este requisito fue eliminado.
Códigos de área y ejemplos de llamadas a ciudades de México
En México, cada ciudad tiene un código de área o lada, el cual se conforma de 2 o 3 dígitos. Teniendo en cuenta dicho código, todos los números de teléfono mexicanos tienen 10 dígitos en total.
A continuación, te mostramos una tabla con ejemplos de cómo marcar de Estados Unidos a México.
Ciudad
Lada
Ejemplo de marcación desde Estados Unidos
Ciudad de México
55
011 + 52 + 55 + ########
Guadalajara
33
011 + 52 + 33 + ########
Monterrey
81
011 + 52 + 81 + ########
Puebla
222
011 + 52 + 222 + #######
Tijuana
664
011 + 52 + 664 + #######
León
477
011 + 52 + 477 + #######
Querétaro
442
011 + 52 + 442 + #######
Mérida
999
011 + 52 + 999 + #######
Cancún
998
011 + 52 + 998 + #######
Chihuahua
614
011 + 52 + 614 + #######
Opciones modernas y más económicas para llamar a México
Hacer llamadas a larga distancia solía ser muy costoso, en especial si se hacía de manera directa, lo cual era una desventaja para quienes deseaban mantener comunicación con sus familias desde otro país, ya que los costos se contaban por minuto.
Afortunadamente, en la actualidad puedes optar por alternativas mucho más económicas que además ofrecen minutos ilimitados y otros beneficios de comunicación como mensajes y videollamadas.
Estas son las opciones más populares para llamar de Estados Unidos a México a bajo costo.
Apps y servicios VoIP con wifi
Las aplicaciones VoIP (Voice over IP) son una de las alternativas más accesibles para establecer comunicación con otras personas en todo el mundo.
La principal ventaja de las aplicaciones móviles es que permiten hacer llamadas nacionales e internacionales a través de una conexión wifi o datos. Esto reduce los costos de manera significativa y elimina la necesidad de contar con cobertura de telefonía en el país, aunque es importante tener una buena conexión a Internet.
WhatsApp es una aplicación popular de este estilo, dado que cuenta con gran cantidad de usuarios activos y una variedad de opciones para enriquecer la comunicación además de las llamadas, como notas de voz, dictado por voz, notas de video, videollamadas, etc.
Otras alternativas parecidas son Skype, Google Voice y Telegram.
Planes internacionales de tu operador
Si quieres hacer llamadas largas y no depender de la conexión wifi, una alternativa recomendable es contratar un plan internacional con minutos incluidos o ilimitados a México.
Por ejemplo, Verizon Global Calling tiene un plan que incluye un plan de minutos ilimitados a México y Canadá.
En caso de que aún te encuentres en México, Telcel ofrece paquetes de roaming internacional y eSIM para turistas.
Tarjetas de llamadas prepago
Otra solución para hacer llamadas telefónicas a México es a través de una tarjeta prepago.
Estos son algunos ejemplos.
Compañía | Costo | Vigencia/ExpiraciónEnjoy Prepaid | Desde 0.9¢/min a fijos, 2.9¢/min a celulares. | Después de 183 días de inactividad.BOSS Revolution | 1.9¢/min a fijos y celulares. | El crédito se mantiene mientras el usuario esté activo.Calling Card Plus | Desde 0.8¢/min a fijos y 2.5¢/min a celulares. | Depende del plan, puede incluir redondeo por minuto o pago semanal.
Compañía
Costo
Vigencia/Expiración
Enjoy Prepaid
Desde 0.9¢/min a fijos, 2.9¢/min a celulares.
Después de 183 días de inactividad.
BOSS Revolution
1.9¢/min a fijos y celulares.
El crédito se mantiene mientras el usuario esté activo.
Calling Card Plus
Desde 0.8¢/min a fijos y 2.5¢/min a celulares.
Depende del plan, puede incluir redondeo por minuto o pago semanal.
Bundles con minutos incluidos
Un bundle es un paquete que, además de llamadas internacionales, incluye otros servicios relacionados. Por ejemplo, Verizon Global Choice ofrece 300 minutos por $10 al mes.
Tips prácticos para inmigrantes
Cuidar tus finanzas es esencial para seguir en contacto con tu familia en México. Estos son algunos consejos para mantenerte conectado.
- Usar apps con wifi siempre que sea posible: es una alternativa muy accesible, siempre y cuando cuentes con una buena conexión a Internet.
- Comparar tarifas de diferentes compañías: toma tu tiempo para comparar las tarifas internacionales de cada proveedor, así como las condiciones específicas.
- Considerar paquetes familiares o planes especiales para México: dado a la cercanía geográfica entre México y Estados Unidos, hay varias alternativas de comunicación diseñadas para familias y personas que buscan establecer contacto con sus familiares frecuentemente.
Mantente conectado con tu familia en México gracias a Común
En este artículo te mostramos la manera de hacer llamadas desde Estados Unidos a México con la secuencia de códigos correcta, a través de teléfono móvil y fijo. También te brindamos algunos consejos para mantenerte en contacto con tu familia a través de medios más accesibles, como aplicaciones móviles y planes internacionales con minutos incluidos a México.
Además de la comunicación con sus familiares, los inmigrantes mexicanos también suelen necesitar servicios que les permitan enviar dinero a casa.
- ¡Conoce los beneficios de Común, la plataforma que te acerca a las personas que más amas!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero accesibles.
- La aplicación móvil de Común está disponible en español y acepta más de 100 identificaciones oficiales elegibles para la apertura de cuentas.
- Tarjeta de débito para compras y pagos diarios.
¡No pierdas el contacto con tu país! Abre tu cuenta en Común y conecta con la plataforma financiera dedicada a acortar las distancias.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa si marco el número sin el prefijo 011?
Si no marcas 011 o “+” en celulares, tu llamada no será reconocida como internacional y será conectada como local o arrojará error.
¿Es mejor usar apps o planes de llamadas internacionales?
Depende de tus necesidades. Las apps son una excelente alternativa, pero dependen de una buena conexión a Internet. Los planes internacionales necesitan una SIM, pero ofrecen llamadas más estables, además de otros servicios de comunicación.
¿Qué opción conviene más para ahorrar dinero?
Una opción muy conveniente para ahorrar dinero es una aplicación como WhatsApp, ya que funciona con conexión a Internet.
¿Cómo puedo marcar un número 800 desde Estados Unidos a México?
Los números 800 son gratuitos dentro de México, pero desde Estados Unidos sí tienen costo. Para marcar debes ingresar el código de salida y el código del país.
Otra opción es buscar el número alternativo de dicha institución para llamadas internacionales.
Educación Financiera
Te Explicamos Tu Número de Cuenta Bancaria: Qué Significa y Por Qué es Importante
8 min de lectura
Cuando abre una cuenta bancaria en Estados Unidos, recibirá información importante sobre su cuenta, incluido su número de cuenta bancaria. Este número es esencial para realizar y recibir pagos, así como para configurar depósito directo. Entender cómo funciona puede facilitarle mucho la vida financiera en EE.UU.
¿Qué es un número de cuenta bancaria?
A diferencia del número de ruta, que identifica a su banco, el número de cuenta lo identifica a usted específicamente dentro de ese banco. Todos los clientes del mismo banco en el mismo estado tienen el mismo número de ruta, pero cada cliente tiene su propio número de cuenta único.
¿Cómo funciona un número de cuenta?
Su número de cuenta bancaria es un identificador único para su cuenta bancaria específica. Este número se usa junto al número de ruta para: recibir depósitos directos de su empleador, hacer transferencias electrónicas (ACH), configurar pagos de facturas automáticos, y recibir pagos de plataformas como Uber, DoorDash o Fiverr.
Dónde encontrar su número de cuenta
Puede encontrar su número de cuenta en la sección de detalles de cuenta en la app de su banco, en sus estados de cuenta mensuales, en un cheque físico (es el segundo grupo de números después del número de ruta), o llamando al servicio al cliente de su banco. Con Común, está disponible desde el primer día en la app.
Preguntas frecuentes sobre el número de cuenta bancaria
¿Qué es el número de cuenta bancaria y cuántos dígitos tiene?
El número de cuenta bancaria es un identificador único asignado por el banco a tu cuenta específica. En EE.UU. generalmente tiene entre 8 y 17 dígitos, dependiendo del banco. Junto con el número de ruta (routing number) de 9 dígitos, estos dos números son los únicos que necesitas para recibir transferencias bancarias, configurar depósito directo o pagar facturas electrónicas.
¿Cuál es la diferencia entre número de cuenta y número de ruta?
El número de ruta (routing number) identifica al banco en el sistema financiero de EE.UU. — todos los clientes del mismo banco tienen el mismo routing number para su estado. El número de cuenta te identifica a ti específicamente dentro de ese banco. Ambos son necesarios juntos para hacer transferencias: el routing number dice a qué banco va el dinero, el número de cuenta dice a qué cuenta dentro de ese banco.
¿Dónde encuentro mi número de cuenta bancaria?
En un cheque físico, el número de cuenta aparece después del routing number (que está al inicio). También lo encuentras en la app de tu banco en la sección de detalles de cuenta, en los estados de cuenta mensuales, o llamando al servicio al cliente. Con Común, tu número de cuenta está disponible en la sección “Mi cuenta” de la app desde el momento en que se aprueba tu cuenta.
¿Es seguro compartir mi número de cuenta?
Compartir tu número de cuenta y routing number permite que otras personas te envíen dinero (depósitos ACH), pero no que retiren fondos de tu cuenta sin tu autorización. Sin embargo, combínalo con otras medidas de seguridad: no lo compartas con desconocidos, y supervisa tu cuenta regularmente para detectar cualquier transacción no autorizada. Nunca compartas tu contraseña bancaria o PIN.
¿Puedo usar el mismo número de cuenta con varios empleadores para el depósito directo?
Sí. Puedes configurar depósito directo con múltiples empleadores, clientes o plataformas gig usando el mismo número de cuenta y routing number. No hay límite en cuántas fuentes de ingresos pueden depositar en tu cuenta. También puedes dividir el depósito directo de un solo empleador entre dos cuentas diferentes dando proporciones específicas.
¿Qué pasa si doy un número de cuenta o routing number incorrecto para una transferencia?
Si el número es incorrecto, la transferencia puede llegar a la cuenta equivocada o ser rechazada y devuelta. Una transferencia a la cuenta equivocada puede ser muy difícil de recuperar. Siempre verifica los números dos veces antes de confirmar cualquier transferencia. Si cometiste un error, contacta a tu banco de inmediato — las posibilidades de recuperar el dinero disminuyen con el tiempo.
Envíos Internacionales
¿Qué son las remesas?
8 min de lectura
Las remesas son transferencias de dinero que un inmigrante envía a familiares en su país de origen. Con Común, enviar una remesa a Latinoamérica cuesta desde $2.99, con tipo de cambio competitivo y entrega en minutos en la mayoría de los casos.
¿Vives y trabajas en el extranjero? Las remesas pueden ser una opción para ti si quieres enviar dinero a familiares, amigos u otros beneficiarios en otro país.
Las remesas son transferencias de dinero de una persona a otra, generalmente a través de fronteras. Son enviadas con mayor frecuencia por inmigrantes que destinan una parte de sus ingresos para apoyar a sus familias en su país de origen. Sin embargo, las remesas también pueden ser regalos personales, apoyo financiero o pagos entre familiares o amigos que mantienen relaciones sociales o económicas a pesar de la distancia.
¿Conoces la diferencia entre una remesa y una transferencia bancaria?
Las remesas pueden ser transferencias de dinero; sin embargo, lo que comúnmente se entiende como remesas son transferencias voluntarias de persona a persona, generalmente entre familiares. Por ejemplo: un trabajador en Texas enviando dinero a sus padres en México, una enfermera en Florida enviando dinero a sus hermanos en Honduras o un estudiante ayudando a sus abuelos en Guatemala. En cambio, las transferencias bancarias, pueden incluir pagos entre empresas, pagos de comercio internacional, inversión extranjera directa, préstamos entre corporaciones o ayuda gubernamental.
En resumen, las remesas son transferencias personales, transfronterizas y de persona a persona.
¿Cómo puedes enviar remesas desde Estados Unidos a países de América Latina?
Hoy existen más opciones que nunca para enviar dinero a América Latina desde EE. UU. El proceso suele ser muy sencillo:
#1 Elige un proveedor de remesas.
Tu proveedor de servicios de remesas puede ser una aplicación financiera móvil, un banco tradicional como Wells Fargo, un servicio especializado de envío de dinero como Western Union o MoneyGram, o una empresa fintech como Remitly.
#2 Selecciona el país de destino y el método de entrega.
Cada empresa ofrece diferentes opciones de entrega según sus servicios y alianzas locales. Las opciones de entrega varían en costos según el proveedor y el nivel de urgencia.
#3 Ingresa el monto, confirma el tipo de cambio y la comisión.
El monto que recibe el destinatario varía según el tipo de cambio utilizado por el proveedor y la comisión del servicio prestado. Algunas empresas pueden anunciar tarifas de $0, pero su modelo de negocio se basa en el margen aplicado al tipo de cambio.
#4 Pago de la remesa.
Con tantas opciones disponibles, las remesas pueden pagarse mediante diversos métodos, entre ellos:
-Cuenta bancaria (ACH).
-Tarjeta de débito
-Tarjeta de crédito (a menudo la más costosa).
-Efectivo.
#5 El destinatario recibe el dinero.
El tiempo de entrega puede variar de minutos a días, esto depende de cómo se van a recibir los fondos o por el tipo de proveedor de remesas utilizado.
¿Cuánto cuesta enviar remesas desde Estados Unidos?
El costo total depende de dos factores principales:
1. Comisiones por servicio.
Esta es la comisión que el proveedor cobra por enviar la remesa. Estas pueden variar desde los $0 hasta más de $20 USD por transacción, según el proveedor y el método de pago utilizado:
-Cuenta bancaria: normalmente la opción más económica.
-Tarjeta de débito: costo intermedio.
-Tarjeta de crédito: la más costosa (comisiones más posibles intereses).
2. Costos por el tipo de cambio.
Algunas empresas aplican diferentes tipos de cambio, esto puede hacer que la remesa sea más costosa incluso si la tarifa del servicio se anuncia como “$0”. En algunos casos, la ganancia del proveedor está incluida en el margen del tipo de cambio.
3. Otros posibles costos adicionales.
Estos pueden incluir comisiones por retiro en efectivo, límites para montos altos o comisiones cobradas por los bancos participantes. Entender estos costos es clave para administrar tu dinero de la forma más adecuada para ti.
¿Qué debes considerar antes de enviar dinero al extranjero desde Estados Unidos?
Costos totales (comisión + tipo de cambio). El comparar solamente la comisión fija no siempre es suficiente para entender el costo real de una remesa.
Tiempo de entrega. Si el destinatario necesita el dinero el mismo día, puede ser mejor elegir un servicio rápido.
Método de entrega. El retiro en efectivo puede ser útil si el destinatario no tiene una cuenta bancaria. Otras opciones incluyen depósito bancario o billeteras digitales, que pueden ser prácticas y de bajo costo.
Comodidad para el remitente. Si envías dinero con frecuencia, conviene evaluar aplicaciones que permitan guardar destinatarios, pagos automáticos, transferencias recurrentes, alertas del tipo de cambio u otras opciones que se ajusten a tus necesidades.
Límites y requisitos. No todos los proveedores de servicios de envío de dinero son iguales. Algunos servicios requieren identificación oficial emitida por el gobierno, otros una cuenta bancaria en EE. UU. y en algunos casos, comprobante de identidad para transferencias grandes.
¿Qué empresas ofrecen servicios de remesas desde Estados Unidos?
En EE. UU. existen varios tipos de empresas que ofrecen servicios de remesas:
Empresas tradicionales de envío de dinero, por ejemplo: Western Union, MoneyGram y Ria Money Transfer. Estas empresas cuentan con sucursales físicas en muchas ubicaciones. Las tarifas pueden ser más altas y los tipos de cambio menos competitivos.
Bancos tradicionales. No todos los bancos ofrecen este servicio, pero instituciones como Bank of America y Wells Fargo permiten transferencias internacionales en línea o en sucursal. Las comisiones pueden alcanzar hasta los $60 USD y el proceso puede tardar hasta 5 días hábiles.
Empresas digitales (apps). Los ejemplos incluyen Remitly, Wise, WorldRemit y Xoom (de PayPal). Suelen ofrecer precios más competitivos y transferencias más rápidas. Común es una de estas plataformas, que combina una experiencia fintech con beneficios adicionales como una cuenta digital y una app fácil de usar, disponible en español.
Tiendas de conveniencia. Por ejemplo, Walmart ofrece servicios de remesas en persona. Empresas como Común también pueden ofrecer servicios como fondeo en efectivo en tiendas o cajeros automáticos. Con una cuenta en Común puedes depositar efectivo en más de 90,000 ubicaciones y completar tus remesas desde la app móvil.
¿Qué necesito para enviar remesas desde Estados Unidos a países de América Latina?
Los requisitos varían según el proveedor y dependen de:
-Cómo se envía y,
-Cómo se recibe la remesa.
Por ejemplo, una remesa para retiro en efectivo, la información más importante es el nombre legal completo del destinatario tal como aparece en su identificación oficial.
Para una transferencia internacional de banco a banco, se necesitan los datos bancarios de la cuenta receptora.
Los bancos tradicionales y empresas como Western Union suelen requerir:
- Nombre completo del destinatario.
- Número de cuenta.
- Código SWIFT.
- País receptor.
- Monto y moneda.
¿Cómo puedes enviar remesas con Común?
Enviar una remesa con Común es muy sencillo. Puedes hacerlo desde la app móvil de Común o vía WhatsApp. Aquí tienes un paso a paso detallado de como hacerlo:
A través de la app móvil de Común
1.Abre tu app móvil de Común.
2.Selecciona “Transferir”.
3.Selecciona “Internacional”.
4.En “¿Cómo quieres enviar tu dinero?”, elige “A través de la app”.
5.Verás el tipo de cambio actual.
6.Selecciona un destinatario existente o agrega uno nuevo.
*Para agregar un destinatario, necesitarás: nombre completo tal como aparece en su identificación oficial, número de teléfono y —si quieres enviar una transferencia de dinero a cuenta— los datos bancarios.
7.Confirma la información del destinatario.
8.Elige el método de envío (depósito a cuenta o retiro en efectivo; las opciones varían según el país).
9.Ingresa el tipo y número de identificación del remitente.
10.Confirma los detalles de la transferencia.
11.Ingresa el monto (la calculadora mostrará cuánto recibirá el destinatario en moneda local y la comisión de la transferencia).
12.Confirma la transacción.
¡Y listo! Tu remesa ha sido enviada.
A través del WhatsApp de Común
1.Inicia desde nuestro sitio web (seleccionando “Enviar dinero”), donde verás la opción de WhatsApp, o bien:
2.Desde la app móvil de Común, selecciona “Transferir”.
3.Selecciona “Internacional”.
4.Elige “Vía WhatsApp”.
5.Sigue el flujo de la conversación.
6.Selecciona “Enviar dinero”.
7.Confirma el país.
8.Ingresa el monto.
9.Recibirás un mensaje para confirmar el monto que se recibirá en moneda local.
10.Elige el método de entrega.
11.Proporciona los datos del destinatario: nombre completo, tipo de identificación, número de identificación y cuenta bancaria (si aplica).
12.Confirma tu remesa.
13. Verifica tu identidad siguiendo los pasos de verificación.
¡Y listo! Tu remesa ha sido enviada.
Buenas prácticas para el envío de remesas
Para sacarle mejor provecho al dinero para el cuál has trabajado duro, es recomendable tener en cuenta algunas buenas prácticas:
1. Verifica el margen del tipo de cambio.
Idealmente, elige un proveedor que use un tipo de cambio lo más cercano posible al del mercado real, ya que esto impacta directamente en el monto que recibirá tu destinatario. Comprender los costos de la transacción ayuda a tomar mejores decisiones financieras.
2. Busca comisiones claras y transparentes.
Comparar comisiones puede ser confuso porque muchos proveedores de servicios utilizan precios variables según distintos factores. Lo ideal es elegir un proveedor que ofrezca tarifas claras y precios transparentes.
3. Considera los tiempos y días festivos en ambos países.
Ten en cuenta que las transferencias pueden retrasarse durante fines de semana o días festivos en cualquiera de los dos países, por lo que los tiempos de procesamiento pueden ser más lentos que en días hábiles normales.
¿Qué es exactamente una remesa?
Es el envío de dinero que una persona hace desde el país donde trabaja hacia su país de origen, generalmente para apoyar a su familia.
¿Cómo envío una remesa con Común?
Desde la app, selecciona "Enviar una remesa", elige el país de destino y el método de entrega, agrega al destinatario y confirma el monto y la tarifa antes de enviar.
¿Qué países puedo enviar dinero con Común?
Común permite enviar remesas a México y otros países de Latinoamérica; revisa la lista completa de países disponibles dentro de la app.
Preguntas frecuentes
¿Qué diferencia hay entre una remesa y una transferencia bancaria normal?
Una remesa está diseñada específicamente para envíos internacionales a familiares, generalmente con métodos de entrega como efectivo o depósito a cuenta en el país destino.
¿Cuánto cuesta enviar una remesa con Común?
Desde $2.99 por transferencia, con tu primer envío sin costo.
¿Necesito una cuenta de Común para enviar remesas?
Sí, las remesas se envían desde tu cuenta de Común dentro de la app.
¿Cuánto tarda en llegar una remesa?
La mayoría de las transferencias llegan en minutos, dependiendo del país y método de entrega.
¿Puedo enviar remesas en efectivo o solo a cuenta bancaria?
Ambas opciones existen, dependiendo del país; en México, por ejemplo, puedes usar recogida en efectivo en puntos como Elektra u Oxxo.
¿Es seguro enviar remesas por una app?
Común opera con un proveedor de remesas autorizado y con licencia en los estados que la requieren, y muestra el tipo de cambio completo antes de confirmar cada envío.

Pagos instantáneos
What is Venmo and how does it work? The Ultimate Guide for Immigrants to the United States
8 min de lectura
Have you heard of Venmo? It is a digital payment application that has gained immense popularity in the United States. Venmo is a free peer-to-peer (P2P) payment platform owned by PayPal that lets users send and receive money using a U.S. bank account or debit card. It's instant, widely accepted, and free for standard transfers — but requires a U.S. bank account and typically a Social Security Number for full access. For immigrants without SSN, Común offers a compatible alternative.
How does Venmo work?
Venmo is a mobile payment application owned by PayPal. It allows users to pay each other directly from their bank accounts or Venmo balances. Once you link your bank account or debit card to Venmo, you can send and receive money with other Venmo users almost instantaneously. Venmo is known for its social feed, where users can see (but not the amounts of) their friends' transactions with emoji and captions.
What can you use Venmo for?
Venmo can be used for rent splitting, paying back a friend for dinner, online purchases at participating merchants, and tipping service providers. It's especially popular among younger Americans for everyday P2P payments. Merchants including Amazon, PayPal checkout, and thousands of apps accept Venmo as a payment method.
How to sign up for Venmo
To sign up for Venmo, you need to download the Venmo app, create an account with your email and phone number, link a U.S. bank account or debit card, and verify your identity. Full Venmo features (higher limits, business profiles) require providing your SSN for ID verification. Without SSN, you can create an account with limited weekly sending ($299.99).
Venmo fees and limits
Sending money from your Venmo balance or linked bank account is free. Sending from a credit card costs 3%. Instant transfers to a bank account cost 1.75% (minimum $0.25, maximum $25). Standard bank transfers are free and take 1–3 business days. Verified accounts can send up to $60,000 per week; unverified accounts are limited to $299.99 per week. Purchases at partner merchants may have different fee structures.
Is Venmo available for immigrants without SSN?
You can create a basic Venmo account without verifying with SSN, but your weekly sending limit stays at $299.99 and you cannot access all features. Full verification requires SSN. If you don't have SSN, Común is a strong alternative: open a full bank account without SSN using 100+ Latin American IDs, and use Común's Pay feature to send money to Venmo users in the U.S. directly from your Común account.
Frequently asked questions about Venmo
Is Venmo safe to use?
Yes. Venmo uses encryption and multi-factor authentication to protect accounts. However, transfers are instant and generally irreversible once sent, so always double-check the recipient's username before confirming. Venmo is owned by PayPal and is regulated as a money transmitter in the U.S.
Can I use Venmo without a U.S. bank account?
You can create a Venmo account and fund it with a debit card linked to a foreign bank, but functionality is very limited. Venmo is designed for U.S. bank accounts. For immigrants who need to send and receive money in the U.S. without a traditional bank, Común offers a full bank account (no SSN required) with its own Pay feature compatible with Venmo users.
How long do Venmo transfers take?
Transfers between Venmo users are instant. Withdrawing funds to your bank account takes 1–3 business days for free standard transfers, or a few minutes with the instant transfer option (1.75% fee). Your Venmo balance is available immediately for sending to other users, even before you move it to your bank.
What are the best alternatives to Venmo for immigrants?
Común is a strong alternative: it accepts 100+ Latin American IDs (no SSN required), allows Pay transfers to Zelle and Venmo users in the U.S., and supports remittances to Mexico and Latin America starting at $2.99. Cash App and Zelle work similarly to Venmo within the U.S. but have similar documentation requirements.
Does Venmo report to the IRS?
Yes. Since 2022, Venmo and other payment apps must report to the IRS if you receive more than $600 in business payments in a year. If you use Venmo to receive payments for goods or services (not personal transfers between friends), you may receive a 1099-K form and need to report that income on your taxes.
Can I receive money on Venmo from someone who doesn't have the app?
No. Both sender and receiver must have active Venmo accounts. If someone wants to send you money but doesn't have Venmo, they can use Zelle (linked through their bank), Cash App, or send directly to your bank account. Común's routing and account numbers allow anyone to send you money by ACH bank transfer directly.
Cuenta corriente
Comprendiendo el ITIN: Esencial para los no ciudadanos
8 min de lectura
El ITIN (Individual Taxpayer Identification Number) es el número de identificación fiscal del IRS para personas que deben presentar declaraciones de impuestos en EE.UU. pero no pueden obtener SSN. Sirve únicamente para propósitos fiscales, no autoriza a trabajar en EE.UU. ni da derecho a beneficios del Seguro Social. Se solicita mediante el formulario W-7.
¿Qué es el ITIN?
El ITIN es un número de identificación fiscal emitido por el Servicio de Rentas Internas de EE.UU. (IRS). Está diseñado para personas que tienen la obligación de presentar declaraciones de impuestos federales pero no califican para obtener un número de Seguro Social (SSN). Consiste en 9 dígitos y siempre comienza con el número 9 (formato: 9XX-XX-XXXX).
¿Quién necesita un ITIN?
- Inmigrantes indocumentados que trabajan y generan ingresos en EE.UU.
- Extranjeros no residentes con ingresos o transacciones de bienes raíces en EE.UU.
- Dependientes o cónyuges de ciudadanos estadounidenses o residentes que no califican para SSN
- Estudiantes y académicos extranjeros con ingresos gravables en EE.UU.
- Personas que reclamaron beneficios fiscales por tratados internacionales
Para qué sirve el ITIN
El ITIN permite: presentar declaraciones de impuestos federales y estatales, reclamar créditos fiscales (como el Child Tax Credit), abrir cuentas bancarias en algunos bancos que lo aceptan como identificación alternativa al SSN, y cumplir con obligaciones fiscales mientras se trabaja en EE.UU. sin SSN.
¿Cómo solicitar el ITIN?
Para obtener el ITIN debes completar el formulario W-7 (Application for IRS Individual Taxpayer Identification Number). Necesitas presentar documentos de identidad y estatus extranjero — el pasaporte es el único documento que satisface ambos requisitos. Puedes enviarlo junto con tu declaración de impuestos por correo, en persona en un IRS Taxpayer Assistance Center, o a través de un Certifying Acceptance Agent (CAA) autorizado. El proceso toma entre 7 y 11 semanas.
ITIN vs. SSN: diferencias clave
El SSN lo emite la Administración del Seguro Social y autoriza a trabajar legalmente, acumular créditos del Seguro Social y acceder a todos los servicios financieros. El ITIN lo emite el IRS, es únicamente para fines fiscales, no autoriza a trabajar, no genera créditos del Seguro Social, y tiene acceso más limitado a servicios financieros. Si calificas para SSN, no debes solicitar ITIN.
¿Necesito ITIN para abrir una cuenta bancaria?
No siempre. Algunos bancos aceptan ITIN como identificación fiscal para abrir cuentas. Sin embargo, muchos bancos tradicionales aún requieren SSN. Común no requiere ni SSN ni ITIN — acepta tu pasaporte o matrícula consular para abrir una cuenta corriente completa. Para la mayoría de los inmigrantes recién llegados, Común es la ruta más directa para tener cuenta bancaria sin esperar el ITIN.
Preguntas frecuentes sobre el ITIN
¿Cuánto tiempo tarda obtener el ITIN?
El IRS indica que el proceso tarda entre 7 y 11 semanas desde que recibe la solicitud completa. Si envías la solicitud durante la temporada de impuestos (enero-abril) puede tardar hasta 14 semanas. Usar un Certifying Acceptance Agent (CAA) puede agilizar el proceso ya que certifican los documentos originales sin necesidad de enviarlos al IRS.
¿El ITIN me permite trabajar legalmente en EE.UU.?
No. El ITIN es únicamente un número fiscal y no autoriza a trabajar en EE.UU. ni cambia tu estatus migratorio. Los empleadores deben pedir el SSN o documentos de autorización de trabajo (EAD) para contratar legalmente. El ITIN solo sirve para presentar impuestos y ciertos trámites financieros.
¿El ITIN vence o expira?
Sí. Los ITIN que no se usaron en declaraciones de impuestos en los últimos 3 años consecutivos expiran. También expiran según el año en que fueron emitidos (el IRS los renueva por bloques). Si tu ITIN expiró, debes renovarlo med iante un nuevo W-7 antes de presentar tu próxima declaración de impuestos.
¿Puede el ITIN ayudarme a construir historial crediticio en EE.UU.?
Limitadamente. Algunos prestamistas y emisores de tarjetas de crédito aceptan ITIN para solicitudes. Bancos como Bank of America tienen programas específicos de tarjetas para titulares de ITIN. Sin embargo, el crédito construido con ITIN no se transfiere automáticamente si luego obtienes SSN — deberás establecer el vínculo con las agencias de crédito.
¿Necesito ITIN para recibir el Child Tax Credit?
El padre/la madre puede usar ITIN para reclamar el crédito, pero los hijos para quienes se reclama el crédito deben tener SSN. Hijos nacidos en EE.UU. tienen SSN automáticamente. El ITIN del padre/madre sí es suficiente para presentar la declaración de impuestos y reclamar el crédito por hijos que califican.
¿Puedo solicitar el ITIN sin pasaporte?
El pasaporte es el único documento que satisface los dos requisitos (identidad + condición de extranjero) por sí solo. Sin pasaporte, necesitas dos documentos: uno de identidad (DNI, matrícula consular, licencia de conducir extranjera) más uno que demuestre condición de extranjero (visa, registro de extranjero). El IRS puede rechazar si la combinación no es suficiente.
Educación Financiera
La guía definitiva para gestionar cheques en la era digital
8 min de lectura
El cambio de los cheques físicos a los digitales marca una transformación significativa en los servicios financieros. En esta guía definitiva explicamos cómo gestionar cheques de manera eficiente en la era digital, desde el depósito móvil hasta las alternativas completamente sin papel.
El cheque en la era digital: ¿aún relevante?
Los cheques siguen siendo relevantes en 2026. El pago de renta, transacciones entre particulares de alto valor, y pagos de nómina de empleadores sin sistema de depósito directo todavía usan cheques. Sin embargo, la tecnología ha transformado cómo los gestionamos: del banco físico a la app móvil.
Depósito móvil de cheques: el cambio más importante
El depósito móvil permite depositar cheques fotografiando el frente y reverso desde tu smartphone. El proceso es simple: firma el reverso del cheque, abre la app, selecciona “Depositar cheque”, toma las fotos con buena iluminación, confirma el monto. El dinero se acredita en 1-2 días hábiles. Común ofrece depósito móvil gratuito desde el primer día de abrir tu cuenta.
Cheques electrónicos (e-checks)
Un e-check es un cheque en formato digital que utiliza los mismos números de cuenta y routing que los cheques físicos, pero se procesa completamente en línea. Se usa para pagos de facturas en línea, compras en e-commerce y pagos entre empresas. El tiempo de procesamiento (1-3 días hábiles) es igual al de cheques físicos.
Alternativas digitales a los cheques
- Zelle: instantáneo, gratuito, solo para usuarios con cuentas en bancos participantes en EE.UU.
- ACH transfer: gratuito, 1-3 días hábiles, ideal para pagos regulares de renta o facturas
- Wire transfer: costoso ($15-45), instantáneo, para montos grandes que requieren garantía inmediata
- Venmo/Cash App: fáciles para pagos entre personas, requieren SSN para verificación completa
Preguntas frecuentes sobre cheques digitales y depósito móvil
¿Qué es el depósito móvil de cheques y cómo funciona?
El depósito móvil permite fotografiar un cheque físico con tu smartphone y depositarlo en tu cuenta bancaria sin ir a una sucursal. Firmas el reverso del cheque, abres la app de tu banco, seleccionas “Depositar cheque”, tomas fotos del frente y reverso, y confirmas el monto. El dinero generalmente se acredita en 1-2 días hábiles. Común ofrece depósito móvil gratuito disponible 24/7.
¿Qué es un cheque digital y cómo se diferencia del físico?
Un cheque digital (e-check) es una versión electrónica del cheque tradicional — usa los mismos números de cuenta y routing para debitar fondos directamente de una cuenta bancaria, pero se procesa completamente en línea sin papel físico. Se usa frecuentemente para pagos de facturas en línea, transacciones de e-commerce B2B, y pagos de gobierno.
¿Es seguro el depósito móvil de cheques?
Sí. Los bancos usan encriptación y verificación de imágenes para detectar fraudes. Sin embargo, debes tomar las fotos en buenas condiciones de luz (imagen nítida y sin sombras), asegurarte de que el reverso esté firmado, y guardar el cheque físico unos días después de depositarlo como respaldo. Si el depósito falla por imagen de baja calidad, puedes intentarlo de nuevo o ir a una sucursal.
¿Qué pasa con el cheque físico después de depositarlo por móvil?
Después de un depósito móvil exitoso, escribe “DEPOSITADO” o “VOID” en el cheque y guárdalo durante 14-30 días en caso de cualquier disputa o problema con el depósito. Una vez confirmado que los fondos están disponibles y que transcurrió el periodo de seguridad del banco, puedes destruirlo de forma segura (cortarlo en pedazos o triturarlo). Nunca deposites el mismo cheque dos veces.
¿Cuándo tarda en disponerse el dinero de un depósito de cheque?
Generalmente el primer $200-225 está disponible al día siguiente hábil. El resto puede tardar 2-5 días hábiles dependiendo del banco, el monto, y si el banco conoce al emisor. Los cheques de caja del gobierno o del banco suelen estar disponibles más rápido. Con Común, los fondos del depósito móvil generalmente se acreditan en 1-2 días hábiles.
¿Existen alternativas completamente digitales a los cheques para pagos de renta?
Sí. Zelle permite transferencias instantáneas gratuitas — muchos arrendadores ya lo aceptan. La transferencia ACH directa banco-a-banco también es una alternativa limpia. Plataformas de pagos de renta como Cozy, Avail o RentRedi permiten pagos digitales con registro para ambas partes. Si tu arrendador solo acepta cheques, Común te permite depositar cheques digitalmente sin costo y sin ir al banco.
Inmigración
ITIN vs. SSN: ¿Cuál es la diferencia y por qué es importante?
8 min de lectura
¿Qué es un SSN?
Un Número de Seguro Social (SSN) es un código único de nueve dígitos asignado por la Administración del Seguro Social de los EE. UU. a ciudadanos y residentes permanentes de los EE. UU., así como a personas que han sido autorizadas a trabajar en los EE.UU. Se utiliza para diversas finalidades: declarar impuestos, ser elegible para el Seguro Social y prestaciones y obtener acceso a diversos servicios gubernamentales.
¿Qué es un ITIN?
Un Número de Identificación Personal del Contribuyente (ITIN) es un número de tramitación de impuestos disponible únicamente para determinados residentes y no residentes extranjeros, sus cónyuges y familiares a cargo que no pueden obtener un Número de Seguro Social (SSN). Se utiliza únicamente con fines fiscales federales y no confiere a las personas el derecho a trabajar en los EE.UU. ni a recibir prestaciones del Seguro Social.
SSN vs. ITIN: diferencias clave
El SSN está disponible para ciudadanos, residentes permanentes y personas con autorización para trabajar. El ITIN es para quienes tienen obligación fiscal en EE.UU. pero no califican para SSN. El SSN otorga derecho a trabajar legalmente; el ITIN no. El SSN genera créditos del Seguro Social; el ITIN no. Ambos se usan para declarar impuestos.
El ITIN en las ventajas financieras para los inmigrantes
Una herramienta para acceder a servicios financieros
Para los inmigrantes que viven en los EE.UU. sin el derecho a trabajar legalmente, el ITIN puede ser una herramienta valiosa para acceder a ciertos servicios financieros. Aunque el ITIN no es un sustituto del SSN, puede utilizarse en algunas instituciones financieras, como bancos o cooperativas de crédito, para abrir una cuenta bancaria o solicitar un préstamo. Sin embargo, es importante tener en cuenta que no todos los bancos aceptan el ITIN como forma de identificación alternativa.
Creación de crédito
Algunas instituciones financieras tienen en cuenta el historial crediticio de los inmigrantes al evaluar las solicitudes de tarjetas de crédito o préstamos. Al presentar declaraciones de impuestos con el ITIN, los inmigrantes pueden comenzar a crear un historial crediticio en los EE.UU., lo que puede ser beneficioso cuando eventualmente obtengan un SSN o busquen oportunidades de crédito.
Implicaciones jurídicas y consideraciones
Antes de tomar cualquier decisión sobre el uso de un ITIN o SSN para las actividades financieras, es crucial comprender las implicaciones jurídicas. El uso de números de identificación incorrectos o fraudulentos puede tener graves consecuencias jurídicas, incluyendo multas, deportación u otras sanciones. Por lo tanto, es fundamental asegurarse de que usted tiene el número correcto para las actividades que usted está haciendo y buscar asesoramiento legal si es necesario.
En conclusión, aunque tanto el SSN como el ITIN son números de identificación fiscal, sirven a poblaciones y propósitos diferentes. Tanto si está navegando por la presentación de impuestos, el acceso financiero y el empleo legal en EE.UU., saber qué número necesitas es esencial para asegurar que tengas el acceso financiero necesario para tus circunstancias.
Preguntas frecuentes sobre ITIN vs. SSN
¿Cuál es la diferencia principal entre ITIN y SSN?
El SSN (Social Security Number) lo emite la Administración del Seguro Social y autoriza a trabajar legalmente en EE.UU., acumular beneficios del Seguro Social y acceder a la mayoría de servicios financieros. El ITIN lo emite el IRS exclusivamente para fines fiscales — declarar impuestos, reclamar créditos fiscales — sin autorizar el trabajo ni generar créditos del Seguro Social. Si eres elegible para SSN, no puedes solicitar un ITIN.
¿Puede un inmigrante sin documentos tener SSN o ITIN?
El SSN requiere autorización legal de trabajo en EE.UU. Un inmigrante indocumentado no puede obtener SSN directamente. El ITIN sí está disponible para personas que tienen obligación fiscal en EE.UU. independientemente de su estatus migratorio — se solicita con el formulario W-7 del IRS junto al pasaporte u otros documentos de identidad.
¿El ITIN sirve para abrir una cuenta bancaria?
Algunos bancos aceptan ITIN como identificación fiscal alternativa al SSN para abrir cuentas. Sin embargo, muchos bancos tradicionales aún requieren SSN. Plataformas como Común no requieren ni SSN ni ITIN — aceptan pasaporte o matrícula consular — lo que hace el acceso bancario inmediato mientras esperas tu ITIN.
¿Cuánto tiempo tarda obtener un ITIN?
El IRS tarda entre 7 y 11 semanas en procesar el formulario W-7, más tiempo durante la temporada de impuestos (enero-abril). Puedes acelerar el proceso usando un Certifying Acceptance Agent (CAA) autorizado, quien certifica los documentos originales sin que debas enviarlos al IRS por correo.
¿El ITIN expira?
Sí. Los ITIN que no se usan en declaraciones de impuestos durante 3 años consecutivos expiran automáticamente. El IRS también renueva ITIN por grupos según el año de emisión. Si tu ITIN expiró, debes renovarlo con un nuevo W-7 antes de presentar tu próxima declaración.
¿Puedo construir historial crediticio con un ITIN?
Limitadamente. Algunos bancos y emisores de tarjetas de crédito aceptan ITIN para solicitudes de crédito. Sin embargo, si más adelante obtienes SSN, el historial de crédito vinculado al ITIN no se transfiere automáticamente — debes notificar a las agencias de crédito para vincular los historiales bajo tu nuevo número.

Community
What You Need to Open an Account at Común¹
8 min de lectura
Unmatched Ease of Opening an Account
Opening a checking account with Común is simple and hassle-free, addressing the barriers to financial exclusion typically faced by the immigrant community. Accepting over 100 forms of identification², including social security numbers from Latin American countries, Común ensures that immigrants have access to essential banking services. The application process is quick, taking less than 5 minutes, and is free of additional or hidden fees, minimum balance requirements or monthly commissions. This inclusiveness is central to Común's mission of fostering financial stability and growth.
Mobile Deposit Options
Común: Común offers a convenient mobile deposit feature that allows users to deposit cash at more than 88,000 locations in the United States, including major retailers such as Walgreens, Dollar General and Walmart. This extensive network ensures that users can easily find a deposit location near them, making the process of adding money to their accounts simple and hassle-free.
Traditional Banking: Although many traditional banks offer mobile deposit options, they often restrict these to check deposits through a mobile app. Cash deposits typically require a visit to an ATM or bank branch, which can be less convenient and more time-consuming than Común's extensive cash deposit network.
Utility in Today's World: In today's fast-paced environment, the flexibility to deposit cash in a wide range of accessible locations is invaluable, especially for individuals who may not have easy access to traditional banking services or who work non-traditional hours when banks are closed.
International Remittances
Común: Común excels in facilitating international remittances⁴, allowing users to send money abroad quickly and with lower fees compared to many traditional banks and remittance services. The process is enhanced with real-time notifications, keeping the sender informed from the moment the money is sent until it is received.
Traditional Banking: Traditional banks generally offer international transfer services, but these can be expensive and slow, with transfers sometimes taking several days to complete. In addition, the fees associated with traditional bank remittances can be significantly higher.
Usefulness in Today's World: In a globalized economy, the ability to send money across borders quickly and affordably is crucial. Many families rely on remittances for financial support, and businesses need efficient ways to handle international transactions. Común's streamlined and cost-effective service effectively meets these modern demands.
Advance Salary Access
Común: Común offers the ability to connect wages to the application and receive payment up to two days in advance³. This feature incurs no additional fees, providing significant relief during financial emergencies or when planning ahead.
Traditional Banking: Some traditional banks have begun to offer similar features, but they are often tied to specific types of accounts or require a minimum balance. The accessibility and ease of use of early access to Común's salary is not always matched in traditional environments.
Usefulness in Today's World: With the rise of gig economy jobs and irregular pay schedules, having early access to wages can provide a buffer against financial instability. This feature is particularly valuable for those living paycheck to paycheck, offering a cushion that can help avoid overdraft fees and late payments.
Unlike traditional banking institutions, Común's innovative features are designed to meet the needs of today's diverse and mobile population, particularly benefiting the immigrant community in the U.S. By providing services that offer greater convenience, lower costs and greater accessibility, Común not only addresses common challenges faced by its users, but also empowers them toward greater financial freedom and stability. As we move toward a more interconnected and fast-paced world, the importance of responsive and inclusive financial services continues to grow, something Común is uniquely positioned to offer.
Robust Security and Customer Support
Security and customer support are paramount at Común. With FDIC-insured accounts and Visa protection on virtual Visa debit card transactions, Común customers can manage their funds with confidence. Innovative security features such as biometric logins and instant transaction notifications keep your money safe. In addition, Común offers 24/7 customer support in English and Spanish, ensuring that help is always available in your preferred language.
Commitment to Zero Fees and Upward Mobility
Común stands out not only for offering zero fees for account opening, monthly maintenance or minimum balances, but also for its commitment to helping its users move up the financial ladder. Común acts as a financial partner, supporting financial transactions without the burden of excessive fees. This commitment aligns with the goal of enabling upward mobility for immigrants, who contribute significantly to the U.S. economy.
Customized Features and Benefits
Común goes beyond traditional financial services by offering features designed to meet the unique needs of the immigrant community. Users can send money abroad with low or no fees, deposit cash at more than 88,000 locations nationwide, including free ATM withdrawals, and connect their accounts to popular payment apps such as Zelle, CashApp and Venmo. Comun's platform also allows customers to receive their paychecks up to two days early through direct deposit, further enhancing their financial flexibility and stability.
Conclusion
Común is not just a financial services provider, but a platform dedicated to transforming the banking experience for immigrants in the U.S. With its user-focused design, commitment to financial freedom and robust features, Común is destined to become a vital tool for achieving financial stability and growth for its users. Whether you are looking to manage your daily finances or send money to loved ones abroad quickly and securely, Común offers a reliable, inclusive and efficient banking solution.
Foundational Moment: Did you know?
Founded by entrepreneurs Mark Selcow and Andres Santos in New York, Común was built to empower families and enable upward mobility, particularly for the immigrant family. The company has garnered significant investment from prominent firms such as Costanoa Ventures, FJ Labs and South Park Commons, underscoring the tremendous opportunity to serve the financial needs of immigrant families and improve the lives of every individual.

Educación Financiera
Cómo afiliar pagos en la banca en línea
8 min de lectura
Afiliar pagos en la banca en línea te permite vincular cuentas o tarjetas externas para gestionar tus finanzas desde un solo lugar. Con Común puedes vincular una tarjeta de débito externa de otro banco de EE.UU. para enviar y recibir pagos.
Los sistemas de seguridad de la banca suelen disminuir una vez que las operaciones son recurrentes en una misma cuenta destino. Este proceso se llama afiliación y puede ser útil para poder agilizar los procesos de pagos y deudas. En este artículo te indicaremos porque es necesario afiliar los pagos, cuáles son los protocolos por los cuales se establecen las plataformas para realizar la afiliación de pagos.
¿Por qué es útil afiliar los pagos en la banca en línea?
Te indicaremos los aspectos que hacen que sea necesario afiliar los pagos en la plataforma del banco en el cual posees tu dinero, y las razones son las siguientes:
- Niveles de seguridad: Es necesario que tengas establecido cuáles son las personas o servicios en los cuales realizas pagos frecuentes, ocasionales o tan solo una vez. De tal forma que algunos deberán ser controlados a través de los factores de seguridad como coordenadas, códigos aleatorios, u otro elemento de autenticación que requiera el banco.
- Practicidad: Tienes la posibilidad de agilizar los pagos que realizas a través de tu aplicación. De tal forma que no tengas que esperar elementos adicionales de seguridad para poderlo realizar.
- Evita la duplicidad de tareas: Con la afiliación no tienes que tener a la mano los datos para poder realizar la transferencia (depósito o pagos) a la cuenta. Simplemente, queda almacenado en una base de datos. Donde con tan solo seleccionar el servicio o la persona, a la que vas a realizar el pago con un clic lo seleccionas y ya agilizas el proceso.
- Control: Al afiliar la cuenta puedes visualizar a la persona o la institución. También puedes eliminarla de tu base de datos, si estableces que el pago deja de ser recurrente. El proceso de eliminación de la base de datos, conlleva un pequeño protocolo. Con la finalidad de que puedas asegurarte que realmente vas a dejar de tener relación financiera con la persona o entidad que posee la cuenta.
Requisitos para afiliar pagos en la banca en línea
Realmente uno de los requisitos para realizar este proceso, implica el tener en la base de datos de la plataforma del banco, la posibilidad de agilizar el proceso de depósito o pagos, para realizarlo debes tener lo siguiente:
- Tener el mismo teléfono móvil: Donde se realiza la autenticación de operaciones bancarias.
- Poseer algunos elementos adicionales de autenticación doble factor que haya otorgado el bajo sus protocolos de seguridad (en algunos casos este requisito es opcional).
- Correo electrónico: Esto sucede en caso de que sea enviado un código de autenticación por esta vía.
Cómo afiliar pagos en la banca en línea
En principio la afiliación puede resultar algo engorrosa. Pero ya te acostumbrarás a realizarlo, y establecer los criterios que indican que los pagos o depósitos son recurrentes. Para ello es necesario indicarte los pasos generales de la afiliación y son las siguientes.
Pasos para agregar la lista.
- Ingresa a la plataforma del banco colocando tu usuario y clave.
- Al ingresar a la plataforma o aplicación, ubique entre el menú de su banco la opción "Afiliar pagos" y haga clic en esta opción.
- Desplegará una lista de aquellas personas a las cuales ha afiliado, si esta se encuentra vacía, es momento de agregar a la lista.
- Ubique la opción "Agregar"
Al Agregar, realice lo siguiente.
- Seleccione la categoría de pago.
- Registre los datos como: Nombre y Apellido, cédula o ID (según la región), número de cuenta.
- Acepte los datos y le enviará un código de autenticación (el cual será enviado por correo o a través de su móvil).
- Ingrese el código enviado.
- ¡Listo! Ya tiene afiliado el número de la cuenta.
¿Qué significa afiliar pagos en la banca en línea?
Es el proceso de vincular una cuenta o tarjeta externa a tu app financiera para poder mover dinero entre ellas o realizar pagos directamente.
¿Cómo vinculo una tarjeta externa en Común?
Desde la app, agrega tu tarjeta de débito externa (de un banco de EE.UU., a tu nombre). Común verifica la tarjeta con un micro-depósito que confirmas dentro de la app.
¿Qué puedo hacer una vez que vinculé mi tarjeta externa?
Enviar y recibir pagos y remesas usando esa tarjeta, incluso si no tienes fondos en tu balance de Común.
Preguntas frecuentes
¿Qué necesito para afiliar una tarjeta externa a mi cuenta de Común?
Una tarjeta de débito válida, emitida en Estados Unidos, a tu nombre.
¿Cómo verifica Común que la tarjeta es mía?
Con un micro-depósito de menos de $1.00 que debes confirmar en la app.
¿Puedo afiliar una tarjeta de crédito?
No, Común solo acepta tarjetas de débito personales, no tarjetas de crédito ni prepagadas.
¿Cuántas tarjetas puedo afiliar?
Hasta 2 tarjetas de débito durante tus primeros 60 días de cuenta.
¿Por qué no puedo afiliar mi tarjeta?
Las razones más comunes son que el nombre no coincide, la tarjeta no permite mover fondos en ambas direcciones, o no fue emitida en EE.UU.
¿Es seguro afiliar una tarjeta externa?
Sí, Común nunca solicita tu contraseña bancaria durante el proceso de verificación.

Cuenta corriente
Abrir cuenta de banca online
8 min de lectura
Hoy en día es muy fácil abrir una cuenta de banca online. Te indicaremos los aspectos que debes tomar en consideración para elegir el banco digital que más se adapte a tu perfil, ya que en el mercado existen múltiples opciones. También te explicaremos cómo abrir una cuenta en línea de manera efectiva.
Abrir una cuenta de banca online en EE.UU. se puede hacer en minutos desde tu celular. Solo necesitas un documento de identidad válido, un número de teléfono de EE.UU. y tu dirección. Plataformas como Común no requieren SSN y aceptan más de 100 IDs latinoamericanas, lo que hace el proceso accesible para inmigrantes desde el primer día.
¿Qué es la banca online y cuáles son sus ventajas?
La banca online consiste en gestionar tu dinero y realizar operaciones financieras a través de internet o una aplicación móvil, sin necesidad de visitar una sucursal bancaria física. Esto incluye consultar tu saldo, hacer transferencias, pagar facturas, depositar cheques y más.
Las principales ventajas son: disponibilidad 24/7, acceso desde cualquier lugar, sin filas ni horarios de oficina, y generalmente menos comisiones que los bancos tradicionales al no tener costos de infraestructura física.
Cómo elegir el mejor banco online para ti
No todos los bancos online son iguales, especialmente para inmigrantes. Los aspectos más importantes a considerar son:
- Requisitos de apertura: ¿piden SSN? ¿aceptan pasaporte o matrícula consular?
- Comisiones: cuota mensual, saldo mínimo, cargos por cajero
- Idioma: ¿tienen soporte en español?
- Seguridad: ¿está respaldado por el FDIC?
- Funcionalidades: Zelle, depósito directo, remesas, tarjeta virtual
Pasos para abrir una cuenta de banca online
El proceso general para abrir una cuenta de banca online en EE.UU. es el siguiente:
- Descarga la app del banco elegido
- Proporciona tu nombre completo, fecha de nacimiento y dirección
- Sube una foto de tu documento de identidad (pasaporte, DNI, matrícula consular)
- Verifica tu número de teléfono con un código SMS
- Acepta los términos y condiciones
- Recibe tu aprobación (generalmente instantánea o en minutos)
- Solicita tu tarjeta de débito y empieza a usar tu cuenta
Abrir cuenta sin SSN: opciones para inmigrantes
Muchos bancos tradicionales requieren SSN para abrir una cuenta. Sin embargo, Común permite abrir cuenta con pasaporte, matrícula consular u otras formas de identificación latinoamericanas. No hay saldo mínimo, no hay cuota mensual, y el proceso es completamente en español. La cuenta incluye tarjeta de débito VISA, depósito directo anticipado y remesas desde $2.99.
Preguntas frecuentes sobre abrir cuenta de banca online
¿Puedo abrir una cuenta bancaria online sin ir a ninguna sucursal?
Sí. Los bancos digitales como Común permiten abrir cuenta 100% en línea desde tu teléfono, sin visitar ninguna sucursal. Solo necesitas tu documento de identidad y un número de teléfono de EE.UU. El proceso toma aproximadamente 3 minutos y la aprobación es instantánea en la mayoría de los casos.
¿Qué documentos necesito para abrir una cuenta bancaria online en EE.UU.?
Depende del banco. Los bancos tradicionales generalmente piden SSN o ITIN, identificación con foto y comprobante de domicilio. Común acepta más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. Solo necesitas un número de teléfono de EE.UU. y tu identificación oficial vigente.
¿Las cuentas de banca online son seguras?
Sí, si están respaldadas por el FDIC. Los bancos digitales regulados en EE.UU. ofrecen el mismo nivel de protección que los bancos tradicionales: hasta $250,000 por titular asegurado federalmente. Además usan encriptación SSL, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, miembro del FDIC.
¿Puedo tener más de una cuenta bancaria online al mismo tiempo?
Sí, no hay límite legal. Muchas personas tienen cuentas en múltiples bancos: por ejemplo una para el manejo diario y otra para ahorros. Puedes tener una cuenta en Común para el día a día en EE.UU. y mantener tu cuenta en tu país de origen para recibir fondos cuando viajes.
¿Cuánto tiempo tarda en activarse una cuenta bancaria online?
La mayoría de los bancos digitales aprueban la cuenta en minutos. La tarjeta física llega por correo en 5-10 días hábiles. Sin embargo, la tarjeta virtual está disponible desde el momento de la aprobación, lo que te permite hacer compras en línea o añadir la tarjeta a Apple Pay o Google Pay de inmediato.
¿Puedo recibir mi nómina en una cuenta de banca online?
Sí. Todas las cuentas de banca online que tienen número de ruta (routing number) y número de cuenta aceptan depósito directo de nómina. Común tiene routing number propio y te permiten generar un formulario pre-llenado para entregarlo a tu empleador. Muchas cuentas digitales también adelantan el depósito hasta 2 días antes de la fecha oficial.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.








