
Community
Conceptos básicos de inversión: Una guía para inmigrantes
Conceptos básicos de inversión para inmigrantes en EE.UU.: tipos de cuentas, cómo empezar con poco dinero y qué evitar.
8 min read


La importancia de invertir para las familias inmigrantes
Invertir es una de las herramientas más poderosas para construir patrimonio a largo plazo. Para las familias inmigrantes en EE.UU., entender los conceptos básicos de inversión puede marcar la diferencia entre sobrevivir y prosperar financieramente. En esta guía explicamos los conceptos fundamentales que necesitas conocer antes de empezar a invertir.
¿Qué es invertir?
Invertir es destinar dinero a activos con el objetivo de que crezca con el tiempo. A diferencia del ahorro (que guarda dinero sin riesgo pero con bajo rendimiento), la inversión asume cierto riesgo a cambio de la posibilidad de mayores ganancias. Los activos más comunes son acciones (participaciones en empresas), bonos (préstamos a gobiernos o empresas), fondos de inversión (carteras diversificadas), y bienes raíces.
Conceptos clave que necesitas entender
Riesgo y rendimiento
A mayor riesgo potencial, mayor puede ser el rendimiento. Las acciones individuales son más volátiles que los bonos del gobierno. Los fondos indexados ofrecen un balance entre riesgo reducido por diversificación y rendimiento históricamente positivo a largo plazo.
Diversificación
No pongas todos los huevos en una sola canasta. Distribuir la inversión entre múltiples activos, sectores y geografías reduce el riesgo de que una mala inversión arruine todo tu portafolio.
Interés compuesto
El interés compuesto es el fenómeno de ganar intereses sobre los intereses ganados previamente. Un inversor que comienza a los 25 años llegará a la jubilación con significativamente más dinero que uno que empieza a los 35, aunque aporten la misma cantidad mensual.
Horizonte de inversión
El tiempo que planeas mantener tus inversiones afecta qué tipo de activos elegir. Para objetivos de más de 5 años, puedes asumir más riesgo. Para objetivos a corto plazo, prefiere opciones más conservadoras. Nunca inviertas dinero que necesitas en el corto plazo.
Preguntas frecuentes sobre inversión para inmigrantes en EE.UU.
¿Puede un inmigrante invertir en la bolsa de EE.UU.?
Sí. La mayoría de los brokers en EE.UU. permiten que personas sin ciudadanía inviertan — incluyendo residentes permanentes y personas con visas de trabajo (H-1B, L-1, etc.). Algunos brokers también aceptan a no residentes. Para abrir una cuenta de inversión generalmente necesitas un número de identificación fiscal (SSN o ITIN) y una cuenta bancaria en EE.UU.
¿Con cuánto dinero puedo empezar a invertir en EE.UU.?
La mayoría de los brokers modernos como Fidelity, Charles Schwab y Robinhood no tienen monto mínimo para abrir cuenta. Puedes comprar fracciones de acciones desde $1. Lo importante no es el monto inicial sino la consistencia — invertir $50-100 mensuales de forma constante produce mejores resultados que grandes sumas irregulares gracias al promedio de costo en dólares (DCA).
¿Qué es un fondo indexado y por qué se recomienda para principiantes?
Un fondo indexado (index fund) es un fondo que replica el desempeño de un índice bursátil como el S&P 500. En lugar de seleccionar acciones individuales, inviertes en una “canasta” de las 500 empresas más grandes de EE.UU. Son populares por su bajo costo (comisiones de 0.03-0.20%), diversificación automática y rendimiento histórico que supera a la mayoría de los gestores activos a largo plazo.
¿Qué pasa con mis inversiones si me regreso a mi país?
Puedes mantener tu cuenta de inversión en EE.UU. desde el extranjero en la mayoría de los casos, aunque algunos brokers restringen cuentas de no residentes. Al vender, pagarás impuestos sobre las ganancias de capital en EE.UU. (y posiblemente en tu país de residencia). Consulta a un asesor fiscal antes de salir del país para planificar la transición correctamente.
¿Es lo mismo una cuenta 401k que una cuenta de inversión regular?
No. El 401k es una cuenta de retiro con ventajas fiscales que generalmente ofrece tu empleador — las aportaciones reducen tu ingreso gravable ahora y el dinero crece libre de impuestos hasta el retiro. Una cuenta de inversión regular (brokerage account) no tiene ventajas fiscales especiales pero tampoco restricciones de retiro. Ambas son herramientas complementarias para construir patrimonio.
¿Cuáles son los errores más comunes de los inversores principiantes?
Los errores más frecuentes son: invertir dinero que necesitas en el corto plazo (inversiones requieren horizonte de 3+ años), vender cuando el mercado baja por pánico, no diversificar (poner todo en una sola empresa o sector), pagar comisiones altas innecesariamente, y no invertir por “esperar el momento perfecto”. La disciplina y la consistencia importan más que el timing perfecto del mercado.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Cuenta corriente
¿Qué es una cuenta de banco y cuáles son las ventajas de tenerla?
8 min de lectura
Una cuenta de banco es una cuenta financiera donde puedes depositar, retirar y administrar tu dinero de forma segura. En EE.UU. existen cuentas corrientes (para uso diario), cuentas de ahorro (para ganar intereses) y cuentas especializadas. Plataformas como Común permiten abrir una cuenta sin SSN, usando tu pasaporte o matrícula consular.
Una cuenta de banco es una cuenta financiera que un cliente tiene en un banco. La cuenta bancaria permite a los clientes depositar y retirar dinero, así como emitir cheques. Por esto mismo también se le llama cuenta de cheques.
Las ventajas de tener una cuenta bancaria son, entre otras:
- fácil acceso a su dinero - acceso bancario 24 horas al día, 7 días a la semana, a través de la página web o la aplicación del banco
- no es necesario llevar dinero en efectivo encima
- posibilidad de ganar intereses por sus depósitos
- crear un historial de crédito, lo que puede ser importante cuando quiera pedir un préstamo en el futuro
¿Cómo abrir una cuenta bancaria?
Abrir una cuenta bancaria es relativamente fácil. Tendrás que facilitar algunos datos personales, como su nombre, fecha de nacimiento y dirección. También se le pedirá una identificación; normalmente el número de Seguridad Social (SSN por sus siglas en inglés) basta para esto. Bancos más modernos, como Comun, ofrecen la posibilidad de reemplazar el SSN con su pasaporte o matrícula consular. Es posible que también se le pida documentación que demuestre prueba de residencia.
Los diferentes tipos de cuentas bancarias disponibles
Hay diferentes cuentas bancarias entre las que puede elegir. La cuenta de banco más común es la cuenta corriente, que le permite depositar y retirar dinero, así como emitir cheques. Una cuenta corriente es una gran opción si quieres acceder a tu dinero fácilmente sin llevar efectivo encima, ya que la tarjeta de débito de tu cuenta te permite hacer pagos en cualquier establecimiento.
Otro tipo de cuenta bancaria habitual es la cuenta de ahorro. Las cuentas de ahorros le permite ahorrar dinero y ganar intereses sobre sus depósitos. Es una gran opción para los que quieren acumular sus ahorros con el tiempo.
También hay una serie de cuentas bancarias especializadas, como las cuentas para estudiantes, personas mayores y empresas. Asegúrese de investigar las diferentes cuentas bancarias disponibles y elija la que mejor se adapte a sus necesidades.
Cómo gestionar una cuenta de cheques en línea
Muchos clientes de bancos eligen gestionar su cuenta bancaria en línea. Esto puede hacerse a través del sitio web o la aplicación del banco. La gestión de su cuenta bancaria en línea le permite acceder a su cuenta 24 horas al día, 7 días a la semana.
Algunas de las cosas que puede hacer en línea son:
- ver el saldo de su cuenta y el historial de transacciones
- transferir dinero entre cuentas de ahorros y de depósitos
- pagar facturas
- pagar su tarjeta de crédito
- depositar cheques
- configurar alertas bancarias para eventos específicos, como un saldo bajo o un depósito grande
¿Cuáles son los costos de abrir una cuenta bancaria en Estados Unidos?
Algunas cuentas, como las que ofrece Comun, son completamente gratis. Sin embargo, hay muchos bancos que sí cobran comisiones. Entre ellos están algunos de los bancos más populares de Estados Unidos: Bank of America, JPMorgan Chase, Citigroup y Wells Fargo. Éstas son algunas de las comisiones que cobran:
- cuota mensual de servicio
- requisito de saldo mínimo
- cargo por sobregiro
- comisión por canjeo de cheques.
Respaldo del FDIC
La Federal Deposit Insurance Corporation (FDIC) es una agencia gubernamental que asegura los depósitos de los consumidores en los bancos que forman parte de su red. Es importante escoger un banco que cuenta con este respaldo, ya que tendrás hasta $250,000 de tus fondos asegurados por el gobierno de Estados Unidos en caso de que tu banco falle.
Los beneficios de Comun
En Comun encontrarás una cuenta coriente completamente gratis, en español (desde la aplicación móvil hasta el servicio al cliente), y con la flexibilidad de aplicar con su pasaporte, sin importar su nacionalidad. La apertura de cuenta es muy fácil y tendrás acceso a ella 24 horas al día, al igual que la posibilidad de pagar facturas o depositar cheques. Comun cuenta con el respaldo del FDIC, así que tus fondos están asegurados por hasta $250,000 USD.
Como con cualquier otro servicio financiero, asegúrate de investigar diferentes opciones disponibles y elija la que mejor se adapte a sus necesidades.
Preguntas frecuentes sobre cuentas bancarias
¿Qué es una cuenta de banco y para qué sirve?
Una cuenta bancaria es un producto financiero que te permite guardar dinero de forma segura, hacer pagos, recibir tu sueldo y acceder a servicios como tarjetas de débito y transferencias. En EE.UU. las más comunes son las cuentas corrientes (checking) y las de ahorro (savings), cada una con diferentes propósitos y características.
¿Qué documentos necesito para abrir una cuenta de banco en EE.UU.?
Los bancos tradicionales suelen pedir SSN o ITIN, identificación con foto y comprobante de domicilio. Plataformas digitales como Común aceptan más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. El proceso es completamente en línea y toma minutos.
¿Cuánto cuesta abrir y mantener una cuenta bancaria?
Varía mucho. Bank of America, Chase y Wells Fargo cobran entre $6 y $15 mensuales si no cumples requisitos de saldo mínimo. Los bancos digitales como Común no cobran cuotas mensuales ni exigen saldo mínimo. Además, puede haber cargos por sobregiro, retiro en cajeros fuera de red o envío de cheques.
¿Puedo tener cuenta de banco en EE.UU. si soy indocumentado?
Sí. No existe una ley federal que prohíba abrir una cuenta bancaria sin documentos migratorios. Algunos bancos aceptan ITIN o matrícula consular. Plataformas como Común aceptan documentos de identidad latinoamericanos sin importar el estatus migratorio. Lo fundamental es tener una identificación oficial válida.
¿Qué diferencia hay entre cuenta corriente y cuenta de ahorro?
La cuenta corriente (checking) está diseñada para el uso diario: pagar facturas, recibir nómina, usar tarjeta de débito. La cuenta de ahorro (savings) está diseñada para guardar dinero y ganar intereses, con acceso más limitado. Muchos tienen ambas y transfieren fondos entre ellas según sus necesidades.
¿El dinero en mi cuenta bancaria está seguro?
Sí, si tu banco está asegurado por la FDIC. Esta agencia federal protege hasta $250,000 por titular en caso de que el banco quiebre. Común opera a través de Community Federal Savings Bank, Miembro FDIC. Siempre verifica que cualquier banco donde abras cuenta tenga este respaldo antes de depositar.

Viviendo en Estados Unidos
Regreso a clases en Estados Unidos: guía para familias inmigrantes
8 min de lectura
Empezar un nuevo año escolar en Estados Unidos trae varias cosas que resolver: papeleo de inscripción, listas de útiles, cómo van a llegar tus hijos a la escuela, el programa de comidas y las actividades extracurriculares. Y ojo: todo esto puede cambiar según el distrito o la escuela.
Para muchas familias inmigrantes, esto también significa adaptarse a un sistema escolar que funciona diferente al de México, Colombia, Guatemala, El Salvador, Honduras y otros países. Entender cómo funcionan las escuelas aquí, qué documentos suelen pedir y cómo prepararte financieramente puede hacer que todo el proceso sea mucho menos estresante.
En esta guía te contamos qué esperar durante la temporada de regreso a clases en EE.UU., cómo funciona la inscripción escolar, qué útiles pueden necesitar tus hijos y cómo prepararte para el año escolar con confianza.
¿Cuándo empieza el año escolar en Estados Unidos?
A diferencia de otros países que tienen un calendario escolar nacional, en Estados Unidos cada estado, distrito escolar y autoridad educativa local decide cuándo empieza el año escolar.
La mayoría de las escuelas públicas empiezan clases entre principios de agosto y principios de septiembre.
La siguiente tabla te muestra cuándo suelen empezar las clases en varios estados durante el año escolar 2026.
| Estado | Cuándo suelen empezar las clases (2026) |
|---|---|
| Alabama | Principios de agosto |
| Alaska | Mediados de agosto |
| Arizona | Finales de julio a principios de agosto |
| Arkansas | Mediados de agosto |
| California | Principios a mediados de agosto |
| Colorado | Mediados de agosto |
| Connecticut | Finales de agosto a principios de septiembre |
| Delaware | Principios de septiembre |
| Florida | Principios a mediados de agosto |
| Georgia | Principios de agosto |
| Hawái | Principios de agosto |
| Idaho | Finales de agosto |
| Illinois | Finales de agosto |
| Indiana | Principios a mediados de agosto |
| Iowa | Finales de agosto |
| Kansas | Mediados de agosto |
| Kentucky | Principios a mediados de agosto |
| Luisiana | Principios de agosto |
| Maine | Principios de septiembre |
| Maryland | Principios de agosto |
| Massachusetts | Finales de agosto a principios de septiembre |
| Míchigan | Principios de septiembre |
| Minnesota | Principios de septiembre |
| Misisipi | Principios de agosto |
| Misuri | Finales de agosto |
| Montana | Principios de septiembre |
| Nebraska | Mediados de agosto |
| Nevada | Principios de agosto |
| Nuevo Hampshire | Principios de septiembre |
| Nueva Jersey | Principios de septiembre |
| Nuevo México | Principios de agosto |
| Nueva York | Principios de septiembre |
| Carolina del Norte | Finales de agosto |
| Dakota del Norte | Finales de agosto |
| Ohio | Finales de agosto |
| Oklahoma | Mediados de agosto |
| Oregón | Principios de septiembre |
| Pensilvania | Finales de agosto |
| Rhode Island | Principios de septiembre |
| Carolina del Sur | Finales de agosto |
| Dakota del Sur | Mediados de agosto |
| Tennessee | Principios a mediados de agosto |
| Texas | Principios a mediados de agosto |
| Utah | Mediados de agosto |
| Vermont | Principios de septiembre |
| Virginia | Mediados a finales de agosto |
| Washington | Principios de septiembre |
| Virginia Occidental | Finales de agosto |
| Wisconsin | Principios de septiembre |
| Wyoming | Finales de agosto |
Fuente: https://us-school-calendar.com/first-day-of-school-2026
El año escolar generalmente va de agosto o septiembre hasta mayo o junio. Durante el año también hay vacaciones de invierno, vacaciones de primavera, días de planificación para maestros y otros días festivos.
Como los calendarios escolares pueden variar hasta dentro de la misma ciudad, siempre es buena idea confirmar las fechas exactas directamente con el distrito escolar de tu zona.
¿Qué diferencia al sistema escolar de Estados Unidos del de Latinoamérica?
Una de las diferencias que más se nota es lo importante que es el distrito escolar local. El plan de estudios, el calendario, las políticas de transporte y el proceso de inscripción pueden cambiar de un distrito a otro.
Por lo general, las escuelas se organizan así:
- Primaria (elementary school)
- Secundaria básica (middle school o junior high)
- Preparatoria (high school)
Los grados escolares pueden variar un poco según el distrito.
Otra diferencia importante es cómo se comunican las escuelas con los papás. Es muy común que usen portales en línea, correos electrónicos, mensajes de texto y aplicaciones móviles para compartir calificaciones, asistencia, horarios y avisos.
También es probable que te encuentres con:
- Juntas de padres y maestros
- Oportunidades para ser voluntario en la escuela
- Planes de aprendizaje individualizados
- Servicios de apoyo para aprender inglés
- Actividades después de clases y programas deportivos
Si tu hijo o hija llegó de otro país, puede calificar para servicios de apoyo en inglés (conocidos como English learner services), diseñados para ayudarlo a aprender el idioma mientras sigue avanzando en sus materias.
Cómo inscribir a tus hijos: documentos y proceso
La mayoría de las escuelas públicas piden algunos documentos al momento de inscribir a tu hijo, para confirmar su edad, tu dirección, su historial de vacunas y su educación previa.
Los documentos que suelen pedir son:
- Acta de nacimiento
- Pasaporte
- Comprobante de domicilio
- Cartilla o registro de vacunación
- Boletas o historial escolar anterior (si los tienes)
- Identificación del padre, madre o tutor
Puedes inscribir a tu hijo en línea, en persona, o a través de un centro de inscripción del distrito.
Algo muy importante que toda familia inmigrante debe saber: tus hijos tienen el derecho constitucional de asistir a la escuela pública, sin importar su estatus migratorio. Esta protección viene de una decisión de la Corte Suprema de EE.UU. conocida como Plyler v. Doe.
Por eso, las escuelas públicas no pueden negarle la inscripción a un niño solo porque él o sus papás no tengan documentos migratorios.
Los distritos sí pueden pedir documentos que confirmen que vives en esa zona y la edad del niño, pero el estatus migratorio nunca es un requisito para que tu hijo pueda estudiar en una escuela pública.
Si acabas de llegar a Estados Unidos y todavía no tienes todos los documentos escolares anteriores, comunícate directamente con el distrito. Muchas escuelas tienen un proceso para ayudarte a inscribir a tu hijo mientras consigues esos papeles.
La lista de útiles escolares en EE.UU.: qué esperar y cómo ahorrar
En Estados Unidos, cada escuela o incluso cada maestro decide qué útiles pedir — no hay una lista nacional como en otros países. Además de cuadernos y lápices, es común que te pidan cosas para el salón como pañuelos desechables, toallitas desinfectantes, carpetas, audífonos, calculadoras o materiales de arte, según el grado. A diferencia de programas como las Becas Benito Juárez en México, aquí no hay un apoyo económico del gobierno para comprar útiles escolares.
Los maestros suelen publicar una lista detallada antes de que empiece el año escolar. Dependiendo del grado, es posible que te pidan comprar:
- Cuadernos
- Carpetas
- Lápices y plumas
- Lápices de colores
- Marcadores
- Pegamento en barra
- Tijeras
- Pañuelos desechables
- Gel antibacterial
- Mochilas
- Calculadoras
- Audífonos
Algunos salones también piden útiles "comunitarios" que se comparten entre todos los estudiantes.
Los gastos de útiles escolares se pueden acumular rápido. Pero hay algunas estrategias que te pueden ayudar a gastar menos:
- Compara precios en varias tiendas
- Compra los útiles poco a poco aprovechando las ofertas de verano
- Reutiliza lo que esté en buen estado del año pasado
- Pregunta si alguna organización local regala útiles escolares
- Revisa bien la lista del maestro antes de comprar
Algunos maestros dan más indicaciones durante las primeras semanas de clases.
Cómo presupuestar el regreso a clases como familia inmigrante
Es más fácil manejar el costo total del año escolar cuando lo piensas como un gasto continuo, no como algo aislado. Tener un presupuesto que cubra todo el año te puede ayudar a evitar sorpresas financieras.
Al armar tu presupuesto de regreso a clases, también toma en cuenta:
- Transporte
- Comidas escolares
- Uniformes (si la escuela los pide)
- Cuotas para participar en deportes
- Actividades extracurriculares
- Gastos de tecnología
- Excursiones escolares
- Cuidado de niños antes o después de clases
Hacer un presupuesto por temporada te puede ayudar a manejar mejor estos gastos. Una forma útil de organizarlo es dividir los costos en tres categorías principales:
Gastos de inscripción
Aquí entran los uniformes, los útiles escolares y el transporte que necesitas resolver antes de que empiecen las clases.
Gastos escolares mensuales
El dinero para el almuerzo, el transporte, las cuotas de actividades y las aportaciones para el salón que se repiten durante todo el año.
Gastos inesperados
Excursiones, proyectos especiales, útiles de repuesto y eventos escolares que a veces aparecen con poco aviso.
Pensar en estas tres categorías te puede ayudar a no depender de tu fondo de emergencia durante el año escolar. Eso sí, siempre es importante que adaptes el plan a tu propia situación.
Programas de apoyo escolar para familias inmigrantes
Aprovechar los programas de apoyo escolar disponibles te puede ayudar con algunos de los retos que enfrentan las familias durante el año escolar. Muchos distritos trabajan con organizaciones locales para ofrecer servicios que apoyan a los estudiantes tanto dentro como fuera del salón. Estos recursos pueden ayudarte con barreras académicas, de idioma y económicas.
Los recursos disponibles varían según dónde vivas, pero pueden incluir:
Programas de comida escolar
Los estudiantes que califican pueden recibir desayuno y almuerzo a través de programas del distrito escolar.
Servicios de apoyo para aprender inglés
Los estudiantes que están aprendiendo inglés pueden recibir clases de idioma y apoyo académico adicional.
Programas después de clases
Las escuelas, los centros comunitarios y las organizaciones sin fines de lucro suelen ofrecer actividades educativas y recreativas después de clases.
Apoyo para conseguir útiles escolares
Algunos distritos, iglesias y organizaciones comunitarias regalan mochilas y útiles escolares antes de que empiece el año.
Centros de recursos familiares
Algunos distritos tienen oficinas que ayudan a las familias a conseguir recursos educativos, servicios de traducción y programas de apoyo comunitario.
Estos programas existen para que todos los estudiantes puedan participar plenamente en la escuela, sin importar la situación de su familia. Vale la pena investigar qué hay disponible en tu zona para aprovechar estos apoyos.
Cómo Común te ayuda a manejar los gastos del año escolar
La temporada de regreso a clases trae muchas responsabilidades financieras. Los útiles escolares, el transporte, el almuerzo, las actividades extracurriculares y las aportaciones para el salón generan gastos que se repiten durante todo el año.
Para las familias que también apoyan a sus seres queridos en su país de origen, la temporada de regreso a clases no se queda solo en Estados Unidos. Muchas personas envían dinero para ayudar con los gastos escolares de los niños que dejaron allá.
Común ofrece servicio de envío de dinero que te permite mandar dinero a Latinoamérica directo desde la app, con tarifas desde $2.99.
Para tu día a día, puedes abrir tu cuenta con tu ITIN, tu pasaporte o alguna de más de 100 identificaciones latinoamericanas aceptadas. Común también te ayuda a manejar los gastos del año escolar con depósito directo, tarjeta de débito y soporte en español dentro de la app — sin requisito de saldo mínimo ni cuotas de mantenimiento mensual.
Para gastos en grupo, como excursiones, actividades del salón, equipos deportivos o compras compartidas, ComunPay le ayuda a los papás a cobrar y mandar dinero entre ellos directo desde la app.
Este año escolar, tener todos tus gastos organizados en un solo lugar te puede facilitar el seguimiento de tus finanzas, apoyar a tu familia y prepararte para los gastos escolares durante todo el año.
Preguntas frecuentes
¿Necesito documentos migratorios para inscribir a mis hijos en la escuela?
No. Las escuelas públicas no pueden negar la inscripción solo por el estatus migratorio del niño o de sus papás. Es común que te pidan comprobante de edad, domicilio y vacunas, pero los documentos migratorios generalmente no son un requisito.
¿Cuándo empieza el año escolar en Estados Unidos?
La mayoría de las escuelas empiezan clases entre principios de agosto y principios de septiembre. La fecha exacta depende del estado, el distrito y el sistema escolar.
¿Las listas de útiles escolares son más largas en EE.UU. que en Latinoamérica?
Depende. Los maestros suelen dar listas bien detalladas que pueden incluir útiles para el salón, accesorios de tecnología y materiales compartidos que se usan durante todo el año.
¿Qué vacunas necesitan mis hijos para entrar a la escuela en EE.UU.?
Los requisitos de vacunación varían según el estado y el distrito escolar. Por lo general, la escuela te da la lista de vacunas necesarias al momento de inscribir a tu hijo, y también puedes preguntar en el departamento de salud de tu localidad.
¿Cómo puedo ayudar a mis hijos con el idioma si no hablan inglés al llegar?
Muchas escuelas públicas tienen programas para aprender inglés que apoyan a los estudiantes mientras siguen avanzando en sus materias. También puede haber tutorías y programas comun
¿Hay programas de ayuda económica para útiles escolares para familias de bajos recursos?
Sí, algunos distritos escolares, organizaciones sin fines de lucro, iglesias y grupos comunitarios regalan útiles escolares o dan apoyo económico antes de que empiece el año. La disponibilidad depende de dónde vivas y de los requisitos de cada programa.
Educación Financiera
Cómo invertir dinero en Estados Unidos: Guía para principiantes
8 min de lectura
Formas de invertir dinero y asegurar tu futuro en Estados Unidos
Una de las preocupaciones constantes de las personas que dejan su país en busca de mejores oportunidades en Estados Unidos tiene que ver con la incertidumbre financiera causada por la mala gestión y el desconocimiento de las estrategias adecuadas para hacer crecer el dinero.
Los productos de ahorro son una alternativa que permite ahorrar dinero a largo plazo mientras genera intereses, es decir, una ganancia que depende del plazo y el porcentaje ofrecido por la institución financiera.
Conocer las diferentes formas de ahorrar dinero es clave para garantizar la estabilidad financiera de usted y su familia. A continuación, explicamos los tipos de inversiones y las maneras más seguras de comenzar. Tenga en cuenta que los productos de inversión NO están asegurados por la FDIC, NO están garantizados por ningún banco y PUEDEN PERDER VALOR.
¿Qué significa invertir dinero y por qué es importante?
Invertir significa destinar dinero a un objetivo con el fin de obtener mayores ganancias en el futuro. Se puede hacer por cuenta propia, a través de un negocio, o con la ayuda de instrumentos financieros formales que ponen el dinero recibido a trabajar para pagar los intereses en los plazos definidos.
Estos son algunos beneficios de aplicar estrategias de inversión:
- Seguridad financiera: te brinda la confianza de contar con un fondo de ahorro para el futuro.
- Crecimiento financiero: pone tu dinero a trabajar para generar ingresos pasivos y evitar que pierda valor por la inflación.
- Apoyo a la familia: funciona para planificar proyectos familiares a largo plazo, como comprar una casa o pagar la educación superior de los hijos.
Cómo definir tus objetivos y perfil de riesgo antes de invertir
Antes de comenzar, es importante que tengas en cuenta que toda inversión conlleva un nivel de riesgo. Si eres principiante, es fundamental que te asegures de comenzar por un nivel acorde.
También debes tener claros tus objetivos financieros, es decir, las metas que quieres alcanzar a corto, mediano y largo plazo.
Perfil de riesgo
El perfil de riesgo es la capacidad de un inversor para asumir posibles pérdidas generadas por la fluctuación del mercado.
Estos son los 3 tipos principales.
Conservador
Es el perfil ideal para personas que no están familiarizadas con las inversiones, ya que implica un riesgo bajo o incluso nulo. Aunque generan ganancias constantes, son inferiores en comparación con otras alternativas de inversión. Las opciones preferidas para este perfil son las cuentas de ahorro y fondos de inversión a corto plazo.
Moderado
Este es un perfil un poco más experimentado, para personas dispuestas a correr un riesgo moderado a través de la combinación de inversiones seguras con otras un poco más arriesgadas con el fin de obtener mejores ganancias.
Agresivo
Este es un perfil orientado a personas con dominio del tema de inversiones. Tienen una alta tolerancia a las pérdidas y buscan generar altos ingresos a través de inversiones significativas a largo plazo. Generalmente, optan por invertir en la Bolsa de Valores, fondos de alto rendimiento y bienes raíces.
Determina tu perfil de riesgo
Luego, debes definir el perfil de riesgo acorde a tus finanzas personales y nivel de experiencia con este tipo de instrumentos.
Sigue estos consejos para asegurarte de hacer una inversión inteligente.
Paso 1. Evalúa tu situación financiera actual
Haz un balance de tu situación financiera, considera a cuánto ascienden tus ingresos, gastos mensuales, deudas y ahorros previos.
Paso 2. Determina tus metas de inversión.
Establece exactamente qué quieres lograr y en cuánto tiempo. Por ejemplo, comprar una casa, viajar a otro país, pagar un tratamiento médico o simplemente contar con un fondo de emergencia. Recuerda que las inversiones a largo plazo implican mayor riesgo, pero también mayores rendimientos.
Paso 3. Define cuánto dinero puedes invertir inicialmente.
En función de tu presupuesto, determina la cantidad de dinero que puedes destinar a tu inversión inicial y la posibilidad de incrementarla en el futuro.
Paso 4. Evalúa tu tolerancia al riesgo.
Analiza tu disposición para asumir posibles pérdidas y el impacto que causaría a tus finanzas personales.
Aquí tienes una tabla comparativa para mayor claridad.
Perfil de inversión
Perfil de riesgo
Plazo
Ganancia potencial
Características
Conservador
Bajo
Largo - Mediano
Baja
Prioriza la seguridad sobre la ganancia.
Moderado
Medio
Mediano - Largo
Baja - Media
Equilibra la seguridad y los rendimientos
Agresivo
Alto
Largo
Alta
Maximiza ganancias a largo plazo, aunque con mayor riesgo.
4 opciones de inversión accesibles para principiantes
Una creencia errónea que tienen muchas personas es que para ser inversionista se necesita una cantidad significativa de dinero. Lo cierto es que hay alternativas accesibles que permiten comenzar con poco dinero y de manera sencilla.
Estas son 4 opciones ideales para iniciarte como inversionista.
Fondos indexados
Los fondos indexados funcionan a través de la recolección del capital de varios inversionistas para comprar acciones o bonos.
Principales beneficios:
- Funcionamiento automatizado.
- Facilidad para diversificar inversiones.
- Generan buenos rendimientos a largo plazo con poco esfuerzo.
Certificados de depósito
Un certificado de depósito es una inversión que se realiza directamente en una institución financiera con un plazo fijo. Esto quiere decir que durante ese período no es posible retirar el dinero.
Principales beneficios:
- Es una forma segura para comenzar a invertir, ya que cuenta con el respaldo de los bancos.
- Generan una ganancia estable y constante.
Bonos
Los bonos son préstamos a empresas o gobiernos que pagan intereses de manera periódica y cuentan con un riesgo muy bajo.
Principales beneficios:
- Es posible calcular de manera más certera los ingresos a obtener.
- Son una buena opción para diversificar inversiones con otras opciones un poco más arriesgadas.
Cuentas de inversión digitales
Son una alternativa accesible, al permitir invertir dinero desde una aplicación móvil.
Principales beneficios:
- Permiten comenzar con montos de dinero muy pequeños.
- Son muy amigables para comenzar en el mundo de las inversiones.
Antes de elegir un instrumento de inversión, toma en cuenta tu perfil de riesgo. Si prefieres la estabilidad sobre la ganancia, los certificados o bonos son la opción ideal.
Evita “poner todos los huevos en la misma canasta”. La clave para ser un inversor inteligente es diversificar en varios instrumentos, aunque sean cantidades pequeñas.
Hábitos sencillos para invertir y revisar tu estrategia
Al comenzar a invertir es importante ser realista, conservar la paciencia y mantenerse constante en las metas financieras.
Estas son algunas prácticas sencillas que puedes aplicar para mantener tus inversiones al día.
- Revisa tus inversiones al menos cada 3 a 6 meses.
- Ajusta tu estrategia según los cambios en tus objetivos o tu situación financiera.
- Aprovecha herramientas digitales para monitorear tu progreso.
Usa Común para manejar tu dinero fácilmente como inmigrante en EE. UU.
La gestión financiera es una responsabilidad que solo le puedes confiar a una plataforma accesible.
¡Te presentamos Común! El servicio financiero que te permite enviar, recibir y cobrar dinero dentro y fuera de Estados Unidos, rápido, de forma simple y segura.
Común es una app móvil que permite abrir una cuenta fácilmente con una identificación oficial calificada del país de origen, así que es una gran opción para la comunidad de inmigrantes.
Abre tu cuenta en Común y empieza a enviar, recibir y cobrar dinero. Disfruta de soporte disponible en español y en inglés, tarifas claras y una plataforma digital ideal para la comunidad de inmigrantes en Estados Unidos.
Preguntas frecuentes (FAQ)
Si aún tiene preguntas, consulte la sección a continuación. Tenga en cuenta que los productos de inversión NO están asegurados por la FDIC, NO están garantizados por ningún banco y PUEDEN PERDER VALOR.
¿Cuánto dinero necesito para empezar a invertir en EE. UU.?
Actualmente, hay opciones de inversión bastante accesibles, especialmente las plataformas digitales. Algunas permiten comenzar con montos desde $1 o $5, lo cual es ideal para aprender a invertir.
¿Es seguro invertir siendo inmigrante?
Sí, incluso si no eres residente legal, puedes invertir dinero en Estados Unidos. Solo asegúrate de hacerlo en instituciones y plataformas reguladas.
¿Qué pasa si quiero cambiar mi estrategia de inversión a futuro?
Es habitual cambiar la estrategia de inversión para que se adapte a tus metas financieras. Revisa periódicamente tus inversiones y haz los movimientos necesarios según los plazos establecidos.
Viviendo en Estados Unidos
Mejor curso de inglés online gratis para inmigrantes en EE. UU.
8 min de lectura
Algunas de las mejores clases de inglés para aprender en línea como inmigrante en EE. UU.
Aunque migrar a Estados Unidos trae consigo una serie de beneficios debido a la amplia oferta laboral disponible en el país, también representa varios retos, como la barrera del idioma, que podría mermar las oportunidades para una gran cantidad de inmigrantes que no han tenido acceso al estudio formal de lenguas extranjeras.
Si bien parece una meta difícil de alcanzar, hablar inglés te podría facilitar varios aspectos de la vida cotidiana, como conseguir trabajo, ir a la escuela y hacer trámites importantes.
Por fortuna, la tecnología permite a más personas aprender inglés de forma gratuita y sencilla, a través de plataformas y aplicaciones que ofrecen clases desde cualquier lugar. A continuación te mostraremos algunas de las mejores opciones para los inmigrantes que viven o planean vivir en Estados Unidos y aprender inglés.
5 plataformas confiables para aprender inglés desde cero
Para muchas personas, tomar clases presenciales de inglés no siempre es la mejor opción debido al costo, los horarios y la dificultad para transportarse. Si tú enfrentas alguna de estas complicaciones, debes conocer alternativas prácticas en instituciones educativas y plataformas en línea que son ideales para quienes prefieren un aprendizaje más académico o progresivo.
A continuación, te presentamos 5 alternativas confiables para aprender inglés en línea.
British Council
Se trata de una de las instituciones de mayor prestigio de enseñanza del inglés a nivel mundial. Su plataforma ofrece una variedad de cursos orientados a estudiantes con nivel básico, medio y avanzado, segmentados en las diferentes habilidades: comprensión auditiva, gramática, escritura y conversación.
Se caracteriza por ser una alternativa muy completa, ya que los estudiantes pueden complementar las lecciones con diferentes materiales, como podcasts, videos y ejercicios elaborados por profesores de inglés certificados.
Coursera
Coursera es una plataforma que ofrece cursos de inglés gratis en colaboración con universidades de prestigio, por lo que mantiene un enfoque académico y profesional.
Esta es una excelente opción si buscas perfeccionar tu inglés para acceder a mejores oportunidades laborales o pulir ciertas habilidades específicas para sonar como un hablante nativo.
BBC Learning English
Esta es una plataforma que se caracteriza por la enseñanza del inglés a través de contenido de actualidad, como noticias internacionales y culturales. Es una alternativa ideal para los estudiantes que buscan mejorar su comprensión auditiva y enriquecer su vocabulario.
USA Learns
Esta es una plataforma oficial del gobierno de Estados Unidos. Está orientada especialmente a personas que desean adquirir conocimientos básicos del idioma para poder desenvolverse en diferentes situaciones cotidianas de la vida real, como ir al médico, pedir comida, hacer los trámites migratorios, etc.
Alison
Alison es otra alternativa dinámica que ofrece una variedad de cursos gratuitos orientados a los diferentes niveles y habilidades prácticas. Además, los estudiantes se pueden enfocar en trabajar puntos específicos, como inglés de negocios y preparación para certificaciones de inglés, como el TOEFL.
Plataforma
Tipo de curso
Nivel
Beneficio principal
British Council
Cursos segmentados en habilidades, inglés general.
De principiante a avanzado.
Unidades de aprendizaje estructuradas, con materiales de aprendizaje.
Coursera
Inglés académico y profesional.
De intermedio a avanzado.
Cursos enfocados en mejorar habilidades de comunicación a nivel profesional.
BBC Learning English
Inglés en la vida diaria.
De principiante a avanzado.
Lecciones breves basadas en temas de actualidad.
USA Learns
Inglés práctico.
Principiante.
Orientado a dotar a los estudiantes de las habilidades
Alison
Inglés de negocios y para certificaciones oficiales.
De principiante a avanzado.
Ofrece la opción de obtener certificaciones digitales oficiales.
Aplicaciones móviles para aprender inglés gratis
Además de las opciones anteriores, también puedes recurrir a otras alternativas que se caracterizan por su flexibilidad para aprender inglés fácilmente.
Las aplicaciones móviles de aprendizaje de inglés y otros idiomas permiten a los usuarios estudiar en cualquier lugar y horario, y funcionan como un complemento divertido de los cursos tradicionales.
Duolingo
Duolingo es la aplicación más famosa y con mayor impacto cultural. Se caracteriza por basar la enseñanza de idiomas en juegos interactivos por niveles que se desbloquean a medida que el usuario adquiere nuevos conocimientos. Es ideal para enriquecer el vocabulario.
Mondly
Mondly está enfocada en la práctica conversacional y pronunciación a través de herramientas como el reconocimiento de voz e integración de inteligencia artificial para interactuar con personajes virtuales.
Busuu
Busuu es una de las aplicaciones más completas para el aprendizaje de idiomas. Además de ofrecer lecciones estructuradas por niveles con base en el marco común europeo, permite a los estudiantes interactuar con hablantes nativos.
Memrise
Memrise está enfocada en la mejora de la comprensión auditiva y adquisición de vocabulario nuevo a partir de videos de situaciones cotidianas presentados por hablantes nativos del idioma inglés.
HelloTalk
HelloTalk facilita la práctica del inglés al acercar personas de todo el mundo motivadas por el intercambio cultural y lingüístico.
Cómo elegir el curso de inglés adecuado para ti
Como puedes ver, hay una gran variedad de alternativas para aprender y perfeccionar el inglés. Todas ellas cuentan con diferentes enfoques y beneficios, por lo que no es posible nombrar a una sola como la “mejor opción”, ya que esto depende de tu nivel y necesidades específicas.
Antes de definir cuál es el mejor curso de inglés online para ti, toma en cuenta estas recomendaciones:
- Define tus objetivos: ten claro para qué quieres aprender o perfeccionar el inglés.
- Evalúa tu nivel de inglés actual: ya sea que seas principiante o tengas un nivel avanzado.
- Compara plataformas y apps: dedica tiempo para encontrar la que se adapte a tus necesidades.
- Revisa la duración y formato del curso: asegúrate de organizar tu tiempo para asistir a las clases en tiempo y forma.
- Complementa con práctica de conversación: es muy importante que te expongas a la práctica con hablantes nativos en situaciones reales y diferentes acentos.
Lo más relevante para que el proceso de estudio de un idioma rinda frutos es la constancia, independientemente de la plataforma que elijas.
Tips prácticos para mejorar tu inglés día a día
Además de las clases en las plataformas o los recursos interactivos de las aplicaciones, es importante que incorpores algunas estrategias para mejorar tu confianza y fluidez al comunicarte en inglés.
Estos son algunos consejos prácticos orientados a facilitar la vida de los inmigrantes en Estados Unidos.
- Escucha inglés todos los días: ya sea en videos de YouTube o películas. El objetivo no es que entiendas al 100 %, sino que te comiences a acostumbrar al idioma.
- Practica con amigos o compañeros de trabajo: si tienes personas de confianza para practicar, no dudes en pedirles ayuda.
- Aplica lo aprendido en tu entorno: repasa tu entorno mentalmente y procura nombrar las cosas que te rodean en inglés.
- Usa la tecnología a tu favor: apóyate en tutores impulsados por IA o plataformas que ofrecen correcciones automáticas.
Aprender inglés y organizar tus finanzas con Común son pasos clave para lograr tus metas en EE. UU.
En esta ocasión, te explicamos por qué es importante aprender inglés si buscas vivir en Estados Unidos y te mostramos la variedad de plataformas y aplicaciones orientadas a desarrollar las habilidades necesarias para desenvolverte en este idioma.
Por fortuna, la comunidad inmigrante en EE.UU. cuenta con aliados dedicados a acompañarlos en sus procesos de adaptación y crecimiento en el país.
¡Conoce Común! La plataforma digital diseñada para atender las necesidades financieras de los inmigrantes.
En Común creemos que cada nuevo aprendizaje te acerca a cumplir tus sueños: aprender inglés y organizar tu dinero con Común son pasos para alcanzar tus metas en Estados Unidos.
Preguntas frecuentes (FAQ)
¿Cuál es el mejor curso de inglés online gratis para principiantes?
Hay varias opciones de cursos de inglés. Si no tienes conocimientos previos, es recomendable comenzar por los cursos de British Council y complementar con Duolingo.
¿Cuánto tiempo se tarda en aprender inglés básico?
Depende de tu constancia. Si dedicas por lo menos un poco de tiempo todos los días, en tres meses deberías notar una diferencia.
¿Cuál es el mejor método para aprender inglés para adultos gratis?
No hay un solo método para aprender inglés. Procura combinar la práctica de las diferentes habilidades lingüísticas a través de plataformas interactivas.
Educación Financiera
Servicios Bancarios para Pequeñas Empresas: Una Guía Completa
8 min de lectura
Pequeñas Empresas
Dirigir una pequeña empresa implica tomar numerosas decisiones financieras, y elegir los servicios bancarios adecuados es crucial para el éxito. Separar los activos personales de los activos comerciales en una estructura empresarial de LLC es importante para proteger los bienes personales en caso de quiebra empresarial. Los bancos comunitarios y las plataformas financieras modernas ofrecen una variedad de servicios adaptados para satisfacer las necesidades únicas de las pequeñas empresas. Esta guía completa explora los servicios bancarios esenciales para las pequeñas empresas, destacando sus beneficios y cómo pueden apoyar el crecimiento y la estabilidad.
Comprendiendo los Diferentes Tipos de Pequeñas Empresas y sus Necesidades Bancarias
Antes de explorar los servicios bancarios específicos, es esencial comprender la variedad de pequeñas empresas y sus necesidades financieras únicas. Diferentes tipos de pequeñas empresas, como empresas unipersonales, sociedades, LLC, corporaciones, organizaciones sin fines de lucro, negocios en el hogar y startups, requieren soluciones bancarias adaptadas para apoyar su crecimiento y estabilidad. Mantener cuentas bancarias comerciales y personales separadas ofrece beneficios como un registro preciso, una preparación simplificada de impuestos, una mejor organización financiera y una mayor profesionalidad. Al reconocer estas diferencias, puedes apreciar mejor cómo los bancos comunitarios y plataformas financieras como Común satisfacen las diversas necesidades de los propietarios de pequeñas empresas. Esta comprensión sienta las bases para seleccionar los servicios bancarios más apropiados para garantizar la salud financiera y el éxito.
Cuentas Corrientes y de Ahorro para Empresas
Tener una cuenta corriente empresarial dedicada es fundamental para gestionar tus finanzas de manera efectiva. Te permite separar las transacciones personales y comerciales, simplificando la contabilidad y asegurando registros financieros claros. Muchos bancos ofrecen cuentas corrientes empresariales con características como transacciones gratuitas, tarifas bajas y capacidades de banca en línea.
Al abrir una cuenta bancaria empresarial, reúne la documentación requerida, como tu Número de Identificación de Empresa (NIF), y decide si deseas aplicar en línea o visitar la sucursal. Comprender las tarifas y los pasos esenciales para abrir la cuenta es crucial.
Una cuenta de ahorros empresarial también es vital. Te ayuda a reservar fondos para futuras inversiones, emergencias u oportunidades de crecimiento. Busca cuentas con tasas de interés competitivas y acceso flexible a tus fondos.
Préstamos Comerciales y Líneas de Crédito
El acceso al crédito es a menudo esencial para el crecimiento de las pequeñas empresas. Los bancos comunitarios y otras instituciones financieras proporcionan varios productos de préstamos, incluidos préstamos a plazo, líneas de crédito y préstamos SBA. Estos productos financieros pueden ayudarte a financiar nuevos equipos, expandir operaciones o cubrir gastos imprevistos.
- Préstamos a Plazo: Los préstamos a plazo emiten sumas de capital que se reembolsan durante períodos de tiempo fijos con tasas de interés predeterminadas. Son adecuados para inversiones grandes y únicas, como la compra de equipos o la renovación de un espacio de trabajo. El calendario de reembolso predecible ayuda con la planificación presupuestaria y a largo plazo.
- Líneas de Crédito: Las líneas de crédito ofrecen opciones de préstamos flexibles, permitiéndote retirar fondos según sea necesario y pagar intereses solo por la cantidad que usas. Esta flexibilidad puede ser un salvavidas durante las escaseces de flujo de efectivo o al financiar necesidades inmediatas, como compras de inventario o reparaciones de emergencia. Las líneas de crédito son revolventes, lo que significa que los fondos vuelven a estar disponibles a medida que los reembolsas, convirtiéndose en un recurso financiero continuo.
- Préstamos SBA: Los préstamos de la Administración de Pequeñas Empresas (SBA) están parcialmente garantizados por el gobierno, lo que los hace más accesibles para pequeñas empresas que podrían no calificar para préstamos tradicionales. Ofrecen tasas de interés competitivas y plazos de reembolso más largos, lo que puede ser particularmente beneficioso para startups y empresas con historiales crediticios menos establecidos.
Trabajar con un banco comunitario para préstamos y líneas de crédito significa que te beneficias de un servicio personalizado. Los representantes bancarios pueden proporcionar asesoramiento adaptado, ayudándote a elegir el producto de préstamo adecuado para tus necesidades y guiándote a través del proceso de solicitud. Este enfoque basado en relaciones asegura que obtengas el apoyo necesario para hacer crecer tu negocio de manera sostenible.

Servicios de Procesamiento de Pagos, Nómina y Gestión de Flujo de Efectivo
Las operaciones financieras efectivas son críticas para el éxito de cualquier pequeña empresa. Esto incluye procesar pagos, gestionar la nómina y asegurar un flujo de efectivo eficiente. Así es cómo los servicios bancarios completos pueden apoyar estas necesidades:
- Servicios para Comerciantes: Los servicios para comerciantes son cruciales para las empresas que necesitan procesar pagos de clientes. Estos servicios incluyen procesamiento de tarjetas de crédito, sistemas de punto de venta (POS) y pasarelas de pago en línea. Un proveedor de servicios para comerciantes confiable asegura que las transacciones se procesen de manera rápida y segura, mejorando la satisfacción del cliente y mejorando el flujo de efectivo. Al ofrecer soluciones de pago sin problemas, los bancos ayudan a las empresas a proporcionar una mejor experiencia al cliente y a agilizar su proceso de recaudación de ingresos.
- Servicios de Nómina: Gestionar la nómina puede ser complejo y consumir tiempo. Muchos bancos ofrecen servicios de nómina para simplificar este proceso. Estos servicios manejan todo, desde el cálculo de salarios e impuestos hasta depósitos directos y presentación de impuestos sobre la nómina. Al externalizar la nómina, las empresas pueden asegurar la precisión y el cumplimiento de las regulaciones fiscales, liberando tiempo para centrarse en sus operaciones principales. La gestión eficiente de la nómina no solo ahorra tiempo, sino que también ayuda a mantener la satisfacción de los empleados al asegurar pagos puntuales y correctos.
- Gestión de Efectivo: La gestión efectiva del efectivo es esencial para mantener un flujo de efectivo saludable. Los bancos ofrecen varios servicios de gestión de efectivo, incluida la captura de depósitos remotos, pagos ACH y transferencias electrónicas. Estas herramientas ayudan a las empresas a gestionar los fondos entrantes y salientes de manera eficiente, reduciendo el tiempo dedicado a procesos manuales y mejorando el control financiero general. La gestión adecuada del efectivo asegura que las empresas puedan cumplir con sus obligaciones financieras e invertir en oportunidades de crecimiento sin experimentar escaseces de efectivo.
Al integrar estos servicios, los bancos proporcionan una solución completa que apoya a las pequeñas empresas en el mantenimiento de operaciones financieras fluidas y eficientes.
Banca en Línea y Móvil
En la era digital actual, la banca en línea y móvil son indispensables. Estos servicios proporcionan acceso conveniente a tus cuentas, permitiéndote monitorear transacciones, transferir fondos y pagar facturas en cualquier momento y lugar.
- Transformación Digital: Los bancos comunitarios están adoptando nuevas tecnologías para mejorar la experiencia del cliente a través de plataformas de banca en línea y móvil. Estas plataformas ofrecen acceso 24/7 a tus cuentas, permitiéndote gestionar tus finanzas desde la comodidad de tu hogar o en movimiento. Puedes consultar saldos fácilmente, ver historiales de transacciones y transferir fondos entre cuentas.
- Características Avanzadas: Muchos servicios de banca en línea y móvil incluyen características como el pago de facturas, el depósito de cheques móviles y herramientas de presupuesto. El pago de facturas te permite programar pagos a proveedores y prestadores de servicios directamente desde tu cuenta, asegurando pagos puntuales y simplificando tu contabilidad. El depósito de cheques móviles te permite depositar cheques tomando una foto con tu smartphone, ahorrando viajes al banco.
- Medidas de Seguridad: Las plataformas de banca en línea y móvil emplean medidas de seguridad avanzadas para proteger los datos del cliente y asegurar transacciones seguras. Esto incluye encriptación para proteger la información, autenticación multifactor para verificar la identidad del usuario y auditorías de seguridad regulares para identificar y abordar posibles vulnerabilidades. Las alertas de fraude en tiempo real te ayudan a detectar y responder rápidamente a actividades sospechosas, mejorando tu seguridad financiera general.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Problemas Comunes que Enfrentan las Pequeñas Empresas con los Servicios Bancarios y la Salud Financiera
Aunque los servicios bancarios son cruciales para la operación y el crecimiento de las pequeñas empresas, muchos propietarios de pequeñas empresas encuentran diversos desafíos al gestionar sus necesidades financieras. Comprender estos problemas puede ayudar a las empresas a tomar decisiones más informadas y buscar soluciones que se alineen mejor con sus requisitos.
- Tarifas Altas y Costos Ocultos: Muchos propietarios de pequeñas empresas descubren que los servicios bancarios vienen con tarifas altas, incluidos cargos de mantenimiento mensual, tarifas de transacción y penalizaciones por no mantener un saldo mínimo. Los costos ocultos, como tarifas por transferencias electrónicas, sobregiros y servicios adicionales, también pueden sumarse, poniendo presión sobre el flujo de efectivo del negocio.
- Acceso Limitado al Crédito: Asegurar préstamos y líneas de crédito puede ser particularmente desafiante para las pequeñas empresas, especialmente las startups o aquellas con historiales crediticios menos establecidos. Los bancos tradicionales a menudo tienen criterios de préstamo estrictos, lo que dificulta que los propietarios de pequeñas empresas accedan a los fondos que necesitan para el crecimiento y las operaciones.
- Servicio al Cliente Inadecuado: Los propietarios de pequeñas empresas con frecuencia informan insatisfacción con el servicio al cliente proporcionado por sus bancos. Los largos tiempos de espera, la falta de servicio personalizado y el soporte insuficiente para problemas específicos de pequeñas empresas pueden obstaculizar la capacidad de una empresa para gestionar sus finanzas de manera efectiva y resolver problemas rápidamente.
- Complejidad e Inaccesibilidad: Los servicios bancarios a menudo pueden ser complejos y difíciles de navegar. Los propietarios de pequeñas empresas, que pueden no tener amplios conocimientos financieros, pueden encontrar desafiante comprender y utilizar toda la gama de servicios ofrecidos. Además, la inaccesibilidad a sucursales bancarias o servicios en línea limitados puede ser un obstáculo significativo para las empresas que requieren interacciones bancarias frecuentes.
- Preocupaciones de Seguridad: Con la creciente prevalencia de amenazas cibernéticas, la seguridad es una gran preocupación para las pequeñas empresas. Asegurar que los servicios bancarios ofrezcan medidas de seguridad robustas para proteger los datos financieros sensibles es crucial. Sin embargo, no todos los bancos ofrecen el mismo nivel de seguridad, dejando a algunas empresas vulnerables al fraude y a las violaciones de datos.
- Integración con Herramientas Empresariales: Las pequeñas empresas a menudo usan diversas herramientas y software para gestionar sus operaciones, como software de contabilidad y sistemas de procesamiento de pagos. Pueden surgir problemas cuando los servicios bancarios no se integran perfectamente con estas herramientas, lo que lleva a ineficiencias y una mayor carga administrativa.
- Falta de Educación Financiera y Apoyo: Muchos propietarios de pequeñas empresas luchan con la alfabetización financiera, lo que afecta su capacidad para tomar decisiones bancarias y financieras informadas. Los bancos que no ofrecen suficientes recursos o apoyo de educación financiera pueden dejar a los propietarios de negocios sintiéndose abrumados y mal preparados para gestionar sus finanzas de manera efectiva.
- Oferta Limitada de Productos: Algunos bancos pueden no ofrecer una amplia gama de productos adaptados a las necesidades específicas de las pequeñas empresas. Esto puede incluir productos de préstamos especializados, servicios de gestión de efectivo o soluciones de pago flexibles. Las ofertas limitadas de productos pueden restringir la capacidad de una empresa para encontrar herramientas financieras adecuadas que apoyen su crecimiento y necesidades operativas.
Comprender estos problemas comunes puede ayudar a los propietarios de pequeñas empresas a navegar mejor los desafíos que enfrentan con los servicios bancarios. Al buscar bancos comunitarios o plataformas financieras como Común que prioricen la transparencia, el servicio al cliente, la seguridad y la integración con herramientas empresariales, las pequeñas empresas pueden encontrar soluciones bancarias más adecuadas que se alineen con sus necesidades y apoyen su éxito financiero.
Conclusión:
Elegir los servicios bancarios adecuados es esencial para el éxito y crecimiento de tu pequeña empresa. Desde cuentas corrientes y de ahorro hasta préstamos, servicios para comerciantes y banca digital, los productos financieros adecuados y el soporte pueden ayudarte a gestionar tus finanzas de manera efectiva y alcanzar tus objetivos empresariales. Al asociarte con un banco comunitario y aprovechar plataformas como Común puedes acceder a las herramientas y la experiencia necesarias para prosperar en el competitivo mercado actual.
Integración y Soporte
Muchos bancos comunitarios se enorgullecen de ofrecer servicios personalizados y asesoramiento financiero. Construir una relación con tu banco puede proporcionar valiosas ideas sobre cómo gestionar tus finanzas, acceder al crédito y planificar para el crecimiento futuro. Aprovecha los talleres, seminarios y consultas individuales que ofrece tu banco para mejorar tu alfabetización financiera y conocimientos empresariales.
Integración con Común
Para las pequeñas empresas que buscan aprovechar la tecnología financiera moderna, la integración con plataformas como Común puede mejorar su experiencia bancaria. Común ofrece una gama de características adaptadas a las pequeñas empresas, incluidas notificaciones instantáneas, inicio de sesión seguro y soporte al cliente personalizado disponible los siete días de la semana. Al combinar las fortalezas de la banca comunitaria tradicional con la conveniencia de la banca digital, Común proporciona una solución integral para gestionar las finanzas de tu negocio.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Cuenta corriente
Cómo Usar Cajeros Automáticos de Manera Segura: Consejos y Trucos
8 min de lectura
Para usar cajeros automáticos de forma segura en EE.UU.: elige ATMs en ubicaciones bien iluminadas y de bancos reconocidos, cubre el teclado al ingresar tu PIN, inspecciona el lector de tarjetas buscando dispositivos extraños (skimmers), y usa cajeros dentro de la red de tu banco para evitar comisiones. Actuar con precaución puede protegerte del fraude más común en cajeros automáticos.
Los cajeros automáticos (ATM) son una herramienta financiera esencial en Estados Unidos. Sin embargo, también son un objetivo frecuente para fraudes y robos. Conocer las mejores prácticas de seguridad puede marcar la diferencia entre una experiencia segura y una pesadilla financiera.
Elige bien el cajero que usarás
La elección del cajero es el primer paso para una transacción segura. Prioriza cajeros ubicados dentro de bancos o supermercados grandes, en zonas bien iluminadas y con cámaras visibles. Evita cajeros en zonas aisladas, mal iluminadas o que parezcan estar en mal estado. Los cajeros de redes reconocidas como Allpoint, MoneyPass o los de tu propio banco ofrecen mayor seguridad y, generalmente, sin comisiones adicionales. Común da acceso a más de 55,000 cajeros sin comisión en EE.UU. a través de la red Allpoint.
Inspección visual: detecta skimmers
El skimming es una de las formas más comunes de fraude en cajeros. Los skimmers son dispositivos ilegales que se colocan sobre el lector de tarjetas para copiar la información de tu tarjeta. Antes de insertar tu tarjeta: jala suavemente el lector de tarjetas — si se mueve o parece suelto, no uses ese cajero. Verifica que el teclado no esté levantado o tenga componentes extraños. Busca cámaras pequeñas u objetos extraños cerca del teclado. Si algo parece fuera de lo normal, usa otro cajero y reporta el sospechoso al banco.
Protege tu PIN siempre
Tu PIN es la llave de tu cuenta. Al ingresarlo: cubre el teclado con tu mano libre aunque no haya nadie cerca — puede haber cámaras ocultas. Nunca compartas tu PIN con nadie, ni con empleados bancarios. Memorízalo y no lo guardes escrito junto a tu tarjeta. Si olvidas tu PIN, llámalo al banco; nunca uses el primero que se te ocurra porque podrías bloquear la tarjeta. Cambia tu PIN periódicamente, especialmente si sospechas que fue comprometido.
Durante la transacción
Mientras usas el cajero: mantén distancia de personas extrañas — nadie necesita estar cerca mientras realizas tu transacción. No aceptes ayuda de desconocidos, incluso si parecen amistosos. Ten claro el monto que necesitas retirar antes de llegar al cajero. Guarda el dinero y tu tarjeta antes de alejarte. Verifica que el cajero te regresó tu tarjeta antes de irte. Si el cajero se “traga” tu tarjeta, contacta al banco de inmediato (hay un número en el cajero o en tu tarjeta).
Cómo evitar comisiones en cajeros
Las comisiones de cajero pueden acumularse rápidamente. Para evitarlas: usa cajeros dentro de la red de tu banco o institución financiera. Común ofrece acceso a la red Allpoint con más de 55,000 cajeros gratuitos en EE.UU. Si usas un cajero fuera de tu red, espera pagar entre $2.50 y $5 por transacción más lo que cobre tu banco. Planifica tus retiros — retirar una cantidad mayor con menos frecuencia reduce el número de comisiones. Considera pagar con tarjeta de débito en tiendas que ofrecen cash back sin comisión.
Qué hacer si tienes un problema en el cajero
Si el cajero no te da el dinero pero lo descontó de tu cuenta: guarda el recibo o toma una foto de la pantalla. Contacta a tu banco de inmediato (número en tu tarjeta). El banco investigará y generalmente resuelve en 10 días hábiles. Si tu tarjeta fue retenida por el cajero: no te vayas hasta que llegue asistencia del banco (tienen técnicos de respuesta rápida). Si debes irte, llama al banco de inmediato para reportar y bloquear la tarjeta.
Preguntas frecuentes sobre el uso seguro de cajeros
¿Cómo sé si un cajero tiene un skimmer instalado?
Los skimmers suelen sobresalir ligeramente del lector de tarjetas original, tienen un color o textura diferente, o se mueven al presionarlos. En el teclado, busca si tiene una capa extra encima del teclado original. También pueden instalar cámaras pequeñas disfrazadas de decoración. Si tienes dudas, no uses ese cajero y repoórtalo llamando al número en el cajero.
¿Es seguro usar cajeros de noche?
Depende de la ubicación. Un cajero dentro de una tienda 24 horas o en un lobby bancario iluminado es seguro de noche. Evita cajeros en exteriores aislados o calles poco transitadas de noche. Si necesitas efectivo urgente de noche, prefiere tiendas 24 horas que ofrecen cash back al pagar con débito.
¿Qué hago si me roban mientras uso el cajero?
Tu seguridad es lo primero: no opongas resistencia y entrega el efectivo si te amenazan. En cuanto estés seguro: llama al 911, contacta a tu banco para bloquear la tarjeta de inmediato, y presenta una denuncia policial. Con el reporte policial puedes iniciar un proceso de disputa con tu banco para recuperar fondos robados en algunos casos.
¿Tengo límite de retiro diario en cajeros?
Sí, todos los bancos tienen límites de retiro diario en cajeros. El límite estándar en la mayoría de los bancos en EE.UU. es de $300 a $1,000 por día. Común tiene límites establecidos que puedes consultar en la app. Si necesitas retirar más, puedes hacerlo en varios cajeros o contactar al banco para solicitar un aumento temporal del límite.
¿Puedo usar mi tarjeta de débito latinoamericana en cajeros de EE.UU.?
Sí, si tiene logo Visa, Mastercard o Maestro, funciona en la mayoría de cajeros de EE.UU. Sin embargo, los cargos pueden ser elevados: comisión internacional del banco emisor (1-3%), cargo del cajero de EE.UU. ($3-$5), y una tasa de conversión de divisa. Para uso regular en EE.UU., es más conveniente abrir una cuenta local como Común para eliminar estos costos.
Educación Financiera
Cómo Manejar Cheques Perdidos o Robados: Pasos y Precauciones
8 min de lectura
Si perdiste un cheque o te lo robaron, contacta a tu institución financiera de inmediato para solicitar que se detenga el pago. Con Común puedes bloquear tu tarjeta al instante desde la app y contactar a soporte 24/7 por chat, correo, teléfono o WhatsApp.
¿Qué es un cheque y cómo cobrarlo?
Los cheques se utilizan como una forma de pago, permitiendo a individuos y empresas transferir fondos sin la necesidad de efectivo físico. Un cheque es una cantidad específica de dinero de la cuenta del escritor del cheque asignada a un receptor del cheque (el beneficiario). El cheque generalmente se escribe, se fecha y se firma, actuando como un instrumento que dirige a un banco a pagar a un receptor.
Antes de cobrar un cheque, asegúrate de que todos los detalles sean correctos y el cheque sea válido. Verifica el nombre del beneficiario, el monto escrito, la fecha y la firma del emisor. También firma tu nombre en la parte posterior del cheque en el área de endoso designada, ya que esto es necesario para que los bancos procesen los cheques. Lleva el cheque endosado a tu banco o utiliza un cajero automático o una aplicación de banca móvil si tu institución financiera ofrece servicios de depósito de cheques. Es posible que también te pidan proporcionar una identificación válida.
Si estás depositando, llena una boleta de depósito si es necesario, y los fondos se acreditarán a tu cuenta. Si estás cobrando, el banco te proporcionará el monto en efectivo después de deducir cualquier tarifa aplicable. Si depositaste el cheque, puede que tome unos días para que el cheque se aclare y los fondos estén disponibles en tu cuenta, dependiendo de las políticas de tu banco.
Encuentra más información sobre qué es un cheque y cómo cobrarlo aquí.
Darse cuenta de que un cheque está perdido: Mantén la calma y actúa rápido
Perder un cheque puede sentirse abrumador, especialmente si eres nuevo en la banca. El primer paso para manejar un cheque perdido o robado es mantener la calma. Entrar en pánico no ayudará, y pensar con claridad y rapidez es tu mejor aliado aquí. Tómate un momento para volver sobre tus pasos. A veces, el cheque puede estar simplemente extraviado en lugar de perdido. Verifica todos los lugares posibles donde podría estar. Si realmente ha desaparecido, es hora de actuar rápidamente para prevenir cualquier uso indebido potencial de tu cuenta bancaria o cuenta de ahorros.
Contactar a tu banco: La primera línea de defensa
Tu banco o cooperativa de crédito es tu mejor amigo en esta situación. Tan pronto como te des cuenta de que un cheque está perdido, contacta a tu banco inmediatamente y comienza a monitorear las cuentas bancarias en busca de signos de robo de identidad. La mayoría de las instituciones financieras tienen una línea de atención al cliente dedicada para tales emergencias. Prepárate para proporcionar información de la cuenta como el número de cheque, el monto y la fecha en que se emitió. Cuanto más rápido los notifiques, mejor podrán ayudarte a proteger tu cuenta de actividad fraudulenta y robo de identidad.
Solicitud de detención de pago en un cheque perdido o robado
Después de informar a tu banco, el siguiente paso crucial es solicitar una detención de pago en el cheque perdido. Esta acción impide que el cheque sea procesado si alguien intenta cobrarlo. Asegúrate de presentar una solicitud de detención de pago para el cheque perdido o robado. Puede que haya una tarifa por este servicio, pero es un pequeño precio a pagar por la seguridad que proporciona. Asegúrate de obtener una confirmación del banco de que la detención de pago se ha realizado con éxito en tu cuenta bancaria.
Presentar un informe policial: Cuándo involucrar a las autoridades por robo de identidad
Si sospechas que tu cheque fue robado, es importante presentar un informe policial en tu departamento de policía local. Este paso no solo ayuda en la investigación del robo, sino que también te proporciona un registro del incidente, lo cual puede ser útil para reclamaciones bancarias y propósitos de seguro. Al presentar el informe, proporciona todos los detalles relevantes, incluidas las sospechas que puedas tener sobre el robo de correo o fraude con cheques. Informar del incidente a la agencia gubernamental adecuada también puede ser beneficioso en casos de robo de identidad.
Prevenir problemas futuros: Mejores prácticas para la seguridad de los cheques
La prevención es siempre mejor que la cura. Para evitar perder cheques en el futuro, considera estas mejores prácticas:
Mantén los cheques en un lugar seguro: Guarda tu talonario de cheques en un lugar seguro pero de fácil acceso. Mantenerlo fuera de la vista de miradas indiscretas puede prevenir robos potenciales. Considera usar un cajón con llave o una caja fuerte para mayor seguridad.
Usa pagos electrónicos: Siempre que sea posible, opta por depósito directo o transferencias electrónicas, que son más seguras y convenientes. Los depósitos directos no solo simplifican tus pagos, sino que también reducen los riesgos asociados con los cheques físicos, como el robo de correo o el fraude con cheques. Muchas instituciones financieras ofrecen cuentas premium con opciones de depósito directo, asegurando que tus fondos se transfieran de manera segura y rápida. Además, puedes ganar un mayor rendimiento porcentual anual en tus saldos de ahorros y cheques basado en tu actividad de depósito directo y depósitos calificados. Para calificar para tasas de interés específicas, puedes usar el depósito directo, que incluye pagos de nómina, pensión o gobierno.
Monitorea regularmente tus cuentas: Revisa frecuentemente tus estados de cuenta bancarios y la actividad de tu cuenta en busca de transacciones no autorizadas o signos de intentos de lavado de cheques. Configura alertas con tu banco o cooperativa de crédito para que te notifiquen sobre cualquier actividad inusual. Esta vigilancia es crucial tanto para tus saldos de cheques como de ahorros, ayudándote a detectar actividad fraudulenta temprano y tomar medidas inmediatas.
Tritura los cheques antiguos: Desecha adecuadamente los cheques antiguos o no utilizados triturándolos para evitar cualquier uso indebido. Los cheques falsificados son un problema común, y triturarlos ayuda a mantener una pista de papel segura. Asegúrate de que cualquier documento que contenga tu número de cuenta o información de pago se destruya completamente antes de desecharlo.
Sé cauteloso con el correo: Evita enviar cheques a través del correo saliente, ya que esto puede exponerte al riesgo de robo de correo. En su lugar, deposítalos directamente en la oficina de correos para asegurarte de que se manejen de manera segura. Para mayor seguridad, considera usar correo certificado para pagos importantes para crear un registro rastreable de tu transacción. Alternativamente, usa transferencias P2P o transferencias electrónicas para enviar dinero a amigos, familiares o cualquier persona con una cuenta bancaria en EE.UU., destacando la velocidad, simplicidad y seguridad de estas transacciones.
Edúcate sobre el fraude con cheques: Familiarízate con los esquemas comunes de fraude con cheques, como el lavado de cheques y los cheques falsificados. Entender estas amenazas puede ayudarte a reconocer actividad sospechosa y proteger tus finanzas de manera más efectiva.
Protege tu información de cuenta: Mantén tu número de cuenta, número de móvil y otros detalles personales confidenciales. Compartir esta información descuidadamente puede convertirte en un objetivo para el fraude. Siempre verifica la identidad de cualquier persona que solicite tus detalles de cuenta.
Siguiendo estos pasos, puedes manejar y prevenir eficazmente los problemas de cheques perdidos o robados. Recuerda, actuar rápidamente y mantener a tu banco informado son claves para proteger tus finanzas y prevenir que alguien intente cometer fraude utilizando la información de tu cuenta. Adoptar estas mejores prácticas te ayudará a mantener un entorno financiero seguro y te dará tranquilidad.
Ahora que sabes cómo manejar cheques perdidos o robados, es hora de tomar control de tus finanzas con facilidad. En Comun.app, ofrecemos soluciones seguras y fáciles de usar para que puedas administrar tu dinero sin complicaciones. ¡Abre tu cuenta en minutos y comienza a disfrutar de los beneficios!
¿Qué hago si perdí un cheque o me lo robaron?
Contacta a tu institución financiera de inmediato para reportar la pérdida y solicitar que detengan el pago del cheque. Verifica también con quien te emitió el cheque, ya que puede necesitar emitir uno nuevo.
¿Cómo bloqueo mi tarjeta si sospecho fraude?
Desde la app de Común puedes bloquear tu tarjeta al instante, sin necesidad de llamar. Revisa tus movimientos recientes y reporta cualquier transacción que no reconozcas.
¿Cómo contacto a soporte de Común si tengo un problema urgente?
Común ofrece soporte 24/7 por chat dentro de la app, correo electrónico, teléfono y WhatsApp.
Preguntas frecuentes
¿Qué debo hacer primero si perdí un cheque?
Contacta a tu institución financiera de inmediato para solicitar que se detenga el pago, y avisa a quien te lo emitió.
¿Puedo bloquear mi tarjeta de Común yo mismo?
Sí, puedes bloquearla al instante desde la app, sin necesidad de esperar a hablar con soporte.
¿Cómo reporto una transacción que no reconozco?
Contacta a soporte de Común por chat, correo, teléfono o WhatsApp, disponibles 24/7.
¿Soy responsable si alguien cobra un cheque robado con mi firma falsificada?
Generalmente no, si reportas la situación de inmediato a tu institución financiera; las protecciones varían según el caso.
¿Qué hago si el cheque perdido ya fue cobrado por otra persona?
Contacta de inmediato a tu institución financiera y a quien emitió el cheque para iniciar el proceso de reclamo.
¿Cómo prevengo perder cheques en el futuro?
Considera recibir pagos por depósito directo o transferencias electrónicas en lugar de cheques físicos, y guarda los cheques que sí recibas en un lugar seguro.

Cuenta corriente
Cómo hacer una transferencia bancaria por medio de la banca en línea
8 min de lectura
Una de las grandes ventajas que existe al poseer una cuenta online es poder realizar transferencias bancarias de manera más rápida, sencilla y segura. Una transferencia bancaria en línea es el envío de dinero de una cuenta a otra a través de internet. Puedes hacerlo por ACH (1-3 días, gratis), Zelle (instantáneo, gratis) o wire transfer (mismo día, $15-$45). Solo necesitas el número de cuenta del destinatario o su teléfono/email si usas Zelle.
¿Qué es una transferencia bancaria en línea?
Una transferencia bancaria en línea es la instrucción que le das a tu banco para mover dinero de tu cuenta a la cuenta de otra persona o entidad, utilizando canales digitales (app móvil o sitio web). Existen varios tipos de transferencia, cada uno con diferentes características de velocidad, costo y límites.
¿Qué tipos de transferencias bancarias existen?
Transferencia ACH
Es el método estándar en EE.UU. para transferir dinero entre bancos a través de la red de pagos ACH (Automated Clearing House). Es gratuita en la mayoría de los bancos y los fondos llegan en 1-3 días hábiles. Ideal para pagos regulares no urgentes.
Zelle
Servicio de pagos instantáneos entre usuarios de bancos participantes en EE.UU. Las transferencias son gratuitas e instantáneas (minutos). Solo necesitas el número de teléfono o email del destinatario.
Wire Transfer (transferencia electrónica)
Transferencia directa entre bancos a nivel nacional o internacional. Es el método más rápido para montos grandes (puede ser el mismo día si se inicia antes del horario de corte). Costo típico: $15-$45 en bancos tradicionales. Requiere número de cuenta y routing number del destinatario.
¿Cómo hacer una transferencia bancaria en línea paso a paso?
- Ingresa a la app o sitio web de tu banco
- Ve a la sección de "Transferencias" o "Pagos"
- Selecciona el tipo de transferencia (ACH, Zelle, wire)
- Ingresa los datos del destinatario: nombre, número de cuenta y routing number (para ACH/wire) o teléfono/email (para Zelle)
- Ingresa el monto y la fecha (inmediata o programada)
- Revisa todos los datos y confirma
- Guarda el comprobante de la transacción
¿Cuánto dinero puedo transferir?
Los límites varían por banco y tipo de cuenta. En transferencias ACH, la mayoría de los bancos permiten entre $1,000 y $10,000 diarios para nuevos usuarios. Con Zelle, el límite lo fija tu banco (Bank of America: $3,500/día; Wells Fargo: $2,500/día). Los wire transfers típicamente tienen límites mayores (hasta $100,000 o más). Para transferencias internacionales los límites los establece cada servicio.
Preguntas frecuentes sobre transferencias bancarias en línea
¿Cuánto tarda una transferencia bancaria en línea?
Depende del método. Zelle: minutos. ACH estándar: 1-3 días hábiles. ACH mismo día (opción premium): horas. Wire transfer doméstico: mismo día si se inicia antes del horario de corte (generalmente 3-4 PM hora local). Wire transfer internacional: 1-5 días hábiles según el país destino.
¿Cuáles son los datos que necesito para hacer una transferencia?
Para ACH o wire transfer necesitas: nombre completo del destinatario, número de cuenta bancaria y routing number (número de ruta de 9 dígitos). Para Zelle basta con el número de teléfono registrado o el email del destinatario. Para transferencias internacionales adicional al IBAN o SWIFT/BIC del banco receptor y posiblemente CLABE (México) u otros códigos locales.
¿Puedo cancelar una transferencia bancaria después de enviarla?
Depende del tipo y el tiempo transcurrido. ACH: puedes cancelar si el banco aún no la procesa (típicamente dentro de las primeras horas). Zelle: no cancelable si el destinatario ya está registrado. Wire transfer: difícil pero posible si actúas inmediatamente; el banco cobra una tarifa de reversa. Siempre verifica los datos del destinatario antes de confirmar cualquier transferencia.
¿Hay límite de cuántas transferencias puedo hacer al mes?
Los bancos pueden establecer límites de cantidad de transacciones además de los límites de monto. Algunas cuentas de ahorro limitan a 6 transferencias mensuales (regulación Reg D, aunque fue suspendida en 2020). Las cuentas corrientes generalmente no tienen límite de cantidad de transferencias. Revisa los términos específicos de tu cuenta.
¿Las transferencias bancarias online son seguras?
Sí, cuando usas plataformas reguladas. Los bancos usan encriptación SSL, autenticación de dos factores y monitore de fraude. Sin embargo, las transferencias confirmadas son difíciles de revertir, así que verifica siempre los datos del destinatario. Desconfía de cualquier solicitud de transferencia urgente de personas no conocidas.
¿Qué necesito para recibir una transferencia bancaria?
Para recibir una transferencia necesitas una cuenta bancaria con número de ruta y número de cuenta. Común te da ambos desde el momento en que abres tu cuenta, sin SSN. Comparte tu routing number y número de cuenta con quien te vaya a enviar dinero, o tu teléfono si es vía Zelle.
Viviendo en Estados Unidos
¿Cómo comprar una casa en Estados Unidos siendo inmigrante? Todo lo que necesitas saber
8 min de lectura
Comprar una casa en EE. U.U. es un proceso que no está restringido legalmente para la población inmigrante. Sin embargo, sí resulta más complicado de conseguir para dicho grupo, debido a ciertos requisitos específicos solicitados. De acuerdo con un artículo reciente, conseguir financiamiento es más difícil para los inmigrantes por algunos obstáculos, como la falta de historial crediticio, el estatus migratorio y la necesidad de tener SSN o ITIN.
Si planeas vivir en Estados Unidos y crees que estás muy lejos de reunir los requisitos necesarios para comprar una casa allí, a continuación te presentamos la guía completa para que puedas adquirir una propiedad por primera vez.
Sí puedes comprar casa en Estados Unidos siendo inmigrante. No necesitas ser ciudadano ni tener residencia permanente. Necesitas identificación oficial, ITIN o SSN (algunos prestamistas aceptan ITIN), historial crediticio en EE.UU. y capacidad de pago del enganche, que suele ser del 3% al 20% del precio de la propiedad.
¿Puede un inmigrante sin ciudadanía comprar casa en EE.UU.?
A diferencia de varios países de Latinoamérica, en USA es posible adquirir una propiedad sin ser ciudadano estadounidense, siempre y cuando se cumpla una serie de requisitos para llevar a cabo el proceso de compra. Dicho proceso es completamente legal y cada vez más común, ya que es posible acceder con una buena preparación financiera y la documentación necesaria. Según información de Realtor, durante 2024 más de 43,700 viviendas fueron adquiridas por inmigrantes. Esto confirma la viabilidad de la transacción.
Aunque no es necesario tener la ciudadanía o residencia permanente para comprar una casa, sí es verdad que el estatus migratorio y el cumplimiento de otros requisitos pueden influir en los pasos a seguir para acceder a préstamos hipotecarios y financiamiento.
¿Qué requisitos necesita un inmigrante para comprar casa en EE.UU.?
Llegar a ser dueño de una propiedad en EE.UU. como inmigrante puede parecer inalcanzable, pero sí es posible lograrlo. El proceso suele ser más largo para los inmigrantes, pero con los documentos indicados y la preparación financiera adecuada, es factible. Para ello, debes contar con los siguientes requisitos:
Documentos de identidad
Dentro de los documentos de identidad que se solicitan en el proceso de compra, puedes presentar uno de los siguientes:
- Pasaporte vigente
- Jeans o visa de no inmigrante
- ITIN
- Tarjeta de residencia (Green Card)
Los residentes permanentes pueden utilizar los mismos programas hipotecarios que los ciudadanos estadounidenses, incluyendo los préstamos FHA (Federal Housing Administration), los préstamos del Departamento de Asuntos de Veteranos (DVA) y los préstamos convencionales.
Preparación financiera
La preparación financiera es fundamental para comprar una casa. A continuación, compartimos algunos aspectos importantes que debes tener en cuenta antes de solicitar una hipoteca.
- Puntaje crediticio: Muchos prestamistas buscan un puntaje crediticio mínimo de 620 para calificar para un préstamo hipotecario convencional, mientras que los préstamos FHA pueden aceptar puntajes crediticios más bajos.
- Enganche: El monto del enganche puede variar según el tipo de préstamo. Para comprar una casa de $200,000 con un enganche del 10%, necesitarías ahorrar $20,000.
- Ingresos estables: Los prestamistas verificarán tus ingresos y situación laboral para asegurarse de que puedas realizar los pagos mensuales de la hipoteca.
¿Cuáles son los pasos para comprar casa en EE.UU. como inmigrante?
Comprar una casa puede ser un proceso desafiante, pero con el plan correcto, puede volverse manejable. Estos son los siete pasos que debes seguir para comprar una casa en Estados Unidos siendo inmigrante:
Paso 1: Investiga el mercado inmobiliario y define dónde te gustaría comprar
Hay muchos factores a considerar cuando estoy listo para tomar la decisión de comprar una casa. Investiga mercados en los que estés interesado, el costo de vida, la proximidad al trabajo, los distritos escolares y las opciones de entretenimiento.
Paso 2: Calcula cuánto puedes gastar y establece tu presupuesto
Usa herramientas en línea de calculadoras de hipotecas para determinar cuánto puedes pagar mensualmente. Asegúrate de tomar en cuenta los impuestos de propiedad y las tarifas de mantenimiento al presupuestar.
Paso 3: Elige un agente inmobiliario con experiencia en clientes internacionales
Es crucial elegir un agente inmobiliario con experiencia en el tipo de transacción que estás realizando, quela puede ayudar a navegar el proceso y también a entender el mercado local.
Paso 4: Solicita una pre aprobación de hipoteca si planeas financiar la compra
Este paso es vital. Una carta de pre-aprobación de un prestamista muestra a los vendedores que eres un comprador serio con financiamiento asegurado.
Paso 5: Visita propiedades y haz una oferta formal por la que te interese
Una vez que encuentres un lugar que te gusta, trabaja con tu agente para hacer una oferta razonable. Estar preparado para negociar.
Paso 6: Realiza la inspección y ava lúo profesional del inmueble
Una inspección de la casa es importante para asegurarte de que la propiedad está en buen estado. Un ava lúo también puede ser necesario para confirmar el valor de la propiedad.
Paso 7: Firma los documentos y realiza el pago final en el cierre de la operación
Este es el paso final donde se realiza el pago y se firman todos los documentos. Es importante revisar todos los documentos cuidadosamente antes de firmar.
¿Cuánto cuesta comprar una casa en Estados Unidos?
El precio de las casas en Estados Unidos puede variar considerablemente según la ubicación, el tamaño y las condiciones del mercado. En general, los precios medios de las casas están alrededor de los $200,000 a $300,000, aunque algunas áreas costosas como San Francisco o Nueva York pueden tener precios mucho más altos. Recuerda, además del precio de compra, hay costos adicionales como los costos de cierre, el seguro del hogar, los impuestos de propiedad y los gastos de mudanza.
Consejos prácticos para una compra segura
Aqui se detallan los consejos más importantes para comprar una casa siendo inmigrante:
- Contrata un agente inmobiliario que tenga experiencia trabajando con compradores internacionales.
- Asegúrate de entender todos los términos y condiciones del contrato antes de firmar.
- Si es posible, trabaja con un abogado inmobiliario para revisar todos los documentos legales.
- Planifica con anticipación para los costos de cierre y otros gastos imprevistos.
¿Cómo prepararse financieramente para comprar casa en EE.UU.?
Aunque comprar una casa no es fácil, hay plataformas que puede hacer la gestión financiera más accesible para ti. Común, por su parte, puede ayudarte a construir tu historial crediticio en EE.UU., administrar tu dinero de manera eficiente y planificar para el futuro con sus herramientas financieras exclusivas.
Si aún no tienes una cuenta en Común, puedes abrirla hoy mismo desde la comodidad de tu hogar, sin necesidad de visitar una sucursal bancaria física. Recuerda que con Común puedes identificarte con más de 100 documentos de identificación latinoamericanos, acceder a transferencias bancarias y remesas, y gestionar tus finanzas en español.
Preguntas frecuentes sobre cómo comprar casa en Estados Unidos siendo inmigrante
¿Necesito SSN para comprar casa en EE.UU.?
No necesariamente. Muchos prestamistas hipotecarios aceptan ITIN como alternativa al SSN para inmigrantes sin estatus legal permanente. También puedes explorar “ITIN loans” o préstamos para compradores extranjeros. Sin ninguno de los dos, la compra en efectivo siempre es una opción legalmente permitida en EE.UU.
¿Cuánto necesito de enganche para comprar casa en EE.UU.?
Depende del tipo de préstamo. Los préstamos convencionales requieren entre 3% y 20% de enganche. FHA loans aceptan desde 3.5% con buen crédito. Los préstamos para no ciudadanos o ITIN loans suelen requerir entre 10% y 30%. Además del enganche, necesitas fondos para gastos de cierre (2–5% del precio).
¿El estatus migratorio afecta la posibilidad de comprar casa?
No te impide comprar legalmente, pero sí afecta el acceso a financiamiento. Trabajadores con visa H-1B o residentes permanentes tienen más opciones de préstamos. Los indocumentados pueden comprar con ITIN loans o en efectivo. En todos los casos es crucial trabajar con un agente inmobiliario que tenga experiencia con compradores internacionales.
¿Puedo obtener una hipoteca en EE.UU. siendo inmigrante?
Sí. Los residentes permanentes (green card) tienen acceso a los mismos programas hipotecarios que los ciudadanos. Los residentes temporales con visa pueden calificar con algunos prestamistas especializados. Los inmigrantes sin documentos pueden explorar programas ITIN. Bancos comunitarios y credit unions suelen ser más flexibles que los grandes bancos nacionales.
¿Cuánto cuesta comprar una casa en Estados Unidos?
El precio promedio nacional en 2024 fue de $412,000, pero varía enormemente por estado y ciudad. Texas y el Medio Oeste ofrecen opciones desde $180,000–$250,000. California y Nueva York superan los $600,000–$800,000 en promedio. Además del precio, considera impuestos de propiedad, seguro de hogar y gastos de mantenimiento anuales.
¿Cómo comenzar a ahorrar para comprar casa como inmigrante?
Empieza por construir historial crediticio en EE.UU. usando una tarjeta de crédito con responsabilidad y pagando a tiempo. Abre una cuenta de ahorro y destina un porcentaje fijo de tu sueldo cada quincena. Con Común puedes abrir cuenta con tu ID latinoamericana, sin SSN ni saldo mínimo, y recibir tu nómina por depósito directo para empezar a ahorrar desde hoy.

Viviendo en Estados Unidos
Visa de cónyuge CR1/IR1: guía completa para latinoamericanos casados con ciudadanos de EE.UU.
8 min de lectura
Visa de cónyuge CR1: guía completa para inmigrantes casados con ciudadanos de EE.UU.
Casarse es un hito importante. Cuando uno de los cónyuges es ciudadano de EE.UU. y el otro vive en el extranjero, el proceso de inmigración puede sentirse abrumador, especialmente cuando empiezas a ver términos como visa IR1, visa CR1, Formulario I-130, NVC y entrevista consular.
Ya sea que tu cónyuge esté esperando en México, Colombia u otro país de Latinoamérica, entender el proceso puede ayudarte a reducir el estrés y prepararte para cada etapa.
Esta guía explica el proceso de la visa IR1 y CR1 en términos simples, incluyendo plazos, costos, documentos requeridos y qué esperar durante la entrevista consular.
Esta guía es solo para fines informativos y no constituye asesoría legal.
¿Qué es la visa de cónyuge IR1/CR1?
Las visas IR1 y CR1 son ambas visas de inmigrante disponibles para cónyuges de ciudadanos de EE.UU., que les permiten entrar a Estados Unidos como residentes permanentes legales. La diferencia clave entre ellas radica en la duración del matrimonio al momento de la emisión de la visa. En ambos casos, el estatus de residente permanente comienza al entrar a EE.UU., y la green card física se envía al titular poco después de llegar.
¿Quién califica?
Generalmente, puedes calificar si:
- Estás legalmente casado/a con un/a ciudadano/a de EE.UU.
- El matrimonio es genuino y no solo con fines migratorios
- El/la ciudadano/a de EE.UU. presenta el Formulario I-130 ante USCIS
- Ambos cónyuges cumplen con los requisitos de documentación y elegibilidad establecidos por USCIS y el Departamento de Estado de EE.UU.
- El/la ciudadano/a de EE.UU. debe generalmente demostrar capacidad financiera para mantener al cónyuge inmigrante (Formulario I-864, Affidavit of Support), cumpliendo al menos el 125% de las pautas federales de pobreza.
- El cónyuge extranjero no debe ser inadmisible a EE.UU. (por ejemplo, debido a ciertos antecedentes penales, violaciones migratorias previas, motivos de salud, etc.), o debe obtener una exención si aplica.
A diferencia de las visas de prometido/a, las IR1/CR1 están diseñadas para parejas que ya están legalmente casadas.
Para muchas familias inmigrantes, el proceso comienza mientras uno de los cónyuges permanece en países como México o Colombia y espera el procesamiento consular en lugares como Ciudad Juárez, Ciudad de México o Bogotá.
IR1 vs CR1: ¿cuál es la diferencia?
Aunque las visas IR1 y CR1 siguen el mismo proceso de solicitud, llevan a diferentes tipos de green cards. La distinción clave es si el matrimonio tiene menos de dos años o al menos dos años cuando se emite la green card.
| Característica | Visa CR1 | Visa IR1 |
|---|---|---|
| Duración del matrimonio | Menos de 2 años | 2 años o más |
| Tipo de green card | Residencia permanente condicional | Residencia permanente |
| Validez de la green card | 2 años | 10 años |
| Trámite adicional requerido | Se deben eliminar condiciones posteriormente | No se requiere eliminar condiciones |
| Base de elegibilidad | Casado/a con ciudadano/a de EE.UU. | Casado/a con ciudadano/a de EE.UU. |
Si el matrimonio tiene menos de dos años cuando se otorga la residencia permanente, el cónyuge generalmente recibe residencia condicional a través de una visa CR1. Las parejas luego presentan una solicitud para eliminar esas condiciones. Si el matrimonio tiene al menos dos años, el cónyuge generalmente recibe una visa IR1 y una tarjeta de residente permanente estándar.
IR1/CR1 vs K-3 vs K-1: ¿cuál necesitas?
Antes de comenzar una solicitud, es importante entender qué categoría de visa corresponde a tu situación. Las visas IR1, CR1, K-1 y K-3 fueron creadas para diferentes etapas de una relación.
IR1 o CR1
Estas visas son para parejas que ya están casadas. Después de la aprobación y la entrada a EE.UU., el cónyuge se convierte en residente permanente.
Visa K-1 de prometido/a
La visa K-1 es para parejas que aún no están casadas. El/la prometido/a extranjero/a entra a EE.UU., la pareja se casa y luego solicita ajuste de estatus.
Visa K-3
Aunque la categoría K-3 aún existe en la ley migratoria, rara vez se usa en la práctica hoy en día. La mayoría de las parejas casadas siguen el proceso IR1 o CR1.
Para parejas que ya están casadas y viven separadas debido al procesamiento migratorio, la ruta de la visa de cónyuge es generalmente la vía que se considera.
Proceso de solicitud paso a paso
De principio a fin, el proceso IR1/CR1 está diseñado para verificar la relación, revisar el patrocinio financiero y confirmar que el cónyuge inmigrante es elegible para la residencia permanente. Si bien el plazo exacto varía, la mayoría de las parejas pasan por la misma serie de pasos antes de que se emita la visa.
Paso 1: Presentar el Formulario I-130
El/la ciudadano/a de EE.UU. inicia el proceso presentando el Formulario I-130, Petición de Familiar Extranjero, ante USCIS.
El propósito de la petición es establecer que existe una relación matrimonial válida.
La evidencia de respaldo generalmente incluye:
- Certificado de matrimonio
- Fotos juntos
- Registros financieros conjuntos
- Registros de comunicación
- Otra evidencia que demuestre un matrimonio genuino (un matrimonio legal celebrado de buena fe)
Paso 2: Revisión de USCIS
USCIS revisa la petición y la documentación de respaldo. Si se necesita información adicional, USCIS puede emitir una Solicitud de Evidencia (RFE).
Una vez aprobada, el caso se envía al Centro Nacional de Visas (NVC).
Paso 3: Procesamiento en el NVC
El NVC asigna un número de caso y solicita formularios adicionales, tarifas, documentos civiles y documentación de patrocinio financiero.
Esta etapa generalmente incluye:
- Formulario DS-260
- Affidavit of Support (Formulario I-864)
- Documentos civiles
- Información del pasaporte
- Actas de nacimiento
- Registros de matrimonio
Paso 4: Examen médico
Antes de la entrevista, el cónyuge inmigrante debe completar un examen médico con un médico panel autorizado. También pueden requerirse vacunas obligatorias.
Paso 5: Entrevista consular
Una vez completo el caso, se programa la entrevista en la embajada o consulado de EE.UU. correspondiente.
Para muchos solicitantes en Latinoamérica, esto puede ocurrir en:
- Ciudad Juárez, México
- Ciudad de México, México
- Bogotá, Colombia
- Guatemala City, Guatemala
- San Salvador, El Salvador
- Santo Domingo, República Dominicana
Paso 6: Entrar a Estados Unidos
Si se aprueba la visa, el cónyuge puede viajar a EE.UU. y entrar como residente permanente. La green card se emite después de la llegada.
Lista de verificación de documentos requeridos
La preparación de documentos es una de las partes más importantes del proceso IR1/CR1. Los registros faltantes, formularios incompletos o inconsistencias entre documentos pueden retrasar un caso, por lo que es útil recopilar los papeles clave lo antes posible en lugar de esperar a que comience cada etapa.
Aunque cada caso es diferente, los solicitantes generalmente necesitan:
- Pasaporte válido
- Certificado de matrimonio
- Acta de nacimiento
- Formulario DS-260
- Formulario I-864 Affidavit of Support
- Fotos tamaño pasaporte
- Certificados policiales cuando se requieran
- Resultados del examen médico
- Evidencia de matrimonio genuino
- Documentación financiera del/la ciudadano/a de EE.UU.
Pueden requerirse documentos originales y traducciones certificadas dependiendo del país y el caso específico. Muchos de los documentos requeridos a lo largo del proceso IR1/CR1 serán revisados más de una vez por diferentes agencias gubernamentales. Mantener copias organizadas y verificar que los nombres, fechas e información personal sean consistentes en todos los registros puede ser útil.
Plazos y costos: qué esperar
El tiempo y el costo no los determina una sola tarifa de solicitud. El proceso involucra etapas separadas administradas por USCIS, el NVC y una embajada o consulado de EE.UU., cada uno con sus propios requisitos de procesamiento y gastos asociados.
Los tiempos de procesamiento pueden variar según:
- Carga de trabajo de USCIS
- Procesamiento del NVC
- Disponibilidad del consulado
- Solicitudes de evidencia adicional
- Demanda específica del país
A diferencia de algunas categorías migratorias, el proceso IR1 y CR1 no tiene un plazo fijo. Algunos casos avanzan más rápido que otros, mientras que otros pueden tardar más de un año desde la presentación hasta la emisión de la visa.
Costos comunes
Si bien los costos no son fijos y cada caso es único, los gastos típicos que puedes esperar incluyen:
- Tarifa de presentación del Formulario I-130
- Tarifa de visa de inmigrante DS-260
- Examen médico
- Vacunas
- Servicios de traducción
- Costos de recopilación de documentos
- Gastos de viaje relacionados con la entrevista
Las tarifas gubernamentales pueden cambiar con el tiempo, por lo que los solicitantes siempre deben verificar los costos más actualizados directamente en USCIS y el Departamento de Estado de EE.UU.
La entrevista consular: qué esperar
La entrevista consular es el último paso importante antes de que se pueda emitir una visa de cónyuge. En esta etapa, el gobierno ya ha revisado la petición, los documentos de respaldo, los formularios de patrocinio financiero y los resultados del examen médico. La entrevista le da a un oficial consular la oportunidad de verificar la información en la solicitud y abordar cualquier pregunta pendiente.
Si bien cada entrevista es única, el oficial puede hacer preguntas sobre:
- La historia de tu relación
- Tu boda
- Comunicación diaria
- Planes futuros juntos
- Empleo y finanzas
- Historial migratorio anterior
El objetivo de la entrevista es confirmar que el matrimonio es genuino y que se cumplen todos los requisitos de elegibilidad. Si se aprueba la visa, el oficial consular generalmente retiene temporalmente el pasaporte para que se pueda emitir la visa de inmigrante.
Después de llegar: construyendo su vida financiera juntos
Recibir una visa IR1 o CR1 es un hito importante, pero es solo el comienzo de establecer vida juntos en Estados Unidos.
Muchos inmigrantes recién llegados necesitan:
- Pagar renta y servicios
- Construir historial financiero
- Enviar dinero a familiares en Latinoamérica
- Gestionar gastos cotidianos
- Recibir depósito directo de un empleador
Un desafío común para los inmigrantes recién llegados es abrir una cuenta bancaria antes de recibir un Número de Seguro Social.
Cómo Común puede ayudar durante la transición
Para parejas separadas durante el proceso de inmigración, Común ofrece servicios de remesas para personas en EE.UU. que necesitan enviar dinero a familiares en Latinoamérica; pueden hacerlo directamente desde la app. Esto puede ser útil durante los meses de espera entre la aprobación de USCIS, el procesamiento del NVC y la entrevista de visa.
Cuando el cónyuge inmigrante llega a EE.UU., Común ofrece a los clientes elegibles la posibilidad de abrir una cuenta usando un pasaporte o más de 100 IDs latinoamericanas aceptadas. Además, Común ofrece servicios para pagos cotidianos, aceptación de depósito directo disponible desde el primer día, soporte al cliente en español y una tarjeta de débito virtual desde el primer día de apertura de la cuenta.
Planificando tu transición a Estados Unidos
El proceso de visa IR1 y CR1 puede parecer complicado al principio, pero entender y prepararse para cada etapa puede hacer que el proceso se sienta más manejable.
Para muchas familias inmigrantes, el viaje puede incluir meses de espera, recopilación de documentos, asistencia a citas médicas y preparación para la entrevista consular. El proceso requiere paciencia, pero también crea un camino para que los cónyuges construyan una vida juntos en Estados Unidos.
Mientras esperas, Común puede ayudarte a enviar dinero a tu cónyuge en Latinoamérica desde la app. Cuando lleguen, los clientes elegibles pueden abrir una cuenta con pasaporte o más de 100 IDs latinoamericanas aceptadas para comenzar a gestionar sus finanzas cotidianas mientras se instalan en EE.UU.
Preguntas frecuentes
¿Cuál es la diferencia entre una visa IR1 y una CR1?
La diferencia principal es la duración del matrimonio. Una visa CR1 generalmente se emite cuando el matrimonio tiene menos de dos años, mientras que una visa IR1 aplica cuando el matrimonio ha alcanzado al menos dos años.
¿Cuánto tarda obtener una visa IR1 o CR1?
Los tiempos de procesamiento varían considerablemente dependiendo de USCIS, el NVC y el consulado que maneja el caso. Los plazos deben verificarse a través de fuentes gubernamentales oficiales.
¿Cuánto cuesta en total la visa IR1/CR1?
Los costos comúnmente incluyen tarifas gubernamentales de presentación, tarifas de procesamiento de visa, exámenes médicos, vacunas, traducciones y gastos de viaje. El total exacto varía por caso y país.
¿Qué documentos necesito para la solicitud de visa de cónyuge?
Los solicitantes generalmente necesitan pasaporte, certificado de matrimonio, acta de nacimiento, documentos de patrocinio financiero, formularios de solicitud de visa, registros del examen médico y evidencia que respalde el matrimonio.
¿Puedo trabajar en EE.UU. con una visa IR1 o CR1?
Sí, después de entrar a EE.UU. como residente permanente a través de una visa IR1 o CR1 aprobada.
¿Qué pasa en la entrevista consular?
Un oficial consular revisa la solicitud y hace preguntas sobre la relación, la elegibilidad y la documentación de respaldo. El propósito es verificar la información ya presentada.
¿Necesito un abogado para la solicitud de IR1/CR1?
Algunas parejas completan el proceso por su cuenta, mientras que otras buscan orientación profesional. La decisión depende de la complejidad del caso, el historial migratorio previo u otras consideraciones legales.
¿Puedo solicitar IR1/CR1 desde dentro de EE.UU.?
Las categorías IR1 y CR1 generalmente están asociadas con el procesamiento consular en el extranjero. Las personas ya presentes en EE.UU. pueden tener otras opciones migratorias dependiendo de sus circunstancias. Revisar la guía oficial de USCIS es importante ya que las situaciones varían.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Común es una empresa de tecnología financiera y no un banco ni transmisor de dinero con licencia. Los servicios de pagos entre personas son proporcionados por Cross River Bank. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
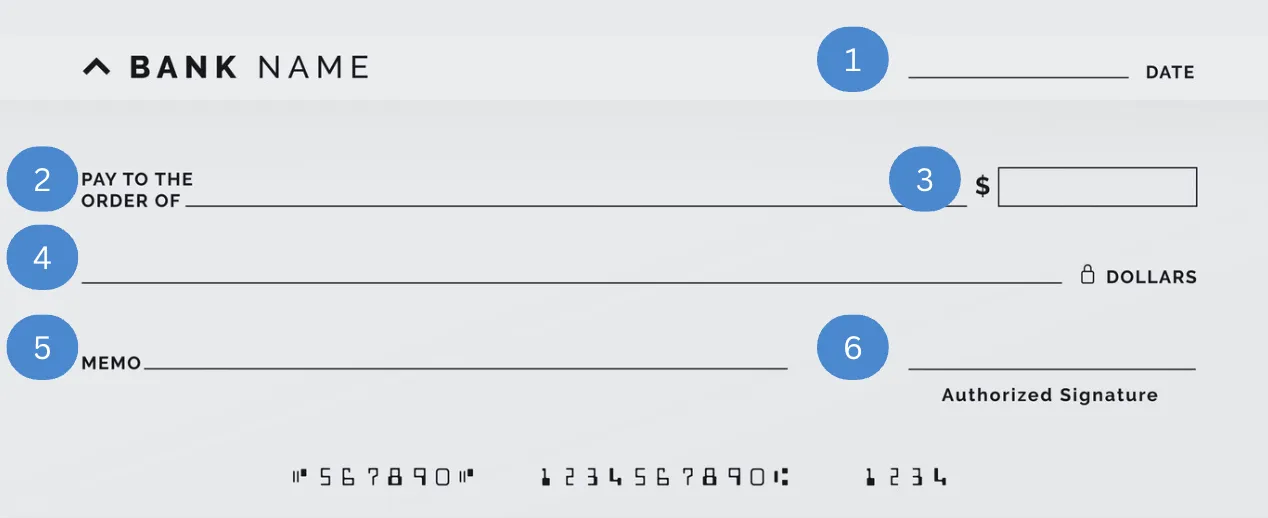
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Viviendo en Estados Unidos
Conoce los 11 días festivos de EE. UU. y cómo te afectan
8 min de lectura
Comenzar una vida en Estados Unidos implica adaptarse a una nueva cultura y costumbres que pueden interferir con las actividades habituales, como ir a la escuela, trabajar y realizar operaciones bancarias importantes.
Conocer las celebraciones en Estados Unidos por mes te permitirá prever tus actividades con antelación, sobre todo si necesitas enviar remesas a tu país de origen, planear viajes o realizar pagos importantes.
En esta ocasión te ofrecemos una guía completa para explicarte cuáles son los principales días festivos en EE. UU., las diferencias entre feriados estatales y federales, y su influencia en horarios laborales, escolares y bancarios.
¿Qué son los días festivos en Estados Unidos?
Los días festivos en Estados Unidos son fechas especiales en las que se conmemoran eventos históricos o culturales. Estos pueden celebrarse a nivel federal o estatal.
- Días festivos federales
Son decretados por el gobierno federal. Se caracterizan porque en estas fechas se cierran bancos, oficinas de gobierno y servicios federales. Un ejemplo es el Día de la Independencia.
- Días festivos estatales
Estos son declarados por los gobiernos de cada estado y solo aplican dentro de ese territorio.
Las leyes relacionadas con los derechos laborales no especifican pagos por horas extras en días feriados, pero algunas empresas ofrecen holiday pay.
Los descansos solo son obligatorios para los empleados del gobierno federal y en el sector privado dependen por completo del empleador. En algunos sectores, como el turístico y la hotelería, es habitual trabajar en días festivos y la compensación va a cargo de la empresa.
Lista de días festivos nacionales en 2026
En Estados Unidos hay 11 días festivos federales que debes tener en cuenta. Recuerda que en estas fechas es habitual que cierren instituciones bancarias y oficinas de gobierno. Esto puede generar retrasos en envíos de remesas.
Recuerda programar tus envíos con antelación para que no se empalmen con los días festivos de Estados Unidos y tu dinero llegue sin contratiempos a su destino.
Año Nuevo (New Year’s Day) – 1 de enero
Celebración de inicio de año. Los bancos y las oficinas públicas permanecen cerradas.
Día de Martin Luther King Jr. – tercer lunes de enero
Honra la memoria del defensor de los derechos humanos, Martin Luther King Jr.
Día de los Presidentes (Presidents Day) – tercer lunes de febrero
Conmemoración para recordar a George Washington y todos los presidentes de los Estados Unidos.
Día de la conmemoración de los caídos (Memorial Day) – último lunes de mayo
Conmemora a los soldados de las Fuerzas Armadas que han muerto en servicio.
Día de la Emancipación (Juneteenth) – 19 de junio
Fin de la esclavitud en Estados Unidos.
Día de la Independencia (Independence Day) – 4 de julio
Celebración de la declaración de independencia. Uno de los días festivos más importantes.
Día del Trabajo (Labor Day) – primer lunes de septiembre
Celebración dedicada a los trabajadores del país.
Día de la Raza (Columbus Day) – segundo lunes de octubre
Llegada de Cristóbal Colón a América en 1492.
Día de los Veteranos (Veterans Day) – 11 de noviembre
Conmemoración para reconocer a todas las personas que formaron parte de las Fuerzas Armadas.
Día de Acción de Gracias (Thanksgiving Day) – cuarto jueves de noviembre
Tradición familiar dedicada a agradecer la cosecha y los buenos momentos del año.
Día de Navidad – 25 de diciembre
Nacimiento de Jesús, celebración muy popular a nivel religioso y cultural.
Impacto de los días festivos en inmigrantes y familias
Saber qué se celebra hoy en Estados Unidos te permitirá organizarte mejor en tu día a día, además de estar al tanto de algunos beneficios laborales a los que podrías acceder.
Trabajo:
Si trabajas en sectores como hotelería, restaurantes o limpieza, es probable que tengas que laborar en días festivos. Debes preguntar a tu empleador si aplica pago doble, cambio de turno o alguna otra compensación.
Finanzas:
En los feriados federales, los bancos y oficinas de correo toman el día libre, lo que puede retrasar operaciones financieras como depósitos y transferencias internacionales. Si necesitas enviar dinero a tu familia, recuerda hacerlo antes de estas fechas.
Escuelas y trámites:
Las escuelas públicas y privadas cierran en días festivos federales. También debes considerar que el personal del USCIS no labora, por lo que los trámites migratorios se retrasan.
Consejos para organizar el dinero y el tiempo
Es esencial que los días festivos no te tomen por sorpresa. Procura separar un presupuesto mensual para viajes, gastos diarios y otras actividades.
Lleva un calendario de pagos donde tomes en cuenta los días feriados y así puedas asegurarte de realizarlos sin contratiempos.
Celebraciones culturales importantes en Estados Unidos para inmigrantes
Además de las fechas oficiales, existen otras que tienen un impacto en la cultura de las personas inmigrantes. Aunque no necesariamente conllevan cambios significativos en las operaciones de instituciones y negocios, igualmente vale la pena tomarlas en cuenta en caso de que desees presupuestar alguna celebración.
Batalla de Puebla – 5 de mayo
Es un día que también ha cobrado relevancia entre los ciudadanos estadounidenses. Aunque erróneamente muchos lo relacionan con la independencia de México, en realidad se trata de una conmemoración del triunfo ante el ejército francés.
Día de la Madre
En Estados Unidos se celebra el segundo domingo de mayo, aunque las comunidades inmigrantes pueden optar por celebrar el día en que se acostumbra en sus respectivos países de origen.
Día del Padre
Se celebra el tercer domingo de junio, aunque también puede haber variaciones. Es un día de unión familiar entre los inmigrantes.
Halloween – 31 de octubre
Es una tradición que ha cruzado barreras, por lo que es muy popular entre las comunidades inmigrantes que disfrutan de disfrazarse y pasar ratos divertidos con los más pequeños.
Día de San Valentín – 14 de febrero
Es una festividad popular para celebrar el amor y la amistad, así como pasar tiempo juntos y dar y recibir regalos.
Día de los Muertos – 1 y 2 de noviembre
Celebración de origen mexicano para recordar a los difuntos a través de altares, comida, flores y música.
Organiza tus finanzas en días festivos y envía tu dinero con Común
En este artículo te mostramos cuáles son los feriados en Estados Unidos y su impacto en los horarios de establecimientos públicos y privados.
Los días feriados no deberían ser un contratiempo para cumplir con tus obligaciones financieras. Asegúrate de contar con un aliado que te ayude a planear tu presupuesto.
¡Conoce todos los beneficios de Común!
Transfiere dinero de Estados Unidos a América Latina con tarifas claras y competitivas, hasta los límites aplicables (consulta condiciones en la app móvil de Común).
Conoce la plataforma diseñada para inmigrantes, con intereses, idioma y objetivos en Común: acercar a las familias a través de soluciones financieras accesibles y seguras.
Abre tu cuenta corriente con Común hoy mismo y administra tu dinero en EE. UU. de forma segura y sin complicaciones.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa con los bancos y las remesas en días festivos?
En feriados nacionales, los bancos y las oficinas de correo permanecen cerrados. Esto significa que los envíos de dinero toman 1 o 2 días más en completarse.
¿Todos los trabajadores reciben pago extra en feriados?
La ley no incluye pagos dobles en días feriados, pero algunos empleadores ofrecen este beneficio.
¿Cuáles son los días festivos más importantes para la comunidad inmigrante?
Para la comunidad inmigrante, los días festivos más relevantes son la Navidad, el Día de la Madre, el Día de los Muertos, entre otros.
Educación Financiera
¿Qué es el cashback y cómo funciona? Guía 2026
8 min de lectura
¿Qué es el cashback y cómo funciona? Guía 2026
El cashback es un sistema de recompensas que te devuelve un porcentaje del dinero que gastas en compras elegibles. En términos simples, cuando compras algo usando ciertas tarjetas de crédito, tarjetas de débito, apps o programas de recompensas, puedes recibir de vuelta un porcentaje de tu dinero en compras, aunque generalmente se acredita a tu cuenta en lugar de entregarte efectivo físico.
Si te mudaste recientemente a Estados Unidos o estás aprendiendo cómo funciona el sistema financiero, puede que hayas escuchado el término 'cashback' mientras comprabas en lugares como Walmart, Target, gasolineras, supermercados o tiendas en línea.
Para muchas personas, el cashback puede convertirse en una herramienta práctica para gestionar gastos cotidianos como comestibles, transporte, gasolina y compras del hogar. Aunque los montos pueden parecer pequeños al principio, pueden acumularse con el tiempo cuando se usan de forma consistente y responsable.
¿Qué es el cashback?
El cashback es un tipo de recompensa financiera que devuelve un porcentaje de tu compra después de que gastas dinero con un método de pago participante o plataforma de recompensas.
Por ejemplo:
- Si gastas $100 en el supermercado usando una tarjeta que ofrece 2% de cashback, puedes recibir $2 de vuelta
- Si una app de cashback ofrece 5% en una gasolinera participante y gastas $60 en combustible, puedes recibir $3 de vuelta
A diferencia de los descuentos tradicionales, el cashback generalmente ocurre después de que se completa la compra.
¿Cómo funciona el cashback?
Los programas de cashback generalmente siguen un proceso simple:
- Realizas una compra elegible usando la tarjeta, app o cuenta de recompensas participante
- La transacción es registrada por el proveedor
- Un porcentaje de esa compra te es devuelto como cashback
La recompensa puede aparecer como:
- Crédito en estado de cuenta
- Depósito bancario
- Tarjeta de regalo
- Saldo de recompensas
- Puntos canjeables
- Crédito en tienda
Algunas recompensas de cashback aparecen en pocos días, mientras que otras pueden tardar un ciclo de facturación completo o más en procesarse. A menudo hay umbrales mínimos de canje antes de poder reclamar tu cashback. Ciertos programas pueden incluir fechas de vencimiento. También es importante entender que no todas las compras califican para cashback.
Cashback vs. descuentos tradicionales
Mientras que el cashback y los descuentos tradicionales pueden ayudar a los consumidores a ahorrar dinero, funcionan de manera diferente. Un descuento tradicional reduce el precio de inmediato en la caja, mientras que el cashback devuelve parte del dinero después de que la compra ya se completó.
| Cashback | Descuento tradicional |
|---|---|
| El dinero se devuelve después de la compra | El precio se reduce antes de la compra |
| Generalmente vinculado a tarjetas, apps o programas de lealtad | Generalmente disponible directamente en tienda |
| Las recompensas pueden tardar días o semanas en procesarse | Los ahorros son inmediatos |
| Puede ayudar a rastrear gastos digitalmente | Generalmente no incluye herramientas de seguimiento |
| A menudo limitado a categorías o tiendas elegibles | Depende de promociones de tienda |
Tipos de cashback en 2026
No todos los programas de cashback funcionan igual. Antes de registrarte en un programa, es importante revisar detalles como tarifas anuales, tasas de interés, canje mínimo, políticas de vencimiento y categorías de gasto.
Cashback de tasa fija
Este tipo devuelve el mismo porcentaje de cashback en todas las compras. Ejemplo: 1.5% de cashback en todo lo que compres. Esta estructura es simple porque no necesitas rastrear categorías ni ofertas rotativas.
Cashback por categorías
Algunas tarjetas o apps ofrecen porcentajes más altos de cashback en categorías específicas como supermercados, restaurantes, gasolineras o suscripciones de streaming. Por ejemplo: 3% en comestibles, 2% en gasolina, 1% en todas las demás compras.
Categorías rotativas de cashback
Algunos proveedores cambian las categorías de cashback cada pocos meses. Un trimestre puede enfocarse en gasolineras y tiendas de comestibles; otro puede incluir compras en línea y viajes. Estos programas a veces requieren activación manual cada trimestre.
Bonos de bienvenida
Ciertas tarjetas de crédito ofrecen bonos introductorios de cashback si gastas un monto mínimo durante los primeros meses después de abrir la cuenta. Por ejemplo: gasta $500 en los primeros 3 meses y recibe $150 de bonus de cashback. La Comisión Federal de Comercio recomienda revisar cuidadosamente los términos antes de solicitar productos financieros con ofertas promocionales.
¿Dónde puedes obtener cashback en Estados Unidos?
Tarjetas de crédito:
Muchas tarjetas de crédito en EE.UU. incluyen recompensas de cashback. Algunos ejemplos incluyen productos de Discover, Chase, Capital One y American Express. Algunas se enfocan en categorías como restaurantes o viajes, mientras que otras ofrecen cashback de tasa plana.
Tarjetas de débito:
Algunas instituciones financieras ofrecen tarjetas de débito con cashback, aunque las recompensas suelen ser menores que las de las tarjetas de crédito. Esto puede ser atractivo para personas que prefieren evitar deudas o intereses de tarjeta de crédito.
Apps de cashback:
Varias apps móviles se asocian con minoristas y ofrecen recompensas de cashback por compras. Ejemplos incluyen Rakuten, Ibotta, Upside y Honey. Estas apps pueden proporcionar cashback para compras en supermercados, compras en línea, gasolineras y restaurantes.
Programas de lealtad de tiendas:
Los minoristas a veces ofrecen cashback o recompensas de tienda a través de programas de membresía. Por ejemplo, supermercados, farmacias y tiendas de mayoreo pueden devolver crédito en tienda o puntos de ahorro después de las compras.
Cashback vs. puntos vs. millas: ¿cuál es mejor?
Aunque a menudo se agrupan bajo la categoría de 'recompensas', cada uno funciona diferente y puede ser útil dependiendo de los hábitos de gasto, metas financieras y estilo de vida de una persona.
Los programas de cashback generalmente devuelven un porcentaje del dinero gastado en compras elegibles. Los sistemas de puntos usualmente asignan un valor numérico a las compras que luego puede canjearse por productos, tarjetas de regalo, descuentos o servicios. Las millas de viaje están típicamente asociadas con aerolíneas, hoteles o tarjetas de crédito enfocadas en viajes.
| Cashback | Puntos | Millas |
|---|---|---|
| Devuelve dinero | Valor del sistema de recompensas | Recompensas enfocadas en viajes |
| Gasto flexible | A menudo canjeable en ecosistemas específicos | Generalmente vinculado a aerolíneas u hoteles |
| Recompensa después de gastar | Los valores de canje varían | Mejor para viajeros frecuentes |
| Común para compras cotidianas | Puede incluir tarjetas de regalo o productos | Se usa frecuentemente para viajar |
Para muchas personas, especialmente las enfocadas en obtener algún valor en gastos cotidianos como comestibles, transporte, gasolina o compras del hogar, el cashback puede sentirse más útil ya que la recompensa está directamente conectada al dinero en lugar de sistemas de conversión o programas de viaje.
3 consejos prácticos para usar el cashback de forma responsable
1. Usa el cashback para compras que ya tenías planeadas
Enfócate en gastos recurrentes como comestibles, gasolina, transporte y facturas de servicios. Esto te ayuda a evitar gastar de más simplemente para ganar recompensas.
2. No compres cosas que no necesitas
Una oferta de cashback no hace automáticamente que una compra valga la pena. Por ejemplo, gastar $200 para ganar $4 de cashback puede no ayudar a tus finanzas si la compra fue innecesaria.
3. Rastrear tus ganancias de cashback
Muchas apps y plataformas financieras te permiten monitorear categorías de gasto, totales de cashback y recompensas mensuales. Rastrear tus recompensas puede ayudarte a entender tus patrones de gasto y mantener metas financieras.
¿Común ofrece cashback?
No. Común actualmente no ofrece programas de cashback.
Sin embargo, Común proporciona herramientas y recursos que ofrecen orientación para inmigrantes latinoamericanos navegando el sistema financiero de EE.UU.
Aunque el cashback puede ser útil para algunas personas, es importante prestar atención a las comisiones, ya que los ahorros cuando se incluyen las comisiones pueden no ser tan fuertes como se percibe inicialmente. Al comparar herramientas financieras en EE.UU., el cashback es solo un factor a considerar. Las tarifas, comisiones, accesibilidad de la cuenta y transparencia también pueden afectar tu experiencia financiera con el tiempo.
El costo de Común para abrir una cuenta de débito es $0, igual que el saldo mínimo de $0 y la comisión mensual de $0 para la cuenta de débito.
Preguntas frecuentes
¿Qué es el cashback y cómo funciona?
El cashback es un sistema de recompensas que devuelve un porcentaje de tus compras después de gastar dinero usando tarjetas, apps o programas de lealtad elegibles.
¿Cómo se calcula el cashback?
El cashback generalmente se calcula como un porcentaje del monto de la compra. Por ejemplo, si gastas $100 y tu tasa de cashback es 2%, recibes $2 de vuelta.
¿Dónde puedo obtener cashback en Estados Unidos?
El cashback está disponible comúnmente a través de tarjetas de crédito, tarjetas de débito, apps de compras y programas de lealtad de minoristas.
¿Cuál es la diferencia entre cashback y puntos?
El cashback devuelve dinero directamente, mientras que los puntos son parte de sistemas de recompensas que solo pueden canjearse por productos específicos, tarjetas de regalo o servicios.
¿Común ofrece cashback?
No. Común actualmente no ofrece cashback.
¿El cashback es gravable?
En muchos casos, el cashback ganado a través de compras generalmente se trata como un reembolso en lugar de ingreso gravable. Sin embargo, el tratamiento fiscal puede variar dependiendo de cómo se ganen las recompensas. El IRS recomienda consultar a un profesional fiscal para situaciones específicas.
Educación Financiera
¿Cómo funciona una tarjeta de débito?
8 min de lectura
Una tarjeta de débito es una tarjeta bancaria vinculada directamente a tu cuenta corriente. Cuando usas la tarjeta para pagar, el dinero se descuenta inmediatamente de tu saldo disponible. A diferencia de una tarjeta de crédito, no acumulas deuda — solo gastas lo que tienes. Común ofrece tarjeta de débito VISA sin necesitar SSN.
¿Cómo funciona una tarjeta de débito?
Una tarjeta de débito está vinculada directamente a tu cuenta corriente o de cheques. Cada vez que la usas — para pagar en una tienda, hacer compras en línea, o retirar efectivo en un cajero — el monto se descuenta inmediatamente de tu saldo disponible. No hay crédito, no hay deuda, no hay intereses: solo utilizas el dinero que ya tienes en tu cuenta.
Las tarjetas de débito en EE.UU. usan redes de pago como Visa, Mastercard o Maestro, lo que las hace aceptadas en millones de comercios en EE.UU. y en el mundo.
¿Para qué se puede usar una tarjeta de débito?
- Pagos en tiendas físicas (con chip, contactless o banda magnética)
- Compras en línea con el número de tarjeta, fecha y CVV
- Retiro de efectivo en cajeros automáticos (ATM)
- Pago de facturas en línea o por teléfono
- Suscripciones y servicios recurrentes
Tarjeta de débito vs. tarjeta de crédito: diferencias clave
Una tarjeta de débito usa dinero propio de tu cuenta al momento de la transacción. Una tarjeta de crédito usa dinero prestado por el banco que debes pagar al final del período. La tarjeta de débito no genera deuda ni intereses, no requiere calificación crediticia para obtenerla, y es ideal para controlar el gasto. La tarjeta de crédito puede construir historial crediticio, ofrece protección adicional en compras y tiene recompensas, pero cobra intereses si no se paga el saldo completo mensualmente.
¿Cómo obtener una tarjeta de débito en EE.UU. sin SSN?
La mayoría de los bancos tradicionales requieren SSN para abrir cuenta y obtener tarjeta de débito. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI — para abrir cuenta sin SSN. Una vez abierta la cuenta, recibes una tarjeta de débito VISA física en tu domicilio y también tienes acceso a una tarjeta virtual para compras en línea desde el primer día.
Preguntas frecuentes sobre tarjetas de débito
¿En qué se diferencia un PIN de un CVV en la tarjeta de débito?
El PIN (Personal Identification Number) es tu código secreto de 4 dígitos para verificar tu identidad en cajeros y terminales de punto de venta. El CVV (Card Verification Value) son los 3 dígitos al reverso de la tarjeta, usados para verificar que tienes la tarjeta física al hacer compras en línea o por teléfono. Nunca compartas tu PIN; el CVV puede compartirse en compras legítimas en línea.
¿Qué hago si me roban o pierdo mi tarjeta de débito?
Bloquea tu tarjeta inmediatamente desde la app de tu banco — la mayoría permiten hacerlo en segundos. Llama al número de atención al cliente en la parte trasera de la tarjeta (o en el sitio web si no tienes la tarjeta). Revisa tus transacciones recientes y reporta cualquier cargo no autorizado. Tu banco procesará una tarjeta de reemplazo. Con Común puedes bloquear la tarjeta desde la app en tiempo real.
¿Puedo usar mi tarjeta de débito para compras internacionales?
Sí, si tiene logo Visa o Mastercard, generalmente funciona en sitios internacionales. Tu banco puede cobrar una comisión de conversión de divisas (1-3%). Algunos bancos bloquean compras internacionales por seguridad — activa esta opción en la app antes de viajar o comprar en sitios extranjeros. Con Común no hay comisión por uso internacional.
¿Cuál es el límite diario de una tarjeta de débito?
Los límites varían por banco y tipo de cuenta. En general: retiro en cajero $300-$1,000/día; compras con débito $1,500-$5,000/día. Común tiene límites establecidos que puedes revisar en la app. Si necesitas hacer una compra grande que supera el límite, contacta al banco para solicitar un aumento temporal.
¿Una tarjeta de débito afecta mi crédito?
No directamente. Las transacciones con tarjeta de débito no se reportan a las agencias de crédito ni afectan tu credit score. Sin embargo, si tienes una cuenta corriente asociada y frecuentemente gastas más de lo disponible (overdraft), eso sí puede aparecer en reportes de ChexSystems, afectando tu capacidad de abrir cuentas bancarias futuras.
¿Puedo usar tarjeta de débito sin tener dinero en la cuenta?
Generalmente no — la transacción se rechaza si no hay saldo suficiente. Algunos bancos ofrecen
Educación Financiera
El Tipo de Cambio y el Margen de Divisas: Una Explicación Simplificada
8 min de lectura
Introducción: ¿Qué es el Mercado de Divisas?
El mercado de divisas (FX, por sus siglas en inglés) es el mercado financiero más grande del mundo, con un volumen de operaciones diario que supera los 6 billones de dólares. Las tasas de cambio fluctuan constantemente según la oferta y demanda de divisas, los datos económicos, los eventos políticos y las expectativas del mercado.
¿Qué es el tipo de cambio?
El tipo de cambio es el precio de una moneda expresado en términos de otra moneda. Cuando escuchas "el dólar está a 17 pesos" significa que por cada dólar recibes 17 pesos mexicanos. Para inmigrantes que envían remesas, el tipo de cambio afecta directamente cuánto dinero recibe su familia en destino.
¿Qué es el margen de divisas (FX Spread)?
El margen de divisas es la diferencia entre el tipo de cambio interbancario (precio real de mercado) y el tipo de cambio que cobra el banco o servicio de remesas. Esta diferencia es una ganancia para el intermediario. Los bancos tradicionales pueden aplicar márgenes del 3-8%, mientras que servicios especializados como Wise aplican márgenes menores al 1%.
Cómo afecta el margen a tus remesas
Si envías $200 USD con un tipo de cambio de mercado de 17.00 MXN/USD, el receptor debería recibir $3,400 pesos. Si el servicio usa 16.00 (un margen de casi 6%), el receptor recibe $3,200 pesos. Esa diferencia de $200 pesos es el costo oculto del margen de divisas, que se suma a cualquier comisión visible.
Cómo comparar y elegir el mejor servicio
Para encontrar el mejor tipo de cambio, compara el monto total que recibe el destinatario en destino, no sólo la comisión de envío. Usa comparadores como Monito o FXcompare. Común ofrece remesas a México y Latinoamérica desde $2.99 con tipos de cambio competitivos.
Preguntas frecuentes sobre tipo de cambio y margen de divisas
¿Qué es el tipo de cambio y cómo me afecta al enviar remesas?
El tipo de cambio es el precio de una moneda expresado en otra. Si envías $100 USD a México con un tipo de cambio de 17.00 MXN/USD, el receptor recibe $1,700 pesos. Si el servicio usa un tipo de cambio de 16.50 (más favorable para ellos), el receptor recibe sólo $1,650 pesos. Esa diferencia de 50 pesos es el costo oculto que muchas plataformas cobran sin hacerlo evidente.
¿Qué es el margen de divisas (FX spread)?
El margen de divisas (spread) es la diferencia entre el tipo de cambio de mercado (“tipo de cambio real”) y el tipo de cambio que un banco o servicio te ofrece. Los bancos y servicios como Western Union suelen aplicar márgenes del 3-8% sobre el tipo de cambio real. Así ganan dinero adicional más allá de las comisiones visibles. Wise y Común son conocidos por usar tipos de cambio más cercanos al mercado real.
¿Cómo encuentro el mejor tipo de cambio para enviar dinero?
Usa comparadores como Monito o Fx Compare que muestran en tiempo real el tipo de cambio y las comisiones totales de múltiples servicios para tu corredor específico (ej. USD a MXN). Siempre compara el monto total que recibe el destinatario, no solo la comisión de envío, ya que el margen de divisas puede costar más que la comisión declarada.
¿Por qué el tipo de cambio varía entre servicios y bancos?
Cada servicio establece su propio tipo de cambio tomando el tipo de mercado y añadiendo su margen de ganancia. Los bancos grandes generalmente tienen márgenes más altos (3-8%). Los servicios especializados en remesas como Wise o Remitly suelen tener márgenes más bajos (0.5-2%). La competencia entre plataformas digitales ha reducido significativamente los márgenes en los últimos años.
¿Cuándo es mejor enviar dinero en términos de tipo de cambio?
El tipo de cambio fluctuúa continuamente por factores económicos y políticos. No existe un momento perfectamente predecible para enviar. Si envías regularmente, considera servicios con tipo de cambio fijo o configura alertas de tipo de cambio en plataformas como XE.com. Para montos grandes, dividir el envío en varias transacciones cuando el tipo está favorable puede ayudar a promediar el costo.
¿Las cripto monedas son una alternativa para evitar el margen FX?
Las criptomonedas eliminan el margen de divisas tradicional, pero añaden otros costos: volatilidad del precio entre el momento del envío y la recepción, comisiones de red (gas fees), y la necesidad de que el destinatario tenga una billetera digital y sepa convertirlas a moneda local. Para remesas regulares a familias en Latinoamérica, los servicios de remesas especializados siguen siendo más prácticos y predecibles.
Viviendo en Estados Unidos
Robo de identidad en EE.UU.: guía de protección para inmigrantes
8 min de lectura
El robo de identidad ocurre cuando una persona usa la información personal de otra, como su número de Seguro Social (SSN), su Número de Identificación Personal del Contribuyente (ITIN) o los datos de sus cuentas financieras, para cometer fraude. Los estafadores suelen dirigirse a los inmigrantes con falsas agencias del gobierno, ofertas de empleo y esquemas relacionados con la inmigración diseñados para obtener información personal. Si ocurre un robo de identidad, es importante reportarlo rápido en IdentityTheft.gov y seguir los pasos recomendados que pueden ayudar a reducir el daño.
El robo de identidad le puede pasar a cualquier persona, sin importar su estatus migratorio. Saber reconocer las señales de alerta, responder rápido y proteger la información sensible puede facilitar la recuperación si ocurre un robo de identidad.
Este artículo es solo para fines informativos. Si eres víctima de robo de identidad, visita IdentityTheft.gov para obtener orientación oficial.
¿Qué es el robo de identidad y por qué los inmigrantes son blancos frecuentes?
El robo de identidad ocurre cuando otra persona usa la información personal de alguien sin su permiso para abrir cuentas financieras, solicitar crédito, presentar declaraciones de impuestos, obtener empleo o cometer otras formas de fraude. En muchos casos, las víctimas pueden no descubrir el problema hasta que reciben cobros inesperados, notan actividad desconocida en sus cuentas financieras o les niegan un crédito que nunca pidieron.
Los inmigrantes con frecuencia son blanco de estafas diseñadas para obtener información personal. Quienes acaban de llegar a Estados Unidos también pueden estar menos familiarizados con los reportes de crédito, las alertas de fraude, los congelamientos de crédito o los procedimientos oficiales del gobierno. Los estafadores pueden hacerse pasar por agencias del gobierno, servicios de inmigración, empleadores, instituciones financieras o compañías de servicios públicos. Estas estafas muchas veces presionan a las personas para que den su SSN, ITIN, datos del pasaporte, números de tarjeta de débito o credenciales de cuentas en línea.
Compartir información personal no lleva automáticamente al robo de identidad, pero puede darles a los delincuentes los datos que necesitan para hacer mal uso de la identidad de alguien. Por eso es importante verificar quién pide la información personal antes de darla y evitar responder a llamadas, correos electrónicos, mensajes de texto o mensajes en redes sociales no solicitados que pidan información sensible.
El robo de identidad es distinto de una estafa financiera. En una estafa, se puede convencer a alguien de enviar dinero voluntariamente. El robo de identidad implica usar información personal sin permiso para hacerse pasar por otra persona o cometer fraude a su nombre. En algunas situaciones, ambas cosas pueden pasar al mismo tiempo.
¿Cuáles son las señales de alerta del robo de identidad?
El robo de identidad muchas veces se desarrolla poco a poco. Pueden aparecer pequeñas señales de alerta semanas o incluso meses antes de que la víctima se dé cuenta de que alguien ha estado usando su información. Por eso es importante prestar atención a avisos financieros o fiscales inesperados.
Las siguientes situaciones son algunas señales de alerta comunes del robo de identidad.
| Señal de alerta | Qué podría significar |
|---|---|
| Cobros inesperados o llamadas de cobranza | Es posible que alguien haya abierto una cuenta a tu nombre. |
| Te niegan un préstamo o una cuenta financiera que nunca solicitaste | Tu historial de crédito puede tener actividad fraudulenta. |
| Aviso del IRS sobre ingresos que no ganaste | Es posible que alguien esté usando tu SSN o ITIN para fraude fiscal o para trabajar. |
| Deja de llegar tu correo o llega correo desconocido | Es posible que alguien haya cambiado tu dirección postal sin que lo sepas. |
| Cuentas desconocidas en tu reporte de crédito | Es posible que se hayan abierto cuentas financieras con tu información personal. |
| Cargos que no reconoces en el estado de cuenta | Es posible que alguien haya accedido a tu cuenta financiera o a tus datos de pago. |
No toda transacción desconocida significa que haya ocurrido un robo de identidad. A veces el nombre de un comercio aparece diferente en el estado de cuenta, o un familiar pudo haber hecho una compra. Aun así, la actividad inesperada debe revisarse lo antes posible para poder reportar de inmediato cualquier transacción no autorizada.
Otra señal de alerta importante es recibir códigos de verificación, correos para restablecer contraseñas o notificaciones sobre cuentas que nunca creaste. Estos mensajes pueden indicar que alguien está intentando acceder a una cuenta en línea o registrar una cuenta con tu información personal.
Revisar tu reporte de crédito periódicamente también puede ayudarte a identificar cuentas desconocidas antes de que se conviertan en un problema más serio. Revisar tus estados de cuenta con regularidad, vigilar la actividad de tus cuentas y responder rápido a los avisos inesperados puede reducir el tiempo en que una actividad fraudulenta pasa desapercibida.
Por último, confía en tu instinto cuando algo te parezca inusual. Recibir llamadas repetidas que piden información personal, que te presionen para confirmar un SSN o un ITIN, o que te digan que debes pagar de inmediato para evitar consecuencias legales son situaciones que merecen una verificación adicional antes de compartir cualquier información sensible. Los estafadores usan estas tácticas con frecuencia para reunir los datos personales que necesitan para cometer un robo de identidad.
¿Qué debes hacer de inmediato si te roban la identidad?
Si sospechas de un robo de identidad, actuar rápido puede ayudar a limitar las pérdidas financieras y facilitar el proceso de recuperación. La Comisión Federal de Comercio (FTC) recomienda crear un plan de recuperación en IdentityTheft.gov lo antes posible. El sitio genera pasos personalizados según el tipo de robo de identidad que se reporte.
Si una cuenta financiera pudo haber sido vulnerada, comunícate de inmediato con la institución financiera para reportar la actividad sospechosa y ayudar a proteger la cuenta. Cambiar las contraseñas y activar la autenticación de dos factores en las cuentas importantes también puede ayudar a evitar más accesos no autorizados.
Si alguien pudo haber abierto cuentas de crédito con tu información personal, considera poner una alerta de fraude o un congelamiento de crédito con las principales agencias de crédito. Estas herramientas pueden dificultar que alguien abra cuentas nuevas a tu nombre.
Cómo reportar el robo de identidad a la FTC
La Comisión Federal de Comercio permite que las víctimas de robo de identidad reporten el incidente en IdentityTheft.gov sin costo. Después de responder algunas preguntas, el sitio web crea un Reporte de Robo de Identidad de la FTC y ofrece un plan de recuperación personalizado según la situación.
Según el tipo de fraude, el plan de recuperación puede recomendar comunicarte con instituciones financieras, disputar cuentas fraudulentas, poner una alerta de fraude o un congelamiento de crédito, o reportar al IRS un robo de identidad relacionado con impuestos.
Guarda copias de cualquier carta, correo electrónico, estado de cuenta o número de caso relacionado con el incidente. Tener registros bien documentados y organizados puede facilitar la resolución de disputas con acreedores o instituciones financieras.
Cómo proteger tu SSN o ITIN del robo de identidad
Proteger la información personal empieza por compartirla solo cuando es necesario. Antes de dar un SSN o un ITIN, verifica quién lo pide, para qué se necesita y si se puede aceptar otra forma de identificación.
Evita llevar contigo documentos que muestren un SSN o un ITIN, a menos que los necesites para una cita específica. Guarda los documentos de impuestos, los números de identificación y los registros financieros en un lugar seguro, y tritura los documentos que contengan información sensible antes de tirarlos.
Si guardas la información de tu SSN o ITIN de forma digital, trata de usar contraseñas seguras y únicas en tus cuentas en línea y activa la autenticación de dos factores siempre que esté disponible. Mantener tus dispositivos actualizados con el software de seguridad más reciente también puede reducir el riesgo de accesos no autorizados.
Cómo vigilar tus cuentas para detectar actividad sospechosa
Vigilar tus cuentas con regularidad es una de las formas más efectivas de detectar el robo de identidad a tiempo. Revisar la actividad de las cuentas, consultar los reportes de crédito y prestar atención a las notificaciones inesperadas puede ayudar a identificar actividad sospechosa antes de que se convierta en un problema mayor.
Las alertas de transacciones también pueden facilitar la vigilancia. La cuenta de cheques de Común incluye notificaciones instantáneas de transacciones, que ayudan a los titulares de la cuenta a identificar rápido compras o transferencias que no reconocen. La cuenta también admite la autenticación de dos factores.
Si aparece una transacción desconocida, es importante que la revises lo antes posible y que te comuniques con la institución financiera si no puedes verificar la actividad. Responder rápido puede reducir el impacto de las transacciones no autorizadas y ayudar a proteger la cuenta más pronto.
Con Común, los clientes elegibles pueden activar las alertas instantáneas de transacciones y la autenticación de dos factores directamente en la app. Vigilar la actividad de tu cuenta con regularidad puede ayudarte a detectar transacciones desconocidas y a responder rápido si algo no se ve bien.
Los clientes elegibles pueden abrir una cuenta de Común con un pasaporte válido, una matrícula consular o más de 100 identificaciones latinoamericanas válidas. La cuenta no tiene requisitos de saldo mínimo ni comisiones mensuales de mantenimiento.
Preguntas frecuentes
¿Cómo sé si alguien me robó la identidad?
El robo de identidad muchas veces se nota por cargos desconocidos, llamadas de cobranza, cuentas que nunca abriste o avisos inesperados del IRS. Revisar con regularidad tus cuentas financieras y tus reportes de crédito puede ayudarte a identificar actividad sospechosa más pronto.
¿Qué debo hacer primero si me roban la identidad?
Empieza por reportar el incidente en IdentityTheft.gov. El sitio crea un Reporte de Robo de Identidad de la FTC y ofrece un plan de recuperación personalizado. Si hay cuentas financieras afectadas, comunícate lo antes posible con las empresas involucradas.
¿Alguien puede robar mi identidad con mi ITIN?
Sí. Aunque un ITIN no se puede usar para todo lo que se puede usar un SSN, puede usarse de forma indebida para fraude fiscal u otros esquemas de robo de identidad. Protege tu ITIN con el mismo cuidado que tu SSN y compártelo solo cuando sea necesario.
¿Reportar el robo de identidad a la FTC tiene algún costo?
No. Puedes reportar el robo de identidad en IdentityTheft.gov sin costo. Después de enviar un reporte, la FTC ofrece orientación para la recuperación y documentación que puede ayudar a resolver cuentas fraudulentas y problemas en el reporte de crédito.
¿Cuánto tarda en arreglarse el daño del robo de identidad?
El tiempo de recuperación depende del tipo de fraude y de qué tan rápido se reporte. Algunos problemas se pueden resolver en semanas, mientras que otros, como corregir reportes de crédito o el robo de identidad relacionado con impuestos, pueden tardar más. Actuar rápido puede ayudar a reducir los retrasos.
¿Debo congelar mi crédito si me roban la identidad?
Un congelamiento de crédito es una opción que recomienda la FTC porque dificulta que alguien abra cuentas de crédito nuevas a tu nombre. Poner y quitar el congelamiento no tiene costo, y no afecta tus cuentas financieras existentes.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Sin requisitos de saldo mínimo ni comisiones mensuales de mantenimiento. Pueden aplicarse tarifas de cajero automático o transferencia. Consulta la app para más detalles sobre tarifas.
Los fondos de depósito directo generalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
Los fondos en tu cuenta están asegurados por la FDIC hasta los límites aplicables por categoría de titularidad a través de Community Federal Savings Bank, Miembro FDIC, en caso de que CFSB falle.
Pagos instantáneos
¿Qué es Venmo y cómo funciona? Guía 2026
8 min de lectura
¿Qué es Venmo y cómo funciona?
Venmo es una app de pagos digitales en Estados Unidos que permite a las personas enviar y recibir dinero rápidamente desde sus teléfonos. La plataforma funciona como un servicio de pago entre personas (P2P), lo que significa que los usuarios pueden transferir dinero a amigos, familiares u otros contactos usando una cuenta bancaria vinculada, tarjeta de débito o saldo disponible dentro de la app.
En los últimos años, Venmo se ha convertido en una de las apps de pago más reconocidas para dividir cuentas, pagar renta, reembolsar amigos y manejar pagos cotidianos en EE.UU.
¿Qué es Venmo?
Venmo es una app de pago digital para transferencias rápidas entre personas que se conocen. Se usa comúnmente para dividir una cuenta de restaurante, pagar renta entre compañeros de cuarto, o compartir costos de viajes o eventos. Venmo opera dentro de Estados Unidos y requiere métodos de pago compatibles como cuentas bancarias o tarjetas de débito de EE.UU.
Los usuarios verificados pueden enviar hasta $60,000 por semana. Los límites de transferencia varían según el estado de verificación de la cuenta y pueden cambiar con el tiempo.
¿Cómo funciona Venmo?
Para comenzar a usar Venmo, los usuarios primero necesitan descargar la app en iPhone o Android y crear una cuenta usando un correo electrónico o número de teléfono de EE.UU. Después de configurar la cuenta, los usuarios pueden conectar un método de pago como: cuenta bancaria de EE.UU., tarjeta de débito, tarjeta de crédito o saldo existente de Venmo.
Una vez que la cuenta está lista, los usuarios pueden buscar a otra persona en Venmo usando su nombre, nombre de usuario, número de teléfono o código QR. Desde ahí, pueden enviar dinero o solicitar un pago.
Tarifas de Venmo — Tabla de costos
| Servicio | Posible tarifa |
|---|---|
| Transferencia bancaria estándar | Sin tarifa adicional de transferencia |
| Transferencia instantánea | 1.75% del monto de la transferencia |
| Pago con tarjeta de crédito | Puede aplicar tarifa del 3% |
| Retiros en cajero automático fuera de red | Pueden aplicar cargos adicionales |
Las tarifas de Venmo pueden cambiar con el tiempo. Siempre revisa la información más actualizada en el sitio oficial de Venmo.
¿Está Venmo disponible en español?
Venmo no está disponible en español; la app opera completamente en inglés. Sin embargo, puedes hacer que la app se muestre en español cambiando el idioma del sistema de tu teléfono inteligente. Venmo tampoco ofrece servicio al cliente en español.
¿Puedo usar Venmo si soy inmigrante?
Venmo requiere una cuenta bancaria o tarjeta de débito de EE.UU. para funcionar. Si no tienes acceso a servicios bancarios tradicionales, puede ser difícil comenzar. Además, Venmo no permite remesas internacionales, por lo que si necesitas enviar dinero a familia en Latinoamérica, necesitarás un servicio diferente.
Venmo vs. Común — Comparación directa
| Característica | Venmo | Común (Pay) |
|---|---|---|
| Función principal | Pagos P2P en EE.UU. | Pagos P2P en EE.UU., remesas y cuentas de depósito |
| Soporte en español | No (solo inglés) | Sí, app bilingüe + soporte 24/7 en español |
| Formas de enviar dinero | Username, teléfono, email o QR | Teléfono, email, @username, QR |
| Pagos con código QR | Sí | Sí |
| Remesas a Latinoamérica | No | Sí |
| Parte de una app financiera completa | Sí, tarjeta y depósito directo | Sí, cuenta de cheques, tarjeta Visa y remesas |
¿Cuándo tiene sentido usar Venmo?
Venmo puede ser útil si: tus amigos y familiares ya usan Venmo, principalmente necesitas pagos domésticos rápidos en EE.UU., y tienes una cuenta bancaria de EE.UU. vinculada.
Preguntas frecuentes
¿Venmo está disponible en español?
No. Venmo opera completamente en inglés sin soporte al cliente en español.
¿Puedo enviar dinero a México con Venmo?
No. Venmo solo permite transferencias domésticas dentro de EE.UU.
¿Cuánto cobra Venmo?
Las transferencias estándar bancarias son sin tarifa adicional. Las transferencias instantáneas tienen una tarifa del 1.75%. Los pagos con tarjeta de crédito pueden tener una tarifa del 3%.
¿Es seguro Venmo?
Venmo usa encriptación y verificación de identidad. Sin embargo, como cualquier app P2P, las transacciones son difíciles de revertir una vez completadas.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.
Educación Financiera
Cómo llenar un money order: guía paso a paso
8 min de lectura
Cómo llenar un money order: guía paso a paso
Un money order es un pago en papel prepagado que se usa frecuentemente para renta, facturas o enviar dinero de forma segura por correo. Para llenarlo correctamente, necesitas agregar el nombre del destinatario, tu información, firmar al frente y guardar el recibo para rastrear o reemplazar el pago si es necesario.
Los money orders siguen siendo ampliamente usados en Estados Unidos, especialmente para situaciones donde se necesita un método de pago seguro en papel. Incluso en 2026, muchos propietarios, empresas de servicios públicos, oficinas gubernamentales y destinatarios individuales siguen aceptando o requiriendo money orders para ciertos pagos.
Para muchas personas, especialmente inmigrantes, recién llegados a EE.UU. o personas sin cuenta bancaria tradicional, los money orders pueden sentirse más accesibles que los cheques personales. Al mismo tiempo, llenar un money order incorrectamente puede causar retrasos, hacer que el pago sea inválido o crear problemas si se pierde. Saber exactamente qué información escribir y dónde puede ayudar a evitar inconvenientes innecesarios.
¿Qué es un money order?
Un money order es un pago en papel prepagado que funciona de manera similar a un cheque. En lugar de extraer dinero directamente de una cuenta bancaria, pagas el monto completo por adelantado al comprarlo.
Una vez completado, el money order generalmente puede:
- Enviarse por correo a un destinatario
- Depositarse en una cuenta bancaria
- Cobrarse en ubicaciones aprobadas
Debido a que el pago es prepagado, los money orders generalmente se consideran más seguros que enviar efectivo por correo.
Los money orders se usan comúnmente para:
- Pagos de renta
- Facturas de servicios
- Tarifas gubernamentales
- Pagos enviados por correo
- Enviar dinero a familiares
- Situaciones donde no se aceptan cheques personales
La mayoría de los money orders también incluyen un recibo o número de seguimiento que puede ayudar a verificar si el pago fue cobrado. Sin embargo, a diferencia de muchas apps de pago digital, los money orders típicamente no se rastrean en tiempo real.
¿Cuándo usar un money order vs otras opciones?
Los money orders pueden seguir teniendo sentido en ciertas situaciones, especialmente cuando:
- Un propietario solo acepta money orders
- No tienes una cuenta de cheques en EE.UU.
- Necesitas enviar un pago seguro por correo
- El destinatario no usa apps de pago digital
- No quieres compartir información bancaria
¿Dónde comprar un money order?
Los money orders están disponibles en muchos lugares en Estados Unidos. Las tarifas y montos máximos varían dependiendo del emisor.
USPS (Servicio Postal de Estados Unidos):
El Servicio Postal de EE.UU. es uno de los lugares más comunes para comprar money orders. Los money orders domésticos típicamente cuestan entre $1.45 y $1.95 dependiendo del monto. Los money orders de USPS no vencen.
Walmart:
Muchas ubicaciones de Walmart ofrecen money orders a través de los servicios de MoneyGram. Las tarifas pueden ser más bajas que los bancos tradicionales, aunque aplican límites dependiendo de la ubicación.
Western Union:
Las ubicaciones de Western Union también venden money orders. Algunas tiendas ofrecen horarios extendidos.
Bancos y cooperativas de crédito:
Algunos bancos y cooperativas de crédito emiten money orders a titulares de cuentas. Las tarifas pueden variar dependiendo de si ya tienes cuenta con la institución.
Paso 1: Llena el nombre del destinatario
El primer y más importante paso es escribir el nombre legal completo del destinatario en la sección 'Pay to', 'Pay to the Order of' o 'Payee'.
Consejos:
- Escribe claramente usando tinta negra o azul
- Verifica la ortografía
- Evita apodos a menos que se soliciten específicamente
- No dejes esta sección en blanco
Si el nombre es incorrecto, el destinatario puede tener problemas para depositar o cobrar el money order. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrar o depositar el money order con identificación válida.
Paso 2: Llena el nombre y dirección del remitente
Luego, escribe tu propia información en la sección del comprador o remitente. Dependiendo del emisor, el formulario puede pedir: nombre completo, dirección, ciudad y estado, número de teléfono.
Esta información ayuda a identificar quién compró el money order si hay un problema después. Si se pierde, es robado o nunca se recibe, la información del remitente puede ayudar durante el proceso de reemplazo o reembolso.
Paso 3: Firma al frente y agrega un memo
La mayoría de los money orders incluyen una línea de firma al frente. Firma solo donde se indique al comprador o remitente que firme.
No firmes la parte de atrás.
La parte de atrás está reservada para el destinatario cuando cobra o deposita el money order.
Algunos money orders también incluyen una sección de memo o número de cuenta. Esto puede ayudar al destinatario a identificar para qué es el pago. Ejemplos incluyen: número de apartamento para renta, número de cuenta de servicios, número de factura, propósito del pago.
Paso 4: Guarda tu recibo
Muchas personas accidentalmente tiran el recibo adjunto al money order. Esta es una de las partes más importantes de la transacción.
El recibo usualmente contiene: información de seguimiento, número de serie, monto de compra, fecha de compra.
Guarda el recibo hasta que el money order haya sido cobrado o depositado exitosamente. Si se pierde, es robado o se retrasa, el recibo puede ayudarte a: solicitar un reemplazo, verificar si fue cobrado, contactar al servicio de atención al cliente, presentar un reclamo.
Errores comunes que evitar
Dejar campos en blanco:
Las secciones en blanco pueden permitir que alguien más agregue información después. Llena el money order completamente antes de entregarlo o enviarlo.
Usar información incorrecta del destinatario:
Los nombres mal escritos o la información incorrecta del negocio pueden retrasar el proceso de pago.
Firmar la parte de atrás:
Solo el destinatario debe firmar la parte de atrás del money order.
Tirar el recibo:
Siempre guarda tu recibo hasta que se confirme el pago.
Usar lápiz o letra ilegible:
Usa tinta permanente y escribe claramente para reducir problemas de procesamiento.
Enviar efectivo por correo en lugar de money order:
Si necesitas enviar un pago por correo, los money orders son generalmente más seguros que enviar efectivo.
Alternativas digitales a los money orders
Aunque los money orders siguen teniendo usos legítimos, muchos pagos cotidianos ahora se manejan digitalmente.
Las alternativas digitales comunes incluyen: Venmo, Cash App, Zelle, transferencias bancarias, apps de pago con tarjeta de débito.
Para personas que regularmente envían dinero dentro de EE.UU. o a Latinoamérica, Común ofrece opciones de transferencia digital a través de Pay.
Pay permite a los usuarios elegibles enviar dinero usando: enlaces de pago, códigos QR, números de teléfono, direcciones de correo electrónico, nombres de usuario, tarjetas de débito.
A diferencia de los money orders enviados por correo, las transferencias digitales dentro de las apps generalmente se pueden rastrear directamente desde el teléfono.
Común también ofrece remesas internacionales a Latinoamérica desde $2.99, un servicio adicional de la plataforma relevante para personas que anteriormente dependían del envío de money orders internacionalmente.
Elegir la opción de pago correcta para tus necesidades
Los money orders siguen desempeñando un papel importante para muchas personas en EE.UU., especialmente para pagos de renta, formularios gubernamentales, pagos por correo o situaciones donde se prefiere documentación en papel.
Al mismo tiempo, los pagos digitales han ampliado las opciones disponibles para transferencias cotidianas de dinero. La elección correcta depende de la situación. Para pagos formales requeridos en papel, los money orders aún pueden tener sentido. Para envíos cotidianos entre familiares, amigos o contactos de confianza, las herramientas de pago digital pueden sentirse más prácticas y fáciles de rastrear.
Preguntas frecuentes
¿Cuánto cuesta un money order?
Los money orders típicamente cuestan entre $1.45 y $10 dependiendo del emisor, monto y ubicación. Los de USPS generalmente van de $1.45 a $1.95.
¿Puede cualquiera cobrar un money order?
No. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrarlo o depositarlo con identificación válida.
¿Por cuánto tiempo es válido un money order?
Muchos money orders no vencen, aunque algunos emisores pueden cobrar tarifas de servicio después de largos períodos de inactividad. Los money orders de USPS no vencen.
¿Qué pasa si cometo un error en un money order?
Si cometes un error antes de enviar el money order, evita tachar la información. Contacta al emisor sobre opciones de reemplazo. Algunos emisores pueden cobrar una tarifa de reemplazo o cancelación.
¿Puedo rastrear un money order?
Generalmente puedes verificar si un money order fue cobrado contactando al emisor y proporcionando la información del recibo.
¿Cuál es una alternativa digital a un money order?
Las alternativas digitales de terceros incluyen Venmo, Cash App y Zelle para transferencias entre personas. Por su parte, Común ofrece Pay para enviar dinero dentro de EE.UU., además de remesas internacionales a Latinoamérica desde $2.99.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


