
Viviendo en Estados Unidos
¿Cuál es el mejor seguro médico en Estados Unidos? Guía completa
Descubre los diferentes seguros médicos en Estados Unidos, tipos de cobertura, costos aproximados, qué es un copago y deducible y cuál es el seguro ideal.
8 min read

17 Dec 2025
¿Cuál es el mejor seguro médico en Estados Unidos?
Contar con cobertura médica es indispensable para asegurarte de recibir la atención necesaria en caso de necesitarla. Además, también es una manera de invertir en el futuro al prevenir gastos mayores derivados de intervenciones costosas.
En Estados Unidos existen varias opciones de seguros médicos, por lo que no es posible señalar a uno solo como “el mejor”, ya que eso depende de tus necesidades y presupuesto.
Aunque el acceso a la atención médica es una necesidad básica, el proceso de contratación de un seguro de salud puede ser confuso para la comunidad inmigrante.
Por ello, a continuación te mostraremos una comparativa de las aseguranzas médicas más importantes en Estados Unidos, los criterios clave a evaluar y la resolución de algunas dudas frecuentes para que elijas la mejor opción para proteger tu vida y la de tu familia.
Factores a considerar al elegir un seguro médico
Antes de elegir un plan de seguro médico, analiza con detenimiento tus necesidades personales y familiares, así como los beneficios, las condiciones médicas y las características de cada opción.
Estos son los puntos clave que debes tener en cuenta antes de firmar cualquier contrato.
- Nivel de cobertura.
Hay opciones de seguros médicos que únicamente cubren los servicios médicos básicos, mientras que hay otros que sí ofrecen cobertura integral, que incluye hospitalización, consultas médicas con especialistas y medicamentos recetados. Analiza tus necesidades médicas y las de tu familia para tener una idea de qué tipo de cobertura es la adecuada.
- Costo mensual de la prima.
El nivel de cobertura determinará el costo que deberás cubrir cada mes. Asegúrate de que esta cantidad sea sostenible para tus finanzas a largo plazo.
- Deducibles y copagos.
Se trata de dos datos que debes tener muy claros antes de contratar un seguro. El deducible es la cantidad de dinero que debes cubrir antes de que la compañía de seguro comience a pagar la atención médica; mientras que el copago es la tarifa que debes pagar cada vez que utilizas un servicio médico.
- Red de hospitales y doctores disponibles.
Revisa que el plan de seguro médico ofrezca una amplia red de hospitales y clínicas cerca de tu domicilio o trabajo para facilitar el acceso a la atención médica cuando la necesites.
- Requisitos de elegibilidad.
Como inmigrante en Estados Unidos, debes tener en cuenta que varios servicios, como los seguros médicos, solicitan requisitos relacionados con el estatus migratorio, residencia en el país e ingresos mínimos.
- Beneficios adicionales.
Otro punto relevante a evaluar es la disponibilidad de beneficios adicionales, como atención preventiva, salud mental, programas de bienestar y cobertura de maternidad.
Recuerda que el hecho de que un seguro tenga un bajo precio no significa que sea la mejor opción, ya que esto depende de tus necesidades específicas y las de tu familia.
Opciones de seguros médicos en Estados Unidos
El mercado de seguros médicos de Estados Unidos se compone de una variedad de planes tanto públicos como privados.
Estas son algunas opciones de seguros médicos que debes conocer.
- Seguro médico a través del Mercado de Salud (ACA).
Los planes de salud en virtud de la Ley de Cuidado de Salud a Bajo Precio (ACA) corresponden a un programa público federal o estatal. Estos deben incluir atención médica esencial y medicamentos básicos. También hay algunas opciones con subsidios que ofrecen descuentos bajo condiciones de ingresos mínimos.
- Medicaid.
Se trata de un programa público destinado a personas de bajos ingresos cuya cobertura de salud protege a niños, mujeres embarazadas, personas con discapacidad y familias. Generalmente, no tiene costo, pero algunos servicios pueden requerir copagos.
- Medicare.
Es un programa orientado a atender a personas mayores de 65 años. Se divide de la siguiente manera:
- Part A: hospitalización.
- Part B: servicios médicos.
- Part C: Medicare Advantage, administrado por aseguradoras privadas que ofrecen otros beneficios.
- Planes privados y seguros a través del empleador.
Los seguros médicos privados se contratan directamente con la compañía o se ofrecen como prestación por parte de un empleador. Estos planes incluyen varios niveles de cobertura, así como una amplia red de proveedores.
Comparativa de los seguros médicos más comunes
Recuerda que más que una póliza de seguro, un plan de salud ofrece protección para ti y tu familia, por lo que vale la pena tomarte el tiempo necesario para buscar la mejor opción.
Aquí tienes una tabla comparativa de los planes de seguros médicos más importantes de Estados Unidos.
Tipo de plan
Beneficiarios
Costos aproximados
Cobertura principal
Mercado ACA
Personas que no cuentan con seguro privado por el empleador.
Los costos varían según la cobertura. También pueden incluir subsidios para reducir el precio.
Incluyen beneficios esenciales: hospitalización, atención preventiva, medicamentos, servicios de emergencia, etc.
Medicaid
Personas con bajos ingresos.
Cobertura gratuita con copagos accesibles.
Amplia cobertura de servicios médicos y hospitalarios en todo el país.
Medicare
Personas mayores de 65 años y con algunos tipos de discapacidades.
- Part A: deducibles por el periodo cubierto.
- Part B: prima mensual de aproximadamente $185.
Cobertura hospitalaria y servicios médicos.
Seguro privado por empleador
Trabajadores (y dependientes) cubiertos por sus empleadores.
Los costos incluyen primas, deducibles y copagos, que varían según el plan.
Cobertura hospitalaria, atención con especialistas, medicamentos, servicio de emergencias, etc.
No olvides que, como inmigrante en Estados Unidos, es importante revisar los requisitos de elegibilidad relacionados con el estatus migratorio.
Maneja tus finanzas en EE. UU. con Común
En este artículo te explicamos qué factores considerar antes de contratar un seguro médico en Estados Unidos, los diferentes planes que existen y cómo comparar los beneficios ofrecidos.
Recuerda que no existe una sola opción que se podría considerar como el mejor seguro médico, ya que esto depende de tus necesidades y posibilidades personales y familiares.
Además de cubrir los gastos médicos, los inmigrantes necesitan servicios financieros seguros para administrar su dinero.
¡Común es la plataforma financiera que has estado buscando! ¡Conoce todos sus beneficios!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- App móvil disponible en español que acepta más de 100 identificaciones oficiales para abrir una cuenta.
- Tarjeta de débito para compras y pagos diarios.
Abre tu cuenta con Común hoy mismo y administra tus facturas médicas en EE. UU. de manera simple y transparente.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuál es la compañía de seguros de salud número uno en Estados Unidos?
Entre las mejores compañías de seguros médicos en USA se encuentran las siguientes:
- Cigna.
- Aetna.
- Blue Cross Blue Shield.
- Ambetter.
- Anthem.
¿Es obligatorio tener seguro médico en Estados Unidos?
A nivel federal no es obligatorio, pero algunos estados, como California y Nueva Jersey, obligan a los ciudadanos a contar con un seguro médico, de lo contrario, son acreedores de multas.
¿Dónde puedo comparar planes de salud de forma oficial?
Algunos sitios oficiales son los siguientes: HealthCare.gov: portal del gobierno federal para ver, comparar y adquirir planes del Marketplace (ACA). Finder.Healthcare.gov: sitio oficial para buscar planes disponibles fuera del Marketplace. Medicare.gov: sitio oficial del gobierno para comparar planes de Medicare según tu código postal.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
¿Qué es el cashback y cómo funciona? Guía 2026
8 min de lectura
¿Qué es el cashback y cómo funciona? Guía 2026
El cashback es un sistema de recompensas que te devuelve un porcentaje del dinero que gastas en compras elegibles. En términos simples, cuando compras algo usando ciertas tarjetas de crédito, tarjetas de débito, apps o programas de recompensas, puedes recibir de vuelta un porcentaje de tu dinero en compras, aunque generalmente se acredita a tu cuenta en lugar de entregarte efectivo físico.
Si te mudaste recientemente a Estados Unidos o estás aprendiendo cómo funciona el sistema financiero, puede que hayas escuchado el término 'cashback' mientras comprabas en lugares como Walmart, Target, gasolineras, supermercados o tiendas en línea.
Para muchas personas, el cashback puede convertirse en una herramienta práctica para gestionar gastos cotidianos como comestibles, transporte, gasolina y compras del hogar. Aunque los montos pueden parecer pequeños al principio, pueden acumularse con el tiempo cuando se usan de forma consistente y responsable.
¿Qué es el cashback?
El cashback es un tipo de recompensa financiera que devuelve un porcentaje de tu compra después de que gastas dinero con un método de pago participante o plataforma de recompensas.
Por ejemplo:
- Si gastas $100 en el supermercado usando una tarjeta que ofrece 2% de cashback, puedes recibir $2 de vuelta
- Si una app de cashback ofrece 5% en una gasolinera participante y gastas $60 en combustible, puedes recibir $3 de vuelta
A diferencia de los descuentos tradicionales, el cashback generalmente ocurre después de que se completa la compra.
¿Cómo funciona el cashback?
Los programas de cashback generalmente siguen un proceso simple:
- Realizas una compra elegible usando la tarjeta, app o cuenta de recompensas participante
- La transacción es registrada por el proveedor
- Un porcentaje de esa compra te es devuelto como cashback
La recompensa puede aparecer como:
- Crédito en estado de cuenta
- Depósito bancario
- Tarjeta de regalo
- Saldo de recompensas
- Puntos canjeables
- Crédito en tienda
Algunas recompensas de cashback aparecen en pocos días, mientras que otras pueden tardar un ciclo de facturación completo o más en procesarse. A menudo hay umbrales mínimos de canje antes de poder reclamar tu cashback. Ciertos programas pueden incluir fechas de vencimiento. También es importante entender que no todas las compras califican para cashback.
Cashback vs. descuentos tradicionales
Mientras que el cashback y los descuentos tradicionales pueden ayudar a los consumidores a ahorrar dinero, funcionan de manera diferente. Un descuento tradicional reduce el precio de inmediato en la caja, mientras que el cashback devuelve parte del dinero después de que la compra ya se completó.
| Cashback | Descuento tradicional |
|---|---|
| El dinero se devuelve después de la compra | El precio se reduce antes de la compra |
| Generalmente vinculado a tarjetas, apps o programas de lealtad | Generalmente disponible directamente en tienda |
| Las recompensas pueden tardar días o semanas en procesarse | Los ahorros son inmediatos |
| Puede ayudar a rastrear gastos digitalmente | Generalmente no incluye herramientas de seguimiento |
| A menudo limitado a categorías o tiendas elegibles | Depende de promociones de tienda |
Tipos de cashback en 2026
No todos los programas de cashback funcionan igual. Antes de registrarte en un programa, es importante revisar detalles como tarifas anuales, tasas de interés, canje mínimo, políticas de vencimiento y categorías de gasto.
Cashback de tasa fija
Este tipo devuelve el mismo porcentaje de cashback en todas las compras. Ejemplo: 1.5% de cashback en todo lo que compres. Esta estructura es simple porque no necesitas rastrear categorías ni ofertas rotativas.
Cashback por categorías
Algunas tarjetas o apps ofrecen porcentajes más altos de cashback en categorías específicas como supermercados, restaurantes, gasolineras o suscripciones de streaming. Por ejemplo: 3% en comestibles, 2% en gasolina, 1% en todas las demás compras.
Categorías rotativas de cashback
Algunos proveedores cambian las categorías de cashback cada pocos meses. Un trimestre puede enfocarse en gasolineras y tiendas de comestibles; otro puede incluir compras en línea y viajes. Estos programas a veces requieren activación manual cada trimestre.
Bonos de bienvenida
Ciertas tarjetas de crédito ofrecen bonos introductorios de cashback si gastas un monto mínimo durante los primeros meses después de abrir la cuenta. Por ejemplo: gasta $500 en los primeros 3 meses y recibe $150 de bonus de cashback. La Comisión Federal de Comercio recomienda revisar cuidadosamente los términos antes de solicitar productos financieros con ofertas promocionales.
¿Dónde puedes obtener cashback en Estados Unidos?
Tarjetas de crédito:
Muchas tarjetas de crédito en EE.UU. incluyen recompensas de cashback. Algunos ejemplos incluyen productos de Discover, Chase, Capital One y American Express. Algunas se enfocan en categorías como restaurantes o viajes, mientras que otras ofrecen cashback de tasa plana.
Tarjetas de débito:
Algunas instituciones financieras ofrecen tarjetas de débito con cashback, aunque las recompensas suelen ser menores que las de las tarjetas de crédito. Esto puede ser atractivo para personas que prefieren evitar deudas o intereses de tarjeta de crédito.
Apps de cashback:
Varias apps móviles se asocian con minoristas y ofrecen recompensas de cashback por compras. Ejemplos incluyen Rakuten, Ibotta, Upside y Honey. Estas apps pueden proporcionar cashback para compras en supermercados, compras en línea, gasolineras y restaurantes.
Programas de lealtad de tiendas:
Los minoristas a veces ofrecen cashback o recompensas de tienda a través de programas de membresía. Por ejemplo, supermercados, farmacias y tiendas de mayoreo pueden devolver crédito en tienda o puntos de ahorro después de las compras.
Cashback vs. puntos vs. millas: ¿cuál es mejor?
Aunque a menudo se agrupan bajo la categoría de 'recompensas', cada uno funciona diferente y puede ser útil dependiendo de los hábitos de gasto, metas financieras y estilo de vida de una persona.
Los programas de cashback generalmente devuelven un porcentaje del dinero gastado en compras elegibles. Los sistemas de puntos usualmente asignan un valor numérico a las compras que luego puede canjearse por productos, tarjetas de regalo, descuentos o servicios. Las millas de viaje están típicamente asociadas con aerolíneas, hoteles o tarjetas de crédito enfocadas en viajes.
| Cashback | Puntos | Millas |
|---|---|---|
| Devuelve dinero | Valor del sistema de recompensas | Recompensas enfocadas en viajes |
| Gasto flexible | A menudo canjeable en ecosistemas específicos | Generalmente vinculado a aerolíneas u hoteles |
| Recompensa después de gastar | Los valores de canje varían | Mejor para viajeros frecuentes |
| Común para compras cotidianas | Puede incluir tarjetas de regalo o productos | Se usa frecuentemente para viajar |
Para muchas personas, especialmente las enfocadas en obtener algún valor en gastos cotidianos como comestibles, transporte, gasolina o compras del hogar, el cashback puede sentirse más útil ya que la recompensa está directamente conectada al dinero en lugar de sistemas de conversión o programas de viaje.
3 consejos prácticos para usar el cashback de forma responsable
1. Usa el cashback para compras que ya tenías planeadas
Enfócate en gastos recurrentes como comestibles, gasolina, transporte y facturas de servicios. Esto te ayuda a evitar gastar de más simplemente para ganar recompensas.
2. No compres cosas que no necesitas
Una oferta de cashback no hace automáticamente que una compra valga la pena. Por ejemplo, gastar $200 para ganar $4 de cashback puede no ayudar a tus finanzas si la compra fue innecesaria.
3. Rastrear tus ganancias de cashback
Muchas apps y plataformas financieras te permiten monitorear categorías de gasto, totales de cashback y recompensas mensuales. Rastrear tus recompensas puede ayudarte a entender tus patrones de gasto y mantener metas financieras.
¿Común ofrece cashback?
No. Común actualmente no ofrece programas de cashback.
Sin embargo, Común proporciona herramientas y recursos que ofrecen orientación para inmigrantes latinoamericanos navegando el sistema financiero de EE.UU.
Aunque el cashback puede ser útil para algunas personas, es importante prestar atención a las comisiones, ya que los ahorros cuando se incluyen las comisiones pueden no ser tan fuertes como se percibe inicialmente. Al comparar herramientas financieras en EE.UU., el cashback es solo un factor a considerar. Las tarifas, comisiones, accesibilidad de la cuenta y transparencia también pueden afectar tu experiencia financiera con el tiempo.
El costo de Común para abrir una cuenta de débito es $0, igual que el saldo mínimo de $0 y la comisión mensual de $0 para la cuenta de débito.
Preguntas frecuentes
¿Qué es el cashback y cómo funciona?
El cashback es un sistema de recompensas que devuelve un porcentaje de tus compras después de gastar dinero usando tarjetas, apps o programas de lealtad elegibles.
¿Cómo se calcula el cashback?
El cashback generalmente se calcula como un porcentaje del monto de la compra. Por ejemplo, si gastas $100 y tu tasa de cashback es 2%, recibes $2 de vuelta.
¿Dónde puedo obtener cashback en Estados Unidos?
El cashback está disponible comúnmente a través de tarjetas de crédito, tarjetas de débito, apps de compras y programas de lealtad de minoristas.
¿Cuál es la diferencia entre cashback y puntos?
El cashback devuelve dinero directamente, mientras que los puntos son parte de sistemas de recompensas que solo pueden canjearse por productos específicos, tarjetas de regalo o servicios.
¿Común ofrece cashback?
No. Común actualmente no ofrece cashback.
¿El cashback es gravable?
En muchos casos, el cashback ganado a través de compras generalmente se trata como un reembolso en lugar de ingreso gravable. Sin embargo, el tratamiento fiscal puede variar dependiendo de cómo se ganen las recompensas. El IRS recomienda consultar a un profesional fiscal para situaciones específicas.
Viviendo en Estados Unidos
Día del Padre en Estados Unidos y Latinoamérica: ¿Cuándo se celebra y cómo enviar dinero?
8 min de lectura
Día del Padre en Estados Unidos y Latinoamérica
¿Cuándo es el Día del Padre? En Estados Unidos, el Día del Padre en 2026 cae el 21 de junio, el tercer domingo de junio. Sin embargo, si tu papá vive en México, Guatemala, Honduras u otros países de Latinoamérica, su día podría caer en una fecha completamente diferente. Esta guía ofrece un panorama de las fechas del Día del Padre a través de Estados Unidos y Latinoamérica para que puedas planificar con anticipación y mantenerte conectado con familiares en el extranjero.
Una celebración, muchas fechas
El Día del Padre es una ocasión importante para muchas familias en el continente. Sin embargo, no todos los países celebran el Día del Padre en las mismas fechas fijas. En EE.UU. y la mayor parte de Latinoamérica, cae el tercer domingo de junio. Sin embargo, Honduras lo celebra el 19 de marzo, Guatemala y El Salvador el 17 de junio, y República Dominicana el último domingo de julio.
Si tu familia está repartida en varios países, es fácil perder el hilo. Aquí tienes un desglose completo para que tengas todo en un solo lugar.
¿Cuándo es el Día del Padre en cada país de Latinoamérica y EE.UU.? (2026)
| Fecha de celebración | Países | Fecha en 2026 |
|---|---|---|
| Tercer domingo de junio | Estados Unidos, México, Colombia, Venezuela, Perú, Chile, Argentina, Costa Rica, Panamá, Paraguay, Puerto Rico | 21 de junio |
| Segundo domingo de junio | Ecuador | 14 de junio |
| Segundo domingo de julio | Uruguay | 12 de julio |
| Último domingo de julio | República Dominicana | 26 de julio |
| Segundo domingo de agosto | Brasil | 9 de agosto |
| 17 de junio (fijo) | Guatemala, El Salvador | 17 de junio |
| 23 de junio (fijo) | Nicaragua | 23 de junio |
| 19 de marzo (fijo) | Honduras, Bolivia | 19 de marzo |
¡Puedes guardar esta tabla y compartirla en el chat familiar!
¿Cuándo es el Día del Padre en Estados Unidos?
En EE.UU., el Día del Padre se celebra el tercer domingo de junio. En 2026, eso es el 21 de junio.
La tradición se remonta a principios del siglo XX, cuando Sonora Smart Dodd abogó por reconocer a los padres después de haber sido criada por un padre soltero. Con el tiempo, se convirtió en una celebración nacional de la paternidad y la familia.
Hoy, el Día del Padre en EE.UU. es una ocasión importante. Las familias se reúnen para parrilladas en el patio, asisten a servicios religiosos, ven un partido juntos o simplemente pasan tiempo en casa. Los restaurantes se llenan para el brunch del domingo. Tarjetas de regalo, herramientas, accesorios de parrilla y tarjetas sentimentales dominan los estantes de las tiendas la semana antes.
Para muchas familias inmigrantes en EE.UU., el Día del Padre también puede cargar peso emocional. Muchos padres están en EE.UU. trabajando a miles de kilómetros de sus propios padres en casa, construyendo un futuro para sus hijos. En una ocasión así, la distancia puede sentirse pesada y una llamada telefónica se vuelve más que una llamada. Para muchas familias, enviar dinero a casa se vuelve más que una transacción.
Día del Padre en México
México celebra en la misma fecha que EE.UU., el tercer domingo de junio; en 2026, la fecha cae el 21 de junio. Aunque no es un día festivo oficial, se celebra ampliamente.
En México, las tradiciones del Día del Padre están enraizadas en la familia. Las madres y los hijos a menudo se levantan temprano para preparar un desayuno especial, desde chilaquiles, tamales o lo que más le guste a papá. Las escuelas organizan eventos en los días previos, donde los niños hacen regalos e interpretan canciones. Toda la familia tiende a reunirse para un almuerzo o cena prolongada, y es común que la celebración incluya música, brindis y narración de historias que se extiende hasta bien entrada la noche.
Si tu padre está en México y tú estás en EE.UU., el 21 de junio de 2026 es tu momento compartido. Una videollamada durante la comida familiar significa que estás en la mesa aunque no puedas estar.
Día del Padre en Centroamérica
Las fechas del Día del Padre varían en Centroamérica.
Guatemala y El Salvador celebran el 17 de junio. Esto es raro porque es una fecha fija, no atada a un domingo. Las familias suelen celebrar de dos maneras: un reconocimiento más pequeño y simbólico el 17 de junio mismo (llamadas, regalos, comidas), y una reunión más grande el fin de semana más cercano si es necesario.
Nicaragua celebra el 23 de junio, también una fecha fija. Este año, cae solo dos días después de la fecha de EE.UU., pero esos dos días son importantes si planeas hacer una llamada o incluso una transferencia de dinero.
Honduras es una excepción en la región, ya que ahí el Día del Padre se celebra el 19 de marzo, el día festivo de San José. Esta tradición católica, también observada en España, Bolivia y partes de Europa, asocia la paternidad con la figura de José como protector y proveedor. Si tu padre está en Honduras, vale la pena tener en mente que su día llega en primavera, no en verano.
Día del Padre en Sudamérica
Colombia, Venezuela, Perú, Chile y Argentina celebran el Día del Padre el tercer domingo de junio. En 2026 eso sería el 21 de junio. En Colombia, se trata como una ocasión familiar importante, a menudo centrada en un largo almuerzo dominical con música en vivo. Venezuela y Perú siguen tradiciones similares de reuniones en casa y comidas especiales. Los niños participan preparando presentaciones, manualidades y artesanías.
Ecuador es una ligera variación: la celebración ocurre el segundo domingo de junio, que en 2026 cae el 14 de junio, una semana antes que EE.UU.
Día del Padre en el Caribe
República Dominicana es una excepción en la región, celebra el último domingo de julio, que cae el 26 de julio en 2026. Si tu papá es de República Dominicana, es importante recordar que su día especial es un mes completo después que el resto de Latinoamérica.
Ideas de regalos cuando tu padre está en otro país
La distancia no cambia el Día del Padre, pero sí cambia cómo puedes hacerte presente. No estar ahí en persona puede sentirse difícil y a veces puedes batallar para encontrar maneras de demostrar que te importa. Eso también puede sentirse como presión, pero lo que haces lleva más intención, y esa intención es lo que importa.
- Llámalo, pero planéalo. No solo marques y esperes que esté libre. Coordina con familiares para que cuando llames, él esté disponible. Algunas personas incluso planean llamar durante la celebración especial, cuando la gente está reunida, la comida está en la mesa y tu cara en la pantalla es parte de la fiesta
- Envía un mensaje de voz o video. Un video divertido mostrándole algunas partes de tu vida en EE.UU. — tu familia, tu ciudad. Un mensaje de voz con un mensaje especial que pueda reproducir. Pueden sentirse como pequeños esfuerzos pero cuando vienen del corazón y la distancia está involucrada, son los que más importan
- Un detalle para la fiesta. A veces pagar toda la comida del Día del Padre o la música en vivo o incluso la decoración puede mostrar que aunque estés lejos, todavía puedes involucrarte. Para asegurarte de poder contribuir, siempre puedes enviar una remesa a los familiares que están organizando la celebración
- Envía dinero con significado. Aunque enviar una remesa el Día del Padre puede sentirse familiar si estás apoyando a tu familia, la realidad es que el contexto lo cambia. Elegir enviar dinero ese día específico señala atención y cariño. Muestra que estás presente mientras le das a tu padre la libertad de gastar en lo que más necesite o quiera
- Hazlo específico. Un nuevo par de zapatos, el gadget del que ha estado hablando por semanas o boletos para algo que disfruta. Para asegurarte de que pueda experimentarlo, puedes transferirle el dinero directamente o a un familiar si le encantan las sorpresas
¿Cómo enviar dinero a tu papá para el Día del Padre?
Hay muchos proveedores de servicios de remesas y transferencias internacionales, la elección está entre cómo le llegará y cuánto te costará. La opción correcta depende de tus prioridades, ya sea velocidad, costo, tarifas, y cómo tu papá realmente recibe dinero donde vive.
Servicios digitales de remesas
Empresas como Remitly, MoneyGram, Wise y Común se están volviendo una forma más común para que las personas en EE.UU. envíen dinero al extranjero.
Suelen ofrecer:
- Opciones de entrega rápida. Muchas transferencias generalmente llegan el mismo día o en minutos, especialmente con pagos con tarjeta de débito
- Entregas flexibles. Puedes enviarlo a una cuenta bancaria, billetera móvil o retiro en efectivo según el país
- Servicios fáciles de usar. Enviar una remesa desde tu teléfono sin tener que ir a una ubicación. Algunas apps incluso están diseñadas específicamente para enviar dinero internacionalmente. Por ejemplo, la app de Común está disponible en español
¿Qué considerar?
- Costos. Los costos pueden presentarse con una tarifa fija y/o un margen dentro del tipo de cambio. Es importante entender los costos de los servicios seleccionados
- Las tarifas cambian constantemente. Los tipos de cambio cambian a menudo y es importante estar consciente de esos cambios
- Algunos pueden no ofrecer opciones de retiro en efectivo. Remitly, MoneyGram y Común ofrecen opciones en efectivo que pueden cambiar según el país donde se envía el dinero. Por ejemplo, Común ofrece opciones en efectivo en Elektra y Oxxo en México
Transferencias bancarias tradicionales
Esto significa enviar una transferencia desde tu banco de EE.UU. directamente a la cuenta bancaria de tu papá.
Estas transferencias suelen ofrecer:
- Infraestructura bancaria familiar. Los bancos están regulados y son familiares para muchas personas
- Límites de transferencia más altos. Tienden a ofrecer límites más altos para transferencias que otros servicios digitales
¿Qué considerar?
- Costos. Las tarifas para enviar y recibir, así como los tipos de cambio, pueden ser menos competitivos que otros proveedores de servicios
- Tiempo más lento. Algunas transferencias pueden tardar varios días hábiles
- Flexibilidad limitada. Sin retiro en efectivo ni métodos alternativos de entrega
Transferencias con retiro en efectivo
Puedes enviar dinero en persona o en línea para retiro en efectivo a través de servicios como Western Union o MoneyGram.
Suelen ser útiles para destinatarios que:
- Prefieren efectivo. Esto es útil si tu papá prefiere efectivo o no tiene una cuenta bancaria
- Disponibilidad rápida. A menudo disponible en minutos
- Amplia accesibilidad. Algunas empresas tienen grandes redes con ubicaciones disponibles en muchos países
¿Qué considerar?
- Costos. Las tarifas y tipos de cambio tienden a ser menos favorables
- Precios menos transparentes. Más difícil comparar el costo total por adelantado
- Consideraciones de ubicación. Los retiros en efectivo dependen de que las ubicaciones estén abiertas y tengan suficiente efectivo en el sitio
¿Qué priorizar para una remesa del Día del Padre?
- Si el tiempo es lo que más importa. Podría valer la pena considerar un servicio con entrega el mismo día o retiro en efectivo
- Si el costo importa más. Es aconsejable comparar opciones, especialmente tarifas fijas y márgenes dentro de los tipos de cambio
- Si la conveniencia importa más. Puede ser más importante elegir la opción que requiera menos esfuerzo para tu papá en su día especial
Preguntas frecuentes
¿Cuándo es el Día del Padre en Estados Unidos en 2026?
21 de junio de 2026.
¿Cuándo es el Día del Padre en México en 2026?
21 de junio de 2026.
¿Cuándo es el Día del Padre en Colombia en 2026?
21 de junio de 2026, igual que en EE.UU.
¿Cuándo es el Día del Padre en Guatemala y El Salvador?
Ambos países celebran el 17 de junio, una fecha fija cada año. En 2026, eso es un miércoles.
¿Cuándo es el Día del Padre en Honduras?
Honduras celebra el 19 de marzo cada año.
¿Por qué el Día del Padre cae en fechas diferentes en distintos países?
Dos tradiciones principales moldearon el feriado globalmente. El modelo de EE.UU., establecido a principios del siglo XX, fijó el tercer domingo de junio. Los países católicos en Europa y Latinoamérica a menudo ataron la celebración al 19 de marzo, el día de San José, considerado el padre terrenal de Jesús y protector de padres y trabajadores. Los países adoptaron una tradición u otra, o en algunos casos eligieron su propia fecha fija.
¿Cuándo es el Día del Padre en República Dominicana?
El último domingo de julio. En 2026, eso es el 26 de julio.
¿Cuándo es el Día del Padre en Ecuador?
El segundo domingo de junio. En 2026, cae el 14 de junio.
¿Puedo enviarle dinero a mi papá por el Día del Padre?
Sí. Hay muchas instituciones financieras y proveedores de servicios de remesas en EE.UU. que ofrecen diferentes opciones, desde transferencias bancarias hasta retiros en efectivo.
¿Mi remesa llegará a mi padre el mismo día?
Depende de cómo la envíes, cuándo la envíes, y cómo la reciba tu papá. La entrega el mismo día es posible desde EE.UU., pero no es automática. Consulta con tu proveedor de servicios elegido para entender los tiempos y si hay tarifas por entrega más rápida.
Estar ahí, incluso desde lejos
No importa dónde esté tu papá, el Día del Padre se trata de hacerte presente de una manera que llegue a él. La fecha puede cambiar de país en país, y la manera en que celebres puede verse diferente a la que creciste, pero la intención cruza fronteras. Cuando sabes cuándo es el día, puedes planear con anticipación y apoyar la celebración desde donde estés. Si enviar dinero es parte de cómo te haces presente, Común ofrece diferentes opciones de entrega para remesas a México, Guatemala, Honduras, El Salvador, Nicaragua, Costa Rica, Panamá, Colombia, Ecuador, Perú, Chile, Brasil, Argentina, Bolivia, Uruguay, Paraguay y República Dominicana. No dejes que la distancia se interponga en el camino de construir recuerdos duraderos con tus seres queridos.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. tiene licencia en todos los estados que la requieren. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Educación Financiera
Guía práctica: qué es un comprobante de ingresos y cómo funciona en EE. UU.
8 min de lectura
Como inmigrante en Estados Unidos, es probable que te hayan solicitado un comprobante de ingresos para concretar algún trámite, como obtener un préstamo, alquilar un departamento o comprobar la solvencia económica y capacidad de pago.
Dicho comprobante es un documento que constata a cuánto ascienden tus ingresos, así como su procedencia.
En esta ocasión, te explicaremos qué es un comprobante de ingresos en USA, para qué sirve, cómo hacer una carta de ingresos en caso de que te paguen en efectivo y todo lo que necesitas saber para hacer tus trámites en Estados Unidos sin complicaciones.
¿Qué es un comprobante de ingresos?
A grandes rasgos, un comprobante de ingresos es una prueba oficial o informal de la cantidad de dinero que gana una persona, así como las fuentes de ingresos de donde provienen dichas ganancias.
El uso de este documento es habitual tanto para empleados asalariados como trabajadores independientes o freelance.
Estos son los tipos de documentos más comunes que se usan para comprobar ingresos:
Recibo de nómina:
Es un documento oficial que sirve como recibo de pago y es entregado por el empleador junto con el salario del periodo correspondiente. Incluye los datos de ambas partes, el sueldo base, horas trabajadas, horas extras (si aplica), y las deducciones derivadas del pago de impuestos.
Declaración de impuestos:
La declaración fiscal es un documento que una persona presenta de manera anual ante el Internal Revenue Service (IRS). En este documento se deben incluir los ingresos obtenidos, impuestos retenidos, deducciones o créditos fiscales y el total de impuestos a pagar o reembolso.
Estados de cuenta bancarios:
Es un informe expedido por un banco o institución financiera, en el que se detallan los movimientos y saldos de un cliente en su cuenta bancaria, durante un determinado periodo. Sirve como un documento oficial para corroborar la solvencia de una persona, así como otros datos personales.
¿Para qué sirve un comprobante de ingresos en EE. UU.?
Contar con un comprobante de ingresos te será de gran utilidad para varios trámites en Estados Unidos, así como acceder a beneficios útiles y simplificar tu vida. Por ejemplo, firmar un contrato de alquiler, adquirir un préstamo y hacer trámites migratorios relevantes. El comprobante de ingresos es fundamental en estos procesos, ya que le brinda seguridad a la parte solicitante.
Alquiler de vivienda:
Es habitual que los arrendadores soliciten una prueba de ingresos para realizar un contrato de alquiler, porque es una manera de asegurarse de que sus inquilinos podrán cubrir el monto de la renta mensual sin retrasarte.
Solicitudes de préstamo o ciertas tarjetas de crédito:
Los bancos y otras instituciones financieras suelen comprobar los ingresos de los solicitantes antes de aprobar un crédito, puesto que esto reduce el riesgo de impago o morosidad.
Trámites migratorios o de seguridad social:
Trámites migratorios, como la obtención de la residencia permanente, y otros beneficios de seguridad social también requieren la presentación de un comprobante de ingresos. Es una medida implementada por el gobierno de Estados Unidos para asegurarse de que los solicitantes no se convertirán en una carga pública.
¿Qué me sirve como comprobante de ingresos?
Ya sea que tengas empleo formal o seas trabajador independiente, hay varios documentos que puedes utilizar como comprobante de ingresos.
Para empleados con trabajo formal
Si tienes un trabajo formal, será más sencillo obtener un comprobante de ingresos. Como ya mencionamos, puedes presentar un recibo de nómina, estado de cuenta bancario o carta del empleador.
Para trabajadores independientes
Si más bien eres un trabajador independiente, puede que se dificulten un poco tus opciones para comprobar tus ingresos en comparación con los trabajadores formales. En este caso, puedes presentar tu declaración anual y estados de cuentas bancarias.
Si no dispones de ninguna de estas opciones, puedes redactar una carta de ingresos, la cual debe incluir los siguientes datos.
- Nombre completo.
- Dirección.
- Descripción de la actividad económica independiente.
- Ingreso promedio mensual.
- Declaración de verdad firmada.
- Si es posible, adjuntar un estado de cuenta bancario.
¿Cómo comprobar mis ingresos si me pagan en efectivo?
En caso de que percibas tus pagos en efectivo, puedes generar un comprobante de ingresos formal.
La primera opción es generar una carta de ingresos firmada. También puedes llevar un registro de ingresos en una hoja de cálculo. Para facilitarte el proceso, es recomendable pedir el apoyo de un contador.
¿Cómo puedes hacer una carta de comprobante de ingresos?
Afortunadamente, hacer una carta de comprobante de ingresos no es complicado, dado que se puede adaptar a tu situación laboral, incluso si recibes tu salario en efectivo.
También es un camino sencillo para los inmigrantes porque les permite utilizar documentos del día a día.
Sigue estos pasos para hacer tu carta de ingresos.
Paso 1: Reúne tus documentos
Cualquier documento que pueda servir para comprobar tus ingresos, aunque no sea propiamente un recibo de nómina. Como un estado de cuenta, recibos de honorarios, facturas, etc.
Paso 2: Si eres independiente, redacta una carta de ingresos de persona independiente con datos básicos
No olvides incluir tu ingreso promedio y firma.
Paso 3: Verifica que incluya tus datos personales y el periodo de ingresos que estás declarando
Es muy importante incluir tu nombre completo, dirección y las fechas en que estás reportando los ingresos declarados.
Paso 4: Si es necesario, consulta con un contador para que sea más formal
Un contador te ayudará a formalizar tu carta y a tener mayor control de tus finanzas personales y tus obligaciones fiscales.
Ejemplo de carta de ingresos
Yo (nombre completo), con domicilio en (dirección), declaro bajo protesta que me desempeño como trabajador independiente en el área de (descripción), con un salario promedio mensual de (cantidad).
Copia este texto y crea tu carta fácilmente.
Usa los estados de cuenta de Común como tu comprobante de ingresos
Como puedes ver, un comprobante de ingresos es un documento formal para verificar el nivel de ingresos de una persona, así como su capacidad de pago y solvencia económica. Puedes utilizar varios documentos para este fin, como un recibo de nómina, declaración anual de impuestos y estado de cuenta bancario de bancos tradicionales.
Común es la plataforma financiera que también te ayudará a registrar y organizar tus ingresos, además de generar estados de cuenta que pueden servir como comprobante válido en muchas situaciones.
También te ofrece una manera más accesible de realizar trámites, a través de una app móvil fácil de usar y disponible en español, en la cual podrás abrir una cuenta rápidamente utilizando una identificación oficial calificada de tu país de origen.
Descubre Común, una opción financiera conveniente para quienes buscan soluciones sencillas y accesibles.
Preguntas Frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Qué pasa si no tengo comprobante de ingresos formal en EE. UU.?
Puedes redactar una carta de ingresos, donde incluyas tus datos personales, descripción de tu actividad, salario promedio y firma.
¿Los comprobantes de ingresos de mi país sirven en EE. UU.?
Los comprobantes de ingresos de tu país sí pueden servir en Estados Unidos, siempre y cuando sean oficiales; en algunas ocasiones podrían requerir traducción certificada.
¿Qué tipo de comprobante de ingresos es el más aceptado?
Los comprobantes de ingresos más aceptados son los recibos de nómina, declaración de impuestos y estados de cuenta bancarios.

Viviendo en Estados Unidos
El Alto Costo de los Bancos Tradicionales y Estar Sin Banco en Estados Unidos
8 min de lectura
Los bancos tradicionales suelen cobrar cuotas de mantenimiento mensual (entre $12 y $25) y cargos por sobregiro (en promedio $34 por transacción). Sin una cuenta bancaria, muchas personas terminan pagando más en casas de cambio de cheques y servicios de envío de dinero.
Hoy en día, muchos latinos que viven en Estados Unidos podrían estar pagando de más por servicios financieros. Según un informe de 2021 de la Corporación Federal de Seguros de Depósitos (FDIC), el 24.1% de los hogares hispanos tienen acceso limitado a servicios bancarios, lo que significa que el hogar tiene una cuenta corriente o de ahorros en una institución financiera pero ha utilizado otros servicios (por ejemplo, giros postales, transferencias de remesas, cobro de cheques) fuera de su banco o cooperativa de crédito. Acceder a servicios adicionales fuera de un banco puede ser costoso.
El informe de la FDIC también encontró que el 9.3% de los hogares hispanos no tienen acceso a servicios bancarios, lo que significa que nadie en el hogar tiene una cuenta corriente o de ahorros en una institución financiera. No tener acceso a servicios bancarios puede resultar en una limitación para acceder a ciertos productos y servicios financieros, como cuentas de ahorro que ofrecen oportunidades de inversión y opciones de seguros.
Para examinar el costo que los latinos podrían estar pagando para acceder a servicios financieros en Estados Unidos, www.comun.app/blog/el-alto-costo-de-los-bancos-tradicionales-y-estar-sin-banco-en-estados-unidos realizó un análisis comparando el costo si un individuo fuera cliente de Común en comparación con una institución financiera tradicional. El estudio también examinó el costo de no tener acceso a servicios bancarios. Además, Común analizó el costo de las tres opciones durante un año y cuánto podría ahorrar un individuo si utilizara un servicio como Común durante un año y durante un período de cinco años.
| Tipos de servicios financieros | Comun | Banco Tradicional | No bancarizado |
|---|---|---|---|
| Apertura de cuenta* | $0 | $100* | $0 |
| Costo mensual | $0 | $144.00 | $0 |
| Tarifa por depósito en efectivo (ATM) | $42 | $60 | $0 |
| Tarifa de remesa | $66 | $1,080 | $184 |
| Cargo por sobregiro | $0 | $0 | $0 |
| Avanzar depósito directo | $0 | $0 | $0 |
| Tarifa de depósito de cheques | N / A | $0 | $96 |
| Tarifas de giro postal | N / A | N / A | $24 |
| Total | $108 | $1,284 | $304 |
*Nota: Común no incluyó la tarifa de apertura de cuenta en el monto total para el banco tradicional, ya que asumimos que este usuario no mantendría los requisitos de saldo mínimo y, por lo tanto, incurriría en una tarifa mensual de $12.
Cuánto pueden ahorrar los clientes si utilizan un servicio como Común en un año:
Costo de una cuenta bancaria tradicional: $1,176
El costo de no estar bancarizado: $196
Cuánto pueden ahorrar los clientes en cinco años si utilizan un servicio como Común:
Costo de una cuenta bancaria tradicional: $5,881
El costo de estar sin banco: $981
Comentarios adicionales
Además de los costos directos como el cobro de cheques o las tarifas de giros postales, las personas no bancarizadas también incurren en muchos costos indirectos, como:
- Altos costos de endeudamiento: Sin una cuenta bancaria, acceder al crédito puede resultar más complicado y costoso. Las personas no bancarizadas pueden recurrir a servicios financieros alternativos, como préstamos de día de pago o casas de empeño, que normalmente cobran tasas de interés y tarifas elevadas. Tener una cuenta bancaria y una buena relación bancaria puede calificar a las personas para préstamos con intereses más bajos y otros productos crediticios.
- Acceso limitado a servicios financieros: No estar bancarizado puede resultar en un acceso limitado a ciertos servicios y productos financieros, como cuentas de ahorro, oportunidades de inversión y opciones de seguros. Esta falta de acceso puede obstaculizar la capacidad de las personas para generar riqueza y protegerse financieramente a largo plazo.
- Riesgos de seguridad: Guardar dinero en efectivo en casa puede ser riesgoso, ya que es vulnerable a robo, pérdida o daño. Las cuentas bancarias ofrecen una forma segura de almacenar y acceder a fondos, lo que reduce el riesgo de pérdidas financieras debido a robo o otras circunstancias imprevistas.
Metodología
El análisis fue realizado en abril de 2024 por Común. Los datos examinan el coste anual de utilizar un servicio como Común, una cuenta bancaria tradicional., o no estar bancarizado para servicios financieros. En este análisis, analizamos el costo de una cuenta corriente con una institución financiera tradicional, así como el costo de los servicios.fuera de una institución financiera y hizo estas suposiciones:
- Un saldo mínimo para abrir una cuenta
- Costo Común: $0
- Costo de institución financiera tradicional: $100, esto se basa en el saldo mínimo necesario para poder abrir la cuenta bancaria a la que se hace referencia.
- Costo mensual
- Costo de Común: $0
- Costo de la institución financiera tradicional: Una tarifa mensual de $12, suponiendo que no se cumpla el saldo mínimo diario de $1,500
- Dos depósitos en efectivo (ATM) por mes
- Costo de Común: $0 para usar un en-cajero automático de la red y $3.50 por utilizar un socio minorista para realizar un depósito. Comun asumió que un usuario realiza dos depósitos por mes, uno en una tienda minorista y otro en un cajero automático de la red.
- Costo de institución financiera tradicional: $2.50 por un depósito en otra institución financiera y $2.50 si usa un cajero automático fuera de la red. Para la cuenta bancaria analizada en este informe, no hay cargos por depósito en efectivo en sucursales. Sin embargo, este banco cobra $2.50 por depósitos en otros cajeros automáticos. La tienda minorista también le cobrará al cliente, lo que varía según la ubicación, pero Común asumió $2.50.
- Dos transferencias de remesas por mes
- Costo de Común: Los clientes pueden enviar su primera remesa sin costo. Después de eso, las remesas conllevan una tarifa desde $2.99.
- Costo de la institución financiera tradicional: $45 para enviar transferencias internacionales en dólares (fuente)
- Para los no bancarizados, Común asumió que la persona envía remesas con Western Union, lo cual tiene un costo de $8 por transferencia en tarifas fijas si el usuario está depositando efectivo en un punto de Western Union en los Estados Unidos y el destinatario está retirando el dinero en efectivo en un punto de Western Union en México (fuente: calculadora de tarifas). Común asumió 2 remesas por mes durante un año, y la primera remesa sin costo (una promoción con Western Union).
- Tarifa por cambio de cheques
- Suponemos que un usuario cobra dos cheques al mes y paga $4 cada vez (monto de la tarifa de Walmart).
- Tarifa de giro postal
- Suponemos que un usuario compra dos giros postales al mes y paga $1 cada vez (el monto de la tarifa es de Walmart).
¿Cuánto cuesta realmente un banco tradicional?
Cuotas de mantenimiento mensual, cargos por sobregiro (que promedian $34 por transacción según datos de la industria), y comisiones de cajeros fuera de red son los costos más comunes que acumulan los bancos tradicionales.
¿Qué cuesta no tener cuenta bancaria?
Las personas sin cuenta bancaria suelen pagar más por cobrar cheques (entre 1% y 3% del valor del cheque en casas de cambio) y por enviar dinero, comparado con quienes tienen acceso a una cuenta.
¿Cómo evito estos costos?
Con Común no hay cuota mensual, ni se exige saldo mínimo, y el depósito móvil de cheques no tiene costo.
Preguntas frecuentes
¿Cuánto cobran los bancos tradicionales por mantenimiento mensual?
Generalmente entre $12 y $25 al mes, aunque algunos bancos lo eximen si mantienes cierto saldo mínimo.
¿Cuánto es un cargo típico por sobregiro?
El promedio en la industria es de aproximadamente $34 por transacción.
¿Cuánto cuesta cobrar un cheque sin cuenta bancaria?
Las casas de cambio de cheques cobran entre 1% y 3% del valor del cheque, con un mínimo de $3-5.
¿Común cobra cuota de mantenimiento?
No, no hay cuota mensual ni se exige saldo mínimo.
¿Cómo puedo evitar cargos de cajero fuera de red?
Usando cajeros dentro de la red de tu proveedor; con Común, los cajeros AllPoint+ dan 3 retiros gratis al mes.
¿Vale la pena abrir una cuenta bancaria si no tengo mucho dinero?
Sí — muchas cuentas digitales, como la de Común, no exigen saldo mínimo, así que no hay barrera de entrada.
Cuenta corriente
Descubre qué entidad cobra menos comisiones bancarias
8 min de lectura
Para inmigrantes en EE.UU., las comisiones bancarias pueden representar cientos de dólares al año. Común se destaca por ofrecer cuenta sin comisión mensual, sin saldo mínimo y sin requerir SSN. Frente a competidores como Seis y Majority, Común elimina las cuotas fijas mientras mantiene servicios completos en español.
Elegir la cuenta bancaria correcta puede ahorrarte cientos de dólares al año. Para la comunidad inmigrante en EE.UU., la comparación de comisiones es especialmente importante porque muchas cuentas tradicionales cobran tarifas que impactan directamente en el presupuesto mensual. Analizamos las principales opciones disponibles.
Comisiones de los bancos tradicionales
Los grandes bancos estadounidenses como Bank of America, Chase y Wells Fargo cobran entre $6 y $25 mensuales por mantener una cuenta corriente, con requisitos de saldo mínimo de $1,500 a $25,000 para evitar esas comisiones. Adicionalmente cobran por sobregiro ($35 por transacción), retiros en cajeros fuera de red ($2.50-$5 por retiro), y transferencias internacionales ($25-$45 por wire transfer). Para un inmigrante recién llegado sin historial crediticio ni saldo elevado, estos costos se acumulan rápidamente.
Común: cuenta sin comisiones para inmigrantes
Común ofrece cuenta corriente sin comisión mensual, sin saldo mínimo requerido y sin penalización por sobregiro en muchos casos. No requiere SSN — acepta pasaporte, matrícula consular y más de 100 identificaciones latinoamericanas. El servicio al cliente es completamente en español. La apertura de cuenta se realiza en minutos desde el celular. Permite transferencias domésticas instantáneas y sin costo entre usuarios de Común. Es la opción diseñada específicamente para la comunidad latina en EE.UU.
Majority: membresía mensual con beneficios internacionales
Majority cobra $5.99 al mes como membresía base (antes $14.99). A cambio ofrece llamadas internacionales ilimitadas a países seleccionados, datos móviles de roaming en más de 50 países y descuentos en establecimientos. Si usas activamente las llamadas internacionales y los beneficios de viaje, la membresía puede valer la pena. Sin embargo, si solo necesitas una cuenta bancaria básica, pagas por servicios que quizás no uses.
Seis: cuenta para trabajadores con visa
Seis está diseñada para expatriados y trabajadores con visa en EE.UU. Ofrece cuenta sin SSN usando visa y pasaporte. Las comisiones varían según el plan: la cuenta básica tiene limitaciones en el número de transacciones gratuitas. Está más orientada a profesionales con visas de trabajo (H-1B, L-1) que a la comunidad inmigrante en general. Su interfaz está disponible en múltiples idiomas incluyendo español.
Comparación directa de comisiones
En cuanto a comisión mensual, Común cobra $0, Majority cobra $5.99/mes y los bancos tradicionales entre $6 y $25. El requisito de saldo mínimo es de $0 en Común, $0 en Majority y entre $1,500 y $25,000 en bancos tradicionales. Respecto a SSN requerido, Común no lo requiere, Majority tampoco, mientras que los bancos tradicionales generalmente sí lo piden. Los tres tienen FDIC o equivalente para protección de depósitos.
¿Cuál es la mejor opción para ti?
Si buscas la cuenta con menos comisiones totales y no necesitas llamadas internacionales ilimitadas, Común es la opción más económica. Si viajas frecuentemente o llamas mucho al extranjero, la membresía de Majority puede compensar. Los bancos tradicionales solo convienen si ya tienes el saldo mínimo requerido o si necesitas servicios específicos como créditos hipotecarios o cuentas de inversión.
Preguntas frecuentes sobre comisiones bancarias
¿Qué comisiones bancarias son las más comunes en EE.UU.?
Las más comunes son: cuota mensual de mantenimiento ($6-$25), cargo por sobregiro ($35 por transacción), comisión por cajero fuera de red ($2.50-$5), y tarifas por transferencias internacionales ($25-$45). Los bancos digitales como Común eliminan la mayoría de estas comisiones.
¿Puedo evitar las comisiones bancarias en un banco tradicional?
Sí, generalmente manteniendo un saldo mínimo mensual (que varía por banco y tipo de cuenta), recibiendo depósito directo de nómina, o siendo estudiante. Sin embargo, para inmigrantes sin historial crediticio o con ingresos variables, cumplir estos requisitos puede ser difícil al principio.
¿Las comisiones de cajero automático son inevitables?
No. Múltiples bancos digitales ofrecen acceso gratuito a redes de cajeros (Allpoint, MoneyPass) con miles de puntos sin comisión en todo EE.UU. Común da acceso a cajeros sin comisión dentro de su red. Fuera de la red, los cargos típicos son $2.50-$5 del cajero más lo que cobre tu banco.
¿Qué es el cargo por sobregiro y cómo evitarlo?
El cargo por sobregiro ocurre cuando gastas más dinero del que tienes en tu cuenta y el banco cubre la diferencia cobrándote una penalización (típicamente $35). Se evita activando alertas de saldo bajo, vinculando una cuenta de ahorro como respaldo, o eligiendo un banco que no cobre sobregiro — algunas cuentas digitales rechazan la transacción en lugar de cobrar la penalización.
¿Vale la pena pagar una membresía mensual por una cuenta bancaria?
Depende de los beneficios incluidos. Una membresía de $5.99-$14.99 mensuales puede valer la pena si incluye servicios que usas activamente (llamadas internacionales, seguro de viaje, cashback). Si solo necesitas una cuenta para depósitos, pagos y transferencias, una cuenta gratuita como Común es más conveniente económicamente.
Educación Financiera
Cómo llenar un money order: guía paso a paso
8 min de lectura
Cómo llenar un money order: guía paso a paso
Un money order es un pago en papel prepagado que se usa frecuentemente para renta, facturas o enviar dinero de forma segura por correo. Para llenarlo correctamente, necesitas agregar el nombre del destinatario, tu información, firmar al frente y guardar el recibo para rastrear o reemplazar el pago si es necesario.
Los money orders siguen siendo ampliamente usados en Estados Unidos, especialmente para situaciones donde se necesita un método de pago seguro en papel. Incluso en 2026, muchos propietarios, empresas de servicios públicos, oficinas gubernamentales y destinatarios individuales siguen aceptando o requiriendo money orders para ciertos pagos.
Para muchas personas, especialmente inmigrantes, recién llegados a EE.UU. o personas sin cuenta bancaria tradicional, los money orders pueden sentirse más accesibles que los cheques personales. Al mismo tiempo, llenar un money order incorrectamente puede causar retrasos, hacer que el pago sea inválido o crear problemas si se pierde. Saber exactamente qué información escribir y dónde puede ayudar a evitar inconvenientes innecesarios.
¿Qué es un money order?
Un money order es un pago en papel prepagado que funciona de manera similar a un cheque. En lugar de extraer dinero directamente de una cuenta bancaria, pagas el monto completo por adelantado al comprarlo.
Una vez completado, el money order generalmente puede:
- Enviarse por correo a un destinatario
- Depositarse en una cuenta bancaria
- Cobrarse en ubicaciones aprobadas
Debido a que el pago es prepagado, los money orders generalmente se consideran más seguros que enviar efectivo por correo.
Los money orders se usan comúnmente para:
- Pagos de renta
- Facturas de servicios
- Tarifas gubernamentales
- Pagos enviados por correo
- Enviar dinero a familiares
- Situaciones donde no se aceptan cheques personales
La mayoría de los money orders también incluyen un recibo o número de seguimiento que puede ayudar a verificar si el pago fue cobrado. Sin embargo, a diferencia de muchas apps de pago digital, los money orders típicamente no se rastrean en tiempo real.
¿Cuándo usar un money order vs otras opciones?
Los money orders pueden seguir teniendo sentido en ciertas situaciones, especialmente cuando:
- Un propietario solo acepta money orders
- No tienes una cuenta de cheques en EE.UU.
- Necesitas enviar un pago seguro por correo
- El destinatario no usa apps de pago digital
- No quieres compartir información bancaria
¿Dónde comprar un money order?
Los money orders están disponibles en muchos lugares en Estados Unidos. Las tarifas y montos máximos varían dependiendo del emisor.
USPS (Servicio Postal de Estados Unidos):
El Servicio Postal de EE.UU. es uno de los lugares más comunes para comprar money orders. Los money orders domésticos típicamente cuestan entre $1.45 y $1.95 dependiendo del monto. Los money orders de USPS no vencen.
Walmart:
Muchas ubicaciones de Walmart ofrecen money orders a través de los servicios de MoneyGram. Las tarifas pueden ser más bajas que los bancos tradicionales, aunque aplican límites dependiendo de la ubicación.
Western Union:
Las ubicaciones de Western Union también venden money orders. Algunas tiendas ofrecen horarios extendidos.
Bancos y cooperativas de crédito:
Algunos bancos y cooperativas de crédito emiten money orders a titulares de cuentas. Las tarifas pueden variar dependiendo de si ya tienes cuenta con la institución.
Paso 1: Llena el nombre del destinatario
El primer y más importante paso es escribir el nombre legal completo del destinatario en la sección 'Pay to', 'Pay to the Order of' o 'Payee'.
Consejos:
- Escribe claramente usando tinta negra o azul
- Verifica la ortografía
- Evita apodos a menos que se soliciten específicamente
- No dejes esta sección en blanco
Si el nombre es incorrecto, el destinatario puede tener problemas para depositar o cobrar el money order. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrar o depositar el money order con identificación válida.
Paso 2: Llena el nombre y dirección del remitente
Luego, escribe tu propia información en la sección del comprador o remitente. Dependiendo del emisor, el formulario puede pedir: nombre completo, dirección, ciudad y estado, número de teléfono.
Esta información ayuda a identificar quién compró el money order si hay un problema después. Si se pierde, es robado o nunca se recibe, la información del remitente puede ayudar durante el proceso de reemplazo o reembolso.
Paso 3: Firma al frente y agrega un memo
La mayoría de los money orders incluyen una línea de firma al frente. Firma solo donde se indique al comprador o remitente que firme.
No firmes la parte de atrás.
La parte de atrás está reservada para el destinatario cuando cobra o deposita el money order.
Algunos money orders también incluyen una sección de memo o número de cuenta. Esto puede ayudar al destinatario a identificar para qué es el pago. Ejemplos incluyen: número de apartamento para renta, número de cuenta de servicios, número de factura, propósito del pago.
Paso 4: Guarda tu recibo
Muchas personas accidentalmente tiran el recibo adjunto al money order. Esta es una de las partes más importantes de la transacción.
El recibo usualmente contiene: información de seguimiento, número de serie, monto de compra, fecha de compra.
Guarda el recibo hasta que el money order haya sido cobrado o depositado exitosamente. Si se pierde, es robado o se retrasa, el recibo puede ayudarte a: solicitar un reemplazo, verificar si fue cobrado, contactar al servicio de atención al cliente, presentar un reclamo.
Errores comunes que evitar
Dejar campos en blanco:
Las secciones en blanco pueden permitir que alguien más agregue información después. Llena el money order completamente antes de entregarlo o enviarlo.
Usar información incorrecta del destinatario:
Los nombres mal escritos o la información incorrecta del negocio pueden retrasar el proceso de pago.
Firmar la parte de atrás:
Solo el destinatario debe firmar la parte de atrás del money order.
Tirar el recibo:
Siempre guarda tu recibo hasta que se confirme el pago.
Usar lápiz o letra ilegible:
Usa tinta permanente y escribe claramente para reducir problemas de procesamiento.
Enviar efectivo por correo en lugar de money order:
Si necesitas enviar un pago por correo, los money orders son generalmente más seguros que enviar efectivo.
Alternativas digitales a los money orders
Aunque los money orders siguen teniendo usos legítimos, muchos pagos cotidianos ahora se manejan digitalmente.
Las alternativas digitales comunes incluyen: Venmo, Cash App, Zelle, transferencias bancarias, apps de pago con tarjeta de débito.
Para personas que regularmente envían dinero dentro de EE.UU. o a Latinoamérica, Común ofrece opciones de transferencia digital a través de Pay.
Pay permite a los usuarios elegibles enviar dinero usando: enlaces de pago, códigos QR, números de teléfono, direcciones de correo electrónico, nombres de usuario, tarjetas de débito.
A diferencia de los money orders enviados por correo, las transferencias digitales dentro de las apps generalmente se pueden rastrear directamente desde el teléfono.
Común también ofrece remesas internacionales a Latinoamérica desde $2.99, un servicio adicional de la plataforma relevante para personas que anteriormente dependían del envío de money orders internacionalmente.
Elegir la opción de pago correcta para tus necesidades
Los money orders siguen desempeñando un papel importante para muchas personas en EE.UU., especialmente para pagos de renta, formularios gubernamentales, pagos por correo o situaciones donde se prefiere documentación en papel.
Al mismo tiempo, los pagos digitales han ampliado las opciones disponibles para transferencias cotidianas de dinero. La elección correcta depende de la situación. Para pagos formales requeridos en papel, los money orders aún pueden tener sentido. Para envíos cotidianos entre familiares, amigos o contactos de confianza, las herramientas de pago digital pueden sentirse más prácticas y fáciles de rastrear.
Preguntas frecuentes
¿Cuánto cuesta un money order?
Los money orders típicamente cuestan entre $1.45 y $10 dependiendo del emisor, monto y ubicación. Los de USPS generalmente van de $1.45 a $1.95.
¿Puede cualquiera cobrar un money order?
No. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrarlo o depositarlo con identificación válida.
¿Por cuánto tiempo es válido un money order?
Muchos money orders no vencen, aunque algunos emisores pueden cobrar tarifas de servicio después de largos períodos de inactividad. Los money orders de USPS no vencen.
¿Qué pasa si cometo un error en un money order?
Si cometes un error antes de enviar el money order, evita tachar la información. Contacta al emisor sobre opciones de reemplazo. Algunos emisores pueden cobrar una tarifa de reemplazo o cancelación.
¿Puedo rastrear un money order?
Generalmente puedes verificar si un money order fue cobrado contactando al emisor y proporcionando la información del recibo.
¿Cuál es una alternativa digital a un money order?
Las alternativas digitales de terceros incluyen Venmo, Cash App y Zelle para transferencias entre personas. Por su parte, Común ofrece Pay para enviar dinero dentro de EE.UU., además de remesas internacionales a Latinoamérica desde $2.99.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
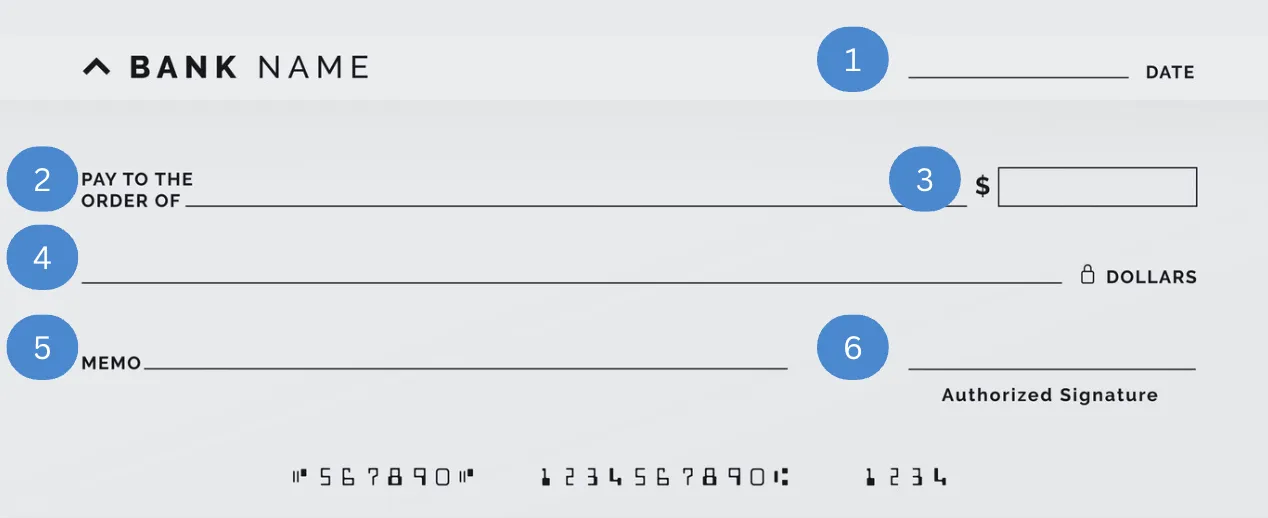
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Educación Financiera
Qué es la FDIC?
8 min de lectura
La FDIC (Federal Deposit Insurance Corporation) protege los depósitos bancarios en Estados Unidos hasta $250,000 por depositante, por categoría de titularidad, en caso de que el banco quiebre. Los depósitos de Común están protegidos hasta ese monto a través de Community Federal Savings Bank (CFSB), miembro FDIC.
La Federal Deposit Insurance Corporation (FDIC) es una agencia gubernamental que asegura los depósitos de los consumidores en los bancos asegurados por la FDIC. Esto significa que si su banco quiebra, la FDIC le reembolsará los depósitos perdidos.
La FDIC se creó en 1933 como respuesta a las quiebras bancarias durante la Gran Depresión. Más de 1,300 bancos quebraron entre 1929 y 1933, ocasionando que mucha gente perdiera su dinero. Es una agencia gubernamental autofinanciada, lo que significa que recibe su financiación de los bancos que asegura.
La FDIC asegura los depósitos de los consumidores hasta 250,000 dólares por cuenta. Esto incluye las cuentas de depósito y de ahorro, así como las cuentas del mercado monetario.
Las ventajas del seguro de la FDIC son:
- Sus depósitos están garantizados hasta 250,000 dólares por cuenta
- Puede acceder a su dinero en cualquier momento: 24 horas al día, 7 días a la semana
- Su dinero está seguro incluso si su banco falla
- Su banco no tiene por qué estar situado en su ciudad o estado
- No hay que pagar ninguna cuota para afiliarse a la FDIC o para que su banco esté asegurado por la FDIC
- La FDIC existe desde 1933 y nunca ha dejado de reembolsar a los depositantes.
Si está interesado en abrir una cuenta en un banco asegurado por la FDIC, visite el sitio web de la FDIC y utilice la herramienta de búsqueda de bancos para encontrar un banco cercano. Algunos de los bancos más populares que cuentan con protección del FDIC son:
- Bank of America
- JPMorgan Chase
- Citigroup
- Wells Fargo
- Capital One
- HSBC
- Ally Bank
- SunTrust Bank
- PNC Bank
¿Qué es la FDIC?
Es una agencia del gobierno de Estados Unidos que asegura los depósitos en bancos miembros, protegiendo a los cuentahabientes en caso de que la institución financiera quiebre.
¿Cuánto protege la FDIC?
Hasta $250,000 por depositante, por categoría de titularidad, en cada banco asegurado.
¿Mi dinero en Común está protegido por la FDIC?
Sí. Los depósitos en tu cuenta de Común están protegidos hasta $250,000 a través de Community Federal Savings Bank (CFSB), miembro FDIC.
Preguntas frecuentes
¿Qué pasa con mi dinero si el banco quiebra?
Si el banco es miembro FDIC, tus depósitos están protegidos hasta $250,000 por categoría de titularidad.
¿Todos los bancos tienen protección FDIC?
No todos — verifica que la institución sea miembro FDIC antes de depositar tu dinero.
¿Común es un banco?
No, Común es una empresa de tecnología financiera; los servicios bancarios los proporciona Community Federal Savings Bank, miembro FDIC.
¿Necesito hacer algo para tener protección FDIC?
No, la protección aplica automáticamente a los depósitos en cuentas de bancos miembros FDIC.
¿La protección FDIC cubre inversiones o solo depósitos?
Solo cubre depósitos (cuentas corrientes, de ahorro, CDs) — no cubre inversiones como acciones o fondos.
¿Cómo verifico si mi dinero está protegido?
Busca el logo o la mención "Miembro FDIC" en los términos de tu cuenta o en la app de tu proveedor financiero.
Pagos instantáneos
Bancos que usan Zelle en 2026: Cómo enviar y recibir dinero en EE.UU.
8 min de lectura
Bancos que usan Zelle en 2026: cómo enviar y recibir dinero en EE.UU.
Zelle está integrado directamente en muchas cuentas bancarias en EE.UU., lo que lo ha convertido en una de las formas más utilizadas para enviar dinero. Hoy en día, más de 2,000 bancos y cooperativas de crédito ofrecen acceso al servicio.
Entender cómo funciona esa red es clave para saber si puedes usarlo con tu cuenta. Desde abril de 2025, Zelle ya no está disponible como app independiente. El acceso depende completamente de si tu banco forma parte de la red.
¿Qué es Zelle?
Zelle es una red de pagos entre personas (P2P) propiedad de Early Warning Services LLC (EWS), una empresa cofundada por siete de los bancos más grandes de EE.UU.: Bank of America, Capital One, Chase, PNC, Truist, U.S. Bank y Wells Fargo. Permite enviar dinero directamente de una cuenta bancaria a otra usando solo un número de teléfono o correo electrónico. Las transferencias generalmente se completan en minutos.
¿Cuáles son los beneficios de Zelle?
El principal atractivo de Zelle es su velocidad, simplicidad y conveniencia. Las transferencias se completan generalmente en minutos y se mueven directamente entre cuentas bancarias sin necesidad de cargar fondos en una app o billetera digital separada. En la mayoría de los casos, no hay tarifas para enviar o recibir dinero, lo que lo hace una opción práctica para pagos cotidianos como renta, gastos compartidos o pagos entre amigos y familia.
Como Zelle está integrado en la app de tu banco, generalmente no hay configuración adicional más allá de registrar tu correo electrónico o número de teléfono.
¿Por qué importa el soporte del banco?
A partir del 1 de abril de 2025, Zelle solo puede ser accesado a través de instituciones financieras participantes. Si tu banco o cooperativa de crédito no soporta Zelle, generalmente no puedes usar el servicio.
Lista de bancos que soportan Zelle
Zelle tiene más de 2,300 instituciones financieras asociadas. Para buscar un banco o cooperativa específica, visita zellepay.com/get-started.
A continuación, una lista representativa (no exhaustiva) de instituciones financieras que actualmente ofrecen Zelle:
| Nombre | Límite de transferencia |
|---|---|
| INSTITUCIONES FINANCIERAS TRADICIONALES | |
| Bank of America | Hasta $3,500 USD por día |
| Chase | Límite dinámico; generalmente entre $500 y $10,000 USD por día |
| Citi Bank | Hasta $2,500 USD por día para cuentas abiertas más de 30 días |
| TD Bank | $1,000 USD para transferencias instantáneas; hasta $2,500 USD para transferencias programadas |
| PNC Bank | Generalmente $500 a $2,500 USD por día |
| Wells Fargo | Hasta $3,500 USD por día |
| BANCOS DIGITALES | |
| Ally Bank | Hasta $600 USD por día |
| Discover Bank | $500 USD por transacción; $1,000 USD por día |
| SoFi | Hasta $1,000 USD por día |
| Truist Bank | Generalmente $2,000 USD por día hasta $10,000 USD por mes |
| EverBank | Hasta $2,000 USD por día |
| COOPERATIVAS DE CRÉDITO | |
| BECU (Boeing Employees Credit Union) | $1,500 USD por día (instantáneas); $3,000 USD por día (estándar) |
| Bethpage Federal Credit Union | Los límites varían por cuenta y membresía |
| Delta Community Credit Union | Los límites varían por cuenta y membresía |
| First Tech Federal Credit Union | Los límites varían por cuenta y membresía |
| Navy Federal Credit Union | Los límites varían por cuenta y membresía |
Los límites de Zelle dependen de factores como la antigüedad de la cuenta, el historial de transacciones y los criterios de riesgo de cada institución. Consulta a tu institución financiera para la información más actualizada.
¿Cómo registrarse en Zelle a través de tu banco?
Desde que la app independiente de Zelle fue descontinuada, debes registrarte a través de la app de un banco o cooperativa de crédito participante:
- Abre la app móvil de tu banco y busca 'Zelle' en la sección de pagos o transferencias
- Selecciona 'Registrarse en Zelle' o 'Enviar dinero con Zelle'
- Ingresa tu número de teléfono o correo electrónico de EE.UU.
- Verifica tu identidad con un código de verificación
- Ya puedes enviar y recibir dinero usando el número de teléfono o correo del destinatario
Tanto el emisor como el destinatario deben estar registrados en Zelle a través de instituciones financieras participantes. Si el destinatario no está registrado, recibirá instrucciones. Si no completa el registro en el tiempo aplicable, la transacción puede cancelarse y reembolsarse.
¿Es seguro Zelle? Estafas comunes que debes evitar
Zelle usa cifrado y protocolos de seguridad a nivel bancario y opera dentro de las apps de instituciones financieras participantes. Sin embargo, muchos problemas reportados con Zelle están asociados con fraudes y estafas de ingeniería social.
Como las transferencias de Zelle generalmente se procesan rápidamente y pueden ser difíciles o imposibles de revertir una vez autorizadas, los estafadores pueden intentar presionar a los usuarios para enviar fondos.
Estafas comunes de Zelle en 2026:
Alertas falsas de fraude bancario:
Los estafadores pueden enviar mensajes que parecen venir de tu banco preguntando si autorizaste una transacción. Luego puede llegar una llamada de alguien que afirma representar al banco, instruyéndote a transferir fondos para 'revertir' el fraude.
Estafas de suplantación:
Los estafadores pueden pretender representar a un banco, agencia gubernamental u organización de confianza y presionar a las víctimas para enviar dinero inmediatamente.
Estafas en plataformas de mercado:
Estafadores en plataformas como Facebook Marketplace o Craigslist pueden solicitar pago a través de Zelle. Después de enviar los fondos, el artículo puede nunca llegar.
Estafas de sobrepago:
Un estafador puede afirmar haber enviado dinero 'accidentalmente' y pedir que se devuelva. Su pago original puede revertirse o resultar fraudulento.
Cómo mantenerte seguro:
- Usa Zelle principalmente con personas que conoces y en quienes confías
- Nunca envíes dinero para 'verificar' tu cuenta o revertir un fraude
- Si recibes una llamada inesperada que dice ser de tu banco, cuelga y llama al número que aparece en tu tarjeta de débito
- Activa alertas de transacciones en tu app bancaria
- Trata cada pago de Zelle como potencialmente definitivo antes de autorizarlo
¿Existen alternativas a Zelle para personas sin cuenta bancaria tradicional?
La transición de Zelle a solo funcionar dentro de bancos en abril de 2025 creó desafíos para personas que no tienen cuentas con instituciones financieras participantes.
Venmo y Cash App
Siguen siendo alternativas populares para transferencias domésticas y pueden no requerir una cuenta bancaria tradicional para comenzar. Sin embargo, generalmente no soportan transferencias internacionales.
Wise
Permite enviar y recibir fondos internacionalmente usando datos bancarios locales en muchas monedas. Es conocido por precios transparentes y tipos de cambio basados en la tasa de mercado medio.
Común
Es una plataforma financiera que promueve la inclusión financiera para personas que pueden enfrentar barreras con bancos tradicionales de EE.UU., ofreciendo soporte en español. Con Común puedes hacer transferencias dentro y fuera de EE.UU. y enviar dinero a amigos y familia en Latinoamérica. Visita comun.app para más información.
Preguntas frecuentes
¿Zelle cobra tarifas?
El propio Zelle generalmente no cobra tarifas para enviar o recibir dinero. Sin embargo, tu institución financiera puede tener su propia estructura de tarifas para la cuenta subyacente.
¿Qué pasa si mi banco no usa Zelle?
Desde que la app independiente de Zelle fue descontinuada en abril de 2025, tus opciones pueden incluir abrir una cuenta con una institución financiera participante o usar un servicio alternativo como Venmo, Cash App, Wise o Común.
¿Puedo usar Zelle sin una cuenta bancaria de EE.UU.?
No. Zelle generalmente requiere una cuenta bancaria de EE.UU. o cooperativa de crédito en una institución financiera participante.
¿Puedo enviar dinero internacionalmente con Zelle?
No. Zelle soporta transferencias solo entre cuentas bancarias de EE.UU. en instituciones financieras participantes. Para transferencias internacionales, puedes considerar alternativas como Wise, Remitly u otros proveedores.
¿Qué pasa si envío dinero a la persona equivocada?
Contacta a tu institución financiera inmediatamente. Una vez entregados los fondos, la cancelación o recuperación puede no ser posible.
El acceso importa al elegir un banco para Zelle
Elegir entre bancos que soportan Zelle depende en última instancia del acceso y la conveniencia. Para algunos, un banco o cooperativa de crédito tradicional puede cubrir sus necesidades. Otros pueden preferir plataformas diseñadas para personas que enfrentan barreras para acceder a servicios bancarios tradicionales. Si el acceso a Zelle es importante para ti, puede ser útil considerar no solo qué instituciones soportan el servicio, sino también cuáles se adaptan mejor a tus necesidades individuales.
Viviendo en Estados Unidos
Descubre cuánto cuesta vivir en Estados Unidos
8 min de lectura
Conocer el costo de vida en Estados Unidos es indispensable en caso de que planees formar una vida en este país. Incluye la cantidad de dinero necesaria para cubrir los gastos básicos, como vivienda, alimentación, salud, transporte público, etc.
Seguramente, antes te has preguntado cuánto dinero necesitas para vivir bien en EE. UU. La realidad es que esta cifra es relativa, ya que los costos varían de manera considerable de un Estado a otro.
Sin embargo, en términos generales, sí es posible afirmar que el principal gasto es la vivienda, seguido de alimentación y servicios de salud.
En esta ocasión, te explicaremos cuánto cuesta al mes vivir en Estados Unidos, cuál es el Estado más barato para vivir en USA y los costos aproximados que deberás cubrir para que consideres tu presupuesto mensual.
¿Qué significa el costo de vida en Estados Unidos?
El costo de vida se refiere al monto de dinero requerido para cubrir los gastos necesarios para subsistir, los cuales se dividen de la siguiente manera:
- Vivienda: alquiler mensual o hipoteca.
- Alimentación: compra de suministros y comida preparada.
- Transporte: servicio público o auto propio.
- Salud: seguro médico, atención médica, medicamentos, tratamientos, etc.
- Educación: colegiaturas, útiles escolares.
- Servicios básicos: electricidad, agua, internet.
El costo promedio de vida varía en cada Estado, porque en cada uno existe un estilo de vida particular, que puede ser más o menos opulento, según el tipo de servicios disponibles y la infraestructura del área.
Conocer cuáles son los Estados más baratos en Estados Unidos es indispensable para adaptar tus gastos mensuales de una manera competitiva.
Gastos principales en Estados Unidos
Comenzar una nueva vida en Estados Unidos conlleva cubrir una serie de gastos mensuales que podrían afectar tus finanzas si no son planeados correctamente.
A continuación, te mostramos el promedio nacional de los bienes básicos en este país.
Vivienda: el mayor gasto mensual
La vivienda es el mayor gasto que tendrás una vez que llegues a Estados Unidos, especialmente si planeas vivir en una ciudad como Nueva York, caracterizada por sus altos costos.
Los costos de la vivienda también dependen de si se trata de una hipoteca o un alquiler.
En marzo del 2025, el alquiler promedio fue de $1.575 USD para un apartamento de un dormitorio y $1.835 USD para uno de 2 dormitorios.
Por otro lado, en el mismo mes, el promedio de hipotecas se elevó a los $2.807 USD, lo cual representa un incremento del 5.3 %.
Alimentos y servicios básicos
De acuerdo con el Thrifty Food Plan (plan austero de alimentación), del The United States Department of Agriculture (USDA), un adulto de entre 20 y 50 años, requiere un aproximado de $309.20 USD mensuales, mientras que un niño de entre 9 y 11 años gasta alrededor de $234.20 USD.
Salud y seguro médico
En cuanto a un seguro de salud, el costo depende de varios factores, como la edad del beneficiario, lugar de residencia y nivel de cobertura.
Este es el costo promedio nacional por nivel de cobertura, para personas de más de 40 años.
- Bronze: $488 USD
- Silver: $621 USD
- Gold: $676 USD
- Platinum: $913 USD
Transporte: público vs. auto propio
Por su parte, el costo promedio nacional del transporte público en Estados Unidos alcanza los $975 USD anuales o $81 USD mensuales, mientras que el costo de mantener un auto supera los mil dólares al mes.
Costo de vida en Estados Unidos por Estado y ciudad
Recuerda que las cifras anteriores son un promedio a nivel nacional, por lo que los precios pueden ser menores o mayores, según la ciudad y el Estado donde pretendas vivir.
| Ciudad / Estado | Índice de costo de vida1 | Salario promedio mensual2 | Ingreso necesario para persona soltera3 | Ingreso necesario para familia de 4 (2 adultas y 2 niños)4 |
|---|---|---|---|---|
| San Francisco, California | 67 % más alto que el promedio nacional | $7,938 | $9,993.16 | $28,260 |
| Nueva York | 74 % más alto que el promedio nacional | $4,331.58 | $11,547 | $26,533 |
| Washington D. C. | 42 % más alto que el promedio nacional | $6,658 | $9,138 | $23,157 |
| Miami, Florida | 21 % más alto que el promedio nacional | $5,153 | $9,083.45 | $22,707 |
| Boston, Massachusetts | 46 % más alto que el promedio nacional | $6,750 | $10,413 | $26,663 |
| Austin, Texas | 3 % más bajo que el promedio nacional | $5,419 | $8,313 | $19,1665 |
¹ RentCafe, 2025
² ZipRecruiter, 2025
³ Smart Assets, 2024
⁴ Smart Assets, 2025
⁵ Click2Houston, 2025
Como puedes ver, las ciudades de Nueva York y San Francisco son de las más costosas a nivel nacional, por lo que es recomendable elegir un lugar más accesible para residir, como Texas.
Recuerda que estos datos son una estimación y tu salario podría ser más alto o más bajo, así como tus gastos mensuales y el dinero necesario para vivir.
¿Cuál es el sueldo promedio en Estados Unidos?
Otro aspecto importante para determinar el costo de vida en Estados Unidos es el sueldo promedio y salario mínimo; conceptos que podrían confundirse, pero en realidad son muy distintos.
Por un lado, el salario mínimo es el monto por el que un empleador debe partir para establecer los sueldos de sus colaboradores. Se establece por ley.
Esta varía en cada Estado. Según el gobierno estadounidense, a nivel federal esta cifra alcanza los $7.25 USD por hora, aunque varios Estados establecen un mínimo más alto. Por ejemplo, en California y Nueva York es de $16.50 USD.
El sueldo promedio es el ingreso promedio que un trabajador recibe al mes. Dicho monto se obtiene al sumar los salarios totales y dividirlo entre el número de trabajadores.
Por el contrario, el monto real que se necesita para vivir cómodamente es la suma de los costos promedios de los servicios indispensables, como vivienda, servicios públicos y alimentación; además de otro tipo de gastos, como esparcimiento.
Es muy importante que tengas clara la diferencia entre el sueldo promedio y el costo real de vida, dado que es probable que tu salario no se ajuste a tus necesidades, especialmente si eres la cabeza de una familia numerosa.
Por ejemplo, mientras que el sueldo promedio en San Francisco, California, es de $7,938 USD, la cantidad necesaria para vivir es de $9,993. En contraste, vale la pena destacar Estados como West Virginia, donde el salario promedio es de $5,405 mes y el ingreso necesario para vivir es de $6,735 USD. Como puedes ver, la brecha es mucho menor, lo que coloca a este Estado como el más accesible para vivir en Estados Unidos.
Maneja mejor tu dinero en EE. UU. con Común
Tener una cuenta corriente te facilitará tu control financiero para que estés al tanto de todos tus gastos mensuales, organizar ganancias y enviar dinero a casa.
¡Para eso cuentas con Común! Una plataforma financiera pensada para las necesidades del día a día en Estados Unidos a través de una app móvil fácil de usar y disponible en inglés y en español. Abrir una cuenta es muy fácil y rápido; lo puedes hacer con la identificación oficial calificada de tu país de origen.
Además, facilita el envío de remesas a varios países, hasta los límites aplicables, sin complicaciones, para que tu familia reciba más dinero por menos.
¿Por qué elegir Común?
- Obtén una tarjeta de débito Visa.
- Envía dinero a casa con tarifas accesibles y transparentes.
- Ahorra dinero y paga tus facturas fácilmente.
- Seguridad antifraude
¡Y mucho más!
Abre hoy tu cuenta en Común y administra tu vida financiera en Estados Unidos con seguridad y confianza.
Preguntas frecuentes (FAQ)
¿Qué ciudad de Estados Unidos es más barata?
Dentro de West Virginia, ciudades como Huntington, Charleston o Parkersburg suelen estar entre las más económicas del país.
¿Qué estado en Estados Unidos es más accesible para vivir según el costo de vida?
West Virginia es considerado un Estado económico del país.
¿Cómo calcular el costo mensual según mi estilo de vida?
Haz la suma de tus gastos mensuales necesarios para vivir, por ejemplo:
Costo mensual: Vivienda+Servicios+Alimentación+Transporte+Otros
Viviendo en Estados Unidos
Requisitos para rentar una casa en Estados Unidos si eres inmigrante
8 min de lectura
Uno de los principales retos que enfrentan los inmigrantes en EE.UU. es concretar un arrendamiento de manera formal, ya que los propietarios de bienes raíces suelen pedir una serie de requisitos que transforman el proceso de búsqueda en un laberinto sin salida.
Algunos ejemplos de estos requisitos pueden ser puntajes de crédito, comprobantes de ingresos, antecedentes penales y referencias que muchos inmigrantes todavía no tienen. Sin embargo, existen estrategias probadas que facilitan el acceso a un contrato de arrendamiento para las personas recién llegadas a Estados Unidos.
Si esta situación te parece familiar, continúa leyendo, porque te explicaremos a detalle cómo prepararte para rentar de manera segura y evitar los obstáculos típicos que se interponen en el camino de los inmigrantes en busca de hacer una vida en el país del norte.
¿Qué se necesita para alquilar en Estados Unidos?
Antes de emprender la búsqueda de tu próximo hogar, debes tener en cuenta los requisitos clave para rentar un apartamento en Estados Unidos. Porque le sirven al casero para corroborar que el arrendatario es una persona confiable y con solvencia económica suficiente para cubrir el pago de la renta en tiempo y forma.
A continuación te mostramos los requisitos más solicitados para firmar un contrato de renta:
Identificación personal
Es muy importante que compruebes tu identidad legal. Los propietarios o agentes inmobiliarios te podrían solicitar uno o varios de los siguientes documentos:
- Pasaporte válido.
- Visa o tarjeta de residencia.
- Licencia de conducir.
- Número de Seguridad Social (SSN) o ITIN.
Solvencia económica
Para demostrar que cuentas con la solvencia suficiente para cubrir el mes de alquiler, puedes presentar varios documentos, como:
- Comprobantes de ingresos, como recibos de nómina, declaraciones de impuestos o estados de cuenta bancarios.
- Carta de tu empleador o contrato laboral.
- Además, es común que te soliciten un depósito de seguridad equivalente al monto del alquiler mensual, que también sirve como garantía en caso de causar daños al inmueble.
Historial crediticio
La revisión del historial de crédito es un paso crucial para los propietarios y agentes, dado que es una prueba fehaciente del comportamiento financiero del solicitante.
Si llevas poco tiempo en Estados Unidos, es muy probable que no tengas historial crediticio. En este artículo te explicamos las maneras más sencillas para comenzar a generarlo.
En ese caso, es probable que te soliciten un reporte de crédito de alguna agencia oficial o un permiso firmado para consultar tu credit score.
Avales locales
Si no cuentas con la suficiente evidencia de solvencia económica, es probable que te soliciten un aval, el cual funciona como respaldo en caso de que no seas capaz de cumplir con los términos del contrato de alquiler.
Dicho aval debe residir en Estados Unidos y presentar los siguientes documentos:
- Identificación oficial.
- Comprobante de ingresos.
- Buen historial crediticio.
Rentas en Estados Unidos: Proceso y opciones de arrendamiento para inmigrantes
Las opciones de vivienda en Estados Unidos son amplias y se adaptan a todo tipo de estilo de vida, presupuesto y estatus migratorio.
Las opciones de alquiler que podrás encontrar en Estados Unidos son:
- Casas o departamentos amueblados.
- Casas o departamentos sin amueblar.
- Alquiler individual.
- Alquiler compartido.
Sin importar qué tipo de inmueble buscas, te recomendamos seguir estos pasos para alquilar una casa o departamento de vivienda.
1. Explora y selecciona la propiedad
Es muy importante que te tomes el tiempo necesario para revisar todos los detalles de la propiedad y alternativas disponibles en distintos vecindarios y ciudades. Te recomendamos buscar en sitios confiables, como Zillow, Realtor o Apartments.com. También pide referencias a tus amigos o conocidos que ya pasaron por el mismo proceso.
2. Evalúa las condiciones de la oferta
Analiza con detenimiento las condiciones del arrendamiento, como el precio, descripción del inmueble, requisitos, limitaciones, etc.
3. Envía tu aplicación de renta
Cuando encuentres la vivienda que cumple con tus expectativas, deberás enviar una aplicación de renta con tus datos personales, referencias y aprobación para que revisen tu historial crediticio.
4. Realiza una visita al inmueble
Antes de cerrar cualquier contrato o depositar un pago, es indispensable que visites la propiedad para asegurarte de que se encuentra en las condiciones descritas en el anuncio, sin deterioros por falta de mantenimiento.
5. Presenta la documentación requerida
Si después de hacer la visita sigues firme en tu interés de rentar dicha propiedad, el siguiente paso es presentar la documentación previamente mencionada, como comprobante de ingresos e identificación oficial.
6. Revisa y firma el contrato de arrendamiento
El propietario deberá revisar tu solicitud, así como la veracidad de los documentos presentados. En caso de aprobación, el último paso es la definición y firma de los términos del contrato, que establece las condiciones del alquiler, como la duración, costo, reglamento, condiciones para recuperar el depósito de garantía, entre otros.
3 consejos clave para un primer alquiler seguro y sin contratiempos
Encontrar tu primer alquiler en Estados Unidos puede ser un gran desafío, debido a la cantidad de requisitos que este proceso implica.
Por ello, a continuación te presentamos algunos consejos útiles para que tu búsqueda rinda frutos lo antes posible.
Investigar el mercado inmobiliario
Puedes utilizar las páginas de rentas para investigar cuáles son las zonas más accesibles o que mejor se acoplan a tu estilo de vida, y así asegurarte de cumplir no solo con el costo del alquiler, sino con tus gastos del día a día.
Usar varios métodos de búsqueda
No te limites a un solo método de búsqueda. Alterna entre páginas web, aplicaciones móviles, anuncios e incluso con la ayuda de un agente inmobiliario.
Evitar estafas
Es fundamental que te mantengas alerta ante posibles estafas. Aplica estos consejos y mantente a salvo:
- Asegúrate de que el agente o la inmobiliaria estén registrados y cuenten con referencias confiables.
- No realices ningún pago antes de visitar la vivienda personalmente y contar con un contrato formalizado ante notario.
- Recurre únicamente a plataformas y portales reconocidos.
- Mantente alerta frente a ofertas de último momento o anuncios que parezcan “demasiado buenos para ser verdad”.
- Evita utilizar efectivo al momento de concretar el alquiler.
- Revisa con detalle cada cláusula del contrato antes de firmar.
Consideraciones antes de elegir un hogar
Antes de elegir una casa o departamento para rentar, es muy importante que tengas en cuenta varios factores, por ejemplo:
- Ubicación:
La ubicación es uno de los aspectos más relevantes al elegir un nuevo hogar. Además de la ciudad en que decidas vivir, considera la distancia con tu lugar de trabajo u otros lugares frecuentes.
- Vecindario:
Investiga el tipo de vecindario, la seguridad, infraestructura, áreas recreativas, tipo de comunidad y toda la información que consideres significativa para tomar una decisión.
- Costo del arriendo:
Asegúrate de que el costo del arrendamiento esté dentro de tus posibilidades económicas. Para esto puedes elaborar un presupuesto que contemple tus ingresos y gastos mensuales.
A continuación, te mostramos los derechos y obligaciones de los inquilinos en Estados Unidos.
Pagos y depósitos
El inquilino tiene la obligación de pagar puntualmente la renta mensual, así como el depósito acordado. Ambos pagos se pueden realizar por transferencia bancaria, depósito bancario o cheque.
Mantenimiento y reparaciones
El propietario debe garantizar que el inmueble se encuentre en óptimas condiciones y cuente con todos los servicios. A su vez, el inquilino se compromete a cuidar las instalaciones, limpiar y reportar cualquier desperfecto que requiera mantenimiento.
Garantías legales del inquilino
Los inquilinos son protegidos por las leyes estadounidenses ante prácticas injustas, como:
Reembolso del depósito de garantía, si se cumplen las condiciones.
Protección ante desalojo injustificado o sin previo aviso.
Haz tus pagos de alquiler en línea de forma segura y práctica con Común
Alquilar tu primera vivienda en Estados Unidos no tiene que ser un proceso abrumador. Tómate tu tiempo para conocer los requisitos más comunes y recurre a soluciones alternativas como las propuestas en este artículo. De esta manera verás que es posible abrir la puerta a una vivienda digna.
Con la preparación y el apoyo de las herramientas adecuadas, el proceso de renta se vuelve mucho más sencillo y accesible.
Cuenta con Común, una plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, con una app móvil intuitiva, para que abrir una cuenta sea muy fácil y rápido, con una identificación oficial calificada de tu país de origen. Además, facilita el envío de remesas hasta los límites aplicables a Latinoamérica sin complicaciones, para que tu familia reciba más, con tarifas competitivas.
Conoce Común, una excelente opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos, con atención disponible en español.
¡Abre tu cuenta corriente hoy con un aliado que entiende tus necesidades como inmigrante!
Preguntas Frecuentes
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuánto cuesta la renta en Estados Unidos?
El promedio nacional para renta de inmuebles es de alrededor de $2,100 USD.
¿Dónde es más barato vivir en Estados Unidos?
Ciudades como Laredo, Texas y Toledo, Ohio reportan los costos más accesibles para vivir.
Cuenta corriente
¿Cuál es la diferencia entre una cuenta de ahorro y una cuenta corriente?
8 min de lectura
Diferencia entre una cuenta de ahorro y una cuenta corriente
¿Necesitas una manera segura y sencilla para manejar tu dinero? Es importante que conozcas los diferentes tipos de cuentas bancarias ofrecidas por instituciones financieras y plataformas digitales de EE. UU.
Dos de los principales ejemplos son las cuentas de ahorro y las cuentas corrientes. Aunque ambas son bastante comunes entre los usuarios de Estados Unidos, tienen muchas diferencias que es relevante comprender, especialmente cuando apenas comienzas a manejar dinero en un país nuevo.
Es habitual caer en el error de creer que ambas cuentas sirven para lo mismo. Por ello, a continuación te explicaremos en detalle las principales diferencias, las definiciones de cada una, comparaciones y ejemplos.
¿Qué es una cuenta corriente?
La cuenta corriente es de los productos financieros más populares, ya que está orientada a realizar operaciones bancarias frecuentes, como recibir pagos, realizar transferencias de dinero y hacer pagos en establecimientos físicos y en línea.
Estos son los principales beneficios de contratar una cuenta corriente:
- Permite depósitos y retiros frecuentes.
- Incluye tarjeta de débito para compras.
- Facilita pagos de servicios y transferencias.
- Ideal para administrar ingresos y gastos del día a día.
- Acceso a banca móvil o aplicación móvil.
- Aunque con menos frecuencia, algunas incluyen chequera para hacer pagos de manera segura.
¿Para qué sirve una cuenta corriente?
Una cuenta corriente tiene múltiples funciones, por ejemplo:
- Recibir tu salario a través de depósito directo, de manera segura y rápida.
- Pagar servicios como la luz, agua o internet.
- Hacer compras en línea o en tiendas físicas.
- Retirar dinero en efectivo en cajeros automáticos o establecimientos seleccionados.
- Realizar transferencias de dinero a otras personas fácilmente.
- Tener control de tu dinero en tiempo real.
En pocas palabras, este tipo de cuenta está orientada a atender las necesidades del día a día a través de productos sencillos y accesibles.
Aquí te explicamos los diferentes tipos de cuentas corrientes y todas sus características.
¿Qué es una cuenta de ahorro?
A diferencia de una cuenta corriente, la cuenta de ahorro está orientada a guardar dinero a largo plazo y hacerlo crecer gracias a las tasas de interés aplicadas.
Ventajas de una cuenta de ahorro:
- Menos operaciones frecuentes; más enfocada en acumular fondos.
- Puede generar intereses sobre el saldo.
- Útil para metas financieras a mediano o largo plazo.
- Generalmente limitada a retiros mensuales.
- Ideal para comenzar un fondo de emergencia o apartar dinero para gastos inesperados.
Diferencias clave entre cuenta corriente y cuenta de ahorro
Aunque ambas cuentas cumplen funciones distintas, son complementarias para satisfacer las necesidades financieras habituales, tanto a corto, como a mediano y largo plazo.
Estas son las principales diferencias entre ambas opciones de cuentas.
Acceso y uso
- Cuenta corriente: el dinero está disponible en todo momento para realizar transacciones diarias, como transferencias, retiros de dinero y pagos de servicios a través de métodos de pago físicos y canales digitales.
- Cuenta de ahorro: el acceso al dinero es más limitado, ya que el objetivo es el ahorro y el crecimiento del capital; aunque sí permite realizar transferencias.
Generación de intereses
- Cuenta corriente: la mayoría no genera intereses y las que sí lo hacen, cuentan con tasas muy bajas.
- Cuenta de ahorro: la principal cualidad de este tipo de cuentas es que ofrece rendimientos a largo plazo, lo cual otorga protección al capital mientras lo hace crecer sin necesidad de una inversión de alto riesgo.
Conoce las cuentas bancarias conjuntas, una excelente manera de gestionar las finanzas en equipo.
Propósito principal
- Cuenta corriente: su objetivo principal es guardar el dinero a corto plazo para cubrir los gastos cotidianos, así como recibir sueldos y realizar compras a través de una tarjeta de débito.
- Cuenta de ahorro: su objetivo es guardar dinero en un lugar seguro y generar intereses para no perder valor con la inflación. Funciona como una caja de ahorro orientada a servir como respaldo ante posibles emergencias financieras o planes a largo plazo, como viajes, festejos, mudanzas, etc.
Costos y requisitos
- Cuenta corriente: muchas cuentas de este tipo conllevan cuotas de mantenimiento, las cuales se pueden eliminar con la condición de mantener un saldo mínimo mensual o hacer depósitos directos de manera regular.
- Cuenta de ahorro: por lo general, conllevan menos cargos que las cuentas corrientes, aunque también suelen requerir mantener un saldo mínimo para evitar pagar comisiones. También hay algunas cuentas que solicitan conservar el dinero por un tiempo específico antes de retirarlo.
Como puedes ver, la decisión de abrir una de las opciones de cuenta corriente o de ahorro depende de tus necesidades. Sin embargo, la combinación de ambas resulta una decisión estratégica para la administración financiera. Por un lado, la cuenta corriente te permite estar al día con los pagos cotidianos, mientras que la cuenta de ahorro está orientada a planear a futuro y mantener el dinero separado.
Administra tu dinero en EE. UU. con Común
En este artículo aprendiste a diferenciar una cuenta corriente de una cuenta de ahorro: la primera está orientada a realizar transacciones cotidianas y la segunda a hacer crecer tu dinero a largo plazo para cumplir tus objetivos financieros en el futuro.
Una de las necesidades básicas de los inmigrantes que llegan a vivir a Estados Unidos es acceder a una cuenta bancaria que les brinde seguridad y confianza. Sin embargo, a su vez se enfrentan a diversas dificultades al momento de contratar este tipo de servicios financieros, debido a la variedad de requisitos que dejan en desventaja a gran parte de esta comunidad.
¡Conoce Común, la cuenta corriente que entiende las necesidades de los inmigrantes!
Estos son algunos de los beneficios que te esperan:
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- La aplicación móvil también está disponible en español y acepta más de 100 identificaciones oficiales calificadas para la apertura de una cuenta.
- Tarjeta de débito para hacer compras y pagos diarios fácilmente.
Abre tu cuenta en Común hoy mismo y organiza tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué es mejor, una cuenta corriente o una cuenta de ahorro?
Depende de tus necesidades. Si buscas una cuenta para hacer transacciones cotidianas, como transferencias y depósitos, recibir sueldos y hacer pagos de servicios, una cuenta corriente puede ser una opción. Si lo que quieres es guardar tu dinero a largo plazo, considera una cuenta de ahorro.
¿Puedo tener cuenta corriente y de ahorro al mismo tiempo?
Sí, puedes separar tus objetivos financieros y organizar tu dinero. Asegúrate de utilizar una cuenta corriente que te permita enviar dinero dentro del país, así como a tu país de origen, con tarifas claras y accesibles. También es recomendable contar con una cuenta de ahorro como complemento para planificar a largo plazo.
¿Qué tipo de cuenta conviene más a inmigrantes recién llegados?
Común es una plataforma financiera que cuenta con requisitos accesibles de contratación y ofrece tarifas justas y competitivas.

Educación Financiera
¿Cuáles son los Beneficios de una Cuenta de Común?
8 min de lectura
Una cuenta de Común te da tarjeta de débito VISA, cero tarifas de mantenimiento, depósito directo hasta 2 días antes, y remesas desde $2.99 — sin necesitar SSN. Es la cuenta bancaria diseñada específicamente para inmigrantes latinoamericanos en EE.UU.
¿Qué es Común y para quién es?
Común es una plataforma financiera digital diseñada específicamente para la comunidad latinoamericana en Estados Unidos. A diferencia de los bancos tradicionales, Común permite abrir una cuenta corriente sin número de Seguro Social (SSN), usando documentos de identidad latinoamericanos como pasaporte, matrícula consular o DNI de más de 100 países. El proceso es completamente en línea, en español, y toma aproximadamente 3 minutos.
Beneficios principales de una cuenta Común
Sin comisiones mensuales
Común no cobra cuota mensual de mantenimiento, no exige saldo mínimo, y no penaliza por bajo saldo. Esto contrasta con bancos como Chase o Bank of America que cobran entre $12 y $25 mensuales si no cumples requisitos de saldo.
Tarjeta de débito VISA
Recibes una tarjeta de débito VISA física entregada en tu domicilio y acceso a una tarjeta virtual desde el primer día para compras en línea. Funciona en millones de comercios en EE.UU. y en el extranjero.
Envíos instantáneos con Pay
Con Pay envías y recibes dinero dentro de EE.UU. de forma instantánea y sin comisión. Ideal para pagar renta, dividir gastos con amigos, o recibir pagos de trabajo.
Depósito directo anticipado
Configura tu nómina para recibir tu sueldo hasta 2 días antes de la fecha de pago oficial, dependiendo de cuándo tu empleador envía los fondos.
Remesas desde $2.99
Envía dinero a México y otros países de Latinoamérica desde $2.99 por transacción, con entrega el mismo día en muchos casos. Opciones de depósito bancario, efectivo en tiendas como Oxxo o Walmart, y más.
Acceso a más de 55,000 cajeros sin comisión
A través de la red Allpoint, Común ofrece acceso a más de 55,000 cajeros en EE.UU. sin cobrar comisión de su parte. Evita los cargos de cajeros fuera de red.
Servicio al cliente en español
El soporte de Común está disponible 100% en español, a través de la app, chat y teléfono — sin necesidad de comunicarte en inglés para resolver dudas sobre tu cuenta.
Preguntas frecuentes sobre los beneficios de Común
¿Necesito SSN para abrir una cuenta de Común?
No. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI, cédula — sin requerir SSN ni ITIN. El proceso es completamente digital y en español. Solo necesitas un número de teléfono de EE.UU. y tu documento de identidad.
¿La cuenta de Común está asegurada por el FDIC?
Sí. Común opera a través de Community Federal Savings Bank (CFSB), miembro del FDIC. Tus depósitos están asegurados hasta $250,000 por el gobierno federal, igual que en cualquier banco tradicional.
¿Puedo recibir mi cheque de nómina con Común?
Sí. Común tiene número de cuenta y routing number (número de ruta) propios, lo que te permite configurar depósito directo con tu empleador. Incluso puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo a recursos humanos.
¿Común cobra por enviar remesas?
Sí, pero desde $2.99 por transacción — significativamente menos que los $5-$15 que cobran Western Union o MoneyGram. La tarifa exacta depende del país de destino, monto y método de entrega elegido. Muchas transferencias a México tienen entrega el mismo día.
¿Puedo usar Común si tengo un estatus migratorio irregular?
Sí. Común no requiere estatus migratorio específico. Solo necesitas una identificación oficial válida de tu país de origen. La cuenta es igual para todos los clientes independientemente del estatus. No hay consultas de inmigración en el proceso de apertura.
¿Cómo descargo la app de Común?
La app de Común está disponible en Google Play Store (Android) y Apple App Store (iOS). Busca "Común" o "Comun App". El proceso de apertura de cuenta se completa directamente en la app en aproximadamente 3 minutos, con identificación oficial y número de teléfono de EE.UU.
Inmigración
¿Cuánto cuesta renovar la residencia permanente en EE.UU.?
8 min de lectura
Obtener la Green Card o residencia permanente es uno de los pasos más importantes que un migrante puede dar en Estados Unidos, ya que le permite residir y trabajar de manera legal y acceder a los mismos beneficios que un ciudadano estadounidense.
Si ya tienes tu tarjeta de residencia permanente en tus manos, ¡muchas felicidades! El siguiente paso es mantenerte atento a la renovación, pues es un tema crucial para mantener tu estatus legal y conservar los beneficios que te brinda.
En caso de que ya tengas varios años con tu tarjeta verde, es aún más importante que tengas claros los requisitos, costos y procedimientos necesarios para renovarla y así, evitar cualquier contratiempo que pueda generar problemas relacionados con tu estatus migratorio.
En este artículo te brindaremos una visión general del proceso, al incluir aspectos clave como cuánto cuesta renovar la residencia permanente, los requisitos, vigencia de la Green Card y todo lo que necesitas saber para cumplir en tiempo y forma ante las autoridades migratorias de Estados Unidos.
¿Cuál es el criterio de elegibilidad?
Lo primero que debes saber es que existen 2 tipos de residencia: permanente y condicional. Estas son las principales diferencias:
- Residencia permanente: es el estatus Lawful Permanent Resident (LPR). Aunque la residencia es permanente, la tarjeta física sí tiene un periodo de vigencia, por lo que debe ser renovada al menos 6 meses antes de la fecha de vencimiento. Aunque algunos permisos de residencia no muestran su vigencia de manera explícita, la mayoría son válidos por 10 años.
- Residencia condicional: es un paso previo a la obtención de la residencia permanente, como una prueba posterior a un matrimonio entre un extranjero y un ciudadano estadounidense o residente permanente legal. Tiene validez por 2 años y no es posible renovarla.
Estos son los criterios de elegibilidad para ambos tipos de residencia.
Criterio de elegibilidad para residencia permanente
Para obtener el estatus de residente permanente es necesario que tu perfil se acople a alguna de las categorías de elegibilidad y que cumpla con los requisitos establecidos por la USCIS (U.S. Citizenship and Immigration Services).
Familia
Se divide en 2 subcategorías:
- Familia directa de ciudadanos estadounidenses: cónyuges e hijos solteros de menos de 21 años.
- Categoría de preferencia familiar: hijos solteros mayores de 21 años de ciudadanos, cónyuges e hijos de residentes permanentes, hijos casados de ciudadanos y hermanos de ciudadanos.
Trabajo
Existen 5 categorías de residencia por visa de trabajo:
- Visa EB-1: trabajadores con habilidades extraordinarias.
- Visa EB-2: profesionales destacados con grado avanzado y habilidades excepcionales.
- Visa EB-3: trabajadores calificados, profesionales y “other workers”.
- Visa EB-4: trabajadores religiosos, empleados del gobierno estadounidense, miembros de la Fuerza Armada, entre otros.
- Visa EB-5: inversionistas que destinan grandes cantidades de dinero a negocios que generen al menos 10 empleos en el país.
Refugiados y asilo
Las personas que ingresaron a Estados Unidos a través de una petición de asilo, y sus familiares, pueden solicitar la residencia permanente después de cumplir al menos 1 año en el país.
Inmigrantes especiales
Esta categoría abarca personas que han sido víctimas de abuso por parte de ciudadanos estadounidenses (visa VAWA), y menores de edad que han sido vulnerados y/o abandonados por sus progenitores (visa SIJ).
Categorías especiales
En esta categoría se considera la Diversity Visa o Green Card Lottery, un sorteo anual con hasta 50,000 cupos para entrevista consular. Además de permisos especiales para ciudadanos cubanos y otras nacionalidades.
Criterio de elegibilidad para residentes permanentes condicionales
La residencia condicional, en la mayoría de los casos, tiene una vigencia de 2 años. Luego, es necesario solicitar la petición para eliminar condicionales, dentro de los 90 días previos al vencimiento.
- Residencia condicional por matrimonio de menos de 2 años al momento de la obtención del estatus.
- Residencia condicional por inversión a través de la categoría EB-5.
¿Cuáles son los requisitos para renovar la residencia permanente?
En la actualidad, hay 3 vías para realizar el proceso de renovación para obtener una nueva tarjeta de residente.
Presentar en línea
La forma más fácil es por medio del sitio web del USCIS, ya que puedes hacerlo en cualquier lugar y a cualquier hora del día. Solo necesitas crear una cuenta, subir tus documentos y dar seguimiento a tu estatus.
Solicitud en formato físico
Otra alternativa es enviar el formulario I-90 por correo postal a la oficina del USCIS. Es recomendable si prefieres manejar documentos físicos, aunque el tiempo de procesamiento suele tardar más.
Solicitud en persona
También puedes realizar la solicitud de manera presencial, aunque está limitada a casos excepcionales, como emergencias humanitarias o problemas técnicos. Es una opción adecuada en caso de que necesites orientación de la USCIS con urgencia. De lo contrario, lo más recomendable es realizar el proceso a través de la página web.
Documentos necesarios para renovar la Green Card
Estos son los documentos que debes adjuntar en tu solicitud de renovación, con cualquier medio que utilices.
- Formulario I-90 para solicitar la renovación de la Tarjeta de Residente Permanente.
- Pago de la tarifa correspondiente para la toma de datos biométricos, copia de la tarjeta vencida o reporte de robo/pérdida.
¿Cuánto cuesta renovar la residencia?
La mayoría de los residentes deben pagar una tarifa de presentación al solicitar la renovación de la tarjeta.
El costo actualizado para presentar el formulario I-90 de renovación de Green Card es:
- $415 USD si presentas la solicitud en línea.
- $465 USD si presentas la solicitud en papel
En ocasiones, te pueden requerir datos biométricos (huellas dactilares, fotografía y firma), pero desde 2024 ya no es necesario pagar una tarifa aparte.
¿Cuáles son las consecuencias de no renovar a tiempo la residencia?
Es muy importante que realices con tiempo el trámite para obtener una nueva tarjeta de residente permanente. Aunque el vencimiento de tu tarjeta no significa que automáticamente perderás la residencia permanente, sí podrías enfrentar una serie de problemas con las autoridades estadounidenses, por ejemplo:
Dificultades para renovar tu licencia de conducir
En muchos estados del país, se requiere la Green Card vigente como prueba de residencia legal al momento de expedir o renovar una licencia de conducir.
Perder el acceso a ciertos beneficios y servicios
Varios servicios públicos y programas estatales y locales pueden pedir una Green Card vigente como prueba de elegibilidad. De lo contrario, te podrían solicitar documentos adicionales y retrasar el trámite.
También es común que instituciones financieras te soliciten prueba de estatus válida para procesar solicitudes al momento de abrir una cuenta bancaria u obtener una tarjeta de crédito.
En estos casos, puedes presentar tu número de recibo del formulario I-90 u otros documentos probatorios de identidad, como pasaporte válido, número de seguro social.
Dificultades para reingresar a Estados Unidos
Si tu Green Card expira mientras estés fuera de EE. UU., podrías tener problemas con las autoridades al momento de reingresar, debido a que las leyes de inmigración de Estados Unidos obligan a solicitar prueba de estatus.
En este caso, tendrás que solicitar un permiso de reingreso a través del formulario I-131 o un sello ADIT en tu pasaporte.
Si piensas estar una temporada larga fuera de Estados Unidos, es importante considerar solicitar el permiso de reingreso, aunque tu fecha de vencimiento todavía no esté cerca. Así evitarás cualquier problema o retraso al reingresar.
No poder demostrar que tienes una autorización de empleo válida para trabajar en EE. UU.
Para trabajar en Estados Unidos de manera legal, los empleadores deben presentar pruebas de elegibilidad junto con el formulario I-9. Al momento en que la Green Card expira, deja de ser considerada como una prueba válida.
En este caso, puedes presentar el recibo del formulario I-90 como una prueba temporal. Si el empleador no la acepta, puedes contactar directamente al USCIS o pedir asesoría con un abogado de inmigración.
Para evitar mayores complicaciones en el trabajo y otros ámbitos de tu vida, lo más recomendable es que tengas muy presente la fecha de vencimiento de tu Green Card e inicies el proceso de renovación con al menos 6 meses de antelación.
Simplifica tu administración financiera con Común
Como puedes ver, renovar la Tarjeta de Residente Permanente es un paso fundamental para conservar el estatus legal y los derechos que esto te otorga. Por esto, es esencial que comprendas los requisitos, costos y procedimientos con claridad, para que abordes el proceso con mayor confianza y eficiencia.
Recuerda siempre mantenerte informado sobre las opciones disponibles, como las exenciones de tarifas y seguir los pasos establecidos para garantizar la renovación exitosa de tu Green Card.
Hacer los pagos de tu proceso migratorio puede ser un desafío si no tienes los instrumentos financieros adecuados. ¡Para eso cuentas con Común!
Común es una plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, a través de una app móvil fácil de usar, en la que puedes abrir una cuenta con la identificación oficial calificada de tu país de origen.
También te ofrece el servicio de envío de remesas a varios países, con tarifas competitivas que te permiten ahorrar. Conoce Común, una excelente opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
¿Todavía no conoces Común? Abre tu cuenta hoy y descubre una opción confiable para administrar tu dinero en EE. UU. de forma segura y eficiente.
Preguntas Frecuentes
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuánto tiempo tengo para renovar mi tarjeta de residencia permanente?
USCIS permite presentar el formulario I-90 hasta 6 meses antes de la fecha de vencimiento de tu Green Card.
¿Cuánto tiempo toma renovar una tarjeta de residente permanente?
Los tiempos de renovación varían mucho, dependiendo del centro de atención, volumen de solicitudes y si hay errores que aclarar. Una renovación normal tarda alrededor de 2 meses; en caso de robo o extravío, puede superar los 20 meses. Sin embargo, se debe tomar en cuenta que a la mayoría de los residentes permanentes les llega a tomar entre 7 y 11 meses.

Viviendo en Estados Unidos
Como ganar dinero rápido en Estados Unidos
8 min de lectura
Ganar dinero extra rápido en Estados Unidos es posible con apps de encuestas, trabajos freelance, o referidos. Con el programa de referidos de Común, ganas una recompensa en efectivo por cada persona que invitas y abre una cuenta.
Ganar dinero rápido puede ser una necesidad en cualquier momento de la vida, y para los Latinos en Estados Unidos puede ser un desafío aún mayor. Pero no te preocupes, en este post te daremos algunas ideas y consejos para que puedas ganar dinero rápidamente y mejorar tu situación financiera.
1. Encuentra trabajos temporales
Los trabajos temporales son una buena opción para ganar dinero rápidamente. Hay muchas empresas que contratan trabajadores temporales para cubrir la demanda durante ciertas épocas del año, como las fiestas de fin de año o la temporada de impuestos. Busca en sitios web de empleo como Indeed, Glassdoor o Monster para encontrar trabajos temporales en tu área.
2. Conviértete en un conductor de servicios de transporte
Si tienes un auto y una licencia de conducir válida, considera convertirte en un conductor de servicios de transporte como Uber o Lyft. Estos servicios te permiten trabajar en tu propio horario y ganar dinero rápidamente. Además, puedes trabajar tanto o tan poco como desees.
3. Vende tus habilidades
Si tienes habilidades que puedas vender, como la reparación de computadoras, el diseño gráfico o la enseñanza de un idioma, puedes utilizar plataformas en línea como Fiverr o Upwork para conectarte con personas que necesiten tus servicios. Estas plataformas cobran una comisión por cada trabajo completado, pero puedes establecer tus propios precios y trabajar en proyectos según tu disponibilidad.
4. Realiza trabajos de jardinería o limpieza
Muchas personas necesitan ayuda con trabajos de jardinería o limpieza, y esto puede ser una buena opción para ganar dinero rápidamente. Puedes ofrecer tus servicios en tu vecindario o en sitios web como Craigslist. Asegúrate de tener un buen equipo de trabajo y una buena actitud para ganar clientes regulares.
5. Vende artículos que ya no necesitas
Vender artículos que ya no necesitas es una forma rápida de obtener dinero extra. Puedes venderlos en línea a través de sitios web como eBay o Amazon, o en persona en una venta de garaje o en un mercado de pulgas. Si tienes artículos de valor que ya no usas, esto puede ser una excelente opción para ganar dinero rápidamente.
Recuerda que estas son solo algunas ideas para ganar dinero rápidamente. También puedes buscar trabajos en la industria de la hospitalidad o el servicio al cliente, ofrecer servicios de limpieza de casas, o participar en encuestas en línea para ganar dinero extra. Lo importante es que encuentres una opción que se adapte a tus habilidades y necesidades.
Recuerda de conectar tu cuenta Común a tu trabajo para recibir tu pago lo más rápido posible - hasta dos días antes. En tu cuenta de cheques de Común podrás guardar los ingresos de tu labor sin costo y con toda la seguridad posible.
Las tarjetas de débito Común son compatibles con más de 57,000 cajeros en Estados Unidos para hacer depósitos y retiros, y cuentan con protección de la política de responsabilidad cero de Visa. Esto significa que cualquier cargo no autorizado no será descontado del balance en su cuenta de cheques.Al igual, tu cuenta bancaria está asegurada por el FDIC hasta $250,000 como cualquier otro banco legal.
¡Buena suerte!
¿Cómo puedo ganar dinero extra rápido?
Apps de encuestas pagadas, trabajos freelance flexibles (manejar, entregas, tareas), y programas de referidos de apps financieras son formas comunes de generar ingreso extra sin un empleo de tiempo completo.
¿Cómo funciona el programa de referidos de Común?
Invita a alguien con tu enlace único desde la pantalla principal de la app. Cuando esa persona abre una cuenta de débito completa y hace su primer movimiento calificado, ambos reciben una recompensa en efectivo — acreditada en tu cuenta dentro de 5 días.
¿Cuánto puedo ganar refiriendo personas?
El monto de la recompensa puede variar según la promoción vigente; revisa los términos actuales dentro de la sección de referidos en la app.
Preguntas frecuentes
¿Necesito hacer algo especial para participar en el programa de referidos de Común?
Solo comparte tu enlace único desde el botón de referidos en la pantalla principal de la app — los referidos fuera de ese enlace no califican.
¿Cuándo recibo mi recompensa por referir a alguien?
Dentro de los 5 días calendario después de que tu referido complete un Primer Egreso Calificado.
¿Hay límite de personas que puedo referir?
Los términos y condiciones vigentes detallan los límites; revísalos dentro de la app antes de compartir masivamente.
¿Qué pasa si mi referido no completa el proceso?
La recompensa solo se acredita si el referido abre la cuenta, la aprueban, y completa un Primer Egreso Calificado.
¿Puedo referirme a mí mismo con otra cuenta?
No, el auto-referido y la actividad fraudulenta o abusiva no son elegibles para recompensa.
¿Qué otras formas rápidas de generar ingreso existen además de referidos?
Apps de encuestas pagadas y trabajos freelance flexibles son otras opciones comunes, aunque generalmente generan menos que un ingreso principal.
Envíos Internacionales
How to make an international money transfer? Costs, times and requirements
8 min de lectura
Las transferencias internacionales de dinero se pueden enviar por transferencia bancaria, apps de transferencia, o servicios de remesas — cada una con tarifas, velocidad y opciones de entrega distintas. Con Común, las transferencias a Latinoamérica empiezan en $2.99, y la mayoría llega en minutos.
For immigrants in the United States, sending money to their home countries regularly is essential. Therefore, it is important to have access to affordable and accessible financial services.
If you want to know how to make an international money transfer, it is crucial to first compare the different providers of this service and choose the one that offers the most advantages for you and your family.
Comun stands out as a popular option among immigrants because it allows them to send money abroad from the United States, offering advantages in terms of cost, speed, and other key factors.
Below, we provide a comparison table that includes Comun and traditional financial institutions in the United States, such as Bank of America and Wells Fargo:
| Comun | Traditional Financial Institutions | |
|---|---|---|
| Fee | Transfer fee starting at 2.99 USD up to applicable limits | From 10 to 45 USD, depending on the bank |
| Intermediary fees | $0 USD | May generate extra fees from intermediary banks |
| Exchange rate | Competitive | Higher margin than official |
| Speed | Instant to a few minutes (average 8) | From 1 to 5 business days |
| Estimated total fee | 2.99 USD transfer fee + exchange rate, with no extra charges (The first transfer has no fee. Subsequent transfers have a fee starting at $2.99 USD, up to the applicable limit. ATM or intermediary charges may apply; check the app for more details). | From 20 to 60 USD, due to fees and less favorable exchange rates |
How Does an International Money Transfer Work?
The first point to understand is the types of bank transfers available, as this determines the final cost of sending an international money transfer.
In the United States, there are two types of international money transfers: through traditional banks or through specialized services for sending money abroad.
International Money Transfers via Traditional Banks
- Supported by official U.S. financial institutions and security measures, including:
- Identity verification (KYC/CIP) and ongoing AML monitoring (BSA).
- OFAC sanctions screening for senders and recipients.
- Consumer protections for remittances under Regulation E (pre-transfer disclosures, cancellation rights, and error resolution).
- Network and messaging security standards (e.g., SWIFT Customer Security Program).
- Multi-factor authentication and encryption for online banking access.
- A U.S. bank account is mandatory
- Operates through the SWIFT code
- Generates higher fees due to intermediaries
- Transfer time may take up to 5 business days
International Transfers via Specialized Applications
- Operates through digital networks connected with banks or physical branches in each recipient country
- Lower fees, as they do not use intermediaries and offer more competitive exchange rates
- Money transfers are completed within minutes or hours
- A U.S. bank account is not mandatory to use these services
Before paying unnecessary fees, make sure to choose the best international money transfer provider and make the most of your money.
Steps and Requirements for Making an International Money Transfer
Below, we outline what is needed to easily make an international bank transfer from the United States, whether you choose a traditional bank or a specialized application for this type of service:
1. Choose a Provider
Some of the traditional banks you can use are Chase, Bank of America, Capital Bank, Citibank, and Wells Fargo. If you don't have a US bank account, you'll need to make sure you have the necessary requirements to open an account, such as a Social Security Number (SSN). For the aforementioned banks, you can present an ITIN instead, along with a government-issued ID.
Another factor to consider is how long an international money transfer takes, as traditional banks usually take longer due to intermediaries involved in the process.
If you prefer a specialized application for international money transfers due to the flexibility they offer compared to banks, an excellent alternative is Comun, which allows you to transfer money from your phone without complications or intermediaries.
2. Create an Account
General Requirements for Opening an Account at a U.S. Bank
- Valid passport or immigration document
- Social Security Number (SSN)
- Individual Taxpayer Identification Number (ITIN)
- Proof of address in the United States
- Some banks require an initial deposit of approximately $25 USD
Depending on the bank, you may open the account online or by visiting a branch for data verification.
Requirements for Opening an Account with Comun
- Mobile phone compatible with Android or iOS
- Email address
- Official foreign identification
- Have a US residential address
In both cases, you will have access to a debit card and a mobile application that will allow you to make international money transfers and other transactions from the palm of your hand.
3. Enter Transaction Details
Once you activate your account, enter the information required for an international money transfer:
- Full name of your recipient, as it appears on their official ID
- Recipient’s phone number
- Recipient’s address (only if sending money to a bank account)
- Recipient’s account number (only if sending money to a bank account)
- SWIFT code (if transferring through a traditional bank)
Then, enter the amount you wish to send.
Comun and other specialized applications also allow cash pickup at physical locations, so your recipient does not need a bank account.
4. Review Costs and Rates
Next, review the international money transfer fees as well as the exchange rate, as these will impact the final amount your recipient receives.
The cost of an international money transfer depends on several factors, which we detail below.
5. Send the Money
Once you confirm that the information entered is correct, authorize the transfer, including any additional fees.
Comun allows you to track your transfers through its application, whether you choose to send money to a bank account or opt for cash pickup at a physical location.
Remember that transfer speed depends on the platform, and traditional banks can take up to 5 business days to complete these transactions.
6. Confirm Receipt
Finally, confirm with your recipient that the transfer was received within the stipulated timeframe. You can generate a transaction receipt directly in the mobile application.
Everything About the Cost of Sending Money Abroad from the U.S.
International money transfers are a common practice among immigrants in the United States.
That is why it is essential to detail the factors that influence the cost of transfers, as well as the best options for sending remittances to your family quickly and without complications.
These are the main factors to consider when calculating the cost of your international money transfers:
- Transfer Fees
International transfers incur a fee, which varies depending on the platform, whether it's a traditional bank or a specialized app.
Another factor that affects the fee level is the method used to send the money. The price can vary depending on whether the transaction is made through a website, an app, or at a physical branch.
International money transfer fees at traditional banks vary depending on the financial institution. Here are some examples:
- Bank of America: $45 USD
- Wells Fargo: from $25 to $40 USD
- Citibank: from $25 to $35 USD
- Truist Bank: $65 USD
On the other hand, some mobile applications offer international money transfer options for less than $3 USD, which is much more beneficial for the economy of foreign workers.
- Exchange Rate
The exchange rate also significantly impacts the final amount your recipient receives. It refers to the value applied by the platform when converting the dollar amount to the local currency.
Traditional banks generally use a lower rate than the official rate. For example, if the Mexican peso is officially 18.00, banks might apply approximately 17.20 MXN.
This means that if you send $300 USD, your recipient could receive about $13 less (240 MXN less), not counting the bank fees, which make the cost even higher.
- Hidden Fees
In addition to international money transfer fees, traditional banks may charge additional fees if intermediary banks are involved in processing the transfer.
We recommend checking all costs involved and choosing a competitive option that does not reduce the total amount your family will receive.
Comun is an excellent alternative for making international money transfers, as your first transfer fee is waived, and subsequent transfers have a fee starting at $2.99 USD per transfer, up to applicable limits, with no hidden fees or intermediaries.
Review our comparison table between traditional banks and Comun at the beginning of this article, and choose the best option for your money.
Want to Make Secure International Money Transfers? Do It Easily with Comun
In this article, we presented how to make an international money transfer from the United States through traditional banks or specialized applications such as Comun, an excellent choice for immigrants.
Comun is the solution for bringing immigrant families closer together through affordable and low-cost remittances.
Why Choose Comun for International Money Transfers?
- Easily open your account with official documentation from your country
- Send money to your family with a transfer fee starting at $2.99 USD, up to the applicable limits.
- Your money will arrive within minutes
- Access a mobile application and Visa debit card for better control of your finances
Discover an easy and fast way to access the financial services you deserve. Open your account with Comun and forget about complications.
¿Cuáles son las principales formas de enviar dinero internacionalmente?
Transferencias bancarias de banco a banco, apps dedicadas de transferencia de dinero, y servicios de remesas son las tres opciones principales, cada una con costos y tiempos de entrega distintos.
¿Qué debo comparar entre opciones de transferencia internacional?
La tarifa, el tipo de cambio, la velocidad de entrega, y si el destinatario necesita una cuenta bancaria o puede recoger en efectivo.
¿Cómo maneja Común las transferencias internacionales a Latinoamérica?
Las transferencias empiezan en $2.99, con tu primer envío sin costo. Las opciones de entrega incluyen depósito a cuenta bancaria o recogida en efectivo en puntos como Elektra y Oxxo en México, y la mayoría llega en minutos.
Preguntas frecuentes
¿Cuál es la forma más económica de enviar dinero internacionalmente?
Depende del corredor y el monto; siempre compara la tarifa Y el tipo de cambio, ya que una tarifa baja puede esconder un peor tipo de cambio.
¿Necesito una cuenta bancaria en el país destino para recibir dinero?
No siempre — algunos servicios, incluyendo Común, ofrecen recogida en efectivo sin necesidad de cuenta bancaria.
¿Cuánto tardan las transferencias internacionales normalmente?
Varía según el método — las transferencias bancarias pueden tardar días, mientras que apps modernas de remesas como Común suelen entregar en minutos.
¿Son seguras las transferencias internacionales de dinero?
Sí, cuando usas un proveedor con licencia que es transparente sobre tarifas y tipo de cambio antes de confirmar.
¿Qué información necesito para enviar una transferencia internacional?
Generalmente el nombre del destinatario, país de destino, y sus datos bancarios o preferencia de recogida, según el método.
¿Común cobra por transferencias internacionales?
Las tarifas empiezan en $2.99 por transferencia, con tu primer envío sin costo.
Educación Financiera
¿Qué es el cashback y cómo funciona? Guía 2026
8 min de lectura
¿Qué es el cashback y cómo funciona? Guía 2026
El cashback es un sistema de recompensas que te devuelve un porcentaje del dinero que gastas en compras elegibles. En términos simples, cuando compras algo usando ciertas tarjetas de crédito, tarjetas de débito, apps o programas de recompensas, puedes recibir de vuelta un porcentaje de tu dinero en compras, aunque generalmente se acredita a tu cuenta en lugar de entregarte efectivo físico.
Si te mudaste recientemente a Estados Unidos o estás aprendiendo cómo funciona el sistema financiero, puede que hayas escuchado el término 'cashback' mientras comprabas en lugares como Walmart, Target, gasolineras, supermercados o tiendas en línea.
Para muchas personas, el cashback puede convertirse en una herramienta práctica para gestionar gastos cotidianos como comestibles, transporte, gasolina y compras del hogar. Aunque los montos pueden parecer pequeños al principio, pueden acumularse con el tiempo cuando se usan de forma consistente y responsable.
¿Qué es el cashback?
El cashback es un tipo de recompensa financiera que devuelve un porcentaje de tu compra después de que gastas dinero con un método de pago participante o plataforma de recompensas.
Por ejemplo:
- Si gastas $100 en el supermercado usando una tarjeta que ofrece 2% de cashback, puedes recibir $2 de vuelta
- Si una app de cashback ofrece 5% en una gasolinera participante y gastas $60 en combustible, puedes recibir $3 de vuelta
A diferencia de los descuentos tradicionales, el cashback generalmente ocurre después de que se completa la compra.
¿Cómo funciona el cashback?
Los programas de cashback generalmente siguen un proceso simple:
- Realizas una compra elegible usando la tarjeta, app o cuenta de recompensas participante
- La transacción es registrada por el proveedor
- Un porcentaje de esa compra te es devuelto como cashback
La recompensa puede aparecer como:
- Crédito en estado de cuenta
- Depósito bancario
- Tarjeta de regalo
- Saldo de recompensas
- Puntos canjeables
- Crédito en tienda
Algunas recompensas de cashback aparecen en pocos días, mientras que otras pueden tardar un ciclo de facturación completo o más en procesarse. A menudo hay umbrales mínimos de canje antes de poder reclamar tu cashback. Ciertos programas pueden incluir fechas de vencimiento. También es importante entender que no todas las compras califican para cashback.
Cashback vs. descuentos tradicionales
Mientras que el cashback y los descuentos tradicionales pueden ayudar a los consumidores a ahorrar dinero, funcionan de manera diferente. Un descuento tradicional reduce el precio de inmediato en la caja, mientras que el cashback devuelve parte del dinero después de que la compra ya se completó.
| Cashback | Descuento tradicional |
|---|---|
| El dinero se devuelve después de la compra | El precio se reduce antes de la compra |
| Generalmente vinculado a tarjetas, apps o programas de lealtad | Generalmente disponible directamente en tienda |
| Las recompensas pueden tardar días o semanas en procesarse | Los ahorros son inmediatos |
| Puede ayudar a rastrear gastos digitalmente | Generalmente no incluye herramientas de seguimiento |
| A menudo limitado a categorías o tiendas elegibles | Depende de promociones de tienda |
Tipos de cashback en 2026
No todos los programas de cashback funcionan igual. Antes de registrarte en un programa, es importante revisar detalles como tarifas anuales, tasas de interés, canje mínimo, políticas de vencimiento y categorías de gasto.
Cashback de tasa fija
Este tipo devuelve el mismo porcentaje de cashback en todas las compras. Ejemplo: 1.5% de cashback en todo lo que compres. Esta estructura es simple porque no necesitas rastrear categorías ni ofertas rotativas.
Cashback por categorías
Algunas tarjetas o apps ofrecen porcentajes más altos de cashback en categorías específicas como supermercados, restaurantes, gasolineras o suscripciones de streaming. Por ejemplo: 3% en comestibles, 2% en gasolina, 1% en todas las demás compras.
Categorías rotativas de cashback
Algunos proveedores cambian las categorías de cashback cada pocos meses. Un trimestre puede enfocarse en gasolineras y tiendas de comestibles; otro puede incluir compras en línea y viajes. Estos programas a veces requieren activación manual cada trimestre.
Bonos de bienvenida
Ciertas tarjetas de crédito ofrecen bonos introductorios de cashback si gastas un monto mínimo durante los primeros meses después de abrir la cuenta. Por ejemplo: gasta $500 en los primeros 3 meses y recibe $150 de bonus de cashback. La Comisión Federal de Comercio recomienda revisar cuidadosamente los términos antes de solicitar productos financieros con ofertas promocionales.
¿Dónde puedes obtener cashback en Estados Unidos?
Tarjetas de crédito:
Muchas tarjetas de crédito en EE.UU. incluyen recompensas de cashback. Algunos ejemplos incluyen productos de Discover, Chase, Capital One y American Express. Algunas se enfocan en categorías como restaurantes o viajes, mientras que otras ofrecen cashback de tasa plana.
Tarjetas de débito:
Algunas instituciones financieras ofrecen tarjetas de débito con cashback, aunque las recompensas suelen ser menores que las de las tarjetas de crédito. Esto puede ser atractivo para personas que prefieren evitar deudas o intereses de tarjeta de crédito.
Apps de cashback:
Varias apps móviles se asocian con minoristas y ofrecen recompensas de cashback por compras. Ejemplos incluyen Rakuten, Ibotta, Upside y Honey. Estas apps pueden proporcionar cashback para compras en supermercados, compras en línea, gasolineras y restaurantes.
Programas de lealtad de tiendas:
Los minoristas a veces ofrecen cashback o recompensas de tienda a través de programas de membresía. Por ejemplo, supermercados, farmacias y tiendas de mayoreo pueden devolver crédito en tienda o puntos de ahorro después de las compras.
Cashback vs. puntos vs. millas: ¿cuál es mejor?
Aunque a menudo se agrupan bajo la categoría de 'recompensas', cada uno funciona diferente y puede ser útil dependiendo de los hábitos de gasto, metas financieras y estilo de vida de una persona.
Los programas de cashback generalmente devuelven un porcentaje del dinero gastado en compras elegibles. Los sistemas de puntos usualmente asignan un valor numérico a las compras que luego puede canjearse por productos, tarjetas de regalo, descuentos o servicios. Las millas de viaje están típicamente asociadas con aerolíneas, hoteles o tarjetas de crédito enfocadas en viajes.
| Cashback | Puntos | Millas |
|---|---|---|
| Devuelve dinero | Valor del sistema de recompensas | Recompensas enfocadas en viajes |
| Gasto flexible | A menudo canjeable en ecosistemas específicos | Generalmente vinculado a aerolíneas u hoteles |
| Recompensa después de gastar | Los valores de canje varían | Mejor para viajeros frecuentes |
| Común para compras cotidianas | Puede incluir tarjetas de regalo o productos | Se usa frecuentemente para viajar |
Para muchas personas, especialmente las enfocadas en obtener algún valor en gastos cotidianos como comestibles, transporte, gasolina o compras del hogar, el cashback puede sentirse más útil ya que la recompensa está directamente conectada al dinero en lugar de sistemas de conversión o programas de viaje.
3 consejos prácticos para usar el cashback de forma responsable
1. Usa el cashback para compras que ya tenías planeadas
Enfócate en gastos recurrentes como comestibles, gasolina, transporte y facturas de servicios. Esto te ayuda a evitar gastar de más simplemente para ganar recompensas.
2. No compres cosas que no necesitas
Una oferta de cashback no hace automáticamente que una compra valga la pena. Por ejemplo, gastar $200 para ganar $4 de cashback puede no ayudar a tus finanzas si la compra fue innecesaria.
3. Rastrear tus ganancias de cashback
Muchas apps y plataformas financieras te permiten monitorear categorías de gasto, totales de cashback y recompensas mensuales. Rastrear tus recompensas puede ayudarte a entender tus patrones de gasto y mantener metas financieras.
¿Común ofrece cashback?
No. Común actualmente no ofrece programas de cashback.
Sin embargo, Común proporciona herramientas y recursos que ofrecen orientación para inmigrantes latinoamericanos navegando el sistema financiero de EE.UU.
Aunque el cashback puede ser útil para algunas personas, es importante prestar atención a las comisiones, ya que los ahorros cuando se incluyen las comisiones pueden no ser tan fuertes como se percibe inicialmente. Al comparar herramientas financieras en EE.UU., el cashback es solo un factor a considerar. Las tarifas, comisiones, accesibilidad de la cuenta y transparencia también pueden afectar tu experiencia financiera con el tiempo.
El costo de Común para abrir una cuenta de débito es $0, igual que el saldo mínimo de $0 y la comisión mensual de $0 para la cuenta de débito.
Preguntas frecuentes
¿Qué es el cashback y cómo funciona?
El cashback es un sistema de recompensas que devuelve un porcentaje de tus compras después de gastar dinero usando tarjetas, apps o programas de lealtad elegibles.
¿Cómo se calcula el cashback?
El cashback generalmente se calcula como un porcentaje del monto de la compra. Por ejemplo, si gastas $100 y tu tasa de cashback es 2%, recibes $2 de vuelta.
¿Dónde puedo obtener cashback en Estados Unidos?
El cashback está disponible comúnmente a través de tarjetas de crédito, tarjetas de débito, apps de compras y programas de lealtad de minoristas.
¿Cuál es la diferencia entre cashback y puntos?
El cashback devuelve dinero directamente, mientras que los puntos son parte de sistemas de recompensas que solo pueden canjearse por productos específicos, tarjetas de regalo o servicios.
¿Común ofrece cashback?
No. Común actualmente no ofrece cashback.
¿El cashback es gravable?
En muchos casos, el cashback ganado a través de compras generalmente se trata como un reembolso en lugar de ingreso gravable. Sin embargo, el tratamiento fiscal puede variar dependiendo de cómo se ganen las recompensas. El IRS recomienda consultar a un profesional fiscal para situaciones específicas.
Inmigración
Visa H1-B: qué es, requisitos y proceso explicado para inmigrantes
8 min de lectura
Encontrar una vía que te brinde oportunidades laborales en Estados Unidos puede ser un trabajo arduo, en especial si desconoces los diferentes tipos de visas que ofrece el gobierno de este país.
La visa H1-B es una alternativa que podría abrirte las puertas hacia una nueva vida en EE. UU. Por ello, en esta ocasión te explicaremos qué es, para qué sirve, quién puede solicitarla, en qué casos aplica y cuáles son sus beneficios y limitaciones.
Es fundamental que comprendas las características de esta visa, así como las diferencias con otras visas de trabajo, para que te asegures de que se adapta a tus expectativas profesionales en el país.
Con esta información podrás planear una estrategia para obtener la visa y consolidarte en Estados Unidos plenamente.
¿Qué es la visa H1-B en Estados Unidos?
La visa H1-B es un permiso otorgado a trabajadores extranjeros para ejercer de forma temporal ocupaciones especializadas, que generalmente requieren conocimientos y experiencia previa.
Se cataloga como una visa de no inmigrante que tiene una duración inicial de 3 años y, en la mayoría de los casos, se puede renovar por un máximo de 6 años.
Hay algunas excepciones, como cuando el trabajador temporal se encuentra en trámite para la residencia permanente, en cuyo caso esta visa se puede extender por más tiempo.
4 requisitos principales para obtener la visa H-1B
Antes de iniciar los trámites migratorios correspondientes, debes conocer los requisitos de la visa H-1B y verificar si tu perfil se adapta a dichos lineamientos para determinar la elegibilidad.
1. Nivel educativo mínimo
Para obtener una visa H-1B debes contar con un título superior o su equivalente en Estados Unidos. También es indispensable que la oferta de empleo esté relacionada con el área de especialidad del título universitario presentado.
2. Oferta de trabajo de un empleador estadounidense
Como en el caso de la visa EB-3, con la visa H1B también es indispensable contar con una oferta de trabajo por parte de un empleador estadounidense, quien debe presentar el formulario I-129 ante el USCIS.
3. Profesiones más comunes donde aplica
Debes tener en cuenta que esta visa se utiliza para trabajos que requieren conocimientos especializados y las áreas en que surgen vacantes con más frecuencia son las siguientes:
- Diversas ramas de la ingeniería.
- Tecnología de la información, como programación, desarrollo de software, etc.
- Ciencias, como química, biología y física.
- Salud.
- Finanzas, economía y contabilidad.
- Arquitectura, matemáticas y disciplinas técnicas.
4. Límite anual de visas y el proceso de lotería.
Otro punto esencial a tener en cuenta es que esta visa tiene un límite de emisiones anuales, las cuales se dividen de la siguiente manera:
- Visa H-1B regular: 65,000 por año fiscal.
- Exención por grado avanzado: más de 20,000 para grados especializados de maestría y doctorado obtenidos en universidades de Estados Unidos.
Dado que las solicitudes de visa suelen superar estos límites, el USCIS estableció un sistema de selección compuesto por un registro electrónico y una lotería aleatoria.
El sorteo se divide en 2 fases: primero se hace la lotería por 65,000 cupos y posteriormente se sortean 20,000 lugares extra para las personas con títulos obtenidos en Estados Unidos.
Entre marzo y abril, los empleadores reciben la notificación del resultado del sorteo. En caso de no ser seleccionado, deberás esperar noticias de una segunda ronda si no se llenaron todos los cupos o, en su defecto, aplicar hasta el próximo año.
¿Cómo es el proceso de solicitud de la visa H-1B?
A continuación te explicamos cómo es el proceso para solicitar la visa H-1B.
1. Registro en el sistema de USCIS
En primer lugar, el empleador de una empresa estadounidense debe registrar al candidato en la página oficial del USCIS durante el periodo establecido, que generalmente es en marzo. A la par, es necesario pagar la tarifa de registro, la cual se puede consultar en la misma página.
En caso de que el candidato sea seleccionado, el empleador recibe una notificación de la USCIS y puede continuar con la siguiente etapa del registro.
Es importante mencionar que, antes de que el empleador presente la solicitud ante el USCIS, debe obtener la certificación laboral de un LCA certificado del Departamento de Trabajo (DOL).
2. Presentación de la petición por parte del empleador
Después de que el candidato sea seleccionado, el empleador tiene 90 días para presentar el formulario I-129 o la Petición para Trabajador no Inmigrante, junto con la documentación requerida.
En este paso es necesario demostrar que el puesto corresponde a una ocupación especializada y que el candidato cumple con los requisitos.
3. Revisión y aprobación por USCIS
El USCIS revisa la solicitud y, si es necesario, emite una solicitud de evidencia para pedir información adicional o aclarar algún punto en específico.
Si todo está en orden, el empleador recibirá una notificación de aprobación y el candidato debe continuar el proceso consular o petición de cambio de estatus.
4. Trámites en la embajada o cambio de estatus
Si el candidato está fuera del país, debe acudir al consulado de EE. UU., completar el formulario DS-160 y presentarse a una entrevista consular.
En caso de que el candidato ya esté en el país bajo otra categoría de visa, el empleador debe presentar la petición H1-B indicando que el trabajador ya está en Estados Unidos.
En ambos casos, se debe esperar la aprobación del USCIS para proceder a la expedición de la visa.
Beneficios y limitaciones de la visa H-1B
Los titulares de las visas H-1B gozan de varios beneficios que mejoran su condición de vida y la de sus familiares. Sin embargo, también es importante precisar las limitaciones.
Beneficios
Trabajo legal en Estados Unidos
Aunque de manera temporal, la visa H-1B te brinda la posibilidad de trabajar legalmente en Estados Unidos en el área de tu especialidad. Esto te puede abrir muchas puertas en el futuro y representar una ventaja para tu experiencia laboral.
Posibilidad de residencia permanente
Los trabajadores H-1B tienen la posibilidad de tramitar la residencia permanente en el futuro (Green Card o tarjeta verde), además de extender este beneficio a sus familiares directos, como cónyuge e hijos solteros menores de 21 años.
Limitaciones
Duración máxima de 6 años
Como ya lo mencionamos, esta no es una visa que otorgue de manera automática la residencia permanente, ya que dura máximo 6 años. Sin embargo, sí podría ser un primer paso para obtenerla.
Dependencia del empleador
Es una visa que depende enteramente de que el empleador extienda la oferta de empleo y realice el proceso de registro.
Cupo limitado anual
El cupo para esta visa es limitado y, por lo general, las solicitudes recibidas superan el cupo anual, lo cual disminuye las posibilidades de quedar seleccionado.
Para evitar que estas limitaciones sean un inconveniente, considera crear una estrategia con tiempo de antelación, en caso de que desees proceder al trámite de residencia permanente. También puedes evaluar otros tipos de visa de trabajo, como la EB-2 y EB-3, ya que podrían resultar más convenientes en caso de que tengas planes a largo plazo en Estados Unidos.
Da el siguiente paso en tu camino migratorio con Común
En esta ocasión te mostramos cómo realizar la petición de visa H-1B, los requisitos, beneficios, limitaciones y para quién es ideal.
Cuando llegues a Estados Unidos, necesitarás un aliado que te ayude a administrar tus finanzas fácilmente. ¡Te presentamos Común!
- Tarjeta de débito para compras y pagos diarios.
- Transferencias de dinero rápidas a tu país de origen.
- Opciones de pago seguras.
Abre tu cuenta con Común hoy mismo y administra tu dinero en EE.UU.
Preguntas frecuentes
¿Cómo pasar de H-1B a Green Card?
Tu empleador debe patrocinar la residencia bajo una categoría de visa de trabajo, además de presentar el PERM ante el DOL y luego el formulario I-140.
¿Cuánto tiempo dura la visa H-1B?
Máximo 6 años.
¿Cuánto cuesta una visa H-1B?
Formulario I-129: de $460 a $780. Se puede aplicar una tarifa antifraude.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.








