
Educación Financiera
Descubriendo los tipos de las cuentas bancarias: Guía completa para 2023
En el mundo financiero, la elección de una cuenta bancaria adecuada puede marcar una gran diferencia en tu vida económica. En este artículo, te guiaremos a través de los diferentes tipos de cuentas bancarias disponibles en Estados Unidos y te ayudaremos a elegir la mejor opción para tus necesidades.
8 min read

11 Aug 2023
Una cuenta corriente es la cuenta que usas para tus gastos diarios: recibir tu pago, pagar cuentas y usar tu tarjeta de débito. Con Común puedes abrir una sin número de Seguro Social, sin costo de apertura ni cuota mensual.
En el mundo financiero, la elección de una cuenta bancaria adecuada puede marcar una gran diferencia en tu vida económica. En este artículo, te guiaremos a través de los diferentes tipos de cuentas bancarias disponibles en Estados Unidos y te ayudaremos a elegir la mejor opción para tus necesidades.
¿Qué es una cuenta bancaria y por qué es importante?
Una cuenta bancaria es un tipo de producto financiero que actúa como acuerdo financiero entre un banco y un cliente, que permite al cliente depositar y retirar dinero. Además, ofrece servicios adicionales como la emisión de cheques, transferencias bancarias, pagos con tarjeta de débito, recibir depósitos directos, entre otros. La elección de la cuenta bancaria correcta es esencial para gestionar eficientemente tus finanzas y alcanzar tus metas económicas.
Diferentes tipos de cuentas bancarias
Existen varios tipos de cuentas bancarias, cada una con sus propias características, ventajas y desventajas. A continuación, exploraremos dos de las más comunes: las cuentas de ahorros y las cuentas corrientes:
Cuentas corrientes
Una cuenta corriente, también conocida como cuenta de cheques, es un tipo de cuenta bancaria que se utiliza principalmente para transacciones diarias. A diferencia de las cuentas de ahorros, las cuentas corrientes te permiten realizar un número ilimitado de depósitos y retiros, lo que las hace ideales para el manejo diario de tu dinero.
Las cuentas corrientes son ofrecidas por casi todos los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Una de las principales ventajas de las cuentas corrientes es su flexibilidad. Puedes depositar y retirar dinero tantas veces como quieras, y también puedes realizar transacciones básicas como pagar facturas, emitir cheques y realizar compras con una tarjeta de débito. Además, muchas cuentas corrientes ofrecen servicios adicionales como la protección contra sobregiros, alertas de cuenta y acceso a la banca en línea y móvil.
Sin embargo, a diferencia de las cuentas de ahorros, las cuentas corrientes suelen tener tasas de interés más bajas o incluso nulas, lo que significa que tu dinero no crecerá con el tiempo. Además, algunas cuentas corrientes pueden tener cuotas mensuales de servicio, aunque a menudo puedes evitar estas cuotas si cumples con ciertos requisitos, como mantener un saldo mínimo o realizar un número específico de transacciones cada mes.
Por ejemplo, Chase Bank ofrece la cuenta Chase Total Checking y Citi Bank ofrece la cuenta Citi Basic Banking Package, que incluyen acceso a miles de cajeros automáticos, servicio de banca en línea y móvil. Sin embargo, como muchos de los otros bancos tradicionales, cobran una cuota mensual de servicio de entre $8 a 12 al menos que cumples con ciertos requisitos de balance promedio mensual o un monto mínimo depositado por medio de depósitos directos mensualmente.
En contraste, Común, la banca online en Estados Unidos, ofrecemos una cuenta corriente o cuenta de cheques con cero costos ocultos. A diferencia de bancos tradicionales, la cuenta bancaria que ofrece Común requiere un depósito mínimo de $0, requiere $0 de cuotas mensuales, transacciones ilimitadas, y muchos beneficios más ideales.
En resumen, aunque las cuentas corrientes pueden no ser la mejor opción para ahorrar dinero, son una herramienta esencial para el manejo diario de tus finanzas. Al elegir una cuenta corriente, es importante considerar tus hábitos bancarios y buscar una cuenta que se adapte a tus necesidades.
Cuentas de ahorros
Una cuenta de ahorros es un tipo de cuenta bancaria que se ha diseñado específicamente para fomentar el hábito del ahorro entre los usuarios. Su principal objetivo es ayudarte a guardar dinero de manera segura mientras generas intereses sobre tu saldo.
Las cuentas de ahorros son ofrecidas por la mayoría de los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Por ejemplo, el Bank of America ofrece la cuenta de ahorros Advantage Savings que incluye una tasa de interés competitiva y la posibilidad de evitar la cuota mensual de mantenimiento si cumples con ciertos requisitos. Por otro lado, Wells Fargo ofrece la cuenta Way2Save Savings, que facilita el ahorro al transferir automáticamente $1 de tu cuenta de cheques a tu cuenta de ahorros cada vez que realizas una transacción.
Una de las principales ventajas de las cuentas de ahorros es que tu dinero no solo está seguro, sino que también crece con el tiempo gracias a las tasas de interés. Estas tasas varían dependiendo del banco y del tipo de cuenta, pero en general, te permiten ganar un pequeño porcentaje de tu saldo total cada año. Además, las cuentas de ahorros están aseguradas por la Corporación Federal de Seguro de Depósitos (FDIC) hasta $250,000, lo que significa que tu dinero está protegido incluso si el banco quiebra.
Sin embargo, las cuentas de ahorros también tienen algunas limitaciones. Una de las más notables es la restricción en el número de ciertos tipos de transacciones que puedes realizar cada mes. Según la Regulación D de la Reserva Federal, solo puedes realizar hasta seis "transacciones convenientes" por mes, que incluyen transferencias y pagos electrónicos, débitos automáticos, cheques y pagos de tarjetas de débito. Si excedes este límite, el banco puede cobrarte una tarifa o convertir tu cuenta de ahorros en una cuenta corriente.
Además, aunque las cuentas de ahorros son una excelente manera de guardar dinero, no son la mejor opción si necesitas acceso frecuente a tus fondos. Para transacciones diarias y acceso fácil a tu dinero, una cuenta corriente podría ser más adecuada.
Cuentas bancarias especializadas
Además de las cuentas de ahorros y corrientes, existen otros tipos de cuentas bancarias diseñadas para necesidades específicas.
Cuentas de bajo riesgo y cuentas de segunda oportunidad
Las cuentas de bajo riesgo son cuentas bancarias que ofrecen servicios básicos a un costo mínimo, ideales para personas que buscan evitar cargos bancarios elevados. Por otro lado, las cuentas de segunda oportunidad están diseñadas para personas que han tenido problemas con sus cuentas bancarias en el pasado y buscan una nueva oportunidad para manejar sus finanzas.
Cuentas de nómina y cuentas de mercado monetario
Las cuentas de nómina son cuentas bancarias en las que tu empleador deposita directamente tu salario, mientras que las cuentas de mercado monetario son cuentas de ahorro con características de inversión que ofrecen tasas de interés competitivas a cambio de mantener un saldo mínimo más alto.
Cómo elegir la mejor cuenta bancaria para tus necesidades
La elección de la cuenta bancaria adecuada depende en gran medida de tus necesidades y objetivos financieros. Por ejemplo, si tu objetivo es ahorrar dinero, una cuenta de ahorros podría ser la mejor opción. Por otro lado, si necesitas realizar muchas transacciones diarias, una cuenta corriente podría ser más adecuada.
Factores a considerar al elegir una cuenta bancaria
Algunos factores a considerar al elegir una cuenta bancaria incluyen las tasas de interés, los cargos bancarios, los requisitos de saldo mínimo, los servicios y características adicionales, y la reputación del banco.
Cómo abrir una cuenta con Común:
Para abrir una cuenta en Estados Unidos, generalmente necesitarás proporcionar información personal, como tu nombre, dirección, fecha de nacimiento y número de Seguro Social. También es posible que debas proporcionar una identificación con foto emitida por el gobierno y hacer un depósito inicial.
En Común, los pasos y requisitos para abrir una cuenta son los siguientes:
- Descarga la aplicación móvil en tu dispositivo Apple desde la App Store o en tu dispositivo Android desde la Play Store.
- Abre la aplicación y Crea tu cuenta nueva; sigue las instrucciones y llena los campos de información personal.
- En menos de 5 minutos habrás terminado el proceso de crear una cuenta y obtendrás un número de cuenta (account number), número de ruta (routing number) y podrás empezar a hacer uso de tu tarjeta de débito virtual inmediatamente.
- Solicita tu tarjeta de débito y en menos de 2 semanas te llegará al correo.
Te recomendamos que al abrir tu cuenta con Común, le hagas tu primer depósito para empezar a utilizar tu tarjeta de débito. Puedes hacerlo de distintas formas:
- Conecta tu cuenta PayPal, CashApp, y muchas más a tu cuenta Común y transfiérete dinero instantáneamente.
- Deposita efectivo en uno de los miles de cajeros automáticos de la red Allpoint que puedes conseguir en cualquier Walgreens, CVS, Target, y muchos establecimientos más cerca de ti.
- Transfiérete dinero desde tus otras cuentas bancarias utilizando tu número de cuenta y número de ruta de tu cuenta Común; ten en cuenta que este tipo de transacciones puede incurrir en costos por parte del banco desde el que realizas la transacción.
La importancia de elegir la cuenta bancaria adecuada
Elegir la cuenta bancaria adecuada es un paso crucial para manejar eficientemente tus finanzas. Esperamos que esta guía te haya ayudado a entender mejor los diferentes tipos de cuentas bancarias disponibles y a tomar una decisión informada. Recuerda, la mejor cuenta bancaria para ti es la que se adapta a tus necesidades y objetivos financieros.
Si buscas abrir una cuenta corriente y obtener una tarjeta de débito, ¿qué esperas para hacerlo con Común?
¿Qué tipos de cuentas bancarias existen?
Principalmente cuentas corrientes (para uso diario) y cuentas de ahorro (para guardar dinero, a veces con interés). Común ofrece una cuenta corriente diseñada para inmigrantes.
¿Qué necesito para abrir una cuenta bancaria en Estados Unidos?
Generalmente una identificación oficial y comprobante de domicilio. Con Común, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas, sin necesidad de Seguro Social.
¿Cuánto cuesta mantener una cuenta bancaria?
Varía según la institución. Común no cobra cuota mensual ni exige saldo mínimo.
Preguntas frecuentes
¿Cuál es la diferencia entre cuenta corriente y cuenta de ahorro?
La cuenta corriente es para gastos diarios y transacciones frecuentes; la de ahorro está pensada para guardar dinero, a veces con interés.
¿Puedo abrir una cuenta bancaria sin Seguro Social?
Sí, con Común puedes abrir una cuenta usando pasaporte, matrícula consular u otra identificación latinoamericana vigente.
¿Los bancos digitales cobran menos que los tradicionales?
Muchas plataformas digitales, como Común, no cobran cuota mensual ni exigen saldo mínimo, a diferencia de bancos tradicionales que sí pueden hacerlo.
¿Qué documentos pide Común para abrir una cuenta?
Una identificación oficial vigente con foto; en algunos casos, comprobante de domicilio.
¿Cuánto tiempo toma abrir una cuenta bancaria?
Con Común, aproximadamente 3 minutos, completamente desde tu teléfono.
¿Necesito visitar una sucursal para abrir mi cuenta?
No, todo el proceso se hace en línea desde la app, sin necesidad de ir a ninguna sucursal.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Cuenta corriente
¿Qué es una cuenta corriente?
8 min de lectura
Las cuentas corrientes son una herramienta esencial para manejar nuestras finanzas personales, y el tipo de cuenta principal en los EE.UU. En este artículo explicamos todo lo que necesitas saber sobre las cuentas corrientes en EE.UU., incluyendo cómo abrir una sin SSN usando tu documentación latinoamericana.
¿Qué es una cuenta corriente (checking account)?
Una cuenta corriente, también conocida como cuenta de cheques o checking account, es una cuenta bancaria diseñada para el uso diario del dinero. Te permite recibir depósitos, hacer pagos, usar una tarjeta de débito y emitir cheques. Es el tipo de cuenta más común en los bancos de EE.UU.
¿Cómo funciona?
Tu dinero está disponible en todo momento para compras, pagos de facturas, transferencias y retiros en cajeros. La cuenta normalmente viene con una tarjeta de débito Visa o Mastercard y acceso a la banca en línea y móvil. Puedes recibir tu nómina por depósito directo, pagar facturas automáticamente y usar Zelle para enviar dinero instantáneamente.
Ventajas de una cuenta corriente
- Tarjeta de débito para compras en tiendas y en línea
- Depósito directo de nómina
- Pagos de facturas automáticos
- Acceso a Zelle y transferencias bancarias
- Depósito móvil de cheques
- Acceso a cajeros automáticos
Cuenta corriente vs. cuenta de ahorro
La cuenta corriente está diseñada para el acceso diario al dinero. La cuenta de ahorro está diseñada para guardar dinero y ganar intereses, con acceso más restringido. La mayoría de las personas tienen ambas.
Preguntas frecuentes sobre cuentas corrientes en EE.UU.
¿Cuál es la diferencia entre una cuenta corriente y una cuenta de ahorro?
La cuenta corriente (checking account) está diseñada para el uso diario: recibir nómina, pagar facturas, hacer compras con tarjeta de débito y transferencias. La cuenta de ahorro (savings account) está diseñada para guardar dinero y ganar intereses, con acceso más restringido. La mayoría de las personas tienen ambas y transfieren fondos entre ellas según sus necesidades.
¿Puedo abrir una cuenta corriente sin SSN en EE.UU.?
Sí. Aunque los bancos tradicionales generalmente requieren SSN, plataformas digitales como Común aceptan pasaporte, matrícula consular o más de 100 identificaciones latinoamericanas sin necesitar SSN ni saldo mínimo. El proceso es completamente en línea en español y toma aproximadamente 3 minutos.
¿La cuenta corriente cobra comisión mensual?
Depende del banco. Los bancos tradicionales como Chase, Bank of America o Wells Fargo cobran entre $12 y $25 mensuales si no cumples requisitos de saldo mínimo. Los bancos digitales como Común no cobran cuotas mensuales ni exigen saldo mínimo, lo que los hace más convenientes para quienes están comenzando.
¿Qué puedo hacer con una cuenta corriente?
Con una cuenta corriente puedes recibir tu nómina por depósito directo, pagar facturas en línea o por teléfono, usar la tarjeta de débito en tiendas y compras en línea, depositar cheques por la app, retirar efectivo en cajeros, y enviar o recibir transferencias por Zelle u otras plataformas.
¿Qué es un número de ruta (routing number) y para qué sirve?
El número de ruta (o ABA routing number) es un código de 9 dígitos que identifica al banco emisor en el sistema financiero de EE.UU. Se usa junto al número de cuenta para configurar depósito directo, hacer transferencias ACH entre bancos, y recibir pagos de empleadores o plataformas gig como Uber o DoorDash.
¿Qué pasa si gasto más dinero del que tengo en mi cuenta corriente?
Si gastas más de tu saldo disponible, ocurre un sobregiro (overdraft). Los bancos tradicionales generalmente cobran entre $25 y $35 por cada transacción que causa sobregiro. Algunos bancos digitales simplemente rechazan la transacción en lugar de cobrar. Común notifica con alertas de saldo bajo para ayudarte a evitar sobregiros.
Envíos Internacionales
Las Transferencias de Dinero: De los Métodos Tradicionales a las Innovaciones Digitales
8 min de lectura
Las transferencias de dinero han evolucionado de métodos tradicionales como cheques y giros postales a soluciones digitales instantáneas. Con Común, la mayoría de las remesas internacionales llegan en minutos, sin necesidad de visitar una sucursal.
La evolución financiera de los métodos de transferencia de dinero desde prácticas tradicionales hasta innovaciones digitales marca un cambio crucial, revolucionando cómo pensamos y gestionamos nuestras finanzas en nuestras cuentas bancarias y más allá. Esta transición no es solo una cuestión de avance tecnológico; refleja un cambio fundamental en las expectativas de los usuarios, los estándares de seguridad y la conectividad global, especialmente en el ámbito de las transferencias de dinero internacionales y la integración sin fisuras de las cuentas bancarias.
Acelerando Transacciones: La Revolución Digital en las Transferencias de Dinero
La aparición de plataformas digitales y aplicaciones de transferencia de dinero ha transformado la velocidad y accesibilidad de las transacciones. Donde una vez las transferencias bancarias entre instituciones financieras tardarían días en completarse, las innovaciones digitales ahora facilitan transferencias de dinero instantáneas, permitiendo a los usuarios transferir dinero alrededor del mundo en solo unos pocos días hábiles o incluso al instante. Este cambio monumental en la conveniencia permite a los usuarios enviar dinero o transferir fondos de una cuenta bancaria a otra las 24 horas del día, los 7 días de la semana, sin la visita tradicional a un banco o cooperativa de crédito.
Estos cambios encapsulan el viaje de métodos tradicionales como las transferencias bancarias y transferencias de banco a banco a las innovaciones digitales que ahora dominan nuestro ecosistema financiero. A medida que continuamos explorando estos desarrollos, es evidente que las formas de transferir dinero, desde utilizar una tarjeta de débito para transferencias instantáneas hasta aprovechar las capacidades de aplicaciones de pago como Google Pay y Apple Pay, no solo están evolucionando; están siendo redefinidas para una nueva era de conectividad global y empoderamiento digital, haciendo de las aplicaciones de transferencia de dinero una herramienta indispensable en nuestra vida diaria.
Navegando las Transferencias de Dinero Internacionales: Consideraciones
Además, el aumento de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Es igualmente importante tener un conocimiento profundo del marco regulatorio que rodea las transferencias de dinero internacionales. Esto incluye estar consciente de las leyes contra el lavado de dinero (AML) y los diversos límites de transferencia impuestos por diferentes países. Estas regulaciones están diseñadas para prevenir crímenes financieros y asegurar la seguridad de las transacciones transfronterizas. Adherirse a estas leyes no solo ayuda a evitar complicaciones legales sino que también asegura que tus transacciones se procesen sin demoras innecesarias.
Además de elegir el servicio adecuado y entender las regulaciones, también es beneficioso estar al tanto de las tasas de cambio ofrecidas por diferentes servicios. Las tasas de cambio pueden afectar significativamente la cantidad final recibida en el otro extremo, especialmente en transacciones grandes. Además, considerar los tiempos de entrega es crucial, especialmente si la transferencia es sensible al tiempo. Mientras algunos servicios pueden transferir fondos casi al instante, otros pueden tardar varios días hábiles. Esto puede ser particularmente importante en situaciones de emergencia o al realizar pagos que tienen plazos estrictos.
Explorando Diferentes Opciones de Transferencia de Dinero: Wire, ACH y Más Allá
Los avances digitales también han introducido un nuevo nivel de seguridad y transparencia en las transferencias de dinero. Con tecnologías modernas de cifrado y autenticación, incluyendo características como la detección de fraudes, las transacciones financieras, ya sean transferencias internas, externas o incluso pagos en línea para compras en línea, son más seguras que nunca.
Las aplicaciones de transferencia de dinero se han convertido en un refugio seguro para las finanzas personales, ofreciendo seguimiento en tiempo real de las transacciones y asegurando que transferir dinero, desde una cuenta bancaria vinculada mediante transferencias de la Cámara de Compensación Automatizada (ACH) o depósito directo, permanezca seguro y sencillo. Las transferencias ACH destacan en eficiencia doméstica y rentabilidad, ideales para pagos regulares como salarios y facturas. Además, los métodos tradicionales como los cheques, depósitos en efectivo y giros postales retienen su utilidad para escenarios específicos, ofreciendo opciones tangibles en un mundo predominantemente digital.
El Auge de las Aplicaciones de Transferencia de Dinero de Persona a Persona (P2P)
Las aplicaciones de transferencia P2P han transformado fundamentalmente cómo intercambiamos dinero, haciendo las transacciones tan simples como enviar un mensaje. Estas aplicaciones permiten a los usuarios enviar fondos directamente a otros, utilizando solo una dirección de correo electrónico o número de teléfono, eliminando la necesidad de intermediarios. Entre la multitud de opciones disponibles, varias aplicaciones han ganado prominencia, cada una destacando por sus características distintivas.
Por ejemplo, algunas aplicaciones son celebradas por su integración con redes sociales, mejorando el aspecto social de las transferencias de dinero. Otras priorizan la seguridad, ofreciendo métodos avanzados de cifrado y autenticación para proteger las transacciones. También hay aplicaciones diseñadas para facilitar los pagos atraves de fronteras simplificando el proceso de enviar dinero internacionalmente al ofrecer tasas de cambio competitivas y comisiones bajas. Esta diversidad asegura que haya una aplicación de transferencia P2P adecuada para prácticamente cada necesidad y preferencia, reflejando la evolución dinámica y centrada en el usuario de la tecnología financiera.
Descifrando los Costos: Tarifas en las Transferencias de Dinero
El auge de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Entender las tarifas asociadas con las transferencias de dinero es pivotal para manejar tus finanzas de manera efectiva y evitar costos inesperados. El panorama de las tarifas de transferencia puede variar significativamente, abarcando cargos por servicio, tarifas de transacción y tarifas de conversión de moneda, entre otros. La transparencia en estas tarifas es crucial; por lo tanto, es esencial optar por servicios que ofrezcan información clara y directa sobre todos los costos involucrados.
Los cargos por servicio y las tarifas de transacción son a menudo los costos más visibles asociados con la transferencia de dinero. Estos pueden variar ampliamente dependiendo del proveedor y del método de transferencia elegido. Por ejemplo, las transferencias bancarias tradicionales podrían tener tarifas más altas en comparación con plataformas en línea o aplicaciones móviles. Las tarifas de conversión de moneda también juegan un papel significativo, especialmente en transferencias internacionales, donde el dinero necesita ser cambiado de una moneda a otra. Algunos servicios incorporan su beneficio en la tasa de cambio ofrecida, haciéndola menos favorable que la tasa de mercado. Esta práctica subraya la importancia de escudriñar las tasas de cambio proporcionadas y no solo las tarifas explícitas.
Este enfoque no solo ayuda a tomar decisiones informadas, sino que también ayuda a evitar cargos ocultos que pueden acumularse. Para minimizar estos costos, adoptar estrategias como seleccionar el método de transferencia más adecuado para tus necesidades—considerando factores como la velocidad, el destino y la cantidad—y comparar diligentemente a los proveedores para encontrar las mejores tarifas y las tarifas más bajas puede llevar a ahorros significativos. Al priorizar la transparencia y emplear estrategias para minimizar costos, los usuarios pueden navegar las complejidades de las transferencias de dinero de manera más confiada y económica.
Envía al extranjero con tranquilidad con tu cuenta Común¹
¡Abre tu cuenta en 3 minutos!
Conclusión
Para concluir, el cambio de métodos tradicionales a innovaciones digitales en el dominio de las transferencias de dinero representa un avance significativo en la gestión financiera. Las plataformas digitales y las aplicaciones de transferencia de dinero han revolucionado la forma en que enviamos dinero, proporcionando una conveniencia, velocidad y seguridad sin precedentes. Desde transferencias de cuenta bancaria sin interrupciones hasta el alcance global de las transferencias de dinero internacionales, estas soluciones digitales ofrecen una gama completa de servicios que atienden a nuestras diversas necesidades financieras.
Enfatizando la transparencia, estas plataformas minimizan las tarifas ocultas, haciendo que sea más fácil que nunca gestionar nuestras cuentas de ahorros y corrientes. Además, innovaciones como las transferencias instantáneas y la robusta tecnología de detección de fraudes han hecho que las aplicaciones de transferencia de dinero sean una opción confiable para los consumidores. A medida que continuamos adoptando estos avances digitales, la esencia de dominar las transferencias de dinero radica en aprovechar la tecnología para mejorar nuestras capacidades de finanzas personales, asegurando que podamos navegar con confianza y de manera económica las complejidades de las transacciones financieras modernas.
¿Cómo han cambiado las transferencias de dinero con el tiempo?
De cheques, giros postales y transferencias bancarias que tardaban días, a apps móviles que procesan pagos y remesas en minutos.
¿Qué ventajas tienen las transferencias digitales sobre los métodos tradicionales?
Mayor velocidad, seguimiento en tiempo real, y la posibilidad de enviar dinero sin salir de casa. Con Común, puedes enviar una remesa desde la app en cualquier momento.
¿Los métodos tradicionales siguen siendo útiles?
Sí, cheques y efectivo siguen siendo relevantes en ciertos casos, como cuando el destinatario no tiene cuenta bancaria digital.
Preguntas frecuentes
¿Por qué las transferencias digitales son más rápidas que las tradicionales?
Porque usan redes de procesamiento en tiempo real, en lugar de los ciclos de varios días de los métodos bancarios tradicionales.
¿Necesito ir a una sucursal para enviar dinero con Común?
No, todo el proceso se hace desde la app, sin necesidad de visitar ninguna ubicación física.
¿Los métodos tradicionales como el cheque siguen siendo válidos?
Sí, siguen siendo útiles en ciertos casos, aunque las apps digitales suelen ser más rápidas y convenientes.
¿Qué tan rápido llega una remesa enviada por Común?
La mayoría llega en minutos, dependiendo del país y método de entrega.
¿Puedo hacer seguimiento de mi transferencia en tiempo real?
Sí, la app te muestra el estado de tu transferencia mientras se procesa.
¿Es más seguro enviar dinero digitalmente que con cheque?
Ambos métodos tienen protecciones distintas; las apps digitales suelen ofrecer verificación y encriptación adicionales.

Cuenta corriente
Cuentas Bancarias Conjuntas: Beneficios y Consideraciones
8 min de lectura
Una cuenta bancaria conjunta es una cuenta compartida por dos o más personas, comúnmente usada por parejas, familias o socios de negocio para gestionar gastos en conjunto. Antes de abrir una, es importante entender sus beneficios y también sus riesgos.
¿Qué es una Cuenta Bancaria Conjunta?
Una cuenta bancaria conjunta es una cuenta única compartida por dos o más personas, que permite a todos los titulares de la cuenta depositar, retirar y gestionar dinero desde la misma cuenta. Es perfecta para aquellos que necesitan gestionar finanzas en conjunto, como esposos, padres e hijos, o socios comerciales. Las cuentas conjuntas pueden ser usadas como cuentas corrientes conjuntas o cuentas de ahorro conjuntas, dependiendo de las necesidades financieras de los copropietarios.
Haz click aquí para aprender mas sobre las cuentas bancarias personales en EEUU
Beneficios de las Cuentas Bancarias Conjuntas
Gestionar gastos compartidos se vuelve mucho más sencillo con una cuenta conjunta. En lugar de lidiar con múltiples cuentas para diferentes pagos, puedes manejar las facturas del hogar, pagos de automóvil, pagos de hipoteca y otros gastos conjuntos desde un solo lugar. Esto simplifica el seguimiento y la organización de tus finanzas y reduce la necesidad de transferir fondos entre cuentas separadas.
Con una cuenta bancaria conjunta, ambos titulares de la cuenta tienen acceso a los fondos. Esto puede ser increíblemente conveniente en emergencias o cuando un socio no está disponible. Por ejemplo, si un cónyuge está de viaje o incapacitado, el otro aún puede pagar facturas y gestionar gastos compartidos sin demora. Este acceso igualitario asegura que la gestión financiera continúe sin problemas independientemente de las circunstancias.
Abre tu cuenta con Común ahora. Banca diseñada especificamente para ti.
Objetivos Financieros Compartidos
Las cuentas conjuntas son fantásticas para trabajar hacia objetivos financieros comunes. Ya sea que estés ahorrando para una casa, unas vacaciones o la educación de tu hijo, tener una cuenta conjunta asegura que ambos socios estén en la misma página y contribuyendo hacia estos objetivos juntos. Este enfoque compartido puede fomentar una planificación financiera más sólida y hábitos de gasto y ahorro más cohesivos.
Una cuenta bancaria conjunta mejora la transparencia y la confianza en las relaciones. Fomenta la comunicación abierta sobre las finanzas y ayuda a asegurar que ambas partes estén conscientes y de acuerdo sobre cómo se está gastando y ahorrando el dinero. Esto puede llevar a mejores decisiones financieras y reducir el potencial de malentendidos o conflictos sobre la gestión del dinero.
En caso de emergencias, una cuenta conjunta asegura que un socio pueda acceder a los fondos si el otro está incapacitado. Esto es especialmente importante para parejas mayores o aquellas con problemas de salud, proporcionando la tranquilidad de que las finanzas pueden ser gestionadas incluso en tiempos difíciles. Los padres mayores y los hijos adultos también pueden beneficiarse de esta configuración, asegurando que los gastos necesarios estén cubiertos sin problemas.
Consideraciones para Cuentas Compartidas
Compartir una cuenta significa compartir el control individual sobre tus finanzas. Es importante tener acuerdos mutuos sobre el gasto y confiar en las decisiones financieras de tu socio. Esto podría ser una desventaja para aquellos que prefieren la autonomía total sobre su dinero. Tener tanto cuentas conjuntas como separadas puede equilibrar la gestión financiera compartida con la autonomía del gasto personal.
La gestión del dinero a veces puede llevar a desacuerdos. Para evitar conflictos, establece límites de gasto y ten discusiones financieras regulares para asegurar que ambas partes estén en la misma página. La comunicación clara es clave para mitigar posibles disputas, y consultar a un planificador financiero o asesor de patrimonio también puede ayudar en la gestión de cuentas conjuntas de manera efectiva. Establecer pautas claras para depósitos, retiros y gastos significa decidir juntos cuánto contribuirá cada persona a la cuenta conjunta, ya sea una cantidad fija o un porcentaje de tus ingresos.
Reglas para Gastos y Ahorros
Esto puede incluir establecer reglas para grandes retiros o gastos, requiriendo el acuerdo de ambos socios para evitar disputas. Tener un entendimiento mutuo de cómo se gestionará la cuenta puede prevenir malentendidos y fomentar un enfoque cooperativo para la gestión del dinero.
Alinear los Objetivos Financieros a Largo Plazo
Alinea tus objetivos financieros a largo plazo, como ahorrar para una casa, la jubilación o la educación de un hijo. Establecer y trabajar hacia objetivos comunes fortalece tu asociación financiera y proporciona una dirección clara para tu cuenta conjunta. Revisa y ajusta regularmente tus objetivos según sea necesario para mantenerte en el camino y adaptarte a cualquier cambio en tu situación financiera.
Aspectos Legales
Las cuentas conjuntas vienen con responsabilidades legales, como la responsabilidad por descubiertos y deudas. Es esencial tener acuerdos claros, especialmente en asociaciones comerciales, para evitar complicaciones legales. Entiende los aspectos legales y asegúrate de que ambas partes estén conscientes de sus responsabilidades. La Corporación Federal de Seguros de Depósitos (FDIC, por sus siglas en inglés) asegura las cuentas conjuntas, pero es importante entender los límites de cobertura y las implicaciones.
Las cuentas conjuntas pueden afectar las calificaciones crediticias de ambos titulares de la cuenta. La gestión responsable y la supervisión regular de la cuenta son cruciales para evitar impactos negativos en tu crédito. Asegúrate de que ambos socios estén comprometidos a mantener buenos hábitos financieros. Cualquier deuda incurrida en la cuenta conjunta se reflejará en las calificaciones crediticias de ambos titulares de la cuenta, por lo que es importante gestionar la cuenta de manera prudente.
Comprender las Implicaciones Legales y Fiscales
Sé consciente de las implicaciones legales y fiscales de tener una cuenta bancaria conjunta. En algunos casos, las cuentas conjuntas pueden afectar tus calificaciones crediticias individuales y responsabilidades fiscales. Consulta a un planificador financiero o asesor bancario para entender el impacto en tus finanzas personales y asegúrate de cumplir con cualquier requisito legal. Este entendimiento te ayuda a tomar decisiones informadas y evitar posibles problemas legales o financieros.
Consejos para Gestionar Exitosamente una Cuenta Bancaria Conjunta
La comunicación es clave, y las discusiones financieras regulares son esenciales. Habla abiertamente sobre tus objetivos financieros, hábitos de gasto y cualquier preocupación que puedas tener. Programa reuniones regulares para revisar tu cuenta conjunta y discutir cualquier cambio en los ingresos, gastos o objetivos de ahorro. La comunicación abierta asegura que ambos socios estén al tanto del estado de la cuenta y puedan abordar cualquier problema de manera oportuna. Gestionar una cuenta bancaria conjunta requiere trabajo en equipo, comunicación y pautas claras. Aquí hay algunos consejos para ayudarte a navegar esta disposición financiera sin problemas:
•Mantener Cuentas Individuales para Gastos Personales
Mantener cuentas individuales para gastos personales puede ayudar a evitar conflictos y asegurar que ambos socios tengan algo de independencia financiera. Las cuentas corrientes y de ahorro separadas pueden complementar una cuenta conjunta proporcionando un espacio para el gasto y ahorro individual. Esta configuración permite que cada persona gestione su dinero por separado mientras sigue contribuyendo a los gastos compartidos a través de la cuenta conjunta. También reduce el potencial de conflictos sobre compras y hábitos de gasto personales.
Presentamos Común.app: Para aquellos que buscan mantener cuentas individuales junto con una cuenta conjunta, Común.app ofrece una solución perfecta. Con Común.app, puedes gestionar fácilmente tus finanzas personales mientras haces un seguimiento de tus gastos compartidos. La aplicación proporciona una plataforma fácil de usar para presupuestar, ahorrar y realizar pagos, asegurando que tengas control total sobre tu gasto individual. Esto puede ser especialmente útil para parejas que desean equilibrar objetivos financieros conjuntos con autonomía financiera personal.
•Utilizar Herramientas y Recursos Financieros
Aprovecha al máximo las herramientas y recursos financieros disponibles en tu banco o institución financiera. Muchos bancos ofrecen herramientas de presupuesto, servicios de planificación financiera y asesores de patrimonio que pueden proporcionar orientación sobre la gestión de cuentas conjuntas y separadas. Estos recursos pueden ayudarte a ti y a tu socio a mantenerse en el camino con tus objetivos financieros y tomar decisiones informadas.
•Establecer un Plan de Contingencia
Ten un plan de contingencia en caso de emergencias o cambios significativos en la vida. Discute qué pasaría si uno de los socios queda incapacitado, pierde su trabajo o si la relación cambia. Tener un plan claro asegura que ambos socios estén preparados para circunstancias imprevistas y puedan seguir gestionando la cuenta conjunta de manera efectiva.
Siguiendo estos consejos, puedes gestionar exitosamente tu cuenta bancaria conjunta, fomentando una asociación financiera colaborativa y transparente. Recuerda, la clave para una cuenta conjunta exitosa es la comunicación abierta, pautas claras y respeto mutuo.
Te enseñamos como gestionar tus cuentas personales en EEUU aquí
Conclusión
Las cuentas bancarias conjuntas ofrecen numerosos beneficios, desde simplificar las finanzas hasta fomentar la transparencia y la confianza. Sin embargo, también requieren una consideración cuidadosa y una comunicación clara para evitar posibles inconvenientes. Pesa los pros y los contras detenidamente y asegúrate de que ambos socios estén en la misma página antes de abrir una cuenta conjunta. Las situaciones financieras pueden cambiar, por lo que es esencial permanecer flexible y adaptable. Reevalúa regularmente la configuración de tu cuenta conjunta y realiza ajustes según sea necesario. Ya sea cambiando tus montos de contribución, ajustando los límites de gasto o reevaluando tus objetivos financieros, mantenerse adaptable asegura que tu cuenta conjunta siga satisfaciendo las necesidades de ambos socios.
¿Qué es una cuenta bancaria conjunta?
Es una cuenta única donde dos o más personas pueden depositar, retirar y gestionar dinero, generalmente usada por parejas, familias o socios de negocio.
¿Cuáles son los beneficios de una cuenta conjunta?
Facilita el pago de gastos compartidos (renta, servicios) sin necesidad de transferencias constantes entre cuentas individuales, y permite que otro titular acceda a los fondos en caso de emergencia.
¿Qué debo considerar antes de abrir una cuenta conjunta?
Todos los titulares tienen acceso igual al dinero, lo cual requiere confianza y acuerdos claros sobre el uso de los fondos. También es importante acordar cómo dividir gastos y revisar movimientos regularmente.
Preguntas frecuentes
¿Quién puede abrir una cuenta bancaria conjunta?
Generalmente dos o más personas que compartan gastos, como parejas, familiares o socios de negocio.
¿Todos los titulares tienen el mismo acceso al dinero?
Sí, en una cuenta conjunta estándar, todos los titulares pueden depositar, retirar y gestionar el dinero por igual.
¿Qué pasa si uno de los titulares tiene un problema legal o de crédito?
Puede afectar la cuenta completa; es importante considerar este riesgo antes de abrir una cuenta conjunta.
¿Es fácil cerrar o desvincularse de una cuenta conjunta?
El proceso varía según la institución; generalmente requiere el acuerdo o firma de todos los titulares.
¿Cómo evito conflictos en una cuenta conjunta?
Acordando desde el inicio cómo se dividen los gastos, revisando movimientos con frecuencia y manteniendo comunicación abierta entre los titulares.
¿Es mejor una cuenta conjunta o mantener cuentas separadas?
Depende de la situación de cada persona; muchas parejas y familias combinan ambas: una cuenta conjunta para gastos compartidos y cuentas individuales para gastos personales.

Educación Financiera
Las Mejores Prácticas para Gestionar tu Cuenta Bancaria en EEUU de Manera Eficiente
8 min de lectura
Gestionar tu cuenta bancaria de forma eficiente significa revisar tus movimientos regularmente, evitar tarifas innecesarias y aprovechar herramientas digitales. Con Común no hay cuota mensual, ni saldo mínimo, y puedes hacer casi todo desde la app.
Gestionar tus cuentas bancarias de manera eficiente implica entender las mejores prácticas para gestionarlas, utilizar los recursos de tu banco o cooperativa de crédito y tomar decisiones financieras informadas. Este artículo explorará estrategias esenciales desde la elección del tipo correcto de banco y el saldo de la cuenta corriente hasta aprovechar la aplicación de banca móvil de tu banco para una gestión óptima de la cuenta.
Comprender tu Cuenta
Explore los diferentes tipos de cuentas bancarias, como cuentas corrientes, cuentas de ahorro y cuentas del mercado monetario en varias instituciones financieras. Aprende sobre sus usos específicos, desde el gasto diario con una tarjeta de débito hasta ahorrar dinero para metas futuras a través de una cuenta de ahorro de alto rendimiento. Domina cómo monitorear los saldos de las cuentas corrientes y rastrear las transacciones financieras utilizando la aplicación de banca móvil de tu banco, asegurando una gestión efectiva del efectivo.
Haz clic aquì para saber mas sobre tu numero de cuenta
Configuración de Alertas de Cuenta
Las alertas de banca móvil son herramientas esenciales en la era de la banca digital, ya que aumentan tu conciencia sobre las actividades de la cuenta y ayudan en la gestión financiera. Emplea prácticas de seguridad robustas para gestionar tu cuenta en línea, como el uso de contraseñas seguras y la habilitación de la autenticación de dos factores. Utiliza las funciones de seguridad de la aplicación móvil de tu banco para protegerte contra el acceso no autorizado y garantizar la seguridad de tus transacciones financieras.
Al configurar alertas, puedes recibir notificaciones para varios eventos, como cuando tu saldo cae por debajo de un cierto umbral, lo que ayuda a prevenir tarifas por sobregiro. Las alertas para depósitos o retiros grandes también pueden ayudar a monitorear transacciones fraudulentas, especialmente importantes en múltiples cuentas bancarias en diferentes instituciones financieras.
Además, muchos bancos y cooperativas de crédito ahora ofrecen opciones de alerta personalizables, que te permiten recibir actualizaciones sobre saldos de cuentas en momentos establecidos o incluso actividades inusuales con tarjetas, asegurando aún más tus transacciones financieras y ayudando a mantener una buena gestión del flujo de efectivo.
Presupuestar y Rastrear Gastos
Un presupuesto efectivo es crucial para la estabilidad financiera, y las herramientas modernas de gestión de dinero están diseñadas para satisfacer esta necesidad proporcionando información detallada sobre tus gastos variables y fijos. Estas herramientas se sincronizan con tus cuentas bancarias para categorizar automáticamente las transacciones, facilitando el seguimiento de dónde va tu dinero e identificando áreas para posibles ahorros.
Utilizar depósitos directos de manera estratégica puede automatizar gran parte de tu planificación financiera, asegurando que los gastos esenciales, como facturas mensuales, se cubran automáticamente, mientras también direccionas dinero a cuentas de ahorro separadas designadas para objetivos específicos como ahorrar para un fondo de emergencia o acumular un pago inicial. Esta configuración de depósito directo no solo simplifica la gestión de las finanzas, sino que también ayuda a mantener la disciplina en la consecución de tus objetivos financieros.
Utilizar Herramientas de Ahorro Automático
Las herramientas de ahorro automático son vitales para construir resiliencia financiera sin requerir intervención manual constante. Configurar transferencias automáticas entre tu cuenta corriente y cuentas de ahorro de alto rendimiento puede mejorar significativamente tus esfuerzos de ahorro al aprovechar las tasas de interés más altas ofrecidas por estas cuentas. Estas herramientas pueden programarse para transferir una cantidad fija o un porcentaje de tu ingreso mensual directamente a una cuenta de ahorro o inversión, asegurando que el ahorro se convierta en una parte continua de tu rutina financiera.
Además, algunos bancos ofrecen funciones como programas de "redondeo", donde las transacciones diarias se redondean al dólar más cercano y la diferencia se transfiere a una cuenta de ahorro separada, convirtiendo efectivamente cada compra en una oportunidad de ahorro. Discutir estas opciones proporciona una visión clara de cómo las herramientas de ahorro automático no solo ayudan a alcanzar objetivos financieros a largo plazo, sino también a gestionar de manera más efectiva la salud financiera diaria.
Minimizar Tarifas
Entender y minimizar las tarifas asociadas con las cuentas bancarias es crucial para mantener tu salud financiera. Las tarifas por servicio mensual, los requisitos de saldo mínimo, las tarifas por sobregiro y otros cargos pueden erosionar rápidamente tus ahorros si no se gestionan adecuadamente. Es importante revisar regularmente los términos y condiciones de cada cuenta bancaria, ya que los bancos a menudo cambian sus estructuras de tarifas. Una estrategia efectiva es mantener un cierto saldo en la cuenta que exima algunas de estas tarifas.
Además, considera usar un banco o cooperativa de crédito que ofrezca opciones de cuentas corrientes y de ahorro sin tarifas. Herramientas como las aplicaciones de análisis de tarifas pueden ayudar a identificar ahorros potenciales sugiriendo cambios en cómo gestionas tus cuentas o incluso recomendando un cambio a una institución financiera diferente que ofrezca tarifas más bajas. Este enfoque proactivo asegura que siempre estés por delante de los gastos innecesarios, preservando más de tu dinero ganado con esfuerzo.
Tarifas Comunes:
- Tarifas por Servicio Mensual: Cobradas por el mantenimiento de la cuenta, aplicables en muchas cuentas corrientes y de ahorro.
- Tarifas por Requisitos de Saldo Mínimo: Incurridas cuando los saldos de la cuenta caen por debajo de un umbral especificado.
- Tarifas por Sobregiro: Cobradas cuando las transacciones exceden el saldo de la cuenta.
- Tarifas de Cajero Automático: Aplicadas al usar cajeros automáticos fuera de la red de tu banco.
- Tarifas por Transacción: Algunas cuentas tienen tarifas por ciertos tipos de transacciones, como transferencias electrónicas o incluso retiros excesivos.
Estrategias para Evitar Tarifas:
- Mantener Saldos Mínimos: Mantén tu cuenta por encima del mínimo requerido para evitar tarifas mensuales.
- Usar Cajeros Automáticos Dentro de la Red: Retira efectivo de cajeros automáticos dentro de la red de tu banco para evitar tarifas.
- Configurar Alertas: Monitorea tus saldos de cuenta y recibe notificaciones para prevenir sobregiros.
- Elegir el Tipo de Cuenta Correcto: Opta por cuentas bancarias que se ajusten a tus hábitos financieros, como cuentas sin tarifas mensuales o cuentas que ofrezcan exenciones de tarifas con depósitos directos.
- Vincular Cuentas: Vincula tus cuentas corrientes y de ahorro para cubrir automáticamente los déficits y evitar tarifas por sobregiro.
- Revisar Regularmente los Términos de la Cuenta: Mantente actualizado sobre cualquier cambio en la estructura de tarifas y los términos de servicio de tu banco.
- Negociar Tarifas: Algunos bancos pueden eximir tarifas si discutes tus opciones de cuenta con ellos, especialmente si eres un cliente de larga data con múltiples cuentas.
Al implementar estas estrategias, puedes minimizar o incluso eliminar muchas de las tarifas típicamente asociadas con la gestión de cuentas bancarias. Este enfoque proactivo no solo ayuda a ahorrar dinero, sino también a mejorar tu salud financiera en general.
Puedes Abrir Tu Cuenta Corriente en Común con Tarjeta VISA¹ Sin Cobros Absurdos
Abre tu cuenta corriente¹ en solo 3 minutos con la identificación de tu país².
Documentos aceptados de toda LATAM:
- Pasaporte
- Tarjeta de identificación
- Licencia de conducir
- Matrícula consular
- Visa
- ¡Y muchos más!
Beneficios inigualables:
- $0 cargo por apertura
- $0 balance mínimo
- $0 comisión mensual
Aprende mas sobre nuestros servicios
Te explicamos como abrir una cuenta corriente en Estados Unidos
Revisión y Revaluación Regular
Revisar y reevaluar consistentemente tus metas financieras y configuraciones de cuentas bancarias es clave para adaptarte a los cambios en tu situación financiera y en las condiciones del mercado. Esto debe incluir verificar si las tasas de interés de las cuentas de ahorro son competitivas, evaluar los beneficios de tener múltiples cuentas y evaluar si tu banco actual cumple con tus necesidades.
La reevaluación regular puede ayudar a identificar oportunidades para consolidar cuentas, simplificando así las finanzas y potencialmente reduciendo tarifas. Además, considera establecer recordatorios para revisar todos los depósitos directos y pagos automáticos anualmente para asegurar que se alineen con tus objetivos financieros actuales y requisitos de flujo de efectivo. Esta revisión regular ayuda a evitar la complacencia financiera, asegurando que tus arreglos bancarios siempre estén optimizados para tu situación financiera actual y metas de ahorro.
Vinculación de Cuentas para una Gestión Simplificada
Vincular tus diversas cuentas bancarias, ya sea en la misma institución financiera o en varias, puede mejorar enormemente tu capacidad para gestionar las finanzas de manera fluida. Esto puede facilitar transferencias más fáciles entre cuentas, como mover fondos de una cuenta corriente a una cuenta de ahorro, lo cual puede ser esencial para gestionar el flujo de efectivo mensual o ahorrar para gastos planificados como vacaciones o gastos navideños.
Además, muchas instituciones financieras ahora ofrecen herramientas en línea y móviles sofisticadas que proporcionan una vista unificada de todas tus cuentas, incluso si están en diferentes bancos. Esta integración puede ayudarte a comprender mejor tu panorama financiero general, facilitando la toma de decisiones informadas sobre dónde asignar fondos. También, tener un centro centralizado para gestionar múltiples cuentas puede reducir el tiempo invertido en iniciar sesión en varias cuentas separadas y mejorar la precisión de tu presupuesto y seguimiento financiero.
Conclusión
La gestión eficiente de tus cuentas bancarias no solo se trata de proteger tus fondos, sino también de optimizar tus operaciones financieras para apoyar tus metas personales y financieras. A lo largo de este artículo, hemos explorado una variedad de estrategias, desde la elección del tipo correcto de cuenta hasta aprovechar las herramientas avanzadas de banca móvil. Estas prácticas están diseñadas para mejorar tu comprensión financiera, reducir tarifas innecesarias y mejorar la gestión general del flujo de efectivo.
Finalmente, como hemos discutido, utilizar alertas, comprender la estructura de tarifas de tu banco y emplear herramientas de ahorro automáticas son todos aspectos fundamentales para mantener una salud financiera robusta. Las revisiones regulares y la vinculación estratégica de cuentas simplifican aún más el proceso de gestión, permitiendo un viaje financiero más fluido. Al implementar estas mejores prácticas, puedes asegurarte de que tus cuentas bancarias trabajen más para ti, convirtiendo la banca diaria en una herramienta poderosa para lograr estabilidad y éxito a largo plazo.
¿Cómo puedo gestionar mi cuenta bancaria de forma más eficiente?
Revisa tus movimientos con frecuencia, evita comisiones evitables (como sobregiros), y usa las herramientas digitales de tu app para monitorear tus gastos.
¿Qué tarifas debo evitar?
Cuotas de mantenimiento mensual, cargos por saldo mínimo, y comisiones de cajeros fuera de red. Con Común, ninguna de estas aplica, y tienes retiros sin costo en la red AllPoint+.
¿Qué herramientas de Común me ayudan a gestionar mi dinero?
Depósito móvil de cheques, depósito de efectivo en más de 88,000 ubicaciones, y notificaciones de actividad en tiempo real desde la app.
Preguntas frecuentes
¿Cómo evito pagar tarifas bancarias innecesarias?
Elige una cuenta sin cuota mensual ni saldo mínimo, como la de Común, y evita sobregiros revisando tu saldo regularmente.
¿Con qué frecuencia debo revisar mi cuenta bancaria?
Idealmente cada pocos días, para mantener control de tus gastos y detectar errores o cargos inesperados.
¿Común cobra alguna cuota mensual?
No, no hay cuota mensual ni se exige un saldo mínimo.
¿Cómo deposito dinero en efectivo con Común?
A través de la red de más de 88,000 ubicaciones disponibles en el mapa de la app.
¿Puedo retirar dinero sin pagar comisión?
Sí, en cajeros de la red AllPoint+ tienes 3 retiros gratis al mes.
¿Qué herramienta me ayuda a monitorear mis gastos?
Las notificaciones de actividad en tiempo real dentro de la app te muestran cada movimiento al instante.
Viviendo en Estados Unidos
Todo lo Que Necesitas Saber Sobre Cuentas Bancarias en EEUU: Apertura, Uso y Gestión
8 min de lectura
Cuentas Bancarias
Tener una cuenta bancaria es esencial para gestionar tu vida financiera de manera eficiente y ofrece numerosos beneficios prácticos. Una de las principales ventajas es el almacenamiento seguro del dinero. A diferencia de mantener efectivo en casa, que puede ser vulnerable a robos, pérdidas y daños, el dinero guardado en una cuenta bancaria es seguro y protegido. Además, las cuentas bancarias proporcionan una gran conveniencia para las transacciones diarias. Puedes pagar facturas fácilmente, recibir depósitos directos, retirar efectivo y hacer compras con una tarjeta de débito vinculada a tu cuenta. La banca moderna también te permite gestionar tus finanzas desde prácticamente cualquier lugar a través de plataformas de banca en línea y móvil.
Tipos de Cuentas Bancarias: Corriente y de Ahorros
En el ámbito de las finanzas personales, entender los diferentes tipos de cuentas bancarias es crucial.
- Cuentas Corrientes: Las cuentas corrientes, a menudo llamadas cuentas corrientes personales, están diseñadas para transacciones diarias como depositar dinero y compras con tarjeta de débito. Frecuentemente vienen con la opción de depósitos directos y pagos de facturas en línea. Entender las diferencias entre las cuentas corrientes y de ahorros es esencial, especialmente cuando se consideran promociones y bonificaciones bancarias que a menudo presentan ofertas específicas para abrir nuevas cuentas corrientes y de ahorros, incluyendo requisitos de depósitos directos y depósitos mínimos para calificar para bonificaciones en efectivo.
- Cuentas de Ahorros: Las cuentas de ahorros, incluidas las formas especializadas como la cuenta de ahorros de Barclays, están destinadas a almacenar dinero durante un período más largo, a menudo con el objetivo de construir un fondo de emergencia. Estas cuentas pueden ofrecer una tasa de interés más alta y, a veces, requieren un saldo mínimo. La combinación de cuentas corrientes y de ahorros puede proporcionar una solución bancaria integral, ofreciendo tanto la flexibilidad de las transacciones diarias como el beneficio de ganar intereses sobre ahorros a largo plazo, lo cual es particularmente ventajoso cuando los bancos ofrecen promociones y bonificaciones para estas cuentas.
- Cuentas del Mercado Monetario y CD (Certificado de Depósito): Generalmente ofrecen rendimientos porcentuales anuales más altos que las cuentas de ahorros regulares, bloqueando los fondos durante un período especificado para lograr mejores retornos.
Entender estas opciones ayuda a alinear los servicios bancarios con tus objetivos financieros, ya sea que estés considerando abrir una cuenta corriente empresarial o una cuenta de ahorros conjunta en el mismo banco o cooperativa de crédito.
Abrir tu Primera Nueva Cuenta Bancaria
Para abrir una cuenta, particularmente una nueva cuenta bancaria en línea, comienza eligiendo la institución financiera adecuada: puede ser un banco solo en línea, un banco tradicional o una cooperativa de crédito, dependiendo de tus necesidades y preferencias financieras. Considera factores como la accesibilidad, el servicio al cliente, las estructuras de tarifas y la disponibilidad de funciones de banca en línea y móvil al seleccionar dónde abrir tu cuenta.
El proceso generalmente implica hacer un depósito inicial, que puede variar pero a menudo es un depósito mínimo de apertura. Cumplir con el depósito mínimo es crucial para calificar para las bonificaciones de la cuenta. Algunas instituciones pueden requerir solo unos pocos dólares, mientras que otras pueden pedir una cantidad mayor, especialmente para cuentas premium o especializadas. Durante la fase de apertura de la cuenta, necesitarás proporcionar información personal como un número de Seguro Social o un Número de Identificación del Contribuyente Individual, y una identificación emitida por el gobierno, como un pasaporte o licencia de conducir. Esta información ayuda al banco a garantizar el cumplimiento de los requisitos regulatorios, incluyendo los relacionados con el lavado de dinero.
Muchos bancos ofrecen bonificaciones de cuenta bancaria o una bonificación de cuenta corriente a nuevos clientes de cuentas corrientes, lo cual puede ser un incentivo atractivo. Abrir una cuenta corriente personal en América viene con bonificaciones y recompensas específicas, incluyendo bonificaciones en efectivo por cumplir ciertos requisitos como un depósito directo calificado. Para calificar para estas bonificaciones, los clientes a menudo necesitan cumplir con criterios como un depósito mínimo dentro de un cierto plazo y mantener ese saldo por un período específico. Por ejemplo, algunas instituciones financieras ofrecen bonificaciones en efectivo por configurar un depósito directo calificado. Este incentivo a menudo requiere que recibas un pago regular, como un salario o un beneficio gubernamental, directamente en tu nueva cuenta dentro de un cierto período de tiempo desde la apertura de la cuenta. Asegúrate de entender los términos y condiciones asociados con estas bonificaciones, como los requisitos de saldo mínimo y la duración de los depósitos directos.
Además, pregunta sobre cualquier tarifa potencial asociada con la cuenta, como tarifas de mantenimiento mensual, tarifas de uso de cajeros automáticos y cargos por sobregiro. A veces, los bancos ofrecen exenciones de tarifas en ciertas condiciones, como mantener un saldo mínimo o incluso por inscribirse en depósitos directos. También es beneficioso preguntar sobre las políticas de sobregiro del banco. Algunos bancos ofrecen programas de protección contra sobregiros, que pueden evitar que incurras en tarifas si accidentalmente sobregiras tu cuenta. Este servicio puede ser un salvavidas para los nuevos titulares de cuentas no familiarizados con la gestión de su saldo, pero típicamente viene con un costo adicional.
Por último, considera las opciones de servicio al cliente y soporte del banco. Un soporte al cliente confiable puede ser invaluable, especialmente si encuentras problemas con tu cuenta o necesitas orientación sobre el uso de los servicios bancarios. Al considerar cuidadosamente estos aspectos, puedes asegurar que tu primera experiencia bancaria sea positiva y financieramente beneficiosa. Recuerda, el banco adecuado para otra persona podría no ser el banco adecuado para ti, así que elige basado en tus circunstancias y necesidades financieras específicas.
Común es una Excelente Opción para tus Necesidades Bancarias en USA
Si buscas una solución bancaria confiable y moderna en los Estados Unidos, Común es la opción perfecta para ti. Común es un banco digital diseñado para todos, especialmente para la comunidad de inmigrantes, ofreciendo una experiencia bancaria sin complicaciones, sin cargos ocultos y con herramientas en español que facilitan la gestión de tus finanzas. Con Común, puedes abrir una cuenta en minutos desde tu teléfono, recibir tu tarjeta de débito gratuita y comenzar a disfrutar de beneficios como transferencias sin costo, depósitos directos y acceso a más de 55,000 cajeros automáticos gratuitos en todo el país. Además, Común se preocupa por tu seguridad, implementando medidas avanzadas para proteger tu dinero y tus datos. No esperes más y únete a la comunidad de Común para una experiencia bancaria que entiende y apoya tus necesidades únicas.
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Mas información sobre cuentas bancarias en Estados Unidos
Te explicamos tu numero de cuenta
Las mejores practicas para gestionar tu cuenta
Gestión Efectiva de la Cuenta
La gestión efectiva de las cuentas bancarias va más allá del simple monitoreo de saldos; abarca un enfoque integral de la administración financiera. Esto implica entender y reducir las tarifas de la cuenta, que pueden incluir el mantenimiento mensual, el uso de cajeros automáticos y los cargos por sobregiro. Una forma de minimizar estas tarifas es cumpliendo con los requisitos de saldo mínimo o inscribiéndose en depósitos directos, ya que muchos bancos ofrecen exenciones de tarifas bajo estas condiciones.
El uso de herramientas de banca en línea y móvil es esencial para una gestión financiera eficiente. Estas plataformas permiten el monitoreo en tiempo real de las transacciones, la transferencia inmediata de fondos y el acceso rápido a estados de cuenta y documentos bancarios, lo cual puede ayudar en la elaboración de presupuestos y la preparación de impuestos. Configurar pagos automáticos de facturas es otra característica crucial, asegurando que todos los pagos se realicen a tiempo, evitando así cargos por pagos atrasados e interrupciones en los servicios.
Para aquellos que gestionan múltiples cuentas, como una cuenta corriente empresarial y una cuenta corriente personal, vincular estas cuentas puede simplificar la gestión del dinero. Permite transferencias más fáciles entre cuentas y una vista consolidada de las finanzas, lo cual es particularmente beneficioso para los propietarios de pequeñas empresas que necesitan mantener separados los gastos personales y empresariales. Además, tener múltiples cuentas bancarias puede ofrecer beneficios significativos, como separar fondos para diferentes propósitos—como gastos diarios, ahorros e inversiones—y atender necesidades financieras individuales o conjuntas, incluyendo para viajes internacionales o propósitos empresariales.
Además, la banca móvil ha revolucionado el acceso a los servicios financieros, permitiendo a los usuarios realizar una variedad de tareas bancarias desde sus dispositivos, como verificar saldos, depositar cheques de forma remota y retirar efectivo en cajeros automáticos sin una tarjeta física. Esta conveniencia, sin embargo, debe equilibrarse con prácticas de seguridad diligentes para proteger los datos financieros.

Seguridad y Protección
La seguridad de una cuenta es crítica para proteger los activos financieros de posibles amenazas como el fraude y el robo de identidad. Los bancos, ya sean en línea o tradicionales, implementan medidas de seguridad robustas, incluyendo cifrado, certificados de capa de conexión segura (SSL) y monitoreo continuo de actividades sospechosas. Sin embargo, la responsabilidad también recae en el titular de la cuenta para mejorar su seguridad personal.
Habilitar la autenticación de dos factores agrega una capa adicional de seguridad, reduciendo significativamente el riesgo de acceso no autorizado. Usar contraseñas fuertes y complejas y cambiarlas regularmente son prácticas fundamentales para asegurar los portales de banca en línea. Los titulares de cuentas también deben estar atentos a las estafas de phishing—intentos fraudulentos de obtener información sensible. Reconocer correos electrónicos, enlaces o llamadas telefónicas sospechosas que soliciten información bancaria personal es crucial.
Monitorear regularmente la actividad de la cuenta es otra medida de seguridad proactiva. Muchos bancos ofrecen alertas personalizables que notifican al titular de la cuenta sobre transacciones inusuales o grandes inmediatamente, permitiendo una acción rápida contra accesos no autorizados. También es aconsejable revisar frecuentemente el historial de transacciones para identificar cualquier irregularidad que pueda indicar actividad fraudulenta. Además, entender las últimas tecnologías de seguridad bancaria y utilizar todas las herramientas disponibles proporcionadas por las instituciones financieras puede mejorar significativamente la seguridad de las operaciones bancarias. Estas herramientas incluyen verificaciones biométricas, como el reconocimiento de huellas dactilares y facial, que ofrecen un nivel de seguridad más alto que las contraseñas tradicionales.
Al incorporar estas prácticas avanzadas de gestión y seguridad, los individuos pueden mejorar significativamente tanto la eficiencia como la seguridad de su experiencia bancaria, asegurando que sus activos financieros se gestionen de manera sabia y se protejan contra posibles amenazas.
Conclusión
Navegar por las complejidades de las cuentas bancarias—desde elegir el tipo correcto hasta gestionarlas y asegurarlas—puede tener un impacto significativo en tu bienestar financiero. Entender los diversos tipos de cuentas disponibles, desde cuentas corrientes personales y empresariales hasta cuentas de ahorros y CD, te permite tomar decisiones informadas que se alinean con tus objetivos financieros. Abrir tu primera cuenta es un paso crucial que sienta las bases para construir un futuro financiero robusto. Al seleccionar la institución financiera adecuada, entender las estructuras de tarifas y aprovechar incentivos como bonificaciones de cuenta, te posicionas para maximizar los beneficios de la banca.
La gestión efectiva de la cuenta y las medidas de seguridad vigilantes son esenciales para aprovechar al máximo tu experiencia bancaria. Utilizar herramientas de banca en línea y móvil no solo proporciona conveniencia, sino que también te permite mantener una supervisión cercana de tus actividades financieras, asegurando que tu dinero trabaje para ti de la manera más eficiente posible. Además, la importancia de la seguridad no puede subestimarse; proteger tu información financiera del fraude y el robo es primordial en la era digital actual.
En última instancia, la gestión cuidadosa y la protección de tus cuentas bancarias son cruciales para mantener la salud financiera y lograr tus objetivos monetarios. Al adoptar las prácticas descritas en esta guía, puedes navegar con confianza en el panorama bancario, tomando decisiones informadas que fortalezcan tus finanzas personales y empresariales. Ya sea que estés abriendo tu primera cuenta o optimizando las existentes, recuerda que cada paso que tomes es un bloque de construcción hacia una mayor seguridad y libertad financiera.

Educación Financiera
¿Cuáles son los Beneficios de una Cuenta de Común?
8 min de lectura
Una cuenta de Común te da tarjeta de débito VISA, cero tarifas de mantenimiento, depósito directo hasta 2 días antes, y remesas desde $2.99 — sin necesitar SSN. Es la cuenta bancaria diseñada específicamente para inmigrantes latinoamericanos en EE.UU.
¿Qué es Común y para quién es?
Común es una plataforma financiera digital diseñada específicamente para la comunidad latinoamericana en Estados Unidos. A diferencia de los bancos tradicionales, Común permite abrir una cuenta corriente sin número de Seguro Social (SSN), usando documentos de identidad latinoamericanos como pasaporte, matrícula consular o DNI de más de 100 países. El proceso es completamente en línea, en español, y toma aproximadamente 3 minutos.
Beneficios principales de una cuenta Común
Sin comisiones mensuales
Común no cobra cuota mensual de mantenimiento, no exige saldo mínimo, y no penaliza por bajo saldo. Esto contrasta con bancos como Chase o Bank of America que cobran entre $12 y $25 mensuales si no cumples requisitos de saldo.
Tarjeta de débito VISA
Recibes una tarjeta de débito VISA física entregada en tu domicilio y acceso a una tarjeta virtual desde el primer día para compras en línea. Funciona en millones de comercios en EE.UU. y en el extranjero.
Envíos instantáneos con Pay
Con Pay envías y recibes dinero dentro de EE.UU. de forma instantánea y sin comisión. Ideal para pagar renta, dividir gastos con amigos, o recibir pagos de trabajo.
Depósito directo anticipado
Configura tu nómina para recibir tu sueldo hasta 2 días antes de la fecha de pago oficial, dependiendo de cuándo tu empleador envía los fondos.
Remesas desde $2.99
Envía dinero a México y otros países de Latinoamérica desde $2.99 por transacción, con entrega el mismo día en muchos casos. Opciones de depósito bancario, efectivo en tiendas como Oxxo o Walmart, y más.
Acceso a más de 55,000 cajeros sin comisión
A través de la red Allpoint, Común ofrece acceso a más de 55,000 cajeros en EE.UU. sin cobrar comisión de su parte. Evita los cargos de cajeros fuera de red.
Servicio al cliente en español
El soporte de Común está disponible 100% en español, a través de la app, chat y teléfono — sin necesidad de comunicarte en inglés para resolver dudas sobre tu cuenta.
Preguntas frecuentes sobre los beneficios de Común
¿Necesito SSN para abrir una cuenta de Común?
No. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI, cédula — sin requerir SSN ni ITIN. El proceso es completamente digital y en español. Solo necesitas un número de teléfono de EE.UU. y tu documento de identidad.
¿La cuenta de Común está asegurada por el FDIC?
Sí. Común opera a través de Community Federal Savings Bank (CFSB), miembro del FDIC. Tus depósitos están asegurados hasta $250,000 por el gobierno federal, igual que en cualquier banco tradicional.
¿Puedo recibir mi cheque de nómina con Común?
Sí. Común tiene número de cuenta y routing number (número de ruta) propios, lo que te permite configurar depósito directo con tu empleador. Incluso puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo a recursos humanos.
¿Común cobra por enviar remesas?
Sí, pero desde $2.99 por transacción — significativamente menos que los $5-$15 que cobran Western Union o MoneyGram. La tarifa exacta depende del país de destino, monto y método de entrega elegido. Muchas transferencias a México tienen entrega el mismo día.
¿Puedo usar Común si tengo un estatus migratorio irregular?
Sí. Común no requiere estatus migratorio específico. Solo necesitas una identificación oficial válida de tu país de origen. La cuenta es igual para todos los clientes independientemente del estatus. No hay consultas de inmigración en el proceso de apertura.
¿Cómo descargo la app de Común?
La app de Común está disponible en Google Play Store (Android) y Apple App Store (iOS). Busca "Común" o "Comun App". El proceso de apertura de cuenta se completa directamente en la app en aproximadamente 3 minutos, con identificación oficial y número de teléfono de EE.UU.
Educación Financiera
Cómo llenar un money order: guía paso a paso
8 min de lectura
Cómo llenar un money order: guía paso a paso
Un money order es un pago en papel prepagado que se usa frecuentemente para renta, facturas o enviar dinero de forma segura por correo. Para llenarlo correctamente, necesitas agregar el nombre del destinatario, tu información, firmar al frente y guardar el recibo para rastrear o reemplazar el pago si es necesario.
Los money orders siguen siendo ampliamente usados en Estados Unidos, especialmente para situaciones donde se necesita un método de pago seguro en papel. Incluso en 2026, muchos propietarios, empresas de servicios públicos, oficinas gubernamentales y destinatarios individuales siguen aceptando o requiriendo money orders para ciertos pagos.
Para muchas personas, especialmente inmigrantes, recién llegados a EE.UU. o personas sin cuenta bancaria tradicional, los money orders pueden sentirse más accesibles que los cheques personales. Al mismo tiempo, llenar un money order incorrectamente puede causar retrasos, hacer que el pago sea inválido o crear problemas si se pierde. Saber exactamente qué información escribir y dónde puede ayudar a evitar inconvenientes innecesarios.
¿Qué es un money order?
Un money order es un pago en papel prepagado que funciona de manera similar a un cheque. En lugar de extraer dinero directamente de una cuenta bancaria, pagas el monto completo por adelantado al comprarlo.
Una vez completado, el money order generalmente puede:
- Enviarse por correo a un destinatario
- Depositarse en una cuenta bancaria
- Cobrarse en ubicaciones aprobadas
Debido a que el pago es prepagado, los money orders generalmente se consideran más seguros que enviar efectivo por correo.
Los money orders se usan comúnmente para:
- Pagos de renta
- Facturas de servicios
- Tarifas gubernamentales
- Pagos enviados por correo
- Enviar dinero a familiares
- Situaciones donde no se aceptan cheques personales
La mayoría de los money orders también incluyen un recibo o número de seguimiento que puede ayudar a verificar si el pago fue cobrado. Sin embargo, a diferencia de muchas apps de pago digital, los money orders típicamente no se rastrean en tiempo real.
¿Cuándo usar un money order vs otras opciones?
Los money orders pueden seguir teniendo sentido en ciertas situaciones, especialmente cuando:
- Un propietario solo acepta money orders
- No tienes una cuenta de cheques en EE.UU.
- Necesitas enviar un pago seguro por correo
- El destinatario no usa apps de pago digital
- No quieres compartir información bancaria
¿Dónde comprar un money order?
Los money orders están disponibles en muchos lugares en Estados Unidos. Las tarifas y montos máximos varían dependiendo del emisor.
USPS (Servicio Postal de Estados Unidos):
El Servicio Postal de EE.UU. es uno de los lugares más comunes para comprar money orders. Los money orders domésticos típicamente cuestan entre $1.45 y $1.95 dependiendo del monto. Los money orders de USPS no vencen.
Walmart:
Muchas ubicaciones de Walmart ofrecen money orders a través de los servicios de MoneyGram. Las tarifas pueden ser más bajas que los bancos tradicionales, aunque aplican límites dependiendo de la ubicación.
Western Union:
Las ubicaciones de Western Union también venden money orders. Algunas tiendas ofrecen horarios extendidos.
Bancos y cooperativas de crédito:
Algunos bancos y cooperativas de crédito emiten money orders a titulares de cuentas. Las tarifas pueden variar dependiendo de si ya tienes cuenta con la institución.
Paso 1: Llena el nombre del destinatario
El primer y más importante paso es escribir el nombre legal completo del destinatario en la sección 'Pay to', 'Pay to the Order of' o 'Payee'.
Consejos:
- Escribe claramente usando tinta negra o azul
- Verifica la ortografía
- Evita apodos a menos que se soliciten específicamente
- No dejes esta sección en blanco
Si el nombre es incorrecto, el destinatario puede tener problemas para depositar o cobrar el money order. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrar o depositar el money order con identificación válida.
Paso 2: Llena el nombre y dirección del remitente
Luego, escribe tu propia información en la sección del comprador o remitente. Dependiendo del emisor, el formulario puede pedir: nombre completo, dirección, ciudad y estado, número de teléfono.
Esta información ayuda a identificar quién compró el money order si hay un problema después. Si se pierde, es robado o nunca se recibe, la información del remitente puede ayudar durante el proceso de reemplazo o reembolso.
Paso 3: Firma al frente y agrega un memo
La mayoría de los money orders incluyen una línea de firma al frente. Firma solo donde se indique al comprador o remitente que firme.
No firmes la parte de atrás.
La parte de atrás está reservada para el destinatario cuando cobra o deposita el money order.
Algunos money orders también incluyen una sección de memo o número de cuenta. Esto puede ayudar al destinatario a identificar para qué es el pago. Ejemplos incluyen: número de apartamento para renta, número de cuenta de servicios, número de factura, propósito del pago.
Paso 4: Guarda tu recibo
Muchas personas accidentalmente tiran el recibo adjunto al money order. Esta es una de las partes más importantes de la transacción.
El recibo usualmente contiene: información de seguimiento, número de serie, monto de compra, fecha de compra.
Guarda el recibo hasta que el money order haya sido cobrado o depositado exitosamente. Si se pierde, es robado o se retrasa, el recibo puede ayudarte a: solicitar un reemplazo, verificar si fue cobrado, contactar al servicio de atención al cliente, presentar un reclamo.
Errores comunes que evitar
Dejar campos en blanco:
Las secciones en blanco pueden permitir que alguien más agregue información después. Llena el money order completamente antes de entregarlo o enviarlo.
Usar información incorrecta del destinatario:
Los nombres mal escritos o la información incorrecta del negocio pueden retrasar el proceso de pago.
Firmar la parte de atrás:
Solo el destinatario debe firmar la parte de atrás del money order.
Tirar el recibo:
Siempre guarda tu recibo hasta que se confirme el pago.
Usar lápiz o letra ilegible:
Usa tinta permanente y escribe claramente para reducir problemas de procesamiento.
Enviar efectivo por correo en lugar de money order:
Si necesitas enviar un pago por correo, los money orders son generalmente más seguros que enviar efectivo.
Alternativas digitales a los money orders
Aunque los money orders siguen teniendo usos legítimos, muchos pagos cotidianos ahora se manejan digitalmente.
Las alternativas digitales comunes incluyen: Venmo, Cash App, Zelle, transferencias bancarias, apps de pago con tarjeta de débito.
Para personas que regularmente envían dinero dentro de EE.UU. o a Latinoamérica, Común ofrece opciones de transferencia digital a través de Pay.
Pay permite a los usuarios elegibles enviar dinero usando: enlaces de pago, códigos QR, números de teléfono, direcciones de correo electrónico, nombres de usuario, tarjetas de débito.
A diferencia de los money orders enviados por correo, las transferencias digitales dentro de las apps generalmente se pueden rastrear directamente desde el teléfono.
Común también ofrece remesas internacionales a Latinoamérica desde $2.99, un servicio adicional de la plataforma relevante para personas que anteriormente dependían del envío de money orders internacionalmente.
Elegir la opción de pago correcta para tus necesidades
Los money orders siguen desempeñando un papel importante para muchas personas en EE.UU., especialmente para pagos de renta, formularios gubernamentales, pagos por correo o situaciones donde se prefiere documentación en papel.
Al mismo tiempo, los pagos digitales han ampliado las opciones disponibles para transferencias cotidianas de dinero. La elección correcta depende de la situación. Para pagos formales requeridos en papel, los money orders aún pueden tener sentido. Para envíos cotidianos entre familiares, amigos o contactos de confianza, las herramientas de pago digital pueden sentirse más prácticas y fáciles de rastrear.
Preguntas frecuentes
¿Cuánto cuesta un money order?
Los money orders típicamente cuestan entre $1.45 y $10 dependiendo del emisor, monto y ubicación. Los de USPS generalmente van de $1.45 a $1.95.
¿Puede cualquiera cobrar un money order?
No. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrarlo o depositarlo con identificación válida.
¿Por cuánto tiempo es válido un money order?
Muchos money orders no vencen, aunque algunos emisores pueden cobrar tarifas de servicio después de largos períodos de inactividad. Los money orders de USPS no vencen.
¿Qué pasa si cometo un error en un money order?
Si cometes un error antes de enviar el money order, evita tachar la información. Contacta al emisor sobre opciones de reemplazo. Algunos emisores pueden cobrar una tarifa de reemplazo o cancelación.
¿Puedo rastrear un money order?
Generalmente puedes verificar si un money order fue cobrado contactando al emisor y proporcionando la información del recibo.
¿Cuál es una alternativa digital a un money order?
Las alternativas digitales de terceros incluyen Venmo, Cash App y Zelle para transferencias entre personas. Por su parte, Común ofrece Pay para enviar dinero dentro de EE.UU., además de remesas internacionales a Latinoamérica desde $2.99.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar.
Envíos Internacionales
¿Cómo enviar dinero a México? Todo lo que necesitas saber
8 min de lectura
Para los inmigrantes que viven en Estados Unidos es de suma importancia contar con servicios financieros accesibles que les permitan hacer envíos de dinero a México y otros países de la región; con el fin de apoyar económicamente a familiares y amigos o alcanzar un mejor nivel de vida.
Las remesas han adquirido tal importancia en la economía mexicana que, de acuerdo con datos de Reuters, México es el segundo mayor receptor de remesas a nivel mundial, tan solo después de India, con más de 64.700 mdd durante 2024.
Para los inmigrantes es fundamental saber cómo mandar dinero a México de Estados Unidos de manera segura, rápida y a bajo costo. En esta ocasión te mostraremos las mejores aplicaciones para hacer transferencias de dinero a tus seres queridos, cómo funcionan y todos los beneficios de cada una de ellas, para que elijas la opción que mejor se adapte a tus necesidades.
Para mandar dinero a México desde EE.UU. puedes usar apps como Común, Remitly o Western Union. El costo real depende de tres factores: la tarifa de envío, el tipo de cambio aplicado y los cargos al destinatario. Común cobra desde $2.99 por transferencia y entrega en minutos a cuentas bancarias o en efectivo en tiendas.
¿Cuánto dinero se puede enviar a México desde EE.UU.?
Un aspecto muy importante que debes tomar en cuenta es el monto permitido por las aplicaciones para mandar dinero a México, así como las restricciones de sus términos y condiciones.
En general, no existe un límite legal impuesto por el gobierno de los Estados Unidos, pero cada plataforma tiene sus propios estándares y reglamentos en los que se basan para imponer ciertos límites y lineamientos necesarios para realizar transferencias de dinero internacionales.
Por ejemplo, estos son algunos de los proveedores más conocidos que ofrecen envíos de dinero a México y sus límites por transacción:
- Western Union: hasta 5,000 USD.
- MoneyGram : hasta 10,000 USD.
- Xoom: el Nivel 1 está limitado a $2,999 por día; mientras el tercer nivel de verificación permite hasta $50,000 por día.
Si buscas una forma sencilla de enviar dinero a México, Común puede ser una excelente alternativa. Las personas usuarias nuevas pueden disfrutar la primera transferencia de dinero gratis y luego pagar una tarifa que comienza en 2.99 USD por transferencia, hasta los límites aplicables.
¿Cuál es la mejor forma de enviar dinero a México desde Estados Unidos?
Hay varias formas de enviar dinero desde Estados Unidos a México, ya sea a través de bancos tradicionales o de servicios especializados en transferencias internacionales. Estas son las principales opciones que existen para hacerlo:
Mediante transferencias de dinero de banco a banco
Una de las formas más comunes de enviar dinero es a través de transferencias bancarias de un banco tradicional a otro. La ventaja de este método es que puede ser seguro porque está respaldado por instituciones financieras oficiales. Sin embargo, las transferencias pueden tomar más tiempo e implicar tarifas más altas.
Para enviar fondos de esta manera, es necesario que cuentes con una cuenta bancaria en EE.UU. y que utilices el código SWIFT de la persona destinataria.
Mediante envío de efectivo
Otra opción, que puede ser más accesible para personas sin cuenta bancaria, es enviar dinero en efectivo que se puede recoger en diferentes ubicaciones a lo largo de México.
Para enviar efectivo, es común visitar una ubicación física del proveedor que ofrece este servicio, como una oficina de Western Union. Una vez ahí, pagas el monto que quieres enviar más la tarifa asignada. Para cobrar los fondos, la persona de tu familia debe presentar una identificación oficial válida en una de las ubicaciones participantes como Oxxo, Banco Azteca, Walmart u otras. Sin embargo, muchos proveedores de servicios como Western Union también tienen ofertas digitales.
Aunque puede ser una alternativa conveniente para personas que principalmente manejan efectivo, también puede tener desventajas potenciales, como tarifas que varían según el monto enviado y tipos de cambio que podrían ser menos competitivos en comparación con algunos servicios de transferencia digital.
Mediante aplicación móvil
Otra opción para enviar dinero a México es a través de aplicaciones móviles especializadas en transferencias internacionales de dinero, como Remitly, Wise, Común u otras. Muchos de estos servicios están disponibles tanto en iOS como en Android y pueden ofrecer costos más bajos en comparación con algunas transferencias en efectivo o transferencias bancarias tradicionales, dependiendo del proveedor y del método de entrega. Algunas plataformas se enfocan principalmente en transferencias de dinero mientras que otras pueden incluir también funciones financieras adicionales, como tarjeta de débito o acceso a una cuenta bancaria en EE.UU.
Para acceder a estos servicios, debes crear una cuenta en el sitio web del proveedor o descargar su aplicación móvil. Además, algunas apps requieren verificación de identidad utilizando información personal como tu SSN (Número de Seguridad Social) o ITIN.
¿Cuáles son las mejores apps para mandar dinero a México desde EE.UU.?
Hay muchas apps disponibles para enviar dinero desde Estados Unidos a México, pero los costos, las velocidades de entrega y los tipos de cambio pueden variar según el proveedor y el método de transferencia. A continuación, te presentamos una guía de las mejores seis aplicaciones para enviar dinero a México:
Común
Común te permite enviar remesas a México directamente desde la app de forma sencilla. Tiene tarifas desde $2.99 USD por transferencia (hasta los límites aplicables) y ofrece tipos de cambio competitivos. Además, es posible acceder a ella con más de 100 identificaciones latinoamericanas, sin necesidad de SSN. Disponible tanto en iOS y Android, Común está disponible en español y sus operaciones son supervisadas en EE.UU., por lo que tu dinero y el de tu familia están protegidos.
Remitly
Remitly es una plataforma digital especializada en transferencias internacionales de dinero. Este servicio ofrece tipos de cambio bastante competitivos y el dinero puede llegar bastante rápido, dependiendo de la modalidad de envío y de la velocidad. Además, para quienes quieren probar el servicio, también está disponible en español.
BOSS Revolution
Esta plataforma es ampliamente conocida por sus llamadas telefónicas internacionales, pero también ofrece servicios de transferencia de dinero. El proceso de verificación de identidad puede ser un desafío adicional para algunos usuarios.
WorldRemit
WorldRemit es una app de transferencia de dinero global con disponibilidad en varios países de América Latina. Este servicio puede ofrecer tarifas competitivas, pero es importante comparar antes de enviar grandes sumas. Puede que no estén disponibles todas las opciones de pago en todos los países.
Western Union
Western Union es una de las empresas de transferencia de dinero más conocidas del mundo. Sin embargo, también puede tener tarifas más altas y tipos de cambio menos competitivos en comparación con otras apps.
Félix Pago
Félix Pago es una aplicación de transferencia de dinero de WhatsApp, ideal para quienes usan WhatsApp como aplicación de mensajería. Sin embargo, solo está disponible para transferencias person a persona y puede tener limitaciones en cuanto a los montos que se pueden enviar.
¿Cómo enviar dinero a México con Común paso a paso?
Con Común puedes enviar dinero a tu familia y amigos en México directamente desde la app móvil de Común.
Para ello, sigue estos pasos:
- Abre tu app móvil de Común.
- En la página principal, selecciona “Enviar una remesa”.
- Selecciona la persona destinataria a quien quieres enviar la transferencia.
- Puedes registrar a una persona destinataria con datos de cuenta bancaria, incluyendo nombre completo, nombre del banco y número de teléfono. Asegúrate de que esta información sea correcta para evitar que el dinero sea enviado al lugar equivocado.
- Después de registrar a la persona destinataria, ingresa el monto que quieres enviar y revisa los costos de la transacción.
- Confirma los detalles y selecciona “Confirmar transferencia internacional”.
- La persona destinataria debe recibir el dinero en minutos. Si seleccionas retiro en tienda, la persona puede recoger el dinero unos 30 minutos después de confirmar la transacción.
- Puedes revisar el estado de la transferencia en tu app móvil de Común haciendo clic en la transacción.
Las tarifas de transferencia comienzan en 2.99 USD por transacción, hasta los límites aplicables.
¿Qué debo considerar para elegir el mejor servicio de envío de dinero a México?
Antes de elegir el servicio que utilizarás para enviar dinero a México, te recomendamos considerar los siguientes puntos para tomar la mejor decisión:
- Compara las tarifas de envío entre los diferentes proveedores de transferencias.
- Verifica el tipo de cambio que aplicará cada proveedor.
- Considera los tiempos de entrega, ya que algunas transferencias llegan en minutos mientras que otras pueden llevar días.
- Revisa los límites de envío de cada plataforma.
- Asegúrate de que el servicio sea seguro y esté regulado en EE.UU.
- Revisa la documentación necesaria para poder usar cada uno de estos servicios.
Preguntas frecuentes sobre cómo mandar dinero a México desde EE.UU.
¿Cuánto cuesta enviar $100 a México desde EE.UU.?
El costo varía por servicio. Con Común la tarifa parte desde $2.99 por transferencia independientemente del monto. Algunos servicios como Ria ofrecen transferencias gratis hasta cierta cantidad pero aplican un spread cambiario. Para $100, un spread del 2% equivale a $2 menos que recibe tu familia en pesos, además de la tarifa.
¿Cuánto tiempo tarda el envío de dinero a México?
Con apps digitales como Común el dinero llega en minutos a cuentas bancarias o está disponible en 30 minutos para retiro en efectivo en tiendas como Oxxo. Las transferencias bancarias tradicionales (SWIFT) pueden tardar 1–3 días hábiles y los días festivos en EE.UU. o México pueden generar retrasos adicionales.
¿Puedo enviar dinero a México sin cuenta bancaria en EE.UU.?
Sí. Puedes usar servicios que acepten efectivo para el envío, como Western Union en agentes físicos. Pero si quieres hacerlo desde tu teléfono, necesitarás una cuenta. Común acepta más de 100 IDs latinoamericanas para abrir cuenta sin SSN, lo que te da acceso inmediato a envíos digitales desde tu app.
¿Cuánto dinero máximo puedo enviar a México?
No hay un límite legal del gobierno de EE.UU. para envíos a México, pero cada plataforma tiene sus propios límites. Western Union permite hasta $5,000 por transacción, Xoom hasta $50,000 diarios en su nivel más alto. Para montos grandes es recomendable verificar los límites del servicio y los requisitos de verificación de identidad.
¿Es mejor enviar dinero a cuenta bancaria o en efectivo a México?
Depende del destinatario. Si tiene cuenta bancaria, la transferencia directa suele ser más rápida y segura. Si no tiene cuenta, el retiro en efectivo en puntos como Oxxo, Walmart o Banco Azteca es conveniente. Común ofrece ambas opciones para que elijas según la situación de tu familia en México.
¿Cómo sé que el tipo de cambio que me ofrecen es bueno?
Compara el tipo de cambio del proveedor con el tipo interbancario real (puedes buscarlo en Google: “USD a MXN”). La diferencia es el “spread” que se queda el servicio. Un spread bajo del 0.5–1% es competitivo; uno alto del 3–5% representa pérdida significativa en montos grandes. La calculadora de Común te muestra el tipo en tiempo real en comun.app/compara.
Educación Financiera
Bancos digitales en Estados Unidos: cómo abrir tu cuenta fácil y rápido
8 min de lectura
Bancos digitales en Estados Unidos: guía clara para abrir tu cuenta
Contar con el respaldo de servicios financieros accesibles y con funcionalidades que permitan realizar múltiples operaciones desde un solo lugar es esencial para los inmigrantes que viven y trabajan en Estados Unidos.
Los bancos digitales son una solución integral que combina la administración financiera con la tecnología móvil para optimizar los tiempos de gestión en comparación con los bancos tradicionales.
Estas características son especialmente beneficiosas para los inmigrantes que buscan una alternativa para acceder a los servicios que, en muchas ocasiones, son poco viables a través de las instituciones financieras con sucursales físicas.
En esta ocasión, te explicaremos por qué deberías considerar integrar una banca digital a tu estilo de vida, cómo abrir una cuenta y opciones de bancos digitales en Estados Unidos.
Qué es una cuenta online y cómo funciona
Una cuenta digital es un producto financiero que funciona a través de soportes completamente en línea, como aplicaciones móviles y plataformas digitales (página web), eliminando la necesidad de desplazarse a una dirección física para realizar operaciones bancarias.
Estos son algunos beneficios de las cuentas digitales.
- Movilidad y acceso 24/7 desde cualquier lugar: no están limitadas a un horario de ventanilla, sino que permiten realizar movimientos en cualquier horario y lugar.
- Comodidad para realizar pagos y transferencias internacionales de dinero: permiten enviar dinero dentro y fuera del país de manera inmediata.
- Seguridad y control de transacciones desde la app: cuentan con el respaldo necesario para evitar el uso indebido de los datos personales y delitos como el fraude.
Cómo abrir una cuenta online en Estados Unidos paso a paso
El proceso de contratación de una cuenta digital suele ser más sencillo en comparación con el de las instituciones financieras tradicionales, no solo por la facilidad de hacerlo desde un dispositivo móvil, sino por la flexibilidad en los requisitos que permite a la comunidad inmigrante acceder a servicios financieros con los mismos estándares de calidad.
Estos son los pasos para abrir una cuenta online en Estados Unidos.
Documentos necesarios
A diferencia de los servicios bancarios tradicionales, puedes acceder a una cuenta online con documentación que usas en el día a día.
- Documento de identidad oficial de tu país de origen (pasaporte vigente, matrícula consular, licencia de conducir).
- En algunos casos, comprobante de domicilio en Estados Unidos.
Proceso de apertura de cuenta
Una vez que tengas a la mano tus documentos, sigue estos pasos.
Paso 1. Registro en la plataforma/app digital
Accede al sitio web o a la aplicación móvil del banco digital de tu elección e introduce tus datos personales para registrarte.
Paso 2. Verificación de identidad y aprobación.
Por motivos de seguridad, los bancos digitales requieren aplicar un protocolo de verificación de identidad que consta de la solicitud de una identificación oficial, una selfie y, en algunas ocasiones, reconocimiento facial.
Paso 3. Activación de la cuenta y acceso a la app móvil.
Una vez que el banco digital verifique tu identidad, recibirás una notificación de activación. Inmediatamente después podrás acceder a todos los servicios, hacer depósitos directos, enviar dinero en tiempo real y administrarte financieramente.
Plataformas financieras de Estados Unidos recomendadas para inmigrantes
Si te preguntas cuál es la plataforma digital para inmigrantes ideal, lo cierto es que hay varias opciones eficaces, por lo que es recomendable compararlas para elegir la que se acerca más a tus expectativas.
Común
Comisiones: Tarifas accesibles para transferencias internacionales de dinero a Latinoamérica.
Facilidad de uso: Abre una cuenta desde un dispositivo móvil con una identificación oficial calificada del país de origen.
Soporte disponible en español: cuenta con servicio al cliente 24/7 también disponible en español, a través de WhatsApp o la misma app.
Acceso móvil: tienes acceso a una app móvil para la administración integral financiera.
Compatibilidad con Zelle: no integrado.
Ally Bank
Comisiones: la mayoría de las cuentas no aplican comisiones mensuales por mantenimiento. Aproximadamente $20 por transferencias electrónicas domésticas.
Facilidad de uso: es una plataforma 100 % digital que ofrece una aplicación móvil y una página web.
Soporte en español: servicio en español limitado.
Acceso móvil: servicio compatible con dispositivos móviles.
Compatibilidad con Zelle: integrado.
Wells Fargo
Comisiones: las tarifas por mantenimiento y sobregiro varían según el tipo de cuenta.
Facilidad de uso: ofrece una banca móvil, una banca online y un asistente digital.
Soporte en español: disponible.
Acceso móvil: funciones móviles completas.
Compatibilidad con Zelle: integrado.
Revolut
Comisiones: cobra una comisión del 1 al 3 % por ingresar dinero vía tarjeta de crédito o débito.
Facilidad de uso: ofrece productos digitales completos y fáciles de usar.
Soporte en español: es posible cambiar el idioma de la aplicación, pero no cuenta con servicio en español.
Acceso móvil: disponible al 100 %.
Compatibilidad con Zelle: no integrado.
Mercury
Comisiones: ofrece transferencias internacionales en dólares sin costo adicional.
Facilidad de uso: enfoque corporativo y empresas de tecnología.
Soporte en español: sin disponibilidad.
Acceso móvil: disponible al 100 %, pero está más enfocado en web dashboards.
Compatibilidad con Zelle: no integrado.
Cash App es otra plataforma financiera eficiente, aquí te explicamos sus beneficios.
Importancia de usar tu cuenta de forma segura y eficiente
Aunque las plataformas digitales ofrecen medidas de seguridad para cuidar tu patrimonio, nunca está de más tener en cuenta algunas recomendaciones para mitigar los riesgos.
- Configura notificaciones de transacciones y alertas de seguridad: te ayudarán a estar al tanto de tus movimientos y a detectar cualquier actividad sospechosa.
- Usa contraseñas fuertes y activa la verificación en dos pasos: esto reduce el riesgo de ser víctima de hackers.
- Revisa movimientos regularmente y aprende a identificar alertas sospechosas: revisa los mensajes de texto y notificaciones de movimientos, y reporta inmediatamente cualquier cargo no reconocido.
- Aprovecha la funcionalidad de la app para transferencias rápidas y confiables: envía y recibe dinero fácilmente dentro y fuera de Estados Unidos.
Descubre Común, la opción financiera para inmigrantes
En este artículo te presentamos una alternativa práctica a las instituciones financieras para que puedas decidir cuál es el banco digital de Estados Unidos, según tus intereses.
Común no es un banco, sino una plataforma digital que ofrece una aplicación móvil y una tarjeta de débito que funcionan conjuntamente para brindar un servicio ideal para la comunidad inmigrante.
Puedes abrir una cuenta con una identificación oficial válida de tu país de origen y un dispositivo móvil para acceder al servicio financiero que mereces.
Abre tu cuenta en Común y empieza a enviar, recibir y cobrar dinero.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Puedo abrir una cuenta digital sin número de Seguro Social?
Sí, a diferencia de los bancos tradicionales, las cuentas digitales cuentan con requisitos más flexibles, pues es posible realizar la contratación con una identificación oficial calificada del país de origen y, en algunos casos, comprobante de domicilio en Estados Unidos.
¿Son seguros los bancos digitales en EE. UU.?
Sí, los bancos digitales en Estados Unidos cuentan con medidas de seguridad, como verificación en 2 pasos y encriptación. Es recomendable aplicar todas las medidas de seguridad posibles, como una contraseña segura y activación de notificaciones.
Cuenta corriente
¿Qué necesito para abrir una cuenta tradicional en el banco siendo inmigrante?
8 min de lectura
Para los inmigrantes en Estados Unidos, contar con una cuenta bancaria se ha convertido en una necesidad básica para realizar todo tipo de tareas cotidianas, como comprar en establecimientos físicos y electrónicos, recibir sueldos, enviar transferencias y remesas, abrir una cuenta de ahorro, entre otras cosas.
A pesar de la relevancia que una cuenta bancaria tiene para los inmigrantes y ciudadanos estadounidenses, todavía existen factores que obstaculizan el acceso a la bancarización de la comunidad inmigrante, como las altas tarifas y la documentación requerida.
De acuerdo con datos de la FDIC, entre los grupos vulnerables sin cuenta bancaria (unbanked), los hispanos (hispanic) conforman el 9.5 %. Esto muestra una brecha que deja en desventaja a una porción importante de la población.
Acceder a servicios financieros es un derecho cada vez más accesible para los inmigrantes en EE. UU. En esta ocasión te explicaremos paso a paso qué se necesita para abrir una cuenta en el banco y en plataformas digitales, además de las ventajas de estas soluciones.
Para abrir una cuenta bancaria en Estados Unidos como inmigrante necesitas una identificación oficial vigente, un comprobante de domicilio y, en muchos bancos, un SSN o ITIN. Plataformas digitales como Común aceptan más de 100 IDs latinoamericanas y permiten abrir una cuenta en minutos desde tu teléfono, sin SSN ni depósito mínimo.
¿Qué documentos necesito para abrir una cuenta bancaria en Estados Unidos?
Es verdad que los servicios financieros facilitan la vida de los usuarios y de alguna manera mejoran su calidad de vida. Pero, ¿qué se necesita para abrir una cuenta bancaria en Estados Unidos?
Abrir una cuenta de banco, ya sea una cuenta corriente, cuenta de cheques o de otro tipo, requiere el cumplimiento de una serie de requisitos y presentar documentación, la cual puede variar según la institución financiera.
Algunas de las dificultades que enfrentan los inmigrantes para abrir una cuenta bancaria son no tener SSN (Número de Seguridad Social) o comprobantes fiscales, además de la falta de información en español.
Afortunadamente, aparte de los bancos tradicionales, en la actualidad existen soluciones alternativas como Común, una plataforma financiera dedicada a resolver las necesidades de las personas que buscan servicios accesibles y eficientes.
En general, estos son los documentos necesarios más comunes para acceder a una cuenta bancaria en Estados Unidos.
Número de Seguridad Social (SSN)
Este es el requisito más usual para abrir una cuenta. Es un identificador para las personas que residen y trabajan de manera legal en Estados Unidos, y es requerido para que los bancos realicen el proceso de verificación de identidad.
Número de Identificación Personal del Contribuyente (ITIN)
El ITIN es una alternativa para las personas que no califican para el SSN, dado que algunas instituciones financieras lo aceptan en su lugar.
Documento de identidad
Para este requisito es posible presentar el pasaporte, la licencia de conducir, un documento de identificación emitido por el Gobierno o una matrícula consular. Cualquiera de estos documentos debe estar vigente y mostrar nombre y fotografía.
Comprobante de domicilio
A fin de comprobar tu domicilio en Estados Unidos, puedes presentar facturas de servicios públicos, como la electricidad, o incluso un estado de cuenta digital.
¿Cómo abrir una cuenta bancaria en EE.UU. sin SSN, paso a paso?
La cantidad de requisitos solicitados por las instituciones tradicionales tiende a dificultar el acceso a bancarización, especialmente para inmigrantes sin la documentación antes enlistada.
Si buscas una solución práctica y más sencilla que los servicios bancarios tradicionales, puedes contar con opciones como Común, la plataforma que facilita los procesos y ofrece servicios financieros justos para todos.
Y es posible acceder a estos servicios con documentación oficial extranjera calificada, lo cual ayuda a disminuir la brecha en el acceso a la bancarización por parte de los inmigrantes.
Elige una plataforma segura que acepte identificaciones extranjeras
En general, los bancos tradicionales solicitan el SSN o ITIN, por lo que una opción conveniente es optar por una plataforma digital con requisitos más flexibles pero con la misma calidad y seriedad en sus procesos.
Común es una plataforma que facilita la vida de los inmigrantes en Estados Unidos, ya que te permite abrir una cuenta con documentación calificada oficial de tu país de origen y facilita el proceso de contratación sin papeleo complicado.
Descarga la app móvil y configura tu cuenta disponible en español
Solo necesitas un dispositivo móvil compatible con Android o iOS para descargar la aplicación, donde deberás crear tu perfil e ingresar tus datos.
Verifica tu identidad con una identificación oficial de tu país
Posteriormente, realiza la verificación de identidad con tu identificación oficial de tu país de origen. Para ello deberás tomarle una fotografía y posiblemente, tomarte una selfie.
Activa tu tarjeta y empieza a usar tu cuenta
Una vez que presentes la documentación necesaria, tendrás acceso a una tarjeta de débito para realizar compras en diversos establecimientos y podrás hacer transferencias y recibir pagos.
Usa funciones adicionales como envío de remesas o depósitos en tiendas
Para los inmigrantes es indispensable disponer de servicios que les permitan enviar remesas a sus países de origen, por lo que también puedes utilizar este beneficio, además de hacer depósitos directos en tiendas físicas cerca de ti.
¿Qué bancos en EE.UU. aceptan pasaporte o ID extranjera para abrir una cuenta?
Existen alternativas con opciones de apertura más flexibles, como Bank of America, que aceptan el ITIN en caso de no contar con SSN. Sin embargo, los procesos suelen ser más largos y lentos en comparación con otras plataformas digitales, que facilitan el proceso de contratación, al ofrecer mayor viabilidad en los requisitos.
Bank of America
Bank of America favorece la contratación de cuentas bancarias en Estados Unidos para inmigrantes, porque posibilita abrir una cuenta con pasaporte vigente o ITIN. Aunque es necesario acudir personalmente a una sucursal para realizar el trámite.
Común
Común es una plataforma digital que permite abrir una cuenta con más de 100 identificaciones extranjeras o con el pasaporte vigente, lo cual facilita obtener una cuenta para inmigrantes y enviar remesas a Latinoamérica por una tarifa accesible; además de efectuar depósitos en efectivo en más de 100 tiendas.
Wells Fargo
Wells Fargo también acepta pasaporte como identificación principal, pero puede solicitar una identificación adicional, como una tarjeta de crédito o ID estudiantil.
Wise
Wise es una fintech que ofrece cuentas digitales en diferentes divisas. Es posible acceder a sus servicios con pasaporte, ITIN o SSN.
Revolut
Revolut es otra alternativa para no ciudadanos en Estados Unidos, dado que acepta el pasaporte como identificación, entre otras alternativas, como la licencia de conducir o el DNI.
¿Por qué Común es la mejor opción para inmigrantes que quieren abrir una cuenta en EE.UU.?
A pesar de que los requisitos para abrir una cuenta hacen que parezca un proceso inaccesible para muchos inmigrantes en USA, por fortuna también existen opciones más accesibles.
Si buscas una alternativa clara, confiable y disponible en español, es momento de que te decidas a cambiar tu relación con las finanzas a través de Común: un servicio que sí comprende tus necesidades.
¿Por qué Común es tu aliado?
Olvídate de depósitos mínimos o cargos mensuales
Accede a una app móvil disponible en español con interfaz amigable
Envía dinero a tu país de origen por una tarifa desde $2.99, hasta los límites aplicables
Deposita dinero en efectivo en una red de establecimientos cercanos a ti
Cuenta con soporte técnico 24/7 disponible en español
Recuerda que Común te ofrece un servicio disponible en español y con procesos sencillos. ¡Abre tu cuenta hoy mismo y comienza a usar un servicio diseñado para ti!
Preguntas frecuentes sobre cómo abrir una cuenta bancaria en Estados Unidos
¿Puedo abrir una cuenta bancaria en EE.UU. sin SSN?
Sí. Varios bancos como Bank of America y Wells Fargo aceptan ITIN o pasaporte vigente. Plataformas digitales como Común van más lejos: aceptan más de 100 identificaciones latinoamericanas sin necesidad de SSN ni ITIN, y permiten abrir tu cuenta completamente en línea desde la app.
¿Cuánto tiempo tarda abrir una cuenta bancaria en EE.UU.?
Con un banco tradicional el proceso puede tardar varios días, especialmente si debes visitar una sucursal en persona. Con plataformas digitales como Común puedes completar todo el proceso de verificación en minutos desde tu teléfono, sin filas ni papeleo.
¿Qué documentos necesito para abrir una cuenta bancaria como inmigrante?
Los documentos más comunes son una identificación oficial vigente (pasaporte, matrícula consular, licencia extranjera), un comprobante de domicilio y, para la mayoría de bancos tradicionales, tu SSN o ITIN. Común acepta más de 100 IDs latinoamericanas y no requiere SSN ni depósito mínimo.
¿Cuánto cuesta abrir una cuenta bancaria en Estados Unidos?
La apertura de cuenta generalmente es gratuita. Los bancos tradicionales pueden cobrar tarifas mensuales de mantenimiento de $5 a $15 si no mantienes un saldo mínimo. Común no cobra tarifas de mantenimiento ni exige saldo mínimo. Los servicios de remesas tienen tarifas desde $2.99 por transferencia.
¿Puedo abrir una cuenta bancaria en EE.UU. desde fuera del país?
Los bancos tradicionales generalmente requieren presencia física en una sucursal para abrir una cuenta. Algunas plataformas digitales como Común permiten iniciar el proceso de forma remota, aunque es necesario estar físicamente en Estados Unidos al momento de completar la verificación de identidad.
¿Es seguro abrir una cuenta en una plataforma digital como Común?
Sí. Común opera a través de Community Federal Savings Bank, asegurado por la FDIC hasta $250,000 por depositante. Esto significa que tu dinero tiene la misma protección federal que en cualquier banco tradicional de EE.UU., además de soporte en español disponible las 24 horas.
Viviendo en Estados Unidos
Salario mínimo en Estados Unidos en 2026: Guía por estado
8 min de lectura
Salario mínimo en Estados Unidos en 2026
El salario mínimo federal sigue siendo $7.25 por hora, sin cambios desde 2009 bajo la Ley de Normas Laborales Justas (Fair Labor Standards Act).
Sin embargo, ese número no refleja lo que ganan todos los trabajadores. Muchos estados, algunas ciudades y condados han establecido salarios mínimos más altos, lo que significa que tu pago mínimo legal depende de dónde trabajas.
Entender el salario mínimo por hora en EE.UU. no es solo conocer el número federal. Es saber si te están pagando lo que te corresponde legalmente.
¿Por qué se ha mantenido igual por tanto tiempo?
Los cambios al salario mínimo federal requieren aprobación del Congreso. Aunque ha habido múltiples propuestas para aumentarlo, ninguna se ha convertido en ley. Como resultado, la tasa federal no ha seguido el ritmo de la inflación ni del costo de vida creciente.
En la práctica, esto significa que el salario mínimo federal actúa como una base, no como el estándar en muchas partes del país.
Salario mínimo por estado en 2026
Los trabajadores deben ser pagados el salario mínimo aplicable más alto, ya sea que venga de la ley federal, estatal o local.
A continuación, una tabla representativa del salario mínimo por estado para 2026. Es importante verificar siempre tu tasa local, ya que algunas ciudades tienen mínimos más altos.
| Tarifa por hora | Estado(s) | Notas |
|---|---|---|
| $17.95 | Washington, D.C. | El más alto de EE.UU. Se ajusta anualmente el 1 de julio |
| $17.13 | Estado de Washington | Primer estado en superar $17 a nivel estatal; indexado al IPC |
| $16.94 | Connecticut | — |
| $16.90 | California | Trabajadores de comida rápida en cadenas con 60+ locales: $20.00/hr. No se permite crédito por propinas. |
| $16.00 | Nueva York (resto del estado) · Hawaii · Rhode Island | Ciudad de Nueva York, Long Island y Westchester: $17.00/hr · Hawaii aumentó de $14.00 en 2025 |
| $15.92 | Nueva Jersey | Tarifa menor para empleadores pequeños (≤5 empleados) |
| $15.74 | Oregón | Área metro Portland: $17.00/hr · Áreas no urbanas: $14.20/hr · Indexado al IPC anualmente |
| $15.16 | Colorado | Denver: $19.29/hr · Indexado al IPC anualmente |
| $15.15 | Arizona | Indexado al IPC anualmente |
| $15.10 | Maine | — |
| $15.00 | Delaware · Illinois · Maryland · Massachusetts · Missouri · Nebraska | Pueden aplicar reglas locales |
| $14.42 | Vermont | Indexado al IPC anualmente |
| $14.00 | Alaska · Florida | Alaska: aumento efectivo el 1 de julio de 2026; Florida: efectivo el 30 de septiembre de 2026 |
| $13.73 | Michigan | Programado para llegar a $15.00 el 1 de enero de 2027 |
| $12.77 | Virginia | Legislación aprobada para llegar a $15.00 para 2028 |
| $12.00 | Nevada · Nuevo México | Aplica la tasa estatal donde sea mayor a la federal |
| $11.85 | South Dakota | Indexado al IPC anualmente |
| $11.41 | Minnesota | Indexado al IPC |
| $11.00 | Ohio | Indexado al IPC · Negocios con ingresos brutos menores a $394,000: $7.25/hr |
| $10.85 | Montana | Indexado al IPC anualmente |
| $10.55 | Arkansas | Aplica la tasa estatal donde sea mayor a la federal |
| $7.25 | Texas · Idaho · Indiana · Iowa · Kansas · Kentucky · New Hampshire · Carolina del Norte · Dakota del Norte · Oklahoma · Pensilvania · Utah · Wisconsin | El mínimo federal de la FLSA aplica generalmente a empleadores cubiertos |
| $5.15* | Georgia · Wyoming | *La ley estatal es menor, pero los empleadores cubiertos por la FLSA deben pagar el federal de $7.25 |
| Sin ley estatal | Alabama · Louisiana · Mississippi · Carolina del Sur · Tennessee | Sin estatuto de salario mínimo estatal; aplica el federal de $7.25 para empleadores cubiertos por la FLSA |
Fuente: https://www.dol.gov/agencies/whd/minimum-wage/state
Algunas notas importantes: El grupo de estados con $7.25 incluye estados que adoptaron esa tasa bajo ley estatal, mientras que Georgia y Wyoming técnicamente mantienen un salario mínimo estatal de $5.15 por hora. Sin embargo, para la mayoría de los empleados cubiertos por la FLSA, aplica el salario mínimo federal de $7.25 por hora.
Tres estados tienen aumentos programados a mitad de año 2026: Alaska sube a $14.00 el 1 de julio, Florida sube a $15.00 el 30 de septiembre, y Oregon también se ajusta.
Estados con el salario mínimo más alto
Algunos estados y ciudades han establecido salarios muy por encima del nivel federal para igualar los costos de vida locales. Los salarios mínimos más altos en 2026 se encuentran en:
- Washington, D.C. con $17.95
- Estado de Washington con $17.13
- Connecticut con $16.94
- California con $16.90
Si trabajas en uno de estos lugares, tu pago debe reflejar al menos esos estándares, no el mínimo federal.
Estados con el salario mínimo más bajo
Varios estados tienen leyes que establecen un salario mínimo por debajo del federal; en ese caso aplica el estándar federal de $7.25 por hora. Algunos son:
- Georgia con $5.15
- Wyoming con $5.15
- Alabama y Louisiana — sin ley de salario mínimo estatal separada
Si vives y trabajas en estos estados con salario mínimo, tu salario debe reflejar el salario mínimo federal por hora en EE.UU.
Salario mínimo para trabajadores con propinas
Para los trabajadores con propinas, es importante entender que la ley federal permite un salario base más bajo. Bajo la FLSA, los empleadores pueden pagar tan poco como $2.13 por hora siempre y cuando las propinas eleven las ganancias totales al salario mínimo aplicable.
Si las propinas no cubren la diferencia, el empleador debe compensar la diferencia. Sin embargo, algunos estados, como California, no permiten esta tasa más baja y requieren el salario mínimo completo independientemente de las propinas. Es importante verificar con las autoridades locales oficiales las leyes específicas de tu estado.
Salario mínimo para trabajadores jóvenes
Los trabajadores menores de 20 años pueden recibir un salario mínimo juvenil de $4.25 por hora durante sus primeros 90 días calendario consecutivos de empleo. Después de ese período, o cuando el trabajador cumpla 20 años, los empleadores deben pagar el salario mínimo estándar.
¿Qué pasa si tu empleador te paga menos del salario mínimo?
Si te están pagando menos del salario mínimo legal, tu empleador puede estar violando las leyes laborales federales, estatales o locales.
Los trabajadores generalmente tienen derecho a:
- Ser pagados al menos el salario mínimo aplicable
- Recibir pago de horas extras donde lo requiera la ley
- Mantener registros de horas trabajadas y salarios recibidos
Los empleados pueden reportar posibles violaciones a la División de Salarios y Horas del Departamento de Trabajo de EE.UU. En general, las protecciones de la ley laboral relacionadas con el salario mínimo aplican independientemente del estatus migratorio.
¿Cuánto ganas con el salario mínimo?
Asumiendo trabajo a tiempo completo con 40 horas por semana, tus ingresos mensuales y anuales podrían verse así (antes de impuestos):
| Salario por hora | Ingreso mensual aprox. | Ingreso anual aprox. |
|---|---|---|
| $7.25 | ~$1,256 | ~$15,080 |
| $13.00 | ~$2,253 | ~$27,040 |
| $16.50 | ~$2,860 | ~$34,320 |
Estas cifras son estimaciones antes de impuestos y dependen de horas a tiempo completo consistentes.
¿Es suficiente el salario mínimo para vivir en EE.UU.?
En muchas partes del país, el salario mínimo no cubre completamente el costo de vida. Los gastos de vivienda, transporte, comida y salud varían mucho por ubicación. En estados como California o Nueva York, donde el costo de vida es alto, incluso con tasas mejores para el salario mínimo puede no ser suficiente para sostener a una familia sin un ingreso adicional.
Es importante considerar el salario mínimo y los costos de vida por estado al elegir dónde vivir y trabajar.
Cómo recibes tu pago importa
Una vez que estás ganando, cómo recibes y gestionas tu dinero puede hacer una diferencia real. Algunos trabajadores reciben su pago por cheque o en efectivo, lo que puede dificultar rastrear ingresos o construir historial financiero.
Tener una cuenta bancaria o plataforma de servicios financieros puede ayudar a:
- Recibir depósitos directos
- Rastrear ingresos y gastos
- Enviar dinero de forma segura a familiares en el extranjero
- Comenzar a construir un historial financiero para eventualmente acceder a crédito
Para quienes no tienen acceso a banca tradicional, hay una amplia gama de plataformas incluyendo Común, que ofrece la posibilidad de abrir una cuenta de débito con pasaporte o Matrícula Consular mientras esperas tu ITIN. Puedes gestionar tu dinero a través de una app móvil disponible en español. Visita comun.app para más información.
Preguntas frecuentes
¿El salario mínimo aumenta en 2026?
El salario mínimo federal se mantiene en $7.25, pero muchos estados continúan aumentando sus tasas anualmente.
¿Cuál es el salario mínimo en mi estado?
Depende de dónde vives. Siempre verifica las leyes de tu estado y ciudad, ya que las tasas locales pueden ser más altas.
¿Me pueden pagar menos si soy inmigrante?
No. Las leyes laborales aplican independientemente del estatus migratorio. Sigues teniendo derecho al salario mínimo y a las protecciones de horas extras.
Entendiendo tu pago y lo que sigue
El salario mínimo en Estados Unidos no es un estándar nacional único para todos los trabajadores. Es un sistema moldeado por la ley federal con ajustes estatales. Conocer la tasa correcta para tu ubicación es el primer paso. Asegurarte de que realmente te están compensando justamente es igual de importante.
Una vez que estás ganando, establecer una forma segura de recibir y gestionar tu dinero puede ayudarte a mantenerte en control. Con opciones como la cuenta de débito de Común, puedes recibir depósitos directos, rastrear tus ingresos y planificar tus finanzas en una app disponible en español. Visita comun.app para conocer más.
Pagos instantáneos
¿Qué es Cash App y cómo funciona? Guía 2026
8 min de lectura
¿Qué es Cash App y cómo funciona?
Cash App es una app de pagos entre personas (P2P) que permite a usuarios en Estados Unidos y Reino Unido enviar y recibir dinero digitalmente. Con el tiempo, Cash App ha expandido sus funciones más allá de las transferencias y ahora también ofrece tarjetas de débito, depósitos directos, herramientas de ahorro y opciones de inversión.
Si te mudaste recientemente a EE.UU. o estás explorando herramientas financieras digitales, probablemente has escuchado sobre Cash App. La app se usa ampliamente para enviar dinero entre amigos, pagar compras y gestionar ciertas actividades financieras directamente desde el teléfono.
Para muchos inmigrantes en EE.UU., entender cómo funciona Cash App es importante porque puede parecer similar a una cuenta bancaria tradicional, pero no es exactamente lo mismo.
¿Qué es Cash App?
Cash App es una app financiera móvil que permite a los usuarios enviar, recibir, almacenar y gastar dinero digitalmente desde sus teléfonos. La app se usa comúnmente para:
- Enviar dinero a amigos o familiares
- Recibir pagos
- Pagar compras
- Usar una tarjeta de débito vinculada a tu saldo
- Recibir depósitos directos
- Comprar acciones o Bitcoin
A diferencia de los bancos tradicionales, Cash App opera principalmente a través de su app móvil en lugar de sucursales físicas.
¿Cómo funciona Cash App?
Para comenzar a usar Cash App, necesitas descargar la app, crear una cuenta con un número de teléfono o correo electrónico de EE.UU. y vincular una cuenta bancaria o tarjeta de débito. Una vez configurada la cuenta, puedes enviar o solicitar dinero buscando a otra persona por su $Cashtag, número de teléfono, correo o código QR.
Las transferencias estándar generalmente llegan en 1 a 3 días hábiles a una cuenta bancaria vinculada. Las transferencias instantáneas a una tarjeta de débito suelen tener una tarifa basada en porcentaje.
¿Cuánto cobra Cash App? — Tabla de tarifas
| Servicio | Costo típico |
|---|---|
| Transferencia bancaria estándar (1–3 días hábiles) | Sin tarifa adicional |
| Transferencia instantánea a tarjeta de débito | Tarifa basada en porcentaje |
| Envío con tarjeta de crédito vinculada | Puede aplicar tarifa adicional |
| Retiros en cajero automático | Puede aplicar tarifa según condiciones |
| Apertura de cuenta | Sin comisión mensual |
Las tarifas y términos pueden cambiar con el tiempo. Siempre revisa el sitio oficial de Cash App antes de usar sus servicios financieros.
¿Es seguro Cash App?
Cash App usa cifrado y funciones de seguridad como Face ID y Touch ID. Sin embargo, como cualquier plataforma de pagos P2P, es importante usarlo solo con personas conocidas. Una vez enviado, el dinero generalmente no puede recuperarse si la transacción fue a la persona equivocada.
¿Tiene Cash App soporte en español?
La disponibilidad de soporte en español en Cash App puede variar. La experiencia principal de la app es principalmente en inglés, lo que puede ser una limitación para usuarios que prefieren operar en español.
¿Puede un inmigrante abrir una cuenta en Cash App?
Cash App tiene sus propios requisitos de elegibilidad para la apertura de cuentas. Los requisitos pueden incluir un número de teléfono o correo electrónico de EE.UU., y es posible que se requiera información adicional de verificación. Se recomienda revisar los términos actuales de Cash App directamente.
Limitaciones de Cash App para inmigrantes latinos
Cash App puede ser útil para ciertos pagos domésticos dentro de EE.UU., pero tiene algunas limitaciones importantes a considerar:
- No permite enviar remesas internacionales a Latinoamérica
- La experiencia en español puede ser limitada
- Puede no aceptar IDs latinoamericanas para la apertura de cuenta
- No tiene soporte dedicado 24/7 en español
Cash App vs. Común — Comparación directa
| Característica | Cash App | Común |
|---|---|---|
| Pagos P2P en EE.UU. | Sí | Sí |
| Tarjeta de débito | Sí | Sí |
| Inversión en acciones y Bitcoin | Sí | No |
| Remesas a Latinoamérica | No | Sí |
| App disponible en español | La disponibilidad en español varía | Sí |
| Depósito directo de nómina | Sí | Sí |
| Abrir cuenta con IDs latinoamericanas | Aplican requisitos de elegibilidad | Sí |
| Comisión mensual de mantenimiento | Varía según uso | Sin comisión mensual |
| Saldo mínimo requerido | No siempre requerido | $0 |
Preguntas frecuentes
¿Cash App está disponible en español?
La app opera principalmente en inglés. La disponibilidad de soporte en español puede variar.
¿Puedo enviar dinero a México con Cash App?
No. Cash App no soporta transferencias internacionales de dinero a México ni a otros países de Latinoamérica.
¿Cuánto cobra Cash App por transferencias instantáneas?
Cash App cobra una tarifa basada en porcentaje por transferencias instantáneas a tarjeta de débito. Verifica las tarifas actuales en el sitio oficial de Cash App.
¿Es Cash App seguro?
Cash App usa cifrado y verificación de identidad. Sin embargo, las transferencias P2P son difíciles de revertir. Úsalo solo con personas que conoces y confías.
¿Cuál es la diferencia entre Cash App y Común?
Cash App se enfoca en pagos domésticos en EE.UU. Común también ofrece pagos domésticos pero además incluye remesas a Latinoamérica, soporte completo en español y la posibilidad de abrir cuenta con más de 100 IDs latinoamericanas.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin comisión mensual de mantenimiento.
Educación Financiera
¿Cuáles son los Beneficios de una Cuenta de Común?
8 min de lectura
Una cuenta de Común te da tarjeta de débito VISA, cero tarifas de mantenimiento, depósito directo hasta 2 días antes, y remesas desde $2.99 — sin necesitar SSN. Es la cuenta bancaria diseñada específicamente para inmigrantes latinoamericanos en EE.UU.
¿Qué es Común y para quién es?
Común es una plataforma financiera digital diseñada específicamente para la comunidad latinoamericana en Estados Unidos. A diferencia de los bancos tradicionales, Común permite abrir una cuenta corriente sin número de Seguro Social (SSN), usando documentos de identidad latinoamericanos como pasaporte, matrícula consular o DNI de más de 100 países. El proceso es completamente en línea, en español, y toma aproximadamente 3 minutos.
Beneficios principales de una cuenta Común
Sin comisiones mensuales
Común no cobra cuota mensual de mantenimiento, no exige saldo mínimo, y no penaliza por bajo saldo. Esto contrasta con bancos como Chase o Bank of America que cobran entre $12 y $25 mensuales si no cumples requisitos de saldo.
Tarjeta de débito VISA
Recibes una tarjeta de débito VISA física entregada en tu domicilio y acceso a una tarjeta virtual desde el primer día para compras en línea. Funciona en millones de comercios en EE.UU. y en el extranjero.
Envíos instantáneos con Pay
Con Pay envías y recibes dinero dentro de EE.UU. de forma instantánea y sin comisión. Ideal para pagar renta, dividir gastos con amigos, o recibir pagos de trabajo.
Depósito directo anticipado
Configura tu nómina para recibir tu sueldo hasta 2 días antes de la fecha de pago oficial, dependiendo de cuándo tu empleador envía los fondos.
Remesas desde $2.99
Envía dinero a México y otros países de Latinoamérica desde $2.99 por transacción, con entrega el mismo día en muchos casos. Opciones de depósito bancario, efectivo en tiendas como Oxxo o Walmart, y más.
Acceso a más de 55,000 cajeros sin comisión
A través de la red Allpoint, Común ofrece acceso a más de 55,000 cajeros en EE.UU. sin cobrar comisión de su parte. Evita los cargos de cajeros fuera de red.
Servicio al cliente en español
El soporte de Común está disponible 100% en español, a través de la app, chat y teléfono — sin necesidad de comunicarte en inglés para resolver dudas sobre tu cuenta.
Preguntas frecuentes sobre los beneficios de Común
¿Necesito SSN para abrir una cuenta de Común?
No. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI, cédula — sin requerir SSN ni ITIN. El proceso es completamente digital y en español. Solo necesitas un número de teléfono de EE.UU. y tu documento de identidad.
¿La cuenta de Común está asegurada por el FDIC?
Sí. Común opera a través de Community Federal Savings Bank (CFSB), miembro del FDIC. Tus depósitos están asegurados hasta $250,000 por el gobierno federal, igual que en cualquier banco tradicional.
¿Puedo recibir mi cheque de nómina con Común?
Sí. Común tiene número de cuenta y routing number (número de ruta) propios, lo que te permite configurar depósito directo con tu empleador. Incluso puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo a recursos humanos.
¿Común cobra por enviar remesas?
Sí, pero desde $2.99 por transacción — significativamente menos que los $5-$15 que cobran Western Union o MoneyGram. La tarifa exacta depende del país de destino, monto y método de entrega elegido. Muchas transferencias a México tienen entrega el mismo día.
¿Puedo usar Común si tengo un estatus migratorio irregular?
Sí. Común no requiere estatus migratorio específico. Solo necesitas una identificación oficial válida de tu país de origen. La cuenta es igual para todos los clientes independientemente del estatus. No hay consultas de inmigración en el proceso de apertura.
¿Cómo descargo la app de Común?
La app de Común está disponible en Google Play Store (Android) y Apple App Store (iOS). Busca "Común" o "Comun App". El proceso de apertura de cuenta se completa directamente en la app en aproximadamente 3 minutos, con identificación oficial y número de teléfono de EE.UU.
Educación Financiera
¿Cómo ahorrar dinero en USA? Estrategias reales para inmigrantes que comienzan desde cero
8 min de lectura
Vivir en EE.UU., sin duda, representa una gran ventaja para mejorar la calidad de vida, debido a la oferta laboral que este país ofrece tanto para ciudadanos como para extranjeros. Sin embargo, acoplarse al ritmo de vida de Estados Unidos también implica enfrentar diversos gastos que pueden afectar las finanzas personales, especialmente de los inmigrantes recién llegados.
Las estrategias de ahorro son un aliado indispensable para disminuir la incertidumbre financiera, estar preparado ante cualquier imprevisto, y construir un futuro pleno en un país nuevo.
Si te identificas con esta situación y te encuentras sorteando dificultades para cubrir los gastos mensuales, a continuación te mostramos diferentes formas de ahorrar dinero en USA adaptadas especialmente a la realidad de los inmigrantes, así como alternativas de cuentas de ahorros, para que tengas un control pleno de tu capital.
10 formas de ahorrar dinero en USA
Ahorrar en Estados Unidos implica desarrollar una serie de hábitos orientados a la optimización de recursos y optar por servicios financieros con tasas de interés competitivas.
Trazar metas de ahorro es el primer paso para comenzar una vida financiera sana y libre de preocupaciones.
A continuación, te compartimos algunas estrategias para sacar el mayor provecho de tus gastos diarios.
1. Planifica y presupuesta tus gastos
Antes de hacer cualquier movimiento, es esencial que tengas claro a cuánto ascienden tus ingresos y egresos mensuales, por lo que debes comenzar por llevar un control financiero claro.
Para ello, puedes apoyarte en alguna aplicación de finanzas personales y gestión de presupuesto o una hoja de cálculo, a fin de registrar categorías como:
- Gastos fijos: todos los gastos que repites cada mes como renta, pago de servicios, transporte, envío de remesas, etc.
- Gastos variables: los gastos cuyo monto varía, como alimentación, lo relacionado con el esparcimiento, créditos, etc. Con base en tus ingresos, asigna un presupuesto a cada uno.
- Ahorro: es muy importante que te asegures de conservar una cantidad de dinero suficiente después de cubrir tus gastos mensuales. Te servirá para construir un fondo de emergencia que podrás utilizar ante algún imprevisto. Fija metas financieras a corto plazo para poder monitorear tu avance.
2. Aprovecha las ofertas y cupones
Una manera efectiva de aprovechar las ofertas de diferentes tiendas departamentales es utilizar alguna aplicación que te ayude a comparar precios; así, podrás elegir una alternativa sin salir de casa.
También puedes aprovechar los programas de lealtad que ofrecen varias tiendas a través de sus aplicaciones móviles, como Safeway y Target.
3. Reduce los costos de vivienda
Dependiendo de la ciudad, el alquiler puede ser uno de los gastos más elevados en tu presupuesto. Si consideras que después de cubrir este apartado, tu cartera queda demasiado apretada, puedes evaluar aplicar algunas estrategias.
- Considera compartir un departamento con roomies.
- Busca una zona con precios de alquiler accesibles, como Texas.
- Por el contrario, Nueva York es de las zonas más costosas para vivir, por lo que es recomendable buscar opciones más accesibles.
- Revisa tu elegibilidad para acceder al programa de vivienda pública con la Autoridad de Vivienda.
4. Cocina en casa en lugar de comer fuera
Comer en restaurantes siempre es tentador, pero esto genera hasta 5 veces más gastos que preparar comida en casa. Planifica los menús semanales y evita desperdiciar alimentos.
5. Usar servicios de remesas con tarifas bajas para enviar dinero al país de origen
Para los inmigrantes en Estados Unidos, enviar dinero a casa es una necesidad básica, ya que se trata de uno de los principales medios de sustento de sus seres queridos.
Antes de enviar dinero a América Latina, asegúrate de comparar diferentes servicios, en cuanto a las tarifas de envío, tipo de cambio, métodos de envío y tiempo.
Comun te permite enviar tu primera remesa sin costo (Promoción sujeta a cambios. Consulta disponibilidad en la app) y con tarifas accesibles para las siguientes. Es una opción popular entre inmigrantes por su accesibilidad y soporte bilingüe en español, porque comparte idioma, intereses y objetivos en común: acercar a las familias a través de soluciones financieras seguras y accesibles.
6. Usa el transporte público o comparte viajes
El transporte público es una gran manera de moverte a bajo costo en una ciudad. Puedes elegir el servicio de autobús, aplicaciones de viajes compartidos o, para distancias cortas, una bicicleta.
7. Busca programas de ayuda o beneficios locales disponibles para inmigrantes
Consulta la disponibilidad de programas de ayuda en tu ciudad, como atención médica en clínicas de salud comunitarias y bancos de alimentos.
Por ejemplo, el Programa de Asistencia Nutricional Suplementaria (SNAP) brinda ayuda financiera para la compra de alimentos nutritivos. La elegibilidad a este beneficio depende del estatus migratorio, ya que requiere la ciudadanía o residencia legal en el país.
8. Aprende sobre créditos y finanzas como inmigrante
Conocer el sistema financiero de Estados Unidos es clave para acceder a servicios básicos, como una cuenta bancaria, tarjeta de débito, tarjeta de crédito, etc. Para esto, generalmente debes contar con SNN o ITIN. Por lo que es recomendable buscar opciones accesibles para que logres integrarte lo antes posible.
Además, el gobierno de Estados Unidos ofrece un plan de ahorro para el retiro, a través de Individual Retirement Account (IRA), que permite acumular dinero libre de impuestos hasta que sea retirado.
9. Compra en segunda mano para ahorrar desde el inicio
Otra manera de ahorrar dinero es comprar artículos para el hogar en tiendas de segunda mano, tales como Craigslist, OfferUp y Goodwill. De este modo, puedes ahorrar hasta el 50 % de tu presupuesto destinado a estas compras.
10. Aprovecha los beneficios del gobierno
Otro programa de apoyo es el de los Housing vouchers, que ayudan a familias de bajos recursos con el pago de la renta. Por otro lado, el Crédito por Ingreso del Trabajo (EITC), está disponible para trabajadores con ingresos bajos a moderados.
¿Qué es lo que da más dinero en Estados Unidos?
Si te preguntas cómo hacer más dinero en USA, debes considerar la posibilidad de trabajar en algunos sectores del país si tu perfil se acopla a alguno de ellos.
Estos son algunos de los trabajos con mayor salario en Estados Unidos, los cuales no solo te permitirán cumplir tus objetivos de ahorro, sino también mejorar tu calidad de vida de manera considerable.
Medicina
Las profesiones relacionadas con el sector salud en Estados Unidos son de los salarios más altos. Los ingresos pueden llegar hasta los $450.000 USD al año, dependiendo de la especialidad.
Servicios Públicos
Este sector también alcanza muy buenos ingresos, los cuales pueden llegar hasta los $133.800 USD al año. En este sector se incluyen trabajos relacionados con la electricidad y generación de energías renovables.
Tecnología de la Información (IT)
Se trata de una de las industrias con mejor salario a nivel mundial. En Estados Unidos, los sueldos anuales promedio alcanzan un aproximado de $99.500 USD. Comprende habilidades relacionadas con el desarrollo de software, inteligencia artificial y ciberseguridad.
Finanzas
Los ingresos promedio de los trabajos relacionados con el sector financiero superan los $90.000 USD. En este caso, te puedes especializar en profesiones como gestión de portafolios y banca de inversión o asesor financiero.
Derecho
Finalmente, el sector legal también es muy bien pagado, con ingresos de aproximadamente $176.000 USD al año.
Abre tu cuenta en Común fácil, rápido y seguro
Ahorrar en Estados Unidos no significa renunciar a tu calidad de vida, sino adoptar hábitos más inteligentes en el manejo del dinero y desarrollar una sólida educación financiera.
Puedes comenzar con estrategias de ahorro simples, como aprovechar descuentos digitales, reducir gastos de vivienda, evitar compras impulsivas y elegir plataformas de envío de remesas más económicas.
La clave para fortalecer tus finanzas está en organizar los recursos con una visión a largo plazo y aplicar estas estrategias de manera constante para avanzar hacia tus metas.
¡Conoce Común! La plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, a través de una app móvil fácil de usar, donde puedes abrir una cuenta en cuestión de minutos con una identificación oficial calificada de tu país de origen. Envía dinero a tus seres queridos sin complicaciones, para que tu familia reciba más por menos. Consulta términos y condiciones. Los tipos de cambio y tarifas pueden variar según el país, monto y método de envío.
Común es una plataforma digital diseñada para ayudar a la comunidad inmigrante en EE. UU., disponible en español y en inglés.
Preguntas frecuentes
Si te quedaste con dudas, revisa nuestra sección de preguntas frecuentes.
¿Qué cuenta se ajusta a tus necesidades en Estados Unidos?
Común es una alternativa popular entre los inmigrantes que buscan servicios accesibles y de calidad. Abre tu cuenta hoy y descubre todos los beneficios.
¿Cuál es la regla 50 30 20?
Es un método de ahorro que te ayuda a dividir tus ingresos para alcanzar tus metas financieras: el 50 % para lo necesario, el 30 % para los gastos opcionales y el 20 % para tu fondo de ahorro.
¿Cómo hacer dinero rápido en Estados Unidos?
Busca trabajos flexibles en aplicaciones o vende las cosas que ya no utilizas en páginas de segunda mano.
Educación Financiera
ITIN vs SSN: cuál es la diferencia y por qué importa
8 min de lectura
ITIN vs SSN: ¿cuál es la diferencia y por qué importa?
Si estás autorizado para trabajar en Estados Unidos, necesitas un Número de Seguro Social (SSN). Si no eres elegible para un SSN pero aún necesitas declarar impuestos o acceder a ciertos servicios financieros, puede que necesites un Número de Identificación Personal del Contribuyente (ITIN).
Si te mudaste recientemente a EE.UU., probablemente ya has escuchado los términos 'ITIN' y 'SSN' muchas veces. Aparecen frecuentemente al abrir una cuenta bancaria, declarar impuestos, solicitar trabajo o intentar construir crédito.
Entender la diferencia entre ITIN y SSN importa porque cada número sirve para un propósito diferente en el sistema financiero y fiscal de EE.UU.
¿Qué es un SSN?
Un Número de Seguro Social (SSN) es un número de identificación de nueve dígitos emitido por la Administración del Seguro Social. Se usa principalmente para rastrear ganancias, impuestos y elegibilidad para ciertos beneficios federales.
Los SSN generalmente se emiten a:
- Ciudadanos de EE.UU.
- Residentes permanentes
- Ciertos no ciudadanos autorizados a trabajar en EE.UU. (por ejemplo: personas con visas de trabajo, algunos solicitantes de asilo o refugiados)
Un SSN es requerido para empleo legal, reportes de nómina y acceso a algunos programas gubernamentales.
¿Qué es un ITIN?
Un Número de Identificación Personal del Contribuyente (ITIN) es un número de procesamiento fiscal emitido por el IRS. Los ITINs están diseñados para personas que no son elegibles para un SSN pero tienen obligaciones de declaración fiscal en EE.UU. o necesitan acceso a ciertos servicios financieros.
Un ITIN puede ser usado por:
- Inmigrantes sin elegibilidad para SSN
- Dependientes o cónyuges de residentes de EE.UU. o titulares de visa
- Estudiantes internacionales o titulares de visa temporal en ciertas situaciones
- Personas requeridas a declarar impuestos en EE.UU.
Es importante notar que un ITIN no autoriza a alguien a trabajar en EE.UU.
Tabla comparativa: ITIN vs SSN
| Característica | ITIN | SSN |
|---|---|---|
| Emitido por | IRS (Internal Revenue Service) | SSA (Administración del Seguro Social) |
| ¿Para quién? | Personas no elegibles para SSN con obligaciones fiscales en EE.UU. | Ciudadanos de EE.UU., residentes permanentes y trabajadores autorizados |
| Autoriza a trabajar | No | Sí |
| Se usa para pagar impuestos | Sí | Sí |
| Acceso a beneficios federales | No | Sí |
| Abrir cuenta (débito/cheques) | Algunos bancos e instituciones aceptan ITINs (incluyendo Común) | Sí |
| Construir crédito | Posible en instituciones que reportan actividad de ITIN a agencias de crédito | Sí |
| Cómo solicitarlo | Formulario W-7 del IRS con documentación requerida | Formulario SS-5 de la SSA con documentos de elegibilidad |
¿Cuál necesito?
La respuesta depende de tu situación migratoria, autorización de trabajo y situación fiscal.
Necesitas un SSN si:
- Eres ciudadano de EE.UU.
- Eres residente permanente
- Estás legalmente autorizado a trabajar en EE.UU.
- Tu empleador lo requiere para nómina y reportes fiscales
Puede que necesites un ITIN si:
- No eres elegible para un SSN
- Aún necesitas declarar impuestos en EE.UU.
- Quieres acceder y abrir cuentas financieras
- Quieres comenzar a construir un historial financiero
Muchos inmigrantes recientes solicitan primero un ITIN mientras navegan el sistema financiero de EE.UU. o mientras esperan cambios en su estatus de autorización de trabajo.
¿Puedo tener tanto un ITIN como un SSN?
Sí, en algunas situaciones una persona puede tener ambos en diferentes etapas de su vida. Por ejemplo, alguien puede recibir inicialmente un ITIN porque no es elegible para un SSN. Más tarde, si se vuelven elegibles para autorización de trabajo o residencia permanente, pueden recibir un SSN. Cuando esto ocurre, el SSN se convierte en el número de identificación principal para impuestos y reportes financieros.
¿Qué puedo hacer con cada uno?
Un SSN puede usarse para:
- Trabajar legalmente en EE.UU.
- Recibir salarios a través de sistemas de nómina
- Declarar impuestos
- Acceder a ciertos beneficios federales si es elegible
- Abrir cuentas de débito y cheques
- Solicitar préstamos y productos de crédito
- Construir historial crediticio
Un ITIN puede usarse para:
- Declarar impuestos con el IRS
- Abrir cuentas de débito y cheques en instituciones que aceptan ITINs
- Construir crédito con prestamistas que reportan actividad de ITIN
- Establecer historial financiero en EE.UU.
Es importante notar que un ITIN por sí solo no proporciona autorización de trabajo ni estatus migratorio.
¿Puedes trabajar con un ITIN?
Un ITIN por sí solo no autoriza empleo en EE.UU. Es principalmente un número de identificación fiscal para propósitos de reporte del IRS.
¿Un ITIN construye crédito?
Un ITIN puede ayudar a algunas personas a comenzar a construir historial crediticio en EE.UU. Ciertos bancos, prestamistas y plataformas financieras reportan la actividad de la cuenta vinculada a ITINs a las agencias de crédito. Las políticas varían por institución.
¿Cómo puedo solicitar un ITIN?
Solicitar un ITIN generalmente implica presentar:
- Formulario W-7 del IRS completado
- Una declaración de impuestos federal válida (a menos que califiques para una excepción)
- Prueba de identidad y estatus extranjero
El IRS puede solicitar documentos originales o copias certificadas. Los tiempos de procesamiento pueden variar.
¿Cómo puedo solicitar mi ITIN con Común?
Si necesitas o quieres ayuda con el proceso de solicitud, Común ofrece soporte para la solicitud de ITIN por $199 con garantía de devolución de dinero si la solicitud no es aprobada. Visita comun.app/itin para más información.
Requisitos para solicitar un ITIN con Común:
- Debes vivir en EE.UU.
- Debes tener un pasaporte válido con fecha de vencimiento más de 6 meses desde la fecha de tu solicitud
- Necesitarás declarar tus impuestos para solicitar un ITIN
El proceso:
- Se recomienda abrir una cuenta de débito con Común desde tu teléfono móvil
- Completa el formulario de solicitud en comun.app/itin y envía tu pago
- Sube un escaneo de tu pasaporte
- Si eliges declarar impuestos junto con tu solicitud de ITIN, sube documentación de tus ingresos del año fiscal anterior
- Los agentes de Común te contactarán por correo electrónico si tienen preguntas
- Imprime, firma y envía tu solicitud oficial de ITIN completada (Formulario W-7)
- Los agentes de Común presentarán tu solicitud al IRS
El proceso de solicitud no considera tu estatus migratorio y tu estatus no será reportado a ninguna autoridad migratoria gubernamental.
Abre tu cuenta de Común
Una cuenta de débito puede ser un gran primer paso para construir tu futuro financiero en EE.UU. Común permite a los clientes abrir una cuenta de débito usando ITIN, pasaporte, ID del país de origen o más de 100 IDs latinoamericanas válidas. Puedes abrir tu cuenta de Común desde tu teléfono, la app está disponible en español. Visita comun.app para más información.
Preguntas frecuentes
¿Cuál es la diferencia entre ITIN y SSN?
Un SSN es emitido por la Administración del Seguro Social principalmente para empleo, impuestos y elegibilidad para beneficios federales. Un ITIN es emitido por el IRS para personas que no son elegibles para un SSN pero aún necesitan declarar impuestos o acceder a ciertos servicios financieros.
¿Puedo tener ambos ITIN y SSN al mismo tiempo?
En algunas situaciones, sí. Una persona puede recibir primero un ITIN y luego volverse elegible para un SSN. Una vez asignado el SSN, generalmente se convierte en el número principal para impuestos y reportes financieros.
¿Puedo trabajar legalmente en EE.UU. con un ITIN?
Un ITIN por sí solo no autoriza empleo en EE.UU. Se usa principalmente para identificación fiscal y reportes a través del IRS.
¿Necesito un SSN para abrir una cuenta?
No siempre. Algunas instituciones financieras, incluyendo Común, permiten a los clientes abrir cuentas de débito usando un ITIN, pasaporte u otras formas de identificación.
¿Cómo solicito un ITIN?
Solicitar un ITIN generalmente requiere el Formulario W-7 del IRS completado, documentación de identidad y una declaración de impuestos federales presentada.
¿Cuánto tiempo tarda la solicitud de ITIN?
Los tiempos de procesamiento pueden variar dependiendo de la época del año y la completitud de la solicitud.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
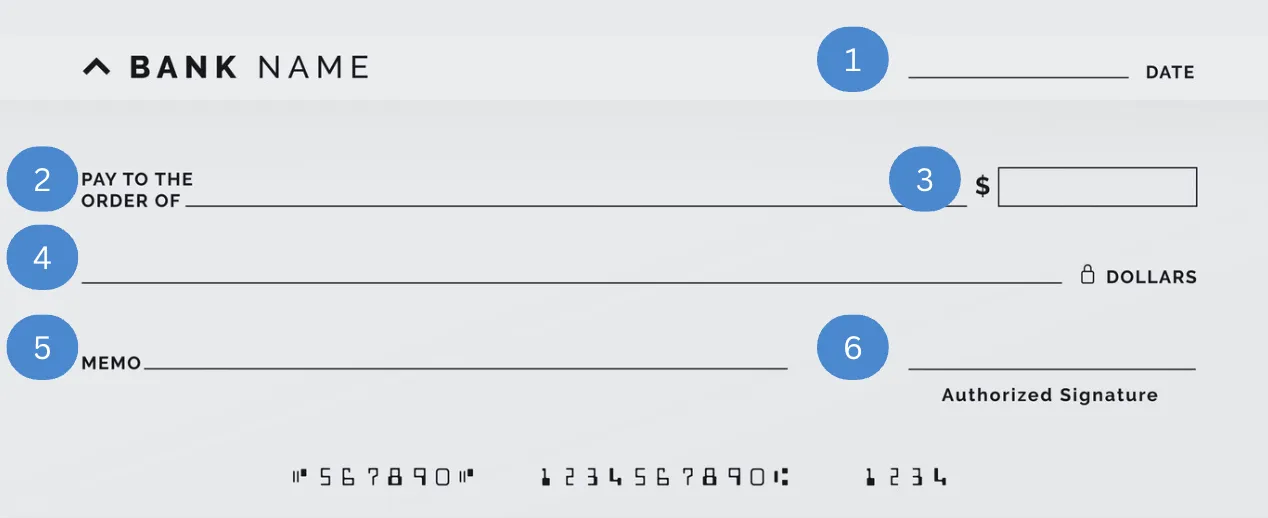
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Cuenta corriente
¿Qué es la banca en línea?
8 min de lectura
La banca en línea es un sistema que permite acceder y gestionar cuentas bancarias a través de internet, sin visitar una sucursal física. Ofrece servicios como consulta de saldo, transferencias, pago de facturas y depósito de cheques desde cualquier dispositivo conectado. Plataformas como Común llevan la banca en línea un paso más allá al hacerla accesible a inmigrantes sin SSN.
La banca en línea, o banca digital, ha transformado la manera en que millones de personas manejan su dinero en Estados Unidos. En lugar de ir a una sucursal bancaria, puedes realizar casi todas las operaciones financieras desde tu teléfono o computadora, en cualquier momento y desde cualquier lugar.
¿Qué es la banca en línea exactamente?
La banca en línea es el acceso a servicios bancarios a través de internet. Esto incluye revisar saldos, hacer transferencias, pagar facturas, depositar cheques por foto, y más. Los bancos tradicionales ofrecen portales web y apps móviles. Los bancos digitales, como Común, operan exclusivamente en línea sin sucursales físicas, lo que les permite ofrecer servicios sin comisiones.
Principales servicios de la banca en línea
A través de una plataforma de banca en línea puedes:
- Ver el saldo y el historial de transacciones en tiempo real
- Transferir dinero entre cuentas propias o a terceros
- Pagar facturas de servicios (luz, agua, internet, renta)
- Depositar cheques fotografiándolos con el celular
- Configurar alertas por movimientos o saldo bajo
- Solicitar tarjeta de débito virtual o física
- Enviar remesas internacionales
Ventajas de la banca en línea
La banca digital ofrece varias ventajas frente a la banca tradicional. La disponibilidad es total: accedes 24/7 desde tu teléfono, sin horarios de sucursal. Los costos son menores, ya que sin sucursales físicas los bancos digitales eliminan comisiones mensuales. La apertura de cuenta es más rápida — en minutos desde el celular — y accesible para inmigrantes: plataformas como Común aceptan pasaporte o matrícula consular sin necesitar SSN.
¿Es segura la banca en línea?
Sí, cuando usas plataformas reguladas. Los bancos digitales en EE.UU. están respaldados por el FDIC (hasta $250,000 por titular), usan encriptación SSL/TLS, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, institución miembro del FDIC, ofreciendo el mismo nivel de protección que un banco tradicional.
Preguntas frecuentes sobre banca en línea
¿Necesito SSN para abrir una cuenta de banca en línea?
Los bancos tradicionales generalmente sí lo requieren. Bancos digitales como Común no: aceptan pasaporte, matrícula consular o identificaciones latinoamericanas. Esto hace que la banca en línea sea accesible para inmigrantes desde su primer día en EE.UU.
¿Puedo hacer todo en línea o a veces tengo que ir a una sucursal?
Con bancos digitales como Común, todo se hace en línea: apertura de cuenta, depósitos de cheques, transferencias y atención al cliente. No hay sucursales porque no las necesitas. El servicio al cliente está disponible en español vía app o chat.
¿Qué pasa si pierdo mi teléfono con la app bancaria?
Puedes bloquear el acceso inmediatamente desde otro dispositivo o contactando al banco. Las apps bancarias no almacenan datos sensibles en el teléfono — solo permiten acceso con tu contraseña o biometría. Notifica al banco de inmediato para suspender temporalmente tu tarjeta si es necesario.
¿La banca en línea funciona para recibir remesas o pagos del extranjero?
Sí. Las cuentas de banca en línea en EE.UU. reciben transferencias internacionales (wire transfers, ACH, y en algunos casos servicios como Zelle o Wise). Común permite recibir pagos de aplicaciones de trabajo como Uber o Fiverr, así como remesas de familiares en otros países.
Community
Lo que Necesitas para Abrir una Cuenta en Común¹
8 min de lectura
Para abrir una cuenta en Común necesitas una identificación oficial vigente con foto — pasaporte, matrícula consular o más de 100 identificaciones latinoamericanas aceptadas. No se requiere número de Seguro Social. El proceso es 100% en línea y toma aproximadamente 3 minutos.
Común: Revolucionando el Acceso Financiero para la Comunidad Inmigrante
Descubre Común, una plataforma de tecnología financiera pionera diseñada específicamente para satisfacer las necesidades de la comunidad inmigrante en los Estados Unidos. A diferencia de la banca tradicional, Común ofrece una experiencia bancaria digital amigable enfocada en la inclusión financiera, tarifas bajas y soporte bilingüe, haciendo que los servicios financieros sean más inclusivos y empoderadores.
Facilidad Inigualable para Abrir una Cuenta
Abrir una cuenta corriente con Común es sencillo y sin complicaciones, abordando las barreras de exclusión financiera que enfrenta típicamente la comunidad inmigrante. Aceptando más de 100 formas de identificación², incluyendo números de seguro social de países de América Latina, Común asegura que los inmigrantes tengan acceso a servicios bancarios esenciales. El proceso de solicitud es rápido, tomando menos de 5 minutos, y es libre de tarifas adicionales u ocultas, requisitos de saldo mínimo o comisiones mensuales. Esta inclusividad es central a la misión de Común de fomentar la estabilidad y el crecimiento financiero.
Opciones de Depósito Móvil
Común: Común ofrece una función de depósito móvil muy conveniente que permite a los usuarios depositar efectivo en más de 88,000 ubicaciones en los Estados Unidos, incluyendo minoristas importantes como Walgreens, Dollar General y Walmart. Esta red extensa asegura que los usuarios puedan encontrar fácilmente una ubicación de depósito cercana, haciendo que el proceso de añadir dinero a sus cuentas sea sencillo y sin complicaciones.
Banca Tradicional: Aunque muchos bancos tradicionales ofrecen opciones de depósito móvil, a menudo restringen estos a depósitos de cheques a través de una aplicación móvil. Los depósitos en efectivo típicamente requieren una visita a un cajero automático o sucursal bancaria, lo cual puede ser menos conveniente y más tardado que la extensa red de depósitos en efectivo de Común.
Utilidad en el Mundo de Hoy: En el entorno acelerado de hoy, la flexibilidad para depositar efectivo en una amplia gama de ubicaciones accesibles es invaluable, especialmente para individuos que pueden no tener fácil acceso a servicios bancarios tradicionales o que trabajan en horarios no tradicionales cuando los bancos están cerrados.
Remesas Internacionales
Común: Común se destaca en facilitar las remesas internacionales⁴, permitiendo a los usuarios enviar dinero al extranjero rápidamente y con tarifas más bajas en comparación con muchos bancos tradicionales y servicios de remesas. El proceso se mejora con notificaciones en tiempo real, manteniendo al remitente informado desde el momento en que el dinero es enviado hasta que es recibido.
Banca Tradicional: Los bancos tradicionales generalmente ofrecen servicios de transferencia internacional, pero estos pueden ser caros y lentos, con transferencias que a veces tardan varios días en completarse. Además, las tarifas asociadas con las remesas bancarias tradicionales pueden ser significativamente más altas.
Utilidad en el Mundo de Hoy: En una economía globalizada, la capacidad de enviar dinero a través de fronteras de manera rápida y asequible es crucial. Muchas familias dependen de las remesas para el apoyo financiero, y las empresas necesitan formas eficientes de manejar transacciones internacionales. El servicio simplificado y rentable de Común satisface eficazmente estas demandas modernas.
Acceso Anticipado a Sueldo
Común: Común ofrece la capacidad de conectar los sueldos a la aplicación y recibir el pago hasta dos días antes³. Esta función no incurre en tarifas adicionales, proporcionando un alivio significativo durante emergencias financieras o al planificar con anticipación.
Banca Tradicional: Algunos bancos tradicionales han comenzado a ofrecer funciones similares, pero a menudo están ligadas a tipos específicos de cuentas o requieren un saldo mínimo. La accesibilidad y facilidad de uso del acceso anticipado a sueldo de Común no siempre se igualan en entornos tradicionales.
Utilidad en el Mundo de Hoy: Con el aumento de trabajos en la economía gig y horarios de pago irregulares, tener acceso anticipado a los salarios puede proporcionar un amortiguador contra la inestabilidad financiera. Esta función es particularmente valiosa para aquellos que viven de sueldo en sueldo, ofreciendo un colchón que puede ayudar a evitar tarifas por sobregiro y pagos atrasados.
A diferencia de las instituciones bancarias tradicionales, las características innovadoras de Común están diseñadas para satisfacer las necesidades de la población diversa y móvil de hoy, beneficiando particularmente a la comunidad inmigrante en los EE. UU. Al proporcionar servicios que ofrecen mayor conveniencia, costos más bajos y mayor accesibilidad, Común no solo aborda los desafíos comunes que enfrentan sus usuarios, sino que también los empodera hacia una mayor libertad y estabilidad financiera. A medida que avanzamos hacia un mundo más interconectado y acelerado, la importancia de servicios financieros receptivos e inclusivos continúa creciendo, algo que Común está en una posición única para ofrecer.
Seguridad Robusta y Soporte al Cliente
La seguridad y el soporte al cliente son primordiales en Común. Con cuentas aseguradas por la FDIC y la protección de Visa en transacciones con la tarjeta de débito Visa virtual, los clientes de Común pueden gestionar sus fondos con confianza. Las innovadoras características de seguridad como inicios de sesión biométricos y notificaciones instantáneas de transacciones mantienen tu dinero seguro. Además, Común ofrece soporte al cliente 24/7 en inglés y español, asegurando que la ayuda siempre esté disponible en tu idioma preferido.
Compromiso con Cero Tarifas y Movilidad Ascendente
Común se destaca no solo por ofrecer cero tarifas para la apertura de cuentas, mantenimiento mensual o saldos mínimos, sino también por su compromiso de ayudar al ascenso económico de sus usuarios. Común actúa como un socio financiero, apoyando transacciones financieras sin la carga de tarifas excesivas. Este compromiso se alinea con el objetivo de permitir la movilidad ascendente para los inmigrantes, quienes contribuyen significativamente a la economía de los EE. UU.
Características y Beneficios Personalizados
Común va más allá de los servicios financieros tradicionales al ofrecer características diseñadas para satisfacer las necesidades únicas de la comunidad inmigrante. Los usuarios pueden enviar dinero al extranjero con tarifas bajas o sin tarifas, depositar efectivo en más de 88,000 ubicaciones a nivel nacional, incluyendo retiros gratuitos en cajeros automáticos, y conectar sus cuentas a aplicaciones de pago populares como Zelle, CashApp y Venmo. La plataforma de Común también permite a los clientes recibir sus sueldos hasta dos días antes a través de depósitos directos, mejorando aún más su flexibilidad y estabilidad financiera.
Conclusión
Común no es solo un proveedor de servicios financieros, sino una plataforma dedicada a transformar la experiencia bancaria para los inmigrantes en los EE. UU. Con su diseño enfocado en el usuario, compromiso con la libertad financiera y características robustas, Común está destinado a convertirse en una herramienta vital para lograr la estabilidad y el crecimiento financiero de sus usuarios. Ya sea que busques gestionar tus finanzas diarias o enviar dinero a tus seres queridos en el extranjero de manera rápida y segura, Común ofrece una solución bancaria confiable, inclusiva y eficiente.
Momento Fundacional: ¿Sabías que?
Fundada por los empresarios Abiel Gutierrez y Andres Santos en Nueva York, Común fue construida para empoderar a las familias y permitir la movilidad ascendente, particularmente para la familia inmigrante. La compañía ha obtenido una inversión significativa de empresas destacadas como Costanoa Ventures, FJ Labs y South Park Commons, subrayando la gran oportunidad de servir las necesidades financieras de las familias inmigrantes y mejorar la vida de cada persona.
¿Qué documentos necesito para abrir una cuenta en Común?
Una identificación oficial vigente con foto: pasaporte, matrícula consular, licencia extranjera, o cualquiera de más de 100 identificaciones latinoamericanas aceptadas. No se pide número de Seguro Social ni ITIN.
¿Cuánto tarda el proceso de apertura?
Aproximadamente 3 minutos, completamente desde tu teléfono. La aprobación es instantánea en la mayoría de los casos.
¿Tiene algún costo abrir una cuenta en Común?
No hay tarifa de apertura, no hay cuota mensual y no se exige un saldo mínimo.
Preguntas frecuentes
¿Puedo abrir una cuenta en Común sin número de Seguro Social?
Sí, Común acepta pasaporte, matrícula consular u otras identificaciones latinoamericanas vigentes en lugar de un número de Seguro Social.
¿Cuánto tiempo toma abrir la cuenta?
El proceso toma aproximadamente 3 minutos desde la app, con aprobación instantánea en la mayoría de los casos.
¿Necesito comprobante de domicilio para abrir la cuenta?
Puede solicitarse un comprobante como recibo de servicios o estado de cuenta digital, dependiendo de tu situación.
¿Hay algún costo por abrir o mantener la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo requerido.
¿Qué recibo al abrir mi cuenta?
Una cuenta corriente y una tarjeta de débito Visa, con acceso a depósito directo, remesas y la red de depósito en efectivo.
¿Puedo abrir la cuenta si acabo de llegar a Estados Unidos?
Sí, mientras tengas una identificación oficial vigente de tu país de origen, puedes abrir tu cuenta sin necesidad de historial crediticio en EE.UU.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.








