
Educación Financiera
¿Qué es la libertad financiera y cómo puedo conseguirla?
La libertad financiera es más que una simple definición; es un estado de vida que muchos aspiran a alcanzar. Es la capacidad de cubrir todas las necesidades económicas sin estar atado a un trabajo convencional. Imagina un mundo donde tus decisiones no estén dictadas por tus obligaciones financieras, sino por tus deseos y pasiones. Eso es la libertad financiera.
8 min read

La libertad financiera es la capacidad de cubrir tus gastos con ingresos pasivos o ahorros, sin depender de un salario mensual. Se alcanza reduciendo deudas, ahorrando consistentemente e invirtiendo. No ocurre de la noche a la mañana, pero con un plan claro y hábitos financieros sólidos es alcanzable incluso para inmigrantes que empiezan desde cero.
¿Qué es la libertad financiera y cómo se logra?
La libertad financiera es más que una simple definición. Aquí te explicamos en qué consiste y cómo alcanzarla.
¿Cuáles son los pasos para alcanzar la libertad financiera?
Reducción de gastos: Control de tu patrimonio personal
Ahorro: La base de la libertad financiera
Inversión: Generación de ingresos pasivos
¿Por dónde empezar a construir tu libertad financiera hoy?
Preguntas frecuentes sobre libertad financiera
¿Cuánto dinero necesito ahorrado para tener libertad financiera?
Una regla común es la Regla del 25: necesitas ahorrar 25 veces tus gastos anuales. Si gastas $30,000 al año, la meta es $750,000 invertidos. Esto es una guía, no una fórmula exacta. Lo más importante es comenzar a ahorrar e invertir ahora, sin importar el monto inicial.
¿Puede un inmigrante lograr la libertad financiera en EE.UU.?
Sí. Muchos inmigrantes la han alcanzado comenzando con ingresos modestos. La clave es abrir una cuenta bancaria accesible, establecer un presupuesto desde el primer mes, evitar deudas de alto interés y ahorrar aunque sea el 10% del sueldo. La constancia importa más que el monto inicial.
¿Cuál es la diferencia entre libertad financiera e independencia financiera?
La independencia financiera significa que puedes cubrir tus necesidades sin trabajar, viviendo de ahorros o inversiones. La libertad financiera va un paso más allá: también puedes elegir qué trabajo hacer (o no hacer) según tus valores, no solo tus necesidades. Ambos conceptos van de la mano.
¿Qué hábitos financieros son esenciales para lograrla?
Los hábitos más impactantes: gastar menos de lo que ganas cada mes, automatizar el ahorro (que salga solo antes de que lo gastes), eliminar deudas de tarjeta de crédito, invertir en fondos indexados a largo plazo, y revisar tus finanzas al menos una vez al mes para ajustar el plan.
¿Cuánto tiempo tarda en alcanzarse la libertad financiera?
Depende de cuánto ahorras de tu ingreso. Si ahorras el 10% tardas aprox. 40+ años; al 25% tardas unos 20 años; al 50% puedes lograrlo en 15 años o menos. El tiempo se acorta drásticamente aumentando el porcentaje de ahorro e invirtiendo de manera consistente desde temprano.
¿Cómo empezar si no tengo cuenta bancaria ni historial crediticio en EE.UU.?
El primer paso es abrir una cuenta bancaria accesible. Común acepta más de 100 IDs latinoamericanas, sin SSN ni saldo mínimo. Con cuenta puedes recibir tu nómina por depósito directo, ahorrar automáticamente y construir historial financiero en EE.UU. — base para cualquier plan de libertad financiera.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Cuenta corriente
Qué hacer si tu cuenta de Alza fue cerrada
8 min de lectura
Si tu cuenta de Alza fue cerrada, puedes abrir una cuenta con Común usando tu pasaporte, matrícula consular u otra identificación latinoamericana — sin necesidad de número de Seguro Social. El proceso toma unos 3 minutos.
Similitudes entre Alza y Común
Envíos de dinero a Latinoamérica: Tanto Alza como Común ofrecen servicios de remesas, permitiendo a los usuarios enviar dinero a amigos y familiares en Latinoamérica de manera rápida y eficiente.
Tarjeta de débito y cuenta corriente: Los usuarios de ambas plataformas reciben una tarjeta de débito vinculada a una cuenta corriente; Común ofrece una tarjeta Visa, lo que permite transacciones mundiales y acceso a fondos.
Tarjeta de débito Visa virtual: Común proporciona una cuenta corriente conectada a una tarjeta de débito Visa física y virtual, enfatizando la importancia de esta oferta para la estabilidad financiera e inclusión de las familias latinas.
Proceso de solicitud flexible: Ambas plataformas permiten a los usuarios solicitar una cuenta utilizando varias formas de identificación, como pasaporte internacional, tarjeta consular, SSN o ITIN.
Reembolso de tarifas de cajeros automáticos: Los usuarios de Alza podían retirar efectivo de cualquier cajero automático en todo el mundo con reembolso completo de tarifas. Común también soporta retiros en cajeros automáticos, asegurando acceso conveniente a efectivo.
Ventajas de cambiarse a Común: Soluciones bancarias modernas
Una de las características destacadas de Común es su compromiso con la transparencia y la rentabilidad. A diferencia de los bancos tradicionales e incluso de Alza, Común no cobra tarifas de apertura, ni tarifas de mantenimiento mensual, y no tiene requisitos de saldo mínimo. Esto lo convierte en una opción ideal para quienes buscan evitar tarifas bancarias innecesarias y conservar más de su dinero ganado con esfuerzo. Aquí tienes algunas características destacadas más de una cuenta de Comun:
Inclusión financiera: Común está dedicado a promover la inclusión financiera proporcionando soluciones bancarias modernas adaptadas a las necesidades únicas de las familias latinas. Abordan los desafíos que enfrentan los latinos para acceder a servicios financieros tradicionales y enfatizan la importancia de la educación financiera. Este compromiso asegura que la comunidad latina tenga acceso a una experiencia bancaria inclusiva y de apoyo.
Aceptación más amplia de identificaciones:
- Común: Acepta cualquier identificación oficial emitida por el gobierno, no solo pasaportes o tarjetas consulares. Esto facilita la apertura de una cuenta para un rango más amplio de personas.
- Alza: Limitado a formas específicas de identificación, lo que puede ser restrictivo para algunos usuarios.
Verificación simplificada de dirección:
- Común: Los solicitantes pueden verificar su dirección residencial utilizando la geolocalización en su teléfono. Esta característica es particularmente beneficiosa para inmigrantes que pueden no tener documentos tradicionales de prueba de domicilio.
- Alza: Requería prueba física de dirección, lo que puede ser un desafío para aquellos en viviendas no permanentes o viviendo con familiares.
Red extensa de depósitos en efectivo:
- Común: Ofrece acceso a la red de depósitos en efectivo más grande de EE.UU. con más de 90,000 ubicaciones, incluyendo minoristas populares como Walgreens, Walmart y Dollar General.
- Alza: No especificaba una red de depósitos en efectivo tan extensa, limitando la conveniencia para los depósitos en efectivo.
Servicio al cliente 24/7:
- Común: Proporciona servicio al cliente las 24 horas del día, los 7 días de la semana, asegurando que la ayuda esté disponible en cualquier momento, cualquier día de la semana.
- Alza: La disponibilidad del servicio al cliente no se destacaba como una característica 24/7.
Con Común, nunca te sentirás solo al manejar tus finanzas. Ofrecen un servicio al cliente de primera categoría disponible los siete días de la semana a través de chat, correo electrónico o teléfono. Esto significa que puedes obtener ayuda cuando la necesites, haciendo tu experiencia bancaria fluida y sin preocupaciones.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Hacer el cambio a Común: Inclusión financiera
Cambiarse de Alza a Común es sencillo y sin complicaciones. Como un socio financiero confiable, Común entiende las necesidades únicas de las familias latinas. Puedes solicitar una cuenta en Común en línea en minutos utilizando una variedad de documentos de identificación como pasaporte, tarjeta consular o ITIN. Una vez que tu cuenta esté configurada, puedes transferir fácilmente tus fondos a Común. La forma más rápida sería retirar efectivo de tu cuenta de Alza y luego depositarlo en cualquier ubicación de depósito en efectivo ofrecida por Común utilizando la opción de código de barras en la función de depósito en efectivo de Común.
La transición de Alza a Común está diseñada para ser fluida y directa, ayudándote a lograr la libertad financiera. Aquí tienes cómo puedes hacer el cambio:
Abrir una cuenta en Común: Visita el sitio web de Común o descarga la aplicación de Común para comenzar tu solicitud. Usa cualquier identificación emitida por el gobierno y la geolocalización de tu teléfono para verificar tu dirección.
Transferir tus fondos: Para transferir tus fondos a tu cuenta de Común, te recomendamos primero retirar efectivo de tu cuenta de Alza. Luego, puedes ir a cualquier ubicación de depósito en efectivo ofrecida por Común y depositar tu efectivo utilizando la opción de código de barras. Esta opción no requiere que tengas tu tarjeta física, por lo que puedes depositar el efectivo de tu cuenta de Alza inmediatamente después de ser aprobado para una cuenta de Común.
Otra opción rápida y que no requiere tu tarjeta de Común es transferir tus fondos de Alza directamente desde tu cuenta de Alza a tu cuenta de Común utilizando tu número de cuenta y número de ruta. Puedes encontrar esta información en Información de la Cuenta en Configuración.
Configurar depósitos directos: Actualiza tu información de depósito directo con tu empleador o cualquier otra fuente de ingresos para asegurar acceso ininterrumpido a tus fondos.
Ofertas actuales de Común
Uno de los principios fundamentales de Común es la inclusividad. Como un banco digital orientado al cliente, Común no requiere un Número de Seguro Social (SSN) para abrir una cuenta. A diferencia de muchos bancos tradicionales, esta característica es particularmente beneficiosa para inmigrantes y personas que pueden no tener acceso a formas tradicionales de identificación. Común se enfoca en proporcionar soluciones bancarias seguras para todos, sin importar su estatus migratorio. Común también busca ser un centro financiero para inmigrantes latinos, ofreciendo una solución bancaria integral con recursos ampliados adaptados a sus necesidades. Para dar la bienvenida a los antiguos clientes de Alza, Común tiene varios incentivos:
- Solicitud sin complicaciones: Solicita utilizando cualquier identificación emitida por el gobierno y verifica tu dirección fácilmente a través de tu smartphone.
- Soporte al cliente mejorado: Benefíciate del servicio al cliente 24/7 para asistir con cualquier consulta o problema durante tu transición.
- Opciones extensas de depósitos en efectivo: Disfruta de la conveniencia de depositar efectivo en más de 90,000 ubicaciones en todo el país.
Conclusión: Asegura tu futuro financiero con Común para la estabilidad financiera
A medida que Alza se prepara para cerrar sus puertas, Común ofrece una alternativa robusta y fácil de usar que no solo iguala sino que supera los servicios proporcionados por Alza. Sin tarifas, una red extensa de depósitos en efectivo y un soporte al cliente inigualable, Común es la solución bancaria ideal para los antiguos clientes de Alza. Haz el cambio hoy y experimenta la superior experiencia bancaria que Común tiene para ofrecer.
Haz el cambio hoy y experimenta los beneficios de una plataforma bancaria que realmente te pone a ti primero. Visita el sitio web de Común para obtener más información y comenzar tu nuevo viaje bancario.
Para más información y para comenzar tu solicitud, visita el sitio web oficial de Común, aquí: https://www.comun.app.
¿Por qué se cierran las cuentas bancarias digitales como Alza?
Las razones varían según la institución — pueden incluir inactividad, problemas de verificación de identidad, o cambios en las políticas del proveedor. Consulta directamente con Alza para tu caso específico.
¿Qué hago si mi cuenta fue cerrada y necesito una alternativa?
Puedes abrir una cuenta con Común usando una identificación oficial vigente — pasaporte, matrícula consular, o una de más de 100 identificaciones latinoamericanas aceptadas.
¿Qué necesito para abrir mi nueva cuenta con Común?
Solo tu identificación oficial vigente. No se requiere número de Seguro Social ni ITIN, y el proceso es 100% en línea.
Preguntas frecuentes
¿Puedo abrir una cuenta con Común si mi cuenta anterior fue cerrada por otro proveedor?
Sí, mientras tengas una identificación oficial vigente, puedes abrir tu cuenta con Común sin problema.
¿Necesito Seguro Social para abrir mi cuenta con Común?
No, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas.
¿Cuánto tarda en abrirse mi nueva cuenta?
Aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Perderé mi historial financiero si cambio de proveedor?
El historial dentro de otra plataforma no se transfiere automáticamente; tu nueva cuenta con Común comienza como una cuenta nueva.
¿Común cobra alguna tarifa por abrir la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo.
¿Qué debo hacer con el dinero que tenía en mi cuenta anterior?
Contacta directamente al proveedor anterior para conocer el proceso de retiro de tus fondos antes de que la cuenta se cierre por completo.

Cuenta corriente
Estafas de Transferencia de Dinero: Cómo Reconocerlas y Evitarlas
8 min de lectura
Las estafas de transferencia de dinero más comunes en EE.UU. incluyen la estafa del romance, impostor del gobierno, premio falso, estafa laboral y phishing bancario. La señal de alerta universal: alguien que no conoces pide dinero urgentemente mediante transferencia. Las transferencias digitales son prácticamente irreversibles — nunca envíes dinero bajo presión o a desconocidos.
Las estafas de transferencia de dinero cuestan a los estadounidenses miles de millones de dólares cada año. La comunidad inmigrante es especialmente vulnerable porque puede estar menos familiarizada con los patrones de fraude locales, puede sentir mayor presión para ayudar a familiares, y los estafadores explotan activamente el desconocimiento del sistema. Conocer estos esquemas es la mejor defensa.
Estafa 1: Impostor del gobierno o agencia federal
Cómo funciona: recibes una llamada, mensaje o correo de alguien que dice ser del IRS, ICE, Seguro Social, o policía. Te dicen que tienes una deuda pendiente, una multa, o que serás deportado/arrestado. Exigen pago inmediato por transferencia bancaria, Zelle, o tarjetas de regalo. Señales de alerta: las agencias NUNCA piden pagos por teléfono o mediante apps. El IRS siempre envía notificaciones por correo postal primero. Nadie te amenaza con arresto inmediato por una llamada telefónica. Qué hacer: cuelga, no pagues, reporta en reportfraud.ftc.gov.
Estafa 2: Estafa romántica (romance scam)
Cómo funciona: una persona te contacta en una app de citas o red social, construye una relación emocional durante semanas o meses, y eventualmente tiene una “emergencia” (hospital, boleto de avión, negocio) y pide dinero. Señales de alerta: son muy atractivos en fotos. Nunca pueden hacer videollamada. Su historia tiene inconsistencias. Siempre tienen una razón por la que no pueden verte en persona. El pedido de dinero viene relativamente pronto y hay urgencia. Qué hacer: busca las fotos de perfil en Google Images (reversa de imagen). Nunca envées dinero a alguien que no has conocido en persona.
Estafa 3: Premio o lotería falsa
Cómo funciona: te notifican que ganaste un premio, lotería o sorteo. Para reclamarlo, debes pagar impuestos, comisiones de proceso, o “asegurar” el premio con un depósito. Señales de alerta: no participaste en ningún concurso. Piden pago antes de entregarte el “premio”. La comunicación usa diseños genéricos o tiene errores gramaticales. La urgencia es alta: “tiene 24 horas para reclamar”. Qué hacer: no pagues nada para recibir un premio legítimo. Los impuestos de premios reales se pagan al IRS después de recibirlos, no antes.
Estafa 4: Oferta de trabajo falsa
Cómo funciona: recibes una oferta de trabajo que parece legítima, a veces con entrevista. Te piden que compres equipos o software para el trabajo con tu propio dinero, o que proceses pagos de clientes y transfieras la mayor parte, quedando con una comisión. Señales de alerta: el salario es excepcionalmente alto para el trabajo descrito. Te piden comprar cosas antes de empezar. Te piden tu información bancaria antes de una oferta formal. El proceso de contratación es inusualmente rápido. Qué hacer: investiga la empresa en LinkedIn y BBB. Las empresas legítimas no piden dinero a empleados nuevos.
Estafa 5: Phishing bancario
Cómo funciona: recibes un mensaje que parece de tu banco alertándote de actividad sospechosa. Te pide que confirmes tu información o hagas clic en un enlace para “asegurar tu cuenta”. El sitio al que te lleva parece idéntico al de tu banco. Señales de alerta: el remitente tiene un email genérico o diferente al oficial del banco. El enlace lleva a un dominio diferente al oficial. Hay urgencia extrema y amenaza de bloquee de cuenta. Qué hacer: nunca hagas clic en enlaces de mensajes no solicitados. Ve directamente a la app o sitio web oficial de tu banco. Tu banco nunca te pedirá tu contraseña completa por mensaje.
Qué hacer si ya fuiste víctima de una estafa
Si ya transferiste dinero: contacta a tu banco inmediatamente — algunas transferencias pueden detenerse si actúas en minutos. Reporta a la FTC en reportfraud.ftc.gov y al FBI en ic3.gov. Presenta una denuncia policial local. Si usaste Zelle, reporta el fraude directamente en la app. Las posibilidades de recuperar el dinero son bajas una vez transferido, pero el reporte ayuda a investigar y prevenir futuros fraudes.
Preguntas frecuentes sobre estafas de transferencia
¿Puedo recuperar el dinero si fui víctima de una estafa?
Es difícil pero no imposible. Si usaste tarjeta de crédito o débito, puedes disputar el cargo con tu banco. Las transferencias bancarias directas o por Zelle son casi irreversibles una vez procesadas. Actuar en los primeros 30 minutos aumenta las posibilidades. El banco investigará pero no garantiza reembolso. Por eso la prevención es crucial.
¿Los inmigrantes son más vulnerables a estas estafas?
Sí, por varias razones: menos familiaridad con instítuciones y agencias de EE.UU. (facilita impostor del gobierno), barrera del idioma que dificulta detectar inconsistencias, mayor urgencia financiera, miedo a consecuencias migratorias que los estafadores explotan activamente, y menor acceso a redes de apoyo que puedan alertarlos. Común y otras organizaciones trabajan activamente para educar a la comunidad latina sobre estos riesgos.
¿Zelle tiene protección contra fraudes?
Zelle tiene protección limitada. Si autorizaste voluntariamente la transferencia (aunque fue por engaño), los bancos generalmente no reembolsan. Si la transferencia fue completamente no autorizada (alguien accedió a tu cuenta sin permiso), sí estás protegido. En 2023 los bancos miembros de Zelle expandieron las políticas de reembolso para ciertos tipos de fraude, pero cada caso se evalúa individualmente.
¿Cómo saber si un mensaje de mi banco es legítimo?
Regla de oro: nunca respondas a mensajes no solicitados con información personal o dinéro. Llama tú directamente al número oficial en la parte trasera de tu tarjeta o en el sitio web oficial. Ve directamente a la app bancaria (no por links de mensajes). Recuerda que tu banco NUNCA te pedirá tu contraseña, PIN, o códigos de verificación por mensaje.
¿Dónde reporto una estafa que ya ocurrió?
Reporta en reportfraud.ftc.gov (Federal Trade Commission), ic3.gov (FBI Internet Crime Complaint Center), el número no-emergencias de tu policía local (para crear registro policial), y directamente a tu banco para intentar revertir la transferencia. Si la estafa involucró amenazas de deportación o agencias de inmigración, puedes también reportar al USCIS.
Educación Financiera
¿Qué es el cashback y cómo funciona? Guía 2026
8 min de lectura
¿Qué es el cashback y cómo funciona? Guía 2026
El cashback es un sistema de recompensas que te devuelve un porcentaje del dinero que gastas en compras elegibles. En términos simples, cuando compras algo usando ciertas tarjetas de crédito, tarjetas de débito, apps o programas de recompensas, puedes recibir de vuelta un porcentaje de tu dinero en compras, aunque generalmente se acredita a tu cuenta en lugar de entregarte efectivo físico.
Si te mudaste recientemente a Estados Unidos o estás aprendiendo cómo funciona el sistema financiero, puede que hayas escuchado el término 'cashback' mientras comprabas en lugares como Walmart, Target, gasolineras, supermercados o tiendas en línea.
Para muchas personas, el cashback puede convertirse en una herramienta práctica para gestionar gastos cotidianos como comestibles, transporte, gasolina y compras del hogar. Aunque los montos pueden parecer pequeños al principio, pueden acumularse con el tiempo cuando se usan de forma consistente y responsable.
¿Qué es el cashback?
El cashback es un tipo de recompensa financiera que devuelve un porcentaje de tu compra después de que gastas dinero con un método de pago participante o plataforma de recompensas.
Por ejemplo:
- Si gastas $100 en el supermercado usando una tarjeta que ofrece 2% de cashback, puedes recibir $2 de vuelta
- Si una app de cashback ofrece 5% en una gasolinera participante y gastas $60 en combustible, puedes recibir $3 de vuelta
A diferencia de los descuentos tradicionales, el cashback generalmente ocurre después de que se completa la compra.
¿Cómo funciona el cashback?
Los programas de cashback generalmente siguen un proceso simple:
- Realizas una compra elegible usando la tarjeta, app o cuenta de recompensas participante
- La transacción es registrada por el proveedor
- Un porcentaje de esa compra te es devuelto como cashback
La recompensa puede aparecer como:
- Crédito en estado de cuenta
- Depósito bancario
- Tarjeta de regalo
- Saldo de recompensas
- Puntos canjeables
- Crédito en tienda
Algunas recompensas de cashback aparecen en pocos días, mientras que otras pueden tardar un ciclo de facturación completo o más en procesarse. A menudo hay umbrales mínimos de canje antes de poder reclamar tu cashback. Ciertos programas pueden incluir fechas de vencimiento. También es importante entender que no todas las compras califican para cashback.
Cashback vs. descuentos tradicionales
Mientras que el cashback y los descuentos tradicionales pueden ayudar a los consumidores a ahorrar dinero, funcionan de manera diferente. Un descuento tradicional reduce el precio de inmediato en la caja, mientras que el cashback devuelve parte del dinero después de que la compra ya se completó.
| Cashback | Descuento tradicional |
|---|---|
| El dinero se devuelve después de la compra | El precio se reduce antes de la compra |
| Generalmente vinculado a tarjetas, apps o programas de lealtad | Generalmente disponible directamente en tienda |
| Las recompensas pueden tardar días o semanas en procesarse | Los ahorros son inmediatos |
| Puede ayudar a rastrear gastos digitalmente | Generalmente no incluye herramientas de seguimiento |
| A menudo limitado a categorías o tiendas elegibles | Depende de promociones de tienda |
Tipos de cashback en 2026
No todos los programas de cashback funcionan igual. Antes de registrarte en un programa, es importante revisar detalles como tarifas anuales, tasas de interés, canje mínimo, políticas de vencimiento y categorías de gasto.
Cashback de tasa fija
Este tipo devuelve el mismo porcentaje de cashback en todas las compras. Ejemplo: 1.5% de cashback en todo lo que compres. Esta estructura es simple porque no necesitas rastrear categorías ni ofertas rotativas.
Cashback por categorías
Algunas tarjetas o apps ofrecen porcentajes más altos de cashback en categorías específicas como supermercados, restaurantes, gasolineras o suscripciones de streaming. Por ejemplo: 3% en comestibles, 2% en gasolina, 1% en todas las demás compras.
Categorías rotativas de cashback
Algunos proveedores cambian las categorías de cashback cada pocos meses. Un trimestre puede enfocarse en gasolineras y tiendas de comestibles; otro puede incluir compras en línea y viajes. Estos programas a veces requieren activación manual cada trimestre.
Bonos de bienvenida
Ciertas tarjetas de crédito ofrecen bonos introductorios de cashback si gastas un monto mínimo durante los primeros meses después de abrir la cuenta. Por ejemplo: gasta $500 en los primeros 3 meses y recibe $150 de bonus de cashback. La Comisión Federal de Comercio recomienda revisar cuidadosamente los términos antes de solicitar productos financieros con ofertas promocionales.
¿Dónde puedes obtener cashback en Estados Unidos?
Tarjetas de crédito:
Muchas tarjetas de crédito en EE.UU. incluyen recompensas de cashback. Algunos ejemplos incluyen productos de Discover, Chase, Capital One y American Express. Algunas se enfocan en categorías como restaurantes o viajes, mientras que otras ofrecen cashback de tasa plana.
Tarjetas de débito:
Algunas instituciones financieras ofrecen tarjetas de débito con cashback, aunque las recompensas suelen ser menores que las de las tarjetas de crédito. Esto puede ser atractivo para personas que prefieren evitar deudas o intereses de tarjeta de crédito.
Apps de cashback:
Varias apps móviles se asocian con minoristas y ofrecen recompensas de cashback por compras. Ejemplos incluyen Rakuten, Ibotta, Upside y Honey. Estas apps pueden proporcionar cashback para compras en supermercados, compras en línea, gasolineras y restaurantes.
Programas de lealtad de tiendas:
Los minoristas a veces ofrecen cashback o recompensas de tienda a través de programas de membresía. Por ejemplo, supermercados, farmacias y tiendas de mayoreo pueden devolver crédito en tienda o puntos de ahorro después de las compras.
Cashback vs. puntos vs. millas: ¿cuál es mejor?
Aunque a menudo se agrupan bajo la categoría de 'recompensas', cada uno funciona diferente y puede ser útil dependiendo de los hábitos de gasto, metas financieras y estilo de vida de una persona.
Los programas de cashback generalmente devuelven un porcentaje del dinero gastado en compras elegibles. Los sistemas de puntos usualmente asignan un valor numérico a las compras que luego puede canjearse por productos, tarjetas de regalo, descuentos o servicios. Las millas de viaje están típicamente asociadas con aerolíneas, hoteles o tarjetas de crédito enfocadas en viajes.
| Cashback | Puntos | Millas |
|---|---|---|
| Devuelve dinero | Valor del sistema de recompensas | Recompensas enfocadas en viajes |
| Gasto flexible | A menudo canjeable en ecosistemas específicos | Generalmente vinculado a aerolíneas u hoteles |
| Recompensa después de gastar | Los valores de canje varían | Mejor para viajeros frecuentes |
| Común para compras cotidianas | Puede incluir tarjetas de regalo o productos | Se usa frecuentemente para viajar |
Para muchas personas, especialmente las enfocadas en obtener algún valor en gastos cotidianos como comestibles, transporte, gasolina o compras del hogar, el cashback puede sentirse más útil ya que la recompensa está directamente conectada al dinero en lugar de sistemas de conversión o programas de viaje.
3 consejos prácticos para usar el cashback de forma responsable
1. Usa el cashback para compras que ya tenías planeadas
Enfócate en gastos recurrentes como comestibles, gasolina, transporte y facturas de servicios. Esto te ayuda a evitar gastar de más simplemente para ganar recompensas.
2. No compres cosas que no necesitas
Una oferta de cashback no hace automáticamente que una compra valga la pena. Por ejemplo, gastar $200 para ganar $4 de cashback puede no ayudar a tus finanzas si la compra fue innecesaria.
3. Rastrear tus ganancias de cashback
Muchas apps y plataformas financieras te permiten monitorear categorías de gasto, totales de cashback y recompensas mensuales. Rastrear tus recompensas puede ayudarte a entender tus patrones de gasto y mantener metas financieras.
¿Común ofrece cashback?
No. Común actualmente no ofrece programas de cashback.
Sin embargo, Común proporciona herramientas y recursos que ofrecen orientación para inmigrantes latinoamericanos navegando el sistema financiero de EE.UU.
Aunque el cashback puede ser útil para algunas personas, es importante prestar atención a las comisiones, ya que los ahorros cuando se incluyen las comisiones pueden no ser tan fuertes como se percibe inicialmente. Al comparar herramientas financieras en EE.UU., el cashback es solo un factor a considerar. Las tarifas, comisiones, accesibilidad de la cuenta y transparencia también pueden afectar tu experiencia financiera con el tiempo.
El costo de Común para abrir una cuenta de débito es $0, igual que el saldo mínimo de $0 y la comisión mensual de $0 para la cuenta de débito.
Preguntas frecuentes
¿Qué es el cashback y cómo funciona?
El cashback es un sistema de recompensas que devuelve un porcentaje de tus compras después de gastar dinero usando tarjetas, apps o programas de lealtad elegibles.
¿Cómo se calcula el cashback?
El cashback generalmente se calcula como un porcentaje del monto de la compra. Por ejemplo, si gastas $100 y tu tasa de cashback es 2%, recibes $2 de vuelta.
¿Dónde puedo obtener cashback en Estados Unidos?
El cashback está disponible comúnmente a través de tarjetas de crédito, tarjetas de débito, apps de compras y programas de lealtad de minoristas.
¿Cuál es la diferencia entre cashback y puntos?
El cashback devuelve dinero directamente, mientras que los puntos son parte de sistemas de recompensas que solo pueden canjearse por productos específicos, tarjetas de regalo o servicios.
¿Común ofrece cashback?
No. Común actualmente no ofrece cashback.
¿El cashback es gravable?
En muchos casos, el cashback ganado a través de compras generalmente se trata como un reembolso en lugar de ingreso gravable. Sin embargo, el tratamiento fiscal puede variar dependiendo de cómo se ganen las recompensas. El IRS recomienda consultar a un profesional fiscal para situaciones específicas.
Community
Cómo Común Genera Dinero: Una Mirada Transparente a Nuestro Negocio
8 min de lectura
Como la mayoría de las apps financieras que no cobran cuota mensual, Común genera ingresos principalmente a través de comisiones de intercambio (una pequeña tarifa que paga el comercio, no tú, cada vez que usas tu tarjeta de débito) y de las tarifas de remesas internacionales.
Fundado por cofundadores mexicanos que ellos mismos navegaron el sistema bancario como inmigrantes en los Estados Unidos, Común aporta una perspectiva única a los desafíos que enfrenta su público objetivo.
Veamos cómo Común se mantiene rentable a través de fuentes de ingresos innovadoras, estrategias de ahorro de costos y un profundo compromiso con sus clientes, enfatizando cómo estos factores contribuyen a la facilidad y los beneficios de la banca virtual para los recién llegados al mundo financiero.
Fuentes de Ingresos: Servicios Bancarios
Común no solo ofrece servicios bancarios esenciales¹, sino también funciones como remesas internacionales⁴, que brindan beneficios significativos para los clientes de Común. Común supervisa los flujos de efectivo y los canales de pago para asegurar transacciones eficientes y seguras. Los consumidores a menudo pagan altas tarifas de remesas con otros servicios, pero Común ofrece una alternativa rentable.
Este servicio es crucial para los inmigrantes que envían dinero regularmente a casa, aumentando el atractivo de Común como una solución bancaria que entiende y responde a las dinámicas financieras específicas de sus usuarios.
Estrategias de Ahorro de Costos: Inclusión Financiera
La ausencia estratégica de sucursales físicas permite a Común minimizar los costos operativos y maximizar las ganancias. Común asigna recursos para expandir su alcance y mejorar los servicios financieros para las familias inmigrantes latinas. Este ahorro se transfiere a los clientes a través de tarifas más bajas y mejores tasas, haciendo que los servicios financieros sean más accesibles. La plataforma digital de Común facilita el acceso bancario, ofreciendo servicios 24/7 que hacen que la gestión del dinero sea segura y eficiente desde cualquier navegador o aplicación.
Valores de la Empresa y Relación con el Cliente
Común defiende la inclusión financiera, particularmente entre la comunidad latina, posicionándose entre las empresas dedicadas a servir a las comunidades latinas y permitiendo la configuración de cuentas con diversas identificaciones internacionales. Esta inclusión fortalece la confianza y el entendimiento entre Común y sus clientes, fomentando un entorno bancario de apoyo.
Ventaja Competitiva
Al crear un banco digital centrado en el cliente que ofrece servicios en español y que acepta identificaciones no tradicionales, Común aborda específicamente las barreras que enfrentan los inmigrantes latinos. Este servicio personalizado no solo distingue a Común de sus competidores, sino que también profundiza la lealtad y la confianza de los clientes.
Público Objetivo
Común se enfoca en los inmigrantes latinos, un grupo a menudo ignorado por los bancos tradicionales. En su última ronda de financiamiento, Común recaudó $5 millones en junio de 2022 para desarrollar aún más sus servicios. Al ofrecer servicios financieros accesibles y empáticos, Común no solo satisface una necesidad significativa del mercado, sino que también empodera a sus clientes hacia una mayor estabilidad financiera e integración en la economía de EE. UU. South Park Commons, junto con Costanoa Ventures, ha sido fundamental en apoyar soluciones bancarias de inclusión financiera para las familias inmigrantes latinas en los Estados Unidos.
Conclusión
Los bancos virtuales como Común presentan una alternativa fácil de usar, rentable e inclusiva a la banca tradicional, particularmente beneficiosa para aquellos que son nuevos en la banca o están marginados por las instituciones financieras convencionales. Al enfocarse en la accesibilidad, la eficiencia de costos y los servicios orientados al cliente, Común no solo mantiene la rentabilidad, sino que también mejora significativamente la experiencia bancaria para sus usuarios.
Si Común no cobra cuota mensual, ¿cómo genera ingresos?
Principalmente a través de comisiones de intercambio — una tarifa pequeña que el comercio paga (no el usuario) cada vez que se usa la tarjeta de débito — y de las tarifas de remesas internacionales, que empiezan en $2.99 por transferencia.
¿Esto significa que uso Común "sin costo"?
El uso de tu cuenta corriente (sin cuota mensual, sin saldo mínimo) no tiene costo para ti. Las remesas internacionales sí tienen una tarifa, mostrada de forma transparente antes de confirmar cada envío.
¿Por qué es importante entender cómo gana dinero tu proveedor financiero?
Entender el modelo de negocio te ayuda a confirmar que los incentivos están alineados — un proveedor que gana con comisiones de intercambio se beneficia de que uses tu tarjeta, no de cobrarte cuotas ocultas.
Preguntas frecuentes
¿Común cobra alguna tarifa oculta si no tiene cuota mensual?
No, el uso de la cuenta corriente no tiene costo; la única tarifa visible es la de remesas internacionales, mostrada antes de confirmar.
¿Qué es una comisión de intercambio?
Es una tarifa pequeña que el comercio paga a la red de pago (Visa) cada vez que un cliente usa su tarjeta de débito — no la paga el usuario.
¿Común gana dinero de mis remesas?
Sí, las tarifas de remesas (desde $2.99) son una de las fuentes de ingreso, mostradas de forma transparente antes de cada envío.
¿Por qué algunos bancos cobran cuota mensual y Común no?
Depende del modelo de negocio de cada institución; Común se apoya más en comisiones de intercambio y remesas que en cuotas de cuenta.
¿Esto afecta la seguridad de mi dinero?
No, tu dinero está protegido por FDIC hasta $250,000 a través de Community Federal Savings Bank, independientemente del modelo de ingresos de Común.
¿Dónde puedo ver las tarifas exactas antes de usarlas?
La app muestra las tarifas aplicables (como las de remesas) antes de que confirmes cualquier transacción.
Educación Financiera
Qué es la FDIC?
8 min de lectura
La FDIC (Federal Deposit Insurance Corporation) protege los depósitos bancarios en Estados Unidos hasta $250,000 por depositante, por categoría de titularidad, en caso de que el banco quiebre. Los depósitos de Común están protegidos hasta ese monto a través de Community Federal Savings Bank (CFSB), miembro FDIC.
La Federal Deposit Insurance Corporation (FDIC) es una agencia gubernamental que asegura los depósitos de los consumidores en los bancos asegurados por la FDIC. Esto significa que si su banco quiebra, la FDIC le reembolsará los depósitos perdidos.
La FDIC se creó en 1933 como respuesta a las quiebras bancarias durante la Gran Depresión. Más de 1,300 bancos quebraron entre 1929 y 1933, ocasionando que mucha gente perdiera su dinero. Es una agencia gubernamental autofinanciada, lo que significa que recibe su financiación de los bancos que asegura.
La FDIC asegura los depósitos de los consumidores hasta 250,000 dólares por cuenta. Esto incluye las cuentas de depósito y de ahorro, así como las cuentas del mercado monetario.
Las ventajas del seguro de la FDIC son:
- Sus depósitos están garantizados hasta 250,000 dólares por cuenta
- Puede acceder a su dinero en cualquier momento: 24 horas al día, 7 días a la semana
- Su dinero está seguro incluso si su banco falla
- Su banco no tiene por qué estar situado en su ciudad o estado
- No hay que pagar ninguna cuota para afiliarse a la FDIC o para que su banco esté asegurado por la FDIC
- La FDIC existe desde 1933 y nunca ha dejado de reembolsar a los depositantes.
Si está interesado en abrir una cuenta en un banco asegurado por la FDIC, visite el sitio web de la FDIC y utilice la herramienta de búsqueda de bancos para encontrar un banco cercano. Algunos de los bancos más populares que cuentan con protección del FDIC son:
- Bank of America
- JPMorgan Chase
- Citigroup
- Wells Fargo
- Capital One
- HSBC
- Ally Bank
- SunTrust Bank
- PNC Bank
¿Qué es la FDIC?
Es una agencia del gobierno de Estados Unidos que asegura los depósitos en bancos miembros, protegiendo a los cuentahabientes en caso de que la institución financiera quiebre.
¿Cuánto protege la FDIC?
Hasta $250,000 por depositante, por categoría de titularidad, en cada banco asegurado.
¿Mi dinero en Común está protegido por la FDIC?
Sí. Los depósitos en tu cuenta de Común están protegidos hasta $250,000 a través de Community Federal Savings Bank (CFSB), miembro FDIC.
Preguntas frecuentes
¿Qué pasa con mi dinero si el banco quiebra?
Si el banco es miembro FDIC, tus depósitos están protegidos hasta $250,000 por categoría de titularidad.
¿Todos los bancos tienen protección FDIC?
No todos — verifica que la institución sea miembro FDIC antes de depositar tu dinero.
¿Común es un banco?
No, Común es una empresa de tecnología financiera; los servicios bancarios los proporciona Community Federal Savings Bank, miembro FDIC.
¿Necesito hacer algo para tener protección FDIC?
No, la protección aplica automáticamente a los depósitos en cuentas de bancos miembros FDIC.
¿La protección FDIC cubre inversiones o solo depósitos?
Solo cubre depósitos (cuentas corrientes, de ahorro, CDs) — no cubre inversiones como acciones o fondos.
¿Cómo verifico si mi dinero está protegido?
Busca el logo o la mención "Miembro FDIC" en los términos de tu cuenta o en la app de tu proveedor financiero.
Educación Financiera
¿Qué es un cheque certificado y cómo asegurarte de que sea válido?
8 min de lectura
¿Qué es un cheque certificado y cómo funciona?
Los cheques certificados son una forma de pago común para miles de inmigrantes que viven en Estados Unidos, en especial para realizar compras importantes, como pago de alquileres, compra de un carro y acuerdos legales.
Sin embargo, no siempre queda claro por qué es relevante el proceso de certificación y en qué se diferencia de otro tipo de cheques.
Un cheque certificado es una orden de pago física que fue previamente revisada por una institución financiera para garantizar que hay fondos suficientes en la cuenta bancaria del emisor. Esta es la razón fundamental por la que se considera una forma de pago más segura que un cheque personal.
A continuación, te explicaremos en detalle qué es un cheque certificado, cómo funciona y la importancia de comprender las diferencias con otros tipos de cheques.
¿Qué es un cheque certificado?
Un cheque certificado es un tipo de cheque que cuenta con fondos garantizados, dado que el banco emisor ha verificado su existencia en la cuenta corriente o personal.
Esto lo hace una forma de pago más segura que los cheques personales, porque la institución bancaria se encarga de separar la cantidad de dinero destinada para cobrarlo.
¿Cómo se emite un cheque certificado?
Emitir un cheque certificado (certified check) es un proceso sencillo que puedes realizar directamente en la institución financiera de tu preferencia.
- El cliente pide el cheque
El titular de la cuenta debe acudir a un banco y solicitar la emisión de un cheque certificado e indicar el beneficiario y el monto.
- Identificación del cliente
Es necesario que presentes una identificación oficial para comprobar que eres el titular de la cuenta de ahorros o cuenta corriente de la que saldrán los fondos para emitir el cheque.
- El banco congela el monto en la cuenta
Posteriormente, el banco certifica la suficiencia de fondos para cubrir el monto del cheque y los congela para garantizar que el destinatario los pueda cobrar.
- Certificación de firma
Deberás firmar el cheque antes de finalizar el trámite para certificar que sea la misma rúbrica registrada por el banco.
Colocación de sello
Por último, una vez que el banco comprobó la existencia de fondos y la autenticidad de la firma, coloca un sello de certificación para dejar constancia de la realización del proceso.
Diferencias entre cheque certificado y cheque de caja
Un cheque de caja (cashier’s check) es otra alternativa para realizar pagos seguros a través de un soporte físico. En este caso, la sucursal bancaria emite el cheque después de haber recibido el pago del cliente, por lo que los fondos provienen de la propia institución.
A continuación, te presentamos una comparativa entre un cheque de caja y un cheque certificado.
Cheque certificado
Cheque de caja
Seguridad
Alta seguridad. El banco verifica la suficiencia de fondos y los bloquea para que los cobre el beneficiario.
Muy alta seguridad, ya que el cheque cuenta con el respaldo del banco y no depende de la cuenta bancaria del emisor.
Costo
En algunos bancos no tienen costo, en otros pueden costar hasta $15 aproximadamente.
Depende del banco, oscila entre $10 y $20 aproximadamente.
Tiempo de emisión
Se emite en sucursal después de la verificación de fondos.
Se emite de inmediato.
¿Cuándo se suele pedir un cheque certificado?
Un cheque certificado es un método de pago habitual para realizar transacciones importantes o de grandes cantidades de dinero. De esta forma, el destinatario tiene la certeza de la disponibilidad de fondos del cheque.
- Pagar el depósito de un apartamento.
Al momento de cerrar un contrato para rentar o comprar un apartamento, el propietario o agente inmobiliario podría solicitar efectuar el pago a través de un cheque certificado para garantizar la existencia de fondos.
- Comprar un carro usado.
Ya sea en tratos directos con propietarios o concesionarias, el cheque certificado podría ser una alternativa adecuada para la compra de un automóvil debido al nivel de seguridad que ofrece.
- Cerrar un contrato o acuerdo legal importante.
Por ejemplo, para pago de honorarios, pago de liquidaciones o indemnizaciones, los cheques certificados ofrecen seguridad a ambas partes.
- Para matrículas escolares o colegiaturas.
Algunas instituciones educativas aceptan cheques certificados como forma de pago, especialmente cuando este se realiza desde el extranjero o por primera vez.
¿Sabes qué hacer en caso de cheque robado o extraviado? ¡Aquí te explicamos!
Consejos prácticos para usar cheques certificados de forma segura
Si bien es cierto que los cheques certificados son de los métodos de pago más seguros debido al proceso de verificación realizado por la institución financiera emisora, aun así, hay intentos de estafa mediante el uso de documentos falsificados.
Con esto en mente, es importante que tomes en cuenta algunos consejos para evitar ser víctima de un fraude con un cheque falso.
¿Cómo saber si un cheque tiene fondos y evitar estafas?
- Verifica con el banco emisor.
Llama directamente al banco emisor y proporciona el número de cheque, titular y monto y pide que confirmen su autenticidad y si los fondos están garantizados. Asegúrate de llamar al número oficial del banco y no al que aparece impreso en el cheque.
- Mantente alerta en caso de recibir un cheque por un monto mayor.
Una estafa común es entregar un cheque por un monto mayor para pedir la diferencia en efectivo. Asegúrate de confirmar con el banco la validez del cheque antes de proceder.
- Espera a que el cheque sea compensado antes de entregar cualquier bien.
La compensación de los cheques puede tardar de 3 a 10 días. Asegúrate de que los fondos fueron liquidados y no solamente retenidos.
- Evita aceptar cheques de personas desconocidas.
En la medida de lo posible, acepta cheques únicamente de personas de confianza. En caso de que no tengas otra manera de recibir un pago, asegúrate de tomar las medidas de seguridad antes mencionadas.
Maneja tu dinero con seguridad junto a Común
En esta ocasión te explicamos qué es un cheque certificado, el proceso de emisión, las diferencias con los cheques de caja y cómo usar esta forma de pago de forma segura.
Aunque es cierto que los cheques certificados son una buena alternativa para realizar pagos, una cuenta corriente en EE.UU. es una opción mucho más segura y práctica para manejar dinero.
¡Te presentamos a Común, tu aliado financiero en Estados Unidos!
Envía, recibe y cobra dinero dentro y fuera de Estados Unidos. Nuestra plataforma está diseñada para que puedas mover tu dinero de manera fácil, rápida, y segura. Necesitas una identificación oficial calificada de tu país de origen para comenzar a usarla.
Abre hoy tu cuenta en Común y descubre la plataforma financiera a tu medida.
Preguntas frecuentes (FAQ)
¿Dónde puedo obtener un cheque certificado en Estados Unidos?
Puedes solicitar cheques certificados en instituciones financieras como bancos, cooperativas de crédito y algunos bancos digitales.
¿Cuánto cuesta pedir un cheque certificado en el banco?
El costo depende del banco, pero aproximadamente oscila entre $10 y $15.
¿Qué otros tipos de cheques existen en EE. UU. además del certificado?
Otros tipos de cheques en Estados Unidos son: Giro postal; Cheque personal; Cheque de caja.

Viviendo en Estados Unidos
Cómo ahorrar en el mandado: 10 trucos para 2026
8 min de lectura
Ahorrar en el mandado sin sacrificar calidad es posible con estrategias simples: comparar precios por unidad, aprovechar ofertas de temporada, y usar una cuenta sin comisiones para no perder dinero en cargos bancarios mientras compras.
El impacto de la inflación en nuestro presupuesto alimentario no es una broma. El aumento en los precios de los alimentos nos hace buscar alternativas más económicas. Descubre cómo ahorrar en comida con estos 10 consejos para gastar menos en supermercados y restaurantes.
Establece un presupuesto para el supermercado:
- Fija un límite para tus compras en el supermercado y busca ofertas antes de entrar a la tienda. Planifica tus comidas y snacks en función de los descuentos de la semana. Prueba las marcas genéricas para ahorrar aún más.
Ten cuidado con las tácticas de venta:
- Evita las estrategias de marketing que te hacen gastar más. No compres cuando estés aburrido, cansado o hambriento. Mantén la concentración y sigue tu lista de compras.
- Estas son algunas de las tácticas agresivas que usan los supermercados:
- Compras mínimas para recibir descuento. Los supermercados anuncian un precio barato cuando compras una cantidad mínima de un producto. A veces son dos, o tres, o cinco. Muchas veces la tienda respeta el precio si compras por individual. Esto se soluciona en la caja.
- Anclaje. Esto ocurre cuando el precio de venta se coloca estratégicamente junto al precio regular, haciendo que sientas que estás obteniendo una ganga.
- Colocar compras impulsivas al final de cada pasillo y en la caja. Podrías agregar algo a tu carrito de compras que no necesitas.
- Líderes en pérdidas. Estos son artículos anunciados a precios muy bajos. Si bien podrías obtener una oferta en el artículo en venta, la intención es que entres a la tienda y compres más artículos a precios regulares.
- Estas son algunas de las tácticas agresivas que usan los supermercados:
Usa cupones:
- Aprovecha las aplicaciones y extensiones de navegador para encontrar cupones y descuentos en tus compras, como Honey, Dosh o Ibotta.
Compra solo lo esencial a granel:
- Compra en grandes cantidades solo los productos no perecederos y de uso regular, como papel higiénico o pañales.
Revisa las ofertas en las estanterías de descuento:
- Busca productos con descuento en las secciones de carnes y vegetales, así como en las estanterías de ofertas de tu supermercado local.
Revisa tu despensa:
- Antes de ir al supermercado, verifica qué tienes en casa y crea platos con esos ingredientes. Usa aplicaciones como Kiwilimon para encontrar recetas.
Utiliza aplicaciones para ahorrar en comida:
- Apps como Too Good to Go te permiten comprar excedentes de alimentos a precios reducidos. Misfit Markets, Imperfect Foods y GrubMarket ofrecen alimentos con defectos estéticos o excedentes a precios más bajos.
Evita aplicaciones para pedir comida a domicilio como Grubhub, Doordash, y Uber Eats ya que cobran muchas tarifas e inflan precios de platillos por traer a domicilio.
Come fuera durante la hora del almuerzo o happy hour:
- Aprovecha las ofertas y menús especiales en bares y restaurantes durante estas horas para ahorrar dinero.
Reduce la frecuencia de comer fuera:
- Limita tus visitas a restaurantes y comida rápida, y enfócate en preparar comidas en casa. La planificación de comidas puede ayudarte a ahorrar y comer más saludable.
Espacia tus visitas al supermercado y elige una sola tienda:
- Espera hasta haber consumido la mayoría de tus alimentos antes de ir al supermercado y elige una única tienda para evitar gastos adicionales de transporte.
Recuerda que con Común, puedes tomar control completo de tus finanzas y manejar tu dinero desde tu app. Común te ofrece una cuenta de cheques con más de 57,000 cajeros alrededor de Estados Unidos. Sin costo alguno. Ahorrarte dinero, es lo nuestro.
Ahorrar en comida es posible siguiendo estos 10 consejos prácticos. Establecer un presupuesto, aprovechar las ofertas y reducir la frecuencia de comer fuera te ayudarán a gastar menos en supermercados y restaurantes sin sacrificar la calidad de tus alimentos. ¡Empieza a ahorrar hoy mismo!
¿Cómo ahorro dinero en el mandado sin comprar productos de menor calidad?
Compara el precio por unidad (no solo el precio total), compra productos de temporada, y aprovecha las ofertas de la semana en lugar de comprar siempre lo mismo por costumbre.
¿Las comisiones bancarias afectan mi presupuesto del mandado?
Sí — una cuota mensual o cargos por usar tu tarjeta fuera de red reducen el dinero disponible para tus compras. Con Común no hay cuota mensual ni cargos por usar tu débito.
¿Qué otros hábitos ayudan a ahorrar en las compras semanales?
Hacer una lista antes de ir, evitar comprar con hambre, y revisar tus movimientos después de cada compra para detectar cargos duplicados o errores.
Preguntas frecuentes
¿Cómo comparo precios de forma más efectiva en el súper?
Fíjate en el precio por unidad (por onza, por libra) impreso en el estante, no solo en el precio total del paquete — a veces el paquete "grande" cuesta más por unidad.
¿Vale la pena comprar en bulto?
Solo si vas a consumir el producto antes de que caduque; de lo contrario, el ahorro se pierde en comida desperdiciada.
¿Cómo evito gastar de más en el mandado?
Haz una lista antes de salir y evita ir al súper con hambre, ya que aumenta la probabilidad de compras impulsivas.
¿Común cobra algo por usar mi tarjeta de débito en tiendas?
No, no hay cargos por usar tu tarjeta de débito de Común en compras.
¿Cómo sé si me cobraron de más en una compra?
Revisa tus movimientos en la app después de cada compra — las notificaciones en tiempo real te ayudan a detectar errores rápido.
¿Ahorrar en el mandado realmente hace una diferencia grande?
Sí — pequeños ahorros semanales se acumulan con el tiempo; reducir $20-30 por semana puede representar más de $1,000 al año.
Viviendo en Estados Unidos
Como ganar dinero rápido en Estados Unidos
8 min de lectura
Ganar dinero extra rápido en Estados Unidos es posible con apps de encuestas, trabajos freelance, o referidos. Con el programa de referidos de Común, ganas una recompensa en efectivo por cada persona que invitas y abre una cuenta.
Ganar dinero rápido puede ser una necesidad en cualquier momento de la vida, y para los Latinos en Estados Unidos puede ser un desafío aún mayor. Pero no te preocupes, en este post te daremos algunas ideas y consejos para que puedas ganar dinero rápidamente y mejorar tu situación financiera.
1. Encuentra trabajos temporales
Los trabajos temporales son una buena opción para ganar dinero rápidamente. Hay muchas empresas que contratan trabajadores temporales para cubrir la demanda durante ciertas épocas del año, como las fiestas de fin de año o la temporada de impuestos. Busca en sitios web de empleo como Indeed, Glassdoor o Monster para encontrar trabajos temporales en tu área.
2. Conviértete en un conductor de servicios de transporte
Si tienes un auto y una licencia de conducir válida, considera convertirte en un conductor de servicios de transporte como Uber o Lyft. Estos servicios te permiten trabajar en tu propio horario y ganar dinero rápidamente. Además, puedes trabajar tanto o tan poco como desees.
3. Vende tus habilidades
Si tienes habilidades que puedas vender, como la reparación de computadoras, el diseño gráfico o la enseñanza de un idioma, puedes utilizar plataformas en línea como Fiverr o Upwork para conectarte con personas que necesiten tus servicios. Estas plataformas cobran una comisión por cada trabajo completado, pero puedes establecer tus propios precios y trabajar en proyectos según tu disponibilidad.
4. Realiza trabajos de jardinería o limpieza
Muchas personas necesitan ayuda con trabajos de jardinería o limpieza, y esto puede ser una buena opción para ganar dinero rápidamente. Puedes ofrecer tus servicios en tu vecindario o en sitios web como Craigslist. Asegúrate de tener un buen equipo de trabajo y una buena actitud para ganar clientes regulares.
5. Vende artículos que ya no necesitas
Vender artículos que ya no necesitas es una forma rápida de obtener dinero extra. Puedes venderlos en línea a través de sitios web como eBay o Amazon, o en persona en una venta de garaje o en un mercado de pulgas. Si tienes artículos de valor que ya no usas, esto puede ser una excelente opción para ganar dinero rápidamente.
Recuerda que estas son solo algunas ideas para ganar dinero rápidamente. También puedes buscar trabajos en la industria de la hospitalidad o el servicio al cliente, ofrecer servicios de limpieza de casas, o participar en encuestas en línea para ganar dinero extra. Lo importante es que encuentres una opción que se adapte a tus habilidades y necesidades.
Recuerda de conectar tu cuenta Común a tu trabajo para recibir tu pago lo más rápido posible - hasta dos días antes. En tu cuenta de cheques de Común podrás guardar los ingresos de tu labor sin costo y con toda la seguridad posible.
Las tarjetas de débito Común son compatibles con más de 57,000 cajeros en Estados Unidos para hacer depósitos y retiros, y cuentan con protección de la política de responsabilidad cero de Visa. Esto significa que cualquier cargo no autorizado no será descontado del balance en su cuenta de cheques.Al igual, tu cuenta bancaria está asegurada por el FDIC hasta $250,000 como cualquier otro banco legal.
¡Buena suerte!
¿Cómo puedo ganar dinero extra rápido?
Apps de encuestas pagadas, trabajos freelance flexibles (manejar, entregas, tareas), y programas de referidos de apps financieras son formas comunes de generar ingreso extra sin un empleo de tiempo completo.
¿Cómo funciona el programa de referidos de Común?
Invita a alguien con tu enlace único desde la pantalla principal de la app. Cuando esa persona abre una cuenta de débito completa y hace su primer movimiento calificado, ambos reciben una recompensa en efectivo — acreditada en tu cuenta dentro de 5 días.
¿Cuánto puedo ganar refiriendo personas?
El monto de la recompensa puede variar según la promoción vigente; revisa los términos actuales dentro de la sección de referidos en la app.
Preguntas frecuentes
¿Necesito hacer algo especial para participar en el programa de referidos de Común?
Solo comparte tu enlace único desde el botón de referidos en la pantalla principal de la app — los referidos fuera de ese enlace no califican.
¿Cuándo recibo mi recompensa por referir a alguien?
Dentro de los 5 días calendario después de que tu referido complete un Primer Egreso Calificado.
¿Hay límite de personas que puedo referir?
Los términos y condiciones vigentes detallan los límites; revísalos dentro de la app antes de compartir masivamente.
¿Qué pasa si mi referido no completa el proceso?
La recompensa solo se acredita si el referido abre la cuenta, la aprueban, y completa un Primer Egreso Calificado.
¿Puedo referirme a mí mismo con otra cuenta?
No, el auto-referido y la actividad fraudulenta o abusiva no son elegibles para recompensa.
¿Qué otras formas rápidas de generar ingreso existen además de referidos?
Apps de encuestas pagadas y trabajos freelance flexibles son otras opciones comunes, aunque generalmente generan menos que un ingreso principal.
Educación Financiera
Cómo renovar tu ITIN: guía paso a paso
8 min de lectura
Cómo renovar tu ITIN: guía paso a paso
Tu ITIN puede haber expirado si no lo has usado en una declaración de impuestos federal durante tres años fiscales consecutivos. Para renovarlo, debes presentar el Formulario W-7 al IRS, el mismo formulario usado para solicitar un nuevo ITIN. No necesitas esperar a la temporada de impuestos para iniciar el proceso de renovación, y puedes presentar tu renovación antes de declarar impuestos.
¿Cuándo expira un ITIN?
Un ITIN (Número de Identificación Personal del Contribuyente) es un número de procesamiento fiscal de 9 dígitos emitido por el IRS. Está diseñado específicamente para personas que necesitan reportar ingresos y declarar impuestos en Estados Unidos pero no son elegibles para un Número de Seguro Social (SSN).
Un ITIN expira cuando no ha sido usado en una declaración de impuestos federal durante tres años fiscales consecutivos. El IRS explica que la expiración entra en vigor el 31 de diciembre del tercer año de no uso.
Un ITIN no expira porque haya pasado el tiempo, sino porque no se ha usado para declaraciones fiscales federales. Una vez expirado, el número permanece igual y generalmente puede renovarse en lugar de reemplazarse. Un ITIN expirado no borra declaraciones fiscales previas ni registros financieros asociados con él.
¿Cómo sabes si tu ITIN ha expirado?
Una señal de que un ITIN puede haber expirado es no haber presentado una declaración de impuestos federal con ese número durante varios años. Si han pasado tres años fiscales consecutivos sin usar el ITIN, el número puede ya no estar activo según las reglas actuales del IRS.
El IRS también puede enviar un aviso informándote que tu ITIN necesita renovarse. Recibir un aviso de renovación no significa que haya un problema con tu registro. Simplemente significa que el IRS ha determinado que se requiere renovación antes de que el número pueda usarse de nuevo para propósitos de declaración fiscal.
El software de impuestos también puede indicar que un ITIN ha expirado al preparar una declaración. Si no estás seguro de si tu ITIN ha expirado, revisar correspondencia del IRS o declaraciones de impuestos pasadas también puede ser una forma de confirmar el estado.
¿Qué pasa si tu ITIN expira?
Un ITIN expirado puede retrasar el procesamiento de una declaración de impuestos federal. Según el IRS, ciertos créditos fiscales y beneficios asociados a una declaración pueden no estar disponibles hasta que el ITIN haya sido renovado.
Un ITIN expirado no cancela declaraciones de impuestos previas, no cambia tu historial fiscal, ni crea una nueva identidad fiscal. El IRS mantiene los registros asociados con el número original incluso si ese número ha expirado por falta de uso.
Un ITIN expirado tampoco afecta automáticamente las cuentas financieras que fueron abiertas usando ese número. Sin embargo, puede requerirse un ITIN activo al completar trámites futuros relacionados con impuestos o al solicitar ciertos productos y servicios financieros.
Si tu ITIN ha expirado, el paso más práctico puede ser iniciar el proceso de renovación antes de presentar tu próxima declaración de impuestos federal. Actuar temprano puede ayudar a evitar retrasos y trámites adicionales durante la temporada de impuestos.
¿Qué necesitas para renovar tu ITIN?
Para renovar un ITIN, debes completar el Formulario W-7 y marcarlo como solicitud de renovación.
También necesitas documentación que pruebe identidad y estatus extranjero. El IRS enumera documentos aceptables en sus instrucciones oficiales, que incluyen: pasaporte, identificación con fotografía del Servicio de Ciudadanía e Inmigración de EE.UU. (USCIS), visa emitida por el Departamento de Estado de EE.UU., licencia de conducir de EE.UU., licencia de conducir extranjera, tarjeta de identificación militar extranjera, tarjeta de identificación nacional (debe contener nombre, fotografía, dirección, fecha de nacimiento y fecha de vencimiento), entre otros.
Si tu nombre legal ha cambiado desde que se emitió tu ITIN, puede requerirse documentación de respaldo como un certificado de matrimonio o una orden judicial.
Cómo renovar tu ITIN: paso a paso
1. Completa el Formulario W-7
Llena el Formulario W-7 e indica que estás renovando un ITIN existente. Asegúrate de que todos los detalles personales coincidan con tus documentos oficiales.
2. Reúne los documentos requeridos
Recolecta documentos de identificación que prueben identidad y estatus extranjero. El IRS detalla los documentos aceptables en las instrucciones del Formulario W-7.
3. Adjunta documentación de respaldo
Incluye cualquier documento adicional requerido para tu situación, como registros de cambio de nombre o avisos previos del IRS.
4. Presenta tu solicitud
Puedes presentar el Formulario W-7 por correo, a través de un Agente Certificador autorizado por el IRS, o en ciertos Centros de Asistencia al Contribuyente del IRS.
5. Espera el procesamiento del IRS
El IRS revisa la solicitud y los documentos de respaldo antes de emitir confirmación. Guarda copias de todo lo enviado para tu referencia.
¿Cuánto tarda la renovación del ITIN?
Los tiempos de procesamiento varían a lo largo del año, pero el IRS actualmente recomienda a los solicitantes esperar aproximadamente siete a once semanas para recibir notificación sobre una solicitud o renovación de ITIN. Según la guía del IRS, el procesamiento puede tomar nueve a once semanas durante la temporada alta de impuestos o cuando las solicitudes se presentan desde fuera de Estados Unidos.
Presentar una solicitud completa puede ayudar a prevenir retrasos innecesarios. Las solicitudes que faltan documentos requeridos pueden tardar más porque el IRS debe solicitar información adicional antes de continuar con el procesamiento.
¿Puede Común ayudarme a renovar mi ITIN?
Sí. El servicio de ITIN de Común ayuda tanto con nuevas solicitudes de ITIN como con renovaciones.
El servicio de ITIN de Común cuesta $199 e incluye orientación durante todo el proceso de renovación. El servicio trabaja con agentes certificados por el IRS que ayudan a preparar el papeleo requerido, explican los requisitos y responden preguntas en español.
El proceso puede completarse desde tu teléfono, lo que facilita organizar documentos y rastrear el progreso sin necesidad de visitar múltiples oficinas. Común también ofrece garantía de devolución de dinero si la solicitud de ITIN no es aprobada según los términos del programa.
Preguntas frecuentes
¿Todos los ITIN expiran?
No todos los ITIN expiran inmediatamente o al mismo tiempo. Según el IRS, un ITIN expira si no ha sido usado en una declaración de impuestos federal durante tres años fiscales consecutivos.
¿Puedo renovar mi ITIN sin declarar impuestos?
En algunos casos, sí. El IRS permite excepciones donde el Formulario W-7 puede presentarse sin una declaración de impuestos dependiendo de la elegibilidad.
¿Qué formulario uso para renovar mi ITIN?
Usas el Formulario W-7 tanto para nuevas solicitudes como para renovaciones.
¿Cuánto tarda renovar un ITIN en 2026?
El IRS estima aproximadamente siete semanas para el procesamiento. Puede tomar de nueve a once semanas durante la temporada de impuestos o para ciertas solicitudes internacionales.
¿Puedo seguir usando mi cuenta de Común si mi ITIN expira?
Un ITIN expirado no borra tu historial financiero. Si tienes preguntas sobre cómo un ITIN expirado puede afectar tu cuenta específica, contacta directamente a Común para orientación según tu situación.
¿Qué pasa con mi reembolso de impuestos si mi ITIN expira?
Si un ITIN está expirado, el IRS puede retrasar el procesamiento de una declaración hasta que sea renovado. Según el IRS, ciertos beneficios fiscales pueden no estar disponibles hasta que el ITIN haya sido renovado, lo que puede afectar el tiempo de un reembolso.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank.

Cuenta corriente
Seguridad de una Cuenta Bancaria de Común: Empoderando tu Viaje Financiero
8 min de lectura
En un mundo donde la estabilidad financiera es crucial, Común se destaca como un faro de innovación en la industria bancaria tradicional. Asociada con bancos confiables como Community Federal Savings Bank, ambos Miembros de la FDIC, Común ofrece una base segura¹ para gestionar tus finanzas. Aquí te mostramos cómo Común está cambiando el juego para sus clientes y cualquier persona que busque la libertad e inclusión financiera.
Asociada con Bancos Confiables para Máxima Seguridad
Común no es solo una empresa fintech¹; es una plataforma impulsada por una misión diseñada para permitir la movilidad ascendente a través de servicios financieros. Al depositar en Común, tienes garantizada la misma seguridad de una cuenta bancaria tradicional, con depósitos asegurados hasta $250,000¹, asegurando la estabilidad financiera para ti y tu familia.
Remesas Seguras y Rápidas
Para muchas familias inmigrantes y otras, enviar dinero de vuelta a casa a sus seres queridos es vital. Común hace que este proceso sea seguro y rápido, permitiéndote cumplir con tus obligaciones financieras con confianza. Licenciada a través de Service UniTeller, Inc.⁴, Común asegura que tus remesas lleguen a su destino rápidamente, ofreciéndote una mejor oportunidad para lograr la estabilidad financiera.
Notificaciones en Tiempo Real y Acceso Temprano a Fondos
Mantente informado con notificaciones instantáneas: cada transacción, cada señal de actividad se te reporta, asegurando tranquilidad. La característica única de Común de proporcionar acceso temprano a los depósitos de nómina³ te permite gestionar el flujo de efectivo de manera efectiva, convirtiendo el trabajo arduo en resultados visibles más pronto.
Seguridad Habilitada por Visa a Nivel Mundial
La tarjeta de débito Visa® de Común¹, procesada a través de Visa USA Inc., asegura aceptación y confianza global. Ya sea que estés comprando localmente o internacionalmente, las soluciones bancarias de Común te acompañan en todo el mundo, asegurando que tus fondos estén seguros dondequiera que vayas.
Diseñada para las Necesidades Únicas de sus Miembros
Común está profundamente comprometida con la inclusión financiera, diseñando productos que atienden las necesidades únicas de sus miembros, especialmente para aquellos que recién comienzan o tienen dificultades para conectarse con los canales bancarios tradicionales. Desde una configuración de cuenta sencilla hasta aprender cómo gestionar tus finanzas, Común está contigo en cada paso del camino.
Construyendo una Comunidad de Confianza y Movilidad
La misión de Común va más allá de simples servicios bancarios; se trata de construir una comunidad y ayudar a millones de personas a navegar por las complejidades de los sistemas financieros. Al ofrecer herramientas que te ayudan a aprender y crecer, Común apoya tu viaje hacia alcanzar la libertad financiera.
Conclusión: Común
Los clientes de Común no solo están abriendo una cuenta bancaria; están entrando en una comunidad dedicada a construir estabilidad financiera y diseñando un futuro donde cada individuo trabajador merece una oportunidad de movilidad ascendente. Descarga la aplicación de Común esta semana para comenzar tu viaje hacia la libertad financiera, equipado con las mejores herramientas para ayudarte a navegar, conectar y prosperar.
Educación Financiera
¿Qué es el CVV de una tarjeta y para qué sirve?
8 min de lectura
El CVV (Card Verification Value) es un código de 3 o 4 dígitos que aparece en tu tarjeta de débito o crédito. Se usa para verificar que eres el dueño de la tarjeta al hacer compras en línea o por teléfono en EE.UU. No es tu PIN y nunca debes compartirlo con nadie.
¿Qué es el CVV de una tarjeta?
En la actualidad, hacer compras con tarjeta de crédito o débito en tiendas físicas y en línea es una actividad esencial para adquirir los bienes necesarios del día a día.
La seguridad en estas operaciones es fundamental. Para ello, estos métodos de pago cuentan con el código CVV o CVC, que significa Card Verification Value o Card Verification Code, y tiene el objetivo de verificar que el titular posea la tarjeta física y proteger las compras en línea y por teléfono.
A continuación, te explicaremos a detalle qué es el CVV, dónde encontrarlo, los tipos de códigos de seguridad y consejos para mantener tus tarjetas seguras.
¿Dónde encontrar el CVV en tu tarjeta?
Si vas a realizar compras online o por teléfono tendrás que proporcionar el código de seguridad de la tarjeta de débito o crédito para comprobar que te pertenece.
En la mayoría de los casos, el CVV se localiza al reverso de la tarjeta y se compone de 3 o 4 números.
Aquí tienes una guía rápida para localizar el código de verificación según el tipo de tarjeta.
Tipo de tarjeta
¿Dónde encontrar el CVV?
¿Cuántos dígitos tiene?
Visa
Usualmente en la parte trasera, junto a la banda magnética.
3
Mastercard
Usualmente en la parte trasera, junto a la firma.
3
Discover
Usualmente en la parte trasera, del lado derecho de la firma.
3
American Express
Usualmente en la parte delantera, junto al número de la tarjeta.
4
Una forma de reforzar la seguridad durante las transacciones electrónicas es el uso del CVV dinámico, el cual se encuentra en las aplicaciones o tarjetas digitales y es válido únicamente por un tiempo limitado para realizar una única compra. Esto reduce el riesgo de uso indebido de tus datos personales en caso de que lleguen a filtrarse.
¿Para qué sirve el CVV y por qué es importante?
El número CVV es un candado de seguridad que te permite usar tus tarjetas físicas y digitales con la confianza de que un tercero no podrá acceder a tu dinero.
Estas son las funciones más importantes de este código de seguridad.
- Verificación de titularidad:
Sirve especialmente para proteger las operaciones electrónicas al verificar que el titular de la tarjeta es quien está realizando la compra.
- Seguridad en compras online
Al momento de realizar una compra en línea, deberás introducir obligatoriamente el CVV de la tarjeta para validar la transacción. Este proceso es más seguro cuando utilizas un CVV dinámico, ya que se disminuye el riesgo en caso de fraude.
- Prevención de fraudes
A diferencia de otros datos que suelen incluirse en las tarjetas físicas, como el número y la fecha de vencimiento, el CVV no se almacena en los sistemas de las tiendas en línea, por lo que tus datos permanecen a salvo en caso de un posible robo de identidad.
El CVV tiene el objetivo de brindarte seguridad y quitarte un peso de encima al realizar compras en línea.
CVV, CVC y CVV2: ¿en qué se diferencian?
Es posible que detectes diferentes tipos de CVV, ya que el nombre puede variar según el emisor de la tarjeta.
Estos son los códigos de seguridad más utilizados por las entidades bancarias a fin de proteger las tarjetas de los usuarios.
CVV
El CVV (Card Verification Value) es el código de seguridad creado para las tarjetas Visa. Consta de 3 o 4 dígitos y sirve para comprobar que quien realiza la compra realmente tenga la tarjeta.
CVC
El CVC (Card Verification Code) es la versión del CVV utilizado por las tarjetas Mastercard. Tiene la misma función y su composición es similar.
CVV2
El CVV2 (Card Verification Value 2) es una versión digital del CVV que se usa para brindar mayor protección en las compras online. Mientras que el CVV tradicional se utiliza durante los pagos en terminales bancarias, el CVV2 es solicitado para confirmar una transacción a distancia.
4 consejos para usar tu tarjeta de forma segura
Algunas personas evitan o minimizan el uso de tarjetas físicas o digitales por el miedo a ser víctimas de robo de sus datos personales que les generen cargos desconocidos. Sin embargo, en la actualidad, las instituciones financieras y plataformas digitales ofrecen las medidas de seguridad necesarias para proteger tu patrimonio.
Gracias a la implementación de códigos como el CVV, el riesgo de sufrir algún incidente de seguridad es mínimo y se reduce aún más al contar con la información adecuada que te permita aplicar estrategias prácticas como las siguientes.
- No compartas tu CVV ni lo escribas en lugares visibles: evita que este código se filtre a terceros. Recuerda que es el número que se usa para verificar compras en línea y que ninguna institución financiera solicita datos sensibles por teléfono, así que procura hacer buen uso del CVV.
- Usa solo sitios de pago seguros (https://): si necesitas hacer una compra en línea, revisa que la página cuente con las medidas de seguridad para procesar pagos electrónicos.
- Activa notificaciones o CVV dinámico si tu banco lo ofrece: habilita las notificaciones en tu aplicación bancaria y procura usar el CVV dinámico si compras en línea. Esto te permitirá generar un nuevo CVV para cada compra.
- Revisa tus movimientos con regularidad: consulta tu estado de cuenta e historial de transacciones con regularidad. En caso de detectar un movimiento irregular, repórtalo de inmediato con tu banco.
Las tarjetas bancarias son herramientas útiles que requieren un uso responsable y cauteloso. Aprender a usar la tarjeta con seguridad y confianza también es parte de construir estabilidad financiera.
Administra tu dinero y realiza pagos de forma segura con Común
En esta ocasión te explicamos qué es el CVV o CVC, por qué es importante, y te dimos algunos consejos para mantener tus cuentas bancarias seguras.
La seguridad que te brinda el CVV es la misma que necesitas tener en todas tus operaciones bancarias, como pagos digitales, depósitos de efectivo y transferencias internacionales de dinero. Para eso cuentas con Común, la plataforma digital especialmente diseñada para los inmigrantes que viven en Estados Unidos y buscan manejar su dinero de forma segura y sin complicaciones, con tarifas claras y competitivas.
Común es la plataforma financiera que realmente comprende tus necesidades y te ofrece soluciones justas y a tu medida.
Abre tu cuenta en Común y empieza a manejar tu dinero en Estados Unidos con confianza. Envía, recibe y controla tus gastos desde la app móvil.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Qué pasa si doy mi CVV a otra persona?
No es recomendable dar tu CVV a otra persona, ya que podría hacer compras no autorizadas por ti. Procura respaldar tu información bancaria para que solo tú tengas acceso a ella.
¿Es lo mismo el CVV que el número de tarjeta?
No, el número de la tarjeta se compone por 16 dígitos e identifica a la cuenta bancaria. El CVV se compone de 3 o 4 dígitos y verifica que el portador sea el titular de la tarjeta.
¿Puedo hacer compras sin CVV?
En tiendas físicas no es estrictamente necesario, ya que la compra se valida con el chip y el NIP. Para hacer compras en línea sí es indispensable introducir el CVV para autorizar la transacción.
Educación Financiera
Cómo emigrar a Estados Unidos: Guía práctica y consejos útiles
8 min de lectura
Guía completa para emigrar a Estados Unidos
¿Has pensado en alternativas para construir un futuro mejor? Es probable que compartas el sueño de miles de personas que anhelan emigrar a EE. UU. en busca de estabilidad laboral y financiera. Aunque la idea suena tentadora para cualquiera, es importante hacerlo de manera ordenada y legal para evitar problemas con el gobierno de Estados Unidos.
Además de la motivación por encontrar mejores oportunidades laborales, las personas que deciden emigrar también lo hacen en busca de formación académica, reunificación familiar y seguridad.
Es cierto que el proceso para vivir en USA de manera legal puede ser abrumador y confuso. Por ello, en esta guía te explicaremos paso a paso cómo emigrar a Estados Unidos para trabajar, estudiar y residir.
Principales opciones para emigrar a Estados Unidos
Lo primero que debes tener claro son los diferentes tipos de visas de inmigrante a las que puedes aplicar para ingresar a EE. UU. de manera legal, ya sea para trabajar, por vínculos familiares u otras categorías.
Estas son las categorías de visas:
Empleo
Si lo que deseas es encontrar oportunidades laborales en Estados Unidos, debes conocer las visas de trabajo.
- Visa H-1B: para profesionales especializados con formación universitaria o experiencia equivalente.
- Visa H-2B: trabajadores temporales no agrícolas.
- Visa H-2A: trabajadores agrícolas temporales.
- Visa TN: (Tratado de Libre Comercio con México y Canadá), dirigida a ciudadanos mexicanos y canadienses que ejercen profesiones específicas.
- Visa EB-5: para inversionistas con capacidad de generar al menos 10 empleos en Estados Unidos. También es una vía para obtener la residencia permanente.
Familia
Otra alternativa para emigrar a Estados Unidos es mediante la Green Card por patrocinio familiar, la cual permite a ciudadanos estadounidenses y residentes permanentes otorgar a ciertos familiares la oportunidad de obtener un estatus legal en el país.
Por un lado, los ciudadanos estadounidenses pueden solicitar la residencia para cónyuge, hijos solteros o casados, padres y hermanos, mientras que los residentes permanentes solo lo pueden hacer para cónyuges e hijos menores de 21 años.
El periodo de trámite varía, pero alcanza un aproximado de 18 meses. Además, generalmente la visa se emite con una vigencia de 10 años.
Lotería de visas
En caso de que tu perfil no se adapte a las categorías de elegibilidad para una visa de trabajo o por relación familiar, también puedes contar con el programa Diversity Visa (DV Lottery), el cual otorga 55,000 visas de residente permanente legal a ciudadanos provenientes de países con tasas bajas de inmigración a Estados Unidos.
Estos son los requisitos para aplicar:
- Provenir de un país elegible.
- Educación secundaria completa y al menos dos años de experiencia en algún oficio.
- Completar el formulario en línea durante octubre y noviembre.
Otras opciones
Por último, existen algunas otras alternativas dirigidas a ciudadanos extranjeros que no califican a ninguna de las categorías anteriores.
- Visa de estudiante (F-1 o M-1).
- Visa de intercambio estudiantil.
- Asilo o refugio.
- Parole humanitario o programas especiales.
Paso a paso para iniciar tu proceso migratorio
A continuación te explicamos paso a paso el proceso de solicitud de visa.
Paso 1. Investigar cuál es la vía más viable según tu perfil.
En primer lugar, es fundamental que analices cuáles son tus objetivos al llegar a Estados Unidos, así como la categoría de visa a la que se adapta mejor tu perfil.
Paso 2. Calcular los costos aproximados del proceso y del costo de vida inicial en EE. UU.
El costo del proceso de solicitud de visa de inmigrante varía según la categoría. Por ejemplo, en caso de patrocinio familiar, el formulario I-130 o I-140 cuesta de $535 a $700.
Para saber las tarifas exactas, consulta directamente en la página oficial del Servicio de Ciudadanía e Inmigración de Estados Unidos.
Paso 3. Reunir los documentos necesarios (actas, pasaportes, diplomas, antecedentes, comprobantes de ingresos, etc.).
Cada tipo de visa exige documentos específicos, pero a continuación te mostramos una lista general de la documentación más importante.
Pasaporte vigente.
- Formulario de solicitud DS-160 (visas temporales) o DS-260 (visas de inmigrante).
- Comprobante de pago de tarifa consular.
- Fotografía reciente tipo visa (formato 2x2 pulgadas).
- Carta de oferta laboral.
- Documento de autorización de empleo emitido por USCIS.
- Certificados académicos, diplomas y títulos profesionales.
- Pruebas de experiencia laboral.
- Pruebas de solvencia económica o estados de cuenta bancarios.
Paso 4. Si es necesario, mejorar el nivel de inglés antes de emigrar.
Aunque en Estados Unidos hay una gran presencia de la comunidad inmigrante, es indispensable que todavía te puedas comunicar en inglés, por lo menos a nivel básico.
Paso 5. Consultar las fuentes oficiales de USCIS para confirmar formularios y tarifas vigentes.
Recuerda que las tarifas y formularios varían según el tipo de visa al que deseas aplicar. Consulta la información oficial de USCIS.
Además, es importante que tengas en cuenta algunos consejos prácticos para evitar errores comunes.
- Evita confiar en consultores sin licencia.
- No hagas pagos en páginas no oficiales. Asegúrate de ingresar en sitios con terminación .gov.
- Guarda copias digitales de todos tus documentos oficiales para que tengas un respaldo de fácil acceso.
Opciones de estados para emigrar a Estados Unidos y costos que debes considerar
El siguiente paso indispensable para tu proceso migratorio es elegir el estado donde llegarás cuando finalmente obtengas tu visa. Esta elección puede impactar directamente en tu éxito en el país, debido al costo de vida, las oportunidades de empleo y el salario mínimo.
Hay varias opciones atractivas para vivir, debido a la variedad de opciones laborales, acceso a servicios y redes de apoyo.
Aquí tienes una tabla comparativa de algunos estados para vivir en USA para inmigrantes.
Estado
Costo promedio para alquilar una habitación
Costo promedio para alquilar una casa familiar
Salario mínimo estatal o federal
Texas
$1,130
$1,400
Salario mínimo federal de $7.25 por hora
California
$2,600
$3,500
$14.00 por hora
Florida
$1,290
$2,000
$11.00 por hora
Nueva York
$2,125
$2,300
$15.50 por hora
Illinois
$1,140
$1,300
$15.00 por hora
Arizona
$1,171
$1,400
Salario mínimo federal de $7.25 por hora
Consejos útiles para una transición exitosa
Emigrar a otro país requiere una gran preparación económica, legal y emocional. Estos son algunos consejos para que lleves el proceso con mayor ligereza.
- Una vez que llegues a EE. UU. abre una cuenta corriente para facilitar pagos y depósito de salarios.
- Crea un presupuesto inicial para los primeros 3-6 meses.
- Busca vivienda temporal antes de viajar, ya sea con familiares o amigos.
- Infórmate sobre el sistema de salud y los seguros médicos.
- Aprende cómo funciona el historial crediticio y cómo empezar a construirlo.
Construye tu nueva vida financiera en EE. UU. con Común
Ya estás un paso más cerca de comenzar una nueva vida en Estados Unidos. Una vez que estés ahí, necesitarás un servicio confiable para manejar tu dinero.
¡Te presentamos Común, la plataforma financiera en Estados Unidos!
Abre una cuenta corriente con una identificación oficial calificada de tu país de origen y envía dinero a Latinoamérica por tarifas claras y competitivas.
Abre tu cuenta corriente en Común y da el primer paso hacia tu estabilidad financiera en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto dinero necesito para emigrar a Estados Unidos?
El costo de los trámites depende del tipo de visa, por lo que es recomendable consultar el sitio oficial de USCIS. Además, es fundamental sumar los gastos de transporte, hospedaje y gastos básicos.
¿Qué visas son más rápidas para emigrar?
La visa TN tarda de 2-8 semanas y las de trabajo temporal demoran alrededor de 3 meses.
¿Qué pasa si mi solicitud es rechazada?
En este caso, puedes solicitar una revisión o apelación y hacer las correcciones necesarias. De no ser aceptada, puedes presentar una nueva solicitud.
Educación Financiera
Descubriendo los tipos de las cuentas bancarias: Guía completa para 2023
8 min de lectura
Una cuenta corriente es la cuenta que usas para tus gastos diarios: recibir tu pago, pagar cuentas y usar tu tarjeta de débito. Con Común puedes abrir una sin número de Seguro Social, sin costo de apertura ni cuota mensual.
En el mundo financiero, la elección de una cuenta bancaria adecuada puede marcar una gran diferencia en tu vida económica. En este artículo, te guiaremos a través de los diferentes tipos de cuentas bancarias disponibles en Estados Unidos y te ayudaremos a elegir la mejor opción para tus necesidades.
¿Qué es una cuenta bancaria y por qué es importante?
Una cuenta bancaria es un tipo de producto financiero que actúa como acuerdo financiero entre un banco y un cliente, que permite al cliente depositar y retirar dinero. Además, ofrece servicios adicionales como la emisión de cheques, transferencias bancarias, pagos con tarjeta de débito, recibir depósitos directos, entre otros. La elección de la cuenta bancaria correcta es esencial para gestionar eficientemente tus finanzas y alcanzar tus metas económicas.
Diferentes tipos de cuentas bancarias
Existen varios tipos de cuentas bancarias, cada una con sus propias características, ventajas y desventajas. A continuación, exploraremos dos de las más comunes: las cuentas de ahorros y las cuentas corrientes:
Cuentas corrientes
Una cuenta corriente, también conocida como cuenta de cheques, es un tipo de cuenta bancaria que se utiliza principalmente para transacciones diarias. A diferencia de las cuentas de ahorros, las cuentas corrientes te permiten realizar un número ilimitado de depósitos y retiros, lo que las hace ideales para el manejo diario de tu dinero.
Las cuentas corrientes son ofrecidas por casi todos los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Una de las principales ventajas de las cuentas corrientes es su flexibilidad. Puedes depositar y retirar dinero tantas veces como quieras, y también puedes realizar transacciones básicas como pagar facturas, emitir cheques y realizar compras con una tarjeta de débito. Además, muchas cuentas corrientes ofrecen servicios adicionales como la protección contra sobregiros, alertas de cuenta y acceso a la banca en línea y móvil.
Sin embargo, a diferencia de las cuentas de ahorros, las cuentas corrientes suelen tener tasas de interés más bajas o incluso nulas, lo que significa que tu dinero no crecerá con el tiempo. Además, algunas cuentas corrientes pueden tener cuotas mensuales de servicio, aunque a menudo puedes evitar estas cuotas si cumples con ciertos requisitos, como mantener un saldo mínimo o realizar un número específico de transacciones cada mes.
Por ejemplo, Chase Bank ofrece la cuenta Chase Total Checking y Citi Bank ofrece la cuenta Citi Basic Banking Package, que incluyen acceso a miles de cajeros automáticos, servicio de banca en línea y móvil. Sin embargo, como muchos de los otros bancos tradicionales, cobran una cuota mensual de servicio de entre $8 a 12 al menos que cumples con ciertos requisitos de balance promedio mensual o un monto mínimo depositado por medio de depósitos directos mensualmente.
En contraste, Común, la banca online en Estados Unidos, ofrecemos una cuenta corriente o cuenta de cheques con cero costos ocultos. A diferencia de bancos tradicionales, la cuenta bancaria que ofrece Común requiere un depósito mínimo de $0, requiere $0 de cuotas mensuales, transacciones ilimitadas, y muchos beneficios más ideales.
En resumen, aunque las cuentas corrientes pueden no ser la mejor opción para ahorrar dinero, son una herramienta esencial para el manejo diario de tus finanzas. Al elegir una cuenta corriente, es importante considerar tus hábitos bancarios y buscar una cuenta que se adapte a tus necesidades.
Cuentas de ahorros
Una cuenta de ahorros es un tipo de cuenta bancaria que se ha diseñado específicamente para fomentar el hábito del ahorro entre los usuarios. Su principal objetivo es ayudarte a guardar dinero de manera segura mientras generas intereses sobre tu saldo.
Las cuentas de ahorros son ofrecidas por la mayoría de los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Por ejemplo, el Bank of America ofrece la cuenta de ahorros Advantage Savings que incluye una tasa de interés competitiva y la posibilidad de evitar la cuota mensual de mantenimiento si cumples con ciertos requisitos. Por otro lado, Wells Fargo ofrece la cuenta Way2Save Savings, que facilita el ahorro al transferir automáticamente $1 de tu cuenta de cheques a tu cuenta de ahorros cada vez que realizas una transacción.
Una de las principales ventajas de las cuentas de ahorros es que tu dinero no solo está seguro, sino que también crece con el tiempo gracias a las tasas de interés. Estas tasas varían dependiendo del banco y del tipo de cuenta, pero en general, te permiten ganar un pequeño porcentaje de tu saldo total cada año. Además, las cuentas de ahorros están aseguradas por la Corporación Federal de Seguro de Depósitos (FDIC) hasta $250,000, lo que significa que tu dinero está protegido incluso si el banco quiebra.
Sin embargo, las cuentas de ahorros también tienen algunas limitaciones. Una de las más notables es la restricción en el número de ciertos tipos de transacciones que puedes realizar cada mes. Según la Regulación D de la Reserva Federal, solo puedes realizar hasta seis "transacciones convenientes" por mes, que incluyen transferencias y pagos electrónicos, débitos automáticos, cheques y pagos de tarjetas de débito. Si excedes este límite, el banco puede cobrarte una tarifa o convertir tu cuenta de ahorros en una cuenta corriente.
Además, aunque las cuentas de ahorros son una excelente manera de guardar dinero, no son la mejor opción si necesitas acceso frecuente a tus fondos. Para transacciones diarias y acceso fácil a tu dinero, una cuenta corriente podría ser más adecuada.
Cuentas bancarias especializadas
Además de las cuentas de ahorros y corrientes, existen otros tipos de cuentas bancarias diseñadas para necesidades específicas.
Cuentas de bajo riesgo y cuentas de segunda oportunidad
Las cuentas de bajo riesgo son cuentas bancarias que ofrecen servicios básicos a un costo mínimo, ideales para personas que buscan evitar cargos bancarios elevados. Por otro lado, las cuentas de segunda oportunidad están diseñadas para personas que han tenido problemas con sus cuentas bancarias en el pasado y buscan una nueva oportunidad para manejar sus finanzas.
Cuentas de nómina y cuentas de mercado monetario
Las cuentas de nómina son cuentas bancarias en las que tu empleador deposita directamente tu salario, mientras que las cuentas de mercado monetario son cuentas de ahorro con características de inversión que ofrecen tasas de interés competitivas a cambio de mantener un saldo mínimo más alto.
Cómo elegir la mejor cuenta bancaria para tus necesidades
La elección de la cuenta bancaria adecuada depende en gran medida de tus necesidades y objetivos financieros. Por ejemplo, si tu objetivo es ahorrar dinero, una cuenta de ahorros podría ser la mejor opción. Por otro lado, si necesitas realizar muchas transacciones diarias, una cuenta corriente podría ser más adecuada.
Factores a considerar al elegir una cuenta bancaria
Algunos factores a considerar al elegir una cuenta bancaria incluyen las tasas de interés, los cargos bancarios, los requisitos de saldo mínimo, los servicios y características adicionales, y la reputación del banco.
Cómo abrir una cuenta con Común:
Para abrir una cuenta en Estados Unidos, generalmente necesitarás proporcionar información personal, como tu nombre, dirección, fecha de nacimiento y número de Seguro Social. También es posible que debas proporcionar una identificación con foto emitida por el gobierno y hacer un depósito inicial.
En Común, los pasos y requisitos para abrir una cuenta son los siguientes:
- Descarga la aplicación móvil en tu dispositivo Apple desde la App Store o en tu dispositivo Android desde la Play Store.
- Abre la aplicación y Crea tu cuenta nueva; sigue las instrucciones y llena los campos de información personal.
- En menos de 5 minutos habrás terminado el proceso de crear una cuenta y obtendrás un número de cuenta (account number), número de ruta (routing number) y podrás empezar a hacer uso de tu tarjeta de débito virtual inmediatamente.
- Solicita tu tarjeta de débito y en menos de 2 semanas te llegará al correo.
Te recomendamos que al abrir tu cuenta con Común, le hagas tu primer depósito para empezar a utilizar tu tarjeta de débito. Puedes hacerlo de distintas formas:
- Conecta tu cuenta PayPal, CashApp, y muchas más a tu cuenta Común y transfiérete dinero instantáneamente.
- Deposita efectivo en uno de los miles de cajeros automáticos de la red Allpoint que puedes conseguir en cualquier Walgreens, CVS, Target, y muchos establecimientos más cerca de ti.
- Transfiérete dinero desde tus otras cuentas bancarias utilizando tu número de cuenta y número de ruta de tu cuenta Común; ten en cuenta que este tipo de transacciones puede incurrir en costos por parte del banco desde el que realizas la transacción.
La importancia de elegir la cuenta bancaria adecuada
Elegir la cuenta bancaria adecuada es un paso crucial para manejar eficientemente tus finanzas. Esperamos que esta guía te haya ayudado a entender mejor los diferentes tipos de cuentas bancarias disponibles y a tomar una decisión informada. Recuerda, la mejor cuenta bancaria para ti es la que se adapta a tus necesidades y objetivos financieros.
Si buscas abrir una cuenta corriente y obtener una tarjeta de débito, ¿qué esperas para hacerlo con Común?
¿Qué tipos de cuentas bancarias existen?
Principalmente cuentas corrientes (para uso diario) y cuentas de ahorro (para guardar dinero, a veces con interés). Común ofrece una cuenta corriente diseñada para inmigrantes.
¿Qué necesito para abrir una cuenta bancaria en Estados Unidos?
Generalmente una identificación oficial y comprobante de domicilio. Con Común, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas, sin necesidad de Seguro Social.
¿Cuánto cuesta mantener una cuenta bancaria?
Varía según la institución. Común no cobra cuota mensual ni exige saldo mínimo.
Preguntas frecuentes
¿Cuál es la diferencia entre cuenta corriente y cuenta de ahorro?
La cuenta corriente es para gastos diarios y transacciones frecuentes; la de ahorro está pensada para guardar dinero, a veces con interés.
¿Puedo abrir una cuenta bancaria sin Seguro Social?
Sí, con Común puedes abrir una cuenta usando pasaporte, matrícula consular u otra identificación latinoamericana vigente.
¿Los bancos digitales cobran menos que los tradicionales?
Muchas plataformas digitales, como Común, no cobran cuota mensual ni exigen saldo mínimo, a diferencia de bancos tradicionales que sí pueden hacerlo.
¿Qué documentos pide Común para abrir una cuenta?
Una identificación oficial vigente con foto; en algunos casos, comprobante de domicilio.
¿Cuánto tiempo toma abrir una cuenta bancaria?
Con Común, aproximadamente 3 minutos, completamente desde tu teléfono.
¿Necesito visitar una sucursal para abrir mi cuenta?
No, todo el proceso se hace en línea desde la app, sin necesidad de ir a ninguna sucursal.
Pagos instantáneos
Cómo agregar tu tarjeta virtual de Común a Apple Pay (antes de que llegue tu tarjeta física)
8 min de lectura
Cómo agregar tu tarjeta virtual de Común a Apple Pay (antes de que llegue tu tarjeta física)
Puedes agregar tu tarjeta de débito de Común a Apple Pay antes de que llegue tu tarjeta física. Tu tarjeta virtual se activa de inmediato cuando se aprueba tu cuenta, así que puedes abrir la app de Apple Wallet, tocar el ícono + y agregar tu tarjeta de débito de Común en solo unos minutos.
Esto significa que no tienes que esperar a que llegue tu tarjeta de débito física por correo antes de hacer compras. Una vez aprobada tu cuenta, tu tarjeta virtual está lista para usar con Apple Pay, Google Pay y Samsung Pay.
¿Puedo agregar mi tarjeta de Común a Apple Pay antes de recibir la tarjeta física?
Sí. Común proporciona una tarjeta virtual que está disponible tan pronto como se aprueba tu cuenta. Como la tarjeta virtual está activa de inmediato, puedes agregarla a Apple Pay antes de recibir tu tarjeta física. Esto significa que con Común, puedes comenzar a hacer compras en línea y a través de billeteras digitales compatibles tan pronto como tu cuenta esté lista.
¿Cómo agrego mi tarjeta virtual de Común a Apple Pay? (paso a paso)
1. Abre la app de Wallet en tu iPhone.
2. Toca el botón + en la esquina superior derecha.
3. Selecciona Tarjeta de débito o crédito.
4. Ingresa la información de tu tarjeta virtual de débito de Común disponible en la app.
5. Revisa y acepta los términos requeridos.
6. Completa cualquier paso de verificación si se solicita.
7. Espera la confirmación de que tu tarjeta se ha agregado exitosamente.
Una vez configurada, tu tarjeta de débito de Común aparecerá en Apple Wallet y puede usarse en cualquier lugar donde se acepte Apple Pay.
¿Cómo agrego mi tarjeta de Común a Google Pay?
Común también es compatible con Google Pay, permitiendo a usuarios de Android hacer compras sin contacto. Para agregar tu tarjeta: abre la app de Google Wallet, toca 'Agregar a Wallet', selecciona 'Tarjeta de pago', ingresa la información de tu tarjeta virtual de débito de Común disponible en la app, y sigue las indicaciones de verificación.
Común también es compatible con Samsung Pay, ofreciendo a los titulares de tarjetas otra opción para pagos con billetera digital en dispositivos Samsung compatibles.
¿Dónde encuentro los detalles de mi tarjeta en la app de Común?
Después de aprobarse tu cuenta, la información de tu tarjeta virtual de débito está disponible dentro de la app de Común. Como tu tarjeta virtual de débito está disponible de inmediato, no hay necesidad de esperar a que llegue tu tarjeta física antes de configurar una billetera digital.
¿Para qué puedo usar mi tarjeta virtual de débito?
Tu tarjeta virtual de débito de Común puede usarse para: hacer compras en línea, pagar suscripciones, hacer compras sin contacto a través de billeteras digitales compatibles, y pagar en establecimientos locales que ofrecen pagos sin contacto.
También es importante entender la diferencia entre los pagos con tarjeta y Pay de Común. Tu tarjeta virtual se usa para compras, mientras que Pay de Común está diseñado para pagos entre personas dentro de EE.UU. Ambas funciones pueden estar disponibles desde el principio, pero sirven para diferentes propósitos.
¿Qué pasa cuando llega mi tarjeta física de Común?
Tu tarjeta física de Común típicamente llega dentro de 7 a 10 días después de la aprobación de la cuenta. Una ventaja importante es que tu tarjeta virtual y tu tarjeta física comparten el mismo número de tarjeta. Esto significa que la tarjeta que agregas a Apple Pay está conectada a las mismas credenciales que la versión física. En la mayoría de los casos, una vez que llega tu tarjeta física, puedes continuar usando tu billetera digital sin volver a configurarla.
¿Cómo se compara la tarjeta virtual de Común con otros bancos?
Algunos bancos tradicionales envían una tarjeta de débito por correo después de abrir la cuenta y pueden limitar el acceso hasta que llegue. Común adopta un enfoque diferente al proporcionar una tarjeta virtual de inmediato después de aprobada tu cuenta, sin requisitos de saldo mínimo ni comisiones mensuales de mantenimiento.
Preguntas frecuentes
¿Puedo agregar una tarjeta virtual a Apple Pay sin una tarjeta física?
Sí. Con Común, la tarjeta virtual de débito está disponible de inmediato después de la aprobación de la cuenta.
¿Cobra algo Apple Pay por agregar mi tarjeta?
No. Apple no cobra ninguna tarifa por agregar una tarjeta de pago a Apple Pay.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.

Educación Financiera
Apps para enviar dinero desde Estados Unidos: comparativa 2026
8 min de lectura
Apps para enviar dinero desde Estados Unidos: comparativa 2026
La respuesta corta es que depende de lo que estás buscando. Ya sea que estés dividiendo la renta con un compañero, pagándole la cena a un amigo o enviando dinero a tu familia en México o Guatemala, hay una app para eso. La clave está en saber cuál usar y cuándo.
Enviar dinero desde tu teléfono
Hoy en día, millones de personas en EE.UU. envían dinero en minutos desde sus teléfonos — a una cuenta bancaria de alguien sentado frente a ellos o a un familiar en otro país.
Sin embargo, no todas las apps funcionan igual, y elegir la correcta puede ahorrarte tiempo o dinero. Algunos proveedores ofrecen tarifas fijas, mientras que otros que ofrecen transferencias internacionales incluyen el costo en el tipo de cambio. Esto impacta directamente cuántos pesos, quetzales o lempiras reciben tus seres queridos después de la conversión.
¿Cómo comparar apps de transferencia de dinero?
Se recomienda analizar tres factores clave que pueden impactar el costo real de cualquier transferencia:
La tarifa de transferencia
La tarifa plana o porcentaje que se muestra antes de hacer la transacción. Algunas apps cobran tanto una tarifa de transferencia como un margen en el tipo de cambio, mientras que otras solo cobran uno. Para transferencias domésticas en EE.UU., la tarifa suele ser el principal costo a evaluar.
Velocidad
Las opciones de entrega más rápidas pueden tener un costo más alto. Muchas apps ofrecen una opción estándar que tarda algunos días a un costo menor, y una opción expresa para transferencias urgentes. Para transferencias domésticas en EE.UU., la entrega instantánea o el mismo día es más común, aunque puede llevar un cargo adicional.
El margen en el tipo de cambio
Para transferencias internacionales, esta es la diferencia entre la tasa de mercado medio y la tasa que te ofrece la app. Es uno de los principales factores de costo al enviar dinero al extranjero. Para transferencias domésticas en EE.UU., no hay conversión de moneda, por lo que este factor no aplica.
Panorama de apps populares para enviar dinero desde EE.UU.
A continuación un resumen de las apps más utilizadas:
| App | Costo | Velocidad | Límites | Características adicionales | Cobertura |
|---|---|---|---|---|---|
| Venmo | Sin tarifa (cuenta bancaria/saldo); 3% (tarjeta de crédito); transferencias instantáneas al banco: 1.75% (mín. $0.25, máx. $25) | Hasta 1 día (estándar); ~30 min (instantáneo) | Hasta $299.99/semana (sin verificar); hasta $60,000/semana (verificado) | Feed de pagos social; compras en línea y tiendas; tarjeta débito Cash Card | Solo EE.UU. |
| Zelle | Sin tarifa (algunos bancos pueden aplicar cargos) | Minutos | Los límites varían por banco | Integrado en la mayoría de apps bancarias; no requiere cuenta separada | Solo EE.UU. |
| Cash App | Sin tarifa (cuenta bancaria/débito); 3% (tarjeta crédito); transferencia instantánea: 0.5%–1.75% (mín. $0.25) | Estándar: 1–3 días hábiles; instantáneo: ~minutos | Hasta $7,500/semana (usuarios verificados) | Tarjeta débito Cash Card; inversión en Bitcoin y acciones; depósito directo | Solo EE.UU. |
| Común | Sin tarifa (EE.UU.); desde $2.99 (internacional) | Instantáneo a ~8 minutos (promedio) | $2,999/día · $4,999/7 días · $9,999/30 días · $19,999/90 días | Retiro y entrega en efectivo; depósito bancario y billetera digital; app en español | EE.UU. y Latinoamérica |
| Western Union | $3–$30+ (varía por monto, país y método) | Minutos a varios días (depende del método) | Hasta $5,000 en línea | Retiro en efectivo en más de 200 países; depósito bancario y billetera digital | 200+ países |
| Remitly | $0–$3.99 (varía por monto y método); primera transferencia puede tener tarifa promocional | Express: minutos a mismo día; Economy: 3–5 días hábiles | Hasta $100,000 (usuarios verificados de EE.UU.) | Niveles Express y Economy; retiro en efectivo; entrega a domicilio en países selectos | 170+ países |
| Wise | Tarifa variable desde ~0.48%; tasa de mercado medio sin margen | Instantáneo a 2 días | Hasta $1,000,000 por transferencia ACH (verificado) | Cuenta multidivisa (40+ monedas); tarifa transparente antes de confirmar | 140+ países |
| Revolut | Sin tarifa entre usuarios Revolut; plan estándar: sin tarifa hasta $1,000/mes en días hábiles, luego 0.5%; transferencias de fin de semana: ~1% | Instantáneo (Revolut-a-Revolut); hasta 3–5 días hábiles (externo) | Sin máximo preestablecido para la mayoría de divisas | Herramientas de ahorro; análisis de gastos; cuenta en 25+ monedas; tarjeta débito prepagada | EE.UU., Europa, Latinoamérica, Asia |
| PayPal | Sin tarifa (doméstico, banco/saldo); transferencias personales internacionales: 5% (mín. $0.99, máx. $4.99) + margen de conversión 3–4% | Generalmente inmediato | Hasta $10,000 por transferencia (cuentas verificadas) | Aceptado en millones de comercios globalmente; soporta múltiples métodos de pago | 200+ países |
Datos basados en fuentes oficiales de los proveedores a partir del 28 de abril de 2026. Las tarifas, límites y tipos de cambio cambian frecuentemente — siempre confirma los términos actuales directamente con cada proveedor antes de enviar. Esta tabla es solo para fines informativos y no constituye asesoría financiera.
Revisión de seis apps populares de remesas en EE.UU.
Enviar dinero dentro de EE.UU. no es lo mismo que enviarlo al extranjero. Los costos y la logística funcionan diferente, especialmente cuando entra en juego el tipo de cambio.
1. Común
Común es una plataforma financiera digital que ofrece servicios en español y soporta tanto transferencias domésticas como remesas a países de Latinoamérica. Los usuarios pueden recibir depósitos directos en una cuenta de Común y enviar dinero desde ese mismo saldo. Las transferencias generalmente se completan en minutos, con un tiempo promedio de entrega de alrededor de ocho minutos dependiendo del destino y el método. Común también opera con límites de transferencia acumulados: $2,999/día · $4,999/7 días · $9,999/30 días · $19,999/90 días. Para más información visita comun.app/remittances.
2. Remitly
Remitly ofrece múltiples opciones de entrega, incluyendo depósitos bancarios, retiro en efectivo y billeteras móviles. La app tiende a ofrecer tasas de cambio promocionales para las primeras transferencias; las transferencias posteriores pueden incluir un margen diferente. Es importante revisar el margen de tipo de cambio de cada proveedor. La velocidad es flexible: las transferencias Express son más rápidas pero pueden tener un costo más alto incorporado en la tasa.
3. Wise
Wise muestra la tasa de mercado medio y cobra con una tarifa claramente definida. Este modelo facilita entender qué estás pagando. Es una app que los usuarios han reportado como útil para manejar múltiples monedas o enviar dinero a diferentes regiones del mundo. Se recomienda revisar los costos y características específicas con cada proveedor.
4. Xoom
Xoom es parte de PayPal, lo que puede ser conveniente si ya usas PayPal regularmente. Las transferencias son generalmente rápidas de iniciar y familiares para quienes ya conocen la plataforma. En algunos casos, los tipos de cambio pueden incluir un margen más amplio comparado con proveedores más especializados, por lo que puede ser útil verificar la tasa el día de la transferencia.
5. Western Union
Su mayor ventaja es el retiro en efectivo. Los destinatarios pueden cobrar dinero en miles de ubicaciones, lo que puede ser útil para quienes no tienen cuentas bancarias. Los costos varían mucho dependiendo de cómo envíes y recibas el dinero.
6. Felix Pago
Felix Pago opera a través de WhatsApp, lo que puede simplificar el proceso de transferencia para algunos usuarios. Está principalmente enfocado en transferencias a México, y los precios pueden ser competitivos en ciertos casos, aunque los márgenes de tipo de cambio pueden variar según el método y el momento de la transferencia.
¿Qué app funciona mejor para cada país?
La realidad es que depende de las necesidades específicas: menores costos, opciones de entrega o velocidad. México es uno de los mayores receptores de remesas globalmente — la mayoría de las apps soportan transferencias desde EE.UU. a México. Guatemala y Honduras son soportados por varios proveedores, incluyendo Común, Remitly, Western Union y Xoom. Colombia y El Salvador también son atendidos por una mezcla de proveedores.
¿Cuál es la mejor tasa de cambio disponible ahora?
Cambia constantemente. Los tipos de cambio fluctúan con los mercados de divisas. El enfoque recomendado es modelar tu transferencia específica antes de enviar. Algunos proveedores ofrecen herramientas para ingresar el monto y calcular cuánto recibiría tu destinatario.
¿Qué debo tener en cuenta al enviar dinero?
Errores tipográficos en la información del destinatario:
Son los errores más comunes y costosos. Un dígito incorrecto en un número de teléfono o cuenta puede retrasar una transferencia días o enviar el dinero a la persona equivocada.
Enviar un viernes por la tarde o en fin de semana de feriado:
Esto a menudo significa que el dinero no llegará hasta el lunes o martes, incluso para servicios que anuncian entrega el mismo día.
Elegir el método de entrega incorrecto:
Un depósito bancario no ayuda a alguien que no tiene cuenta bancaria. Una ubicación de retiro en efectivo lejos del lugar de tu destinatario no es conveniente sin importar qué tan rápida sea la transferencia.
No comparar tasas para transferencias grandes:
Los márgenes de tipo de cambio y las tarifas impactan directamente el monto final que recibe la persona. Si envías montos más grandes ocasionalmente, puede valer la pena tomarte unos minutos para comparar antes de cada transferencia.
Preguntas frecuentes
¿Qué app cobra menos?
Depende del destino, monto, velocidad y método de entrega.
¿Qué app es más rápida?
La velocidad puede variar entre transferencias domésticas en EE.UU. e internacionales. Algunos proveedores ofrecen opciones de entrega más rápida que pueden tener un costo adicional.
¿Puedo enviar dinero sin una cuenta bancaria?
Algunos proveedores de servicios financieros como Común te permiten abrir una cuenta con el ID oficial de tu país de origen, lo que puede usarse para gestionar tus finanzas y enviar dinero. Western Union también acepta pagos en efectivo en ubicaciones de agentes.
¿Son seguras estas apps?
Muchas apps de transferencia de dinero que operan en EE.UU. están registradas con autoridades financieras y deben cumplir regulaciones relacionadas con la protección del consumidor. Los problemas suelen estar relacionados con errores del usuario más que con la plataforma en sí.
La app correcta depende de lo que necesitas
La app correcta depende de lo que necesitas, y eso puede cambiar con el tiempo. Una transferencia a un amigo en EE.UU. puede priorizar velocidad y simplicidad, mientras que enviar dinero a familia en el extranjero puede depender más de tipos de cambio, método de entrega y qué tan rápido llegan los fondos.
Si envías dinero regularmente a Latinoamérica, puede valer la pena explorar opciones que combinen banca cotidiana con remesas en un solo lugar. Común permite a los usuarios recibir depósitos, gestionar su dinero y enviar transferencias desde la misma cuenta. Visita comun.app para más información.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. tiene licencia en todos los estados que la requieren. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Por favor consulta la app para más detalles. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
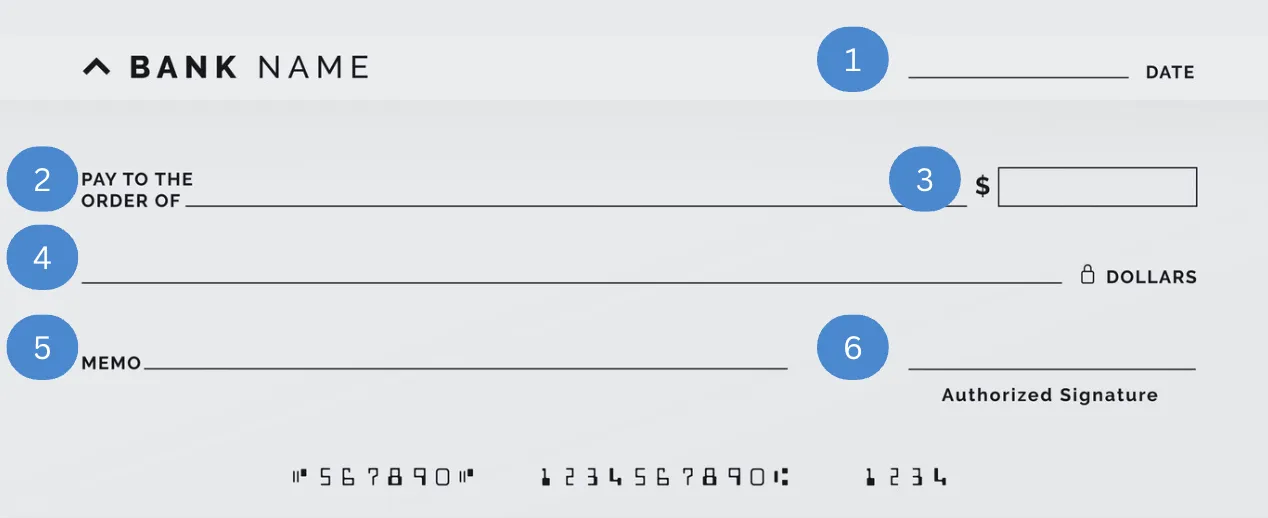
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Viviendo en Estados Unidos
¿Cuántos números tiene el Seguro Social? Formato, significado y diferencia con el ITIN
8 min de lectura
¿Cuántos números tiene el Seguro Social? Formato, significado y diferencia con el ITIN
El número de Seguro Social (SSN) tiene 9 dígitos y se escribe en el formato XXX-XX-XXXX (por ejemplo, 123-45-6789). Un SSN se usa para rastrear ganancias para impuestos y beneficios, acceder a beneficios del Seguro Social y verificar la identidad para muchas actividades como solicitar trabajo, servicios bancarios, acceso a crédito y obtención de servicios gubernamentales. Es uno de los identificadores personales más sensibles en EE.UU.
¿Qué significa cada parte del número de Seguro Social?
Históricamente, el SSN tenía significado en cada sección. Seguía una estructura donde los primeros tres dígitos (conocidos como el número de área) estaban originalmente vinculados a la ubicación donde se emitió el SSN. A esto le seguían los dos dígitos del medio (el número de grupo), que tenían un propósito administrativo. Los últimos cuatro dígitos (el número de serie) eran identificadores únicos.
Sin embargo, desde 2011, estos números ya no reflejan ubicación u orden y se asignan usando un sistema de 'aleatorización'. Los últimos cuatro dígitos a menudo se usan para verificación parcial de identidad por instituciones financieras, agencias gubernamentales y proveedores de salud.
¿Cómo sé si mi SSN es válido?
No hay una herramienta pública para verificar completamente un SSN. Puedes confirmar que sigue el formato de 9 dígitos, pero la verificación oficial se realiza a través de la Administración del Seguro Social.
¿Para qué se usa el número de Seguro Social?
El SSN es el principal número de identificación fiscal y financiera en EE.UU. Se usa en sistemas de empleo, financieros y gubernamentales. Los usos clave incluyen:
- Empleo e impuestos: los empleadores lo requieren para procesar la nómina y reportar ingresos al gobierno
- Acceso a beneficios gubernamentales: la Administración del Seguro Social lo usa para rastrear ganancias de por vida y determinar elegibilidad para beneficios, incluyendo retiro, discapacidad y Medicare
- Servicios financieros: los bancos e instituciones financieras pueden requerir un SSN para abrir cuentas y reportar ingresos por intereses
- Crédito y préstamos: las agencias de crédito lo usan para rastrear el historial crediticio
- Identificación: usado por ciertas agencias gubernamentales para verificaciones de antecedentes
SSN vs. ITIN: ¿cuál es la diferencia?
Si no eres elegible para un Número de Seguro Social (SSN) pero tienes obligaciones fiscales federales en EE.UU., puede que necesites solicitar un Número de Identificación Personal del Contribuyente (ITIN). Aunque ambos son números de nueve dígitos, sirven para propósitos diferentes.
El SSN es un número de identificación de nueve dígitos emitido a ciudadanos de EE.UU. y ciertas personas autorizadas a trabajar en EE.UU. para reportar salarios, acceder a beneficios y establecer historial crediticio. Un ITIN, por otro lado, es un número de procesamiento fiscal emitido por el IRS a personas que no son elegibles para un SSN pero necesitan presentar declaraciones de impuestos en EE.UU.
Puntos clave a tener en mente:
- El ITIN también tiene 9 dígitos y generalmente comienza con el número 9, en el formato 9XX-XX-XXXX
- El SSN es emitido por la Administración del Seguro Social, mientras que el ITIN es emitido por el IRS
- Un SSN generalmente se emite a personas autorizadas a trabajar en EE.UU., mientras que un ITIN se usa por personas que necesitan cumplir obligaciones fiscales pero no son elegibles para un SSN
- Un ITIN por sí solo no autoriza empleo en EE.UU.
Tanto los SSN como los ITIN pueden ser aceptados por algunas instituciones financieras para abrir cuentas de cheques o ahorros, sujeto a las políticas de cada institución.
¿Puedo abrir una cuenta bancaria sin SSN?
Las políticas varían por institución financiera, pero puede ser posible. Puede ser un desafío para inmigrantes recién llegados abrir una cuenta bancaria sin SSN; sin embargo, algunas instituciones ofrecen alternativas.
Por ejemplo, ciertos bancos pueden permitir abrir cuentas en persona usando un ITIN. Algunas cooperativas de crédito enfocadas en la comunidad pueden aceptar ya sea un SSN o un ITIN. Otros proveedores, como Común, pueden ofrecer apertura de cuenta digital con más de 100 IDs latinoamericanas válidas.
Resultados pueden variar. Para una lista completa de IDs elegibles y requisitos de solicitud, consulta la información en el Centro de Ayuda de Común.
¿Cómo puedes proteger tu número de Seguro Social?
Tu SSN es información muy sensible, y protegerlo es importante para reducir el riesgo de robo de identidad. Algunos consejos generales:
- Siempre que sea posible, evita cargar la tarjeta física. Intenta mantener el documento en un lugar seguro en casa
- Evita compartir tu SSN a menos que sea necesario y confíes en la parte que lo solicita
- Monitorea tus cuentas financieras e informes de crédito regularmente para detectar actividad no autorizada
- Contacta a la Comisión Federal de Comercio (FTC) si sospechas que tu SSN ha sido comprometido
Como inmigrante recién llegado, lidiar con la documentación puede sentirse abrumador. Sin embargo, la buena noticia es que no necesariamente tienes que esperar a tener un SSN para comenzar a atender tus necesidades bancarias en EE.UU. La app de Común está disponible en español. Visita comun.app para conocer los requisitos.
Preguntas frecuentes
¿Se puede cambiar un número de Seguro Social?
Generalmente no, excepto en algunos casos excepcionales según lo determine la Administración del Seguro Social.
¿Los niños nacidos en EE.UU. reciben automáticamente un SSN?
El SSN no se emite automáticamente, pero puede solicitarse cuando se registra el nacimiento.
¿Cuántos dígitos tiene un ITIN?
Un ITIN tiene 9 dígitos y generalmente comienza con el número 9.
¿Es obligatorio tener un SSN para vivir en EE.UU.?
No, el SSN no es requerido para la residencia.
¿Puedo usar el número de Seguro Social de otra persona?
No, es ilegal y puede resultar en graves consecuencias legales.
Viviendo en Estados Unidos
Cómo construir una base financiera sólida en los EE.UU.
8 min de lectura
Construir una base financiera sólida en EE.UU. empieza con tres pilares: un presupuesto realista, manejo responsable de deudas, y ahorro constante para emergencias y metas a largo plazo. Una cuenta sin cuota mensual, como la de Común, facilita mantener el control sin perder dinero en comisiones.
Comienza tu viaje financiero: Ahorros
Crear una cuenta de ahorros y establecer un fondo de emergencia son pasos cruciales en la construcción de una base financiera sólida. Un fondo de emergencia asegura que tengas una red de seguridad para gastos inesperados, evitando un revés financiero. Estos pasos son esenciales para manejar tu vida financiera de manera efectiva.
Comienza con ahorros
Abrir una cuenta de ahorros es sencillo y te proporciona un lugar seguro para guardar tu dinero. Muchos bancos ofrecen cuentas de ahorros con tasas de interés competitivas que ayudan a que tu dinero crezca con el tiempo. Al construir una base financiera sólida, los inmigrantes en los EE.UU. deben considerar los siguientes tres tipos de cuentas de ahorro. Cada tipo ofrece características y beneficios únicos que pueden ayudar en diferentes aspectos de la planificación financiera:
Cuentas de Ahorro Tradicionales
Las cuentas de ahorro tradicionales son ofrecidas por la mayoría de los bancos y cooperativas de crédito y son un buen punto de partida para quienes buscan ahorrar dinero de manera segura.
Características Clave:
- Accesibilidad: Fácilmente accesible a través de cajeros automáticos, banca en línea y sucursales bancarias.
- Tasas de Interés: Ofrecen tasas de interés más bajas en comparación con otros tipos de cuentas de ahorro, pero los fondos están seguros y asegurados por la FDIC hasta $250,000 por depositante.
- Requisitos de Saldo Mínimo: A menudo tienen bajos o nulos requisitos de saldo mínimo.
Beneficios:
- Ideal para fondos de emergencia y ahorros a corto plazo.
- Los fondos son líquidos y pueden accederse fácilmente sin penalizaciones.
- Proporciona un lugar seguro para guardar dinero mientras ganas una pequeña cantidad de interés.
Cuentas de Ahorro de Alto Rendimiento
Las cuentas de ahorro de alto rendimiento ofrecen tasas de interés más altas en comparación con las cuentas de ahorro tradicionales, mejorando el tiempo que toma hacer crecer tu dinero. Generalmente están disponibles a través de bancos en línea, los cuales pueden ofrecer mejores tasas debido a sus menores costos operativos.
Características Clave:
- Tasas de Interés Altas: Ofrecen tasas de interés significativamente más altas, lo que significa más ganancias en tus depósitos.
- Acceso en Línea: Generalmente se gestionan en línea, proporcionando un acceso y manejo conveniente.
- Requisitos de Saldo Mínimo: Pueden tener requisitos de saldo mínimo más altos para ganar las mejores tasas.
Beneficios:
- Mejor para metas de ahorro a mediano plazo debido a las mayores ganancias por intereses.
- Adecuado para construir un fondo de emergencia que pueda crecer con el tiempo.
- A menudo vienen con menos tarifas en comparación con los bancos tradicionales.
Certificados de Depósito (CDs)
Los Certificados de Depósito (CDs) son cuentas de depósito a plazo que ofrecen tasas de interés más altas a cambio de dejar tu dinero por un período de tiempo fijo. Esta es una gran opción para alguien que no necesita acceder a su dinero durante un período más largo.
Características Clave:
- Términos Fijos: El dinero debe permanecer en la cuenta por un término específico, que varía desde unos meses hasta varios años.
- Tasas de Interés Altas: Los CDs ofrecen tasas de interés más altas que una cuenta de ahorro tradicional o de alto rendimiento, particularmente con términos más largos.
- Penalizaciones por Retiro Anticipado: Retirar dinero antes de que termine el plazo puede resultar en penalizaciones significativas.
Beneficios:
- Funciona mejor para una meta de ahorro a largo plazo que no requiere acceso inmediato a los fondos.
- Proporciona un retorno de inversión predecible con tasas de interés garantizadas.
- Fomenta el ahorro disciplinado debido a las penalizaciones por retiro anticipado.
Construyendo un Fondo de Emergencia
Calcular un fondo de emergencia basado en tu ingreso involucra algunos pasos clave para asegurar que tengas un colchón financiero que pueda cubrir gastos inesperados. Aquí te explicamos cómo determinar una buena cantidad para tu fondo de emergencia:
- Determina tus Gastos Mensuales
Comienza calculando tus gastos mensuales esenciales. Estos típicamente incluyen pagos de alquiler o hipoteca, servicios (electricidad, agua, gas, internet), alimentos y suministros para el hogar, transporte (pagos del auto, seguros, gasolina, transporte público), pagos mínimos de deudas (tarjetas de crédito, préstamos), costos de salud (medicamentos, visitas al médico) y otros gastos necesarios (cuidado infantil, cuidado personal básico). - Calcula tus Gastos Mensuales Totales
Suma tus gastos mensuales esenciales para encontrar tus gastos y el costo total mensual de vida. Por ejemplo, si tus gastos mensuales son de $2,500, este es tu punto de referencia para calcular tu fondo de emergencia. - Decide el Número de Meses a Cubrir
Los asesores financieros generalmente recomiendan ahorrar lo suficiente para cubrir entre 3 y 6 meses de gastos de vida moderados. La cantidad exacta depende de tu situación personal, estabilidad laboral y nivel de comodidad. Para aquellos con ingresos más estables y menor riesgo de pérdida de empleo, tres meses pueden ser suficientes. Aquellos con ingresos menos estables o mayor riesgo pueden apuntar a seis meses o más. - Calcula tu Fondo de Emergencia
Puedes multiplicar tus gastos mensuales totales por el número de meses que deseas cubrir. Usando el ejemplo anterior:
- Tres meses: $2,500 x 3 = $7,500
- Seis meses: $2,500 x 6 = $15,000
- Ajusta según Factores Personales
Considera cualquier factor adicional que pueda afectar tus necesidades:
- Dependientes: Si tienes hijos u otros dependientes, quizás quieras ahorrar más.
- Condiciones de Salud: Si tienes gastos médicos continuos, inclúyelos.
- Industria Laboral: Si trabajas en una industria propensa a despidos, considera un fondo más grande.
Construir un fondo de emergencia es un paso esencial hacia la seguridad financiera. Al calcular cuidadosamente tus gastos mensuales, determinar la cantidad de meses que necesitas cubrir y ajustar según factores personales, puedes crear un colchón financiero que te proteja contra gastos inesperados. Ya sea que apuntes a tres o seis meses de cobertura, tener un fondo de emergencia te brindará tranquilidad y estabilidad, asegurando que estés preparado para los desafíos financieros que puedan surgir.
Domina tu flujo de efectivo y presupuesto
El manejo efectivo del flujo de efectivo y el presupuesto son fundamentales para mantener las finanzas personales y la estabilidad financiera. Al rastrear tus ingresos y gastos, puedes tomar decisiones financieras informadas y evitar gastar de más.
- Rastrea tus ingresos y gastos: Crea un registro detallado de tus ingresos mensuales y clasifica tus gastos. Esto te ayudará a entender a dónde va tu dinero e identificar áreas donde puedes reducir costos.
- Establece un presupuesto realista: Desarrolla un presupuesto mensual que priorice los gastos esenciales, ahorros e inversiones. Seguir un presupuesto asegura que vivas dentro de tus posibilidades y apartes dinero para necesidades futuras.
- Aborda las deudas y construye tu crédito: La gestión de deudas es un componente crítico de la salud financiera. Enfócate en eliminar las deudas de alto interés, como las de tarjetas de crédito, y trabaja para construir un buen historial crediticio.
- Deuda de alto interés: Prioriza el pago de cualquier deuda de alto interés que tengas. Esto te mantendrá más líquido con una mejor oportunidad para ahorrar e invertir en un período más corto de tiempo.
- Construye y mantén un buen crédito: Un buen puntaje de crédito abre puertas a mejores oportunidades financieras. Si pagas tus facturas a tiempo y mantienes bajos los saldos de tus tarjetas de crédito, puedes evitar contraer deudas innecesarias y tener un historial financiero exitoso.
Dominar tu flujo de efectivo y presupuesto es crucial para la estabilidad financiera. Al rastrear diligentemente tus ingresos y gastos, puedes tomar decisiones informadas y evitar gastar de más. Establecer un presupuesto realista te ayuda a priorizar los gastos esenciales, ahorros e inversiones, asegurando que vivas dentro de tus posibilidades. La gestión efectiva de deudas y la construcción de un buen crédito también son componentes clave, ya que reducen las cargas financieras y abren mejores oportunidades. Juntas, estas prácticas sientan las bases para un futuro financiero seguro y próspero.
Invierte en tu futuro: Ahorros para jubilación y educación
Invertir en tu futuro es vital para la seguridad financiera a largo plazo. Comienza a ahorrar para la jubilación y considera los planes de ahorro para la educación si tienes hijos.
- Planificación para la jubilación: Contribuye dinero a cuentas de jubilación como un 401(k) o una IRA. Estas cuentas ofrecen ventajas fiscales y ayudan a garantizar que tengas suficiente dinero para vivir cómodamente en tus años posteriores.
- Ahorra para la educación: Los gastos educativos pueden ser significativos. Comienza un plan de ahorro universitario, como un plan 529, para ahorrar para los gastos educativos de tus hijos. Estos planes ofrecen beneficios fiscales y pueden aliviar la carga financiera de la educación superior.
- Explora fondos mutuos: Los fondos mutuos son una excelente manera de diversificar tus inversiones y hacer crecer tu riqueza con el tiempo. Ofrecen gestión profesional y una gama de opciones de inversión para adaptarse a diferentes niveles de riesgo.
Busca orientación profesional: Asesores financieros y profesionales de impuestos
Navegar por las complejidades de las finanzas personales puede ser desalentador. Si buscas consejo de un asesor financiero o un profesional de impuestos, pueden ayudarte a tomar decisiones mejor informadas y optimizar tu salud financiera.
- Consulta a asesores financieros: Un asesor financiero puede ayudarte a crear un plan financiero personalizado, establecer metas financieras realistas y brindarte asesoramiento sobre inversiones y ahorros.
- Trabaja con profesionales de impuestos: Los profesionales de impuestos pueden ayudarte a comprender tu responsabilidad fiscal, maximizar tus deducciones y asegurarte de cumplir con las leyes fiscales. Esto puede ahorrarte dinero y prevenir problemas legales.
Invertir en tu futuro es esencial para lograr la seguridad financiera a largo plazo. Al contribuir a cuentas de jubilación y establecer planes de ahorro para la educación, puedes asegurarte una jubilación cómoda y aliviar la carga financiera de la educación superior de tus hijos. Explorar los fondos mutuos te permite diversificar y hacer crecer tu riqueza. Además, buscar orientación profesional de asesores financieros y profesionales de impuestos puede ayudarte a tomar decisiones informadas y optimizar tu situación financiera, poniéndote en el camino hacia un futuro seguro y próspero.
Construye tu sueño americano: Asegura tu futuro financiero hoy
Construir una base financiera sólida en los EE.UU. es esencial para los inmigrantes que buscan alcanzar estabilidad y prosperidad. Al crear una cuenta de ahorros, establecer un fondo de emergencia, manejar tu flujo de efectivo y presupuestar sabiamente, puedes asegurar tu futuro financiero. Además, invertir en planes de ahorro para la jubilación y la educación, así como buscar orientación profesional de asesores financieros y profesionales de impuestos, fortalecerá aún más tu base financiera. Estos pasos no solo proporcionan seguridad financiera inmediata, sino que también allanan el camino para el éxito financiero a largo plazo. Recuerda, cada pequeño paso que tomes hoy contribuye a un futuro financiero estable y próspero en los EE.UU.
¿Cuáles son los pilares de una base financiera sólida?
Un presupuesto que priorice gastos esenciales, manejo de deudas que evite intereses innecesarios, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debería tener ahorrado para emergencias?
Generalmente se recomienda tener entre 3 y 9 meses de gastos básicos cubiertos, aunque el monto exacto depende de tu situación personal.
¿Cómo elijo una cuenta bancaria que apoye mis metas financieras?
Busca una cuenta sin cuota mensual, sin saldo mínimo, y con herramientas que faciliten el seguimiento de tus gastos — cada comisión evitable es dinero que se queda en tu presupuesto.
Preguntas frecuentes
¿Cuáles son los pilares básicos de la estabilidad financiera?
Un presupuesto realista, manejo responsable de deudas, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debo ahorrar para un fondo de emergencia?
Generalmente entre 3 y 9 meses de gastos básicos, dependiendo de tu situación personal.
¿Por qué es importante evitar comisiones bancarias innecesarias?
Cada comisión que pagas es dinero que no puedes destinar a tus metas financieras — con el tiempo, estas comisiones suman cientos de dólares al año.
¿Común me ayuda a construir una base financiera sólida?
Sí — no cobra cuota mensual ni exige saldo mínimo, y ofrece herramientas como notificaciones en tiempo real para monitorear tus gastos.
¿Es necesario tener un buen historial de crédito en EE.UU.?
Ayuda a acceder a mejores tasas en préstamos y tarjetas, pero no es un requisito para abrir una cuenta bancaria básica.
¿Por dónde empiezo si no tengo ningún ahorro todavía?
Empieza con montos pequeños y constantes — incluso $20-30 por semana se acumulan de forma significativa con el tiempo.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


