
Pagos instantáneos
Transferencias de Dinero en Tiempo Real: Cómo Funcionan las Transferencias Instantáneas
En nuestra economía digital de ritmo acelerado, la demanda de transacciones financieras rápidas nunca ha sido mayor. Las transferencias de dinero en tiempo real, comúnmente conocidas como transferencias instantáneas, han revolucionado la forma en que movemos el dinero, ofreciendo una velocidad y conveniencia sin precedentes. A diferencia de los métodos bancarios tradicionales, que pueden tardar días en procesarse, las transferencias en tiempo real permiten que los fondos se envíen y reciban casi al instante. Este artículo profundiza en la mecánica de la red de Pagos en Tiempo Real (RTP, por sus siglas en inglés), la compara con otros tipos de pago, examina el papel de las aplicaciones de transferencia instantánea y explora los beneficios de esta creciente tecnología financiera.
8 min read

22 Aug 2024

Las transferencias en tiempo real permiten que el dinero esté disponible casi de inmediato, a diferencia de métodos tradicionales que tardan días. Con Común, la mayoría de las remesas internacionales llegan en minutos.
¿Qué es la Red de Pagos en Tiempo Real (RTP)?
La red de Pagos en Tiempo Real (RTP) es una infraestructura financiera avanzada diseñada para facilitar las transferencias de dinero instantáneas en tiempo real. Introducida por The Clearing House en 2017, la red RTP permite la transferencia inmediata de fondos entre instituciones financieras participantes. Este sistema opera las 24 horas del día, los 365 días del año, lo que garantiza que las transacciones puedan realizarse en cualquier momento, incluidos fines de semana y días festivos.
Las características clave de la red RTP incluyen:
- Disponibilidad Inmediata de Fondos: Los fondos están disponibles para el destinatario en segundos después de iniciar la transacción.
- Comunicación Mejorada: El sistema RTP admite mensajería detallada, lo que permite a los remitentes y destinatarios intercambiar información sobre el pago.
- Mayor Seguridad: Las medidas avanzadas de cifrado y autenticación ayudan a proteger las transacciones contra fraudes.
Características Clave de la Red RTP
- Velocidad: Las transacciones se completan en segundos, proporcionando disponibilidad inmediata de fondos al destinatario.
- Seguridad: La red RTP emplea protocolos avanzados de cifrado y autenticación para garantizar la seguridad de las transacciones.
- Transparencia: Las actualizaciones y confirmaciones en tiempo real permiten que ambas partes sigan el estado de sus pagos al instante.
- Interoperabilidad: La red RTP está diseñada para funcionar sin problemas con varias instituciones financieras, lo que permite una amplia compatibilidad y adopción.
La red RTP está diseñada para admitir una variedad de tipos de pago, incluidos los pagos de persona a persona (P2P), de empresa a empresa (B2B) y de empresa a consumidor (B2C), lo que la convierte en una herramienta versátil para las operaciones financieras modernas.
¿Cómo Funcionan los Pagos en Tiempo Real?
Los pagos en tiempo real revolucionan la experiencia bancaria tradicional al permitir transferencias de dinero instantáneas. Esta eficiencia es posible gracias a la tecnología avanzada y los protocolos de comunicación seguros. A continuación, se presenta un análisis detallado de cómo funcionan los pagos en tiempo real.
El Proceso de los Pagos en Tiempo Real
La mecánica de los pagos en tiempo real implica varios pasos clave, que garantizan tanto la velocidad como la seguridad:
Iniciación del Pago
- El remitente inicia un servicio de pago a través de la plataforma en línea de su banco o una aplicación móvil.
- Se ingresan detalles esenciales como la información de la cuenta del destinatario, el monto y el propósito del pago.
Validación y Autenticación
- El banco del remitente valida los detalles del pago y autentica la identidad del remitente.
- La verificación incluye comprobar que haya fondos suficientes en la cuenta del remitente para cubrir la transacción.
Transmisión del Pago
- Una vez validado, el pago se transmite a través de la red RTP.
- La red RTP facilita el intercambio de datos en tiempo real entre los bancos del remitente y del destinatario.
Procesamiento del Banco Receptor
- El banco receptor recibe las instrucciones de pago y verifica su autenticidad.
- Luego, el banco receptor acredita la cuenta del destinatario con el monto especificado.
Confirmación en Tiempo Real
- Tanto el remitente como el destinatario reciben notificaciones en tiempo real que confirman la transacción exitosa.
- Esta transparencia asegura que ambas partes estén al tanto del estado del pago de inmediato.
Plataforma digital financiera diseñada para tu vida en USA
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Infraestructura Técnica Detrás de los Pagos en Tiempo Real
El funcionamiento fluido de los pagos en tiempo real depende de una infraestructura técnica robusta. Los componentes clave incluyen:
- Pasarelas de Pago: Facilitan la transferencia de datos de pago entre los bancos y la red RTP.
- APIs (Interfaces de Programación de Aplicaciones): Permiten que los bancos integren sus sistemas con la red RTP, asegurando una comunicación y procesamiento de transacciones sin problemas.
- Protocolos de Cifrado: Protegen los datos de la transacción durante la transmisión, evitando el acceso no autorizado.
- Sistemas de Detección de Fraude: Algoritmos avanzados y modelos de aprendizaje automático monitorean las transacciones en tiempo real para detectar y prevenir actividades fraudulentas.
Medidas de Seguridad en los Pagos en Tiempo Real
Garantizar la seguridad de los pagos en tiempo real es fundamental. Se implementan varias capas de seguridad para proteger las transacciones:
- Autenticación Multifactor (MFA): Se requiere que los usuarios verifiquen su identidad mediante varios métodos de autenticación, como contraseñas, datos biométricos o códigos de un solo uso.
- Cifrado: Todos los datos de las transacciones se cifran durante la transmisión para evitar la interceptación y el acceso no autorizado.
- Tokenización: La información sensible, como los números de cuenta, se reemplaza con tokens únicos que solo pueden ser interpretados por partes autorizadas.
- Monitoreo Continuo: Las transacciones se monitorean continuamente en tiempo real para detectar cualquier patrón inusual que pueda indicar actividad fraudulenta.
Ejemplos de Casos de Uso de Pagos en Tiempo Real
Los pagos en tiempo real se utilizan en diversos escenarios, mejorando la eficiencia de las transacciones financieras en diferentes sectores:
- Transferencias de Persona a Persona (P2P): Amigos y familiares pueden enviarse dinero al instante, independientemente del banco que utilicen.
- Pagos de Empresa a Empresa (B2B): Las empresas pueden pagar a proveedores y socios de inmediato, mejorando la gestión del flujo de caja y las operaciones comerciales.
- Pagos de Empresa a Consumidor (B2C): Las empresas pueden pagar a empleados, contratistas o proveedores de servicios al instante, asegurando una compensación oportuna.
- Transacciones de Comercio Electrónico: Los minoristas en línea pueden recibir pagos al instante, lo que permite un procesamiento y envío de pedidos más rápido.
Ventajas de los Pagos en Tiempo Real
Los beneficios de los pagos en tiempo real son multifacéticos y ofrecen ventajas significativas sobre los métodos de pago tradicionales:
- Velocidad: Las transacciones instantáneas eliminan los períodos de espera para que los fondos estén disponibles.
- Conveniencia: Las transacciones se pueden realizar en cualquier momento, desde cualquier lugar, sin las restricciones de los horarios bancarios.
- Eficiencia: Simplifica las operaciones financieras tanto para individuos como para empresas, reduciendo el tiempo y el esfuerzo necesarios para procesar pagos.
- Transparencia: Las notificaciones y confirmaciones inmediatas mantienen a todas las partes informadas en tiempo real.
Los pagos en tiempo real representan un avance significativo en la industria financiera, ofreciendo una forma fluida, segura y eficiente de transferir fondos. A medida que la adopción de los sistemas de pago en tiempo real continúa creciendo, los beneficios serán cada vez más generalizados, transformando la forma en que manejamos las transacciones financieras.
RTP vs. Otros Tipos de Pago
Los pagos en tiempo real (RTP) ofrecen una ventaja distintiva sobre los métodos de pago tradicionales al proporcionar un procesamiento de transacciones inmediato y disponibilidad de fondos. Para comprender el alcance completo de los beneficios de los RTP, es útil compararlos con otros tipos de pago comunes: transferencias de la Cámara de Compensación Automatizada (ACH) y Pagos Inmediatos.
RTP vs. ACH
Las transferencias de la Cámara de Compensación Automatizada (ACH) han sido un pilar en las transacciones financieras durante décadas. Sin embargo, los RTP ofrecen varias mejoras que los convierten en una opción superior en muchos escenarios. Aquí hay una comparación:
- Velocidad:
- RTP: Las transacciones se procesan al instante, con fondos disponibles para el destinatario en segundos.
- ACH: Las transacciones generalmente tardan de uno a tres días hábiles en liquidarse, ya que se procesan en lotes.
- Disponibilidad:
- RTP: Opera las 24 horas del día, los 365 días del año, lo que permite realizar transacciones en cualquier momento, incluidos fines de semana y días festivos.
- ACH: Limitado a días y horas hábiles, sin procesamiento los fines de semana ni días festivos.
- Costo:
- RTP: Aunque los costos pueden variar, las transacciones RTP suelen tener tarifas competitivas, que pueden ser más bajas que las de los servicios ACH acelerados.
- ACH: Generalmente son de menor costo para transacciones estándar, pero las transferencias ACH aceleradas pueden incurrir en tarifas más altas.
- Transparencia:
- RTP: Proporciona confirmaciones de transacciones en tiempo real y capacidades de mensajería detalladas, mejorando la transparencia.
- ACH: Las notificaciones suelen retrasarse, y los mensajes detallados de transacciones no son tan sólidos.
- Casos de Uso:
- RTP: Ideal para pagos urgentes, transferencias entre personas (P2P) y transacciones comerciales que requieren disponibilidad inmediata de fondos.
- ACH: Adecuado para nóminas regulares, pagos de facturas y transacciones en masa donde la disponibilidad inmediata no es crítica.
RTP vs. Pagos Inmediatos
Los pagos inmediatos, como los facilitados por redes de tarjetas de crédito o ciertos servicios de pago digital, también ofrecen tiempos de procesamiento rápidos. Así es como se comparan con RTP:
- Tiempo de Procesamiento:
- RTP: Las transacciones se liquidan al instante, proporcionando disponibilidad inmediata de fondos.
- Pagos Inmediatos: A menudo se procesan en segundos o minutos, pero los tiempos de liquidación pueden variar según el proveedor de servicios.
- Costo:
- RTP: Generalmente más rentable, especialmente para transacciones de alto valor, ya que las tarifas suelen ser más bajas en comparación con las tarifas de procesamiento de tarjetas de crédito.
- Pagos Inmediatos: Las transacciones con tarjeta de crédito pueden incurrir en tarifas más altas debido a los cargos de procesamiento y tarifas de intercambio.
- Seguridad:
- RTP: Emplea cifrado avanzado, autenticación multifactor y monitoreo continuo para la detección de fraudes.
- Pagos Inmediatos: Las medidas de seguridad varían según el proveedor, pero generalmente incluyen cifrado y monitoreo de fraudes.
- Uso:
- RTP: Se utiliza para una amplia gama de transacciones, incluidas las transferencias P2P, pagos B2B y B2C.
- Pagos Inmediatos: Comúnmente utilizados para transacciones de consumo, compras en línea y pagos de pequeñas empresas.
- Disponibilidad:
- RTP: Siempre disponible, independientemente de la hora o el día.
- Pagos Inmediatos: La disponibilidad depende del proveedor de servicios, pero muchos ofrecen procesamiento casi instantáneo.
Al comprender estas comparaciones, queda claro que los RTP aportan un nivel de eficiencia, conveniencia y seguridad que los métodos de pago tradicionales no pueden igualar. Como resultado, los RTP están ganando popularidad tanto para transacciones financieras personales como comerciales.
Aprende mas sobre los diferentes tipos de transferencias bancarias
Aplicaciones de Transferencia Instantánea
Además de los canales bancarios tradicionales, las aplicaciones de transferencia instantánea han surgido como herramientas populares para facilitar las transferencias de dinero en tiempo real. Estas aplicaciones aprovechan la red de Pagos en Tiempo Real (RTP) y otras tecnologías de pago en tiempo real para proporcionar a los usuarios formas rápidas y convenientes de enviar y recibir fondos. Exploremos algunas de las aplicaciones de transferencia instantánea más utilizadas y cómo funcionan.
Aplicaciones de Transferencia Instantánea Populares
- Venmo: Una aplicación ampliamente utilizada que permite a los usuarios enviar y recibir dinero con amigos y familiares, con una interfaz similar a las redes sociales para mayor conveniencia.
- Zelle: Integrada con los principales bancos, Zelle ofrece transferencias directas de banco a banco, lo que la hace conveniente para los usuarios con cuentas en instituciones financieras participantes.
- Común App: Común es una recién llegada al mercado de aplicaciones de transferencia instantánea, ganando atención por su interfaz fácil de usar y su enfoque en servicios financieros impulsados por la comunidad inmigrante. Con Común, los usuarios pueden enviar dinero al instante a amigos, familiares y negocios, mientras acceden a una gama de funciones diseñadas para empoderar financieramente a las comunidades.
Estas aplicaciones han hecho que las transferencias instantáneas sean accesibles a un público más amplio, simplificando el proceso de enviar y recibir dinero.
Conclusión
Las transferencias de dinero en tiempo real, facilitadas por la red RTP y aplicaciones de transferencia instantánea como Venmo, Zelle y Común, ofrecen una velocidad, conveniencia y seguridad incomparables en las transacciones financieras. Con la disponibilidad inmediata de fondos, operación las 24 horas del día y interfaces fáciles de usar, estas tecnologías están transformando la forma en que gestionamos nuestras finanzas. Adoptar las transferencias en tiempo real abre nuevas posibilidades para interacciones financieras eficientes e inclusivas, empoderando a individuos y empresas en todo el mundo.
¿Cómo funcionan las transferencias de dinero en tiempo real?
Usan redes de pago que procesan y confirman la transacción casi instantáneamente, en lugar de esperar los ciclos de procesamiento tradicionales de varios días.
¿Qué transferencias de Común son instantáneas?
La mayoría de las remesas internacionales llegan en minutos. Los tiempos de transferencias bancarias tradicionales (como ACH) siguen tomando de 3 a 5 días hábiles.
¿Qué ventajas tienen las transferencias en tiempo real?
Acceso más rápido al dinero, útil en emergencias o cuando tu familia necesita el dinero de inmediato.
Preguntas frecuentes
¿Qué significa que una transferencia sea "en tiempo real"?
Que el dinero está disponible para el destinatario casi inmediatamente después de enviarse, en lugar de esperar días.
¿Las remesas de Común son instantáneas?
La mayoría llega en minutos, dependiendo del país y método de entrega elegido.
¿Todas las transferencias con Común son instantáneas?
No, las transferencias ACH tradicionales siguen tomando de 3 a 5 días hábiles; las remesas internacionales suelen ser más rápidas.
¿Por qué algunas transferencias tardan más que otras?
Depende de la red de pago usada — ACH sigue ciclos de procesamiento de varios días, mientras que las redes de remesas modernas procesan en minutos.
¿Necesito hacer algo especial para que mi transferencia sea instantánea?
No, la velocidad depende del método que elijas dentro de la app al momento de enviar.
¿Las transferencias en tiempo real tienen algún costo adicional?
El costo depende del servicio específico que uses; revisa siempre la tarifa mostrada antes de confirmar tu envío.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Cuenta corriente
El Impacto de las Aplicaciones de Transferencia de Dinero en las Remesas Globales
8 min de lectura
Las aplicaciones de transferencia de dinero han revolucionado las remesas globales: redujeron el costo promedio de envíor del 9% al 6% en una década, aceleraron los tiempos de 3-5 días a minutos, y democratizaron el acceso para millones de inmigrantes sin cuenta bancaria. Para Latinoamérica, que recibe más de $150 mil millones anuales en remesas, este cambio es transformador.
Las remesas — el dinero que los inmigrantes envían a sus familias en sus países de origen — representan una de las fuentes de financiamiento más importantes para las economías en desarrollo. Con el surgimiento de las aplicaciones móviles de transferencia, este ecosistema está experimentando una transformación sin precedentes.
El ecosistema de remesas antes de las apps digitales
Antes de las aplicaciones digitales, enviar dinero al extranjero significaba principalmente ir a una sucursal de Western Union o MoneyGram, pagar comisiones de 8-15% del monto enviado, esperar entre 3 y 5 días hábiles, y en muchos casos, el receptor también tenía que ir personalmente a una sucursal. Para comunidades rurales o personas sin documentos de identidad fácil acceso, esto representaba barreras significativas tanto para el emisor como para el receptor.
Cómo las apps transformaron las remesas
Las aplicaciones de transferencia digital cambiaron las reglas del juego de varias maneras fundamentales. En cuanto a reducción de costos, servicios como Wise, Remitly y Xoom compiten agresivamente en comisiones, llevando el costo promedio de envíor hacia países latinoamericanos por debajo del 4-5%, comparado con el 8-12% de los operadores tradicionales. Sobre velocidad e inmediatez, muchas transferencias ahora llegan en minutos en lugar de días, lo que es crucial cuando las familias necesitan el dinero urgentemente. La accesibilidad también revolucionó: todo se hace desde el celular, eliminando la necesidad de desplazarse a una sucursal física. Finalmente, la inclusión financiera creció porque algunas apps permiten que el receptor reciba el dinero en efectivo, en una cuenta bancaria, o incluso en ciertas tiendas locales, llegando a personas sin cuenta bancaria.
El impacto específico en Latinoamérica
Latinoamérica es una de las regiones que más remesas recibe en el mundo. México recibió más de $63 mil millones en 2023, representando aproximadamente el 4% de su PIB. Guatemala, El Salvador y Honduras dependen aún más de las remesas como porcentaje de su economía (entre 20-27% del PIB). Las apps han sido particularmente transformadoras en estas economías porque llegan directamente a teléfonos celulares en zonas rurales, reducen la brecha de intermediarios, y permiten mayor frecuencia de envíos (envíos pequeños más frecuentes en lugar de grandes cantidades mensuales).
Desafíos y limitaciones
A pesar de los avances, aún existen barreras importantes. La conectividad digital sigue siendo un problema en zonas rurales. Los requisitos de verificación de identidad excluyen a algunos usuarios. La educación financiera digital es fundamental para adoptar estas herramientas de forma segura. Además, la volatilidad de los tipos de cambio sigue afectando el valor real que reciben los beneficiarios.
El papel de plataformas como Común
En este ecosistema en transformación, plataformas como Común juegan un papel clave al ser el punto de entrada bancario para inmigrantes en EE.UU. Al ofrecer una cuenta sin SSN, Común permite que inmigrantes que antes operaban completamente en efectivo puedan acceder al sistema financiero digital, usar aplicaciones de transferencia, y enviar remesas de manera más eficiente y económica a sus familias.
Preguntas frecuentes sobre apps de transferencia y remesas
¿Cuál es la app más barata para enviar remesas a Latinoamérica?
Las comisiones varían por país de destino y monto. Generalmente Wise, Remitly y Xoom ofrecen las tasas más competitivas para destinos latinoamericanos. Para comparar, usa plataformas como Monito o FXcompared que muestran en tiempo real las mejores tarifas para tu corredor específico (ej. USD a MXN, USD a GTQ).
¿Cuánto tiempo tardan las transferencias digitales a Latinoamérica?
Depende del servicio y del método de entrega. Depósitos bancarios: 1-3 días hábiles en la mayoría de los casos. Entregas en efectivo (Remitly Express, Xoom en efectivo): minutos a pocas horas. Billeteras digitales locales (en países donde están disponibles): instantáneo.
¿Necesito cuenta bancaria en EE.UU. para usar apps de remesas?
Algunas apps aceptan tarjetas de débito prepago, pero la mayoría funciona mejor con una cuenta bancaria verificada. Común ofrece una cuenta que se puede abrir sin SSN y es compatible con aplicaciones de remesas, lo que facilita que inmigrantes sin documentos completos puedan enviar dinero de forma digital y a menor costo.
¿Son seguras las apps de transferencia internacional?
Sí, las principales apps están reguladas y supervisadas por el FinCEN (Financial Crimes Enforcement Network) en EE.UU. y por reguladores equivalentes en otros países. Usan encriptación avanzada y sistemas antifraude. Sin embargo, siempre verifica que la app tenga licencia como Money Services Business (MSB) antes de usarla.
¿Se puede enviar dinero a cualquier país desde estas apps?
No todas las apps llegan a todos los países. Wise cubre más de 80 países; Remitly está disponible hacia más de 170 países. Verifica la disponibilidad y las comisiones específicas para tu país de destino antes de registrarte. Algunos corredores específicos (como USD a CUP para Cuba) tienen limitaciones adicionales por regulaciones internacionales.
Envíos Internacionales
Las Transferencias de Dinero: De los Métodos Tradicionales a las Innovaciones Digitales
8 min de lectura
Las transferencias de dinero han evolucionado de métodos tradicionales como cheques y giros postales a soluciones digitales instantáneas. Con Común, la mayoría de las remesas internacionales llegan en minutos, sin necesidad de visitar una sucursal.
La evolución financiera de los métodos de transferencia de dinero desde prácticas tradicionales hasta innovaciones digitales marca un cambio crucial, revolucionando cómo pensamos y gestionamos nuestras finanzas en nuestras cuentas bancarias y más allá. Esta transición no es solo una cuestión de avance tecnológico; refleja un cambio fundamental en las expectativas de los usuarios, los estándares de seguridad y la conectividad global, especialmente en el ámbito de las transferencias de dinero internacionales y la integración sin fisuras de las cuentas bancarias.
Acelerando Transacciones: La Revolución Digital en las Transferencias de Dinero
La aparición de plataformas digitales y aplicaciones de transferencia de dinero ha transformado la velocidad y accesibilidad de las transacciones. Donde una vez las transferencias bancarias entre instituciones financieras tardarían días en completarse, las innovaciones digitales ahora facilitan transferencias de dinero instantáneas, permitiendo a los usuarios transferir dinero alrededor del mundo en solo unos pocos días hábiles o incluso al instante. Este cambio monumental en la conveniencia permite a los usuarios enviar dinero o transferir fondos de una cuenta bancaria a otra las 24 horas del día, los 7 días de la semana, sin la visita tradicional a un banco o cooperativa de crédito.
Estos cambios encapsulan el viaje de métodos tradicionales como las transferencias bancarias y transferencias de banco a banco a las innovaciones digitales que ahora dominan nuestro ecosistema financiero. A medida que continuamos explorando estos desarrollos, es evidente que las formas de transferir dinero, desde utilizar una tarjeta de débito para transferencias instantáneas hasta aprovechar las capacidades de aplicaciones de pago como Google Pay y Apple Pay, no solo están evolucionando; están siendo redefinidas para una nueva era de conectividad global y empoderamiento digital, haciendo de las aplicaciones de transferencia de dinero una herramienta indispensable en nuestra vida diaria.
Navegando las Transferencias de Dinero Internacionales: Consideraciones
Además, el aumento de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Es igualmente importante tener un conocimiento profundo del marco regulatorio que rodea las transferencias de dinero internacionales. Esto incluye estar consciente de las leyes contra el lavado de dinero (AML) y los diversos límites de transferencia impuestos por diferentes países. Estas regulaciones están diseñadas para prevenir crímenes financieros y asegurar la seguridad de las transacciones transfronterizas. Adherirse a estas leyes no solo ayuda a evitar complicaciones legales sino que también asegura que tus transacciones se procesen sin demoras innecesarias.
Además de elegir el servicio adecuado y entender las regulaciones, también es beneficioso estar al tanto de las tasas de cambio ofrecidas por diferentes servicios. Las tasas de cambio pueden afectar significativamente la cantidad final recibida en el otro extremo, especialmente en transacciones grandes. Además, considerar los tiempos de entrega es crucial, especialmente si la transferencia es sensible al tiempo. Mientras algunos servicios pueden transferir fondos casi al instante, otros pueden tardar varios días hábiles. Esto puede ser particularmente importante en situaciones de emergencia o al realizar pagos que tienen plazos estrictos.
Explorando Diferentes Opciones de Transferencia de Dinero: Wire, ACH y Más Allá
Los avances digitales también han introducido un nuevo nivel de seguridad y transparencia en las transferencias de dinero. Con tecnologías modernas de cifrado y autenticación, incluyendo características como la detección de fraudes, las transacciones financieras, ya sean transferencias internas, externas o incluso pagos en línea para compras en línea, son más seguras que nunca.
Las aplicaciones de transferencia de dinero se han convertido en un refugio seguro para las finanzas personales, ofreciendo seguimiento en tiempo real de las transacciones y asegurando que transferir dinero, desde una cuenta bancaria vinculada mediante transferencias de la Cámara de Compensación Automatizada (ACH) o depósito directo, permanezca seguro y sencillo. Las transferencias ACH destacan en eficiencia doméstica y rentabilidad, ideales para pagos regulares como salarios y facturas. Además, los métodos tradicionales como los cheques, depósitos en efectivo y giros postales retienen su utilidad para escenarios específicos, ofreciendo opciones tangibles en un mundo predominantemente digital.
El Auge de las Aplicaciones de Transferencia de Dinero de Persona a Persona (P2P)
Las aplicaciones de transferencia P2P han transformado fundamentalmente cómo intercambiamos dinero, haciendo las transacciones tan simples como enviar un mensaje. Estas aplicaciones permiten a los usuarios enviar fondos directamente a otros, utilizando solo una dirección de correo electrónico o número de teléfono, eliminando la necesidad de intermediarios. Entre la multitud de opciones disponibles, varias aplicaciones han ganado prominencia, cada una destacando por sus características distintivas.
Por ejemplo, algunas aplicaciones son celebradas por su integración con redes sociales, mejorando el aspecto social de las transferencias de dinero. Otras priorizan la seguridad, ofreciendo métodos avanzados de cifrado y autenticación para proteger las transacciones. También hay aplicaciones diseñadas para facilitar los pagos atraves de fronteras simplificando el proceso de enviar dinero internacionalmente al ofrecer tasas de cambio competitivas y comisiones bajas. Esta diversidad asegura que haya una aplicación de transferencia P2P adecuada para prácticamente cada necesidad y preferencia, reflejando la evolución dinámica y centrada en el usuario de la tecnología financiera.

Descifrando los Costos: Tarifas en las Transferencias de Dinero
El auge de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Entender las tarifas asociadas con las transferencias de dinero es pivotal para manejar tus finanzas de manera efectiva y evitar costos inesperados. El panorama de las tarifas de transferencia puede variar significativamente, abarcando cargos por servicio, tarifas de transacción y tarifas de conversión de moneda, entre otros. La transparencia en estas tarifas es crucial; por lo tanto, es esencial optar por servicios que ofrezcan información clara y directa sobre todos los costos involucrados.
Los cargos por servicio y las tarifas de transacción son a menudo los costos más visibles asociados con la transferencia de dinero. Estos pueden variar ampliamente dependiendo del proveedor y del método de transferencia elegido. Por ejemplo, las transferencias bancarias tradicionales podrían tener tarifas más altas en comparación con plataformas en línea o aplicaciones móviles. Las tarifas de conversión de moneda también juegan un papel significativo, especialmente en transferencias internacionales, donde el dinero necesita ser cambiado de una moneda a otra. Algunos servicios incorporan su beneficio en la tasa de cambio ofrecida, haciéndola menos favorable que la tasa de mercado. Esta práctica subraya la importancia de escudriñar las tasas de cambio proporcionadas y no solo las tarifas explícitas.
Este enfoque no solo ayuda a tomar decisiones informadas, sino que también ayuda a evitar cargos ocultos que pueden acumularse. Para minimizar estos costos, adoptar estrategias como seleccionar el método de transferencia más adecuado para tus necesidades—considerando factores como la velocidad, el destino y la cantidad—y comparar diligentemente a los proveedores para encontrar las mejores tarifas y las tarifas más bajas puede llevar a ahorros significativos. Al priorizar la transparencia y emplear estrategias para minimizar costos, los usuarios pueden navegar las complejidades de las transferencias de dinero de manera más confiada y económica.
Envía al extranjero con tranquilidad con tu cuenta Común¹
¡Abre tu cuenta en 3 minutos!
Conclusión
Para concluir, el cambio de métodos tradicionales a innovaciones digitales en el dominio de las transferencias de dinero representa un avance significativo en la gestión financiera. Las plataformas digitales y las aplicaciones de transferencia de dinero han revolucionado la forma en que enviamos dinero, proporcionando una conveniencia, velocidad y seguridad sin precedentes. Desde transferencias de cuenta bancaria sin interrupciones hasta el alcance global de las transferencias de dinero internacionales, estas soluciones digitales ofrecen una gama completa de servicios que atienden a nuestras diversas necesidades financieras.
Enfatizando la transparencia, estas plataformas minimizan las tarifas ocultas, haciendo que sea más fácil que nunca gestionar nuestras cuentas de ahorros y corrientes. Además, innovaciones como las transferencias instantáneas y la robusta tecnología de detección de fraudes han hecho que las aplicaciones de transferencia de dinero sean una opción confiable para los consumidores. A medida que continuamos adoptando estos avances digitales, la esencia de dominar las transferencias de dinero radica en aprovechar la tecnología para mejorar nuestras capacidades de finanzas personales, asegurando que podamos navegar con confianza y de manera económica las complejidades de las transacciones financieras modernas.
¿Cómo han cambiado las transferencias de dinero con el tiempo?
De cheques, giros postales y transferencias bancarias que tardaban días, a apps móviles que procesan pagos y remesas en minutos.
¿Qué ventajas tienen las transferencias digitales sobre los métodos tradicionales?
Mayor velocidad, seguimiento en tiempo real, y la posibilidad de enviar dinero sin salir de casa. Con Común, puedes enviar una remesa desde la app en cualquier momento.
¿Los métodos tradicionales siguen siendo útiles?
Sí, cheques y efectivo siguen siendo relevantes en ciertos casos, como cuando el destinatario no tiene cuenta bancaria digital.
Preguntas frecuentes
¿Por qué las transferencias digitales son más rápidas que las tradicionales?
Porque usan redes de procesamiento en tiempo real, en lugar de los ciclos de varios días de los métodos bancarios tradicionales.
¿Necesito ir a una sucursal para enviar dinero con Común?
No, todo el proceso se hace desde la app, sin necesidad de visitar ninguna ubicación física.
¿Los métodos tradicionales como el cheque siguen siendo válidos?
Sí, siguen siendo útiles en ciertos casos, aunque las apps digitales suelen ser más rápidas y convenientes.
¿Qué tan rápido llega una remesa enviada por Común?
La mayoría llega en minutos, dependiendo del país y método de entrega.
¿Puedo hacer seguimiento de mi transferencia en tiempo real?
Sí, la app te muestra el estado de tu transferencia mientras se procesa.
¿Es más seguro enviar dinero digitalmente que con cheque?
Ambos métodos tienen protecciones distintas; las apps digitales suelen ofrecer verificación y encriptación adicionales.
Cuenta corriente
El Futuro de los Servicios Bancarios: Tendencias a Observar
8 min de lectura
El futuro de la banca está definido por cinco tendencias clave: inteligencia artificial para personalización y detección de fraude, banca abierta (open banking) para portabilidad de datos financieros, pagos instantáneos 24/7, inclusión financiera digital para poblaciones no bancarizadas, y la creciente competencia de fintechs sobre bancos tradicionales. Para inmigrantes en EE.UU., estas tendencias significan mayor acceso y menores costos.
La industria bancaria global está atravesando su mayor transformación desde la invención de los cajeros automáticos en los años 60. La confluencia de tecnología, regulación y cambios en el comportamiento del consumidor está redefiniendo qué es un banco, quién puede ofrecer servicios financieros, y cómo interactúan las personas con su dinero.
Tendencia 1: Inteligencia Artificial y personalización
La IA está transformando la banca de varias maneras simultáneas. En detección de fraude, los algoritmos de machine learning analizan patrones de gasto en tiempo real para identificar transacciones sospechosas con mayor precisión que los sistemas tradicionales basados en reglas. En servicio al cliente, los chatbots y asistentes virtuales ya resuelven el 70-80% de consultas rutinarias sin intervención humana. En personalización, los bancos usan IA para ofrecer productos y consejos financieros adaptados al patrón de gasto individual de cada cliente. En crédito alternativo, algoritmos analizan datos no tradicionales (historial de pagos de renta, patrones de trabajo) para evaluar solvencia de personas sin historial crediticio formal — especialmente relevante para inmigrantes.
Tendencia 2: Open Banking (Banca Abierta)
El open banking permite que los usuarios compartan sus datos financieros de forma segura con terceros autorizados. Esto crea un ecosistema donde las aplicaciones de finanzas personales pueden agregar cuentas de múltiples bancos en una sola vista, otras empresas pueden verificar ingresos y saldo sin necesidad de extractos en papel, y los consumidores tienen mayor control y portabilidad de su historial financiero. En Europa ya es regulación obligatoria (PSD2); en EE.UU. la CFPB está implementando regulaciones similares. Para inmigrantes, el open banking puede facilitar que su historial financiero de su país de origen sea reconocido en EE.UU.
Tendencia 3: Pagos instantáneos 24/7
La infraestructura de pagos en EE.UU. está modernizándose. FedNow, lanzado por la Reserva Federal en 2023, permite pagos instantáneos entre bancos las 24 horas, los 7 días. Más de 1,000 instituciones financieras ya están conectadas. Esto significa que los depósitos directos de nómina podrían llegar instantáneamente, los pagos de facturas serían inmediatos, y las transferencias entre bancos no tardarían 1-3 días como ahora. Para trabajadores con ingresos variables (gig economy), el acceso instantáneo a fondos ganados es especialmente valioso.
Tendencia 4: Inclusión financiera digital
Globalmente, 1.4 mil millones de personas siguen sin acceso a servicios bancarios (unbanked). Las fintechs y bancos digitales están atacando este problema con requisitos de apertura más flexibles, servicios en múltiples idiomas, y verificación de identidad alternativa. En EE.UU., plataformas como Común demuestran que es posible ofrecer servicios bancarios completos a inmigrantes sin SSN, usando el celular como punto de acceso principal. Esta tendencia se acelerará: la competencia entre fintechs llevará a condiciones aún más accesibles.
Tendencia 5: El auge de las super-apps financieras
En Asia, apps como WeChat y Alipay ya ofrecen pagos, crédito, seguros, inversiones y comercio en una sola aplicación. Este modelo está llegando a Occidente. Cash App ya combina pagos, acciones e inversión en Bitcoin. PayPal integra crédito, ahorro e inversiones. El concepto de app bancaria única que gestiona toda la vida financiera del usuario está madurando. Para inmigrantes, las super-apps en español con capacidades de remesas integradas representan una oportunidad enorme.
Preguntas frecuentes sobre el futuro de la banca
¿Los bancos tradicionales desaparecerán con el auge digital?
Es poco probable una desaparición total. Los grandes bancos tienen ventajas estructurales: escala, regulación ya cumplida, y confianza acumulada por décadas. Lo más probable es una coexistencia donde los bancos tradicionales digitalizan sus operaciones y las fintechs escalan. Algunos bancos tradicionales ya adquieren fintechs exitosas para absorber innovación.
¿Las criptomonedas reemplazarán al sistema bancario?
Es improbable en el corto y mediano plazo. Las criptomonedas ofrecen innovaciones interesantes (especialmente en remesas), pero su volatilidad, complejidad regulatoria y barreras de adopción masiva limitan su potencial como reemplazo del sistema bancario. Las CBDCs (monedas digitales de bancos centrales) son una posibilidad más realista de digitalización del dinero a gran escala.
¿Cómo me afectarán estas tendencias como inmigrante en EE.UU.?
Positivamente. La competencia entre fintechs ya redujo costos y eliminó barreras de acceso. En los próximos años: más opciones de cuentas sin SSN, más servicios en español, remesas más baratas y rápidas, y potencialmente reconocimiento de tu historial financiero internacional en EE.UU. gracias al open banking.
¿Es seguro dejar mi dinero en un banco digital vs. un banco tradicional?
La protección del FDIC es igual para ambos: hasta $250,000 por titular si el banco es miembro. Común opera a través de Community Federal Savings Bank, miembro FDIC. Verifica siempre el respaldo FDIC de cualquier institución antes de abrir una cuenta. La seguridad tecnológica (encriptación, autenticación) tiende a ser igual o superior en bancos digitales modernos.
¿Qué es el open banking y cómo me beneficia?
Open banking significa que con tu permiso, diferentes aplicaciones financieras pueden acceder a tus datos bancarios. Prácticamente: puedes ver todas tus cuentas en una sola app, verificar tus ingresos digitalmente sin imprimir extractos, y en el futuro, que tu historial de pagos puntuales en tu país de origen sea considerado para acceder a crédito en EE.UU. Es una tendencia que beneficia especialmente a personas con historial financiero limitado en el sistema estadounidense.
Community
Cómo Común Genera Dinero: Una Mirada Transparente a Nuestro Negocio
8 min de lectura
Como la mayoría de las apps financieras que no cobran cuota mensual, Común genera ingresos principalmente a través de comisiones de intercambio (una pequeña tarifa que paga el comercio, no tú, cada vez que usas tu tarjeta de débito) y de las tarifas de remesas internacionales.
Fundado por cofundadores mexicanos que ellos mismos navegaron el sistema bancario como inmigrantes en los Estados Unidos, Común aporta una perspectiva única a los desafíos que enfrenta su público objetivo.
Veamos cómo Común se mantiene rentable a través de fuentes de ingresos innovadoras, estrategias de ahorro de costos y un profundo compromiso con sus clientes, enfatizando cómo estos factores contribuyen a la facilidad y los beneficios de la banca virtual para los recién llegados al mundo financiero.
Fuentes de Ingresos: Servicios Bancarios
Común no solo ofrece servicios bancarios esenciales¹, sino también funciones como remesas internacionales⁴, que brindan beneficios significativos para los clientes de Común. Común supervisa los flujos de efectivo y los canales de pago para asegurar transacciones eficientes y seguras. Los consumidores a menudo pagan altas tarifas de remesas con otros servicios, pero Común ofrece una alternativa rentable.
Este servicio es crucial para los inmigrantes que envían dinero regularmente a casa, aumentando el atractivo de Común como una solución bancaria que entiende y responde a las dinámicas financieras específicas de sus usuarios.
Estrategias de Ahorro de Costos: Inclusión Financiera
La ausencia estratégica de sucursales físicas permite a Común minimizar los costos operativos y maximizar las ganancias. Común asigna recursos para expandir su alcance y mejorar los servicios financieros para las familias inmigrantes latinas. Este ahorro se transfiere a los clientes a través de tarifas más bajas y mejores tasas, haciendo que los servicios financieros sean más accesibles. La plataforma digital de Común facilita el acceso bancario, ofreciendo servicios 24/7 que hacen que la gestión del dinero sea segura y eficiente desde cualquier navegador o aplicación.
Valores de la Empresa y Relación con el Cliente
Común defiende la inclusión financiera, particularmente entre la comunidad latina, posicionándose entre las empresas dedicadas a servir a las comunidades latinas y permitiendo la configuración de cuentas con diversas identificaciones internacionales. Esta inclusión fortalece la confianza y el entendimiento entre Común y sus clientes, fomentando un entorno bancario de apoyo.
Ventaja Competitiva
Al crear un banco digital centrado en el cliente que ofrece servicios en español y que acepta identificaciones no tradicionales, Común aborda específicamente las barreras que enfrentan los inmigrantes latinos. Este servicio personalizado no solo distingue a Común de sus competidores, sino que también profundiza la lealtad y la confianza de los clientes.
Público Objetivo
Común se enfoca en los inmigrantes latinos, un grupo a menudo ignorado por los bancos tradicionales. En su última ronda de financiamiento, Común recaudó $5 millones en junio de 2022 para desarrollar aún más sus servicios. Al ofrecer servicios financieros accesibles y empáticos, Común no solo satisface una necesidad significativa del mercado, sino que también empodera a sus clientes hacia una mayor estabilidad financiera e integración en la economía de EE. UU. South Park Commons, junto con Costanoa Ventures, ha sido fundamental en apoyar soluciones bancarias de inclusión financiera para las familias inmigrantes latinas en los Estados Unidos.
Conclusión
Los bancos virtuales como Común presentan una alternativa fácil de usar, rentable e inclusiva a la banca tradicional, particularmente beneficiosa para aquellos que son nuevos en la banca o están marginados por las instituciones financieras convencionales. Al enfocarse en la accesibilidad, la eficiencia de costos y los servicios orientados al cliente, Común no solo mantiene la rentabilidad, sino que también mejora significativamente la experiencia bancaria para sus usuarios.
Si Común no cobra cuota mensual, ¿cómo genera ingresos?
Principalmente a través de comisiones de intercambio — una tarifa pequeña que el comercio paga (no el usuario) cada vez que se usa la tarjeta de débito — y de las tarifas de remesas internacionales, que empiezan en $2.99 por transferencia.
¿Esto significa que uso Común "sin costo"?
El uso de tu cuenta corriente (sin cuota mensual, sin saldo mínimo) no tiene costo para ti. Las remesas internacionales sí tienen una tarifa, mostrada de forma transparente antes de confirmar cada envío.
¿Por qué es importante entender cómo gana dinero tu proveedor financiero?
Entender el modelo de negocio te ayuda a confirmar que los incentivos están alineados — un proveedor que gana con comisiones de intercambio se beneficia de que uses tu tarjeta, no de cobrarte cuotas ocultas.
Preguntas frecuentes
¿Común cobra alguna tarifa oculta si no tiene cuota mensual?
No, el uso de la cuenta corriente no tiene costo; la única tarifa visible es la de remesas internacionales, mostrada antes de confirmar.
¿Qué es una comisión de intercambio?
Es una tarifa pequeña que el comercio paga a la red de pago (Visa) cada vez que un cliente usa su tarjeta de débito — no la paga el usuario.
¿Común gana dinero de mis remesas?
Sí, las tarifas de remesas (desde $2.99) son una de las fuentes de ingreso, mostradas de forma transparente antes de cada envío.
¿Por qué algunos bancos cobran cuota mensual y Común no?
Depende del modelo de negocio de cada institución; Común se apoya más en comisiones de intercambio y remesas que en cuotas de cuenta.
¿Esto afecta la seguridad de mi dinero?
No, tu dinero está protegido por FDIC hasta $250,000 a través de Community Federal Savings Bank, independientemente del modelo de ingresos de Común.
¿Dónde puedo ver las tarifas exactas antes de usarlas?
La app muestra las tarifas aplicables (como las de remesas) antes de que confirmes cualquier transacción.

Educación Financiera
Límites de Transacciones y Transacciones Rechazadas: Entendiendo por Qué Tus Transacciones Pueden Ser Rechazadas
8 min de lectura
Una transacción rechazada ocurre cuando tu banco no autoriza el pago por razones como saldo insuficiente, exceder el límite diario, actividad sospechosa de fraude, o error en los datos ingresados. Entender por qué sucede y cómo resolverlo te evita retrasos y cargos innecesarios.
¿Qué son los límites de transacciones?
Los límites de transacciones son restricciones establecidas por los bancos e instituciones financieras sobre la cantidad de dinero que puedes enviar o retirar en un período determinado (diario, semanal o mensual). Estos límites existen para proteger a los clientes del fraude, cumplir regulaciones financieras (como las de AML/KYC), y gestionar el riesgo operativo de la institución.
Los límites varían significativamente según el banco, el tipo de cuenta, el historial del cliente y el canal de transacción. No son algo fijo para todos.
Razones comunes por las que una transacción puede ser rechazada
Existen múltiples razones por las que una transacción puede ser rechazada:
- Saldo insuficiente: La causa más común. El monto disponible en tu cuenta es menor al total de la transacción más cualquier comisión aplicable.
- Límite diario o mensual alcanzado: Excediste el tope de compras, retiros o transferencias que tu banco permite en ese período.
- Detección de fraude: El sistema antifraude del banco marcó la transacción como sospechosa por patrones inusuales (compra en lugar geográfico diferente, monto atípico, múltiples intentos rápidos).
- Datos incorrectos: Número de tarjeta, fecha de vencimiento, CVV o dirección de facturación ingresados incorrectamente.
- Cuenta bloqueada o restringida: Tu cuenta fue bloqueada temporalmente por actividad sospechosa o incumplimiento de la política del banco.
- Comercio no autorizado: Algunos bancos bloquean ciertas categorías de comerciantes (juegos de azar, cripto, compras internacionales) por defecto.
¿Cuáles son los límites de transacciones más comunes en EE.UU.?
Los límites varían por institución. Los retiros en cajero ATM suelen tener un límite de $300 a $1,000 por día. Las compras con débito van de $1,500 a $5,000 diarios. Las transferencias ACH entre bancos suelen estar entre $1,000 y $10,000 diarios para usuarios nuevos. Zelle tiene límites que fija cada banco participante (Bank of America: $3,500/día; Wells Fargo: $2,500/día para nuevos usuarios). En Común los límites están disponibles en la app y pueden ajustarse contactando al soporte.
¿Cómo resolver una transacción rechazada?
Primero, identifica la causa revisando la notificación de tu banco. Si es saldo insuficiente, deposita fondos o reduce el monto. Si alcanzaste el límite, espera el siguiente período o contacta al banco para solicitar un aumento temporal. Si es por fraude, llama al número en tu tarjeta para verificar tu identidad y desbloquear. Si fue un error de datos, corrígelos y reintenta. Si el comercio está bloqueado, confirma con tu banco si esa categoría está permitida en tu cuenta.
Preguntas frecuentes sobre límites de transacciones y rechazos
¿Por qué mi tarjeta fue rechazada si tengo saldo suficiente?
Puede ser por varias razones aunque tengas saldo: excediste el límite diario de compras (distinto al saldo disponible), el sistema antifraude detectó algo inusual, el comercio está en una categoría bloqueada por tu banco, o ingresaste mal el CVV o código postal. Contacta a tu banco para identificar el motivo exacto.
¿Puedo aumentar mis límites de transacciones?
Sí, en la mayoría de los bancos puedes solicitar un aumento llamando al servicio al cliente o a través de la app. Algunos bancos lo aprueban automáticamente para incrementos moderados y temporales. El historial de cuenta positivo (sin sobregiros, cuenta activa) aumenta las posibilidades de aprobación.
¿Por cuánto tiempo puede quedar bloqueada mi cuenta?
Un bloqueo por sospecha de fraude suele resolverse en 24-72 horas una vez que verificas tu identidad con el banco. Si el bloqueo es por incumplimiento de términos, puede ser permanente. Los bloqueos temporales por límite diario se resetean al inicio del siguiente período (generalmente medianoche o 12 AM hora local).
¿Me cobran por una transacción rechazada?
Depende del banco y del tipo de transacción. Las compras rechazadas generalmente no generan cargo. Sin embargo, si una transacción es rechazada por saldo insuficiente y tu banco tiene cargo por NSF (Non-Sufficient Funds), sí te pueden cobrar entre $15 y $35. Revisa los términos de tu cuenta específica.
¿Qué es el código de rechazo y cómo lo interpreto?
Los códigos de rechazo son mensajes numéricos o alfanuméricos que el banco emisor envía al comercio indicando el motivo. Los más comunes: "insufficient funds" (saldo insuficiente), "do not honor" (banco rechaza sin especificar motivo — llama al banco), "invalid card number" (número incorrecto), "expired card" (tarjeta vencida). El comercio te dirá el código; tu banco puede darte más detalles.
¿Por qué mis pagos internacionales son rechazados?
Los pagos internacionales son rechazados frecuentemente porque: tu banco no activa compras internacionales por defecto, el país del comercio está en la lista de restricciones del banco, o el monto supera el límite internacional configurado. Activa las compras internacionales en la app de tu banco antes de viajar o comprar en sitios extranjeros.
Educación Financiera
¿Por qué fue rechazada mi transacción bancaria? Causas y soluciones 2026
8 min de lectura
¿Por qué fue rechazada mi transacción bancaria? Causas y soluciones en 2026
Las transacciones bancarias generalmente se rechazan por una de estas razones: fondos insuficientes, límites diarios de transferencia, sospecha de fraude, información de pago incorrecta, tarjetas vencidas, o actividad inusual en la cuenta. En algunos casos, tu banco puede bloquear temporalmente un pago para proteger tu cuenta, incluso si hay dinero suficiente disponible.
Si tu tarjeta de débito, transferencia ACH, retiro de cajero, o pago en línea fue rechazado, la solución más rápida es identificar si el problema es causado por un límite de transacción, una alerta de fraude, o una restricción técnica en la cuenta.
Las 10 razones más comunes por las que se rechazan transacciones
1. Fondos insuficientes
Esta sigue siendo una de las causas más comunes. Incluso si recientemente depositaste dinero, los fondos pueden estar pendientes o no disponibles. Qué puedes hacer: verifica tu saldo disponible (no solo el saldo actual), revisa transacciones pendientes.
2. Límite diario alcanzado
La mayoría de las cuentas tienen límites de transacción diarios para tarjetas de débito, retiros ATM y transferencias ACH. Qué puedes hacer: verifica tus límites en la app de tu banco o contacta soporte.
3. Alerta de fraude automática
Los sistemas de seguridad pueden bloquear transacciones que parecen inusuales, como compras en una ubicación diferente. Qué puedes hacer: verifica si recibiste un SMS de confirmación y responde para autorizar la transacción.
4. Información incorrecta
Un número de tarjeta, fecha de vencimiento, CVV o dirección de facturación incorrectos puede causar el rechazo. Qué puedes hacer: verifica la información ingresada y corrígela.
5. Tarjeta vencida
Si tu tarjeta expiró, las transacciones serán rechazadas automáticamente. Qué puedes hacer: solicita una tarjeta de reemplazo a tu banco.
6. Cuenta bloqueada
Tu cuenta puede estar bloqueada temporalmente por actividad sospechosa. Qué puedes hacer: contacta directamente a tu banco.
7. Comerciante no soportado
Algunos comerciantes o tipos de compras pueden estar restringidos por tu banco. Qué puedes hacer: usa un método de pago diferente o contacta a tu banco.
8. Límite mensual de ACH
Las transferencias ACH tienen límites mensuales además de los diarios. Qué puedes hacer: verifica tus límites de ACH y espera al siguiente ciclo si los has alcanzado.
9. Cuenta inactiva
Las cuentas sin actividad por un período prolongado pueden ser marcadas. Qué puedes hacer: contacta a tu banco para reactivar la cuenta.
10. Transacción internacional no habilitada
Muchas tarjetas de débito no vienen con transacciones internacionales habilitadas por defecto. Qué puedes hacer: contacta a tu banco para habilitar pagos internacionales.
Tipos de transacciones y sus límites
| Tipo de transacción | Cómo funciona | Limitación común |
|---|---|---|
| Tarjeta de débito | Usa dinero de tu cuenta de cheques | Límite diario de compras o cajero |
| Tarjeta de crédito | Usa crédito prestado del emisor | Límite de crédito o crédito disponible |
| Transferencia ACH | Transferencia electrónica banco a banco | Límite diario o mensual de ACH |
Alerta de fraude vs. límite de transacción: cómo distinguirlos
| Señal | Probable alerta de fraude | Probable límite de transacción |
|---|---|---|
| Bloqueo repentino después de viaje | Sí | A veces |
| Monto idéntico a tu límite | No | Sí |
| Recibiste SMS de verificación | Sí | Poco frecuente |
| También fallan transacciones pequeñas | Posiblemente | Menos común |
| Rechazo ocurre al mismo monto repetidamente | Poco probable | Probable |
Preguntas frecuentes
¿Por qué se rechazó mi tarjeta si tengo dinero?
Puede ser un límite diario, una alerta de fraude, o una restricción técnica. Verifica la app de tu banco o contacta soporte para más detalles.
¿Cómo verifico mis límites de transacción?
La mayoría de las apps bancarias muestran los límites de transacción en la sección de configuración o transferencias. También puedes contactar al soporte de tu banco.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Educación Financiera
¿Qué es el depósito directo?
8 min de lectura
El depósito directo es una transferencia electrónica que deposita tu sueldo, beneficios del gobierno o pagos directamente en tu cuenta bancaria sin necesidad de un cheque físico. En EE.UU. es el método de pago más común entre empleadores. Con Común puedes recibir tu depósito directo y acceder a tu dinero hasta 2 días antes de la fecha de pago oficial.
¿Qué es el depósito directo?
El depósito directo es un método de transferencia electrónica de fondos que permite a una entidad — tu empleador, el gobierno u otro pagador — depositar dinero directamente en tu cuenta bancaria. A diferencia de los cheques en papel, este proceso elimina la necesidad de emitir, entregar y cobrar un cheque físico, lo que se traduce en mayor rapidez, seguridad y comodidad para el beneficiario.
En Estados Unidos, la gran mayoría de los empleadores utilizan el depósito directo como método principal de pago de nómina. También se usa para distribuir pagos del gobierno como el Seguro Social, reembolsos de impuestos del IRS, beneficios de desempleo y cheques de estímulo.
¿Para qué sirve el depósito directo?
El depósito directo tiene tres usos principales en EE.UU.:
- Nómina de empleados: Es el uso más común. Tu empleador deposita tu salario automáticamente cada período de pago (semanal, quincenal o mensual) en la cuenta que designes, sin que tengas que hacer nada después de la configuración inicial.
- Pagos gubernamentales: El gobierno federal y estatal usa el depósito directo para Seguro Social, Medicare, reembolsos del IRS, beneficios por desempleo y pagos de asistencia. Es la forma más rápida de recibir estos pagos.
- Transferencias entre particulares: Algunas plataformas permiten configurar depósitos directos para recibir pagos de clientes independientes o plataformas gig (Uber, DoorDash, TaskRabbit), acreditando las ganancias directamente en tu cuenta.
Ventajas del depósito directo
- Rapidez: El dinero está disponible el mismo día de pago, o incluso antes si tu banco lo anticipa (Común adelanta hasta 2 días).
- Seguridad: No hay riesgo de pérdida, robo o falsificación de un cheque físico.
- Comodidad: No necesitas ir a ningún lugar a cobrar — el dinero llega automáticamente.
- Sin costo: La mayoría de los bancos y plataformas no cobran por recibir depósitos directos.
- Control financiero: Puedes configurar que el depósito se divida automáticamente entre varias cuentas (ahorro y corriente), ayudando a presupuestar.
¿Cómo configurar el depósito directo?
- Obtén tu número de cuenta y número de ruta (routing number). Los encontrarás en la app de Común o en un cheque de tu cuenta — los 9 dígitos al inicio son el routing number.
- Proporciona esta información a tu empleador o recursos humanos. Muchas empresas tienen un formulario de depósito directo en papel o digital. Común también genera un formulario pre-llenado que puedes descargar desde la app.
- Confirma la fecha de efectividad. Generalmente el primer depósito bajo la nueva configuración tarda 1-2 ciclos de pago en procesarse.
- Disfruta del depósito automático. Desde ese momento tu salario llegará directamente a tu cuenta sin tener que hacer nada más.
¿Necesito SSN para recibir depósito directo?
No necesariamente. Lo que necesitas es una cuenta bancaria con número de cuenta y routing number. Común te permite abrir una cuenta usando tu pasaporte o matrícula consular sin necesitar SSN, y una vez abierta puedes configurar depósito directo igual que cualquier cuenta bancaria tradicional.
Preguntas frecuentes sobre el depósito directo
¿Cómo activar el depósito directo con Común?
Abre la app de Común, ve a la sección de tu cuenta y encontrarás tu número de cuenta y routing number. También puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo directamente a recursos humanos. El proceso toma menos de 5 minutos.
¿Cuánto tarda en llegar el depósito directo?
El depósito directo llega el mismo día de la fecha de pago acordada con tu empleador. Con Común puedes recibir tu pago hasta 2 días antes de la fecha oficial, dependiendo de cuándo tu empleador procesa la nómina. Una vez configurado, el proceso es completamente automático cada período de pago.
¿Puedo recibir depósito directo sin cuenta bancaria tradicional?
Sí. Necesitas una cuenta con número de ruta y número de cuenta — no tiene que ser un banco tradicional. Común ofrece ambos números en su app. Cuentas prepago y algunas fintech también los ofrecen, aunque algunas no aceptan todos los tipos de depósito directo. Verifica antes de dar los datos a tu empleador.
¿Qué pasa si cambio de banco mientras tengo depósito directo configurado?
Debes actualizar la información con tu empleador antes del siguiente ciclo de pago. Si hay un depósito enviado a la cuenta antigua mientras ya la cerraste, el pago rebotará y será devuelto al pagador, quien tendrá que reemitirlo — lo que puede tardar varios días. Para evitar esto, mantén la cuenta antigua activa durante 1-2 ciclos después de cambiar.
¿Es seguro dar mi número de cuenta y routing number a mi empleador?
Sí, en el contexto del depósito directo. El routing y número de cuenta solo permiten recibir depósitos ACH en tu cuenta, no hacerlos. Tu empleador no puede retirar dinero de tu cuenta con esos datos solos. Sin embargo, comparte esa información solo con tu empleador o recursos humanos de manera oficial.
¿El depósito directo funciona para trabajadores independientes (self-employed)?
Sí, aunque el término es diferente. Los freelancers y trabajadores independientes pueden recibir pagos ACH directos de clientes o plataformas gig. Plataformas como Uber, DoorDash y TaskRabbit permiten configurar el depósito semanal de ganancias. Para esto también solo necesitas tu número de cuenta y routing number de Común.

Educación Financiera
¿Cuáles son los Beneficios de una Cuenta de Común?
8 min de lectura
Una cuenta de Común te da tarjeta de débito VISA, cero tarifas de mantenimiento, depósito directo hasta 2 días antes, y remesas desde $2.99 — sin necesitar SSN. Es la cuenta bancaria diseñada específicamente para inmigrantes latinoamericanos en EE.UU.
¿Qué es Común y para quién es?
Común es una plataforma financiera digital diseñada específicamente para la comunidad latinoamericana en Estados Unidos. A diferencia de los bancos tradicionales, Común permite abrir una cuenta corriente sin número de Seguro Social (SSN), usando documentos de identidad latinoamericanos como pasaporte, matrícula consular o DNI de más de 100 países. El proceso es completamente en línea, en español, y toma aproximadamente 3 minutos.
Beneficios principales de una cuenta Común
Sin comisiones mensuales
Común no cobra cuota mensual de mantenimiento, no exige saldo mínimo, y no penaliza por bajo saldo. Esto contrasta con bancos como Chase o Bank of America que cobran entre $12 y $25 mensuales si no cumples requisitos de saldo.
Tarjeta de débito VISA
Recibes una tarjeta de débito VISA física entregada en tu domicilio y acceso a una tarjeta virtual desde el primer día para compras en línea. Funciona en millones de comercios en EE.UU. y en el extranjero.
Envíos instantáneos con Pay
Con Pay envías y recibes dinero dentro de EE.UU. de forma instantánea y sin comisión. Ideal para pagar renta, dividir gastos con amigos, o recibir pagos de trabajo.
Depósito directo anticipado
Configura tu nómina para recibir tu sueldo hasta 2 días antes de la fecha de pago oficial, dependiendo de cuándo tu empleador envía los fondos.
Remesas desde $2.99
Envía dinero a México y otros países de Latinoamérica desde $2.99 por transacción, con entrega el mismo día en muchos casos. Opciones de depósito bancario, efectivo en tiendas como Oxxo o Walmart, y más.
Acceso a más de 55,000 cajeros sin comisión
A través de la red Allpoint, Común ofrece acceso a más de 55,000 cajeros en EE.UU. sin cobrar comisión de su parte. Evita los cargos de cajeros fuera de red.
Servicio al cliente en español
El soporte de Común está disponible 100% en español, a través de la app, chat y teléfono — sin necesidad de comunicarte en inglés para resolver dudas sobre tu cuenta.
Preguntas frecuentes sobre los beneficios de Común
¿Necesito SSN para abrir una cuenta de Común?
No. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI, cédula — sin requerir SSN ni ITIN. El proceso es completamente digital y en español. Solo necesitas un número de teléfono de EE.UU. y tu documento de identidad.
¿La cuenta de Común está asegurada por el FDIC?
Sí. Común opera a través de Community Federal Savings Bank (CFSB), miembro del FDIC. Tus depósitos están asegurados hasta $250,000 por el gobierno federal, igual que en cualquier banco tradicional.
¿Puedo recibir mi cheque de nómina con Común?
Sí. Común tiene número de cuenta y routing number (número de ruta) propios, lo que te permite configurar depósito directo con tu empleador. Incluso puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo a recursos humanos.
¿Común cobra por enviar remesas?
Sí, pero desde $2.99 por transacción — significativamente menos que los $5-$15 que cobran Western Union o MoneyGram. La tarifa exacta depende del país de destino, monto y método de entrega elegido. Muchas transferencias a México tienen entrega el mismo día.
¿Puedo usar Común si tengo un estatus migratorio irregular?
Sí. Común no requiere estatus migratorio específico. Solo necesitas una identificación oficial válida de tu país de origen. La cuenta es igual para todos los clientes independientemente del estatus. No hay consultas de inmigración en el proceso de apertura.
¿Cómo descargo la app de Común?
La app de Común está disponible en Google Play Store (Android) y Apple App Store (iOS). Busca "Común" o "Comun App". El proceso de apertura de cuenta se completa directamente en la app en aproximadamente 3 minutos, con identificación oficial y número de teléfono de EE.UU.

Cuenta corriente
Estafas de Transferencia de Dinero: Cómo Reconocerlas y Evitarlas
8 min de lectura
Las estafas de transferencia de dinero más comunes en EE.UU. incluyen la estafa del romance, impostor del gobierno, premio falso, estafa laboral y phishing bancario. La señal de alerta universal: alguien que no conoces pide dinero urgentemente mediante transferencia. Las transferencias digitales son prácticamente irreversibles — nunca envíes dinero bajo presión o a desconocidos.
Las estafas de transferencia de dinero cuestan a los estadounidenses miles de millones de dólares cada año. La comunidad inmigrante es especialmente vulnerable porque puede estar menos familiarizada con los patrones de fraude locales, puede sentir mayor presión para ayudar a familiares, y los estafadores explotan activamente el desconocimiento del sistema. Conocer estos esquemas es la mejor defensa.
Estafa 1: Impostor del gobierno o agencia federal
Cómo funciona: recibes una llamada, mensaje o correo de alguien que dice ser del IRS, ICE, Seguro Social, o policía. Te dicen que tienes una deuda pendiente, una multa, o que serás deportado/arrestado. Exigen pago inmediato por transferencia bancaria, Zelle, o tarjetas de regalo. Señales de alerta: las agencias NUNCA piden pagos por teléfono o mediante apps. El IRS siempre envía notificaciones por correo postal primero. Nadie te amenaza con arresto inmediato por una llamada telefónica. Qué hacer: cuelga, no pagues, reporta en reportfraud.ftc.gov.
Estafa 2: Estafa romántica (romance scam)
Cómo funciona: una persona te contacta en una app de citas o red social, construye una relación emocional durante semanas o meses, y eventualmente tiene una “emergencia” (hospital, boleto de avión, negocio) y pide dinero. Señales de alerta: son muy atractivos en fotos. Nunca pueden hacer videollamada. Su historia tiene inconsistencias. Siempre tienen una razón por la que no pueden verte en persona. El pedido de dinero viene relativamente pronto y hay urgencia. Qué hacer: busca las fotos de perfil en Google Images (reversa de imagen). Nunca envées dinero a alguien que no has conocido en persona.
Estafa 3: Premio o lotería falsa
Cómo funciona: te notifican que ganaste un premio, lotería o sorteo. Para reclamarlo, debes pagar impuestos, comisiones de proceso, o “asegurar” el premio con un depósito. Señales de alerta: no participaste en ningún concurso. Piden pago antes de entregarte el “premio”. La comunicación usa diseños genéricos o tiene errores gramaticales. La urgencia es alta: “tiene 24 horas para reclamar”. Qué hacer: no pagues nada para recibir un premio legítimo. Los impuestos de premios reales se pagan al IRS después de recibirlos, no antes.
Estafa 4: Oferta de trabajo falsa
Cómo funciona: recibes una oferta de trabajo que parece legítima, a veces con entrevista. Te piden que compres equipos o software para el trabajo con tu propio dinero, o que proceses pagos de clientes y transfieras la mayor parte, quedando con una comisión. Señales de alerta: el salario es excepcionalmente alto para el trabajo descrito. Te piden comprar cosas antes de empezar. Te piden tu información bancaria antes de una oferta formal. El proceso de contratación es inusualmente rápido. Qué hacer: investiga la empresa en LinkedIn y BBB. Las empresas legítimas no piden dinero a empleados nuevos.
Estafa 5: Phishing bancario
Cómo funciona: recibes un mensaje que parece de tu banco alertándote de actividad sospechosa. Te pide que confirmes tu información o hagas clic en un enlace para “asegurar tu cuenta”. El sitio al que te lleva parece idéntico al de tu banco. Señales de alerta: el remitente tiene un email genérico o diferente al oficial del banco. El enlace lleva a un dominio diferente al oficial. Hay urgencia extrema y amenaza de bloquee de cuenta. Qué hacer: nunca hagas clic en enlaces de mensajes no solicitados. Ve directamente a la app o sitio web oficial de tu banco. Tu banco nunca te pedirá tu contraseña completa por mensaje.
Qué hacer si ya fuiste víctima de una estafa
Si ya transferiste dinero: contacta a tu banco inmediatamente — algunas transferencias pueden detenerse si actúas en minutos. Reporta a la FTC en reportfraud.ftc.gov y al FBI en ic3.gov. Presenta una denuncia policial local. Si usaste Zelle, reporta el fraude directamente en la app. Las posibilidades de recuperar el dinero son bajas una vez transferido, pero el reporte ayuda a investigar y prevenir futuros fraudes.
Preguntas frecuentes sobre estafas de transferencia
¿Puedo recuperar el dinero si fui víctima de una estafa?
Es difícil pero no imposible. Si usaste tarjeta de crédito o débito, puedes disputar el cargo con tu banco. Las transferencias bancarias directas o por Zelle son casi irreversibles una vez procesadas. Actuar en los primeros 30 minutos aumenta las posibilidades. El banco investigará pero no garantiza reembolso. Por eso la prevención es crucial.
¿Los inmigrantes son más vulnerables a estas estafas?
Sí, por varias razones: menos familiaridad con instítuciones y agencias de EE.UU. (facilita impostor del gobierno), barrera del idioma que dificulta detectar inconsistencias, mayor urgencia financiera, miedo a consecuencias migratorias que los estafadores explotan activamente, y menor acceso a redes de apoyo que puedan alertarlos. Común y otras organizaciones trabajan activamente para educar a la comunidad latina sobre estos riesgos.
¿Zelle tiene protección contra fraudes?
Zelle tiene protección limitada. Si autorizaste voluntariamente la transferencia (aunque fue por engaño), los bancos generalmente no reembolsan. Si la transferencia fue completamente no autorizada (alguien accedió a tu cuenta sin permiso), sí estás protegido. En 2023 los bancos miembros de Zelle expandieron las políticas de reembolso para ciertos tipos de fraude, pero cada caso se evalúa individualmente.
¿Cómo saber si un mensaje de mi banco es legítimo?
Regla de oro: nunca respondas a mensajes no solicitados con información personal o dinéro. Llama tú directamente al número oficial en la parte trasera de tu tarjeta o en el sitio web oficial. Ve directamente a la app bancaria (no por links de mensajes). Recuerda que tu banco NUNCA te pedirá tu contraseña, PIN, o códigos de verificación por mensaje.
¿Dónde reporto una estafa que ya ocurrió?
Reporta en reportfraud.ftc.gov (Federal Trade Commission), ic3.gov (FBI Internet Crime Complaint Center), el número no-emergencias de tu policía local (para crear registro policial), y directamente a tu banco para intentar revertir la transferencia. Si la estafa involucró amenazas de deportación o agencias de inmigración, puedes también reportar al USCIS.
Envíos Internacionales
¿Qué son las remesas y cómo funcionan desde EE. UU.?
8 min de lectura
¿Sabes realmente qué son las remesas? Son transferencias de dinero internacionales que realizan las personas que viven y trabajan en el extranjero hacia familiares o destinatarios en su país de origen.
Para los inmigrantes latinoamericanos que viven en Estados Unidos, el envío de remesas es un tema crucial, así como contar con servicios financieros eficientes que les permitan hacer llegar dinero a sus familias y amigos de manera rápida, segura y a bajo costo.
Según fuentes recientes, el flujo de remesas de México a Estados Unidos cayó un 12.4 % anual, lo cual se atribuye a las recientes medidas migratorias impuestas por aquel país. Por ello, es importante que los migrantes cuenten con servicios de transferencias internacionales de dinero que comprendan sus necesidades.
¿Por qué las personas envían remesas?
Para las familias de los trabajadores migrantes en Estados Unidos, las remesas representan mucho más que un simple envío de dinero, ya que generalmente se convierten en el principal sostén de millones de personas en América Latina.
Estos son los principales motivos para enviar remesas:
Apoyo al gasto del hogar (alquiler, servicios, alimentos)
Este rubro incluye los gastos básicos de alimentación, alquiler, pago de servicios y todo lo relacionado con los pagos cotidianos, lo cual deja en evidencia la importancia de las remesas para las familias receptoras.
Educación y herramientas de estudio
Incluye pago de colegiaturas, útiles escolares, pasajes, maternales escolares y herramientas de cómputo, como laptop o computadora de escritorio.
Salud y emergencias familiares
Si algún miembro de las familias requiere atención médica especializada, las remesas juegan un papel protagónico para cubrir los gastos de hospitalización, medicamentos, tratamientos, etc.
Ahorro objetivo (p. ej., mejoras del hogar de la familia)
También es común que los migrantes utilicen las remesas para construir o remodelar sus hogares familiares, y así, mejorar su calidad.
Gastos imprevistos durante viajes o estancias temporales
Las remesas también podrían ser útiles para cubrir gastos inesperados en viajes, vinculados con enfermedades inesperadas, cancelaciones de vuelos o cargos imprevistos.
¿Cómo funcionan las remesas y qué opciones existen?
En la actualidad, existen varias opciones de servicios de remesas con las que puedes contar para enviar dinero a tus familiares.
Los bancos tradicionales, como Bank of America y Wells Fargo, permiten realizar transferencias de remesas a través de sus servicios de banca en línea o directamente en sucursales.
También existen las agencias de envío especializadas, como Western Union, uno de los servicios de remesas más populares y antiguos en Estados Unidos, con presencia a nivel mundial, en más de 200 países.
Los datos que te requerirán generalmente los bancos tradicionales y agencias para enviar dinero son:
- Nombre completo del beneficiario
- Número de cuenta del beneficiario
- Código SWIFT
- País receptor
- Monto y divisa
Por último, puedes optar por las plataformas digitales, que te permiten enviar dinero a través de aplicaciones móviles y, en general, cuentan con opciones más competitivas en cuanto a los costos y tiempos de envío.
Común es una de estas plataformas, e integra la experiencia fintech con variados beneficios, como cuenta digital y un aplicativo móvil fácil de usar y disponible en español. Común acepta más de 100 identificaciones oficiales calificadas de tu país de origen para abrir una cuenta y ofrece diferentes opciones de recepción de dinero: a una cuenta bancaria local o con retiro en efectivo. Con Común, envía dinero a tus familiares por tarifas claras y competitivas, desde $2.99 USD y enviar hasta los límites aplicables.
Estas son las características de cada una de las opciones disponibles de envío de remesas:
Bancos tradicionales
Los bancos tradicionales son una opción segura para enviar dinero a través de wire transfer. La ventaja es que son instituciones completamente establecidas en el sistema financiero de Estados Unidos.
Sin embargo, cuentan con ciertas limitaciones, como las altas comisiones, que pueden alcanzar los 60 USD, según el banco. Además, el envío también suele ser más lento, pudiendo demorar hasta 5 días hábiles.
Para acceder a este servicio, es necesario abrir una cuenta bancaria en algún banco tradicional de Estados Unidos, o recurrir al envío de efectivo directamente en una sucursal.
Agencias de envío de dinero
Las agencias especializadas en transferencias internacionales de dinero, como Western Union, también son una alternativa confiable a la que puedes recurrir.
Pero, las comisiones suelen ser altas y el tipo de cambio poco competitivo, al igual que los bancos tradicionales. Aunque los tiempos de envío tienden a ser menores.
Plataformas digitales
Si buscas una opción para realizar transferencias bancarias internacionales, las plataformas digitales son una gran opción. Además de que los requisitos de apertura son más accesibles, ofrecen tarifas mucho más competitivas en comparación con las 2 alternativas anteriores.
Recuerda que Común te ofrece una plataforma digital integral para conectar con tus seres queridos de forma sencilla y justa.
Costos, tiempos y cómo ahorrar al enviar remesas
El costo de envío de remesas depende de 3 factores principales:
- Tarifa de envío: es la comisión que el proveedor cobra por prestar sus servicios de envío. Este monto varía según el medio, monto, país receptor y participación de intermediarios. La tarifa puede ser variable o fija. Una opción es optar por un servicio con tarifa fija, para evitar pagar más de lo esperado.
- Tipo de cambio: una práctica común de los servicios de envío de remesas es que no usan el tipo de cambio real del mercado, sino que agregan un margen que disminuye el monto total a recibir.
Por ejemplo, si el precio del dólar está en 18 pesos mexicanos, y el servicio de envío de remesas lo da en 17.50, al enviar 500 USD, el monto total a recibir se reducirá 250 pesos.
- Posibles cargos al receptor: Algunos bancos tradicionales pueden cobrar comisiones por recibir transferencias de países extranjeros, por lo que es importante verificar también las condiciones del receptor.
Buenas prácticas de ahorro para enviar remesas
Para asegurarte de que tu familia reciba la máxima cantidad posible, te recomendamos seguir los siguientes consejos.
Revisa si hay márgenes en el tipo de cambio
Lo ideal es un proveedor que utilice el tipo de cambio real o lo más cercano posible. De lo contrario, tu destinatario recibirá una cantidad considerablemente menor.
Prefiere tarifas fijas y transparentes
Entender las tarifas de envío puede ser confuso, porque varios servicios utilizan rangos que varían según numerosos criterios. Lo recomendable es buscar un proveedor que ofrezca tarifas fijas y sin costos ocultos.
Compara siempre el monto que llega (no solo la tarifa)
Recuerda que, además de la tarifa de envío, debes considerar el tipo de cambio y qué tanto se reduce el monto a recibir después de aplicar este margen.
Evita errores de datos para no retrasar la entrega
Revisa los datos de tu receptor y asegúrate de que están escritos correctamente.
Considera el horario de envío y festivos en ambos países
En muchas ocasiones, los envíos se pueden retrasar si se realizan en fines de semana o en días festivos de los países.
Usa plataformas con soporte disponible en español para resolver dudas rápidamente
Es importante optar por un servicio capaz de responder tus dudas en tu idioma y de comprender tus necesidades como migrante.
Prepárate para empezar a enviar remesas con Común
Todos los meses se envían millones de dólares de Estados Unidos a América Latina, que representan un puente emocional y financiero entre las familias inmigrantes y sus hogares, para los cuales las remesas son una fuente de ingresos primarios.
Antes de elegir un servicio de envío de remesas, no olvides comprobar la cantidad total que recibirá tu hogar considerando la tarifa, el tipo de cambio y las posibles tarifas de recepción. Te recomendamos escoger una solución financiera con costos transparentes, soporte disponible en español y puedes abrir tu cuenta con la identificación calificada oficial de tu país de origen.
Descubre Común, la plataforma integral que te ofrece tarifas bajas empezando desde $2,99 y enviando hasta los límites aplicables, y soporte disponible en español. Abre tu cuenta hoy y conecta con tus seres queridos, envíales dinero de forma transparente.
Preguntas frecuentes (FAQ)
¿Qué pasa si no cobro una remesa?
Las remesas suelen tener un plazo de validez que establece el proveedor. Una vez que se vence el plazo, el dinero no se pierde pero la operación puede ser cancelada. En esos casos, el remitente puede reemitarla o solicitar el reembolso dependiendo de las políticas de cada proveedor.
¿Cuál es la diferencia entre una remesa y una transferencia?
La principal diferencia entre ambas radica en el propósito de uso. Las remesas son envíos de dinero con un motivo personal, comúnmente usadas para enviar dinero a familiares en otros países, mientras que el motivo de una transferencia bancaria puede ser diverso, desde pagos comerciales y personales, entre otros.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
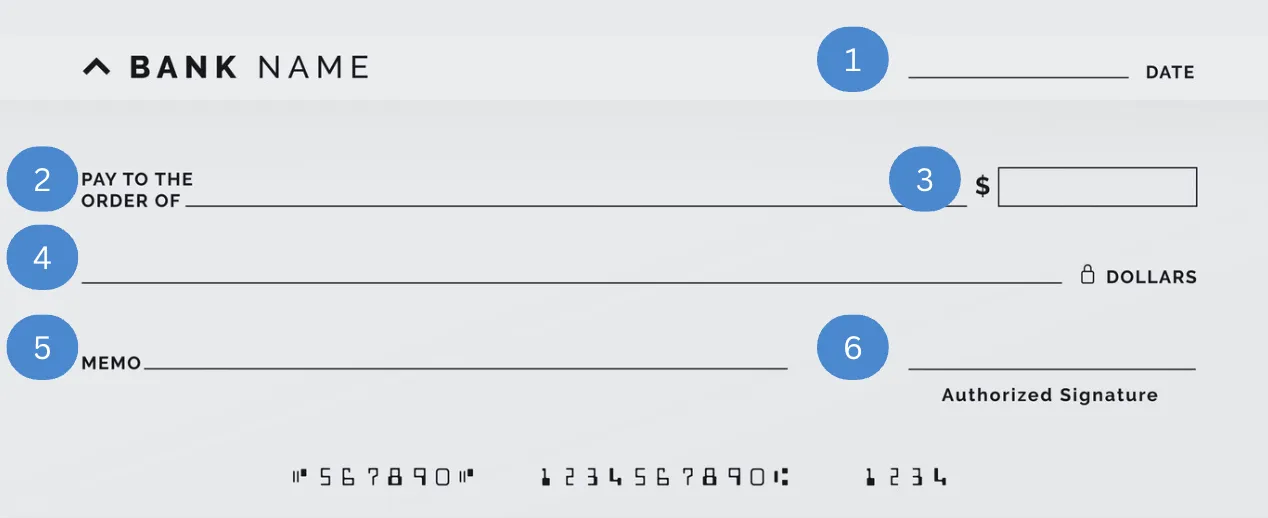
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Cuenta corriente
Cómo Depositar Dinero en la Cuenta Bancaria de Otra Persona
8 min de lectura
Depositar dinero en la cuenta bancaria de otra persona en EE.UU. es posible mediante transferencias en línea, apps móviles como Zelle, depósito de efectivo en sucursal o servicios de remesas. Solo necesitas el nombre completo del titular y su número de cuenta o teléfono vinculado a la app.
¿Qué significa depositar dinero en la cuenta de otra persona?
En el mundo interconectado de hoy, la capacidad de depositar dinero en la cuenta bancaria de otra persona es una habilidad valiosa. Ya sea que estés ayudando a un amigo necesitado, gestionando los gastos del hogar o dirigiendo un negocio, entender los matices de transferir fondos de manera segura es esencial. Las transferencias de banco a banco son un método popular para transferir dinero de un banco a otro, utilizando funciones de transferencia externa en los sitios web de los bancos y las cooperativas de crédito como ubicaciones viables para estos servicios. Comparar las transferencias de banco a banco con otros métodos, como las transferencias electrónicas y las aplicaciones de transferencia de dinero, es crucial, ya que pueden existir posibles tarifas y límites a considerar.
¿Cuáles son los métodos para depositar dinero en la cuenta de otra persona?
Existen numerosas formas de depositar fondos en la cuenta bancaria de otra persona, incluyendo conocer los detalles de la cuenta bancaria del destinatario para transferencias electrónicas, lo cual es crucial para una transacción fluida:
- Depósitos en Efectivo: Hacer un depósito en efectivo directamente en una sucursal bancaria es sencillo, pero puede estar sujeto a limitaciones o restricciones debido a políticas de seguridad.
- Transferencias de Banco a Banco: Las transferencias bancarias en línea o las transferencias electrónicas entre cuentas bancarias se utilizan comúnmente para transferencias más grandes o urgentes.
- Servicios de Terceros: Utilizar aplicaciones de transferencia de dinero como Venmo, Apple Cash y PayPal es una forma popular y fácil de enviar dinero electrónicamente de manera instantánea. Estas aplicaciones requieren que los usuarios creen una cuenta, vinculen una fuente de pago como una cuenta bancaria o tarjeta, y aseguren que el destinatario tenga una cuenta con la misma aplicación, ofreciendo una solución conveniente para transferencias rápidas entre personas.
- Cheques: Depositar un cheque personal o de caja puede ser más seguro cuando se transfieren cantidades significativas.
Esta sección puede discutir los beneficios de cada método, como las cantidades mínimas de depósito directo o las posibles tarifas de transferencia electrónica, y los plazos esperados, desde el mismo día hábil hasta unos pocos días hábiles para el procesamiento.
¿Cómo depositar efectivo o cheque en la cuenta bancaria de otra persona?
Depositar dinero en la cuenta bancaria de otra persona puede ser esencial por varias razones. Las personas a menudo necesitan transferir fondos para pagar el alquiler, ayudar a miembros de la familia o liquidar cuentas directamente en la cuenta de otra persona. Este proceso, que implica transferir dinero directamente a la cuenta bancaria de otra persona, generalmente a través de transferencias ACH o transferencias electrónicas, es legal y está regulado para prevenir problemas como el lavado de dinero. Es crucial tener detalles precisos como el número de cuenta bancaria del destinatario y el número de ruta bancaria. Siguiendo estos pasos detallados, puedes asegurarte de que tus transacciones se ejecuten de manera fluida y segura.
Para depositar efectivo o un cheque, sigue estos pasos:
- Reúne la Información Necesaria: Obtén el número de cuenta y los detalles de la institución financiera de la persona correcta.
- Visita el Banco: En la sucursal bancaria, completa una ficha de depósito con el número de cuenta del destinatario y la cantidad de efectivo o cheque.
- Verificación: Algunos bancos pueden requerir identificación, especialmente si estás depositando en la cuenta de otra persona.
- Recibo: Siempre obtén un recibo como prueba del depósito en efectivo o depósito de cheque, asegurándote de que los fondos lleguen a la cuenta bancaria del destinatario.
Transferencias en Línea y Pagos Móviles
Utilizar la banca en línea o móvil para depositar dinero ofrece conveniencia y rapidez. Aquí te mostramos cómo usar estas plataformas de manera efectiva:
- Configuración: Asegúrate de que ambas partes tengan cuentas en línea activas. Esto puede implicar vincular una tarjeta de débito o configurar una aplicación de banca móvil.
- Ejecuta la Transferencia: Para transferir dinero, utiliza los detalles de la cuenta bancaria del destinatario o emplea varios métodos electrónicos, incluyendo aplicaciones como Venmo, PayPal, Zelle o Western Union, para una experiencia de transacción sin problemas.
- Confirmación: Tanto el remitente como el destinatario deben recibir confirmación de que el dinero ha sido depositado en la cuenta de ahorros o cuenta corriente del destinatario.
Consideraciones de Privacidad y Seguridad
Al enviar dinero a la cuenta bancaria de otra persona, considera estas medidas de privacidad y seguridad:
- Verifica los Detalles: Revisa dos veces los detalles de la cuenta del destinatario, incluyendo el número de cuenta bancaria y el número de ruta bancaria.
- Protocolos de Seguridad: Utiliza redes seguras para transacciones en línea para prevenir violaciones de datos.
- Monitorea las Transacciones: Revisa regularmente tus estados de cuenta bancarios para detectar cualquier transacción no autorizada rápidamente. Ten en cuenta los aspectos legales y las políticas de las instituciones financieras relacionadas con el depósito de dinero en la cuenta de otra persona.
Este es un proceso que se puede dominar con una atención cuidadosa a los detalles y la seguridad. Siguiendo los pasos descritos anteriormente, puedes asegurarte de que tus transferencias de dinero sean efectivas y seguras. Recuerda, la clave para transacciones financieras exitosas reside en una preparación minuciosa y un seguimiento vigilante, asegurando que cada transacción fortalezca la confianza y la seguridad en nuestros sistemas financieros.
¿Es legal depositar dinero en la cuenta bancaria de otra persona en EE.UU.?
Los bancos están obligados por ley a reportar ciertos tipos de transacciones a organismos reguladores para prevenir y monitorear actividades ilegales como el lavado de dinero. En los Estados Unidos, por ejemplo, las instituciones financieras deben presentar un Reporte de Transacción en Efectivo (CTR) para transacciones en efectivo que superen los $10,000 durante un solo día hábil. Del mismo modo, las actividades sospechosas que pueden no cumplir con los criterios del CTR pero que son inusuales o no tienen un propósito legal aparente también deben ser reportadas a través de Reportes de Actividad Sospechosa (SARs).
Para los depositantes y destinatarios, esto significa que cualquier transacción grande podría llevar a un escrutinio adicional. Es importante que ambas partes mantengan registros del origen de los fondos y el propósito de la transacción, ya que estos podrían ser requeridos en una investigación o auditoría. Ser consciente de estos requisitos ayuda a asegurar que ambas partes mantengan la transparencia y eviten complicaciones legales no intencionales.
¿Qué implicaciones legales tiene transferir dinero en nombre de otra persona?
Al transferir dinero en nombre de otros, los individuos asumen responsabilidades significativas y deben ser conscientes del marco legal que rige dichas actividades. La principal preocupación legal aquí es el riesgo de involucrarse inadvertidamente en prácticas financieras no autorizadas, como operar como un transmisor de dinero no licenciado, lo cual puede conllevar severas sanciones, incluyendo multas y prisión. Es crucial tener acuerdos claros y registros cuando se manejan transacciones financieras para otra persona, particularmente en escenarios comerciales o de cuidado.
Además, transferir dinero en nombre de otros puede exponer a una persona a riesgos de fraude. Si los fondos se usan incorrectamente, tanto la persona que maneja la transacción como el destinatario podrían enfrentar acciones legales o pérdidas financieras. Es recomendable utilizar métodos documentados y canales formales para transferir dinero para protegerse contra malentendidos o fraudes, asegurando que los fondos se usen para los fines previstos.
¿Cómo hacer transferencias internacionales a la cuenta de otra persona?
Las transferencias internacionales no solo son más complejas debido a la participación de múltiples sistemas financieros, sino que también vienen con medidas de cumplimiento más estrictas. Al enviar dinero al extranjero, se deben considerar las regulaciones de ambos países, el remitente y el destinatario. Los requisitos de cumplimiento podrían incluir proporcionar identificación adicional, divulgar la fuente de los fondos y detallar el propósito de la transferencia.
Las tasas de conversión de moneda y las tarifas también son factores significativos en las transferencias internacionales. Las tasas de cambio pueden variar considerablemente según las instituciones financieras o servicios utilizados, lo que podría afectar la cantidad recibida en el otro extremo. Además, las transferencias electrónicas internacionales están sujetas a regulaciones como las impuestas por la Oficina de Control de Activos Extranjeros (OFAC) en los EE. UU., que puede bloquear transacciones que involucren países, individuos o entidades específicos.
Entender estas directrices ayuda a asegurar que las transferencias de dinero internacionales se ejecuten de manera fluida y legal, minimizando el riesgo de demoras o problemas legales y asegurando el cumplimiento con los estándares regulatorios globales.
¿Cómo mandar dinero a tu país desde EE.UU. de manera segura?
Envía al extranjero con tranquilidad con tu cuenta Común¹
¡Abre tu cuenta en 3 minutos!
¿Cuál es la forma más segura y rápida de depositar dinero en la cuenta de otra persona?
Depositar dinero en la cuenta de otra persona es un proceso enriquecido con varios métodos, consideraciones legales y pasos prácticos para asegurar transacciones financieras seguras y protegidas. Hay varios métodos, consideraciones legales y pasos prácticos para asegurar transacciones financieras seguras y protegidas al depositar dinero en la cuenta de otra persona. Ya sea que elijas depositar efectivo en una sucursal bancaria, utilizar transferencias en línea o realizar pagos móviles, entender las complejidades de cada método es crucial para una gestión efectiva del dinero.
Este artículo ha explorado los marcos legales que protegen estas transacciones y las medidas de cumplimiento necesarias para las transferencias tanto nacionales como internacionales, proporcionándote el conocimiento para navegar en este ámbito con confianza. Recuerda, la clave para transacciones financieras exitosas reside en una preparación minuciosa y un seguimiento vigilante, asegurando que cada transacción fortalezca la confianza y la seguridad en nuestros sistemas financieros. Con este conocimiento, estás bien equipado para manejar las responsabilidades de depositar dinero en la cuenta de otra persona de manera eficiente y ética.
Preguntas frecuentes sobre cómo depositar dinero en la cuenta de otra persona
¿Puedo depositar dinero en la cuenta de alguien sin ir al banco?
Sí. Puedes hacer una transferencia bancaria en línea desde la app de tu banco, usar Zelle con el número de teléfono del destinatario, o servicios como Común que envían directo a cuentas bancarias desde tu teléfono. No necesitas visitar una sucursal para la mayoría de los métodos digitales.
¿Qué información necesito para depositar dinero en la cuenta de otra persona?
Para transferencias bancarias necesitas nombre completo, número de cuenta y número de ruta del banco receptor. Para Zelle basta el número de teléfono o correo vinculado. Para servicios internacionales también necesitarás el CLABE (México) o IBAN del país destino.
¿Hay un límite para depositar en la cuenta de otra persona?
Sí. Los límites varían por método y banco. Las transferencias ACH entre bancos suelen tener límites de $1,000–$10,000 diarios. Zelle limita según tu banco (Bank of America permite hasta $3,500 por día). Para envíos internacionales, cada servicio tiene sus propios límites, revisa los términos antes de enviar.
¿Cuánto tiempo tarda el depósito en llegar a la cuenta de otra persona?
Depende del método. Con Zelle el dinero llega en minutos. Las transferencias ACH entre bancos tardan 1–3 días hábiles. Los wire transfers pueden ser el mismo día si se inician antes del horario de corte del banco. Para remesas internacionales con Común, muchas transferencias llegan el mismo día.
¿Es seguro depositar dinero en la cuenta bancaria de otra persona?
Sí, usando plataformas reguladas. Verifica siempre los datos del destinatario antes de confirmar — los depósitos erróneos son difíciles de recuperar. Nunca transfieras dinero por instrucción de desconocidos que te contacten de forma inesperada, ya que las estafas de "transferencia urgente" son comunes.
¿Puedo depositar dinero en la cuenta de alguien en México desde EE.UU.?
Sí. Con Común puedes enviar dinero directamente a cuentas bancarias en México desde tu teléfono, con tarifas desde $2.99 y entrega el mismo día en muchos casos. También puedes elegir entrega en efectivo en puntos como Oxxo o Walmart. Solo necesitas los datos bancarios del destinatario o su número de teléfono.
Educación Financiera
¿Cómo funciona el cashback? 3 consejos prácticos para aprovecharlo y mejorar tus finanzas
8 min de lectura
Una manera de mejorar las finanzas personales y optimizar los gastos es aplicar alternativas modernas y automatizadas de ahorro ligadas a las compras diarias mediante diversos métodos de pago.
Los programas de cashback son una alternativa para hacer rendir más tu dinero, ya que ofrecen programas de recompensas para recuperar una parte del dinero gastado en tu tarjeta bancaria o de puntos.
Existen diferentes maneras de acceder a este tipo de beneficios: a través de promociones automáticas de algunas tarjetas de crédito, plataformas de compras que recompensan a los usuarios por comprar en sus tiendas asociadas y ciertas aplicaciones móviles que ofrecen reembolsos por compras como combustible.
Conocer y aplicar estas estrategias te ayudará a mejorar tu gestión financiera y mitigar tus preocupaciones. Común es la plataforma que te ayuda a mejorar tu relación con las finanzas y hacer tu vida más fácil.
A continuación, explicaremos cómo funciona el sistema de recompensas de reembolso y compartiremos algunos consejos para sacarle el máximo provecho utilizando las plataformas financieras adecuadas.
¿Qué es el cashback y cómo funciona?
El cashback se puede entender como un descuento en tus compras. Obtienes un reembolso después de comprar un producto que cumpla con los requisitos o en una tienda participante.
El cashback está presente en las compras cotidianas, como cuando vas a una cafetería y pagas con una tarjeta participante, cuando compras en una aplicación que ofrece este beneficio o cuando cargas gasolina y pagas con una tarjeta con cashback incluido.
Aunque el fin último del cashback es descontar una parte del precio, tiene algunas diferencias con los descuentos tradicionales.
Recompensa del Cashback
Descuentos tradicionales
Definición
Devuelve un porcentaje de tus compras después de realizarlas.
Reduce el precio de un producto antes de comprarlo.
Ventajas
- Genera ahorros pasivos, incluso con precios regulares. Algunos programas combinan otros beneficios adicionales.
- Ahorros inmediatos.
- Disponible para todos los usuarios; tenga en cuenta que algunos pueden requerir registro.
Desventajas
- El reembolso puede tardar varios días o semanas en hacerse efectivo. Disponible solo con tarjetas o aplicaciones móviles participantes.
- La disponibilidad depende de cada tienda o vendedor.
- La mayoría de los descuentos no son acumulables con otras promociones.
La recompensa en efectivo varía según la institución financiera o el programa que la ofrece. Para calcularla, utilice la siguiente fórmula si el cashback se basa en un porcentaje:
Total de la recompensa del cashback = (monto de compra) × (porcentaje del cashback)
Por ejemplo, si tu tarjeta de débito o crédito ofrece un 2 % de cashback y gastas $100, recibes $2 de vuelta.
Estas son algunas de las formas de recibir la recompensa de reembolso, dependiendo del programa:
- Depósito automático en la misma cuenta utilizada.
- Saldo acumulado en puntos hasta alcanzar una cantidad mínima de retiro.
- Como crédito válido para compras futuras.
Beneficios del cashback para tus finanzas personales
El cashback de recompensa es una herramienta muy útil para aprovechar al máximo cada dólar gastado a través del ahorro de cantidades que en principio podrían parecer insignificantes, pero en el futuro marcarán una diferencia a la hora de adquirir bienes de primera necesidad.
Por lo tanto, el cashback de recompensa es un aliciente para la educación financiera, dado que motiva la constancia y el hábito de comprar de manera inteligente.
Estas son algunas ventajas prácticas del cashback de recompensa:
- Recuperas parte del dinero gastado: cada vez que realizas una compra, puedes obtener parte de tu dinero de vuelta.
- Mejor control de gastos: generalmente, los proveedores de cashback de recompensa te ofrecen una app móvil donde puedes visualizar tus gastos por categorías.
- Aprovechas ofertas sin comprometer tu presupuesto: el cashback te premia por realizar tus compras habituales, sin necesidad de caer en hábitos compulsivos que afecten tus finanzas.
No olvides que lo importante del cashback de recompensa es la constancia para desahogar un poco los gastos del futuro, como la compra de gasolina, despensa, medicamentos, y así incrementar tus posibilidades de ahorro para que envíes más dinero a tus seres queridos en tu país de origen.
3 consejos prácticos para usar cashback de forma inteligente
Utilizar cashback en sí es una manera inteligente de hacer las compras del día a día. Toma en cuenta estos consejos para obtener el mayor provecho de este servicio.
1. Haz compras habituales como supermercado, transporte o servicios que ya tenías planeados
Considera el uso del cashback únicamente para las compras que ya tienes contempladas en tu presupuesto. Esto te permitirá obtener ganancias a partir de los productos que siempre has comprado, sin caer en malos hábitos.
2. Evita comprar cosas innecesarias solo para obtener cashback
El hecho de que un producto ofrezca una recompensa de cashback, por más alto que sea, no es razón suficiente para adquirirlo si realmente no lo necesitas.
3. Haz un seguimiento mensual del dinero que recibes de vuelta
Es recomendable hacer un seguimiento de la cantidad de reembolso que recibes cada mes y asegurarte de que se te abone correctamente, lo que te ayudará a saber exactamente cuánto estás ahorrando y te motivará a mantener buenos hábitos financieros.
Para ello, puedes utilizar hojas de cálculo o aplicaciones móviles de cashback de recompensas por compras que incluyan herramientas de gestión financiera.
Mueve tu dinero fácilmente con Común
En esta ocasión, te explicamos qué significa cashback, los beneficios, cómo funciona y algunas formas para utilizarlo de manera inteligente.
El hábito del ahorro es esencial, especialmente para los inmigrantes que viven en Estados Unidos en busca de mejorar su calidad de vida y la de sus familias. Mientras que el cashback te ayuda a optimizar tus compras habituales, Común resuelve el proceso de gestión financiera a través de una plataforma integral.
Común es la plataforma financiera diseñada especialmente para aligerar el peso de la administración financiera de los inmigrantes en Estados Unidos.
¡Descubre todos los beneficios que Común tiene para ti!
- Envía dinero desde Estados Unidos a Latinoamérica con tarifas claras y competitivas hasta los límites aplicables.
- Puede abrir una cuenta con un documento de identificación oficial válido de su país de origen.
- Accede a tu historial financiero desde una aplicación móvil intuitiva y amigable.
- Obtén una tarjeta de débito para cubrir tus gastos diarios.
Recuerda que gestionar tus ahorros obtenidos por cashback te permitirá apoyar a tu familia en sus proyectos y objetivos personales.
Convierte tu cashback de recompensa en más oportunidades para ti y tu familia.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Puedo usar el cashback para mis gastos diarios?
Sí, el cashback está pensado precisamente para obtener un porcentaje de regreso de las compras cotidianas, como gasolina, alimentos y transporte público. Por el contrario, no es recomendable utilizar el cashback como motivación para hacer compras innecesarias.
¿Es necesario tener una tarjeta de crédito para obtener cashback?
Aunque las tarjetas de crédito son uno de los medios más frecuentes para ganar cashback de recompensa, no es obligatorio contar con una, ya que existen otras alternativas, como las tarjetas de débito con cashback o cuentas digitales, además de plataformas como Rakuten, Ibotta, Upside o Honey.
¿Qué es el cashback en tarjetas de crédito?
El cashback en tarjetas de crédito es una alternativa para ganar un porcentaje de cashback por las compras. Algunas entidades financieras también ofrecen bonos o beneficios adicionales. Si utilizas tarjeta de crédito, asegúrate de hacer el pago total para no generar intereses.
¿Qué es el cashback en las tarjetas de débito?
Es un beneficio que te ofrece la devolución de un porcentaje de tus compras directamente a tu tarjeta de débito.
Cuenta corriente
Qué hacer si tu cuenta de Alza fue cerrada
8 min de lectura
Si tu cuenta de Alza fue cerrada, puedes abrir una cuenta con Común usando tu pasaporte, matrícula consular u otra identificación latinoamericana — sin necesidad de número de Seguro Social. El proceso toma unos 3 minutos.
Similitudes entre Alza y Común
Envíos de dinero a Latinoamérica: Tanto Alza como Común ofrecen servicios de remesas, permitiendo a los usuarios enviar dinero a amigos y familiares en Latinoamérica de manera rápida y eficiente.
Tarjeta de débito y cuenta corriente: Los usuarios de ambas plataformas reciben una tarjeta de débito vinculada a una cuenta corriente; Común ofrece una tarjeta Visa, lo que permite transacciones mundiales y acceso a fondos.
Tarjeta de débito Visa virtual: Común proporciona una cuenta corriente conectada a una tarjeta de débito Visa física y virtual, enfatizando la importancia de esta oferta para la estabilidad financiera e inclusión de las familias latinas.
Proceso de solicitud flexible: Ambas plataformas permiten a los usuarios solicitar una cuenta utilizando varias formas de identificación, como pasaporte internacional, tarjeta consular, SSN o ITIN.
Reembolso de tarifas de cajeros automáticos: Los usuarios de Alza podían retirar efectivo de cualquier cajero automático en todo el mundo con reembolso completo de tarifas. Común también soporta retiros en cajeros automáticos, asegurando acceso conveniente a efectivo.
Ventajas de cambiarse a Común: Soluciones bancarias modernas
Una de las características destacadas de Común es su compromiso con la transparencia y la rentabilidad. A diferencia de los bancos tradicionales e incluso de Alza, Común no cobra tarifas de apertura, ni tarifas de mantenimiento mensual, y no tiene requisitos de saldo mínimo. Esto lo convierte en una opción ideal para quienes buscan evitar tarifas bancarias innecesarias y conservar más de su dinero ganado con esfuerzo. Aquí tienes algunas características destacadas más de una cuenta de Comun:
Inclusión financiera: Común está dedicado a promover la inclusión financiera proporcionando soluciones bancarias modernas adaptadas a las necesidades únicas de las familias latinas. Abordan los desafíos que enfrentan los latinos para acceder a servicios financieros tradicionales y enfatizan la importancia de la educación financiera. Este compromiso asegura que la comunidad latina tenga acceso a una experiencia bancaria inclusiva y de apoyo.
Aceptación más amplia de identificaciones:
- Común: Acepta cualquier identificación oficial emitida por el gobierno, no solo pasaportes o tarjetas consulares. Esto facilita la apertura de una cuenta para un rango más amplio de personas.
- Alza: Limitado a formas específicas de identificación, lo que puede ser restrictivo para algunos usuarios.
Verificación simplificada de dirección:
- Común: Los solicitantes pueden verificar su dirección residencial utilizando la geolocalización en su teléfono. Esta característica es particularmente beneficiosa para inmigrantes que pueden no tener documentos tradicionales de prueba de domicilio.
- Alza: Requería prueba física de dirección, lo que puede ser un desafío para aquellos en viviendas no permanentes o viviendo con familiares.
Red extensa de depósitos en efectivo:
- Común: Ofrece acceso a la red de depósitos en efectivo más grande de EE.UU. con más de 90,000 ubicaciones, incluyendo minoristas populares como Walgreens, Walmart y Dollar General.
- Alza: No especificaba una red de depósitos en efectivo tan extensa, limitando la conveniencia para los depósitos en efectivo.
Servicio al cliente 24/7:
- Común: Proporciona servicio al cliente las 24 horas del día, los 7 días de la semana, asegurando que la ayuda esté disponible en cualquier momento, cualquier día de la semana.
- Alza: La disponibilidad del servicio al cliente no se destacaba como una característica 24/7.
Con Común, nunca te sentirás solo al manejar tus finanzas. Ofrecen un servicio al cliente de primera categoría disponible los siete días de la semana a través de chat, correo electrónico o teléfono. Esto significa que puedes obtener ayuda cuando la necesites, haciendo tu experiencia bancaria fluida y sin preocupaciones.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Hacer el cambio a Común: Inclusión financiera
Cambiarse de Alza a Común es sencillo y sin complicaciones. Como un socio financiero confiable, Común entiende las necesidades únicas de las familias latinas. Puedes solicitar una cuenta en Común en línea en minutos utilizando una variedad de documentos de identificación como pasaporte, tarjeta consular o ITIN. Una vez que tu cuenta esté configurada, puedes transferir fácilmente tus fondos a Común. La forma más rápida sería retirar efectivo de tu cuenta de Alza y luego depositarlo en cualquier ubicación de depósito en efectivo ofrecida por Común utilizando la opción de código de barras en la función de depósito en efectivo de Común.
La transición de Alza a Común está diseñada para ser fluida y directa, ayudándote a lograr la libertad financiera. Aquí tienes cómo puedes hacer el cambio:
Abrir una cuenta en Común: Visita el sitio web de Común o descarga la aplicación de Común para comenzar tu solicitud. Usa cualquier identificación emitida por el gobierno y la geolocalización de tu teléfono para verificar tu dirección.
Transferir tus fondos: Para transferir tus fondos a tu cuenta de Común, te recomendamos primero retirar efectivo de tu cuenta de Alza. Luego, puedes ir a cualquier ubicación de depósito en efectivo ofrecida por Común y depositar tu efectivo utilizando la opción de código de barras. Esta opción no requiere que tengas tu tarjeta física, por lo que puedes depositar el efectivo de tu cuenta de Alza inmediatamente después de ser aprobado para una cuenta de Común.
Otra opción rápida y que no requiere tu tarjeta de Común es transferir tus fondos de Alza directamente desde tu cuenta de Alza a tu cuenta de Común utilizando tu número de cuenta y número de ruta. Puedes encontrar esta información en Información de la Cuenta en Configuración.
Configurar depósitos directos: Actualiza tu información de depósito directo con tu empleador o cualquier otra fuente de ingresos para asegurar acceso ininterrumpido a tus fondos.
Ofertas actuales de Común
Uno de los principios fundamentales de Común es la inclusividad. Como un banco digital orientado al cliente, Común no requiere un Número de Seguro Social (SSN) para abrir una cuenta. A diferencia de muchos bancos tradicionales, esta característica es particularmente beneficiosa para inmigrantes y personas que pueden no tener acceso a formas tradicionales de identificación. Común se enfoca en proporcionar soluciones bancarias seguras para todos, sin importar su estatus migratorio. Común también busca ser un centro financiero para inmigrantes latinos, ofreciendo una solución bancaria integral con recursos ampliados adaptados a sus necesidades. Para dar la bienvenida a los antiguos clientes de Alza, Común tiene varios incentivos:
- Solicitud sin complicaciones: Solicita utilizando cualquier identificación emitida por el gobierno y verifica tu dirección fácilmente a través de tu smartphone.
- Soporte al cliente mejorado: Benefíciate del servicio al cliente 24/7 para asistir con cualquier consulta o problema durante tu transición.
- Opciones extensas de depósitos en efectivo: Disfruta de la conveniencia de depositar efectivo en más de 90,000 ubicaciones en todo el país.
Conclusión: Asegura tu futuro financiero con Común para la estabilidad financiera
A medida que Alza se prepara para cerrar sus puertas, Común ofrece una alternativa robusta y fácil de usar que no solo iguala sino que supera los servicios proporcionados por Alza. Sin tarifas, una red extensa de depósitos en efectivo y un soporte al cliente inigualable, Común es la solución bancaria ideal para los antiguos clientes de Alza. Haz el cambio hoy y experimenta la superior experiencia bancaria que Común tiene para ofrecer.
Haz el cambio hoy y experimenta los beneficios de una plataforma bancaria que realmente te pone a ti primero. Visita el sitio web de Común para obtener más información y comenzar tu nuevo viaje bancario.
Para más información y para comenzar tu solicitud, visita el sitio web oficial de Común, aquí: https://www.comun.app.
¿Por qué se cierran las cuentas bancarias digitales como Alza?
Las razones varían según la institución — pueden incluir inactividad, problemas de verificación de identidad, o cambios en las políticas del proveedor. Consulta directamente con Alza para tu caso específico.
¿Qué hago si mi cuenta fue cerrada y necesito una alternativa?
Puedes abrir una cuenta con Común usando una identificación oficial vigente — pasaporte, matrícula consular, o una de más de 100 identificaciones latinoamericanas aceptadas.
¿Qué necesito para abrir mi nueva cuenta con Común?
Solo tu identificación oficial vigente. No se requiere número de Seguro Social ni ITIN, y el proceso es 100% en línea.
Preguntas frecuentes
¿Puedo abrir una cuenta con Común si mi cuenta anterior fue cerrada por otro proveedor?
Sí, mientras tengas una identificación oficial vigente, puedes abrir tu cuenta con Común sin problema.
¿Necesito Seguro Social para abrir mi cuenta con Común?
No, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas.
¿Cuánto tarda en abrirse mi nueva cuenta?
Aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Perderé mi historial financiero si cambio de proveedor?
El historial dentro de otra plataforma no se transfiere automáticamente; tu nueva cuenta con Común comienza como una cuenta nueva.
¿Común cobra alguna tarifa por abrir la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo.
¿Qué debo hacer con el dinero que tenía en mi cuenta anterior?
Contacta directamente al proveedor anterior para conocer el proceso de retiro de tus fondos antes de que la cuenta se cierre por completo.

Pagos instantáneos
Learn how to use Cash App for your finances in the U.S.
8 min de lectura
The popularity of digital personal finance applications continues to grow among users in the United States. According to recent data, 8 out of 10 Americans have embraced the digital economy by using financial applications for purchases, digital payments, online banking, and more.
Cash App is one effective alternative to facilitate personal finance management. In 2024, it recorded 57 million monthly active users and $16.2 billion in earnings.
If you're curious to know what Cash App is, how it works, all its benefits, and its associated fees, below we provide all the details so you can decide whether it is the best option to meet your needs.
What Is Cash App and What Is It Used For?
Cash App is an alternative to traditional banking that operates through a mobile financial services application. Its functionality is highly versatile, as it not only allows users to send and receive money but also to make purchases and receive direct deposits from payroll.
The application was developed by Block Inc. (formerly Square Inc.) and aims to offer a comprehensive and more accessible service through digital solutions.
To open an account on Cash App, you must meet certain requirements, such as having a Social Security Number (SSN) and a U.S. bank account.
Cash App: How It Works, What Features It Offers, and What Fees It Charges
Cash App is available through its official mobile application, in which you must complete the registration and verification process to access all available features. Once completed, you may link a bank account if needed.
You will also have a Cash Tag: a unique username that allows you to send and receive money easily.
The following are the main features offered by the Cash App application:
Sending and Receiving Money
Cash App allows instant transfers between users of the application free of charge (free instant transfers; standard network fees may still apply).
Cash Card
This is a free debit card linked to your balance. It allows you to make online and in-store purchases and withdraw cash from ATMs.
QR Code
Pay directly in physical stores using a QR code.
Cash App Pay
A payment method that allows users to complete transactions in online stores and directly through the application.
Cash Boosts
You can obtain discounts at selected physical and online establishments.
Fees for Using Cash App
Although many of Cash App’s features are free, such as account maintenance, use of the Cash Card, and transfers between Cash App accounts. Below is a table with some of the main fees and charges associated with the aforementioned features:
| Service | Cost |
|---|---|
| Instant transfer to bank card | 0.5 % to 1.75 % |
| Standard transfer (1 to 3 days) | Free |
| ATM withdrawals | 2.50 USD per withdrawal |
Cash App registration requirements
If you want to use Cash App to control your finances, make sure you meet the following requirements:
Have a U.S. phone number
You can also use an email to verify your identity.
Reside in the United States or England
Cash App is only available in the United States and the United Kingdom. The application and information are available in English only.
Have a bank account
It is recommended if you want to have access to all the functions of the application.
Do the identity verification
This will allow you to access features such as sending or receiving more than 1,000 USD over 30 calendar days and applying for the Cash Card.
But remember that to perform identity verification you need:
- Full name
- Birthdate
- Social Security Number (SSN)
How secure is Cash App? : 9 important considerations
The issue of security is one of the most relevant in relation to financial services applications. You should always verify that your provider has the necessary measures in place to keep your assets and personal data safe.
For its part, Cash App has the following security measures, among others:
Multifactor authentication
Cash App requests identity authentication via email or SMS. In addition, it allows you to activate a PIN or biometry to log in.
End-to-end encryption
Your personal data stored in Cash App is secure through TLS/E2E.
System for the detection and prevention of illegal activities
Cash App has implemented technologies trained to detect unusual behavior and prevent fraud, such as machine learning and algorithms.
Subsequent payment monitoring
The application has an additional monitoring system to do a double check and detect unusual activities.
Although the above features offer some certainty regarding the application's security measures, it's always important to take into account some considerations:
Turn off automatic login
To prevent an outsider from accessing your account without your authorization, avoid using automatic login. Instead, use strong, unique passwords and enable 2-step authentication.
Beware of fraud
Stay alert to scams, either by phone or email. Never give out personal information or passwords through these means. If you need to contact application support, do so through official means.
Keep active alerts
Cash App allows you to receive alerts for your transactions directly on your cell phone. Make sure to keep them active.
Verify data before making transfers
Send money only to people you know and verify their information before confirming the operation, since once the money has been sent, it is not possible to recover it.
Activate the PIN to carry out transactions
You have the option of activating the PIN or biometric data to confirm your transfers before doing them, and avoid the use of your application by third parties in case of theft or loss.
Are you looking for more than just a payment app? Comun is your financial ally in the U.S. UU.
There is no doubt that Cash App is a popular alternative among those looking for a fairly comprehensive and easy-to-use financial solution.
But if you are looking for a financial ally that offers a simple and secure experience, with customer service and a platform also available in Spanish, we present Comun.
Comun goes beyond traditional limitations, so that immigrant communities in the United States have access to quality financial services, without complications. With Comun you can:
- Receive and send money conveniently, without complications and without the need for a traditional bank account.
- Open your Comun account with the qualified Official Identification of your country of origin.
- Get a simple mobile application for hassle-free daily international money transfers.
Open your Comun account today and breaks down the barriers of traditional financial services, language and cultural ones.
FAQs
If you still have questions about what Cash App is for and its features, check out our frequently asked questions.
What are Cash Boosts in Cash App?
These are instant discounts available on the Cash Card. To activate them, enter the mobile application and select “Cash Card”, followed by “Add Boost” and “Save Boost”. Select the discount you are interested in and it will be applied when you pay with your debit card.
What happens if I receive a lot of money through Cash App?
Some necessary checks may be activated starting at $1000.
How much is the maximum that can be sent via Cash App?
1000 USD over 30 calendar days for unverified users; if you verify your user, you can increase this limit to 20,000 USD.
What is Cashtag in the Cash App?
This is a unique username that is used so that other users of the application can send you money. It starts with the $ symbol followed by an identifier.
Cuenta corriente
5 Aplicaciones para ganar dinero rápido en Estados Unidos
8 min de lectura
¿Buscas formas de ganar dinero extra desde la comodidad de tu hogar o durante tus ratos libres? Gracias a la tecnología, ahora es posible hacerlo con solo un teléfono móvil y conexión a internet. En este artículo, te presentamos cinco aplicaciones que te permitirán ganar dinero de manera rápida y sencilla.
Puedes ganar dinero desde tu celular en EE.UU. con encuestas pagadas (Eureka Surveys, Google Opinion Rewards), trabajos freelance (Fiverr), vendiendo cosas usadas (Mercari) o manejando para Uber o Lyft. Con Común puedes recibir todos esos pagos en una cuenta sin SSN, sin tarifas mensuales y en español.
Eureka Surveys o Survey Pop:
1. Eureka Surveys es una plataforma que te permite ganar dinero respondiendo encuestas en minutos a tu propio horario. Acumularás puntos que podrás canjear por tarjetas de regalo o dinero en efectivo a través de PayPal.
Google Opinion Rewards:
2. Google Opinion Rewards es una aplicación creada por Google que te permite ganar dinero respondiendo encuestas breves. Por cada encuesta completada, recibirás una recompensa canjeable en Google Play.
Fiverr:
3. Fiverr es una plataforma de servicios freelance en la que puedes ofrecer tus habilidades y conocimientos a cambio de dinero. Puedes encontrar trabajos en diseño, redacción, marketing digital, programación y más. Recuerda conectar tu cuenta Común a Fiverr.
Mercari:
4. Mercari es una aplicación de compraventa en la que puedes vender artículos nuevos o usados. La aplicación se queda con una pequeña comisión por cada venta realizada.
Uber o Lyft:
5. Si tienes un automóvil y tiempo libre, puedes aprovechar las aplicaciones de transporte como Uber o Lyft para ganar dinero extra como conductor.
Ganar dinero rápidamente es más fácil de lo que parece gracias a estas aplicaciones. Recuerda que con Común recibes una cuenta de cheques gratis y una tarjeta VISA de débito con acceso a más de 57,000 cajeros.
Preguntas frecuentes sobre cómo ganar dinero con apps en EE.UU.
¿Cuánto dinero puedo ganar con encuestas en línea?
Las apps de encuestas como Eureka Surveys o Google Opinion Rewards pagan entre $0.10 y $5 por encuesta. Es dinero extra, no un ingreso principal. Quienes más ganan dedican 30–60 minutos al día, seleccionan las encuestas más largas y bien pagadas. Los pagos se hacen vía PayPal o créditos Google Play.
¿Necesito papeles o SSN para trabajar con Uber o Lyft?
Para manejar con Uber o Lyft necesitas licencia de conducir válida en EE.UU., automóvil que cumpla los requisitos, seguro vigente y pasar verificación de antecedentes. El SSN es requerido para el registro ya que emiten formularios 1099 para reportar ingresos al IRS.
¿Cómo recibo el pago de Fiverr como inmigrante?
Fiverr paga vía PayPal, transferencia bancaria (ACH) o Payoneer. Para recibir pagos bancarios necesitas cuenta en EE.UU. Con Común puedes abrir una sin SSN y usarla para recibir tus ganancias de Fiverr. Los pagos se liberan 14 días después de completar un pedido confirmado.
¿Mercari cobra comisión por vender?
Sí. Mercari cobra una comisión del 10% por venta + 2.9% + $0.30 de tarifa de procesamiento. El envío puede ser pagado por el comprador o incluido en el precio. Los pagos se acreditan en tu balance de Mercari y puedes transferirlos a tu cuenta bancaria en EE.UU.
¿Cuánto gana un conductor de Uber en EE.UU.?
En promedio los conductores de Uber ganan entre $15 y $25 por hora antes de gastos (gasolina, seguro, mantenimiento). En ciudades grandes o durante horas pico los ingresos pueden ser mayores. Es ingreso por cuenta propia — debes apartar aproximadamente 25–30% para impuestos.
¿Puedo combinar varias apps para ganar más?
Sí. Una estrategia común: responder encuestas en tiempos muertos, vender en Mercari cosas que ya no usas y ofrecer habilidades en Fiverr. Tener una cuenta Común te permite consolidar pagos de múltiples fuentes en una sola cuenta sin tarifas de mantenimiento ni saldo mínimo.

Cuenta corriente
¿Qué es una cuenta corriente?
8 min de lectura
Las cuentas corrientes son una herramienta esencial para manejar nuestras finanzas personales, y el tipo de cuenta principal en los EE.UU. En este artículo explicamos todo lo que necesitas saber sobre las cuentas corrientes en EE.UU., incluyendo cómo abrir una sin SSN usando tu documentación latinoamericana.
¿Qué es una cuenta corriente (checking account)?
Una cuenta corriente, también conocida como cuenta de cheques o checking account, es una cuenta bancaria diseñada para el uso diario del dinero. Te permite recibir depósitos, hacer pagos, usar una tarjeta de débito y emitir cheques. Es el tipo de cuenta más común en los bancos de EE.UU.
¿Cómo funciona?
Tu dinero está disponible en todo momento para compras, pagos de facturas, transferencias y retiros en cajeros. La cuenta normalmente viene con una tarjeta de débito Visa o Mastercard y acceso a la banca en línea y móvil. Puedes recibir tu nómina por depósito directo, pagar facturas automáticamente y usar Zelle para enviar dinero instantáneamente.
Ventajas de una cuenta corriente
- Tarjeta de débito para compras en tiendas y en línea
- Depósito directo de nómina
- Pagos de facturas automáticos
- Acceso a Zelle y transferencias bancarias
- Depósito móvil de cheques
- Acceso a cajeros automáticos
Cuenta corriente vs. cuenta de ahorro
La cuenta corriente está diseñada para el acceso diario al dinero. La cuenta de ahorro está diseñada para guardar dinero y ganar intereses, con acceso más restringido. La mayoría de las personas tienen ambas.
Preguntas frecuentes sobre cuentas corrientes en EE.UU.
¿Cuál es la diferencia entre una cuenta corriente y una cuenta de ahorro?
La cuenta corriente (checking account) está diseñada para el uso diario: recibir nómina, pagar facturas, hacer compras con tarjeta de débito y transferencias. La cuenta de ahorro (savings account) está diseñada para guardar dinero y ganar intereses, con acceso más restringido. La mayoría de las personas tienen ambas y transfieren fondos entre ellas según sus necesidades.
¿Puedo abrir una cuenta corriente sin SSN en EE.UU.?
Sí. Aunque los bancos tradicionales generalmente requieren SSN, plataformas digitales como Común aceptan pasaporte, matrícula consular o más de 100 identificaciones latinoamericanas sin necesitar SSN ni saldo mínimo. El proceso es completamente en línea en español y toma aproximadamente 3 minutos.
¿La cuenta corriente cobra comisión mensual?
Depende del banco. Los bancos tradicionales como Chase, Bank of America o Wells Fargo cobran entre $12 y $25 mensuales si no cumples requisitos de saldo mínimo. Los bancos digitales como Común no cobran cuotas mensuales ni exigen saldo mínimo, lo que los hace más convenientes para quienes están comenzando.
¿Qué puedo hacer con una cuenta corriente?
Con una cuenta corriente puedes recibir tu nómina por depósito directo, pagar facturas en línea o por teléfono, usar la tarjeta de débito en tiendas y compras en línea, depositar cheques por la app, retirar efectivo en cajeros, y enviar o recibir transferencias por Zelle u otras plataformas.
¿Qué es un número de ruta (routing number) y para qué sirve?
El número de ruta (o ABA routing number) es un código de 9 dígitos que identifica al banco emisor en el sistema financiero de EE.UU. Se usa junto al número de cuenta para configurar depósito directo, hacer transferencias ACH entre bancos, y recibir pagos de empleadores o plataformas gig como Uber o DoorDash.
¿Qué pasa si gasto más dinero del que tengo en mi cuenta corriente?
Si gastas más de tu saldo disponible, ocurre un sobregiro (overdraft). Los bancos tradicionales generalmente cobran entre $25 y $35 por cada transacción que causa sobregiro. Algunos bancos digitales simplemente rechazan la transacción en lugar de cobrar. Común notifica con alertas de saldo bajo para ayudarte a evitar sobregiros.
Educación Financiera
Cómo depositar dinero en la cuenta bancaria de otra persona: 5 métodos (2026)
8 min de lectura
Cómo depositar dinero en la cuenta bancaria de otra persona: 5 métodos actualizados (2026)
En 2026, hay más formas que nunca de enviar dinero a otra cuenta bancaria, pero cada opción funciona diferente. Algunos métodos requieren un número de ruta y número de cuenta, mientras que otros solo necesitan un número de teléfono, email o código QR. Los tiempos de procesamiento, tarifas y límites también pueden variar dependiendo del servicio que uses.
5 formas de depositar dinero en la cuenta bancaria de otra persona
| Método | Información necesaria | Velocidad | Costo típico | Mejor para |
|---|---|---|---|---|
| Depósito en sucursal | Nombre completo + número de cuenta | Mismo día o siguiente día hábil | Generalmente sin tarifa | Pagar renta, ayudar a familiares |
| Transferencia ACH | Número de ruta + número de cuenta | 1–3 días hábiles | Generalmente sin tarifa | Transferencias entre instituciones financieras |
| Apps P2P | Teléfono, email, username o QR | Minutos a 1 día hábil | Generalmente sin tarifa | Pagos cotidianos y dividir gastos |
| Wire transfer | Datos bancarios completos e identificación | Mismo día | Tarifas varían por institución | Transferencias urgentes o de alto valor |
| Depósito por cheque | Nombre del destinatario e información de depósito | Varios días hábiles | Generalmente sin tarifa o bajo | Pagos documentados o programados |
Depósito en sucursal bancaria
Una de las formas más simples de depositar dinero en la cuenta de alguien es visitar directamente la sucursal de su banco. Para depositar dinero en una sucursal, generalmente necesitas: el nombre completo del destinatario, el número de cuenta del destinatario, y el dinero en efectivo o cheque que quieres depositar.
Transferencia ACH
Las transferencias ACH son transferencias electrónicas de banco a banco a través de la red de la Cámara de Compensación Automatizada. Para enviar una transferencia ACH a la cuenta de otra persona, necesitas: el número de ruta del banco del destinatario y el número de cuenta del destinatario.
Apps de pago P2P
Las apps de pago entre personas como Pay de Común, Venmo, Cash App y Zelle permiten enviar dinero rápidamente a otra persona usando solo un número de teléfono, email, username o código QR.
Wire transfer
Los wire transfers son transferencias electrónicas de banco a banco que se completan rápidamente, generalmente el mismo día hábil para transferencias domésticas. Se usan típicamente para montos grandes o pagos urgentes.
Depósito por cheque
También puedes escribir un cheque personal a nombre de otra persona. Esta opción es más lenta que los métodos digitales pero puede ser útil para pagos documentados o programados.
Preguntas frecuentes
¿Puedo depositar efectivo en la cuenta bancaria de otra persona?
Depende del banco. Algunos bancos permiten depósitos en efectivo en cuentas de terceros en sucursal, mientras que otros pueden restringirlo por políticas de prevención de fraude.
¿Cuál es la forma más rápida de enviar dinero a otra cuenta?
Las apps P2P como Pay de Común, Venmo y Zelle generalmente son las más rápidas para envíos cotidianos. Los wire transfers son más rápidos para montos grandes.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


