
Educación Financiera
Apps para enviar dinero desde Estados Unidos: comparativa 2026
Compara las mejores apps para enviar dinero dentro de EE.UU. y a Latinoamérica en 2026. Venmo, Zelle, Cash App, Común, Wise, Remitly y más.
8 min read

30 Jul 2025
Apps para enviar dinero desde Estados Unidos: comparativa 2026
La respuesta corta es que depende de lo que estás buscando. Ya sea que estés dividiendo la renta con un compañero, pagándole la cena a un amigo o enviando dinero a tu familia en México o Guatemala, hay una app para eso. La clave está en saber cuál usar y cuándo.
Enviar dinero desde tu teléfono
Hoy en día, millones de personas en EE.UU. envían dinero en minutos desde sus teléfonos — a una cuenta bancaria de alguien sentado frente a ellos o a un familiar en otro país.
Sin embargo, no todas las apps funcionan igual, y elegir la correcta puede ahorrarte tiempo o dinero. Algunos proveedores ofrecen tarifas fijas, mientras que otros que ofrecen transferencias internacionales incluyen el costo en el tipo de cambio. Esto impacta directamente cuántos pesos, quetzales o lempiras reciben tus seres queridos después de la conversión.
¿Cómo comparar apps de transferencia de dinero?
Se recomienda analizar tres factores clave que pueden impactar el costo real de cualquier transferencia:
La tarifa de transferencia
La tarifa plana o porcentaje que se muestra antes de hacer la transacción. Algunas apps cobran tanto una tarifa de transferencia como un margen en el tipo de cambio, mientras que otras solo cobran uno. Para transferencias domésticas en EE.UU., la tarifa suele ser el principal costo a evaluar.
Velocidad
Las opciones de entrega más rápidas pueden tener un costo más alto. Muchas apps ofrecen una opción estándar que tarda algunos días a un costo menor, y una opción expresa para transferencias urgentes. Para transferencias domésticas en EE.UU., la entrega instantánea o el mismo día es más común, aunque puede llevar un cargo adicional.
El margen en el tipo de cambio
Para transferencias internacionales, esta es la diferencia entre la tasa de mercado medio y la tasa que te ofrece la app. Es uno de los principales factores de costo al enviar dinero al extranjero. Para transferencias domésticas en EE.UU., no hay conversión de moneda, por lo que este factor no aplica.
Panorama de apps populares para enviar dinero desde EE.UU.
A continuación un resumen de las apps más utilizadas:
| App | Costo | Velocidad | Límites | Características adicionales | Cobertura |
|---|---|---|---|---|---|
| Venmo | Sin tarifa (cuenta bancaria/saldo); 3% (tarjeta de crédito); transferencias instantáneas al banco: 1.75% (mín. $0.25, máx. $25) | Hasta 1 día (estándar); ~30 min (instantáneo) | Hasta $299.99/semana (sin verificar); hasta $60,000/semana (verificado) | Feed de pagos social; compras en línea y tiendas; tarjeta débito Cash Card | Solo EE.UU. |
| Zelle | Sin tarifa (algunos bancos pueden aplicar cargos) | Minutos | Los límites varían por banco | Integrado en la mayoría de apps bancarias; no requiere cuenta separada | Solo EE.UU. |
| Cash App | Sin tarifa (cuenta bancaria/débito); 3% (tarjeta crédito); transferencia instantánea: 0.5%–1.75% (mín. $0.25) | Estándar: 1–3 días hábiles; instantáneo: ~minutos | Hasta $7,500/semana (usuarios verificados) | Tarjeta débito Cash Card; inversión en Bitcoin y acciones; depósito directo | Solo EE.UU. |
| Común | Sin tarifa (EE.UU.); desde $2.99 (internacional) | Instantáneo a ~8 minutos (promedio) | $2,999/día · $4,999/7 días · $9,999/30 días · $19,999/90 días | Retiro y entrega en efectivo; depósito bancario y billetera digital; app en español | EE.UU. y Latinoamérica |
| Western Union | $3–$30+ (varía por monto, país y método) | Minutos a varios días (depende del método) | Hasta $5,000 en línea | Retiro en efectivo en más de 200 países; depósito bancario y billetera digital | 200+ países |
| Remitly | $0–$3.99 (varía por monto y método); primera transferencia puede tener tarifa promocional | Express: minutos a mismo día; Economy: 3–5 días hábiles | Hasta $100,000 (usuarios verificados de EE.UU.) | Niveles Express y Economy; retiro en efectivo; entrega a domicilio en países selectos | 170+ países |
| Wise | Tarifa variable desde ~0.48%; tasa de mercado medio sin margen | Instantáneo a 2 días | Hasta $1,000,000 por transferencia ACH (verificado) | Cuenta multidivisa (40+ monedas); tarifa transparente antes de confirmar | 140+ países |
| Revolut | Sin tarifa entre usuarios Revolut; plan estándar: sin tarifa hasta $1,000/mes en días hábiles, luego 0.5%; transferencias de fin de semana: ~1% | Instantáneo (Revolut-a-Revolut); hasta 3–5 días hábiles (externo) | Sin máximo preestablecido para la mayoría de divisas | Herramientas de ahorro; análisis de gastos; cuenta en 25+ monedas; tarjeta débito prepagada | EE.UU., Europa, Latinoamérica, Asia |
| PayPal | Sin tarifa (doméstico, banco/saldo); transferencias personales internacionales: 5% (mín. $0.99, máx. $4.99) + margen de conversión 3–4% | Generalmente inmediato | Hasta $10,000 por transferencia (cuentas verificadas) | Aceptado en millones de comercios globalmente; soporta múltiples métodos de pago | 200+ países |
Datos basados en fuentes oficiales de los proveedores a partir del 28 de abril de 2026. Las tarifas, límites y tipos de cambio cambian frecuentemente — siempre confirma los términos actuales directamente con cada proveedor antes de enviar. Esta tabla es solo para fines informativos y no constituye asesoría financiera.
Revisión de seis apps populares de remesas en EE.UU.
Enviar dinero dentro de EE.UU. no es lo mismo que enviarlo al extranjero. Los costos y la logística funcionan diferente, especialmente cuando entra en juego el tipo de cambio.
1. Común
Común es una plataforma financiera digital que ofrece servicios en español y soporta tanto transferencias domésticas como remesas a países de Latinoamérica. Los usuarios pueden recibir depósitos directos en una cuenta de Común y enviar dinero desde ese mismo saldo. Las transferencias generalmente se completan en minutos, con un tiempo promedio de entrega de alrededor de ocho minutos dependiendo del destino y el método. Común también opera con límites de transferencia acumulados: $2,999/día · $4,999/7 días · $9,999/30 días · $19,999/90 días. Para más información visita comun.app/remittances.
2. Remitly
Remitly ofrece múltiples opciones de entrega, incluyendo depósitos bancarios, retiro en efectivo y billeteras móviles. La app tiende a ofrecer tasas de cambio promocionales para las primeras transferencias; las transferencias posteriores pueden incluir un margen diferente. Es importante revisar el margen de tipo de cambio de cada proveedor. La velocidad es flexible: las transferencias Express son más rápidas pero pueden tener un costo más alto incorporado en la tasa.
3. Wise
Wise muestra la tasa de mercado medio y cobra con una tarifa claramente definida. Este modelo facilita entender qué estás pagando. Es una app que los usuarios han reportado como útil para manejar múltiples monedas o enviar dinero a diferentes regiones del mundo. Se recomienda revisar los costos y características específicas con cada proveedor.
4. Xoom
Xoom es parte de PayPal, lo que puede ser conveniente si ya usas PayPal regularmente. Las transferencias son generalmente rápidas de iniciar y familiares para quienes ya conocen la plataforma. En algunos casos, los tipos de cambio pueden incluir un margen más amplio comparado con proveedores más especializados, por lo que puede ser útil verificar la tasa el día de la transferencia.
5. Western Union
Su mayor ventaja es el retiro en efectivo. Los destinatarios pueden cobrar dinero en miles de ubicaciones, lo que puede ser útil para quienes no tienen cuentas bancarias. Los costos varían mucho dependiendo de cómo envíes y recibas el dinero.
6. Felix Pago
Felix Pago opera a través de WhatsApp, lo que puede simplificar el proceso de transferencia para algunos usuarios. Está principalmente enfocado en transferencias a México, y los precios pueden ser competitivos en ciertos casos, aunque los márgenes de tipo de cambio pueden variar según el método y el momento de la transferencia.
¿Qué app funciona mejor para cada país?
La realidad es que depende de las necesidades específicas: menores costos, opciones de entrega o velocidad. México es uno de los mayores receptores de remesas globalmente — la mayoría de las apps soportan transferencias desde EE.UU. a México. Guatemala y Honduras son soportados por varios proveedores, incluyendo Común, Remitly, Western Union y Xoom. Colombia y El Salvador también son atendidos por una mezcla de proveedores.
¿Cuál es la mejor tasa de cambio disponible ahora?
Cambia constantemente. Los tipos de cambio fluctúan con los mercados de divisas. El enfoque recomendado es modelar tu transferencia específica antes de enviar. Algunos proveedores ofrecen herramientas para ingresar el monto y calcular cuánto recibiría tu destinatario.
¿Qué debo tener en cuenta al enviar dinero?
Errores tipográficos en la información del destinatario:
Son los errores más comunes y costosos. Un dígito incorrecto en un número de teléfono o cuenta puede retrasar una transferencia días o enviar el dinero a la persona equivocada.
Enviar un viernes por la tarde o en fin de semana de feriado:
Esto a menudo significa que el dinero no llegará hasta el lunes o martes, incluso para servicios que anuncian entrega el mismo día.
Elegir el método de entrega incorrecto:
Un depósito bancario no ayuda a alguien que no tiene cuenta bancaria. Una ubicación de retiro en efectivo lejos del lugar de tu destinatario no es conveniente sin importar qué tan rápida sea la transferencia.
No comparar tasas para transferencias grandes:
Los márgenes de tipo de cambio y las tarifas impactan directamente el monto final que recibe la persona. Si envías montos más grandes ocasionalmente, puede valer la pena tomarte unos minutos para comparar antes de cada transferencia.
Preguntas frecuentes
¿Qué app cobra menos?
Depende del destino, monto, velocidad y método de entrega.
¿Qué app es más rápida?
La velocidad puede variar entre transferencias domésticas en EE.UU. e internacionales. Algunos proveedores ofrecen opciones de entrega más rápida que pueden tener un costo adicional.
¿Puedo enviar dinero sin una cuenta bancaria?
Algunos proveedores de servicios financieros como Común te permiten abrir una cuenta con el ID oficial de tu país de origen, lo que puede usarse para gestionar tus finanzas y enviar dinero. Western Union también acepta pagos en efectivo en ubicaciones de agentes.
¿Son seguras estas apps?
Muchas apps de transferencia de dinero que operan en EE.UU. están registradas con autoridades financieras y deben cumplir regulaciones relacionadas con la protección del consumidor. Los problemas suelen estar relacionados con errores del usuario más que con la plataforma en sí.
La app correcta depende de lo que necesitas
La app correcta depende de lo que necesitas, y eso puede cambiar con el tiempo. Una transferencia a un amigo en EE.UU. puede priorizar velocidad y simplicidad, mientras que enviar dinero a familia en el extranjero puede depender más de tipos de cambio, método de entrega y qué tan rápido llegan los fondos.
Si envías dinero regularmente a Latinoamérica, puede valer la pena explorar opciones que combinen banca cotidiana con remesas en un solo lugar. Común permite a los usuarios recibir depósitos, gestionar su dinero y enviar transferencias desde la misma cuenta. Visita comun.app para más información.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. tiene licencia en todos los estados que la requieren. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Por favor consulta la app para más detalles. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Envíos Internacionales
¿Cuánto cuesta enviar dinero a México desde Estados Unidos? Guía 2026
8 min de lectura
Enviar dinero a México con Común cuesta desde $2.99 por transferencia, con tu primer envío sin costo. El tipo de cambio se muestra completo antes de confirmar, sin cargos ocultos, y la mayoría de las transferencias llegan en minutos.
¿Cuánto cuesta enviar dinero a México desde Estados Unidos? Guía 2026
En la mayoría de los casos, el costo total depende de tres factores: la tarifa de transferencia, el tipo de cambio y cualquier cargo aplicado a la persona destinataria del dinero. La verdad es que el costo final puede ir desde unos pocos dólares hasta algo más significativo, ya que se ve afectado por la tarifa del servicio, el método de entrega y la velocidad.
Las remesas se han vuelto tan importantes para la economía mexicana que México sigue siendo el segundo mayor receptor de remesas del mundo, solo detrás de India. Según BBVA Research, México recibió $61.8 mil millones de USD en remesas en 2025, lo que representa el 3.4% del PIB del país. Hoy, hay decenas de apps y servicios de transferencia de dinero disponibles para enviar dinero desde Estados Unidos a México. Algunos se enfocan en la velocidad, otros en el acceso a retiro en efectivo, y otros priorizan menores costos generales.
En esta guía vamos a desglosar qué afecta realmente el costo de una transferencia, comparar servicios populares y explicar cómo encontrar la opción que funciona mejor para ti y tu familia.
¿Cuánto dinero puedo enviar a México?
Un aspecto muy importante a considerar es el monto permitido por las apps de transferencia, así como cualquier restricción incluida en sus términos y condiciones.
En general, no hay un límite legal impuesto por el gobierno de Estados Unidos, pero cada plataforma tiene sus propios estándares y regulaciones que determinan los límites de transferencia y los lineamientos para las transferencias internacionales de dinero.
Por ejemplo, estos son algunos de los proveedores conocidos que ofrecen transferencias de dinero a México y sus respectivos límites:
- Western Union: hasta 5,000 USD por transacción.
- MoneyGram: hasta 10,000 USD por transacción.
- Xoom: el Nivel 1 está limitado a $2,999 por día, mientras que el tercer nivel permite hasta $50,000 por día.
Si buscas una forma sencilla de enviar dinero a México, Común puede ser una excelente alternativa. Las personas usuarias nuevas pueden disfrutar la primera transferencia de dinero gratis y luego pagar una tarifa que comienza en 2.99 USD por transferencia, hasta los límites aplicables.
¿Cuál es la mejor manera de enviar dinero desde Estados Unidos a México?
Hay varias formas de enviar dinero desde Estados Unidos a México, ya sea a través de bancos tradicionales o de servicios especializados en transferencias internacionales. Estas son las principales opciones para hacerlo:
Transferencias de banco a banco
Una de las formas más comunes de enviar dinero es a través de transferencias bancarias de un banco tradicional a otro. La ventaja de este método es que puede ser seguro porque está respaldado por instituciones financieras oficiales. Sin embargo, las transferencias pueden tomar más tiempo e implicar tarifas más altas.
Para enviar fondos de esta manera, debes tener una cuenta bancaria en EE.UU. y usar el código SWIFT de la persona destinataria.
El costo de la transferencia depende del banco receptor en México. Por ejemplo:
- BBVA cobra aproximadamente $30 USD + IVA por recibir una transferencia internacional entrante.
- Las estimaciones de Citibanamex sugieren alrededor de $15–20 USD + IVA para transferencias entrantes, pero se recomienda confirmar directamente con el banco.
Estas tarifas aplican sin importar el monto enviado, por lo que es importante confirmar las tarifas con cada banco.
Transferencias en efectivo
Otra opción, que puede ser más accesible para personas sin cuenta bancaria, es enviar dinero en efectivo que se puede recoger en diferentes ubicaciones a lo largo de México.
Para enviar efectivo, es común visitar una ubicación física del proveedor que ofrece este servicio, como una oficina de Western Union. Una vez ahí, pagas el monto que quieres enviar más la tarifa asignada. Para cobrar los fondos, las personas de tu familia deben presentar una identificación oficial válida en una de las ubicaciones participantes, como Oxxo, Banco Azteca, Walmart u otras. Sin embargo, muchos proveedores de servicios como Western Union también tienen ofertas digitales.
Aunque puede ser una alternativa conveniente para personas que principalmente manejan efectivo, también puede tener desventajas potenciales, como tarifas que varían según el monto enviado y tipos de cambio que podrían ser menos competitivos en comparación con algunos servicios de transferencia digital.
Apps y plataformas digitales
Otra opción para enviar dinero a México es a través de apps y plataformas digitales especializadas en transferencias internacionales de dinero, como Wise, Félix Pago, Ria Money Transfer y Común. Muchos de estos servicios están disponibles tanto en iOS como en Android y pueden ofrecer costos más bajos en comparación con algunas transferencias en efectivo o transferencias bancarias tradicionales, dependiendo del proveedor y del método de entrega. Algunas plataformas se enfocan principalmente en transferencias de dinero, mientras que otras pueden incluir también funciones financieras adicionales, como tarjeta de débito o acceso a una cuenta bancaria en EE.UU.
Para acceder a estos servicios, debes crear una cuenta en el sitio web o app del proveedor. Además, algunas apps requieren verificación de identidad usando información personal como tu SSN (número de Seguro Social) o ITIN.
Puedes enviar dinero directamente a través de la app del proveedor o, en algunos casos, incluso a través de WhatsApp, y elegir el método de entrega preferido. Algunos servicios también ofrecen opciones de retiro en efectivo para las personas destinatarias. Por ejemplo, Común acepta más de 100 IDs latinoamericanas para verificación de cuenta, permite enviar dinero a través de la app o vía WhatsApp, y ofrece opciones de retiro en efectivo en México.
Antes de elegir una app para enviar dinero a México, recomendamos comparar las opciones más populares y evaluar cuál se ajusta mejor a tus necesidades y a las de tu familia.
Cinco apps móviles populares para enviar dinero a México desde Estados Unidos
Hay muchas apps disponibles para enviar dinero desde Estados Unidos a México, pero los costos, las velocidades de entrega y los tipos de cambio pueden variar según el proveedor y el método de transferencia. Comparar varias opciones puede ayudarte a encontrar el servicio que mejor se ajusta a tus necesidades.
| Servicio | Opciones de pago | Tarifa | Opciones de entrega | Tipo de cambio | MXN por 1,000 USD | Velocidad |
|---|---|---|---|---|---|---|
| Común | Cuenta bancaria, débito, efectivo | Desde 2.99 USD | Cuenta bancaria o retiro en efectivo | Competitivo | ~17,000 MXN | Minutos a horas |
| Western Union | Banco, efectivo, tarjeta | Varía según el monto | Banco, efectivo, billetera | Tipo de cambio con spread aplicado | ~16,920 MXN | Minutos a días |
| Félix Pago | WhatsApp, efectivo, tarjeta | $2.99 USD a cuenta bancaria y $4.98 USD a retiro en efectivo | Cuenta bancaria y efectivo | Competitivo | ~17,000 MXN | Instantáneo |
| Ria Money Transfer | Cuenta bancaria (ACH), débito, crédito, efectivo | Desde $0.99; gratis para transferencias bancarias hasta $15,000 | Cuenta bancaria, efectivo, billetera móvil | Tipo de cambio con spread aplicado | ~16,900–17,000 MXN | Minutos a días |
| MoneyGram | Cuenta bancaria, débito, crédito, efectivo (en agente) | Gratis para transferencias bancarias hasta $10,000; $49.99 para $10,001–$15,000; $5+ para envíos en efectivo | Cuenta bancaria, débito, billetera, efectivo | Tipo de cambio con spread aplicado | ~16,800–16,950 MXN | Minutos a horas |
El monto recibido en MXN por cada 1,000 USD puede cambiar a lo largo del día debido a fluctuaciones en los tipos de cambio, tarifas de los proveedores y métodos de entrega. Las tasas mostradas aquí son solo con fines ilustrativos y pueden no reflejar el monto exacto disponible al momento de tu transferencia. Antes de enviar dinero, puede ser útil comparar el tipo de cambio actual y el costo total de la transferencia entre proveedores. La herramienta de comparación de Común puede ayudarte a revisar y comparar las tasas disponibles en tiempo real.
¿Qué determina el costo real de enviar dinero a México?
Al comparar servicios de transferencia de dinero, muchas personas se enfocan solo en la tarifa de transferencia anunciada. Pero el costo real de enviar dinero a México generalmente depende de tres factores diferentes:
- La tarifa de transferencia.
- El spread del tipo de cambio.
- Cargos aplicados a la persona destinataria.
Entender estos costos puede ayudarte a comparar servicios con más precisión y evitar situaciones donde tu familia recibe menos dinero del esperado.
Tarifa de transferencia
La tarifa de transferencia es el costo más visible. Es el monto que el proveedor cobra por procesar la transacción.
Algunos servicios cobran una tarifa fija por transferencia, mientras que otros ajustan la tarifa según el monto enviado, el método de pago o qué tan rápido quieres que se entregue el dinero. En algunos casos, las compañías pueden ofrecer precios promocionales o incluso una primera transferencia gratis para personas usuarias elegibles.
Aunque las tarifas bajas pueden ayudar a reducir costos, no siempre resultan en el costo total más bajo de la transferencia una vez que se toman en cuenta los tipos de cambio y otros cargos.
Spread del tipo de cambio
El spread del tipo de cambio es una de las partes más importantes y a menudo menos visibles del costo total.
Algunos proveedores de servicio no usan el tipo de cambio exacto del mercado que encuentras en Google o en sitios financieros. En su lugar, agregan un margen, también conocido como "spread", al convertir USD a MXN.
Esto significa que incluso una pequeña diferencia en el tipo de cambio puede reducir significativamente el monto que recibe la persona destinataria en pesos, especialmente en transferencias más grandes.
Un servicio con una tarifa de transferencia ligeramente más alta pero un tipo de cambio más competitivo puede en realidad entregar más dinero a tu familia en México.
Cargos para la persona destinataria o costos de retiro
En algunos casos, pueden aparecer costos adicionales después de enviada la transferencia. Dependiendo del proveedor y del método de entrega, la persona destinataria podría enfrentar cargos por retiro en efectivo, retiros en cajeros automáticos, procesamiento bancario o conversión de divisas. Algunos bancos y ubicaciones de retiro también pueden aplicar sus propias tarifas de servicio.
Estos costos extra son importantes porque afectan directamente el monto final que la persona destinataria puede realmente usar.
Compara el costo total
La mejor manera de comparar servicios de transferencia de dinero es mirar el resultado total: cuánto pagas, cuánto recibe la persona destinataria y cuánto tarda la transferencia.
Si es posible, se recomienda que antes de enviar dinero revises la tarifa de transferencia, compares el tipo de cambio y verifiques si hay cargos del lado del destinatario. Pequeñas diferencias entre estos tres factores pueden sumarse rápidamente con el tiempo.
Para comparar costos de transferencia, tipos de cambio y opciones de entrega en tiempo real, puedes usar herramientas como compara de Común antes de realizar tu transferencia.
¿Cómo puedo enviar dinero a México con Común?
Con Común puedes enviar dinero a tu familia y amigos en México directamente desde la app móvil de Común sin salir de tu casa.
Puedes seguir estos pasos:
- Abre tu app móvil de Común.
- En la página principal, selecciona "Enviar una remesa".
- Selecciona la persona destinataria a quien quieres enviar la transferencia internacional.
- Puedes registrar a una persona destinataria usando sus datos bancarios, incluyendo nombre completo, nombre del banco y número de teléfono.
- Después de registrar a la persona destinataria, ingresa el monto que quieres enviar y revisa los costos de la transacción.
- Confirma los detalles y selecciona "Confirmar transferencia internacional".
- La persona destinataria debe recibir el dinero en minutos. Si seleccionas retiro en tienda, la persona puede recoger el dinero unos 30 minutos después de confirmar la transacción.
- Puedes revisar el estado de la transferencia en tu app móvil de Común haciendo clic en la transacción.
Las tarifas de transferencia comienzan en 2.99 USD por transacción, hasta los límites aplicables.
Envía dinero a México de manera fácil y segura
Hoy hay más opciones que nunca para enviar dinero desde Estados Unidos a México. Ya sea que prefieras la familiaridad de un banco tradicional, la conveniencia del retiro en efectivo o la flexibilidad de una plataforma digital, la elección correcta dependerá de tu propia situación.
Comparar tarifas, tipos de cambio, métodos de entrega y tiempos de transferencia puede ayudarte a encontrar una opción que se ajuste mejor a tus necesidades y a la forma en que tu familia prefiere recibir el dinero.
Con Común puedes abrir una cuenta usando más de 100 IDs latinoamericanas, enviar dinero desde la comodidad de tu teléfono y acceder a múltiples métodos de entrega en México.
¿Cuánto cuesta enviar dinero a México con Común?
Las tarifas empiezan en $2.99 por transferencia. Tu primer envío no tiene costo. Común muestra el tipo de cambio y el monto exacto que recibirá tu familia antes de que confirmes — no hay cargos que aparezcan después.
¿Cuánto tiempo tarda en llegar el dinero?
La mayoría de las transferencias llegan en minutos. El tiempo exacto depende del método de entrega que elija tu familia (depósito a cuenta o recogida en efectivo).
¿Dónde puede recoger el dinero mi familia en México?
Común ofrece recogida en efectivo en puntos como Elektra y Oxxo, además de depósito directo a cuenta bancaria mexicana.
Preguntas frecuentes
¿Cuál es la tarifa mínima para enviar dinero a México con Común?
Desde $2.99 por transferencia. Tu primer envío no tiene costo. El monto final que recibe tu familia se muestra completo antes de confirmar, sin cargos escondidos.
¿El tipo de cambio de Común es competitivo?
Sí, Común ofrece un tipo de cambio competitivo y te muestra el monto exacto en pesos antes de enviar, para que sepas exactamente cuánto recibirá tu familia.
¿Puedo enviar dinero a México desde la app aunque no tenga cuenta bancaria en México?
Sí, tu familia puede recoger el dinero en efectivo en puntos como Elektra u Oxxo sin necesidad de tener una cuenta bancaria.
¿Cuánto tiempo tarda una transferencia a México?
La mayoría de las transferencias llegan en minutos, dependiendo del método de entrega elegido.
¿Necesito una cuenta de Común para enviar dinero a México?
Sí, las remesas se envían desde tu cuenta de Común dentro de la app, seleccionando "Enviar una remesa".
¿Hay un límite en cuánto puedo enviar a México?
Los límites de transferencia varían según tu cuenta; puedes verlos directamente en la app antes de confirmar tu envío.
Educación Financiera
Apps como Chime: mejores alternativas para inmigrantes en 2026
8 min de lectura
Apps como Chime: mejores alternativas para 2026
Las apps de banca digital han cambiado cómo muchas personas en EE.UU. manejan su dinero. En lugar de visitar sucursales físicas, ahora puedes abrir cuentas, recibir depósitos directos, enviar pagos y gestionar gastos directamente desde tu teléfono.
Entre estas apps, Chime se ha convertido en uno de los nombres más reconocidos en banca digital. Sin embargo, para muchos inmigrantes en EE.UU., las apps fintech tradicionales pueden no satisfacer completamente las necesidades financieras cotidianas. Algunas personas pueden necesitar una app que soporte incorporación basada en ITIN, ofrezca formas más fáciles de enviar dinero a Latinoamérica, o proporcione atención al cliente en español.
¿Qué es Chime y por qué buscar alternativas?
Chime es una empresa de tecnología financiera que ofrece servicios bancarios móviles a través de bancos asociados. Sus funciones incluyen depósito directo anticipado, tarjetas de débito, opciones bancarias sin tarifas y herramientas de ahorro automático.
Algunos usuarios pueden buscar alternativas porque quieren: opciones de remesas internacionales, incorporación basada en ITIN o pasaporte, soporte al cliente bilingüe, funciones de inversión, flexibilidad en transferencias de efectivo o herramientas especializadas de ahorro.
Comparación de apps como Chime (2026)
| App | Sin comisión mensual | Acepta ITIN/Sin SSN | Soporte en español | Remesas internacionales | Transferencias P2P | Depósito directo anticipado |
|---|---|---|---|---|---|---|
| Chime | Sí | No | No | No | No | Sí* |
| Común | Sí* | Sí | Sí | Sí | Sí | Sí* |
| Current | Sí | No | No | No | Sí | Sí |
| Varo | Sí | Sí (ITIN) | No | No | No | Sí |
*Aplican términos y condiciones. Verifica los requisitos actuales de cada proveedor.
Común — La alternativa diseñada para inmigrantes latinos
Común es una plataforma financiera digital construida específicamente para la comunidad latina en EE.UU. A diferencia de Chime y otras apps de banca digital, Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta, ofrece soporte al cliente 24/7 en español, permite enviar remesas a Latinoamérica desde $2.99, y tiene una app disponible completamente en español. Visita comun.app para más información.
Varo
Varo acepta ITINs para la apertura de cuentas, lo que lo hace más accesible para algunos inmigrantes. Ofrece características bancarias básicas sin tarifas mensuales. Sin embargo, no ofrece remesas internacionales ni soporte en español.
Current
Current ofrece banca digital con depósito directo anticipado y transferencias P2P. Sin embargo, no acepta ITINs para la apertura de cuentas y no tiene soporte en español ni remesas internacionales.
¿Cuál es la mejor alternativa a Chime para inmigrantes?
Depende de tus necesidades específicas. Si necesitas remesas a Latinoamérica, soporte en español y la posibilidad de abrir cuenta sin SSN, Común puede ser la opción más completa.
Preguntas frecuentes
¿Puedo abrir una cuenta en Chime sin SSN?
Chime generalmente requiere un SSN para abrir una cuenta. Para inmigrantes que aún no tienen SSN, pueden haber mejores alternativas como Común.
¿Cuál es la mejor app bancaria para inmigrantes latinos?
Común está diseñado específicamente para inmigrantes latinos en EE.UU. con soporte en español, apertura de cuenta con IDs latinoamericanas y remesas internacionales.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Cuenta corriente
5 mejores apps para mandar dinero en Estados Unidos
8 min de lectura
Las mejores apps para mandar dinero en EE.UU. son Zelle (transferencias bancarias instantáneas gratis), Venmo (pagos sociales entre amigos), Cash App (envíos con tarjeta de débito), Wise (transferencias internacionales con tipo de cambio real) y Común (envíos sin SSN para inmigrantes). Cada una tiene casos de uso distintos, comisiones diferentes y requisitos de acceso variados.
Enviar dinero en Estados Unidos nunca ha sido más fácil gracias a las aplicaciones móviles. Sin embargo, elegir la correcta depende de si envías dinero localmente o al extranjero, si tienes SSN o no, y qué comisiones estás dispuesto a pagar. Aquí comparamos las 5 principales opciones con datos reales.
1. Zelle — Transferencias bancarias instantáneas
Zelle está integrada directamente en apps de más de 1,700 bancos e instituciones financieras en EE.UU. Las transferencias son instantáneas y completamente gratuitas entre usuarios Zelle. Solo funciona para envíos dentro de EE.UU. y requiere cuenta bancaria en un banco participante. Límites de envío varían por banco (generalmente $500-$2,500 diarios).
2. Venmo — Pagos sociales entre amigos
Venmo es popular para dividir gastos entre amigos: cenas, viajes, rentas. Ofrece envíos gratuitos entre usuarios cuando usas saldo de Venmo o cuenta bancaria. Cobra 3% cuando pagas con tarjeta de crédito. Los retiros instantáneos a cuenta bancaria cuestan 1.75% del monto (mínimo $0.25). Requiere SSN para verificación de identidad. Ideal para pagos entre personas en EE.UU., no para remesas internacionales.
3. Cash App — Envíos con tarjeta de débito
Cash App permite enviar y recibir dinero, invertir en acciones y comprar Bitcoin. Los envíos estándar son gratuitos; los instantáneos cobran entre 0.5% y 1.75%. Ofrece una tarjeta de débito física (Cash Card) para gastar el saldo. Requiere SSN para acceso completo. La verificación sin SSN es limitada (máximo $1,000 enviados por mes). Útil para usuarios establecidos con historial crediticio en EE.UU.
4. Wise (antes TransferWise) — Remesas internacionales
Wise es la mejor opción para enviar dinero al extranjero con el tipo de cambio real del mercado (sin margen oculto). Cobra una comisión transparente que suele ser significativamente menor que la de los bancos tradicionales. Soporta transferencias a más de 80 países y 50+ monedas. Requiere SSN o ITIN para usuarios en EE.UU. Las transferencias pueden tardar 1-3 días hábiles dependiendo del país destino.
5. Común — La opción para inmigrantes sin SSN
Común es una cuenta bancaria digital diseñada específicamente para la comunidad latinoamericana en EE.UU. Permite abrir cuenta sin SSN usando pasaporte o matrícula consular. También permite envíos domésticos instantáneos y sin costo entre usuarios de Común. El servicio al cliente es completamente en español. No cobra comisiones mensuales ni exige saldo mínimo. Es la opción más accesible para inmigrantes que necesitan una solución bancaria completa desde el primer día.
Preguntas frecuentes sobre apps para mandar dinero
¿Cuál es la app más barata para enviar dinero en EE.UU.?
Zelle es gratuita para envíos entre usuarios dentro de EE.UU. Venmo y Cash App también son gratuitos para transferencias estándar entre usuarios. Para envíos internacionales, Wise ofrece las comisiones más transparentes y competitivas del mercado.
¿Puedo usar estas apps sin número de Seguro Social?
Venmo, Cash App y Zelle requieren SSN para verificación completa. Común no requiere SSN: acepta pasaporte, matrícula consular y más de 100 identificaciones latinoamericanas. Wise en EE.UU. requiere SSN o ITIN para cumplimiento regulatorio.
¿Cuánto tarda en llegar el dinero?
Zelle y Venmo (entre usuarios) son instantáneos. Cash App Instant también. Las transferencias bancarias estándar tardan 1-3 días hábiles. Wise tarda 1-3 días según el país de destino. Los envíos entre usuarios de Común son instantáneos dentro de EE.UU.
¿Estas apps son seguras?
Sí, todas las mencionadas usan encriptación y protocolos de seguridad estándar. Común, Zelle, Venmo y Cash App cuentan con protección adicional según la institución bancaria respaldante. El dinero en cuentas FDIC está protegido hasta $250,000. Nunca envíes dinero a desconocidos — las transferencias son irreversibles.
Viviendo en Estados Unidos
Páginas para buscar trabajo en Estados Unidos: guía 2026 para inmigrantes
8 min de lectura
Páginas para buscar trabajo en Estados Unidos: guía 2026 para inmigrantes
Una guía esencial para encontrar trabajo en Estados Unidos. La búsqueda de empleo en un país nuevo puede ser un reto, ya que muchos procesos pueden sentirse nuevos o desconocidos. Sin embargo, en 2026 hay muchos recursos en línea para ayudar con el proceso, uno de los más usados son las plataformas de empleo en línea. Para muchas personas hispanohablantes que buscan empleo en EE.UU., ya sea recién llegadas o apoyando a una familia, hay oportunidades disponibles, la clave es saber dónde encontrarlas.
Para ayudar con la búsqueda, creamos una guía pensada como un panorama práctico y curado de las páginas web más relevantes para buscar trabajo en Estados Unidos. Esperamos darte contexto útil sobre qué plataforma funciona mejor según tu situación.
Las 10 mejores páginas para buscar trabajo en Estados Unidos
1. Indeed
Un punto de partida práctico
Entre todas las plataformas de empleo en Estados Unidos, Indeed sigue siendo la más usada, especialmente para personas que buscan oportunidades de nivel inicial o ampliamente disponibles. Su principal ventaja es el volumen. Reúne miles de listados de empleo en distintas industrias: restaurantes, almacenes, servicios de limpieza, comercio minorista y atención al cliente. La plataforma permite aplicar a muchas posiciones directamente desde la app o el sitio web.
Sin embargo, esa misma facilidad de uso significa que la competencia es alta. Las personas usuarias han reportado que, para mejores probabilidades de éxito, es importante aplicar temprano y de forma consistente.
¿Disponible en español?
Indeed está completamente disponible en español, es una de las experiencias más completas en español entre todas las páginas para buscar trabajo en EE.UU.
2. LinkedIn
Para roles profesionales y de oficina
LinkedIn se enfoca más en construir una presencia profesional. Por lo tanto, es muy importante tener un perfil bien estructurado con recomendaciones y referencias a todas las experiencias previas para atraer oportunidades potenciales.
Esta plataforma se usa comúnmente para roles en administración, marketing, finanzas y tecnología. Generalmente está más enfocada en roles profesionales y corporativos que en posiciones por hora. También es importante considerar que encontrar trabajo a través de ella suele tomar tiempo.
¿Disponible en español?
LinkedIn está parcialmente disponible en español. Permite cambiar la interfaz a español, incluyendo menús y secciones del perfil. Sin embargo, la mayoría de los listados de empleo en EE.UU. y las interacciones con reclutadores siguen siendo principalmente en inglés.
3. Glassdoor
Para investigar empresas
Glassdoor no es solo un portal de empleos; es una herramienta para tomar decisiones. Aunque sí incluye listados, su verdadero valor está en la información que provee sobre las empresas. Las personas pueden ver rangos salariales, reseñas de empleados e incluso detalles sobre el proceso de entrevista.
Para alguien no familiarizado con el mercado laboral de EE.UU., esto puede ser útil al evaluar condiciones de trabajo y cultura de empresa, y ayuda a identificar compañías con mejores condiciones. Muchas personas usan Glassdoor junto con otras páginas de empleo en inglés y español para confirmar si una vacante vale la pena antes de aplicar.
¿Disponible en español?
Glassdoor está parcialmente disponible en español. Ofrece algunas opciones de interfaz y contenido en español, pero la experiencia es mixta. Las reseñas y datos salariales suelen estar en inglés, dependiendo de la empresa. Sigue siendo útil, pero no está completamente localizado.
4. ZipRecruiter
Emparejamiento más rápido con menos esfuerzo
ZipRecruiter se enfoca en simplificar la búsqueda de empleo usando tecnología para emparejar candidatos con oportunidades relevantes. En lugar de pasar horas navegando, las personas reciben recomendaciones basadas en su perfil y, en algunos casos, algunos empleadores pueden contactar candidatos directamente.
Este enfoque es particularmente útil para candidatos con algo de experiencia laboral que quieren ahorrar tiempo y evitar aplicaciones repetitivas. Refleja cómo las plataformas de empleo en Estados Unidos están evolucionando hacia sistemas más automatizados y personalizados.
¿Disponible en español?
ZipRecruiter está principalmente en inglés. Es una plataforma mayormente en idioma inglés.
5. SimplyHired
Útil para entender salarios
SimplyHired cumple un rol de apoyo valioso. Agrega listados de múltiples fuentes y provee estimaciones salariales que ayudan a las personas a entender cuánto suele pagar una posición.
Para personas recién llegadas tratando de navegar dónde encontrar trabajo en EE.UU., esta información es especialmente útil. Ayuda a comparar ofertas y a entender mejor los rangos locales.
¿Disponible en español?
SimplyHired está parcialmente disponible en español. Tiene algo de soporte de interfaz en español y opciones de búsqueda localizadas. Sin embargo, como otras plataformas, muchos listados siguen en inglés.
6. USAJobs
La vía oficial al empleo gubernamental
USAJobs es el portal oficial de empleo federal. Ofrece acceso a posiciones gubernamentales, conocidas por su estabilidad, procesos de contratación estructurados y beneficios sólidos.
Sin embargo, es importante ser realista sobre la accesibilidad. La mayoría de los roles requiere residencia legal o ciudadanía estadounidense, lo que puede limitar la elegibilidad para algunos candidatos.
¿Disponible en español?
USAJobs ofrece soporte limitado en español. Es principalmente en inglés, ya que es el portal oficial del gobierno.
7. FlexJobs
Un camino para encontrar trabajo remoto
A medida que el trabajo remoto sigue creciendo, FlexJobs se ha convertido en una de las plataformas más confiables en este espacio. A diferencia de portales más grandes, se enfoca en listados curados, lo que puede ayudar a reducir la exposición a listados fraudulentos o de baja calidad.
Esto la hace particularmente útil para personas que buscan flexibilidad, ya sean freelancers, padres y madres, o simplemente prefieren no trabajar en una oficina tradicional. En el contexto de las páginas para buscar trabajo en EE.UU., destaca por priorizar calidad sobre cantidad.
¿Disponible en español?
FlexJobs opera casi enteramente en inglés.
8. Upwork
Una opción práctica para ingresos remotos
Upwork permite a las personas trabajar como contratistas independientes, ofreciendo servicios en áreas como escritura, programación, diseño y marketing digital. Se ha convertido en una de las plataformas más relevantes para el trabajo remoto, especialmente ahora que las empresas contratan cada vez más talento global.
Aunque requiere tiempo para construir un perfil y reputación, algunas personas la usan para generar ingresos freelance o suplementarios y abrir puertas a clientes de largo plazo. Es particularmente útil para personas con habilidades digitales que buscan flexibilidad.
¿Disponible en español?
Upwork ofrece una interfaz en español, lo que la hace más accesible que muchas plataformas remotas. Sin embargo, la mayoría de los clientes publica trabajos en inglés.
9. Fiverr
Para convertir tus habilidades en ingresos
Fiverr ofrece un modelo ligeramente diferente al de Upwork. En lugar de aplicar a trabajos, las personas crean listados de servicios y establecen sus propios precios, permitiendo que los clientes las encuentren directamente.
Se usa comúnmente para trabajo creativo y como fuente de ingreso extra, pero también puede crecer hasta convertirse en una oportunidad de tiempo completo. Dentro del panorama amplio de páginas de empleo en inglés y español, Fiverr destaca por su flexibilidad y accesibilidad.
¿Disponible en español?
Fiverr también soporta español en su interfaz. Como tú creas tus propios listados de servicios, puedes escribirlos en español, inglés o ambos, lo que te da flexibilidad dependiendo de tus clientes objetivo.
10. The Muse
Una opción más curada, enfocada en cultura
The Muse es más pequeña que otras plataformas pero ofrece una experiencia más curada. Se enfoca en empresas que priorizan la cultura laboral y la transparencia, dando a los candidatos una idea más clara de qué esperar.
Esto la hace particularmente atractiva para profesionales jóvenes o personas que buscan un mejor encaje de largo plazo en lugar de solo empleo inmediato. Aunque puede no ser la primera parada para la mayoría, puede ser un complemento valioso a plataformas más grandes.
¿Disponible en español?
The Muse es principalmente una plataforma en inglés sin interfaz completa en español.
Eligiendo la plataforma correcta para tu situación
Estas plataformas son útiles dentro de su contexto único; la clave para aprovecharlas al máximo es entender qué ofrecen y cómo encajan en tu situación. Alguien que busca trabajo rápido de nivel inicial probablemente se beneficiará más de Indeed, mientras que un candidato que busca una carrera profesional de largo plazo debería priorizar LinkedIn. Quienes están interesados en flexibilidad o ingresos remotos pueden encontrar mejores resultados a través de FlexJobs, Upwork o Fiverr, mientras que las personas que buscan estabilidad de largo plazo pueden considerar USAJobs si cumplen los requisitos.
En la práctica, la estrategia más efectiva no es depender de una sola plataforma. Combinar dos o tres de estas herramientas crea un enfoque más balanceado y puede mejorar la eficiencia de la búsqueda de empleo.
Cómo aplicar sin SSN o con un ITIN
Al explorar páginas para buscar trabajo en Estados Unidos, una pregunta práctica suele surgir temprano: ¿qué pasa si aún no tienes un Número de Seguro Social (SSN)? En la mayoría de las situaciones formales de empleo, se requiere un SSN porque los empleadores lo usan para nómina y reportes fiscales. Sin embargo, durante la etapa de aplicación, muchas plataformas aún permiten aplicar sin ingresarlo.
Si ya tienes autorización legal para trabajar pero estás esperando tu SSN, puedes:
- Generalmente avanzar en el proceso de contratación, si el empleador lo permite, y proporcionar el número después
- En algunos casos, los empleadores pueden aceptar un Número de Identificación Personal del Contribuyente (ITIN) para propósitos fiscales (aunque no reemplaza la autorización de trabajo)
La distinción clave es que un ITIN te permite cumplir con obligaciones fiscales, pero no otorga permiso para trabajar.
Los requisitos pueden variar dependiendo del empleador y el tipo de rol, por lo que es importante confirmar qué documentación se necesitará una vez que avances en el proceso.
Consejos para preparar tu aplicación
Usar las plataformas de empleo correctas en Estados Unidos es la primera parte del proceso. Cómo te presentas sigue siendo un factor importante en si recibes respuesta o no.
- Un currículum fuerte debe ser claro, conciso y adaptado al tipo de trabajo al que estás aplicando
- En EE.UU., los currículums suelen ser de una página y se enfocan en habilidades y resultados, no en descripciones largas
- Ajustar tu currículum para incluir palabras clave de la descripción del puesto puede ayudar a que se alinee con los sistemas automatizados de aplicación usados por algunos empleadores
Cuando se trata de entrevistas, la preparación es igual de importante:
- Los empleadores a menudo esperan que los candidatos expliquen claramente su experiencia y den ejemplos de trabajos previos
- Si no hablas inglés con fluidez, practicar preguntas comunes con anticipación puede ayudarte a sentir más confianza
Aplicar regularmente, dar seguimiento cuando sea apropiado y mantenerse organizado a lo largo del proceso puede ayudar a mejorar la consistencia durante la búsqueda de empleo.
Después de conseguir el trabajo: cómo te pagan
Una vez que tengas éxito y encuentres trabajo en Estados Unidos, es importante saber cómo y dónde te van a pagar. La mayoría de los empleadores usan depósitos directos, lo que requiere acceso a una cuenta bancaria en EE.UU. Para muchas personas inmigrantes, esto puede ser un reto. Algunas instituciones financieras y plataformas fintech ofrecen productos diseñados para personas que pueden tener acceso limitado a servicios bancarios tradicionales. Desde bancos tradicionales hasta plataformas digitales, es importante aprender sobre sus requisitos y ofertas. Por ejemplo, con Común puedes abrir una cuenta de débito usando pasaporte o más de 100 IDs latinoamericanas válidas, y la app de Común está disponible en español.
Preguntas frecuentes
¿Necesito permiso de trabajo para trabajar en Estados Unidos?
Sí. Para trabajar legalmente en EE.UU., debes tener una autorización de trabajo válida. Esto suele venir en forma de un permiso de trabajo (Documento de Autorización de Empleo, o EAD) o una visa que permita empleo.
¿Qué tipos de permisos de trabajo existen para inmigrantes?
Hay varias rutas comunes dependiendo de tu situación. Las visas temporales de trabajo como la H-2A (trabajo agrícola) y H-2B (trabajo estacional no agrícola) se usan con frecuencia. Las visas profesionales como la H-1B aplican a roles especializados, mientras que otras opciones como TPS (Estatus de Protección Temporal) o permisos de trabajo basados en asilo pueden aplicar dependiendo de tu país de origen y circunstancias.
Cada opción tiene requisitos específicos, por lo que es importante verificar la elegibilidad con las autoridades oficiales.
¿Puedo trabajar en Estados Unidos si no hablo inglés?
Sí, es posible. Muchos trabajos, especialmente en construcción, limpieza, manufactura, agricultura y restaurantes, no requieren inglés avanzado. En ciudades con grandes poblaciones latinas, es común encontrar entornos laborales hispanohablantes.
Sin embargo, mejorar tu inglés puede ampliar significativamente tus oportunidades y aumentar tu potencial de ingresos con el tiempo.
¿Qué son las agencias de empleo?
Las agencias de empleo, también conocidas como agencias de personal, actúan como intermediarias entre las empresas y las personas que buscan trabajo. Ayudan a emparejar candidatos con posiciones disponibles, a menudo para roles temporales, estacionales o de nivel inicial.
Para muchas personas recién llegadas, estas agencias pueden ayudar a conectar con oportunidades disponibles, especialmente si alguien aún no tiene una red profesional sólida en Estados Unidos.
Reflexiones finales
La clave para navegar el mercado laboral de EE.UU. en 2026 no es solo conocer las páginas para buscar trabajo, sino entender cómo usarlas estratégicamente. Cada plataforma tiene un propósito diferente, y elegir la correcta puede ayudar a organizar mejor la búsqueda e identificar oportunidades alineadas con tus metas y experiencia. ¡Te deseamos mucho éxito en tu proceso de búsqueda de empleo!
Educación Financiera
¿Qué es ACH y por qué es importante para enviar y recibir dinero en EE. UU.?
8 min de lectura
Si necesitas hacer transferencias bancarias en Estados Unidos, te será de utilidad saber qué es la red ACH y conocer su importancia en el sistema bancario del país.
ACH (Automated Clearing House) es una Cámara de Compensación Automatizada que se encarga del procesamiento de transferencias electrónicas entre cuentas de EE. UU.
Es de gran relevancia para recibir pagos directos de nómina, también llamados créditos ACH, y para el procesamiento de pagos recurrentes, debido a varias ventajas en comparación con la red de bancos tradicionales, como la reducción de costos y la trazabilidad de las operaciones.
Según fuentes oficiales, en 2024 la red de pagos ACH procesó alrededor de 33.6 mil millones de pagos electrónicos, con un valor cercano a 86.2 billones de dólares, de ahí la importancia de este método en el sistema financiero de Estados Unidos.
En esta ocasión, te explicaremos a detalle las ventajas de este tipo de transacciones y algunas recomendaciones para que saques el mayor provecho de ellas.
¿Qué es ACH y cómo funciona?
ACH o Automated Clearing House es una red que permite mover dinero entre bancos y cooperativas de crédito y otras instituciones financieras de Estados Unidos, en la cual no es necesario el uso de efectivo ni cheques, porque todo se procesa de manera electrónica.
La parte central de este sistema es NACHA (National Automated Clearing House Association), que supervisa el cumplimiento de las reglas y que las transferencias se realicen de acuerdo con los estándares de seguridad establecidos.
Es muy probable que en tu vida cotidiana ya hayas utilizado el sistema ACH sin notarlo. Por ejemplo, para:
- Depósitos de nómina: cada vez que recibes tu sueldo en tu cuenta bancaria.
- Pagos de facturas: para pagar servicios básicos como la luz e internet de forma automática.
- Transferencias entre personas: cuando haces una transferencia electrónica a un amigo o a tus propias cuentas.
Diferencias entre pagos ACH y otros métodos de transferencia
En Estados Unidos existen diferentes sistemas para mover dinero. Además de la red ACH, puedes recurrir a redes más tradicionales como el wire transfer y los cheques.
La principal diferencia con otros sistemas de transferencias bancarias es que el ACH está enfocado en pagos electrónicos, seguros y económicos, por lo que toman más tiempo que otras opciones que suelen ser más costosas; mientras que las transferencias ACH son más adecuadas para pagos recurrentes y depósitos directos.
A continuación, te mostramos una tabla comparativa para que visualices las diferencias fundamentales entre pagos ACH y otros métodos.
| ACH | Wire transfer | Cheque | |
|---|---|---|---|
| Velocidad de la transacción | De 1 a 2 días hábiles | De minutos a horas | De 2 a 5 días hábiles |
| Costo por operación | Gratuito o reducido | Variable, de $25 a $50 USD aproximadamente | Puede haber costos de emisión |
| Disponibilidad geográfica | Solo dentro de Estados Unidos | Nacional e internacional | Nacional y, en ocasiones, internacional |
| Tipo de uso más común | Pago de nóminas, facturas, transferencias entre cuentas, pagos automáticos | Transferencias de grandes cantidades de dinero urgentes | Pagos tradicionales entre personas sin acceso a cuenta bancaria |
Beneficios y algunas recomendaciones al usar pagos ACH
Una de las principales ventajas de los pagos ACH es la seguridad que conlleva utilizar este sistema para transferir dinero. Esto se debe a que está regulado por una organización llamada NACHA, que se encarga de verificar cada transacción con base en la reglamentación del sistema financiero, y así reduce las posibilidades de fraude.
A pesar de la confianza que proporcionan las transferencias ACH, también presentan algunas limitaciones.
Estos son los beneficios y limitaciones más comunes del sistema ACH:
Beneficios
- Es el método de transferencias de dinero de menor costo, ya que las transacciones son gratuitas o con comisiones mínimas
- Las transacciones están protegidas por las regulaciones de NACHA, lo cual garantiza su seguridad
- Son un sistema con facilidad para procesar pagos recurrentes y suscripciones
- Es fácil dar seguimiento a las operaciones, porque todas quedan registradas en el sistema bancario
Limitaciones
- Las operaciones tardan más tiempo en completarse. Generalmente, se reflejan al día siguiente o hasta en dos días hábiles
- No se pueden realizar transferencias internacionales de dinero, solo dentro de Estados Unidos
- Algunos bancos pueden establecer límites diarios, por lo que no es recomendable para mover grandes cantidades de dinero
Si necesitas una alternativa para realizar pagos recurrentes y depósitos directos a una cuenta bancaria dentro de Estados Unidos, la red ACH es una alternativa popular, por sus estándares de seguridad y accesibilidad. Pero si buscas otro tipo de servicios financieros, puedes considerar opciones más integrales.
En Común facilitamos tus pagos ACH
Como puedes ver, los pagos ACH son una opción confiable para realizar y recibir transferencias de dinero. Siempre y cuando se trate de transacciones programadas, dentro de Estados Unidos y de cantidades dentro de los límites establecidos por los bancos.
Es muy importante contar con un aliado confiable y transparente para mover tu dinero y manejar tus finanzas personales de manera integral y eficiente.
Conoce Común, la plataforma que integra la red ACH para depósitos directos, pagos y transferencias, y utiliza un servicio que tiene tarifas claras y visibles en la app móvil.
¡Descubre todo lo que te ofrece Común!
- Abra su cuenta con una identificación oficial calificada de su país de origen: ¡aceptamos más de cien!
- Obtén una tarjeta de débito y realiza compras fácilmente
- Deposita efectivo en cientos de puntos cercanos a ti
- Realiza transferencias internacionales de dinero por una tarifa desde $2.99 USD, hasta los límites disponibles
- Sé parte de un servicio que habla tu idioma y comprende las necesidades de los inmigrantes que trabajan en Estados Unidos
¡No esperes más y abre tu cuenta en Común!
Preguntas frecuentes (FAQ)
Si tienes dudas sobre qué es ACH y para qué sirve, consulta nuestra sección de preguntas frecuentes.
¿Cuánto tarda una transferencia ACH?
Generalmente, las transferencias ACH tardan de 1 a 2 días hábiles. También es posible que se completen el mismo día, si el banco cuenta con la opción de same day-ACH.
¿Cuánto cuesta enviar dinero por ACH?
Las transferencias ACH, usualmente, son gratuitas hasta los límites aplicables. Algunos bancos cobran una comisión mínima, de aproximadamente $3 USD. Es una opción más económica que el wire transfer, que puede llegar a costar más de $50 USD.
¿Es seguro usar ACH para pagos personales?
Sí, las transferencias ACH son reguladas por el sistema NACHA, por lo que son fácilmente rastreables y están protegidas con medidas de seguridad antifraude.
¿Puedo usar ACH si no tengo cuenta bancaria en EE. UU.?
No, para enviar dinero a través del sistema ACH necesitas un número de cuenta o cooperativa de crédito de Estados Unidos. Si no, puedes recurrir a alternativas más accesibles, como Venmo, PayPal y Común.
¿Qué es un ACH payment?
Un pago ACH es una transferencia de dinero que se procesa a través del sistema ACH y es gestionado por NACHA (National Automated Clearinghouse Association).
¿Qué es una transferencia por cable?
Una transferencia por cable es un método de pago que permite mover dinero de un banco a otro de forma electrónica, a nivel nacional e internacional.
Envíos Internacionales
Alternatives to Western Union: Explore Reliable Options for Your Remittances
8 min de lectura
There is no doubt that Western Union has established itself as a leading company in the remittance industry, with over 145 years in the market.
Since its inception, Western Union has enabled people without access to a banking account to make quick money transfers, which has been particularly significant for rural and immigrant communities in the United States.
According to recent data, in 2023, 12% of remittances sent from the United States to Latin America and the Caribbean were carried out through Western Union, making it one of the leading money transfer services worldwide.
Today, remittances are essential to the lives of millions of Latin American migrants in the United States. In this article, we address alternatives to Western Union that solve problems such as high fees, unfavorable exchange rates, and complicated processes by offering more modern, accessible, and fair financial services.
Why Look for Alternatives to Western Union?
For over a century, Western Union has worked to bring families together through international money transfer services, offering multiple delivery options and broad coverage.
However, over the years, new services have emerged that address areas where Western Union can improve, such as:
High and Variable Fees
One of the main challenges faced by the immigrant community in the United States when sending money is the high money transfer fees, which significantly affect the final amount received.
For example, according to Western Union’s price calculator, the cost to send $500 USD to Mexico via an agency with cash pickup is $15 USD.
Uncompetitive Exchange Rates
In addition to fees, international transactions involve currency exchange, which can be detrimental to the recipient depending on the exchange margin used.
In the previous example of using the Western Union price calculator, the dollar exchange rate is 18.17 MXN, compared to the official rate of 18.64 MXN, meaning the recipient receives 9,081 MXN instead of 9,320 MXN.
Limits and Restrictions
Another factor that may negatively impact migrants sending remittances to Mexico is the limits and restrictions imposed, depending on factors such as payment method, receiving country, and identity verification.
Generally, for unverified users, the limit to send cash through Western Union is $3,000 USD per transaction. Upon verifying identity, that amount may increase.
Transaction Speed
The speed of money transfers through Western Union depends on the payment and delivery method, as detailed below:
- Debit/credit card to cash: minutes
- Debit/credit card to bank deposit: 1–2 business days
- Banking account to cash: 3–5 business days
- Banking account to banking account: up to 5 business days
- In-person cash to in-person cash: minutes
- Wire transfer to mobile wallet: up to 24 hours
Accessibility and Convenience
Western Union is known for its global reach and the accessibility of its international money transfer services.
However, for these same reasons, long lines and wait times may occur. If you need to speed up your transactions, this large-scale service might not be your most favorable option.
9 Alternatives to Western Union for Sending Money Home
If Western Union doesn't suit your needs, here are the best money transfer apps.
Comun
Comun is a comprehensive platform that not only allows money transfers within and outside the U.S., but also gives you access to a complete and efficient financial experience, including easy access to cash.
Enjoy 24/7 support also available in Spanish, and pay transparent fees starting at $2.99 USD for international money transfers, with no hidden fees.
Ria Money Transfer
Ria Money Transfer is a service similar to Western Union. It has coverage in a large number of countries worldwide and offers different payment and delivery methods, as well as partnerships with retailers like Walmart.
Wise (previously TransferWise)
Wise is a U.K.-based financial technology company that facilitates international money transfers and offers benefits such as a multi-currency account and real exchange rates.
Remitly
Remitly is a fintech that operates primarily in the United States, Canada, and Australia. It allows money transfers with options for cash pickup, bank deposit, or mobile wallet. While it is a good option for sending remittances to Latin America, it has fees and exchange rates that are not very competitive.
WorldRemit
WorldRemit is a global money transfer service with a presence in over 130 recipient countries. In addition to offering cash pickup and bank deposit options, it also allows transfers through mobile phone top-ups.
PayPal/Xoom
Xoom is a remittance company acquired by PayPal. It offers money transfers with multiple delivery methods, such as bank deposit, cash pickup, mobile wallet, or direct delivery.
MoneyGram
MoneyGram is a U.S.-based company specializing in international money transfers and person-to-person (P2P) payments. It operates in over 200 countries with various payment options.
OFX
OFX is a company specializing in international money transfers and currency exchange, with a presence in over 190 recipient countries.
Revolut
Revolut is a U.K.-based fintech offering multi-currency digital accounts, international money transfers, and investment services.
How to Choose the Most Suitable Alternative for Your Remittances
If you are still wondering which money transfer app is right for you, remember to consider the following factors before selecting an alternative to Western Union:
Fees and Real Exchange Rate
It is advisable to look for a payment service provider with clear, flat fees to ensure your family receives the maximum possible amount.
Transfer Speed
While in many cases, most apps offer quick money transfers, in others, the waiting time could be problematic for the recipient.
Sending and Withdrawal Methods
Make sure the sending methods suit your needs, whether via banking account, credit or debit card, or cash delivery.
Coverage in Your Country
Verify that the money transfer service has coverage in Latin America, and that this does not involve additional shipping fees.
Ease of Use and Customer Support
It is important to communicate easily in case of any issues. Choose an option with 24/7 Spanish-language support.
Security and Trustworthiness
Ensure the service has the necessary licenses and regulations for the places where it operates, as well as the appropriate security measures to protect your data.
Comun: A Great Financial and Remittance Alternative Designed for the Immigrant Community in the U.S.
Although Western Union is an excellent option for sending money abroad, there are better alternatives with more competitive and fair conditions that can make your money, and your family’s, go further.
It is essential to research and compare each international payment service in order to choose the option with the most suitable benefits for you.
Comun offers you an all-in-one service that allows low-cost international money transfers, along with a complete financial experience in your language.
- Open your account easily using official documentation from your country
- Make your first international money transfer free, and afterward pay a fee starting at $2.99 USD per transfer, up to the applicable limits
- Deposit cash at over 88,000 retail locations in the U.S.
- Manage your finances through a mobile app
- Access to Spanish-language support 24/7
Open your account today and discover an alternative to Western Union.
Frequently Asked Questions
Is it safe to use digital alternatives to Western Union?
Comun uses secure technology and follows U.S. financial regulations to help protect your money transfers. You can also choose from multiple payment and delivery options.
What are the hidden costs when sending money internationally?
International money transfers generate fees, in addition to the currency conversion rate.
Can I send money to a country if I don’t have a banking account?
With Comun, you can send cash even if you don’t have a traditional U.S. banking account.
What do I need to open an account with services like Comun?
A compatible Android or iOS phone and an official ID from your country.
How long does a money transfer take with these alternatives?
Money transfers with Comun are reflected within minutes or hours.
Disclosures (in footer):
“Comun is a financial technology company and not a bank. Banking services are provided by Community Federal Savings Bank; Member FDIC. The Comun Visa® Debit Card is issued by Community Federal Savings Bank, pursuant to a license from Visa U.S.A Inc. and may be used everywhere Visa Cards are accepted.”
“Funds in your account are FDIC insured up to $250,000 by ownership category through Community Federal Savings Bank (CFSB), Member FDIC, in the event CFSB fails.”
“A service provided by Service UniTeller, Inc. Service UniTeller, Inc. is licensed in all states that require a license.”
“Remittance fees start at $2.99 but may vary. Please check the app for more details.”
“Comun Inc. may earn revenue from the conversion of foreign currencies.”
Envíos Internacionales
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
8 min de lectura
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
Si envías dinero a casa a México, Guatemala, Colombia, El Salvador, Honduras o cualquier otro lugar en Latinoamérica, una nueva ley federal puede afectar las tarifas que pagas por transferencia de dinero, dependiendo de cómo la envíes.
El 4 de julio de 2025, Estados Unidos promulgó la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, que introdujo un nuevo impuesto especial federal sobre ciertas transferencias internacionales de dinero. El impuesto, establecido en el 1% del monto de la transferencia, aplica a remesas realizadas a partir del 1 de enero de 2026. Sin embargo, no todas las transferencias son gravables.
Si envías dinero desde una cuenta bancaria de EE.UU. o usando una tarjeta de débito o crédito emitida en EE.UU., tu transferencia está exenta del impuesto por ley. El impuesto solo aplica cuando pagas con efectivo, giro postal, cheque de caja u instrumento físico similar.
Entender si este impuesto aplica para ti y cómo puede afectar tus transferencias puede ayudarte a enviar dinero a casa con menos sorpresas.
¿Qué es el nuevo impuesto del 1% sobre remesas?
Impone un impuesto especial federal del 1% sobre ciertas transferencias de remesas al extranjero, es decir, dinero enviado desde un emisor en EE.UU. a un destinatario en un país extranjero, a través de un proveedor de servicios de remesas.
El impuesto está codificado bajo la Sección 4475 del IRC, añadida al Código de Rentas Internas por la Sección 70604 de la OBBBA. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
El impuesto fue efectivo para transferencias realizadas después del 31 de diciembre de 2025, con recaudación iniciando el 1 de enero de 2026.
¿Quién paga el impuesto? ¿Quién no?
El factor clave es cómo fondeas la transferencia, no cuánto envías, no a dónde va, y no tu estatus migratorio o ciudadanía.
| Sujeto al impuesto del 1% | Exento del impuesto del 1% |
|---|---|
| Transferencias financiadas con efectivo (ej. pagar en efectivo en una agencia de remesas) | Transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario |
| Transferencias financiadas con giros postales | Transferencias financiadas con una tarjeta de débito emitida en EE.UU. |
| Transferencias financiadas con cheques de caja | Transferencias financiadas con una tarjeta de crédito emitida en EE.UU. |
| Transferencias financiadas con instrumentos físicos similares | Transferencias de $15 o menos (por debajo del umbral de la EFTA) |
Fuente: IRS.gov, RSM US. Esta información es solo para fines informativos y no constituye asesoría legal o fiscal.
Esto significa que si frecuentemente envías dinero a casa con un proveedor de servicios de remesas con ubicaciones físicas (por ejemplo Western Union o MoneyGram) y pagas con efectivo, se añadirá un impuesto del 1% al monto total de tu transferencia.
Sin embargo, si envías dinero a través de una app digital o cuenta bancaria vinculada a tu cuenta de cheques o ahorros de EE.UU., o pagas con una tarjeta de débito o crédito emitida en EE.UU., la transferencia está exenta del impuesto bajo la Sección 4475.
¿Cómo se recauda el impuesto?
El impuesto se recauda en el punto de transferencia. Cuando ocurre una transacción gravable, el proveedor de servicios de remesas es responsable de recaudar el 1% del emisor al momento de realizar la transferencia.
Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales.
El panorama de las remesas en 2026
Para millones de familias en Latinoamérica, el dinero que llega de un familiar en EE.UU. puede pagar la renta, cubrir los gastos escolares o poner comida en la mesa. En 2024, Latinoamérica y el Caribe recibieron aproximadamente $161 mil millones en remesas, la gran mayoría enviada desde EE.UU. México solo recibió más de $63.3 mil millones. En países como El Salvador, Guatemala, Nicaragua y Honduras, las remesas representan entre el 19% y el 26% del PIB.
Para personas que ya estiran cada dólar entre sus propios gastos en EE.UU. y las necesidades de la familia en casa, un costo adicional en cada transferencia puede tener un impacto. Cuánto te afecta depende en gran medida de las herramientas disponibles para ti.
Redes de agentes en efectivo (Western Union, MoneyGram, Intermex):
Son las opciones tradicionales en persona, frecuentemente usadas por personas que manejan principalmente efectivo. Las transferencias financiadas con efectivo en estas ubicaciones están sujetas al impuesto del 1%.
Apps digitales (Remitly, Wise, Xoom, Común y otros):
Estas plataformas típicamente procesan transferencias desde una cuenta bancaria de EE.UU. vinculada o tarjeta de débito o crédito emitida en EE.UU. Estos métodos de pago están exentos del impuesto bajo la Sección 4475. Sin embargo, las tarifas y márgenes de tipo de cambio pueden variar por proveedor.
Transferencias bancarias:
Las transferencias enviadas directamente desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario están exentas del impuesto por ley. Las tarifas de transferencia bancaria pueden ser más altas que las de apps digitales.
¿Qué significa esto para ti?
Si envías dinero a casa regularmente, ya sabes que hay costos involucrados: tarifas de transferencia, márgenes de tipo de cambio, a veces una tarifa en el lado receptor. Ahora, dependiendo de cómo envíes dinero, puede haber también un nuevo impuesto federal del 1%.
No hay una respuesta única correcta para todos. Algunas personas que tienen una cuenta bancaria de EE.UU. pueden cambiar a un método de transferencia digital. Otros que aún no tienen esa opción, o pueden tener razones para seguir enviando a través de una ubicación de agente. Cualquiera que sea tu situación, algunas cosas pueden ayudar:
Sabe qué te están cobrando:
Antes de confirmar cualquier transferencia, deberías poder ver la tarifa, el tipo de cambio, los impuestos aplicables y el monto exacto que recibirá tu familia. Revisa todo antes de enviar. Algunos proveedores de servicios, como Común, ofrecen herramientas dentro de la app para ayudarte a calcular los costos antes de enviar.
Compara el costo total:
Un proveedor que no cobra tarifa de transferencia pero ofrece un tipo de cambio más débil puede potencialmente costar más que uno con una tarifa fija modesta y una tasa justa. El número que importa es lo que llega al otro extremo.
Si tienes cuenta bancaria o tarjeta de débito de EE.UU., pregunta a tu proveedor sobre tus opciones:
Las transferencias financiadas desde una cuenta bancaria de EE.UU. o tarjeta de débito o crédito emitida en EE.UU. están exentas del impuesto bajo el estatuto actual.
Pregunta a tu proveedor directamente cómo manejan el impuesto:
Algunos proveedores pueden haber actualizado sus apps, sitios web o instrucciones de agente. Si estás enviando a través de un canal digital vinculado a tu cuenta bancaria o tarjeta de EE.UU., pregunta si ese método de pago califica para la exención estatutaria.
Administra tus remesas con confianza con Común
Tener una cuenta para recibir pagos electrónicos, rastrear tus gastos y enviar dinero directamente puede hacer que gestionar tu vida financiera en EE.UU. sea más conveniente. Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta de débito. Con Común obtienes:
- Tarifa plana de $2.99 por transferencia de remesas, sin cargos ocultos
- Cuenta de cheques en Community Federal Savings Bank, Miembro FDIC. Los depósitos están asegurados por la FDIC hasta los límites aplicables
- Precios transparentes dentro de la app donde puedes ver exactamente cuánto costará cada transferencia, incluyendo tarifas y tipo de cambio, antes de confirmar
- Soporte al cliente 24/7 en español
- Opciones de retiro en efectivo para tu destinatario
- La posibilidad de enviar transferencias desde la comodidad de tu teléfono
Para conocer más sobre los servicios de remesas de Común, visita comun.app/remittances.
Preguntas frecuentes
¿Qué es el nuevo impuesto del 1% sobre remesas?
Es un impuesto especial federal introducido por la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, codificado como Sección 4475 del IRC. Impone un impuesto del 1% sobre ciertas transferencias de dinero al extranjero desde EE.UU. Solo aplica a transferencias financiadas con efectivo, giros postales, cheques de caja u instrumentos físicos similares.
¿Cuándo entra en vigor el nuevo impuesto sobre remesas?
El impuesto aplica a transferencias de remesas realizadas a partir del 1 de enero de 2026. Fue firmado como ley el 4 de julio de 2025 como parte de la OBBBA. El IRS otorgó alivio de penalidades a los proveedores para los primeros tres trimestres de 2026, con aplicación completa esperada para el cuarto trimestre de 2026.
¿Quién tiene que pagar el impuesto del 1%?
El impuesto lo debe el emisor, pero lo recauda y remite al IRS el proveedor de servicios de remesas al momento de la transferencia. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
¿Todas las transferencias de dinero desde EE.UU. están sujetas al nuevo impuesto?
No. El impuesto solo aplica a transferencias financiadas con efectivo o instrumentos físicos. Las transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario, o pagadas con una tarjeta de débito o crédito emitida en EE.UU., están exentas del impuesto por ley.
¿Cómo se recauda el impuesto?
El proveedor de servicios de remesas recauda el 1% del emisor al momento de la transferencia. Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales usando el Formulario 720.
¿Cómo puedo saber si mi transferencia es gravable?
Depende de cómo estés financiando la transferencia. Si estás pagando con efectivo, un giro postal o un cheque de caja en una agencia de remesas, el impuesto del 1% probablemente aplica. Si estás enviando dinero a través de una app digital o cuenta bancaria usando tu cuenta de cheques de EE.UU. o una tarjeta de débito o crédito emitida en EE.UU., la transferencia puede estar exenta bajo el estatuto actual.
Educación Financiera
Te explicamos tu número de cuenta bancaria: qué significa y por qué es importante
8 min de lectura
Te explicamos tu número de cuenta bancaria: guía 2026 para inmigrantes
Si recientemente abriste tu primera cuenta bancaria en EE.UU. o recibiste números de cuenta y ruta que no entiendes completamente, aprender qué significan estos números puede hacer que la banca cotidiana sea mucho más fácil. Estos números se usan comúnmente para depósitos directos, reembolsos de impuestos, transferencias ACH y pagos automáticos de facturas.
Tu número de cuenta bancaria funciona como el identificador de tu cuenta personal dentro del sistema bancario. Combinado con tu número de ruta, ayuda a empleadores, agencias gubernamentales y plataformas de pago a enviar dinero al lugar correcto de forma segura.
¿Qué es un número de cuenta bancaria?
Un número de cuenta bancaria es una secuencia única de dígitos asignada a un titular de cuenta por una institución financiera. Funciona como una dirección física para tu cuenta dentro de la red bancaria más amplia, distinguiendo tu cuenta de otras y asegurando que las transacciones se procesen con precisión.
Cuando alguien envía dinero a tu cuenta, tu número de cuenta bancaria le dice al sistema bancario exactamente adónde deben ir los fondos.
Estructura de un número de cuenta bancaria
El formato de los números de cuenta bancaria varía por institución financiera, pero generalmente incluye varios componentes clave:
- Código bancario/número de institución: identifica la institución financiera
- Código de sucursal/sort code: identifica la sucursal específica donde se abrió la cuenta
- Número de cuenta: el identificador único para tu cuenta personal dentro de la institución
- Dígitos de verificación: algunos números de cuenta incluyen dígitos de verificación que ayudan a detectar errores tipográficos
¿Para qué se usa el número de cuenta?
- Depósitos directos de nómina
- Reembolsos de impuestos del IRS
- Transferencias ACH entre bancos
- Pagos automáticos de facturas
- Verificación de identidad con instituciones financieras
Número de cuenta vs. número de ruta: ¿cuál es la diferencia?
Número de ruta (routing number):
Es un código de 9 dígitos que identifica el banco o institución financiera. Es el mismo para todos los clientes del mismo banco.
Número de cuenta (account number):
Es único para tu cuenta específica. Nadie más en el banco tiene el mismo número de cuenta que tú.
Cuando configuras un depósito directo, generalmente necesitas proporcionar AMBOS: el número de ruta de tu banco y tu número de cuenta personal.
¿Dónde encuentras tu número de cuenta?
- En los cheques de tu chequera (parte inferior)
- En la app móvil de tu banco (sección de información de cuenta)
- En los estados de cuenta bancarios
- Contactando el servicio al cliente de tu banco
¿Cómo proteger tu número de cuenta?
Tu número de cuenta es información sensible. Para protegerlo:
- Compártelo solo con entidades de confianza como tu empleador o el IRS
- Monitorea regularmente tu cuenta para detectar actividad no autorizada
- No lo publiques en redes sociales ni correos electrónicos no seguros
- Si sospechas que tu número de cuenta fue comprometido, contacta a tu banco inmediatamente
Preguntas frecuentes
¿Mi número de cuenta bancaria cambia si pierdo mi tarjeta de débito?
Generalmente no. Tu número de tarjeta es diferente a tu número de cuenta bancaria. Al perder tu tarjeta, el banco emite una tarjeta nueva con un número diferente pero tu número de cuenta bancaria generalmente permanece igual.
¿Puedo tener más de un número de cuenta en el mismo banco?
Sí. Si tienes múltiples cuentas (por ejemplo, cheques y ahorros) en la misma institución, cada cuenta tiene su propio número único pero compartirán el mismo número de ruta.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.
Viviendo en Estados Unidos
¿Cómo sacar licencia de conducir en Estados Unidos siendo extranjero?
8 min de lectura
Licencia de conducir en Estados Unidos para extranjeros: pasos y requisitos
Tener un permiso de conducir facilita las tareas cotidianas, como ir al trabajo, al supermercado, a la escuela, a las citas médicas y mucho más. Este trámite es particularmente importante para los inmigrantes que viven en Estados Unidos, dado que los dota de independencia y estabilidad en el país.
Aunque el trámite para obtener la licencia de conducir varía en cada estado, los extranjeros sí tienen la posibilidad y el derecho de obtener una. A continuación, te explicaremos todos los detalles para que pronto tengas este permiso en tus manos.
¿Se puede manejar con licencia internacional en Estados Unidos?
En caso de que hayas llegado recientemente a Estados Unidos y necesites desplazarte en un automóvil propio, existe la opción de utilizar la licencia de conducir de tu país de origen de manera temporal, siempre y cuando esté emitida en inglés o vaya acompañada de una licencia de conducir internacional.
Como nuevo conductor en Estados Unidos, debes aprender a diferenciar una licencia internacional de una local: la primera sirve como complemento de tu licencia nacional para permitirte conducir en Estados Unidos por unos meses; la segunda es expedida por el Departamento de Vehículos Motorizados (DMV, por sus siglas en inglés) de cada estado y te otorga el permiso permanente para manejar un vehículo motorizado en el país.
Los reglamentos son diferentes en cada estado: por ejemplo, en California puedes manejar con una licencia extranjera vigente hasta que te conviertas en residente. En cambio, en Texas tu licencia nacional tiene una vigencia de 90 días y debes portar siempre el pasaporte o la visa.
Duración permitida para conducir con licencia extranjera
El tiempo máximo permitido para conducir con una licencia extranjera varía según los reglamentos locales de cada estado. En general, el periodo oscila entre los 30 días y un año, desde el día de tu llegada hasta el momento en que te estableces como residente permanente.
¿Cuándo es necesario tramitar una licencia estadounidense?
Si planeas vivir en Estados Unidos por un periodo largo, es necesario que cuentes con una licencia de conducir del país para poder manejar. También es esencial en caso de que planees comprar un automóvil.
Además, recuerda que en algunos estados el periodo para manejar con licencia extranjera es limitado, por lo que debes considerar tramitar la licencia estadounidense antes de que finalice dicho plazo.
Requisitos para obtener una licencia de conducir en EE. U. siendo extranjero
Los requisitos para obtener una licencia de conducir también varían según el estado, aunque la estructura general es similar.
Esta es la documentación necesaria para obtener un permiso de conducir en Estados Unidos.
- Pasaporte válido o identificación oficial: se utilizan como documento de identificación.
- Comprobante de residencia: puede ser una factura de servicios, contrato de alquiler o carta oficial que demuestre tu domicilio.
- Estatus migratorio o comprobante de presencia legal: como el Employment Authorization Document (EAD) o el formulario I-20 para estudiantes.
- Número de Seguro Social (SSN) o carta de inelegibilidad de la SSA.
Toma en cuenta que estados como Nueva York e Illinois permiten tramitar la licencia de conducir sin tomar en cuenta el estatus legal del solicitante.
Descubre aquí cómo enviar dinero sin cuenta bancaria.
5 pasos para tramitar tu licencia de conducir estadounidense
Tramitar la licencia de conducir puede parecer un proceso complicado y tedioso. En realidad, solo necesitas mantener la organización y tomarte el tiempo de comprender los lineamientos.
Paso 1. Reúne tus documentos
Antes de asistir a un DMV, asegúrate de preparar la documentación requerida. En la sección anterior te mostramos qué es lo que necesitas en general, pero recuerda consultar si hay variaciones en el estado donde vives.
Paso 2. Agenda una cita en el DMV
Luego, ingresa a la página web del DMV y genera una cita. Cuando llegue el día, revisarán tus documentos y te darán fecha para el examen escrito.
Paso 3. Presenta el examen teórico
El examen escrito evalúa tus conocimientos sobre las normas de tránsito y la seguridad vial. Cada estado ofrece un manual del conductor para prepararse para el examen y algunos están disponibles en otros idiomas, como el español.
Si apruebas, recibirás un permiso de aprendizaje que te permitirá presentar el examen práctico con la guía de un maestro experto.
Paso 4. Realiza el examen práctico de manejo
El siguiente paso probablemente sea el más difícil, ya que debes aplicar los conocimientos teóricos en una práctica de conducción. Durante la prueba, el profesor evaluará tus habilidades para respetar las señales viales, estacionarte, girar y seguir las normas de seguridad.
Paso 5. Paga las tarifas correspondientes
Una vez aprobado tu examen práctico, deberás pagar una tarifa que varía según el estado. Al principio recibirás una licencia temporal y posteriormente recibirás la licencia definitiva por correo postal.
Costos, tiempos y vigencia de una licencia de conducir en EE. UU.
El costo de una licencia de conducir en Estados Unidos depende de cada estado, pero generalmente incluye el costo del examen teórico, práctico y la expedición. La vigencia también cambia de un estado a otro, pero suele ser de 4 a 8 años.
Además, una buena noticia para los inmigrantes es que cada vez son más los estados que no solicitan pruebas de estatus migratorio para otorgar la licencia de conducir; tal es el caso de California, Nueva York e Illinois.
Si tienes dudas sobre los requisitos específicos en el estado donde vives, consulta las actualizaciones en la página oficial del DMV.
Conduce hacia tu independencia financiera con Común
Tener una licencia de conducir de Estados Unidos representa un paso más para alcanzar la autonomía económica y facilitarte la movilidad por la ciudad. Por ello es vital que comprendas el proceso para obtener una, así como las diferencias en cada estado.
En otras palabras, tener una licencia facilita y mejora tu vida al volver más accesibles las tareas cotidianas. Del mismo modo, Común es la plataforma financiera que te facilita el control de tu dinero de forma segura y sin complicaciones.
Abre tu cuenta con Común y da el siguiente paso hacia tu independencia en Estados Unidos. Administra tu dinero con confianza, claridad y apoyo en cada paso
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto tiempo puedo manejar con mi licencia extranjera en EE. UU.?
El tiempo varía según el estado donde te encuentres, pero en general, oscila entre tres meses y un año.
¿Qué pasa si mi estatus migratorio cambia después de obtener mi licencia?
Si tu estatus migratorio cambia después de haber obtenido la licencia de conducir, es recomendable actualizar tus datos en el DMV. Es posible que debas tramitar una nueva licencia o presentar documentación migratoria actualizada.
¿Es válido usar una licencia internacional en todos los estados?
Aunque la licencia internacional (IDP) es aceptada en la mayoría de los estados, debe ir acompañada por la licencia nacional vigente. Además, puede haber restricciones en cuanto al tiempo que se puede utilizar en cada estado.
¿Puedo sacar la licencia sin número de Seguro Social (SSN)?
Sí, es posible tramitar la licencia de conducir sin SSN en varios estados. En este caso, debes presentar una carta de inelegibilidad emitida por la Administración del Seguro Social (SSA).
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
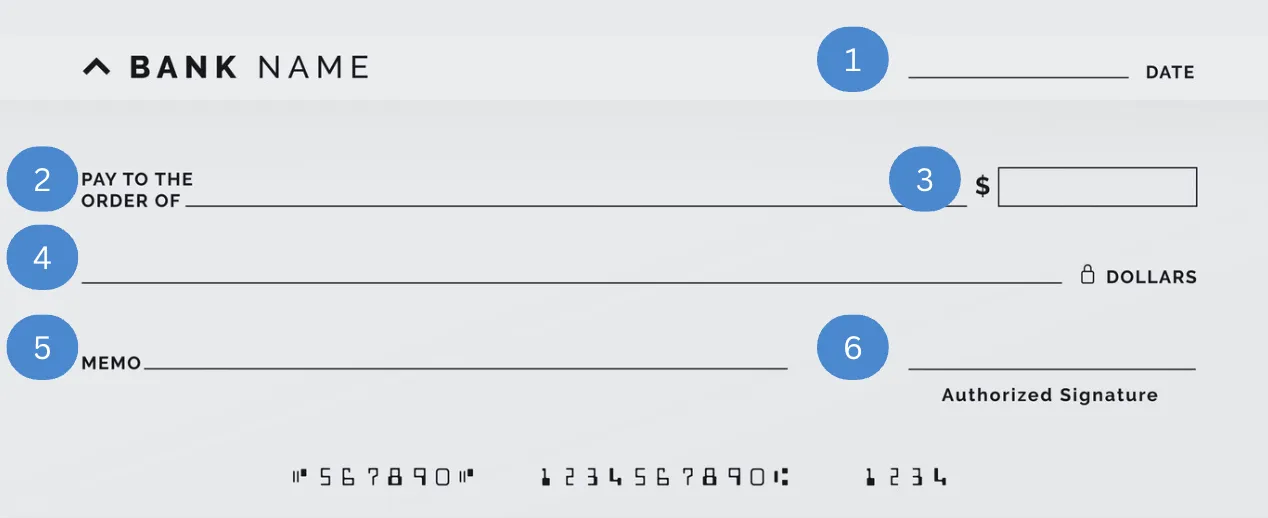
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Educación Financiera
Cómo marcar a Guatemala desde USA en 2025
8 min de lectura
Cómo marcar a Guatemala desde Estados Unidos de forma fácil y económica
Uno de los principales deseos de los inmigrantes guatemaltecos que llegan a Estados Unidos es comunicarse frecuentemente con sus seres queridos a través de servicios de telecomunicaciones eficientes y económicos.
Sin embargo, es habitual que surjan confusiones al momento de marcar, debido a los códigos necesarios para conectar los servicios de telefonía de Estados Unidos con los de Guatemala.
En realidad, una vez que tienes los códigos correctos, hacer una llamada de EE. UU. a Guatemala es bastante sencillo y en este artículo te lo demostraremos.
A continuación aprenderás los pasos para marcar desde Estados Unidos a Guatemala con ejemplos prácticos, además de alternativas para ahorrar y consejos para evitar recargos.
3 pasos básicos para marcar a Guatemala desde USA
Lo primero que debes saber antes de hacer una llamada telefónica a Guatemala es el código de Estados Unidos para hacer llamadas internacionales, el cual deberá ir al principio de la marcación.
Estos son los pasos básicos que debes seguir para marcar a Guatemala.
1) Marca 011 desde línea fija o “+” desde móvil
El código de salida de Estados Unidos para llamadas internacionales es 011 (teléfono fijo). En celulares se sustituye por el signo “+”.
2) Marca 502 - código de país de Guatemala
El siguiente paso es ingresar el código de Guatemala, que es 502. Cada país tiene un código que los identifica a nivel internacional para conectar los servicios de telefonía.
3) Marca el número de 8 dígitos en Guatemala (aplica para fijos y celulares)
Finalmente, marca el número de teléfono de Guatemala tal cual es, sin importar si lo haces desde un teléfono fijo o móvil.
Ten en cuenta que el primer dígito de un número telefónico de Guatemala indica si corresponde a un teléfono fijo (2) o móvil (5).
Aquí tienes algunos ejemplos de marcación:
- Fijo, Ciudad de Guatemala: 011 + 502 + 2 ### ####
- Celular, área metropolitana de Guatemala: 011 + 502 + 5 ### ####
Prefijos de Guatemala: identifica si un número es fijo o móvil
Como lo comentamos en la sección anterior, el primer dígito de un número guatemalteco indica si corresponde a un teléfono fijo o móvil. Pero también indica el operador y la región.
Por lo tanto, antes de llamar a Guatemala, identifica este dígito para saber exactamente a qué tipo de número marcarás.
A continuación te mostramos una tabla con los prefijos para que los tengas más claros.
Tipo de número
Prefijo
Ejemplo desde Estados Unidos
Fijo, Ciudad de Guatemala
2
011 502 2 ### ####
Fijo, Área Metropolitana
6
011 502 6 ### ####
Fijo, resto del país
7
011 502 7 ### ####
Móvil, operadores principales
3, 4 o 5
011 502 3 ### ####
Opciones modernas para ahorrar al llamar a Guatemala
Es muy probable que la distancia entre Estados Unidos y Guatemala te genere la necesidad de hacer llamadas telefónicas con más frecuencia para mantenerte al tanto de tus familiares y amigos.
Por fortuna, las tarifas de llamadas internacionales actuales distan mucho de lo que solían ser hace una década, cuando se cobraba por minuto. Esto imposibilitaba mantener comunicación constante entre familias que vivían en diferentes países.
Hoy puedes elegir servicios de telecomunicación con planes de llamada mucho más accesibles, además de aplicaciones que funcionen con conexión wifi.
Aquí tienes algunas opciones para llamar a Guatemala fácilmente.
Aplicaciones VoIP
En la actualidad, la manera más fácil para hacer llamadas, tanto nacionales como internacionales, es a través de aplicaciones VoIP (Voice over IP), las cuales se conectan a través de redes wifi o datos móviles.
Una de las más populares es WhatsApp, que cuenta con millones de usuarios en todo el mundo y, además de llamadas, también ofrece videollamadas, mensajes de texto, notas de voz y constantes actualizaciones.
Hay otras aplicaciones similares disponibles como FaceTime, Google Voice y Skype.
Planes internacionales de compañías de telefonía
Aunque las aplicaciones ofrecen una solución bastante accesible para mantener la comunicación, una desventaja es que la calidad de la llamada depende de la conexión a internet.
En caso de que necesites asegurar llamadas fluidas, un plan internacional es una opción ideal. Los principales operadores telefónicos de Estados Unidos como Verizon, AT&T y T-Mobile ofrecen planes internacionales con tarifas accesibles.
Tarjetas de llamadas prepago
Las tarjetas prepago son una opción más tradicional. Son más recomendables si no estarás mucho tiempo en Estados Unidos, ya que pagas únicamente los minutos que necesitas y no dependes de un plan de telefonía ni de conexión a internet.
Paquetes o bundles con minutos incluidos a Guatemala
Algunos operadores ofrecen paquetes a bajo costo con minutos para llamar a Guatemala. Algunos ejemplos son Rebtel y Boss Revolution.
Consejos para evitar cargos extras en tus llamadas
El costo de llamar a Guatemala podría llegar a ser más alto de lo esperado. Aquí tienes algunos consejos a tener en cuenta.
Errores comunes al marcar a Guatemala:
- No marcar el prefijo internacional completo.
Si no marcas el código de salida internacional 011 + el código del país 502, es probable que la llamada no se conecte o se tarife como nacional.
- Agregar un 0 a los números móviles.
En Guatemala, tanto los números fijos como los celulares cuentan con 8 dígitos, por lo que no es necesario agregar un 0 al principio.
- Confundir el primer dígito del número.
El primer dígito indica si el número es fijo o celular. En caso de confundirlo, la llamada podría no concretarse o conectarse con el código internacional de otro país.
- No revisar el plan o las tarifas antes de llamar.
Revisa con detenimiento los costos de los planes y elige las mejores tarifas para evitar pagar de más.
Consejos para inmigrantes que necesitan llamar a Guatemala
- Usar apps con wifi siempre que sea posible.
Las aplicaciones móviles con conexión wifi son la alternativa más económica, solo asegúrate de tener una buena señal para una comunicación fluida.
- Confirmar que el número en Guatemala tenga 8 dígitos.
Recuerda que los números de Guatemala siempre tienen 8 dígitos, independientemente de si se trata de un número de teléfono fijo o móvil.
- Comparar tarifas de diferentes compañías.
Tómate el tiempo de comparar tarifas de diferentes compañías y los beneficios que ofrecen, como tiempo ilimitado, datos incluidos, redes sociales, etc.
Mantente conectado con tu familia en Guatemala gracias a Común
¿Estás listo para llamar a tus seres queridos en Guatemala? Recuerda que necesitas el código de salida de Estados Unidos, el código de país y el número local. Además, también aprendiste algunos consejos prácticos para facilitar el proceso.
Mantener la comunicación a través de las fronteras es indispensable para acortar las distancias. Otra manera de cuidar a los tuyos es asegurarte de hacerles llegar dinero a través de servicios justos y seguros.
¡Descubre todos los beneficios de Común!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero.
- La aplicación móvil de Común disponible en español e inglés que acepta más de 100 identificaciones oficiales para la apertura de cuentas.
- Tarjeta de débito para compras y pagos diarios.
Abre tu cuenta con Común hoy mismo y complementa tus llamadas con una plataforma fintech que te conecta y apoya en tu vida en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Qué pasa si no marco el 011 o el “+”?
Tu llamada no será reconocida como internacional, por lo que podría conectarse como local o arrojar error.
¿Cuál es la opción más barata para llamar a Guatemala?
Las aplicaciones que se conectan a internet, como WhatsApp, son la alternativa más económica.
¿Cómo saber si un número es fijo o celular en Guatemala?
Los números fijos empiezan con 2 y los móviles con 5.

Community
Conceptos básicos de inversión: Una guía para inmigrantes
8 min de lectura
La importancia de invertir para las familias inmigrantes
Invertir es una de las herramientas más poderosas para construir patrimonio a largo plazo. Para las familias inmigrantes en EE.UU., entender los conceptos básicos de inversión puede marcar la diferencia entre sobrevivir y prosperar financieramente. En esta guía explicamos los conceptos fundamentales que necesitas conocer antes de empezar a invertir.
¿Qué es invertir?
Invertir es destinar dinero a activos con el objetivo de que crezca con el tiempo. A diferencia del ahorro (que guarda dinero sin riesgo pero con bajo rendimiento), la inversión asume cierto riesgo a cambio de la posibilidad de mayores ganancias. Los activos más comunes son acciones (participaciones en empresas), bonos (préstamos a gobiernos o empresas), fondos de inversión (carteras diversificadas), y bienes raíces.
Conceptos clave que necesitas entender
Riesgo y rendimiento
A mayor riesgo potencial, mayor puede ser el rendimiento. Las acciones individuales son más volátiles que los bonos del gobierno. Los fondos indexados ofrecen un balance entre riesgo reducido por diversificación y rendimiento históricamente positivo a largo plazo.
Diversificación
No pongas todos los huevos en una sola canasta. Distribuir la inversión entre múltiples activos, sectores y geografías reduce el riesgo de que una mala inversión arruine todo tu portafolio.
Interés compuesto
El interés compuesto es el fenómeno de ganar intereses sobre los intereses ganados previamente. Un inversor que comienza a los 25 años llegará a la jubilación con significativamente más dinero que uno que empieza a los 35, aunque aporten la misma cantidad mensual.
Horizonte de inversión
El tiempo que planeas mantener tus inversiones afecta qué tipo de activos elegir. Para objetivos de más de 5 años, puedes asumir más riesgo. Para objetivos a corto plazo, prefiere opciones más conservadoras. Nunca inviertas dinero que necesitas en el corto plazo.
Preguntas frecuentes sobre inversión para inmigrantes en EE.UU.
¿Puede un inmigrante invertir en la bolsa de EE.UU.?
Sí. La mayoría de los brokers en EE.UU. permiten que personas sin ciudadanía inviertan — incluyendo residentes permanentes y personas con visas de trabajo (H-1B, L-1, etc.). Algunos brokers también aceptan a no residentes. Para abrir una cuenta de inversión generalmente necesitas un número de identificación fiscal (SSN o ITIN) y una cuenta bancaria en EE.UU.
¿Con cuánto dinero puedo empezar a invertir en EE.UU.?
La mayoría de los brokers modernos como Fidelity, Charles Schwab y Robinhood no tienen monto mínimo para abrir cuenta. Puedes comprar fracciones de acciones desde $1. Lo importante no es el monto inicial sino la consistencia — invertir $50-100 mensuales de forma constante produce mejores resultados que grandes sumas irregulares gracias al promedio de costo en dólares (DCA).
¿Qué es un fondo indexado y por qué se recomienda para principiantes?
Un fondo indexado (index fund) es un fondo que replica el desempeño de un índice bursátil como el S&P 500. En lugar de seleccionar acciones individuales, inviertes en una “canasta” de las 500 empresas más grandes de EE.UU. Son populares por su bajo costo (comisiones de 0.03-0.20%), diversificación automática y rendimiento histórico que supera a la mayoría de los gestores activos a largo plazo.
¿Qué pasa con mis inversiones si me regreso a mi país?
Puedes mantener tu cuenta de inversión en EE.UU. desde el extranjero en la mayoría de los casos, aunque algunos brokers restringen cuentas de no residentes. Al vender, pagarás impuestos sobre las ganancias de capital en EE.UU. (y posiblemente en tu país de residencia). Consulta a un asesor fiscal antes de salir del país para planificar la transición correctamente.
¿Es lo mismo una cuenta 401k que una cuenta de inversión regular?
No. El 401k es una cuenta de retiro con ventajas fiscales que generalmente ofrece tu empleador — las aportaciones reducen tu ingreso gravable ahora y el dinero crece libre de impuestos hasta el retiro. Una cuenta de inversión regular (brokerage account) no tiene ventajas fiscales especiales pero tampoco restricciones de retiro. Ambas son herramientas complementarias para construir patrimonio.
¿Cuáles son los errores más comunes de los inversores principiantes?
Los errores más frecuentes son: invertir dinero que necesitas en el corto plazo (inversiones requieren horizonte de 3+ años), vender cuando el mercado baja por pánico, no diversificar (poner todo en una sola empresa o sector), pagar comisiones altas innecesariamente, y no invertir por “esperar el momento perfecto”. La disciplina y la consistencia importan más que el timing perfecto del mercado.

Cuenta corriente
Abrir cuenta de banca online
8 min de lectura
Hoy en día es muy fácil abrir una cuenta de banca online. Te indicaremos los aspectos que debes tomar en consideración para elegir el banco digital que más se adapte a tu perfil, ya que en el mercado existen múltiples opciones. También te explicaremos cómo abrir una cuenta en línea de manera efectiva.
Abrir una cuenta de banca online en EE.UU. se puede hacer en minutos desde tu celular. Solo necesitas un documento de identidad válido, un número de teléfono de EE.UU. y tu dirección. Plataformas como Común no requieren SSN y aceptan más de 100 IDs latinoamericanas, lo que hace el proceso accesible para inmigrantes desde el primer día.
¿Qué es la banca online y cuáles son sus ventajas?
La banca online consiste en gestionar tu dinero y realizar operaciones financieras a través de internet o una aplicación móvil, sin necesidad de visitar una sucursal bancaria física. Esto incluye consultar tu saldo, hacer transferencias, pagar facturas, depositar cheques y más.
Las principales ventajas son: disponibilidad 24/7, acceso desde cualquier lugar, sin filas ni horarios de oficina, y generalmente menos comisiones que los bancos tradicionales al no tener costos de infraestructura física.
Cómo elegir el mejor banco online para ti
No todos los bancos online son iguales, especialmente para inmigrantes. Los aspectos más importantes a considerar son:
- Requisitos de apertura: ¿piden SSN? ¿aceptan pasaporte o matrícula consular?
- Comisiones: cuota mensual, saldo mínimo, cargos por cajero
- Idioma: ¿tienen soporte en español?
- Seguridad: ¿está respaldado por el FDIC?
- Funcionalidades: Zelle, depósito directo, remesas, tarjeta virtual
Pasos para abrir una cuenta de banca online
El proceso general para abrir una cuenta de banca online en EE.UU. es el siguiente:
- Descarga la app del banco elegido
- Proporciona tu nombre completo, fecha de nacimiento y dirección
- Sube una foto de tu documento de identidad (pasaporte, DNI, matrícula consular)
- Verifica tu número de teléfono con un código SMS
- Acepta los términos y condiciones
- Recibe tu aprobación (generalmente instantánea o en minutos)
- Solicita tu tarjeta de débito y empieza a usar tu cuenta
Abrir cuenta sin SSN: opciones para inmigrantes
Muchos bancos tradicionales requieren SSN para abrir una cuenta. Sin embargo, Común permite abrir cuenta con pasaporte, matrícula consular u otras formas de identificación latinoamericanas. No hay saldo mínimo, no hay cuota mensual, y el proceso es completamente en español. La cuenta incluye tarjeta de débito VISA, depósito directo anticipado y remesas desde $2.99.
Preguntas frecuentes sobre abrir cuenta de banca online
¿Puedo abrir una cuenta bancaria online sin ir a ninguna sucursal?
Sí. Los bancos digitales como Común permiten abrir cuenta 100% en línea desde tu teléfono, sin visitar ninguna sucursal. Solo necesitas tu documento de identidad y un número de teléfono de EE.UU. El proceso toma aproximadamente 3 minutos y la aprobación es instantánea en la mayoría de los casos.
¿Qué documentos necesito para abrir una cuenta bancaria online en EE.UU.?
Depende del banco. Los bancos tradicionales generalmente piden SSN o ITIN, identificación con foto y comprobante de domicilio. Común acepta más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. Solo necesitas un número de teléfono de EE.UU. y tu identificación oficial vigente.
¿Las cuentas de banca online son seguras?
Sí, si están respaldadas por el FDIC. Los bancos digitales regulados en EE.UU. ofrecen el mismo nivel de protección que los bancos tradicionales: hasta $250,000 por titular asegurado federalmente. Además usan encriptación SSL, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, miembro del FDIC.
¿Puedo tener más de una cuenta bancaria online al mismo tiempo?
Sí, no hay límite legal. Muchas personas tienen cuentas en múltiples bancos: por ejemplo una para el manejo diario y otra para ahorros. Puedes tener una cuenta en Común para el día a día en EE.UU. y mantener tu cuenta en tu país de origen para recibir fondos cuando viajes.
¿Cuánto tiempo tarda en activarse una cuenta bancaria online?
La mayoría de los bancos digitales aprueban la cuenta en minutos. La tarjeta física llega por correo en 5-10 días hábiles. Sin embargo, la tarjeta virtual está disponible desde el momento de la aprobación, lo que te permite hacer compras en línea o añadir la tarjeta a Apple Pay o Google Pay de inmediato.
¿Puedo recibir mi nómina en una cuenta de banca online?
Sí. Todas las cuentas de banca online que tienen número de ruta (routing number) y número de cuenta aceptan depósito directo de nómina. Común tiene routing number propio y te permiten generar un formulario pre-llenado para entregarlo a tu empleador. Muchas cuentas digitales también adelantan el depósito hasta 2 días antes de la fecha oficial.

Envíos Internacionales
Como Hacer Transferencias Internacionales: Opciones y Consejos
8 min de lectura
A medida que las razones para transferir dinero internacionalmente aumentan, también lo hacen los métodos disponibles. Ya sea para enviar remesas a tu familia, pagar proveedores o recibir pagos del exterior, entender cómo funcionan las transferencias internacionales te ayudará a ahorrar tiempo y dinero.
¿Qué es una transferencia internacional de dinero?
Una transferencia internacional de dinero es el movimiento de fondos de una cuenta bancaria en un país a otra cuenta en otro país. Puede hacerse mediante wire transfers bancarios, servicios especializados de remesas (Western Union, Remitly, Wise), o plataformas como Común que permiten enviar dinero a México directamente desde la app.
¿Cómo elegir el mejor servicio de transferencias internacionales?
Para elegir el mejor servicio considera: el costo total (comisión visible + margen de tipo de cambio), la velocidad de entrega, los métodos de entrega disponibles (depósito bancario, efectivo), y si aceptan tu documentación. Usa comparadores como Monito para ver opciones en tiempo real para tu corredor específico.
Opciones principales para enviar dinero internacionalmente desde EE.UU.
Wire transfer bancario
Método tradicional, costoso ($25-45 por envío), tarda 1-5 días hábiles, requiere datos bancarios completos del receptor: número de cuenta, SWIFT/BIC, IBAN o CLABE (México).
Servicios de remesas especializados
Wise, Remitly, Xoom ofrecen comisiones menores al 3-5%, entrega desde minutos hasta 3 días, múltiples opciones de entrega. Wise usa el tipo de cambio real del mercado. Requieren SSN o ITIN en EE.UU.
Común
Común permite enviar remesas a México y Latinoamérica desde $2.99 sin requerir SSN. Ideal para inmigrantes recién llegados. Opciones de depósito bancario, efectivo en Oxxo o Walmart.
Preguntas frecuentes sobre transferencias internacionales
¿Cuál es la forma más barata de hacer una transferencia internacional?
Las apps de remesas especializadas (Wise, Remitly, Xoom) generalmente son más baratas que los bancos tradicionales para transferencias internacionales. Wise es conocida por usar el tipo de cambio real del mercado con comisiones transparentes. Para destinos específicos como México, plataformas como Común ofrecen envíos desde $2.99. Usa comparadores como Monito para ver las mejores opciones en tiempo real para tu corredor específico.
¿Cuánto tiempo tarda una transferencia internacional?
Depende del método y el país destino. Los wire transfers bancarios internacionales tardan 1-5 días hábiles. Las apps de remesas pueden ser casi instantáneas para entregas en efectivo, o 1-3 días hábiles para depósito bancario. Factores como zonas horarias, horarios de corte bancario y requisitos de cumplimiento del país destino afectan el tiempo de llegada.
¿Qué información necesito para hacer una transferencia internacional?
Para wire transfer bancario internacional necesitas: nombre completo del beneficiario, nombre y dirección del banco receptor, número SWIFT/BIC del banco receptor, y número de cuenta o IBAN del beneficiario. Para México se usa el CLABE interbancaria (18 dígitos). Para apps de remesas como Común, a veces basta el número de teléfono del destinatario o nombre del banco.
¿Hay límites de monto para transferencias internacionales?
Sí. Los límites varían por servicio y nivel de verificación del usuario. Las apps de remesas típicamente permiten entre $2,999 y $10,000 diarios para usuarios verificados. Los wire transfers bancarios pueden ser mayores pero cuestan más ($25-45 por transacción). Las regulaciones anti-lavado de dinero requieren reportar transferencias de más de $10,000 al IRS (CTR form).
¿Necesito SSN para enviar dinero al extranjero desde EE.UU.?
Depende del servicio. Wise, Remitly y bancos tradicionales requieren SSN o ITIN para cumplimiento regulatorio. Plataformas como Común no requieren SSN — aceptan pasaporte o matrícula consular — y permiten enviar remesas a México y Latinoamérica desde $2.99. Esto es particularmente útil para inmigrantes recién llegados que aún no tienen SSN.
¿Las transferencias internacionales pagan impuestos?
Enviar dinero al extranjero en sí mismo no genera impuestos en EE.UU. Sin embargo, si el dinero proviene de ingresos no declarados, esa es la obligación fiscal a cumplir. El IRS puede requerir reportar cuentas en el extranjero (FBAR/FATCA) si tienes más de $10,000 en cuentas extranjeras en algún momento del año.

Educación Financiera
Tu guía esencial al número de ruta bancaria en EE. UU.
8 min de lectura
El número de ruta bancaria o ABA Routing Number es un dato esencial para realizar transferencias de dinero. Es un código de 9 dígitos que sirve para identificar a cada institución financiera de Estados Unidos.
Este código es tan importante porque asegura que las transacciones electrónicas se realicen correctamente y que los fondos lleguen al banco indicado.
En este artículo te ofrecemos una guía completa para que comprendas qué es un número de ruta bancaria, cuál es su función, dónde encontrarlo y cómo se utiliza en las transacciones financieras electrónicas diarias.
¿Qué es un número de ruta bancaria (ABA) y por qué es esencial en el sistema bancario de EE. UU.?
Un número de ruta ABA o número de tránsito de ruta es un código único de 9 cifras que sirve como identificador de cada institución financiera de Estados Unidos.
Se diferencia de un número de cuenta bancaria en que este es de índole personal, es decir, es válido únicamente para el uso de un solo usuario. En cambio, el número de ruta es un identificador único para bancos, cooperativas de crédito y bancos digitales.
La principal función del número de ruta es que las instituciones financieras identifiquen con precisión a qué banco deben enviar o de qué banco deben recibir dinero durante operaciones cotidianas como depósitos directos de nómina, pagos automáticos (ACH) y transferencias electrónicas.
Es relevante recalcar que este código es diferente a un número de cuenta bancaria y tampoco es equivalente al IBAN (International Bank Account Number), que es un conjunto de números utilizado especialmente en Europa para identificar cuentas bancarias internacionales, compuesto por el código del país, dígitos de control (la suma de verificación del número de cuenta bancaria) y un número de cuenta bancaria.
En Estados Unidos, sin embargo, se utiliza el código SWIFT/BIC para las transferencias internacionales de dinero y no el IBAN.
Te presentamos algunas funciones cruciales del número de ruta bancaria en las transacciones digitales.
Identificación bancaria única
El número de ruta bancaria sirve para evitar errores a la hora de identificar un banco en específico y de procesar una transferencia de una institución a otra, incluso cuando tienen nombres similares o varias sucursales a lo largo del país.
Facilita transferencias electrónicas
Este código también es indispensable para que los sistemas de transferencias ACH y wire transfers envíen los fondos al destino correcto, de forma rápida y segura.
Clave para depósitos directos
El número ABA también es esencial para que los empleadores realicen depósitos directos, utilizando dicho código y el número de cuenta corriente, sin necesidad de utilizar cheques o de dinero en efectivo.
Pagos de facturas automatizados
Para realizar pagos automatizados de servicios, como luz, agua y suscripciones en línea, es necesario proporcionar el número de ruta bancaria, para que el sistema de cobros procese la transacción de manera automática.
Manejo de fondos entre bancos
Este número también es indispensable para las transacciones donde participan varias instituciones financieras, como las transferencias interbancarias o la compensación de cheques.
¿Cómo encontrar un código de ruta bancaria y el número de cuenta bancaria?
Hasta ahora, queda clara la importancia del número ABA. Pero, ¿cómo encontrar un código de ruta bancaria? Conocer esta información es el primer paso para realizar transferencias correctamente.
Asimismo, es indispensable que comprendas cómo saber cuál es tu número de cuenta bancaria y que puedas diferenciar uno de otro para evitar confusiones.
El número de ruta se compone de 9 dígitos e identifica al banco. El número de cuenta usualmente tiene de 10 a 12 cifras e identifica la cuenta personal dentro del banco.
Para localizar tu número de cuenta, consulta la parte inferior de un cheque, ya que es la serie de números que prosigue al número de ruta. También puedes consultarlo en el encabezado de un estado de cuenta o directamente en la aplicación móvil.
Es fundamental que te asegures de tener el número de ruta correcto antes de realizar una transferencia. Por ello, es recomendable confirmarlo directamente con tu institución financiera, para evitar errores.
Por otro lado, muchos usuarios se preguntan dónde localizar el número de ruta en una tarjeta de débito física. Sin embargo, el número de ruta no se encuentra impreso en este tipo de instrumento financiero, porque está destinado a efectuar transferencias digitales, y no pagos en establecimientos físicos.
Estos son los sitios más frecuentes para localizar el número de ruta de tu banco o institución financiera.
En tus cheques
Revisa la esquina inferior izquierda de tus cheques personales o de empresa; el número de ruta son los 9 dígitos que aparecen allí.Otro dato relevante es el número de cheque, que suele estar en la parte superior del mismo.
Aplicación móvil
Otra alternativa para localizar este código es acceder a la aplicación móvil de tu banco y dirigirte a la sección de información de transferencias o depósitos directos.
Estados de cuenta bancarios
Consulta tu último estado de cuenta bancario, ya sea físico o digital, el número de ruta puede aparecer en alguna sección de dicho documento.
Contacto directo con tu banco
Si tienes alguna duda sobre cuál es el número de ruta, puedes contactar directamente a tu banco por teléfono o asistir a una sucursal para que te aclaren cualquier duda antes de realizar una transferencia bancaria.
Tu número de ruta y cuenta: Herramientas clave para tus finanzas en EE. UU. con Común
A lo largo de este artículo aprendimos la importancia tanto del número de ruta bancaria como del número de cuenta bancaria en el sistema financiero de Estados Unidos. Ambos son indispensables para la realización de transacciones digitales rápidas y seguras.
Tener claro qué es el número ABA de un banco no solo te permite realizar operaciones digitales con facilidad, sino que te brinda autonomía financiera para destinar tus recursos a la adquisición de los servicios necesarios para tu bienestar.
El sistema financiero de Estados Unidos puede parecer complicado, especialmente para las comunidades inmigrantes. Es por ello que Común busca facilitar los procesos y ofrecer transacciones sin complicaciones.
- Recibe y envía dinero fácilmente desde tu aplicación móvil
- Integra otras aplicaciones y mejora tu experiencia
- Accede a soporte disponible en español y en inglés.
- Envía remesas internacionales con tarifas desde $2.99 USD, hasta los límites aplicables
- Comienza con identificación oficial de tu país
Abre tu cuenta hoy y descubre un aliado para manejar tus finanzas en Estados Unidos.
Preguntas Frecuentes
Si tienes más dudas, revisa nuestra sección de preguntas frecuentes.
¿Dónde puedo encontrar mi número de ruta si no tengo cheques?
Puedes localizarlo en tu estado de cuenta o llamando directamente al banco.
¿Cuál es el número de ruta para transferencias ACH?
Es el código que identifica a cada banco y consta de 9 dígitos.
¿El número de ruta es el mismo para todos los bancos?
No, cada banco tiene un número de ruta diferente.
¿Qué es el número de ruta en una tarjeta?
El número de ruta no aparece en las tarjetas físicas.
¿Cuál es el número de ruta de un cheque?
Se encuentra en la parte inferior de un cheque y consta de 9 dígitos.

Viviendo en Estados Unidos
Visa de cónyuge CR1/IR1: guía completa para latinoamericanos casados con ciudadanos de EE.UU.
8 min de lectura
Visa de cónyuge CR1: guía completa para inmigrantes casados con ciudadanos de EE.UU.
Casarse es un hito importante. Cuando uno de los cónyuges es ciudadano de EE.UU. y el otro vive en el extranjero, el proceso de inmigración puede sentirse abrumador, especialmente cuando empiezas a ver términos como visa IR1, visa CR1, Formulario I-130, NVC y entrevista consular.
Ya sea que tu cónyuge esté esperando en México, Colombia u otro país de Latinoamérica, entender el proceso puede ayudarte a reducir el estrés y prepararte para cada etapa.
Esta guía explica el proceso de la visa IR1 y CR1 en términos simples, incluyendo plazos, costos, documentos requeridos y qué esperar durante la entrevista consular.
Esta guía es solo para fines informativos y no constituye asesoría legal.
¿Qué es la visa de cónyuge IR1/CR1?
Las visas IR1 y CR1 son ambas visas de inmigrante disponibles para cónyuges de ciudadanos de EE.UU., que les permiten entrar a Estados Unidos como residentes permanentes legales. La diferencia clave entre ellas radica en la duración del matrimonio al momento de la emisión de la visa. En ambos casos, el estatus de residente permanente comienza al entrar a EE.UU., y la green card física se envía al titular poco después de llegar.
¿Quién califica?
Generalmente, puedes calificar si:
- Estás legalmente casado/a con un/a ciudadano/a de EE.UU.
- El matrimonio es genuino y no solo con fines migratorios
- El/la ciudadano/a de EE.UU. presenta el Formulario I-130 ante USCIS
- Ambos cónyuges cumplen con los requisitos de documentación y elegibilidad establecidos por USCIS y el Departamento de Estado de EE.UU.
- El/la ciudadano/a de EE.UU. debe generalmente demostrar capacidad financiera para mantener al cónyuge inmigrante (Formulario I-864, Affidavit of Support), cumpliendo al menos el 125% de las pautas federales de pobreza.
- El cónyuge extranjero no debe ser inadmisible a EE.UU. (por ejemplo, debido a ciertos antecedentes penales, violaciones migratorias previas, motivos de salud, etc.), o debe obtener una exención si aplica.
A diferencia de las visas de prometido/a, las IR1/CR1 están diseñadas para parejas que ya están legalmente casadas.
Para muchas familias inmigrantes, el proceso comienza mientras uno de los cónyuges permanece en países como México o Colombia y espera el procesamiento consular en lugares como Ciudad Juárez, Ciudad de México o Bogotá.
IR1 vs CR1: ¿cuál es la diferencia?
Aunque las visas IR1 y CR1 siguen el mismo proceso de solicitud, llevan a diferentes tipos de green cards. La distinción clave es si el matrimonio tiene menos de dos años o al menos dos años cuando se emite la green card.
| Característica | Visa CR1 | Visa IR1 |
|---|---|---|
| Duración del matrimonio | Menos de 2 años | 2 años o más |
| Tipo de green card | Residencia permanente condicional | Residencia permanente |
| Validez de la green card | 2 años | 10 años |
| Trámite adicional requerido | Se deben eliminar condiciones posteriormente | No se requiere eliminar condiciones |
| Base de elegibilidad | Casado/a con ciudadano/a de EE.UU. | Casado/a con ciudadano/a de EE.UU. |
Si el matrimonio tiene menos de dos años cuando se otorga la residencia permanente, el cónyuge generalmente recibe residencia condicional a través de una visa CR1. Las parejas luego presentan una solicitud para eliminar esas condiciones. Si el matrimonio tiene al menos dos años, el cónyuge generalmente recibe una visa IR1 y una tarjeta de residente permanente estándar.
IR1/CR1 vs K-3 vs K-1: ¿cuál necesitas?
Antes de comenzar una solicitud, es importante entender qué categoría de visa corresponde a tu situación. Las visas IR1, CR1, K-1 y K-3 fueron creadas para diferentes etapas de una relación.
IR1 o CR1
Estas visas son para parejas que ya están casadas. Después de la aprobación y la entrada a EE.UU., el cónyuge se convierte en residente permanente.
Visa K-1 de prometido/a
La visa K-1 es para parejas que aún no están casadas. El/la prometido/a extranjero/a entra a EE.UU., la pareja se casa y luego solicita ajuste de estatus.
Visa K-3
Aunque la categoría K-3 aún existe en la ley migratoria, rara vez se usa en la práctica hoy en día. La mayoría de las parejas casadas siguen el proceso IR1 o CR1.
Para parejas que ya están casadas y viven separadas debido al procesamiento migratorio, la ruta de la visa de cónyuge es generalmente la vía que se considera.
Proceso de solicitud paso a paso
De principio a fin, el proceso IR1/CR1 está diseñado para verificar la relación, revisar el patrocinio financiero y confirmar que el cónyuge inmigrante es elegible para la residencia permanente. Si bien el plazo exacto varía, la mayoría de las parejas pasan por la misma serie de pasos antes de que se emita la visa.
Paso 1: Presentar el Formulario I-130
El/la ciudadano/a de EE.UU. inicia el proceso presentando el Formulario I-130, Petición de Familiar Extranjero, ante USCIS.
El propósito de la petición es establecer que existe una relación matrimonial válida.
La evidencia de respaldo generalmente incluye:
- Certificado de matrimonio
- Fotos juntos
- Registros financieros conjuntos
- Registros de comunicación
- Otra evidencia que demuestre un matrimonio genuino (un matrimonio legal celebrado de buena fe)
Paso 2: Revisión de USCIS
USCIS revisa la petición y la documentación de respaldo. Si se necesita información adicional, USCIS puede emitir una Solicitud de Evidencia (RFE).
Una vez aprobada, el caso se envía al Centro Nacional de Visas (NVC).
Paso 3: Procesamiento en el NVC
El NVC asigna un número de caso y solicita formularios adicionales, tarifas, documentos civiles y documentación de patrocinio financiero.
Esta etapa generalmente incluye:
- Formulario DS-260
- Affidavit of Support (Formulario I-864)
- Documentos civiles
- Información del pasaporte
- Actas de nacimiento
- Registros de matrimonio
Paso 4: Examen médico
Antes de la entrevista, el cónyuge inmigrante debe completar un examen médico con un médico panel autorizado. También pueden requerirse vacunas obligatorias.
Paso 5: Entrevista consular
Una vez completo el caso, se programa la entrevista en la embajada o consulado de EE.UU. correspondiente.
Para muchos solicitantes en Latinoamérica, esto puede ocurrir en:
- Ciudad Juárez, México
- Ciudad de México, México
- Bogotá, Colombia
- Guatemala City, Guatemala
- San Salvador, El Salvador
- Santo Domingo, República Dominicana
Paso 6: Entrar a Estados Unidos
Si se aprueba la visa, el cónyuge puede viajar a EE.UU. y entrar como residente permanente. La green card se emite después de la llegada.
Lista de verificación de documentos requeridos
La preparación de documentos es una de las partes más importantes del proceso IR1/CR1. Los registros faltantes, formularios incompletos o inconsistencias entre documentos pueden retrasar un caso, por lo que es útil recopilar los papeles clave lo antes posible en lugar de esperar a que comience cada etapa.
Aunque cada caso es diferente, los solicitantes generalmente necesitan:
- Pasaporte válido
- Certificado de matrimonio
- Acta de nacimiento
- Formulario DS-260
- Formulario I-864 Affidavit of Support
- Fotos tamaño pasaporte
- Certificados policiales cuando se requieran
- Resultados del examen médico
- Evidencia de matrimonio genuino
- Documentación financiera del/la ciudadano/a de EE.UU.
Pueden requerirse documentos originales y traducciones certificadas dependiendo del país y el caso específico. Muchos de los documentos requeridos a lo largo del proceso IR1/CR1 serán revisados más de una vez por diferentes agencias gubernamentales. Mantener copias organizadas y verificar que los nombres, fechas e información personal sean consistentes en todos los registros puede ser útil.
Plazos y costos: qué esperar
El tiempo y el costo no los determina una sola tarifa de solicitud. El proceso involucra etapas separadas administradas por USCIS, el NVC y una embajada o consulado de EE.UU., cada uno con sus propios requisitos de procesamiento y gastos asociados.
Los tiempos de procesamiento pueden variar según:
- Carga de trabajo de USCIS
- Procesamiento del NVC
- Disponibilidad del consulado
- Solicitudes de evidencia adicional
- Demanda específica del país
A diferencia de algunas categorías migratorias, el proceso IR1 y CR1 no tiene un plazo fijo. Algunos casos avanzan más rápido que otros, mientras que otros pueden tardar más de un año desde la presentación hasta la emisión de la visa.
Costos comunes
Si bien los costos no son fijos y cada caso es único, los gastos típicos que puedes esperar incluyen:
- Tarifa de presentación del Formulario I-130
- Tarifa de visa de inmigrante DS-260
- Examen médico
- Vacunas
- Servicios de traducción
- Costos de recopilación de documentos
- Gastos de viaje relacionados con la entrevista
Las tarifas gubernamentales pueden cambiar con el tiempo, por lo que los solicitantes siempre deben verificar los costos más actualizados directamente en USCIS y el Departamento de Estado de EE.UU.
La entrevista consular: qué esperar
La entrevista consular es el último paso importante antes de que se pueda emitir una visa de cónyuge. En esta etapa, el gobierno ya ha revisado la petición, los documentos de respaldo, los formularios de patrocinio financiero y los resultados del examen médico. La entrevista le da a un oficial consular la oportunidad de verificar la información en la solicitud y abordar cualquier pregunta pendiente.
Si bien cada entrevista es única, el oficial puede hacer preguntas sobre:
- La historia de tu relación
- Tu boda
- Comunicación diaria
- Planes futuros juntos
- Empleo y finanzas
- Historial migratorio anterior
El objetivo de la entrevista es confirmar que el matrimonio es genuino y que se cumplen todos los requisitos de elegibilidad. Si se aprueba la visa, el oficial consular generalmente retiene temporalmente el pasaporte para que se pueda emitir la visa de inmigrante.
Después de llegar: construyendo su vida financiera juntos
Recibir una visa IR1 o CR1 es un hito importante, pero es solo el comienzo de establecer vida juntos en Estados Unidos.
Muchos inmigrantes recién llegados necesitan:
- Pagar renta y servicios
- Construir historial financiero
- Enviar dinero a familiares en Latinoamérica
- Gestionar gastos cotidianos
- Recibir depósito directo de un empleador
Un desafío común para los inmigrantes recién llegados es abrir una cuenta bancaria antes de recibir un Número de Seguro Social.
Cómo Común puede ayudar durante la transición
Para parejas separadas durante el proceso de inmigración, Común ofrece servicios de remesas para personas en EE.UU. que necesitan enviar dinero a familiares en Latinoamérica; pueden hacerlo directamente desde la app. Esto puede ser útil durante los meses de espera entre la aprobación de USCIS, el procesamiento del NVC y la entrevista de visa.
Cuando el cónyuge inmigrante llega a EE.UU., Común ofrece a los clientes elegibles la posibilidad de abrir una cuenta usando un pasaporte o más de 100 IDs latinoamericanas aceptadas. Además, Común ofrece servicios para pagos cotidianos, aceptación de depósito directo disponible desde el primer día, soporte al cliente en español y una tarjeta de débito virtual desde el primer día de apertura de la cuenta.
Planificando tu transición a Estados Unidos
El proceso de visa IR1 y CR1 puede parecer complicado al principio, pero entender y prepararse para cada etapa puede hacer que el proceso se sienta más manejable.
Para muchas familias inmigrantes, el viaje puede incluir meses de espera, recopilación de documentos, asistencia a citas médicas y preparación para la entrevista consular. El proceso requiere paciencia, pero también crea un camino para que los cónyuges construyan una vida juntos en Estados Unidos.
Mientras esperas, Común puede ayudarte a enviar dinero a tu cónyuge en Latinoamérica desde la app. Cuando lleguen, los clientes elegibles pueden abrir una cuenta con pasaporte o más de 100 IDs latinoamericanas aceptadas para comenzar a gestionar sus finanzas cotidianas mientras se instalan en EE.UU.
Preguntas frecuentes
¿Cuál es la diferencia entre una visa IR1 y una CR1?
La diferencia principal es la duración del matrimonio. Una visa CR1 generalmente se emite cuando el matrimonio tiene menos de dos años, mientras que una visa IR1 aplica cuando el matrimonio ha alcanzado al menos dos años.
¿Cuánto tarda obtener una visa IR1 o CR1?
Los tiempos de procesamiento varían considerablemente dependiendo de USCIS, el NVC y el consulado que maneja el caso. Los plazos deben verificarse a través de fuentes gubernamentales oficiales.
¿Cuánto cuesta en total la visa IR1/CR1?
Los costos comúnmente incluyen tarifas gubernamentales de presentación, tarifas de procesamiento de visa, exámenes médicos, vacunas, traducciones y gastos de viaje. El total exacto varía por caso y país.
¿Qué documentos necesito para la solicitud de visa de cónyuge?
Los solicitantes generalmente necesitan pasaporte, certificado de matrimonio, acta de nacimiento, documentos de patrocinio financiero, formularios de solicitud de visa, registros del examen médico y evidencia que respalde el matrimonio.
¿Puedo trabajar en EE.UU. con una visa IR1 o CR1?
Sí, después de entrar a EE.UU. como residente permanente a través de una visa IR1 o CR1 aprobada.
¿Qué pasa en la entrevista consular?
Un oficial consular revisa la solicitud y hace preguntas sobre la relación, la elegibilidad y la documentación de respaldo. El propósito es verificar la información ya presentada.
¿Necesito un abogado para la solicitud de IR1/CR1?
Algunas parejas completan el proceso por su cuenta, mientras que otras buscan orientación profesional. La decisión depende de la complejidad del caso, el historial migratorio previo u otras consideraciones legales.
¿Puedo solicitar IR1/CR1 desde dentro de EE.UU.?
Las categorías IR1 y CR1 generalmente están asociadas con el procesamiento consular en el extranjero. Las personas ya presentes en EE.UU. pueden tener otras opciones migratorias dependiendo de sus circunstancias. Revisar la guía oficial de USCIS es importante ya que las situaciones varían.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Común es una empresa de tecnología financiera y no un banco ni transmisor de dinero con licencia. Los servicios de pagos entre personas son proporcionados por Cross River Bank. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Viviendo en Estados Unidos
Conoce los 11 días festivos de EE. UU. y cómo te afectan
8 min de lectura
Comenzar una vida en Estados Unidos implica adaptarse a una nueva cultura y costumbres que pueden interferir con las actividades habituales, como ir a la escuela, trabajar y realizar operaciones bancarias importantes.
Conocer las celebraciones en Estados Unidos por mes te permitirá prever tus actividades con antelación, sobre todo si necesitas enviar remesas a tu país de origen, planear viajes o realizar pagos importantes.
En esta ocasión te ofrecemos una guía completa para explicarte cuáles son los principales días festivos en EE. UU., las diferencias entre feriados estatales y federales, y su influencia en horarios laborales, escolares y bancarios.
¿Qué son los días festivos en Estados Unidos?
Los días festivos en Estados Unidos son fechas especiales en las que se conmemoran eventos históricos o culturales. Estos pueden celebrarse a nivel federal o estatal.
- Días festivos federales
Son decretados por el gobierno federal. Se caracterizan porque en estas fechas se cierran bancos, oficinas de gobierno y servicios federales. Un ejemplo es el Día de la Independencia.
- Días festivos estatales
Estos son declarados por los gobiernos de cada estado y solo aplican dentro de ese territorio.
Las leyes relacionadas con los derechos laborales no especifican pagos por horas extras en días feriados, pero algunas empresas ofrecen holiday pay.
Los descansos solo son obligatorios para los empleados del gobierno federal y en el sector privado dependen por completo del empleador. En algunos sectores, como el turístico y la hotelería, es habitual trabajar en días festivos y la compensación va a cargo de la empresa.
Lista de días festivos nacionales en 2026
En Estados Unidos hay 11 días festivos federales que debes tener en cuenta. Recuerda que en estas fechas es habitual que cierren instituciones bancarias y oficinas de gobierno. Esto puede generar retrasos en envíos de remesas.
Recuerda programar tus envíos con antelación para que no se empalmen con los días festivos de Estados Unidos y tu dinero llegue sin contratiempos a su destino.
Año Nuevo (New Year’s Day) – 1 de enero
Celebración de inicio de año. Los bancos y las oficinas públicas permanecen cerradas.
Día de Martin Luther King Jr. – tercer lunes de enero
Honra la memoria del defensor de los derechos humanos, Martin Luther King Jr.
Día de los Presidentes (Presidents Day) – tercer lunes de febrero
Conmemoración para recordar a George Washington y todos los presidentes de los Estados Unidos.
Día de la conmemoración de los caídos (Memorial Day) – último lunes de mayo
Conmemora a los soldados de las Fuerzas Armadas que han muerto en servicio.
Día de la Emancipación (Juneteenth) – 19 de junio
Fin de la esclavitud en Estados Unidos.
Día de la Independencia (Independence Day) – 4 de julio
Celebración de la declaración de independencia. Uno de los días festivos más importantes.
Día del Trabajo (Labor Day) – primer lunes de septiembre
Celebración dedicada a los trabajadores del país.
Día de la Raza (Columbus Day) – segundo lunes de octubre
Llegada de Cristóbal Colón a América en 1492.
Día de los Veteranos (Veterans Day) – 11 de noviembre
Conmemoración para reconocer a todas las personas que formaron parte de las Fuerzas Armadas.
Día de Acción de Gracias (Thanksgiving Day) – cuarto jueves de noviembre
Tradición familiar dedicada a agradecer la cosecha y los buenos momentos del año.
Día de Navidad – 25 de diciembre
Nacimiento de Jesús, celebración muy popular a nivel religioso y cultural.
Impacto de los días festivos en inmigrantes y familias
Saber qué se celebra hoy en Estados Unidos te permitirá organizarte mejor en tu día a día, además de estar al tanto de algunos beneficios laborales a los que podrías acceder.
Trabajo:
Si trabajas en sectores como hotelería, restaurantes o limpieza, es probable que tengas que laborar en días festivos. Debes preguntar a tu empleador si aplica pago doble, cambio de turno o alguna otra compensación.
Finanzas:
En los feriados federales, los bancos y oficinas de correo toman el día libre, lo que puede retrasar operaciones financieras como depósitos y transferencias internacionales. Si necesitas enviar dinero a tu familia, recuerda hacerlo antes de estas fechas.
Escuelas y trámites:
Las escuelas públicas y privadas cierran en días festivos federales. También debes considerar que el personal del USCIS no labora, por lo que los trámites migratorios se retrasan.
Consejos para organizar el dinero y el tiempo
Es esencial que los días festivos no te tomen por sorpresa. Procura separar un presupuesto mensual para viajes, gastos diarios y otras actividades.
Lleva un calendario de pagos donde tomes en cuenta los días feriados y así puedas asegurarte de realizarlos sin contratiempos.
Celebraciones culturales importantes en Estados Unidos para inmigrantes
Además de las fechas oficiales, existen otras que tienen un impacto en la cultura de las personas inmigrantes. Aunque no necesariamente conllevan cambios significativos en las operaciones de instituciones y negocios, igualmente vale la pena tomarlas en cuenta en caso de que desees presupuestar alguna celebración.
Batalla de Puebla – 5 de mayo
Es un día que también ha cobrado relevancia entre los ciudadanos estadounidenses. Aunque erróneamente muchos lo relacionan con la independencia de México, en realidad se trata de una conmemoración del triunfo ante el ejército francés.
Día de la Madre
En Estados Unidos se celebra el segundo domingo de mayo, aunque las comunidades inmigrantes pueden optar por celebrar el día en que se acostumbra en sus respectivos países de origen.
Día del Padre
Se celebra el tercer domingo de junio, aunque también puede haber variaciones. Es un día de unión familiar entre los inmigrantes.
Halloween – 31 de octubre
Es una tradición que ha cruzado barreras, por lo que es muy popular entre las comunidades inmigrantes que disfrutan de disfrazarse y pasar ratos divertidos con los más pequeños.
Día de San Valentín – 14 de febrero
Es una festividad popular para celebrar el amor y la amistad, así como pasar tiempo juntos y dar y recibir regalos.
Día de los Muertos – 1 y 2 de noviembre
Celebración de origen mexicano para recordar a los difuntos a través de altares, comida, flores y música.
Organiza tus finanzas en días festivos y envía tu dinero con Común
En este artículo te mostramos cuáles son los feriados en Estados Unidos y su impacto en los horarios de establecimientos públicos y privados.
Los días feriados no deberían ser un contratiempo para cumplir con tus obligaciones financieras. Asegúrate de contar con un aliado que te ayude a planear tu presupuesto.
¡Conoce todos los beneficios de Común!
Transfiere dinero de Estados Unidos a América Latina con tarifas claras y competitivas, hasta los límites aplicables (consulta condiciones en la app móvil de Común).
Conoce la plataforma diseñada para inmigrantes, con intereses, idioma y objetivos en Común: acercar a las familias a través de soluciones financieras accesibles y seguras.
Abre tu cuenta corriente con Común hoy mismo y administra tu dinero en EE. UU. de forma segura y sin complicaciones.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa con los bancos y las remesas en días festivos?
En feriados nacionales, los bancos y las oficinas de correo permanecen cerrados. Esto significa que los envíos de dinero toman 1 o 2 días más en completarse.
¿Todos los trabajadores reciben pago extra en feriados?
La ley no incluye pagos dobles en días feriados, pero algunos empleadores ofrecen este beneficio.
¿Cuáles son los días festivos más importantes para la comunidad inmigrante?
Para la comunidad inmigrante, los días festivos más relevantes son la Navidad, el Día de la Madre, el Día de los Muertos, entre otros.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


