
Cuenta corriente
Usando Tu Tarjeta Digital Desde el Primer Día: Una Guía Paso a Paso
Configurar y usar una tarjeta digital desde el momento en que financias tu cuenta es un cambio de juego. Atrás quedaron los días de esperar de 7 a 10 días hábiles para que llegue tu tarjeta física. Con una tarjeta digital, puedes comenzar a hacer compras y gestionar tus finanzas de inmediato. Te guiaremos a través del proceso de configuración y destacaremos los beneficios y posibles inconvenientes de usar tu tarjeta digital desde el primer día.
8 min read


Una tarjeta digital es la versión virtual de tu tarjeta de débito, disponible en la app de tu banco desde el momento en que abres tu cuenta. Con ella puedes comprar en línea, añadirla a Apple Pay o Google Pay, y pagar en tiendas sin esperar la tarjeta física. Común activa tu tarjeta virtual instantáneamente al aprobar tu cuenta.
¿Qué es una tarjeta de débito digital?
Una tarjeta de débito digital es una tarjeta virtual que existe solo en formato digital — no hay plástico físico que esperar. Tiene los mismos datos que una tarjeta física (número de 16 dígitos, fecha de vencimiento y CVV), pero solo existen en tu app bancaria o en tu billetera digital (Apple Pay, Google Pay, Samsung Pay). Puedes usarla para cualquier pago que acepte tarjeta.
Ventajas de la tarjeta digital vs. tarjeta física
- Disponibilidad immediate: Puedes usarla segundos después de abrir tu cuenta, sin esperar 5-10 días para que llegue el plástico por correo.
- Mayor seguridad: No se puede perder, robar o clonar físicamente. Muchos bancos generan un número de tarjeta virtual diferente para cada comercio (tokenización), añadiendo una capa extra de protección.
- Control total: Puedes bloquear o desbloquear la tarjeta virtual desde la app en segundos, sin llamar al banco.
- Pagos sin contacto: Añadida a Apple Pay o Google Pay, puedes pagar acercando tu teléfono a la terminal, más rápido que insertar tarjeta.
Cómo usar tu tarjeta digital desde el primer día con Común
Paso 1: Abre tu cuenta de Común
Descarga la app, completa el proceso de apertura (identificación, teléfono de EE.UU., datos personales). La aprobación es instantánea en la mayoría de los casos.
Paso 2: Accede a tu tarjeta virtual
En la app de Común, ve a la sección de tarjeta. Verás tu tarjeta digital con su número completo, fecha de vencimiento y CVV. Estos datos se usan igual que en una tarjeta física para compras en línea.
Paso 3: Añádela a Apple Pay o Google Pay
Abre Wallet (iPhone) o Google Pay (Android), selecciona "Añadir tarjeta", e ingresa los datos de tu tarjeta virtual de Común. Una vez verificada, puedes pagar acercando tu teléfono a cualquier terminal contactless.
Paso 4: Úsala para compras en línea
Al comprar en Amazon, apps de entrega, suscripciones o cualquier sitio, ingresa el número de tarjeta, fecha de vencimiento y CVV de tu tarjeta virtual. El pago se descuenta inmediatamente de tu cuenta de Común.
¿Es seguro usar tarjeta digital?
Sí. Las tarjetas digitales usan tecnología de tokenización: en lugar de compartir tu número real de tarjeta, se genera un número temporal único para cada transacción cuando usas Apple Pay o Google Pay. Esto hace que incluso si interceptan el token, no pueden usarlo en otra transacción. Además, puedes bloquear o regenerar tu tarjeta virtual en cualquier momento desde la app.
Tarjeta digital vs. tarjeta de crédito virtual
Una tarjeta digital de débito (como la de Común) descuenta el dinero directamente de tu cuenta — no genera deuda. Una tarjeta de crédito virtual usa dinero prestado que debes pagar al final del mes. La tarjeta digital de débito es ideal para quienes quieren controlar su gasto sin riesgo de endeudarse.
Preguntas frecuentes sobre tarjetas digitales
¿Puedo usar la tarjeta digital antes de que llegue la tarjeta física?
Sí, esa es su principal ventaja. Con Común tu tarjeta virtual está activa desde el momento en que se aprueba tu cuenta. Puedes usarla para compras en línea inmediatamente. La tarjeta física llega en 5-10 días hábiles y te permite hacer pagos en tiendas y retiros en cajeros.
¿Cuál es la diferencia entre tarjeta digital y tarjeta virtual?
Son términos que se usan indistintamente. Ambos se refieren a una representación digital de tu tarjeta de débito sin forma física. Algunos bancos usan "tarjeta virtual" para referirse a un número de tarjeta de un solo uso para compras en línea específicas, mientras que "tarjeta digital" puede designar la tarjeta permanente guardada en tu billetera digital.
¿Puedo retirar efectivo en cajeros con mi tarjeta digital?
Generalmente no directamente. Para retirar efectivo en cajeros ATM necesitas la tarjeta física e ingresar tu PIN. Sin embargo, con Apple Pay o Google Pay algunas redes de cajeros (como Allpoint) permiten retiros sin tarjeta física. Común tiene más de 55,000 cajeros sin comisión en su red a los que accedes con la tarjeta física.
¿Qué pasa si pierdo mi teléfono con la tarjeta digital?
Bloquea tu tarjeta virtual inmediatamente desde otro dispositivo o a través del soporte de tu banco. En Común puedes bloquear la tarjeta desde la app web. Las billeteras digitales como Apple Pay requieren autenticación biométrica (Face ID o huella) para cada pago, lo que protege tu tarjeta incluso si alguien tiene tu teléfono desbloqueado.
¿Puedo tener tarjeta digital sin SSN?
Sí con Común. La cuenta se abre sin SSN usando identificaciones latinoamericanas y la tarjeta virtual está disponible desde el primer día. No necesitas esperar ni ningún trámite adicional. La tarjeta física llega a tu domicilio en EE.UU. en 5-10 días hábiles después de la apertura.
¿Las compras con tarjeta digital tienen protección contra fraude?
Sí. Los pagos con tarjeta digital de débito tienen la misma protección que los pagos con tarjeta física bajo la Red Visa o Mastercard: puedes disputar cargos no autorizados y el banco investigará. Además, la tokenización de Apple Pay y Google Pay añade protección extra porque el comercio nunca recibe tu número real de tarjeta.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
¿Cómo funciona una tarjeta de débito?
8 min de lectura
Una tarjeta de débito es una tarjeta bancaria vinculada directamente a tu cuenta corriente. Cuando usas la tarjeta para pagar, el dinero se descuenta inmediatamente de tu saldo disponible. A diferencia de una tarjeta de crédito, no acumulas deuda — solo gastas lo que tienes. Común ofrece tarjeta de débito VISA sin necesitar SSN.
¿Cómo funciona una tarjeta de débito?
Una tarjeta de débito está vinculada directamente a tu cuenta corriente o de cheques. Cada vez que la usas — para pagar en una tienda, hacer compras en línea, o retirar efectivo en un cajero — el monto se descuenta inmediatamente de tu saldo disponible. No hay crédito, no hay deuda, no hay intereses: solo utilizas el dinero que ya tienes en tu cuenta.
Las tarjetas de débito en EE.UU. usan redes de pago como Visa, Mastercard o Maestro, lo que las hace aceptadas en millones de comercios en EE.UU. y en el mundo.
¿Para qué se puede usar una tarjeta de débito?
- Pagos en tiendas físicas (con chip, contactless o banda magnética)
- Compras en línea con el número de tarjeta, fecha y CVV
- Retiro de efectivo en cajeros automáticos (ATM)
- Pago de facturas en línea o por teléfono
- Suscripciones y servicios recurrentes
Tarjeta de débito vs. tarjeta de crédito: diferencias clave
Una tarjeta de débito usa dinero propio de tu cuenta al momento de la transacción. Una tarjeta de crédito usa dinero prestado por el banco que debes pagar al final del período. La tarjeta de débito no genera deuda ni intereses, no requiere calificación crediticia para obtenerla, y es ideal para controlar el gasto. La tarjeta de crédito puede construir historial crediticio, ofrece protección adicional en compras y tiene recompensas, pero cobra intereses si no se paga el saldo completo mensualmente.
¿Cómo obtener una tarjeta de débito en EE.UU. sin SSN?
La mayoría de los bancos tradicionales requieren SSN para abrir cuenta y obtener tarjeta de débito. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI — para abrir cuenta sin SSN. Una vez abierta la cuenta, recibes una tarjeta de débito VISA física en tu domicilio y también tienes acceso a una tarjeta virtual para compras en línea desde el primer día.
Preguntas frecuentes sobre tarjetas de débito
¿En qué se diferencia un PIN de un CVV en la tarjeta de débito?
El PIN (Personal Identification Number) es tu código secreto de 4 dígitos para verificar tu identidad en cajeros y terminales de punto de venta. El CVV (Card Verification Value) son los 3 dígitos al reverso de la tarjeta, usados para verificar que tienes la tarjeta física al hacer compras en línea o por teléfono. Nunca compartas tu PIN; el CVV puede compartirse en compras legítimas en línea.
¿Qué hago si me roban o pierdo mi tarjeta de débito?
Bloquea tu tarjeta inmediatamente desde la app de tu banco — la mayoría permiten hacerlo en segundos. Llama al número de atención al cliente en la parte trasera de la tarjeta (o en el sitio web si no tienes la tarjeta). Revisa tus transacciones recientes y reporta cualquier cargo no autorizado. Tu banco procesará una tarjeta de reemplazo. Con Común puedes bloquear la tarjeta desde la app en tiempo real.
¿Puedo usar mi tarjeta de débito para compras internacionales?
Sí, si tiene logo Visa o Mastercard, generalmente funciona en sitios internacionales. Tu banco puede cobrar una comisión de conversión de divisas (1-3%). Algunos bancos bloquean compras internacionales por seguridad — activa esta opción en la app antes de viajar o comprar en sitios extranjeros. Con Común no hay comisión por uso internacional.
¿Cuál es el límite diario de una tarjeta de débito?
Los límites varían por banco y tipo de cuenta. En general: retiro en cajero $300-$1,000/día; compras con débito $1,500-$5,000/día. Común tiene límites establecidos que puedes revisar en la app. Si necesitas hacer una compra grande que supera el límite, contacta al banco para solicitar un aumento temporal.
¿Una tarjeta de débito afecta mi crédito?
No directamente. Las transacciones con tarjeta de débito no se reportan a las agencias de crédito ni afectan tu credit score. Sin embargo, si tienes una cuenta corriente asociada y frecuentemente gastas más de lo disponible (overdraft), eso sí puede aparecer en reportes de ChexSystems, afectando tu capacidad de abrir cuentas bancarias futuras.
¿Puedo usar tarjeta de débito sin tener dinero en la cuenta?
Generalmente no — la transacción se rechaza si no hay saldo suficiente. Algunos bancos ofrecen
Pagos instantáneos
Cómo agregar tu tarjeta virtual de Común a Apple Pay (antes de que llegue tu tarjeta física)
8 min de lectura
Cómo agregar tu tarjeta virtual de Común a Apple Pay (antes de que llegue tu tarjeta física)
Puedes agregar tu tarjeta de débito de Común a Apple Pay antes de que llegue tu tarjeta física. Tu tarjeta virtual se activa de inmediato cuando se aprueba tu cuenta, así que puedes abrir la app de Apple Wallet, tocar el ícono + y agregar tu tarjeta de débito de Común en solo unos minutos.
Esto significa que no tienes que esperar a que llegue tu tarjeta de débito física por correo antes de hacer compras. Una vez aprobada tu cuenta, tu tarjeta virtual está lista para usar con Apple Pay, Google Pay y Samsung Pay.
¿Puedo agregar mi tarjeta de Común a Apple Pay antes de recibir la tarjeta física?
Sí. Común proporciona una tarjeta virtual que está disponible tan pronto como se aprueba tu cuenta. Como la tarjeta virtual está activa de inmediato, puedes agregarla a Apple Pay antes de recibir tu tarjeta física. Esto significa que con Común, puedes comenzar a hacer compras en línea y a través de billeteras digitales compatibles tan pronto como tu cuenta esté lista.
¿Cómo agrego mi tarjeta virtual de Común a Apple Pay? (paso a paso)
1. Abre la app de Wallet en tu iPhone.
2. Toca el botón + en la esquina superior derecha.
3. Selecciona Tarjeta de débito o crédito.
4. Ingresa la información de tu tarjeta virtual de débito de Común disponible en la app.
5. Revisa y acepta los términos requeridos.
6. Completa cualquier paso de verificación si se solicita.
7. Espera la confirmación de que tu tarjeta se ha agregado exitosamente.
Una vez configurada, tu tarjeta de débito de Común aparecerá en Apple Wallet y puede usarse en cualquier lugar donde se acepte Apple Pay.
¿Cómo agrego mi tarjeta de Común a Google Pay?
Común también es compatible con Google Pay, permitiendo a usuarios de Android hacer compras sin contacto. Para agregar tu tarjeta: abre la app de Google Wallet, toca 'Agregar a Wallet', selecciona 'Tarjeta de pago', ingresa la información de tu tarjeta virtual de débito de Común disponible en la app, y sigue las indicaciones de verificación.
Común también es compatible con Samsung Pay, ofreciendo a los titulares de tarjetas otra opción para pagos con billetera digital en dispositivos Samsung compatibles.
¿Dónde encuentro los detalles de mi tarjeta en la app de Común?
Después de aprobarse tu cuenta, la información de tu tarjeta virtual de débito está disponible dentro de la app de Común. Como tu tarjeta virtual de débito está disponible de inmediato, no hay necesidad de esperar a que llegue tu tarjeta física antes de configurar una billetera digital.
¿Para qué puedo usar mi tarjeta virtual de débito?
Tu tarjeta virtual de débito de Común puede usarse para: hacer compras en línea, pagar suscripciones, hacer compras sin contacto a través de billeteras digitales compatibles, y pagar en establecimientos locales que ofrecen pagos sin contacto.
También es importante entender la diferencia entre los pagos con tarjeta y Pay de Común. Tu tarjeta virtual se usa para compras, mientras que Pay de Común está diseñado para pagos entre personas dentro de EE.UU. Ambas funciones pueden estar disponibles desde el principio, pero sirven para diferentes propósitos.
¿Qué pasa cuando llega mi tarjeta física de Común?
Tu tarjeta física de Común típicamente llega dentro de 7 a 10 días después de la aprobación de la cuenta. Una ventaja importante es que tu tarjeta virtual y tu tarjeta física comparten el mismo número de tarjeta. Esto significa que la tarjeta que agregas a Apple Pay está conectada a las mismas credenciales que la versión física. En la mayoría de los casos, una vez que llega tu tarjeta física, puedes continuar usando tu billetera digital sin volver a configurarla.
¿Cómo se compara la tarjeta virtual de Común con otros bancos?
Algunos bancos tradicionales envían una tarjeta de débito por correo después de abrir la cuenta y pueden limitar el acceso hasta que llegue. Común adopta un enfoque diferente al proporcionar una tarjeta virtual de inmediato después de aprobada tu cuenta, sin requisitos de saldo mínimo ni comisiones mensuales de mantenimiento.
Preguntas frecuentes
¿Puedo agregar una tarjeta virtual a Apple Pay sin una tarjeta física?
Sí. Con Común, la tarjeta virtual de débito está disponible de inmediato después de la aprobación de la cuenta.
¿Cobra algo Apple Pay por agregar mi tarjeta?
No. Apple no cobra ninguna tarifa por agregar una tarjeta de pago a Apple Pay.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.
Envíos Internacionales
¿Cuánto cuesta enviar dinero a Guatemala desde Estados Unidos? Guía 2026
8 min de lectura
El costo total puede depender de tres factores principales: la tarifa de transferencia, el tipo de cambio usado para convertir USD a quetzales guatemaltecos (GTQ), y cualquier cargo aplicado cuando la persona destinataria recibe el dinero. El costo total puede variar de una transferencia a otra, dependiendo del proveedor y el método de entrega.
Para muchos guatemaltecos que viven en Estados Unidos, enviar dinero a casa es importante. Algunas personas apoyan a sus familias cubriendo gastos diarios o ayudando durante emergencias. Según el Banco Mundial, Guatemala es el segundo mayor receptor de remesas en la región de América Latina y el Caribe, después de México. Las remesas juegan un rol vital al apoyar a las comunidades rurales en Guatemala, las cuales reciben más de la mitad de los flujos totales.
Hoy hay muchas formas de enviar dinero a Guatemala desde Estados Unidos, incluyendo bancos, servicios de retiro en efectivo, y apps y plataformas digitales. Comparar costos, tiempos de entrega y tipos de cambio antes de enviar puede ayudar a que tu familia reciba más dinero en total.
¿Cuánto dinero puedes enviar a Guatemala?
El monto que puedes enviar a Guatemala puede depender del proveedor que elijas, el nivel de verificación de tu cuenta, y el método de pago utilizado para la transferencia.
En general, no hay un límite universal único impuesto a las remesas personales desde Estados Unidos. Sin embargo, las compañías de transferencia de dinero e instituciones financieras generalmente aplican sus propios límites como parte de los requisitos de prevención de fraude y cumplimiento regulatorio.
Por ejemplo:
- Algunos proveedores pueden limitar las cuentas nuevas a transferencias diarias o mensuales más pequeñas.
- Usuarios verificados pueden calificar para límites de transferencia más altos.
- Las transferencias basadas en efectivo a veces tienen límites diferentes a las transferencias bancarias.
- Ciertos servicios pueden solicitar identificación adicional para transacciones más grandes.
Antes de enviar dinero, se recomienda revisar los límites del proveedor, los documentos de identificación aceptados, y los métodos de entrega disponibles en Guatemala.
¿Qué determina el costo real de enviar dinero a Guatemala?
El costo real de enviar dinero a Guatemala puede depender de tres factores principales:
Tarifa de transferencia
La tarifa de transferencia es el monto cobrado para procesar la remesa.
Algunos servicios usan una estructura de tarifa fija, mientras que otros pueden ajustar el precio dependiendo del monto enviado, método de pago, o velocidad de entrega. Algunos proveedores también pueden ofrecer precios promocionales para transferencias por primera vez.
Aunque las tarifas bajas pueden ayudar a reducir costos, no siempre representan el costo total más bajo de transferencia una vez que se consideran los tipos de cambio y otros cargos.
Spread del tipo de cambio (USD a GTQ)
Otro factor importante es el tipo de cambio usado para convertir dólares estadounidenses a quetzales guatemaltecos.
Algunos proveedores pueden aplicar un margen (también conocido como spread) sobre el tipo de cambio del mercado. Incluso pequeñas diferencias en la tasa de conversión USD a GTQ pueden afectar cuántos quetzales recibe tu familia, especialmente en transferencias más grandes.
Comparar el monto final recibido en GTQ puede dar una imagen más precisa del costo total de la transferencia.
Cargos al destinatario o costos de retiro
En algunos casos, el destinatario puede enfrentar costos adicionales al recibir el dinero. Estos dependen del proveedor y el método de entrega.
Podría haber cargos relacionados con retiros en cajeros automáticos, ubicaciones de retiro en efectivo, procesamiento bancario, o conversión de moneda. Estos costos pueden variar dependiendo de la institución o red de retiro usada en Guatemala.
¿Cuál es la mejor forma de enviar dinero a Guatemala desde Estados Unidos?
La mejor forma depende de tu contexto y prioridades. Hoy hay muchas formas de enviar dinero a Guatemala desde Estados Unidos, con diferentes proveedores ofreciendo características como tiempos de entrega más rápidos, múltiples métodos de entrega, o costos generales más bajos dependiendo del tipo de transacción.
Bancos tradicionales
Algunas personas eligen enviar dinero a través de transferencias bancarias tradicionales (wire transfers). Esta opción está disponible para personas que ya usan una cuenta bancaria en Estados Unidos.
Sin embargo, las transferencias bancarias internacionales a veces pueden involucrar tarifas más altas, tiempos de procesamiento más lentos, consideraciones especiales como que los bancos en EE.UU. generalmente están cerrados los días festivos federales, o requisitos adicionales como códigos SWIFT e información bancaria del destinatario.
Agencias de transferencia en efectivo
Los servicios de retiro en efectivo continúan jugando un rol importante para muchas familias en Guatemala, especialmente para destinatarios que principalmente manejan sus finanzas en efectivo o que pueden no tener fácil acceso a servicios bancarios tradicionales.
Compañías como Western Union, MoneyGram, y Ria Money Transfer pueden ofrecer redes extensas de retiro en Guatemala a través de bancos locales, tiendas de conveniencia, supermercados, y socios de remesas.
Esta opción puede ser conveniente para destinatarios que prefieren acceso inmediato al efectivo, aunque algunos servicios tradicionales de transferencia en efectivo pueden involucrar tarifas más altas o tipos de cambio menos favorables comparados con otras opciones.
Apps y plataformas digitales
Otra opción es usar apps y plataformas digitales especializadas en transferencias internacionales.
Servicios como Común, Félix Pago, Ria Money Transfer, y MoneyGram ofrecen opciones para enviar dinero directamente desde tu teléfono, ya sea a través de una app o incluso WhatsApp. Estos servicios a menudo incluyen múltiples opciones de entrega disponibles en Guatemala.
Mientras que algunos de estos proveedores se enfocan principalmente en remesas, otros también pueden incluir características como tarjetas de débito, acceso a banca móvil, o herramientas de gestión de cuenta. Por ejemplo, Común ofrece una tarjeta de débito que acepta más de 100 identificaciones latinoamericanas para verificación de cuenta, también ofrece la opción de enviar dinero en la app o usando WhatsApp, y ofrece opciones de retiro en efectivo en Guatemala.
Comparación de servicios para enviar dinero a Guatemala
Hay servicios disponibles para enviar dinero a Guatemala, pero las tarifas, tipos de cambio, velocidades de transferencia, y métodos de entrega pueden variar dependiendo del proveedor y tipo de transferencia. Esta tabla fue creada para proporcionar una ayuda visual al comparar 5 proveedores populares de servicios de remesas de Estados Unidos a Guatemala.
| Servicio | Opciones de pago | Tarifa | Opciones de entrega | Tipo de cambio | Velocidad |
|---|---|---|---|---|---|
| Común | Cuenta bancaria, débito, efectivo | Desde 2.99 USD | Cuenta bancaria o retiro en efectivo | Competitivo | Minutos a horas |
| Western Union | Cuenta bancaria, tarjeta, efectivo | Varía según el monto y método | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a días |
| Ria Money Transfer | Cuenta bancaria, débito, crédito, efectivo | Desde $0.99; puede ser gratis para transferencias bancarias hasta $15,000 | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a días |
| MoneyGram | Cuenta bancaria, débito, crédito, efectivo | Varía según el monto y método de entrega | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a horas |
| Félix Pago | WhatsApp, débito, efectivo | $2.99 USD para transferencias a cuenta bancaria y $4.98 USD para retiro en efectivo | Cuenta bancaria y retiro en efectivo | Competitivo | Instantáneo a días |
El monto total recibido en GTQ está sujeto a cambios a lo largo del día debido a fluctuaciones del tipo de cambio, tarifas del proveedor, y métodos de entrega.
Para comparar costos de transferencia y tipos de cambio en tiempo real, puedes usar herramientas como Común Compara (https://www.comun.app/compara) diseñada para ayudarte a tener más claridad sobre los costos de remesas. Si aplica, puedes ver un toggle de "Primer envío" que refleja precios promocionales para transferencias elegibles por primera vez.
¿Cómo recibe el destinatario el dinero en Guatemala?
Depende del proveedor seleccionado, ya que los destinatarios en Guatemala pueden recibir dinero a través de diferentes métodos de entrega.
Depósito bancario
Algunos proveedores ofrecen depósitos directos a cuentas bancarias guatemaltecas en quetzales. La velocidad de entrega puede variar dependiendo del banco receptor y el proceso de verificación de la transferencia.
Retiro en efectivo
Dependiendo del proveedor y la ubicación del destinatario, pueden recoger el dinero en bancos locales, agencias de remesas, supermercados, o tiendas minoristas.
Para recibir el dinero, los destinatarios a menudo requieren un documento de identificación válido y el número de referencia de la transferencia.
Tiempos de entrega
Los tiempos de transferencia pueden variar dependiendo del proveedor, método de pago, requisitos de verificación, días festivos, y opción de entrega seleccionada.
Algunas transferencias digitales pueden llegar en minutos, mientras que las transferencias bancarias o ciertas opciones de retiro en efectivo podrían tardar más.
¿Cómo puedo enviar dinero a Guatemala con Común?
Con Común, las personas pueden enviar dinero a Guatemala directamente desde la app móvil. Para enviar dinero, puedes seguir los pasos:
- Abre tu app móvil de Común.
- Selecciona "Envía una remesa".
- Elige o registra al destinatario.
- Ingresa la información del destinatario, incluyendo detalles bancarios si es necesario.
- Después de registrar al destinatario, ingresa el monto que quieres enviar.
- Revisa el tipo de cambio, tarifa de transferencia, y método de entrega.
- Confirma la transacción.
- Puedes revisar el estado de la transferencia en tu app móvil de Común haciendo clic en la transacción.
Las tarifas de transferencia empiezan en 2.99 USD por transacción, hasta los límites aplicables.
¿Por qué elegir Común para enviar dinero a Guatemala?
La visión de Común es convertirse en la plataforma financiera líder para inmigrantes en Estados Unidos. Por lo tanto, puede incluir elementos que son útiles para personas enviando dinero a Guatemala desde Estados Unidos.
Algunos de los servicios incluyen:
- Aceptación de más de 100 identificaciones latinoamericanas para verificación.
- Experiencia de app en español.
- Capacidad de enviar dinero directamente desde la app o WhatsApp.
- Múltiples métodos de entrega disponibles en Guatemala.
Como con cualquier servicio financiero, los costos de transferencia, velocidades de entrega, y disponibilidad pueden variar dependiendo de los detalles de la transacción. Puedes aprender más sobre Común en nuestro sitio web (https://www.comun.app) o en la app.
Preguntas frecuentes
¿Cuánto cuesta enviar dinero a Guatemala?
El costo total puede depender del proveedor, tarifa de transferencia, tipo de cambio, método de entrega, y si el destinatario enfrenta cargos adicionales.
¿Cuánto tarda en llegar el dinero a Guatemala?
Los tiempos de transferencia pueden variar dependiendo del proveedor y método de entrega seleccionado. Algunas transferencias digitales pueden llegar en minutos, mientras que otras podrían tardar varios días hábiles.
¿Cuál es la mejor app para enviar dinero a Guatemala?
La mejor app puede depender de lo que más te importa, ya sea tarifas más bajas, tipos de cambio, velocidad de entrega, o disponibilidad de retiro en efectivo.
¿Necesito un SSN para enviar dinero a Guatemala?
Algunos proveedores pueden requerir un SSN, mientras que otros también pueden aceptar un ITIN o documentos de identificación alternativos dependiendo de sus políticas de verificación. Es importante revisar los requisitos de verificación de cada proveedor.
¿Cuánto dinero puedes enviar a Guatemala desde Estados Unidos?
Los límites de transferencia pueden variar dependiendo del proveedor, método de pago, y nivel de verificación.
¿Dónde puede mi familia recibir el dinero en Guatemala?
Dependiendo del proveedor, los destinatarios pueden recibir dinero a través de depósitos bancarios, ubicaciones de retiro en efectivo, billeteras móviles, u otros métodos de entrega disponibles en Guatemala.

Educación Financiera
Cómo registrar tu negocio como inmigrante
8 min de lectura
Registrar un negocio como inmigrante en EE.UU. generalmente implica elegir una estructura de negocio, obtener un EIN del IRS, y registrarte en tu estado. No necesitas un SSN para obtener un EIN — un ITIN o tu estatus migratorio funcionan para este proceso.
Starting a business as an immigrant in the U.S. is an exciting step toward financial independence and long-term success. Fortunately, you don’t need U.S. citizenship or a Social Security Number (SSN) to register a business. Many immigrants successfully operate businesses using an Individual Taxpayer Identification Number (ITIN) and other available options. This guide walks you through the key steps to officially register your business, get the right tax IDs, and open a business bank account.
If you choose a Sole Proprietorship, you may need to register a Doing Business As (DBA) name, which allows you to operate under a name different from your personal name. For an LLC or Corporation, you’ll need to check your state’s Secretary of State website to confirm that your chosen business name is available. Each state has specific rules about what names can be used, so ensure yours complies with local guidelines.
¿Qué estructura de negocio debo elegir?
Las opciones comunes incluyen propietario único (la más simple, sin separación entre responsabilidad personal y del negocio), y LLC (separa los bienes personales de la responsabilidad del negocio, requiere más papeleo).
¿Necesito un número de Seguro Social para registrar un negocio?
No — puedes obtener un EIN (Número de Identificación de Empleador) del IRS usando un ITIN, o por correo/fax si no tienes ni SSN ni ITIN todavía.
¿Cuáles son los pasos básicos para registrar mi negocio?
Elige un nombre y estructura de negocio, regístrate en tu estado, obtén un EIN del IRS, y abre una cuenta bancaria de negocio una vez tengas tu EIN y documentos de formación.
Preguntas frecuentes
¿Puedo iniciar un negocio en EE.UU. sin número de Seguro Social?
Sí, puedes obtener un EIN usando un ITIN, o mediante un proceso alterno del IRS si no tienes ninguno de los dos.
¿Qué diferencia hay entre propietario único y una LLC?
Un propietario único no tiene separación legal entre tú y el negocio; una LLC separa tus bienes personales de la responsabilidad del negocio, pero requiere más papeleo.
¿Cómo obtengo un EIN?
Aplica directamente en el sitio web del IRS o por correo/fax — es gratis y no requiere abogado.
¿Necesito un abogado para registrar mi negocio?
No necesariamente para una estructura simple como propietario único, aunque una LLC puede beneficiarse de asesoría profesional según la complejidad.
¿Puedo usar mi cuenta bancaria personal para mi nuevo negocio?
Generalmente se recomienda separar las finanzas personales y del negocio una vez registrado, para una contabilidad más clara y protección de responsabilidad.
¿Qué documentos debo conservar una vez registrado mi negocio?
La carta de confirmación de tu EIN, documentos de formación (para una LLC), y cualquier certificado de registro estatal.
Educación Financiera
¿Qué es el CVV de una tarjeta y para qué sirve?
8 min de lectura
El CVV (Card Verification Value) es un código de 3 o 4 dígitos que aparece en tu tarjeta de débito o crédito. Se usa para verificar que eres el dueño de la tarjeta al hacer compras en línea o por teléfono en EE.UU. No es tu PIN y nunca debes compartirlo con nadie.
¿Qué es el CVV de una tarjeta?
En la actualidad, hacer compras con tarjeta de crédito o débito en tiendas físicas y en línea es una actividad esencial para adquirir los bienes necesarios del día a día.
La seguridad en estas operaciones es fundamental. Para ello, estos métodos de pago cuentan con el código CVV o CVC, que significa Card Verification Value o Card Verification Code, y tiene el objetivo de verificar que el titular posea la tarjeta física y proteger las compras en línea y por teléfono.
A continuación, te explicaremos a detalle qué es el CVV, dónde encontrarlo, los tipos de códigos de seguridad y consejos para mantener tus tarjetas seguras.
¿Dónde encontrar el CVV en tu tarjeta?
Si vas a realizar compras online o por teléfono tendrás que proporcionar el código de seguridad de la tarjeta de débito o crédito para comprobar que te pertenece.
En la mayoría de los casos, el CVV se localiza al reverso de la tarjeta y se compone de 3 o 4 números.
Aquí tienes una guía rápida para localizar el código de verificación según el tipo de tarjeta.
Tipo de tarjeta
¿Dónde encontrar el CVV?
¿Cuántos dígitos tiene?
Visa
Usualmente en la parte trasera, junto a la banda magnética.
3
Mastercard
Usualmente en la parte trasera, junto a la firma.
3
Discover
Usualmente en la parte trasera, del lado derecho de la firma.
3
American Express
Usualmente en la parte delantera, junto al número de la tarjeta.
4
Una forma de reforzar la seguridad durante las transacciones electrónicas es el uso del CVV dinámico, el cual se encuentra en las aplicaciones o tarjetas digitales y es válido únicamente por un tiempo limitado para realizar una única compra. Esto reduce el riesgo de uso indebido de tus datos personales en caso de que lleguen a filtrarse.
¿Para qué sirve el CVV y por qué es importante?
El número CVV es un candado de seguridad que te permite usar tus tarjetas físicas y digitales con la confianza de que un tercero no podrá acceder a tu dinero.
Estas son las funciones más importantes de este código de seguridad.
- Verificación de titularidad:
Sirve especialmente para proteger las operaciones electrónicas al verificar que el titular de la tarjeta es quien está realizando la compra.
- Seguridad en compras online
Al momento de realizar una compra en línea, deberás introducir obligatoriamente el CVV de la tarjeta para validar la transacción. Este proceso es más seguro cuando utilizas un CVV dinámico, ya que se disminuye el riesgo en caso de fraude.
- Prevención de fraudes
A diferencia de otros datos que suelen incluirse en las tarjetas físicas, como el número y la fecha de vencimiento, el CVV no se almacena en los sistemas de las tiendas en línea, por lo que tus datos permanecen a salvo en caso de un posible robo de identidad.
El CVV tiene el objetivo de brindarte seguridad y quitarte un peso de encima al realizar compras en línea.
CVV, CVC y CVV2: ¿en qué se diferencian?
Es posible que detectes diferentes tipos de CVV, ya que el nombre puede variar según el emisor de la tarjeta.
Estos son los códigos de seguridad más utilizados por las entidades bancarias a fin de proteger las tarjetas de los usuarios.
CVV
El CVV (Card Verification Value) es el código de seguridad creado para las tarjetas Visa. Consta de 3 o 4 dígitos y sirve para comprobar que quien realiza la compra realmente tenga la tarjeta.
CVC
El CVC (Card Verification Code) es la versión del CVV utilizado por las tarjetas Mastercard. Tiene la misma función y su composición es similar.
CVV2
El CVV2 (Card Verification Value 2) es una versión digital del CVV que se usa para brindar mayor protección en las compras online. Mientras que el CVV tradicional se utiliza durante los pagos en terminales bancarias, el CVV2 es solicitado para confirmar una transacción a distancia.
4 consejos para usar tu tarjeta de forma segura
Algunas personas evitan o minimizan el uso de tarjetas físicas o digitales por el miedo a ser víctimas de robo de sus datos personales que les generen cargos desconocidos. Sin embargo, en la actualidad, las instituciones financieras y plataformas digitales ofrecen las medidas de seguridad necesarias para proteger tu patrimonio.
Gracias a la implementación de códigos como el CVV, el riesgo de sufrir algún incidente de seguridad es mínimo y se reduce aún más al contar con la información adecuada que te permita aplicar estrategias prácticas como las siguientes.
- No compartas tu CVV ni lo escribas en lugares visibles: evita que este código se filtre a terceros. Recuerda que es el número que se usa para verificar compras en línea y que ninguna institución financiera solicita datos sensibles por teléfono, así que procura hacer buen uso del CVV.
- Usa solo sitios de pago seguros (https://): si necesitas hacer una compra en línea, revisa que la página cuente con las medidas de seguridad para procesar pagos electrónicos.
- Activa notificaciones o CVV dinámico si tu banco lo ofrece: habilita las notificaciones en tu aplicación bancaria y procura usar el CVV dinámico si compras en línea. Esto te permitirá generar un nuevo CVV para cada compra.
- Revisa tus movimientos con regularidad: consulta tu estado de cuenta e historial de transacciones con regularidad. En caso de detectar un movimiento irregular, repórtalo de inmediato con tu banco.
Las tarjetas bancarias son herramientas útiles que requieren un uso responsable y cauteloso. Aprender a usar la tarjeta con seguridad y confianza también es parte de construir estabilidad financiera.
Administra tu dinero y realiza pagos de forma segura con Común
En esta ocasión te explicamos qué es el CVV o CVC, por qué es importante, y te dimos algunos consejos para mantener tus cuentas bancarias seguras.
La seguridad que te brinda el CVV es la misma que necesitas tener en todas tus operaciones bancarias, como pagos digitales, depósitos de efectivo y transferencias internacionales de dinero. Para eso cuentas con Común, la plataforma digital especialmente diseñada para los inmigrantes que viven en Estados Unidos y buscan manejar su dinero de forma segura y sin complicaciones, con tarifas claras y competitivas.
Común es la plataforma financiera que realmente comprende tus necesidades y te ofrece soluciones justas y a tu medida.
Abre tu cuenta en Común y empieza a manejar tu dinero en Estados Unidos con confianza. Envía, recibe y controla tus gastos desde la app móvil.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Qué pasa si doy mi CVV a otra persona?
No es recomendable dar tu CVV a otra persona, ya que podría hacer compras no autorizadas por ti. Procura respaldar tu información bancaria para que solo tú tengas acceso a ella.
¿Es lo mismo el CVV que el número de tarjeta?
No, el número de la tarjeta se compone por 16 dígitos e identifica a la cuenta bancaria. El CVV se compone de 3 o 4 dígitos y verifica que el portador sea el titular de la tarjeta.
¿Puedo hacer compras sin CVV?
En tiendas físicas no es estrictamente necesario, ya que la compra se valida con el chip y el NIP. Para hacer compras en línea sí es indispensable introducir el CVV para autorizar la transacción.
Educación Financiera
El Tipo de Cambio y el Margen de Divisas: Una Explicación Simplificada
8 min de lectura
Introducción: ¿Qué es el Mercado de Divisas?
El mercado de divisas (FX, por sus siglas en inglés) es el mercado financiero más grande del mundo, con un volumen de operaciones diario que supera los 6 billones de dólares. Las tasas de cambio fluctuan constantemente según la oferta y demanda de divisas, los datos económicos, los eventos políticos y las expectativas del mercado.
¿Qué es el tipo de cambio?
El tipo de cambio es el precio de una moneda expresado en términos de otra moneda. Cuando escuchas "el dólar está a 17 pesos" significa que por cada dólar recibes 17 pesos mexicanos. Para inmigrantes que envían remesas, el tipo de cambio afecta directamente cuánto dinero recibe su familia en destino.
¿Qué es el margen de divisas (FX Spread)?
El margen de divisas es la diferencia entre el tipo de cambio interbancario (precio real de mercado) y el tipo de cambio que cobra el banco o servicio de remesas. Esta diferencia es una ganancia para el intermediario. Los bancos tradicionales pueden aplicar márgenes del 3-8%, mientras que servicios especializados como Wise aplican márgenes menores al 1%.
Cómo afecta el margen a tus remesas
Si envías $200 USD con un tipo de cambio de mercado de 17.00 MXN/USD, el receptor debería recibir $3,400 pesos. Si el servicio usa 16.00 (un margen de casi 6%), el receptor recibe $3,200 pesos. Esa diferencia de $200 pesos es el costo oculto del margen de divisas, que se suma a cualquier comisión visible.
Cómo comparar y elegir el mejor servicio
Para encontrar el mejor tipo de cambio, compara el monto total que recibe el destinatario en destino, no sólo la comisión de envío. Usa comparadores como Monito o FXcompare. Común ofrece remesas a México y Latinoamérica desde $2.99 con tipos de cambio competitivos.
Preguntas frecuentes sobre tipo de cambio y margen de divisas
¿Qué es el tipo de cambio y cómo me afecta al enviar remesas?
El tipo de cambio es el precio de una moneda expresado en otra. Si envías $100 USD a México con un tipo de cambio de 17.00 MXN/USD, el receptor recibe $1,700 pesos. Si el servicio usa un tipo de cambio de 16.50 (más favorable para ellos), el receptor recibe sólo $1,650 pesos. Esa diferencia de 50 pesos es el costo oculto que muchas plataformas cobran sin hacerlo evidente.
¿Qué es el margen de divisas (FX spread)?
El margen de divisas (spread) es la diferencia entre el tipo de cambio de mercado (“tipo de cambio real”) y el tipo de cambio que un banco o servicio te ofrece. Los bancos y servicios como Western Union suelen aplicar márgenes del 3-8% sobre el tipo de cambio real. Así ganan dinero adicional más allá de las comisiones visibles. Wise y Común son conocidos por usar tipos de cambio más cercanos al mercado real.
¿Cómo encuentro el mejor tipo de cambio para enviar dinero?
Usa comparadores como Monito o Fx Compare que muestran en tiempo real el tipo de cambio y las comisiones totales de múltiples servicios para tu corredor específico (ej. USD a MXN). Siempre compara el monto total que recibe el destinatario, no solo la comisión de envío, ya que el margen de divisas puede costar más que la comisión declarada.
¿Por qué el tipo de cambio varía entre servicios y bancos?
Cada servicio establece su propio tipo de cambio tomando el tipo de mercado y añadiendo su margen de ganancia. Los bancos grandes generalmente tienen márgenes más altos (3-8%). Los servicios especializados en remesas como Wise o Remitly suelen tener márgenes más bajos (0.5-2%). La competencia entre plataformas digitales ha reducido significativamente los márgenes en los últimos años.
¿Cuándo es mejor enviar dinero en términos de tipo de cambio?
El tipo de cambio fluctuúa continuamente por factores económicos y políticos. No existe un momento perfectamente predecible para enviar. Si envías regularmente, considera servicios con tipo de cambio fijo o configura alertas de tipo de cambio en plataformas como XE.com. Para montos grandes, dividir el envío en varias transacciones cuando el tipo está favorable puede ayudar a promediar el costo.
¿Las cripto monedas son una alternativa para evitar el margen FX?
Las criptomonedas eliminan el margen de divisas tradicional, pero añaden otros costos: volatilidad del precio entre el momento del envío y la recepción, comisiones de red (gas fees), y la necesidad de que el destinatario tenga una billetera digital y sepa convertirlas a moneda local. Para remesas regulares a familias en Latinoamérica, los servicios de remesas especializados siguen siendo más prácticos y predecibles.

Community
Conceptos básicos de inversión: Una guía para inmigrantes
8 min de lectura
La importancia de invertir para las familias inmigrantes
Invertir es una de las herramientas más poderosas para construir patrimonio a largo plazo. Para las familias inmigrantes en EE.UU., entender los conceptos básicos de inversión puede marcar la diferencia entre sobrevivir y prosperar financieramente. En esta guía explicamos los conceptos fundamentales que necesitas conocer antes de empezar a invertir.
¿Qué es invertir?
Invertir es destinar dinero a activos con el objetivo de que crezca con el tiempo. A diferencia del ahorro (que guarda dinero sin riesgo pero con bajo rendimiento), la inversión asume cierto riesgo a cambio de la posibilidad de mayores ganancias. Los activos más comunes son acciones (participaciones en empresas), bonos (préstamos a gobiernos o empresas), fondos de inversión (carteras diversificadas), y bienes raíces.
Conceptos clave que necesitas entender
Riesgo y rendimiento
A mayor riesgo potencial, mayor puede ser el rendimiento. Las acciones individuales son más volátiles que los bonos del gobierno. Los fondos indexados ofrecen un balance entre riesgo reducido por diversificación y rendimiento históricamente positivo a largo plazo.
Diversificación
No pongas todos los huevos en una sola canasta. Distribuir la inversión entre múltiples activos, sectores y geografías reduce el riesgo de que una mala inversión arruine todo tu portafolio.
Interés compuesto
El interés compuesto es el fenómeno de ganar intereses sobre los intereses ganados previamente. Un inversor que comienza a los 25 años llegará a la jubilación con significativamente más dinero que uno que empieza a los 35, aunque aporten la misma cantidad mensual.
Horizonte de inversión
El tiempo que planeas mantener tus inversiones afecta qué tipo de activos elegir. Para objetivos de más de 5 años, puedes asumir más riesgo. Para objetivos a corto plazo, prefiere opciones más conservadoras. Nunca inviertas dinero que necesitas en el corto plazo.
Preguntas frecuentes sobre inversión para inmigrantes en EE.UU.
¿Puede un inmigrante invertir en la bolsa de EE.UU.?
Sí. La mayoría de los brokers en EE.UU. permiten que personas sin ciudadanía inviertan — incluyendo residentes permanentes y personas con visas de trabajo (H-1B, L-1, etc.). Algunos brokers también aceptan a no residentes. Para abrir una cuenta de inversión generalmente necesitas un número de identificación fiscal (SSN o ITIN) y una cuenta bancaria en EE.UU.
¿Con cuánto dinero puedo empezar a invertir en EE.UU.?
La mayoría de los brokers modernos como Fidelity, Charles Schwab y Robinhood no tienen monto mínimo para abrir cuenta. Puedes comprar fracciones de acciones desde $1. Lo importante no es el monto inicial sino la consistencia — invertir $50-100 mensuales de forma constante produce mejores resultados que grandes sumas irregulares gracias al promedio de costo en dólares (DCA).
¿Qué es un fondo indexado y por qué se recomienda para principiantes?
Un fondo indexado (index fund) es un fondo que replica el desempeño de un índice bursátil como el S&P 500. En lugar de seleccionar acciones individuales, inviertes en una “canasta” de las 500 empresas más grandes de EE.UU. Son populares por su bajo costo (comisiones de 0.03-0.20%), diversificación automática y rendimiento histórico que supera a la mayoría de los gestores activos a largo plazo.
¿Qué pasa con mis inversiones si me regreso a mi país?
Puedes mantener tu cuenta de inversión en EE.UU. desde el extranjero en la mayoría de los casos, aunque algunos brokers restringen cuentas de no residentes. Al vender, pagarás impuestos sobre las ganancias de capital en EE.UU. (y posiblemente en tu país de residencia). Consulta a un asesor fiscal antes de salir del país para planificar la transición correctamente.
¿Es lo mismo una cuenta 401k que una cuenta de inversión regular?
No. El 401k es una cuenta de retiro con ventajas fiscales que generalmente ofrece tu empleador — las aportaciones reducen tu ingreso gravable ahora y el dinero crece libre de impuestos hasta el retiro. Una cuenta de inversión regular (brokerage account) no tiene ventajas fiscales especiales pero tampoco restricciones de retiro. Ambas son herramientas complementarias para construir patrimonio.
¿Cuáles son los errores más comunes de los inversores principiantes?
Los errores más frecuentes son: invertir dinero que necesitas en el corto plazo (inversiones requieren horizonte de 3+ años), vender cuando el mercado baja por pánico, no diversificar (poner todo en una sola empresa o sector), pagar comisiones altas innecesariamente, y no invertir por “esperar el momento perfecto”. La disciplina y la consistencia importan más que el timing perfecto del mercado.
Inmigración
¿Cuánto cuesta renovar la residencia permanente en EE.UU.?
8 min de lectura
Obtener la Green Card o residencia permanente es uno de los pasos más importantes que un migrante puede dar en Estados Unidos, ya que le permite residir y trabajar de manera legal y acceder a los mismos beneficios que un ciudadano estadounidense.
Si ya tienes tu tarjeta de residencia permanente en tus manos, ¡muchas felicidades! El siguiente paso es mantenerte atento a la renovación, pues es un tema crucial para mantener tu estatus legal y conservar los beneficios que te brinda.
En caso de que ya tengas varios años con tu tarjeta verde, es aún más importante que tengas claros los requisitos, costos y procedimientos necesarios para renovarla y así, evitar cualquier contratiempo que pueda generar problemas relacionados con tu estatus migratorio.
En este artículo te brindaremos una visión general del proceso, al incluir aspectos clave como cuánto cuesta renovar la residencia permanente, los requisitos, vigencia de la Green Card y todo lo que necesitas saber para cumplir en tiempo y forma ante las autoridades migratorias de Estados Unidos.
¿Cuál es el criterio de elegibilidad?
Lo primero que debes saber es que existen 2 tipos de residencia: permanente y condicional. Estas son las principales diferencias:
- Residencia permanente: es el estatus Lawful Permanent Resident (LPR). Aunque la residencia es permanente, la tarjeta física sí tiene un periodo de vigencia, por lo que debe ser renovada al menos 6 meses antes de la fecha de vencimiento. Aunque algunos permisos de residencia no muestran su vigencia de manera explícita, la mayoría son válidos por 10 años.
- Residencia condicional: es un paso previo a la obtención de la residencia permanente, como una prueba posterior a un matrimonio entre un extranjero y un ciudadano estadounidense o residente permanente legal. Tiene validez por 2 años y no es posible renovarla.
Estos son los criterios de elegibilidad para ambos tipos de residencia.
Criterio de elegibilidad para residencia permanente
Para obtener el estatus de residente permanente es necesario que tu perfil se acople a alguna de las categorías de elegibilidad y que cumpla con los requisitos establecidos por la USCIS (U.S. Citizenship and Immigration Services).
Familia
Se divide en 2 subcategorías:
- Familia directa de ciudadanos estadounidenses: cónyuges e hijos solteros de menos de 21 años.
- Categoría de preferencia familiar: hijos solteros mayores de 21 años de ciudadanos, cónyuges e hijos de residentes permanentes, hijos casados de ciudadanos y hermanos de ciudadanos.
Trabajo
Existen 5 categorías de residencia por visa de trabajo:
- Visa EB-1: trabajadores con habilidades extraordinarias.
- Visa EB-2: profesionales destacados con grado avanzado y habilidades excepcionales.
- Visa EB-3: trabajadores calificados, profesionales y “other workers”.
- Visa EB-4: trabajadores religiosos, empleados del gobierno estadounidense, miembros de la Fuerza Armada, entre otros.
- Visa EB-5: inversionistas que destinan grandes cantidades de dinero a negocios que generen al menos 10 empleos en el país.
Refugiados y asilo
Las personas que ingresaron a Estados Unidos a través de una petición de asilo, y sus familiares, pueden solicitar la residencia permanente después de cumplir al menos 1 año en el país.
Inmigrantes especiales
Esta categoría abarca personas que han sido víctimas de abuso por parte de ciudadanos estadounidenses (visa VAWA), y menores de edad que han sido vulnerados y/o abandonados por sus progenitores (visa SIJ).
Categorías especiales
En esta categoría se considera la Diversity Visa o Green Card Lottery, un sorteo anual con hasta 50,000 cupos para entrevista consular. Además de permisos especiales para ciudadanos cubanos y otras nacionalidades.
Criterio de elegibilidad para residentes permanentes condicionales
La residencia condicional, en la mayoría de los casos, tiene una vigencia de 2 años. Luego, es necesario solicitar la petición para eliminar condicionales, dentro de los 90 días previos al vencimiento.
- Residencia condicional por matrimonio de menos de 2 años al momento de la obtención del estatus.
- Residencia condicional por inversión a través de la categoría EB-5.
¿Cuáles son los requisitos para renovar la residencia permanente?
En la actualidad, hay 3 vías para realizar el proceso de renovación para obtener una nueva tarjeta de residente.
Presentar en línea
La forma más fácil es por medio del sitio web del USCIS, ya que puedes hacerlo en cualquier lugar y a cualquier hora del día. Solo necesitas crear una cuenta, subir tus documentos y dar seguimiento a tu estatus.
Solicitud en formato físico
Otra alternativa es enviar el formulario I-90 por correo postal a la oficina del USCIS. Es recomendable si prefieres manejar documentos físicos, aunque el tiempo de procesamiento suele tardar más.
Solicitud en persona
También puedes realizar la solicitud de manera presencial, aunque está limitada a casos excepcionales, como emergencias humanitarias o problemas técnicos. Es una opción adecuada en caso de que necesites orientación de la USCIS con urgencia. De lo contrario, lo más recomendable es realizar el proceso a través de la página web.
Documentos necesarios para renovar la Green Card
Estos son los documentos que debes adjuntar en tu solicitud de renovación, con cualquier medio que utilices.
- Formulario I-90 para solicitar la renovación de la Tarjeta de Residente Permanente.
- Pago de la tarifa correspondiente para la toma de datos biométricos, copia de la tarjeta vencida o reporte de robo/pérdida.
¿Cuánto cuesta renovar la residencia?
La mayoría de los residentes deben pagar una tarifa de presentación al solicitar la renovación de la tarjeta.
El costo actualizado para presentar el formulario I-90 de renovación de Green Card es:
- $415 USD si presentas la solicitud en línea.
- $465 USD si presentas la solicitud en papel
En ocasiones, te pueden requerir datos biométricos (huellas dactilares, fotografía y firma), pero desde 2024 ya no es necesario pagar una tarifa aparte.
¿Cuáles son las consecuencias de no renovar a tiempo la residencia?
Es muy importante que realices con tiempo el trámite para obtener una nueva tarjeta de residente permanente. Aunque el vencimiento de tu tarjeta no significa que automáticamente perderás la residencia permanente, sí podrías enfrentar una serie de problemas con las autoridades estadounidenses, por ejemplo:
Dificultades para renovar tu licencia de conducir
En muchos estados del país, se requiere la Green Card vigente como prueba de residencia legal al momento de expedir o renovar una licencia de conducir.
Perder el acceso a ciertos beneficios y servicios
Varios servicios públicos y programas estatales y locales pueden pedir una Green Card vigente como prueba de elegibilidad. De lo contrario, te podrían solicitar documentos adicionales y retrasar el trámite.
También es común que instituciones financieras te soliciten prueba de estatus válida para procesar solicitudes al momento de abrir una cuenta bancaria u obtener una tarjeta de crédito.
En estos casos, puedes presentar tu número de recibo del formulario I-90 u otros documentos probatorios de identidad, como pasaporte válido, número de seguro social.
Dificultades para reingresar a Estados Unidos
Si tu Green Card expira mientras estés fuera de EE. UU., podrías tener problemas con las autoridades al momento de reingresar, debido a que las leyes de inmigración de Estados Unidos obligan a solicitar prueba de estatus.
En este caso, tendrás que solicitar un permiso de reingreso a través del formulario I-131 o un sello ADIT en tu pasaporte.
Si piensas estar una temporada larga fuera de Estados Unidos, es importante considerar solicitar el permiso de reingreso, aunque tu fecha de vencimiento todavía no esté cerca. Así evitarás cualquier problema o retraso al reingresar.
No poder demostrar que tienes una autorización de empleo válida para trabajar en EE. UU.
Para trabajar en Estados Unidos de manera legal, los empleadores deben presentar pruebas de elegibilidad junto con el formulario I-9. Al momento en que la Green Card expira, deja de ser considerada como una prueba válida.
En este caso, puedes presentar el recibo del formulario I-90 como una prueba temporal. Si el empleador no la acepta, puedes contactar directamente al USCIS o pedir asesoría con un abogado de inmigración.
Para evitar mayores complicaciones en el trabajo y otros ámbitos de tu vida, lo más recomendable es que tengas muy presente la fecha de vencimiento de tu Green Card e inicies el proceso de renovación con al menos 6 meses de antelación.
Simplifica tu administración financiera con Común
Como puedes ver, renovar la Tarjeta de Residente Permanente es un paso fundamental para conservar el estatus legal y los derechos que esto te otorga. Por esto, es esencial que comprendas los requisitos, costos y procedimientos con claridad, para que abordes el proceso con mayor confianza y eficiencia.
Recuerda siempre mantenerte informado sobre las opciones disponibles, como las exenciones de tarifas y seguir los pasos establecidos para garantizar la renovación exitosa de tu Green Card.
Hacer los pagos de tu proceso migratorio puede ser un desafío si no tienes los instrumentos financieros adecuados. ¡Para eso cuentas con Común!
Común es una plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, a través de una app móvil fácil de usar, en la que puedes abrir una cuenta con la identificación oficial calificada de tu país de origen.
También te ofrece el servicio de envío de remesas a varios países, con tarifas competitivas que te permiten ahorrar. Conoce Común, una excelente opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
¿Todavía no conoces Común? Abre tu cuenta hoy y descubre una opción confiable para administrar tu dinero en EE. UU. de forma segura y eficiente.
Preguntas Frecuentes
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuánto tiempo tengo para renovar mi tarjeta de residencia permanente?
USCIS permite presentar el formulario I-90 hasta 6 meses antes de la fecha de vencimiento de tu Green Card.
¿Cuánto tiempo toma renovar una tarjeta de residente permanente?
Los tiempos de renovación varían mucho, dependiendo del centro de atención, volumen de solicitudes y si hay errores que aclarar. Una renovación normal tarda alrededor de 2 meses; en caso de robo o extravío, puede superar los 20 meses. Sin embargo, se debe tomar en cuenta que a la mayoría de los residentes permanentes les llega a tomar entre 7 y 11 meses.
Educación Financiera
Depósito directo vs. wire transfer: guía comparativa para inmigrantes en EE.UU.
8 min de lectura
Depósito directo vs. wire transfer: guía comparativa para inmigrantes en EE.UU.
Estos métodos de pago están disponibles en EE.UU. pero frecuentemente se usan para diferentes propósitos. El depósito directo se usa comúnmente para cheques de nómina, reembolsos de impuestos y beneficios gubernamentales, mientras que los wire transfers se usan más a menudo para transferencias urgentes o de alto valor entre instituciones financieras.
Entender la diferencia entre el depósito directo y el wire transfer puede ayudarte a evitar tarifas innecesarias, elegir el método de pago correcto para tu situación y gestionar tu dinero con más confianza.
¿Cuál es la diferencia entre depósito directo y wire transfer?
La mayor diferencia entre el depósito directo y el wire transfer es el propósito que sirven. El depósito directo se usa comúnmente para pagos recurrentes como salarios, beneficios y reembolsos de impuestos. Los wire transfers se usan para mover dinero rápidamente entre instituciones financieras, particularmente para transacciones grandes o urgentes.
| Característica | Depósito directo | Wire transfer |
|---|---|---|
| Uso común | Cheques de nómina, beneficios, reembolsos de impuestos | Transferencias grandes o urgentes |
| Red utilizada | Red ACH | Red de wire transfer |
| Velocidad | Típicamente 1–3 días hábiles | A menudo mismo día o siguiente día hábil |
| Costo típico | A menudo sin tarifa para recibir | Pueden aplicar tarifas |
| Transferencias internacionales | Limitado | Uso común |
| Pagos recurrentes | Sí | Menos común |
| Configuración requerida | Número de ruta + número de cuenta | Datos bancarios + información del destinatario |
Cómo funciona el depósito directo
El depósito directo es uno de los métodos de pago más comunes en EE.UU., particularmente para empleados que reciben salarios de un empleador. En lugar de emitir un cheque en papel, el empleador envía el pago electrónicamente a la cuenta bancaria del empleado a través de la red ACH.
Para configurar el depósito directo necesitas proporcionar a tu empleador: el número de ruta de tu banco y tu número de cuenta personal.
Cómo funciona el wire transfer
Un wire transfer es una transferencia electrónica de fondos entre instituciones financieras a través de redes financieras seguras como Fedwire o SWIFT. A diferencia del depósito directo, los wire transfers son más adecuados para pagos únicos grandes, pagos urgentes, transacciones inmobiliarias o transferencias internacionales.
¿Cuándo usar cada uno?
Usa depósito directo para:
- Recibir tu cheque de nómina
- Reembolsos de impuestos del IRS
- Beneficios de seguridad social o desempleo
- Pagos recurrentes de negocios
Usa wire transfer para:
- Pagos de bienes raíces (enganche, cierre)
- Transferencias internacionales urgentes
- Pagos de negocios de alto valor
- Cuando el destinatario requiere un wire transfer específicamente
Cómo configurar el depósito directo con Común
Con tu cuenta de Común, puedes configurar el depósito directo proporcionando tu número de ruta y número de cuenta de Común a tu empleador. Tu cuenta de Común tiene un número de ruta y número de cuenta únicos disponibles en la app. Visita comun.app para más información.
Preguntas frecuentes
¿El depósito directo es más rápido que el wire transfer?
No necesariamente. Los wire transfers domésticos pueden ser más rápidos (mismo día), mientras que los depósitos directos suelen tomar 1-3 días hábiles. Sin embargo, muchas cuentas ofrecen acceso al depósito directo hasta 2 días antes.
¿Cuánto cuesta configurar el depósito directo?
Configurar el depósito directo generalmente no tiene costo. Los empleadores usan la red ACH para enviar nóminas electrónicamente sin cargo para el empleado.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
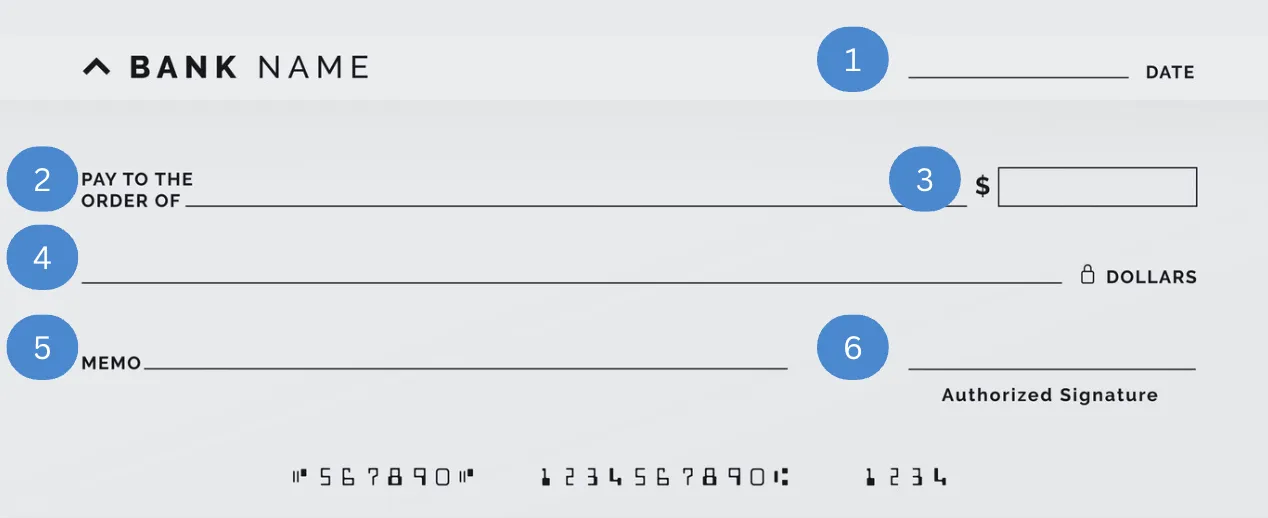
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Inmigración
Las 100 preguntas del examen de ciudadanía americana en español
8 min de lectura
Las 100 preguntas del examen de ciudadanía americana en español
Llegar al punto donde te estás preparando para el examen de ciudadanía ya es un logro importante. Refleja tiempo, esfuerzo y un compromiso con construir tu futuro en Estados Unidos.
En esta guía vas a encontrar las 100 preguntas de civismo para el examen de ciudadanía estadounidense proporcionadas por el Servicio de Ciudadanía e Inmigración de Estados Unidos (USCIS), la agencia del gobierno que revisa y procesa las solicitudes de ciudadanía. Son las preguntas del examen de civismo, traducidas al español con sus respuestas y organizadas por categoría para apoyarte mientras te preparas. El examen es administrado por USCIS y es oral, no escrito. Te harán hasta 10 preguntas de las 100.
¿Cómo funciona el examen de ciudadanía de Estados Unidos?
El examen de ciudadanía de Estados Unidos generalmente consta de dos partes: una prueba de inglés y una prueba de civismo. Entender cómo funciona cada una puede hacer que el proceso se sienta más manejable. La evaluación de inglés se realiza a través de una entrevista, donde un oficial evalúa tus habilidades de inglés mediante ejercicios sencillos de habla, lectura y escritura. En la parte de civismo, el oficial te hace hasta 10 preguntas de una lista de 100. Son sobre la historia, el gobierno, la geografía y los días festivos de Estados Unidos. Para aprobar el examen debes responder correctamente al menos 6 de ellas. Es importante considerar que toda esta parte del examen es oral.
Si no apruebas alguna sección la primera vez, normalmente tendrás una segunda oportunidad para volver a presentar la parte que no aprobaste, dentro de los siguientes 60 a 90 días. Para iniciar la solicitud de ciudadanía debes presentar un formulario llamado Formulario N-400, que es la solicitud oficial de naturalización, y a partir de 2026 el costo de presentación es de $760 dólares; sin embargo, las tarifas pueden cambiar.
¿Quién puede tomar el examen en español?
Si tienes 65 años o más y has sido residente permanente por al menos 20 años, podrías calificar para tomar el examen de civismo en español. Esta regla especial, proporcionada por USCIS, está diseñada para hacer el proceso más accesible para residentes de largo plazo. En este caso no necesitas estudiar las 100 preguntas, solo necesitas estudiar 20 de ellas. En nuestra lista las marcamos con un asterisco (*). Se recomienda siempre consultar y revisar los requisitos específicos de tu caso con las autoridades correspondientes.
Las 100 preguntas oficiales del examen de civismo de ciudadanía (con respuestas en español)
Aquí encontrarás las 100 preguntas oficiales que USCIS te puede hacer durante tu examen de ciudadanía, junto con sus respuestas en español. Ten en cuenta que la entrevista real se realiza en inglés, a menos que califiques para una exención.
Parte A: El gobierno americano (preguntas 1-57)
Principios de la democracia americana (1–12)
1. ¿Cuál es la ley suprema del país?
- la Constitución
2. ¿Qué hace la Constitución?
- establece el gobierno
- define el gobierno
- protege los derechos básicos de los americanos
3. La idea de gobierno propio está en las primeras tres palabras de la Constitución. ¿Cuáles son estas palabras?
- Nosotros el Pueblo (We the People)
4. ¿Qué es una enmienda?
- un cambio (a la Constitución)
- una adición (a la Constitución)
5. ¿Cómo llamamos a las primeras diez enmiendas de la Constitución?
- la Carta de Derechos (Bill of Rights)
6. ¿Cuál es un derecho o libertad de la Primera Enmienda?*
- expresión
- religión
- reunión
- prensa
- peticionar al gobierno
7. ¿Cuántas enmiendas tiene la Constitución?
- veintisiete (27)
8. ¿Qué hizo la Declaración de Independencia?
- anunció nuestra independencia (de Gran Bretaña)
- declaró nuestra independencia (de Gran Bretaña)
- dijo que los Estados Unidos son libres (de Gran Bretaña)
9. ¿Cuáles son dos derechos en la Declaración de Independencia?
- la vida
- la libertad
- la búsqueda de la felicidad
10. ¿Qué es la libertad de religión?
- Puedes practicar cualquier religión, o no practicar ninguna religión.
11. ¿Cuál es el sistema económico de Estados Unidos?*
- economía capitalista
- economía de mercado
12. ¿Qué es el "estado de derecho" (rule of law)?
- Todos deben obedecer la ley.
- Los líderes deben obedecer la ley.
- El gobierno debe obedecer la ley.
- Nadie está por encima de la ley.
Sistema de gobierno (13–47)
13. Nombra una rama o parte del gobierno.*
- el Congreso
- legislativa
- el Presidente
- ejecutiva
- las cortes
- judicial
14. ¿Qué impide que una rama del gobierno se vuelva demasiado poderosa?
- pesos y contrapesos (checks and balances)
- separación de poderes
15. ¿Quién está a cargo de la rama ejecutiva?
- el Presidente
16. ¿Quién hace las leyes federales?
- el Congreso
- el Senado y la Cámara (de Representantes)
- la legislatura (de Estados Unidos o nacional)
17. ¿Cuáles son las dos partes del Congreso de Estados Unidos?*
- el Senado y la Cámara (de Representantes)
18. ¿Cuántos senadores tiene Estados Unidos?
- cien (100)
19. ¿Por cuántos años elegimos a un senador de Estados Unidos?
- seis (6)
20. ¿Quién es uno de los senadores de Estados Unidos por tu estado actualmente?*
- Las respuestas pueden variar.
- [Los residentes del Distrito de Columbia y de los territorios de Estados Unidos deben responder que D.C. (o el territorio donde vive el solicitante) no tiene senadores de Estados Unidos.]
21. ¿Cuántos miembros con derecho a voto tiene la Cámara de Representantes?
- cuatrocientos treinta y cinco (435)
22. ¿Por cuántos años elegimos a un representante de Estados Unidos?
- dos (2)
23. Nombra a tu representante de Estados Unidos.
- Las respuestas pueden variar.
- [Los residentes de territorios con delegados o comisionados residentes sin derecho a voto pueden dar el nombre de ese delegado o comisionado. También se acepta cualquier declaración de que el territorio no tiene representantes (con derecho a voto) en el Congreso.]
24. ¿A quién representa un senador de Estados Unidos?
- a toda la gente del estado
25. ¿Por qué algunos estados tienen más representantes que otros?
- (debido a) la población del estado
- (porque) tienen más gente
- (porque) algunos estados tienen más gente
26. ¿Por cuántos años elegimos al Presidente?
- cuatro (4)
27. ¿En qué mes votamos por el Presidente?*
- noviembre
28. ¿Cuál es el nombre del Presidente de Estados Unidos actualmente?*
- Visita uscis.gov/citizenship/testupdates para conocer el nombre del Presidente de Estados Unidos.
29. ¿Cuál es el nombre del Vicepresidente de Estados Unidos actualmente?
- Visita uscis.gov/citizenship/testupdates para conocer el nombre del Vicepresidente de Estados Unidos.
30. Si el Presidente ya no puede servir, ¿quién se convierte en Presidente?
- el Vicepresidente
31. Si tanto el Presidente como el Vicepresidente ya no pueden servir, ¿quién se convierte en Presidente?
- el Presidente de la Cámara de Representantes (Speaker of the House)
32. ¿Quién es el Comandante en Jefe del ejército?
- el Presidente
33. ¿Quién firma los proyectos de ley para que se conviertan en leyes?
- el Presidente
34. ¿Quién veta proyectos de ley?
- el Presidente
35. ¿Qué hace el Gabinete del Presidente?
- asesora al Presidente
36. ¿Cuáles son dos cargos a nivel de Gabinete?
- Secretario de Agricultura
- Secretario de Comercio
- Secretario de Defensa
- Secretario de Educación
- Secretario de Energía
- Secretario de Salud y Servicios Humanos
- Secretario de Seguridad Nacional
- Secretario de Vivienda y Desarrollo Urbano
- Secretario del Interior
- Secretario de Trabajo
- Secretario de Estado
- Secretario de Transporte
- Secretario del Tesoro
- Secretario de Asuntos de los Veteranos
- Fiscal General (Attorney General)
- Vicepresidente
37. ¿Qué hace la rama judicial?
- revisa las leyes
- explica las leyes
- resuelve disputas (desacuerdos)
- decide si una ley va en contra de la Constitución
38. ¿Cuál es la corte más alta de Estados Unidos?
- la Corte Suprema
39. ¿Cuántos jueces hay en la Corte Suprema?
- Visita uscis.gov/citizenship/testupdates para conocer el número de jueces en la Corte Suprema.
40. ¿Quién es el Presidente de la Corte Suprema (Chief Justice) de Estados Unidos actualmente?
- Visita uscis.gov/citizenship/testupdates para conocer el nombre del Presidente de la Corte Suprema.
41. Según nuestra Constitución, algunos poderes le pertenecen al gobierno federal. ¿Cuál es un poder del gobierno federal?
- imprimir dinero
- declarar la guerra
- crear un ejército
- hacer tratados
42. Según nuestra Constitución, algunos poderes pertenecen a los estados. ¿Cuál es un poder de los estados?
- proveer escuelas y educación
- proveer protección (policía)
- proveer seguridad (bomberos)
- otorgar licencias de conducir
- aprobar zonificación y uso de la tierra
43. ¿Quién es el Gobernador de tu estado actualmente?
- Las respuestas pueden variar. [Los residentes del Distrito de Columbia deben responder que D.C. no tiene Gobernador.]
44. ¿Cuál es la capital de tu estado?*
- Las respuestas pueden variar. [Los residentes del Distrito de Columbia deben responder que D.C. no es un estado y no tiene capital. Los residentes de los territorios de Estados Unidos deben nombrar la capital del territorio.]
45. ¿Cuáles son los dos partidos políticos principales en Estados Unidos?*
- Demócrata y Republicano
46. ¿Cuál es el partido político del Presidente actualmente?
- Visita uscis.gov/citizenship/testupdates para conocer el partido político del Presidente.
47. ¿Cuál es el nombre del Presidente de la Cámara de Representantes (Speaker of the House) actualmente?
- Visita uscis.gov/citizenship/testupdates para conocer el nombre del Presidente de la Cámara de Representantes.
Derechos y responsabilidades (48–57)
48. Hay cuatro enmiendas a la Constitución sobre quién puede votar. Describe una de ellas.
- Los ciudadanos de dieciocho (18) años o más (pueden votar).
- No tienes que pagar (un impuesto electoral) para votar.
- Cualquier ciudadano puede votar. (Mujeres y hombres pueden votar.)
- Un ciudadano hombre de cualquier raza (puede votar).
49. ¿Cuál es una responsabilidad que es solo para ciudadanos de Estados Unidos?*
- servir en un jurado
- votar en una elección federal
50. Nombra un derecho que es solo para ciudadanos de Estados Unidos.
- votar en una elección federal
- postularse para un cargo federal
51. ¿Cuáles son dos derechos de todos los que viven en Estados Unidos?
- libertad de expresión
- libertad de palabra
- libertad de reunión
- libertad de peticionar al gobierno
- libertad de religión
- el derecho a portar armas
52. ¿A qué mostramos lealtad cuando decimos el Juramento de Lealtad (Pledge of Allegiance)?
- a Estados Unidos
- a la bandera
53. ¿Cuál es una promesa que haces cuando te conviertes en ciudadano de Estados Unidos?
- renunciar a la lealtad hacia otros países
- defender la Constitución y las leyes de Estados Unidos
- obedecer las leyes de Estados Unidos
- servir en el ejército de Estados Unidos (si es necesario)
- servir (hacer un trabajo importante para) la nación (si es necesario)
- ser leal a Estados Unidos
54. ¿Qué edad deben tener los ciudadanos para votar por el Presidente?*
- dieciocho (18) años o más
55. ¿Cuáles son dos formas en las que los americanos pueden participar en su democracia?
- votar
- unirse a un partido político
- ayudar con una campaña
- unirse a un grupo cívico
- unirse a un grupo comunitario
- darle su opinión a un funcionario electo sobre un tema
- llamar a senadores y representantes
- apoyar u oponerse públicamente a un tema o política
- postularse para un cargo
- escribir a un periódico
56. ¿Cuál es el último día en que puedes enviar tus formularios de impuestos federales sobre la renta?*
- el 15 de abril
57. ¿Cuándo deben registrarse todos los hombres para el Servicio Selectivo?
- a los dieciocho (18) años
- entre los dieciocho (18) y veintiséis (26) años
Parte B: Historia americana (preguntas 58-87)
Período colonial e independencia
58. ¿Cuál es una razón por la que los colonos vinieron a América?
- libertad
- libertad política
- libertad religiosa
- oportunidad económica
- practicar su religión
- escapar de la persecución
59. ¿Quién vivía en América antes de que llegaran los europeos?
- indígenas americanos
- nativos americanos
60. ¿Qué grupo de personas fue llevado a América y vendido como esclavos?
- africanos
- personas de África
61. ¿Por qué los colonos pelearon contra los británicos?
- por los altos impuestos (impuestos sin representación)
- porque el ejército británico se quedaba en sus casas (hospedaje, alojamiento forzado)
- porque no tenían gobierno propio
62. ¿Quién escribió la Declaración de Independencia?
- (Thomas) Jefferson
63. ¿Cuándo se adoptó la Declaración de Independencia?
- el 4 de julio de 1776
64. Hubo 13 estados originales. Nombra tres.
- New Hampshire
- Massachusetts
- Rhode Island
- Connecticut
- Nueva York
- New Jersey
- Pensilvania
- Delaware
- Maryland
- Virginia
- Carolina del Norte
- Carolina del Sur
- Georgia
65. ¿Qué pasó en la Convención Constitucional?
- Se escribió la Constitución.
- Los Padres Fundadores escribieron la Constitución.
66. ¿Cuándo se escribió la Constitución?
- en 1787
67. Los Documentos Federalistas (Federalist Papers) apoyaron la aprobación de la Constitución de Estados Unidos. Nombra a uno de los escritores.
- (James) Madison
- (Alexander) Hamilton
- (John) Jay
- Publius
68. ¿Por qué es famoso Benjamin Franklin?
- diplomático de Estados Unidos
- el miembro más viejo de la Convención Constitucional
- primer Director General de Correos de Estados Unidos
- escritor del "Almanaque del pobre Richard"
- inició las primeras bibliotecas gratuitas
69. ¿Quién es el "Padre de Nuestro País"?
- (George) Washington
70. ¿Quién fue el primer Presidente?*
- (George) Washington
Años 1800
71. ¿Qué territorio le compró Estados Unidos a Francia en 1803?
- el Territorio de Luisiana
- Luisiana
72. Nombra una guerra peleada por Estados Unidos en los años 1800.
- la Guerra de 1812
- la Guerra Mexicano-Americana
- la Guerra Civil
- la Guerra Hispano-Americana
73. Nombra la guerra de Estados Unidos entre el Norte y el Sur.
- la Guerra Civil
- la Guerra entre los Estados
74. Nombra un problema que llevó a la Guerra Civil.
- la esclavitud
- razones económicas
- los derechos de los estados
75. ¿Cuál fue una cosa importante que hizo Abraham Lincoln?*
- liberó a los esclavos (Proclamación de Emancipación)
- salvó (o preservó) la Unión
- lideró a Estados Unidos durante la Guerra Civil
76. ¿Qué hizo la Proclamación de Emancipación?
- liberó a los esclavos
- liberó a los esclavos en la Confederación
- liberó a los esclavos en los estados confederados
- liberó a los esclavos en la mayoría de los estados del Sur
77. ¿Qué hizo Susan B. Anthony?
- luchó por los derechos de las mujeres
- luchó por los derechos civiles
Historia americana reciente y otra información histórica importante
78. Nombra una guerra peleada por Estados Unidos en los años 1900.*
- la Primera Guerra Mundial
- la Segunda Guerra Mundial
- la Guerra de Corea
- la Guerra de Vietnam
- la Guerra (del Golfo Pérsico)
79. ¿Quién fue Presidente durante la Primera Guerra Mundial?
- (Woodrow) Wilson
80. ¿Quién fue Presidente durante la Gran Depresión y la Segunda Guerra Mundial?
- (Franklin) Roosevelt
81. ¿Contra quién peleó Estados Unidos en la Segunda Guerra Mundial?
- Japón, Alemania e Italia
82. Antes de ser Presidente, Eisenhower fue un general. ¿En qué guerra peleó?
- la Segunda Guerra Mundial
83. Durante la Guerra Fría, ¿cuál era la principal preocupación de Estados Unidos?
- el Comunismo
84. ¿Qué movimiento intentó terminar con la discriminación racial?
- (el movimiento por) los derechos civiles
85. ¿Qué hizo Martin Luther King, Jr.?*
- luchó por los derechos civiles
- trabajó por la igualdad para todos los americanos
86. ¿Qué evento importante sucedió el 11 de septiembre de 2001 en Estados Unidos?
- Terroristas atacaron a Estados Unidos.
87. Nombra una tribu indígena americana en Estados Unidos.
- [Los oficiales de USCIS recibirán una lista de tribus indígenas americanas reconocidas a nivel federal.]
- Cherokee
- Navajo
- Sioux
- Chippewa
- Choctaw
- Pueblo
- Apache
- Iroquois
- Creek
- Blackfeet
- Seminole
- Cheyenne
- Arawak
- Shawnee
- Mohegan
- Huron
- Oneida
- Lakota
- Crow
- Teton
- Hopi
- Inuit
Parte C: Geografía e integración cívica (preguntas 88-100)
Geografía
88. Nombra uno de los dos ríos más largos de Estados Unidos.
- el (río) Missouri
- el (río) Mississippi
89. ¿Qué océano está en la costa oeste de Estados Unidos?
- el (océano) Pacífico
90. ¿Qué océano está en la costa este de Estados Unidos?
- el (océano) Atlántico
91. Nombra un territorio de Estados Unidos.
- Puerto Rico
- las Islas Vírgenes de Estados Unidos
- Samoa Americana
- las Islas Marianas del Norte
- Guam
92. Nombra un estado que limita con Canadá.
- Maine
- New Hampshire
- Vermont
- Nueva York
- Pensilvania
- Ohio
- Michigan
- Minnesota
- Dakota del Norte
- Montana
- Idaho
- Washington
- Alaska
93. Nombra un estado que limita con México.
- California
- Arizona
- Nuevo México
- Texas
94. ¿Cuál es la capital de Estados Unidos?*
- Washington, D.C.
95. ¿Dónde está la Estatua de la Libertad?*
- (puerto de) Nueva York
- Liberty Island
- [También se aceptan Nueva Jersey, cerca de la Ciudad de Nueva York, y en el (río) Hudson.]
Símbolos
96. ¿Por qué la bandera tiene 13 franjas?
- porque había 13 colonias originales
- porque las franjas representan las colonias originales
97. ¿Por qué la bandera tiene 50 estrellas?*
- porque hay una estrella por cada estado
- porque cada estrella representa un estado
- porque hay 50 estados
98. ¿Cuál es el nombre del himno nacional?
- The Star-Spangled Banner
Días festivos
99. ¿Cuándo celebramos el Día de la Independencia?*
- el 4 de julio
100. Nombra dos días festivos nacionales de Estados Unidos.
- Año Nuevo
- Día de Martin Luther King, Jr.
- Día de los Presidentes
- Día de los Caídos (Memorial Day)
- Día de la Independencia
- Día del Trabajo
- Día de Colón
- Día de los Veteranos
- Día de Acción de Gracias
- Navidad
Preguntas frecuentes sobre el examen de ciudadanía
¿Cuántas preguntas hacen en el examen de ciudadanía?
Durante la parte de civismo, un oficial de USCIS te hará hasta 10 preguntas de una lista de 100. Necesitas responder correctamente al menos 6 para aprobar esta parte del examen.
¿El examen de ciudadanía es en inglés o en español?
El examen se realiza en inglés, tanto la parte de inglés como la de civismo. Sin embargo, los solicitantes que califican para la exención 65/20 pueden tomar el examen de civismo en español. Asegúrate de verificar si la exención aplica en tu caso específico con las autoridades correspondientes.
¿Qué pasa si no apruebo el examen la primera vez?
Si no apruebas la sección de inglés o la de civismo, se te da una segunda oportunidad para volver a presentar la parte que no aprobaste. Esta segunda entrevista normalmente tiene lugar dentro de 60 a 90 días.
¿Cuánto cuesta el examen de ciudadanía en 2026?
El examen en sí no tiene una tarifa separada, pero está incluido en la solicitud de naturalización. A partir de 2026, el costo para presentar el Formulario N-400 es de $760 dólares, aunque siempre es buena idea verificar las actualizaciones directamente con USCIS.
¿Las preguntas del examen de ciudadanía cambian?
La lista de preguntas se actualiza ocasionalmente por USCIS. La versión actual está basada en el examen de civismo de 2008 que fue reinstaurado, y sigue siendo el estándar a partir de 2026.
¿Puedo estudiar las preguntas de ciudadanía en español?
Sí, muchos solicitantes estudian las preguntas en español para entender mejor el contenido. Sin embargo, el examen real se realiza en inglés a menos que califiques para una exención como la regla 65/20.
5 consejos para estudiar y aprobar tu examen de ciudadanía
Prepararte para el examen de ciudadanía no tiene que sentirse abrumador. Acercarte a él con un plan y consistencia puede ser la clave para una experiencia más tranquila. Aquí algunos consejos generales que enlistamos para prepararte para tu examen de ciudadanía:
Estudia por categoría, evita tratar de aprenderlas todas a la vez.
Divide las 100 preguntas en temas como historia, gobierno y geografía. Esto hace más fácil entender los patrones en lugar de tratar de memorizar todo de una sola vez.
Practica tus respuestas en voz alta.
El examen es oral, así que es importante sentirte cómodo diciendo tus respuestas, no solo reconociéndolas. Esto te ayuda con la confianza durante la entrevista.
Empieza con las preguntas que cambian.
Enfócate primero en las respuestas que pueden variar, como el Presidente actual o los senadores de tu estado. Aprenderlas temprano te ayuda a evitar confusión más adelante en el proceso.
Usa flashcards y trata de estudiar con alguien.
Las flashcards son una gran herramienta para la repetición y reforzar la memoria. Si es posible, practica con un amigo o familiar para simular la experiencia real de que te hagan preguntas.
No entres en pánico si no sabes todo.
No necesitas un puntaje perfecto. Solo necesitas responder correctamente 6 de 10 preguntas, así que enfócate en ser consistente, no perfecto.
Educación Financiera
ITIN vs SSN: cuál es la diferencia y por qué importa
8 min de lectura
ITIN vs SSN: ¿cuál es la diferencia y por qué importa?
Si estás autorizado para trabajar en Estados Unidos, necesitas un Número de Seguro Social (SSN). Si no eres elegible para un SSN pero aún necesitas declarar impuestos o acceder a ciertos servicios financieros, puede que necesites un Número de Identificación Personal del Contribuyente (ITIN).
Si te mudaste recientemente a EE.UU., probablemente ya has escuchado los términos 'ITIN' y 'SSN' muchas veces. Aparecen frecuentemente al abrir una cuenta bancaria, declarar impuestos, solicitar trabajo o intentar construir crédito.
Entender la diferencia entre ITIN y SSN importa porque cada número sirve para un propósito diferente en el sistema financiero y fiscal de EE.UU.
¿Qué es un SSN?
Un Número de Seguro Social (SSN) es un número de identificación de nueve dígitos emitido por la Administración del Seguro Social. Se usa principalmente para rastrear ganancias, impuestos y elegibilidad para ciertos beneficios federales.
Los SSN generalmente se emiten a:
- Ciudadanos de EE.UU.
- Residentes permanentes
- Ciertos no ciudadanos autorizados a trabajar en EE.UU. (por ejemplo: personas con visas de trabajo, algunos solicitantes de asilo o refugiados)
Un SSN es requerido para empleo legal, reportes de nómina y acceso a algunos programas gubernamentales.
¿Qué es un ITIN?
Un Número de Identificación Personal del Contribuyente (ITIN) es un número de procesamiento fiscal emitido por el IRS. Los ITINs están diseñados para personas que no son elegibles para un SSN pero tienen obligaciones de declaración fiscal en EE.UU. o necesitan acceso a ciertos servicios financieros.
Un ITIN puede ser usado por:
- Inmigrantes sin elegibilidad para SSN
- Dependientes o cónyuges de residentes de EE.UU. o titulares de visa
- Estudiantes internacionales o titulares de visa temporal en ciertas situaciones
- Personas requeridas a declarar impuestos en EE.UU.
Es importante notar que un ITIN no autoriza a alguien a trabajar en EE.UU.
Tabla comparativa: ITIN vs SSN
| Característica | ITIN | SSN |
|---|---|---|
| Emitido por | IRS (Internal Revenue Service) | SSA (Administración del Seguro Social) |
| ¿Para quién? | Personas no elegibles para SSN con obligaciones fiscales en EE.UU. | Ciudadanos de EE.UU., residentes permanentes y trabajadores autorizados |
| Autoriza a trabajar | No | Sí |
| Se usa para pagar impuestos | Sí | Sí |
| Acceso a beneficios federales | No | Sí |
| Abrir cuenta (débito/cheques) | Algunos bancos e instituciones aceptan ITINs (incluyendo Común) | Sí |
| Construir crédito | Posible en instituciones que reportan actividad de ITIN a agencias de crédito | Sí |
| Cómo solicitarlo | Formulario W-7 del IRS con documentación requerida | Formulario SS-5 de la SSA con documentos de elegibilidad |
¿Cuál necesito?
La respuesta depende de tu situación migratoria, autorización de trabajo y situación fiscal.
Necesitas un SSN si:
- Eres ciudadano de EE.UU.
- Eres residente permanente
- Estás legalmente autorizado a trabajar en EE.UU.
- Tu empleador lo requiere para nómina y reportes fiscales
Puede que necesites un ITIN si:
- No eres elegible para un SSN
- Aún necesitas declarar impuestos en EE.UU.
- Quieres acceder y abrir cuentas financieras
- Quieres comenzar a construir un historial financiero
Muchos inmigrantes recientes solicitan primero un ITIN mientras navegan el sistema financiero de EE.UU. o mientras esperan cambios en su estatus de autorización de trabajo.
¿Puedo tener tanto un ITIN como un SSN?
Sí, en algunas situaciones una persona puede tener ambos en diferentes etapas de su vida. Por ejemplo, alguien puede recibir inicialmente un ITIN porque no es elegible para un SSN. Más tarde, si se vuelven elegibles para autorización de trabajo o residencia permanente, pueden recibir un SSN. Cuando esto ocurre, el SSN se convierte en el número de identificación principal para impuestos y reportes financieros.
¿Qué puedo hacer con cada uno?
Un SSN puede usarse para:
- Trabajar legalmente en EE.UU.
- Recibir salarios a través de sistemas de nómina
- Declarar impuestos
- Acceder a ciertos beneficios federales si es elegible
- Abrir cuentas de débito y cheques
- Solicitar préstamos y productos de crédito
- Construir historial crediticio
Un ITIN puede usarse para:
- Declarar impuestos con el IRS
- Abrir cuentas de débito y cheques en instituciones que aceptan ITINs
- Construir crédito con prestamistas que reportan actividad de ITIN
- Establecer historial financiero en EE.UU.
Es importante notar que un ITIN por sí solo no proporciona autorización de trabajo ni estatus migratorio.
¿Puedes trabajar con un ITIN?
Un ITIN por sí solo no autoriza empleo en EE.UU. Es principalmente un número de identificación fiscal para propósitos de reporte del IRS.
¿Un ITIN construye crédito?
Un ITIN puede ayudar a algunas personas a comenzar a construir historial crediticio en EE.UU. Ciertos bancos, prestamistas y plataformas financieras reportan la actividad de la cuenta vinculada a ITINs a las agencias de crédito. Las políticas varían por institución.
¿Cómo puedo solicitar un ITIN?
Solicitar un ITIN generalmente implica presentar:
- Formulario W-7 del IRS completado
- Una declaración de impuestos federal válida (a menos que califiques para una excepción)
- Prueba de identidad y estatus extranjero
El IRS puede solicitar documentos originales o copias certificadas. Los tiempos de procesamiento pueden variar.
¿Cómo puedo solicitar mi ITIN con Común?
Si necesitas o quieres ayuda con el proceso de solicitud, Común ofrece soporte para la solicitud de ITIN por $199 con garantía de devolución de dinero si la solicitud no es aprobada. Visita comun.app/itin para más información.
Requisitos para solicitar un ITIN con Común:
- Debes vivir en EE.UU.
- Debes tener un pasaporte válido con fecha de vencimiento más de 6 meses desde la fecha de tu solicitud
- Necesitarás declarar tus impuestos para solicitar un ITIN
El proceso:
- Se recomienda abrir una cuenta de débito con Común desde tu teléfono móvil
- Completa el formulario de solicitud en comun.app/itin y envía tu pago
- Sube un escaneo de tu pasaporte
- Si eliges declarar impuestos junto con tu solicitud de ITIN, sube documentación de tus ingresos del año fiscal anterior
- Los agentes de Común te contactarán por correo electrónico si tienen preguntas
- Imprime, firma y envía tu solicitud oficial de ITIN completada (Formulario W-7)
- Los agentes de Común presentarán tu solicitud al IRS
El proceso de solicitud no considera tu estatus migratorio y tu estatus no será reportado a ninguna autoridad migratoria gubernamental.
Abre tu cuenta de Común
Una cuenta de débito puede ser un gran primer paso para construir tu futuro financiero en EE.UU. Común permite a los clientes abrir una cuenta de débito usando ITIN, pasaporte, ID del país de origen o más de 100 IDs latinoamericanas válidas. Puedes abrir tu cuenta de Común desde tu teléfono, la app está disponible en español. Visita comun.app para más información.
Preguntas frecuentes
¿Cuál es la diferencia entre ITIN y SSN?
Un SSN es emitido por la Administración del Seguro Social principalmente para empleo, impuestos y elegibilidad para beneficios federales. Un ITIN es emitido por el IRS para personas que no son elegibles para un SSN pero aún necesitan declarar impuestos o acceder a ciertos servicios financieros.
¿Puedo tener ambos ITIN y SSN al mismo tiempo?
En algunas situaciones, sí. Una persona puede recibir primero un ITIN y luego volverse elegible para un SSN. Una vez asignado el SSN, generalmente se convierte en el número principal para impuestos y reportes financieros.
¿Puedo trabajar legalmente en EE.UU. con un ITIN?
Un ITIN por sí solo no autoriza empleo en EE.UU. Se usa principalmente para identificación fiscal y reportes a través del IRS.
¿Necesito un SSN para abrir una cuenta?
No siempre. Algunas instituciones financieras, incluyendo Común, permiten a los clientes abrir cuentas de débito usando un ITIN, pasaporte u otras formas de identificación.
¿Cómo solicito un ITIN?
Solicitar un ITIN generalmente requiere el Formulario W-7 del IRS completado, documentación de identidad y una declaración de impuestos federales presentada.
¿Cuánto tiempo tarda la solicitud de ITIN?
Los tiempos de procesamiento pueden variar dependiendo de la época del año y la completitud de la solicitud.
Educación Financiera
Seguridad en la Banca en Línea: Protege la Información de Tu Cuenta
8 min de lectura
Proteger tu información en la banca en línea empieza con buenas prácticas simples: usa contraseñas únicas, activa la verificación en dos pasos si está disponible, y revisa tus movimientos con frecuencia. Con Común puedes bloquear tu tarjeta al instante desde la app si algo se ve sospechoso.
La conveniencia de gestionar tus transacciones financieras en línea a través de la banca digital ha vuelto cada vez más popular. Sin embargo, con el aumento de la banca digital surge la necesidad de una mayor seguridad para proteger la información personal y financiera. Aquí te mostramos cómo puedes salvaguardar la información de tu cuenta bancaria mientras disfrutas de los beneficios de la banca en línea y móvil. Aspirar a tener la banca en línea más segura es esencial, ya que implica implementar tecnología de seguridad de estándar industrial, autenticación multi factor, notificaciones de alertas y fomentar que las personas tomen medidas de seguridad proactivas.
Comprendiendo la Banca en Línea
La banca en línea, proporcionada por la mayoría de los bancos tradicionales, cooperativas de crédito y bancos solo en línea, permite a los clientes pagar facturas, transferir fondos y gestionar sus cuentas financieras a través de internet. Ya sea que trates con un banco grande o una cooperativa de crédito local, estas instituciones ofrecen servicios de banca en línea segura que se adaptan a las necesidades de sus clientes. Esto se puede acceder a través del sitio web de un banco o una aplicación de banca móvil, ofreciendo la conveniencia de realizar operaciones bancarias en línea en cualquier momento y desde cualquier lugar. A medida que las operaciones bancarias han evolucionado, las medidas de seguridad para proteger la información de las cuentas bancarias en línea también deben avanzar.
Amenazas Comunes en la Banca en Línea
La seguridad en la banca en línea es primordial ya que diversas amenazas podrían comprometer tus cuentas bancarias. Las amenazas comunes en línea incluyen:
- Estafas de Phishing: Los ladrones de identidad envían comunicaciones fraudulentas, a menudo por correo electrónico, para acceder a tu información de banca en línea.
- Malware: Software malicioso diseñado para infiltrarse en tu dispositivo y robar datos relacionados con tus cuentas financieras.
- Robo de Identidad: Los delincuentes pueden usar información personal para abrir nuevas cuentas o ingresar a las existentes.
- Brecha de Datos: Un riesgo significativo donde la información sensible se accede sin autorización, afectando potencialmente numerosas cuentas.
Comprender estos riesgos es crucial para mantener la seguridad en la banca en línea. Los bancos y las cooperativas de crédito a menudo actualizan sus características de seguridad para protegerse contra tales amenazas, lo que hace importante que los usuarios sigan las medidas de seguridad recomendadas. Mantener la banca en línea segura es un esfuerzo colectivo que involucra tecnología bancaria segura, monitoreo vigilante de fraudes y usuarios informados que son conscientes de los riesgos como las estafas de phishing y los ataques de hackers.
Recupera el Control y Tu Paz Mental con las Medidas de Seguridad de Comun
- Inicia Sesión de Forma Fácil y Segura: Usa Face ID o Touch ID para acceder rápidamente a tu cuenta en Comun.
- Recibe Notificaciones al Instante: Mantente al tanto de tus compras con alertas inmediatas de Comun.
- Gestiona Tu Tarjeta con Facilidad: Congela y descongela tu tarjeta de Comun cuando lo necesites.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Aprende mas sopre nuestros servicios
Tu Dinero Está en Buenas Manos con Comun
- Asegurado por la FDIC: Los fondos en tu cuenta de Comun están asegurados hasta $250,000 por Community Federal Savings Bank Bank, miembro FDIC, o Community Federal Savings Bank, miembro FDIC.
- Protecciones de VISA: Tu tarjeta de Comun está protegida con la garantía de VISA contra cargos no autorizados.
Monitoreo y Protección de Tus Cuentas
El monitoreo regular de los saldos y transacciones de tu cuenta es vital. Configura alertas bancarias a través de tu institución financiera para notificarte sobre cualquier transacción no autorizada. Al realizar operaciones bancarias en línea, especialmente en redes Wi-Fi públicas, es recomendable usar una Red Privada Virtual (VPN) para asegurar la conexión y proteger tus datos de ser interceptados. Además, asegúrate de que todos los dispositivos utilizados para la banca en línea tengan software seguro y se actualicen regularmente.
La mayoría de los bancos, incluidas las cooperativas de crédito y los bancos tradicionales, emplean medidas de seguridad bancarias robustas para proteger las operaciones de banca en línea y móvil. Sin embargo, la responsabilidad también recae en el cliente para usar aplicaciones de banca móvil confiables, disponibles en fuentes como Google Play o la App Store, enfatizando la importancia de la seguridad en la selección de aplicaciones, y contactar al banco inmediatamente si se detecta alguna actividad sospechosa. La Corporación Federal de Seguros de Depósitos (FDIC) juega un papel crucial en la mejora de la seguridad y protección de la banca en línea al asegurar el dinero en los bancos en línea y proteger la seguridad de los datos de los clientes, salvaguardando así los fondos y la privacidad de los clientes.
La Importancia de Contraseñas Fuertes
La seguridad en la banca en línea comienza con contraseñas fuertes y únicas. Crear contraseñas fuertes implica usar una combinación de al menos 12 caracteres, incluidos letras mayúsculas, letras minúsculas, números y símbolos. Evita usar la misma contraseña en múltiples cuentas en línea y actualiza tus contraseñas regularmente para proteger la información de tu cuenta bancaria. Un administrador de contraseñas puede ayudar a generar y almacenar estas contraseñas de manera segura. Es crucial aplicar esta práctica a todas las cuentas, especialmente tu cuenta de ahorros, para protegerla del acceso no autorizado y las posibles amenazas de los hackers.
El Papel del Cifrado en la Banca en Línea Más Segura
l cifrado sirve como una capa crítica de seguridad para proteger tu información de cuenta mientras realizas operaciones bancarias en línea. Cuando accedes a tu cuenta bancaria a través del sitio web de un banco o una aplicación de banca móvil, tu información personal y financiera está cifrada. Este cifrado dificulta que los hackers intercepten y descifren los datos durante la transmisión entre tu dispositivo y los servidores de tu banco, manteniendo así la seguridad en la banca en línea.
Tecnologías como SSL (Secure Socket Layer) y HTTPS (Hyper Text Transfer Protocol Secure) son fundamentales para garantizar una conexión segura al realizar operaciones bancarias en línea. Estas medidas de seguridad son empleadas por la mayoría de los bancos y cooperativas de crédito para proteger las transacciones financieras. Para verificar una conexión segura, los usuarios pueden buscar el símbolo del candado en la barra de direcciones de su navegador en los sitios web bancarios, confirmando la presencia de HTTPS, lo que indica que la comunicación web está protegida por cifrado..
Educarte Sobre las Últimas Tendencias de Seguridad
Mantenerse informado sobre las últimas características y tendencias de seguridad es crucial para cualquiera que use plataformas de banca en línea y móvil. Los bancos tradicionales, los bancos en línea y las cooperativas de crédito actualizan continuamente sus protocolos de seguridad para contrarrestar las amenazas emergentes y garantizar una banca en línea segura. Al leer regularmente las actualizaciones de tu institución financiera y aprovechar recursos como las alertas bancarias y el asesoramiento de los representantes bancarios, puedes mejorar tu capacidad para proteger tus cuentas bancarias de transacciones no autorizadas y el robo de identidad.
Además, usar una Red Privada Virtual (VPN) puede agregar una capa adicional de seguridad al acceder a tu información financiera en redes Wi-Fi públicas. Una VPN crea una conexión segura y privada sobre una red menos segura, como Wi-Fi público, asegurando que tus actividades de banca en línea estén protegidas de ojos curiosos.
Inscribirse en la autenticación de dos factores (2FA) o autenticación multifactor (MFA) es otra medida de seguridad fuerte recomendada por la mayoría de los bancos. Este enfoque requiere más de una forma de verificación para acceder a tu cuenta bancaria en línea, reduciendo significativamente el riesgo de acceso no autorizado.
Al comprender la importancia de estas prácticas de seguridad y adoptar medidas como el uso de contraseñas fuertes y únicas, actualizarlas regularmente a través de un administrador de contraseñas y monitorear los saldos de tus cuentas, puedes salvaguardar tu vida financiera y disfrutar de los beneficios de la banca digital con confianza. Ya sea que necesites transferir dinero, pagar facturas o simplemente verificar tus cuentas de ahorros o del mercado monetario, ser proactivo sobre la seguridad en línea puede protegerte de posibles amenazas cibernéticas y mejorar tu experiencia general de banca en línea.
Protege Tu Cuenta
En conclusión, la creciente popularidad de la banca en línea y móvil requiere prácticas de seguridad robustas para proteger la información personal y financiera sensible. Al comprender las diversas amenazas como el phishing, el malware y las brechas de datos, y emplear medidas de seguridad sólidas como contraseñas fuertes y únicas, el cifrado y la autenticación multifactor, las personas pueden mejorar significativamente su seguridad en la banca en línea.
También es crucial que los usuarios se mantengan informados sobre las últimas tendencias y actualizaciones de seguridad proporcionadas por sus instituciones financieras. Tomar medidas proactivas, como usar VPN en redes públicas y monitorear regularmente las actividades de la cuenta, ayuda a asegurar una experiencia de banca digital segura y eficiente. Al adoptar estas prácticas, los usuarios pueden proteger sus transacciones financieras y detalles personales, manteniendo la tranquilidad mientras disfrutan de la conveniencia de la tecnología bancaria moderna.
¿Cuáles son las buenas prácticas de seguridad en la banca en línea?
Usar contraseñas únicas y difíciles de adivinar, evitar acceder a tu cuenta desde redes wifi públicas, y revisar tus movimientos regularmente.
¿Qué funciones de seguridad ofrece Común?
Bloqueo instantáneo de tarjeta desde la app, inicio de sesión con PIN o Face ID, y soporte 24/7 por chat, correo, teléfono o WhatsApp.
¿Cómo reconozco un intento de fraude o phishing?
Desconfía de mensajes urgentes pidiendo que confirmes datos o hagas clic en enlaces. Común nunca te pedirá tu contraseña o códigos de acceso por mensaje o llamada.
Preguntas frecuentes
¿Qué es la verificación en dos pasos y por qué es importante?
Es una capa extra de seguridad que pide un segundo código además de tu contraseña, dificultando que alguien más entre a tu cuenta aunque tenga tu clave.
¿Es seguro usar wifi público para revisar mi cuenta bancaria?
No es recomendable — usa datos móviles o una red segura cuando accedas a información financiera.
¿Cómo bloqueo mi tarjeta de Común si sospecho algo raro?
Directamente desde la app, al instante, sin necesidad de llamar a soporte.
¿Común me pedirá mi contraseña por teléfono o mensaje?
No, nunca. Si alguien te la pide diciendo ser de Común, es un intento de fraude.
¿Con qué frecuencia debo revisar mis movimientos bancarios?
Idealmente cada pocos días, para detectar cualquier actividad que no reconozcas lo antes posible.
¿Qué hago si recibo un mensaje sospechoso pidiendo mis datos?
No respondas ni hagas clic en enlaces — contacta a soporte de Común directamente por los canales oficiales de la app.

Cuenta corriente
Cómo hacer una transferencia bancaria por medio de la banca en línea
8 min de lectura
Una de las grandes ventajas que existe al poseer una cuenta online es poder realizar transferencias bancarias de manera más rápida, sencilla y segura. Una transferencia bancaria en línea es el envío de dinero de una cuenta a otra a través de internet. Puedes hacerlo por ACH (1-3 días, gratis), Zelle (instantáneo, gratis) o wire transfer (mismo día, $15-$45). Solo necesitas el número de cuenta del destinatario o su teléfono/email si usas Zelle.
¿Qué es una transferencia bancaria en línea?
Una transferencia bancaria en línea es la instrucción que le das a tu banco para mover dinero de tu cuenta a la cuenta de otra persona o entidad, utilizando canales digitales (app móvil o sitio web). Existen varios tipos de transferencia, cada uno con diferentes características de velocidad, costo y límites.
¿Qué tipos de transferencias bancarias existen?
Transferencia ACH
Es el método estándar en EE.UU. para transferir dinero entre bancos a través de la red de pagos ACH (Automated Clearing House). Es gratuita en la mayoría de los bancos y los fondos llegan en 1-3 días hábiles. Ideal para pagos regulares no urgentes.
Zelle
Servicio de pagos instantáneos entre usuarios de bancos participantes en EE.UU. Las transferencias son gratuitas e instantáneas (minutos). Solo necesitas el número de teléfono o email del destinatario.
Wire Transfer (transferencia electrónica)
Transferencia directa entre bancos a nivel nacional o internacional. Es el método más rápido para montos grandes (puede ser el mismo día si se inicia antes del horario de corte). Costo típico: $15-$45 en bancos tradicionales. Requiere número de cuenta y routing number del destinatario.
¿Cómo hacer una transferencia bancaria en línea paso a paso?
- Ingresa a la app o sitio web de tu banco
- Ve a la sección de "Transferencias" o "Pagos"
- Selecciona el tipo de transferencia (ACH, Zelle, wire)
- Ingresa los datos del destinatario: nombre, número de cuenta y routing number (para ACH/wire) o teléfono/email (para Zelle)
- Ingresa el monto y la fecha (inmediata o programada)
- Revisa todos los datos y confirma
- Guarda el comprobante de la transacción
¿Cuánto dinero puedo transferir?
Los límites varían por banco y tipo de cuenta. En transferencias ACH, la mayoría de los bancos permiten entre $1,000 y $10,000 diarios para nuevos usuarios. Con Zelle, el límite lo fija tu banco (Bank of America: $3,500/día; Wells Fargo: $2,500/día). Los wire transfers típicamente tienen límites mayores (hasta $100,000 o más). Para transferencias internacionales los límites los establece cada servicio.
Preguntas frecuentes sobre transferencias bancarias en línea
¿Cuánto tarda una transferencia bancaria en línea?
Depende del método. Zelle: minutos. ACH estándar: 1-3 días hábiles. ACH mismo día (opción premium): horas. Wire transfer doméstico: mismo día si se inicia antes del horario de corte (generalmente 3-4 PM hora local). Wire transfer internacional: 1-5 días hábiles según el país destino.
¿Cuáles son los datos que necesito para hacer una transferencia?
Para ACH o wire transfer necesitas: nombre completo del destinatario, número de cuenta bancaria y routing number (número de ruta de 9 dígitos). Para Zelle basta con el número de teléfono registrado o el email del destinatario. Para transferencias internacionales adicional al IBAN o SWIFT/BIC del banco receptor y posiblemente CLABE (México) u otros códigos locales.
¿Puedo cancelar una transferencia bancaria después de enviarla?
Depende del tipo y el tiempo transcurrido. ACH: puedes cancelar si el banco aún no la procesa (típicamente dentro de las primeras horas). Zelle: no cancelable si el destinatario ya está registrado. Wire transfer: difícil pero posible si actúas inmediatamente; el banco cobra una tarifa de reversa. Siempre verifica los datos del destinatario antes de confirmar cualquier transferencia.
¿Hay límite de cuántas transferencias puedo hacer al mes?
Los bancos pueden establecer límites de cantidad de transacciones además de los límites de monto. Algunas cuentas de ahorro limitan a 6 transferencias mensuales (regulación Reg D, aunque fue suspendida en 2020). Las cuentas corrientes generalmente no tienen límite de cantidad de transferencias. Revisa los términos específicos de tu cuenta.
¿Las transferencias bancarias online son seguras?
Sí, cuando usas plataformas reguladas. Los bancos usan encriptación SSL, autenticación de dos factores y monitore de fraude. Sin embargo, las transferencias confirmadas son difíciles de revertir, así que verifica siempre los datos del destinatario. Desconfía de cualquier solicitud de transferencia urgente de personas no conocidas.
¿Qué necesito para recibir una transferencia bancaria?
Para recibir una transferencia necesitas una cuenta bancaria con número de ruta y número de cuenta. Común te da ambos desde el momento en que abres tu cuenta, sin SSN. Comparte tu routing number y número de cuenta con quien te vaya a enviar dinero, o tu teléfono si es vía Zelle.
Viviendo en Estados Unidos
Las ciudades más baratas para vivir en Estados Unidos (2026)
8 min de lectura
Las ciudades más baratas para vivir en Estados Unidos (2026)
Vivir en grandes áreas metropolitanas como Nueva York, Los Ángeles o Miami puede ser costoso, especialmente en vivienda, transporte y gastos cotidianos. Para muchas personas, incluyendo inmigrantes recientes, profesionales jóvenes y familias tratando de construir estabilidad financiera, la asequibilidad de un lugar puede ser un factor importante al decidir dónde vivir en EE.UU.
Hay ciudades en todo el país donde el costo de vida general puede ser más bajo y aun así ofrecer acceso a empleos, servicios públicos, universidades y comunidades establecidas. Ciudades como Cleveland, Detroit, Toledo, Wichita y Memphis son reconocidas entre las más asequibles de EE.UU. por sus costos de vivienda relativamente bajos.
Esta guía explora algunas de las ciudades más asequibles de EE.UU., los factores que influyen en la asequibilidad y consideraciones que pueden ayudar al elegir una ciudad que se adapte a tu presupuesto, estilo de vida y metas a largo plazo.
Factores que influyen en el costo de vida en las ciudades de EE.UU.
Vivienda y renta
La vivienda suele ser uno de los gastos más grandes para los hogares en EE.UU. El precio medio nacional de vivienda oscila entre aproximadamente $408,800 y $437,000. En las ciudades más grandes, los alquileres promedio pueden superar los $2,000/mes. En las ciudades más asequibles, los precios medianos de vivienda pueden ser de $75,000–$150,000, y los apartamentos de una habitación suelen rentar por $600–$900/mes.
Servicios y comestibles
Los costos de servicios como electricidad, agua, internet y calefacción pueden variar según la región y el clima. Los precios de los comestibles también difieren entre ciudades.
Transporte y movilidad
En algunas ciudades más grandes, el transporte público puede reducir la necesidad de un coche. En ciudades más pequeñas o dispersas, tener vehículo propio puede ser más necesario, lo que añade costos como gasolina, seguro, estacionamiento y mantenimiento.
Oportunidades de empleo y salarios
Un costo de vida más bajo no siempre se traduce en mayor asequibilidad si los salarios locales son significativamente menores. Según la Oficina del Censo de EE.UU., el ingreso medio familiar nacional fue aproximadamente $83,730 en 2024.
Las 10 ciudades más asequibles para vivir en Estados Unidos
1. Cleveland, OH
Cleveland se ubica consistentemente entre las ciudades grandes más asequibles de EE.UU. Su costo de vida general es aproximadamente 7–17% menor que el promedio nacional, con costos de vivienda particularmente bajos. Los precios medianos de vivienda rondan los $105,000–$150,000. La economía de la ciudad está anclada en atención médica y manufactura avanzada, con Cleveland Clinic y University Hospitals como dos de los empleadores más grandes de la región. Cleveland también alberga aproximadamente 49,500 residentes hispanos, la segunda comunidad latina más grande de cualquier ciudad en Ohio.
2. Detroit, MI
Detroit destaca por sus precios de compra de vivienda excepcionalmente bajos. Houzeo reporta un precio mediano de venta de $82,000, mientras que Redfin registra una mediana más alta de $104,000 a marzo de 2026. Inversiones significativas en revitalización del centro, empleos en la industria automotriz y una escena de startups en crecimiento han mejorado su perspectiva económica.
3. Toledo, OH
Toledo es una de las ciudades de menor costo en el Medio Oeste. Redfin sitúa el precio mediano de venta en $111,000 a febrero de 2026, con una mediana 68% menor que el promedio nacional. La manufactura, la salud y la logística siguen siendo partes importantes de la economía local, y la ciudad tiene una comunidad latina establecida con acceso a servicios en español.
4. Wichita, KS
El costo de vida en Wichita es 12% menor que el promedio nacional, con vivienda 35% más barata que el promedio de EE.UU. El ingreso medio familiar es $63,072. Redfin reporta un precio mediano de venta de $235,000 en marzo de 2026. Las industrias aeroespacial y manufacturera son los principales empleadores.
5. Memphis, TN
El costo de vida general de Memphis es 11% menor que el promedio nacional. Redfin reporta un precio mediano de venta de $170,000 en febrero de 2026 (51% menor que el promedio nacional). Los alquileres promedio para una habitación suelen rondar los $800–$950. Memphis es un hub de logística y distribución, con FedEx con sede allí.
6. Tulsa, OK
Tulsa es vista como una de las ciudades más asequibles del centro-sur de EE.UU., con costos de vivienda por debajo de muchas metrópolis más grandes. La ciudad ganó atención nacional a través del programa Tulsa Remote. Energía, salud y finanzas siguen siendo industrias importantes en la economía local.
7. Knoxville, TN
El costo de vida en Knoxville es 14% menor que el promedio nacional. La ciudad combina costos más bajos con acceso a universidades, sistemas de salud y recreación al aire libre en la región de los Apalaches. Redfin reporta un precio mediano de venta de $307,000 en marzo de 2026.
8. Birmingham, AL
Birmingham es frecuentemente reconocida como una de las ciudades más asequibles del sureste. La atención médica es una de las industrias más grandes de la ciudad, especialmente por la Universidad de Alabama en Birmingham y su red médica. Los precios de vivienda y renta pueden ser menores que en muchas áreas metropolitanas del sur.
9. Indianapolis, IN
Indianapolis a menudo se categoriza como una ciudad de tamaño medio de bajo costo, con niveles de asequibilidad por debajo de muchos promedios urbanos nacionales. La ciudad ha seguido expandiéndose en logística, salud y tecnología. Indianapolis también tiene una comunidad latina en crecimiento y múltiples organizaciones de apoyo a inmigrantes.
10. Brownsville, TX
Brownsville es destacada por su asequibilidad y fuerte conexión con la cultura latinoamericana. Ubicada en la frontera EE.UU.-México, la ciudad tiene una de las poblaciones de habla hispana más grandes del país (94% hispana), lo que puede hacer la vida cotidiana más accesible para inmigrantes recientes y familias bilingües.
Tabla comparativa: Costo de vida por ciudad (2026)
| Estado | FMR / Renta prom. 1 hab. | vs. FMR nacional 1 hab. (~$1,393) | Índice costo de vida |
|---|---|---|---|
| West Virginia | $801 (FMR) | ~42% menos | 83.2–86.6 |
| Arkansas | $811 (FMR) | ~42% menos | 87.6 |
| Mississippi | $910 (FMR) | ~35% menos | 83.3 |
| Oklahoma | ~$850–$875 (mercado) | ~37–39% menos | 85.5–88.8 |
| Kansas | $885 (FMR) | ~36% menos | 89.0 |
| Iowa | $839 (FMR) | ~40% menos | 90.4 |
| Wyoming | $836 (FMR) | ~40% menos | 92.3 |
| Alabama | $905 (FMR) | ~35% menos | 89.3 |
| Indiana | ~$900–$950 (mercado) | ~32–35% menos | 90.1 |
| Ohio | ~$950–$1,000 (mercado) | ~28–32% menos | 91.2 |
FMR 1 hab. = Renta de Mercado Justo HUD año fiscal 2025. FMR nacional 1 hab. base: $1,393. Promedios de mercado de PropertyCEO. Índice de costo de vida de costoflivingbystate.com (C2ER Q1 2026). Todas las cifras son estimaciones y pueden variar por ciudad, tipo de unidad y fuente.
¿Cómo elegir la ciudad ideal?
Una ciudad asequible puede parecer atractiva en papel, pero la mejor opción aún puede variar dependiendo de tu situación personal, oportunidades de trabajo y metas a largo plazo.
Presupuesto familiar:
Para la mayoría de los hogares, la vivienda es el gasto mensual más grande. Los costos a nivel de vecindario pueden variar significativamente dentro de la misma ciudad.
Comunidad y redes de apoyo:
Para muchos inmigrantes, tener acceso a una red comunitaria sólida puede facilitar la transición. Las ciudades con comunidades latinas establecidas pueden ofrecer más servicios en español, organizaciones culturales, iglesias, restaurantes y negocios locales.
Disponibilidad de empleo:
Un costo de vida más bajo puede no siempre traducirse en mayor estabilidad financiera si los salarios y las oportunidades de empleo locales son limitados. Para personas que trabajan de forma remota, elegir una ciudad de menor costo puede proporcionar más flexibilidad.
Acceso a servicios y educación:
Antes de mudarte, puede ser útil considerar tiempos de traslado, costos de combustible, acceso al transporte público y proximidad a escuelas, tiendas de comestibles y servicios de salud.
Administra tus finanzas en EE.UU. con Común
Elegir una ciudad asequible es solo una parte de construir una vida estable en EE.UU. Común ofrece una cuenta de débito que puede abrirse con más de 100 IDs latinoamericanas válidas. La app y los servicios están disponibles en español y puedes enviar dinero cómodamente desde tu teléfono a más de 10 países en Latinoamérica. Visita comun.app para conocer más.
Preguntas frecuentes
¿Cuál es la ciudad más barata para vivir en EE.UU.?
Con base en datos de costo de vida de 2026, Cleveland, OH y Detroit, MI están entre las ciudades grandes más baratas de EE.UU., con índices de costo de vida muy por debajo del promedio nacional.
¿Dónde se puede encontrar la vivienda más asequible en EE.UU.?
Los mercados de vivienda más asequibles en 2026 tienden a estar en el Medio Oeste y el Sur, especialmente en Ohio, Michigan, Tennessee, Alabama y Oklahoma.
¿Qué ciudades ofrecen un equilibrio entre empleo y asequibilidad?
Indianapolis, IN y Knoxville, TN son frecuentemente citadas por combinar asequibilidad con mercados laborales sólidos.
¿Cómo calculo el costo de vida antes de mudarme a una nueva ciudad?
Comienza con los tres gastos más grandes: vivienda, transporte y comida. Usa herramientas como el Índice C2ER o Numbeo para comparar ciudades. También considera los impuestos estatales sobre la renta.
¿Qué ciudades tienen las comunidades latinas más grandes y costo de vida asequible?
Brownsville, TX tiene una población 94% hispana y un costo de vida aproximadamente 12–16% por debajo del promedio nacional. Toledo, OH, Cleveland e Indianapolis también tienen comunidades latinas establecidas y servicios en español.

Educación Financiera
Límites de Transacciones y Transacciones Rechazadas: Entendiendo por Qué Tus Transacciones Pueden Ser Rechazadas
8 min de lectura
Una transacción rechazada ocurre cuando tu banco no autoriza el pago por razones como saldo insuficiente, exceder el límite diario, actividad sospechosa de fraude, o error en los datos ingresados. Entender por qué sucede y cómo resolverlo te evita retrasos y cargos innecesarios.
¿Qué son los límites de transacciones?
Los límites de transacciones son restricciones establecidas por los bancos e instituciones financieras sobre la cantidad de dinero que puedes enviar o retirar en un período determinado (diario, semanal o mensual). Estos límites existen para proteger a los clientes del fraude, cumplir regulaciones financieras (como las de AML/KYC), y gestionar el riesgo operativo de la institución.
Los límites varían significativamente según el banco, el tipo de cuenta, el historial del cliente y el canal de transacción. No son algo fijo para todos.
Razones comunes por las que una transacción puede ser rechazada
Existen múltiples razones por las que una transacción puede ser rechazada:
- Saldo insuficiente: La causa más común. El monto disponible en tu cuenta es menor al total de la transacción más cualquier comisión aplicable.
- Límite diario o mensual alcanzado: Excediste el tope de compras, retiros o transferencias que tu banco permite en ese período.
- Detección de fraude: El sistema antifraude del banco marcó la transacción como sospechosa por patrones inusuales (compra en lugar geográfico diferente, monto atípico, múltiples intentos rápidos).
- Datos incorrectos: Número de tarjeta, fecha de vencimiento, CVV o dirección de facturación ingresados incorrectamente.
- Cuenta bloqueada o restringida: Tu cuenta fue bloqueada temporalmente por actividad sospechosa o incumplimiento de la política del banco.
- Comercio no autorizado: Algunos bancos bloquean ciertas categorías de comerciantes (juegos de azar, cripto, compras internacionales) por defecto.
¿Cuáles son los límites de transacciones más comunes en EE.UU.?
Los límites varían por institución. Los retiros en cajero ATM suelen tener un límite de $300 a $1,000 por día. Las compras con débito van de $1,500 a $5,000 diarios. Las transferencias ACH entre bancos suelen estar entre $1,000 y $10,000 diarios para usuarios nuevos. Zelle tiene límites que fija cada banco participante (Bank of America: $3,500/día; Wells Fargo: $2,500/día para nuevos usuarios). En Común los límites están disponibles en la app y pueden ajustarse contactando al soporte.
¿Cómo resolver una transacción rechazada?
Primero, identifica la causa revisando la notificación de tu banco. Si es saldo insuficiente, deposita fondos o reduce el monto. Si alcanzaste el límite, espera el siguiente período o contacta al banco para solicitar un aumento temporal. Si es por fraude, llama al número en tu tarjeta para verificar tu identidad y desbloquear. Si fue un error de datos, corrígelos y reintenta. Si el comercio está bloqueado, confirma con tu banco si esa categoría está permitida en tu cuenta.
Preguntas frecuentes sobre límites de transacciones y rechazos
¿Por qué mi tarjeta fue rechazada si tengo saldo suficiente?
Puede ser por varias razones aunque tengas saldo: excediste el límite diario de compras (distinto al saldo disponible), el sistema antifraude detectó algo inusual, el comercio está en una categoría bloqueada por tu banco, o ingresaste mal el CVV o código postal. Contacta a tu banco para identificar el motivo exacto.
¿Puedo aumentar mis límites de transacciones?
Sí, en la mayoría de los bancos puedes solicitar un aumento llamando al servicio al cliente o a través de la app. Algunos bancos lo aprueban automáticamente para incrementos moderados y temporales. El historial de cuenta positivo (sin sobregiros, cuenta activa) aumenta las posibilidades de aprobación.
¿Por cuánto tiempo puede quedar bloqueada mi cuenta?
Un bloqueo por sospecha de fraude suele resolverse en 24-72 horas una vez que verificas tu identidad con el banco. Si el bloqueo es por incumplimiento de términos, puede ser permanente. Los bloqueos temporales por límite diario se resetean al inicio del siguiente período (generalmente medianoche o 12 AM hora local).
¿Me cobran por una transacción rechazada?
Depende del banco y del tipo de transacción. Las compras rechazadas generalmente no generan cargo. Sin embargo, si una transacción es rechazada por saldo insuficiente y tu banco tiene cargo por NSF (Non-Sufficient Funds), sí te pueden cobrar entre $15 y $35. Revisa los términos de tu cuenta específica.
¿Qué es el código de rechazo y cómo lo interpreto?
Los códigos de rechazo son mensajes numéricos o alfanuméricos que el banco emisor envía al comercio indicando el motivo. Los más comunes: "insufficient funds" (saldo insuficiente), "do not honor" (banco rechaza sin especificar motivo — llama al banco), "invalid card number" (número incorrecto), "expired card" (tarjeta vencida). El comercio te dirá el código; tu banco puede darte más detalles.
¿Por qué mis pagos internacionales son rechazados?
Los pagos internacionales son rechazados frecuentemente porque: tu banco no activa compras internacionales por defecto, el país del comercio está en la lista de restricciones del banco, o el monto supera el límite internacional configurado. Activa las compras internacionales en la app de tu banco antes de viajar o comprar en sitios extranjeros.
Viviendo en Estados Unidos
Cómo construir una base financiera sólida en los EE.UU.
8 min de lectura
Construir una base financiera sólida en EE.UU. empieza con tres pilares: un presupuesto realista, manejo responsable de deudas, y ahorro constante para emergencias y metas a largo plazo. Una cuenta sin cuota mensual, como la de Común, facilita mantener el control sin perder dinero en comisiones.
Comienza tu viaje financiero: Ahorros
Crear una cuenta de ahorros y establecer un fondo de emergencia son pasos cruciales en la construcción de una base financiera sólida. Un fondo de emergencia asegura que tengas una red de seguridad para gastos inesperados, evitando un revés financiero. Estos pasos son esenciales para manejar tu vida financiera de manera efectiva.
Comienza con ahorros
Abrir una cuenta de ahorros es sencillo y te proporciona un lugar seguro para guardar tu dinero. Muchos bancos ofrecen cuentas de ahorros con tasas de interés competitivas que ayudan a que tu dinero crezca con el tiempo. Al construir una base financiera sólida, los inmigrantes en los EE.UU. deben considerar los siguientes tres tipos de cuentas de ahorro. Cada tipo ofrece características y beneficios únicos que pueden ayudar en diferentes aspectos de la planificación financiera:
Cuentas de Ahorro Tradicionales
Las cuentas de ahorro tradicionales son ofrecidas por la mayoría de los bancos y cooperativas de crédito y son un buen punto de partida para quienes buscan ahorrar dinero de manera segura.
Características Clave:
- Accesibilidad: Fácilmente accesible a través de cajeros automáticos, banca en línea y sucursales bancarias.
- Tasas de Interés: Ofrecen tasas de interés más bajas en comparación con otros tipos de cuentas de ahorro, pero los fondos están seguros y asegurados por la FDIC hasta $250,000 por depositante.
- Requisitos de Saldo Mínimo: A menudo tienen bajos o nulos requisitos de saldo mínimo.
Beneficios:
- Ideal para fondos de emergencia y ahorros a corto plazo.
- Los fondos son líquidos y pueden accederse fácilmente sin penalizaciones.
- Proporciona un lugar seguro para guardar dinero mientras ganas una pequeña cantidad de interés.
Cuentas de Ahorro de Alto Rendimiento
Las cuentas de ahorro de alto rendimiento ofrecen tasas de interés más altas en comparación con las cuentas de ahorro tradicionales, mejorando el tiempo que toma hacer crecer tu dinero. Generalmente están disponibles a través de bancos en línea, los cuales pueden ofrecer mejores tasas debido a sus menores costos operativos.
Características Clave:
- Tasas de Interés Altas: Ofrecen tasas de interés significativamente más altas, lo que significa más ganancias en tus depósitos.
- Acceso en Línea: Generalmente se gestionan en línea, proporcionando un acceso y manejo conveniente.
- Requisitos de Saldo Mínimo: Pueden tener requisitos de saldo mínimo más altos para ganar las mejores tasas.
Beneficios:
- Mejor para metas de ahorro a mediano plazo debido a las mayores ganancias por intereses.
- Adecuado para construir un fondo de emergencia que pueda crecer con el tiempo.
- A menudo vienen con menos tarifas en comparación con los bancos tradicionales.
Certificados de Depósito (CDs)
Los Certificados de Depósito (CDs) son cuentas de depósito a plazo que ofrecen tasas de interés más altas a cambio de dejar tu dinero por un período de tiempo fijo. Esta es una gran opción para alguien que no necesita acceder a su dinero durante un período más largo.
Características Clave:
- Términos Fijos: El dinero debe permanecer en la cuenta por un término específico, que varía desde unos meses hasta varios años.
- Tasas de Interés Altas: Los CDs ofrecen tasas de interés más altas que una cuenta de ahorro tradicional o de alto rendimiento, particularmente con términos más largos.
- Penalizaciones por Retiro Anticipado: Retirar dinero antes de que termine el plazo puede resultar en penalizaciones significativas.
Beneficios:
- Funciona mejor para una meta de ahorro a largo plazo que no requiere acceso inmediato a los fondos.
- Proporciona un retorno de inversión predecible con tasas de interés garantizadas.
- Fomenta el ahorro disciplinado debido a las penalizaciones por retiro anticipado.
Construyendo un Fondo de Emergencia
Calcular un fondo de emergencia basado en tu ingreso involucra algunos pasos clave para asegurar que tengas un colchón financiero que pueda cubrir gastos inesperados. Aquí te explicamos cómo determinar una buena cantidad para tu fondo de emergencia:
- Determina tus Gastos Mensuales
Comienza calculando tus gastos mensuales esenciales. Estos típicamente incluyen pagos de alquiler o hipoteca, servicios (electricidad, agua, gas, internet), alimentos y suministros para el hogar, transporte (pagos del auto, seguros, gasolina, transporte público), pagos mínimos de deudas (tarjetas de crédito, préstamos), costos de salud (medicamentos, visitas al médico) y otros gastos necesarios (cuidado infantil, cuidado personal básico). - Calcula tus Gastos Mensuales Totales
Suma tus gastos mensuales esenciales para encontrar tus gastos y el costo total mensual de vida. Por ejemplo, si tus gastos mensuales son de $2,500, este es tu punto de referencia para calcular tu fondo de emergencia. - Decide el Número de Meses a Cubrir
Los asesores financieros generalmente recomiendan ahorrar lo suficiente para cubrir entre 3 y 6 meses de gastos de vida moderados. La cantidad exacta depende de tu situación personal, estabilidad laboral y nivel de comodidad. Para aquellos con ingresos más estables y menor riesgo de pérdida de empleo, tres meses pueden ser suficientes. Aquellos con ingresos menos estables o mayor riesgo pueden apuntar a seis meses o más. - Calcula tu Fondo de Emergencia
Puedes multiplicar tus gastos mensuales totales por el número de meses que deseas cubrir. Usando el ejemplo anterior:
- Tres meses: $2,500 x 3 = $7,500
- Seis meses: $2,500 x 6 = $15,000
- Ajusta según Factores Personales
Considera cualquier factor adicional que pueda afectar tus necesidades:
- Dependientes: Si tienes hijos u otros dependientes, quizás quieras ahorrar más.
- Condiciones de Salud: Si tienes gastos médicos continuos, inclúyelos.
- Industria Laboral: Si trabajas en una industria propensa a despidos, considera un fondo más grande.
Construir un fondo de emergencia es un paso esencial hacia la seguridad financiera. Al calcular cuidadosamente tus gastos mensuales, determinar la cantidad de meses que necesitas cubrir y ajustar según factores personales, puedes crear un colchón financiero que te proteja contra gastos inesperados. Ya sea que apuntes a tres o seis meses de cobertura, tener un fondo de emergencia te brindará tranquilidad y estabilidad, asegurando que estés preparado para los desafíos financieros que puedan surgir.
Domina tu flujo de efectivo y presupuesto
El manejo efectivo del flujo de efectivo y el presupuesto son fundamentales para mantener las finanzas personales y la estabilidad financiera. Al rastrear tus ingresos y gastos, puedes tomar decisiones financieras informadas y evitar gastar de más.
- Rastrea tus ingresos y gastos: Crea un registro detallado de tus ingresos mensuales y clasifica tus gastos. Esto te ayudará a entender a dónde va tu dinero e identificar áreas donde puedes reducir costos.
- Establece un presupuesto realista: Desarrolla un presupuesto mensual que priorice los gastos esenciales, ahorros e inversiones. Seguir un presupuesto asegura que vivas dentro de tus posibilidades y apartes dinero para necesidades futuras.
- Aborda las deudas y construye tu crédito: La gestión de deudas es un componente crítico de la salud financiera. Enfócate en eliminar las deudas de alto interés, como las de tarjetas de crédito, y trabaja para construir un buen historial crediticio.
- Deuda de alto interés: Prioriza el pago de cualquier deuda de alto interés que tengas. Esto te mantendrá más líquido con una mejor oportunidad para ahorrar e invertir en un período más corto de tiempo.
- Construye y mantén un buen crédito: Un buen puntaje de crédito abre puertas a mejores oportunidades financieras. Si pagas tus facturas a tiempo y mantienes bajos los saldos de tus tarjetas de crédito, puedes evitar contraer deudas innecesarias y tener un historial financiero exitoso.
Dominar tu flujo de efectivo y presupuesto es crucial para la estabilidad financiera. Al rastrear diligentemente tus ingresos y gastos, puedes tomar decisiones informadas y evitar gastar de más. Establecer un presupuesto realista te ayuda a priorizar los gastos esenciales, ahorros e inversiones, asegurando que vivas dentro de tus posibilidades. La gestión efectiva de deudas y la construcción de un buen crédito también son componentes clave, ya que reducen las cargas financieras y abren mejores oportunidades. Juntas, estas prácticas sientan las bases para un futuro financiero seguro y próspero.
Invierte en tu futuro: Ahorros para jubilación y educación
Invertir en tu futuro es vital para la seguridad financiera a largo plazo. Comienza a ahorrar para la jubilación y considera los planes de ahorro para la educación si tienes hijos.
- Planificación para la jubilación: Contribuye dinero a cuentas de jubilación como un 401(k) o una IRA. Estas cuentas ofrecen ventajas fiscales y ayudan a garantizar que tengas suficiente dinero para vivir cómodamente en tus años posteriores.
- Ahorra para la educación: Los gastos educativos pueden ser significativos. Comienza un plan de ahorro universitario, como un plan 529, para ahorrar para los gastos educativos de tus hijos. Estos planes ofrecen beneficios fiscales y pueden aliviar la carga financiera de la educación superior.
- Explora fondos mutuos: Los fondos mutuos son una excelente manera de diversificar tus inversiones y hacer crecer tu riqueza con el tiempo. Ofrecen gestión profesional y una gama de opciones de inversión para adaptarse a diferentes niveles de riesgo.
Busca orientación profesional: Asesores financieros y profesionales de impuestos
Navegar por las complejidades de las finanzas personales puede ser desalentador. Si buscas consejo de un asesor financiero o un profesional de impuestos, pueden ayudarte a tomar decisiones mejor informadas y optimizar tu salud financiera.
- Consulta a asesores financieros: Un asesor financiero puede ayudarte a crear un plan financiero personalizado, establecer metas financieras realistas y brindarte asesoramiento sobre inversiones y ahorros.
- Trabaja con profesionales de impuestos: Los profesionales de impuestos pueden ayudarte a comprender tu responsabilidad fiscal, maximizar tus deducciones y asegurarte de cumplir con las leyes fiscales. Esto puede ahorrarte dinero y prevenir problemas legales.
Invertir en tu futuro es esencial para lograr la seguridad financiera a largo plazo. Al contribuir a cuentas de jubilación y establecer planes de ahorro para la educación, puedes asegurarte una jubilación cómoda y aliviar la carga financiera de la educación superior de tus hijos. Explorar los fondos mutuos te permite diversificar y hacer crecer tu riqueza. Además, buscar orientación profesional de asesores financieros y profesionales de impuestos puede ayudarte a tomar decisiones informadas y optimizar tu situación financiera, poniéndote en el camino hacia un futuro seguro y próspero.
Construye tu sueño americano: Asegura tu futuro financiero hoy
Construir una base financiera sólida en los EE.UU. es esencial para los inmigrantes que buscan alcanzar estabilidad y prosperidad. Al crear una cuenta de ahorros, establecer un fondo de emergencia, manejar tu flujo de efectivo y presupuestar sabiamente, puedes asegurar tu futuro financiero. Además, invertir en planes de ahorro para la jubilación y la educación, así como buscar orientación profesional de asesores financieros y profesionales de impuestos, fortalecerá aún más tu base financiera. Estos pasos no solo proporcionan seguridad financiera inmediata, sino que también allanan el camino para el éxito financiero a largo plazo. Recuerda, cada pequeño paso que tomes hoy contribuye a un futuro financiero estable y próspero en los EE.UU.
¿Cuáles son los pilares de una base financiera sólida?
Un presupuesto que priorice gastos esenciales, manejo de deudas que evite intereses innecesarios, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debería tener ahorrado para emergencias?
Generalmente se recomienda tener entre 3 y 9 meses de gastos básicos cubiertos, aunque el monto exacto depende de tu situación personal.
¿Cómo elijo una cuenta bancaria que apoye mis metas financieras?
Busca una cuenta sin cuota mensual, sin saldo mínimo, y con herramientas que faciliten el seguimiento de tus gastos — cada comisión evitable es dinero que se queda en tu presupuesto.
Preguntas frecuentes
¿Cuáles son los pilares básicos de la estabilidad financiera?
Un presupuesto realista, manejo responsable de deudas, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debo ahorrar para un fondo de emergencia?
Generalmente entre 3 y 9 meses de gastos básicos, dependiendo de tu situación personal.
¿Por qué es importante evitar comisiones bancarias innecesarias?
Cada comisión que pagas es dinero que no puedes destinar a tus metas financieras — con el tiempo, estas comisiones suman cientos de dólares al año.
¿Común me ayuda a construir una base financiera sólida?
Sí — no cobra cuota mensual ni exige saldo mínimo, y ofrece herramientas como notificaciones en tiempo real para monitorear tus gastos.
¿Es necesario tener un buen historial de crédito en EE.UU.?
Ayuda a acceder a mejores tasas en préstamos y tarjetas, pero no es un requisito para abrir una cuenta bancaria básica.
¿Por dónde empiezo si no tengo ningún ahorro todavía?
Empieza con montos pequeños y constantes — incluso $20-30 por semana se acumulan de forma significativa con el tiempo.
Cuenta corriente
Los Pros y Contras de Usar Cheques en los Bancos De Estados Unidos
8 min de lectura
Cobrar un Cheque en tu Propio Banco
Cuando se trata de cobrar un cheque, los bancos son la opción más directa. En este artículo analizamos en profundidad los pros y contras de los cheques en el sistema bancario de EE.UU. para ayudarte a decidir cuándo usar cheques y cuándo preferir alternativas digitales.
Ventajas de usar cheques en EE.UU.
Registro físico del pago
Los cheques dejan un rastro documental que puede ser valioso para disputas legales, comprobantes de pago de renta, o registros fiscales. Algunos arrendadores y empleadores los prefieren por esta razón.
Pagos diferidos
Puedes emitir un cheque con fecha futura (postdatado) para pagar en una fecha específica, lo que puede ser útil para gestionar el flujo de efectivo.
Aceptados sin cuenta bancaria del receptor
A diferencia de Zelle o ACH, los cheques (especialmente cashier's checks) pueden usarse cuando el receptor no tiene cuenta bancaria o no conoces sus datos bancarios.
Alto nivel de confianza para montos grandes
Para transacciones de varios miles de dólares (compra de auto, depósito de renta grande), un cheque certificado o cashier's check ofrece la garantía bancaria que ninguna app de pago puede igualar.
Desventajas de usar cheques en EE.UU.
Riesgo de cheques rebotados
Los cheques personales pueden rebotar si el emisor no tiene fondos suficientes, generando cargos NSF de $25-35 para ambas partes.
Tiempo de compensación
Los cheques tardan 1-3 días hábiles en compensarse. Zelle es instantáneo y ACH tarda lo mismo pero sin el riesgo de rechazo posterior.
Riesgo de fraude y alteración
Los cheques pueden perderse, robarse o ser alterados fraudulentamente. Los pagos digitales tienen protecciones adicionales contra este tipo de fraude.
Preguntas frecuentes sobre cheques en EE.UU.
¿Todavía se usan los cheques en EE.UU. en 2026?
Sí, aunque su uso ha disminuido significativamente. Los cheques siguen siendo comunes para pagos de renta (muchos arrendadores los exigen), pagos entre particulares por montos grandes, algunos empleadores que no hacen depósito directo, y transacciones donde se prefiere un registro en papel. Sin embargo, métodos como Zelle, ACH y transferencias bancarias han reemplazado a los cheques en la mayoría de contextos diarios.
¿Qué ventajas tienen los cheques sobre los pagos digitales?
Los cheques tienen algunas ventajas específicas: funcionan sin necesitar cuenta bancaria del receptor (cheques al portador o de caja), dejan registro físico del pago, permiten pagos diferidos (cheques postdatados), y algunos arrendadores o negocios los prefieren por tradición o por evitar comisiones de plataformas digitales.
¿Cuáles son los principales riesgos de usar cheques?
Los cheques personales pueden rebotar (bounced check) si el emisor no tiene fondos, lo que genera cargos para ambas partes. También pueden perderse o robarse en tránsito, falsificarse o alterarse, y tomar 1-3 días hábiles en compensarse (clearing). Para el receptor, depositar el cheque y luego descubrir que rebota puede resultar en problemas con el banco y cargos por NSF ($25-35).
¿Cuándo es mejor usar un cheque certificado o cashier's check?
Un cheque certificado o cashier's check está garantizado por el banco — los fondos ya están apartados. Es la opción preferida para pagos grandes como depósitos de renta o compras de auto, donde el receptor necesita la garantía de que el pago es válido. Para transacciones de $1,000 o más donde la confianza es crítica, un cashier's check es más seguro que un cheque personal.
¿Puedo depositar cheques sin ir a una sucursal bancaria?
Sí. El depósito móvil de cheques permite fotografiar el cheque desde la app de tu banco. Firmas el reverso, tomas las fotos y el dinero generalmente se acredita en 1-2 días hábiles. Común permite depósito móvil de cheques completamente gratis. Es conveniente, seguro y evita el riesgo de perder el cheque en camino al banco.
¿Se puede cancelar un cheque después de entregarlo?
Sí, mediante un stop payment order. Contactas a tu banco solicitando cancelar el cheque, proporcionando el número de cheque, el monto exacto y el nombre del beneficiario. El stop payment cuesta entre $20 y $35 y es válido por 6 meses. Debes actuar rápido — si el cheque ya fue cobrado cuando haces la solicitud, el stop payment no funciona.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


