
Cuenta corriente
¿Cómo Identificar Dónde Depositar Efectivo?
Depositar efectivo en una cuenta bancaria es una práctica común debido a los múltiples beneficios y conveniencias que ofrece. Una de las principales razones por las que las personas depositan efectivo es por seguridad. Mantener grandes cantidades de dinero en casa o en tu persona aumenta el riesgo de robo, mientras que depositarlo en un banco asegura que esté almacenado de manera segura. Además, los depósitos en los bancos generalmente están asegurados por la Corporación Federal de Seguros de Depósitos (FDIC) hasta cierto monto, lo que brinda la tranquilidad de que tu dinero está seguro incluso si el banco falla.
8 min read


Depositar efectivo en tu cuenta de Común es sencillo y conveniente. Ya sea que prefieras usar tu tarjeta física en un cajero AllPoint+ o generar un código de barras en la aplicación, aquí tienes una guía paso a paso para ayudarte a comprender ambos métodos.
Usando una Tarjeta Física
Paso 1: Espera Tu Tarjeta Física
Después de abrir tu cuenta bancaria en línea, tu tarjeta de débito física será enviada por correo a tu hogar. Esto generalmente toma de 7 a 10 días hábiles.
Paso 2: Activa Tu Tarjeta
Antes de poder usar tu tarjeta, asegúrate de activarla a través de la aplicación de Común. Es necesario tener la tarjeta activa para cualquier transacción.
Paso 3: Localiza un Cajero Automático AllPoint+
Los cajeros automáticos AllPoint+ son parte de una amplia red de cajeros, perfectos para depósitos en efectivo. Aquí te mostramos cómo encontrar uno:
- Abre la aplicación de Común.
- Navega a la sección "Mover Dinero".
- Usa el mapa para localizar el cajero AllPoint+ más cercano. Estas máquinas suelen encontrarse en ubicaciones comerciales populares.
Paso 4: Deposita Efectivo en un Cajero AllPoint+
Una vez que estés en el cajero automático:
- Inserta tu tarjeta activada.
- Sigue las instrucciones en pantalla para depositar efectivo en tu cuenta corriente. Ten en cuenta que los depósitos solo se pueden realizar en cuentas corrientes, no en cuentas de ahorros.
- Asegúrate de que tu depósito esté dentro de los límites: hasta $250 por depósito y hasta $1,000 por día, incluidos depósitos y retiros.
Consejo: Si no hay cajeros AllPoint+ cerca de ti, no te preocupes. ¡También puedes depositar efectivo usando un código de barras en muchas otras ubicaciones!
Usando el Código de Barras en la Aplicación
Paso 1: Genera un Código de Barras
Aquí te mostramos cómo generar un código de barras en la aplicación de Común:
- Abre la aplicación y ve a la sección "Efectivo".
- Selecciona la opción para generar un código de barras para depósito.
- El código de barras aparecerá en tu pantalla, listo para ser utilizado.
Paso 2: Encuentra Ubicaciones que Acepten el Código de Barras
Para encontrar una ubicación cercana que acepte el código de barras:
- En la sección "Efectivo", busca la lista de ubicaciones participantes.
- También puedes usar la función de mapa para encontrar la tienda más cercana.
Paso 3: Usando el Código de Barras
Lleva tu código de barras a una ubicación participante y muéstralo al cajero. Ellos escanearán el código de barras, permitiéndote depositar tu efectivo.
Detalles Importantes:
- Vencimiento: El código de barras vence después de 15 minutos, pero puedes generar tantos como necesites.
- Límites: Ten en cuenta los límites de depósito que pueden aplicarse al usar el método del código de barras.
Solución de Problemas en Transacciones en Cajeros Automáticos
Problemas para Depositar Dinero
Al solucionar problemas de transacciones en cajeros automáticos, especialmente problemas para depositar dinero, es importante asegurarte de que estás utilizando un cajero AllPoint+, ya que estas máquinas no cobran tarifas por los depósitos. Tu tarjeta física debe estar activada; si no lo está, puedes activarla fácilmente desde la aplicación. Además, asegúrate de ingresar el PIN correcto. Si no recuerdas tu PIN, puedes verlo o cambiarlo en la sección de configuración de la aplicación. Verifica que tu depósito esté dentro de los límites, que son hasta $250 por depósito y hasta $1,000 por día. Por último, siempre selecciona "cuenta corriente", ya que las cuentas de Común son cuentas corrientes, no cuentas de ahorros.
Problemas para Retirar Dinero
Si encuentras problemas al retirar dinero, primero asegúrate de tener un saldo suficiente revisando tu saldo en la aplicación antes de hacer un retiro. Usa un cajero AllPoint+ para evitar tarifas de retiro, ya que otros cajeros pueden cobrar una tarifa. Ingresa el PIN correcto; si no recuerdas tu PIN, puedes verlo o cambiarlo en la sección de configuración de la aplicación. Verifica que tu retiro esté dentro de los límites, que son hasta $250 por retiro y hasta $1,000 por día, incluidos depósitos y retiros. Si sigues teniendo problemas, contáctanos a través del chat en tu aplicación para obtener más ayuda.
Métodos Alternativos de Depósito
Si no encuentras una tienda cercana para depositar efectivo, Común ofrece otras opciones:
- Recibir Dinero: Usa aplicaciones como Zelle, CashApp, Venmo o PayPal.
- Depósito Directo: Configura el depósito directo con tu empleador.
- Transferencias Externas: Envía dinero a tu cuenta de Común desde un banco externo u otras instituciones financieras.
Consejos Adicionales e Información
Prevención de Fraude
Siempre mantén tu número de cuenta y PIN seguros. No compartas esta información con nadie para evitar transacciones no autorizadas.
Conoce Tus Límites
Ten en cuenta los límites de cantidad de depósito. Por ejemplo, solo puedes depositar hasta $250 por depósito y hasta $1,000 por día. Esto te ayuda a gestionar tus fondos y evitar cualquier problema inesperado.
Utiliza las Funciones de Común
La aplicación de Común proporciona un mapa para encontrar los cajeros automáticos y tiendas más cercanas que aceptan códigos de barras para depósitos. Esta función te ayuda a localizar rápidamente puntos de depósito convenientes.
Mantente actualizado con las últimas características y beneficios ofrecidos por Común a través de la aplicación, asegurando que aproveches al máximo tu experiencia bancaria en línea.
Tarifas de Depósito en Efectivo
Depositar efectivo en un cajero AllPoint+ no tiene tarifas, mientras que otros cajeros pueden cobrar una tarifa. Siempre verifica las posibles tarifas antes de hacer un depósito.
Depósitos de Cheques Móviles
Además de los depósitos en efectivo, Común también admite depósitos de cheques móviles, lo que añade más flexibilidad a la forma en que gestionas tu dinero..
Conclusión
En resumen, depositar efectivo en una cuenta bancaria es una decisión práctica impulsada por la seguridad, conveniencia, posibles ganancias, gestión financiera y cumplimiento legal. Al comprender estas razones, las personas pueden tomar decisiones informadas sobre cómo manejar y gestionar su efectivo de manera efectiva, asegurando estabilidad y crecimiento financiero.
Ya sea que uses tu tarjeta física en un cajero AllPoint+ o un código de barras en la aplicación, depositar efectivo en tu cuenta de Común es simple y conveniente. Siempre asegúrate de que tu tarjeta esté activada, revisa las ubicaciones cercanas y ten en cuenta los límites de depósito. Con estos pasos, podrás gestionar tus depósitos en efectivo sin esfuerzo.
No te preocupes, si no hay ubicaciones cerca de ti, ¡también puedes depositar con un código de barras en muchas más ubicaciones! Visita Común para obtener más detalles y comenzar con tus depósitos hoy mismo.
Al comprender el proceso y usar las herramientas proporcionadas por Común, podrás manejar eficazmente tus depósitos en efectivo y asegurar que tus fondos siempre estén accesibles.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
Qué es la FDIC?
8 min de lectura
La Federal Deposit Insurance Corporation (FDIC) es una agencia gubernamental que asegura los depósitos de los consumidores en los bancos asegurados por la FDIC. Esto significa que si su banco quiebra, la FDIC le reembolsará los depósitos perdidos.
La FDIC se creó en 1933 como respuesta a las quiebras bancarias durante la Gran Depresión. Más de 1,300 bancos quebraron entre 1929 y 1933, ocasionando que mucha gente perdiera su dinero. Es una agencia gubernamental autofinanciada, lo que significa que recibe su financiación de los bancos que asegura.
La FDIC asegura los depósitos de los consumidores hasta 250,000 dólares por cuenta. Esto incluye las cuentas de depósito y de ahorro, así como las cuentas del mercado monetario.
Las ventajas del seguro de la FDIC son:
- Sus depósitos están garantizados hasta 250,000 dólares por cuenta
- Puede acceder a su dinero en cualquier momento: 24 horas al día, 7 días a la semana
- Su dinero está seguro incluso si su banco falla
- Su banco no tiene por qué estar situado en su ciudad o estado
- No hay que pagar ninguna cuota para afiliarse a la FDIC o para que su banco esté asegurado por la FDIC
- La FDIC existe desde 1933 y nunca ha dejado de reembolsar a los depositantes.
Si está interesado en abrir una cuenta en un banco asegurado por la FDIC, visite el sitio web de la FDIC y utilice la herramienta de búsqueda de bancos para encontrar un banco cercano. Algunos de los bancos más populares que cuentan con protección del FDIC son:
- Bank of America
- JPMorgan Chase
- Citigroup
- Wells Fargo
- Capital One
- HSBC
- Ally Bank
- SunTrust Bank
- PNC Bank
Cuenta corriente
Cómo Depositar Dinero en la Cuenta Bancaria de Otra Persona
8 min de lectura
Depositar dinero en la cuenta bancaria de otra persona en EE.UU. es posible mediante transferencias en línea, apps móviles como Zelle, depósito de efectivo en sucursal o servicios de remesas. Solo necesitas el nombre completo del titular y su número de cuenta o teléfono vinculado a la app.
¿Qué significa depositar dinero en la cuenta de otra persona?
En el mundo interconectado de hoy, la capacidad de depositar dinero en la cuenta bancaria de otra persona es una habilidad valiosa. Ya sea que estés ayudando a un amigo necesitado, gestionando los gastos del hogar o dirigiendo un negocio, entender los matices de transferir fondos de manera segura es esencial. Las transferencias de banco a banco son un método popular para transferir dinero de un banco a otro, utilizando funciones de transferencia externa en los sitios web de los bancos y las cooperativas de crédito como ubicaciones viables para estos servicios. Comparar las transferencias de banco a banco con otros métodos, como las transferencias electrónicas y las aplicaciones de transferencia de dinero, es crucial, ya que pueden existir posibles tarifas y límites a considerar.
¿Cuáles son los métodos para depositar dinero en la cuenta de otra persona?
Existen numerosas formas de depositar fondos en la cuenta bancaria de otra persona, incluyendo conocer los detalles de la cuenta bancaria del destinatario para transferencias electrónicas, lo cual es crucial para una transacción fluida:
- Depósitos en Efectivo: Hacer un depósito en efectivo directamente en una sucursal bancaria es sencillo, pero puede estar sujeto a limitaciones o restricciones debido a políticas de seguridad.
- Transferencias de Banco a Banco: Las transferencias bancarias en línea o las transferencias electrónicas entre cuentas bancarias se utilizan comúnmente para transferencias más grandes o urgentes.
- Servicios de Terceros: Utilizar aplicaciones de transferencia de dinero como Venmo, Apple Cash y PayPal es una forma popular y fácil de enviar dinero electrónicamente de manera instantánea. Estas aplicaciones requieren que los usuarios creen una cuenta, vinculen una fuente de pago como una cuenta bancaria o tarjeta, y aseguren que el destinatario tenga una cuenta con la misma aplicación, ofreciendo una solución conveniente para transferencias rápidas entre personas.
- Cheques: Depositar un cheque personal o de caja puede ser más seguro cuando se transfieren cantidades significativas.
Esta sección puede discutir los beneficios de cada método, como las cantidades mínimas de depósito directo o las posibles tarifas de transferencia electrónica, y los plazos esperados, desde el mismo día hábil hasta unos pocos días hábiles para el procesamiento.
¿Cómo depositar efectivo o cheque en la cuenta bancaria de otra persona?
Depositar dinero en la cuenta bancaria de otra persona puede ser esencial por varias razones. Las personas a menudo necesitan transferir fondos para pagar el alquiler, ayudar a miembros de la familia o liquidar cuentas directamente en la cuenta de otra persona. Este proceso, que implica transferir dinero directamente a la cuenta bancaria de otra persona, generalmente a través de transferencias ACH o transferencias electrónicas, es legal y está regulado para prevenir problemas como el lavado de dinero. Es crucial tener detalles precisos como el número de cuenta bancaria del destinatario y el número de ruta bancaria. Siguiendo estos pasos detallados, puedes asegurarte de que tus transacciones se ejecuten de manera fluida y segura.
Para depositar efectivo o un cheque, sigue estos pasos:
- Reúne la Información Necesaria: Obtén el número de cuenta y los detalles de la institución financiera de la persona correcta.
- Visita el Banco: En la sucursal bancaria, completa una ficha de depósito con el número de cuenta del destinatario y la cantidad de efectivo o cheque.
- Verificación: Algunos bancos pueden requerir identificación, especialmente si estás depositando en la cuenta de otra persona.
- Recibo: Siempre obtén un recibo como prueba del depósito en efectivo o depósito de cheque, asegurándote de que los fondos lleguen a la cuenta bancaria del destinatario.
Transferencias en Línea y Pagos Móviles
Utilizar la banca en línea o móvil para depositar dinero ofrece conveniencia y rapidez. Aquí te mostramos cómo usar estas plataformas de manera efectiva:
- Configuración: Asegúrate de que ambas partes tengan cuentas en línea activas. Esto puede implicar vincular una tarjeta de débito o configurar una aplicación de banca móvil.
- Ejecuta la Transferencia: Para transferir dinero, utiliza los detalles de la cuenta bancaria del destinatario o emplea varios métodos electrónicos, incluyendo aplicaciones como Venmo, PayPal, Zelle o Western Union, para una experiencia de transacción sin problemas.
- Confirmación: Tanto el remitente como el destinatario deben recibir confirmación de que el dinero ha sido depositado en la cuenta de ahorros o cuenta corriente del destinatario.
Consideraciones de Privacidad y Seguridad
Al enviar dinero a la cuenta bancaria de otra persona, considera estas medidas de privacidad y seguridad:
- Verifica los Detalles: Revisa dos veces los detalles de la cuenta del destinatario, incluyendo el número de cuenta bancaria y el número de ruta bancaria.
- Protocolos de Seguridad: Utiliza redes seguras para transacciones en línea para prevenir violaciones de datos.
- Monitorea las Transacciones: Revisa regularmente tus estados de cuenta bancarios para detectar cualquier transacción no autorizada rápidamente. Ten en cuenta los aspectos legales y las políticas de las instituciones financieras relacionadas con el depósito de dinero en la cuenta de otra persona.
Este es un proceso que se puede dominar con una atención cuidadosa a los detalles y la seguridad. Siguiendo los pasos descritos anteriormente, puedes asegurarte de que tus transferencias de dinero sean efectivas y seguras. Recuerda, la clave para transacciones financieras exitosas reside en una preparación minuciosa y un seguimiento vigilante, asegurando que cada transacción fortalezca la confianza y la seguridad en nuestros sistemas financieros.
¿Es legal depositar dinero en la cuenta bancaria de otra persona en EE.UU.?
Los bancos están obligados por ley a reportar ciertos tipos de transacciones a organismos reguladores para prevenir y monitorear actividades ilegales como el lavado de dinero. En los Estados Unidos, por ejemplo, las instituciones financieras deben presentar un Reporte de Transacción en Efectivo (CTR) para transacciones en efectivo que superen los $10,000 durante un solo día hábil. Del mismo modo, las actividades sospechosas que pueden no cumplir con los criterios del CTR pero que son inusuales o no tienen un propósito legal aparente también deben ser reportadas a través de Reportes de Actividad Sospechosa (SARs).
Para los depositantes y destinatarios, esto significa que cualquier transacción grande podría llevar a un escrutinio adicional. Es importante que ambas partes mantengan registros del origen de los fondos y el propósito de la transacción, ya que estos podrían ser requeridos en una investigación o auditoría. Ser consciente de estos requisitos ayuda a asegurar que ambas partes mantengan la transparencia y eviten complicaciones legales no intencionales.
¿Qué implicaciones legales tiene transferir dinero en nombre de otra persona?
Al transferir dinero en nombre de otros, los individuos asumen responsabilidades significativas y deben ser conscientes del marco legal que rige dichas actividades. La principal preocupación legal aquí es el riesgo de involucrarse inadvertidamente en prácticas financieras no autorizadas, como operar como un transmisor de dinero no licenciado, lo cual puede conllevar severas sanciones, incluyendo multas y prisión. Es crucial tener acuerdos claros y registros cuando se manejan transacciones financieras para otra persona, particularmente en escenarios comerciales o de cuidado.
Además, transferir dinero en nombre de otros puede exponer a una persona a riesgos de fraude. Si los fondos se usan incorrectamente, tanto la persona que maneja la transacción como el destinatario podrían enfrentar acciones legales o pérdidas financieras. Es recomendable utilizar métodos documentados y canales formales para transferir dinero para protegerse contra malentendidos o fraudes, asegurando que los fondos se usen para los fines previstos.
¿Cómo hacer transferencias internacionales a la cuenta de otra persona?
Las transferencias internacionales no solo son más complejas debido a la participación de múltiples sistemas financieros, sino que también vienen con medidas de cumplimiento más estrictas. Al enviar dinero al extranjero, se deben considerar las regulaciones de ambos países, el remitente y el destinatario. Los requisitos de cumplimiento podrían incluir proporcionar identificación adicional, divulgar la fuente de los fondos y detallar el propósito de la transferencia.
Las tasas de conversión de moneda y las tarifas también son factores significativos en las transferencias internacionales. Las tasas de cambio pueden variar considerablemente según las instituciones financieras o servicios utilizados, lo que podría afectar la cantidad recibida en el otro extremo. Además, las transferencias electrónicas internacionales están sujetas a regulaciones como las impuestas por la Oficina de Control de Activos Extranjeros (OFAC) en los EE. UU., que puede bloquear transacciones que involucren países, individuos o entidades específicos.
Entender estas directrices ayuda a asegurar que las transferencias de dinero internacionales se ejecuten de manera fluida y legal, minimizando el riesgo de demoras o problemas legales y asegurando el cumplimiento con los estándares regulatorios globales.
¿Cómo mandar dinero a tu país desde EE.UU. de manera segura?
Envía al extranjero con tranquilidad con tu cuenta Común¹
¡Abre tu cuenta en 3 minutos!
¿Cuál es la forma más segura y rápida de depositar dinero en la cuenta de otra persona?
Depositar dinero en la cuenta de otra persona es un proceso enriquecido con varios métodos, consideraciones legales y pasos prácticos para asegurar transacciones financieras seguras y protegidas. Hay varios métodos, consideraciones legales y pasos prácticos para asegurar transacciones financieras seguras y protegidas al depositar dinero en la cuenta de otra persona. Ya sea que elijas depositar efectivo en una sucursal bancaria, utilizar transferencias en línea o realizar pagos móviles, entender las complejidades de cada método es crucial para una gestión efectiva del dinero.
Este artículo ha explorado los marcos legales que protegen estas transacciones y las medidas de cumplimiento necesarias para las transferencias tanto nacionales como internacionales, proporcionándote el conocimiento para navegar en este ámbito con confianza. Recuerda, la clave para transacciones financieras exitosas reside en una preparación minuciosa y un seguimiento vigilante, asegurando que cada transacción fortalezca la confianza y la seguridad en nuestros sistemas financieros. Con este conocimiento, estás bien equipado para manejar las responsabilidades de depositar dinero en la cuenta de otra persona de manera eficiente y ética.
Preguntas frecuentes sobre cómo depositar dinero en la cuenta de otra persona
¿Puedo depositar dinero en la cuenta de alguien sin ir al banco?
Sí. Puedes hacer una transferencia bancaria en línea desde la app de tu banco, usar Zelle con el número de teléfono del destinatario, o servicios como Común que envían directo a cuentas bancarias desde tu teléfono. No necesitas visitar una sucursal para la mayoría de los métodos digitales.
¿Qué información necesito para depositar dinero en la cuenta de otra persona?
Para transferencias bancarias necesitas nombre completo, número de cuenta y número de ruta del banco receptor. Para Zelle basta el número de teléfono o correo vinculado. Para servicios internacionales también necesitarás el CLABE (México) o IBAN del país destino.
¿Hay un límite para depositar en la cuenta de otra persona?
Sí. Los límites varían por método y banco. Las transferencias ACH entre bancos suelen tener límites de $1,000–$10,000 diarios. Zelle limita según tu banco (Bank of America permite hasta $3,500 por día). Para envíos internacionales, cada servicio tiene sus propios límites, revisa los términos antes de enviar.
¿Cuánto tiempo tarda el depósito en llegar a la cuenta de otra persona?
Depende del método. Con Zelle el dinero llega en minutos. Las transferencias ACH entre bancos tardan 1–3 días hábiles. Los wire transfers pueden ser el mismo día si se inician antes del horario de corte del banco. Para remesas internacionales con Común, muchas transferencias llegan el mismo día.
¿Es seguro depositar dinero en la cuenta bancaria de otra persona?
Sí, usando plataformas reguladas. Verifica siempre los datos del destinatario antes de confirmar — los depósitos erróneos son difíciles de recuperar. Nunca transfieras dinero por instrucción de desconocidos que te contacten de forma inesperada, ya que las estafas de "transferencia urgente" son comunes.
¿Puedo depositar dinero en la cuenta de alguien en México desde EE.UU.?
Sí. Con Común puedes enviar dinero directamente a cuentas bancarias en México desde tu teléfono, con tarifas desde $2.99 y entrega el mismo día en muchos casos. También puedes elegir entrega en efectivo en puntos como Oxxo o Walmart. Solo necesitas los datos bancarios del destinatario o su número de teléfono.
Educación Financiera
Cómo depositar dinero en la cuenta bancaria de otra persona: 5 métodos (2026)
8 min de lectura
Cómo depositar dinero en la cuenta bancaria de otra persona: 5 métodos actualizados (2026)
En 2026, hay más formas que nunca de enviar dinero a otra cuenta bancaria, pero cada opción funciona diferente. Algunos métodos requieren un número de ruta y número de cuenta, mientras que otros solo necesitan un número de teléfono, email o código QR. Los tiempos de procesamiento, tarifas y límites también pueden variar dependiendo del servicio que uses.
5 formas de depositar dinero en la cuenta bancaria de otra persona
| Método | Información necesaria | Velocidad | Costo típico | Mejor para |
|---|---|---|---|---|
| Depósito en sucursal | Nombre completo + número de cuenta | Mismo día o siguiente día hábil | Generalmente sin tarifa | Pagar renta, ayudar a familiares |
| Transferencia ACH | Número de ruta + número de cuenta | 1–3 días hábiles | Generalmente sin tarifa | Transferencias entre instituciones financieras |
| Apps P2P | Teléfono, email, username o QR | Minutos a 1 día hábil | Generalmente sin tarifa | Pagos cotidianos y dividir gastos |
| Wire transfer | Datos bancarios completos e identificación | Mismo día | Tarifas varían por institución | Transferencias urgentes o de alto valor |
| Depósito por cheque | Nombre del destinatario e información de depósito | Varios días hábiles | Generalmente sin tarifa o bajo | Pagos documentados o programados |
Depósito en sucursal bancaria
Una de las formas más simples de depositar dinero en la cuenta de alguien es visitar directamente la sucursal de su banco. Para depositar dinero en una sucursal, generalmente necesitas: el nombre completo del destinatario, el número de cuenta del destinatario, y el dinero en efectivo o cheque que quieres depositar.
Transferencia ACH
Las transferencias ACH son transferencias electrónicas de banco a banco a través de la red de la Cámara de Compensación Automatizada. Para enviar una transferencia ACH a la cuenta de otra persona, necesitas: el número de ruta del banco del destinatario y el número de cuenta del destinatario.
Apps de pago P2P
Las apps de pago entre personas como Pay de Común, Venmo, Cash App y Zelle permiten enviar dinero rápidamente a otra persona usando solo un número de teléfono, email, username o código QR.
Wire transfer
Los wire transfers son transferencias electrónicas de banco a banco que se completan rápidamente, generalmente el mismo día hábil para transferencias domésticas. Se usan típicamente para montos grandes o pagos urgentes.
Depósito por cheque
También puedes escribir un cheque personal a nombre de otra persona. Esta opción es más lenta que los métodos digitales pero puede ser útil para pagos documentados o programados.
Preguntas frecuentes
¿Puedo depositar efectivo en la cuenta bancaria de otra persona?
Depende del banco. Algunos bancos permiten depósitos en efectivo en cuentas de terceros en sucursal, mientras que otros pueden restringirlo por políticas de prevención de fraude.
¿Cuál es la forma más rápida de enviar dinero a otra cuenta?
Las apps P2P como Pay de Común, Venmo y Zelle generalmente son las más rápidas para envíos cotidianos. Los wire transfers son más rápidos para montos grandes.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.
Cuenta corriente
El Futuro de los Servicios Bancarios: Tendencias a Observar
8 min de lectura
El futuro de la banca está definido por cinco tendencias clave: inteligencia artificial para personalización y detección de fraude, banca abierta (open banking) para portabilidad de datos financieros, pagos instantáneos 24/7, inclusión financiera digital para poblaciones no bancarizadas, y la creciente competencia de fintechs sobre bancos tradicionales. Para inmigrantes en EE.UU., estas tendencias significan mayor acceso y menores costos.
La industria bancaria global está atravesando su mayor transformación desde la invención de los cajeros automáticos en los años 60. La confluencia de tecnología, regulación y cambios en el comportamiento del consumidor está redefiniendo qué es un banco, quién puede ofrecer servicios financieros, y cómo interactúan las personas con su dinero.
Tendencia 1: Inteligencia Artificial y personalización
La IA está transformando la banca de varias maneras simultáneas. En detección de fraude, los algoritmos de machine learning analizan patrones de gasto en tiempo real para identificar transacciones sospechosas con mayor precisión que los sistemas tradicionales basados en reglas. En servicio al cliente, los chatbots y asistentes virtuales ya resuelven el 70-80% de consultas rutinarias sin intervención humana. En personalización, los bancos usan IA para ofrecer productos y consejos financieros adaptados al patrón de gasto individual de cada cliente. En crédito alternativo, algoritmos analizan datos no tradicionales (historial de pagos de renta, patrones de trabajo) para evaluar solvencia de personas sin historial crediticio formal — especialmente relevante para inmigrantes.
Tendencia 2: Open Banking (Banca Abierta)
El open banking permite que los usuarios compartan sus datos financieros de forma segura con terceros autorizados. Esto crea un ecosistema donde las aplicaciones de finanzas personales pueden agregar cuentas de múltiples bancos en una sola vista, otras empresas pueden verificar ingresos y saldo sin necesidad de extractos en papel, y los consumidores tienen mayor control y portabilidad de su historial financiero. En Europa ya es regulación obligatoria (PSD2); en EE.UU. la CFPB está implementando regulaciones similares. Para inmigrantes, el open banking puede facilitar que su historial financiero de su país de origen sea reconocido en EE.UU.
Tendencia 3: Pagos instantáneos 24/7
La infraestructura de pagos en EE.UU. está modernizándose. FedNow, lanzado por la Reserva Federal en 2023, permite pagos instantáneos entre bancos las 24 horas, los 7 días. Más de 1,000 instituciones financieras ya están conectadas. Esto significa que los depósitos directos de nómina podrían llegar instantáneamente, los pagos de facturas serían inmediatos, y las transferencias entre bancos no tardarían 1-3 días como ahora. Para trabajadores con ingresos variables (gig economy), el acceso instantáneo a fondos ganados es especialmente valioso.
Tendencia 4: Inclusión financiera digital
Globalmente, 1.4 mil millones de personas siguen sin acceso a servicios bancarios (unbanked). Las fintechs y bancos digitales están atacando este problema con requisitos de apertura más flexibles, servicios en múltiples idiomas, y verificación de identidad alternativa. En EE.UU., plataformas como Común demuestran que es posible ofrecer servicios bancarios completos a inmigrantes sin SSN, usando el celular como punto de acceso principal. Esta tendencia se acelerará: la competencia entre fintechs llevará a condiciones aún más accesibles.
Tendencia 5: El auge de las super-apps financieras
En Asia, apps como WeChat y Alipay ya ofrecen pagos, crédito, seguros, inversiones y comercio en una sola aplicación. Este modelo está llegando a Occidente. Cash App ya combina pagos, acciones e inversión en Bitcoin. PayPal integra crédito, ahorro e inversiones. El concepto de app bancaria única que gestiona toda la vida financiera del usuario está madurando. Para inmigrantes, las super-apps en español con capacidades de remesas integradas representan una oportunidad enorme.
Preguntas frecuentes sobre el futuro de la banca
¿Los bancos tradicionales desaparecerán con el auge digital?
Es poco probable una desaparición total. Los grandes bancos tienen ventajas estructurales: escala, regulación ya cumplida, y confianza acumulada por décadas. Lo más probable es una coexistencia donde los bancos tradicionales digitalizan sus operaciones y las fintechs escalan. Algunos bancos tradicionales ya adquieren fintechs exitosas para absorber innovación.
¿Las criptomonedas reemplazarán al sistema bancario?
Es improbable en el corto y mediano plazo. Las criptomonedas ofrecen innovaciones interesantes (especialmente en remesas), pero su volatilidad, complejidad regulatoria y barreras de adopción masiva limitan su potencial como reemplazo del sistema bancario. Las CBDCs (monedas digitales de bancos centrales) son una posibilidad más realista de digitalización del dinero a gran escala.
¿Cómo me afectarán estas tendencias como inmigrante en EE.UU.?
Positivamente. La competencia entre fintechs ya redujo costos y eliminó barreras de acceso. En los próximos años: más opciones de cuentas sin SSN, más servicios en español, remesas más baratas y rápidas, y potencialmente reconocimiento de tu historial financiero internacional en EE.UU. gracias al open banking.
¿Es seguro dejar mi dinero en un banco digital vs. un banco tradicional?
La protección del FDIC es igual para ambos: hasta $250,000 por titular si el banco es miembro. Común opera a través de Community Federal Savings Bank, miembro FDIC. Verifica siempre el respaldo FDIC de cualquier institución antes de abrir una cuenta. La seguridad tecnológica (encriptación, autenticación) tiende a ser igual o superior en bancos digitales modernos.
¿Qué es el open banking y cómo me beneficia?
Open banking significa que con tu permiso, diferentes aplicaciones financieras pueden acceder a tus datos bancarios. Prácticamente: puedes ver todas tus cuentas en una sola app, verificar tus ingresos digitalmente sin imprimir extractos, y en el futuro, que tu historial de pagos puntuales en tu país de origen sea considerado para acceder a crédito en EE.UU. Es una tendencia que beneficia especialmente a personas con historial financiero limitado en el sistema estadounidense.
Community
Cómo Común Genera Dinero: Una Mirada Transparente a Nuestro Negocio
8 min de lectura
Fundado por cofundadores mexicanos que ellos mismos navegaron el sistema bancario como inmigrantes en los Estados Unidos, Común aporta una perspectiva única a los desafíos que enfrenta su público objetivo.
Veamos cómo Común se mantiene rentable a través de fuentes de ingresos innovadoras, estrategias de ahorro de costos y un profundo compromiso con sus clientes, enfatizando cómo estos factores contribuyen a la facilidad y los beneficios de la banca virtual para los recién llegados al mundo financiero.
Fuentes de Ingresos: Servicios Bancarios
Común no solo ofrece servicios bancarios esenciales¹, sino también funciones como remesas internacionales⁴, que brindan beneficios significativos para los clientes de Común. Común supervisa los flujos de efectivo y los canales de pago para asegurar transacciones eficientes y seguras. Los consumidores a menudo pagan altas tarifas de remesas con otros servicios, pero Común ofrece una alternativa rentable.
Este servicio es crucial para los inmigrantes que envían dinero regularmente a casa, aumentando el atractivo de Común como una solución bancaria que entiende y responde a las dinámicas financieras específicas de sus usuarios.
Estrategias de Ahorro de Costos: Inclusión Financiera
La ausencia estratégica de sucursales físicas permite a Común minimizar los costos operativos y maximizar las ganancias. Común asigna recursos para expandir su alcance y mejorar los servicios financieros para las familias inmigrantes latinas. Este ahorro se transfiere a los clientes a través de tarifas más bajas y mejores tasas, haciendo que los servicios financieros sean más accesibles. La plataforma digital de Común facilita el acceso bancario, ofreciendo servicios 24/7 que hacen que la gestión del dinero sea segura y eficiente desde cualquier navegador o aplicación.
Valores de la Empresa y Relación con el Cliente
Común defiende la inclusión financiera, particularmente entre la comunidad latina, posicionándose entre las empresas dedicadas a servir a las comunidades latinas y permitiendo la configuración de cuentas con diversas identificaciones internacionales. Esta inclusión fortalece la confianza y el entendimiento entre Común y sus clientes, fomentando un entorno bancario de apoyo.
Ventaja Competitiva
Al crear un banco digital centrado en el cliente que ofrece servicios en español y que acepta identificaciones no tradicionales, Común aborda específicamente las barreras que enfrentan los inmigrantes latinos. Este servicio personalizado no solo distingue a Común de sus competidores, sino que también profundiza la lealtad y la confianza de los clientes.
Público Objetivo
Común se enfoca en los inmigrantes latinos, un grupo a menudo ignorado por los bancos tradicionales. En su última ronda de financiamiento, Común recaudó $5 millones en junio de 2022 para desarrollar aún más sus servicios. Al ofrecer servicios financieros accesibles y empáticos, Común no solo satisface una necesidad significativa del mercado, sino que también empodera a sus clientes hacia una mayor estabilidad financiera e integración en la economía de EE. UU. South Park Commons, junto con Costanoa Ventures, ha sido fundamental en apoyar soluciones bancarias de inclusión financiera para las familias inmigrantes latinas en los Estados Unidos.
Conclusión
Los bancos virtuales como Común presentan una alternativa fácil de usar, rentable e inclusiva a la banca tradicional, particularmente beneficiosa para aquellos que son nuevos en la banca o están marginados por las instituciones financieras convencionales. Al enfocarse en la accesibilidad, la eficiencia de costos y los servicios orientados al cliente, Común no solo mantiene la rentabilidad, sino que también mejora significativamente la experiencia bancaria para sus usuarios.
Envíos Internacionales
¿Cuánto tarda una transferencia internacional de dinero? Días hábiles, zonas horarias y tipo de envío
8 min de lectura
Si necesitas enviar dinero a tu país desde Estados Unidos, es importante que tengas en cuenta cuánto tarda una transferencia de dinero internacional.. En general, el tiempo de procesamiento para este tipo de operaciones suele ser de 1 a 5 días hábiles.
Sin embargo, esto depende de varios factores, como el sistema de pago, los bancos involucrados, la conversión de moneda y los días festivos de por medio.
Por eso, es relevante que conozcas los diferentes tipos de transferencias internacionales de dinero disponibles, las ventajas y desventajas de cada uno y, por supuesto, cuánto tiempo tardan en hacer llegar el dinero a su destino.
A continuación, te ofrecemos una guía para resolver esas preguntas y que puedas enviar dinero a casa en el menor tiempo posible y de forma segura.
¿Qué es una transferencia internacional de dinero y cuánto suele tardar?
En primer lugar, una transferencia internacional es el envío de dinero con destino a una entidad bancaria que se encuentra fuera del país de la cuenta emisora. A diferencia de las transferencias nacionales, en las internacionales participan sistemas bancarios adicionales, como son las redes SWIFT, lo cual puede elevar los costos y los tiempos en muchos casos.
Hay varios factores que influyen en el tiempo total que toma una transferencia internacional de dinero, pero en general tarda de 1 a 5 días hábiles.
Por ejemplo, un aspecto relevante que influye en esto es el sistema utilizado, ya sea SWIFT o SEPA, los cuales poseen diferentes condiciones y características.
Transferencias SWIFT
El sistema SWIFT es la red más grande: conecta miles de bancos tradicionales a nivel global para enviar dinero de un país a otro, a través de mecanismos seguros.
Características del sistema SWIFT
- Por lo general, tarda de 3 a 5 días para completar las transferencias de dinero.
- Es habitual la participación de bancos intermediarios, lo cual puede generar comisiones adicionales.
- Es útil para enviar dinero en diferentes tipos de cambio, aunque implica desventajas en tiempo y costos.
- Para usar este sistema, consulta el código SWIFT del banco receptor.
Transferencia SEPA
Por otro lado, el sistema SEPA está enfocado en las transferencias internacionales de dinero dentro de la Unión Europea.
Características del sistema SEPA
- Las transferencias internacionales de dinero suelen completarse en 1 día hábil.
- Las comisiones son más accesibles en comparación con el sistema SWIFT.
- Este sistema funciona exclusivamente en zona SEPA, y para operaciones en euros.
Como puedes ver, tanto el sistema SWIFT como SEPA son útiles para realizar transferencias internacionales de dinero de manera segura. Aunque para quienes viven en Estados Unidos, el segundo no es recomendable por sus limitaciones geográficas.
Aquí tienes una tabla comparativa:
| SWIFT | SEPA | |
|---|---|---|
| Tiempo | De 3 a 5 días hábiles | 1 día hábil |
| Costo | Costoso, por la participación de intermediarios | Accesible |
| Disponibilidad geográfica | A nivel global | Únicamente en Europa |
Factores que influyen en el tiempo de una transferencia internacional de dinero
El tiempo que tarda un envío de dinero internacional no es fijo. Varía de acuerdo con el tipo de transferencia y otros elementos involucrados durante la operación.
Esto es lo que tienes que saber para estimar cuánto tiempo tardará en llegar tu dinero a tus seres queridos.
Sistema de pago
Hasta aquí, te presentamos el sistema SWIFT, que tarda de 3 a 5 días hábiles, y el SEPA, que por lo general se refleja al siguiente día hábil.
Además, existen las transferencias ACH (Automated Clearing House), las cuales son un sistema más común en EE. UU., caracterizado por ser una opción más económica, aunque el proceso suele tardar de 2 a 3 días hábiles.
Bancos intermediarios
Existen casos en que las instituciones financieras participantes durante una transferencia internacional de dinero no tienen relación directa entre sí, por lo que necesitan involucrar a bancos intermediarios. Esto, además de incrementar los costos, aumenta los tiempos de transferencia, porque hace que la operación tarde más de lo normal.
Horarios de corte y días hábiles
Otro aspecto esencial es el horario límite de procesamiento o cut-off times que los bancos tienen para ejecutar las transacciones. Si envías dinero después de este horario, la operación se procesa hasta el siguiente día hábil.
Además, no olvides tomar en cuenta los días festivos tanto del país emisor como del receptor, que también alargan el tiempo de espera.
Conversión de divisas y país de destino
Al momento de enviar dinero desde Estados Unidos hacia tu país de origen en América Latina, el banco requerirá hacer el cambio de divisas correspondiente y aplicar un tipo de cambio. Esto también suele añadir tiempo al proceso de envío internacional de dinero.
Verificaciones de seguridad y controles de cumplimiento
Los bancos suelen realizar controles de seguridad para prevenir lavado de dinero y fraudes, especialmente cuando se trata de grandes cantidades.
¿Qué información necesitas para hacer una transferencia internacional de dinero?
Ya estás casi listo para comenzar a enviar dinero al extranjero. Pero primero, es muy importante que te asegures de contar con la información necesaria para procesar este tipo de transferencias. De lo contrario, la transferencia podría ser rechazada o tomar más tiempo de lo habitual.
Datos del remitente
Necesitarás proporcionar tu información personal básica: nombre completo, cuenta bancaria, dirección oficial y número de teléfono.
Datos del beneficiario
También es fundamental brindar los datos de la persona que recibirá el dinero: nombre completo, número de cuenta del destinatario, dirección y país de origen.
Códigos bancarios
- IBAN: para transferencias dentro de la Unión Europea.
- Código SWIFT/BIC: para transferencias en gran parte del mundo, incluido Estados Unidos.
Monto y divisa
Indica el importe de la transferencia y la divisa en que se recibirá.
Concepto o referencia de pago
Finalmente, señala el motivo de la transferencia. Puede ser: pago por manutención, apoyo familiar, ahorro familiar, etc.
¿Cómo puedes acelerar una transferencia internacional de dinero?
Sabemos que enviar dinero a tu familia y seres queridos es muy importante, por eso es vital que evites errores y malas prácticas que puedan retrasar aún más tus transferencias.
- Verifica que los datos del beneficiario estén completos y correctos: revisa que los datos de tu destinatario estén escritos como en su identificación oficial.
- Realiza la transferencia antes del horario de corte del banco: recuerda que hacerlo después de este horario provoca que la transferencia se procese hasta el siguiente día hábil.
- Evita enviar dinero en fines de semana o festivos: procura enviar dinero en días laborables para evitar retrasos.
- Considera usar servicios especializados en remesas con procesos más rápidos: existen servicios alternativos que ofrecen mejores condiciones que los bancos tradicionales.
Realiza tus transferencias internacionales de dinero de forma rápida y segura con Común
En esta ocasión, aprendimos que las transferencias internacionales son envíos de dinero que se hacen de un país a otro, y existen varios factores que intervienen en el tiempo que tardan en completarse.
¿Buscas una forma de enviar dinero a casa sin complicaciones?
Descubre Común, la plataforma digital que te conecta con tu familia a través de un servicio que comprende tus necesidades.
Haz tu primer envío internacional de dinero, olvídate de comisiones ocultas y obtén una tarifa transparente para que tus seres queridos obtengan más por menos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuál es el tiempo promedio de una transferencia internacional de dinero?
De 1 a 5 días hábiles, aproximadamente.
¿Por qué algunas transferencias tardan más de lo normal?
Depende del sistema utilizado, la participación de intermediarios, el cambio de divisa y otros factores. Por eso, asegúrate de chequear el tiempo estimado antes de enviar tu dinero, para ver que se ajuste a tus tiempos y necesidades.
¿Puedo enviar dinero en fines de semana?
Sí, pero será procesada hasta el siguiente día hábil en la mayoría de los casos.
Envíos Internacionales
Alternatives to Western Union: Explore Reliable Options for Your Remittances
8 min de lectura
There is no doubt that Western Union has established itself as a leading company in the remittance industry, with over 145 years in the market.
Since its inception, Western Union has enabled people without access to a banking account to make quick money transfers, which has been particularly significant for rural and immigrant communities in the United States.
According to recent data, in 2023, 12% of remittances sent from the United States to Latin America and the Caribbean were carried out through Western Union, making it one of the leading money transfer services worldwide.
Today, remittances are essential to the lives of millions of Latin American migrants in the United States. In this article, we address alternatives to Western Union that solve problems such as high fees, unfavorable exchange rates, and complicated processes by offering more modern, accessible, and fair financial services.
Why Look for Alternatives to Western Union?
For over a century, Western Union has worked to bring families together through international money transfer services, offering multiple delivery options and broad coverage.
However, over the years, new services have emerged that address areas where Western Union can improve, such as:
High and Variable Fees
One of the main challenges faced by the immigrant community in the United States when sending money is the high money transfer fees, which significantly affect the final amount received.
For example, according to Western Union’s price calculator, the cost to send $500 USD to Mexico via an agency with cash pickup is $15 USD.
Uncompetitive Exchange Rates
In addition to fees, international transactions involve currency exchange, which can be detrimental to the recipient depending on the exchange margin used.
In the previous example of using the Western Union price calculator, the dollar exchange rate is 18.17 MXN, compared to the official rate of 18.64 MXN, meaning the recipient receives 9,081 MXN instead of 9,320 MXN.
Limits and Restrictions
Another factor that may negatively impact migrants sending remittances to Mexico is the limits and restrictions imposed, depending on factors such as payment method, receiving country, and identity verification.
Generally, for unverified users, the limit to send cash through Western Union is $3,000 USD per transaction. Upon verifying identity, that amount may increase.
Transaction Speed
The speed of money transfers through Western Union depends on the payment and delivery method, as detailed below:
- Debit/credit card to cash: minutes
- Debit/credit card to bank deposit: 1–2 business days
- Banking account to cash: 3–5 business days
- Banking account to banking account: up to 5 business days
- In-person cash to in-person cash: minutes
- Wire transfer to mobile wallet: up to 24 hours
Accessibility and Convenience
Western Union is known for its global reach and the accessibility of its international money transfer services.
However, for these same reasons, long lines and wait times may occur. If you need to speed up your transactions, this large-scale service might not be your most favorable option.
9 Alternatives to Western Union for Sending Money Home
If Western Union doesn't suit your needs, here are the best money transfer apps.
Comun
Comun is a comprehensive platform that not only allows money transfers within and outside the U.S., but also gives you access to a complete and efficient financial experience, including easy access to cash.
Enjoy 24/7 support also available in Spanish, and pay transparent fees starting at $2.99 USD for international money transfers, with no hidden fees.
Ria Money Transfer
Ria Money Transfer is a service similar to Western Union. It has coverage in a large number of countries worldwide and offers different payment and delivery methods, as well as partnerships with retailers like Walmart.
Wise (previously TransferWise)
Wise is a U.K.-based financial technology company that facilitates international money transfers and offers benefits such as a multi-currency account and real exchange rates.
Remitly
Remitly is a fintech that operates primarily in the United States, Canada, and Australia. It allows money transfers with options for cash pickup, bank deposit, or mobile wallet. While it is a good option for sending remittances to Latin America, it has fees and exchange rates that are not very competitive.
WorldRemit
WorldRemit is a global money transfer service with a presence in over 130 recipient countries. In addition to offering cash pickup and bank deposit options, it also allows transfers through mobile phone top-ups.
PayPal/Xoom
Xoom is a remittance company acquired by PayPal. It offers money transfers with multiple delivery methods, such as bank deposit, cash pickup, mobile wallet, or direct delivery.
MoneyGram
MoneyGram is a U.S.-based company specializing in international money transfers and person-to-person (P2P) payments. It operates in over 200 countries with various payment options.
OFX
OFX is a company specializing in international money transfers and currency exchange, with a presence in over 190 recipient countries.
Revolut
Revolut is a U.K.-based fintech offering multi-currency digital accounts, international money transfers, and investment services.
How to Choose the Most Suitable Alternative for Your Remittances
If you are still wondering which money transfer app is right for you, remember to consider the following factors before selecting an alternative to Western Union:
Fees and Real Exchange Rate
It is advisable to look for a payment service provider with clear, flat fees to ensure your family receives the maximum possible amount.
Transfer Speed
While in many cases, most apps offer quick money transfers, in others, the waiting time could be problematic for the recipient.
Sending and Withdrawal Methods
Make sure the sending methods suit your needs, whether via banking account, credit or debit card, or cash delivery.
Coverage in Your Country
Verify that the money transfer service has coverage in Latin America, and that this does not involve additional shipping fees.
Ease of Use and Customer Support
It is important to communicate easily in case of any issues. Choose an option with 24/7 Spanish-language support.
Security and Trustworthiness
Ensure the service has the necessary licenses and regulations for the places where it operates, as well as the appropriate security measures to protect your data.
Comun: A Great Financial and Remittance Alternative Designed for the Immigrant Community in the U.S.
Although Western Union is an excellent option for sending money abroad, there are better alternatives with more competitive and fair conditions that can make your money, and your family’s, go further.
It is essential to research and compare each international payment service in order to choose the option with the most suitable benefits for you.
Comun offers you an all-in-one service that allows low-cost international money transfers, along with a complete financial experience in your language.
- Open your account easily using official documentation from your country
- Make your first international money transfer free, and afterward pay a fee starting at $2.99 USD per transfer, up to the applicable limits
- Deposit cash at over 88,000 retail locations in the U.S.
- Manage your finances through a mobile app
- Access to Spanish-language support 24/7
Open your account today and discover an alternative to Western Union.
Frequently Asked Questions
Is it safe to use digital alternatives to Western Union?
Comun uses secure technology and follows U.S. financial regulations to help protect your money transfers. You can also choose from multiple payment and delivery options.
What are the hidden costs when sending money internationally?
International money transfers generate fees, in addition to the currency conversion rate.
Can I send money to a country if I don’t have a banking account?
With Comun, you can send cash even if you don’t have a traditional U.S. banking account.
What do I need to open an account with services like Comun?
A compatible Android or iOS phone and an official ID from your country.
How long does a money transfer take with these alternatives?
Money transfers with Comun are reflected within minutes or hours.
Disclosures (in footer):
“Comun is a financial technology company and not a bank. Banking services are provided by Community Federal Savings Bank; Member FDIC. The Comun Visa® Debit Card is issued by Community Federal Savings Bank, pursuant to a license from Visa U.S.A Inc. and may be used everywhere Visa Cards are accepted.”
“Funds in your account are FDIC insured up to $250,000 by ownership category through Community Federal Savings Bank (CFSB), Member FDIC, in the event CFSB fails.”
“A service provided by Service UniTeller, Inc. Service UniTeller, Inc. is licensed in all states that require a license.”
“Remittance fees start at $2.99 but may vary. Please check the app for more details.”
“Comun Inc. may earn revenue from the conversion of foreign currencies.”
Educación Financiera
5 requisitos para renovar el pasaporte mexicano en USA
8 min de lectura
Conoce todo lo necesario para la renovación del pasaporte mexicano
Vivir lejos de tu país conlleva una serie de responsabilidades familiares, sociales y legales: desde mantenerte al tanto de tus seres queridos hasta cumplir con lo estipulado por las leyes migratorias.
La comunidad mexicana es una de las más numerosas de Estados Unidos, por lo que es fundamental que los inmigrantes que viven allí renueven sus pasaportes para evitar posibles problemas que puedan afectar su estabilidad.
Si tienes un pasaporte mexicano y recientemente descubriste que está a punto de vencer, ¡esta guía es para ti! A continuación, te explicamos paso a paso cómo renovarlo desde Estados Unidos y por qué es importante mantenerlo vigente.
La comunidad mexicana es una de las más numerosas de Estados Unidos, por lo que es fundamental que los inmigrantes que viven allí renueven sus pasaportes para evitar posibles problemas que puedan afectar su estabilidad.
Si tienes un pasaporte mexicano y recientemente descubriste que está a punto de vencer, ¡esta guía es para ti! A continuación, te explicamos paso a paso cómo renovarlo desde Estados Unidos y por qué es importante mantenerlo vigente.
La importancia de mantener tu pasaporte mexicano vigente
El pasaporte es uno de los documentos oficiales más importantes para cualquier persona, ya que no solo sirve como identificación, sino para permitir la entrada y salida de un país a otro.
¿Para qué es relevante renovar el pasaporte?
- Evitar retrasos en viajes
Antes de que te dispongas a comprar tu vuelo o preparar tus maletas, procura revisar la fecha de vencimiento de tu pasaporte y el de tu familia. Recuerda que, por lo general, las aerolíneas exigen una vigencia mínima de 6 meses.
- Realizar trámites consulares
El pasaporte es indispensable para todos los trámites migratorios que podrías necesitar hacer en Estados Unidos, por ejemplo, trámites de visa y residencia permanente.
- Sirve como identificación oficial
El pasaporte es uno de los documentos que más frecuentemente debes presentar para identificarte y realizar trámites bancarios y legales importantes, como abrir una cuenta bancaria, obtener el Número de Seguridad Social o la licencia de conducir.
- Evitar problemas legales
Tener un pasaporte caducado podría traerte problemas con las autoridades migratorias de Estados Unidos y, por ende, amenazar tu permanencia en el país.
¿Quiénes pueden renovar su pasaporte mexicano en Estados Unidos?
Los siguientes documentos son básicos para obtener un nuevo pasaporte:
- Pasaporte anterior, aunque esté vencido.
- Acta de nacimiento mexicana.
- Identificación oficial vigente.
- CURP.
Sin embargo, el trámite de renovación del pasaporte mexicano difiere un poco según el perfil de cada solicitante.
Mayores de 18 años
Las personas mayores de edad pueden realizar el trámite de renovación de pasaporte mexicano directamente en el consulado de México en Estados Unidos.
Por lo general, es necesario hacer una cita previa a través del portal de MiConsulado.
Menores de edad
En el caso de los menores de edad, el proceso de renovación requiere algunos pasos adicionales.
Documentación adicional:
- Identificación escolar o constancia de estudios.
- Comprobante de domicilio de los padres.
Además, ambos padres deben presentarse a la cita y firmar la autorización. En caso de que alguno de los dos no pueda asistir, será necesario presentar un poder notarial.
Personas con discapacidad
Las personas con discapacidad también pueden renovar su pasaporte mexicano con los siguientes criterios.
Documentación adicional:
- Certificado médico que acredite la discapacidad.
- En caso de que la persona no posea las facultades para firmar el documento de autorización, será necesario que sus padres o tutores se presenten con los documentos de identificación que los avalen como tales.
Un punto relevante a considerar es que algunos consulados mexicanos ofrecen atención preferencial para atender a este tipo de necesidades.
5 requisitos y documentos necesarios para renovar el pasaporte mexicano
Antes de pedir una cita en la oficina consular, asegúrate de cumplir con los requisitos para renovar el pasaporte mexicano.
1. Pasaporte anterior
- Para los menores de edad, es necesario incluir el permiso firmado por ambos padres.
- En caso de robo o extravío, es necesario presentar una declaración especial.
- Es probable que los pasaportes emitidos antes de 1995 no se encuentren digitalizados en la base de datos de la Secretaría de Relaciones Exteriores, por lo que se deberá presentar documentación adicional.
2. Acta de nacimiento certificada
Este es un documento básico que funciona como certificado de nacionalidad mexicana. Asegúrate de conseguir una copia certificada emitida por el Registro Civil.
3. CURP
La Clave Única de Registro de Población (CURP) es un documento indispensable para corroborar datos personales.
4. Pago correspondiente
Es importante mencionar la última actualización de las tarifas por pagos de derechos del pasaporte mexicano.
Tarifas (vigencia — tarifa consular estimada): • 3 años — $99.00 • 6 años — $133.00 • 10 años — $203.00
Vigencia del pasaporte
Tarifa consular en dólares
3 años
$99.00
6 años
$133.00
10 años
$203.00
El día de la cita deberás efectuar el pago de derechos. Por lo general, los métodos de pago aceptados son: efectivo, tarjeta de débito o crédito y money order. Una vez que concluyas el trámite, recibirás tu pasaporte el mismo día, a menos que haya algún problema con la documentación o se requiera validar información.
5. Identificación original
Puedes presentar la credencial del INE, licencia de conducir, Matrícula Consular de Alta Seguridad o credenciales escolares.
El trámite de renovación solo puede llevarse a cabo en consulados mexicanos autorizados. Aunque es posible agendar cita en cualquier consulado de México en Estados Unidos, algunos podrían tener restricciones operativas.
¿Cómo agendar tu cita y qué esperar el día de la renovación?
Paso 1. Agendar la cita
Es indispensable agendar una cita para la renovación del pasaporte.
- A través del sitio web citas.sre.gob.mx.
- Por Whatsapp al número 1-424-309-0009.
Paso 2. Preparar los documentos
Asegúrate de tener todos los documentos necesarios. Si tienes hijos o estás a cargo de una persona con discapacidad, recuerda que necesitarás documentación adicional.
Paso 3. Presentarse en la cita
Procura llegar puntual a tu cita y presentar tus documentos en orden. Una vez que la información sea procesada, recibirás tu pasaporte.
Consejos adicionales para renovar tu pasaporte mexicano sin contratiempos
Un pasaporte vencido podría traerte contratiempos y dificultades fáciles de evitar. A continuación, te presentamos algunos consejos para mantenerte al día con tu documentación oficial.
- Revisa la vigencia de tu pasaporte con anticipación antes de planear viajes: no olvides tener en cuenta la fecha de vencimiento de tu pasaporte. Considera programar recordatorios en tu celular 6 meses antes del vencimiento.
- Saca copias de todos los documentos importantes: es indispensable contar con un respaldo de tus documentos oficiales. Considera también digitalizarlos para mayor practicidad.
- Usa únicamente los canales oficiales de la SRE para agendar citas: si tienes alguna duda, acércate únicamente a los canales oficiales de la SRE.
- Llega temprano a la cita y organiza los documentos en una carpeta: evita retrasos el día de tu cita que podrían retrasar tu trámite.
- Verifica el método de pago y tarifas antes de la cita: si no estás seguro de si tu método de pago de preferencia es aceptado en el consulado, pregunta directamente antes de tu cita.
Común: el siguiente paso después de renovar tu pasaporte
A lo largo de este artículo, te mostramos cómo y por qué la importancia de renovar tu pasaporte mexicano es para evitar problemas con las autoridades de Estados Unidos, así como retrasos en tus planes. Además, te explicamos el proceso de trámite, los requisitos y algunos consejos prácticos.
Así como un pasaporte mexicano válido abre la puerta a viajes internacionales y al acceso a servicios oficiales, una cuenta de cheques con Común abre la puerta a la estabilidad financiera en Estados Unidos.
¿Por qué elegir Común como tu aliado financiero?
- Abre tu cuenta corriente en Común con tu pasaporte u otra identificación oficial calificada de tu país de origen.
- App móvil disponible en español, intuitiva y segura.
- Envío de remesas a México y Latinoamérica de forma sencilla y con tarifas claras y competitivas
Común es la plataforma que comprende las necesidades de las personas que viven divididas entre dos países. El pasaporte conecta con tu propia identidad y Común conecta tu dinero con tu familia a través de las fronteras.
¡Abre tu cuenta corriente hoy en Común y empieza a enviar dinero desde EE.UU. de forma fácil, segura y económica!
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Puedo pagar la renovación del pasaporte mexicano con tarjeta de crédito en el consulado?
Sí, la tarjeta de crédito es un método de pago aceptado.
¿Cómo renuevo mi pasaporte mexicano si fue robado o extraviado en EE. UU.?
Debes presentar el acta de robo o extravío emitida por la policía local y llenar el formato de declaración de pérdida en el consulado.
¿Qué documentos necesito para renovar mi pasaporte mexicano en Estados Unidos si soy menor de edad?
Acta de nacimiento mexicana, identificación oficial, identificación oficial de ambos padres o tutores y su presencia en el consulado.
¿Debo cumplir con un estatus de residencia en específico para renovar mi pasaporte mexicano en USA?
El pasaporte es un derecho como ciudadano mexicano y no es necesario contar con un estatus de residencia en Estados Unidos.
Viviendo en Estados Unidos
¿Cuál es el mejor seguro médico en Estados Unidos? Guía completa
8 min de lectura
¿Cuál es el mejor seguro médico en Estados Unidos?
Contar con cobertura médica es indispensable para asegurarte de recibir la atención necesaria en caso de necesitarla. Además, también es una manera de invertir en el futuro al prevenir gastos mayores derivados de intervenciones costosas.
En Estados Unidos existen varias opciones de seguros médicos, por lo que no es posible señalar a uno solo como “el mejor”, ya que eso depende de tus necesidades y presupuesto.
Aunque el acceso a la atención médica es una necesidad básica, el proceso de contratación de un seguro de salud puede ser confuso para la comunidad inmigrante.
Por ello, a continuación te mostraremos una comparativa de las aseguranzas médicas más importantes en Estados Unidos, los criterios clave a evaluar y la resolución de algunas dudas frecuentes para que elijas la mejor opción para proteger tu vida y la de tu familia.
Factores a considerar al elegir un seguro médico
Antes de elegir un plan de seguro médico, analiza con detenimiento tus necesidades personales y familiares, así como los beneficios, las condiciones médicas y las características de cada opción.
Estos son los puntos clave que debes tener en cuenta antes de firmar cualquier contrato.
- Nivel de cobertura.
Hay opciones de seguros médicos que únicamente cubren los servicios médicos básicos, mientras que hay otros que sí ofrecen cobertura integral, que incluye hospitalización, consultas médicas con especialistas y medicamentos recetados. Analiza tus necesidades médicas y las de tu familia para tener una idea de qué tipo de cobertura es la adecuada.
- Costo mensual de la prima.
El nivel de cobertura determinará el costo que deberás cubrir cada mes. Asegúrate de que esta cantidad sea sostenible para tus finanzas a largo plazo.
- Deducibles y copagos.
Se trata de dos datos que debes tener muy claros antes de contratar un seguro. El deducible es la cantidad de dinero que debes cubrir antes de que la compañía de seguro comience a pagar la atención médica; mientras que el copago es la tarifa que debes pagar cada vez que utilizas un servicio médico.
- Red de hospitales y doctores disponibles.
Revisa que el plan de seguro médico ofrezca una amplia red de hospitales y clínicas cerca de tu domicilio o trabajo para facilitar el acceso a la atención médica cuando la necesites.
- Requisitos de elegibilidad.
Como inmigrante en Estados Unidos, debes tener en cuenta que varios servicios, como los seguros médicos, solicitan requisitos relacionados con el estatus migratorio, residencia en el país e ingresos mínimos.
- Beneficios adicionales.
Otro punto relevante a evaluar es la disponibilidad de beneficios adicionales, como atención preventiva, salud mental, programas de bienestar y cobertura de maternidad.
Recuerda que el hecho de que un seguro tenga un bajo precio no significa que sea la mejor opción, ya que esto depende de tus necesidades específicas y las de tu familia.
Opciones de seguros médicos en Estados Unidos
El mercado de seguros médicos de Estados Unidos se compone de una variedad de planes tanto públicos como privados.
Estas son algunas opciones de seguros médicos que debes conocer.
- Seguro médico a través del Mercado de Salud (ACA).
Los planes de salud en virtud de la Ley de Cuidado de Salud a Bajo Precio (ACA) corresponden a un programa público federal o estatal. Estos deben incluir atención médica esencial y medicamentos básicos. También hay algunas opciones con subsidios que ofrecen descuentos bajo condiciones de ingresos mínimos.
- Medicaid.
Se trata de un programa público destinado a personas de bajos ingresos cuya cobertura de salud protege a niños, mujeres embarazadas, personas con discapacidad y familias. Generalmente, no tiene costo, pero algunos servicios pueden requerir copagos.
- Medicare.
Es un programa orientado a atender a personas mayores de 65 años. Se divide de la siguiente manera:
- Part A: hospitalización.
- Part B: servicios médicos.
- Part C: Medicare Advantage, administrado por aseguradoras privadas que ofrecen otros beneficios.
- Planes privados y seguros a través del empleador.
Los seguros médicos privados se contratan directamente con la compañía o se ofrecen como prestación por parte de un empleador. Estos planes incluyen varios niveles de cobertura, así como una amplia red de proveedores.
Comparativa de los seguros médicos más comunes
Recuerda que más que una póliza de seguro, un plan de salud ofrece protección para ti y tu familia, por lo que vale la pena tomarte el tiempo necesario para buscar la mejor opción.
Aquí tienes una tabla comparativa de los planes de seguros médicos más importantes de Estados Unidos.
Tipo de plan
Beneficiarios
Costos aproximados
Cobertura principal
Mercado ACA
Personas que no cuentan con seguro privado por el empleador.
Los costos varían según la cobertura. También pueden incluir subsidios para reducir el precio.
Incluyen beneficios esenciales: hospitalización, atención preventiva, medicamentos, servicios de emergencia, etc.
Medicaid
Personas con bajos ingresos.
Cobertura gratuita con copagos accesibles.
Amplia cobertura de servicios médicos y hospitalarios en todo el país.
Medicare
Personas mayores de 65 años y con algunos tipos de discapacidades.
- Part A: deducibles por el periodo cubierto.
- Part B: prima mensual de aproximadamente $185.
Cobertura hospitalaria y servicios médicos.
Seguro privado por empleador
Trabajadores (y dependientes) cubiertos por sus empleadores.
Los costos incluyen primas, deducibles y copagos, que varían según el plan.
Cobertura hospitalaria, atención con especialistas, medicamentos, servicio de emergencias, etc.
No olvides que, como inmigrante en Estados Unidos, es importante revisar los requisitos de elegibilidad relacionados con el estatus migratorio.
Maneja tus finanzas en EE. UU. con Común
En este artículo te explicamos qué factores considerar antes de contratar un seguro médico en Estados Unidos, los diferentes planes que existen y cómo comparar los beneficios ofrecidos.
Recuerda que no existe una sola opción que se podría considerar como el mejor seguro médico, ya que esto depende de tus necesidades y posibilidades personales y familiares.
Además de cubrir los gastos médicos, los inmigrantes necesitan servicios financieros seguros para administrar su dinero.
¡Común es la plataforma financiera que has estado buscando! ¡Conoce todos sus beneficios!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- App móvil disponible en español que acepta más de 100 identificaciones oficiales para abrir una cuenta.
- Tarjeta de débito para compras y pagos diarios.
Abre tu cuenta con Común hoy mismo y administra tus facturas médicas en EE. UU. de manera simple y transparente.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuál es la compañía de seguros de salud número uno en Estados Unidos?
Entre las mejores compañías de seguros médicos en USA se encuentran las siguientes:
- Cigna.
- Aetna.
- Blue Cross Blue Shield.
- Ambetter.
- Anthem.
¿Es obligatorio tener seguro médico en Estados Unidos?
A nivel federal no es obligatorio, pero algunos estados, como California y Nueva Jersey, obligan a los ciudadanos a contar con un seguro médico, de lo contrario, son acreedores de multas.
¿Dónde puedo comparar planes de salud de forma oficial?
Algunos sitios oficiales son los siguientes: HealthCare.gov: portal del gobierno federal para ver, comparar y adquirir planes del Marketplace (ACA). Finder.Healthcare.gov: sitio oficial para buscar planes disponibles fuera del Marketplace. Medicare.gov: sitio oficial del gobierno para comparar planes de Medicare según tu código postal.
Inmigración
¿Cómo hacer un currículum en Estados Unidos? Paso a paso + Plantilla
8 min de lectura
Guía práctica + plantilla para crear tu currículum en Estados Unidos
Conseguir un trabajo estable y bien remunerado es el principal objetivo de miles de inmigrantes que llegan a Estados Unidos en busca de una mejor calidad de vida.
Para ello, es muy importante contar con un currículum vitae optimizado, que resuma la información personal, la experiencia laboral, la formación académica y todos los datos que puedan ser relevantes para los encargados de reclutamiento y selección.
Es probable que antes te hayas enfrentado con el reto de elaborar y pulir un CV para postularte a un trabajo en tu país de origen.
Sin embargo, conocer los estándares de Latinoamérica no es suficiente, ya que los currículums americanos tienen diferencias sustanciales, como la extensión y el enfoque en objetivos.
Dominar un nuevo formato de currículum puede resultar un desafío, además de que el proceso suele generar frustración si no recibes respuesta después de enviar decenas de postulaciones.
Esto no quiere decir necesariamente que no cuentes con las habilidades requeridas, sino que tu CV puede necesitar algunos ajustes para que los reclutadores estadounidenses lo tomen en cuenta.
En este artículo buscamos aligerar esa carga para los candidatos inmigrantes que buscan trabajo, a través de una guía completa y ejemplos de currículums que te servirán para elaborar el tuyo al finalizar la lectura.
Diferencias entre un currículum en EE. UU. y uno de Latinoamérica
Aunque tengas claro cómo elaborar un currículum de trabajo en América Latina, es fundamental que tomes en cuenta algunas diferencias con respecto al estándar en Estados Unidos.
Estas son las principales diferencias entre un currículum profesional de América Latina y Estados Unidos.
- Extensión
En América Latina es común encontrar CV de 2 o más páginas, mientras que el “resume” americano se simplifica a una sola página.
- Enfoque en logros cuantificables
Los reclutadores americanos buscan datos cuantificables y resultados medibles; mientras que en Latinoamérica es usual incluir descripciones de tareas y responsabilidades.
- No incluir foto, edad o estado civil
Por motivos de prevención de la discriminación, el resumen profesional de Estados Unidos no suele incluir fotografía, edad, ni nacionalidad.
- Adaptación con keywords para pasar filtros ATS
La utilización de filtros ATS para detectar palabras clave es una práctica extendida en prácticamente todas las empresas americanas.
- Formato
Mientras que en América Latina se suelen usar plantillas de CV coloridas y con diseños llamativos, en Estados Unidos los reclutadores prefieren formatos más minimalistas para no entorpecer la lectura de la información.
Tener en cuenta estas diferencias es fundamental para un inmigrante, debido a que incrementa las posibilidades de ser considerado tanto por reclutadores, como por sistemas automáticos.
7 pasos para hacer un currículum en Estados Unidos
Aquí tienes el paso a paso para redactar un buen currículum estadounidense a prueba de filtros automáticos y optimizado para llamar la atención de los reclutadores americanos.
Paso 1. Elige el formato adecuado
Es esencial que evites usar diseños llamativos, dado que pueden dificultar la lectura y perjudicar el resultado en el filtro ATS. Opta por un formato limpio, ordenado y fácil de procesar.
Paso 2. Llena la información de contacto
Incluye tu nombre completo, número de teléfono de EE. UU., correo electrónico profesional y el enlace de tu perfil de LinkedIn.
Recuerda que no es necesario incluir fotografía, fecha de nacimiento ni estado civil.
Paso 3. Escribe tu perfil profesional
Al incluir tu perfil, es muy importante que escribas de manera muy concisa y que incluyas palabras clave. Esta sección debe ser un párrafo que resuma brevemente tu historial laboral, intereses, logros y objetivos profesionales.
Paso 4. Ten clara tu experiencia laboral
Es fundamental que expliques tu experiencia profesional de manera clara y en orden cronológico.
- Usa viñetas para enlistar tus últimos puestos e incluye el nombre de la empresa, el puesto, el cargo, la fecha de ingreso y la fecha de finalización.
- Muestra logros cuantificables en cada uno de tus trabajos.
Para redactar tus logros profesionales, ten en cuenta la fórmula XYZ, que se compone de la siguiente manera:
- X: lo que hiciste
- Y: cómo lo hiciste
- Z: resultado obtenido.
Por ejemplo:
“Mejoré la identidad visual de la marca, a través del rebranding de la página de e-commerce, lo que redujo la tasa de abandono un 50 %”.
Paso 5. Tu educación
Enlista tu formación académica profesional e incluye el nombre de la institución académica, carrera y período.
Paso 6. Selecciona tus skills
La sección de habilidades es fundamental para que tu CV sobresalga del resto.
También es recomendable dividir esta sección en habilidades blandas y habilidades técnicas.
- Habilidades blandas: comunicación, trabajo en equipo, gestión de tiempo, atención al detalle.
- Habilidades técnicas: programas de diseño y edición.
Paso 7. Secciones opcionales
Según la vacante y tu perfil, puedes agregar otras secciones relevantes, como los idiomas que dominas, certificaciones adicionales y voluntariados.
Esta información te puede diferenciar de otros candidatos dado que te dota de habilidades adicionales que podrían resultar interesantes para la vacante.
Ejemplo de currículum en Estados Unidos
Aquí tienes un ejemplo de cómo debería verse un currículum optimizado, según los estándares de las compañías estadounidenses.
En esta página puedes descargar plantillas de CV en inglés para personalizar el tuyo según tu experiencia.
El último paso es adaptar este ejemplo a tu propio perfil profesional y trayectoria, lo cual puede diferir en caso de que seas recién graduado o que ya cuentes con experiencia.
- Recién graduado: si no tienes experiencia, enfócate en tu formación académica, resalta proyectos valiosos, prácticas profesionales, pasantías, voluntariados y proyectos personales.
- Profesional con trayectoria: adapta el ejemplo con tu propio historial de trabajo y utiliza la fórmula XYZ para resaltar tus logros profesionales.
Errores comunes que debes evitar al crear una hoja de vida en Estados Unidos
Estos son algunos puntos a evitar al redactar tu CV.
- Usar el mismo currículum para todos los trabajos: procura adaptar tu CV al puesto de trabajo al que deseas postular.
- Incluir foto o datos personales innecesarios: recuerda que en Estados Unidos estos datos son irrelevantes.
- Traducir mal los términos clave: si tienes dudas sobre cómo traducir un término del español al inglés, consulta a un traductor o compara diferentes fuentes en internet.
- Hacerlo muy extenso: tu currículum no debe exceder una página, de lo contrario, puede ser descartado aunque poseas las habilidades necesarias.
- Usar un diseño con gráficos que no pase filtros ATS: quizás pienses que los modelos de currículum con diseño llamativo les gustan a los reclutadores, pero lo cierto es que es poco probable que pasen los filtros ATS.
Común, tu aliado para una vida financiera en Estados Unidos
Contar con un buen currículum es fundamental para insertarte con éxito en el campo laboral estadounidense.
Del mismo modo que un CV abre las puertas a un buen empleo, Común abre las puertas de la estabilidad financiera para los inmigrantes.
Conoce Común, la opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
¡Descubre todos los beneficios de Común!
- Apertura de cuenta corriente con identificación oficial calificada de tu país de origen.
- App móvil disponible en español y en inglés.
- Facilidad para recibir pagos de empleadores, cobrar cheques y enviar dinero a Latinoamérica.
Conoce Común, la opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, revisa la siguiente sección.
¿Es necesario incluir referencias en el currículum?
No es necesario incluir referencias en el CV, ya que las empresas suelen pedirlas en etapas avanzadas.
¿Cuáles son los 3 datos más importantes en un currículum?
Los 3 datos más relevantes son: Información de contacto, experiencia profesional y habilidades.
¿En qué idioma debe estar mi currículum para aplicar en EE. UU.?
El formato de currículum que se usa en Estados Unidos se está empezando a usar en otros países, por lo que el idioma debe ser acorde a la propuesta laboral.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
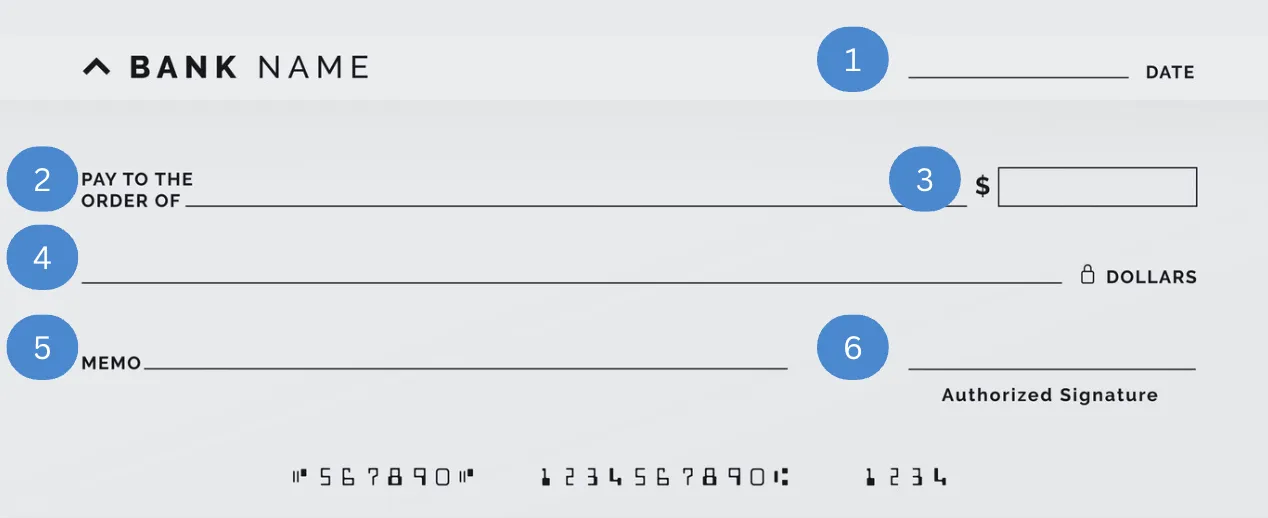
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará

Pagos instantáneos
Bancos que usan Zelle en 2026: Cómo enviar y recibir dinero en EE.UU.
8 min de lectura
Bancos que usan Zelle en 2026: cómo enviar y recibir dinero en EE.UU.
Zelle está integrado directamente en muchas cuentas bancarias en EE.UU., lo que lo ha convertido en una de las formas más utilizadas para enviar dinero. Hoy en día, más de 2,000 bancos y cooperativas de crédito ofrecen acceso al servicio.
Entender cómo funciona esa red es clave para saber si puedes usarlo con tu cuenta. Desde abril de 2025, Zelle ya no está disponible como app independiente. El acceso depende completamente de si tu banco forma parte de la red.
¿Qué es Zelle?
Zelle es una red de pagos entre personas (P2P) propiedad de Early Warning Services LLC (EWS), una empresa cofundada por siete de los bancos más grandes de EE.UU.: Bank of America, Capital One, Chase, PNC, Truist, U.S. Bank y Wells Fargo. Permite enviar dinero directamente de una cuenta bancaria a otra usando solo un número de teléfono o correo electrónico. Las transferencias generalmente se completan en minutos.
¿Cuáles son los beneficios de Zelle?
El principal atractivo de Zelle es su velocidad, simplicidad y conveniencia. Las transferencias se completan generalmente en minutos y se mueven directamente entre cuentas bancarias sin necesidad de cargar fondos en una app o billetera digital separada. En la mayoría de los casos, no hay tarifas para enviar o recibir dinero, lo que lo hace una opción práctica para pagos cotidianos como renta, gastos compartidos o pagos entre amigos y familia.
Como Zelle está integrado en la app de tu banco, generalmente no hay configuración adicional más allá de registrar tu correo electrónico o número de teléfono.
¿Por qué importa el soporte del banco?
A partir del 1 de abril de 2025, Zelle solo puede ser accesado a través de instituciones financieras participantes. Si tu banco o cooperativa de crédito no soporta Zelle, generalmente no puedes usar el servicio.
Lista de bancos que soportan Zelle
Zelle tiene más de 2,300 instituciones financieras asociadas. Para buscar un banco o cooperativa específica, visita zellepay.com/get-started.
A continuación, una lista representativa (no exhaustiva) de instituciones financieras que actualmente ofrecen Zelle:
| Nombre | Límite de transferencia |
|---|---|
| INSTITUCIONES FINANCIERAS TRADICIONALES | |
| Bank of America | Hasta $3,500 USD por día |
| Chase | Límite dinámico; generalmente entre $500 y $10,000 USD por día |
| Citi Bank | Hasta $2,500 USD por día para cuentas abiertas más de 30 días |
| TD Bank | $1,000 USD para transferencias instantáneas; hasta $2,500 USD para transferencias programadas |
| PNC Bank | Generalmente $500 a $2,500 USD por día |
| Wells Fargo | Hasta $3,500 USD por día |
| BANCOS DIGITALES | |
| Ally Bank | Hasta $600 USD por día |
| Discover Bank | $500 USD por transacción; $1,000 USD por día |
| SoFi | Hasta $1,000 USD por día |
| Truist Bank | Generalmente $2,000 USD por día hasta $10,000 USD por mes |
| EverBank | Hasta $2,000 USD por día |
| COOPERATIVAS DE CRÉDITO | |
| BECU (Boeing Employees Credit Union) | $1,500 USD por día (instantáneas); $3,000 USD por día (estándar) |
| Bethpage Federal Credit Union | Los límites varían por cuenta y membresía |
| Delta Community Credit Union | Los límites varían por cuenta y membresía |
| First Tech Federal Credit Union | Los límites varían por cuenta y membresía |
| Navy Federal Credit Union | Los límites varían por cuenta y membresía |
Los límites de Zelle dependen de factores como la antigüedad de la cuenta, el historial de transacciones y los criterios de riesgo de cada institución. Consulta a tu institución financiera para la información más actualizada.
¿Cómo registrarse en Zelle a través de tu banco?
Desde que la app independiente de Zelle fue descontinuada, debes registrarte a través de la app de un banco o cooperativa de crédito participante:
- Abre la app móvil de tu banco y busca 'Zelle' en la sección de pagos o transferencias
- Selecciona 'Registrarse en Zelle' o 'Enviar dinero con Zelle'
- Ingresa tu número de teléfono o correo electrónico de EE.UU.
- Verifica tu identidad con un código de verificación
- Ya puedes enviar y recibir dinero usando el número de teléfono o correo del destinatario
Tanto el emisor como el destinatario deben estar registrados en Zelle a través de instituciones financieras participantes. Si el destinatario no está registrado, recibirá instrucciones. Si no completa el registro en el tiempo aplicable, la transacción puede cancelarse y reembolsarse.
¿Es seguro Zelle? Estafas comunes que debes evitar
Zelle usa cifrado y protocolos de seguridad a nivel bancario y opera dentro de las apps de instituciones financieras participantes. Sin embargo, muchos problemas reportados con Zelle están asociados con fraudes y estafas de ingeniería social.
Como las transferencias de Zelle generalmente se procesan rápidamente y pueden ser difíciles o imposibles de revertir una vez autorizadas, los estafadores pueden intentar presionar a los usuarios para enviar fondos.
Estafas comunes de Zelle en 2026:
Alertas falsas de fraude bancario:
Los estafadores pueden enviar mensajes que parecen venir de tu banco preguntando si autorizaste una transacción. Luego puede llegar una llamada de alguien que afirma representar al banco, instruyéndote a transferir fondos para 'revertir' el fraude.
Estafas de suplantación:
Los estafadores pueden pretender representar a un banco, agencia gubernamental u organización de confianza y presionar a las víctimas para enviar dinero inmediatamente.
Estafas en plataformas de mercado:
Estafadores en plataformas como Facebook Marketplace o Craigslist pueden solicitar pago a través de Zelle. Después de enviar los fondos, el artículo puede nunca llegar.
Estafas de sobrepago:
Un estafador puede afirmar haber enviado dinero 'accidentalmente' y pedir que se devuelva. Su pago original puede revertirse o resultar fraudulento.
Cómo mantenerte seguro:
- Usa Zelle principalmente con personas que conoces y en quienes confías
- Nunca envíes dinero para 'verificar' tu cuenta o revertir un fraude
- Si recibes una llamada inesperada que dice ser de tu banco, cuelga y llama al número que aparece en tu tarjeta de débito
- Activa alertas de transacciones en tu app bancaria
- Trata cada pago de Zelle como potencialmente definitivo antes de autorizarlo
¿Existen alternativas a Zelle para personas sin cuenta bancaria tradicional?
La transición de Zelle a solo funcionar dentro de bancos en abril de 2025 creó desafíos para personas que no tienen cuentas con instituciones financieras participantes.
Venmo y Cash App
Siguen siendo alternativas populares para transferencias domésticas y pueden no requerir una cuenta bancaria tradicional para comenzar. Sin embargo, generalmente no soportan transferencias internacionales.
Wise
Permite enviar y recibir fondos internacionalmente usando datos bancarios locales en muchas monedas. Es conocido por precios transparentes y tipos de cambio basados en la tasa de mercado medio.
Común
Es una plataforma financiera que promueve la inclusión financiera para personas que pueden enfrentar barreras con bancos tradicionales de EE.UU., ofreciendo soporte en español. Con Común puedes hacer transferencias dentro y fuera de EE.UU. y enviar dinero a amigos y familia en Latinoamérica. Visita comun.app para más información.
Preguntas frecuentes
¿Zelle cobra tarifas?
El propio Zelle generalmente no cobra tarifas para enviar o recibir dinero. Sin embargo, tu institución financiera puede tener su propia estructura de tarifas para la cuenta subyacente.
¿Qué pasa si mi banco no usa Zelle?
Desde que la app independiente de Zelle fue descontinuada en abril de 2025, tus opciones pueden incluir abrir una cuenta con una institución financiera participante o usar un servicio alternativo como Venmo, Cash App, Wise o Común.
¿Puedo usar Zelle sin una cuenta bancaria de EE.UU.?
No. Zelle generalmente requiere una cuenta bancaria de EE.UU. o cooperativa de crédito en una institución financiera participante.
¿Puedo enviar dinero internacionalmente con Zelle?
No. Zelle soporta transferencias solo entre cuentas bancarias de EE.UU. en instituciones financieras participantes. Para transferencias internacionales, puedes considerar alternativas como Wise, Remitly u otros proveedores.
¿Qué pasa si envío dinero a la persona equivocada?
Contacta a tu institución financiera inmediatamente. Una vez entregados los fondos, la cancelación o recuperación puede no ser posible.
El acceso importa al elegir un banco para Zelle
Elegir entre bancos que soportan Zelle depende en última instancia del acceso y la conveniencia. Para algunos, un banco o cooperativa de crédito tradicional puede cubrir sus necesidades. Otros pueden preferir plataformas diseñadas para personas que enfrentan barreras para acceder a servicios bancarios tradicionales. Si el acceso a Zelle es importante para ti, puede ser útil considerar no solo qué instituciones soportan el servicio, sino también cuáles se adaptan mejor a tus necesidades individuales.

Envíos Internacionales
El Papel de las Aplicaciones Móviles en la Revolución de las Transferencias de Dinero
8 min de lectura
En una era donde la innovación digital moldea cada aspecto de nuestras vidas diarias, el sector financiero no se ha quedado atrás. La introducción de aplicaciones móviles para gestionar finanzas y transferir dinero ha revolucionado la forma en que interactuamos con nuestras finanzas, ofreciendo una conveniencia, eficiencia y seguridad sin precedentes. Esta evolución no se trata solo de avance tecnológico; se trata de derribar barreras, hacer que los servicios financieros sean más accesibles y fomentar la inclusividad.
En el corazón de esta transformación está la aparición de aplicaciones diseñadas no solo para facilitar transacciones financieras, sino también para integrarse de manera fluida en la vida de los usuarios, independientemente de su origen o estado financiero. En Comun, estamos liderando la carga hacia un futuro financiero más inclusivo. A través de nuestros servicios innovadores, aspiramos a empoderar a esta vibrante demografia, resaltando el papel tan importante de las aplicaciones móviles en la revolución de las transferencias de dinero y estableciendo las bases para una discusión sobre el impacto más amplio en la sociedad y la economía
Desempacando el Impacto de las Aplicaciones Móviles en las Transferencias de Dinero
La era digital ha marcado un cambio importante en cómo se realizan las transacciones financieras, particularmente las transferencias de dinero. Al frente de esta revolución están las aplicaciones móviles, que han transformado el tradicional paisaje bancario. Las aplicaciones de banca móvil y servicios de transferencia de dinero han simplificado la forma en que enviamos y recibimos dinero. Al vincular cuentas bancarias con aplicaciones móviles como Google Pay, Apple Pay y Cash App, los usuarios pueden transferir fondos instantáneamente, pagar facturas y gestionar sus finanzas con solo unos pocos toques en sus smartphones.
Estas aplicaciones ofrecen características que incluyen transferencias de dinero internacionales, autenticación multifactor para seguridad y la capacidad de monitorear la actividad de la cuenta en tiempo real. Sin embargo, a menudo no son inclusivas para las comunidades inmigrantes con barreras de entrada como el idioma, documentos y costos. En Comun, nos destacamos debido a nuestros servicios financieros inclusivos que buscan ayudar a crecer el impacto ya considerable de los inmigrantes en la economía de EE. UU., incluyendo:
- 62 millones de latinos ahora viven en los EE. UU.
- Los latinos contribuyen con $3.2 billones al PIB.
- Más de 1 millón de inmigrantes anualmente que juegan un papel clave en la escasez de mano de obra.
Aplicaciones como Comun encarnan la integración perfecta de los servicios bancarios en nuestras vidas digitales, promoviendo la planificación financiera y permitiendo a los inmigrantes alcanzar sus objetivos financieros de manera más efectiva. La llegada de aplicaciones móviles para transferencias de dinero representa un salto significativo hacia adelante en la tecnología financiera. Al ofrecer conveniencia, velocidad y seguridad, nosotros en Comun no solo atendemos las necesidades inmediatas de los usuarios, sino que también pavimentamos el camino para un ecosistema financiero más inclusivo.
Medidas de seguridad y confianza en aplicaciones de transferencia de dinero
A medida que las aplicaciones de transferencia de dinero se vuelven cada vez más integrales para nuestras actividades financieras diarias, las preocupaciones sobre la seguridad de los datos y la prevención del fraude han cobrado protagonismo. Las instituciones financieras y los desarrolladores de aplicaciones han priorizado la seguridad, implementando medidas robustas como la autenticación multifactor, el cifrado y la tecnología de detección de fraude para proteger los datos y transacciones de los usuarios.
Las aplicaciones de banca móvil ahora vienen con características avanzadas de seguridad diseñadas para prevenir el acceso no autorizado y garantizar que las transferencias de dinero sean seguras y confiables. A pesar de estas medidas, se anima a los usuarios a ejercer cautela, como no compartir información sensible como números de cuentas bancarias o números de teléfono y utilizar métodos de pago seguros para mitigar los riesgos. Con Comun, es por eso que nuestros usuarios saben que su dinero está seguro:
Pueden congelar y descongelar fácilmente su tarjeta desde la aplicación.
Reciben notificaciones instantáneas sobre todas las transacciones para que puedan mantenerse al tanto de los cargos y asegurarse de que no haya cargos fraudulentos.
- Su tarjeta está protegida con la garantía de VISA contra cargos no autorizados.
- Pueden congelar y descongelar fácilmente su tarjeta desde la aplicación.
- Reciben notificaciones instantáneas sobre todas las transacciones para que puedan mantenerse al tanto de los cargos y asegurarse de que no haya cargos fraudulentos.
La confianza en las aplicaciones de transferencia de dinero se basa en la base de medidas de seguridad estrictas y los esfuerzos continuos de las instituciones financieras para mejorar la seguridad del usuario. Si bien el riesgo de fraude no puede ser completamente eliminado, la implementación de protocolos de seguridad integrales ha hecho que las aplicaciones de transferencia de dinero sean una opción segura y confiable para realizar transacciones financieras.
La conveniencia de las transferencias de dinero a través de aplicaciones móviles
A medida que miramos hacia el futuro, está claro que las aplicaciones de transferencia de dinero seguirán evolucionando, introduciendo nuevas características e innovaciones que revolucionarán aún más el panorama financiero. El desarrollo continuo de las aplicaciones de transferencia de dinero promete innovaciones emocionantes, como una mayor integración con los sistemas de pago digital, mejores capacidades de transferencia internacional y medidas de seguridad aún más robustas. Por ejemplo, aquí están algunas de las nuevas características que estamos implementando en Comun:
- Envía dinero a tus seres queridos en América Latina desde tu aplicación sin arruinarte, como a México, República Dominicana, Panamá, Guatemala y más.
- Más ubicaciones para agregar efectivo a tu cuenta, utilizando un código de barras en tiendas como CVS o 7/11.
- Servicio al cliente personalizado 24/7, para que puedas contactarnos día y noche.
- Transferencias a otras cuentas bancarias.
- Depósito de cheques a través de tu aplicación.
Las futuras iteraciones pueden ofrecer herramientas de planificación financiera más sofisticadas, servicios bancarios personalizados y una integración perfecta con otras plataformas de pago digital. El potencial para la innovación en las aplicaciones de transferencia de dinero es ilimitado, con avances preparados para redefinir la eficiencia, seguridad y accesibilidad de las transacciones financieras. A medida que nuestra aplicación continúa evolucionando, sin duda jugará un papel crucial en la configuración del futuro de las transferencias de dinero, ofreciendo a nuestros diversos usuarios aún más control sobre sus vidas financieras y abriendo nuevas posibilidades para la inclusión financiera global.
- Oficina del Censo de EE. UU. "Población Hispana Alcanzará los 111 Millones para 2060." Oficina del Censo de EE. UU., 2018, https://www.census.gov/newsroom/facts-for-features/2023/hispanic-heritage-month.html.
- Hamilton, Dan, Ph.D., Matthew Fienup, Ph.D., David Hayes-Bautista, Ph.D., y Paul Hsu, Ph.D. "Informe del PIB Latino de EE. UU. 2023." Centro para el Estudio de la Salud y Cultura Latina, Universidad Luterana de California y la Escuela de Medicina David Geffen de UCLA, 2023.
- Ward, Nicole, y Jeanne Batalova. "Estadísticas Frecuentemente Solicitadas sobre Inmigrantes e Inmigración en los Estados Unidos." Instituto de Política Migratoria, 14 de marzo de 2023, https://www.census.gov/library/visualizations/2018/comm/hispanic-projected-pop.html.

Envíos Internacionales
How to send money via Western Union? Complete guide and key tips
8 min de lectura
Western Union is one of the most recognized remittance services worldwide due to its extensive experience, coverage, and accessibility. Many immigrants choose it to send money to their families from the United States.
If you want to optimize the amount your family receives, it is very important to understand the different sending methods available with Western Union, as well as the fees each method generates.
For this reason, we will explain step by step how to send money through Western Union, including the requirements, different modalities, and the advantages and disadvantages of using this international agency.
What is Western Union and How Does It Work to Send Money?
Western Union is a network specialized in international money transfers, available through a large number of physical locations and online methods. It is an accessible method for sending remittances, as it is not necessary to have a banking account to use its services.
It offers two primary methods for international money transfers: online and in-person at a physical agency.
These are the requirements to send money through Western Union from the United States:
What Is Required to Make a Western Union Money Transfer?
- Be at least 18 years old
- Valid photo identification
- If visiting a Western Union agency in person, you may present your passport and, in some cases, your driver's license.
- If using the westernunion.com process, you must upload a photo of your ID and possibly a selfie or other identity verification requirements.
- Recipient’s information
- Ensure that you have the complete and correct details of the person receiving the money:
- Full name (as it appears on their identification)
- Recipient’s country and city
- Delivery method (cash pickup, bank deposit, or other)
- Payment method (card, bank account, or cash)
- Ensure that you have the complete and correct details of the person receiving the money:
Comparison Between Western Union and Comun
| Platform | Fee | Exchange rate (USD - MXN) | You Pay | Estimated Amount Received |
|---|---|---|---|---|
| Western Union | $4.99 - 15 USD | 1 USD = 16.70 MXN* | 300 USD + fee | 4,900 - 5,010 MXN |
| Comun | From 2.99 USD, up to applicable limits | 1 USD = 17 MXN* | 300 USD + fee | 5,100 MXN |
*please note the exchane rate is subject to change at anytime.
In addition to offering more favorable fees and exchange rates for international money transfers, Comun lets you send money 365 days a year digitally from your home, including holidays, which can be affected by longer wait times due to increased customer volume.
Steps to Send Money Through Western Union: Online and In Person
Currently, Western Union allows you to make international money transfers from the U.S. through its website, mobile app, or in person.
Sending Money Online with Western Union
If you prefer to send money online through Western Union, simply follow these steps:
Log in or register on their platform
To open an account with Western Union, you must have the previously mentioned documents and complete the identity verification process.
Then, log in to the Western Union app or website.
Select destination country and amount
With Western Union, you can choose from a wide variety of destinations in Latin America and worldwide, including Mexico, the Dominican Republic, Colombia, Argentina, and others.
Choose payment method
Western Union offers various payment methods such as credit card, debit card, bank deposit, and cash payment.
Enter recipient information
Make sure to enter the recipient’s details correctly.
Confirm and obtain the tracking number (MTCN)
Once all information is entered, verify its accuracy and confirm the transaction. You will then receive a tracking number to monitor the transfer.
Sending Money to a Western Union Agency
If you prefer to send money in person, follow these steps:
Locate a nearby agency
To find the agency closest to your home, visit the website and select the “Find Location” option. Enter your ZIP code and review the available locations.
You may also call Western Union customer service at 1-800-325-6000 for more information.
Fill out the sending form
Go to the service counter and request the sending form, which you must fill out using the same details required for the online form.
Submit payment and fees to the agent
Once the form is filled out correctly, pay the agent the total amount plus the applicable fee.
Receive the tracking number (MTCN)
Finally, receive the tracking number and share it with the recipient so they can collect the money correctly.
Advantages and Disadvantages of Using Western Union for Remittances
Western Union is a popular option for sending remittances securely and quickly, used by thousands of immigrants in the United States every month.
Below are the main advantages and disadvantages of sending money with Western Union.
Advantages
Extensive global coverage and physical presence
Western Union allows you to send money to almost any part of the world, with approximately 500,000 agencies across more than 200 countries. It even offers transfers to rural and hard-to-reach areas.
Fast cash transfers
If you need to send money urgently, Western Union offers a cash pickup option, available within minutes.
Brand recognition and established history
With over a century of experience, Western Union has a strong reputation and proven security in money transfers through its global network.
Disadvantages
High fees
Generally, the smaller the amount sent, the higher the fee. Fees vary depending on the payment and delivery method and typically range between $4.99 and $15 USD, excluding currency conversion.
Uncompetitive exchange rate
In addition to the initial fee, you must account for the loss due to currency exchange, which is calculated using a less competitive margin than the market rate. As a result, your family receives less money compared to other options.
Sending limits
For unverified users, the sending limit is $3,000 USD per transaction. For verified accounts, the limit is $50,000 USD.
Lack of transparency in fee structure
Western Union’s fees are variable and depend on multiple factors such as the destination country, payment method, delivery method, and transfer amount.
Comun: A Fast, Transparent, and Affordable Alternative to Send Money to Your Family
There is no doubt that Western Union is one of the most well-established remittance services due to its long history and ease of access. However, it is important for users to choose the option that best fits their needs.
Before making a money transfer, it is essential to clearly understand all fees and additional costs; otherwise, your family may receive less money without prior notice.
Comun is the comprehensive solution that makes sending remittances easier and more affordable.
Additionally, it offers:
- A mobile app also available in Spanish that allows you to send money easily to more than 17 countries in Latin America.
- Your first money transfer is free, and afterward, you pay a fee starting at $2.99 USD per transfer, up to the applicable limits.
- You need a mobile device to open your account, an official identification from your country (passport, consular ID, driver’s license, among others), and a US residential address.
- 24/7 customer support available in Spanish.
- High security standards that help your money arrive safely and track your transfer in real time.
- Transparent remittance fees.
Open your Comun account today.
Frequently Asked Questions
If you still have questions about how Western Union works, review our FAQ section:
Can I send money to myself through Western Union?
Yes, if you are traveling to another country and do not have a banking account, you can send money to yourself.
Why can’t I send money through Western Union?
There may be several reasons, such as exceeding the sending limit, rejected payment method, or incorrect recipient information.
How much does Western Union charge to send money?
Transfer fees depend on the recipient country, the amount, payment method, and delivery method.
Cuenta corriente
Los Pros y Contras de Usar Cheques en los Bancos De Estados Unidos
8 min de lectura
Cobrar un Cheque en tu Propio Banco
Cuando se trata de cobrar un cheque, los bancos son la opción más directa. En este artículo analizamos en profundidad los pros y contras de los cheques en el sistema bancario de EE.UU. para ayudarte a decidir cuándo usar cheques y cuándo preferir alternativas digitales.
Ventajas de usar cheques en EE.UU.
Registro físico del pago
Los cheques dejan un rastro documental que puede ser valioso para disputas legales, comprobantes de pago de renta, o registros fiscales. Algunos arrendadores y empleadores los prefieren por esta razón.
Pagos diferidos
Puedes emitir un cheque con fecha futura (postdatado) para pagar en una fecha específica, lo que puede ser útil para gestionar el flujo de efectivo.
Aceptados sin cuenta bancaria del receptor
A diferencia de Zelle o ACH, los cheques (especialmente cashier's checks) pueden usarse cuando el receptor no tiene cuenta bancaria o no conoces sus datos bancarios.
Alto nivel de confianza para montos grandes
Para transacciones de varios miles de dólares (compra de auto, depósito de renta grande), un cheque certificado o cashier's check ofrece la garantía bancaria que ninguna app de pago puede igualar.
Desventajas de usar cheques en EE.UU.
Riesgo de cheques rebotados
Los cheques personales pueden rebotar si el emisor no tiene fondos suficientes, generando cargos NSF de $25-35 para ambas partes.
Tiempo de compensación
Los cheques tardan 1-3 días hábiles en compensarse. Zelle es instantáneo y ACH tarda lo mismo pero sin el riesgo de rechazo posterior.
Riesgo de fraude y alteración
Los cheques pueden perderse, robarse o ser alterados fraudulentamente. Los pagos digitales tienen protecciones adicionales contra este tipo de fraude.
Preguntas frecuentes sobre cheques en EE.UU.
¿Todavía se usan los cheques en EE.UU. en 2026?
Sí, aunque su uso ha disminuido significativamente. Los cheques siguen siendo comunes para pagos de renta (muchos arrendadores los exigen), pagos entre particulares por montos grandes, algunos empleadores que no hacen depósito directo, y transacciones donde se prefiere un registro en papel. Sin embargo, métodos como Zelle, ACH y transferencias bancarias han reemplazado a los cheques en la mayoría de contextos diarios.
¿Qué ventajas tienen los cheques sobre los pagos digitales?
Los cheques tienen algunas ventajas específicas: funcionan sin necesitar cuenta bancaria del receptor (cheques al portador o de caja), dejan registro físico del pago, permiten pagos diferidos (cheques postdatados), y algunos arrendadores o negocios los prefieren por tradición o por evitar comisiones de plataformas digitales.
¿Cuáles son los principales riesgos de usar cheques?
Los cheques personales pueden rebotar (bounced check) si el emisor no tiene fondos, lo que genera cargos para ambas partes. También pueden perderse o robarse en tránsito, falsificarse o alterarse, y tomar 1-3 días hábiles en compensarse (clearing). Para el receptor, depositar el cheque y luego descubrir que rebota puede resultar en problemas con el banco y cargos por NSF ($25-35).
¿Cuándo es mejor usar un cheque certificado o cashier's check?
Un cheque certificado o cashier's check está garantizado por el banco — los fondos ya están apartados. Es la opción preferida para pagos grandes como depósitos de renta o compras de auto, donde el receptor necesita la garantía de que el pago es válido. Para transacciones de $1,000 o más donde la confianza es crítica, un cashier's check es más seguro que un cheque personal.
¿Puedo depositar cheques sin ir a una sucursal bancaria?
Sí. El depósito móvil de cheques permite fotografiar el cheque desde la app de tu banco. Firmas el reverso, tomas las fotos y el dinero generalmente se acredita en 1-2 días hábiles. Común permite depósito móvil de cheques completamente gratis. Es conveniente, seguro y evita el riesgo de perder el cheque en camino al banco.
¿Se puede cancelar un cheque después de entregarlo?
Sí, mediante un stop payment order. Contactas a tu banco solicitando cancelar el cheque, proporcionando el número de cheque, el monto exacto y el nombre del beneficiario. El stop payment cuesta entre $20 y $35 y es válido por 6 meses. Debes actuar rápido — si el cheque ya fue cobrado cuando haces la solicitud, el stop payment no funciona.
Educación Financiera
Cómo emigrar a Estados Unidos: Guía práctica y consejos útiles
8 min de lectura
Guía completa para emigrar a Estados Unidos
¿Has pensado en alternativas para construir un futuro mejor? Es probable que compartas el sueño de miles de personas que anhelan emigrar a EE. UU. en busca de estabilidad laboral y financiera. Aunque la idea suena tentadora para cualquiera, es importante hacerlo de manera ordenada y legal para evitar problemas con el gobierno de Estados Unidos.
Además de la motivación por encontrar mejores oportunidades laborales, las personas que deciden emigrar también lo hacen en busca de formación académica, reunificación familiar y seguridad.
Es cierto que el proceso para vivir en USA de manera legal puede ser abrumador y confuso. Por ello, en esta guía te explicaremos paso a paso cómo emigrar a Estados Unidos para trabajar, estudiar y residir.
Principales opciones para emigrar a Estados Unidos
Lo primero que debes tener claro son los diferentes tipos de visas de inmigrante a las que puedes aplicar para ingresar a EE. UU. de manera legal, ya sea para trabajar, por vínculos familiares u otras categorías.
Estas son las categorías de visas:
Empleo
Si lo que deseas es encontrar oportunidades laborales en Estados Unidos, debes conocer las visas de trabajo.
- Visa H-1B: para profesionales especializados con formación universitaria o experiencia equivalente.
- Visa H-2B: trabajadores temporales no agrícolas.
- Visa H-2A: trabajadores agrícolas temporales.
- Visa TN: (Tratado de Libre Comercio con México y Canadá), dirigida a ciudadanos mexicanos y canadienses que ejercen profesiones específicas.
- Visa EB-5: para inversionistas con capacidad de generar al menos 10 empleos en Estados Unidos. También es una vía para obtener la residencia permanente.
Familia
Otra alternativa para emigrar a Estados Unidos es mediante la Green Card por patrocinio familiar, la cual permite a ciudadanos estadounidenses y residentes permanentes otorgar a ciertos familiares la oportunidad de obtener un estatus legal en el país.
Por un lado, los ciudadanos estadounidenses pueden solicitar la residencia para cónyuge, hijos solteros o casados, padres y hermanos, mientras que los residentes permanentes solo lo pueden hacer para cónyuges e hijos menores de 21 años.
El periodo de trámite varía, pero alcanza un aproximado de 18 meses. Además, generalmente la visa se emite con una vigencia de 10 años.
Lotería de visas
En caso de que tu perfil no se adapte a las categorías de elegibilidad para una visa de trabajo o por relación familiar, también puedes contar con el programa Diversity Visa (DV Lottery), el cual otorga 55,000 visas de residente permanente legal a ciudadanos provenientes de países con tasas bajas de inmigración a Estados Unidos.
Estos son los requisitos para aplicar:
- Provenir de un país elegible.
- Educación secundaria completa y al menos dos años de experiencia en algún oficio.
- Completar el formulario en línea durante octubre y noviembre.
Otras opciones
Por último, existen algunas otras alternativas dirigidas a ciudadanos extranjeros que no califican a ninguna de las categorías anteriores.
- Visa de estudiante (F-1 o M-1).
- Visa de intercambio estudiantil.
- Asilo o refugio.
- Parole humanitario o programas especiales.
Paso a paso para iniciar tu proceso migratorio
A continuación te explicamos paso a paso el proceso de solicitud de visa.
Paso 1. Investigar cuál es la vía más viable según tu perfil.
En primer lugar, es fundamental que analices cuáles son tus objetivos al llegar a Estados Unidos, así como la categoría de visa a la que se adapta mejor tu perfil.
Paso 2. Calcular los costos aproximados del proceso y del costo de vida inicial en EE. UU.
El costo del proceso de solicitud de visa de inmigrante varía según la categoría. Por ejemplo, en caso de patrocinio familiar, el formulario I-130 o I-140 cuesta de $535 a $700.
Para saber las tarifas exactas, consulta directamente en la página oficial del Servicio de Ciudadanía e Inmigración de Estados Unidos.
Paso 3. Reunir los documentos necesarios (actas, pasaportes, diplomas, antecedentes, comprobantes de ingresos, etc.).
Cada tipo de visa exige documentos específicos, pero a continuación te mostramos una lista general de la documentación más importante.
Pasaporte vigente.
- Formulario de solicitud DS-160 (visas temporales) o DS-260 (visas de inmigrante).
- Comprobante de pago de tarifa consular.
- Fotografía reciente tipo visa (formato 2x2 pulgadas).
- Carta de oferta laboral.
- Documento de autorización de empleo emitido por USCIS.
- Certificados académicos, diplomas y títulos profesionales.
- Pruebas de experiencia laboral.
- Pruebas de solvencia económica o estados de cuenta bancarios.
Paso 4. Si es necesario, mejorar el nivel de inglés antes de emigrar.
Aunque en Estados Unidos hay una gran presencia de la comunidad inmigrante, es indispensable que todavía te puedas comunicar en inglés, por lo menos a nivel básico.
Paso 5. Consultar las fuentes oficiales de USCIS para confirmar formularios y tarifas vigentes.
Recuerda que las tarifas y formularios varían según el tipo de visa al que deseas aplicar. Consulta la información oficial de USCIS.
Además, es importante que tengas en cuenta algunos consejos prácticos para evitar errores comunes.
- Evita confiar en consultores sin licencia.
- No hagas pagos en páginas no oficiales. Asegúrate de ingresar en sitios con terminación .gov.
- Guarda copias digitales de todos tus documentos oficiales para que tengas un respaldo de fácil acceso.
Opciones de estados para emigrar a Estados Unidos y costos que debes considerar
El siguiente paso indispensable para tu proceso migratorio es elegir el estado donde llegarás cuando finalmente obtengas tu visa. Esta elección puede impactar directamente en tu éxito en el país, debido al costo de vida, las oportunidades de empleo y el salario mínimo.
Hay varias opciones atractivas para vivir, debido a la variedad de opciones laborales, acceso a servicios y redes de apoyo.
Aquí tienes una tabla comparativa de algunos estados para vivir en USA para inmigrantes.
Estado
Costo promedio para alquilar una habitación
Costo promedio para alquilar una casa familiar
Salario mínimo estatal o federal
Texas
$1,130
$1,400
Salario mínimo federal de $7.25 por hora
California
$2,600
$3,500
$14.00 por hora
Florida
$1,290
$2,000
$11.00 por hora
Nueva York
$2,125
$2,300
$15.50 por hora
Illinois
$1,140
$1,300
$15.00 por hora
Arizona
$1,171
$1,400
Salario mínimo federal de $7.25 por hora
Consejos útiles para una transición exitosa
Emigrar a otro país requiere una gran preparación económica, legal y emocional. Estos son algunos consejos para que lleves el proceso con mayor ligereza.
- Una vez que llegues a EE. UU. abre una cuenta corriente para facilitar pagos y depósito de salarios.
- Crea un presupuesto inicial para los primeros 3-6 meses.
- Busca vivienda temporal antes de viajar, ya sea con familiares o amigos.
- Infórmate sobre el sistema de salud y los seguros médicos.
- Aprende cómo funciona el historial crediticio y cómo empezar a construirlo.
Construye tu nueva vida financiera en EE. UU. con Común
Ya estás un paso más cerca de comenzar una nueva vida en Estados Unidos. Una vez que estés ahí, necesitarás un servicio confiable para manejar tu dinero.
¡Te presentamos Común, la plataforma financiera en Estados Unidos!
Abre una cuenta corriente con una identificación oficial calificada de tu país de origen y envía dinero a Latinoamérica por tarifas claras y competitivas.
Abre tu cuenta corriente en Común y da el primer paso hacia tu estabilidad financiera en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto dinero necesito para emigrar a Estados Unidos?
El costo de los trámites depende del tipo de visa, por lo que es recomendable consultar el sitio oficial de USCIS. Además, es fundamental sumar los gastos de transporte, hospedaje y gastos básicos.
¿Qué visas son más rápidas para emigrar?
La visa TN tarda de 2-8 semanas y las de trabajo temporal demoran alrededor de 3 meses.
¿Qué pasa si mi solicitud es rechazada?
En este caso, puedes solicitar una revisión o apelación y hacer las correcciones necesarias. De no ser aceptada, puedes presentar una nueva solicitud.

Pagos instantáneos
Cómo enviar dinero a alguien que usa Zelle desde Común: guía 2026
8 min de lectura
Cómo enviar dinero a alguien que usa Zelle desde Común
Si llegaste a esta página buscando có…[+11489 chars]

Pagos instantáneos
Descubre cómo registrarte en Zelle y mover tu dinero sin complicaciones
8 min de lectura
¿Buscas una opción para enviar y recibir dinero en Estados Unidos? En la era digital es indispensable contar con un servicio de transferencias inmediatas, seguro y gratuito.
A veces enviar y recibir dinero puede representar un desafío, debido a las altas comisiones o el limitado acceso al sistema bancario. Por ello, saber cómo registrarse en Zelle y conocer soluciones alternativas como Común, te será de gran utilidad para enviar dinero sin complicaciones a través de los servicios más eficientes.
En esta ocasión te explicaremos qué es Zelle, cómo registrarte, cuáles son los requisitos para enviar y recibir dinero y por qué Común funciona como un complemento para ampliar tus posibilidades ante algunas restricciones que podrían dificultar tu acceso a los servicios de pagos móviles.
Para registrarte en Zelle necesitas una cuenta bancaria en EE.UU. en un banco participante, un número de teléfono estadounidense y la app de tu banco. Si tu banco no soporta Zelle directamente, puedes usar Común como alternativa para enviar y recibir dinero de personas que sí usan Zelle.
¿Qué es Zelle, cómo funciona y para qué sirve?
Zelle es un servicio de pagos digitales P2P (persona a persona) disponible en Estados Unidos. Está asociado a más de 20,200 bancos tradicionales, digitales y cooperativas. Por ejemplo, Bank of America, Wells Fargo, Ally Bank, Capital One y Navy Federal Credit Union.
Su amplia cobertura y su facilidad para realizar transferencias lo han consolidado como un eslabón fundamental en el sistema bancario de Estados Unidos.
Otras de las ventajas de Zelle son:
Transferencias casi inmediatas
Los usuarios pueden recibir su dinero en cuestión de minutos.
Facilidad de uso
Cuenta con vinculación directa a las aplicaciones de los bancos, por lo que no se necesita una app externa.
Seguridad
Tiene el respaldo directo de las instituciones bancarias, por lo que puedes tener la seguridad de que tu dinero llegará a su destino.
Cargos de uso
Podrás enviar y recibir dinero sin comisiones a otros usuarios de Zelle.
¿Cómo funciona Zelle?
Zelle funciona a través de la conexión con las aplicaciones afiliadas de los bancos. Para enviar y recibir dinero, primero debes verificar que tu banco forme parte de la red de cobertura de este servicio.
Si este es el caso, realiza el registro directamente en la banca en línea de tu banco y comienza a enviar y recibir dinero en tu cuenta, a través de un número telefónico o correo electrónico.
Utilizar Zelle para enviar dinero es muy práctico para realizar transacciones diarias, como pago de renta, adquisición de bienes y servicios. Además de que es un método seguro para enviar dinero a familiares y amigos.
Además de Zelle, existen otras alternativas para enviar y recibir dinero en Estados Unidos. Descubre las 6 mejores apps móviles del 2025
¿Qué cambió en Zelle en enero de 2025?
Zelle anunció un importante cambio en su aplicación que entró en vigor el pasado abril de 2025. Consiste en la eliminación de las transferencias a través de su propia app, ya que ahora solo es posible utilizar el servicio directamente en las bancas en línea de las instituciones financieras de Estados Unidos que están integradas a su red.
En caso de que quieras descargar la app de Zelle, todavía podrás utilizarla para revisar el historial de pagos.
¿Cómo descargar Zelle en mi celular?: Requisitos clave para registrarse y usarlo sin complicaciones
Número de teléfono móvil de EE.UU. o dirección de correo electrónico
Para usar Zelle solo necesitas registrar un número de teléfono y un correo electrónico. Tus contactos podrán ingresar uno de estos datos para enviarte dinero fácilmente.
Cuenta bancaria en EE.UU.
Dado que Zelle funciona directamente con la conexión de los bancos, es indispensable tener una cuenta en una de las instituciones integradas a su red.
Aplicación bancaria
Necesitas descargar la aplicación de banca móvil de tu institución financiera, ya que accederás a Zelle a través de esta.
Verifica la lista de los bancos que tienen Zelle en su sitio web y asegúrate de poder utilizar su servicio en 2025.
¿Qué puedo hacer si no puedo abrir una cuenta bancaria en Estados Unidos?
A veces, abrir una cuenta bancaria no es accesible para muchas personas, ya sea por falta de la documentación requerida o por historial crediticio insuficiente.
Si es tu caso, Común es una alternativa excelente para enviar dinero a tus familiares de manera segura, rápida y a bajo costo.
Común es una plataforma que entiende las necesidades de las comunidades de inmigrantes en Estados Unidos. Abre tu cuenta hoy y conoce una alternativa accesible para tus finanzas.
¿Cómo registrarse en Zelle paso a paso?
Si te preguntas cómo abrir una cuenta en Zelle, solo sigue los siguientes pasos:
Abrir la aplicación móvil de tu banco (si es socio de Zelle)
Una vez que verificaste la lista de bancos que trabajan con Zelle, debes abrir la aplicación móvil y hacer el registro si aún no lo has hecho.
Buscar la sección de transferencias y pagos
En el menú principal, presiona la sección de transferencias y pagos y posteriormente, cliquea “enviar dinero con Zelle”
Inscribir tu número de teléfono de EE.UU. o dirección de correo electrónico
Para enviar y recibir dinero con Zelle es necesario inscribir un número de teléfono de Estados Unidos y un correo electrónico.
Conectar tu cuenta bancaria
Confirma tus datos y comienza a enviar y recibir dinero con Zelle rápidamente, luego de realizar una transacción de prueba.
¿Cómo enviar y recibir dinero a usuarios de Zelle sin tener Zelle directamente?
Sin duda, Zelle es una excelente herramienta para realizar transferencias bancarias, ya que te ofrece un servicio veloz y muy sencillo de utilizar. Aunque solo está disponible para usuarios de bancos participantes, cuenta con una amplia cobertura.
Aunque Zelle representa una solución práctica con numerosos beneficiarios, cuenta con limitaciones, como el de tener una cuenta bancaria participante elegible en EE.UU.
Común, en cambio, es una solución alternativa que va más allá de las limitaciones tradicionales, ya que permite enviar remesas con la identificación oficial calificada de tu pais. Está diseñada especialmente para inmigrantes en Estados Unidos, y ofrece una gestión financiera simplificada. Este servicio te ofrece:
- Obtener una tarjeta de débito para realizar compras en establecimientos físicos
- Acceder a una aplicación móvil para mejor control de tus finanzas
- Enviar remesas a tus seres queridos desde 2.99 USD por transacción, hasta los límites aplicables
- Formar parte de nuestra comunidad que entiende tus necesidades
Descarga la app de Común y disfruta de finanzas transparente, fácil y diseñada para ti.
Preguntas frecuentes sobre cómo registrarse en Zelle
¿Puedo usar Zelle sin cuenta bancaria?
No directamente. Zelle requiere una cuenta bancaria en EE.UU. en un banco participante. Si tu banco no soporta Zelle o no tienes SSN para abrir una cuenta tradicional, plataformas como Común te permiten enviar y recibir dinero de personas que usan Zelle mediante su función Pay, sin necesitar Zelle directamente.
¿Zelle cobra tarifas por transferencias?
Zelle en sí no cobra tarifas por enviar o recibir dinero. Sin embargo, algunos bancos pueden aplicar cargos propios. Las transferencias son gratuitas entre usuarios de bancos participantes. Verifica los términos de tu banco específico antes de usar Zelle frecuentemente para envíos.
¿Cuánto tiempo tardan las transferencias de Zelle?
En la mayoría de los casos el dinero llega en minutos, especialmente cuando tanto el emisor como el receptor ya están registrados en Zelle. Si el destinatario no está registrado aún, puede tardar entre 1 y 3 días hábiles hasta que complete el registro y reclame el pago.
¿Cuáles son los límites de envío de Zelle?
Los límites los fija tu banco, no Zelle directamente. Por ejemplo, Bank of America permite hasta $3,500 por día; Wells Fargo hasta $2,500 para nuevos usuarios. Consulta los límites en la app de tu banco antes de hacer transferencias grandes para evitar rechazos inesperados.
¿Puedo cancelar una transferencia de Zelle?
Solo si el destinatario aún no ha aceptado el pago (es decir, no está registrado en Zelle). Si ya está registrado, el dinero se transfiere de inmediato y no se puede cancelar. Por eso es importante verificar el número de teléfono o correo del destinatario antes de confirmar el envío.
¿Qué alternativa tiene Zelle para inmigrantes sin banco tradicional?
Común acepta más de 100 IDs latinoamericanas para abrir una cuenta sin SSN. Con la función Pay de Común puedes enviar dinero a personas que usan Zelle en EE.UU., recibir transferencias directas y administrar tu dinero en español. Es la alternativa ideal si tu banco actual no ofrece Zelle.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


