
Cuenta corriente
Cuentas Bancarias Conjuntas: Beneficios y Consideraciones
El mundo de las cuentas bancarias conjuntas, una excelente manera de gestionar las finanzas compartidas. Estas cuentas son populares entre parejas, familias y socios comerciales porque facilitan la gestión del dinero en conjunto.
8 min read

27 Jun 2024
Una cuenta bancaria conjunta es una cuenta compartida por dos o más personas, comúnmente usada por parejas, familias o socios de negocio para gestionar gastos en conjunto. Antes de abrir una, es importante entender sus beneficios y también sus riesgos.
¿Qué es una Cuenta Bancaria Conjunta?
Una cuenta bancaria conjunta es una cuenta única compartida por dos o más personas, que permite a todos los titulares de la cuenta depositar, retirar y gestionar dinero desde la misma cuenta. Es perfecta para aquellos que necesitan gestionar finanzas en conjunto, como esposos, padres e hijos, o socios comerciales. Las cuentas conjuntas pueden ser usadas como cuentas corrientes conjuntas o cuentas de ahorro conjuntas, dependiendo de las necesidades financieras de los copropietarios.
Haz click aquí para aprender mas sobre las cuentas bancarias personales en EEUU
Beneficios de las Cuentas Bancarias Conjuntas
Gestionar gastos compartidos se vuelve mucho más sencillo con una cuenta conjunta. En lugar de lidiar con múltiples cuentas para diferentes pagos, puedes manejar las facturas del hogar, pagos de automóvil, pagos de hipoteca y otros gastos conjuntos desde un solo lugar. Esto simplifica el seguimiento y la organización de tus finanzas y reduce la necesidad de transferir fondos entre cuentas separadas.
Con una cuenta bancaria conjunta, ambos titulares de la cuenta tienen acceso a los fondos. Esto puede ser increíblemente conveniente en emergencias o cuando un socio no está disponible. Por ejemplo, si un cónyuge está de viaje o incapacitado, el otro aún puede pagar facturas y gestionar gastos compartidos sin demora. Este acceso igualitario asegura que la gestión financiera continúe sin problemas independientemente de las circunstancias.
Abre tu cuenta con Común ahora. Banca diseñada especificamente para ti.
Objetivos Financieros Compartidos
Las cuentas conjuntas son fantásticas para trabajar hacia objetivos financieros comunes. Ya sea que estés ahorrando para una casa, unas vacaciones o la educación de tu hijo, tener una cuenta conjunta asegura que ambos socios estén en la misma página y contribuyendo hacia estos objetivos juntos. Este enfoque compartido puede fomentar una planificación financiera más sólida y hábitos de gasto y ahorro más cohesivos.
Una cuenta bancaria conjunta mejora la transparencia y la confianza en las relaciones. Fomenta la comunicación abierta sobre las finanzas y ayuda a asegurar que ambas partes estén conscientes y de acuerdo sobre cómo se está gastando y ahorrando el dinero. Esto puede llevar a mejores decisiones financieras y reducir el potencial de malentendidos o conflictos sobre la gestión del dinero.
En caso de emergencias, una cuenta conjunta asegura que un socio pueda acceder a los fondos si el otro está incapacitado. Esto es especialmente importante para parejas mayores o aquellas con problemas de salud, proporcionando la tranquilidad de que las finanzas pueden ser gestionadas incluso en tiempos difíciles. Los padres mayores y los hijos adultos también pueden beneficiarse de esta configuración, asegurando que los gastos necesarios estén cubiertos sin problemas.
Consideraciones para Cuentas Compartidas
Compartir una cuenta significa compartir el control individual sobre tus finanzas. Es importante tener acuerdos mutuos sobre el gasto y confiar en las decisiones financieras de tu socio. Esto podría ser una desventaja para aquellos que prefieren la autonomía total sobre su dinero. Tener tanto cuentas conjuntas como separadas puede equilibrar la gestión financiera compartida con la autonomía del gasto personal.
La gestión del dinero a veces puede llevar a desacuerdos. Para evitar conflictos, establece límites de gasto y ten discusiones financieras regulares para asegurar que ambas partes estén en la misma página. La comunicación clara es clave para mitigar posibles disputas, y consultar a un planificador financiero o asesor de patrimonio también puede ayudar en la gestión de cuentas conjuntas de manera efectiva. Establecer pautas claras para depósitos, retiros y gastos significa decidir juntos cuánto contribuirá cada persona a la cuenta conjunta, ya sea una cantidad fija o un porcentaje de tus ingresos.
Reglas para Gastos y Ahorros
Esto puede incluir establecer reglas para grandes retiros o gastos, requiriendo el acuerdo de ambos socios para evitar disputas. Tener un entendimiento mutuo de cómo se gestionará la cuenta puede prevenir malentendidos y fomentar un enfoque cooperativo para la gestión del dinero.
Alinear los Objetivos Financieros a Largo Plazo
Alinea tus objetivos financieros a largo plazo, como ahorrar para una casa, la jubilación o la educación de un hijo. Establecer y trabajar hacia objetivos comunes fortalece tu asociación financiera y proporciona una dirección clara para tu cuenta conjunta. Revisa y ajusta regularmente tus objetivos según sea necesario para mantenerte en el camino y adaptarte a cualquier cambio en tu situación financiera.
Aspectos Legales
Las cuentas conjuntas vienen con responsabilidades legales, como la responsabilidad por descubiertos y deudas. Es esencial tener acuerdos claros, especialmente en asociaciones comerciales, para evitar complicaciones legales. Entiende los aspectos legales y asegúrate de que ambas partes estén conscientes de sus responsabilidades. La Corporación Federal de Seguros de Depósitos (FDIC, por sus siglas en inglés) asegura las cuentas conjuntas, pero es importante entender los límites de cobertura y las implicaciones.
Las cuentas conjuntas pueden afectar las calificaciones crediticias de ambos titulares de la cuenta. La gestión responsable y la supervisión regular de la cuenta son cruciales para evitar impactos negativos en tu crédito. Asegúrate de que ambos socios estén comprometidos a mantener buenos hábitos financieros. Cualquier deuda incurrida en la cuenta conjunta se reflejará en las calificaciones crediticias de ambos titulares de la cuenta, por lo que es importante gestionar la cuenta de manera prudente.
Comprender las Implicaciones Legales y Fiscales
Sé consciente de las implicaciones legales y fiscales de tener una cuenta bancaria conjunta. En algunos casos, las cuentas conjuntas pueden afectar tus calificaciones crediticias individuales y responsabilidades fiscales. Consulta a un planificador financiero o asesor bancario para entender el impacto en tus finanzas personales y asegúrate de cumplir con cualquier requisito legal. Este entendimiento te ayuda a tomar decisiones informadas y evitar posibles problemas legales o financieros.
Consejos para Gestionar Exitosamente una Cuenta Bancaria Conjunta
La comunicación es clave, y las discusiones financieras regulares son esenciales. Habla abiertamente sobre tus objetivos financieros, hábitos de gasto y cualquier preocupación que puedas tener. Programa reuniones regulares para revisar tu cuenta conjunta y discutir cualquier cambio en los ingresos, gastos o objetivos de ahorro. La comunicación abierta asegura que ambos socios estén al tanto del estado de la cuenta y puedan abordar cualquier problema de manera oportuna. Gestionar una cuenta bancaria conjunta requiere trabajo en equipo, comunicación y pautas claras. Aquí hay algunos consejos para ayudarte a navegar esta disposición financiera sin problemas:
•Mantener Cuentas Individuales para Gastos Personales
Mantener cuentas individuales para gastos personales puede ayudar a evitar conflictos y asegurar que ambos socios tengan algo de independencia financiera. Las cuentas corrientes y de ahorro separadas pueden complementar una cuenta conjunta proporcionando un espacio para el gasto y ahorro individual. Esta configuración permite que cada persona gestione su dinero por separado mientras sigue contribuyendo a los gastos compartidos a través de la cuenta conjunta. También reduce el potencial de conflictos sobre compras y hábitos de gasto personales.
Presentamos Común.app: Para aquellos que buscan mantener cuentas individuales junto con una cuenta conjunta, Común.app ofrece una solución perfecta. Con Común.app, puedes gestionar fácilmente tus finanzas personales mientras haces un seguimiento de tus gastos compartidos. La aplicación proporciona una plataforma fácil de usar para presupuestar, ahorrar y realizar pagos, asegurando que tengas control total sobre tu gasto individual. Esto puede ser especialmente útil para parejas que desean equilibrar objetivos financieros conjuntos con autonomía financiera personal.
•Utilizar Herramientas y Recursos Financieros
Aprovecha al máximo las herramientas y recursos financieros disponibles en tu banco o institución financiera. Muchos bancos ofrecen herramientas de presupuesto, servicios de planificación financiera y asesores de patrimonio que pueden proporcionar orientación sobre la gestión de cuentas conjuntas y separadas. Estos recursos pueden ayudarte a ti y a tu socio a mantenerse en el camino con tus objetivos financieros y tomar decisiones informadas.
•Establecer un Plan de Contingencia
Ten un plan de contingencia en caso de emergencias o cambios significativos en la vida. Discute qué pasaría si uno de los socios queda incapacitado, pierde su trabajo o si la relación cambia. Tener un plan claro asegura que ambos socios estén preparados para circunstancias imprevistas y puedan seguir gestionando la cuenta conjunta de manera efectiva.
Siguiendo estos consejos, puedes gestionar exitosamente tu cuenta bancaria conjunta, fomentando una asociación financiera colaborativa y transparente. Recuerda, la clave para una cuenta conjunta exitosa es la comunicación abierta, pautas claras y respeto mutuo.
Te enseñamos como gestionar tus cuentas personales en EEUU aquí
Conclusión
Las cuentas bancarias conjuntas ofrecen numerosos beneficios, desde simplificar las finanzas hasta fomentar la transparencia y la confianza. Sin embargo, también requieren una consideración cuidadosa y una comunicación clara para evitar posibles inconvenientes. Pesa los pros y los contras detenidamente y asegúrate de que ambos socios estén en la misma página antes de abrir una cuenta conjunta. Las situaciones financieras pueden cambiar, por lo que es esencial permanecer flexible y adaptable. Reevalúa regularmente la configuración de tu cuenta conjunta y realiza ajustes según sea necesario. Ya sea cambiando tus montos de contribución, ajustando los límites de gasto o reevaluando tus objetivos financieros, mantenerse adaptable asegura que tu cuenta conjunta siga satisfaciendo las necesidades de ambos socios.
¿Qué es una cuenta bancaria conjunta?
Es una cuenta única donde dos o más personas pueden depositar, retirar y gestionar dinero, generalmente usada por parejas, familias o socios de negocio.
¿Cuáles son los beneficios de una cuenta conjunta?
Facilita el pago de gastos compartidos (renta, servicios) sin necesidad de transferencias constantes entre cuentas individuales, y permite que otro titular acceda a los fondos en caso de emergencia.
¿Qué debo considerar antes de abrir una cuenta conjunta?
Todos los titulares tienen acceso igual al dinero, lo cual requiere confianza y acuerdos claros sobre el uso de los fondos. También es importante acordar cómo dividir gastos y revisar movimientos regularmente.
Preguntas frecuentes
¿Quién puede abrir una cuenta bancaria conjunta?
Generalmente dos o más personas que compartan gastos, como parejas, familiares o socios de negocio.
¿Todos los titulares tienen el mismo acceso al dinero?
Sí, en una cuenta conjunta estándar, todos los titulares pueden depositar, retirar y gestionar el dinero por igual.
¿Qué pasa si uno de los titulares tiene un problema legal o de crédito?
Puede afectar la cuenta completa; es importante considerar este riesgo antes de abrir una cuenta conjunta.
¿Es fácil cerrar o desvincularse de una cuenta conjunta?
El proceso varía según la institución; generalmente requiere el acuerdo o firma de todos los titulares.
¿Cómo evito conflictos en una cuenta conjunta?
Acordando desde el inicio cómo se dividen los gastos, revisando movimientos con frecuencia y manteniendo comunicación abierta entre los titulares.
¿Es mejor una cuenta conjunta o mantener cuentas separadas?
Depende de la situación de cada persona; muchas parejas y familias combinan ambas: una cuenta conjunta para gastos compartidos y cuentas individuales para gastos personales.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
Descubriendo los tipos de las cuentas bancarias: Guía completa para 2023
8 min de lectura
Una cuenta corriente es la cuenta que usas para tus gastos diarios: recibir tu pago, pagar cuentas y usar tu tarjeta de débito. Con Común puedes abrir una sin número de Seguro Social, sin costo de apertura ni cuota mensual.
En el mundo financiero, la elección de una cuenta bancaria adecuada puede marcar una gran diferencia en tu vida económica. En este artículo, te guiaremos a través de los diferentes tipos de cuentas bancarias disponibles en Estados Unidos y te ayudaremos a elegir la mejor opción para tus necesidades.
¿Qué es una cuenta bancaria y por qué es importante?
Una cuenta bancaria es un tipo de producto financiero que actúa como acuerdo financiero entre un banco y un cliente, que permite al cliente depositar y retirar dinero. Además, ofrece servicios adicionales como la emisión de cheques, transferencias bancarias, pagos con tarjeta de débito, recibir depósitos directos, entre otros. La elección de la cuenta bancaria correcta es esencial para gestionar eficientemente tus finanzas y alcanzar tus metas económicas.
Diferentes tipos de cuentas bancarias
Existen varios tipos de cuentas bancarias, cada una con sus propias características, ventajas y desventajas. A continuación, exploraremos dos de las más comunes: las cuentas de ahorros y las cuentas corrientes:
Cuentas corrientes
Una cuenta corriente, también conocida como cuenta de cheques, es un tipo de cuenta bancaria que se utiliza principalmente para transacciones diarias. A diferencia de las cuentas de ahorros, las cuentas corrientes te permiten realizar un número ilimitado de depósitos y retiros, lo que las hace ideales para el manejo diario de tu dinero.
Las cuentas corrientes son ofrecidas por casi todos los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Una de las principales ventajas de las cuentas corrientes es su flexibilidad. Puedes depositar y retirar dinero tantas veces como quieras, y también puedes realizar transacciones básicas como pagar facturas, emitir cheques y realizar compras con una tarjeta de débito. Además, muchas cuentas corrientes ofrecen servicios adicionales como la protección contra sobregiros, alertas de cuenta y acceso a la banca en línea y móvil.
Sin embargo, a diferencia de las cuentas de ahorros, las cuentas corrientes suelen tener tasas de interés más bajas o incluso nulas, lo que significa que tu dinero no crecerá con el tiempo. Además, algunas cuentas corrientes pueden tener cuotas mensuales de servicio, aunque a menudo puedes evitar estas cuotas si cumples con ciertos requisitos, como mantener un saldo mínimo o realizar un número específico de transacciones cada mes.
Por ejemplo, Chase Bank ofrece la cuenta Chase Total Checking y Citi Bank ofrece la cuenta Citi Basic Banking Package, que incluyen acceso a miles de cajeros automáticos, servicio de banca en línea y móvil. Sin embargo, como muchos de los otros bancos tradicionales, cobran una cuota mensual de servicio de entre $8 a 12 al menos que cumples con ciertos requisitos de balance promedio mensual o un monto mínimo depositado por medio de depósitos directos mensualmente.
En contraste, Común, la banca online en Estados Unidos, ofrecemos una cuenta corriente o cuenta de cheques con cero costos ocultos. A diferencia de bancos tradicionales, la cuenta bancaria que ofrece Común requiere un depósito mínimo de $0, requiere $0 de cuotas mensuales, transacciones ilimitadas, y muchos beneficios más ideales.
En resumen, aunque las cuentas corrientes pueden no ser la mejor opción para ahorrar dinero, son una herramienta esencial para el manejo diario de tus finanzas. Al elegir una cuenta corriente, es importante considerar tus hábitos bancarios y buscar una cuenta que se adapte a tus necesidades.
Cuentas de ahorros
Una cuenta de ahorros es un tipo de cuenta bancaria que se ha diseñado específicamente para fomentar el hábito del ahorro entre los usuarios. Su principal objetivo es ayudarte a guardar dinero de manera segura mientras generas intereses sobre tu saldo.
Las cuentas de ahorros son ofrecidas por la mayoría de los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Por ejemplo, el Bank of America ofrece la cuenta de ahorros Advantage Savings que incluye una tasa de interés competitiva y la posibilidad de evitar la cuota mensual de mantenimiento si cumples con ciertos requisitos. Por otro lado, Wells Fargo ofrece la cuenta Way2Save Savings, que facilita el ahorro al transferir automáticamente $1 de tu cuenta de cheques a tu cuenta de ahorros cada vez que realizas una transacción.
Una de las principales ventajas de las cuentas de ahorros es que tu dinero no solo está seguro, sino que también crece con el tiempo gracias a las tasas de interés. Estas tasas varían dependiendo del banco y del tipo de cuenta, pero en general, te permiten ganar un pequeño porcentaje de tu saldo total cada año. Además, las cuentas de ahorros están aseguradas por la Corporación Federal de Seguro de Depósitos (FDIC) hasta $250,000, lo que significa que tu dinero está protegido incluso si el banco quiebra.
Sin embargo, las cuentas de ahorros también tienen algunas limitaciones. Una de las más notables es la restricción en el número de ciertos tipos de transacciones que puedes realizar cada mes. Según la Regulación D de la Reserva Federal, solo puedes realizar hasta seis "transacciones convenientes" por mes, que incluyen transferencias y pagos electrónicos, débitos automáticos, cheques y pagos de tarjetas de débito. Si excedes este límite, el banco puede cobrarte una tarifa o convertir tu cuenta de ahorros en una cuenta corriente.
Además, aunque las cuentas de ahorros son una excelente manera de guardar dinero, no son la mejor opción si necesitas acceso frecuente a tus fondos. Para transacciones diarias y acceso fácil a tu dinero, una cuenta corriente podría ser más adecuada.
Cuentas bancarias especializadas
Además de las cuentas de ahorros y corrientes, existen otros tipos de cuentas bancarias diseñadas para necesidades específicas.
Cuentas de bajo riesgo y cuentas de segunda oportunidad
Las cuentas de bajo riesgo son cuentas bancarias que ofrecen servicios básicos a un costo mínimo, ideales para personas que buscan evitar cargos bancarios elevados. Por otro lado, las cuentas de segunda oportunidad están diseñadas para personas que han tenido problemas con sus cuentas bancarias en el pasado y buscan una nueva oportunidad para manejar sus finanzas.
Cuentas de nómina y cuentas de mercado monetario
Las cuentas de nómina son cuentas bancarias en las que tu empleador deposita directamente tu salario, mientras que las cuentas de mercado monetario son cuentas de ahorro con características de inversión que ofrecen tasas de interés competitivas a cambio de mantener un saldo mínimo más alto.
Cómo elegir la mejor cuenta bancaria para tus necesidades
La elección de la cuenta bancaria adecuada depende en gran medida de tus necesidades y objetivos financieros. Por ejemplo, si tu objetivo es ahorrar dinero, una cuenta de ahorros podría ser la mejor opción. Por otro lado, si necesitas realizar muchas transacciones diarias, una cuenta corriente podría ser más adecuada.
Factores a considerar al elegir una cuenta bancaria
Algunos factores a considerar al elegir una cuenta bancaria incluyen las tasas de interés, los cargos bancarios, los requisitos de saldo mínimo, los servicios y características adicionales, y la reputación del banco.
Cómo abrir una cuenta con Común:
Para abrir una cuenta en Estados Unidos, generalmente necesitarás proporcionar información personal, como tu nombre, dirección, fecha de nacimiento y número de Seguro Social. También es posible que debas proporcionar una identificación con foto emitida por el gobierno y hacer un depósito inicial.
En Común, los pasos y requisitos para abrir una cuenta son los siguientes:
- Descarga la aplicación móvil en tu dispositivo Apple desde la App Store o en tu dispositivo Android desde la Play Store.
- Abre la aplicación y Crea tu cuenta nueva; sigue las instrucciones y llena los campos de información personal.
- En menos de 5 minutos habrás terminado el proceso de crear una cuenta y obtendrás un número de cuenta (account number), número de ruta (routing number) y podrás empezar a hacer uso de tu tarjeta de débito virtual inmediatamente.
- Solicita tu tarjeta de débito y en menos de 2 semanas te llegará al correo.
Te recomendamos que al abrir tu cuenta con Común, le hagas tu primer depósito para empezar a utilizar tu tarjeta de débito. Puedes hacerlo de distintas formas:
- Conecta tu cuenta PayPal, CashApp, y muchas más a tu cuenta Común y transfiérete dinero instantáneamente.
- Deposita efectivo en uno de los miles de cajeros automáticos de la red Allpoint que puedes conseguir en cualquier Walgreens, CVS, Target, y muchos establecimientos más cerca de ti.
- Transfiérete dinero desde tus otras cuentas bancarias utilizando tu número de cuenta y número de ruta de tu cuenta Común; ten en cuenta que este tipo de transacciones puede incurrir en costos por parte del banco desde el que realizas la transacción.
La importancia de elegir la cuenta bancaria adecuada
Elegir la cuenta bancaria adecuada es un paso crucial para manejar eficientemente tus finanzas. Esperamos que esta guía te haya ayudado a entender mejor los diferentes tipos de cuentas bancarias disponibles y a tomar una decisión informada. Recuerda, la mejor cuenta bancaria para ti es la que se adapta a tus necesidades y objetivos financieros.
Si buscas abrir una cuenta corriente y obtener una tarjeta de débito, ¿qué esperas para hacerlo con Común?
¿Qué tipos de cuentas bancarias existen?
Principalmente cuentas corrientes (para uso diario) y cuentas de ahorro (para guardar dinero, a veces con interés). Común ofrece una cuenta corriente diseñada para inmigrantes.
¿Qué necesito para abrir una cuenta bancaria en Estados Unidos?
Generalmente una identificación oficial y comprobante de domicilio. Con Común, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas, sin necesidad de Seguro Social.
¿Cuánto cuesta mantener una cuenta bancaria?
Varía según la institución. Común no cobra cuota mensual ni exige saldo mínimo.
Preguntas frecuentes
¿Cuál es la diferencia entre cuenta corriente y cuenta de ahorro?
La cuenta corriente es para gastos diarios y transacciones frecuentes; la de ahorro está pensada para guardar dinero, a veces con interés.
¿Puedo abrir una cuenta bancaria sin Seguro Social?
Sí, con Común puedes abrir una cuenta usando pasaporte, matrícula consular u otra identificación latinoamericana vigente.
¿Los bancos digitales cobran menos que los tradicionales?
Muchas plataformas digitales, como Común, no cobran cuota mensual ni exigen saldo mínimo, a diferencia de bancos tradicionales que sí pueden hacerlo.
¿Qué documentos pide Común para abrir una cuenta?
Una identificación oficial vigente con foto; en algunos casos, comprobante de domicilio.
¿Cuánto tiempo toma abrir una cuenta bancaria?
Con Común, aproximadamente 3 minutos, completamente desde tu teléfono.
¿Necesito visitar una sucursal para abrir mi cuenta?
No, todo el proceso se hace en línea desde la app, sin necesidad de ir a ninguna sucursal.
Cuenta corriente
Descubre qué entidad cobra menos comisiones bancarias
8 min de lectura
Para inmigrantes en EE.UU., las comisiones bancarias pueden representar cientos de dólares al año. Común se destaca por ofrecer cuenta sin comisión mensual, sin saldo mínimo y sin requerir SSN. Frente a competidores como Seis y Majority, Común elimina las cuotas fijas mientras mantiene servicios completos en español.
Elegir la cuenta bancaria correcta puede ahorrarte cientos de dólares al año. Para la comunidad inmigrante en EE.UU., la comparación de comisiones es especialmente importante porque muchas cuentas tradicionales cobran tarifas que impactan directamente en el presupuesto mensual. Analizamos las principales opciones disponibles.
Comisiones de los bancos tradicionales
Los grandes bancos estadounidenses como Bank of America, Chase y Wells Fargo cobran entre $6 y $25 mensuales por mantener una cuenta corriente, con requisitos de saldo mínimo de $1,500 a $25,000 para evitar esas comisiones. Adicionalmente cobran por sobregiro ($35 por transacción), retiros en cajeros fuera de red ($2.50-$5 por retiro), y transferencias internacionales ($25-$45 por wire transfer). Para un inmigrante recién llegado sin historial crediticio ni saldo elevado, estos costos se acumulan rápidamente.
Común: cuenta sin comisiones para inmigrantes
Común ofrece cuenta corriente sin comisión mensual, sin saldo mínimo requerido y sin penalización por sobregiro en muchos casos. No requiere SSN — acepta pasaporte, matrícula consular y más de 100 identificaciones latinoamericanas. El servicio al cliente es completamente en español. La apertura de cuenta se realiza en minutos desde el celular. Permite transferencias domésticas instantáneas y sin costo entre usuarios de Común. Es la opción diseñada específicamente para la comunidad latina en EE.UU.
Majority: membresía mensual con beneficios internacionales
Majority cobra $5.99 al mes como membresía base (antes $14.99). A cambio ofrece llamadas internacionales ilimitadas a países seleccionados, datos móviles de roaming en más de 50 países y descuentos en establecimientos. Si usas activamente las llamadas internacionales y los beneficios de viaje, la membresía puede valer la pena. Sin embargo, si solo necesitas una cuenta bancaria básica, pagas por servicios que quizás no uses.
Seis: cuenta para trabajadores con visa
Seis está diseñada para expatriados y trabajadores con visa en EE.UU. Ofrece cuenta sin SSN usando visa y pasaporte. Las comisiones varían según el plan: la cuenta básica tiene limitaciones en el número de transacciones gratuitas. Está más orientada a profesionales con visas de trabajo (H-1B, L-1) que a la comunidad inmigrante en general. Su interfaz está disponible en múltiples idiomas incluyendo español.
Comparación directa de comisiones
En cuanto a comisión mensual, Común cobra $0, Majority cobra $5.99/mes y los bancos tradicionales entre $6 y $25. El requisito de saldo mínimo es de $0 en Común, $0 en Majority y entre $1,500 y $25,000 en bancos tradicionales. Respecto a SSN requerido, Común no lo requiere, Majority tampoco, mientras que los bancos tradicionales generalmente sí lo piden. Los tres tienen FDIC o equivalente para protección de depósitos.
¿Cuál es la mejor opción para ti?
Si buscas la cuenta con menos comisiones totales y no necesitas llamadas internacionales ilimitadas, Común es la opción más económica. Si viajas frecuentemente o llamas mucho al extranjero, la membresía de Majority puede compensar. Los bancos tradicionales solo convienen si ya tienes el saldo mínimo requerido o si necesitas servicios específicos como créditos hipotecarios o cuentas de inversión.
Preguntas frecuentes sobre comisiones bancarias
¿Qué comisiones bancarias son las más comunes en EE.UU.?
Las más comunes son: cuota mensual de mantenimiento ($6-$25), cargo por sobregiro ($35 por transacción), comisión por cajero fuera de red ($2.50-$5), y tarifas por transferencias internacionales ($25-$45). Los bancos digitales como Común eliminan la mayoría de estas comisiones.
¿Puedo evitar las comisiones bancarias en un banco tradicional?
Sí, generalmente manteniendo un saldo mínimo mensual (que varía por banco y tipo de cuenta), recibiendo depósito directo de nómina, o siendo estudiante. Sin embargo, para inmigrantes sin historial crediticio o con ingresos variables, cumplir estos requisitos puede ser difícil al principio.
¿Las comisiones de cajero automático son inevitables?
No. Múltiples bancos digitales ofrecen acceso gratuito a redes de cajeros (Allpoint, MoneyPass) con miles de puntos sin comisión en todo EE.UU. Común da acceso a cajeros sin comisión dentro de su red. Fuera de la red, los cargos típicos son $2.50-$5 del cajero más lo que cobre tu banco.
¿Qué es el cargo por sobregiro y cómo evitarlo?
El cargo por sobregiro ocurre cuando gastas más dinero del que tienes en tu cuenta y el banco cubre la diferencia cobrándote una penalización (típicamente $35). Se evita activando alertas de saldo bajo, vinculando una cuenta de ahorro como respaldo, o eligiendo un banco que no cobre sobregiro — algunas cuentas digitales rechazan la transacción en lugar de cobrar la penalización.
¿Vale la pena pagar una membresía mensual por una cuenta bancaria?
Depende de los beneficios incluidos. Una membresía de $5.99-$14.99 mensuales puede valer la pena si incluye servicios que usas activamente (llamadas internacionales, seguro de viaje, cashback). Si solo necesitas una cuenta para depósitos, pagos y transferencias, una cuenta gratuita como Común es más conveniente económicamente.
Viviendo en Estados Unidos
Todo lo Que Necesitas Saber Sobre Cuentas Bancarias en EEUU: Apertura, Uso y Gestión
8 min de lectura
Cuentas Bancarias
Tener una cuenta bancaria es esencial para gestionar tu vida financiera de manera eficiente y ofrece numerosos beneficios prácticos. Una de las principales ventajas es el almacenamiento seguro del dinero. A diferencia de mantener efectivo en casa, que puede ser vulnerable a robos, pérdidas y daños, el dinero guardado en una cuenta bancaria es seguro y protegido. Además, las cuentas bancarias proporcionan una gran conveniencia para las transacciones diarias. Puedes pagar facturas fácilmente, recibir depósitos directos, retirar efectivo y hacer compras con una tarjeta de débito vinculada a tu cuenta. La banca moderna también te permite gestionar tus finanzas desde prácticamente cualquier lugar a través de plataformas de banca en línea y móvil.
Tipos de Cuentas Bancarias: Corriente y de Ahorros
En el ámbito de las finanzas personales, entender los diferentes tipos de cuentas bancarias es crucial.
- Cuentas Corrientes: Las cuentas corrientes, a menudo llamadas cuentas corrientes personales, están diseñadas para transacciones diarias como depositar dinero y compras con tarjeta de débito. Frecuentemente vienen con la opción de depósitos directos y pagos de facturas en línea. Entender las diferencias entre las cuentas corrientes y de ahorros es esencial, especialmente cuando se consideran promociones y bonificaciones bancarias que a menudo presentan ofertas específicas para abrir nuevas cuentas corrientes y de ahorros, incluyendo requisitos de depósitos directos y depósitos mínimos para calificar para bonificaciones en efectivo.
- Cuentas de Ahorros: Las cuentas de ahorros, incluidas las formas especializadas como la cuenta de ahorros de Barclays, están destinadas a almacenar dinero durante un período más largo, a menudo con el objetivo de construir un fondo de emergencia. Estas cuentas pueden ofrecer una tasa de interés más alta y, a veces, requieren un saldo mínimo. La combinación de cuentas corrientes y de ahorros puede proporcionar una solución bancaria integral, ofreciendo tanto la flexibilidad de las transacciones diarias como el beneficio de ganar intereses sobre ahorros a largo plazo, lo cual es particularmente ventajoso cuando los bancos ofrecen promociones y bonificaciones para estas cuentas.
- Cuentas del Mercado Monetario y CD (Certificado de Depósito): Generalmente ofrecen rendimientos porcentuales anuales más altos que las cuentas de ahorros regulares, bloqueando los fondos durante un período especificado para lograr mejores retornos.
Entender estas opciones ayuda a alinear los servicios bancarios con tus objetivos financieros, ya sea que estés considerando abrir una cuenta corriente empresarial o una cuenta de ahorros conjunta en el mismo banco o cooperativa de crédito.
Abrir tu Primera Nueva Cuenta Bancaria
Para abrir una cuenta, particularmente una nueva cuenta bancaria en línea, comienza eligiendo la institución financiera adecuada: puede ser un banco solo en línea, un banco tradicional o una cooperativa de crédito, dependiendo de tus necesidades y preferencias financieras. Considera factores como la accesibilidad, el servicio al cliente, las estructuras de tarifas y la disponibilidad de funciones de banca en línea y móvil al seleccionar dónde abrir tu cuenta.
El proceso generalmente implica hacer un depósito inicial, que puede variar pero a menudo es un depósito mínimo de apertura. Cumplir con el depósito mínimo es crucial para calificar para las bonificaciones de la cuenta. Algunas instituciones pueden requerir solo unos pocos dólares, mientras que otras pueden pedir una cantidad mayor, especialmente para cuentas premium o especializadas. Durante la fase de apertura de la cuenta, necesitarás proporcionar información personal como un número de Seguro Social o un Número de Identificación del Contribuyente Individual, y una identificación emitida por el gobierno, como un pasaporte o licencia de conducir. Esta información ayuda al banco a garantizar el cumplimiento de los requisitos regulatorios, incluyendo los relacionados con el lavado de dinero.
Muchos bancos ofrecen bonificaciones de cuenta bancaria o una bonificación de cuenta corriente a nuevos clientes de cuentas corrientes, lo cual puede ser un incentivo atractivo. Abrir una cuenta corriente personal en América viene con bonificaciones y recompensas específicas, incluyendo bonificaciones en efectivo por cumplir ciertos requisitos como un depósito directo calificado. Para calificar para estas bonificaciones, los clientes a menudo necesitan cumplir con criterios como un depósito mínimo dentro de un cierto plazo y mantener ese saldo por un período específico. Por ejemplo, algunas instituciones financieras ofrecen bonificaciones en efectivo por configurar un depósito directo calificado. Este incentivo a menudo requiere que recibas un pago regular, como un salario o un beneficio gubernamental, directamente en tu nueva cuenta dentro de un cierto período de tiempo desde la apertura de la cuenta. Asegúrate de entender los términos y condiciones asociados con estas bonificaciones, como los requisitos de saldo mínimo y la duración de los depósitos directos.
Además, pregunta sobre cualquier tarifa potencial asociada con la cuenta, como tarifas de mantenimiento mensual, tarifas de uso de cajeros automáticos y cargos por sobregiro. A veces, los bancos ofrecen exenciones de tarifas en ciertas condiciones, como mantener un saldo mínimo o incluso por inscribirse en depósitos directos. También es beneficioso preguntar sobre las políticas de sobregiro del banco. Algunos bancos ofrecen programas de protección contra sobregiros, que pueden evitar que incurras en tarifas si accidentalmente sobregiras tu cuenta. Este servicio puede ser un salvavidas para los nuevos titulares de cuentas no familiarizados con la gestión de su saldo, pero típicamente viene con un costo adicional.
Por último, considera las opciones de servicio al cliente y soporte del banco. Un soporte al cliente confiable puede ser invaluable, especialmente si encuentras problemas con tu cuenta o necesitas orientación sobre el uso de los servicios bancarios. Al considerar cuidadosamente estos aspectos, puedes asegurar que tu primera experiencia bancaria sea positiva y financieramente beneficiosa. Recuerda, el banco adecuado para otra persona podría no ser el banco adecuado para ti, así que elige basado en tus circunstancias y necesidades financieras específicas.
Común es una Excelente Opción para tus Necesidades Bancarias en USA
Si buscas una solución bancaria confiable y moderna en los Estados Unidos, Común es la opción perfecta para ti. Común es un banco digital diseñado para todos, especialmente para la comunidad de inmigrantes, ofreciendo una experiencia bancaria sin complicaciones, sin cargos ocultos y con herramientas en español que facilitan la gestión de tus finanzas. Con Común, puedes abrir una cuenta en minutos desde tu teléfono, recibir tu tarjeta de débito gratuita y comenzar a disfrutar de beneficios como transferencias sin costo, depósitos directos y acceso a más de 55,000 cajeros automáticos gratuitos en todo el país. Además, Común se preocupa por tu seguridad, implementando medidas avanzadas para proteger tu dinero y tus datos. No esperes más y únete a la comunidad de Común para una experiencia bancaria que entiende y apoya tus necesidades únicas.
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Mas información sobre cuentas bancarias en Estados Unidos
Te explicamos tu numero de cuenta
Las mejores practicas para gestionar tu cuenta
Gestión Efectiva de la Cuenta
La gestión efectiva de las cuentas bancarias va más allá del simple monitoreo de saldos; abarca un enfoque integral de la administración financiera. Esto implica entender y reducir las tarifas de la cuenta, que pueden incluir el mantenimiento mensual, el uso de cajeros automáticos y los cargos por sobregiro. Una forma de minimizar estas tarifas es cumpliendo con los requisitos de saldo mínimo o inscribiéndose en depósitos directos, ya que muchos bancos ofrecen exenciones de tarifas bajo estas condiciones.
El uso de herramientas de banca en línea y móvil es esencial para una gestión financiera eficiente. Estas plataformas permiten el monitoreo en tiempo real de las transacciones, la transferencia inmediata de fondos y el acceso rápido a estados de cuenta y documentos bancarios, lo cual puede ayudar en la elaboración de presupuestos y la preparación de impuestos. Configurar pagos automáticos de facturas es otra característica crucial, asegurando que todos los pagos se realicen a tiempo, evitando así cargos por pagos atrasados e interrupciones en los servicios.
Para aquellos que gestionan múltiples cuentas, como una cuenta corriente empresarial y una cuenta corriente personal, vincular estas cuentas puede simplificar la gestión del dinero. Permite transferencias más fáciles entre cuentas y una vista consolidada de las finanzas, lo cual es particularmente beneficioso para los propietarios de pequeñas empresas que necesitan mantener separados los gastos personales y empresariales. Además, tener múltiples cuentas bancarias puede ofrecer beneficios significativos, como separar fondos para diferentes propósitos—como gastos diarios, ahorros e inversiones—y atender necesidades financieras individuales o conjuntas, incluyendo para viajes internacionales o propósitos empresariales.
Además, la banca móvil ha revolucionado el acceso a los servicios financieros, permitiendo a los usuarios realizar una variedad de tareas bancarias desde sus dispositivos, como verificar saldos, depositar cheques de forma remota y retirar efectivo en cajeros automáticos sin una tarjeta física. Esta conveniencia, sin embargo, debe equilibrarse con prácticas de seguridad diligentes para proteger los datos financieros.

Seguridad y Protección
La seguridad de una cuenta es crítica para proteger los activos financieros de posibles amenazas como el fraude y el robo de identidad. Los bancos, ya sean en línea o tradicionales, implementan medidas de seguridad robustas, incluyendo cifrado, certificados de capa de conexión segura (SSL) y monitoreo continuo de actividades sospechosas. Sin embargo, la responsabilidad también recae en el titular de la cuenta para mejorar su seguridad personal.
Habilitar la autenticación de dos factores agrega una capa adicional de seguridad, reduciendo significativamente el riesgo de acceso no autorizado. Usar contraseñas fuertes y complejas y cambiarlas regularmente son prácticas fundamentales para asegurar los portales de banca en línea. Los titulares de cuentas también deben estar atentos a las estafas de phishing—intentos fraudulentos de obtener información sensible. Reconocer correos electrónicos, enlaces o llamadas telefónicas sospechosas que soliciten información bancaria personal es crucial.
Monitorear regularmente la actividad de la cuenta es otra medida de seguridad proactiva. Muchos bancos ofrecen alertas personalizables que notifican al titular de la cuenta sobre transacciones inusuales o grandes inmediatamente, permitiendo una acción rápida contra accesos no autorizados. También es aconsejable revisar frecuentemente el historial de transacciones para identificar cualquier irregularidad que pueda indicar actividad fraudulenta. Además, entender las últimas tecnologías de seguridad bancaria y utilizar todas las herramientas disponibles proporcionadas por las instituciones financieras puede mejorar significativamente la seguridad de las operaciones bancarias. Estas herramientas incluyen verificaciones biométricas, como el reconocimiento de huellas dactilares y facial, que ofrecen un nivel de seguridad más alto que las contraseñas tradicionales.
Al incorporar estas prácticas avanzadas de gestión y seguridad, los individuos pueden mejorar significativamente tanto la eficiencia como la seguridad de su experiencia bancaria, asegurando que sus activos financieros se gestionen de manera sabia y se protejan contra posibles amenazas.
Conclusión
Navegar por las complejidades de las cuentas bancarias—desde elegir el tipo correcto hasta gestionarlas y asegurarlas—puede tener un impacto significativo en tu bienestar financiero. Entender los diversos tipos de cuentas disponibles, desde cuentas corrientes personales y empresariales hasta cuentas de ahorros y CD, te permite tomar decisiones informadas que se alinean con tus objetivos financieros. Abrir tu primera cuenta es un paso crucial que sienta las bases para construir un futuro financiero robusto. Al seleccionar la institución financiera adecuada, entender las estructuras de tarifas y aprovechar incentivos como bonificaciones de cuenta, te posicionas para maximizar los beneficios de la banca.
La gestión efectiva de la cuenta y las medidas de seguridad vigilantes son esenciales para aprovechar al máximo tu experiencia bancaria. Utilizar herramientas de banca en línea y móvil no solo proporciona conveniencia, sino que también te permite mantener una supervisión cercana de tus actividades financieras, asegurando que tu dinero trabaje para ti de la manera más eficiente posible. Además, la importancia de la seguridad no puede subestimarse; proteger tu información financiera del fraude y el robo es primordial en la era digital actual.
En última instancia, la gestión cuidadosa y la protección de tus cuentas bancarias son cruciales para mantener la salud financiera y lograr tus objetivos monetarios. Al adoptar las prácticas descritas en esta guía, puedes navegar con confianza en el panorama bancario, tomando decisiones informadas que fortalezcan tus finanzas personales y empresariales. Ya sea que estés abriendo tu primera cuenta o optimizando las existentes, recuerda que cada paso que tomes es un bloque de construcción hacia una mayor seguridad y libertad financiera.
Educación Financiera
Las Mejores Prácticas para Gestionar tu Cuenta Bancaria en EEUU de Manera Eficiente
8 min de lectura
Gestionar tu cuenta bancaria de forma eficiente significa revisar tus movimientos regularmente, evitar tarifas innecesarias y aprovechar herramientas digitales. Con Común no hay cuota mensual, ni saldo mínimo, y puedes hacer casi todo desde la app.
Gestionar tus cuentas bancarias de manera eficiente implica entender las mejores prácticas para gestionarlas, utilizar los recursos de tu banco o cooperativa de crédito y tomar decisiones financieras informadas. Este artículo explorará estrategias esenciales desde la elección del tipo correcto de banco y el saldo de la cuenta corriente hasta aprovechar la aplicación de banca móvil de tu banco para una gestión óptima de la cuenta.
Comprender tu Cuenta
Explore los diferentes tipos de cuentas bancarias, como cuentas corrientes, cuentas de ahorro y cuentas del mercado monetario en varias instituciones financieras. Aprende sobre sus usos específicos, desde el gasto diario con una tarjeta de débito hasta ahorrar dinero para metas futuras a través de una cuenta de ahorro de alto rendimiento. Domina cómo monitorear los saldos de las cuentas corrientes y rastrear las transacciones financieras utilizando la aplicación de banca móvil de tu banco, asegurando una gestión efectiva del efectivo.
Haz clic aquì para saber mas sobre tu numero de cuenta
Configuración de Alertas de Cuenta
Las alertas de banca móvil son herramientas esenciales en la era de la banca digital, ya que aumentan tu conciencia sobre las actividades de la cuenta y ayudan en la gestión financiera. Emplea prácticas de seguridad robustas para gestionar tu cuenta en línea, como el uso de contraseñas seguras y la habilitación de la autenticación de dos factores. Utiliza las funciones de seguridad de la aplicación móvil de tu banco para protegerte contra el acceso no autorizado y garantizar la seguridad de tus transacciones financieras.
Al configurar alertas, puedes recibir notificaciones para varios eventos, como cuando tu saldo cae por debajo de un cierto umbral, lo que ayuda a prevenir tarifas por sobregiro. Las alertas para depósitos o retiros grandes también pueden ayudar a monitorear transacciones fraudulentas, especialmente importantes en múltiples cuentas bancarias en diferentes instituciones financieras.
Además, muchos bancos y cooperativas de crédito ahora ofrecen opciones de alerta personalizables, que te permiten recibir actualizaciones sobre saldos de cuentas en momentos establecidos o incluso actividades inusuales con tarjetas, asegurando aún más tus transacciones financieras y ayudando a mantener una buena gestión del flujo de efectivo.
Presupuestar y Rastrear Gastos
Un presupuesto efectivo es crucial para la estabilidad financiera, y las herramientas modernas de gestión de dinero están diseñadas para satisfacer esta necesidad proporcionando información detallada sobre tus gastos variables y fijos. Estas herramientas se sincronizan con tus cuentas bancarias para categorizar automáticamente las transacciones, facilitando el seguimiento de dónde va tu dinero e identificando áreas para posibles ahorros.
Utilizar depósitos directos de manera estratégica puede automatizar gran parte de tu planificación financiera, asegurando que los gastos esenciales, como facturas mensuales, se cubran automáticamente, mientras también direccionas dinero a cuentas de ahorro separadas designadas para objetivos específicos como ahorrar para un fondo de emergencia o acumular un pago inicial. Esta configuración de depósito directo no solo simplifica la gestión de las finanzas, sino que también ayuda a mantener la disciplina en la consecución de tus objetivos financieros.
Utilizar Herramientas de Ahorro Automático
Las herramientas de ahorro automático son vitales para construir resiliencia financiera sin requerir intervención manual constante. Configurar transferencias automáticas entre tu cuenta corriente y cuentas de ahorro de alto rendimiento puede mejorar significativamente tus esfuerzos de ahorro al aprovechar las tasas de interés más altas ofrecidas por estas cuentas. Estas herramientas pueden programarse para transferir una cantidad fija o un porcentaje de tu ingreso mensual directamente a una cuenta de ahorro o inversión, asegurando que el ahorro se convierta en una parte continua de tu rutina financiera.
Además, algunos bancos ofrecen funciones como programas de "redondeo", donde las transacciones diarias se redondean al dólar más cercano y la diferencia se transfiere a una cuenta de ahorro separada, convirtiendo efectivamente cada compra en una oportunidad de ahorro. Discutir estas opciones proporciona una visión clara de cómo las herramientas de ahorro automático no solo ayudan a alcanzar objetivos financieros a largo plazo, sino también a gestionar de manera más efectiva la salud financiera diaria.
Minimizar Tarifas
Entender y minimizar las tarifas asociadas con las cuentas bancarias es crucial para mantener tu salud financiera. Las tarifas por servicio mensual, los requisitos de saldo mínimo, las tarifas por sobregiro y otros cargos pueden erosionar rápidamente tus ahorros si no se gestionan adecuadamente. Es importante revisar regularmente los términos y condiciones de cada cuenta bancaria, ya que los bancos a menudo cambian sus estructuras de tarifas. Una estrategia efectiva es mantener un cierto saldo en la cuenta que exima algunas de estas tarifas.
Además, considera usar un banco o cooperativa de crédito que ofrezca opciones de cuentas corrientes y de ahorro sin tarifas. Herramientas como las aplicaciones de análisis de tarifas pueden ayudar a identificar ahorros potenciales sugiriendo cambios en cómo gestionas tus cuentas o incluso recomendando un cambio a una institución financiera diferente que ofrezca tarifas más bajas. Este enfoque proactivo asegura que siempre estés por delante de los gastos innecesarios, preservando más de tu dinero ganado con esfuerzo.
Tarifas Comunes:
- Tarifas por Servicio Mensual: Cobradas por el mantenimiento de la cuenta, aplicables en muchas cuentas corrientes y de ahorro.
- Tarifas por Requisitos de Saldo Mínimo: Incurridas cuando los saldos de la cuenta caen por debajo de un umbral especificado.
- Tarifas por Sobregiro: Cobradas cuando las transacciones exceden el saldo de la cuenta.
- Tarifas de Cajero Automático: Aplicadas al usar cajeros automáticos fuera de la red de tu banco.
- Tarifas por Transacción: Algunas cuentas tienen tarifas por ciertos tipos de transacciones, como transferencias electrónicas o incluso retiros excesivos.
Estrategias para Evitar Tarifas:
- Mantener Saldos Mínimos: Mantén tu cuenta por encima del mínimo requerido para evitar tarifas mensuales.
- Usar Cajeros Automáticos Dentro de la Red: Retira efectivo de cajeros automáticos dentro de la red de tu banco para evitar tarifas.
- Configurar Alertas: Monitorea tus saldos de cuenta y recibe notificaciones para prevenir sobregiros.
- Elegir el Tipo de Cuenta Correcto: Opta por cuentas bancarias que se ajusten a tus hábitos financieros, como cuentas sin tarifas mensuales o cuentas que ofrezcan exenciones de tarifas con depósitos directos.
- Vincular Cuentas: Vincula tus cuentas corrientes y de ahorro para cubrir automáticamente los déficits y evitar tarifas por sobregiro.
- Revisar Regularmente los Términos de la Cuenta: Mantente actualizado sobre cualquier cambio en la estructura de tarifas y los términos de servicio de tu banco.
- Negociar Tarifas: Algunos bancos pueden eximir tarifas si discutes tus opciones de cuenta con ellos, especialmente si eres un cliente de larga data con múltiples cuentas.
Al implementar estas estrategias, puedes minimizar o incluso eliminar muchas de las tarifas típicamente asociadas con la gestión de cuentas bancarias. Este enfoque proactivo no solo ayuda a ahorrar dinero, sino también a mejorar tu salud financiera en general.
Puedes Abrir Tu Cuenta Corriente en Común con Tarjeta VISA¹ Sin Cobros Absurdos
Abre tu cuenta corriente¹ en solo 3 minutos con la identificación de tu país².
Documentos aceptados de toda LATAM:
- Pasaporte
- Tarjeta de identificación
- Licencia de conducir
- Matrícula consular
- Visa
- ¡Y muchos más!
Beneficios inigualables:
- $0 cargo por apertura
- $0 balance mínimo
- $0 comisión mensual
Aprende mas sobre nuestros servicios
Te explicamos como abrir una cuenta corriente en Estados Unidos
Revisión y Revaluación Regular
Revisar y reevaluar consistentemente tus metas financieras y configuraciones de cuentas bancarias es clave para adaptarte a los cambios en tu situación financiera y en las condiciones del mercado. Esto debe incluir verificar si las tasas de interés de las cuentas de ahorro son competitivas, evaluar los beneficios de tener múltiples cuentas y evaluar si tu banco actual cumple con tus necesidades.
La reevaluación regular puede ayudar a identificar oportunidades para consolidar cuentas, simplificando así las finanzas y potencialmente reduciendo tarifas. Además, considera establecer recordatorios para revisar todos los depósitos directos y pagos automáticos anualmente para asegurar que se alineen con tus objetivos financieros actuales y requisitos de flujo de efectivo. Esta revisión regular ayuda a evitar la complacencia financiera, asegurando que tus arreglos bancarios siempre estén optimizados para tu situación financiera actual y metas de ahorro.
Vinculación de Cuentas para una Gestión Simplificada
Vincular tus diversas cuentas bancarias, ya sea en la misma institución financiera o en varias, puede mejorar enormemente tu capacidad para gestionar las finanzas de manera fluida. Esto puede facilitar transferencias más fáciles entre cuentas, como mover fondos de una cuenta corriente a una cuenta de ahorro, lo cual puede ser esencial para gestionar el flujo de efectivo mensual o ahorrar para gastos planificados como vacaciones o gastos navideños.
Además, muchas instituciones financieras ahora ofrecen herramientas en línea y móviles sofisticadas que proporcionan una vista unificada de todas tus cuentas, incluso si están en diferentes bancos. Esta integración puede ayudarte a comprender mejor tu panorama financiero general, facilitando la toma de decisiones informadas sobre dónde asignar fondos. También, tener un centro centralizado para gestionar múltiples cuentas puede reducir el tiempo invertido en iniciar sesión en varias cuentas separadas y mejorar la precisión de tu presupuesto y seguimiento financiero.
Conclusión
La gestión eficiente de tus cuentas bancarias no solo se trata de proteger tus fondos, sino también de optimizar tus operaciones financieras para apoyar tus metas personales y financieras. A lo largo de este artículo, hemos explorado una variedad de estrategias, desde la elección del tipo correcto de cuenta hasta aprovechar las herramientas avanzadas de banca móvil. Estas prácticas están diseñadas para mejorar tu comprensión financiera, reducir tarifas innecesarias y mejorar la gestión general del flujo de efectivo.
Finalmente, como hemos discutido, utilizar alertas, comprender la estructura de tarifas de tu banco y emplear herramientas de ahorro automáticas son todos aspectos fundamentales para mantener una salud financiera robusta. Las revisiones regulares y la vinculación estratégica de cuentas simplifican aún más el proceso de gestión, permitiendo un viaje financiero más fluido. Al implementar estas mejores prácticas, puedes asegurarte de que tus cuentas bancarias trabajen más para ti, convirtiendo la banca diaria en una herramienta poderosa para lograr estabilidad y éxito a largo plazo.
¿Cómo puedo gestionar mi cuenta bancaria de forma más eficiente?
Revisa tus movimientos con frecuencia, evita comisiones evitables (como sobregiros), y usa las herramientas digitales de tu app para monitorear tus gastos.
¿Qué tarifas debo evitar?
Cuotas de mantenimiento mensual, cargos por saldo mínimo, y comisiones de cajeros fuera de red. Con Común, ninguna de estas aplica, y tienes retiros sin costo en la red AllPoint+.
¿Qué herramientas de Común me ayudan a gestionar mi dinero?
Depósito móvil de cheques, depósito de efectivo en más de 88,000 ubicaciones, y notificaciones de actividad en tiempo real desde la app.
Preguntas frecuentes
¿Cómo evito pagar tarifas bancarias innecesarias?
Elige una cuenta sin cuota mensual ni saldo mínimo, como la de Común, y evita sobregiros revisando tu saldo regularmente.
¿Con qué frecuencia debo revisar mi cuenta bancaria?
Idealmente cada pocos días, para mantener control de tus gastos y detectar errores o cargos inesperados.
¿Común cobra alguna cuota mensual?
No, no hay cuota mensual ni se exige un saldo mínimo.
¿Cómo deposito dinero en efectivo con Común?
A través de la red de más de 88,000 ubicaciones disponibles en el mapa de la app.
¿Puedo retirar dinero sin pagar comisión?
Sí, en cajeros de la red AllPoint+ tienes 3 retiros gratis al mes.
¿Qué herramienta me ayuda a monitorear mis gastos?
Las notificaciones de actividad en tiempo real dentro de la app te muestran cada movimiento al instante.
Educación Financiera
¿Qué es un cheque certificado y cómo asegurarte de que sea válido?
8 min de lectura
¿Qué es un cheque certificado y cómo funciona?
Los cheques certificados son una forma de pago común para miles de inmigrantes que viven en Estados Unidos, en especial para realizar compras importantes, como pago de alquileres, compra de un carro y acuerdos legales.
Sin embargo, no siempre queda claro por qué es relevante el proceso de certificación y en qué se diferencia de otro tipo de cheques.
Un cheque certificado es una orden de pago física que fue previamente revisada por una institución financiera para garantizar que hay fondos suficientes en la cuenta bancaria del emisor. Esta es la razón fundamental por la que se considera una forma de pago más segura que un cheque personal.
A continuación, te explicaremos en detalle qué es un cheque certificado, cómo funciona y la importancia de comprender las diferencias con otros tipos de cheques.
¿Qué es un cheque certificado?
Un cheque certificado es un tipo de cheque que cuenta con fondos garantizados, dado que el banco emisor ha verificado su existencia en la cuenta corriente o personal.
Esto lo hace una forma de pago más segura que los cheques personales, porque la institución bancaria se encarga de separar la cantidad de dinero destinada para cobrarlo.
¿Cómo se emite un cheque certificado?
Emitir un cheque certificado (certified check) es un proceso sencillo que puedes realizar directamente en la institución financiera de tu preferencia.
- El cliente pide el cheque
El titular de la cuenta debe acudir a un banco y solicitar la emisión de un cheque certificado e indicar el beneficiario y el monto.
- Identificación del cliente
Es necesario que presentes una identificación oficial para comprobar que eres el titular de la cuenta de ahorros o cuenta corriente de la que saldrán los fondos para emitir el cheque.
- El banco congela el monto en la cuenta
Posteriormente, el banco certifica la suficiencia de fondos para cubrir el monto del cheque y los congela para garantizar que el destinatario los pueda cobrar.
- Certificación de firma
Deberás firmar el cheque antes de finalizar el trámite para certificar que sea la misma rúbrica registrada por el banco.
Colocación de sello
Por último, una vez que el banco comprobó la existencia de fondos y la autenticidad de la firma, coloca un sello de certificación para dejar constancia de la realización del proceso.
Diferencias entre cheque certificado y cheque de caja
Un cheque de caja (cashier’s check) es otra alternativa para realizar pagos seguros a través de un soporte físico. En este caso, la sucursal bancaria emite el cheque después de haber recibido el pago del cliente, por lo que los fondos provienen de la propia institución.
A continuación, te presentamos una comparativa entre un cheque de caja y un cheque certificado.
Cheque certificado
Cheque de caja
Seguridad
Alta seguridad. El banco verifica la suficiencia de fondos y los bloquea para que los cobre el beneficiario.
Muy alta seguridad, ya que el cheque cuenta con el respaldo del banco y no depende de la cuenta bancaria del emisor.
Costo
En algunos bancos no tienen costo, en otros pueden costar hasta $15 aproximadamente.
Depende del banco, oscila entre $10 y $20 aproximadamente.
Tiempo de emisión
Se emite en sucursal después de la verificación de fondos.
Se emite de inmediato.
¿Cuándo se suele pedir un cheque certificado?
Un cheque certificado es un método de pago habitual para realizar transacciones importantes o de grandes cantidades de dinero. De esta forma, el destinatario tiene la certeza de la disponibilidad de fondos del cheque.
- Pagar el depósito de un apartamento.
Al momento de cerrar un contrato para rentar o comprar un apartamento, el propietario o agente inmobiliario podría solicitar efectuar el pago a través de un cheque certificado para garantizar la existencia de fondos.
- Comprar un carro usado.
Ya sea en tratos directos con propietarios o concesionarias, el cheque certificado podría ser una alternativa adecuada para la compra de un automóvil debido al nivel de seguridad que ofrece.
- Cerrar un contrato o acuerdo legal importante.
Por ejemplo, para pago de honorarios, pago de liquidaciones o indemnizaciones, los cheques certificados ofrecen seguridad a ambas partes.
- Para matrículas escolares o colegiaturas.
Algunas instituciones educativas aceptan cheques certificados como forma de pago, especialmente cuando este se realiza desde el extranjero o por primera vez.
¿Sabes qué hacer en caso de cheque robado o extraviado? ¡Aquí te explicamos!
Consejos prácticos para usar cheques certificados de forma segura
Si bien es cierto que los cheques certificados son de los métodos de pago más seguros debido al proceso de verificación realizado por la institución financiera emisora, aun así, hay intentos de estafa mediante el uso de documentos falsificados.
Con esto en mente, es importante que tomes en cuenta algunos consejos para evitar ser víctima de un fraude con un cheque falso.
¿Cómo saber si un cheque tiene fondos y evitar estafas?
- Verifica con el banco emisor.
Llama directamente al banco emisor y proporciona el número de cheque, titular y monto y pide que confirmen su autenticidad y si los fondos están garantizados. Asegúrate de llamar al número oficial del banco y no al que aparece impreso en el cheque.
- Mantente alerta en caso de recibir un cheque por un monto mayor.
Una estafa común es entregar un cheque por un monto mayor para pedir la diferencia en efectivo. Asegúrate de confirmar con el banco la validez del cheque antes de proceder.
- Espera a que el cheque sea compensado antes de entregar cualquier bien.
La compensación de los cheques puede tardar de 3 a 10 días. Asegúrate de que los fondos fueron liquidados y no solamente retenidos.
- Evita aceptar cheques de personas desconocidas.
En la medida de lo posible, acepta cheques únicamente de personas de confianza. En caso de que no tengas otra manera de recibir un pago, asegúrate de tomar las medidas de seguridad antes mencionadas.
Maneja tu dinero con seguridad junto a Común
En esta ocasión te explicamos qué es un cheque certificado, el proceso de emisión, las diferencias con los cheques de caja y cómo usar esta forma de pago de forma segura.
Aunque es cierto que los cheques certificados son una buena alternativa para realizar pagos, una cuenta corriente en EE.UU. es una opción mucho más segura y práctica para manejar dinero.
¡Te presentamos a Común, tu aliado financiero en Estados Unidos!
Envía, recibe y cobra dinero dentro y fuera de Estados Unidos. Nuestra plataforma está diseñada para que puedas mover tu dinero de manera fácil, rápida, y segura. Necesitas una identificación oficial calificada de tu país de origen para comenzar a usarla.
Abre hoy tu cuenta en Común y descubre la plataforma financiera a tu medida.
Preguntas frecuentes (FAQ)
¿Dónde puedo obtener un cheque certificado en Estados Unidos?
Puedes solicitar cheques certificados en instituciones financieras como bancos, cooperativas de crédito y algunos bancos digitales.
¿Cuánto cuesta pedir un cheque certificado en el banco?
El costo depende del banco, pero aproximadamente oscila entre $10 y $15.
¿Qué otros tipos de cheques existen en EE. UU. además del certificado?
Otros tipos de cheques en Estados Unidos son: Giro postal; Cheque personal; Cheque de caja.

Cuenta corriente
Abrir cuenta de banca online
8 min de lectura
Hoy en día es muy fácil abrir una cuenta de banca online. Te indicaremos los aspectos que debes tomar en consideración para elegir el banco digital que más se adapte a tu perfil, ya que en el mercado existen múltiples opciones. También te explicaremos cómo abrir una cuenta en línea de manera efectiva.
Abrir una cuenta de banca online en EE.UU. se puede hacer en minutos desde tu celular. Solo necesitas un documento de identidad válido, un número de teléfono de EE.UU. y tu dirección. Plataformas como Común no requieren SSN y aceptan más de 100 IDs latinoamericanas, lo que hace el proceso accesible para inmigrantes desde el primer día.
¿Qué es la banca online y cuáles son sus ventajas?
La banca online consiste en gestionar tu dinero y realizar operaciones financieras a través de internet o una aplicación móvil, sin necesidad de visitar una sucursal bancaria física. Esto incluye consultar tu saldo, hacer transferencias, pagar facturas, depositar cheques y más.
Las principales ventajas son: disponibilidad 24/7, acceso desde cualquier lugar, sin filas ni horarios de oficina, y generalmente menos comisiones que los bancos tradicionales al no tener costos de infraestructura física.
Cómo elegir el mejor banco online para ti
No todos los bancos online son iguales, especialmente para inmigrantes. Los aspectos más importantes a considerar son:
- Requisitos de apertura: ¿piden SSN? ¿aceptan pasaporte o matrícula consular?
- Comisiones: cuota mensual, saldo mínimo, cargos por cajero
- Idioma: ¿tienen soporte en español?
- Seguridad: ¿está respaldado por el FDIC?
- Funcionalidades: Zelle, depósito directo, remesas, tarjeta virtual
Pasos para abrir una cuenta de banca online
El proceso general para abrir una cuenta de banca online en EE.UU. es el siguiente:
- Descarga la app del banco elegido
- Proporciona tu nombre completo, fecha de nacimiento y dirección
- Sube una foto de tu documento de identidad (pasaporte, DNI, matrícula consular)
- Verifica tu número de teléfono con un código SMS
- Acepta los términos y condiciones
- Recibe tu aprobación (generalmente instantánea o en minutos)
- Solicita tu tarjeta de débito y empieza a usar tu cuenta
Abrir cuenta sin SSN: opciones para inmigrantes
Muchos bancos tradicionales requieren SSN para abrir una cuenta. Sin embargo, Común permite abrir cuenta con pasaporte, matrícula consular u otras formas de identificación latinoamericanas. No hay saldo mínimo, no hay cuota mensual, y el proceso es completamente en español. La cuenta incluye tarjeta de débito VISA, depósito directo anticipado y remesas desde $2.99.
Preguntas frecuentes sobre abrir cuenta de banca online
¿Puedo abrir una cuenta bancaria online sin ir a ninguna sucursal?
Sí. Los bancos digitales como Común permiten abrir cuenta 100% en línea desde tu teléfono, sin visitar ninguna sucursal. Solo necesitas tu documento de identidad y un número de teléfono de EE.UU. El proceso toma aproximadamente 3 minutos y la aprobación es instantánea en la mayoría de los casos.
¿Qué documentos necesito para abrir una cuenta bancaria online en EE.UU.?
Depende del banco. Los bancos tradicionales generalmente piden SSN o ITIN, identificación con foto y comprobante de domicilio. Común acepta más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. Solo necesitas un número de teléfono de EE.UU. y tu identificación oficial vigente.
¿Las cuentas de banca online son seguras?
Sí, si están respaldadas por el FDIC. Los bancos digitales regulados en EE.UU. ofrecen el mismo nivel de protección que los bancos tradicionales: hasta $250,000 por titular asegurado federalmente. Además usan encriptación SSL, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, miembro del FDIC.
¿Puedo tener más de una cuenta bancaria online al mismo tiempo?
Sí, no hay límite legal. Muchas personas tienen cuentas en múltiples bancos: por ejemplo una para el manejo diario y otra para ahorros. Puedes tener una cuenta en Común para el día a día en EE.UU. y mantener tu cuenta en tu país de origen para recibir fondos cuando viajes.
¿Cuánto tiempo tarda en activarse una cuenta bancaria online?
La mayoría de los bancos digitales aprueban la cuenta en minutos. La tarjeta física llega por correo en 5-10 días hábiles. Sin embargo, la tarjeta virtual está disponible desde el momento de la aprobación, lo que te permite hacer compras en línea o añadir la tarjeta a Apple Pay o Google Pay de inmediato.
¿Puedo recibir mi nómina en una cuenta de banca online?
Sí. Todas las cuentas de banca online que tienen número de ruta (routing number) y número de cuenta aceptan depósito directo de nómina. Común tiene routing number propio y te permiten generar un formulario pre-llenado para entregarlo a tu empleador. Muchas cuentas digitales también adelantan el depósito hasta 2 días antes de la fecha oficial.
Cuenta corriente
¿Qué es una cuenta corriente?
8 min de lectura
Las cuentas corrientes son una herramienta esencial para manejar nuestras finanzas personales, y el tipo de cuenta principal en los EE.UU. En este artículo explicamos todo lo que necesitas saber sobre las cuentas corrientes en EE.UU., incluyendo cómo abrir una sin SSN usando tu documentación latinoamericana.
¿Qué es una cuenta corriente (checking account)?
Una cuenta corriente, también conocida como cuenta de cheques o checking account, es una cuenta bancaria diseñada para el uso diario del dinero. Te permite recibir depósitos, hacer pagos, usar una tarjeta de débito y emitir cheques. Es el tipo de cuenta más común en los bancos de EE.UU.
¿Cómo funciona?
Tu dinero está disponible en todo momento para compras, pagos de facturas, transferencias y retiros en cajeros. La cuenta normalmente viene con una tarjeta de débito Visa o Mastercard y acceso a la banca en línea y móvil. Puedes recibir tu nómina por depósito directo, pagar facturas automáticamente y usar Zelle para enviar dinero instantáneamente.
Ventajas de una cuenta corriente
- Tarjeta de débito para compras en tiendas y en línea
- Depósito directo de nómina
- Pagos de facturas automáticos
- Acceso a Zelle y transferencias bancarias
- Depósito móvil de cheques
- Acceso a cajeros automáticos
Cuenta corriente vs. cuenta de ahorro
La cuenta corriente está diseñada para el acceso diario al dinero. La cuenta de ahorro está diseñada para guardar dinero y ganar intereses, con acceso más restringido. La mayoría de las personas tienen ambas.
Preguntas frecuentes sobre cuentas corrientes en EE.UU.
¿Cuál es la diferencia entre una cuenta corriente y una cuenta de ahorro?
La cuenta corriente (checking account) está diseñada para el uso diario: recibir nómina, pagar facturas, hacer compras con tarjeta de débito y transferencias. La cuenta de ahorro (savings account) está diseñada para guardar dinero y ganar intereses, con acceso más restringido. La mayoría de las personas tienen ambas y transfieren fondos entre ellas según sus necesidades.
¿Puedo abrir una cuenta corriente sin SSN en EE.UU.?
Sí. Aunque los bancos tradicionales generalmente requieren SSN, plataformas digitales como Común aceptan pasaporte, matrícula consular o más de 100 identificaciones latinoamericanas sin necesitar SSN ni saldo mínimo. El proceso es completamente en línea en español y toma aproximadamente 3 minutos.
¿La cuenta corriente cobra comisión mensual?
Depende del banco. Los bancos tradicionales como Chase, Bank of America o Wells Fargo cobran entre $12 y $25 mensuales si no cumples requisitos de saldo mínimo. Los bancos digitales como Común no cobran cuotas mensuales ni exigen saldo mínimo, lo que los hace más convenientes para quienes están comenzando.
¿Qué puedo hacer con una cuenta corriente?
Con una cuenta corriente puedes recibir tu nómina por depósito directo, pagar facturas en línea o por teléfono, usar la tarjeta de débito en tiendas y compras en línea, depositar cheques por la app, retirar efectivo en cajeros, y enviar o recibir transferencias por Zelle u otras plataformas.
¿Qué es un número de ruta (routing number) y para qué sirve?
El número de ruta (o ABA routing number) es un código de 9 dígitos que identifica al banco emisor en el sistema financiero de EE.UU. Se usa junto al número de cuenta para configurar depósito directo, hacer transferencias ACH entre bancos, y recibir pagos de empleadores o plataformas gig como Uber o DoorDash.
¿Qué pasa si gasto más dinero del que tengo en mi cuenta corriente?
Si gastas más de tu saldo disponible, ocurre un sobregiro (overdraft). Los bancos tradicionales generalmente cobran entre $25 y $35 por cada transacción que causa sobregiro. Algunos bancos digitales simplemente rechazan la transacción en lugar de cobrar. Común notifica con alertas de saldo bajo para ayudarte a evitar sobregiros.
Cuenta corriente
Cuenta de débito en Estados Unidos
8 min de lectura
En este artículo te indicaremos las ventajas y los requisitos que posee el tener una cuenta de débito en Estados Unidos. Es necesario indicar que el centro financiero del mundo es Nueva York y allí se encuentran los centros de pagos más importantes donde se enlazan los organismos financieros más calificados del planeta. Por ello, el tener una cuenta en Estados Unidos es indispensable si realizas negocios a nivel global.
Por qué es importante poseer una cuenta de débito en Estados Unidos
Te indicaremos las ventajas que posee el tener una cuenta de débito en Estados Unidos y, lo que conlleva poseerla, entre los beneficios más destacados tenemos los siguientes:
- Costos: Realmente los costos para abrir una cuenta en U.S.A. son mínimos, esto se debe principalmente a los tipos de cuentas digitales que existen. Con ello, tienes la posibilidad de realizar operaciones financieras con aquellas personas que deseas realizar negocios de forma fluida.
- Requisitos: Suele tener requisitos básicos, siempre y cuando poseas mayoría de edad y algún documento que muestre dirección. Si eres extranjero, existe la posibilidad de abrir la cuenta en Estados Unidos sin tener que poseer una gran cantidad de requisitos, ni presencia física.
- Control: Tienes la posibilidad de poder conocer las comisiones, las deducciones al igual que los pagos realizados a través de la plataforma, para ello te recomendamos leer: Cómo administrar mi dinero en una cuenta de débito.
- Ideal para Freelancers: Si realizas trabajos remotos, generalmente las empresas globales suelen exigir una cuenta en alguna plataforma de pagos. Y para ello, es necesario contar con una cuenta en los Estados Unidos. Por este motivo es necesario abrirla para que puedas cumplir con los requisitos en esta plataforma de pagos.
- Seguridad: Te ofrece la seguridad que posee la regulación estadounidense. Además, los fondos están protegidos por la Federal Deposit Insurance Corporation (FDIC).
- Alternativas: Existen una gran diversidad de alternativas para poder obtener una cuenta en Estados Unidos, en donde entre las principales opciones se encuentra iniciar con una cuenta de débito la cual, ofrece alternativas para aquellos que desean obtener cuenta sin ser residentes de este país norteamericano.
Requisitos generales para abrir una cuenta en Estados Unidos
Los requisitos que te indicamos, son para abrir una cuenta general, es necesario que sepas que los requisitos dependen del tipo de cuenta. Entre los requisitos que suelen solicitar las entidades financieras estadounidenses se encuentran las siguientes:
- Documento de identificación: Emitido por el gobierno donde resides (Pasaporte, DNI o Cédula de identidad dependiendo del país de origen).
- Constancia de Residencia: Alguna factura (con fecha actual) de servicios que indique la ubicación física. Esta debe poseer código postal.
- Correo electrónico: Para que sea enviado por esta vía el correo de confirmación en caso de abrir la cuenta mediante una plataforma o aplicación.
. Equipo Móvil: Para poder autenticar las operaciones realizadas a través de la plataforma de la entidad bancaria.
Si deseas abrir una cuenta en Estados Unidos existen diversas opciones y tipos de cuentas. Tan solo debes elegir la que esté acorde a tus necesidades, requerimientos y puedas cumplir con los requisitos de manera cómoda y segura.
Cuenta corriente
El Futuro de los Servicios Bancarios: Tendencias a Observar
8 min de lectura
El futuro de la banca está definido por cinco tendencias clave: inteligencia artificial para personalización y detección de fraude, banca abierta (open banking) para portabilidad de datos financieros, pagos instantáneos 24/7, inclusión financiera digital para poblaciones no bancarizadas, y la creciente competencia de fintechs sobre bancos tradicionales. Para inmigrantes en EE.UU., estas tendencias significan mayor acceso y menores costos.
La industria bancaria global está atravesando su mayor transformación desde la invención de los cajeros automáticos en los años 60. La confluencia de tecnología, regulación y cambios en el comportamiento del consumidor está redefiniendo qué es un banco, quién puede ofrecer servicios financieros, y cómo interactúan las personas con su dinero.
Tendencia 1: Inteligencia Artificial y personalización
La IA está transformando la banca de varias maneras simultáneas. En detección de fraude, los algoritmos de machine learning analizan patrones de gasto en tiempo real para identificar transacciones sospechosas con mayor precisión que los sistemas tradicionales basados en reglas. En servicio al cliente, los chatbots y asistentes virtuales ya resuelven el 70-80% de consultas rutinarias sin intervención humana. En personalización, los bancos usan IA para ofrecer productos y consejos financieros adaptados al patrón de gasto individual de cada cliente. En crédito alternativo, algoritmos analizan datos no tradicionales (historial de pagos de renta, patrones de trabajo) para evaluar solvencia de personas sin historial crediticio formal — especialmente relevante para inmigrantes.
Tendencia 2: Open Banking (Banca Abierta)
El open banking permite que los usuarios compartan sus datos financieros de forma segura con terceros autorizados. Esto crea un ecosistema donde las aplicaciones de finanzas personales pueden agregar cuentas de múltiples bancos en una sola vista, otras empresas pueden verificar ingresos y saldo sin necesidad de extractos en papel, y los consumidores tienen mayor control y portabilidad de su historial financiero. En Europa ya es regulación obligatoria (PSD2); en EE.UU. la CFPB está implementando regulaciones similares. Para inmigrantes, el open banking puede facilitar que su historial financiero de su país de origen sea reconocido en EE.UU.
Tendencia 3: Pagos instantáneos 24/7
La infraestructura de pagos en EE.UU. está modernizándose. FedNow, lanzado por la Reserva Federal en 2023, permite pagos instantáneos entre bancos las 24 horas, los 7 días. Más de 1,000 instituciones financieras ya están conectadas. Esto significa que los depósitos directos de nómina podrían llegar instantáneamente, los pagos de facturas serían inmediatos, y las transferencias entre bancos no tardarían 1-3 días como ahora. Para trabajadores con ingresos variables (gig economy), el acceso instantáneo a fondos ganados es especialmente valioso.
Tendencia 4: Inclusión financiera digital
Globalmente, 1.4 mil millones de personas siguen sin acceso a servicios bancarios (unbanked). Las fintechs y bancos digitales están atacando este problema con requisitos de apertura más flexibles, servicios en múltiples idiomas, y verificación de identidad alternativa. En EE.UU., plataformas como Común demuestran que es posible ofrecer servicios bancarios completos a inmigrantes sin SSN, usando el celular como punto de acceso principal. Esta tendencia se acelerará: la competencia entre fintechs llevará a condiciones aún más accesibles.
Tendencia 5: El auge de las super-apps financieras
En Asia, apps como WeChat y Alipay ya ofrecen pagos, crédito, seguros, inversiones y comercio en una sola aplicación. Este modelo está llegando a Occidente. Cash App ya combina pagos, acciones e inversión en Bitcoin. PayPal integra crédito, ahorro e inversiones. El concepto de app bancaria única que gestiona toda la vida financiera del usuario está madurando. Para inmigrantes, las super-apps en español con capacidades de remesas integradas representan una oportunidad enorme.
Preguntas frecuentes sobre el futuro de la banca
¿Los bancos tradicionales desaparecerán con el auge digital?
Es poco probable una desaparición total. Los grandes bancos tienen ventajas estructurales: escala, regulación ya cumplida, y confianza acumulada por décadas. Lo más probable es una coexistencia donde los bancos tradicionales digitalizan sus operaciones y las fintechs escalan. Algunos bancos tradicionales ya adquieren fintechs exitosas para absorber innovación.
¿Las criptomonedas reemplazarán al sistema bancario?
Es improbable en el corto y mediano plazo. Las criptomonedas ofrecen innovaciones interesantes (especialmente en remesas), pero su volatilidad, complejidad regulatoria y barreras de adopción masiva limitan su potencial como reemplazo del sistema bancario. Las CBDCs (monedas digitales de bancos centrales) son una posibilidad más realista de digitalización del dinero a gran escala.
¿Cómo me afectarán estas tendencias como inmigrante en EE.UU.?
Positivamente. La competencia entre fintechs ya redujo costos y eliminó barreras de acceso. En los próximos años: más opciones de cuentas sin SSN, más servicios en español, remesas más baratas y rápidas, y potencialmente reconocimiento de tu historial financiero internacional en EE.UU. gracias al open banking.
¿Es seguro dejar mi dinero en un banco digital vs. un banco tradicional?
La protección del FDIC es igual para ambos: hasta $250,000 por titular si el banco es miembro. Común opera a través de Community Federal Savings Bank, miembro FDIC. Verifica siempre el respaldo FDIC de cualquier institución antes de abrir una cuenta. La seguridad tecnológica (encriptación, autenticación) tiende a ser igual o superior en bancos digitales modernos.
¿Qué es el open banking y cómo me beneficia?
Open banking significa que con tu permiso, diferentes aplicaciones financieras pueden acceder a tus datos bancarios. Prácticamente: puedes ver todas tus cuentas en una sola app, verificar tus ingresos digitalmente sin imprimir extractos, y en el futuro, que tu historial de pagos puntuales en tu país de origen sea considerado para acceder a crédito en EE.UU. Es una tendencia que beneficia especialmente a personas con historial financiero limitado en el sistema estadounidense.
Educación Financiera
¿Cuál es el mejor banco tradicional de Estados Unidos? Guía práctica para inmigrantes
8 min de lectura
Tener una cuenta bancaria es un paso esencial para las personas que llegan a trabajar a Estados Unidos, dado que les facilita administrar sus sueldos y acoplarse al sistema financiero del país.
Esto puede ser un proceso complicado, ya que en Estados Unidos hay una gran variedad de instituciones financieras, como los bancos tradicionales con cientos de sucursales, los bancos digitales y las cooperativas de crédito.
Entre los más conocidos, se encuentran Bank of America, Capital One y Wells Fargo, los cuales cuentan con gran reconocimiento en el país. Sin embargo, no es posible nombrar a uno como el mejor: esto depende de las necesidades específicos de los usuarios.
Por ejemplo, los inmigrantes en Estados Unidos buscan priorizar la accesibilidad de contratación, tanto como la facilidad para enviar remesas a sus seres queridos.
En este artículo, te explicaremos cuáles son los mejores bancos de EE. UU., sus características, requisitos y todo lo que necesitas saber antes de abrir una cuenta.
Los 6 mejores bancos de Estados Unidos en 2025
A continuación, te mostramos una tabla comparativa de los mejores bancos de EE. UU.
| Banco | Fortalezas | Para quién es ideal |
|---|---|---|
| JP Morgan | Mayor red de sucursales y cajeros, recompensas disponibles en tarjeta de crédito | Personas que buscan acceder a sucursales físicas fácilmente, junto con variedad de productos financieros |
| Bank of America | +3000 sucursales, servicio bilingüe en español y en inglés | Para quienes prefieren comunicarse en español y buscan un banco con buena reputación |
| Wells Fargo | Amplia cobertura de sucursales, envíos internacionales express | Personas que buscan opciones confiables para enviar remesas |
| Citibank | Presencia internacional, enfoque global | Quienes necesitan hacer transferencias internacionales de dinero frecuentes |
| Capital One | Sin comisiones mensuales ni saldo mínimo | Quienes buscan opciones más accesibles y digitales |
| PNC | +2300 sucursales, aplicación móvil de gestión financiera | Quienes buscan mejorar su gestión de finanzas personales |
Cómo elegir el mejor banco para abrir una cuenta
Si estás por comenzar tu vida financiera en Estados Unidos, elegir un banco donde abrir una cuenta es una decisión muy importante. Cada uno tiene sus requisitos y beneficios, por lo que debes buscar el que mejor se adecúa a tus expectativas.
Estos son los criterios más relevantes que debes analizar antes de elegir la mejor opción para ti.
Identificación aceptada
Muchos bancos solicitan el SSN (Número de Seguro Social), para tramitar una cuenta bancaria, mientras que hay otros que aceptan alternativas como el ITIN o el pasaporte.
Soporte y disponibilidad
Aunque sí hay bancos que ofrecen soporte en otro idioma, como el español, no todos lo hacen. Verifica que la institución que elijas sea capaz de responder tus dudas claramente.
Depósitos y retiros de efectivo
Si recibes pagos en efectivo frecuentemente, es importante que tu banco te permita realizar depósitos de efectivo en sucursales cercanas a ti y sin comisiones.
Transferencias y remesas
El envío de remesas es un tema crucial para los inmigrantes, por lo que debes revisar las tarifas por transferencias internacionales de dinero. Estas suelen ser más caras en los bancos tradicionales por la participación de intermediarios y el tipo de cambio.
Seguridad digital
Verifica que el banco cuente con las medidas de seguridad en la banca online, así como el respaldo de instituciones oficiales como la FDIC.
5 Platafromas digitales financieras en Estados Unidos
Por fuera de los bancos tradicionales, también puedes recurrir a las alternativas digitales, que tienden a ser más accesibles.
Los bancos digitales o plataformas financieras son instituciones que operan en línea a través de aplicaciones móviles y páginas web. No dependen de sucursales físicas y tienden a facilitar los procesos en favor de la inclusión financiera.
Hay plataformas financieras enfocadas en resolver las necesidades de los inmigrantes en Estados Unidos, ya que solucionan vacíos y obstáculos de los bancos tradicionales con requisitos de contratación flexibles, tarifas accesibles para envío de remesas y facilidad para depositar efectivo.
Común
Ventajas: enfocado en las necesidades de los inmigrantes, soporte disponible en español y requisitos de apertura accesibles.
Desventajas: no cuenta con sucursales físicas ni red de cajeros automáticos, pero siempre podrás acceder a tu dinero digital desde la palma de tu mano, sin restricciones horarias; también podrás retirarlo y hacer depósitos en efectivo en miles de puntos de Estados Unidos.
Ally
Ventajas: banco 100% digital con Altas Tasas de Interés (APY) en cuentas de ahorro.
Desventajas: no es posible realizar depósitos directos.
Axos
Ventajas: presenta varios tipos de cuentas y opciones alcanzables para estudiantes e inmigrantes.
Desventajas: limitado soporte en español.
Chime
Ventajas: ofrece cuentas sin comisiones, red de cajeros y adelanto de nómina.
Desventajas: dificultad para realizar depósitos en efectivo.
Discover
Ventajas: dispone de tarjetas de crédito con recompensas, cuentas corrientes y de ahorro sin comisiones.
Desventajas: pocas opciones de depósitos en efectivo y no está enfocada en las necesidades de comunidades inmigrantes.
Común: Una plataforma financiera para inmigrantes en EE.UU.
Como puedes ver, hay variedad de instituciones financieras a las que puedes recurrir y acceder a toda la variedad de servicios, como depósitos de efectivo, transferencias, gestión financiera, etc.
Es por ello que debes tener claro qué buscas en una cuenta bancaria de Estados Unidos y cómo podrías solventar tus necesidades.
La mayoría de los bancos tradicionales suelen tener requisitos más estrictos y mayores costos de operación. Por ello, una alternativa para muchos inmigrantes son las plataformas financieras digitales, que resultan más accesibles y están diseñadas con servicios pensados en sus necesidades.
Común es una plataforma fintech que puede ayudarte a dar tus primeros pasos en la vida financiera en Estados Unidos, ofreciéndote beneficios como:
- Abre tu cuenta con la identificación oficial calificada de tu país de origen
- Olvídate de tarifas ocultas y saldos mínimos
- Envía dinero a tus seres queridos en Latinoamérica por una tarifa desde $2.99 USD (hasta los límites aplicables)
- Accede a una red de más de 88.000 puntos para depósitos y retiros de efectivo
- Accede a soporte en español disponible las 24 horas del día
- Obtén una tarjeta de débito Visa
- Gestiona tus finanzas desde una aplicación móvil integral y fácil de usar
Abre tu cuenta hoy y comienza a enviar dinero a través de la aplicación móvil de Común.
Preguntas frecuentes
Si tienes más dudas, revisa nuestra sección de preguntas frecuentes.
¿Cuál es el banco más seguro en EE. UU.?
El respaldo de la FDIC es relevante para saber si un banco es seguro. Los bancos tradicionales cuentan con este respaldo, al igual que bancos digitales como Revolut (a través de Sutton Bank) y fintech como Común.
¿Qué banco cobra menos tarifas mensuales por cuenta bancaria?
Muchos bancos digitales y plataformas fintech, incluyendo Común, suelen ofrecer tarifas competitivas. Esto puede deberse a menores costos operativos, ya que no mantienen sucursales físicas. Sin embargo, las comisiones y las características de las cuentas varían según el proveedor.
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
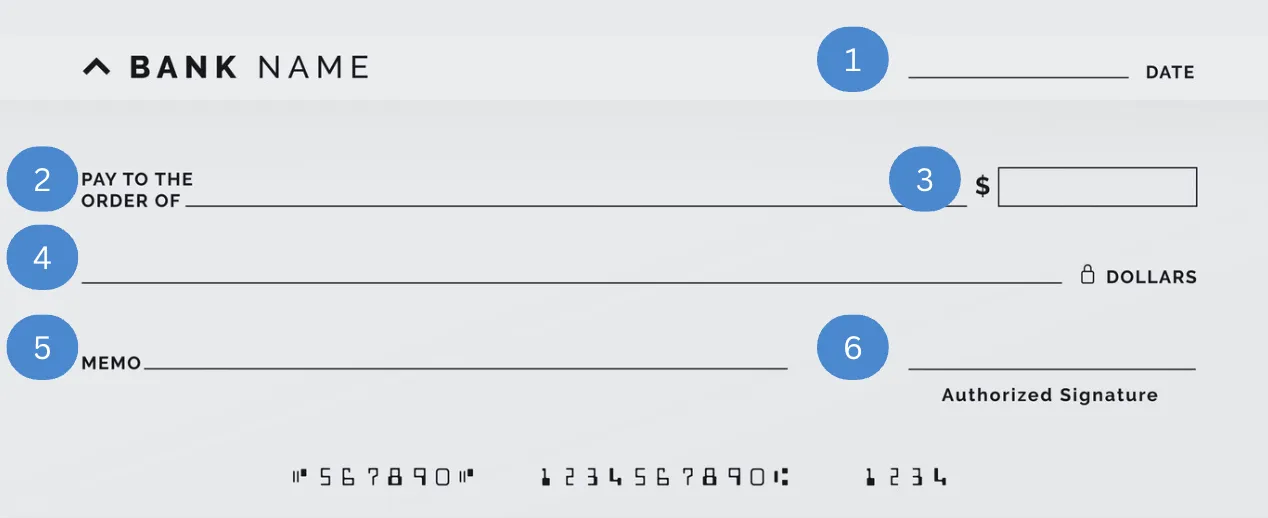
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Viviendo en Estados Unidos
Los estados más baratos para rentar en Estados Unidos en 2026
8 min de lectura
Los estados más baratos para rentar en Estados Unidos en 2026
Con base en datos recientes del mercado de alquiler, West Virginia sigue siendo uno de los estados de menor costo para los inquilinos, con una Renta de Mercado Justo (FMR) de 2025 de aproximadamente $801 por mes para un apartamento de una habitación. Arkansas y Mississippi también siguen entre los estados más asequibles para rentar, con FMR estimadas de aproximadamente $811 y $910 por mes respectivamente. Otros estados que aparecen frecuentemente entre los más baratos incluyen Oklahoma, Kansas, Iowa, Alabama, Indiana, Wyoming y Ohio.
La renta promedio nacional para un apartamento de una habitación en EE.UU. es de alrededor de $1,576 por mes — una cifra que puede consumir una porción significativa del ingreso del hogar. Sin embargo, ese promedio enmascara las variaciones en todo el país.
¿Por qué los precios de renta varían tanto por estado?
Los precios de renta no son un mercado nacional único, son miles de mercados locales. La diferencia entre los estados más baratos y los más caros puede ser más de $1,600/mes para una unidad comparable. Varios factores estructurales explican por qué una habitación en Iowa puede costar una fracción de lo que cuesta en California:
- Oferta de vivienda y ritmo de construcción. Los estados con menos restricciones de construcción y menores costos de terreno tienden a tener más unidades disponibles.
- Economía local y salarios. Las ciudades con mayores ingresos atraen a más inquilinos que compiten por las mismas unidades, lo que eleva los precios.
- Mezcla urbana vs. rural. Un estado dominado por ciudades de tamaño mediano registrará promedios más bajos que uno anclado por grandes ciudades costeras.
- Entorno regulatorio. Las leyes de zonificación, procesos de permisos y regulaciones de propietarios influyen en qué tan rápido puede responder la oferta de vivienda.
- Clima y geografía. Las ciudades costeras o climas más cálidos atraen a más personas, lo que eleva las rentas con el tiempo.
Los 10 estados más baratos para rentar en EE.UU. en 2026
1. West Virginia — FMR 1 hab.: ~$801/mes
West Virginia tiene la Renta de Mercado Justo de 1 habitación más baja de cualquier estado en EE.UU. La renta media estatal es de alrededor de $883/mes en todos los tipos de unidades. Los apartamentos de West Virginia son aproximadamente 41.6% menos costosos que el promedio nacional de 2 habitaciones. En 2024, el 64.8% de las viviendas rentadas en West Virginia alquilaron por menos de $1,000/mes.
2. Arkansas — FMR 1 hab.: ~$811/mes
Arkansas es citado consistentemente entre los estados con las rentas más bajas de EE.UU. El FMR HUD 2025 para 1 habitación es $811/mes, y los apartamentos del estado son aproximadamente 41.4% menos costosos que el promedio nacional. En 2024, el 51.9% de las viviendas rentadas en Arkansas alquilaron por menos de $1,000/mes.
3. Mississippi — FMR 1 hab.: ~$910/mes
El FMR HUD 2025 para 1 habitación es $910/mes, y algunos datos de mercado sitúan las rentas promedio de 1 habitación más bajas, alrededor de $785–$825/mes. En Jackson, la capital del estado, un apartamento de 1 habitación puede promediar alrededor de $785/mes. El estado tiene una notable comunidad latina en centros agrícolas y de procesamiento de alimentos.
4. Oklahoma — Promedio 1 hab.: ~$850–$875/mes
Oklahoma puede ofrecer algunas de las rentas urbanas más accesibles del país. La renta promedio de 1 habitación en Oklahoma City está alrededor de $875/mes. El índice de vivienda del estado está en aproximadamente 67.9, lo que significa que las viviendas y alquileres cuestan alrededor de 32% menos que a nivel nacional.
5. Kansas — FMR 1 hab.: ~$885/mes
Kansas ofrece asequibilidad consistente, con un FMR HUD 2025 para 1 habitación de $885/mes, aproximadamente 35.6% por debajo del promedio nacional de 2 habitaciones. El precio mediano de vivienda en Wichita, la ciudad más grande de Kansas, fue aproximadamente $198,000 en el primer trimestre de 2026.
6. Iowa — FMR 1 hab.: ~$839/mes
El FMR HUD 2025 para 1 habitación es $839/mes, con apartamentos en Iowa 38.3% menos costosos que el promedio nacional de 2 habitaciones. Los hogares de Iowa gastan solo el 17% de sus ingresos en vivienda, la proporción más baja de cualquier estado del país.
7. Alabama — FMR 1 hab.: ~$905/mes
Los apartamentos de Alabama son aproximadamente 36.4% menos costosos que el promedio nacional. El FMR HUD 2025 para 1 habitación es $905/mes. El precio mediano de vivienda de aproximadamente $179,400 está entre los más bajos del país. En 2024, el 42.8% de las viviendas rentadas en Alabama alquilaron por menos de $1,000/mes.
8. Indiana — Promedio 1 hab.: ~$900–$950/mes
Indiana se encuentra cómodamente en el nivel asequible, con rentas promedio de 1 habitación bien por debajo de $1,000/mes en la mayoría de los mercados. Indianapolis ofrece rentas por debajo de $1,000 en una ciudad con un mercado laboral que abarca logística, salud, tecnología y ciencias de la vida. La creciente comunidad latina de Indianapolis, centrada en los vecindarios de Fountain Square y Near Eastside, ha hecho a la ciudad un destino cada vez más relevante para familias inmigrantes.
9. Wyoming — FMR 1 hab.: ~$836/mes
La escasa población de Wyoming mantiene la demanda de alquiler baja y las rentas asequibles. El FMR HUD 2025 para 1 habitación es $836/mes. En 2024, el 50.2% de las viviendas rentadas en Wyoming alquilaron por menos de $1,000/mes. Wyoming no tiene impuesto estatal sobre la renta.
10. Ohio — Promedio 1 hab.: ~$950–$1,000/mes
Las rentas promedio de 1 habitación rondan los $950–$1,000/mes, mientras que el costo de vida del estado es aproximadamente 8–9% por debajo del promedio nacional. La combinación de accesibilidad a grandes metrópolis y asequibilidad de alquiler hace de Ohio una opción convincente.
Tabla comparativa de los estados más baratos para rentar en EE.UU. (2026)
| Estado | FMR / Renta prom. 1 hab. | vs. FMR nacional 1 hab. (~$1,393) | Índice costo de vida |
|---|---|---|---|
| West Virginia | $801 (FMR) | ~42% menos | 83.2–86.6 |
| Arkansas | $811 (FMR) | ~42% menos | 87.6 |
| Mississippi | $910 (FMR) | ~35% menos | 83.3 |
| Oklahoma | ~$850–$875 (mercado) | ~37–39% menos | 85.5–88.8 |
| Kansas | $885 (FMR) | ~36% menos | 89.0 |
| Iowa | $839 (FMR) | ~40% menos | 90.4 |
| Wyoming | $836 (FMR) | ~40% menos | 92.3 |
| Alabama | $905 (FMR) | ~35% menos | 89.3 |
| Indiana | ~$900–$950 (mercado) | ~32–35% menos | 90.1 |
| Ohio | ~$950–$1,000 (mercado) | ~28–32% menos | 91.2 |
FMR 1 hab. = Renta de Mercado Justo HUD año fiscal 2025. FMR nacional 1 hab. base: $1,393. Promedios de mercado de PropertyCEO. Índice de costo de vida de costoflivingbystate.com (C2ER Q1 2026). Todas las cifras son estimaciones y pueden variar por ciudad, tipo de unidad y fuente.
¿Cómo elegir el estado correcto para tu presupuesto y estilo de vida?
Proporción renta-ingresos, no solo el número de renta:
Algunos estados con renta barata también tienen salarios más bajos. Mississippi, por ejemplo, tiene rentas bajas en dólares, pero puede tener de las más altas en términos de qué porcentaje de ingresos representa la renta.
Disponibilidad de empleo en tu campo:
Las oportunidades de empleo pueden variar significativamente de estado a estado. Estados como Ohio, Indiana y Alabama tienden a tener economías más diversificadas. Para trabajadores remotos, los estados de menor costo pueden proporcionar mayor flexibilidad financiera.
Comunidad y redes de apoyo:
Para inmigrantes y familias que se reubican, el acceso a comunidades establecidas puede marcar una gran diferencia. Las ciudades con poblaciones latinas en crecimiento, servicios bilingües y organizaciones comunitarias pueden ayudar a los recién llegados a sentirse más conectados.
Clima y riesgo climático:
Los estados del Medio Oeste pueden experimentar inviernos más fríos y mayores costos de calefacción, mientras que los estados del sur pueden traer mayores gastos de aire acondicionado.
Compara el costo de vida total:
La renta es solo una parte del presupuesto del hogar. Los comestibles, servicios, transporte, salud, cuidado de niños e impuestos también pueden variar significativamente por estado.
Administra tus finanzas en cualquier estado con Común
Mudarte a un estado más asequible puede ayudar a reducir la presión financiera, pero gestionar tu dinero eficientemente sigue siendo importante sin importar dónde vivas. Visita comun.app o descarga la app para conocer más.
Preguntas frecuentes
¿Cuál es el estado más barato para rentar en EE.UU. en 2026?
Con base en datos de FMR de HUD, West Virginia tiene el FMR de 1 habitación más bajo de cualquier estado en $801/mes y la renta media general más baja en aproximadamente $883/mes.
¿Qué estados tienen el alquiler promedio más bajo para apartamentos?
Los estados con el alquiler promedio más bajo en 2026 son West Virginia, Arkansas, Iowa, Wyoming, Mississippi, Oklahoma, Kansas, Alabama e Indiana. Los alquileres promedio de 1 habitación en estos estados oscilan entre aproximadamente $785 y $950/mes.
¿Cuánto debo presupuestar para renta en EE.UU.?
La pauta comúnmente citada es gastar no más del 30% de los ingresos brutos mensuales en renta. En los estados más baratos, donde las rentas de 1 habitación pueden ser de $800–$900/mes, la misma pauta requiere aproximadamente $2,667–$3,000/mes en ingreso bruto.
Educación Financiera
Descubriendo los tipos de las cuentas bancarias: Guía completa para 2023
8 min de lectura
Una cuenta corriente es la cuenta que usas para tus gastos diarios: recibir tu pago, pagar cuentas y usar tu tarjeta de débito. Con Común puedes abrir una sin número de Seguro Social, sin costo de apertura ni cuota mensual.
En el mundo financiero, la elección de una cuenta bancaria adecuada puede marcar una gran diferencia en tu vida económica. En este artículo, te guiaremos a través de los diferentes tipos de cuentas bancarias disponibles en Estados Unidos y te ayudaremos a elegir la mejor opción para tus necesidades.
¿Qué es una cuenta bancaria y por qué es importante?
Una cuenta bancaria es un tipo de producto financiero que actúa como acuerdo financiero entre un banco y un cliente, que permite al cliente depositar y retirar dinero. Además, ofrece servicios adicionales como la emisión de cheques, transferencias bancarias, pagos con tarjeta de débito, recibir depósitos directos, entre otros. La elección de la cuenta bancaria correcta es esencial para gestionar eficientemente tus finanzas y alcanzar tus metas económicas.
Diferentes tipos de cuentas bancarias
Existen varios tipos de cuentas bancarias, cada una con sus propias características, ventajas y desventajas. A continuación, exploraremos dos de las más comunes: las cuentas de ahorros y las cuentas corrientes:
Cuentas corrientes
Una cuenta corriente, también conocida como cuenta de cheques, es un tipo de cuenta bancaria que se utiliza principalmente para transacciones diarias. A diferencia de las cuentas de ahorros, las cuentas corrientes te permiten realizar un número ilimitado de depósitos y retiros, lo que las hace ideales para el manejo diario de tu dinero.
Las cuentas corrientes son ofrecidas por casi todos los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Una de las principales ventajas de las cuentas corrientes es su flexibilidad. Puedes depositar y retirar dinero tantas veces como quieras, y también puedes realizar transacciones básicas como pagar facturas, emitir cheques y realizar compras con una tarjeta de débito. Además, muchas cuentas corrientes ofrecen servicios adicionales como la protección contra sobregiros, alertas de cuenta y acceso a la banca en línea y móvil.
Sin embargo, a diferencia de las cuentas de ahorros, las cuentas corrientes suelen tener tasas de interés más bajas o incluso nulas, lo que significa que tu dinero no crecerá con el tiempo. Además, algunas cuentas corrientes pueden tener cuotas mensuales de servicio, aunque a menudo puedes evitar estas cuotas si cumples con ciertos requisitos, como mantener un saldo mínimo o realizar un número específico de transacciones cada mes.
Por ejemplo, Chase Bank ofrece la cuenta Chase Total Checking y Citi Bank ofrece la cuenta Citi Basic Banking Package, que incluyen acceso a miles de cajeros automáticos, servicio de banca en línea y móvil. Sin embargo, como muchos de los otros bancos tradicionales, cobran una cuota mensual de servicio de entre $8 a 12 al menos que cumples con ciertos requisitos de balance promedio mensual o un monto mínimo depositado por medio de depósitos directos mensualmente.
En contraste, Común, la banca online en Estados Unidos, ofrecemos una cuenta corriente o cuenta de cheques con cero costos ocultos. A diferencia de bancos tradicionales, la cuenta bancaria que ofrece Común requiere un depósito mínimo de $0, requiere $0 de cuotas mensuales, transacciones ilimitadas, y muchos beneficios más ideales.
En resumen, aunque las cuentas corrientes pueden no ser la mejor opción para ahorrar dinero, son una herramienta esencial para el manejo diario de tus finanzas. Al elegir una cuenta corriente, es importante considerar tus hábitos bancarios y buscar una cuenta que se adapte a tus necesidades.
Cuentas de ahorros
Una cuenta de ahorros es un tipo de cuenta bancaria que se ha diseñado específicamente para fomentar el hábito del ahorro entre los usuarios. Su principal objetivo es ayudarte a guardar dinero de manera segura mientras generas intereses sobre tu saldo.
Las cuentas de ahorros son ofrecidas por la mayoría de los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Por ejemplo, el Bank of America ofrece la cuenta de ahorros Advantage Savings que incluye una tasa de interés competitiva y la posibilidad de evitar la cuota mensual de mantenimiento si cumples con ciertos requisitos. Por otro lado, Wells Fargo ofrece la cuenta Way2Save Savings, que facilita el ahorro al transferir automáticamente $1 de tu cuenta de cheques a tu cuenta de ahorros cada vez que realizas una transacción.
Una de las principales ventajas de las cuentas de ahorros es que tu dinero no solo está seguro, sino que también crece con el tiempo gracias a las tasas de interés. Estas tasas varían dependiendo del banco y del tipo de cuenta, pero en general, te permiten ganar un pequeño porcentaje de tu saldo total cada año. Además, las cuentas de ahorros están aseguradas por la Corporación Federal de Seguro de Depósitos (FDIC) hasta $250,000, lo que significa que tu dinero está protegido incluso si el banco quiebra.
Sin embargo, las cuentas de ahorros también tienen algunas limitaciones. Una de las más notables es la restricción en el número de ciertos tipos de transacciones que puedes realizar cada mes. Según la Regulación D de la Reserva Federal, solo puedes realizar hasta seis "transacciones convenientes" por mes, que incluyen transferencias y pagos electrónicos, débitos automáticos, cheques y pagos de tarjetas de débito. Si excedes este límite, el banco puede cobrarte una tarifa o convertir tu cuenta de ahorros en una cuenta corriente.
Además, aunque las cuentas de ahorros son una excelente manera de guardar dinero, no son la mejor opción si necesitas acceso frecuente a tus fondos. Para transacciones diarias y acceso fácil a tu dinero, una cuenta corriente podría ser más adecuada.
Cuentas bancarias especializadas
Además de las cuentas de ahorros y corrientes, existen otros tipos de cuentas bancarias diseñadas para necesidades específicas.
Cuentas de bajo riesgo y cuentas de segunda oportunidad
Las cuentas de bajo riesgo son cuentas bancarias que ofrecen servicios básicos a un costo mínimo, ideales para personas que buscan evitar cargos bancarios elevados. Por otro lado, las cuentas de segunda oportunidad están diseñadas para personas que han tenido problemas con sus cuentas bancarias en el pasado y buscan una nueva oportunidad para manejar sus finanzas.
Cuentas de nómina y cuentas de mercado monetario
Las cuentas de nómina son cuentas bancarias en las que tu empleador deposita directamente tu salario, mientras que las cuentas de mercado monetario son cuentas de ahorro con características de inversión que ofrecen tasas de interés competitivas a cambio de mantener un saldo mínimo más alto.
Cómo elegir la mejor cuenta bancaria para tus necesidades
La elección de la cuenta bancaria adecuada depende en gran medida de tus necesidades y objetivos financieros. Por ejemplo, si tu objetivo es ahorrar dinero, una cuenta de ahorros podría ser la mejor opción. Por otro lado, si necesitas realizar muchas transacciones diarias, una cuenta corriente podría ser más adecuada.
Factores a considerar al elegir una cuenta bancaria
Algunos factores a considerar al elegir una cuenta bancaria incluyen las tasas de interés, los cargos bancarios, los requisitos de saldo mínimo, los servicios y características adicionales, y la reputación del banco.
Cómo abrir una cuenta con Común:
Para abrir una cuenta en Estados Unidos, generalmente necesitarás proporcionar información personal, como tu nombre, dirección, fecha de nacimiento y número de Seguro Social. También es posible que debas proporcionar una identificación con foto emitida por el gobierno y hacer un depósito inicial.
En Común, los pasos y requisitos para abrir una cuenta son los siguientes:
- Descarga la aplicación móvil en tu dispositivo Apple desde la App Store o en tu dispositivo Android desde la Play Store.
- Abre la aplicación y Crea tu cuenta nueva; sigue las instrucciones y llena los campos de información personal.
- En menos de 5 minutos habrás terminado el proceso de crear una cuenta y obtendrás un número de cuenta (account number), número de ruta (routing number) y podrás empezar a hacer uso de tu tarjeta de débito virtual inmediatamente.
- Solicita tu tarjeta de débito y en menos de 2 semanas te llegará al correo.
Te recomendamos que al abrir tu cuenta con Común, le hagas tu primer depósito para empezar a utilizar tu tarjeta de débito. Puedes hacerlo de distintas formas:
- Conecta tu cuenta PayPal, CashApp, y muchas más a tu cuenta Común y transfiérete dinero instantáneamente.
- Deposita efectivo en uno de los miles de cajeros automáticos de la red Allpoint que puedes conseguir en cualquier Walgreens, CVS, Target, y muchos establecimientos más cerca de ti.
- Transfiérete dinero desde tus otras cuentas bancarias utilizando tu número de cuenta y número de ruta de tu cuenta Común; ten en cuenta que este tipo de transacciones puede incurrir en costos por parte del banco desde el que realizas la transacción.
La importancia de elegir la cuenta bancaria adecuada
Elegir la cuenta bancaria adecuada es un paso crucial para manejar eficientemente tus finanzas. Esperamos que esta guía te haya ayudado a entender mejor los diferentes tipos de cuentas bancarias disponibles y a tomar una decisión informada. Recuerda, la mejor cuenta bancaria para ti es la que se adapta a tus necesidades y objetivos financieros.
Si buscas abrir una cuenta corriente y obtener una tarjeta de débito, ¿qué esperas para hacerlo con Común?
¿Qué tipos de cuentas bancarias existen?
Principalmente cuentas corrientes (para uso diario) y cuentas de ahorro (para guardar dinero, a veces con interés). Común ofrece una cuenta corriente diseñada para inmigrantes.
¿Qué necesito para abrir una cuenta bancaria en Estados Unidos?
Generalmente una identificación oficial y comprobante de domicilio. Con Común, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas, sin necesidad de Seguro Social.
¿Cuánto cuesta mantener una cuenta bancaria?
Varía según la institución. Común no cobra cuota mensual ni exige saldo mínimo.
Preguntas frecuentes
¿Cuál es la diferencia entre cuenta corriente y cuenta de ahorro?
La cuenta corriente es para gastos diarios y transacciones frecuentes; la de ahorro está pensada para guardar dinero, a veces con interés.
¿Puedo abrir una cuenta bancaria sin Seguro Social?
Sí, con Común puedes abrir una cuenta usando pasaporte, matrícula consular u otra identificación latinoamericana vigente.
¿Los bancos digitales cobran menos que los tradicionales?
Muchas plataformas digitales, como Común, no cobran cuota mensual ni exigen saldo mínimo, a diferencia de bancos tradicionales que sí pueden hacerlo.
¿Qué documentos pide Común para abrir una cuenta?
Una identificación oficial vigente con foto; en algunos casos, comprobante de domicilio.
¿Cuánto tiempo toma abrir una cuenta bancaria?
Con Común, aproximadamente 3 minutos, completamente desde tu teléfono.
¿Necesito visitar una sucursal para abrir mi cuenta?
No, todo el proceso se hace en línea desde la app, sin necesidad de ir a ninguna sucursal.
Viviendo en Estados Unidos
El Alto Costo de los Bancos Tradicionales y Estar Sin Banco en Estados Unidos
8 min de lectura
Los bancos tradicionales suelen cobrar cuotas de mantenimiento mensual (entre $12 y $25) y cargos por sobregiro (en promedio $34 por transacción). Sin una cuenta bancaria, muchas personas terminan pagando más en casas de cambio de cheques y servicios de envío de dinero.
Hoy en día, muchos latinos que viven en Estados Unidos podrían estar pagando de más por servicios financieros. Según un informe de 2021 de la Corporación Federal de Seguros de Depósitos (FDIC), el 24.1% de los hogares hispanos tienen acceso limitado a servicios bancarios, lo que significa que el hogar tiene una cuenta corriente o de ahorros en una institución financiera pero ha utilizado otros servicios (por ejemplo, giros postales, transferencias de remesas, cobro de cheques) fuera de su banco o cooperativa de crédito. Acceder a servicios adicionales fuera de un banco puede ser costoso.
El informe de la FDIC también encontró que el 9.3% de los hogares hispanos no tienen acceso a servicios bancarios, lo que significa que nadie en el hogar tiene una cuenta corriente o de ahorros en una institución financiera. No tener acceso a servicios bancarios puede resultar en una limitación para acceder a ciertos productos y servicios financieros, como cuentas de ahorro que ofrecen oportunidades de inversión y opciones de seguros.
Para examinar el costo que los latinos podrían estar pagando para acceder a servicios financieros en Estados Unidos, www.comun.app/blog/el-alto-costo-de-los-bancos-tradicionales-y-estar-sin-banco-en-estados-unidos realizó un análisis comparando el costo si un individuo fuera cliente de Común en comparación con una institución financiera tradicional. El estudio también examinó el costo de no tener acceso a servicios bancarios. Además, Común analizó el costo de las tres opciones durante un año y cuánto podría ahorrar un individuo si utilizara un servicio como Común durante un año y durante un período de cinco años.
| Tipos de servicios financieros | Comun | Banco Tradicional | No bancarizado |
|---|---|---|---|
| Apertura de cuenta* | $0 | $100* | $0 |
| Costo mensual | $0 | $144.00 | $0 |
| Tarifa por depósito en efectivo (ATM) | $42 | $60 | $0 |
| Tarifa de remesa | $66 | $1,080 | $184 |
| Cargo por sobregiro | $0 | $0 | $0 |
| Avanzar depósito directo | $0 | $0 | $0 |
| Tarifa de depósito de cheques | N / A | $0 | $96 |
| Tarifas de giro postal | N / A | N / A | $24 |
| Total | $108 | $1,284 | $304 |
*Nota: Común no incluyó la tarifa de apertura de cuenta en el monto total para el banco tradicional, ya que asumimos que este usuario no mantendría los requisitos de saldo mínimo y, por lo tanto, incurriría en una tarifa mensual de $12.
Cuánto pueden ahorrar los clientes si utilizan un servicio como Común en un año:
Costo de una cuenta bancaria tradicional: $1,176
El costo de no estar bancarizado: $196
Cuánto pueden ahorrar los clientes en cinco años si utilizan un servicio como Común:
Costo de una cuenta bancaria tradicional: $5,881
El costo de estar sin banco: $981
Comentarios adicionales
Además de los costos directos como el cobro de cheques o las tarifas de giros postales, las personas no bancarizadas también incurren en muchos costos indirectos, como:
- Altos costos de endeudamiento: Sin una cuenta bancaria, acceder al crédito puede resultar más complicado y costoso. Las personas no bancarizadas pueden recurrir a servicios financieros alternativos, como préstamos de día de pago o casas de empeño, que normalmente cobran tasas de interés y tarifas elevadas. Tener una cuenta bancaria y una buena relación bancaria puede calificar a las personas para préstamos con intereses más bajos y otros productos crediticios.
- Acceso limitado a servicios financieros: No estar bancarizado puede resultar en un acceso limitado a ciertos servicios y productos financieros, como cuentas de ahorro, oportunidades de inversión y opciones de seguros. Esta falta de acceso puede obstaculizar la capacidad de las personas para generar riqueza y protegerse financieramente a largo plazo.
- Riesgos de seguridad: Guardar dinero en efectivo en casa puede ser riesgoso, ya que es vulnerable a robo, pérdida o daño. Las cuentas bancarias ofrecen una forma segura de almacenar y acceder a fondos, lo que reduce el riesgo de pérdidas financieras debido a robo o otras circunstancias imprevistas.
Metodología
El análisis fue realizado en abril de 2024 por Común. Los datos examinan el coste anual de utilizar un servicio como Común, una cuenta bancaria tradicional., o no estar bancarizado para servicios financieros. En este análisis, analizamos el costo de una cuenta corriente con una institución financiera tradicional, así como el costo de los servicios.fuera de una institución financiera y hizo estas suposiciones:
- Un saldo mínimo para abrir una cuenta
- Costo Común: $0
- Costo de institución financiera tradicional: $100, esto se basa en el saldo mínimo necesario para poder abrir la cuenta bancaria a la que se hace referencia.
- Costo mensual
- Costo de Común: $0
- Costo de la institución financiera tradicional: Una tarifa mensual de $12, suponiendo que no se cumpla el saldo mínimo diario de $1,500
- Dos depósitos en efectivo (ATM) por mes
- Costo de Común: $0 para usar un en-cajero automático de la red y $3.50 por utilizar un socio minorista para realizar un depósito. Comun asumió que un usuario realiza dos depósitos por mes, uno en una tienda minorista y otro en un cajero automático de la red.
- Costo de institución financiera tradicional: $2.50 por un depósito en otra institución financiera y $2.50 si usa un cajero automático fuera de la red. Para la cuenta bancaria analizada en este informe, no hay cargos por depósito en efectivo en sucursales. Sin embargo, este banco cobra $2.50 por depósitos en otros cajeros automáticos. La tienda minorista también le cobrará al cliente, lo que varía según la ubicación, pero Común asumió $2.50.
- Dos transferencias de remesas por mes
- Costo de Común: Los clientes pueden enviar su primera remesa sin costo. Después de eso, las remesas conllevan una tarifa desde $2.99.
- Costo de la institución financiera tradicional: $45 para enviar transferencias internacionales en dólares (fuente)
- Para los no bancarizados, Común asumió que la persona envía remesas con Western Union, lo cual tiene un costo de $8 por transferencia en tarifas fijas si el usuario está depositando efectivo en un punto de Western Union en los Estados Unidos y el destinatario está retirando el dinero en efectivo en un punto de Western Union en México (fuente: calculadora de tarifas). Común asumió 2 remesas por mes durante un año, y la primera remesa sin costo (una promoción con Western Union).
- Tarifa por cambio de cheques
- Suponemos que un usuario cobra dos cheques al mes y paga $4 cada vez (monto de la tarifa de Walmart).
- Tarifa de giro postal
- Suponemos que un usuario compra dos giros postales al mes y paga $1 cada vez (el monto de la tarifa es de Walmart).
¿Cuánto cuesta realmente un banco tradicional?
Cuotas de mantenimiento mensual, cargos por sobregiro (que promedian $34 por transacción según datos de la industria), y comisiones de cajeros fuera de red son los costos más comunes que acumulan los bancos tradicionales.
¿Qué cuesta no tener cuenta bancaria?
Las personas sin cuenta bancaria suelen pagar más por cobrar cheques (entre 1% y 3% del valor del cheque en casas de cambio) y por enviar dinero, comparado con quienes tienen acceso a una cuenta.
¿Cómo evito estos costos?
Con Común no hay cuota mensual, ni se exige saldo mínimo, y el depósito móvil de cheques no tiene costo.
Preguntas frecuentes
¿Cuánto cobran los bancos tradicionales por mantenimiento mensual?
Generalmente entre $12 y $25 al mes, aunque algunos bancos lo eximen si mantienes cierto saldo mínimo.
¿Cuánto es un cargo típico por sobregiro?
El promedio en la industria es de aproximadamente $34 por transacción.
¿Cuánto cuesta cobrar un cheque sin cuenta bancaria?
Las casas de cambio de cheques cobran entre 1% y 3% del valor del cheque, con un mínimo de $3-5.
¿Común cobra cuota de mantenimiento?
No, no hay cuota mensual ni se exige saldo mínimo.
¿Cómo puedo evitar cargos de cajero fuera de red?
Usando cajeros dentro de la red de tu proveedor; con Común, los cajeros AllPoint+ dan 3 retiros gratis al mes.
¿Vale la pena abrir una cuenta bancaria si no tengo mucho dinero?
Sí — muchas cuentas digitales, como la de Común, no exigen saldo mínimo, así que no hay barrera de entrada.
Pagos instantáneos
Learn how to use Cash App for your finances in the U.S.
8 min de lectura
The popularity of digital personal finance applications continues to grow among users in the United States. According to recent data, 8 out of 10 Americans have embraced the digital economy by using financial applications for purchases, digital payments, online banking, and more.
Cash App is one effective alternative to facilitate personal finance management. In 2024, it recorded 57 million monthly active users and $16.2 billion in earnings.
If you're curious to know what Cash App is, how it works, all its benefits, and its associated fees, below we provide all the details so you can decide whether it is the best option to meet your needs.
What Is Cash App and What Is It Used For?
Cash App is an alternative to traditional banking that operates through a mobile financial services application. Its functionality is highly versatile, as it not only allows users to send and receive money but also to make purchases and receive direct deposits from payroll.
The application was developed by Block Inc. (formerly Square Inc.) and aims to offer a comprehensive and more accessible service through digital solutions.
To open an account on Cash App, you must meet certain requirements, such as having a Social Security Number (SSN) and a U.S. bank account.
Cash App: How It Works, What Features It Offers, and What Fees It Charges
Cash App is available through its official mobile application, in which you must complete the registration and verification process to access all available features. Once completed, you may link a bank account if needed.
You will also have a Cash Tag: a unique username that allows you to send and receive money easily.
The following are the main features offered by the Cash App application:
Sending and Receiving Money
Cash App allows instant transfers between users of the application free of charge (free instant transfers; standard network fees may still apply).
Cash Card
This is a free debit card linked to your balance. It allows you to make online and in-store purchases and withdraw cash from ATMs.
QR Code
Pay directly in physical stores using a QR code.
Cash App Pay
A payment method that allows users to complete transactions in online stores and directly through the application.
Cash Boosts
You can obtain discounts at selected physical and online establishments.
Fees for Using Cash App
Although many of Cash App’s features are free, such as account maintenance, use of the Cash Card, and transfers between Cash App accounts. Below is a table with some of the main fees and charges associated with the aforementioned features:
| Service | Cost |
|---|---|
| Instant transfer to bank card | 0.5 % to 1.75 % |
| Standard transfer (1 to 3 days) | Free |
| ATM withdrawals | 2.50 USD per withdrawal |
Cash App registration requirements
If you want to use Cash App to control your finances, make sure you meet the following requirements:
Have a U.S. phone number
You can also use an email to verify your identity.
Reside in the United States or England
Cash App is only available in the United States and the United Kingdom. The application and information are available in English only.
Have a bank account
It is recommended if you want to have access to all the functions of the application.
Do the identity verification
This will allow you to access features such as sending or receiving more than 1,000 USD over 30 calendar days and applying for the Cash Card.
But remember that to perform identity verification you need:
- Full name
- Birthdate
- Social Security Number (SSN)
How secure is Cash App? : 9 important considerations
The issue of security is one of the most relevant in relation to financial services applications. You should always verify that your provider has the necessary measures in place to keep your assets and personal data safe.
For its part, Cash App has the following security measures, among others:
Multifactor authentication
Cash App requests identity authentication via email or SMS. In addition, it allows you to activate a PIN or biometry to log in.
End-to-end encryption
Your personal data stored in Cash App is secure through TLS/E2E.
System for the detection and prevention of illegal activities
Cash App has implemented technologies trained to detect unusual behavior and prevent fraud, such as machine learning and algorithms.
Subsequent payment monitoring
The application has an additional monitoring system to do a double check and detect unusual activities.
Although the above features offer some certainty regarding the application's security measures, it's always important to take into account some considerations:
Turn off automatic login
To prevent an outsider from accessing your account without your authorization, avoid using automatic login. Instead, use strong, unique passwords and enable 2-step authentication.
Beware of fraud
Stay alert to scams, either by phone or email. Never give out personal information or passwords through these means. If you need to contact application support, do so through official means.
Keep active alerts
Cash App allows you to receive alerts for your transactions directly on your cell phone. Make sure to keep them active.
Verify data before making transfers
Send money only to people you know and verify their information before confirming the operation, since once the money has been sent, it is not possible to recover it.
Activate the PIN to carry out transactions
You have the option of activating the PIN or biometric data to confirm your transfers before doing them, and avoid the use of your application by third parties in case of theft or loss.
Are you looking for more than just a payment app? Comun is your financial ally in the U.S. UU.
There is no doubt that Cash App is a popular alternative among those looking for a fairly comprehensive and easy-to-use financial solution.
But if you are looking for a financial ally that offers a simple and secure experience, with customer service and a platform also available in Spanish, we present Comun.
Comun goes beyond traditional limitations, so that immigrant communities in the United States have access to quality financial services, without complications. With Comun you can:
- Receive and send money conveniently, without complications and without the need for a traditional bank account.
- Open your Comun account with the qualified Official Identification of your country of origin.
- Get a simple mobile application for hassle-free daily international money transfers.
Open your Comun account today and breaks down the barriers of traditional financial services, language and cultural ones.
FAQs
If you still have questions about what Cash App is for and its features, check out our frequently asked questions.
What are Cash Boosts in Cash App?
These are instant discounts available on the Cash Card. To activate them, enter the mobile application and select “Cash Card”, followed by “Add Boost” and “Save Boost”. Select the discount you are interested in and it will be applied when you pay with your debit card.
What happens if I receive a lot of money through Cash App?
Some necessary checks may be activated starting at $1000.
How much is the maximum that can be sent via Cash App?
1000 USD over 30 calendar days for unverified users; if you verify your user, you can increase this limit to 20,000 USD.
What is Cashtag in the Cash App?
This is a unique username that is used so that other users of the application can send you money. It starts with the $ symbol followed by an identifier.
Educación Financiera
Cómo renovar tu ITIN: guía paso a paso
8 min de lectura
Cómo renovar tu ITIN: guía paso a paso
Tu ITIN puede haber expirado si no lo has usado en una declaración de impuestos federal durante tres años fiscales consecutivos. Para renovarlo, debes presentar el Formulario W-7 al IRS, el mismo formulario usado para solicitar un nuevo ITIN. No necesitas esperar a la temporada de impuestos para iniciar el proceso de renovación, y puedes presentar tu renovación antes de declarar impuestos.
¿Cuándo expira un ITIN?
Un ITIN (Número de Identificación Personal del Contribuyente) es un número de procesamiento fiscal de 9 dígitos emitido por el IRS. Está diseñado específicamente para personas que necesitan reportar ingresos y declarar impuestos en Estados Unidos pero no son elegibles para un Número de Seguro Social (SSN).
Un ITIN expira cuando no ha sido usado en una declaración de impuestos federal durante tres años fiscales consecutivos. El IRS explica que la expiración entra en vigor el 31 de diciembre del tercer año de no uso.
Un ITIN no expira porque haya pasado el tiempo, sino porque no se ha usado para declaraciones fiscales federales. Una vez expirado, el número permanece igual y generalmente puede renovarse en lugar de reemplazarse. Un ITIN expirado no borra declaraciones fiscales previas ni registros financieros asociados con él.
¿Cómo sabes si tu ITIN ha expirado?
Una señal de que un ITIN puede haber expirado es no haber presentado una declaración de impuestos federal con ese número durante varios años. Si han pasado tres años fiscales consecutivos sin usar el ITIN, el número puede ya no estar activo según las reglas actuales del IRS.
El IRS también puede enviar un aviso informándote que tu ITIN necesita renovarse. Recibir un aviso de renovación no significa que haya un problema con tu registro. Simplemente significa que el IRS ha determinado que se requiere renovación antes de que el número pueda usarse de nuevo para propósitos de declaración fiscal.
El software de impuestos también puede indicar que un ITIN ha expirado al preparar una declaración. Si no estás seguro de si tu ITIN ha expirado, revisar correspondencia del IRS o declaraciones de impuestos pasadas también puede ser una forma de confirmar el estado.
¿Qué pasa si tu ITIN expira?
Un ITIN expirado puede retrasar el procesamiento de una declaración de impuestos federal. Según el IRS, ciertos créditos fiscales y beneficios asociados a una declaración pueden no estar disponibles hasta que el ITIN haya sido renovado.
Un ITIN expirado no cancela declaraciones de impuestos previas, no cambia tu historial fiscal, ni crea una nueva identidad fiscal. El IRS mantiene los registros asociados con el número original incluso si ese número ha expirado por falta de uso.
Un ITIN expirado tampoco afecta automáticamente las cuentas financieras que fueron abiertas usando ese número. Sin embargo, puede requerirse un ITIN activo al completar trámites futuros relacionados con impuestos o al solicitar ciertos productos y servicios financieros.
Si tu ITIN ha expirado, el paso más práctico puede ser iniciar el proceso de renovación antes de presentar tu próxima declaración de impuestos federal. Actuar temprano puede ayudar a evitar retrasos y trámites adicionales durante la temporada de impuestos.
¿Qué necesitas para renovar tu ITIN?
Para renovar un ITIN, debes completar el Formulario W-7 y marcarlo como solicitud de renovación.
También necesitas documentación que pruebe identidad y estatus extranjero. El IRS enumera documentos aceptables en sus instrucciones oficiales, que incluyen: pasaporte, identificación con fotografía del Servicio de Ciudadanía e Inmigración de EE.UU. (USCIS), visa emitida por el Departamento de Estado de EE.UU., licencia de conducir de EE.UU., licencia de conducir extranjera, tarjeta de identificación militar extranjera, tarjeta de identificación nacional (debe contener nombre, fotografía, dirección, fecha de nacimiento y fecha de vencimiento), entre otros.
Si tu nombre legal ha cambiado desde que se emitió tu ITIN, puede requerirse documentación de respaldo como un certificado de matrimonio o una orden judicial.
Cómo renovar tu ITIN: paso a paso
1. Completa el Formulario W-7
Llena el Formulario W-7 e indica que estás renovando un ITIN existente. Asegúrate de que todos los detalles personales coincidan con tus documentos oficiales.
2. Reúne los documentos requeridos
Recolecta documentos de identificación que prueben identidad y estatus extranjero. El IRS detalla los documentos aceptables en las instrucciones del Formulario W-7.
3. Adjunta documentación de respaldo
Incluye cualquier documento adicional requerido para tu situación, como registros de cambio de nombre o avisos previos del IRS.
4. Presenta tu solicitud
Puedes presentar el Formulario W-7 por correo, a través de un Agente Certificador autorizado por el IRS, o en ciertos Centros de Asistencia al Contribuyente del IRS.
5. Espera el procesamiento del IRS
El IRS revisa la solicitud y los documentos de respaldo antes de emitir confirmación. Guarda copias de todo lo enviado para tu referencia.
¿Cuánto tarda la renovación del ITIN?
Los tiempos de procesamiento varían a lo largo del año, pero el IRS actualmente recomienda a los solicitantes esperar aproximadamente siete a once semanas para recibir notificación sobre una solicitud o renovación de ITIN. Según la guía del IRS, el procesamiento puede tomar nueve a once semanas durante la temporada alta de impuestos o cuando las solicitudes se presentan desde fuera de Estados Unidos.
Presentar una solicitud completa puede ayudar a prevenir retrasos innecesarios. Las solicitudes que faltan documentos requeridos pueden tardar más porque el IRS debe solicitar información adicional antes de continuar con el procesamiento.
¿Puede Común ayudarme a renovar mi ITIN?
Sí. El servicio de ITIN de Común ayuda tanto con nuevas solicitudes de ITIN como con renovaciones.
El servicio de ITIN de Común cuesta $199 e incluye orientación durante todo el proceso de renovación. El servicio trabaja con agentes certificados por el IRS que ayudan a preparar el papeleo requerido, explican los requisitos y responden preguntas en español.
El proceso puede completarse desde tu teléfono, lo que facilita organizar documentos y rastrear el progreso sin necesidad de visitar múltiples oficinas. Común también ofrece garantía de devolución de dinero si la solicitud de ITIN no es aprobada según los términos del programa.
Preguntas frecuentes
¿Todos los ITIN expiran?
No todos los ITIN expiran inmediatamente o al mismo tiempo. Según el IRS, un ITIN expira si no ha sido usado en una declaración de impuestos federal durante tres años fiscales consecutivos.
¿Puedo renovar mi ITIN sin declarar impuestos?
En algunos casos, sí. El IRS permite excepciones donde el Formulario W-7 puede presentarse sin una declaración de impuestos dependiendo de la elegibilidad.
¿Qué formulario uso para renovar mi ITIN?
Usas el Formulario W-7 tanto para nuevas solicitudes como para renovaciones.
¿Cuánto tarda renovar un ITIN en 2026?
El IRS estima aproximadamente siete semanas para el procesamiento. Puede tomar de nueve a once semanas durante la temporada de impuestos o para ciertas solicitudes internacionales.
¿Puedo seguir usando mi cuenta de Común si mi ITIN expira?
Un ITIN expirado no borra tu historial financiero. Si tienes preguntas sobre cómo un ITIN expirado puede afectar tu cuenta específica, contacta directamente a Común para orientación según tu situación.
¿Qué pasa con mi reembolso de impuestos si mi ITIN expira?
Si un ITIN está expirado, el IRS puede retrasar el procesamiento de una declaración hasta que sea renovado. Según el IRS, ciertos beneficios fiscales pueden no estar disponibles hasta que el ITIN haya sido renovado, lo que puede afectar el tiempo de un reembolso.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank.
Educación Financiera
Cómo Cobrar un Cheque: Un Proceso Paso a Paso
8 min de lectura
Con Común puedes cobrar un cheque sin ir al banco: tómale una foto desde la app y el dinero se deposita en tu cuenta sin costo. También puedes usar la red de más de 88,000 ubicaciones de depósito en efectivo si prefieres cobrar en persona.
En el mundo de las finanzas, la capacidad de cobrar un cheque de manera eficiente y segura es una necesidad fundamental. Desde cheques de nómina hasta cheques de devolución de impuestos, el mecanismo de convertir estas promesas de papel en poder de compra real es un aspecto crítico de la gestión financiera. Este artículo proporciona una guía sobre qué es un cheque, cómo cobrarlo y dónde hacerlo, asegurando que estés bien equipado para navegar este proceso.
¿Qué es un Cheque?
Un cheque es un instrumento escrito, fechado y firmado que ordena a un banco pagar una cantidad específica de dinero de la cuenta del emisor del cheque a la persona o entidad cuyo nombre está escrito en el cheque. El destinatario (beneficiario) luego deposita o cobra el cheque para acceder a los fondos.
Los cheques son una forma tradicional de pago que permite a individuos y empresas realizar transacciones sin la necesidad de un intercambio inmediato de efectivo. Pueden ser utilizados para una amplia gama de pagos, desde regalos personales hasta nóminas y transacciones comerciales.
Los cheques ofrecen un método de pago rastreable, proporcionando un rastro de papel que puede ser útil para la contabilidad y fines fiscales. Siguen siendo un componente fundamental de las transacciones financieras, ofreciendo una combinación de seguridad, conveniencia y versatilidad. A pesar del auge de los pagos digitales, la relevancia de los diversos tipos de cheques persiste, atendiendo a necesidades diversas, desde pagos cotidianos hasta tratos financieros significativos. Aquí están los diferentes tipos de cheques:
- Cheques Personales: son el tipo más común, emitidos por individuos y generalmente extraídos de una cuenta corriente. Se utilizan para pagar facturas, alquiler o transferir dinero a familiares y amigos.
- Cheques de Caja: son emitidos por los propios bancos, garantizando la disponibilidad de fondos ya que el banco retiene el monto hasta que el cheque es cobrado. Estos suelen utilizarse en transacciones importantes, como pagos iniciales de una casa.
- Cheques Certificados: son cheques personales verificados por un banco. El banco certifica que la firma es genuina y que el emisor del cheque tiene suficientes fondos en su cuenta para cubrir el monto del cheque en el momento de la emisión.
- Giros Postales: son un método de pago prepago, similar a los cheques pero generalmente considerados más seguros ya que requieren un pago por adelantado. Los giros postales son ampliamente aceptados y pueden ser comprados en bancos, oficinas de correos e incluso algunas tiendas minoristas.
- Cheques de Viajero: son cheques preimpresos de monto fijo diseñados para permitir a los viajeros llevar dinero sin efectivo. Pueden ser cambiados por moneda local en bancos, casas de cambio o algunos minoristas y están protegidos contra pérdida o robo.
- Cheques Gubernamentales: incluyen devoluciones de impuestos, beneficios de seguridad social y otros pagos emitidos por el gobierno. Estos se consideran muy seguros, ya que están respaldados por el gobierno.
Desde cheques personales hasta certificados, cada tipo juega un papel específico, asegurando que individuos y empresas tengan la flexibilidad de gestionar su dinero de manera segura y eficiente. A pesar de la creciente prevalencia de las finanzas digitales, los cheques continúan manteniendo su posición, ofreciendo una opción indispensable para una amplia variedad de tratos financieros. Comprender la funcionalidad y utilidad de los diferentes tipos de cheques sigue siendo clave para optimizar las transacciones y estrategias financieras.
¿Cómo Cobrar tu Cheque?
El viaje desde recibir un cheque hasta convertirlo en efectivo o depositarlo en tu cuenta bancaria se simplifica comprendiendo algunos pasos clave. Utilizando los avances en tecnología bancaria y la experiencia de los cajeros bancarios, profundicemos en el enfoque metodológico para acceder a tus fondos.
Paso 1: Endosa tu Cheque
Comienza por endorsar tu cheque, un paso necesario que indica tu intención de cobrarlo o depositarlo. Gira el cheque y firma tu nombre en el área especificada en la parte posterior.
Paso 2: Prepara tu Identificación
Tener una forma válida de identificación es crucial. Esto podría ser una licencia de conducir, una identificación oficial emitida por el gobierno o cualquier otra identificación oficial, asegurando que el cheque sea cobrado o depositado por su legítimo dueño.
Paso 3: Elige Dónde Cobrar el Cheque
Tus opciones incluyen un banco local o una cooperativa de crédito, donde las cuentas corrientes a menudo facilitan tarifas más bajas para los titulares de cuentas, o un servicio de cambio de cheques para aquellos sin cuenta bancaria. Además, ciertos minoristas y tiendas de comestibles con un escritorio de servicio al cliente pueden ofrecer servicios de cambio de cheques, generalmente por una pequeña tarifa.
Paso 4: Presenta tu Cheque e Identificación
En tu ubicación elegida, presenta el cheque endorsado y tu identificación. El cajero o representante de servicio verificará tu identidad y la autenticidad del cheque.
Paso 5: Decide Entre Efectivo o Depósito
Elige si deseas cobrar el cheque o depositarlo en tu cuenta. Esta decisión puede afectar si optas por un depósito directo a una cuenta bancaria vinculada, utilizas opciones de depósito móvil o incluso cargas fondos en una tarjeta de débito pre-pagada.
Paso 6: Completa la Transacción
El cajero procesa tu cheque basado en tu decisión. Los depósitos pueden requerir una espera corta para la disponibilidad de fondos, mientras que cobrar en efectivo proporciona acceso inmediato a tu dinero.
Paso 7: Obtén un Recibo
Siempre asegúrate de obtener un recibo después de la transacción. Esto sirve como un registro de tu acción, importante para el seguimiento financiero personal y consultas potenciales.
Cobrar tu cheque es un proceso sencillo cuando sigues estos pasos esenciales, desde el endoso hasta la elección de tu ubicación para el cambio. Cada etapa está diseñada para asegurar que el acceso a tus fondos sea seguro, conveniente y adaptado a tus necesidades financieras, destacando la importancia de entender tus opciones bancarias.
¿Dónde Cobrar tu Cheque y las Tarifas Asociadas?
Identificar un lugar confiable y eficiente para cobrar tu cheque, ya sea que involucre cheques gubernamentales, cheques de liquidación de seguros o cheques personales de dos partes, es primordial. El paisaje ofrece varias avenidas, cada una con su propio conjunto de beneficios y consideraciones.
Bancos y Cooperativas de Crédito
Tradicionales y seguros, si el cheque está girado contra una cuenta del mismo instituto, cobrarlo es típicamente gratuito. Estos lugares son ideales para aquellos con sus propias cuentas bancarias, ofreciendo servicios como el cobro de cheques de caja y cheques gubernamentales y de nómina.Tarifas Asociadas: Si tienes una cuenta en un banco o cooperativa de crédito donde se giró el cheque, generalmente es gratuito cobrar un cheque. Algunos bancos aún pueden cobrar una tarifa si el cheque proviene de un banco diferente, pero esto es cada vez menos común.
Servicios de Cambio de Cheques
Una opción viable para necesidades inmediatas o para individuos sin cuentas bancarias, aunque a menudo acompañada de tarifas. Tiendas y servicios de cambio de cheques como Ingo Money proporcionan versatilidad pero pueden involucrar límites de cambio de cheques o tarifas más altas.Tarifas Asociadas: Estos servicios son convenientes pero a menudo vienen con tarifas más altas. Pueden cobrar una tarifa fija más un porcentaje del monto del cheque, que puede variar del 1% al 4% o más. Por ejemplo, cobrar un cheque de $1000 en un servicio que cobra el 2% costaría $20.
Tiendas
Una opción muy conveniente, muchas tiendas y estaciones de gas ahora ofrecen cambio de cheques por una tarifa fija o un porcentaje del monto del cheque. Esto puede ser particularmente útil para cobrar cheques como nóminas o cheques gubernamentales al pasar.Tarifas Asociadas: Algunos supermercados y tiendas de conveniencia cobran cheques por una tarifa, que puede ser más baja que los servicios de cambio de cheques. Las tarifas en los minoristas a menudo son una tarifa fija (por ejemplo, de $3 a $6 por cheques hasta cierto monto en dólares) más una tarifa adicional para montos mayores.
Opciones Digitales
Los depósitos móviles y los servicios vinculados a cuentas de PayPal o tarjetas prepagadas permiten depositar cheques sin visitar un banco. Este método se adapta a aquellos cómodos con la banca digital, ofreciendo una forma de depositar cheques directamente en una cuenta vinculada o en una tarjeta prepagada.Tarifas Asociadas: Si hay tarifas, a menudo están estructuradas de manera similar a los servicios de Ingo Money o PayPal para acceso inmediato, pero generalmente se eximen si estás dispuesto a esperar el tiempo estándar de compensación.
La decisión abarca instituciones bancarias tradicionales, servicios de cambio de cheques, puntos de venta minoristas y plataformas digitales innovadoras, cada una atendiendo a diferentes necesidades y preferencias. Ya sea que priorices la comodidad, tarifas bajas o acceso inmediato al efectivo, hay una opción a medida para tu situación. A medida que avanzamos hacia un mundo cada vez más digital, el valor del cheque físico sigue siendo indiscutible en su utilidad y necesidad.
Conclusión
Cobrar un cheque de manera eficiente depende de entender tus opciones y las tarifas asociadas. Ya sea que prefieras la seguridad tradicional de un banco o cooperativa de crédito, la conveniencia de un servicio de cambio de cheques o el enfoque moderno de los depósitos móviles, la clave es ponderar estas opciones frente a tus necesidades financieras inmediatas y los costos involucrados. Al integrar estrategias para ahorrar dinero, como evitar tarifas altas y optar por depósitos directos, puedes asegurar un proceso fluido y sin estrés, aprovechando al máximo tus recursos financieros.
¿Cómo cobro un cheque con la app de Común?
Abre la app, ve a la sección de depósito de cheques, toma una foto del frente y reverso (asegúrate de firmar en el área de endoso), y confirma el monto. El depósito móvil no tiene costo.
¿Cuánto tarda en reflejarse el dinero del cheque?
Los tiempos varían según el monto y tu historial de cuenta; la app te muestra el estimado antes de confirmar el depósito.
¿Qué alternativas hay si no quiero usar depósito móvil?
Común tiene una red de más de 88,000 ubicaciones donde puedes depositar efectivo, y puedes retirar en cajeros AllPoint+ sin costo (3 retiros gratis al mes, luego $2.50 por retiro).
Preguntas frecuentes
¿Cobrar un cheque con la app de Común tiene algún costo?
No, el depósito móvil de cheques a través de la app no tiene costo.
¿Qué necesito para depositar un cheque por la app?
Solo tu teléfono con la app de Común, el cheque físico firmado en el área de endoso, y buena iluminación para la foto.
¿Puedo cobrar cualquier tipo de cheque con Común?
La app te guía en el proceso; asegúrate de que el cheque esté vigente, correctamente firmado y con los datos completos antes de fotografiarlo.
¿Qué pasa si mi cheque es rechazado?
La app te notificará si hay un problema con el depósito; revisa que los datos del cheque sean legibles y estén completos.
¿Puedo retirar el efectivo de un cheque cobrado en un cajero?
Sí, una vez el depósito se refleje en tu cuenta, puedes retirar en cualquier cajero AllPoint+ sin costo (hasta 3 veces al mes).
¿Común cobra por cada cheque que deposito?
No, el servicio de depósito móvil de cheques no tiene tarifa.
Community
Banca Comunitaria: Apoyando a las Economías Locales
8 min de lectura
La banca comunitaria se enfoca en atender las necesidades financieras de comunidades específicas, muchas veces desatendidas por bancos tradicionales grandes. Plataformas digitales como Común extienden ese enfoque a la comunidad inmigrante, con requisitos de documentación adaptados a su realidad.
Bancos Comunitarios: Inversión Local, Conocimiento y Educación
Los bancos comunitarios son conocidos por su enfoque personalizado en la banca. Con un profundo conocimiento de la economía local, estos bancos pueden ofrecer productos y servicios financieros adaptados a las necesidades específicas de sus clientes. Este conocimiento localizado les permite proporcionar mejores consejos y soluciones más flexibles para individuos y negocios dentro de la comunidad.
Además, invierten significativamente en sus áreas locales. Reinvierten los depósitos de vuelta en la comunidad a través de préstamos a residentes locales, pequeñas empresas y organizaciones. Este ciclo de inversión local promueve el desarrollo económico y ayuda a crear empleos, contribuyendo a la prosperidad general de la comunidad. Las relaciones construidas entre los bancos comunitarios y sus clientes van más allá de simples transacciones. Estos bancos a menudo participan en eventos locales, apoyan proyectos comunitarios y contribuyen a causas benéficas.
Su participación activa en la comunidad fortalece la confianza y crea un sentido de propósito compartido y compromiso con el bienestar local. Además, los bancos comunitarios juegan un papel crucial en la provisión de educación financiera. Al ofrecer talleres, seminarios y consultas individuales, ayudan a los miembros de la comunidad a mejorar su alfabetización financiera. Esta educación empodera a los individuos para tomar decisiones informadas, gestionar sus finanzas de manera efectiva y planificar para su futuro.
Común - Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Estabilidad y Confianza: Aspectos de la Banca Comunitaria
La estabilidad y la confianza son los pilares de la banca comunitaria, formando la base de la relación entre los bancos y sus clientes. Estos atributos son particularmente cruciales para asegurar la resiliencia económica y fomentar la confianza del cliente, lo que juntos crean un entorno financiero estable tanto para individuos como para empresas.
Los bancos comunitarios tienden a adoptar un enfoque conservador hacia los préstamos y las inversiones, centrándose en el crecimiento sostenible y la gestión prudente de riesgos. Esta estrategia a menudo los hace más resilientes durante las recesiones económicas, permitiéndoles seguir apoyando a sus clientes incluso en tiempos difíciles. El énfasis en construir relaciones a largo plazo significa que los bancos comunitarios son más propensos a proporcionar apoyo continuo durante periodos de inestabilidad financiera, fomentando aún más un entorno financiero estable.
La confianza del cliente se ve significativamente mejorada a través del servicio personalizado que ofrecen los bancos comunitarios. Los clientes aprecian la capacidad de hablar directamente con representantes bancarios que entienden sus circunstancias y necesidades únicas, fomentando un sentido de fiabilidad y seguridad. Además, los bancos comunitarios a menudo priorizan la transparencia en sus operaciones, desde la comunicación clara sobre tarifas y servicios hasta términos de préstamos sencillos. Esta transparencia construye la confianza del cliente y la confianza en la integridad del banco.
La participación activa en las comunidades locales también refuerza la confianza que los clientes depositan en los bancos comunitarios. Al apoyar iniciativas locales, patrocinar eventos y participar en actividades comunitarias, estos bancos demuestran su compromiso con el bienestar de sus clientes y la comunidad en general. Esta participación no solo fortalece la relación entre el banco y sus clientes, sino que también contribuye a la prosperidad general de la comunidad.
La seguridad financiera es otro aspecto crítico de la estabilidad y la confianza en la banca comunitaria. Los depósitos en los bancos comunitarios están típicamente asegurados por la Corporación Federal de Seguros de Depósitos (FDIC), proporcionando una capa adicional de seguridad para los fondos de los clientes y asegurándoles que su dinero está protegido. Además, los bancos comunitarios a menudo cuentan con robustas medidas de protección contra el fraude. Su presencia local les permite monitorear y abordar rápidamente actividades sospechosas, mejorando aún más la sensación de seguridad de los clientes.
En resumen, la estabilidad y la confianza que caracterizan a la banca comunitaria son esenciales para la resiliencia económica, la confianza del cliente y la seguridad financiera. Estas cualidades permiten a los bancos comunitarios apoyar efectivamente a sus clientes, incluso en tiempos difíciles, y mantener relaciones fuertes y duraderas dentro de sus comunidades.
Cómo la Integración de Común.app Mejora la Estabilidad y la Confianza:
La estabilidad y la confianza son fundamentales para el éxito de la banca comunitaria, fomentando relaciones a largo plazo y seguridad financiera para los clientes. Al integrar Común.app en su experiencia bancaria, los usuarios pueden disfrutar de los beneficios del servicio personalizado, la seguridad financiera y el apoyo comunitario en un formato moderno y conveniente. Aquí se explica cómo la integración de Común.app mejora la estabilidad y la confianza en la comunidad:
- Acceso Instantáneo a la Información: Común.app ofrece a los usuarios acceso instantáneo a su información de cuenta, historial de transacciones y notificaciones en tiempo real. Esta transparencia ayuda a los clientes a mantenerse informados y seguros sobre su estado financiero, mejorando la confianza en la plataforma.
- Seguro de la FDIC y Protección contra el Fraude: Al igual que los bancos comunitarios tradicionales, las cuentas de Común.app están aseguradas por la FDIC, y la aplicación incluye medidas de seguridad robustas para proteger contra transacciones no autorizadas. Esta combinación de características de seguridad garantiza que los fondos de los clientes estén seguros, reforzando su confianza en el servicio bancario digital.
- Experiencia Amigable para el Usuario: Común.app proporciona una experiencia amigable para el usuario con navegación intuitiva y fácil acceso a servicios bancarios esenciales. Esta accesibilidad construye la confianza del cliente, ya que los usuarios pueden gestionar sus finanzas de manera conveniente y eficiente.
- Soporte al Cliente Personalizado: Común.app ofrece un servicio al cliente de primera calidad disponible los siete días de la semana a través de chat, correo electrónico o teléfono. Este compromiso con el soporte al cliente refleja el servicio personalizado de los bancos comunitarios tradicionales, fomentando un sentido de fiabilidad y confianza.
- Inclusión Financiera y Enfoque Comunitario: Común.app enfatiza la inclusión financiera, atendiendo a inmigrantes latinos y otras comunidades desatendidas. Al ofrecer servicios sin la necesidad de un Número de Seguro Social y centrarse en la protección del cliente independientemente de su estado migratorio, Comun.app construye confianza entre sus usuarios y se alinea con los valores centrados en la comunidad de los bancos tradicionales.
- Recursos Educativos: Común.app también proporciona recursos educativos para ayudar a los usuarios a mejorar su alfabetización financiera. Al ofrecer orientación sobre cómo gestionar las finanzas, comprender los servicios bancarios y tomar decisiones informadas, Común.app empodera a sus usuarios, mejorando su confianza en la plataforma.
Elegir Común significa elegir un socio confiable dedicado a apoyar el bienestar financiero de sus clientes, al igual que un banco comunitario tradicional.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Tecnología e Innovación en la Banca Comunitaria
Los bancos comunitarios están adoptando cada vez más la transformación digital para mejorar la experiencia del cliente y mantenerse competitivos. Al adoptar plataformas de banca en línea y móvil, brindan a los clientes acceso conveniente a sus cuentas, la capacidad de transferir fondos, pagar facturas y monitorear transacciones desde cualquier lugar en cualquier momento. Estos servicios digitales ofrecen un nivel de conveniencia que cumple con las expectativas modernas de los clientes conocedores de la tecnología.
La importancia de mantenerse al día con los avances tecnológicos no puede ser subestimada. A medida que evolucionan las necesidades de los clientes, los bancos comunitarios deben actualizar continuamente sus ofertas digitales para proporcionar experiencias sin interrupciones y fáciles de usar. Esto incluye integrar funciones como notificaciones instantáneas, opciones de inicio de sesión seguro y herramientas financieras personalizadas. Al hacerlo, aseguran que sigan siendo relevantes y atractivos tanto para los clientes existentes como para los potenciales.
Ciberseguridad
Paralelamente a la transformación digital, los bancos comunitarios están priorizando la ciberseguridad para proteger los datos de los clientes y asegurar transacciones seguras. Las técnicas avanzadas de encriptación protegen la información sensible contra el acceso no autorizado. La autenticación multifactor añade una capa adicional de seguridad, requiriendo que los clientes verifiquen sus identidades a través de múltiples métodos antes de acceder a sus cuentas.
Se realizan auditorías de seguridad regularmente para identificar y abordar posibles vulnerabilidades. Estas auditorías ayudan a garantizar que las medidas de ciberseguridad estén actualizadas y sean efectivas contra amenazas emergentes. Al implementar estas robustas medidas de seguridad, los bancos comunitarios no solo protegen a sus clientes, sino que también construyen y mantienen la confianza, reforzando su reputación como instituciones financieras seguras y confiables.
En general, la tecnología y la innovación en la banca comunitaria son esenciales para mejorar la satisfacción del cliente, mejorar la eficiencia operativa y mantener la seguridad en un mundo cada vez más digital.
Conclusión
Los bancos comunitarios son indispensables para la salud y vitalidad de las economías locales. A través del servicio personalizado, el apoyo a pequeñas empresas, la inversión en la comunidad, la construcción de relaciones, la educación financiera y la estabilidad, estas instituciones crean una base económica sólida. Al elegir un banco comunitario, individuos y empresas pueden contribuir al crecimiento y éxito de su área local, fomentando una comunidad próspera e interconectada.
Beneficios Clave de los Bancos Comunitarios:
- Servicio Personalizado: Productos y servicios financieros adaptados.
- Apoyo a Pequeñas Empresas: Préstamos y crédito para negocios locales.
- Inversión en la Comunidad: Reinvierte depósitos en la economía local.
- Construcción de Relaciones: Participación activa en eventos y causas comunitarias.
- Educación Financiera: Talleres y consultas para mejorar la alfabetización financiera.
- Estabilidad y Confianza: Resiliencia durante recesiones económicas.
Al apoyar a los bancos comunitarios, estás apoyando el crecimiento y la prosperidad de tu economía local.
¿Qué es la banca comunitaria?
Es un modelo de servicios financieros enfocado en atender a comunidades específicas — geográficas, culturales, o de necesidades particulares — que suelen tener menos acceso a la banca tradicional.
¿Cómo beneficia la banca comunitaria a las economías locales?
Al facilitar el acceso a cuentas bancarias, remesas, y ahorro, ayuda a que más personas participen en la economía formal, en lugar de depender de servicios informales con comisiones más altas.
¿Cómo aplica este enfoque a la comunidad inmigrante en EE.UU.?
Plataformas como Común aceptan identificaciones latinoamericanas en lugar de exigir SSN, atendiendo específicamente las barreras de documentación que enfrenta esta comunidad.
Preguntas frecuentes
¿Qué diferencia a la banca comunitaria de un banco tradicional grande?
Se enfoca en las necesidades específicas de una comunidad particular, con requisitos y productos adaptados, en lugar de un modelo genérico.
¿La banca comunitaria solo existe para comunidades geográficas?
No, también puede enfocarse en comunidades culturales o de necesidades específicas, como la comunidad inmigrante.
¿Cómo ayuda esto a la economía local?
Más personas con acceso bancario formal significa menos dependencia de servicios informales costosos, como casas de cambio de cheques.
¿Común es un ejemplo de banca comunitaria?
Común es una plataforma financiera digital diseñada para la comunidad inmigrante, con requisitos de documentación adaptados a esa comunidad.
¿Qué requisitos de documentación adapta Común?
Acepta más de 100 identificaciones latinoamericanas en lugar de exigir número de Seguro Social.
¿La banca comunitaria tiene los mismos costos que la banca tradicional?
Varía por proveedor; muchas plataformas de banca comunitaria digital, incluyendo Común, no cobran cuota mensual ni exigen saldo mínimo.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


