
Viviendo en Estados Unidos
Todo lo Que Necesitas Saber Sobre Cuentas Bancarias en EEUU: Apertura, Uso y Gestión
Aprende a elegir la cuenta correcta, aprovechar bonificaciones, y asegurar tus finanzas de manera efectiva.
8 min read

04 Jun 2024

Cuentas Bancarias
Tener una cuenta bancaria es esencial para gestionar tu vida financiera de manera eficiente y ofrece numerosos beneficios prácticos. Una de las principales ventajas es el almacenamiento seguro del dinero. A diferencia de mantener efectivo en casa, que puede ser vulnerable a robos, pérdidas y daños, el dinero guardado en una cuenta bancaria es seguro y protegido. Además, las cuentas bancarias proporcionan una gran conveniencia para las transacciones diarias. Puedes pagar facturas fácilmente, recibir depósitos directos, retirar efectivo y hacer compras con una tarjeta de débito vinculada a tu cuenta. La banca moderna también te permite gestionar tus finanzas desde prácticamente cualquier lugar a través de plataformas de banca en línea y móvil.
Tipos de Cuentas Bancarias: Corriente y de Ahorros
En el ámbito de las finanzas personales, entender los diferentes tipos de cuentas bancarias es crucial.
- Cuentas Corrientes: Las cuentas corrientes, a menudo llamadas cuentas corrientes personales, están diseñadas para transacciones diarias como depositar dinero y compras con tarjeta de débito. Frecuentemente vienen con la opción de depósitos directos y pagos de facturas en línea. Entender las diferencias entre las cuentas corrientes y de ahorros es esencial, especialmente cuando se consideran promociones y bonificaciones bancarias que a menudo presentan ofertas específicas para abrir nuevas cuentas corrientes y de ahorros, incluyendo requisitos de depósitos directos y depósitos mínimos para calificar para bonificaciones en efectivo.
- Cuentas de Ahorros: Las cuentas de ahorros, incluidas las formas especializadas como la cuenta de ahorros de Barclays, están destinadas a almacenar dinero durante un período más largo, a menudo con el objetivo de construir un fondo de emergencia. Estas cuentas pueden ofrecer una tasa de interés más alta y, a veces, requieren un saldo mínimo. La combinación de cuentas corrientes y de ahorros puede proporcionar una solución bancaria integral, ofreciendo tanto la flexibilidad de las transacciones diarias como el beneficio de ganar intereses sobre ahorros a largo plazo, lo cual es particularmente ventajoso cuando los bancos ofrecen promociones y bonificaciones para estas cuentas.
- Cuentas del Mercado Monetario y CD (Certificado de Depósito): Generalmente ofrecen rendimientos porcentuales anuales más altos que las cuentas de ahorros regulares, bloqueando los fondos durante un período especificado para lograr mejores retornos.
Entender estas opciones ayuda a alinear los servicios bancarios con tus objetivos financieros, ya sea que estés considerando abrir una cuenta corriente empresarial o una cuenta de ahorros conjunta en el mismo banco o cooperativa de crédito.
Abrir tu Primera Nueva Cuenta Bancaria
Para abrir una cuenta, particularmente una nueva cuenta bancaria en línea, comienza eligiendo la institución financiera adecuada: puede ser un banco solo en línea, un banco tradicional o una cooperativa de crédito, dependiendo de tus necesidades y preferencias financieras. Considera factores como la accesibilidad, el servicio al cliente, las estructuras de tarifas y la disponibilidad de funciones de banca en línea y móvil al seleccionar dónde abrir tu cuenta.
El proceso generalmente implica hacer un depósito inicial, que puede variar pero a menudo es un depósito mínimo de apertura. Cumplir con el depósito mínimo es crucial para calificar para las bonificaciones de la cuenta. Algunas instituciones pueden requerir solo unos pocos dólares, mientras que otras pueden pedir una cantidad mayor, especialmente para cuentas premium o especializadas. Durante la fase de apertura de la cuenta, necesitarás proporcionar información personal como un número de Seguro Social o un Número de Identificación del Contribuyente Individual, y una identificación emitida por el gobierno, como un pasaporte o licencia de conducir. Esta información ayuda al banco a garantizar el cumplimiento de los requisitos regulatorios, incluyendo los relacionados con el lavado de dinero.
Muchos bancos ofrecen bonificaciones de cuenta bancaria o una bonificación de cuenta corriente a nuevos clientes de cuentas corrientes, lo cual puede ser un incentivo atractivo. Abrir una cuenta corriente personal en América viene con bonificaciones y recompensas específicas, incluyendo bonificaciones en efectivo por cumplir ciertos requisitos como un depósito directo calificado. Para calificar para estas bonificaciones, los clientes a menudo necesitan cumplir con criterios como un depósito mínimo dentro de un cierto plazo y mantener ese saldo por un período específico. Por ejemplo, algunas instituciones financieras ofrecen bonificaciones en efectivo por configurar un depósito directo calificado. Este incentivo a menudo requiere que recibas un pago regular, como un salario o un beneficio gubernamental, directamente en tu nueva cuenta dentro de un cierto período de tiempo desde la apertura de la cuenta. Asegúrate de entender los términos y condiciones asociados con estas bonificaciones, como los requisitos de saldo mínimo y la duración de los depósitos directos.
Además, pregunta sobre cualquier tarifa potencial asociada con la cuenta, como tarifas de mantenimiento mensual, tarifas de uso de cajeros automáticos y cargos por sobregiro. A veces, los bancos ofrecen exenciones de tarifas en ciertas condiciones, como mantener un saldo mínimo o incluso por inscribirse en depósitos directos. También es beneficioso preguntar sobre las políticas de sobregiro del banco. Algunos bancos ofrecen programas de protección contra sobregiros, que pueden evitar que incurras en tarifas si accidentalmente sobregiras tu cuenta. Este servicio puede ser un salvavidas para los nuevos titulares de cuentas no familiarizados con la gestión de su saldo, pero típicamente viene con un costo adicional.
Por último, considera las opciones de servicio al cliente y soporte del banco. Un soporte al cliente confiable puede ser invaluable, especialmente si encuentras problemas con tu cuenta o necesitas orientación sobre el uso de los servicios bancarios. Al considerar cuidadosamente estos aspectos, puedes asegurar que tu primera experiencia bancaria sea positiva y financieramente beneficiosa. Recuerda, el banco adecuado para otra persona podría no ser el banco adecuado para ti, así que elige basado en tus circunstancias y necesidades financieras específicas.
Común es una Excelente Opción para tus Necesidades Bancarias en USA
Si buscas una solución bancaria confiable y moderna en los Estados Unidos, Común es la opción perfecta para ti. Común es un banco digital diseñado para todos, especialmente para la comunidad de inmigrantes, ofreciendo una experiencia bancaria sin complicaciones, sin cargos ocultos y con herramientas en español que facilitan la gestión de tus finanzas. Con Común, puedes abrir una cuenta en minutos desde tu teléfono, recibir tu tarjeta de débito gratuita y comenzar a disfrutar de beneficios como transferencias sin costo, depósitos directos y acceso a más de 55,000 cajeros automáticos gratuitos en todo el país. Además, Común se preocupa por tu seguridad, implementando medidas avanzadas para proteger tu dinero y tus datos. No esperes más y únete a la comunidad de Común para una experiencia bancaria que entiende y apoya tus necesidades únicas.
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Mas información sobre cuentas bancarias en Estados Unidos
Te explicamos tu numero de cuenta
Las mejores practicas para gestionar tu cuenta
Gestión Efectiva de la Cuenta
La gestión efectiva de las cuentas bancarias va más allá del simple monitoreo de saldos; abarca un enfoque integral de la administración financiera. Esto implica entender y reducir las tarifas de la cuenta, que pueden incluir el mantenimiento mensual, el uso de cajeros automáticos y los cargos por sobregiro. Una forma de minimizar estas tarifas es cumpliendo con los requisitos de saldo mínimo o inscribiéndose en depósitos directos, ya que muchos bancos ofrecen exenciones de tarifas bajo estas condiciones.
El uso de herramientas de banca en línea y móvil es esencial para una gestión financiera eficiente. Estas plataformas permiten el monitoreo en tiempo real de las transacciones, la transferencia inmediata de fondos y el acceso rápido a estados de cuenta y documentos bancarios, lo cual puede ayudar en la elaboración de presupuestos y la preparación de impuestos. Configurar pagos automáticos de facturas es otra característica crucial, asegurando que todos los pagos se realicen a tiempo, evitando así cargos por pagos atrasados e interrupciones en los servicios.
Para aquellos que gestionan múltiples cuentas, como una cuenta corriente empresarial y una cuenta corriente personal, vincular estas cuentas puede simplificar la gestión del dinero. Permite transferencias más fáciles entre cuentas y una vista consolidada de las finanzas, lo cual es particularmente beneficioso para los propietarios de pequeñas empresas que necesitan mantener separados los gastos personales y empresariales. Además, tener múltiples cuentas bancarias puede ofrecer beneficios significativos, como separar fondos para diferentes propósitos—como gastos diarios, ahorros e inversiones—y atender necesidades financieras individuales o conjuntas, incluyendo para viajes internacionales o propósitos empresariales.
Además, la banca móvil ha revolucionado el acceso a los servicios financieros, permitiendo a los usuarios realizar una variedad de tareas bancarias desde sus dispositivos, como verificar saldos, depositar cheques de forma remota y retirar efectivo en cajeros automáticos sin una tarjeta física. Esta conveniencia, sin embargo, debe equilibrarse con prácticas de seguridad diligentes para proteger los datos financieros.

Seguridad y Protección
La seguridad de una cuenta es crítica para proteger los activos financieros de posibles amenazas como el fraude y el robo de identidad. Los bancos, ya sean en línea o tradicionales, implementan medidas de seguridad robustas, incluyendo cifrado, certificados de capa de conexión segura (SSL) y monitoreo continuo de actividades sospechosas. Sin embargo, la responsabilidad también recae en el titular de la cuenta para mejorar su seguridad personal.
Habilitar la autenticación de dos factores agrega una capa adicional de seguridad, reduciendo significativamente el riesgo de acceso no autorizado. Usar contraseñas fuertes y complejas y cambiarlas regularmente son prácticas fundamentales para asegurar los portales de banca en línea. Los titulares de cuentas también deben estar atentos a las estafas de phishing—intentos fraudulentos de obtener información sensible. Reconocer correos electrónicos, enlaces o llamadas telefónicas sospechosas que soliciten información bancaria personal es crucial.
Monitorear regularmente la actividad de la cuenta es otra medida de seguridad proactiva. Muchos bancos ofrecen alertas personalizables que notifican al titular de la cuenta sobre transacciones inusuales o grandes inmediatamente, permitiendo una acción rápida contra accesos no autorizados. También es aconsejable revisar frecuentemente el historial de transacciones para identificar cualquier irregularidad que pueda indicar actividad fraudulenta. Además, entender las últimas tecnologías de seguridad bancaria y utilizar todas las herramientas disponibles proporcionadas por las instituciones financieras puede mejorar significativamente la seguridad de las operaciones bancarias. Estas herramientas incluyen verificaciones biométricas, como el reconocimiento de huellas dactilares y facial, que ofrecen un nivel de seguridad más alto que las contraseñas tradicionales.
Al incorporar estas prácticas avanzadas de gestión y seguridad, los individuos pueden mejorar significativamente tanto la eficiencia como la seguridad de su experiencia bancaria, asegurando que sus activos financieros se gestionen de manera sabia y se protejan contra posibles amenazas.
Conclusión
Navegar por las complejidades de las cuentas bancarias—desde elegir el tipo correcto hasta gestionarlas y asegurarlas—puede tener un impacto significativo en tu bienestar financiero. Entender los diversos tipos de cuentas disponibles, desde cuentas corrientes personales y empresariales hasta cuentas de ahorros y CD, te permite tomar decisiones informadas que se alinean con tus objetivos financieros. Abrir tu primera cuenta es un paso crucial que sienta las bases para construir un futuro financiero robusto. Al seleccionar la institución financiera adecuada, entender las estructuras de tarifas y aprovechar incentivos como bonificaciones de cuenta, te posicionas para maximizar los beneficios de la banca.
La gestión efectiva de la cuenta y las medidas de seguridad vigilantes son esenciales para aprovechar al máximo tu experiencia bancaria. Utilizar herramientas de banca en línea y móvil no solo proporciona conveniencia, sino que también te permite mantener una supervisión cercana de tus actividades financieras, asegurando que tu dinero trabaje para ti de la manera más eficiente posible. Además, la importancia de la seguridad no puede subestimarse; proteger tu información financiera del fraude y el robo es primordial en la era digital actual.
En última instancia, la gestión cuidadosa y la protección de tus cuentas bancarias son cruciales para mantener la salud financiera y lograr tus objetivos monetarios. Al adoptar las prácticas descritas en esta guía, puedes navegar con confianza en el panorama bancario, tomando decisiones informadas que fortalezcan tus finanzas personales y empresariales. Ya sea que estés abriendo tu primera cuenta o optimizando las existentes, recuerda que cada paso que tomes es un bloque de construcción hacia una mayor seguridad y libertad financiera.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Cuenta corriente
Cuentas Bancarias Conjuntas: Beneficios y Consideraciones
8 min de lectura
Una cuenta bancaria conjunta es una cuenta compartida por dos o más personas, comúnmente usada por parejas, familias o socios de negocio para gestionar gastos en conjunto. Antes de abrir una, es importante entender sus beneficios y también sus riesgos.
¿Qué es una Cuenta Bancaria Conjunta?
Una cuenta bancaria conjunta es una cuenta única compartida por dos o más personas, que permite a todos los titulares de la cuenta depositar, retirar y gestionar dinero desde la misma cuenta. Es perfecta para aquellos que necesitan gestionar finanzas en conjunto, como esposos, padres e hijos, o socios comerciales. Las cuentas conjuntas pueden ser usadas como cuentas corrientes conjuntas o cuentas de ahorro conjuntas, dependiendo de las necesidades financieras de los copropietarios.
Haz click aquí para aprender mas sobre las cuentas bancarias personales en EEUU
Beneficios de las Cuentas Bancarias Conjuntas
Gestionar gastos compartidos se vuelve mucho más sencillo con una cuenta conjunta. En lugar de lidiar con múltiples cuentas para diferentes pagos, puedes manejar las facturas del hogar, pagos de automóvil, pagos de hipoteca y otros gastos conjuntos desde un solo lugar. Esto simplifica el seguimiento y la organización de tus finanzas y reduce la necesidad de transferir fondos entre cuentas separadas.
Con una cuenta bancaria conjunta, ambos titulares de la cuenta tienen acceso a los fondos. Esto puede ser increíblemente conveniente en emergencias o cuando un socio no está disponible. Por ejemplo, si un cónyuge está de viaje o incapacitado, el otro aún puede pagar facturas y gestionar gastos compartidos sin demora. Este acceso igualitario asegura que la gestión financiera continúe sin problemas independientemente de las circunstancias.
Abre tu cuenta con Común ahora. Banca diseñada especificamente para ti.
Objetivos Financieros Compartidos
Las cuentas conjuntas son fantásticas para trabajar hacia objetivos financieros comunes. Ya sea que estés ahorrando para una casa, unas vacaciones o la educación de tu hijo, tener una cuenta conjunta asegura que ambos socios estén en la misma página y contribuyendo hacia estos objetivos juntos. Este enfoque compartido puede fomentar una planificación financiera más sólida y hábitos de gasto y ahorro más cohesivos.
Una cuenta bancaria conjunta mejora la transparencia y la confianza en las relaciones. Fomenta la comunicación abierta sobre las finanzas y ayuda a asegurar que ambas partes estén conscientes y de acuerdo sobre cómo se está gastando y ahorrando el dinero. Esto puede llevar a mejores decisiones financieras y reducir el potencial de malentendidos o conflictos sobre la gestión del dinero.
En caso de emergencias, una cuenta conjunta asegura que un socio pueda acceder a los fondos si el otro está incapacitado. Esto es especialmente importante para parejas mayores o aquellas con problemas de salud, proporcionando la tranquilidad de que las finanzas pueden ser gestionadas incluso en tiempos difíciles. Los padres mayores y los hijos adultos también pueden beneficiarse de esta configuración, asegurando que los gastos necesarios estén cubiertos sin problemas.
Consideraciones para Cuentas Compartidas
Compartir una cuenta significa compartir el control individual sobre tus finanzas. Es importante tener acuerdos mutuos sobre el gasto y confiar en las decisiones financieras de tu socio. Esto podría ser una desventaja para aquellos que prefieren la autonomía total sobre su dinero. Tener tanto cuentas conjuntas como separadas puede equilibrar la gestión financiera compartida con la autonomía del gasto personal.
La gestión del dinero a veces puede llevar a desacuerdos. Para evitar conflictos, establece límites de gasto y ten discusiones financieras regulares para asegurar que ambas partes estén en la misma página. La comunicación clara es clave para mitigar posibles disputas, y consultar a un planificador financiero o asesor de patrimonio también puede ayudar en la gestión de cuentas conjuntas de manera efectiva. Establecer pautas claras para depósitos, retiros y gastos significa decidir juntos cuánto contribuirá cada persona a la cuenta conjunta, ya sea una cantidad fija o un porcentaje de tus ingresos.
Reglas para Gastos y Ahorros
Esto puede incluir establecer reglas para grandes retiros o gastos, requiriendo el acuerdo de ambos socios para evitar disputas. Tener un entendimiento mutuo de cómo se gestionará la cuenta puede prevenir malentendidos y fomentar un enfoque cooperativo para la gestión del dinero.
Alinear los Objetivos Financieros a Largo Plazo
Alinea tus objetivos financieros a largo plazo, como ahorrar para una casa, la jubilación o la educación de un hijo. Establecer y trabajar hacia objetivos comunes fortalece tu asociación financiera y proporciona una dirección clara para tu cuenta conjunta. Revisa y ajusta regularmente tus objetivos según sea necesario para mantenerte en el camino y adaptarte a cualquier cambio en tu situación financiera.
Aspectos Legales
Las cuentas conjuntas vienen con responsabilidades legales, como la responsabilidad por descubiertos y deudas. Es esencial tener acuerdos claros, especialmente en asociaciones comerciales, para evitar complicaciones legales. Entiende los aspectos legales y asegúrate de que ambas partes estén conscientes de sus responsabilidades. La Corporación Federal de Seguros de Depósitos (FDIC, por sus siglas en inglés) asegura las cuentas conjuntas, pero es importante entender los límites de cobertura y las implicaciones.
Las cuentas conjuntas pueden afectar las calificaciones crediticias de ambos titulares de la cuenta. La gestión responsable y la supervisión regular de la cuenta son cruciales para evitar impactos negativos en tu crédito. Asegúrate de que ambos socios estén comprometidos a mantener buenos hábitos financieros. Cualquier deuda incurrida en la cuenta conjunta se reflejará en las calificaciones crediticias de ambos titulares de la cuenta, por lo que es importante gestionar la cuenta de manera prudente.
Comprender las Implicaciones Legales y Fiscales
Sé consciente de las implicaciones legales y fiscales de tener una cuenta bancaria conjunta. En algunos casos, las cuentas conjuntas pueden afectar tus calificaciones crediticias individuales y responsabilidades fiscales. Consulta a un planificador financiero o asesor bancario para entender el impacto en tus finanzas personales y asegúrate de cumplir con cualquier requisito legal. Este entendimiento te ayuda a tomar decisiones informadas y evitar posibles problemas legales o financieros.
Consejos para Gestionar Exitosamente una Cuenta Bancaria Conjunta
La comunicación es clave, y las discusiones financieras regulares son esenciales. Habla abiertamente sobre tus objetivos financieros, hábitos de gasto y cualquier preocupación que puedas tener. Programa reuniones regulares para revisar tu cuenta conjunta y discutir cualquier cambio en los ingresos, gastos o objetivos de ahorro. La comunicación abierta asegura que ambos socios estén al tanto del estado de la cuenta y puedan abordar cualquier problema de manera oportuna. Gestionar una cuenta bancaria conjunta requiere trabajo en equipo, comunicación y pautas claras. Aquí hay algunos consejos para ayudarte a navegar esta disposición financiera sin problemas:
•Mantener Cuentas Individuales para Gastos Personales
Mantener cuentas individuales para gastos personales puede ayudar a evitar conflictos y asegurar que ambos socios tengan algo de independencia financiera. Las cuentas corrientes y de ahorro separadas pueden complementar una cuenta conjunta proporcionando un espacio para el gasto y ahorro individual. Esta configuración permite que cada persona gestione su dinero por separado mientras sigue contribuyendo a los gastos compartidos a través de la cuenta conjunta. También reduce el potencial de conflictos sobre compras y hábitos de gasto personales.
Presentamos Común.app: Para aquellos que buscan mantener cuentas individuales junto con una cuenta conjunta, Común.app ofrece una solución perfecta. Con Común.app, puedes gestionar fácilmente tus finanzas personales mientras haces un seguimiento de tus gastos compartidos. La aplicación proporciona una plataforma fácil de usar para presupuestar, ahorrar y realizar pagos, asegurando que tengas control total sobre tu gasto individual. Esto puede ser especialmente útil para parejas que desean equilibrar objetivos financieros conjuntos con autonomía financiera personal.
•Utilizar Herramientas y Recursos Financieros
Aprovecha al máximo las herramientas y recursos financieros disponibles en tu banco o institución financiera. Muchos bancos ofrecen herramientas de presupuesto, servicios de planificación financiera y asesores de patrimonio que pueden proporcionar orientación sobre la gestión de cuentas conjuntas y separadas. Estos recursos pueden ayudarte a ti y a tu socio a mantenerse en el camino con tus objetivos financieros y tomar decisiones informadas.
•Establecer un Plan de Contingencia
Ten un plan de contingencia en caso de emergencias o cambios significativos en la vida. Discute qué pasaría si uno de los socios queda incapacitado, pierde su trabajo o si la relación cambia. Tener un plan claro asegura que ambos socios estén preparados para circunstancias imprevistas y puedan seguir gestionando la cuenta conjunta de manera efectiva.
Siguiendo estos consejos, puedes gestionar exitosamente tu cuenta bancaria conjunta, fomentando una asociación financiera colaborativa y transparente. Recuerda, la clave para una cuenta conjunta exitosa es la comunicación abierta, pautas claras y respeto mutuo.
Te enseñamos como gestionar tus cuentas personales en EEUU aquí
Conclusión
Las cuentas bancarias conjuntas ofrecen numerosos beneficios, desde simplificar las finanzas hasta fomentar la transparencia y la confianza. Sin embargo, también requieren una consideración cuidadosa y una comunicación clara para evitar posibles inconvenientes. Pesa los pros y los contras detenidamente y asegúrate de que ambos socios estén en la misma página antes de abrir una cuenta conjunta. Las situaciones financieras pueden cambiar, por lo que es esencial permanecer flexible y adaptable. Reevalúa regularmente la configuración de tu cuenta conjunta y realiza ajustes según sea necesario. Ya sea cambiando tus montos de contribución, ajustando los límites de gasto o reevaluando tus objetivos financieros, mantenerse adaptable asegura que tu cuenta conjunta siga satisfaciendo las necesidades de ambos socios.
¿Qué es una cuenta bancaria conjunta?
Es una cuenta única donde dos o más personas pueden depositar, retirar y gestionar dinero, generalmente usada por parejas, familias o socios de negocio.
¿Cuáles son los beneficios de una cuenta conjunta?
Facilita el pago de gastos compartidos (renta, servicios) sin necesidad de transferencias constantes entre cuentas individuales, y permite que otro titular acceda a los fondos en caso de emergencia.
¿Qué debo considerar antes de abrir una cuenta conjunta?
Todos los titulares tienen acceso igual al dinero, lo cual requiere confianza y acuerdos claros sobre el uso de los fondos. También es importante acordar cómo dividir gastos y revisar movimientos regularmente.
Preguntas frecuentes
¿Quién puede abrir una cuenta bancaria conjunta?
Generalmente dos o más personas que compartan gastos, como parejas, familiares o socios de negocio.
¿Todos los titulares tienen el mismo acceso al dinero?
Sí, en una cuenta conjunta estándar, todos los titulares pueden depositar, retirar y gestionar el dinero por igual.
¿Qué pasa si uno de los titulares tiene un problema legal o de crédito?
Puede afectar la cuenta completa; es importante considerar este riesgo antes de abrir una cuenta conjunta.
¿Es fácil cerrar o desvincularse de una cuenta conjunta?
El proceso varía según la institución; generalmente requiere el acuerdo o firma de todos los titulares.
¿Cómo evito conflictos en una cuenta conjunta?
Acordando desde el inicio cómo se dividen los gastos, revisando movimientos con frecuencia y manteniendo comunicación abierta entre los titulares.
¿Es mejor una cuenta conjunta o mantener cuentas separadas?
Depende de la situación de cada persona; muchas parejas y familias combinan ambas: una cuenta conjunta para gastos compartidos y cuentas individuales para gastos personales.
Educación Financiera
Sobregiros en Cuentas Bancarias: Cómo Gestionarlos y Evitarlos
8 min de lectura
Un sobregiro ocurre cuando gastas más dinero del que tienes en tu cuenta bancaria. La mayoría de los bancos cobra tarifas de sobregiro de $25 a $35 por transacción. Puedes evitarlos activando alertas de saldo, vinculando una cuenta de ahorro o eligiendo un banco como Común que no cobra tarifas de sobregiro ni saldo mínimo.
¿Qué es un sobregiro y cómo ocurre en una cuenta bancaria?
Los sobregiros ocurren por diversas razones. A veces, es un descuido accidental, quizás olvidaste un pago automático o calculaste mal tu saldo disponible. Las razones comunes incluyen gastos inesperados, depósitos directos retrasados o simplemente perder el control de tus gastos. Entender estas causas puede ayudarte a evitar sobregiros y mantener un saldo positivo en tu cuenta.
¿Cuánto cobran los bancos por sobregiro y qué consecuencias tiene?
Los sobregiros pueden ser más que una simple molestia, a menudo vienen con tarifas de sobregiro considerables. Las instituciones financieras generalmente cobran una tarifa de sobregiro por cada transacción que sobregira tu cuenta. Algunos bancos cobran tarifas de sobregiro solo si un cliente sobregira por una cierta cantidad o proporcionan períodos de gracia donde no se cobran tarifas si el cliente repone su cuenta rápidamente después de un sobregiro. Estas tarifas pueden acumularse rápidamente si no tienes cuidado. Además, los sobregiros pueden interrumpir tu salud financiera. Pueden llevar a un saldo negativo, lo que dificulta cubrir transacciones para necesidades esenciales y compras futuras. Si sobregiras frecuentemente, podría incluso afectar tu puntaje de crédito, lo que podría afectar tu capacidad para obtener préstamos u otros productos financieros en el futuro. Los sobregiros frecuentes también pueden resultar en múltiples tarifas de sobregiro, agravando aún más tus finanzas.
¿Cómo puedo evitar sobregiros en mi cuenta bancaria?
Ahora vamos a lo que más te importa: cómo puedes evitar los sobregiros. Primero, siempre conoce tu saldo. Verifica regularmente tu cuenta a través de tu aplicación bancaria en línea o llama a tu banco. Conocer tu saldo en tiempo real puede ayudarte a evitar gastar más de lo que tienes.
También puedes configurar alertas de saldo en tu banco para recibir notificaciones cuando tu cuenta caiga por debajo de cierto umbral. Esto puede darte la advertencia que necesitas para evitar un sobregiro. También puedes establecer un presupuesto y rastrear tus gastos para garantizar que no estés sobreestimando tu saldo disponible.
Otra estrategia para evitar sobregiros es establecer un límite personal sobre cuánto de tu saldo debería ser "intocable." Esta reserva actúa como un colchón contra sobregiros inesperados. Si tienes ahorros adicionales, considera moverlos a una cuenta de ahorros separada para mantenerlos fuera de tu cuenta corriente donde podrían ser gastados involuntariamente.
¿Qué debo hacer si ocurre un sobregiro en mi cuenta?
Si te sobregiras, actúa rápidamente para gestionar la situación. Primero, intenta depositar fondos en tu cuenta de inmediato para llevar tu saldo a positivo y evitar tarifas adicionales. Algunos bancos tienen un período de gracia durante el cual puedes depositar fondos y evitar tarifas de sobregiro, así que verifica la política de sobregiro de tu banco. Si enfrentas regularmente el riesgo de sobregiro, considera inscribirte en un programa de protección de sobregiro que automáticamente transfiere fondos de tu cuenta de ahorros a tu cuenta corriente para cubrir sobregiros.
Si recibes tarifas de sobregiro, puede valer la pena ponerse en contacto con tu banco. Algunos bancos puede renunciar a una tarifa de sobregiro si se lo pides, especialmente si eres un cliente leal con un historial de cuenta sin incidentes. Sin embargo, es importante abordar esto de manera profesional y educada para maximizar las posibilidades de que la tarifa sea eliminada.
¿Qué estafas pueden causar sobregiros y cómo reconocerlas?
Algunas estafas comunes incluyen: cheques falsos, estafas de trabajo desde casa, estafas de lotería o premios, estafas de amor y estafas de caridad. Para evitar estas estafas, sé esceptíco de ofertas que parecen demasiado buenas para ser verdad, no envíes dinero a personas desconocidas y verifica la legitimidad de las organizaciones antes de donar. Si recibes un cheque inesperado, verifica con tu banco antes de depositarlo.
¿Qué es la protección contra sobregiros y cómo funciona?
Los servicios de protección contra sobregiros son un tipo de producto financiero ofrecido por bancos y cooperativas de crédito. Están diseñados para cubrir transacciones cuando el saldo de tu cuenta cae por debajo de cero, protegiendote de los costos de sobregiro y los cargos por cheque sin fondos. Estos servicios generalmente vienen con tarifas asociadas, por lo que es importante entender estos costos antes de inscribirse en ellos.
¿Cómo ayuda Común a evitar y gestionar sobregiros?
Podría ser el momento de considerar una cuenta bancaria alternativa, si es que eres un cliente común de cargos por sobregiro. Una cuenta bancaria con menos tarifas o sin cargos por sobregiro puede ser una opción inteligente.
Una opción a considerar es Común, que ofrece una cuenta bancaria sin tarifas de mantenimiento y sin necesidad de un saldo mínimo. Esto significa que no tienes que preocuparte por las tarifas de sobregiro si tu balance cae a cero. Además, Común te permite manejar tu cuenta desde una única aplicación en tu teléfono.
¿Cuál es la mejor estrategia para manejar sobregiros?
Las tarifas de sobregiro bancario pueden ser una carga para muchos prestatarios, pero con las estrategias correctas, puedes evitarlos y manejarlos de manera efectiva. Desde conocer tu saldo y configurar alertas hasta utilizar servicios de protección o cambiar a una cuenta bancaria sin tarifas de sobregiro como la de Común, hay varias formas de reducir el impacto de los sobregiros en tu vida financiera. Lo más importante es actuar de manera proactiva y conocer tus opciones.
Preguntas frecuentes sobre sobregiros en cuentas bancarias
¿Qué pasa si me sobregiro en mi cuenta bancaria?
Tu banco cubre el pago pero te cobra una tarifa de sobregiro, generalmente entre $25 y $35 por transacción. Si no repones el saldo rápidamente, pueden acumularse más cargos. Algunos bancos también pueden cerrar tu cuenta si los sobregiros son frecuentes o si mantienes un saldo negativo por mucho tiempo.
¿Cuánto cobra un banco por sobregiro en EE.UU.?
Bank of America cobra $10 por sobregiro; Chase cobra $34 por transacción (hasta 3 al día); Wells Fargo $35. En 2024, el CFPB propuso limitar las tarifas a $8, pero las regulaciones varían. Algunos bancos digitales como Común no cobran tarifas de sobregiro ni exigen saldo mínimo, lo que los hace más accesibles.
¿Puedo evitar que mi banco cobre tarifas de sobregiro?
Sí. Puedes desactivar la protección de sobregiro (tu banco rechazará las transacciones en vez de cubrirlas). También puedes activar alertas de saldo bajo, vincular una cuenta de ahorro como respaldo o abrir una cuenta en un banco sin tarifas de sobregiro. Habla con tu banco para conocer tus opciones.
¿Un sobregiro afecta mi crédito?
Un sobregiro único generalmente no afecta tu puntaje de crédito directamente. Sin embargo, si no pagas el saldo negativo y el banco envía la deuda a cobranza, sí puede aparecer en tu historial crediticio y afectar tu score. Los sobregiros frecuentes también pueden llevar al cierre de tu cuenta bancaria.
¿Qué es la protección de sobregiro y vale la pena activarla?
Es una opción bancaria que permite que el banco cubra transacciones aunque no tengas fondos suficientes, cobrándote una tarifa. Si olvidas revisar tu saldo con frecuencia puede protegerte de rechazos, pero las tarifas se acumulan. Considera alternativas como vincular una cuenta de ahorro, que suele ser más económica.
¿Cómo Común ayuda a evitar sobregiros?
Común no cobra tarifas de sobregiro ni requiere saldo mínimo. Si no tienes fondos suficientes, la transacción simplemente se rechaza sin cargo adicional. Además, puedes recibir notificaciones de saldo bajo desde la app, hacer depósitos en efectivo en más de 100 tiendas y gestionar tu dinero completamente en español.

Educación Financiera
Descubriendo los tipos de las cuentas bancarias: Guía completa para 2023
8 min de lectura
Una cuenta corriente es la cuenta que usas para tus gastos diarios: recibir tu pago, pagar cuentas y usar tu tarjeta de débito. Con Común puedes abrir una sin número de Seguro Social, sin costo de apertura ni cuota mensual.
En el mundo financiero, la elección de una cuenta bancaria adecuada puede marcar una gran diferencia en tu vida económica. En este artículo, te guiaremos a través de los diferentes tipos de cuentas bancarias disponibles en Estados Unidos y te ayudaremos a elegir la mejor opción para tus necesidades.
¿Qué es una cuenta bancaria y por qué es importante?
Una cuenta bancaria es un tipo de producto financiero que actúa como acuerdo financiero entre un banco y un cliente, que permite al cliente depositar y retirar dinero. Además, ofrece servicios adicionales como la emisión de cheques, transferencias bancarias, pagos con tarjeta de débito, recibir depósitos directos, entre otros. La elección de la cuenta bancaria correcta es esencial para gestionar eficientemente tus finanzas y alcanzar tus metas económicas.
Diferentes tipos de cuentas bancarias
Existen varios tipos de cuentas bancarias, cada una con sus propias características, ventajas y desventajas. A continuación, exploraremos dos de las más comunes: las cuentas de ahorros y las cuentas corrientes:
Cuentas corrientes
Una cuenta corriente, también conocida como cuenta de cheques, es un tipo de cuenta bancaria que se utiliza principalmente para transacciones diarias. A diferencia de las cuentas de ahorros, las cuentas corrientes te permiten realizar un número ilimitado de depósitos y retiros, lo que las hace ideales para el manejo diario de tu dinero.
Las cuentas corrientes son ofrecidas por casi todos los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Una de las principales ventajas de las cuentas corrientes es su flexibilidad. Puedes depositar y retirar dinero tantas veces como quieras, y también puedes realizar transacciones básicas como pagar facturas, emitir cheques y realizar compras con una tarjeta de débito. Además, muchas cuentas corrientes ofrecen servicios adicionales como la protección contra sobregiros, alertas de cuenta y acceso a la banca en línea y móvil.
Sin embargo, a diferencia de las cuentas de ahorros, las cuentas corrientes suelen tener tasas de interés más bajas o incluso nulas, lo que significa que tu dinero no crecerá con el tiempo. Además, algunas cuentas corrientes pueden tener cuotas mensuales de servicio, aunque a menudo puedes evitar estas cuotas si cumples con ciertos requisitos, como mantener un saldo mínimo o realizar un número específico de transacciones cada mes.
Por ejemplo, Chase Bank ofrece la cuenta Chase Total Checking y Citi Bank ofrece la cuenta Citi Basic Banking Package, que incluyen acceso a miles de cajeros automáticos, servicio de banca en línea y móvil. Sin embargo, como muchos de los otros bancos tradicionales, cobran una cuota mensual de servicio de entre $8 a 12 al menos que cumples con ciertos requisitos de balance promedio mensual o un monto mínimo depositado por medio de depósitos directos mensualmente.
En contraste, Común, la banca online en Estados Unidos, ofrecemos una cuenta corriente o cuenta de cheques con cero costos ocultos. A diferencia de bancos tradicionales, la cuenta bancaria que ofrece Común requiere un depósito mínimo de $0, requiere $0 de cuotas mensuales, transacciones ilimitadas, y muchos beneficios más ideales.
En resumen, aunque las cuentas corrientes pueden no ser la mejor opción para ahorrar dinero, son una herramienta esencial para el manejo diario de tus finanzas. Al elegir una cuenta corriente, es importante considerar tus hábitos bancarios y buscar una cuenta que se adapte a tus necesidades.
Cuentas de ahorros
Una cuenta de ahorros es un tipo de cuenta bancaria que se ha diseñado específicamente para fomentar el hábito del ahorro entre los usuarios. Su principal objetivo es ayudarte a guardar dinero de manera segura mientras generas intereses sobre tu saldo.
Las cuentas de ahorros son ofrecidas por la mayoría de los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Por ejemplo, el Bank of America ofrece la cuenta de ahorros Advantage Savings que incluye una tasa de interés competitiva y la posibilidad de evitar la cuota mensual de mantenimiento si cumples con ciertos requisitos. Por otro lado, Wells Fargo ofrece la cuenta Way2Save Savings, que facilita el ahorro al transferir automáticamente $1 de tu cuenta de cheques a tu cuenta de ahorros cada vez que realizas una transacción.
Una de las principales ventajas de las cuentas de ahorros es que tu dinero no solo está seguro, sino que también crece con el tiempo gracias a las tasas de interés. Estas tasas varían dependiendo del banco y del tipo de cuenta, pero en general, te permiten ganar un pequeño porcentaje de tu saldo total cada año. Además, las cuentas de ahorros están aseguradas por la Corporación Federal de Seguro de Depósitos (FDIC) hasta $250,000, lo que significa que tu dinero está protegido incluso si el banco quiebra.
Sin embargo, las cuentas de ahorros también tienen algunas limitaciones. Una de las más notables es la restricción en el número de ciertos tipos de transacciones que puedes realizar cada mes. Según la Regulación D de la Reserva Federal, solo puedes realizar hasta seis "transacciones convenientes" por mes, que incluyen transferencias y pagos electrónicos, débitos automáticos, cheques y pagos de tarjetas de débito. Si excedes este límite, el banco puede cobrarte una tarifa o convertir tu cuenta de ahorros en una cuenta corriente.
Además, aunque las cuentas de ahorros son una excelente manera de guardar dinero, no son la mejor opción si necesitas acceso frecuente a tus fondos. Para transacciones diarias y acceso fácil a tu dinero, una cuenta corriente podría ser más adecuada.
Cuentas bancarias especializadas
Además de las cuentas de ahorros y corrientes, existen otros tipos de cuentas bancarias diseñadas para necesidades específicas.
Cuentas de bajo riesgo y cuentas de segunda oportunidad
Las cuentas de bajo riesgo son cuentas bancarias que ofrecen servicios básicos a un costo mínimo, ideales para personas que buscan evitar cargos bancarios elevados. Por otro lado, las cuentas de segunda oportunidad están diseñadas para personas que han tenido problemas con sus cuentas bancarias en el pasado y buscan una nueva oportunidad para manejar sus finanzas.
Cuentas de nómina y cuentas de mercado monetario
Las cuentas de nómina son cuentas bancarias en las que tu empleador deposita directamente tu salario, mientras que las cuentas de mercado monetario son cuentas de ahorro con características de inversión que ofrecen tasas de interés competitivas a cambio de mantener un saldo mínimo más alto.
Cómo elegir la mejor cuenta bancaria para tus necesidades
La elección de la cuenta bancaria adecuada depende en gran medida de tus necesidades y objetivos financieros. Por ejemplo, si tu objetivo es ahorrar dinero, una cuenta de ahorros podría ser la mejor opción. Por otro lado, si necesitas realizar muchas transacciones diarias, una cuenta corriente podría ser más adecuada.
Factores a considerar al elegir una cuenta bancaria
Algunos factores a considerar al elegir una cuenta bancaria incluyen las tasas de interés, los cargos bancarios, los requisitos de saldo mínimo, los servicios y características adicionales, y la reputación del banco.
Cómo abrir una cuenta con Común:
Para abrir una cuenta en Estados Unidos, generalmente necesitarás proporcionar información personal, como tu nombre, dirección, fecha de nacimiento y número de Seguro Social. También es posible que debas proporcionar una identificación con foto emitida por el gobierno y hacer un depósito inicial.
En Común, los pasos y requisitos para abrir una cuenta son los siguientes:
- Descarga la aplicación móvil en tu dispositivo Apple desde la App Store o en tu dispositivo Android desde la Play Store.
- Abre la aplicación y Crea tu cuenta nueva; sigue las instrucciones y llena los campos de información personal.
- En menos de 5 minutos habrás terminado el proceso de crear una cuenta y obtendrás un número de cuenta (account number), número de ruta (routing number) y podrás empezar a hacer uso de tu tarjeta de débito virtual inmediatamente.
- Solicita tu tarjeta de débito y en menos de 2 semanas te llegará al correo.
Te recomendamos que al abrir tu cuenta con Común, le hagas tu primer depósito para empezar a utilizar tu tarjeta de débito. Puedes hacerlo de distintas formas:
- Conecta tu cuenta PayPal, CashApp, y muchas más a tu cuenta Común y transfiérete dinero instantáneamente.
- Deposita efectivo en uno de los miles de cajeros automáticos de la red Allpoint que puedes conseguir en cualquier Walgreens, CVS, Target, y muchos establecimientos más cerca de ti.
- Transfiérete dinero desde tus otras cuentas bancarias utilizando tu número de cuenta y número de ruta de tu cuenta Común; ten en cuenta que este tipo de transacciones puede incurrir en costos por parte del banco desde el que realizas la transacción.
La importancia de elegir la cuenta bancaria adecuada
Elegir la cuenta bancaria adecuada es un paso crucial para manejar eficientemente tus finanzas. Esperamos que esta guía te haya ayudado a entender mejor los diferentes tipos de cuentas bancarias disponibles y a tomar una decisión informada. Recuerda, la mejor cuenta bancaria para ti es la que se adapta a tus necesidades y objetivos financieros.
Si buscas abrir una cuenta corriente y obtener una tarjeta de débito, ¿qué esperas para hacerlo con Común?
¿Qué tipos de cuentas bancarias existen?
Principalmente cuentas corrientes (para uso diario) y cuentas de ahorro (para guardar dinero, a veces con interés). Común ofrece una cuenta corriente diseñada para inmigrantes.
¿Qué necesito para abrir una cuenta bancaria en Estados Unidos?
Generalmente una identificación oficial y comprobante de domicilio. Con Común, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas, sin necesidad de Seguro Social.
¿Cuánto cuesta mantener una cuenta bancaria?
Varía según la institución. Común no cobra cuota mensual ni exige saldo mínimo.
Preguntas frecuentes
¿Cuál es la diferencia entre cuenta corriente y cuenta de ahorro?
La cuenta corriente es para gastos diarios y transacciones frecuentes; la de ahorro está pensada para guardar dinero, a veces con interés.
¿Puedo abrir una cuenta bancaria sin Seguro Social?
Sí, con Común puedes abrir una cuenta usando pasaporte, matrícula consular u otra identificación latinoamericana vigente.
¿Los bancos digitales cobran menos que los tradicionales?
Muchas plataformas digitales, como Común, no cobran cuota mensual ni exigen saldo mínimo, a diferencia de bancos tradicionales que sí pueden hacerlo.
¿Qué documentos pide Común para abrir una cuenta?
Una identificación oficial vigente con foto; en algunos casos, comprobante de domicilio.
¿Cuánto tiempo toma abrir una cuenta bancaria?
Con Común, aproximadamente 3 minutos, completamente desde tu teléfono.
¿Necesito visitar una sucursal para abrir mi cuenta?
No, todo el proceso se hace en línea desde la app, sin necesidad de ir a ninguna sucursal.

Educación Financiera
Las Mejores Prácticas para Gestionar tu Cuenta Bancaria en EEUU de Manera Eficiente
8 min de lectura
Gestionar tu cuenta bancaria de forma eficiente significa revisar tus movimientos regularmente, evitar tarifas innecesarias y aprovechar herramientas digitales. Con Común no hay cuota mensual, ni saldo mínimo, y puedes hacer casi todo desde la app.
Gestionar tus cuentas bancarias de manera eficiente implica entender las mejores prácticas para gestionarlas, utilizar los recursos de tu banco o cooperativa de crédito y tomar decisiones financieras informadas. Este artículo explorará estrategias esenciales desde la elección del tipo correcto de banco y el saldo de la cuenta corriente hasta aprovechar la aplicación de banca móvil de tu banco para una gestión óptima de la cuenta.
Comprender tu Cuenta
Explore los diferentes tipos de cuentas bancarias, como cuentas corrientes, cuentas de ahorro y cuentas del mercado monetario en varias instituciones financieras. Aprende sobre sus usos específicos, desde el gasto diario con una tarjeta de débito hasta ahorrar dinero para metas futuras a través de una cuenta de ahorro de alto rendimiento. Domina cómo monitorear los saldos de las cuentas corrientes y rastrear las transacciones financieras utilizando la aplicación de banca móvil de tu banco, asegurando una gestión efectiva del efectivo.
Haz clic aquì para saber mas sobre tu numero de cuenta
Configuración de Alertas de Cuenta
Las alertas de banca móvil son herramientas esenciales en la era de la banca digital, ya que aumentan tu conciencia sobre las actividades de la cuenta y ayudan en la gestión financiera. Emplea prácticas de seguridad robustas para gestionar tu cuenta en línea, como el uso de contraseñas seguras y la habilitación de la autenticación de dos factores. Utiliza las funciones de seguridad de la aplicación móvil de tu banco para protegerte contra el acceso no autorizado y garantizar la seguridad de tus transacciones financieras.
Al configurar alertas, puedes recibir notificaciones para varios eventos, como cuando tu saldo cae por debajo de un cierto umbral, lo que ayuda a prevenir tarifas por sobregiro. Las alertas para depósitos o retiros grandes también pueden ayudar a monitorear transacciones fraudulentas, especialmente importantes en múltiples cuentas bancarias en diferentes instituciones financieras.
Además, muchos bancos y cooperativas de crédito ahora ofrecen opciones de alerta personalizables, que te permiten recibir actualizaciones sobre saldos de cuentas en momentos establecidos o incluso actividades inusuales con tarjetas, asegurando aún más tus transacciones financieras y ayudando a mantener una buena gestión del flujo de efectivo.
Presupuestar y Rastrear Gastos
Un presupuesto efectivo es crucial para la estabilidad financiera, y las herramientas modernas de gestión de dinero están diseñadas para satisfacer esta necesidad proporcionando información detallada sobre tus gastos variables y fijos. Estas herramientas se sincronizan con tus cuentas bancarias para categorizar automáticamente las transacciones, facilitando el seguimiento de dónde va tu dinero e identificando áreas para posibles ahorros.
Utilizar depósitos directos de manera estratégica puede automatizar gran parte de tu planificación financiera, asegurando que los gastos esenciales, como facturas mensuales, se cubran automáticamente, mientras también direccionas dinero a cuentas de ahorro separadas designadas para objetivos específicos como ahorrar para un fondo de emergencia o acumular un pago inicial. Esta configuración de depósito directo no solo simplifica la gestión de las finanzas, sino que también ayuda a mantener la disciplina en la consecución de tus objetivos financieros.
Utilizar Herramientas de Ahorro Automático
Las herramientas de ahorro automático son vitales para construir resiliencia financiera sin requerir intervención manual constante. Configurar transferencias automáticas entre tu cuenta corriente y cuentas de ahorro de alto rendimiento puede mejorar significativamente tus esfuerzos de ahorro al aprovechar las tasas de interés más altas ofrecidas por estas cuentas. Estas herramientas pueden programarse para transferir una cantidad fija o un porcentaje de tu ingreso mensual directamente a una cuenta de ahorro o inversión, asegurando que el ahorro se convierta en una parte continua de tu rutina financiera.
Además, algunos bancos ofrecen funciones como programas de "redondeo", donde las transacciones diarias se redondean al dólar más cercano y la diferencia se transfiere a una cuenta de ahorro separada, convirtiendo efectivamente cada compra en una oportunidad de ahorro. Discutir estas opciones proporciona una visión clara de cómo las herramientas de ahorro automático no solo ayudan a alcanzar objetivos financieros a largo plazo, sino también a gestionar de manera más efectiva la salud financiera diaria.
Minimizar Tarifas
Entender y minimizar las tarifas asociadas con las cuentas bancarias es crucial para mantener tu salud financiera. Las tarifas por servicio mensual, los requisitos de saldo mínimo, las tarifas por sobregiro y otros cargos pueden erosionar rápidamente tus ahorros si no se gestionan adecuadamente. Es importante revisar regularmente los términos y condiciones de cada cuenta bancaria, ya que los bancos a menudo cambian sus estructuras de tarifas. Una estrategia efectiva es mantener un cierto saldo en la cuenta que exima algunas de estas tarifas.
Además, considera usar un banco o cooperativa de crédito que ofrezca opciones de cuentas corrientes y de ahorro sin tarifas. Herramientas como las aplicaciones de análisis de tarifas pueden ayudar a identificar ahorros potenciales sugiriendo cambios en cómo gestionas tus cuentas o incluso recomendando un cambio a una institución financiera diferente que ofrezca tarifas más bajas. Este enfoque proactivo asegura que siempre estés por delante de los gastos innecesarios, preservando más de tu dinero ganado con esfuerzo.
Tarifas Comunes:
- Tarifas por Servicio Mensual: Cobradas por el mantenimiento de la cuenta, aplicables en muchas cuentas corrientes y de ahorro.
- Tarifas por Requisitos de Saldo Mínimo: Incurridas cuando los saldos de la cuenta caen por debajo de un umbral especificado.
- Tarifas por Sobregiro: Cobradas cuando las transacciones exceden el saldo de la cuenta.
- Tarifas de Cajero Automático: Aplicadas al usar cajeros automáticos fuera de la red de tu banco.
- Tarifas por Transacción: Algunas cuentas tienen tarifas por ciertos tipos de transacciones, como transferencias electrónicas o incluso retiros excesivos.
Estrategias para Evitar Tarifas:
- Mantener Saldos Mínimos: Mantén tu cuenta por encima del mínimo requerido para evitar tarifas mensuales.
- Usar Cajeros Automáticos Dentro de la Red: Retira efectivo de cajeros automáticos dentro de la red de tu banco para evitar tarifas.
- Configurar Alertas: Monitorea tus saldos de cuenta y recibe notificaciones para prevenir sobregiros.
- Elegir el Tipo de Cuenta Correcto: Opta por cuentas bancarias que se ajusten a tus hábitos financieros, como cuentas sin tarifas mensuales o cuentas que ofrezcan exenciones de tarifas con depósitos directos.
- Vincular Cuentas: Vincula tus cuentas corrientes y de ahorro para cubrir automáticamente los déficits y evitar tarifas por sobregiro.
- Revisar Regularmente los Términos de la Cuenta: Mantente actualizado sobre cualquier cambio en la estructura de tarifas y los términos de servicio de tu banco.
- Negociar Tarifas: Algunos bancos pueden eximir tarifas si discutes tus opciones de cuenta con ellos, especialmente si eres un cliente de larga data con múltiples cuentas.
Al implementar estas estrategias, puedes minimizar o incluso eliminar muchas de las tarifas típicamente asociadas con la gestión de cuentas bancarias. Este enfoque proactivo no solo ayuda a ahorrar dinero, sino también a mejorar tu salud financiera en general.
Puedes Abrir Tu Cuenta Corriente en Común con Tarjeta VISA¹ Sin Cobros Absurdos
Abre tu cuenta corriente¹ en solo 3 minutos con la identificación de tu país².
Documentos aceptados de toda LATAM:
- Pasaporte
- Tarjeta de identificación
- Licencia de conducir
- Matrícula consular
- Visa
- ¡Y muchos más!
Beneficios inigualables:
- $0 cargo por apertura
- $0 balance mínimo
- $0 comisión mensual
Aprende mas sobre nuestros servicios
Te explicamos como abrir una cuenta corriente en Estados Unidos
Revisión y Revaluación Regular
Revisar y reevaluar consistentemente tus metas financieras y configuraciones de cuentas bancarias es clave para adaptarte a los cambios en tu situación financiera y en las condiciones del mercado. Esto debe incluir verificar si las tasas de interés de las cuentas de ahorro son competitivas, evaluar los beneficios de tener múltiples cuentas y evaluar si tu banco actual cumple con tus necesidades.
La reevaluación regular puede ayudar a identificar oportunidades para consolidar cuentas, simplificando así las finanzas y potencialmente reduciendo tarifas. Además, considera establecer recordatorios para revisar todos los depósitos directos y pagos automáticos anualmente para asegurar que se alineen con tus objetivos financieros actuales y requisitos de flujo de efectivo. Esta revisión regular ayuda a evitar la complacencia financiera, asegurando que tus arreglos bancarios siempre estén optimizados para tu situación financiera actual y metas de ahorro.
Vinculación de Cuentas para una Gestión Simplificada
Vincular tus diversas cuentas bancarias, ya sea en la misma institución financiera o en varias, puede mejorar enormemente tu capacidad para gestionar las finanzas de manera fluida. Esto puede facilitar transferencias más fáciles entre cuentas, como mover fondos de una cuenta corriente a una cuenta de ahorro, lo cual puede ser esencial para gestionar el flujo de efectivo mensual o ahorrar para gastos planificados como vacaciones o gastos navideños.
Además, muchas instituciones financieras ahora ofrecen herramientas en línea y móviles sofisticadas que proporcionan una vista unificada de todas tus cuentas, incluso si están en diferentes bancos. Esta integración puede ayudarte a comprender mejor tu panorama financiero general, facilitando la toma de decisiones informadas sobre dónde asignar fondos. También, tener un centro centralizado para gestionar múltiples cuentas puede reducir el tiempo invertido en iniciar sesión en varias cuentas separadas y mejorar la precisión de tu presupuesto y seguimiento financiero.
Conclusión
La gestión eficiente de tus cuentas bancarias no solo se trata de proteger tus fondos, sino también de optimizar tus operaciones financieras para apoyar tus metas personales y financieras. A lo largo de este artículo, hemos explorado una variedad de estrategias, desde la elección del tipo correcto de cuenta hasta aprovechar las herramientas avanzadas de banca móvil. Estas prácticas están diseñadas para mejorar tu comprensión financiera, reducir tarifas innecesarias y mejorar la gestión general del flujo de efectivo.
Finalmente, como hemos discutido, utilizar alertas, comprender la estructura de tarifas de tu banco y emplear herramientas de ahorro automáticas son todos aspectos fundamentales para mantener una salud financiera robusta. Las revisiones regulares y la vinculación estratégica de cuentas simplifican aún más el proceso de gestión, permitiendo un viaje financiero más fluido. Al implementar estas mejores prácticas, puedes asegurarte de que tus cuentas bancarias trabajen más para ti, convirtiendo la banca diaria en una herramienta poderosa para lograr estabilidad y éxito a largo plazo.
¿Cómo puedo gestionar mi cuenta bancaria de forma más eficiente?
Revisa tus movimientos con frecuencia, evita comisiones evitables (como sobregiros), y usa las herramientas digitales de tu app para monitorear tus gastos.
¿Qué tarifas debo evitar?
Cuotas de mantenimiento mensual, cargos por saldo mínimo, y comisiones de cajeros fuera de red. Con Común, ninguna de estas aplica, y tienes retiros sin costo en la red AllPoint+.
¿Qué herramientas de Común me ayudan a gestionar mi dinero?
Depósito móvil de cheques, depósito de efectivo en más de 88,000 ubicaciones, y notificaciones de actividad en tiempo real desde la app.
Preguntas frecuentes
¿Cómo evito pagar tarifas bancarias innecesarias?
Elige una cuenta sin cuota mensual ni saldo mínimo, como la de Común, y evita sobregiros revisando tu saldo regularmente.
¿Con qué frecuencia debo revisar mi cuenta bancaria?
Idealmente cada pocos días, para mantener control de tus gastos y detectar errores o cargos inesperados.
¿Común cobra alguna cuota mensual?
No, no hay cuota mensual ni se exige un saldo mínimo.
¿Cómo deposito dinero en efectivo con Común?
A través de la red de más de 88,000 ubicaciones disponibles en el mapa de la app.
¿Puedo retirar dinero sin pagar comisión?
Sí, en cajeros de la red AllPoint+ tienes 3 retiros gratis al mes.
¿Qué herramienta me ayuda a monitorear mis gastos?
Las notificaciones de actividad en tiempo real dentro de la app te muestran cada movimiento al instante.
Viviendo en Estados Unidos
¿Cómo comprar una casa en Estados Unidos siendo inmigrante? Todo lo que necesitas saber
8 min de lectura
Comprar una casa en EE. U.U. es un proceso que no está restringido legalmente para la población inmigrante. Sin embargo, sí resulta más complicado de conseguir para dicho grupo, debido a ciertos requisitos específicos solicitados. De acuerdo con un artículo reciente, conseguir financiamiento es más difícil para los inmigrantes por algunos obstáculos, como la falta de historial crediticio, el estatus migratorio y la necesidad de tener SSN o ITIN.
Si planeas vivir en Estados Unidos y crees que estás muy lejos de reunir los requisitos necesarios para comprar una casa allí, a continuación te presentamos la guía completa para que puedas adquirir una propiedad por primera vez.
Sí puedes comprar casa en Estados Unidos siendo inmigrante. No necesitas ser ciudadano ni tener residencia permanente. Necesitas identificación oficial, ITIN o SSN (algunos prestamistas aceptan ITIN), historial crediticio en EE.UU. y capacidad de pago del enganche, que suele ser del 3% al 20% del precio de la propiedad.
¿Puede un inmigrante sin ciudadanía comprar casa en EE.UU.?
A diferencia de varios países de Latinoamérica, en USA es posible adquirir una propiedad sin ser ciudadano estadounidense, siempre y cuando se cumpla una serie de requisitos para llevar a cabo el proceso de compra. Dicho proceso es completamente legal y cada vez más común, ya que es posible acceder con una buena preparación financiera y la documentación necesaria. Según información de Realtor, durante 2024 más de 43,700 viviendas fueron adquiridas por inmigrantes. Esto confirma la viabilidad de la transacción.
Aunque no es necesario tener la ciudadanía o residencia permanente para comprar una casa, sí es verdad que el estatus migratorio y el cumplimiento de otros requisitos pueden influir en los pasos a seguir para acceder a préstamos hipotecarios y financiamiento.
¿Qué requisitos necesita un inmigrante para comprar casa en EE.UU.?
Llegar a ser dueño de una propiedad en EE.UU. como inmigrante puede parecer inalcanzable, pero sí es posible lograrlo. El proceso suele ser más largo para los inmigrantes, pero con los documentos indicados y la preparación financiera adecuada, es factible. Para ello, debes contar con los siguientes requisitos:
Documentos de identidad
Dentro de los documentos de identidad que se solicitan en el proceso de compra, puedes presentar uno de los siguientes:
- Pasaporte vigente
- Jeans o visa de no inmigrante
- ITIN
- Tarjeta de residencia (Green Card)
Los residentes permanentes pueden utilizar los mismos programas hipotecarios que los ciudadanos estadounidenses, incluyendo los préstamos FHA (Federal Housing Administration), los préstamos del Departamento de Asuntos de Veteranos (DVA) y los préstamos convencionales.
Preparación financiera
La preparación financiera es fundamental para comprar una casa. A continuación, compartimos algunos aspectos importantes que debes tener en cuenta antes de solicitar una hipoteca.
- Puntaje crediticio: Muchos prestamistas buscan un puntaje crediticio mínimo de 620 para calificar para un préstamo hipotecario convencional, mientras que los préstamos FHA pueden aceptar puntajes crediticios más bajos.
- Enganche: El monto del enganche puede variar según el tipo de préstamo. Para comprar una casa de $200,000 con un enganche del 10%, necesitarías ahorrar $20,000.
- Ingresos estables: Los prestamistas verificarán tus ingresos y situación laboral para asegurarse de que puedas realizar los pagos mensuales de la hipoteca.
¿Cuáles son los pasos para comprar casa en EE.UU. como inmigrante?
Comprar una casa puede ser un proceso desafiante, pero con el plan correcto, puede volverse manejable. Estos son los siete pasos que debes seguir para comprar una casa en Estados Unidos siendo inmigrante:
Paso 1: Investiga el mercado inmobiliario y define dónde te gustaría comprar
Hay muchos factores a considerar cuando estoy listo para tomar la decisión de comprar una casa. Investiga mercados en los que estés interesado, el costo de vida, la proximidad al trabajo, los distritos escolares y las opciones de entretenimiento.
Paso 2: Calcula cuánto puedes gastar y establece tu presupuesto
Usa herramientas en línea de calculadoras de hipotecas para determinar cuánto puedes pagar mensualmente. Asegúrate de tomar en cuenta los impuestos de propiedad y las tarifas de mantenimiento al presupuestar.
Paso 3: Elige un agente inmobiliario con experiencia en clientes internacionales
Es crucial elegir un agente inmobiliario con experiencia en el tipo de transacción que estás realizando, quela puede ayudar a navegar el proceso y también a entender el mercado local.
Paso 4: Solicita una pre aprobación de hipoteca si planeas financiar la compra
Este paso es vital. Una carta de pre-aprobación de un prestamista muestra a los vendedores que eres un comprador serio con financiamiento asegurado.
Paso 5: Visita propiedades y haz una oferta formal por la que te interese
Una vez que encuentres un lugar que te gusta, trabaja con tu agente para hacer una oferta razonable. Estar preparado para negociar.
Paso 6: Realiza la inspección y ava lúo profesional del inmueble
Una inspección de la casa es importante para asegurarte de que la propiedad está en buen estado. Un ava lúo también puede ser necesario para confirmar el valor de la propiedad.
Paso 7: Firma los documentos y realiza el pago final en el cierre de la operación
Este es el paso final donde se realiza el pago y se firman todos los documentos. Es importante revisar todos los documentos cuidadosamente antes de firmar.
¿Cuánto cuesta comprar una casa en Estados Unidos?
El precio de las casas en Estados Unidos puede variar considerablemente según la ubicación, el tamaño y las condiciones del mercado. En general, los precios medios de las casas están alrededor de los $200,000 a $300,000, aunque algunas áreas costosas como San Francisco o Nueva York pueden tener precios mucho más altos. Recuerda, además del precio de compra, hay costos adicionales como los costos de cierre, el seguro del hogar, los impuestos de propiedad y los gastos de mudanza.
Consejos prácticos para una compra segura
Aqui se detallan los consejos más importantes para comprar una casa siendo inmigrante:
- Contrata un agente inmobiliario que tenga experiencia trabajando con compradores internacionales.
- Asegúrate de entender todos los términos y condiciones del contrato antes de firmar.
- Si es posible, trabaja con un abogado inmobiliario para revisar todos los documentos legales.
- Planifica con anticipación para los costos de cierre y otros gastos imprevistos.
¿Cómo prepararse financieramente para comprar casa en EE.UU.?
Aunque comprar una casa no es fácil, hay plataformas que puede hacer la gestión financiera más accesible para ti. Común, por su parte, puede ayudarte a construir tu historial crediticio en EE.UU., administrar tu dinero de manera eficiente y planificar para el futuro con sus herramientas financieras exclusivas.
Si aún no tienes una cuenta en Común, puedes abrirla hoy mismo desde la comodidad de tu hogar, sin necesidad de visitar una sucursal bancaria física. Recuerda que con Común puedes identificarte con más de 100 documentos de identificación latinoamericanos, acceder a transferencias bancarias y remesas, y gestionar tus finanzas en español.
Preguntas frecuentes sobre cómo comprar casa en Estados Unidos siendo inmigrante
¿Necesito SSN para comprar casa en EE.UU.?
No necesariamente. Muchos prestamistas hipotecarios aceptan ITIN como alternativa al SSN para inmigrantes sin estatus legal permanente. También puedes explorar “ITIN loans” o préstamos para compradores extranjeros. Sin ninguno de los dos, la compra en efectivo siempre es una opción legalmente permitida en EE.UU.
¿Cuánto necesito de enganche para comprar casa en EE.UU.?
Depende del tipo de préstamo. Los préstamos convencionales requieren entre 3% y 20% de enganche. FHA loans aceptan desde 3.5% con buen crédito. Los préstamos para no ciudadanos o ITIN loans suelen requerir entre 10% y 30%. Además del enganche, necesitas fondos para gastos de cierre (2–5% del precio).
¿El estatus migratorio afecta la posibilidad de comprar casa?
No te impide comprar legalmente, pero sí afecta el acceso a financiamiento. Trabajadores con visa H-1B o residentes permanentes tienen más opciones de préstamos. Los indocumentados pueden comprar con ITIN loans o en efectivo. En todos los casos es crucial trabajar con un agente inmobiliario que tenga experiencia con compradores internacionales.
¿Puedo obtener una hipoteca en EE.UU. siendo inmigrante?
Sí. Los residentes permanentes (green card) tienen acceso a los mismos programas hipotecarios que los ciudadanos. Los residentes temporales con visa pueden calificar con algunos prestamistas especializados. Los inmigrantes sin documentos pueden explorar programas ITIN. Bancos comunitarios y credit unions suelen ser más flexibles que los grandes bancos nacionales.
¿Cuánto cuesta comprar una casa en Estados Unidos?
El precio promedio nacional en 2024 fue de $412,000, pero varía enormemente por estado y ciudad. Texas y el Medio Oeste ofrecen opciones desde $180,000–$250,000. California y Nueva York superan los $600,000–$800,000 en promedio. Además del precio, considera impuestos de propiedad, seguro de hogar y gastos de mantenimiento anuales.
¿Cómo comenzar a ahorrar para comprar casa como inmigrante?
Empieza por construir historial crediticio en EE.UU. usando una tarjeta de crédito con responsabilidad y pagando a tiempo. Abre una cuenta de ahorro y destina un porcentaje fijo de tu sueldo cada quincena. Con Común puedes abrir cuenta con tu ID latinoamericana, sin SSN ni saldo mínimo, y recibir tu nómina por depósito directo para empezar a ahorrar desde hoy.
Envíos Internacionales
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
8 min de lectura
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
Si envías dinero a casa a México, Guatemala, Colombia, El Salvador, Honduras o cualquier otro lugar en Latinoamérica, una nueva ley federal puede afectar las tarifas que pagas por transferencia de dinero, dependiendo de cómo la envíes.
El 4 de julio de 2025, Estados Unidos promulgó la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, que introdujo un nuevo impuesto especial federal sobre ciertas transferencias internacionales de dinero. El impuesto, establecido en el 1% del monto de la transferencia, aplica a remesas realizadas a partir del 1 de enero de 2026. Sin embargo, no todas las transferencias son gravables.
Si envías dinero desde una cuenta bancaria de EE.UU. o usando una tarjeta de débito o crédito emitida en EE.UU., tu transferencia está exenta del impuesto por ley. El impuesto solo aplica cuando pagas con efectivo, giro postal, cheque de caja u instrumento físico similar.
Entender si este impuesto aplica para ti y cómo puede afectar tus transferencias puede ayudarte a enviar dinero a casa con menos sorpresas.
¿Qué es el nuevo impuesto del 1% sobre remesas?
Impone un impuesto especial federal del 1% sobre ciertas transferencias de remesas al extranjero, es decir, dinero enviado desde un emisor en EE.UU. a un destinatario en un país extranjero, a través de un proveedor de servicios de remesas.
El impuesto está codificado bajo la Sección 4475 del IRC, añadida al Código de Rentas Internas por la Sección 70604 de la OBBBA. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
El impuesto fue efectivo para transferencias realizadas después del 31 de diciembre de 2025, con recaudación iniciando el 1 de enero de 2026.
¿Quién paga el impuesto? ¿Quién no?
El factor clave es cómo fondeas la transferencia, no cuánto envías, no a dónde va, y no tu estatus migratorio o ciudadanía.
| Sujeto al impuesto del 1% | Exento del impuesto del 1% |
|---|---|
| Transferencias financiadas con efectivo (ej. pagar en efectivo en una agencia de remesas) | Transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario |
| Transferencias financiadas con giros postales | Transferencias financiadas con una tarjeta de débito emitida en EE.UU. |
| Transferencias financiadas con cheques de caja | Transferencias financiadas con una tarjeta de crédito emitida en EE.UU. |
| Transferencias financiadas con instrumentos físicos similares | Transferencias de $15 o menos (por debajo del umbral de la EFTA) |
Fuente: IRS.gov, RSM US. Esta información es solo para fines informativos y no constituye asesoría legal o fiscal.
Esto significa que si frecuentemente envías dinero a casa con un proveedor de servicios de remesas con ubicaciones físicas (por ejemplo Western Union o MoneyGram) y pagas con efectivo, se añadirá un impuesto del 1% al monto total de tu transferencia.
Sin embargo, si envías dinero a través de una app digital o cuenta bancaria vinculada a tu cuenta de cheques o ahorros de EE.UU., o pagas con una tarjeta de débito o crédito emitida en EE.UU., la transferencia está exenta del impuesto bajo la Sección 4475.
¿Cómo se recauda el impuesto?
El impuesto se recauda en el punto de transferencia. Cuando ocurre una transacción gravable, el proveedor de servicios de remesas es responsable de recaudar el 1% del emisor al momento de realizar la transferencia.
Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales.
El panorama de las remesas en 2026
Para millones de familias en Latinoamérica, el dinero que llega de un familiar en EE.UU. puede pagar la renta, cubrir los gastos escolares o poner comida en la mesa. En 2024, Latinoamérica y el Caribe recibieron aproximadamente $161 mil millones en remesas, la gran mayoría enviada desde EE.UU. México solo recibió más de $63.3 mil millones. En países como El Salvador, Guatemala, Nicaragua y Honduras, las remesas representan entre el 19% y el 26% del PIB.
Para personas que ya estiran cada dólar entre sus propios gastos en EE.UU. y las necesidades de la familia en casa, un costo adicional en cada transferencia puede tener un impacto. Cuánto te afecta depende en gran medida de las herramientas disponibles para ti.
Redes de agentes en efectivo (Western Union, MoneyGram, Intermex):
Son las opciones tradicionales en persona, frecuentemente usadas por personas que manejan principalmente efectivo. Las transferencias financiadas con efectivo en estas ubicaciones están sujetas al impuesto del 1%.
Apps digitales (Remitly, Wise, Xoom, Común y otros):
Estas plataformas típicamente procesan transferencias desde una cuenta bancaria de EE.UU. vinculada o tarjeta de débito o crédito emitida en EE.UU. Estos métodos de pago están exentos del impuesto bajo la Sección 4475. Sin embargo, las tarifas y márgenes de tipo de cambio pueden variar por proveedor.
Transferencias bancarias:
Las transferencias enviadas directamente desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario están exentas del impuesto por ley. Las tarifas de transferencia bancaria pueden ser más altas que las de apps digitales.
¿Qué significa esto para ti?
Si envías dinero a casa regularmente, ya sabes que hay costos involucrados: tarifas de transferencia, márgenes de tipo de cambio, a veces una tarifa en el lado receptor. Ahora, dependiendo de cómo envíes dinero, puede haber también un nuevo impuesto federal del 1%.
No hay una respuesta única correcta para todos. Algunas personas que tienen una cuenta bancaria de EE.UU. pueden cambiar a un método de transferencia digital. Otros que aún no tienen esa opción, o pueden tener razones para seguir enviando a través de una ubicación de agente. Cualquiera que sea tu situación, algunas cosas pueden ayudar:
Sabe qué te están cobrando:
Antes de confirmar cualquier transferencia, deberías poder ver la tarifa, el tipo de cambio, los impuestos aplicables y el monto exacto que recibirá tu familia. Revisa todo antes de enviar. Algunos proveedores de servicios, como Común, ofrecen herramientas dentro de la app para ayudarte a calcular los costos antes de enviar.
Compara el costo total:
Un proveedor que no cobra tarifa de transferencia pero ofrece un tipo de cambio más débil puede potencialmente costar más que uno con una tarifa fija modesta y una tasa justa. El número que importa es lo que llega al otro extremo.
Si tienes cuenta bancaria o tarjeta de débito de EE.UU., pregunta a tu proveedor sobre tus opciones:
Las transferencias financiadas desde una cuenta bancaria de EE.UU. o tarjeta de débito o crédito emitida en EE.UU. están exentas del impuesto bajo el estatuto actual.
Pregunta a tu proveedor directamente cómo manejan el impuesto:
Algunos proveedores pueden haber actualizado sus apps, sitios web o instrucciones de agente. Si estás enviando a través de un canal digital vinculado a tu cuenta bancaria o tarjeta de EE.UU., pregunta si ese método de pago califica para la exención estatutaria.
Administra tus remesas con confianza con Común
Tener una cuenta para recibir pagos electrónicos, rastrear tus gastos y enviar dinero directamente puede hacer que gestionar tu vida financiera en EE.UU. sea más conveniente. Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta de débito. Con Común obtienes:
- Tarifa plana de $2.99 por transferencia de remesas, sin cargos ocultos
- Cuenta de cheques en Community Federal Savings Bank, Miembro FDIC. Los depósitos están asegurados por la FDIC hasta los límites aplicables
- Precios transparentes dentro de la app donde puedes ver exactamente cuánto costará cada transferencia, incluyendo tarifas y tipo de cambio, antes de confirmar
- Soporte al cliente 24/7 en español
- Opciones de retiro en efectivo para tu destinatario
- La posibilidad de enviar transferencias desde la comodidad de tu teléfono
Para conocer más sobre los servicios de remesas de Común, visita comun.app/remittances.
Preguntas frecuentes
¿Qué es el nuevo impuesto del 1% sobre remesas?
Es un impuesto especial federal introducido por la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, codificado como Sección 4475 del IRC. Impone un impuesto del 1% sobre ciertas transferencias de dinero al extranjero desde EE.UU. Solo aplica a transferencias financiadas con efectivo, giros postales, cheques de caja u instrumentos físicos similares.
¿Cuándo entra en vigor el nuevo impuesto sobre remesas?
El impuesto aplica a transferencias de remesas realizadas a partir del 1 de enero de 2026. Fue firmado como ley el 4 de julio de 2025 como parte de la OBBBA. El IRS otorgó alivio de penalidades a los proveedores para los primeros tres trimestres de 2026, con aplicación completa esperada para el cuarto trimestre de 2026.
¿Quién tiene que pagar el impuesto del 1%?
El impuesto lo debe el emisor, pero lo recauda y remite al IRS el proveedor de servicios de remesas al momento de la transferencia. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
¿Todas las transferencias de dinero desde EE.UU. están sujetas al nuevo impuesto?
No. El impuesto solo aplica a transferencias financiadas con efectivo o instrumentos físicos. Las transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario, o pagadas con una tarjeta de débito o crédito emitida en EE.UU., están exentas del impuesto por ley.
¿Cómo se recauda el impuesto?
El proveedor de servicios de remesas recauda el 1% del emisor al momento de la transferencia. Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales usando el Formulario 720.
¿Cómo puedo saber si mi transferencia es gravable?
Depende de cómo estés financiando la transferencia. Si estás pagando con efectivo, un giro postal o un cheque de caja en una agencia de remesas, el impuesto del 1% probablemente aplica. Si estás enviando dinero a través de una app digital o cuenta bancaria usando tu cuenta de cheques de EE.UU. o una tarjeta de débito o crédito emitida en EE.UU., la transferencia puede estar exenta bajo el estatuto actual.

Pagos instantáneos
Transferencias de Dinero en Tiempo Real: Cómo Funcionan las Transferencias Instantáneas
8 min de lectura
Las transferencias en tiempo real permiten que el dinero esté disponible casi de inmediato, a diferencia de métodos tradicionales que tardan días. Con Común, la mayoría de las remesas internacionales llegan en minutos.
¿Qué es la Red de Pagos en Tiempo Real (RTP)?
La red de Pagos en Tiempo Real (RTP) es una infraestructura financiera avanzada diseñada para facilitar las transferencias de dinero instantáneas en tiempo real. Introducida por The Clearing House en 2017, la red RTP permite la transferencia inmediata de fondos entre instituciones financieras participantes. Este sistema opera las 24 horas del día, los 365 días del año, lo que garantiza que las transacciones puedan realizarse en cualquier momento, incluidos fines de semana y días festivos.
Las características clave de la red RTP incluyen:
- Disponibilidad Inmediata de Fondos: Los fondos están disponibles para el destinatario en segundos después de iniciar la transacción.
- Comunicación Mejorada: El sistema RTP admite mensajería detallada, lo que permite a los remitentes y destinatarios intercambiar información sobre el pago.
- Mayor Seguridad: Las medidas avanzadas de cifrado y autenticación ayudan a proteger las transacciones contra fraudes.
Características Clave de la Red RTP
- Velocidad: Las transacciones se completan en segundos, proporcionando disponibilidad inmediata de fondos al destinatario.
- Seguridad: La red RTP emplea protocolos avanzados de cifrado y autenticación para garantizar la seguridad de las transacciones.
- Transparencia: Las actualizaciones y confirmaciones en tiempo real permiten que ambas partes sigan el estado de sus pagos al instante.
- Interoperabilidad: La red RTP está diseñada para funcionar sin problemas con varias instituciones financieras, lo que permite una amplia compatibilidad y adopción.
La red RTP está diseñada para admitir una variedad de tipos de pago, incluidos los pagos de persona a persona (P2P), de empresa a empresa (B2B) y de empresa a consumidor (B2C), lo que la convierte en una herramienta versátil para las operaciones financieras modernas.
¿Cómo Funcionan los Pagos en Tiempo Real?
Los pagos en tiempo real revolucionan la experiencia bancaria tradicional al permitir transferencias de dinero instantáneas. Esta eficiencia es posible gracias a la tecnología avanzada y los protocolos de comunicación seguros. A continuación, se presenta un análisis detallado de cómo funcionan los pagos en tiempo real.
El Proceso de los Pagos en Tiempo Real
La mecánica de los pagos en tiempo real implica varios pasos clave, que garantizan tanto la velocidad como la seguridad:
Iniciación del Pago
- El remitente inicia un servicio de pago a través de la plataforma en línea de su banco o una aplicación móvil.
- Se ingresan detalles esenciales como la información de la cuenta del destinatario, el monto y el propósito del pago.
Validación y Autenticación
- El banco del remitente valida los detalles del pago y autentica la identidad del remitente.
- La verificación incluye comprobar que haya fondos suficientes en la cuenta del remitente para cubrir la transacción.
Transmisión del Pago
- Una vez validado, el pago se transmite a través de la red RTP.
- La red RTP facilita el intercambio de datos en tiempo real entre los bancos del remitente y del destinatario.
Procesamiento del Banco Receptor
- El banco receptor recibe las instrucciones de pago y verifica su autenticidad.
- Luego, el banco receptor acredita la cuenta del destinatario con el monto especificado.
Confirmación en Tiempo Real
- Tanto el remitente como el destinatario reciben notificaciones en tiempo real que confirman la transacción exitosa.
- Esta transparencia asegura que ambas partes estén al tanto del estado del pago de inmediato.
Plataforma digital financiera diseñada para tu vida en USA
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Infraestructura Técnica Detrás de los Pagos en Tiempo Real
El funcionamiento fluido de los pagos en tiempo real depende de una infraestructura técnica robusta. Los componentes clave incluyen:
- Pasarelas de Pago: Facilitan la transferencia de datos de pago entre los bancos y la red RTP.
- APIs (Interfaces de Programación de Aplicaciones): Permiten que los bancos integren sus sistemas con la red RTP, asegurando una comunicación y procesamiento de transacciones sin problemas.
- Protocolos de Cifrado: Protegen los datos de la transacción durante la transmisión, evitando el acceso no autorizado.
- Sistemas de Detección de Fraude: Algoritmos avanzados y modelos de aprendizaje automático monitorean las transacciones en tiempo real para detectar y prevenir actividades fraudulentas.
Medidas de Seguridad en los Pagos en Tiempo Real
Garantizar la seguridad de los pagos en tiempo real es fundamental. Se implementan varias capas de seguridad para proteger las transacciones:
- Autenticación Multifactor (MFA): Se requiere que los usuarios verifiquen su identidad mediante varios métodos de autenticación, como contraseñas, datos biométricos o códigos de un solo uso.
- Cifrado: Todos los datos de las transacciones se cifran durante la transmisión para evitar la interceptación y el acceso no autorizado.
- Tokenización: La información sensible, como los números de cuenta, se reemplaza con tokens únicos que solo pueden ser interpretados por partes autorizadas.
- Monitoreo Continuo: Las transacciones se monitorean continuamente en tiempo real para detectar cualquier patrón inusual que pueda indicar actividad fraudulenta.
Ejemplos de Casos de Uso de Pagos en Tiempo Real
Los pagos en tiempo real se utilizan en diversos escenarios, mejorando la eficiencia de las transacciones financieras en diferentes sectores:
- Transferencias de Persona a Persona (P2P): Amigos y familiares pueden enviarse dinero al instante, independientemente del banco que utilicen.
- Pagos de Empresa a Empresa (B2B): Las empresas pueden pagar a proveedores y socios de inmediato, mejorando la gestión del flujo de caja y las operaciones comerciales.
- Pagos de Empresa a Consumidor (B2C): Las empresas pueden pagar a empleados, contratistas o proveedores de servicios al instante, asegurando una compensación oportuna.
- Transacciones de Comercio Electrónico: Los minoristas en línea pueden recibir pagos al instante, lo que permite un procesamiento y envío de pedidos más rápido.
Ventajas de los Pagos en Tiempo Real
Los beneficios de los pagos en tiempo real son multifacéticos y ofrecen ventajas significativas sobre los métodos de pago tradicionales:
- Velocidad: Las transacciones instantáneas eliminan los períodos de espera para que los fondos estén disponibles.
- Conveniencia: Las transacciones se pueden realizar en cualquier momento, desde cualquier lugar, sin las restricciones de los horarios bancarios.
- Eficiencia: Simplifica las operaciones financieras tanto para individuos como para empresas, reduciendo el tiempo y el esfuerzo necesarios para procesar pagos.
- Transparencia: Las notificaciones y confirmaciones inmediatas mantienen a todas las partes informadas en tiempo real.
Los pagos en tiempo real representan un avance significativo en la industria financiera, ofreciendo una forma fluida, segura y eficiente de transferir fondos. A medida que la adopción de los sistemas de pago en tiempo real continúa creciendo, los beneficios serán cada vez más generalizados, transformando la forma en que manejamos las transacciones financieras.
RTP vs. Otros Tipos de Pago
Los pagos en tiempo real (RTP) ofrecen una ventaja distintiva sobre los métodos de pago tradicionales al proporcionar un procesamiento de transacciones inmediato y disponibilidad de fondos. Para comprender el alcance completo de los beneficios de los RTP, es útil compararlos con otros tipos de pago comunes: transferencias de la Cámara de Compensación Automatizada (ACH) y Pagos Inmediatos.
RTP vs. ACH
Las transferencias de la Cámara de Compensación Automatizada (ACH) han sido un pilar en las transacciones financieras durante décadas. Sin embargo, los RTP ofrecen varias mejoras que los convierten en una opción superior en muchos escenarios. Aquí hay una comparación:
- Velocidad:
- RTP: Las transacciones se procesan al instante, con fondos disponibles para el destinatario en segundos.
- ACH: Las transacciones generalmente tardan de uno a tres días hábiles en liquidarse, ya que se procesan en lotes.
- Disponibilidad:
- RTP: Opera las 24 horas del día, los 365 días del año, lo que permite realizar transacciones en cualquier momento, incluidos fines de semana y días festivos.
- ACH: Limitado a días y horas hábiles, sin procesamiento los fines de semana ni días festivos.
- Costo:
- RTP: Aunque los costos pueden variar, las transacciones RTP suelen tener tarifas competitivas, que pueden ser más bajas que las de los servicios ACH acelerados.
- ACH: Generalmente son de menor costo para transacciones estándar, pero las transferencias ACH aceleradas pueden incurrir en tarifas más altas.
- Transparencia:
- RTP: Proporciona confirmaciones de transacciones en tiempo real y capacidades de mensajería detalladas, mejorando la transparencia.
- ACH: Las notificaciones suelen retrasarse, y los mensajes detallados de transacciones no son tan sólidos.
- Casos de Uso:
- RTP: Ideal para pagos urgentes, transferencias entre personas (P2P) y transacciones comerciales que requieren disponibilidad inmediata de fondos.
- ACH: Adecuado para nóminas regulares, pagos de facturas y transacciones en masa donde la disponibilidad inmediata no es crítica.
RTP vs. Pagos Inmediatos
Los pagos inmediatos, como los facilitados por redes de tarjetas de crédito o ciertos servicios de pago digital, también ofrecen tiempos de procesamiento rápidos. Así es como se comparan con RTP:
- Tiempo de Procesamiento:
- RTP: Las transacciones se liquidan al instante, proporcionando disponibilidad inmediata de fondos.
- Pagos Inmediatos: A menudo se procesan en segundos o minutos, pero los tiempos de liquidación pueden variar según el proveedor de servicios.
- Costo:
- RTP: Generalmente más rentable, especialmente para transacciones de alto valor, ya que las tarifas suelen ser más bajas en comparación con las tarifas de procesamiento de tarjetas de crédito.
- Pagos Inmediatos: Las transacciones con tarjeta de crédito pueden incurrir en tarifas más altas debido a los cargos de procesamiento y tarifas de intercambio.
- Seguridad:
- RTP: Emplea cifrado avanzado, autenticación multifactor y monitoreo continuo para la detección de fraudes.
- Pagos Inmediatos: Las medidas de seguridad varían según el proveedor, pero generalmente incluyen cifrado y monitoreo de fraudes.
- Uso:
- RTP: Se utiliza para una amplia gama de transacciones, incluidas las transferencias P2P, pagos B2B y B2C.
- Pagos Inmediatos: Comúnmente utilizados para transacciones de consumo, compras en línea y pagos de pequeñas empresas.
- Disponibilidad:
- RTP: Siempre disponible, independientemente de la hora o el día.
- Pagos Inmediatos: La disponibilidad depende del proveedor de servicios, pero muchos ofrecen procesamiento casi instantáneo.
Al comprender estas comparaciones, queda claro que los RTP aportan un nivel de eficiencia, conveniencia y seguridad que los métodos de pago tradicionales no pueden igualar. Como resultado, los RTP están ganando popularidad tanto para transacciones financieras personales como comerciales.
Aprende mas sobre los diferentes tipos de transferencias bancarias
Aplicaciones de Transferencia Instantánea
Además de los canales bancarios tradicionales, las aplicaciones de transferencia instantánea han surgido como herramientas populares para facilitar las transferencias de dinero en tiempo real. Estas aplicaciones aprovechan la red de Pagos en Tiempo Real (RTP) y otras tecnologías de pago en tiempo real para proporcionar a los usuarios formas rápidas y convenientes de enviar y recibir fondos. Exploremos algunas de las aplicaciones de transferencia instantánea más utilizadas y cómo funcionan.
Aplicaciones de Transferencia Instantánea Populares
- Venmo: Una aplicación ampliamente utilizada que permite a los usuarios enviar y recibir dinero con amigos y familiares, con una interfaz similar a las redes sociales para mayor conveniencia.
- Zelle: Integrada con los principales bancos, Zelle ofrece transferencias directas de banco a banco, lo que la hace conveniente para los usuarios con cuentas en instituciones financieras participantes.
- Común App: Común es una recién llegada al mercado de aplicaciones de transferencia instantánea, ganando atención por su interfaz fácil de usar y su enfoque en servicios financieros impulsados por la comunidad inmigrante. Con Común, los usuarios pueden enviar dinero al instante a amigos, familiares y negocios, mientras acceden a una gama de funciones diseñadas para empoderar financieramente a las comunidades.
Estas aplicaciones han hecho que las transferencias instantáneas sean accesibles a un público más amplio, simplificando el proceso de enviar y recibir dinero.
Conclusión
Las transferencias de dinero en tiempo real, facilitadas por la red RTP y aplicaciones de transferencia instantánea como Venmo, Zelle y Común, ofrecen una velocidad, conveniencia y seguridad incomparables en las transacciones financieras. Con la disponibilidad inmediata de fondos, operación las 24 horas del día y interfaces fáciles de usar, estas tecnologías están transformando la forma en que gestionamos nuestras finanzas. Adoptar las transferencias en tiempo real abre nuevas posibilidades para interacciones financieras eficientes e inclusivas, empoderando a individuos y empresas en todo el mundo.
¿Cómo funcionan las transferencias de dinero en tiempo real?
Usan redes de pago que procesan y confirman la transacción casi instantáneamente, en lugar de esperar los ciclos de procesamiento tradicionales de varios días.
¿Qué transferencias de Común son instantáneas?
La mayoría de las remesas internacionales llegan en minutos. Los tiempos de transferencias bancarias tradicionales (como ACH) siguen tomando de 3 a 5 días hábiles.
¿Qué ventajas tienen las transferencias en tiempo real?
Acceso más rápido al dinero, útil en emergencias o cuando tu familia necesita el dinero de inmediato.
Preguntas frecuentes
¿Qué significa que una transferencia sea "en tiempo real"?
Que el dinero está disponible para el destinatario casi inmediatamente después de enviarse, en lugar de esperar días.
¿Las remesas de Común son instantáneas?
La mayoría llega en minutos, dependiendo del país y método de entrega elegido.
¿Todas las transferencias con Común son instantáneas?
No, las transferencias ACH tradicionales siguen tomando de 3 a 5 días hábiles; las remesas internacionales suelen ser más rápidas.
¿Por qué algunas transferencias tardan más que otras?
Depende de la red de pago usada — ACH sigue ciclos de procesamiento de varios días, mientras que las redes de remesas modernas procesan en minutos.
¿Necesito hacer algo especial para que mi transferencia sea instantánea?
No, la velocidad depende del método que elijas dentro de la app al momento de enviar.
¿Las transferencias en tiempo real tienen algún costo adicional?
El costo depende del servicio específico que uses; revisa siempre la tarifa mostrada antes de confirmar tu envío.
Envíos Internacionales
Las Transferencias de Dinero: De los Métodos Tradicionales a las Innovaciones Digitales
8 min de lectura
Las transferencias de dinero han evolucionado de métodos tradicionales como cheques y giros postales a soluciones digitales instantáneas. Con Común, la mayoría de las remesas internacionales llegan en minutos, sin necesidad de visitar una sucursal.
La evolución financiera de los métodos de transferencia de dinero desde prácticas tradicionales hasta innovaciones digitales marca un cambio crucial, revolucionando cómo pensamos y gestionamos nuestras finanzas en nuestras cuentas bancarias y más allá. Esta transición no es solo una cuestión de avance tecnológico; refleja un cambio fundamental en las expectativas de los usuarios, los estándares de seguridad y la conectividad global, especialmente en el ámbito de las transferencias de dinero internacionales y la integración sin fisuras de las cuentas bancarias.
Acelerando Transacciones: La Revolución Digital en las Transferencias de Dinero
La aparición de plataformas digitales y aplicaciones de transferencia de dinero ha transformado la velocidad y accesibilidad de las transacciones. Donde una vez las transferencias bancarias entre instituciones financieras tardarían días en completarse, las innovaciones digitales ahora facilitan transferencias de dinero instantáneas, permitiendo a los usuarios transferir dinero alrededor del mundo en solo unos pocos días hábiles o incluso al instante. Este cambio monumental en la conveniencia permite a los usuarios enviar dinero o transferir fondos de una cuenta bancaria a otra las 24 horas del día, los 7 días de la semana, sin la visita tradicional a un banco o cooperativa de crédito.
Estos cambios encapsulan el viaje de métodos tradicionales como las transferencias bancarias y transferencias de banco a banco a las innovaciones digitales que ahora dominan nuestro ecosistema financiero. A medida que continuamos explorando estos desarrollos, es evidente que las formas de transferir dinero, desde utilizar una tarjeta de débito para transferencias instantáneas hasta aprovechar las capacidades de aplicaciones de pago como Google Pay y Apple Pay, no solo están evolucionando; están siendo redefinidas para una nueva era de conectividad global y empoderamiento digital, haciendo de las aplicaciones de transferencia de dinero una herramienta indispensable en nuestra vida diaria.
Navegando las Transferencias de Dinero Internacionales: Consideraciones
Además, el aumento de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Es igualmente importante tener un conocimiento profundo del marco regulatorio que rodea las transferencias de dinero internacionales. Esto incluye estar consciente de las leyes contra el lavado de dinero (AML) y los diversos límites de transferencia impuestos por diferentes países. Estas regulaciones están diseñadas para prevenir crímenes financieros y asegurar la seguridad de las transacciones transfronterizas. Adherirse a estas leyes no solo ayuda a evitar complicaciones legales sino que también asegura que tus transacciones se procesen sin demoras innecesarias.
Además de elegir el servicio adecuado y entender las regulaciones, también es beneficioso estar al tanto de las tasas de cambio ofrecidas por diferentes servicios. Las tasas de cambio pueden afectar significativamente la cantidad final recibida en el otro extremo, especialmente en transacciones grandes. Además, considerar los tiempos de entrega es crucial, especialmente si la transferencia es sensible al tiempo. Mientras algunos servicios pueden transferir fondos casi al instante, otros pueden tardar varios días hábiles. Esto puede ser particularmente importante en situaciones de emergencia o al realizar pagos que tienen plazos estrictos.
Explorando Diferentes Opciones de Transferencia de Dinero: Wire, ACH y Más Allá
Los avances digitales también han introducido un nuevo nivel de seguridad y transparencia en las transferencias de dinero. Con tecnologías modernas de cifrado y autenticación, incluyendo características como la detección de fraudes, las transacciones financieras, ya sean transferencias internas, externas o incluso pagos en línea para compras en línea, son más seguras que nunca.
Las aplicaciones de transferencia de dinero se han convertido en un refugio seguro para las finanzas personales, ofreciendo seguimiento en tiempo real de las transacciones y asegurando que transferir dinero, desde una cuenta bancaria vinculada mediante transferencias de la Cámara de Compensación Automatizada (ACH) o depósito directo, permanezca seguro y sencillo. Las transferencias ACH destacan en eficiencia doméstica y rentabilidad, ideales para pagos regulares como salarios y facturas. Además, los métodos tradicionales como los cheques, depósitos en efectivo y giros postales retienen su utilidad para escenarios específicos, ofreciendo opciones tangibles en un mundo predominantemente digital.
El Auge de las Aplicaciones de Transferencia de Dinero de Persona a Persona (P2P)
Las aplicaciones de transferencia P2P han transformado fundamentalmente cómo intercambiamos dinero, haciendo las transacciones tan simples como enviar un mensaje. Estas aplicaciones permiten a los usuarios enviar fondos directamente a otros, utilizando solo una dirección de correo electrónico o número de teléfono, eliminando la necesidad de intermediarios. Entre la multitud de opciones disponibles, varias aplicaciones han ganado prominencia, cada una destacando por sus características distintivas.
Por ejemplo, algunas aplicaciones son celebradas por su integración con redes sociales, mejorando el aspecto social de las transferencias de dinero. Otras priorizan la seguridad, ofreciendo métodos avanzados de cifrado y autenticación para proteger las transacciones. También hay aplicaciones diseñadas para facilitar los pagos atraves de fronteras simplificando el proceso de enviar dinero internacionalmente al ofrecer tasas de cambio competitivas y comisiones bajas. Esta diversidad asegura que haya una aplicación de transferencia P2P adecuada para prácticamente cada necesidad y preferencia, reflejando la evolución dinámica y centrada en el usuario de la tecnología financiera.
Descifrando los Costos: Tarifas en las Transferencias de Dinero
El auge de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Entender las tarifas asociadas con las transferencias de dinero es pivotal para manejar tus finanzas de manera efectiva y evitar costos inesperados. El panorama de las tarifas de transferencia puede variar significativamente, abarcando cargos por servicio, tarifas de transacción y tarifas de conversión de moneda, entre otros. La transparencia en estas tarifas es crucial; por lo tanto, es esencial optar por servicios que ofrezcan información clara y directa sobre todos los costos involucrados.
Los cargos por servicio y las tarifas de transacción son a menudo los costos más visibles asociados con la transferencia de dinero. Estos pueden variar ampliamente dependiendo del proveedor y del método de transferencia elegido. Por ejemplo, las transferencias bancarias tradicionales podrían tener tarifas más altas en comparación con plataformas en línea o aplicaciones móviles. Las tarifas de conversión de moneda también juegan un papel significativo, especialmente en transferencias internacionales, donde el dinero necesita ser cambiado de una moneda a otra. Algunos servicios incorporan su beneficio en la tasa de cambio ofrecida, haciéndola menos favorable que la tasa de mercado. Esta práctica subraya la importancia de escudriñar las tasas de cambio proporcionadas y no solo las tarifas explícitas.
Este enfoque no solo ayuda a tomar decisiones informadas, sino que también ayuda a evitar cargos ocultos que pueden acumularse. Para minimizar estos costos, adoptar estrategias como seleccionar el método de transferencia más adecuado para tus necesidades—considerando factores como la velocidad, el destino y la cantidad—y comparar diligentemente a los proveedores para encontrar las mejores tarifas y las tarifas más bajas puede llevar a ahorros significativos. Al priorizar la transparencia y emplear estrategias para minimizar costos, los usuarios pueden navegar las complejidades de las transferencias de dinero de manera más confiada y económica.
Envía al extranjero con tranquilidad con tu cuenta Común¹
¡Abre tu cuenta en 3 minutos!
Conclusión
Para concluir, el cambio de métodos tradicionales a innovaciones digitales en el dominio de las transferencias de dinero representa un avance significativo en la gestión financiera. Las plataformas digitales y las aplicaciones de transferencia de dinero han revolucionado la forma en que enviamos dinero, proporcionando una conveniencia, velocidad y seguridad sin precedentes. Desde transferencias de cuenta bancaria sin interrupciones hasta el alcance global de las transferencias de dinero internacionales, estas soluciones digitales ofrecen una gama completa de servicios que atienden a nuestras diversas necesidades financieras.
Enfatizando la transparencia, estas plataformas minimizan las tarifas ocultas, haciendo que sea más fácil que nunca gestionar nuestras cuentas de ahorros y corrientes. Además, innovaciones como las transferencias instantáneas y la robusta tecnología de detección de fraudes han hecho que las aplicaciones de transferencia de dinero sean una opción confiable para los consumidores. A medida que continuamos adoptando estos avances digitales, la esencia de dominar las transferencias de dinero radica en aprovechar la tecnología para mejorar nuestras capacidades de finanzas personales, asegurando que podamos navegar con confianza y de manera económica las complejidades de las transacciones financieras modernas.
¿Cómo han cambiado las transferencias de dinero con el tiempo?
De cheques, giros postales y transferencias bancarias que tardaban días, a apps móviles que procesan pagos y remesas en minutos.
¿Qué ventajas tienen las transferencias digitales sobre los métodos tradicionales?
Mayor velocidad, seguimiento en tiempo real, y la posibilidad de enviar dinero sin salir de casa. Con Común, puedes enviar una remesa desde la app en cualquier momento.
¿Los métodos tradicionales siguen siendo útiles?
Sí, cheques y efectivo siguen siendo relevantes en ciertos casos, como cuando el destinatario no tiene cuenta bancaria digital.
Preguntas frecuentes
¿Por qué las transferencias digitales son más rápidas que las tradicionales?
Porque usan redes de procesamiento en tiempo real, en lugar de los ciclos de varios días de los métodos bancarios tradicionales.
¿Necesito ir a una sucursal para enviar dinero con Común?
No, todo el proceso se hace desde la app, sin necesidad de visitar ninguna ubicación física.
¿Los métodos tradicionales como el cheque siguen siendo válidos?
Sí, siguen siendo útiles en ciertos casos, aunque las apps digitales suelen ser más rápidas y convenientes.
¿Qué tan rápido llega una remesa enviada por Común?
La mayoría llega en minutos, dependiendo del país y método de entrega.
¿Puedo hacer seguimiento de mi transferencia en tiempo real?
Sí, la app te muestra el estado de tu transferencia mientras se procesa.
¿Es más seguro enviar dinero digitalmente que con cheque?
Ambos métodos tienen protecciones distintas; las apps digitales suelen ofrecer verificación y encriptación adicionales.

Pagos instantáneos
¿Cómo envío dinero a través de Xoom? Tu guía completa en 7 pasos
8 min de lectura
En la actualidad, enviar dinero a otros países se ha convertido en una necesidad básica para millones de inmigrantes que viven en Estados Unidos.
Según la campaña en 2025 de la IDFR ( International Day of Family Remittances) durante la última década, los inmigrantes enviaron alrededor de 5 billones de dólares en remesas a sus países de origen, las cuales son fundamentales para alimentación, vivienda, salud y otros gastos básicos.
Para atender esta necesidad existen aplicaciones como Xoom, un servicio de PayPal para realizar transferencias de dinero a través de diversas formas de pago y de manera segura.
En esta ocasión, revisaremos cómo enviar dinero por Xoom paso a paso, sus principales características y algunas alternativas para conectar con tu familia fuera de EE. UU.
¿Qué es Xoom y es seguro enviar dinero con este servicio?
Xoom es una red de transferencias digitales perteneciente a PayPal, que opera completamente en línea y ofrece diferentes alternativas de envío para facilitar las transacciones.
Se ha convertido en una de las opciones más populares para efectuar transferencias de dinero digitales internacionales, debido al respaldo que ofrece PayPal, lo cual otorga seguridad a sus usuarios.
Además del respaldo que otorga PayPal, Xoom cuenta con altos estándares de seguridad para transferir dinero, como el cifrado SSL y el sello VeriSign.
Adicionalmente, sus servicios están disponibles para enviar dinero desde Estados Unidos a más de 70 países, incluyendo México, Guatemala, Honduras, Perú, entre otros.
7 pasos detallados para enviar dinero por Xoom
Para mandar dinero a través de Xoom solo sigue los siguientes pasos.
Accede a Xoom (web o app móvil) e inicia sesión o regístrate
Puedes optar por ingresar a través de la web www.xoom.com o de la aplicación móvil. Una vez ahí, inicia sesión o abre una cuenta con tu dirección de correo electrónico. También puedes utilizar tu cuenta de PayPal para acceder.
Selecciona el país de destino y la cantidad a enviar
Elige el país al que deseas enviar la transferencia. Posteriormente, te aparecerán las opciones de envío disponibles para el destino seleccionado.
Elige el método de envío
Los métodos de pago que ofrece Xoom son los siguientes:
- Depósito bancario
- Retiro de efectivo en sucursales físicas, como Oxxo o Elektra
- Recarga telefónica
- Pago de servicios
- Entrega en efectivo
Proporciona los datos del destinatario
Los datos que debes ingresar son:
- Nombre completo, como aparece en su identificación oficial
- Dirección
- Número de teléfono
- Cuenta bancaria (si aplica, según el método de envío)
Selecciona tu método de pago
Posteriormente, ingresa la cantidad que deseas enviar y selecciona el método de pago, entre los cuales se encuentran:
- Cuenta bancaria vinculada
- Tarjeta de débito o tarjeta de crédito
- Saldo disponible en tu cuenta PayPal
Revisa y confirma la transacción
Antes de confirmar el envío, Xoom te mostrará los datos para que verifiques que son correctos, además del monto correspondiente a tarifas, así como el tipo de cambio utilizado para la conversión de moneda.
Sigue el estado de tu envío con el número de seguimiento
Obtén un número de seguimiento y verifica el estado de tu transferencia directamente en la aplicación o página web de Xoom.
Aspectos clave a considerar al usar Xoom
Aunque Xoom es una alternativa popular para realizar transferencias rápidas y seguras, es importante que consideres varios aspectos antes de elegir esta opción.
Tarifas de envío
Las tarifas de envío de Xoom no son fijas, dependen del país de destino, del monto a enviar y del método de pago.
Generalmente, el método más caro es con tarjeta de crédito y el más económico es a través de una cuenta.
| Plataforma | Tarifa | Tipo de cambio | Tiempo de entrega | Opciones de entrega |
|---|---|---|---|---|
| Xoom | Desde 2.99 USD, dependiendo el tipo de envío | Menos favorable | Minutos a horas | Depósito bancario, retiro en efectivo, entrega a domicilio |
| Común | Tarifa desde 2.99 USD, hasta los límites aplicables | Competitivo (Aclaración: Los resultados pueden variar según el país de destino y método de envío) | Minutos | Retiro en efectivo, depósito bancario |
Tipo de cambio
El tipo de cambio puede ser otra desventaja, porque, además de que se calcula directamente en la plataforma de Xoom, varía según el método de envío seleccionado.
Límites de envío
Xoom impone límites de envío que dependen del nivel de verificación de cada cuenta. Para usuarios no verificados residentes en EE. UU., el límite diario es de $2,999 USD. En cambio, los usuarios verificados pueden enviar hasta $10,000 o $50,000 USD por día, según su nivel de verificación.
Opciones de recepción
Xoom cuenta con diferentes opciones de recepción, pero pueden variar de acuerdo con el país de destino.
En general, es posible enviar dinero en efectivo con retiro en diferentes puntos de pago, por depósito bancario, recarga o pago de servicio.
Seguridad y fiabilidad
Xoom cuenta con el respaldo de PayPal, además de cifrado SSL/TLS para proteger tu información financiera y monitoreo antifraude para asegurar que tu dinero llegue a su destino.
Tiempos de entrega
Generalmente, los envíos de dinero por tarjeta de débito y efectivo se reflejan en cuestión de minutos. Sin embargo, otros métodos de envío, como depósito bancario, pueden tardar desde 1 día hábil.
El tiempo total te aparecerá antes de confirmar tu transacción en la aplicación o página web de Xoom.
Accesibilidad
Xoom está también disponible en español y, en general, es fácil de usar para los migrantes en Estados Unidos.
Alternativas modernas para enviar dinero por Xoom: ¿Por qué Común es una opción inteligente?
Enviar dinero fuera de EE. UU. es fundamental, al igual que contar con servicios de transferencias internacionales eficientes, como Xoom. Aunque también existen opciones más innovadoras que te ofrecen mayores ventajas y menores costos para que tu familia y amigos obtengan mucho más.
Común es una plataforma financiera innovadora y completa que resuelve las necesidades de los usuarios que radican en Estados Unidos, especialmente de los inmigrantes. Ya que, Común a diferencia de Xoom, cuenta con un enfoque especializado y con tarifas transparentes.
Con Común:
- Abre tu cuenta con una identificación oficial de tu país; se aceptan más de 100 identificaciones.
- Después de tu primer envío gratuito, paga desde $2.99 USD por envío hasta los límites aplicables.
- Accede al servicio de atención al cliente en español y en inglés, disponible 24/7.
- Obtén una tarjeta de débito Visa para comprar en establecimientos físicos.
- Maneja tus finanzas desde la aplicación móvil de Común, donde puedes sincronizar tu cuenta bancaria externa y gestionar tus finanzas desde la plataforma de Común.
¿Tienes más dudas sobre cuál es la opción más conveniente para enviar dinero? Descubre Común y conoce el lado fácil y seguro de las finanzas.
Preguntas frecuentes
Si quieres saber más, consulta nuestra sección de preguntas frecuentes
¿Cómo enviar dinero de México a Estados Unidos usando Xoom?
No es posible enviar dinero desde México a través de Xoom, ya que solo permite envíos desde Estados Unidos, Canadá y otros países de Europa.
¿Cuánto tarda en llegar el dinero por Xoom?
Dependiendo del método de envío, oscila entre minutos hasta 3 días hábiles.
¿Es seguro usar Común para enviar dinero a Latinoamérica?
Sí, Común cuenta con las medidas de seguridad necesarias para mantener a salvo tu dinero y datos personales.
¿Puedo usar Común aunque no tenga cuenta en PayPal?
Sí, Común es una plataforma independiente de PayPal y puedes abrir una cuenta con la identificación oficial de tu país.
¿Puedo hacer depósitos en efectivo si no tengo cuenta bancaria en EE. UU.?
Sí, Común te permite depositar dinero en efectivo en numerosos establecimientos cerca de ti.

Inmigración
¿Qué es SSN? Todo lo que necesitas saber si eres residente en EE. UU.
8 min de lectura
El Número de Seguridad Social es uno de los identificadores más importantes en los Estados Unidos. Es requerido para acceder a beneficios como acceso al empleo, declaración de impuestos, y servicios financieros, entre otros.
Si acabas de llegar a EE. UU., es probable que tengas algunas dudas sobre cómo gestionar ciertos trámites. Por ello, te explicaremos qué es el SSN, para qué sirve, cómo se tramita, cuánto cuesta y cuáles son los beneficios de contar con este identificador.
¿Qué es Social Security Number (SSN)?
El Social Security Number (SSN) es una serie de 9 dígitos emitida por el Social Security Administration (SSA o Administración del Seguro Social, en español). Se otorga a ciudadanos, residentes permanentes y residentes temporales elegibles, de acuerdo con su estatus migratorio.
Su principal función es servir como un número único de identificación que permite al Gobierno rastrear datos específicos de cada persona, como sus ingresos, su información financiera y su historial laboral. Esto posibilita determinar en cada caso particular la elegibilidad para acceder a los beneficios del Seguro Social, como la jubilación, discapacidades, entre otros.
Además de facilitar el acceso a estos beneficios, la tarjeta del seguro social sirve como identificación oficial para realizar trámites de contratación laboral, licencia de conducir (en algunos Estados) y apertura de cuentas bancarias.
¿Cómo obtener el Número de Seguridad Social en Estados Unidos?
Una cuestión importante sobre el Número del Seguro Social en EE. UU. es que existen tres tipos diferentes:
- Para ciudadanos nacidos en Estados Unidos
- Para ciudadanos nacidos en el extranjero
- Para no ciudadanos con estatus de residente legal
En el caso de los residentes permanentes legales, es necesario obtener una Green Card o una visa con permiso de trabajo válido emitido por el Departamento de Seguridad Nacional (DHS, por sus siglas en inglés), como la H-1B o L-1 .
El proceso de obtención del SSN varía según las características migratorias. En caso de haber solicitado el SSN durante el trámite de la visa, a través del formulario “Application for Immigrant Visa and Alien Registration” o del formato electrónico DS 260, “Immigrant Visa Electronic Application”, el DHS se pondrá en contacto directamente con la Administración del Seguro Social para realizar el trámite.
Saca tu SSN en solo 4 pasos
Si no solicitaste el SSN en tu trámite de visa, lo primero que debes hacer es reunir la siguiente documentación:
- Pasaporte vigente con la visa de Inmigrante Legible por Máquina (MRIV) o Tarjeta de Residente Permanente (Form I-551)
- Certificado de nacimiento
Una vez recabada dicha documentación, sigue los siguientes pasos:
- Descarga y llena la solicitud SS-5
- Acude a una oficina del SSA Presenta los documentos originales
- Espera por un plazo de 7 a 14 días para recibir la tarjeta del seguro social por correo
¿Qué hacer si tu tarjeta de SSN se extravía?
Si se extravía tu tarjeta de Seguro Social, es importante tomar medidas de seguridad de manera inmediata, para evitar el robo de identidad, fraudes o mal uso de tus datos personales.
Reporta a la policía el robo o extravío de este documento y luego presenta una queja ante la Federal Trade Commission (FTC).
Posteriormente, dirígete a la Administración del Seguro Social, vuelve a llenar el formulario SS-5 y lleva los documentos correspondientes para la reposición de la tarjeta.
Evita llevar contigo la tarjeta si no es necesario y guárdala en un lugar seguro. Generalmente, no debes presentar tu tarjeta física, sino el número; el cual no varía aunque repongas la tarjeta.
5 beneficios de tener un SSN
Si aún te preguntas para qué sirve el SSN, debes saber que este documento brinda múltiples beneficios de diferente índole, tales como los siguientes:
1. Empleo
Para los residentes permanentes, el mayor beneficio del SSN es que otorga autorización de trabajo, posibilita llevar el registro de ingresos, así como el pago de impuestos y obligaciones legales. Incluso, presentar este documento es un requisito indispensable durante los procesos formales de contratación en Estados Unidos.
2. Crédito
El SSN también suele ser requerido para solicitar préstamos y créditos a los bancos e instituciones financieras de Estados Unidos; así podrás acceder a bienes como inmuebles, un auto u otro tipo de servicio.
3. Servicios bancarios
Acceder a servicios financieros es indispensable para los trabajadores inmigrantes en Estados Unidos, ya sea para recibir sueldos o enviar dinero a sus países de origen. Generalmente, el SSN es requisito para acceder a una cuenta bancaria y a tarjetas de crédito y débito, entre otros servicios.
4. Beneficios del Gobierno
Hay otros beneficios disponibles, como el seguro de desempleo, en caso de despido, y el acceso a la jubilación y a Medicare a partir de los 65 años, para el caso de los residentes permanentes elegibles.
5. Impuestos
El SSN funciona como número de identificación personal del contribuyente, por lo que facilita hacer declaraciones de impuestos y reportar ingresos y egresos. Otra alternativa para residentes que no cuentan con SSN es el ITIN, emitido por el Servicio de Impuestos Internos (IRS), que sirve para cumplir con obligaciones fiscales y otorga otros beneficios.
En síntesis, el Número de Seguro Social, más allá de ser un trámite administrativo, facilita la integración económica y social en los Estados Unidos, porque sirve como control de ingresos y egresos y facilita el acceso a derechos básicos, como el trabajo, la salud y la bancarización, que son indispensables para integrarse a una sociedad.
¿Cuánto cuesta sacar un SSN?
Es importante aclarar que el trámite de la tarjeta del Seguro Social no genera ningún costo, ya sea si lo haces por primera vez o como reposición por robo o extravío.
Mantente alerta ante posibles fraudes y evita realizar pagos a terceros no autorizados. Si tienes alguna duda, dirígete directamente a la oficina local del Seguro Social y reporta cualquier actividad sospechosa.
Leer más: No te pierdas nuestra guía de conceptos básicos de inversión para inmigrantes
Simplifica tu vida financiera al llegar a Estados Unidos con Comun
Como puedes ver, el SSN tiene gran relevancia para la consolidación de una vida estable en Estados Unidos, porque facilita el acceso al trabajo, a servicios de salud y a productos financieros indispensables para llevar a cabo tareas cotidianas, como pagos y transferencias de dinero.
Comun es una plataforma financiera diseñada para facilitar la vida de los inmigrantes en Estados Unidos, al facilitar su integración al sistema financiero desde el primer día.
- Abre tu cuenta con la identificación oficial de tu país de origen
- Recibe una tarjeta de débito Visa y haz compras en establecimientos físicos y online fácilmente
- Accede a una aplicación móvil y controla tus finanzas desde la palma de tu mano
- Envía remesas a tu país de origen por una tarifa desde $2.99 USD, hasta los límites aplicables
- Olvídate de tarifas ocultas y procesos complicados
- Accede a soporte disponible en español y en inglés.
De la mano de Comun, descubre la forma más accesible de llevar tus finanzas para tu vida cotidiana en Estados Unidos.
Preguntas frecuentes
Si aún tienes dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué hacer si alguien usa mi SSN sin permiso?
Reporta inmediatamente a IdentityTheft.gov y abre una alerta de fraude.
¿Cuántas veces puedo reemplazar mi tarjeta de SSN?
Hasta 3 veces por año y máximo 10 veces en toda la vida.
¿Es obligatorio tener SSN para abrir una cuenta con Común?
Común te permite abrir una cuenta con una identificación oficial de tu país.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
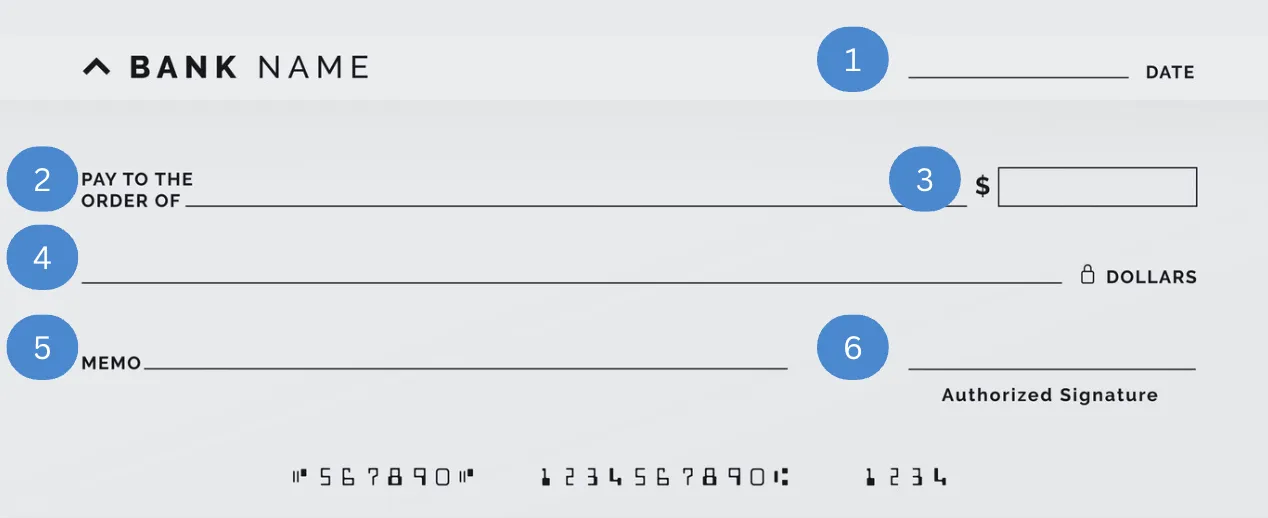
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Envíos Internacionales
¿Qué son las remesas y cómo funcionan desde EE. UU.?
8 min de lectura
¿Sabes realmente qué son las remesas? Son transferencias de dinero internacionales que realizan las personas que viven y trabajan en el extranjero hacia familiares o destinatarios en su país de origen.
Para los inmigrantes latinoamericanos que viven en Estados Unidos, el envío de remesas es un tema crucial, así como contar con servicios financieros eficientes que les permitan hacer llegar dinero a sus familias y amigos de manera rápida, segura y a bajo costo.
Según fuentes recientes, el flujo de remesas de México a Estados Unidos cayó un 12.4 % anual, lo cual se atribuye a las recientes medidas migratorias impuestas por aquel país. Por ello, es importante que los migrantes cuenten con servicios de transferencias internacionales de dinero que comprendan sus necesidades.
¿Por qué las personas envían remesas?
Para las familias de los trabajadores migrantes en Estados Unidos, las remesas representan mucho más que un simple envío de dinero, ya que generalmente se convierten en el principal sostén de millones de personas en América Latina.
Estos son los principales motivos para enviar remesas:
Apoyo al gasto del hogar (alquiler, servicios, alimentos)
Este rubro incluye los gastos básicos de alimentación, alquiler, pago de servicios y todo lo relacionado con los pagos cotidianos, lo cual deja en evidencia la importancia de las remesas para las familias receptoras.
Educación y herramientas de estudio
Incluye pago de colegiaturas, útiles escolares, pasajes, maternales escolares y herramientas de cómputo, como laptop o computadora de escritorio.
Salud y emergencias familiares
Si algún miembro de las familias requiere atención médica especializada, las remesas juegan un papel protagónico para cubrir los gastos de hospitalización, medicamentos, tratamientos, etc.
Ahorro objetivo (p. ej., mejoras del hogar de la familia)
También es común que los migrantes utilicen las remesas para construir o remodelar sus hogares familiares, y así, mejorar su calidad.
Gastos imprevistos durante viajes o estancias temporales
Las remesas también podrían ser útiles para cubrir gastos inesperados en viajes, vinculados con enfermedades inesperadas, cancelaciones de vuelos o cargos imprevistos.
¿Cómo funcionan las remesas y qué opciones existen?
En la actualidad, existen varias opciones de servicios de remesas con las que puedes contar para enviar dinero a tus familiares.
Los bancos tradicionales, como Bank of America y Wells Fargo, permiten realizar transferencias de remesas a través de sus servicios de banca en línea o directamente en sucursales.
También existen las agencias de envío especializadas, como Western Union, uno de los servicios de remesas más populares y antiguos en Estados Unidos, con presencia a nivel mundial, en más de 200 países.
Los datos que te requerirán generalmente los bancos tradicionales y agencias para enviar dinero son:
- Nombre completo del beneficiario
- Número de cuenta del beneficiario
- Código SWIFT
- País receptor
- Monto y divisa
Por último, puedes optar por las plataformas digitales, que te permiten enviar dinero a través de aplicaciones móviles y, en general, cuentan con opciones más competitivas en cuanto a los costos y tiempos de envío.
Común es una de estas plataformas, e integra la experiencia fintech con variados beneficios, como cuenta digital y un aplicativo móvil fácil de usar y disponible en español. Común acepta más de 100 identificaciones oficiales calificadas de tu país de origen para abrir una cuenta y ofrece diferentes opciones de recepción de dinero: a una cuenta bancaria local o con retiro en efectivo. Con Común, envía dinero a tus familiares por tarifas claras y competitivas, desde $2.99 USD y enviar hasta los límites aplicables.
Estas son las características de cada una de las opciones disponibles de envío de remesas:
Bancos tradicionales
Los bancos tradicionales son una opción segura para enviar dinero a través de wire transfer. La ventaja es que son instituciones completamente establecidas en el sistema financiero de Estados Unidos.
Sin embargo, cuentan con ciertas limitaciones, como las altas comisiones, que pueden alcanzar los 60 USD, según el banco. Además, el envío también suele ser más lento, pudiendo demorar hasta 5 días hábiles.
Para acceder a este servicio, es necesario abrir una cuenta bancaria en algún banco tradicional de Estados Unidos, o recurrir al envío de efectivo directamente en una sucursal.
Agencias de envío de dinero
Las agencias especializadas en transferencias internacionales de dinero, como Western Union, también son una alternativa confiable a la que puedes recurrir.
Pero, las comisiones suelen ser altas y el tipo de cambio poco competitivo, al igual que los bancos tradicionales. Aunque los tiempos de envío tienden a ser menores.
Plataformas digitales
Si buscas una opción para realizar transferencias bancarias internacionales, las plataformas digitales son una gran opción. Además de que los requisitos de apertura son más accesibles, ofrecen tarifas mucho más competitivas en comparación con las 2 alternativas anteriores.
Recuerda que Común te ofrece una plataforma digital integral para conectar con tus seres queridos de forma sencilla y justa.
Costos, tiempos y cómo ahorrar al enviar remesas
El costo de envío de remesas depende de 3 factores principales:
- Tarifa de envío: es la comisión que el proveedor cobra por prestar sus servicios de envío. Este monto varía según el medio, monto, país receptor y participación de intermediarios. La tarifa puede ser variable o fija. Una opción es optar por un servicio con tarifa fija, para evitar pagar más de lo esperado.
- Tipo de cambio: una práctica común de los servicios de envío de remesas es que no usan el tipo de cambio real del mercado, sino que agregan un margen que disminuye el monto total a recibir.
Por ejemplo, si el precio del dólar está en 18 pesos mexicanos, y el servicio de envío de remesas lo da en 17.50, al enviar 500 USD, el monto total a recibir se reducirá 250 pesos.
- Posibles cargos al receptor: Algunos bancos tradicionales pueden cobrar comisiones por recibir transferencias de países extranjeros, por lo que es importante verificar también las condiciones del receptor.
Buenas prácticas de ahorro para enviar remesas
Para asegurarte de que tu familia reciba la máxima cantidad posible, te recomendamos seguir los siguientes consejos.
Revisa si hay márgenes en el tipo de cambio
Lo ideal es un proveedor que utilice el tipo de cambio real o lo más cercano posible. De lo contrario, tu destinatario recibirá una cantidad considerablemente menor.
Prefiere tarifas fijas y transparentes
Entender las tarifas de envío puede ser confuso, porque varios servicios utilizan rangos que varían según numerosos criterios. Lo recomendable es buscar un proveedor que ofrezca tarifas fijas y sin costos ocultos.
Compara siempre el monto que llega (no solo la tarifa)
Recuerda que, además de la tarifa de envío, debes considerar el tipo de cambio y qué tanto se reduce el monto a recibir después de aplicar este margen.
Evita errores de datos para no retrasar la entrega
Revisa los datos de tu receptor y asegúrate de que están escritos correctamente.
Considera el horario de envío y festivos en ambos países
En muchas ocasiones, los envíos se pueden retrasar si se realizan en fines de semana o en días festivos de los países.
Usa plataformas con soporte disponible en español para resolver dudas rápidamente
Es importante optar por un servicio capaz de responder tus dudas en tu idioma y de comprender tus necesidades como migrante.
Prepárate para empezar a enviar remesas con Común
Todos los meses se envían millones de dólares de Estados Unidos a América Latina, que representan un puente emocional y financiero entre las familias inmigrantes y sus hogares, para los cuales las remesas son una fuente de ingresos primarios.
Antes de elegir un servicio de envío de remesas, no olvides comprobar la cantidad total que recibirá tu hogar considerando la tarifa, el tipo de cambio y las posibles tarifas de recepción. Te recomendamos escoger una solución financiera con costos transparentes, soporte disponible en español y puedes abrir tu cuenta con la identificación calificada oficial de tu país de origen.
Descubre Común, la plataforma integral que te ofrece tarifas bajas empezando desde $2,99 y enviando hasta los límites aplicables, y soporte disponible en español. Abre tu cuenta hoy y conecta con tus seres queridos, envíales dinero de forma transparente.
Preguntas frecuentes (FAQ)
¿Qué pasa si no cobro una remesa?
Las remesas suelen tener un plazo de validez que establece el proveedor. Una vez que se vence el plazo, el dinero no se pierde pero la operación puede ser cancelada. En esos casos, el remitente puede reemitarla o solicitar el reembolso dependiendo de las políticas de cada proveedor.
¿Cuál es la diferencia entre una remesa y una transferencia?
La principal diferencia entre ambas radica en el propósito de uso. Las remesas son envíos de dinero con un motivo personal, comúnmente usadas para enviar dinero a familiares en otros países, mientras que el motivo de una transferencia bancaria puede ser diverso, desde pagos comerciales y personales, entre otros.
Envíos Internacionales
What banks does Zelle have in Mexico? A Complete Guide to Sending and Receiving Money from the U.S.
8 min de lectura
Have you heard of Zelle? It is a highly popular digital payments platform in the United States. It allows users with accounts at affiliated banks—whether traditional banks, digital banks, or credit unions to easily send and receive money.
In 2024 alone, Zelle reported 151 million enrolled accounts, including individuals and small businesses, reflecting its widespread adoption among U.S. users.
If you need to send money outside the United States easily, for example Mexico, you may be wondering which banks in Mexico support Zelle.
However, this platform does not have agreements with any banks in Mexico, and it is mandatory to have a U.S. banking account to access its services.
Nevertheless, there are other options as efficient as Zelle for sending money to Mexico, such as banking accounts with integrated remittance services and international money transfer applications.
Below, we explain how to receive money through Zelle, the benefits it offers for users in the United States, and the alternatives available for sending money to other countries.
What is Zelle and Is It Possible to Use It in Mexico?
Zelle is a digital payments service that facilitates P2P (peer-to-peer) transfers at certain partner banks within the United States.
It is known for being a fast service, with money transfers reflected within minutes, in addition to being free and having broad coverage throughout the U.S.
It operates through the mobile apps of participating banks, as it is directly integrated with them and only allows money transfers to other Zelle users.
But which bank in Mexico is compatible with Zelle? Unfortunately, it is not possible to send or receive money through this platform in Mexico, as it is not designed for international money transfers and only complies with the technological and regulatory standards of the U.S. financial system.
Which Banks in Mexico Use Zelle? Everything You Need to Know
No bank in Mexico is compatible with Zelle services, meaning that international money transfers cannot be made through this platform.
To use Zelle, you must have a U.S. banking account at one of the affiliated banks.
Here is a list of some of the major banks that support Zelle in the United States:
- Ally Bank
- Bank of America
- BMO Harris Bank
- Capital One
- Chase (JPMorgan Chase)
- Citibank
- Citizens Bank
- Discover Bank
- Fifth Third Bank
- FirstBank
- Frost Bank
- Huntington Bank
- PNC Bank
- Regions Bank
- TD Bank
- Truist Bank
- US Bank
- Wells Fargo
Although Comun is not integrated with Zelle, this does not limit its functionality, as it is a comprehensive personal finance solution that goes beyond just money transfers.
How to Send Money to Mexico with Zelle? Answers and Efficient Alternatives
If you need to send money to Mexico quickly, you will have to choose a different service than Zelle, as it only allows bank transfers between U.S. accounts.
The main reasons Zelle is not available in Mexico are:
- To register with Zelle, you must access the online banking platform of one of the affiliated U.S. banks.
- You also need a U.S. phone number or email address.
- Zelle is not a remittance or international payment platform, so it does not have the capacity to convert currencies or deposit funds in international banks.
- Zelle does not comply with the regulations of financial institutions in Mexico, such as Banxico and the CNBV.
If you have used Zelle to send money within the United States, you are likely looking for a similarly reliable system to make international money transfers.
U.S. Banking Accounts with Integrated Remittance Services
In addition to traditional banks, there are alternatives that offer integrated remittance services to facilitate money transfers to Mexico.
Comun is a platform that meets the needs of many people in the United States, especially the immigrant community, by allowing remittances to be sent to loved ones easily, at very low cost, and through a single mobile application.
International Money Transfer Platforms
Another alternative for making international money transfers is to use platforms specialized in this type of transaction.
Examples include:
- Wise: sends money between accounts using the real time exchange rate.
- Remitly: offers international money transfers with standard or instant delivery.
The advantage of these platforms is that a bank account is not required, and their operation is accessible. However, the money transfer fees vary depending on factors such as the amount to be sent and the exchange rate.
Traditional International Bank Transfers to Mexico
You can also opt to make money transfers through traditional banks, for which you will need the SWIFT code of the receiving institution in Mexico and the recipient’s banking details.
Although it is a secure option, it is also one of the most expensive, due to high fees and intermediaries that increase the cost.
For example, a U.S. bank like Bank of America charges a $45 USD fee plus an average of 1% to 3% exchange rate margin. Therefore, in a money transfer of $1000 USD, the recipient receives approximately 900 pesos MXN less than with specialized international money transfer platforms.
Cash Deposit/Withdrawal Services at Retail Networks
If the recipient does not have access to a banking account, you can choose a service for cash deposit and withdrawal at physical locations.
Some examples include:
- Western Union: global network for bank transfers and cash delivery
- MoneyGram: allows money transfers to banking accounts and in cash
- Comun: also allows quick cash transfers
Beyond Zelle: Comun Simplifies Your Financial Life in the U.S. and Your Money Transfers to Mexico
Although Zelle is a very effective service for sending and receiving money within the United States, it has limitations that prevent international money transfers, making it more suitable for citizens who need to make frequent payments within U.S. territory.
For the immigrant community in the United States, it is important to choose a solution that not only facilitates money transfers but also offers a complete, accessible, and easy-to-use finance platform.
Comun is the platform that will simplify your financial life in the United States, offering the following benefits:
- Open an account easily using your official ID from your country.
- Forget about traditional fees: no opening fee, no monthly maintenance fee, and no minimum balance required.
- No hidden charges for remittances: your first international money transfer is free, and afterward you pay a fee starting at $2.99 USD per transfer, up to the applicable limits.
- Customer support also available in Spanish.
- Integrate your finances and remittance service in a single mobile application, making Comun the most suitable option.
- Obtain a Visa debit card to make purchases in physical stores.
- Access an extensive cash management network and make deposits at thousands of locations near you.
Open your Comun account and access a financial service without complications.
Frequently Asked Questions
Do I need a U.S. account to use Zelle?
Yes, Zelle is only available through the online banking platforms of affiliated U.S. banks.
Can I send money to Mexico via Zelle if I have a U.S. account?
No, no bank in Mexico is compatible with Zelle.
What are the best alternatives to Zelle for sending money to Mexico?
Comun: a fintech platform that provides access to an account and remittance capabilities.
Does Comun offer Zelle for sending money to Mexico?
Comun is not connected to Zelle, but you can send money to Mexico for a fee starting at $2.99 USD per transfer up to the applicable limits.
How do I set Zelle to Spanish?
Since it is a service available through the affiliated bank apps, you must access their settings and select Spanish as the preferred language.
How do I download Zelle?
Go to the Play Store or App Store and search for Zelle. Remember, it is only available in the United States.
Cuenta corriente
¿Qué es una cuenta de banco y cuáles son las ventajas de tenerla?
8 min de lectura
Una cuenta de banco es una cuenta financiera donde puedes depositar, retirar y administrar tu dinero de forma segura. En EE.UU. existen cuentas corrientes (para uso diario), cuentas de ahorro (para ganar intereses) y cuentas especializadas. Plataformas como Común permiten abrir una cuenta sin SSN, usando tu pasaporte o matrícula consular.
Una cuenta de banco es una cuenta financiera que un cliente tiene en un banco. La cuenta bancaria permite a los clientes depositar y retirar dinero, así como emitir cheques. Por esto mismo también se le llama cuenta de cheques.
Las ventajas de tener una cuenta bancaria son, entre otras:
- fácil acceso a su dinero - acceso bancario 24 horas al día, 7 días a la semana, a través de la página web o la aplicación del banco
- no es necesario llevar dinero en efectivo encima
- posibilidad de ganar intereses por sus depósitos
- crear un historial de crédito, lo que puede ser importante cuando quiera pedir un préstamo en el futuro
¿Cómo abrir una cuenta bancaria?
Abrir una cuenta bancaria es relativamente fácil. Tendrás que facilitar algunos datos personales, como su nombre, fecha de nacimiento y dirección. También se le pedirá una identificación; normalmente el número de Seguridad Social (SSN por sus siglas en inglés) basta para esto. Bancos más modernos, como Comun, ofrecen la posibilidad de reemplazar el SSN con su pasaporte o matrícula consular. Es posible que también se le pida documentación que demuestre prueba de residencia.
Los diferentes tipos de cuentas bancarias disponibles
Hay diferentes cuentas bancarias entre las que puede elegir. La cuenta de banco más común es la cuenta corriente, que le permite depositar y retirar dinero, así como emitir cheques. Una cuenta corriente es una gran opción si quieres acceder a tu dinero fácilmente sin llevar efectivo encima, ya que la tarjeta de débito de tu cuenta te permite hacer pagos en cualquier establecimiento.
Otro tipo de cuenta bancaria habitual es la cuenta de ahorro. Las cuentas de ahorros le permite ahorrar dinero y ganar intereses sobre sus depósitos. Es una gran opción para los que quieren acumular sus ahorros con el tiempo.
También hay una serie de cuentas bancarias especializadas, como las cuentas para estudiantes, personas mayores y empresas. Asegúrese de investigar las diferentes cuentas bancarias disponibles y elija la que mejor se adapte a sus necesidades.
Cómo gestionar una cuenta de cheques en línea
Muchos clientes de bancos eligen gestionar su cuenta bancaria en línea. Esto puede hacerse a través del sitio web o la aplicación del banco. La gestión de su cuenta bancaria en línea le permite acceder a su cuenta 24 horas al día, 7 días a la semana.
Algunas de las cosas que puede hacer en línea son:
- ver el saldo de su cuenta y el historial de transacciones
- transferir dinero entre cuentas de ahorros y de depósitos
- pagar facturas
- pagar su tarjeta de crédito
- depositar cheques
- configurar alertas bancarias para eventos específicos, como un saldo bajo o un depósito grande
¿Cuáles son los costos de abrir una cuenta bancaria en Estados Unidos?
Algunas cuentas, como las que ofrece Comun, son completamente gratis. Sin embargo, hay muchos bancos que sí cobran comisiones. Entre ellos están algunos de los bancos más populares de Estados Unidos: Bank of America, JPMorgan Chase, Citigroup y Wells Fargo. Éstas son algunas de las comisiones que cobran:
- cuota mensual de servicio
- requisito de saldo mínimo
- cargo por sobregiro
- comisión por canjeo de cheques.
Respaldo del FDIC
La Federal Deposit Insurance Corporation (FDIC) es una agencia gubernamental que asegura los depósitos de los consumidores en los bancos que forman parte de su red. Es importante escoger un banco que cuenta con este respaldo, ya que tendrás hasta $250,000 de tus fondos asegurados por el gobierno de Estados Unidos en caso de que tu banco falle.
Los beneficios de Comun
En Comun encontrarás una cuenta coriente completamente gratis, en español (desde la aplicación móvil hasta el servicio al cliente), y con la flexibilidad de aplicar con su pasaporte, sin importar su nacionalidad. La apertura de cuenta es muy fácil y tendrás acceso a ella 24 horas al día, al igual que la posibilidad de pagar facturas o depositar cheques. Comun cuenta con el respaldo del FDIC, así que tus fondos están asegurados por hasta $250,000 USD.
Como con cualquier otro servicio financiero, asegúrate de investigar diferentes opciones disponibles y elija la que mejor se adapte a sus necesidades.
Preguntas frecuentes sobre cuentas bancarias
¿Qué es una cuenta de banco y para qué sirve?
Una cuenta bancaria es un producto financiero que te permite guardar dinero de forma segura, hacer pagos, recibir tu sueldo y acceder a servicios como tarjetas de débito y transferencias. En EE.UU. las más comunes son las cuentas corrientes (checking) y las de ahorro (savings), cada una con diferentes propósitos y características.
¿Qué documentos necesito para abrir una cuenta de banco en EE.UU.?
Los bancos tradicionales suelen pedir SSN o ITIN, identificación con foto y comprobante de domicilio. Plataformas digitales como Común aceptan más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. El proceso es completamente en línea y toma minutos.
¿Cuánto cuesta abrir y mantener una cuenta bancaria?
Varía mucho. Bank of America, Chase y Wells Fargo cobran entre $6 y $15 mensuales si no cumples requisitos de saldo mínimo. Los bancos digitales como Común no cobran cuotas mensuales ni exigen saldo mínimo. Además, puede haber cargos por sobregiro, retiro en cajeros fuera de red o envío de cheques.
¿Puedo tener cuenta de banco en EE.UU. si soy indocumentado?
Sí. No existe una ley federal que prohíba abrir una cuenta bancaria sin documentos migratorios. Algunos bancos aceptan ITIN o matrícula consular. Plataformas como Común aceptan documentos de identidad latinoamericanos sin importar el estatus migratorio. Lo fundamental es tener una identificación oficial válida.
¿Qué diferencia hay entre cuenta corriente y cuenta de ahorro?
La cuenta corriente (checking) está diseñada para el uso diario: pagar facturas, recibir nómina, usar tarjeta de débito. La cuenta de ahorro (savings) está diseñada para guardar dinero y ganar intereses, con acceso más limitado. Muchos tienen ambas y transfieren fondos entre ellas según sus necesidades.
¿El dinero en mi cuenta bancaria está seguro?
Sí, si tu banco está asegurado por la FDIC. Esta agencia federal protege hasta $250,000 por titular en caso de que el banco quiebre. Común opera a través de Community Federal Savings Bank, Miembro FDIC. Siempre verifica que cualquier banco donde abras cuenta tenga este respaldo antes de depositar.
Cuenta corriente
El Impacto de las Aplicaciones de Transferencia de Dinero en las Remesas Globales
8 min de lectura
Las aplicaciones de transferencia de dinero han revolucionado las remesas globales: redujeron el costo promedio de envíor del 9% al 6% en una década, aceleraron los tiempos de 3-5 días a minutos, y democratizaron el acceso para millones de inmigrantes sin cuenta bancaria. Para Latinoamérica, que recibe más de $150 mil millones anuales en remesas, este cambio es transformador.
Las remesas — el dinero que los inmigrantes envían a sus familias en sus países de origen — representan una de las fuentes de financiamiento más importantes para las economías en desarrollo. Con el surgimiento de las aplicaciones móviles de transferencia, este ecosistema está experimentando una transformación sin precedentes.
El ecosistema de remesas antes de las apps digitales
Antes de las aplicaciones digitales, enviar dinero al extranjero significaba principalmente ir a una sucursal de Western Union o MoneyGram, pagar comisiones de 8-15% del monto enviado, esperar entre 3 y 5 días hábiles, y en muchos casos, el receptor también tenía que ir personalmente a una sucursal. Para comunidades rurales o personas sin documentos de identidad fácil acceso, esto representaba barreras significativas tanto para el emisor como para el receptor.
Cómo las apps transformaron las remesas
Las aplicaciones de transferencia digital cambiaron las reglas del juego de varias maneras fundamentales. En cuanto a reducción de costos, servicios como Wise, Remitly y Xoom compiten agresivamente en comisiones, llevando el costo promedio de envíor hacia países latinoamericanos por debajo del 4-5%, comparado con el 8-12% de los operadores tradicionales. Sobre velocidad e inmediatez, muchas transferencias ahora llegan en minutos en lugar de días, lo que es crucial cuando las familias necesitan el dinero urgentemente. La accesibilidad también revolucionó: todo se hace desde el celular, eliminando la necesidad de desplazarse a una sucursal física. Finalmente, la inclusión financiera creció porque algunas apps permiten que el receptor reciba el dinero en efectivo, en una cuenta bancaria, o incluso en ciertas tiendas locales, llegando a personas sin cuenta bancaria.
El impacto específico en Latinoamérica
Latinoamérica es una de las regiones que más remesas recibe en el mundo. México recibió más de $63 mil millones en 2023, representando aproximadamente el 4% de su PIB. Guatemala, El Salvador y Honduras dependen aún más de las remesas como porcentaje de su economía (entre 20-27% del PIB). Las apps han sido particularmente transformadoras en estas economías porque llegan directamente a teléfonos celulares en zonas rurales, reducen la brecha de intermediarios, y permiten mayor frecuencia de envíos (envíos pequeños más frecuentes en lugar de grandes cantidades mensuales).
Desafíos y limitaciones
A pesar de los avances, aún existen barreras importantes. La conectividad digital sigue siendo un problema en zonas rurales. Los requisitos de verificación de identidad excluyen a algunos usuarios. La educación financiera digital es fundamental para adoptar estas herramientas de forma segura. Además, la volatilidad de los tipos de cambio sigue afectando el valor real que reciben los beneficiarios.
El papel de plataformas como Común
En este ecosistema en transformación, plataformas como Común juegan un papel clave al ser el punto de entrada bancario para inmigrantes en EE.UU. Al ofrecer una cuenta sin SSN, Común permite que inmigrantes que antes operaban completamente en efectivo puedan acceder al sistema financiero digital, usar aplicaciones de transferencia, y enviar remesas de manera más eficiente y económica a sus familias.
Preguntas frecuentes sobre apps de transferencia y remesas
¿Cuál es la app más barata para enviar remesas a Latinoamérica?
Las comisiones varían por país de destino y monto. Generalmente Wise, Remitly y Xoom ofrecen las tasas más competitivas para destinos latinoamericanos. Para comparar, usa plataformas como Monito o FXcompared que muestran en tiempo real las mejores tarifas para tu corredor específico (ej. USD a MXN, USD a GTQ).
¿Cuánto tiempo tardan las transferencias digitales a Latinoamérica?
Depende del servicio y del método de entrega. Depósitos bancarios: 1-3 días hábiles en la mayoría de los casos. Entregas en efectivo (Remitly Express, Xoom en efectivo): minutos a pocas horas. Billeteras digitales locales (en países donde están disponibles): instantáneo.
¿Necesito cuenta bancaria en EE.UU. para usar apps de remesas?
Algunas apps aceptan tarjetas de débito prepago, pero la mayoría funciona mejor con una cuenta bancaria verificada. Común ofrece una cuenta que se puede abrir sin SSN y es compatible con aplicaciones de remesas, lo que facilita que inmigrantes sin documentos completos puedan enviar dinero de forma digital y a menor costo.
¿Son seguras las apps de transferencia internacional?
Sí, las principales apps están reguladas y supervisadas por el FinCEN (Financial Crimes Enforcement Network) en EE.UU. y por reguladores equivalentes en otros países. Usan encriptación avanzada y sistemas antifraude. Sin embargo, siempre verifica que la app tenga licencia como Money Services Business (MSB) antes de usarla.
¿Se puede enviar dinero a cualquier país desde estas apps?
No todas las apps llegan a todos los países. Wise cubre más de 80 países; Remitly está disponible hacia más de 170 países. Verifica la disponibilidad y las comisiones específicas para tu país de destino antes de registrarte. Algunos corredores específicos (como USD a CUP para Cuba) tienen limitaciones adicionales por regulaciones internacionales.
Cuenta corriente
El Futuro de los Servicios Bancarios: Tendencias a Observar
8 min de lectura
El futuro de la banca está definido por cinco tendencias clave: inteligencia artificial para personalización y detección de fraude, banca abierta (open banking) para portabilidad de datos financieros, pagos instantáneos 24/7, inclusión financiera digital para poblaciones no bancarizadas, y la creciente competencia de fintechs sobre bancos tradicionales. Para inmigrantes en EE.UU., estas tendencias significan mayor acceso y menores costos.
La industria bancaria global está atravesando su mayor transformación desde la invención de los cajeros automáticos en los años 60. La confluencia de tecnología, regulación y cambios en el comportamiento del consumidor está redefiniendo qué es un banco, quién puede ofrecer servicios financieros, y cómo interactúan las personas con su dinero.
Tendencia 1: Inteligencia Artificial y personalización
La IA está transformando la banca de varias maneras simultáneas. En detección de fraude, los algoritmos de machine learning analizan patrones de gasto en tiempo real para identificar transacciones sospechosas con mayor precisión que los sistemas tradicionales basados en reglas. En servicio al cliente, los chatbots y asistentes virtuales ya resuelven el 70-80% de consultas rutinarias sin intervención humana. En personalización, los bancos usan IA para ofrecer productos y consejos financieros adaptados al patrón de gasto individual de cada cliente. En crédito alternativo, algoritmos analizan datos no tradicionales (historial de pagos de renta, patrones de trabajo) para evaluar solvencia de personas sin historial crediticio formal — especialmente relevante para inmigrantes.
Tendencia 2: Open Banking (Banca Abierta)
El open banking permite que los usuarios compartan sus datos financieros de forma segura con terceros autorizados. Esto crea un ecosistema donde las aplicaciones de finanzas personales pueden agregar cuentas de múltiples bancos en una sola vista, otras empresas pueden verificar ingresos y saldo sin necesidad de extractos en papel, y los consumidores tienen mayor control y portabilidad de su historial financiero. En Europa ya es regulación obligatoria (PSD2); en EE.UU. la CFPB está implementando regulaciones similares. Para inmigrantes, el open banking puede facilitar que su historial financiero de su país de origen sea reconocido en EE.UU.
Tendencia 3: Pagos instantáneos 24/7
La infraestructura de pagos en EE.UU. está modernizándose. FedNow, lanzado por la Reserva Federal en 2023, permite pagos instantáneos entre bancos las 24 horas, los 7 días. Más de 1,000 instituciones financieras ya están conectadas. Esto significa que los depósitos directos de nómina podrían llegar instantáneamente, los pagos de facturas serían inmediatos, y las transferencias entre bancos no tardarían 1-3 días como ahora. Para trabajadores con ingresos variables (gig economy), el acceso instantáneo a fondos ganados es especialmente valioso.
Tendencia 4: Inclusión financiera digital
Globalmente, 1.4 mil millones de personas siguen sin acceso a servicios bancarios (unbanked). Las fintechs y bancos digitales están atacando este problema con requisitos de apertura más flexibles, servicios en múltiples idiomas, y verificación de identidad alternativa. En EE.UU., plataformas como Común demuestran que es posible ofrecer servicios bancarios completos a inmigrantes sin SSN, usando el celular como punto de acceso principal. Esta tendencia se acelerará: la competencia entre fintechs llevará a condiciones aún más accesibles.
Tendencia 5: El auge de las super-apps financieras
En Asia, apps como WeChat y Alipay ya ofrecen pagos, crédito, seguros, inversiones y comercio en una sola aplicación. Este modelo está llegando a Occidente. Cash App ya combina pagos, acciones e inversión en Bitcoin. PayPal integra crédito, ahorro e inversiones. El concepto de app bancaria única que gestiona toda la vida financiera del usuario está madurando. Para inmigrantes, las super-apps en español con capacidades de remesas integradas representan una oportunidad enorme.
Preguntas frecuentes sobre el futuro de la banca
¿Los bancos tradicionales desaparecerán con el auge digital?
Es poco probable una desaparición total. Los grandes bancos tienen ventajas estructurales: escala, regulación ya cumplida, y confianza acumulada por décadas. Lo más probable es una coexistencia donde los bancos tradicionales digitalizan sus operaciones y las fintechs escalan. Algunos bancos tradicionales ya adquieren fintechs exitosas para absorber innovación.
¿Las criptomonedas reemplazarán al sistema bancario?
Es improbable en el corto y mediano plazo. Las criptomonedas ofrecen innovaciones interesantes (especialmente en remesas), pero su volatilidad, complejidad regulatoria y barreras de adopción masiva limitan su potencial como reemplazo del sistema bancario. Las CBDCs (monedas digitales de bancos centrales) son una posibilidad más realista de digitalización del dinero a gran escala.
¿Cómo me afectarán estas tendencias como inmigrante en EE.UU.?
Positivamente. La competencia entre fintechs ya redujo costos y eliminó barreras de acceso. En los próximos años: más opciones de cuentas sin SSN, más servicios en español, remesas más baratas y rápidas, y potencialmente reconocimiento de tu historial financiero internacional en EE.UU. gracias al open banking.
¿Es seguro dejar mi dinero en un banco digital vs. un banco tradicional?
La protección del FDIC es igual para ambos: hasta $250,000 por titular si el banco es miembro. Común opera a través de Community Federal Savings Bank, miembro FDIC. Verifica siempre el respaldo FDIC de cualquier institución antes de abrir una cuenta. La seguridad tecnológica (encriptación, autenticación) tiende a ser igual o superior en bancos digitales modernos.
¿Qué es el open banking y cómo me beneficia?
Open banking significa que con tu permiso, diferentes aplicaciones financieras pueden acceder a tus datos bancarios. Prácticamente: puedes ver todas tus cuentas en una sola app, verificar tus ingresos digitalmente sin imprimir extractos, y en el futuro, que tu historial de pagos puntuales en tu país de origen sea considerado para acceder a crédito en EE.UU. Es una tendencia que beneficia especialmente a personas con historial financiero limitado en el sistema estadounidense.
Inmigración
Visa H1-B: qué es, requisitos y proceso explicado para inmigrantes
8 min de lectura
Encontrar una vía que te brinde oportunidades laborales en Estados Unidos puede ser un trabajo arduo, en especial si desconoces los diferentes tipos de visas que ofrece el gobierno de este país.
La visa H1-B es una alternativa que podría abrirte las puertas hacia una nueva vida en EE. UU. Por ello, en esta ocasión te explicaremos qué es, para qué sirve, quién puede solicitarla, en qué casos aplica y cuáles son sus beneficios y limitaciones.
Es fundamental que comprendas las características de esta visa, así como las diferencias con otras visas de trabajo, para que te asegures de que se adapta a tus expectativas profesionales en el país.
Con esta información podrás planear una estrategia para obtener la visa y consolidarte en Estados Unidos plenamente.
¿Qué es la visa H1-B en Estados Unidos?
La visa H1-B es un permiso otorgado a trabajadores extranjeros para ejercer de forma temporal ocupaciones especializadas, que generalmente requieren conocimientos y experiencia previa.
Se cataloga como una visa de no inmigrante que tiene una duración inicial de 3 años y, en la mayoría de los casos, se puede renovar por un máximo de 6 años.
Hay algunas excepciones, como cuando el trabajador temporal se encuentra en trámite para la residencia permanente, en cuyo caso esta visa se puede extender por más tiempo.
4 requisitos principales para obtener la visa H-1B
Antes de iniciar los trámites migratorios correspondientes, debes conocer los requisitos de la visa H-1B y verificar si tu perfil se adapta a dichos lineamientos para determinar la elegibilidad.
1. Nivel educativo mínimo
Para obtener una visa H-1B debes contar con un título superior o su equivalente en Estados Unidos. También es indispensable que la oferta de empleo esté relacionada con el área de especialidad del título universitario presentado.
2. Oferta de trabajo de un empleador estadounidense
Como en el caso de la visa EB-3, con la visa H1B también es indispensable contar con una oferta de trabajo por parte de un empleador estadounidense, quien debe presentar el formulario I-129 ante el USCIS.
3. Profesiones más comunes donde aplica
Debes tener en cuenta que esta visa se utiliza para trabajos que requieren conocimientos especializados y las áreas en que surgen vacantes con más frecuencia son las siguientes:
- Diversas ramas de la ingeniería.
- Tecnología de la información, como programación, desarrollo de software, etc.
- Ciencias, como química, biología y física.
- Salud.
- Finanzas, economía y contabilidad.
- Arquitectura, matemáticas y disciplinas técnicas.
4. Límite anual de visas y el proceso de lotería.
Otro punto esencial a tener en cuenta es que esta visa tiene un límite de emisiones anuales, las cuales se dividen de la siguiente manera:
- Visa H-1B regular: 65,000 por año fiscal.
- Exención por grado avanzado: más de 20,000 para grados especializados de maestría y doctorado obtenidos en universidades de Estados Unidos.
Dado que las solicitudes de visa suelen superar estos límites, el USCIS estableció un sistema de selección compuesto por un registro electrónico y una lotería aleatoria.
El sorteo se divide en 2 fases: primero se hace la lotería por 65,000 cupos y posteriormente se sortean 20,000 lugares extra para las personas con títulos obtenidos en Estados Unidos.
Entre marzo y abril, los empleadores reciben la notificación del resultado del sorteo. En caso de no ser seleccionado, deberás esperar noticias de una segunda ronda si no se llenaron todos los cupos o, en su defecto, aplicar hasta el próximo año.
¿Cómo es el proceso de solicitud de la visa H-1B?
A continuación te explicamos cómo es el proceso para solicitar la visa H-1B.
1. Registro en el sistema de USCIS
En primer lugar, el empleador de una empresa estadounidense debe registrar al candidato en la página oficial del USCIS durante el periodo establecido, que generalmente es en marzo. A la par, es necesario pagar la tarifa de registro, la cual se puede consultar en la misma página.
En caso de que el candidato sea seleccionado, el empleador recibe una notificación de la USCIS y puede continuar con la siguiente etapa del registro.
Es importante mencionar que, antes de que el empleador presente la solicitud ante el USCIS, debe obtener la certificación laboral de un LCA certificado del Departamento de Trabajo (DOL).
2. Presentación de la petición por parte del empleador
Después de que el candidato sea seleccionado, el empleador tiene 90 días para presentar el formulario I-129 o la Petición para Trabajador no Inmigrante, junto con la documentación requerida.
En este paso es necesario demostrar que el puesto corresponde a una ocupación especializada y que el candidato cumple con los requisitos.
3. Revisión y aprobación por USCIS
El USCIS revisa la solicitud y, si es necesario, emite una solicitud de evidencia para pedir información adicional o aclarar algún punto en específico.
Si todo está en orden, el empleador recibirá una notificación de aprobación y el candidato debe continuar el proceso consular o petición de cambio de estatus.
4. Trámites en la embajada o cambio de estatus
Si el candidato está fuera del país, debe acudir al consulado de EE. UU., completar el formulario DS-160 y presentarse a una entrevista consular.
En caso de que el candidato ya esté en el país bajo otra categoría de visa, el empleador debe presentar la petición H1-B indicando que el trabajador ya está en Estados Unidos.
En ambos casos, se debe esperar la aprobación del USCIS para proceder a la expedición de la visa.
Beneficios y limitaciones de la visa H-1B
Los titulares de las visas H-1B gozan de varios beneficios que mejoran su condición de vida y la de sus familiares. Sin embargo, también es importante precisar las limitaciones.
Beneficios
Trabajo legal en Estados Unidos
Aunque de manera temporal, la visa H-1B te brinda la posibilidad de trabajar legalmente en Estados Unidos en el área de tu especialidad. Esto te puede abrir muchas puertas en el futuro y representar una ventaja para tu experiencia laboral.
Posibilidad de residencia permanente
Los trabajadores H-1B tienen la posibilidad de tramitar la residencia permanente en el futuro (Green Card o tarjeta verde), además de extender este beneficio a sus familiares directos, como cónyuge e hijos solteros menores de 21 años.
Limitaciones
Duración máxima de 6 años
Como ya lo mencionamos, esta no es una visa que otorgue de manera automática la residencia permanente, ya que dura máximo 6 años. Sin embargo, sí podría ser un primer paso para obtenerla.
Dependencia del empleador
Es una visa que depende enteramente de que el empleador extienda la oferta de empleo y realice el proceso de registro.
Cupo limitado anual
El cupo para esta visa es limitado y, por lo general, las solicitudes recibidas superan el cupo anual, lo cual disminuye las posibilidades de quedar seleccionado.
Para evitar que estas limitaciones sean un inconveniente, considera crear una estrategia con tiempo de antelación, en caso de que desees proceder al trámite de residencia permanente. También puedes evaluar otros tipos de visa de trabajo, como la EB-2 y EB-3, ya que podrían resultar más convenientes en caso de que tengas planes a largo plazo en Estados Unidos.
Da el siguiente paso en tu camino migratorio con Común
En esta ocasión te mostramos cómo realizar la petición de visa H-1B, los requisitos, beneficios, limitaciones y para quién es ideal.
Cuando llegues a Estados Unidos, necesitarás un aliado que te ayude a administrar tus finanzas fácilmente. ¡Te presentamos Común!
- Tarjeta de débito para compras y pagos diarios.
- Transferencias de dinero rápidas a tu país de origen.
- Opciones de pago seguras.
Abre tu cuenta con Común hoy mismo y administra tu dinero en EE.UU.
Preguntas frecuentes
¿Cómo pasar de H-1B a Green Card?
Tu empleador debe patrocinar la residencia bajo una categoría de visa de trabajo, además de presentar el PERM ante el DOL y luego el formulario I-140.
¿Cuánto tiempo dura la visa H-1B?
Máximo 6 años.
¿Cuánto cuesta una visa H-1B?
Formulario I-129: de $460 a $780. Se puede aplicar una tarifa antifraude.
Viviendo en Estados Unidos
El Alto Costo de los Bancos Tradicionales y Estar Sin Banco en Estados Unidos
8 min de lectura
Los bancos tradicionales suelen cobrar cuotas de mantenimiento mensual (entre $12 y $25) y cargos por sobregiro (en promedio $34 por transacción). Sin una cuenta bancaria, muchas personas terminan pagando más en casas de cambio de cheques y servicios de envío de dinero.
Hoy en día, muchos latinos que viven en Estados Unidos podrían estar pagando de más por servicios financieros. Según un informe de 2021 de la Corporación Federal de Seguros de Depósitos (FDIC), el 24.1% de los hogares hispanos tienen acceso limitado a servicios bancarios, lo que significa que el hogar tiene una cuenta corriente o de ahorros en una institución financiera pero ha utilizado otros servicios (por ejemplo, giros postales, transferencias de remesas, cobro de cheques) fuera de su banco o cooperativa de crédito. Acceder a servicios adicionales fuera de un banco puede ser costoso.
El informe de la FDIC también encontró que el 9.3% de los hogares hispanos no tienen acceso a servicios bancarios, lo que significa que nadie en el hogar tiene una cuenta corriente o de ahorros en una institución financiera. No tener acceso a servicios bancarios puede resultar en una limitación para acceder a ciertos productos y servicios financieros, como cuentas de ahorro que ofrecen oportunidades de inversión y opciones de seguros.
Para examinar el costo que los latinos podrían estar pagando para acceder a servicios financieros en Estados Unidos, www.comun.app/blog/el-alto-costo-de-los-bancos-tradicionales-y-estar-sin-banco-en-estados-unidos realizó un análisis comparando el costo si un individuo fuera cliente de Común en comparación con una institución financiera tradicional. El estudio también examinó el costo de no tener acceso a servicios bancarios. Además, Común analizó el costo de las tres opciones durante un año y cuánto podría ahorrar un individuo si utilizara un servicio como Común durante un año y durante un período de cinco años.
| Tipos de servicios financieros | Comun | Banco Tradicional | No bancarizado |
|---|---|---|---|
| Apertura de cuenta* | $0 | $100* | $0 |
| Costo mensual | $0 | $144.00 | $0 |
| Tarifa por depósito en efectivo (ATM) | $42 | $60 | $0 |
| Tarifa de remesa | $66 | $1,080 | $184 |
| Cargo por sobregiro | $0 | $0 | $0 |
| Avanzar depósito directo | $0 | $0 | $0 |
| Tarifa de depósito de cheques | N / A | $0 | $96 |
| Tarifas de giro postal | N / A | N / A | $24 |
| Total | $108 | $1,284 | $304 |
*Nota: Común no incluyó la tarifa de apertura de cuenta en el monto total para el banco tradicional, ya que asumimos que este usuario no mantendría los requisitos de saldo mínimo y, por lo tanto, incurriría en una tarifa mensual de $12.
Cuánto pueden ahorrar los clientes si utilizan un servicio como Común en un año:
Costo de una cuenta bancaria tradicional: $1,176
El costo de no estar bancarizado: $196
Cuánto pueden ahorrar los clientes en cinco años si utilizan un servicio como Común:
Costo de una cuenta bancaria tradicional: $5,881
El costo de estar sin banco: $981
Comentarios adicionales
Además de los costos directos como el cobro de cheques o las tarifas de giros postales, las personas no bancarizadas también incurren en muchos costos indirectos, como:
- Altos costos de endeudamiento: Sin una cuenta bancaria, acceder al crédito puede resultar más complicado y costoso. Las personas no bancarizadas pueden recurrir a servicios financieros alternativos, como préstamos de día de pago o casas de empeño, que normalmente cobran tasas de interés y tarifas elevadas. Tener una cuenta bancaria y una buena relación bancaria puede calificar a las personas para préstamos con intereses más bajos y otros productos crediticios.
- Acceso limitado a servicios financieros: No estar bancarizado puede resultar en un acceso limitado a ciertos servicios y productos financieros, como cuentas de ahorro, oportunidades de inversión y opciones de seguros. Esta falta de acceso puede obstaculizar la capacidad de las personas para generar riqueza y protegerse financieramente a largo plazo.
- Riesgos de seguridad: Guardar dinero en efectivo en casa puede ser riesgoso, ya que es vulnerable a robo, pérdida o daño. Las cuentas bancarias ofrecen una forma segura de almacenar y acceder a fondos, lo que reduce el riesgo de pérdidas financieras debido a robo o otras circunstancias imprevistas.
Metodología
El análisis fue realizado en abril de 2024 por Común. Los datos examinan el coste anual de utilizar un servicio como Común, una cuenta bancaria tradicional., o no estar bancarizado para servicios financieros. En este análisis, analizamos el costo de una cuenta corriente con una institución financiera tradicional, así como el costo de los servicios.fuera de una institución financiera y hizo estas suposiciones:
- Un saldo mínimo para abrir una cuenta
- Costo Común: $0
- Costo de institución financiera tradicional: $100, esto se basa en el saldo mínimo necesario para poder abrir la cuenta bancaria a la que se hace referencia.
- Costo mensual
- Costo de Común: $0
- Costo de la institución financiera tradicional: Una tarifa mensual de $12, suponiendo que no se cumpla el saldo mínimo diario de $1,500
- Dos depósitos en efectivo (ATM) por mes
- Costo de Común: $0 para usar un en-cajero automático de la red y $3.50 por utilizar un socio minorista para realizar un depósito. Comun asumió que un usuario realiza dos depósitos por mes, uno en una tienda minorista y otro en un cajero automático de la red.
- Costo de institución financiera tradicional: $2.50 por un depósito en otra institución financiera y $2.50 si usa un cajero automático fuera de la red. Para la cuenta bancaria analizada en este informe, no hay cargos por depósito en efectivo en sucursales. Sin embargo, este banco cobra $2.50 por depósitos en otros cajeros automáticos. La tienda minorista también le cobrará al cliente, lo que varía según la ubicación, pero Común asumió $2.50.
- Dos transferencias de remesas por mes
- Costo de Común: Los clientes pueden enviar su primera remesa sin costo. Después de eso, las remesas conllevan una tarifa desde $2.99.
- Costo de la institución financiera tradicional: $45 para enviar transferencias internacionales en dólares (fuente)
- Para los no bancarizados, Común asumió que la persona envía remesas con Western Union, lo cual tiene un costo de $8 por transferencia en tarifas fijas si el usuario está depositando efectivo en un punto de Western Union en los Estados Unidos y el destinatario está retirando el dinero en efectivo en un punto de Western Union en México (fuente: calculadora de tarifas). Común asumió 2 remesas por mes durante un año, y la primera remesa sin costo (una promoción con Western Union).
- Tarifa por cambio de cheques
- Suponemos que un usuario cobra dos cheques al mes y paga $4 cada vez (monto de la tarifa de Walmart).
- Tarifa de giro postal
- Suponemos que un usuario compra dos giros postales al mes y paga $1 cada vez (el monto de la tarifa es de Walmart).
¿Cuánto cuesta realmente un banco tradicional?
Cuotas de mantenimiento mensual, cargos por sobregiro (que promedian $34 por transacción según datos de la industria), y comisiones de cajeros fuera de red son los costos más comunes que acumulan los bancos tradicionales.
¿Qué cuesta no tener cuenta bancaria?
Las personas sin cuenta bancaria suelen pagar más por cobrar cheques (entre 1% y 3% del valor del cheque en casas de cambio) y por enviar dinero, comparado con quienes tienen acceso a una cuenta.
¿Cómo evito estos costos?
Con Común no hay cuota mensual, ni se exige saldo mínimo, y el depósito móvil de cheques no tiene costo.
Preguntas frecuentes
¿Cuánto cobran los bancos tradicionales por mantenimiento mensual?
Generalmente entre $12 y $25 al mes, aunque algunos bancos lo eximen si mantienes cierto saldo mínimo.
¿Cuánto es un cargo típico por sobregiro?
El promedio en la industria es de aproximadamente $34 por transacción.
¿Cuánto cuesta cobrar un cheque sin cuenta bancaria?
Las casas de cambio de cheques cobran entre 1% y 3% del valor del cheque, con un mínimo de $3-5.
¿Común cobra cuota de mantenimiento?
No, no hay cuota mensual ni se exige saldo mínimo.
¿Cómo puedo evitar cargos de cajero fuera de red?
Usando cajeros dentro de la red de tu proveedor; con Común, los cajeros AllPoint+ dan 3 retiros gratis al mes.
¿Vale la pena abrir una cuenta bancaria si no tengo mucho dinero?
Sí — muchas cuentas digitales, como la de Común, no exigen saldo mínimo, así que no hay barrera de entrada.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.








