
Pagos instantáneos
Cómo enviar dinero a alguien que usa Zelle desde Común: guía 2026
Aprende cómo enviar dinero a alguien que usa Zelle desde Común con Pay. Guía paso a paso, sin complicaciones.
8 min read

07 Jul 2024

Con Común puedes vincular una tarjeta de débito de otro banco de Estados Unidos a tu cuenta — sin necesidad de tu tarjeta física de Común — para enviar y recibir dinero de inmediato, incluso si no tienes fondos en tu balance.
¿Cómo vinculo una tarjeta externa a mi cuenta de Común?
Desde la app, ve a la sección de tarjetas externas y agrega tu tarjeta de débito de otro banco de EE.UU. (Bank of America, Wells Fargo, Chase, u otro). Común verifica que la tarjeta es tuya con un micro-depósito de menos de $1.00 que confirmas dentro de la app — nunca te pediremos tu contraseña bancaria.
¿Qué puedo hacer una vez que la tarjeta está vinculada?
Enviar y recibir pagos y remesas usando esa tarjeta, incluso si tu balance de Común está en $0. Es útil si acabas de abrir tu cuenta y todavía no tienes tu tarjeta física, o si prefieres mantener tu dinero principal en otro banco mientras usas Común para mover pagos.
¿Qué tarjetas puedo vincular?
Tarjetas de débito válidas, emitidas en Estados Unidos, a tu nombre, que permitan enviar y recibir fondos. Puedes agregar hasta 2 tarjetas durante tus primeros 60 días de cuenta. No se aceptan tarjetas de crédito ni prepagadas.
Preguntas frecuentes
¿Necesito mi tarjeta física de Común para enviar dinero?
No, si tienes una tarjeta externa vinculada, puedes enviar y recibir dinero de inmediato sin ella.
¿Qué bancos puedo vincular?
Cualquier banco de Estados Unidos que emita tarjetas de débito a tu nombre — Bank of America, Wells Fargo, Chase, y muchos otros.
¿Cómo verifica Común que la tarjeta es mía?
Con un micro-depósito de menos de $1.00 a la cuenta vinculada, que confirmas dentro de la app. Ese dinero es tuyo, no se revierte.
¿Cuántas tarjetas externas puedo agregar?
Hasta 2 tarjetas de débito durante tus primeros 60 días con la cuenta.
¿Por qué fue rechazada mi tarjeta?
Las razones más comunes: el nombre no coincide con tu cuenta, es una tarjeta de crédito, o no fue emitida en Estados Unidos.
¿Es seguro vincular una tarjeta externa?
Sí — Común nunca solicita tu contraseña bancaria ni información sensible durante el proceso.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Envíos Internacionales
¿Cómo mandar dinero a México por WhatsApp? Común vs. WhatsApp Pay
8 min de lectura
¿Cómo mandar dinero a México por WhatsApp? Común vs. WhatsApp Pay
WhatsApp actualmente no ofrece un servicio para enviar dinero directamente desde Estados Unidos a México.
WhatsApp es una de las formas más populares de mantenerse en contacto con familiares y amigos a través de las fronteras. Si bien la app soporta pagos en ciertos países, sus funciones de pago no están disponibles para enviar dinero desde Estados Unidos a México.
Sin embargo, para personas que viven en EE.UU. y buscan enviar dinero a México, hay muchas opciones disponibles: desde proveedores tradicionales como Western Union y MoneyGram hasta apps con transferencias internacionales instantáneas como Wise, Remitly y Común.
¿Puedo enviar dinero a México por WhatsApp desde Estados Unidos?
A fecha de hoy, WhatsApp no ofrece un servicio oficial que permita a personas en EE.UU. enviar dinero directamente a destinatarios en México a través de WhatsApp Pay. La funcionalidad de pago de WhatsApp solo está disponible en Brasil e India.
Esto significa que puedes seguir usando WhatsApp para comunicarte con familiares y amigos en México, pero no puedes transferir dinero desde una cuenta de EE.UU. a un destinatario en México usando WhatsApp Pay.
Algunas empresas de transferencia de dinero ofrecen experiencias basadas en WhatsApp que ayudan a iniciar transferencias, pero esos servicios son diferentes de WhatsApp Pay. La transferencia real se procesa a través del proveedor de remesas, no a través del sistema de pagos nativo de WhatsApp.
¿Qué es WhatsApp Pay y cómo funciona?
WhatsApp Pay es una función de pago integrada en WhatsApp que permite a los usuarios elegibles enviar y recibir dinero sin salir de la app. El servicio opera a través de redes de pago locales y socios financieros en países soportados.
A partir de 2026, WhatsApp Pay está disponible en India y Brasil. No está ampliamente disponible como método de pago en EE.UU., y no está disponible como solución directa de remesas para enviar dinero de EE.UU. a México.
¿Por qué no puedo usar WhatsApp para enviar dinero a México?
Las transferencias de dinero transfronterizas requieren instituciones financieras, redes de pago, aprobaciones regulatorias, procedimientos de verificación de identidad y sistemas de liquidación internacional.
WhatsApp Pay fue construido alrededor de sistemas de pago locales en países específicos. Por esto, el servicio no admite actualmente remesas directas desde cuentas bancarias de EE.UU. a destinatarios en México.
Esta limitación a menudo crea confusión porque WhatsApp se usa ampliamente en ambos lados de la frontera. Enviar mensajes a un familiar en México por WhatsApp es fácil, pero enviar dinero a través de WhatsApp Pay es un servicio diferente con requisitos de disponibilidad separados.
¿Cuánto cobra WhatsApp Pay por enviar dinero?
No existe una tarifa estándar para enviar dinero de EE.UU. a México a través de WhatsApp Pay porque ese servicio no está disponible actualmente.
Si estás en EE.UU. y necesitas enviar dinero a México, necesitarás un proveedor de servicios de remesas. Para comparar los costos relacionados con enviar dinero a México, es importante revisar: tarifas de transferencia, tipos de cambio, métodos de entrega, velocidad de transferencia y requisitos del destinatario.
¿Cuál es la mejor manera de enviar dinero a México si no es por WhatsApp?
No hay una respuesta única porque diferentes métodos de transferencia de dinero funcionan mejor para diferentes situaciones.
Las transferencias bancarias pueden ser una opción familiar para personas que ya tienen una cuenta de cheques. Los proveedores de remesas tradicionales como MoneyGram y Western Union ofrecen múltiples métodos de entrega, incluyendo depósitos bancarios, ubicaciones de retiro en efectivo y billeteras móviles en algunos mercados. Para destinatarios sin cuenta bancaria, el retiro en efectivo puede ser una ventaja importante.
Las plataformas digitales de remesas se han vuelto cada vez más populares porque ofrecen la posibilidad de enviar dinero directamente desde un smartphone. Estos servicios típicamente muestran el tipo de cambio, las tarifas y el método de entrega antes de completar la transferencia.
Una opción es Común a través de sus servicios de remesas, que permite a los clientes elegibles enviar dinero a México y otros países de Latinoamérica directamente desde la app de Común. Las transferencias comienzan desde $2.99 y muchas se entregan el mismo día.
¿Cómo enviar dinero a México con Común? (paso a paso)
1. Abre la app de Común en tu teléfono.
Inicia sesión y navega a la sección de remesas.
2. Desde la página principal, selecciona 'Envía una Remesa'.
Selecciona la opción en tu app.
3. Elige tu destinatario o agrega uno nuevo.
Proporciona los datos requeridos para la persona que recibirá la transferencia.
4. Ingresa el monto de la transferencia.
Revisa el monto que quieres enviar.
5. Revisa los detalles de la transferencia.
Confirma la información del destinatario, método de entrega, monto y tiempo estimado de entrega.
6. Confirma la transferencia.
Completa la transacción y espera la confirmación. Muchas transferencias se entregan el mismo día, aunque los tiempos de entrega pueden variar.
WhatsApp Pay vs. Común: comparación directa
| Característica | WhatsApp Pay | Común |
|---|---|---|
| Enviar dinero de EE.UU. a México | No | Sí |
| Remesas internacionales | No | Sí |
| Costo inicial de transferencia | No disponible para transferencias EE.UU.-México | Desde $2.99 |
| Entrega a destinatarios en México | No soportado | Disponible |
| Propósito de la transferencia | Pagos domésticos en países soportados | Transferencias de dinero a México y Latinoamérica |
WhatsApp Pay fue creado para pagos dentro de ciertos mercados soportados. Los servicios de remesas de Común hacen posible enviar dinero desde EE.UU. a destinatarios en México y otros países de Latinoamérica directamente desde la app de Común.
Una cuenta de Común puede abrirse con pasaporte o más de 100 IDs latinoamericanas sin mínimos ni tarifas mensuales. Tener una cuenta donde gestiones tus transferencias domésticas e internacionales puede ayudarte a organizar el dinero que envías, rastrear transacciones y gestionar tus finanzas en un solo lugar.
Preguntas frecuentes
¿Puedo enviar dinero a México usando WhatsApp?
No. WhatsApp actualmente no ofrece un servicio oficial que permita a usuarios en EE.UU. enviar dinero directamente a destinatarios en México a través de WhatsApp Pay.
¿Cómo funciona WhatsApp Pay?
WhatsApp Pay permite a usuarios elegibles en países soportados enviar y recibir dinero a través de WhatsApp usando redes de pago locales y socios financieros conectados al servicio.
¿Cuánto tiempo tarda en llegar el dinero si lo envío con Común?
Muchas transferencias enviadas a través de Común se entregan el mismo día. Los tiempos pueden variar dependiendo del destino, método de entrega e institución receptora.
¿Qué necesito para enviar dinero a México con Común?
Generalmente necesitas una cuenta de Común, la información del destinatario, el monto de la transferencia y cualquier detalle adicional requerido para el método de entrega seleccionado.
¿Cuánto cuesta enviar dinero a México con Común?
Las transferencias internacionales de Común comienzan desde $2.99. El costo total puede variar dependiendo del monto, destino y tipo de cambio.
¿Es seguro enviar dinero a través de apps desde EE.UU.?
Usar un proveedor regulado de transferencia de dinero puede ayudar a proteger tu transacción a través de verificación de identidad, cifrado, monitoreo de fraude y funciones de rastreo de transacciones.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Envíos Internacionales
¿Cuánto cuesta enviar dinero a Guatemala desde Estados Unidos? Guía 2026
8 min de lectura
El costo total puede depender de tres factores principales: la tarifa de transferencia, el tipo de cambio usado para convertir USD a quetzales guatemaltecos (GTQ), y cualquier cargo aplicado cuando la persona destinataria recibe el dinero. El costo total puede variar de una transferencia a otra, dependiendo del proveedor y el método de entrega.
Para muchos guatemaltecos que viven en Estados Unidos, enviar dinero a casa es importante. Algunas personas apoyan a sus familias cubriendo gastos diarios o ayudando durante emergencias. Según el Banco Mundial, Guatemala es el segundo mayor receptor de remesas en la región de América Latina y el Caribe, después de México. Las remesas juegan un rol vital al apoyar a las comunidades rurales en Guatemala, las cuales reciben más de la mitad de los flujos totales.
Hoy hay muchas formas de enviar dinero a Guatemala desde Estados Unidos, incluyendo bancos, servicios de retiro en efectivo, y apps y plataformas digitales. Comparar costos, tiempos de entrega y tipos de cambio antes de enviar puede ayudar a que tu familia reciba más dinero en total.
¿Cuánto dinero puedes enviar a Guatemala?
El monto que puedes enviar a Guatemala puede depender del proveedor que elijas, el nivel de verificación de tu cuenta, y el método de pago utilizado para la transferencia.
En general, no hay un límite universal único impuesto a las remesas personales desde Estados Unidos. Sin embargo, las compañías de transferencia de dinero e instituciones financieras generalmente aplican sus propios límites como parte de los requisitos de prevención de fraude y cumplimiento regulatorio.
Por ejemplo:
- Algunos proveedores pueden limitar las cuentas nuevas a transferencias diarias o mensuales más pequeñas.
- Usuarios verificados pueden calificar para límites de transferencia más altos.
- Las transferencias basadas en efectivo a veces tienen límites diferentes a las transferencias bancarias.
- Ciertos servicios pueden solicitar identificación adicional para transacciones más grandes.
Antes de enviar dinero, se recomienda revisar los límites del proveedor, los documentos de identificación aceptados, y los métodos de entrega disponibles en Guatemala.
¿Qué determina el costo real de enviar dinero a Guatemala?
El costo real de enviar dinero a Guatemala puede depender de tres factores principales:
Tarifa de transferencia
La tarifa de transferencia es el monto cobrado para procesar la remesa.
Algunos servicios usan una estructura de tarifa fija, mientras que otros pueden ajustar el precio dependiendo del monto enviado, método de pago, o velocidad de entrega. Algunos proveedores también pueden ofrecer precios promocionales para transferencias por primera vez.
Aunque las tarifas bajas pueden ayudar a reducir costos, no siempre representan el costo total más bajo de transferencia una vez que se consideran los tipos de cambio y otros cargos.
Spread del tipo de cambio (USD a GTQ)
Otro factor importante es el tipo de cambio usado para convertir dólares estadounidenses a quetzales guatemaltecos.
Algunos proveedores pueden aplicar un margen (también conocido como spread) sobre el tipo de cambio del mercado. Incluso pequeñas diferencias en la tasa de conversión USD a GTQ pueden afectar cuántos quetzales recibe tu familia, especialmente en transferencias más grandes.
Comparar el monto final recibido en GTQ puede dar una imagen más precisa del costo total de la transferencia.
Cargos al destinatario o costos de retiro
En algunos casos, el destinatario puede enfrentar costos adicionales al recibir el dinero. Estos dependen del proveedor y el método de entrega.
Podría haber cargos relacionados con retiros en cajeros automáticos, ubicaciones de retiro en efectivo, procesamiento bancario, o conversión de moneda. Estos costos pueden variar dependiendo de la institución o red de retiro usada en Guatemala.
¿Cuál es la mejor forma de enviar dinero a Guatemala desde Estados Unidos?
La mejor forma depende de tu contexto y prioridades. Hoy hay muchas formas de enviar dinero a Guatemala desde Estados Unidos, con diferentes proveedores ofreciendo características como tiempos de entrega más rápidos, múltiples métodos de entrega, o costos generales más bajos dependiendo del tipo de transacción.
Bancos tradicionales
Algunas personas eligen enviar dinero a través de transferencias bancarias tradicionales (wire transfers). Esta opción está disponible para personas que ya usan una cuenta bancaria en Estados Unidos.
Sin embargo, las transferencias bancarias internacionales a veces pueden involucrar tarifas más altas, tiempos de procesamiento más lentos, consideraciones especiales como que los bancos en EE.UU. generalmente están cerrados los días festivos federales, o requisitos adicionales como códigos SWIFT e información bancaria del destinatario.
Agencias de transferencia en efectivo
Los servicios de retiro en efectivo continúan jugando un rol importante para muchas familias en Guatemala, especialmente para destinatarios que principalmente manejan sus finanzas en efectivo o que pueden no tener fácil acceso a servicios bancarios tradicionales.
Compañías como Western Union, MoneyGram, y Ria Money Transfer pueden ofrecer redes extensas de retiro en Guatemala a través de bancos locales, tiendas de conveniencia, supermercados, y socios de remesas.
Esta opción puede ser conveniente para destinatarios que prefieren acceso inmediato al efectivo, aunque algunos servicios tradicionales de transferencia en efectivo pueden involucrar tarifas más altas o tipos de cambio menos favorables comparados con otras opciones.
Apps y plataformas digitales
Otra opción es usar apps y plataformas digitales especializadas en transferencias internacionales.
Servicios como Común, Félix Pago, Ria Money Transfer, y MoneyGram ofrecen opciones para enviar dinero directamente desde tu teléfono, ya sea a través de una app o incluso WhatsApp. Estos servicios a menudo incluyen múltiples opciones de entrega disponibles en Guatemala.
Mientras que algunos de estos proveedores se enfocan principalmente en remesas, otros también pueden incluir características como tarjetas de débito, acceso a banca móvil, o herramientas de gestión de cuenta. Por ejemplo, Común ofrece una tarjeta de débito que acepta más de 100 identificaciones latinoamericanas para verificación de cuenta, también ofrece la opción de enviar dinero en la app o usando WhatsApp, y ofrece opciones de retiro en efectivo en Guatemala.
Comparación de servicios para enviar dinero a Guatemala
Hay servicios disponibles para enviar dinero a Guatemala, pero las tarifas, tipos de cambio, velocidades de transferencia, y métodos de entrega pueden variar dependiendo del proveedor y tipo de transferencia. Esta tabla fue creada para proporcionar una ayuda visual al comparar 5 proveedores populares de servicios de remesas de Estados Unidos a Guatemala.
| Servicio | Opciones de pago | Tarifa | Opciones de entrega | Tipo de cambio | Velocidad |
|---|---|---|---|---|---|
| Común | Cuenta bancaria, débito, efectivo | Desde 2.99 USD | Cuenta bancaria o retiro en efectivo | Competitivo | Minutos a horas |
| Western Union | Cuenta bancaria, tarjeta, efectivo | Varía según el monto y método | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a días |
| Ria Money Transfer | Cuenta bancaria, débito, crédito, efectivo | Desde $0.99; puede ser gratis para transferencias bancarias hasta $15,000 | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a días |
| MoneyGram | Cuenta bancaria, débito, crédito, efectivo | Varía según el monto y método de entrega | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a horas |
| Félix Pago | WhatsApp, débito, efectivo | $2.99 USD para transferencias a cuenta bancaria y $4.98 USD para retiro en efectivo | Cuenta bancaria y retiro en efectivo | Competitivo | Instantáneo a días |
El monto total recibido en GTQ está sujeto a cambios a lo largo del día debido a fluctuaciones del tipo de cambio, tarifas del proveedor, y métodos de entrega.
Para comparar costos de transferencia y tipos de cambio en tiempo real, puedes usar herramientas como Común Compara (https://www.comun.app/compara) diseñada para ayudarte a tener más claridad sobre los costos de remesas. Si aplica, puedes ver un toggle de "Primer envío" que refleja precios promocionales para transferencias elegibles por primera vez.
¿Cómo recibe el destinatario el dinero en Guatemala?
Depende del proveedor seleccionado, ya que los destinatarios en Guatemala pueden recibir dinero a través de diferentes métodos de entrega.
Depósito bancario
Algunos proveedores ofrecen depósitos directos a cuentas bancarias guatemaltecas en quetzales. La velocidad de entrega puede variar dependiendo del banco receptor y el proceso de verificación de la transferencia.
Retiro en efectivo
Dependiendo del proveedor y la ubicación del destinatario, pueden recoger el dinero en bancos locales, agencias de remesas, supermercados, o tiendas minoristas.
Para recibir el dinero, los destinatarios a menudo requieren un documento de identificación válido y el número de referencia de la transferencia.
Tiempos de entrega
Los tiempos de transferencia pueden variar dependiendo del proveedor, método de pago, requisitos de verificación, días festivos, y opción de entrega seleccionada.
Algunas transferencias digitales pueden llegar en minutos, mientras que las transferencias bancarias o ciertas opciones de retiro en efectivo podrían tardar más.
¿Cómo puedo enviar dinero a Guatemala con Común?
Con Común, las personas pueden enviar dinero a Guatemala directamente desde la app móvil. Para enviar dinero, puedes seguir los pasos:
- Abre tu app móvil de Común.
- Selecciona "Envía una remesa".
- Elige o registra al destinatario.
- Ingresa la información del destinatario, incluyendo detalles bancarios si es necesario.
- Después de registrar al destinatario, ingresa el monto que quieres enviar.
- Revisa el tipo de cambio, tarifa de transferencia, y método de entrega.
- Confirma la transacción.
- Puedes revisar el estado de la transferencia en tu app móvil de Común haciendo clic en la transacción.
Las tarifas de transferencia empiezan en 2.99 USD por transacción, hasta los límites aplicables.
¿Por qué elegir Común para enviar dinero a Guatemala?
La visión de Común es convertirse en la plataforma financiera líder para inmigrantes en Estados Unidos. Por lo tanto, puede incluir elementos que son útiles para personas enviando dinero a Guatemala desde Estados Unidos.
Algunos de los servicios incluyen:
- Aceptación de más de 100 identificaciones latinoamericanas para verificación.
- Experiencia de app en español.
- Capacidad de enviar dinero directamente desde la app o WhatsApp.
- Múltiples métodos de entrega disponibles en Guatemala.
Como con cualquier servicio financiero, los costos de transferencia, velocidades de entrega, y disponibilidad pueden variar dependiendo de los detalles de la transacción. Puedes aprender más sobre Común en nuestro sitio web (https://www.comun.app) o en la app.
Preguntas frecuentes
¿Cuánto cuesta enviar dinero a Guatemala?
El costo total puede depender del proveedor, tarifa de transferencia, tipo de cambio, método de entrega, y si el destinatario enfrenta cargos adicionales.
¿Cuánto tarda en llegar el dinero a Guatemala?
Los tiempos de transferencia pueden variar dependiendo del proveedor y método de entrega seleccionado. Algunas transferencias digitales pueden llegar en minutos, mientras que otras podrían tardar varios días hábiles.
¿Cuál es la mejor app para enviar dinero a Guatemala?
La mejor app puede depender de lo que más te importa, ya sea tarifas más bajas, tipos de cambio, velocidad de entrega, o disponibilidad de retiro en efectivo.
¿Necesito un SSN para enviar dinero a Guatemala?
Algunos proveedores pueden requerir un SSN, mientras que otros también pueden aceptar un ITIN o documentos de identificación alternativos dependiendo de sus políticas de verificación. Es importante revisar los requisitos de verificación de cada proveedor.
¿Cuánto dinero puedes enviar a Guatemala desde Estados Unidos?
Los límites de transferencia pueden variar dependiendo del proveedor, método de pago, y nivel de verificación.
¿Dónde puede mi familia recibir el dinero en Guatemala?
Dependiendo del proveedor, los destinatarios pueden recibir dinero a través de depósitos bancarios, ubicaciones de retiro en efectivo, billeteras móviles, u otros métodos de entrega disponibles en Guatemala.
Envíos Internacionales
¿Cómo enviar dinero a México? Todo lo que necesitas saber
8 min de lectura
Para los inmigrantes que viven en Estados Unidos es de suma importancia contar con servicios financieros accesibles que les permitan hacer envíos de dinero a México y otros países de la región; con el fin de apoyar económicamente a familiares y amigos o alcanzar un mejor nivel de vida.
Las remesas han adquirido tal importancia en la economía mexicana que, de acuerdo con datos de Reuters, México es el segundo mayor receptor de remesas a nivel mundial, tan solo después de India, con más de 64.700 mdd durante 2024.
Para los inmigrantes es fundamental saber cómo mandar dinero a México de Estados Unidos de manera segura, rápida y a bajo costo. En esta ocasión te mostraremos las mejores aplicaciones para hacer transferencias de dinero a tus seres queridos, cómo funcionan y todos los beneficios de cada una de ellas, para que elijas la opción que mejor se adapte a tus necesidades.
Para mandar dinero a México desde EE.UU. puedes usar apps como Común, Remitly o Western Union. El costo real depende de tres factores: la tarifa de envío, el tipo de cambio aplicado y los cargos al destinatario. Común cobra desde $2.99 por transferencia y entrega en minutos a cuentas bancarias o en efectivo en tiendas.
¿Cuánto dinero se puede enviar a México desde EE.UU.?
Un aspecto muy importante que debes tomar en cuenta es el monto permitido por las aplicaciones para mandar dinero a México, así como las restricciones de sus términos y condiciones.
En general, no existe un límite legal impuesto por el gobierno de los Estados Unidos, pero cada plataforma tiene sus propios estándares y reglamentos en los que se basan para imponer ciertos límites y lineamientos necesarios para realizar transferencias de dinero internacionales.
Por ejemplo, estos son algunos de los proveedores más conocidos que ofrecen envíos de dinero a México y sus límites por transacción:
- Western Union: hasta 5,000 USD.
- MoneyGram : hasta 10,000 USD.
- Xoom: el Nivel 1 está limitado a $2,999 por día; mientras el tercer nivel de verificación permite hasta $50,000 por día.
Si buscas una forma sencilla de enviar dinero a México, Común puede ser una excelente alternativa. Las personas usuarias nuevas pueden disfrutar la primera transferencia de dinero gratis y luego pagar una tarifa que comienza en 2.99 USD por transferencia, hasta los límites aplicables.
¿Cuál es la mejor forma de enviar dinero a México desde Estados Unidos?
Hay varias formas de enviar dinero desde Estados Unidos a México, ya sea a través de bancos tradicionales o de servicios especializados en transferencias internacionales. Estas son las principales opciones que existen para hacerlo:
Mediante transferencias de dinero de banco a banco
Una de las formas más comunes de enviar dinero es a través de transferencias bancarias de un banco tradicional a otro. La ventaja de este método es que puede ser seguro porque está respaldado por instituciones financieras oficiales. Sin embargo, las transferencias pueden tomar más tiempo e implicar tarifas más altas.
Para enviar fondos de esta manera, es necesario que cuentes con una cuenta bancaria en EE.UU. y que utilices el código SWIFT de la persona destinataria.
Mediante envío de efectivo
Otra opción, que puede ser más accesible para personas sin cuenta bancaria, es enviar dinero en efectivo que se puede recoger en diferentes ubicaciones a lo largo de México.
Para enviar efectivo, es común visitar una ubicación física del proveedor que ofrece este servicio, como una oficina de Western Union. Una vez ahí, pagas el monto que quieres enviar más la tarifa asignada. Para cobrar los fondos, la persona de tu familia debe presentar una identificación oficial válida en una de las ubicaciones participantes como Oxxo, Banco Azteca, Walmart u otras. Sin embargo, muchos proveedores de servicios como Western Union también tienen ofertas digitales.
Aunque puede ser una alternativa conveniente para personas que principalmente manejan efectivo, también puede tener desventajas potenciales, como tarifas que varían según el monto enviado y tipos de cambio que podrían ser menos competitivos en comparación con algunos servicios de transferencia digital.
Mediante aplicación móvil
Otra opción para enviar dinero a México es a través de aplicaciones móviles especializadas en transferencias internacionales de dinero, como Remitly, Wise, Común u otras. Muchos de estos servicios están disponibles tanto en iOS como en Android y pueden ofrecer costos más bajos en comparación con algunas transferencias en efectivo o transferencias bancarias tradicionales, dependiendo del proveedor y del método de entrega. Algunas plataformas se enfocan principalmente en transferencias de dinero mientras que otras pueden incluir también funciones financieras adicionales, como tarjeta de débito o acceso a una cuenta bancaria en EE.UU.
Para acceder a estos servicios, debes crear una cuenta en el sitio web del proveedor o descargar su aplicación móvil. Además, algunas apps requieren verificación de identidad utilizando información personal como tu SSN (Número de Seguridad Social) o ITIN.
¿Cuáles son las mejores apps para mandar dinero a México desde EE.UU.?
Hay muchas apps disponibles para enviar dinero desde Estados Unidos a México, pero los costos, las velocidades de entrega y los tipos de cambio pueden variar según el proveedor y el método de transferencia. A continuación, te presentamos una guía de las mejores seis aplicaciones para enviar dinero a México:
Común
Común te permite enviar remesas a México directamente desde la app de forma sencilla. Tiene tarifas desde $2.99 USD por transferencia (hasta los límites aplicables) y ofrece tipos de cambio competitivos. Además, es posible acceder a ella con más de 100 identificaciones latinoamericanas, sin necesidad de SSN. Disponible tanto en iOS y Android, Común está disponible en español y sus operaciones son supervisadas en EE.UU., por lo que tu dinero y el de tu familia están protegidos.
Remitly
Remitly es una plataforma digital especializada en transferencias internacionales de dinero. Este servicio ofrece tipos de cambio bastante competitivos y el dinero puede llegar bastante rápido, dependiendo de la modalidad de envío y de la velocidad. Además, para quienes quieren probar el servicio, también está disponible en español.
BOSS Revolution
Esta plataforma es ampliamente conocida por sus llamadas telefónicas internacionales, pero también ofrece servicios de transferencia de dinero. El proceso de verificación de identidad puede ser un desafío adicional para algunos usuarios.
WorldRemit
WorldRemit es una app de transferencia de dinero global con disponibilidad en varios países de América Latina. Este servicio puede ofrecer tarifas competitivas, pero es importante comparar antes de enviar grandes sumas. Puede que no estén disponibles todas las opciones de pago en todos los países.
Western Union
Western Union es una de las empresas de transferencia de dinero más conocidas del mundo. Sin embargo, también puede tener tarifas más altas y tipos de cambio menos competitivos en comparación con otras apps.
Félix Pago
Félix Pago es una aplicación de transferencia de dinero de WhatsApp, ideal para quienes usan WhatsApp como aplicación de mensajería. Sin embargo, solo está disponible para transferencias person a persona y puede tener limitaciones en cuanto a los montos que se pueden enviar.
¿Cómo enviar dinero a México con Común paso a paso?
Con Común puedes enviar dinero a tu familia y amigos en México directamente desde la app móvil de Común.
Para ello, sigue estos pasos:
- Abre tu app móvil de Común.
- En la página principal, selecciona “Enviar una remesa”.
- Selecciona la persona destinataria a quien quieres enviar la transferencia.
- Puedes registrar a una persona destinataria con datos de cuenta bancaria, incluyendo nombre completo, nombre del banco y número de teléfono. Asegúrate de que esta información sea correcta para evitar que el dinero sea enviado al lugar equivocado.
- Después de registrar a la persona destinataria, ingresa el monto que quieres enviar y revisa los costos de la transacción.
- Confirma los detalles y selecciona “Confirmar transferencia internacional”.
- La persona destinataria debe recibir el dinero en minutos. Si seleccionas retiro en tienda, la persona puede recoger el dinero unos 30 minutos después de confirmar la transacción.
- Puedes revisar el estado de la transferencia en tu app móvil de Común haciendo clic en la transacción.
Las tarifas de transferencia comienzan en 2.99 USD por transacción, hasta los límites aplicables.
¿Qué debo considerar para elegir el mejor servicio de envío de dinero a México?
Antes de elegir el servicio que utilizarás para enviar dinero a México, te recomendamos considerar los siguientes puntos para tomar la mejor decisión:
- Compara las tarifas de envío entre los diferentes proveedores de transferencias.
- Verifica el tipo de cambio que aplicará cada proveedor.
- Considera los tiempos de entrega, ya que algunas transferencias llegan en minutos mientras que otras pueden llevar días.
- Revisa los límites de envío de cada plataforma.
- Asegúrate de que el servicio sea seguro y esté regulado en EE.UU.
- Revisa la documentación necesaria para poder usar cada uno de estos servicios.
Preguntas frecuentes sobre cómo mandar dinero a México desde EE.UU.
¿Cuánto cuesta enviar $100 a México desde EE.UU.?
El costo varía por servicio. Con Común la tarifa parte desde $2.99 por transferencia independientemente del monto. Algunos servicios como Ria ofrecen transferencias gratis hasta cierta cantidad pero aplican un spread cambiario. Para $100, un spread del 2% equivale a $2 menos que recibe tu familia en pesos, además de la tarifa.
¿Cuánto tiempo tarda el envío de dinero a México?
Con apps digitales como Común el dinero llega en minutos a cuentas bancarias o está disponible en 30 minutos para retiro en efectivo en tiendas como Oxxo. Las transferencias bancarias tradicionales (SWIFT) pueden tardar 1–3 días hábiles y los días festivos en EE.UU. o México pueden generar retrasos adicionales.
¿Puedo enviar dinero a México sin cuenta bancaria en EE.UU.?
Sí. Puedes usar servicios que acepten efectivo para el envío, como Western Union en agentes físicos. Pero si quieres hacerlo desde tu teléfono, necesitarás una cuenta. Común acepta más de 100 IDs latinoamericanas para abrir cuenta sin SSN, lo que te da acceso inmediato a envíos digitales desde tu app.
¿Cuánto dinero máximo puedo enviar a México?
No hay un límite legal del gobierno de EE.UU. para envíos a México, pero cada plataforma tiene sus propios límites. Western Union permite hasta $5,000 por transacción, Xoom hasta $50,000 diarios en su nivel más alto. Para montos grandes es recomendable verificar los límites del servicio y los requisitos de verificación de identidad.
¿Es mejor enviar dinero a cuenta bancaria o en efectivo a México?
Depende del destinatario. Si tiene cuenta bancaria, la transferencia directa suele ser más rápida y segura. Si no tiene cuenta, el retiro en efectivo en puntos como Oxxo, Walmart o Banco Azteca es conveniente. Común ofrece ambas opciones para que elijas según la situación de tu familia en México.
¿Cómo sé que el tipo de cambio que me ofrecen es bueno?
Compara el tipo de cambio del proveedor con el tipo interbancario real (puedes buscarlo en Google: “USD a MXN”). La diferencia es el “spread” que se queda el servicio. Un spread bajo del 0.5–1% es competitivo; uno alto del 3–5% representa pérdida significativa en montos grandes. La calculadora de Común te muestra el tipo en tiempo real en comun.app/compara.
Envíos Internacionales
Cómo enviar dinero a Honduras desde EE.UU.
8 min de lectura
Cómo enviar dinero a Honduras desde EE.UU.
Enviar dinero a Honduras desde EE.UU. generalmente toma minutos cuando se usan servicios de remesas digitales. Las tarifas típicamente van de $2.99 a $8 dependiendo del proveedor, método de pago y opción de entrega. La mayoría de las transferencias llegan el mismo día cuando se envían a retiro en efectivo o billeteras móviles, dependiendo de las condiciones de verificación y procesamiento de cada proveedor.
Los hondureños en EE.UU. enviaron más de $9.74 mil millones a casa en 2024, según el banco central de Honduras. El Banco Mundial estima que las remesas representan aproximadamente el 26% del PIB de Honduras, convirtiéndolas en una de las fuentes más importantes de ingreso familiar del país. Para muchas familias, este dinero es parte de los presupuestos mensuales que ayuda a cubrir necesidades esenciales como comida, vivienda, salud y educación.
¿Cuál es la forma más económica de enviar dinero a Honduras desde EE.UU.?
La respuesta depende de algunos factores, incluyendo la tarifa que se cobra por enviar, el margen del tipo de cambio aplicado a la conversión, y cómo quiere recibir el dinero tu destinatario. Los tres factores afectan cuántos lempiras llegan realmente al otro lado.
Los tipos de cambio varían por proveedor y se ajustan en comparación con la tasa de mercado medio. Esta diferencia se llama margen de tipo de cambio y puede afectar cuánto recibe el destinatario incluso cuando las tarifas parecen bajas.
Los márgenes de tipo de cambio pueden reducir silenciosamente lo que recibe tu familia. Algunos proveedores anuncian una tarifa de $0 pero aplican una tasa de conversión USD-a-lempira menos competitiva, y esa diferencia no siempre se muestra claramente. Antes de confirmar cualquier transferencia, se recomienda verificar cuántos lempiras recibirá realmente tu destinatario.
El método de entrega también afecta el costo. Las opciones de retiro en efectivo pueden tener precios diferentes en comparación con depósitos bancarios o transferencias a billeteras móviles. El método de pago también influye en el costo, ya que las opciones de fondeo con tarjeta de débito, tarjeta de crédito y transferencia bancaria tienen precios diferentes entre proveedores.
En general, la opción de menor costo depende de la urgencia, el método de pago en Honduras, el método de fondeo y las condiciones del tipo de cambio en el momento de la transferencia.
Cuando usas remesas de Común, puedes ver y confirmar el tipo de cambio y las tarifas antes de enviar una transferencia.
¿Cuánto tarda en enviar dinero a Honduras?
Los tiempos de transferencia a Honduras varían dependiendo del proveedor y método de pago. Muchas transferencias digitales pueden llegar en minutos.
El retiro en efectivo puede ser una opción de entrega rápida en la mayoría de los proveedores porque los fondos están disponibles para recolección tan pronto como la transferencia se procesa y aprueba. Los depósitos bancarios pueden tardar más, generalmente dentro del mismo día o hasta un día hábil dependiendo de los tiempos de procesamiento.
El tiempo también puede cambiar según las verificaciones. Las transferencias por primera vez o montos más altos a menudo requieren verificación de identidad bajo las regulaciones financieras de EE.UU., lo que puede agregar tiempo de procesamiento adicional antes de que se libere el dinero.
La velocidad de entrega también se ve afectada por factores de tiempo fuera del control del proveedor. Los fines de semana y días festivos en EE.UU. u Honduras pueden retrasar el procesamiento porque algunas redes bancarias y de pago operan solo en días hábiles.
A menudo hay opciones de entrega más rápida disponibles, pero pueden tener un precio diferente al de las transferencias estándar. En muchos servicios, seleccionar entrega instantánea o exprés puede aumentar el costo total comparado con opciones más lentas.
Mejores apps para enviar dinero a Honduras: comparación
Diferentes apps y servicios ofrecen diferentes combinaciones de tarifas, velocidad y conveniencia. La tabla a continuación ofrece una comparación rápida de proveedores comunes usados para enviar dinero desde EE.UU. a Honduras.
| Proveedor | Comportamiento de costo | Velocidad de entrega | Requisitos de ID |
|---|---|---|---|
| Común | Muestra el costo total antes de enviar, incluyendo tarifa y tipo de cambio | Frecuentemente soporta entrega casi instantánea dependiendo del método de pago | Puede aceptar IDs alternativas dependiendo de la verificación |
| Remitly | El costo varía según opción de velocidad y método de fondeo, incluyendo precios economy vs express | Ofrece entrega casi instantánea y al siguiente día dependiendo de la selección | Verificación de identidad requerida, SSN no siempre requerido |
| Western Union | El precio varía según método de fondeo y opción de pago como retiro en efectivo o depósito bancario | La entrega puede ir de minutos a siguiente día hábil dependiendo del método | Verificación de ID requerida, SSN no siempre requerido |
| MoneyGram | El costo depende de cómo se envía y recibe el dinero, incluyendo retiro en efectivo vs transferencia bancaria | La entrega va de minutos a siguiente día hábil dependiendo del corredor y método | Verificación de ID requerida, SSN no siempre requerido |
| Xoom (PayPal) | El precio depende del método de fondeo de PayPal y opción de pago en destino | La entrega puede ir de minutos a 1 día dependiendo del método | Cuenta de PayPal requerida, la verificación puede variar |
Las tarifas y tipos de cambio cambian dependiendo del método de pago y el monto de la transferencia. Es importante verificar con tu proveedor seleccionado las tarifas y requisitos actuales.
Cómo enviar dinero a Honduras con Común: paso a paso
Enviar dinero a Honduras con Común se hace a través de una app móvil disponible en Estados Unidos. Dentro de la app, los usuarios pueden ingresar información del destinatario, elegir un monto a enviar y completar una transferencia digitalmente paso a paso. El proceso se maneja dentro de la app y no requiere visitar una ubicación física ni usar formularios en papel.
1. Crea una cuenta de Común
Necesitarás un ID válido, para lo cual puedes usar un pasaporte o más de 100 IDs latinoamericanas válidas, una dirección residencial en EE.UU. (puedes usar la ubicación de tu teléfono como comprobante) y un correo electrónico y número de teléfono activos capaces de recibir SMS. El primer paso es descargar la app de Común (disponible en iOS y Android), luego abre la app y selecciona Sign Up / Solicitar Ahora. Ingresa tus datos personales y dirección residencial en EE.UU. Después, toma una foto de tu identificación oficial y un selfie rápido para verificar tu identidad. Finalmente, envía tu solicitud para aprobación.
2. Agrega a tu destinatario en Honduras
Una vez que tengas tu cuenta de Común, desde el dashboard principal, toca 'Envía una Remesa'. Selecciona un destinatario guardado o agrega uno nuevo ingresando sus datos requeridos (nombre completo, tipo de ID, número de ID y cuenta bancaria/método de entrega).
3. Ingresa el monto de la transferencia
Escribe el monto que quieres enviar y confirma la moneda. La app mostrará el tipo de cambio y el costo total antes de confirmar la transferencia.
4. Paga y confirma
Completa el pago usando tu método de fondeo seleccionado y revisa los detalles de la transferencia antes de enviar. La transparencia en tarifas y tipos de cambio se muestra antes de la confirmación final.
Puedes enviar dinero a Honduras desde tu app de Común desde $2.99, en minutos, con tarifas transparentes y tipos de cambio visibles antes de confirmar una transacción.
¿Cuánto cobra Western Union por enviar dinero a Honduras?
Las tarifas de Western Union para enviar dinero a Honduras varían según el monto de la transferencia, método de pago y opción de entrega. Las tarifas típicas para transferencias de tamaño medio pueden ir de aproximadamente 5 a 8 USD equivalentes, con costos adicionales que vienen de los márgenes de tipo de cambio.
Los costos pueden aumentar al usar tarjetas de crédito o seleccionar opciones de retiro en efectivo instantáneo. El precio final se muestra durante el checkout y depende de la configuración específica de la transacción.
Western Union ofrece opciones tanto en tienda como digitales, pero pueden aplicar diferencias de precio dependiendo de dónde se inicia la transferencia.
¿Puedo enviar dinero a Honduras sin Número de Seguro Social?
Sí, algunos proveedores de remesas permiten enviar dinero sin un Número de Seguro Social.
Los requisitos varían dependiendo de las políticas del proveedor y los montos de la transacción. Algunos servicios pueden solicitar verificación adicional para límites de transferencia más altos o usuarios de primera vez.
Aún se requiere verificación de identidad para cumplir con las regulaciones financieras, incluso si no se necesita un SSN. Algunos proveedores de servicios como Común aceptan formas alternativas de identificación como un pasaporte o ID latinoamericana para la creación de cuenta.
¿Qué necesito para enviar dinero a Honduras por primera vez?
Las transferencias por primera vez generalmente requieren información personal y del destinatario básica. Esto incluye una identificación oficial válida, el nombre completo del destinatario en Honduras, y el método que usará para recibir el dinero, como retiro en efectivo, depósito bancario, o billetera móvil dependiendo de la disponibilidad.
Al enviar efectivo en persona o cargar efectivo en un servicio de transferencia, también necesitas el dinero físico en dólares estadounidenses y una identificación válida. El agente o proveedor de servicios usará esta información para crear y procesar la transferencia.
La mayoría de los servicios digitales accedidos a través de apps también requieren verificación de cuenta antes de completar la primera transferencia. Este paso es requerido bajo las regulaciones financieras de Estados Unidos y se usa para confirmar identidad y reducir el riesgo de fraude.
Una vez que la cuenta está configurada y verificada, las transferencias futuras generalmente toman menos tiempo porque los datos del remitente y la información del destinatario ya están guardados en el sistema.
Preguntas frecuentes
¿Cuál es la app más barata para enviar dinero a Honduras?
El costo más bajo depende de los tipos de cambio y tarifas combinados. Algunas apps como Común comienzan desde $2.99 por transferencia, mientras otras varían según el método de pago y tamaño de la transferencia.
¿Cuánto tarda una transferencia a Honduras?
La mayoría de las transferencias llegan en minutos cuando se usan opciones de retiro en efectivo o entrega móvil. Los depósitos bancarios pueden tardar hasta un día hábil dependiendo de los tiempos de procesamiento.
¿Puedo enviar dinero a Honduras sin cuenta bancaria?
Sí, algunos proveedores permiten métodos de fondeo basados en efectivo como tarjetas de débito o cargas de efectivo en ubicaciones asociadas. No siempre se requiere una cuenta bancaria dependiendo del servicio.
¿Cuál es el monto máximo que puedo enviar a Honduras?
Los límites de transferencia dependen del proveedor y nivel de verificación. La mayoría de los servicios permiten límites más altos después de completar la verificación de identidad.
¿Es seguro enviar dinero a Honduras en línea?
Los servicios de remesas digitales usan sistemas encriptados y verificación de identidad para proteger las transacciones. La seguridad también depende de usar proveedores regulados y prácticas de inicio de sesión seguras.
¿Qué necesito para enviar dinero a Honduras por primera vez?
Necesitas identificación válida, información del destinatario y un método de pago. La mayoría de las plataformas también requieren verificación de cuenta antes de completar la primera transferencia.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Educación Financiera
Guía rápida sobre cómo llamar a México desde USA
8 min de lectura
Cómo llamar a México desde Estados Unidos de forma fácil y económica
No cabe duda del impacto que la comunidad mexicana ha causado en Estados Unidos debido a la cantidad de inmigrantes que han llegado en las últimas décadas y que, a pesar de la distancia, necesitan mantener la comunicación con sus seres queridos.
Una de las confusiones más comunes al momento de hacer una llamada internacional tiene que ver con el orden de los códigos necesarios. Sin embargo, con la información correcta, es muy sencillo hacer una llamada desde Estados Unidos a México.
A continuación, te mostraremos paso a paso cómo marcar, ejemplos prácticos de las principales ciudades, así como opciones modernas para ahorrar dinero sin importar cuánto tiempo pases al teléfono con tus seres queridos en México.
Pasos básicos para llamar a México desde USA
Para enlazar una llamada telefónica de Estados Unidos a México, necesitas saber 3 datos básicos: el código de salida, el código de país de México y el número local.
Estos son los pasos para llamar a México.
Marca el prefijo internacional
011 desde un teléfono fijo en EE. UU. o “+” desde un móvil.
Agrega el código de país de México
El código es 52.
Marca el número nacional de 10 dígitos
Incluye el código de ciudad más el número local
Ejemplos prácticos:
- Ciudad de México: 011 + 52 + 55 123 1234
- Guadalajara: 011 + 52 + 33 123 1234
- Monterrey: 011 + 52 + 81 123 1234
Es relevante aclarar que antes era necesario agregar el prefijo 1 para hacer llamadas por celular, pero desde 2019 este requisito fue eliminado.
Códigos de área y ejemplos de llamadas a ciudades de México
En México, cada ciudad tiene un código de área o lada, el cual se conforma de 2 o 3 dígitos. Teniendo en cuenta dicho código, todos los números de teléfono mexicanos tienen 10 dígitos en total.
A continuación, te mostramos una tabla con ejemplos de cómo marcar de Estados Unidos a México.
Ciudad
Lada
Ejemplo de marcación desde Estados Unidos
Ciudad de México
55
011 + 52 + 55 + ########
Guadalajara
33
011 + 52 + 33 + ########
Monterrey
81
011 + 52 + 81 + ########
Puebla
222
011 + 52 + 222 + #######
Tijuana
664
011 + 52 + 664 + #######
León
477
011 + 52 + 477 + #######
Querétaro
442
011 + 52 + 442 + #######
Mérida
999
011 + 52 + 999 + #######
Cancún
998
011 + 52 + 998 + #######
Chihuahua
614
011 + 52 + 614 + #######
Opciones modernas y más económicas para llamar a México
Hacer llamadas a larga distancia solía ser muy costoso, en especial si se hacía de manera directa, lo cual era una desventaja para quienes deseaban mantener comunicación con sus familias desde otro país, ya que los costos se contaban por minuto.
Afortunadamente, en la actualidad puedes optar por alternativas mucho más económicas que además ofrecen minutos ilimitados y otros beneficios de comunicación como mensajes y videollamadas.
Estas son las opciones más populares para llamar de Estados Unidos a México a bajo costo.
Apps y servicios VoIP con wifi
Las aplicaciones VoIP (Voice over IP) son una de las alternativas más accesibles para establecer comunicación con otras personas en todo el mundo.
La principal ventaja de las aplicaciones móviles es que permiten hacer llamadas nacionales e internacionales a través de una conexión wifi o datos. Esto reduce los costos de manera significativa y elimina la necesidad de contar con cobertura de telefonía en el país, aunque es importante tener una buena conexión a Internet.
WhatsApp es una aplicación popular de este estilo, dado que cuenta con gran cantidad de usuarios activos y una variedad de opciones para enriquecer la comunicación además de las llamadas, como notas de voz, dictado por voz, notas de video, videollamadas, etc.
Otras alternativas parecidas son Skype, Google Voice y Telegram.
Planes internacionales de tu operador
Si quieres hacer llamadas largas y no depender de la conexión wifi, una alternativa recomendable es contratar un plan internacional con minutos incluidos o ilimitados a México.
Por ejemplo, Verizon Global Calling tiene un plan que incluye un plan de minutos ilimitados a México y Canadá.
En caso de que aún te encuentres en México, Telcel ofrece paquetes de roaming internacional y eSIM para turistas.
Tarjetas de llamadas prepago
Otra solución para hacer llamadas telefónicas a México es a través de una tarjeta prepago.
Estos son algunos ejemplos.
Compañía | Costo | Vigencia/ExpiraciónEnjoy Prepaid | Desde 0.9¢/min a fijos, 2.9¢/min a celulares. | Después de 183 días de inactividad.BOSS Revolution | 1.9¢/min a fijos y celulares. | El crédito se mantiene mientras el usuario esté activo.Calling Card Plus | Desde 0.8¢/min a fijos y 2.5¢/min a celulares. | Depende del plan, puede incluir redondeo por minuto o pago semanal.
Compañía
Costo
Vigencia/Expiración
Enjoy Prepaid
Desde 0.9¢/min a fijos, 2.9¢/min a celulares.
Después de 183 días de inactividad.
BOSS Revolution
1.9¢/min a fijos y celulares.
El crédito se mantiene mientras el usuario esté activo.
Calling Card Plus
Desde 0.8¢/min a fijos y 2.5¢/min a celulares.
Depende del plan, puede incluir redondeo por minuto o pago semanal.
Bundles con minutos incluidos
Un bundle es un paquete que, además de llamadas internacionales, incluye otros servicios relacionados. Por ejemplo, Verizon Global Choice ofrece 300 minutos por $10 al mes.
Tips prácticos para inmigrantes
Cuidar tus finanzas es esencial para seguir en contacto con tu familia en México. Estos son algunos consejos para mantenerte conectado.
- Usar apps con wifi siempre que sea posible: es una alternativa muy accesible, siempre y cuando cuentes con una buena conexión a Internet.
- Comparar tarifas de diferentes compañías: toma tu tiempo para comparar las tarifas internacionales de cada proveedor, así como las condiciones específicas.
- Considerar paquetes familiares o planes especiales para México: dado a la cercanía geográfica entre México y Estados Unidos, hay varias alternativas de comunicación diseñadas para familias y personas que buscan establecer contacto con sus familiares frecuentemente.
Mantente conectado con tu familia en México gracias a Común
En este artículo te mostramos la manera de hacer llamadas desde Estados Unidos a México con la secuencia de códigos correcta, a través de teléfono móvil y fijo. También te brindamos algunos consejos para mantenerte en contacto con tu familia a través de medios más accesibles, como aplicaciones móviles y planes internacionales con minutos incluidos a México.
Además de la comunicación con sus familiares, los inmigrantes mexicanos también suelen necesitar servicios que les permitan enviar dinero a casa.
- ¡Conoce los beneficios de Común, la plataforma que te acerca a las personas que más amas!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero accesibles.
- La aplicación móvil de Común está disponible en español y acepta más de 100 identificaciones oficiales elegibles para la apertura de cuentas.
- Tarjeta de débito para compras y pagos diarios.
¡No pierdas el contacto con tu país! Abre tu cuenta en Común y conecta con la plataforma financiera dedicada a acortar las distancias.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa si marco el número sin el prefijo 011?
Si no marcas 011 o “+” en celulares, tu llamada no será reconocida como internacional y será conectada como local o arrojará error.
¿Es mejor usar apps o planes de llamadas internacionales?
Depende de tus necesidades. Las apps son una excelente alternativa, pero dependen de una buena conexión a Internet. Los planes internacionales necesitan una SIM, pero ofrecen llamadas más estables, además de otros servicios de comunicación.
¿Qué opción conviene más para ahorrar dinero?
Una opción muy conveniente para ahorrar dinero es una aplicación como WhatsApp, ya que funciona con conexión a Internet.
¿Cómo puedo marcar un número 800 desde Estados Unidos a México?
Los números 800 son gratuitos dentro de México, pero desde Estados Unidos sí tienen costo. Para marcar debes ingresar el código de salida y el código del país.
Otra opción es buscar el número alternativo de dicha institución para llamadas internacionales.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
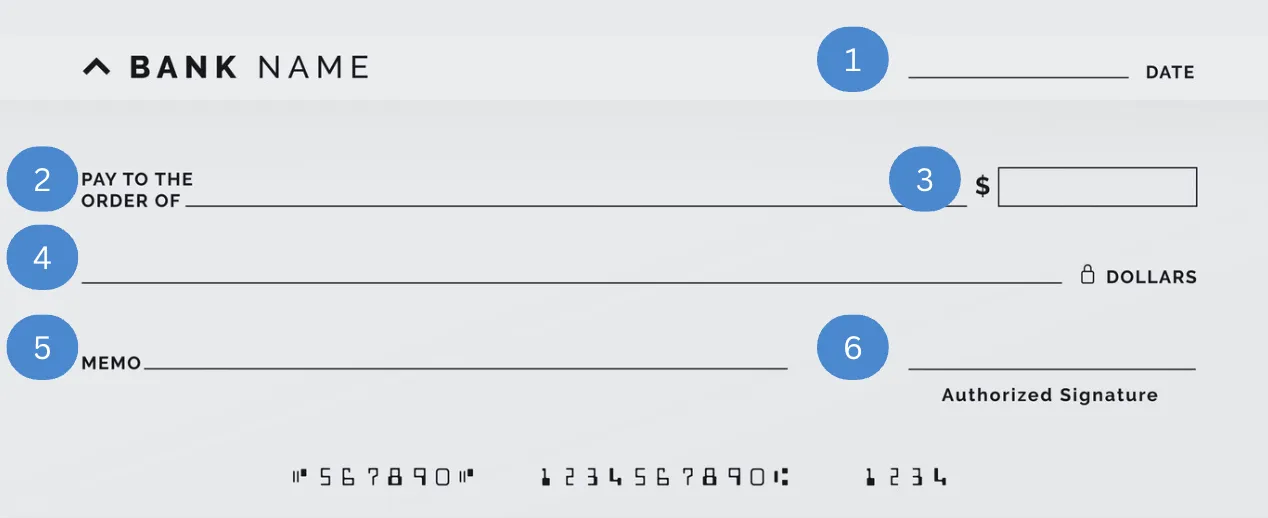
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Viviendo en Estados Unidos
Cobrar Cheques en EE. UU.: ¿Por qué es tan caro y cómo afecta a los latinos? Soluciones y Alternativas
8 min de lectura
En los Estados Unidos, una forma común de recibir pagos es a través de cheques. Sin embargo, cobrar un cheque puede ser costoso, especialmente para los latinos y otras comunidades con menos acceso bancario.
¿Por qué cuesta tanto cobrar cheques en los Estados Unidos?
Sin cuenta bancaria, las personas deben recurrir a casas de cambio de cheques que cobran entre 1% y 3% del valor del cheque. Para un cheque de $1,000, eso son $10-30 perdidos en cada cobro. Los bancos también pueden cobrar tarifas por depositar cheques de otros bancos.
¿Por qué los latinos sufren estos costos desproporcionalmente?
Las comunidades latinas tienen menor acceso a servicios bancarios por barreras como el requisito de SSN, el idioma y el desconocimiento del sistema. Sin cuenta bancaria, son más propensas a usar casas de cambio de cheques que están en zonas de bajos ingresos y cobran comisiones elevadas.
Soluciones para cobrar cheques sin costo
La mejor solución es abrir una cuenta bancaria. Común es un banco digital en español que permite abrir cuenta sin SSN usando pasaporte o matrícula consular. Una vez abierta, puedes depositar cheques gratis desde la app usando el depósito móvil. También existen organizaciones sin fines de lucro como UnidosUS que ofrecen servicios financieros gratuitos a comunidades latinas.
Preguntas frecuentes sobre cobrar cheques en EE.UU.
¿Cuánto cuesta cobrar un cheque en EE.UU. sin cuenta bancaria?
Las casas de cambio de cheques (check cashing stores) suelen cobrar entre 1% y 3% del valor del cheque, con un mínimo de $3-5. Para un cheque de nómina de $1,000, eso significa perder entre $10 y $30 en cada cobro. Walmart Money Center cobra tarifas más bajas ($4 para cheques hasta $1,000), pero el costo sigue siendo mayor que tener cuenta bancaria.
¿Puedo cobrar un cheque gratis en EE.UU.?
Sí, con una cuenta bancaria. Si depositas el cheque en tu propio banco, no hay cargo. Con Común puedes depositar cheques fotografiándolos desde la app, completamente gratis. Algunos bancos también permiten depositar cheques de otros bancos sin cargo adicional usando la función de depósito móvil.
¿Por qué los inmigrantes latinos pagan más por cobrar cheques?
La principal razón es el menor acceso a cuentas bancarias. Las barreras incluyen el requisito de SSN, el idioma, el desconocimiento del sistema, y el miedo a trámites formales. Sin cuenta bancaria, recurren a servicios de cobro de cheques que cobran comisiones elevadas. Plataformas como Común eliminan estas barreras al aceptar IDs latinoamericanas sin SSN.
¿Qué necesito para depositar un cheque en Común?
Solo necesitas la app de Común y el cheque físico. Abres la app, seleccionas “Depositar cheque”, tomas una foto del frente y del reverso del cheque (con tu firma al dorso), y el dinero se acredita generalmente en 1-2 días hábiles. No hay cargos adicionales por el servicio de depósito móvil.
¿Qué pasa si me pagan con cheque personal de alguien sin cuenta bancaria?
Los cheques personales de personas sin fondos suficientes o sin cuenta activa rebotan (bounced check). Si depositas ese cheque, el banco puede retener los fondos temporalmente y luego debitarte el monto más una tarifa NSF ($25-35). Para recibir pagos de forma más segura, prefiere Zelle, Venmo o transferencias directas en lugar de cheques personales de personas que no conoces bien.
¿Es mejor recibir nómina por cheque o por depósito directo?
El depósito directo es mejor en prácticamente todos los casos: el dinero llega automáticamente el día de pago (o antes con Común), no hay riesgo de pérdida o robo del cheque, no hay tarifas de cobro, y puedes acceder a los fondos inmediatamente. Con Común puedes configurar depósito directo desde la app en minutos usando tu routing number y número de cuenta.
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.
Viviendo en Estados Unidos
Día de Acción de Gracias para inmigrantes: qué es, qué cierra y cómo planear
8 min de lectura
El Día de Acción de Gracias (Thanksgiving) es un feriado nacional en Estados Unidos que se celebra cada cuarto jueves de noviembre. En 2026, esa fecha cae el jueves 26 de noviembre. La mayoría de los bancos, las oficinas de gobierno y las oficinas de correos cierran ese día, y muchas tiendas cambian sus horarios. Si necesitas enviar dinero a tu familia, lo mejor es planear con tiempo, porque algunos servicios tardan más durante los feriados.
Si es tu primer Día de Acción de Gracias en EE.UU., es normal sentir curiosidad y también un poco de confusión. Por un día, todo el país se detiene para compartir una comida centrada en la gratitud y la familia. El día anterior, los aeropuertos, las carreteras y las tiendas están llenísimos. Durante el día, la mayoría de los restaurantes y las tiendas están cerrados. Y a la mañana siguiente empieza el evento de compras más grande del año. Aquí te explicamos qué esperar y cómo planear.
¿Qué es el Día de Acción de Gracias y por qué se celebra?
El Día de Acción de Gracias es un feriado de EE.UU. enfocado en la gratitud, en el que familiares y amigos se juntan para compartir una comida que tradicionalmente incluye pavo, relleno (stuffing) y pay de calabaza. Su origen se remonta a una celebración de la cosecha en 1621 entre colonos ingleses y el pueblo wampanoag, en lo que hoy es Massachusetts.
Hoy en día, esta fiesta tiene menos que ver con el hecho histórico y más con el ritual en sí. La familia y los amigos se sientan a la mesa, se toman un momento para decir por qué están agradecidos y comen una receta familiar que muchos hogares esperan todo el año. Es una de las semanas con más viajes en el país y, para muchos trabajadores, trae varios días libres seguidos.
Para las familias inmigrantes, el Día de Acción de Gracias puede convertirse en una tradición nueva, a su manera. Algunas familias preparan el menú clásico de pavo, relleno y pay de calabaza, y otras lo adaptan con platillos de su país, como tamales, arroz o pernil, junto al pavo. No hay una sola forma correcta de celebrarlo, y muchos hogares latinos van armando su propia versión con los años.
¿Qué abre y qué cierra el Día de Acción de Gracias?
Este feriado afecta muchos servicios cotidianos en todo Estados Unidos. Como es un feriado federal, las oficinas de gobierno y algunos negocios cierran por el día, mientras que otros trabajan con horario reducido o con horarios especiales. Si necesitas hacer mandados, comprar el súper o ir a un restaurante, lo mejor es planear con tiempo o revisar los horarios.
| Servicio | Día de Acción de Gracias | Notas |
|---|---|---|
| Bancos (sucursales físicas) | Cerrados | Los cajeros automáticos y las apps bancarias siguen funcionando |
| USPS / oficinas de correos | Cerradas | No hay entrega ni recolección de correo |
| Supermercados | Horario limitado, algunos cerrados | Depende de la cadena y la ubicación; revisa antes |
| Restaurantes | Varía | Muchos abren específicamente para comidas de Acción de Gracias |
| Walmart / Target | Cerrados | Reabren con horario temprano el Black Friday |
| App de Común | Abierta 24/7 | Envía remesas en cualquier momento, sea feriado o no |
| Servicios de emergencia | Abiertos | La policía, los hospitales y los bomberos operan como siempre |
La mayoría de las escuelas también cierran por Acción de Gracias, y muchos empleadores privados dan el día libre, aunque los días feriados pagados dependen de las políticas de cada empresa. El transporte público suele operar con horario de feriado o reducido, así que conviene revisar los horarios locales antes de viajar. Aunque muchos lugares físicos cierran, los servicios digitales, como la banca móvil, las compras en línea y las transferencias de dinero, generalmente siguen disponibles.
¿Cómo afecta el Día de Acción de Gracias a las remesas y las transferencias bancarias?
Como es un feriado federal, algunas transacciones financieras tardan más de lo normal. Las transferencias entre bancos, las transferencias electrónicas (wire) y otros pagos que dependen de la Reserva Federal generalmente no se procesan hasta el siguiente día hábil. Si tu familia depende de una remesa para los gastos del hogar, el súper u otras compras planeadas durante la semana de Acción de Gracias, enviar el dinero antes del feriado puede ayudarte a evitar retrasos.
Este calendario aplica al sistema bancario y no a un servicio de envío de dinero en particular. Aunque un proveedor acepte tu transferencia el Día de Acción de Gracias, el tiempo de entrega puede depender de cómo se financie el pago y de si requiere procesamiento bancario.
Remesas de Común te permite enviar dinero desde Estados Unidos a México y a otros países de Latinoamérica, con tarifas de transferencia desde $2.99. Las transferencias normalmente están disponibles en minutos, y puedes enviar el dinero desde la app a cualquier hora, incluso el Día de Acción de Gracias. Aun así, planear con tiempo ayuda a reducir el estrés de las fiestas y a que tu familia reciba el dinero antes del feriado si lo necesita para gastos próximos.
La app de Común está disponible en español, las 24 horas, y puedes usarla para cualquier transacción que necesites durante las fiestas.
¿Qué es el Black Friday y cómo pueden aprovecharlo los inmigrantes?
El Black Friday es el día después del Día de Acción de Gracias y marca el inicio de la temporada de compras navideñas en Estados Unidos. En 2026 cae el viernes 27 de noviembre. Muchas tiendas ofrecen descuentos en electrónicos, ropa, artículos para el hogar, juguetes y otros productos de temporada. Las tiendas que cierran el Día de Acción de Gracias, como Walmart y Target, normalmente reabren temprano el Black Friday, y muchas ofertas en línea empiezan antes del feriado y siguen durante todo el fin de semana.
Para las familias que se están instalando en Estados Unidos, el Black Friday puede ser un buen momento para comprar cosas de uso diario a mejor precio. Ya sea que estés amueblando tu casa, comprando ropa de invierno o empezando con los regalos de las fiestas, planear con tiempo puede ayudarte a sacarle más provecho a las ofertas.
Antes de comprar, ten en cuenta estos consejos:
- Compara precios antes del Black Friday.
No todas las ofertas anunciadas son el precio más bajo del año. Revisar los precios con anticipación te ayuda a detectar los descuentos reales. - Define un presupuesto antes de comprar.
Las promociones de las fiestas pueden tentarte a gastar más de lo planeado. Decidir con anticipación qué necesitas te ayuda a controlar el gasto. - Lee con cuidado las ofertas de tarjetas de crédito.
Algunas tiendas ofrecen un descuento extra si abres una tarjeta de la tienda al pagar. Antes de aceptar, se recomienda revisar la tasa de interés, las tarifas y las condiciones de pago. - Considera comprar en línea.
Muchas promociones continúan hasta el Cyber Monday, así que tienes más tiempo para comparar precios sin ir a tiendas llenas y sin tomar decisiones apuradas. - Planea con tiempo si vas a enviar regalos al extranjero.
Si estás comprando para mandar regalos o provisiones a tu país, toma en cuenta el tiempo de envío. USPS y otras paqueterías se saturan en esta temporada, y los paquetes pueden tardar más de lo normal en llegar.
El Black Friday puede ser una oportunidad para ahorrar, pero comprar con presión puede desbalancear el presupuesto de tu hogar. Tomarte el tiempo de comparar precios, comprar con un plan y enfocarte en lo que ya tenías pensado comprar te ayuda a aprovechar mejor las ofertas.
Cómo celebrar el Día de Acción de Gracias como familia inmigrante latina
El Día de Acción de Gracias es una fiesta flexible, y cada familia la celebra a su manera. Para muchas familias latinas en Estados Unidos, es una oportunidad para reunirse, compartir una comida y pasar tiempo juntos, manteniendo las tradiciones de su país como parte de la celebración.
Algunas formas de celebrar son:
- Prepara una comida que refleje las tradiciones de tu familia.
Algunas familias sirven pavo junto con platillos como tamales, mole, arroz con gandules u otras recetas que tienen un significado especial para ellas. - Invita a familiares, vecinos o amigos.
El Día de Acción de Gracias suele celebrarse con la familia extendida o con un grupo de amigos cercanos, y es una buena oportunidad para pasar tiempo con las personas que se sienten como hogar. - Mantente en contacto con tus seres queridos en el extranjero.
Una llamada o videollamada durante el día puede ayudar a que los familiares que celebran en otro país también se sientan incluidos. - Aprovecha el fin de semana largo.
Muchas escuelas y trabajos cierran por Acción de Gracias, lo que da la oportunidad de descansar, viajar o pasar más tiempo juntos. - Crea tus propias tradiciones.
No hay una sola forma de celebrar el Día de Acción de Gracias. Cada familia puede adaptar la fiesta a sus costumbres, recetas y tradiciones.
Ya sea con una cena tradicional de Acción de Gracias, con tus comidas favoritas de casa o con una mezcla de ambas, lo más importante de esta fiesta es dar gracias y compartir tiempo con las personas que más importan. Muchas familias latinas celebran el Día de Acción de Gracias de una manera que refleja tanto su herencia cultural como su vida en Estados Unidos.
Preguntas frecuentes
¿Qué día es el Día de Acción de Gracias en 2026?
El Día de Acción de Gracias de 2026 cae el jueves 26 de noviembre. Siempre es el cuarto jueves de noviembre, así que la fecha exacta cambia un poco de un año a otro.
¿Cierran los bancos el Día de Acción de Gracias?
Sí. Las sucursales físicas de los bancos cierran por el feriado federal, y las transferencias que dependen de la Reserva Federal pueden retrasarse. Los cajeros automáticos y la mayoría de las apps bancarias siguen funcionando con normalidad.
¿Puedo enviarle dinero a mi familia el Día de Acción de Gracias?
Sí. Muchos servicios de envío de dinero permiten enviar dinero el Día de Acción de Gracias, aunque los tiempos de entrega dependen del proveedor y de cómo se procese la transferencia. Las transferencias bancarias tradicionales pueden retrasarse hasta el siguiente día hábil porque la Reserva Federal está cerrada por el feriado. Con Remesas de Común, puedes enviar dinero desde la app el Día de Acción de Gracias, y las transferencias normalmente están disponibles en minutos.
¿Qué es el Black Friday y cuándo empieza?
El Black Friday es el día de compras más grande después del Día de Acción de Gracias, el 27 de noviembre en 2026. La mayoría de las tiendas que cerraron por el feriado reabren temprano esa mañana con descuentos en electrónicos, ropa y más.
¿Es el Día de Acción de Gracias un día feriado pagado para los trabajadores en EE.UU.?
Depende del empleador. Los empleados federales tienen el día libre y muchas empresas privadas hacen lo mismo, pero no es obligatorio por ley en todos los lugares de trabajo, así que es importante revisar las condiciones y políticas de tu empleo.
¿Los inmigrantes celebran el Día de Acción de Gracias en Estados Unidos?
Muchos sí, y con frecuencia lo mezclan con los platillos y las tradiciones de su cultura. No hay una sola forma correcta de celebrarlo, y muchas familias latinas arman su propia versión con el tiempo.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una licencia.
Las tarifas de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles.
Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Envíos Internacionales
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
8 min de lectura
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
Si envías dinero a casa a México, Guatemala, Colombia, El Salvador, Honduras o cualquier otro lugar en Latinoamérica, una nueva ley federal puede afectar las tarifas que pagas por transferencia de dinero, dependiendo de cómo la envíes.
El 4 de julio de 2025, Estados Unidos promulgó la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, que introdujo un nuevo impuesto especial federal sobre ciertas transferencias internacionales de dinero. El impuesto, establecido en el 1% del monto de la transferencia, aplica a remesas realizadas a partir del 1 de enero de 2026. Sin embargo, no todas las transferencias son gravables.
Si envías dinero desde una cuenta bancaria de EE.UU. o usando una tarjeta de débito o crédito emitida en EE.UU., tu transferencia está exenta del impuesto por ley. El impuesto solo aplica cuando pagas con efectivo, giro postal, cheque de caja u instrumento físico similar.
Entender si este impuesto aplica para ti y cómo puede afectar tus transferencias puede ayudarte a enviar dinero a casa con menos sorpresas.
¿Qué es el nuevo impuesto del 1% sobre remesas?
Impone un impuesto especial federal del 1% sobre ciertas transferencias de remesas al extranjero, es decir, dinero enviado desde un emisor en EE.UU. a un destinatario en un país extranjero, a través de un proveedor de servicios de remesas.
El impuesto está codificado bajo la Sección 4475 del IRC, añadida al Código de Rentas Internas por la Sección 70604 de la OBBBA. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
El impuesto fue efectivo para transferencias realizadas después del 31 de diciembre de 2025, con recaudación iniciando el 1 de enero de 2026.
¿Quién paga el impuesto? ¿Quién no?
El factor clave es cómo fondeas la transferencia, no cuánto envías, no a dónde va, y no tu estatus migratorio o ciudadanía.
| Sujeto al impuesto del 1% | Exento del impuesto del 1% |
|---|---|
| Transferencias financiadas con efectivo (ej. pagar en efectivo en una agencia de remesas) | Transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario |
| Transferencias financiadas con giros postales | Transferencias financiadas con una tarjeta de débito emitida en EE.UU. |
| Transferencias financiadas con cheques de caja | Transferencias financiadas con una tarjeta de crédito emitida en EE.UU. |
| Transferencias financiadas con instrumentos físicos similares | Transferencias de $15 o menos (por debajo del umbral de la EFTA) |
Fuente: IRS.gov, RSM US. Esta información es solo para fines informativos y no constituye asesoría legal o fiscal.
Esto significa que si frecuentemente envías dinero a casa con un proveedor de servicios de remesas con ubicaciones físicas (por ejemplo Western Union o MoneyGram) y pagas con efectivo, se añadirá un impuesto del 1% al monto total de tu transferencia.
Sin embargo, si envías dinero a través de una app digital o cuenta bancaria vinculada a tu cuenta de cheques o ahorros de EE.UU., o pagas con una tarjeta de débito o crédito emitida en EE.UU., la transferencia está exenta del impuesto bajo la Sección 4475.
¿Cómo se recauda el impuesto?
El impuesto se recauda en el punto de transferencia. Cuando ocurre una transacción gravable, el proveedor de servicios de remesas es responsable de recaudar el 1% del emisor al momento de realizar la transferencia.
Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales.
El panorama de las remesas en 2026
Para millones de familias en Latinoamérica, el dinero que llega de un familiar en EE.UU. puede pagar la renta, cubrir los gastos escolares o poner comida en la mesa. En 2024, Latinoamérica y el Caribe recibieron aproximadamente $161 mil millones en remesas, la gran mayoría enviada desde EE.UU. México solo recibió más de $63.3 mil millones. En países como El Salvador, Guatemala, Nicaragua y Honduras, las remesas representan entre el 19% y el 26% del PIB.
Para personas que ya estiran cada dólar entre sus propios gastos en EE.UU. y las necesidades de la familia en casa, un costo adicional en cada transferencia puede tener un impacto. Cuánto te afecta depende en gran medida de las herramientas disponibles para ti.
Redes de agentes en efectivo (Western Union, MoneyGram, Intermex):
Son las opciones tradicionales en persona, frecuentemente usadas por personas que manejan principalmente efectivo. Las transferencias financiadas con efectivo en estas ubicaciones están sujetas al impuesto del 1%.
Apps digitales (Remitly, Wise, Xoom, Común y otros):
Estas plataformas típicamente procesan transferencias desde una cuenta bancaria de EE.UU. vinculada o tarjeta de débito o crédito emitida en EE.UU. Estos métodos de pago están exentos del impuesto bajo la Sección 4475. Sin embargo, las tarifas y márgenes de tipo de cambio pueden variar por proveedor.
Transferencias bancarias:
Las transferencias enviadas directamente desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario están exentas del impuesto por ley. Las tarifas de transferencia bancaria pueden ser más altas que las de apps digitales.
¿Qué significa esto para ti?
Si envías dinero a casa regularmente, ya sabes que hay costos involucrados: tarifas de transferencia, márgenes de tipo de cambio, a veces una tarifa en el lado receptor. Ahora, dependiendo de cómo envíes dinero, puede haber también un nuevo impuesto federal del 1%.
No hay una respuesta única correcta para todos. Algunas personas que tienen una cuenta bancaria de EE.UU. pueden cambiar a un método de transferencia digital. Otros que aún no tienen esa opción, o pueden tener razones para seguir enviando a través de una ubicación de agente. Cualquiera que sea tu situación, algunas cosas pueden ayudar:
Sabe qué te están cobrando:
Antes de confirmar cualquier transferencia, deberías poder ver la tarifa, el tipo de cambio, los impuestos aplicables y el monto exacto que recibirá tu familia. Revisa todo antes de enviar. Algunos proveedores de servicios, como Común, ofrecen herramientas dentro de la app para ayudarte a calcular los costos antes de enviar.
Compara el costo total:
Un proveedor que no cobra tarifa de transferencia pero ofrece un tipo de cambio más débil puede potencialmente costar más que uno con una tarifa fija modesta y una tasa justa. El número que importa es lo que llega al otro extremo.
Si tienes cuenta bancaria o tarjeta de débito de EE.UU., pregunta a tu proveedor sobre tus opciones:
Las transferencias financiadas desde una cuenta bancaria de EE.UU. o tarjeta de débito o crédito emitida en EE.UU. están exentas del impuesto bajo el estatuto actual.
Pregunta a tu proveedor directamente cómo manejan el impuesto:
Algunos proveedores pueden haber actualizado sus apps, sitios web o instrucciones de agente. Si estás enviando a través de un canal digital vinculado a tu cuenta bancaria o tarjeta de EE.UU., pregunta si ese método de pago califica para la exención estatutaria.
Administra tus remesas con confianza con Común
Tener una cuenta para recibir pagos electrónicos, rastrear tus gastos y enviar dinero directamente puede hacer que gestionar tu vida financiera en EE.UU. sea más conveniente. Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta de débito. Con Común obtienes:
- Tarifa plana de $2.99 por transferencia de remesas, sin cargos ocultos
- Cuenta de cheques en Community Federal Savings Bank, Miembro FDIC. Los depósitos están asegurados por la FDIC hasta los límites aplicables
- Precios transparentes dentro de la app donde puedes ver exactamente cuánto costará cada transferencia, incluyendo tarifas y tipo de cambio, antes de confirmar
- Soporte al cliente 24/7 en español
- Opciones de retiro en efectivo para tu destinatario
- La posibilidad de enviar transferencias desde la comodidad de tu teléfono
Para conocer más sobre los servicios de remesas de Común, visita comun.app/remittances.
Preguntas frecuentes
¿Qué es el nuevo impuesto del 1% sobre remesas?
Es un impuesto especial federal introducido por la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, codificado como Sección 4475 del IRC. Impone un impuesto del 1% sobre ciertas transferencias de dinero al extranjero desde EE.UU. Solo aplica a transferencias financiadas con efectivo, giros postales, cheques de caja u instrumentos físicos similares.
¿Cuándo entra en vigor el nuevo impuesto sobre remesas?
El impuesto aplica a transferencias de remesas realizadas a partir del 1 de enero de 2026. Fue firmado como ley el 4 de julio de 2025 como parte de la OBBBA. El IRS otorgó alivio de penalidades a los proveedores para los primeros tres trimestres de 2026, con aplicación completa esperada para el cuarto trimestre de 2026.
¿Quién tiene que pagar el impuesto del 1%?
El impuesto lo debe el emisor, pero lo recauda y remite al IRS el proveedor de servicios de remesas al momento de la transferencia. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
¿Todas las transferencias de dinero desde EE.UU. están sujetas al nuevo impuesto?
No. El impuesto solo aplica a transferencias financiadas con efectivo o instrumentos físicos. Las transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario, o pagadas con una tarjeta de débito o crédito emitida en EE.UU., están exentas del impuesto por ley.
¿Cómo se recauda el impuesto?
El proveedor de servicios de remesas recauda el 1% del emisor al momento de la transferencia. Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales usando el Formulario 720.
¿Cómo puedo saber si mi transferencia es gravable?
Depende de cómo estés financiando la transferencia. Si estás pagando con efectivo, un giro postal o un cheque de caja en una agencia de remesas, el impuesto del 1% probablemente aplica. Si estás enviando dinero a través de una app digital o cuenta bancaria usando tu cuenta de cheques de EE.UU. o una tarjeta de débito o crédito emitida en EE.UU., la transferencia puede estar exenta bajo el estatuto actual.

Cuenta corriente
Cómo hacer una transferencia bancaria por medio de la banca en línea
8 min de lectura
Una de las grandes ventajas que existe al poseer una cuenta online es poder realizar transferencias bancarias de manera más rápida, sencilla y segura. Una transferencia bancaria en línea es el envío de dinero de una cuenta a otra a través de internet. Puedes hacerlo por ACH (1-3 días, gratis), Zelle (instantáneo, gratis) o wire transfer (mismo día, $15-$45). Solo necesitas el número de cuenta del destinatario o su teléfono/email si usas Zelle.
¿Qué es una transferencia bancaria en línea?
Una transferencia bancaria en línea es la instrucción que le das a tu banco para mover dinero de tu cuenta a la cuenta de otra persona o entidad, utilizando canales digitales (app móvil o sitio web). Existen varios tipos de transferencia, cada uno con diferentes características de velocidad, costo y límites.
¿Qué tipos de transferencias bancarias existen?
Transferencia ACH
Es el método estándar en EE.UU. para transferir dinero entre bancos a través de la red de pagos ACH (Automated Clearing House). Es gratuita en la mayoría de los bancos y los fondos llegan en 1-3 días hábiles. Ideal para pagos regulares no urgentes.
Zelle
Servicio de pagos instantáneos entre usuarios de bancos participantes en EE.UU. Las transferencias son gratuitas e instantáneas (minutos). Solo necesitas el número de teléfono o email del destinatario.
Wire Transfer (transferencia electrónica)
Transferencia directa entre bancos a nivel nacional o internacional. Es el método más rápido para montos grandes (puede ser el mismo día si se inicia antes del horario de corte). Costo típico: $15-$45 en bancos tradicionales. Requiere número de cuenta y routing number del destinatario.
¿Cómo hacer una transferencia bancaria en línea paso a paso?
- Ingresa a la app o sitio web de tu banco
- Ve a la sección de "Transferencias" o "Pagos"
- Selecciona el tipo de transferencia (ACH, Zelle, wire)
- Ingresa los datos del destinatario: nombre, número de cuenta y routing number (para ACH/wire) o teléfono/email (para Zelle)
- Ingresa el monto y la fecha (inmediata o programada)
- Revisa todos los datos y confirma
- Guarda el comprobante de la transacción
¿Cuánto dinero puedo transferir?
Los límites varían por banco y tipo de cuenta. En transferencias ACH, la mayoría de los bancos permiten entre $1,000 y $10,000 diarios para nuevos usuarios. Con Zelle, el límite lo fija tu banco (Bank of America: $3,500/día; Wells Fargo: $2,500/día). Los wire transfers típicamente tienen límites mayores (hasta $100,000 o más). Para transferencias internacionales los límites los establece cada servicio.
Preguntas frecuentes sobre transferencias bancarias en línea
¿Cuánto tarda una transferencia bancaria en línea?
Depende del método. Zelle: minutos. ACH estándar: 1-3 días hábiles. ACH mismo día (opción premium): horas. Wire transfer doméstico: mismo día si se inicia antes del horario de corte (generalmente 3-4 PM hora local). Wire transfer internacional: 1-5 días hábiles según el país destino.
¿Cuáles son los datos que necesito para hacer una transferencia?
Para ACH o wire transfer necesitas: nombre completo del destinatario, número de cuenta bancaria y routing number (número de ruta de 9 dígitos). Para Zelle basta con el número de teléfono registrado o el email del destinatario. Para transferencias internacionales adicional al IBAN o SWIFT/BIC del banco receptor y posiblemente CLABE (México) u otros códigos locales.
¿Puedo cancelar una transferencia bancaria después de enviarla?
Depende del tipo y el tiempo transcurrido. ACH: puedes cancelar si el banco aún no la procesa (típicamente dentro de las primeras horas). Zelle: no cancelable si el destinatario ya está registrado. Wire transfer: difícil pero posible si actúas inmediatamente; el banco cobra una tarifa de reversa. Siempre verifica los datos del destinatario antes de confirmar cualquier transferencia.
¿Hay límite de cuántas transferencias puedo hacer al mes?
Los bancos pueden establecer límites de cantidad de transacciones además de los límites de monto. Algunas cuentas de ahorro limitan a 6 transferencias mensuales (regulación Reg D, aunque fue suspendida en 2020). Las cuentas corrientes generalmente no tienen límite de cantidad de transferencias. Revisa los términos específicos de tu cuenta.
¿Las transferencias bancarias online son seguras?
Sí, cuando usas plataformas reguladas. Los bancos usan encriptación SSL, autenticación de dos factores y monitore de fraude. Sin embargo, las transferencias confirmadas son difíciles de revertir, así que verifica siempre los datos del destinatario. Desconfía de cualquier solicitud de transferencia urgente de personas no conocidas.
¿Qué necesito para recibir una transferencia bancaria?
Para recibir una transferencia necesitas una cuenta bancaria con número de ruta y número de cuenta. Común te da ambos desde el momento en que abres tu cuenta, sin SSN. Comparte tu routing number y número de cuenta con quien te vaya a enviar dinero, o tu teléfono si es vía Zelle.
Cuenta corriente
Cuenta de débito en Estados Unidos
8 min de lectura
En este artículo te indicaremos las ventajas y los requisitos que posee el tener una cuenta de débito en Estados Unidos. Es necesario indicar que el centro financiero del mundo es Nueva York y allí se encuentran los centros de pagos más importantes donde se enlazan los organismos financieros más calificados del planeta. Por ello, el tener una cuenta en Estados Unidos es indispensable si realizas negocios a nivel global.
Por qué es importante poseer una cuenta de débito en Estados Unidos
Te indicaremos las ventajas que posee el tener una cuenta de débito en Estados Unidos y, lo que conlleva poseerla, entre los beneficios más destacados tenemos los siguientes:
- Costos: Realmente los costos para abrir una cuenta en U.S.A. son mínimos, esto se debe principalmente a los tipos de cuentas digitales que existen. Con ello, tienes la posibilidad de realizar operaciones financieras con aquellas personas que deseas realizar negocios de forma fluida.
- Requisitos: Suele tener requisitos básicos, siempre y cuando poseas mayoría de edad y algún documento que muestre dirección. Si eres extranjero, existe la posibilidad de abrir la cuenta en Estados Unidos sin tener que poseer una gran cantidad de requisitos, ni presencia física.
- Control: Tienes la posibilidad de poder conocer las comisiones, las deducciones al igual que los pagos realizados a través de la plataforma, para ello te recomendamos leer: Cómo administrar mi dinero en una cuenta de débito.
- Ideal para Freelancers: Si realizas trabajos remotos, generalmente las empresas globales suelen exigir una cuenta en alguna plataforma de pagos. Y para ello, es necesario contar con una cuenta en los Estados Unidos. Por este motivo es necesario abrirla para que puedas cumplir con los requisitos en esta plataforma de pagos.
- Seguridad: Te ofrece la seguridad que posee la regulación estadounidense. Además, los fondos están protegidos por la Federal Deposit Insurance Corporation (FDIC).
- Alternativas: Existen una gran diversidad de alternativas para poder obtener una cuenta en Estados Unidos, en donde entre las principales opciones se encuentra iniciar con una cuenta de débito la cual, ofrece alternativas para aquellos que desean obtener cuenta sin ser residentes de este país norteamericano.
Requisitos generales para abrir una cuenta en Estados Unidos
Los requisitos que te indicamos, son para abrir una cuenta general, es necesario que sepas que los requisitos dependen del tipo de cuenta. Entre los requisitos que suelen solicitar las entidades financieras estadounidenses se encuentran las siguientes:
- Documento de identificación: Emitido por el gobierno donde resides (Pasaporte, DNI o Cédula de identidad dependiendo del país de origen).
- Constancia de Residencia: Alguna factura (con fecha actual) de servicios que indique la ubicación física. Esta debe poseer código postal.
- Correo electrónico: Para que sea enviado por esta vía el correo de confirmación en caso de abrir la cuenta mediante una plataforma o aplicación.
. Equipo Móvil: Para poder autenticar las operaciones realizadas a través de la plataforma de la entidad bancaria.
Si deseas abrir una cuenta en Estados Unidos existen diversas opciones y tipos de cuentas. Tan solo debes elegir la que esté acorde a tus necesidades, requerimientos y puedas cumplir con los requisitos de manera cómoda y segura.

Envíos Internacionales
Cómo recibir dinero de Estados Unidos en México: guía completa
8 min de lectura
Cómo recibir dinero de Estados Unidos en México: guía completa
Para recibir dinero desde Estados Unidos en México, necesitas indicarle al emisor qué método de pago prefieres. Puede ser un depósito bancario, retiro en efectivo en ubicaciones participantes, o acceso a través de tu cuenta bancaria para retiros en cajeros automáticos. Dependiendo del servicio usado, el dinero puede llegar en minutos o el mismo día.
Recibir dinero desde EE.UU. es más fácil hoy porque hay más opciones de entrega disponibles que nunca. Dependiendo del proveedor de remesas, los destinatarios pueden recibir fondos a través de depósito bancario, retiro en efectivo u otros métodos disponibles. Entender estas opciones puede ayudarte a elegir la manera más conveniente de recibir dinero y comparar servicios de remesas de forma más efectiva.
¿Cómo llega a México el dinero enviado desde EE.UU.?
El dinero enviado desde EE.UU. puede llegar a México a través de varios métodos de entrega. La opción disponible depende del servicio de remesas elegido por el emisor y las preferencias de pago del destinatario.
Los métodos de entrega más comunes incluyen:
- Depósito directo en una cuenta bancaria mexicana
- Retiro en efectivo en ubicaciones de pago participantes (como OXXO, Walmart, Bodega Aurrera, Waldos, etc.)
- Depósito en una cuenta que permite acceso a través de cajeros automáticos
El método de entrega debe seleccionarse antes de que el emisor complete la transferencia. Elegir la opción correcta desde el principio puede ayudar a facilitar el proceso para el destinatario.
¿Qué información necesita el emisor?
La información requerida depende de cómo quieres recibir el dinero.
Para depósito bancario, el emisor generalmente necesitará:
- Tu nombre completo
- Nombre de tu banco
- Tu número de cuenta o número CLABE
La CLABE es el número bancario estandarizado de 18 dígitos que se usa en México para identificar cuentas bancarias en transferencias electrónicas.
Para retiro en efectivo, el emisor puede solo necesitar:
- Tu nombre completo
- Tu ciudad y estado
- Un documento de identificación gubernamental válido para la recolección
Antes de compartir información, verifica que los nombres y datos de cuenta coincidan con tus documentos oficiales. Los pequeños errores pueden retrasar la entrega o requerir correcciones antes de que se liberen los fondos.
¿Cuáles son las opciones para recibir dinero de EE.UU. en México?
| Método de pago | Tiempo típico de entrega | ¿Requiere cuenta bancaria? | Dónde recibirlo |
|---|---|---|---|
| Depósito bancario | Minutos a un día hábil | Sí | Cuenta bancaria mexicana |
| Retiro en efectivo | Minutos a mismo día | No | Ubicaciones de pago participantes (OXXO, Walmart, etc.) |
| Acceso a fondos vía cajero automático | Depende del momento del depósito | Sí | Red de cajeros automáticos vinculada a la cuenta |
Los depósitos bancarios pueden ser útiles para pagar facturas, ahorrar dinero o hacer pagos digitales. El retiro en efectivo puede ser una opción práctica cuando el destinatario no tiene cuenta bancaria o prefiere recibir efectivo. Acceder a los fondos a través de un cajero automático puede proporcionar flexibilidad adicional después de que el dinero haya sido depositado en una cuenta.
¿Puedo recibir dinero de EE.UU. sin cuenta bancaria mexicana?
Sí. Muchos servicios de remesas permiten a los destinatarios retirar fondos en efectivo sin tener una cuenta bancaria. Los servicios de retiro en efectivo están disponibles a través de redes de ubicaciones de pago participantes en todo México.
Para retirar los fondos, generalmente se pide a los destinatarios presentar: un documento de identificación válido, el número de referencia de la transacción si es requerido, información que coincida con los detalles de la transferencia.
¿Cuánto tiempo tarda en llegar el dinero de EE.UU. a México?
Los tiempos de entrega varían dependiendo del proveedor de remesas, método de pago, requisitos de verificación, días festivos y horarios bancarios.
Algunas transferencias llegan en minutos, mientras que otras pueden tardar varias horas o hasta un día hábil. Los depósitos bancarios pueden tardar más si la transferencia se inicia fuera del horario bancario o requiere verificación adicional. Los días festivos en EE.UU. o México pueden retrasar los tiempos de entrega.
Las transferencias de retiro en efectivo generalmente están disponibles más rápidamente porque no dependen de los horarios de procesamiento bancario. Para más información sobre feriados bancarios que pueden afectar los tiempos de entrega, consulta la guía de días feriados en EE.UU..
¿Cuáles son las tarifas por recibir remesas en México?
En muchos casos, el emisor paga la tarifa de remesas al iniciar la transferencia. Los destinatarios en México frecuentemente reciben el monto completo designado por el emisor, aunque el monto final puede verse afectado por los tipos de cambio y los términos del servicio de transferencia. Algunos bancos en México tienen tarifas para transferencias internacionales, y algunas ubicaciones de retiro en efectivo pueden cobrar tarifas al retirar efectivo.
Antes de retirar una transferencia, puede ser útil confirmar: el monto enviado, el tipo de cambio aplicado, los requisitos de recolección, el método de entrega seleccionado y si aplican tarifas en tu caso.
¿Cómo recibo dinero enviado con Común?
Si tu familiar en EE.UU. usa Común para enviar dinero, puede elegir el método de entrega que mejor funcione para ti en México. Dependiendo de las opciones disponibles para la transferencia, los fondos pueden entregarse a través de depósito bancario o estar disponibles para retiro en efectivo a través de ubicaciones de pago participantes.
Las remesas enviadas a través de Común comienzan desde $2.99, que son cubiertas por el emisor. Muchas transferencias se entregan el mismo día, aunque depende del destino y método de entrega seleccionado. Para más información, visita comun.app/remittances.
Qué hacer antes de recibir tu próxima remesa
Decide si prefieres un depósito bancario o retiro en efectivo antes de que el emisor inicie la transferencia. Ten listos tus datos de cuenta, documentos e información personal con la información correcta para ayudar a reducir errores y retrasos.
Asegúrate de compartir tu preferencia de recepción con el emisor. Si seleccionas una ubicación de retiro en efectivo, verifica si hay ubicaciones disponibles cerca o si necesitarás viajar para recoger el dinero. Cuando manejes efectivo, siempre es importante considerar precauciones de seguridad.
Si tu familiar en EE.UU. aún no conoce Común, puedes compartirle el blog o el sitio web para que evalúe si es una opción que se adapta a sus necesidades de remesas. Común ofrece la posibilidad de abrir una cuenta con pasaporte o más de 100 IDs latinoamericanas válidas, sin mínimos ni tarifas mensuales.
Preguntas frecuentes
¿Cómo recibo dinero enviado de EE.UU. a México?
Puedes recibir dinero a través de depósito bancario, retiro en efectivo en ubicaciones participantes, o a través de fondos depositados en una cuenta que luego se puede acceder a través de un cajero automático.
¿Puedo recibir dinero de EE.UU. sin cuenta bancaria?
Sí. Muchos proveedores de remesas ofrecen servicios de retiro en efectivo que permiten a los destinatarios retirar fondos sin tener cuenta bancaria. Generalmente se requiere un documento de identificación válido.
¿Cuánto tiempo tarda en llegar el dinero de EE.UU. a México?
Los tiempos de entrega varían por proveedor y método de pago. Algunas transferencias llegan en minutos, mientras que otras pueden tardar varias horas o hasta un día hábil.
¿Qué información necesito proporcionar para recibir una remesa?
La información requerida depende del método de entrega. Los depósitos bancarios generalmente requieren datos de cuenta, mientras que los servicios de retiro en efectivo generalmente requieren identificación e información del destinatario que coincida.
¿Cuánto es la comisión por recibir dinero de EE.UU.?
El destinatario no siempre paga una tarifa directamente. Los costos pueden depender del proveedor, tipo de cambio y términos de transferencia seleccionados por el emisor.
¿Qué pasa si el dinero no llega a tiempo?
El emisor debe verificar el estado de la transacción con el proveedor de remesas. Los retrasos pueden ocurrir por requisitos de verificación, horarios bancarios, días festivos o información incorrecta del destinatario.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Pagos instantáneos
Bancos que usan Zelle en 2026: Cómo enviar y recibir dinero en EE.UU.
8 min de lectura
Bancos que usan Zelle en 2026: cómo enviar y recibir dinero en EE.UU.
Zelle está integrado directamente en muchas cuentas bancarias en EE.UU., lo que lo ha convertido en una de las formas más utilizadas para enviar dinero. Hoy en día, más de 2,000 bancos y cooperativas de crédito ofrecen acceso al servicio.
Entender cómo funciona esa red es clave para saber si puedes usarlo con tu cuenta. Desde abril de 2025, Zelle ya no está disponible como app independiente. El acceso depende completamente de si tu banco forma parte de la red.
¿Qué es Zelle?
Zelle es una red de pagos entre personas (P2P) propiedad de Early Warning Services LLC (EWS), una empresa cofundada por siete de los bancos más grandes de EE.UU.: Bank of America, Capital One, Chase, PNC, Truist, U.S. Bank y Wells Fargo. Permite enviar dinero directamente de una cuenta bancaria a otra usando solo un número de teléfono o correo electrónico. Las transferencias generalmente se completan en minutos.
¿Cuáles son los beneficios de Zelle?
El principal atractivo de Zelle es su velocidad, simplicidad y conveniencia. Las transferencias se completan generalmente en minutos y se mueven directamente entre cuentas bancarias sin necesidad de cargar fondos en una app o billetera digital separada. En la mayoría de los casos, no hay tarifas para enviar o recibir dinero, lo que lo hace una opción práctica para pagos cotidianos como renta, gastos compartidos o pagos entre amigos y familia.
Como Zelle está integrado en la app de tu banco, generalmente no hay configuración adicional más allá de registrar tu correo electrónico o número de teléfono.
¿Por qué importa el soporte del banco?
A partir del 1 de abril de 2025, Zelle solo puede ser accesado a través de instituciones financieras participantes. Si tu banco o cooperativa de crédito no soporta Zelle, generalmente no puedes usar el servicio.
Lista de bancos que soportan Zelle
Zelle tiene más de 2,300 instituciones financieras asociadas. Para buscar un banco o cooperativa específica, visita zellepay.com/get-started.
A continuación, una lista representativa (no exhaustiva) de instituciones financieras que actualmente ofrecen Zelle:
| Nombre | Límite de transferencia |
|---|---|
| INSTITUCIONES FINANCIERAS TRADICIONALES | |
| Bank of America | Hasta $3,500 USD por día |
| Chase | Límite dinámico; generalmente entre $500 y $10,000 USD por día |
| Citi Bank | Hasta $2,500 USD por día para cuentas abiertas más de 30 días |
| TD Bank | $1,000 USD para transferencias instantáneas; hasta $2,500 USD para transferencias programadas |
| PNC Bank | Generalmente $500 a $2,500 USD por día |
| Wells Fargo | Hasta $3,500 USD por día |
| BANCOS DIGITALES | |
| Ally Bank | Hasta $600 USD por día |
| Discover Bank | $500 USD por transacción; $1,000 USD por día |
| SoFi | Hasta $1,000 USD por día |
| Truist Bank | Generalmente $2,000 USD por día hasta $10,000 USD por mes |
| EverBank | Hasta $2,000 USD por día |
| COOPERATIVAS DE CRÉDITO | |
| BECU (Boeing Employees Credit Union) | $1,500 USD por día (instantáneas); $3,000 USD por día (estándar) |
| Bethpage Federal Credit Union | Los límites varían por cuenta y membresía |
| Delta Community Credit Union | Los límites varían por cuenta y membresía |
| First Tech Federal Credit Union | Los límites varían por cuenta y membresía |
| Navy Federal Credit Union | Los límites varían por cuenta y membresía |
Los límites de Zelle dependen de factores como la antigüedad de la cuenta, el historial de transacciones y los criterios de riesgo de cada institución. Consulta a tu institución financiera para la información más actualizada.
¿Cómo registrarse en Zelle a través de tu banco?
Desde que la app independiente de Zelle fue descontinuada, debes registrarte a través de la app de un banco o cooperativa de crédito participante:
- Abre la app móvil de tu banco y busca 'Zelle' en la sección de pagos o transferencias
- Selecciona 'Registrarse en Zelle' o 'Enviar dinero con Zelle'
- Ingresa tu número de teléfono o correo electrónico de EE.UU.
- Verifica tu identidad con un código de verificación
- Ya puedes enviar y recibir dinero usando el número de teléfono o correo del destinatario
Tanto el emisor como el destinatario deben estar registrados en Zelle a través de instituciones financieras participantes. Si el destinatario no está registrado, recibirá instrucciones. Si no completa el registro en el tiempo aplicable, la transacción puede cancelarse y reembolsarse.
¿Es seguro Zelle? Estafas comunes que debes evitar
Zelle usa cifrado y protocolos de seguridad a nivel bancario y opera dentro de las apps de instituciones financieras participantes. Sin embargo, muchos problemas reportados con Zelle están asociados con fraudes y estafas de ingeniería social.
Como las transferencias de Zelle generalmente se procesan rápidamente y pueden ser difíciles o imposibles de revertir una vez autorizadas, los estafadores pueden intentar presionar a los usuarios para enviar fondos.
Estafas comunes de Zelle en 2026:
Alertas falsas de fraude bancario:
Los estafadores pueden enviar mensajes que parecen venir de tu banco preguntando si autorizaste una transacción. Luego puede llegar una llamada de alguien que afirma representar al banco, instruyéndote a transferir fondos para 'revertir' el fraude.
Estafas de suplantación:
Los estafadores pueden pretender representar a un banco, agencia gubernamental u organización de confianza y presionar a las víctimas para enviar dinero inmediatamente.
Estafas en plataformas de mercado:
Estafadores en plataformas como Facebook Marketplace o Craigslist pueden solicitar pago a través de Zelle. Después de enviar los fondos, el artículo puede nunca llegar.
Estafas de sobrepago:
Un estafador puede afirmar haber enviado dinero 'accidentalmente' y pedir que se devuelva. Su pago original puede revertirse o resultar fraudulento.
Cómo mantenerte seguro:
- Usa Zelle principalmente con personas que conoces y en quienes confías
- Nunca envíes dinero para 'verificar' tu cuenta o revertir un fraude
- Si recibes una llamada inesperada que dice ser de tu banco, cuelga y llama al número que aparece en tu tarjeta de débito
- Activa alertas de transacciones en tu app bancaria
- Trata cada pago de Zelle como potencialmente definitivo antes de autorizarlo
¿Existen alternativas a Zelle para personas sin cuenta bancaria tradicional?
La transición de Zelle a solo funcionar dentro de bancos en abril de 2025 creó desafíos para personas que no tienen cuentas con instituciones financieras participantes.
Venmo y Cash App
Siguen siendo alternativas populares para transferencias domésticas y pueden no requerir una cuenta bancaria tradicional para comenzar. Sin embargo, generalmente no soportan transferencias internacionales.
Wise
Permite enviar y recibir fondos internacionalmente usando datos bancarios locales en muchas monedas. Es conocido por precios transparentes y tipos de cambio basados en la tasa de mercado medio.
Común
Es una plataforma financiera que promueve la inclusión financiera para personas que pueden enfrentar barreras con bancos tradicionales de EE.UU., ofreciendo soporte en español. Con Común puedes hacer transferencias dentro y fuera de EE.UU. y enviar dinero a amigos y familia en Latinoamérica. Visita comun.app para más información.
Preguntas frecuentes
¿Zelle cobra tarifas?
El propio Zelle generalmente no cobra tarifas para enviar o recibir dinero. Sin embargo, tu institución financiera puede tener su propia estructura de tarifas para la cuenta subyacente.
¿Qué pasa si mi banco no usa Zelle?
Desde que la app independiente de Zelle fue descontinuada en abril de 2025, tus opciones pueden incluir abrir una cuenta con una institución financiera participante o usar un servicio alternativo como Venmo, Cash App, Wise o Común.
¿Puedo usar Zelle sin una cuenta bancaria de EE.UU.?
No. Zelle generalmente requiere una cuenta bancaria de EE.UU. o cooperativa de crédito en una institución financiera participante.
¿Puedo enviar dinero internacionalmente con Zelle?
No. Zelle soporta transferencias solo entre cuentas bancarias de EE.UU. en instituciones financieras participantes. Para transferencias internacionales, puedes considerar alternativas como Wise, Remitly u otros proveedores.
¿Qué pasa si envío dinero a la persona equivocada?
Contacta a tu institución financiera inmediatamente. Una vez entregados los fondos, la cancelación o recuperación puede no ser posible.
El acceso importa al elegir un banco para Zelle
Elegir entre bancos que soportan Zelle depende en última instancia del acceso y la conveniencia. Para algunos, un banco o cooperativa de crédito tradicional puede cubrir sus necesidades. Otros pueden preferir plataformas diseñadas para personas que enfrentan barreras para acceder a servicios bancarios tradicionales. Si el acceso a Zelle es importante para ti, puede ser útil considerar no solo qué instituciones soportan el servicio, sino también cuáles se adaptan mejor a tus necesidades individuales.
Envíos Internacionales
¿Cuánto tarda una transferencia internacional de dinero? Días hábiles, zonas horarias y tipo de envío
8 min de lectura
Si necesitas enviar dinero a tu país desde Estados Unidos, es importante que tengas en cuenta cuánto tarda una transferencia de dinero internacional.. En general, el tiempo de procesamiento para este tipo de operaciones suele ser de 1 a 5 días hábiles.
Sin embargo, esto depende de varios factores, como el sistema de pago, los bancos involucrados, la conversión de moneda y los días festivos de por medio.
Por eso, es relevante que conozcas los diferentes tipos de transferencias internacionales de dinero disponibles, las ventajas y desventajas de cada uno y, por supuesto, cuánto tiempo tardan en hacer llegar el dinero a su destino.
A continuación, te ofrecemos una guía para resolver esas preguntas y que puedas enviar dinero a casa en el menor tiempo posible y de forma segura.
¿Qué es una transferencia internacional de dinero y cuánto suele tardar?
En primer lugar, una transferencia internacional es el envío de dinero con destino a una entidad bancaria que se encuentra fuera del país de la cuenta emisora. A diferencia de las transferencias nacionales, en las internacionales participan sistemas bancarios adicionales, como son las redes SWIFT, lo cual puede elevar los costos y los tiempos en muchos casos.
Hay varios factores que influyen en el tiempo total que toma una transferencia internacional de dinero, pero en general tarda de 1 a 5 días hábiles.
Por ejemplo, un aspecto relevante que influye en esto es el sistema utilizado, ya sea SWIFT o SEPA, los cuales poseen diferentes condiciones y características.
Transferencias SWIFT
El sistema SWIFT es la red más grande: conecta miles de bancos tradicionales a nivel global para enviar dinero de un país a otro, a través de mecanismos seguros.
Características del sistema SWIFT
- Por lo general, tarda de 3 a 5 días para completar las transferencias de dinero.
- Es habitual la participación de bancos intermediarios, lo cual puede generar comisiones adicionales.
- Es útil para enviar dinero en diferentes tipos de cambio, aunque implica desventajas en tiempo y costos.
- Para usar este sistema, consulta el código SWIFT del banco receptor.
Transferencia SEPA
Por otro lado, el sistema SEPA está enfocado en las transferencias internacionales de dinero dentro de la Unión Europea.
Características del sistema SEPA
- Las transferencias internacionales de dinero suelen completarse en 1 día hábil.
- Las comisiones son más accesibles en comparación con el sistema SWIFT.
- Este sistema funciona exclusivamente en zona SEPA, y para operaciones en euros.
Como puedes ver, tanto el sistema SWIFT como SEPA son útiles para realizar transferencias internacionales de dinero de manera segura. Aunque para quienes viven en Estados Unidos, el segundo no es recomendable por sus limitaciones geográficas.
Aquí tienes una tabla comparativa:
| SWIFT | SEPA | |
|---|---|---|
| Tiempo | De 3 a 5 días hábiles | 1 día hábil |
| Costo | Costoso, por la participación de intermediarios | Accesible |
| Disponibilidad geográfica | A nivel global | Únicamente en Europa |
Factores que influyen en el tiempo de una transferencia internacional de dinero
El tiempo que tarda un envío de dinero internacional no es fijo. Varía de acuerdo con el tipo de transferencia y otros elementos involucrados durante la operación.
Esto es lo que tienes que saber para estimar cuánto tiempo tardará en llegar tu dinero a tus seres queridos.
Sistema de pago
Hasta aquí, te presentamos el sistema SWIFT, que tarda de 3 a 5 días hábiles, y el SEPA, que por lo general se refleja al siguiente día hábil.
Además, existen las transferencias ACH (Automated Clearing House), las cuales son un sistema más común en EE. UU., caracterizado por ser una opción más económica, aunque el proceso suele tardar de 2 a 3 días hábiles.
Bancos intermediarios
Existen casos en que las instituciones financieras participantes durante una transferencia internacional de dinero no tienen relación directa entre sí, por lo que necesitan involucrar a bancos intermediarios. Esto, además de incrementar los costos, aumenta los tiempos de transferencia, porque hace que la operación tarde más de lo normal.
Horarios de corte y días hábiles
Otro aspecto esencial es el horario límite de procesamiento o cut-off times que los bancos tienen para ejecutar las transacciones. Si envías dinero después de este horario, la operación se procesa hasta el siguiente día hábil.
Además, no olvides tomar en cuenta los días festivos tanto del país emisor como del receptor, que también alargan el tiempo de espera.
Conversión de divisas y país de destino
Al momento de enviar dinero desde Estados Unidos hacia tu país de origen en América Latina, el banco requerirá hacer el cambio de divisas correspondiente y aplicar un tipo de cambio. Esto también suele añadir tiempo al proceso de envío internacional de dinero.
Verificaciones de seguridad y controles de cumplimiento
Los bancos suelen realizar controles de seguridad para prevenir lavado de dinero y fraudes, especialmente cuando se trata de grandes cantidades.
¿Qué información necesitas para hacer una transferencia internacional de dinero?
Ya estás casi listo para comenzar a enviar dinero al extranjero. Pero primero, es muy importante que te asegures de contar con la información necesaria para procesar este tipo de transferencias. De lo contrario, la transferencia podría ser rechazada o tomar más tiempo de lo habitual.
Datos del remitente
Necesitarás proporcionar tu información personal básica: nombre completo, cuenta bancaria, dirección oficial y número de teléfono.
Datos del beneficiario
También es fundamental brindar los datos de la persona que recibirá el dinero: nombre completo, número de cuenta del destinatario, dirección y país de origen.
Códigos bancarios
- IBAN: para transferencias dentro de la Unión Europea.
- Código SWIFT/BIC: para transferencias en gran parte del mundo, incluido Estados Unidos.
Monto y divisa
Indica el importe de la transferencia y la divisa en que se recibirá.
Concepto o referencia de pago
Finalmente, señala el motivo de la transferencia. Puede ser: pago por manutención, apoyo familiar, ahorro familiar, etc.
¿Cómo puedes acelerar una transferencia internacional de dinero?
Sabemos que enviar dinero a tu familia y seres queridos es muy importante, por eso es vital que evites errores y malas prácticas que puedan retrasar aún más tus transferencias.
- Verifica que los datos del beneficiario estén completos y correctos: revisa que los datos de tu destinatario estén escritos como en su identificación oficial.
- Realiza la transferencia antes del horario de corte del banco: recuerda que hacerlo después de este horario provoca que la transferencia se procese hasta el siguiente día hábil.
- Evita enviar dinero en fines de semana o festivos: procura enviar dinero en días laborables para evitar retrasos.
- Considera usar servicios especializados en remesas con procesos más rápidos: existen servicios alternativos que ofrecen mejores condiciones que los bancos tradicionales.
Realiza tus transferencias internacionales de dinero de forma rápida y segura con Común
En esta ocasión, aprendimos que las transferencias internacionales son envíos de dinero que se hacen de un país a otro, y existen varios factores que intervienen en el tiempo que tardan en completarse.
¿Buscas una forma de enviar dinero a casa sin complicaciones?
Descubre Común, la plataforma digital que te conecta con tu familia a través de un servicio que comprende tus necesidades.
Haz tu primer envío internacional de dinero, olvídate de comisiones ocultas y obtén una tarifa transparente para que tus seres queridos obtengan más por menos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuál es el tiempo promedio de una transferencia internacional de dinero?
De 1 a 5 días hábiles, aproximadamente.
¿Por qué algunas transferencias tardan más de lo normal?
Depende del sistema utilizado, la participación de intermediarios, el cambio de divisa y otros factores. Por eso, asegúrate de chequear el tiempo estimado antes de enviar tu dinero, para ver que se ajuste a tus tiempos y necesidades.
¿Puedo enviar dinero en fines de semana?
Sí, pero será procesada hasta el siguiente día hábil en la mayoría de los casos.
Viviendo en Estados Unidos
¿Cómo sacar licencia de conducir en Estados Unidos siendo extranjero?
8 min de lectura
Licencia de conducir en Estados Unidos para extranjeros: pasos y requisitos
Tener un permiso de conducir facilita las tareas cotidianas, como ir al trabajo, al supermercado, a la escuela, a las citas médicas y mucho más. Este trámite es particularmente importante para los inmigrantes que viven en Estados Unidos, dado que los dota de independencia y estabilidad en el país.
Aunque el trámite para obtener la licencia de conducir varía en cada estado, los extranjeros sí tienen la posibilidad y el derecho de obtener una. A continuación, te explicaremos todos los detalles para que pronto tengas este permiso en tus manos.
¿Se puede manejar con licencia internacional en Estados Unidos?
En caso de que hayas llegado recientemente a Estados Unidos y necesites desplazarte en un automóvil propio, existe la opción de utilizar la licencia de conducir de tu país de origen de manera temporal, siempre y cuando esté emitida en inglés o vaya acompañada de una licencia de conducir internacional.
Como nuevo conductor en Estados Unidos, debes aprender a diferenciar una licencia internacional de una local: la primera sirve como complemento de tu licencia nacional para permitirte conducir en Estados Unidos por unos meses; la segunda es expedida por el Departamento de Vehículos Motorizados (DMV, por sus siglas en inglés) de cada estado y te otorga el permiso permanente para manejar un vehículo motorizado en el país.
Los reglamentos son diferentes en cada estado: por ejemplo, en California puedes manejar con una licencia extranjera vigente hasta que te conviertas en residente. En cambio, en Texas tu licencia nacional tiene una vigencia de 90 días y debes portar siempre el pasaporte o la visa.
Duración permitida para conducir con licencia extranjera
El tiempo máximo permitido para conducir con una licencia extranjera varía según los reglamentos locales de cada estado. En general, el periodo oscila entre los 30 días y un año, desde el día de tu llegada hasta el momento en que te estableces como residente permanente.
¿Cuándo es necesario tramitar una licencia estadounidense?
Si planeas vivir en Estados Unidos por un periodo largo, es necesario que cuentes con una licencia de conducir del país para poder manejar. También es esencial en caso de que planees comprar un automóvil.
Además, recuerda que en algunos estados el periodo para manejar con licencia extranjera es limitado, por lo que debes considerar tramitar la licencia estadounidense antes de que finalice dicho plazo.
Requisitos para obtener una licencia de conducir en EE. U. siendo extranjero
Los requisitos para obtener una licencia de conducir también varían según el estado, aunque la estructura general es similar.
Esta es la documentación necesaria para obtener un permiso de conducir en Estados Unidos.
- Pasaporte válido o identificación oficial: se utilizan como documento de identificación.
- Comprobante de residencia: puede ser una factura de servicios, contrato de alquiler o carta oficial que demuestre tu domicilio.
- Estatus migratorio o comprobante de presencia legal: como el Employment Authorization Document (EAD) o el formulario I-20 para estudiantes.
- Número de Seguro Social (SSN) o carta de inelegibilidad de la SSA.
Toma en cuenta que estados como Nueva York e Illinois permiten tramitar la licencia de conducir sin tomar en cuenta el estatus legal del solicitante.
Descubre aquí cómo enviar dinero sin cuenta bancaria.
5 pasos para tramitar tu licencia de conducir estadounidense
Tramitar la licencia de conducir puede parecer un proceso complicado y tedioso. En realidad, solo necesitas mantener la organización y tomarte el tiempo de comprender los lineamientos.
Paso 1. Reúne tus documentos
Antes de asistir a un DMV, asegúrate de preparar la documentación requerida. En la sección anterior te mostramos qué es lo que necesitas en general, pero recuerda consultar si hay variaciones en el estado donde vives.
Paso 2. Agenda una cita en el DMV
Luego, ingresa a la página web del DMV y genera una cita. Cuando llegue el día, revisarán tus documentos y te darán fecha para el examen escrito.
Paso 3. Presenta el examen teórico
El examen escrito evalúa tus conocimientos sobre las normas de tránsito y la seguridad vial. Cada estado ofrece un manual del conductor para prepararse para el examen y algunos están disponibles en otros idiomas, como el español.
Si apruebas, recibirás un permiso de aprendizaje que te permitirá presentar el examen práctico con la guía de un maestro experto.
Paso 4. Realiza el examen práctico de manejo
El siguiente paso probablemente sea el más difícil, ya que debes aplicar los conocimientos teóricos en una práctica de conducción. Durante la prueba, el profesor evaluará tus habilidades para respetar las señales viales, estacionarte, girar y seguir las normas de seguridad.
Paso 5. Paga las tarifas correspondientes
Una vez aprobado tu examen práctico, deberás pagar una tarifa que varía según el estado. Al principio recibirás una licencia temporal y posteriormente recibirás la licencia definitiva por correo postal.
Costos, tiempos y vigencia de una licencia de conducir en EE. UU.
El costo de una licencia de conducir en Estados Unidos depende de cada estado, pero generalmente incluye el costo del examen teórico, práctico y la expedición. La vigencia también cambia de un estado a otro, pero suele ser de 4 a 8 años.
Además, una buena noticia para los inmigrantes es que cada vez son más los estados que no solicitan pruebas de estatus migratorio para otorgar la licencia de conducir; tal es el caso de California, Nueva York e Illinois.
Si tienes dudas sobre los requisitos específicos en el estado donde vives, consulta las actualizaciones en la página oficial del DMV.
Conduce hacia tu independencia financiera con Común
Tener una licencia de conducir de Estados Unidos representa un paso más para alcanzar la autonomía económica y facilitarte la movilidad por la ciudad. Por ello es vital que comprendas el proceso para obtener una, así como las diferencias en cada estado.
En otras palabras, tener una licencia facilita y mejora tu vida al volver más accesibles las tareas cotidianas. Del mismo modo, Común es la plataforma financiera que te facilita el control de tu dinero de forma segura y sin complicaciones.
Abre tu cuenta con Común y da el siguiente paso hacia tu independencia en Estados Unidos. Administra tu dinero con confianza, claridad y apoyo en cada paso
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto tiempo puedo manejar con mi licencia extranjera en EE. UU.?
El tiempo varía según el estado donde te encuentres, pero en general, oscila entre tres meses y un año.
¿Qué pasa si mi estatus migratorio cambia después de obtener mi licencia?
Si tu estatus migratorio cambia después de haber obtenido la licencia de conducir, es recomendable actualizar tus datos en el DMV. Es posible que debas tramitar una nueva licencia o presentar documentación migratoria actualizada.
¿Es válido usar una licencia internacional en todos los estados?
Aunque la licencia internacional (IDP) es aceptada en la mayoría de los estados, debe ir acompañada por la licencia nacional vigente. Además, puede haber restricciones en cuanto al tiempo que se puede utilizar en cada estado.
¿Puedo sacar la licencia sin número de Seguro Social (SSN)?
Sí, es posible tramitar la licencia de conducir sin SSN en varios estados. En este caso, debes presentar una carta de inelegibilidad emitida por la Administración del Seguro Social (SSA).

Educación Financiera
Cómo crear un presupuesto estricto para el hogar
8 min de lectura
Crear un presupuesto estricto para el hogar empieza por registrar todos los ingresos y gastos fijos, luego asignar límites a los gastos variables. Una cuenta sin cuota mensual ni saldo mínimo, como la de Común, facilita monitorear el dinero sin perder parte del presupuesto en comisiones.
¿Por qué son esenciales los presupuestos familiares?
Crear un presupuesto estricto para el hogar es esencial para lograr estabilidad financiera y disciplina. Un presupuesto familiar bien planificado ayuda a las familias a gestionar sus ingresos, controlar sus gastos y ahorrar para objetivos futuros. Este artículo proporciona una guía integral para establecer un presupuesto riguroso, asegurando que cada dólar esté contabilizado y se use de manera efectiva.
Introducción: La importancia de un presupuesto estricto para el hogar
En el mundo acelerado de hoy, gestionar las finanzas del hogar puede ser un desafío. Crear un presupuesto es un paso fundamental en la gestión de las finanzas personales. Con el creciente costo de vida y las diversas obligaciones financieras, es fácil perder el control de los gastos. Un presupuesto estricto para el hogar es crucial para mantener la disciplina financiera, reducir deudas y alcanzar metas financieras a largo plazo. Al crear y adherirse a un presupuesto detallado, las familias pueden asegurarse de que sus recursos financieros se utilicen de manera inteligente, lo que lleva a una mayor seguridad financiera y tranquilidad.
Evaluación de tu situación financiera actual
El primer paso para crear un presupuesto estricto para el hogar es evaluar tu situación financiera actual. Esto implica revisar detalladamente tus ingresos, gastos, deudas y ahorros. Calcular tu ingreso neto es crucial para una planificación financiera efectiva, ya que representa tu salario después de deducciones de impuestos y beneficios. Comienza enumerando todas las fuentes de ingresos, incluidos salarios, bonificaciones, trabajos freelance y cualquier otra fuente de ingresos. A continuación, categoriza y enumera todos los gastos, incluidos los gastos fijos como vivienda, servicios públicos y seguros, así como los gastos variables como comestibles, transporte, atención médica, entretenimiento y costos misceláneos.
Es importante ser minucioso y honesto durante esta evaluación. Para comenzar, intenta rastrear tus gastos durante un mes e identifica patrones o áreas donde podrías estar gastando de más. Este panorama general servirá como base para tu presupuesto, ayudándote a identificar dónde se necesitan ajustes para alinear tus gastos con tus objetivos financieros. Usa herramientas como Google Sheets o una aplicación de presupuestos para hacer este proceso más fácil y organizado.
Estableciendo metas financieras claras, incluido un fondo de emergencia
Una vez que tengas una comprensión clara de tu situación financiera, el siguiente paso es establecer metas financieras claras. Estas metas mejorarán tus decisiones presupuestarias y actuarán como una guía para mantenerte motivado. Las metas financieras pueden ser a corto plazo, como ahorrar para unas vacaciones o pagar una tarjeta de crédito, o a largo plazo, como comprar una casa, financiar la educación de tus hijos o ahorrar para la jubilación. Un presupuesto bien estructurado no solo cubre los gastos necesarios, sino que también asigna fondos para crear ahorros y gastos discrecionales, destacando el papel de los ahorros para lograr estabilidad financiera.
Al establecer tus metas financieras, asegúrate de que sean metas "SMART". SMART significa: específicas, medibles, alcanzables, relevantes y con un tiempo definido. Así que en lugar de establecer una meta general como "ahorrar dinero", date un objetivo claro como "ahorrar $5,000 para un fondo de emergencia en 9 meses". Establecer metas SMART proporciona claridad y dirección, lo que facilita mantenerse enfocado y comprometido con tu presupuesto. Además, incorporar cuentas de jubilación como parte de tu estrategia financiera es crucial para la seguridad financiera a largo plazo.
Creación de tu plan de presupuesto
Con tu evaluación financiera y tus metas en su lugar, es hora de crear tu plan de presupuesto. Comienza por priorizar tus gastos, enfocándote en las necesidades como vivienda, servicios públicos, alimentos, transporte y atención médica. Asigna una parte de tus ingresos para cubrir estos costos esenciales primero. Luego, enumera tus gastos mensuales, categorizándolos en tipos fijos y variables. Rastrear los gastos del hogar es crucial; considera usar herramientas de banca en línea y aplicaciones de finanzas personales para gestionar y categorizar estos gastos de manera eficiente. Asigna fondos para ahorros y el pago de deudas, asegurando que trabajes hacia tus metas financieras.
Considera usar pautas como la regla 50-30-20, donde el 50% de tus ingresos puede ir a las necesidades, el 30% a los gastos discrecionales y el 20% a ahorros o incluso pagos de deudas. Ajusta estos porcentajes según tu situación financiera y metas específicas. Usa herramientas o aplicaciones de presupuesto para ayudarte a rastrear tus ingresos y gastos, asegurando que te mantengas dentro de los límites de tu presupuesto. Revisa y ajusta regularmente tu presupuesto según sea necesario para acomodar cambios en los ingresos o gastos. Antes de comenzar cada mes, prepara un nuevo presupuesto para tener en cuenta variaciones estacionales y gastos específicos que se avecinen.
Implementación y cumplimiento de tu presupuesto
Crear un presupuesto es solo el comienzo; el verdadero desafío radica en cumplirlo. Para implementar con éxito tu presupuesto, desarrolla hábitos que promuevan la disciplina financiera. Comienza por automatizar tus ahorros y pagos de facturas. Esto asegura que cumplas con tus obligaciones financieras y metas de ahorro sin la tentación de gastar el dinero en otra cosa.
Comprender tu salario neto es crucial para la planificación financiera efectiva. Rastrea tus gastos regularmente para asegurarte de que te adhieres a tu presupuesto, especialmente cuando se trata de gastos variables. Usa aplicaciones de presupuesto o hojas de cálculo para monitorear tus gastos y hacer ajustes según sea necesario. Evita las compras impulsivas haciendo una lista de compras y manteniéndote fiel a ella. Además, destina un presupuesto para gastos inesperados para asegurar la estabilidad financiera a largo plazo. Busca formas de reducir gastos, como cocinar en casa en lugar de salir a cenar, cancelar suscripciones no utilizadas y buscar descuentos al comprar.
Comunica abiertamente con tu familia sobre tu presupuesto y metas financieras. Anima a todos a participar en el proceso de presupuesto y haz que sea un esfuerzo en equipo. Tener un compromiso colectivo con la disciplina financiera hará que sea más fácil mantenerse en el buen camino y lograr tus metas.
Aquí hay cinco aplicaciones populares para rastrear gastos y presupuestos:
- Mint: Mint es una aplicación de presupuesto que permite a los usuarios rastrear gastos, crear presupuestos y establecer metas financieras. Categoriza las transacciones y proporciona información sobre los patrones de gasto. Usar aplicaciones de finanzas personales como Mint puede rastrear eficientemente los gastos del hogar.
- YNAB (You Need A Budget): YNAB ayuda a los usuarios a crear presupuestos detallados basados en sus ingresos y gastos. Enfatiza dar un trabajo a cada dólar y ayuda a los usuarios a planificar gastos futuros, fomentando una gestión financiera proactiva.
- Personal Capital: Personal Capital es una herramienta de gestión de patrimonio que rastrea gastos, presupuestos e inversiones. Proporciona una visión integral de tu salud financiera y ofrece herramientas para la planificación de la jubilación.
- PocketGuard: PocketGuard mejora tu presupuesto al mostrar cuánto ingreso disponible tienes después de tener en cuenta facturas, metas y necesidades. Categoriza los gastos para ayudar a los usuarios a identificar áreas donde pueden ahorrar dinero.
- Goodbudget: Goodbudget es una aplicación de presupuesto de sobres digitales que permite a los usuarios dividir sus fondos en diferentes categorías o "sobres". Este sistema ayuda a los usuarios a monitorear sus gastos y asegurarse de que se adhieren a los límites del presupuesto para cada categoría.
Cómo Comun puede ayudar con el seguimiento del presupuesto
Comun ofrece varias funciones que pueden complementar estas aplicaciones de presupuesto y mejorar tu gestión financiera general:
- Notificaciones instantáneas: Comun proporciona notificaciones instantáneas para todas las transacciones, ayudando a los usuarios a estar al tanto de sus gastos en tiempo real.
- Historial detallado de transacciones: Los usuarios pueden acceder fácilmente a su historial de transacciones, lo que facilita categorizar los gastos y monitorear los patrones de gasto.
- Categorización de gastos: La aplicación de Comun categoriza automáticamente los gastos, que pueden sincronizarse con aplicaciones de presupuesto como Mint para obtener una visión completa de tu actividad financiera.
- Metas de ahorro: Comun permite a los usuarios establecer y rastrear metas de ahorro, ayudándote a mantener la motivación y en el camino para cumplir tus objetivos financieros.
- Atención al cliente: Comun ofrece un servicio al cliente de primera clase disponible 7 días a la semana por chat, correo electrónico o teléfono, proporcionando a los usuarios apoyo para cualquier consulta o problema financiero.
Al usar Comun junto con estas aplicaciones de presupuesto, los usuarios pueden lograr una mejor disciplina financiera y mantenerse al tanto de sus metas de presupuesto y gastos.
Conclusión: Logrando disciplina financiera y seguridad
Crear y mantener un presupuesto estricto para el hogar requiere esfuerzo y compromiso, pero las recompensas valen la pena. Ahorrar dinero para diversos fines, como emergencias, compras importantes o experiencias agradables, es crucial para la estabilidad financiera. Al evaluar tu situación financiera, establecer metas claras, crear un plan de presupuesto detallado y cumplirlo, puedes lograr disciplina financiera y seguridad. Comprender el ingreso neto, incluidas las deducciones como el seguro médico del salario total, es esencial para crear un presupuesto efectivo. Un presupuesto bien gestionado te ayuda a controlar tus gastos, reducir deudas y ahorrar para objetivos futuros, lo que en última instancia conduce a un futuro financiero más seguro y próspero para tu familia. Adopta el proceso, mantente comprometido y observa cómo mejora tu salud financiera a medida que trabajas para lograr tus sueños.
Al seguir estos pasos y mantener la disciplina financiera, puedes tomar el control de las finanzas de tu hogar, reducir el estrés financiero y construir una base sólida para un futuro seguro. Un presupuesto estricto no se trata solo de restringir gastos; se trata de tomar decisiones informadas que se alineen con tus metas y valores financieros. Con dedicación y perseverancia, puedes lograr estabilidad financiera y disfrutar de la tranquilidad que viene con saber que tus finanzas están bajo control.
Lista rápida: Midiendo el éxito de tu presupuesto
- Evalúa tu situación financiera:
- Enumera todas las fuentes de ingresos
- Categoriza y enumera todos los gastos
- Rastrear los gastos durante un mes
- Establece metas financieras claras:
- Define metas específicas, medibles, alcanzables, relevantes y con un tiempo definido (SMART)
- Prioriza metas a corto y largo plazo
- Crea tu plan de presupuesto:
- Prioriza los gastos esenciales (vivienda, servicios públicos, alimentos, transporte, atención médica)
- Asigna fondos para ahorros y pago de deudas
- Usa la regla 50/30/20 como una guía
- Utiliza herramientas o aplicaciones de presupuesto
- Implementa y cumple tu presupuesto:
- Automatiza los ahorros y pagos de facturas
- Rastrear los gastos regularmente
- Evita compras impulsivas
- Reduce los gastos innecesarios
- Comunica abiertamente con tu familia sobre el presupuesto
- Revisa y ajusta regularmente:
- Monitorea ingresos y gastos
- Haz los ajustes necesarios al presupuesto
- Mantente comprometido con tus metas financieras
Al seguir esta lista de verificación, puedes manejar tus esfuerzos de presupuesto eficientemente y acercarte al logro de tus metas financieras.
¿Cómo empiezo a crear un presupuesto para mi hogar?
Registra todos tus ingresos y gastos fijos (renta, servicios, deudas), luego asigna límites realistas a los gastos variables (comida, entretenimiento) según lo que sobre.
¿Cómo evito que las comisiones bancarias afecten mi presupuesto?
Elige una cuenta sin cuota mensual ni saldo mínimo — cada comisión evitable es dinero que se queda en tu presupuesto en lugar de irse al banco.
¿Qué herramientas ayudan a mantener un presupuesto estricto?
Notificaciones de actividad en tiempo real, revisar tus movimientos con frecuencia, y separar el dinero por categoría de gasto son prácticas que facilitan mantener el control.
Preguntas frecuentes
¿Por dónde empiezo a hacer un presupuesto?
Registra todos tus ingresos y gastos fijos primero, luego asigna límites a los gastos variables con lo que sobre.
¿Qué porcentaje de mi ingreso debería ahorrar?
Varía según tu situación; muchas personas empiezan con la regla 50/30/20 (necesidades/deseos/ahorro) como punto de partida.
¿Cómo evito gastar de más cada mes?
Revisa tus movimientos con frecuencia y usa notificaciones de actividad para detectar gastos innecesarios a tiempo.
¿Las comisiones bancarias realmente afectan mi presupuesto?
Sí — una cuota mensual de $12-25 más cargos ocasionales de sobregiro pueden sumar cientos de dólares al año.
¿Común me ayuda a mantener un presupuesto?
No cobra cuota mensual ni exige saldo mínimo, y las notificaciones de actividad en tiempo real te ayudan a monitorear tus gastos.
¿Debo tener una cuenta de ahorro separada de mi cuenta corriente?
Puede ayudar a separar el dinero destinado a ahorro del dinero de gasto diario, reduciendo la tentación de usarlo.
Envíos Internacionales
¿Cómo elegir el proveedor de remesas más adecuado para ti?
8 min de lectura
Elegir un proveedor de remesas depende de la tarifa, el tipo de cambio, la velocidad de entrega y las opciones de recogida disponibles en el país destino. Con Común, las tarifas empiezan en $2.99 y la mayoría de las transferencias llegan en minutos.
¿Cómo elegir el proveedor de remesas más adecuado para ti?
Cada año, personas en todo Estados Unidos envían remesas para apoyar a sus familiares y amigos en sus países de origen. Estas transferencias son mucho más que simples transacciones, son el sustento económico para estas personas. Es por eso que elegir el proveedor de remesas adecuado a tus necesidades es clave para asegurarte de que tú y tus seres queridos reciben el apoyo que necesitan.
¿Qué es una remesa?
En términos simples, las remesas son transferencias de dinero realizadas por personas que viven y trabajan en un país a familiares, amigos u otros beneficiarios que residen en otro país.
¿Cómo funcionan las remesas en Estados Unidos?
El proceso de enviar una remesa desde los EE. UU. es un proceso bastante estándar. Estos son los pasos, independientemente del proveedor de servicios de remesas:
1. Iniciar la transferencia
La persona que envía la remesa elige un proveedor de servicios de remesas y luego selecciona el método de pago adecuado para el destinatario (por ejemplo: retiro en efectivo, depósito bancario, transferencia, etc.). Después, ingresa el monto a enviar y proporciona los datos del destinatario.
2. Financiar la transferencia
Las transferencias suelen financiarse mediante tarjeta de débito, cuenta bancaria, efectivo (en tiendas físicas) o, en algunos casos, con tarjeta de crédito. Las comisiones varían ampliamente entre los distintos proveedores de servicios de remesas.
3. Tipo de cambio
Aquí es donde muchos remitentes pierden dinero sin darse cuenta. Algunos proveedores de remesas convierten el dólar estadounidense a la moneda local del destinatario utilizando un tipo de cambio que puede incluir un margen oculto sobre el tipo de cambio medio del mercado. Algunos proveedores de servicios de remesas no cobran comisiones por la transferencia, ya que sus ganancias comerciales provienen exclusivamente de la conversión del tipo de cambio. Comprender las comisiones del tipo de cambio también es importante al prepararse para enviar remesas.
4. Liquidación y pago
El dinero se entrega al destinatario a través de un banco asociado, un agente local, retiro en efectivo o una billetera digital. Dependiendo del proveedor, el proceso puede tardar desde minutos hasta varios días.
La combinación de comisiones + margen en el tipo de cambio es lo que determina el costo real de la remesa. Muchos proveedores de remesas anuncian comisiones bajas cuando obtienen ganancias ofreciendo un tipo de cambio mucho más bajo, lo que reduce el monto que el destinatario realmente recibe.
Tipos de proveedores de servicios de remesas en EE. UU.
El mercado de proveedores de servicios de remesas en EE. UU. es diverso y, por lo general, se clasifican en las siguientes categorías:
1. Operadores de transferencias de dinero en efectivo (MTO por sus siglas en inglés)
Se trata de las empresas de remesas tradicionales con sucursales físicas para pagos en persona y retiros en efectivo.
Ejemplos: MoneyGram, Western Union, Walmart (MoneyGram en Walmart).
Ventajas: Accesibilidad física, ideal para personas sin cuenta bancaria.
Desventajas: Suelen tener comisiones más altas, un proceso más lento y a menudo, márgenes de beneficio por tipo de cambio.
2. Bancos tradicionales y cooperativas de crédito tradicionales
Algunas instituciones financieras ofrecen transferencias internacionales a través de procesos SWIFT para programas de remesas.
Ventajas: Sucursales físicas, transferencias directas de banco a banco.
Desventajas: Requiere una cuenta bancaria, esta suele ser la opción más cara (ya que los procesos SWIFT suelen tener comisiones y tipos de cambio elevados) y podrían requerir tiempos de procesamiento más largos.
3. Servicios de transferencia digitales
Estas empresas operan completamente en línea o a través de aplicaciones móviles. Pueden ser más rápidas y transparentes.
Ejemplos: Remitly, Felix, Común, entre otros.
Ventajas: Comodidad, rapidez, comisiones competitivas y transferencias rastreables.
Desventajas: Opciones limitadas de retiro en efectivo en algunas regiones.
Aspectos clave al elegir un proveedor de remesas
Elegir el proveedor de servicios de remesas adecuado puede tener un impacto significativo en la cantidad de dinero que realmente llega a sus seres queridos. Entre las diferentes comisiones, las diferencias en el tipo de cambio, los requisitos de documentación y la creciente lista de servicios adicionales, no todos los proveedores de remesas ofrecen los mismos servicios ni piden los mismos requisitos. Ya sea que envíes dinero a casa ocasionalmente o semanalmente, es importante elegir un proveedor de remesas que maximice el valor de lo que tus seres queridos reciben.
1. Comisiones lo que pagas (y lo que no ves)
Todos los proveedores de remesas cobran comisiones por sus servicios; sin embargo, no todas se presentan de la misma manera (por eso es importante comprender completamente los costos asociados con tu remesa).
¿Qué tipos de comisiones pueden existir?
- Comisión por transferencia: es un monto fijo o porcentual que se cobra por transacción.
- Comisiones por método de pago: son los cargos adicionales por usar una tarjeta de crédito en lugar de una cuenta bancaria.
- Comisiones por método de pago: algunos proveedores cobran más por retiros en efectivo que por depósitos bancarios.
¿Qué podría ser una comisión inesperada?
Por ejemplo, los tipos de cambio pueden variar: a menudo, el tipo de cambio que encuentras al realizar una búsqueda en línea no es el mismo que cobrará el proveedor de servicios de remesas de tu elección.
¿Qué buscar?
- Una herramienta simuladora o calculadora que muestre el monto final que recibirá el destinatario antes de enviar.
- Comisiones transparentes antes de confirmar la transacción.
Proveedores que mantengan bajas tanto las comisiones como los márgenes del tipo de cambio.
En muchos casos, el proveedor más barato no es el que ofrece la comisión visible más baja. Podría ser el que ofrece el tipo de cambio más competitivo o una comisión fija que se ajuste más a tus actividades de transferencias. El mejor proveedor de servicios siempre será aquel que satisfaga tus necesidades específicas.
2. Tipos de cambio: un factor clave
El tipo de cambio que utiliza el proveedor determina cuántos pesos, quetzales, soles u otra moneda recibirá el destinatario. Al enviar dinero al extranjero, los remitentes a veces se centran solo en la comisión visible (por ejemplo, un cargo de $3.99 por transferencia). Pero en muchos casos, el mayor costo puede estar en el tipo de cambio. Si dos compañías ofrecen la misma comisión, pero una tiene un tipo de cambio más débil, su familia podría recibir menos dinero.
Ejemplo:
Una diferencia al elegir un tipo de cambio con solo 1 peso mexicano menos por dólar estadounidense podría significar que el destinatario recibiría $100 pesos mexicanos menos en una remesa de $100 USD.
Comprender los costos reales de su remesa es esencial para elegir el mejor proveedor de remesas.
¿Qué preguntas puedo hacerme antes de elegir el proveedor de remesas más adecuado para mí?
- ¿Utilizan el tipo de cambio medio del mercado o añaden un margen?
- ¿El tipo de cambio queda fijo al momento del envío?
- ¿Ofrecen tasas promocionales solo para nuevos clientes?
¿A qué podrías poner atención?
- Una comisión baja combinada con un tipo de cambio débil.
- Diferencias grandes entre el tipo de cambio anunciado y el monto final recibido.
- Tipos de cambio que cambian durante la transferencia.
Incluso una pequeña diferencia en el tipo de cambio puede reducir significativamente el monto final que tus familiares o amigos reciben si envías mucho dinero.
3. Documentación y requisitos: manténgalo simple y seguro.
Todos los proveedores deben cumplir con regulaciones financieras en EE. UU., pero los requisitos varían.
Cada proveedor de remesas debe cumplir con las regulaciones financieras de EE. UU., pero sus requisitos de incorporación varían según el proveedor.
¿Cuáles son algunos pasos o documentos comúnmente necesarios?
- Verificación de identidad (p. ej., licencia de conducir, pasaporte o identificación estatal).
- Información personal como fecha de nacimiento y dirección.
- Datos del destinatario (nombre completo, país de destino, método de pago).
- En algunos casos, comprobante de fondos o verificación adicional para montos grandes.
¿Qué buscar?
Si un proveedor solicita demasiada documentación o dificulta el proceso, considere elegir uno con sistemas de cumplimiento más ágiles. Por ejemplo, algunos servicios de remesas aceptan documentación sin pasaporte estadounidense cuando quien envía el dinero puede demostrar residencia en Estados Unidos.
4. Velocidad y confiabilidad: ¿Qué tan rápido llega el dinero?
Mientras que algunas personas priorizan el bajo costo, otras priorizan la velocidad. Esto depende completamente de las necesidades del destinatario en su país de origen.
La velocidad de las transferencias varía según:
- El método de pago (tarjeta de débito, transferencia bancaria o efectivo).
- El método de recepción (depósito bancario, billetera móvil o retiro en ventanilla).
- La infraestructura del proveedor y las alianzas locales.
¿En qué puedo concentrarme para asegurar que mi transferencia llegue rápida y segura?
- Las estimaciones de entrega en tiempo real que ofrece el proveedor de servicios.
- Una clara diferenciación entre "instantáneo", "el mismo día" y "al día siguiente".
- Un historial de confiabilidad, no solo promesas publicitarias.
Cuando hay urgencia, la velocidad importa, pero siempre prioriza la seguridad de tu dinero.
5. Seguridad y confianza: Su dinero debe estar seguro
Elegir un proveedor de remesas también requiere confianza en la capacidad de la empresa para proteger tanto tu información como tus fondos.
¿Cuáles son algunos indicadores clave de un proveedor de servicios confiable?
- Licencia como transmisor de dinero en EE. UU. Por ejemplo, con Común, sus fondos en la cuenta corriente de Común se mantienen en un banco asociado asegurado por la FDIC.
- Encriptado seguro para pagos.
- Herramientas y notificaciones de prevención de fraude.
- Opiniones positivas de los clientes y resolución transparente de disputas.
Para mantener tu dinero seguro, es importante considerar evitar proveedores de remesas con credenciales poco claras o con quejas recurrentes sobre transferencias bloqueadas y pagos retrasados.
6. Servicios adicionales: Ve más allá de la transferencia
Hoy en día, muchos proveedores ofrecen funciones extra que ahorran tiempo y dinero.
Un proveedor de remesas es más que una simple herramienta para enviar dinero. Ahora muchos proveedores ofrecen funcionalidades de valor agregado que pueden ahorrarte tiempo o dinero.
Servicios adicionales comunes:
- Pago directo de facturas de servicios en el extranjero.
- Recargas móviles.
- Atención al cliente en varios idiomas (como Común, disponible en español).
- Historial de transacciones y recibos descargables.
- Alertas de tipos de cambio para notificarte cuando el tipo de cambio sea favorable.
¿Qué buscar?
Herramientas que simplifiquen el apoyo financiero a tu familia, no que lo compliquen.Por ejemplo, en Común puedes usar tu tarjeta de débito o abrir una cuenta de cheques si no tienes una.
¡Elige el proveedor de servicios de remesas más adecuado para tus necesidades!
No existe un proveedor único ideal para todos. Algunas personas valoran la rapidez, otras el costo, y otras necesitan atención presencial o retiros en efectivo. Para aprovechar al máximo tu próxima transferencia, concéntrate en lo que te importa:
- Comisiones transparentes.
- Tipos de cambio competitivos.
- Documentación sencilla.
- Servicios adicionales útiles.
- Seguridad y buen soporte al cliente.
Dedicar unos minutos a comparar las opciones de diferentes proveedores de servicios puede marcar una diferencia significativa en lo que reciben tus familiares y amigos y en cómo optimizar tus finanzas según tus necesidades.
Común ofrece servicios de remesas que puedes financiar con tu propia tarjeta de débito o abrir una cuenta corriente con Común si no tienes una. Con Común no hay cuotas anuales ni mensuales. Además, los servicios de Común están disponibles en español. Descarga nuestra app o contáctanos para saber más sobre Común.
¿Qué debo comparar entre proveedores de remesas?
La tarifa por transferencia, el tipo de cambio ofrecido, cuánto tarda en llegar el dinero, y si el destinatario puede recogerlo en efectivo o solo recibirlo en cuenta bancaria.
¿Por qué es importante el tipo de cambio, no solo la tarifa?
Algunos proveedores anuncian tarifas bajas pero aplican un tipo de cambio menos favorable, lo que reduce el monto final que recibe tu familia. Común muestra el monto exacto antes de confirmar.
¿Qué opciones de entrega ofrece Común?
Depósito a cuenta bancaria o recogida en efectivo en puntos como Elektra y Oxxo en México.
Preguntas frecuentes
¿Qué es más importante, la tarifa o el tipo de cambio?
Ambos importan — una tarifa baja con mal tipo de cambio puede terminar costando más. Revisa siempre el monto final que recibirá tu familia.
¿Cuánto cobra Común por enviar una remesa?
Desde $2.99 por transferencia, con tu primer envío sin costo.
¿Cómo sé cuánto va a recibir mi familia exactamente?
La app te muestra el monto exacto en la moneda de destino antes de que confirmes el envío.
¿Todos los proveedores ofrecen recogida en efectivo?
No, varía por proveedor y país; Común ofrece recogida en efectivo en puntos como Elektra y Oxxo en México.
¿Es más rápido enviar a una cuenta bancaria o recoger en efectivo?
Ambas opciones suelen entregar el dinero en minutos, dependiendo del método elegido.
¿Cómo verifico que un proveedor de remesas es confiable?
Revisa que tenga licencia en los estados donde opera y que muestre el tipo de cambio y tarifas de forma transparente antes de confirmar el envío.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.







