
Educación Financiera
Guía rápida sobre cómo llamar a México desde USA
¿Sabes cómo marcar a México desde USA? Te mostramos la secuencia de marcación: código de salida + código de país + número local.
8 min read

17 Dec 2025
Cómo llamar a México desde Estados Unidos de forma fácil y económica
No cabe duda del impacto que la comunidad mexicana ha causado en Estados Unidos debido a la cantidad de inmigrantes que han llegado en las últimas décadas y que, a pesar de la distancia, necesitan mantener la comunicación con sus seres queridos.
Una de las confusiones más comunes al momento de hacer una llamada internacional tiene que ver con el orden de los códigos necesarios. Sin embargo, con la información correcta, es muy sencillo hacer una llamada desde Estados Unidos a México.
A continuación, te mostraremos paso a paso cómo marcar, ejemplos prácticos de las principales ciudades, así como opciones modernas para ahorrar dinero sin importar cuánto tiempo pases al teléfono con tus seres queridos en México.
Pasos básicos para llamar a México desde USA
Para enlazar una llamada telefónica de Estados Unidos a México, necesitas saber 3 datos básicos: el código de salida, el código de país de México y el número local.
Estos son los pasos para llamar a México.
Marca el prefijo internacional
011 desde un teléfono fijo en EE. UU. o “+” desde un móvil.
Agrega el código de país de México
El código es 52.
Marca el número nacional de 10 dígitos
Incluye el código de ciudad más el número local
Ejemplos prácticos:
- Ciudad de México: 011 + 52 + 55 123 1234
- Guadalajara: 011 + 52 + 33 123 1234
- Monterrey: 011 + 52 + 81 123 1234
Es relevante aclarar que antes era necesario agregar el prefijo 1 para hacer llamadas por celular, pero desde 2019 este requisito fue eliminado.
Códigos de área y ejemplos de llamadas a ciudades de México
En México, cada ciudad tiene un código de área o lada, el cual se conforma de 2 o 3 dígitos. Teniendo en cuenta dicho código, todos los números de teléfono mexicanos tienen 10 dígitos en total.
A continuación, te mostramos una tabla con ejemplos de cómo marcar de Estados Unidos a México.
Ciudad
Lada
Ejemplo de marcación desde Estados Unidos
Ciudad de México
55
011 + 52 + 55 + ########
Guadalajara
33
011 + 52 + 33 + ########
Monterrey
81
011 + 52 + 81 + ########
Puebla
222
011 + 52 + 222 + #######
Tijuana
664
011 + 52 + 664 + #######
León
477
011 + 52 + 477 + #######
Querétaro
442
011 + 52 + 442 + #######
Mérida
999
011 + 52 + 999 + #######
Cancún
998
011 + 52 + 998 + #######
Chihuahua
614
011 + 52 + 614 + #######
Opciones modernas y más económicas para llamar a México
Hacer llamadas a larga distancia solía ser muy costoso, en especial si se hacía de manera directa, lo cual era una desventaja para quienes deseaban mantener comunicación con sus familias desde otro país, ya que los costos se contaban por minuto.
Afortunadamente, en la actualidad puedes optar por alternativas mucho más económicas que además ofrecen minutos ilimitados y otros beneficios de comunicación como mensajes y videollamadas.
Estas son las opciones más populares para llamar de Estados Unidos a México a bajo costo.
Apps y servicios VoIP con wifi
Las aplicaciones VoIP (Voice over IP) son una de las alternativas más accesibles para establecer comunicación con otras personas en todo el mundo.
La principal ventaja de las aplicaciones móviles es que permiten hacer llamadas nacionales e internacionales a través de una conexión wifi o datos. Esto reduce los costos de manera significativa y elimina la necesidad de contar con cobertura de telefonía en el país, aunque es importante tener una buena conexión a Internet.
WhatsApp es una aplicación popular de este estilo, dado que cuenta con gran cantidad de usuarios activos y una variedad de opciones para enriquecer la comunicación además de las llamadas, como notas de voz, dictado por voz, notas de video, videollamadas, etc.
Otras alternativas parecidas son Skype, Google Voice y Telegram.
Planes internacionales de tu operador
Si quieres hacer llamadas largas y no depender de la conexión wifi, una alternativa recomendable es contratar un plan internacional con minutos incluidos o ilimitados a México.
Por ejemplo, Verizon Global Calling tiene un plan que incluye un plan de minutos ilimitados a México y Canadá.
En caso de que aún te encuentres en México, Telcel ofrece paquetes de roaming internacional y eSIM para turistas.
Tarjetas de llamadas prepago
Otra solución para hacer llamadas telefónicas a México es a través de una tarjeta prepago.
Estos son algunos ejemplos.
Compañía | Costo | Vigencia/ExpiraciónEnjoy Prepaid | Desde 0.9¢/min a fijos, 2.9¢/min a celulares. | Después de 183 días de inactividad.BOSS Revolution | 1.9¢/min a fijos y celulares. | El crédito se mantiene mientras el usuario esté activo.Calling Card Plus | Desde 0.8¢/min a fijos y 2.5¢/min a celulares. | Depende del plan, puede incluir redondeo por minuto o pago semanal.
Compañía
Costo
Vigencia/Expiración
Enjoy Prepaid
Desde 0.9¢/min a fijos, 2.9¢/min a celulares.
Después de 183 días de inactividad.
BOSS Revolution
1.9¢/min a fijos y celulares.
El crédito se mantiene mientras el usuario esté activo.
Calling Card Plus
Desde 0.8¢/min a fijos y 2.5¢/min a celulares.
Depende del plan, puede incluir redondeo por minuto o pago semanal.
Bundles con minutos incluidos
Un bundle es un paquete que, además de llamadas internacionales, incluye otros servicios relacionados. Por ejemplo, Verizon Global Choice ofrece 300 minutos por $10 al mes.
Tips prácticos para inmigrantes
Cuidar tus finanzas es esencial para seguir en contacto con tu familia en México. Estos son algunos consejos para mantenerte conectado.
- Usar apps con wifi siempre que sea posible: es una alternativa muy accesible, siempre y cuando cuentes con una buena conexión a Internet.
- Comparar tarifas de diferentes compañías: toma tu tiempo para comparar las tarifas internacionales de cada proveedor, así como las condiciones específicas.
- Considerar paquetes familiares o planes especiales para México: dado a la cercanía geográfica entre México y Estados Unidos, hay varias alternativas de comunicación diseñadas para familias y personas que buscan establecer contacto con sus familiares frecuentemente.
Mantente conectado con tu familia en México gracias a Común
En este artículo te mostramos la manera de hacer llamadas desde Estados Unidos a México con la secuencia de códigos correcta, a través de teléfono móvil y fijo. También te brindamos algunos consejos para mantenerte en contacto con tu familia a través de medios más accesibles, como aplicaciones móviles y planes internacionales con minutos incluidos a México.
Además de la comunicación con sus familiares, los inmigrantes mexicanos también suelen necesitar servicios que les permitan enviar dinero a casa.
- ¡Conoce los beneficios de Común, la plataforma que te acerca a las personas que más amas!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero accesibles.
- La aplicación móvil de Común está disponible en español y acepta más de 100 identificaciones oficiales elegibles para la apertura de cuentas.
- Tarjeta de débito para compras y pagos diarios.
¡No pierdas el contacto con tu país! Abre tu cuenta en Común y conecta con la plataforma financiera dedicada a acortar las distancias.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa si marco el número sin el prefijo 011?
Si no marcas 011 o “+” en celulares, tu llamada no será reconocida como internacional y será conectada como local o arrojará error.
¿Es mejor usar apps o planes de llamadas internacionales?
Depende de tus necesidades. Las apps son una excelente alternativa, pero dependen de una buena conexión a Internet. Los planes internacionales necesitan una SIM, pero ofrecen llamadas más estables, además de otros servicios de comunicación.
¿Qué opción conviene más para ahorrar dinero?
Una opción muy conveniente para ahorrar dinero es una aplicación como WhatsApp, ya que funciona con conexión a Internet.
¿Cómo puedo marcar un número 800 desde Estados Unidos a México?
Los números 800 son gratuitos dentro de México, pero desde Estados Unidos sí tienen costo. Para marcar debes ingresar el código de salida y el código del país.
Otra opción es buscar el número alternativo de dicha institución para llamadas internacionales.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
Cómo emigrar a Estados Unidos: Guía práctica y consejos útiles
8 min de lectura
Guía completa para emigrar a Estados Unidos
¿Has pensado en alternativas para construir un futuro mejor? Es probable que compartas el sueño de miles de personas que anhelan emigrar a EE. UU. en busca de estabilidad laboral y financiera. Aunque la idea suena tentadora para cualquiera, es importante hacerlo de manera ordenada y legal para evitar problemas con el gobierno de Estados Unidos.
Además de la motivación por encontrar mejores oportunidades laborales, las personas que deciden emigrar también lo hacen en busca de formación académica, reunificación familiar y seguridad.
Es cierto que el proceso para vivir en USA de manera legal puede ser abrumador y confuso. Por ello, en esta guía te explicaremos paso a paso cómo emigrar a Estados Unidos para trabajar, estudiar y residir.
Principales opciones para emigrar a Estados Unidos
Lo primero que debes tener claro son los diferentes tipos de visas de inmigrante a las que puedes aplicar para ingresar a EE. UU. de manera legal, ya sea para trabajar, por vínculos familiares u otras categorías.
Estas son las categorías de visas:
Empleo
Si lo que deseas es encontrar oportunidades laborales en Estados Unidos, debes conocer las visas de trabajo.
- Visa H-1B: para profesionales especializados con formación universitaria o experiencia equivalente.
- Visa H-2B: trabajadores temporales no agrícolas.
- Visa H-2A: trabajadores agrícolas temporales.
- Visa TN: (Tratado de Libre Comercio con México y Canadá), dirigida a ciudadanos mexicanos y canadienses que ejercen profesiones específicas.
- Visa EB-5: para inversionistas con capacidad de generar al menos 10 empleos en Estados Unidos. También es una vía para obtener la residencia permanente.
Familia
Otra alternativa para emigrar a Estados Unidos es mediante la Green Card por patrocinio familiar, la cual permite a ciudadanos estadounidenses y residentes permanentes otorgar a ciertos familiares la oportunidad de obtener un estatus legal en el país.
Por un lado, los ciudadanos estadounidenses pueden solicitar la residencia para cónyuge, hijos solteros o casados, padres y hermanos, mientras que los residentes permanentes solo lo pueden hacer para cónyuges e hijos menores de 21 años.
El periodo de trámite varía, pero alcanza un aproximado de 18 meses. Además, generalmente la visa se emite con una vigencia de 10 años.
Lotería de visas
En caso de que tu perfil no se adapte a las categorías de elegibilidad para una visa de trabajo o por relación familiar, también puedes contar con el programa Diversity Visa (DV Lottery), el cual otorga 55,000 visas de residente permanente legal a ciudadanos provenientes de países con tasas bajas de inmigración a Estados Unidos.
Estos son los requisitos para aplicar:
- Provenir de un país elegible.
- Educación secundaria completa y al menos dos años de experiencia en algún oficio.
- Completar el formulario en línea durante octubre y noviembre.
Otras opciones
Por último, existen algunas otras alternativas dirigidas a ciudadanos extranjeros que no califican a ninguna de las categorías anteriores.
- Visa de estudiante (F-1 o M-1).
- Visa de intercambio estudiantil.
- Asilo o refugio.
- Parole humanitario o programas especiales.
Paso a paso para iniciar tu proceso migratorio
A continuación te explicamos paso a paso el proceso de solicitud de visa.
Paso 1. Investigar cuál es la vía más viable según tu perfil.
En primer lugar, es fundamental que analices cuáles son tus objetivos al llegar a Estados Unidos, así como la categoría de visa a la que se adapta mejor tu perfil.
Paso 2. Calcular los costos aproximados del proceso y del costo de vida inicial en EE. UU.
El costo del proceso de solicitud de visa de inmigrante varía según la categoría. Por ejemplo, en caso de patrocinio familiar, el formulario I-130 o I-140 cuesta de $535 a $700.
Para saber las tarifas exactas, consulta directamente en la página oficial del Servicio de Ciudadanía e Inmigración de Estados Unidos.
Paso 3. Reunir los documentos necesarios (actas, pasaportes, diplomas, antecedentes, comprobantes de ingresos, etc.).
Cada tipo de visa exige documentos específicos, pero a continuación te mostramos una lista general de la documentación más importante.
Pasaporte vigente.
- Formulario de solicitud DS-160 (visas temporales) o DS-260 (visas de inmigrante).
- Comprobante de pago de tarifa consular.
- Fotografía reciente tipo visa (formato 2x2 pulgadas).
- Carta de oferta laboral.
- Documento de autorización de empleo emitido por USCIS.
- Certificados académicos, diplomas y títulos profesionales.
- Pruebas de experiencia laboral.
- Pruebas de solvencia económica o estados de cuenta bancarios.
Paso 4. Si es necesario, mejorar el nivel de inglés antes de emigrar.
Aunque en Estados Unidos hay una gran presencia de la comunidad inmigrante, es indispensable que todavía te puedas comunicar en inglés, por lo menos a nivel básico.
Paso 5. Consultar las fuentes oficiales de USCIS para confirmar formularios y tarifas vigentes.
Recuerda que las tarifas y formularios varían según el tipo de visa al que deseas aplicar. Consulta la información oficial de USCIS.
Además, es importante que tengas en cuenta algunos consejos prácticos para evitar errores comunes.
- Evita confiar en consultores sin licencia.
- No hagas pagos en páginas no oficiales. Asegúrate de ingresar en sitios con terminación .gov.
- Guarda copias digitales de todos tus documentos oficiales para que tengas un respaldo de fácil acceso.
Opciones de estados para emigrar a Estados Unidos y costos que debes considerar
El siguiente paso indispensable para tu proceso migratorio es elegir el estado donde llegarás cuando finalmente obtengas tu visa. Esta elección puede impactar directamente en tu éxito en el país, debido al costo de vida, las oportunidades de empleo y el salario mínimo.
Hay varias opciones atractivas para vivir, debido a la variedad de opciones laborales, acceso a servicios y redes de apoyo.
Aquí tienes una tabla comparativa de algunos estados para vivir en USA para inmigrantes.
Estado
Costo promedio para alquilar una habitación
Costo promedio para alquilar una casa familiar
Salario mínimo estatal o federal
Texas
$1,130
$1,400
Salario mínimo federal de $7.25 por hora
California
$2,600
$3,500
$14.00 por hora
Florida
$1,290
$2,000
$11.00 por hora
Nueva York
$2,125
$2,300
$15.50 por hora
Illinois
$1,140
$1,300
$15.00 por hora
Arizona
$1,171
$1,400
Salario mínimo federal de $7.25 por hora
Consejos útiles para una transición exitosa
Emigrar a otro país requiere una gran preparación económica, legal y emocional. Estos son algunos consejos para que lleves el proceso con mayor ligereza.
- Una vez que llegues a EE. UU. abre una cuenta corriente para facilitar pagos y depósito de salarios.
- Crea un presupuesto inicial para los primeros 3-6 meses.
- Busca vivienda temporal antes de viajar, ya sea con familiares o amigos.
- Infórmate sobre el sistema de salud y los seguros médicos.
- Aprende cómo funciona el historial crediticio y cómo empezar a construirlo.
Construye tu nueva vida financiera en EE. UU. con Común
Ya estás un paso más cerca de comenzar una nueva vida en Estados Unidos. Una vez que estés ahí, necesitarás un servicio confiable para manejar tu dinero.
¡Te presentamos Común, la plataforma financiera en Estados Unidos!
Abre una cuenta corriente con una identificación oficial calificada de tu país de origen y envía dinero a Latinoamérica por tarifas claras y competitivas.
Abre tu cuenta corriente en Común y da el primer paso hacia tu estabilidad financiera en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto dinero necesito para emigrar a Estados Unidos?
El costo de los trámites depende del tipo de visa, por lo que es recomendable consultar el sitio oficial de USCIS. Además, es fundamental sumar los gastos de transporte, hospedaje y gastos básicos.
¿Qué visas son más rápidas para emigrar?
La visa TN tarda de 2-8 semanas y las de trabajo temporal demoran alrededor de 3 meses.
¿Qué pasa si mi solicitud es rechazada?
En este caso, puedes solicitar una revisión o apelación y hacer las correcciones necesarias. De no ser aceptada, puedes presentar una nueva solicitud.

Pagos instantáneos
Cómo enviar dinero a alguien que usa Zelle desde Común: guía 2026
8 min de lectura
Con Común puedes vincular una tarjeta de débito de otro banco de Estados Unidos a tu cuenta — sin necesidad de tu tarjeta física de Común — para enviar y recibir dinero de inmediato, incluso si no tienes fondos en tu balance.
¿Cómo vinculo una tarjeta externa a mi cuenta de Común?
Desde la app, ve a la sección de tarjetas externas y agrega tu tarjeta de débito de otro banco de EE.UU. (Bank of America, Wells Fargo, Chase, u otro). Común verifica que la tarjeta es tuya con un micro-depósito de menos de $1.00 que confirmas dentro de la app — nunca te pediremos tu contraseña bancaria.
¿Qué puedo hacer una vez que la tarjeta está vinculada?
Enviar y recibir pagos y remesas usando esa tarjeta, incluso si tu balance de Común está en $0. Es útil si acabas de abrir tu cuenta y todavía no tienes tu tarjeta física, o si prefieres mantener tu dinero principal en otro banco mientras usas Común para mover pagos.
¿Qué tarjetas puedo vincular?
Tarjetas de débito válidas, emitidas en Estados Unidos, a tu nombre, que permitan enviar y recibir fondos. Puedes agregar hasta 2 tarjetas durante tus primeros 60 días de cuenta. No se aceptan tarjetas de crédito ni prepagadas.
Preguntas frecuentes
¿Necesito mi tarjeta física de Común para enviar dinero?
No, si tienes una tarjeta externa vinculada, puedes enviar y recibir dinero de inmediato sin ella.
¿Qué bancos puedo vincular?
Cualquier banco de Estados Unidos que emita tarjetas de débito a tu nombre — Bank of America, Wells Fargo, Chase, y muchos otros.
¿Cómo verifica Común que la tarjeta es mía?
Con un micro-depósito de menos de $1.00 a la cuenta vinculada, que confirmas dentro de la app. Ese dinero es tuyo, no se revierte.
¿Cuántas tarjetas externas puedo agregar?
Hasta 2 tarjetas de débito durante tus primeros 60 días con la cuenta.
¿Por qué fue rechazada mi tarjeta?
Las razones más comunes: el nombre no coincide con tu cuenta, es una tarjeta de crédito, o no fue emitida en Estados Unidos.
¿Es seguro vincular una tarjeta externa?
Sí — Común nunca solicita tu contraseña bancaria ni información sensible durante el proceso.
Envíos Internacionales
Alternativas de envíos de paquetes a México desde Estados Unidos
8 min de lectura
Cómo enviar paquetes de Estados Unidos a México sin complicaciones
Estar lejos de la familia y amigos es uno de los principales retos que enfrentan los inmigrantes que viven en Estados Unidos. Por fortuna, el envío de correspondencia es una manera de mantener el vínculo con los seres queridos a través de las fronteras.
En Estados Unidos existen diferentes opciones disponibles de envío de paquetes a México. A continuación te explicaremos las características de cada servicio para que elijas el que mejor se adapte a tu presupuesto y necesidades.
Principales servicios de paquetería de Estados Unidos a México
Hay dos opciones de envío de paquetería desde Estados Unidos a México: a través del USPS y a través de empresas privadas de mensajería.
Servicio postal de Estados Unidos (USPS)
Estos son los principales servicios de envío del United States Postal Service (USPS) y sus características. Para obtener la información más actualizada, consulte su sitio web.
Priority Mail Express
- Precios de entrega: desde $59.50 aproximadamente para servicios internacionales estándar.
- Tiempo: 3-5 días hábiles.
- Características principales: ofrece servicio de entrega internacional exprés, rastreo completo y seguro limitado para ciertos tipos de paquetes.
Priority Mail
- Precios de entrega: desde $30.90 para envíos internacionales estándar.
- Tiempo: 6-10 días hábiles.
- Características principales: ofrece rastreo completo y precios moderados. Es ideal para paquetes medianos que necesitan entregarse en tiempos cortos.
First-Class Mail
- Precios de entrega: desde $14.05 para sobres.
- Tiempo: varía entre 7 y 20 días hábiles, según los trámites aduanales.
- Características principales: es un servicio económico ideal para enviar documentos y sobres. En muchos casos, no ofrece el servicio de rastreo completo, sino únicamente hasta el momento en que sale de Estados Unidos.
Empresas privadas de mensajería
También existen alternativas de empresas de mensajería privadas, que ofrecen excelente servicio y opciones de envío adicionales. Para obtener la información más actualizada, consulte el sitio web de cada empresa de mensajería.
FedEx
- Precios de entrega: los precios varían según el tamaño del paquete, pero ofrecen tarifas fijas para paquetes de hasta 15 kilos y costo adicional para peso adicional.
- Tiempo: 3-5 días para servicio exprés.
- Características principales: cobertura internacional con entrega a domicilio, incluye los trámites aduaneros y papeleo.
UPS
- Precios de entrega: cuenta con tarifas variables según el tamaño y peso del paquete.
- Tiempo: 2-5 días hábiles.
- Características principales: herramientas online de cotización y seguimiento de paquetes, además de gran presencia en Estados Unidos.
DHL
- Precios de entrega: envíos internacionales desde $50.
- Tiempo: 2-5 días hábiles con servicio exprés.
- Características principales: presencia internacional, servicio rápido y a domicilio, calculadora online de tarifas.
A continuación te mostramos una tabla comparativa para que tengas la información más clara.
A continuación te mostramos una tabla comparativa para que tengas la información más clara.
Empresa
Tipo de servicio
Costo estimado
Tiempo promedio
USPS
Priority Mail Express
Desde $59.50
3-5 días hábiles
USPS
Priority Mail
Desde $30.90
6-10 días hábiles
USPS
First-Class Mail
Desde $14.05 para sobres.
7-20 días hábiles
FedEx
Servicio exprés internacional
Los precios varían según tamaño y peso.
3-5 días hábiles
UPS
Servicio exprés internacional
Los precios varían según tamaño y peso.
2-5 días hábiles
DHL
Servicio exprés internacional
Los precios varían según tamaño y peso.
2-5 días hábiles
Factores que afectan el precio y tiempo de entrega de tu paquete
Como pudiste observar en la sección anterior, no es posible estimar con exactitud el precio de envío y tiempo de cada uno de los servicios de paquetería de EE. UU. a México. Esto se debe a que hay varios factores que afectan el resultado final, que a continuación te explicamos.
Peso y tamaño del paquete
Este es el principal factor que interviene en el costo final de un envío internacional, ya que cuanto más pesado y voluminoso sea un paquete, más elevada será la tarifa. También hay que considerar si la empresa tiene un peso máximo de envío.
Código postal y ubicación de destino
El destino final del envío también es un punto importante a tener en cuenta. Si envías un paquete a Ciudad de México, generalmente será más barato en comparación con una zona rural.
Tipo de servicio seleccionado
Los servicios de envío exprés o prioritarios son más rápidos y, por ende, también son más costosos.
Temporadas altas y días festivos
Si decides enviar un paquete en temporada navideña, año nuevo o días de alta demanda, ten en cuenta que puede haber retrasos o costos adicionales.
¿Qué necesitas para enviar paquetes desde Estados Unidos a México?
Antes de dirigirte a la oficina de la empresa de transporte que hayas elegido, asegúrate de tener toda la información lista para evitar retrasos y garantizar que tu paquete llegue a tus seres queridos sin problemas.
Paso 1. Revisa las restricciones aduanales
Asegúrate de que tu paquete no contenga artículos restringidos para ingresar a México, como alimentos perecederos, líquidos inflamables y productos falsificados. Si tienes dudas, consulta las normas aduaneras.
Paso 2. Empaca y rotula correctamente tu paquete
Utiliza una caja adecuada o cómprala directamente en la oficina de correos. Si el contenido es frágil, asegúrate de protegerlo y, al cerrar la caja, coloca la etiqueta de forma correcta.
Paso 3. Verifica los datos del destinatario y su código postal
Verifica las veces que sea necesario que los datos del destinatario sean correctos, como nombre, código postal y colonia. Cualquier error, por mínimo que parezca, puede provocar que el paquete llegue al lugar incorrecto.
Paso 4. Guarda tu número de guía y comprobante de envío
Finalmente, guarda el número de guía y comprobante de envío. Te permitirán saber el paradero de tu paquete y hacer aclaraciones en caso de ser necesario.
Consejos para ahorrar dinero y tiempo en tus envíos internacionales
Entendemos lo importante que es enviar un paquete a México desde Estados Unidos para los inmigrantes. Más que un simple producto empacado, se trata de regalos de cumpleaños, felicitaciones a la distancia y sueños cumplidos para las personas que más amas.
Por ello, asegúrate de seguir estos consejos para enviar un paquete a México.
- Compara precios antes de enviar: recuerda que algunos servicios ofrecen una tarifa fija, pero el precio final depende del peso y tamaño.
- Evita fines de semana o festivos: además de ser más caro, el envío puede sufrir contratiempos.
- Aprovecha promociones o programas de fidelidad: mantente pendiente de las promociones ofrecidas por las empresas de correo.
- Agrupa envíos cuando sea posible: procura enviar varios artículos en el mismo envío, en lugar de hacerlo uno por uno.
Envía paquetes a México y organiza tus finanzas con Común
Hacer llegar paquetes a tus seres queridos en México es una manera de demostrarles que siguen siendo importantes para ti. Por ello, es necesario planificar tus envíos y, por ende, tus finanzas.
Descubre Común, la plataforma digital que ayuda a los inmigrantes a gestionar su dinero de la forma más accesible, ya que puedes abrir una cuenta utilizando una identificación oficial válida de tu país de origen.
Así como los paquetes viajan con cariño, Común te acompaña en tu bienestar financiero.
Abre tu cuenta en Común y continúa conectado con tus seres queridos con envíos de remesas accesibles.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto tarda un envío de Estados Unidos a México?
Depende de la empresa de envíos, pero en general, un servicio exprés tarda de 3 a 5 días hábiles.
¿Cómo rastreo mi paquete?
Al momento de enviar tu paquete, recibirás una guía donde podrás rastrearlo hasta que llegue a su destino. Hay algunas opciones de paquetería que solo ofrecen rastreo hasta el momento en que sale de Estados Unidos.
¿Cuál es la forma más económica de enviar un paquete a México?
El servicio de USPS First-Class Package International Service es ideal para envíos económicos, aunque el tiempo suele ser mayor.
Educación Financiera
Cómo marcar a Guatemala desde USA en 2025
8 min de lectura
Cómo marcar a Guatemala desde Estados Unidos de forma fácil y económica
Uno de los principales deseos de los inmigrantes guatemaltecos que llegan a Estados Unidos es comunicarse frecuentemente con sus seres queridos a través de servicios de telecomunicaciones eficientes y económicos.
Sin embargo, es habitual que surjan confusiones al momento de marcar, debido a los códigos necesarios para conectar los servicios de telefonía de Estados Unidos con los de Guatemala.
En realidad, una vez que tienes los códigos correctos, hacer una llamada de EE. UU. a Guatemala es bastante sencillo y en este artículo te lo demostraremos.
A continuación aprenderás los pasos para marcar desde Estados Unidos a Guatemala con ejemplos prácticos, además de alternativas para ahorrar y consejos para evitar recargos.
3 pasos básicos para marcar a Guatemala desde USA
Lo primero que debes saber antes de hacer una llamada telefónica a Guatemala es el código de Estados Unidos para hacer llamadas internacionales, el cual deberá ir al principio de la marcación.
Estos son los pasos básicos que debes seguir para marcar a Guatemala.
1) Marca 011 desde línea fija o “+” desde móvil
El código de salida de Estados Unidos para llamadas internacionales es 011 (teléfono fijo). En celulares se sustituye por el signo “+”.
2) Marca 502 - código de país de Guatemala
El siguiente paso es ingresar el código de Guatemala, que es 502. Cada país tiene un código que los identifica a nivel internacional para conectar los servicios de telefonía.
3) Marca el número de 8 dígitos en Guatemala (aplica para fijos y celulares)
Finalmente, marca el número de teléfono de Guatemala tal cual es, sin importar si lo haces desde un teléfono fijo o móvil.
Ten en cuenta que el primer dígito de un número telefónico de Guatemala indica si corresponde a un teléfono fijo (2) o móvil (5).
Aquí tienes algunos ejemplos de marcación:
- Fijo, Ciudad de Guatemala: 011 + 502 + 2 ### ####
- Celular, área metropolitana de Guatemala: 011 + 502 + 5 ### ####
Prefijos de Guatemala: identifica si un número es fijo o móvil
Como lo comentamos en la sección anterior, el primer dígito de un número guatemalteco indica si corresponde a un teléfono fijo o móvil. Pero también indica el operador y la región.
Por lo tanto, antes de llamar a Guatemala, identifica este dígito para saber exactamente a qué tipo de número marcarás.
A continuación te mostramos una tabla con los prefijos para que los tengas más claros.
Tipo de número
Prefijo
Ejemplo desde Estados Unidos
Fijo, Ciudad de Guatemala
2
011 502 2 ### ####
Fijo, Área Metropolitana
6
011 502 6 ### ####
Fijo, resto del país
7
011 502 7 ### ####
Móvil, operadores principales
3, 4 o 5
011 502 3 ### ####
Opciones modernas para ahorrar al llamar a Guatemala
Es muy probable que la distancia entre Estados Unidos y Guatemala te genere la necesidad de hacer llamadas telefónicas con más frecuencia para mantenerte al tanto de tus familiares y amigos.
Por fortuna, las tarifas de llamadas internacionales actuales distan mucho de lo que solían ser hace una década, cuando se cobraba por minuto. Esto imposibilitaba mantener comunicación constante entre familias que vivían en diferentes países.
Hoy puedes elegir servicios de telecomunicación con planes de llamada mucho más accesibles, además de aplicaciones que funcionen con conexión wifi.
Aquí tienes algunas opciones para llamar a Guatemala fácilmente.
Aplicaciones VoIP
En la actualidad, la manera más fácil para hacer llamadas, tanto nacionales como internacionales, es a través de aplicaciones VoIP (Voice over IP), las cuales se conectan a través de redes wifi o datos móviles.
Una de las más populares es WhatsApp, que cuenta con millones de usuarios en todo el mundo y, además de llamadas, también ofrece videollamadas, mensajes de texto, notas de voz y constantes actualizaciones.
Hay otras aplicaciones similares disponibles como FaceTime, Google Voice y Skype.
Planes internacionales de compañías de telefonía
Aunque las aplicaciones ofrecen una solución bastante accesible para mantener la comunicación, una desventaja es que la calidad de la llamada depende de la conexión a internet.
En caso de que necesites asegurar llamadas fluidas, un plan internacional es una opción ideal. Los principales operadores telefónicos de Estados Unidos como Verizon, AT&T y T-Mobile ofrecen planes internacionales con tarifas accesibles.
Tarjetas de llamadas prepago
Las tarjetas prepago son una opción más tradicional. Son más recomendables si no estarás mucho tiempo en Estados Unidos, ya que pagas únicamente los minutos que necesitas y no dependes de un plan de telefonía ni de conexión a internet.
Paquetes o bundles con minutos incluidos a Guatemala
Algunos operadores ofrecen paquetes a bajo costo con minutos para llamar a Guatemala. Algunos ejemplos son Rebtel y Boss Revolution.
Consejos para evitar cargos extras en tus llamadas
El costo de llamar a Guatemala podría llegar a ser más alto de lo esperado. Aquí tienes algunos consejos a tener en cuenta.
Errores comunes al marcar a Guatemala:
- No marcar el prefijo internacional completo.
Si no marcas el código de salida internacional 011 + el código del país 502, es probable que la llamada no se conecte o se tarife como nacional.
- Agregar un 0 a los números móviles.
En Guatemala, tanto los números fijos como los celulares cuentan con 8 dígitos, por lo que no es necesario agregar un 0 al principio.
- Confundir el primer dígito del número.
El primer dígito indica si el número es fijo o celular. En caso de confundirlo, la llamada podría no concretarse o conectarse con el código internacional de otro país.
- No revisar el plan o las tarifas antes de llamar.
Revisa con detenimiento los costos de los planes y elige las mejores tarifas para evitar pagar de más.
Consejos para inmigrantes que necesitan llamar a Guatemala
- Usar apps con wifi siempre que sea posible.
Las aplicaciones móviles con conexión wifi son la alternativa más económica, solo asegúrate de tener una buena señal para una comunicación fluida.
- Confirmar que el número en Guatemala tenga 8 dígitos.
Recuerda que los números de Guatemala siempre tienen 8 dígitos, independientemente de si se trata de un número de teléfono fijo o móvil.
- Comparar tarifas de diferentes compañías.
Tómate el tiempo de comparar tarifas de diferentes compañías y los beneficios que ofrecen, como tiempo ilimitado, datos incluidos, redes sociales, etc.
Mantente conectado con tu familia en Guatemala gracias a Común
¿Estás listo para llamar a tus seres queridos en Guatemala? Recuerda que necesitas el código de salida de Estados Unidos, el código de país y el número local. Además, también aprendiste algunos consejos prácticos para facilitar el proceso.
Mantener la comunicación a través de las fronteras es indispensable para acortar las distancias. Otra manera de cuidar a los tuyos es asegurarte de hacerles llegar dinero a través de servicios justos y seguros.
¡Descubre todos los beneficios de Común!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero.
- La aplicación móvil de Común disponible en español e inglés que acepta más de 100 identificaciones oficiales para la apertura de cuentas.
- Tarjeta de débito para compras y pagos diarios.
Abre tu cuenta con Común hoy mismo y complementa tus llamadas con una plataforma fintech que te conecta y apoya en tu vida en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Qué pasa si no marco el 011 o el “+”?
Tu llamada no será reconocida como internacional, por lo que podría conectarse como local o arrojar error.
¿Cuál es la opción más barata para llamar a Guatemala?
Las aplicaciones que se conectan a internet, como WhatsApp, son la alternativa más económica.
¿Cómo saber si un número es fijo o celular en Guatemala?
Los números fijos empiezan con 2 y los móviles con 5.
Community
Cómo Común Genera Dinero: Una Mirada Transparente a Nuestro Negocio
8 min de lectura
Como la mayoría de las apps financieras que no cobran cuota mensual, Común genera ingresos principalmente a través de comisiones de intercambio (una pequeña tarifa que paga el comercio, no tú, cada vez que usas tu tarjeta de débito) y de las tarifas de remesas internacionales.
Fundado por cofundadores mexicanos que ellos mismos navegaron el sistema bancario como inmigrantes en los Estados Unidos, Común aporta una perspectiva única a los desafíos que enfrenta su público objetivo.
Veamos cómo Común se mantiene rentable a través de fuentes de ingresos innovadoras, estrategias de ahorro de costos y un profundo compromiso con sus clientes, enfatizando cómo estos factores contribuyen a la facilidad y los beneficios de la banca virtual para los recién llegados al mundo financiero.
Fuentes de Ingresos: Servicios Bancarios
Común no solo ofrece servicios bancarios esenciales¹, sino también funciones como remesas internacionales⁴, que brindan beneficios significativos para los clientes de Común. Común supervisa los flujos de efectivo y los canales de pago para asegurar transacciones eficientes y seguras. Los consumidores a menudo pagan altas tarifas de remesas con otros servicios, pero Común ofrece una alternativa rentable.
Este servicio es crucial para los inmigrantes que envían dinero regularmente a casa, aumentando el atractivo de Común como una solución bancaria que entiende y responde a las dinámicas financieras específicas de sus usuarios.
Estrategias de Ahorro de Costos: Inclusión Financiera
La ausencia estratégica de sucursales físicas permite a Común minimizar los costos operativos y maximizar las ganancias. Común asigna recursos para expandir su alcance y mejorar los servicios financieros para las familias inmigrantes latinas. Este ahorro se transfiere a los clientes a través de tarifas más bajas y mejores tasas, haciendo que los servicios financieros sean más accesibles. La plataforma digital de Común facilita el acceso bancario, ofreciendo servicios 24/7 que hacen que la gestión del dinero sea segura y eficiente desde cualquier navegador o aplicación.
Valores de la Empresa y Relación con el Cliente
Común defiende la inclusión financiera, particularmente entre la comunidad latina, posicionándose entre las empresas dedicadas a servir a las comunidades latinas y permitiendo la configuración de cuentas con diversas identificaciones internacionales. Esta inclusión fortalece la confianza y el entendimiento entre Común y sus clientes, fomentando un entorno bancario de apoyo.
Ventaja Competitiva
Al crear un banco digital centrado en el cliente que ofrece servicios en español y que acepta identificaciones no tradicionales, Común aborda específicamente las barreras que enfrentan los inmigrantes latinos. Este servicio personalizado no solo distingue a Común de sus competidores, sino que también profundiza la lealtad y la confianza de los clientes.
Público Objetivo
Común se enfoca en los inmigrantes latinos, un grupo a menudo ignorado por los bancos tradicionales. En su última ronda de financiamiento, Común recaudó $5 millones en junio de 2022 para desarrollar aún más sus servicios. Al ofrecer servicios financieros accesibles y empáticos, Común no solo satisface una necesidad significativa del mercado, sino que también empodera a sus clientes hacia una mayor estabilidad financiera e integración en la economía de EE. UU. South Park Commons, junto con Costanoa Ventures, ha sido fundamental en apoyar soluciones bancarias de inclusión financiera para las familias inmigrantes latinas en los Estados Unidos.
Conclusión
Los bancos virtuales como Común presentan una alternativa fácil de usar, rentable e inclusiva a la banca tradicional, particularmente beneficiosa para aquellos que son nuevos en la banca o están marginados por las instituciones financieras convencionales. Al enfocarse en la accesibilidad, la eficiencia de costos y los servicios orientados al cliente, Común no solo mantiene la rentabilidad, sino que también mejora significativamente la experiencia bancaria para sus usuarios.
Si Común no cobra cuota mensual, ¿cómo genera ingresos?
Principalmente a través de comisiones de intercambio — una tarifa pequeña que el comercio paga (no el usuario) cada vez que se usa la tarjeta de débito — y de las tarifas de remesas internacionales, que empiezan en $2.99 por transferencia.
¿Esto significa que uso Común "sin costo"?
El uso de tu cuenta corriente (sin cuota mensual, sin saldo mínimo) no tiene costo para ti. Las remesas internacionales sí tienen una tarifa, mostrada de forma transparente antes de confirmar cada envío.
¿Por qué es importante entender cómo gana dinero tu proveedor financiero?
Entender el modelo de negocio te ayuda a confirmar que los incentivos están alineados — un proveedor que gana con comisiones de intercambio se beneficia de que uses tu tarjeta, no de cobrarte cuotas ocultas.
Preguntas frecuentes
¿Común cobra alguna tarifa oculta si no tiene cuota mensual?
No, el uso de la cuenta corriente no tiene costo; la única tarifa visible es la de remesas internacionales, mostrada antes de confirmar.
¿Qué es una comisión de intercambio?
Es una tarifa pequeña que el comercio paga a la red de pago (Visa) cada vez que un cliente usa su tarjeta de débito — no la paga el usuario.
¿Común gana dinero de mis remesas?
Sí, las tarifas de remesas (desde $2.99) son una de las fuentes de ingreso, mostradas de forma transparente antes de cada envío.
¿Por qué algunos bancos cobran cuota mensual y Común no?
Depende del modelo de negocio de cada institución; Común se apoya más en comisiones de intercambio y remesas que en cuotas de cuenta.
¿Esto afecta la seguridad de mi dinero?
No, tu dinero está protegido por FDIC hasta $250,000 a través de Community Federal Savings Bank, independientemente del modelo de ingresos de Común.
¿Dónde puedo ver las tarifas exactas antes de usarlas?
La app muestra las tarifas aplicables (como las de remesas) antes de que confirmes cualquier transacción.
Educación Financiera
¿Cómo funciona el cashback? 3 consejos prácticos para aprovecharlo y mejorar tus finanzas
8 min de lectura
Una manera de mejorar las finanzas personales y optimizar los gastos es aplicar alternativas modernas y automatizadas de ahorro ligadas a las compras diarias mediante diversos métodos de pago.
Los programas de cashback son una alternativa para hacer rendir más tu dinero, ya que ofrecen programas de recompensas para recuperar una parte del dinero gastado en tu tarjeta bancaria o de puntos.
Existen diferentes maneras de acceder a este tipo de beneficios: a través de promociones automáticas de algunas tarjetas de crédito, plataformas de compras que recompensan a los usuarios por comprar en sus tiendas asociadas y ciertas aplicaciones móviles que ofrecen reembolsos por compras como combustible.
Conocer y aplicar estas estrategias te ayudará a mejorar tu gestión financiera y mitigar tus preocupaciones. Común es la plataforma que te ayuda a mejorar tu relación con las finanzas y hacer tu vida más fácil.
A continuación, explicaremos cómo funciona el sistema de recompensas de reembolso y compartiremos algunos consejos para sacarle el máximo provecho utilizando las plataformas financieras adecuadas.
¿Qué es el cashback y cómo funciona?
El cashback se puede entender como un descuento en tus compras. Obtienes un reembolso después de comprar un producto que cumpla con los requisitos o en una tienda participante.
El cashback está presente en las compras cotidianas, como cuando vas a una cafetería y pagas con una tarjeta participante, cuando compras en una aplicación que ofrece este beneficio o cuando cargas gasolina y pagas con una tarjeta con cashback incluido.
Aunque el fin último del cashback es descontar una parte del precio, tiene algunas diferencias con los descuentos tradicionales.
Recompensa del Cashback
Descuentos tradicionales
Definición
Devuelve un porcentaje de tus compras después de realizarlas.
Reduce el precio de un producto antes de comprarlo.
Ventajas
- Genera ahorros pasivos, incluso con precios regulares. Algunos programas combinan otros beneficios adicionales.
- Ahorros inmediatos.
- Disponible para todos los usuarios; tenga en cuenta que algunos pueden requerir registro.
Desventajas
- El reembolso puede tardar varios días o semanas en hacerse efectivo. Disponible solo con tarjetas o aplicaciones móviles participantes.
- La disponibilidad depende de cada tienda o vendedor.
- La mayoría de los descuentos no son acumulables con otras promociones.
La recompensa en efectivo varía según la institución financiera o el programa que la ofrece. Para calcularla, utilice la siguiente fórmula si el cashback se basa en un porcentaje:
Total de la recompensa del cashback = (monto de compra) × (porcentaje del cashback)
Por ejemplo, si tu tarjeta de débito o crédito ofrece un 2 % de cashback y gastas $100, recibes $2 de vuelta.
Estas son algunas de las formas de recibir la recompensa de reembolso, dependiendo del programa:
- Depósito automático en la misma cuenta utilizada.
- Saldo acumulado en puntos hasta alcanzar una cantidad mínima de retiro.
- Como crédito válido para compras futuras.
Beneficios del cashback para tus finanzas personales
El cashback de recompensa es una herramienta muy útil para aprovechar al máximo cada dólar gastado a través del ahorro de cantidades que en principio podrían parecer insignificantes, pero en el futuro marcarán una diferencia a la hora de adquirir bienes de primera necesidad.
Por lo tanto, el cashback de recompensa es un aliciente para la educación financiera, dado que motiva la constancia y el hábito de comprar de manera inteligente.
Estas son algunas ventajas prácticas del cashback de recompensa:
- Recuperas parte del dinero gastado: cada vez que realizas una compra, puedes obtener parte de tu dinero de vuelta.
- Mejor control de gastos: generalmente, los proveedores de cashback de recompensa te ofrecen una app móvil donde puedes visualizar tus gastos por categorías.
- Aprovechas ofertas sin comprometer tu presupuesto: el cashback te premia por realizar tus compras habituales, sin necesidad de caer en hábitos compulsivos que afecten tus finanzas.
No olvides que lo importante del cashback de recompensa es la constancia para desahogar un poco los gastos del futuro, como la compra de gasolina, despensa, medicamentos, y así incrementar tus posibilidades de ahorro para que envíes más dinero a tus seres queridos en tu país de origen.
3 consejos prácticos para usar cashback de forma inteligente
Utilizar cashback en sí es una manera inteligente de hacer las compras del día a día. Toma en cuenta estos consejos para obtener el mayor provecho de este servicio.
1. Haz compras habituales como supermercado, transporte o servicios que ya tenías planeados
Considera el uso del cashback únicamente para las compras que ya tienes contempladas en tu presupuesto. Esto te permitirá obtener ganancias a partir de los productos que siempre has comprado, sin caer en malos hábitos.
2. Evita comprar cosas innecesarias solo para obtener cashback
El hecho de que un producto ofrezca una recompensa de cashback, por más alto que sea, no es razón suficiente para adquirirlo si realmente no lo necesitas.
3. Haz un seguimiento mensual del dinero que recibes de vuelta
Es recomendable hacer un seguimiento de la cantidad de reembolso que recibes cada mes y asegurarte de que se te abone correctamente, lo que te ayudará a saber exactamente cuánto estás ahorrando y te motivará a mantener buenos hábitos financieros.
Para ello, puedes utilizar hojas de cálculo o aplicaciones móviles de cashback de recompensas por compras que incluyan herramientas de gestión financiera.
Mueve tu dinero fácilmente con Común
En esta ocasión, te explicamos qué significa cashback, los beneficios, cómo funciona y algunas formas para utilizarlo de manera inteligente.
El hábito del ahorro es esencial, especialmente para los inmigrantes que viven en Estados Unidos en busca de mejorar su calidad de vida y la de sus familias. Mientras que el cashback te ayuda a optimizar tus compras habituales, Común resuelve el proceso de gestión financiera a través de una plataforma integral.
Común es la plataforma financiera diseñada especialmente para aligerar el peso de la administración financiera de los inmigrantes en Estados Unidos.
¡Descubre todos los beneficios que Común tiene para ti!
- Envía dinero desde Estados Unidos a Latinoamérica con tarifas claras y competitivas hasta los límites aplicables.
- Puede abrir una cuenta con un documento de identificación oficial válido de su país de origen.
- Accede a tu historial financiero desde una aplicación móvil intuitiva y amigable.
- Obtén una tarjeta de débito para cubrir tus gastos diarios.
Recuerda que gestionar tus ahorros obtenidos por cashback te permitirá apoyar a tu familia en sus proyectos y objetivos personales.
Convierte tu cashback de recompensa en más oportunidades para ti y tu familia.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Puedo usar el cashback para mis gastos diarios?
Sí, el cashback está pensado precisamente para obtener un porcentaje de regreso de las compras cotidianas, como gasolina, alimentos y transporte público. Por el contrario, no es recomendable utilizar el cashback como motivación para hacer compras innecesarias.
¿Es necesario tener una tarjeta de crédito para obtener cashback?
Aunque las tarjetas de crédito son uno de los medios más frecuentes para ganar cashback de recompensa, no es obligatorio contar con una, ya que existen otras alternativas, como las tarjetas de débito con cashback o cuentas digitales, además de plataformas como Rakuten, Ibotta, Upside o Honey.
¿Qué es el cashback en tarjetas de crédito?
El cashback en tarjetas de crédito es una alternativa para ganar un porcentaje de cashback por las compras. Algunas entidades financieras también ofrecen bonos o beneficios adicionales. Si utilizas tarjeta de crédito, asegúrate de hacer el pago total para no generar intereses.
¿Qué es el cashback en las tarjetas de débito?
Es un beneficio que te ofrece la devolución de un porcentaje de tus compras directamente a tu tarjeta de débito.
Inmigración
Visa H1-B: qué es, requisitos y proceso explicado para inmigrantes
8 min de lectura
Encontrar una vía que te brinde oportunidades laborales en Estados Unidos puede ser un trabajo arduo, en especial si desconoces los diferentes tipos de visas que ofrece el gobierno de este país.
La visa H1-B es una alternativa que podría abrirte las puertas hacia una nueva vida en EE. UU. Por ello, en esta ocasión te explicaremos qué es, para qué sirve, quién puede solicitarla, en qué casos aplica y cuáles son sus beneficios y limitaciones.
Es fundamental que comprendas las características de esta visa, así como las diferencias con otras visas de trabajo, para que te asegures de que se adapta a tus expectativas profesionales en el país.
Con esta información podrás planear una estrategia para obtener la visa y consolidarte en Estados Unidos plenamente.
¿Qué es la visa H1-B en Estados Unidos?
La visa H1-B es un permiso otorgado a trabajadores extranjeros para ejercer de forma temporal ocupaciones especializadas, que generalmente requieren conocimientos y experiencia previa.
Se cataloga como una visa de no inmigrante que tiene una duración inicial de 3 años y, en la mayoría de los casos, se puede renovar por un máximo de 6 años.
Hay algunas excepciones, como cuando el trabajador temporal se encuentra en trámite para la residencia permanente, en cuyo caso esta visa se puede extender por más tiempo.
4 requisitos principales para obtener la visa H-1B
Antes de iniciar los trámites migratorios correspondientes, debes conocer los requisitos de la visa H-1B y verificar si tu perfil se adapta a dichos lineamientos para determinar la elegibilidad.
1. Nivel educativo mínimo
Para obtener una visa H-1B debes contar con un título superior o su equivalente en Estados Unidos. También es indispensable que la oferta de empleo esté relacionada con el área de especialidad del título universitario presentado.
2. Oferta de trabajo de un empleador estadounidense
Como en el caso de la visa EB-3, con la visa H1B también es indispensable contar con una oferta de trabajo por parte de un empleador estadounidense, quien debe presentar el formulario I-129 ante el USCIS.
3. Profesiones más comunes donde aplica
Debes tener en cuenta que esta visa se utiliza para trabajos que requieren conocimientos especializados y las áreas en que surgen vacantes con más frecuencia son las siguientes:
- Diversas ramas de la ingeniería.
- Tecnología de la información, como programación, desarrollo de software, etc.
- Ciencias, como química, biología y física.
- Salud.
- Finanzas, economía y contabilidad.
- Arquitectura, matemáticas y disciplinas técnicas.
4. Límite anual de visas y el proceso de lotería.
Otro punto esencial a tener en cuenta es que esta visa tiene un límite de emisiones anuales, las cuales se dividen de la siguiente manera:
- Visa H-1B regular: 65,000 por año fiscal.
- Exención por grado avanzado: más de 20,000 para grados especializados de maestría y doctorado obtenidos en universidades de Estados Unidos.
Dado que las solicitudes de visa suelen superar estos límites, el USCIS estableció un sistema de selección compuesto por un registro electrónico y una lotería aleatoria.
El sorteo se divide en 2 fases: primero se hace la lotería por 65,000 cupos y posteriormente se sortean 20,000 lugares extra para las personas con títulos obtenidos en Estados Unidos.
Entre marzo y abril, los empleadores reciben la notificación del resultado del sorteo. En caso de no ser seleccionado, deberás esperar noticias de una segunda ronda si no se llenaron todos los cupos o, en su defecto, aplicar hasta el próximo año.
¿Cómo es el proceso de solicitud de la visa H-1B?
A continuación te explicamos cómo es el proceso para solicitar la visa H-1B.
1. Registro en el sistema de USCIS
En primer lugar, el empleador de una empresa estadounidense debe registrar al candidato en la página oficial del USCIS durante el periodo establecido, que generalmente es en marzo. A la par, es necesario pagar la tarifa de registro, la cual se puede consultar en la misma página.
En caso de que el candidato sea seleccionado, el empleador recibe una notificación de la USCIS y puede continuar con la siguiente etapa del registro.
Es importante mencionar que, antes de que el empleador presente la solicitud ante el USCIS, debe obtener la certificación laboral de un LCA certificado del Departamento de Trabajo (DOL).
2. Presentación de la petición por parte del empleador
Después de que el candidato sea seleccionado, el empleador tiene 90 días para presentar el formulario I-129 o la Petición para Trabajador no Inmigrante, junto con la documentación requerida.
En este paso es necesario demostrar que el puesto corresponde a una ocupación especializada y que el candidato cumple con los requisitos.
3. Revisión y aprobación por USCIS
El USCIS revisa la solicitud y, si es necesario, emite una solicitud de evidencia para pedir información adicional o aclarar algún punto en específico.
Si todo está en orden, el empleador recibirá una notificación de aprobación y el candidato debe continuar el proceso consular o petición de cambio de estatus.
4. Trámites en la embajada o cambio de estatus
Si el candidato está fuera del país, debe acudir al consulado de EE. UU., completar el formulario DS-160 y presentarse a una entrevista consular.
En caso de que el candidato ya esté en el país bajo otra categoría de visa, el empleador debe presentar la petición H1-B indicando que el trabajador ya está en Estados Unidos.
En ambos casos, se debe esperar la aprobación del USCIS para proceder a la expedición de la visa.
Beneficios y limitaciones de la visa H-1B
Los titulares de las visas H-1B gozan de varios beneficios que mejoran su condición de vida y la de sus familiares. Sin embargo, también es importante precisar las limitaciones.
Beneficios
Trabajo legal en Estados Unidos
Aunque de manera temporal, la visa H-1B te brinda la posibilidad de trabajar legalmente en Estados Unidos en el área de tu especialidad. Esto te puede abrir muchas puertas en el futuro y representar una ventaja para tu experiencia laboral.
Posibilidad de residencia permanente
Los trabajadores H-1B tienen la posibilidad de tramitar la residencia permanente en el futuro (Green Card o tarjeta verde), además de extender este beneficio a sus familiares directos, como cónyuge e hijos solteros menores de 21 años.
Limitaciones
Duración máxima de 6 años
Como ya lo mencionamos, esta no es una visa que otorgue de manera automática la residencia permanente, ya que dura máximo 6 años. Sin embargo, sí podría ser un primer paso para obtenerla.
Dependencia del empleador
Es una visa que depende enteramente de que el empleador extienda la oferta de empleo y realice el proceso de registro.
Cupo limitado anual
El cupo para esta visa es limitado y, por lo general, las solicitudes recibidas superan el cupo anual, lo cual disminuye las posibilidades de quedar seleccionado.
Para evitar que estas limitaciones sean un inconveniente, considera crear una estrategia con tiempo de antelación, en caso de que desees proceder al trámite de residencia permanente. También puedes evaluar otros tipos de visa de trabajo, como la EB-2 y EB-3, ya que podrían resultar más convenientes en caso de que tengas planes a largo plazo en Estados Unidos.
Da el siguiente paso en tu camino migratorio con Común
En esta ocasión te mostramos cómo realizar la petición de visa H-1B, los requisitos, beneficios, limitaciones y para quién es ideal.
Cuando llegues a Estados Unidos, necesitarás un aliado que te ayude a administrar tus finanzas fácilmente. ¡Te presentamos Común!
- Tarjeta de débito para compras y pagos diarios.
- Transferencias de dinero rápidas a tu país de origen.
- Opciones de pago seguras.
Abre tu cuenta con Común hoy mismo y administra tu dinero en EE.UU.
Preguntas frecuentes
¿Cómo pasar de H-1B a Green Card?
Tu empleador debe patrocinar la residencia bajo una categoría de visa de trabajo, además de presentar el PERM ante el DOL y luego el formulario I-140.
¿Cuánto tiempo dura la visa H-1B?
Máximo 6 años.
¿Cuánto cuesta una visa H-1B?
Formulario I-129: de $460 a $780. Se puede aplicar una tarifa antifraude.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
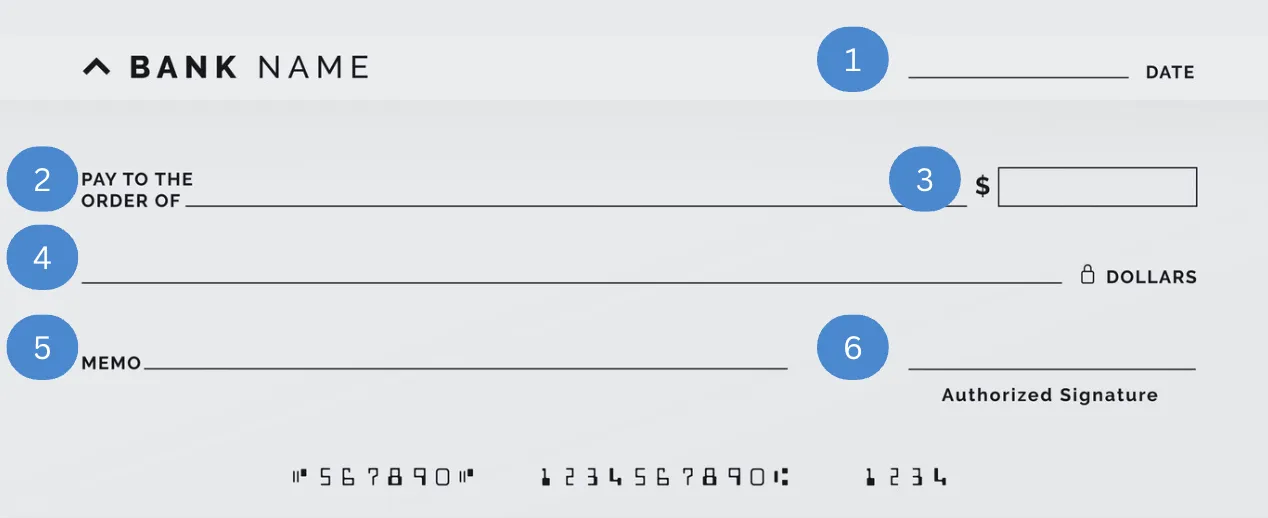
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Envíos Internacionales
¿Qué bancos tienen Zelle en México? Lo que debes saber en 2026
8 min de lectura
¿Qué bancos tienen Zelle en México? Lo que debes saber en 2026
Zelle no envía dinero directamente a México. Zelle solo funciona entre cuentas bancarias y cooperativas de crédito elegibles dentro de Estados Unidos.
Si estás buscando formas de enviar dinero a tu familia en México, puede que hayas buscado 'qué bancos tienen Zelle en México' o estés intentando entender si Zelle funciona internacionalmente. Esta es una confusión común para familias inmigrantes en EE.UU. Esto sucede porque muchas personas ya usan Zelle para pagos de renta, dividir facturas o enviar dinero a amigos, así que es natural asumir que también puede usarse para enviar dinero a México.
Ningún banco mexicano ofrece oficialmente Zelle para recibir transferencias desde EE.UU., y Zelle en sí no está diseñado para transferencias internacionales de dinero ni conversión de divisas. Sin embargo, eso no significa que no tengas opciones.
¿Qué es Zelle y cómo funciona?
Zelle es un servicio de pago digital que facilita transferencias entre personas en bancos asociados seleccionados en Estados Unidos. Es conocido por su velocidad, con transferencias que aparecen en minutos, y por su amplia cobertura en EE.UU. En lugar de descargar un servicio de transferencia separado, muchas personas acceden a Zelle directamente a través de la app móvil de su banco.
Algunas instituciones financieras de EE.UU. que soportan Zelle incluyen: Bank of America, Chase, Wells Fargo, Citi, PNC y muchos más.
¿Por qué Zelle no funciona para enviar dinero a México?
Las transferencias de dinero transfronterizas requieren instituciones financieras, redes de pago, aprobaciones regulatorias, procedimientos de verificación de identidad y sistemas de liquidación internacional. Zelle fue construido alrededor de sistemas de pago domésticos en EE.UU. Por esto, el servicio no soporta transferencias directas desde cuentas bancarias de EE.UU. a destinatarios en México.
Alternativas para enviar dinero a México desde EE.UU. (comparación 2026)
| Servicio | Tarifas iniciales típicas | Velocidad de entrega | Modelo de tipo de cambio | Retiro en efectivo |
|---|---|---|---|---|
| Remitly | Varía; ~$1.99+ para depósito bancario a México | Express: minutos a mismo día; Economy: 3–5 días | Aplica margen de tipo de cambio | Sí |
| Wise | Desde ~0.48% de la transferencia; se muestra por adelantado | Generalmente mismo día a 2 días | Tasa de mercado medio, sin margen | Limitado (corredores selectos) |
| Xoom | Depende del método de pago y destino | Minutos a 1 día | Aplica margen de tipo de cambio | Sí |
| Western Union | Varía ampliamente por método y destino | Minutos a varios días | Aplica margen de tipo de cambio | Sí (extensa red de agentes) |
| Común | Desde $2.99 vía UniTeller; puede variar | Varía por destino y método | Tasas mostradas antes de la transferencia | Sí (dependiendo de la opción de entrega) |
Las tarifas, tipos de cambio y tiempos de entrega varían según el monto de transferencia, destino, método de fondeo y opción de pago. En 2026, se aplica un impuesto federal especial del 1% a las transferencias financiadas con efectivo. Las transferencias financiadas con banco, débito y crédito están exentas.
¿Cómo el nuevo impuesto del 1% afecta las remesas a México?
A partir de 2026, se aplica un impuesto federal del 1% a ciertas transferencias de remesas. El impuesto aplica cuando pagas con efectivo, giro postal o cheque de caja. Las transferencias financiadas desde una cuenta bancaria de EE.UU. o con tarjeta de débito o crédito emitida en EE.UU. están exentas por ley.
Preguntas frecuentes
¿Zelle funciona en México?
No. Zelle no soporta transferencias internacionales. No existe ningún banco mexicano que ofrezca Zelle para recibir dinero desde EE.UU.
¿Cuál es la mejor app para enviar dinero a México?
Depende de tu situación específica. Común ofrece transferencias desde $2.99 con precios transparentes. Visita comun.app/remittances para más información.
Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.

Viviendo en Estados Unidos
Regreso a clases en Estados Unidos: guía para familias inmigrantes
8 min de lectura
Empezar un nuevo año escolar en Estados Unidos trae varias cosas que resolver: papeleo de inscripción, listas de útiles, cómo van a llegar tus hijos a la escuela, el programa de comidas y las actividades extracurriculares. Y ojo: todo esto puede cambiar según el distrito o la escuela.
Para muchas familias inmigrantes, esto también significa adaptarse a un sistema escolar que funciona diferente al de México, Colombia, Guatemala, El Salvador, Honduras y otros países. Entender cómo funcionan las escuelas aquí, qué documentos suelen pedir y cómo prepararte financieramente puede hacer que todo el proceso sea mucho menos estresante.
En esta guía te contamos qué esperar durante la temporada de regreso a clases en EE.UU., cómo funciona la inscripción escolar, qué útiles pueden necesitar tus hijos y cómo prepararte para el año escolar con confianza.
¿Cuándo empieza el año escolar en Estados Unidos?
A diferencia de otros países que tienen un calendario escolar nacional, en Estados Unidos cada estado, distrito escolar y autoridad educativa local decide cuándo empieza el año escolar.
La mayoría de las escuelas públicas empiezan clases entre principios de agosto y principios de septiembre.
La siguiente tabla te muestra cuándo suelen empezar las clases en varios estados durante el año escolar 2026.
| Estado | Cuándo suelen empezar las clases (2026) |
|---|---|
| Alabama | Principios de agosto |
| Alaska | Mediados de agosto |
| Arizona | Finales de julio a principios de agosto |
| Arkansas | Mediados de agosto |
| California | Principios a mediados de agosto |
| Colorado | Mediados de agosto |
| Connecticut | Finales de agosto a principios de septiembre |
| Delaware | Principios de septiembre |
| Florida | Principios a mediados de agosto |
| Georgia | Principios de agosto |
| Hawái | Principios de agosto |
| Idaho | Finales de agosto |
| Illinois | Finales de agosto |
| Indiana | Principios a mediados de agosto |
| Iowa | Finales de agosto |
| Kansas | Mediados de agosto |
| Kentucky | Principios a mediados de agosto |
| Luisiana | Principios de agosto |
| Maine | Principios de septiembre |
| Maryland | Principios de agosto |
| Massachusetts | Finales de agosto a principios de septiembre |
| Míchigan | Principios de septiembre |
| Minnesota | Principios de septiembre |
| Misisipi | Principios de agosto |
| Misuri | Finales de agosto |
| Montana | Principios de septiembre |
| Nebraska | Mediados de agosto |
| Nevada | Principios de agosto |
| Nuevo Hampshire | Principios de septiembre |
| Nueva Jersey | Principios de septiembre |
| Nuevo México | Principios de agosto |
| Nueva York | Principios de septiembre |
| Carolina del Norte | Finales de agosto |
| Dakota del Norte | Finales de agosto |
| Ohio | Finales de agosto |
| Oklahoma | Mediados de agosto |
| Oregón | Principios de septiembre |
| Pensilvania | Finales de agosto |
| Rhode Island | Principios de septiembre |
| Carolina del Sur | Finales de agosto |
| Dakota del Sur | Mediados de agosto |
| Tennessee | Principios a mediados de agosto |
| Texas | Principios a mediados de agosto |
| Utah | Mediados de agosto |
| Vermont | Principios de septiembre |
| Virginia | Mediados a finales de agosto |
| Washington | Principios de septiembre |
| Virginia Occidental | Finales de agosto |
| Wisconsin | Principios de septiembre |
| Wyoming | Finales de agosto |
Fuente: https://us-school-calendar.com/first-day-of-school-2026
El año escolar generalmente va de agosto o septiembre hasta mayo o junio. Durante el año también hay vacaciones de invierno, vacaciones de primavera, días de planificación para maestros y otros días festivos.
Como los calendarios escolares pueden variar hasta dentro de la misma ciudad, siempre es buena idea confirmar las fechas exactas directamente con el distrito escolar de tu zona.
¿Qué diferencia al sistema escolar de Estados Unidos del de Latinoamérica?
Una de las diferencias que más se nota es lo importante que es el distrito escolar local. El plan de estudios, el calendario, las políticas de transporte y el proceso de inscripción pueden cambiar de un distrito a otro.
Por lo general, las escuelas se organizan así:
- Primaria (elementary school)
- Secundaria básica (middle school o junior high)
- Preparatoria (high school)
Los grados escolares pueden variar un poco según el distrito.
Otra diferencia importante es cómo se comunican las escuelas con los papás. Es muy común que usen portales en línea, correos electrónicos, mensajes de texto y aplicaciones móviles para compartir calificaciones, asistencia, horarios y avisos.
También es probable que te encuentres con:
- Juntas de padres y maestros
- Oportunidades para ser voluntario en la escuela
- Planes de aprendizaje individualizados
- Servicios de apoyo para aprender inglés
- Actividades después de clases y programas deportivos
Si tu hijo o hija llegó de otro país, puede calificar para servicios de apoyo en inglés (conocidos como English learner services), diseñados para ayudarlo a aprender el idioma mientras sigue avanzando en sus materias.
Cómo inscribir a tus hijos: documentos y proceso
La mayoría de las escuelas públicas piden algunos documentos al momento de inscribir a tu hijo, para confirmar su edad, tu dirección, su historial de vacunas y su educación previa.
Los documentos que suelen pedir son:
- Acta de nacimiento
- Pasaporte
- Comprobante de domicilio
- Cartilla o registro de vacunación
- Boletas o historial escolar anterior (si los tienes)
- Identificación del padre, madre o tutor
Puedes inscribir a tu hijo en línea, en persona, o a través de un centro de inscripción del distrito.
Algo muy importante que toda familia inmigrante debe saber: tus hijos tienen el derecho constitucional de asistir a la escuela pública, sin importar su estatus migratorio. Esta protección viene de una decisión de la Corte Suprema de EE.UU. conocida como Plyler v. Doe.
Por eso, las escuelas públicas no pueden negarle la inscripción a un niño solo porque él o sus papás no tengan documentos migratorios.
Los distritos sí pueden pedir documentos que confirmen que vives en esa zona y la edad del niño, pero el estatus migratorio nunca es un requisito para que tu hijo pueda estudiar en una escuela pública.
Si acabas de llegar a Estados Unidos y todavía no tienes todos los documentos escolares anteriores, comunícate directamente con el distrito. Muchas escuelas tienen un proceso para ayudarte a inscribir a tu hijo mientras consigues esos papeles.
La lista de útiles escolares en EE.UU.: qué esperar y cómo ahorrar
En Estados Unidos, cada escuela o incluso cada maestro decide qué útiles pedir — no hay una lista nacional como en otros países. Además de cuadernos y lápices, es común que te pidan cosas para el salón como pañuelos desechables, toallitas desinfectantes, carpetas, audífonos, calculadoras o materiales de arte, según el grado. A diferencia de programas como las Becas Benito Juárez en México, aquí no hay un apoyo económico del gobierno para comprar útiles escolares.
Los maestros suelen publicar una lista detallada antes de que empiece el año escolar. Dependiendo del grado, es posible que te pidan comprar:
- Cuadernos
- Carpetas
- Lápices y plumas
- Lápices de colores
- Marcadores
- Pegamento en barra
- Tijeras
- Pañuelos desechables
- Gel antibacterial
- Mochilas
- Calculadoras
- Audífonos
Algunos salones también piden útiles "comunitarios" que se comparten entre todos los estudiantes.
Los gastos de útiles escolares se pueden acumular rápido. Pero hay algunas estrategias que te pueden ayudar a gastar menos:
- Compara precios en varias tiendas
- Compra los útiles poco a poco aprovechando las ofertas de verano
- Reutiliza lo que esté en buen estado del año pasado
- Pregunta si alguna organización local regala útiles escolares
- Revisa bien la lista del maestro antes de comprar
Algunos maestros dan más indicaciones durante las primeras semanas de clases.
Cómo presupuestar el regreso a clases como familia inmigrante
Es más fácil manejar el costo total del año escolar cuando lo piensas como un gasto continuo, no como algo aislado. Tener un presupuesto que cubra todo el año te puede ayudar a evitar sorpresas financieras.
Al armar tu presupuesto de regreso a clases, también toma en cuenta:
- Transporte
- Comidas escolares
- Uniformes (si la escuela los pide)
- Cuotas para participar en deportes
- Actividades extracurriculares
- Gastos de tecnología
- Excursiones escolares
- Cuidado de niños antes o después de clases
Hacer un presupuesto por temporada te puede ayudar a manejar mejor estos gastos. Una forma útil de organizarlo es dividir los costos en tres categorías principales:
Gastos de inscripción
Aquí entran los uniformes, los útiles escolares y el transporte que necesitas resolver antes de que empiecen las clases.
Gastos escolares mensuales
El dinero para el almuerzo, el transporte, las cuotas de actividades y las aportaciones para el salón que se repiten durante todo el año.
Gastos inesperados
Excursiones, proyectos especiales, útiles de repuesto y eventos escolares que a veces aparecen con poco aviso.
Pensar en estas tres categorías te puede ayudar a no depender de tu fondo de emergencia durante el año escolar. Eso sí, siempre es importante que adaptes el plan a tu propia situación.
Programas de apoyo escolar para familias inmigrantes
Aprovechar los programas de apoyo escolar disponibles te puede ayudar con algunos de los retos que enfrentan las familias durante el año escolar. Muchos distritos trabajan con organizaciones locales para ofrecer servicios que apoyan a los estudiantes tanto dentro como fuera del salón. Estos recursos pueden ayudarte con barreras académicas, de idioma y económicas.
Los recursos disponibles varían según dónde vivas, pero pueden incluir:
Programas de comida escolar
Los estudiantes que califican pueden recibir desayuno y almuerzo a través de programas del distrito escolar.
Servicios de apoyo para aprender inglés
Los estudiantes que están aprendiendo inglés pueden recibir clases de idioma y apoyo académico adicional.
Programas después de clases
Las escuelas, los centros comunitarios y las organizaciones sin fines de lucro suelen ofrecer actividades educativas y recreativas después de clases.
Apoyo para conseguir útiles escolares
Algunos distritos, iglesias y organizaciones comunitarias regalan mochilas y útiles escolares antes de que empiece el año.
Centros de recursos familiares
Algunos distritos tienen oficinas que ayudan a las familias a conseguir recursos educativos, servicios de traducción y programas de apoyo comunitario.
Estos programas existen para que todos los estudiantes puedan participar plenamente en la escuela, sin importar la situación de su familia. Vale la pena investigar qué hay disponible en tu zona para aprovechar estos apoyos.
Cómo Común te ayuda a manejar los gastos del año escolar
La temporada de regreso a clases trae muchas responsabilidades financieras. Los útiles escolares, el transporte, el almuerzo, las actividades extracurriculares y las aportaciones para el salón generan gastos que se repiten durante todo el año.
Para las familias que también apoyan a sus seres queridos en su país de origen, la temporada de regreso a clases no se queda solo en Estados Unidos. Muchas personas envían dinero para ayudar con los gastos escolares de los niños que dejaron allá.
Común ofrece servicio de envío de dinero que te permite mandar dinero a Latinoamérica directo desde la app, con tarifas desde $2.99.
Para tu día a día, puedes abrir tu cuenta con tu ITIN, tu pasaporte o alguna de más de 100 identificaciones latinoamericanas aceptadas. Común también te ayuda a manejar los gastos del año escolar con depósito directo, tarjeta de débito y soporte en español dentro de la app — sin requisito de saldo mínimo ni cuotas de mantenimiento mensual.
Para gastos en grupo, como excursiones, actividades del salón, equipos deportivos o compras compartidas, ComunPay le ayuda a los papás a cobrar y mandar dinero entre ellos directo desde la app.
Este año escolar, tener todos tus gastos organizados en un solo lugar te puede facilitar el seguimiento de tus finanzas, apoyar a tu familia y prepararte para los gastos escolares durante todo el año.
Preguntas frecuentes
¿Necesito documentos migratorios para inscribir a mis hijos en la escuela?
No. Las escuelas públicas no pueden negar la inscripción solo por el estatus migratorio del niño o de sus papás. Es común que te pidan comprobante de edad, domicilio y vacunas, pero los documentos migratorios generalmente no son un requisito.
¿Cuándo empieza el año escolar en Estados Unidos?
La mayoría de las escuelas empiezan clases entre principios de agosto y principios de septiembre. La fecha exacta depende del estado, el distrito y el sistema escolar.
¿Las listas de útiles escolares son más largas en EE.UU. que en Latinoamérica?
Depende. Los maestros suelen dar listas bien detalladas que pueden incluir útiles para el salón, accesorios de tecnología y materiales compartidos que se usan durante todo el año.
¿Qué vacunas necesitan mis hijos para entrar a la escuela en EE.UU.?
Los requisitos de vacunación varían según el estado y el distrito escolar. Por lo general, la escuela te da la lista de vacunas necesarias al momento de inscribir a tu hijo, y también puedes preguntar en el departamento de salud de tu localidad.
¿Cómo puedo ayudar a mis hijos con el idioma si no hablan inglés al llegar?
Muchas escuelas públicas tienen programas para aprender inglés que apoyan a los estudiantes mientras siguen avanzando en sus materias. También puede haber tutorías y programas comun
¿Hay programas de ayuda económica para útiles escolares para familias de bajos recursos?
Sí, algunos distritos escolares, organizaciones sin fines de lucro, iglesias y grupos comunitarios regalan útiles escolares o dan apoyo económico antes de que empiece el año. La disponibilidad depende de dónde vivas y de los requisitos de cada programa.
Viviendo en Estados Unidos
Mejor curso de inglés online gratis para inmigrantes en EE. UU.
8 min de lectura
Algunas de las mejores clases de inglés para aprender en línea como inmigrante en EE. UU.
Aunque migrar a Estados Unidos trae consigo una serie de beneficios debido a la amplia oferta laboral disponible en el país, también representa varios retos, como la barrera del idioma, que podría mermar las oportunidades para una gran cantidad de inmigrantes que no han tenido acceso al estudio formal de lenguas extranjeras.
Si bien parece una meta difícil de alcanzar, hablar inglés te podría facilitar varios aspectos de la vida cotidiana, como conseguir trabajo, ir a la escuela y hacer trámites importantes.
Por fortuna, la tecnología permite a más personas aprender inglés de forma gratuita y sencilla, a través de plataformas y aplicaciones que ofrecen clases desde cualquier lugar. A continuación te mostraremos algunas de las mejores opciones para los inmigrantes que viven o planean vivir en Estados Unidos y aprender inglés.
5 plataformas confiables para aprender inglés desde cero
Para muchas personas, tomar clases presenciales de inglés no siempre es la mejor opción debido al costo, los horarios y la dificultad para transportarse. Si tú enfrentas alguna de estas complicaciones, debes conocer alternativas prácticas en instituciones educativas y plataformas en línea que son ideales para quienes prefieren un aprendizaje más académico o progresivo.
A continuación, te presentamos 5 alternativas confiables para aprender inglés en línea.
British Council
Se trata de una de las instituciones de mayor prestigio de enseñanza del inglés a nivel mundial. Su plataforma ofrece una variedad de cursos orientados a estudiantes con nivel básico, medio y avanzado, segmentados en las diferentes habilidades: comprensión auditiva, gramática, escritura y conversación.
Se caracteriza por ser una alternativa muy completa, ya que los estudiantes pueden complementar las lecciones con diferentes materiales, como podcasts, videos y ejercicios elaborados por profesores de inglés certificados.
Coursera
Coursera es una plataforma que ofrece cursos de inglés gratis en colaboración con universidades de prestigio, por lo que mantiene un enfoque académico y profesional.
Esta es una excelente opción si buscas perfeccionar tu inglés para acceder a mejores oportunidades laborales o pulir ciertas habilidades específicas para sonar como un hablante nativo.
BBC Learning English
Esta es una plataforma que se caracteriza por la enseñanza del inglés a través de contenido de actualidad, como noticias internacionales y culturales. Es una alternativa ideal para los estudiantes que buscan mejorar su comprensión auditiva y enriquecer su vocabulario.
USA Learns
Esta es una plataforma oficial del gobierno de Estados Unidos. Está orientada especialmente a personas que desean adquirir conocimientos básicos del idioma para poder desenvolverse en diferentes situaciones cotidianas de la vida real, como ir al médico, pedir comida, hacer los trámites migratorios, etc.
Alison
Alison es otra alternativa dinámica que ofrece una variedad de cursos gratuitos orientados a los diferentes niveles y habilidades prácticas. Además, los estudiantes se pueden enfocar en trabajar puntos específicos, como inglés de negocios y preparación para certificaciones de inglés, como el TOEFL.
Plataforma
Tipo de curso
Nivel
Beneficio principal
British Council
Cursos segmentados en habilidades, inglés general.
De principiante a avanzado.
Unidades de aprendizaje estructuradas, con materiales de aprendizaje.
Coursera
Inglés académico y profesional.
De intermedio a avanzado.
Cursos enfocados en mejorar habilidades de comunicación a nivel profesional.
BBC Learning English
Inglés en la vida diaria.
De principiante a avanzado.
Lecciones breves basadas en temas de actualidad.
USA Learns
Inglés práctico.
Principiante.
Orientado a dotar a los estudiantes de las habilidades
Alison
Inglés de negocios y para certificaciones oficiales.
De principiante a avanzado.
Ofrece la opción de obtener certificaciones digitales oficiales.
Aplicaciones móviles para aprender inglés gratis
Además de las opciones anteriores, también puedes recurrir a otras alternativas que se caracterizan por su flexibilidad para aprender inglés fácilmente.
Las aplicaciones móviles de aprendizaje de inglés y otros idiomas permiten a los usuarios estudiar en cualquier lugar y horario, y funcionan como un complemento divertido de los cursos tradicionales.
Duolingo
Duolingo es la aplicación más famosa y con mayor impacto cultural. Se caracteriza por basar la enseñanza de idiomas en juegos interactivos por niveles que se desbloquean a medida que el usuario adquiere nuevos conocimientos. Es ideal para enriquecer el vocabulario.
Mondly
Mondly está enfocada en la práctica conversacional y pronunciación a través de herramientas como el reconocimiento de voz e integración de inteligencia artificial para interactuar con personajes virtuales.
Busuu
Busuu es una de las aplicaciones más completas para el aprendizaje de idiomas. Además de ofrecer lecciones estructuradas por niveles con base en el marco común europeo, permite a los estudiantes interactuar con hablantes nativos.
Memrise
Memrise está enfocada en la mejora de la comprensión auditiva y adquisición de vocabulario nuevo a partir de videos de situaciones cotidianas presentados por hablantes nativos del idioma inglés.
HelloTalk
HelloTalk facilita la práctica del inglés al acercar personas de todo el mundo motivadas por el intercambio cultural y lingüístico.
Cómo elegir el curso de inglés adecuado para ti
Como puedes ver, hay una gran variedad de alternativas para aprender y perfeccionar el inglés. Todas ellas cuentan con diferentes enfoques y beneficios, por lo que no es posible nombrar a una sola como la “mejor opción”, ya que esto depende de tu nivel y necesidades específicas.
Antes de definir cuál es el mejor curso de inglés online para ti, toma en cuenta estas recomendaciones:
- Define tus objetivos: ten claro para qué quieres aprender o perfeccionar el inglés.
- Evalúa tu nivel de inglés actual: ya sea que seas principiante o tengas un nivel avanzado.
- Compara plataformas y apps: dedica tiempo para encontrar la que se adapte a tus necesidades.
- Revisa la duración y formato del curso: asegúrate de organizar tu tiempo para asistir a las clases en tiempo y forma.
- Complementa con práctica de conversación: es muy importante que te expongas a la práctica con hablantes nativos en situaciones reales y diferentes acentos.
Lo más relevante para que el proceso de estudio de un idioma rinda frutos es la constancia, independientemente de la plataforma que elijas.
Tips prácticos para mejorar tu inglés día a día
Además de las clases en las plataformas o los recursos interactivos de las aplicaciones, es importante que incorpores algunas estrategias para mejorar tu confianza y fluidez al comunicarte en inglés.
Estos son algunos consejos prácticos orientados a facilitar la vida de los inmigrantes en Estados Unidos.
- Escucha inglés todos los días: ya sea en videos de YouTube o películas. El objetivo no es que entiendas al 100 %, sino que te comiences a acostumbrar al idioma.
- Practica con amigos o compañeros de trabajo: si tienes personas de confianza para practicar, no dudes en pedirles ayuda.
- Aplica lo aprendido en tu entorno: repasa tu entorno mentalmente y procura nombrar las cosas que te rodean en inglés.
- Usa la tecnología a tu favor: apóyate en tutores impulsados por IA o plataformas que ofrecen correcciones automáticas.
Aprender inglés y organizar tus finanzas con Común son pasos clave para lograr tus metas en EE. UU.
En esta ocasión, te explicamos por qué es importante aprender inglés si buscas vivir en Estados Unidos y te mostramos la variedad de plataformas y aplicaciones orientadas a desarrollar las habilidades necesarias para desenvolverte en este idioma.
Por fortuna, la comunidad inmigrante en EE.UU. cuenta con aliados dedicados a acompañarlos en sus procesos de adaptación y crecimiento en el país.
¡Conoce Común! La plataforma digital diseñada para atender las necesidades financieras de los inmigrantes.
En Común creemos que cada nuevo aprendizaje te acerca a cumplir tus sueños: aprender inglés y organizar tu dinero con Común son pasos para alcanzar tus metas en Estados Unidos.
Preguntas frecuentes (FAQ)
¿Cuál es el mejor curso de inglés online gratis para principiantes?
Hay varias opciones de cursos de inglés. Si no tienes conocimientos previos, es recomendable comenzar por los cursos de British Council y complementar con Duolingo.
¿Cuánto tiempo se tarda en aprender inglés básico?
Depende de tu constancia. Si dedicas por lo menos un poco de tiempo todos los días, en tres meses deberías notar una diferencia.
¿Cuál es el mejor método para aprender inglés para adultos gratis?
No hay un solo método para aprender inglés. Procura combinar la práctica de las diferentes habilidades lingüísticas a través de plataformas interactivas.
Educación Financiera
Cómo afiliar pagos en la banca en línea
8 min de lectura
Afiliar pagos en la banca en línea te permite vincular cuentas o tarjetas externas para gestionar tus finanzas desde un solo lugar. Con Común puedes vincular una tarjeta de débito externa de otro banco de EE.UU. para enviar y recibir pagos.
Los sistemas de seguridad de la banca suelen disminuir una vez que las operaciones son recurrentes en una misma cuenta destino. Este proceso se llama afiliación y puede ser útil para poder agilizar los procesos de pagos y deudas. En este artículo te indicaremos porque es necesario afiliar los pagos, cuáles son los protocolos por los cuales se establecen las plataformas para realizar la afiliación de pagos.
¿Por qué es útil afiliar los pagos en la banca en línea?
Te indicaremos los aspectos que hacen que sea necesario afiliar los pagos en la plataforma del banco en el cual posees tu dinero, y las razones son las siguientes:
- Niveles de seguridad: Es necesario que tengas establecido cuáles son las personas o servicios en los cuales realizas pagos frecuentes, ocasionales o tan solo una vez. De tal forma que algunos deberán ser controlados a través de los factores de seguridad como coordenadas, códigos aleatorios, u otro elemento de autenticación que requiera el banco.
- Practicidad: Tienes la posibilidad de agilizar los pagos que realizas a través de tu aplicación. De tal forma que no tengas que esperar elementos adicionales de seguridad para poderlo realizar.
- Evita la duplicidad de tareas: Con la afiliación no tienes que tener a la mano los datos para poder realizar la transferencia (depósito o pagos) a la cuenta. Simplemente, queda almacenado en una base de datos. Donde con tan solo seleccionar el servicio o la persona, a la que vas a realizar el pago con un clic lo seleccionas y ya agilizas el proceso.
- Control: Al afiliar la cuenta puedes visualizar a la persona o la institución. También puedes eliminarla de tu base de datos, si estableces que el pago deja de ser recurrente. El proceso de eliminación de la base de datos, conlleva un pequeño protocolo. Con la finalidad de que puedas asegurarte que realmente vas a dejar de tener relación financiera con la persona o entidad que posee la cuenta.
Requisitos para afiliar pagos en la banca en línea
Realmente uno de los requisitos para realizar este proceso, implica el tener en la base de datos de la plataforma del banco, la posibilidad de agilizar el proceso de depósito o pagos, para realizarlo debes tener lo siguiente:
- Tener el mismo teléfono móvil: Donde se realiza la autenticación de operaciones bancarias.
- Poseer algunos elementos adicionales de autenticación doble factor que haya otorgado el bajo sus protocolos de seguridad (en algunos casos este requisito es opcional).
- Correo electrónico: Esto sucede en caso de que sea enviado un código de autenticación por esta vía.
Cómo afiliar pagos en la banca en línea
En principio la afiliación puede resultar algo engorrosa. Pero ya te acostumbrarás a realizarlo, y establecer los criterios que indican que los pagos o depósitos son recurrentes. Para ello es necesario indicarte los pasos generales de la afiliación y son las siguientes.
Pasos para agregar la lista.
- Ingresa a la plataforma del banco colocando tu usuario y clave.
- Al ingresar a la plataforma o aplicación, ubique entre el menú de su banco la opción "Afiliar pagos" y haga clic en esta opción.
- Desplegará una lista de aquellas personas a las cuales ha afiliado, si esta se encuentra vacía, es momento de agregar a la lista.
- Ubique la opción "Agregar"
Al Agregar, realice lo siguiente.
- Seleccione la categoría de pago.
- Registre los datos como: Nombre y Apellido, cédula o ID (según la región), número de cuenta.
- Acepte los datos y le enviará un código de autenticación (el cual será enviado por correo o a través de su móvil).
- Ingrese el código enviado.
- ¡Listo! Ya tiene afiliado el número de la cuenta.
¿Qué significa afiliar pagos en la banca en línea?
Es el proceso de vincular una cuenta o tarjeta externa a tu app financiera para poder mover dinero entre ellas o realizar pagos directamente.
¿Cómo vinculo una tarjeta externa en Común?
Desde la app, agrega tu tarjeta de débito externa (de un banco de EE.UU., a tu nombre). Común verifica la tarjeta con un micro-depósito que confirmas dentro de la app.
¿Qué puedo hacer una vez que vinculé mi tarjeta externa?
Enviar y recibir pagos y remesas usando esa tarjeta, incluso si no tienes fondos en tu balance de Común.
Preguntas frecuentes
¿Qué necesito para afiliar una tarjeta externa a mi cuenta de Común?
Una tarjeta de débito válida, emitida en Estados Unidos, a tu nombre.
¿Cómo verifica Común que la tarjeta es mía?
Con un micro-depósito de menos de $1.00 que debes confirmar en la app.
¿Puedo afiliar una tarjeta de crédito?
No, Común solo acepta tarjetas de débito personales, no tarjetas de crédito ni prepagadas.
¿Cuántas tarjetas puedo afiliar?
Hasta 2 tarjetas de débito durante tus primeros 60 días de cuenta.
¿Por qué no puedo afiliar mi tarjeta?
Las razones más comunes son que el nombre no coincide, la tarjeta no permite mover fondos en ambas direcciones, o no fue emitida en EE.UU.
¿Es seguro afiliar una tarjeta externa?
Sí, Común nunca solicita tu contraseña bancaria durante el proceso de verificación.
Educación Financiera
Te Explicamos Tu Número de Cuenta Bancaria: Qué Significa y Por Qué es Importante
8 min de lectura
Cuando abre una cuenta bancaria en Estados Unidos, recibirá información importante sobre su cuenta, incluido su número de cuenta bancaria. Este número es esencial para realizar y recibir pagos, así como para configurar depósito directo. Entender cómo funciona puede facilitarle mucho la vida financiera en EE.UU.
¿Qué es un número de cuenta bancaria?
A diferencia del número de ruta, que identifica a su banco, el número de cuenta lo identifica a usted específicamente dentro de ese banco. Todos los clientes del mismo banco en el mismo estado tienen el mismo número de ruta, pero cada cliente tiene su propio número de cuenta único.
¿Cómo funciona un número de cuenta?
Su número de cuenta bancaria es un identificador único para su cuenta bancaria específica. Este número se usa junto al número de ruta para: recibir depósitos directos de su empleador, hacer transferencias electrónicas (ACH), configurar pagos de facturas automáticos, y recibir pagos de plataformas como Uber, DoorDash o Fiverr.
Dónde encontrar su número de cuenta
Puede encontrar su número de cuenta en la sección de detalles de cuenta en la app de su banco, en sus estados de cuenta mensuales, en un cheque físico (es el segundo grupo de números después del número de ruta), o llamando al servicio al cliente de su banco. Con Común, está disponible desde el primer día en la app.
Preguntas frecuentes sobre el número de cuenta bancaria
¿Qué es el número de cuenta bancaria y cuántos dígitos tiene?
El número de cuenta bancaria es un identificador único asignado por el banco a tu cuenta específica. En EE.UU. generalmente tiene entre 8 y 17 dígitos, dependiendo del banco. Junto con el número de ruta (routing number) de 9 dígitos, estos dos números son los únicos que necesitas para recibir transferencias bancarias, configurar depósito directo o pagar facturas electrónicas.
¿Cuál es la diferencia entre número de cuenta y número de ruta?
El número de ruta (routing number) identifica al banco en el sistema financiero de EE.UU. — todos los clientes del mismo banco tienen el mismo routing number para su estado. El número de cuenta te identifica a ti específicamente dentro de ese banco. Ambos son necesarios juntos para hacer transferencias: el routing number dice a qué banco va el dinero, el número de cuenta dice a qué cuenta dentro de ese banco.
¿Dónde encuentro mi número de cuenta bancaria?
En un cheque físico, el número de cuenta aparece después del routing number (que está al inicio). También lo encuentras en la app de tu banco en la sección de detalles de cuenta, en los estados de cuenta mensuales, o llamando al servicio al cliente. Con Común, tu número de cuenta está disponible en la sección “Mi cuenta” de la app desde el momento en que se aprueba tu cuenta.
¿Es seguro compartir mi número de cuenta?
Compartir tu número de cuenta y routing number permite que otras personas te envíen dinero (depósitos ACH), pero no que retiren fondos de tu cuenta sin tu autorización. Sin embargo, combínalo con otras medidas de seguridad: no lo compartas con desconocidos, y supervisa tu cuenta regularmente para detectar cualquier transacción no autorizada. Nunca compartas tu contraseña bancaria o PIN.
¿Puedo usar el mismo número de cuenta con varios empleadores para el depósito directo?
Sí. Puedes configurar depósito directo con múltiples empleadores, clientes o plataformas gig usando el mismo número de cuenta y routing number. No hay límite en cuántas fuentes de ingresos pueden depositar en tu cuenta. También puedes dividir el depósito directo de un solo empleador entre dos cuentas diferentes dando proporciones específicas.
¿Qué pasa si doy un número de cuenta o routing number incorrecto para una transferencia?
Si el número es incorrecto, la transferencia puede llegar a la cuenta equivocada o ser rechazada y devuelta. Una transferencia a la cuenta equivocada puede ser muy difícil de recuperar. Siempre verifica los números dos veces antes de confirmar cualquier transferencia. Si cometiste un error, contacta a tu banco de inmediato — las posibilidades de recuperar el dinero disminuyen con el tiempo.

Viviendo en Estados Unidos
Como ganar dinero rápido en Estados Unidos
8 min de lectura
Ganar dinero extra rápido en Estados Unidos es posible con apps de encuestas, trabajos freelance, o referidos. Con el programa de referidos de Común, ganas una recompensa en efectivo por cada persona que invitas y abre una cuenta.
Ganar dinero rápido puede ser una necesidad en cualquier momento de la vida, y para los Latinos en Estados Unidos puede ser un desafío aún mayor. Pero no te preocupes, en este post te daremos algunas ideas y consejos para que puedas ganar dinero rápidamente y mejorar tu situación financiera.
1. Encuentra trabajos temporales
Los trabajos temporales son una buena opción para ganar dinero rápidamente. Hay muchas empresas que contratan trabajadores temporales para cubrir la demanda durante ciertas épocas del año, como las fiestas de fin de año o la temporada de impuestos. Busca en sitios web de empleo como Indeed, Glassdoor o Monster para encontrar trabajos temporales en tu área.
2. Conviértete en un conductor de servicios de transporte
Si tienes un auto y una licencia de conducir válida, considera convertirte en un conductor de servicios de transporte como Uber o Lyft. Estos servicios te permiten trabajar en tu propio horario y ganar dinero rápidamente. Además, puedes trabajar tanto o tan poco como desees.
3. Vende tus habilidades
Si tienes habilidades que puedas vender, como la reparación de computadoras, el diseño gráfico o la enseñanza de un idioma, puedes utilizar plataformas en línea como Fiverr o Upwork para conectarte con personas que necesiten tus servicios. Estas plataformas cobran una comisión por cada trabajo completado, pero puedes establecer tus propios precios y trabajar en proyectos según tu disponibilidad.
4. Realiza trabajos de jardinería o limpieza
Muchas personas necesitan ayuda con trabajos de jardinería o limpieza, y esto puede ser una buena opción para ganar dinero rápidamente. Puedes ofrecer tus servicios en tu vecindario o en sitios web como Craigslist. Asegúrate de tener un buen equipo de trabajo y una buena actitud para ganar clientes regulares.
5. Vende artículos que ya no necesitas
Vender artículos que ya no necesitas es una forma rápida de obtener dinero extra. Puedes venderlos en línea a través de sitios web como eBay o Amazon, o en persona en una venta de garaje o en un mercado de pulgas. Si tienes artículos de valor que ya no usas, esto puede ser una excelente opción para ganar dinero rápidamente.
Recuerda que estas son solo algunas ideas para ganar dinero rápidamente. También puedes buscar trabajos en la industria de la hospitalidad o el servicio al cliente, ofrecer servicios de limpieza de casas, o participar en encuestas en línea para ganar dinero extra. Lo importante es que encuentres una opción que se adapte a tus habilidades y necesidades.
Recuerda de conectar tu cuenta Común a tu trabajo para recibir tu pago lo más rápido posible - hasta dos días antes. En tu cuenta de cheques de Común podrás guardar los ingresos de tu labor sin costo y con toda la seguridad posible.
Las tarjetas de débito Común son compatibles con más de 57,000 cajeros en Estados Unidos para hacer depósitos y retiros, y cuentan con protección de la política de responsabilidad cero de Visa. Esto significa que cualquier cargo no autorizado no será descontado del balance en su cuenta de cheques.Al igual, tu cuenta bancaria está asegurada por el FDIC hasta $250,000 como cualquier otro banco legal.
¡Buena suerte!
¿Cómo puedo ganar dinero extra rápido?
Apps de encuestas pagadas, trabajos freelance flexibles (manejar, entregas, tareas), y programas de referidos de apps financieras son formas comunes de generar ingreso extra sin un empleo de tiempo completo.
¿Cómo funciona el programa de referidos de Común?
Invita a alguien con tu enlace único desde la pantalla principal de la app. Cuando esa persona abre una cuenta de débito completa y hace su primer movimiento calificado, ambos reciben una recompensa en efectivo — acreditada en tu cuenta dentro de 5 días.
¿Cuánto puedo ganar refiriendo personas?
El monto de la recompensa puede variar según la promoción vigente; revisa los términos actuales dentro de la sección de referidos en la app.
Preguntas frecuentes
¿Necesito hacer algo especial para participar en el programa de referidos de Común?
Solo comparte tu enlace único desde el botón de referidos en la pantalla principal de la app — los referidos fuera de ese enlace no califican.
¿Cuándo recibo mi recompensa por referir a alguien?
Dentro de los 5 días calendario después de que tu referido complete un Primer Egreso Calificado.
¿Hay límite de personas que puedo referir?
Los términos y condiciones vigentes detallan los límites; revísalos dentro de la app antes de compartir masivamente.
¿Qué pasa si mi referido no completa el proceso?
La recompensa solo se acredita si el referido abre la cuenta, la aprueban, y completa un Primer Egreso Calificado.
¿Puedo referirme a mí mismo con otra cuenta?
No, el auto-referido y la actividad fraudulenta o abusiva no son elegibles para recompensa.
¿Qué otras formas rápidas de generar ingreso existen además de referidos?
Apps de encuestas pagadas y trabajos freelance flexibles son otras opciones comunes, aunque generalmente generan menos que un ingreso principal.
Educación Financiera
Cómo llenar un money order: guía paso a paso
8 min de lectura
Cómo llenar un money order: guía paso a paso
Un money order es un pago en papel prepagado que se usa frecuentemente para renta, facturas o enviar dinero de forma segura por correo. Para llenarlo correctamente, necesitas agregar el nombre del destinatario, tu información, firmar al frente y guardar el recibo para rastrear o reemplazar el pago si es necesario.
Los money orders siguen siendo ampliamente usados en Estados Unidos, especialmente para situaciones donde se necesita un método de pago seguro en papel. Incluso en 2026, muchos propietarios, empresas de servicios públicos, oficinas gubernamentales y destinatarios individuales siguen aceptando o requiriendo money orders para ciertos pagos.
Para muchas personas, especialmente inmigrantes, recién llegados a EE.UU. o personas sin cuenta bancaria tradicional, los money orders pueden sentirse más accesibles que los cheques personales. Al mismo tiempo, llenar un money order incorrectamente puede causar retrasos, hacer que el pago sea inválido o crear problemas si se pierde. Saber exactamente qué información escribir y dónde puede ayudar a evitar inconvenientes innecesarios.
¿Qué es un money order?
Un money order es un pago en papel prepagado que funciona de manera similar a un cheque. En lugar de extraer dinero directamente de una cuenta bancaria, pagas el monto completo por adelantado al comprarlo.
Una vez completado, el money order generalmente puede:
- Enviarse por correo a un destinatario
- Depositarse en una cuenta bancaria
- Cobrarse en ubicaciones aprobadas
Debido a que el pago es prepagado, los money orders generalmente se consideran más seguros que enviar efectivo por correo.
Los money orders se usan comúnmente para:
- Pagos de renta
- Facturas de servicios
- Tarifas gubernamentales
- Pagos enviados por correo
- Enviar dinero a familiares
- Situaciones donde no se aceptan cheques personales
La mayoría de los money orders también incluyen un recibo o número de seguimiento que puede ayudar a verificar si el pago fue cobrado. Sin embargo, a diferencia de muchas apps de pago digital, los money orders típicamente no se rastrean en tiempo real.
¿Cuándo usar un money order vs otras opciones?
Los money orders pueden seguir teniendo sentido en ciertas situaciones, especialmente cuando:
- Un propietario solo acepta money orders
- No tienes una cuenta de cheques en EE.UU.
- Necesitas enviar un pago seguro por correo
- El destinatario no usa apps de pago digital
- No quieres compartir información bancaria
¿Dónde comprar un money order?
Los money orders están disponibles en muchos lugares en Estados Unidos. Las tarifas y montos máximos varían dependiendo del emisor.
USPS (Servicio Postal de Estados Unidos):
El Servicio Postal de EE.UU. es uno de los lugares más comunes para comprar money orders. Los money orders domésticos típicamente cuestan entre $1.45 y $1.95 dependiendo del monto. Los money orders de USPS no vencen.
Walmart:
Muchas ubicaciones de Walmart ofrecen money orders a través de los servicios de MoneyGram. Las tarifas pueden ser más bajas que los bancos tradicionales, aunque aplican límites dependiendo de la ubicación.
Western Union:
Las ubicaciones de Western Union también venden money orders. Algunas tiendas ofrecen horarios extendidos.
Bancos y cooperativas de crédito:
Algunos bancos y cooperativas de crédito emiten money orders a titulares de cuentas. Las tarifas pueden variar dependiendo de si ya tienes cuenta con la institución.
Paso 1: Llena el nombre del destinatario
El primer y más importante paso es escribir el nombre legal completo del destinatario en la sección 'Pay to', 'Pay to the Order of' o 'Payee'.
Consejos:
- Escribe claramente usando tinta negra o azul
- Verifica la ortografía
- Evita apodos a menos que se soliciten específicamente
- No dejes esta sección en blanco
Si el nombre es incorrecto, el destinatario puede tener problemas para depositar o cobrar el money order. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrar o depositar el money order con identificación válida.
Paso 2: Llena el nombre y dirección del remitente
Luego, escribe tu propia información en la sección del comprador o remitente. Dependiendo del emisor, el formulario puede pedir: nombre completo, dirección, ciudad y estado, número de teléfono.
Esta información ayuda a identificar quién compró el money order si hay un problema después. Si se pierde, es robado o nunca se recibe, la información del remitente puede ayudar durante el proceso de reemplazo o reembolso.
Paso 3: Firma al frente y agrega un memo
La mayoría de los money orders incluyen una línea de firma al frente. Firma solo donde se indique al comprador o remitente que firme.
No firmes la parte de atrás.
La parte de atrás está reservada para el destinatario cuando cobra o deposita el money order.
Algunos money orders también incluyen una sección de memo o número de cuenta. Esto puede ayudar al destinatario a identificar para qué es el pago. Ejemplos incluyen: número de apartamento para renta, número de cuenta de servicios, número de factura, propósito del pago.
Paso 4: Guarda tu recibo
Muchas personas accidentalmente tiran el recibo adjunto al money order. Esta es una de las partes más importantes de la transacción.
El recibo usualmente contiene: información de seguimiento, número de serie, monto de compra, fecha de compra.
Guarda el recibo hasta que el money order haya sido cobrado o depositado exitosamente. Si se pierde, es robado o se retrasa, el recibo puede ayudarte a: solicitar un reemplazo, verificar si fue cobrado, contactar al servicio de atención al cliente, presentar un reclamo.
Errores comunes que evitar
Dejar campos en blanco:
Las secciones en blanco pueden permitir que alguien más agregue información después. Llena el money order completamente antes de entregarlo o enviarlo.
Usar información incorrecta del destinatario:
Los nombres mal escritos o la información incorrecta del negocio pueden retrasar el proceso de pago.
Firmar la parte de atrás:
Solo el destinatario debe firmar la parte de atrás del money order.
Tirar el recibo:
Siempre guarda tu recibo hasta que se confirme el pago.
Usar lápiz o letra ilegible:
Usa tinta permanente y escribe claramente para reducir problemas de procesamiento.
Enviar efectivo por correo en lugar de money order:
Si necesitas enviar un pago por correo, los money orders son generalmente más seguros que enviar efectivo.
Alternativas digitales a los money orders
Aunque los money orders siguen teniendo usos legítimos, muchos pagos cotidianos ahora se manejan digitalmente.
Las alternativas digitales comunes incluyen: Venmo, Cash App, Zelle, transferencias bancarias, apps de pago con tarjeta de débito.
Para personas que regularmente envían dinero dentro de EE.UU. o a Latinoamérica, Común ofrece opciones de transferencia digital a través de Pay.
Pay permite a los usuarios elegibles enviar dinero usando: enlaces de pago, códigos QR, números de teléfono, direcciones de correo electrónico, nombres de usuario, tarjetas de débito.
A diferencia de los money orders enviados por correo, las transferencias digitales dentro de las apps generalmente se pueden rastrear directamente desde el teléfono.
Común también ofrece remesas internacionales a Latinoamérica desde $2.99, un servicio adicional de la plataforma relevante para personas que anteriormente dependían del envío de money orders internacionalmente.
Elegir la opción de pago correcta para tus necesidades
Los money orders siguen desempeñando un papel importante para muchas personas en EE.UU., especialmente para pagos de renta, formularios gubernamentales, pagos por correo o situaciones donde se prefiere documentación en papel.
Al mismo tiempo, los pagos digitales han ampliado las opciones disponibles para transferencias cotidianas de dinero. La elección correcta depende de la situación. Para pagos formales requeridos en papel, los money orders aún pueden tener sentido. Para envíos cotidianos entre familiares, amigos o contactos de confianza, las herramientas de pago digital pueden sentirse más prácticas y fáciles de rastrear.
Preguntas frecuentes
¿Cuánto cuesta un money order?
Los money orders típicamente cuestan entre $1.45 y $10 dependiendo del emisor, monto y ubicación. Los de USPS generalmente van de $1.45 a $1.95.
¿Puede cualquiera cobrar un money order?
No. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrarlo o depositarlo con identificación válida.
¿Por cuánto tiempo es válido un money order?
Muchos money orders no vencen, aunque algunos emisores pueden cobrar tarifas de servicio después de largos períodos de inactividad. Los money orders de USPS no vencen.
¿Qué pasa si cometo un error en un money order?
Si cometes un error antes de enviar el money order, evita tachar la información. Contacta al emisor sobre opciones de reemplazo. Algunos emisores pueden cobrar una tarifa de reemplazo o cancelación.
¿Puedo rastrear un money order?
Generalmente puedes verificar si un money order fue cobrado contactando al emisor y proporcionando la información del recibo.
¿Cuál es una alternativa digital a un money order?
Las alternativas digitales de terceros incluyen Venmo, Cash App y Zelle para transferencias entre personas. Por su parte, Común ofrece Pay para enviar dinero dentro de EE.UU., además de remesas internacionales a Latinoamérica desde $2.99.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar.
Inmigración
Visa EB-3: Requisitos y cómo solicitarla en 2025
8 min de lectura
Si buscas una manera factible para vivir y trabajar en Estados Unidos, tienes que conocer todos los detalles de la visa EB-3, un permiso que ofrece a trabajadores calificados, profesionales y otros trabajadores no calificados la posibilidad de acceder a diferentes oportunidades laborales en el país.
Esta visa es la vía más usual para vivir y trabajar legalmente en EE. UU., ya que a diferencia de la visa EB-2, abarca un mayor número de perfiles. Además, facilita la obtención de la residencia permanente.
El proceso de solicitud suele ser algo confuso y lento. Por ello, en esta ocasión te explicaremos qué es la visa EB-3, cuáles son los requisitos, el rol del empleador, los beneficios, el tiempo de procesamiento, cuánto cuesta y el paso a paso para tramitarla.
¿Qué es la visa EB-3 y quién califica?
La EB-3 es una categoría de visa para obtener la Green Card o tarjeta verde a través de un permiso otorgado a trabajadores extranjeros que cuentan con una oferta de empleo expedida por un empleador estadounidense.
A su vez, esta visa se divide en 3 categorías principales:
- Trabajadores calificados: personas con al menos 2 años de experiencia laboral en un área determinada.
- Profesionales: personas que cuentan con un título universitario equivalente a una licenciatura en Estados Unidos, cuyos puestos requieren formación académica.
- Trabajadores no calificados: perfiles que necesitan menos de 2 años de experiencia. Generalmente, son puestos que requieren mano de obra constante.
Para cualquiera de estas subcategorías el empleador juega un papel central, ya que es el encargado de presentar la certificación laboral (PERM) ante el Departamento de Trabajo para demostrar la falta de trabajadores estadounidenses para cubrir el puesto.
Requisitos principales de la visa EB-3
La visa EB-3 exige una serie de requisitos específicos, según la subcategoría. A continuación te mostramos una tabla comparativa.
| Requisitos | Rol del empleador |
|---|---|
| Trabajadores calificados Al menos 2 años de experiencia laboral o capacitación especializada. |
Probar que el puesto de trabajo requiere al menos 2 años de experiencia o capacitación. |
| Profesionales Título universitario equivalente a una licenciatura en Estados Unidos. |
Probar que el puesto requiere de una licenciatura y que el candidato cumple dicho requisito. |
| Trabajadores no calificados Menos de 2 años de experiencia laboral. Capacidad para realizar labores que requieren fuerza laboral. |
Indicar mediante el PERM que el puesto requiere menos de 2 años de experiencia y que no es un trabajo temporal o estacional. |
Independientemente de la subcategoría, siempre se va a requerir una oferta de trabajo permanente en Estados Unidos. Además, el empleador siempre deberá realizar el proceso de certificación laboral aprobada por el Departamento de Trabajo en la cual se avale la necesidad de contratar a trabajadores extranjeros para desempeñar el puesto en cuestión.
Posteriormente, se presenta el formulario I-140 o Petición de Inmigrante para Trabajador Extranjero, el cual es un documento en el que el empleador solicita a la USCIS clasificar al trabajador dentro de alguna de las categorías de la visa EB-3.
Por ejemplo, en caso de que un consultorio médico requiera los servicios de un médico, presenta el formulario I-140 para avalar la experiencia del candidato.
Beneficios de cumplir con los requisitos de la visa EB-3
Obtener una visa de trabajo EB-3 trae consigo varias ventajas no solo para el solicitante, sino para su familia, por ejemplo:
- Estabilidad laboral en EE. UU.
Una visa EB-3 te permitirá obtener un trabajo legal en una empresa de los Estados Unidos, lo cual te facilitará alcanzar la estabilidad financiera para darle a tu familia una mejor calidad de vida.
- Camino para ser residente permanente legal.
La EB-3 también es una vía para que tu familia directa acceda a una Green Card por relación familiar. Esto significa que tú y tu familia podrán vivir legalmente en Estados Unidos.
- Oportunidades de crecimiento profesional y personal.
Hacer una vida en Estados Unidos conlleva varios beneficios, como el acceso a mejores sueldos, mayor campo laboral, educación para tus hijos, seguro social, entre otras cosas. Esto te permitirá elaborar un plan financiero a largo plazo para adquirir propiedades y los servicios necesarios para tu bienestar y el de tu familia.
¿Cómo solicitar la visa EB-3 paso a paso?
Paso 1. Determinar la elegibilidad
El primer paso es determinar en cuál de las 3 categorías encaja tu perfil y verificar el cumplimiento de los requisitos en función del nivel de estudios, la experiencia laboral y el tipo de empleo para el que estés aplicando.
Paso 2. Certificación laboral (PERM)
Posteriormente, el empleador debe tramitar la certificación laboral (PERM) ante el Departamento de Trabajo (DOL) para demostrar la indisponibilidad de trabajadores estadounidenses para cubrir el puesto de trabajo, así como el cumplimiento de los estándares legales del salario ofrecido. Este paso es indispensable y sin la aprobación de dicho certificado, el trámite no puede continuar.
Paso 3. Presentar el formulario I-140
Una vez aprobado el PERM, el empleador debe presentar la petición I-140 ante el USCIS, para confirmar la relación entre el trabajador y la oferta, así como la capacidad económica de la empresa para cubrir el sueldo del trabajador.
Paso 4. Ajuste de estatus o procesamiento consular
Después de la aprobación del formulario I-140, debes esperar a que haya una visa disponible en el Boletín de Visas para realizar el trámite que corresponda:
- Ajuste de estatus: si ya te encuentras dentro de Estados Unidos, debes presentar el formulario I-485
- Procesamiento consular: si estás fuera de Estados Unidos, debes presentar el Formulario DS-260 a través del National Visa Center y asistir a una entrevista.
Común te respalda en tu vida financiera diaria en EE. UU.
En esta ocasión te mostramos qué es la visa EB-3, los requisitos para cada subcategoría, los beneficios y el proceso de solicitud.
Cuando comiences tu nueva vida en EE. UU., asegúrate de contar con un aliado que te comprenda.
Común es una plataforma financiera que te ayuda a gestionar tus necesidades del día a día en Estados Unidos. A través de la app móvil de Común y una plataforma intuitiva, puedes crear tu cuenta corriente con una identificación oficial calificada de tu país de origen. También facilita el envío de remesas a Latinoamérica de forma sencilla y transparente, con tarifas claras y competitivas, hasta los límites aplicables.
Abre tu cuenta hoy en Común y empieza a manejar tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Cuánto dura el proceso de la visa EB-3?
El tiempo varía según la carga de solicitudes, pero se estima que el proceso completo tarda de 1 a 3 años aproximadamente.
¿Cuánto cuesta la visa EB-3 en Estados Unidos?
- Formulario I-140: $715
- Formulario I-485 (ajuste de estatus): $1,440
- Formulario DS-260 (procesamiento consular): $325 por solicitante
¿Puedo registrar a mis familiares en la visa EB-3?
Puedes registrar a tu cónyuge e hijos menores de 21 años para solicitar la residencia como beneficiarios derivados y obtener la Green Card al mismo tiempo.
¿Necesito tener una oferta de trabajo para aplicar?
Sí, la EB-3 siempre requiere oferta laboral, a diferencia de la visa EB-2 en la subcategoría NIW.
Community
Lo que Necesitas para Abrir una Cuenta en Común¹
8 min de lectura
Para abrir una cuenta en Común necesitas una identificación oficial vigente con foto — pasaporte, matrícula consular o más de 100 identificaciones latinoamericanas aceptadas. No se requiere número de Seguro Social. El proceso es 100% en línea y toma aproximadamente 3 minutos.
Común: Revolucionando el Acceso Financiero para la Comunidad Inmigrante
Descubre Común, una plataforma de tecnología financiera pionera diseñada específicamente para satisfacer las necesidades de la comunidad inmigrante en los Estados Unidos. A diferencia de la banca tradicional, Común ofrece una experiencia bancaria digital amigable enfocada en la inclusión financiera, tarifas bajas y soporte bilingüe, haciendo que los servicios financieros sean más inclusivos y empoderadores.
Facilidad Inigualable para Abrir una Cuenta
Abrir una cuenta corriente con Común es sencillo y sin complicaciones, abordando las barreras de exclusión financiera que enfrenta típicamente la comunidad inmigrante. Aceptando más de 100 formas de identificación², incluyendo números de seguro social de países de América Latina, Común asegura que los inmigrantes tengan acceso a servicios bancarios esenciales. El proceso de solicitud es rápido, tomando menos de 5 minutos, y es libre de tarifas adicionales u ocultas, requisitos de saldo mínimo o comisiones mensuales. Esta inclusividad es central a la misión de Común de fomentar la estabilidad y el crecimiento financiero.
Opciones de Depósito Móvil
Común: Común ofrece una función de depósito móvil muy conveniente que permite a los usuarios depositar efectivo en más de 88,000 ubicaciones en los Estados Unidos, incluyendo minoristas importantes como Walgreens, Dollar General y Walmart. Esta red extensa asegura que los usuarios puedan encontrar fácilmente una ubicación de depósito cercana, haciendo que el proceso de añadir dinero a sus cuentas sea sencillo y sin complicaciones.
Banca Tradicional: Aunque muchos bancos tradicionales ofrecen opciones de depósito móvil, a menudo restringen estos a depósitos de cheques a través de una aplicación móvil. Los depósitos en efectivo típicamente requieren una visita a un cajero automático o sucursal bancaria, lo cual puede ser menos conveniente y más tardado que la extensa red de depósitos en efectivo de Común.
Utilidad en el Mundo de Hoy: En el entorno acelerado de hoy, la flexibilidad para depositar efectivo en una amplia gama de ubicaciones accesibles es invaluable, especialmente para individuos que pueden no tener fácil acceso a servicios bancarios tradicionales o que trabajan en horarios no tradicionales cuando los bancos están cerrados.
Remesas Internacionales
Común: Común se destaca en facilitar las remesas internacionales⁴, permitiendo a los usuarios enviar dinero al extranjero rápidamente y con tarifas más bajas en comparación con muchos bancos tradicionales y servicios de remesas. El proceso se mejora con notificaciones en tiempo real, manteniendo al remitente informado desde el momento en que el dinero es enviado hasta que es recibido.
Banca Tradicional: Los bancos tradicionales generalmente ofrecen servicios de transferencia internacional, pero estos pueden ser caros y lentos, con transferencias que a veces tardan varios días en completarse. Además, las tarifas asociadas con las remesas bancarias tradicionales pueden ser significativamente más altas.
Utilidad en el Mundo de Hoy: En una economía globalizada, la capacidad de enviar dinero a través de fronteras de manera rápida y asequible es crucial. Muchas familias dependen de las remesas para el apoyo financiero, y las empresas necesitan formas eficientes de manejar transacciones internacionales. El servicio simplificado y rentable de Común satisface eficazmente estas demandas modernas.
Acceso Anticipado a Sueldo
Común: Común ofrece la capacidad de conectar los sueldos a la aplicación y recibir el pago hasta dos días antes³. Esta función no incurre en tarifas adicionales, proporcionando un alivio significativo durante emergencias financieras o al planificar con anticipación.
Banca Tradicional: Algunos bancos tradicionales han comenzado a ofrecer funciones similares, pero a menudo están ligadas a tipos específicos de cuentas o requieren un saldo mínimo. La accesibilidad y facilidad de uso del acceso anticipado a sueldo de Común no siempre se igualan en entornos tradicionales.
Utilidad en el Mundo de Hoy: Con el aumento de trabajos en la economía gig y horarios de pago irregulares, tener acceso anticipado a los salarios puede proporcionar un amortiguador contra la inestabilidad financiera. Esta función es particularmente valiosa para aquellos que viven de sueldo en sueldo, ofreciendo un colchón que puede ayudar a evitar tarifas por sobregiro y pagos atrasados.
A diferencia de las instituciones bancarias tradicionales, las características innovadoras de Común están diseñadas para satisfacer las necesidades de la población diversa y móvil de hoy, beneficiando particularmente a la comunidad inmigrante en los EE. UU. Al proporcionar servicios que ofrecen mayor conveniencia, costos más bajos y mayor accesibilidad, Común no solo aborda los desafíos comunes que enfrentan sus usuarios, sino que también los empodera hacia una mayor libertad y estabilidad financiera. A medida que avanzamos hacia un mundo más interconectado y acelerado, la importancia de servicios financieros receptivos e inclusivos continúa creciendo, algo que Común está en una posición única para ofrecer.
Seguridad Robusta y Soporte al Cliente
La seguridad y el soporte al cliente son primordiales en Común. Con cuentas aseguradas por la FDIC y la protección de Visa en transacciones con la tarjeta de débito Visa virtual, los clientes de Común pueden gestionar sus fondos con confianza. Las innovadoras características de seguridad como inicios de sesión biométricos y notificaciones instantáneas de transacciones mantienen tu dinero seguro. Además, Común ofrece soporte al cliente 24/7 en inglés y español, asegurando que la ayuda siempre esté disponible en tu idioma preferido.
Compromiso con Cero Tarifas y Movilidad Ascendente
Común se destaca no solo por ofrecer cero tarifas para la apertura de cuentas, mantenimiento mensual o saldos mínimos, sino también por su compromiso de ayudar al ascenso económico de sus usuarios. Común actúa como un socio financiero, apoyando transacciones financieras sin la carga de tarifas excesivas. Este compromiso se alinea con el objetivo de permitir la movilidad ascendente para los inmigrantes, quienes contribuyen significativamente a la economía de los EE. UU.
Características y Beneficios Personalizados
Común va más allá de los servicios financieros tradicionales al ofrecer características diseñadas para satisfacer las necesidades únicas de la comunidad inmigrante. Los usuarios pueden enviar dinero al extranjero con tarifas bajas o sin tarifas, depositar efectivo en más de 88,000 ubicaciones a nivel nacional, incluyendo retiros gratuitos en cajeros automáticos, y conectar sus cuentas a aplicaciones de pago populares como Zelle, CashApp y Venmo. La plataforma de Común también permite a los clientes recibir sus sueldos hasta dos días antes a través de depósitos directos, mejorando aún más su flexibilidad y estabilidad financiera.
Conclusión
Común no es solo un proveedor de servicios financieros, sino una plataforma dedicada a transformar la experiencia bancaria para los inmigrantes en los EE. UU. Con su diseño enfocado en el usuario, compromiso con la libertad financiera y características robustas, Común está destinado a convertirse en una herramienta vital para lograr la estabilidad y el crecimiento financiero de sus usuarios. Ya sea que busques gestionar tus finanzas diarias o enviar dinero a tus seres queridos en el extranjero de manera rápida y segura, Común ofrece una solución bancaria confiable, inclusiva y eficiente.
Momento Fundacional: ¿Sabías que?
Fundada por los empresarios Abiel Gutierrez y Andres Santos en Nueva York, Común fue construida para empoderar a las familias y permitir la movilidad ascendente, particularmente para la familia inmigrante. La compañía ha obtenido una inversión significativa de empresas destacadas como Costanoa Ventures, FJ Labs y South Park Commons, subrayando la gran oportunidad de servir las necesidades financieras de las familias inmigrantes y mejorar la vida de cada persona.
¿Qué documentos necesito para abrir una cuenta en Común?
Una identificación oficial vigente con foto: pasaporte, matrícula consular, licencia extranjera, o cualquiera de más de 100 identificaciones latinoamericanas aceptadas. No se pide número de Seguro Social ni ITIN.
¿Cuánto tarda el proceso de apertura?
Aproximadamente 3 minutos, completamente desde tu teléfono. La aprobación es instantánea en la mayoría de los casos.
¿Tiene algún costo abrir una cuenta en Común?
No hay tarifa de apertura, no hay cuota mensual y no se exige un saldo mínimo.
Preguntas frecuentes
¿Puedo abrir una cuenta en Común sin número de Seguro Social?
Sí, Común acepta pasaporte, matrícula consular u otras identificaciones latinoamericanas vigentes en lugar de un número de Seguro Social.
¿Cuánto tiempo toma abrir la cuenta?
El proceso toma aproximadamente 3 minutos desde la app, con aprobación instantánea en la mayoría de los casos.
¿Necesito comprobante de domicilio para abrir la cuenta?
Puede solicitarse un comprobante como recibo de servicios o estado de cuenta digital, dependiendo de tu situación.
¿Hay algún costo por abrir o mantener la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo requerido.
¿Qué recibo al abrir mi cuenta?
Una cuenta corriente y una tarjeta de débito Visa, con acceso a depósito directo, remesas y la red de depósito en efectivo.
¿Puedo abrir la cuenta si acabo de llegar a Estados Unidos?
Sí, mientras tengas una identificación oficial vigente de tu país de origen, puedes abrir tu cuenta sin necesidad de historial crediticio en EE.UU.

Envíos Internacionales
Cómo recibir dinero de Estados Unidos en México: guía completa
8 min de lectura
Cómo recibir dinero de Estados Unidos en México: guía completa
Para recibir dinero desde Estados Unidos en México, necesitas indicarle al emisor qué método de pago prefieres. Puede ser un depósito bancario, retiro en efectivo en ubicaciones participantes, o acceso a través de tu cuenta bancaria para retiros en cajeros automáticos. Dependiendo del servicio usado, el dinero puede llegar en minutos o el mismo día.
Recibir dinero desde EE.UU. es más fácil hoy porque hay más opciones de entrega disponibles que nunca. Dependiendo del proveedor de remesas, los destinatarios pueden recibir fondos a través de depósito bancario, retiro en efectivo u otros métodos disponibles. Entender estas opciones puede ayudarte a elegir la manera más conveniente de recibir dinero y comparar servicios de remesas de forma más efectiva.
¿Cómo llega a México el dinero enviado desde EE.UU.?
El dinero enviado desde EE.UU. puede llegar a México a través de varios métodos de entrega. La opción disponible depende del servicio de remesas elegido por el emisor y las preferencias de pago del destinatario.
Los métodos de entrega más comunes incluyen:
- Depósito directo en una cuenta bancaria mexicana
- Retiro en efectivo en ubicaciones de pago participantes (como OXXO, Walmart, Bodega Aurrera, Waldos, etc.)
- Depósito en una cuenta que permite acceso a través de cajeros automáticos
El método de entrega debe seleccionarse antes de que el emisor complete la transferencia. Elegir la opción correcta desde el principio puede ayudar a facilitar el proceso para el destinatario.
¿Qué información necesita el emisor?
La información requerida depende de cómo quieres recibir el dinero.
Para depósito bancario, el emisor generalmente necesitará:
- Tu nombre completo
- Nombre de tu banco
- Tu número de cuenta o número CLABE
La CLABE es el número bancario estandarizado de 18 dígitos que se usa en México para identificar cuentas bancarias en transferencias electrónicas.
Para retiro en efectivo, el emisor puede solo necesitar:
- Tu nombre completo
- Tu ciudad y estado
- Un documento de identificación gubernamental válido para la recolección
Antes de compartir información, verifica que los nombres y datos de cuenta coincidan con tus documentos oficiales. Los pequeños errores pueden retrasar la entrega o requerir correcciones antes de que se liberen los fondos.
¿Cuáles son las opciones para recibir dinero de EE.UU. en México?
| Método de pago | Tiempo típico de entrega | ¿Requiere cuenta bancaria? | Dónde recibirlo |
|---|---|---|---|
| Depósito bancario | Minutos a un día hábil | Sí | Cuenta bancaria mexicana |
| Retiro en efectivo | Minutos a mismo día | No | Ubicaciones de pago participantes (OXXO, Walmart, etc.) |
| Acceso a fondos vía cajero automático | Depende del momento del depósito | Sí | Red de cajeros automáticos vinculada a la cuenta |
Los depósitos bancarios pueden ser útiles para pagar facturas, ahorrar dinero o hacer pagos digitales. El retiro en efectivo puede ser una opción práctica cuando el destinatario no tiene cuenta bancaria o prefiere recibir efectivo. Acceder a los fondos a través de un cajero automático puede proporcionar flexibilidad adicional después de que el dinero haya sido depositado en una cuenta.
¿Puedo recibir dinero de EE.UU. sin cuenta bancaria mexicana?
Sí. Muchos servicios de remesas permiten a los destinatarios retirar fondos en efectivo sin tener una cuenta bancaria. Los servicios de retiro en efectivo están disponibles a través de redes de ubicaciones de pago participantes en todo México.
Para retirar los fondos, generalmente se pide a los destinatarios presentar: un documento de identificación válido, el número de referencia de la transacción si es requerido, información que coincida con los detalles de la transferencia.
¿Cuánto tiempo tarda en llegar el dinero de EE.UU. a México?
Los tiempos de entrega varían dependiendo del proveedor de remesas, método de pago, requisitos de verificación, días festivos y horarios bancarios.
Algunas transferencias llegan en minutos, mientras que otras pueden tardar varias horas o hasta un día hábil. Los depósitos bancarios pueden tardar más si la transferencia se inicia fuera del horario bancario o requiere verificación adicional. Los días festivos en EE.UU. o México pueden retrasar los tiempos de entrega.
Las transferencias de retiro en efectivo generalmente están disponibles más rápidamente porque no dependen de los horarios de procesamiento bancario. Para más información sobre feriados bancarios que pueden afectar los tiempos de entrega, consulta la guía de días feriados en EE.UU..
¿Cuáles son las tarifas por recibir remesas en México?
En muchos casos, el emisor paga la tarifa de remesas al iniciar la transferencia. Los destinatarios en México frecuentemente reciben el monto completo designado por el emisor, aunque el monto final puede verse afectado por los tipos de cambio y los términos del servicio de transferencia. Algunos bancos en México tienen tarifas para transferencias internacionales, y algunas ubicaciones de retiro en efectivo pueden cobrar tarifas al retirar efectivo.
Antes de retirar una transferencia, puede ser útil confirmar: el monto enviado, el tipo de cambio aplicado, los requisitos de recolección, el método de entrega seleccionado y si aplican tarifas en tu caso.
¿Cómo recibo dinero enviado con Común?
Si tu familiar en EE.UU. usa Común para enviar dinero, puede elegir el método de entrega que mejor funcione para ti en México. Dependiendo de las opciones disponibles para la transferencia, los fondos pueden entregarse a través de depósito bancario o estar disponibles para retiro en efectivo a través de ubicaciones de pago participantes.
Las remesas enviadas a través de Común comienzan desde $2.99, que son cubiertas por el emisor. Muchas transferencias se entregan el mismo día, aunque depende del destino y método de entrega seleccionado. Para más información, visita comun.app/remittances.
Qué hacer antes de recibir tu próxima remesa
Decide si prefieres un depósito bancario o retiro en efectivo antes de que el emisor inicie la transferencia. Ten listos tus datos de cuenta, documentos e información personal con la información correcta para ayudar a reducir errores y retrasos.
Asegúrate de compartir tu preferencia de recepción con el emisor. Si seleccionas una ubicación de retiro en efectivo, verifica si hay ubicaciones disponibles cerca o si necesitarás viajar para recoger el dinero. Cuando manejes efectivo, siempre es importante considerar precauciones de seguridad.
Si tu familiar en EE.UU. aún no conoce Común, puedes compartirle el blog o el sitio web para que evalúe si es una opción que se adapta a sus necesidades de remesas. Común ofrece la posibilidad de abrir una cuenta con pasaporte o más de 100 IDs latinoamericanas válidas, sin mínimos ni tarifas mensuales.
Preguntas frecuentes
¿Cómo recibo dinero enviado de EE.UU. a México?
Puedes recibir dinero a través de depósito bancario, retiro en efectivo en ubicaciones participantes, o a través de fondos depositados en una cuenta que luego se puede acceder a través de un cajero automático.
¿Puedo recibir dinero de EE.UU. sin cuenta bancaria?
Sí. Muchos proveedores de remesas ofrecen servicios de retiro en efectivo que permiten a los destinatarios retirar fondos sin tener cuenta bancaria. Generalmente se requiere un documento de identificación válido.
¿Cuánto tiempo tarda en llegar el dinero de EE.UU. a México?
Los tiempos de entrega varían por proveedor y método de pago. Algunas transferencias llegan en minutos, mientras que otras pueden tardar varias horas o hasta un día hábil.
¿Qué información necesito proporcionar para recibir una remesa?
La información requerida depende del método de entrega. Los depósitos bancarios generalmente requieren datos de cuenta, mientras que los servicios de retiro en efectivo generalmente requieren identificación e información del destinatario que coincida.
¿Cuánto es la comisión por recibir dinero de EE.UU.?
El destinatario no siempre paga una tarifa directamente. Los costos pueden depender del proveedor, tipo de cambio y términos de transferencia seleccionados por el emisor.
¿Qué pasa si el dinero no llega a tiempo?
El emisor debe verificar el estado de la transacción con el proveedor de remesas. Los retrasos pueden ocurrir por requisitos de verificación, horarios bancarios, días festivos o información incorrecta del destinatario.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.







