
Envíos Internacionales
Alternativas de envíos de paquetes a México desde Estados Unidos
Descubre cómo enviar paquetes de Estados Unidos a México, principales empresas de envío, tarifas, tiempos y características.
8 min read

18 Dec 2025
Cómo enviar paquetes de Estados Unidos a México sin complicaciones
Estar lejos de la familia y amigos es uno de los principales retos que enfrentan los inmigrantes que viven en Estados Unidos. Por fortuna, el envío de correspondencia es una manera de mantener el vínculo con los seres queridos a través de las fronteras.
En Estados Unidos existen diferentes opciones disponibles de envío de paquetes a México. A continuación te explicaremos las características de cada servicio para que elijas el que mejor se adapte a tu presupuesto y necesidades.
Principales servicios de paquetería de Estados Unidos a México
Hay dos opciones de envío de paquetería desde Estados Unidos a México: a través del USPS y a través de empresas privadas de mensajería.
Servicio postal de Estados Unidos (USPS)
Estos son los principales servicios de envío del United States Postal Service (USPS) y sus características. Para obtener la información más actualizada, consulte su sitio web.
Priority Mail Express
- Precios de entrega: desde $59.50 aproximadamente para servicios internacionales estándar.
- Tiempo: 3-5 días hábiles.
- Características principales: ofrece servicio de entrega internacional exprés, rastreo completo y seguro limitado para ciertos tipos de paquetes.
Priority Mail
- Precios de entrega: desde $30.90 para envíos internacionales estándar.
- Tiempo: 6-10 días hábiles.
- Características principales: ofrece rastreo completo y precios moderados. Es ideal para paquetes medianos que necesitan entregarse en tiempos cortos.
First-Class Mail
- Precios de entrega: desde $14.05 para sobres.
- Tiempo: varía entre 7 y 20 días hábiles, según los trámites aduanales.
- Características principales: es un servicio económico ideal para enviar documentos y sobres. En muchos casos, no ofrece el servicio de rastreo completo, sino únicamente hasta el momento en que sale de Estados Unidos.
Empresas privadas de mensajería
También existen alternativas de empresas de mensajería privadas, que ofrecen excelente servicio y opciones de envío adicionales. Para obtener la información más actualizada, consulte el sitio web de cada empresa de mensajería.
FedEx
- Precios de entrega: los precios varían según el tamaño del paquete, pero ofrecen tarifas fijas para paquetes de hasta 15 kilos y costo adicional para peso adicional.
- Tiempo: 3-5 días para servicio exprés.
- Características principales: cobertura internacional con entrega a domicilio, incluye los trámites aduaneros y papeleo.
UPS
- Precios de entrega: cuenta con tarifas variables según el tamaño y peso del paquete.
- Tiempo: 2-5 días hábiles.
- Características principales: herramientas online de cotización y seguimiento de paquetes, además de gran presencia en Estados Unidos.
DHL
- Precios de entrega: envíos internacionales desde $50.
- Tiempo: 2-5 días hábiles con servicio exprés.
- Características principales: presencia internacional, servicio rápido y a domicilio, calculadora online de tarifas.
A continuación te mostramos una tabla comparativa para que tengas la información más clara.
A continuación te mostramos una tabla comparativa para que tengas la información más clara.
Empresa
Tipo de servicio
Costo estimado
Tiempo promedio
USPS
Priority Mail Express
Desde $59.50
3-5 días hábiles
USPS
Priority Mail
Desde $30.90
6-10 días hábiles
USPS
First-Class Mail
Desde $14.05 para sobres.
7-20 días hábiles
FedEx
Servicio exprés internacional
Los precios varían según tamaño y peso.
3-5 días hábiles
UPS
Servicio exprés internacional
Los precios varían según tamaño y peso.
2-5 días hábiles
DHL
Servicio exprés internacional
Los precios varían según tamaño y peso.
2-5 días hábiles
Factores que afectan el precio y tiempo de entrega de tu paquete
Como pudiste observar en la sección anterior, no es posible estimar con exactitud el precio de envío y tiempo de cada uno de los servicios de paquetería de EE. UU. a México. Esto se debe a que hay varios factores que afectan el resultado final, que a continuación te explicamos.
Peso y tamaño del paquete
Este es el principal factor que interviene en el costo final de un envío internacional, ya que cuanto más pesado y voluminoso sea un paquete, más elevada será la tarifa. También hay que considerar si la empresa tiene un peso máximo de envío.
Código postal y ubicación de destino
El destino final del envío también es un punto importante a tener en cuenta. Si envías un paquete a Ciudad de México, generalmente será más barato en comparación con una zona rural.
Tipo de servicio seleccionado
Los servicios de envío exprés o prioritarios son más rápidos y, por ende, también son más costosos.
Temporadas altas y días festivos
Si decides enviar un paquete en temporada navideña, año nuevo o días de alta demanda, ten en cuenta que puede haber retrasos o costos adicionales.
¿Qué necesitas para enviar paquetes desde Estados Unidos a México?
Antes de dirigirte a la oficina de la empresa de transporte que hayas elegido, asegúrate de tener toda la información lista para evitar retrasos y garantizar que tu paquete llegue a tus seres queridos sin problemas.
Paso 1. Revisa las restricciones aduanales
Asegúrate de que tu paquete no contenga artículos restringidos para ingresar a México, como alimentos perecederos, líquidos inflamables y productos falsificados. Si tienes dudas, consulta las normas aduaneras.
Paso 2. Empaca y rotula correctamente tu paquete
Utiliza una caja adecuada o cómprala directamente en la oficina de correos. Si el contenido es frágil, asegúrate de protegerlo y, al cerrar la caja, coloca la etiqueta de forma correcta.
Paso 3. Verifica los datos del destinatario y su código postal
Verifica las veces que sea necesario que los datos del destinatario sean correctos, como nombre, código postal y colonia. Cualquier error, por mínimo que parezca, puede provocar que el paquete llegue al lugar incorrecto.
Paso 4. Guarda tu número de guía y comprobante de envío
Finalmente, guarda el número de guía y comprobante de envío. Te permitirán saber el paradero de tu paquete y hacer aclaraciones en caso de ser necesario.
Consejos para ahorrar dinero y tiempo en tus envíos internacionales
Entendemos lo importante que es enviar un paquete a México desde Estados Unidos para los inmigrantes. Más que un simple producto empacado, se trata de regalos de cumpleaños, felicitaciones a la distancia y sueños cumplidos para las personas que más amas.
Por ello, asegúrate de seguir estos consejos para enviar un paquete a México.
- Compara precios antes de enviar: recuerda que algunos servicios ofrecen una tarifa fija, pero el precio final depende del peso y tamaño.
- Evita fines de semana o festivos: además de ser más caro, el envío puede sufrir contratiempos.
- Aprovecha promociones o programas de fidelidad: mantente pendiente de las promociones ofrecidas por las empresas de correo.
- Agrupa envíos cuando sea posible: procura enviar varios artículos en el mismo envío, en lugar de hacerlo uno por uno.
Envía paquetes a México y organiza tus finanzas con Común
Hacer llegar paquetes a tus seres queridos en México es una manera de demostrarles que siguen siendo importantes para ti. Por ello, es necesario planificar tus envíos y, por ende, tus finanzas.
Descubre Común, la plataforma digital que ayuda a los inmigrantes a gestionar su dinero de la forma más accesible, ya que puedes abrir una cuenta utilizando una identificación oficial válida de tu país de origen.
Así como los paquetes viajan con cariño, Común te acompaña en tu bienestar financiero.
Abre tu cuenta en Común y continúa conectado con tus seres queridos con envíos de remesas accesibles.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto tarda un envío de Estados Unidos a México?
Depende de la empresa de envíos, pero en general, un servicio exprés tarda de 3 a 5 días hábiles.
¿Cómo rastreo mi paquete?
Al momento de enviar tu paquete, recibirás una guía donde podrás rastrearlo hasta que llegue a su destino. Hay algunas opciones de paquetería que solo ofrecen rastreo hasta el momento en que sale de Estados Unidos.
¿Cuál es la forma más económica de enviar un paquete a México?
El servicio de USPS First-Class Package International Service es ideal para envíos económicos, aunque el tiempo suele ser mayor.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
La guía definitiva para gestionar cheques en la era digital
8 min de lectura
El cambio de los cheques físicos a los digitales marca una transformación significativa en los servicios financieros. En esta guía definitiva explicamos cómo gestionar cheques de manera eficiente en la era digital, desde el depósito móvil hasta las alternativas completamente sin papel.
El cheque en la era digital: ¿aún relevante?
Los cheques siguen siendo relevantes en 2026. El pago de renta, transacciones entre particulares de alto valor, y pagos de nómina de empleadores sin sistema de depósito directo todavía usan cheques. Sin embargo, la tecnología ha transformado cómo los gestionamos: del banco físico a la app móvil.
Depósito móvil de cheques: el cambio más importante
El depósito móvil permite depositar cheques fotografiando el frente y reverso desde tu smartphone. El proceso es simple: firma el reverso del cheque, abre la app, selecciona “Depositar cheque”, toma las fotos con buena iluminación, confirma el monto. El dinero se acredita en 1-2 días hábiles. Común ofrece depósito móvil gratuito desde el primer día de abrir tu cuenta.
Cheques electrónicos (e-checks)
Un e-check es un cheque en formato digital que utiliza los mismos números de cuenta y routing que los cheques físicos, pero se procesa completamente en línea. Se usa para pagos de facturas en línea, compras en e-commerce y pagos entre empresas. El tiempo de procesamiento (1-3 días hábiles) es igual al de cheques físicos.
Alternativas digitales a los cheques
- Zelle: instantáneo, gratuito, solo para usuarios con cuentas en bancos participantes en EE.UU.
- ACH transfer: gratuito, 1-3 días hábiles, ideal para pagos regulares de renta o facturas
- Wire transfer: costoso ($15-45), instantáneo, para montos grandes que requieren garantía inmediata
- Venmo/Cash App: fáciles para pagos entre personas, requieren SSN para verificación completa
Preguntas frecuentes sobre cheques digitales y depósito móvil
¿Qué es el depósito móvil de cheques y cómo funciona?
El depósito móvil permite fotografiar un cheque físico con tu smartphone y depositarlo en tu cuenta bancaria sin ir a una sucursal. Firmas el reverso del cheque, abres la app de tu banco, seleccionas “Depositar cheque”, tomas fotos del frente y reverso, y confirmas el monto. El dinero generalmente se acredita en 1-2 días hábiles. Común ofrece depósito móvil gratuito disponible 24/7.
¿Qué es un cheque digital y cómo se diferencia del físico?
Un cheque digital (e-check) es una versión electrónica del cheque tradicional — usa los mismos números de cuenta y routing para debitar fondos directamente de una cuenta bancaria, pero se procesa completamente en línea sin papel físico. Se usa frecuentemente para pagos de facturas en línea, transacciones de e-commerce B2B, y pagos de gobierno.
¿Es seguro el depósito móvil de cheques?
Sí. Los bancos usan encriptación y verificación de imágenes para detectar fraudes. Sin embargo, debes tomar las fotos en buenas condiciones de luz (imagen nítida y sin sombras), asegurarte de que el reverso esté firmado, y guardar el cheque físico unos días después de depositarlo como respaldo. Si el depósito falla por imagen de baja calidad, puedes intentarlo de nuevo o ir a una sucursal.
¿Qué pasa con el cheque físico después de depositarlo por móvil?
Después de un depósito móvil exitoso, escribe “DEPOSITADO” o “VOID” en el cheque y guárdalo durante 14-30 días en caso de cualquier disputa o problema con el depósito. Una vez confirmado que los fondos están disponibles y que transcurrió el periodo de seguridad del banco, puedes destruirlo de forma segura (cortarlo en pedazos o triturarlo). Nunca deposites el mismo cheque dos veces.
¿Cuándo tarda en disponerse el dinero de un depósito de cheque?
Generalmente el primer $200-225 está disponible al día siguiente hábil. El resto puede tardar 2-5 días hábiles dependiendo del banco, el monto, y si el banco conoce al emisor. Los cheques de caja del gobierno o del banco suelen estar disponibles más rápido. Con Común, los fondos del depósito móvil generalmente se acreditan en 1-2 días hábiles.
¿Existen alternativas completamente digitales a los cheques para pagos de renta?
Sí. Zelle permite transferencias instantáneas gratuitas — muchos arrendadores ya lo aceptan. La transferencia ACH directa banco-a-banco también es una alternativa limpia. Plataformas de pagos de renta como Cozy, Avail o RentRedi permiten pagos digitales con registro para ambas partes. Si tu arrendador solo acepta cheques, Común te permite depositar cheques digitalmente sin costo y sin ir al banco.

Viviendo en Estados Unidos
El Alto Costo de los Bancos Tradicionales y Estar Sin Banco en Estados Unidos
8 min de lectura
Los bancos tradicionales suelen cobrar cuotas de mantenimiento mensual (entre $12 y $25) y cargos por sobregiro (en promedio $34 por transacción). Sin una cuenta bancaria, muchas personas terminan pagando más en casas de cambio de cheques y servicios de envío de dinero.
Hoy en día, muchos latinos que viven en Estados Unidos podrían estar pagando de más por servicios financieros. Según un informe de 2021 de la Corporación Federal de Seguros de Depósitos (FDIC), el 24.1% de los hogares hispanos tienen acceso limitado a servicios bancarios, lo que significa que el hogar tiene una cuenta corriente o de ahorros en una institución financiera pero ha utilizado otros servicios (por ejemplo, giros postales, transferencias de remesas, cobro de cheques) fuera de su banco o cooperativa de crédito. Acceder a servicios adicionales fuera de un banco puede ser costoso.
El informe de la FDIC también encontró que el 9.3% de los hogares hispanos no tienen acceso a servicios bancarios, lo que significa que nadie en el hogar tiene una cuenta corriente o de ahorros en una institución financiera. No tener acceso a servicios bancarios puede resultar en una limitación para acceder a ciertos productos y servicios financieros, como cuentas de ahorro que ofrecen oportunidades de inversión y opciones de seguros.
Para examinar el costo que los latinos podrían estar pagando para acceder a servicios financieros en Estados Unidos, www.comun.app/blog/el-alto-costo-de-los-bancos-tradicionales-y-estar-sin-banco-en-estados-unidos realizó un análisis comparando el costo si un individuo fuera cliente de Común en comparación con una institución financiera tradicional. El estudio también examinó el costo de no tener acceso a servicios bancarios. Además, Común analizó el costo de las tres opciones durante un año y cuánto podría ahorrar un individuo si utilizara un servicio como Común durante un año y durante un período de cinco años.
| Tipos de servicios financieros | Comun | Banco Tradicional | No bancarizado |
|---|---|---|---|
| Apertura de cuenta* | $0 | $100* | $0 |
| Costo mensual | $0 | $144.00 | $0 |
| Tarifa por depósito en efectivo (ATM) | $42 | $60 | $0 |
| Tarifa de remesa | $66 | $1,080 | $184 |
| Cargo por sobregiro | $0 | $0 | $0 |
| Avanzar depósito directo | $0 | $0 | $0 |
| Tarifa de depósito de cheques | N / A | $0 | $96 |
| Tarifas de giro postal | N / A | N / A | $24 |
| Total | $108 | $1,284 | $304 |
*Nota: Común no incluyó la tarifa de apertura de cuenta en el monto total para el banco tradicional, ya que asumimos que este usuario no mantendría los requisitos de saldo mínimo y, por lo tanto, incurriría en una tarifa mensual de $12.
Cuánto pueden ahorrar los clientes si utilizan un servicio como Común en un año:
Costo de una cuenta bancaria tradicional: $1,176
El costo de no estar bancarizado: $196
Cuánto pueden ahorrar los clientes en cinco años si utilizan un servicio como Común:
Costo de una cuenta bancaria tradicional: $5,881
El costo de estar sin banco: $981
Comentarios adicionales
Además de los costos directos como el cobro de cheques o las tarifas de giros postales, las personas no bancarizadas también incurren en muchos costos indirectos, como:
- Altos costos de endeudamiento: Sin una cuenta bancaria, acceder al crédito puede resultar más complicado y costoso. Las personas no bancarizadas pueden recurrir a servicios financieros alternativos, como préstamos de día de pago o casas de empeño, que normalmente cobran tasas de interés y tarifas elevadas. Tener una cuenta bancaria y una buena relación bancaria puede calificar a las personas para préstamos con intereses más bajos y otros productos crediticios.
- Acceso limitado a servicios financieros: No estar bancarizado puede resultar en un acceso limitado a ciertos servicios y productos financieros, como cuentas de ahorro, oportunidades de inversión y opciones de seguros. Esta falta de acceso puede obstaculizar la capacidad de las personas para generar riqueza y protegerse financieramente a largo plazo.
- Riesgos de seguridad: Guardar dinero en efectivo en casa puede ser riesgoso, ya que es vulnerable a robo, pérdida o daño. Las cuentas bancarias ofrecen una forma segura de almacenar y acceder a fondos, lo que reduce el riesgo de pérdidas financieras debido a robo o otras circunstancias imprevistas.
Metodología
El análisis fue realizado en abril de 2024 por Común. Los datos examinan el coste anual de utilizar un servicio como Común, una cuenta bancaria tradicional., o no estar bancarizado para servicios financieros. En este análisis, analizamos el costo de una cuenta corriente con una institución financiera tradicional, así como el costo de los servicios.fuera de una institución financiera y hizo estas suposiciones:
- Un saldo mínimo para abrir una cuenta
- Costo Común: $0
- Costo de institución financiera tradicional: $100, esto se basa en el saldo mínimo necesario para poder abrir la cuenta bancaria a la que se hace referencia.
- Costo mensual
- Costo de Común: $0
- Costo de la institución financiera tradicional: Una tarifa mensual de $12, suponiendo que no se cumpla el saldo mínimo diario de $1,500
- Dos depósitos en efectivo (ATM) por mes
- Costo de Común: $0 para usar un en-cajero automático de la red y $3.50 por utilizar un socio minorista para realizar un depósito. Comun asumió que un usuario realiza dos depósitos por mes, uno en una tienda minorista y otro en un cajero automático de la red.
- Costo de institución financiera tradicional: $2.50 por un depósito en otra institución financiera y $2.50 si usa un cajero automático fuera de la red. Para la cuenta bancaria analizada en este informe, no hay cargos por depósito en efectivo en sucursales. Sin embargo, este banco cobra $2.50 por depósitos en otros cajeros automáticos. La tienda minorista también le cobrará al cliente, lo que varía según la ubicación, pero Común asumió $2.50.
- Dos transferencias de remesas por mes
- Costo de Común: Los clientes pueden enviar su primera remesa sin costo. Después de eso, las remesas conllevan una tarifa desde $2.99.
- Costo de la institución financiera tradicional: $45 para enviar transferencias internacionales en dólares (fuente)
- Para los no bancarizados, Común asumió que la persona envía remesas con Western Union, lo cual tiene un costo de $8 por transferencia en tarifas fijas si el usuario está depositando efectivo en un punto de Western Union en los Estados Unidos y el destinatario está retirando el dinero en efectivo en un punto de Western Union en México (fuente: calculadora de tarifas). Común asumió 2 remesas por mes durante un año, y la primera remesa sin costo (una promoción con Western Union).
- Tarifa por cambio de cheques
- Suponemos que un usuario cobra dos cheques al mes y paga $4 cada vez (monto de la tarifa de Walmart).
- Tarifa de giro postal
- Suponemos que un usuario compra dos giros postales al mes y paga $1 cada vez (el monto de la tarifa es de Walmart).
¿Cuánto cuesta realmente un banco tradicional?
Cuotas de mantenimiento mensual, cargos por sobregiro (que promedian $34 por transacción según datos de la industria), y comisiones de cajeros fuera de red son los costos más comunes que acumulan los bancos tradicionales.
¿Qué cuesta no tener cuenta bancaria?
Las personas sin cuenta bancaria suelen pagar más por cobrar cheques (entre 1% y 3% del valor del cheque en casas de cambio) y por enviar dinero, comparado con quienes tienen acceso a una cuenta.
¿Cómo evito estos costos?
Con Común no hay cuota mensual, ni se exige saldo mínimo, y el depósito móvil de cheques no tiene costo.
Preguntas frecuentes
¿Cuánto cobran los bancos tradicionales por mantenimiento mensual?
Generalmente entre $12 y $25 al mes, aunque algunos bancos lo eximen si mantienes cierto saldo mínimo.
¿Cuánto es un cargo típico por sobregiro?
El promedio en la industria es de aproximadamente $34 por transacción.
¿Cuánto cuesta cobrar un cheque sin cuenta bancaria?
Las casas de cambio de cheques cobran entre 1% y 3% del valor del cheque, con un mínimo de $3-5.
¿Común cobra cuota de mantenimiento?
No, no hay cuota mensual ni se exige saldo mínimo.
¿Cómo puedo evitar cargos de cajero fuera de red?
Usando cajeros dentro de la red de tu proveedor; con Común, los cajeros AllPoint+ dan 3 retiros gratis al mes.
¿Vale la pena abrir una cuenta bancaria si no tengo mucho dinero?
Sí — muchas cuentas digitales, como la de Común, no exigen saldo mínimo, así que no hay barrera de entrada.

Pagos instantáneos
¿Cómo envío dinero a través de Xoom? Tu guía completa en 7 pasos
8 min de lectura
En la actualidad, enviar dinero a otros países se ha convertido en una necesidad básica para millones de inmigrantes que viven en Estados Unidos.
Según la campaña en 2025 de la IDFR ( International Day of Family Remittances) durante la última década, los inmigrantes enviaron alrededor de 5 billones de dólares en remesas a sus países de origen, las cuales son fundamentales para alimentación, vivienda, salud y otros gastos básicos.
Para atender esta necesidad existen aplicaciones como Xoom, un servicio de PayPal para realizar transferencias de dinero a través de diversas formas de pago y de manera segura.
En esta ocasión, revisaremos cómo enviar dinero por Xoom paso a paso, sus principales características y algunas alternativas para conectar con tu familia fuera de EE. UU.
¿Qué es Xoom y es seguro enviar dinero con este servicio?
Xoom es una red de transferencias digitales perteneciente a PayPal, que opera completamente en línea y ofrece diferentes alternativas de envío para facilitar las transacciones.
Se ha convertido en una de las opciones más populares para efectuar transferencias de dinero digitales internacionales, debido al respaldo que ofrece PayPal, lo cual otorga seguridad a sus usuarios.
Además del respaldo que otorga PayPal, Xoom cuenta con altos estándares de seguridad para transferir dinero, como el cifrado SSL y el sello VeriSign.
Adicionalmente, sus servicios están disponibles para enviar dinero desde Estados Unidos a más de 70 países, incluyendo México, Guatemala, Honduras, Perú, entre otros.
7 pasos detallados para enviar dinero por Xoom
Para mandar dinero a través de Xoom solo sigue los siguientes pasos.
Accede a Xoom (web o app móvil) e inicia sesión o regístrate
Puedes optar por ingresar a través de la web www.xoom.com o de la aplicación móvil. Una vez ahí, inicia sesión o abre una cuenta con tu dirección de correo electrónico. También puedes utilizar tu cuenta de PayPal para acceder.
Selecciona el país de destino y la cantidad a enviar
Elige el país al que deseas enviar la transferencia. Posteriormente, te aparecerán las opciones de envío disponibles para el destino seleccionado.
Elige el método de envío
Los métodos de pago que ofrece Xoom son los siguientes:
- Depósito bancario
- Retiro de efectivo en sucursales físicas, como Oxxo o Elektra
- Recarga telefónica
- Pago de servicios
- Entrega en efectivo
Proporciona los datos del destinatario
Los datos que debes ingresar son:
- Nombre completo, como aparece en su identificación oficial
- Dirección
- Número de teléfono
- Cuenta bancaria (si aplica, según el método de envío)
Selecciona tu método de pago
Posteriormente, ingresa la cantidad que deseas enviar y selecciona el método de pago, entre los cuales se encuentran:
- Cuenta bancaria vinculada
- Tarjeta de débito o tarjeta de crédito
- Saldo disponible en tu cuenta PayPal
Revisa y confirma la transacción
Antes de confirmar el envío, Xoom te mostrará los datos para que verifiques que son correctos, además del monto correspondiente a tarifas, así como el tipo de cambio utilizado para la conversión de moneda.
Sigue el estado de tu envío con el número de seguimiento
Obtén un número de seguimiento y verifica el estado de tu transferencia directamente en la aplicación o página web de Xoom.
Aspectos clave a considerar al usar Xoom
Aunque Xoom es una alternativa popular para realizar transferencias rápidas y seguras, es importante que consideres varios aspectos antes de elegir esta opción.
Tarifas de envío
Las tarifas de envío de Xoom no son fijas, dependen del país de destino, del monto a enviar y del método de pago.
Generalmente, el método más caro es con tarjeta de crédito y el más económico es a través de una cuenta.
| Plataforma | Tarifa | Tipo de cambio | Tiempo de entrega | Opciones de entrega |
|---|---|---|---|---|
| Xoom | Desde 2.99 USD, dependiendo el tipo de envío | Menos favorable | Minutos a horas | Depósito bancario, retiro en efectivo, entrega a domicilio |
| Común | Tarifa desde 2.99 USD, hasta los límites aplicables | Competitivo (Aclaración: Los resultados pueden variar según el país de destino y método de envío) | Minutos | Retiro en efectivo, depósito bancario |
Tipo de cambio
El tipo de cambio puede ser otra desventaja, porque, además de que se calcula directamente en la plataforma de Xoom, varía según el método de envío seleccionado.
Límites de envío
Xoom impone límites de envío que dependen del nivel de verificación de cada cuenta. Para usuarios no verificados residentes en EE. UU., el límite diario es de $2,999 USD. En cambio, los usuarios verificados pueden enviar hasta $10,000 o $50,000 USD por día, según su nivel de verificación.
Opciones de recepción
Xoom cuenta con diferentes opciones de recepción, pero pueden variar de acuerdo con el país de destino.
En general, es posible enviar dinero en efectivo con retiro en diferentes puntos de pago, por depósito bancario, recarga o pago de servicio.
Seguridad y fiabilidad
Xoom cuenta con el respaldo de PayPal, además de cifrado SSL/TLS para proteger tu información financiera y monitoreo antifraude para asegurar que tu dinero llegue a su destino.
Tiempos de entrega
Generalmente, los envíos de dinero por tarjeta de débito y efectivo se reflejan en cuestión de minutos. Sin embargo, otros métodos de envío, como depósito bancario, pueden tardar desde 1 día hábil.
El tiempo total te aparecerá antes de confirmar tu transacción en la aplicación o página web de Xoom.
Accesibilidad
Xoom está también disponible en español y, en general, es fácil de usar para los migrantes en Estados Unidos.
Alternativas modernas para enviar dinero por Xoom: ¿Por qué Común es una opción inteligente?
Enviar dinero fuera de EE. UU. es fundamental, al igual que contar con servicios de transferencias internacionales eficientes, como Xoom. Aunque también existen opciones más innovadoras que te ofrecen mayores ventajas y menores costos para que tu familia y amigos obtengan mucho más.
Común es una plataforma financiera innovadora y completa que resuelve las necesidades de los usuarios que radican en Estados Unidos, especialmente de los inmigrantes. Ya que, Común a diferencia de Xoom, cuenta con un enfoque especializado y con tarifas transparentes.
Con Común:
- Abre tu cuenta con una identificación oficial de tu país; se aceptan más de 100 identificaciones.
- Después de tu primer envío gratuito, paga desde $2.99 USD por envío hasta los límites aplicables.
- Accede al servicio de atención al cliente en español y en inglés, disponible 24/7.
- Obtén una tarjeta de débito Visa para comprar en establecimientos físicos.
- Maneja tus finanzas desde la aplicación móvil de Común, donde puedes sincronizar tu cuenta bancaria externa y gestionar tus finanzas desde la plataforma de Común.
¿Tienes más dudas sobre cuál es la opción más conveniente para enviar dinero? Descubre Común y conoce el lado fácil y seguro de las finanzas.
Preguntas frecuentes
Si quieres saber más, consulta nuestra sección de preguntas frecuentes
¿Cómo enviar dinero de México a Estados Unidos usando Xoom?
No es posible enviar dinero desde México a través de Xoom, ya que solo permite envíos desde Estados Unidos, Canadá y otros países de Europa.
¿Cuánto tarda en llegar el dinero por Xoom?
Dependiendo del método de envío, oscila entre minutos hasta 3 días hábiles.
¿Es seguro usar Común para enviar dinero a Latinoamérica?
Sí, Común cuenta con las medidas de seguridad necesarias para mantener a salvo tu dinero y datos personales.
¿Puedo usar Común aunque no tenga cuenta en PayPal?
Sí, Común es una plataforma independiente de PayPal y puedes abrir una cuenta con la identificación oficial de tu país.
¿Puedo hacer depósitos en efectivo si no tengo cuenta bancaria en EE. UU.?
Sí, Común te permite depositar dinero en efectivo en numerosos establecimientos cerca de ti.
Educación Financiera
Guía rápida sobre cómo llamar a México desde USA
8 min de lectura
Cómo llamar a México desde Estados Unidos de forma fácil y económica
No cabe duda del impacto que la comunidad mexicana ha causado en Estados Unidos debido a la cantidad de inmigrantes que han llegado en las últimas décadas y que, a pesar de la distancia, necesitan mantener la comunicación con sus seres queridos.
Una de las confusiones más comunes al momento de hacer una llamada internacional tiene que ver con el orden de los códigos necesarios. Sin embargo, con la información correcta, es muy sencillo hacer una llamada desde Estados Unidos a México.
A continuación, te mostraremos paso a paso cómo marcar, ejemplos prácticos de las principales ciudades, así como opciones modernas para ahorrar dinero sin importar cuánto tiempo pases al teléfono con tus seres queridos en México.
Pasos básicos para llamar a México desde USA
Para enlazar una llamada telefónica de Estados Unidos a México, necesitas saber 3 datos básicos: el código de salida, el código de país de México y el número local.
Estos son los pasos para llamar a México.
Marca el prefijo internacional
011 desde un teléfono fijo en EE. UU. o “+” desde un móvil.
Agrega el código de país de México
El código es 52.
Marca el número nacional de 10 dígitos
Incluye el código de ciudad más el número local
Ejemplos prácticos:
- Ciudad de México: 011 + 52 + 55 123 1234
- Guadalajara: 011 + 52 + 33 123 1234
- Monterrey: 011 + 52 + 81 123 1234
Es relevante aclarar que antes era necesario agregar el prefijo 1 para hacer llamadas por celular, pero desde 2019 este requisito fue eliminado.
Códigos de área y ejemplos de llamadas a ciudades de México
En México, cada ciudad tiene un código de área o lada, el cual se conforma de 2 o 3 dígitos. Teniendo en cuenta dicho código, todos los números de teléfono mexicanos tienen 10 dígitos en total.
A continuación, te mostramos una tabla con ejemplos de cómo marcar de Estados Unidos a México.
Ciudad
Lada
Ejemplo de marcación desde Estados Unidos
Ciudad de México
55
011 + 52 + 55 + ########
Guadalajara
33
011 + 52 + 33 + ########
Monterrey
81
011 + 52 + 81 + ########
Puebla
222
011 + 52 + 222 + #######
Tijuana
664
011 + 52 + 664 + #######
León
477
011 + 52 + 477 + #######
Querétaro
442
011 + 52 + 442 + #######
Mérida
999
011 + 52 + 999 + #######
Cancún
998
011 + 52 + 998 + #######
Chihuahua
614
011 + 52 + 614 + #######
Opciones modernas y más económicas para llamar a México
Hacer llamadas a larga distancia solía ser muy costoso, en especial si se hacía de manera directa, lo cual era una desventaja para quienes deseaban mantener comunicación con sus familias desde otro país, ya que los costos se contaban por minuto.
Afortunadamente, en la actualidad puedes optar por alternativas mucho más económicas que además ofrecen minutos ilimitados y otros beneficios de comunicación como mensajes y videollamadas.
Estas son las opciones más populares para llamar de Estados Unidos a México a bajo costo.
Apps y servicios VoIP con wifi
Las aplicaciones VoIP (Voice over IP) son una de las alternativas más accesibles para establecer comunicación con otras personas en todo el mundo.
La principal ventaja de las aplicaciones móviles es que permiten hacer llamadas nacionales e internacionales a través de una conexión wifi o datos. Esto reduce los costos de manera significativa y elimina la necesidad de contar con cobertura de telefonía en el país, aunque es importante tener una buena conexión a Internet.
WhatsApp es una aplicación popular de este estilo, dado que cuenta con gran cantidad de usuarios activos y una variedad de opciones para enriquecer la comunicación además de las llamadas, como notas de voz, dictado por voz, notas de video, videollamadas, etc.
Otras alternativas parecidas son Skype, Google Voice y Telegram.
Planes internacionales de tu operador
Si quieres hacer llamadas largas y no depender de la conexión wifi, una alternativa recomendable es contratar un plan internacional con minutos incluidos o ilimitados a México.
Por ejemplo, Verizon Global Calling tiene un plan que incluye un plan de minutos ilimitados a México y Canadá.
En caso de que aún te encuentres en México, Telcel ofrece paquetes de roaming internacional y eSIM para turistas.
Tarjetas de llamadas prepago
Otra solución para hacer llamadas telefónicas a México es a través de una tarjeta prepago.
Estos son algunos ejemplos.
Compañía | Costo | Vigencia/ExpiraciónEnjoy Prepaid | Desde 0.9¢/min a fijos, 2.9¢/min a celulares. | Después de 183 días de inactividad.BOSS Revolution | 1.9¢/min a fijos y celulares. | El crédito se mantiene mientras el usuario esté activo.Calling Card Plus | Desde 0.8¢/min a fijos y 2.5¢/min a celulares. | Depende del plan, puede incluir redondeo por minuto o pago semanal.
Compañía
Costo
Vigencia/Expiración
Enjoy Prepaid
Desde 0.9¢/min a fijos, 2.9¢/min a celulares.
Después de 183 días de inactividad.
BOSS Revolution
1.9¢/min a fijos y celulares.
El crédito se mantiene mientras el usuario esté activo.
Calling Card Plus
Desde 0.8¢/min a fijos y 2.5¢/min a celulares.
Depende del plan, puede incluir redondeo por minuto o pago semanal.
Bundles con minutos incluidos
Un bundle es un paquete que, además de llamadas internacionales, incluye otros servicios relacionados. Por ejemplo, Verizon Global Choice ofrece 300 minutos por $10 al mes.
Tips prácticos para inmigrantes
Cuidar tus finanzas es esencial para seguir en contacto con tu familia en México. Estos son algunos consejos para mantenerte conectado.
- Usar apps con wifi siempre que sea posible: es una alternativa muy accesible, siempre y cuando cuentes con una buena conexión a Internet.
- Comparar tarifas de diferentes compañías: toma tu tiempo para comparar las tarifas internacionales de cada proveedor, así como las condiciones específicas.
- Considerar paquetes familiares o planes especiales para México: dado a la cercanía geográfica entre México y Estados Unidos, hay varias alternativas de comunicación diseñadas para familias y personas que buscan establecer contacto con sus familiares frecuentemente.
Mantente conectado con tu familia en México gracias a Común
En este artículo te mostramos la manera de hacer llamadas desde Estados Unidos a México con la secuencia de códigos correcta, a través de teléfono móvil y fijo. También te brindamos algunos consejos para mantenerte en contacto con tu familia a través de medios más accesibles, como aplicaciones móviles y planes internacionales con minutos incluidos a México.
Además de la comunicación con sus familiares, los inmigrantes mexicanos también suelen necesitar servicios que les permitan enviar dinero a casa.
- ¡Conoce los beneficios de Común, la plataforma que te acerca a las personas que más amas!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero accesibles.
- La aplicación móvil de Común está disponible en español y acepta más de 100 identificaciones oficiales elegibles para la apertura de cuentas.
- Tarjeta de débito para compras y pagos diarios.
¡No pierdas el contacto con tu país! Abre tu cuenta en Común y conecta con la plataforma financiera dedicada a acortar las distancias.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa si marco el número sin el prefijo 011?
Si no marcas 011 o “+” en celulares, tu llamada no será reconocida como internacional y será conectada como local o arrojará error.
¿Es mejor usar apps o planes de llamadas internacionales?
Depende de tus necesidades. Las apps son una excelente alternativa, pero dependen de una buena conexión a Internet. Los planes internacionales necesitan una SIM, pero ofrecen llamadas más estables, además de otros servicios de comunicación.
¿Qué opción conviene más para ahorrar dinero?
Una opción muy conveniente para ahorrar dinero es una aplicación como WhatsApp, ya que funciona con conexión a Internet.
¿Cómo puedo marcar un número 800 desde Estados Unidos a México?
Los números 800 son gratuitos dentro de México, pero desde Estados Unidos sí tienen costo. Para marcar debes ingresar el código de salida y el código del país.
Otra opción es buscar el número alternativo de dicha institución para llamadas internacionales.
Pagos instantáneos
Cómo agregar tu tarjeta virtual de Común a Apple Pay (antes de que llegue tu tarjeta física)
8 min de lectura
Cómo agregar tu tarjeta virtual de Común a Apple Pay (antes de que llegue tu tarjeta física)
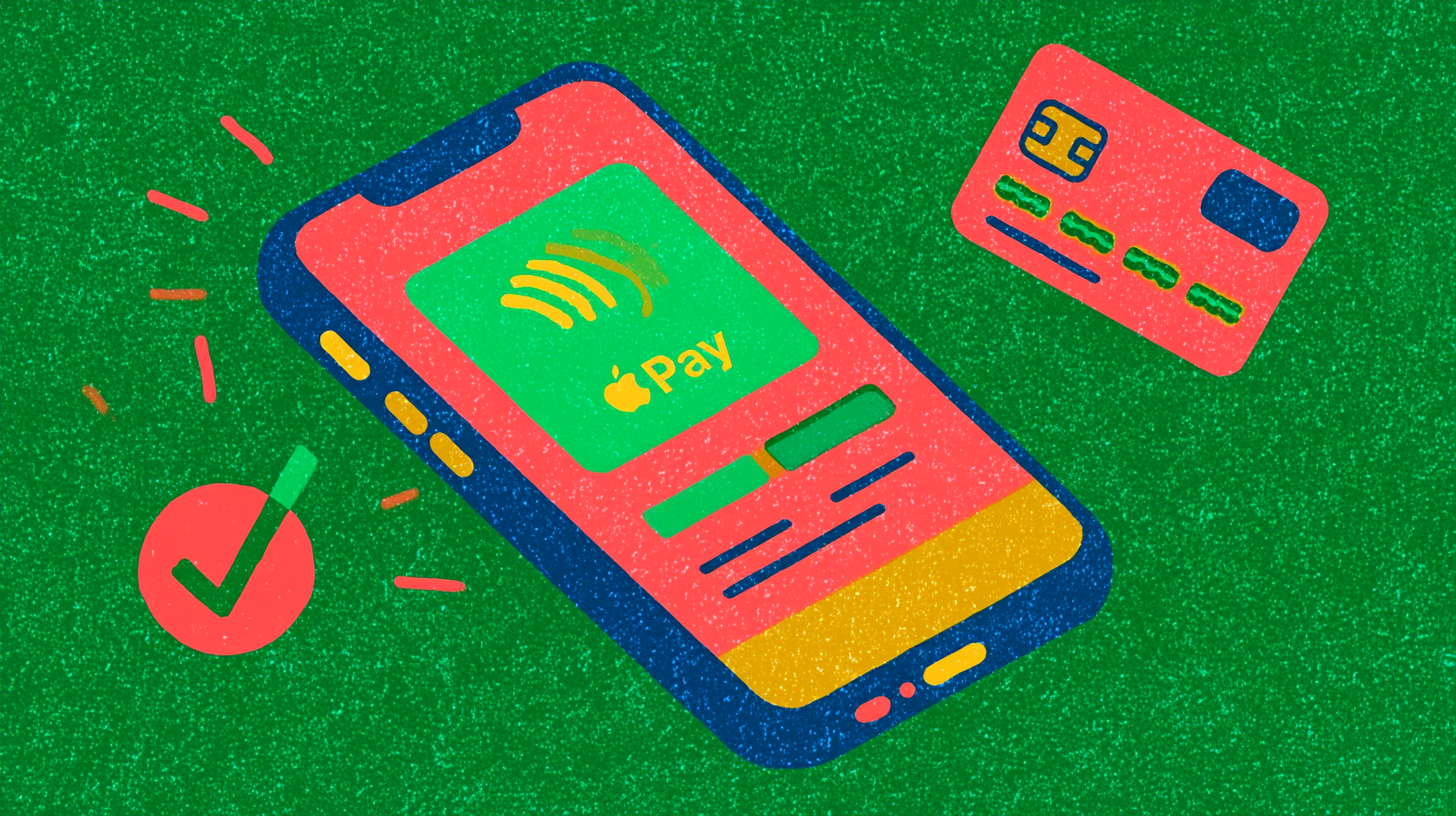
Puedes agregar tu tarjeta de débito de Común a Apple Pay antes de que llegue tu tarjeta física. Tu tarjeta virtual se activa de inmediato cuando se aprueba tu cuenta, así que puedes abrir la app de Apple Wallet, tocar el ícono + y agregar tu tarjeta de débito de Común en solo unos minutos.
Esto significa que no tienes que esperar a que llegue tu tarjeta de débito física por correo antes de hacer compras. Una vez aprobada tu cuenta, tu tarjeta virtual está lista para usar con Apple Pay, Google Pay y Samsung Pay.
¿Puedo agregar mi tarjeta de Común a Apple Pay antes de recibir la tarjeta física?
Sí. Común proporciona una tarjeta virtual que está disponible tan pronto como se aprueba tu cuenta. Como la tarjeta virtual está activa de inmediato, puedes agregarla a Apple Pay antes de recibir tu tarjeta física. Esto significa que con Común, puedes comenzar a hacer compras en línea y a través de billeteras digitales compatibles tan pronto como tu cuenta esté lista.
¿Cómo agrego mi tarjeta virtual de Común a Apple Pay? (paso a paso)
1. Abre la app de Wallet en tu iPhone.
2. Toca el botón + en la esquina superior derecha.
3. Selecciona Tarjeta de débito o crédito.
4. Ingresa la información de tu tarjeta virtual de débito de Común disponible en la app.
5. Revisa y acepta los términos requeridos.
6. Completa cualquier paso de verificación si se solicita.
7. Espera la confirmación de que tu tarjeta se ha agregado exitosamente.
Una vez configurada, tu tarjeta de débito de Común aparecerá en Apple Wallet y puede usarse en cualquier lugar donde se acepte Apple Pay.
¿Cómo agrego mi tarjeta de Común a Google Pay?
Común también es compatible con Google Pay, permitiendo a usuarios de Android hacer compras sin contacto. Para agregar tu tarjeta: abre la app de Google Wallet, toca 'Agregar a Wallet', selecciona 'Tarjeta de pago', ingresa la información de tu tarjeta virtual de débito de Común disponible en la app, y sigue las indicaciones de verificación.
Común también es compatible con Samsung Pay, ofreciendo a los titulares de tarjetas otra opción para pagos con billetera digital en dispositivos Samsung compatibles.
¿Dónde encuentro los detalles de mi tarjeta en la app de Común?
Después de aprobarse tu cuenta, la información de tu tarjeta virtual de débito está disponible dentro de la app de Común. Como tu tarjeta virtual de débito está disponible de inmediato, no hay necesidad de esperar a que llegue tu tarjeta física antes de configurar una billetera digital.
¿Para qué puedo usar mi tarjeta virtual de débito?
Tu tarjeta virtual de débito de Común puede usarse para: hacer compras en línea, pagar suscripciones, hacer compras sin contacto a través de billeteras digitales compatibles, y pagar en establecimientos locales que ofrecen pagos sin contacto.
También es importante entender la diferencia entre los pagos con tarjeta y Pay de Común. Tu tarjeta virtual se usa para compras, mientras que Pay de Común está diseñado para pagos entre personas dentro de EE.UU. Ambas funciones pueden estar disponibles desde el principio, pero sirven para diferentes propósitos.
¿Qué pasa cuando llega mi tarjeta física de Común?
Tu tarjeta física de Común típicamente llega dentro de 7 a 10 días después de la aprobación de la cuenta. Una ventaja importante es que tu tarjeta virtual y tu tarjeta física comparten el mismo número de tarjeta. Esto significa que la tarjeta que agregas a Apple Pay está conectada a las mismas credenciales que la versión física. En la mayoría de los casos, una vez que llega tu tarjeta física, puedes continuar usando tu billetera digital sin volver a configurarla.
¿Cómo se compara la tarjeta virtual de Común con otros bancos?
Algunos bancos tradicionales envían una tarjeta de débito por correo después de abrir la cuenta y pueden limitar el acceso hasta que llegue. Común adopta un enfoque diferente al proporcionar una tarjeta virtual de inmediato después de aprobada tu cuenta, sin requisitos de saldo mínimo ni comisiones mensuales de mantenimiento.
Preguntas frecuentes
¿Puedo agregar una tarjeta virtual a Apple Pay sin una tarjeta física?
Sí. Con Común, la tarjeta virtual de débito está disponible de inmediato después de la aprobación de la cuenta.
¿Cobra algo Apple Pay por agregar mi tarjeta?
No. Apple no cobra ninguna tarifa por agregar una tarjeta de pago a Apple Pay.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.
Envíos Internacionales
¿Cuánto tarda una transferencia internacional de dinero? Días hábiles, zonas horarias y tipo de envío
8 min de lectura
Si necesitas enviar dinero a tu país desde Estados Unidos, es importante que tengas en cuenta cuánto tarda una transferencia de dinero internacional.. En general, el tiempo de procesamiento para este tipo de operaciones suele ser de 1 a 5 días hábiles.
Sin embargo, esto depende de varios factores, como el sistema de pago, los bancos involucrados, la conversión de moneda y los días festivos de por medio.
Por eso, es relevante que conozcas los diferentes tipos de transferencias internacionales de dinero disponibles, las ventajas y desventajas de cada uno y, por supuesto, cuánto tiempo tardan en hacer llegar el dinero a su destino.
A continuación, te ofrecemos una guía para resolver esas preguntas y que puedas enviar dinero a casa en el menor tiempo posible y de forma segura.
¿Qué es una transferencia internacional de dinero y cuánto suele tardar?
En primer lugar, una transferencia internacional es el envío de dinero con destino a una entidad bancaria que se encuentra fuera del país de la cuenta emisora. A diferencia de las transferencias nacionales, en las internacionales participan sistemas bancarios adicionales, como son las redes SWIFT, lo cual puede elevar los costos y los tiempos en muchos casos.
Hay varios factores que influyen en el tiempo total que toma una transferencia internacional de dinero, pero en general tarda de 1 a 5 días hábiles.
Por ejemplo, un aspecto relevante que influye en esto es el sistema utilizado, ya sea SWIFT o SEPA, los cuales poseen diferentes condiciones y características.
Transferencias SWIFT
El sistema SWIFT es la red más grande: conecta miles de bancos tradicionales a nivel global para enviar dinero de un país a otro, a través de mecanismos seguros.
Características del sistema SWIFT
- Por lo general, tarda de 3 a 5 días para completar las transferencias de dinero.
- Es habitual la participación de bancos intermediarios, lo cual puede generar comisiones adicionales.
- Es útil para enviar dinero en diferentes tipos de cambio, aunque implica desventajas en tiempo y costos.
- Para usar este sistema, consulta el código SWIFT del banco receptor.
Transferencia SEPA
Por otro lado, el sistema SEPA está enfocado en las transferencias internacionales de dinero dentro de la Unión Europea.
Características del sistema SEPA
- Las transferencias internacionales de dinero suelen completarse en 1 día hábil.
- Las comisiones son más accesibles en comparación con el sistema SWIFT.
- Este sistema funciona exclusivamente en zona SEPA, y para operaciones en euros.
Como puedes ver, tanto el sistema SWIFT como SEPA son útiles para realizar transferencias internacionales de dinero de manera segura. Aunque para quienes viven en Estados Unidos, el segundo no es recomendable por sus limitaciones geográficas.
Aquí tienes una tabla comparativa:
| SWIFT | SEPA | |
|---|---|---|
| Tiempo | De 3 a 5 días hábiles | 1 día hábil |
| Costo | Costoso, por la participación de intermediarios | Accesible |
| Disponibilidad geográfica | A nivel global | Únicamente en Europa |
Factores que influyen en el tiempo de una transferencia internacional de dinero
El tiempo que tarda un envío de dinero internacional no es fijo. Varía de acuerdo con el tipo de transferencia y otros elementos involucrados durante la operación.
Esto es lo que tienes que saber para estimar cuánto tiempo tardará en llegar tu dinero a tus seres queridos.
Sistema de pago
Hasta aquí, te presentamos el sistema SWIFT, que tarda de 3 a 5 días hábiles, y el SEPA, que por lo general se refleja al siguiente día hábil.
Además, existen las transferencias ACH (Automated Clearing House), las cuales son un sistema más común en EE. UU., caracterizado por ser una opción más económica, aunque el proceso suele tardar de 2 a 3 días hábiles.
Bancos intermediarios
Existen casos en que las instituciones financieras participantes durante una transferencia internacional de dinero no tienen relación directa entre sí, por lo que necesitan involucrar a bancos intermediarios. Esto, además de incrementar los costos, aumenta los tiempos de transferencia, porque hace que la operación tarde más de lo normal.
Horarios de corte y días hábiles
Otro aspecto esencial es el horario límite de procesamiento o cut-off times que los bancos tienen para ejecutar las transacciones. Si envías dinero después de este horario, la operación se procesa hasta el siguiente día hábil.
Además, no olvides tomar en cuenta los días festivos tanto del país emisor como del receptor, que también alargan el tiempo de espera.
Conversión de divisas y país de destino
Al momento de enviar dinero desde Estados Unidos hacia tu país de origen en América Latina, el banco requerirá hacer el cambio de divisas correspondiente y aplicar un tipo de cambio. Esto también suele añadir tiempo al proceso de envío internacional de dinero.
Verificaciones de seguridad y controles de cumplimiento
Los bancos suelen realizar controles de seguridad para prevenir lavado de dinero y fraudes, especialmente cuando se trata de grandes cantidades.
¿Qué información necesitas para hacer una transferencia internacional de dinero?
Ya estás casi listo para comenzar a enviar dinero al extranjero. Pero primero, es muy importante que te asegures de contar con la información necesaria para procesar este tipo de transferencias. De lo contrario, la transferencia podría ser rechazada o tomar más tiempo de lo habitual.
Datos del remitente
Necesitarás proporcionar tu información personal básica: nombre completo, cuenta bancaria, dirección oficial y número de teléfono.
Datos del beneficiario
También es fundamental brindar los datos de la persona que recibirá el dinero: nombre completo, número de cuenta del destinatario, dirección y país de origen.
Códigos bancarios
- IBAN: para transferencias dentro de la Unión Europea.
- Código SWIFT/BIC: para transferencias en gran parte del mundo, incluido Estados Unidos.
Monto y divisa
Indica el importe de la transferencia y la divisa en que se recibirá.
Concepto o referencia de pago
Finalmente, señala el motivo de la transferencia. Puede ser: pago por manutención, apoyo familiar, ahorro familiar, etc.
¿Cómo puedes acelerar una transferencia internacional de dinero?
Sabemos que enviar dinero a tu familia y seres queridos es muy importante, por eso es vital que evites errores y malas prácticas que puedan retrasar aún más tus transferencias.
- Verifica que los datos del beneficiario estén completos y correctos: revisa que los datos de tu destinatario estén escritos como en su identificación oficial.
- Realiza la transferencia antes del horario de corte del banco: recuerda que hacerlo después de este horario provoca que la transferencia se procese hasta el siguiente día hábil.
- Evita enviar dinero en fines de semana o festivos: procura enviar dinero en días laborables para evitar retrasos.
- Considera usar servicios especializados en remesas con procesos más rápidos: existen servicios alternativos que ofrecen mejores condiciones que los bancos tradicionales.
Realiza tus transferencias internacionales de dinero de forma rápida y segura con Común
En esta ocasión, aprendimos que las transferencias internacionales son envíos de dinero que se hacen de un país a otro, y existen varios factores que intervienen en el tiempo que tardan en completarse.
¿Buscas una forma de enviar dinero a casa sin complicaciones?
Descubre Común, la plataforma digital que te conecta con tu familia a través de un servicio que comprende tus necesidades.
Haz tu primer envío internacional de dinero, olvídate de comisiones ocultas y obtén una tarifa transparente para que tus seres queridos obtengan más por menos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuál es el tiempo promedio de una transferencia internacional de dinero?
De 1 a 5 días hábiles, aproximadamente.
¿Por qué algunas transferencias tardan más de lo normal?
Depende del sistema utilizado, la participación de intermediarios, el cambio de divisa y otros factores. Por eso, asegúrate de chequear el tiempo estimado antes de enviar tu dinero, para ver que se ajuste a tus tiempos y necesidades.
¿Puedo enviar dinero en fines de semana?
Sí, pero será procesada hasta el siguiente día hábil en la mayoría de los casos.
Inmigración
Cómo solicitar una tarjeta de crédito siendo inmigrante en EE.UU. en 2026
8 min de lectura
Cómo solicitar una tarjeta de crédito siendo inmigrante en EE.UU. en 2026
Solicitar una tarjeta de crédito en Estados Unidos siendo inmigrante es posible, incluso si no tienes un Número de Seguro Social (SSN) o historial crediticio establecido. Esta guía provee información general sobre el proceso y comparte consejos útiles.
¿Qué necesitas para solicitar una tarjeta de crédito en EE.UU.?
Solicitar una tarjeta de crédito en EE.UU. es generalmente un proceso sencillo. Los emisores típicamente solicitan documentación para verificación de identidad y evaluación de riesgo. Los requisitos pueden variar por emisor, pero generalmente puedes esperar:
Identificación
- Nombre legal completo
- Fecha de nacimiento (debe ser mayor de 18 años)
- Dirección en EE.UU. (algunas instituciones pueden aceptar solicitantes con una dirección postal en EE.UU.)
- ID emitida por el gobierno (por ejemplo, pasaporte o licencia de conducir)
Número de identificación fiscal
Generalmente necesitarás uno de los siguientes: SSN o ITIN (Número de Identificación Personal del Contribuyente). Es importante notar que no todos los emisores de tarjetas de crédito aceptan ITINs. Sin embargo, algunas instituciones financieras y proveedores fintech pueden ofrecer alternativas.
Información de ingresos
- Ingresos anuales (empleo, autoempleo u otras fuentes)
- Nombre del empleador (puede ser solicitado)
Historial crediticio
- El puntaje de crédito (por ejemplo, FICO) puede ser revisado
- Préstamos existentes, tarjetas de crédito e historial de pagos
Información de contacto
- Número de teléfono y correo electrónico
¿Puedo solicitar una tarjeta de crédito sin Número de Seguro Social?
Sí. Algunos emisores de tarjetas de crédito aceptan un ITIN en lugar de un Número de Seguro Social. Puedes solicitar un ITIN enviando el Formulario W-7 al IRS.
Se recomienda buscar proveedores de servicios cuyos requisitos coincidan con tu documentación actual. Por ejemplo, puedes abrir una cuenta con Común usando más de 100 IDs latinoamericanas válidas, lo que puede ser un primer paso útil antes de solicitar una tarjeta de crédito.
Paso a paso: cómo solicitar tu primera tarjeta de crédito
Paso 1: Abre una cuenta bancaria en EE.UU.
Antes de solicitar crédito, aunque no siempre es obligatorio, generalmente se recomienda abrir una cuenta de débito en EE.UU. Tener una puede mejorar tus probabilidades de aprobación y ayudar a simplificar el proceso. También puede ayudar a demostrar actividad de ingresos y proporcionar una forma de hacer pagos en tu cuenta de crédito.
Busca proveedores cuyos requisitos se alineen con tu situación de documentación actual. Por ejemplo, algunos bancos tradicionales pueden aceptar un ITIN para abrir una cuenta de débito. Otros, como Común, ofrecen la posibilidad de abrir una cuenta de débito en línea con más de 100 IDs latinoamericanas válidas. Visita comun.app para más información.
Paso 2: Construye un historial financiero básico
Para comenzar a establecer una huella financiera en EE.UU., a menudo se sugiere usar una cuenta de débito consistentemente. Esto puede incluir recibir depósitos directos y mantener actividad regular en la cuenta. Aunque esto no crea un historial crediticio por sí solo, puede ayudar a establecer una relación con instituciones financieras y puede apoyar el acceso a productos para construir crédito. Desde ahí, construir un historial crediticio inicial puede tomar varios meses.
Paso 3: Elige el tipo de tarjeta correcto
Tarjetas de crédito aseguradas:
Estas tarjetas típicamente requieren un depósito reembolsable, por ejemplo, $200. El depósito usualmente se convierte en tu límite de crédito. Esta estructura ayuda a reducir el riesgo para el emisor y puede hacer la aprobación más accesible.
Tarjetas de crédito para personas con historial crediticio limitado o nulo:
Estas tarjetas están diseñadas para personas sin historial crediticio establecido. Pueden no requerir un depósito pero pueden tener criterios de aprobación más estrictos. Algunos emisores pueden ofrecer productos que aceptan un ITIN.
Paso 4: Envía tu solicitud
Dependiendo del emisor, puedes solicitar en línea o en una sucursal. Típicamente se te pedirán detalles personales como tu nombre, dirección, fecha de nacimiento, un SSN o ITIN e información de ingresos.
En general, se recomienda evitar enviar múltiples solicitudes en un período corto de tiempo, ya que cada solicitud puede resultar en una 'consulta dura' que puede impactar temporalmente tu puntaje de crédito.
Diferencias entre una tarjeta de crédito y una tarjeta de débito
Tarjeta de débito:
- Usa tu propio dinero (que depositas o transfieres)
- No implica pedir dinero prestado
- Puede ayudar a gestionar gastos cotidianos y recibir depósitos
- Generalmente no construye historial crediticio por sí sola
- Puede servir como un primer paso práctico y accesible al sistema financiero de EE.UU.
Tarjeta de crédito:
- Usa dinero prestado de un banco
- Requiere pago (idealmente el total cada mes)
- La actividad puede ser reportada a las agencias de crédito
- Puede ayudar a construir tu historial crediticio con el tiempo
Consejos para reducir la probabilidad de rechazo de solicitud
- Si es posible, evita solicitar múltiples tarjetas al mismo tiempo
- Considera comenzar con una tarjeta asegurada si no tienes historial crediticio
- Se recomienda tener una cuenta de débito activa antes de solicitar
- Verifica que tu información sea consistente en todos los documentos
- Trata de mantener expectativas realistas sobre tu primer límite de crédito — la aprobación importa más que el monto
Preguntas frecuentes sobre solicitar una tarjeta de crédito como inmigrante
¿Cuánto tiempo tarda en construirse el crédito?
Puedes generar tu primer puntaje crediticio en aproximadamente 3 a 6 meses después de abrir una cuenta de crédito.
¿Puedo solicitar una tarjeta de crédito sin documentación?
En la mayoría de los casos, necesitarás alguna forma de identificación, como un pasaporte, y un ITIN. Algunas instituciones ofrecen opciones para personas sin SSN, pero las solicitudes sin ninguna documentación generalmente no son aceptadas.
¿Qué es un puntaje de crédito?
Un puntaje de crédito es un número que refleja cómo gestionas el crédito, basado en tu historial de pagos y uso del dinero prestado.
¿Me pueden negar una tarjeta de crédito por ser inmigrante?
No. Los prestamistas generalmente no niegan solicitudes solo por estatus migratorio. Sin embargo, puede que no se apruebe una solicitud si no tienes historial crediticio, ingresos suficientes o la identificación requerida por el emisor.
¿Mi historial crediticio de otro país cuenta en EE.UU.?
En la mayoría de los casos, no. La mayoría de los prestamistas de EE.UU. no tienen acceso a datos crediticios internacionales.
En resumen
Comenzar en algún lugar puede hacer que el proceso se sienta más manejable. Para muchas personas, construir crédito en EE.UU. comienza con algo simple como abrir una cuenta de débito. Común ofrece una cuenta de débito que puede abrirse con más de 100 IDs latinoamericanas válidas, con una app disponible para descargar con soporte disponible en español. Visita comun.app para más información.
Inmigración
Visa H1-B: qué es, requisitos y proceso explicado para inmigrantes
8 min de lectura
Encontrar una vía que te brinde oportunidades laborales en Estados Unidos puede ser un trabajo arduo, en especial si desconoces los diferentes tipos de visas que ofrece el gobierno de este país.
La visa H1-B es una alternativa que podría abrirte las puertas hacia una nueva vida en EE. UU. Por ello, en esta ocasión te explicaremos qué es, para qué sirve, quién puede solicitarla, en qué casos aplica y cuáles son sus beneficios y limitaciones.
Es fundamental que comprendas las características de esta visa, así como las diferencias con otras visas de trabajo, para que te asegures de que se adapta a tus expectativas profesionales en el país.
Con esta información podrás planear una estrategia para obtener la visa y consolidarte en Estados Unidos plenamente.
¿Qué es la visa H1-B en Estados Unidos?
La visa H1-B es un permiso otorgado a trabajadores extranjeros para ejercer de forma temporal ocupaciones especializadas, que generalmente requieren conocimientos y experiencia previa.
Se cataloga como una visa de no inmigrante que tiene una duración inicial de 3 años y, en la mayoría de los casos, se puede renovar por un máximo de 6 años.
Hay algunas excepciones, como cuando el trabajador temporal se encuentra en trámite para la residencia permanente, en cuyo caso esta visa se puede extender por más tiempo.
4 requisitos principales para obtener la visa H-1B
Antes de iniciar los trámites migratorios correspondientes, debes conocer los requisitos de la visa H-1B y verificar si tu perfil se adapta a dichos lineamientos para determinar la elegibilidad.
1. Nivel educativo mínimo
Para obtener una visa H-1B debes contar con un título superior o su equivalente en Estados Unidos. También es indispensable que la oferta de empleo esté relacionada con el área de especialidad del título universitario presentado.
2. Oferta de trabajo de un empleador estadounidense
Como en el caso de la visa EB-3, con la visa H1B también es indispensable contar con una oferta de trabajo por parte de un empleador estadounidense, quien debe presentar el formulario I-129 ante el USCIS.
3. Profesiones más comunes donde aplica
Debes tener en cuenta que esta visa se utiliza para trabajos que requieren conocimientos especializados y las áreas en que surgen vacantes con más frecuencia son las siguientes:
- Diversas ramas de la ingeniería.
- Tecnología de la información, como programación, desarrollo de software, etc.
- Ciencias, como química, biología y física.
- Salud.
- Finanzas, economía y contabilidad.
- Arquitectura, matemáticas y disciplinas técnicas.
4. Límite anual de visas y el proceso de lotería.
Otro punto esencial a tener en cuenta es que esta visa tiene un límite de emisiones anuales, las cuales se dividen de la siguiente manera:
- Visa H-1B regular: 65,000 por año fiscal.
- Exención por grado avanzado: más de 20,000 para grados especializados de maestría y doctorado obtenidos en universidades de Estados Unidos.
Dado que las solicitudes de visa suelen superar estos límites, el USCIS estableció un sistema de selección compuesto por un registro electrónico y una lotería aleatoria.
El sorteo se divide en 2 fases: primero se hace la lotería por 65,000 cupos y posteriormente se sortean 20,000 lugares extra para las personas con títulos obtenidos en Estados Unidos.
Entre marzo y abril, los empleadores reciben la notificación del resultado del sorteo. En caso de no ser seleccionado, deberás esperar noticias de una segunda ronda si no se llenaron todos los cupos o, en su defecto, aplicar hasta el próximo año.
¿Cómo es el proceso de solicitud de la visa H-1B?
A continuación te explicamos cómo es el proceso para solicitar la visa H-1B.
1. Registro en el sistema de USCIS
En primer lugar, el empleador de una empresa estadounidense debe registrar al candidato en la página oficial del USCIS durante el periodo establecido, que generalmente es en marzo. A la par, es necesario pagar la tarifa de registro, la cual se puede consultar en la misma página.
En caso de que el candidato sea seleccionado, el empleador recibe una notificación de la USCIS y puede continuar con la siguiente etapa del registro.
Es importante mencionar que, antes de que el empleador presente la solicitud ante el USCIS, debe obtener la certificación laboral de un LCA certificado del Departamento de Trabajo (DOL).
2. Presentación de la petición por parte del empleador
Después de que el candidato sea seleccionado, el empleador tiene 90 días para presentar el formulario I-129 o la Petición para Trabajador no Inmigrante, junto con la documentación requerida.
En este paso es necesario demostrar que el puesto corresponde a una ocupación especializada y que el candidato cumple con los requisitos.
3. Revisión y aprobación por USCIS
El USCIS revisa la solicitud y, si es necesario, emite una solicitud de evidencia para pedir información adicional o aclarar algún punto en específico.
Si todo está en orden, el empleador recibirá una notificación de aprobación y el candidato debe continuar el proceso consular o petición de cambio de estatus.
4. Trámites en la embajada o cambio de estatus
Si el candidato está fuera del país, debe acudir al consulado de EE. UU., completar el formulario DS-160 y presentarse a una entrevista consular.
En caso de que el candidato ya esté en el país bajo otra categoría de visa, el empleador debe presentar la petición H1-B indicando que el trabajador ya está en Estados Unidos.
En ambos casos, se debe esperar la aprobación del USCIS para proceder a la expedición de la visa.
Beneficios y limitaciones de la visa H-1B
Los titulares de las visas H-1B gozan de varios beneficios que mejoran su condición de vida y la de sus familiares. Sin embargo, también es importante precisar las limitaciones.
Beneficios
Trabajo legal en Estados Unidos
Aunque de manera temporal, la visa H-1B te brinda la posibilidad de trabajar legalmente en Estados Unidos en el área de tu especialidad. Esto te puede abrir muchas puertas en el futuro y representar una ventaja para tu experiencia laboral.
Posibilidad de residencia permanente
Los trabajadores H-1B tienen la posibilidad de tramitar la residencia permanente en el futuro (Green Card o tarjeta verde), además de extender este beneficio a sus familiares directos, como cónyuge e hijos solteros menores de 21 años.
Limitaciones
Duración máxima de 6 años
Como ya lo mencionamos, esta no es una visa que otorgue de manera automática la residencia permanente, ya que dura máximo 6 años. Sin embargo, sí podría ser un primer paso para obtenerla.
Dependencia del empleador
Es una visa que depende enteramente de que el empleador extienda la oferta de empleo y realice el proceso de registro.
Cupo limitado anual
El cupo para esta visa es limitado y, por lo general, las solicitudes recibidas superan el cupo anual, lo cual disminuye las posibilidades de quedar seleccionado.
Para evitar que estas limitaciones sean un inconveniente, considera crear una estrategia con tiempo de antelación, en caso de que desees proceder al trámite de residencia permanente. También puedes evaluar otros tipos de visa de trabajo, como la EB-2 y EB-3, ya que podrían resultar más convenientes en caso de que tengas planes a largo plazo en Estados Unidos.
Da el siguiente paso en tu camino migratorio con Común
En esta ocasión te mostramos cómo realizar la petición de visa H-1B, los requisitos, beneficios, limitaciones y para quién es ideal.
Cuando llegues a Estados Unidos, necesitarás un aliado que te ayude a administrar tus finanzas fácilmente. ¡Te presentamos Común!
- Tarjeta de débito para compras y pagos diarios.
- Transferencias de dinero rápidas a tu país de origen.
- Opciones de pago seguras.
Abre tu cuenta con Común hoy mismo y administra tu dinero en EE.UU.
Preguntas frecuentes
¿Cómo pasar de H-1B a Green Card?
Tu empleador debe patrocinar la residencia bajo una categoría de visa de trabajo, además de presentar el PERM ante el DOL y luego el formulario I-140.
¿Cuánto tiempo dura la visa H-1B?
Máximo 6 años.
¿Cuánto cuesta una visa H-1B?
Formulario I-129: de $460 a $780. Se puede aplicar una tarifa antifraude.
Inmigración
¿Qué se necesita para obtener una Green Card en Estados Unidos?
8 min de lectura
Seguramente durante tu estancia en Estados Unidos has escuchado hablar de la tan famosa Green Card o tarjeta de residencia permanente.
Se trata de un documento emitido por el gobierno de este país para permitir a inmigrantes radicar y trabajar de manera legal y permanente.
Para los inmigrantes es de suma importancia obtenerla, ya que también les abre las puertas a varios beneficios, como protección legal, derecho a comprar propiedades y hacer la solicitud de residencia permanente legal para familiares.
Miles de migrantes en Estados Unidos suelen hacerse la gran pregunta: “¿cómo puedo vivir legalmente en Estados Unidos?”. Sabemos lo importante que es para ti acceder a mejores condiciones de vida para apoyar a tu familia y seres queridos. Por ello, a continuación te mostramos una guía con pasos prácticos, categorías de elegibilidad y los documentos necesarios para obtener la Green Card y cambiar tu vida en Estados Unidos.
Categorías de elegibilidad para la Green Card
Hay varios caminos para obtener la tarjeta verde. Para saber cuál debes tomar, es necesario que tengas claro tanto tu estatus migratorio como la categoría de elegibilidad que te corresponde de acuerdo con tu perfil.
Green Card por relación familiar
La primera categoría se refiere al permiso de residencia permanente otorgado por familiares directos que ya poseen un estatus legal en Estados Unidos.
Se divide de la siguiente manera:
- Familia directa de ciudadanos estadounidenses: cónyuges e hijos solteros de menos de 21 años.
Es necesario esperar la aprobación del formulario I-130 y posteriormente solicitar la residencia; no tiene límite anual.
- Categoría de preferencia familiar: hijos solteros mayores de 21 años de ciudadanos, cónyuges e hijos de residentes permanentes, hijos casados de ciudadanos y hermanos de ciudadanos.
Es necesario presentar el formulario I-485. Para esto, debes esperar a que se active la priority date en el Visa Bulletin. De lo contrario, solo podrás aplicar la I-130.
Green Card por relación laboral
- Visa EB1: personas con habilidades extraordinarias, como profesores o investigadores destacados.
- Visa EB2: profesionales destacados con grado avanzado y habilidades excepcionales.
- Visa EB3: trabajadores calificados, profesionales y “other workers”.
- Visa EB4: labores especiales, como trabajadores religiosos, empleados del gobierno estadounidense, miembros de la Fuerza Armada, entre otros.
- Visa EB5: para inversionistas que destinan grandes cantidades de dinero a negocios que generen al menos 10 empleos en el país.
Proceso para obtener la visa de trabajo
- El empleador presenta la Certificación Laboral PERM, en la cual demuestra que no existen trabajadores nacionales calificados o disponibles para ocupar el puesto. Para esto debe enviar el Formulario ETA-9089 al Departamento de Trabajo.
- Una vez obtenida la autorización de empleo, el empleador debe presentar el formulario I-140 al USCIS, junto con la certificación PERM aprobada.
- El empleado debe solicitar el ajuste de estatus a través del formulario I-485 (en caso de estar en Estados Unidos) o hacer consular processing en la embajada de EE. UU.
- Para el caso de la visa EB2, los solicitantes pueden optar por el National Interest Waiver (NIW), el cual elimina la necesidad del PERM.
Recuerda que para trabajar legalmente en Estados Unidos deberás tramitar el SSN. Es común que antes de obtener la residencia, los migrantes opten por el uso del ITIN para hacer sus declaraciones fiscales.
Green Card para inmigrantes especiales
- Visa VAWA: víctimas de abuso por parte de un ciudadano americano o residente permanente.
- Visa SIJ: menores de edad que han sido abusados o abandonados por sus padres.
- En ambos casos, las víctimas deben presentar el formulario I-360.
Green Card para refugio o asilo
- Personas que ingresaron a través de una solicitud de asilo o estatus de refugiado, así como sus familiares directos.
- En ambos casos, los solicitantes deben permanecer físicamente por lo menos 1 año en Estados Unidos y posteriormente presentar el formulario I-485.
Otras categorías
Además, existen otras categorías menos comunes:
- Diversity Visa (Green Card Lottery): es un sorteo anual de hasta 50,000 cupos. Los seleccionados obtienen una entrevista consular, aunque no es garantía de visa.
- Cuban Adjustment Act: es un programa especial de permanencia para ciudadanos cubanos.
Cada categoría tiene requisitos de elegibilidad y tiempos de procesamiento diferentes, por lo que es muy importante que consultes lo especificado por el gobierno estadounidense y, si es necesario, solicites el apoyo de un abogado de inmigración.
Pasos para solicitar la Green Card
Una vez que sabes, a grandes rasgos, los requisitos para obtener la Green Card, es necesario que tengas claro el proceso de solicitud que deberás seguir.
Determinar elegibilidad
Antes de comenzar cualquier trámite, revisa las categorías anteriores y determina cuál es la que mejor encaja en tu perfil, ya sea por familia, empleo, inmigrantes especiales, etc.
Te recomendamos revisar el Visa Bulletin para verificar los documentos necesarios para tu categoría y asegurarte de contar con ellos.
Presentar la petición inicial
Una vez que tienes claro cuál es la categoría que te corresponde, debes presentar el formulario indicado para la misma, así como los documentos de soporte necesarios, por ejemplo:
- Pasaporte vigente (necesario en cualquier categoría).
- Documentos probatorios de la relación familiar, como certificados de nacimiento o matrimonio.
- Carta de oferta de empleo.
Ajuste de estatus o procesamiento consular
Después de que tu formulario correspondiente sea aprobado, deberás solicitar el ajuste de estatus o procesamiento consular y efectuar el pago de la tarifa solicitada por el Departamento de Estado.
- Si estás en Estados Unidos, presenta el formulario I-485, junto con la evidencia de elegibilidad.
- En caso de que te encuentres en otro país, deberás presentar el DS-260 en el consulado de EE. UU. Esta es una solicitud de visa de inmigrante con residencia permanente.
Entrevista y biometría
En el siguiente paso deberás cumplir con una cita de ajuste de estatus, en la cual la USCIS tomará tus huellas, datos biométricos, foto y firma.
También deberás cumplir con una entrevista para responder preguntas relacionadas con tu categoría de elegibilidad.
Recepción de la Green Card
Finalmente, tu Green Card será enviada a través del correo postal a tu dirección. Asegúrate de revisar que todos los datos sean correctos y de guardarlos en un lugar seguro.
Después de un tiempo, puedes hacer la solicitud de ciudadanía, en caso de cumplir con los requisitos necesarios.
Mantener y renovar la Green Card
Una vez que tengas tu tarjeta verde en tus manos, debes estar pendiente de los periodos de renovación para evitar problemas o contratiempos después de la fecha de expiración.
Renovación y reemplazo
- La Green Card regular tiene vigencia de 10 años.
- Para reemplazar tu Green Card deberás presentar el formulario I-90, al menos 6 meses antes de la fecha de expiración.
- Ese mismo formulario también se utiliza en caso de averías o extravío.
Eliminación de condiciones
- Aplican residentes condicionales con Green Card válida por 2 años. Generalmente, por matrimonio reciente con ciudadanía estadounidense.
- Presentar el Formulario I-751 para matrimonio o el correspondiente a la categoría.
- Deberás presentar la documentación requerida por el USCIS, así como una entrevista adicional.
Reglas importantes
- En caso de que cambies de domicilio, asegúrate de reportarlo a la USCIS a la brevedad.
- Si por alguna razón necesitas pasar más de 6 meses seguidos fuera de Estados Unidos, asegúrate de tramitar un permiso de reingreso (Advance Parole o Reentry Permit). De lo contrario, podrías correr el riesgo de perder la residencia.
- Abstente de llevar a cabo acciones consideradas como abandono de residencia, como renunciar a la tarjeta, ejercer el voto en países extranjeros.
- Mantente atento a la vigencia de tu Green Card y realiza el trámite de renovación cuando corresponda.
Organiza tu vida financiera en EE. UU. con Común
Como puedes ver, el proceso de obtención de la Green Card es largo y extenuante. Por ello, es imprescindible que conozcas y comprendas las diferentes categorías, pasos, formularios y las claves que debes tener en cuenta para el mantenimiento de tu residencia permanente.
Otro punto relevante para mejorar tu estancia en Estados Unidos es contar con aliados que comprendan tus necesidades.
Te presentamos Común, la plataforma financiera que resuelve las necesidades del día a día, a través de una app móvil intuitiva, en la que puedes abrir una cuenta fácilmente con una identificación oficial calificada de tu país de origen.
También te ofrece servicio de envío de remesas a varios países, con el que tu familia recibe más por menos.
- Abre una cuenta segura con tarifas claras y competitivas.
- Recibe depósitos y envía remesas a casa.
- Obtén una tarjeta de débito para gastos diarios y control financiero.
- Posibilidad de ahorrar y planear tus finanzas mientras te estableces en Estados Unidos.
Abre hoy tu cuenta en Común y obtén el servicio financiero a tu medida.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Puedo viajar fuera de EE.UU. mientras mi solicitud está en trámite?
Necesitas tramitar el Advance Parole (Formulario I-131), ya que salir del país podría cancelar tu solicitud.
¿Cuándo puedo solicitar la ciudadanía después de obtener la Green Card?
Debes ser residente permanente por al menos 5 años o 3 en caso de matrimonio. Además de haber vivido de manera continua en Estados Unidos y haber cumplido con las obligaciones fiscales.
¿Cuánto tarda el proceso de la Green Card?
Depende de la categoría y de si realizas el trámite dentro o fuera del país. En general, el tiempo de espera es de 1 a 3 años, aproximadamente.
¿Cuánto cuesta solicitar la Green Card?
El costo varía según la categoría. Consulta la calculadora del USCIS para tener la cifra clara.
¿Cuál es la diferencia entre I-485 y DS-260?
El I-485 es la solicitud de ajuste de estatus a residente permanente que se presenta dentro de Estados Unidos. Mientras que el DS-260 es la solicitud de visa de inmigrante desde otro país.
¿Qué pasa si te rechazan la Green Card?
Puedes apelar la decisión a través del Formulario I-290B o volver a presentar la solicitud.
Viviendo en Estados Unidos
Cobrar Cheques en EE. UU.: ¿Por qué es tan caro y cómo afecta a los latinos? Soluciones y Alternativas
8 min de lectura
En los Estados Unidos, una forma común de recibir pagos es a través de cheques. Sin embargo, cobrar un cheque puede ser costoso, especialmente para los latinos y otras comunidades con menos acceso bancario.
¿Por qué cuesta tanto cobrar cheques en los Estados Unidos?
Sin cuenta bancaria, las personas deben recurrir a casas de cambio de cheques que cobran entre 1% y 3% del valor del cheque. Para un cheque de $1,000, eso son $10-30 perdidos en cada cobro. Los bancos también pueden cobrar tarifas por depositar cheques de otros bancos.
¿Por qué los latinos sufren estos costos desproporcionalmente?
Las comunidades latinas tienen menor acceso a servicios bancarios por barreras como el requisito de SSN, el idioma y el desconocimiento del sistema. Sin cuenta bancaria, son más propensas a usar casas de cambio de cheques que están en zonas de bajos ingresos y cobran comisiones elevadas.
Soluciones para cobrar cheques sin costo
La mejor solución es abrir una cuenta bancaria. Común es un banco digital en español que permite abrir cuenta sin SSN usando pasaporte o matrícula consular. Una vez abierta, puedes depositar cheques gratis desde la app usando el depósito móvil. También existen organizaciones sin fines de lucro como UnidosUS que ofrecen servicios financieros gratuitos a comunidades latinas.
Preguntas frecuentes sobre cobrar cheques en EE.UU.
¿Cuánto cuesta cobrar un cheque en EE.UU. sin cuenta bancaria?
Las casas de cambio de cheques (check cashing stores) suelen cobrar entre 1% y 3% del valor del cheque, con un mínimo de $3-5. Para un cheque de nómina de $1,000, eso significa perder entre $10 y $30 en cada cobro. Walmart Money Center cobra tarifas más bajas ($4 para cheques hasta $1,000), pero el costo sigue siendo mayor que tener cuenta bancaria.
¿Puedo cobrar un cheque gratis en EE.UU.?
Sí, con una cuenta bancaria. Si depositas el cheque en tu propio banco, no hay cargo. Con Común puedes depositar cheques fotografiándolos desde la app, completamente gratis. Algunos bancos también permiten depositar cheques de otros bancos sin cargo adicional usando la función de depósito móvil.
¿Por qué los inmigrantes latinos pagan más por cobrar cheques?
La principal razón es el menor acceso a cuentas bancarias. Las barreras incluyen el requisito de SSN, el idioma, el desconocimiento del sistema, y el miedo a trámites formales. Sin cuenta bancaria, recurren a servicios de cobro de cheques que cobran comisiones elevadas. Plataformas como Común eliminan estas barreras al aceptar IDs latinoamericanas sin SSN.
¿Qué necesito para depositar un cheque en Común?
Solo necesitas la app de Común y el cheque físico. Abres la app, seleccionas “Depositar cheque”, tomas una foto del frente y del reverso del cheque (con tu firma al dorso), y el dinero se acredita generalmente en 1-2 días hábiles. No hay cargos adicionales por el servicio de depósito móvil.
¿Qué pasa si me pagan con cheque personal de alguien sin cuenta bancaria?
Los cheques personales de personas sin fondos suficientes o sin cuenta activa rebotan (bounced check). Si depositas ese cheque, el banco puede retener los fondos temporalmente y luego debitarte el monto más una tarifa NSF ($25-35). Para recibir pagos de forma más segura, prefiere Zelle, Venmo o transferencias directas en lugar de cheques personales de personas que no conoces bien.
¿Es mejor recibir nómina por cheque o por depósito directo?
El depósito directo es mejor en prácticamente todos los casos: el dinero llega automáticamente el día de pago (o antes con Común), no hay riesgo de pérdida o robo del cheque, no hay tarifas de cobro, y puedes acceder a los fondos inmediatamente. Con Común puedes configurar depósito directo desde la app en minutos usando tu routing number y número de cuenta.
Viviendo en Estados Unidos
Día del Padre en Estados Unidos y Latinoamérica: ¿Cuándo se celebra y cómo enviar dinero?
8 min de lectura
Día del Padre en Estados Unidos y Latinoamérica
¿Cuándo es el Día del Padre? En Estados Unidos, el Día del Padre en 2026 cae el 21 de junio, el tercer domingo de junio. Sin embargo, si tu papá vive en México, Guatemala, Honduras u otros países de Latinoamérica, su día podría caer en una fecha completamente diferente. Esta guía ofrece un panorama de las fechas del Día del Padre a través de Estados Unidos y Latinoamérica para que puedas planificar con anticipación y mantenerte conectado con familiares en el extranjero.
Una celebración, muchas fechas
El Día del Padre es una ocasión importante para muchas familias en el continente. Sin embargo, no todos los países celebran el Día del Padre en las mismas fechas fijas. En EE.UU. y la mayor parte de Latinoamérica, cae el tercer domingo de junio. Sin embargo, Honduras lo celebra el 19 de marzo, Guatemala y El Salvador el 17 de junio, y República Dominicana el último domingo de julio.
Si tu familia está repartida en varios países, es fácil perder el hilo. Aquí tienes un desglose completo para que tengas todo en un solo lugar.
¿Cuándo es el Día del Padre en cada país de Latinoamérica y EE.UU.? (2026)
| Fecha de celebración | Países | Fecha en 2026 |
|---|---|---|
| Tercer domingo de junio | Estados Unidos, México, Colombia, Venezuela, Perú, Chile, Argentina, Costa Rica, Panamá, Paraguay, Puerto Rico | 21 de junio |
| Segundo domingo de junio | Ecuador | 14 de junio |
| Segundo domingo de julio | Uruguay | 12 de julio |
| Último domingo de julio | República Dominicana | 26 de julio |
| Segundo domingo de agosto | Brasil | 9 de agosto |
| 17 de junio (fijo) | Guatemala, El Salvador | 17 de junio |
| 23 de junio (fijo) | Nicaragua | 23 de junio |
| 19 de marzo (fijo) | Honduras, Bolivia | 19 de marzo |
¡Puedes guardar esta tabla y compartirla en el chat familiar!
¿Cuándo es el Día del Padre en Estados Unidos?
En EE.UU., el Día del Padre se celebra el tercer domingo de junio. En 2026, eso es el 21 de junio.
La tradición se remonta a principios del siglo XX, cuando Sonora Smart Dodd abogó por reconocer a los padres después de haber sido criada por un padre soltero. Con el tiempo, se convirtió en una celebración nacional de la paternidad y la familia.
Hoy, el Día del Padre en EE.UU. es una ocasión importante. Las familias se reúnen para parrilladas en el patio, asisten a servicios religiosos, ven un partido juntos o simplemente pasan tiempo en casa. Los restaurantes se llenan para el brunch del domingo. Tarjetas de regalo, herramientas, accesorios de parrilla y tarjetas sentimentales dominan los estantes de las tiendas la semana antes.
Para muchas familias inmigrantes en EE.UU., el Día del Padre también puede cargar peso emocional. Muchos padres están en EE.UU. trabajando a miles de kilómetros de sus propios padres en casa, construyendo un futuro para sus hijos. En una ocasión así, la distancia puede sentirse pesada y una llamada telefónica se vuelve más que una llamada. Para muchas familias, enviar dinero a casa se vuelve más que una transacción.
Día del Padre en México
México celebra en la misma fecha que EE.UU., el tercer domingo de junio; en 2026, la fecha cae el 21 de junio. Aunque no es un día festivo oficial, se celebra ampliamente.
En México, las tradiciones del Día del Padre están enraizadas en la familia. Las madres y los hijos a menudo se levantan temprano para preparar un desayuno especial, desde chilaquiles, tamales o lo que más le guste a papá. Las escuelas organizan eventos en los días previos, donde los niños hacen regalos e interpretan canciones. Toda la familia tiende a reunirse para un almuerzo o cena prolongada, y es común que la celebración incluya música, brindis y narración de historias que se extiende hasta bien entrada la noche.
Si tu padre está en México y tú estás en EE.UU., el 21 de junio de 2026 es tu momento compartido. Una videollamada durante la comida familiar significa que estás en la mesa aunque no puedas estar.
Día del Padre en Centroamérica
Las fechas del Día del Padre varían en Centroamérica.
Guatemala y El Salvador celebran el 17 de junio. Esto es raro porque es una fecha fija, no atada a un domingo. Las familias suelen celebrar de dos maneras: un reconocimiento más pequeño y simbólico el 17 de junio mismo (llamadas, regalos, comidas), y una reunión más grande el fin de semana más cercano si es necesario.
Nicaragua celebra el 23 de junio, también una fecha fija. Este año, cae solo dos días después de la fecha de EE.UU., pero esos dos días son importantes si planeas hacer una llamada o incluso una transferencia de dinero.
Honduras es una excepción en la región, ya que ahí el Día del Padre se celebra el 19 de marzo, el día festivo de San José. Esta tradición católica, también observada en España, Bolivia y partes de Europa, asocia la paternidad con la figura de José como protector y proveedor. Si tu padre está en Honduras, vale la pena tener en mente que su día llega en primavera, no en verano.
Día del Padre en Sudamérica
Colombia, Venezuela, Perú, Chile y Argentina celebran el Día del Padre el tercer domingo de junio. En 2026 eso sería el 21 de junio. En Colombia, se trata como una ocasión familiar importante, a menudo centrada en un largo almuerzo dominical con música en vivo. Venezuela y Perú siguen tradiciones similares de reuniones en casa y comidas especiales. Los niños participan preparando presentaciones, manualidades y artesanías.
Ecuador es una ligera variación: la celebración ocurre el segundo domingo de junio, que en 2026 cae el 14 de junio, una semana antes que EE.UU.
Día del Padre en el Caribe
República Dominicana es una excepción en la región, celebra el último domingo de julio, que cae el 26 de julio en 2026. Si tu papá es de República Dominicana, es importante recordar que su día especial es un mes completo después que el resto de Latinoamérica.
Ideas de regalos cuando tu padre está en otro país
La distancia no cambia el Día del Padre, pero sí cambia cómo puedes hacerte presente. No estar ahí en persona puede sentirse difícil y a veces puedes batallar para encontrar maneras de demostrar que te importa. Eso también puede sentirse como presión, pero lo que haces lleva más intención, y esa intención es lo que importa.
- Llámalo, pero planéalo. No solo marques y esperes que esté libre. Coordina con familiares para que cuando llames, él esté disponible. Algunas personas incluso planean llamar durante la celebración especial, cuando la gente está reunida, la comida está en la mesa y tu cara en la pantalla es parte de la fiesta
- Envía un mensaje de voz o video. Un video divertido mostrándole algunas partes de tu vida en EE.UU. — tu familia, tu ciudad. Un mensaje de voz con un mensaje especial que pueda reproducir. Pueden sentirse como pequeños esfuerzos pero cuando vienen del corazón y la distancia está involucrada, son los que más importan
- Un detalle para la fiesta. A veces pagar toda la comida del Día del Padre o la música en vivo o incluso la decoración puede mostrar que aunque estés lejos, todavía puedes involucrarte. Para asegurarte de poder contribuir, siempre puedes enviar una remesa a los familiares que están organizando la celebración
- Envía dinero con significado. Aunque enviar una remesa el Día del Padre puede sentirse familiar si estás apoyando a tu familia, la realidad es que el contexto lo cambia. Elegir enviar dinero ese día específico señala atención y cariño. Muestra que estás presente mientras le das a tu padre la libertad de gastar en lo que más necesite o quiera
- Hazlo específico. Un nuevo par de zapatos, el gadget del que ha estado hablando por semanas o boletos para algo que disfruta. Para asegurarte de que pueda experimentarlo, puedes transferirle el dinero directamente o a un familiar si le encantan las sorpresas
¿Cómo enviar dinero a tu papá para el Día del Padre?
Hay muchos proveedores de servicios de remesas y transferencias internacionales, la elección está entre cómo le llegará y cuánto te costará. La opción correcta depende de tus prioridades, ya sea velocidad, costo, tarifas, y cómo tu papá realmente recibe dinero donde vive.
Servicios digitales de remesas
Empresas como Remitly, MoneyGram, Wise y Común se están volviendo una forma más común para que las personas en EE.UU. envíen dinero al extranjero.
Suelen ofrecer:
- Opciones de entrega rápida. Muchas transferencias generalmente llegan el mismo día o en minutos, especialmente con pagos con tarjeta de débito
- Entregas flexibles. Puedes enviarlo a una cuenta bancaria, billetera móvil o retiro en efectivo según el país
- Servicios fáciles de usar. Enviar una remesa desde tu teléfono sin tener que ir a una ubicación. Algunas apps incluso están diseñadas específicamente para enviar dinero internacionalmente. Por ejemplo, la app de Común está disponible en español
¿Qué considerar?
- Costos. Los costos pueden presentarse con una tarifa fija y/o un margen dentro del tipo de cambio. Es importante entender los costos de los servicios seleccionados
- Las tarifas cambian constantemente. Los tipos de cambio cambian a menudo y es importante estar consciente de esos cambios
- Algunos pueden no ofrecer opciones de retiro en efectivo. Remitly, MoneyGram y Común ofrecen opciones en efectivo que pueden cambiar según el país donde se envía el dinero. Por ejemplo, Común ofrece opciones en efectivo en Elektra y Oxxo en México
Transferencias bancarias tradicionales
Esto significa enviar una transferencia desde tu banco de EE.UU. directamente a la cuenta bancaria de tu papá.
Estas transferencias suelen ofrecer:
- Infraestructura bancaria familiar. Los bancos están regulados y son familiares para muchas personas
- Límites de transferencia más altos. Tienden a ofrecer límites más altos para transferencias que otros servicios digitales
¿Qué considerar?
- Costos. Las tarifas para enviar y recibir, así como los tipos de cambio, pueden ser menos competitivos que otros proveedores de servicios
- Tiempo más lento. Algunas transferencias pueden tardar varios días hábiles
- Flexibilidad limitada. Sin retiro en efectivo ni métodos alternativos de entrega
Transferencias con retiro en efectivo
Puedes enviar dinero en persona o en línea para retiro en efectivo a través de servicios como Western Union o MoneyGram.
Suelen ser útiles para destinatarios que:
- Prefieren efectivo. Esto es útil si tu papá prefiere efectivo o no tiene una cuenta bancaria
- Disponibilidad rápida. A menudo disponible en minutos
- Amplia accesibilidad. Algunas empresas tienen grandes redes con ubicaciones disponibles en muchos países
¿Qué considerar?
- Costos. Las tarifas y tipos de cambio tienden a ser menos favorables
- Precios menos transparentes. Más difícil comparar el costo total por adelantado
- Consideraciones de ubicación. Los retiros en efectivo dependen de que las ubicaciones estén abiertas y tengan suficiente efectivo en el sitio
¿Qué priorizar para una remesa del Día del Padre?
- Si el tiempo es lo que más importa. Podría valer la pena considerar un servicio con entrega el mismo día o retiro en efectivo
- Si el costo importa más. Es aconsejable comparar opciones, especialmente tarifas fijas y márgenes dentro de los tipos de cambio
- Si la conveniencia importa más. Puede ser más importante elegir la opción que requiera menos esfuerzo para tu papá en su día especial
Preguntas frecuentes
¿Cuándo es el Día del Padre en Estados Unidos en 2026?
21 de junio de 2026.
¿Cuándo es el Día del Padre en México en 2026?
21 de junio de 2026.
¿Cuándo es el Día del Padre en Colombia en 2026?
21 de junio de 2026, igual que en EE.UU.
¿Cuándo es el Día del Padre en Guatemala y El Salvador?
Ambos países celebran el 17 de junio, una fecha fija cada año. En 2026, eso es un miércoles.
¿Cuándo es el Día del Padre en Honduras?
Honduras celebra el 19 de marzo cada año.
¿Por qué el Día del Padre cae en fechas diferentes en distintos países?
Dos tradiciones principales moldearon el feriado globalmente. El modelo de EE.UU., establecido a principios del siglo XX, fijó el tercer domingo de junio. Los países católicos en Europa y Latinoamérica a menudo ataron la celebración al 19 de marzo, el día de San José, considerado el padre terrenal de Jesús y protector de padres y trabajadores. Los países adoptaron una tradición u otra, o en algunos casos eligieron su propia fecha fija.
¿Cuándo es el Día del Padre en República Dominicana?
El último domingo de julio. En 2026, eso es el 26 de julio.
¿Cuándo es el Día del Padre en Ecuador?
El segundo domingo de junio. En 2026, cae el 14 de junio.
¿Puedo enviarle dinero a mi papá por el Día del Padre?
Sí. Hay muchas instituciones financieras y proveedores de servicios de remesas en EE.UU. que ofrecen diferentes opciones, desde transferencias bancarias hasta retiros en efectivo.
¿Mi remesa llegará a mi padre el mismo día?
Depende de cómo la envíes, cuándo la envíes, y cómo la reciba tu papá. La entrega el mismo día es posible desde EE.UU., pero no es automática. Consulta con tu proveedor de servicios elegido para entender los tiempos y si hay tarifas por entrega más rápida.
Estar ahí, incluso desde lejos
No importa dónde esté tu papá, el Día del Padre se trata de hacerte presente de una manera que llegue a él. La fecha puede cambiar de país en país, y la manera en que celebres puede verse diferente a la que creciste, pero la intención cruza fronteras. Cuando sabes cuándo es el día, puedes planear con anticipación y apoyar la celebración desde donde estés. Si enviar dinero es parte de cómo te haces presente, Común ofrece diferentes opciones de entrega para remesas a México, Guatemala, Honduras, El Salvador, Nicaragua, Costa Rica, Panamá, Colombia, Ecuador, Perú, Chile, Brasil, Argentina, Bolivia, Uruguay, Paraguay y República Dominicana. No dejes que la distancia se interponga en el camino de construir recuerdos duraderos con tus seres queridos.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. tiene licencia en todos los estados que la requieren. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Educación Financiera
¿Qué es el cashback y cómo funciona? Guía 2026
8 min de lectura
¿Qué es el cashback y cómo funciona? Guía 2026
El cashback es un sistema de recompensas que te devuelve un porcentaje del dinero que gastas en compras elegibles. En términos simples, cuando compras algo usando ciertas tarjetas de crédito, tarjetas de débito, apps o programas de recompensas, puedes recibir de vuelta un porcentaje de tu dinero en compras, aunque generalmente se acredita a tu cuenta en lugar de entregarte efectivo físico.
Si te mudaste recientemente a Estados Unidos o estás aprendiendo cómo funciona el sistema financiero, puede que hayas escuchado el término 'cashback' mientras comprabas en lugares como Walmart, Target, gasolineras, supermercados o tiendas en línea.
Para muchas personas, el cashback puede convertirse en una herramienta práctica para gestionar gastos cotidianos como comestibles, transporte, gasolina y compras del hogar. Aunque los montos pueden parecer pequeños al principio, pueden acumularse con el tiempo cuando se usan de forma consistente y responsable.
¿Qué es el cashback?
El cashback es un tipo de recompensa financiera que devuelve un porcentaje de tu compra después de que gastas dinero con un método de pago participante o plataforma de recompensas.
Por ejemplo:
- Si gastas $100 en el supermercado usando una tarjeta que ofrece 2% de cashback, puedes recibir $2 de vuelta
- Si una app de cashback ofrece 5% en una gasolinera participante y gastas $60 en combustible, puedes recibir $3 de vuelta
A diferencia de los descuentos tradicionales, el cashback generalmente ocurre después de que se completa la compra.
¿Cómo funciona el cashback?
Los programas de cashback generalmente siguen un proceso simple:
- Realizas una compra elegible usando la tarjeta, app o cuenta de recompensas participante
- La transacción es registrada por el proveedor
- Un porcentaje de esa compra te es devuelto como cashback
La recompensa puede aparecer como:
- Crédito en estado de cuenta
- Depósito bancario
- Tarjeta de regalo
- Saldo de recompensas
- Puntos canjeables
- Crédito en tienda
Algunas recompensas de cashback aparecen en pocos días, mientras que otras pueden tardar un ciclo de facturación completo o más en procesarse. A menudo hay umbrales mínimos de canje antes de poder reclamar tu cashback. Ciertos programas pueden incluir fechas de vencimiento. También es importante entender que no todas las compras califican para cashback.
Cashback vs. descuentos tradicionales
Mientras que el cashback y los descuentos tradicionales pueden ayudar a los consumidores a ahorrar dinero, funcionan de manera diferente. Un descuento tradicional reduce el precio de inmediato en la caja, mientras que el cashback devuelve parte del dinero después de que la compra ya se completó.
| Cashback | Descuento tradicional |
|---|---|
| El dinero se devuelve después de la compra | El precio se reduce antes de la compra |
| Generalmente vinculado a tarjetas, apps o programas de lealtad | Generalmente disponible directamente en tienda |
| Las recompensas pueden tardar días o semanas en procesarse | Los ahorros son inmediatos |
| Puede ayudar a rastrear gastos digitalmente | Generalmente no incluye herramientas de seguimiento |
| A menudo limitado a categorías o tiendas elegibles | Depende de promociones de tienda |
Tipos de cashback en 2026
No todos los programas de cashback funcionan igual. Antes de registrarte en un programa, es importante revisar detalles como tarifas anuales, tasas de interés, canje mínimo, políticas de vencimiento y categorías de gasto.
Cashback de tasa fija
Este tipo devuelve el mismo porcentaje de cashback en todas las compras. Ejemplo: 1.5% de cashback en todo lo que compres. Esta estructura es simple porque no necesitas rastrear categorías ni ofertas rotativas.
Cashback por categorías
Algunas tarjetas o apps ofrecen porcentajes más altos de cashback en categorías específicas como supermercados, restaurantes, gasolineras o suscripciones de streaming. Por ejemplo: 3% en comestibles, 2% en gasolina, 1% en todas las demás compras.
Categorías rotativas de cashback
Algunos proveedores cambian las categorías de cashback cada pocos meses. Un trimestre puede enfocarse en gasolineras y tiendas de comestibles; otro puede incluir compras en línea y viajes. Estos programas a veces requieren activación manual cada trimestre.
Bonos de bienvenida
Ciertas tarjetas de crédito ofrecen bonos introductorios de cashback si gastas un monto mínimo durante los primeros meses después de abrir la cuenta. Por ejemplo: gasta $500 en los primeros 3 meses y recibe $150 de bonus de cashback. La Comisión Federal de Comercio recomienda revisar cuidadosamente los términos antes de solicitar productos financieros con ofertas promocionales.
¿Dónde puedes obtener cashback en Estados Unidos?
Tarjetas de crédito:
Muchas tarjetas de crédito en EE.UU. incluyen recompensas de cashback. Algunos ejemplos incluyen productos de Discover, Chase, Capital One y American Express. Algunas se enfocan en categorías como restaurantes o viajes, mientras que otras ofrecen cashback de tasa plana.
Tarjetas de débito:
Algunas instituciones financieras ofrecen tarjetas de débito con cashback, aunque las recompensas suelen ser menores que las de las tarjetas de crédito. Esto puede ser atractivo para personas que prefieren evitar deudas o intereses de tarjeta de crédito.
Apps de cashback:
Varias apps móviles se asocian con minoristas y ofrecen recompensas de cashback por compras. Ejemplos incluyen Rakuten, Ibotta, Upside y Honey. Estas apps pueden proporcionar cashback para compras en supermercados, compras en línea, gasolineras y restaurantes.
Programas de lealtad de tiendas:
Los minoristas a veces ofrecen cashback o recompensas de tienda a través de programas de membresía. Por ejemplo, supermercados, farmacias y tiendas de mayoreo pueden devolver crédito en tienda o puntos de ahorro después de las compras.
Cashback vs. puntos vs. millas: ¿cuál es mejor?
Aunque a menudo se agrupan bajo la categoría de 'recompensas', cada uno funciona diferente y puede ser útil dependiendo de los hábitos de gasto, metas financieras y estilo de vida de una persona.
Los programas de cashback generalmente devuelven un porcentaje del dinero gastado en compras elegibles. Los sistemas de puntos usualmente asignan un valor numérico a las compras que luego puede canjearse por productos, tarjetas de regalo, descuentos o servicios. Las millas de viaje están típicamente asociadas con aerolíneas, hoteles o tarjetas de crédito enfocadas en viajes.
| Cashback | Puntos | Millas |
|---|---|---|
| Devuelve dinero | Valor del sistema de recompensas | Recompensas enfocadas en viajes |
| Gasto flexible | A menudo canjeable en ecosistemas específicos | Generalmente vinculado a aerolíneas u hoteles |
| Recompensa después de gastar | Los valores de canje varían | Mejor para viajeros frecuentes |
| Común para compras cotidianas | Puede incluir tarjetas de regalo o productos | Se usa frecuentemente para viajar |
Para muchas personas, especialmente las enfocadas en obtener algún valor en gastos cotidianos como comestibles, transporte, gasolina o compras del hogar, el cashback puede sentirse más útil ya que la recompensa está directamente conectada al dinero en lugar de sistemas de conversión o programas de viaje.
3 consejos prácticos para usar el cashback de forma responsable
1. Usa el cashback para compras que ya tenías planeadas
Enfócate en gastos recurrentes como comestibles, gasolina, transporte y facturas de servicios. Esto te ayuda a evitar gastar de más simplemente para ganar recompensas.
2. No compres cosas que no necesitas
Una oferta de cashback no hace automáticamente que una compra valga la pena. Por ejemplo, gastar $200 para ganar $4 de cashback puede no ayudar a tus finanzas si la compra fue innecesaria.
3. Rastrear tus ganancias de cashback
Muchas apps y plataformas financieras te permiten monitorear categorías de gasto, totales de cashback y recompensas mensuales. Rastrear tus recompensas puede ayudarte a entender tus patrones de gasto y mantener metas financieras.
¿Común ofrece cashback?
No. Común actualmente no ofrece programas de cashback.
Sin embargo, Común proporciona herramientas y recursos que ofrecen orientación para inmigrantes latinoamericanos navegando el sistema financiero de EE.UU.
Aunque el cashback puede ser útil para algunas personas, es importante prestar atención a las comisiones, ya que los ahorros cuando se incluyen las comisiones pueden no ser tan fuertes como se percibe inicialmente. Al comparar herramientas financieras en EE.UU., el cashback es solo un factor a considerar. Las tarifas, comisiones, accesibilidad de la cuenta y transparencia también pueden afectar tu experiencia financiera con el tiempo.
El costo de Común para abrir una cuenta de débito es $0, igual que el saldo mínimo de $0 y la comisión mensual de $0 para la cuenta de débito.
Preguntas frecuentes
¿Qué es el cashback y cómo funciona?
El cashback es un sistema de recompensas que devuelve un porcentaje de tus compras después de gastar dinero usando tarjetas, apps o programas de lealtad elegibles.
¿Cómo se calcula el cashback?
El cashback generalmente se calcula como un porcentaje del monto de la compra. Por ejemplo, si gastas $100 y tu tasa de cashback es 2%, recibes $2 de vuelta.
¿Dónde puedo obtener cashback en Estados Unidos?
El cashback está disponible comúnmente a través de tarjetas de crédito, tarjetas de débito, apps de compras y programas de lealtad de minoristas.
¿Cuál es la diferencia entre cashback y puntos?
El cashback devuelve dinero directamente, mientras que los puntos son parte de sistemas de recompensas que solo pueden canjearse por productos específicos, tarjetas de regalo o servicios.
¿Común ofrece cashback?
No. Común actualmente no ofrece cashback.
¿El cashback es gravable?
En muchos casos, el cashback ganado a través de compras generalmente se trata como un reembolso en lugar de ingreso gravable. Sin embargo, el tratamiento fiscal puede variar dependiendo de cómo se ganen las recompensas. El IRS recomienda consultar a un profesional fiscal para situaciones específicas.
Envíos Internacionales
Las Transferencias de Dinero: De los Métodos Tradicionales a las Innovaciones Digitales
8 min de lectura
Las transferencias de dinero han evolucionado de métodos tradicionales como cheques y giros postales a soluciones digitales instantáneas. Con Común, la mayoría de las remesas internacionales llegan en minutos, sin necesidad de visitar una sucursal.
La evolución financiera de los métodos de transferencia de dinero desde prácticas tradicionales hasta innovaciones digitales marca un cambio crucial, revolucionando cómo pensamos y gestionamos nuestras finanzas en nuestras cuentas bancarias y más allá. Esta transición no es solo una cuestión de avance tecnológico; refleja un cambio fundamental en las expectativas de los usuarios, los estándares de seguridad y la conectividad global, especialmente en el ámbito de las transferencias de dinero internacionales y la integración sin fisuras de las cuentas bancarias.
Acelerando Transacciones: La Revolución Digital en las Transferencias de Dinero
La aparición de plataformas digitales y aplicaciones de transferencia de dinero ha transformado la velocidad y accesibilidad de las transacciones. Donde una vez las transferencias bancarias entre instituciones financieras tardarían días en completarse, las innovaciones digitales ahora facilitan transferencias de dinero instantáneas, permitiendo a los usuarios transferir dinero alrededor del mundo en solo unos pocos días hábiles o incluso al instante. Este cambio monumental en la conveniencia permite a los usuarios enviar dinero o transferir fondos de una cuenta bancaria a otra las 24 horas del día, los 7 días de la semana, sin la visita tradicional a un banco o cooperativa de crédito.
Estos cambios encapsulan el viaje de métodos tradicionales como las transferencias bancarias y transferencias de banco a banco a las innovaciones digitales que ahora dominan nuestro ecosistema financiero. A medida que continuamos explorando estos desarrollos, es evidente que las formas de transferir dinero, desde utilizar una tarjeta de débito para transferencias instantáneas hasta aprovechar las capacidades de aplicaciones de pago como Google Pay y Apple Pay, no solo están evolucionando; están siendo redefinidas para una nueva era de conectividad global y empoderamiento digital, haciendo de las aplicaciones de transferencia de dinero una herramienta indispensable en nuestra vida diaria.
Navegando las Transferencias de Dinero Internacionales: Consideraciones
Además, el aumento de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Es igualmente importante tener un conocimiento profundo del marco regulatorio que rodea las transferencias de dinero internacionales. Esto incluye estar consciente de las leyes contra el lavado de dinero (AML) y los diversos límites de transferencia impuestos por diferentes países. Estas regulaciones están diseñadas para prevenir crímenes financieros y asegurar la seguridad de las transacciones transfronterizas. Adherirse a estas leyes no solo ayuda a evitar complicaciones legales sino que también asegura que tus transacciones se procesen sin demoras innecesarias.
Además de elegir el servicio adecuado y entender las regulaciones, también es beneficioso estar al tanto de las tasas de cambio ofrecidas por diferentes servicios. Las tasas de cambio pueden afectar significativamente la cantidad final recibida en el otro extremo, especialmente en transacciones grandes. Además, considerar los tiempos de entrega es crucial, especialmente si la transferencia es sensible al tiempo. Mientras algunos servicios pueden transferir fondos casi al instante, otros pueden tardar varios días hábiles. Esto puede ser particularmente importante en situaciones de emergencia o al realizar pagos que tienen plazos estrictos.
Explorando Diferentes Opciones de Transferencia de Dinero: Wire, ACH y Más Allá
Los avances digitales también han introducido un nuevo nivel de seguridad y transparencia en las transferencias de dinero. Con tecnologías modernas de cifrado y autenticación, incluyendo características como la detección de fraudes, las transacciones financieras, ya sean transferencias internas, externas o incluso pagos en línea para compras en línea, son más seguras que nunca.
Las aplicaciones de transferencia de dinero se han convertido en un refugio seguro para las finanzas personales, ofreciendo seguimiento en tiempo real de las transacciones y asegurando que transferir dinero, desde una cuenta bancaria vinculada mediante transferencias de la Cámara de Compensación Automatizada (ACH) o depósito directo, permanezca seguro y sencillo. Las transferencias ACH destacan en eficiencia doméstica y rentabilidad, ideales para pagos regulares como salarios y facturas. Además, los métodos tradicionales como los cheques, depósitos en efectivo y giros postales retienen su utilidad para escenarios específicos, ofreciendo opciones tangibles en un mundo predominantemente digital.
El Auge de las Aplicaciones de Transferencia de Dinero de Persona a Persona (P2P)
Las aplicaciones de transferencia P2P han transformado fundamentalmente cómo intercambiamos dinero, haciendo las transacciones tan simples como enviar un mensaje. Estas aplicaciones permiten a los usuarios enviar fondos directamente a otros, utilizando solo una dirección de correo electrónico o número de teléfono, eliminando la necesidad de intermediarios. Entre la multitud de opciones disponibles, varias aplicaciones han ganado prominencia, cada una destacando por sus características distintivas.
Por ejemplo, algunas aplicaciones son celebradas por su integración con redes sociales, mejorando el aspecto social de las transferencias de dinero. Otras priorizan la seguridad, ofreciendo métodos avanzados de cifrado y autenticación para proteger las transacciones. También hay aplicaciones diseñadas para facilitar los pagos atraves de fronteras simplificando el proceso de enviar dinero internacionalmente al ofrecer tasas de cambio competitivas y comisiones bajas. Esta diversidad asegura que haya una aplicación de transferencia P2P adecuada para prácticamente cada necesidad y preferencia, reflejando la evolución dinámica y centrada en el usuario de la tecnología financiera.
Descifrando los Costos: Tarifas en las Transferencias de Dinero
El auge de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Entender las tarifas asociadas con las transferencias de dinero es pivotal para manejar tus finanzas de manera efectiva y evitar costos inesperados. El panorama de las tarifas de transferencia puede variar significativamente, abarcando cargos por servicio, tarifas de transacción y tarifas de conversión de moneda, entre otros. La transparencia en estas tarifas es crucial; por lo tanto, es esencial optar por servicios que ofrezcan información clara y directa sobre todos los costos involucrados.
Los cargos por servicio y las tarifas de transacción son a menudo los costos más visibles asociados con la transferencia de dinero. Estos pueden variar ampliamente dependiendo del proveedor y del método de transferencia elegido. Por ejemplo, las transferencias bancarias tradicionales podrían tener tarifas más altas en comparación con plataformas en línea o aplicaciones móviles. Las tarifas de conversión de moneda también juegan un papel significativo, especialmente en transferencias internacionales, donde el dinero necesita ser cambiado de una moneda a otra. Algunos servicios incorporan su beneficio en la tasa de cambio ofrecida, haciéndola menos favorable que la tasa de mercado. Esta práctica subraya la importancia de escudriñar las tasas de cambio proporcionadas y no solo las tarifas explícitas.
Este enfoque no solo ayuda a tomar decisiones informadas, sino que también ayuda a evitar cargos ocultos que pueden acumularse. Para minimizar estos costos, adoptar estrategias como seleccionar el método de transferencia más adecuado para tus necesidades—considerando factores como la velocidad, el destino y la cantidad—y comparar diligentemente a los proveedores para encontrar las mejores tarifas y las tarifas más bajas puede llevar a ahorros significativos. Al priorizar la transparencia y emplear estrategias para minimizar costos, los usuarios pueden navegar las complejidades de las transferencias de dinero de manera más confiada y económica.
Envía al extranjero con tranquilidad con tu cuenta Común¹
¡Abre tu cuenta en 3 minutos!
Conclusión
Para concluir, el cambio de métodos tradicionales a innovaciones digitales en el dominio de las transferencias de dinero representa un avance significativo en la gestión financiera. Las plataformas digitales y las aplicaciones de transferencia de dinero han revolucionado la forma en que enviamos dinero, proporcionando una conveniencia, velocidad y seguridad sin precedentes. Desde transferencias de cuenta bancaria sin interrupciones hasta el alcance global de las transferencias de dinero internacionales, estas soluciones digitales ofrecen una gama completa de servicios que atienden a nuestras diversas necesidades financieras.
Enfatizando la transparencia, estas plataformas minimizan las tarifas ocultas, haciendo que sea más fácil que nunca gestionar nuestras cuentas de ahorros y corrientes. Además, innovaciones como las transferencias instantáneas y la robusta tecnología de detección de fraudes han hecho que las aplicaciones de transferencia de dinero sean una opción confiable para los consumidores. A medida que continuamos adoptando estos avances digitales, la esencia de dominar las transferencias de dinero radica en aprovechar la tecnología para mejorar nuestras capacidades de finanzas personales, asegurando que podamos navegar con confianza y de manera económica las complejidades de las transacciones financieras modernas.
¿Cómo han cambiado las transferencias de dinero con el tiempo?
De cheques, giros postales y transferencias bancarias que tardaban días, a apps móviles que procesan pagos y remesas en minutos.
¿Qué ventajas tienen las transferencias digitales sobre los métodos tradicionales?
Mayor velocidad, seguimiento en tiempo real, y la posibilidad de enviar dinero sin salir de casa. Con Común, puedes enviar una remesa desde la app en cualquier momento.
¿Los métodos tradicionales siguen siendo útiles?
Sí, cheques y efectivo siguen siendo relevantes en ciertos casos, como cuando el destinatario no tiene cuenta bancaria digital.
Preguntas frecuentes
¿Por qué las transferencias digitales son más rápidas que las tradicionales?
Porque usan redes de procesamiento en tiempo real, en lugar de los ciclos de varios días de los métodos bancarios tradicionales.
¿Necesito ir a una sucursal para enviar dinero con Común?
No, todo el proceso se hace desde la app, sin necesidad de visitar ninguna ubicación física.
¿Los métodos tradicionales como el cheque siguen siendo válidos?
Sí, siguen siendo útiles en ciertos casos, aunque las apps digitales suelen ser más rápidas y convenientes.
¿Qué tan rápido llega una remesa enviada por Común?
La mayoría llega en minutos, dependiendo del país y método de entrega.
¿Puedo hacer seguimiento de mi transferencia en tiempo real?
Sí, la app te muestra el estado de tu transferencia mientras se procesa.
¿Es más seguro enviar dinero digitalmente que con cheque?
Ambos métodos tienen protecciones distintas; las apps digitales suelen ofrecer verificación y encriptación adicionales.
Pagos instantáneos
Descubre cómo registrarte en Zelle y mover tu dinero sin complicaciones
8 min de lectura
¿Buscas una opción para enviar y recibir dinero en Estados Unidos? En la era digital es indispensable contar con un servicio de transferencias inmediatas, seguro y gratuito.
A veces enviar y recibir dinero puede representar un desafío, debido a las altas comisiones o el limitado acceso al sistema bancario. Por ello, saber cómo registrarse en Zelle y conocer soluciones alternativas como Común, te será de gran utilidad para enviar dinero sin complicaciones a través de los servicios más eficientes.
En esta ocasión te explicaremos qué es Zelle, cómo registrarte, cuáles son los requisitos para enviar y recibir dinero y por qué Común funciona como un complemento para ampliar tus posibilidades ante algunas restricciones que podrían dificultar tu acceso a los servicios de pagos móviles.
Para registrarte en Zelle necesitas una cuenta bancaria en EE.UU. en un banco participante, un número de teléfono estadounidense y la app de tu banco. Si tu banco no soporta Zelle directamente, puedes usar Común como alternativa para enviar y recibir dinero de personas que sí usan Zelle.
¿Qué es Zelle, cómo funciona y para qué sirve?
Zelle es un servicio de pagos digitales P2P (persona a persona) disponible en Estados Unidos. Está asociado a más de 20,200 bancos tradicionales, digitales y cooperativas. Por ejemplo, Bank of America, Wells Fargo, Ally Bank, Capital One y Navy Federal Credit Union.
Su amplia cobertura y su facilidad para realizar transferencias lo han consolidado como un eslabón fundamental en el sistema bancario de Estados Unidos.
Otras de las ventajas de Zelle son:
Transferencias casi inmediatas
Los usuarios pueden recibir su dinero en cuestión de minutos.
Facilidad de uso
Cuenta con vinculación directa a las aplicaciones de los bancos, por lo que no se necesita una app externa.
Seguridad
Tiene el respaldo directo de las instituciones bancarias, por lo que puedes tener la seguridad de que tu dinero llegará a su destino.
Cargos de uso
Podrás enviar y recibir dinero sin comisiones a otros usuarios de Zelle.
¿Cómo funciona Zelle?
Zelle funciona a través de la conexión con las aplicaciones afiliadas de los bancos. Para enviar y recibir dinero, primero debes verificar que tu banco forme parte de la red de cobertura de este servicio.
Si este es el caso, realiza el registro directamente en la banca en línea de tu banco y comienza a enviar y recibir dinero en tu cuenta, a través de un número telefónico o correo electrónico.
Utilizar Zelle para enviar dinero es muy práctico para realizar transacciones diarias, como pago de renta, adquisición de bienes y servicios. Además de que es un método seguro para enviar dinero a familiares y amigos.
Además de Zelle, existen otras alternativas para enviar y recibir dinero en Estados Unidos. Descubre las 6 mejores apps móviles del 2025
¿Qué cambió en Zelle en enero de 2025?
Zelle anunció un importante cambio en su aplicación que entró en vigor el pasado abril de 2025. Consiste en la eliminación de las transferencias a través de su propia app, ya que ahora solo es posible utilizar el servicio directamente en las bancas en línea de las instituciones financieras de Estados Unidos que están integradas a su red.
En caso de que quieras descargar la app de Zelle, todavía podrás utilizarla para revisar el historial de pagos.
¿Cómo descargar Zelle en mi celular?: Requisitos clave para registrarse y usarlo sin complicaciones
Número de teléfono móvil de EE.UU. o dirección de correo electrónico
Para usar Zelle solo necesitas registrar un número de teléfono y un correo electrónico. Tus contactos podrán ingresar uno de estos datos para enviarte dinero fácilmente.
Cuenta bancaria en EE.UU.
Dado que Zelle funciona directamente con la conexión de los bancos, es indispensable tener una cuenta en una de las instituciones integradas a su red.
Aplicación bancaria
Necesitas descargar la aplicación de banca móvil de tu institución financiera, ya que accederás a Zelle a través de esta.
Verifica la lista de los bancos que tienen Zelle en su sitio web y asegúrate de poder utilizar su servicio en 2025.
¿Qué puedo hacer si no puedo abrir una cuenta bancaria en Estados Unidos?
A veces, abrir una cuenta bancaria no es accesible para muchas personas, ya sea por falta de la documentación requerida o por historial crediticio insuficiente.
Si es tu caso, Común es una alternativa excelente para enviar dinero a tus familiares de manera segura, rápida y a bajo costo.
Común es una plataforma que entiende las necesidades de las comunidades de inmigrantes en Estados Unidos. Abre tu cuenta hoy y conoce una alternativa accesible para tus finanzas.
¿Cómo registrarse en Zelle paso a paso?
Si te preguntas cómo abrir una cuenta en Zelle, solo sigue los siguientes pasos:
Abrir la aplicación móvil de tu banco (si es socio de Zelle)
Una vez que verificaste la lista de bancos que trabajan con Zelle, debes abrir la aplicación móvil y hacer el registro si aún no lo has hecho.
Buscar la sección de transferencias y pagos
En el menú principal, presiona la sección de transferencias y pagos y posteriormente, cliquea “enviar dinero con Zelle”
Inscribir tu número de teléfono de EE.UU. o dirección de correo electrónico
Para enviar y recibir dinero con Zelle es necesario inscribir un número de teléfono de Estados Unidos y un correo electrónico.
Conectar tu cuenta bancaria
Confirma tus datos y comienza a enviar y recibir dinero con Zelle rápidamente, luego de realizar una transacción de prueba.
¿Cómo enviar y recibir dinero a usuarios de Zelle sin tener Zelle directamente?
Sin duda, Zelle es una excelente herramienta para realizar transferencias bancarias, ya que te ofrece un servicio veloz y muy sencillo de utilizar. Aunque solo está disponible para usuarios de bancos participantes, cuenta con una amplia cobertura.
Aunque Zelle representa una solución práctica con numerosos beneficiarios, cuenta con limitaciones, como el de tener una cuenta bancaria participante elegible en EE.UU.
Común, en cambio, es una solución alternativa que va más allá de las limitaciones tradicionales, ya que permite enviar remesas con la identificación oficial calificada de tu pais. Está diseñada especialmente para inmigrantes en Estados Unidos, y ofrece una gestión financiera simplificada. Este servicio te ofrece:
- Obtener una tarjeta de débito para realizar compras en establecimientos físicos
- Acceder a una aplicación móvil para mejor control de tus finanzas
- Enviar remesas a tus seres queridos desde 2.99 USD por transacción, hasta los límites aplicables
- Formar parte de nuestra comunidad que entiende tus necesidades
Descarga la app de Común y disfruta de finanzas transparente, fácil y diseñada para ti.
Preguntas frecuentes sobre cómo registrarse en Zelle
¿Puedo usar Zelle sin cuenta bancaria?
No directamente. Zelle requiere una cuenta bancaria en EE.UU. en un banco participante. Si tu banco no soporta Zelle o no tienes SSN para abrir una cuenta tradicional, plataformas como Común te permiten enviar y recibir dinero de personas que usan Zelle mediante su función Pay, sin necesitar Zelle directamente.
¿Zelle cobra tarifas por transferencias?
Zelle en sí no cobra tarifas por enviar o recibir dinero. Sin embargo, algunos bancos pueden aplicar cargos propios. Las transferencias son gratuitas entre usuarios de bancos participantes. Verifica los términos de tu banco específico antes de usar Zelle frecuentemente para envíos.
¿Cuánto tiempo tardan las transferencias de Zelle?
En la mayoría de los casos el dinero llega en minutos, especialmente cuando tanto el emisor como el receptor ya están registrados en Zelle. Si el destinatario no está registrado aún, puede tardar entre 1 y 3 días hábiles hasta que complete el registro y reclame el pago.
¿Cuáles son los límites de envío de Zelle?
Los límites los fija tu banco, no Zelle directamente. Por ejemplo, Bank of America permite hasta $3,500 por día; Wells Fargo hasta $2,500 para nuevos usuarios. Consulta los límites en la app de tu banco antes de hacer transferencias grandes para evitar rechazos inesperados.
¿Puedo cancelar una transferencia de Zelle?
Solo si el destinatario aún no ha aceptado el pago (es decir, no está registrado en Zelle). Si ya está registrado, el dinero se transfiere de inmediato y no se puede cancelar. Por eso es importante verificar el número de teléfono o correo del destinatario antes de confirmar el envío.
¿Qué alternativa tiene Zelle para inmigrantes sin banco tradicional?
Común acepta más de 100 IDs latinoamericanas para abrir una cuenta sin SSN. Con la función Pay de Común puedes enviar dinero a personas que usan Zelle en EE.UU., recibir transferencias directas y administrar tu dinero en español. Es la alternativa ideal si tu banco actual no ofrece Zelle.
Envíos Internacionales
Alternativas de envíos de paquetes a México desde Estados Unidos
8 min de lectura
Cómo enviar paquetes de Estados Unidos a México sin complicaciones
Estar lejos de la familia y amigos es uno de los principales retos que enfrentan los inmigrantes que viven en Estados Unidos. Por fortuna, el envío de correspondencia es una manera de mantener el vínculo con los seres queridos a través de las fronteras.
En Estados Unidos existen diferentes opciones disponibles de envío de paquetes a México. A continuación te explicaremos las características de cada servicio para que elijas el que mejor se adapte a tu presupuesto y necesidades.
Principales servicios de paquetería de Estados Unidos a México
Hay dos opciones de envío de paquetería desde Estados Unidos a México: a través del USPS y a través de empresas privadas de mensajería.
Servicio postal de Estados Unidos (USPS)
Estos son los principales servicios de envío del United States Postal Service (USPS) y sus características. Para obtener la información más actualizada, consulte su sitio web.
Priority Mail Express
- Precios de entrega: desde $59.50 aproximadamente para servicios internacionales estándar.
- Tiempo: 3-5 días hábiles.
- Características principales: ofrece servicio de entrega internacional exprés, rastreo completo y seguro limitado para ciertos tipos de paquetes.
Priority Mail
- Precios de entrega: desde $30.90 para envíos internacionales estándar.
- Tiempo: 6-10 días hábiles.
- Características principales: ofrece rastreo completo y precios moderados. Es ideal para paquetes medianos que necesitan entregarse en tiempos cortos.
First-Class Mail
- Precios de entrega: desde $14.05 para sobres.
- Tiempo: varía entre 7 y 20 días hábiles, según los trámites aduanales.
- Características principales: es un servicio económico ideal para enviar documentos y sobres. En muchos casos, no ofrece el servicio de rastreo completo, sino únicamente hasta el momento en que sale de Estados Unidos.
Empresas privadas de mensajería
También existen alternativas de empresas de mensajería privadas, que ofrecen excelente servicio y opciones de envío adicionales. Para obtener la información más actualizada, consulte el sitio web de cada empresa de mensajería.
FedEx
- Precios de entrega: los precios varían según el tamaño del paquete, pero ofrecen tarifas fijas para paquetes de hasta 15 kilos y costo adicional para peso adicional.
- Tiempo: 3-5 días para servicio exprés.
- Características principales: cobertura internacional con entrega a domicilio, incluye los trámites aduaneros y papeleo.
UPS
- Precios de entrega: cuenta con tarifas variables según el tamaño y peso del paquete.
- Tiempo: 2-5 días hábiles.
- Características principales: herramientas online de cotización y seguimiento de paquetes, además de gran presencia en Estados Unidos.
DHL
- Precios de entrega: envíos internacionales desde $50.
- Tiempo: 2-5 días hábiles con servicio exprés.
- Características principales: presencia internacional, servicio rápido y a domicilio, calculadora online de tarifas.
A continuación te mostramos una tabla comparativa para que tengas la información más clara.
A continuación te mostramos una tabla comparativa para que tengas la información más clara.
Empresa
Tipo de servicio
Costo estimado
Tiempo promedio
USPS
Priority Mail Express
Desde $59.50
3-5 días hábiles
USPS
Priority Mail
Desde $30.90
6-10 días hábiles
USPS
First-Class Mail
Desde $14.05 para sobres.
7-20 días hábiles
FedEx
Servicio exprés internacional
Los precios varían según tamaño y peso.
3-5 días hábiles
UPS
Servicio exprés internacional
Los precios varían según tamaño y peso.
2-5 días hábiles
DHL
Servicio exprés internacional
Los precios varían según tamaño y peso.
2-5 días hábiles
Factores que afectan el precio y tiempo de entrega de tu paquete
Como pudiste observar en la sección anterior, no es posible estimar con exactitud el precio de envío y tiempo de cada uno de los servicios de paquetería de EE. UU. a México. Esto se debe a que hay varios factores que afectan el resultado final, que a continuación te explicamos.
Peso y tamaño del paquete
Este es el principal factor que interviene en el costo final de un envío internacional, ya que cuanto más pesado y voluminoso sea un paquete, más elevada será la tarifa. También hay que considerar si la empresa tiene un peso máximo de envío.
Código postal y ubicación de destino
El destino final del envío también es un punto importante a tener en cuenta. Si envías un paquete a Ciudad de México, generalmente será más barato en comparación con una zona rural.
Tipo de servicio seleccionado
Los servicios de envío exprés o prioritarios son más rápidos y, por ende, también son más costosos.
Temporadas altas y días festivos
Si decides enviar un paquete en temporada navideña, año nuevo o días de alta demanda, ten en cuenta que puede haber retrasos o costos adicionales.
¿Qué necesitas para enviar paquetes desde Estados Unidos a México?
Antes de dirigirte a la oficina de la empresa de transporte que hayas elegido, asegúrate de tener toda la información lista para evitar retrasos y garantizar que tu paquete llegue a tus seres queridos sin problemas.
Paso 1. Revisa las restricciones aduanales
Asegúrate de que tu paquete no contenga artículos restringidos para ingresar a México, como alimentos perecederos, líquidos inflamables y productos falsificados. Si tienes dudas, consulta las normas aduaneras.
Paso 2. Empaca y rotula correctamente tu paquete
Utiliza una caja adecuada o cómprala directamente en la oficina de correos. Si el contenido es frágil, asegúrate de protegerlo y, al cerrar la caja, coloca la etiqueta de forma correcta.
Paso 3. Verifica los datos del destinatario y su código postal
Verifica las veces que sea necesario que los datos del destinatario sean correctos, como nombre, código postal y colonia. Cualquier error, por mínimo que parezca, puede provocar que el paquete llegue al lugar incorrecto.
Paso 4. Guarda tu número de guía y comprobante de envío
Finalmente, guarda el número de guía y comprobante de envío. Te permitirán saber el paradero de tu paquete y hacer aclaraciones en caso de ser necesario.
Consejos para ahorrar dinero y tiempo en tus envíos internacionales
Entendemos lo importante que es enviar un paquete a México desde Estados Unidos para los inmigrantes. Más que un simple producto empacado, se trata de regalos de cumpleaños, felicitaciones a la distancia y sueños cumplidos para las personas que más amas.
Por ello, asegúrate de seguir estos consejos para enviar un paquete a México.
- Compara precios antes de enviar: recuerda que algunos servicios ofrecen una tarifa fija, pero el precio final depende del peso y tamaño.
- Evita fines de semana o festivos: además de ser más caro, el envío puede sufrir contratiempos.
- Aprovecha promociones o programas de fidelidad: mantente pendiente de las promociones ofrecidas por las empresas de correo.
- Agrupa envíos cuando sea posible: procura enviar varios artículos en el mismo envío, en lugar de hacerlo uno por uno.
Envía paquetes a México y organiza tus finanzas con Común
Hacer llegar paquetes a tus seres queridos en México es una manera de demostrarles que siguen siendo importantes para ti. Por ello, es necesario planificar tus envíos y, por ende, tus finanzas.
Descubre Común, la plataforma digital que ayuda a los inmigrantes a gestionar su dinero de la forma más accesible, ya que puedes abrir una cuenta utilizando una identificación oficial válida de tu país de origen.
Así como los paquetes viajan con cariño, Común te acompaña en tu bienestar financiero.
Abre tu cuenta en Común y continúa conectado con tus seres queridos con envíos de remesas accesibles.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto tarda un envío de Estados Unidos a México?
Depende de la empresa de envíos, pero en general, un servicio exprés tarda de 3 a 5 días hábiles.
¿Cómo rastreo mi paquete?
Al momento de enviar tu paquete, recibirás una guía donde podrás rastrearlo hasta que llegue a su destino. Hay algunas opciones de paquetería que solo ofrecen rastreo hasta el momento en que sale de Estados Unidos.
¿Cuál es la forma más económica de enviar un paquete a México?
El servicio de USPS First-Class Package International Service es ideal para envíos económicos, aunque el tiempo suele ser mayor.
Educación Financiera
Comparando Transferencias Bancarias, ACH y Otros Métodos de Transferencia de Dinero
8 min de lectura
Las transferencias ACH son transferencias bancarias electrónicas dentro de Estados Unidos, comunes para depósitos de nómina y pagos entre cuentas. Con Común, recibir una transferencia ACH no tiene costo, y suele tardar de 3 a 5 días hábiles.
La capacidad de transferir dinero de manera eficiente y segura es un pilar de las interacciones económicas. Este artículo explora la variedad de métodos de transferencia electrónica disponibles hoy, comparando y contrastando las transferencias bancarias, las transferencias de la Automated Clearing House (ACH) y otros mecanismos de transferencia de dinero prevalentes. Al entender las sutilezas de cada método de transferencia internacional, desde transferencias de dinero internacionales hasta plataformas entre pares, individuos y empresas pueden navegar las complejidades de las transacciones financieras con confianza.
Transferencias Bancarias: Velocidad y Alcance Internacional
Las transferencias bancarias se destacan como un testimonio del valor duradero del movimiento internacional de dinero rápido y seguro. Estimadas por su confiabilidad, las transferencias bancarias permiten a individuos y empresas transferir fondos directamente entre cuentas bancarias a través del globo. La característica distintiva de las transferencias bancarias es su procesamiento rápido, crucial para transacciones sensibles al tiempo. Aprovechan la vasta red internacional de una institución financiera, haciendo posible enviar dinero a casi cualquier país.
Sin embargo, la eficiencia y seguridad de las transferencias bancarias tienen un costo. Generalmente se asocian con tarifas más altas en comparación con otros métodos de transferencia, tanto para el emisor como, ocasionalmente, para el receptor. Estas transacciones también requieren la provisión de detalles precisos y completos de la cuenta bancaria del receptor, incluyendo el nombre del banco, número de cuenta y números de ruta, asegurando que los fondos lleguen al destino previsto sin demoras.
A pesar del costo, la velocidad y seguridad inigualables de las transferencias bancarias las convierten en la opción preferida para grandes transacciones internacionales, donde la garantía de una entrega oportuna y segura supera el gasto. Ya sea para tratos comerciales, la compra de propiedades en el extranjero o el envío de fondos de emergencia, las transferencias bancarias ofrecen una solución confiable, respaldada por la reputación y el marco regulatorio de las instituciones financieras tradicionales.
Transferencias ACH: Eficiencia Doméstica y Bajo Costo
La red de Automated Clearing House (ACH) ofrece una alternativa eficiente y económica para transferencias de dinero domésticas. Las transferencias ACH abarcan tanto depósitos directos como pagos directos, incluyendo nóminas, beneficios gubernamentales y pagos de facturas. A diferencia de las transferencias bancarias, las transferencias ACH se procesan en lotes, lo que puede llevar a una velocidad de entrega más lenta, típicamente de unos pocos días hábiles. Sin embargo, las tarifas más bajas asociadas con las transferencias ACH las hacen una opción atractiva para transacciones domésticas rutinarias. Las transferencias ACH y las transferencias bancarias, aunque a menudo se mencionan juntas, sirven necesidades distintas basadas en la urgencia y el alcance geográfico de la transacción.
La versatilidad de la red ACH se extiende más allá de simples ahorros de costos, proporcionando un marco para una amplia gama de transacciones más allá de los depósitos de cheques convencionales y pagos de facturas. Esto incluye, pero no se limita a, pagos de persona a persona (P2P), transacciones de negocio a negocio, e incluso pagos de gobierno a ciudadano como reembolsos de impuestos.
Además, la llegada del procesamiento ACH del mismo día marca una mejora significativa en la velocidad de las transacciones, abordando una de las pocas desventajas tradicionalmente asociadas con las transferencias de remesas a través de este método. A pesar de este avance, la demora inherente en el procesamiento por lotes todavía hace que las transferencias ACH sean menos adecuadas para transacciones urgentes, posicionándolas como un método preferido para pagos recurrentes planeados donde la eficiencia de costos supera la disponibilidad inmediata de fondos.
El Auge de la Conveniencia Digital:
Dos métodos destacan por sus enfoques distintos y beneficios únicos: las transferencias de persona a persona (P2P) y las transacciones tradicionales tanto en bancos como en cooperativas de crédito, y bancos. Plataformas P2P como PayPal, Venmo, Cash App y Google Pay han revolucionado la forma en que pensamos sobre las transferencias de dinero, ofreciendo un nivel de conveniencia y accesibilidad que se alinea con las demandas de la era digital. Estas plataformas atienden a una generación que valora la velocidad, la simplicidad y la capacidad de realizar transacciones en movimiento, usando solo un teléfono inteligente. Por otro lado, las cooperativas de crédito y los bancos representan la base de las transacciones financieras tradicionales, proporcionando un conjunto completo de servicios que van desde necesidades bancarias cotidianas hasta complejas transferencias bancarias internacionales.
Transferencias de Persona a Persona
Como se mencionó, plataformas como PayPal, Venmo, Cash App y Google Pay se han vuelto indispensables en la era digital, democratizando el proceso de enviar y recibir dinero. Estas aplicaciones destacan en la conveniencia del usuario, permitiendo transacciones con solo un teléfono inteligente. Vinculadas a la cuenta bancaria o tarjeta de débito de uno, facilitan tanto transferencias domésticas como, cada vez más, internacionales.
Aunque a menudo son gratuitas para servicios básicos, pueden cobrar pequeñas tarifas por transferencias instantáneas o conversión de tasas de cambio de divisas. El atractivo de las plataformas P2P radica en su simplicidad y la capacidad de transferir fondos sin necesidad de los detalles bancarios del destinatario, solo su número de teléfono o dirección de correo electrónico.
Cooperativas de Crédito y Bancos: Tradicionales pero Confiables
Las cooperativas de crédito y los bancos siguen siendo el eje del ecosistema de transferencia de dinero. Ofreciendo una gama de servicios desde depósitos directos hasta transferencias bancarias internacionales, estas instituciones proporcionan una opción segura, aunque a veces más costosa, para mover fondos. La elección entre un banco y una cooperativa de crédito a menudo se reduce a la naturaleza de la transacción—las cooperativas de crédito pueden ofrecer tarifas más bajas y mejores tasas de cambio para sus miembros, mientras que los bancos podrían proporcionar servicios más completos para transferencias internacionales y de negocios. Independientemente de la elección, asegurar que la transacción se complete con una institución de buena reputación es primordial.
Decidiendo Entre Aplicaciones de Transferencia de Dinero: Consideraciones Clave
Cuando se comparan las aplicaciones de transferencia de dinero, se deben considerar varios factores clave para asegurar que la decisión se alinee con sus necesidades financieras personales o empresariales. Aquí están los aspectos esenciales a evaluar:
- Tarifas: Compare los costos asociados para enviar o recibir dinero, incluyendo tarifas por transferencias instantáneas o cargos por conversión de divisas.
- Límites de Transferencia: Verifique los montos máximos y mínimos que puede enviar, ya que las plataformas varían ampliamente en sus límites.
- Disponibilidad Geográfica: No todas las aplicaciones están disponibles en cada país o admiten transferencias internacionales. Asegúrese de que la aplicación cumpla con sus requisitos geográficos.
- Seguridad: Investigue las medidas de seguridad implementadas, como la encriptación y protección contra fraudes, para salvaguardar su información financiera.
- Experiencia del Usuario: Considere la facilidad de uso de la aplicación, la disponibilidad de soporte al cliente y cualquier característica adicional como la división de facturas o funcionalidades sociales.
- Velocidad de Entrega: Mientras que algunas aplicaciones ofrecen transferencias instantáneas, otras pueden tardar algunos días hábiles. Elija en función de la rapidez con la que necesita que los fondos estén disponibles.
- Tasas de Cambio y Opciones de Moneda: Para transferencias internacionales, evalúe las tasas de cambio ofrecidas y qué monedas son admitidas.
Común- Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Al considerar cuidadosamente estos factores, los usuarios pueden seleccionar una aplicación de transferencia de dinero que mejor se adapte a sus transacciones financieras, equilibrando conveniencia, costo y seguridad. Ya sea enviando dinero a un amigo dentro del país o gestionando transacciones comerciales internacionales, la aplicación correcta de transferencia bancaria puede marcar la diferencia en lograr una experiencia de transferencia de dinero fluida y eficiente.
Tecnologías Emergentes e Innovaciones Financieras
El sector financiero continúa evolucionando, con tecnologías emergentes e innovaciones que ofrecen nuevas formas de transferir dinero. La tecnología blockchain, por ejemplo, ha dado lugar a las criptomonedas, que prometen transferencias internacionales más rápidas sin necesidad de infraestructura bancaria tradicional. Sin embargo, estos métodos vienen con su propio conjunto de desafíos, incluyendo volatilidad e incertidumbre regulatoria. A medida que estas tecnologías se desarrollan, pueden ofrecer alternativas viables a los métodos tradicionales y electrónicos de transferencia de fondos. Algunos desarrollos incluyen:
- Plataformas de Finanzas Descentralizadas (DeFi): Estas plataformas están remodelando las transacciones financieras al habilitar el préstamo, el préstamo y la inversión entre pares sin intermediarios tradicionales, utilizando la tecnología blockchain para garantizar la seguridad y la transparencia.
- Contratos Inteligentes: Estos contratos autoejecutables con los términos del acuerdo directamente escritos en líneas de código pueden automatizar y asegurar la ejecución de transacciones financieras, reduciendo la necesidad de intermediarios y aumentando la eficiencia y la confianza.
- Integración de Carteras Digitales y Pagos Móviles: La integración de carteras digitales con sistemas de pago móvil está simplificando el proceso de realizar transacciones, haciéndolas más fluidas y accesibles, y está preparada para reducir aún más la dependencia de tarjetas bancarias físicas y efectivo.
Conclusión
El mundo de los métodos de dinero es diverso, cada uno con su propio conjunto de ventajas, desventajas y escenarios de mejor uso. Desde el alcance internacional rápido de las transferencias bancarias hasta la eficiencia doméstica de las transacciones ACH y la conveniencia de las aplicaciones de transferencia de dinero, la elección del método depende de las necesidades específicas de la transacción, incluyendo velocidad, costo y alcance geográfico. A medida que las tecnologías financieras continúan evolucionando, mantenerse informado sobre estos métodos permitirá a individuos y empresas tomar las mejores decisiones para sus necesidades de transferencia de dinero, asegurando que los fondos se transfieran de manera segura, eficiente y rentable.
¿Qué es una transferencia ACH?
Es un tipo de transferencia electrónica que mueve dinero entre cuentas bancarias en Estados Unidos, usada comúnmente para nómina, pagos de servicios y transferencias entre bancos.
¿Cómo recibo una transferencia ACH en mi cuenta de Común?
Usa tu número de cuenta y de ruta (routing number), que encuentras dentro de la app, para recibir transferencias ACH directamente en tu cuenta. No tiene costo.
¿Cuánto tarda una transferencia ACH?
Generalmente de 3 a 5 días hábiles. Si necesitas recibir tu sueldo más rápido, el depósito directo no tiene límite y suele estar disponible antes.
Preguntas frecuentes
¿Recibir una transferencia ACH en Común tiene algún costo?
No, recibir transferencias ACH en tu cuenta de Común no tiene costo.
¿Cuál es el límite de una transferencia ACH con Común?
Hasta $1,000 por día y $10,000 por mes.
¿Dónde encuentro mi número de cuenta y de ruta para recibir una transferencia ACH?
Ambos datos están disponibles dentro de la app de Común.
¿El depósito directo es más rápido que una transferencia ACH?
Sí, el depósito directo no tiene límite y generalmente está disponible más rápido que una transferencia ACH estándar.
¿Puedo enviar dinero por ACH desde mi cuenta de Común a otro banco?
La app te muestra las opciones de transferencia disponibles según tu tipo de cuenta.
¿Qué diferencia hay entre ACH y una transferencia electrónica (wire)?
ACH suele ser gratis pero más lenta (3-5 días); una transferencia electrónica es generalmente más rápida pero puede tener costo.
Educación Financiera
Cómo marcar a Guatemala desde USA en 2025
8 min de lectura
Cómo marcar a Guatemala desde Estados Unidos de forma fácil y económica
Uno de los principales deseos de los inmigrantes guatemaltecos que llegan a Estados Unidos es comunicarse frecuentemente con sus seres queridos a través de servicios de telecomunicaciones eficientes y económicos.
Sin embargo, es habitual que surjan confusiones al momento de marcar, debido a los códigos necesarios para conectar los servicios de telefonía de Estados Unidos con los de Guatemala.
En realidad, una vez que tienes los códigos correctos, hacer una llamada de EE. UU. a Guatemala es bastante sencillo y en este artículo te lo demostraremos.
A continuación aprenderás los pasos para marcar desde Estados Unidos a Guatemala con ejemplos prácticos, además de alternativas para ahorrar y consejos para evitar recargos.
3 pasos básicos para marcar a Guatemala desde USA
Lo primero que debes saber antes de hacer una llamada telefónica a Guatemala es el código de Estados Unidos para hacer llamadas internacionales, el cual deberá ir al principio de la marcación.
Estos son los pasos básicos que debes seguir para marcar a Guatemala.
1) Marca 011 desde línea fija o “+” desde móvil
El código de salida de Estados Unidos para llamadas internacionales es 011 (teléfono fijo). En celulares se sustituye por el signo “+”.
2) Marca 502 - código de país de Guatemala
El siguiente paso es ingresar el código de Guatemala, que es 502. Cada país tiene un código que los identifica a nivel internacional para conectar los servicios de telefonía.
3) Marca el número de 8 dígitos en Guatemala (aplica para fijos y celulares)
Finalmente, marca el número de teléfono de Guatemala tal cual es, sin importar si lo haces desde un teléfono fijo o móvil.
Ten en cuenta que el primer dígito de un número telefónico de Guatemala indica si corresponde a un teléfono fijo (2) o móvil (5).
Aquí tienes algunos ejemplos de marcación:
- Fijo, Ciudad de Guatemala: 011 + 502 + 2 ### ####
- Celular, área metropolitana de Guatemala: 011 + 502 + 5 ### ####
Prefijos de Guatemala: identifica si un número es fijo o móvil
Como lo comentamos en la sección anterior, el primer dígito de un número guatemalteco indica si corresponde a un teléfono fijo o móvil. Pero también indica el operador y la región.
Por lo tanto, antes de llamar a Guatemala, identifica este dígito para saber exactamente a qué tipo de número marcarás.
A continuación te mostramos una tabla con los prefijos para que los tengas más claros.
Tipo de número
Prefijo
Ejemplo desde Estados Unidos
Fijo, Ciudad de Guatemala
2
011 502 2 ### ####
Fijo, Área Metropolitana
6
011 502 6 ### ####
Fijo, resto del país
7
011 502 7 ### ####
Móvil, operadores principales
3, 4 o 5
011 502 3 ### ####
Opciones modernas para ahorrar al llamar a Guatemala
Es muy probable que la distancia entre Estados Unidos y Guatemala te genere la necesidad de hacer llamadas telefónicas con más frecuencia para mantenerte al tanto de tus familiares y amigos.
Por fortuna, las tarifas de llamadas internacionales actuales distan mucho de lo que solían ser hace una década, cuando se cobraba por minuto. Esto imposibilitaba mantener comunicación constante entre familias que vivían en diferentes países.
Hoy puedes elegir servicios de telecomunicación con planes de llamada mucho más accesibles, además de aplicaciones que funcionen con conexión wifi.
Aquí tienes algunas opciones para llamar a Guatemala fácilmente.
Aplicaciones VoIP
En la actualidad, la manera más fácil para hacer llamadas, tanto nacionales como internacionales, es a través de aplicaciones VoIP (Voice over IP), las cuales se conectan a través de redes wifi o datos móviles.
Una de las más populares es WhatsApp, que cuenta con millones de usuarios en todo el mundo y, además de llamadas, también ofrece videollamadas, mensajes de texto, notas de voz y constantes actualizaciones.
Hay otras aplicaciones similares disponibles como FaceTime, Google Voice y Skype.
Planes internacionales de compañías de telefonía
Aunque las aplicaciones ofrecen una solución bastante accesible para mantener la comunicación, una desventaja es que la calidad de la llamada depende de la conexión a internet.
En caso de que necesites asegurar llamadas fluidas, un plan internacional es una opción ideal. Los principales operadores telefónicos de Estados Unidos como Verizon, AT&T y T-Mobile ofrecen planes internacionales con tarifas accesibles.
Tarjetas de llamadas prepago
Las tarjetas prepago son una opción más tradicional. Son más recomendables si no estarás mucho tiempo en Estados Unidos, ya que pagas únicamente los minutos que necesitas y no dependes de un plan de telefonía ni de conexión a internet.
Paquetes o bundles con minutos incluidos a Guatemala
Algunos operadores ofrecen paquetes a bajo costo con minutos para llamar a Guatemala. Algunos ejemplos son Rebtel y Boss Revolution.
Consejos para evitar cargos extras en tus llamadas
El costo de llamar a Guatemala podría llegar a ser más alto de lo esperado. Aquí tienes algunos consejos a tener en cuenta.
Errores comunes al marcar a Guatemala:
- No marcar el prefijo internacional completo.
Si no marcas el código de salida internacional 011 + el código del país 502, es probable que la llamada no se conecte o se tarife como nacional.
- Agregar un 0 a los números móviles.
En Guatemala, tanto los números fijos como los celulares cuentan con 8 dígitos, por lo que no es necesario agregar un 0 al principio.
- Confundir el primer dígito del número.
El primer dígito indica si el número es fijo o celular. En caso de confundirlo, la llamada podría no concretarse o conectarse con el código internacional de otro país.
- No revisar el plan o las tarifas antes de llamar.
Revisa con detenimiento los costos de los planes y elige las mejores tarifas para evitar pagar de más.
Consejos para inmigrantes que necesitan llamar a Guatemala
- Usar apps con wifi siempre que sea posible.
Las aplicaciones móviles con conexión wifi son la alternativa más económica, solo asegúrate de tener una buena señal para una comunicación fluida.
- Confirmar que el número en Guatemala tenga 8 dígitos.
Recuerda que los números de Guatemala siempre tienen 8 dígitos, independientemente de si se trata de un número de teléfono fijo o móvil.
- Comparar tarifas de diferentes compañías.
Tómate el tiempo de comparar tarifas de diferentes compañías y los beneficios que ofrecen, como tiempo ilimitado, datos incluidos, redes sociales, etc.
Mantente conectado con tu familia en Guatemala gracias a Común
¿Estás listo para llamar a tus seres queridos en Guatemala? Recuerda que necesitas el código de salida de Estados Unidos, el código de país y el número local. Además, también aprendiste algunos consejos prácticos para facilitar el proceso.
Mantener la comunicación a través de las fronteras es indispensable para acortar las distancias. Otra manera de cuidar a los tuyos es asegurarte de hacerles llegar dinero a través de servicios justos y seguros.
¡Descubre todos los beneficios de Común!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero.
- La aplicación móvil de Común disponible en español e inglés que acepta más de 100 identificaciones oficiales para la apertura de cuentas.
- Tarjeta de débito para compras y pagos diarios.
Abre tu cuenta con Común hoy mismo y complementa tus llamadas con una plataforma fintech que te conecta y apoya en tu vida en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Qué pasa si no marco el 011 o el “+”?
Tu llamada no será reconocida como internacional, por lo que podría conectarse como local o arrojar error.
¿Cuál es la opción más barata para llamar a Guatemala?
Las aplicaciones que se conectan a internet, como WhatsApp, son la alternativa más económica.
¿Cómo saber si un número es fijo o celular en Guatemala?
Los números fijos empiezan con 2 y los móviles con 5.
Educación Financiera
Cómo afiliar pagos en la banca en línea
8 min de lectura
Afiliar pagos en la banca en línea te permite vincular cuentas o tarjetas externas para gestionar tus finanzas desde un solo lugar. Con Común puedes vincular una tarjeta de débito externa de otro banco de EE.UU. para enviar y recibir pagos.
Los sistemas de seguridad de la banca suelen disminuir una vez que las operaciones son recurrentes en una misma cuenta destino. Este proceso se llama afiliación y puede ser útil para poder agilizar los procesos de pagos y deudas. En este artículo te indicaremos porque es necesario afiliar los pagos, cuáles son los protocolos por los cuales se establecen las plataformas para realizar la afiliación de pagos.
¿Por qué es útil afiliar los pagos en la banca en línea?
Te indicaremos los aspectos que hacen que sea necesario afiliar los pagos en la plataforma del banco en el cual posees tu dinero, y las razones son las siguientes:
- Niveles de seguridad: Es necesario que tengas establecido cuáles son las personas o servicios en los cuales realizas pagos frecuentes, ocasionales o tan solo una vez. De tal forma que algunos deberán ser controlados a través de los factores de seguridad como coordenadas, códigos aleatorios, u otro elemento de autenticación que requiera el banco.
- Practicidad: Tienes la posibilidad de agilizar los pagos que realizas a través de tu aplicación. De tal forma que no tengas que esperar elementos adicionales de seguridad para poderlo realizar.
- Evita la duplicidad de tareas: Con la afiliación no tienes que tener a la mano los datos para poder realizar la transferencia (depósito o pagos) a la cuenta. Simplemente, queda almacenado en una base de datos. Donde con tan solo seleccionar el servicio o la persona, a la que vas a realizar el pago con un clic lo seleccionas y ya agilizas el proceso.
- Control: Al afiliar la cuenta puedes visualizar a la persona o la institución. También puedes eliminarla de tu base de datos, si estableces que el pago deja de ser recurrente. El proceso de eliminación de la base de datos, conlleva un pequeño protocolo. Con la finalidad de que puedas asegurarte que realmente vas a dejar de tener relación financiera con la persona o entidad que posee la cuenta.
Requisitos para afiliar pagos en la banca en línea
Realmente uno de los requisitos para realizar este proceso, implica el tener en la base de datos de la plataforma del banco, la posibilidad de agilizar el proceso de depósito o pagos, para realizarlo debes tener lo siguiente:
- Tener el mismo teléfono móvil: Donde se realiza la autenticación de operaciones bancarias.
- Poseer algunos elementos adicionales de autenticación doble factor que haya otorgado el bajo sus protocolos de seguridad (en algunos casos este requisito es opcional).
- Correo electrónico: Esto sucede en caso de que sea enviado un código de autenticación por esta vía.
Cómo afiliar pagos en la banca en línea
En principio la afiliación puede resultar algo engorrosa. Pero ya te acostumbrarás a realizarlo, y establecer los criterios que indican que los pagos o depósitos son recurrentes. Para ello es necesario indicarte los pasos generales de la afiliación y son las siguientes.
Pasos para agregar la lista.
- Ingresa a la plataforma del banco colocando tu usuario y clave.
- Al ingresar a la plataforma o aplicación, ubique entre el menú de su banco la opción "Afiliar pagos" y haga clic en esta opción.
- Desplegará una lista de aquellas personas a las cuales ha afiliado, si esta se encuentra vacía, es momento de agregar a la lista.
- Ubique la opción "Agregar"
Al Agregar, realice lo siguiente.
- Seleccione la categoría de pago.
- Registre los datos como: Nombre y Apellido, cédula o ID (según la región), número de cuenta.
- Acepte los datos y le enviará un código de autenticación (el cual será enviado por correo o a través de su móvil).
- Ingrese el código enviado.
- ¡Listo! Ya tiene afiliado el número de la cuenta.
¿Qué significa afiliar pagos en la banca en línea?
Es el proceso de vincular una cuenta o tarjeta externa a tu app financiera para poder mover dinero entre ellas o realizar pagos directamente.
¿Cómo vinculo una tarjeta externa en Común?
Desde la app, agrega tu tarjeta de débito externa (de un banco de EE.UU., a tu nombre). Común verifica la tarjeta con un micro-depósito que confirmas dentro de la app.
¿Qué puedo hacer una vez que vinculé mi tarjeta externa?
Enviar y recibir pagos y remesas usando esa tarjeta, incluso si no tienes fondos en tu balance de Común.
Preguntas frecuentes
¿Qué necesito para afiliar una tarjeta externa a mi cuenta de Común?
Una tarjeta de débito válida, emitida en Estados Unidos, a tu nombre.
¿Cómo verifica Común que la tarjeta es mía?
Con un micro-depósito de menos de $1.00 que debes confirmar en la app.
¿Puedo afiliar una tarjeta de crédito?
No, Común solo acepta tarjetas de débito personales, no tarjetas de crédito ni prepagadas.
¿Cuántas tarjetas puedo afiliar?
Hasta 2 tarjetas de débito durante tus primeros 60 días de cuenta.
¿Por qué no puedo afiliar mi tarjeta?
Las razones más comunes son que el nombre no coincide, la tarjeta no permite mover fondos en ambas direcciones, o no fue emitida en EE.UU.
¿Es seguro afiliar una tarjeta externa?
Sí, Común nunca solicita tu contraseña bancaria durante el proceso de verificación.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.








