
Educación Financiera
Cómo afiliar pagos en la banca en línea
Cómo afiliar pagos y servicios en tu banca en línea en EE.UU.: facturas, suscripciones y transferencias automáticas paso a paso.
8 min read

26 Oct 2022
Afiliar pagos en la banca en línea te permite vincular cuentas o tarjetas externas para gestionar tus finanzas desde un solo lugar. Con Común puedes vincular una tarjeta de débito externa de otro banco de EE.UU. para enviar y recibir pagos.
Los sistemas de seguridad de la banca suelen disminuir una vez que las operaciones son recurrentes en una misma cuenta destino. Este proceso se llama afiliación y puede ser útil para poder agilizar los procesos de pagos y deudas. En este artículo te indicaremos porque es necesario afiliar los pagos, cuáles son los protocolos por los cuales se establecen las plataformas para realizar la afiliación de pagos.
¿Por qué es útil afiliar los pagos en la banca en línea?
Te indicaremos los aspectos que hacen que sea necesario afiliar los pagos en la plataforma del banco en el cual posees tu dinero, y las razones son las siguientes:
- Niveles de seguridad: Es necesario que tengas establecido cuáles son las personas o servicios en los cuales realizas pagos frecuentes, ocasionales o tan solo una vez. De tal forma que algunos deberán ser controlados a través de los factores de seguridad como coordenadas, códigos aleatorios, u otro elemento de autenticación que requiera el banco.
- Practicidad: Tienes la posibilidad de agilizar los pagos que realizas a través de tu aplicación. De tal forma que no tengas que esperar elementos adicionales de seguridad para poderlo realizar.
- Evita la duplicidad de tareas: Con la afiliación no tienes que tener a la mano los datos para poder realizar la transferencia (depósito o pagos) a la cuenta. Simplemente, queda almacenado en una base de datos. Donde con tan solo seleccionar el servicio o la persona, a la que vas a realizar el pago con un clic lo seleccionas y ya agilizas el proceso.
- Control: Al afiliar la cuenta puedes visualizar a la persona o la institución. También puedes eliminarla de tu base de datos, si estableces que el pago deja de ser recurrente. El proceso de eliminación de la base de datos, conlleva un pequeño protocolo. Con la finalidad de que puedas asegurarte que realmente vas a dejar de tener relación financiera con la persona o entidad que posee la cuenta.
Requisitos para afiliar pagos en la banca en línea
Realmente uno de los requisitos para realizar este proceso, implica el tener en la base de datos de la plataforma del banco, la posibilidad de agilizar el proceso de depósito o pagos, para realizarlo debes tener lo siguiente:
- Tener el mismo teléfono móvil: Donde se realiza la autenticación de operaciones bancarias.
- Poseer algunos elementos adicionales de autenticación doble factor que haya otorgado el bajo sus protocolos de seguridad (en algunos casos este requisito es opcional).
- Correo electrónico: Esto sucede en caso de que sea enviado un código de autenticación por esta vía.
Cómo afiliar pagos en la banca en línea
En principio la afiliación puede resultar algo engorrosa. Pero ya te acostumbrarás a realizarlo, y establecer los criterios que indican que los pagos o depósitos son recurrentes. Para ello es necesario indicarte los pasos generales de la afiliación y son las siguientes.
Pasos para agregar la lista.
- Ingresa a la plataforma del banco colocando tu usuario y clave.
- Al ingresar a la plataforma o aplicación, ubique entre el menú de su banco la opción "Afiliar pagos" y haga clic en esta opción.
- Desplegará una lista de aquellas personas a las cuales ha afiliado, si esta se encuentra vacía, es momento de agregar a la lista.
- Ubique la opción "Agregar"
Al Agregar, realice lo siguiente.
- Seleccione la categoría de pago.
- Registre los datos como: Nombre y Apellido, cédula o ID (según la región), número de cuenta.
- Acepte los datos y le enviará un código de autenticación (el cual será enviado por correo o a través de su móvil).
- Ingrese el código enviado.
- ¡Listo! Ya tiene afiliado el número de la cuenta.
¿Qué significa afiliar pagos en la banca en línea?
Es el proceso de vincular una cuenta o tarjeta externa a tu app financiera para poder mover dinero entre ellas o realizar pagos directamente.
¿Cómo vinculo una tarjeta externa en Común?
Desde la app, agrega tu tarjeta de débito externa (de un banco de EE.UU., a tu nombre). Común verifica la tarjeta con un micro-depósito que confirmas dentro de la app.
¿Qué puedo hacer una vez que vinculé mi tarjeta externa?
Enviar y recibir pagos y remesas usando esa tarjeta, incluso si no tienes fondos en tu balance de Común.
Preguntas frecuentes
¿Qué necesito para afiliar una tarjeta externa a mi cuenta de Común?
Una tarjeta de débito válida, emitida en Estados Unidos, a tu nombre.
¿Cómo verifica Común que la tarjeta es mía?
Con un micro-depósito de menos de $1.00 que debes confirmar en la app.
¿Puedo afiliar una tarjeta de crédito?
No, Común solo acepta tarjetas de débito personales, no tarjetas de crédito ni prepagadas.
¿Cuántas tarjetas puedo afiliar?
Hasta 2 tarjetas de débito durante tus primeros 60 días de cuenta.
¿Por qué no puedo afiliar mi tarjeta?
Las razones más comunes son que el nombre no coincide, la tarjeta no permite mover fondos en ambas direcciones, o no fue emitida en EE.UU.
¿Es seguro afiliar una tarjeta externa?
Sí, Común nunca solicita tu contraseña bancaria durante el proceso de verificación.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Cuenta corriente
Cómo hacer una transferencia bancaria por medio de la banca en línea
8 min de lectura
Una de las grandes ventajas que existe al poseer una cuenta online es poder realizar transferencias bancarias de manera más rápida, sencilla y segura. Una transferencia bancaria en línea es el envío de dinero de una cuenta a otra a través de internet. Puedes hacerlo por ACH (1-3 días, gratis), Zelle (instantáneo, gratis) o wire transfer (mismo día, $15-$45). Solo necesitas el número de cuenta del destinatario o su teléfono/email si usas Zelle.
¿Qué es una transferencia bancaria en línea?
Una transferencia bancaria en línea es la instrucción que le das a tu banco para mover dinero de tu cuenta a la cuenta de otra persona o entidad, utilizando canales digitales (app móvil o sitio web). Existen varios tipos de transferencia, cada uno con diferentes características de velocidad, costo y límites.
¿Qué tipos de transferencias bancarias existen?
Transferencia ACH
Es el método estándar en EE.UU. para transferir dinero entre bancos a través de la red de pagos ACH (Automated Clearing House). Es gratuita en la mayoría de los bancos y los fondos llegan en 1-3 días hábiles. Ideal para pagos regulares no urgentes.
Zelle
Servicio de pagos instantáneos entre usuarios de bancos participantes en EE.UU. Las transferencias son gratuitas e instantáneas (minutos). Solo necesitas el número de teléfono o email del destinatario.
Wire Transfer (transferencia electrónica)
Transferencia directa entre bancos a nivel nacional o internacional. Es el método más rápido para montos grandes (puede ser el mismo día si se inicia antes del horario de corte). Costo típico: $15-$45 en bancos tradicionales. Requiere número de cuenta y routing number del destinatario.
¿Cómo hacer una transferencia bancaria en línea paso a paso?
- Ingresa a la app o sitio web de tu banco
- Ve a la sección de "Transferencias" o "Pagos"
- Selecciona el tipo de transferencia (ACH, Zelle, wire)
- Ingresa los datos del destinatario: nombre, número de cuenta y routing number (para ACH/wire) o teléfono/email (para Zelle)
- Ingresa el monto y la fecha (inmediata o programada)
- Revisa todos los datos y confirma
- Guarda el comprobante de la transacción
¿Cuánto dinero puedo transferir?
Los límites varían por banco y tipo de cuenta. En transferencias ACH, la mayoría de los bancos permiten entre $1,000 y $10,000 diarios para nuevos usuarios. Con Zelle, el límite lo fija tu banco (Bank of America: $3,500/día; Wells Fargo: $2,500/día). Los wire transfers típicamente tienen límites mayores (hasta $100,000 o más). Para transferencias internacionales los límites los establece cada servicio.
Preguntas frecuentes sobre transferencias bancarias en línea
¿Cuánto tarda una transferencia bancaria en línea?
Depende del método. Zelle: minutos. ACH estándar: 1-3 días hábiles. ACH mismo día (opción premium): horas. Wire transfer doméstico: mismo día si se inicia antes del horario de corte (generalmente 3-4 PM hora local). Wire transfer internacional: 1-5 días hábiles según el país destino.
¿Cuáles son los datos que necesito para hacer una transferencia?
Para ACH o wire transfer necesitas: nombre completo del destinatario, número de cuenta bancaria y routing number (número de ruta de 9 dígitos). Para Zelle basta con el número de teléfono registrado o el email del destinatario. Para transferencias internacionales adicional al IBAN o SWIFT/BIC del banco receptor y posiblemente CLABE (México) u otros códigos locales.
¿Puedo cancelar una transferencia bancaria después de enviarla?
Depende del tipo y el tiempo transcurrido. ACH: puedes cancelar si el banco aún no la procesa (típicamente dentro de las primeras horas). Zelle: no cancelable si el destinatario ya está registrado. Wire transfer: difícil pero posible si actúas inmediatamente; el banco cobra una tarifa de reversa. Siempre verifica los datos del destinatario antes de confirmar cualquier transferencia.
¿Hay límite de cuántas transferencias puedo hacer al mes?
Los bancos pueden establecer límites de cantidad de transacciones además de los límites de monto. Algunas cuentas de ahorro limitan a 6 transferencias mensuales (regulación Reg D, aunque fue suspendida en 2020). Las cuentas corrientes generalmente no tienen límite de cantidad de transferencias. Revisa los términos específicos de tu cuenta.
¿Las transferencias bancarias online son seguras?
Sí, cuando usas plataformas reguladas. Los bancos usan encriptación SSL, autenticación de dos factores y monitore de fraude. Sin embargo, las transferencias confirmadas son difíciles de revertir, así que verifica siempre los datos del destinatario. Desconfía de cualquier solicitud de transferencia urgente de personas no conocidas.
¿Qué necesito para recibir una transferencia bancaria?
Para recibir una transferencia necesitas una cuenta bancaria con número de ruta y número de cuenta. Común te da ambos desde el momento en que abres tu cuenta, sin SSN. Comparte tu routing number y número de cuenta con quien te vaya a enviar dinero, o tu teléfono si es vía Zelle.
Cuenta corriente
¿Qué es la banca en línea?
8 min de lectura
La banca en línea es un sistema que permite acceder y gestionar cuentas bancarias a través de internet, sin visitar una sucursal física. Ofrece servicios como consulta de saldo, transferencias, pago de facturas y depósito de cheques desde cualquier dispositivo conectado. Plataformas como Común llevan la banca en línea un paso más allá al hacerla accesible a inmigrantes sin SSN.
La banca en línea, o banca digital, ha transformado la manera en que millones de personas manejan su dinero en Estados Unidos. En lugar de ir a una sucursal bancaria, puedes realizar casi todas las operaciones financieras desde tu teléfono o computadora, en cualquier momento y desde cualquier lugar.
¿Qué es la banca en línea exactamente?
La banca en línea es el acceso a servicios bancarios a través de internet. Esto incluye revisar saldos, hacer transferencias, pagar facturas, depositar cheques por foto, y más. Los bancos tradicionales ofrecen portales web y apps móviles. Los bancos digitales, como Común, operan exclusivamente en línea sin sucursales físicas, lo que les permite ofrecer servicios sin comisiones.
Principales servicios de la banca en línea
A través de una plataforma de banca en línea puedes:
- Ver el saldo y el historial de transacciones en tiempo real
- Transferir dinero entre cuentas propias o a terceros
- Pagar facturas de servicios (luz, agua, internet, renta)
- Depositar cheques fotografiándolos con el celular
- Configurar alertas por movimientos o saldo bajo
- Solicitar tarjeta de débito virtual o física
- Enviar remesas internacionales
Ventajas de la banca en línea
La banca digital ofrece varias ventajas frente a la banca tradicional. La disponibilidad es total: accedes 24/7 desde tu teléfono, sin horarios de sucursal. Los costos son menores, ya que sin sucursales físicas los bancos digitales eliminan comisiones mensuales. La apertura de cuenta es más rápida — en minutos desde el celular — y accesible para inmigrantes: plataformas como Común aceptan pasaporte o matrícula consular sin necesitar SSN.
¿Es segura la banca en línea?
Sí, cuando usas plataformas reguladas. Los bancos digitales en EE.UU. están respaldados por el FDIC (hasta $250,000 por titular), usan encriptación SSL/TLS, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, institución miembro del FDIC, ofreciendo el mismo nivel de protección que un banco tradicional.
Preguntas frecuentes sobre banca en línea
¿Necesito SSN para abrir una cuenta de banca en línea?
Los bancos tradicionales generalmente sí lo requieren. Bancos digitales como Común no: aceptan pasaporte, matrícula consular o identificaciones latinoamericanas. Esto hace que la banca en línea sea accesible para inmigrantes desde su primer día en EE.UU.
¿Puedo hacer todo en línea o a veces tengo que ir a una sucursal?
Con bancos digitales como Común, todo se hace en línea: apertura de cuenta, depósitos de cheques, transferencias y atención al cliente. No hay sucursales porque no las necesitas. El servicio al cliente está disponible en español vía app o chat.
¿Qué pasa si pierdo mi teléfono con la app bancaria?
Puedes bloquear el acceso inmediatamente desde otro dispositivo o contactando al banco. Las apps bancarias no almacenan datos sensibles en el teléfono — solo permiten acceso con tu contraseña o biometría. Notifica al banco de inmediato para suspender temporalmente tu tarjeta si es necesario.
¿La banca en línea funciona para recibir remesas o pagos del extranjero?
Sí. Las cuentas de banca en línea en EE.UU. reciben transferencias internacionales (wire transfers, ACH, y en algunos casos servicios como Zelle o Wise). Común permite recibir pagos de aplicaciones de trabajo como Uber o Fiverr, así como remesas de familiares en otros países.
Educación Financiera
Seguridad en la Banca en Línea: Protege la Información de Tu Cuenta
8 min de lectura
Proteger tu información en la banca en línea empieza con buenas prácticas simples: usa contraseñas únicas, activa la verificación en dos pasos si está disponible, y revisa tus movimientos con frecuencia. Con Común puedes bloquear tu tarjeta al instante desde la app si algo se ve sospechoso.
La conveniencia de gestionar tus transacciones financieras en línea a través de la banca digital ha vuelto cada vez más popular. Sin embargo, con el aumento de la banca digital surge la necesidad de una mayor seguridad para proteger la información personal y financiera. Aquí te mostramos cómo puedes salvaguardar la información de tu cuenta bancaria mientras disfrutas de los beneficios de la banca en línea y móvil. Aspirar a tener la banca en línea más segura es esencial, ya que implica implementar tecnología de seguridad de estándar industrial, autenticación multi factor, notificaciones de alertas y fomentar que las personas tomen medidas de seguridad proactivas.
Comprendiendo la Banca en Línea
La banca en línea, proporcionada por la mayoría de los bancos tradicionales, cooperativas de crédito y bancos solo en línea, permite a los clientes pagar facturas, transferir fondos y gestionar sus cuentas financieras a través de internet. Ya sea que trates con un banco grande o una cooperativa de crédito local, estas instituciones ofrecen servicios de banca en línea segura que se adaptan a las necesidades de sus clientes. Esto se puede acceder a través del sitio web de un banco o una aplicación de banca móvil, ofreciendo la conveniencia de realizar operaciones bancarias en línea en cualquier momento y desde cualquier lugar. A medida que las operaciones bancarias han evolucionado, las medidas de seguridad para proteger la información de las cuentas bancarias en línea también deben avanzar.
Amenazas Comunes en la Banca en Línea
La seguridad en la banca en línea es primordial ya que diversas amenazas podrían comprometer tus cuentas bancarias. Las amenazas comunes en línea incluyen:
- Estafas de Phishing: Los ladrones de identidad envían comunicaciones fraudulentas, a menudo por correo electrónico, para acceder a tu información de banca en línea.
- Malware: Software malicioso diseñado para infiltrarse en tu dispositivo y robar datos relacionados con tus cuentas financieras.
- Robo de Identidad: Los delincuentes pueden usar información personal para abrir nuevas cuentas o ingresar a las existentes.
- Brecha de Datos: Un riesgo significativo donde la información sensible se accede sin autorización, afectando potencialmente numerosas cuentas.
Comprender estos riesgos es crucial para mantener la seguridad en la banca en línea. Los bancos y las cooperativas de crédito a menudo actualizan sus características de seguridad para protegerse contra tales amenazas, lo que hace importante que los usuarios sigan las medidas de seguridad recomendadas. Mantener la banca en línea segura es un esfuerzo colectivo que involucra tecnología bancaria segura, monitoreo vigilante de fraudes y usuarios informados que son conscientes de los riesgos como las estafas de phishing y los ataques de hackers.
Recupera el Control y Tu Paz Mental con las Medidas de Seguridad de Comun
- Inicia Sesión de Forma Fácil y Segura: Usa Face ID o Touch ID para acceder rápidamente a tu cuenta en Comun.
- Recibe Notificaciones al Instante: Mantente al tanto de tus compras con alertas inmediatas de Comun.
- Gestiona Tu Tarjeta con Facilidad: Congela y descongela tu tarjeta de Comun cuando lo necesites.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Aprende mas sopre nuestros servicios
Tu Dinero Está en Buenas Manos con Comun
- Asegurado por la FDIC: Los fondos en tu cuenta de Comun están asegurados hasta $250,000 por Community Federal Savings Bank Bank, miembro FDIC, o Community Federal Savings Bank, miembro FDIC.
- Protecciones de VISA: Tu tarjeta de Comun está protegida con la garantía de VISA contra cargos no autorizados.
Monitoreo y Protección de Tus Cuentas
El monitoreo regular de los saldos y transacciones de tu cuenta es vital. Configura alertas bancarias a través de tu institución financiera para notificarte sobre cualquier transacción no autorizada. Al realizar operaciones bancarias en línea, especialmente en redes Wi-Fi públicas, es recomendable usar una Red Privada Virtual (VPN) para asegurar la conexión y proteger tus datos de ser interceptados. Además, asegúrate de que todos los dispositivos utilizados para la banca en línea tengan software seguro y se actualicen regularmente.
La mayoría de los bancos, incluidas las cooperativas de crédito y los bancos tradicionales, emplean medidas de seguridad bancarias robustas para proteger las operaciones de banca en línea y móvil. Sin embargo, la responsabilidad también recae en el cliente para usar aplicaciones de banca móvil confiables, disponibles en fuentes como Google Play o la App Store, enfatizando la importancia de la seguridad en la selección de aplicaciones, y contactar al banco inmediatamente si se detecta alguna actividad sospechosa. La Corporación Federal de Seguros de Depósitos (FDIC) juega un papel crucial en la mejora de la seguridad y protección de la banca en línea al asegurar el dinero en los bancos en línea y proteger la seguridad de los datos de los clientes, salvaguardando así los fondos y la privacidad de los clientes.
La Importancia de Contraseñas Fuertes
La seguridad en la banca en línea comienza con contraseñas fuertes y únicas. Crear contraseñas fuertes implica usar una combinación de al menos 12 caracteres, incluidos letras mayúsculas, letras minúsculas, números y símbolos. Evita usar la misma contraseña en múltiples cuentas en línea y actualiza tus contraseñas regularmente para proteger la información de tu cuenta bancaria. Un administrador de contraseñas puede ayudar a generar y almacenar estas contraseñas de manera segura. Es crucial aplicar esta práctica a todas las cuentas, especialmente tu cuenta de ahorros, para protegerla del acceso no autorizado y las posibles amenazas de los hackers.
El Papel del Cifrado en la Banca en Línea Más Segura
l cifrado sirve como una capa crítica de seguridad para proteger tu información de cuenta mientras realizas operaciones bancarias en línea. Cuando accedes a tu cuenta bancaria a través del sitio web de un banco o una aplicación de banca móvil, tu información personal y financiera está cifrada. Este cifrado dificulta que los hackers intercepten y descifren los datos durante la transmisión entre tu dispositivo y los servidores de tu banco, manteniendo así la seguridad en la banca en línea.
Tecnologías como SSL (Secure Socket Layer) y HTTPS (Hyper Text Transfer Protocol Secure) son fundamentales para garantizar una conexión segura al realizar operaciones bancarias en línea. Estas medidas de seguridad son empleadas por la mayoría de los bancos y cooperativas de crédito para proteger las transacciones financieras. Para verificar una conexión segura, los usuarios pueden buscar el símbolo del candado en la barra de direcciones de su navegador en los sitios web bancarios, confirmando la presencia de HTTPS, lo que indica que la comunicación web está protegida por cifrado..
Educarte Sobre las Últimas Tendencias de Seguridad
Mantenerse informado sobre las últimas características y tendencias de seguridad es crucial para cualquiera que use plataformas de banca en línea y móvil. Los bancos tradicionales, los bancos en línea y las cooperativas de crédito actualizan continuamente sus protocolos de seguridad para contrarrestar las amenazas emergentes y garantizar una banca en línea segura. Al leer regularmente las actualizaciones de tu institución financiera y aprovechar recursos como las alertas bancarias y el asesoramiento de los representantes bancarios, puedes mejorar tu capacidad para proteger tus cuentas bancarias de transacciones no autorizadas y el robo de identidad.
Además, usar una Red Privada Virtual (VPN) puede agregar una capa adicional de seguridad al acceder a tu información financiera en redes Wi-Fi públicas. Una VPN crea una conexión segura y privada sobre una red menos segura, como Wi-Fi público, asegurando que tus actividades de banca en línea estén protegidas de ojos curiosos.
Inscribirse en la autenticación de dos factores (2FA) o autenticación multifactor (MFA) es otra medida de seguridad fuerte recomendada por la mayoría de los bancos. Este enfoque requiere más de una forma de verificación para acceder a tu cuenta bancaria en línea, reduciendo significativamente el riesgo de acceso no autorizado.
Al comprender la importancia de estas prácticas de seguridad y adoptar medidas como el uso de contraseñas fuertes y únicas, actualizarlas regularmente a través de un administrador de contraseñas y monitorear los saldos de tus cuentas, puedes salvaguardar tu vida financiera y disfrutar de los beneficios de la banca digital con confianza. Ya sea que necesites transferir dinero, pagar facturas o simplemente verificar tus cuentas de ahorros o del mercado monetario, ser proactivo sobre la seguridad en línea puede protegerte de posibles amenazas cibernéticas y mejorar tu experiencia general de banca en línea.
Protege Tu Cuenta
En conclusión, la creciente popularidad de la banca en línea y móvil requiere prácticas de seguridad robustas para proteger la información personal y financiera sensible. Al comprender las diversas amenazas como el phishing, el malware y las brechas de datos, y emplear medidas de seguridad sólidas como contraseñas fuertes y únicas, el cifrado y la autenticación multifactor, las personas pueden mejorar significativamente su seguridad en la banca en línea.
También es crucial que los usuarios se mantengan informados sobre las últimas tendencias y actualizaciones de seguridad proporcionadas por sus instituciones financieras. Tomar medidas proactivas, como usar VPN en redes públicas y monitorear regularmente las actividades de la cuenta, ayuda a asegurar una experiencia de banca digital segura y eficiente. Al adoptar estas prácticas, los usuarios pueden proteger sus transacciones financieras y detalles personales, manteniendo la tranquilidad mientras disfrutan de la conveniencia de la tecnología bancaria moderna.
¿Cuáles son las buenas prácticas de seguridad en la banca en línea?
Usar contraseñas únicas y difíciles de adivinar, evitar acceder a tu cuenta desde redes wifi públicas, y revisar tus movimientos regularmente.
¿Qué funciones de seguridad ofrece Común?
Bloqueo instantáneo de tarjeta desde la app, inicio de sesión con PIN o Face ID, y soporte 24/7 por chat, correo, teléfono o WhatsApp.
¿Cómo reconozco un intento de fraude o phishing?
Desconfía de mensajes urgentes pidiendo que confirmes datos o hagas clic en enlaces. Común nunca te pedirá tu contraseña o códigos de acceso por mensaje o llamada.
Preguntas frecuentes
¿Qué es la verificación en dos pasos y por qué es importante?
Es una capa extra de seguridad que pide un segundo código además de tu contraseña, dificultando que alguien más entre a tu cuenta aunque tenga tu clave.
¿Es seguro usar wifi público para revisar mi cuenta bancaria?
No es recomendable — usa datos móviles o una red segura cuando accedas a información financiera.
¿Cómo bloqueo mi tarjeta de Común si sospecho algo raro?
Directamente desde la app, al instante, sin necesidad de llamar a soporte.
¿Común me pedirá mi contraseña por teléfono o mensaje?
No, nunca. Si alguien te la pide diciendo ser de Común, es un intento de fraude.
¿Con qué frecuencia debo revisar mis movimientos bancarios?
Idealmente cada pocos días, para detectar cualquier actividad que no reconozcas lo antes posible.
¿Qué hago si recibo un mensaje sospechoso pidiendo mis datos?
No respondas ni hagas clic en enlaces — contacta a soporte de Común directamente por los canales oficiales de la app.
Educación Financiera
Cargo no reconocido en mi tarjeta de débito: qué hacer en Estados Unidos
8 min de lectura
Cargo no reconocido en mi tarjeta de débito: qué hacer en Estados Unidos
Si notas un cargo no reconocido en tu tarjeta de débito, uno de los primeros pasos es bloquear tu tarjeta, verificar si la transacción fue realmente no autorizada y contactar a tu proveedor de servicios financieros de inmediato. Si eres titular de una tarjeta de débito de Común, puedes reportar actividad sospechosa directamente a través de la app, correo electrónico o soporte por WhatsApp.
Ver un cargo no reconocido en tu tarjeta de débito puede ser estresante, especialmente si dependes de tu cuenta para renta, comestibles, transporte o enviar dinero a tu familia. Las transacciones no autorizadas pueden ocurrir por muchas razones, y los titulares de tarjetas de débito en EE.UU. tienen ciertas protecciones bajo la Ley de Transferencia Electrónica de Fondos (EFTA) y la Regulación E.
También es importante entender que no todo cargo desconocido es fraude. Algunos cargos pueden provenir de suscripciones, comerciantes que usan nombres de facturación diferentes, o compras realizadas por alguien que tenía permiso para usar la tarjeta.
¿Qué es un cargo 'no reconocido' vs uno 'no autorizado'?
Transacción no reconocida:
Es una transacción que no reconoces inmediatamente. Esto no necesariamente significa que ocurrió fraude. Ejemplos: un comerciante que factura bajo un nombre legal diferente, una renovación de suscripción olvidada, una autorización retrasada de hotel o gasolinera, una prueba que se convirtió en suscripción de pago, o un familiar usando la tarjeta.
Cargo no autorizado:
Generalmente significa que alguien usó tu tarjeta de débito o información de cuenta sin tu permiso. Ejemplos: compras hechas después de que tu tarjeta se perdió o fue robada, compras en línea que no autorizaste, cargos recurrentes potencialmente fraudulentos, transacciones ocurridas después de que tus credenciales fueron comprometidas.
Es importante entender que si voluntariamente diste tu tarjeta, PIN, contraseña o acceso a la cuenta a un familiar, pareja o amigo, esas transacciones pueden no calificar como no autorizadas bajo la Regulación E.
¿Cómo identificar un cargo sospechoso?
Lista de verificación para un cargo no reconocido:
- Revisa el nombre del comerciante cuidadosamente — muchos negocios procesan pagos bajo una empresa matriz o procesador de pagos que parece desconocido
- Verifica la fecha de la transacción — algunos cargos aparecen varios días después de la compra original
- Busca suscripciones recurrentes — plataformas de streaming, apps de entrega, gimnasios y membresías de prueba renuevan automáticamente
- Verifica la ubicación — algunos comerciantes en línea procesan pagos desde otro estado o país aunque la transacción fuera legítima
- Pregunta a familiares — un cónyuge, hijo o persona de confianza podría haber usado la tarjeta
- Presta atención a cargos pequeños de 'prueba' — los estafadores a veces hacen transacciones pequeñas antes de intentar compras más grandes
¿Qué hacer de inmediato si notas un cargo no autorizado?
1. Bloquea tu tarjeta de inmediato
Si tu proveedor de servicios financieros ofrece una función de bloqueo de tarjeta, puedes congelar temporalmente tu tarjeta para ayudar a prevenir transacciones adicionales mientras revisas la actividad.
2. Reporta la transacción a tu proveedor
Reportar una transacción potencialmente no autorizada de forma oportuna ayuda a preservar ciertas protecciones disponibles bajo la ley aplicable. Si usas Común, puedes contactar soporte a través de:
- Chat en la app
- Correo electrónico: ayuda@comun.app
- WhatsApp: +1 646 600 5660
Al reportar, intenta incluir: el monto de la transacción, nombre del comerciante, fecha de la transacción y por qué crees que el cargo es no autorizado.
3. Documenta todo
Toma capturas de pantalla y guarda registros de transacciones sospechosas, alertas de texto o correos, comunicaciones con el comerciante y confirmaciones de cancelación de suscripciones.
4. Cambia contraseñas y configuraciones de seguridad
Si sospechas que tu información de cuenta fue comprometida: cambia tu contraseña, actualiza tu contraseña de correo electrónico, activa Face ID o Touch ID, revisa dispositivos conectados, elimina acceso sospechoso de apps y, si tu PIN puede haber sido expuesto, cámbialo de inmediato.
5. Presenta un reporte policial si corresponde
Si tu billetera fue robada, tu identidad puede haber sido comprometida, o la situación involucra una pérdida financiera significativa, contactar a las autoridades puede ayudar a respaldar tu caso.
Tus derechos como titular de tarjeta de débito en EE.UU.
Las protecciones de tarjeta de débito en EE.UU. están gobernadas principalmente por la Ley de Transferencia Electrónica de Fondos (EFTA) y la Regulación E.
| Cuándo reportas | Responsabilidad máxima potencial | Fuente |
|---|---|---|
| Dentro de 2 días hábiles de conocer la pérdida o robo | Hasta $50 | Reg. E §1005.6(b)(1) |
| Más de 2 días hábiles después, pero dentro de 60 días del envío del estado de cuenta | Hasta $500 | Reg. E §1005.6(b)(2) |
| Más de 60 días después del envío del estado de cuenta | La responsabilidad puede aumentar significativamente | Reg. E §1005.6(b)(3) |
| Responsabilidad Cero de Visa (cuando aplica) | $0 para transacciones no autorizadas elegibles | Aplican términos y condiciones de la política Visa |
La ley federal puede limitar la responsabilidad por transferencias electrónicas de fondos no autorizadas, pero los retrasos en el reporte pueden reducir las protecciones disponibles.
¿Qué es la política de Responsabilidad Cero de Visa?
La política de Responsabilidad Cero de Visa generalmente brinda protección para transacciones no autorizadas elegibles realizadas con tarjetas Visa cubiertas, sujeto a los términos y condiciones aplicables.
Aspectos clave:
- Alcance de protección: puede aplicar a ciertas transacciones no autorizadas que involucren tarjetas perdidas, robadas o usadas fraudulentamente
- Sin registro necesario: la política aplica automáticamente a tarjetas Visa elegibles sin requerir registro especial
- Reporte oportuno: para calificar, debes reportar las transacciones potencialmente no autorizadas de forma oportuna
- Limitaciones y exclusiones: ciertas transacciones, incluyendo tarjetas comerciales o anónimas prepagadas, pueden no estar cubiertas
¿Cómo funciona el proceso de disputa de Común?
Una vez que reportas una transacción no reconocida o potencialmente no autorizada a Común, el proceso de investigación puede incluir varias etapas. Los plazos típicos pueden incluir:
- Revisión inicial comenzando dentro de aproximadamente 2 días hábiles
- Crédito provisional potencial dentro de los plazos regulatorios aplicables para disputas que califiquen
- Investigaciones extendidas en ciertas situaciones
- Procesos de disputa o arbitraje de Visa que pueden tomar hasta aproximadamente 90 días en algunos casos
¿Qué no está cubierto?
Algunas situaciones pueden no calificar como transacciones no autorizadas bajo la Regulación E o las protecciones de Responsabilidad Cero de Visa:
- Cargos realizados por familiares o amigos que tenían acceso a tu tarjeta o cuenta
- Transacciones que aprobaste pero luego disputaste debido a insatisfacción
- Clientes con billetera solamente, sin tarjeta de débito de Común
- Transacciones P2P de ComunPay financiadas a través de tarjetas de débito externas
- Casos que involucran negligencia o afirmaciones falsas
¿Cómo puedo ayudar a prevenir cargos no autorizados?
Usa funciones de bloqueo y desbloqueo de tarjeta:
Algunas instituciones financieras ofrecen funciones temporales de bloqueo de tarjeta. Bloquear tu tarjeta cuando no la uses puede ayudar a reducir transacciones no autorizadas.
Activa alertas de transacciones en tiempo real:
Algunos proveedores ofrecen notificaciones instantáneas de transacciones a través de sus apps. Estas alertas pueden ayudarte a identificar actividad sospechosa más rápidamente.
Usa Face ID o Touch ID:
Las funciones de autenticación biométrica pueden ayudar a reducir el acceso no autorizado a la cuenta.
Protege tu PIN:
Evita compartir tu PIN, incluso con personas en quienes confíes. Nunca lo guardes en apps de notas no seguras ni lo escribas directamente en tu tarjeta.
Presta atención a estafas de phishing:
Los estafadores pueden hacerse pasar por bancos y proveedores de servicios a través de mensajes de texto, páginas de inicio de sesión falsas, llamadas telefónicas o mensajes en redes sociales. Recuerda que los bancos y proveedores no pedirán tu contraseña o código de verificación por mensaje de texto.
Preguntas frecuentes
¿Qué es un cargo no reconocido en mi tarjeta de débito?
Es una transacción que no reconoces inmediatamente en tu cuenta. No siempre significa que ocurrió fraude.
¿Cuánto tiempo tengo para reportar un cargo no reconocido?
Bajo la Regulación E en EE.UU., reportar transacciones sospechosas de forma oportuna es importante. Ciertas protecciones al consumidor pueden disminuir después de 2 días hábiles y nuevamente después de 60 días desde la fecha en que se envió el estado de cuenta.
¿Recuperaré mi dinero si reporto un cargo no autorizado?
Depende de los resultados de la investigación y si la transacción califica como no autorizada. En algunos casos que califiquen, los consumidores pueden recibir reembolso o crédito provisional.
¿Qué pasa si dejé que un familiar use mi tarjeta?
Si compartiste voluntariamente tu tarjeta, PIN, contraseña o acceso a la cuenta, las transacciones resultantes pueden no calificar como no autorizadas bajo la Regulación E.
¿Cuánto tarda Común en resolver una disputa?
Las investigaciones pueden comenzar dentro de aproximadamente 2 días hábiles. Algunos casos pueden resolverse más rápidamente, mientras que disputas más complejas o procesos de disputa de Visa pueden tardar más, incluyendo hasta aproximadamente 90 días en ciertas situaciones.
Reflexiones finales
Un cargo no reconocido en tu tarjeta de débito no siempre significa fraude, pero es importante revisar las transacciones desconocidas de forma oportuna. En EE.UU., la Regulación E o las protecciones de Responsabilidad Cero de Visa pueden ayudar a limitar tu responsabilidad por transacciones no autorizadas que califiquen, especialmente cuando se reportan oportunamente.
Educación Financiera
Servicios Bancarios para Pequeñas Empresas: Una Guía Completa
8 min de lectura
Pequeñas Empresas
Dirigir una pequeña empresa implica tomar numerosas decisiones financieras, y elegir los servicios bancarios adecuados es crucial para el éxito. Separar los activos personales de los activos comerciales en una estructura empresarial de LLC es importante para proteger los bienes personales en caso de quiebra empresarial. Los bancos comunitarios y las plataformas financieras modernas ofrecen una variedad de servicios adaptados para satisfacer las necesidades únicas de las pequeñas empresas. Esta guía completa explora los servicios bancarios esenciales para las pequeñas empresas, destacando sus beneficios y cómo pueden apoyar el crecimiento y la estabilidad.
Comprendiendo los Diferentes Tipos de Pequeñas Empresas y sus Necesidades Bancarias
Antes de explorar los servicios bancarios específicos, es esencial comprender la variedad de pequeñas empresas y sus necesidades financieras únicas. Diferentes tipos de pequeñas empresas, como empresas unipersonales, sociedades, LLC, corporaciones, organizaciones sin fines de lucro, negocios en el hogar y startups, requieren soluciones bancarias adaptadas para apoyar su crecimiento y estabilidad. Mantener cuentas bancarias comerciales y personales separadas ofrece beneficios como un registro preciso, una preparación simplificada de impuestos, una mejor organización financiera y una mayor profesionalidad. Al reconocer estas diferencias, puedes apreciar mejor cómo los bancos comunitarios y plataformas financieras como Común satisfacen las diversas necesidades de los propietarios de pequeñas empresas. Esta comprensión sienta las bases para seleccionar los servicios bancarios más apropiados para garantizar la salud financiera y el éxito.
Cuentas Corrientes y de Ahorro para Empresas
Tener una cuenta corriente empresarial dedicada es fundamental para gestionar tus finanzas de manera efectiva. Te permite separar las transacciones personales y comerciales, simplificando la contabilidad y asegurando registros financieros claros. Muchos bancos ofrecen cuentas corrientes empresariales con características como transacciones gratuitas, tarifas bajas y capacidades de banca en línea.
Al abrir una cuenta bancaria empresarial, reúne la documentación requerida, como tu Número de Identificación de Empresa (NIF), y decide si deseas aplicar en línea o visitar la sucursal. Comprender las tarifas y los pasos esenciales para abrir la cuenta es crucial.
Una cuenta de ahorros empresarial también es vital. Te ayuda a reservar fondos para futuras inversiones, emergencias u oportunidades de crecimiento. Busca cuentas con tasas de interés competitivas y acceso flexible a tus fondos.
Préstamos Comerciales y Líneas de Crédito
El acceso al crédito es a menudo esencial para el crecimiento de las pequeñas empresas. Los bancos comunitarios y otras instituciones financieras proporcionan varios productos de préstamos, incluidos préstamos a plazo, líneas de crédito y préstamos SBA. Estos productos financieros pueden ayudarte a financiar nuevos equipos, expandir operaciones o cubrir gastos imprevistos.
- Préstamos a Plazo: Los préstamos a plazo emiten sumas de capital que se reembolsan durante períodos de tiempo fijos con tasas de interés predeterminadas. Son adecuados para inversiones grandes y únicas, como la compra de equipos o la renovación de un espacio de trabajo. El calendario de reembolso predecible ayuda con la planificación presupuestaria y a largo plazo.
- Líneas de Crédito: Las líneas de crédito ofrecen opciones de préstamos flexibles, permitiéndote retirar fondos según sea necesario y pagar intereses solo por la cantidad que usas. Esta flexibilidad puede ser un salvavidas durante las escaseces de flujo de efectivo o al financiar necesidades inmediatas, como compras de inventario o reparaciones de emergencia. Las líneas de crédito son revolventes, lo que significa que los fondos vuelven a estar disponibles a medida que los reembolsas, convirtiéndose en un recurso financiero continuo.
- Préstamos SBA: Los préstamos de la Administración de Pequeñas Empresas (SBA) están parcialmente garantizados por el gobierno, lo que los hace más accesibles para pequeñas empresas que podrían no calificar para préstamos tradicionales. Ofrecen tasas de interés competitivas y plazos de reembolso más largos, lo que puede ser particularmente beneficioso para startups y empresas con historiales crediticios menos establecidos.
Trabajar con un banco comunitario para préstamos y líneas de crédito significa que te beneficias de un servicio personalizado. Los representantes bancarios pueden proporcionar asesoramiento adaptado, ayudándote a elegir el producto de préstamo adecuado para tus necesidades y guiándote a través del proceso de solicitud. Este enfoque basado en relaciones asegura que obtengas el apoyo necesario para hacer crecer tu negocio de manera sostenible.
Servicios de Procesamiento de Pagos, Nómina y Gestión de Flujo de Efectivo
Las operaciones financieras efectivas son críticas para el éxito de cualquier pequeña empresa. Esto incluye procesar pagos, gestionar la nómina y asegurar un flujo de efectivo eficiente. Así es cómo los servicios bancarios completos pueden apoyar estas necesidades:
- Servicios para Comerciantes: Los servicios para comerciantes son cruciales para las empresas que necesitan procesar pagos de clientes. Estos servicios incluyen procesamiento de tarjetas de crédito, sistemas de punto de venta (POS) y pasarelas de pago en línea. Un proveedor de servicios para comerciantes confiable asegura que las transacciones se procesen de manera rápida y segura, mejorando la satisfacción del cliente y mejorando el flujo de efectivo. Al ofrecer soluciones de pago sin problemas, los bancos ayudan a las empresas a proporcionar una mejor experiencia al cliente y a agilizar su proceso de recaudación de ingresos.
- Servicios de Nómina: Gestionar la nómina puede ser complejo y consumir tiempo. Muchos bancos ofrecen servicios de nómina para simplificar este proceso. Estos servicios manejan todo, desde el cálculo de salarios e impuestos hasta depósitos directos y presentación de impuestos sobre la nómina. Al externalizar la nómina, las empresas pueden asegurar la precisión y el cumplimiento de las regulaciones fiscales, liberando tiempo para centrarse en sus operaciones principales. La gestión eficiente de la nómina no solo ahorra tiempo, sino que también ayuda a mantener la satisfacción de los empleados al asegurar pagos puntuales y correctos.
- Gestión de Efectivo: La gestión efectiva del efectivo es esencial para mantener un flujo de efectivo saludable. Los bancos ofrecen varios servicios de gestión de efectivo, incluida la captura de depósitos remotos, pagos ACH y transferencias electrónicas. Estas herramientas ayudan a las empresas a gestionar los fondos entrantes y salientes de manera eficiente, reduciendo el tiempo dedicado a procesos manuales y mejorando el control financiero general. La gestión adecuada del efectivo asegura que las empresas puedan cumplir con sus obligaciones financieras e invertir en oportunidades de crecimiento sin experimentar escaseces de efectivo.
Al integrar estos servicios, los bancos proporcionan una solución completa que apoya a las pequeñas empresas en el mantenimiento de operaciones financieras fluidas y eficientes.
Banca en Línea y Móvil
En la era digital actual, la banca en línea y móvil son indispensables. Estos servicios proporcionan acceso conveniente a tus cuentas, permitiéndote monitorear transacciones, transferir fondos y pagar facturas en cualquier momento y lugar.
- Transformación Digital: Los bancos comunitarios están adoptando nuevas tecnologías para mejorar la experiencia del cliente a través de plataformas de banca en línea y móvil. Estas plataformas ofrecen acceso 24/7 a tus cuentas, permitiéndote gestionar tus finanzas desde la comodidad de tu hogar o en movimiento. Puedes consultar saldos fácilmente, ver historiales de transacciones y transferir fondos entre cuentas.
- Características Avanzadas: Muchos servicios de banca en línea y móvil incluyen características como el pago de facturas, el depósito de cheques móviles y herramientas de presupuesto. El pago de facturas te permite programar pagos a proveedores y prestadores de servicios directamente desde tu cuenta, asegurando pagos puntuales y simplificando tu contabilidad. El depósito de cheques móviles te permite depositar cheques tomando una foto con tu smartphone, ahorrando viajes al banco.
- Medidas de Seguridad: Las plataformas de banca en línea y móvil emplean medidas de seguridad avanzadas para proteger los datos del cliente y asegurar transacciones seguras. Esto incluye encriptación para proteger la información, autenticación multifactor para verificar la identidad del usuario y auditorías de seguridad regulares para identificar y abordar posibles vulnerabilidades. Las alertas de fraude en tiempo real te ayudan a detectar y responder rápidamente a actividades sospechosas, mejorando tu seguridad financiera general.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Problemas Comunes que Enfrentan las Pequeñas Empresas con los Servicios Bancarios y la Salud Financiera
Aunque los servicios bancarios son cruciales para la operación y el crecimiento de las pequeñas empresas, muchos propietarios de pequeñas empresas encuentran diversos desafíos al gestionar sus necesidades financieras. Comprender estos problemas puede ayudar a las empresas a tomar decisiones más informadas y buscar soluciones que se alineen mejor con sus requisitos.
- Tarifas Altas y Costos Ocultos: Muchos propietarios de pequeñas empresas descubren que los servicios bancarios vienen con tarifas altas, incluidos cargos de mantenimiento mensual, tarifas de transacción y penalizaciones por no mantener un saldo mínimo. Los costos ocultos, como tarifas por transferencias electrónicas, sobregiros y servicios adicionales, también pueden sumarse, poniendo presión sobre el flujo de efectivo del negocio.
- Acceso Limitado al Crédito: Asegurar préstamos y líneas de crédito puede ser particularmente desafiante para las pequeñas empresas, especialmente las startups o aquellas con historiales crediticios menos establecidos. Los bancos tradicionales a menudo tienen criterios de préstamo estrictos, lo que dificulta que los propietarios de pequeñas empresas accedan a los fondos que necesitan para el crecimiento y las operaciones.
- Servicio al Cliente Inadecuado: Los propietarios de pequeñas empresas con frecuencia informan insatisfacción con el servicio al cliente proporcionado por sus bancos. Los largos tiempos de espera, la falta de servicio personalizado y el soporte insuficiente para problemas específicos de pequeñas empresas pueden obstaculizar la capacidad de una empresa para gestionar sus finanzas de manera efectiva y resolver problemas rápidamente.
- Complejidad e Inaccesibilidad: Los servicios bancarios a menudo pueden ser complejos y difíciles de navegar. Los propietarios de pequeñas empresas, que pueden no tener amplios conocimientos financieros, pueden encontrar desafiante comprender y utilizar toda la gama de servicios ofrecidos. Además, la inaccesibilidad a sucursales bancarias o servicios en línea limitados puede ser un obstáculo significativo para las empresas que requieren interacciones bancarias frecuentes.
- Preocupaciones de Seguridad: Con la creciente prevalencia de amenazas cibernéticas, la seguridad es una gran preocupación para las pequeñas empresas. Asegurar que los servicios bancarios ofrezcan medidas de seguridad robustas para proteger los datos financieros sensibles es crucial. Sin embargo, no todos los bancos ofrecen el mismo nivel de seguridad, dejando a algunas empresas vulnerables al fraude y a las violaciones de datos.
- Integración con Herramientas Empresariales: Las pequeñas empresas a menudo usan diversas herramientas y software para gestionar sus operaciones, como software de contabilidad y sistemas de procesamiento de pagos. Pueden surgir problemas cuando los servicios bancarios no se integran perfectamente con estas herramientas, lo que lleva a ineficiencias y una mayor carga administrativa.
- Falta de Educación Financiera y Apoyo: Muchos propietarios de pequeñas empresas luchan con la alfabetización financiera, lo que afecta su capacidad para tomar decisiones bancarias y financieras informadas. Los bancos que no ofrecen suficientes recursos o apoyo de educación financiera pueden dejar a los propietarios de negocios sintiéndose abrumados y mal preparados para gestionar sus finanzas de manera efectiva.
- Oferta Limitada de Productos: Algunos bancos pueden no ofrecer una amplia gama de productos adaptados a las necesidades específicas de las pequeñas empresas. Esto puede incluir productos de préstamos especializados, servicios de gestión de efectivo o soluciones de pago flexibles. Las ofertas limitadas de productos pueden restringir la capacidad de una empresa para encontrar herramientas financieras adecuadas que apoyen su crecimiento y necesidades operativas.
Comprender estos problemas comunes puede ayudar a los propietarios de pequeñas empresas a navegar mejor los desafíos que enfrentan con los servicios bancarios. Al buscar bancos comunitarios o plataformas financieras como Común que prioricen la transparencia, el servicio al cliente, la seguridad y la integración con herramientas empresariales, las pequeñas empresas pueden encontrar soluciones bancarias más adecuadas que se alineen con sus necesidades y apoyen su éxito financiero.
Conclusión:
Elegir los servicios bancarios adecuados es esencial para el éxito y crecimiento de tu pequeña empresa. Desde cuentas corrientes y de ahorro hasta préstamos, servicios para comerciantes y banca digital, los productos financieros adecuados y el soporte pueden ayudarte a gestionar tus finanzas de manera efectiva y alcanzar tus objetivos empresariales. Al asociarte con un banco comunitario y aprovechar plataformas como Común puedes acceder a las herramientas y la experiencia necesarias para prosperar en el competitivo mercado actual.
Integración y Soporte
Muchos bancos comunitarios se enorgullecen de ofrecer servicios personalizados y asesoramiento financiero. Construir una relación con tu banco puede proporcionar valiosas ideas sobre cómo gestionar tus finanzas, acceder al crédito y planificar para el crecimiento futuro. Aprovecha los talleres, seminarios y consultas individuales que ofrece tu banco para mejorar tu alfabetización financiera y conocimientos empresariales.
Integración con Común
Para las pequeñas empresas que buscan aprovechar la tecnología financiera moderna, la integración con plataformas como Común puede mejorar su experiencia bancaria. Común ofrece una gama de características adaptadas a las pequeñas empresas, incluidas notificaciones instantáneas, inicio de sesión seguro y soporte al cliente personalizado disponible los siete días de la semana. Al combinar las fortalezas de la banca comunitaria tradicional con la conveniencia de la banca digital, Común proporciona una solución integral para gestionar las finanzas de tu negocio.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²

Pagos instantáneos
What is Venmo and how does it work? The Ultimate Guide for Immigrants to the United States
8 min de lectura
Have you heard of Venmo? It is a digital payment application that has gained immense popularity in the United States. Venmo is a free peer-to-peer (P2P) payment platform owned by PayPal that lets users send and receive money using a U.S. bank account or debit card. It's instant, widely accepted, and free for standard transfers — but requires a U.S. bank account and typically a Social Security Number for full access. For immigrants without SSN, Común offers a compatible alternative.
How does Venmo work?
Venmo is a mobile payment application owned by PayPal. It allows users to pay each other directly from their bank accounts or Venmo balances. Once you link your bank account or debit card to Venmo, you can send and receive money with other Venmo users almost instantaneously. Venmo is known for its social feed, where users can see (but not the amounts of) their friends' transactions with emoji and captions.
What can you use Venmo for?
Venmo can be used for rent splitting, paying back a friend for dinner, online purchases at participating merchants, and tipping service providers. It's especially popular among younger Americans for everyday P2P payments. Merchants including Amazon, PayPal checkout, and thousands of apps accept Venmo as a payment method.
How to sign up for Venmo
To sign up for Venmo, you need to download the Venmo app, create an account with your email and phone number, link a U.S. bank account or debit card, and verify your identity. Full Venmo features (higher limits, business profiles) require providing your SSN for ID verification. Without SSN, you can create an account with limited weekly sending ($299.99).
Venmo fees and limits
Sending money from your Venmo balance or linked bank account is free. Sending from a credit card costs 3%. Instant transfers to a bank account cost 1.75% (minimum $0.25, maximum $25). Standard bank transfers are free and take 1–3 business days. Verified accounts can send up to $60,000 per week; unverified accounts are limited to $299.99 per week. Purchases at partner merchants may have different fee structures.
Is Venmo available for immigrants without SSN?
You can create a basic Venmo account without verifying with SSN, but your weekly sending limit stays at $299.99 and you cannot access all features. Full verification requires SSN. If you don't have SSN, Común is a strong alternative: open a full bank account without SSN using 100+ Latin American IDs, and use Común's Pay feature to send money to Venmo users in the U.S. directly from your Común account.
Frequently asked questions about Venmo
Is Venmo safe to use?
Yes. Venmo uses encryption and multi-factor authentication to protect accounts. However, transfers are instant and generally irreversible once sent, so always double-check the recipient's username before confirming. Venmo is owned by PayPal and is regulated as a money transmitter in the U.S.
Can I use Venmo without a U.S. bank account?
You can create a Venmo account and fund it with a debit card linked to a foreign bank, but functionality is very limited. Venmo is designed for U.S. bank accounts. For immigrants who need to send and receive money in the U.S. without a traditional bank, Común offers a full bank account (no SSN required) with its own Pay feature compatible with Venmo users.
How long do Venmo transfers take?
Transfers between Venmo users are instant. Withdrawing funds to your bank account takes 1–3 business days for free standard transfers, or a few minutes with the instant transfer option (1.75% fee). Your Venmo balance is available immediately for sending to other users, even before you move it to your bank.
What are the best alternatives to Venmo for immigrants?
Común is a strong alternative: it accepts 100+ Latin American IDs (no SSN required), allows Pay transfers to Zelle and Venmo users in the U.S., and supports remittances to Mexico and Latin America starting at $2.99. Cash App and Zelle work similarly to Venmo within the U.S. but have similar documentation requirements.
Does Venmo report to the IRS?
Yes. Since 2022, Venmo and other payment apps must report to the IRS if you receive more than $600 in business payments in a year. If you use Venmo to receive payments for goods or services (not personal transfers between friends), you may receive a 1099-K form and need to report that income on your taxes.
Can I receive money on Venmo from someone who doesn't have the app?
No. Both sender and receiver must have active Venmo accounts. If someone wants to send you money but doesn't have Venmo, they can use Zelle (linked through their bank), Cash App, or send directly to your bank account. Común's routing and account numbers allow anyone to send you money by ACH bank transfer directly.
Educación Financiera
What is the Individual Taxpayer Identification Number (ITIN)?
8 min de lectura
Si estás comenzando tu vida en Estados Unidos, seguramente te has encontrado con una serie de requisitos y formalidades a cumplir a fin de acceder a diferentes derechos y servicios otorgados por el Gobierno de este país.
El Individual Taxpayer Identification Number (ITIN) forma parte de los requisitos comunes para realizar varios trámites oficiales. Es un identificador único emitido por el Servicio de Impuestos Internos de Estados Unidos (IRS, por sus siglas en inglés).
El número ITIN sirve para que las personas que no son elegibles para obtener un Número de Seguridad Social (SSN) puedan cumplir con obligaciones fiscales, sin importar su estatus migratorio.
Está conformado por 9 dígitos que siempre comienzan por 9 y se mantienen invariables a lo largo de los años.
A continuación, te explicaremos los requisitos para sacar el ITIN number, para qué sirve y los beneficios que te ofrece obtener este identificador.
¿Qué es el ITIN number y para qué sirve?
El ITIN es un número de identificación fiscal emitido por el IRS para personas que necesitan cumplir con obligaciones tributarias como la declaración de impuestos, pero que no son elegibles para obtener un SSN.
Los usos más comunes del ITIN son los siguientes:
- Presentar la declaración de impuestos federales y/o estatales, como fiscal resident o no resident
- Reportar ingresos y pagar impuestos
- Recibir reembolsos, si aplican y obtener algunos créditos fiscales
- Presentarlo como documento de identidad ante instituciones financieras
¿En qué se diferencia del SSN?
Aunque el SSN y el ITIN presentan similitudes relacionadas con el cumplimiento de obligaciones fiscales, están dirigidos a poblaciones diferentes, por lo que sus propósitos también difieren.
En primer lugar, el SSN es un trámite que pueden efectuar únicamente ciudadanos estadounidenses, residentes permanentes y personas con visa de trabajo vigente. Además de su función fiscal, se utiliza para acceder al trabajo de manera legal y a los beneficios del Seguro Social.
Por otro lado, el ITIN va dirigido a las personas que no cumplen los requisitos para obtener un SSN, con el objetivo de que cumplan sus obligaciones fiscales con el Estado.
A continuación, te enlistamos las diferencias más importantes entre el SSN y el ITIN:
Elegibilidad
- SSN: ciudadanos estadounidenses, residentes permanentes y personas con permiso de trabajo vigente
- ITIN: personas cuyo estatus migratorio no les permite obtener el SSN, pero que deben cumplir con obligaciones fiscales
Propósito
SSN: sirve para el pago de impuestos y cumplimiento de obligaciones fiscales, laborales y de seguridad social
ITIN: su propósito es exclusivamente el cumplimiento de obligaciones fiscales
Estatus legal
SSN: para obtenerlo es necesario contar con un estatus migratorio legal en los Estados Unidos
ITIN: no está relacionado con el acceso al trabajo legal, solamente con la declaración de impuestos
Acceso a servicios financieros
SSN: es aceptado en todas las instituciones financieras para acceder a servicios como tarjetas de créditos, cuentas bancarias e hipotecas
ITIN: algunas instituciones lo aceptan únicamente para fines fiscales, y no garantiza el acceso a todos los servicios
¿Quién necesita un ITIN?
El ITIN está dirigido a todas las personas que, a pesar de no cumplir los requisitos para obtener un SSN, deben presentar su declaración de impuestos, vivan o no en Estados Unidos.
Extranjero residente
Personas que viven en Estados Unidos, como inmigrantes, lo cual los priva de acceder a un Número del Seguro Social.
Extranjero no residente
Personas que no viven en Estados Unidos, pero deben reportar su actividad fiscal, debido a inversiones o propiedades que poseen en el país.
Cónyuge o dependiente
Los cónyuges o dependientes de una persona con SSN, que deben ser incluidos en la declaración fiscal.
¿Qué se necesita para sacar el ITIN?
Para solicitar el ITIN, debes presentar documentos que acrediten tu identidad, así como estatus migratorios y el formulario W-7, que sirve para realizar el pedido de Número de Identificación Personal del Contribuyente.
Documentos de identificación
Esta es la lista de documentos originales que todo solicitante de ITIN debe reunir:
Pasaporte
El pasaporte, además de servir para comprobar la identidad del solicitante, confirma la nacionalidad extranjera.
Licencia de conducir
Es aceptada como identificación oficial, pero debe ir acompañada por un documento que pruebe la nacionalidad extranjera, como el pasaporte.
Visa
En caso de que cuentes con una visa válida, también la puedes presentar como documento de identidad oficial.
Formulario W-7
Se trata de la solicitud de ITIN que debes completar con tus datos personales y los motivos del pedido, además de adjuntar los documentos de identidad.
Es importante mencionar que el ITIN tiene una vigencia de 5 años, y debe ser renovado después de ese periodo.
¿Cómo sacar tu ITIN?
El proceso de solicitud del ITIN es bastante sencillo, pero es necesario que prestes atención a los detalles requeridos para evitar retrasos. Existen cuatro formas de hacerlo:
Sacarlo por tu cuenta
Programar cita con un CAA
En primer lugar, necesitarás programar una cita con un agente tramitador certificado: un profesional especializado en este trámite, que puede revisar tu documentación para enviar copias certificadas al Internal Revenue Service.
Presentar solicitud en un centro de asistencia al contribuyente del IRS designado
Otra opción a la que puedes recurrir es agendar una cita en un Taxpayer Assistance Center del IRS, donde revisarán tu documentación para validar la información sin enviar los documentos por correo.
Enviar formulario W-7 con la declaración de impuestos
La manera más usual de llevar adelante el trámite de obtención del ITIN es enviar el Formulario W-7 junto con la declaración de impuestos al IRS.
Sacarlo con Comun
Comun te facilita la vida cotidiana y te ayuda con el trámite para obtener el ITIN. Es importante mencionar que para ello es indispensable residir en Estados Unidos y cubrir una cuota de 199 USD para procesar tu solicitud de ITIN.
Aunque no es obligatorio, abrir una cuenta corriente en Comun te ayudará a gestionar mejor el trámite y te llevará solo minutos.
Completa el formulario de solicitud
Completa tu solicitud junto con tu pago. En caso de que el trámite no sea aprobado, recibirás un reembolso completo.
Sube tus documentos
Sube tu pasaporte y otros documentos de respaldo aceptados por IRS.
Seguimiento por correo electrónico
Nuestros agentes se encargarán de comunicarse contigo si fuera necesario aclarar algún punto.
Envía tu solicitud oficial de ITIN
Imprime, firma y envía tu solicitud oficial de ITIN; nuestros agentes la enviarán directamente al IRS.
En Comun somos tu aliado para obtener tu ITIN y ofrece una cuenta corriente en Estados Unidos
En esta ocasión aprendimos que el ITIN es un identificador orientado a declarar impuestos ante el sistema tributario estadounidense y que sirve como alternativa para las personas no elegibles para obtener un SSN.
Aunque puede ser un trámite tedioso, Comun está para respaldar a la comunidad inmigrante que desea obtener su ITIN.
No pierdas más tiempo, abre tu cuenta corriente con Comun mientras solicitas tu ITIN. Además, tendrás acceso a una plataforma completa en tu idioma para administrar tu dinero fácilmente.
Preguntas frecuentes
Si tienes más dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si uso mi número de ITIN para trabajar?
El ITIN no reemplaza el SSN, por lo que no es válido para trabajar.
¿El ITIN caduca?
Tiene una vigencia de 5 años.
¿Puedo trabajar en EE. UU. con un ITIN?
No es posible trabajar legalmente en Estados Unidos solo con el ITIN.
¿El ITIN reemplaza al SSN?
No, aunque ambos tienen fines fiscales, el SSN tiene otros propósitos que no cubre el ITIN.
¿Cómo saber si mi ITIN sigue activo?
Llama al IRS 1-800-829-1040 y verifica el estado de tu ITIN o visita la página irs.gov.
Inmigración
¿Cuánto cuesta renovar la residencia permanente en EE.UU.?
8 min de lectura
Obtener la Green Card o residencia permanente es uno de los pasos más importantes que un migrante puede dar en Estados Unidos, ya que le permite residir y trabajar de manera legal y acceder a los mismos beneficios que un ciudadano estadounidense.
Si ya tienes tu tarjeta de residencia permanente en tus manos, ¡muchas felicidades! El siguiente paso es mantenerte atento a la renovación, pues es un tema crucial para mantener tu estatus legal y conservar los beneficios que te brinda.
En caso de que ya tengas varios años con tu tarjeta verde, es aún más importante que tengas claros los requisitos, costos y procedimientos necesarios para renovarla y así, evitar cualquier contratiempo que pueda generar problemas relacionados con tu estatus migratorio.
En este artículo te brindaremos una visión general del proceso, al incluir aspectos clave como cuánto cuesta renovar la residencia permanente, los requisitos, vigencia de la Green Card y todo lo que necesitas saber para cumplir en tiempo y forma ante las autoridades migratorias de Estados Unidos.
¿Cuál es el criterio de elegibilidad?
Lo primero que debes saber es que existen 2 tipos de residencia: permanente y condicional. Estas son las principales diferencias:
- Residencia permanente: es el estatus Lawful Permanent Resident (LPR). Aunque la residencia es permanente, la tarjeta física sí tiene un periodo de vigencia, por lo que debe ser renovada al menos 6 meses antes de la fecha de vencimiento. Aunque algunos permisos de residencia no muestran su vigencia de manera explícita, la mayoría son válidos por 10 años.
- Residencia condicional: es un paso previo a la obtención de la residencia permanente, como una prueba posterior a un matrimonio entre un extranjero y un ciudadano estadounidense o residente permanente legal. Tiene validez por 2 años y no es posible renovarla.
Estos son los criterios de elegibilidad para ambos tipos de residencia.
Criterio de elegibilidad para residencia permanente
Para obtener el estatus de residente permanente es necesario que tu perfil se acople a alguna de las categorías de elegibilidad y que cumpla con los requisitos establecidos por la USCIS (U.S. Citizenship and Immigration Services).
Familia
Se divide en 2 subcategorías:
- Familia directa de ciudadanos estadounidenses: cónyuges e hijos solteros de menos de 21 años.
- Categoría de preferencia familiar: hijos solteros mayores de 21 años de ciudadanos, cónyuges e hijos de residentes permanentes, hijos casados de ciudadanos y hermanos de ciudadanos.
Trabajo
Existen 5 categorías de residencia por visa de trabajo:
- Visa EB-1: trabajadores con habilidades extraordinarias.
- Visa EB-2: profesionales destacados con grado avanzado y habilidades excepcionales.
- Visa EB-3: trabajadores calificados, profesionales y “other workers”.
- Visa EB-4: trabajadores religiosos, empleados del gobierno estadounidense, miembros de la Fuerza Armada, entre otros.
- Visa EB-5: inversionistas que destinan grandes cantidades de dinero a negocios que generen al menos 10 empleos en el país.
Refugiados y asilo
Las personas que ingresaron a Estados Unidos a través de una petición de asilo, y sus familiares, pueden solicitar la residencia permanente después de cumplir al menos 1 año en el país.
Inmigrantes especiales
Esta categoría abarca personas que han sido víctimas de abuso por parte de ciudadanos estadounidenses (visa VAWA), y menores de edad que han sido vulnerados y/o abandonados por sus progenitores (visa SIJ).
Categorías especiales
En esta categoría se considera la Diversity Visa o Green Card Lottery, un sorteo anual con hasta 50,000 cupos para entrevista consular. Además de permisos especiales para ciudadanos cubanos y otras nacionalidades.
Criterio de elegibilidad para residentes permanentes condicionales
La residencia condicional, en la mayoría de los casos, tiene una vigencia de 2 años. Luego, es necesario solicitar la petición para eliminar condicionales, dentro de los 90 días previos al vencimiento.
- Residencia condicional por matrimonio de menos de 2 años al momento de la obtención del estatus.
- Residencia condicional por inversión a través de la categoría EB-5.
¿Cuáles son los requisitos para renovar la residencia permanente?
En la actualidad, hay 3 vías para realizar el proceso de renovación para obtener una nueva tarjeta de residente.
Presentar en línea
La forma más fácil es por medio del sitio web del USCIS, ya que puedes hacerlo en cualquier lugar y a cualquier hora del día. Solo necesitas crear una cuenta, subir tus documentos y dar seguimiento a tu estatus.
Solicitud en formato físico
Otra alternativa es enviar el formulario I-90 por correo postal a la oficina del USCIS. Es recomendable si prefieres manejar documentos físicos, aunque el tiempo de procesamiento suele tardar más.
Solicitud en persona
También puedes realizar la solicitud de manera presencial, aunque está limitada a casos excepcionales, como emergencias humanitarias o problemas técnicos. Es una opción adecuada en caso de que necesites orientación de la USCIS con urgencia. De lo contrario, lo más recomendable es realizar el proceso a través de la página web.
Documentos necesarios para renovar la Green Card
Estos son los documentos que debes adjuntar en tu solicitud de renovación, con cualquier medio que utilices.
- Formulario I-90 para solicitar la renovación de la Tarjeta de Residente Permanente.
- Pago de la tarifa correspondiente para la toma de datos biométricos, copia de la tarjeta vencida o reporte de robo/pérdida.
¿Cuánto cuesta renovar la residencia?
La mayoría de los residentes deben pagar una tarifa de presentación al solicitar la renovación de la tarjeta.
El costo actualizado para presentar el formulario I-90 de renovación de Green Card es:
- $415 USD si presentas la solicitud en línea.
- $465 USD si presentas la solicitud en papel
En ocasiones, te pueden requerir datos biométricos (huellas dactilares, fotografía y firma), pero desde 2024 ya no es necesario pagar una tarifa aparte.
¿Cuáles son las consecuencias de no renovar a tiempo la residencia?
Es muy importante que realices con tiempo el trámite para obtener una nueva tarjeta de residente permanente. Aunque el vencimiento de tu tarjeta no significa que automáticamente perderás la residencia permanente, sí podrías enfrentar una serie de problemas con las autoridades estadounidenses, por ejemplo:
Dificultades para renovar tu licencia de conducir
En muchos estados del país, se requiere la Green Card vigente como prueba de residencia legal al momento de expedir o renovar una licencia de conducir.
Perder el acceso a ciertos beneficios y servicios
Varios servicios públicos y programas estatales y locales pueden pedir una Green Card vigente como prueba de elegibilidad. De lo contrario, te podrían solicitar documentos adicionales y retrasar el trámite.
También es común que instituciones financieras te soliciten prueba de estatus válida para procesar solicitudes al momento de abrir una cuenta bancaria u obtener una tarjeta de crédito.
En estos casos, puedes presentar tu número de recibo del formulario I-90 u otros documentos probatorios de identidad, como pasaporte válido, número de seguro social.
Dificultades para reingresar a Estados Unidos
Si tu Green Card expira mientras estés fuera de EE. UU., podrías tener problemas con las autoridades al momento de reingresar, debido a que las leyes de inmigración de Estados Unidos obligan a solicitar prueba de estatus.
En este caso, tendrás que solicitar un permiso de reingreso a través del formulario I-131 o un sello ADIT en tu pasaporte.
Si piensas estar una temporada larga fuera de Estados Unidos, es importante considerar solicitar el permiso de reingreso, aunque tu fecha de vencimiento todavía no esté cerca. Así evitarás cualquier problema o retraso al reingresar.
No poder demostrar que tienes una autorización de empleo válida para trabajar en EE. UU.
Para trabajar en Estados Unidos de manera legal, los empleadores deben presentar pruebas de elegibilidad junto con el formulario I-9. Al momento en que la Green Card expira, deja de ser considerada como una prueba válida.
En este caso, puedes presentar el recibo del formulario I-90 como una prueba temporal. Si el empleador no la acepta, puedes contactar directamente al USCIS o pedir asesoría con un abogado de inmigración.
Para evitar mayores complicaciones en el trabajo y otros ámbitos de tu vida, lo más recomendable es que tengas muy presente la fecha de vencimiento de tu Green Card e inicies el proceso de renovación con al menos 6 meses de antelación.
Simplifica tu administración financiera con Común
Como puedes ver, renovar la Tarjeta de Residente Permanente es un paso fundamental para conservar el estatus legal y los derechos que esto te otorga. Por esto, es esencial que comprendas los requisitos, costos y procedimientos con claridad, para que abordes el proceso con mayor confianza y eficiencia.
Recuerda siempre mantenerte informado sobre las opciones disponibles, como las exenciones de tarifas y seguir los pasos establecidos para garantizar la renovación exitosa de tu Green Card.
Hacer los pagos de tu proceso migratorio puede ser un desafío si no tienes los instrumentos financieros adecuados. ¡Para eso cuentas con Común!
Común es una plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, a través de una app móvil fácil de usar, en la que puedes abrir una cuenta con la identificación oficial calificada de tu país de origen.
También te ofrece el servicio de envío de remesas a varios países, con tarifas competitivas que te permiten ahorrar. Conoce Común, una excelente opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
¿Todavía no conoces Común? Abre tu cuenta hoy y descubre una opción confiable para administrar tu dinero en EE. UU. de forma segura y eficiente.
Preguntas Frecuentes
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuánto tiempo tengo para renovar mi tarjeta de residencia permanente?
USCIS permite presentar el formulario I-90 hasta 6 meses antes de la fecha de vencimiento de tu Green Card.
¿Cuánto tiempo toma renovar una tarjeta de residente permanente?
Los tiempos de renovación varían mucho, dependiendo del centro de atención, volumen de solicitudes y si hay errores que aclarar. Una renovación normal tarda alrededor de 2 meses; en caso de robo o extravío, puede superar los 20 meses. Sin embargo, se debe tomar en cuenta que a la mayoría de los residentes permanentes les llega a tomar entre 7 y 11 meses.
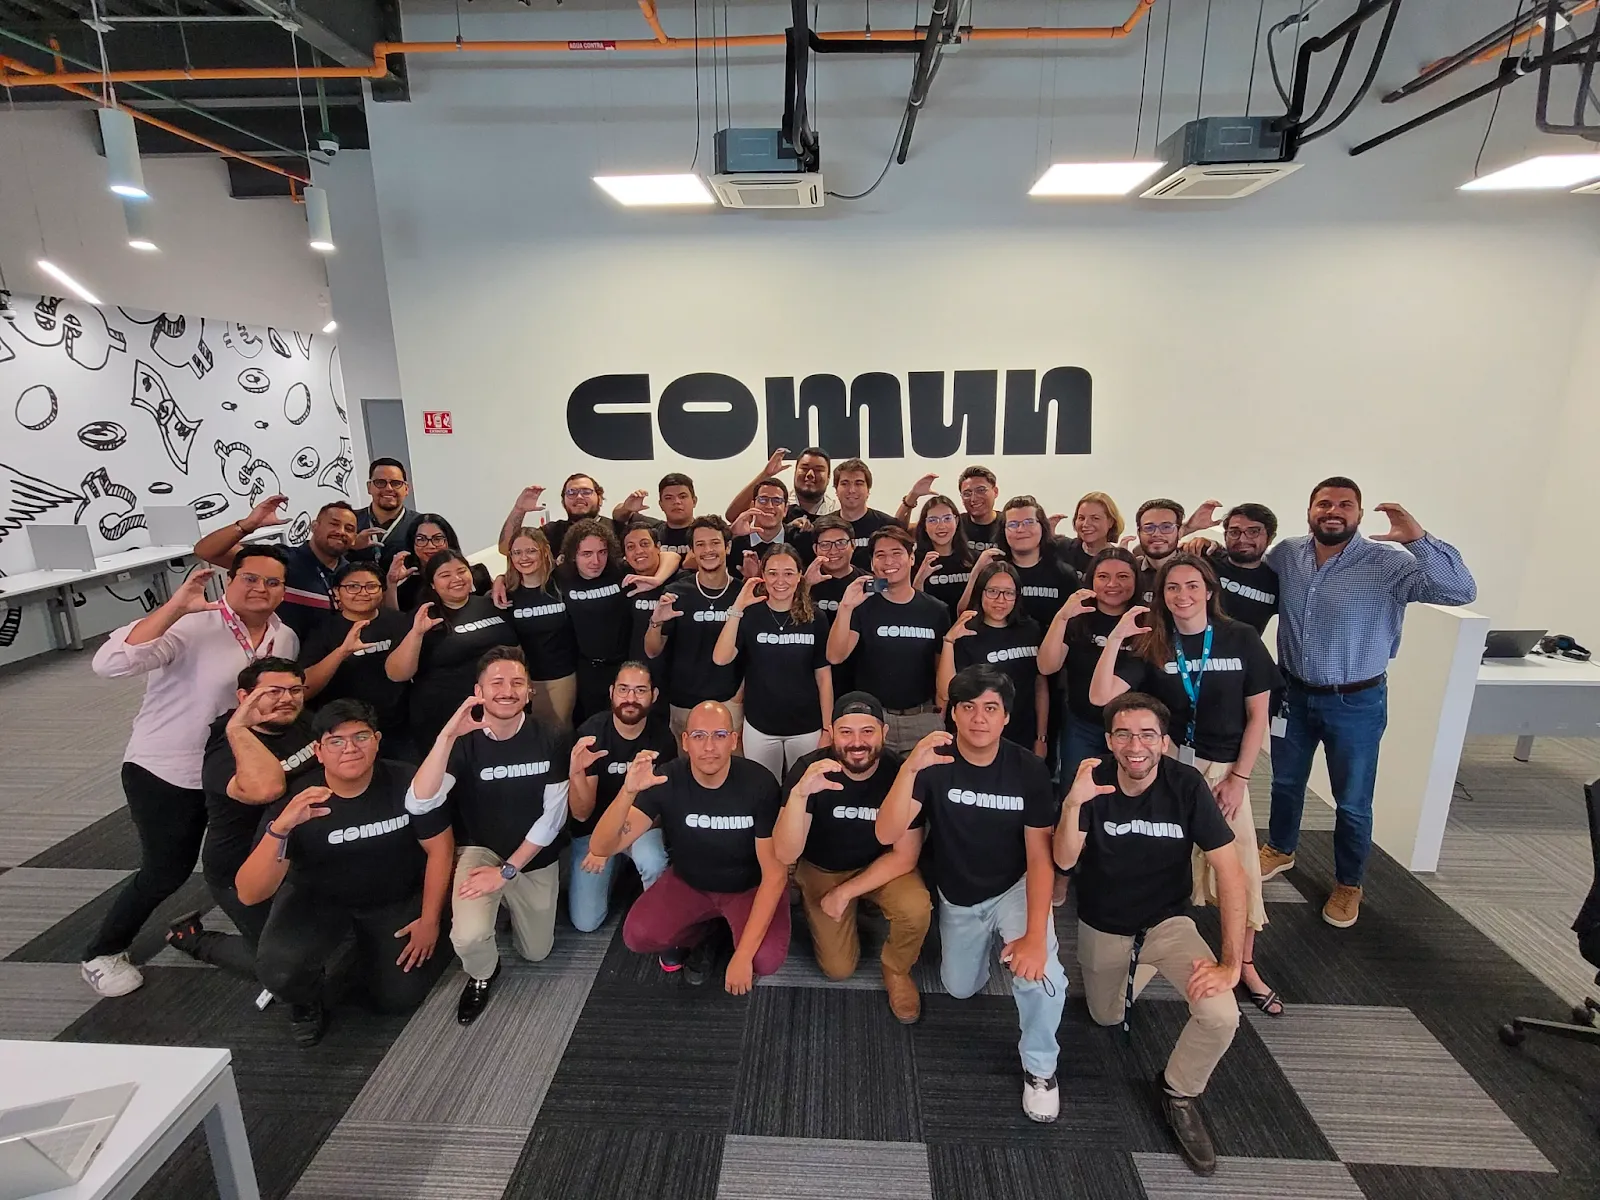
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.
Viviendo en Estados Unidos
Salario mínimo en Estados Unidos en 2026: Guía por estado
8 min de lectura
Salario mínimo en Estados Unidos en 2026
El salario mínimo federal sigue siendo $7.25 por hora, sin cambios desde 2009 bajo la Ley de Normas Laborales Justas (Fair Labor Standards Act).
Sin embargo, ese número no refleja lo que ganan todos los trabajadores. Muchos estados, algunas ciudades y condados han establecido salarios mínimos más altos, lo que significa que tu pago mínimo legal depende de dónde trabajas.
Entender el salario mínimo por hora en EE.UU. no es solo conocer el número federal. Es saber si te están pagando lo que te corresponde legalmente.
¿Por qué se ha mantenido igual por tanto tiempo?
Los cambios al salario mínimo federal requieren aprobación del Congreso. Aunque ha habido múltiples propuestas para aumentarlo, ninguna se ha convertido en ley. Como resultado, la tasa federal no ha seguido el ritmo de la inflación ni del costo de vida creciente.
En la práctica, esto significa que el salario mínimo federal actúa como una base, no como el estándar en muchas partes del país.
Salario mínimo por estado en 2026
Los trabajadores deben ser pagados el salario mínimo aplicable más alto, ya sea que venga de la ley federal, estatal o local.
A continuación, una tabla representativa del salario mínimo por estado para 2026. Es importante verificar siempre tu tasa local, ya que algunas ciudades tienen mínimos más altos.
| Tarifa por hora | Estado(s) | Notas |
|---|---|---|
| $17.95 | Washington, D.C. | El más alto de EE.UU. Se ajusta anualmente el 1 de julio |
| $17.13 | Estado de Washington | Primer estado en superar $17 a nivel estatal; indexado al IPC |
| $16.94 | Connecticut | — |
| $16.90 | California | Trabajadores de comida rápida en cadenas con 60+ locales: $20.00/hr. No se permite crédito por propinas. |
| $16.00 | Nueva York (resto del estado) · Hawaii · Rhode Island | Ciudad de Nueva York, Long Island y Westchester: $17.00/hr · Hawaii aumentó de $14.00 en 2025 |
| $15.92 | Nueva Jersey | Tarifa menor para empleadores pequeños (≤5 empleados) |
| $15.74 | Oregón | Área metro Portland: $17.00/hr · Áreas no urbanas: $14.20/hr · Indexado al IPC anualmente |
| $15.16 | Colorado | Denver: $19.29/hr · Indexado al IPC anualmente |
| $15.15 | Arizona | Indexado al IPC anualmente |
| $15.10 | Maine | — |
| $15.00 | Delaware · Illinois · Maryland · Massachusetts · Missouri · Nebraska | Pueden aplicar reglas locales |
| $14.42 | Vermont | Indexado al IPC anualmente |
| $14.00 | Alaska · Florida | Alaska: aumento efectivo el 1 de julio de 2026; Florida: efectivo el 30 de septiembre de 2026 |
| $13.73 | Michigan | Programado para llegar a $15.00 el 1 de enero de 2027 |
| $12.77 | Virginia | Legislación aprobada para llegar a $15.00 para 2028 |
| $12.00 | Nevada · Nuevo México | Aplica la tasa estatal donde sea mayor a la federal |
| $11.85 | South Dakota | Indexado al IPC anualmente |
| $11.41 | Minnesota | Indexado al IPC |
| $11.00 | Ohio | Indexado al IPC · Negocios con ingresos brutos menores a $394,000: $7.25/hr |
| $10.85 | Montana | Indexado al IPC anualmente |
| $10.55 | Arkansas | Aplica la tasa estatal donde sea mayor a la federal |
| $7.25 | Texas · Idaho · Indiana · Iowa · Kansas · Kentucky · New Hampshire · Carolina del Norte · Dakota del Norte · Oklahoma · Pensilvania · Utah · Wisconsin | El mínimo federal de la FLSA aplica generalmente a empleadores cubiertos |
| $5.15* | Georgia · Wyoming | *La ley estatal es menor, pero los empleadores cubiertos por la FLSA deben pagar el federal de $7.25 |
| Sin ley estatal | Alabama · Louisiana · Mississippi · Carolina del Sur · Tennessee | Sin estatuto de salario mínimo estatal; aplica el federal de $7.25 para empleadores cubiertos por la FLSA |
Fuente: https://www.dol.gov/agencies/whd/minimum-wage/state
Algunas notas importantes: El grupo de estados con $7.25 incluye estados que adoptaron esa tasa bajo ley estatal, mientras que Georgia y Wyoming técnicamente mantienen un salario mínimo estatal de $5.15 por hora. Sin embargo, para la mayoría de los empleados cubiertos por la FLSA, aplica el salario mínimo federal de $7.25 por hora.
Tres estados tienen aumentos programados a mitad de año 2026: Alaska sube a $14.00 el 1 de julio, Florida sube a $15.00 el 30 de septiembre, y Oregon también se ajusta.
Estados con el salario mínimo más alto
Algunos estados y ciudades han establecido salarios muy por encima del nivel federal para igualar los costos de vida locales. Los salarios mínimos más altos en 2026 se encuentran en:
- Washington, D.C. con $17.95
- Estado de Washington con $17.13
- Connecticut con $16.94
- California con $16.90
Si trabajas en uno de estos lugares, tu pago debe reflejar al menos esos estándares, no el mínimo federal.
Estados con el salario mínimo más bajo
Varios estados tienen leyes que establecen un salario mínimo por debajo del federal; en ese caso aplica el estándar federal de $7.25 por hora. Algunos son:
- Georgia con $5.15
- Wyoming con $5.15
- Alabama y Louisiana — sin ley de salario mínimo estatal separada
Si vives y trabajas en estos estados con salario mínimo, tu salario debe reflejar el salario mínimo federal por hora en EE.UU.
Salario mínimo para trabajadores con propinas
Para los trabajadores con propinas, es importante entender que la ley federal permite un salario base más bajo. Bajo la FLSA, los empleadores pueden pagar tan poco como $2.13 por hora siempre y cuando las propinas eleven las ganancias totales al salario mínimo aplicable.
Si las propinas no cubren la diferencia, el empleador debe compensar la diferencia. Sin embargo, algunos estados, como California, no permiten esta tasa más baja y requieren el salario mínimo completo independientemente de las propinas. Es importante verificar con las autoridades locales oficiales las leyes específicas de tu estado.
Salario mínimo para trabajadores jóvenes
Los trabajadores menores de 20 años pueden recibir un salario mínimo juvenil de $4.25 por hora durante sus primeros 90 días calendario consecutivos de empleo. Después de ese período, o cuando el trabajador cumpla 20 años, los empleadores deben pagar el salario mínimo estándar.
¿Qué pasa si tu empleador te paga menos del salario mínimo?
Si te están pagando menos del salario mínimo legal, tu empleador puede estar violando las leyes laborales federales, estatales o locales.
Los trabajadores generalmente tienen derecho a:
- Ser pagados al menos el salario mínimo aplicable
- Recibir pago de horas extras donde lo requiera la ley
- Mantener registros de horas trabajadas y salarios recibidos
Los empleados pueden reportar posibles violaciones a la División de Salarios y Horas del Departamento de Trabajo de EE.UU. En general, las protecciones de la ley laboral relacionadas con el salario mínimo aplican independientemente del estatus migratorio.
¿Cuánto ganas con el salario mínimo?
Asumiendo trabajo a tiempo completo con 40 horas por semana, tus ingresos mensuales y anuales podrían verse así (antes de impuestos):
| Salario por hora | Ingreso mensual aprox. | Ingreso anual aprox. |
|---|---|---|
| $7.25 | ~$1,256 | ~$15,080 |
| $13.00 | ~$2,253 | ~$27,040 |
| $16.50 | ~$2,860 | ~$34,320 |
Estas cifras son estimaciones antes de impuestos y dependen de horas a tiempo completo consistentes.
¿Es suficiente el salario mínimo para vivir en EE.UU.?
En muchas partes del país, el salario mínimo no cubre completamente el costo de vida. Los gastos de vivienda, transporte, comida y salud varían mucho por ubicación. En estados como California o Nueva York, donde el costo de vida es alto, incluso con tasas mejores para el salario mínimo puede no ser suficiente para sostener a una familia sin un ingreso adicional.
Es importante considerar el salario mínimo y los costos de vida por estado al elegir dónde vivir y trabajar.
Cómo recibes tu pago importa
Una vez que estás ganando, cómo recibes y gestionas tu dinero puede hacer una diferencia real. Algunos trabajadores reciben su pago por cheque o en efectivo, lo que puede dificultar rastrear ingresos o construir historial financiero.
Tener una cuenta bancaria o plataforma de servicios financieros puede ayudar a:
- Recibir depósitos directos
- Rastrear ingresos y gastos
- Enviar dinero de forma segura a familiares en el extranjero
- Comenzar a construir un historial financiero para eventualmente acceder a crédito
Para quienes no tienen acceso a banca tradicional, hay una amplia gama de plataformas incluyendo Común, que ofrece la posibilidad de abrir una cuenta de débito con pasaporte o Matrícula Consular mientras esperas tu ITIN. Puedes gestionar tu dinero a través de una app móvil disponible en español. Visita comun.app para más información.
Preguntas frecuentes
¿El salario mínimo aumenta en 2026?
El salario mínimo federal se mantiene en $7.25, pero muchos estados continúan aumentando sus tasas anualmente.
¿Cuál es el salario mínimo en mi estado?
Depende de dónde vives. Siempre verifica las leyes de tu estado y ciudad, ya que las tasas locales pueden ser más altas.
¿Me pueden pagar menos si soy inmigrante?
No. Las leyes laborales aplican independientemente del estatus migratorio. Sigues teniendo derecho al salario mínimo y a las protecciones de horas extras.
Entendiendo tu pago y lo que sigue
El salario mínimo en Estados Unidos no es un estándar nacional único para todos los trabajadores. Es un sistema moldeado por la ley federal con ajustes estatales. Conocer la tasa correcta para tu ubicación es el primer paso. Asegurarte de que realmente te están compensando justamente es igual de importante.
Una vez que estás ganando, establecer una forma segura de recibir y gestionar tu dinero puede ayudarte a mantenerte en control. Con opciones como la cuenta de débito de Común, puedes recibir depósitos directos, rastrear tus ingresos y planificar tus finanzas en una app disponible en español. Visita comun.app para conocer más.
Viviendo en Estados Unidos
Las ciudades más baratas para vivir en Estados Unidos (2026)
8 min de lectura
Las ciudades más baratas para vivir en Estados Unidos (2026)
Vivir en grandes áreas metropolitanas como Nueva York, Los Ángeles o Miami puede ser costoso, especialmente en vivienda, transporte y gastos cotidianos. Para muchas personas, incluyendo inmigrantes recientes, profesionales jóvenes y familias tratando de construir estabilidad financiera, la asequibilidad de un lugar puede ser un factor importante al decidir dónde vivir en EE.UU.
Hay ciudades en todo el país donde el costo de vida general puede ser más bajo y aun así ofrecer acceso a empleos, servicios públicos, universidades y comunidades establecidas. Ciudades como Cleveland, Detroit, Toledo, Wichita y Memphis son reconocidas entre las más asequibles de EE.UU. por sus costos de vivienda relativamente bajos.
Esta guía explora algunas de las ciudades más asequibles de EE.UU., los factores que influyen en la asequibilidad y consideraciones que pueden ayudar al elegir una ciudad que se adapte a tu presupuesto, estilo de vida y metas a largo plazo.
Factores que influyen en el costo de vida en las ciudades de EE.UU.
Vivienda y renta
La vivienda suele ser uno de los gastos más grandes para los hogares en EE.UU. El precio medio nacional de vivienda oscila entre aproximadamente $408,800 y $437,000. En las ciudades más grandes, los alquileres promedio pueden superar los $2,000/mes. En las ciudades más asequibles, los precios medianos de vivienda pueden ser de $75,000–$150,000, y los apartamentos de una habitación suelen rentar por $600–$900/mes.
Servicios y comestibles
Los costos de servicios como electricidad, agua, internet y calefacción pueden variar según la región y el clima. Los precios de los comestibles también difieren entre ciudades.
Transporte y movilidad
En algunas ciudades más grandes, el transporte público puede reducir la necesidad de un coche. En ciudades más pequeñas o dispersas, tener vehículo propio puede ser más necesario, lo que añade costos como gasolina, seguro, estacionamiento y mantenimiento.
Oportunidades de empleo y salarios
Un costo de vida más bajo no siempre se traduce en mayor asequibilidad si los salarios locales son significativamente menores. Según la Oficina del Censo de EE.UU., el ingreso medio familiar nacional fue aproximadamente $83,730 en 2024.
Las 10 ciudades más asequibles para vivir en Estados Unidos
1. Cleveland, OH
Cleveland se ubica consistentemente entre las ciudades grandes más asequibles de EE.UU. Su costo de vida general es aproximadamente 7–17% menor que el promedio nacional, con costos de vivienda particularmente bajos. Los precios medianos de vivienda rondan los $105,000–$150,000. La economía de la ciudad está anclada en atención médica y manufactura avanzada, con Cleveland Clinic y University Hospitals como dos de los empleadores más grandes de la región. Cleveland también alberga aproximadamente 49,500 residentes hispanos, la segunda comunidad latina más grande de cualquier ciudad en Ohio.
2. Detroit, MI
Detroit destaca por sus precios de compra de vivienda excepcionalmente bajos. Houzeo reporta un precio mediano de venta de $82,000, mientras que Redfin registra una mediana más alta de $104,000 a marzo de 2026. Inversiones significativas en revitalización del centro, empleos en la industria automotriz y una escena de startups en crecimiento han mejorado su perspectiva económica.
3. Toledo, OH
Toledo es una de las ciudades de menor costo en el Medio Oeste. Redfin sitúa el precio mediano de venta en $111,000 a febrero de 2026, con una mediana 68% menor que el promedio nacional. La manufactura, la salud y la logística siguen siendo partes importantes de la economía local, y la ciudad tiene una comunidad latina establecida con acceso a servicios en español.
4. Wichita, KS
El costo de vida en Wichita es 12% menor que el promedio nacional, con vivienda 35% más barata que el promedio de EE.UU. El ingreso medio familiar es $63,072. Redfin reporta un precio mediano de venta de $235,000 en marzo de 2026. Las industrias aeroespacial y manufacturera son los principales empleadores.
5. Memphis, TN
El costo de vida general de Memphis es 11% menor que el promedio nacional. Redfin reporta un precio mediano de venta de $170,000 en febrero de 2026 (51% menor que el promedio nacional). Los alquileres promedio para una habitación suelen rondar los $800–$950. Memphis es un hub de logística y distribución, con FedEx con sede allí.
6. Tulsa, OK
Tulsa es vista como una de las ciudades más asequibles del centro-sur de EE.UU., con costos de vivienda por debajo de muchas metrópolis más grandes. La ciudad ganó atención nacional a través del programa Tulsa Remote. Energía, salud y finanzas siguen siendo industrias importantes en la economía local.
7. Knoxville, TN
El costo de vida en Knoxville es 14% menor que el promedio nacional. La ciudad combina costos más bajos con acceso a universidades, sistemas de salud y recreación al aire libre en la región de los Apalaches. Redfin reporta un precio mediano de venta de $307,000 en marzo de 2026.
8. Birmingham, AL
Birmingham es frecuentemente reconocida como una de las ciudades más asequibles del sureste. La atención médica es una de las industrias más grandes de la ciudad, especialmente por la Universidad de Alabama en Birmingham y su red médica. Los precios de vivienda y renta pueden ser menores que en muchas áreas metropolitanas del sur.
9. Indianapolis, IN
Indianapolis a menudo se categoriza como una ciudad de tamaño medio de bajo costo, con niveles de asequibilidad por debajo de muchos promedios urbanos nacionales. La ciudad ha seguido expandiéndose en logística, salud y tecnología. Indianapolis también tiene una comunidad latina en crecimiento y múltiples organizaciones de apoyo a inmigrantes.
10. Brownsville, TX
Brownsville es destacada por su asequibilidad y fuerte conexión con la cultura latinoamericana. Ubicada en la frontera EE.UU.-México, la ciudad tiene una de las poblaciones de habla hispana más grandes del país (94% hispana), lo que puede hacer la vida cotidiana más accesible para inmigrantes recientes y familias bilingües.
Tabla comparativa: Costo de vida por ciudad (2026)
| Estado | FMR / Renta prom. 1 hab. | vs. FMR nacional 1 hab. (~$1,393) | Índice costo de vida |
|---|---|---|---|
| West Virginia | $801 (FMR) | ~42% menos | 83.2–86.6 |
| Arkansas | $811 (FMR) | ~42% menos | 87.6 |
| Mississippi | $910 (FMR) | ~35% menos | 83.3 |
| Oklahoma | ~$850–$875 (mercado) | ~37–39% menos | 85.5–88.8 |
| Kansas | $885 (FMR) | ~36% menos | 89.0 |
| Iowa | $839 (FMR) | ~40% menos | 90.4 |
| Wyoming | $836 (FMR) | ~40% menos | 92.3 |
| Alabama | $905 (FMR) | ~35% menos | 89.3 |
| Indiana | ~$900–$950 (mercado) | ~32–35% menos | 90.1 |
| Ohio | ~$950–$1,000 (mercado) | ~28–32% menos | 91.2 |
FMR 1 hab. = Renta de Mercado Justo HUD año fiscal 2025. FMR nacional 1 hab. base: $1,393. Promedios de mercado de PropertyCEO. Índice de costo de vida de costoflivingbystate.com (C2ER Q1 2026). Todas las cifras son estimaciones y pueden variar por ciudad, tipo de unidad y fuente.
¿Cómo elegir la ciudad ideal?
Una ciudad asequible puede parecer atractiva en papel, pero la mejor opción aún puede variar dependiendo de tu situación personal, oportunidades de trabajo y metas a largo plazo.
Presupuesto familiar:
Para la mayoría de los hogares, la vivienda es el gasto mensual más grande. Los costos a nivel de vecindario pueden variar significativamente dentro de la misma ciudad.
Comunidad y redes de apoyo:
Para muchos inmigrantes, tener acceso a una red comunitaria sólida puede facilitar la transición. Las ciudades con comunidades latinas establecidas pueden ofrecer más servicios en español, organizaciones culturales, iglesias, restaurantes y negocios locales.
Disponibilidad de empleo:
Un costo de vida más bajo puede no siempre traducirse en mayor estabilidad financiera si los salarios y las oportunidades de empleo locales son limitados. Para personas que trabajan de forma remota, elegir una ciudad de menor costo puede proporcionar más flexibilidad.
Acceso a servicios y educación:
Antes de mudarte, puede ser útil considerar tiempos de traslado, costos de combustible, acceso al transporte público y proximidad a escuelas, tiendas de comestibles y servicios de salud.
Administra tus finanzas en EE.UU. con Común
Elegir una ciudad asequible es solo una parte de construir una vida estable en EE.UU. Común ofrece una cuenta de débito que puede abrirse con más de 100 IDs latinoamericanas válidas. La app y los servicios están disponibles en español y puedes enviar dinero cómodamente desde tu teléfono a más de 10 países en Latinoamérica. Visita comun.app para conocer más.
Preguntas frecuentes
¿Cuál es la ciudad más barata para vivir en EE.UU.?
Con base en datos de costo de vida de 2026, Cleveland, OH y Detroit, MI están entre las ciudades grandes más baratas de EE.UU., con índices de costo de vida muy por debajo del promedio nacional.
¿Dónde se puede encontrar la vivienda más asequible en EE.UU.?
Los mercados de vivienda más asequibles en 2026 tienden a estar en el Medio Oeste y el Sur, especialmente en Ohio, Michigan, Tennessee, Alabama y Oklahoma.
¿Qué ciudades ofrecen un equilibrio entre empleo y asequibilidad?
Indianapolis, IN y Knoxville, TN son frecuentemente citadas por combinar asequibilidad con mercados laborales sólidos.
¿Cómo calculo el costo de vida antes de mudarme a una nueva ciudad?
Comienza con los tres gastos más grandes: vivienda, transporte y comida. Usa herramientas como el Índice C2ER o Numbeo para comparar ciudades. También considera los impuestos estatales sobre la renta.
¿Qué ciudades tienen las comunidades latinas más grandes y costo de vida asequible?
Brownsville, TX tiene una población 94% hispana y un costo de vida aproximadamente 12–16% por debajo del promedio nacional. Toledo, OH, Cleveland e Indianapolis también tienen comunidades latinas establecidas y servicios en español.
Educación Financiera
¿Cómo funciona una tarjeta de débito?
8 min de lectura
Una tarjeta de débito es una tarjeta bancaria vinculada directamente a tu cuenta corriente. Cuando usas la tarjeta para pagar, el dinero se descuenta inmediatamente de tu saldo disponible. A diferencia de una tarjeta de crédito, no acumulas deuda — solo gastas lo que tienes. Común ofrece tarjeta de débito VISA sin necesitar SSN.
¿Cómo funciona una tarjeta de débito?
Una tarjeta de débito está vinculada directamente a tu cuenta corriente o de cheques. Cada vez que la usas — para pagar en una tienda, hacer compras en línea, o retirar efectivo en un cajero — el monto se descuenta inmediatamente de tu saldo disponible. No hay crédito, no hay deuda, no hay intereses: solo utilizas el dinero que ya tienes en tu cuenta.
Las tarjetas de débito en EE.UU. usan redes de pago como Visa, Mastercard o Maestro, lo que las hace aceptadas en millones de comercios en EE.UU. y en el mundo.
¿Para qué se puede usar una tarjeta de débito?
- Pagos en tiendas físicas (con chip, contactless o banda magnética)
- Compras en línea con el número de tarjeta, fecha y CVV
- Retiro de efectivo en cajeros automáticos (ATM)
- Pago de facturas en línea o por teléfono
- Suscripciones y servicios recurrentes
Tarjeta de débito vs. tarjeta de crédito: diferencias clave
Una tarjeta de débito usa dinero propio de tu cuenta al momento de la transacción. Una tarjeta de crédito usa dinero prestado por el banco que debes pagar al final del período. La tarjeta de débito no genera deuda ni intereses, no requiere calificación crediticia para obtenerla, y es ideal para controlar el gasto. La tarjeta de crédito puede construir historial crediticio, ofrece protección adicional en compras y tiene recompensas, pero cobra intereses si no se paga el saldo completo mensualmente.
¿Cómo obtener una tarjeta de débito en EE.UU. sin SSN?
La mayoría de los bancos tradicionales requieren SSN para abrir cuenta y obtener tarjeta de débito. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI — para abrir cuenta sin SSN. Una vez abierta la cuenta, recibes una tarjeta de débito VISA física en tu domicilio y también tienes acceso a una tarjeta virtual para compras en línea desde el primer día.
Preguntas frecuentes sobre tarjetas de débito
¿En qué se diferencia un PIN de un CVV en la tarjeta de débito?
El PIN (Personal Identification Number) es tu código secreto de 4 dígitos para verificar tu identidad en cajeros y terminales de punto de venta. El CVV (Card Verification Value) son los 3 dígitos al reverso de la tarjeta, usados para verificar que tienes la tarjeta física al hacer compras en línea o por teléfono. Nunca compartas tu PIN; el CVV puede compartirse en compras legítimas en línea.
¿Qué hago si me roban o pierdo mi tarjeta de débito?
Bloquea tu tarjeta inmediatamente desde la app de tu banco — la mayoría permiten hacerlo en segundos. Llama al número de atención al cliente en la parte trasera de la tarjeta (o en el sitio web si no tienes la tarjeta). Revisa tus transacciones recientes y reporta cualquier cargo no autorizado. Tu banco procesará una tarjeta de reemplazo. Con Común puedes bloquear la tarjeta desde la app en tiempo real.
¿Puedo usar mi tarjeta de débito para compras internacionales?
Sí, si tiene logo Visa o Mastercard, generalmente funciona en sitios internacionales. Tu banco puede cobrar una comisión de conversión de divisas (1-3%). Algunos bancos bloquean compras internacionales por seguridad — activa esta opción en la app antes de viajar o comprar en sitios extranjeros. Con Común no hay comisión por uso internacional.
¿Cuál es el límite diario de una tarjeta de débito?
Los límites varían por banco y tipo de cuenta. En general: retiro en cajero $300-$1,000/día; compras con débito $1,500-$5,000/día. Común tiene límites establecidos que puedes revisar en la app. Si necesitas hacer una compra grande que supera el límite, contacta al banco para solicitar un aumento temporal.
¿Una tarjeta de débito afecta mi crédito?
No directamente. Las transacciones con tarjeta de débito no se reportan a las agencias de crédito ni afectan tu credit score. Sin embargo, si tienes una cuenta corriente asociada y frecuentemente gastas más de lo disponible (overdraft), eso sí puede aparecer en reportes de ChexSystems, afectando tu capacidad de abrir cuentas bancarias futuras.
¿Puedo usar tarjeta de débito sin tener dinero en la cuenta?
Generalmente no — la transacción se rechaza si no hay saldo suficiente. Algunos bancos ofrecen
Educación Financiera
Descubriendo los tipos de las cuentas bancarias: Guía completa para 2023
8 min de lectura
Una cuenta corriente es la cuenta que usas para tus gastos diarios: recibir tu pago, pagar cuentas y usar tu tarjeta de débito. Con Común puedes abrir una sin número de Seguro Social, sin costo de apertura ni cuota mensual.
En el mundo financiero, la elección de una cuenta bancaria adecuada puede marcar una gran diferencia en tu vida económica. En este artículo, te guiaremos a través de los diferentes tipos de cuentas bancarias disponibles en Estados Unidos y te ayudaremos a elegir la mejor opción para tus necesidades.
¿Qué es una cuenta bancaria y por qué es importante?
Una cuenta bancaria es un tipo de producto financiero que actúa como acuerdo financiero entre un banco y un cliente, que permite al cliente depositar y retirar dinero. Además, ofrece servicios adicionales como la emisión de cheques, transferencias bancarias, pagos con tarjeta de débito, recibir depósitos directos, entre otros. La elección de la cuenta bancaria correcta es esencial para gestionar eficientemente tus finanzas y alcanzar tus metas económicas.
Diferentes tipos de cuentas bancarias
Existen varios tipos de cuentas bancarias, cada una con sus propias características, ventajas y desventajas. A continuación, exploraremos dos de las más comunes: las cuentas de ahorros y las cuentas corrientes:
Cuentas corrientes
Una cuenta corriente, también conocida como cuenta de cheques, es un tipo de cuenta bancaria que se utiliza principalmente para transacciones diarias. A diferencia de las cuentas de ahorros, las cuentas corrientes te permiten realizar un número ilimitado de depósitos y retiros, lo que las hace ideales para el manejo diario de tu dinero.
Las cuentas corrientes son ofrecidas por casi todos los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Una de las principales ventajas de las cuentas corrientes es su flexibilidad. Puedes depositar y retirar dinero tantas veces como quieras, y también puedes realizar transacciones básicas como pagar facturas, emitir cheques y realizar compras con una tarjeta de débito. Además, muchas cuentas corrientes ofrecen servicios adicionales como la protección contra sobregiros, alertas de cuenta y acceso a la banca en línea y móvil.
Sin embargo, a diferencia de las cuentas de ahorros, las cuentas corrientes suelen tener tasas de interés más bajas o incluso nulas, lo que significa que tu dinero no crecerá con el tiempo. Además, algunas cuentas corrientes pueden tener cuotas mensuales de servicio, aunque a menudo puedes evitar estas cuotas si cumples con ciertos requisitos, como mantener un saldo mínimo o realizar un número específico de transacciones cada mes.
Por ejemplo, Chase Bank ofrece la cuenta Chase Total Checking y Citi Bank ofrece la cuenta Citi Basic Banking Package, que incluyen acceso a miles de cajeros automáticos, servicio de banca en línea y móvil. Sin embargo, como muchos de los otros bancos tradicionales, cobran una cuota mensual de servicio de entre $8 a 12 al menos que cumples con ciertos requisitos de balance promedio mensual o un monto mínimo depositado por medio de depósitos directos mensualmente.
En contraste, Común, la banca online en Estados Unidos, ofrecemos una cuenta corriente o cuenta de cheques con cero costos ocultos. A diferencia de bancos tradicionales, la cuenta bancaria que ofrece Común requiere un depósito mínimo de $0, requiere $0 de cuotas mensuales, transacciones ilimitadas, y muchos beneficios más ideales.
En resumen, aunque las cuentas corrientes pueden no ser la mejor opción para ahorrar dinero, son una herramienta esencial para el manejo diario de tus finanzas. Al elegir una cuenta corriente, es importante considerar tus hábitos bancarios y buscar una cuenta que se adapte a tus necesidades.
Cuentas de ahorros
Una cuenta de ahorros es un tipo de cuenta bancaria que se ha diseñado específicamente para fomentar el hábito del ahorro entre los usuarios. Su principal objetivo es ayudarte a guardar dinero de manera segura mientras generas intereses sobre tu saldo.
Las cuentas de ahorros son ofrecidas por la mayoría de los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Por ejemplo, el Bank of America ofrece la cuenta de ahorros Advantage Savings que incluye una tasa de interés competitiva y la posibilidad de evitar la cuota mensual de mantenimiento si cumples con ciertos requisitos. Por otro lado, Wells Fargo ofrece la cuenta Way2Save Savings, que facilita el ahorro al transferir automáticamente $1 de tu cuenta de cheques a tu cuenta de ahorros cada vez que realizas una transacción.
Una de las principales ventajas de las cuentas de ahorros es que tu dinero no solo está seguro, sino que también crece con el tiempo gracias a las tasas de interés. Estas tasas varían dependiendo del banco y del tipo de cuenta, pero en general, te permiten ganar un pequeño porcentaje de tu saldo total cada año. Además, las cuentas de ahorros están aseguradas por la Corporación Federal de Seguro de Depósitos (FDIC) hasta $250,000, lo que significa que tu dinero está protegido incluso si el banco quiebra.
Sin embargo, las cuentas de ahorros también tienen algunas limitaciones. Una de las más notables es la restricción en el número de ciertos tipos de transacciones que puedes realizar cada mes. Según la Regulación D de la Reserva Federal, solo puedes realizar hasta seis "transacciones convenientes" por mes, que incluyen transferencias y pagos electrónicos, débitos automáticos, cheques y pagos de tarjetas de débito. Si excedes este límite, el banco puede cobrarte una tarifa o convertir tu cuenta de ahorros en una cuenta corriente.
Además, aunque las cuentas de ahorros son una excelente manera de guardar dinero, no son la mejor opción si necesitas acceso frecuente a tus fondos. Para transacciones diarias y acceso fácil a tu dinero, una cuenta corriente podría ser más adecuada.
Cuentas bancarias especializadas
Además de las cuentas de ahorros y corrientes, existen otros tipos de cuentas bancarias diseñadas para necesidades específicas.
Cuentas de bajo riesgo y cuentas de segunda oportunidad
Las cuentas de bajo riesgo son cuentas bancarias que ofrecen servicios básicos a un costo mínimo, ideales para personas que buscan evitar cargos bancarios elevados. Por otro lado, las cuentas de segunda oportunidad están diseñadas para personas que han tenido problemas con sus cuentas bancarias en el pasado y buscan una nueva oportunidad para manejar sus finanzas.
Cuentas de nómina y cuentas de mercado monetario
Las cuentas de nómina son cuentas bancarias en las que tu empleador deposita directamente tu salario, mientras que las cuentas de mercado monetario son cuentas de ahorro con características de inversión que ofrecen tasas de interés competitivas a cambio de mantener un saldo mínimo más alto.
Cómo elegir la mejor cuenta bancaria para tus necesidades
La elección de la cuenta bancaria adecuada depende en gran medida de tus necesidades y objetivos financieros. Por ejemplo, si tu objetivo es ahorrar dinero, una cuenta de ahorros podría ser la mejor opción. Por otro lado, si necesitas realizar muchas transacciones diarias, una cuenta corriente podría ser más adecuada.
Factores a considerar al elegir una cuenta bancaria
Algunos factores a considerar al elegir una cuenta bancaria incluyen las tasas de interés, los cargos bancarios, los requisitos de saldo mínimo, los servicios y características adicionales, y la reputación del banco.
Cómo abrir una cuenta con Común:
Para abrir una cuenta en Estados Unidos, generalmente necesitarás proporcionar información personal, como tu nombre, dirección, fecha de nacimiento y número de Seguro Social. También es posible que debas proporcionar una identificación con foto emitida por el gobierno y hacer un depósito inicial.
En Común, los pasos y requisitos para abrir una cuenta son los siguientes:
- Descarga la aplicación móvil en tu dispositivo Apple desde la App Store o en tu dispositivo Android desde la Play Store.
- Abre la aplicación y Crea tu cuenta nueva; sigue las instrucciones y llena los campos de información personal.
- En menos de 5 minutos habrás terminado el proceso de crear una cuenta y obtendrás un número de cuenta (account number), número de ruta (routing number) y podrás empezar a hacer uso de tu tarjeta de débito virtual inmediatamente.
- Solicita tu tarjeta de débito y en menos de 2 semanas te llegará al correo.
Te recomendamos que al abrir tu cuenta con Común, le hagas tu primer depósito para empezar a utilizar tu tarjeta de débito. Puedes hacerlo de distintas formas:
- Conecta tu cuenta PayPal, CashApp, y muchas más a tu cuenta Común y transfiérete dinero instantáneamente.
- Deposita efectivo en uno de los miles de cajeros automáticos de la red Allpoint que puedes conseguir en cualquier Walgreens, CVS, Target, y muchos establecimientos más cerca de ti.
- Transfiérete dinero desde tus otras cuentas bancarias utilizando tu número de cuenta y número de ruta de tu cuenta Común; ten en cuenta que este tipo de transacciones puede incurrir en costos por parte del banco desde el que realizas la transacción.
La importancia de elegir la cuenta bancaria adecuada
Elegir la cuenta bancaria adecuada es un paso crucial para manejar eficientemente tus finanzas. Esperamos que esta guía te haya ayudado a entender mejor los diferentes tipos de cuentas bancarias disponibles y a tomar una decisión informada. Recuerda, la mejor cuenta bancaria para ti es la que se adapta a tus necesidades y objetivos financieros.
Si buscas abrir una cuenta corriente y obtener una tarjeta de débito, ¿qué esperas para hacerlo con Común?
¿Qué tipos de cuentas bancarias existen?
Principalmente cuentas corrientes (para uso diario) y cuentas de ahorro (para guardar dinero, a veces con interés). Común ofrece una cuenta corriente diseñada para inmigrantes.
¿Qué necesito para abrir una cuenta bancaria en Estados Unidos?
Generalmente una identificación oficial y comprobante de domicilio. Con Común, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas, sin necesidad de Seguro Social.
¿Cuánto cuesta mantener una cuenta bancaria?
Varía según la institución. Común no cobra cuota mensual ni exige saldo mínimo.
Preguntas frecuentes
¿Cuál es la diferencia entre cuenta corriente y cuenta de ahorro?
La cuenta corriente es para gastos diarios y transacciones frecuentes; la de ahorro está pensada para guardar dinero, a veces con interés.
¿Puedo abrir una cuenta bancaria sin Seguro Social?
Sí, con Común puedes abrir una cuenta usando pasaporte, matrícula consular u otra identificación latinoamericana vigente.
¿Los bancos digitales cobran menos que los tradicionales?
Muchas plataformas digitales, como Común, no cobran cuota mensual ni exigen saldo mínimo, a diferencia de bancos tradicionales que sí pueden hacerlo.
¿Qué documentos pide Común para abrir una cuenta?
Una identificación oficial vigente con foto; en algunos casos, comprobante de domicilio.
¿Cuánto tiempo toma abrir una cuenta bancaria?
Con Común, aproximadamente 3 minutos, completamente desde tu teléfono.
¿Necesito visitar una sucursal para abrir mi cuenta?
No, todo el proceso se hace en línea desde la app, sin necesidad de ir a ninguna sucursal.
Educación Financiera
Guía práctica: qué es un comprobante de ingresos y cómo funciona en EE. UU.
8 min de lectura
Como inmigrante en Estados Unidos, es probable que te hayan solicitado un comprobante de ingresos para concretar algún trámite, como obtener un préstamo, alquilar un departamento o comprobar la solvencia económica y capacidad de pago.
Dicho comprobante es un documento que constata a cuánto ascienden tus ingresos, así como su procedencia.
En esta ocasión, te explicaremos qué es un comprobante de ingresos en USA, para qué sirve, cómo hacer una carta de ingresos en caso de que te paguen en efectivo y todo lo que necesitas saber para hacer tus trámites en Estados Unidos sin complicaciones.
¿Qué es un comprobante de ingresos?
A grandes rasgos, un comprobante de ingresos es una prueba oficial o informal de la cantidad de dinero que gana una persona, así como las fuentes de ingresos de donde provienen dichas ganancias.
El uso de este documento es habitual tanto para empleados asalariados como trabajadores independientes o freelance.
Estos son los tipos de documentos más comunes que se usan para comprobar ingresos:
Recibo de nómina:
Es un documento oficial que sirve como recibo de pago y es entregado por el empleador junto con el salario del periodo correspondiente. Incluye los datos de ambas partes, el sueldo base, horas trabajadas, horas extras (si aplica), y las deducciones derivadas del pago de impuestos.
Declaración de impuestos:
La declaración fiscal es un documento que una persona presenta de manera anual ante el Internal Revenue Service (IRS). En este documento se deben incluir los ingresos obtenidos, impuestos retenidos, deducciones o créditos fiscales y el total de impuestos a pagar o reembolso.
Estados de cuenta bancarios:
Es un informe expedido por un banco o institución financiera, en el que se detallan los movimientos y saldos de un cliente en su cuenta bancaria, durante un determinado periodo. Sirve como un documento oficial para corroborar la solvencia de una persona, así como otros datos personales.
¿Para qué sirve un comprobante de ingresos en EE. UU.?
Contar con un comprobante de ingresos te será de gran utilidad para varios trámites en Estados Unidos, así como acceder a beneficios útiles y simplificar tu vida. Por ejemplo, firmar un contrato de alquiler, adquirir un préstamo y hacer trámites migratorios relevantes. El comprobante de ingresos es fundamental en estos procesos, ya que le brinda seguridad a la parte solicitante.
Alquiler de vivienda:
Es habitual que los arrendadores soliciten una prueba de ingresos para realizar un contrato de alquiler, porque es una manera de asegurarse de que sus inquilinos podrán cubrir el monto de la renta mensual sin retrasarte.
Solicitudes de préstamo o ciertas tarjetas de crédito:
Los bancos y otras instituciones financieras suelen comprobar los ingresos de los solicitantes antes de aprobar un crédito, puesto que esto reduce el riesgo de impago o morosidad.
Trámites migratorios o de seguridad social:
Trámites migratorios, como la obtención de la residencia permanente, y otros beneficios de seguridad social también requieren la presentación de un comprobante de ingresos. Es una medida implementada por el gobierno de Estados Unidos para asegurarse de que los solicitantes no se convertirán en una carga pública.
¿Qué me sirve como comprobante de ingresos?
Ya sea que tengas empleo formal o seas trabajador independiente, hay varios documentos que puedes utilizar como comprobante de ingresos.
Para empleados con trabajo formal
Si tienes un trabajo formal, será más sencillo obtener un comprobante de ingresos. Como ya mencionamos, puedes presentar un recibo de nómina, estado de cuenta bancario o carta del empleador.
Para trabajadores independientes
Si más bien eres un trabajador independiente, puede que se dificulten un poco tus opciones para comprobar tus ingresos en comparación con los trabajadores formales. En este caso, puedes presentar tu declaración anual y estados de cuentas bancarias.
Si no dispones de ninguna de estas opciones, puedes redactar una carta de ingresos, la cual debe incluir los siguientes datos.
- Nombre completo.
- Dirección.
- Descripción de la actividad económica independiente.
- Ingreso promedio mensual.
- Declaración de verdad firmada.
- Si es posible, adjuntar un estado de cuenta bancario.
¿Cómo comprobar mis ingresos si me pagan en efectivo?
En caso de que percibas tus pagos en efectivo, puedes generar un comprobante de ingresos formal.
La primera opción es generar una carta de ingresos firmada. También puedes llevar un registro de ingresos en una hoja de cálculo. Para facilitarte el proceso, es recomendable pedir el apoyo de un contador.
¿Cómo puedes hacer una carta de comprobante de ingresos?
Afortunadamente, hacer una carta de comprobante de ingresos no es complicado, dado que se puede adaptar a tu situación laboral, incluso si recibes tu salario en efectivo.
También es un camino sencillo para los inmigrantes porque les permite utilizar documentos del día a día.
Sigue estos pasos para hacer tu carta de ingresos.
Paso 1: Reúne tus documentos
Cualquier documento que pueda servir para comprobar tus ingresos, aunque no sea propiamente un recibo de nómina. Como un estado de cuenta, recibos de honorarios, facturas, etc.
Paso 2: Si eres independiente, redacta una carta de ingresos de persona independiente con datos básicos
No olvides incluir tu ingreso promedio y firma.
Paso 3: Verifica que incluya tus datos personales y el periodo de ingresos que estás declarando
Es muy importante incluir tu nombre completo, dirección y las fechas en que estás reportando los ingresos declarados.
Paso 4: Si es necesario, consulta con un contador para que sea más formal
Un contador te ayudará a formalizar tu carta y a tener mayor control de tus finanzas personales y tus obligaciones fiscales.
Ejemplo de carta de ingresos
Yo (nombre completo), con domicilio en (dirección), declaro bajo protesta que me desempeño como trabajador independiente en el área de (descripción), con un salario promedio mensual de (cantidad).
Copia este texto y crea tu carta fácilmente.
Usa los estados de cuenta de Común como tu comprobante de ingresos
Como puedes ver, un comprobante de ingresos es un documento formal para verificar el nivel de ingresos de una persona, así como su capacidad de pago y solvencia económica. Puedes utilizar varios documentos para este fin, como un recibo de nómina, declaración anual de impuestos y estado de cuenta bancario de bancos tradicionales.
Común es la plataforma financiera que también te ayudará a registrar y organizar tus ingresos, además de generar estados de cuenta que pueden servir como comprobante válido en muchas situaciones.
También te ofrece una manera más accesible de realizar trámites, a través de una app móvil fácil de usar y disponible en español, en la cual podrás abrir una cuenta rápidamente utilizando una identificación oficial calificada de tu país de origen.
Descubre Común, una opción financiera conveniente para quienes buscan soluciones sencillas y accesibles.
Preguntas Frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Qué pasa si no tengo comprobante de ingresos formal en EE. UU.?
Puedes redactar una carta de ingresos, donde incluyas tus datos personales, descripción de tu actividad, salario promedio y firma.
¿Los comprobantes de ingresos de mi país sirven en EE. UU.?
Los comprobantes de ingresos de tu país sí pueden servir en Estados Unidos, siempre y cuando sean oficiales; en algunas ocasiones podrían requerir traducción certificada.
¿Qué tipo de comprobante de ingresos es el más aceptado?
Los comprobantes de ingresos más aceptados son los recibos de nómina, declaración de impuestos y estados de cuenta bancarios.

Viviendo en Estados Unidos
Regreso a clases en Estados Unidos: guía para familias inmigrantes
8 min de lectura
Empezar un nuevo año escolar en Estados Unidos trae varias cosas que resolver: papeleo de inscripción, listas de útiles, cómo van a llegar tus hijos a la escuela, el programa de comidas y las actividades extracurriculares. Y ojo: todo esto puede cambiar según el distrito o la escuela.
Para muchas familias inmigrantes, esto también significa adaptarse a un sistema escolar que funciona diferente al de México, Colombia, Guatemala, El Salvador, Honduras y otros países. Entender cómo funcionan las escuelas aquí, qué documentos suelen pedir y cómo prepararte financieramente puede hacer que todo el proceso sea mucho menos estresante.
En esta guía te contamos qué esperar durante la temporada de regreso a clases en EE.UU., cómo funciona la inscripción escolar, qué útiles pueden necesitar tus hijos y cómo prepararte para el año escolar con confianza.
¿Cuándo empieza el año escolar en Estados Unidos?
A diferencia de otros países que tienen un calendario escolar nacional, en Estados Unidos cada estado, distrito escolar y autoridad educativa local decide cuándo empieza el año escolar.
La mayoría de las escuelas públicas empiezan clases entre principios de agosto y principios de septiembre.
La siguiente tabla te muestra cuándo suelen empezar las clases en varios estados durante el año escolar 2026.
| Estado | Cuándo suelen empezar las clases (2026) |
|---|---|
| Alabama | Principios de agosto |
| Alaska | Mediados de agosto |
| Arizona | Finales de julio a principios de agosto |
| Arkansas | Mediados de agosto |
| California | Principios a mediados de agosto |
| Colorado | Mediados de agosto |
| Connecticut | Finales de agosto a principios de septiembre |
| Delaware | Principios de septiembre |
| Florida | Principios a mediados de agosto |
| Georgia | Principios de agosto |
| Hawái | Principios de agosto |
| Idaho | Finales de agosto |
| Illinois | Finales de agosto |
| Indiana | Principios a mediados de agosto |
| Iowa | Finales de agosto |
| Kansas | Mediados de agosto |
| Kentucky | Principios a mediados de agosto |
| Luisiana | Principios de agosto |
| Maine | Principios de septiembre |
| Maryland | Principios de agosto |
| Massachusetts | Finales de agosto a principios de septiembre |
| Míchigan | Principios de septiembre |
| Minnesota | Principios de septiembre |
| Misisipi | Principios de agosto |
| Misuri | Finales de agosto |
| Montana | Principios de septiembre |
| Nebraska | Mediados de agosto |
| Nevada | Principios de agosto |
| Nuevo Hampshire | Principios de septiembre |
| Nueva Jersey | Principios de septiembre |
| Nuevo México | Principios de agosto |
| Nueva York | Principios de septiembre |
| Carolina del Norte | Finales de agosto |
| Dakota del Norte | Finales de agosto |
| Ohio | Finales de agosto |
| Oklahoma | Mediados de agosto |
| Oregón | Principios de septiembre |
| Pensilvania | Finales de agosto |
| Rhode Island | Principios de septiembre |
| Carolina del Sur | Finales de agosto |
| Dakota del Sur | Mediados de agosto |
| Tennessee | Principios a mediados de agosto |
| Texas | Principios a mediados de agosto |
| Utah | Mediados de agosto |
| Vermont | Principios de septiembre |
| Virginia | Mediados a finales de agosto |
| Washington | Principios de septiembre |
| Virginia Occidental | Finales de agosto |
| Wisconsin | Principios de septiembre |
| Wyoming | Finales de agosto |
Fuente: https://us-school-calendar.com/first-day-of-school-2026
El año escolar generalmente va de agosto o septiembre hasta mayo o junio. Durante el año también hay vacaciones de invierno, vacaciones de primavera, días de planificación para maestros y otros días festivos.
Como los calendarios escolares pueden variar hasta dentro de la misma ciudad, siempre es buena idea confirmar las fechas exactas directamente con el distrito escolar de tu zona.
¿Qué diferencia al sistema escolar de Estados Unidos del de Latinoamérica?
Una de las diferencias que más se nota es lo importante que es el distrito escolar local. El plan de estudios, el calendario, las políticas de transporte y el proceso de inscripción pueden cambiar de un distrito a otro.
Por lo general, las escuelas se organizan así:
- Primaria (elementary school)
- Secundaria básica (middle school o junior high)
- Preparatoria (high school)
Los grados escolares pueden variar un poco según el distrito.
Otra diferencia importante es cómo se comunican las escuelas con los papás. Es muy común que usen portales en línea, correos electrónicos, mensajes de texto y aplicaciones móviles para compartir calificaciones, asistencia, horarios y avisos.
También es probable que te encuentres con:
- Juntas de padres y maestros
- Oportunidades para ser voluntario en la escuela
- Planes de aprendizaje individualizados
- Servicios de apoyo para aprender inglés
- Actividades después de clases y programas deportivos
Si tu hijo o hija llegó de otro país, puede calificar para servicios de apoyo en inglés (conocidos como English learner services), diseñados para ayudarlo a aprender el idioma mientras sigue avanzando en sus materias.
Cómo inscribir a tus hijos: documentos y proceso
La mayoría de las escuelas públicas piden algunos documentos al momento de inscribir a tu hijo, para confirmar su edad, tu dirección, su historial de vacunas y su educación previa.
Los documentos que suelen pedir son:
- Acta de nacimiento
- Pasaporte
- Comprobante de domicilio
- Cartilla o registro de vacunación
- Boletas o historial escolar anterior (si los tienes)
- Identificación del padre, madre o tutor
Puedes inscribir a tu hijo en línea, en persona, o a través de un centro de inscripción del distrito.
Algo muy importante que toda familia inmigrante debe saber: tus hijos tienen el derecho constitucional de asistir a la escuela pública, sin importar su estatus migratorio. Esta protección viene de una decisión de la Corte Suprema de EE.UU. conocida como Plyler v. Doe.
Por eso, las escuelas públicas no pueden negarle la inscripción a un niño solo porque él o sus papás no tengan documentos migratorios.
Los distritos sí pueden pedir documentos que confirmen que vives en esa zona y la edad del niño, pero el estatus migratorio nunca es un requisito para que tu hijo pueda estudiar en una escuela pública.
Si acabas de llegar a Estados Unidos y todavía no tienes todos los documentos escolares anteriores, comunícate directamente con el distrito. Muchas escuelas tienen un proceso para ayudarte a inscribir a tu hijo mientras consigues esos papeles.
La lista de útiles escolares en EE.UU.: qué esperar y cómo ahorrar
En Estados Unidos, cada escuela o incluso cada maestro decide qué útiles pedir — no hay una lista nacional como en otros países. Además de cuadernos y lápices, es común que te pidan cosas para el salón como pañuelos desechables, toallitas desinfectantes, carpetas, audífonos, calculadoras o materiales de arte, según el grado. A diferencia de programas como las Becas Benito Juárez en México, aquí no hay un apoyo económico del gobierno para comprar útiles escolares.
Los maestros suelen publicar una lista detallada antes de que empiece el año escolar. Dependiendo del grado, es posible que te pidan comprar:
- Cuadernos
- Carpetas
- Lápices y plumas
- Lápices de colores
- Marcadores
- Pegamento en barra
- Tijeras
- Pañuelos desechables
- Gel antibacterial
- Mochilas
- Calculadoras
- Audífonos
Algunos salones también piden útiles "comunitarios" que se comparten entre todos los estudiantes.
Los gastos de útiles escolares se pueden acumular rápido. Pero hay algunas estrategias que te pueden ayudar a gastar menos:
- Compara precios en varias tiendas
- Compra los útiles poco a poco aprovechando las ofertas de verano
- Reutiliza lo que esté en buen estado del año pasado
- Pregunta si alguna organización local regala útiles escolares
- Revisa bien la lista del maestro antes de comprar
Algunos maestros dan más indicaciones durante las primeras semanas de clases.
Cómo presupuestar el regreso a clases como familia inmigrante
Es más fácil manejar el costo total del año escolar cuando lo piensas como un gasto continuo, no como algo aislado. Tener un presupuesto que cubra todo el año te puede ayudar a evitar sorpresas financieras.
Al armar tu presupuesto de regreso a clases, también toma en cuenta:
- Transporte
- Comidas escolares
- Uniformes (si la escuela los pide)
- Cuotas para participar en deportes
- Actividades extracurriculares
- Gastos de tecnología
- Excursiones escolares
- Cuidado de niños antes o después de clases
Hacer un presupuesto por temporada te puede ayudar a manejar mejor estos gastos. Una forma útil de organizarlo es dividir los costos en tres categorías principales:
Gastos de inscripción
Aquí entran los uniformes, los útiles escolares y el transporte que necesitas resolver antes de que empiecen las clases.
Gastos escolares mensuales
El dinero para el almuerzo, el transporte, las cuotas de actividades y las aportaciones para el salón que se repiten durante todo el año.
Gastos inesperados
Excursiones, proyectos especiales, útiles de repuesto y eventos escolares que a veces aparecen con poco aviso.
Pensar en estas tres categorías te puede ayudar a no depender de tu fondo de emergencia durante el año escolar. Eso sí, siempre es importante que adaptes el plan a tu propia situación.
Programas de apoyo escolar para familias inmigrantes
Aprovechar los programas de apoyo escolar disponibles te puede ayudar con algunos de los retos que enfrentan las familias durante el año escolar. Muchos distritos trabajan con organizaciones locales para ofrecer servicios que apoyan a los estudiantes tanto dentro como fuera del salón. Estos recursos pueden ayudarte con barreras académicas, de idioma y económicas.
Los recursos disponibles varían según dónde vivas, pero pueden incluir:
Programas de comida escolar
Los estudiantes que califican pueden recibir desayuno y almuerzo a través de programas del distrito escolar.
Servicios de apoyo para aprender inglés
Los estudiantes que están aprendiendo inglés pueden recibir clases de idioma y apoyo académico adicional.
Programas después de clases
Las escuelas, los centros comunitarios y las organizaciones sin fines de lucro suelen ofrecer actividades educativas y recreativas después de clases.
Apoyo para conseguir útiles escolares
Algunos distritos, iglesias y organizaciones comunitarias regalan mochilas y útiles escolares antes de que empiece el año.
Centros de recursos familiares
Algunos distritos tienen oficinas que ayudan a las familias a conseguir recursos educativos, servicios de traducción y programas de apoyo comunitario.
Estos programas existen para que todos los estudiantes puedan participar plenamente en la escuela, sin importar la situación de su familia. Vale la pena investigar qué hay disponible en tu zona para aprovechar estos apoyos.
Cómo Común te ayuda a manejar los gastos del año escolar
La temporada de regreso a clases trae muchas responsabilidades financieras. Los útiles escolares, el transporte, el almuerzo, las actividades extracurriculares y las aportaciones para el salón generan gastos que se repiten durante todo el año.
Para las familias que también apoyan a sus seres queridos en su país de origen, la temporada de regreso a clases no se queda solo en Estados Unidos. Muchas personas envían dinero para ayudar con los gastos escolares de los niños que dejaron allá.
Común ofrece servicio de envío de dinero que te permite mandar dinero a Latinoamérica directo desde la app, con tarifas desde $2.99.
Para tu día a día, puedes abrir tu cuenta con tu ITIN, tu pasaporte o alguna de más de 100 identificaciones latinoamericanas aceptadas. Común también te ayuda a manejar los gastos del año escolar con depósito directo, tarjeta de débito y soporte en español dentro de la app — sin requisito de saldo mínimo ni cuotas de mantenimiento mensual.
Para gastos en grupo, como excursiones, actividades del salón, equipos deportivos o compras compartidas, ComunPay le ayuda a los papás a cobrar y mandar dinero entre ellos directo desde la app.
Este año escolar, tener todos tus gastos organizados en un solo lugar te puede facilitar el seguimiento de tus finanzas, apoyar a tu familia y prepararte para los gastos escolares durante todo el año.
Preguntas frecuentes
¿Necesito documentos migratorios para inscribir a mis hijos en la escuela?
No. Las escuelas públicas no pueden negar la inscripción solo por el estatus migratorio del niño o de sus papás. Es común que te pidan comprobante de edad, domicilio y vacunas, pero los documentos migratorios generalmente no son un requisito.
¿Cuándo empieza el año escolar en Estados Unidos?
La mayoría de las escuelas empiezan clases entre principios de agosto y principios de septiembre. La fecha exacta depende del estado, el distrito y el sistema escolar.
¿Las listas de útiles escolares son más largas en EE.UU. que en Latinoamérica?
Depende. Los maestros suelen dar listas bien detalladas que pueden incluir útiles para el salón, accesorios de tecnología y materiales compartidos que se usan durante todo el año.
¿Qué vacunas necesitan mis hijos para entrar a la escuela en EE.UU.?
Los requisitos de vacunación varían según el estado y el distrito escolar. Por lo general, la escuela te da la lista de vacunas necesarias al momento de inscribir a tu hijo, y también puedes preguntar en el departamento de salud de tu localidad.
¿Cómo puedo ayudar a mis hijos con el idioma si no hablan inglés al llegar?
Muchas escuelas públicas tienen programas para aprender inglés que apoyan a los estudiantes mientras siguen avanzando en sus materias. También puede haber tutorías y programas comun
¿Hay programas de ayuda económica para útiles escolares para familias de bajos recursos?
Sí, algunos distritos escolares, organizaciones sin fines de lucro, iglesias y grupos comunitarios regalan útiles escolares o dan apoyo económico antes de que empiece el año. La disponibilidad depende de dónde vivas y de los requisitos de cada programa.

Community
Conceptos básicos de inversión: Una guía para inmigrantes
8 min de lectura
La importancia de invertir para las familias inmigrantes
Invertir es una de las herramientas más poderosas para construir patrimonio a largo plazo. Para las familias inmigrantes en EE.UU., entender los conceptos básicos de inversión puede marcar la diferencia entre sobrevivir y prosperar financieramente. En esta guía explicamos los conceptos fundamentales que necesitas conocer antes de empezar a invertir.
¿Qué es invertir?
Invertir es destinar dinero a activos con el objetivo de que crezca con el tiempo. A diferencia del ahorro (que guarda dinero sin riesgo pero con bajo rendimiento), la inversión asume cierto riesgo a cambio de la posibilidad de mayores ganancias. Los activos más comunes son acciones (participaciones en empresas), bonos (préstamos a gobiernos o empresas), fondos de inversión (carteras diversificadas), y bienes raíces.
Conceptos clave que necesitas entender
Riesgo y rendimiento
A mayor riesgo potencial, mayor puede ser el rendimiento. Las acciones individuales son más volátiles que los bonos del gobierno. Los fondos indexados ofrecen un balance entre riesgo reducido por diversificación y rendimiento históricamente positivo a largo plazo.
Diversificación
No pongas todos los huevos en una sola canasta. Distribuir la inversión entre múltiples activos, sectores y geografías reduce el riesgo de que una mala inversión arruine todo tu portafolio.
Interés compuesto
El interés compuesto es el fenómeno de ganar intereses sobre los intereses ganados previamente. Un inversor que comienza a los 25 años llegará a la jubilación con significativamente más dinero que uno que empieza a los 35, aunque aporten la misma cantidad mensual.
Horizonte de inversión
El tiempo que planeas mantener tus inversiones afecta qué tipo de activos elegir. Para objetivos de más de 5 años, puedes asumir más riesgo. Para objetivos a corto plazo, prefiere opciones más conservadoras. Nunca inviertas dinero que necesitas en el corto plazo.
Preguntas frecuentes sobre inversión para inmigrantes en EE.UU.
¿Puede un inmigrante invertir en la bolsa de EE.UU.?
Sí. La mayoría de los brokers en EE.UU. permiten que personas sin ciudadanía inviertan — incluyendo residentes permanentes y personas con visas de trabajo (H-1B, L-1, etc.). Algunos brokers también aceptan a no residentes. Para abrir una cuenta de inversión generalmente necesitas un número de identificación fiscal (SSN o ITIN) y una cuenta bancaria en EE.UU.
¿Con cuánto dinero puedo empezar a invertir en EE.UU.?
La mayoría de los brokers modernos como Fidelity, Charles Schwab y Robinhood no tienen monto mínimo para abrir cuenta. Puedes comprar fracciones de acciones desde $1. Lo importante no es el monto inicial sino la consistencia — invertir $50-100 mensuales de forma constante produce mejores resultados que grandes sumas irregulares gracias al promedio de costo en dólares (DCA).
¿Qué es un fondo indexado y por qué se recomienda para principiantes?
Un fondo indexado (index fund) es un fondo que replica el desempeño de un índice bursátil como el S&P 500. En lugar de seleccionar acciones individuales, inviertes en una “canasta” de las 500 empresas más grandes de EE.UU. Son populares por su bajo costo (comisiones de 0.03-0.20%), diversificación automática y rendimiento histórico que supera a la mayoría de los gestores activos a largo plazo.
¿Qué pasa con mis inversiones si me regreso a mi país?
Puedes mantener tu cuenta de inversión en EE.UU. desde el extranjero en la mayoría de los casos, aunque algunos brokers restringen cuentas de no residentes. Al vender, pagarás impuestos sobre las ganancias de capital en EE.UU. (y posiblemente en tu país de residencia). Consulta a un asesor fiscal antes de salir del país para planificar la transición correctamente.
¿Es lo mismo una cuenta 401k que una cuenta de inversión regular?
No. El 401k es una cuenta de retiro con ventajas fiscales que generalmente ofrece tu empleador — las aportaciones reducen tu ingreso gravable ahora y el dinero crece libre de impuestos hasta el retiro. Una cuenta de inversión regular (brokerage account) no tiene ventajas fiscales especiales pero tampoco restricciones de retiro. Ambas son herramientas complementarias para construir patrimonio.
¿Cuáles son los errores más comunes de los inversores principiantes?
Los errores más frecuentes son: invertir dinero que necesitas en el corto plazo (inversiones requieren horizonte de 3+ años), vender cuando el mercado baja por pánico, no diversificar (poner todo en una sola empresa o sector), pagar comisiones altas innecesariamente, y no invertir por “esperar el momento perfecto”. La disciplina y la consistencia importan más que el timing perfecto del mercado.
Viviendo en Estados Unidos
Mejor curso de inglés online gratis para inmigrantes en EE. UU.
8 min de lectura
Algunas de las mejores clases de inglés para aprender en línea como inmigrante en EE. UU.
Aunque migrar a Estados Unidos trae consigo una serie de beneficios debido a la amplia oferta laboral disponible en el país, también representa varios retos, como la barrera del idioma, que podría mermar las oportunidades para una gran cantidad de inmigrantes que no han tenido acceso al estudio formal de lenguas extranjeras.
Si bien parece una meta difícil de alcanzar, hablar inglés te podría facilitar varios aspectos de la vida cotidiana, como conseguir trabajo, ir a la escuela y hacer trámites importantes.
Por fortuna, la tecnología permite a más personas aprender inglés de forma gratuita y sencilla, a través de plataformas y aplicaciones que ofrecen clases desde cualquier lugar. A continuación te mostraremos algunas de las mejores opciones para los inmigrantes que viven o planean vivir en Estados Unidos y aprender inglés.
5 plataformas confiables para aprender inglés desde cero
Para muchas personas, tomar clases presenciales de inglés no siempre es la mejor opción debido al costo, los horarios y la dificultad para transportarse. Si tú enfrentas alguna de estas complicaciones, debes conocer alternativas prácticas en instituciones educativas y plataformas en línea que son ideales para quienes prefieren un aprendizaje más académico o progresivo.
A continuación, te presentamos 5 alternativas confiables para aprender inglés en línea.
British Council
Se trata de una de las instituciones de mayor prestigio de enseñanza del inglés a nivel mundial. Su plataforma ofrece una variedad de cursos orientados a estudiantes con nivel básico, medio y avanzado, segmentados en las diferentes habilidades: comprensión auditiva, gramática, escritura y conversación.
Se caracteriza por ser una alternativa muy completa, ya que los estudiantes pueden complementar las lecciones con diferentes materiales, como podcasts, videos y ejercicios elaborados por profesores de inglés certificados.
Coursera
Coursera es una plataforma que ofrece cursos de inglés gratis en colaboración con universidades de prestigio, por lo que mantiene un enfoque académico y profesional.
Esta es una excelente opción si buscas perfeccionar tu inglés para acceder a mejores oportunidades laborales o pulir ciertas habilidades específicas para sonar como un hablante nativo.
BBC Learning English
Esta es una plataforma que se caracteriza por la enseñanza del inglés a través de contenido de actualidad, como noticias internacionales y culturales. Es una alternativa ideal para los estudiantes que buscan mejorar su comprensión auditiva y enriquecer su vocabulario.
USA Learns
Esta es una plataforma oficial del gobierno de Estados Unidos. Está orientada especialmente a personas que desean adquirir conocimientos básicos del idioma para poder desenvolverse en diferentes situaciones cotidianas de la vida real, como ir al médico, pedir comida, hacer los trámites migratorios, etc.
Alison
Alison es otra alternativa dinámica que ofrece una variedad de cursos gratuitos orientados a los diferentes niveles y habilidades prácticas. Además, los estudiantes se pueden enfocar en trabajar puntos específicos, como inglés de negocios y preparación para certificaciones de inglés, como el TOEFL.
Plataforma
Tipo de curso
Nivel
Beneficio principal
British Council
Cursos segmentados en habilidades, inglés general.
De principiante a avanzado.
Unidades de aprendizaje estructuradas, con materiales de aprendizaje.
Coursera
Inglés académico y profesional.
De intermedio a avanzado.
Cursos enfocados en mejorar habilidades de comunicación a nivel profesional.
BBC Learning English
Inglés en la vida diaria.
De principiante a avanzado.
Lecciones breves basadas en temas de actualidad.
USA Learns
Inglés práctico.
Principiante.
Orientado a dotar a los estudiantes de las habilidades
Alison
Inglés de negocios y para certificaciones oficiales.
De principiante a avanzado.
Ofrece la opción de obtener certificaciones digitales oficiales.
Aplicaciones móviles para aprender inglés gratis
Además de las opciones anteriores, también puedes recurrir a otras alternativas que se caracterizan por su flexibilidad para aprender inglés fácilmente.
Las aplicaciones móviles de aprendizaje de inglés y otros idiomas permiten a los usuarios estudiar en cualquier lugar y horario, y funcionan como un complemento divertido de los cursos tradicionales.
Duolingo
Duolingo es la aplicación más famosa y con mayor impacto cultural. Se caracteriza por basar la enseñanza de idiomas en juegos interactivos por niveles que se desbloquean a medida que el usuario adquiere nuevos conocimientos. Es ideal para enriquecer el vocabulario.
Mondly
Mondly está enfocada en la práctica conversacional y pronunciación a través de herramientas como el reconocimiento de voz e integración de inteligencia artificial para interactuar con personajes virtuales.
Busuu
Busuu es una de las aplicaciones más completas para el aprendizaje de idiomas. Además de ofrecer lecciones estructuradas por niveles con base en el marco común europeo, permite a los estudiantes interactuar con hablantes nativos.
Memrise
Memrise está enfocada en la mejora de la comprensión auditiva y adquisición de vocabulario nuevo a partir de videos de situaciones cotidianas presentados por hablantes nativos del idioma inglés.
HelloTalk
HelloTalk facilita la práctica del inglés al acercar personas de todo el mundo motivadas por el intercambio cultural y lingüístico.
Cómo elegir el curso de inglés adecuado para ti
Como puedes ver, hay una gran variedad de alternativas para aprender y perfeccionar el inglés. Todas ellas cuentan con diferentes enfoques y beneficios, por lo que no es posible nombrar a una sola como la “mejor opción”, ya que esto depende de tu nivel y necesidades específicas.
Antes de definir cuál es el mejor curso de inglés online para ti, toma en cuenta estas recomendaciones:
- Define tus objetivos: ten claro para qué quieres aprender o perfeccionar el inglés.
- Evalúa tu nivel de inglés actual: ya sea que seas principiante o tengas un nivel avanzado.
- Compara plataformas y apps: dedica tiempo para encontrar la que se adapte a tus necesidades.
- Revisa la duración y formato del curso: asegúrate de organizar tu tiempo para asistir a las clases en tiempo y forma.
- Complementa con práctica de conversación: es muy importante que te expongas a la práctica con hablantes nativos en situaciones reales y diferentes acentos.
Lo más relevante para que el proceso de estudio de un idioma rinda frutos es la constancia, independientemente de la plataforma que elijas.
Tips prácticos para mejorar tu inglés día a día
Además de las clases en las plataformas o los recursos interactivos de las aplicaciones, es importante que incorpores algunas estrategias para mejorar tu confianza y fluidez al comunicarte en inglés.
Estos son algunos consejos prácticos orientados a facilitar la vida de los inmigrantes en Estados Unidos.
- Escucha inglés todos los días: ya sea en videos de YouTube o películas. El objetivo no es que entiendas al 100 %, sino que te comiences a acostumbrar al idioma.
- Practica con amigos o compañeros de trabajo: si tienes personas de confianza para practicar, no dudes en pedirles ayuda.
- Aplica lo aprendido en tu entorno: repasa tu entorno mentalmente y procura nombrar las cosas que te rodean en inglés.
- Usa la tecnología a tu favor: apóyate en tutores impulsados por IA o plataformas que ofrecen correcciones automáticas.
Aprender inglés y organizar tus finanzas con Común son pasos clave para lograr tus metas en EE. UU.
En esta ocasión, te explicamos por qué es importante aprender inglés si buscas vivir en Estados Unidos y te mostramos la variedad de plataformas y aplicaciones orientadas a desarrollar las habilidades necesarias para desenvolverte en este idioma.
Por fortuna, la comunidad inmigrante en EE.UU. cuenta con aliados dedicados a acompañarlos en sus procesos de adaptación y crecimiento en el país.
¡Conoce Común! La plataforma digital diseñada para atender las necesidades financieras de los inmigrantes.
En Común creemos que cada nuevo aprendizaje te acerca a cumplir tus sueños: aprender inglés y organizar tu dinero con Común son pasos para alcanzar tus metas en Estados Unidos.
Preguntas frecuentes (FAQ)
¿Cuál es el mejor curso de inglés online gratis para principiantes?
Hay varias opciones de cursos de inglés. Si no tienes conocimientos previos, es recomendable comenzar por los cursos de British Council y complementar con Duolingo.
¿Cuánto tiempo se tarda en aprender inglés básico?
Depende de tu constancia. Si dedicas por lo menos un poco de tiempo todos los días, en tres meses deberías notar una diferencia.
¿Cuál es el mejor método para aprender inglés para adultos gratis?
No hay un solo método para aprender inglés. Procura combinar la práctica de las diferentes habilidades lingüísticas a través de plataformas interactivas.

Inmigración
¿Qué es SSN? Todo lo que necesitas saber si eres residente en EE. UU.
8 min de lectura
El Número de Seguridad Social es uno de los identificadores más importantes en los Estados Unidos. Es requerido para acceder a beneficios como acceso al empleo, declaración de impuestos, y servicios financieros, entre otros.
Si acabas de llegar a EE. UU., es probable que tengas algunas dudas sobre cómo gestionar ciertos trámites. Por ello, te explicaremos qué es el SSN, para qué sirve, cómo se tramita, cuánto cuesta y cuáles son los beneficios de contar con este identificador.
¿Qué es Social Security Number (SSN)?
El Social Security Number (SSN) es una serie de 9 dígitos emitida por el Social Security Administration (SSA o Administración del Seguro Social, en español). Se otorga a ciudadanos, residentes permanentes y residentes temporales elegibles, de acuerdo con su estatus migratorio.
Su principal función es servir como un número único de identificación que permite al Gobierno rastrear datos específicos de cada persona, como sus ingresos, su información financiera y su historial laboral. Esto posibilita determinar en cada caso particular la elegibilidad para acceder a los beneficios del Seguro Social, como la jubilación, discapacidades, entre otros.
Además de facilitar el acceso a estos beneficios, la tarjeta del seguro social sirve como identificación oficial para realizar trámites de contratación laboral, licencia de conducir (en algunos Estados) y apertura de cuentas bancarias.
¿Cómo obtener el Número de Seguridad Social en Estados Unidos?
Una cuestión importante sobre el Número del Seguro Social en EE. UU. es que existen tres tipos diferentes:
- Para ciudadanos nacidos en Estados Unidos
- Para ciudadanos nacidos en el extranjero
- Para no ciudadanos con estatus de residente legal
En el caso de los residentes permanentes legales, es necesario obtener una Green Card o una visa con permiso de trabajo válido emitido por el Departamento de Seguridad Nacional (DHS, por sus siglas en inglés), como la H-1B o L-1 .
El proceso de obtención del SSN varía según las características migratorias. En caso de haber solicitado el SSN durante el trámite de la visa, a través del formulario “Application for Immigrant Visa and Alien Registration” o del formato electrónico DS 260, “Immigrant Visa Electronic Application”, el DHS se pondrá en contacto directamente con la Administración del Seguro Social para realizar el trámite.
Saca tu SSN en solo 4 pasos
Si no solicitaste el SSN en tu trámite de visa, lo primero que debes hacer es reunir la siguiente documentación:
- Pasaporte vigente con la visa de Inmigrante Legible por Máquina (MRIV) o Tarjeta de Residente Permanente (Form I-551)
- Certificado de nacimiento
Una vez recabada dicha documentación, sigue los siguientes pasos:
- Descarga y llena la solicitud SS-5
- Acude a una oficina del SSA Presenta los documentos originales
- Espera por un plazo de 7 a 14 días para recibir la tarjeta del seguro social por correo
¿Qué hacer si tu tarjeta de SSN se extravía?
Si se extravía tu tarjeta de Seguro Social, es importante tomar medidas de seguridad de manera inmediata, para evitar el robo de identidad, fraudes o mal uso de tus datos personales.
Reporta a la policía el robo o extravío de este documento y luego presenta una queja ante la Federal Trade Commission (FTC).
Posteriormente, dirígete a la Administración del Seguro Social, vuelve a llenar el formulario SS-5 y lleva los documentos correspondientes para la reposición de la tarjeta.
Evita llevar contigo la tarjeta si no es necesario y guárdala en un lugar seguro. Generalmente, no debes presentar tu tarjeta física, sino el número; el cual no varía aunque repongas la tarjeta.
5 beneficios de tener un SSN
Si aún te preguntas para qué sirve el SSN, debes saber que este documento brinda múltiples beneficios de diferente índole, tales como los siguientes:
1. Empleo
Para los residentes permanentes, el mayor beneficio del SSN es que otorga autorización de trabajo, posibilita llevar el registro de ingresos, así como el pago de impuestos y obligaciones legales. Incluso, presentar este documento es un requisito indispensable durante los procesos formales de contratación en Estados Unidos.
2. Crédito
El SSN también suele ser requerido para solicitar préstamos y créditos a los bancos e instituciones financieras de Estados Unidos; así podrás acceder a bienes como inmuebles, un auto u otro tipo de servicio.
3. Servicios bancarios
Acceder a servicios financieros es indispensable para los trabajadores inmigrantes en Estados Unidos, ya sea para recibir sueldos o enviar dinero a sus países de origen. Generalmente, el SSN es requisito para acceder a una cuenta bancaria y a tarjetas de crédito y débito, entre otros servicios.
4. Beneficios del Gobierno
Hay otros beneficios disponibles, como el seguro de desempleo, en caso de despido, y el acceso a la jubilación y a Medicare a partir de los 65 años, para el caso de los residentes permanentes elegibles.
5. Impuestos
El SSN funciona como número de identificación personal del contribuyente, por lo que facilita hacer declaraciones de impuestos y reportar ingresos y egresos. Otra alternativa para residentes que no cuentan con SSN es el ITIN, emitido por el Servicio de Impuestos Internos (IRS), que sirve para cumplir con obligaciones fiscales y otorga otros beneficios.
En síntesis, el Número de Seguro Social, más allá de ser un trámite administrativo, facilita la integración económica y social en los Estados Unidos, porque sirve como control de ingresos y egresos y facilita el acceso a derechos básicos, como el trabajo, la salud y la bancarización, que son indispensables para integrarse a una sociedad.
¿Cuánto cuesta sacar un SSN?
Es importante aclarar que el trámite de la tarjeta del Seguro Social no genera ningún costo, ya sea si lo haces por primera vez o como reposición por robo o extravío.
Mantente alerta ante posibles fraudes y evita realizar pagos a terceros no autorizados. Si tienes alguna duda, dirígete directamente a la oficina local del Seguro Social y reporta cualquier actividad sospechosa.
Leer más: No te pierdas nuestra guía de conceptos básicos de inversión para inmigrantes
Simplifica tu vida financiera al llegar a Estados Unidos con Comun
Como puedes ver, el SSN tiene gran relevancia para la consolidación de una vida estable en Estados Unidos, porque facilita el acceso al trabajo, a servicios de salud y a productos financieros indispensables para llevar a cabo tareas cotidianas, como pagos y transferencias de dinero.
Comun es una plataforma financiera diseñada para facilitar la vida de los inmigrantes en Estados Unidos, al facilitar su integración al sistema financiero desde el primer día.
- Abre tu cuenta con la identificación oficial de tu país de origen
- Recibe una tarjeta de débito Visa y haz compras en establecimientos físicos y online fácilmente
- Accede a una aplicación móvil y controla tus finanzas desde la palma de tu mano
- Envía remesas a tu país de origen por una tarifa desde $2.99 USD, hasta los límites aplicables
- Olvídate de tarifas ocultas y procesos complicados
- Accede a soporte disponible en español y en inglés.
De la mano de Comun, descubre la forma más accesible de llevar tus finanzas para tu vida cotidiana en Estados Unidos.
Preguntas frecuentes
Si aún tienes dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué hacer si alguien usa mi SSN sin permiso?
Reporta inmediatamente a IdentityTheft.gov y abre una alerta de fraude.
¿Cuántas veces puedo reemplazar mi tarjeta de SSN?
Hasta 3 veces por año y máximo 10 veces en toda la vida.
¿Es obligatorio tener SSN para abrir una cuenta con Común?
Común te permite abrir una cuenta con una identificación oficial de tu país.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


