
Viviendo en Estados Unidos
¿Cuántos números tiene el Seguro Social? Formato, significado y diferencia con el ITIN
El número de Seguro Social (SSN) tiene 9 dígitos en formato XXX-XX-XXXX. Conoce para qué sirve, cómo se diferencia del ITIN y cómo abrir una cuenta bancaria sin SSN.
8 min read

¿Cuántos números tiene el Seguro Social? Formato, significado y diferencia con el ITIN
El número de Seguro Social (SSN) tiene 9 dígitos y se escribe en el formato XXX-XX-XXXX (por ejemplo, 123-45-6789). Un SSN se usa para rastrear ganancias para impuestos y beneficios, acceder a beneficios del Seguro Social y verificar la identidad para muchas actividades como solicitar trabajo, servicios bancarios, acceso a crédito y obtención de servicios gubernamentales. Es uno de los identificadores personales más sensibles en EE.UU.
¿Qué significa cada parte del número de Seguro Social?
Históricamente, el SSN tenía significado en cada sección. Seguía una estructura donde los primeros tres dígitos (conocidos como el número de área) estaban originalmente vinculados a la ubicación donde se emitió el SSN. A esto le seguían los dos dígitos del medio (el número de grupo), que tenían un propósito administrativo. Los últimos cuatro dígitos (el número de serie) eran identificadores únicos.
Sin embargo, desde 2011, estos números ya no reflejan ubicación u orden y se asignan usando un sistema de 'aleatorización'. Los últimos cuatro dígitos a menudo se usan para verificación parcial de identidad por instituciones financieras, agencias gubernamentales y proveedores de salud.
¿Cómo sé si mi SSN es válido?
No hay una herramienta pública para verificar completamente un SSN. Puedes confirmar que sigue el formato de 9 dígitos, pero la verificación oficial se realiza a través de la Administración del Seguro Social.
¿Para qué se usa el número de Seguro Social?
El SSN es el principal número de identificación fiscal y financiera en EE.UU. Se usa en sistemas de empleo, financieros y gubernamentales. Los usos clave incluyen:
- Empleo e impuestos: los empleadores lo requieren para procesar la nómina y reportar ingresos al gobierno
- Acceso a beneficios gubernamentales: la Administración del Seguro Social lo usa para rastrear ganancias de por vida y determinar elegibilidad para beneficios, incluyendo retiro, discapacidad y Medicare
- Servicios financieros: los bancos e instituciones financieras pueden requerir un SSN para abrir cuentas y reportar ingresos por intereses
- Crédito y préstamos: las agencias de crédito lo usan para rastrear el historial crediticio
- Identificación: usado por ciertas agencias gubernamentales para verificaciones de antecedentes
SSN vs. ITIN: ¿cuál es la diferencia?
Si no eres elegible para un Número de Seguro Social (SSN) pero tienes obligaciones fiscales federales en EE.UU., puede que necesites solicitar un Número de Identificación Personal del Contribuyente (ITIN). Aunque ambos son números de nueve dígitos, sirven para propósitos diferentes.
El SSN es un número de identificación de nueve dígitos emitido a ciudadanos de EE.UU. y ciertas personas autorizadas a trabajar en EE.UU. para reportar salarios, acceder a beneficios y establecer historial crediticio. Un ITIN, por otro lado, es un número de procesamiento fiscal emitido por el IRS a personas que no son elegibles para un SSN pero necesitan presentar declaraciones de impuestos en EE.UU.
Puntos clave a tener en mente:
- El ITIN también tiene 9 dígitos y generalmente comienza con el número 9, en el formato 9XX-XX-XXXX
- El SSN es emitido por la Administración del Seguro Social, mientras que el ITIN es emitido por el IRS
- Un SSN generalmente se emite a personas autorizadas a trabajar en EE.UU., mientras que un ITIN se usa por personas que necesitan cumplir obligaciones fiscales pero no son elegibles para un SSN
- Un ITIN por sí solo no autoriza empleo en EE.UU.
Tanto los SSN como los ITIN pueden ser aceptados por algunas instituciones financieras para abrir cuentas de cheques o ahorros, sujeto a las políticas de cada institución.
¿Puedo abrir una cuenta bancaria sin SSN?
Las políticas varían por institución financiera, pero puede ser posible. Puede ser un desafío para inmigrantes recién llegados abrir una cuenta bancaria sin SSN; sin embargo, algunas instituciones ofrecen alternativas.
Por ejemplo, ciertos bancos pueden permitir abrir cuentas en persona usando un ITIN. Algunas cooperativas de crédito enfocadas en la comunidad pueden aceptar ya sea un SSN o un ITIN. Otros proveedores, como Común, pueden ofrecer apertura de cuenta digital con más de 100 IDs latinoamericanas válidas.
Resultados pueden variar. Para una lista completa de IDs elegibles y requisitos de solicitud, consulta la información en el Centro de Ayuda de Común.
¿Cómo puedes proteger tu número de Seguro Social?
Tu SSN es información muy sensible, y protegerlo es importante para reducir el riesgo de robo de identidad. Algunos consejos generales:
- Siempre que sea posible, evita cargar la tarjeta física. Intenta mantener el documento en un lugar seguro en casa
- Evita compartir tu SSN a menos que sea necesario y confíes en la parte que lo solicita
- Monitorea tus cuentas financieras e informes de crédito regularmente para detectar actividad no autorizada
- Contacta a la Comisión Federal de Comercio (FTC) si sospechas que tu SSN ha sido comprometido
Como inmigrante recién llegado, lidiar con la documentación puede sentirse abrumador. Sin embargo, la buena noticia es que no necesariamente tienes que esperar a tener un SSN para comenzar a atender tus necesidades bancarias en EE.UU. La app de Común está disponible en español. Visita comun.app para conocer los requisitos.
Preguntas frecuentes
¿Se puede cambiar un número de Seguro Social?
Generalmente no, excepto en algunos casos excepcionales según lo determine la Administración del Seguro Social.
¿Los niños nacidos en EE.UU. reciben automáticamente un SSN?
El SSN no se emite automáticamente, pero puede solicitarse cuando se registra el nacimiento.
¿Cuántos dígitos tiene un ITIN?
Un ITIN tiene 9 dígitos y generalmente comienza con el número 9.
¿Es obligatorio tener un SSN para vivir en EE.UU.?
No, el SSN no es requerido para la residencia.
¿Puedo usar el número de Seguro Social de otra persona?
No, es ilegal y puede resultar en graves consecuencias legales.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner


Inmigración
ITIN vs. SSN: ¿Cuál es la diferencia y por qué es importante?
8 min de lectura
¿Qué es un SSN?
Un Número de Seguro Social (SSN) es un código único de nueve dígitos asignado por la Administración del Seguro Social de los EE. UU. a ciudadanos y residentes permanentes de los EE. UU., así como a personas que han sido autorizadas a trabajar en los EE.UU. Se utiliza para diversas finalidades: declarar impuestos, ser elegible para el Seguro Social y prestaciones y obtener acceso a diversos servicios gubernamentales.
¿Qué es un ITIN?
Un Número de Identificación Personal del Contribuyente (ITIN) es un número de tramitación de impuestos disponible únicamente para determinados residentes y no residentes extranjeros, sus cónyuges y familiares a cargo que no pueden obtener un Número de Seguro Social (SSN). Se utiliza únicamente con fines fiscales federales y no confiere a las personas el derecho a trabajar en los EE.UU. ni a recibir prestaciones del Seguro Social.
SSN vs. ITIN: diferencias clave
El SSN está disponible para ciudadanos, residentes permanentes y personas con autorización para trabajar. El ITIN es para quienes tienen obligación fiscal en EE.UU. pero no califican para SSN. El SSN otorga derecho a trabajar legalmente; el ITIN no. El SSN genera créditos del Seguro Social; el ITIN no. Ambos se usan para declarar impuestos.
El ITIN en las ventajas financieras para los inmigrantes
Una herramienta para acceder a servicios financieros
Para los inmigrantes que viven en los EE.UU. sin el derecho a trabajar legalmente, el ITIN puede ser una herramienta valiosa para acceder a ciertos servicios financieros. Aunque el ITIN no es un sustituto del SSN, puede utilizarse en algunas instituciones financieras, como bancos o cooperativas de crédito, para abrir una cuenta bancaria o solicitar un préstamo. Sin embargo, es importante tener en cuenta que no todos los bancos aceptan el ITIN como forma de identificación alternativa.
Creación de crédito
Algunas instituciones financieras tienen en cuenta el historial crediticio de los inmigrantes al evaluar las solicitudes de tarjetas de crédito o préstamos. Al presentar declaraciones de impuestos con el ITIN, los inmigrantes pueden comenzar a crear un historial crediticio en los EE.UU., lo que puede ser beneficioso cuando eventualmente obtengan un SSN o busquen oportunidades de crédito.
Implicaciones jurídicas y consideraciones
Antes de tomar cualquier decisión sobre el uso de un ITIN o SSN para las actividades financieras, es crucial comprender las implicaciones jurídicas. El uso de números de identificación incorrectos o fraudulentos puede tener graves consecuencias jurídicas, incluyendo multas, deportación u otras sanciones. Por lo tanto, es fundamental asegurarse de que usted tiene el número correcto para las actividades que usted está haciendo y buscar asesoramiento legal si es necesario.
En conclusión, aunque tanto el SSN como el ITIN son números de identificación fiscal, sirven a poblaciones y propósitos diferentes. Tanto si está navegando por la presentación de impuestos, el acceso financiero y el empleo legal en EE.UU., saber qué número necesitas es esencial para asegurar que tengas el acceso financiero necesario para tus circunstancias.
Preguntas frecuentes sobre ITIN vs. SSN
¿Cuál es la diferencia principal entre ITIN y SSN?
El SSN (Social Security Number) lo emite la Administración del Seguro Social y autoriza a trabajar legalmente en EE.UU., acumular beneficios del Seguro Social y acceder a la mayoría de servicios financieros. El ITIN lo emite el IRS exclusivamente para fines fiscales — declarar impuestos, reclamar créditos fiscales — sin autorizar el trabajo ni generar créditos del Seguro Social. Si eres elegible para SSN, no puedes solicitar un ITIN.
¿Puede un inmigrante sin documentos tener SSN o ITIN?
El SSN requiere autorización legal de trabajo en EE.UU. Un inmigrante indocumentado no puede obtener SSN directamente. El ITIN sí está disponible para personas que tienen obligación fiscal en EE.UU. independientemente de su estatus migratorio — se solicita con el formulario W-7 del IRS junto al pasaporte u otros documentos de identidad.
¿El ITIN sirve para abrir una cuenta bancaria?
Algunos bancos aceptan ITIN como identificación fiscal alternativa al SSN para abrir cuentas. Sin embargo, muchos bancos tradicionales aún requieren SSN. Plataformas como Común no requieren ni SSN ni ITIN — aceptan pasaporte o matrícula consular — lo que hace el acceso bancario inmediato mientras esperas tu ITIN.
¿Cuánto tiempo tarda obtener un ITIN?
El IRS tarda entre 7 y 11 semanas en procesar el formulario W-7, más tiempo durante la temporada de impuestos (enero-abril). Puedes acelerar el proceso usando un Certifying Acceptance Agent (CAA) autorizado, quien certifica los documentos originales sin que debas enviarlos al IRS por correo.
¿El ITIN expira?
Sí. Los ITIN que no se usan en declaraciones de impuestos durante 3 años consecutivos expiran automáticamente. El IRS también renueva ITIN por grupos según el año de emisión. Si tu ITIN expiró, debes renovarlo con un nuevo W-7 antes de presentar tu próxima declaración.
¿Puedo construir historial crediticio con un ITIN?
Limitadamente. Algunos bancos y emisores de tarjetas de crédito aceptan ITIN para solicitudes de crédito. Sin embargo, si más adelante obtienes SSN, el historial de crédito vinculado al ITIN no se transfiere automáticamente — debes notificar a las agencias de crédito para vincular los historiales bajo tu nuevo número.
Educación Financiera
Te explicamos tu número de cuenta bancaria: qué significa y por qué es importante
8 min de lectura
Te explicamos tu número de cuenta bancaria: guía 2026 para inmigrantes
Si recientemente abriste tu primera cuenta bancaria en EE.UU. o recibiste números de cuenta y ruta que no entiendes completamente, aprender qué significan estos números puede hacer que la banca cotidiana sea mucho más fácil. Estos números se usan comúnmente para depósitos directos, reembolsos de impuestos, transferencias ACH y pagos automáticos de facturas.
Tu número de cuenta bancaria funciona como el identificador de tu cuenta personal dentro del sistema bancario. Combinado con tu número de ruta, ayuda a empleadores, agencias gubernamentales y plataformas de pago a enviar dinero al lugar correcto de forma segura.
¿Qué es un número de cuenta bancaria?
Un número de cuenta bancaria es una secuencia única de dígitos asignada a un titular de cuenta por una institución financiera. Funciona como una dirección física para tu cuenta dentro de la red bancaria más amplia, distinguiendo tu cuenta de otras y asegurando que las transacciones se procesen con precisión.
Cuando alguien envía dinero a tu cuenta, tu número de cuenta bancaria le dice al sistema bancario exactamente adónde deben ir los fondos.
Estructura de un número de cuenta bancaria
El formato de los números de cuenta bancaria varía por institución financiera, pero generalmente incluye varios componentes clave:
- Código bancario/número de institución: identifica la institución financiera
- Código de sucursal/sort code: identifica la sucursal específica donde se abrió la cuenta
- Número de cuenta: el identificador único para tu cuenta personal dentro de la institución
- Dígitos de verificación: algunos números de cuenta incluyen dígitos de verificación que ayudan a detectar errores tipográficos
¿Para qué se usa el número de cuenta?
- Depósitos directos de nómina
- Reembolsos de impuestos del IRS
- Transferencias ACH entre bancos
- Pagos automáticos de facturas
- Verificación de identidad con instituciones financieras
Número de cuenta vs. número de ruta: ¿cuál es la diferencia?
Número de ruta (routing number):
Es un código de 9 dígitos que identifica el banco o institución financiera. Es el mismo para todos los clientes del mismo banco.
Número de cuenta (account number):
Es único para tu cuenta específica. Nadie más en el banco tiene el mismo número de cuenta que tú.
Cuando configuras un depósito directo, generalmente necesitas proporcionar AMBOS: el número de ruta de tu banco y tu número de cuenta personal.
¿Dónde encuentras tu número de cuenta?
- En los cheques de tu chequera (parte inferior)
- En la app móvil de tu banco (sección de información de cuenta)
- En los estados de cuenta bancarios
- Contactando el servicio al cliente de tu banco
¿Cómo proteger tu número de cuenta?
Tu número de cuenta es información sensible. Para protegerlo:
- Compártelo solo con entidades de confianza como tu empleador o el IRS
- Monitorea regularmente tu cuenta para detectar actividad no autorizada
- No lo publiques en redes sociales ni correos electrónicos no seguros
- Si sospechas que tu número de cuenta fue comprometido, contacta a tu banco inmediatamente
Preguntas frecuentes
¿Mi número de cuenta bancaria cambia si pierdo mi tarjeta de débito?
Generalmente no. Tu número de tarjeta es diferente a tu número de cuenta bancaria. Al perder tu tarjeta, el banco emite una tarjeta nueva con un número diferente pero tu número de cuenta bancaria generalmente permanece igual.
¿Puedo tener más de un número de cuenta en el mismo banco?
Sí. Si tienes múltiples cuentas (por ejemplo, cheques y ahorros) en la misma institución, cada cuenta tiene su propio número único pero compartirán el mismo número de ruta.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.

Inmigración
¿Qué es SSN? Todo lo que necesitas saber si eres residente en EE. UU.
8 min de lectura
El Número de Seguridad Social es uno de los identificadores más importantes en los Estados Unidos. Es requerido para acceder a beneficios como acceso al empleo, declaración de impuestos, y servicios financieros, entre otros.
Si acabas de llegar a EE. UU., es probable que tengas algunas dudas sobre cómo gestionar ciertos trámites. Por ello, te explicaremos qué es el SSN, para qué sirve, cómo se tramita, cuánto cuesta y cuáles son los beneficios de contar con este identificador.
¿Qué es Social Security Number (SSN)?
El Social Security Number (SSN) es una serie de 9 dígitos emitida por el Social Security Administration (SSA o Administración del Seguro Social, en español). Se otorga a ciudadanos, residentes permanentes y residentes temporales elegibles, de acuerdo con su estatus migratorio.
Su principal función es servir como un número único de identificación que permite al Gobierno rastrear datos específicos de cada persona, como sus ingresos, su información financiera y su historial laboral. Esto posibilita determinar en cada caso particular la elegibilidad para acceder a los beneficios del Seguro Social, como la jubilación, discapacidades, entre otros.
Además de facilitar el acceso a estos beneficios, la tarjeta del seguro social sirve como identificación oficial para realizar trámites de contratación laboral, licencia de conducir (en algunos Estados) y apertura de cuentas bancarias.
¿Cómo obtener el Número de Seguridad Social en Estados Unidos?
Una cuestión importante sobre el Número del Seguro Social en EE. UU. es que existen tres tipos diferentes:
- Para ciudadanos nacidos en Estados Unidos
- Para ciudadanos nacidos en el extranjero
- Para no ciudadanos con estatus de residente legal
En el caso de los residentes permanentes legales, es necesario obtener una Green Card o una visa con permiso de trabajo válido emitido por el Departamento de Seguridad Nacional (DHS, por sus siglas en inglés), como la H-1B o L-1 .
El proceso de obtención del SSN varía según las características migratorias. En caso de haber solicitado el SSN durante el trámite de la visa, a través del formulario “Application for Immigrant Visa and Alien Registration” o del formato electrónico DS 260, “Immigrant Visa Electronic Application”, el DHS se pondrá en contacto directamente con la Administración del Seguro Social para realizar el trámite.
Saca tu SSN en solo 4 pasos
Si no solicitaste el SSN en tu trámite de visa, lo primero que debes hacer es reunir la siguiente documentación:
- Pasaporte vigente con la visa de Inmigrante Legible por Máquina (MRIV) o Tarjeta de Residente Permanente (Form I-551)
- Certificado de nacimiento
Una vez recabada dicha documentación, sigue los siguientes pasos:
- Descarga y llena la solicitud SS-5
- Acude a una oficina del SSA Presenta los documentos originales
- Espera por un plazo de 7 a 14 días para recibir la tarjeta del seguro social por correo
¿Qué hacer si tu tarjeta de SSN se extravía?
Si se extravía tu tarjeta de Seguro Social, es importante tomar medidas de seguridad de manera inmediata, para evitar el robo de identidad, fraudes o mal uso de tus datos personales.
Reporta a la policía el robo o extravío de este documento y luego presenta una queja ante la Federal Trade Commission (FTC).
Posteriormente, dirígete a la Administración del Seguro Social, vuelve a llenar el formulario SS-5 y lleva los documentos correspondientes para la reposición de la tarjeta.
Evita llevar contigo la tarjeta si no es necesario y guárdala en un lugar seguro. Generalmente, no debes presentar tu tarjeta física, sino el número; el cual no varía aunque repongas la tarjeta.
5 beneficios de tener un SSN
Si aún te preguntas para qué sirve el SSN, debes saber que este documento brinda múltiples beneficios de diferente índole, tales como los siguientes:
1. Empleo
Para los residentes permanentes, el mayor beneficio del SSN es que otorga autorización de trabajo, posibilita llevar el registro de ingresos, así como el pago de impuestos y obligaciones legales. Incluso, presentar este documento es un requisito indispensable durante los procesos formales de contratación en Estados Unidos.
2. Crédito
El SSN también suele ser requerido para solicitar préstamos y créditos a los bancos e instituciones financieras de Estados Unidos; así podrás acceder a bienes como inmuebles, un auto u otro tipo de servicio.
3. Servicios bancarios
Acceder a servicios financieros es indispensable para los trabajadores inmigrantes en Estados Unidos, ya sea para recibir sueldos o enviar dinero a sus países de origen. Generalmente, el SSN es requisito para acceder a una cuenta bancaria y a tarjetas de crédito y débito, entre otros servicios.
4. Beneficios del Gobierno
Hay otros beneficios disponibles, como el seguro de desempleo, en caso de despido, y el acceso a la jubilación y a Medicare a partir de los 65 años, para el caso de los residentes permanentes elegibles.
5. Impuestos
El SSN funciona como número de identificación personal del contribuyente, por lo que facilita hacer declaraciones de impuestos y reportar ingresos y egresos. Otra alternativa para residentes que no cuentan con SSN es el ITIN, emitido por el Servicio de Impuestos Internos (IRS), que sirve para cumplir con obligaciones fiscales y otorga otros beneficios.
En síntesis, el Número de Seguro Social, más allá de ser un trámite administrativo, facilita la integración económica y social en los Estados Unidos, porque sirve como control de ingresos y egresos y facilita el acceso a derechos básicos, como el trabajo, la salud y la bancarización, que son indispensables para integrarse a una sociedad.
¿Cuánto cuesta sacar un SSN?
Es importante aclarar que el trámite de la tarjeta del Seguro Social no genera ningún costo, ya sea si lo haces por primera vez o como reposición por robo o extravío.
Mantente alerta ante posibles fraudes y evita realizar pagos a terceros no autorizados. Si tienes alguna duda, dirígete directamente a la oficina local del Seguro Social y reporta cualquier actividad sospechosa.
Leer más: No te pierdas nuestra guía de conceptos básicos de inversión para inmigrantes
Simplifica tu vida financiera al llegar a Estados Unidos con Comun
Como puedes ver, el SSN tiene gran relevancia para la consolidación de una vida estable en Estados Unidos, porque facilita el acceso al trabajo, a servicios de salud y a productos financieros indispensables para llevar a cabo tareas cotidianas, como pagos y transferencias de dinero.
Comun es una plataforma financiera diseñada para facilitar la vida de los inmigrantes en Estados Unidos, al facilitar su integración al sistema financiero desde el primer día.
- Abre tu cuenta con la identificación oficial de tu país de origen
- Recibe una tarjeta de débito Visa y haz compras en establecimientos físicos y online fácilmente
- Accede a una aplicación móvil y controla tus finanzas desde la palma de tu mano
- Envía remesas a tu país de origen por una tarifa desde $2.99 USD, hasta los límites aplicables
- Olvídate de tarifas ocultas y procesos complicados
- Accede a soporte disponible en español y en inglés.
De la mano de Comun, descubre la forma más accesible de llevar tus finanzas para tu vida cotidiana en Estados Unidos.
Preguntas frecuentes
Si aún tienes dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué hacer si alguien usa mi SSN sin permiso?
Reporta inmediatamente a IdentityTheft.gov y abre una alerta de fraude.
¿Cuántas veces puedo reemplazar mi tarjeta de SSN?
Hasta 3 veces por año y máximo 10 veces en toda la vida.
¿Es obligatorio tener SSN para abrir una cuenta con Común?
Común te permite abrir una cuenta con una identificación oficial de tu país.
Educación Financiera
ITIN vs SSN: cuál es la diferencia y por qué importa
8 min de lectura
ITIN vs SSN: ¿cuál es la diferencia y por qué importa?
Si estás autorizado para trabajar en Estados Unidos, necesitas un Número de Seguro Social (SSN). Si no eres elegible para un SSN pero aún necesitas declarar impuestos o acceder a ciertos servicios financieros, puede que necesites un Número de Identificación Personal del Contribuyente (ITIN).
Si te mudaste recientemente a EE.UU., probablemente ya has escuchado los términos 'ITIN' y 'SSN' muchas veces. Aparecen frecuentemente al abrir una cuenta bancaria, declarar impuestos, solicitar trabajo o intentar construir crédito.
Entender la diferencia entre ITIN y SSN importa porque cada número sirve para un propósito diferente en el sistema financiero y fiscal de EE.UU.
¿Qué es un SSN?
Un Número de Seguro Social (SSN) es un número de identificación de nueve dígitos emitido por la Administración del Seguro Social. Se usa principalmente para rastrear ganancias, impuestos y elegibilidad para ciertos beneficios federales.
Los SSN generalmente se emiten a:
- Ciudadanos de EE.UU.
- Residentes permanentes
- Ciertos no ciudadanos autorizados a trabajar en EE.UU. (por ejemplo: personas con visas de trabajo, algunos solicitantes de asilo o refugiados)
Un SSN es requerido para empleo legal, reportes de nómina y acceso a algunos programas gubernamentales.
¿Qué es un ITIN?
Un Número de Identificación Personal del Contribuyente (ITIN) es un número de procesamiento fiscal emitido por el IRS. Los ITINs están diseñados para personas que no son elegibles para un SSN pero tienen obligaciones de declaración fiscal en EE.UU. o necesitan acceso a ciertos servicios financieros.
Un ITIN puede ser usado por:
- Inmigrantes sin elegibilidad para SSN
- Dependientes o cónyuges de residentes de EE.UU. o titulares de visa
- Estudiantes internacionales o titulares de visa temporal en ciertas situaciones
- Personas requeridas a declarar impuestos en EE.UU.
Es importante notar que un ITIN no autoriza a alguien a trabajar en EE.UU.
Tabla comparativa: ITIN vs SSN
| Característica | ITIN | SSN |
|---|---|---|
| Emitido por | IRS (Internal Revenue Service) | SSA (Administración del Seguro Social) |
| ¿Para quién? | Personas no elegibles para SSN con obligaciones fiscales en EE.UU. | Ciudadanos de EE.UU., residentes permanentes y trabajadores autorizados |
| Autoriza a trabajar | No | Sí |
| Se usa para pagar impuestos | Sí | Sí |
| Acceso a beneficios federales | No | Sí |
| Abrir cuenta (débito/cheques) | Algunos bancos e instituciones aceptan ITINs (incluyendo Común) | Sí |
| Construir crédito | Posible en instituciones que reportan actividad de ITIN a agencias de crédito | Sí |
| Cómo solicitarlo | Formulario W-7 del IRS con documentación requerida | Formulario SS-5 de la SSA con documentos de elegibilidad |
¿Cuál necesito?
La respuesta depende de tu situación migratoria, autorización de trabajo y situación fiscal.
Necesitas un SSN si:
- Eres ciudadano de EE.UU.
- Eres residente permanente
- Estás legalmente autorizado a trabajar en EE.UU.
- Tu empleador lo requiere para nómina y reportes fiscales
Puede que necesites un ITIN si:
- No eres elegible para un SSN
- Aún necesitas declarar impuestos en EE.UU.
- Quieres acceder y abrir cuentas financieras
- Quieres comenzar a construir un historial financiero
Muchos inmigrantes recientes solicitan primero un ITIN mientras navegan el sistema financiero de EE.UU. o mientras esperan cambios en su estatus de autorización de trabajo.
¿Puedo tener tanto un ITIN como un SSN?
Sí, en algunas situaciones una persona puede tener ambos en diferentes etapas de su vida. Por ejemplo, alguien puede recibir inicialmente un ITIN porque no es elegible para un SSN. Más tarde, si se vuelven elegibles para autorización de trabajo o residencia permanente, pueden recibir un SSN. Cuando esto ocurre, el SSN se convierte en el número de identificación principal para impuestos y reportes financieros.
¿Qué puedo hacer con cada uno?
Un SSN puede usarse para:
- Trabajar legalmente en EE.UU.
- Recibir salarios a través de sistemas de nómina
- Declarar impuestos
- Acceder a ciertos beneficios federales si es elegible
- Abrir cuentas de débito y cheques
- Solicitar préstamos y productos de crédito
- Construir historial crediticio
Un ITIN puede usarse para:
- Declarar impuestos con el IRS
- Abrir cuentas de débito y cheques en instituciones que aceptan ITINs
- Construir crédito con prestamistas que reportan actividad de ITIN
- Establecer historial financiero en EE.UU.
Es importante notar que un ITIN por sí solo no proporciona autorización de trabajo ni estatus migratorio.
¿Puedes trabajar con un ITIN?
Un ITIN por sí solo no autoriza empleo en EE.UU. Es principalmente un número de identificación fiscal para propósitos de reporte del IRS.
¿Un ITIN construye crédito?
Un ITIN puede ayudar a algunas personas a comenzar a construir historial crediticio en EE.UU. Ciertos bancos, prestamistas y plataformas financieras reportan la actividad de la cuenta vinculada a ITINs a las agencias de crédito. Las políticas varían por institución.
¿Cómo puedo solicitar un ITIN?
Solicitar un ITIN generalmente implica presentar:
- Formulario W-7 del IRS completado
- Una declaración de impuestos federal válida (a menos que califiques para una excepción)
- Prueba de identidad y estatus extranjero
El IRS puede solicitar documentos originales o copias certificadas. Los tiempos de procesamiento pueden variar.
¿Cómo puedo solicitar mi ITIN con Común?
Si necesitas o quieres ayuda con el proceso de solicitud, Común ofrece soporte para la solicitud de ITIN por $199 con garantía de devolución de dinero si la solicitud no es aprobada. Visita comun.app/itin para más información.
Requisitos para solicitar un ITIN con Común:
- Debes vivir en EE.UU.
- Debes tener un pasaporte válido con fecha de vencimiento más de 6 meses desde la fecha de tu solicitud
- Necesitarás declarar tus impuestos para solicitar un ITIN
El proceso:
- Se recomienda abrir una cuenta de débito con Común desde tu teléfono móvil
- Completa el formulario de solicitud en comun.app/itin y envía tu pago
- Sube un escaneo de tu pasaporte
- Si eliges declarar impuestos junto con tu solicitud de ITIN, sube documentación de tus ingresos del año fiscal anterior
- Los agentes de Común te contactarán por correo electrónico si tienen preguntas
- Imprime, firma y envía tu solicitud oficial de ITIN completada (Formulario W-7)
- Los agentes de Común presentarán tu solicitud al IRS
El proceso de solicitud no considera tu estatus migratorio y tu estatus no será reportado a ninguna autoridad migratoria gubernamental.
Abre tu cuenta de Común
Una cuenta de débito puede ser un gran primer paso para construir tu futuro financiero en EE.UU. Común permite a los clientes abrir una cuenta de débito usando ITIN, pasaporte, ID del país de origen o más de 100 IDs latinoamericanas válidas. Puedes abrir tu cuenta de Común desde tu teléfono, la app está disponible en español. Visita comun.app para más información.
Preguntas frecuentes
¿Cuál es la diferencia entre ITIN y SSN?
Un SSN es emitido por la Administración del Seguro Social principalmente para empleo, impuestos y elegibilidad para beneficios federales. Un ITIN es emitido por el IRS para personas que no son elegibles para un SSN pero aún necesitan declarar impuestos o acceder a ciertos servicios financieros.
¿Puedo tener ambos ITIN y SSN al mismo tiempo?
En algunas situaciones, sí. Una persona puede recibir primero un ITIN y luego volverse elegible para un SSN. Una vez asignado el SSN, generalmente se convierte en el número principal para impuestos y reportes financieros.
¿Puedo trabajar legalmente en EE.UU. con un ITIN?
Un ITIN por sí solo no autoriza empleo en EE.UU. Se usa principalmente para identificación fiscal y reportes a través del IRS.
¿Necesito un SSN para abrir una cuenta?
No siempre. Algunas instituciones financieras, incluyendo Común, permiten a los clientes abrir cuentas de débito usando un ITIN, pasaporte u otras formas de identificación.
¿Cómo solicito un ITIN?
Solicitar un ITIN generalmente requiere el Formulario W-7 del IRS completado, documentación de identidad y una declaración de impuestos federales presentada.
¿Cuánto tiempo tarda la solicitud de ITIN?
Los tiempos de procesamiento pueden variar dependiendo de la época del año y la completitud de la solicitud.
Inmigración
Beneficios de tener un número ITIN en los EE.UU.
8 min de lectura
Cómo obtener un ITIN
El ITIN se obtiene mediante el Formulario W-7 del IRS junto con documentación de identidad y estatus extranjero. El pasaporte es el único documento que satisface ambos requisitos por sí solo. El proceso tarda entre 7 y 11 semanas.
1. Permite la presentación de impuestos federales
El ITIN permite presentar declaraciones de impuestos al IRS, incluyendo para reclamar créditos como el Child Tax Credit y el Crédito por Ingreso del Trabajo.
2. Acceso al crédito y servicios financieros
Algunos bancos y cooperativas de crédito aceptan ITIN como identificación alternativa al SSN para abrir cuentas. Plataformas como Común no requieren ni SSN ni ITIN.
3. Facilita las operaciones comerciales
Para emprendedores, el ITIN es vital para presentar impuestos comerciales y solicitar un Número de Identificación del Empleador (EIN).
4. Apoya procesos de residencia e inmigración
Presentar impuestos consistentemente con ITIN puede demostrar buen carácter moral, un factor considerado en algunos casos de inmigración.
5. Ayuda a establecer identidad y asegurar ingresos
En ausencia de SSN, el ITIN es reconocido por instituciones financieras y agencias gubernamentales como número de identificación válido.
6. Acceso a servicios y beneficios estatales
En algunos estados, el ITIN permite acceder a licencia de conducir, seguro de salud o tarifas de matrícula universitaria dentro del estado.
7. Protege contra el robo de identidad fiscal
Usar el ITIN consistentemente vincula tus datos fiscales a tu número de identificación, reduciendo el riesgo de que alguien presente una declaración a tu nombre.
Preguntas frecuentes sobre los beneficios del ITIN
¿Para qué sirve el ITIN en la práctica diaria?
El ITIN permite presentar declaraciones de impuestos al IRS, reclamar créditos fiscales como el Child Tax Credit, abrir cuentas bancarias en instituciones que lo aceptan, y en algunos estados acceder a servicios como licencias de conducir o matrícula universitaria a precio de residente. Es el número de identificación fiscal para quienes no califican para SSN.
¿El ITIN me da los mismos derechos que el SSN?
No. El ITIN es exclusivamente para fines fiscales. No autoriza a trabajar legalmente en EE.UU., no genera créditos del Seguro Social, no da acceso automático a beneficios federales como Medicare o desempleo, y no es equivalente al SSN para la mayoría de los trámites gubernamentales. Es una herramienta de inclusión fiscal, no migratoria.
¿Presentar impuestos con ITIN me afecta en un proceso migratorio?
En general, presentar impuestos con ITIN puede ser beneficioso en procesos migratorios porque demuestra historial de cumplimiento fiscal y “buen carácter moral”, uno de los criterios evaluados en algunos casos de ajuste de estatus. Sin embargo, el impacto varía por caso — consulta un abogado de inmigración antes de usarlo como estrategia migratoria.
¿Puedo abrir una cuenta bancaria con ITIN?
Algunos bancos sí aceptan ITIN. Bank of America y ciertos bancos locales tienen programas específicos para titulares de ITIN. Sin embargo, muchos bancos grandes requieren SSN. Alternativas como Común no requieren ni SSN ni ITIN — aceptan pasaporte, matrícula consular u otras IDs latinoamericanas para apertura inmediata de cuenta.
¿El ITIN me ayuda a acceder a crédito en EE.UU.?
Sí, parcialmente. Algunos emisores de tarjetas de crédito y prestamistas aceptan ITIN. Ciertos programas hipotecarios (ITIN loans) permiten comprar casa sin SSN. Construir historial crediticio con ITIN es posible, aunque más limitado que con SSN. El crédito construido con ITIN generalmente no se transfiere automáticamente si después obtienes una SSN.
¿Cómo solicito el ITIN si nunca lo he tenido?
Presentas el formulario W-7 del IRS junto con documentación de identidad y condición de extranjero — el pasaporte es el único documento que cumple ambos requisitos solo. Puedes enviarlo por correo con tu declaración de impuestos, ir en persona a un IRS Taxpayer Assistance Center, o tramitarlo a través de un Certifying Acceptance Agent (CAA) autorizado, que es el método más rápido y seguro.
Viviendo en Estados Unidos
Cómo ahorrar en el mandado: 10 trucos para 2026
8 min de lectura
El impacto de la inflación en nuestro presupuesto alimentario no es una broma. El aumento en los precios de los alimentos nos hace buscar alternativas más económicas. Descubre cómo ahorrar en comida con estos 10 consejos para gastar menos en supermercados y restaurantes.
Establece un presupuesto para el supermercado:
- Fija un límite para tus compras en el supermercado y busca ofertas antes de entrar a la tienda. Planifica tus comidas y snacks en función de los descuentos de la semana. Prueba las marcas genéricas para ahorrar aún más.
Ten cuidado con las tácticas de venta:
- Evita las estrategias de marketing que te hacen gastar más. No compres cuando estés aburrido, cansado o hambriento. Mantén la concentración y sigue tu lista de compras.
- Estas son algunas de las tácticas agresivas que usan los supermercados:
- Compras mínimas para recibir descuento. Los supermercados anuncian un precio barato cuando compras una cantidad mínima de un producto. A veces son dos, o tres, o cinco. Muchas veces la tienda respeta el precio si compras por individual. Esto se soluciona en la caja.
- Anclaje. Esto ocurre cuando el precio de venta se coloca estratégicamente junto al precio regular, haciendo que sientas que estás obteniendo una ganga.
- Colocar compras impulsivas al final de cada pasillo y en la caja. Podrías agregar algo a tu carrito de compras que no necesitas.
- Líderes en pérdidas. Estos son artículos anunciados a precios muy bajos. Si bien podrías obtener una oferta en el artículo en venta, la intención es que entres a la tienda y compres más artículos a precios regulares.
- Estas son algunas de las tácticas agresivas que usan los supermercados:
Usa cupones:
- Aprovecha las aplicaciones y extensiones de navegador para encontrar cupones y descuentos en tus compras, como Honey, Dosh o Ibotta.
Compra solo lo esencial a granel:
- Compra en grandes cantidades solo los productos no perecederos y de uso regular, como papel higiénico o pañales.
Revisa las ofertas en las estanterías de descuento:
- Busca productos con descuento en las secciones de carnes y vegetales, así como en las estanterías de ofertas de tu supermercado local.
Revisa tu despensa:
- Antes de ir al supermercado, verifica qué tienes en casa y crea platos con esos ingredientes. Usa aplicaciones como Kiwilimon para encontrar recetas.
Utiliza aplicaciones para ahorrar en comida:
- Apps como Too Good to Go te permiten comprar excedentes de alimentos a precios reducidos. Misfit Markets, Imperfect Foods y GrubMarket ofrecen alimentos con defectos estéticos o excedentes a precios más bajos.
Evita aplicaciones para pedir comida a domicilio como Grubhub, Doordash, y Uber Eats ya que cobran muchas tarifas e inflan precios de platillos por traer a domicilio.
Come fuera durante la hora del almuerzo o happy hour:
- Aprovecha las ofertas y menús especiales en bares y restaurantes durante estas horas para ahorrar dinero.
Reduce la frecuencia de comer fuera:
- Limita tus visitas a restaurantes y comida rápida, y enfócate en preparar comidas en casa. La planificación de comidas puede ayudarte a ahorrar y comer más saludable.
Espacia tus visitas al supermercado y elige una sola tienda:
- Espera hasta haber consumido la mayoría de tus alimentos antes de ir al supermercado y elige una única tienda para evitar gastos adicionales de transporte.
Recuerda que con Común, puedes tomar control completo de tus finanzas y manejar tu dinero desde tu app. Común te ofrece una cuenta de cheques con más de 57,000 cajeros alrededor de Estados Unidos. Sin costo alguno. Ahorrarte dinero, es lo nuestro.
Ahorrar en comida es posible siguiendo estos 10 consejos prácticos. Establecer un presupuesto, aprovechar las ofertas y reducir la frecuencia de comer fuera te ayudarán a gastar menos en supermercados y restaurantes sin sacrificar la calidad de tus alimentos. ¡Empieza a ahorrar hoy mismo!
Inmigración
¿Cuánto cuesta renovar la residencia permanente en EE.UU.?
8 min de lectura
Obtener la Green Card o residencia permanente es uno de los pasos más importantes que un migrante puede dar en Estados Unidos, ya que le permite residir y trabajar de manera legal y acceder a los mismos beneficios que un ciudadano estadounidense.
Si ya tienes tu tarjeta de residencia permanente en tus manos, ¡muchas felicidades! El siguiente paso es mantenerte atento a la renovación, pues es un tema crucial para mantener tu estatus legal y conservar los beneficios que te brinda.
En caso de que ya tengas varios años con tu tarjeta verde, es aún más importante que tengas claros los requisitos, costos y procedimientos necesarios para renovarla y así, evitar cualquier contratiempo que pueda generar problemas relacionados con tu estatus migratorio.
En este artículo te brindaremos una visión general del proceso, al incluir aspectos clave como cuánto cuesta renovar la residencia permanente, los requisitos, vigencia de la Green Card y todo lo que necesitas saber para cumplir en tiempo y forma ante las autoridades migratorias de Estados Unidos.
¿Cuál es el criterio de elegibilidad?
Lo primero que debes saber es que existen 2 tipos de residencia: permanente y condicional. Estas son las principales diferencias:
- Residencia permanente: es el estatus Lawful Permanent Resident (LPR). Aunque la residencia es permanente, la tarjeta física sí tiene un periodo de vigencia, por lo que debe ser renovada al menos 6 meses antes de la fecha de vencimiento. Aunque algunos permisos de residencia no muestran su vigencia de manera explícita, la mayoría son válidos por 10 años.
- Residencia condicional: es un paso previo a la obtención de la residencia permanente, como una prueba posterior a un matrimonio entre un extranjero y un ciudadano estadounidense o residente permanente legal. Tiene validez por 2 años y no es posible renovarla.
Estos son los criterios de elegibilidad para ambos tipos de residencia.
Criterio de elegibilidad para residencia permanente
Para obtener el estatus de residente permanente es necesario que tu perfil se acople a alguna de las categorías de elegibilidad y que cumpla con los requisitos establecidos por la USCIS (U.S. Citizenship and Immigration Services).
Familia
Se divide en 2 subcategorías:
- Familia directa de ciudadanos estadounidenses: cónyuges e hijos solteros de menos de 21 años.
- Categoría de preferencia familiar: hijos solteros mayores de 21 años de ciudadanos, cónyuges e hijos de residentes permanentes, hijos casados de ciudadanos y hermanos de ciudadanos.
Trabajo
Existen 5 categorías de residencia por visa de trabajo:
- Visa EB-1: trabajadores con habilidades extraordinarias.
- Visa EB-2: profesionales destacados con grado avanzado y habilidades excepcionales.
- Visa EB-3: trabajadores calificados, profesionales y “other workers”.
- Visa EB-4: trabajadores religiosos, empleados del gobierno estadounidense, miembros de la Fuerza Armada, entre otros.
- Visa EB-5: inversionistas que destinan grandes cantidades de dinero a negocios que generen al menos 10 empleos en el país.
Refugiados y asilo
Las personas que ingresaron a Estados Unidos a través de una petición de asilo, y sus familiares, pueden solicitar la residencia permanente después de cumplir al menos 1 año en el país.
Inmigrantes especiales
Esta categoría abarca personas que han sido víctimas de abuso por parte de ciudadanos estadounidenses (visa VAWA), y menores de edad que han sido vulnerados y/o abandonados por sus progenitores (visa SIJ).
Categorías especiales
En esta categoría se considera la Diversity Visa o Green Card Lottery, un sorteo anual con hasta 50,000 cupos para entrevista consular. Además de permisos especiales para ciudadanos cubanos y otras nacionalidades.
Criterio de elegibilidad para residentes permanentes condicionales
La residencia condicional, en la mayoría de los casos, tiene una vigencia de 2 años. Luego, es necesario solicitar la petición para eliminar condicionales, dentro de los 90 días previos al vencimiento.
- Residencia condicional por matrimonio de menos de 2 años al momento de la obtención del estatus.
- Residencia condicional por inversión a través de la categoría EB-5.
¿Cuáles son los requisitos para renovar la residencia permanente?
En la actualidad, hay 3 vías para realizar el proceso de renovación para obtener una nueva tarjeta de residente.
Presentar en línea
La forma más fácil es por medio del sitio web del USCIS, ya que puedes hacerlo en cualquier lugar y a cualquier hora del día. Solo necesitas crear una cuenta, subir tus documentos y dar seguimiento a tu estatus.
Solicitud en formato físico
Otra alternativa es enviar el formulario I-90 por correo postal a la oficina del USCIS. Es recomendable si prefieres manejar documentos físicos, aunque el tiempo de procesamiento suele tardar más.
Solicitud en persona
También puedes realizar la solicitud de manera presencial, aunque está limitada a casos excepcionales, como emergencias humanitarias o problemas técnicos. Es una opción adecuada en caso de que necesites orientación de la USCIS con urgencia. De lo contrario, lo más recomendable es realizar el proceso a través de la página web.
Documentos necesarios para renovar la Green Card
Estos son los documentos que debes adjuntar en tu solicitud de renovación, con cualquier medio que utilices.
- Formulario I-90 para solicitar la renovación de la Tarjeta de Residente Permanente.
- Pago de la tarifa correspondiente para la toma de datos biométricos, copia de la tarjeta vencida o reporte de robo/pérdida.
¿Cuánto cuesta renovar la residencia?
La mayoría de los residentes deben pagar una tarifa de presentación al solicitar la renovación de la tarjeta.
El costo actualizado para presentar el formulario I-90 de renovación de Green Card es:
- $415 USD si presentas la solicitud en línea.
- $465 USD si presentas la solicitud en papel
En ocasiones, te pueden requerir datos biométricos (huellas dactilares, fotografía y firma), pero desde 2024 ya no es necesario pagar una tarifa aparte.
¿Cuáles son las consecuencias de no renovar a tiempo la residencia?
Es muy importante que realices con tiempo el trámite para obtener una nueva tarjeta de residente permanente. Aunque el vencimiento de tu tarjeta no significa que automáticamente perderás la residencia permanente, sí podrías enfrentar una serie de problemas con las autoridades estadounidenses, por ejemplo:
Dificultades para renovar tu licencia de conducir
En muchos estados del país, se requiere la Green Card vigente como prueba de residencia legal al momento de expedir o renovar una licencia de conducir.
Perder el acceso a ciertos beneficios y servicios
Varios servicios públicos y programas estatales y locales pueden pedir una Green Card vigente como prueba de elegibilidad. De lo contrario, te podrían solicitar documentos adicionales y retrasar el trámite.
También es común que instituciones financieras te soliciten prueba de estatus válida para procesar solicitudes al momento de abrir una cuenta bancaria u obtener una tarjeta de crédito.
En estos casos, puedes presentar tu número de recibo del formulario I-90 u otros documentos probatorios de identidad, como pasaporte válido, número de seguro social.
Dificultades para reingresar a Estados Unidos
Si tu Green Card expira mientras estés fuera de EE. UU., podrías tener problemas con las autoridades al momento de reingresar, debido a que las leyes de inmigración de Estados Unidos obligan a solicitar prueba de estatus.
En este caso, tendrás que solicitar un permiso de reingreso a través del formulario I-131 o un sello ADIT en tu pasaporte.
Si piensas estar una temporada larga fuera de Estados Unidos, es importante considerar solicitar el permiso de reingreso, aunque tu fecha de vencimiento todavía no esté cerca. Así evitarás cualquier problema o retraso al reingresar.
No poder demostrar que tienes una autorización de empleo válida para trabajar en EE. UU.
Para trabajar en Estados Unidos de manera legal, los empleadores deben presentar pruebas de elegibilidad junto con el formulario I-9. Al momento en que la Green Card expira, deja de ser considerada como una prueba válida.
En este caso, puedes presentar el recibo del formulario I-90 como una prueba temporal. Si el empleador no la acepta, puedes contactar directamente al USCIS o pedir asesoría con un abogado de inmigración.
Para evitar mayores complicaciones en el trabajo y otros ámbitos de tu vida, lo más recomendable es que tengas muy presente la fecha de vencimiento de tu Green Card e inicies el proceso de renovación con al menos 6 meses de antelación.
Simplifica tu administración financiera con Común
Como puedes ver, renovar la Tarjeta de Residente Permanente es un paso fundamental para conservar el estatus legal y los derechos que esto te otorga. Por esto, es esencial que comprendas los requisitos, costos y procedimientos con claridad, para que abordes el proceso con mayor confianza y eficiencia.
Recuerda siempre mantenerte informado sobre las opciones disponibles, como las exenciones de tarifas y seguir los pasos establecidos para garantizar la renovación exitosa de tu Green Card.
Hacer los pagos de tu proceso migratorio puede ser un desafío si no tienes los instrumentos financieros adecuados. ¡Para eso cuentas con Común!
Común es una plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, a través de una app móvil fácil de usar, en la que puedes abrir una cuenta con la identificación oficial calificada de tu país de origen.
También te ofrece el servicio de envío de remesas a varios países, con tarifas competitivas que te permiten ahorrar. Conoce Común, una excelente opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
¿Todavía no conoces Común? Abre tu cuenta hoy y descubre una opción confiable para administrar tu dinero en EE. UU. de forma segura y eficiente.
Preguntas Frecuentes
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuánto tiempo tengo para renovar mi tarjeta de residencia permanente?
USCIS permite presentar el formulario I-90 hasta 6 meses antes de la fecha de vencimiento de tu Green Card.
¿Cuánto tiempo toma renovar una tarjeta de residente permanente?
Los tiempos de renovación varían mucho, dependiendo del centro de atención, volumen de solicitudes y si hay errores que aclarar. Una renovación normal tarda alrededor de 2 meses; en caso de robo o extravío, puede superar los 20 meses. Sin embargo, se debe tomar en cuenta que a la mayoría de los residentes permanentes les llega a tomar entre 7 y 11 meses.

Educación Financiera
¿Qué es el formulario W-2? Guía completa 2026 para trabajadores inmigrantes en EE.UU.
8 min de lectura
¿Qué es el formulario W-2? Guía completa 2026 para trabajadores inmigrantes en EE.UU.
Un formulario W-2 es uno de los documentos fiscales más importantes que los empleados reciben en Estados Unidos. Si trabajaste para un empleador durante el año, tu W-2 muestra cuánto dinero ganaste y cuánto dinero fue retenido para impuestos.
Para muchos trabajadores inmigrantes, esta también puede ser la primera vez que tratan con documentos fiscales de EE.UU. Entender cómo leer un W-2, cuándo debes recibirlo y qué hacer si algo es incorrecto puede ayudarte a declarar impuestos con más confianza y evitar retrasos durante la temporada fiscal.
Este artículo es solo para fines informativos y no constituye asesoría legal o fiscal. Se recomienda consultar a un profesional fiscal calificado para orientación específica a tu situación.
¿Qué es el formulario W-2?
Un formulario W-2, oficialmente llamado Declaración de Salarios e Impuestos (Wage and Tax Statement), es un documento fiscal que los empleadores envían a los empleados cada año. El formulario reporta: salarios totales ganados, impuestos federales sobre la renta retenidos, impuestos de Seguro Social y Medicare retenidos, retenciones de impuestos estatales o locales si aplica.
El IRS requiere a los empleadores proporcionar un W-2 a los empleados que ganaron salarios durante el año fiscal. Generalmente recibes un W-2 si eres empleado de una empresa. Esto incluye trabajadores en restaurantes, construcción, limpieza, almacenes, comercio minorista, salud, hospitalidad y trabajos de oficina. Los contratistas independientes y ciertos trabajadores de gig generalmente reciben el Formulario 1099 en lugar de un W-2.
¿Cuándo debes recibir tu W-2?
Los empleadores deben enviar los formularios W-2 a los empleados a más tardar el 31 de enero del año siguiente al año fiscal reportado. Si no has recibido tu W-2 para principios de febrero, contacta a tu empleador. Si aún no lo recibes, puedes contactar al IRS para ayuda.
¿Qué información contiene el W-2?
- Casilla 1: Salarios, propinas y otra compensación
- Casilla 2: Impuesto federal sobre la renta retenido
- Casilla 3: Salarios del Seguro Social
- Casilla 4: Impuesto del Seguro Social retenido
- Casilla 5: Salarios de Medicare
- Casilla 6: Impuesto de Medicare retenido
- Casillas 15–17: Información fiscal estatal
W-2 vs. 1099: ¿cuál es la diferencia?
| Empleado con W-2 | Contratista con 1099 |
|---|---|
| El empleador retiene impuestos | El trabajador generalmente paga impuestos de forma independiente |
| Puede recibir beneficios | Generalmente sin beneficios del empleador |
| El empleador tiene mayor control sobre las funciones laborales | El trabajador tiene más independencia |
| Recibe W-2 en enero | Recibe 1099-NEC si es elegible |
¿Los titulares de ITIN pueden recibir un W-2?
Sí. Los empleados pueden recibir un W-2 usando un ITIN en lugar de un SSN. Si estás trabajando legalmente en EE.UU. con autorización de trabajo pero aún no tienes un SSN, puedes usar tu ITIN para propósitos fiscales. Sin embargo, recuerda que un ITIN no autoriza el empleo por sí solo. Para más información sobre el ITIN, visita comun.app/itin.
¿Qué hacer si tu W-2 tiene errores?
Si encuentras errores en tu W-2, como un nombre incorrecto, SSN/ITIN erróneo, o cifras incorrectas: contacta a tu empleador de inmediato para solicitar un W-2 corregido (Formulario W-2c), espera el W-2 corregido antes de presentar tu declaración de impuestos, si no puedes obtener un W-2 correcto a tiempo, el IRS tiene procedimientos para ayudarte.
Preguntas frecuentes
¿Qué es el formulario W-2?
Es la Declaración de Salarios e Impuestos que tu empleador te envía cada enero, mostrando cuánto ganaste y cuánto pagaste en impuestos el año anterior.
¿Cuándo recibiré mi W-2?
A más tardar el 31 de enero del año siguiente al año fiscal reportado.
¿Qué hago si no recibo mi W-2?
Primero contacta a tu empleador. Si no lo resuelves, puedes contactar al IRS para solicitar asistencia.
Este artículo es solo para fines informativos y no constituye asesoría legal o fiscal. Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Envíos Internacionales
What banks does Zelle have in Mexico? A Complete Guide to Sending and Receiving Money from the U.S.
8 min de lectura
Have you heard of Zelle? It is a highly popular digital payments platform in the United States. It allows users with accounts at affiliated banks—whether traditional banks, digital banks, or credit unions to easily send and receive money.
In 2024 alone, Zelle reported 151 million enrolled accounts, including individuals and small businesses, reflecting its widespread adoption among U.S. users.
If you need to send money outside the United States easily, for example Mexico, you may be wondering which banks in Mexico support Zelle.
However, this platform does not have agreements with any banks in Mexico, and it is mandatory to have a U.S. banking account to access its services.
Nevertheless, there are other options as efficient as Zelle for sending money to Mexico, such as banking accounts with integrated remittance services and international money transfer applications.
Below, we explain how to receive money through Zelle, the benefits it offers for users in the United States, and the alternatives available for sending money to other countries.
What is Zelle and Is It Possible to Use It in Mexico?
Zelle is a digital payments service that facilitates P2P (peer-to-peer) transfers at certain partner banks within the United States.
It is known for being a fast service, with money transfers reflected within minutes, in addition to being free and having broad coverage throughout the U.S.
It operates through the mobile apps of participating banks, as it is directly integrated with them and only allows money transfers to other Zelle users.
But which bank in Mexico is compatible with Zelle? Unfortunately, it is not possible to send or receive money through this platform in Mexico, as it is not designed for international money transfers and only complies with the technological and regulatory standards of the U.S. financial system.
Which Banks in Mexico Use Zelle? Everything You Need to Know
No bank in Mexico is compatible with Zelle services, meaning that international money transfers cannot be made through this platform.
To use Zelle, you must have a U.S. banking account at one of the affiliated banks.
Here is a list of some of the major banks that support Zelle in the United States:
- Ally Bank
- Bank of America
- BMO Harris Bank
- Capital One
- Chase (JPMorgan Chase)
- Citibank
- Citizens Bank
- Discover Bank
- Fifth Third Bank
- FirstBank
- Frost Bank
- Huntington Bank
- PNC Bank
- Regions Bank
- TD Bank
- Truist Bank
- US Bank
- Wells Fargo
Although Comun is not integrated with Zelle, this does not limit its functionality, as it is a comprehensive personal finance solution that goes beyond just money transfers.
How to Send Money to Mexico with Zelle? Answers and Efficient Alternatives
If you need to send money to Mexico quickly, you will have to choose a different service than Zelle, as it only allows bank transfers between U.S. accounts.
The main reasons Zelle is not available in Mexico are:
- To register with Zelle, you must access the online banking platform of one of the affiliated U.S. banks.
- You also need a U.S. phone number or email address.
- Zelle is not a remittance or international payment platform, so it does not have the capacity to convert currencies or deposit funds in international banks.
- Zelle does not comply with the regulations of financial institutions in Mexico, such as Banxico and the CNBV.
If you have used Zelle to send money within the United States, you are likely looking for a similarly reliable system to make international money transfers.
U.S. Banking Accounts with Integrated Remittance Services
In addition to traditional banks, there are alternatives that offer integrated remittance services to facilitate money transfers to Mexico.
Comun is a platform that meets the needs of many people in the United States, especially the immigrant community, by allowing remittances to be sent to loved ones easily, at very low cost, and through a single mobile application.
International Money Transfer Platforms
Another alternative for making international money transfers is to use platforms specialized in this type of transaction.
Examples include:
- Wise: sends money between accounts using the real time exchange rate.
- Remitly: offers international money transfers with standard or instant delivery.
The advantage of these platforms is that a bank account is not required, and their operation is accessible. However, the money transfer fees vary depending on factors such as the amount to be sent and the exchange rate.
Traditional International Bank Transfers to Mexico
You can also opt to make money transfers through traditional banks, for which you will need the SWIFT code of the receiving institution in Mexico and the recipient’s banking details.
Although it is a secure option, it is also one of the most expensive, due to high fees and intermediaries that increase the cost.
For example, a U.S. bank like Bank of America charges a $45 USD fee plus an average of 1% to 3% exchange rate margin. Therefore, in a money transfer of $1000 USD, the recipient receives approximately 900 pesos MXN less than with specialized international money transfer platforms.
Cash Deposit/Withdrawal Services at Retail Networks
If the recipient does not have access to a banking account, you can choose a service for cash deposit and withdrawal at physical locations.
Some examples include:
- Western Union: global network for bank transfers and cash delivery
- MoneyGram: allows money transfers to banking accounts and in cash
- Comun: also allows quick cash transfers
Beyond Zelle: Comun Simplifies Your Financial Life in the U.S. and Your Money Transfers to Mexico
Although Zelle is a very effective service for sending and receiving money within the United States, it has limitations that prevent international money transfers, making it more suitable for citizens who need to make frequent payments within U.S. territory.
For the immigrant community in the United States, it is important to choose a solution that not only facilitates money transfers but also offers a complete, accessible, and easy-to-use finance platform.
Comun is the platform that will simplify your financial life in the United States, offering the following benefits:
- Open an account easily using your official ID from your country.
- Forget about traditional fees: no opening fee, no monthly maintenance fee, and no minimum balance required.
- No hidden charges for remittances: your first international money transfer is free, and afterward you pay a fee starting at $2.99 USD per transfer, up to the applicable limits.
- Customer support also available in Spanish.
- Integrate your finances and remittance service in a single mobile application, making Comun the most suitable option.
- Obtain a Visa debit card to make purchases in physical stores.
- Access an extensive cash management network and make deposits at thousands of locations near you.
Open your Comun account and access a financial service without complications.
Frequently Asked Questions
Do I need a U.S. account to use Zelle?
Yes, Zelle is only available through the online banking platforms of affiliated U.S. banks.
Can I send money to Mexico via Zelle if I have a U.S. account?
No, no bank in Mexico is compatible with Zelle.
What are the best alternatives to Zelle for sending money to Mexico?
Comun: a fintech platform that provides access to an account and remittance capabilities.
Does Comun offer Zelle for sending money to Mexico?
Comun is not connected to Zelle, but you can send money to Mexico for a fee starting at $2.99 USD per transfer up to the applicable limits.
How do I set Zelle to Spanish?
Since it is a service available through the affiliated bank apps, you must access their settings and select Spanish as the preferred language.
How do I download Zelle?
Go to the Play Store or App Store and search for Zelle. Remember, it is only available in the United States.
Educación Financiera
¿Qué es ACH y por qué es importante para enviar y recibir dinero en EE. UU.?
8 min de lectura
Si necesitas hacer transferencias bancarias en Estados Unidos, te será de utilidad saber qué es la red ACH y conocer su importancia en el sistema bancario del país.
ACH (Automated Clearing House) es una Cámara de Compensación Automatizada que se encarga del procesamiento de transferencias electrónicas entre cuentas de EE. UU.
Es de gran relevancia para recibir pagos directos de nómina, también llamados créditos ACH, y para el procesamiento de pagos recurrentes, debido a varias ventajas en comparación con la red de bancos tradicionales, como la reducción de costos y la trazabilidad de las operaciones.
Según fuentes oficiales, en 2024 la red de pagos ACH procesó alrededor de 33.6 mil millones de pagos electrónicos, con un valor cercano a 86.2 billones de dólares, de ahí la importancia de este método en el sistema financiero de Estados Unidos.
En esta ocasión, te explicaremos a detalle las ventajas de este tipo de transacciones y algunas recomendaciones para que saques el mayor provecho de ellas.
¿Qué es ACH y cómo funciona?
ACH o Automated Clearing House es una red que permite mover dinero entre bancos y cooperativas de crédito y otras instituciones financieras de Estados Unidos, en la cual no es necesario el uso de efectivo ni cheques, porque todo se procesa de manera electrónica.
La parte central de este sistema es NACHA (National Automated Clearing House Association), que supervisa el cumplimiento de las reglas y que las transferencias se realicen de acuerdo con los estándares de seguridad establecidos.
Es muy probable que en tu vida cotidiana ya hayas utilizado el sistema ACH sin notarlo. Por ejemplo, para:
- Depósitos de nómina: cada vez que recibes tu sueldo en tu cuenta bancaria.
- Pagos de facturas: para pagar servicios básicos como la luz e internet de forma automática.
- Transferencias entre personas: cuando haces una transferencia electrónica a un amigo o a tus propias cuentas.
Diferencias entre pagos ACH y otros métodos de transferencia
En Estados Unidos existen diferentes sistemas para mover dinero. Además de la red ACH, puedes recurrir a redes más tradicionales como el wire transfer y los cheques.
La principal diferencia con otros sistemas de transferencias bancarias es que el ACH está enfocado en pagos electrónicos, seguros y económicos, por lo que toman más tiempo que otras opciones que suelen ser más costosas; mientras que las transferencias ACH son más adecuadas para pagos recurrentes y depósitos directos.
A continuación, te mostramos una tabla comparativa para que visualices las diferencias fundamentales entre pagos ACH y otros métodos.
| ACH | Wire transfer | Cheque | |
|---|---|---|---|
| Velocidad de la transacción | De 1 a 2 días hábiles | De minutos a horas | De 2 a 5 días hábiles |
| Costo por operación | Gratuito o reducido | Variable, de $25 a $50 USD aproximadamente | Puede haber costos de emisión |
| Disponibilidad geográfica | Solo dentro de Estados Unidos | Nacional e internacional | Nacional y, en ocasiones, internacional |
| Tipo de uso más común | Pago de nóminas, facturas, transferencias entre cuentas, pagos automáticos | Transferencias de grandes cantidades de dinero urgentes | Pagos tradicionales entre personas sin acceso a cuenta bancaria |
Beneficios y algunas recomendaciones al usar pagos ACH
Una de las principales ventajas de los pagos ACH es la seguridad que conlleva utilizar este sistema para transferir dinero. Esto se debe a que está regulado por una organización llamada NACHA, que se encarga de verificar cada transacción con base en la reglamentación del sistema financiero, y así reduce las posibilidades de fraude.
A pesar de la confianza que proporcionan las transferencias ACH, también presentan algunas limitaciones.
Estos son los beneficios y limitaciones más comunes del sistema ACH:
Beneficios
- Es el método de transferencias de dinero de menor costo, ya que las transacciones son gratuitas o con comisiones mínimas
- Las transacciones están protegidas por las regulaciones de NACHA, lo cual garantiza su seguridad
- Son un sistema con facilidad para procesar pagos recurrentes y suscripciones
- Es fácil dar seguimiento a las operaciones, porque todas quedan registradas en el sistema bancario
Limitaciones
- Las operaciones tardan más tiempo en completarse. Generalmente, se reflejan al día siguiente o hasta en dos días hábiles
- No se pueden realizar transferencias internacionales de dinero, solo dentro de Estados Unidos
- Algunos bancos pueden establecer límites diarios, por lo que no es recomendable para mover grandes cantidades de dinero
Si necesitas una alternativa para realizar pagos recurrentes y depósitos directos a una cuenta bancaria dentro de Estados Unidos, la red ACH es una alternativa popular, por sus estándares de seguridad y accesibilidad. Pero si buscas otro tipo de servicios financieros, puedes considerar opciones más integrales.
En Común facilitamos tus pagos ACH
Como puedes ver, los pagos ACH son una opción confiable para realizar y recibir transferencias de dinero. Siempre y cuando se trate de transacciones programadas, dentro de Estados Unidos y de cantidades dentro de los límites establecidos por los bancos.
Es muy importante contar con un aliado confiable y transparente para mover tu dinero y manejar tus finanzas personales de manera integral y eficiente.
Conoce Común, la plataforma que integra la red ACH para depósitos directos, pagos y transferencias, y utiliza un servicio que tiene tarifas claras y visibles en la app móvil.
¡Descubre todo lo que te ofrece Común!
- Abra su cuenta con una identificación oficial calificada de su país de origen: ¡aceptamos más de cien!
- Obtén una tarjeta de débito y realiza compras fácilmente
- Deposita efectivo en cientos de puntos cercanos a ti
- Realiza transferencias internacionales de dinero por una tarifa desde $2.99 USD, hasta los límites disponibles
- Sé parte de un servicio que habla tu idioma y comprende las necesidades de los inmigrantes que trabajan en Estados Unidos
¡No esperes más y abre tu cuenta en Común!
Preguntas frecuentes (FAQ)
Si tienes dudas sobre qué es ACH y para qué sirve, consulta nuestra sección de preguntas frecuentes.
¿Cuánto tarda una transferencia ACH?
Generalmente, las transferencias ACH tardan de 1 a 2 días hábiles. También es posible que se completen el mismo día, si el banco cuenta con la opción de same day-ACH.
¿Cuánto cuesta enviar dinero por ACH?
Las transferencias ACH, usualmente, son gratuitas hasta los límites aplicables. Algunos bancos cobran una comisión mínima, de aproximadamente $3 USD. Es una opción más económica que el wire transfer, que puede llegar a costar más de $50 USD.
¿Es seguro usar ACH para pagos personales?
Sí, las transferencias ACH son reguladas por el sistema NACHA, por lo que son fácilmente rastreables y están protegidas con medidas de seguridad antifraude.
¿Puedo usar ACH si no tengo cuenta bancaria en EE. UU.?
No, para enviar dinero a través del sistema ACH necesitas un número de cuenta o cooperativa de crédito de Estados Unidos. Si no, puedes recurrir a alternativas más accesibles, como Venmo, PayPal y Común.
¿Qué es un ACH payment?
Un pago ACH es una transferencia de dinero que se procesa a través del sistema ACH y es gestionado por NACHA (National Automated Clearinghouse Association).
¿Qué es una transferencia por cable?
Una transferencia por cable es un método de pago que permite mover dinero de un banco a otro de forma electrónica, a nivel nacional e internacional.
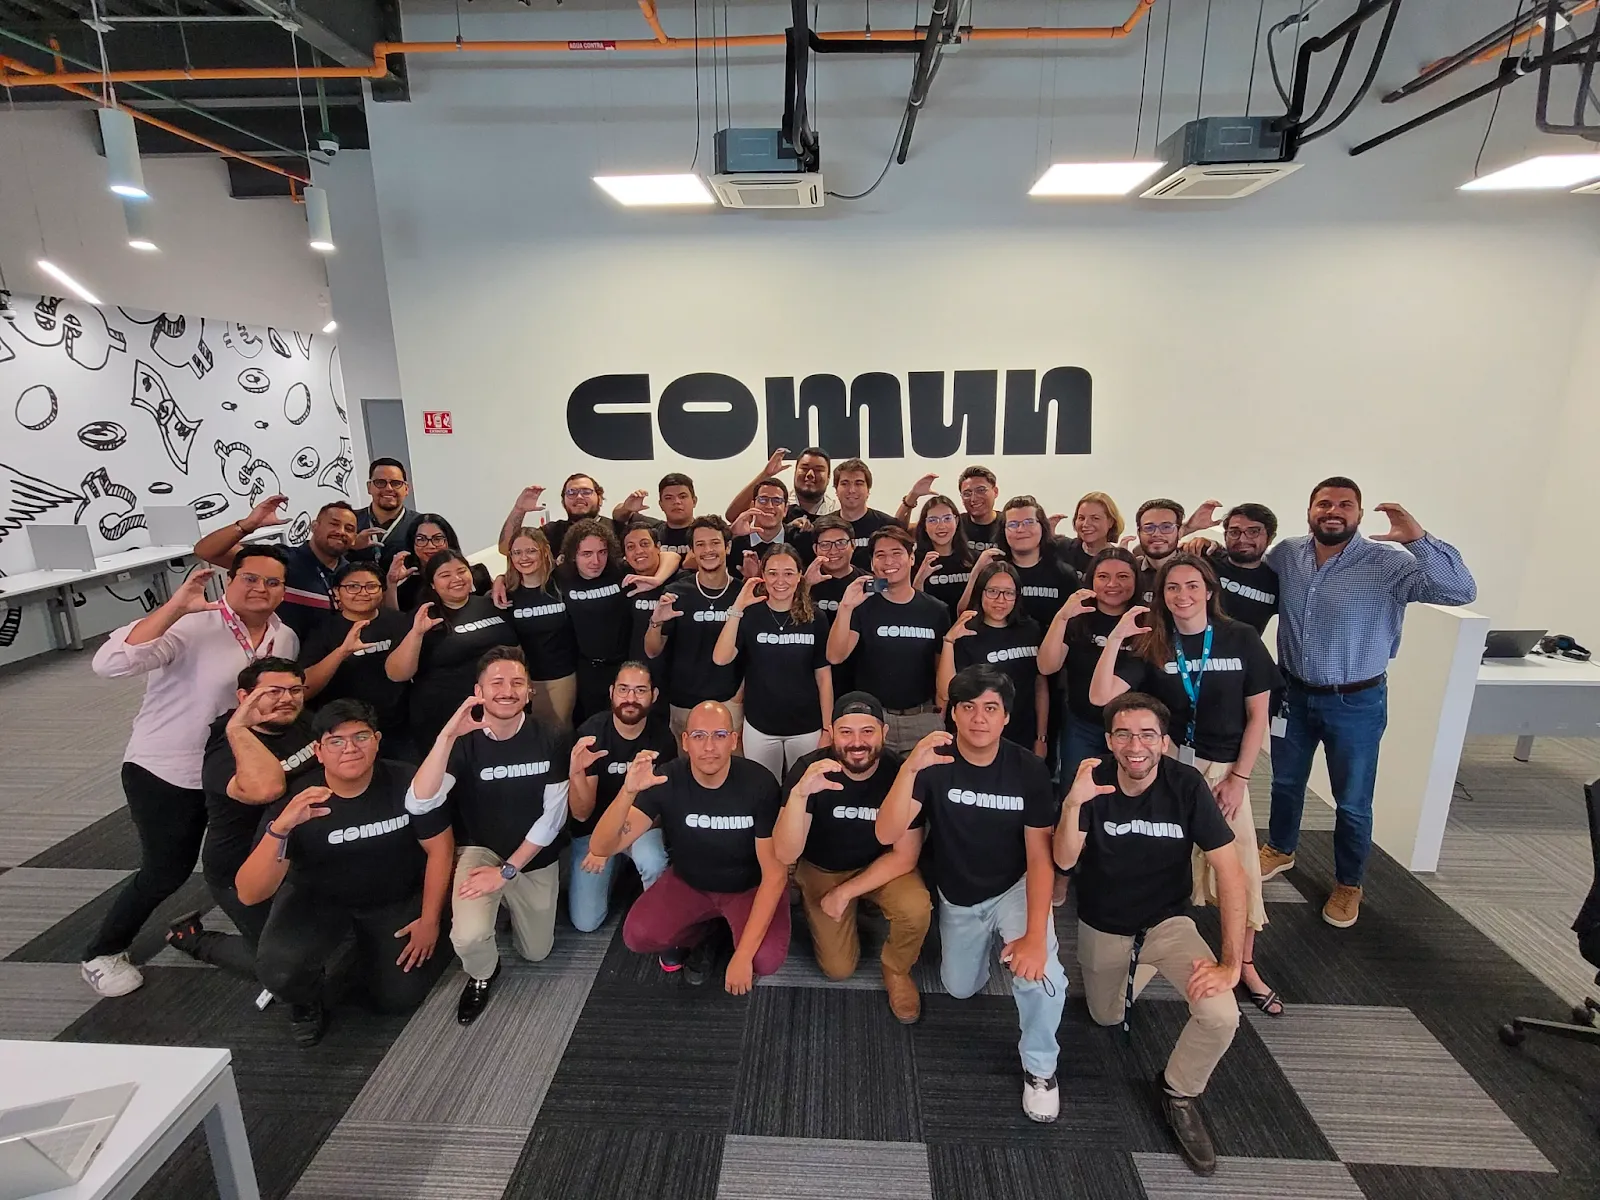
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
Envíos Internacionales
Las Transferencias de Dinero: De los Métodos Tradicionales a las Innovaciones Digitales
8 min de lectura
La evolución financiera de los métodos de transferencia de dinero desde prácticas tradicionales hasta innovaciones digitales marca un cambio crucial, revolucionando cómo pensamos y gestionamos nuestras finanzas en nuestras cuentas bancarias y más allá. Esta transición no es solo una cuestión de avance tecnológico; refleja un cambio fundamental en las expectativas de los usuarios, los estándares de seguridad y la conectividad global, especialmente en el ámbito de las transferencias de dinero internacionales y la integración sin fisuras de las cuentas bancarias.
Acelerando Transacciones: La Revolución Digital en las Transferencias de Dinero
La aparición de plataformas digitales y aplicaciones de transferencia de dinero ha transformado la velocidad y accesibilidad de las transacciones. Donde una vez las transferencias bancarias entre instituciones financieras tardarían días en completarse, las innovaciones digitales ahora facilitan transferencias de dinero instantáneas, permitiendo a los usuarios transferir dinero alrededor del mundo en solo unos pocos días hábiles o incluso al instante. Este cambio monumental en la conveniencia permite a los usuarios enviar dinero o transferir fondos de una cuenta bancaria a otra las 24 horas del día, los 7 días de la semana, sin la visita tradicional a un banco o cooperativa de crédito.
Estos cambios encapsulan el viaje de métodos tradicionales como las transferencias bancarias y transferencias de banco a banco a las innovaciones digitales que ahora dominan nuestro ecosistema financiero. A medida que continuamos explorando estos desarrollos, es evidente que las formas de transferir dinero, desde utilizar una tarjeta de débito para transferencias instantáneas hasta aprovechar las capacidades de aplicaciones de pago como Google Pay y Apple Pay, no solo están evolucionando; están siendo redefinidas para una nueva era de conectividad global y empoderamiento digital, haciendo de las aplicaciones de transferencia de dinero una herramienta indispensable en nuestra vida diaria.
Navegando las Transferencias de Dinero Internacionales: Consideraciones
Además, el aumento de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Es igualmente importante tener un conocimiento profundo del marco regulatorio que rodea las transferencias de dinero internacionales. Esto incluye estar consciente de las leyes contra el lavado de dinero (AML) y los diversos límites de transferencia impuestos por diferentes países. Estas regulaciones están diseñadas para prevenir crímenes financieros y asegurar la seguridad de las transacciones transfronterizas. Adherirse a estas leyes no solo ayuda a evitar complicaciones legales sino que también asegura que tus transacciones se procesen sin demoras innecesarias.
Además de elegir el servicio adecuado y entender las regulaciones, también es beneficioso estar al tanto de las tasas de cambio ofrecidas por diferentes servicios. Las tasas de cambio pueden afectar significativamente la cantidad final recibida en el otro extremo, especialmente en transacciones grandes. Además, considerar los tiempos de entrega es crucial, especialmente si la transferencia es sensible al tiempo. Mientras algunos servicios pueden transferir fondos casi al instante, otros pueden tardar varios días hábiles. Esto puede ser particularmente importante en situaciones de emergencia o al realizar pagos que tienen plazos estrictos.
Explorando Diferentes Opciones de Transferencia de Dinero: Wire, ACH y Más Allá
Los avances digitales también han introducido un nuevo nivel de seguridad y transparencia en las transferencias de dinero. Con tecnologías modernas de cifrado y autenticación, incluyendo características como la detección de fraudes, las transacciones financieras, ya sean transferencias internas, externas o incluso pagos en línea para compras en línea, son más seguras que nunca.
Las aplicaciones de transferencia de dinero se han convertido en un refugio seguro para las finanzas personales, ofreciendo seguimiento en tiempo real de las transacciones y asegurando que transferir dinero, desde una cuenta bancaria vinculada mediante transferencias de la Cámara de Compensación Automatizada (ACH) o depósito directo, permanezca seguro y sencillo. Las transferencias ACH destacan en eficiencia doméstica y rentabilidad, ideales para pagos regulares como salarios y facturas. Además, los métodos tradicionales como los cheques, depósitos en efectivo y giros postales retienen su utilidad para escenarios específicos, ofreciendo opciones tangibles en un mundo predominantemente digital.
El Auge de las Aplicaciones de Transferencia de Dinero de Persona a Persona (P2P)
Las aplicaciones de transferencia P2P han transformado fundamentalmente cómo intercambiamos dinero, haciendo las transacciones tan simples como enviar un mensaje. Estas aplicaciones permiten a los usuarios enviar fondos directamente a otros, utilizando solo una dirección de correo electrónico o número de teléfono, eliminando la necesidad de intermediarios. Entre la multitud de opciones disponibles, varias aplicaciones han ganado prominencia, cada una destacando por sus características distintivas.
Por ejemplo, algunas aplicaciones son celebradas por su integración con redes sociales, mejorando el aspecto social de las transferencias de dinero. Otras priorizan la seguridad, ofreciendo métodos avanzados de cifrado y autenticación para proteger las transacciones. También hay aplicaciones diseñadas para facilitar los pagos atraves de fronteras simplificando el proceso de enviar dinero internacionalmente al ofrecer tasas de cambio competitivas y comisiones bajas. Esta diversidad asegura que haya una aplicación de transferencia P2P adecuada para prácticamente cada necesidad y preferencia, reflejando la evolución dinámica y centrada en el usuario de la tecnología financiera.
Descifrando los Costos: Tarifas en las Transferencias de Dinero
El auge de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Entender las tarifas asociadas con las transferencias de dinero es pivotal para manejar tus finanzas de manera efectiva y evitar costos inesperados. El panorama de las tarifas de transferencia puede variar significativamente, abarcando cargos por servicio, tarifas de transacción y tarifas de conversión de moneda, entre otros. La transparencia en estas tarifas es crucial; por lo tanto, es esencial optar por servicios que ofrezcan información clara y directa sobre todos los costos involucrados.
Los cargos por servicio y las tarifas de transacción son a menudo los costos más visibles asociados con la transferencia de dinero. Estos pueden variar ampliamente dependiendo del proveedor y del método de transferencia elegido. Por ejemplo, las transferencias bancarias tradicionales podrían tener tarifas más altas en comparación con plataformas en línea o aplicaciones móviles. Las tarifas de conversión de moneda también juegan un papel significativo, especialmente en transferencias internacionales, donde el dinero necesita ser cambiado de una moneda a otra. Algunos servicios incorporan su beneficio en la tasa de cambio ofrecida, haciéndola menos favorable que la tasa de mercado. Esta práctica subraya la importancia de escudriñar las tasas de cambio proporcionadas y no solo las tarifas explícitas.
Este enfoque no solo ayuda a tomar decisiones informadas, sino que también ayuda a evitar cargos ocultos que pueden acumularse. Para minimizar estos costos, adoptar estrategias como seleccionar el método de transferencia más adecuado para tus necesidades—considerando factores como la velocidad, el destino y la cantidad—y comparar diligentemente a los proveedores para encontrar las mejores tarifas y las tarifas más bajas puede llevar a ahorros significativos. Al priorizar la transparencia y emplear estrategias para minimizar costos, los usuarios pueden navegar las complejidades de las transferencias de dinero de manera más confiada y económica.
Envía al extranjero con tranquilidad con tu cuenta Común¹
¡Abre tu cuenta en 3 minutos!
Conclusión
Para concluir, el cambio de métodos tradicionales a innovaciones digitales en el dominio de las transferencias de dinero representa un avance significativo en la gestión financiera. Las plataformas digitales y las aplicaciones de transferencia de dinero han revolucionado la forma en que enviamos dinero, proporcionando una conveniencia, velocidad y seguridad sin precedentes. Desde transferencias de cuenta bancaria sin interrupciones hasta el alcance global de las transferencias de dinero internacionales, estas soluciones digitales ofrecen una gama completa de servicios que atienden a nuestras diversas necesidades financieras.
Enfatizando la transparencia, estas plataformas minimizan las tarifas ocultas, haciendo que sea más fácil que nunca gestionar nuestras cuentas de ahorros y corrientes. Además, innovaciones como las transferencias instantáneas y la robusta tecnología de detección de fraudes han hecho que las aplicaciones de transferencia de dinero sean una opción confiable para los consumidores. A medida que continuamos adoptando estos avances digitales, la esencia de dominar las transferencias de dinero radica en aprovechar la tecnología para mejorar nuestras capacidades de finanzas personales, asegurando que podamos navegar con confianza y de manera económica las complejidades de las transacciones financieras modernas.

Educación Financiera
¿Qué es el depósito directo?
8 min de lectura
El depósito directo es una transferencia electrónica que deposita tu sueldo, beneficios del gobierno o pagos directamente en tu cuenta bancaria sin necesidad de un cheque físico. En EE.UU. es el método de pago más común entre empleadores. Con Común puedes recibir tu depósito directo y acceder a tu dinero hasta 2 días antes de la fecha de pago oficial.
¿Qué es el depósito directo?
El depósito directo es un método de transferencia electrónica de fondos que permite a una entidad — tu empleador, el gobierno u otro pagador — depositar dinero directamente en tu cuenta bancaria. A diferencia de los cheques en papel, este proceso elimina la necesidad de emitir, entregar y cobrar un cheque físico, lo que se traduce en mayor rapidez, seguridad y comodidad para el beneficiario.
En Estados Unidos, la gran mayoría de los empleadores utilizan el depósito directo como método principal de pago de nómina. También se usa para distribuir pagos del gobierno como el Seguro Social, reembolsos de impuestos del IRS, beneficios de desempleo y cheques de estímulo.
¿Para qué sirve el depósito directo?
El depósito directo tiene tres usos principales en EE.UU.:
- Nómina de empleados: Es el uso más común. Tu empleador deposita tu salario automáticamente cada período de pago (semanal, quincenal o mensual) en la cuenta que designes, sin que tengas que hacer nada después de la configuración inicial.
- Pagos gubernamentales: El gobierno federal y estatal usa el depósito directo para Seguro Social, Medicare, reembolsos del IRS, beneficios por desempleo y pagos de asistencia. Es la forma más rápida de recibir estos pagos.
- Transferencias entre particulares: Algunas plataformas permiten configurar depósitos directos para recibir pagos de clientes independientes o plataformas gig (Uber, DoorDash, TaskRabbit), acreditando las ganancias directamente en tu cuenta.
Ventajas del depósito directo
- Rapidez: El dinero está disponible el mismo día de pago, o incluso antes si tu banco lo anticipa (Común adelanta hasta 2 días).
- Seguridad: No hay riesgo de pérdida, robo o falsificación de un cheque físico.
- Comodidad: No necesitas ir a ningún lugar a cobrar — el dinero llega automáticamente.
- Sin costo: La mayoría de los bancos y plataformas no cobran por recibir depósitos directos.
- Control financiero: Puedes configurar que el depósito se divida automáticamente entre varias cuentas (ahorro y corriente), ayudando a presupuestar.
¿Cómo configurar el depósito directo?
- Obtén tu número de cuenta y número de ruta (routing number). Los encontrarás en la app de Común o en un cheque de tu cuenta — los 9 dígitos al inicio son el routing number.
- Proporciona esta información a tu empleador o recursos humanos. Muchas empresas tienen un formulario de depósito directo en papel o digital. Común también genera un formulario pre-llenado que puedes descargar desde la app.
- Confirma la fecha de efectividad. Generalmente el primer depósito bajo la nueva configuración tarda 1-2 ciclos de pago en procesarse.
- Disfruta del depósito automático. Desde ese momento tu salario llegará directamente a tu cuenta sin tener que hacer nada más.
¿Necesito SSN para recibir depósito directo?
No necesariamente. Lo que necesitas es una cuenta bancaria con número de cuenta y routing number. Común te permite abrir una cuenta usando tu pasaporte o matrícula consular sin necesitar SSN, y una vez abierta puedes configurar depósito directo igual que cualquier cuenta bancaria tradicional.
Preguntas frecuentes sobre el depósito directo
¿Cómo activar el depósito directo con Común?
Abre la app de Común, ve a la sección de tu cuenta y encontrarás tu número de cuenta y routing number. También puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo directamente a recursos humanos. El proceso toma menos de 5 minutos.
¿Cuánto tarda en llegar el depósito directo?
El depósito directo llega el mismo día de la fecha de pago acordada con tu empleador. Con Común puedes recibir tu pago hasta 2 días antes de la fecha oficial, dependiendo de cuándo tu empleador procesa la nómina. Una vez configurado, el proceso es completamente automático cada período de pago.
¿Puedo recibir depósito directo sin cuenta bancaria tradicional?
Sí. Necesitas una cuenta con número de ruta y número de cuenta — no tiene que ser un banco tradicional. Común ofrece ambos números en su app. Cuentas prepago y algunas fintech también los ofrecen, aunque algunas no aceptan todos los tipos de depósito directo. Verifica antes de dar los datos a tu empleador.
¿Qué pasa si cambio de banco mientras tengo depósito directo configurado?
Debes actualizar la información con tu empleador antes del siguiente ciclo de pago. Si hay un depósito enviado a la cuenta antigua mientras ya la cerraste, el pago rebotará y será devuelto al pagador, quien tendrá que reemitirlo — lo que puede tardar varios días. Para evitar esto, mantén la cuenta antigua activa durante 1-2 ciclos después de cambiar.
¿Es seguro dar mi número de cuenta y routing number a mi empleador?
Sí, en el contexto del depósito directo. El routing y número de cuenta solo permiten recibir depósitos ACH en tu cuenta, no hacerlos. Tu empleador no puede retirar dinero de tu cuenta con esos datos solos. Sin embargo, comparte esa información solo con tu empleador o recursos humanos de manera oficial.
¿El depósito directo funciona para trabajadores independientes (self-employed)?
Sí, aunque el término es diferente. Los freelancers y trabajadores independientes pueden recibir pagos ACH directos de clientes o plataformas gig. Plataformas como Uber, DoorDash y TaskRabbit permiten configurar el depósito semanal de ganancias. Para esto también solo necesitas tu número de cuenta y routing number de Común.
Educación Financiera
Billetera digital: qué es, cómo funciona y cómo usarla en EE. UU.
8 min de lectura
Si buscas una forma segura y sencilla para manejar tu dinero, una billetera digital podría ser el complemento ideal para tus finanzas. Se trata de una aplicación móvil que te permite compaginar tus tarjetas y otros productos financieros en un solo lugar.
En los últimos años, se ha convertido en una herramienta clave para la gestión financiera digital debido a su practicidad y seguridad.
A continuación te explicaremos a detalle qué es una billetera digital, usos comunes, ventajas y algunos ejemplos de las billeteras digitales más populares de Estados Unidos.
¿Qué es una billetera digital y cómo funciona?
Una billetera digital es una aplicación para los dispositivos compatibles con Android o iOS, que permite almacenar de manera segura la información de tarjetas de crédito o débito o cuentas bancarias y permite acceder a ellas de manera rápida y segura para realizar pagos digitales y otras transacciones.
Su funcionamiento es muy sencillo: debes registrar tu información bancaria en la aplicación, donde se encriptará para mantenerla segura y evitar que terceros accedan a ella. Esto te permitirá realizar pagos electrónicos en segundos, a través de varios métodos, como escanear un código QR, con un teléfono inteligente que cuente con tecnología NFC o seleccionar la billetera digital como forma de pago en compras digitales.
Hay una gran variedad de billeteras digitales en Estados Unidos, entre las más populares se encuentran Apple Pay, Google Wallet, Samsung Pay y Paypal.
Usos más comunes de una billetera digital
Una billetera digital es una forma de simplificar las operaciones digitales para los miles de inmigrantes que viven en Estados Unidos. Estos son los usos más comunes de este tipo de herramientas:
Pagar en tiendas físicas y en línea
Usar una billetera digital en una tienda es muy fácil, siempre y cuando el establecimiento acepte pagos sin contacto. En ese caso, solo tienes que activar el NFC en tu celular y acercarlo a la terminal de pago. El pago se procesará automáticamente sin necesidad de introducir información adicional.
Para hacer pagos en línea, primero asegúrate de añadir tus cuentas bancarias a la app móvil de la billetera. Luego, ingresa a la página del producto o servicio que deseas comprar y elige tu billetera digital como opción de pago. Es probable que te solicite ingresar algún dato de autenticación por motivos de seguridad.
Enviar dinero a familiares y amigos
Otro uso habitual de las billeteras digitales, especialmente entre los usuarios inmigrantes que viven en Estados Unidos, es enviar remesas de forma rápida a sus países de origen. Además, según la aplicación, suelen ser opciones menos costosas en comparación con los bancos tradicionales.
Guardar tarjetas y documentos
Una cartera digital también es una herramienta de organización muy útil para tener a mano no solo productos financieros como tarjetas de débito y de crédito, sino otro tipo de recursos digitales, como tarjetas de transporte, boletos y cupones de descuento.
Administrar mejor el dinero
Este tipo de aplicaciones también son una manera sencilla de mantener tus finanzas organizadas, hacer presupuestos mensuales y estar al tanto de tus movimientos diarios.
4 ventajas de usar una billetera digital
Manejar tus productos financieros a través de una billetera digital tiene varios beneficios muy interesantes que podrían revolucionar por completo tu manera de hacer pagos digitales.
1. Seguridad: menos riesgo de robo comparado con cargar efectivo.
Cargar dinero en efectivo siempre implica mayor riesgo que las opciones digitales, debido a la posibilidad de extraviarlo o de ser víctima de robo. Una billetera digital elimina la necesidad de depender del efectivo y facilita los procesos de pagos en línea y en tiendas físicas.
Además, tu información personal está encriptada para que solo tú puedas acceder a ella. También puedes añadir seguridad a la aplicación, como datos biométricos y contraseña, reconocimiento facial y Touch ID.
2. Comodidad: todo está en el celular, sin necesidad de llevar varias tarjetas.
Además de no depender del dinero en efectivo, con una billetera digital tampoco es necesario que lleves las tarjetas físicas a todos lados, ya que puedes ingresar tus cuentas en la misma aplicación de la billetera digital y hacer pagos desde tu dispositivo móvil.
3. Inclusión financiera: ideal para inmigrantes sin acceso fácil a bancos tradicionales.
Una de las dificultades habituales de los inmigrantes recién llegados a Estados Unidos es reunir los requisitos para abrir una cuenta bancaria tradicional. En contraste, una cuenta digital resultaría una opción mucho más accesible para quienes buscan realizar operaciones diarias y esenciales, como recibir dinero, pagar cuentas y enviar remesas a América Latina rápido y fácilmente.
4. Control financiero: permite revisar gastos y organizar el dinero de manera más clara.
Con una cuenta digital también podrás llevar el control de tu dinero con mayor facilidad, ya que puedes activar las notificaciones en tu celular para estar alerta de todos los pagos realizados.
También puede registrar todos tus movimientos y mantener un presupuesto mensual para asegurarte de que tu dinero alcance para tus gastos dentro de Estados Unidos, así como apoyar a los tuyos en América Latina.
Ejemplos de billeteras digitales populares en Estados Unidos
- Apple Pay
Este es el servicio de pagos oficial de Apple y está integrado por defecto a todos sus productos, como iPhone y Apple Watch. Una de las principales ventajas es que más del 85 % de los comercios en Estados Unidos aceptan esta forma de pago.
Su amplia cobertura la convierte en una opción muy conveniente para los inmigrantes, ya sea para hacer las compras del día a día o pagar los servicios mensuales.
También ofrece el servicio de Apple Cash que funciona como una tarjeta digital y permite enviar y recibir dinero, pero solo está disponible en Estados Unidos.
- Google Wallet
Esta es una billetera virtual disponible para usuarios de dispositivos móviles Android. Es una opción más completa que la antecesora Google Pay, ya que cuenta con funciones como “tap to pay”.
Es muy funcional para los inmigrantes, ya que también permite almacenar documentos oficiales, como licencias y todo tipo de identificaciones.
- PayPal
PayPal es una de las billeteras digitales más populares no solo en Estados Unidos, sino a nivel internacional. Te permite almacenar tu información de pago fácilmente, además de que enviar dinero a otros países es muy accesible, puesto que cuenta con una amplia cobertura.
- Cash App
Cash App es una aplicación que permite enviar y recibir dinero a usuarios registrados. Podría ser la alternativa adecuada para ti en caso de que necesites contar con una tarjeta de débito y hacer retiros de dinero en cajeros automáticos.
Administra tu dinero como inmigrante con Común
En este artículo te mostramos que una billetera digital es una aplicación para guardar toda tu información financiera en un lugar, además de las ventajas, cómo funcionan y las marcas comerciales más populares en Estados Unidos.
Si buscas simplificar tus finanzas, tienes que conocer Común, la plataforma que te ofrece:
- Una cuenta corriente con tarifas claras y competitivas.
- Tarjeta de débito que puedes enlazar a una billetera digital.
- Transferencias de dinero rápidas y con tarifas accesibles.
- Banca móvil disponible en español y en inglés.
Abre tu cuenta con Común hoy mismo con una identificación oficial de tu país y empieza a usar tu billetera digital para administrar tu dinero en EE.UU.
Preguntas frecuentes
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuál es la billetera digital más confiable?
Puedes elegir opciones como Apple Pay, Google Wallet y PayPal, ya que cuentan con suficiente reputación para el manejo de la información personal.
¿Cómo se activa la billetera digital?
Descarga la aplicación a través de Google Play o App Store, crea una cuenta, añade tus tarjetas y completa la verificación necesaria.
¿Es seguro usar una billetera digital?
Sí, porque cuentan con encriptación y uso de tokens para mantener tu información segura.
Inmigración
Guía completa para realizar tu carta de recomendación para inmigración
8 min de lectura
Realizar trámites migratorios en Estados Unidos, la mayoría de las veces, resulta un proceso agotador y confuso, debido a la cantidad de requisitos y tiempos de espera que conllevan.
Durante estos procesos no tienes por qué sentirte solo, ya que puedes recurrir a una carta de recomendación, que sirve para recopilar el apoyo familiar, comunitario o laboral de las personas que realmente confían en tu integridad y que están dispuestas a ofrecer apoyo humano y genuino, que podría repercutir en la decisión final del USCIS.
A continuación, te mostramos una guía cercana, fácil de usar y práctica para esclarecer cómo hacer una carta de recomendación para inmigración, qué debe incluir, los errores a evitar, ejemplos de cartas y consejos para transmitir credibilidad y tener éxito en el trámite de tu visa o Green Card.
¿Qué es una carta de recomendación para inmigración y su importancia?
La carta de recomendación es un documento personal que sirve como acompañamiento en procesos migratorios en EE. UU. y es muy valorada por USCIS. Sirve como evidencia testimonial de la calidad moral, ética laboral y aporte comunitario del solicitante.
Esta carta de apoyo puede ser solicitada para complementar la documentación de diversos trámites:
Residencia permanente
Es común que el solicitante deba demostrar “buen carácter moral”, estabilidad laboral y lazos comunitarios.
Casos de asilo
La carta sirve para reforzar la credibilidad del solicitante y expresar que tiene apoyo dentro de Estados Unidos, además de ser un buen miembro de la comunidad.
Visas de trabajo como EB-2 NIW
Profesionales o investigadores suelen requerir una carta de recomendación de colegas expertos en la materia para avalar su trayectoria y conocimientos.
Naturalización
No siempre se solicitan cartas de recomendación, pero pueden servir como respaldo de la buena conducta del solicitante.
Es importante no confundir este tipo de carta con una laboral o académica, dado que el propósito de la carta de recomendación para inmigración es respaldar la buena conducta y carácter moral del solicitante.
¿Quién puede redactar una carta de recomendación para inmigración?
Una carta de recomendación para inmigración no puede ser escrita por cualquier persona, sino por alguien que tenga una relación auténtica y cercana con el solicitante, y pueda dar fe de su impacto positivo en la sociedad, sea por lazos familiares, sociales o laborales.
Estos son los principales perfiles a los que les puedes pedir una carta de recomendación:
Familiares
Pueden dar testimonio del rol del solicitante en el núcleo familiar y de su compromiso con sus seres queridos.
Amigos cercanos
Un amigo cercano puede enfocarse en cualidades como la lealtad, honestidad y confianza, para enfatizar el lado humano del solicitante.
Empleadores o colegas
Son un testimonio importante para dar fe de la ética de trabajo y la responsabilidad del solicitante para ejercer su profesión.
Líderes comunitarios o religiosos
Estas personas pueden hablar de la participación activa dentro de la comunidad y del impacto positivo generado por el solicitante.
Ten en cuenta que lo fundamental en este tipo de carta no es el título del referente, sino la sinceridad y credibilidad para respaldar la buena reputación del solicitante.
Pasos y estructura para redactar una carta de recomendación para inmigración
Aunque una carta de recomendación para inmigración está enfocada en el perfil ético y carácter moral del solicitante, no deja de ser un documento que será evaluado según su orden y formalidad por instancias oficiales de Estados Unidos.
Por ello, no debes olvidarte de incluir los siguientes datos.
Encabezado y saludo formal
Se debe incluir el nombre completo del solicitante, dirección, fecha y un saludo formal dirigido a USCIS o la autoridad correspondiente.
Introducción del remitente
El remitente debe presentarse con su nombre completo y luego explicar su relación con el solicitante, tiempo de conocerlo y el propósito de la carta.
Desarrollo de la carta
Esta es la parte más importante y se deben reflejar aspectos como:
- Valores: honestidad, responsabilidad, solidaridad, etc.
- Participación comunitaria: voluntariado, actividades vecinales o iniciativas para resolver problemáticas en el vecindario.
- Ética laboral: puntualidad, disciplina, actitud profesional, compromiso, responsabilidad, logros del solicitante, etc.
Es recomendable incluir ejemplos concretos para reforzar la credibilidad de la carta, tal como: “Alicia Martínez es conocida en la comunidad como una persona que siempre procura el bienestar de los demás, como las veces que ha participado activamente en los programas de recolección de basura y para ayudar a los niños y niñas sin hogar”.
Cierre y firma
El remitente debe reforzar su apoyo para el solicitante y mostrarse abierto a ser contactado si fuera necesario aclarar algún punto, por lo que es necesario incluir los datos de contacto.
Al finalizar, debe incluir su nombre y firma escritos a mano.
Ejemplo de carta de recomendación para inmigración
A continuación te mostramos un modelo de carta de referencia, para facilitarte la redacción de tu documento.
Nombre completo del remitente
Dirección
Número de teléfono
Correo electrónico
Fecha
En atención a la U.S. Citizenship and Immigration Services (USCIS):
Me llamo [Nombre del remitente] y conozco a [Nombre del solicitante] desde hace [número de años], debido a nuestra relación laboral en [describir puesto de trabajo y empresa]. Me siento honrado de aportar mi testimonio para su proceso de inmigración en Estados Unidos.
Durante el tiempo que tengo de conocerlo, he podido identificar diversas cualidades, como la puntualidad para presentarse a su centro de trabajo, así como el profesionalismo con el que se refiere tanto a sus colegas, como a los clientes.
Estoy seguro de que [el solicitante] será un elemento valioso en la sociedad estadounidense, debido a los valores humanos y la capacidad profesional que lo caracterizan.
Quedo a sus órdenes con mis datos de contacto en caso de que surja cualquier duda.
[Firma][Nombre completo]
Puedes tomar este ejemplo como base, pero debes modificarlo según la relación entre tú y el remitente, e incluir la información adicional, para transmitir autenticidad y sinceridad. Recuerda que no pueden faltar la presentación, cualidades, ejemplos y cierre formal.
Común, tu aliado financiero en Estados Unidos
En esta ocasión te mostramos qué es y cómo redactar una carta de apoyo para inmigración en español, quién puede hacerla, su estructura y un ejemplo práctico.
El objetivo principal de una carta de recomendación es respaldarte ante los trámites de inmigración de los Estados Unidos; de igual forma, Común respalda tu vida financiera al llegar al país.
¡Descubre los beneficios de Común!
- Abre tu cuenta fácilmente con una identificación oficial calificada de tu país de origen.
- App móvil en español y en inglés, diseñada para inmigrantes, con procesos intuitivos y transparentes.
- Envío de remesas a Latinoamérica con tarifas claras y competitivas, sin procesos complicados
Común es el servicio financiero pensado para las comunidades inmigrantes en Estados Unidos. ¡Abre tu cuenta hoy y descubre el respaldo ideal para tus finanzas!
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección:
¿Cuántas cartas de recomendación necesito para inmigración?
No existe una cantidad específica. Una sola carta bien redactada puede ser suficiente. Aunque para visas de mérito extraordinario o exenciones de interés nacional (NIW), es posible requerir más de 4, para sustentar la experiencia laboral del solicitante.
¿Qué pasa si no tengo a alguien que me redacte la carta de inmigración?
Puedes solicitar a un abogado de inmigración redactar un escrito explicando por qué no hay nadie disponible para expedir una carta.
¿Es válido enviar una carta de recomendación en español?
Lo ideal es presentar la carta en inglés o, en su defecto, incluir una traducción certificada para que no haya problemas durante la solicitud de visa.
Viviendo en Estados Unidos
¿Cómo comprar una casa en Estados Unidos siendo inmigrante? Todo lo que necesitas saber
8 min de lectura
Comprar una casa en EE. U.U. es un proceso que no está restringido legalmente para la población inmigrante. Sin embargo, sí resulta más complicado de conseguir para dicho grupo, debido a ciertos requisitos específicos solicitados. De acuerdo con un artículo reciente, conseguir financiamiento es más difícil para los inmigrantes por algunos obstáculos, como la falta de historial crediticio, el estatus migratorio y la necesidad de tener SSN o ITIN.
Si planeas vivir en Estados Unidos y crees que estás muy lejos de reunir los requisitos necesarios para comprar una casa allí, a continuación te presentamos la guía completa para que puedas adquirir una propiedad por primera vez.
Sí puedes comprar casa en Estados Unidos siendo inmigrante. No necesitas ser ciudadano ni tener residencia permanente. Necesitas identificación oficial, ITIN o SSN (algunos prestamistas aceptan ITIN), historial crediticio en EE.UU. y capacidad de pago del enganche, que suele ser del 3% al 20% del precio de la propiedad.
¿Puede un inmigrante sin ciudadanía comprar casa en EE.UU.?
A diferencia de varios países de Latinoamérica, en USA es posible adquirir una propiedad sin ser ciudadano estadounidense, siempre y cuando se cumpla una serie de requisitos para llevar a cabo el proceso de compra. Dicho proceso es completamente legal y cada vez más común, ya que es posible acceder con una buena preparación financiera y la documentación necesaria. Según información de Realtor, durante 2024 más de 43,700 viviendas fueron adquiridas por inmigrantes. Esto confirma la viabilidad de la transacción.
Aunque no es necesario tener la ciudadanía o residencia permanente para comprar una casa, sí es verdad que el estatus migratorio y el cumplimiento de otros requisitos pueden influir en los pasos a seguir para acceder a préstamos hipotecarios y financiamiento.
¿Qué requisitos necesita un inmigrante para comprar casa en EE.UU.?
Llegar a ser dueño de una propiedad en EE.UU. como inmigrante puede parecer inalcanzable, pero sí es posible lograrlo. El proceso suele ser más largo para los inmigrantes, pero con los documentos indicados y la preparación financiera adecuada, es factible. Para ello, debes contar con los siguientes requisitos:
Documentos de identidad
Dentro de los documentos de identidad que se solicitan en el proceso de compra, puedes presentar uno de los siguientes:
- Pasaporte vigente
- Jeans o visa de no inmigrante
- ITIN
- Tarjeta de residencia (Green Card)
Los residentes permanentes pueden utilizar los mismos programas hipotecarios que los ciudadanos estadounidenses, incluyendo los préstamos FHA (Federal Housing Administration), los préstamos del Departamento de Asuntos de Veteranos (DVA) y los préstamos convencionales.
Preparación financiera
La preparación financiera es fundamental para comprar una casa. A continuación, compartimos algunos aspectos importantes que debes tener en cuenta antes de solicitar una hipoteca.
- Puntaje crediticio: Muchos prestamistas buscan un puntaje crediticio mínimo de 620 para calificar para un préstamo hipotecario convencional, mientras que los préstamos FHA pueden aceptar puntajes crediticios más bajos.
- Enganche: El monto del enganche puede variar según el tipo de préstamo. Para comprar una casa de $200,000 con un enganche del 10%, necesitarías ahorrar $20,000.
- Ingresos estables: Los prestamistas verificarán tus ingresos y situación laboral para asegurarse de que puedas realizar los pagos mensuales de la hipoteca.
¿Cuáles son los pasos para comprar casa en EE.UU. como inmigrante?
Comprar una casa puede ser un proceso desafiante, pero con el plan correcto, puede volverse manejable. Estos son los siete pasos que debes seguir para comprar una casa en Estados Unidos siendo inmigrante:
Paso 1: Investiga el mercado inmobiliario y define dónde te gustaría comprar
Hay muchos factores a considerar cuando estoy listo para tomar la decisión de comprar una casa. Investiga mercados en los que estés interesado, el costo de vida, la proximidad al trabajo, los distritos escolares y las opciones de entretenimiento.
Paso 2: Calcula cuánto puedes gastar y establece tu presupuesto
Usa herramientas en línea de calculadoras de hipotecas para determinar cuánto puedes pagar mensualmente. Asegúrate de tomar en cuenta los impuestos de propiedad y las tarifas de mantenimiento al presupuestar.
Paso 3: Elige un agente inmobiliario con experiencia en clientes internacionales
Es crucial elegir un agente inmobiliario con experiencia en el tipo de transacción que estás realizando, quela puede ayudar a navegar el proceso y también a entender el mercado local.
Paso 4: Solicita una pre aprobación de hipoteca si planeas financiar la compra
Este paso es vital. Una carta de pre-aprobación de un prestamista muestra a los vendedores que eres un comprador serio con financiamiento asegurado.
Paso 5: Visita propiedades y haz una oferta formal por la que te interese
Una vez que encuentres un lugar que te gusta, trabaja con tu agente para hacer una oferta razonable. Estar preparado para negociar.
Paso 6: Realiza la inspección y ava lúo profesional del inmueble
Una inspección de la casa es importante para asegurarte de que la propiedad está en buen estado. Un ava lúo también puede ser necesario para confirmar el valor de la propiedad.
Paso 7: Firma los documentos y realiza el pago final en el cierre de la operación
Este es el paso final donde se realiza el pago y se firman todos los documentos. Es importante revisar todos los documentos cuidadosamente antes de firmar.
¿Cuánto cuesta comprar una casa en Estados Unidos?
El precio de las casas en Estados Unidos puede variar considerablemente según la ubicación, el tamaño y las condiciones del mercado. En general, los precios medios de las casas están alrededor de los $200,000 a $300,000, aunque algunas áreas costosas como San Francisco o Nueva York pueden tener precios mucho más altos. Recuerda, además del precio de compra, hay costos adicionales como los costos de cierre, el seguro del hogar, los impuestos de propiedad y los gastos de mudanza.
Consejos prácticos para una compra segura
Aqui se detallan los consejos más importantes para comprar una casa siendo inmigrante:
- Contrata un agente inmobiliario que tenga experiencia trabajando con compradores internacionales.
- Asegúrate de entender todos los términos y condiciones del contrato antes de firmar.
- Si es posible, trabaja con un abogado inmobiliario para revisar todos los documentos legales.
- Planifica con anticipación para los costos de cierre y otros gastos imprevistos.
¿Cómo prepararse financieramente para comprar casa en EE.UU.?
Aunque comprar una casa no es fácil, hay plataformas que puede hacer la gestión financiera más accesible para ti. Común, por su parte, puede ayudarte a construir tu historial crediticio en EE.UU., administrar tu dinero de manera eficiente y planificar para el futuro con sus herramientas financieras exclusivas.
Si aún no tienes una cuenta en Común, puedes abrirla hoy mismo desde la comodidad de tu hogar, sin necesidad de visitar una sucursal bancaria física. Recuerda que con Común puedes identificarte con más de 100 documentos de identificación latinoamericanos, acceder a transferencias bancarias y remesas, y gestionar tus finanzas en español.
Preguntas frecuentes sobre cómo comprar casa en Estados Unidos siendo inmigrante
¿Necesito SSN para comprar casa en EE.UU.?
No necesariamente. Muchos prestamistas hipotecarios aceptan ITIN como alternativa al SSN para inmigrantes sin estatus legal permanente. También puedes explorar “ITIN loans” o préstamos para compradores extranjeros. Sin ninguno de los dos, la compra en efectivo siempre es una opción legalmente permitida en EE.UU.
¿Cuánto necesito de enganche para comprar casa en EE.UU.?
Depende del tipo de préstamo. Los préstamos convencionales requieren entre 3% y 20% de enganche. FHA loans aceptan desde 3.5% con buen crédito. Los préstamos para no ciudadanos o ITIN loans suelen requerir entre 10% y 30%. Además del enganche, necesitas fondos para gastos de cierre (2–5% del precio).
¿El estatus migratorio afecta la posibilidad de comprar casa?
No te impide comprar legalmente, pero sí afecta el acceso a financiamiento. Trabajadores con visa H-1B o residentes permanentes tienen más opciones de préstamos. Los indocumentados pueden comprar con ITIN loans o en efectivo. En todos los casos es crucial trabajar con un agente inmobiliario que tenga experiencia con compradores internacionales.
¿Puedo obtener una hipoteca en EE.UU. siendo inmigrante?
Sí. Los residentes permanentes (green card) tienen acceso a los mismos programas hipotecarios que los ciudadanos. Los residentes temporales con visa pueden calificar con algunos prestamistas especializados. Los inmigrantes sin documentos pueden explorar programas ITIN. Bancos comunitarios y credit unions suelen ser más flexibles que los grandes bancos nacionales.
¿Cuánto cuesta comprar una casa en Estados Unidos?
El precio promedio nacional en 2024 fue de $412,000, pero varía enormemente por estado y ciudad. Texas y el Medio Oeste ofrecen opciones desde $180,000–$250,000. California y Nueva York superan los $600,000–$800,000 en promedio. Además del precio, considera impuestos de propiedad, seguro de hogar y gastos de mantenimiento anuales.
¿Cómo comenzar a ahorrar para comprar casa como inmigrante?
Empieza por construir historial crediticio en EE.UU. usando una tarjeta de crédito con responsabilidad y pagando a tiempo. Abre una cuenta de ahorro y destina un porcentaje fijo de tu sueldo cada quincena. Con Común puedes abrir cuenta con tu ID latinoamericana, sin SSN ni saldo mínimo, y recibir tu nómina por depósito directo para empezar a ahorrar desde hoy.

Educación Financiera
Sobregiros en Cuentas Bancarias: Cómo Gestionarlos y Evitarlos
8 min de lectura
Un sobregiro ocurre cuando gastas más dinero del que tienes en tu cuenta bancaria. La mayoría de los bancos cobra tarifas de sobregiro de $25 a $35 por transacción. Puedes evitarlos activando alertas de saldo, vinculando una cuenta de ahorro o eligiendo un banco como Común que no cobra tarifas de sobregiro ni saldo mínimo.
¿Qué es un sobregiro y cómo ocurre en una cuenta bancaria?
Los sobregiros ocurren por diversas razones. A veces, es un descuido accidental, quizás olvidaste un pago automático o calculaste mal tu saldo disponible. Las razones comunes incluyen gastos inesperados, depósitos directos retrasados o simplemente perder el control de tus gastos. Entender estas causas puede ayudarte a evitar sobregiros y mantener un saldo positivo en tu cuenta.
¿Cuánto cobran los bancos por sobregiro y qué consecuencias tiene?
Los sobregiros pueden ser más que una simple molestia, a menudo vienen con tarifas de sobregiro considerables. Las instituciones financieras generalmente cobran una tarifa de sobregiro por cada transacción que sobregira tu cuenta. Algunos bancos cobran tarifas de sobregiro solo si un cliente sobregira por una cierta cantidad o proporcionan períodos de gracia donde no se cobran tarifas si el cliente repone su cuenta rápidamente después de un sobregiro. Estas tarifas pueden acumularse rápidamente si no tienes cuidado. Además, los sobregiros pueden interrumpir tu salud financiera. Pueden llevar a un saldo negativo, lo que dificulta cubrir transacciones para necesidades esenciales y compras futuras. Si sobregiras frecuentemente, podría incluso afectar tu puntaje de crédito, lo que podría afectar tu capacidad para obtener préstamos u otros productos financieros en el futuro. Los sobregiros frecuentes también pueden resultar en múltiples tarifas de sobregiro, agravando aún más tus finanzas.
¿Cómo puedo evitar sobregiros en mi cuenta bancaria?
Ahora vamos a lo que más te importa: cómo puedes evitar los sobregiros. Primero, siempre conoce tu saldo. Verifica regularmente tu cuenta a través de tu aplicación bancaria en línea o llama a tu banco. Conocer tu saldo en tiempo real puede ayudarte a evitar gastar más de lo que tienes.
También puedes configurar alertas de saldo en tu banco para recibir notificaciones cuando tu cuenta caiga por debajo de cierto umbral. Esto puede darte la advertencia que necesitas para evitar un sobregiro. También puedes establecer un presupuesto y rastrear tus gastos para garantizar que no estés sobreestimando tu saldo disponible.
Otra estrategia para evitar sobregiros es establecer un límite personal sobre cuánto de tu saldo debería ser "intocable." Esta reserva actúa como un colchón contra sobregiros inesperados. Si tienes ahorros adicionales, considera moverlos a una cuenta de ahorros separada para mantenerlos fuera de tu cuenta corriente donde podrían ser gastados involuntariamente.
¿Qué debo hacer si ocurre un sobregiro en mi cuenta?
Si te sobregiras, actúa rápidamente para gestionar la situación. Primero, intenta depositar fondos en tu cuenta de inmediato para llevar tu saldo a positivo y evitar tarifas adicionales. Algunos bancos tienen un período de gracia durante el cual puedes depositar fondos y evitar tarifas de sobregiro, así que verifica la política de sobregiro de tu banco. Si enfrentas regularmente el riesgo de sobregiro, considera inscribirte en un programa de protección de sobregiro que automáticamente transfiere fondos de tu cuenta de ahorros a tu cuenta corriente para cubrir sobregiros.
Si recibes tarifas de sobregiro, puede valer la pena ponerse en contacto con tu banco. Algunos bancos puede renunciar a una tarifa de sobregiro si se lo pides, especialmente si eres un cliente leal con un historial de cuenta sin incidentes. Sin embargo, es importante abordar esto de manera profesional y educada para maximizar las posibilidades de que la tarifa sea eliminada.
¿Qué estafas pueden causar sobregiros y cómo reconocerlas?
Algunas estafas comunes incluyen: cheques falsos, estafas de trabajo desde casa, estafas de lotería o premios, estafas de amor y estafas de caridad. Para evitar estas estafas, sé esceptíco de ofertas que parecen demasiado buenas para ser verdad, no envíes dinero a personas desconocidas y verifica la legitimidad de las organizaciones antes de donar. Si recibes un cheque inesperado, verifica con tu banco antes de depositarlo.
¿Qué es la protección contra sobregiros y cómo funciona?
Los servicios de protección contra sobregiros son un tipo de producto financiero ofrecido por bancos y cooperativas de crédito. Están diseñados para cubrir transacciones cuando el saldo de tu cuenta cae por debajo de cero, protegiendote de los costos de sobregiro y los cargos por cheque sin fondos. Estos servicios generalmente vienen con tarifas asociadas, por lo que es importante entender estos costos antes de inscribirse en ellos.
¿Cómo ayuda Común a evitar y gestionar sobregiros?
Podría ser el momento de considerar una cuenta bancaria alternativa, si es que eres un cliente común de cargos por sobregiro. Una cuenta bancaria con menos tarifas o sin cargos por sobregiro puede ser una opción inteligente.
Una opción a considerar es Común, que ofrece una cuenta bancaria sin tarifas de mantenimiento y sin necesidad de un saldo mínimo. Esto significa que no tienes que preocuparte por las tarifas de sobregiro si tu balance cae a cero. Además, Común te permite manejar tu cuenta desde una única aplicación en tu teléfono.
¿Cuál es la mejor estrategia para manejar sobregiros?
Las tarifas de sobregiro bancario pueden ser una carga para muchos prestatarios, pero con las estrategias correctas, puedes evitarlos y manejarlos de manera efectiva. Desde conocer tu saldo y configurar alertas hasta utilizar servicios de protección o cambiar a una cuenta bancaria sin tarifas de sobregiro como la de Común, hay varias formas de reducir el impacto de los sobregiros en tu vida financiera. Lo más importante es actuar de manera proactiva y conocer tus opciones.
Preguntas frecuentes sobre sobregiros en cuentas bancarias
¿Qué pasa si me sobregiro en mi cuenta bancaria?
Tu banco cubre el pago pero te cobra una tarifa de sobregiro, generalmente entre $25 y $35 por transacción. Si no repones el saldo rápidamente, pueden acumularse más cargos. Algunos bancos también pueden cerrar tu cuenta si los sobregiros son frecuentes o si mantienes un saldo negativo por mucho tiempo.
¿Cuánto cobra un banco por sobregiro en EE.UU.?
Bank of America cobra $10 por sobregiro; Chase cobra $34 por transacción (hasta 3 al día); Wells Fargo $35. En 2024, el CFPB propuso limitar las tarifas a $8, pero las regulaciones varían. Algunos bancos digitales como Común no cobran tarifas de sobregiro ni exigen saldo mínimo, lo que los hace más accesibles.
¿Puedo evitar que mi banco cobre tarifas de sobregiro?
Sí. Puedes desactivar la protección de sobregiro (tu banco rechazará las transacciones en vez de cubrirlas). También puedes activar alertas de saldo bajo, vincular una cuenta de ahorro como respaldo o abrir una cuenta en un banco sin tarifas de sobregiro. Habla con tu banco para conocer tus opciones.
¿Un sobregiro afecta mi crédito?
Un sobregiro único generalmente no afecta tu puntaje de crédito directamente. Sin embargo, si no pagas el saldo negativo y el banco envía la deuda a cobranza, sí puede aparecer en tu historial crediticio y afectar tu score. Los sobregiros frecuentes también pueden llevar al cierre de tu cuenta bancaria.
¿Qué es la protección de sobregiro y vale la pena activarla?
Es una opción bancaria que permite que el banco cubra transacciones aunque no tengas fondos suficientes, cobrándote una tarifa. Si olvidas revisar tu saldo con frecuencia puede protegerte de rechazos, pero las tarifas se acumulan. Considera alternativas como vincular una cuenta de ahorro, que suele ser más económica.
¿Cómo Común ayuda a evitar sobregiros?
Común no cobra tarifas de sobregiro ni requiere saldo mínimo. Si no tienes fondos suficientes, la transacción simplemente se rechaza sin cargo adicional. Además, puedes recibir notificaciones de saldo bajo desde la app, hacer depósitos en efectivo en más de 100 tiendas y gestionar tu dinero completamente en español.

Envíos Internacionales
Cómo recibir dinero de Estados Unidos en México: guía completa
8 min de lectura
Cómo recibir dinero de Estados Unidos en México: guía completa
Para recibir dinero desde Estados Unidos en México, necesitas indicarle al emisor qué método de pago prefieres. Puede ser un depósito bancario, retiro en efectivo en ubicaciones participantes, o acceso a través de tu cuenta bancaria para retiros en cajeros automáticos. Dependiendo del servicio usado, el dinero puede llegar en minutos o el mismo día.
Recibir dinero desde EE.UU. es más fácil hoy porque hay más opciones de entrega disponibles que nunca. Dependiendo del proveedor de remesas, los destinatarios pueden recibir fondos a través de depósito bancario, retiro en efectivo u otros métodos disponibles. Entender estas opciones puede ayudarte a elegir la manera más conveniente de recibir dinero y comparar servicios de remesas de forma más efectiva.
¿Cómo llega a México el dinero enviado desde EE.UU.?
El dinero enviado desde EE.UU. puede llegar a México a través de varios métodos de entrega. La opción disponible depende del servicio de remesas elegido por el emisor y las preferencias de pago del destinatario.
Los métodos de entrega más comunes incluyen:
- Depósito directo en una cuenta bancaria mexicana
- Retiro en efectivo en ubicaciones de pago participantes (como OXXO, Walmart, Bodega Aurrera, Waldos, etc.)
- Depósito en una cuenta que permite acceso a través de cajeros automáticos
El método de entrega debe seleccionarse antes de que el emisor complete la transferencia. Elegir la opción correcta desde el principio puede ayudar a facilitar el proceso para el destinatario.
¿Qué información necesita el emisor?
La información requerida depende de cómo quieres recibir el dinero.
Para depósito bancario, el emisor generalmente necesitará:
- Tu nombre completo
- Nombre de tu banco
- Tu número de cuenta o número CLABE
La CLABE es el número bancario estandarizado de 18 dígitos que se usa en México para identificar cuentas bancarias en transferencias electrónicas.
Para retiro en efectivo, el emisor puede solo necesitar:
- Tu nombre completo
- Tu ciudad y estado
- Un documento de identificación gubernamental válido para la recolección
Antes de compartir información, verifica que los nombres y datos de cuenta coincidan con tus documentos oficiales. Los pequeños errores pueden retrasar la entrega o requerir correcciones antes de que se liberen los fondos.
¿Cuáles son las opciones para recibir dinero de EE.UU. en México?
| Método de pago | Tiempo típico de entrega | ¿Requiere cuenta bancaria? | Dónde recibirlo |
|---|---|---|---|
| Depósito bancario | Minutos a un día hábil | Sí | Cuenta bancaria mexicana |
| Retiro en efectivo | Minutos a mismo día | No | Ubicaciones de pago participantes (OXXO, Walmart, etc.) |
| Acceso a fondos vía cajero automático | Depende del momento del depósito | Sí | Red de cajeros automáticos vinculada a la cuenta |
Los depósitos bancarios pueden ser útiles para pagar facturas, ahorrar dinero o hacer pagos digitales. El retiro en efectivo puede ser una opción práctica cuando el destinatario no tiene cuenta bancaria o prefiere recibir efectivo. Acceder a los fondos a través de un cajero automático puede proporcionar flexibilidad adicional después de que el dinero haya sido depositado en una cuenta.
¿Puedo recibir dinero de EE.UU. sin cuenta bancaria mexicana?
Sí. Muchos servicios de remesas permiten a los destinatarios retirar fondos en efectivo sin tener una cuenta bancaria. Los servicios de retiro en efectivo están disponibles a través de redes de ubicaciones de pago participantes en todo México.
Para retirar los fondos, generalmente se pide a los destinatarios presentar: un documento de identificación válido, el número de referencia de la transacción si es requerido, información que coincida con los detalles de la transferencia.
¿Cuánto tiempo tarda en llegar el dinero de EE.UU. a México?
Los tiempos de entrega varían dependiendo del proveedor de remesas, método de pago, requisitos de verificación, días festivos y horarios bancarios.
Algunas transferencias llegan en minutos, mientras que otras pueden tardar varias horas o hasta un día hábil. Los depósitos bancarios pueden tardar más si la transferencia se inicia fuera del horario bancario o requiere verificación adicional. Los días festivos en EE.UU. o México pueden retrasar los tiempos de entrega.
Las transferencias de retiro en efectivo generalmente están disponibles más rápidamente porque no dependen de los horarios de procesamiento bancario. Para más información sobre feriados bancarios que pueden afectar los tiempos de entrega, consulta la guía de días feriados en EE.UU..
¿Cuáles son las tarifas por recibir remesas en México?
En muchos casos, el emisor paga la tarifa de remesas al iniciar la transferencia. Los destinatarios en México frecuentemente reciben el monto completo designado por el emisor, aunque el monto final puede verse afectado por los tipos de cambio y los términos del servicio de transferencia. Algunos bancos en México tienen tarifas para transferencias internacionales, y algunas ubicaciones de retiro en efectivo pueden cobrar tarifas al retirar efectivo.
Antes de retirar una transferencia, puede ser útil confirmar: el monto enviado, el tipo de cambio aplicado, los requisitos de recolección, el método de entrega seleccionado y si aplican tarifas en tu caso.
¿Cómo recibo dinero enviado con Común?
Si tu familiar en EE.UU. usa Común para enviar dinero, puede elegir el método de entrega que mejor funcione para ti en México. Dependiendo de las opciones disponibles para la transferencia, los fondos pueden entregarse a través de depósito bancario o estar disponibles para retiro en efectivo a través de ubicaciones de pago participantes.
Las remesas enviadas a través de Común comienzan desde $2.99, que son cubiertas por el emisor. Muchas transferencias se entregan el mismo día, aunque depende del destino y método de entrega seleccionado. Para más información, visita comun.app/remittances.
Qué hacer antes de recibir tu próxima remesa
Decide si prefieres un depósito bancario o retiro en efectivo antes de que el emisor inicie la transferencia. Ten listos tus datos de cuenta, documentos e información personal con la información correcta para ayudar a reducir errores y retrasos.
Asegúrate de compartir tu preferencia de recepción con el emisor. Si seleccionas una ubicación de retiro en efectivo, verifica si hay ubicaciones disponibles cerca o si necesitarás viajar para recoger el dinero. Cuando manejes efectivo, siempre es importante considerar precauciones de seguridad.
Si tu familiar en EE.UU. aún no conoce Común, puedes compartirle el blog o el sitio web para que evalúe si es una opción que se adapta a sus necesidades de remesas. Común ofrece la posibilidad de abrir una cuenta con pasaporte o más de 100 IDs latinoamericanas válidas, sin mínimos ni tarifas mensuales.
Preguntas frecuentes
¿Cómo recibo dinero enviado de EE.UU. a México?
Puedes recibir dinero a través de depósito bancario, retiro en efectivo en ubicaciones participantes, o a través de fondos depositados en una cuenta que luego se puede acceder a través de un cajero automático.
¿Puedo recibir dinero de EE.UU. sin cuenta bancaria?
Sí. Muchos proveedores de remesas ofrecen servicios de retiro en efectivo que permiten a los destinatarios retirar fondos sin tener cuenta bancaria. Generalmente se requiere un documento de identificación válido.
¿Cuánto tiempo tarda en llegar el dinero de EE.UU. a México?
Los tiempos de entrega varían por proveedor y método de pago. Algunas transferencias llegan en minutos, mientras que otras pueden tardar varias horas o hasta un día hábil.
¿Qué información necesito proporcionar para recibir una remesa?
La información requerida depende del método de entrega. Los depósitos bancarios generalmente requieren datos de cuenta, mientras que los servicios de retiro en efectivo generalmente requieren identificación e información del destinatario que coincida.
¿Cuánto es la comisión por recibir dinero de EE.UU.?
El destinatario no siempre paga una tarifa directamente. Los costos pueden depender del proveedor, tipo de cambio y términos de transferencia seleccionados por el emisor.
¿Qué pasa si el dinero no llega a tiempo?
El emisor debe verificar el estado de la transacción con el proveedor de remesas. Los retrasos pueden ocurrir por requisitos de verificación, horarios bancarios, días festivos o información incorrecta del destinatario.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


