
Community
Cómo Común Genera Dinero: Una Mirada Transparente a Nuestro Negocio
En una era donde la tecnología redefine las interacciones diarias, el sector bancario sigue el mismo camino. Común¹, una startup fintech pionera, atiende de manera única las necesidades de los inmigrantes en los EE. UU., ofreciendo servicios bancarios personalizados que aseguran la inclusión financiera.
8 min read

Como la mayoría de las apps financieras que no cobran cuota mensual, Común genera ingresos principalmente a través de comisiones de intercambio (una pequeña tarifa que paga el comercio, no tú, cada vez que usas tu tarjeta de débito) y de las tarifas de remesas internacionales.
Fundado por cofundadores mexicanos que ellos mismos navegaron el sistema bancario como inmigrantes en los Estados Unidos, Común aporta una perspectiva única a los desafíos que enfrenta su público objetivo.
Veamos cómo Común se mantiene rentable a través de fuentes de ingresos innovadoras, estrategias de ahorro de costos y un profundo compromiso con sus clientes, enfatizando cómo estos factores contribuyen a la facilidad y los beneficios de la banca virtual para los recién llegados al mundo financiero.
Fuentes de Ingresos: Servicios Bancarios
Común no solo ofrece servicios bancarios esenciales¹, sino también funciones como remesas internacionales⁴, que brindan beneficios significativos para los clientes de Común. Común supervisa los flujos de efectivo y los canales de pago para asegurar transacciones eficientes y seguras. Los consumidores a menudo pagan altas tarifas de remesas con otros servicios, pero Común ofrece una alternativa rentable.
Este servicio es crucial para los inmigrantes que envían dinero regularmente a casa, aumentando el atractivo de Común como una solución bancaria que entiende y responde a las dinámicas financieras específicas de sus usuarios.
Estrategias de Ahorro de Costos: Inclusión Financiera
La ausencia estratégica de sucursales físicas permite a Común minimizar los costos operativos y maximizar las ganancias. Común asigna recursos para expandir su alcance y mejorar los servicios financieros para las familias inmigrantes latinas. Este ahorro se transfiere a los clientes a través de tarifas más bajas y mejores tasas, haciendo que los servicios financieros sean más accesibles. La plataforma digital de Común facilita el acceso bancario, ofreciendo servicios 24/7 que hacen que la gestión del dinero sea segura y eficiente desde cualquier navegador o aplicación.
Valores de la Empresa y Relación con el Cliente
Común defiende la inclusión financiera, particularmente entre la comunidad latina, posicionándose entre las empresas dedicadas a servir a las comunidades latinas y permitiendo la configuración de cuentas con diversas identificaciones internacionales. Esta inclusión fortalece la confianza y el entendimiento entre Común y sus clientes, fomentando un entorno bancario de apoyo.
Ventaja Competitiva
Al crear un banco digital centrado en el cliente que ofrece servicios en español y que acepta identificaciones no tradicionales, Común aborda específicamente las barreras que enfrentan los inmigrantes latinos. Este servicio personalizado no solo distingue a Común de sus competidores, sino que también profundiza la lealtad y la confianza de los clientes.
Público Objetivo
Común se enfoca en los inmigrantes latinos, un grupo a menudo ignorado por los bancos tradicionales. En su última ronda de financiamiento, Común recaudó $5 millones en junio de 2022 para desarrollar aún más sus servicios. Al ofrecer servicios financieros accesibles y empáticos, Común no solo satisface una necesidad significativa del mercado, sino que también empodera a sus clientes hacia una mayor estabilidad financiera e integración en la economía de EE. UU. South Park Commons, junto con Costanoa Ventures, ha sido fundamental en apoyar soluciones bancarias de inclusión financiera para las familias inmigrantes latinas en los Estados Unidos.
Conclusión
Los bancos virtuales como Común presentan una alternativa fácil de usar, rentable e inclusiva a la banca tradicional, particularmente beneficiosa para aquellos que son nuevos en la banca o están marginados por las instituciones financieras convencionales. Al enfocarse en la accesibilidad, la eficiencia de costos y los servicios orientados al cliente, Común no solo mantiene la rentabilidad, sino que también mejora significativamente la experiencia bancaria para sus usuarios.
Si Común no cobra cuota mensual, ¿cómo genera ingresos?
Principalmente a través de comisiones de intercambio — una tarifa pequeña que el comercio paga (no el usuario) cada vez que se usa la tarjeta de débito — y de las tarifas de remesas internacionales, que empiezan en $2.99 por transferencia.
¿Esto significa que uso Común "sin costo"?
El uso de tu cuenta corriente (sin cuota mensual, sin saldo mínimo) no tiene costo para ti. Las remesas internacionales sí tienen una tarifa, mostrada de forma transparente antes de confirmar cada envío.
¿Por qué es importante entender cómo gana dinero tu proveedor financiero?
Entender el modelo de negocio te ayuda a confirmar que los incentivos están alineados — un proveedor que gana con comisiones de intercambio se beneficia de que uses tu tarjeta, no de cobrarte cuotas ocultas.
Preguntas frecuentes
¿Común cobra alguna tarifa oculta si no tiene cuota mensual?
No, el uso de la cuenta corriente no tiene costo; la única tarifa visible es la de remesas internacionales, mostrada antes de confirmar.
¿Qué es una comisión de intercambio?
Es una tarifa pequeña que el comercio paga a la red de pago (Visa) cada vez que un cliente usa su tarjeta de débito — no la paga el usuario.
¿Común gana dinero de mis remesas?
Sí, las tarifas de remesas (desde $2.99) son una de las fuentes de ingreso, mostradas de forma transparente antes de cada envío.
¿Por qué algunos bancos cobran cuota mensual y Común no?
Depende del modelo de negocio de cada institución; Común se apoya más en comisiones de intercambio y remesas que en cuotas de cuenta.
¿Esto afecta la seguridad de mi dinero?
No, tu dinero está protegido por FDIC hasta $250,000 a través de Community Federal Savings Bank, independientemente del modelo de ingresos de Común.
¿Dónde puedo ver las tarifas exactas antes de usarlas?
La app muestra las tarifas aplicables (como las de remesas) antes de que confirmes cualquier transacción.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner


Pagos instantáneos
Transferencias de Dinero en Tiempo Real: Cómo Funcionan las Transferencias Instantáneas
8 min de lectura
Las transferencias en tiempo real permiten que el dinero esté disponible casi de inmediato, a diferencia de métodos tradicionales que tardan días. Con Común, la mayoría de las remesas internacionales llegan en minutos.
¿Qué es la Red de Pagos en Tiempo Real (RTP)?
La red de Pagos en Tiempo Real (RTP) es una infraestructura financiera avanzada diseñada para facilitar las transferencias de dinero instantáneas en tiempo real. Introducida por The Clearing House en 2017, la red RTP permite la transferencia inmediata de fondos entre instituciones financieras participantes. Este sistema opera las 24 horas del día, los 365 días del año, lo que garantiza que las transacciones puedan realizarse en cualquier momento, incluidos fines de semana y días festivos.
Las características clave de la red RTP incluyen:
- Disponibilidad Inmediata de Fondos: Los fondos están disponibles para el destinatario en segundos después de iniciar la transacción.
- Comunicación Mejorada: El sistema RTP admite mensajería detallada, lo que permite a los remitentes y destinatarios intercambiar información sobre el pago.
- Mayor Seguridad: Las medidas avanzadas de cifrado y autenticación ayudan a proteger las transacciones contra fraudes.
Características Clave de la Red RTP
- Velocidad: Las transacciones se completan en segundos, proporcionando disponibilidad inmediata de fondos al destinatario.
- Seguridad: La red RTP emplea protocolos avanzados de cifrado y autenticación para garantizar la seguridad de las transacciones.
- Transparencia: Las actualizaciones y confirmaciones en tiempo real permiten que ambas partes sigan el estado de sus pagos al instante.
- Interoperabilidad: La red RTP está diseñada para funcionar sin problemas con varias instituciones financieras, lo que permite una amplia compatibilidad y adopción.
La red RTP está diseñada para admitir una variedad de tipos de pago, incluidos los pagos de persona a persona (P2P), de empresa a empresa (B2B) y de empresa a consumidor (B2C), lo que la convierte en una herramienta versátil para las operaciones financieras modernas.
¿Cómo Funcionan los Pagos en Tiempo Real?
Los pagos en tiempo real revolucionan la experiencia bancaria tradicional al permitir transferencias de dinero instantáneas. Esta eficiencia es posible gracias a la tecnología avanzada y los protocolos de comunicación seguros. A continuación, se presenta un análisis detallado de cómo funcionan los pagos en tiempo real.
El Proceso de los Pagos en Tiempo Real
La mecánica de los pagos en tiempo real implica varios pasos clave, que garantizan tanto la velocidad como la seguridad:
Iniciación del Pago
- El remitente inicia un servicio de pago a través de la plataforma en línea de su banco o una aplicación móvil.
- Se ingresan detalles esenciales como la información de la cuenta del destinatario, el monto y el propósito del pago.
Validación y Autenticación
- El banco del remitente valida los detalles del pago y autentica la identidad del remitente.
- La verificación incluye comprobar que haya fondos suficientes en la cuenta del remitente para cubrir la transacción.
Transmisión del Pago
- Una vez validado, el pago se transmite a través de la red RTP.
- La red RTP facilita el intercambio de datos en tiempo real entre los bancos del remitente y del destinatario.
Procesamiento del Banco Receptor
- El banco receptor recibe las instrucciones de pago y verifica su autenticidad.
- Luego, el banco receptor acredita la cuenta del destinatario con el monto especificado.
Confirmación en Tiempo Real
- Tanto el remitente como el destinatario reciben notificaciones en tiempo real que confirman la transacción exitosa.
- Esta transparencia asegura que ambas partes estén al tanto del estado del pago de inmediato.
Plataforma digital financiera diseñada para tu vida en USA
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Infraestructura Técnica Detrás de los Pagos en Tiempo Real
El funcionamiento fluido de los pagos en tiempo real depende de una infraestructura técnica robusta. Los componentes clave incluyen:
- Pasarelas de Pago: Facilitan la transferencia de datos de pago entre los bancos y la red RTP.
- APIs (Interfaces de Programación de Aplicaciones): Permiten que los bancos integren sus sistemas con la red RTP, asegurando una comunicación y procesamiento de transacciones sin problemas.
- Protocolos de Cifrado: Protegen los datos de la transacción durante la transmisión, evitando el acceso no autorizado.
- Sistemas de Detección de Fraude: Algoritmos avanzados y modelos de aprendizaje automático monitorean las transacciones en tiempo real para detectar y prevenir actividades fraudulentas.
Medidas de Seguridad en los Pagos en Tiempo Real
Garantizar la seguridad de los pagos en tiempo real es fundamental. Se implementan varias capas de seguridad para proteger las transacciones:
- Autenticación Multifactor (MFA): Se requiere que los usuarios verifiquen su identidad mediante varios métodos de autenticación, como contraseñas, datos biométricos o códigos de un solo uso.
- Cifrado: Todos los datos de las transacciones se cifran durante la transmisión para evitar la interceptación y el acceso no autorizado.
- Tokenización: La información sensible, como los números de cuenta, se reemplaza con tokens únicos que solo pueden ser interpretados por partes autorizadas.
- Monitoreo Continuo: Las transacciones se monitorean continuamente en tiempo real para detectar cualquier patrón inusual que pueda indicar actividad fraudulenta.
Ejemplos de Casos de Uso de Pagos en Tiempo Real
Los pagos en tiempo real se utilizan en diversos escenarios, mejorando la eficiencia de las transacciones financieras en diferentes sectores:
- Transferencias de Persona a Persona (P2P): Amigos y familiares pueden enviarse dinero al instante, independientemente del banco que utilicen.
- Pagos de Empresa a Empresa (B2B): Las empresas pueden pagar a proveedores y socios de inmediato, mejorando la gestión del flujo de caja y las operaciones comerciales.
- Pagos de Empresa a Consumidor (B2C): Las empresas pueden pagar a empleados, contratistas o proveedores de servicios al instante, asegurando una compensación oportuna.
- Transacciones de Comercio Electrónico: Los minoristas en línea pueden recibir pagos al instante, lo que permite un procesamiento y envío de pedidos más rápido.
Ventajas de los Pagos en Tiempo Real
Los beneficios de los pagos en tiempo real son multifacéticos y ofrecen ventajas significativas sobre los métodos de pago tradicionales:
- Velocidad: Las transacciones instantáneas eliminan los períodos de espera para que los fondos estén disponibles.
- Conveniencia: Las transacciones se pueden realizar en cualquier momento, desde cualquier lugar, sin las restricciones de los horarios bancarios.
- Eficiencia: Simplifica las operaciones financieras tanto para individuos como para empresas, reduciendo el tiempo y el esfuerzo necesarios para procesar pagos.
- Transparencia: Las notificaciones y confirmaciones inmediatas mantienen a todas las partes informadas en tiempo real.
Los pagos en tiempo real representan un avance significativo en la industria financiera, ofreciendo una forma fluida, segura y eficiente de transferir fondos. A medida que la adopción de los sistemas de pago en tiempo real continúa creciendo, los beneficios serán cada vez más generalizados, transformando la forma en que manejamos las transacciones financieras.
RTP vs. Otros Tipos de Pago
Los pagos en tiempo real (RTP) ofrecen una ventaja distintiva sobre los métodos de pago tradicionales al proporcionar un procesamiento de transacciones inmediato y disponibilidad de fondos. Para comprender el alcance completo de los beneficios de los RTP, es útil compararlos con otros tipos de pago comunes: transferencias de la Cámara de Compensación Automatizada (ACH) y Pagos Inmediatos.
RTP vs. ACH
Las transferencias de la Cámara de Compensación Automatizada (ACH) han sido un pilar en las transacciones financieras durante décadas. Sin embargo, los RTP ofrecen varias mejoras que los convierten en una opción superior en muchos escenarios. Aquí hay una comparación:
- Velocidad:
- RTP: Las transacciones se procesan al instante, con fondos disponibles para el destinatario en segundos.
- ACH: Las transacciones generalmente tardan de uno a tres días hábiles en liquidarse, ya que se procesan en lotes.
- Disponibilidad:
- RTP: Opera las 24 horas del día, los 365 días del año, lo que permite realizar transacciones en cualquier momento, incluidos fines de semana y días festivos.
- ACH: Limitado a días y horas hábiles, sin procesamiento los fines de semana ni días festivos.
- Costo:
- RTP: Aunque los costos pueden variar, las transacciones RTP suelen tener tarifas competitivas, que pueden ser más bajas que las de los servicios ACH acelerados.
- ACH: Generalmente son de menor costo para transacciones estándar, pero las transferencias ACH aceleradas pueden incurrir en tarifas más altas.
- Transparencia:
- RTP: Proporciona confirmaciones de transacciones en tiempo real y capacidades de mensajería detalladas, mejorando la transparencia.
- ACH: Las notificaciones suelen retrasarse, y los mensajes detallados de transacciones no son tan sólidos.
- Casos de Uso:
- RTP: Ideal para pagos urgentes, transferencias entre personas (P2P) y transacciones comerciales que requieren disponibilidad inmediata de fondos.
- ACH: Adecuado para nóminas regulares, pagos de facturas y transacciones en masa donde la disponibilidad inmediata no es crítica.
RTP vs. Pagos Inmediatos
Los pagos inmediatos, como los facilitados por redes de tarjetas de crédito o ciertos servicios de pago digital, también ofrecen tiempos de procesamiento rápidos. Así es como se comparan con RTP:
- Tiempo de Procesamiento:
- RTP: Las transacciones se liquidan al instante, proporcionando disponibilidad inmediata de fondos.
- Pagos Inmediatos: A menudo se procesan en segundos o minutos, pero los tiempos de liquidación pueden variar según el proveedor de servicios.
- Costo:
- RTP: Generalmente más rentable, especialmente para transacciones de alto valor, ya que las tarifas suelen ser más bajas en comparación con las tarifas de procesamiento de tarjetas de crédito.
- Pagos Inmediatos: Las transacciones con tarjeta de crédito pueden incurrir en tarifas más altas debido a los cargos de procesamiento y tarifas de intercambio.
- Seguridad:
- RTP: Emplea cifrado avanzado, autenticación multifactor y monitoreo continuo para la detección de fraudes.
- Pagos Inmediatos: Las medidas de seguridad varían según el proveedor, pero generalmente incluyen cifrado y monitoreo de fraudes.
- Uso:
- RTP: Se utiliza para una amplia gama de transacciones, incluidas las transferencias P2P, pagos B2B y B2C.
- Pagos Inmediatos: Comúnmente utilizados para transacciones de consumo, compras en línea y pagos de pequeñas empresas.
- Disponibilidad:
- RTP: Siempre disponible, independientemente de la hora o el día.
- Pagos Inmediatos: La disponibilidad depende del proveedor de servicios, pero muchos ofrecen procesamiento casi instantáneo.
Al comprender estas comparaciones, queda claro que los RTP aportan un nivel de eficiencia, conveniencia y seguridad que los métodos de pago tradicionales no pueden igualar. Como resultado, los RTP están ganando popularidad tanto para transacciones financieras personales como comerciales.
Aprende mas sobre los diferentes tipos de transferencias bancarias
Aplicaciones de Transferencia Instantánea
Además de los canales bancarios tradicionales, las aplicaciones de transferencia instantánea han surgido como herramientas populares para facilitar las transferencias de dinero en tiempo real. Estas aplicaciones aprovechan la red de Pagos en Tiempo Real (RTP) y otras tecnologías de pago en tiempo real para proporcionar a los usuarios formas rápidas y convenientes de enviar y recibir fondos. Exploremos algunas de las aplicaciones de transferencia instantánea más utilizadas y cómo funcionan.
Aplicaciones de Transferencia Instantánea Populares
- Venmo: Una aplicación ampliamente utilizada que permite a los usuarios enviar y recibir dinero con amigos y familiares, con una interfaz similar a las redes sociales para mayor conveniencia.
- Zelle: Integrada con los principales bancos, Zelle ofrece transferencias directas de banco a banco, lo que la hace conveniente para los usuarios con cuentas en instituciones financieras participantes.
- Común App: Común es una recién llegada al mercado de aplicaciones de transferencia instantánea, ganando atención por su interfaz fácil de usar y su enfoque en servicios financieros impulsados por la comunidad inmigrante. Con Común, los usuarios pueden enviar dinero al instante a amigos, familiares y negocios, mientras acceden a una gama de funciones diseñadas para empoderar financieramente a las comunidades.
Estas aplicaciones han hecho que las transferencias instantáneas sean accesibles a un público más amplio, simplificando el proceso de enviar y recibir dinero.
Conclusión
Las transferencias de dinero en tiempo real, facilitadas por la red RTP y aplicaciones de transferencia instantánea como Venmo, Zelle y Común, ofrecen una velocidad, conveniencia y seguridad incomparables en las transacciones financieras. Con la disponibilidad inmediata de fondos, operación las 24 horas del día y interfaces fáciles de usar, estas tecnologías están transformando la forma en que gestionamos nuestras finanzas. Adoptar las transferencias en tiempo real abre nuevas posibilidades para interacciones financieras eficientes e inclusivas, empoderando a individuos y empresas en todo el mundo.
¿Cómo funcionan las transferencias de dinero en tiempo real?
Usan redes de pago que procesan y confirman la transacción casi instantáneamente, en lugar de esperar los ciclos de procesamiento tradicionales de varios días.
¿Qué transferencias de Común son instantáneas?
La mayoría de las remesas internacionales llegan en minutos. Los tiempos de transferencias bancarias tradicionales (como ACH) siguen tomando de 3 a 5 días hábiles.
¿Qué ventajas tienen las transferencias en tiempo real?
Acceso más rápido al dinero, útil en emergencias o cuando tu familia necesita el dinero de inmediato.
Preguntas frecuentes
¿Qué significa que una transferencia sea "en tiempo real"?
Que el dinero está disponible para el destinatario casi inmediatamente después de enviarse, en lugar de esperar días.
¿Las remesas de Común son instantáneas?
La mayoría llega en minutos, dependiendo del país y método de entrega elegido.
¿Todas las transferencias con Común son instantáneas?
No, las transferencias ACH tradicionales siguen tomando de 3 a 5 días hábiles; las remesas internacionales suelen ser más rápidas.
¿Por qué algunas transferencias tardan más que otras?
Depende de la red de pago usada — ACH sigue ciclos de procesamiento de varios días, mientras que las redes de remesas modernas procesan en minutos.
¿Necesito hacer algo especial para que mi transferencia sea instantánea?
No, la velocidad depende del método que elijas dentro de la app al momento de enviar.
¿Las transferencias en tiempo real tienen algún costo adicional?
El costo depende del servicio específico que uses; revisa siempre la tarifa mostrada antes de confirmar tu envío.

Cuenta corriente
Qué hacer si tu cuenta de Alza fue cerrada
8 min de lectura
Si tu cuenta de Alza fue cerrada, puedes abrir una cuenta con Común usando tu pasaporte, matrícula consular u otra identificación latinoamericana — sin necesidad de número de Seguro Social. El proceso toma unos 3 minutos.
Similitudes entre Alza y Común
Envíos de dinero a Latinoamérica: Tanto Alza como Común ofrecen servicios de remesas, permitiendo a los usuarios enviar dinero a amigos y familiares en Latinoamérica de manera rápida y eficiente.
Tarjeta de débito y cuenta corriente: Los usuarios de ambas plataformas reciben una tarjeta de débito vinculada a una cuenta corriente; Común ofrece una tarjeta Visa, lo que permite transacciones mundiales y acceso a fondos.
Tarjeta de débito Visa virtual: Común proporciona una cuenta corriente conectada a una tarjeta de débito Visa física y virtual, enfatizando la importancia de esta oferta para la estabilidad financiera e inclusión de las familias latinas.
Proceso de solicitud flexible: Ambas plataformas permiten a los usuarios solicitar una cuenta utilizando varias formas de identificación, como pasaporte internacional, tarjeta consular, SSN o ITIN.
Reembolso de tarifas de cajeros automáticos: Los usuarios de Alza podían retirar efectivo de cualquier cajero automático en todo el mundo con reembolso completo de tarifas. Común también soporta retiros en cajeros automáticos, asegurando acceso conveniente a efectivo.

Ventajas de cambiarse a Común: Soluciones bancarias modernas
Una de las características destacadas de Común es su compromiso con la transparencia y la rentabilidad. A diferencia de los bancos tradicionales e incluso de Alza, Común no cobra tarifas de apertura, ni tarifas de mantenimiento mensual, y no tiene requisitos de saldo mínimo. Esto lo convierte en una opción ideal para quienes buscan evitar tarifas bancarias innecesarias y conservar más de su dinero ganado con esfuerzo. Aquí tienes algunas características destacadas más de una cuenta de Comun:
Inclusión financiera: Común está dedicado a promover la inclusión financiera proporcionando soluciones bancarias modernas adaptadas a las necesidades únicas de las familias latinas. Abordan los desafíos que enfrentan los latinos para acceder a servicios financieros tradicionales y enfatizan la importancia de la educación financiera. Este compromiso asegura que la comunidad latina tenga acceso a una experiencia bancaria inclusiva y de apoyo.
Aceptación más amplia de identificaciones:
- Común: Acepta cualquier identificación oficial emitida por el gobierno, no solo pasaportes o tarjetas consulares. Esto facilita la apertura de una cuenta para un rango más amplio de personas.
- Alza: Limitado a formas específicas de identificación, lo que puede ser restrictivo para algunos usuarios.
Verificación simplificada de dirección:
- Común: Los solicitantes pueden verificar su dirección residencial utilizando la geolocalización en su teléfono. Esta característica es particularmente beneficiosa para inmigrantes que pueden no tener documentos tradicionales de prueba de domicilio.
- Alza: Requería prueba física de dirección, lo que puede ser un desafío para aquellos en viviendas no permanentes o viviendo con familiares.
Red extensa de depósitos en efectivo:
- Común: Ofrece acceso a la red de depósitos en efectivo más grande de EE.UU. con más de 90,000 ubicaciones, incluyendo minoristas populares como Walgreens, Walmart y Dollar General.
- Alza: No especificaba una red de depósitos en efectivo tan extensa, limitando la conveniencia para los depósitos en efectivo.
Servicio al cliente 24/7:
- Común: Proporciona servicio al cliente las 24 horas del día, los 7 días de la semana, asegurando que la ayuda esté disponible en cualquier momento, cualquier día de la semana.
- Alza: La disponibilidad del servicio al cliente no se destacaba como una característica 24/7.
Con Común, nunca te sentirás solo al manejar tus finanzas. Ofrecen un servicio al cliente de primera categoría disponible los siete días de la semana a través de chat, correo electrónico o teléfono. Esto significa que puedes obtener ayuda cuando la necesites, haciendo tu experiencia bancaria fluida y sin preocupaciones.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Hacer el cambio a Común: Inclusión financiera
Cambiarse de Alza a Común es sencillo y sin complicaciones. Como un socio financiero confiable, Común entiende las necesidades únicas de las familias latinas. Puedes solicitar una cuenta en Común en línea en minutos utilizando una variedad de documentos de identificación como pasaporte, tarjeta consular o ITIN. Una vez que tu cuenta esté configurada, puedes transferir fácilmente tus fondos a Común. La forma más rápida sería retirar efectivo de tu cuenta de Alza y luego depositarlo en cualquier ubicación de depósito en efectivo ofrecida por Común utilizando la opción de código de barras en la función de depósito en efectivo de Común.
La transición de Alza a Común está diseñada para ser fluida y directa, ayudándote a lograr la libertad financiera. Aquí tienes cómo puedes hacer el cambio:
Abrir una cuenta en Común: Visita el sitio web de Común o descarga la aplicación de Común para comenzar tu solicitud. Usa cualquier identificación emitida por el gobierno y la geolocalización de tu teléfono para verificar tu dirección.
Transferir tus fondos: Para transferir tus fondos a tu cuenta de Común, te recomendamos primero retirar efectivo de tu cuenta de Alza. Luego, puedes ir a cualquier ubicación de depósito en efectivo ofrecida por Común y depositar tu efectivo utilizando la opción de código de barras. Esta opción no requiere que tengas tu tarjeta física, por lo que puedes depositar el efectivo de tu cuenta de Alza inmediatamente después de ser aprobado para una cuenta de Común.
Otra opción rápida y que no requiere tu tarjeta de Común es transferir tus fondos de Alza directamente desde tu cuenta de Alza a tu cuenta de Común utilizando tu número de cuenta y número de ruta. Puedes encontrar esta información en Información de la Cuenta en Configuración.
Configurar depósitos directos: Actualiza tu información de depósito directo con tu empleador o cualquier otra fuente de ingresos para asegurar acceso ininterrumpido a tus fondos.
Ofertas actuales de Común
Uno de los principios fundamentales de Común es la inclusividad. Como un banco digital orientado al cliente, Común no requiere un Número de Seguro Social (SSN) para abrir una cuenta. A diferencia de muchos bancos tradicionales, esta característica es particularmente beneficiosa para inmigrantes y personas que pueden no tener acceso a formas tradicionales de identificación. Común se enfoca en proporcionar soluciones bancarias seguras para todos, sin importar su estatus migratorio. Común también busca ser un centro financiero para inmigrantes latinos, ofreciendo una solución bancaria integral con recursos ampliados adaptados a sus necesidades. Para dar la bienvenida a los antiguos clientes de Alza, Común tiene varios incentivos:
- Solicitud sin complicaciones: Solicita utilizando cualquier identificación emitida por el gobierno y verifica tu dirección fácilmente a través de tu smartphone.
- Soporte al cliente mejorado: Benefíciate del servicio al cliente 24/7 para asistir con cualquier consulta o problema durante tu transición.
- Opciones extensas de depósitos en efectivo: Disfruta de la conveniencia de depositar efectivo en más de 90,000 ubicaciones en todo el país.
Conclusión: Asegura tu futuro financiero con Común para la estabilidad financiera
A medida que Alza se prepara para cerrar sus puertas, Común ofrece una alternativa robusta y fácil de usar que no solo iguala sino que supera los servicios proporcionados por Alza. Sin tarifas, una red extensa de depósitos en efectivo y un soporte al cliente inigualable, Común es la solución bancaria ideal para los antiguos clientes de Alza. Haz el cambio hoy y experimenta la superior experiencia bancaria que Común tiene para ofrecer.
Haz el cambio hoy y experimenta los beneficios de una plataforma bancaria que realmente te pone a ti primero. Visita el sitio web de Común para obtener más información y comenzar tu nuevo viaje bancario.
Para más información y para comenzar tu solicitud, visita el sitio web oficial de Común, aquí: https://www.comun.app.
¿Por qué se cierran las cuentas bancarias digitales como Alza?
Las razones varían según la institución — pueden incluir inactividad, problemas de verificación de identidad, o cambios en las políticas del proveedor. Consulta directamente con Alza para tu caso específico.
¿Qué hago si mi cuenta fue cerrada y necesito una alternativa?
Puedes abrir una cuenta con Común usando una identificación oficial vigente — pasaporte, matrícula consular, o una de más de 100 identificaciones latinoamericanas aceptadas.
¿Qué necesito para abrir mi nueva cuenta con Común?
Solo tu identificación oficial vigente. No se requiere número de Seguro Social ni ITIN, y el proceso es 100% en línea.
Preguntas frecuentes
¿Puedo abrir una cuenta con Común si mi cuenta anterior fue cerrada por otro proveedor?
Sí, mientras tengas una identificación oficial vigente, puedes abrir tu cuenta con Común sin problema.
¿Necesito Seguro Social para abrir mi cuenta con Común?
No, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas.
¿Cuánto tarda en abrirse mi nueva cuenta?
Aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Perderé mi historial financiero si cambio de proveedor?
El historial dentro de otra plataforma no se transfiere automáticamente; tu nueva cuenta con Común comienza como una cuenta nueva.
¿Común cobra alguna tarifa por abrir la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo.
¿Qué debo hacer con el dinero que tenía en mi cuenta anterior?
Contacta directamente al proveedor anterior para conocer el proceso de retiro de tus fondos antes de que la cuenta se cierre por completo.
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
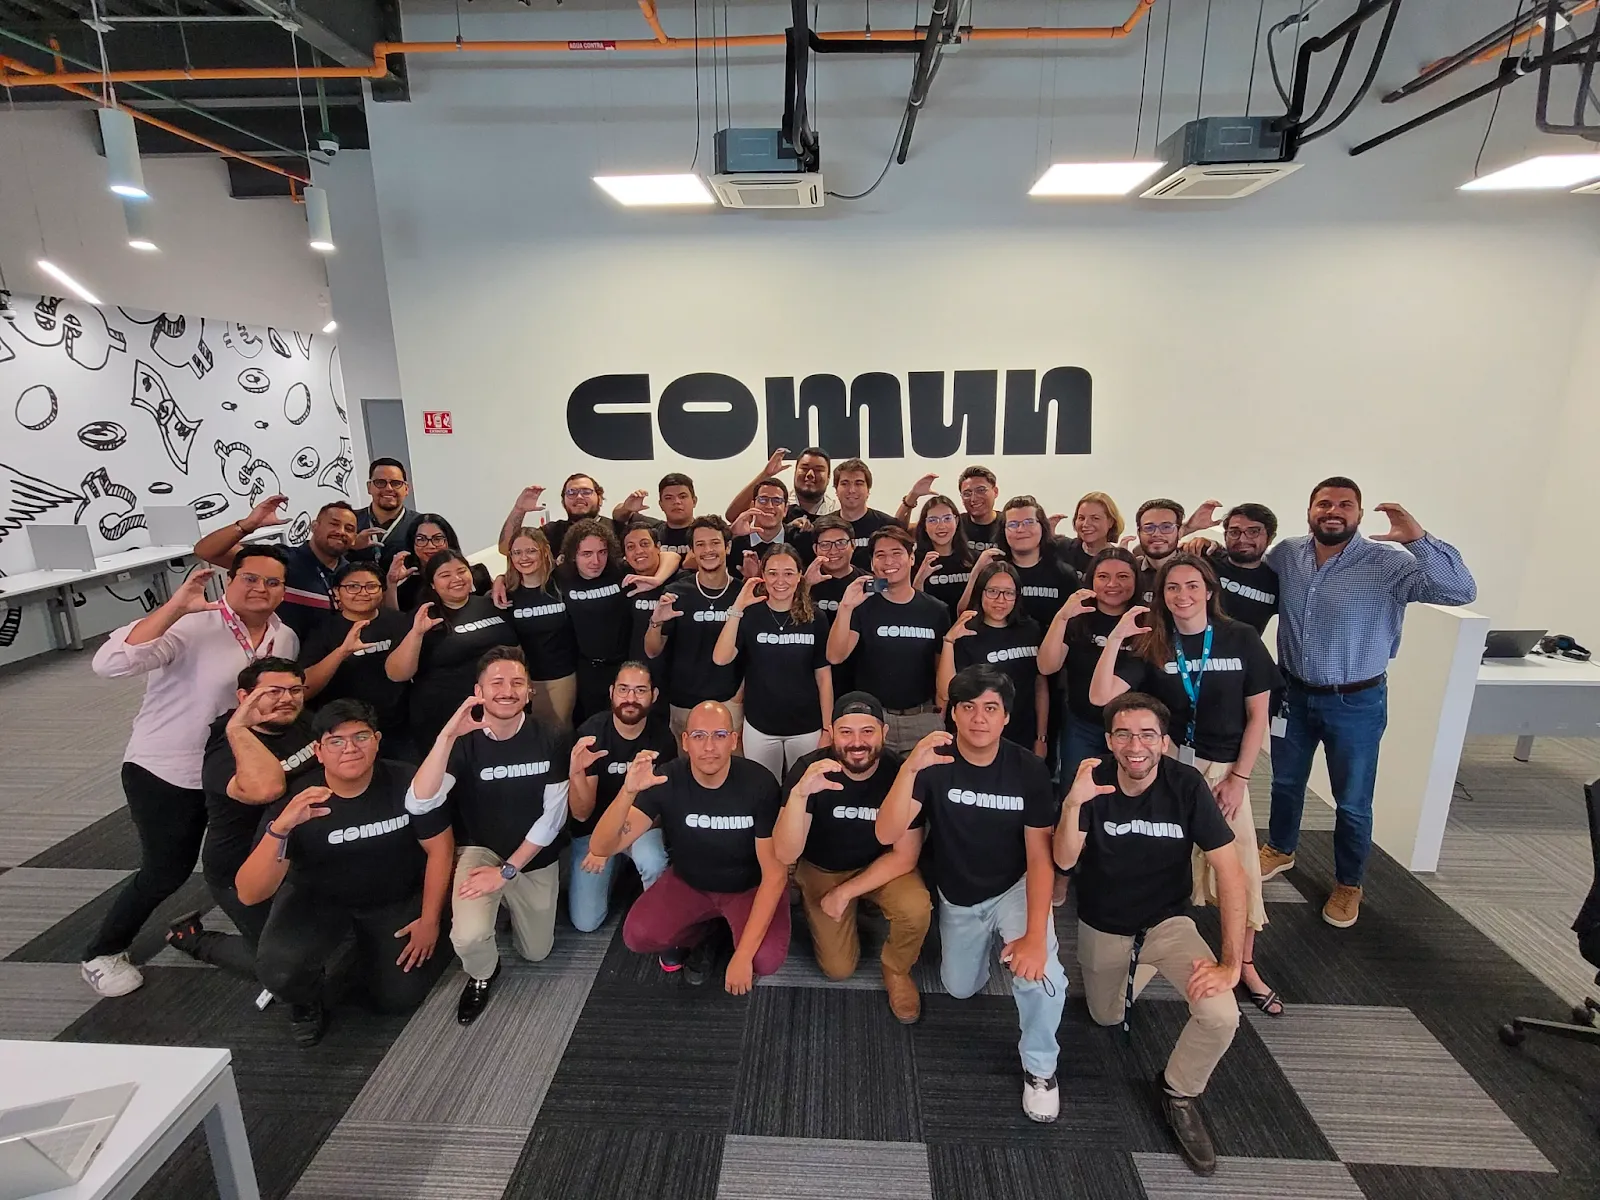
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.
Cuenta corriente
El Futuro de los Servicios Bancarios: Tendencias a Observar
8 min de lectura
El futuro de la banca está definido por cinco tendencias clave: inteligencia artificial para personalización y detección de fraude, banca abierta (open banking) para portabilidad de datos financieros, pagos instantáneos 24/7, inclusión financiera digital para poblaciones no bancarizadas, y la creciente competencia de fintechs sobre bancos tradicionales. Para inmigrantes en EE.UU., estas tendencias significan mayor acceso y menores costos.
La industria bancaria global está atravesando su mayor transformación desde la invención de los cajeros automáticos en los años 60. La confluencia de tecnología, regulación y cambios en el comportamiento del consumidor está redefiniendo qué es un banco, quién puede ofrecer servicios financieros, y cómo interactúan las personas con su dinero.
Tendencia 1: Inteligencia Artificial y personalización
La IA está transformando la banca de varias maneras simultáneas. En detección de fraude, los algoritmos de machine learning analizan patrones de gasto en tiempo real para identificar transacciones sospechosas con mayor precisión que los sistemas tradicionales basados en reglas. En servicio al cliente, los chatbots y asistentes virtuales ya resuelven el 70-80% de consultas rutinarias sin intervención humana. En personalización, los bancos usan IA para ofrecer productos y consejos financieros adaptados al patrón de gasto individual de cada cliente. En crédito alternativo, algoritmos analizan datos no tradicionales (historial de pagos de renta, patrones de trabajo) para evaluar solvencia de personas sin historial crediticio formal — especialmente relevante para inmigrantes.
Tendencia 2: Open Banking (Banca Abierta)
El open banking permite que los usuarios compartan sus datos financieros de forma segura con terceros autorizados. Esto crea un ecosistema donde las aplicaciones de finanzas personales pueden agregar cuentas de múltiples bancos en una sola vista, otras empresas pueden verificar ingresos y saldo sin necesidad de extractos en papel, y los consumidores tienen mayor control y portabilidad de su historial financiero. En Europa ya es regulación obligatoria (PSD2); en EE.UU. la CFPB está implementando regulaciones similares. Para inmigrantes, el open banking puede facilitar que su historial financiero de su país de origen sea reconocido en EE.UU.
Tendencia 3: Pagos instantáneos 24/7
La infraestructura de pagos en EE.UU. está modernizándose. FedNow, lanzado por la Reserva Federal en 2023, permite pagos instantáneos entre bancos las 24 horas, los 7 días. Más de 1,000 instituciones financieras ya están conectadas. Esto significa que los depósitos directos de nómina podrían llegar instantáneamente, los pagos de facturas serían inmediatos, y las transferencias entre bancos no tardarían 1-3 días como ahora. Para trabajadores con ingresos variables (gig economy), el acceso instantáneo a fondos ganados es especialmente valioso.
Tendencia 4: Inclusión financiera digital
Globalmente, 1.4 mil millones de personas siguen sin acceso a servicios bancarios (unbanked). Las fintechs y bancos digitales están atacando este problema con requisitos de apertura más flexibles, servicios en múltiples idiomas, y verificación de identidad alternativa. En EE.UU., plataformas como Común demuestran que es posible ofrecer servicios bancarios completos a inmigrantes sin SSN, usando el celular como punto de acceso principal. Esta tendencia se acelerará: la competencia entre fintechs llevará a condiciones aún más accesibles.
Tendencia 5: El auge de las super-apps financieras
En Asia, apps como WeChat y Alipay ya ofrecen pagos, crédito, seguros, inversiones y comercio en una sola aplicación. Este modelo está llegando a Occidente. Cash App ya combina pagos, acciones e inversión en Bitcoin. PayPal integra crédito, ahorro e inversiones. El concepto de app bancaria única que gestiona toda la vida financiera del usuario está madurando. Para inmigrantes, las super-apps en español con capacidades de remesas integradas representan una oportunidad enorme.
Preguntas frecuentes sobre el futuro de la banca
¿Los bancos tradicionales desaparecerán con el auge digital?
Es poco probable una desaparición total. Los grandes bancos tienen ventajas estructurales: escala, regulación ya cumplida, y confianza acumulada por décadas. Lo más probable es una coexistencia donde los bancos tradicionales digitalizan sus operaciones y las fintechs escalan. Algunos bancos tradicionales ya adquieren fintechs exitosas para absorber innovación.
¿Las criptomonedas reemplazarán al sistema bancario?
Es improbable en el corto y mediano plazo. Las criptomonedas ofrecen innovaciones interesantes (especialmente en remesas), pero su volatilidad, complejidad regulatoria y barreras de adopción masiva limitan su potencial como reemplazo del sistema bancario. Las CBDCs (monedas digitales de bancos centrales) son una posibilidad más realista de digitalización del dinero a gran escala.
¿Cómo me afectarán estas tendencias como inmigrante en EE.UU.?
Positivamente. La competencia entre fintechs ya redujo costos y eliminó barreras de acceso. En los próximos años: más opciones de cuentas sin SSN, más servicios en español, remesas más baratas y rápidas, y potencialmente reconocimiento de tu historial financiero internacional en EE.UU. gracias al open banking.
¿Es seguro dejar mi dinero en un banco digital vs. un banco tradicional?
La protección del FDIC es igual para ambos: hasta $250,000 por titular si el banco es miembro. Común opera a través de Community Federal Savings Bank, miembro FDIC. Verifica siempre el respaldo FDIC de cualquier institución antes de abrir una cuenta. La seguridad tecnológica (encriptación, autenticación) tiende a ser igual o superior en bancos digitales modernos.
¿Qué es el open banking y cómo me beneficia?
Open banking significa que con tu permiso, diferentes aplicaciones financieras pueden acceder a tus datos bancarios. Prácticamente: puedes ver todas tus cuentas en una sola app, verificar tus ingresos digitalmente sin imprimir extractos, y en el futuro, que tu historial de pagos puntuales en tu país de origen sea considerado para acceder a crédito en EE.UU. Es una tendencia que beneficia especialmente a personas con historial financiero limitado en el sistema estadounidense.

Educación Financiera
Servicios Bancarios para Pequeñas Empresas: Una Guía Completa
8 min de lectura
Pequeñas Empresas
Dirigir una pequeña empresa implica tomar numerosas decisiones financieras, y elegir los servicios bancarios adecuados es crucial para el éxito. Separar los activos personales de los activos comerciales en una estructura empresarial de LLC es importante para proteger los bienes personales en caso de quiebra empresarial. Los bancos comunitarios y las plataformas financieras modernas ofrecen una variedad de servicios adaptados para satisfacer las necesidades únicas de las pequeñas empresas. Esta guía completa explora los servicios bancarios esenciales para las pequeñas empresas, destacando sus beneficios y cómo pueden apoyar el crecimiento y la estabilidad.
Comprendiendo los Diferentes Tipos de Pequeñas Empresas y sus Necesidades Bancarias
Antes de explorar los servicios bancarios específicos, es esencial comprender la variedad de pequeñas empresas y sus necesidades financieras únicas. Diferentes tipos de pequeñas empresas, como empresas unipersonales, sociedades, LLC, corporaciones, organizaciones sin fines de lucro, negocios en el hogar y startups, requieren soluciones bancarias adaptadas para apoyar su crecimiento y estabilidad. Mantener cuentas bancarias comerciales y personales separadas ofrece beneficios como un registro preciso, una preparación simplificada de impuestos, una mejor organización financiera y una mayor profesionalidad. Al reconocer estas diferencias, puedes apreciar mejor cómo los bancos comunitarios y plataformas financieras como Común satisfacen las diversas necesidades de los propietarios de pequeñas empresas. Esta comprensión sienta las bases para seleccionar los servicios bancarios más apropiados para garantizar la salud financiera y el éxito.
Cuentas Corrientes y de Ahorro para Empresas
Tener una cuenta corriente empresarial dedicada es fundamental para gestionar tus finanzas de manera efectiva. Te permite separar las transacciones personales y comerciales, simplificando la contabilidad y asegurando registros financieros claros. Muchos bancos ofrecen cuentas corrientes empresariales con características como transacciones gratuitas, tarifas bajas y capacidades de banca en línea.
Al abrir una cuenta bancaria empresarial, reúne la documentación requerida, como tu Número de Identificación de Empresa (NIF), y decide si deseas aplicar en línea o visitar la sucursal. Comprender las tarifas y los pasos esenciales para abrir la cuenta es crucial.
Una cuenta de ahorros empresarial también es vital. Te ayuda a reservar fondos para futuras inversiones, emergencias u oportunidades de crecimiento. Busca cuentas con tasas de interés competitivas y acceso flexible a tus fondos.
Préstamos Comerciales y Líneas de Crédito
El acceso al crédito es a menudo esencial para el crecimiento de las pequeñas empresas. Los bancos comunitarios y otras instituciones financieras proporcionan varios productos de préstamos, incluidos préstamos a plazo, líneas de crédito y préstamos SBA. Estos productos financieros pueden ayudarte a financiar nuevos equipos, expandir operaciones o cubrir gastos imprevistos.
- Préstamos a Plazo: Los préstamos a plazo emiten sumas de capital que se reembolsan durante períodos de tiempo fijos con tasas de interés predeterminadas. Son adecuados para inversiones grandes y únicas, como la compra de equipos o la renovación de un espacio de trabajo. El calendario de reembolso predecible ayuda con la planificación presupuestaria y a largo plazo.
- Líneas de Crédito: Las líneas de crédito ofrecen opciones de préstamos flexibles, permitiéndote retirar fondos según sea necesario y pagar intereses solo por la cantidad que usas. Esta flexibilidad puede ser un salvavidas durante las escaseces de flujo de efectivo o al financiar necesidades inmediatas, como compras de inventario o reparaciones de emergencia. Las líneas de crédito son revolventes, lo que significa que los fondos vuelven a estar disponibles a medida que los reembolsas, convirtiéndose en un recurso financiero continuo.
- Préstamos SBA: Los préstamos de la Administración de Pequeñas Empresas (SBA) están parcialmente garantizados por el gobierno, lo que los hace más accesibles para pequeñas empresas que podrían no calificar para préstamos tradicionales. Ofrecen tasas de interés competitivas y plazos de reembolso más largos, lo que puede ser particularmente beneficioso para startups y empresas con historiales crediticios menos establecidos.
Trabajar con un banco comunitario para préstamos y líneas de crédito significa que te beneficias de un servicio personalizado. Los representantes bancarios pueden proporcionar asesoramiento adaptado, ayudándote a elegir el producto de préstamo adecuado para tus necesidades y guiándote a través del proceso de solicitud. Este enfoque basado en relaciones asegura que obtengas el apoyo necesario para hacer crecer tu negocio de manera sostenible.

Servicios de Procesamiento de Pagos, Nómina y Gestión de Flujo de Efectivo
Las operaciones financieras efectivas son críticas para el éxito de cualquier pequeña empresa. Esto incluye procesar pagos, gestionar la nómina y asegurar un flujo de efectivo eficiente. Así es cómo los servicios bancarios completos pueden apoyar estas necesidades:
- Servicios para Comerciantes: Los servicios para comerciantes son cruciales para las empresas que necesitan procesar pagos de clientes. Estos servicios incluyen procesamiento de tarjetas de crédito, sistemas de punto de venta (POS) y pasarelas de pago en línea. Un proveedor de servicios para comerciantes confiable asegura que las transacciones se procesen de manera rápida y segura, mejorando la satisfacción del cliente y mejorando el flujo de efectivo. Al ofrecer soluciones de pago sin problemas, los bancos ayudan a las empresas a proporcionar una mejor experiencia al cliente y a agilizar su proceso de recaudación de ingresos.
- Servicios de Nómina: Gestionar la nómina puede ser complejo y consumir tiempo. Muchos bancos ofrecen servicios de nómina para simplificar este proceso. Estos servicios manejan todo, desde el cálculo de salarios e impuestos hasta depósitos directos y presentación de impuestos sobre la nómina. Al externalizar la nómina, las empresas pueden asegurar la precisión y el cumplimiento de las regulaciones fiscales, liberando tiempo para centrarse en sus operaciones principales. La gestión eficiente de la nómina no solo ahorra tiempo, sino que también ayuda a mantener la satisfacción de los empleados al asegurar pagos puntuales y correctos.
- Gestión de Efectivo: La gestión efectiva del efectivo es esencial para mantener un flujo de efectivo saludable. Los bancos ofrecen varios servicios de gestión de efectivo, incluida la captura de depósitos remotos, pagos ACH y transferencias electrónicas. Estas herramientas ayudan a las empresas a gestionar los fondos entrantes y salientes de manera eficiente, reduciendo el tiempo dedicado a procesos manuales y mejorando el control financiero general. La gestión adecuada del efectivo asegura que las empresas puedan cumplir con sus obligaciones financieras e invertir en oportunidades de crecimiento sin experimentar escaseces de efectivo.
Al integrar estos servicios, los bancos proporcionan una solución completa que apoya a las pequeñas empresas en el mantenimiento de operaciones financieras fluidas y eficientes.
Banca en Línea y Móvil
En la era digital actual, la banca en línea y móvil son indispensables. Estos servicios proporcionan acceso conveniente a tus cuentas, permitiéndote monitorear transacciones, transferir fondos y pagar facturas en cualquier momento y lugar.
- Transformación Digital: Los bancos comunitarios están adoptando nuevas tecnologías para mejorar la experiencia del cliente a través de plataformas de banca en línea y móvil. Estas plataformas ofrecen acceso 24/7 a tus cuentas, permitiéndote gestionar tus finanzas desde la comodidad de tu hogar o en movimiento. Puedes consultar saldos fácilmente, ver historiales de transacciones y transferir fondos entre cuentas.
- Características Avanzadas: Muchos servicios de banca en línea y móvil incluyen características como el pago de facturas, el depósito de cheques móviles y herramientas de presupuesto. El pago de facturas te permite programar pagos a proveedores y prestadores de servicios directamente desde tu cuenta, asegurando pagos puntuales y simplificando tu contabilidad. El depósito de cheques móviles te permite depositar cheques tomando una foto con tu smartphone, ahorrando viajes al banco.
- Medidas de Seguridad: Las plataformas de banca en línea y móvil emplean medidas de seguridad avanzadas para proteger los datos del cliente y asegurar transacciones seguras. Esto incluye encriptación para proteger la información, autenticación multifactor para verificar la identidad del usuario y auditorías de seguridad regulares para identificar y abordar posibles vulnerabilidades. Las alertas de fraude en tiempo real te ayudan a detectar y responder rápidamente a actividades sospechosas, mejorando tu seguridad financiera general.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Problemas Comunes que Enfrentan las Pequeñas Empresas con los Servicios Bancarios y la Salud Financiera
Aunque los servicios bancarios son cruciales para la operación y el crecimiento de las pequeñas empresas, muchos propietarios de pequeñas empresas encuentran diversos desafíos al gestionar sus necesidades financieras. Comprender estos problemas puede ayudar a las empresas a tomar decisiones más informadas y buscar soluciones que se alineen mejor con sus requisitos.
- Tarifas Altas y Costos Ocultos: Muchos propietarios de pequeñas empresas descubren que los servicios bancarios vienen con tarifas altas, incluidos cargos de mantenimiento mensual, tarifas de transacción y penalizaciones por no mantener un saldo mínimo. Los costos ocultos, como tarifas por transferencias electrónicas, sobregiros y servicios adicionales, también pueden sumarse, poniendo presión sobre el flujo de efectivo del negocio.
- Acceso Limitado al Crédito: Asegurar préstamos y líneas de crédito puede ser particularmente desafiante para las pequeñas empresas, especialmente las startups o aquellas con historiales crediticios menos establecidos. Los bancos tradicionales a menudo tienen criterios de préstamo estrictos, lo que dificulta que los propietarios de pequeñas empresas accedan a los fondos que necesitan para el crecimiento y las operaciones.
- Servicio al Cliente Inadecuado: Los propietarios de pequeñas empresas con frecuencia informan insatisfacción con el servicio al cliente proporcionado por sus bancos. Los largos tiempos de espera, la falta de servicio personalizado y el soporte insuficiente para problemas específicos de pequeñas empresas pueden obstaculizar la capacidad de una empresa para gestionar sus finanzas de manera efectiva y resolver problemas rápidamente.
- Complejidad e Inaccesibilidad: Los servicios bancarios a menudo pueden ser complejos y difíciles de navegar. Los propietarios de pequeñas empresas, que pueden no tener amplios conocimientos financieros, pueden encontrar desafiante comprender y utilizar toda la gama de servicios ofrecidos. Además, la inaccesibilidad a sucursales bancarias o servicios en línea limitados puede ser un obstáculo significativo para las empresas que requieren interacciones bancarias frecuentes.
- Preocupaciones de Seguridad: Con la creciente prevalencia de amenazas cibernéticas, la seguridad es una gran preocupación para las pequeñas empresas. Asegurar que los servicios bancarios ofrezcan medidas de seguridad robustas para proteger los datos financieros sensibles es crucial. Sin embargo, no todos los bancos ofrecen el mismo nivel de seguridad, dejando a algunas empresas vulnerables al fraude y a las violaciones de datos.
- Integración con Herramientas Empresariales: Las pequeñas empresas a menudo usan diversas herramientas y software para gestionar sus operaciones, como software de contabilidad y sistemas de procesamiento de pagos. Pueden surgir problemas cuando los servicios bancarios no se integran perfectamente con estas herramientas, lo que lleva a ineficiencias y una mayor carga administrativa.
- Falta de Educación Financiera y Apoyo: Muchos propietarios de pequeñas empresas luchan con la alfabetización financiera, lo que afecta su capacidad para tomar decisiones bancarias y financieras informadas. Los bancos que no ofrecen suficientes recursos o apoyo de educación financiera pueden dejar a los propietarios de negocios sintiéndose abrumados y mal preparados para gestionar sus finanzas de manera efectiva.
- Oferta Limitada de Productos: Algunos bancos pueden no ofrecer una amplia gama de productos adaptados a las necesidades específicas de las pequeñas empresas. Esto puede incluir productos de préstamos especializados, servicios de gestión de efectivo o soluciones de pago flexibles. Las ofertas limitadas de productos pueden restringir la capacidad de una empresa para encontrar herramientas financieras adecuadas que apoyen su crecimiento y necesidades operativas.
Comprender estos problemas comunes puede ayudar a los propietarios de pequeñas empresas a navegar mejor los desafíos que enfrentan con los servicios bancarios. Al buscar bancos comunitarios o plataformas financieras como Común que prioricen la transparencia, el servicio al cliente, la seguridad y la integración con herramientas empresariales, las pequeñas empresas pueden encontrar soluciones bancarias más adecuadas que se alineen con sus necesidades y apoyen su éxito financiero.
Conclusión:
Elegir los servicios bancarios adecuados es esencial para el éxito y crecimiento de tu pequeña empresa. Desde cuentas corrientes y de ahorro hasta préstamos, servicios para comerciantes y banca digital, los productos financieros adecuados y el soporte pueden ayudarte a gestionar tus finanzas de manera efectiva y alcanzar tus objetivos empresariales. Al asociarte con un banco comunitario y aprovechar plataformas como Común puedes acceder a las herramientas y la experiencia necesarias para prosperar en el competitivo mercado actual.
Integración y Soporte
Muchos bancos comunitarios se enorgullecen de ofrecer servicios personalizados y asesoramiento financiero. Construir una relación con tu banco puede proporcionar valiosas ideas sobre cómo gestionar tus finanzas, acceder al crédito y planificar para el crecimiento futuro. Aprovecha los talleres, seminarios y consultas individuales que ofrece tu banco para mejorar tu alfabetización financiera y conocimientos empresariales.
Integración con Común
Para las pequeñas empresas que buscan aprovechar la tecnología financiera moderna, la integración con plataformas como Común puede mejorar su experiencia bancaria. Común ofrece una gama de características adaptadas a las pequeñas empresas, incluidas notificaciones instantáneas, inicio de sesión seguro y soporte al cliente personalizado disponible los siete días de la semana. Al combinar las fortalezas de la banca comunitaria tradicional con la conveniencia de la banca digital, Común proporciona una solución integral para gestionar las finanzas de tu negocio.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Viviendo en Estados Unidos
Cómo construir una base financiera sólida en los EE.UU.
8 min de lectura
Construir una base financiera sólida en EE.UU. empieza con tres pilares: un presupuesto realista, manejo responsable de deudas, y ahorro constante para emergencias y metas a largo plazo. Una cuenta sin cuota mensual, como la de Común, facilita mantener el control sin perder dinero en comisiones.
Comienza tu viaje financiero: Ahorros
Crear una cuenta de ahorros y establecer un fondo de emergencia son pasos cruciales en la construcción de una base financiera sólida. Un fondo de emergencia asegura que tengas una red de seguridad para gastos inesperados, evitando un revés financiero. Estos pasos son esenciales para manejar tu vida financiera de manera efectiva.
Comienza con ahorros
Abrir una cuenta de ahorros es sencillo y te proporciona un lugar seguro para guardar tu dinero. Muchos bancos ofrecen cuentas de ahorros con tasas de interés competitivas que ayudan a que tu dinero crezca con el tiempo. Al construir una base financiera sólida, los inmigrantes en los EE.UU. deben considerar los siguientes tres tipos de cuentas de ahorro. Cada tipo ofrece características y beneficios únicos que pueden ayudar en diferentes aspectos de la planificación financiera:
Cuentas de Ahorro Tradicionales
Las cuentas de ahorro tradicionales son ofrecidas por la mayoría de los bancos y cooperativas de crédito y son un buen punto de partida para quienes buscan ahorrar dinero de manera segura.
Características Clave:
- Accesibilidad: Fácilmente accesible a través de cajeros automáticos, banca en línea y sucursales bancarias.
- Tasas de Interés: Ofrecen tasas de interés más bajas en comparación con otros tipos de cuentas de ahorro, pero los fondos están seguros y asegurados por la FDIC hasta $250,000 por depositante.
- Requisitos de Saldo Mínimo: A menudo tienen bajos o nulos requisitos de saldo mínimo.
Beneficios:
- Ideal para fondos de emergencia y ahorros a corto plazo.
- Los fondos son líquidos y pueden accederse fácilmente sin penalizaciones.
- Proporciona un lugar seguro para guardar dinero mientras ganas una pequeña cantidad de interés.
Cuentas de Ahorro de Alto Rendimiento
Las cuentas de ahorro de alto rendimiento ofrecen tasas de interés más altas en comparación con las cuentas de ahorro tradicionales, mejorando el tiempo que toma hacer crecer tu dinero. Generalmente están disponibles a través de bancos en línea, los cuales pueden ofrecer mejores tasas debido a sus menores costos operativos.
Características Clave:
- Tasas de Interés Altas: Ofrecen tasas de interés significativamente más altas, lo que significa más ganancias en tus depósitos.
- Acceso en Línea: Generalmente se gestionan en línea, proporcionando un acceso y manejo conveniente.
- Requisitos de Saldo Mínimo: Pueden tener requisitos de saldo mínimo más altos para ganar las mejores tasas.
Beneficios:
- Mejor para metas de ahorro a mediano plazo debido a las mayores ganancias por intereses.
- Adecuado para construir un fondo de emergencia que pueda crecer con el tiempo.
- A menudo vienen con menos tarifas en comparación con los bancos tradicionales.
Certificados de Depósito (CDs)
Los Certificados de Depósito (CDs) son cuentas de depósito a plazo que ofrecen tasas de interés más altas a cambio de dejar tu dinero por un período de tiempo fijo. Esta es una gran opción para alguien que no necesita acceder a su dinero durante un período más largo.
Características Clave:
- Términos Fijos: El dinero debe permanecer en la cuenta por un término específico, que varía desde unos meses hasta varios años.
- Tasas de Interés Altas: Los CDs ofrecen tasas de interés más altas que una cuenta de ahorro tradicional o de alto rendimiento, particularmente con términos más largos.
- Penalizaciones por Retiro Anticipado: Retirar dinero antes de que termine el plazo puede resultar en penalizaciones significativas.
Beneficios:
- Funciona mejor para una meta de ahorro a largo plazo que no requiere acceso inmediato a los fondos.
- Proporciona un retorno de inversión predecible con tasas de interés garantizadas.
- Fomenta el ahorro disciplinado debido a las penalizaciones por retiro anticipado.
Construyendo un Fondo de Emergencia
Calcular un fondo de emergencia basado en tu ingreso involucra algunos pasos clave para asegurar que tengas un colchón financiero que pueda cubrir gastos inesperados. Aquí te explicamos cómo determinar una buena cantidad para tu fondo de emergencia:
- Determina tus Gastos Mensuales
Comienza calculando tus gastos mensuales esenciales. Estos típicamente incluyen pagos de alquiler o hipoteca, servicios (electricidad, agua, gas, internet), alimentos y suministros para el hogar, transporte (pagos del auto, seguros, gasolina, transporte público), pagos mínimos de deudas (tarjetas de crédito, préstamos), costos de salud (medicamentos, visitas al médico) y otros gastos necesarios (cuidado infantil, cuidado personal básico). - Calcula tus Gastos Mensuales Totales
Suma tus gastos mensuales esenciales para encontrar tus gastos y el costo total mensual de vida. Por ejemplo, si tus gastos mensuales son de $2,500, este es tu punto de referencia para calcular tu fondo de emergencia. - Decide el Número de Meses a Cubrir
Los asesores financieros generalmente recomiendan ahorrar lo suficiente para cubrir entre 3 y 6 meses de gastos de vida moderados. La cantidad exacta depende de tu situación personal, estabilidad laboral y nivel de comodidad. Para aquellos con ingresos más estables y menor riesgo de pérdida de empleo, tres meses pueden ser suficientes. Aquellos con ingresos menos estables o mayor riesgo pueden apuntar a seis meses o más. - Calcula tu Fondo de Emergencia
Puedes multiplicar tus gastos mensuales totales por el número de meses que deseas cubrir. Usando el ejemplo anterior:
- Tres meses: $2,500 x 3 = $7,500
- Seis meses: $2,500 x 6 = $15,000
- Ajusta según Factores Personales
Considera cualquier factor adicional que pueda afectar tus necesidades:
- Dependientes: Si tienes hijos u otros dependientes, quizás quieras ahorrar más.
- Condiciones de Salud: Si tienes gastos médicos continuos, inclúyelos.
- Industria Laboral: Si trabajas en una industria propensa a despidos, considera un fondo más grande.
Construir un fondo de emergencia es un paso esencial hacia la seguridad financiera. Al calcular cuidadosamente tus gastos mensuales, determinar la cantidad de meses que necesitas cubrir y ajustar según factores personales, puedes crear un colchón financiero que te proteja contra gastos inesperados. Ya sea que apuntes a tres o seis meses de cobertura, tener un fondo de emergencia te brindará tranquilidad y estabilidad, asegurando que estés preparado para los desafíos financieros que puedan surgir.
Domina tu flujo de efectivo y presupuesto
El manejo efectivo del flujo de efectivo y el presupuesto son fundamentales para mantener las finanzas personales y la estabilidad financiera. Al rastrear tus ingresos y gastos, puedes tomar decisiones financieras informadas y evitar gastar de más.
- Rastrea tus ingresos y gastos: Crea un registro detallado de tus ingresos mensuales y clasifica tus gastos. Esto te ayudará a entender a dónde va tu dinero e identificar áreas donde puedes reducir costos.
- Establece un presupuesto realista: Desarrolla un presupuesto mensual que priorice los gastos esenciales, ahorros e inversiones. Seguir un presupuesto asegura que vivas dentro de tus posibilidades y apartes dinero para necesidades futuras.
- Aborda las deudas y construye tu crédito: La gestión de deudas es un componente crítico de la salud financiera. Enfócate en eliminar las deudas de alto interés, como las de tarjetas de crédito, y trabaja para construir un buen historial crediticio.
- Deuda de alto interés: Prioriza el pago de cualquier deuda de alto interés que tengas. Esto te mantendrá más líquido con una mejor oportunidad para ahorrar e invertir en un período más corto de tiempo.
- Construye y mantén un buen crédito: Un buen puntaje de crédito abre puertas a mejores oportunidades financieras. Si pagas tus facturas a tiempo y mantienes bajos los saldos de tus tarjetas de crédito, puedes evitar contraer deudas innecesarias y tener un historial financiero exitoso.
Dominar tu flujo de efectivo y presupuesto es crucial para la estabilidad financiera. Al rastrear diligentemente tus ingresos y gastos, puedes tomar decisiones informadas y evitar gastar de más. Establecer un presupuesto realista te ayuda a priorizar los gastos esenciales, ahorros e inversiones, asegurando que vivas dentro de tus posibilidades. La gestión efectiva de deudas y la construcción de un buen crédito también son componentes clave, ya que reducen las cargas financieras y abren mejores oportunidades. Juntas, estas prácticas sientan las bases para un futuro financiero seguro y próspero.
Invierte en tu futuro: Ahorros para jubilación y educación
Invertir en tu futuro es vital para la seguridad financiera a largo plazo. Comienza a ahorrar para la jubilación y considera los planes de ahorro para la educación si tienes hijos.
- Planificación para la jubilación: Contribuye dinero a cuentas de jubilación como un 401(k) o una IRA. Estas cuentas ofrecen ventajas fiscales y ayudan a garantizar que tengas suficiente dinero para vivir cómodamente en tus años posteriores.
- Ahorra para la educación: Los gastos educativos pueden ser significativos. Comienza un plan de ahorro universitario, como un plan 529, para ahorrar para los gastos educativos de tus hijos. Estos planes ofrecen beneficios fiscales y pueden aliviar la carga financiera de la educación superior.
- Explora fondos mutuos: Los fondos mutuos son una excelente manera de diversificar tus inversiones y hacer crecer tu riqueza con el tiempo. Ofrecen gestión profesional y una gama de opciones de inversión para adaptarse a diferentes niveles de riesgo.
Busca orientación profesional: Asesores financieros y profesionales de impuestos
Navegar por las complejidades de las finanzas personales puede ser desalentador. Si buscas consejo de un asesor financiero o un profesional de impuestos, pueden ayudarte a tomar decisiones mejor informadas y optimizar tu salud financiera.
- Consulta a asesores financieros: Un asesor financiero puede ayudarte a crear un plan financiero personalizado, establecer metas financieras realistas y brindarte asesoramiento sobre inversiones y ahorros.
- Trabaja con profesionales de impuestos: Los profesionales de impuestos pueden ayudarte a comprender tu responsabilidad fiscal, maximizar tus deducciones y asegurarte de cumplir con las leyes fiscales. Esto puede ahorrarte dinero y prevenir problemas legales.
Invertir en tu futuro es esencial para lograr la seguridad financiera a largo plazo. Al contribuir a cuentas de jubilación y establecer planes de ahorro para la educación, puedes asegurarte una jubilación cómoda y aliviar la carga financiera de la educación superior de tus hijos. Explorar los fondos mutuos te permite diversificar y hacer crecer tu riqueza. Además, buscar orientación profesional de asesores financieros y profesionales de impuestos puede ayudarte a tomar decisiones informadas y optimizar tu situación financiera, poniéndote en el camino hacia un futuro seguro y próspero.
Construye tu sueño americano: Asegura tu futuro financiero hoy
Construir una base financiera sólida en los EE.UU. es esencial para los inmigrantes que buscan alcanzar estabilidad y prosperidad. Al crear una cuenta de ahorros, establecer un fondo de emergencia, manejar tu flujo de efectivo y presupuestar sabiamente, puedes asegurar tu futuro financiero. Además, invertir en planes de ahorro para la jubilación y la educación, así como buscar orientación profesional de asesores financieros y profesionales de impuestos, fortalecerá aún más tu base financiera. Estos pasos no solo proporcionan seguridad financiera inmediata, sino que también allanan el camino para el éxito financiero a largo plazo. Recuerda, cada pequeño paso que tomes hoy contribuye a un futuro financiero estable y próspero en los EE.UU.
¿Cuáles son los pilares de una base financiera sólida?
Un presupuesto que priorice gastos esenciales, manejo de deudas que evite intereses innecesarios, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debería tener ahorrado para emergencias?
Generalmente se recomienda tener entre 3 y 9 meses de gastos básicos cubiertos, aunque el monto exacto depende de tu situación personal.
¿Cómo elijo una cuenta bancaria que apoye mis metas financieras?
Busca una cuenta sin cuota mensual, sin saldo mínimo, y con herramientas que faciliten el seguimiento de tus gastos — cada comisión evitable es dinero que se queda en tu presupuesto.
Preguntas frecuentes
¿Cuáles son los pilares básicos de la estabilidad financiera?
Un presupuesto realista, manejo responsable de deudas, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debo ahorrar para un fondo de emergencia?
Generalmente entre 3 y 9 meses de gastos básicos, dependiendo de tu situación personal.
¿Por qué es importante evitar comisiones bancarias innecesarias?
Cada comisión que pagas es dinero que no puedes destinar a tus metas financieras — con el tiempo, estas comisiones suman cientos de dólares al año.
¿Común me ayuda a construir una base financiera sólida?
Sí — no cobra cuota mensual ni exige saldo mínimo, y ofrece herramientas como notificaciones en tiempo real para monitorear tus gastos.
¿Es necesario tener un buen historial de crédito en EE.UU.?
Ayuda a acceder a mejores tasas en préstamos y tarjetas, pero no es un requisito para abrir una cuenta bancaria básica.
¿Por dónde empiezo si no tengo ningún ahorro todavía?
Empieza con montos pequeños y constantes — incluso $20-30 por semana se acumulan de forma significativa con el tiempo.

Pagos instantáneos
¿Qué es Cash App y cómo funciona? Guía 2026
8 min de lectura
¿Qué es Cash App y cómo funciona?
Cash App es una app de pagos entre personas (P2P) que permite a usuarios en Estados Unidos y Reino Unido enviar y recibir dinero digitalmente. Con el tiempo, Cash App ha expandido sus funciones más allá de las transferencias y ahora también ofrece tarjetas de débito, depósitos directos, herramientas de ahorro y opciones de inversión.
Si te mudaste recientemente a EE.UU. o estás explorando herramientas financieras digitales, probablemente has escuchado sobre Cash App. La app se usa ampliamente para enviar dinero entre amigos, pagar compras y gestionar ciertas actividades financieras directamente desde el teléfono.
Para muchos inmigrantes en EE.UU., entender cómo funciona Cash App es importante porque puede parecer similar a una cuenta bancaria tradicional, pero no es exactamente lo mismo.
¿Qué es Cash App?
Cash App es una app financiera móvil que permite a los usuarios enviar, recibir, almacenar y gastar dinero digitalmente desde sus teléfonos. La app se usa comúnmente para:
- Enviar dinero a amigos o familiares
- Recibir pagos
- Pagar compras
- Usar una tarjeta de débito vinculada a tu saldo
- Recibir depósitos directos
- Comprar acciones o Bitcoin
A diferencia de los bancos tradicionales, Cash App opera principalmente a través de su app móvil en lugar de sucursales físicas.
¿Cómo funciona Cash App?
Para comenzar a usar Cash App, necesitas descargar la app, crear una cuenta con un número de teléfono o correo electrónico de EE.UU. y vincular una cuenta bancaria o tarjeta de débito. Una vez configurada la cuenta, puedes enviar o solicitar dinero buscando a otra persona por su $Cashtag, número de teléfono, correo o código QR.
Las transferencias estándar generalmente llegan en 1 a 3 días hábiles a una cuenta bancaria vinculada. Las transferencias instantáneas a una tarjeta de débito suelen tener una tarifa basada en porcentaje.
¿Cuánto cobra Cash App? — Tabla de tarifas
| Servicio | Costo típico |
|---|---|
| Transferencia bancaria estándar (1–3 días hábiles) | Sin tarifa adicional |
| Transferencia instantánea a tarjeta de débito | Tarifa basada en porcentaje |
| Envío con tarjeta de crédito vinculada | Puede aplicar tarifa adicional |
| Retiros en cajero automático | Puede aplicar tarifa según condiciones |
| Apertura de cuenta | Sin comisión mensual |
Las tarifas y términos pueden cambiar con el tiempo. Siempre revisa el sitio oficial de Cash App antes de usar sus servicios financieros.
¿Es seguro Cash App?
Cash App usa cifrado y funciones de seguridad como Face ID y Touch ID. Sin embargo, como cualquier plataforma de pagos P2P, es importante usarlo solo con personas conocidas. Una vez enviado, el dinero generalmente no puede recuperarse si la transacción fue a la persona equivocada.
¿Tiene Cash App soporte en español?
La disponibilidad de soporte en español en Cash App puede variar. La experiencia principal de la app es principalmente en inglés, lo que puede ser una limitación para usuarios que prefieren operar en español.
¿Puede un inmigrante abrir una cuenta en Cash App?
Cash App tiene sus propios requisitos de elegibilidad para la apertura de cuentas. Los requisitos pueden incluir un número de teléfono o correo electrónico de EE.UU., y es posible que se requiera información adicional de verificación. Se recomienda revisar los términos actuales de Cash App directamente.
Limitaciones de Cash App para inmigrantes latinos
Cash App puede ser útil para ciertos pagos domésticos dentro de EE.UU., pero tiene algunas limitaciones importantes a considerar:
- No permite enviar remesas internacionales a Latinoamérica
- La experiencia en español puede ser limitada
- Puede no aceptar IDs latinoamericanas para la apertura de cuenta
- No tiene soporte dedicado 24/7 en español
Cash App vs. Común — Comparación directa
| Característica | Cash App | Común |
|---|---|---|
| Pagos P2P en EE.UU. | Sí | Sí |
| Tarjeta de débito | Sí | Sí |
| Inversión en acciones y Bitcoin | Sí | No |
| Remesas a Latinoamérica | No | Sí |
| App disponible en español | La disponibilidad en español varía | Sí |
| Depósito directo de nómina | Sí | Sí |
| Abrir cuenta con IDs latinoamericanas | Aplican requisitos de elegibilidad | Sí |
| Comisión mensual de mantenimiento | Varía según uso | Sin comisión mensual |
| Saldo mínimo requerido | No siempre requerido | $0 |
Preguntas frecuentes
¿Cash App está disponible en español?
La app opera principalmente en inglés. La disponibilidad de soporte en español puede variar.
¿Puedo enviar dinero a México con Cash App?
No. Cash App no soporta transferencias internacionales de dinero a México ni a otros países de Latinoamérica.
¿Cuánto cobra Cash App por transferencias instantáneas?
Cash App cobra una tarifa basada en porcentaje por transferencias instantáneas a tarjeta de débito. Verifica las tarifas actuales en el sitio oficial de Cash App.
¿Es Cash App seguro?
Cash App usa cifrado y verificación de identidad. Sin embargo, las transferencias P2P son difíciles de revertir. Úsalo solo con personas que conoces y confías.
¿Cuál es la diferencia entre Cash App y Común?
Cash App se enfoca en pagos domésticos en EE.UU. Común también ofrece pagos domésticos pero además incluye remesas a Latinoamérica, soporte completo en español y la posibilidad de abrir cuenta con más de 100 IDs latinoamericanas.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin comisión mensual de mantenimiento.
Viviendo en Estados Unidos
¿Qué es el número de extranjero? (Número A)
8 min de lectura
Número de extranjero o Número A: Todo lo que debes saber si estás en Estados Unidos
Los inmigrantes que viven en Estados Unidos deben familiarizarse con varios términos y trámites a seguir para garantizar su permanencia a largo plazo en el país.
Una manera de compilar toda la información referente al proceso de inmigración es el Número A o Número de Registro de Extranjero (Alien Registration Number). Este es un identificador asignado por el Departamento de Seguridad Nacional (DHS) a las personas extranjeras que residen en el país.
Es muy importante que conozcas esta información, ya que es el número de identificación de tu expediente migratorio.
En este artículo te explicaremos cuál es el número de registro de extranjero, para qué sirve y por qué es tan importante para los trámites migratorios.
¿Qué es el número de extranjero (Número A) y para qué sirve?
El primer paso para identificar un número de extranjero es saber que siempre comienzan por la letra A y constan de 8 o 9 dígitos.
La función principal de este número es permitir a USCIS y otras agencias rastrear rápidamente casos y solicitudes de inmigración correspondientes a cada persona.
Estos son algunos ejemplos en los que se utiliza el Número A:
- Para dar seguimiento a tu solicitud de residencia permanente (Green Card).
- Cuando solicitas un permiso de trabajo (EAD).
- En caso de que realices un ajuste de estatus, se utilizará el Número A para vincular tu expediente.
¿Dónde se encuentra el número de extranjero y quién lo recibe?
Para localizar el número de extranjero, puedes consultar varios documentos oficiales emitidos por el USCIS o el DHS, como por ejemplo:
- Tarjeta verde o Green Card
- Permiso de trabajo (EAD)
- Notificaciones del USCIS
- Órdenes de la corte de inmigración
¿Sabes cuál es la diferencia entre ITIN y SSN? En este artículo aclaramos todas tus dudas.
¿Cómo identificar el número de Alien?
A continuación desglosamos la manera en que aparece el Número A en los diferentes documentos oficiales.
Documento
Localización
Tarjeta de residente permanente
En la parte frontal, junto a la leyenda “USCIS#” o “A#”.
Permiso de trabajo EAD
En la parte frontal
Notificaciones de USCIS
En la esquina superior o cerca del nombre del solicitante
Documentos de la corte de inmigración
En el encabezado del documento
Este es un número único otorgado solo a personas con expedientes formales y permanentes en las entidades migratorias de EE. UU., como:
- Residentes permanentes (titulares de la Green Card).
- Refugiados o asilados.
- Solicitantes de ajuste de estatus o permisos de trabajo.
- Personas con casos abiertos ante la corte de inmigración.
Por el contrario, los visitantes temporales, como turistas, estudiantes o personas con visas de no inmigrante, no reciben un Número A, dado que sus casos no ameritan abrir un proceso migratorio permanente.
¿Por qué es importante el número de extranjero en los trámites migratorios?
El alien number es un identificador central para realizar múltiples trámites migratorios necesarios para regularizar tu situación en el país.
Estos son los usos más habituales del A-number durante los procesos migratorios.
Seguimiento de casos de inmigración (USCIS Case Status)
Si deseas rastrear el estatus de tus solicitudes pendientes, como la residencia permanente, permiso de trabajo o ajuste de estatus, es necesario ingresar el número de extranjero en el USCIS Case Status.
De esta manera, podrás saber exactamente en qué etapa se encuentra tu caso y mantenerte informado de actualizaciones para asegurarte de que el proceso se cumpla en tiempo y forma.
Actualización de la información personal
Recuerda que es vital mantener tus registros migratorios actualizados. Por ello, en caso de que cambies de dirección, teléfono o nombre legal, el Número A te ayudará a modificar tu información.
Esto te facilitará dar continuidad a notificaciones oficiales y evitar retrasos en trámites importantes.
Evitar errores en trámites migratorios
Dado que el Número A funciona como un identificador único, también sirve para evitar confusiones entre solicitantes con nombres iguales o parecidos.
Procura usar tu número de migración correctamente cuando llenes formularios y documentos oficiales, para que toda tu información se compagine en el mismo expediente y optimizar el tiempo al momento de buscar un documento o información en específico.
En pocas palabras, este número es un apoyo que facilita los procesos migratorios de los inmigrantes y les ayuda a mantener la seguridad y el control en procesos migratorios que suelen generar ansiedad e incertidumbre.
¿Qué hacer si no tienes un número de extranjero o no lo recuerdas?
Si no tienes un número de extranjero, recuerda que el USCIS se encarga de asignarlo, una vez que comienzas un proceso migratorio en Estados Unidos. Si ya tienes uno y no lo recuerdas, sigue estos consejos para localizarlo.
- Revisa tus documentos oficiales: por ejemplo, la tarjeta de residencia o permiso de trabajo así como formularios presentados a USCIS.
- Ingresa a tu cuenta en línea de USCIS y consulta la sección “manage your case”.
- Llama al USCIS Contact Center: 1-800-375-5283, explica que no encuentras tu número de extranjero y pide que te ayuden a localizarlo.
Evita recurrir a un número de extranjero falso, ya que podría traerte problemas con las autoridades migratorias.
Organiza tu vida migratoria mientras manejas tus finanzas con Común
Como puedes ver, el Número A es un elemento fundamental para mantener el orden durante los procesos migratorios, ya que te ayuda a compaginar tus documentos oficiales en el mismo expediente, para facilitar su localización y minimizar el riesgo de cometer errores que puedan postergar la finalización del trámite.
Otro aspecto importante para la vida de los inmigrantes en Estados Unidos es contar con las herramientas adecuadas para mantener el orden de sus finanzas personales.
Conoce Común, la plataforma diseñada para facilitar la relación de los inmigrantes con las finanzas.
Estos son algunos beneficios que te ofrece Común:
- Abre una cuenta solo con una identificación oficial calificada de tu país de origen.
- Envía dinero a varios países con tarifas claras y competitivas, hasta los límites aplicables.
- Accede a soporte en español y en inglés.
¿Quieres conocer el servicio financiero realmente justo y accesible? ¡Abre tu cuenta en Común hoy!
Así como tu Número A te ayuda a mantener tus documentos migratorios en orden, Común te acompaña a cuidar tu estabilidad financiera en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestra sección de preguntas frecuentes.
¿Cuál es el número de USCIS? ¿Es lo mismo que el número de extranjero?
El número de USCIS aparece en tu tarjeta de residente permanente o en tu permiso de trabajo. En realidad, se trata del mismo identificador que el número de extranjero. En esos documentos los encontrarás precedido de la leyenda “USCIS#”.
¿Cuál es el número de Alien?
El Alien Registration Number es el nombre oficial del número de extranjero asignado por el DHS o USCIS a las personas que no son ciudadanas estadounidenses para dar seguimiento a sus procesos migratorios a través de un expediente único.

Community
Lo que Necesitas para Abrir una Cuenta en Común¹
8 min de lectura
Para abrir una cuenta en Común necesitas una identificación oficial vigente con foto — pasaporte, matrícula consular o más de 100 identificaciones latinoamericanas aceptadas. No se requiere número de Seguro Social. El proceso es 100% en línea y toma aproximadamente 3 minutos.
Común: Revolucionando el Acceso Financiero para la Comunidad Inmigrante
Descubre Común, una plataforma de tecnología financiera pionera diseñada específicamente para satisfacer las necesidades de la comunidad inmigrante en los Estados Unidos. A diferencia de la banca tradicional, Común ofrece una experiencia bancaria digital amigable enfocada en la inclusión financiera, tarifas bajas y soporte bilingüe, haciendo que los servicios financieros sean más inclusivos y empoderadores.
Facilidad Inigualable para Abrir una Cuenta
Abrir una cuenta corriente con Común es sencillo y sin complicaciones, abordando las barreras de exclusión financiera que enfrenta típicamente la comunidad inmigrante. Aceptando más de 100 formas de identificación², incluyendo números de seguro social de países de América Latina, Común asegura que los inmigrantes tengan acceso a servicios bancarios esenciales. El proceso de solicitud es rápido, tomando menos de 5 minutos, y es libre de tarifas adicionales u ocultas, requisitos de saldo mínimo o comisiones mensuales. Esta inclusividad es central a la misión de Común de fomentar la estabilidad y el crecimiento financiero.
Opciones de Depósito Móvil
Común: Común ofrece una función de depósito móvil muy conveniente que permite a los usuarios depositar efectivo en más de 88,000 ubicaciones en los Estados Unidos, incluyendo minoristas importantes como Walgreens, Dollar General y Walmart. Esta red extensa asegura que los usuarios puedan encontrar fácilmente una ubicación de depósito cercana, haciendo que el proceso de añadir dinero a sus cuentas sea sencillo y sin complicaciones.
Banca Tradicional: Aunque muchos bancos tradicionales ofrecen opciones de depósito móvil, a menudo restringen estos a depósitos de cheques a través de una aplicación móvil. Los depósitos en efectivo típicamente requieren una visita a un cajero automático o sucursal bancaria, lo cual puede ser menos conveniente y más tardado que la extensa red de depósitos en efectivo de Común.
Utilidad en el Mundo de Hoy: En el entorno acelerado de hoy, la flexibilidad para depositar efectivo en una amplia gama de ubicaciones accesibles es invaluable, especialmente para individuos que pueden no tener fácil acceso a servicios bancarios tradicionales o que trabajan en horarios no tradicionales cuando los bancos están cerrados.
Remesas Internacionales
Común: Común se destaca en facilitar las remesas internacionales⁴, permitiendo a los usuarios enviar dinero al extranjero rápidamente y con tarifas más bajas en comparación con muchos bancos tradicionales y servicios de remesas. El proceso se mejora con notificaciones en tiempo real, manteniendo al remitente informado desde el momento en que el dinero es enviado hasta que es recibido.
Banca Tradicional: Los bancos tradicionales generalmente ofrecen servicios de transferencia internacional, pero estos pueden ser caros y lentos, con transferencias que a veces tardan varios días en completarse. Además, las tarifas asociadas con las remesas bancarias tradicionales pueden ser significativamente más altas.
Utilidad en el Mundo de Hoy: En una economía globalizada, la capacidad de enviar dinero a través de fronteras de manera rápida y asequible es crucial. Muchas familias dependen de las remesas para el apoyo financiero, y las empresas necesitan formas eficientes de manejar transacciones internacionales. El servicio simplificado y rentable de Común satisface eficazmente estas demandas modernas.
Acceso Anticipado a Sueldo
Común: Común ofrece la capacidad de conectar los sueldos a la aplicación y recibir el pago hasta dos días antes³. Esta función no incurre en tarifas adicionales, proporcionando un alivio significativo durante emergencias financieras o al planificar con anticipación.
Banca Tradicional: Algunos bancos tradicionales han comenzado a ofrecer funciones similares, pero a menudo están ligadas a tipos específicos de cuentas o requieren un saldo mínimo. La accesibilidad y facilidad de uso del acceso anticipado a sueldo de Común no siempre se igualan en entornos tradicionales.
Utilidad en el Mundo de Hoy: Con el aumento de trabajos en la economía gig y horarios de pago irregulares, tener acceso anticipado a los salarios puede proporcionar un amortiguador contra la inestabilidad financiera. Esta función es particularmente valiosa para aquellos que viven de sueldo en sueldo, ofreciendo un colchón que puede ayudar a evitar tarifas por sobregiro y pagos atrasados.
A diferencia de las instituciones bancarias tradicionales, las características innovadoras de Común están diseñadas para satisfacer las necesidades de la población diversa y móvil de hoy, beneficiando particularmente a la comunidad inmigrante en los EE. UU. Al proporcionar servicios que ofrecen mayor conveniencia, costos más bajos y mayor accesibilidad, Común no solo aborda los desafíos comunes que enfrentan sus usuarios, sino que también los empodera hacia una mayor libertad y estabilidad financiera. A medida que avanzamos hacia un mundo más interconectado y acelerado, la importancia de servicios financieros receptivos e inclusivos continúa creciendo, algo que Común está en una posición única para ofrecer.
Seguridad Robusta y Soporte al Cliente
La seguridad y el soporte al cliente son primordiales en Común. Con cuentas aseguradas por la FDIC y la protección de Visa en transacciones con la tarjeta de débito Visa virtual, los clientes de Común pueden gestionar sus fondos con confianza. Las innovadoras características de seguridad como inicios de sesión biométricos y notificaciones instantáneas de transacciones mantienen tu dinero seguro. Además, Común ofrece soporte al cliente 24/7 en inglés y español, asegurando que la ayuda siempre esté disponible en tu idioma preferido.
Compromiso con Cero Tarifas y Movilidad Ascendente
Común se destaca no solo por ofrecer cero tarifas para la apertura de cuentas, mantenimiento mensual o saldos mínimos, sino también por su compromiso de ayudar al ascenso económico de sus usuarios. Común actúa como un socio financiero, apoyando transacciones financieras sin la carga de tarifas excesivas. Este compromiso se alinea con el objetivo de permitir la movilidad ascendente para los inmigrantes, quienes contribuyen significativamente a la economía de los EE. UU.
Características y Beneficios Personalizados
Común va más allá de los servicios financieros tradicionales al ofrecer características diseñadas para satisfacer las necesidades únicas de la comunidad inmigrante. Los usuarios pueden enviar dinero al extranjero con tarifas bajas o sin tarifas, depositar efectivo en más de 88,000 ubicaciones a nivel nacional, incluyendo retiros gratuitos en cajeros automáticos, y conectar sus cuentas a aplicaciones de pago populares como Zelle, CashApp y Venmo. La plataforma de Común también permite a los clientes recibir sus sueldos hasta dos días antes a través de depósitos directos, mejorando aún más su flexibilidad y estabilidad financiera.
Conclusión
Común no es solo un proveedor de servicios financieros, sino una plataforma dedicada a transformar la experiencia bancaria para los inmigrantes en los EE. UU. Con su diseño enfocado en el usuario, compromiso con la libertad financiera y características robustas, Común está destinado a convertirse en una herramienta vital para lograr la estabilidad y el crecimiento financiero de sus usuarios. Ya sea que busques gestionar tus finanzas diarias o enviar dinero a tus seres queridos en el extranjero de manera rápida y segura, Común ofrece una solución bancaria confiable, inclusiva y eficiente.
Momento Fundacional: ¿Sabías que?
Fundada por los empresarios Abiel Gutierrez y Andres Santos en Nueva York, Común fue construida para empoderar a las familias y permitir la movilidad ascendente, particularmente para la familia inmigrante. La compañía ha obtenido una inversión significativa de empresas destacadas como Costanoa Ventures, FJ Labs y South Park Commons, subrayando la gran oportunidad de servir las necesidades financieras de las familias inmigrantes y mejorar la vida de cada persona.
¿Qué documentos necesito para abrir una cuenta en Común?
Una identificación oficial vigente con foto: pasaporte, matrícula consular, licencia extranjera, o cualquiera de más de 100 identificaciones latinoamericanas aceptadas. No se pide número de Seguro Social ni ITIN.
¿Cuánto tarda el proceso de apertura?
Aproximadamente 3 minutos, completamente desde tu teléfono. La aprobación es instantánea en la mayoría de los casos.
¿Tiene algún costo abrir una cuenta en Común?
No hay tarifa de apertura, no hay cuota mensual y no se exige un saldo mínimo.
Preguntas frecuentes
¿Puedo abrir una cuenta en Común sin número de Seguro Social?
Sí, Común acepta pasaporte, matrícula consular u otras identificaciones latinoamericanas vigentes en lugar de un número de Seguro Social.
¿Cuánto tiempo toma abrir la cuenta?
El proceso toma aproximadamente 3 minutos desde la app, con aprobación instantánea en la mayoría de los casos.
¿Necesito comprobante de domicilio para abrir la cuenta?
Puede solicitarse un comprobante como recibo de servicios o estado de cuenta digital, dependiendo de tu situación.
¿Hay algún costo por abrir o mantener la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo requerido.
¿Qué recibo al abrir mi cuenta?
Una cuenta corriente y una tarjeta de débito Visa, con acceso a depósito directo, remesas y la red de depósito en efectivo.
¿Puedo abrir la cuenta si acabo de llegar a Estados Unidos?
Sí, mientras tengas una identificación oficial vigente de tu país de origen, puedes abrir tu cuenta sin necesidad de historial crediticio en EE.UU.

Cuenta corriente
Usando Tu Tarjeta Digital Desde el Primer Día: Una Guía Paso a Paso
8 min de lectura
Una tarjeta digital es la versión virtual de tu tarjeta de débito, disponible en la app de tu banco desde el momento en que abres tu cuenta. Con ella puedes comprar en línea, añadirla a Apple Pay o Google Pay, y pagar en tiendas sin esperar la tarjeta física. Común activa tu tarjeta virtual instantáneamente al aprobar tu cuenta.
¿Qué es una tarjeta de débito digital?
Una tarjeta de débito digital es una tarjeta virtual que existe solo en formato digital — no hay plástico físico que esperar. Tiene los mismos datos que una tarjeta física (número de 16 dígitos, fecha de vencimiento y CVV), pero solo existen en tu app bancaria o en tu billetera digital (Apple Pay, Google Pay, Samsung Pay). Puedes usarla para cualquier pago que acepte tarjeta.
Ventajas de la tarjeta digital vs. tarjeta física
- Disponibilidad immediate: Puedes usarla segundos después de abrir tu cuenta, sin esperar 5-10 días para que llegue el plástico por correo.
- Mayor seguridad: No se puede perder, robar o clonar físicamente. Muchos bancos generan un número de tarjeta virtual diferente para cada comercio (tokenización), añadiendo una capa extra de protección.
- Control total: Puedes bloquear o desbloquear la tarjeta virtual desde la app en segundos, sin llamar al banco.
- Pagos sin contacto: Añadida a Apple Pay o Google Pay, puedes pagar acercando tu teléfono a la terminal, más rápido que insertar tarjeta.
Cómo usar tu tarjeta digital desde el primer día con Común
Paso 1: Abre tu cuenta de Común
Descarga la app, completa el proceso de apertura (identificación, teléfono de EE.UU., datos personales). La aprobación es instantánea en la mayoría de los casos.
Paso 2: Accede a tu tarjeta virtual
En la app de Común, ve a la sección de tarjeta. Verás tu tarjeta digital con su número completo, fecha de vencimiento y CVV. Estos datos se usan igual que en una tarjeta física para compras en línea.
Paso 3: Añádela a Apple Pay o Google Pay
Abre Wallet (iPhone) o Google Pay (Android), selecciona "Añadir tarjeta", e ingresa los datos de tu tarjeta virtual de Común. Una vez verificada, puedes pagar acercando tu teléfono a cualquier terminal contactless.
Paso 4: Úsala para compras en línea
Al comprar en Amazon, apps de entrega, suscripciones o cualquier sitio, ingresa el número de tarjeta, fecha de vencimiento y CVV de tu tarjeta virtual. El pago se descuenta inmediatamente de tu cuenta de Común.
¿Es seguro usar tarjeta digital?
Sí. Las tarjetas digitales usan tecnología de tokenización: en lugar de compartir tu número real de tarjeta, se genera un número temporal único para cada transacción cuando usas Apple Pay o Google Pay. Esto hace que incluso si interceptan el token, no pueden usarlo en otra transacción. Además, puedes bloquear o regenerar tu tarjeta virtual en cualquier momento desde la app.
Tarjeta digital vs. tarjeta de crédito virtual
Una tarjeta digital de débito (como la de Común) descuenta el dinero directamente de tu cuenta — no genera deuda. Una tarjeta de crédito virtual usa dinero prestado que debes pagar al final del mes. La tarjeta digital de débito es ideal para quienes quieren controlar su gasto sin riesgo de endeudarse.
Preguntas frecuentes sobre tarjetas digitales
¿Puedo usar la tarjeta digital antes de que llegue la tarjeta física?
Sí, esa es su principal ventaja. Con Común tu tarjeta virtual está activa desde el momento en que se aprueba tu cuenta. Puedes usarla para compras en línea inmediatamente. La tarjeta física llega en 5-10 días hábiles y te permite hacer pagos en tiendas y retiros en cajeros.
¿Cuál es la diferencia entre tarjeta digital y tarjeta virtual?
Son términos que se usan indistintamente. Ambos se refieren a una representación digital de tu tarjeta de débito sin forma física. Algunos bancos usan "tarjeta virtual" para referirse a un número de tarjeta de un solo uso para compras en línea específicas, mientras que "tarjeta digital" puede designar la tarjeta permanente guardada en tu billetera digital.
¿Puedo retirar efectivo en cajeros con mi tarjeta digital?
Generalmente no directamente. Para retirar efectivo en cajeros ATM necesitas la tarjeta física e ingresar tu PIN. Sin embargo, con Apple Pay o Google Pay algunas redes de cajeros (como Allpoint) permiten retiros sin tarjeta física. Común tiene más de 55,000 cajeros sin comisión en su red a los que accedes con la tarjeta física.
¿Qué pasa si pierdo mi teléfono con la tarjeta digital?
Bloquea tu tarjeta virtual inmediatamente desde otro dispositivo o a través del soporte de tu banco. En Común puedes bloquear la tarjeta desde la app web. Las billeteras digitales como Apple Pay requieren autenticación biométrica (Face ID o huella) para cada pago, lo que protege tu tarjeta incluso si alguien tiene tu teléfono desbloqueado.
¿Puedo tener tarjeta digital sin SSN?
Sí con Común. La cuenta se abre sin SSN usando identificaciones latinoamericanas y la tarjeta virtual está disponible desde el primer día. No necesitas esperar ni ningún trámite adicional. La tarjeta física llega a tu domicilio en EE.UU. en 5-10 días hábiles después de la apertura.
¿Las compras con tarjeta digital tienen protección contra fraude?
Sí. Los pagos con tarjeta digital de débito tienen la misma protección que los pagos con tarjeta física bajo la Red Visa o Mastercard: puedes disputar cargos no autorizados y el banco investigará. Además, la tokenización de Apple Pay y Google Pay añade protección extra porque el comercio nunca recibe tu número real de tarjeta.

Educación Financiera
¿Qué es la libertad financiera y cómo puedo conseguirla?
8 min de lectura
La libertad financiera es la capacidad de cubrir tus gastos con ingresos pasivos o ahorros, sin depender de un salario mensual. Se alcanza reduciendo deudas, ahorrando consistentemente e invirtiendo. No ocurre de la noche a la mañana, pero con un plan claro y hábitos financieros sólidos es alcanzable incluso para inmigrantes que empiezan desde cero.
¿Qué es la libertad financiera y cómo se logra?
La libertad financiera es más que una simple definición. Aquí te explicamos en qué consiste y cómo alcanzarla.
¿Cuáles son los pasos para alcanzar la libertad financiera?
Reducción de gastos: Control de tu patrimonio personal
Ahorro: La base de la libertad financiera
Inversión: Generación de ingresos pasivos
¿Por dónde empezar a construir tu libertad financiera hoy?
Preguntas frecuentes sobre libertad financiera
¿Cuánto dinero necesito ahorrado para tener libertad financiera?
Una regla común es la Regla del 25: necesitas ahorrar 25 veces tus gastos anuales. Si gastas $30,000 al año, la meta es $750,000 invertidos. Esto es una guía, no una fórmula exacta. Lo más importante es comenzar a ahorrar e invertir ahora, sin importar el monto inicial.
¿Puede un inmigrante lograr la libertad financiera en EE.UU.?
Sí. Muchos inmigrantes la han alcanzado comenzando con ingresos modestos. La clave es abrir una cuenta bancaria accesible, establecer un presupuesto desde el primer mes, evitar deudas de alto interés y ahorrar aunque sea el 10% del sueldo. La constancia importa más que el monto inicial.
¿Cuál es la diferencia entre libertad financiera e independencia financiera?
La independencia financiera significa que puedes cubrir tus necesidades sin trabajar, viviendo de ahorros o inversiones. La libertad financiera va un paso más allá: también puedes elegir qué trabajo hacer (o no hacer) según tus valores, no solo tus necesidades. Ambos conceptos van de la mano.
¿Qué hábitos financieros son esenciales para lograrla?
Los hábitos más impactantes: gastar menos de lo que ganas cada mes, automatizar el ahorro (que salga solo antes de que lo gastes), eliminar deudas de tarjeta de crédito, invertir en fondos indexados a largo plazo, y revisar tus finanzas al menos una vez al mes para ajustar el plan.
¿Cuánto tiempo tarda en alcanzarse la libertad financiera?
Depende de cuánto ahorras de tu ingreso. Si ahorras el 10% tardas aprox. 40+ años; al 25% tardas unos 20 años; al 50% puedes lograrlo en 15 años o menos. El tiempo se acorta drásticamente aumentando el porcentaje de ahorro e invirtiendo de manera consistente desde temprano.
¿Cómo empezar si no tengo cuenta bancaria ni historial crediticio en EE.UU.?
El primer paso es abrir una cuenta bancaria accesible. Común acepta más de 100 IDs latinoamericanas, sin SSN ni saldo mínimo. Con cuenta puedes recibir tu nómina por depósito directo, ahorrar automáticamente y construir historial financiero en EE.UU. — base para cualquier plan de libertad financiera.

Cuenta corriente
¿Qué es una cuenta de banco y cuáles son las ventajas de tenerla?
8 min de lectura
Una cuenta de banco es una cuenta financiera donde puedes depositar, retirar y administrar tu dinero de forma segura. En EE.UU. existen cuentas corrientes (para uso diario), cuentas de ahorro (para ganar intereses) y cuentas especializadas. Plataformas como Común permiten abrir una cuenta sin SSN, usando tu pasaporte o matrícula consular.
Una cuenta de banco es una cuenta financiera que un cliente tiene en un banco. La cuenta bancaria permite a los clientes depositar y retirar dinero, así como emitir cheques. Por esto mismo también se le llama cuenta de cheques.
Las ventajas de tener una cuenta bancaria son, entre otras:
- fácil acceso a su dinero - acceso bancario 24 horas al día, 7 días a la semana, a través de la página web o la aplicación del banco
- no es necesario llevar dinero en efectivo encima
- posibilidad de ganar intereses por sus depósitos
- crear un historial de crédito, lo que puede ser importante cuando quiera pedir un préstamo en el futuro
¿Cómo abrir una cuenta bancaria?
Abrir una cuenta bancaria es relativamente fácil. Tendrás que facilitar algunos datos personales, como su nombre, fecha de nacimiento y dirección. También se le pedirá una identificación; normalmente el número de Seguridad Social (SSN por sus siglas en inglés) basta para esto. Bancos más modernos, como Comun, ofrecen la posibilidad de reemplazar el SSN con su pasaporte o matrícula consular. Es posible que también se le pida documentación que demuestre prueba de residencia.
Los diferentes tipos de cuentas bancarias disponibles
Hay diferentes cuentas bancarias entre las que puede elegir. La cuenta de banco más común es la cuenta corriente, que le permite depositar y retirar dinero, así como emitir cheques. Una cuenta corriente es una gran opción si quieres acceder a tu dinero fácilmente sin llevar efectivo encima, ya que la tarjeta de débito de tu cuenta te permite hacer pagos en cualquier establecimiento.
Otro tipo de cuenta bancaria habitual es la cuenta de ahorro. Las cuentas de ahorros le permite ahorrar dinero y ganar intereses sobre sus depósitos. Es una gran opción para los que quieren acumular sus ahorros con el tiempo.
También hay una serie de cuentas bancarias especializadas, como las cuentas para estudiantes, personas mayores y empresas. Asegúrese de investigar las diferentes cuentas bancarias disponibles y elija la que mejor se adapte a sus necesidades.
Cómo gestionar una cuenta de cheques en línea
Muchos clientes de bancos eligen gestionar su cuenta bancaria en línea. Esto puede hacerse a través del sitio web o la aplicación del banco. La gestión de su cuenta bancaria en línea le permite acceder a su cuenta 24 horas al día, 7 días a la semana.
Algunas de las cosas que puede hacer en línea son:
- ver el saldo de su cuenta y el historial de transacciones
- transferir dinero entre cuentas de ahorros y de depósitos
- pagar facturas
- pagar su tarjeta de crédito
- depositar cheques
- configurar alertas bancarias para eventos específicos, como un saldo bajo o un depósito grande
¿Cuáles son los costos de abrir una cuenta bancaria en Estados Unidos?
Algunas cuentas, como las que ofrece Comun, son completamente gratis. Sin embargo, hay muchos bancos que sí cobran comisiones. Entre ellos están algunos de los bancos más populares de Estados Unidos: Bank of America, JPMorgan Chase, Citigroup y Wells Fargo. Éstas son algunas de las comisiones que cobran:
- cuota mensual de servicio
- requisito de saldo mínimo
- cargo por sobregiro
- comisión por canjeo de cheques.
Respaldo del FDIC
La Federal Deposit Insurance Corporation (FDIC) es una agencia gubernamental que asegura los depósitos de los consumidores en los bancos que forman parte de su red. Es importante escoger un banco que cuenta con este respaldo, ya que tendrás hasta $250,000 de tus fondos asegurados por el gobierno de Estados Unidos en caso de que tu banco falle.
Los beneficios de Comun
En Comun encontrarás una cuenta coriente completamente gratis, en español (desde la aplicación móvil hasta el servicio al cliente), y con la flexibilidad de aplicar con su pasaporte, sin importar su nacionalidad. La apertura de cuenta es muy fácil y tendrás acceso a ella 24 horas al día, al igual que la posibilidad de pagar facturas o depositar cheques. Comun cuenta con el respaldo del FDIC, así que tus fondos están asegurados por hasta $250,000 USD.
Como con cualquier otro servicio financiero, asegúrate de investigar diferentes opciones disponibles y elija la que mejor se adapte a sus necesidades.
Preguntas frecuentes sobre cuentas bancarias
¿Qué es una cuenta de banco y para qué sirve?
Una cuenta bancaria es un producto financiero que te permite guardar dinero de forma segura, hacer pagos, recibir tu sueldo y acceder a servicios como tarjetas de débito y transferencias. En EE.UU. las más comunes son las cuentas corrientes (checking) y las de ahorro (savings), cada una con diferentes propósitos y características.
¿Qué documentos necesito para abrir una cuenta de banco en EE.UU.?
Los bancos tradicionales suelen pedir SSN o ITIN, identificación con foto y comprobante de domicilio. Plataformas digitales como Común aceptan más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. El proceso es completamente en línea y toma minutos.
¿Cuánto cuesta abrir y mantener una cuenta bancaria?
Varía mucho. Bank of America, Chase y Wells Fargo cobran entre $6 y $15 mensuales si no cumples requisitos de saldo mínimo. Los bancos digitales como Común no cobran cuotas mensuales ni exigen saldo mínimo. Además, puede haber cargos por sobregiro, retiro en cajeros fuera de red o envío de cheques.
¿Puedo tener cuenta de banco en EE.UU. si soy indocumentado?
Sí. No existe una ley federal que prohíba abrir una cuenta bancaria sin documentos migratorios. Algunos bancos aceptan ITIN o matrícula consular. Plataformas como Común aceptan documentos de identidad latinoamericanos sin importar el estatus migratorio. Lo fundamental es tener una identificación oficial válida.
¿Qué diferencia hay entre cuenta corriente y cuenta de ahorro?
La cuenta corriente (checking) está diseñada para el uso diario: pagar facturas, recibir nómina, usar tarjeta de débito. La cuenta de ahorro (savings) está diseñada para guardar dinero y ganar intereses, con acceso más limitado. Muchos tienen ambas y transfieren fondos entre ellas según sus necesidades.
¿El dinero en mi cuenta bancaria está seguro?
Sí, si tu banco está asegurado por la FDIC. Esta agencia federal protege hasta $250,000 por titular en caso de que el banco quiebre. Común opera a través de Community Federal Savings Bank, Miembro FDIC. Siempre verifica que cualquier banco donde abras cuenta tenga este respaldo antes de depositar.
Cuenta corriente
Abrir cuenta de banca online
8 min de lectura
Hoy en día es muy fácil abrir una cuenta de banca online. Te indicaremos los aspectos que debes tomar en consideración para elegir el banco digital que más se adapte a tu perfil, ya que en el mercado existen múltiples opciones. También te explicaremos cómo abrir una cuenta en línea de manera efectiva.
Abrir una cuenta de banca online en EE.UU. se puede hacer en minutos desde tu celular. Solo necesitas un documento de identidad válido, un número de teléfono de EE.UU. y tu dirección. Plataformas como Común no requieren SSN y aceptan más de 100 IDs latinoamericanas, lo que hace el proceso accesible para inmigrantes desde el primer día.
¿Qué es la banca online y cuáles son sus ventajas?
La banca online consiste en gestionar tu dinero y realizar operaciones financieras a través de internet o una aplicación móvil, sin necesidad de visitar una sucursal bancaria física. Esto incluye consultar tu saldo, hacer transferencias, pagar facturas, depositar cheques y más.
Las principales ventajas son: disponibilidad 24/7, acceso desde cualquier lugar, sin filas ni horarios de oficina, y generalmente menos comisiones que los bancos tradicionales al no tener costos de infraestructura física.
Cómo elegir el mejor banco online para ti
No todos los bancos online son iguales, especialmente para inmigrantes. Los aspectos más importantes a considerar son:
- Requisitos de apertura: ¿piden SSN? ¿aceptan pasaporte o matrícula consular?
- Comisiones: cuota mensual, saldo mínimo, cargos por cajero
- Idioma: ¿tienen soporte en español?
- Seguridad: ¿está respaldado por el FDIC?
- Funcionalidades: Zelle, depósito directo, remesas, tarjeta virtual
Pasos para abrir una cuenta de banca online
El proceso general para abrir una cuenta de banca online en EE.UU. es el siguiente:
- Descarga la app del banco elegido
- Proporciona tu nombre completo, fecha de nacimiento y dirección
- Sube una foto de tu documento de identidad (pasaporte, DNI, matrícula consular)
- Verifica tu número de teléfono con un código SMS
- Acepta los términos y condiciones
- Recibe tu aprobación (generalmente instantánea o en minutos)
- Solicita tu tarjeta de débito y empieza a usar tu cuenta
Abrir cuenta sin SSN: opciones para inmigrantes
Muchos bancos tradicionales requieren SSN para abrir una cuenta. Sin embargo, Común permite abrir cuenta con pasaporte, matrícula consular u otras formas de identificación latinoamericanas. No hay saldo mínimo, no hay cuota mensual, y el proceso es completamente en español. La cuenta incluye tarjeta de débito VISA, depósito directo anticipado y remesas desde $2.99.
Preguntas frecuentes sobre abrir cuenta de banca online
¿Puedo abrir una cuenta bancaria online sin ir a ninguna sucursal?
Sí. Los bancos digitales como Común permiten abrir cuenta 100% en línea desde tu teléfono, sin visitar ninguna sucursal. Solo necesitas tu documento de identidad y un número de teléfono de EE.UU. El proceso toma aproximadamente 3 minutos y la aprobación es instantánea en la mayoría de los casos.
¿Qué documentos necesito para abrir una cuenta bancaria online en EE.UU.?
Depende del banco. Los bancos tradicionales generalmente piden SSN o ITIN, identificación con foto y comprobante de domicilio. Común acepta más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. Solo necesitas un número de teléfono de EE.UU. y tu identificación oficial vigente.
¿Las cuentas de banca online son seguras?
Sí, si están respaldadas por el FDIC. Los bancos digitales regulados en EE.UU. ofrecen el mismo nivel de protección que los bancos tradicionales: hasta $250,000 por titular asegurado federalmente. Además usan encriptación SSL, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, miembro del FDIC.
¿Puedo tener más de una cuenta bancaria online al mismo tiempo?
Sí, no hay límite legal. Muchas personas tienen cuentas en múltiples bancos: por ejemplo una para el manejo diario y otra para ahorros. Puedes tener una cuenta en Común para el día a día en EE.UU. y mantener tu cuenta en tu país de origen para recibir fondos cuando viajes.
¿Cuánto tiempo tarda en activarse una cuenta bancaria online?
La mayoría de los bancos digitales aprueban la cuenta en minutos. La tarjeta física llega por correo en 5-10 días hábiles. Sin embargo, la tarjeta virtual está disponible desde el momento de la aprobación, lo que te permite hacer compras en línea o añadir la tarjeta a Apple Pay o Google Pay de inmediato.
¿Puedo recibir mi nómina en una cuenta de banca online?
Sí. Todas las cuentas de banca online que tienen número de ruta (routing number) y número de cuenta aceptan depósito directo de nómina. Común tiene routing number propio y te permiten generar un formulario pre-llenado para entregarlo a tu empleador. Muchas cuentas digitales también adelantan el depósito hasta 2 días antes de la fecha oficial.
Educación Financiera
Servicios Bancarios para Pequeñas Empresas: Una Guía Completa
8 min de lectura
Pequeñas Empresas
Dirigir una pequeña empresa implica tomar numerosas decisiones financieras, y elegir los servicios bancarios adecuados es crucial para el éxito. Separar los activos personales de los activos comerciales en una estructura empresarial de LLC es importante para proteger los bienes personales en caso de quiebra empresarial. Los bancos comunitarios y las plataformas financieras modernas ofrecen una variedad de servicios adaptados para satisfacer las necesidades únicas de las pequeñas empresas. Esta guía completa explora los servicios bancarios esenciales para las pequeñas empresas, destacando sus beneficios y cómo pueden apoyar el crecimiento y la estabilidad.
Comprendiendo los Diferentes Tipos de Pequeñas Empresas y sus Necesidades Bancarias
Antes de explorar los servicios bancarios específicos, es esencial comprender la variedad de pequeñas empresas y sus necesidades financieras únicas. Diferentes tipos de pequeñas empresas, como empresas unipersonales, sociedades, LLC, corporaciones, organizaciones sin fines de lucro, negocios en el hogar y startups, requieren soluciones bancarias adaptadas para apoyar su crecimiento y estabilidad. Mantener cuentas bancarias comerciales y personales separadas ofrece beneficios como un registro preciso, una preparación simplificada de impuestos, una mejor organización financiera y una mayor profesionalidad. Al reconocer estas diferencias, puedes apreciar mejor cómo los bancos comunitarios y plataformas financieras como Común satisfacen las diversas necesidades de los propietarios de pequeñas empresas. Esta comprensión sienta las bases para seleccionar los servicios bancarios más apropiados para garantizar la salud financiera y el éxito.
Cuentas Corrientes y de Ahorro para Empresas
Tener una cuenta corriente empresarial dedicada es fundamental para gestionar tus finanzas de manera efectiva. Te permite separar las transacciones personales y comerciales, simplificando la contabilidad y asegurando registros financieros claros. Muchos bancos ofrecen cuentas corrientes empresariales con características como transacciones gratuitas, tarifas bajas y capacidades de banca en línea.
Al abrir una cuenta bancaria empresarial, reúne la documentación requerida, como tu Número de Identificación de Empresa (NIF), y decide si deseas aplicar en línea o visitar la sucursal. Comprender las tarifas y los pasos esenciales para abrir la cuenta es crucial.
Una cuenta de ahorros empresarial también es vital. Te ayuda a reservar fondos para futuras inversiones, emergencias u oportunidades de crecimiento. Busca cuentas con tasas de interés competitivas y acceso flexible a tus fondos.
Préstamos Comerciales y Líneas de Crédito
El acceso al crédito es a menudo esencial para el crecimiento de las pequeñas empresas. Los bancos comunitarios y otras instituciones financieras proporcionan varios productos de préstamos, incluidos préstamos a plazo, líneas de crédito y préstamos SBA. Estos productos financieros pueden ayudarte a financiar nuevos equipos, expandir operaciones o cubrir gastos imprevistos.
- Préstamos a Plazo: Los préstamos a plazo emiten sumas de capital que se reembolsan durante períodos de tiempo fijos con tasas de interés predeterminadas. Son adecuados para inversiones grandes y únicas, como la compra de equipos o la renovación de un espacio de trabajo. El calendario de reembolso predecible ayuda con la planificación presupuestaria y a largo plazo.
- Líneas de Crédito: Las líneas de crédito ofrecen opciones de préstamos flexibles, permitiéndote retirar fondos según sea necesario y pagar intereses solo por la cantidad que usas. Esta flexibilidad puede ser un salvavidas durante las escaseces de flujo de efectivo o al financiar necesidades inmediatas, como compras de inventario o reparaciones de emergencia. Las líneas de crédito son revolventes, lo que significa que los fondos vuelven a estar disponibles a medida que los reembolsas, convirtiéndose en un recurso financiero continuo.
- Préstamos SBA: Los préstamos de la Administración de Pequeñas Empresas (SBA) están parcialmente garantizados por el gobierno, lo que los hace más accesibles para pequeñas empresas que podrían no calificar para préstamos tradicionales. Ofrecen tasas de interés competitivas y plazos de reembolso más largos, lo que puede ser particularmente beneficioso para startups y empresas con historiales crediticios menos establecidos.
Trabajar con un banco comunitario para préstamos y líneas de crédito significa que te beneficias de un servicio personalizado. Los representantes bancarios pueden proporcionar asesoramiento adaptado, ayudándote a elegir el producto de préstamo adecuado para tus necesidades y guiándote a través del proceso de solicitud. Este enfoque basado en relaciones asegura que obtengas el apoyo necesario para hacer crecer tu negocio de manera sostenible.
Servicios de Procesamiento de Pagos, Nómina y Gestión de Flujo de Efectivo
Las operaciones financieras efectivas son críticas para el éxito de cualquier pequeña empresa. Esto incluye procesar pagos, gestionar la nómina y asegurar un flujo de efectivo eficiente. Así es cómo los servicios bancarios completos pueden apoyar estas necesidades:
- Servicios para Comerciantes: Los servicios para comerciantes son cruciales para las empresas que necesitan procesar pagos de clientes. Estos servicios incluyen procesamiento de tarjetas de crédito, sistemas de punto de venta (POS) y pasarelas de pago en línea. Un proveedor de servicios para comerciantes confiable asegura que las transacciones se procesen de manera rápida y segura, mejorando la satisfacción del cliente y mejorando el flujo de efectivo. Al ofrecer soluciones de pago sin problemas, los bancos ayudan a las empresas a proporcionar una mejor experiencia al cliente y a agilizar su proceso de recaudación de ingresos.
- Servicios de Nómina: Gestionar la nómina puede ser complejo y consumir tiempo. Muchos bancos ofrecen servicios de nómina para simplificar este proceso. Estos servicios manejan todo, desde el cálculo de salarios e impuestos hasta depósitos directos y presentación de impuestos sobre la nómina. Al externalizar la nómina, las empresas pueden asegurar la precisión y el cumplimiento de las regulaciones fiscales, liberando tiempo para centrarse en sus operaciones principales. La gestión eficiente de la nómina no solo ahorra tiempo, sino que también ayuda a mantener la satisfacción de los empleados al asegurar pagos puntuales y correctos.
- Gestión de Efectivo: La gestión efectiva del efectivo es esencial para mantener un flujo de efectivo saludable. Los bancos ofrecen varios servicios de gestión de efectivo, incluida la captura de depósitos remotos, pagos ACH y transferencias electrónicas. Estas herramientas ayudan a las empresas a gestionar los fondos entrantes y salientes de manera eficiente, reduciendo el tiempo dedicado a procesos manuales y mejorando el control financiero general. La gestión adecuada del efectivo asegura que las empresas puedan cumplir con sus obligaciones financieras e invertir en oportunidades de crecimiento sin experimentar escaseces de efectivo.
Al integrar estos servicios, los bancos proporcionan una solución completa que apoya a las pequeñas empresas en el mantenimiento de operaciones financieras fluidas y eficientes.
Banca en Línea y Móvil
En la era digital actual, la banca en línea y móvil son indispensables. Estos servicios proporcionan acceso conveniente a tus cuentas, permitiéndote monitorear transacciones, transferir fondos y pagar facturas en cualquier momento y lugar.
- Transformación Digital: Los bancos comunitarios están adoptando nuevas tecnologías para mejorar la experiencia del cliente a través de plataformas de banca en línea y móvil. Estas plataformas ofrecen acceso 24/7 a tus cuentas, permitiéndote gestionar tus finanzas desde la comodidad de tu hogar o en movimiento. Puedes consultar saldos fácilmente, ver historiales de transacciones y transferir fondos entre cuentas.
- Características Avanzadas: Muchos servicios de banca en línea y móvil incluyen características como el pago de facturas, el depósito de cheques móviles y herramientas de presupuesto. El pago de facturas te permite programar pagos a proveedores y prestadores de servicios directamente desde tu cuenta, asegurando pagos puntuales y simplificando tu contabilidad. El depósito de cheques móviles te permite depositar cheques tomando una foto con tu smartphone, ahorrando viajes al banco.
- Medidas de Seguridad: Las plataformas de banca en línea y móvil emplean medidas de seguridad avanzadas para proteger los datos del cliente y asegurar transacciones seguras. Esto incluye encriptación para proteger la información, autenticación multifactor para verificar la identidad del usuario y auditorías de seguridad regulares para identificar y abordar posibles vulnerabilidades. Las alertas de fraude en tiempo real te ayudan a detectar y responder rápidamente a actividades sospechosas, mejorando tu seguridad financiera general.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Problemas Comunes que Enfrentan las Pequeñas Empresas con los Servicios Bancarios y la Salud Financiera
Aunque los servicios bancarios son cruciales para la operación y el crecimiento de las pequeñas empresas, muchos propietarios de pequeñas empresas encuentran diversos desafíos al gestionar sus necesidades financieras. Comprender estos problemas puede ayudar a las empresas a tomar decisiones más informadas y buscar soluciones que se alineen mejor con sus requisitos.
- Tarifas Altas y Costos Ocultos: Muchos propietarios de pequeñas empresas descubren que los servicios bancarios vienen con tarifas altas, incluidos cargos de mantenimiento mensual, tarifas de transacción y penalizaciones por no mantener un saldo mínimo. Los costos ocultos, como tarifas por transferencias electrónicas, sobregiros y servicios adicionales, también pueden sumarse, poniendo presión sobre el flujo de efectivo del negocio.
- Acceso Limitado al Crédito: Asegurar préstamos y líneas de crédito puede ser particularmente desafiante para las pequeñas empresas, especialmente las startups o aquellas con historiales crediticios menos establecidos. Los bancos tradicionales a menudo tienen criterios de préstamo estrictos, lo que dificulta que los propietarios de pequeñas empresas accedan a los fondos que necesitan para el crecimiento y las operaciones.
- Servicio al Cliente Inadecuado: Los propietarios de pequeñas empresas con frecuencia informan insatisfacción con el servicio al cliente proporcionado por sus bancos. Los largos tiempos de espera, la falta de servicio personalizado y el soporte insuficiente para problemas específicos de pequeñas empresas pueden obstaculizar la capacidad de una empresa para gestionar sus finanzas de manera efectiva y resolver problemas rápidamente.
- Complejidad e Inaccesibilidad: Los servicios bancarios a menudo pueden ser complejos y difíciles de navegar. Los propietarios de pequeñas empresas, que pueden no tener amplios conocimientos financieros, pueden encontrar desafiante comprender y utilizar toda la gama de servicios ofrecidos. Además, la inaccesibilidad a sucursales bancarias o servicios en línea limitados puede ser un obstáculo significativo para las empresas que requieren interacciones bancarias frecuentes.
- Preocupaciones de Seguridad: Con la creciente prevalencia de amenazas cibernéticas, la seguridad es una gran preocupación para las pequeñas empresas. Asegurar que los servicios bancarios ofrezcan medidas de seguridad robustas para proteger los datos financieros sensibles es crucial. Sin embargo, no todos los bancos ofrecen el mismo nivel de seguridad, dejando a algunas empresas vulnerables al fraude y a las violaciones de datos.
- Integración con Herramientas Empresariales: Las pequeñas empresas a menudo usan diversas herramientas y software para gestionar sus operaciones, como software de contabilidad y sistemas de procesamiento de pagos. Pueden surgir problemas cuando los servicios bancarios no se integran perfectamente con estas herramientas, lo que lleva a ineficiencias y una mayor carga administrativa.
- Falta de Educación Financiera y Apoyo: Muchos propietarios de pequeñas empresas luchan con la alfabetización financiera, lo que afecta su capacidad para tomar decisiones bancarias y financieras informadas. Los bancos que no ofrecen suficientes recursos o apoyo de educación financiera pueden dejar a los propietarios de negocios sintiéndose abrumados y mal preparados para gestionar sus finanzas de manera efectiva.
- Oferta Limitada de Productos: Algunos bancos pueden no ofrecer una amplia gama de productos adaptados a las necesidades específicas de las pequeñas empresas. Esto puede incluir productos de préstamos especializados, servicios de gestión de efectivo o soluciones de pago flexibles. Las ofertas limitadas de productos pueden restringir la capacidad de una empresa para encontrar herramientas financieras adecuadas que apoyen su crecimiento y necesidades operativas.
Comprender estos problemas comunes puede ayudar a los propietarios de pequeñas empresas a navegar mejor los desafíos que enfrentan con los servicios bancarios. Al buscar bancos comunitarios o plataformas financieras como Común que prioricen la transparencia, el servicio al cliente, la seguridad y la integración con herramientas empresariales, las pequeñas empresas pueden encontrar soluciones bancarias más adecuadas que se alineen con sus necesidades y apoyen su éxito financiero.
Conclusión:
Elegir los servicios bancarios adecuados es esencial para el éxito y crecimiento de tu pequeña empresa. Desde cuentas corrientes y de ahorro hasta préstamos, servicios para comerciantes y banca digital, los productos financieros adecuados y el soporte pueden ayudarte a gestionar tus finanzas de manera efectiva y alcanzar tus objetivos empresariales. Al asociarte con un banco comunitario y aprovechar plataformas como Común puedes acceder a las herramientas y la experiencia necesarias para prosperar en el competitivo mercado actual.
Integración y Soporte
Muchos bancos comunitarios se enorgullecen de ofrecer servicios personalizados y asesoramiento financiero. Construir una relación con tu banco puede proporcionar valiosas ideas sobre cómo gestionar tus finanzas, acceder al crédito y planificar para el crecimiento futuro. Aprovecha los talleres, seminarios y consultas individuales que ofrece tu banco para mejorar tu alfabetización financiera y conocimientos empresariales.
Integración con Común
Para las pequeñas empresas que buscan aprovechar la tecnología financiera moderna, la integración con plataformas como Común puede mejorar su experiencia bancaria. Común ofrece una gama de características adaptadas a las pequeñas empresas, incluidas notificaciones instantáneas, inicio de sesión seguro y soporte al cliente personalizado disponible los siete días de la semana. Al combinar las fortalezas de la banca comunitaria tradicional con la conveniencia de la banca digital, Común proporciona una solución integral para gestionar las finanzas de tu negocio.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²

Community
Conceptos básicos de inversión: Una guía para inmigrantes
8 min de lectura
La importancia de invertir para las familias inmigrantes
Invertir es una de las herramientas más poderosas para construir patrimonio a largo plazo. Para las familias inmigrantes en EE.UU., entender los conceptos básicos de inversión puede marcar la diferencia entre sobrevivir y prosperar financieramente. En esta guía explicamos los conceptos fundamentales que necesitas conocer antes de empezar a invertir.
¿Qué es invertir?
Invertir es destinar dinero a activos con el objetivo de que crezca con el tiempo. A diferencia del ahorro (que guarda dinero sin riesgo pero con bajo rendimiento), la inversión asume cierto riesgo a cambio de la posibilidad de mayores ganancias. Los activos más comunes son acciones (participaciones en empresas), bonos (préstamos a gobiernos o empresas), fondos de inversión (carteras diversificadas), y bienes raíces.
Conceptos clave que necesitas entender
Riesgo y rendimiento
A mayor riesgo potencial, mayor puede ser el rendimiento. Las acciones individuales son más volátiles que los bonos del gobierno. Los fondos indexados ofrecen un balance entre riesgo reducido por diversificación y rendimiento históricamente positivo a largo plazo.
Diversificación
No pongas todos los huevos en una sola canasta. Distribuir la inversión entre múltiples activos, sectores y geografías reduce el riesgo de que una mala inversión arruine todo tu portafolio.
Interés compuesto
El interés compuesto es el fenómeno de ganar intereses sobre los intereses ganados previamente. Un inversor que comienza a los 25 años llegará a la jubilación con significativamente más dinero que uno que empieza a los 35, aunque aporten la misma cantidad mensual.
Horizonte de inversión
El tiempo que planeas mantener tus inversiones afecta qué tipo de activos elegir. Para objetivos de más de 5 años, puedes asumir más riesgo. Para objetivos a corto plazo, prefiere opciones más conservadoras. Nunca inviertas dinero que necesitas en el corto plazo.
Preguntas frecuentes sobre inversión para inmigrantes en EE.UU.
¿Puede un inmigrante invertir en la bolsa de EE.UU.?
Sí. La mayoría de los brokers en EE.UU. permiten que personas sin ciudadanía inviertan — incluyendo residentes permanentes y personas con visas de trabajo (H-1B, L-1, etc.). Algunos brokers también aceptan a no residentes. Para abrir una cuenta de inversión generalmente necesitas un número de identificación fiscal (SSN o ITIN) y una cuenta bancaria en EE.UU.
¿Con cuánto dinero puedo empezar a invertir en EE.UU.?
La mayoría de los brokers modernos como Fidelity, Charles Schwab y Robinhood no tienen monto mínimo para abrir cuenta. Puedes comprar fracciones de acciones desde $1. Lo importante no es el monto inicial sino la consistencia — invertir $50-100 mensuales de forma constante produce mejores resultados que grandes sumas irregulares gracias al promedio de costo en dólares (DCA).
¿Qué es un fondo indexado y por qué se recomienda para principiantes?
Un fondo indexado (index fund) es un fondo que replica el desempeño de un índice bursátil como el S&P 500. En lugar de seleccionar acciones individuales, inviertes en una “canasta” de las 500 empresas más grandes de EE.UU. Son populares por su bajo costo (comisiones de 0.03-0.20%), diversificación automática y rendimiento histórico que supera a la mayoría de los gestores activos a largo plazo.
¿Qué pasa con mis inversiones si me regreso a mi país?
Puedes mantener tu cuenta de inversión en EE.UU. desde el extranjero en la mayoría de los casos, aunque algunos brokers restringen cuentas de no residentes. Al vender, pagarás impuestos sobre las ganancias de capital en EE.UU. (y posiblemente en tu país de residencia). Consulta a un asesor fiscal antes de salir del país para planificar la transición correctamente.
¿Es lo mismo una cuenta 401k que una cuenta de inversión regular?
No. El 401k es una cuenta de retiro con ventajas fiscales que generalmente ofrece tu empleador — las aportaciones reducen tu ingreso gravable ahora y el dinero crece libre de impuestos hasta el retiro. Una cuenta de inversión regular (brokerage account) no tiene ventajas fiscales especiales pero tampoco restricciones de retiro. Ambas son herramientas complementarias para construir patrimonio.
¿Cuáles son los errores más comunes de los inversores principiantes?
Los errores más frecuentes son: invertir dinero que necesitas en el corto plazo (inversiones requieren horizonte de 3+ años), vender cuando el mercado baja por pánico, no diversificar (poner todo en una sola empresa o sector), pagar comisiones altas innecesariamente, y no invertir por “esperar el momento perfecto”. La disciplina y la consistencia importan más que el timing perfecto del mercado.
Cuenta corriente
¿Qué es una cuenta corriente?
8 min de lectura
Las cuentas corrientes son una herramienta esencial para manejar nuestras finanzas personales, y el tipo de cuenta principal en los EE.UU. En este artículo explicamos todo lo que necesitas saber sobre las cuentas corrientes en EE.UU., incluyendo cómo abrir una sin SSN usando tu documentación latinoamericana.
¿Qué es una cuenta corriente (checking account)?
Una cuenta corriente, también conocida como cuenta de cheques o checking account, es una cuenta bancaria diseñada para el uso diario del dinero. Te permite recibir depósitos, hacer pagos, usar una tarjeta de débito y emitir cheques. Es el tipo de cuenta más común en los bancos de EE.UU.
¿Cómo funciona?
Tu dinero está disponible en todo momento para compras, pagos de facturas, transferencias y retiros en cajeros. La cuenta normalmente viene con una tarjeta de débito Visa o Mastercard y acceso a la banca en línea y móvil. Puedes recibir tu nómina por depósito directo, pagar facturas automáticamente y usar Zelle para enviar dinero instantáneamente.
Ventajas de una cuenta corriente
- Tarjeta de débito para compras en tiendas y en línea
- Depósito directo de nómina
- Pagos de facturas automáticos
- Acceso a Zelle y transferencias bancarias
- Depósito móvil de cheques
- Acceso a cajeros automáticos
Cuenta corriente vs. cuenta de ahorro
La cuenta corriente está diseñada para el acceso diario al dinero. La cuenta de ahorro está diseñada para guardar dinero y ganar intereses, con acceso más restringido. La mayoría de las personas tienen ambas.
Preguntas frecuentes sobre cuentas corrientes en EE.UU.
¿Cuál es la diferencia entre una cuenta corriente y una cuenta de ahorro?
La cuenta corriente (checking account) está diseñada para el uso diario: recibir nómina, pagar facturas, hacer compras con tarjeta de débito y transferencias. La cuenta de ahorro (savings account) está diseñada para guardar dinero y ganar intereses, con acceso más restringido. La mayoría de las personas tienen ambas y transfieren fondos entre ellas según sus necesidades.
¿Puedo abrir una cuenta corriente sin SSN en EE.UU.?
Sí. Aunque los bancos tradicionales generalmente requieren SSN, plataformas digitales como Común aceptan pasaporte, matrícula consular o más de 100 identificaciones latinoamericanas sin necesitar SSN ni saldo mínimo. El proceso es completamente en línea en español y toma aproximadamente 3 minutos.
¿La cuenta corriente cobra comisión mensual?
Depende del banco. Los bancos tradicionales como Chase, Bank of America o Wells Fargo cobran entre $12 y $25 mensuales si no cumples requisitos de saldo mínimo. Los bancos digitales como Común no cobran cuotas mensuales ni exigen saldo mínimo, lo que los hace más convenientes para quienes están comenzando.
¿Qué puedo hacer con una cuenta corriente?
Con una cuenta corriente puedes recibir tu nómina por depósito directo, pagar facturas en línea o por teléfono, usar la tarjeta de débito en tiendas y compras en línea, depositar cheques por la app, retirar efectivo en cajeros, y enviar o recibir transferencias por Zelle u otras plataformas.
¿Qué es un número de ruta (routing number) y para qué sirve?
El número de ruta (o ABA routing number) es un código de 9 dígitos que identifica al banco emisor en el sistema financiero de EE.UU. Se usa junto al número de cuenta para configurar depósito directo, hacer transferencias ACH entre bancos, y recibir pagos de empleadores o plataformas gig como Uber o DoorDash.
¿Qué pasa si gasto más dinero del que tengo en mi cuenta corriente?
Si gastas más de tu saldo disponible, ocurre un sobregiro (overdraft). Los bancos tradicionales generalmente cobran entre $25 y $35 por cada transacción que causa sobregiro. Algunos bancos digitales simplemente rechazan la transacción en lugar de cobrar. Común notifica con alertas de saldo bajo para ayudarte a evitar sobregiros.
Cuenta corriente
Cómo Usar Cajeros Automáticos de Manera Segura: Consejos y Trucos
8 min de lectura
Para usar cajeros automáticos de forma segura en EE.UU.: elige ATMs en ubicaciones bien iluminadas y de bancos reconocidos, cubre el teclado al ingresar tu PIN, inspecciona el lector de tarjetas buscando dispositivos extraños (skimmers), y usa cajeros dentro de la red de tu banco para evitar comisiones. Actuar con precaución puede protegerte del fraude más común en cajeros automáticos.
Los cajeros automáticos (ATM) son una herramienta financiera esencial en Estados Unidos. Sin embargo, también son un objetivo frecuente para fraudes y robos. Conocer las mejores prácticas de seguridad puede marcar la diferencia entre una experiencia segura y una pesadilla financiera.
Elige bien el cajero que usarás
La elección del cajero es el primer paso para una transacción segura. Prioriza cajeros ubicados dentro de bancos o supermercados grandes, en zonas bien iluminadas y con cámaras visibles. Evita cajeros en zonas aisladas, mal iluminadas o que parezcan estar en mal estado. Los cajeros de redes reconocidas como Allpoint, MoneyPass o los de tu propio banco ofrecen mayor seguridad y, generalmente, sin comisiones adicionales. Común da acceso a más de 55,000 cajeros sin comisión en EE.UU. a través de la red Allpoint.
Inspección visual: detecta skimmers
El skimming es una de las formas más comunes de fraude en cajeros. Los skimmers son dispositivos ilegales que se colocan sobre el lector de tarjetas para copiar la información de tu tarjeta. Antes de insertar tu tarjeta: jala suavemente el lector de tarjetas — si se mueve o parece suelto, no uses ese cajero. Verifica que el teclado no esté levantado o tenga componentes extraños. Busca cámaras pequeñas u objetos extraños cerca del teclado. Si algo parece fuera de lo normal, usa otro cajero y reporta el sospechoso al banco.
Protege tu PIN siempre
Tu PIN es la llave de tu cuenta. Al ingresarlo: cubre el teclado con tu mano libre aunque no haya nadie cerca — puede haber cámaras ocultas. Nunca compartas tu PIN con nadie, ni con empleados bancarios. Memorízalo y no lo guardes escrito junto a tu tarjeta. Si olvidas tu PIN, llámalo al banco; nunca uses el primero que se te ocurra porque podrías bloquear la tarjeta. Cambia tu PIN periódicamente, especialmente si sospechas que fue comprometido.
Durante la transacción
Mientras usas el cajero: mantén distancia de personas extrañas — nadie necesita estar cerca mientras realizas tu transacción. No aceptes ayuda de desconocidos, incluso si parecen amistosos. Ten claro el monto que necesitas retirar antes de llegar al cajero. Guarda el dinero y tu tarjeta antes de alejarte. Verifica que el cajero te regresó tu tarjeta antes de irte. Si el cajero se “traga” tu tarjeta, contacta al banco de inmediato (hay un número en el cajero o en tu tarjeta).
Cómo evitar comisiones en cajeros
Las comisiones de cajero pueden acumularse rápidamente. Para evitarlas: usa cajeros dentro de la red de tu banco o institución financiera. Común ofrece acceso a la red Allpoint con más de 55,000 cajeros gratuitos en EE.UU. Si usas un cajero fuera de tu red, espera pagar entre $2.50 y $5 por transacción más lo que cobre tu banco. Planifica tus retiros — retirar una cantidad mayor con menos frecuencia reduce el número de comisiones. Considera pagar con tarjeta de débito en tiendas que ofrecen cash back sin comisión.
Qué hacer si tienes un problema en el cajero
Si el cajero no te da el dinero pero lo descontó de tu cuenta: guarda el recibo o toma una foto de la pantalla. Contacta a tu banco de inmediato (número en tu tarjeta). El banco investigará y generalmente resuelve en 10 días hábiles. Si tu tarjeta fue retenida por el cajero: no te vayas hasta que llegue asistencia del banco (tienen técnicos de respuesta rápida). Si debes irte, llama al banco de inmediato para reportar y bloquear la tarjeta.
Preguntas frecuentes sobre el uso seguro de cajeros
¿Cómo sé si un cajero tiene un skimmer instalado?
Los skimmers suelen sobresalir ligeramente del lector de tarjetas original, tienen un color o textura diferente, o se mueven al presionarlos. En el teclado, busca si tiene una capa extra encima del teclado original. También pueden instalar cámaras pequeñas disfrazadas de decoración. Si tienes dudas, no uses ese cajero y repoórtalo llamando al número en el cajero.
¿Es seguro usar cajeros de noche?
Depende de la ubicación. Un cajero dentro de una tienda 24 horas o en un lobby bancario iluminado es seguro de noche. Evita cajeros en exteriores aislados o calles poco transitadas de noche. Si necesitas efectivo urgente de noche, prefiere tiendas 24 horas que ofrecen cash back al pagar con débito.
¿Qué hago si me roban mientras uso el cajero?
Tu seguridad es lo primero: no opongas resistencia y entrega el efectivo si te amenazan. En cuanto estés seguro: llama al 911, contacta a tu banco para bloquear la tarjeta de inmediato, y presenta una denuncia policial. Con el reporte policial puedes iniciar un proceso de disputa con tu banco para recuperar fondos robados en algunos casos.
¿Tengo límite de retiro diario en cajeros?
Sí, todos los bancos tienen límites de retiro diario en cajeros. El límite estándar en la mayoría de los bancos en EE.UU. es de $300 a $1,000 por día. Común tiene límites establecidos que puedes consultar en la app. Si necesitas retirar más, puedes hacerlo en varios cajeros o contactar al banco para solicitar un aumento temporal del límite.
¿Puedo usar mi tarjeta de débito latinoamericana en cajeros de EE.UU.?
Sí, si tiene logo Visa, Mastercard o Maestro, funciona en la mayoría de cajeros de EE.UU. Sin embargo, los cargos pueden ser elevados: comisión internacional del banco emisor (1-3%), cargo del cajero de EE.UU. ($3-$5), y una tasa de conversión de divisa. Para uso regular en EE.UU., es más conveniente abrir una cuenta local como Común para eliminar estos costos.
Educación Financiera
Descubriendo los tipos de las cuentas bancarias: Guía completa para 2023
8 min de lectura
Una cuenta corriente es la cuenta que usas para tus gastos diarios: recibir tu pago, pagar cuentas y usar tu tarjeta de débito. Con Común puedes abrir una sin número de Seguro Social, sin costo de apertura ni cuota mensual.
En el mundo financiero, la elección de una cuenta bancaria adecuada puede marcar una gran diferencia en tu vida económica. En este artículo, te guiaremos a través de los diferentes tipos de cuentas bancarias disponibles en Estados Unidos y te ayudaremos a elegir la mejor opción para tus necesidades.
¿Qué es una cuenta bancaria y por qué es importante?
Una cuenta bancaria es un tipo de producto financiero que actúa como acuerdo financiero entre un banco y un cliente, que permite al cliente depositar y retirar dinero. Además, ofrece servicios adicionales como la emisión de cheques, transferencias bancarias, pagos con tarjeta de débito, recibir depósitos directos, entre otros. La elección de la cuenta bancaria correcta es esencial para gestionar eficientemente tus finanzas y alcanzar tus metas económicas.
Diferentes tipos de cuentas bancarias
Existen varios tipos de cuentas bancarias, cada una con sus propias características, ventajas y desventajas. A continuación, exploraremos dos de las más comunes: las cuentas de ahorros y las cuentas corrientes:
Cuentas corrientes
Una cuenta corriente, también conocida como cuenta de cheques, es un tipo de cuenta bancaria que se utiliza principalmente para transacciones diarias. A diferencia de las cuentas de ahorros, las cuentas corrientes te permiten realizar un número ilimitado de depósitos y retiros, lo que las hace ideales para el manejo diario de tu dinero.
Las cuentas corrientes son ofrecidas por casi todos los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Una de las principales ventajas de las cuentas corrientes es su flexibilidad. Puedes depositar y retirar dinero tantas veces como quieras, y también puedes realizar transacciones básicas como pagar facturas, emitir cheques y realizar compras con una tarjeta de débito. Además, muchas cuentas corrientes ofrecen servicios adicionales como la protección contra sobregiros, alertas de cuenta y acceso a la banca en línea y móvil.
Sin embargo, a diferencia de las cuentas de ahorros, las cuentas corrientes suelen tener tasas de interés más bajas o incluso nulas, lo que significa que tu dinero no crecerá con el tiempo. Además, algunas cuentas corrientes pueden tener cuotas mensuales de servicio, aunque a menudo puedes evitar estas cuotas si cumples con ciertos requisitos, como mantener un saldo mínimo o realizar un número específico de transacciones cada mes.
Por ejemplo, Chase Bank ofrece la cuenta Chase Total Checking y Citi Bank ofrece la cuenta Citi Basic Banking Package, que incluyen acceso a miles de cajeros automáticos, servicio de banca en línea y móvil. Sin embargo, como muchos de los otros bancos tradicionales, cobran una cuota mensual de servicio de entre $8 a 12 al menos que cumples con ciertos requisitos de balance promedio mensual o un monto mínimo depositado por medio de depósitos directos mensualmente.
En contraste, Común, la banca online en Estados Unidos, ofrecemos una cuenta corriente o cuenta de cheques con cero costos ocultos. A diferencia de bancos tradicionales, la cuenta bancaria que ofrece Común requiere un depósito mínimo de $0, requiere $0 de cuotas mensuales, transacciones ilimitadas, y muchos beneficios más ideales.
En resumen, aunque las cuentas corrientes pueden no ser la mejor opción para ahorrar dinero, son una herramienta esencial para el manejo diario de tus finanzas. Al elegir una cuenta corriente, es importante considerar tus hábitos bancarios y buscar una cuenta que se adapte a tus necesidades.
Cuentas de ahorros
Una cuenta de ahorros es un tipo de cuenta bancaria que se ha diseñado específicamente para fomentar el hábito del ahorro entre los usuarios. Su principal objetivo es ayudarte a guardar dinero de manera segura mientras generas intereses sobre tu saldo.
Las cuentas de ahorros son ofrecidas por la mayoría de los bancos y cooperativas de crédito en Estados Unidos, y cada una tiene sus propias características y beneficios. Por ejemplo, el Bank of America ofrece la cuenta de ahorros Advantage Savings que incluye una tasa de interés competitiva y la posibilidad de evitar la cuota mensual de mantenimiento si cumples con ciertos requisitos. Por otro lado, Wells Fargo ofrece la cuenta Way2Save Savings, que facilita el ahorro al transferir automáticamente $1 de tu cuenta de cheques a tu cuenta de ahorros cada vez que realizas una transacción.
Una de las principales ventajas de las cuentas de ahorros es que tu dinero no solo está seguro, sino que también crece con el tiempo gracias a las tasas de interés. Estas tasas varían dependiendo del banco y del tipo de cuenta, pero en general, te permiten ganar un pequeño porcentaje de tu saldo total cada año. Además, las cuentas de ahorros están aseguradas por la Corporación Federal de Seguro de Depósitos (FDIC) hasta $250,000, lo que significa que tu dinero está protegido incluso si el banco quiebra.
Sin embargo, las cuentas de ahorros también tienen algunas limitaciones. Una de las más notables es la restricción en el número de ciertos tipos de transacciones que puedes realizar cada mes. Según la Regulación D de la Reserva Federal, solo puedes realizar hasta seis "transacciones convenientes" por mes, que incluyen transferencias y pagos electrónicos, débitos automáticos, cheques y pagos de tarjetas de débito. Si excedes este límite, el banco puede cobrarte una tarifa o convertir tu cuenta de ahorros en una cuenta corriente.
Además, aunque las cuentas de ahorros son una excelente manera de guardar dinero, no son la mejor opción si necesitas acceso frecuente a tus fondos. Para transacciones diarias y acceso fácil a tu dinero, una cuenta corriente podría ser más adecuada.
Cuentas bancarias especializadas
Además de las cuentas de ahorros y corrientes, existen otros tipos de cuentas bancarias diseñadas para necesidades específicas.
Cuentas de bajo riesgo y cuentas de segunda oportunidad
Las cuentas de bajo riesgo son cuentas bancarias que ofrecen servicios básicos a un costo mínimo, ideales para personas que buscan evitar cargos bancarios elevados. Por otro lado, las cuentas de segunda oportunidad están diseñadas para personas que han tenido problemas con sus cuentas bancarias en el pasado y buscan una nueva oportunidad para manejar sus finanzas.
Cuentas de nómina y cuentas de mercado monetario
Las cuentas de nómina son cuentas bancarias en las que tu empleador deposita directamente tu salario, mientras que las cuentas de mercado monetario son cuentas de ahorro con características de inversión que ofrecen tasas de interés competitivas a cambio de mantener un saldo mínimo más alto.
Cómo elegir la mejor cuenta bancaria para tus necesidades
La elección de la cuenta bancaria adecuada depende en gran medida de tus necesidades y objetivos financieros. Por ejemplo, si tu objetivo es ahorrar dinero, una cuenta de ahorros podría ser la mejor opción. Por otro lado, si necesitas realizar muchas transacciones diarias, una cuenta corriente podría ser más adecuada.
Factores a considerar al elegir una cuenta bancaria
Algunos factores a considerar al elegir una cuenta bancaria incluyen las tasas de interés, los cargos bancarios, los requisitos de saldo mínimo, los servicios y características adicionales, y la reputación del banco.
Cómo abrir una cuenta con Común:
Para abrir una cuenta en Estados Unidos, generalmente necesitarás proporcionar información personal, como tu nombre, dirección, fecha de nacimiento y número de Seguro Social. También es posible que debas proporcionar una identificación con foto emitida por el gobierno y hacer un depósito inicial.
En Común, los pasos y requisitos para abrir una cuenta son los siguientes:
- Descarga la aplicación móvil en tu dispositivo Apple desde la App Store o en tu dispositivo Android desde la Play Store.
- Abre la aplicación y Crea tu cuenta nueva; sigue las instrucciones y llena los campos de información personal.
- En menos de 5 minutos habrás terminado el proceso de crear una cuenta y obtendrás un número de cuenta (account number), número de ruta (routing number) y podrás empezar a hacer uso de tu tarjeta de débito virtual inmediatamente.
- Solicita tu tarjeta de débito y en menos de 2 semanas te llegará al correo.
Te recomendamos que al abrir tu cuenta con Común, le hagas tu primer depósito para empezar a utilizar tu tarjeta de débito. Puedes hacerlo de distintas formas:
- Conecta tu cuenta PayPal, CashApp, y muchas más a tu cuenta Común y transfiérete dinero instantáneamente.
- Deposita efectivo en uno de los miles de cajeros automáticos de la red Allpoint que puedes conseguir en cualquier Walgreens, CVS, Target, y muchos establecimientos más cerca de ti.
- Transfiérete dinero desde tus otras cuentas bancarias utilizando tu número de cuenta y número de ruta de tu cuenta Común; ten en cuenta que este tipo de transacciones puede incurrir en costos por parte del banco desde el que realizas la transacción.
La importancia de elegir la cuenta bancaria adecuada
Elegir la cuenta bancaria adecuada es un paso crucial para manejar eficientemente tus finanzas. Esperamos que esta guía te haya ayudado a entender mejor los diferentes tipos de cuentas bancarias disponibles y a tomar una decisión informada. Recuerda, la mejor cuenta bancaria para ti es la que se adapta a tus necesidades y objetivos financieros.
Si buscas abrir una cuenta corriente y obtener una tarjeta de débito, ¿qué esperas para hacerlo con Común?
¿Qué tipos de cuentas bancarias existen?
Principalmente cuentas corrientes (para uso diario) y cuentas de ahorro (para guardar dinero, a veces con interés). Común ofrece una cuenta corriente diseñada para inmigrantes.
¿Qué necesito para abrir una cuenta bancaria en Estados Unidos?
Generalmente una identificación oficial y comprobante de domicilio. Con Común, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas, sin necesidad de Seguro Social.
¿Cuánto cuesta mantener una cuenta bancaria?
Varía según la institución. Común no cobra cuota mensual ni exige saldo mínimo.
Preguntas frecuentes
¿Cuál es la diferencia entre cuenta corriente y cuenta de ahorro?
La cuenta corriente es para gastos diarios y transacciones frecuentes; la de ahorro está pensada para guardar dinero, a veces con interés.
¿Puedo abrir una cuenta bancaria sin Seguro Social?
Sí, con Común puedes abrir una cuenta usando pasaporte, matrícula consular u otra identificación latinoamericana vigente.
¿Los bancos digitales cobran menos que los tradicionales?
Muchas plataformas digitales, como Común, no cobran cuota mensual ni exigen saldo mínimo, a diferencia de bancos tradicionales que sí pueden hacerlo.
¿Qué documentos pide Común para abrir una cuenta?
Una identificación oficial vigente con foto; en algunos casos, comprobante de domicilio.
¿Cuánto tiempo toma abrir una cuenta bancaria?
Con Común, aproximadamente 3 minutos, completamente desde tu teléfono.
¿Necesito visitar una sucursal para abrir mi cuenta?
No, todo el proceso se hace en línea desde la app, sin necesidad de ir a ninguna sucursal.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


