
Cuenta corriente
El Futuro de los Servicios Bancarios: Tendencias a Observar
La industria bancaria está experimentando una transformación impulsada por los avances tecnológicos, las expectativas cambiantes de los clientes y los cambios regulatorios. A medida que los modelos bancarios tradicionales pierden su ventaja competitiva, las instituciones se ven obligadas a innovar y adaptarse para seguir siendo relevantes. Este artículo explora las tendencias emergentes que están moldeando el futuro de la banca y sus servicios, centrándose en la integración de tecnologías avanzadas, el auge de la Banca como Servicio (BaaS) y el papel crítico del cumplimiento regulatorio. Al explorar estas áreas, nuestro objetivo es proporcionar una visión general de lo que depara el futuro para los bancos y sus clientes, destacando la necesidad de un enfoque proactivo para abrazar estos cambios y ofrecer un rendimiento financiero excepcional.
8 min read

El futuro de la banca está definido por cinco tendencias clave: inteligencia artificial para personalización y detección de fraude, banca abierta (open banking) para portabilidad de datos financieros, pagos instantáneos 24/7, inclusión financiera digital para poblaciones no bancarizadas, y la creciente competencia de fintechs sobre bancos tradicionales. Para inmigrantes en EE.UU., estas tendencias significan mayor acceso y menores costos.
La industria bancaria global está atravesando su mayor transformación desde la invención de los cajeros automáticos en los años 60. La confluencia de tecnología, regulación y cambios en el comportamiento del consumidor está redefiniendo qué es un banco, quién puede ofrecer servicios financieros, y cómo interactúan las personas con su dinero.
Tendencia 1: Inteligencia Artificial y personalización
La IA está transformando la banca de varias maneras simultáneas. En detección de fraude, los algoritmos de machine learning analizan patrones de gasto en tiempo real para identificar transacciones sospechosas con mayor precisión que los sistemas tradicionales basados en reglas. En servicio al cliente, los chatbots y asistentes virtuales ya resuelven el 70-80% de consultas rutinarias sin intervención humana. En personalización, los bancos usan IA para ofrecer productos y consejos financieros adaptados al patrón de gasto individual de cada cliente. En crédito alternativo, algoritmos analizan datos no tradicionales (historial de pagos de renta, patrones de trabajo) para evaluar solvencia de personas sin historial crediticio formal — especialmente relevante para inmigrantes.
Tendencia 2: Open Banking (Banca Abierta)
El open banking permite que los usuarios compartan sus datos financieros de forma segura con terceros autorizados. Esto crea un ecosistema donde las aplicaciones de finanzas personales pueden agregar cuentas de múltiples bancos en una sola vista, otras empresas pueden verificar ingresos y saldo sin necesidad de extractos en papel, y los consumidores tienen mayor control y portabilidad de su historial financiero. En Europa ya es regulación obligatoria (PSD2); en EE.UU. la CFPB está implementando regulaciones similares. Para inmigrantes, el open banking puede facilitar que su historial financiero de su país de origen sea reconocido en EE.UU.
Tendencia 3: Pagos instantáneos 24/7
La infraestructura de pagos en EE.UU. está modernizándose. FedNow, lanzado por la Reserva Federal en 2023, permite pagos instantáneos entre bancos las 24 horas, los 7 días. Más de 1,000 instituciones financieras ya están conectadas. Esto significa que los depósitos directos de nómina podrían llegar instantáneamente, los pagos de facturas serían inmediatos, y las transferencias entre bancos no tardarían 1-3 días como ahora. Para trabajadores con ingresos variables (gig economy), el acceso instantáneo a fondos ganados es especialmente valioso.
Tendencia 4: Inclusión financiera digital
Globalmente, 1.4 mil millones de personas siguen sin acceso a servicios bancarios (unbanked). Las fintechs y bancos digitales están atacando este problema con requisitos de apertura más flexibles, servicios en múltiples idiomas, y verificación de identidad alternativa. En EE.UU., plataformas como Común demuestran que es posible ofrecer servicios bancarios completos a inmigrantes sin SSN, usando el celular como punto de acceso principal. Esta tendencia se acelerará: la competencia entre fintechs llevará a condiciones aún más accesibles.
Tendencia 5: El auge de las super-apps financieras
En Asia, apps como WeChat y Alipay ya ofrecen pagos, crédito, seguros, inversiones y comercio en una sola aplicación. Este modelo está llegando a Occidente. Cash App ya combina pagos, acciones e inversión en Bitcoin. PayPal integra crédito, ahorro e inversiones. El concepto de app bancaria única que gestiona toda la vida financiera del usuario está madurando. Para inmigrantes, las super-apps en español con capacidades de remesas integradas representan una oportunidad enorme.
Preguntas frecuentes sobre el futuro de la banca
¿Los bancos tradicionales desaparecerán con el auge digital?
Es poco probable una desaparición total. Los grandes bancos tienen ventajas estructurales: escala, regulación ya cumplida, y confianza acumulada por décadas. Lo más probable es una coexistencia donde los bancos tradicionales digitalizan sus operaciones y las fintechs escalan. Algunos bancos tradicionales ya adquieren fintechs exitosas para absorber innovación.
¿Las criptomonedas reemplazarán al sistema bancario?
Es improbable en el corto y mediano plazo. Las criptomonedas ofrecen innovaciones interesantes (especialmente en remesas), pero su volatilidad, complejidad regulatoria y barreras de adopción masiva limitan su potencial como reemplazo del sistema bancario. Las CBDCs (monedas digitales de bancos centrales) son una posibilidad más realista de digitalización del dinero a gran escala.
¿Cómo me afectarán estas tendencias como inmigrante en EE.UU.?
Positivamente. La competencia entre fintechs ya redujo costos y eliminó barreras de acceso. En los próximos años: más opciones de cuentas sin SSN, más servicios en español, remesas más baratas y rápidas, y potencialmente reconocimiento de tu historial financiero internacional en EE.UU. gracias al open banking.
¿Es seguro dejar mi dinero en un banco digital vs. un banco tradicional?
La protección del FDIC es igual para ambos: hasta $250,000 por titular si el banco es miembro. Común opera a través de Community Federal Savings Bank, miembro FDIC. Verifica siempre el respaldo FDIC de cualquier institución antes de abrir una cuenta. La seguridad tecnológica (encriptación, autenticación) tiende a ser igual o superior en bancos digitales modernos.
¿Qué es el open banking y cómo me beneficia?
Open banking significa que con tu permiso, diferentes aplicaciones financieras pueden acceder a tus datos bancarios. Prácticamente: puedes ver todas tus cuentas en una sola app, verificar tus ingresos digitalmente sin imprimir extractos, y en el futuro, que tu historial de pagos puntuales en tu país de origen sea considerado para acceder a crédito en EE.UU. Es una tendencia que beneficia especialmente a personas con historial financiero limitado en el sistema estadounidense.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner


Cuenta corriente
Los Pros y Contras de Usar Cheques en los Bancos De Estados Unidos
8 min de lectura
Cobrar un Cheque en tu Propio Banco
Cuando se trata de cobrar un cheque, los bancos son la opción más directa. En este artículo analizamos en profundidad los pros y contras de los cheques en el sistema bancario de EE.UU. para ayudarte a decidir cuándo usar cheques y cuándo preferir alternativas digitales.
Ventajas de usar cheques en EE.UU.
Registro físico del pago
Los cheques dejan un rastro documental que puede ser valioso para disputas legales, comprobantes de pago de renta, o registros fiscales. Algunos arrendadores y empleadores los prefieren por esta razón.
Pagos diferidos
Puedes emitir un cheque con fecha futura (postdatado) para pagar en una fecha específica, lo que puede ser útil para gestionar el flujo de efectivo.
Aceptados sin cuenta bancaria del receptor
A diferencia de Zelle o ACH, los cheques (especialmente cashier's checks) pueden usarse cuando el receptor no tiene cuenta bancaria o no conoces sus datos bancarios.
Alto nivel de confianza para montos grandes
Para transacciones de varios miles de dólares (compra de auto, depósito de renta grande), un cheque certificado o cashier's check ofrece la garantía bancaria que ninguna app de pago puede igualar.
Desventajas de usar cheques en EE.UU.
Riesgo de cheques rebotados
Los cheques personales pueden rebotar si el emisor no tiene fondos suficientes, generando cargos NSF de $25-35 para ambas partes.
Tiempo de compensación
Los cheques tardan 1-3 días hábiles en compensarse. Zelle es instantáneo y ACH tarda lo mismo pero sin el riesgo de rechazo posterior.
Riesgo de fraude y alteración
Los cheques pueden perderse, robarse o ser alterados fraudulentamente. Los pagos digitales tienen protecciones adicionales contra este tipo de fraude.
Preguntas frecuentes sobre cheques en EE.UU.
¿Todavía se usan los cheques en EE.UU. en 2026?
Sí, aunque su uso ha disminuido significativamente. Los cheques siguen siendo comunes para pagos de renta (muchos arrendadores los exigen), pagos entre particulares por montos grandes, algunos empleadores que no hacen depósito directo, y transacciones donde se prefiere un registro en papel. Sin embargo, métodos como Zelle, ACH y transferencias bancarias han reemplazado a los cheques en la mayoría de contextos diarios.
¿Qué ventajas tienen los cheques sobre los pagos digitales?
Los cheques tienen algunas ventajas específicas: funcionan sin necesitar cuenta bancaria del receptor (cheques al portador o de caja), dejan registro físico del pago, permiten pagos diferidos (cheques postdatados), y algunos arrendadores o negocios los prefieren por tradición o por evitar comisiones de plataformas digitales.
¿Cuáles son los principales riesgos de usar cheques?
Los cheques personales pueden rebotar (bounced check) si el emisor no tiene fondos, lo que genera cargos para ambas partes. También pueden perderse o robarse en tránsito, falsificarse o alterarse, y tomar 1-3 días hábiles en compensarse (clearing). Para el receptor, depositar el cheque y luego descubrir que rebota puede resultar en problemas con el banco y cargos por NSF ($25-35).
¿Cuándo es mejor usar un cheque certificado o cashier's check?
Un cheque certificado o cashier's check está garantizado por el banco — los fondos ya están apartados. Es la opción preferida para pagos grandes como depósitos de renta o compras de auto, donde el receptor necesita la garantía de que el pago es válido. Para transacciones de $1,000 o más donde la confianza es crítica, un cashier's check es más seguro que un cheque personal.
¿Puedo depositar cheques sin ir a una sucursal bancaria?
Sí. El depósito móvil de cheques permite fotografiar el cheque desde la app de tu banco. Firmas el reverso, tomas las fotos y el dinero generalmente se acredita en 1-2 días hábiles. Común permite depósito móvil de cheques completamente gratis. Es conveniente, seguro y evita el riesgo de perder el cheque en camino al banco.
¿Se puede cancelar un cheque después de entregarlo?
Sí, mediante un stop payment order. Contactas a tu banco solicitando cancelar el cheque, proporcionando el número de cheque, el monto exacto y el nombre del beneficiario. El stop payment cuesta entre $20 y $35 y es válido por 6 meses. Debes actuar rápido — si el cheque ya fue cobrado cuando haces la solicitud, el stop payment no funciona.
Community
Banca Comunitaria: Apoyando a las Economías Locales
8 min de lectura
La banca comunitaria se enfoca en atender las necesidades financieras de comunidades específicas, muchas veces desatendidas por bancos tradicionales grandes. Plataformas digitales como Común extienden ese enfoque a la comunidad inmigrante, con requisitos de documentación adaptados a su realidad.
Bancos Comunitarios: Inversión Local, Conocimiento y Educación
Los bancos comunitarios son conocidos por su enfoque personalizado en la banca. Con un profundo conocimiento de la economía local, estos bancos pueden ofrecer productos y servicios financieros adaptados a las necesidades específicas de sus clientes. Este conocimiento localizado les permite proporcionar mejores consejos y soluciones más flexibles para individuos y negocios dentro de la comunidad.
Además, invierten significativamente en sus áreas locales. Reinvierten los depósitos de vuelta en la comunidad a través de préstamos a residentes locales, pequeñas empresas y organizaciones. Este ciclo de inversión local promueve el desarrollo económico y ayuda a crear empleos, contribuyendo a la prosperidad general de la comunidad. Las relaciones construidas entre los bancos comunitarios y sus clientes van más allá de simples transacciones. Estos bancos a menudo participan en eventos locales, apoyan proyectos comunitarios y contribuyen a causas benéficas.
Su participación activa en la comunidad fortalece la confianza y crea un sentido de propósito compartido y compromiso con el bienestar local. Además, los bancos comunitarios juegan un papel crucial en la provisión de educación financiera. Al ofrecer talleres, seminarios y consultas individuales, ayudan a los miembros de la comunidad a mejorar su alfabetización financiera. Esta educación empodera a los individuos para tomar decisiones informadas, gestionar sus finanzas de manera efectiva y planificar para su futuro.
Común - Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Estabilidad y Confianza: Aspectos de la Banca Comunitaria
La estabilidad y la confianza son los pilares de la banca comunitaria, formando la base de la relación entre los bancos y sus clientes. Estos atributos son particularmente cruciales para asegurar la resiliencia económica y fomentar la confianza del cliente, lo que juntos crean un entorno financiero estable tanto para individuos como para empresas.
Los bancos comunitarios tienden a adoptar un enfoque conservador hacia los préstamos y las inversiones, centrándose en el crecimiento sostenible y la gestión prudente de riesgos. Esta estrategia a menudo los hace más resilientes durante las recesiones económicas, permitiéndoles seguir apoyando a sus clientes incluso en tiempos difíciles. El énfasis en construir relaciones a largo plazo significa que los bancos comunitarios son más propensos a proporcionar apoyo continuo durante periodos de inestabilidad financiera, fomentando aún más un entorno financiero estable.
La confianza del cliente se ve significativamente mejorada a través del servicio personalizado que ofrecen los bancos comunitarios. Los clientes aprecian la capacidad de hablar directamente con representantes bancarios que entienden sus circunstancias y necesidades únicas, fomentando un sentido de fiabilidad y seguridad. Además, los bancos comunitarios a menudo priorizan la transparencia en sus operaciones, desde la comunicación clara sobre tarifas y servicios hasta términos de préstamos sencillos. Esta transparencia construye la confianza del cliente y la confianza en la integridad del banco.
La participación activa en las comunidades locales también refuerza la confianza que los clientes depositan en los bancos comunitarios. Al apoyar iniciativas locales, patrocinar eventos y participar en actividades comunitarias, estos bancos demuestran su compromiso con el bienestar de sus clientes y la comunidad en general. Esta participación no solo fortalece la relación entre el banco y sus clientes, sino que también contribuye a la prosperidad general de la comunidad.
La seguridad financiera es otro aspecto crítico de la estabilidad y la confianza en la banca comunitaria. Los depósitos en los bancos comunitarios están típicamente asegurados por la Corporación Federal de Seguros de Depósitos (FDIC), proporcionando una capa adicional de seguridad para los fondos de los clientes y asegurándoles que su dinero está protegido. Además, los bancos comunitarios a menudo cuentan con robustas medidas de protección contra el fraude. Su presencia local les permite monitorear y abordar rápidamente actividades sospechosas, mejorando aún más la sensación de seguridad de los clientes.
En resumen, la estabilidad y la confianza que caracterizan a la banca comunitaria son esenciales para la resiliencia económica, la confianza del cliente y la seguridad financiera. Estas cualidades permiten a los bancos comunitarios apoyar efectivamente a sus clientes, incluso en tiempos difíciles, y mantener relaciones fuertes y duraderas dentro de sus comunidades.
Cómo la Integración de Común.app Mejora la Estabilidad y la Confianza:
La estabilidad y la confianza son fundamentales para el éxito de la banca comunitaria, fomentando relaciones a largo plazo y seguridad financiera para los clientes. Al integrar Común.app en su experiencia bancaria, los usuarios pueden disfrutar de los beneficios del servicio personalizado, la seguridad financiera y el apoyo comunitario en un formato moderno y conveniente. Aquí se explica cómo la integración de Común.app mejora la estabilidad y la confianza en la comunidad:
- Acceso Instantáneo a la Información: Común.app ofrece a los usuarios acceso instantáneo a su información de cuenta, historial de transacciones y notificaciones en tiempo real. Esta transparencia ayuda a los clientes a mantenerse informados y seguros sobre su estado financiero, mejorando la confianza en la plataforma.
- Seguro de la FDIC y Protección contra el Fraude: Al igual que los bancos comunitarios tradicionales, las cuentas de Común.app están aseguradas por la FDIC, y la aplicación incluye medidas de seguridad robustas para proteger contra transacciones no autorizadas. Esta combinación de características de seguridad garantiza que los fondos de los clientes estén seguros, reforzando su confianza en el servicio bancario digital.
- Experiencia Amigable para el Usuario: Común.app proporciona una experiencia amigable para el usuario con navegación intuitiva y fácil acceso a servicios bancarios esenciales. Esta accesibilidad construye la confianza del cliente, ya que los usuarios pueden gestionar sus finanzas de manera conveniente y eficiente.
- Soporte al Cliente Personalizado: Común.app ofrece un servicio al cliente de primera calidad disponible los siete días de la semana a través de chat, correo electrónico o teléfono. Este compromiso con el soporte al cliente refleja el servicio personalizado de los bancos comunitarios tradicionales, fomentando un sentido de fiabilidad y confianza.
- Inclusión Financiera y Enfoque Comunitario: Común.app enfatiza la inclusión financiera, atendiendo a inmigrantes latinos y otras comunidades desatendidas. Al ofrecer servicios sin la necesidad de un Número de Seguro Social y centrarse en la protección del cliente independientemente de su estado migratorio, Comun.app construye confianza entre sus usuarios y se alinea con los valores centrados en la comunidad de los bancos tradicionales.
- Recursos Educativos: Común.app también proporciona recursos educativos para ayudar a los usuarios a mejorar su alfabetización financiera. Al ofrecer orientación sobre cómo gestionar las finanzas, comprender los servicios bancarios y tomar decisiones informadas, Común.app empodera a sus usuarios, mejorando su confianza en la plataforma.
Elegir Común significa elegir un socio confiable dedicado a apoyar el bienestar financiero de sus clientes, al igual que un banco comunitario tradicional.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Tecnología e Innovación en la Banca Comunitaria
Los bancos comunitarios están adoptando cada vez más la transformación digital para mejorar la experiencia del cliente y mantenerse competitivos. Al adoptar plataformas de banca en línea y móvil, brindan a los clientes acceso conveniente a sus cuentas, la capacidad de transferir fondos, pagar facturas y monitorear transacciones desde cualquier lugar en cualquier momento. Estos servicios digitales ofrecen un nivel de conveniencia que cumple con las expectativas modernas de los clientes conocedores de la tecnología.
La importancia de mantenerse al día con los avances tecnológicos no puede ser subestimada. A medida que evolucionan las necesidades de los clientes, los bancos comunitarios deben actualizar continuamente sus ofertas digitales para proporcionar experiencias sin interrupciones y fáciles de usar. Esto incluye integrar funciones como notificaciones instantáneas, opciones de inicio de sesión seguro y herramientas financieras personalizadas. Al hacerlo, aseguran que sigan siendo relevantes y atractivos tanto para los clientes existentes como para los potenciales.
Ciberseguridad
Paralelamente a la transformación digital, los bancos comunitarios están priorizando la ciberseguridad para proteger los datos de los clientes y asegurar transacciones seguras. Las técnicas avanzadas de encriptación protegen la información sensible contra el acceso no autorizado. La autenticación multifactor añade una capa adicional de seguridad, requiriendo que los clientes verifiquen sus identidades a través de múltiples métodos antes de acceder a sus cuentas.
Se realizan auditorías de seguridad regularmente para identificar y abordar posibles vulnerabilidades. Estas auditorías ayudan a garantizar que las medidas de ciberseguridad estén actualizadas y sean efectivas contra amenazas emergentes. Al implementar estas robustas medidas de seguridad, los bancos comunitarios no solo protegen a sus clientes, sino que también construyen y mantienen la confianza, reforzando su reputación como instituciones financieras seguras y confiables.
En general, la tecnología y la innovación en la banca comunitaria son esenciales para mejorar la satisfacción del cliente, mejorar la eficiencia operativa y mantener la seguridad en un mundo cada vez más digital.
Conclusión
Los bancos comunitarios son indispensables para la salud y vitalidad de las economías locales. A través del servicio personalizado, el apoyo a pequeñas empresas, la inversión en la comunidad, la construcción de relaciones, la educación financiera y la estabilidad, estas instituciones crean una base económica sólida. Al elegir un banco comunitario, individuos y empresas pueden contribuir al crecimiento y éxito de su área local, fomentando una comunidad próspera e interconectada.
Beneficios Clave de los Bancos Comunitarios:
- Servicio Personalizado: Productos y servicios financieros adaptados.
- Apoyo a Pequeñas Empresas: Préstamos y crédito para negocios locales.
- Inversión en la Comunidad: Reinvierte depósitos en la economía local.
- Construcción de Relaciones: Participación activa en eventos y causas comunitarias.
- Educación Financiera: Talleres y consultas para mejorar la alfabetización financiera.
- Estabilidad y Confianza: Resiliencia durante recesiones económicas.
Al apoyar a los bancos comunitarios, estás apoyando el crecimiento y la prosperidad de tu economía local.
¿Qué es la banca comunitaria?
Es un modelo de servicios financieros enfocado en atender a comunidades específicas — geográficas, culturales, o de necesidades particulares — que suelen tener menos acceso a la banca tradicional.
¿Cómo beneficia la banca comunitaria a las economías locales?
Al facilitar el acceso a cuentas bancarias, remesas, y ahorro, ayuda a que más personas participen en la economía formal, en lugar de depender de servicios informales con comisiones más altas.
¿Cómo aplica este enfoque a la comunidad inmigrante en EE.UU.?
Plataformas como Común aceptan identificaciones latinoamericanas en lugar de exigir SSN, atendiendo específicamente las barreras de documentación que enfrenta esta comunidad.
Preguntas frecuentes
¿Qué diferencia a la banca comunitaria de un banco tradicional grande?
Se enfoca en las necesidades específicas de una comunidad particular, con requisitos y productos adaptados, en lugar de un modelo genérico.
¿La banca comunitaria solo existe para comunidades geográficas?
No, también puede enfocarse en comunidades culturales o de necesidades específicas, como la comunidad inmigrante.
¿Cómo ayuda esto a la economía local?
Más personas con acceso bancario formal significa menos dependencia de servicios informales costosos, como casas de cambio de cheques.
¿Común es un ejemplo de banca comunitaria?
Común es una plataforma financiera digital diseñada para la comunidad inmigrante, con requisitos de documentación adaptados a esa comunidad.
¿Qué requisitos de documentación adapta Común?
Acepta más de 100 identificaciones latinoamericanas en lugar de exigir número de Seguro Social.
¿La banca comunitaria tiene los mismos costos que la banca tradicional?
Varía por proveedor; muchas plataformas de banca comunitaria digital, incluyendo Común, no cobran cuota mensual ni exigen saldo mínimo.
Cuenta corriente
Comprendiendo el ITIN: Esencial para los no ciudadanos
8 min de lectura
El ITIN (Individual Taxpayer Identification Number) es el número de identificación fiscal del IRS para personas que deben presentar declaraciones de impuestos en EE.UU. pero no pueden obtener SSN. Sirve únicamente para propósitos fiscales, no autoriza a trabajar en EE.UU. ni da derecho a beneficios del Seguro Social. Se solicita mediante el formulario W-7.
¿Qué es el ITIN?
El ITIN es un número de identificación fiscal emitido por el Servicio de Rentas Internas de EE.UU. (IRS). Está diseñado para personas que tienen la obligación de presentar declaraciones de impuestos federales pero no califican para obtener un número de Seguro Social (SSN). Consiste en 9 dígitos y siempre comienza con el número 9 (formato: 9XX-XX-XXXX).
¿Quién necesita un ITIN?
- Inmigrantes indocumentados que trabajan y generan ingresos en EE.UU.
- Extranjeros no residentes con ingresos o transacciones de bienes raíces en EE.UU.
- Dependientes o cónyuges de ciudadanos estadounidenses o residentes que no califican para SSN
- Estudiantes y académicos extranjeros con ingresos gravables en EE.UU.
- Personas que reclamaron beneficios fiscales por tratados internacionales
Para qué sirve el ITIN
El ITIN permite: presentar declaraciones de impuestos federales y estatales, reclamar créditos fiscales (como el Child Tax Credit), abrir cuentas bancarias en algunos bancos que lo aceptan como identificación alternativa al SSN, y cumplir con obligaciones fiscales mientras se trabaja en EE.UU. sin SSN.
¿Cómo solicitar el ITIN?
Para obtener el ITIN debes completar el formulario W-7 (Application for IRS Individual Taxpayer Identification Number). Necesitas presentar documentos de identidad y estatus extranjero — el pasaporte es el único documento que satisface ambos requisitos. Puedes enviarlo junto con tu declaración de impuestos por correo, en persona en un IRS Taxpayer Assistance Center, o a través de un Certifying Acceptance Agent (CAA) autorizado. El proceso toma entre 7 y 11 semanas.
ITIN vs. SSN: diferencias clave
El SSN lo emite la Administración del Seguro Social y autoriza a trabajar legalmente, acumular créditos del Seguro Social y acceder a todos los servicios financieros. El ITIN lo emite el IRS, es únicamente para fines fiscales, no autoriza a trabajar, no genera créditos del Seguro Social, y tiene acceso más limitado a servicios financieros. Si calificas para SSN, no debes solicitar ITIN.
¿Necesito ITIN para abrir una cuenta bancaria?
No siempre. Algunos bancos aceptan ITIN como identificación fiscal para abrir cuentas. Sin embargo, muchos bancos tradicionales aún requieren SSN. Común no requiere ni SSN ni ITIN — acepta tu pasaporte o matrícula consular para abrir una cuenta corriente completa. Para la mayoría de los inmigrantes recién llegados, Común es la ruta más directa para tener cuenta bancaria sin esperar el ITIN.
Preguntas frecuentes sobre el ITIN
¿Cuánto tiempo tarda obtener el ITIN?
El IRS indica que el proceso tarda entre 7 y 11 semanas desde que recibe la solicitud completa. Si envías la solicitud durante la temporada de impuestos (enero-abril) puede tardar hasta 14 semanas. Usar un Certifying Acceptance Agent (CAA) puede agilizar el proceso ya que certifican los documentos originales sin necesidad de enviarlos al IRS.
¿El ITIN me permite trabajar legalmente en EE.UU.?
No. El ITIN es únicamente un número fiscal y no autoriza a trabajar en EE.UU. ni cambia tu estatus migratorio. Los empleadores deben pedir el SSN o documentos de autorización de trabajo (EAD) para contratar legalmente. El ITIN solo sirve para presentar impuestos y ciertos trámites financieros.
¿El ITIN vence o expira?
Sí. Los ITIN que no se usaron en declaraciones de impuestos en los últimos 3 años consecutivos expiran. También expiran según el año en que fueron emitidos (el IRS los renueva por bloques). Si tu ITIN expiró, debes renovarlo med iante un nuevo W-7 antes de presentar tu próxima declaración de impuestos.
¿Puede el ITIN ayudarme a construir historial crediticio en EE.UU.?
Limitadamente. Algunos prestamistas y emisores de tarjetas de crédito aceptan ITIN para solicitudes. Bancos como Bank of America tienen programas específicos de tarjetas para titulares de ITIN. Sin embargo, el crédito construido con ITIN no se transfiere automáticamente si luego obtienes SSN — deberás establecer el vínculo con las agencias de crédito.
¿Necesito ITIN para recibir el Child Tax Credit?
El padre/la madre puede usar ITIN para reclamar el crédito, pero los hijos para quienes se reclama el crédito deben tener SSN. Hijos nacidos en EE.UU. tienen SSN automáticamente. El ITIN del padre/madre sí es suficiente para presentar la declaración de impuestos y reclamar el crédito por hijos que califican.
¿Puedo solicitar el ITIN sin pasaporte?
El pasaporte es el único documento que satisface los dos requisitos (identidad + condición de extranjero) por sí solo. Sin pasaporte, necesitas dos documentos: uno de identidad (DNI, matrícula consular, licencia de conducir extranjera) más uno que demuestre condición de extranjero (visa, registro de extranjero). El IRS puede rechazar si la combinación no es suficiente.

Cuenta corriente
Qué hacer si tu cuenta de Alza fue cerrada
8 min de lectura
Si tu cuenta de Alza fue cerrada, puedes abrir una cuenta con Común usando tu pasaporte, matrícula consular u otra identificación latinoamericana — sin necesidad de número de Seguro Social. El proceso toma unos 3 minutos.
Similitudes entre Alza y Común
Envíos de dinero a Latinoamérica: Tanto Alza como Común ofrecen servicios de remesas, permitiendo a los usuarios enviar dinero a amigos y familiares en Latinoamérica de manera rápida y eficiente.
Tarjeta de débito y cuenta corriente: Los usuarios de ambas plataformas reciben una tarjeta de débito vinculada a una cuenta corriente; Común ofrece una tarjeta Visa, lo que permite transacciones mundiales y acceso a fondos.
Tarjeta de débito Visa virtual: Común proporciona una cuenta corriente conectada a una tarjeta de débito Visa física y virtual, enfatizando la importancia de esta oferta para la estabilidad financiera e inclusión de las familias latinas.
Proceso de solicitud flexible: Ambas plataformas permiten a los usuarios solicitar una cuenta utilizando varias formas de identificación, como pasaporte internacional, tarjeta consular, SSN o ITIN.
Reembolso de tarifas de cajeros automáticos: Los usuarios de Alza podían retirar efectivo de cualquier cajero automático en todo el mundo con reembolso completo de tarifas. Común también soporta retiros en cajeros automáticos, asegurando acceso conveniente a efectivo.
Ventajas de cambiarse a Común: Soluciones bancarias modernas
Una de las características destacadas de Común es su compromiso con la transparencia y la rentabilidad. A diferencia de los bancos tradicionales e incluso de Alza, Común no cobra tarifas de apertura, ni tarifas de mantenimiento mensual, y no tiene requisitos de saldo mínimo. Esto lo convierte en una opción ideal para quienes buscan evitar tarifas bancarias innecesarias y conservar más de su dinero ganado con esfuerzo. Aquí tienes algunas características destacadas más de una cuenta de Comun:
Inclusión financiera: Común está dedicado a promover la inclusión financiera proporcionando soluciones bancarias modernas adaptadas a las necesidades únicas de las familias latinas. Abordan los desafíos que enfrentan los latinos para acceder a servicios financieros tradicionales y enfatizan la importancia de la educación financiera. Este compromiso asegura que la comunidad latina tenga acceso a una experiencia bancaria inclusiva y de apoyo.
Aceptación más amplia de identificaciones:
- Común: Acepta cualquier identificación oficial emitida por el gobierno, no solo pasaportes o tarjetas consulares. Esto facilita la apertura de una cuenta para un rango más amplio de personas.
- Alza: Limitado a formas específicas de identificación, lo que puede ser restrictivo para algunos usuarios.
Verificación simplificada de dirección:
- Común: Los solicitantes pueden verificar su dirección residencial utilizando la geolocalización en su teléfono. Esta característica es particularmente beneficiosa para inmigrantes que pueden no tener documentos tradicionales de prueba de domicilio.
- Alza: Requería prueba física de dirección, lo que puede ser un desafío para aquellos en viviendas no permanentes o viviendo con familiares.
Red extensa de depósitos en efectivo:
- Común: Ofrece acceso a la red de depósitos en efectivo más grande de EE.UU. con más de 90,000 ubicaciones, incluyendo minoristas populares como Walgreens, Walmart y Dollar General.
- Alza: No especificaba una red de depósitos en efectivo tan extensa, limitando la conveniencia para los depósitos en efectivo.
Servicio al cliente 24/7:
- Común: Proporciona servicio al cliente las 24 horas del día, los 7 días de la semana, asegurando que la ayuda esté disponible en cualquier momento, cualquier día de la semana.
- Alza: La disponibilidad del servicio al cliente no se destacaba como una característica 24/7.
Con Común, nunca te sentirás solo al manejar tus finanzas. Ofrecen un servicio al cliente de primera categoría disponible los siete días de la semana a través de chat, correo electrónico o teléfono. Esto significa que puedes obtener ayuda cuando la necesites, haciendo tu experiencia bancaria fluida y sin preocupaciones.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Hacer el cambio a Común: Inclusión financiera
Cambiarse de Alza a Común es sencillo y sin complicaciones. Como un socio financiero confiable, Común entiende las necesidades únicas de las familias latinas. Puedes solicitar una cuenta en Común en línea en minutos utilizando una variedad de documentos de identificación como pasaporte, tarjeta consular o ITIN. Una vez que tu cuenta esté configurada, puedes transferir fácilmente tus fondos a Común. La forma más rápida sería retirar efectivo de tu cuenta de Alza y luego depositarlo en cualquier ubicación de depósito en efectivo ofrecida por Común utilizando la opción de código de barras en la función de depósito en efectivo de Común.
La transición de Alza a Común está diseñada para ser fluida y directa, ayudándote a lograr la libertad financiera. Aquí tienes cómo puedes hacer el cambio:
Abrir una cuenta en Común: Visita el sitio web de Común o descarga la aplicación de Común para comenzar tu solicitud. Usa cualquier identificación emitida por el gobierno y la geolocalización de tu teléfono para verificar tu dirección.
Transferir tus fondos: Para transferir tus fondos a tu cuenta de Común, te recomendamos primero retirar efectivo de tu cuenta de Alza. Luego, puedes ir a cualquier ubicación de depósito en efectivo ofrecida por Común y depositar tu efectivo utilizando la opción de código de barras. Esta opción no requiere que tengas tu tarjeta física, por lo que puedes depositar el efectivo de tu cuenta de Alza inmediatamente después de ser aprobado para una cuenta de Común.
Otra opción rápida y que no requiere tu tarjeta de Común es transferir tus fondos de Alza directamente desde tu cuenta de Alza a tu cuenta de Común utilizando tu número de cuenta y número de ruta. Puedes encontrar esta información en Información de la Cuenta en Configuración.
Configurar depósitos directos: Actualiza tu información de depósito directo con tu empleador o cualquier otra fuente de ingresos para asegurar acceso ininterrumpido a tus fondos.
Ofertas actuales de Común
Uno de los principios fundamentales de Común es la inclusividad. Como un banco digital orientado al cliente, Común no requiere un Número de Seguro Social (SSN) para abrir una cuenta. A diferencia de muchos bancos tradicionales, esta característica es particularmente beneficiosa para inmigrantes y personas que pueden no tener acceso a formas tradicionales de identificación. Común se enfoca en proporcionar soluciones bancarias seguras para todos, sin importar su estatus migratorio. Común también busca ser un centro financiero para inmigrantes latinos, ofreciendo una solución bancaria integral con recursos ampliados adaptados a sus necesidades. Para dar la bienvenida a los antiguos clientes de Alza, Común tiene varios incentivos:
- Solicitud sin complicaciones: Solicita utilizando cualquier identificación emitida por el gobierno y verifica tu dirección fácilmente a través de tu smartphone.
- Soporte al cliente mejorado: Benefíciate del servicio al cliente 24/7 para asistir con cualquier consulta o problema durante tu transición.
- Opciones extensas de depósitos en efectivo: Disfruta de la conveniencia de depositar efectivo en más de 90,000 ubicaciones en todo el país.
Conclusión: Asegura tu futuro financiero con Común para la estabilidad financiera
A medida que Alza se prepara para cerrar sus puertas, Común ofrece una alternativa robusta y fácil de usar que no solo iguala sino que supera los servicios proporcionados por Alza. Sin tarifas, una red extensa de depósitos en efectivo y un soporte al cliente inigualable, Común es la solución bancaria ideal para los antiguos clientes de Alza. Haz el cambio hoy y experimenta la superior experiencia bancaria que Común tiene para ofrecer.
Haz el cambio hoy y experimenta los beneficios de una plataforma bancaria que realmente te pone a ti primero. Visita el sitio web de Común para obtener más información y comenzar tu nuevo viaje bancario.
Para más información y para comenzar tu solicitud, visita el sitio web oficial de Común, aquí: https://www.comun.app.
¿Por qué se cierran las cuentas bancarias digitales como Alza?
Las razones varían según la institución — pueden incluir inactividad, problemas de verificación de identidad, o cambios en las políticas del proveedor. Consulta directamente con Alza para tu caso específico.
¿Qué hago si mi cuenta fue cerrada y necesito una alternativa?
Puedes abrir una cuenta con Común usando una identificación oficial vigente — pasaporte, matrícula consular, o una de más de 100 identificaciones latinoamericanas aceptadas.
¿Qué necesito para abrir mi nueva cuenta con Común?
Solo tu identificación oficial vigente. No se requiere número de Seguro Social ni ITIN, y el proceso es 100% en línea.
Preguntas frecuentes
¿Puedo abrir una cuenta con Común si mi cuenta anterior fue cerrada por otro proveedor?
Sí, mientras tengas una identificación oficial vigente, puedes abrir tu cuenta con Común sin problema.
¿Necesito Seguro Social para abrir mi cuenta con Común?
No, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas.
¿Cuánto tarda en abrirse mi nueva cuenta?
Aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Perderé mi historial financiero si cambio de proveedor?
El historial dentro de otra plataforma no se transfiere automáticamente; tu nueva cuenta con Común comienza como una cuenta nueva.
¿Común cobra alguna tarifa por abrir la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo.
¿Qué debo hacer con el dinero que tenía en mi cuenta anterior?
Contacta directamente al proveedor anterior para conocer el proceso de retiro de tus fondos antes de que la cuenta se cierre por completo.

Educación Financiera
Servicios Bancarios para Pequeñas Empresas: Una Guía Completa
8 min de lectura
Pequeñas Empresas
Dirigir una pequeña empresa implica tomar numerosas decisiones financieras, y elegir los servicios bancarios adecuados es crucial para el éxito. Separar los activos personales de los activos comerciales en una estructura empresarial de LLC es importante para proteger los bienes personales en caso de quiebra empresarial. Los bancos comunitarios y las plataformas financieras modernas ofrecen una variedad de servicios adaptados para satisfacer las necesidades únicas de las pequeñas empresas. Esta guía completa explora los servicios bancarios esenciales para las pequeñas empresas, destacando sus beneficios y cómo pueden apoyar el crecimiento y la estabilidad.
Comprendiendo los Diferentes Tipos de Pequeñas Empresas y sus Necesidades Bancarias
Antes de explorar los servicios bancarios específicos, es esencial comprender la variedad de pequeñas empresas y sus necesidades financieras únicas. Diferentes tipos de pequeñas empresas, como empresas unipersonales, sociedades, LLC, corporaciones, organizaciones sin fines de lucro, negocios en el hogar y startups, requieren soluciones bancarias adaptadas para apoyar su crecimiento y estabilidad. Mantener cuentas bancarias comerciales y personales separadas ofrece beneficios como un registro preciso, una preparación simplificada de impuestos, una mejor organización financiera y una mayor profesionalidad. Al reconocer estas diferencias, puedes apreciar mejor cómo los bancos comunitarios y plataformas financieras como Común satisfacen las diversas necesidades de los propietarios de pequeñas empresas. Esta comprensión sienta las bases para seleccionar los servicios bancarios más apropiados para garantizar la salud financiera y el éxito.
Cuentas Corrientes y de Ahorro para Empresas
Tener una cuenta corriente empresarial dedicada es fundamental para gestionar tus finanzas de manera efectiva. Te permite separar las transacciones personales y comerciales, simplificando la contabilidad y asegurando registros financieros claros. Muchos bancos ofrecen cuentas corrientes empresariales con características como transacciones gratuitas, tarifas bajas y capacidades de banca en línea.
Al abrir una cuenta bancaria empresarial, reúne la documentación requerida, como tu Número de Identificación de Empresa (NIF), y decide si deseas aplicar en línea o visitar la sucursal. Comprender las tarifas y los pasos esenciales para abrir la cuenta es crucial.
Una cuenta de ahorros empresarial también es vital. Te ayuda a reservar fondos para futuras inversiones, emergencias u oportunidades de crecimiento. Busca cuentas con tasas de interés competitivas y acceso flexible a tus fondos.
Préstamos Comerciales y Líneas de Crédito
El acceso al crédito es a menudo esencial para el crecimiento de las pequeñas empresas. Los bancos comunitarios y otras instituciones financieras proporcionan varios productos de préstamos, incluidos préstamos a plazo, líneas de crédito y préstamos SBA. Estos productos financieros pueden ayudarte a financiar nuevos equipos, expandir operaciones o cubrir gastos imprevistos.
- Préstamos a Plazo: Los préstamos a plazo emiten sumas de capital que se reembolsan durante períodos de tiempo fijos con tasas de interés predeterminadas. Son adecuados para inversiones grandes y únicas, como la compra de equipos o la renovación de un espacio de trabajo. El calendario de reembolso predecible ayuda con la planificación presupuestaria y a largo plazo.
- Líneas de Crédito: Las líneas de crédito ofrecen opciones de préstamos flexibles, permitiéndote retirar fondos según sea necesario y pagar intereses solo por la cantidad que usas. Esta flexibilidad puede ser un salvavidas durante las escaseces de flujo de efectivo o al financiar necesidades inmediatas, como compras de inventario o reparaciones de emergencia. Las líneas de crédito son revolventes, lo que significa que los fondos vuelven a estar disponibles a medida que los reembolsas, convirtiéndose en un recurso financiero continuo.
- Préstamos SBA: Los préstamos de la Administración de Pequeñas Empresas (SBA) están parcialmente garantizados por el gobierno, lo que los hace más accesibles para pequeñas empresas que podrían no calificar para préstamos tradicionales. Ofrecen tasas de interés competitivas y plazos de reembolso más largos, lo que puede ser particularmente beneficioso para startups y empresas con historiales crediticios menos establecidos.
Trabajar con un banco comunitario para préstamos y líneas de crédito significa que te beneficias de un servicio personalizado. Los representantes bancarios pueden proporcionar asesoramiento adaptado, ayudándote a elegir el producto de préstamo adecuado para tus necesidades y guiándote a través del proceso de solicitud. Este enfoque basado en relaciones asegura que obtengas el apoyo necesario para hacer crecer tu negocio de manera sostenible.
Servicios de Procesamiento de Pagos, Nómina y Gestión de Flujo de Efectivo
Las operaciones financieras efectivas son críticas para el éxito de cualquier pequeña empresa. Esto incluye procesar pagos, gestionar la nómina y asegurar un flujo de efectivo eficiente. Así es cómo los servicios bancarios completos pueden apoyar estas necesidades:
- Servicios para Comerciantes: Los servicios para comerciantes son cruciales para las empresas que necesitan procesar pagos de clientes. Estos servicios incluyen procesamiento de tarjetas de crédito, sistemas de punto de venta (POS) y pasarelas de pago en línea. Un proveedor de servicios para comerciantes confiable asegura que las transacciones se procesen de manera rápida y segura, mejorando la satisfacción del cliente y mejorando el flujo de efectivo. Al ofrecer soluciones de pago sin problemas, los bancos ayudan a las empresas a proporcionar una mejor experiencia al cliente y a agilizar su proceso de recaudación de ingresos.
- Servicios de Nómina: Gestionar la nómina puede ser complejo y consumir tiempo. Muchos bancos ofrecen servicios de nómina para simplificar este proceso. Estos servicios manejan todo, desde el cálculo de salarios e impuestos hasta depósitos directos y presentación de impuestos sobre la nómina. Al externalizar la nómina, las empresas pueden asegurar la precisión y el cumplimiento de las regulaciones fiscales, liberando tiempo para centrarse en sus operaciones principales. La gestión eficiente de la nómina no solo ahorra tiempo, sino que también ayuda a mantener la satisfacción de los empleados al asegurar pagos puntuales y correctos.
- Gestión de Efectivo: La gestión efectiva del efectivo es esencial para mantener un flujo de efectivo saludable. Los bancos ofrecen varios servicios de gestión de efectivo, incluida la captura de depósitos remotos, pagos ACH y transferencias electrónicas. Estas herramientas ayudan a las empresas a gestionar los fondos entrantes y salientes de manera eficiente, reduciendo el tiempo dedicado a procesos manuales y mejorando el control financiero general. La gestión adecuada del efectivo asegura que las empresas puedan cumplir con sus obligaciones financieras e invertir en oportunidades de crecimiento sin experimentar escaseces de efectivo.
Al integrar estos servicios, los bancos proporcionan una solución completa que apoya a las pequeñas empresas en el mantenimiento de operaciones financieras fluidas y eficientes.
Banca en Línea y Móvil
En la era digital actual, la banca en línea y móvil son indispensables. Estos servicios proporcionan acceso conveniente a tus cuentas, permitiéndote monitorear transacciones, transferir fondos y pagar facturas en cualquier momento y lugar.
- Transformación Digital: Los bancos comunitarios están adoptando nuevas tecnologías para mejorar la experiencia del cliente a través de plataformas de banca en línea y móvil. Estas plataformas ofrecen acceso 24/7 a tus cuentas, permitiéndote gestionar tus finanzas desde la comodidad de tu hogar o en movimiento. Puedes consultar saldos fácilmente, ver historiales de transacciones y transferir fondos entre cuentas.
- Características Avanzadas: Muchos servicios de banca en línea y móvil incluyen características como el pago de facturas, el depósito de cheques móviles y herramientas de presupuesto. El pago de facturas te permite programar pagos a proveedores y prestadores de servicios directamente desde tu cuenta, asegurando pagos puntuales y simplificando tu contabilidad. El depósito de cheques móviles te permite depositar cheques tomando una foto con tu smartphone, ahorrando viajes al banco.
- Medidas de Seguridad: Las plataformas de banca en línea y móvil emplean medidas de seguridad avanzadas para proteger los datos del cliente y asegurar transacciones seguras. Esto incluye encriptación para proteger la información, autenticación multifactor para verificar la identidad del usuario y auditorías de seguridad regulares para identificar y abordar posibles vulnerabilidades. Las alertas de fraude en tiempo real te ayudan a detectar y responder rápidamente a actividades sospechosas, mejorando tu seguridad financiera general.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Problemas Comunes que Enfrentan las Pequeñas Empresas con los Servicios Bancarios y la Salud Financiera
Aunque los servicios bancarios son cruciales para la operación y el crecimiento de las pequeñas empresas, muchos propietarios de pequeñas empresas encuentran diversos desafíos al gestionar sus necesidades financieras. Comprender estos problemas puede ayudar a las empresas a tomar decisiones más informadas y buscar soluciones que se alineen mejor con sus requisitos.
- Tarifas Altas y Costos Ocultos: Muchos propietarios de pequeñas empresas descubren que los servicios bancarios vienen con tarifas altas, incluidos cargos de mantenimiento mensual, tarifas de transacción y penalizaciones por no mantener un saldo mínimo. Los costos ocultos, como tarifas por transferencias electrónicas, sobregiros y servicios adicionales, también pueden sumarse, poniendo presión sobre el flujo de efectivo del negocio.
- Acceso Limitado al Crédito: Asegurar préstamos y líneas de crédito puede ser particularmente desafiante para las pequeñas empresas, especialmente las startups o aquellas con historiales crediticios menos establecidos. Los bancos tradicionales a menudo tienen criterios de préstamo estrictos, lo que dificulta que los propietarios de pequeñas empresas accedan a los fondos que necesitan para el crecimiento y las operaciones.
- Servicio al Cliente Inadecuado: Los propietarios de pequeñas empresas con frecuencia informan insatisfacción con el servicio al cliente proporcionado por sus bancos. Los largos tiempos de espera, la falta de servicio personalizado y el soporte insuficiente para problemas específicos de pequeñas empresas pueden obstaculizar la capacidad de una empresa para gestionar sus finanzas de manera efectiva y resolver problemas rápidamente.
- Complejidad e Inaccesibilidad: Los servicios bancarios a menudo pueden ser complejos y difíciles de navegar. Los propietarios de pequeñas empresas, que pueden no tener amplios conocimientos financieros, pueden encontrar desafiante comprender y utilizar toda la gama de servicios ofrecidos. Además, la inaccesibilidad a sucursales bancarias o servicios en línea limitados puede ser un obstáculo significativo para las empresas que requieren interacciones bancarias frecuentes.
- Preocupaciones de Seguridad: Con la creciente prevalencia de amenazas cibernéticas, la seguridad es una gran preocupación para las pequeñas empresas. Asegurar que los servicios bancarios ofrezcan medidas de seguridad robustas para proteger los datos financieros sensibles es crucial. Sin embargo, no todos los bancos ofrecen el mismo nivel de seguridad, dejando a algunas empresas vulnerables al fraude y a las violaciones de datos.
- Integración con Herramientas Empresariales: Las pequeñas empresas a menudo usan diversas herramientas y software para gestionar sus operaciones, como software de contabilidad y sistemas de procesamiento de pagos. Pueden surgir problemas cuando los servicios bancarios no se integran perfectamente con estas herramientas, lo que lleva a ineficiencias y una mayor carga administrativa.
- Falta de Educación Financiera y Apoyo: Muchos propietarios de pequeñas empresas luchan con la alfabetización financiera, lo que afecta su capacidad para tomar decisiones bancarias y financieras informadas. Los bancos que no ofrecen suficientes recursos o apoyo de educación financiera pueden dejar a los propietarios de negocios sintiéndose abrumados y mal preparados para gestionar sus finanzas de manera efectiva.
- Oferta Limitada de Productos: Algunos bancos pueden no ofrecer una amplia gama de productos adaptados a las necesidades específicas de las pequeñas empresas. Esto puede incluir productos de préstamos especializados, servicios de gestión de efectivo o soluciones de pago flexibles. Las ofertas limitadas de productos pueden restringir la capacidad de una empresa para encontrar herramientas financieras adecuadas que apoyen su crecimiento y necesidades operativas.
Comprender estos problemas comunes puede ayudar a los propietarios de pequeñas empresas a navegar mejor los desafíos que enfrentan con los servicios bancarios. Al buscar bancos comunitarios o plataformas financieras como Común que prioricen la transparencia, el servicio al cliente, la seguridad y la integración con herramientas empresariales, las pequeñas empresas pueden encontrar soluciones bancarias más adecuadas que se alineen con sus necesidades y apoyen su éxito financiero.
Conclusión:
Elegir los servicios bancarios adecuados es esencial para el éxito y crecimiento de tu pequeña empresa. Desde cuentas corrientes y de ahorro hasta préstamos, servicios para comerciantes y banca digital, los productos financieros adecuados y el soporte pueden ayudarte a gestionar tus finanzas de manera efectiva y alcanzar tus objetivos empresariales. Al asociarte con un banco comunitario y aprovechar plataformas como Común puedes acceder a las herramientas y la experiencia necesarias para prosperar en el competitivo mercado actual.
Integración y Soporte
Muchos bancos comunitarios se enorgullecen de ofrecer servicios personalizados y asesoramiento financiero. Construir una relación con tu banco puede proporcionar valiosas ideas sobre cómo gestionar tus finanzas, acceder al crédito y planificar para el crecimiento futuro. Aprovecha los talleres, seminarios y consultas individuales que ofrece tu banco para mejorar tu alfabetización financiera y conocimientos empresariales.
Integración con Común
Para las pequeñas empresas que buscan aprovechar la tecnología financiera moderna, la integración con plataformas como Común puede mejorar su experiencia bancaria. Común ofrece una gama de características adaptadas a las pequeñas empresas, incluidas notificaciones instantáneas, inicio de sesión seguro y soporte al cliente personalizado disponible los siete días de la semana. Al combinar las fortalezas de la banca comunitaria tradicional con la conveniencia de la banca digital, Común proporciona una solución integral para gestionar las finanzas de tu negocio.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Inmigración
Beneficios de tener un número ITIN en los EE.UU.
8 min de lectura
Cómo obtener un ITIN
El ITIN se obtiene mediante el Formulario W-7 del IRS junto con documentación de identidad y estatus extranjero. El pasaporte es el único documento que satisface ambos requisitos por sí solo. El proceso tarda entre 7 y 11 semanas.
1. Permite la presentación de impuestos federales
El ITIN permite presentar declaraciones de impuestos al IRS, incluyendo para reclamar créditos como el Child Tax Credit y el Crédito por Ingreso del Trabajo.
2. Acceso al crédito y servicios financieros
Algunos bancos y cooperativas de crédito aceptan ITIN como identificación alternativa al SSN para abrir cuentas. Plataformas como Común no requieren ni SSN ni ITIN.
3. Facilita las operaciones comerciales
Para emprendedores, el ITIN es vital para presentar impuestos comerciales y solicitar un Número de Identificación del Empleador (EIN).
4. Apoya procesos de residencia e inmigración
Presentar impuestos consistentemente con ITIN puede demostrar buen carácter moral, un factor considerado en algunos casos de inmigración.
5. Ayuda a establecer identidad y asegurar ingresos
En ausencia de SSN, el ITIN es reconocido por instituciones financieras y agencias gubernamentales como número de identificación válido.
6. Acceso a servicios y beneficios estatales
En algunos estados, el ITIN permite acceder a licencia de conducir, seguro de salud o tarifas de matrícula universitaria dentro del estado.
7. Protege contra el robo de identidad fiscal
Usar el ITIN consistentemente vincula tus datos fiscales a tu número de identificación, reduciendo el riesgo de que alguien presente una declaración a tu nombre.
Preguntas frecuentes sobre los beneficios del ITIN
¿Para qué sirve el ITIN en la práctica diaria?
El ITIN permite presentar declaraciones de impuestos al IRS, reclamar créditos fiscales como el Child Tax Credit, abrir cuentas bancarias en instituciones que lo aceptan, y en algunos estados acceder a servicios como licencias de conducir o matrícula universitaria a precio de residente. Es el número de identificación fiscal para quienes no califican para SSN.
¿El ITIN me da los mismos derechos que el SSN?
No. El ITIN es exclusivamente para fines fiscales. No autoriza a trabajar legalmente en EE.UU., no genera créditos del Seguro Social, no da acceso automático a beneficios federales como Medicare o desempleo, y no es equivalente al SSN para la mayoría de los trámites gubernamentales. Es una herramienta de inclusión fiscal, no migratoria.
¿Presentar impuestos con ITIN me afecta en un proceso migratorio?
En general, presentar impuestos con ITIN puede ser beneficioso en procesos migratorios porque demuestra historial de cumplimiento fiscal y “buen carácter moral”, uno de los criterios evaluados en algunos casos de ajuste de estatus. Sin embargo, el impacto varía por caso — consulta un abogado de inmigración antes de usarlo como estrategia migratoria.
¿Puedo abrir una cuenta bancaria con ITIN?
Algunos bancos sí aceptan ITIN. Bank of America y ciertos bancos locales tienen programas específicos para titulares de ITIN. Sin embargo, muchos bancos grandes requieren SSN. Alternativas como Común no requieren ni SSN ni ITIN — aceptan pasaporte, matrícula consular u otras IDs latinoamericanas para apertura inmediata de cuenta.
¿El ITIN me ayuda a acceder a crédito en EE.UU.?
Sí, parcialmente. Algunos emisores de tarjetas de crédito y prestamistas aceptan ITIN. Ciertos programas hipotecarios (ITIN loans) permiten comprar casa sin SSN. Construir historial crediticio con ITIN es posible, aunque más limitado que con SSN. El crédito construido con ITIN generalmente no se transfiere automáticamente si después obtienes una SSN.
¿Cómo solicito el ITIN si nunca lo he tenido?
Presentas el formulario W-7 del IRS junto con documentación de identidad y condición de extranjero — el pasaporte es el único documento que cumple ambos requisitos solo. Puedes enviarlo por correo con tu declaración de impuestos, ir en persona a un IRS Taxpayer Assistance Center, o tramitarlo a través de un Certifying Acceptance Agent (CAA) autorizado, que es el método más rápido y seguro.

Educación Financiera
Límites de Transacciones y Transacciones Rechazadas: Entendiendo por Qué Tus Transacciones Pueden Ser Rechazadas
8 min de lectura
Una transacción rechazada ocurre cuando tu banco no autoriza el pago por razones como saldo insuficiente, exceder el límite diario, actividad sospechosa de fraude, o error en los datos ingresados. Entender por qué sucede y cómo resolverlo te evita retrasos y cargos innecesarios.
¿Qué son los límites de transacciones?
Los límites de transacciones son restricciones establecidas por los bancos e instituciones financieras sobre la cantidad de dinero que puedes enviar o retirar en un período determinado (diario, semanal o mensual). Estos límites existen para proteger a los clientes del fraude, cumplir regulaciones financieras (como las de AML/KYC), y gestionar el riesgo operativo de la institución.
Los límites varían significativamente según el banco, el tipo de cuenta, el historial del cliente y el canal de transacción. No son algo fijo para todos.
Razones comunes por las que una transacción puede ser rechazada
Existen múltiples razones por las que una transacción puede ser rechazada:
- Saldo insuficiente: La causa más común. El monto disponible en tu cuenta es menor al total de la transacción más cualquier comisión aplicable.
- Límite diario o mensual alcanzado: Excediste el tope de compras, retiros o transferencias que tu banco permite en ese período.
- Detección de fraude: El sistema antifraude del banco marcó la transacción como sospechosa por patrones inusuales (compra en lugar geográfico diferente, monto atípico, múltiples intentos rápidos).
- Datos incorrectos: Número de tarjeta, fecha de vencimiento, CVV o dirección de facturación ingresados incorrectamente.
- Cuenta bloqueada o restringida: Tu cuenta fue bloqueada temporalmente por actividad sospechosa o incumplimiento de la política del banco.
- Comercio no autorizado: Algunos bancos bloquean ciertas categorías de comerciantes (juegos de azar, cripto, compras internacionales) por defecto.
¿Cuáles son los límites de transacciones más comunes en EE.UU.?
Los límites varían por institución. Los retiros en cajero ATM suelen tener un límite de $300 a $1,000 por día. Las compras con débito van de $1,500 a $5,000 diarios. Las transferencias ACH entre bancos suelen estar entre $1,000 y $10,000 diarios para usuarios nuevos. Zelle tiene límites que fija cada banco participante (Bank of America: $3,500/día; Wells Fargo: $2,500/día para nuevos usuarios). En Común los límites están disponibles en la app y pueden ajustarse contactando al soporte.
¿Cómo resolver una transacción rechazada?
Primero, identifica la causa revisando la notificación de tu banco. Si es saldo insuficiente, deposita fondos o reduce el monto. Si alcanzaste el límite, espera el siguiente período o contacta al banco para solicitar un aumento temporal. Si es por fraude, llama al número en tu tarjeta para verificar tu identidad y desbloquear. Si fue un error de datos, corrígelos y reintenta. Si el comercio está bloqueado, confirma con tu banco si esa categoría está permitida en tu cuenta.
Preguntas frecuentes sobre límites de transacciones y rechazos
¿Por qué mi tarjeta fue rechazada si tengo saldo suficiente?
Puede ser por varias razones aunque tengas saldo: excediste el límite diario de compras (distinto al saldo disponible), el sistema antifraude detectó algo inusual, el comercio está en una categoría bloqueada por tu banco, o ingresaste mal el CVV o código postal. Contacta a tu banco para identificar el motivo exacto.
¿Puedo aumentar mis límites de transacciones?
Sí, en la mayoría de los bancos puedes solicitar un aumento llamando al servicio al cliente o a través de la app. Algunos bancos lo aprueban automáticamente para incrementos moderados y temporales. El historial de cuenta positivo (sin sobregiros, cuenta activa) aumenta las posibilidades de aprobación.
¿Por cuánto tiempo puede quedar bloqueada mi cuenta?
Un bloqueo por sospecha de fraude suele resolverse en 24-72 horas una vez que verificas tu identidad con el banco. Si el bloqueo es por incumplimiento de términos, puede ser permanente. Los bloqueos temporales por límite diario se resetean al inicio del siguiente período (generalmente medianoche o 12 AM hora local).
¿Me cobran por una transacción rechazada?
Depende del banco y del tipo de transacción. Las compras rechazadas generalmente no generan cargo. Sin embargo, si una transacción es rechazada por saldo insuficiente y tu banco tiene cargo por NSF (Non-Sufficient Funds), sí te pueden cobrar entre $15 y $35. Revisa los términos de tu cuenta específica.
¿Qué es el código de rechazo y cómo lo interpreto?
Los códigos de rechazo son mensajes numéricos o alfanuméricos que el banco emisor envía al comercio indicando el motivo. Los más comunes: "insufficient funds" (saldo insuficiente), "do not honor" (banco rechaza sin especificar motivo — llama al banco), "invalid card number" (número incorrecto), "expired card" (tarjeta vencida). El comercio te dirá el código; tu banco puede darte más detalles.
¿Por qué mis pagos internacionales son rechazados?
Los pagos internacionales son rechazados frecuentemente porque: tu banco no activa compras internacionales por defecto, el país del comercio está en la lista de restricciones del banco, o el monto supera el límite internacional configurado. Activa las compras internacionales en la app de tu banco antes de viajar o comprar en sitios extranjeros.
Inmigración
Visa EB-3: Requisitos y cómo solicitarla en 2025
8 min de lectura
Si buscas una manera factible para vivir y trabajar en Estados Unidos, tienes que conocer todos los detalles de la visa EB-3, un permiso que ofrece a trabajadores calificados, profesionales y otros trabajadores no calificados la posibilidad de acceder a diferentes oportunidades laborales en el país.
Esta visa es la vía más usual para vivir y trabajar legalmente en EE. UU., ya que a diferencia de la visa EB-2, abarca un mayor número de perfiles. Además, facilita la obtención de la residencia permanente.
El proceso de solicitud suele ser algo confuso y lento. Por ello, en esta ocasión te explicaremos qué es la visa EB-3, cuáles son los requisitos, el rol del empleador, los beneficios, el tiempo de procesamiento, cuánto cuesta y el paso a paso para tramitarla.
¿Qué es la visa EB-3 y quién califica?
La EB-3 es una categoría de visa para obtener la Green Card o tarjeta verde a través de un permiso otorgado a trabajadores extranjeros que cuentan con una oferta de empleo expedida por un empleador estadounidense.
A su vez, esta visa se divide en 3 categorías principales:
- Trabajadores calificados: personas con al menos 2 años de experiencia laboral en un área determinada.
- Profesionales: personas que cuentan con un título universitario equivalente a una licenciatura en Estados Unidos, cuyos puestos requieren formación académica.
- Trabajadores no calificados: perfiles que necesitan menos de 2 años de experiencia. Generalmente, son puestos que requieren mano de obra constante.
Para cualquiera de estas subcategorías el empleador juega un papel central, ya que es el encargado de presentar la certificación laboral (PERM) ante el Departamento de Trabajo para demostrar la falta de trabajadores estadounidenses para cubrir el puesto.
Requisitos principales de la visa EB-3
La visa EB-3 exige una serie de requisitos específicos, según la subcategoría. A continuación te mostramos una tabla comparativa.
| Requisitos | Rol del empleador |
|---|---|
| Trabajadores calificados Al menos 2 años de experiencia laboral o capacitación especializada. |
Probar que el puesto de trabajo requiere al menos 2 años de experiencia o capacitación. |
| Profesionales Título universitario equivalente a una licenciatura en Estados Unidos. |
Probar que el puesto requiere de una licenciatura y que el candidato cumple dicho requisito. |
| Trabajadores no calificados Menos de 2 años de experiencia laboral. Capacidad para realizar labores que requieren fuerza laboral. |
Indicar mediante el PERM que el puesto requiere menos de 2 años de experiencia y que no es un trabajo temporal o estacional. |
Independientemente de la subcategoría, siempre se va a requerir una oferta de trabajo permanente en Estados Unidos. Además, el empleador siempre deberá realizar el proceso de certificación laboral aprobada por el Departamento de Trabajo en la cual se avale la necesidad de contratar a trabajadores extranjeros para desempeñar el puesto en cuestión.
Posteriormente, se presenta el formulario I-140 o Petición de Inmigrante para Trabajador Extranjero, el cual es un documento en el que el empleador solicita a la USCIS clasificar al trabajador dentro de alguna de las categorías de la visa EB-3.
Por ejemplo, en caso de que un consultorio médico requiera los servicios de un médico, presenta el formulario I-140 para avalar la experiencia del candidato.
Beneficios de cumplir con los requisitos de la visa EB-3
Obtener una visa de trabajo EB-3 trae consigo varias ventajas no solo para el solicitante, sino para su familia, por ejemplo:
- Estabilidad laboral en EE. UU.
Una visa EB-3 te permitirá obtener un trabajo legal en una empresa de los Estados Unidos, lo cual te facilitará alcanzar la estabilidad financiera para darle a tu familia una mejor calidad de vida.
- Camino para ser residente permanente legal.
La EB-3 también es una vía para que tu familia directa acceda a una Green Card por relación familiar. Esto significa que tú y tu familia podrán vivir legalmente en Estados Unidos.
- Oportunidades de crecimiento profesional y personal.
Hacer una vida en Estados Unidos conlleva varios beneficios, como el acceso a mejores sueldos, mayor campo laboral, educación para tus hijos, seguro social, entre otras cosas. Esto te permitirá elaborar un plan financiero a largo plazo para adquirir propiedades y los servicios necesarios para tu bienestar y el de tu familia.
¿Cómo solicitar la visa EB-3 paso a paso?
Paso 1. Determinar la elegibilidad
El primer paso es determinar en cuál de las 3 categorías encaja tu perfil y verificar el cumplimiento de los requisitos en función del nivel de estudios, la experiencia laboral y el tipo de empleo para el que estés aplicando.
Paso 2. Certificación laboral (PERM)
Posteriormente, el empleador debe tramitar la certificación laboral (PERM) ante el Departamento de Trabajo (DOL) para demostrar la indisponibilidad de trabajadores estadounidenses para cubrir el puesto de trabajo, así como el cumplimiento de los estándares legales del salario ofrecido. Este paso es indispensable y sin la aprobación de dicho certificado, el trámite no puede continuar.
Paso 3. Presentar el formulario I-140
Una vez aprobado el PERM, el empleador debe presentar la petición I-140 ante el USCIS, para confirmar la relación entre el trabajador y la oferta, así como la capacidad económica de la empresa para cubrir el sueldo del trabajador.
Paso 4. Ajuste de estatus o procesamiento consular
Después de la aprobación del formulario I-140, debes esperar a que haya una visa disponible en el Boletín de Visas para realizar el trámite que corresponda:
- Ajuste de estatus: si ya te encuentras dentro de Estados Unidos, debes presentar el formulario I-485
- Procesamiento consular: si estás fuera de Estados Unidos, debes presentar el Formulario DS-260 a través del National Visa Center y asistir a una entrevista.
Común te respalda en tu vida financiera diaria en EE. UU.
En esta ocasión te mostramos qué es la visa EB-3, los requisitos para cada subcategoría, los beneficios y el proceso de solicitud.
Cuando comiences tu nueva vida en EE. UU., asegúrate de contar con un aliado que te comprenda.
Común es una plataforma financiera que te ayuda a gestionar tus necesidades del día a día en Estados Unidos. A través de la app móvil de Común y una plataforma intuitiva, puedes crear tu cuenta corriente con una identificación oficial calificada de tu país de origen. También facilita el envío de remesas a Latinoamérica de forma sencilla y transparente, con tarifas claras y competitivas, hasta los límites aplicables.
Abre tu cuenta hoy en Común y empieza a manejar tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Cuánto dura el proceso de la visa EB-3?
El tiempo varía según la carga de solicitudes, pero se estima que el proceso completo tarda de 1 a 3 años aproximadamente.
¿Cuánto cuesta la visa EB-3 en Estados Unidos?
- Formulario I-140: $715
- Formulario I-485 (ajuste de estatus): $1,440
- Formulario DS-260 (procesamiento consular): $325 por solicitante
¿Puedo registrar a mis familiares en la visa EB-3?
Puedes registrar a tu cónyuge e hijos menores de 21 años para solicitar la residencia como beneficiarios derivados y obtener la Green Card al mismo tiempo.
¿Necesito tener una oferta de trabajo para aplicar?
Sí, la EB-3 siempre requiere oferta laboral, a diferencia de la visa EB-2 en la subcategoría NIW.
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
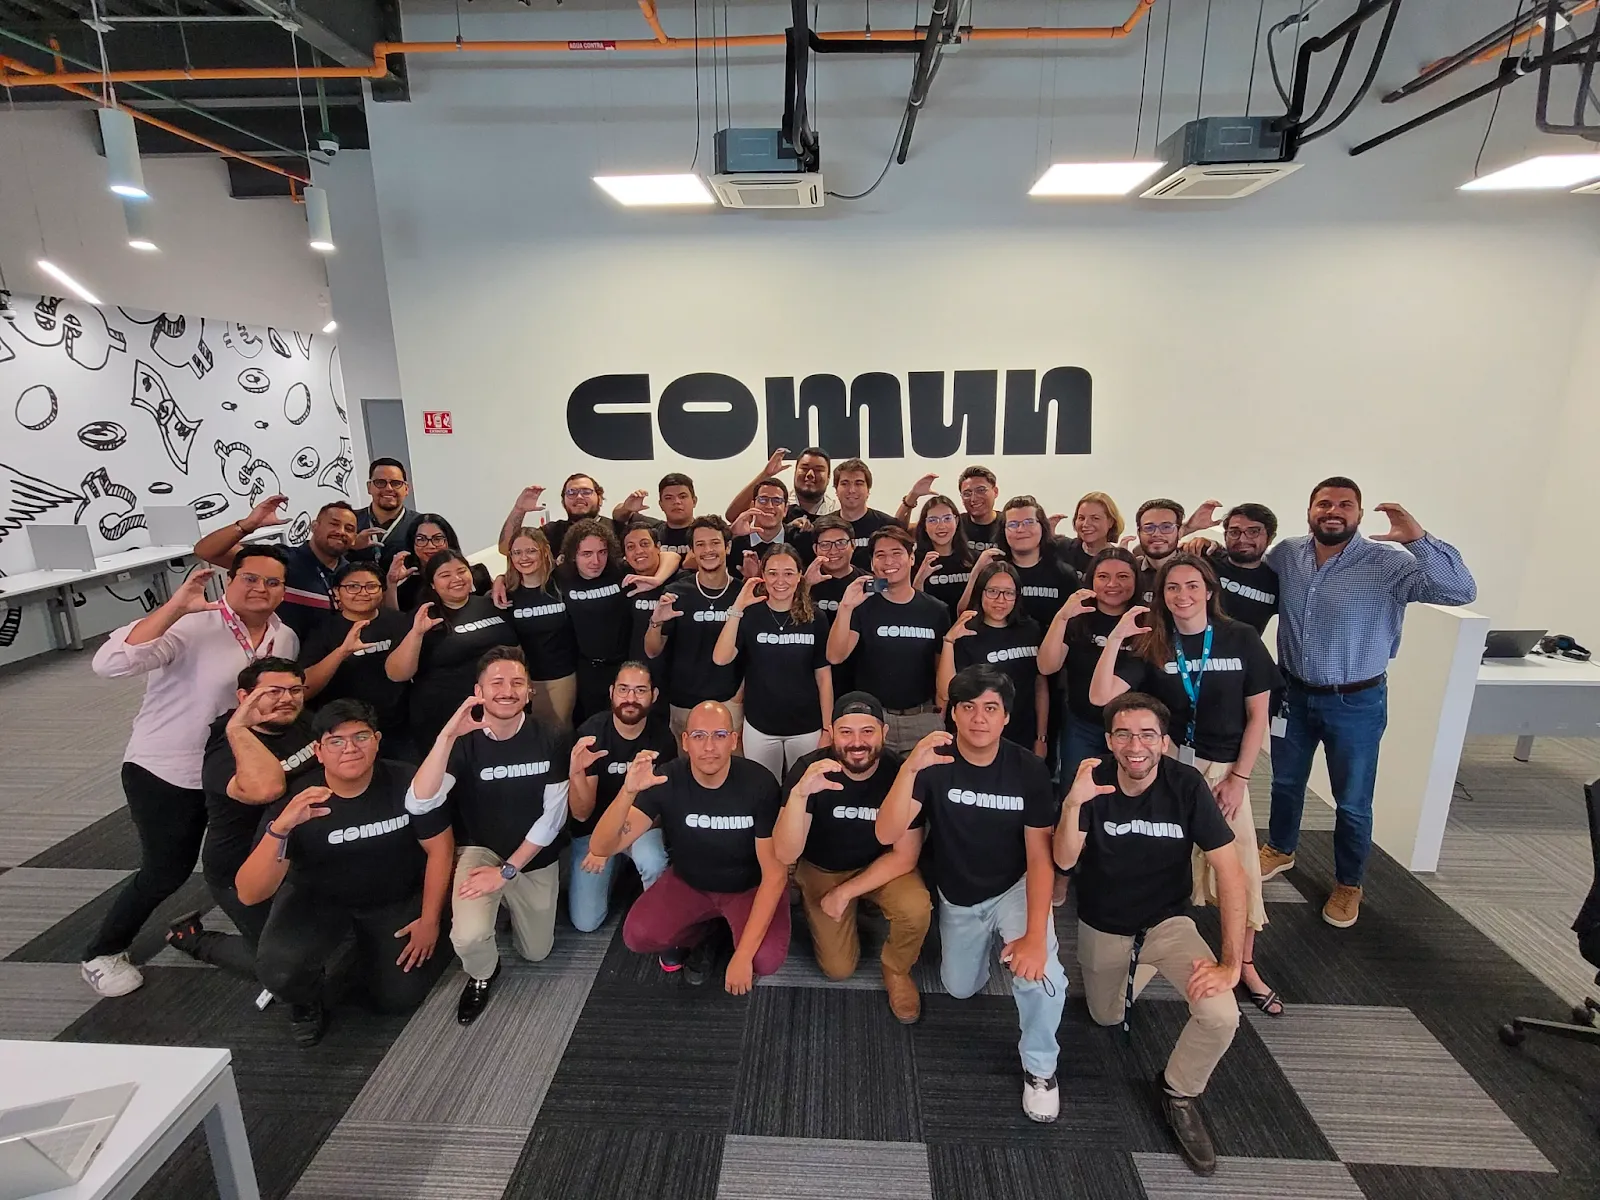
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.
Viviendo en Estados Unidos
Robo de identidad en EE.UU.: guía de protección para inmigrantes
8 min de lectura
El robo de identidad ocurre cuando una persona usa la información personal de otra, como su número de Seguro Social (SSN), su Número de Identificación Personal del Contribuyente (ITIN) o los datos de sus cuentas financieras, para cometer fraude. Los estafadores suelen dirigirse a los inmigrantes con falsas agencias del gobierno, ofertas de empleo y esquemas relacionados con la inmigración diseñados para obtener información personal. Si ocurre un robo de identidad, es importante reportarlo rápido en IdentityTheft.gov y seguir los pasos recomendados que pueden ayudar a reducir el daño.
El robo de identidad le puede pasar a cualquier persona, sin importar su estatus migratorio. Saber reconocer las señales de alerta, responder rápido y proteger la información sensible puede facilitar la recuperación si ocurre un robo de identidad.
Este artículo es solo para fines informativos. Si eres víctima de robo de identidad, visita IdentityTheft.gov para obtener orientación oficial.
¿Qué es el robo de identidad y por qué los inmigrantes son blancos frecuentes?
El robo de identidad ocurre cuando otra persona usa la información personal de alguien sin su permiso para abrir cuentas financieras, solicitar crédito, presentar declaraciones de impuestos, obtener empleo o cometer otras formas de fraude. En muchos casos, las víctimas pueden no descubrir el problema hasta que reciben cobros inesperados, notan actividad desconocida en sus cuentas financieras o les niegan un crédito que nunca pidieron.
Los inmigrantes con frecuencia son blanco de estafas diseñadas para obtener información personal. Quienes acaban de llegar a Estados Unidos también pueden estar menos familiarizados con los reportes de crédito, las alertas de fraude, los congelamientos de crédito o los procedimientos oficiales del gobierno. Los estafadores pueden hacerse pasar por agencias del gobierno, servicios de inmigración, empleadores, instituciones financieras o compañías de servicios públicos. Estas estafas muchas veces presionan a las personas para que den su SSN, ITIN, datos del pasaporte, números de tarjeta de débito o credenciales de cuentas en línea.
Compartir información personal no lleva automáticamente al robo de identidad, pero puede darles a los delincuentes los datos que necesitan para hacer mal uso de la identidad de alguien. Por eso es importante verificar quién pide la información personal antes de darla y evitar responder a llamadas, correos electrónicos, mensajes de texto o mensajes en redes sociales no solicitados que pidan información sensible.
El robo de identidad es distinto de una estafa financiera. En una estafa, se puede convencer a alguien de enviar dinero voluntariamente. El robo de identidad implica usar información personal sin permiso para hacerse pasar por otra persona o cometer fraude a su nombre. En algunas situaciones, ambas cosas pueden pasar al mismo tiempo.
¿Cuáles son las señales de alerta del robo de identidad?
El robo de identidad muchas veces se desarrolla poco a poco. Pueden aparecer pequeñas señales de alerta semanas o incluso meses antes de que la víctima se dé cuenta de que alguien ha estado usando su información. Por eso es importante prestar atención a avisos financieros o fiscales inesperados.
Las siguientes situaciones son algunas señales de alerta comunes del robo de identidad.
| Señal de alerta | Qué podría significar |
|---|---|
| Cobros inesperados o llamadas de cobranza | Es posible que alguien haya abierto una cuenta a tu nombre. |
| Te niegan un préstamo o una cuenta financiera que nunca solicitaste | Tu historial de crédito puede tener actividad fraudulenta. |
| Aviso del IRS sobre ingresos que no ganaste | Es posible que alguien esté usando tu SSN o ITIN para fraude fiscal o para trabajar. |
| Deja de llegar tu correo o llega correo desconocido | Es posible que alguien haya cambiado tu dirección postal sin que lo sepas. |
| Cuentas desconocidas en tu reporte de crédito | Es posible que se hayan abierto cuentas financieras con tu información personal. |
| Cargos que no reconoces en el estado de cuenta | Es posible que alguien haya accedido a tu cuenta financiera o a tus datos de pago. |
No toda transacción desconocida significa que haya ocurrido un robo de identidad. A veces el nombre de un comercio aparece diferente en el estado de cuenta, o un familiar pudo haber hecho una compra. Aun así, la actividad inesperada debe revisarse lo antes posible para poder reportar de inmediato cualquier transacción no autorizada.
Otra señal de alerta importante es recibir códigos de verificación, correos para restablecer contraseñas o notificaciones sobre cuentas que nunca creaste. Estos mensajes pueden indicar que alguien está intentando acceder a una cuenta en línea o registrar una cuenta con tu información personal.
Revisar tu reporte de crédito periódicamente también puede ayudarte a identificar cuentas desconocidas antes de que se conviertan en un problema más serio. Revisar tus estados de cuenta con regularidad, vigilar la actividad de tus cuentas y responder rápido a los avisos inesperados puede reducir el tiempo en que una actividad fraudulenta pasa desapercibida.
Por último, confía en tu instinto cuando algo te parezca inusual. Recibir llamadas repetidas que piden información personal, que te presionen para confirmar un SSN o un ITIN, o que te digan que debes pagar de inmediato para evitar consecuencias legales son situaciones que merecen una verificación adicional antes de compartir cualquier información sensible. Los estafadores usan estas tácticas con frecuencia para reunir los datos personales que necesitan para cometer un robo de identidad.
¿Qué debes hacer de inmediato si te roban la identidad?
Si sospechas de un robo de identidad, actuar rápido puede ayudar a limitar las pérdidas financieras y facilitar el proceso de recuperación. La Comisión Federal de Comercio (FTC) recomienda crear un plan de recuperación en IdentityTheft.gov lo antes posible. El sitio genera pasos personalizados según el tipo de robo de identidad que se reporte.
Si una cuenta financiera pudo haber sido vulnerada, comunícate de inmediato con la institución financiera para reportar la actividad sospechosa y ayudar a proteger la cuenta. Cambiar las contraseñas y activar la autenticación de dos factores en las cuentas importantes también puede ayudar a evitar más accesos no autorizados.
Si alguien pudo haber abierto cuentas de crédito con tu información personal, considera poner una alerta de fraude o un congelamiento de crédito con las principales agencias de crédito. Estas herramientas pueden dificultar que alguien abra cuentas nuevas a tu nombre.
Cómo reportar el robo de identidad a la FTC
La Comisión Federal de Comercio permite que las víctimas de robo de identidad reporten el incidente en IdentityTheft.gov sin costo. Después de responder algunas preguntas, el sitio web crea un Reporte de Robo de Identidad de la FTC y ofrece un plan de recuperación personalizado según la situación.
Según el tipo de fraude, el plan de recuperación puede recomendar comunicarte con instituciones financieras, disputar cuentas fraudulentas, poner una alerta de fraude o un congelamiento de crédito, o reportar al IRS un robo de identidad relacionado con impuestos.
Guarda copias de cualquier carta, correo electrónico, estado de cuenta o número de caso relacionado con el incidente. Tener registros bien documentados y organizados puede facilitar la resolución de disputas con acreedores o instituciones financieras.
Cómo proteger tu SSN o ITIN del robo de identidad
Proteger la información personal empieza por compartirla solo cuando es necesario. Antes de dar un SSN o un ITIN, verifica quién lo pide, para qué se necesita y si se puede aceptar otra forma de identificación.
Evita llevar contigo documentos que muestren un SSN o un ITIN, a menos que los necesites para una cita específica. Guarda los documentos de impuestos, los números de identificación y los registros financieros en un lugar seguro, y tritura los documentos que contengan información sensible antes de tirarlos.
Si guardas la información de tu SSN o ITIN de forma digital, trata de usar contraseñas seguras y únicas en tus cuentas en línea y activa la autenticación de dos factores siempre que esté disponible. Mantener tus dispositivos actualizados con el software de seguridad más reciente también puede reducir el riesgo de accesos no autorizados.
Cómo vigilar tus cuentas para detectar actividad sospechosa
Vigilar tus cuentas con regularidad es una de las formas más efectivas de detectar el robo de identidad a tiempo. Revisar la actividad de las cuentas, consultar los reportes de crédito y prestar atención a las notificaciones inesperadas puede ayudar a identificar actividad sospechosa antes de que se convierta en un problema mayor.
Las alertas de transacciones también pueden facilitar la vigilancia. La cuenta de cheques de Común incluye notificaciones instantáneas de transacciones, que ayudan a los titulares de la cuenta a identificar rápido compras o transferencias que no reconocen. La cuenta también admite la autenticación de dos factores.
Si aparece una transacción desconocida, es importante que la revises lo antes posible y que te comuniques con la institución financiera si no puedes verificar la actividad. Responder rápido puede reducir el impacto de las transacciones no autorizadas y ayudar a proteger la cuenta más pronto.
Con Común, los clientes elegibles pueden activar las alertas instantáneas de transacciones y la autenticación de dos factores directamente en la app. Vigilar la actividad de tu cuenta con regularidad puede ayudarte a detectar transacciones desconocidas y a responder rápido si algo no se ve bien.
Los clientes elegibles pueden abrir una cuenta de Común con un pasaporte válido, una matrícula consular o más de 100 identificaciones latinoamericanas válidas. La cuenta no tiene requisitos de saldo mínimo ni comisiones mensuales de mantenimiento.
Preguntas frecuentes
¿Cómo sé si alguien me robó la identidad?
El robo de identidad muchas veces se nota por cargos desconocidos, llamadas de cobranza, cuentas que nunca abriste o avisos inesperados del IRS. Revisar con regularidad tus cuentas financieras y tus reportes de crédito puede ayudarte a identificar actividad sospechosa más pronto.
¿Qué debo hacer primero si me roban la identidad?
Empieza por reportar el incidente en IdentityTheft.gov. El sitio crea un Reporte de Robo de Identidad de la FTC y ofrece un plan de recuperación personalizado. Si hay cuentas financieras afectadas, comunícate lo antes posible con las empresas involucradas.
¿Alguien puede robar mi identidad con mi ITIN?
Sí. Aunque un ITIN no se puede usar para todo lo que se puede usar un SSN, puede usarse de forma indebida para fraude fiscal u otros esquemas de robo de identidad. Protege tu ITIN con el mismo cuidado que tu SSN y compártelo solo cuando sea necesario.
¿Reportar el robo de identidad a la FTC tiene algún costo?
No. Puedes reportar el robo de identidad en IdentityTheft.gov sin costo. Después de enviar un reporte, la FTC ofrece orientación para la recuperación y documentación que puede ayudar a resolver cuentas fraudulentas y problemas en el reporte de crédito.
¿Cuánto tarda en arreglarse el daño del robo de identidad?
El tiempo de recuperación depende del tipo de fraude y de qué tan rápido se reporte. Algunos problemas se pueden resolver en semanas, mientras que otros, como corregir reportes de crédito o el robo de identidad relacionado con impuestos, pueden tardar más. Actuar rápido puede ayudar a reducir los retrasos.
¿Debo congelar mi crédito si me roban la identidad?
Un congelamiento de crédito es una opción que recomienda la FTC porque dificulta que alguien abra cuentas de crédito nuevas a tu nombre. Poner y quitar el congelamiento no tiene costo, y no afecta tus cuentas financieras existentes.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Sin requisitos de saldo mínimo ni comisiones mensuales de mantenimiento. Pueden aplicarse tarifas de cajero automático o transferencia. Consulta la app para más detalles sobre tarifas.
Los fondos de depósito directo generalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
Los fondos en tu cuenta están asegurados por la FDIC hasta los límites aplicables por categoría de titularidad a través de Community Federal Savings Bank, Miembro FDIC, en caso de que CFSB falle.
Envíos Internacionales
¿Cuánto tarda una transferencia internacional de dinero? Días hábiles, zonas horarias y tipo de envío
8 min de lectura
Si necesitas enviar dinero a tu país desde Estados Unidos, es importante que tengas en cuenta cuánto tarda una transferencia de dinero internacional.. En general, el tiempo de procesamiento para este tipo de operaciones suele ser de 1 a 5 días hábiles.
Sin embargo, esto depende de varios factores, como el sistema de pago, los bancos involucrados, la conversión de moneda y los días festivos de por medio.
Por eso, es relevante que conozcas los diferentes tipos de transferencias internacionales de dinero disponibles, las ventajas y desventajas de cada uno y, por supuesto, cuánto tiempo tardan en hacer llegar el dinero a su destino.
A continuación, te ofrecemos una guía para resolver esas preguntas y que puedas enviar dinero a casa en el menor tiempo posible y de forma segura.
¿Qué es una transferencia internacional de dinero y cuánto suele tardar?
En primer lugar, una transferencia internacional es el envío de dinero con destino a una entidad bancaria que se encuentra fuera del país de la cuenta emisora. A diferencia de las transferencias nacionales, en las internacionales participan sistemas bancarios adicionales, como son las redes SWIFT, lo cual puede elevar los costos y los tiempos en muchos casos.
Hay varios factores que influyen en el tiempo total que toma una transferencia internacional de dinero, pero en general tarda de 1 a 5 días hábiles.
Por ejemplo, un aspecto relevante que influye en esto es el sistema utilizado, ya sea SWIFT o SEPA, los cuales poseen diferentes condiciones y características.
Transferencias SWIFT
El sistema SWIFT es la red más grande: conecta miles de bancos tradicionales a nivel global para enviar dinero de un país a otro, a través de mecanismos seguros.
Características del sistema SWIFT
- Por lo general, tarda de 3 a 5 días para completar las transferencias de dinero.
- Es habitual la participación de bancos intermediarios, lo cual puede generar comisiones adicionales.
- Es útil para enviar dinero en diferentes tipos de cambio, aunque implica desventajas en tiempo y costos.
- Para usar este sistema, consulta el código SWIFT del banco receptor.
Transferencia SEPA
Por otro lado, el sistema SEPA está enfocado en las transferencias internacionales de dinero dentro de la Unión Europea.
Características del sistema SEPA
- Las transferencias internacionales de dinero suelen completarse en 1 día hábil.
- Las comisiones son más accesibles en comparación con el sistema SWIFT.
- Este sistema funciona exclusivamente en zona SEPA, y para operaciones en euros.
Como puedes ver, tanto el sistema SWIFT como SEPA son útiles para realizar transferencias internacionales de dinero de manera segura. Aunque para quienes viven en Estados Unidos, el segundo no es recomendable por sus limitaciones geográficas.
Aquí tienes una tabla comparativa:
| SWIFT | SEPA | |
|---|---|---|
| Tiempo | De 3 a 5 días hábiles | 1 día hábil |
| Costo | Costoso, por la participación de intermediarios | Accesible |
| Disponibilidad geográfica | A nivel global | Únicamente en Europa |
Factores que influyen en el tiempo de una transferencia internacional de dinero
El tiempo que tarda un envío de dinero internacional no es fijo. Varía de acuerdo con el tipo de transferencia y otros elementos involucrados durante la operación.
Esto es lo que tienes que saber para estimar cuánto tiempo tardará en llegar tu dinero a tus seres queridos.
Sistema de pago
Hasta aquí, te presentamos el sistema SWIFT, que tarda de 3 a 5 días hábiles, y el SEPA, que por lo general se refleja al siguiente día hábil.
Además, existen las transferencias ACH (Automated Clearing House), las cuales son un sistema más común en EE. UU., caracterizado por ser una opción más económica, aunque el proceso suele tardar de 2 a 3 días hábiles.
Bancos intermediarios
Existen casos en que las instituciones financieras participantes durante una transferencia internacional de dinero no tienen relación directa entre sí, por lo que necesitan involucrar a bancos intermediarios. Esto, además de incrementar los costos, aumenta los tiempos de transferencia, porque hace que la operación tarde más de lo normal.
Horarios de corte y días hábiles
Otro aspecto esencial es el horario límite de procesamiento o cut-off times que los bancos tienen para ejecutar las transacciones. Si envías dinero después de este horario, la operación se procesa hasta el siguiente día hábil.
Además, no olvides tomar en cuenta los días festivos tanto del país emisor como del receptor, que también alargan el tiempo de espera.
Conversión de divisas y país de destino
Al momento de enviar dinero desde Estados Unidos hacia tu país de origen en América Latina, el banco requerirá hacer el cambio de divisas correspondiente y aplicar un tipo de cambio. Esto también suele añadir tiempo al proceso de envío internacional de dinero.
Verificaciones de seguridad y controles de cumplimiento
Los bancos suelen realizar controles de seguridad para prevenir lavado de dinero y fraudes, especialmente cuando se trata de grandes cantidades.
¿Qué información necesitas para hacer una transferencia internacional de dinero?
Ya estás casi listo para comenzar a enviar dinero al extranjero. Pero primero, es muy importante que te asegures de contar con la información necesaria para procesar este tipo de transferencias. De lo contrario, la transferencia podría ser rechazada o tomar más tiempo de lo habitual.
Datos del remitente
Necesitarás proporcionar tu información personal básica: nombre completo, cuenta bancaria, dirección oficial y número de teléfono.
Datos del beneficiario
También es fundamental brindar los datos de la persona que recibirá el dinero: nombre completo, número de cuenta del destinatario, dirección y país de origen.
Códigos bancarios
- IBAN: para transferencias dentro de la Unión Europea.
- Código SWIFT/BIC: para transferencias en gran parte del mundo, incluido Estados Unidos.
Monto y divisa
Indica el importe de la transferencia y la divisa en que se recibirá.
Concepto o referencia de pago
Finalmente, señala el motivo de la transferencia. Puede ser: pago por manutención, apoyo familiar, ahorro familiar, etc.
¿Cómo puedes acelerar una transferencia internacional de dinero?
Sabemos que enviar dinero a tu familia y seres queridos es muy importante, por eso es vital que evites errores y malas prácticas que puedan retrasar aún más tus transferencias.
- Verifica que los datos del beneficiario estén completos y correctos: revisa que los datos de tu destinatario estén escritos como en su identificación oficial.
- Realiza la transferencia antes del horario de corte del banco: recuerda que hacerlo después de este horario provoca que la transferencia se procese hasta el siguiente día hábil.
- Evita enviar dinero en fines de semana o festivos: procura enviar dinero en días laborables para evitar retrasos.
- Considera usar servicios especializados en remesas con procesos más rápidos: existen servicios alternativos que ofrecen mejores condiciones que los bancos tradicionales.
Realiza tus transferencias internacionales de dinero de forma rápida y segura con Común
En esta ocasión, aprendimos que las transferencias internacionales son envíos de dinero que se hacen de un país a otro, y existen varios factores que intervienen en el tiempo que tardan en completarse.
¿Buscas una forma de enviar dinero a casa sin complicaciones?
Descubre Común, la plataforma digital que te conecta con tu familia a través de un servicio que comprende tus necesidades.
Haz tu primer envío internacional de dinero, olvídate de comisiones ocultas y obtén una tarifa transparente para que tus seres queridos obtengan más por menos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuál es el tiempo promedio de una transferencia internacional de dinero?
De 1 a 5 días hábiles, aproximadamente.
¿Por qué algunas transferencias tardan más de lo normal?
Depende del sistema utilizado, la participación de intermediarios, el cambio de divisa y otros factores. Por eso, asegúrate de chequear el tiempo estimado antes de enviar tu dinero, para ver que se ajuste a tus tiempos y necesidades.
¿Puedo enviar dinero en fines de semana?
Sí, pero será procesada hasta el siguiente día hábil en la mayoría de los casos.
Educación Financiera
5 requisitos para renovar el pasaporte mexicano en USA
8 min de lectura
Conoce todo lo necesario para la renovación del pasaporte mexicano
Vivir lejos de tu país conlleva una serie de responsabilidades familiares, sociales y legales: desde mantenerte al tanto de tus seres queridos hasta cumplir con lo estipulado por las leyes migratorias.
La comunidad mexicana es una de las más numerosas de Estados Unidos, por lo que es fundamental que los inmigrantes que viven allí renueven sus pasaportes para evitar posibles problemas que puedan afectar su estabilidad.
Si tienes un pasaporte mexicano y recientemente descubriste que está a punto de vencer, ¡esta guía es para ti! A continuación, te explicamos paso a paso cómo renovarlo desde Estados Unidos y por qué es importante mantenerlo vigente.
La comunidad mexicana es una de las más numerosas de Estados Unidos, por lo que es fundamental que los inmigrantes que viven allí renueven sus pasaportes para evitar posibles problemas que puedan afectar su estabilidad.
Si tienes un pasaporte mexicano y recientemente descubriste que está a punto de vencer, ¡esta guía es para ti! A continuación, te explicamos paso a paso cómo renovarlo desde Estados Unidos y por qué es importante mantenerlo vigente.
La importancia de mantener tu pasaporte mexicano vigente
El pasaporte es uno de los documentos oficiales más importantes para cualquier persona, ya que no solo sirve como identificación, sino para permitir la entrada y salida de un país a otro.
¿Para qué es relevante renovar el pasaporte?
- Evitar retrasos en viajes
Antes de que te dispongas a comprar tu vuelo o preparar tus maletas, procura revisar la fecha de vencimiento de tu pasaporte y el de tu familia. Recuerda que, por lo general, las aerolíneas exigen una vigencia mínima de 6 meses.
- Realizar trámites consulares
El pasaporte es indispensable para todos los trámites migratorios que podrías necesitar hacer en Estados Unidos, por ejemplo, trámites de visa y residencia permanente.
- Sirve como identificación oficial
El pasaporte es uno de los documentos que más frecuentemente debes presentar para identificarte y realizar trámites bancarios y legales importantes, como abrir una cuenta bancaria, obtener el Número de Seguridad Social o la licencia de conducir.
- Evitar problemas legales
Tener un pasaporte caducado podría traerte problemas con las autoridades migratorias de Estados Unidos y, por ende, amenazar tu permanencia en el país.
¿Quiénes pueden renovar su pasaporte mexicano en Estados Unidos?
Los siguientes documentos son básicos para obtener un nuevo pasaporte:
- Pasaporte anterior, aunque esté vencido.
- Acta de nacimiento mexicana.
- Identificación oficial vigente.
- CURP.
Sin embargo, el trámite de renovación del pasaporte mexicano difiere un poco según el perfil de cada solicitante.
Mayores de 18 años
Las personas mayores de edad pueden realizar el trámite de renovación de pasaporte mexicano directamente en el consulado de México en Estados Unidos.
Por lo general, es necesario hacer una cita previa a través del portal de MiConsulado.
Menores de edad
En el caso de los menores de edad, el proceso de renovación requiere algunos pasos adicionales.
Documentación adicional:
- Identificación escolar o constancia de estudios.
- Comprobante de domicilio de los padres.
Además, ambos padres deben presentarse a la cita y firmar la autorización. En caso de que alguno de los dos no pueda asistir, será necesario presentar un poder notarial.
Personas con discapacidad
Las personas con discapacidad también pueden renovar su pasaporte mexicano con los siguientes criterios.
Documentación adicional:
- Certificado médico que acredite la discapacidad.
- En caso de que la persona no posea las facultades para firmar el documento de autorización, será necesario que sus padres o tutores se presenten con los documentos de identificación que los avalen como tales.
Un punto relevante a considerar es que algunos consulados mexicanos ofrecen atención preferencial para atender a este tipo de necesidades.
5 requisitos y documentos necesarios para renovar el pasaporte mexicano
Antes de pedir una cita en la oficina consular, asegúrate de cumplir con los requisitos para renovar el pasaporte mexicano.
1. Pasaporte anterior
- Para los menores de edad, es necesario incluir el permiso firmado por ambos padres.
- En caso de robo o extravío, es necesario presentar una declaración especial.
- Es probable que los pasaportes emitidos antes de 1995 no se encuentren digitalizados en la base de datos de la Secretaría de Relaciones Exteriores, por lo que se deberá presentar documentación adicional.
2. Acta de nacimiento certificada
Este es un documento básico que funciona como certificado de nacionalidad mexicana. Asegúrate de conseguir una copia certificada emitida por el Registro Civil.
3. CURP
La Clave Única de Registro de Población (CURP) es un documento indispensable para corroborar datos personales.
4. Pago correspondiente
Es importante mencionar la última actualización de las tarifas por pagos de derechos del pasaporte mexicano.
Tarifas (vigencia — tarifa consular estimada): • 3 años — $99.00 • 6 años — $133.00 • 10 años — $203.00
Vigencia del pasaporte
Tarifa consular en dólares
3 años
$99.00
6 años
$133.00
10 años
$203.00
El día de la cita deberás efectuar el pago de derechos. Por lo general, los métodos de pago aceptados son: efectivo, tarjeta de débito o crédito y money order. Una vez que concluyas el trámite, recibirás tu pasaporte el mismo día, a menos que haya algún problema con la documentación o se requiera validar información.
5. Identificación original
Puedes presentar la credencial del INE, licencia de conducir, Matrícula Consular de Alta Seguridad o credenciales escolares.
El trámite de renovación solo puede llevarse a cabo en consulados mexicanos autorizados. Aunque es posible agendar cita en cualquier consulado de México en Estados Unidos, algunos podrían tener restricciones operativas.
¿Cómo agendar tu cita y qué esperar el día de la renovación?
Paso 1. Agendar la cita
Es indispensable agendar una cita para la renovación del pasaporte.
- A través del sitio web citas.sre.gob.mx.
- Por Whatsapp al número 1-424-309-0009.
Paso 2. Preparar los documentos
Asegúrate de tener todos los documentos necesarios. Si tienes hijos o estás a cargo de una persona con discapacidad, recuerda que necesitarás documentación adicional.
Paso 3. Presentarse en la cita
Procura llegar puntual a tu cita y presentar tus documentos en orden. Una vez que la información sea procesada, recibirás tu pasaporte.
Consejos adicionales para renovar tu pasaporte mexicano sin contratiempos
Un pasaporte vencido podría traerte contratiempos y dificultades fáciles de evitar. A continuación, te presentamos algunos consejos para mantenerte al día con tu documentación oficial.
- Revisa la vigencia de tu pasaporte con anticipación antes de planear viajes: no olvides tener en cuenta la fecha de vencimiento de tu pasaporte. Considera programar recordatorios en tu celular 6 meses antes del vencimiento.
- Saca copias de todos los documentos importantes: es indispensable contar con un respaldo de tus documentos oficiales. Considera también digitalizarlos para mayor practicidad.
- Usa únicamente los canales oficiales de la SRE para agendar citas: si tienes alguna duda, acércate únicamente a los canales oficiales de la SRE.
- Llega temprano a la cita y organiza los documentos en una carpeta: evita retrasos el día de tu cita que podrían retrasar tu trámite.
- Verifica el método de pago y tarifas antes de la cita: si no estás seguro de si tu método de pago de preferencia es aceptado en el consulado, pregunta directamente antes de tu cita.
Común: el siguiente paso después de renovar tu pasaporte
A lo largo de este artículo, te mostramos cómo y por qué la importancia de renovar tu pasaporte mexicano es para evitar problemas con las autoridades de Estados Unidos, así como retrasos en tus planes. Además, te explicamos el proceso de trámite, los requisitos y algunos consejos prácticos.
Así como un pasaporte mexicano válido abre la puerta a viajes internacionales y al acceso a servicios oficiales, una cuenta de cheques con Común abre la puerta a la estabilidad financiera en Estados Unidos.
¿Por qué elegir Común como tu aliado financiero?
- Abre tu cuenta corriente en Común con tu pasaporte u otra identificación oficial calificada de tu país de origen.
- App móvil disponible en español, intuitiva y segura.
- Envío de remesas a México y Latinoamérica de forma sencilla y con tarifas claras y competitivas
Común es la plataforma que comprende las necesidades de las personas que viven divididas entre dos países. El pasaporte conecta con tu propia identidad y Común conecta tu dinero con tu familia a través de las fronteras.
¡Abre tu cuenta corriente hoy en Común y empieza a enviar dinero desde EE.UU. de forma fácil, segura y económica!
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Puedo pagar la renovación del pasaporte mexicano con tarjeta de crédito en el consulado?
Sí, la tarjeta de crédito es un método de pago aceptado.
¿Cómo renuevo mi pasaporte mexicano si fue robado o extraviado en EE. UU.?
Debes presentar el acta de robo o extravío emitida por la policía local y llenar el formato de declaración de pérdida en el consulado.
¿Qué documentos necesito para renovar mi pasaporte mexicano en Estados Unidos si soy menor de edad?
Acta de nacimiento mexicana, identificación oficial, identificación oficial de ambos padres o tutores y su presencia en el consulado.
¿Debo cumplir con un estatus de residencia en específico para renovar mi pasaporte mexicano en USA?
El pasaporte es un derecho como ciudadano mexicano y no es necesario contar con un estatus de residencia en Estados Unidos.
Inmigración
Guía completa para realizar tu carta de recomendación para inmigración
8 min de lectura
Realizar trámites migratorios en Estados Unidos, la mayoría de las veces, resulta un proceso agotador y confuso, debido a la cantidad de requisitos y tiempos de espera que conllevan.
Durante estos procesos no tienes por qué sentirte solo, ya que puedes recurrir a una carta de recomendación, que sirve para recopilar el apoyo familiar, comunitario o laboral de las personas que realmente confían en tu integridad y que están dispuestas a ofrecer apoyo humano y genuino, que podría repercutir en la decisión final del USCIS.
A continuación, te mostramos una guía cercana, fácil de usar y práctica para esclarecer cómo hacer una carta de recomendación para inmigración, qué debe incluir, los errores a evitar, ejemplos de cartas y consejos para transmitir credibilidad y tener éxito en el trámite de tu visa o Green Card.
¿Qué es una carta de recomendación para inmigración y su importancia?
La carta de recomendación es un documento personal que sirve como acompañamiento en procesos migratorios en EE. UU. y es muy valorada por USCIS. Sirve como evidencia testimonial de la calidad moral, ética laboral y aporte comunitario del solicitante.
Esta carta de apoyo puede ser solicitada para complementar la documentación de diversos trámites:
Residencia permanente
Es común que el solicitante deba demostrar “buen carácter moral”, estabilidad laboral y lazos comunitarios.
Casos de asilo
La carta sirve para reforzar la credibilidad del solicitante y expresar que tiene apoyo dentro de Estados Unidos, además de ser un buen miembro de la comunidad.
Visas de trabajo como EB-2 NIW
Profesionales o investigadores suelen requerir una carta de recomendación de colegas expertos en la materia para avalar su trayectoria y conocimientos.
Naturalización
No siempre se solicitan cartas de recomendación, pero pueden servir como respaldo de la buena conducta del solicitante.
Es importante no confundir este tipo de carta con una laboral o académica, dado que el propósito de la carta de recomendación para inmigración es respaldar la buena conducta y carácter moral del solicitante.
¿Quién puede redactar una carta de recomendación para inmigración?
Una carta de recomendación para inmigración no puede ser escrita por cualquier persona, sino por alguien que tenga una relación auténtica y cercana con el solicitante, y pueda dar fe de su impacto positivo en la sociedad, sea por lazos familiares, sociales o laborales.
Estos son los principales perfiles a los que les puedes pedir una carta de recomendación:
Familiares
Pueden dar testimonio del rol del solicitante en el núcleo familiar y de su compromiso con sus seres queridos.
Amigos cercanos
Un amigo cercano puede enfocarse en cualidades como la lealtad, honestidad y confianza, para enfatizar el lado humano del solicitante.
Empleadores o colegas
Son un testimonio importante para dar fe de la ética de trabajo y la responsabilidad del solicitante para ejercer su profesión.
Líderes comunitarios o religiosos
Estas personas pueden hablar de la participación activa dentro de la comunidad y del impacto positivo generado por el solicitante.
Ten en cuenta que lo fundamental en este tipo de carta no es el título del referente, sino la sinceridad y credibilidad para respaldar la buena reputación del solicitante.
Pasos y estructura para redactar una carta de recomendación para inmigración
Aunque una carta de recomendación para inmigración está enfocada en el perfil ético y carácter moral del solicitante, no deja de ser un documento que será evaluado según su orden y formalidad por instancias oficiales de Estados Unidos.
Por ello, no debes olvidarte de incluir los siguientes datos.
Encabezado y saludo formal
Se debe incluir el nombre completo del solicitante, dirección, fecha y un saludo formal dirigido a USCIS o la autoridad correspondiente.
Introducción del remitente
El remitente debe presentarse con su nombre completo y luego explicar su relación con el solicitante, tiempo de conocerlo y el propósito de la carta.
Desarrollo de la carta
Esta es la parte más importante y se deben reflejar aspectos como:
- Valores: honestidad, responsabilidad, solidaridad, etc.
- Participación comunitaria: voluntariado, actividades vecinales o iniciativas para resolver problemáticas en el vecindario.
- Ética laboral: puntualidad, disciplina, actitud profesional, compromiso, responsabilidad, logros del solicitante, etc.
Es recomendable incluir ejemplos concretos para reforzar la credibilidad de la carta, tal como: “Alicia Martínez es conocida en la comunidad como una persona que siempre procura el bienestar de los demás, como las veces que ha participado activamente en los programas de recolección de basura y para ayudar a los niños y niñas sin hogar”.
Cierre y firma
El remitente debe reforzar su apoyo para el solicitante y mostrarse abierto a ser contactado si fuera necesario aclarar algún punto, por lo que es necesario incluir los datos de contacto.
Al finalizar, debe incluir su nombre y firma escritos a mano.
Ejemplo de carta de recomendación para inmigración
A continuación te mostramos un modelo de carta de referencia, para facilitarte la redacción de tu documento.
Nombre completo del remitente
Dirección
Número de teléfono
Correo electrónico
Fecha
En atención a la U.S. Citizenship and Immigration Services (USCIS):
Me llamo [Nombre del remitente] y conozco a [Nombre del solicitante] desde hace [número de años], debido a nuestra relación laboral en [describir puesto de trabajo y empresa]. Me siento honrado de aportar mi testimonio para su proceso de inmigración en Estados Unidos.
Durante el tiempo que tengo de conocerlo, he podido identificar diversas cualidades, como la puntualidad para presentarse a su centro de trabajo, así como el profesionalismo con el que se refiere tanto a sus colegas, como a los clientes.
Estoy seguro de que [el solicitante] será un elemento valioso en la sociedad estadounidense, debido a los valores humanos y la capacidad profesional que lo caracterizan.
Quedo a sus órdenes con mis datos de contacto en caso de que surja cualquier duda.
[Firma][Nombre completo]
Puedes tomar este ejemplo como base, pero debes modificarlo según la relación entre tú y el remitente, e incluir la información adicional, para transmitir autenticidad y sinceridad. Recuerda que no pueden faltar la presentación, cualidades, ejemplos y cierre formal.
Común, tu aliado financiero en Estados Unidos
En esta ocasión te mostramos qué es y cómo redactar una carta de apoyo para inmigración en español, quién puede hacerla, su estructura y un ejemplo práctico.
El objetivo principal de una carta de recomendación es respaldarte ante los trámites de inmigración de los Estados Unidos; de igual forma, Común respalda tu vida financiera al llegar al país.
¡Descubre los beneficios de Común!
- Abre tu cuenta fácilmente con una identificación oficial calificada de tu país de origen.
- App móvil en español y en inglés, diseñada para inmigrantes, con procesos intuitivos y transparentes.
- Envío de remesas a Latinoamérica con tarifas claras y competitivas, sin procesos complicados
Común es el servicio financiero pensado para las comunidades inmigrantes en Estados Unidos. ¡Abre tu cuenta hoy y descubre el respaldo ideal para tus finanzas!
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección:
¿Cuántas cartas de recomendación necesito para inmigración?
No existe una cantidad específica. Una sola carta bien redactada puede ser suficiente. Aunque para visas de mérito extraordinario o exenciones de interés nacional (NIW), es posible requerir más de 4, para sustentar la experiencia laboral del solicitante.
¿Qué pasa si no tengo a alguien que me redacte la carta de inmigración?
Puedes solicitar a un abogado de inmigración redactar un escrito explicando por qué no hay nadie disponible para expedir una carta.
¿Es válido enviar una carta de recomendación en español?
Lo ideal es presentar la carta en inglés o, en su defecto, incluir una traducción certificada para que no haya problemas durante la solicitud de visa.
Educación Financiera
¿Qué es un cheque certificado y cómo asegurarte de que sea válido?
8 min de lectura
¿Qué es un cheque certificado y cómo funciona?
Los cheques certificados son una forma de pago común para miles de inmigrantes que viven en Estados Unidos, en especial para realizar compras importantes, como pago de alquileres, compra de un carro y acuerdos legales.
Sin embargo, no siempre queda claro por qué es relevante el proceso de certificación y en qué se diferencia de otro tipo de cheques.
Un cheque certificado es una orden de pago física que fue previamente revisada por una institución financiera para garantizar que hay fondos suficientes en la cuenta bancaria del emisor. Esta es la razón fundamental por la que se considera una forma de pago más segura que un cheque personal.
A continuación, te explicaremos en detalle qué es un cheque certificado, cómo funciona y la importancia de comprender las diferencias con otros tipos de cheques.
¿Qué es un cheque certificado?
Un cheque certificado es un tipo de cheque que cuenta con fondos garantizados, dado que el banco emisor ha verificado su existencia en la cuenta corriente o personal.
Esto lo hace una forma de pago más segura que los cheques personales, porque la institución bancaria se encarga de separar la cantidad de dinero destinada para cobrarlo.
¿Cómo se emite un cheque certificado?
Emitir un cheque certificado (certified check) es un proceso sencillo que puedes realizar directamente en la institución financiera de tu preferencia.
- El cliente pide el cheque
El titular de la cuenta debe acudir a un banco y solicitar la emisión de un cheque certificado e indicar el beneficiario y el monto.
- Identificación del cliente
Es necesario que presentes una identificación oficial para comprobar que eres el titular de la cuenta de ahorros o cuenta corriente de la que saldrán los fondos para emitir el cheque.
- El banco congela el monto en la cuenta
Posteriormente, el banco certifica la suficiencia de fondos para cubrir el monto del cheque y los congela para garantizar que el destinatario los pueda cobrar.
- Certificación de firma
Deberás firmar el cheque antes de finalizar el trámite para certificar que sea la misma rúbrica registrada por el banco.
Colocación de sello
Por último, una vez que el banco comprobó la existencia de fondos y la autenticidad de la firma, coloca un sello de certificación para dejar constancia de la realización del proceso.
Diferencias entre cheque certificado y cheque de caja
Un cheque de caja (cashier’s check) es otra alternativa para realizar pagos seguros a través de un soporte físico. En este caso, la sucursal bancaria emite el cheque después de haber recibido el pago del cliente, por lo que los fondos provienen de la propia institución.
A continuación, te presentamos una comparativa entre un cheque de caja y un cheque certificado.
Cheque certificado
Cheque de caja
Seguridad
Alta seguridad. El banco verifica la suficiencia de fondos y los bloquea para que los cobre el beneficiario.
Muy alta seguridad, ya que el cheque cuenta con el respaldo del banco y no depende de la cuenta bancaria del emisor.
Costo
En algunos bancos no tienen costo, en otros pueden costar hasta $15 aproximadamente.
Depende del banco, oscila entre $10 y $20 aproximadamente.
Tiempo de emisión
Se emite en sucursal después de la verificación de fondos.
Se emite de inmediato.
¿Cuándo se suele pedir un cheque certificado?
Un cheque certificado es un método de pago habitual para realizar transacciones importantes o de grandes cantidades de dinero. De esta forma, el destinatario tiene la certeza de la disponibilidad de fondos del cheque.
- Pagar el depósito de un apartamento.
Al momento de cerrar un contrato para rentar o comprar un apartamento, el propietario o agente inmobiliario podría solicitar efectuar el pago a través de un cheque certificado para garantizar la existencia de fondos.
- Comprar un carro usado.
Ya sea en tratos directos con propietarios o concesionarias, el cheque certificado podría ser una alternativa adecuada para la compra de un automóvil debido al nivel de seguridad que ofrece.
- Cerrar un contrato o acuerdo legal importante.
Por ejemplo, para pago de honorarios, pago de liquidaciones o indemnizaciones, los cheques certificados ofrecen seguridad a ambas partes.
- Para matrículas escolares o colegiaturas.
Algunas instituciones educativas aceptan cheques certificados como forma de pago, especialmente cuando este se realiza desde el extranjero o por primera vez.
¿Sabes qué hacer en caso de cheque robado o extraviado? ¡Aquí te explicamos!
Consejos prácticos para usar cheques certificados de forma segura
Si bien es cierto que los cheques certificados son de los métodos de pago más seguros debido al proceso de verificación realizado por la institución financiera emisora, aun así, hay intentos de estafa mediante el uso de documentos falsificados.
Con esto en mente, es importante que tomes en cuenta algunos consejos para evitar ser víctima de un fraude con un cheque falso.
¿Cómo saber si un cheque tiene fondos y evitar estafas?
- Verifica con el banco emisor.
Llama directamente al banco emisor y proporciona el número de cheque, titular y monto y pide que confirmen su autenticidad y si los fondos están garantizados. Asegúrate de llamar al número oficial del banco y no al que aparece impreso en el cheque.
- Mantente alerta en caso de recibir un cheque por un monto mayor.
Una estafa común es entregar un cheque por un monto mayor para pedir la diferencia en efectivo. Asegúrate de confirmar con el banco la validez del cheque antes de proceder.
- Espera a que el cheque sea compensado antes de entregar cualquier bien.
La compensación de los cheques puede tardar de 3 a 10 días. Asegúrate de que los fondos fueron liquidados y no solamente retenidos.
- Evita aceptar cheques de personas desconocidas.
En la medida de lo posible, acepta cheques únicamente de personas de confianza. En caso de que no tengas otra manera de recibir un pago, asegúrate de tomar las medidas de seguridad antes mencionadas.
Maneja tu dinero con seguridad junto a Común
En esta ocasión te explicamos qué es un cheque certificado, el proceso de emisión, las diferencias con los cheques de caja y cómo usar esta forma de pago de forma segura.
Aunque es cierto que los cheques certificados son una buena alternativa para realizar pagos, una cuenta corriente en EE.UU. es una opción mucho más segura y práctica para manejar dinero.
¡Te presentamos a Común, tu aliado financiero en Estados Unidos!
Envía, recibe y cobra dinero dentro y fuera de Estados Unidos. Nuestra plataforma está diseñada para que puedas mover tu dinero de manera fácil, rápida, y segura. Necesitas una identificación oficial calificada de tu país de origen para comenzar a usarla.
Abre hoy tu cuenta en Común y descubre la plataforma financiera a tu medida.
Preguntas frecuentes (FAQ)
¿Dónde puedo obtener un cheque certificado en Estados Unidos?
Puedes solicitar cheques certificados en instituciones financieras como bancos, cooperativas de crédito y algunos bancos digitales.
¿Cuánto cuesta pedir un cheque certificado en el banco?
El costo depende del banco, pero aproximadamente oscila entre $10 y $15.
¿Qué otros tipos de cheques existen en EE. UU. además del certificado?
Otros tipos de cheques en Estados Unidos son: Giro postal; Cheque personal; Cheque de caja.
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
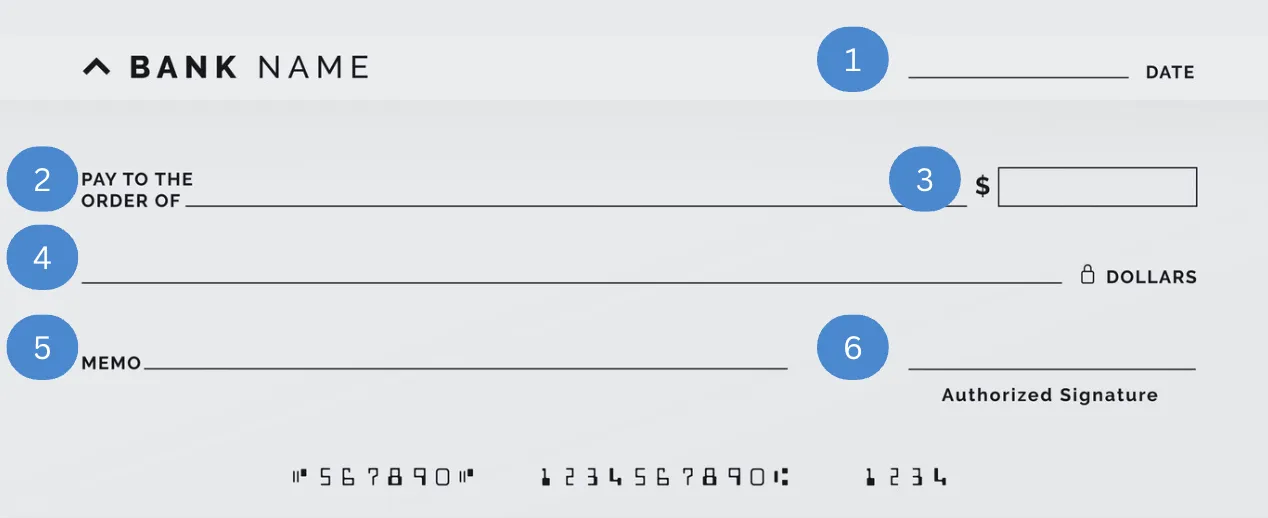
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará

Cuenta corriente
Abrir cuenta de banca online
8 min de lectura
Hoy en día es muy fácil abrir una cuenta de banca online. Te indicaremos los aspectos que debes tomar en consideración para elegir el banco digital que más se adapte a tu perfil, ya que en el mercado existen múltiples opciones. También te explicaremos cómo abrir una cuenta en línea de manera efectiva.
Abrir una cuenta de banca online en EE.UU. se puede hacer en minutos desde tu celular. Solo necesitas un documento de identidad válido, un número de teléfono de EE.UU. y tu dirección. Plataformas como Común no requieren SSN y aceptan más de 100 IDs latinoamericanas, lo que hace el proceso accesible para inmigrantes desde el primer día.
¿Qué es la banca online y cuáles son sus ventajas?
La banca online consiste en gestionar tu dinero y realizar operaciones financieras a través de internet o una aplicación móvil, sin necesidad de visitar una sucursal bancaria física. Esto incluye consultar tu saldo, hacer transferencias, pagar facturas, depositar cheques y más.
Las principales ventajas son: disponibilidad 24/7, acceso desde cualquier lugar, sin filas ni horarios de oficina, y generalmente menos comisiones que los bancos tradicionales al no tener costos de infraestructura física.
Cómo elegir el mejor banco online para ti
No todos los bancos online son iguales, especialmente para inmigrantes. Los aspectos más importantes a considerar son:
- Requisitos de apertura: ¿piden SSN? ¿aceptan pasaporte o matrícula consular?
- Comisiones: cuota mensual, saldo mínimo, cargos por cajero
- Idioma: ¿tienen soporte en español?
- Seguridad: ¿está respaldado por el FDIC?
- Funcionalidades: Zelle, depósito directo, remesas, tarjeta virtual
Pasos para abrir una cuenta de banca online
El proceso general para abrir una cuenta de banca online en EE.UU. es el siguiente:
- Descarga la app del banco elegido
- Proporciona tu nombre completo, fecha de nacimiento y dirección
- Sube una foto de tu documento de identidad (pasaporte, DNI, matrícula consular)
- Verifica tu número de teléfono con un código SMS
- Acepta los términos y condiciones
- Recibe tu aprobación (generalmente instantánea o en minutos)
- Solicita tu tarjeta de débito y empieza a usar tu cuenta
Abrir cuenta sin SSN: opciones para inmigrantes
Muchos bancos tradicionales requieren SSN para abrir una cuenta. Sin embargo, Común permite abrir cuenta con pasaporte, matrícula consular u otras formas de identificación latinoamericanas. No hay saldo mínimo, no hay cuota mensual, y el proceso es completamente en español. La cuenta incluye tarjeta de débito VISA, depósito directo anticipado y remesas desde $2.99.
Preguntas frecuentes sobre abrir cuenta de banca online
¿Puedo abrir una cuenta bancaria online sin ir a ninguna sucursal?
Sí. Los bancos digitales como Común permiten abrir cuenta 100% en línea desde tu teléfono, sin visitar ninguna sucursal. Solo necesitas tu documento de identidad y un número de teléfono de EE.UU. El proceso toma aproximadamente 3 minutos y la aprobación es instantánea en la mayoría de los casos.
¿Qué documentos necesito para abrir una cuenta bancaria online en EE.UU.?
Depende del banco. Los bancos tradicionales generalmente piden SSN o ITIN, identificación con foto y comprobante de domicilio. Común acepta más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. Solo necesitas un número de teléfono de EE.UU. y tu identificación oficial vigente.
¿Las cuentas de banca online son seguras?
Sí, si están respaldadas por el FDIC. Los bancos digitales regulados en EE.UU. ofrecen el mismo nivel de protección que los bancos tradicionales: hasta $250,000 por titular asegurado federalmente. Además usan encriptación SSL, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, miembro del FDIC.
¿Puedo tener más de una cuenta bancaria online al mismo tiempo?
Sí, no hay límite legal. Muchas personas tienen cuentas en múltiples bancos: por ejemplo una para el manejo diario y otra para ahorros. Puedes tener una cuenta en Común para el día a día en EE.UU. y mantener tu cuenta en tu país de origen para recibir fondos cuando viajes.
¿Cuánto tiempo tarda en activarse una cuenta bancaria online?
La mayoría de los bancos digitales aprueban la cuenta en minutos. La tarjeta física llega por correo en 5-10 días hábiles. Sin embargo, la tarjeta virtual está disponible desde el momento de la aprobación, lo que te permite hacer compras en línea o añadir la tarjeta a Apple Pay o Google Pay de inmediato.
¿Puedo recibir mi nómina en una cuenta de banca online?
Sí. Todas las cuentas de banca online que tienen número de ruta (routing number) y número de cuenta aceptan depósito directo de nómina. Común tiene routing number propio y te permiten generar un formulario pre-llenado para entregarlo a tu empleador. Muchas cuentas digitales también adelantan el depósito hasta 2 días antes de la fecha oficial.

Inmigración
¿Qué es SSN? Todo lo que necesitas saber si eres residente en EE. UU.
8 min de lectura
El Número de Seguridad Social es uno de los identificadores más importantes en los Estados Unidos. Es requerido para acceder a beneficios como acceso al empleo, declaración de impuestos, y servicios financieros, entre otros.
Si acabas de llegar a EE. UU., es probable que tengas algunas dudas sobre cómo gestionar ciertos trámites. Por ello, te explicaremos qué es el SSN, para qué sirve, cómo se tramita, cuánto cuesta y cuáles son los beneficios de contar con este identificador.
¿Qué es Social Security Number (SSN)?
El Social Security Number (SSN) es una serie de 9 dígitos emitida por el Social Security Administration (SSA o Administración del Seguro Social, en español). Se otorga a ciudadanos, residentes permanentes y residentes temporales elegibles, de acuerdo con su estatus migratorio.
Su principal función es servir como un número único de identificación que permite al Gobierno rastrear datos específicos de cada persona, como sus ingresos, su información financiera y su historial laboral. Esto posibilita determinar en cada caso particular la elegibilidad para acceder a los beneficios del Seguro Social, como la jubilación, discapacidades, entre otros.
Además de facilitar el acceso a estos beneficios, la tarjeta del seguro social sirve como identificación oficial para realizar trámites de contratación laboral, licencia de conducir (en algunos Estados) y apertura de cuentas bancarias.
¿Cómo obtener el Número de Seguridad Social en Estados Unidos?
Una cuestión importante sobre el Número del Seguro Social en EE. UU. es que existen tres tipos diferentes:
- Para ciudadanos nacidos en Estados Unidos
- Para ciudadanos nacidos en el extranjero
- Para no ciudadanos con estatus de residente legal
En el caso de los residentes permanentes legales, es necesario obtener una Green Card o una visa con permiso de trabajo válido emitido por el Departamento de Seguridad Nacional (DHS, por sus siglas en inglés), como la H-1B o L-1 .
El proceso de obtención del SSN varía según las características migratorias. En caso de haber solicitado el SSN durante el trámite de la visa, a través del formulario “Application for Immigrant Visa and Alien Registration” o del formato electrónico DS 260, “Immigrant Visa Electronic Application”, el DHS se pondrá en contacto directamente con la Administración del Seguro Social para realizar el trámite.
Saca tu SSN en solo 4 pasos
Si no solicitaste el SSN en tu trámite de visa, lo primero que debes hacer es reunir la siguiente documentación:
- Pasaporte vigente con la visa de Inmigrante Legible por Máquina (MRIV) o Tarjeta de Residente Permanente (Form I-551)
- Certificado de nacimiento
Una vez recabada dicha documentación, sigue los siguientes pasos:
- Descarga y llena la solicitud SS-5
- Acude a una oficina del SSA Presenta los documentos originales
- Espera por un plazo de 7 a 14 días para recibir la tarjeta del seguro social por correo
¿Qué hacer si tu tarjeta de SSN se extravía?
Si se extravía tu tarjeta de Seguro Social, es importante tomar medidas de seguridad de manera inmediata, para evitar el robo de identidad, fraudes o mal uso de tus datos personales.
Reporta a la policía el robo o extravío de este documento y luego presenta una queja ante la Federal Trade Commission (FTC).
Posteriormente, dirígete a la Administración del Seguro Social, vuelve a llenar el formulario SS-5 y lleva los documentos correspondientes para la reposición de la tarjeta.
Evita llevar contigo la tarjeta si no es necesario y guárdala en un lugar seguro. Generalmente, no debes presentar tu tarjeta física, sino el número; el cual no varía aunque repongas la tarjeta.
5 beneficios de tener un SSN
Si aún te preguntas para qué sirve el SSN, debes saber que este documento brinda múltiples beneficios de diferente índole, tales como los siguientes:
1. Empleo
Para los residentes permanentes, el mayor beneficio del SSN es que otorga autorización de trabajo, posibilita llevar el registro de ingresos, así como el pago de impuestos y obligaciones legales. Incluso, presentar este documento es un requisito indispensable durante los procesos formales de contratación en Estados Unidos.
2. Crédito
El SSN también suele ser requerido para solicitar préstamos y créditos a los bancos e instituciones financieras de Estados Unidos; así podrás acceder a bienes como inmuebles, un auto u otro tipo de servicio.
3. Servicios bancarios
Acceder a servicios financieros es indispensable para los trabajadores inmigrantes en Estados Unidos, ya sea para recibir sueldos o enviar dinero a sus países de origen. Generalmente, el SSN es requisito para acceder a una cuenta bancaria y a tarjetas de crédito y débito, entre otros servicios.
4. Beneficios del Gobierno
Hay otros beneficios disponibles, como el seguro de desempleo, en caso de despido, y el acceso a la jubilación y a Medicare a partir de los 65 años, para el caso de los residentes permanentes elegibles.
5. Impuestos
El SSN funciona como número de identificación personal del contribuyente, por lo que facilita hacer declaraciones de impuestos y reportar ingresos y egresos. Otra alternativa para residentes que no cuentan con SSN es el ITIN, emitido por el Servicio de Impuestos Internos (IRS), que sirve para cumplir con obligaciones fiscales y otorga otros beneficios.
En síntesis, el Número de Seguro Social, más allá de ser un trámite administrativo, facilita la integración económica y social en los Estados Unidos, porque sirve como control de ingresos y egresos y facilita el acceso a derechos básicos, como el trabajo, la salud y la bancarización, que son indispensables para integrarse a una sociedad.
¿Cuánto cuesta sacar un SSN?
Es importante aclarar que el trámite de la tarjeta del Seguro Social no genera ningún costo, ya sea si lo haces por primera vez o como reposición por robo o extravío.
Mantente alerta ante posibles fraudes y evita realizar pagos a terceros no autorizados. Si tienes alguna duda, dirígete directamente a la oficina local del Seguro Social y reporta cualquier actividad sospechosa.
Leer más: No te pierdas nuestra guía de conceptos básicos de inversión para inmigrantes
Simplifica tu vida financiera al llegar a Estados Unidos con Comun
Como puedes ver, el SSN tiene gran relevancia para la consolidación de una vida estable en Estados Unidos, porque facilita el acceso al trabajo, a servicios de salud y a productos financieros indispensables para llevar a cabo tareas cotidianas, como pagos y transferencias de dinero.
Comun es una plataforma financiera diseñada para facilitar la vida de los inmigrantes en Estados Unidos, al facilitar su integración al sistema financiero desde el primer día.
- Abre tu cuenta con la identificación oficial de tu país de origen
- Recibe una tarjeta de débito Visa y haz compras en establecimientos físicos y online fácilmente
- Accede a una aplicación móvil y controla tus finanzas desde la palma de tu mano
- Envía remesas a tu país de origen por una tarifa desde $2.99 USD, hasta los límites aplicables
- Olvídate de tarifas ocultas y procesos complicados
- Accede a soporte disponible en español y en inglés.
De la mano de Comun, descubre la forma más accesible de llevar tus finanzas para tu vida cotidiana en Estados Unidos.
Preguntas frecuentes
Si aún tienes dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué hacer si alguien usa mi SSN sin permiso?
Reporta inmediatamente a IdentityTheft.gov y abre una alerta de fraude.
¿Cuántas veces puedo reemplazar mi tarjeta de SSN?
Hasta 3 veces por año y máximo 10 veces en toda la vida.
¿Es obligatorio tener SSN para abrir una cuenta con Común?
Común te permite abrir una cuenta con una identificación oficial de tu país.
Cuenta corriente
Qué hacer si tu cuenta de Alza fue cerrada
8 min de lectura
Si tu cuenta de Alza fue cerrada, puedes abrir una cuenta con Común usando tu pasaporte, matrícula consular u otra identificación latinoamericana — sin necesidad de número de Seguro Social. El proceso toma unos 3 minutos.
Similitudes entre Alza y Común
Envíos de dinero a Latinoamérica: Tanto Alza como Común ofrecen servicios de remesas, permitiendo a los usuarios enviar dinero a amigos y familiares en Latinoamérica de manera rápida y eficiente.
Tarjeta de débito y cuenta corriente: Los usuarios de ambas plataformas reciben una tarjeta de débito vinculada a una cuenta corriente; Común ofrece una tarjeta Visa, lo que permite transacciones mundiales y acceso a fondos.
Tarjeta de débito Visa virtual: Común proporciona una cuenta corriente conectada a una tarjeta de débito Visa física y virtual, enfatizando la importancia de esta oferta para la estabilidad financiera e inclusión de las familias latinas.
Proceso de solicitud flexible: Ambas plataformas permiten a los usuarios solicitar una cuenta utilizando varias formas de identificación, como pasaporte internacional, tarjeta consular, SSN o ITIN.
Reembolso de tarifas de cajeros automáticos: Los usuarios de Alza podían retirar efectivo de cualquier cajero automático en todo el mundo con reembolso completo de tarifas. Común también soporta retiros en cajeros automáticos, asegurando acceso conveniente a efectivo.
Ventajas de cambiarse a Común: Soluciones bancarias modernas
Una de las características destacadas de Común es su compromiso con la transparencia y la rentabilidad. A diferencia de los bancos tradicionales e incluso de Alza, Común no cobra tarifas de apertura, ni tarifas de mantenimiento mensual, y no tiene requisitos de saldo mínimo. Esto lo convierte en una opción ideal para quienes buscan evitar tarifas bancarias innecesarias y conservar más de su dinero ganado con esfuerzo. Aquí tienes algunas características destacadas más de una cuenta de Comun:
Inclusión financiera: Común está dedicado a promover la inclusión financiera proporcionando soluciones bancarias modernas adaptadas a las necesidades únicas de las familias latinas. Abordan los desafíos que enfrentan los latinos para acceder a servicios financieros tradicionales y enfatizan la importancia de la educación financiera. Este compromiso asegura que la comunidad latina tenga acceso a una experiencia bancaria inclusiva y de apoyo.
Aceptación más amplia de identificaciones:
- Común: Acepta cualquier identificación oficial emitida por el gobierno, no solo pasaportes o tarjetas consulares. Esto facilita la apertura de una cuenta para un rango más amplio de personas.
- Alza: Limitado a formas específicas de identificación, lo que puede ser restrictivo para algunos usuarios.
Verificación simplificada de dirección:
- Común: Los solicitantes pueden verificar su dirección residencial utilizando la geolocalización en su teléfono. Esta característica es particularmente beneficiosa para inmigrantes que pueden no tener documentos tradicionales de prueba de domicilio.
- Alza: Requería prueba física de dirección, lo que puede ser un desafío para aquellos en viviendas no permanentes o viviendo con familiares.
Red extensa de depósitos en efectivo:
- Común: Ofrece acceso a la red de depósitos en efectivo más grande de EE.UU. con más de 90,000 ubicaciones, incluyendo minoristas populares como Walgreens, Walmart y Dollar General.
- Alza: No especificaba una red de depósitos en efectivo tan extensa, limitando la conveniencia para los depósitos en efectivo.
Servicio al cliente 24/7:
- Común: Proporciona servicio al cliente las 24 horas del día, los 7 días de la semana, asegurando que la ayuda esté disponible en cualquier momento, cualquier día de la semana.
- Alza: La disponibilidad del servicio al cliente no se destacaba como una característica 24/7.
Con Común, nunca te sentirás solo al manejar tus finanzas. Ofrecen un servicio al cliente de primera categoría disponible los siete días de la semana a través de chat, correo electrónico o teléfono. Esto significa que puedes obtener ayuda cuando la necesites, haciendo tu experiencia bancaria fluida y sin preocupaciones.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Hacer el cambio a Común: Inclusión financiera
Cambiarse de Alza a Común es sencillo y sin complicaciones. Como un socio financiero confiable, Común entiende las necesidades únicas de las familias latinas. Puedes solicitar una cuenta en Común en línea en minutos utilizando una variedad de documentos de identificación como pasaporte, tarjeta consular o ITIN. Una vez que tu cuenta esté configurada, puedes transferir fácilmente tus fondos a Común. La forma más rápida sería retirar efectivo de tu cuenta de Alza y luego depositarlo en cualquier ubicación de depósito en efectivo ofrecida por Común utilizando la opción de código de barras en la función de depósito en efectivo de Común.
La transición de Alza a Común está diseñada para ser fluida y directa, ayudándote a lograr la libertad financiera. Aquí tienes cómo puedes hacer el cambio:
Abrir una cuenta en Común: Visita el sitio web de Común o descarga la aplicación de Común para comenzar tu solicitud. Usa cualquier identificación emitida por el gobierno y la geolocalización de tu teléfono para verificar tu dirección.
Transferir tus fondos: Para transferir tus fondos a tu cuenta de Común, te recomendamos primero retirar efectivo de tu cuenta de Alza. Luego, puedes ir a cualquier ubicación de depósito en efectivo ofrecida por Común y depositar tu efectivo utilizando la opción de código de barras. Esta opción no requiere que tengas tu tarjeta física, por lo que puedes depositar el efectivo de tu cuenta de Alza inmediatamente después de ser aprobado para una cuenta de Común.
Otra opción rápida y que no requiere tu tarjeta de Común es transferir tus fondos de Alza directamente desde tu cuenta de Alza a tu cuenta de Común utilizando tu número de cuenta y número de ruta. Puedes encontrar esta información en Información de la Cuenta en Configuración.
Configurar depósitos directos: Actualiza tu información de depósito directo con tu empleador o cualquier otra fuente de ingresos para asegurar acceso ininterrumpido a tus fondos.
Ofertas actuales de Común
Uno de los principios fundamentales de Común es la inclusividad. Como un banco digital orientado al cliente, Común no requiere un Número de Seguro Social (SSN) para abrir una cuenta. A diferencia de muchos bancos tradicionales, esta característica es particularmente beneficiosa para inmigrantes y personas que pueden no tener acceso a formas tradicionales de identificación. Común se enfoca en proporcionar soluciones bancarias seguras para todos, sin importar su estatus migratorio. Común también busca ser un centro financiero para inmigrantes latinos, ofreciendo una solución bancaria integral con recursos ampliados adaptados a sus necesidades. Para dar la bienvenida a los antiguos clientes de Alza, Común tiene varios incentivos:
- Solicitud sin complicaciones: Solicita utilizando cualquier identificación emitida por el gobierno y verifica tu dirección fácilmente a través de tu smartphone.
- Soporte al cliente mejorado: Benefíciate del servicio al cliente 24/7 para asistir con cualquier consulta o problema durante tu transición.
- Opciones extensas de depósitos en efectivo: Disfruta de la conveniencia de depositar efectivo en más de 90,000 ubicaciones en todo el país.
Conclusión: Asegura tu futuro financiero con Común para la estabilidad financiera
A medida que Alza se prepara para cerrar sus puertas, Común ofrece una alternativa robusta y fácil de usar que no solo iguala sino que supera los servicios proporcionados por Alza. Sin tarifas, una red extensa de depósitos en efectivo y un soporte al cliente inigualable, Común es la solución bancaria ideal para los antiguos clientes de Alza. Haz el cambio hoy y experimenta la superior experiencia bancaria que Común tiene para ofrecer.
Haz el cambio hoy y experimenta los beneficios de una plataforma bancaria que realmente te pone a ti primero. Visita el sitio web de Común para obtener más información y comenzar tu nuevo viaje bancario.
Para más información y para comenzar tu solicitud, visita el sitio web oficial de Común, aquí: https://www.comun.app.
¿Por qué se cierran las cuentas bancarias digitales como Alza?
Las razones varían según la institución — pueden incluir inactividad, problemas de verificación de identidad, o cambios en las políticas del proveedor. Consulta directamente con Alza para tu caso específico.
¿Qué hago si mi cuenta fue cerrada y necesito una alternativa?
Puedes abrir una cuenta con Común usando una identificación oficial vigente — pasaporte, matrícula consular, o una de más de 100 identificaciones latinoamericanas aceptadas.
¿Qué necesito para abrir mi nueva cuenta con Común?
Solo tu identificación oficial vigente. No se requiere número de Seguro Social ni ITIN, y el proceso es 100% en línea.
Preguntas frecuentes
¿Puedo abrir una cuenta con Común si mi cuenta anterior fue cerrada por otro proveedor?
Sí, mientras tengas una identificación oficial vigente, puedes abrir tu cuenta con Común sin problema.
¿Necesito Seguro Social para abrir mi cuenta con Común?
No, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas.
¿Cuánto tarda en abrirse mi nueva cuenta?
Aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Perderé mi historial financiero si cambio de proveedor?
El historial dentro de otra plataforma no se transfiere automáticamente; tu nueva cuenta con Común comienza como una cuenta nueva.
¿Común cobra alguna tarifa por abrir la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo.
¿Qué debo hacer con el dinero que tenía en mi cuenta anterior?
Contacta directamente al proveedor anterior para conocer el proceso de retiro de tus fondos antes de que la cuenta se cierre por completo.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


