
Educación Financiera
El Tipo de Cambio y el Margen de Divisas: Una Explicación Simplificada
Descubre qué son el tipo de cambio y el margen de divisas (FX Spread), y cómo afectan tus transacciones financieras. Aprende cómo estos conceptos clave impactan viajes internacionales, compras en línea y más
8 min read

Introducción: ¿Qué es el Mercado de Divisas?
El mercado de divisas (FX, por sus siglas en inglés) es el mercado financiero más grande del mundo, con un volumen de operaciones diario que supera los 6 billones de dólares. Las tasas de cambio fluctuan constantemente según la oferta y demanda de divisas, los datos económicos, los eventos políticos y las expectativas del mercado.
¿Qué es el tipo de cambio?
El tipo de cambio es el precio de una moneda expresado en términos de otra moneda. Cuando escuchas "el dólar está a 17 pesos" significa que por cada dólar recibes 17 pesos mexicanos. Para inmigrantes que envían remesas, el tipo de cambio afecta directamente cuánto dinero recibe su familia en destino.
¿Qué es el margen de divisas (FX Spread)?
El margen de divisas es la diferencia entre el tipo de cambio interbancario (precio real de mercado) y el tipo de cambio que cobra el banco o servicio de remesas. Esta diferencia es una ganancia para el intermediario. Los bancos tradicionales pueden aplicar márgenes del 3-8%, mientras que servicios especializados como Wise aplican márgenes menores al 1%.
Cómo afecta el margen a tus remesas
Si envías $200 USD con un tipo de cambio de mercado de 17.00 MXN/USD, el receptor debería recibir $3,400 pesos. Si el servicio usa 16.00 (un margen de casi 6%), el receptor recibe $3,200 pesos. Esa diferencia de $200 pesos es el costo oculto del margen de divisas, que se suma a cualquier comisión visible.
Cómo comparar y elegir el mejor servicio
Para encontrar el mejor tipo de cambio, compara el monto total que recibe el destinatario en destino, no sólo la comisión de envío. Usa comparadores como Monito o FXcompare. Común ofrece remesas a México y Latinoamérica desde $2.99 con tipos de cambio competitivos.
Preguntas frecuentes sobre tipo de cambio y margen de divisas
¿Qué es el tipo de cambio y cómo me afecta al enviar remesas?
El tipo de cambio es el precio de una moneda expresado en otra. Si envías $100 USD a México con un tipo de cambio de 17.00 MXN/USD, el receptor recibe $1,700 pesos. Si el servicio usa un tipo de cambio de 16.50 (más favorable para ellos), el receptor recibe sólo $1,650 pesos. Esa diferencia de 50 pesos es el costo oculto que muchas plataformas cobran sin hacerlo evidente.
¿Qué es el margen de divisas (FX spread)?
El margen de divisas (spread) es la diferencia entre el tipo de cambio de mercado (“tipo de cambio real”) y el tipo de cambio que un banco o servicio te ofrece. Los bancos y servicios como Western Union suelen aplicar márgenes del 3-8% sobre el tipo de cambio real. Así ganan dinero adicional más allá de las comisiones visibles. Wise y Común son conocidos por usar tipos de cambio más cercanos al mercado real.
¿Cómo encuentro el mejor tipo de cambio para enviar dinero?
Usa comparadores como Monito o Fx Compare que muestran en tiempo real el tipo de cambio y las comisiones totales de múltiples servicios para tu corredor específico (ej. USD a MXN). Siempre compara el monto total que recibe el destinatario, no solo la comisión de envío, ya que el margen de divisas puede costar más que la comisión declarada.
¿Por qué el tipo de cambio varía entre servicios y bancos?
Cada servicio establece su propio tipo de cambio tomando el tipo de mercado y añadiendo su margen de ganancia. Los bancos grandes generalmente tienen márgenes más altos (3-8%). Los servicios especializados en remesas como Wise o Remitly suelen tener márgenes más bajos (0.5-2%). La competencia entre plataformas digitales ha reducido significativamente los márgenes en los últimos años.
¿Cuándo es mejor enviar dinero en términos de tipo de cambio?
El tipo de cambio fluctuúa continuamente por factores económicos y políticos. No existe un momento perfectamente predecible para enviar. Si envías regularmente, considera servicios con tipo de cambio fijo o configura alertas de tipo de cambio en plataformas como XE.com. Para montos grandes, dividir el envío en varias transacciones cuando el tipo está favorable puede ayudar a promediar el costo.
¿Las cripto monedas son una alternativa para evitar el margen FX?
Las criptomonedas eliminan el margen de divisas tradicional, pero añaden otros costos: volatilidad del precio entre el momento del envío y la recepción, comisiones de red (gas fees), y la necesidad de que el destinatario tenga una billetera digital y sepa convertirlas a moneda local. Para remesas regulares a familias en Latinoamérica, los servicios de remesas especializados siguen siendo más prácticos y predecibles.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
¿Qué es el cashback y cómo funciona? Guía 2026
8 min de lectura
¿Qué es el cashback y cómo funciona? Guía 2026
El cashback es un sistema de recompensas que te devuelve un porcentaje del dinero que gastas en compras elegibles. En términos simples, cuando compras algo usando ciertas tarjetas de crédito, tarjetas de débito, apps o programas de recompensas, puedes recibir de vuelta un porcentaje de tu dinero en compras, aunque generalmente se acredita a tu cuenta en lugar de entregarte efectivo físico.
Si te mudaste recientemente a Estados Unidos o estás aprendiendo cómo funciona el sistema financiero, puede que hayas escuchado el término 'cashback' mientras comprabas en lugares como Walmart, Target, gasolineras, supermercados o tiendas en línea.
Para muchas personas, el cashback puede convertirse en una herramienta práctica para gestionar gastos cotidianos como comestibles, transporte, gasolina y compras del hogar. Aunque los montos pueden parecer pequeños al principio, pueden acumularse con el tiempo cuando se usan de forma consistente y responsable.
¿Qué es el cashback?
El cashback es un tipo de recompensa financiera que devuelve un porcentaje de tu compra después de que gastas dinero con un método de pago participante o plataforma de recompensas.
Por ejemplo:
- Si gastas $100 en el supermercado usando una tarjeta que ofrece 2% de cashback, puedes recibir $2 de vuelta
- Si una app de cashback ofrece 5% en una gasolinera participante y gastas $60 en combustible, puedes recibir $3 de vuelta
A diferencia de los descuentos tradicionales, el cashback generalmente ocurre después de que se completa la compra.
¿Cómo funciona el cashback?
Los programas de cashback generalmente siguen un proceso simple:
- Realizas una compra elegible usando la tarjeta, app o cuenta de recompensas participante
- La transacción es registrada por el proveedor
- Un porcentaje de esa compra te es devuelto como cashback
La recompensa puede aparecer como:
- Crédito en estado de cuenta
- Depósito bancario
- Tarjeta de regalo
- Saldo de recompensas
- Puntos canjeables
- Crédito en tienda
Algunas recompensas de cashback aparecen en pocos días, mientras que otras pueden tardar un ciclo de facturación completo o más en procesarse. A menudo hay umbrales mínimos de canje antes de poder reclamar tu cashback. Ciertos programas pueden incluir fechas de vencimiento. También es importante entender que no todas las compras califican para cashback.
Cashback vs. descuentos tradicionales
Mientras que el cashback y los descuentos tradicionales pueden ayudar a los consumidores a ahorrar dinero, funcionan de manera diferente. Un descuento tradicional reduce el precio de inmediato en la caja, mientras que el cashback devuelve parte del dinero después de que la compra ya se completó.
| Cashback | Descuento tradicional |
|---|---|
| El dinero se devuelve después de la compra | El precio se reduce antes de la compra |
| Generalmente vinculado a tarjetas, apps o programas de lealtad | Generalmente disponible directamente en tienda |
| Las recompensas pueden tardar días o semanas en procesarse | Los ahorros son inmediatos |
| Puede ayudar a rastrear gastos digitalmente | Generalmente no incluye herramientas de seguimiento |
| A menudo limitado a categorías o tiendas elegibles | Depende de promociones de tienda |
Tipos de cashback en 2026
No todos los programas de cashback funcionan igual. Antes de registrarte en un programa, es importante revisar detalles como tarifas anuales, tasas de interés, canje mínimo, políticas de vencimiento y categorías de gasto.
Cashback de tasa fija
Este tipo devuelve el mismo porcentaje de cashback en todas las compras. Ejemplo: 1.5% de cashback en todo lo que compres. Esta estructura es simple porque no necesitas rastrear categorías ni ofertas rotativas.
Cashback por categorías
Algunas tarjetas o apps ofrecen porcentajes más altos de cashback en categorías específicas como supermercados, restaurantes, gasolineras o suscripciones de streaming. Por ejemplo: 3% en comestibles, 2% en gasolina, 1% en todas las demás compras.
Categorías rotativas de cashback
Algunos proveedores cambian las categorías de cashback cada pocos meses. Un trimestre puede enfocarse en gasolineras y tiendas de comestibles; otro puede incluir compras en línea y viajes. Estos programas a veces requieren activación manual cada trimestre.
Bonos de bienvenida
Ciertas tarjetas de crédito ofrecen bonos introductorios de cashback si gastas un monto mínimo durante los primeros meses después de abrir la cuenta. Por ejemplo: gasta $500 en los primeros 3 meses y recibe $150 de bonus de cashback. La Comisión Federal de Comercio recomienda revisar cuidadosamente los términos antes de solicitar productos financieros con ofertas promocionales.
¿Dónde puedes obtener cashback en Estados Unidos?
Tarjetas de crédito:
Muchas tarjetas de crédito en EE.UU. incluyen recompensas de cashback. Algunos ejemplos incluyen productos de Discover, Chase, Capital One y American Express. Algunas se enfocan en categorías como restaurantes o viajes, mientras que otras ofrecen cashback de tasa plana.
Tarjetas de débito:
Algunas instituciones financieras ofrecen tarjetas de débito con cashback, aunque las recompensas suelen ser menores que las de las tarjetas de crédito. Esto puede ser atractivo para personas que prefieren evitar deudas o intereses de tarjeta de crédito.
Apps de cashback:
Varias apps móviles se asocian con minoristas y ofrecen recompensas de cashback por compras. Ejemplos incluyen Rakuten, Ibotta, Upside y Honey. Estas apps pueden proporcionar cashback para compras en supermercados, compras en línea, gasolineras y restaurantes.
Programas de lealtad de tiendas:
Los minoristas a veces ofrecen cashback o recompensas de tienda a través de programas de membresía. Por ejemplo, supermercados, farmacias y tiendas de mayoreo pueden devolver crédito en tienda o puntos de ahorro después de las compras.
Cashback vs. puntos vs. millas: ¿cuál es mejor?
Aunque a menudo se agrupan bajo la categoría de 'recompensas', cada uno funciona diferente y puede ser útil dependiendo de los hábitos de gasto, metas financieras y estilo de vida de una persona.
Los programas de cashback generalmente devuelven un porcentaje del dinero gastado en compras elegibles. Los sistemas de puntos usualmente asignan un valor numérico a las compras que luego puede canjearse por productos, tarjetas de regalo, descuentos o servicios. Las millas de viaje están típicamente asociadas con aerolíneas, hoteles o tarjetas de crédito enfocadas en viajes.
| Cashback | Puntos | Millas |
|---|---|---|
| Devuelve dinero | Valor del sistema de recompensas | Recompensas enfocadas en viajes |
| Gasto flexible | A menudo canjeable en ecosistemas específicos | Generalmente vinculado a aerolíneas u hoteles |
| Recompensa después de gastar | Los valores de canje varían | Mejor para viajeros frecuentes |
| Común para compras cotidianas | Puede incluir tarjetas de regalo o productos | Se usa frecuentemente para viajar |
Para muchas personas, especialmente las enfocadas en obtener algún valor en gastos cotidianos como comestibles, transporte, gasolina o compras del hogar, el cashback puede sentirse más útil ya que la recompensa está directamente conectada al dinero en lugar de sistemas de conversión o programas de viaje.
3 consejos prácticos para usar el cashback de forma responsable
1. Usa el cashback para compras que ya tenías planeadas
Enfócate en gastos recurrentes como comestibles, gasolina, transporte y facturas de servicios. Esto te ayuda a evitar gastar de más simplemente para ganar recompensas.
2. No compres cosas que no necesitas
Una oferta de cashback no hace automáticamente que una compra valga la pena. Por ejemplo, gastar $200 para ganar $4 de cashback puede no ayudar a tus finanzas si la compra fue innecesaria.
3. Rastrear tus ganancias de cashback
Muchas apps y plataformas financieras te permiten monitorear categorías de gasto, totales de cashback y recompensas mensuales. Rastrear tus recompensas puede ayudarte a entender tus patrones de gasto y mantener metas financieras.
¿Común ofrece cashback?
No. Común actualmente no ofrece programas de cashback.
Sin embargo, Común proporciona herramientas y recursos que ofrecen orientación para inmigrantes latinoamericanos navegando el sistema financiero de EE.UU.
Aunque el cashback puede ser útil para algunas personas, es importante prestar atención a las comisiones, ya que los ahorros cuando se incluyen las comisiones pueden no ser tan fuertes como se percibe inicialmente. Al comparar herramientas financieras en EE.UU., el cashback es solo un factor a considerar. Las tarifas, comisiones, accesibilidad de la cuenta y transparencia también pueden afectar tu experiencia financiera con el tiempo.
El costo de Común para abrir una cuenta de débito es $0, igual que el saldo mínimo de $0 y la comisión mensual de $0 para la cuenta de débito.
Preguntas frecuentes
¿Qué es el cashback y cómo funciona?
El cashback es un sistema de recompensas que devuelve un porcentaje de tus compras después de gastar dinero usando tarjetas, apps o programas de lealtad elegibles.
¿Cómo se calcula el cashback?
El cashback generalmente se calcula como un porcentaje del monto de la compra. Por ejemplo, si gastas $100 y tu tasa de cashback es 2%, recibes $2 de vuelta.
¿Dónde puedo obtener cashback en Estados Unidos?
El cashback está disponible comúnmente a través de tarjetas de crédito, tarjetas de débito, apps de compras y programas de lealtad de minoristas.
¿Cuál es la diferencia entre cashback y puntos?
El cashback devuelve dinero directamente, mientras que los puntos son parte de sistemas de recompensas que solo pueden canjearse por productos específicos, tarjetas de regalo o servicios.
¿Común ofrece cashback?
No. Común actualmente no ofrece cashback.
¿El cashback es gravable?
En muchos casos, el cashback ganado a través de compras generalmente se trata como un reembolso en lugar de ingreso gravable. Sin embargo, el tratamiento fiscal puede variar dependiendo de cómo se ganen las recompensas. El IRS recomienda consultar a un profesional fiscal para situaciones específicas.
Viviendo en Estados Unidos
Día de Acción de Gracias para inmigrantes: qué es, qué cierra y cómo planear
8 min de lectura
El Día de Acción de Gracias (Thanksgiving) es un feriado nacional en Estados Unidos que se celebra cada cuarto jueves de noviembre. En 2026, esa fecha cae el jueves 26 de noviembre. La mayoría de los bancos, las oficinas de gobierno y las oficinas de correos cierran ese día, y muchas tiendas cambian sus horarios. Si necesitas enviar dinero a tu familia, lo mejor es planear con tiempo, porque algunos servicios tardan más durante los feriados.
Si es tu primer Día de Acción de Gracias en EE.UU., es normal sentir curiosidad y también un poco de confusión. Por un día, todo el país se detiene para compartir una comida centrada en la gratitud y la familia. El día anterior, los aeropuertos, las carreteras y las tiendas están llenísimos. Durante el día, la mayoría de los restaurantes y las tiendas están cerrados. Y a la mañana siguiente empieza el evento de compras más grande del año. Aquí te explicamos qué esperar y cómo planear.
¿Qué es el Día de Acción de Gracias y por qué se celebra?
El Día de Acción de Gracias es un feriado de EE.UU. enfocado en la gratitud, en el que familiares y amigos se juntan para compartir una comida que tradicionalmente incluye pavo, relleno (stuffing) y pay de calabaza. Su origen se remonta a una celebración de la cosecha en 1621 entre colonos ingleses y el pueblo wampanoag, en lo que hoy es Massachusetts.
Hoy en día, esta fiesta tiene menos que ver con el hecho histórico y más con el ritual en sí. La familia y los amigos se sientan a la mesa, se toman un momento para decir por qué están agradecidos y comen una receta familiar que muchos hogares esperan todo el año. Es una de las semanas con más viajes en el país y, para muchos trabajadores, trae varios días libres seguidos.
Para las familias inmigrantes, el Día de Acción de Gracias puede convertirse en una tradición nueva, a su manera. Algunas familias preparan el menú clásico de pavo, relleno y pay de calabaza, y otras lo adaptan con platillos de su país, como tamales, arroz o pernil, junto al pavo. No hay una sola forma correcta de celebrarlo, y muchos hogares latinos van armando su propia versión con los años.
¿Qué abre y qué cierra el Día de Acción de Gracias?
Este feriado afecta muchos servicios cotidianos en todo Estados Unidos. Como es un feriado federal, las oficinas de gobierno y algunos negocios cierran por el día, mientras que otros trabajan con horario reducido o con horarios especiales. Si necesitas hacer mandados, comprar el súper o ir a un restaurante, lo mejor es planear con tiempo o revisar los horarios.
| Servicio | Día de Acción de Gracias | Notas |
|---|---|---|
| Bancos (sucursales físicas) | Cerrados | Los cajeros automáticos y las apps bancarias siguen funcionando |
| USPS / oficinas de correos | Cerradas | No hay entrega ni recolección de correo |
| Supermercados | Horario limitado, algunos cerrados | Depende de la cadena y la ubicación; revisa antes |
| Restaurantes | Varía | Muchos abren específicamente para comidas de Acción de Gracias |
| Walmart / Target | Cerrados | Reabren con horario temprano el Black Friday |
| App de Común | Abierta 24/7 | Envía remesas en cualquier momento, sea feriado o no |
| Servicios de emergencia | Abiertos | La policía, los hospitales y los bomberos operan como siempre |
La mayoría de las escuelas también cierran por Acción de Gracias, y muchos empleadores privados dan el día libre, aunque los días feriados pagados dependen de las políticas de cada empresa. El transporte público suele operar con horario de feriado o reducido, así que conviene revisar los horarios locales antes de viajar. Aunque muchos lugares físicos cierran, los servicios digitales, como la banca móvil, las compras en línea y las transferencias de dinero, generalmente siguen disponibles.
¿Cómo afecta el Día de Acción de Gracias a las remesas y las transferencias bancarias?
Como es un feriado federal, algunas transacciones financieras tardan más de lo normal. Las transferencias entre bancos, las transferencias electrónicas (wire) y otros pagos que dependen de la Reserva Federal generalmente no se procesan hasta el siguiente día hábil. Si tu familia depende de una remesa para los gastos del hogar, el súper u otras compras planeadas durante la semana de Acción de Gracias, enviar el dinero antes del feriado puede ayudarte a evitar retrasos.
Este calendario aplica al sistema bancario y no a un servicio de envío de dinero en particular. Aunque un proveedor acepte tu transferencia el Día de Acción de Gracias, el tiempo de entrega puede depender de cómo se financie el pago y de si requiere procesamiento bancario.
Remesas de Común te permite enviar dinero desde Estados Unidos a México y a otros países de Latinoamérica, con tarifas de transferencia desde $2.99. Las transferencias normalmente están disponibles en minutos, y puedes enviar el dinero desde la app a cualquier hora, incluso el Día de Acción de Gracias. Aun así, planear con tiempo ayuda a reducir el estrés de las fiestas y a que tu familia reciba el dinero antes del feriado si lo necesita para gastos próximos.
La app de Común está disponible en español, las 24 horas, y puedes usarla para cualquier transacción que necesites durante las fiestas.
¿Qué es el Black Friday y cómo pueden aprovecharlo los inmigrantes?
El Black Friday es el día después del Día de Acción de Gracias y marca el inicio de la temporada de compras navideñas en Estados Unidos. En 2026 cae el viernes 27 de noviembre. Muchas tiendas ofrecen descuentos en electrónicos, ropa, artículos para el hogar, juguetes y otros productos de temporada. Las tiendas que cierran el Día de Acción de Gracias, como Walmart y Target, normalmente reabren temprano el Black Friday, y muchas ofertas en línea empiezan antes del feriado y siguen durante todo el fin de semana.
Para las familias que se están instalando en Estados Unidos, el Black Friday puede ser un buen momento para comprar cosas de uso diario a mejor precio. Ya sea que estés amueblando tu casa, comprando ropa de invierno o empezando con los regalos de las fiestas, planear con tiempo puede ayudarte a sacarle más provecho a las ofertas.
Antes de comprar, ten en cuenta estos consejos:
- Compara precios antes del Black Friday.
No todas las ofertas anunciadas son el precio más bajo del año. Revisar los precios con anticipación te ayuda a detectar los descuentos reales. - Define un presupuesto antes de comprar.
Las promociones de las fiestas pueden tentarte a gastar más de lo planeado. Decidir con anticipación qué necesitas te ayuda a controlar el gasto. - Lee con cuidado las ofertas de tarjetas de crédito.
Algunas tiendas ofrecen un descuento extra si abres una tarjeta de la tienda al pagar. Antes de aceptar, se recomienda revisar la tasa de interés, las tarifas y las condiciones de pago. - Considera comprar en línea.
Muchas promociones continúan hasta el Cyber Monday, así que tienes más tiempo para comparar precios sin ir a tiendas llenas y sin tomar decisiones apuradas. - Planea con tiempo si vas a enviar regalos al extranjero.
Si estás comprando para mandar regalos o provisiones a tu país, toma en cuenta el tiempo de envío. USPS y otras paqueterías se saturan en esta temporada, y los paquetes pueden tardar más de lo normal en llegar.
El Black Friday puede ser una oportunidad para ahorrar, pero comprar con presión puede desbalancear el presupuesto de tu hogar. Tomarte el tiempo de comparar precios, comprar con un plan y enfocarte en lo que ya tenías pensado comprar te ayuda a aprovechar mejor las ofertas.
Cómo celebrar el Día de Acción de Gracias como familia inmigrante latina
El Día de Acción de Gracias es una fiesta flexible, y cada familia la celebra a su manera. Para muchas familias latinas en Estados Unidos, es una oportunidad para reunirse, compartir una comida y pasar tiempo juntos, manteniendo las tradiciones de su país como parte de la celebración.
Algunas formas de celebrar son:
- Prepara una comida que refleje las tradiciones de tu familia.
Algunas familias sirven pavo junto con platillos como tamales, mole, arroz con gandules u otras recetas que tienen un significado especial para ellas. - Invita a familiares, vecinos o amigos.
El Día de Acción de Gracias suele celebrarse con la familia extendida o con un grupo de amigos cercanos, y es una buena oportunidad para pasar tiempo con las personas que se sienten como hogar. - Mantente en contacto con tus seres queridos en el extranjero.
Una llamada o videollamada durante el día puede ayudar a que los familiares que celebran en otro país también se sientan incluidos. - Aprovecha el fin de semana largo.
Muchas escuelas y trabajos cierran por Acción de Gracias, lo que da la oportunidad de descansar, viajar o pasar más tiempo juntos. - Crea tus propias tradiciones.
No hay una sola forma de celebrar el Día de Acción de Gracias. Cada familia puede adaptar la fiesta a sus costumbres, recetas y tradiciones.
Ya sea con una cena tradicional de Acción de Gracias, con tus comidas favoritas de casa o con una mezcla de ambas, lo más importante de esta fiesta es dar gracias y compartir tiempo con las personas que más importan. Muchas familias latinas celebran el Día de Acción de Gracias de una manera que refleja tanto su herencia cultural como su vida en Estados Unidos.
Preguntas frecuentes
¿Qué día es el Día de Acción de Gracias en 2026?
El Día de Acción de Gracias de 2026 cae el jueves 26 de noviembre. Siempre es el cuarto jueves de noviembre, así que la fecha exacta cambia un poco de un año a otro.
¿Cierran los bancos el Día de Acción de Gracias?
Sí. Las sucursales físicas de los bancos cierran por el feriado federal, y las transferencias que dependen de la Reserva Federal pueden retrasarse. Los cajeros automáticos y la mayoría de las apps bancarias siguen funcionando con normalidad.
¿Puedo enviarle dinero a mi familia el Día de Acción de Gracias?
Sí. Muchos servicios de envío de dinero permiten enviar dinero el Día de Acción de Gracias, aunque los tiempos de entrega dependen del proveedor y de cómo se procese la transferencia. Las transferencias bancarias tradicionales pueden retrasarse hasta el siguiente día hábil porque la Reserva Federal está cerrada por el feriado. Con Remesas de Común, puedes enviar dinero desde la app el Día de Acción de Gracias, y las transferencias normalmente están disponibles en minutos.
¿Qué es el Black Friday y cuándo empieza?
El Black Friday es el día de compras más grande después del Día de Acción de Gracias, el 27 de noviembre en 2026. La mayoría de las tiendas que cerraron por el feriado reabren temprano esa mañana con descuentos en electrónicos, ropa y más.
¿Es el Día de Acción de Gracias un día feriado pagado para los trabajadores en EE.UU.?
Depende del empleador. Los empleados federales tienen el día libre y muchas empresas privadas hacen lo mismo, pero no es obligatorio por ley en todos los lugares de trabajo, así que es importante revisar las condiciones y políticas de tu empleo.
¿Los inmigrantes celebran el Día de Acción de Gracias en Estados Unidos?
Muchos sí, y con frecuencia lo mezclan con los platillos y las tradiciones de su cultura. No hay una sola forma correcta de celebrarlo, y muchas familias latinas arman su propia versión con el tiempo.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una licencia.
Las tarifas de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles.
Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Envíos Internacionales
Servicios de remesas: cómo enviar dinero a Latinoamérica
8 min de lectura
Servicios de remesas: cómo enviar dinero a Latinoamérica
Para millones de latinoamericanos viviendo en Estados Unidos, enviar dinero a casa es parte del día a día. Para muchos, sus familias y amigos en sus países de origen dependen de remesas rápidas y confiables desde Estados Unidos. Hoy hay muchos proveedores de servicios para enviar dinero a Latinoamérica disponibles en el mercado, cada uno con diferentes ventajas y desventajas, y elegir el adecuado es clave para aprovechar al máximo tu dinero. Un enfoque útil es entender cómo funcionan los precios de las remesas, qué factores afectan el costo total y cómo comparar los servicios según tus necesidades específicas.
¿Cómo medir el costo real de una remesa?
El costo real de una remesa está determinado por diferentes elementos:
- La comisión por transferencia.
- El tipo de cambio que se ofrece en el momento.
- Tarifas adicionales del servicio.
- Método de entrega.
- Velocidad de la transferencia.
- Condiciones de precios promocionales.
En la práctica, el tipo de cambio suele tener el mayor impacto en cuánto dinero recibe realmente la persona destinataria. Por ejemplo, dos proveedores pueden anunciar comisiones similares pero entregar montos finales notablemente diferentes debido al spread cambiario incorporado en el tipo de cambio.
¿Qué es el spread cambiario (FX spread)?
El spread cambiario es la diferencia entre:
- El tipo de cambio real del mercado (también llamado tipo medio o interbancario).
- El tipo de cambio que te ofrece el proveedor del servicio.
Esta diferencia es donde algunos proveedores de servicios de remesas generan ingresos. Es la misma razón por la que dos servicios con la misma "comisión $0" pueden tener costos finales muy diferentes.
Los servicios de remesas más populares usados por latinoamericanos en EE.UU.
Distintos servicios funcionan mejor para distintos tipos de usuarios. Aquí encontrarás un panorama general de los proveedores más usados por las comunidades latinas en Estados Unidos.
Western Union
Western Union es una de las compañías de remesas más grandes del mundo, con una extensa red de retiro en efectivo en miles de ubicaciones en Latinoamérica.
Ventajas:
- Gran red global
- Disponibilidad de retiro en efectivo
- Múltiples métodos de entrega
Limitaciones:
- Los tipos de cambio pueden variar significativamente
- Las tarifas dependen del método de pago y del destino
Ria Money Transfer
Ria Money Transfer ofrece pagos desde EE.UU. a más de 165 países en todo el mundo, con opciones de entrega que incluyen retiro en efectivo y depósito a una billetera de dinero móvil o cuenta bancaria.
Ventajas:
- Amplia cobertura
- Opciones competitivas en algunos corredores
- Disponibilidad de retiro en efectivo
Limitaciones:
- Los precios varían según el país y el método de entrega
- La competitividad del tipo de cambio cambia a diario
MoneyGram
MoneyGram es un proveedor de servicios de remesas internacionales que permite a las personas enviar y recibir dinero a nivel internacional y nacional.
Ventajas:
- Extensa red de retiro en efectivo
- Transferencias rápidas en algunos casos
- Disponibilidad en múltiples países
Limitaciones:
- Las tarifas y los spreads cambiarios pueden variar ampliamente
- El costo final depende en gran medida del método de transferencia
Félix Pago
Félix Pago es una plataforma basada en WhatsApp enfocada en atender a la comunidad latina en EE.UU. para enviar dinero a toda Latinoamérica.
Ventajas:
- Experiencia mobile-first
- Velocidad y conveniencia
Limitaciones:
- La cobertura y las funciones pueden variar según el destino
- La economía de la transferencia depende del corredor y el momento
- No todos los usuarios prefieren transferencias basadas en chat
Común
Común ofrece la posibilidad de abrir una cuenta de débito en EE.UU. y enviar dinero a casa desde la app de Común o WhatsApp.
Ventajas:
- App y atención al cliente en español
- Conveniente con una experiencia enfocada en móvil
- Tipo de cambio promocional disponible en la primera transferencia
- Acepta más de 100 IDs latinoamericanas para abrir una cuenta de débito
- Tarifas transparentes
Limitaciones:
- Los tipos de cambio y los costos de transferencia varían a diario
- El monto final recibido depende del país de destino, el método de transferencia y las condiciones del mercado
Servicios de remesas: comparativa general
Hoy, el mercado de proveedores de servicios de remesas en EE.UU. se puede dividir en dos grandes categorías:
Agencias de remesas tradicionales
Compañías que ofrecen redes físicas e infraestructura de retiro en efectivo. Por ejemplo: Western Union, Ria Money Transfer o MoneyGram.
Alternativas fintech
Estas plataformas se enfocan en la experiencia móvil, precios transparentes, gestión digital de cuenta, accesibilidad para inmigrantes en EE.UU. y algunas ofrecen experiencias en español. Ejemplos: Común y Félix Pago.
¿Por qué importan las comparaciones?
Los tipos de cambio cambian todos los días y las ofertas promocionales también pueden cambiar. Por eso es importante comparar cuál es el mejor proveedor de servicio para tu situación actual. Si es posible, se recomienda usar una herramienta para tener una mejor perspectiva de los costos de tus remesas. Por ejemplo, Común tiene una calculadora en vivo en comun.app/compara diseñada para ayudarte a entender las condiciones exactas de tu transferencia.
Más allá del tipo de cambio
Para muchos inmigrantes en Estados Unidos, elegir los mejores servicios de remesas no se basa solo en quién ofrece el mejor tipo de cambio. La accesibilidad a los servicios puede moldear toda la experiencia de enviar dinero. Algunas personas pueden no tener un número de Seguro Social, una cuenta bancaria tradicional en EE.UU., o una manera fácil de verificar su identidad a través de los sistemas financieros convencionales. El idioma también puede jugar un papel importante para navegar las apps financieras, especialmente con la atención al cliente y para entender las políticas de transferencia específicas. Poder hacer transacciones financieras en el idioma nativo puede hacer que las transacciones se sientan menos estresantes.
El panorama competitivo del mercado en EE.UU. hace posible que los inmigrantes latinoamericanos comparen opciones para sus remesas. Hoy, puedes mirar más allá del tipo de cambio y considerar factores como soporte en español, requisitos de identificación flexibles, accesibilidad móvil y transparencia en las tarifas y/o condiciones de transferencia. El mejor proveedor de servicio de remesas es el que ofrece precios, servicios y acceso que se ajustan a tus necesidades. La app de Común está disponible en español, acepta más de 100 IDs latinoamericanas y ofrece tarifas transparentes.
¿Cómo elegir el servicio de remesas adecuado para tu situación?
No existe un proveedor de remesas "mejor" universal. La opción correcta depende de qué tan seguido envías dinero, a dónde lo envías, cómo lo recibe la persona destinataria, y qué tipo de acceso financiero tienes en Estados Unidos. Elegir según tus propias prioridades suele ser el mejor camino.
Si es tu primera transferencia
Muchos servicios de remesas ofrecen precios promocionales o tipos de cambio preferentes para usuarios nuevos. Estas promociones pueden mejorar temporalmente el monto recibido por tu familia, pero no siempre reflejan el costo a largo plazo de usar la plataforma.
Por ejemplo, algunos servicios digitales pueden ofrecer mejores tipos de cambio en la primera transferencia, mientras que los proveedores tradicionales ocasionalmente eliminan las tarifas de transferencia para clientes nuevos. Sin embargo, el valor total sigue dependiendo del tipo de cambio, la velocidad de transferencia y el método de entrega.
Antes de enviar tu primera remesa, es importante considerar:
- El monto final que recibirá la persona destinataria
- Si la promoción aplica al país de destino
- Tiempos de entrega
- Opciones de depósito bancario vs. retiro en efectivo
Para comparar tipos de cambio siempre puedes usar una herramienta, por ejemplo, comun.app/compara está diseñada para ayudar a las personas a entender el costo de su transferencia.
Si no tienes SSN
El acceso a los servicios financieros puede variar significativamente para los inmigrantes en Estados Unidos, especialmente para personas que no tienen un número de Seguro Social. Esto puede hacer que el proceso de registro sea más lento o complicado para inmigrantes recientes, personas con ITIN o personas que principalmente usan documentos de identificación extranjeros.
Algunos proveedores de servicios de remesas han adoptado modelos de verificación más flexibles. Común, por ejemplo, acepta más de 100 IDs latinoamericanas. Se recomienda verificar con cada institución sus requisitos específicos de verificación.
Si envías dinero regularmente
Las personas que envían remesas todos los meses pueden beneficiarse más de la consistencia que de las promociones temporales. Para quienes envían con frecuencia, puede ser útil revisar:
- Tipos de cambio continuos
- Transparencia en tarifas
- Opciones de transferencias recurrentes
- Conveniencia: por ejemplo, transferencias por app móvil o WhatsApp
- Disponibilidad de atención al cliente
Si tu familia depende del retiro en efectivo
El retiro en efectivo sigue jugando un papel importante en muchas partes de Latinoamérica, especialmente en ciudades pequeñas o comunidades rurales donde el acceso bancario puede ser limitado.
Compañías de remesas tradicionales como Western Union, Ria Money Transfer y MoneyGram ofrecen grandes redes físicas que permiten a las personas destinatarias cobrar el dinero en persona en supermercados, tiendas de conveniencia, bancos y ubicaciones de socios locales.
Antes de elegir un proveedor, es útil verificar:
- Si el retiro en efectivo está disponible en la ciudad de destino
- Horarios y accesibilidad de los puntos de retiro
- Velocidad de la transferencia
- Requisitos de identificación para la persona destinataria
- Límites máximos de transferencia
En algunos casos, el mejor servicio es simplemente el que la persona destinataria puede acceder fácilmente. Común ofrece retiros en efectivo con opciones en algunas tiendas y bancos.
Si prefieres la conveniencia: experiencias mobile-first
En los últimos años, las experiencias mobile-first se han vuelto populares dada la conveniencia de poder enviar remesas desde el teléfono móvil.
Los servicios digitales pueden ofrecer:
- Registro más rápido
- Transferencias móviles
- Notificaciones en tiempo real
- Gestión de cuenta más simple
Plataformas como Común y Félix Pago son ejemplos de servicios diseñados en torno a experiencias móviles para inmigrantes latinos. Para personas que se sienten más cómodas gestionando sus transferencias desde el teléfono, estas plataformas pueden sentirse más rápidas y convenientes.
Preguntas frecuentes
¿Cuál es el servicio más barato para enviar remesas a Latinoamérica?
No existe un único servicio que siempre sea el más barato. Los costos dependen de los tipos de cambio, las tarifas de transferencia, el país de destino, el método de pago y si calificas para una promoción de primera transferencia. La mejor manera de verificar tu caso exacto es comparar proveedores.
¿Qué es el spread cambiario y por qué importa al enviar remesas?
El spread cambiario es la diferencia entre el tipo de cambio real del mercado y el tipo de cambio ofrecido por el proveedor de remesas. Un tipo de cambio más débil puede reducir el monto que recibe tu destinatario.
¿Cómo puedo verificar el costo real antes de enviar una remesa?
La mejor manera es comparar el monto total que recibe la persona destinataria, el tipo de cambio, las tarifas y las condiciones promocionales antes de enviar el dinero. Algunos proveedores de servicio ofrecen herramientas que calculan los costos antes de enviar la remesa. La calculadora de comparación en vivo de Común está diseñada para ayudar a los usuarios a verificar esta información en tiempo real.
¿Todos los servicios de remesas ofrecen opciones de retiro en efectivo?
No. Algunos proveedores de remesas se especializan en depósitos bancarios o transferencias a billeteras digitales, mientras que otros mantienen extensas redes de retiro en efectivo en Latinoamérica. Antes de enviar dinero, es importante confirmar cómo prefiere la persona destinataria recibir los fondos y si los puntos de retiro son accesibles en su área.
¿Por qué cambian los tipos de cambio entre los proveedores de remesas?
Cada proveedor establece sus propios tipos de cambio según las condiciones del mercado, los costos operativos, los corredores de transferencia y las estrategias promocionales. Como los tipos de cambio pueden cambiar a diario, comparar proveedores antes de cada transferencia puede ayudar a los usuarios a entender mejor el costo total de enviar dinero.
Reflexiones finales
La industria de las remesas ha cambiado significativamente en la última década, hoy enviar dinero a Latinoamérica ya no se limita a un solo tipo de servicio o proveedor. Los inmigrantes en Estados Unidos pueden elegir entre redes tradicionales de retiro en efectivo, plataformas digitales y servicios financieros híbridos según lo que funcione mejor para sus familias.
Para muchas personas, el valor real viene de la experiencia completa, desde la conveniencia de uso, la accesibilidad a los servicios y saber exactamente cuánto dinero llegará puede importar tanto como los costos. Común ofrece precios transparentes, una app disponible en español y una herramienta de comparación que ayuda a los usuarios a revisar los costos de la transferencia antes de enviar el dinero.
Envíos Internacionales
¿Cómo elegir el proveedor de remesas más adecuado para ti?
8 min de lectura
Elegir un proveedor de remesas depende de la tarifa, el tipo de cambio, la velocidad de entrega y las opciones de recogida disponibles en el país destino. Con Común, las tarifas empiezan en $2.99 y la mayoría de las transferencias llegan en minutos.
¿Cómo elegir el proveedor de remesas más adecuado para ti?
Cada año, personas en todo Estados Unidos envían remesas para apoyar a sus familiares y amigos en sus países de origen. Estas transferencias son mucho más que simples transacciones, son el sustento económico para estas personas. Es por eso que elegir el proveedor de remesas adecuado a tus necesidades es clave para asegurarte de que tú y tus seres queridos reciben el apoyo que necesitan.
¿Qué es una remesa?
En términos simples, las remesas son transferencias de dinero realizadas por personas que viven y trabajan en un país a familiares, amigos u otros beneficiarios que residen en otro país.
¿Cómo funcionan las remesas en Estados Unidos?
El proceso de enviar una remesa desde los EE. UU. es un proceso bastante estándar. Estos son los pasos, independientemente del proveedor de servicios de remesas:
1. Iniciar la transferencia
La persona que envía la remesa elige un proveedor de servicios de remesas y luego selecciona el método de pago adecuado para el destinatario (por ejemplo: retiro en efectivo, depósito bancario, transferencia, etc.). Después, ingresa el monto a enviar y proporciona los datos del destinatario.
2. Financiar la transferencia
Las transferencias suelen financiarse mediante tarjeta de débito, cuenta bancaria, efectivo (en tiendas físicas) o, en algunos casos, con tarjeta de crédito. Las comisiones varían ampliamente entre los distintos proveedores de servicios de remesas.
3. Tipo de cambio
Aquí es donde muchos remitentes pierden dinero sin darse cuenta. Algunos proveedores de remesas convierten el dólar estadounidense a la moneda local del destinatario utilizando un tipo de cambio que puede incluir un margen oculto sobre el tipo de cambio medio del mercado. Algunos proveedores de servicios de remesas no cobran comisiones por la transferencia, ya que sus ganancias comerciales provienen exclusivamente de la conversión del tipo de cambio. Comprender las comisiones del tipo de cambio también es importante al prepararse para enviar remesas.
4. Liquidación y pago
El dinero se entrega al destinatario a través de un banco asociado, un agente local, retiro en efectivo o una billetera digital. Dependiendo del proveedor, el proceso puede tardar desde minutos hasta varios días.
La combinación de comisiones + margen en el tipo de cambio es lo que determina el costo real de la remesa. Muchos proveedores de remesas anuncian comisiones bajas cuando obtienen ganancias ofreciendo un tipo de cambio mucho más bajo, lo que reduce el monto que el destinatario realmente recibe.
Tipos de proveedores de servicios de remesas en EE. UU.
El mercado de proveedores de servicios de remesas en EE. UU. es diverso y, por lo general, se clasifican en las siguientes categorías:
1. Operadores de transferencias de dinero en efectivo (MTO por sus siglas en inglés)
Se trata de las empresas de remesas tradicionales con sucursales físicas para pagos en persona y retiros en efectivo.
Ejemplos: MoneyGram, Western Union, Walmart (MoneyGram en Walmart).
Ventajas: Accesibilidad física, ideal para personas sin cuenta bancaria.
Desventajas: Suelen tener comisiones más altas, un proceso más lento y a menudo, márgenes de beneficio por tipo de cambio.
2. Bancos tradicionales y cooperativas de crédito tradicionales
Algunas instituciones financieras ofrecen transferencias internacionales a través de procesos SWIFT para programas de remesas.
Ventajas: Sucursales físicas, transferencias directas de banco a banco.
Desventajas: Requiere una cuenta bancaria, esta suele ser la opción más cara (ya que los procesos SWIFT suelen tener comisiones y tipos de cambio elevados) y podrían requerir tiempos de procesamiento más largos.
3. Servicios de transferencia digitales
Estas empresas operan completamente en línea o a través de aplicaciones móviles. Pueden ser más rápidas y transparentes.
Ejemplos: Remitly, Felix, Común, entre otros.
Ventajas: Comodidad, rapidez, comisiones competitivas y transferencias rastreables.
Desventajas: Opciones limitadas de retiro en efectivo en algunas regiones.
Aspectos clave al elegir un proveedor de remesas
Elegir el proveedor de servicios de remesas adecuado puede tener un impacto significativo en la cantidad de dinero que realmente llega a sus seres queridos. Entre las diferentes comisiones, las diferencias en el tipo de cambio, los requisitos de documentación y la creciente lista de servicios adicionales, no todos los proveedores de remesas ofrecen los mismos servicios ni piden los mismos requisitos. Ya sea que envíes dinero a casa ocasionalmente o semanalmente, es importante elegir un proveedor de remesas que maximice el valor de lo que tus seres queridos reciben.
1. Comisiones lo que pagas (y lo que no ves)
Todos los proveedores de remesas cobran comisiones por sus servicios; sin embargo, no todas se presentan de la misma manera (por eso es importante comprender completamente los costos asociados con tu remesa).
¿Qué tipos de comisiones pueden existir?
- Comisión por transferencia: es un monto fijo o porcentual que se cobra por transacción.
- Comisiones por método de pago: son los cargos adicionales por usar una tarjeta de crédito en lugar de una cuenta bancaria.
- Comisiones por método de pago: algunos proveedores cobran más por retiros en efectivo que por depósitos bancarios.
¿Qué podría ser una comisión inesperada?
Por ejemplo, los tipos de cambio pueden variar: a menudo, el tipo de cambio que encuentras al realizar una búsqueda en línea no es el mismo que cobrará el proveedor de servicios de remesas de tu elección.
¿Qué buscar?
- Una herramienta simuladora o calculadora que muestre el monto final que recibirá el destinatario antes de enviar.
- Comisiones transparentes antes de confirmar la transacción.
Proveedores que mantengan bajas tanto las comisiones como los márgenes del tipo de cambio.
En muchos casos, el proveedor más barato no es el que ofrece la comisión visible más baja. Podría ser el que ofrece el tipo de cambio más competitivo o una comisión fija que se ajuste más a tus actividades de transferencias. El mejor proveedor de servicios siempre será aquel que satisfaga tus necesidades específicas.
2. Tipos de cambio: un factor clave
El tipo de cambio que utiliza el proveedor determina cuántos pesos, quetzales, soles u otra moneda recibirá el destinatario. Al enviar dinero al extranjero, los remitentes a veces se centran solo en la comisión visible (por ejemplo, un cargo de $3.99 por transferencia). Pero en muchos casos, el mayor costo puede estar en el tipo de cambio. Si dos compañías ofrecen la misma comisión, pero una tiene un tipo de cambio más débil, su familia podría recibir menos dinero.
Ejemplo:
Una diferencia al elegir un tipo de cambio con solo 1 peso mexicano menos por dólar estadounidense podría significar que el destinatario recibiría $100 pesos mexicanos menos en una remesa de $100 USD.
Comprender los costos reales de su remesa es esencial para elegir el mejor proveedor de remesas.
¿Qué preguntas puedo hacerme antes de elegir el proveedor de remesas más adecuado para mí?
- ¿Utilizan el tipo de cambio medio del mercado o añaden un margen?
- ¿El tipo de cambio queda fijo al momento del envío?
- ¿Ofrecen tasas promocionales solo para nuevos clientes?
¿A qué podrías poner atención?
- Una comisión baja combinada con un tipo de cambio débil.
- Diferencias grandes entre el tipo de cambio anunciado y el monto final recibido.
- Tipos de cambio que cambian durante la transferencia.
Incluso una pequeña diferencia en el tipo de cambio puede reducir significativamente el monto final que tus familiares o amigos reciben si envías mucho dinero.
3. Documentación y requisitos: manténgalo simple y seguro.
Todos los proveedores deben cumplir con regulaciones financieras en EE. UU., pero los requisitos varían.
Cada proveedor de remesas debe cumplir con las regulaciones financieras de EE. UU., pero sus requisitos de incorporación varían según el proveedor.
¿Cuáles son algunos pasos o documentos comúnmente necesarios?
- Verificación de identidad (p. ej., licencia de conducir, pasaporte o identificación estatal).
- Información personal como fecha de nacimiento y dirección.
- Datos del destinatario (nombre completo, país de destino, método de pago).
- En algunos casos, comprobante de fondos o verificación adicional para montos grandes.
¿Qué buscar?
Si un proveedor solicita demasiada documentación o dificulta el proceso, considere elegir uno con sistemas de cumplimiento más ágiles. Por ejemplo, algunos servicios de remesas aceptan documentación sin pasaporte estadounidense cuando quien envía el dinero puede demostrar residencia en Estados Unidos.
4. Velocidad y confiabilidad: ¿Qué tan rápido llega el dinero?
Mientras que algunas personas priorizan el bajo costo, otras priorizan la velocidad. Esto depende completamente de las necesidades del destinatario en su país de origen.
La velocidad de las transferencias varía según:
- El método de pago (tarjeta de débito, transferencia bancaria o efectivo).
- El método de recepción (depósito bancario, billetera móvil o retiro en ventanilla).
- La infraestructura del proveedor y las alianzas locales.
¿En qué puedo concentrarme para asegurar que mi transferencia llegue rápida y segura?
- Las estimaciones de entrega en tiempo real que ofrece el proveedor de servicios.
- Una clara diferenciación entre "instantáneo", "el mismo día" y "al día siguiente".
- Un historial de confiabilidad, no solo promesas publicitarias.
Cuando hay urgencia, la velocidad importa, pero siempre prioriza la seguridad de tu dinero.
5. Seguridad y confianza: Su dinero debe estar seguro
Elegir un proveedor de remesas también requiere confianza en la capacidad de la empresa para proteger tanto tu información como tus fondos.
¿Cuáles son algunos indicadores clave de un proveedor de servicios confiable?
- Licencia como transmisor de dinero en EE. UU. Por ejemplo, con Común, sus fondos en la cuenta corriente de Común se mantienen en un banco asociado asegurado por la FDIC.
- Encriptado seguro para pagos.
- Herramientas y notificaciones de prevención de fraude.
- Opiniones positivas de los clientes y resolución transparente de disputas.
Para mantener tu dinero seguro, es importante considerar evitar proveedores de remesas con credenciales poco claras o con quejas recurrentes sobre transferencias bloqueadas y pagos retrasados.
6. Servicios adicionales: Ve más allá de la transferencia
Hoy en día, muchos proveedores ofrecen funciones extra que ahorran tiempo y dinero.
Un proveedor de remesas es más que una simple herramienta para enviar dinero. Ahora muchos proveedores ofrecen funcionalidades de valor agregado que pueden ahorrarte tiempo o dinero.
Servicios adicionales comunes:
- Pago directo de facturas de servicios en el extranjero.
- Recargas móviles.
- Atención al cliente en varios idiomas (como Común, disponible en español).
- Historial de transacciones y recibos descargables.
- Alertas de tipos de cambio para notificarte cuando el tipo de cambio sea favorable.
¿Qué buscar?
Herramientas que simplifiquen el apoyo financiero a tu familia, no que lo compliquen.Por ejemplo, en Común puedes usar tu tarjeta de débito o abrir una cuenta de cheques si no tienes una.
¡Elige el proveedor de servicios de remesas más adecuado para tus necesidades!
No existe un proveedor único ideal para todos. Algunas personas valoran la rapidez, otras el costo, y otras necesitan atención presencial o retiros en efectivo. Para aprovechar al máximo tu próxima transferencia, concéntrate en lo que te importa:
- Comisiones transparentes.
- Tipos de cambio competitivos.
- Documentación sencilla.
- Servicios adicionales útiles.
- Seguridad y buen soporte al cliente.
Dedicar unos minutos a comparar las opciones de diferentes proveedores de servicios puede marcar una diferencia significativa en lo que reciben tus familiares y amigos y en cómo optimizar tus finanzas según tus necesidades.
Común ofrece servicios de remesas que puedes financiar con tu propia tarjeta de débito o abrir una cuenta corriente con Común si no tienes una. Con Común no hay cuotas anuales ni mensuales. Además, los servicios de Común están disponibles en español. Descarga nuestra app o contáctanos para saber más sobre Común.
¿Qué debo comparar entre proveedores de remesas?
La tarifa por transferencia, el tipo de cambio ofrecido, cuánto tarda en llegar el dinero, y si el destinatario puede recogerlo en efectivo o solo recibirlo en cuenta bancaria.
¿Por qué es importante el tipo de cambio, no solo la tarifa?
Algunos proveedores anuncian tarifas bajas pero aplican un tipo de cambio menos favorable, lo que reduce el monto final que recibe tu familia. Común muestra el monto exacto antes de confirmar.
¿Qué opciones de entrega ofrece Común?
Depósito a cuenta bancaria o recogida en efectivo en puntos como Elektra y Oxxo en México.
Preguntas frecuentes
¿Qué es más importante, la tarifa o el tipo de cambio?
Ambos importan — una tarifa baja con mal tipo de cambio puede terminar costando más. Revisa siempre el monto final que recibirá tu familia.
¿Cuánto cobra Común por enviar una remesa?
Desde $2.99 por transferencia, con tu primer envío sin costo.
¿Cómo sé cuánto va a recibir mi familia exactamente?
La app te muestra el monto exacto en la moneda de destino antes de que confirmes el envío.
¿Todos los proveedores ofrecen recogida en efectivo?
No, varía por proveedor y país; Común ofrece recogida en efectivo en puntos como Elektra y Oxxo en México.
¿Es más rápido enviar a una cuenta bancaria o recoger en efectivo?
Ambas opciones suelen entregar el dinero en minutos, dependiendo del método elegido.
¿Cómo verifico que un proveedor de remesas es confiable?
Revisa que tenga licencia en los estados donde opera y que muestre el tipo de cambio y tarifas de forma transparente antes de confirmar el envío.

Envíos Internacionales
Como Hacer Transferencias Internacionales: Opciones y Consejos
8 min de lectura
A medida que las razones para transferir dinero internacionalmente aumentan, también lo hacen los métodos disponibles. Ya sea para enviar remesas a tu familia, pagar proveedores o recibir pagos del exterior, entender cómo funcionan las transferencias internacionales te ayudará a ahorrar tiempo y dinero.
¿Qué es una transferencia internacional de dinero?
Una transferencia internacional de dinero es el movimiento de fondos de una cuenta bancaria en un país a otra cuenta en otro país. Puede hacerse mediante wire transfers bancarios, servicios especializados de remesas (Western Union, Remitly, Wise), o plataformas como Común que permiten enviar dinero a México directamente desde la app.
¿Cómo elegir el mejor servicio de transferencias internacionales?
Para elegir el mejor servicio considera: el costo total (comisión visible + margen de tipo de cambio), la velocidad de entrega, los métodos de entrega disponibles (depósito bancario, efectivo), y si aceptan tu documentación. Usa comparadores como Monito para ver opciones en tiempo real para tu corredor específico.
Opciones principales para enviar dinero internacionalmente desde EE.UU.
Wire transfer bancario
Método tradicional, costoso ($25-45 por envío), tarda 1-5 días hábiles, requiere datos bancarios completos del receptor: número de cuenta, SWIFT/BIC, IBAN o CLABE (México).
Servicios de remesas especializados
Wise, Remitly, Xoom ofrecen comisiones menores al 3-5%, entrega desde minutos hasta 3 días, múltiples opciones de entrega. Wise usa el tipo de cambio real del mercado. Requieren SSN o ITIN en EE.UU.
Común
Común permite enviar remesas a México y Latinoamérica desde $2.99 sin requerir SSN. Ideal para inmigrantes recién llegados. Opciones de depósito bancario, efectivo en Oxxo o Walmart.
Preguntas frecuentes sobre transferencias internacionales
¿Cuál es la forma más barata de hacer una transferencia internacional?
Las apps de remesas especializadas (Wise, Remitly, Xoom) generalmente son más baratas que los bancos tradicionales para transferencias internacionales. Wise es conocida por usar el tipo de cambio real del mercado con comisiones transparentes. Para destinos específicos como México, plataformas como Común ofrecen envíos desde $2.99. Usa comparadores como Monito para ver las mejores opciones en tiempo real para tu corredor específico.
¿Cuánto tiempo tarda una transferencia internacional?
Depende del método y el país destino. Los wire transfers bancarios internacionales tardan 1-5 días hábiles. Las apps de remesas pueden ser casi instantáneas para entregas en efectivo, o 1-3 días hábiles para depósito bancario. Factores como zonas horarias, horarios de corte bancario y requisitos de cumplimiento del país destino afectan el tiempo de llegada.
¿Qué información necesito para hacer una transferencia internacional?
Para wire transfer bancario internacional necesitas: nombre completo del beneficiario, nombre y dirección del banco receptor, número SWIFT/BIC del banco receptor, y número de cuenta o IBAN del beneficiario. Para México se usa el CLABE interbancaria (18 dígitos). Para apps de remesas como Común, a veces basta el número de teléfono del destinatario o nombre del banco.
¿Hay límites de monto para transferencias internacionales?
Sí. Los límites varían por servicio y nivel de verificación del usuario. Las apps de remesas típicamente permiten entre $2,999 y $10,000 diarios para usuarios verificados. Los wire transfers bancarios pueden ser mayores pero cuestan más ($25-45 por transacción). Las regulaciones anti-lavado de dinero requieren reportar transferencias de más de $10,000 al IRS (CTR form).
¿Necesito SSN para enviar dinero al extranjero desde EE.UU.?
Depende del servicio. Wise, Remitly y bancos tradicionales requieren SSN o ITIN para cumplimiento regulatorio. Plataformas como Común no requieren SSN — aceptan pasaporte o matrícula consular — y permiten enviar remesas a México y Latinoamérica desde $2.99. Esto es particularmente útil para inmigrantes recién llegados que aún no tienen SSN.
¿Las transferencias internacionales pagan impuestos?
Enviar dinero al extranjero en sí mismo no genera impuestos en EE.UU. Sin embargo, si el dinero proviene de ingresos no declarados, esa es la obligación fiscal a cumplir. El IRS puede requerir reportar cuentas en el extranjero (FBAR/FATCA) si tienes más de $10,000 en cuentas extranjeras en algún momento del año.
Envíos Internacionales
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
8 min de lectura
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
Si envías dinero a casa a México, Guatemala, Colombia, El Salvador, Honduras o cualquier otro lugar en Latinoamérica, una nueva ley federal puede afectar las tarifas que pagas por transferencia de dinero, dependiendo de cómo la envíes.
El 4 de julio de 2025, Estados Unidos promulgó la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, que introdujo un nuevo impuesto especial federal sobre ciertas transferencias internacionales de dinero. El impuesto, establecido en el 1% del monto de la transferencia, aplica a remesas realizadas a partir del 1 de enero de 2026. Sin embargo, no todas las transferencias son gravables.
Si envías dinero desde una cuenta bancaria de EE.UU. o usando una tarjeta de débito o crédito emitida en EE.UU., tu transferencia está exenta del impuesto por ley. El impuesto solo aplica cuando pagas con efectivo, giro postal, cheque de caja u instrumento físico similar.
Entender si este impuesto aplica para ti y cómo puede afectar tus transferencias puede ayudarte a enviar dinero a casa con menos sorpresas.
¿Qué es el nuevo impuesto del 1% sobre remesas?
Impone un impuesto especial federal del 1% sobre ciertas transferencias de remesas al extranjero, es decir, dinero enviado desde un emisor en EE.UU. a un destinatario en un país extranjero, a través de un proveedor de servicios de remesas.
El impuesto está codificado bajo la Sección 4475 del IRC, añadida al Código de Rentas Internas por la Sección 70604 de la OBBBA. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
El impuesto fue efectivo para transferencias realizadas después del 31 de diciembre de 2025, con recaudación iniciando el 1 de enero de 2026.
¿Quién paga el impuesto? ¿Quién no?
El factor clave es cómo fondeas la transferencia, no cuánto envías, no a dónde va, y no tu estatus migratorio o ciudadanía.
| Sujeto al impuesto del 1% | Exento del impuesto del 1% |
|---|---|
| Transferencias financiadas con efectivo (ej. pagar en efectivo en una agencia de remesas) | Transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario |
| Transferencias financiadas con giros postales | Transferencias financiadas con una tarjeta de débito emitida en EE.UU. |
| Transferencias financiadas con cheques de caja | Transferencias financiadas con una tarjeta de crédito emitida en EE.UU. |
| Transferencias financiadas con instrumentos físicos similares | Transferencias de $15 o menos (por debajo del umbral de la EFTA) |
Fuente: IRS.gov, RSM US. Esta información es solo para fines informativos y no constituye asesoría legal o fiscal.
Esto significa que si frecuentemente envías dinero a casa con un proveedor de servicios de remesas con ubicaciones físicas (por ejemplo Western Union o MoneyGram) y pagas con efectivo, se añadirá un impuesto del 1% al monto total de tu transferencia.
Sin embargo, si envías dinero a través de una app digital o cuenta bancaria vinculada a tu cuenta de cheques o ahorros de EE.UU., o pagas con una tarjeta de débito o crédito emitida en EE.UU., la transferencia está exenta del impuesto bajo la Sección 4475.
¿Cómo se recauda el impuesto?
El impuesto se recauda en el punto de transferencia. Cuando ocurre una transacción gravable, el proveedor de servicios de remesas es responsable de recaudar el 1% del emisor al momento de realizar la transferencia.
Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales.
El panorama de las remesas en 2026
Para millones de familias en Latinoamérica, el dinero que llega de un familiar en EE.UU. puede pagar la renta, cubrir los gastos escolares o poner comida en la mesa. En 2024, Latinoamérica y el Caribe recibieron aproximadamente $161 mil millones en remesas, la gran mayoría enviada desde EE.UU. México solo recibió más de $63.3 mil millones. En países como El Salvador, Guatemala, Nicaragua y Honduras, las remesas representan entre el 19% y el 26% del PIB.
Para personas que ya estiran cada dólar entre sus propios gastos en EE.UU. y las necesidades de la familia en casa, un costo adicional en cada transferencia puede tener un impacto. Cuánto te afecta depende en gran medida de las herramientas disponibles para ti.
Redes de agentes en efectivo (Western Union, MoneyGram, Intermex):
Son las opciones tradicionales en persona, frecuentemente usadas por personas que manejan principalmente efectivo. Las transferencias financiadas con efectivo en estas ubicaciones están sujetas al impuesto del 1%.
Apps digitales (Remitly, Wise, Xoom, Común y otros):
Estas plataformas típicamente procesan transferencias desde una cuenta bancaria de EE.UU. vinculada o tarjeta de débito o crédito emitida en EE.UU. Estos métodos de pago están exentos del impuesto bajo la Sección 4475. Sin embargo, las tarifas y márgenes de tipo de cambio pueden variar por proveedor.
Transferencias bancarias:
Las transferencias enviadas directamente desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario están exentas del impuesto por ley. Las tarifas de transferencia bancaria pueden ser más altas que las de apps digitales.
¿Qué significa esto para ti?
Si envías dinero a casa regularmente, ya sabes que hay costos involucrados: tarifas de transferencia, márgenes de tipo de cambio, a veces una tarifa en el lado receptor. Ahora, dependiendo de cómo envíes dinero, puede haber también un nuevo impuesto federal del 1%.
No hay una respuesta única correcta para todos. Algunas personas que tienen una cuenta bancaria de EE.UU. pueden cambiar a un método de transferencia digital. Otros que aún no tienen esa opción, o pueden tener razones para seguir enviando a través de una ubicación de agente. Cualquiera que sea tu situación, algunas cosas pueden ayudar:
Sabe qué te están cobrando:
Antes de confirmar cualquier transferencia, deberías poder ver la tarifa, el tipo de cambio, los impuestos aplicables y el monto exacto que recibirá tu familia. Revisa todo antes de enviar. Algunos proveedores de servicios, como Común, ofrecen herramientas dentro de la app para ayudarte a calcular los costos antes de enviar.
Compara el costo total:
Un proveedor que no cobra tarifa de transferencia pero ofrece un tipo de cambio más débil puede potencialmente costar más que uno con una tarifa fija modesta y una tasa justa. El número que importa es lo que llega al otro extremo.
Si tienes cuenta bancaria o tarjeta de débito de EE.UU., pregunta a tu proveedor sobre tus opciones:
Las transferencias financiadas desde una cuenta bancaria de EE.UU. o tarjeta de débito o crédito emitida en EE.UU. están exentas del impuesto bajo el estatuto actual.
Pregunta a tu proveedor directamente cómo manejan el impuesto:
Algunos proveedores pueden haber actualizado sus apps, sitios web o instrucciones de agente. Si estás enviando a través de un canal digital vinculado a tu cuenta bancaria o tarjeta de EE.UU., pregunta si ese método de pago califica para la exención estatutaria.
Administra tus remesas con confianza con Común
Tener una cuenta para recibir pagos electrónicos, rastrear tus gastos y enviar dinero directamente puede hacer que gestionar tu vida financiera en EE.UU. sea más conveniente. Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta de débito. Con Común obtienes:
- Tarifa plana de $2.99 por transferencia de remesas, sin cargos ocultos
- Cuenta de cheques en Community Federal Savings Bank, Miembro FDIC. Los depósitos están asegurados por la FDIC hasta los límites aplicables
- Precios transparentes dentro de la app donde puedes ver exactamente cuánto costará cada transferencia, incluyendo tarifas y tipo de cambio, antes de confirmar
- Soporte al cliente 24/7 en español
- Opciones de retiro en efectivo para tu destinatario
- La posibilidad de enviar transferencias desde la comodidad de tu teléfono
Para conocer más sobre los servicios de remesas de Común, visita comun.app/remittances.
Preguntas frecuentes
¿Qué es el nuevo impuesto del 1% sobre remesas?
Es un impuesto especial federal introducido por la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, codificado como Sección 4475 del IRC. Impone un impuesto del 1% sobre ciertas transferencias de dinero al extranjero desde EE.UU. Solo aplica a transferencias financiadas con efectivo, giros postales, cheques de caja u instrumentos físicos similares.
¿Cuándo entra en vigor el nuevo impuesto sobre remesas?
El impuesto aplica a transferencias de remesas realizadas a partir del 1 de enero de 2026. Fue firmado como ley el 4 de julio de 2025 como parte de la OBBBA. El IRS otorgó alivio de penalidades a los proveedores para los primeros tres trimestres de 2026, con aplicación completa esperada para el cuarto trimestre de 2026.
¿Quién tiene que pagar el impuesto del 1%?
El impuesto lo debe el emisor, pero lo recauda y remite al IRS el proveedor de servicios de remesas al momento de la transferencia. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
¿Todas las transferencias de dinero desde EE.UU. están sujetas al nuevo impuesto?
No. El impuesto solo aplica a transferencias financiadas con efectivo o instrumentos físicos. Las transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario, o pagadas con una tarjeta de débito o crédito emitida en EE.UU., están exentas del impuesto por ley.
¿Cómo se recauda el impuesto?
El proveedor de servicios de remesas recauda el 1% del emisor al momento de la transferencia. Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales usando el Formulario 720.
¿Cómo puedo saber si mi transferencia es gravable?
Depende de cómo estés financiando la transferencia. Si estás pagando con efectivo, un giro postal o un cheque de caja en una agencia de remesas, el impuesto del 1% probablemente aplica. Si estás enviando dinero a través de una app digital o cuenta bancaria usando tu cuenta de cheques de EE.UU. o una tarjeta de débito o crédito emitida en EE.UU., la transferencia puede estar exenta bajo el estatuto actual.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
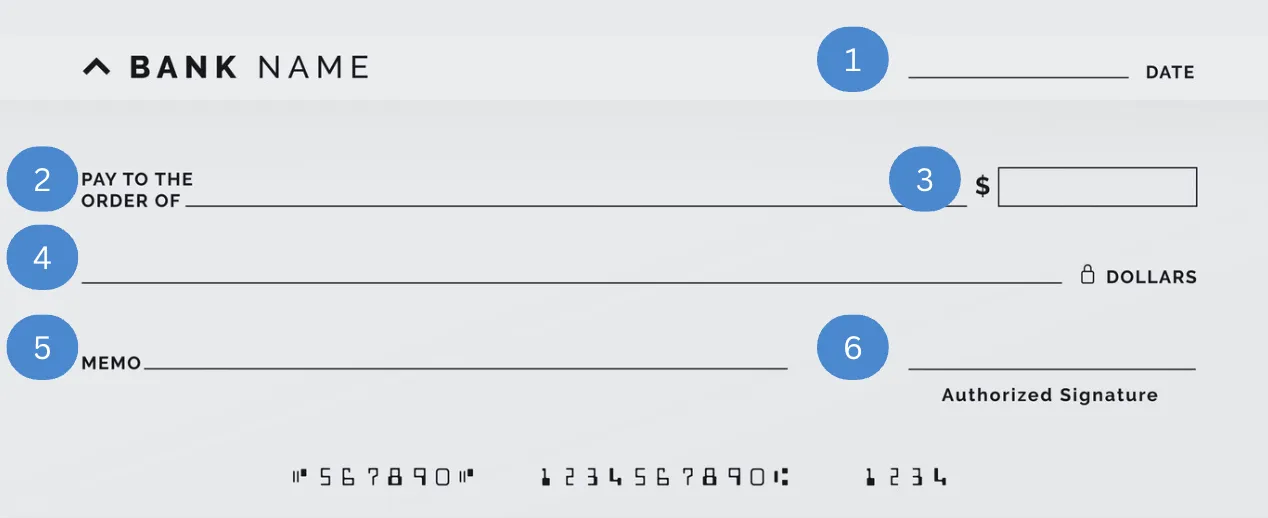
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará

Educación Financiera
Qué Hacer si tu Cuenta Bancaria es Comprometida: Acciones Inmediatas
8 min de lectura
Si sospechas que tu cuenta fue comprometida, actúa de inmediato: bloquea tu tarjeta desde la app, revisa tus movimientos recientes y contacta a soporte. Con Común, el bloqueo de tarjeta es instantáneo y el soporte está disponible 24/7.
Reconocer las Señales de Robo de Identidad y una Cuenta Comprometida
El primer paso es reconocer las señales de que tu cuenta bancaria puede haber sido comprometida. Transacciones inusuales o sospechosas, cambios inesperados en los detalles de tu cuenta y alertas o notificaciones de tu banco que no iniciaste son indicadores claros. Recibir alertas de texto o correo electrónico sobre actividades que no realizaste también puede significar que tu cuenta ha sido hackeada. Ser vigilante y revisar regularmente la actividad de tu cuenta puede ayudarte a detectar estas señales temprano si tu cuenta bancaria es hackeada.
Acciones Inmediatas a Tomar Cuando Notes Actividad Sospechosa
1. Contacta a tu Banco Inmediatamente
Si sospechas que tu cuenta ha sido comprometida, llama directamente a tu institución financiera. La mayoría de los bancos tienen un departamento de fraudes dedicado que puede congelar tu cuenta para prevenir más transacciones no autorizadas. Actuar de manera oportuna es crucial para proteger tu dinero ganado con esfuerzo.
2. Cambia tus Contraseñas de Cuenta
Inmediatamente cambia las contraseñas de tu cuenta en línea y cualquier otra cuenta en línea asociada con tu información financiera. Asegúrate de que tus nuevas contraseñas sean fuertes, únicas y diferentes de las contraseñas previamente utilizadas.
3. Monitorea tu Cuenta para Más Actividad
Mantén un ojo atento en tu cuenta para detectar cualquier actividad sospechosa adicional. Revisa regularmente tu estado de cuenta bancaria y la actividad de la cuenta, y reporta cualquier discrepancia a tu banco. Configurar alertas de texto y correo electrónico para transacciones puede ayudarte a estar informado sobre el estado de tu cuenta.
Aprende a monitorear tus cuentas aquí
4. Reporta el Fraude
Presenta un informe al departamento de fraudes de tu banco. Además, reporta el incidente a la Comisión Federal de Comercio (FTC, por sus siglas en inglés) y considera presentar un informe policial. Esto puede ayudar a proteger tu informe de crédito y prevenir más robos de identidad.
Precauciones Adicionales: Habilita la Autenticación de Dos Factores
Para prevenir futuros incidentes, toma estas medidas de seguridad adicionales:
1. Asegura tus Dispositivos
Asegúrate de que tus dispositivos estén protegidos con la última protección antivirus y actualizaciones de seguridad. Evita usar Wi-Fi público para actividades bancarias en línea.
2. Habilita la Autenticación de Dos Factores
Activa la autenticación de dos factores (2FA) para una capa extra de seguridad en tus cuentas bancarias y otras cuentas en línea. Esto hace que sea más difícil para usuarios no autorizados acceder a tus cuentas.
3. Ten Cuidado con Compartir Información
Ten cuidado con la información que compartes en línea y evita proporcionar información sensible como tu número de seguro social a través de canales no seguros. Desconfía de los correos electrónicos de phishing y enlaces maliciosos que pueden llevar al compromiso de la cuenta.
4. Usa Contraseñas Fuertes y Únicas
Asegúrate de usar contraseñas fuertes y únicas para todas tus otras cuentas. Evita usar la misma contraseña para múltiples cuentas y cambia tus contraseñas regularmente.
5. Configura Alertas de Fraude
Considera configurar alertas de fraude con tu banco y burós de crédito. Esto puede ayudarte a estar informado sobre cualquier actividad sospechosa en tus cuentas.
Te enseñamos a abrir una cuenta bancaria en Estados unidos
Características de Seguridad de Común
En Común, priorizamos la seguridad de las cuentas de nuestros clientes, al igual que las principales instituciones financieras. Nuestra plataforma incluye medidas de seguridad avanzadas como encriptación y monitoreo en tiempo real para proteger tu información financiera. Si alguna vez sospechas de actividad fraudulenta, nuestro equipo de servicio al cliente está disponible para asistirte de inmediato. Simplemente envíanos un mensaje a través de la aplicación Común y te guiaremos a través de los pasos necesarios para asegurar tu cuenta.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Conclusión
La acción rápida es crucial cuando se trata de una cuenta bancaria comprometida. Reconociendo las señales, tomando medidas inmediatas y utilizando características de seguridad robustas, puedes proteger tus finanzas y recuperar el control de tus cuentas. Mantente vigilante y proactivo para mantener tu cuenta bancaria segura. Recuerda, tu respuesta oportuna puede prevenir más pérdidas y asegurar que tu dinero permanezca en tus manos.
¿Cuáles son las señales de que mi cuenta fue comprometida?
Transacciones que no reconoces, cambios inesperados en los datos de tu cuenta, o alertas de actividad que tú no iniciaste.
¿Qué debo hacer de inmediato si mi cuenta fue comprometida?
Bloquea tu tarjeta desde la app al instante, revisa tus movimientos recientes y contacta a soporte para reportar la actividad sospechosa.
¿Cómo contacto a soporte de Común en una emergencia?
Por chat dentro de la app, correo electrónico, teléfono o WhatsApp, disponibles 24/7.
Preguntas frecuentes
¿Cómo sé si mi cuenta fue hackeada?
Señales comunes incluyen transacciones que no reconoces, cambios en tus datos de contacto, o alertas de actividad que no iniciaste tú.
¿Puedo bloquear mi tarjeta yo mismo si sospecho fraude?
Sí, desde la app de Común puedes bloquear tu tarjeta al instante, sin necesidad de llamar primero a soporte.
¿Qué debo revisar primero si creo que mi cuenta fue comprometida?
Revisa tus movimientos recientes en la app para identificar cualquier transacción que no reconozcas.
¿Cómo reporto actividad sospechosa en mi cuenta de Común?
Contacta a soporte por chat, correo, teléfono o WhatsApp, disponibles 24/7.
¿Soy responsable de las transacciones fraudulentas si reporto rápido?
Reportar de inmediato reduce tu responsabilidad; las protecciones exactas dependen de las circunstancias del caso.
¿Cómo protejo mi cuenta para el futuro?
Activa las notificaciones de la app, revisa tus movimientos regularmente y nunca compartas tus códigos de acceso, ni siquiera con alguien que diga representar a Común.

Envíos Internacionales
¿Cómo enviar dinero a México? Todo lo que necesitas saber
8 min de lectura
Para los inmigrantes que viven en Estados Unidos es de suma importancia contar con servicios financieros accesibles que les permitan hacer envíos de dinero a México y otros países de la región; con el fin de apoyar económicamente a familiares y amigos o alcanzar un mejor nivel de vida.
Las remesas han adquirido tal importancia en la economía mexicana que, de acuerdo con datos de Reuters, México es el segundo mayor receptor de remesas a nivel mundial, tan solo después de India, con más de 64.700 mdd durante 2024.
Para los inmigrantes es fundamental saber cómo mandar dinero a México de Estados Unidos de manera segura, rápida y a bajo costo. En esta ocasión te mostraremos las mejores aplicaciones para hacer transferencias de dinero a tus seres queridos, cómo funcionan y todos los beneficios de cada una de ellas, para que elijas la opción que mejor se adapte a tus necesidades.
Para mandar dinero a México desde EE.UU. puedes usar apps como Común, Remitly o Western Union. El costo real depende de tres factores: la tarifa de envío, el tipo de cambio aplicado y los cargos al destinatario. Común cobra desde $2.99 por transferencia y entrega en minutos a cuentas bancarias o en efectivo en tiendas.
¿Cuánto dinero se puede enviar a México desde EE.UU.?
Un aspecto muy importante que debes tomar en cuenta es el monto permitido por las aplicaciones para mandar dinero a México, así como las restricciones de sus términos y condiciones.
En general, no existe un límite legal impuesto por el gobierno de los Estados Unidos, pero cada plataforma tiene sus propios estándares y reglamentos en los que se basan para imponer ciertos límites y lineamientos necesarios para realizar transferencias de dinero internacionales.
Por ejemplo, estos son algunos de los proveedores más conocidos que ofrecen envíos de dinero a México y sus límites por transacción:
- Western Union: hasta 5,000 USD.
- MoneyGram : hasta 10,000 USD.
- Xoom: el Nivel 1 está limitado a $2,999 por día; mientras el tercer nivel de verificación permite hasta $50,000 por día.
Si buscas una forma sencilla de enviar dinero a México, Común puede ser una excelente alternativa. Las personas usuarias nuevas pueden disfrutar la primera transferencia de dinero gratis y luego pagar una tarifa que comienza en 2.99 USD por transferencia, hasta los límites aplicables.
¿Cuál es la mejor forma de enviar dinero a México desde Estados Unidos?
Hay varias formas de enviar dinero desde Estados Unidos a México, ya sea a través de bancos tradicionales o de servicios especializados en transferencias internacionales. Estas son las principales opciones que existen para hacerlo:
Mediante transferencias de dinero de banco a banco
Una de las formas más comunes de enviar dinero es a través de transferencias bancarias de un banco tradicional a otro. La ventaja de este método es que puede ser seguro porque está respaldado por instituciones financieras oficiales. Sin embargo, las transferencias pueden tomar más tiempo e implicar tarifas más altas.
Para enviar fondos de esta manera, es necesario que cuentes con una cuenta bancaria en EE.UU. y que utilices el código SWIFT de la persona destinataria.
Mediante envío de efectivo
Otra opción, que puede ser más accesible para personas sin cuenta bancaria, es enviar dinero en efectivo que se puede recoger en diferentes ubicaciones a lo largo de México.
Para enviar efectivo, es común visitar una ubicación física del proveedor que ofrece este servicio, como una oficina de Western Union. Una vez ahí, pagas el monto que quieres enviar más la tarifa asignada. Para cobrar los fondos, la persona de tu familia debe presentar una identificación oficial válida en una de las ubicaciones participantes como Oxxo, Banco Azteca, Walmart u otras. Sin embargo, muchos proveedores de servicios como Western Union también tienen ofertas digitales.
Aunque puede ser una alternativa conveniente para personas que principalmente manejan efectivo, también puede tener desventajas potenciales, como tarifas que varían según el monto enviado y tipos de cambio que podrían ser menos competitivos en comparación con algunos servicios de transferencia digital.
Mediante aplicación móvil
Otra opción para enviar dinero a México es a través de aplicaciones móviles especializadas en transferencias internacionales de dinero, como Remitly, Wise, Común u otras. Muchos de estos servicios están disponibles tanto en iOS como en Android y pueden ofrecer costos más bajos en comparación con algunas transferencias en efectivo o transferencias bancarias tradicionales, dependiendo del proveedor y del método de entrega. Algunas plataformas se enfocan principalmente en transferencias de dinero mientras que otras pueden incluir también funciones financieras adicionales, como tarjeta de débito o acceso a una cuenta bancaria en EE.UU.
Para acceder a estos servicios, debes crear una cuenta en el sitio web del proveedor o descargar su aplicación móvil. Además, algunas apps requieren verificación de identidad utilizando información personal como tu SSN (Número de Seguridad Social) o ITIN.
¿Cuáles son las mejores apps para mandar dinero a México desde EE.UU.?
Hay muchas apps disponibles para enviar dinero desde Estados Unidos a México, pero los costos, las velocidades de entrega y los tipos de cambio pueden variar según el proveedor y el método de transferencia. A continuación, te presentamos una guía de las mejores seis aplicaciones para enviar dinero a México:
Común
Común te permite enviar remesas a México directamente desde la app de forma sencilla. Tiene tarifas desde $2.99 USD por transferencia (hasta los límites aplicables) y ofrece tipos de cambio competitivos. Además, es posible acceder a ella con más de 100 identificaciones latinoamericanas, sin necesidad de SSN. Disponible tanto en iOS y Android, Común está disponible en español y sus operaciones son supervisadas en EE.UU., por lo que tu dinero y el de tu familia están protegidos.
Remitly
Remitly es una plataforma digital especializada en transferencias internacionales de dinero. Este servicio ofrece tipos de cambio bastante competitivos y el dinero puede llegar bastante rápido, dependiendo de la modalidad de envío y de la velocidad. Además, para quienes quieren probar el servicio, también está disponible en español.
BOSS Revolution
Esta plataforma es ampliamente conocida por sus llamadas telefónicas internacionales, pero también ofrece servicios de transferencia de dinero. El proceso de verificación de identidad puede ser un desafío adicional para algunos usuarios.
WorldRemit
WorldRemit es una app de transferencia de dinero global con disponibilidad en varios países de América Latina. Este servicio puede ofrecer tarifas competitivas, pero es importante comparar antes de enviar grandes sumas. Puede que no estén disponibles todas las opciones de pago en todos los países.
Western Union
Western Union es una de las empresas de transferencia de dinero más conocidas del mundo. Sin embargo, también puede tener tarifas más altas y tipos de cambio menos competitivos en comparación con otras apps.
Félix Pago
Félix Pago es una aplicación de transferencia de dinero de WhatsApp, ideal para quienes usan WhatsApp como aplicación de mensajería. Sin embargo, solo está disponible para transferencias person a persona y puede tener limitaciones en cuanto a los montos que se pueden enviar.
¿Cómo enviar dinero a México con Común paso a paso?
Con Común puedes enviar dinero a tu familia y amigos en México directamente desde la app móvil de Común.
Para ello, sigue estos pasos:
- Abre tu app móvil de Común.
- En la página principal, selecciona “Enviar una remesa”.
- Selecciona la persona destinataria a quien quieres enviar la transferencia.
- Puedes registrar a una persona destinataria con datos de cuenta bancaria, incluyendo nombre completo, nombre del banco y número de teléfono. Asegúrate de que esta información sea correcta para evitar que el dinero sea enviado al lugar equivocado.
- Después de registrar a la persona destinataria, ingresa el monto que quieres enviar y revisa los costos de la transacción.
- Confirma los detalles y selecciona “Confirmar transferencia internacional”.
- La persona destinataria debe recibir el dinero en minutos. Si seleccionas retiro en tienda, la persona puede recoger el dinero unos 30 minutos después de confirmar la transacción.
- Puedes revisar el estado de la transferencia en tu app móvil de Común haciendo clic en la transacción.
Las tarifas de transferencia comienzan en 2.99 USD por transacción, hasta los límites aplicables.
¿Qué debo considerar para elegir el mejor servicio de envío de dinero a México?
Antes de elegir el servicio que utilizarás para enviar dinero a México, te recomendamos considerar los siguientes puntos para tomar la mejor decisión:
- Compara las tarifas de envío entre los diferentes proveedores de transferencias.
- Verifica el tipo de cambio que aplicará cada proveedor.
- Considera los tiempos de entrega, ya que algunas transferencias llegan en minutos mientras que otras pueden llevar días.
- Revisa los límites de envío de cada plataforma.
- Asegúrate de que el servicio sea seguro y esté regulado en EE.UU.
- Revisa la documentación necesaria para poder usar cada uno de estos servicios.
Preguntas frecuentes sobre cómo mandar dinero a México desde EE.UU.
¿Cuánto cuesta enviar $100 a México desde EE.UU.?
El costo varía por servicio. Con Común la tarifa parte desde $2.99 por transferencia independientemente del monto. Algunos servicios como Ria ofrecen transferencias gratis hasta cierta cantidad pero aplican un spread cambiario. Para $100, un spread del 2% equivale a $2 menos que recibe tu familia en pesos, además de la tarifa.
¿Cuánto tiempo tarda el envío de dinero a México?
Con apps digitales como Común el dinero llega en minutos a cuentas bancarias o está disponible en 30 minutos para retiro en efectivo en tiendas como Oxxo. Las transferencias bancarias tradicionales (SWIFT) pueden tardar 1–3 días hábiles y los días festivos en EE.UU. o México pueden generar retrasos adicionales.
¿Puedo enviar dinero a México sin cuenta bancaria en EE.UU.?
Sí. Puedes usar servicios que acepten efectivo para el envío, como Western Union en agentes físicos. Pero si quieres hacerlo desde tu teléfono, necesitarás una cuenta. Común acepta más de 100 IDs latinoamericanas para abrir cuenta sin SSN, lo que te da acceso inmediato a envíos digitales desde tu app.
¿Cuánto dinero máximo puedo enviar a México?
No hay un límite legal del gobierno de EE.UU. para envíos a México, pero cada plataforma tiene sus propios límites. Western Union permite hasta $5,000 por transacción, Xoom hasta $50,000 diarios en su nivel más alto. Para montos grandes es recomendable verificar los límites del servicio y los requisitos de verificación de identidad.
¿Es mejor enviar dinero a cuenta bancaria o en efectivo a México?
Depende del destinatario. Si tiene cuenta bancaria, la transferencia directa suele ser más rápida y segura. Si no tiene cuenta, el retiro en efectivo en puntos como Oxxo, Walmart o Banco Azteca es conveniente. Común ofrece ambas opciones para que elijas según la situación de tu familia en México.
¿Cómo sé que el tipo de cambio que me ofrecen es bueno?
Compara el tipo de cambio del proveedor con el tipo interbancario real (puedes buscarlo en Google: “USD a MXN”). La diferencia es el “spread” que se queda el servicio. Un spread bajo del 0.5–1% es competitivo; uno alto del 3–5% representa pérdida significativa en montos grandes. La calculadora de Común te muestra el tipo en tiempo real en comun.app/compara.
Cuenta corriente
¿Qué necesito para abrir una cuenta tradicional en el banco siendo inmigrante?
8 min de lectura
Para los inmigrantes en Estados Unidos, contar con una cuenta bancaria se ha convertido en una necesidad básica para realizar todo tipo de tareas cotidianas, como comprar en establecimientos físicos y electrónicos, recibir sueldos, enviar transferencias y remesas, abrir una cuenta de ahorro, entre otras cosas.
A pesar de la relevancia que una cuenta bancaria tiene para los inmigrantes y ciudadanos estadounidenses, todavía existen factores que obstaculizan el acceso a la bancarización de la comunidad inmigrante, como las altas tarifas y la documentación requerida.
De acuerdo con datos de la FDIC, entre los grupos vulnerables sin cuenta bancaria (unbanked), los hispanos (hispanic) conforman el 9.5 %. Esto muestra una brecha que deja en desventaja a una porción importante de la población.
Acceder a servicios financieros es un derecho cada vez más accesible para los inmigrantes en EE. UU. En esta ocasión te explicaremos paso a paso qué se necesita para abrir una cuenta en el banco y en plataformas digitales, además de las ventajas de estas soluciones.
Para abrir una cuenta bancaria en Estados Unidos como inmigrante necesitas una identificación oficial vigente, un comprobante de domicilio y, en muchos bancos, un SSN o ITIN. Plataformas digitales como Común aceptan más de 100 IDs latinoamericanas y permiten abrir una cuenta en minutos desde tu teléfono, sin SSN ni depósito mínimo.
¿Qué documentos necesito para abrir una cuenta bancaria en Estados Unidos?
Es verdad que los servicios financieros facilitan la vida de los usuarios y de alguna manera mejoran su calidad de vida. Pero, ¿qué se necesita para abrir una cuenta bancaria en Estados Unidos?
Abrir una cuenta de banco, ya sea una cuenta corriente, cuenta de cheques o de otro tipo, requiere el cumplimiento de una serie de requisitos y presentar documentación, la cual puede variar según la institución financiera.
Algunas de las dificultades que enfrentan los inmigrantes para abrir una cuenta bancaria son no tener SSN (Número de Seguridad Social) o comprobantes fiscales, además de la falta de información en español.
Afortunadamente, aparte de los bancos tradicionales, en la actualidad existen soluciones alternativas como Común, una plataforma financiera dedicada a resolver las necesidades de las personas que buscan servicios accesibles y eficientes.
En general, estos son los documentos necesarios más comunes para acceder a una cuenta bancaria en Estados Unidos.
Número de Seguridad Social (SSN)
Este es el requisito más usual para abrir una cuenta. Es un identificador para las personas que residen y trabajan de manera legal en Estados Unidos, y es requerido para que los bancos realicen el proceso de verificación de identidad.
Número de Identificación Personal del Contribuyente (ITIN)
El ITIN es una alternativa para las personas que no califican para el SSN, dado que algunas instituciones financieras lo aceptan en su lugar.
Documento de identidad
Para este requisito es posible presentar el pasaporte, la licencia de conducir, un documento de identificación emitido por el Gobierno o una matrícula consular. Cualquiera de estos documentos debe estar vigente y mostrar nombre y fotografía.
Comprobante de domicilio
A fin de comprobar tu domicilio en Estados Unidos, puedes presentar facturas de servicios públicos, como la electricidad, o incluso un estado de cuenta digital.
¿Cómo abrir una cuenta bancaria en EE.UU. sin SSN, paso a paso?
La cantidad de requisitos solicitados por las instituciones tradicionales tiende a dificultar el acceso a bancarización, especialmente para inmigrantes sin la documentación antes enlistada.
Si buscas una solución práctica y más sencilla que los servicios bancarios tradicionales, puedes contar con opciones como Común, la plataforma que facilita los procesos y ofrece servicios financieros justos para todos.
Y es posible acceder a estos servicios con documentación oficial extranjera calificada, lo cual ayuda a disminuir la brecha en el acceso a la bancarización por parte de los inmigrantes.
Elige una plataforma segura que acepte identificaciones extranjeras
En general, los bancos tradicionales solicitan el SSN o ITIN, por lo que una opción conveniente es optar por una plataforma digital con requisitos más flexibles pero con la misma calidad y seriedad en sus procesos.
Común es una plataforma que facilita la vida de los inmigrantes en Estados Unidos, ya que te permite abrir una cuenta con documentación calificada oficial de tu país de origen y facilita el proceso de contratación sin papeleo complicado.
Descarga la app móvil y configura tu cuenta disponible en español
Solo necesitas un dispositivo móvil compatible con Android o iOS para descargar la aplicación, donde deberás crear tu perfil e ingresar tus datos.
Verifica tu identidad con una identificación oficial de tu país
Posteriormente, realiza la verificación de identidad con tu identificación oficial de tu país de origen. Para ello deberás tomarle una fotografía y posiblemente, tomarte una selfie.
Activa tu tarjeta y empieza a usar tu cuenta
Una vez que presentes la documentación necesaria, tendrás acceso a una tarjeta de débito para realizar compras en diversos establecimientos y podrás hacer transferencias y recibir pagos.
Usa funciones adicionales como envío de remesas o depósitos en tiendas
Para los inmigrantes es indispensable disponer de servicios que les permitan enviar remesas a sus países de origen, por lo que también puedes utilizar este beneficio, además de hacer depósitos directos en tiendas físicas cerca de ti.
¿Qué bancos en EE.UU. aceptan pasaporte o ID extranjera para abrir una cuenta?
Existen alternativas con opciones de apertura más flexibles, como Bank of America, que aceptan el ITIN en caso de no contar con SSN. Sin embargo, los procesos suelen ser más largos y lentos en comparación con otras plataformas digitales, que facilitan el proceso de contratación, al ofrecer mayor viabilidad en los requisitos.
Bank of America
Bank of America favorece la contratación de cuentas bancarias en Estados Unidos para inmigrantes, porque posibilita abrir una cuenta con pasaporte vigente o ITIN. Aunque es necesario acudir personalmente a una sucursal para realizar el trámite.
Común
Común es una plataforma digital que permite abrir una cuenta con más de 100 identificaciones extranjeras o con el pasaporte vigente, lo cual facilita obtener una cuenta para inmigrantes y enviar remesas a Latinoamérica por una tarifa accesible; además de efectuar depósitos en efectivo en más de 100 tiendas.
Wells Fargo
Wells Fargo también acepta pasaporte como identificación principal, pero puede solicitar una identificación adicional, como una tarjeta de crédito o ID estudiantil.
Wise
Wise es una fintech que ofrece cuentas digitales en diferentes divisas. Es posible acceder a sus servicios con pasaporte, ITIN o SSN.
Revolut
Revolut es otra alternativa para no ciudadanos en Estados Unidos, dado que acepta el pasaporte como identificación, entre otras alternativas, como la licencia de conducir o el DNI.
¿Por qué Común es la mejor opción para inmigrantes que quieren abrir una cuenta en EE.UU.?
A pesar de que los requisitos para abrir una cuenta hacen que parezca un proceso inaccesible para muchos inmigrantes en USA, por fortuna también existen opciones más accesibles.
Si buscas una alternativa clara, confiable y disponible en español, es momento de que te decidas a cambiar tu relación con las finanzas a través de Común: un servicio que sí comprende tus necesidades.
¿Por qué Común es tu aliado?
Olvídate de depósitos mínimos o cargos mensuales
Accede a una app móvil disponible en español con interfaz amigable
Envía dinero a tu país de origen por una tarifa desde $2.99, hasta los límites aplicables
Deposita dinero en efectivo en una red de establecimientos cercanos a ti
Cuenta con soporte técnico 24/7 disponible en español
Recuerda que Común te ofrece un servicio disponible en español y con procesos sencillos. ¡Abre tu cuenta hoy mismo y comienza a usar un servicio diseñado para ti!
Preguntas frecuentes sobre cómo abrir una cuenta bancaria en Estados Unidos
¿Puedo abrir una cuenta bancaria en EE.UU. sin SSN?
Sí. Varios bancos como Bank of America y Wells Fargo aceptan ITIN o pasaporte vigente. Plataformas digitales como Común van más lejos: aceptan más de 100 identificaciones latinoamericanas sin necesidad de SSN ni ITIN, y permiten abrir tu cuenta completamente en línea desde la app.
¿Cuánto tiempo tarda abrir una cuenta bancaria en EE.UU.?
Con un banco tradicional el proceso puede tardar varios días, especialmente si debes visitar una sucursal en persona. Con plataformas digitales como Común puedes completar todo el proceso de verificación en minutos desde tu teléfono, sin filas ni papeleo.
¿Qué documentos necesito para abrir una cuenta bancaria como inmigrante?
Los documentos más comunes son una identificación oficial vigente (pasaporte, matrícula consular, licencia extranjera), un comprobante de domicilio y, para la mayoría de bancos tradicionales, tu SSN o ITIN. Común acepta más de 100 IDs latinoamericanas y no requiere SSN ni depósito mínimo.
¿Cuánto cuesta abrir una cuenta bancaria en Estados Unidos?
La apertura de cuenta generalmente es gratuita. Los bancos tradicionales pueden cobrar tarifas mensuales de mantenimiento de $5 a $15 si no mantienes un saldo mínimo. Común no cobra tarifas de mantenimiento ni exige saldo mínimo. Los servicios de remesas tienen tarifas desde $2.99 por transferencia.
¿Puedo abrir una cuenta bancaria en EE.UU. desde fuera del país?
Los bancos tradicionales generalmente requieren presencia física en una sucursal para abrir una cuenta. Algunas plataformas digitales como Común permiten iniciar el proceso de forma remota, aunque es necesario estar físicamente en Estados Unidos al momento de completar la verificación de identidad.
¿Es seguro abrir una cuenta en una plataforma digital como Común?
Sí. Común opera a través de Community Federal Savings Bank, asegurado por la FDIC hasta $250,000 por depositante. Esto significa que tu dinero tiene la misma protección federal que en cualquier banco tradicional de EE.UU., además de soporte en español disponible las 24 horas.

Pagos instantáneos
Descubre cómo registrarte en Zelle y mover tu dinero sin complicaciones
8 min de lectura
¿Buscas una opción para enviar y recibir dinero en Estados Unidos? En la era digital es indispensable contar con un servicio de transferencias inmediatas, seguro y gratuito.
A veces enviar y recibir dinero puede representar un desafío, debido a las altas comisiones o el limitado acceso al sistema bancario. Por ello, saber cómo registrarse en Zelle y conocer soluciones alternativas como Común, te será de gran utilidad para enviar dinero sin complicaciones a través de los servicios más eficientes.
En esta ocasión te explicaremos qué es Zelle, cómo registrarte, cuáles son los requisitos para enviar y recibir dinero y por qué Común funciona como un complemento para ampliar tus posibilidades ante algunas restricciones que podrían dificultar tu acceso a los servicios de pagos móviles.
Para registrarte en Zelle necesitas una cuenta bancaria en EE.UU. en un banco participante, un número de teléfono estadounidense y la app de tu banco. Si tu banco no soporta Zelle directamente, puedes usar Común como alternativa para enviar y recibir dinero de personas que sí usan Zelle.
¿Qué es Zelle, cómo funciona y para qué sirve?
Zelle es un servicio de pagos digitales P2P (persona a persona) disponible en Estados Unidos. Está asociado a más de 20,200 bancos tradicionales, digitales y cooperativas. Por ejemplo, Bank of America, Wells Fargo, Ally Bank, Capital One y Navy Federal Credit Union.
Su amplia cobertura y su facilidad para realizar transferencias lo han consolidado como un eslabón fundamental en el sistema bancario de Estados Unidos.
Otras de las ventajas de Zelle son:
Transferencias casi inmediatas
Los usuarios pueden recibir su dinero en cuestión de minutos.
Facilidad de uso
Cuenta con vinculación directa a las aplicaciones de los bancos, por lo que no se necesita una app externa.
Seguridad
Tiene el respaldo directo de las instituciones bancarias, por lo que puedes tener la seguridad de que tu dinero llegará a su destino.
Cargos de uso
Podrás enviar y recibir dinero sin comisiones a otros usuarios de Zelle.
¿Cómo funciona Zelle?
Zelle funciona a través de la conexión con las aplicaciones afiliadas de los bancos. Para enviar y recibir dinero, primero debes verificar que tu banco forme parte de la red de cobertura de este servicio.
Si este es el caso, realiza el registro directamente en la banca en línea de tu banco y comienza a enviar y recibir dinero en tu cuenta, a través de un número telefónico o correo electrónico.
Utilizar Zelle para enviar dinero es muy práctico para realizar transacciones diarias, como pago de renta, adquisición de bienes y servicios. Además de que es un método seguro para enviar dinero a familiares y amigos.
Además de Zelle, existen otras alternativas para enviar y recibir dinero en Estados Unidos. Descubre las 6 mejores apps móviles del 2025
¿Qué cambió en Zelle en enero de 2025?
Zelle anunció un importante cambio en su aplicación que entró en vigor el pasado abril de 2025. Consiste en la eliminación de las transferencias a través de su propia app, ya que ahora solo es posible utilizar el servicio directamente en las bancas en línea de las instituciones financieras de Estados Unidos que están integradas a su red.
En caso de que quieras descargar la app de Zelle, todavía podrás utilizarla para revisar el historial de pagos.
¿Cómo descargar Zelle en mi celular?: Requisitos clave para registrarse y usarlo sin complicaciones
Número de teléfono móvil de EE.UU. o dirección de correo electrónico
Para usar Zelle solo necesitas registrar un número de teléfono y un correo electrónico. Tus contactos podrán ingresar uno de estos datos para enviarte dinero fácilmente.
Cuenta bancaria en EE.UU.
Dado que Zelle funciona directamente con la conexión de los bancos, es indispensable tener una cuenta en una de las instituciones integradas a su red.
Aplicación bancaria
Necesitas descargar la aplicación de banca móvil de tu institución financiera, ya que accederás a Zelle a través de esta.
Verifica la lista de los bancos que tienen Zelle en su sitio web y asegúrate de poder utilizar su servicio en 2025.
¿Qué puedo hacer si no puedo abrir una cuenta bancaria en Estados Unidos?
A veces, abrir una cuenta bancaria no es accesible para muchas personas, ya sea por falta de la documentación requerida o por historial crediticio insuficiente.
Si es tu caso, Común es una alternativa excelente para enviar dinero a tus familiares de manera segura, rápida y a bajo costo.
Común es una plataforma que entiende las necesidades de las comunidades de inmigrantes en Estados Unidos. Abre tu cuenta hoy y conoce una alternativa accesible para tus finanzas.
¿Cómo registrarse en Zelle paso a paso?
Si te preguntas cómo abrir una cuenta en Zelle, solo sigue los siguientes pasos:
Abrir la aplicación móvil de tu banco (si es socio de Zelle)
Una vez que verificaste la lista de bancos que trabajan con Zelle, debes abrir la aplicación móvil y hacer el registro si aún no lo has hecho.
Buscar la sección de transferencias y pagos
En el menú principal, presiona la sección de transferencias y pagos y posteriormente, cliquea “enviar dinero con Zelle”
Inscribir tu número de teléfono de EE.UU. o dirección de correo electrónico
Para enviar y recibir dinero con Zelle es necesario inscribir un número de teléfono de Estados Unidos y un correo electrónico.
Conectar tu cuenta bancaria
Confirma tus datos y comienza a enviar y recibir dinero con Zelle rápidamente, luego de realizar una transacción de prueba.
¿Cómo enviar y recibir dinero a usuarios de Zelle sin tener Zelle directamente?
Sin duda, Zelle es una excelente herramienta para realizar transferencias bancarias, ya que te ofrece un servicio veloz y muy sencillo de utilizar. Aunque solo está disponible para usuarios de bancos participantes, cuenta con una amplia cobertura.
Aunque Zelle representa una solución práctica con numerosos beneficiarios, cuenta con limitaciones, como el de tener una cuenta bancaria participante elegible en EE.UU.
Común, en cambio, es una solución alternativa que va más allá de las limitaciones tradicionales, ya que permite enviar remesas con la identificación oficial calificada de tu pais. Está diseñada especialmente para inmigrantes en Estados Unidos, y ofrece una gestión financiera simplificada. Este servicio te ofrece:
- Obtener una tarjeta de débito para realizar compras en establecimientos físicos
- Acceder a una aplicación móvil para mejor control de tus finanzas
- Enviar remesas a tus seres queridos desde 2.99 USD por transacción, hasta los límites aplicables
- Formar parte de nuestra comunidad que entiende tus necesidades
Descarga la app de Común y disfruta de finanzas transparente, fácil y diseñada para ti.
Preguntas frecuentes sobre cómo registrarse en Zelle
¿Puedo usar Zelle sin cuenta bancaria?
No directamente. Zelle requiere una cuenta bancaria en EE.UU. en un banco participante. Si tu banco no soporta Zelle o no tienes SSN para abrir una cuenta tradicional, plataformas como Común te permiten enviar y recibir dinero de personas que usan Zelle mediante su función Pay, sin necesitar Zelle directamente.
¿Zelle cobra tarifas por transferencias?
Zelle en sí no cobra tarifas por enviar o recibir dinero. Sin embargo, algunos bancos pueden aplicar cargos propios. Las transferencias son gratuitas entre usuarios de bancos participantes. Verifica los términos de tu banco específico antes de usar Zelle frecuentemente para envíos.
¿Cuánto tiempo tardan las transferencias de Zelle?
En la mayoría de los casos el dinero llega en minutos, especialmente cuando tanto el emisor como el receptor ya están registrados en Zelle. Si el destinatario no está registrado aún, puede tardar entre 1 y 3 días hábiles hasta que complete el registro y reclame el pago.
¿Cuáles son los límites de envío de Zelle?
Los límites los fija tu banco, no Zelle directamente. Por ejemplo, Bank of America permite hasta $3,500 por día; Wells Fargo hasta $2,500 para nuevos usuarios. Consulta los límites en la app de tu banco antes de hacer transferencias grandes para evitar rechazos inesperados.
¿Puedo cancelar una transferencia de Zelle?
Solo si el destinatario aún no ha aceptado el pago (es decir, no está registrado en Zelle). Si ya está registrado, el dinero se transfiere de inmediato y no se puede cancelar. Por eso es importante verificar el número de teléfono o correo del destinatario antes de confirmar el envío.
¿Qué alternativa tiene Zelle para inmigrantes sin banco tradicional?
Común acepta más de 100 IDs latinoamericanas para abrir una cuenta sin SSN. Con la función Pay de Común puedes enviar dinero a personas que usan Zelle en EE.UU., recibir transferencias directas y administrar tu dinero en español. Es la alternativa ideal si tu banco actual no ofrece Zelle.
Community
Lo que Necesitas para Abrir una Cuenta en Común¹
8 min de lectura
Para abrir una cuenta en Común necesitas una identificación oficial vigente con foto — pasaporte, matrícula consular o más de 100 identificaciones latinoamericanas aceptadas. No se requiere número de Seguro Social. El proceso es 100% en línea y toma aproximadamente 3 minutos.
Común: Revolucionando el Acceso Financiero para la Comunidad Inmigrante
Descubre Común, una plataforma de tecnología financiera pionera diseñada específicamente para satisfacer las necesidades de la comunidad inmigrante en los Estados Unidos. A diferencia de la banca tradicional, Común ofrece una experiencia bancaria digital amigable enfocada en la inclusión financiera, tarifas bajas y soporte bilingüe, haciendo que los servicios financieros sean más inclusivos y empoderadores.
Facilidad Inigualable para Abrir una Cuenta
Abrir una cuenta corriente con Común es sencillo y sin complicaciones, abordando las barreras de exclusión financiera que enfrenta típicamente la comunidad inmigrante. Aceptando más de 100 formas de identificación², incluyendo números de seguro social de países de América Latina, Común asegura que los inmigrantes tengan acceso a servicios bancarios esenciales. El proceso de solicitud es rápido, tomando menos de 5 minutos, y es libre de tarifas adicionales u ocultas, requisitos de saldo mínimo o comisiones mensuales. Esta inclusividad es central a la misión de Común de fomentar la estabilidad y el crecimiento financiero.
Opciones de Depósito Móvil
Común: Común ofrece una función de depósito móvil muy conveniente que permite a los usuarios depositar efectivo en más de 88,000 ubicaciones en los Estados Unidos, incluyendo minoristas importantes como Walgreens, Dollar General y Walmart. Esta red extensa asegura que los usuarios puedan encontrar fácilmente una ubicación de depósito cercana, haciendo que el proceso de añadir dinero a sus cuentas sea sencillo y sin complicaciones.
Banca Tradicional: Aunque muchos bancos tradicionales ofrecen opciones de depósito móvil, a menudo restringen estos a depósitos de cheques a través de una aplicación móvil. Los depósitos en efectivo típicamente requieren una visita a un cajero automático o sucursal bancaria, lo cual puede ser menos conveniente y más tardado que la extensa red de depósitos en efectivo de Común.
Utilidad en el Mundo de Hoy: En el entorno acelerado de hoy, la flexibilidad para depositar efectivo en una amplia gama de ubicaciones accesibles es invaluable, especialmente para individuos que pueden no tener fácil acceso a servicios bancarios tradicionales o que trabajan en horarios no tradicionales cuando los bancos están cerrados.
Remesas Internacionales
Común: Común se destaca en facilitar las remesas internacionales⁴, permitiendo a los usuarios enviar dinero al extranjero rápidamente y con tarifas más bajas en comparación con muchos bancos tradicionales y servicios de remesas. El proceso se mejora con notificaciones en tiempo real, manteniendo al remitente informado desde el momento en que el dinero es enviado hasta que es recibido.
Banca Tradicional: Los bancos tradicionales generalmente ofrecen servicios de transferencia internacional, pero estos pueden ser caros y lentos, con transferencias que a veces tardan varios días en completarse. Además, las tarifas asociadas con las remesas bancarias tradicionales pueden ser significativamente más altas.
Utilidad en el Mundo de Hoy: En una economía globalizada, la capacidad de enviar dinero a través de fronteras de manera rápida y asequible es crucial. Muchas familias dependen de las remesas para el apoyo financiero, y las empresas necesitan formas eficientes de manejar transacciones internacionales. El servicio simplificado y rentable de Común satisface eficazmente estas demandas modernas.
Acceso Anticipado a Sueldo
Común: Común ofrece la capacidad de conectar los sueldos a la aplicación y recibir el pago hasta dos días antes³. Esta función no incurre en tarifas adicionales, proporcionando un alivio significativo durante emergencias financieras o al planificar con anticipación.
Banca Tradicional: Algunos bancos tradicionales han comenzado a ofrecer funciones similares, pero a menudo están ligadas a tipos específicos de cuentas o requieren un saldo mínimo. La accesibilidad y facilidad de uso del acceso anticipado a sueldo de Común no siempre se igualan en entornos tradicionales.
Utilidad en el Mundo de Hoy: Con el aumento de trabajos en la economía gig y horarios de pago irregulares, tener acceso anticipado a los salarios puede proporcionar un amortiguador contra la inestabilidad financiera. Esta función es particularmente valiosa para aquellos que viven de sueldo en sueldo, ofreciendo un colchón que puede ayudar a evitar tarifas por sobregiro y pagos atrasados.
A diferencia de las instituciones bancarias tradicionales, las características innovadoras de Común están diseñadas para satisfacer las necesidades de la población diversa y móvil de hoy, beneficiando particularmente a la comunidad inmigrante en los EE. UU. Al proporcionar servicios que ofrecen mayor conveniencia, costos más bajos y mayor accesibilidad, Común no solo aborda los desafíos comunes que enfrentan sus usuarios, sino que también los empodera hacia una mayor libertad y estabilidad financiera. A medida que avanzamos hacia un mundo más interconectado y acelerado, la importancia de servicios financieros receptivos e inclusivos continúa creciendo, algo que Común está en una posición única para ofrecer.
Seguridad Robusta y Soporte al Cliente
La seguridad y el soporte al cliente son primordiales en Común. Con cuentas aseguradas por la FDIC y la protección de Visa en transacciones con la tarjeta de débito Visa virtual, los clientes de Común pueden gestionar sus fondos con confianza. Las innovadoras características de seguridad como inicios de sesión biométricos y notificaciones instantáneas de transacciones mantienen tu dinero seguro. Además, Común ofrece soporte al cliente 24/7 en inglés y español, asegurando que la ayuda siempre esté disponible en tu idioma preferido.
Compromiso con Cero Tarifas y Movilidad Ascendente
Común se destaca no solo por ofrecer cero tarifas para la apertura de cuentas, mantenimiento mensual o saldos mínimos, sino también por su compromiso de ayudar al ascenso económico de sus usuarios. Común actúa como un socio financiero, apoyando transacciones financieras sin la carga de tarifas excesivas. Este compromiso se alinea con el objetivo de permitir la movilidad ascendente para los inmigrantes, quienes contribuyen significativamente a la economía de los EE. UU.
Características y Beneficios Personalizados
Común va más allá de los servicios financieros tradicionales al ofrecer características diseñadas para satisfacer las necesidades únicas de la comunidad inmigrante. Los usuarios pueden enviar dinero al extranjero con tarifas bajas o sin tarifas, depositar efectivo en más de 88,000 ubicaciones a nivel nacional, incluyendo retiros gratuitos en cajeros automáticos, y conectar sus cuentas a aplicaciones de pago populares como Zelle, CashApp y Venmo. La plataforma de Común también permite a los clientes recibir sus sueldos hasta dos días antes a través de depósitos directos, mejorando aún más su flexibilidad y estabilidad financiera.
Conclusión
Común no es solo un proveedor de servicios financieros, sino una plataforma dedicada a transformar la experiencia bancaria para los inmigrantes en los EE. UU. Con su diseño enfocado en el usuario, compromiso con la libertad financiera y características robustas, Común está destinado a convertirse en una herramienta vital para lograr la estabilidad y el crecimiento financiero de sus usuarios. Ya sea que busques gestionar tus finanzas diarias o enviar dinero a tus seres queridos en el extranjero de manera rápida y segura, Común ofrece una solución bancaria confiable, inclusiva y eficiente.
Momento Fundacional: ¿Sabías que?
Fundada por los empresarios Abiel Gutierrez y Andres Santos en Nueva York, Común fue construida para empoderar a las familias y permitir la movilidad ascendente, particularmente para la familia inmigrante. La compañía ha obtenido una inversión significativa de empresas destacadas como Costanoa Ventures, FJ Labs y South Park Commons, subrayando la gran oportunidad de servir las necesidades financieras de las familias inmigrantes y mejorar la vida de cada persona.
¿Qué documentos necesito para abrir una cuenta en Común?
Una identificación oficial vigente con foto: pasaporte, matrícula consular, licencia extranjera, o cualquiera de más de 100 identificaciones latinoamericanas aceptadas. No se pide número de Seguro Social ni ITIN.
¿Cuánto tarda el proceso de apertura?
Aproximadamente 3 minutos, completamente desde tu teléfono. La aprobación es instantánea en la mayoría de los casos.
¿Tiene algún costo abrir una cuenta en Común?
No hay tarifa de apertura, no hay cuota mensual y no se exige un saldo mínimo.
Preguntas frecuentes
¿Puedo abrir una cuenta en Común sin número de Seguro Social?
Sí, Común acepta pasaporte, matrícula consular u otras identificaciones latinoamericanas vigentes en lugar de un número de Seguro Social.
¿Cuánto tiempo toma abrir la cuenta?
El proceso toma aproximadamente 3 minutos desde la app, con aprobación instantánea en la mayoría de los casos.
¿Necesito comprobante de domicilio para abrir la cuenta?
Puede solicitarse un comprobante como recibo de servicios o estado de cuenta digital, dependiendo de tu situación.
¿Hay algún costo por abrir o mantener la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo requerido.
¿Qué recibo al abrir mi cuenta?
Una cuenta corriente y una tarjeta de débito Visa, con acceso a depósito directo, remesas y la red de depósito en efectivo.
¿Puedo abrir la cuenta si acabo de llegar a Estados Unidos?
Sí, mientras tengas una identificación oficial vigente de tu país de origen, puedes abrir tu cuenta sin necesidad de historial crediticio en EE.UU.

Educación Financiera
¿Cuáles son los Beneficios de una Cuenta de Común?
8 min de lectura
Una cuenta de Común te da tarjeta de débito VISA, cero tarifas de mantenimiento, depósito directo hasta 2 días antes, y remesas desde $2.99 — sin necesitar SSN. Es la cuenta bancaria diseñada específicamente para inmigrantes latinoamericanos en EE.UU.
¿Qué es Común y para quién es?
Común es una plataforma financiera digital diseñada específicamente para la comunidad latinoamericana en Estados Unidos. A diferencia de los bancos tradicionales, Común permite abrir una cuenta corriente sin número de Seguro Social (SSN), usando documentos de identidad latinoamericanos como pasaporte, matrícula consular o DNI de más de 100 países. El proceso es completamente en línea, en español, y toma aproximadamente 3 minutos.
Beneficios principales de una cuenta Común
Sin comisiones mensuales
Común no cobra cuota mensual de mantenimiento, no exige saldo mínimo, y no penaliza por bajo saldo. Esto contrasta con bancos como Chase o Bank of America que cobran entre $12 y $25 mensuales si no cumples requisitos de saldo.
Tarjeta de débito VISA
Recibes una tarjeta de débito VISA física entregada en tu domicilio y acceso a una tarjeta virtual desde el primer día para compras en línea. Funciona en millones de comercios en EE.UU. y en el extranjero.
Envíos instantáneos con Pay
Con Pay envías y recibes dinero dentro de EE.UU. de forma instantánea y sin comisión. Ideal para pagar renta, dividir gastos con amigos, o recibir pagos de trabajo.
Depósito directo anticipado
Configura tu nómina para recibir tu sueldo hasta 2 días antes de la fecha de pago oficial, dependiendo de cuándo tu empleador envía los fondos.
Remesas desde $2.99
Envía dinero a México y otros países de Latinoamérica desde $2.99 por transacción, con entrega el mismo día en muchos casos. Opciones de depósito bancario, efectivo en tiendas como Oxxo o Walmart, y más.
Acceso a más de 55,000 cajeros sin comisión
A través de la red Allpoint, Común ofrece acceso a más de 55,000 cajeros en EE.UU. sin cobrar comisión de su parte. Evita los cargos de cajeros fuera de red.
Servicio al cliente en español
El soporte de Común está disponible 100% en español, a través de la app, chat y teléfono — sin necesidad de comunicarte en inglés para resolver dudas sobre tu cuenta.
Preguntas frecuentes sobre los beneficios de Común
¿Necesito SSN para abrir una cuenta de Común?
No. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI, cédula — sin requerir SSN ni ITIN. El proceso es completamente digital y en español. Solo necesitas un número de teléfono de EE.UU. y tu documento de identidad.
¿La cuenta de Común está asegurada por el FDIC?
Sí. Común opera a través de Community Federal Savings Bank (CFSB), miembro del FDIC. Tus depósitos están asegurados hasta $250,000 por el gobierno federal, igual que en cualquier banco tradicional.
¿Puedo recibir mi cheque de nómina con Común?
Sí. Común tiene número de cuenta y routing number (número de ruta) propios, lo que te permite configurar depósito directo con tu empleador. Incluso puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo a recursos humanos.
¿Común cobra por enviar remesas?
Sí, pero desde $2.99 por transacción — significativamente menos que los $5-$15 que cobran Western Union o MoneyGram. La tarifa exacta depende del país de destino, monto y método de entrega elegido. Muchas transferencias a México tienen entrega el mismo día.
¿Puedo usar Común si tengo un estatus migratorio irregular?
Sí. Común no requiere estatus migratorio específico. Solo necesitas una identificación oficial válida de tu país de origen. La cuenta es igual para todos los clientes independientemente del estatus. No hay consultas de inmigración en el proceso de apertura.
¿Cómo descargo la app de Común?
La app de Común está disponible en Google Play Store (Android) y Apple App Store (iOS). Busca "Común" o "Comun App". El proceso de apertura de cuenta se completa directamente en la app en aproximadamente 3 minutos, con identificación oficial y número de teléfono de EE.UU.

Educación Financiera
Cómo registrar tu negocio como inmigrante
8 min de lectura
Registrar un negocio como inmigrante en EE.UU. generalmente implica elegir una estructura de negocio, obtener un EIN del IRS, y registrarte en tu estado. No necesitas un SSN para obtener un EIN — un ITIN o tu estatus migratorio funcionan para este proceso.
Starting a business as an immigrant in the U.S. is an exciting step toward financial independence and long-term success. Fortunately, you don’t need U.S. citizenship or a Social Security Number (SSN) to register a business. Many immigrants successfully operate businesses using an Individual Taxpayer Identification Number (ITIN) and other available options. This guide walks you through the key steps to officially register your business, get the right tax IDs, and open a business bank account.
If you choose a Sole Proprietorship, you may need to register a Doing Business As (DBA) name, which allows you to operate under a name different from your personal name. For an LLC or Corporation, you’ll need to check your state’s Secretary of State website to confirm that your chosen business name is available. Each state has specific rules about what names can be used, so ensure yours complies with local guidelines.
¿Qué estructura de negocio debo elegir?
Las opciones comunes incluyen propietario único (la más simple, sin separación entre responsabilidad personal y del negocio), y LLC (separa los bienes personales de la responsabilidad del negocio, requiere más papeleo).
¿Necesito un número de Seguro Social para registrar un negocio?
No — puedes obtener un EIN (Número de Identificación de Empleador) del IRS usando un ITIN, o por correo/fax si no tienes ni SSN ni ITIN todavía.
¿Cuáles son los pasos básicos para registrar mi negocio?
Elige un nombre y estructura de negocio, regístrate en tu estado, obtén un EIN del IRS, y abre una cuenta bancaria de negocio una vez tengas tu EIN y documentos de formación.
Preguntas frecuentes
¿Puedo iniciar un negocio en EE.UU. sin número de Seguro Social?
Sí, puedes obtener un EIN usando un ITIN, o mediante un proceso alterno del IRS si no tienes ninguno de los dos.
¿Qué diferencia hay entre propietario único y una LLC?
Un propietario único no tiene separación legal entre tú y el negocio; una LLC separa tus bienes personales de la responsabilidad del negocio, pero requiere más papeleo.
¿Cómo obtengo un EIN?
Aplica directamente en el sitio web del IRS o por correo/fax — es gratis y no requiere abogado.
¿Necesito un abogado para registrar mi negocio?
No necesariamente para una estructura simple como propietario único, aunque una LLC puede beneficiarse de asesoría profesional según la complejidad.
¿Puedo usar mi cuenta bancaria personal para mi nuevo negocio?
Generalmente se recomienda separar las finanzas personales y del negocio una vez registrado, para una contabilidad más clara y protección de responsabilidad.
¿Qué documentos debo conservar una vez registrado mi negocio?
La carta de confirmación de tu EIN, documentos de formación (para una LLC), y cualquier certificado de registro estatal.

Viviendo en Estados Unidos
Visa de cónyuge CR1/IR1: guía completa para latinoamericanos casados con ciudadanos de EE.UU.
8 min de lectura
Visa de cónyuge CR1: guía completa para inmigrantes casados con ciudadanos de EE.UU.
Casarse es un hito importante. Cuando uno de los cónyuges es ciudadano de EE.UU. y el otro vive en el extranjero, el proceso de inmigración puede sentirse abrumador, especialmente cuando empiezas a ver términos como visa IR1, visa CR1, Formulario I-130, NVC y entrevista consular.
Ya sea que tu cónyuge esté esperando en México, Colombia u otro país de Latinoamérica, entender el proceso puede ayudarte a reducir el estrés y prepararte para cada etapa.
Esta guía explica el proceso de la visa IR1 y CR1 en términos simples, incluyendo plazos, costos, documentos requeridos y qué esperar durante la entrevista consular.
Esta guía es solo para fines informativos y no constituye asesoría legal.
¿Qué es la visa de cónyuge IR1/CR1?
Las visas IR1 y CR1 son ambas visas de inmigrante disponibles para cónyuges de ciudadanos de EE.UU., que les permiten entrar a Estados Unidos como residentes permanentes legales. La diferencia clave entre ellas radica en la duración del matrimonio al momento de la emisión de la visa. En ambos casos, el estatus de residente permanente comienza al entrar a EE.UU., y la green card física se envía al titular poco después de llegar.
¿Quién califica?
Generalmente, puedes calificar si:
- Estás legalmente casado/a con un/a ciudadano/a de EE.UU.
- El matrimonio es genuino y no solo con fines migratorios
- El/la ciudadano/a de EE.UU. presenta el Formulario I-130 ante USCIS
- Ambos cónyuges cumplen con los requisitos de documentación y elegibilidad establecidos por USCIS y el Departamento de Estado de EE.UU.
- El/la ciudadano/a de EE.UU. debe generalmente demostrar capacidad financiera para mantener al cónyuge inmigrante (Formulario I-864, Affidavit of Support), cumpliendo al menos el 125% de las pautas federales de pobreza.
- El cónyuge extranjero no debe ser inadmisible a EE.UU. (por ejemplo, debido a ciertos antecedentes penales, violaciones migratorias previas, motivos de salud, etc.), o debe obtener una exención si aplica.
A diferencia de las visas de prometido/a, las IR1/CR1 están diseñadas para parejas que ya están legalmente casadas.
Para muchas familias inmigrantes, el proceso comienza mientras uno de los cónyuges permanece en países como México o Colombia y espera el procesamiento consular en lugares como Ciudad Juárez, Ciudad de México o Bogotá.
IR1 vs CR1: ¿cuál es la diferencia?
Aunque las visas IR1 y CR1 siguen el mismo proceso de solicitud, llevan a diferentes tipos de green cards. La distinción clave es si el matrimonio tiene menos de dos años o al menos dos años cuando se emite la green card.
| Característica | Visa CR1 | Visa IR1 |
|---|---|---|
| Duración del matrimonio | Menos de 2 años | 2 años o más |
| Tipo de green card | Residencia permanente condicional | Residencia permanente |
| Validez de la green card | 2 años | 10 años |
| Trámite adicional requerido | Se deben eliminar condiciones posteriormente | No se requiere eliminar condiciones |
| Base de elegibilidad | Casado/a con ciudadano/a de EE.UU. | Casado/a con ciudadano/a de EE.UU. |
Si el matrimonio tiene menos de dos años cuando se otorga la residencia permanente, el cónyuge generalmente recibe residencia condicional a través de una visa CR1. Las parejas luego presentan una solicitud para eliminar esas condiciones. Si el matrimonio tiene al menos dos años, el cónyuge generalmente recibe una visa IR1 y una tarjeta de residente permanente estándar.
IR1/CR1 vs K-3 vs K-1: ¿cuál necesitas?
Antes de comenzar una solicitud, es importante entender qué categoría de visa corresponde a tu situación. Las visas IR1, CR1, K-1 y K-3 fueron creadas para diferentes etapas de una relación.
IR1 o CR1
Estas visas son para parejas que ya están casadas. Después de la aprobación y la entrada a EE.UU., el cónyuge se convierte en residente permanente.
Visa K-1 de prometido/a
La visa K-1 es para parejas que aún no están casadas. El/la prometido/a extranjero/a entra a EE.UU., la pareja se casa y luego solicita ajuste de estatus.
Visa K-3
Aunque la categoría K-3 aún existe en la ley migratoria, rara vez se usa en la práctica hoy en día. La mayoría de las parejas casadas siguen el proceso IR1 o CR1.
Para parejas que ya están casadas y viven separadas debido al procesamiento migratorio, la ruta de la visa de cónyuge es generalmente la vía que se considera.
Proceso de solicitud paso a paso
De principio a fin, el proceso IR1/CR1 está diseñado para verificar la relación, revisar el patrocinio financiero y confirmar que el cónyuge inmigrante es elegible para la residencia permanente. Si bien el plazo exacto varía, la mayoría de las parejas pasan por la misma serie de pasos antes de que se emita la visa.
Paso 1: Presentar el Formulario I-130
El/la ciudadano/a de EE.UU. inicia el proceso presentando el Formulario I-130, Petición de Familiar Extranjero, ante USCIS.
El propósito de la petición es establecer que existe una relación matrimonial válida.
La evidencia de respaldo generalmente incluye:
- Certificado de matrimonio
- Fotos juntos
- Registros financieros conjuntos
- Registros de comunicación
- Otra evidencia que demuestre un matrimonio genuino (un matrimonio legal celebrado de buena fe)
Paso 2: Revisión de USCIS
USCIS revisa la petición y la documentación de respaldo. Si se necesita información adicional, USCIS puede emitir una Solicitud de Evidencia (RFE).
Una vez aprobada, el caso se envía al Centro Nacional de Visas (NVC).
Paso 3: Procesamiento en el NVC
El NVC asigna un número de caso y solicita formularios adicionales, tarifas, documentos civiles y documentación de patrocinio financiero.
Esta etapa generalmente incluye:
- Formulario DS-260
- Affidavit of Support (Formulario I-864)
- Documentos civiles
- Información del pasaporte
- Actas de nacimiento
- Registros de matrimonio
Paso 4: Examen médico
Antes de la entrevista, el cónyuge inmigrante debe completar un examen médico con un médico panel autorizado. También pueden requerirse vacunas obligatorias.
Paso 5: Entrevista consular
Una vez completo el caso, se programa la entrevista en la embajada o consulado de EE.UU. correspondiente.
Para muchos solicitantes en Latinoamérica, esto puede ocurrir en:
- Ciudad Juárez, México
- Ciudad de México, México
- Bogotá, Colombia
- Guatemala City, Guatemala
- San Salvador, El Salvador
- Santo Domingo, República Dominicana
Paso 6: Entrar a Estados Unidos
Si se aprueba la visa, el cónyuge puede viajar a EE.UU. y entrar como residente permanente. La green card se emite después de la llegada.
Lista de verificación de documentos requeridos
La preparación de documentos es una de las partes más importantes del proceso IR1/CR1. Los registros faltantes, formularios incompletos o inconsistencias entre documentos pueden retrasar un caso, por lo que es útil recopilar los papeles clave lo antes posible en lugar de esperar a que comience cada etapa.
Aunque cada caso es diferente, los solicitantes generalmente necesitan:
- Pasaporte válido
- Certificado de matrimonio
- Acta de nacimiento
- Formulario DS-260
- Formulario I-864 Affidavit of Support
- Fotos tamaño pasaporte
- Certificados policiales cuando se requieran
- Resultados del examen médico
- Evidencia de matrimonio genuino
- Documentación financiera del/la ciudadano/a de EE.UU.
Pueden requerirse documentos originales y traducciones certificadas dependiendo del país y el caso específico. Muchos de los documentos requeridos a lo largo del proceso IR1/CR1 serán revisados más de una vez por diferentes agencias gubernamentales. Mantener copias organizadas y verificar que los nombres, fechas e información personal sean consistentes en todos los registros puede ser útil.
Plazos y costos: qué esperar
El tiempo y el costo no los determina una sola tarifa de solicitud. El proceso involucra etapas separadas administradas por USCIS, el NVC y una embajada o consulado de EE.UU., cada uno con sus propios requisitos de procesamiento y gastos asociados.
Los tiempos de procesamiento pueden variar según:
- Carga de trabajo de USCIS
- Procesamiento del NVC
- Disponibilidad del consulado
- Solicitudes de evidencia adicional
- Demanda específica del país
A diferencia de algunas categorías migratorias, el proceso IR1 y CR1 no tiene un plazo fijo. Algunos casos avanzan más rápido que otros, mientras que otros pueden tardar más de un año desde la presentación hasta la emisión de la visa.
Costos comunes
Si bien los costos no son fijos y cada caso es único, los gastos típicos que puedes esperar incluyen:
- Tarifa de presentación del Formulario I-130
- Tarifa de visa de inmigrante DS-260
- Examen médico
- Vacunas
- Servicios de traducción
- Costos de recopilación de documentos
- Gastos de viaje relacionados con la entrevista
Las tarifas gubernamentales pueden cambiar con el tiempo, por lo que los solicitantes siempre deben verificar los costos más actualizados directamente en USCIS y el Departamento de Estado de EE.UU.
La entrevista consular: qué esperar
La entrevista consular es el último paso importante antes de que se pueda emitir una visa de cónyuge. En esta etapa, el gobierno ya ha revisado la petición, los documentos de respaldo, los formularios de patrocinio financiero y los resultados del examen médico. La entrevista le da a un oficial consular la oportunidad de verificar la información en la solicitud y abordar cualquier pregunta pendiente.
Si bien cada entrevista es única, el oficial puede hacer preguntas sobre:
- La historia de tu relación
- Tu boda
- Comunicación diaria
- Planes futuros juntos
- Empleo y finanzas
- Historial migratorio anterior
El objetivo de la entrevista es confirmar que el matrimonio es genuino y que se cumplen todos los requisitos de elegibilidad. Si se aprueba la visa, el oficial consular generalmente retiene temporalmente el pasaporte para que se pueda emitir la visa de inmigrante.
Después de llegar: construyendo su vida financiera juntos
Recibir una visa IR1 o CR1 es un hito importante, pero es solo el comienzo de establecer vida juntos en Estados Unidos.
Muchos inmigrantes recién llegados necesitan:
- Pagar renta y servicios
- Construir historial financiero
- Enviar dinero a familiares en Latinoamérica
- Gestionar gastos cotidianos
- Recibir depósito directo de un empleador
Un desafío común para los inmigrantes recién llegados es abrir una cuenta bancaria antes de recibir un Número de Seguro Social.
Cómo Común puede ayudar durante la transición
Para parejas separadas durante el proceso de inmigración, Común ofrece servicios de remesas para personas en EE.UU. que necesitan enviar dinero a familiares en Latinoamérica; pueden hacerlo directamente desde la app. Esto puede ser útil durante los meses de espera entre la aprobación de USCIS, el procesamiento del NVC y la entrevista de visa.
Cuando el cónyuge inmigrante llega a EE.UU., Común ofrece a los clientes elegibles la posibilidad de abrir una cuenta usando un pasaporte o más de 100 IDs latinoamericanas aceptadas. Además, Común ofrece servicios para pagos cotidianos, aceptación de depósito directo disponible desde el primer día, soporte al cliente en español y una tarjeta de débito virtual desde el primer día de apertura de la cuenta.
Planificando tu transición a Estados Unidos
El proceso de visa IR1 y CR1 puede parecer complicado al principio, pero entender y prepararse para cada etapa puede hacer que el proceso se sienta más manejable.
Para muchas familias inmigrantes, el viaje puede incluir meses de espera, recopilación de documentos, asistencia a citas médicas y preparación para la entrevista consular. El proceso requiere paciencia, pero también crea un camino para que los cónyuges construyan una vida juntos en Estados Unidos.
Mientras esperas, Común puede ayudarte a enviar dinero a tu cónyuge en Latinoamérica desde la app. Cuando lleguen, los clientes elegibles pueden abrir una cuenta con pasaporte o más de 100 IDs latinoamericanas aceptadas para comenzar a gestionar sus finanzas cotidianas mientras se instalan en EE.UU.
Preguntas frecuentes
¿Cuál es la diferencia entre una visa IR1 y una CR1?
La diferencia principal es la duración del matrimonio. Una visa CR1 generalmente se emite cuando el matrimonio tiene menos de dos años, mientras que una visa IR1 aplica cuando el matrimonio ha alcanzado al menos dos años.
¿Cuánto tarda obtener una visa IR1 o CR1?
Los tiempos de procesamiento varían considerablemente dependiendo de USCIS, el NVC y el consulado que maneja el caso. Los plazos deben verificarse a través de fuentes gubernamentales oficiales.
¿Cuánto cuesta en total la visa IR1/CR1?
Los costos comúnmente incluyen tarifas gubernamentales de presentación, tarifas de procesamiento de visa, exámenes médicos, vacunas, traducciones y gastos de viaje. El total exacto varía por caso y país.
¿Qué documentos necesito para la solicitud de visa de cónyuge?
Los solicitantes generalmente necesitan pasaporte, certificado de matrimonio, acta de nacimiento, documentos de patrocinio financiero, formularios de solicitud de visa, registros del examen médico y evidencia que respalde el matrimonio.
¿Puedo trabajar en EE.UU. con una visa IR1 o CR1?
Sí, después de entrar a EE.UU. como residente permanente a través de una visa IR1 o CR1 aprobada.
¿Qué pasa en la entrevista consular?
Un oficial consular revisa la solicitud y hace preguntas sobre la relación, la elegibilidad y la documentación de respaldo. El propósito es verificar la información ya presentada.
¿Necesito un abogado para la solicitud de IR1/CR1?
Algunas parejas completan el proceso por su cuenta, mientras que otras buscan orientación profesional. La decisión depende de la complejidad del caso, el historial migratorio previo u otras consideraciones legales.
¿Puedo solicitar IR1/CR1 desde dentro de EE.UU.?
Las categorías IR1 y CR1 generalmente están asociadas con el procesamiento consular en el extranjero. Las personas ya presentes en EE.UU. pueden tener otras opciones migratorias dependiendo de sus circunstancias. Revisar la guía oficial de USCIS es importante ya que las situaciones varían.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Común es una empresa de tecnología financiera y no un banco ni transmisor de dinero con licencia. Los servicios de pagos entre personas son proporcionados por Cross River Bank. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Viviendo en Estados Unidos
Mejor curso de inglés online gratis para inmigrantes en EE. UU.
8 min de lectura
Algunas de las mejores clases de inglés para aprender en línea como inmigrante en EE. UU.
Aunque migrar a Estados Unidos trae consigo una serie de beneficios debido a la amplia oferta laboral disponible en el país, también representa varios retos, como la barrera del idioma, que podría mermar las oportunidades para una gran cantidad de inmigrantes que no han tenido acceso al estudio formal de lenguas extranjeras.
Si bien parece una meta difícil de alcanzar, hablar inglés te podría facilitar varios aspectos de la vida cotidiana, como conseguir trabajo, ir a la escuela y hacer trámites importantes.
Por fortuna, la tecnología permite a más personas aprender inglés de forma gratuita y sencilla, a través de plataformas y aplicaciones que ofrecen clases desde cualquier lugar. A continuación te mostraremos algunas de las mejores opciones para los inmigrantes que viven o planean vivir en Estados Unidos y aprender inglés.
5 plataformas confiables para aprender inglés desde cero
Para muchas personas, tomar clases presenciales de inglés no siempre es la mejor opción debido al costo, los horarios y la dificultad para transportarse. Si tú enfrentas alguna de estas complicaciones, debes conocer alternativas prácticas en instituciones educativas y plataformas en línea que son ideales para quienes prefieren un aprendizaje más académico o progresivo.
A continuación, te presentamos 5 alternativas confiables para aprender inglés en línea.
British Council
Se trata de una de las instituciones de mayor prestigio de enseñanza del inglés a nivel mundial. Su plataforma ofrece una variedad de cursos orientados a estudiantes con nivel básico, medio y avanzado, segmentados en las diferentes habilidades: comprensión auditiva, gramática, escritura y conversación.
Se caracteriza por ser una alternativa muy completa, ya que los estudiantes pueden complementar las lecciones con diferentes materiales, como podcasts, videos y ejercicios elaborados por profesores de inglés certificados.
Coursera
Coursera es una plataforma que ofrece cursos de inglés gratis en colaboración con universidades de prestigio, por lo que mantiene un enfoque académico y profesional.
Esta es una excelente opción si buscas perfeccionar tu inglés para acceder a mejores oportunidades laborales o pulir ciertas habilidades específicas para sonar como un hablante nativo.
BBC Learning English
Esta es una plataforma que se caracteriza por la enseñanza del inglés a través de contenido de actualidad, como noticias internacionales y culturales. Es una alternativa ideal para los estudiantes que buscan mejorar su comprensión auditiva y enriquecer su vocabulario.
USA Learns
Esta es una plataforma oficial del gobierno de Estados Unidos. Está orientada especialmente a personas que desean adquirir conocimientos básicos del idioma para poder desenvolverse en diferentes situaciones cotidianas de la vida real, como ir al médico, pedir comida, hacer los trámites migratorios, etc.
Alison
Alison es otra alternativa dinámica que ofrece una variedad de cursos gratuitos orientados a los diferentes niveles y habilidades prácticas. Además, los estudiantes se pueden enfocar en trabajar puntos específicos, como inglés de negocios y preparación para certificaciones de inglés, como el TOEFL.
Plataforma
Tipo de curso
Nivel
Beneficio principal
British Council
Cursos segmentados en habilidades, inglés general.
De principiante a avanzado.
Unidades de aprendizaje estructuradas, con materiales de aprendizaje.
Coursera
Inglés académico y profesional.
De intermedio a avanzado.
Cursos enfocados en mejorar habilidades de comunicación a nivel profesional.
BBC Learning English
Inglés en la vida diaria.
De principiante a avanzado.
Lecciones breves basadas en temas de actualidad.
USA Learns
Inglés práctico.
Principiante.
Orientado a dotar a los estudiantes de las habilidades
Alison
Inglés de negocios y para certificaciones oficiales.
De principiante a avanzado.
Ofrece la opción de obtener certificaciones digitales oficiales.
Aplicaciones móviles para aprender inglés gratis
Además de las opciones anteriores, también puedes recurrir a otras alternativas que se caracterizan por su flexibilidad para aprender inglés fácilmente.
Las aplicaciones móviles de aprendizaje de inglés y otros idiomas permiten a los usuarios estudiar en cualquier lugar y horario, y funcionan como un complemento divertido de los cursos tradicionales.
Duolingo
Duolingo es la aplicación más famosa y con mayor impacto cultural. Se caracteriza por basar la enseñanza de idiomas en juegos interactivos por niveles que se desbloquean a medida que el usuario adquiere nuevos conocimientos. Es ideal para enriquecer el vocabulario.
Mondly
Mondly está enfocada en la práctica conversacional y pronunciación a través de herramientas como el reconocimiento de voz e integración de inteligencia artificial para interactuar con personajes virtuales.
Busuu
Busuu es una de las aplicaciones más completas para el aprendizaje de idiomas. Además de ofrecer lecciones estructuradas por niveles con base en el marco común europeo, permite a los estudiantes interactuar con hablantes nativos.
Memrise
Memrise está enfocada en la mejora de la comprensión auditiva y adquisición de vocabulario nuevo a partir de videos de situaciones cotidianas presentados por hablantes nativos del idioma inglés.
HelloTalk
HelloTalk facilita la práctica del inglés al acercar personas de todo el mundo motivadas por el intercambio cultural y lingüístico.
Cómo elegir el curso de inglés adecuado para ti
Como puedes ver, hay una gran variedad de alternativas para aprender y perfeccionar el inglés. Todas ellas cuentan con diferentes enfoques y beneficios, por lo que no es posible nombrar a una sola como la “mejor opción”, ya que esto depende de tu nivel y necesidades específicas.
Antes de definir cuál es el mejor curso de inglés online para ti, toma en cuenta estas recomendaciones:
- Define tus objetivos: ten claro para qué quieres aprender o perfeccionar el inglés.
- Evalúa tu nivel de inglés actual: ya sea que seas principiante o tengas un nivel avanzado.
- Compara plataformas y apps: dedica tiempo para encontrar la que se adapte a tus necesidades.
- Revisa la duración y formato del curso: asegúrate de organizar tu tiempo para asistir a las clases en tiempo y forma.
- Complementa con práctica de conversación: es muy importante que te expongas a la práctica con hablantes nativos en situaciones reales y diferentes acentos.
Lo más relevante para que el proceso de estudio de un idioma rinda frutos es la constancia, independientemente de la plataforma que elijas.
Tips prácticos para mejorar tu inglés día a día
Además de las clases en las plataformas o los recursos interactivos de las aplicaciones, es importante que incorpores algunas estrategias para mejorar tu confianza y fluidez al comunicarte en inglés.
Estos son algunos consejos prácticos orientados a facilitar la vida de los inmigrantes en Estados Unidos.
- Escucha inglés todos los días: ya sea en videos de YouTube o películas. El objetivo no es que entiendas al 100 %, sino que te comiences a acostumbrar al idioma.
- Practica con amigos o compañeros de trabajo: si tienes personas de confianza para practicar, no dudes en pedirles ayuda.
- Aplica lo aprendido en tu entorno: repasa tu entorno mentalmente y procura nombrar las cosas que te rodean en inglés.
- Usa la tecnología a tu favor: apóyate en tutores impulsados por IA o plataformas que ofrecen correcciones automáticas.
Aprender inglés y organizar tus finanzas con Común son pasos clave para lograr tus metas en EE. UU.
En esta ocasión, te explicamos por qué es importante aprender inglés si buscas vivir en Estados Unidos y te mostramos la variedad de plataformas y aplicaciones orientadas a desarrollar las habilidades necesarias para desenvolverte en este idioma.
Por fortuna, la comunidad inmigrante en EE.UU. cuenta con aliados dedicados a acompañarlos en sus procesos de adaptación y crecimiento en el país.
¡Conoce Común! La plataforma digital diseñada para atender las necesidades financieras de los inmigrantes.
En Común creemos que cada nuevo aprendizaje te acerca a cumplir tus sueños: aprender inglés y organizar tu dinero con Común son pasos para alcanzar tus metas en Estados Unidos.
Preguntas frecuentes (FAQ)
¿Cuál es el mejor curso de inglés online gratis para principiantes?
Hay varias opciones de cursos de inglés. Si no tienes conocimientos previos, es recomendable comenzar por los cursos de British Council y complementar con Duolingo.
¿Cuánto tiempo se tarda en aprender inglés básico?
Depende de tu constancia. Si dedicas por lo menos un poco de tiempo todos los días, en tres meses deberías notar una diferencia.
¿Cuál es el mejor método para aprender inglés para adultos gratis?
No hay un solo método para aprender inglés. Procura combinar la práctica de las diferentes habilidades lingüísticas a través de plataformas interactivas.
Viviendo en Estados Unidos
¿Cómo sacar licencia de conducir en Estados Unidos siendo extranjero?
8 min de lectura
Licencia de conducir en Estados Unidos para extranjeros: pasos y requisitos
Tener un permiso de conducir facilita las tareas cotidianas, como ir al trabajo, al supermercado, a la escuela, a las citas médicas y mucho más. Este trámite es particularmente importante para los inmigrantes que viven en Estados Unidos, dado que los dota de independencia y estabilidad en el país.
Aunque el trámite para obtener la licencia de conducir varía en cada estado, los extranjeros sí tienen la posibilidad y el derecho de obtener una. A continuación, te explicaremos todos los detalles para que pronto tengas este permiso en tus manos.
¿Se puede manejar con licencia internacional en Estados Unidos?
En caso de que hayas llegado recientemente a Estados Unidos y necesites desplazarte en un automóvil propio, existe la opción de utilizar la licencia de conducir de tu país de origen de manera temporal, siempre y cuando esté emitida en inglés o vaya acompañada de una licencia de conducir internacional.
Como nuevo conductor en Estados Unidos, debes aprender a diferenciar una licencia internacional de una local: la primera sirve como complemento de tu licencia nacional para permitirte conducir en Estados Unidos por unos meses; la segunda es expedida por el Departamento de Vehículos Motorizados (DMV, por sus siglas en inglés) de cada estado y te otorga el permiso permanente para manejar un vehículo motorizado en el país.
Los reglamentos son diferentes en cada estado: por ejemplo, en California puedes manejar con una licencia extranjera vigente hasta que te conviertas en residente. En cambio, en Texas tu licencia nacional tiene una vigencia de 90 días y debes portar siempre el pasaporte o la visa.
Duración permitida para conducir con licencia extranjera
El tiempo máximo permitido para conducir con una licencia extranjera varía según los reglamentos locales de cada estado. En general, el periodo oscila entre los 30 días y un año, desde el día de tu llegada hasta el momento en que te estableces como residente permanente.
¿Cuándo es necesario tramitar una licencia estadounidense?
Si planeas vivir en Estados Unidos por un periodo largo, es necesario que cuentes con una licencia de conducir del país para poder manejar. También es esencial en caso de que planees comprar un automóvil.
Además, recuerda que en algunos estados el periodo para manejar con licencia extranjera es limitado, por lo que debes considerar tramitar la licencia estadounidense antes de que finalice dicho plazo.
Requisitos para obtener una licencia de conducir en EE. U. siendo extranjero
Los requisitos para obtener una licencia de conducir también varían según el estado, aunque la estructura general es similar.
Esta es la documentación necesaria para obtener un permiso de conducir en Estados Unidos.
- Pasaporte válido o identificación oficial: se utilizan como documento de identificación.
- Comprobante de residencia: puede ser una factura de servicios, contrato de alquiler o carta oficial que demuestre tu domicilio.
- Estatus migratorio o comprobante de presencia legal: como el Employment Authorization Document (EAD) o el formulario I-20 para estudiantes.
- Número de Seguro Social (SSN) o carta de inelegibilidad de la SSA.
Toma en cuenta que estados como Nueva York e Illinois permiten tramitar la licencia de conducir sin tomar en cuenta el estatus legal del solicitante.
Descubre aquí cómo enviar dinero sin cuenta bancaria.
5 pasos para tramitar tu licencia de conducir estadounidense
Tramitar la licencia de conducir puede parecer un proceso complicado y tedioso. En realidad, solo necesitas mantener la organización y tomarte el tiempo de comprender los lineamientos.
Paso 1. Reúne tus documentos
Antes de asistir a un DMV, asegúrate de preparar la documentación requerida. En la sección anterior te mostramos qué es lo que necesitas en general, pero recuerda consultar si hay variaciones en el estado donde vives.
Paso 2. Agenda una cita en el DMV
Luego, ingresa a la página web del DMV y genera una cita. Cuando llegue el día, revisarán tus documentos y te darán fecha para el examen escrito.
Paso 3. Presenta el examen teórico
El examen escrito evalúa tus conocimientos sobre las normas de tránsito y la seguridad vial. Cada estado ofrece un manual del conductor para prepararse para el examen y algunos están disponibles en otros idiomas, como el español.
Si apruebas, recibirás un permiso de aprendizaje que te permitirá presentar el examen práctico con la guía de un maestro experto.
Paso 4. Realiza el examen práctico de manejo
El siguiente paso probablemente sea el más difícil, ya que debes aplicar los conocimientos teóricos en una práctica de conducción. Durante la prueba, el profesor evaluará tus habilidades para respetar las señales viales, estacionarte, girar y seguir las normas de seguridad.
Paso 5. Paga las tarifas correspondientes
Una vez aprobado tu examen práctico, deberás pagar una tarifa que varía según el estado. Al principio recibirás una licencia temporal y posteriormente recibirás la licencia definitiva por correo postal.
Costos, tiempos y vigencia de una licencia de conducir en EE. UU.
El costo de una licencia de conducir en Estados Unidos depende de cada estado, pero generalmente incluye el costo del examen teórico, práctico y la expedición. La vigencia también cambia de un estado a otro, pero suele ser de 4 a 8 años.
Además, una buena noticia para los inmigrantes es que cada vez son más los estados que no solicitan pruebas de estatus migratorio para otorgar la licencia de conducir; tal es el caso de California, Nueva York e Illinois.
Si tienes dudas sobre los requisitos específicos en el estado donde vives, consulta las actualizaciones en la página oficial del DMV.
Conduce hacia tu independencia financiera con Común
Tener una licencia de conducir de Estados Unidos representa un paso más para alcanzar la autonomía económica y facilitarte la movilidad por la ciudad. Por ello es vital que comprendas el proceso para obtener una, así como las diferencias en cada estado.
En otras palabras, tener una licencia facilita y mejora tu vida al volver más accesibles las tareas cotidianas. Del mismo modo, Común es la plataforma financiera que te facilita el control de tu dinero de forma segura y sin complicaciones.
Abre tu cuenta con Común y da el siguiente paso hacia tu independencia en Estados Unidos. Administra tu dinero con confianza, claridad y apoyo en cada paso
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto tiempo puedo manejar con mi licencia extranjera en EE. UU.?
El tiempo varía según el estado donde te encuentres, pero en general, oscila entre tres meses y un año.
¿Qué pasa si mi estatus migratorio cambia después de obtener mi licencia?
Si tu estatus migratorio cambia después de haber obtenido la licencia de conducir, es recomendable actualizar tus datos en el DMV. Es posible que debas tramitar una nueva licencia o presentar documentación migratoria actualizada.
¿Es válido usar una licencia internacional en todos los estados?
Aunque la licencia internacional (IDP) es aceptada en la mayoría de los estados, debe ir acompañada por la licencia nacional vigente. Además, puede haber restricciones en cuanto al tiempo que se puede utilizar en cada estado.
¿Puedo sacar la licencia sin número de Seguro Social (SSN)?
Sí, es posible tramitar la licencia de conducir sin SSN en varios estados. En este caso, debes presentar una carta de inelegibilidad emitida por la Administración del Seguro Social (SSA).
Community
Banca Comunitaria: Apoyando a las Economías Locales
8 min de lectura
La banca comunitaria se enfoca en atender las necesidades financieras de comunidades específicas, muchas veces desatendidas por bancos tradicionales grandes. Plataformas digitales como Común extienden ese enfoque a la comunidad inmigrante, con requisitos de documentación adaptados a su realidad.
Bancos Comunitarios: Inversión Local, Conocimiento y Educación
Los bancos comunitarios son conocidos por su enfoque personalizado en la banca. Con un profundo conocimiento de la economía local, estos bancos pueden ofrecer productos y servicios financieros adaptados a las necesidades específicas de sus clientes. Este conocimiento localizado les permite proporcionar mejores consejos y soluciones más flexibles para individuos y negocios dentro de la comunidad.
Además, invierten significativamente en sus áreas locales. Reinvierten los depósitos de vuelta en la comunidad a través de préstamos a residentes locales, pequeñas empresas y organizaciones. Este ciclo de inversión local promueve el desarrollo económico y ayuda a crear empleos, contribuyendo a la prosperidad general de la comunidad. Las relaciones construidas entre los bancos comunitarios y sus clientes van más allá de simples transacciones. Estos bancos a menudo participan en eventos locales, apoyan proyectos comunitarios y contribuyen a causas benéficas.
Su participación activa en la comunidad fortalece la confianza y crea un sentido de propósito compartido y compromiso con el bienestar local. Además, los bancos comunitarios juegan un papel crucial en la provisión de educación financiera. Al ofrecer talleres, seminarios y consultas individuales, ayudan a los miembros de la comunidad a mejorar su alfabetización financiera. Esta educación empodera a los individuos para tomar decisiones informadas, gestionar sus finanzas de manera efectiva y planificar para su futuro.
Común - Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Estabilidad y Confianza: Aspectos de la Banca Comunitaria
La estabilidad y la confianza son los pilares de la banca comunitaria, formando la base de la relación entre los bancos y sus clientes. Estos atributos son particularmente cruciales para asegurar la resiliencia económica y fomentar la confianza del cliente, lo que juntos crean un entorno financiero estable tanto para individuos como para empresas.
Los bancos comunitarios tienden a adoptar un enfoque conservador hacia los préstamos y las inversiones, centrándose en el crecimiento sostenible y la gestión prudente de riesgos. Esta estrategia a menudo los hace más resilientes durante las recesiones económicas, permitiéndoles seguir apoyando a sus clientes incluso en tiempos difíciles. El énfasis en construir relaciones a largo plazo significa que los bancos comunitarios son más propensos a proporcionar apoyo continuo durante periodos de inestabilidad financiera, fomentando aún más un entorno financiero estable.
La confianza del cliente se ve significativamente mejorada a través del servicio personalizado que ofrecen los bancos comunitarios. Los clientes aprecian la capacidad de hablar directamente con representantes bancarios que entienden sus circunstancias y necesidades únicas, fomentando un sentido de fiabilidad y seguridad. Además, los bancos comunitarios a menudo priorizan la transparencia en sus operaciones, desde la comunicación clara sobre tarifas y servicios hasta términos de préstamos sencillos. Esta transparencia construye la confianza del cliente y la confianza en la integridad del banco.
La participación activa en las comunidades locales también refuerza la confianza que los clientes depositan en los bancos comunitarios. Al apoyar iniciativas locales, patrocinar eventos y participar en actividades comunitarias, estos bancos demuestran su compromiso con el bienestar de sus clientes y la comunidad en general. Esta participación no solo fortalece la relación entre el banco y sus clientes, sino que también contribuye a la prosperidad general de la comunidad.
La seguridad financiera es otro aspecto crítico de la estabilidad y la confianza en la banca comunitaria. Los depósitos en los bancos comunitarios están típicamente asegurados por la Corporación Federal de Seguros de Depósitos (FDIC), proporcionando una capa adicional de seguridad para los fondos de los clientes y asegurándoles que su dinero está protegido. Además, los bancos comunitarios a menudo cuentan con robustas medidas de protección contra el fraude. Su presencia local les permite monitorear y abordar rápidamente actividades sospechosas, mejorando aún más la sensación de seguridad de los clientes.
En resumen, la estabilidad y la confianza que caracterizan a la banca comunitaria son esenciales para la resiliencia económica, la confianza del cliente y la seguridad financiera. Estas cualidades permiten a los bancos comunitarios apoyar efectivamente a sus clientes, incluso en tiempos difíciles, y mantener relaciones fuertes y duraderas dentro de sus comunidades.
Cómo la Integración de Común.app Mejora la Estabilidad y la Confianza:
La estabilidad y la confianza son fundamentales para el éxito de la banca comunitaria, fomentando relaciones a largo plazo y seguridad financiera para los clientes. Al integrar Común.app en su experiencia bancaria, los usuarios pueden disfrutar de los beneficios del servicio personalizado, la seguridad financiera y el apoyo comunitario en un formato moderno y conveniente. Aquí se explica cómo la integración de Común.app mejora la estabilidad y la confianza en la comunidad:
- Acceso Instantáneo a la Información: Común.app ofrece a los usuarios acceso instantáneo a su información de cuenta, historial de transacciones y notificaciones en tiempo real. Esta transparencia ayuda a los clientes a mantenerse informados y seguros sobre su estado financiero, mejorando la confianza en la plataforma.
- Seguro de la FDIC y Protección contra el Fraude: Al igual que los bancos comunitarios tradicionales, las cuentas de Común.app están aseguradas por la FDIC, y la aplicación incluye medidas de seguridad robustas para proteger contra transacciones no autorizadas. Esta combinación de características de seguridad garantiza que los fondos de los clientes estén seguros, reforzando su confianza en el servicio bancario digital.
- Experiencia Amigable para el Usuario: Común.app proporciona una experiencia amigable para el usuario con navegación intuitiva y fácil acceso a servicios bancarios esenciales. Esta accesibilidad construye la confianza del cliente, ya que los usuarios pueden gestionar sus finanzas de manera conveniente y eficiente.
- Soporte al Cliente Personalizado: Común.app ofrece un servicio al cliente de primera calidad disponible los siete días de la semana a través de chat, correo electrónico o teléfono. Este compromiso con el soporte al cliente refleja el servicio personalizado de los bancos comunitarios tradicionales, fomentando un sentido de fiabilidad y confianza.
- Inclusión Financiera y Enfoque Comunitario: Común.app enfatiza la inclusión financiera, atendiendo a inmigrantes latinos y otras comunidades desatendidas. Al ofrecer servicios sin la necesidad de un Número de Seguro Social y centrarse en la protección del cliente independientemente de su estado migratorio, Comun.app construye confianza entre sus usuarios y se alinea con los valores centrados en la comunidad de los bancos tradicionales.
- Recursos Educativos: Común.app también proporciona recursos educativos para ayudar a los usuarios a mejorar su alfabetización financiera. Al ofrecer orientación sobre cómo gestionar las finanzas, comprender los servicios bancarios y tomar decisiones informadas, Común.app empodera a sus usuarios, mejorando su confianza en la plataforma.
Elegir Común significa elegir un socio confiable dedicado a apoyar el bienestar financiero de sus clientes, al igual que un banco comunitario tradicional.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Tecnología e Innovación en la Banca Comunitaria
Los bancos comunitarios están adoptando cada vez más la transformación digital para mejorar la experiencia del cliente y mantenerse competitivos. Al adoptar plataformas de banca en línea y móvil, brindan a los clientes acceso conveniente a sus cuentas, la capacidad de transferir fondos, pagar facturas y monitorear transacciones desde cualquier lugar en cualquier momento. Estos servicios digitales ofrecen un nivel de conveniencia que cumple con las expectativas modernas de los clientes conocedores de la tecnología.
La importancia de mantenerse al día con los avances tecnológicos no puede ser subestimada. A medida que evolucionan las necesidades de los clientes, los bancos comunitarios deben actualizar continuamente sus ofertas digitales para proporcionar experiencias sin interrupciones y fáciles de usar. Esto incluye integrar funciones como notificaciones instantáneas, opciones de inicio de sesión seguro y herramientas financieras personalizadas. Al hacerlo, aseguran que sigan siendo relevantes y atractivos tanto para los clientes existentes como para los potenciales.
Ciberseguridad
Paralelamente a la transformación digital, los bancos comunitarios están priorizando la ciberseguridad para proteger los datos de los clientes y asegurar transacciones seguras. Las técnicas avanzadas de encriptación protegen la información sensible contra el acceso no autorizado. La autenticación multifactor añade una capa adicional de seguridad, requiriendo que los clientes verifiquen sus identidades a través de múltiples métodos antes de acceder a sus cuentas.
Se realizan auditorías de seguridad regularmente para identificar y abordar posibles vulnerabilidades. Estas auditorías ayudan a garantizar que las medidas de ciberseguridad estén actualizadas y sean efectivas contra amenazas emergentes. Al implementar estas robustas medidas de seguridad, los bancos comunitarios no solo protegen a sus clientes, sino que también construyen y mantienen la confianza, reforzando su reputación como instituciones financieras seguras y confiables.
En general, la tecnología y la innovación en la banca comunitaria son esenciales para mejorar la satisfacción del cliente, mejorar la eficiencia operativa y mantener la seguridad en un mundo cada vez más digital.
Conclusión
Los bancos comunitarios son indispensables para la salud y vitalidad de las economías locales. A través del servicio personalizado, el apoyo a pequeñas empresas, la inversión en la comunidad, la construcción de relaciones, la educación financiera y la estabilidad, estas instituciones crean una base económica sólida. Al elegir un banco comunitario, individuos y empresas pueden contribuir al crecimiento y éxito de su área local, fomentando una comunidad próspera e interconectada.
Beneficios Clave de los Bancos Comunitarios:
- Servicio Personalizado: Productos y servicios financieros adaptados.
- Apoyo a Pequeñas Empresas: Préstamos y crédito para negocios locales.
- Inversión en la Comunidad: Reinvierte depósitos en la economía local.
- Construcción de Relaciones: Participación activa en eventos y causas comunitarias.
- Educación Financiera: Talleres y consultas para mejorar la alfabetización financiera.
- Estabilidad y Confianza: Resiliencia durante recesiones económicas.
Al apoyar a los bancos comunitarios, estás apoyando el crecimiento y la prosperidad de tu economía local.
¿Qué es la banca comunitaria?
Es un modelo de servicios financieros enfocado en atender a comunidades específicas — geográficas, culturales, o de necesidades particulares — que suelen tener menos acceso a la banca tradicional.
¿Cómo beneficia la banca comunitaria a las economías locales?
Al facilitar el acceso a cuentas bancarias, remesas, y ahorro, ayuda a que más personas participen en la economía formal, en lugar de depender de servicios informales con comisiones más altas.
¿Cómo aplica este enfoque a la comunidad inmigrante en EE.UU.?
Plataformas como Común aceptan identificaciones latinoamericanas en lugar de exigir SSN, atendiendo específicamente las barreras de documentación que enfrenta esta comunidad.
Preguntas frecuentes
¿Qué diferencia a la banca comunitaria de un banco tradicional grande?
Se enfoca en las necesidades específicas de una comunidad particular, con requisitos y productos adaptados, en lugar de un modelo genérico.
¿La banca comunitaria solo existe para comunidades geográficas?
No, también puede enfocarse en comunidades culturales o de necesidades específicas, como la comunidad inmigrante.
¿Cómo ayuda esto a la economía local?
Más personas con acceso bancario formal significa menos dependencia de servicios informales costosos, como casas de cambio de cheques.
¿Común es un ejemplo de banca comunitaria?
Común es una plataforma financiera digital diseñada para la comunidad inmigrante, con requisitos de documentación adaptados a esa comunidad.
¿Qué requisitos de documentación adapta Común?
Acepta más de 100 identificaciones latinoamericanas en lugar de exigir número de Seguro Social.
¿La banca comunitaria tiene los mismos costos que la banca tradicional?
Varía por proveedor; muchas plataformas de banca comunitaria digital, incluyendo Común, no cobran cuota mensual ni exigen saldo mínimo.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


