
Community
Lo que Necesitas para Abrir una Cuenta en Común¹
Plataforma bancaria digital accesible y sin tarifas para la comunidad inmigrante, con soporte bilingüe y facilidad para depósitos y transferencias internacionales.
8 min read

07 Jul 2024
Para abrir una cuenta en Común necesitas una identificación oficial vigente con foto — pasaporte, matrícula consular o más de 100 identificaciones latinoamericanas aceptadas. No se requiere número de Seguro Social. El proceso es 100% en línea y toma aproximadamente 3 minutos.
Común: Revolucionando el Acceso Financiero para la Comunidad Inmigrante
Descubre Común, una plataforma de tecnología financiera pionera diseñada específicamente para satisfacer las necesidades de la comunidad inmigrante en los Estados Unidos. A diferencia de la banca tradicional, Común ofrece una experiencia bancaria digital amigable enfocada en la inclusión financiera, tarifas bajas y soporte bilingüe, haciendo que los servicios financieros sean más inclusivos y empoderadores.
Facilidad Inigualable para Abrir una Cuenta
Abrir una cuenta corriente con Común es sencillo y sin complicaciones, abordando las barreras de exclusión financiera que enfrenta típicamente la comunidad inmigrante. Aceptando más de 100 formas de identificación², incluyendo números de seguro social de países de América Latina, Común asegura que los inmigrantes tengan acceso a servicios bancarios esenciales. El proceso de solicitud es rápido, tomando menos de 5 minutos, y es libre de tarifas adicionales u ocultas, requisitos de saldo mínimo o comisiones mensuales. Esta inclusividad es central a la misión de Común de fomentar la estabilidad y el crecimiento financiero.
Opciones de Depósito Móvil
Común: Común ofrece una función de depósito móvil muy conveniente que permite a los usuarios depositar efectivo en más de 88,000 ubicaciones en los Estados Unidos, incluyendo minoristas importantes como Walgreens, Dollar General y Walmart. Esta red extensa asegura que los usuarios puedan encontrar fácilmente una ubicación de depósito cercana, haciendo que el proceso de añadir dinero a sus cuentas sea sencillo y sin complicaciones.
Banca Tradicional: Aunque muchos bancos tradicionales ofrecen opciones de depósito móvil, a menudo restringen estos a depósitos de cheques a través de una aplicación móvil. Los depósitos en efectivo típicamente requieren una visita a un cajero automático o sucursal bancaria, lo cual puede ser menos conveniente y más tardado que la extensa red de depósitos en efectivo de Común.
Utilidad en el Mundo de Hoy: En el entorno acelerado de hoy, la flexibilidad para depositar efectivo en una amplia gama de ubicaciones accesibles es invaluable, especialmente para individuos que pueden no tener fácil acceso a servicios bancarios tradicionales o que trabajan en horarios no tradicionales cuando los bancos están cerrados.
Remesas Internacionales
Común: Común se destaca en facilitar las remesas internacionales⁴, permitiendo a los usuarios enviar dinero al extranjero rápidamente y con tarifas más bajas en comparación con muchos bancos tradicionales y servicios de remesas. El proceso se mejora con notificaciones en tiempo real, manteniendo al remitente informado desde el momento en que el dinero es enviado hasta que es recibido.
Banca Tradicional: Los bancos tradicionales generalmente ofrecen servicios de transferencia internacional, pero estos pueden ser caros y lentos, con transferencias que a veces tardan varios días en completarse. Además, las tarifas asociadas con las remesas bancarias tradicionales pueden ser significativamente más altas.
Utilidad en el Mundo de Hoy: En una economía globalizada, la capacidad de enviar dinero a través de fronteras de manera rápida y asequible es crucial. Muchas familias dependen de las remesas para el apoyo financiero, y las empresas necesitan formas eficientes de manejar transacciones internacionales. El servicio simplificado y rentable de Común satisface eficazmente estas demandas modernas.
Acceso Anticipado a Sueldo
Común: Común ofrece la capacidad de conectar los sueldos a la aplicación y recibir el pago hasta dos días antes³. Esta función no incurre en tarifas adicionales, proporcionando un alivio significativo durante emergencias financieras o al planificar con anticipación.
Banca Tradicional: Algunos bancos tradicionales han comenzado a ofrecer funciones similares, pero a menudo están ligadas a tipos específicos de cuentas o requieren un saldo mínimo. La accesibilidad y facilidad de uso del acceso anticipado a sueldo de Común no siempre se igualan en entornos tradicionales.
Utilidad en el Mundo de Hoy: Con el aumento de trabajos en la economía gig y horarios de pago irregulares, tener acceso anticipado a los salarios puede proporcionar un amortiguador contra la inestabilidad financiera. Esta función es particularmente valiosa para aquellos que viven de sueldo en sueldo, ofreciendo un colchón que puede ayudar a evitar tarifas por sobregiro y pagos atrasados.
A diferencia de las instituciones bancarias tradicionales, las características innovadoras de Común están diseñadas para satisfacer las necesidades de la población diversa y móvil de hoy, beneficiando particularmente a la comunidad inmigrante en los EE. UU. Al proporcionar servicios que ofrecen mayor conveniencia, costos más bajos y mayor accesibilidad, Común no solo aborda los desafíos comunes que enfrentan sus usuarios, sino que también los empodera hacia una mayor libertad y estabilidad financiera. A medida que avanzamos hacia un mundo más interconectado y acelerado, la importancia de servicios financieros receptivos e inclusivos continúa creciendo, algo que Común está en una posición única para ofrecer.
Seguridad Robusta y Soporte al Cliente
La seguridad y el soporte al cliente son primordiales en Común. Con cuentas aseguradas por la FDIC y la protección de Visa en transacciones con la tarjeta de débito Visa virtual, los clientes de Común pueden gestionar sus fondos con confianza. Las innovadoras características de seguridad como inicios de sesión biométricos y notificaciones instantáneas de transacciones mantienen tu dinero seguro. Además, Común ofrece soporte al cliente 24/7 en inglés y español, asegurando que la ayuda siempre esté disponible en tu idioma preferido.
Compromiso con Cero Tarifas y Movilidad Ascendente
Común se destaca no solo por ofrecer cero tarifas para la apertura de cuentas, mantenimiento mensual o saldos mínimos, sino también por su compromiso de ayudar al ascenso económico de sus usuarios. Común actúa como un socio financiero, apoyando transacciones financieras sin la carga de tarifas excesivas. Este compromiso se alinea con el objetivo de permitir la movilidad ascendente para los inmigrantes, quienes contribuyen significativamente a la economía de los EE. UU.
Características y Beneficios Personalizados
Común va más allá de los servicios financieros tradicionales al ofrecer características diseñadas para satisfacer las necesidades únicas de la comunidad inmigrante. Los usuarios pueden enviar dinero al extranjero con tarifas bajas o sin tarifas, depositar efectivo en más de 88,000 ubicaciones a nivel nacional, incluyendo retiros gratuitos en cajeros automáticos, y conectar sus cuentas a aplicaciones de pago populares como Zelle, CashApp y Venmo. La plataforma de Común también permite a los clientes recibir sus sueldos hasta dos días antes a través de depósitos directos, mejorando aún más su flexibilidad y estabilidad financiera.
Conclusión
Común no es solo un proveedor de servicios financieros, sino una plataforma dedicada a transformar la experiencia bancaria para los inmigrantes en los EE. UU. Con su diseño enfocado en el usuario, compromiso con la libertad financiera y características robustas, Común está destinado a convertirse en una herramienta vital para lograr la estabilidad y el crecimiento financiero de sus usuarios. Ya sea que busques gestionar tus finanzas diarias o enviar dinero a tus seres queridos en el extranjero de manera rápida y segura, Común ofrece una solución bancaria confiable, inclusiva y eficiente.
Momento Fundacional: ¿Sabías que?
Fundada por los empresarios Abiel Gutierrez y Andres Santos en Nueva York, Común fue construida para empoderar a las familias y permitir la movilidad ascendente, particularmente para la familia inmigrante. La compañía ha obtenido una inversión significativa de empresas destacadas como Costanoa Ventures, FJ Labs y South Park Commons, subrayando la gran oportunidad de servir las necesidades financieras de las familias inmigrantes y mejorar la vida de cada persona.
¿Qué documentos necesito para abrir una cuenta en Común?
Una identificación oficial vigente con foto: pasaporte, matrícula consular, licencia extranjera, o cualquiera de más de 100 identificaciones latinoamericanas aceptadas. No se pide número de Seguro Social ni ITIN.
¿Cuánto tarda el proceso de apertura?
Aproximadamente 3 minutos, completamente desde tu teléfono. La aprobación es instantánea en la mayoría de los casos.
¿Tiene algún costo abrir una cuenta en Común?
No hay tarifa de apertura, no hay cuota mensual y no se exige un saldo mínimo.
Preguntas frecuentes
¿Puedo abrir una cuenta en Común sin número de Seguro Social?
Sí, Común acepta pasaporte, matrícula consular u otras identificaciones latinoamericanas vigentes en lugar de un número de Seguro Social.
¿Cuánto tiempo toma abrir la cuenta?
El proceso toma aproximadamente 3 minutos desde la app, con aprobación instantánea en la mayoría de los casos.
¿Necesito comprobante de domicilio para abrir la cuenta?
Puede solicitarse un comprobante como recibo de servicios o estado de cuenta digital, dependiendo de tu situación.
¿Hay algún costo por abrir o mantener la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo requerido.
¿Qué recibo al abrir mi cuenta?
Una cuenta corriente y una tarjeta de débito Visa, con acceso a depósito directo, remesas y la red de depósito en efectivo.
¿Puedo abrir la cuenta si acabo de llegar a Estados Unidos?
Sí, mientras tengas una identificación oficial vigente de tu país de origen, puedes abrir tu cuenta sin necesidad de historial crediticio en EE.UU.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Cuenta corriente
¿Qué necesito para abrir una cuenta tradicional en el banco siendo inmigrante?
8 min de lectura
Para los inmigrantes en Estados Unidos, contar con una cuenta bancaria se ha convertido en una necesidad básica para realizar todo tipo de tareas cotidianas, como comprar en establecimientos físicos y electrónicos, recibir sueldos, enviar transferencias y remesas, abrir una cuenta de ahorro, entre otras cosas.
A pesar de la relevancia que una cuenta bancaria tiene para los inmigrantes y ciudadanos estadounidenses, todavía existen factores que obstaculizan el acceso a la bancarización de la comunidad inmigrante, como las altas tarifas y la documentación requerida.
De acuerdo con datos de la FDIC, entre los grupos vulnerables sin cuenta bancaria (unbanked), los hispanos (hispanic) conforman el 9.5 %. Esto muestra una brecha que deja en desventaja a una porción importante de la población.
Acceder a servicios financieros es un derecho cada vez más accesible para los inmigrantes en EE. UU. En esta ocasión te explicaremos paso a paso qué se necesita para abrir una cuenta en el banco y en plataformas digitales, además de las ventajas de estas soluciones.
Para abrir una cuenta bancaria en Estados Unidos como inmigrante necesitas una identificación oficial vigente, un comprobante de domicilio y, en muchos bancos, un SSN o ITIN. Plataformas digitales como Común aceptan más de 100 IDs latinoamericanas y permiten abrir una cuenta en minutos desde tu teléfono, sin SSN ni depósito mínimo.
¿Qué documentos necesito para abrir una cuenta bancaria en Estados Unidos?
Es verdad que los servicios financieros facilitan la vida de los usuarios y de alguna manera mejoran su calidad de vida. Pero, ¿qué se necesita para abrir una cuenta bancaria en Estados Unidos?
Abrir una cuenta de banco, ya sea una cuenta corriente, cuenta de cheques o de otro tipo, requiere el cumplimiento de una serie de requisitos y presentar documentación, la cual puede variar según la institución financiera.
Algunas de las dificultades que enfrentan los inmigrantes para abrir una cuenta bancaria son no tener SSN (Número de Seguridad Social) o comprobantes fiscales, además de la falta de información en español.
Afortunadamente, aparte de los bancos tradicionales, en la actualidad existen soluciones alternativas como Común, una plataforma financiera dedicada a resolver las necesidades de las personas que buscan servicios accesibles y eficientes.
En general, estos son los documentos necesarios más comunes para acceder a una cuenta bancaria en Estados Unidos.
Número de Seguridad Social (SSN)
Este es el requisito más usual para abrir una cuenta. Es un identificador para las personas que residen y trabajan de manera legal en Estados Unidos, y es requerido para que los bancos realicen el proceso de verificación de identidad.
Número de Identificación Personal del Contribuyente (ITIN)
El ITIN es una alternativa para las personas que no califican para el SSN, dado que algunas instituciones financieras lo aceptan en su lugar.
Documento de identidad
Para este requisito es posible presentar el pasaporte, la licencia de conducir, un documento de identificación emitido por el Gobierno o una matrícula consular. Cualquiera de estos documentos debe estar vigente y mostrar nombre y fotografía.
Comprobante de domicilio
A fin de comprobar tu domicilio en Estados Unidos, puedes presentar facturas de servicios públicos, como la electricidad, o incluso un estado de cuenta digital.
¿Cómo abrir una cuenta bancaria en EE.UU. sin SSN, paso a paso?
La cantidad de requisitos solicitados por las instituciones tradicionales tiende a dificultar el acceso a bancarización, especialmente para inmigrantes sin la documentación antes enlistada.
Si buscas una solución práctica y más sencilla que los servicios bancarios tradicionales, puedes contar con opciones como Común, la plataforma que facilita los procesos y ofrece servicios financieros justos para todos.
Y es posible acceder a estos servicios con documentación oficial extranjera calificada, lo cual ayuda a disminuir la brecha en el acceso a la bancarización por parte de los inmigrantes.
Elige una plataforma segura que acepte identificaciones extranjeras
En general, los bancos tradicionales solicitan el SSN o ITIN, por lo que una opción conveniente es optar por una plataforma digital con requisitos más flexibles pero con la misma calidad y seriedad en sus procesos.
Común es una plataforma que facilita la vida de los inmigrantes en Estados Unidos, ya que te permite abrir una cuenta con documentación calificada oficial de tu país de origen y facilita el proceso de contratación sin papeleo complicado.
Descarga la app móvil y configura tu cuenta disponible en español
Solo necesitas un dispositivo móvil compatible con Android o iOS para descargar la aplicación, donde deberás crear tu perfil e ingresar tus datos.
Verifica tu identidad con una identificación oficial de tu país
Posteriormente, realiza la verificación de identidad con tu identificación oficial de tu país de origen. Para ello deberás tomarle una fotografía y posiblemente, tomarte una selfie.
Activa tu tarjeta y empieza a usar tu cuenta
Una vez que presentes la documentación necesaria, tendrás acceso a una tarjeta de débito para realizar compras en diversos establecimientos y podrás hacer transferencias y recibir pagos.
Usa funciones adicionales como envío de remesas o depósitos en tiendas
Para los inmigrantes es indispensable disponer de servicios que les permitan enviar remesas a sus países de origen, por lo que también puedes utilizar este beneficio, además de hacer depósitos directos en tiendas físicas cerca de ti.
¿Qué bancos en EE.UU. aceptan pasaporte o ID extranjera para abrir una cuenta?
Existen alternativas con opciones de apertura más flexibles, como Bank of America, que aceptan el ITIN en caso de no contar con SSN. Sin embargo, los procesos suelen ser más largos y lentos en comparación con otras plataformas digitales, que facilitan el proceso de contratación, al ofrecer mayor viabilidad en los requisitos.
Bank of America
Bank of America favorece la contratación de cuentas bancarias en Estados Unidos para inmigrantes, porque posibilita abrir una cuenta con pasaporte vigente o ITIN. Aunque es necesario acudir personalmente a una sucursal para realizar el trámite.
Común
Común es una plataforma digital que permite abrir una cuenta con más de 100 identificaciones extranjeras o con el pasaporte vigente, lo cual facilita obtener una cuenta para inmigrantes y enviar remesas a Latinoamérica por una tarifa accesible; además de efectuar depósitos en efectivo en más de 100 tiendas.
Wells Fargo
Wells Fargo también acepta pasaporte como identificación principal, pero puede solicitar una identificación adicional, como una tarjeta de crédito o ID estudiantil.
Wise
Wise es una fintech que ofrece cuentas digitales en diferentes divisas. Es posible acceder a sus servicios con pasaporte, ITIN o SSN.
Revolut
Revolut es otra alternativa para no ciudadanos en Estados Unidos, dado que acepta el pasaporte como identificación, entre otras alternativas, como la licencia de conducir o el DNI.
¿Por qué Común es la mejor opción para inmigrantes que quieren abrir una cuenta en EE.UU.?
A pesar de que los requisitos para abrir una cuenta hacen que parezca un proceso inaccesible para muchos inmigrantes en USA, por fortuna también existen opciones más accesibles.
Si buscas una alternativa clara, confiable y disponible en español, es momento de que te decidas a cambiar tu relación con las finanzas a través de Común: un servicio que sí comprende tus necesidades.
¿Por qué Común es tu aliado?
Olvídate de depósitos mínimos o cargos mensuales
Accede a una app móvil disponible en español con interfaz amigable
Envía dinero a tu país de origen por una tarifa desde $2.99, hasta los límites aplicables
Deposita dinero en efectivo en una red de establecimientos cercanos a ti
Cuenta con soporte técnico 24/7 disponible en español
Recuerda que Común te ofrece un servicio disponible en español y con procesos sencillos. ¡Abre tu cuenta hoy mismo y comienza a usar un servicio diseñado para ti!
Preguntas frecuentes sobre cómo abrir una cuenta bancaria en Estados Unidos
¿Puedo abrir una cuenta bancaria en EE.UU. sin SSN?
Sí. Varios bancos como Bank of America y Wells Fargo aceptan ITIN o pasaporte vigente. Plataformas digitales como Común van más lejos: aceptan más de 100 identificaciones latinoamericanas sin necesidad de SSN ni ITIN, y permiten abrir tu cuenta completamente en línea desde la app.
¿Cuánto tiempo tarda abrir una cuenta bancaria en EE.UU.?
Con un banco tradicional el proceso puede tardar varios días, especialmente si debes visitar una sucursal en persona. Con plataformas digitales como Común puedes completar todo el proceso de verificación en minutos desde tu teléfono, sin filas ni papeleo.
¿Qué documentos necesito para abrir una cuenta bancaria como inmigrante?
Los documentos más comunes son una identificación oficial vigente (pasaporte, matrícula consular, licencia extranjera), un comprobante de domicilio y, para la mayoría de bancos tradicionales, tu SSN o ITIN. Común acepta más de 100 IDs latinoamericanas y no requiere SSN ni depósito mínimo.
¿Cuánto cuesta abrir una cuenta bancaria en Estados Unidos?
La apertura de cuenta generalmente es gratuita. Los bancos tradicionales pueden cobrar tarifas mensuales de mantenimiento de $5 a $15 si no mantienes un saldo mínimo. Común no cobra tarifas de mantenimiento ni exige saldo mínimo. Los servicios de remesas tienen tarifas desde $2.99 por transferencia.
¿Puedo abrir una cuenta bancaria en EE.UU. desde fuera del país?
Los bancos tradicionales generalmente requieren presencia física en una sucursal para abrir una cuenta. Algunas plataformas digitales como Común permiten iniciar el proceso de forma remota, aunque es necesario estar físicamente en Estados Unidos al momento de completar la verificación de identidad.
¿Es seguro abrir una cuenta en una plataforma digital como Común?
Sí. Común opera a través de Community Federal Savings Bank, asegurado por la FDIC hasta $250,000 por depositante. Esto significa que tu dinero tiene la misma protección federal que en cualquier banco tradicional de EE.UU., además de soporte en español disponible las 24 horas.

Envíos Internacionales
¿Cómo enviar dinero a México? Todo lo que necesitas saber
8 min de lectura
Para los inmigrantes que viven en Estados Unidos es de suma importancia contar con servicios financieros accesibles que les permitan hacer envíos de dinero a México y otros países de la región; con el fin de apoyar económicamente a familiares y amigos o alcanzar un mejor nivel de vida.
Las remesas han adquirido tal importancia en la economía mexicana que, de acuerdo con datos de Reuters, México es el segundo mayor receptor de remesas a nivel mundial, tan solo después de India, con más de 64.700 mdd durante 2024.
Para los inmigrantes es fundamental saber cómo mandar dinero a México de Estados Unidos de manera segura, rápida y a bajo costo. En esta ocasión te mostraremos las mejores aplicaciones para hacer transferencias de dinero a tus seres queridos, cómo funcionan y todos los beneficios de cada una de ellas, para que elijas la opción que mejor se adapte a tus necesidades.
Para mandar dinero a México desde EE.UU. puedes usar apps como Común, Remitly o Western Union. El costo real depende de tres factores: la tarifa de envío, el tipo de cambio aplicado y los cargos al destinatario. Común cobra desde $2.99 por transferencia y entrega en minutos a cuentas bancarias o en efectivo en tiendas.
¿Cuánto dinero se puede enviar a México desde EE.UU.?
Un aspecto muy importante que debes tomar en cuenta es el monto permitido por las aplicaciones para mandar dinero a México, así como las restricciones de sus términos y condiciones.
En general, no existe un límite legal impuesto por el gobierno de los Estados Unidos, pero cada plataforma tiene sus propios estándares y reglamentos en los que se basan para imponer ciertos límites y lineamientos necesarios para realizar transferencias de dinero internacionales.
Por ejemplo, estos son algunos de los proveedores más conocidos que ofrecen envíos de dinero a México y sus límites por transacción:
- Western Union: hasta 5,000 USD.
- MoneyGram : hasta 10,000 USD.
- Xoom: el Nivel 1 está limitado a $2,999 por día; mientras el tercer nivel de verificación permite hasta $50,000 por día.
Si buscas una forma sencilla de enviar dinero a México, Común puede ser una excelente alternativa. Las personas usuarias nuevas pueden disfrutar la primera transferencia de dinero gratis y luego pagar una tarifa que comienza en 2.99 USD por transferencia, hasta los límites aplicables.
¿Cuál es la mejor forma de enviar dinero a México desde Estados Unidos?
Hay varias formas de enviar dinero desde Estados Unidos a México, ya sea a través de bancos tradicionales o de servicios especializados en transferencias internacionales. Estas son las principales opciones que existen para hacerlo:
Mediante transferencias de dinero de banco a banco
Una de las formas más comunes de enviar dinero es a través de transferencias bancarias de un banco tradicional a otro. La ventaja de este método es que puede ser seguro porque está respaldado por instituciones financieras oficiales. Sin embargo, las transferencias pueden tomar más tiempo e implicar tarifas más altas.
Para enviar fondos de esta manera, es necesario que cuentes con una cuenta bancaria en EE.UU. y que utilices el código SWIFT de la persona destinataria.
Mediante envío de efectivo
Otra opción, que puede ser más accesible para personas sin cuenta bancaria, es enviar dinero en efectivo que se puede recoger en diferentes ubicaciones a lo largo de México.
Para enviar efectivo, es común visitar una ubicación física del proveedor que ofrece este servicio, como una oficina de Western Union. Una vez ahí, pagas el monto que quieres enviar más la tarifa asignada. Para cobrar los fondos, la persona de tu familia debe presentar una identificación oficial válida en una de las ubicaciones participantes como Oxxo, Banco Azteca, Walmart u otras. Sin embargo, muchos proveedores de servicios como Western Union también tienen ofertas digitales.
Aunque puede ser una alternativa conveniente para personas que principalmente manejan efectivo, también puede tener desventajas potenciales, como tarifas que varían según el monto enviado y tipos de cambio que podrían ser menos competitivos en comparación con algunos servicios de transferencia digital.
Mediante aplicación móvil
Otra opción para enviar dinero a México es a través de aplicaciones móviles especializadas en transferencias internacionales de dinero, como Remitly, Wise, Común u otras. Muchos de estos servicios están disponibles tanto en iOS como en Android y pueden ofrecer costos más bajos en comparación con algunas transferencias en efectivo o transferencias bancarias tradicionales, dependiendo del proveedor y del método de entrega. Algunas plataformas se enfocan principalmente en transferencias de dinero mientras que otras pueden incluir también funciones financieras adicionales, como tarjeta de débito o acceso a una cuenta bancaria en EE.UU.
Para acceder a estos servicios, debes crear una cuenta en el sitio web del proveedor o descargar su aplicación móvil. Además, algunas apps requieren verificación de identidad utilizando información personal como tu SSN (Número de Seguridad Social) o ITIN.
¿Cuáles son las mejores apps para mandar dinero a México desde EE.UU.?
Hay muchas apps disponibles para enviar dinero desde Estados Unidos a México, pero los costos, las velocidades de entrega y los tipos de cambio pueden variar según el proveedor y el método de transferencia. A continuación, te presentamos una guía de las mejores seis aplicaciones para enviar dinero a México:
Común
Común te permite enviar remesas a México directamente desde la app de forma sencilla. Tiene tarifas desde $2.99 USD por transferencia (hasta los límites aplicables) y ofrece tipos de cambio competitivos. Además, es posible acceder a ella con más de 100 identificaciones latinoamericanas, sin necesidad de SSN. Disponible tanto en iOS y Android, Común está disponible en español y sus operaciones son supervisadas en EE.UU., por lo que tu dinero y el de tu familia están protegidos.
Remitly
Remitly es una plataforma digital especializada en transferencias internacionales de dinero. Este servicio ofrece tipos de cambio bastante competitivos y el dinero puede llegar bastante rápido, dependiendo de la modalidad de envío y de la velocidad. Además, para quienes quieren probar el servicio, también está disponible en español.
BOSS Revolution
Esta plataforma es ampliamente conocida por sus llamadas telefónicas internacionales, pero también ofrece servicios de transferencia de dinero. El proceso de verificación de identidad puede ser un desafío adicional para algunos usuarios.
WorldRemit
WorldRemit es una app de transferencia de dinero global con disponibilidad en varios países de América Latina. Este servicio puede ofrecer tarifas competitivas, pero es importante comparar antes de enviar grandes sumas. Puede que no estén disponibles todas las opciones de pago en todos los países.
Western Union
Western Union es una de las empresas de transferencia de dinero más conocidas del mundo. Sin embargo, también puede tener tarifas más altas y tipos de cambio menos competitivos en comparación con otras apps.
Félix Pago
Félix Pago es una aplicación de transferencia de dinero de WhatsApp, ideal para quienes usan WhatsApp como aplicación de mensajería. Sin embargo, solo está disponible para transferencias person a persona y puede tener limitaciones en cuanto a los montos que se pueden enviar.
¿Cómo enviar dinero a México con Común paso a paso?
Con Común puedes enviar dinero a tu familia y amigos en México directamente desde la app móvil de Común.
Para ello, sigue estos pasos:
- Abre tu app móvil de Común.
- En la página principal, selecciona “Enviar una remesa”.
- Selecciona la persona destinataria a quien quieres enviar la transferencia.
- Puedes registrar a una persona destinataria con datos de cuenta bancaria, incluyendo nombre completo, nombre del banco y número de teléfono. Asegúrate de que esta información sea correcta para evitar que el dinero sea enviado al lugar equivocado.
- Después de registrar a la persona destinataria, ingresa el monto que quieres enviar y revisa los costos de la transacción.
- Confirma los detalles y selecciona “Confirmar transferencia internacional”.
- La persona destinataria debe recibir el dinero en minutos. Si seleccionas retiro en tienda, la persona puede recoger el dinero unos 30 minutos después de confirmar la transacción.
- Puedes revisar el estado de la transferencia en tu app móvil de Común haciendo clic en la transacción.
Las tarifas de transferencia comienzan en 2.99 USD por transacción, hasta los límites aplicables.
¿Qué debo considerar para elegir el mejor servicio de envío de dinero a México?
Antes de elegir el servicio que utilizarás para enviar dinero a México, te recomendamos considerar los siguientes puntos para tomar la mejor decisión:
- Compara las tarifas de envío entre los diferentes proveedores de transferencias.
- Verifica el tipo de cambio que aplicará cada proveedor.
- Considera los tiempos de entrega, ya que algunas transferencias llegan en minutos mientras que otras pueden llevar días.
- Revisa los límites de envío de cada plataforma.
- Asegúrate de que el servicio sea seguro y esté regulado en EE.UU.
- Revisa la documentación necesaria para poder usar cada uno de estos servicios.
Preguntas frecuentes sobre cómo mandar dinero a México desde EE.UU.
¿Cuánto cuesta enviar $100 a México desde EE.UU.?
El costo varía por servicio. Con Común la tarifa parte desde $2.99 por transferencia independientemente del monto. Algunos servicios como Ria ofrecen transferencias gratis hasta cierta cantidad pero aplican un spread cambiario. Para $100, un spread del 2% equivale a $2 menos que recibe tu familia en pesos, además de la tarifa.
¿Cuánto tiempo tarda el envío de dinero a México?
Con apps digitales como Común el dinero llega en minutos a cuentas bancarias o está disponible en 30 minutos para retiro en efectivo en tiendas como Oxxo. Las transferencias bancarias tradicionales (SWIFT) pueden tardar 1–3 días hábiles y los días festivos en EE.UU. o México pueden generar retrasos adicionales.
¿Puedo enviar dinero a México sin cuenta bancaria en EE.UU.?
Sí. Puedes usar servicios que acepten efectivo para el envío, como Western Union en agentes físicos. Pero si quieres hacerlo desde tu teléfono, necesitarás una cuenta. Común acepta más de 100 IDs latinoamericanas para abrir cuenta sin SSN, lo que te da acceso inmediato a envíos digitales desde tu app.
¿Cuánto dinero máximo puedo enviar a México?
No hay un límite legal del gobierno de EE.UU. para envíos a México, pero cada plataforma tiene sus propios límites. Western Union permite hasta $5,000 por transacción, Xoom hasta $50,000 diarios en su nivel más alto. Para montos grandes es recomendable verificar los límites del servicio y los requisitos de verificación de identidad.
¿Es mejor enviar dinero a cuenta bancaria o en efectivo a México?
Depende del destinatario. Si tiene cuenta bancaria, la transferencia directa suele ser más rápida y segura. Si no tiene cuenta, el retiro en efectivo en puntos como Oxxo, Walmart o Banco Azteca es conveniente. Común ofrece ambas opciones para que elijas según la situación de tu familia en México.
¿Cómo sé que el tipo de cambio que me ofrecen es bueno?
Compara el tipo de cambio del proveedor con el tipo interbancario real (puedes buscarlo en Google: “USD a MXN”). La diferencia es el “spread” que se queda el servicio. Un spread bajo del 0.5–1% es competitivo; uno alto del 3–5% representa pérdida significativa en montos grandes. La calculadora de Común te muestra el tipo en tiempo real en comun.app/compara.
Viviendo en Estados Unidos
¿Cómo comprar una casa en Estados Unidos siendo inmigrante? Todo lo que necesitas saber
8 min de lectura
Comprar una casa en EE. U.U. es un proceso que no está restringido legalmente para la población inmigrante. Sin embargo, sí resulta más complicado de conseguir para dicho grupo, debido a ciertos requisitos específicos solicitados. De acuerdo con un artículo reciente, conseguir financiamiento es más difícil para los inmigrantes por algunos obstáculos, como la falta de historial crediticio, el estatus migratorio y la necesidad de tener SSN o ITIN.
Si planeas vivir en Estados Unidos y crees que estás muy lejos de reunir los requisitos necesarios para comprar una casa allí, a continuación te presentamos la guía completa para que puedas adquirir una propiedad por primera vez.
Sí puedes comprar casa en Estados Unidos siendo inmigrante. No necesitas ser ciudadano ni tener residencia permanente. Necesitas identificación oficial, ITIN o SSN (algunos prestamistas aceptan ITIN), historial crediticio en EE.UU. y capacidad de pago del enganche, que suele ser del 3% al 20% del precio de la propiedad.
¿Puede un inmigrante sin ciudadanía comprar casa en EE.UU.?
A diferencia de varios países de Latinoamérica, en USA es posible adquirir una propiedad sin ser ciudadano estadounidense, siempre y cuando se cumpla una serie de requisitos para llevar a cabo el proceso de compra. Dicho proceso es completamente legal y cada vez más común, ya que es posible acceder con una buena preparación financiera y la documentación necesaria. Según información de Realtor, durante 2024 más de 43,700 viviendas fueron adquiridas por inmigrantes. Esto confirma la viabilidad de la transacción.
Aunque no es necesario tener la ciudadanía o residencia permanente para comprar una casa, sí es verdad que el estatus migratorio y el cumplimiento de otros requisitos pueden influir en los pasos a seguir para acceder a préstamos hipotecarios y financiamiento.
¿Qué requisitos necesita un inmigrante para comprar casa en EE.UU.?
Llegar a ser dueño de una propiedad en EE.UU. como inmigrante puede parecer inalcanzable, pero sí es posible lograrlo. El proceso suele ser más largo para los inmigrantes, pero con los documentos indicados y la preparación financiera adecuada, es factible. Para ello, debes contar con los siguientes requisitos:
Documentos de identidad
Dentro de los documentos de identidad que se solicitan en el proceso de compra, puedes presentar uno de los siguientes:
- Pasaporte vigente
- Jeans o visa de no inmigrante
- ITIN
- Tarjeta de residencia (Green Card)
Los residentes permanentes pueden utilizar los mismos programas hipotecarios que los ciudadanos estadounidenses, incluyendo los préstamos FHA (Federal Housing Administration), los préstamos del Departamento de Asuntos de Veteranos (DVA) y los préstamos convencionales.
Preparación financiera
La preparación financiera es fundamental para comprar una casa. A continuación, compartimos algunos aspectos importantes que debes tener en cuenta antes de solicitar una hipoteca.
- Puntaje crediticio: Muchos prestamistas buscan un puntaje crediticio mínimo de 620 para calificar para un préstamo hipotecario convencional, mientras que los préstamos FHA pueden aceptar puntajes crediticios más bajos.
- Enganche: El monto del enganche puede variar según el tipo de préstamo. Para comprar una casa de $200,000 con un enganche del 10%, necesitarías ahorrar $20,000.
- Ingresos estables: Los prestamistas verificarán tus ingresos y situación laboral para asegurarse de que puedas realizar los pagos mensuales de la hipoteca.
¿Cuáles son los pasos para comprar casa en EE.UU. como inmigrante?
Comprar una casa puede ser un proceso desafiante, pero con el plan correcto, puede volverse manejable. Estos son los siete pasos que debes seguir para comprar una casa en Estados Unidos siendo inmigrante:
Paso 1: Investiga el mercado inmobiliario y define dónde te gustaría comprar
Hay muchos factores a considerar cuando estoy listo para tomar la decisión de comprar una casa. Investiga mercados en los que estés interesado, el costo de vida, la proximidad al trabajo, los distritos escolares y las opciones de entretenimiento.
Paso 2: Calcula cuánto puedes gastar y establece tu presupuesto
Usa herramientas en línea de calculadoras de hipotecas para determinar cuánto puedes pagar mensualmente. Asegúrate de tomar en cuenta los impuestos de propiedad y las tarifas de mantenimiento al presupuestar.
Paso 3: Elige un agente inmobiliario con experiencia en clientes internacionales
Es crucial elegir un agente inmobiliario con experiencia en el tipo de transacción que estás realizando, quela puede ayudar a navegar el proceso y también a entender el mercado local.
Paso 4: Solicita una pre aprobación de hipoteca si planeas financiar la compra
Este paso es vital. Una carta de pre-aprobación de un prestamista muestra a los vendedores que eres un comprador serio con financiamiento asegurado.
Paso 5: Visita propiedades y haz una oferta formal por la que te interese
Una vez que encuentres un lugar que te gusta, trabaja con tu agente para hacer una oferta razonable. Estar preparado para negociar.
Paso 6: Realiza la inspección y ava lúo profesional del inmueble
Una inspección de la casa es importante para asegurarte de que la propiedad está en buen estado. Un ava lúo también puede ser necesario para confirmar el valor de la propiedad.
Paso 7: Firma los documentos y realiza el pago final en el cierre de la operación
Este es el paso final donde se realiza el pago y se firman todos los documentos. Es importante revisar todos los documentos cuidadosamente antes de firmar.
¿Cuánto cuesta comprar una casa en Estados Unidos?
El precio de las casas en Estados Unidos puede variar considerablemente según la ubicación, el tamaño y las condiciones del mercado. En general, los precios medios de las casas están alrededor de los $200,000 a $300,000, aunque algunas áreas costosas como San Francisco o Nueva York pueden tener precios mucho más altos. Recuerda, además del precio de compra, hay costos adicionales como los costos de cierre, el seguro del hogar, los impuestos de propiedad y los gastos de mudanza.
Consejos prácticos para una compra segura
Aqui se detallan los consejos más importantes para comprar una casa siendo inmigrante:
- Contrata un agente inmobiliario que tenga experiencia trabajando con compradores internacionales.
- Asegúrate de entender todos los términos y condiciones del contrato antes de firmar.
- Si es posible, trabaja con un abogado inmobiliario para revisar todos los documentos legales.
- Planifica con anticipación para los costos de cierre y otros gastos imprevistos.
¿Cómo prepararse financieramente para comprar casa en EE.UU.?
Aunque comprar una casa no es fácil, hay plataformas que puede hacer la gestión financiera más accesible para ti. Común, por su parte, puede ayudarte a construir tu historial crediticio en EE.UU., administrar tu dinero de manera eficiente y planificar para el futuro con sus herramientas financieras exclusivas.
Si aún no tienes una cuenta en Común, puedes abrirla hoy mismo desde la comodidad de tu hogar, sin necesidad de visitar una sucursal bancaria física. Recuerda que con Común puedes identificarte con más de 100 documentos de identificación latinoamericanos, acceder a transferencias bancarias y remesas, y gestionar tus finanzas en español.
Preguntas frecuentes sobre cómo comprar casa en Estados Unidos siendo inmigrante
¿Necesito SSN para comprar casa en EE.UU.?
No necesariamente. Muchos prestamistas hipotecarios aceptan ITIN como alternativa al SSN para inmigrantes sin estatus legal permanente. También puedes explorar “ITIN loans” o préstamos para compradores extranjeros. Sin ninguno de los dos, la compra en efectivo siempre es una opción legalmente permitida en EE.UU.
¿Cuánto necesito de enganche para comprar casa en EE.UU.?
Depende del tipo de préstamo. Los préstamos convencionales requieren entre 3% y 20% de enganche. FHA loans aceptan desde 3.5% con buen crédito. Los préstamos para no ciudadanos o ITIN loans suelen requerir entre 10% y 30%. Además del enganche, necesitas fondos para gastos de cierre (2–5% del precio).
¿El estatus migratorio afecta la posibilidad de comprar casa?
No te impide comprar legalmente, pero sí afecta el acceso a financiamiento. Trabajadores con visa H-1B o residentes permanentes tienen más opciones de préstamos. Los indocumentados pueden comprar con ITIN loans o en efectivo. En todos los casos es crucial trabajar con un agente inmobiliario que tenga experiencia con compradores internacionales.
¿Puedo obtener una hipoteca en EE.UU. siendo inmigrante?
Sí. Los residentes permanentes (green card) tienen acceso a los mismos programas hipotecarios que los ciudadanos. Los residentes temporales con visa pueden calificar con algunos prestamistas especializados. Los inmigrantes sin documentos pueden explorar programas ITIN. Bancos comunitarios y credit unions suelen ser más flexibles que los grandes bancos nacionales.
¿Cuánto cuesta comprar una casa en Estados Unidos?
El precio promedio nacional en 2024 fue de $412,000, pero varía enormemente por estado y ciudad. Texas y el Medio Oeste ofrecen opciones desde $180,000–$250,000. California y Nueva York superan los $600,000–$800,000 en promedio. Además del precio, considera impuestos de propiedad, seguro de hogar y gastos de mantenimiento anuales.
¿Cómo comenzar a ahorrar para comprar casa como inmigrante?
Empieza por construir historial crediticio en EE.UU. usando una tarjeta de crédito con responsabilidad y pagando a tiempo. Abre una cuenta de ahorro y destina un porcentaje fijo de tu sueldo cada quincena. Con Común puedes abrir cuenta con tu ID latinoamericana, sin SSN ni saldo mínimo, y recibir tu nómina por depósito directo para empezar a ahorrar desde hoy.
Inmigración
Requisitos de la visa O1 en 2026: lo que necesitas saber
8 min de lectura
Requisitos de la visa O1 para trabajar en Estados Unidos
Estados Unidos ofrece una gran variedad de visas para abarcar la mayor cantidad de perfiles que podrían aportar sus conocimientos al país.
Un ejemplo es la visa O1, destinada a personas extranjeras que poseen habilidades extraordinarias en áreas como las ciencias, los deportes y las artes.
Esta es una visa con criterios muy específicos. Por ello, en este artículo te explicaremos los requisitos que exige el gobierno de Estados Unidos para otorgarla, la manera en que se clasifican los tipos de visa O1 y los documentos requeridos durante el proceso de solicitud.
Si buscas una alternativa para obtener una visa de trabajo en un área de alta competencia, la visa O1 podría abrirte las puertas a una nueva vida.
¿Qué es la visa O1 y quién puede solicitarla?
La O1 es una visa de no inmigrante de Estados Unidos que está dirigida a ciudadanos extranjeros con habilidades extraordinarias o logros sobresalientes en áreas específicas.
El concepto de “habilidad extraordinaria” puede resultar un tanto ambiguo, pero en este contexto, USCIS se refiere a los individuos que han alcanzado un nivel de excelencia tal en su materia, al grado de tener reconocimiento nacional o internacional comprobable.
Esta visa se divide en dos variantes principales:
Visa O-1A
Dirigida a personas con logros extraordinarios en ciencias, educación, negocios o deportes.
Visa O-1B
Para personas con capacidad extraordinaria en las artes, la industria cinematográfica y la televisión.
Como puedes ver, se trata de un documento migratorio que exige un alto nivel por parte de los solicitantes en áreas específicas de trabajo.
Requisitos principales de la visa O1
Para ser acreedor de una visa O1, los solicitantes deben cumplir con una serie de requisitos establecidos por USCIS.
A continuación, desglosamos los principales requisitos para las dos categorías de esta visa.
Para la visa O-1A
Los solicitantes con logros destacados en ciencias, educación, negocios o deportes, deben demostrar cumplir con los siguientes criterios de elegibilidad:
- Haber recibido un reconocimiento significativo con impacto a nivel nacional o internacional.
- Participación en asociaciones de prestigio que exigen logros destacados.
- Menciones o participación en medios de comunicación de prestigio.
- Haber participado como evaluador del trabajo de otros colegas.
- Ser autor de artículos científicos publicados.
- Haber colaborado con organizaciones laborales distinguidas en el área de conocimiento.
- Evidencia de alto salario o remuneración en comparación con otros profesionistas del mismo campo.
Para la Visa O-1B
Los solicitantes con logros destacados en las artes, la industria del cine y la televisión, lo pueden demostrar si cumplen con los siguientes requisitos:
- Haber sido reconocidos con premios importantes, como Grammy, Emmy, Óscar y Premio Nobel.
- Participación en producciones de renombre.
- Ser reconocido por medios de comunicación y críticos.
- Éxito comercial o popularidad demostrable.
- Haber liderado proyectos de prestigio.
Es relevante destacar que no es necesario que se cumpla la totalidad de estos requisitos, pero entre más puntos cubra el solicitante, más fácil será obtener la visa.
Además, en ambos casos los solicitantes deben contar con una oferta de trabajo o patrocinador en Estados Unidos.
Documentos y pruebas que suelen acompañar la solicitud
Además de demostrar el cumplimiento de los criterios, el solicitante debe contar con los siguientes documentos para preparar un expediente completo.
Formulario I-129, Petición para Trabajador No Inmigrante
Este formulario debe ser presentado por el empleador o agente estadounidense y debe contener los siguientes datos:
- Nombre completo del beneficiario.
- Descripción detallada del proyecto.
- Duración prevista y lugar donde se llevará a cabo.
Cartas de recomendación
Esta carta es muy importante para respaldar la experiencia del solicitante en su área. Debe ser emitida por un grupo de colegas, sindicato o entidad experta.
Contrato o carta de oferta de trabajo en EE. UU.
Se trata de un documento firmado por el solicitante y el empleador, en el cual se establecen los términos y las condiciones del empleo, las responsabilidades y la duración.
Además, los requisitos previamente mencionados se pueden sustentar con la siguiente documentación:
- Copias de publicaciones, artículos, materiales de prensa.
- Evidencia de membresías, premios o reconocimientos.
- Estados financieros o pruebas de remuneración alta.
Si tienes alguna duda sobre tu proceso de solicitud, consulta a un abogado de inmigración para que te ayude a determinar si tu perfil se adapta a este tipo de visa, la cual se podría catalogar como un nivel de élite. Ten en cuenta que existen otras alternativas como la visa EB-1 y la H-1B.
Encuentra oportunidades en EE. UU. con el apoyo de Común
En este artículo te explicamos que la O1 es la visa de habilidades extraordinarias dirigida a personas con alto desempeño en áreas de la ciencia, los deportes y las artes. Además, te explicamos los requisitos de aprobación y la documentación necesaria para demostrar que perteneces a los grupos que abarca este permiso de trabajo.
Llegar a un país nuevo para trabajar implica muchos cambios y aprendizaje para adaptarte a las costumbres y reglamentos. Cuando se trata de manejar dinero de manera efectiva, es imprescindible que los inmigrantes tengan acceso a servicios financieros de calidad.
¡Descubre Común, la plataforma financiera que facilita la vida de los inmigrantes en EE. UU.!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- App móvil disponible en español que acepta más de 100 identificaciones oficiales extranjeras.
- Tarjeta de débito para compras y pagos diarios.
Abre tu cuenta con Común hoy mismo y construye tu futuro en EE. UU. con una plataforma financiera pensada para inmigrantes.
Preguntas frecuentes (FAQ)
¿Se puede obtener una visa O1 sin un patrocinador?
No, la visa O1 siempre requiere de un patrocinador para iniciar el trámite. Dicho patrocinio puede estar a cargo de un empleador estadounidense o de una agencia que actúa como intermediario entre el solicitante y los contratistas en Estados Unidos.
Aunque esta visa no se puede autopromocionar, existe la opción de contratar a un agente para que presente la petición inicial.
¿Cuánto dinero se necesita para tener una visa de inversionista en Estados Unidos?
La visa de inversionista más común es la EB-5, la cual solicita una inversión mínima de $1,050,000 en caso de que el lugar a invertir se encuentre en una zona rural o con alto índice de desempleo.
Un requisito indispensable es que el proyecto debe ser capaz de generar o mantener al menos 10 empleos de tiempo completo en Estados Unidos.
Otra opción de visa de inversionista es la E-2, o inversión por tratado, la cual no exige un monto fijo, pero el solicitante debe comprobar que se trata de una cantidad lo suficientemente alta para generar impacto positivo.
¿Qué documentos suelen tener más peso en la aprobación?
Los documentos que suelen tener más peso para la aprobación de la visa O1 son los que demuestran reconocimiento sostenido y verificable.
Por ejemplo:
- Premios importantes.
- Publicaciones en medios reconocidos.
- Participación como jurado en el trabajo de otros.
- Afiliación a asociaciones selectas.
- Evidencia de haber participado en proyectos de renombre.
- Cartas de recomendación de expertos o líderes del campo.
Aunque no es necesario presentar todos estos documentos, cuanta más evidencia haya, mayores posibilidades habrá de recibir la aprobación.
¿Cuánto dura la visa O1 y se puede renovar?
La duración inicial es de 3 años, según el proyecto. Se pueden solicitar extensiones de 1 año, siempre y cuando se sigan cumpliendo los requisitos.
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
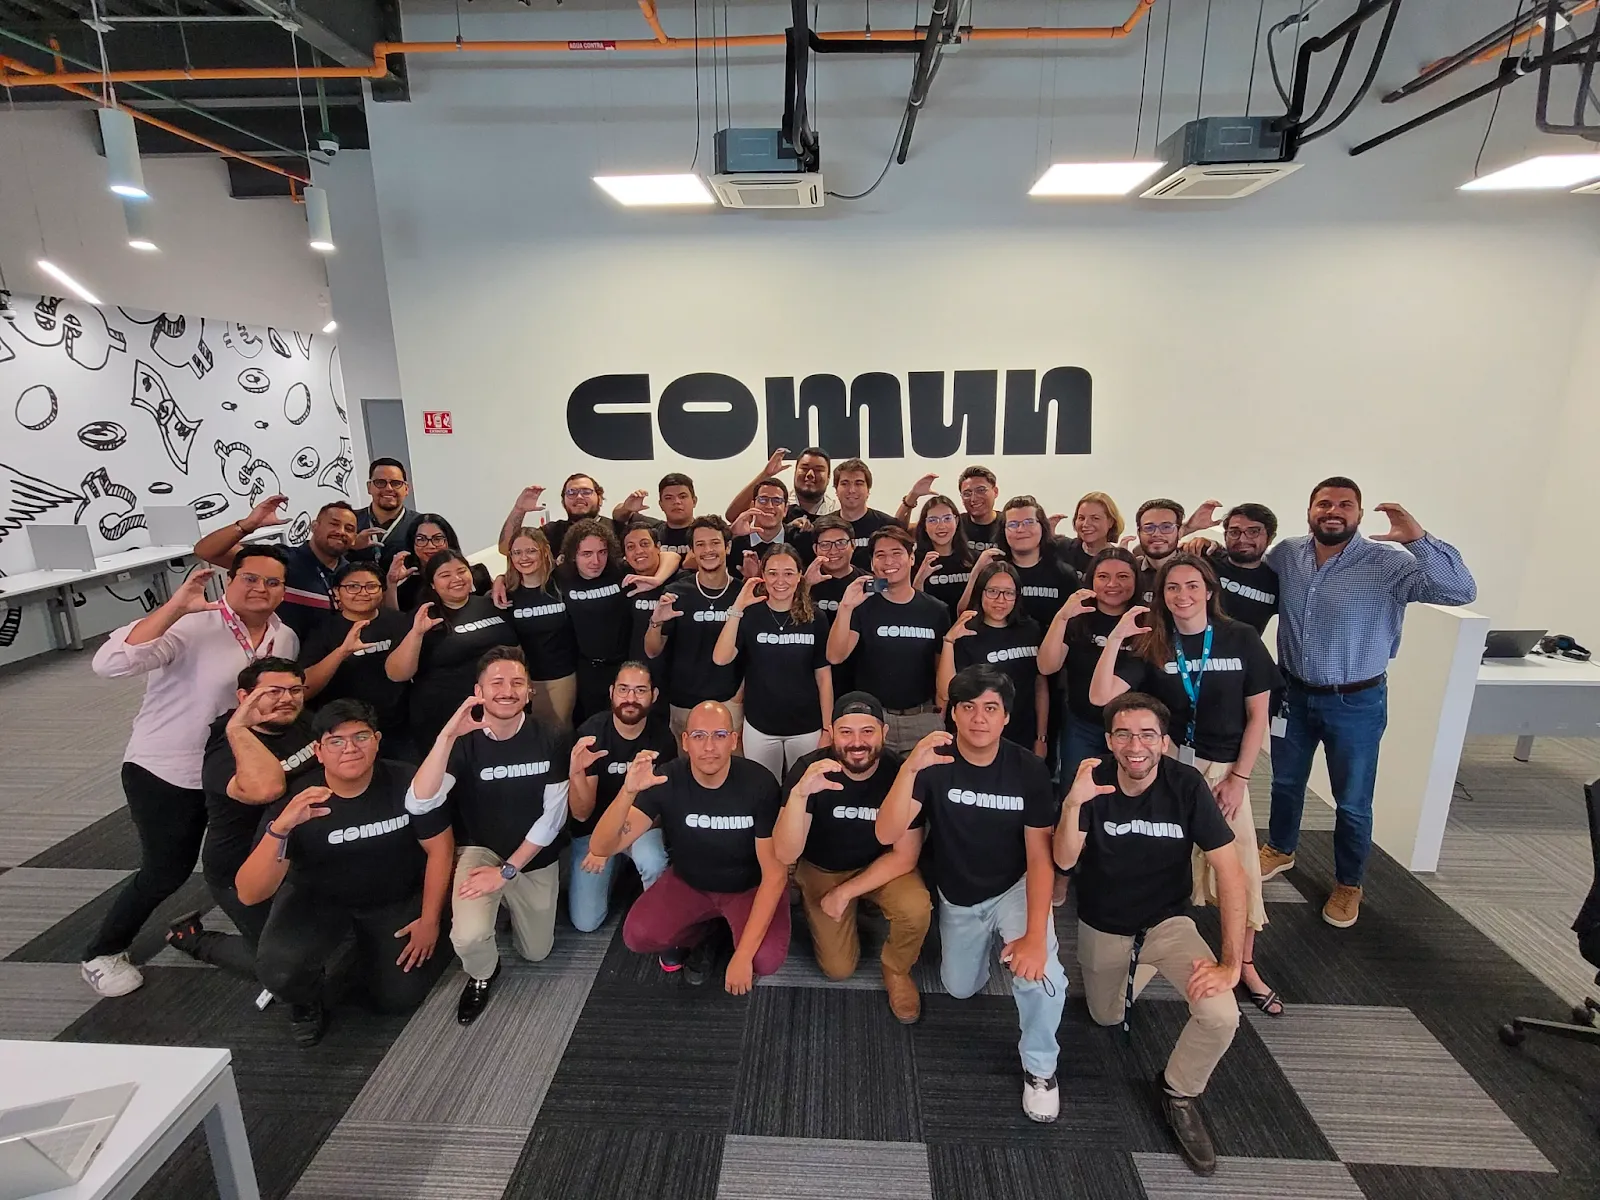
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.
Educación Financiera
¿Cómo ahorrar dinero en USA? Estrategias reales para inmigrantes que comienzan desde cero
8 min de lectura
Vivir en EE.UU., sin duda, representa una gran ventaja para mejorar la calidad de vida, debido a la oferta laboral que este país ofrece tanto para ciudadanos como para extranjeros. Sin embargo, acoplarse al ritmo de vida de Estados Unidos también implica enfrentar diversos gastos que pueden afectar las finanzas personales, especialmente de los inmigrantes recién llegados.
Las estrategias de ahorro son un aliado indispensable para disminuir la incertidumbre financiera, estar preparado ante cualquier imprevisto, y construir un futuro pleno en un país nuevo.
Si te identificas con esta situación y te encuentras sorteando dificultades para cubrir los gastos mensuales, a continuación te mostramos diferentes formas de ahorrar dinero en USA adaptadas especialmente a la realidad de los inmigrantes, así como alternativas de cuentas de ahorros, para que tengas un control pleno de tu capital.
10 formas de ahorrar dinero en USA
Ahorrar en Estados Unidos implica desarrollar una serie de hábitos orientados a la optimización de recursos y optar por servicios financieros con tasas de interés competitivas.
Trazar metas de ahorro es el primer paso para comenzar una vida financiera sana y libre de preocupaciones.
A continuación, te compartimos algunas estrategias para sacar el mayor provecho de tus gastos diarios.
1. Planifica y presupuesta tus gastos
Antes de hacer cualquier movimiento, es esencial que tengas claro a cuánto ascienden tus ingresos y egresos mensuales, por lo que debes comenzar por llevar un control financiero claro.
Para ello, puedes apoyarte en alguna aplicación de finanzas personales y gestión de presupuesto o una hoja de cálculo, a fin de registrar categorías como:
- Gastos fijos: todos los gastos que repites cada mes como renta, pago de servicios, transporte, envío de remesas, etc.
- Gastos variables: los gastos cuyo monto varía, como alimentación, lo relacionado con el esparcimiento, créditos, etc. Con base en tus ingresos, asigna un presupuesto a cada uno.
- Ahorro: es muy importante que te asegures de conservar una cantidad de dinero suficiente después de cubrir tus gastos mensuales. Te servirá para construir un fondo de emergencia que podrás utilizar ante algún imprevisto. Fija metas financieras a corto plazo para poder monitorear tu avance.
2. Aprovecha las ofertas y cupones
Una manera efectiva de aprovechar las ofertas de diferentes tiendas departamentales es utilizar alguna aplicación que te ayude a comparar precios; así, podrás elegir una alternativa sin salir de casa.
También puedes aprovechar los programas de lealtad que ofrecen varias tiendas a través de sus aplicaciones móviles, como Safeway y Target.
3. Reduce los costos de vivienda
Dependiendo de la ciudad, el alquiler puede ser uno de los gastos más elevados en tu presupuesto. Si consideras que después de cubrir este apartado, tu cartera queda demasiado apretada, puedes evaluar aplicar algunas estrategias.
- Considera compartir un departamento con roomies.
- Busca una zona con precios de alquiler accesibles, como Texas.
- Por el contrario, Nueva York es de las zonas más costosas para vivir, por lo que es recomendable buscar opciones más accesibles.
- Revisa tu elegibilidad para acceder al programa de vivienda pública con la Autoridad de Vivienda.
4. Cocina en casa en lugar de comer fuera
Comer en restaurantes siempre es tentador, pero esto genera hasta 5 veces más gastos que preparar comida en casa. Planifica los menús semanales y evita desperdiciar alimentos.
5. Usar servicios de remesas con tarifas bajas para enviar dinero al país de origen
Para los inmigrantes en Estados Unidos, enviar dinero a casa es una necesidad básica, ya que se trata de uno de los principales medios de sustento de sus seres queridos.
Antes de enviar dinero a América Latina, asegúrate de comparar diferentes servicios, en cuanto a las tarifas de envío, tipo de cambio, métodos de envío y tiempo.
Comun te permite enviar tu primera remesa sin costo (Promoción sujeta a cambios. Consulta disponibilidad en la app) y con tarifas accesibles para las siguientes. Es una opción popular entre inmigrantes por su accesibilidad y soporte bilingüe en español, porque comparte idioma, intereses y objetivos en común: acercar a las familias a través de soluciones financieras seguras y accesibles.
6. Usa el transporte público o comparte viajes
El transporte público es una gran manera de moverte a bajo costo en una ciudad. Puedes elegir el servicio de autobús, aplicaciones de viajes compartidos o, para distancias cortas, una bicicleta.
7. Busca programas de ayuda o beneficios locales disponibles para inmigrantes
Consulta la disponibilidad de programas de ayuda en tu ciudad, como atención médica en clínicas de salud comunitarias y bancos de alimentos.
Por ejemplo, el Programa de Asistencia Nutricional Suplementaria (SNAP) brinda ayuda financiera para la compra de alimentos nutritivos. La elegibilidad a este beneficio depende del estatus migratorio, ya que requiere la ciudadanía o residencia legal en el país.
8. Aprende sobre créditos y finanzas como inmigrante
Conocer el sistema financiero de Estados Unidos es clave para acceder a servicios básicos, como una cuenta bancaria, tarjeta de débito, tarjeta de crédito, etc. Para esto, generalmente debes contar con SNN o ITIN. Por lo que es recomendable buscar opciones accesibles para que logres integrarte lo antes posible.
Además, el gobierno de Estados Unidos ofrece un plan de ahorro para el retiro, a través de Individual Retirement Account (IRA), que permite acumular dinero libre de impuestos hasta que sea retirado.
9. Compra en segunda mano para ahorrar desde el inicio
Otra manera de ahorrar dinero es comprar artículos para el hogar en tiendas de segunda mano, tales como Craigslist, OfferUp y Goodwill. De este modo, puedes ahorrar hasta el 50 % de tu presupuesto destinado a estas compras.
10. Aprovecha los beneficios del gobierno
Otro programa de apoyo es el de los Housing vouchers, que ayudan a familias de bajos recursos con el pago de la renta. Por otro lado, el Crédito por Ingreso del Trabajo (EITC), está disponible para trabajadores con ingresos bajos a moderados.
¿Qué es lo que da más dinero en Estados Unidos?
Si te preguntas cómo hacer más dinero en USA, debes considerar la posibilidad de trabajar en algunos sectores del país si tu perfil se acopla a alguno de ellos.
Estos son algunos de los trabajos con mayor salario en Estados Unidos, los cuales no solo te permitirán cumplir tus objetivos de ahorro, sino también mejorar tu calidad de vida de manera considerable.
Medicina
Las profesiones relacionadas con el sector salud en Estados Unidos son de los salarios más altos. Los ingresos pueden llegar hasta los $450.000 USD al año, dependiendo de la especialidad.
Servicios Públicos
Este sector también alcanza muy buenos ingresos, los cuales pueden llegar hasta los $133.800 USD al año. En este sector se incluyen trabajos relacionados con la electricidad y generación de energías renovables.
Tecnología de la Información (IT)
Se trata de una de las industrias con mejor salario a nivel mundial. En Estados Unidos, los sueldos anuales promedio alcanzan un aproximado de $99.500 USD. Comprende habilidades relacionadas con el desarrollo de software, inteligencia artificial y ciberseguridad.
Finanzas
Los ingresos promedio de los trabajos relacionados con el sector financiero superan los $90.000 USD. En este caso, te puedes especializar en profesiones como gestión de portafolios y banca de inversión o asesor financiero.
Derecho
Finalmente, el sector legal también es muy bien pagado, con ingresos de aproximadamente $176.000 USD al año.
Abre tu cuenta en Común fácil, rápido y seguro
Ahorrar en Estados Unidos no significa renunciar a tu calidad de vida, sino adoptar hábitos más inteligentes en el manejo del dinero y desarrollar una sólida educación financiera.
Puedes comenzar con estrategias de ahorro simples, como aprovechar descuentos digitales, reducir gastos de vivienda, evitar compras impulsivas y elegir plataformas de envío de remesas más económicas.
La clave para fortalecer tus finanzas está en organizar los recursos con una visión a largo plazo y aplicar estas estrategias de manera constante para avanzar hacia tus metas.
¡Conoce Común! La plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, a través de una app móvil fácil de usar, donde puedes abrir una cuenta en cuestión de minutos con una identificación oficial calificada de tu país de origen. Envía dinero a tus seres queridos sin complicaciones, para que tu familia reciba más por menos. Consulta términos y condiciones. Los tipos de cambio y tarifas pueden variar según el país, monto y método de envío.
Común es una plataforma digital diseñada para ayudar a la comunidad inmigrante en EE. UU., disponible en español y en inglés.
Preguntas frecuentes
Si te quedaste con dudas, revisa nuestra sección de preguntas frecuentes.
¿Qué cuenta se ajusta a tus necesidades en Estados Unidos?
Común es una alternativa popular entre los inmigrantes que buscan servicios accesibles y de calidad. Abre tu cuenta hoy y descubre todos los beneficios.
¿Cuál es la regla 50 30 20?
Es un método de ahorro que te ayuda a dividir tus ingresos para alcanzar tus metas financieras: el 50 % para lo necesario, el 30 % para los gastos opcionales y el 20 % para tu fondo de ahorro.
¿Cómo hacer dinero rápido en Estados Unidos?
Busca trabajos flexibles en aplicaciones o vende las cosas que ya no utilizas en páginas de segunda mano.
Inmigración
Cómo solicitar una tarjeta de crédito siendo inmigrante en EE.UU. en 2026
8 min de lectura
Cómo solicitar una tarjeta de crédito siendo inmigrante en EE.UU. en 2026
Solicitar una tarjeta de crédito en Estados Unidos siendo inmigrante es posible, incluso si no tienes un Número de Seguro Social (SSN) o historial crediticio establecido. Esta guía provee información general sobre el proceso y comparte consejos útiles.
¿Qué necesitas para solicitar una tarjeta de crédito en EE.UU.?
Solicitar una tarjeta de crédito en EE.UU. es generalmente un proceso sencillo. Los emisores típicamente solicitan documentación para verificación de identidad y evaluación de riesgo. Los requisitos pueden variar por emisor, pero generalmente puedes esperar:
Identificación
- Nombre legal completo
- Fecha de nacimiento (debe ser mayor de 18 años)
- Dirección en EE.UU. (algunas instituciones pueden aceptar solicitantes con una dirección postal en EE.UU.)
- ID emitida por el gobierno (por ejemplo, pasaporte o licencia de conducir)
Número de identificación fiscal
Generalmente necesitarás uno de los siguientes: SSN o ITIN (Número de Identificación Personal del Contribuyente). Es importante notar que no todos los emisores de tarjetas de crédito aceptan ITINs. Sin embargo, algunas instituciones financieras y proveedores fintech pueden ofrecer alternativas.
Información de ingresos
- Ingresos anuales (empleo, autoempleo u otras fuentes)
- Nombre del empleador (puede ser solicitado)
Historial crediticio
- El puntaje de crédito (por ejemplo, FICO) puede ser revisado
- Préstamos existentes, tarjetas de crédito e historial de pagos
Información de contacto
- Número de teléfono y correo electrónico
¿Puedo solicitar una tarjeta de crédito sin Número de Seguro Social?
Sí. Algunos emisores de tarjetas de crédito aceptan un ITIN en lugar de un Número de Seguro Social. Puedes solicitar un ITIN enviando el Formulario W-7 al IRS.
Se recomienda buscar proveedores de servicios cuyos requisitos coincidan con tu documentación actual. Por ejemplo, puedes abrir una cuenta con Común usando más de 100 IDs latinoamericanas válidas, lo que puede ser un primer paso útil antes de solicitar una tarjeta de crédito.
Paso a paso: cómo solicitar tu primera tarjeta de crédito
Paso 1: Abre una cuenta bancaria en EE.UU.
Antes de solicitar crédito, aunque no siempre es obligatorio, generalmente se recomienda abrir una cuenta de débito en EE.UU. Tener una puede mejorar tus probabilidades de aprobación y ayudar a simplificar el proceso. También puede ayudar a demostrar actividad de ingresos y proporcionar una forma de hacer pagos en tu cuenta de crédito.
Busca proveedores cuyos requisitos se alineen con tu situación de documentación actual. Por ejemplo, algunos bancos tradicionales pueden aceptar un ITIN para abrir una cuenta de débito. Otros, como Común, ofrecen la posibilidad de abrir una cuenta de débito en línea con más de 100 IDs latinoamericanas válidas. Visita comun.app para más información.
Paso 2: Construye un historial financiero básico
Para comenzar a establecer una huella financiera en EE.UU., a menudo se sugiere usar una cuenta de débito consistentemente. Esto puede incluir recibir depósitos directos y mantener actividad regular en la cuenta. Aunque esto no crea un historial crediticio por sí solo, puede ayudar a establecer una relación con instituciones financieras y puede apoyar el acceso a productos para construir crédito. Desde ahí, construir un historial crediticio inicial puede tomar varios meses.
Paso 3: Elige el tipo de tarjeta correcto
Tarjetas de crédito aseguradas:
Estas tarjetas típicamente requieren un depósito reembolsable, por ejemplo, $200. El depósito usualmente se convierte en tu límite de crédito. Esta estructura ayuda a reducir el riesgo para el emisor y puede hacer la aprobación más accesible.
Tarjetas de crédito para personas con historial crediticio limitado o nulo:
Estas tarjetas están diseñadas para personas sin historial crediticio establecido. Pueden no requerir un depósito pero pueden tener criterios de aprobación más estrictos. Algunos emisores pueden ofrecer productos que aceptan un ITIN.
Paso 4: Envía tu solicitud
Dependiendo del emisor, puedes solicitar en línea o en una sucursal. Típicamente se te pedirán detalles personales como tu nombre, dirección, fecha de nacimiento, un SSN o ITIN e información de ingresos.
En general, se recomienda evitar enviar múltiples solicitudes en un período corto de tiempo, ya que cada solicitud puede resultar en una 'consulta dura' que puede impactar temporalmente tu puntaje de crédito.
Diferencias entre una tarjeta de crédito y una tarjeta de débito
Tarjeta de débito:
- Usa tu propio dinero (que depositas o transfieres)
- No implica pedir dinero prestado
- Puede ayudar a gestionar gastos cotidianos y recibir depósitos
- Generalmente no construye historial crediticio por sí sola
- Puede servir como un primer paso práctico y accesible al sistema financiero de EE.UU.
Tarjeta de crédito:
- Usa dinero prestado de un banco
- Requiere pago (idealmente el total cada mes)
- La actividad puede ser reportada a las agencias de crédito
- Puede ayudar a construir tu historial crediticio con el tiempo
Consejos para reducir la probabilidad de rechazo de solicitud
- Si es posible, evita solicitar múltiples tarjetas al mismo tiempo
- Considera comenzar con una tarjeta asegurada si no tienes historial crediticio
- Se recomienda tener una cuenta de débito activa antes de solicitar
- Verifica que tu información sea consistente en todos los documentos
- Trata de mantener expectativas realistas sobre tu primer límite de crédito — la aprobación importa más que el monto
Preguntas frecuentes sobre solicitar una tarjeta de crédito como inmigrante
¿Cuánto tiempo tarda en construirse el crédito?
Puedes generar tu primer puntaje crediticio en aproximadamente 3 a 6 meses después de abrir una cuenta de crédito.
¿Puedo solicitar una tarjeta de crédito sin documentación?
En la mayoría de los casos, necesitarás alguna forma de identificación, como un pasaporte, y un ITIN. Algunas instituciones ofrecen opciones para personas sin SSN, pero las solicitudes sin ninguna documentación generalmente no son aceptadas.
¿Qué es un puntaje de crédito?
Un puntaje de crédito es un número que refleja cómo gestionas el crédito, basado en tu historial de pagos y uso del dinero prestado.
¿Me pueden negar una tarjeta de crédito por ser inmigrante?
No. Los prestamistas generalmente no niegan solicitudes solo por estatus migratorio. Sin embargo, puede que no se apruebe una solicitud si no tienes historial crediticio, ingresos suficientes o la identificación requerida por el emisor.
¿Mi historial crediticio de otro país cuenta en EE.UU.?
En la mayoría de los casos, no. La mayoría de los prestamistas de EE.UU. no tienen acceso a datos crediticios internacionales.
En resumen
Comenzar en algún lugar puede hacer que el proceso se sienta más manejable. Para muchas personas, construir crédito en EE.UU. comienza con algo simple como abrir una cuenta de débito. Común ofrece una cuenta de débito que puede abrirse con más de 100 IDs latinoamericanas válidas, con una app disponible para descargar con soporte disponible en español. Visita comun.app para más información.
Inmigración
¿Qué se necesita para obtener una Green Card en Estados Unidos?
8 min de lectura
Seguramente durante tu estancia en Estados Unidos has escuchado hablar de la tan famosa Green Card o tarjeta de residencia permanente.
Se trata de un documento emitido por el gobierno de este país para permitir a inmigrantes radicar y trabajar de manera legal y permanente.
Para los inmigrantes es de suma importancia obtenerla, ya que también les abre las puertas a varios beneficios, como protección legal, derecho a comprar propiedades y hacer la solicitud de residencia permanente legal para familiares.
Miles de migrantes en Estados Unidos suelen hacerse la gran pregunta: “¿cómo puedo vivir legalmente en Estados Unidos?”. Sabemos lo importante que es para ti acceder a mejores condiciones de vida para apoyar a tu familia y seres queridos. Por ello, a continuación te mostramos una guía con pasos prácticos, categorías de elegibilidad y los documentos necesarios para obtener la Green Card y cambiar tu vida en Estados Unidos.
Categorías de elegibilidad para la Green Card
Hay varios caminos para obtener la tarjeta verde. Para saber cuál debes tomar, es necesario que tengas claro tanto tu estatus migratorio como la categoría de elegibilidad que te corresponde de acuerdo con tu perfil.
Green Card por relación familiar
La primera categoría se refiere al permiso de residencia permanente otorgado por familiares directos que ya poseen un estatus legal en Estados Unidos.
Se divide de la siguiente manera:
- Familia directa de ciudadanos estadounidenses: cónyuges e hijos solteros de menos de 21 años.
Es necesario esperar la aprobación del formulario I-130 y posteriormente solicitar la residencia; no tiene límite anual.
- Categoría de preferencia familiar: hijos solteros mayores de 21 años de ciudadanos, cónyuges e hijos de residentes permanentes, hijos casados de ciudadanos y hermanos de ciudadanos.
Es necesario presentar el formulario I-485. Para esto, debes esperar a que se active la priority date en el Visa Bulletin. De lo contrario, solo podrás aplicar la I-130.
Green Card por relación laboral
- Visa EB1: personas con habilidades extraordinarias, como profesores o investigadores destacados.
- Visa EB2: profesionales destacados con grado avanzado y habilidades excepcionales.
- Visa EB3: trabajadores calificados, profesionales y “other workers”.
- Visa EB4: labores especiales, como trabajadores religiosos, empleados del gobierno estadounidense, miembros de la Fuerza Armada, entre otros.
- Visa EB5: para inversionistas que destinan grandes cantidades de dinero a negocios que generen al menos 10 empleos en el país.
Proceso para obtener la visa de trabajo
- El empleador presenta la Certificación Laboral PERM, en la cual demuestra que no existen trabajadores nacionales calificados o disponibles para ocupar el puesto. Para esto debe enviar el Formulario ETA-9089 al Departamento de Trabajo.
- Una vez obtenida la autorización de empleo, el empleador debe presentar el formulario I-140 al USCIS, junto con la certificación PERM aprobada.
- El empleado debe solicitar el ajuste de estatus a través del formulario I-485 (en caso de estar en Estados Unidos) o hacer consular processing en la embajada de EE. UU.
- Para el caso de la visa EB2, los solicitantes pueden optar por el National Interest Waiver (NIW), el cual elimina la necesidad del PERM.
Recuerda que para trabajar legalmente en Estados Unidos deberás tramitar el SSN. Es común que antes de obtener la residencia, los migrantes opten por el uso del ITIN para hacer sus declaraciones fiscales.
Green Card para inmigrantes especiales
- Visa VAWA: víctimas de abuso por parte de un ciudadano americano o residente permanente.
- Visa SIJ: menores de edad que han sido abusados o abandonados por sus padres.
- En ambos casos, las víctimas deben presentar el formulario I-360.
Green Card para refugio o asilo
- Personas que ingresaron a través de una solicitud de asilo o estatus de refugiado, así como sus familiares directos.
- En ambos casos, los solicitantes deben permanecer físicamente por lo menos 1 año en Estados Unidos y posteriormente presentar el formulario I-485.
Otras categorías
Además, existen otras categorías menos comunes:
- Diversity Visa (Green Card Lottery): es un sorteo anual de hasta 50,000 cupos. Los seleccionados obtienen una entrevista consular, aunque no es garantía de visa.
- Cuban Adjustment Act: es un programa especial de permanencia para ciudadanos cubanos.
Cada categoría tiene requisitos de elegibilidad y tiempos de procesamiento diferentes, por lo que es muy importante que consultes lo especificado por el gobierno estadounidense y, si es necesario, solicites el apoyo de un abogado de inmigración.
Pasos para solicitar la Green Card
Una vez que sabes, a grandes rasgos, los requisitos para obtener la Green Card, es necesario que tengas claro el proceso de solicitud que deberás seguir.
Determinar elegibilidad
Antes de comenzar cualquier trámite, revisa las categorías anteriores y determina cuál es la que mejor encaja en tu perfil, ya sea por familia, empleo, inmigrantes especiales, etc.
Te recomendamos revisar el Visa Bulletin para verificar los documentos necesarios para tu categoría y asegurarte de contar con ellos.
Presentar la petición inicial
Una vez que tienes claro cuál es la categoría que te corresponde, debes presentar el formulario indicado para la misma, así como los documentos de soporte necesarios, por ejemplo:
- Pasaporte vigente (necesario en cualquier categoría).
- Documentos probatorios de la relación familiar, como certificados de nacimiento o matrimonio.
- Carta de oferta de empleo.
Ajuste de estatus o procesamiento consular
Después de que tu formulario correspondiente sea aprobado, deberás solicitar el ajuste de estatus o procesamiento consular y efectuar el pago de la tarifa solicitada por el Departamento de Estado.
- Si estás en Estados Unidos, presenta el formulario I-485, junto con la evidencia de elegibilidad.
- En caso de que te encuentres en otro país, deberás presentar el DS-260 en el consulado de EE. UU. Esta es una solicitud de visa de inmigrante con residencia permanente.
Entrevista y biometría
En el siguiente paso deberás cumplir con una cita de ajuste de estatus, en la cual la USCIS tomará tus huellas, datos biométricos, foto y firma.
También deberás cumplir con una entrevista para responder preguntas relacionadas con tu categoría de elegibilidad.
Recepción de la Green Card
Finalmente, tu Green Card será enviada a través del correo postal a tu dirección. Asegúrate de revisar que todos los datos sean correctos y de guardarlos en un lugar seguro.
Después de un tiempo, puedes hacer la solicitud de ciudadanía, en caso de cumplir con los requisitos necesarios.
Mantener y renovar la Green Card
Una vez que tengas tu tarjeta verde en tus manos, debes estar pendiente de los periodos de renovación para evitar problemas o contratiempos después de la fecha de expiración.
Renovación y reemplazo
- La Green Card regular tiene vigencia de 10 años.
- Para reemplazar tu Green Card deberás presentar el formulario I-90, al menos 6 meses antes de la fecha de expiración.
- Ese mismo formulario también se utiliza en caso de averías o extravío.
Eliminación de condiciones
- Aplican residentes condicionales con Green Card válida por 2 años. Generalmente, por matrimonio reciente con ciudadanía estadounidense.
- Presentar el Formulario I-751 para matrimonio o el correspondiente a la categoría.
- Deberás presentar la documentación requerida por el USCIS, así como una entrevista adicional.
Reglas importantes
- En caso de que cambies de domicilio, asegúrate de reportarlo a la USCIS a la brevedad.
- Si por alguna razón necesitas pasar más de 6 meses seguidos fuera de Estados Unidos, asegúrate de tramitar un permiso de reingreso (Advance Parole o Reentry Permit). De lo contrario, podrías correr el riesgo de perder la residencia.
- Abstente de llevar a cabo acciones consideradas como abandono de residencia, como renunciar a la tarjeta, ejercer el voto en países extranjeros.
- Mantente atento a la vigencia de tu Green Card y realiza el trámite de renovación cuando corresponda.
Organiza tu vida financiera en EE. UU. con Común
Como puedes ver, el proceso de obtención de la Green Card es largo y extenuante. Por ello, es imprescindible que conozcas y comprendas las diferentes categorías, pasos, formularios y las claves que debes tener en cuenta para el mantenimiento de tu residencia permanente.
Otro punto relevante para mejorar tu estancia en Estados Unidos es contar con aliados que comprendan tus necesidades.
Te presentamos Común, la plataforma financiera que resuelve las necesidades del día a día, a través de una app móvil intuitiva, en la que puedes abrir una cuenta fácilmente con una identificación oficial calificada de tu país de origen.
También te ofrece servicio de envío de remesas a varios países, con el que tu familia recibe más por menos.
- Abre una cuenta segura con tarifas claras y competitivas.
- Recibe depósitos y envía remesas a casa.
- Obtén una tarjeta de débito para gastos diarios y control financiero.
- Posibilidad de ahorrar y planear tus finanzas mientras te estableces en Estados Unidos.
Abre hoy tu cuenta en Común y obtén el servicio financiero a tu medida.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Puedo viajar fuera de EE.UU. mientras mi solicitud está en trámite?
Necesitas tramitar el Advance Parole (Formulario I-131), ya que salir del país podría cancelar tu solicitud.
¿Cuándo puedo solicitar la ciudadanía después de obtener la Green Card?
Debes ser residente permanente por al menos 5 años o 3 en caso de matrimonio. Además de haber vivido de manera continua en Estados Unidos y haber cumplido con las obligaciones fiscales.
¿Cuánto tarda el proceso de la Green Card?
Depende de la categoría y de si realizas el trámite dentro o fuera del país. En general, el tiempo de espera es de 1 a 3 años, aproximadamente.
¿Cuánto cuesta solicitar la Green Card?
El costo varía según la categoría. Consulta la calculadora del USCIS para tener la cifra clara.
¿Cuál es la diferencia entre I-485 y DS-260?
El I-485 es la solicitud de ajuste de estatus a residente permanente que se presenta dentro de Estados Unidos. Mientras que el DS-260 es la solicitud de visa de inmigrante desde otro país.
¿Qué pasa si te rechazan la Green Card?
Puedes apelar la decisión a través del Formulario I-290B o volver a presentar la solicitud.
Envíos Internacionales
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
8 min de lectura
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
Si envías dinero a casa a México, Guatemala, Colombia, El Salvador, Honduras o cualquier otro lugar en Latinoamérica, una nueva ley federal puede afectar las tarifas que pagas por transferencia de dinero, dependiendo de cómo la envíes.
El 4 de julio de 2025, Estados Unidos promulgó la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, que introdujo un nuevo impuesto especial federal sobre ciertas transferencias internacionales de dinero. El impuesto, establecido en el 1% del monto de la transferencia, aplica a remesas realizadas a partir del 1 de enero de 2026. Sin embargo, no todas las transferencias son gravables.
Si envías dinero desde una cuenta bancaria de EE.UU. o usando una tarjeta de débito o crédito emitida en EE.UU., tu transferencia está exenta del impuesto por ley. El impuesto solo aplica cuando pagas con efectivo, giro postal, cheque de caja u instrumento físico similar.
Entender si este impuesto aplica para ti y cómo puede afectar tus transferencias puede ayudarte a enviar dinero a casa con menos sorpresas.
¿Qué es el nuevo impuesto del 1% sobre remesas?
Impone un impuesto especial federal del 1% sobre ciertas transferencias de remesas al extranjero, es decir, dinero enviado desde un emisor en EE.UU. a un destinatario en un país extranjero, a través de un proveedor de servicios de remesas.
El impuesto está codificado bajo la Sección 4475 del IRC, añadida al Código de Rentas Internas por la Sección 70604 de la OBBBA. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
El impuesto fue efectivo para transferencias realizadas después del 31 de diciembre de 2025, con recaudación iniciando el 1 de enero de 2026.
¿Quién paga el impuesto? ¿Quién no?
El factor clave es cómo fondeas la transferencia, no cuánto envías, no a dónde va, y no tu estatus migratorio o ciudadanía.
| Sujeto al impuesto del 1% | Exento del impuesto del 1% |
|---|---|
| Transferencias financiadas con efectivo (ej. pagar en efectivo en una agencia de remesas) | Transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario |
| Transferencias financiadas con giros postales | Transferencias financiadas con una tarjeta de débito emitida en EE.UU. |
| Transferencias financiadas con cheques de caja | Transferencias financiadas con una tarjeta de crédito emitida en EE.UU. |
| Transferencias financiadas con instrumentos físicos similares | Transferencias de $15 o menos (por debajo del umbral de la EFTA) |
Fuente: IRS.gov, RSM US. Esta información es solo para fines informativos y no constituye asesoría legal o fiscal.
Esto significa que si frecuentemente envías dinero a casa con un proveedor de servicios de remesas con ubicaciones físicas (por ejemplo Western Union o MoneyGram) y pagas con efectivo, se añadirá un impuesto del 1% al monto total de tu transferencia.
Sin embargo, si envías dinero a través de una app digital o cuenta bancaria vinculada a tu cuenta de cheques o ahorros de EE.UU., o pagas con una tarjeta de débito o crédito emitida en EE.UU., la transferencia está exenta del impuesto bajo la Sección 4475.
¿Cómo se recauda el impuesto?
El impuesto se recauda en el punto de transferencia. Cuando ocurre una transacción gravable, el proveedor de servicios de remesas es responsable de recaudar el 1% del emisor al momento de realizar la transferencia.
Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales.
El panorama de las remesas en 2026
Para millones de familias en Latinoamérica, el dinero que llega de un familiar en EE.UU. puede pagar la renta, cubrir los gastos escolares o poner comida en la mesa. En 2024, Latinoamérica y el Caribe recibieron aproximadamente $161 mil millones en remesas, la gran mayoría enviada desde EE.UU. México solo recibió más de $63.3 mil millones. En países como El Salvador, Guatemala, Nicaragua y Honduras, las remesas representan entre el 19% y el 26% del PIB.
Para personas que ya estiran cada dólar entre sus propios gastos en EE.UU. y las necesidades de la familia en casa, un costo adicional en cada transferencia puede tener un impacto. Cuánto te afecta depende en gran medida de las herramientas disponibles para ti.
Redes de agentes en efectivo (Western Union, MoneyGram, Intermex):
Son las opciones tradicionales en persona, frecuentemente usadas por personas que manejan principalmente efectivo. Las transferencias financiadas con efectivo en estas ubicaciones están sujetas al impuesto del 1%.
Apps digitales (Remitly, Wise, Xoom, Común y otros):
Estas plataformas típicamente procesan transferencias desde una cuenta bancaria de EE.UU. vinculada o tarjeta de débito o crédito emitida en EE.UU. Estos métodos de pago están exentos del impuesto bajo la Sección 4475. Sin embargo, las tarifas y márgenes de tipo de cambio pueden variar por proveedor.
Transferencias bancarias:
Las transferencias enviadas directamente desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario están exentas del impuesto por ley. Las tarifas de transferencia bancaria pueden ser más altas que las de apps digitales.
¿Qué significa esto para ti?
Si envías dinero a casa regularmente, ya sabes que hay costos involucrados: tarifas de transferencia, márgenes de tipo de cambio, a veces una tarifa en el lado receptor. Ahora, dependiendo de cómo envíes dinero, puede haber también un nuevo impuesto federal del 1%.
No hay una respuesta única correcta para todos. Algunas personas que tienen una cuenta bancaria de EE.UU. pueden cambiar a un método de transferencia digital. Otros que aún no tienen esa opción, o pueden tener razones para seguir enviando a través de una ubicación de agente. Cualquiera que sea tu situación, algunas cosas pueden ayudar:
Sabe qué te están cobrando:
Antes de confirmar cualquier transferencia, deberías poder ver la tarifa, el tipo de cambio, los impuestos aplicables y el monto exacto que recibirá tu familia. Revisa todo antes de enviar. Algunos proveedores de servicios, como Común, ofrecen herramientas dentro de la app para ayudarte a calcular los costos antes de enviar.
Compara el costo total:
Un proveedor que no cobra tarifa de transferencia pero ofrece un tipo de cambio más débil puede potencialmente costar más que uno con una tarifa fija modesta y una tasa justa. El número que importa es lo que llega al otro extremo.
Si tienes cuenta bancaria o tarjeta de débito de EE.UU., pregunta a tu proveedor sobre tus opciones:
Las transferencias financiadas desde una cuenta bancaria de EE.UU. o tarjeta de débito o crédito emitida en EE.UU. están exentas del impuesto bajo el estatuto actual.
Pregunta a tu proveedor directamente cómo manejan el impuesto:
Algunos proveedores pueden haber actualizado sus apps, sitios web o instrucciones de agente. Si estás enviando a través de un canal digital vinculado a tu cuenta bancaria o tarjeta de EE.UU., pregunta si ese método de pago califica para la exención estatutaria.
Administra tus remesas con confianza con Común
Tener una cuenta para recibir pagos electrónicos, rastrear tus gastos y enviar dinero directamente puede hacer que gestionar tu vida financiera en EE.UU. sea más conveniente. Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta de débito. Con Común obtienes:
- Tarifa plana de $2.99 por transferencia de remesas, sin cargos ocultos
- Cuenta de cheques en Community Federal Savings Bank, Miembro FDIC. Los depósitos están asegurados por la FDIC hasta los límites aplicables
- Precios transparentes dentro de la app donde puedes ver exactamente cuánto costará cada transferencia, incluyendo tarifas y tipo de cambio, antes de confirmar
- Soporte al cliente 24/7 en español
- Opciones de retiro en efectivo para tu destinatario
- La posibilidad de enviar transferencias desde la comodidad de tu teléfono
Para conocer más sobre los servicios de remesas de Común, visita comun.app/remittances.
Preguntas frecuentes
¿Qué es el nuevo impuesto del 1% sobre remesas?
Es un impuesto especial federal introducido por la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, codificado como Sección 4475 del IRC. Impone un impuesto del 1% sobre ciertas transferencias de dinero al extranjero desde EE.UU. Solo aplica a transferencias financiadas con efectivo, giros postales, cheques de caja u instrumentos físicos similares.
¿Cuándo entra en vigor el nuevo impuesto sobre remesas?
El impuesto aplica a transferencias de remesas realizadas a partir del 1 de enero de 2026. Fue firmado como ley el 4 de julio de 2025 como parte de la OBBBA. El IRS otorgó alivio de penalidades a los proveedores para los primeros tres trimestres de 2026, con aplicación completa esperada para el cuarto trimestre de 2026.
¿Quién tiene que pagar el impuesto del 1%?
El impuesto lo debe el emisor, pero lo recauda y remite al IRS el proveedor de servicios de remesas al momento de la transferencia. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
¿Todas las transferencias de dinero desde EE.UU. están sujetas al nuevo impuesto?
No. El impuesto solo aplica a transferencias financiadas con efectivo o instrumentos físicos. Las transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario, o pagadas con una tarjeta de débito o crédito emitida en EE.UU., están exentas del impuesto por ley.
¿Cómo se recauda el impuesto?
El proveedor de servicios de remesas recauda el 1% del emisor al momento de la transferencia. Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales usando el Formulario 720.
¿Cómo puedo saber si mi transferencia es gravable?
Depende de cómo estés financiando la transferencia. Si estás pagando con efectivo, un giro postal o un cheque de caja en una agencia de remesas, el impuesto del 1% probablemente aplica. Si estás enviando dinero a través de una app digital o cuenta bancaria usando tu cuenta de cheques de EE.UU. o una tarjeta de débito o crédito emitida en EE.UU., la transferencia puede estar exenta bajo el estatuto actual.
Educación Financiera
Bancos digitales en Estados Unidos: cómo abrir tu cuenta fácil y rápido
8 min de lectura
Bancos digitales en Estados Unidos: guía clara para abrir tu cuenta
Contar con el respaldo de servicios financieros accesibles y con funcionalidades que permitan realizar múltiples operaciones desde un solo lugar es esencial para los inmigrantes que viven y trabajan en Estados Unidos.
Los bancos digitales son una solución integral que combina la administración financiera con la tecnología móvil para optimizar los tiempos de gestión en comparación con los bancos tradicionales.
Estas características son especialmente beneficiosas para los inmigrantes que buscan una alternativa para acceder a los servicios que, en muchas ocasiones, son poco viables a través de las instituciones financieras con sucursales físicas.
En esta ocasión, te explicaremos por qué deberías considerar integrar una banca digital a tu estilo de vida, cómo abrir una cuenta y opciones de bancos digitales en Estados Unidos.
Qué es una cuenta online y cómo funciona
Una cuenta digital es un producto financiero que funciona a través de soportes completamente en línea, como aplicaciones móviles y plataformas digitales (página web), eliminando la necesidad de desplazarse a una dirección física para realizar operaciones bancarias.
Estos son algunos beneficios de las cuentas digitales.
- Movilidad y acceso 24/7 desde cualquier lugar: no están limitadas a un horario de ventanilla, sino que permiten realizar movimientos en cualquier horario y lugar.
- Comodidad para realizar pagos y transferencias internacionales de dinero: permiten enviar dinero dentro y fuera del país de manera inmediata.
- Seguridad y control de transacciones desde la app: cuentan con el respaldo necesario para evitar el uso indebido de los datos personales y delitos como el fraude.
Cómo abrir una cuenta online en Estados Unidos paso a paso
El proceso de contratación de una cuenta digital suele ser más sencillo en comparación con el de las instituciones financieras tradicionales, no solo por la facilidad de hacerlo desde un dispositivo móvil, sino por la flexibilidad en los requisitos que permite a la comunidad inmigrante acceder a servicios financieros con los mismos estándares de calidad.
Estos son los pasos para abrir una cuenta online en Estados Unidos.
Documentos necesarios
A diferencia de los servicios bancarios tradicionales, puedes acceder a una cuenta online con documentación que usas en el día a día.
- Documento de identidad oficial de tu país de origen (pasaporte vigente, matrícula consular, licencia de conducir).
- En algunos casos, comprobante de domicilio en Estados Unidos.
Proceso de apertura de cuenta
Una vez que tengas a la mano tus documentos, sigue estos pasos.
Paso 1. Registro en la plataforma/app digital
Accede al sitio web o a la aplicación móvil del banco digital de tu elección e introduce tus datos personales para registrarte.
Paso 2. Verificación de identidad y aprobación.
Por motivos de seguridad, los bancos digitales requieren aplicar un protocolo de verificación de identidad que consta de la solicitud de una identificación oficial, una selfie y, en algunas ocasiones, reconocimiento facial.
Paso 3. Activación de la cuenta y acceso a la app móvil.
Una vez que el banco digital verifique tu identidad, recibirás una notificación de activación. Inmediatamente después podrás acceder a todos los servicios, hacer depósitos directos, enviar dinero en tiempo real y administrarte financieramente.
Plataformas financieras de Estados Unidos recomendadas para inmigrantes
Si te preguntas cuál es la plataforma digital para inmigrantes ideal, lo cierto es que hay varias opciones eficaces, por lo que es recomendable compararlas para elegir la que se acerca más a tus expectativas.
Común
Comisiones: Tarifas accesibles para transferencias internacionales de dinero a Latinoamérica.
Facilidad de uso: Abre una cuenta desde un dispositivo móvil con una identificación oficial calificada del país de origen.
Soporte disponible en español: cuenta con servicio al cliente 24/7 también disponible en español, a través de WhatsApp o la misma app.
Acceso móvil: tienes acceso a una app móvil para la administración integral financiera.
Compatibilidad con Zelle: no integrado.
Ally Bank
Comisiones: la mayoría de las cuentas no aplican comisiones mensuales por mantenimiento. Aproximadamente $20 por transferencias electrónicas domésticas.
Facilidad de uso: es una plataforma 100 % digital que ofrece una aplicación móvil y una página web.
Soporte en español: servicio en español limitado.
Acceso móvil: servicio compatible con dispositivos móviles.
Compatibilidad con Zelle: integrado.
Wells Fargo
Comisiones: las tarifas por mantenimiento y sobregiro varían según el tipo de cuenta.
Facilidad de uso: ofrece una banca móvil, una banca online y un asistente digital.
Soporte en español: disponible.
Acceso móvil: funciones móviles completas.
Compatibilidad con Zelle: integrado.
Revolut
Comisiones: cobra una comisión del 1 al 3 % por ingresar dinero vía tarjeta de crédito o débito.
Facilidad de uso: ofrece productos digitales completos y fáciles de usar.
Soporte en español: es posible cambiar el idioma de la aplicación, pero no cuenta con servicio en español.
Acceso móvil: disponible al 100 %.
Compatibilidad con Zelle: no integrado.
Mercury
Comisiones: ofrece transferencias internacionales en dólares sin costo adicional.
Facilidad de uso: enfoque corporativo y empresas de tecnología.
Soporte en español: sin disponibilidad.
Acceso móvil: disponible al 100 %, pero está más enfocado en web dashboards.
Compatibilidad con Zelle: no integrado.
Cash App es otra plataforma financiera eficiente, aquí te explicamos sus beneficios.
Importancia de usar tu cuenta de forma segura y eficiente
Aunque las plataformas digitales ofrecen medidas de seguridad para cuidar tu patrimonio, nunca está de más tener en cuenta algunas recomendaciones para mitigar los riesgos.
- Configura notificaciones de transacciones y alertas de seguridad: te ayudarán a estar al tanto de tus movimientos y a detectar cualquier actividad sospechosa.
- Usa contraseñas fuertes y activa la verificación en dos pasos: esto reduce el riesgo de ser víctima de hackers.
- Revisa movimientos regularmente y aprende a identificar alertas sospechosas: revisa los mensajes de texto y notificaciones de movimientos, y reporta inmediatamente cualquier cargo no reconocido.
- Aprovecha la funcionalidad de la app para transferencias rápidas y confiables: envía y recibe dinero fácilmente dentro y fuera de Estados Unidos.
Descubre Común, la opción financiera para inmigrantes
En este artículo te presentamos una alternativa práctica a las instituciones financieras para que puedas decidir cuál es el banco digital de Estados Unidos, según tus intereses.
Común no es un banco, sino una plataforma digital que ofrece una aplicación móvil y una tarjeta de débito que funcionan conjuntamente para brindar un servicio ideal para la comunidad inmigrante.
Puedes abrir una cuenta con una identificación oficial válida de tu país de origen y un dispositivo móvil para acceder al servicio financiero que mereces.
Abre tu cuenta en Común y empieza a enviar, recibir y cobrar dinero.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Puedo abrir una cuenta digital sin número de Seguro Social?
Sí, a diferencia de los bancos tradicionales, las cuentas digitales cuentan con requisitos más flexibles, pues es posible realizar la contratación con una identificación oficial calificada del país de origen y, en algunos casos, comprobante de domicilio en Estados Unidos.
¿Son seguros los bancos digitales en EE. UU.?
Sí, los bancos digitales en Estados Unidos cuentan con medidas de seguridad, como verificación en 2 pasos y encriptación. Es recomendable aplicar todas las medidas de seguridad posibles, como una contraseña segura y activación de notificaciones.
Envíos Internacionales
¿Cuánto cuesta enviar dinero a México desde Estados Unidos? Guía 2026
8 min de lectura
Enviar dinero a México con Común cuesta desde $2.99 por transferencia, con tu primer envío sin costo. El tipo de cambio se muestra completo antes de confirmar, sin cargos ocultos, y la mayoría de las transferencias llegan en minutos.
¿Cuánto cuesta enviar dinero a México desde Estados Unidos? Guía 2026
En la mayoría de los casos, el costo total depende de tres factores: la tarifa de transferencia, el tipo de cambio y cualquier cargo aplicado a la persona destinataria del dinero. La verdad es que el costo final puede ir desde unos pocos dólares hasta algo más significativo, ya que se ve afectado por la tarifa del servicio, el método de entrega y la velocidad.
Las remesas se han vuelto tan importantes para la economía mexicana que México sigue siendo el segundo mayor receptor de remesas del mundo, solo detrás de India. Según BBVA Research, México recibió $61.8 mil millones de USD en remesas en 2025, lo que representa el 3.4% del PIB del país. Hoy, hay decenas de apps y servicios de transferencia de dinero disponibles para enviar dinero desde Estados Unidos a México. Algunos se enfocan en la velocidad, otros en el acceso a retiro en efectivo, y otros priorizan menores costos generales.
En esta guía vamos a desglosar qué afecta realmente el costo de una transferencia, comparar servicios populares y explicar cómo encontrar la opción que funciona mejor para ti y tu familia.
¿Cuánto dinero puedo enviar a México?
Un aspecto muy importante a considerar es el monto permitido por las apps de transferencia, así como cualquier restricción incluida en sus términos y condiciones.
En general, no hay un límite legal impuesto por el gobierno de Estados Unidos, pero cada plataforma tiene sus propios estándares y regulaciones que determinan los límites de transferencia y los lineamientos para las transferencias internacionales de dinero.
Por ejemplo, estos son algunos de los proveedores conocidos que ofrecen transferencias de dinero a México y sus respectivos límites:
- Western Union: hasta 5,000 USD por transacción.
- MoneyGram: hasta 10,000 USD por transacción.
- Xoom: el Nivel 1 está limitado a $2,999 por día, mientras que el tercer nivel permite hasta $50,000 por día.
Si buscas una forma sencilla de enviar dinero a México, Común puede ser una excelente alternativa. Las personas usuarias nuevas pueden disfrutar la primera transferencia de dinero gratis y luego pagar una tarifa que comienza en 2.99 USD por transferencia, hasta los límites aplicables.
¿Cuál es la mejor manera de enviar dinero desde Estados Unidos a México?
Hay varias formas de enviar dinero desde Estados Unidos a México, ya sea a través de bancos tradicionales o de servicios especializados en transferencias internacionales. Estas son las principales opciones para hacerlo:
Transferencias de banco a banco
Una de las formas más comunes de enviar dinero es a través de transferencias bancarias de un banco tradicional a otro. La ventaja de este método es que puede ser seguro porque está respaldado por instituciones financieras oficiales. Sin embargo, las transferencias pueden tomar más tiempo e implicar tarifas más altas.
Para enviar fondos de esta manera, debes tener una cuenta bancaria en EE.UU. y usar el código SWIFT de la persona destinataria.
El costo de la transferencia depende del banco receptor en México. Por ejemplo:
- BBVA cobra aproximadamente $30 USD + IVA por recibir una transferencia internacional entrante.
- Las estimaciones de Citibanamex sugieren alrededor de $15–20 USD + IVA para transferencias entrantes, pero se recomienda confirmar directamente con el banco.
Estas tarifas aplican sin importar el monto enviado, por lo que es importante confirmar las tarifas con cada banco.
Transferencias en efectivo
Otra opción, que puede ser más accesible para personas sin cuenta bancaria, es enviar dinero en efectivo que se puede recoger en diferentes ubicaciones a lo largo de México.
Para enviar efectivo, es común visitar una ubicación física del proveedor que ofrece este servicio, como una oficina de Western Union. Una vez ahí, pagas el monto que quieres enviar más la tarifa asignada. Para cobrar los fondos, las personas de tu familia deben presentar una identificación oficial válida en una de las ubicaciones participantes, como Oxxo, Banco Azteca, Walmart u otras. Sin embargo, muchos proveedores de servicios como Western Union también tienen ofertas digitales.
Aunque puede ser una alternativa conveniente para personas que principalmente manejan efectivo, también puede tener desventajas potenciales, como tarifas que varían según el monto enviado y tipos de cambio que podrían ser menos competitivos en comparación con algunos servicios de transferencia digital.
Apps y plataformas digitales
Otra opción para enviar dinero a México es a través de apps y plataformas digitales especializadas en transferencias internacionales de dinero, como Wise, Félix Pago, Ria Money Transfer y Común. Muchos de estos servicios están disponibles tanto en iOS como en Android y pueden ofrecer costos más bajos en comparación con algunas transferencias en efectivo o transferencias bancarias tradicionales, dependiendo del proveedor y del método de entrega. Algunas plataformas se enfocan principalmente en transferencias de dinero, mientras que otras pueden incluir también funciones financieras adicionales, como tarjeta de débito o acceso a una cuenta bancaria en EE.UU.
Para acceder a estos servicios, debes crear una cuenta en el sitio web o app del proveedor. Además, algunas apps requieren verificación de identidad usando información personal como tu SSN (número de Seguro Social) o ITIN.
Puedes enviar dinero directamente a través de la app del proveedor o, en algunos casos, incluso a través de WhatsApp, y elegir el método de entrega preferido. Algunos servicios también ofrecen opciones de retiro en efectivo para las personas destinatarias. Por ejemplo, Común acepta más de 100 IDs latinoamericanas para verificación de cuenta, permite enviar dinero a través de la app o vía WhatsApp, y ofrece opciones de retiro en efectivo en México.
Antes de elegir una app para enviar dinero a México, recomendamos comparar las opciones más populares y evaluar cuál se ajusta mejor a tus necesidades y a las de tu familia.
Cinco apps móviles populares para enviar dinero a México desde Estados Unidos
Hay muchas apps disponibles para enviar dinero desde Estados Unidos a México, pero los costos, las velocidades de entrega y los tipos de cambio pueden variar según el proveedor y el método de transferencia. Comparar varias opciones puede ayudarte a encontrar el servicio que mejor se ajusta a tus necesidades.
| Servicio | Opciones de pago | Tarifa | Opciones de entrega | Tipo de cambio | MXN por 1,000 USD | Velocidad |
|---|---|---|---|---|---|---|
| Común | Cuenta bancaria, débito, efectivo | Desde 2.99 USD | Cuenta bancaria o retiro en efectivo | Competitivo | ~17,000 MXN | Minutos a horas |
| Western Union | Banco, efectivo, tarjeta | Varía según el monto | Banco, efectivo, billetera | Tipo de cambio con spread aplicado | ~16,920 MXN | Minutos a días |
| Félix Pago | WhatsApp, efectivo, tarjeta | $2.99 USD a cuenta bancaria y $4.98 USD a retiro en efectivo | Cuenta bancaria y efectivo | Competitivo | ~17,000 MXN | Instantáneo |
| Ria Money Transfer | Cuenta bancaria (ACH), débito, crédito, efectivo | Desde $0.99; gratis para transferencias bancarias hasta $15,000 | Cuenta bancaria, efectivo, billetera móvil | Tipo de cambio con spread aplicado | ~16,900–17,000 MXN | Minutos a días |
| MoneyGram | Cuenta bancaria, débito, crédito, efectivo (en agente) | Gratis para transferencias bancarias hasta $10,000; $49.99 para $10,001–$15,000; $5+ para envíos en efectivo | Cuenta bancaria, débito, billetera, efectivo | Tipo de cambio con spread aplicado | ~16,800–16,950 MXN | Minutos a horas |
El monto recibido en MXN por cada 1,000 USD puede cambiar a lo largo del día debido a fluctuaciones en los tipos de cambio, tarifas de los proveedores y métodos de entrega. Las tasas mostradas aquí son solo con fines ilustrativos y pueden no reflejar el monto exacto disponible al momento de tu transferencia. Antes de enviar dinero, puede ser útil comparar el tipo de cambio actual y el costo total de la transferencia entre proveedores. La herramienta de comparación de Común puede ayudarte a revisar y comparar las tasas disponibles en tiempo real.
¿Qué determina el costo real de enviar dinero a México?
Al comparar servicios de transferencia de dinero, muchas personas se enfocan solo en la tarifa de transferencia anunciada. Pero el costo real de enviar dinero a México generalmente depende de tres factores diferentes:
- La tarifa de transferencia.
- El spread del tipo de cambio.
- Cargos aplicados a la persona destinataria.
Entender estos costos puede ayudarte a comparar servicios con más precisión y evitar situaciones donde tu familia recibe menos dinero del esperado.
Tarifa de transferencia
La tarifa de transferencia es el costo más visible. Es el monto que el proveedor cobra por procesar la transacción.
Algunos servicios cobran una tarifa fija por transferencia, mientras que otros ajustan la tarifa según el monto enviado, el método de pago o qué tan rápido quieres que se entregue el dinero. En algunos casos, las compañías pueden ofrecer precios promocionales o incluso una primera transferencia gratis para personas usuarias elegibles.
Aunque las tarifas bajas pueden ayudar a reducir costos, no siempre resultan en el costo total más bajo de la transferencia una vez que se toman en cuenta los tipos de cambio y otros cargos.
Spread del tipo de cambio
El spread del tipo de cambio es una de las partes más importantes y a menudo menos visibles del costo total.
Algunos proveedores de servicio no usan el tipo de cambio exacto del mercado que encuentras en Google o en sitios financieros. En su lugar, agregan un margen, también conocido como "spread", al convertir USD a MXN.
Esto significa que incluso una pequeña diferencia en el tipo de cambio puede reducir significativamente el monto que recibe la persona destinataria en pesos, especialmente en transferencias más grandes.
Un servicio con una tarifa de transferencia ligeramente más alta pero un tipo de cambio más competitivo puede en realidad entregar más dinero a tu familia en México.
Cargos para la persona destinataria o costos de retiro
En algunos casos, pueden aparecer costos adicionales después de enviada la transferencia. Dependiendo del proveedor y del método de entrega, la persona destinataria podría enfrentar cargos por retiro en efectivo, retiros en cajeros automáticos, procesamiento bancario o conversión de divisas. Algunos bancos y ubicaciones de retiro también pueden aplicar sus propias tarifas de servicio.
Estos costos extra son importantes porque afectan directamente el monto final que la persona destinataria puede realmente usar.
Compara el costo total
La mejor manera de comparar servicios de transferencia de dinero es mirar el resultado total: cuánto pagas, cuánto recibe la persona destinataria y cuánto tarda la transferencia.
Si es posible, se recomienda que antes de enviar dinero revises la tarifa de transferencia, compares el tipo de cambio y verifiques si hay cargos del lado del destinatario. Pequeñas diferencias entre estos tres factores pueden sumarse rápidamente con el tiempo.
Para comparar costos de transferencia, tipos de cambio y opciones de entrega en tiempo real, puedes usar herramientas como compara de Común antes de realizar tu transferencia.
¿Cómo puedo enviar dinero a México con Común?
Con Común puedes enviar dinero a tu familia y amigos en México directamente desde la app móvil de Común sin salir de tu casa.
Puedes seguir estos pasos:
- Abre tu app móvil de Común.
- En la página principal, selecciona "Enviar una remesa".
- Selecciona la persona destinataria a quien quieres enviar la transferencia internacional.
- Puedes registrar a una persona destinataria usando sus datos bancarios, incluyendo nombre completo, nombre del banco y número de teléfono.
- Después de registrar a la persona destinataria, ingresa el monto que quieres enviar y revisa los costos de la transacción.
- Confirma los detalles y selecciona "Confirmar transferencia internacional".
- La persona destinataria debe recibir el dinero en minutos. Si seleccionas retiro en tienda, la persona puede recoger el dinero unos 30 minutos después de confirmar la transacción.
- Puedes revisar el estado de la transferencia en tu app móvil de Común haciendo clic en la transacción.
Las tarifas de transferencia comienzan en 2.99 USD por transacción, hasta los límites aplicables.
Envía dinero a México de manera fácil y segura
Hoy hay más opciones que nunca para enviar dinero desde Estados Unidos a México. Ya sea que prefieras la familiaridad de un banco tradicional, la conveniencia del retiro en efectivo o la flexibilidad de una plataforma digital, la elección correcta dependerá de tu propia situación.
Comparar tarifas, tipos de cambio, métodos de entrega y tiempos de transferencia puede ayudarte a encontrar una opción que se ajuste mejor a tus necesidades y a la forma en que tu familia prefiere recibir el dinero.
Con Común puedes abrir una cuenta usando más de 100 IDs latinoamericanas, enviar dinero desde la comodidad de tu teléfono y acceder a múltiples métodos de entrega en México.
¿Cuánto cuesta enviar dinero a México con Común?
Las tarifas empiezan en $2.99 por transferencia. Tu primer envío no tiene costo. Común muestra el tipo de cambio y el monto exacto que recibirá tu familia antes de que confirmes — no hay cargos que aparezcan después.
¿Cuánto tiempo tarda en llegar el dinero?
La mayoría de las transferencias llegan en minutos. El tiempo exacto depende del método de entrega que elija tu familia (depósito a cuenta o recogida en efectivo).
¿Dónde puede recoger el dinero mi familia en México?
Común ofrece recogida en efectivo en puntos como Elektra y Oxxo, además de depósito directo a cuenta bancaria mexicana.
Preguntas frecuentes
¿Cuál es la tarifa mínima para enviar dinero a México con Común?
Desde $2.99 por transferencia. Tu primer envío no tiene costo. El monto final que recibe tu familia se muestra completo antes de confirmar, sin cargos escondidos.
¿El tipo de cambio de Común es competitivo?
Sí, Común ofrece un tipo de cambio competitivo y te muestra el monto exacto en pesos antes de enviar, para que sepas exactamente cuánto recibirá tu familia.
¿Puedo enviar dinero a México desde la app aunque no tenga cuenta bancaria en México?
Sí, tu familia puede recoger el dinero en efectivo en puntos como Elektra u Oxxo sin necesidad de tener una cuenta bancaria.
¿Cuánto tiempo tarda una transferencia a México?
La mayoría de las transferencias llegan en minutos, dependiendo del método de entrega elegido.
¿Necesito una cuenta de Común para enviar dinero a México?
Sí, las remesas se envían desde tu cuenta de Común dentro de la app, seleccionando "Enviar una remesa".
¿Hay un límite en cuánto puedo enviar a México?
Los límites de transferencia varían según tu cuenta; puedes verlos directamente en la app antes de confirmar tu envío.
Pagos instantáneos
¿Qué es Venmo y cómo funciona? Guía 2026
8 min de lectura
¿Qué es Venmo y cómo funciona?
Venmo es una app de pagos digitales en Estados Unidos que permite a las personas enviar y recibir dinero rápidamente desde sus teléfonos. La plataforma funciona como un servicio de pago entre personas (P2P), lo que significa que los usuarios pueden transferir dinero a amigos, familiares u otros contactos usando una cuenta bancaria vinculada, tarjeta de débito o saldo disponible dentro de la app.
En los últimos años, Venmo se ha convertido en una de las apps de pago más reconocidas para dividir cuentas, pagar renta, reembolsar amigos y manejar pagos cotidianos en EE.UU.
¿Qué es Venmo?
Venmo es una app de pago digital para transferencias rápidas entre personas que se conocen. Se usa comúnmente para dividir una cuenta de restaurante, pagar renta entre compañeros de cuarto, o compartir costos de viajes o eventos. Venmo opera dentro de Estados Unidos y requiere métodos de pago compatibles como cuentas bancarias o tarjetas de débito de EE.UU.
Los usuarios verificados pueden enviar hasta $60,000 por semana. Los límites de transferencia varían según el estado de verificación de la cuenta y pueden cambiar con el tiempo.
¿Cómo funciona Venmo?
Para comenzar a usar Venmo, los usuarios primero necesitan descargar la app en iPhone o Android y crear una cuenta usando un correo electrónico o número de teléfono de EE.UU. Después de configurar la cuenta, los usuarios pueden conectar un método de pago como: cuenta bancaria de EE.UU., tarjeta de débito, tarjeta de crédito o saldo existente de Venmo.
Una vez que la cuenta está lista, los usuarios pueden buscar a otra persona en Venmo usando su nombre, nombre de usuario, número de teléfono o código QR. Desde ahí, pueden enviar dinero o solicitar un pago.
Tarifas de Venmo — Tabla de costos
| Servicio | Posible tarifa |
|---|---|
| Transferencia bancaria estándar | Sin tarifa adicional de transferencia |
| Transferencia instantánea | 1.75% del monto de la transferencia |
| Pago con tarjeta de crédito | Puede aplicar tarifa del 3% |
| Retiros en cajero automático fuera de red | Pueden aplicar cargos adicionales |
Las tarifas de Venmo pueden cambiar con el tiempo. Siempre revisa la información más actualizada en el sitio oficial de Venmo.
¿Está Venmo disponible en español?
Venmo no está disponible en español; la app opera completamente en inglés. Sin embargo, puedes hacer que la app se muestre en español cambiando el idioma del sistema de tu teléfono inteligente. Venmo tampoco ofrece servicio al cliente en español.
¿Puedo usar Venmo si soy inmigrante?
Venmo requiere una cuenta bancaria o tarjeta de débito de EE.UU. para funcionar. Si no tienes acceso a servicios bancarios tradicionales, puede ser difícil comenzar. Además, Venmo no permite remesas internacionales, por lo que si necesitas enviar dinero a familia en Latinoamérica, necesitarás un servicio diferente.
Venmo vs. Común — Comparación directa
| Característica | Venmo | Común (Pay) |
|---|---|---|
| Función principal | Pagos P2P en EE.UU. | Pagos P2P en EE.UU., remesas y cuentas de depósito |
| Soporte en español | No (solo inglés) | Sí, app bilingüe + soporte 24/7 en español |
| Formas de enviar dinero | Username, teléfono, email o QR | Teléfono, email, @username, QR |
| Pagos con código QR | Sí | Sí |
| Remesas a Latinoamérica | No | Sí |
| Parte de una app financiera completa | Sí, tarjeta y depósito directo | Sí, cuenta de cheques, tarjeta Visa y remesas |
¿Cuándo tiene sentido usar Venmo?
Venmo puede ser útil si: tus amigos y familiares ya usan Venmo, principalmente necesitas pagos domésticos rápidos en EE.UU., y tienes una cuenta bancaria de EE.UU. vinculada.
Preguntas frecuentes
¿Venmo está disponible en español?
No. Venmo opera completamente en inglés sin soporte al cliente en español.
¿Puedo enviar dinero a México con Venmo?
No. Venmo solo permite transferencias domésticas dentro de EE.UU.
¿Cuánto cobra Venmo?
Las transferencias estándar bancarias son sin tarifa adicional. Las transferencias instantáneas tienen una tarifa del 1.75%. Los pagos con tarjeta de crédito pueden tener una tarifa del 3%.
¿Es seguro Venmo?
Venmo usa encriptación y verificación de identidad. Sin embargo, como cualquier app P2P, las transacciones son difíciles de revertir una vez completadas.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.
Viviendo en Estados Unidos
Conoce los 11 días festivos de EE. UU. y cómo te afectan
8 min de lectura
Comenzar una vida en Estados Unidos implica adaptarse a una nueva cultura y costumbres que pueden interferir con las actividades habituales, como ir a la escuela, trabajar y realizar operaciones bancarias importantes.
Conocer las celebraciones en Estados Unidos por mes te permitirá prever tus actividades con antelación, sobre todo si necesitas enviar remesas a tu país de origen, planear viajes o realizar pagos importantes.
En esta ocasión te ofrecemos una guía completa para explicarte cuáles son los principales días festivos en EE. UU., las diferencias entre feriados estatales y federales, y su influencia en horarios laborales, escolares y bancarios.
¿Qué son los días festivos en Estados Unidos?
Los días festivos en Estados Unidos son fechas especiales en las que se conmemoran eventos históricos o culturales. Estos pueden celebrarse a nivel federal o estatal.
- Días festivos federales
Son decretados por el gobierno federal. Se caracterizan porque en estas fechas se cierran bancos, oficinas de gobierno y servicios federales. Un ejemplo es el Día de la Independencia.
- Días festivos estatales
Estos son declarados por los gobiernos de cada estado y solo aplican dentro de ese territorio.
Las leyes relacionadas con los derechos laborales no especifican pagos por horas extras en días feriados, pero algunas empresas ofrecen holiday pay.
Los descansos solo son obligatorios para los empleados del gobierno federal y en el sector privado dependen por completo del empleador. En algunos sectores, como el turístico y la hotelería, es habitual trabajar en días festivos y la compensación va a cargo de la empresa.
Lista de días festivos nacionales en 2026
En Estados Unidos hay 11 días festivos federales que debes tener en cuenta. Recuerda que en estas fechas es habitual que cierren instituciones bancarias y oficinas de gobierno. Esto puede generar retrasos en envíos de remesas.
Recuerda programar tus envíos con antelación para que no se empalmen con los días festivos de Estados Unidos y tu dinero llegue sin contratiempos a su destino.
Año Nuevo (New Year’s Day) – 1 de enero
Celebración de inicio de año. Los bancos y las oficinas públicas permanecen cerradas.
Día de Martin Luther King Jr. – tercer lunes de enero
Honra la memoria del defensor de los derechos humanos, Martin Luther King Jr.
Día de los Presidentes (Presidents Day) – tercer lunes de febrero
Conmemoración para recordar a George Washington y todos los presidentes de los Estados Unidos.
Día de la conmemoración de los caídos (Memorial Day) – último lunes de mayo
Conmemora a los soldados de las Fuerzas Armadas que han muerto en servicio.
Día de la Emancipación (Juneteenth) – 19 de junio
Fin de la esclavitud en Estados Unidos.
Día de la Independencia (Independence Day) – 4 de julio
Celebración de la declaración de independencia. Uno de los días festivos más importantes.
Día del Trabajo (Labor Day) – primer lunes de septiembre
Celebración dedicada a los trabajadores del país.
Día de la Raza (Columbus Day) – segundo lunes de octubre
Llegada de Cristóbal Colón a América en 1492.
Día de los Veteranos (Veterans Day) – 11 de noviembre
Conmemoración para reconocer a todas las personas que formaron parte de las Fuerzas Armadas.
Día de Acción de Gracias (Thanksgiving Day) – cuarto jueves de noviembre
Tradición familiar dedicada a agradecer la cosecha y los buenos momentos del año.
Día de Navidad – 25 de diciembre
Nacimiento de Jesús, celebración muy popular a nivel religioso y cultural.
Impacto de los días festivos en inmigrantes y familias
Saber qué se celebra hoy en Estados Unidos te permitirá organizarte mejor en tu día a día, además de estar al tanto de algunos beneficios laborales a los que podrías acceder.
Trabajo:
Si trabajas en sectores como hotelería, restaurantes o limpieza, es probable que tengas que laborar en días festivos. Debes preguntar a tu empleador si aplica pago doble, cambio de turno o alguna otra compensación.
Finanzas:
En los feriados federales, los bancos y oficinas de correo toman el día libre, lo que puede retrasar operaciones financieras como depósitos y transferencias internacionales. Si necesitas enviar dinero a tu familia, recuerda hacerlo antes de estas fechas.
Escuelas y trámites:
Las escuelas públicas y privadas cierran en días festivos federales. También debes considerar que el personal del USCIS no labora, por lo que los trámites migratorios se retrasan.
Consejos para organizar el dinero y el tiempo
Es esencial que los días festivos no te tomen por sorpresa. Procura separar un presupuesto mensual para viajes, gastos diarios y otras actividades.
Lleva un calendario de pagos donde tomes en cuenta los días feriados y así puedas asegurarte de realizarlos sin contratiempos.
Celebraciones culturales importantes en Estados Unidos para inmigrantes
Además de las fechas oficiales, existen otras que tienen un impacto en la cultura de las personas inmigrantes. Aunque no necesariamente conllevan cambios significativos en las operaciones de instituciones y negocios, igualmente vale la pena tomarlas en cuenta en caso de que desees presupuestar alguna celebración.
Batalla de Puebla – 5 de mayo
Es un día que también ha cobrado relevancia entre los ciudadanos estadounidenses. Aunque erróneamente muchos lo relacionan con la independencia de México, en realidad se trata de una conmemoración del triunfo ante el ejército francés.
Día de la Madre
En Estados Unidos se celebra el segundo domingo de mayo, aunque las comunidades inmigrantes pueden optar por celebrar el día en que se acostumbra en sus respectivos países de origen.
Día del Padre
Se celebra el tercer domingo de junio, aunque también puede haber variaciones. Es un día de unión familiar entre los inmigrantes.
Halloween – 31 de octubre
Es una tradición que ha cruzado barreras, por lo que es muy popular entre las comunidades inmigrantes que disfrutan de disfrazarse y pasar ratos divertidos con los más pequeños.
Día de San Valentín – 14 de febrero
Es una festividad popular para celebrar el amor y la amistad, así como pasar tiempo juntos y dar y recibir regalos.
Día de los Muertos – 1 y 2 de noviembre
Celebración de origen mexicano para recordar a los difuntos a través de altares, comida, flores y música.
Organiza tus finanzas en días festivos y envía tu dinero con Común
En este artículo te mostramos cuáles son los feriados en Estados Unidos y su impacto en los horarios de establecimientos públicos y privados.
Los días feriados no deberían ser un contratiempo para cumplir con tus obligaciones financieras. Asegúrate de contar con un aliado que te ayude a planear tu presupuesto.
¡Conoce todos los beneficios de Común!
Transfiere dinero de Estados Unidos a América Latina con tarifas claras y competitivas, hasta los límites aplicables (consulta condiciones en la app móvil de Común).
Conoce la plataforma diseñada para inmigrantes, con intereses, idioma y objetivos en Común: acercar a las familias a través de soluciones financieras accesibles y seguras.
Abre tu cuenta corriente con Común hoy mismo y administra tu dinero en EE. UU. de forma segura y sin complicaciones.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa con los bancos y las remesas en días festivos?
En feriados nacionales, los bancos y las oficinas de correo permanecen cerrados. Esto significa que los envíos de dinero toman 1 o 2 días más en completarse.
¿Todos los trabajadores reciben pago extra en feriados?
La ley no incluye pagos dobles en días feriados, pero algunos empleadores ofrecen este beneficio.
¿Cuáles son los días festivos más importantes para la comunidad inmigrante?
Para la comunidad inmigrante, los días festivos más relevantes son la Navidad, el Día de la Madre, el Día de los Muertos, entre otros.
Community
Cómo Común Genera Dinero: Una Mirada Transparente a Nuestro Negocio
8 min de lectura
Como la mayoría de las apps financieras que no cobran cuota mensual, Común genera ingresos principalmente a través de comisiones de intercambio (una pequeña tarifa que paga el comercio, no tú, cada vez que usas tu tarjeta de débito) y de las tarifas de remesas internacionales.
Fundado por cofundadores mexicanos que ellos mismos navegaron el sistema bancario como inmigrantes en los Estados Unidos, Común aporta una perspectiva única a los desafíos que enfrenta su público objetivo.
Veamos cómo Común se mantiene rentable a través de fuentes de ingresos innovadoras, estrategias de ahorro de costos y un profundo compromiso con sus clientes, enfatizando cómo estos factores contribuyen a la facilidad y los beneficios de la banca virtual para los recién llegados al mundo financiero.
Fuentes de Ingresos: Servicios Bancarios
Común no solo ofrece servicios bancarios esenciales¹, sino también funciones como remesas internacionales⁴, que brindan beneficios significativos para los clientes de Común. Común supervisa los flujos de efectivo y los canales de pago para asegurar transacciones eficientes y seguras. Los consumidores a menudo pagan altas tarifas de remesas con otros servicios, pero Común ofrece una alternativa rentable.
Este servicio es crucial para los inmigrantes que envían dinero regularmente a casa, aumentando el atractivo de Común como una solución bancaria que entiende y responde a las dinámicas financieras específicas de sus usuarios.
Estrategias de Ahorro de Costos: Inclusión Financiera
La ausencia estratégica de sucursales físicas permite a Común minimizar los costos operativos y maximizar las ganancias. Común asigna recursos para expandir su alcance y mejorar los servicios financieros para las familias inmigrantes latinas. Este ahorro se transfiere a los clientes a través de tarifas más bajas y mejores tasas, haciendo que los servicios financieros sean más accesibles. La plataforma digital de Común facilita el acceso bancario, ofreciendo servicios 24/7 que hacen que la gestión del dinero sea segura y eficiente desde cualquier navegador o aplicación.
Valores de la Empresa y Relación con el Cliente
Común defiende la inclusión financiera, particularmente entre la comunidad latina, posicionándose entre las empresas dedicadas a servir a las comunidades latinas y permitiendo la configuración de cuentas con diversas identificaciones internacionales. Esta inclusión fortalece la confianza y el entendimiento entre Común y sus clientes, fomentando un entorno bancario de apoyo.
Ventaja Competitiva
Al crear un banco digital centrado en el cliente que ofrece servicios en español y que acepta identificaciones no tradicionales, Común aborda específicamente las barreras que enfrentan los inmigrantes latinos. Este servicio personalizado no solo distingue a Común de sus competidores, sino que también profundiza la lealtad y la confianza de los clientes.
Público Objetivo
Común se enfoca en los inmigrantes latinos, un grupo a menudo ignorado por los bancos tradicionales. En su última ronda de financiamiento, Común recaudó $5 millones en junio de 2022 para desarrollar aún más sus servicios. Al ofrecer servicios financieros accesibles y empáticos, Común no solo satisface una necesidad significativa del mercado, sino que también empodera a sus clientes hacia una mayor estabilidad financiera e integración en la economía de EE. UU. South Park Commons, junto con Costanoa Ventures, ha sido fundamental en apoyar soluciones bancarias de inclusión financiera para las familias inmigrantes latinas en los Estados Unidos.
Conclusión
Los bancos virtuales como Común presentan una alternativa fácil de usar, rentable e inclusiva a la banca tradicional, particularmente beneficiosa para aquellos que son nuevos en la banca o están marginados por las instituciones financieras convencionales. Al enfocarse en la accesibilidad, la eficiencia de costos y los servicios orientados al cliente, Común no solo mantiene la rentabilidad, sino que también mejora significativamente la experiencia bancaria para sus usuarios.
Si Común no cobra cuota mensual, ¿cómo genera ingresos?
Principalmente a través de comisiones de intercambio — una tarifa pequeña que el comercio paga (no el usuario) cada vez que se usa la tarjeta de débito — y de las tarifas de remesas internacionales, que empiezan en $2.99 por transferencia.
¿Esto significa que uso Común "sin costo"?
El uso de tu cuenta corriente (sin cuota mensual, sin saldo mínimo) no tiene costo para ti. Las remesas internacionales sí tienen una tarifa, mostrada de forma transparente antes de confirmar cada envío.
¿Por qué es importante entender cómo gana dinero tu proveedor financiero?
Entender el modelo de negocio te ayuda a confirmar que los incentivos están alineados — un proveedor que gana con comisiones de intercambio se beneficia de que uses tu tarjeta, no de cobrarte cuotas ocultas.
Preguntas frecuentes
¿Común cobra alguna tarifa oculta si no tiene cuota mensual?
No, el uso de la cuenta corriente no tiene costo; la única tarifa visible es la de remesas internacionales, mostrada antes de confirmar.
¿Qué es una comisión de intercambio?
Es una tarifa pequeña que el comercio paga a la red de pago (Visa) cada vez que un cliente usa su tarjeta de débito — no la paga el usuario.
¿Común gana dinero de mis remesas?
Sí, las tarifas de remesas (desde $2.99) son una de las fuentes de ingreso, mostradas de forma transparente antes de cada envío.
¿Por qué algunos bancos cobran cuota mensual y Común no?
Depende del modelo de negocio de cada institución; Común se apoya más en comisiones de intercambio y remesas que en cuotas de cuenta.
¿Esto afecta la seguridad de mi dinero?
No, tu dinero está protegido por FDIC hasta $250,000 a través de Community Federal Savings Bank, independientemente del modelo de ingresos de Común.
¿Dónde puedo ver las tarifas exactas antes de usarlas?
La app muestra las tarifas aplicables (como las de remesas) antes de que confirmes cualquier transacción.
Educación Financiera
¿Cómo se endosa un cheque? Tu guía paso a paso segura y detallada
8 min de lectura
A pesar de que los métodos de pago digitales han cobrado gran relevancia en prácticamente todo el mundo, los cheques siguen siendo fundamentales para llevar a cabo algunas transacciones, en especial para personas sin cuenta bancaria.
Según datos recientes, el 61 % de los estadounidenses todavía utiliza cheques. Sin embargo, el 17 % ha sido víctima de fraude por cheques.
Saber cómo se endosa un cheque en Estados Unidos es una medida de seguridad necesaria para evitar fraudes. Si bien puede ser un procedimiento confuso, es crucial conocerlo para evitar inconvenientes.
En este artículo te explicaremos paso a paso cómo endosar cheques correctamente, así como los datos que necesitas escribir en su reverso para poder cobrar el monto estipulado.
¿Qué es el endoso de un cheque y por qué es tan importante en EE. UU.?
El endoso de un cheque es una firma en el reverso del mismo, que funciona como autorización para que pueda ser cobrado en una institución financiera.
Su principal función es validar el cobro del cheque, así como autorizar la transferencia de fondos o ceder el poder a otra persona.
Saber cómo se endosa un cheque es indispensable porque es un requisito de seguridad primordial en el sistema financiero de Estados Unidos, como medida de protección para el portador y de los fondos depositados.
¿Cuál es la forma correcta de endosar un cheque, y dónde firmar?
A continuación, te mostramos cómo realizar el endosado antes de cobrar cheques en el banco.
Paso 1: Verifica los detalles del cheque
Asegúrate de que los datos del anverso del cheque sean correctos, como el nombre del beneficiario, cantidad de dinero en número y letra, e institución bancaria.
Paso 2: Localiza el área de endoso
Voltea el cheque y localiza la leyenda “Endorse Here” o “Do not write below this line”. Evita escribir por debajo del área señalada.
Paso 3: Firma el cheque con precisión
Firma el cheque en el recuadro marcado, según el tipo de endoso que requieras. A continuación, te explicaremos todo sobre los diferentes tipos.
Pero, ¿qué hacer si el nombre del beneficiario es incorrecto?
Ejemplo de cómo endosar un cheque si el nombre está mal escrito
En caso de que el nombre del beneficiario sea incorrecto, primero debes firmar como aparece y después con el nombre corregido.
James Smit — James Smith
Paso 4: Considera un endoso restrictivo (¡Altamente recomendado!)
El endoso restrictivo es una medida de seguridad para evitar que un tercero no autorizado cobre el cheque, dado que restringe la forma de pago a una cuenta bancaria registrada. Se vincula a la información proporcionada en el reverso del cheque.
Paso 5: Endosos de múltiples beneficiarios
En caso de que el cheque esté dirigido a más de un beneficiario, será necesario que uno o todos firmen el endoso, dependiendo de cómo esté escrito.
- Katy Adams and Mark Palmer: Se requieren las firmas de ambos
- Katy Adams or Mark Palmer: Una firma es suficiente
- Katy Adams and/or Mark Palmer: Según el banco intermediario, puede requerir una o dos firmas
- Katy Adams, Mark Palmer, etc.: El banco determina si una o todas las firmas son necesarias
Tipos de endosos: conoce las opciones para tus cheques
Antes de realizar el endoso de tu cheque, verifica cuál tipo es el más adecuado según el movimiento que requieras hacer. Por ejemplo, el endoso restrictivo es una manera de asegurar tu dinero, tal y como el uso de alternativas financieras modernas, como Común, un servicio integral que te da acceso a herramientas financieras unificadas y eficientes.
Endoso en blanco
El endoso en blanco se lleva a cabo cuando el mismo beneficiario cobra el cheque en efectivo. En este caso solo se necesita la firma en la parte indicada.
Endoso restrictivo
El endoso restrictivo es una medida de seguridad para que los fondos sean depositados en una cuenta bancaria específica.
Para ello debes incluir la leyenda for deposit only to + nombre del banco, número de cuenta y firma.
Este es el método más recomendado para los usuarios de Común que realizan depósitos vía móvil, ya que brinda protección al cheque ante posibles extravíos y asegura que el dinero se deposite en la cuenta designada.
Endoso a un tercero
En caso de que el cheque vaya a ser cobrado por un tercero, es necesario endosarlo de la siguiente manera.
Pay to the order of: (nombre de otra persona) + firma
Es importante que extremes precauciones con esta modalidad de endoso. Recurre a ella solo con personas de confianza, y en caso de robo o extravío de un cheque, repórtalo a la institución financiera de inmediato.
Endoso de negocios
El endoso de negocios se hace cuando un cheque es cobrado a nombre de una empresa. Para ello es necesario incluir el nombre completo de la compañía, seguido de la firma del representante legal autorizado para cobrarlo.
Endoso para depósito móvil
Para depositar los fondos de un cheque a través de una aplicación o de banca móvil, es necesario endosarlo de la siguiente manera:
For mobile deposit only + tu firma.
Deposita tu cheque endosado con facilidad y seguridad usando Común
Hacer el cambio de cheques es un proceso que requiere de un especial cuidado y atención, a fin de evitar errores y contratiempos que puedan afectar la operación.
En esta ocasión aprendimos la importancia de endosar correctamente un cheque en Estados Unidos, así como los diferentes tipos que existen, de acuerdo con las modalidades de cobro disponibles.
Ahora que sabes cómo se llena un cheque por la parte de atrás, puedes contar con Común para depositar los fondos a través de la aplicación móvil.
Evita filas: deposita tu cheque desde la app; la disponibilidad de fondos puede variar.
Común te ofrece la seguridad necesaria para cuidar tu dinero y tus datos personales
Es una plataforma accesible para inmigrantes en Estados Unidos, solicita la apertura de tu cuenta con documentación de tu país
Obtén soporte en español y en inglés, disponible 24/7
Accede a una aplicación móvil integral para manejar tus finanzas personales de la manera más sencilla
Común no solo facilitará el proceso de depósitos de cheques, sino que transformará tu vida financiera en Estados Unidos. Abre tu cuenta hoy y descúbrelo.
Preguntas Frecuentes
¿Es obligatorio endosar un cheque en Estados Unidos?
En la mayoría de las ocasiones, sí es necesario. En caso de que solicites depósito mediante cajero automático, ATM o aplicación móvil, es posible que el banco no requiera endoso.
¿Qué pasa si firmo mal el cheque al endosarlo?
Evitar tachaduras o rayones y endosa el cheque nuevamente. En caso de que el banco lo rechace, solicita al emisor que gire uno nuevo.
¿Puedo endosar un cheque a otra persona?
Puedes endosar un cheque para que sea cobrado por otra persona con la leyenda “pay to order of” junto al nombre del beneficiario. Aunque este trámite está restringido a las políticas específicas de cada banco.
¿Es seguro depositar un cheque con la aplicación móvil?
Es seguro depositar un cheque a través de la aplicación móvil de Común, ya que tus datos están cifrados y cuenta con otras medidas de seguridad, como verificación en dos pasos.
Educación Financiera
Cómo llamar a Colombia desde Estados Unidos en 2025
8 min de lectura
Cómo llamar a Colombia desde Estados Unidos en 2025 de manera fácil y económica
La comunidad colombiana tiene gran presencia en Estados Unidos debido a la cantidad de inmigrantes que todos los años llegan a visitar, vivir, estudiar y trabajar.
Mantener el contacto con tus familiares a través de las fronteras es muy importante. Por ello, es necesario conocer las diferentes maneras de hacer llamadas internacionales desde EE. UU. Aunque parece complicado, en realidad es una tarea sencilla si se cuenta con los códigos correctos.
Si quieres contactar a tus seres queridos en Colombia por teléfono, a continuación te mostraremos el paso a paso para llamar a tu país desde Estados Unidos, con ejemplos y una tabla completa de los códigos de área.
Pasos básicos para llamar a Colombia desde USA
Antes de hacer una llamada telefónica a Colombia, debes conocer la secuencia de marcación: prefijo internacional + código del país + número local.
1. Ingresa el código de salida de EE. UU. – 011
Este es el prefijo internacional para llamar a Colombia desde un número de teléfono fijo. Si usas un celular, sustitúyelo por el signo “+”.
2. Marca el código de país de Colombia – 57
Este es el código que identifica a Colombia en el sistema internacional de telefonía.
3. Marca el número local en Colombia
Para llamadas a números telefónicos fijos es necesario incluir el código de área de la ciudad. En caso de usar un celular, ingresa los 10 dígitos del número telefónico.
Ejemplos:
- Llamada a Bogotá (fijo): 011 + 57 + 1 #######
- Llamada a Medellín (fijo): 011 + 57 + 4 #######
Códigos de área y ejemplos de llamadas a ciudades de Colombia
Existen diferencias entre llamar a un teléfono fijo y un teléfono móvil en Colombia desde Estados Unidos. En el primer caso, es necesario agregar el código regional y en el segundo se sustituye por el signo “+”.
A continuación, te enlistamos los códigos de las principales ciudades de Colombia para asegurarte de hacer la marcación correcta cuando te pongas en contacto con tu familia.
Ciudad
Código de área
Ejemplo de marcación desde EE. UU.
Bogotá
1
011 57 1 #######
Medellín
4
011 57 4 #######
Cali
2
011 57 2 #######
Barranquilla
5
011 57 5 #######
Cartagena
5
011 57 5 #######
Bucaramanga
7
011 57 7 #######
Pereira
6
011 57 6 #######
Cúcuta
7
011 57 7 #######
Santa Marta
5
011 57 5 #######
Manizales
6
011 57 6 #######
Alternativas digitales y planes económicos para llamar a Colombia
El teléfono es uno de los medios predilectos de las personas que buscan acortar distancias y mantener el contacto con sus seres queridos a pesar de las fronteras.
Hace varios años, las tarifas de llamadas internacionales eran bastante costosas, lo que imposibilitaba a los inmigrantes contactar a sus familias con la frecuencia con la que hubieran querido.
Actualmente, este medio de comunicación se ha modernizado gracias a la digitalización, la cual ha permitido acceder a tarifas más económicas que facilitan la comunicación de un país a otro.
A continuación te mostramos algunas alternativas accesibles para no perder el contacto con las personas que más te interesan.
- Aplicaciones de voz por internet:
Las aplicaciones móviles han tomado gran relevancia en todo el mundo, ya que no solo facilitan la comunicación a través de mensajes escritos, mensajes de voz y llamadas telefónicas, sino que permiten hacerlo con conexión wifi, lo cual reduce los costos de manera sustancial.
Aunque WhatsApp es la app móvil más popular para mantener comunicación dentro y fuera del país, existen otras alternativas igual de funcionales como FaceTime, Google Voice y Skype.
- Planes de llamadas internacionales con tu operador en EE. UU.:
Si prefieres las llamadas al estilo tradicional, lo ideal es que busques un plan internacional con tu operador de telefonía en Estados Unidos, que incluya minutos hacia Colombia y resulte útil para llamadas frecuentes.
En este caso, puedes elegir entre planes con minutos incluidos a números fijos y móviles o planes con minutos incluidos a Colombia.
Algunos ejemplos de operadoras telefónicas en Estados Unidos son AT&T Prepaid, T-Mobile, Verizon y Ultra Mobile. Entre ellos podrás encontrar planes internacionales ilimitados, planes prepago con llamadas internacionales, planes con minutos limitados con tarifas más flexibles, planes de uso combinado de datos y llamadas internacionales.
- Tarjetas telefónicas prepago como alternativa flexible:
En caso de que planees visitar Estados Unidos solo por unos días o semanas, un plan de telefonía móvil podría resultar demasiado para lo que requieres. En este caso, la solución más efectiva podría ser una tarjeta prepago. La ventaja es que no requieren PIN y solo pagas por los minutos que necesitas.
Mantente conectado con tu familia en Colombia gracias a Común
Como pudiste aprender en este artículo, llamar a Colombia desde Estados Unidos no es complicado, ya que solo tienes que revisar los códigos de Colombia. Además, puedes hacerlo a través de alternativas accesibles, como las aplicaciones móviles o tarjetas prepago.
Mantener el contacto con tu familia es una manera de cuidarlos y demostrarles lo importante que son para ti. Por ello, también es relevante contar con servicios accesibles que te permitan enviarles dinero para asegurar su bienestar.
¡Te presentamos Común, tu contacto directo con los que más amas!
- Transferencias internacionales de dinero: conoce la manera más sencilla de enviar remesas a tu familia y seres queridos, con tarifas justas y claras.
- La app móvil de Común está disponible en español y en inglés: acceda a una cuenta con más de 100 identificaciones oficiales elegibles y obtenga asistencia en su idioma.
¿Estás listo para revolucionar la manera en que conectas con tus finanzas?
¡Abre tu cuenta con Común hoy mismo! Y complementa tus llamadas con una plataforma fintech que te conecta y apoya en tu vida financiera en Estados Unidos.
Preguntas frecuentes (FAQ)
¿Te quedaste con dudas? Consulta nuestra sección de preguntas frecuentes a continuación.
¿Qué pasa si no marco el 011 o el “+”?
Si no marcas el 011 en teléfono fijo o “+” en teléfono celular, tu llamada no será reconocida como llamada internacional y el operador intentará conectarla como llamada local sin éxito, lo que indicará error.
¿Cuál es la forma más económica de llamar a Colombia desde USA?
Hay varias alternativas accesibles para llamar desde Estados Unidos a Colombia. Por ejemplo, aplicaciones móviles como WhatsApp, Skype o Google Voice. También puedes optar por tarjetas prepago por los minutos que necesites llamar o incluso un plan de telefonía internacional ilimitado. La opción más adecuada depende de tu estilo de vida y la frecuencia con la que necesites llamar a Colombia.
¿Cuál es el costo de llamar a Colombia desde USA?
El costo de llamar a Colombia desde USA depende del medio que elijas. Por ejemplo, AT&T ofrece planes ilimitados por $15 al mes y Verizon ofrece 300 minutos por $10 al mes.

Envíos Internacionales
Cómo recibir dinero de Estados Unidos en México: guía completa
8 min de lectura
Cómo recibir dinero de Estados Unidos en México: guía completa
Para recibir dinero desde Estados Unidos en México, necesitas indicarle al emisor qué método de pago prefieres. Puede ser un depósito bancario, retiro en efectivo en ubicaciones participantes, o acceso a través de tu cuenta bancaria para retiros en cajeros automáticos. Dependiendo del servicio usado, el dinero puede llegar en minutos o el mismo día.
Recibir dinero desde EE.UU. es más fácil hoy porque hay más opciones de entrega disponibles que nunca. Dependiendo del proveedor de remesas, los destinatarios pueden recibir fondos a través de depósito bancario, retiro en efectivo u otros métodos disponibles. Entender estas opciones puede ayudarte a elegir la manera más conveniente de recibir dinero y comparar servicios de remesas de forma más efectiva.
¿Cómo llega a México el dinero enviado desde EE.UU.?
El dinero enviado desde EE.UU. puede llegar a México a través de varios métodos de entrega. La opción disponible depende del servicio de remesas elegido por el emisor y las preferencias de pago del destinatario.
Los métodos de entrega más comunes incluyen:
- Depósito directo en una cuenta bancaria mexicana
- Retiro en efectivo en ubicaciones de pago participantes (como OXXO, Walmart, Bodega Aurrera, Waldos, etc.)
- Depósito en una cuenta que permite acceso a través de cajeros automáticos
El método de entrega debe seleccionarse antes de que el emisor complete la transferencia. Elegir la opción correcta desde el principio puede ayudar a facilitar el proceso para el destinatario.
¿Qué información necesita el emisor?
La información requerida depende de cómo quieres recibir el dinero.
Para depósito bancario, el emisor generalmente necesitará:
- Tu nombre completo
- Nombre de tu banco
- Tu número de cuenta o número CLABE
La CLABE es el número bancario estandarizado de 18 dígitos que se usa en México para identificar cuentas bancarias en transferencias electrónicas.
Para retiro en efectivo, el emisor puede solo necesitar:
- Tu nombre completo
- Tu ciudad y estado
- Un documento de identificación gubernamental válido para la recolección
Antes de compartir información, verifica que los nombres y datos de cuenta coincidan con tus documentos oficiales. Los pequeños errores pueden retrasar la entrega o requerir correcciones antes de que se liberen los fondos.
¿Cuáles son las opciones para recibir dinero de EE.UU. en México?
| Método de pago | Tiempo típico de entrega | ¿Requiere cuenta bancaria? | Dónde recibirlo |
|---|---|---|---|
| Depósito bancario | Minutos a un día hábil | Sí | Cuenta bancaria mexicana |
| Retiro en efectivo | Minutos a mismo día | No | Ubicaciones de pago participantes (OXXO, Walmart, etc.) |
| Acceso a fondos vía cajero automático | Depende del momento del depósito | Sí | Red de cajeros automáticos vinculada a la cuenta |
Los depósitos bancarios pueden ser útiles para pagar facturas, ahorrar dinero o hacer pagos digitales. El retiro en efectivo puede ser una opción práctica cuando el destinatario no tiene cuenta bancaria o prefiere recibir efectivo. Acceder a los fondos a través de un cajero automático puede proporcionar flexibilidad adicional después de que el dinero haya sido depositado en una cuenta.
¿Puedo recibir dinero de EE.UU. sin cuenta bancaria mexicana?
Sí. Muchos servicios de remesas permiten a los destinatarios retirar fondos en efectivo sin tener una cuenta bancaria. Los servicios de retiro en efectivo están disponibles a través de redes de ubicaciones de pago participantes en todo México.
Para retirar los fondos, generalmente se pide a los destinatarios presentar: un documento de identificación válido, el número de referencia de la transacción si es requerido, información que coincida con los detalles de la transferencia.
¿Cuánto tiempo tarda en llegar el dinero de EE.UU. a México?
Los tiempos de entrega varían dependiendo del proveedor de remesas, método de pago, requisitos de verificación, días festivos y horarios bancarios.
Algunas transferencias llegan en minutos, mientras que otras pueden tardar varias horas o hasta un día hábil. Los depósitos bancarios pueden tardar más si la transferencia se inicia fuera del horario bancario o requiere verificación adicional. Los días festivos en EE.UU. o México pueden retrasar los tiempos de entrega.
Las transferencias de retiro en efectivo generalmente están disponibles más rápidamente porque no dependen de los horarios de procesamiento bancario. Para más información sobre feriados bancarios que pueden afectar los tiempos de entrega, consulta la guía de días feriados en EE.UU..
¿Cuáles son las tarifas por recibir remesas en México?
En muchos casos, el emisor paga la tarifa de remesas al iniciar la transferencia. Los destinatarios en México frecuentemente reciben el monto completo designado por el emisor, aunque el monto final puede verse afectado por los tipos de cambio y los términos del servicio de transferencia. Algunos bancos en México tienen tarifas para transferencias internacionales, y algunas ubicaciones de retiro en efectivo pueden cobrar tarifas al retirar efectivo.
Antes de retirar una transferencia, puede ser útil confirmar: el monto enviado, el tipo de cambio aplicado, los requisitos de recolección, el método de entrega seleccionado y si aplican tarifas en tu caso.
¿Cómo recibo dinero enviado con Común?
Si tu familiar en EE.UU. usa Común para enviar dinero, puede elegir el método de entrega que mejor funcione para ti en México. Dependiendo de las opciones disponibles para la transferencia, los fondos pueden entregarse a través de depósito bancario o estar disponibles para retiro en efectivo a través de ubicaciones de pago participantes.
Las remesas enviadas a través de Común comienzan desde $2.99, que son cubiertas por el emisor. Muchas transferencias se entregan el mismo día, aunque depende del destino y método de entrega seleccionado. Para más información, visita comun.app/remittances.
Qué hacer antes de recibir tu próxima remesa
Decide si prefieres un depósito bancario o retiro en efectivo antes de que el emisor inicie la transferencia. Ten listos tus datos de cuenta, documentos e información personal con la información correcta para ayudar a reducir errores y retrasos.
Asegúrate de compartir tu preferencia de recepción con el emisor. Si seleccionas una ubicación de retiro en efectivo, verifica si hay ubicaciones disponibles cerca o si necesitarás viajar para recoger el dinero. Cuando manejes efectivo, siempre es importante considerar precauciones de seguridad.
Si tu familiar en EE.UU. aún no conoce Común, puedes compartirle el blog o el sitio web para que evalúe si es una opción que se adapta a sus necesidades de remesas. Común ofrece la posibilidad de abrir una cuenta con pasaporte o más de 100 IDs latinoamericanas válidas, sin mínimos ni tarifas mensuales.
Preguntas frecuentes
¿Cómo recibo dinero enviado de EE.UU. a México?
Puedes recibir dinero a través de depósito bancario, retiro en efectivo en ubicaciones participantes, o a través de fondos depositados en una cuenta que luego se puede acceder a través de un cajero automático.
¿Puedo recibir dinero de EE.UU. sin cuenta bancaria?
Sí. Muchos proveedores de remesas ofrecen servicios de retiro en efectivo que permiten a los destinatarios retirar fondos sin tener cuenta bancaria. Generalmente se requiere un documento de identificación válido.
¿Cuánto tiempo tarda en llegar el dinero de EE.UU. a México?
Los tiempos de entrega varían por proveedor y método de pago. Algunas transferencias llegan en minutos, mientras que otras pueden tardar varias horas o hasta un día hábil.
¿Qué información necesito proporcionar para recibir una remesa?
La información requerida depende del método de entrega. Los depósitos bancarios generalmente requieren datos de cuenta, mientras que los servicios de retiro en efectivo generalmente requieren identificación e información del destinatario que coincida.
¿Cuánto es la comisión por recibir dinero de EE.UU.?
El destinatario no siempre paga una tarifa directamente. Los costos pueden depender del proveedor, tipo de cambio y términos de transferencia seleccionados por el emisor.
¿Qué pasa si el dinero no llega a tiempo?
El emisor debe verificar el estado de la transacción con el proveedor de remesas. Los retrasos pueden ocurrir por requisitos de verificación, horarios bancarios, días festivos o información incorrecta del destinatario.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Viviendo en Estados Unidos
Día del Padre en Estados Unidos y Latinoamérica: ¿Cuándo se celebra y cómo enviar dinero?
8 min de lectura
Día del Padre en Estados Unidos y Latinoamérica
¿Cuándo es el Día del Padre? En Estados Unidos, el Día del Padre en 2026 cae el 21 de junio, el tercer domingo de junio. Sin embargo, si tu papá vive en México, Guatemala, Honduras u otros países de Latinoamérica, su día podría caer en una fecha completamente diferente. Esta guía ofrece un panorama de las fechas del Día del Padre a través de Estados Unidos y Latinoamérica para que puedas planificar con anticipación y mantenerte conectado con familiares en el extranjero.
Una celebración, muchas fechas
El Día del Padre es una ocasión importante para muchas familias en el continente. Sin embargo, no todos los países celebran el Día del Padre en las mismas fechas fijas. En EE.UU. y la mayor parte de Latinoamérica, cae el tercer domingo de junio. Sin embargo, Honduras lo celebra el 19 de marzo, Guatemala y El Salvador el 17 de junio, y República Dominicana el último domingo de julio.
Si tu familia está repartida en varios países, es fácil perder el hilo. Aquí tienes un desglose completo para que tengas todo en un solo lugar.
¿Cuándo es el Día del Padre en cada país de Latinoamérica y EE.UU.? (2026)
| Fecha de celebración | Países | Fecha en 2026 |
|---|---|---|
| Tercer domingo de junio | Estados Unidos, México, Colombia, Venezuela, Perú, Chile, Argentina, Costa Rica, Panamá, Paraguay, Puerto Rico | 21 de junio |
| Segundo domingo de junio | Ecuador | 14 de junio |
| Segundo domingo de julio | Uruguay | 12 de julio |
| Último domingo de julio | República Dominicana | 26 de julio |
| Segundo domingo de agosto | Brasil | 9 de agosto |
| 17 de junio (fijo) | Guatemala, El Salvador | 17 de junio |
| 23 de junio (fijo) | Nicaragua | 23 de junio |
| 19 de marzo (fijo) | Honduras, Bolivia | 19 de marzo |
¡Puedes guardar esta tabla y compartirla en el chat familiar!
¿Cuándo es el Día del Padre en Estados Unidos?
En EE.UU., el Día del Padre se celebra el tercer domingo de junio. En 2026, eso es el 21 de junio.
La tradición se remonta a principios del siglo XX, cuando Sonora Smart Dodd abogó por reconocer a los padres después de haber sido criada por un padre soltero. Con el tiempo, se convirtió en una celebración nacional de la paternidad y la familia.
Hoy, el Día del Padre en EE.UU. es una ocasión importante. Las familias se reúnen para parrilladas en el patio, asisten a servicios religiosos, ven un partido juntos o simplemente pasan tiempo en casa. Los restaurantes se llenan para el brunch del domingo. Tarjetas de regalo, herramientas, accesorios de parrilla y tarjetas sentimentales dominan los estantes de las tiendas la semana antes.
Para muchas familias inmigrantes en EE.UU., el Día del Padre también puede cargar peso emocional. Muchos padres están en EE.UU. trabajando a miles de kilómetros de sus propios padres en casa, construyendo un futuro para sus hijos. En una ocasión así, la distancia puede sentirse pesada y una llamada telefónica se vuelve más que una llamada. Para muchas familias, enviar dinero a casa se vuelve más que una transacción.
Día del Padre en México
México celebra en la misma fecha que EE.UU., el tercer domingo de junio; en 2026, la fecha cae el 21 de junio. Aunque no es un día festivo oficial, se celebra ampliamente.
En México, las tradiciones del Día del Padre están enraizadas en la familia. Las madres y los hijos a menudo se levantan temprano para preparar un desayuno especial, desde chilaquiles, tamales o lo que más le guste a papá. Las escuelas organizan eventos en los días previos, donde los niños hacen regalos e interpretan canciones. Toda la familia tiende a reunirse para un almuerzo o cena prolongada, y es común que la celebración incluya música, brindis y narración de historias que se extiende hasta bien entrada la noche.
Si tu padre está en México y tú estás en EE.UU., el 21 de junio de 2026 es tu momento compartido. Una videollamada durante la comida familiar significa que estás en la mesa aunque no puedas estar.
Día del Padre en Centroamérica
Las fechas del Día del Padre varían en Centroamérica.
Guatemala y El Salvador celebran el 17 de junio. Esto es raro porque es una fecha fija, no atada a un domingo. Las familias suelen celebrar de dos maneras: un reconocimiento más pequeño y simbólico el 17 de junio mismo (llamadas, regalos, comidas), y una reunión más grande el fin de semana más cercano si es necesario.
Nicaragua celebra el 23 de junio, también una fecha fija. Este año, cae solo dos días después de la fecha de EE.UU., pero esos dos días son importantes si planeas hacer una llamada o incluso una transferencia de dinero.
Honduras es una excepción en la región, ya que ahí el Día del Padre se celebra el 19 de marzo, el día festivo de San José. Esta tradición católica, también observada en España, Bolivia y partes de Europa, asocia la paternidad con la figura de José como protector y proveedor. Si tu padre está en Honduras, vale la pena tener en mente que su día llega en primavera, no en verano.
Día del Padre en Sudamérica
Colombia, Venezuela, Perú, Chile y Argentina celebran el Día del Padre el tercer domingo de junio. En 2026 eso sería el 21 de junio. En Colombia, se trata como una ocasión familiar importante, a menudo centrada en un largo almuerzo dominical con música en vivo. Venezuela y Perú siguen tradiciones similares de reuniones en casa y comidas especiales. Los niños participan preparando presentaciones, manualidades y artesanías.
Ecuador es una ligera variación: la celebración ocurre el segundo domingo de junio, que en 2026 cae el 14 de junio, una semana antes que EE.UU.
Día del Padre en el Caribe
República Dominicana es una excepción en la región, celebra el último domingo de julio, que cae el 26 de julio en 2026. Si tu papá es de República Dominicana, es importante recordar que su día especial es un mes completo después que el resto de Latinoamérica.
Ideas de regalos cuando tu padre está en otro país
La distancia no cambia el Día del Padre, pero sí cambia cómo puedes hacerte presente. No estar ahí en persona puede sentirse difícil y a veces puedes batallar para encontrar maneras de demostrar que te importa. Eso también puede sentirse como presión, pero lo que haces lleva más intención, y esa intención es lo que importa.
- Llámalo, pero planéalo. No solo marques y esperes que esté libre. Coordina con familiares para que cuando llames, él esté disponible. Algunas personas incluso planean llamar durante la celebración especial, cuando la gente está reunida, la comida está en la mesa y tu cara en la pantalla es parte de la fiesta
- Envía un mensaje de voz o video. Un video divertido mostrándole algunas partes de tu vida en EE.UU. — tu familia, tu ciudad. Un mensaje de voz con un mensaje especial que pueda reproducir. Pueden sentirse como pequeños esfuerzos pero cuando vienen del corazón y la distancia está involucrada, son los que más importan
- Un detalle para la fiesta. A veces pagar toda la comida del Día del Padre o la música en vivo o incluso la decoración puede mostrar que aunque estés lejos, todavía puedes involucrarte. Para asegurarte de poder contribuir, siempre puedes enviar una remesa a los familiares que están organizando la celebración
- Envía dinero con significado. Aunque enviar una remesa el Día del Padre puede sentirse familiar si estás apoyando a tu familia, la realidad es que el contexto lo cambia. Elegir enviar dinero ese día específico señala atención y cariño. Muestra que estás presente mientras le das a tu padre la libertad de gastar en lo que más necesite o quiera
- Hazlo específico. Un nuevo par de zapatos, el gadget del que ha estado hablando por semanas o boletos para algo que disfruta. Para asegurarte de que pueda experimentarlo, puedes transferirle el dinero directamente o a un familiar si le encantan las sorpresas
¿Cómo enviar dinero a tu papá para el Día del Padre?
Hay muchos proveedores de servicios de remesas y transferencias internacionales, la elección está entre cómo le llegará y cuánto te costará. La opción correcta depende de tus prioridades, ya sea velocidad, costo, tarifas, y cómo tu papá realmente recibe dinero donde vive.
Servicios digitales de remesas
Empresas como Remitly, MoneyGram, Wise y Común se están volviendo una forma más común para que las personas en EE.UU. envíen dinero al extranjero.
Suelen ofrecer:
- Opciones de entrega rápida. Muchas transferencias generalmente llegan el mismo día o en minutos, especialmente con pagos con tarjeta de débito
- Entregas flexibles. Puedes enviarlo a una cuenta bancaria, billetera móvil o retiro en efectivo según el país
- Servicios fáciles de usar. Enviar una remesa desde tu teléfono sin tener que ir a una ubicación. Algunas apps incluso están diseñadas específicamente para enviar dinero internacionalmente. Por ejemplo, la app de Común está disponible en español
¿Qué considerar?
- Costos. Los costos pueden presentarse con una tarifa fija y/o un margen dentro del tipo de cambio. Es importante entender los costos de los servicios seleccionados
- Las tarifas cambian constantemente. Los tipos de cambio cambian a menudo y es importante estar consciente de esos cambios
- Algunos pueden no ofrecer opciones de retiro en efectivo. Remitly, MoneyGram y Común ofrecen opciones en efectivo que pueden cambiar según el país donde se envía el dinero. Por ejemplo, Común ofrece opciones en efectivo en Elektra y Oxxo en México
Transferencias bancarias tradicionales
Esto significa enviar una transferencia desde tu banco de EE.UU. directamente a la cuenta bancaria de tu papá.
Estas transferencias suelen ofrecer:
- Infraestructura bancaria familiar. Los bancos están regulados y son familiares para muchas personas
- Límites de transferencia más altos. Tienden a ofrecer límites más altos para transferencias que otros servicios digitales
¿Qué considerar?
- Costos. Las tarifas para enviar y recibir, así como los tipos de cambio, pueden ser menos competitivos que otros proveedores de servicios
- Tiempo más lento. Algunas transferencias pueden tardar varios días hábiles
- Flexibilidad limitada. Sin retiro en efectivo ni métodos alternativos de entrega
Transferencias con retiro en efectivo
Puedes enviar dinero en persona o en línea para retiro en efectivo a través de servicios como Western Union o MoneyGram.
Suelen ser útiles para destinatarios que:
- Prefieren efectivo. Esto es útil si tu papá prefiere efectivo o no tiene una cuenta bancaria
- Disponibilidad rápida. A menudo disponible en minutos
- Amplia accesibilidad. Algunas empresas tienen grandes redes con ubicaciones disponibles en muchos países
¿Qué considerar?
- Costos. Las tarifas y tipos de cambio tienden a ser menos favorables
- Precios menos transparentes. Más difícil comparar el costo total por adelantado
- Consideraciones de ubicación. Los retiros en efectivo dependen de que las ubicaciones estén abiertas y tengan suficiente efectivo en el sitio
¿Qué priorizar para una remesa del Día del Padre?
- Si el tiempo es lo que más importa. Podría valer la pena considerar un servicio con entrega el mismo día o retiro en efectivo
- Si el costo importa más. Es aconsejable comparar opciones, especialmente tarifas fijas y márgenes dentro de los tipos de cambio
- Si la conveniencia importa más. Puede ser más importante elegir la opción que requiera menos esfuerzo para tu papá en su día especial
Preguntas frecuentes
¿Cuándo es el Día del Padre en Estados Unidos en 2026?
21 de junio de 2026.
¿Cuándo es el Día del Padre en México en 2026?
21 de junio de 2026.
¿Cuándo es el Día del Padre en Colombia en 2026?
21 de junio de 2026, igual que en EE.UU.
¿Cuándo es el Día del Padre en Guatemala y El Salvador?
Ambos países celebran el 17 de junio, una fecha fija cada año. En 2026, eso es un miércoles.
¿Cuándo es el Día del Padre en Honduras?
Honduras celebra el 19 de marzo cada año.
¿Por qué el Día del Padre cae en fechas diferentes en distintos países?
Dos tradiciones principales moldearon el feriado globalmente. El modelo de EE.UU., establecido a principios del siglo XX, fijó el tercer domingo de junio. Los países católicos en Europa y Latinoamérica a menudo ataron la celebración al 19 de marzo, el día de San José, considerado el padre terrenal de Jesús y protector de padres y trabajadores. Los países adoptaron una tradición u otra, o en algunos casos eligieron su propia fecha fija.
¿Cuándo es el Día del Padre en República Dominicana?
El último domingo de julio. En 2026, eso es el 26 de julio.
¿Cuándo es el Día del Padre en Ecuador?
El segundo domingo de junio. En 2026, cae el 14 de junio.
¿Puedo enviarle dinero a mi papá por el Día del Padre?
Sí. Hay muchas instituciones financieras y proveedores de servicios de remesas en EE.UU. que ofrecen diferentes opciones, desde transferencias bancarias hasta retiros en efectivo.
¿Mi remesa llegará a mi padre el mismo día?
Depende de cómo la envíes, cuándo la envíes, y cómo la reciba tu papá. La entrega el mismo día es posible desde EE.UU., pero no es automática. Consulta con tu proveedor de servicios elegido para entender los tiempos y si hay tarifas por entrega más rápida.
Estar ahí, incluso desde lejos
No importa dónde esté tu papá, el Día del Padre se trata de hacerte presente de una manera que llegue a él. La fecha puede cambiar de país en país, y la manera en que celebres puede verse diferente a la que creciste, pero la intención cruza fronteras. Cuando sabes cuándo es el día, puedes planear con anticipación y apoyar la celebración desde donde estés. Si enviar dinero es parte de cómo te haces presente, Común ofrece diferentes opciones de entrega para remesas a México, Guatemala, Honduras, El Salvador, Nicaragua, Costa Rica, Panamá, Colombia, Ecuador, Perú, Chile, Brasil, Argentina, Bolivia, Uruguay, Paraguay y República Dominicana. No dejes que la distancia se interponga en el camino de construir recuerdos duraderos con tus seres queridos.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. tiene licencia en todos los estados que la requieren. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


