
Pagos instantáneos
Aplicaciones de Transferencia de Persona a Persona: Una Guía para un Uso Seguro y Eficiente
Guía para usar apps de transferencia P2P en EE.UU. de forma segura: Venmo, Cash App, Pay de Común y más. Compara costos y funciones.
8 min read

26 May 2024

Las aplicaciones de transferencia de persona a persona (P2P) permiten enviar y recibir dinero entre individuos usando solo el correo o número de teléfono. Con Común puedes vincular una tarjeta de débito externa de otro banco de EE.UU. para enviar y recibir pagos de inmediato.
¿Qué son las Aplicaciones de Transferencia de Persona a Persona?
Las aplicaciones de transferencia de persona a persona, comúnmente conocidas como aplicaciones P2P, son plataformas móviles que permiten a los usuarios enviar y recibir dinero electrónicamente sin necesidad de procedimientos bancarios tradicionales. Estas aplicaciones simplifican las transacciones financieras al conectar directamente a los usuarios a través de sus dispositivos móviles, permitiéndoles transferir fondos con solo unos pocos clics, incluyendo pagos de persona a persona para dividir cuentas, hacer pagos o transferir fondos entre dos partes con cuentas bancarias separadas. Los pagos entre pares se han convertido en una característica popular de las aplicaciones P2P, destacando su papel en la economía digital moderna.
Cómo Funcionan las Aplicaciones de Transferencia P2P
El proceso generalmente involucra varios pasos clave:
- Configuración: Los usuarios descargan una aplicación P2P desde la tienda de aplicaciones, crean una cuenta y la vinculan a una cuenta bancaria o tarjeta de crédito/débito.
- Transacción: Para enviar dinero, el remitente ingresa los detalles de contacto del destinatario y la cantidad a enviar. La aplicación luego transfiere la cantidad especificada de la cuenta del remitente a la cuenta del destinatario.
- Recepción: Los destinatarios reciben una notificación de los fondos, que pueden mantener en la billetera de la aplicación o transferir a una cuenta bancaria.
Si quieres saber mas sobre algunos de los pasos te enseñamos aqui:
- Como Abrir una cuenta bancaria en Estados Unidos, paso a paso
- Como hacer transferencias internacionales
- Diferentes metodos de transferencia
Estas aplicaciones aprovechan tecnologías avanzadas:
- Tecnología de Pago Móvil: Esto incluye billeteras digitales seguras y sistemas de pago que facilitan las transacciones a través de redes móviles.
- Banca por Internet: La integración con sistemas de banca en línea permite débitos y créditos directos sin problemas hacia y desde cuentas bancarias.
- Cifrado y Seguridad: Garantizar la privacidad y seguridad de los datos es crucial, por lo tanto, se utiliza el cifrado de extremo a extremo para proteger las transacciones.
Evolución de los Pagos Digitales
El concepto de pagos digitales no es nuevo, pero ha evolucionado significativamente con los avances tecnológicos. El viaje comenzó con la introducción de la banca por internet, que luego se transformó en banca móvil, proporcionando una base para el desarrollo de plataformas de pago P2P dedicadas. Aquí hay algunos ejemplos de aplicaciones P2P populares que puede que ya conozca:
- PayPal: Conocida por sus características de seguridad robustas, PayPal se usa ampliamente a nivel internacional y se integra perfectamente con muchas plataformas de comercio electrónico.
- Venmo: Popular en los EE. UU., Venmo combina las redes sociales con las transacciones financieras, mostrando un feed de transacciones de usuarios entre amigos.
- Cash App: Ofrece una interfaz simple y características adicionales como depósito directo, opciones de inversión y comercio de Bitcoin.
- Zelle: Integrada en muchas aplicaciones bancarias importantes de EE. UU., Zelle facilita transferencias instantáneas sin necesidad de instalación de aplicaciones para los clientes bancarios.
Cada una de estas aplicaciones refleja las preferencias regionales y los marcos legales, que influyen en su funcionalidad y adopción. Comprender estas diferencias es crucial para los usuarios que operan en múltiples países o están considerando transacciones internacionales.
Tu mejor opcion como Latino en USA siempre sera Comun.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Guía para el Uso Seguro de las Aplicaciones de Pago de Persona a Persona
Las aplicaciones de pago de persona a persona (P2P) como PayPal, Venmo y Cash App simplifican las transacciones financieras, permitiendo a los usuarios transferir dinero, gestionar cuentas y proteger sus actividades financieras con facilidad. Ser consciente de las tarifas de tarjetas de crédito al usar estas aplicaciones puede garantizar transacciones rentables. Aquí hay una guía esencial para usar estas aplicaciones de manera efectiva, desde la configuración hasta la ejecución de transacciones, junto con consejos de seguridad.
Configuración y Uso de Aplicaciones de Pago P2P
- Descargar e Instalar la Aplicación: Comience descargando la aplicación elegida desde la App Store o Google Play. Asegúrese de descargar la aplicación oficial verificando los detalles del desarrollador y leyendo reseñas de usuarios.
- Creación de Cuenta: Abra la aplicación, elija crear una nueva cuenta y proporcione los detalles necesarios, como nombre, correo electrónico y número de teléfono. Use una contraseña fuerte y considere un gestor de contraseñas para mayor seguridad.
- Vinculación de Cuentas Bancarias o Tarjetas: En la sección de billetera digital de la aplicación, añada su cuenta bancaria o tarjeta de crédito/débito. Este paso puede incluir un proceso de verificación a través de un enlace seguro a su banca en línea o una transacción de prueba.
- Implementar Medidas de Seguridad: Active la autenticación de dos factores y características biométricas como el reconocimiento de huellas dactilares o facial para reforzar la seguridad de acceso.
Manejo de Transacciones en Aplicaciones P2P
- Enviar Dinero: Use la función de pago de la aplicación para enviar dinero directamente a la cuenta de otro usuario dentro del mismo proveedor ingresando los detalles correctos del destinatario (número de teléfono, correo electrónico o nombre de usuario) y la cantidad. Esta función le permite transferir fondos a otros usuarios de manera fácil, asegurando un proceso de transacción sin problemas. Confirme todos los detalles antes de finalizar para evitar transacciones no autorizadas.
- Recibir Dinero: Comparta los detalles asociados de la aplicación con el remitente. Los tiempos de finalización de las transacciones pueden variar según la política de la aplicación, lo que podría afectar cuándo los fondos están disponibles.
- Financiación de su Billetera: Añada dinero a su saldo de la aplicación desde una cuenta vinculada, asegurándose de que la transferencia sea segura y desde la fuente correcta.
- Retiro de Fondos: Transfiera dinero de la aplicación a su cuenta bancaria, comprendiendo que los tiempos de transferencia pueden variar desde instantáneos hasta varios días hábiles.
Garantizando la Seguridad y el Cumplimiento
- Esté atento a solicitudes de pago sospechosas o intentos de phishing. Los estafadores pueden imitar entidades legítimas, solicitando dinero o información. Informe cualquier actividad sospechosa al soporte de la aplicación y a las autoridades relevantes. Siempre verifique la información del destinatario para evitar errores o fraudes. Verifique solicitudes de pago inesperadas a través de comunicación directa para evitar estafas.
- Aspectos Legales y de Privacidad: Comprenda las regulaciones legales que rigen los pagos P2P, incluyendo el cumplimiento de leyes contra el fraude y el lavado de dinero. Esté al tanto de cómo las aplicaciones manejan sus datos, especialmente en lo que respecta a la configuración de privacidad y la compartición de datos con terceros.
- Manejo de Disputas y Pagos Internacionales: Familiarícese con el proceso de resolución de disputas de la aplicación. Las transacciones entre países están sujetas a leyes variadas que podrían afectar los parámetros de la transacción.
Al adherirse a estas pautas, los usuarios pueden gestionar efectivamente sus transacciones financieras a través de aplicaciones P2P, asegurando tanto la seguridad como la conveniencia. Siempre priorice la verificación de los detalles de la transacción y la identidad del destinatario para mantener la seguridad y evitar posibles pérdidas financieras.
Gestión Financiera: Una Guía para el Uso Eficiente
Las aplicaciones de pago de persona a persona han cambiado fundamentalmente el panorama de la gestión financiera personal. Estas aplicaciones de pago móvil se integran perfectamente en las estrategias de presupuesto personal, facilitando la transferencia de fondos mientras ofrecen ventajas significativas para la gestión efectiva de las finanzas. Las instituciones financieras juegan un papel crucial en la facilitación de pagos P2P, asegurando la protección de los fondos a través del seguro FDIC, que es vital para la seguridad y confianza de los usuarios en el ecosistema de tecnología financiera.
Integrando los Pagos P2P en el Presupuesto Personal
Las aplicaciones de pago P2P permiten a los usuarios establecer límites de gasto, lo que ayuda a mantener la disciplina financiera al limitar los gastos diarios o mensuales, una característica clave para aquellos comprometidos con un presupuesto estricto. Estas aplicaciones también proporcionan registros digitales instantáneos de todas las transacciones, permitiendo a los usuarios rastrear sus hábitos de gasto a lo largo del tiempo.
Este seguimiento en tiempo real supera a los métodos bancarios tradicionales, resultando invaluable para ajustes presupuestarios sobre la marcha. Además, muchas aplicaciones P2P vienen equipadas con herramientas de presupuesto integradas que categorizan los gastos, permitiendo a los usuarios ver su gasto en necesidades como comestibles, servicios públicos o salidas a comer.
Ventajas y Limitaciones de las Aplicaciones de Pago P2P
El uso de aplicaciones de pago P2P se caracteriza por la facilidad y rapidez, con transacciones que a menudo se completan en solo unos segundos. Las interfaces fáciles de usar de estas aplicaciones simplifican procesos como transferir dinero, pagar facturas o dividir gastos como cuentas de cena o alquiler de vivienda. Las características de seguridad robustas, como la autenticación de dos factores y multifactor, junto con métodos de autenticación biométrica como bloqueos de huellas dactilares, ayudan a proteger a los usuarios de transacciones no autorizadas y otros riesgos de seguridad. Además, cada transacción se registra y está fácilmente accesible, lo que simplifica la gestión de registros financieros para gastos personales o compartidos.
A pesar de sus numerosos beneficios, las aplicaciones de pago P2P tienen limitaciones. Las tarifas de transacción son una preocupación común, particularmente para transferencias instantáneas a cuentas bancarias o pagos realizados con tarjeta de crédito. Los usuarios también pueden encontrar límites de transferencia, que pueden ser restrictivos para aquellos que manejan sumas más grandes. Los riesgos de seguridad siguen siendo una amenaza persistente, especialmente si la seguridad del dispositivo se ve comprometida o si los usuarios caen en esquemas de phishing de estafadores.
Comprender estas ventajas y limitaciones es crucial para los usuarios que consideran integrar aplicaciones de pago P2P en sus prácticas de gestión financiera. Cuando se usan con conocimiento, estas aplicaciones pueden mejorar significativamente la conveniencia y eficiencia de las finanzas personales, permitiendo a los usuarios gestionar sus transacciones de manera segura y efectiva mientras navegan por las posibles trampas de los pagos digitales.
Adoptando las Aplicaciones de Persona a Persona
Las aplicaciones de pago de persona a persona (P2P) representan un avance significativo en la forma en que gestionamos y realizamos transacciones financieras. Al ofrecer una plataforma conveniente, rápida y fácil de usar, estas aplicaciones no solo han simplificado el proceso de enviar y recibir dinero, sino que también han incorporado mecanismos robustos para asegurar y optimizar la gestión financiera personal.
A medida que adoptamos estas tecnologías, es imperativo que los usuarios se mantengan informados sobre las complejidades operativas, posibles tarifas, medidas de seguridad y configuraciones de privacidad de sus aplicaciones P2P elegidas. Comprender estos aspectos garantiza que los usuarios puedan aprovechar la tecnología de manera responsable y a su máximo potencial, ya sea para transacciones diarias, gestión de presupuestos o manejo de operaciones financieras más grandes a través de fronteras.
¿Qué son las apps de transferencia de persona a persona?
Son aplicaciones que permiten enviar y recibir dinero directamente entre personas, generalmente vinculando una cuenta bancaria o tarjeta de débito.
¿Cómo envío o recibo dinero de otra persona con Común?
Puedes vincular una tarjeta de débito externa de otro banco de EE.UU. (hasta 2 tarjetas en tus primeros 60 días) para enviar y recibir pagos, incluso si no tienes fondos en tu balance de Común.
¿Qué debo considerar al usar una app de transferencias P2P?
La velocidad de transferencia, el límite por transacción y qué formas de pago acepta (tarjeta de débito, crédito o cuenta bancaria) varían según la app.
Preguntas frecuentes
¿Puedo enviar dinero a otra persona sin tener saldo en mi cuenta de Común?
Sí, si tienes una tarjeta de débito externa vinculada, puedes enviar dinero aunque no tengas fondos en tu balance de Común.
¿Qué tarjetas puedo vincular a mi cuenta de Común?
Tarjetas de débito válidas emitidas en Estados Unidos, a tu nombre, que permitan enviar y recibir fondos. No se aceptan tarjetas de crédito ni prepagadas.
¿Cuántas tarjetas externas puedo agregar?
Hasta 2 tarjetas de débito durante tus primeros 60 días de cuenta.
¿Cómo verifica Común que la tarjeta externa es mía?
Enviando un micro-depósito (menos de $1.00) a la cuenta vinculada, que debes confirmar en la app.
¿Por qué fue rechazada mi tarjeta externa?
Las razones más comunes son que el nombre no coincide con tu cuenta, la tarjeta es de crédito, o no fue emitida en Estados Unidos.
¿Es seguro vincular una tarjeta externa a mi cuenta de Común?
Sí, Común nunca solicita tu contraseña bancaria ni información sensible durante el proceso de verificación.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
Apps para enviar dinero desde Estados Unidos: comparativa 2026
8 min de lectura
Apps para enviar dinero desde Estados Unidos: comparativa 2026
La respuesta corta es que depende de lo que estás buscando. Ya sea que estés dividiendo la renta con un compañero, pagándole la cena a un amigo o enviando dinero a tu familia en México o Guatemala, hay una app para eso. La clave está en saber cuál usar y cuándo.
Enviar dinero desde tu teléfono
Hoy en día, millones de personas en EE.UU. envían dinero en minutos desde sus teléfonos — a una cuenta bancaria de alguien sentado frente a ellos o a un familiar en otro país.
Sin embargo, no todas las apps funcionan igual, y elegir la correcta puede ahorrarte tiempo o dinero. Algunos proveedores ofrecen tarifas fijas, mientras que otros que ofrecen transferencias internacionales incluyen el costo en el tipo de cambio. Esto impacta directamente cuántos pesos, quetzales o lempiras reciben tus seres queridos después de la conversión.
¿Cómo comparar apps de transferencia de dinero?
Se recomienda analizar tres factores clave que pueden impactar el costo real de cualquier transferencia:
La tarifa de transferencia
La tarifa plana o porcentaje que se muestra antes de hacer la transacción. Algunas apps cobran tanto una tarifa de transferencia como un margen en el tipo de cambio, mientras que otras solo cobran uno. Para transferencias domésticas en EE.UU., la tarifa suele ser el principal costo a evaluar.
Velocidad
Las opciones de entrega más rápidas pueden tener un costo más alto. Muchas apps ofrecen una opción estándar que tarda algunos días a un costo menor, y una opción expresa para transferencias urgentes. Para transferencias domésticas en EE.UU., la entrega instantánea o el mismo día es más común, aunque puede llevar un cargo adicional.
El margen en el tipo de cambio
Para transferencias internacionales, esta es la diferencia entre la tasa de mercado medio y la tasa que te ofrece la app. Es uno de los principales factores de costo al enviar dinero al extranjero. Para transferencias domésticas en EE.UU., no hay conversión de moneda, por lo que este factor no aplica.
Panorama de apps populares para enviar dinero desde EE.UU.
A continuación un resumen de las apps más utilizadas:
| App | Costo | Velocidad | Límites | Características adicionales | Cobertura |
|---|---|---|---|---|---|
| Venmo | Sin tarifa (cuenta bancaria/saldo); 3% (tarjeta de crédito); transferencias instantáneas al banco: 1.75% (mín. $0.25, máx. $25) | Hasta 1 día (estándar); ~30 min (instantáneo) | Hasta $299.99/semana (sin verificar); hasta $60,000/semana (verificado) | Feed de pagos social; compras en línea y tiendas; tarjeta débito Cash Card | Solo EE.UU. |
| Zelle | Sin tarifa (algunos bancos pueden aplicar cargos) | Minutos | Los límites varían por banco | Integrado en la mayoría de apps bancarias; no requiere cuenta separada | Solo EE.UU. |
| Cash App | Sin tarifa (cuenta bancaria/débito); 3% (tarjeta crédito); transferencia instantánea: 0.5%–1.75% (mín. $0.25) | Estándar: 1–3 días hábiles; instantáneo: ~minutos | Hasta $7,500/semana (usuarios verificados) | Tarjeta débito Cash Card; inversión en Bitcoin y acciones; depósito directo | Solo EE.UU. |
| Común | Sin tarifa (EE.UU.); desde $2.99 (internacional) | Instantáneo a ~8 minutos (promedio) | $2,999/día · $4,999/7 días · $9,999/30 días · $19,999/90 días | Retiro y entrega en efectivo; depósito bancario y billetera digital; app en español | EE.UU. y Latinoamérica |
| Western Union | $3–$30+ (varía por monto, país y método) | Minutos a varios días (depende del método) | Hasta $5,000 en línea | Retiro en efectivo en más de 200 países; depósito bancario y billetera digital | 200+ países |
| Remitly | $0–$3.99 (varía por monto y método); primera transferencia puede tener tarifa promocional | Express: minutos a mismo día; Economy: 3–5 días hábiles | Hasta $100,000 (usuarios verificados de EE.UU.) | Niveles Express y Economy; retiro en efectivo; entrega a domicilio en países selectos | 170+ países |
| Wise | Tarifa variable desde ~0.48%; tasa de mercado medio sin margen | Instantáneo a 2 días | Hasta $1,000,000 por transferencia ACH (verificado) | Cuenta multidivisa (40+ monedas); tarifa transparente antes de confirmar | 140+ países |
| Revolut | Sin tarifa entre usuarios Revolut; plan estándar: sin tarifa hasta $1,000/mes en días hábiles, luego 0.5%; transferencias de fin de semana: ~1% | Instantáneo (Revolut-a-Revolut); hasta 3–5 días hábiles (externo) | Sin máximo preestablecido para la mayoría de divisas | Herramientas de ahorro; análisis de gastos; cuenta en 25+ monedas; tarjeta débito prepagada | EE.UU., Europa, Latinoamérica, Asia |
| PayPal | Sin tarifa (doméstico, banco/saldo); transferencias personales internacionales: 5% (mín. $0.99, máx. $4.99) + margen de conversión 3–4% | Generalmente inmediato | Hasta $10,000 por transferencia (cuentas verificadas) | Aceptado en millones de comercios globalmente; soporta múltiples métodos de pago | 200+ países |
Datos basados en fuentes oficiales de los proveedores a partir del 28 de abril de 2026. Las tarifas, límites y tipos de cambio cambian frecuentemente — siempre confirma los términos actuales directamente con cada proveedor antes de enviar. Esta tabla es solo para fines informativos y no constituye asesoría financiera.
Revisión de seis apps populares de remesas en EE.UU.
Enviar dinero dentro de EE.UU. no es lo mismo que enviarlo al extranjero. Los costos y la logística funcionan diferente, especialmente cuando entra en juego el tipo de cambio.
1. Común
Común es una plataforma financiera digital que ofrece servicios en español y soporta tanto transferencias domésticas como remesas a países de Latinoamérica. Los usuarios pueden recibir depósitos directos en una cuenta de Común y enviar dinero desde ese mismo saldo. Las transferencias generalmente se completan en minutos, con un tiempo promedio de entrega de alrededor de ocho minutos dependiendo del destino y el método. Común también opera con límites de transferencia acumulados: $2,999/día · $4,999/7 días · $9,999/30 días · $19,999/90 días. Para más información visita comun.app/remittances.
2. Remitly
Remitly ofrece múltiples opciones de entrega, incluyendo depósitos bancarios, retiro en efectivo y billeteras móviles. La app tiende a ofrecer tasas de cambio promocionales para las primeras transferencias; las transferencias posteriores pueden incluir un margen diferente. Es importante revisar el margen de tipo de cambio de cada proveedor. La velocidad es flexible: las transferencias Express son más rápidas pero pueden tener un costo más alto incorporado en la tasa.
3. Wise
Wise muestra la tasa de mercado medio y cobra con una tarifa claramente definida. Este modelo facilita entender qué estás pagando. Es una app que los usuarios han reportado como útil para manejar múltiples monedas o enviar dinero a diferentes regiones del mundo. Se recomienda revisar los costos y características específicas con cada proveedor.
4. Xoom
Xoom es parte de PayPal, lo que puede ser conveniente si ya usas PayPal regularmente. Las transferencias son generalmente rápidas de iniciar y familiares para quienes ya conocen la plataforma. En algunos casos, los tipos de cambio pueden incluir un margen más amplio comparado con proveedores más especializados, por lo que puede ser útil verificar la tasa el día de la transferencia.
5. Western Union
Su mayor ventaja es el retiro en efectivo. Los destinatarios pueden cobrar dinero en miles de ubicaciones, lo que puede ser útil para quienes no tienen cuentas bancarias. Los costos varían mucho dependiendo de cómo envíes y recibas el dinero.
6. Felix Pago
Felix Pago opera a través de WhatsApp, lo que puede simplificar el proceso de transferencia para algunos usuarios. Está principalmente enfocado en transferencias a México, y los precios pueden ser competitivos en ciertos casos, aunque los márgenes de tipo de cambio pueden variar según el método y el momento de la transferencia.
¿Qué app funciona mejor para cada país?
La realidad es que depende de las necesidades específicas: menores costos, opciones de entrega o velocidad. México es uno de los mayores receptores de remesas globalmente — la mayoría de las apps soportan transferencias desde EE.UU. a México. Guatemala y Honduras son soportados por varios proveedores, incluyendo Común, Remitly, Western Union y Xoom. Colombia y El Salvador también son atendidos por una mezcla de proveedores.
¿Cuál es la mejor tasa de cambio disponible ahora?
Cambia constantemente. Los tipos de cambio fluctúan con los mercados de divisas. El enfoque recomendado es modelar tu transferencia específica antes de enviar. Algunos proveedores ofrecen herramientas para ingresar el monto y calcular cuánto recibiría tu destinatario.
¿Qué debo tener en cuenta al enviar dinero?
Errores tipográficos en la información del destinatario:
Son los errores más comunes y costosos. Un dígito incorrecto en un número de teléfono o cuenta puede retrasar una transferencia días o enviar el dinero a la persona equivocada.
Enviar un viernes por la tarde o en fin de semana de feriado:
Esto a menudo significa que el dinero no llegará hasta el lunes o martes, incluso para servicios que anuncian entrega el mismo día.
Elegir el método de entrega incorrecto:
Un depósito bancario no ayuda a alguien que no tiene cuenta bancaria. Una ubicación de retiro en efectivo lejos del lugar de tu destinatario no es conveniente sin importar qué tan rápida sea la transferencia.
No comparar tasas para transferencias grandes:
Los márgenes de tipo de cambio y las tarifas impactan directamente el monto final que recibe la persona. Si envías montos más grandes ocasionalmente, puede valer la pena tomarte unos minutos para comparar antes de cada transferencia.
Preguntas frecuentes
¿Qué app cobra menos?
Depende del destino, monto, velocidad y método de entrega.
¿Qué app es más rápida?
La velocidad puede variar entre transferencias domésticas en EE.UU. e internacionales. Algunos proveedores ofrecen opciones de entrega más rápida que pueden tener un costo adicional.
¿Puedo enviar dinero sin una cuenta bancaria?
Algunos proveedores de servicios financieros como Común te permiten abrir una cuenta con el ID oficial de tu país de origen, lo que puede usarse para gestionar tus finanzas y enviar dinero. Western Union también acepta pagos en efectivo en ubicaciones de agentes.
¿Son seguras estas apps?
Muchas apps de transferencia de dinero que operan en EE.UU. están registradas con autoridades financieras y deben cumplir regulaciones relacionadas con la protección del consumidor. Los problemas suelen estar relacionados con errores del usuario más que con la plataforma en sí.
La app correcta depende de lo que necesitas
La app correcta depende de lo que necesitas, y eso puede cambiar con el tiempo. Una transferencia a un amigo en EE.UU. puede priorizar velocidad y simplicidad, mientras que enviar dinero a familia en el extranjero puede depender más de tipos de cambio, método de entrega y qué tan rápido llegan los fondos.
Si envías dinero regularmente a Latinoamérica, puede valer la pena explorar opciones que combinen banca cotidiana con remesas en un solo lugar. Común permite a los usuarios recibir depósitos, gestionar su dinero y enviar transferencias desde la misma cuenta. Visita comun.app para más información.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. tiene licencia en todos los estados que la requieren. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Por favor consulta la app para más detalles. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Pagos instantáneos
¿Qué es Venmo y cómo funciona? Guía 2026
8 min de lectura
¿Qué es Venmo y cómo funciona?
Venmo es una app de pagos digitales en Estados Unidos que permite a las personas enviar y recibir dinero rápidamente desde sus teléfonos. La plataforma funciona como un servicio de pago entre personas (P2P), lo que significa que los usuarios pueden transferir dinero a amigos, familiares u otros contactos usando una cuenta bancaria vinculada, tarjeta de débito o saldo disponible dentro de la app.
En los últimos años, Venmo se ha convertido en una de las apps de pago más reconocidas para dividir cuentas, pagar renta, reembolsar amigos y manejar pagos cotidianos en EE.UU.
¿Qué es Venmo?
Venmo es una app de pago digital para transferencias rápidas entre personas que se conocen. Se usa comúnmente para dividir una cuenta de restaurante, pagar renta entre compañeros de cuarto, o compartir costos de viajes o eventos. Venmo opera dentro de Estados Unidos y requiere métodos de pago compatibles como cuentas bancarias o tarjetas de débito de EE.UU.
Los usuarios verificados pueden enviar hasta $60,000 por semana. Los límites de transferencia varían según el estado de verificación de la cuenta y pueden cambiar con el tiempo.
¿Cómo funciona Venmo?
Para comenzar a usar Venmo, los usuarios primero necesitan descargar la app en iPhone o Android y crear una cuenta usando un correo electrónico o número de teléfono de EE.UU. Después de configurar la cuenta, los usuarios pueden conectar un método de pago como: cuenta bancaria de EE.UU., tarjeta de débito, tarjeta de crédito o saldo existente de Venmo.
Una vez que la cuenta está lista, los usuarios pueden buscar a otra persona en Venmo usando su nombre, nombre de usuario, número de teléfono o código QR. Desde ahí, pueden enviar dinero o solicitar un pago.
Tarifas de Venmo — Tabla de costos
| Servicio | Posible tarifa |
|---|---|
| Transferencia bancaria estándar | Sin tarifa adicional de transferencia |
| Transferencia instantánea | 1.75% del monto de la transferencia |
| Pago con tarjeta de crédito | Puede aplicar tarifa del 3% |
| Retiros en cajero automático fuera de red | Pueden aplicar cargos adicionales |
Las tarifas de Venmo pueden cambiar con el tiempo. Siempre revisa la información más actualizada en el sitio oficial de Venmo.
¿Está Venmo disponible en español?
Venmo no está disponible en español; la app opera completamente en inglés. Sin embargo, puedes hacer que la app se muestre en español cambiando el idioma del sistema de tu teléfono inteligente. Venmo tampoco ofrece servicio al cliente en español.
¿Puedo usar Venmo si soy inmigrante?
Venmo requiere una cuenta bancaria o tarjeta de débito de EE.UU. para funcionar. Si no tienes acceso a servicios bancarios tradicionales, puede ser difícil comenzar. Además, Venmo no permite remesas internacionales, por lo que si necesitas enviar dinero a familia en Latinoamérica, necesitarás un servicio diferente.
Venmo vs. Común — Comparación directa
| Característica | Venmo | Común (Pay) |
|---|---|---|
| Función principal | Pagos P2P en EE.UU. | Pagos P2P en EE.UU., remesas y cuentas de depósito |
| Soporte en español | No (solo inglés) | Sí, app bilingüe + soporte 24/7 en español |
| Formas de enviar dinero | Username, teléfono, email o QR | Teléfono, email, @username, QR |
| Pagos con código QR | Sí | Sí |
| Remesas a Latinoamérica | No | Sí |
| Parte de una app financiera completa | Sí, tarjeta y depósito directo | Sí, cuenta de cheques, tarjeta Visa y remesas |
¿Cuándo tiene sentido usar Venmo?
Venmo puede ser útil si: tus amigos y familiares ya usan Venmo, principalmente necesitas pagos domésticos rápidos en EE.UU., y tienes una cuenta bancaria de EE.UU. vinculada.
Preguntas frecuentes
¿Venmo está disponible en español?
No. Venmo opera completamente en inglés sin soporte al cliente en español.
¿Puedo enviar dinero a México con Venmo?
No. Venmo solo permite transferencias domésticas dentro de EE.UU.
¿Cuánto cobra Venmo?
Las transferencias estándar bancarias son sin tarifa adicional. Las transferencias instantáneas tienen una tarifa del 1.75%. Los pagos con tarjeta de crédito pueden tener una tarifa del 3%.
¿Es seguro Venmo?
Venmo usa encriptación y verificación de identidad. Sin embargo, como cualquier app P2P, las transacciones son difíciles de revertir una vez completadas.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.
Pagos instantáneos
¿Qué es Cash App y cómo funciona? Guía 2026
8 min de lectura
¿Qué es Cash App y cómo funciona?
Cash App es una app de pagos entre personas (P2P) que permite a usuarios en Estados Unidos y Reino Unido enviar y recibir dinero digitalmente. Con el tiempo, Cash App ha expandido sus funciones más allá de las transferencias y ahora también ofrece tarjetas de débito, depósitos directos, herramientas de ahorro y opciones de inversión.
Si te mudaste recientemente a EE.UU. o estás explorando herramientas financieras digitales, probablemente has escuchado sobre Cash App. La app se usa ampliamente para enviar dinero entre amigos, pagar compras y gestionar ciertas actividades financieras directamente desde el teléfono.
Para muchos inmigrantes en EE.UU., entender cómo funciona Cash App es importante porque puede parecer similar a una cuenta bancaria tradicional, pero no es exactamente lo mismo.
¿Qué es Cash App?
Cash App es una app financiera móvil que permite a los usuarios enviar, recibir, almacenar y gastar dinero digitalmente desde sus teléfonos. La app se usa comúnmente para:
- Enviar dinero a amigos o familiares
- Recibir pagos
- Pagar compras
- Usar una tarjeta de débito vinculada a tu saldo
- Recibir depósitos directos
- Comprar acciones o Bitcoin
A diferencia de los bancos tradicionales, Cash App opera principalmente a través de su app móvil en lugar de sucursales físicas.
¿Cómo funciona Cash App?
Para comenzar a usar Cash App, necesitas descargar la app, crear una cuenta con un número de teléfono o correo electrónico de EE.UU. y vincular una cuenta bancaria o tarjeta de débito. Una vez configurada la cuenta, puedes enviar o solicitar dinero buscando a otra persona por su $Cashtag, número de teléfono, correo o código QR.
Las transferencias estándar generalmente llegan en 1 a 3 días hábiles a una cuenta bancaria vinculada. Las transferencias instantáneas a una tarjeta de débito suelen tener una tarifa basada en porcentaje.
¿Cuánto cobra Cash App? — Tabla de tarifas
| Servicio | Costo típico |
|---|---|
| Transferencia bancaria estándar (1–3 días hábiles) | Sin tarifa adicional |
| Transferencia instantánea a tarjeta de débito | Tarifa basada en porcentaje |
| Envío con tarjeta de crédito vinculada | Puede aplicar tarifa adicional |
| Retiros en cajero automático | Puede aplicar tarifa según condiciones |
| Apertura de cuenta | Sin comisión mensual |
Las tarifas y términos pueden cambiar con el tiempo. Siempre revisa el sitio oficial de Cash App antes de usar sus servicios financieros.
¿Es seguro Cash App?
Cash App usa cifrado y funciones de seguridad como Face ID y Touch ID. Sin embargo, como cualquier plataforma de pagos P2P, es importante usarlo solo con personas conocidas. Una vez enviado, el dinero generalmente no puede recuperarse si la transacción fue a la persona equivocada.
¿Tiene Cash App soporte en español?
La disponibilidad de soporte en español en Cash App puede variar. La experiencia principal de la app es principalmente en inglés, lo que puede ser una limitación para usuarios que prefieren operar en español.
¿Puede un inmigrante abrir una cuenta en Cash App?
Cash App tiene sus propios requisitos de elegibilidad para la apertura de cuentas. Los requisitos pueden incluir un número de teléfono o correo electrónico de EE.UU., y es posible que se requiera información adicional de verificación. Se recomienda revisar los términos actuales de Cash App directamente.
Limitaciones de Cash App para inmigrantes latinos
Cash App puede ser útil para ciertos pagos domésticos dentro de EE.UU., pero tiene algunas limitaciones importantes a considerar:
- No permite enviar remesas internacionales a Latinoamérica
- La experiencia en español puede ser limitada
- Puede no aceptar IDs latinoamericanas para la apertura de cuenta
- No tiene soporte dedicado 24/7 en español
Cash App vs. Común — Comparación directa
| Característica | Cash App | Común |
|---|---|---|
| Pagos P2P en EE.UU. | Sí | Sí |
| Tarjeta de débito | Sí | Sí |
| Inversión en acciones y Bitcoin | Sí | No |
| Remesas a Latinoamérica | No | Sí |
| App disponible en español | La disponibilidad en español varía | Sí |
| Depósito directo de nómina | Sí | Sí |
| Abrir cuenta con IDs latinoamericanas | Aplican requisitos de elegibilidad | Sí |
| Comisión mensual de mantenimiento | Varía según uso | Sin comisión mensual |
| Saldo mínimo requerido | No siempre requerido | $0 |
Preguntas frecuentes
¿Cash App está disponible en español?
La app opera principalmente en inglés. La disponibilidad de soporte en español puede variar.
¿Puedo enviar dinero a México con Cash App?
No. Cash App no soporta transferencias internacionales de dinero a México ni a otros países de Latinoamérica.
¿Cuánto cobra Cash App por transferencias instantáneas?
Cash App cobra una tarifa basada en porcentaje por transferencias instantáneas a tarjeta de débito. Verifica las tarifas actuales en el sitio oficial de Cash App.
¿Es Cash App seguro?
Cash App usa cifrado y verificación de identidad. Sin embargo, las transferencias P2P son difíciles de revertir. Úsalo solo con personas que conoces y confías.
¿Cuál es la diferencia entre Cash App y Común?
Cash App se enfoca en pagos domésticos en EE.UU. Común también ofrece pagos domésticos pero además incluye remesas a Latinoamérica, soporte completo en español y la posibilidad de abrir cuenta con más de 100 IDs latinoamericanas.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin comisión mensual de mantenimiento.
Cuenta corriente
Cómo Usar Cajeros Automáticos de Manera Segura: Consejos y Trucos
8 min de lectura
Para usar cajeros automáticos de forma segura en EE.UU.: elige ATMs en ubicaciones bien iluminadas y de bancos reconocidos, cubre el teclado al ingresar tu PIN, inspecciona el lector de tarjetas buscando dispositivos extraños (skimmers), y usa cajeros dentro de la red de tu banco para evitar comisiones. Actuar con precaución puede protegerte del fraude más común en cajeros automáticos.
Los cajeros automáticos (ATM) son una herramienta financiera esencial en Estados Unidos. Sin embargo, también son un objetivo frecuente para fraudes y robos. Conocer las mejores prácticas de seguridad puede marcar la diferencia entre una experiencia segura y una pesadilla financiera.
Elige bien el cajero que usarás
La elección del cajero es el primer paso para una transacción segura. Prioriza cajeros ubicados dentro de bancos o supermercados grandes, en zonas bien iluminadas y con cámaras visibles. Evita cajeros en zonas aisladas, mal iluminadas o que parezcan estar en mal estado. Los cajeros de redes reconocidas como Allpoint, MoneyPass o los de tu propio banco ofrecen mayor seguridad y, generalmente, sin comisiones adicionales. Común da acceso a más de 55,000 cajeros sin comisión en EE.UU. a través de la red Allpoint.
Inspección visual: detecta skimmers
El skimming es una de las formas más comunes de fraude en cajeros. Los skimmers son dispositivos ilegales que se colocan sobre el lector de tarjetas para copiar la información de tu tarjeta. Antes de insertar tu tarjeta: jala suavemente el lector de tarjetas — si se mueve o parece suelto, no uses ese cajero. Verifica que el teclado no esté levantado o tenga componentes extraños. Busca cámaras pequeñas u objetos extraños cerca del teclado. Si algo parece fuera de lo normal, usa otro cajero y reporta el sospechoso al banco.
Protege tu PIN siempre
Tu PIN es la llave de tu cuenta. Al ingresarlo: cubre el teclado con tu mano libre aunque no haya nadie cerca — puede haber cámaras ocultas. Nunca compartas tu PIN con nadie, ni con empleados bancarios. Memorízalo y no lo guardes escrito junto a tu tarjeta. Si olvidas tu PIN, llámalo al banco; nunca uses el primero que se te ocurra porque podrías bloquear la tarjeta. Cambia tu PIN periódicamente, especialmente si sospechas que fue comprometido.
Durante la transacción
Mientras usas el cajero: mantén distancia de personas extrañas — nadie necesita estar cerca mientras realizas tu transacción. No aceptes ayuda de desconocidos, incluso si parecen amistosos. Ten claro el monto que necesitas retirar antes de llegar al cajero. Guarda el dinero y tu tarjeta antes de alejarte. Verifica que el cajero te regresó tu tarjeta antes de irte. Si el cajero se “traga” tu tarjeta, contacta al banco de inmediato (hay un número en el cajero o en tu tarjeta).
Cómo evitar comisiones en cajeros
Las comisiones de cajero pueden acumularse rápidamente. Para evitarlas: usa cajeros dentro de la red de tu banco o institución financiera. Común ofrece acceso a la red Allpoint con más de 55,000 cajeros gratuitos en EE.UU. Si usas un cajero fuera de tu red, espera pagar entre $2.50 y $5 por transacción más lo que cobre tu banco. Planifica tus retiros — retirar una cantidad mayor con menos frecuencia reduce el número de comisiones. Considera pagar con tarjeta de débito en tiendas que ofrecen cash back sin comisión.
Qué hacer si tienes un problema en el cajero
Si el cajero no te da el dinero pero lo descontó de tu cuenta: guarda el recibo o toma una foto de la pantalla. Contacta a tu banco de inmediato (número en tu tarjeta). El banco investigará y generalmente resuelve en 10 días hábiles. Si tu tarjeta fue retenida por el cajero: no te vayas hasta que llegue asistencia del banco (tienen técnicos de respuesta rápida). Si debes irte, llama al banco de inmediato para reportar y bloquear la tarjeta.
Preguntas frecuentes sobre el uso seguro de cajeros
¿Cómo sé si un cajero tiene un skimmer instalado?
Los skimmers suelen sobresalir ligeramente del lector de tarjetas original, tienen un color o textura diferente, o se mueven al presionarlos. En el teclado, busca si tiene una capa extra encima del teclado original. También pueden instalar cámaras pequeñas disfrazadas de decoración. Si tienes dudas, no uses ese cajero y repoórtalo llamando al número en el cajero.
¿Es seguro usar cajeros de noche?
Depende de la ubicación. Un cajero dentro de una tienda 24 horas o en un lobby bancario iluminado es seguro de noche. Evita cajeros en exteriores aislados o calles poco transitadas de noche. Si necesitas efectivo urgente de noche, prefiere tiendas 24 horas que ofrecen cash back al pagar con débito.
¿Qué hago si me roban mientras uso el cajero?
Tu seguridad es lo primero: no opongas resistencia y entrega el efectivo si te amenazan. En cuanto estés seguro: llama al 911, contacta a tu banco para bloquear la tarjeta de inmediato, y presenta una denuncia policial. Con el reporte policial puedes iniciar un proceso de disputa con tu banco para recuperar fondos robados en algunos casos.
¿Tengo límite de retiro diario en cajeros?
Sí, todos los bancos tienen límites de retiro diario en cajeros. El límite estándar en la mayoría de los bancos en EE.UU. es de $300 a $1,000 por día. Común tiene límites establecidos que puedes consultar en la app. Si necesitas retirar más, puedes hacerlo en varios cajeros o contactar al banco para solicitar un aumento temporal del límite.
¿Puedo usar mi tarjeta de débito latinoamericana en cajeros de EE.UU.?
Sí, si tiene logo Visa, Mastercard o Maestro, funciona en la mayoría de cajeros de EE.UU. Sin embargo, los cargos pueden ser elevados: comisión internacional del banco emisor (1-3%), cargo del cajero de EE.UU. ($3-$5), y una tasa de conversión de divisa. Para uso regular en EE.UU., es más conveniente abrir una cuenta local como Común para eliminar estos costos.

Viviendo en Estados Unidos
Visa de cónyuge CR1/IR1: guía completa para latinoamericanos casados con ciudadanos de EE.UU.
8 min de lectura
Visa de cónyuge CR1: guía completa para inmigrantes casados con ciudadanos de EE.UU.
Casarse es un hito importante. Cuando uno de los cónyuges es ciudadano de EE.UU. y el otro vive en el extranjero, el proceso de inmigración puede sentirse abrumador, especialmente cuando empiezas a ver términos como visa IR1, visa CR1, Formulario I-130, NVC y entrevista consular.
Ya sea que tu cónyuge esté esperando en México, Colombia u otro país de Latinoamérica, entender el proceso puede ayudarte a reducir el estrés y prepararte para cada etapa.
Esta guía explica el proceso de la visa IR1 y CR1 en términos simples, incluyendo plazos, costos, documentos requeridos y qué esperar durante la entrevista consular.
Esta guía es solo para fines informativos y no constituye asesoría legal.
¿Qué es la visa de cónyuge IR1/CR1?
Las visas IR1 y CR1 son ambas visas de inmigrante disponibles para cónyuges de ciudadanos de EE.UU., que les permiten entrar a Estados Unidos como residentes permanentes legales. La diferencia clave entre ellas radica en la duración del matrimonio al momento de la emisión de la visa. En ambos casos, el estatus de residente permanente comienza al entrar a EE.UU., y la green card física se envía al titular poco después de llegar.
¿Quién califica?
Generalmente, puedes calificar si:
- Estás legalmente casado/a con un/a ciudadano/a de EE.UU.
- El matrimonio es genuino y no solo con fines migratorios
- El/la ciudadano/a de EE.UU. presenta el Formulario I-130 ante USCIS
- Ambos cónyuges cumplen con los requisitos de documentación y elegibilidad establecidos por USCIS y el Departamento de Estado de EE.UU.
- El/la ciudadano/a de EE.UU. debe generalmente demostrar capacidad financiera para mantener al cónyuge inmigrante (Formulario I-864, Affidavit of Support), cumpliendo al menos el 125% de las pautas federales de pobreza.
- El cónyuge extranjero no debe ser inadmisible a EE.UU. (por ejemplo, debido a ciertos antecedentes penales, violaciones migratorias previas, motivos de salud, etc.), o debe obtener una exención si aplica.
A diferencia de las visas de prometido/a, las IR1/CR1 están diseñadas para parejas que ya están legalmente casadas.
Para muchas familias inmigrantes, el proceso comienza mientras uno de los cónyuges permanece en países como México o Colombia y espera el procesamiento consular en lugares como Ciudad Juárez, Ciudad de México o Bogotá.
IR1 vs CR1: ¿cuál es la diferencia?
Aunque las visas IR1 y CR1 siguen el mismo proceso de solicitud, llevan a diferentes tipos de green cards. La distinción clave es si el matrimonio tiene menos de dos años o al menos dos años cuando se emite la green card.
| Característica | Visa CR1 | Visa IR1 |
|---|---|---|
| Duración del matrimonio | Menos de 2 años | 2 años o más |
| Tipo de green card | Residencia permanente condicional | Residencia permanente |
| Validez de la green card | 2 años | 10 años |
| Trámite adicional requerido | Se deben eliminar condiciones posteriormente | No se requiere eliminar condiciones |
| Base de elegibilidad | Casado/a con ciudadano/a de EE.UU. | Casado/a con ciudadano/a de EE.UU. |
Si el matrimonio tiene menos de dos años cuando se otorga la residencia permanente, el cónyuge generalmente recibe residencia condicional a través de una visa CR1. Las parejas luego presentan una solicitud para eliminar esas condiciones. Si el matrimonio tiene al menos dos años, el cónyuge generalmente recibe una visa IR1 y una tarjeta de residente permanente estándar.
IR1/CR1 vs K-3 vs K-1: ¿cuál necesitas?
Antes de comenzar una solicitud, es importante entender qué categoría de visa corresponde a tu situación. Las visas IR1, CR1, K-1 y K-3 fueron creadas para diferentes etapas de una relación.
IR1 o CR1
Estas visas son para parejas que ya están casadas. Después de la aprobación y la entrada a EE.UU., el cónyuge se convierte en residente permanente.
Visa K-1 de prometido/a
La visa K-1 es para parejas que aún no están casadas. El/la prometido/a extranjero/a entra a EE.UU., la pareja se casa y luego solicita ajuste de estatus.
Visa K-3
Aunque la categoría K-3 aún existe en la ley migratoria, rara vez se usa en la práctica hoy en día. La mayoría de las parejas casadas siguen el proceso IR1 o CR1.
Para parejas que ya están casadas y viven separadas debido al procesamiento migratorio, la ruta de la visa de cónyuge es generalmente la vía que se considera.
Proceso de solicitud paso a paso
De principio a fin, el proceso IR1/CR1 está diseñado para verificar la relación, revisar el patrocinio financiero y confirmar que el cónyuge inmigrante es elegible para la residencia permanente. Si bien el plazo exacto varía, la mayoría de las parejas pasan por la misma serie de pasos antes de que se emita la visa.
Paso 1: Presentar el Formulario I-130
El/la ciudadano/a de EE.UU. inicia el proceso presentando el Formulario I-130, Petición de Familiar Extranjero, ante USCIS.
El propósito de la petición es establecer que existe una relación matrimonial válida.
La evidencia de respaldo generalmente incluye:
- Certificado de matrimonio
- Fotos juntos
- Registros financieros conjuntos
- Registros de comunicación
- Otra evidencia que demuestre un matrimonio genuino (un matrimonio legal celebrado de buena fe)
Paso 2: Revisión de USCIS
USCIS revisa la petición y la documentación de respaldo. Si se necesita información adicional, USCIS puede emitir una Solicitud de Evidencia (RFE).
Una vez aprobada, el caso se envía al Centro Nacional de Visas (NVC).
Paso 3: Procesamiento en el NVC
El NVC asigna un número de caso y solicita formularios adicionales, tarifas, documentos civiles y documentación de patrocinio financiero.
Esta etapa generalmente incluye:
- Formulario DS-260
- Affidavit of Support (Formulario I-864)
- Documentos civiles
- Información del pasaporte
- Actas de nacimiento
- Registros de matrimonio
Paso 4: Examen médico
Antes de la entrevista, el cónyuge inmigrante debe completar un examen médico con un médico panel autorizado. También pueden requerirse vacunas obligatorias.
Paso 5: Entrevista consular
Una vez completo el caso, se programa la entrevista en la embajada o consulado de EE.UU. correspondiente.
Para muchos solicitantes en Latinoamérica, esto puede ocurrir en:
- Ciudad Juárez, México
- Ciudad de México, México
- Bogotá, Colombia
- Guatemala City, Guatemala
- San Salvador, El Salvador
- Santo Domingo, República Dominicana
Paso 6: Entrar a Estados Unidos
Si se aprueba la visa, el cónyuge puede viajar a EE.UU. y entrar como residente permanente. La green card se emite después de la llegada.
Lista de verificación de documentos requeridos
La preparación de documentos es una de las partes más importantes del proceso IR1/CR1. Los registros faltantes, formularios incompletos o inconsistencias entre documentos pueden retrasar un caso, por lo que es útil recopilar los papeles clave lo antes posible en lugar de esperar a que comience cada etapa.
Aunque cada caso es diferente, los solicitantes generalmente necesitan:
- Pasaporte válido
- Certificado de matrimonio
- Acta de nacimiento
- Formulario DS-260
- Formulario I-864 Affidavit of Support
- Fotos tamaño pasaporte
- Certificados policiales cuando se requieran
- Resultados del examen médico
- Evidencia de matrimonio genuino
- Documentación financiera del/la ciudadano/a de EE.UU.
Pueden requerirse documentos originales y traducciones certificadas dependiendo del país y el caso específico. Muchos de los documentos requeridos a lo largo del proceso IR1/CR1 serán revisados más de una vez por diferentes agencias gubernamentales. Mantener copias organizadas y verificar que los nombres, fechas e información personal sean consistentes en todos los registros puede ser útil.
Plazos y costos: qué esperar
El tiempo y el costo no los determina una sola tarifa de solicitud. El proceso involucra etapas separadas administradas por USCIS, el NVC y una embajada o consulado de EE.UU., cada uno con sus propios requisitos de procesamiento y gastos asociados.
Los tiempos de procesamiento pueden variar según:
- Carga de trabajo de USCIS
- Procesamiento del NVC
- Disponibilidad del consulado
- Solicitudes de evidencia adicional
- Demanda específica del país
A diferencia de algunas categorías migratorias, el proceso IR1 y CR1 no tiene un plazo fijo. Algunos casos avanzan más rápido que otros, mientras que otros pueden tardar más de un año desde la presentación hasta la emisión de la visa.
Costos comunes
Si bien los costos no son fijos y cada caso es único, los gastos típicos que puedes esperar incluyen:
- Tarifa de presentación del Formulario I-130
- Tarifa de visa de inmigrante DS-260
- Examen médico
- Vacunas
- Servicios de traducción
- Costos de recopilación de documentos
- Gastos de viaje relacionados con la entrevista
Las tarifas gubernamentales pueden cambiar con el tiempo, por lo que los solicitantes siempre deben verificar los costos más actualizados directamente en USCIS y el Departamento de Estado de EE.UU.
La entrevista consular: qué esperar
La entrevista consular es el último paso importante antes de que se pueda emitir una visa de cónyuge. En esta etapa, el gobierno ya ha revisado la petición, los documentos de respaldo, los formularios de patrocinio financiero y los resultados del examen médico. La entrevista le da a un oficial consular la oportunidad de verificar la información en la solicitud y abordar cualquier pregunta pendiente.
Si bien cada entrevista es única, el oficial puede hacer preguntas sobre:
- La historia de tu relación
- Tu boda
- Comunicación diaria
- Planes futuros juntos
- Empleo y finanzas
- Historial migratorio anterior
El objetivo de la entrevista es confirmar que el matrimonio es genuino y que se cumplen todos los requisitos de elegibilidad. Si se aprueba la visa, el oficial consular generalmente retiene temporalmente el pasaporte para que se pueda emitir la visa de inmigrante.
Después de llegar: construyendo su vida financiera juntos
Recibir una visa IR1 o CR1 es un hito importante, pero es solo el comienzo de establecer vida juntos en Estados Unidos.
Muchos inmigrantes recién llegados necesitan:
- Pagar renta y servicios
- Construir historial financiero
- Enviar dinero a familiares en Latinoamérica
- Gestionar gastos cotidianos
- Recibir depósito directo de un empleador
Un desafío común para los inmigrantes recién llegados es abrir una cuenta bancaria antes de recibir un Número de Seguro Social.
Cómo Común puede ayudar durante la transición
Para parejas separadas durante el proceso de inmigración, Común ofrece servicios de remesas para personas en EE.UU. que necesitan enviar dinero a familiares en Latinoamérica; pueden hacerlo directamente desde la app. Esto puede ser útil durante los meses de espera entre la aprobación de USCIS, el procesamiento del NVC y la entrevista de visa.
Cuando el cónyuge inmigrante llega a EE.UU., Común ofrece a los clientes elegibles la posibilidad de abrir una cuenta usando un pasaporte o más de 100 IDs latinoamericanas aceptadas. Además, Común ofrece servicios para pagos cotidianos, aceptación de depósito directo disponible desde el primer día, soporte al cliente en español y una tarjeta de débito virtual desde el primer día de apertura de la cuenta.
Planificando tu transición a Estados Unidos
El proceso de visa IR1 y CR1 puede parecer complicado al principio, pero entender y prepararse para cada etapa puede hacer que el proceso se sienta más manejable.
Para muchas familias inmigrantes, el viaje puede incluir meses de espera, recopilación de documentos, asistencia a citas médicas y preparación para la entrevista consular. El proceso requiere paciencia, pero también crea un camino para que los cónyuges construyan una vida juntos en Estados Unidos.
Mientras esperas, Común puede ayudarte a enviar dinero a tu cónyuge en Latinoamérica desde la app. Cuando lleguen, los clientes elegibles pueden abrir una cuenta con pasaporte o más de 100 IDs latinoamericanas aceptadas para comenzar a gestionar sus finanzas cotidianas mientras se instalan en EE.UU.
Preguntas frecuentes
¿Cuál es la diferencia entre una visa IR1 y una CR1?
La diferencia principal es la duración del matrimonio. Una visa CR1 generalmente se emite cuando el matrimonio tiene menos de dos años, mientras que una visa IR1 aplica cuando el matrimonio ha alcanzado al menos dos años.
¿Cuánto tarda obtener una visa IR1 o CR1?
Los tiempos de procesamiento varían considerablemente dependiendo de USCIS, el NVC y el consulado que maneja el caso. Los plazos deben verificarse a través de fuentes gubernamentales oficiales.
¿Cuánto cuesta en total la visa IR1/CR1?
Los costos comúnmente incluyen tarifas gubernamentales de presentación, tarifas de procesamiento de visa, exámenes médicos, vacunas, traducciones y gastos de viaje. El total exacto varía por caso y país.
¿Qué documentos necesito para la solicitud de visa de cónyuge?
Los solicitantes generalmente necesitan pasaporte, certificado de matrimonio, acta de nacimiento, documentos de patrocinio financiero, formularios de solicitud de visa, registros del examen médico y evidencia que respalde el matrimonio.
¿Puedo trabajar en EE.UU. con una visa IR1 o CR1?
Sí, después de entrar a EE.UU. como residente permanente a través de una visa IR1 o CR1 aprobada.
¿Qué pasa en la entrevista consular?
Un oficial consular revisa la solicitud y hace preguntas sobre la relación, la elegibilidad y la documentación de respaldo. El propósito es verificar la información ya presentada.
¿Necesito un abogado para la solicitud de IR1/CR1?
Algunas parejas completan el proceso por su cuenta, mientras que otras buscan orientación profesional. La decisión depende de la complejidad del caso, el historial migratorio previo u otras consideraciones legales.
¿Puedo solicitar IR1/CR1 desde dentro de EE.UU.?
Las categorías IR1 y CR1 generalmente están asociadas con el procesamiento consular en el extranjero. Las personas ya presentes en EE.UU. pueden tener otras opciones migratorias dependiendo de sus circunstancias. Revisar la guía oficial de USCIS es importante ya que las situaciones varían.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Común es una empresa de tecnología financiera y no un banco ni transmisor de dinero con licencia. Los servicios de pagos entre personas son proporcionados por Cross River Bank. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Viviendo en Estados Unidos
¿Qué es el número de extranjero? (Número A)
8 min de lectura
Número de extranjero o Número A: Todo lo que debes saber si estás en Estados Unidos
Los inmigrantes que viven en Estados Unidos deben familiarizarse con varios términos y trámites a seguir para garantizar su permanencia a largo plazo en el país.
Una manera de compilar toda la información referente al proceso de inmigración es el Número A o Número de Registro de Extranjero (Alien Registration Number). Este es un identificador asignado por el Departamento de Seguridad Nacional (DHS) a las personas extranjeras que residen en el país.
Es muy importante que conozcas esta información, ya que es el número de identificación de tu expediente migratorio.
En este artículo te explicaremos cuál es el número de registro de extranjero, para qué sirve y por qué es tan importante para los trámites migratorios.
¿Qué es el número de extranjero (Número A) y para qué sirve?
El primer paso para identificar un número de extranjero es saber que siempre comienzan por la letra A y constan de 8 o 9 dígitos.
La función principal de este número es permitir a USCIS y otras agencias rastrear rápidamente casos y solicitudes de inmigración correspondientes a cada persona.
Estos son algunos ejemplos en los que se utiliza el Número A:
- Para dar seguimiento a tu solicitud de residencia permanente (Green Card).
- Cuando solicitas un permiso de trabajo (EAD).
- En caso de que realices un ajuste de estatus, se utilizará el Número A para vincular tu expediente.
¿Dónde se encuentra el número de extranjero y quién lo recibe?
Para localizar el número de extranjero, puedes consultar varios documentos oficiales emitidos por el USCIS o el DHS, como por ejemplo:
- Tarjeta verde o Green Card
- Permiso de trabajo (EAD)
- Notificaciones del USCIS
- Órdenes de la corte de inmigración
¿Sabes cuál es la diferencia entre ITIN y SSN? En este artículo aclaramos todas tus dudas.
¿Cómo identificar el número de Alien?
A continuación desglosamos la manera en que aparece el Número A en los diferentes documentos oficiales.
Documento
Localización
Tarjeta de residente permanente
En la parte frontal, junto a la leyenda “USCIS#” o “A#”.
Permiso de trabajo EAD
En la parte frontal
Notificaciones de USCIS
En la esquina superior o cerca del nombre del solicitante
Documentos de la corte de inmigración
En el encabezado del documento
Este es un número único otorgado solo a personas con expedientes formales y permanentes en las entidades migratorias de EE. UU., como:
- Residentes permanentes (titulares de la Green Card).
- Refugiados o asilados.
- Solicitantes de ajuste de estatus o permisos de trabajo.
- Personas con casos abiertos ante la corte de inmigración.
Por el contrario, los visitantes temporales, como turistas, estudiantes o personas con visas de no inmigrante, no reciben un Número A, dado que sus casos no ameritan abrir un proceso migratorio permanente.
¿Por qué es importante el número de extranjero en los trámites migratorios?
El alien number es un identificador central para realizar múltiples trámites migratorios necesarios para regularizar tu situación en el país.
Estos son los usos más habituales del A-number durante los procesos migratorios.
Seguimiento de casos de inmigración (USCIS Case Status)
Si deseas rastrear el estatus de tus solicitudes pendientes, como la residencia permanente, permiso de trabajo o ajuste de estatus, es necesario ingresar el número de extranjero en el USCIS Case Status.
De esta manera, podrás saber exactamente en qué etapa se encuentra tu caso y mantenerte informado de actualizaciones para asegurarte de que el proceso se cumpla en tiempo y forma.
Actualización de la información personal
Recuerda que es vital mantener tus registros migratorios actualizados. Por ello, en caso de que cambies de dirección, teléfono o nombre legal, el Número A te ayudará a modificar tu información.
Esto te facilitará dar continuidad a notificaciones oficiales y evitar retrasos en trámites importantes.
Evitar errores en trámites migratorios
Dado que el Número A funciona como un identificador único, también sirve para evitar confusiones entre solicitantes con nombres iguales o parecidos.
Procura usar tu número de migración correctamente cuando llenes formularios y documentos oficiales, para que toda tu información se compagine en el mismo expediente y optimizar el tiempo al momento de buscar un documento o información en específico.
En pocas palabras, este número es un apoyo que facilita los procesos migratorios de los inmigrantes y les ayuda a mantener la seguridad y el control en procesos migratorios que suelen generar ansiedad e incertidumbre.
¿Qué hacer si no tienes un número de extranjero o no lo recuerdas?
Si no tienes un número de extranjero, recuerda que el USCIS se encarga de asignarlo, una vez que comienzas un proceso migratorio en Estados Unidos. Si ya tienes uno y no lo recuerdas, sigue estos consejos para localizarlo.
- Revisa tus documentos oficiales: por ejemplo, la tarjeta de residencia o permiso de trabajo así como formularios presentados a USCIS.
- Ingresa a tu cuenta en línea de USCIS y consulta la sección “manage your case”.
- Llama al USCIS Contact Center: 1-800-375-5283, explica que no encuentras tu número de extranjero y pide que te ayuden a localizarlo.
Evita recurrir a un número de extranjero falso, ya que podría traerte problemas con las autoridades migratorias.
Organiza tu vida migratoria mientras manejas tus finanzas con Común
Como puedes ver, el Número A es un elemento fundamental para mantener el orden durante los procesos migratorios, ya que te ayuda a compaginar tus documentos oficiales en el mismo expediente, para facilitar su localización y minimizar el riesgo de cometer errores que puedan postergar la finalización del trámite.
Otro aspecto importante para la vida de los inmigrantes en Estados Unidos es contar con las herramientas adecuadas para mantener el orden de sus finanzas personales.
Conoce Común, la plataforma diseñada para facilitar la relación de los inmigrantes con las finanzas.
Estos son algunos beneficios que te ofrece Común:
- Abre una cuenta solo con una identificación oficial calificada de tu país de origen.
- Envía dinero a varios países con tarifas claras y competitivas, hasta los límites aplicables.
- Accede a soporte en español y en inglés.
¿Quieres conocer el servicio financiero realmente justo y accesible? ¡Abre tu cuenta en Común hoy!
Así como tu Número A te ayuda a mantener tus documentos migratorios en orden, Común te acompaña a cuidar tu estabilidad financiera en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestra sección de preguntas frecuentes.
¿Cuál es el número de USCIS? ¿Es lo mismo que el número de extranjero?
El número de USCIS aparece en tu tarjeta de residente permanente o en tu permiso de trabajo. En realidad, se trata del mismo identificador que el número de extranjero. En esos documentos los encontrarás precedido de la leyenda “USCIS#”.
¿Cuál es el número de Alien?
El Alien Registration Number es el nombre oficial del número de extranjero asignado por el DHS o USCIS a las personas que no son ciudadanas estadounidenses para dar seguimiento a sus procesos migratorios a través de un expediente único.
Inmigración
¿Qué es un sponsor para inmigración? 4 requisitos para ser sponsor en USA
8 min de lectura
Para los inmigrantes en Estados Unidos, encontrar una vía legal para permanecer en el país por tiempo indefinido puede llegar a ser un proceso largo y confuso. Por ello, es importante conocer todas las alternativas a considerar para facilitar el camino hacia una residencia permanente legal.
Conseguir un sponsor o patrocinador es la vía que podría ayudarte a regularizar tu estatus migratorio en Estados Unidos. Dicho concepto se refiere a una persona que toma responsabilidad legal y financiera de otra que está en proceso de regularizar sus documentos en el país.
A continuación, te explicaremos de manera detallada qué es un sponsor, la tabla de ingresos para patrocinar a un familiar en 2025, así como todos los formularios y documentos necesarios para formalizar este trámite.
¿Qué significa ser sponsor en Estados Unidos?
En términos sencillos, un sponsor es una persona que toma el papel de patrocinador legal y económico de alguien que está en proceso de obtener una visa de inmigrante o Green Card.
Es una medida con la que el Gobierno de los Estados Unidos, a través de la USCIS, se asegura de que la persona patrocinada no se convertirá en una carga pública, ya que el patrocinio implica la responsabilidad financiera y legal del sponsor.
Durante este proceso hay algunos conceptos que se podrían confundir y vale la pena aclararlos. Tal es el caso de patrocinador y peticionario.
- Peticionario: es la persona que presenta la solicitud inicial ante la USCIS.
- Patrocinador: es la persona que otorga apoyo financiero y legal para el inmigrante. Si el peticionario no cumple los requisitos, se puede sumar un co-patrocinador.
Por otro lado, durante este proceso hay dos formularios relevantes que debes conocer.
- Formulario I-864 (Affidavit of Support):
Este formulario se utiliza generalmente para el trámite de visa de residente permanente, visa de trabajo o Green Card por relación familiar directa.
- Formulario I-134 (Declaration of Financial Support):
Este formulario es necesario para el trámite de visas temporales o de no inmigrante. Por ejemplo, la visa de turista o de prometido.
4 requisitos para ser sponsor en EE. UU.
Estos son los requisitos que debe cumplir tu sponsor para continuar con el proceso:
- Ser ciudadano estadounidense o residente permanente legal.
- Tener al menos 18 años de edad.
- Vivir en Estados Unidos (tener domicilio allí).
- Cumplir con los requisitos de ingresos mínimos.
Respecto a los requisitos de ingresos, los patrocinadores deben cumplir con los mínimos establecidos por el Departamento de Salud y Servicios Humanos (HHS), el cual exige que los ingresos del hogar estén por encima del 125 % de la línea federal de la pobreza.
El tamaño del hogar incluye al patrocinador, su cónyuge, hijos dependientes y el inmigrante patrocinado.
A continuación te mostramos una tabla comparativa con las cifras mínimas según el tamaño del hogar.
| Tamaño del hogar | Para patrocinadores en servicio activo en las Fuerzas Armadas de EE. UU. que estén solicitando la residencia para su cónyuge o hijo. | Para el resto de sponsors | Alaska | Hawaii |
|---|---|---|---|---|
| 2 | $21,150 | $26,437 | $33,037 | $30,400 |
| 3 | $26,650 | $33,312 | $41,637 | $38,312 |
| 4 | $32,150 | $40,187 | $50,237 | $46,225 |
| 5 | $37,650 | $47,062 | $58,837 | $54,137 |
| 6 | $43,150 | $53,937 | $67,437 | $62,050 |
| 7 | $48,650 | $60,812 | $76,037 | $69,962 |
| 8 | $54,150 | $67,687 | $84,637 | $77,875 |
| Persona adicional | $5,500 | $6,875 | $8,600 | $7,913 |
Si el patrocinador no cumple con estos ingresos mínimos, es posible recurrir a un co-patrocinador o un miembro de la unidad familiar.
También es importante tomar en cuenta algunas consideraciones especiales.
- Patrocinadores con TPS (Estatus de Protección Temporal): no pueden ser sponsor porque no son residentes permanentes.
- Parole humanitario: no califican para ser sponsor, a menos que obtengan la residencia permanente.
- Fuerzas Armadas: los ciudadanos estadounidenses que sirven a las Fuerzas Armadas requieren ingresos mínimos más flexibles para patrocinar a familiares directos.
¿Cuáles son las responsabilidades y la duración del sponsor?
Para formalizar el trámite de patrocinio, el sponsor debe firmar una declaración jurada en la que se compromete a brindar su respaldo legal y económico.
Obligaciones legales del sponsor
Al firmar la declaración jurada de apoyo, el patrocinador se compromete a proporcionar los recursos financieros necesarios a la persona patrocinada, para que no se convierta en una carga pública.
En caso de que el inmigrante reciba algún apoyo público, como Medicaid, el Gobierno de Estados Unidos podría exigir al patrocinador reembolsar el dinero.
Duración del patrocinio
El patrocinio no tiene una duración fija, pero puede terminar cuando:
- El inmigrante realiza el ajuste de estatus y obtiene la residencia permanente.
- El inmigrante acumula 40 trimestres de trabajo y lo acredita ante el Seguro Social.
- El inmigrante abandona el país permanentemente.
Casos donde no se termina el patrocinio
En caso de patrocinio por vínculo matrimonial, el divorcio no conlleva la terminación de las obligaciones del sponsor. Ocurre lo mismo en caso de dejar de vivir en el mismo hogar.
5 documentos y formularios que necesitas para ser sponsor
Finalmente, es indispensable que conozcas los documentos necesarios para formalizar el patrocinio y evalúes la elegibilidad de tu sponsor.
Formulario I-864 o I-134 según aplique
Este formulario sirve como declaración jurada en la que el sponsor se compromete a cumplir con sus obligaciones económicas y legales con la persona patrocinada.
Presentar estos formularios no tiene costo. A menos que se haga fuera de Estados Unidos, a través del National Visa Center, el formulario I-864 cuesta $120.
Prueba de ciudadanía o residencia permanente
El sponsor debe presentar documentos que lo avalen como ciudadano estadounidense o residente legal. Por ejemplo, pasaporte, copia de Green Card o certificado de naturalización.
Declaraciones de impuestos o comprobantes de ingresos
Es necesario presentar la declaración anual de impuestos más reciente a través del formulario 1040, así como comprobantes de ingresos.
Carta del empleador, si es necesario
También se puede requerir una carta del empleador para confirmar el cargo, salario y el tiempo trabajado del sponsor.
Prueba de domicilio en Estados Unidos
El sponsor debe demostrar que tiene domicilio en EE. UU. y que reside ahí. Para ello, puede presentar las escrituras de la vivienda o facturas de servicios públicos.
Organiza tus finanzas en EE. UU. con Común
A lo largo de este artículo revisamos a detalle qué es un sponsor: una persona que toma responsabilidad legal y económica de un inmigrante, así como la tabla de ingresos mínimos solicitados y los documentos necesarios.
Aunque cuentes con el apoyo de un patrocinador, es importante que, mientras tanto, busques legalizar tu situación en el país y obtengas un trabajo e ingresos constantes.
Para ello es vital administrar bien el dinero y contar con servicios financieros justos y adecuados para ti.
¡Conoce todos los beneficios de Común, la plataforma financiera creada para inmigrantes!
- Abre tu cuenta con identificación oficial calificada de tu país de origen.
- Usa la app móvil disponible en español, transparente y fácil de entender.
- Envía remesas a Latinoamérica con tarifas claras y competitivas.
Abre hoy tu cuenta en Común y organiza tus finanzas personales con claridad y seguridad.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Puedo ser sponsor si no tengo ingresos suficientes?
Si tus ingresos no alcanzan el 125 % de los Guías de Pobreza, puedes buscar un patrocinador conjunto, el cual debe cumplir los mismos requisitos. Según las Guías Federales de Pobreza publicadas por el Departamento de Salud y Servicios Humanos (HHS), actualizadas cada año.
¿Qué pasa si el inmigrante recibe beneficios públicos?
El patrocinador principal y co-patrocinador son responsables de reembolsar al Gobierno cualquier ayuda pública que reciba el inmigrante patrocinado.
Cuenta corriente
El Impacto de las Aplicaciones de Transferencia de Dinero en las Remesas Globales
8 min de lectura
Las aplicaciones de transferencia de dinero han revolucionado las remesas globales: redujeron el costo promedio de envíor del 9% al 6% en una década, aceleraron los tiempos de 3-5 días a minutos, y democratizaron el acceso para millones de inmigrantes sin cuenta bancaria. Para Latinoamérica, que recibe más de $150 mil millones anuales en remesas, este cambio es transformador.
Las remesas — el dinero que los inmigrantes envían a sus familias en sus países de origen — representan una de las fuentes de financiamiento más importantes para las economías en desarrollo. Con el surgimiento de las aplicaciones móviles de transferencia, este ecosistema está experimentando una transformación sin precedentes.
El ecosistema de remesas antes de las apps digitales
Antes de las aplicaciones digitales, enviar dinero al extranjero significaba principalmente ir a una sucursal de Western Union o MoneyGram, pagar comisiones de 8-15% del monto enviado, esperar entre 3 y 5 días hábiles, y en muchos casos, el receptor también tenía que ir personalmente a una sucursal. Para comunidades rurales o personas sin documentos de identidad fácil acceso, esto representaba barreras significativas tanto para el emisor como para el receptor.
Cómo las apps transformaron las remesas
Las aplicaciones de transferencia digital cambiaron las reglas del juego de varias maneras fundamentales. En cuanto a reducción de costos, servicios como Wise, Remitly y Xoom compiten agresivamente en comisiones, llevando el costo promedio de envíor hacia países latinoamericanos por debajo del 4-5%, comparado con el 8-12% de los operadores tradicionales. Sobre velocidad e inmediatez, muchas transferencias ahora llegan en minutos en lugar de días, lo que es crucial cuando las familias necesitan el dinero urgentemente. La accesibilidad también revolucionó: todo se hace desde el celular, eliminando la necesidad de desplazarse a una sucursal física. Finalmente, la inclusión financiera creció porque algunas apps permiten que el receptor reciba el dinero en efectivo, en una cuenta bancaria, o incluso en ciertas tiendas locales, llegando a personas sin cuenta bancaria.
El impacto específico en Latinoamérica
Latinoamérica es una de las regiones que más remesas recibe en el mundo. México recibió más de $63 mil millones en 2023, representando aproximadamente el 4% de su PIB. Guatemala, El Salvador y Honduras dependen aún más de las remesas como porcentaje de su economía (entre 20-27% del PIB). Las apps han sido particularmente transformadoras en estas economías porque llegan directamente a teléfonos celulares en zonas rurales, reducen la brecha de intermediarios, y permiten mayor frecuencia de envíos (envíos pequeños más frecuentes en lugar de grandes cantidades mensuales).
Desafíos y limitaciones
A pesar de los avances, aún existen barreras importantes. La conectividad digital sigue siendo un problema en zonas rurales. Los requisitos de verificación de identidad excluyen a algunos usuarios. La educación financiera digital es fundamental para adoptar estas herramientas de forma segura. Además, la volatilidad de los tipos de cambio sigue afectando el valor real que reciben los beneficiarios.
El papel de plataformas como Común
En este ecosistema en transformación, plataformas como Común juegan un papel clave al ser el punto de entrada bancario para inmigrantes en EE.UU. Al ofrecer una cuenta sin SSN, Común permite que inmigrantes que antes operaban completamente en efectivo puedan acceder al sistema financiero digital, usar aplicaciones de transferencia, y enviar remesas de manera más eficiente y económica a sus familias.
Preguntas frecuentes sobre apps de transferencia y remesas
¿Cuál es la app más barata para enviar remesas a Latinoamérica?
Las comisiones varían por país de destino y monto. Generalmente Wise, Remitly y Xoom ofrecen las tasas más competitivas para destinos latinoamericanos. Para comparar, usa plataformas como Monito o FXcompared que muestran en tiempo real las mejores tarifas para tu corredor específico (ej. USD a MXN, USD a GTQ).
¿Cuánto tiempo tardan las transferencias digitales a Latinoamérica?
Depende del servicio y del método de entrega. Depósitos bancarios: 1-3 días hábiles en la mayoría de los casos. Entregas en efectivo (Remitly Express, Xoom en efectivo): minutos a pocas horas. Billeteras digitales locales (en países donde están disponibles): instantáneo.
¿Necesito cuenta bancaria en EE.UU. para usar apps de remesas?
Algunas apps aceptan tarjetas de débito prepago, pero la mayoría funciona mejor con una cuenta bancaria verificada. Común ofrece una cuenta que se puede abrir sin SSN y es compatible con aplicaciones de remesas, lo que facilita que inmigrantes sin documentos completos puedan enviar dinero de forma digital y a menor costo.
¿Son seguras las apps de transferencia internacional?
Sí, las principales apps están reguladas y supervisadas por el FinCEN (Financial Crimes Enforcement Network) en EE.UU. y por reguladores equivalentes en otros países. Usan encriptación avanzada y sistemas antifraude. Sin embargo, siempre verifica que la app tenga licencia como Money Services Business (MSB) antes de usarla.
¿Se puede enviar dinero a cualquier país desde estas apps?
No todas las apps llegan a todos los países. Wise cubre más de 80 países; Remitly está disponible hacia más de 170 países. Verifica la disponibilidad y las comisiones específicas para tu país de destino antes de registrarte. Algunos corredores específicos (como USD a CUP para Cuba) tienen limitaciones adicionales por regulaciones internacionales.
Cuenta corriente
5 mejores apps para mandar dinero en Estados Unidos
8 min de lectura
Las mejores apps para mandar dinero en EE.UU. son Zelle (transferencias bancarias instantáneas gratis), Venmo (pagos sociales entre amigos), Cash App (envíos con tarjeta de débito), Wise (transferencias internacionales con tipo de cambio real) y Común (envíos sin SSN para inmigrantes). Cada una tiene casos de uso distintos, comisiones diferentes y requisitos de acceso variados.
Enviar dinero en Estados Unidos nunca ha sido más fácil gracias a las aplicaciones móviles. Sin embargo, elegir la correcta depende de si envías dinero localmente o al extranjero, si tienes SSN o no, y qué comisiones estás dispuesto a pagar. Aquí comparamos las 5 principales opciones con datos reales.
1. Zelle — Transferencias bancarias instantáneas
Zelle está integrada directamente en apps de más de 1,700 bancos e instituciones financieras en EE.UU. Las transferencias son instantáneas y completamente gratuitas entre usuarios Zelle. Solo funciona para envíos dentro de EE.UU. y requiere cuenta bancaria en un banco participante. Límites de envío varían por banco (generalmente $500-$2,500 diarios).
2. Venmo — Pagos sociales entre amigos
Venmo es popular para dividir gastos entre amigos: cenas, viajes, rentas. Ofrece envíos gratuitos entre usuarios cuando usas saldo de Venmo o cuenta bancaria. Cobra 3% cuando pagas con tarjeta de crédito. Los retiros instantáneos a cuenta bancaria cuestan 1.75% del monto (mínimo $0.25). Requiere SSN para verificación de identidad. Ideal para pagos entre personas en EE.UU., no para remesas internacionales.
3. Cash App — Envíos con tarjeta de débito
Cash App permite enviar y recibir dinero, invertir en acciones y comprar Bitcoin. Los envíos estándar son gratuitos; los instantáneos cobran entre 0.5% y 1.75%. Ofrece una tarjeta de débito física (Cash Card) para gastar el saldo. Requiere SSN para acceso completo. La verificación sin SSN es limitada (máximo $1,000 enviados por mes). Útil para usuarios establecidos con historial crediticio en EE.UU.
4. Wise (antes TransferWise) — Remesas internacionales
Wise es la mejor opción para enviar dinero al extranjero con el tipo de cambio real del mercado (sin margen oculto). Cobra una comisión transparente que suele ser significativamente menor que la de los bancos tradicionales. Soporta transferencias a más de 80 países y 50+ monedas. Requiere SSN o ITIN para usuarios en EE.UU. Las transferencias pueden tardar 1-3 días hábiles dependiendo del país destino.
5. Común — La opción para inmigrantes sin SSN
Común es una cuenta bancaria digital diseñada específicamente para la comunidad latinoamericana en EE.UU. Permite abrir cuenta sin SSN usando pasaporte o matrícula consular. También permite envíos domésticos instantáneos y sin costo entre usuarios de Común. El servicio al cliente es completamente en español. No cobra comisiones mensuales ni exige saldo mínimo. Es la opción más accesible para inmigrantes que necesitan una solución bancaria completa desde el primer día.
Preguntas frecuentes sobre apps para mandar dinero
¿Cuál es la app más barata para enviar dinero en EE.UU.?
Zelle es gratuita para envíos entre usuarios dentro de EE.UU. Venmo y Cash App también son gratuitos para transferencias estándar entre usuarios. Para envíos internacionales, Wise ofrece las comisiones más transparentes y competitivas del mercado.
¿Puedo usar estas apps sin número de Seguro Social?
Venmo, Cash App y Zelle requieren SSN para verificación completa. Común no requiere SSN: acepta pasaporte, matrícula consular y más de 100 identificaciones latinoamericanas. Wise en EE.UU. requiere SSN o ITIN para cumplimiento regulatorio.
¿Cuánto tarda en llegar el dinero?
Zelle y Venmo (entre usuarios) son instantáneos. Cash App Instant también. Las transferencias bancarias estándar tardan 1-3 días hábiles. Wise tarda 1-3 días según el país de destino. Los envíos entre usuarios de Común son instantáneos dentro de EE.UU.
¿Estas apps son seguras?
Sí, todas las mencionadas usan encriptación y protocolos de seguridad estándar. Común, Zelle, Venmo y Cash App cuentan con protección adicional según la institución bancaria respaldante. El dinero en cuentas FDIC está protegido hasta $250,000. Nunca envíes dinero a desconocidos — las transferencias son irreversibles.
Viviendo en Estados Unidos
Cómo ahorrar en el mandado: 10 trucos para 2026
8 min de lectura
Ahorrar en el mandado sin sacrificar calidad es posible con estrategias simples: comparar precios por unidad, aprovechar ofertas de temporada, y usar una cuenta sin comisiones para no perder dinero en cargos bancarios mientras compras.
El impacto de la inflación en nuestro presupuesto alimentario no es una broma. El aumento en los precios de los alimentos nos hace buscar alternativas más económicas. Descubre cómo ahorrar en comida con estos 10 consejos para gastar menos en supermercados y restaurantes.
Establece un presupuesto para el supermercado:
- Fija un límite para tus compras en el supermercado y busca ofertas antes de entrar a la tienda. Planifica tus comidas y snacks en función de los descuentos de la semana. Prueba las marcas genéricas para ahorrar aún más.
Ten cuidado con las tácticas de venta:
- Evita las estrategias de marketing que te hacen gastar más. No compres cuando estés aburrido, cansado o hambriento. Mantén la concentración y sigue tu lista de compras.
- Estas son algunas de las tácticas agresivas que usan los supermercados:
- Compras mínimas para recibir descuento. Los supermercados anuncian un precio barato cuando compras una cantidad mínima de un producto. A veces son dos, o tres, o cinco. Muchas veces la tienda respeta el precio si compras por individual. Esto se soluciona en la caja.
- Anclaje. Esto ocurre cuando el precio de venta se coloca estratégicamente junto al precio regular, haciendo que sientas que estás obteniendo una ganga.
- Colocar compras impulsivas al final de cada pasillo y en la caja. Podrías agregar algo a tu carrito de compras que no necesitas.
- Líderes en pérdidas. Estos son artículos anunciados a precios muy bajos. Si bien podrías obtener una oferta en el artículo en venta, la intención es que entres a la tienda y compres más artículos a precios regulares.
- Estas son algunas de las tácticas agresivas que usan los supermercados:
Usa cupones:
- Aprovecha las aplicaciones y extensiones de navegador para encontrar cupones y descuentos en tus compras, como Honey, Dosh o Ibotta.
Compra solo lo esencial a granel:
- Compra en grandes cantidades solo los productos no perecederos y de uso regular, como papel higiénico o pañales.
Revisa las ofertas en las estanterías de descuento:
- Busca productos con descuento en las secciones de carnes y vegetales, así como en las estanterías de ofertas de tu supermercado local.
Revisa tu despensa:
- Antes de ir al supermercado, verifica qué tienes en casa y crea platos con esos ingredientes. Usa aplicaciones como Kiwilimon para encontrar recetas.
Utiliza aplicaciones para ahorrar en comida:
- Apps como Too Good to Go te permiten comprar excedentes de alimentos a precios reducidos. Misfit Markets, Imperfect Foods y GrubMarket ofrecen alimentos con defectos estéticos o excedentes a precios más bajos.
Evita aplicaciones para pedir comida a domicilio como Grubhub, Doordash, y Uber Eats ya que cobran muchas tarifas e inflan precios de platillos por traer a domicilio.
Come fuera durante la hora del almuerzo o happy hour:
- Aprovecha las ofertas y menús especiales en bares y restaurantes durante estas horas para ahorrar dinero.
Reduce la frecuencia de comer fuera:
- Limita tus visitas a restaurantes y comida rápida, y enfócate en preparar comidas en casa. La planificación de comidas puede ayudarte a ahorrar y comer más saludable.
Espacia tus visitas al supermercado y elige una sola tienda:
- Espera hasta haber consumido la mayoría de tus alimentos antes de ir al supermercado y elige una única tienda para evitar gastos adicionales de transporte.
Recuerda que con Común, puedes tomar control completo de tus finanzas y manejar tu dinero desde tu app. Común te ofrece una cuenta de cheques con más de 57,000 cajeros alrededor de Estados Unidos. Sin costo alguno. Ahorrarte dinero, es lo nuestro.
Ahorrar en comida es posible siguiendo estos 10 consejos prácticos. Establecer un presupuesto, aprovechar las ofertas y reducir la frecuencia de comer fuera te ayudarán a gastar menos en supermercados y restaurantes sin sacrificar la calidad de tus alimentos. ¡Empieza a ahorrar hoy mismo!
¿Cómo ahorro dinero en el mandado sin comprar productos de menor calidad?
Compara el precio por unidad (no solo el precio total), compra productos de temporada, y aprovecha las ofertas de la semana en lugar de comprar siempre lo mismo por costumbre.
¿Las comisiones bancarias afectan mi presupuesto del mandado?
Sí — una cuota mensual o cargos por usar tu tarjeta fuera de red reducen el dinero disponible para tus compras. Con Común no hay cuota mensual ni cargos por usar tu débito.
¿Qué otros hábitos ayudan a ahorrar en las compras semanales?
Hacer una lista antes de ir, evitar comprar con hambre, y revisar tus movimientos después de cada compra para detectar cargos duplicados o errores.
Preguntas frecuentes
¿Cómo comparo precios de forma más efectiva en el súper?
Fíjate en el precio por unidad (por onza, por libra) impreso en el estante, no solo en el precio total del paquete — a veces el paquete "grande" cuesta más por unidad.
¿Vale la pena comprar en bulto?
Solo si vas a consumir el producto antes de que caduque; de lo contrario, el ahorro se pierde en comida desperdiciada.
¿Cómo evito gastar de más en el mandado?
Haz una lista antes de salir y evita ir al súper con hambre, ya que aumenta la probabilidad de compras impulsivas.
¿Común cobra algo por usar mi tarjeta de débito en tiendas?
No, no hay cargos por usar tu tarjeta de débito de Común en compras.
¿Cómo sé si me cobraron de más en una compra?
Revisa tus movimientos en la app después de cada compra — las notificaciones en tiempo real te ayudan a detectar errores rápido.
¿Ahorrar en el mandado realmente hace una diferencia grande?
Sí — pequeños ahorros semanales se acumulan con el tiempo; reducir $20-30 por semana puede representar más de $1,000 al año.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
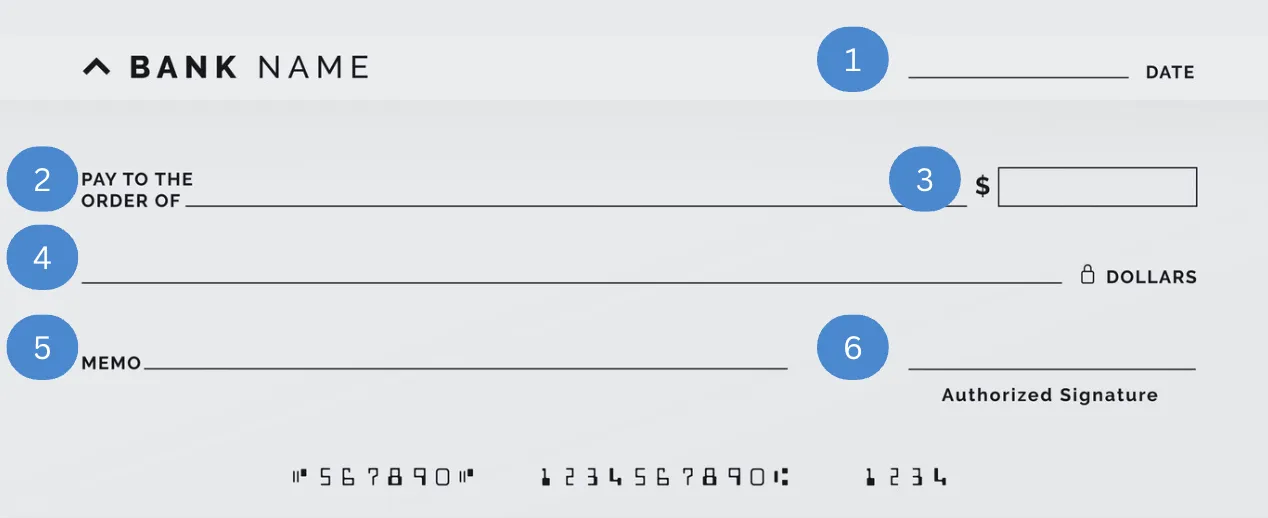
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Envíos Internacionales
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
8 min de lectura
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
Si envías dinero a casa a México, Guatemala, Colombia, El Salvador, Honduras o cualquier otro lugar en Latinoamérica, una nueva ley federal puede afectar las tarifas que pagas por transferencia de dinero, dependiendo de cómo la envíes.
El 4 de julio de 2025, Estados Unidos promulgó la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, que introdujo un nuevo impuesto especial federal sobre ciertas transferencias internacionales de dinero. El impuesto, establecido en el 1% del monto de la transferencia, aplica a remesas realizadas a partir del 1 de enero de 2026. Sin embargo, no todas las transferencias son gravables.
Si envías dinero desde una cuenta bancaria de EE.UU. o usando una tarjeta de débito o crédito emitida en EE.UU., tu transferencia está exenta del impuesto por ley. El impuesto solo aplica cuando pagas con efectivo, giro postal, cheque de caja u instrumento físico similar.
Entender si este impuesto aplica para ti y cómo puede afectar tus transferencias puede ayudarte a enviar dinero a casa con menos sorpresas.
¿Qué es el nuevo impuesto del 1% sobre remesas?
Impone un impuesto especial federal del 1% sobre ciertas transferencias de remesas al extranjero, es decir, dinero enviado desde un emisor en EE.UU. a un destinatario en un país extranjero, a través de un proveedor de servicios de remesas.
El impuesto está codificado bajo la Sección 4475 del IRC, añadida al Código de Rentas Internas por la Sección 70604 de la OBBBA. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
El impuesto fue efectivo para transferencias realizadas después del 31 de diciembre de 2025, con recaudación iniciando el 1 de enero de 2026.
¿Quién paga el impuesto? ¿Quién no?
El factor clave es cómo fondeas la transferencia, no cuánto envías, no a dónde va, y no tu estatus migratorio o ciudadanía.
| Sujeto al impuesto del 1% | Exento del impuesto del 1% |
|---|---|
| Transferencias financiadas con efectivo (ej. pagar en efectivo en una agencia de remesas) | Transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario |
| Transferencias financiadas con giros postales | Transferencias financiadas con una tarjeta de débito emitida en EE.UU. |
| Transferencias financiadas con cheques de caja | Transferencias financiadas con una tarjeta de crédito emitida en EE.UU. |
| Transferencias financiadas con instrumentos físicos similares | Transferencias de $15 o menos (por debajo del umbral de la EFTA) |
Fuente: IRS.gov, RSM US. Esta información es solo para fines informativos y no constituye asesoría legal o fiscal.
Esto significa que si frecuentemente envías dinero a casa con un proveedor de servicios de remesas con ubicaciones físicas (por ejemplo Western Union o MoneyGram) y pagas con efectivo, se añadirá un impuesto del 1% al monto total de tu transferencia.
Sin embargo, si envías dinero a través de una app digital o cuenta bancaria vinculada a tu cuenta de cheques o ahorros de EE.UU., o pagas con una tarjeta de débito o crédito emitida en EE.UU., la transferencia está exenta del impuesto bajo la Sección 4475.
¿Cómo se recauda el impuesto?
El impuesto se recauda en el punto de transferencia. Cuando ocurre una transacción gravable, el proveedor de servicios de remesas es responsable de recaudar el 1% del emisor al momento de realizar la transferencia.
Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales.
El panorama de las remesas en 2026
Para millones de familias en Latinoamérica, el dinero que llega de un familiar en EE.UU. puede pagar la renta, cubrir los gastos escolares o poner comida en la mesa. En 2024, Latinoamérica y el Caribe recibieron aproximadamente $161 mil millones en remesas, la gran mayoría enviada desde EE.UU. México solo recibió más de $63.3 mil millones. En países como El Salvador, Guatemala, Nicaragua y Honduras, las remesas representan entre el 19% y el 26% del PIB.
Para personas que ya estiran cada dólar entre sus propios gastos en EE.UU. y las necesidades de la familia en casa, un costo adicional en cada transferencia puede tener un impacto. Cuánto te afecta depende en gran medida de las herramientas disponibles para ti.
Redes de agentes en efectivo (Western Union, MoneyGram, Intermex):
Son las opciones tradicionales en persona, frecuentemente usadas por personas que manejan principalmente efectivo. Las transferencias financiadas con efectivo en estas ubicaciones están sujetas al impuesto del 1%.
Apps digitales (Remitly, Wise, Xoom, Común y otros):
Estas plataformas típicamente procesan transferencias desde una cuenta bancaria de EE.UU. vinculada o tarjeta de débito o crédito emitida en EE.UU. Estos métodos de pago están exentos del impuesto bajo la Sección 4475. Sin embargo, las tarifas y márgenes de tipo de cambio pueden variar por proveedor.
Transferencias bancarias:
Las transferencias enviadas directamente desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario están exentas del impuesto por ley. Las tarifas de transferencia bancaria pueden ser más altas que las de apps digitales.
¿Qué significa esto para ti?
Si envías dinero a casa regularmente, ya sabes que hay costos involucrados: tarifas de transferencia, márgenes de tipo de cambio, a veces una tarifa en el lado receptor. Ahora, dependiendo de cómo envíes dinero, puede haber también un nuevo impuesto federal del 1%.
No hay una respuesta única correcta para todos. Algunas personas que tienen una cuenta bancaria de EE.UU. pueden cambiar a un método de transferencia digital. Otros que aún no tienen esa opción, o pueden tener razones para seguir enviando a través de una ubicación de agente. Cualquiera que sea tu situación, algunas cosas pueden ayudar:
Sabe qué te están cobrando:
Antes de confirmar cualquier transferencia, deberías poder ver la tarifa, el tipo de cambio, los impuestos aplicables y el monto exacto que recibirá tu familia. Revisa todo antes de enviar. Algunos proveedores de servicios, como Común, ofrecen herramientas dentro de la app para ayudarte a calcular los costos antes de enviar.
Compara el costo total:
Un proveedor que no cobra tarifa de transferencia pero ofrece un tipo de cambio más débil puede potencialmente costar más que uno con una tarifa fija modesta y una tasa justa. El número que importa es lo que llega al otro extremo.
Si tienes cuenta bancaria o tarjeta de débito de EE.UU., pregunta a tu proveedor sobre tus opciones:
Las transferencias financiadas desde una cuenta bancaria de EE.UU. o tarjeta de débito o crédito emitida en EE.UU. están exentas del impuesto bajo el estatuto actual.
Pregunta a tu proveedor directamente cómo manejan el impuesto:
Algunos proveedores pueden haber actualizado sus apps, sitios web o instrucciones de agente. Si estás enviando a través de un canal digital vinculado a tu cuenta bancaria o tarjeta de EE.UU., pregunta si ese método de pago califica para la exención estatutaria.
Administra tus remesas con confianza con Común
Tener una cuenta para recibir pagos electrónicos, rastrear tus gastos y enviar dinero directamente puede hacer que gestionar tu vida financiera en EE.UU. sea más conveniente. Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta de débito. Con Común obtienes:
- Tarifa plana de $2.99 por transferencia de remesas, sin cargos ocultos
- Cuenta de cheques en Community Federal Savings Bank, Miembro FDIC. Los depósitos están asegurados por la FDIC hasta los límites aplicables
- Precios transparentes dentro de la app donde puedes ver exactamente cuánto costará cada transferencia, incluyendo tarifas y tipo de cambio, antes de confirmar
- Soporte al cliente 24/7 en español
- Opciones de retiro en efectivo para tu destinatario
- La posibilidad de enviar transferencias desde la comodidad de tu teléfono
Para conocer más sobre los servicios de remesas de Común, visita comun.app/remittances.
Preguntas frecuentes
¿Qué es el nuevo impuesto del 1% sobre remesas?
Es un impuesto especial federal introducido por la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, codificado como Sección 4475 del IRC. Impone un impuesto del 1% sobre ciertas transferencias de dinero al extranjero desde EE.UU. Solo aplica a transferencias financiadas con efectivo, giros postales, cheques de caja u instrumentos físicos similares.
¿Cuándo entra en vigor el nuevo impuesto sobre remesas?
El impuesto aplica a transferencias de remesas realizadas a partir del 1 de enero de 2026. Fue firmado como ley el 4 de julio de 2025 como parte de la OBBBA. El IRS otorgó alivio de penalidades a los proveedores para los primeros tres trimestres de 2026, con aplicación completa esperada para el cuarto trimestre de 2026.
¿Quién tiene que pagar el impuesto del 1%?
El impuesto lo debe el emisor, pero lo recauda y remite al IRS el proveedor de servicios de remesas al momento de la transferencia. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
¿Todas las transferencias de dinero desde EE.UU. están sujetas al nuevo impuesto?
No. El impuesto solo aplica a transferencias financiadas con efectivo o instrumentos físicos. Las transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario, o pagadas con una tarjeta de débito o crédito emitida en EE.UU., están exentas del impuesto por ley.
¿Cómo se recauda el impuesto?
El proveedor de servicios de remesas recauda el 1% del emisor al momento de la transferencia. Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales usando el Formulario 720.
¿Cómo puedo saber si mi transferencia es gravable?
Depende de cómo estés financiando la transferencia. Si estás pagando con efectivo, un giro postal o un cheque de caja en una agencia de remesas, el impuesto del 1% probablemente aplica. Si estás enviando dinero a través de una app digital o cuenta bancaria usando tu cuenta de cheques de EE.UU. o una tarjeta de débito o crédito emitida en EE.UU., la transferencia puede estar exenta bajo el estatuto actual.

Envíos Internacionales
How to send money via Western Union? Complete guide and key tips
8 min de lectura
Western Union is one of the most recognized remittance services worldwide due to its extensive experience, coverage, and accessibility. Many immigrants choose it to send money to their families from the United States.
If you want to optimize the amount your family receives, it is very important to understand the different sending methods available with Western Union, as well as the fees each method generates.
For this reason, we will explain step by step how to send money through Western Union, including the requirements, different modalities, and the advantages and disadvantages of using this international agency.
What is Western Union and How Does It Work to Send Money?
Western Union is a network specialized in international money transfers, available through a large number of physical locations and online methods. It is an accessible method for sending remittances, as it is not necessary to have a banking account to use its services.
It offers two primary methods for international money transfers: online and in-person at a physical agency.
These are the requirements to send money through Western Union from the United States:
What Is Required to Make a Western Union Money Transfer?
- Be at least 18 years old
- Valid photo identification
- If visiting a Western Union agency in person, you may present your passport and, in some cases, your driver's license.
- If using the westernunion.com process, you must upload a photo of your ID and possibly a selfie or other identity verification requirements.
- Recipient’s information
- Ensure that you have the complete and correct details of the person receiving the money:
- Full name (as it appears on their identification)
- Recipient’s country and city
- Delivery method (cash pickup, bank deposit, or other)
- Payment method (card, bank account, or cash)
- Ensure that you have the complete and correct details of the person receiving the money:
Comparison Between Western Union and Comun
| Platform | Fee | Exchange rate (USD - MXN) | You Pay | Estimated Amount Received |
|---|---|---|---|---|
| Western Union | $4.99 - 15 USD | 1 USD = 16.70 MXN* | 300 USD + fee | 4,900 - 5,010 MXN |
| Comun | From 2.99 USD, up to applicable limits | 1 USD = 17 MXN* | 300 USD + fee | 5,100 MXN |
*please note the exchane rate is subject to change at anytime.
In addition to offering more favorable fees and exchange rates for international money transfers, Comun lets you send money 365 days a year digitally from your home, including holidays, which can be affected by longer wait times due to increased customer volume.
Steps to Send Money Through Western Union: Online and In Person
Currently, Western Union allows you to make international money transfers from the U.S. through its website, mobile app, or in person.
Sending Money Online with Western Union
If you prefer to send money online through Western Union, simply follow these steps:
Log in or register on their platform
To open an account with Western Union, you must have the previously mentioned documents and complete the identity verification process.
Then, log in to the Western Union app or website.
Select destination country and amount
With Western Union, you can choose from a wide variety of destinations in Latin America and worldwide, including Mexico, the Dominican Republic, Colombia, Argentina, and others.
Choose payment method
Western Union offers various payment methods such as credit card, debit card, bank deposit, and cash payment.
Enter recipient information
Make sure to enter the recipient’s details correctly.
Confirm and obtain the tracking number (MTCN)
Once all information is entered, verify its accuracy and confirm the transaction. You will then receive a tracking number to monitor the transfer.
Sending Money to a Western Union Agency
If you prefer to send money in person, follow these steps:
Locate a nearby agency
To find the agency closest to your home, visit the website and select the “Find Location” option. Enter your ZIP code and review the available locations.
You may also call Western Union customer service at 1-800-325-6000 for more information.
Fill out the sending form
Go to the service counter and request the sending form, which you must fill out using the same details required for the online form.
Submit payment and fees to the agent
Once the form is filled out correctly, pay the agent the total amount plus the applicable fee.
Receive the tracking number (MTCN)
Finally, receive the tracking number and share it with the recipient so they can collect the money correctly.
Advantages and Disadvantages of Using Western Union for Remittances
Western Union is a popular option for sending remittances securely and quickly, used by thousands of immigrants in the United States every month.
Below are the main advantages and disadvantages of sending money with Western Union.
Advantages
Extensive global coverage and physical presence
Western Union allows you to send money to almost any part of the world, with approximately 500,000 agencies across more than 200 countries. It even offers transfers to rural and hard-to-reach areas.
Fast cash transfers
If you need to send money urgently, Western Union offers a cash pickup option, available within minutes.
Brand recognition and established history
With over a century of experience, Western Union has a strong reputation and proven security in money transfers through its global network.
Disadvantages
High fees
Generally, the smaller the amount sent, the higher the fee. Fees vary depending on the payment and delivery method and typically range between $4.99 and $15 USD, excluding currency conversion.
Uncompetitive exchange rate
In addition to the initial fee, you must account for the loss due to currency exchange, which is calculated using a less competitive margin than the market rate. As a result, your family receives less money compared to other options.
Sending limits
For unverified users, the sending limit is $3,000 USD per transaction. For verified accounts, the limit is $50,000 USD.
Lack of transparency in fee structure
Western Union’s fees are variable and depend on multiple factors such as the destination country, payment method, delivery method, and transfer amount.
Comun: A Fast, Transparent, and Affordable Alternative to Send Money to Your Family
There is no doubt that Western Union is one of the most well-established remittance services due to its long history and ease of access. However, it is important for users to choose the option that best fits their needs.
Before making a money transfer, it is essential to clearly understand all fees and additional costs; otherwise, your family may receive less money without prior notice.
Comun is the comprehensive solution that makes sending remittances easier and more affordable.
Additionally, it offers:
- A mobile app also available in Spanish that allows you to send money easily to more than 17 countries in Latin America.
- Your first money transfer is free, and afterward, you pay a fee starting at $2.99 USD per transfer, up to the applicable limits.
- You need a mobile device to open your account, an official identification from your country (passport, consular ID, driver’s license, among others), and a US residential address.
- 24/7 customer support available in Spanish.
- High security standards that help your money arrive safely and track your transfer in real time.
- Transparent remittance fees.
Open your Comun account today.
Frequently Asked Questions
If you still have questions about how Western Union works, review our FAQ section:
Can I send money to myself through Western Union?
Yes, if you are traveling to another country and do not have a banking account, you can send money to yourself.
Why can’t I send money through Western Union?
There may be several reasons, such as exceeding the sending limit, rejected payment method, or incorrect recipient information.
How much does Western Union charge to send money?
Transfer fees depend on the recipient country, the amount, payment method, and delivery method.
Educación Financiera
¿Cómo funciona una tarjeta de débito?
8 min de lectura
Una tarjeta de débito es una tarjeta bancaria vinculada directamente a tu cuenta corriente. Cuando usas la tarjeta para pagar, el dinero se descuenta inmediatamente de tu saldo disponible. A diferencia de una tarjeta de crédito, no acumulas deuda — solo gastas lo que tienes. Común ofrece tarjeta de débito VISA sin necesitar SSN.
¿Cómo funciona una tarjeta de débito?
Una tarjeta de débito está vinculada directamente a tu cuenta corriente o de cheques. Cada vez que la usas — para pagar en una tienda, hacer compras en línea, o retirar efectivo en un cajero — el monto se descuenta inmediatamente de tu saldo disponible. No hay crédito, no hay deuda, no hay intereses: solo utilizas el dinero que ya tienes en tu cuenta.
Las tarjetas de débito en EE.UU. usan redes de pago como Visa, Mastercard o Maestro, lo que las hace aceptadas en millones de comercios en EE.UU. y en el mundo.
¿Para qué se puede usar una tarjeta de débito?
- Pagos en tiendas físicas (con chip, contactless o banda magnética)
- Compras en línea con el número de tarjeta, fecha y CVV
- Retiro de efectivo en cajeros automáticos (ATM)
- Pago de facturas en línea o por teléfono
- Suscripciones y servicios recurrentes
Tarjeta de débito vs. tarjeta de crédito: diferencias clave
Una tarjeta de débito usa dinero propio de tu cuenta al momento de la transacción. Una tarjeta de crédito usa dinero prestado por el banco que debes pagar al final del período. La tarjeta de débito no genera deuda ni intereses, no requiere calificación crediticia para obtenerla, y es ideal para controlar el gasto. La tarjeta de crédito puede construir historial crediticio, ofrece protección adicional en compras y tiene recompensas, pero cobra intereses si no se paga el saldo completo mensualmente.
¿Cómo obtener una tarjeta de débito en EE.UU. sin SSN?
La mayoría de los bancos tradicionales requieren SSN para abrir cuenta y obtener tarjeta de débito. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI — para abrir cuenta sin SSN. Una vez abierta la cuenta, recibes una tarjeta de débito VISA física en tu domicilio y también tienes acceso a una tarjeta virtual para compras en línea desde el primer día.
Preguntas frecuentes sobre tarjetas de débito
¿En qué se diferencia un PIN de un CVV en la tarjeta de débito?
El PIN (Personal Identification Number) es tu código secreto de 4 dígitos para verificar tu identidad en cajeros y terminales de punto de venta. El CVV (Card Verification Value) son los 3 dígitos al reverso de la tarjeta, usados para verificar que tienes la tarjeta física al hacer compras en línea o por teléfono. Nunca compartas tu PIN; el CVV puede compartirse en compras legítimas en línea.
¿Qué hago si me roban o pierdo mi tarjeta de débito?
Bloquea tu tarjeta inmediatamente desde la app de tu banco — la mayoría permiten hacerlo en segundos. Llama al número de atención al cliente en la parte trasera de la tarjeta (o en el sitio web si no tienes la tarjeta). Revisa tus transacciones recientes y reporta cualquier cargo no autorizado. Tu banco procesará una tarjeta de reemplazo. Con Común puedes bloquear la tarjeta desde la app en tiempo real.
¿Puedo usar mi tarjeta de débito para compras internacionales?
Sí, si tiene logo Visa o Mastercard, generalmente funciona en sitios internacionales. Tu banco puede cobrar una comisión de conversión de divisas (1-3%). Algunos bancos bloquean compras internacionales por seguridad — activa esta opción en la app antes de viajar o comprar en sitios extranjeros. Con Común no hay comisión por uso internacional.
¿Cuál es el límite diario de una tarjeta de débito?
Los límites varían por banco y tipo de cuenta. En general: retiro en cajero $300-$1,000/día; compras con débito $1,500-$5,000/día. Común tiene límites establecidos que puedes revisar en la app. Si necesitas hacer una compra grande que supera el límite, contacta al banco para solicitar un aumento temporal.
¿Una tarjeta de débito afecta mi crédito?
No directamente. Las transacciones con tarjeta de débito no se reportan a las agencias de crédito ni afectan tu credit score. Sin embargo, si tienes una cuenta corriente asociada y frecuentemente gastas más de lo disponible (overdraft), eso sí puede aparecer en reportes de ChexSystems, afectando tu capacidad de abrir cuentas bancarias futuras.
¿Puedo usar tarjeta de débito sin tener dinero en la cuenta?
Generalmente no — la transacción se rechaza si no hay saldo suficiente. Algunos bancos ofrecen
Envíos Internacionales
Alternativas de envíos de paquetes a México desde Estados Unidos
8 min de lectura
Cómo enviar paquetes de Estados Unidos a México sin complicaciones
Estar lejos de la familia y amigos es uno de los principales retos que enfrentan los inmigrantes que viven en Estados Unidos. Por fortuna, el envío de correspondencia es una manera de mantener el vínculo con los seres queridos a través de las fronteras.
En Estados Unidos existen diferentes opciones disponibles de envío de paquetes a México. A continuación te explicaremos las características de cada servicio para que elijas el que mejor se adapte a tu presupuesto y necesidades.
Principales servicios de paquetería de Estados Unidos a México
Hay dos opciones de envío de paquetería desde Estados Unidos a México: a través del USPS y a través de empresas privadas de mensajería.
Servicio postal de Estados Unidos (USPS)
Estos son los principales servicios de envío del United States Postal Service (USPS) y sus características. Para obtener la información más actualizada, consulte su sitio web.
Priority Mail Express
- Precios de entrega: desde $59.50 aproximadamente para servicios internacionales estándar.
- Tiempo: 3-5 días hábiles.
- Características principales: ofrece servicio de entrega internacional exprés, rastreo completo y seguro limitado para ciertos tipos de paquetes.
Priority Mail
- Precios de entrega: desde $30.90 para envíos internacionales estándar.
- Tiempo: 6-10 días hábiles.
- Características principales: ofrece rastreo completo y precios moderados. Es ideal para paquetes medianos que necesitan entregarse en tiempos cortos.
First-Class Mail
- Precios de entrega: desde $14.05 para sobres.
- Tiempo: varía entre 7 y 20 días hábiles, según los trámites aduanales.
- Características principales: es un servicio económico ideal para enviar documentos y sobres. En muchos casos, no ofrece el servicio de rastreo completo, sino únicamente hasta el momento en que sale de Estados Unidos.
Empresas privadas de mensajería
También existen alternativas de empresas de mensajería privadas, que ofrecen excelente servicio y opciones de envío adicionales. Para obtener la información más actualizada, consulte el sitio web de cada empresa de mensajería.
FedEx
- Precios de entrega: los precios varían según el tamaño del paquete, pero ofrecen tarifas fijas para paquetes de hasta 15 kilos y costo adicional para peso adicional.
- Tiempo: 3-5 días para servicio exprés.
- Características principales: cobertura internacional con entrega a domicilio, incluye los trámites aduaneros y papeleo.
UPS
- Precios de entrega: cuenta con tarifas variables según el tamaño y peso del paquete.
- Tiempo: 2-5 días hábiles.
- Características principales: herramientas online de cotización y seguimiento de paquetes, además de gran presencia en Estados Unidos.
DHL
- Precios de entrega: envíos internacionales desde $50.
- Tiempo: 2-5 días hábiles con servicio exprés.
- Características principales: presencia internacional, servicio rápido y a domicilio, calculadora online de tarifas.
A continuación te mostramos una tabla comparativa para que tengas la información más clara.
A continuación te mostramos una tabla comparativa para que tengas la información más clara.
Empresa
Tipo de servicio
Costo estimado
Tiempo promedio
USPS
Priority Mail Express
Desde $59.50
3-5 días hábiles
USPS
Priority Mail
Desde $30.90
6-10 días hábiles
USPS
First-Class Mail
Desde $14.05 para sobres.
7-20 días hábiles
FedEx
Servicio exprés internacional
Los precios varían según tamaño y peso.
3-5 días hábiles
UPS
Servicio exprés internacional
Los precios varían según tamaño y peso.
2-5 días hábiles
DHL
Servicio exprés internacional
Los precios varían según tamaño y peso.
2-5 días hábiles
Factores que afectan el precio y tiempo de entrega de tu paquete
Como pudiste observar en la sección anterior, no es posible estimar con exactitud el precio de envío y tiempo de cada uno de los servicios de paquetería de EE. UU. a México. Esto se debe a que hay varios factores que afectan el resultado final, que a continuación te explicamos.
Peso y tamaño del paquete
Este es el principal factor que interviene en el costo final de un envío internacional, ya que cuanto más pesado y voluminoso sea un paquete, más elevada será la tarifa. También hay que considerar si la empresa tiene un peso máximo de envío.
Código postal y ubicación de destino
El destino final del envío también es un punto importante a tener en cuenta. Si envías un paquete a Ciudad de México, generalmente será más barato en comparación con una zona rural.
Tipo de servicio seleccionado
Los servicios de envío exprés o prioritarios son más rápidos y, por ende, también son más costosos.
Temporadas altas y días festivos
Si decides enviar un paquete en temporada navideña, año nuevo o días de alta demanda, ten en cuenta que puede haber retrasos o costos adicionales.
¿Qué necesitas para enviar paquetes desde Estados Unidos a México?
Antes de dirigirte a la oficina de la empresa de transporte que hayas elegido, asegúrate de tener toda la información lista para evitar retrasos y garantizar que tu paquete llegue a tus seres queridos sin problemas.
Paso 1. Revisa las restricciones aduanales
Asegúrate de que tu paquete no contenga artículos restringidos para ingresar a México, como alimentos perecederos, líquidos inflamables y productos falsificados. Si tienes dudas, consulta las normas aduaneras.
Paso 2. Empaca y rotula correctamente tu paquete
Utiliza una caja adecuada o cómprala directamente en la oficina de correos. Si el contenido es frágil, asegúrate de protegerlo y, al cerrar la caja, coloca la etiqueta de forma correcta.
Paso 3. Verifica los datos del destinatario y su código postal
Verifica las veces que sea necesario que los datos del destinatario sean correctos, como nombre, código postal y colonia. Cualquier error, por mínimo que parezca, puede provocar que el paquete llegue al lugar incorrecto.
Paso 4. Guarda tu número de guía y comprobante de envío
Finalmente, guarda el número de guía y comprobante de envío. Te permitirán saber el paradero de tu paquete y hacer aclaraciones en caso de ser necesario.
Consejos para ahorrar dinero y tiempo en tus envíos internacionales
Entendemos lo importante que es enviar un paquete a México desde Estados Unidos para los inmigrantes. Más que un simple producto empacado, se trata de regalos de cumpleaños, felicitaciones a la distancia y sueños cumplidos para las personas que más amas.
Por ello, asegúrate de seguir estos consejos para enviar un paquete a México.
- Compara precios antes de enviar: recuerda que algunos servicios ofrecen una tarifa fija, pero el precio final depende del peso y tamaño.
- Evita fines de semana o festivos: además de ser más caro, el envío puede sufrir contratiempos.
- Aprovecha promociones o programas de fidelidad: mantente pendiente de las promociones ofrecidas por las empresas de correo.
- Agrupa envíos cuando sea posible: procura enviar varios artículos en el mismo envío, en lugar de hacerlo uno por uno.
Envía paquetes a México y organiza tus finanzas con Común
Hacer llegar paquetes a tus seres queridos en México es una manera de demostrarles que siguen siendo importantes para ti. Por ello, es necesario planificar tus envíos y, por ende, tus finanzas.
Descubre Común, la plataforma digital que ayuda a los inmigrantes a gestionar su dinero de la forma más accesible, ya que puedes abrir una cuenta utilizando una identificación oficial válida de tu país de origen.
Así como los paquetes viajan con cariño, Común te acompaña en tu bienestar financiero.
Abre tu cuenta en Común y continúa conectado con tus seres queridos con envíos de remesas accesibles.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto tarda un envío de Estados Unidos a México?
Depende de la empresa de envíos, pero en general, un servicio exprés tarda de 3 a 5 días hábiles.
¿Cómo rastreo mi paquete?
Al momento de enviar tu paquete, recibirás una guía donde podrás rastrearlo hasta que llegue a su destino. Hay algunas opciones de paquetería que solo ofrecen rastreo hasta el momento en que sale de Estados Unidos.
¿Cuál es la forma más económica de enviar un paquete a México?
El servicio de USPS First-Class Package International Service es ideal para envíos económicos, aunque el tiempo suele ser mayor.
Envíos Internacionales
¿Cuánto cuesta enviar dinero a Guatemala desde Estados Unidos? Guía 2026
8 min de lectura
El costo total puede depender de tres factores principales: la tarifa de transferencia, el tipo de cambio usado para convertir USD a quetzales guatemaltecos (GTQ), y cualquier cargo aplicado cuando la persona destinataria recibe el dinero. El costo total puede variar de una transferencia a otra, dependiendo del proveedor y el método de entrega.
Para muchos guatemaltecos que viven en Estados Unidos, enviar dinero a casa es importante. Algunas personas apoyan a sus familias cubriendo gastos diarios o ayudando durante emergencias. Según el Banco Mundial, Guatemala es el segundo mayor receptor de remesas en la región de América Latina y el Caribe, después de México. Las remesas juegan un rol vital al apoyar a las comunidades rurales en Guatemala, las cuales reciben más de la mitad de los flujos totales.
Hoy hay muchas formas de enviar dinero a Guatemala desde Estados Unidos, incluyendo bancos, servicios de retiro en efectivo, y apps y plataformas digitales. Comparar costos, tiempos de entrega y tipos de cambio antes de enviar puede ayudar a que tu familia reciba más dinero en total.
¿Cuánto dinero puedes enviar a Guatemala?
El monto que puedes enviar a Guatemala puede depender del proveedor que elijas, el nivel de verificación de tu cuenta, y el método de pago utilizado para la transferencia.
En general, no hay un límite universal único impuesto a las remesas personales desde Estados Unidos. Sin embargo, las compañías de transferencia de dinero e instituciones financieras generalmente aplican sus propios límites como parte de los requisitos de prevención de fraude y cumplimiento regulatorio.
Por ejemplo:
- Algunos proveedores pueden limitar las cuentas nuevas a transferencias diarias o mensuales más pequeñas.
- Usuarios verificados pueden calificar para límites de transferencia más altos.
- Las transferencias basadas en efectivo a veces tienen límites diferentes a las transferencias bancarias.
- Ciertos servicios pueden solicitar identificación adicional para transacciones más grandes.
Antes de enviar dinero, se recomienda revisar los límites del proveedor, los documentos de identificación aceptados, y los métodos de entrega disponibles en Guatemala.
¿Qué determina el costo real de enviar dinero a Guatemala?
El costo real de enviar dinero a Guatemala puede depender de tres factores principales:
Tarifa de transferencia
La tarifa de transferencia es el monto cobrado para procesar la remesa.
Algunos servicios usan una estructura de tarifa fija, mientras que otros pueden ajustar el precio dependiendo del monto enviado, método de pago, o velocidad de entrega. Algunos proveedores también pueden ofrecer precios promocionales para transferencias por primera vez.
Aunque las tarifas bajas pueden ayudar a reducir costos, no siempre representan el costo total más bajo de transferencia una vez que se consideran los tipos de cambio y otros cargos.
Spread del tipo de cambio (USD a GTQ)
Otro factor importante es el tipo de cambio usado para convertir dólares estadounidenses a quetzales guatemaltecos.
Algunos proveedores pueden aplicar un margen (también conocido como spread) sobre el tipo de cambio del mercado. Incluso pequeñas diferencias en la tasa de conversión USD a GTQ pueden afectar cuántos quetzales recibe tu familia, especialmente en transferencias más grandes.
Comparar el monto final recibido en GTQ puede dar una imagen más precisa del costo total de la transferencia.
Cargos al destinatario o costos de retiro
En algunos casos, el destinatario puede enfrentar costos adicionales al recibir el dinero. Estos dependen del proveedor y el método de entrega.
Podría haber cargos relacionados con retiros en cajeros automáticos, ubicaciones de retiro en efectivo, procesamiento bancario, o conversión de moneda. Estos costos pueden variar dependiendo de la institución o red de retiro usada en Guatemala.
¿Cuál es la mejor forma de enviar dinero a Guatemala desde Estados Unidos?
La mejor forma depende de tu contexto y prioridades. Hoy hay muchas formas de enviar dinero a Guatemala desde Estados Unidos, con diferentes proveedores ofreciendo características como tiempos de entrega más rápidos, múltiples métodos de entrega, o costos generales más bajos dependiendo del tipo de transacción.
Bancos tradicionales
Algunas personas eligen enviar dinero a través de transferencias bancarias tradicionales (wire transfers). Esta opción está disponible para personas que ya usan una cuenta bancaria en Estados Unidos.
Sin embargo, las transferencias bancarias internacionales a veces pueden involucrar tarifas más altas, tiempos de procesamiento más lentos, consideraciones especiales como que los bancos en EE.UU. generalmente están cerrados los días festivos federales, o requisitos adicionales como códigos SWIFT e información bancaria del destinatario.
Agencias de transferencia en efectivo
Los servicios de retiro en efectivo continúan jugando un rol importante para muchas familias en Guatemala, especialmente para destinatarios que principalmente manejan sus finanzas en efectivo o que pueden no tener fácil acceso a servicios bancarios tradicionales.
Compañías como Western Union, MoneyGram, y Ria Money Transfer pueden ofrecer redes extensas de retiro en Guatemala a través de bancos locales, tiendas de conveniencia, supermercados, y socios de remesas.
Esta opción puede ser conveniente para destinatarios que prefieren acceso inmediato al efectivo, aunque algunos servicios tradicionales de transferencia en efectivo pueden involucrar tarifas más altas o tipos de cambio menos favorables comparados con otras opciones.
Apps y plataformas digitales
Otra opción es usar apps y plataformas digitales especializadas en transferencias internacionales.
Servicios como Común, Félix Pago, Ria Money Transfer, y MoneyGram ofrecen opciones para enviar dinero directamente desde tu teléfono, ya sea a través de una app o incluso WhatsApp. Estos servicios a menudo incluyen múltiples opciones de entrega disponibles en Guatemala.
Mientras que algunos de estos proveedores se enfocan principalmente en remesas, otros también pueden incluir características como tarjetas de débito, acceso a banca móvil, o herramientas de gestión de cuenta. Por ejemplo, Común ofrece una tarjeta de débito que acepta más de 100 identificaciones latinoamericanas para verificación de cuenta, también ofrece la opción de enviar dinero en la app o usando WhatsApp, y ofrece opciones de retiro en efectivo en Guatemala.
Comparación de servicios para enviar dinero a Guatemala
Hay servicios disponibles para enviar dinero a Guatemala, pero las tarifas, tipos de cambio, velocidades de transferencia, y métodos de entrega pueden variar dependiendo del proveedor y tipo de transferencia. Esta tabla fue creada para proporcionar una ayuda visual al comparar 5 proveedores populares de servicios de remesas de Estados Unidos a Guatemala.
| Servicio | Opciones de pago | Tarifa | Opciones de entrega | Tipo de cambio | Velocidad |
|---|---|---|---|---|---|
| Común | Cuenta bancaria, débito, efectivo | Desde 2.99 USD | Cuenta bancaria o retiro en efectivo | Competitivo | Minutos a horas |
| Western Union | Cuenta bancaria, tarjeta, efectivo | Varía según el monto y método | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a días |
| Ria Money Transfer | Cuenta bancaria, débito, crédito, efectivo | Desde $0.99; puede ser gratis para transferencias bancarias hasta $15,000 | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a días |
| MoneyGram | Cuenta bancaria, débito, crédito, efectivo | Varía según el monto y método de entrega | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a horas |
| Félix Pago | WhatsApp, débito, efectivo | $2.99 USD para transferencias a cuenta bancaria y $4.98 USD para retiro en efectivo | Cuenta bancaria y retiro en efectivo | Competitivo | Instantáneo a días |
El monto total recibido en GTQ está sujeto a cambios a lo largo del día debido a fluctuaciones del tipo de cambio, tarifas del proveedor, y métodos de entrega.
Para comparar costos de transferencia y tipos de cambio en tiempo real, puedes usar herramientas como Común Compara (https://www.comun.app/compara) diseñada para ayudarte a tener más claridad sobre los costos de remesas. Si aplica, puedes ver un toggle de "Primer envío" que refleja precios promocionales para transferencias elegibles por primera vez.
¿Cómo recibe el destinatario el dinero en Guatemala?
Depende del proveedor seleccionado, ya que los destinatarios en Guatemala pueden recibir dinero a través de diferentes métodos de entrega.
Depósito bancario
Algunos proveedores ofrecen depósitos directos a cuentas bancarias guatemaltecas en quetzales. La velocidad de entrega puede variar dependiendo del banco receptor y el proceso de verificación de la transferencia.
Retiro en efectivo
Dependiendo del proveedor y la ubicación del destinatario, pueden recoger el dinero en bancos locales, agencias de remesas, supermercados, o tiendas minoristas.
Para recibir el dinero, los destinatarios a menudo requieren un documento de identificación válido y el número de referencia de la transferencia.
Tiempos de entrega
Los tiempos de transferencia pueden variar dependiendo del proveedor, método de pago, requisitos de verificación, días festivos, y opción de entrega seleccionada.
Algunas transferencias digitales pueden llegar en minutos, mientras que las transferencias bancarias o ciertas opciones de retiro en efectivo podrían tardar más.
¿Cómo puedo enviar dinero a Guatemala con Común?
Con Común, las personas pueden enviar dinero a Guatemala directamente desde la app móvil. Para enviar dinero, puedes seguir los pasos:
- Abre tu app móvil de Común.
- Selecciona "Envía una remesa".
- Elige o registra al destinatario.
- Ingresa la información del destinatario, incluyendo detalles bancarios si es necesario.
- Después de registrar al destinatario, ingresa el monto que quieres enviar.
- Revisa el tipo de cambio, tarifa de transferencia, y método de entrega.
- Confirma la transacción.
- Puedes revisar el estado de la transferencia en tu app móvil de Común haciendo clic en la transacción.
Las tarifas de transferencia empiezan en 2.99 USD por transacción, hasta los límites aplicables.
¿Por qué elegir Común para enviar dinero a Guatemala?
La visión de Común es convertirse en la plataforma financiera líder para inmigrantes en Estados Unidos. Por lo tanto, puede incluir elementos que son útiles para personas enviando dinero a Guatemala desde Estados Unidos.
Algunos de los servicios incluyen:
- Aceptación de más de 100 identificaciones latinoamericanas para verificación.
- Experiencia de app en español.
- Capacidad de enviar dinero directamente desde la app o WhatsApp.
- Múltiples métodos de entrega disponibles en Guatemala.
Como con cualquier servicio financiero, los costos de transferencia, velocidades de entrega, y disponibilidad pueden variar dependiendo de los detalles de la transacción. Puedes aprender más sobre Común en nuestro sitio web (https://www.comun.app) o en la app.
Preguntas frecuentes
¿Cuánto cuesta enviar dinero a Guatemala?
El costo total puede depender del proveedor, tarifa de transferencia, tipo de cambio, método de entrega, y si el destinatario enfrenta cargos adicionales.
¿Cuánto tarda en llegar el dinero a Guatemala?
Los tiempos de transferencia pueden variar dependiendo del proveedor y método de entrega seleccionado. Algunas transferencias digitales pueden llegar en minutos, mientras que otras podrían tardar varios días hábiles.
¿Cuál es la mejor app para enviar dinero a Guatemala?
La mejor app puede depender de lo que más te importa, ya sea tarifas más bajas, tipos de cambio, velocidad de entrega, o disponibilidad de retiro en efectivo.
¿Necesito un SSN para enviar dinero a Guatemala?
Algunos proveedores pueden requerir un SSN, mientras que otros también pueden aceptar un ITIN o documentos de identificación alternativos dependiendo de sus políticas de verificación. Es importante revisar los requisitos de verificación de cada proveedor.
¿Cuánto dinero puedes enviar a Guatemala desde Estados Unidos?
Los límites de transferencia pueden variar dependiendo del proveedor, método de pago, y nivel de verificación.
¿Dónde puede mi familia recibir el dinero en Guatemala?
Dependiendo del proveedor, los destinatarios pueden recibir dinero a través de depósitos bancarios, ubicaciones de retiro en efectivo, billeteras móviles, u otros métodos de entrega disponibles en Guatemala.
Viviendo en Estados Unidos
Visa vs green card: guía para inmigrantes en EE.UU.
8 min de lectura
Visa vs green card: guía para inmigrantes en EE.UU.
Una visa y una green card son dos opciones diferentes en el sistema migratorio de EE.UU. Una visa generalmente se usa para entrar a Estados Unidos con un propósito específico, como turismo, estudio, trabajo o inmigración familiar. Una green card es el estatus de residente permanente legal, que permite a alguien vivir en EE.UU. de forma permanente.
Esta guía explica la diferencia entre una visa y una green card, las situaciones en las que se usa cada una, y los caminos que pueden llevar de una a la otra.
Esta guía es solo para fines informativos y no constituye asesoría legal.
¿Qué es una visa de EE.UU.?
Una visa de EE.UU. es un documento de viaje emitido por el gobierno de EE.UU. que permite a una persona solicitar entrada a EE.UU. con un propósito específico. Algunos tipos comunes de visas incluyen:
| Tipo de visa | Propósito típico |
|---|---|
| Visa de visitante (B-1/B-2) | Turismo, visitas familiares, actividades de negocios |
| Visa de estudiante (F-1) | Estudios académicos |
| Visa de visitante de intercambio (J-1) | Programas de intercambio educativo y cultural |
| Visas de trabajo temporal (H-1B, H-2A, H-2B, L-1) | Empleo en ocupaciones calificadas |
| Visas de inmigrante (IR1, CR1, EB) | Inmigración permanente por vías familiares o laborales |
¿Qué es una green card?
Una green card es evidencia del estatus de residente permanente legal en EE.UU. Los titulares de green card pueden vivir en el país de forma permanente y generalmente tienen más flexibilidad laboral y de viaje. Una green card puede obtenerse a través de: patrocinio familiar, inmigración basada en empleo, procesos relacionados con refugiados o asilo, programas de visa de diversidad, y otras categorías establecidas por la ley migratoria.
Visa vs green card: diferencias clave de un vistazo
| Característica | Visa | Green card |
|---|---|---|
| Propósito principal | Entrada a EE.UU. para un propósito específico | Residencia permanente en EE.UU. |
| Duración | Depende de la categoría de visa | Residencia a largo plazo |
| Acceso al empleo | Depende del tipo de visa | Generalmente permite empleo en EE.UU. |
| Requisitos de renovación | Varía por categoría | Aplican requisitos de renovación periódica |
| Camino a la ciudadanía | No por sí sola | Puede llevar a elegibilidad para ciudadanía |
| Estadía prevista | Temporal o permanente según el tipo | Permanente |
¿Cuál necesitas?
| Situación | Opción migratoria a explorar |
|---|---|
| Visitar a la familia por un período corto | Visa de visitante |
| Estudiar en una escuela o universidad de EE.UU. | Visa de estudiante |
| Aceptar empleo temporal calificado | Visa de trabajo basada en empleo |
| Reunirse con un cónyuge ciudadano/a de EE.UU. | Vía de visa de inmigrante familiar |
| Vivir permanentemente en EE.UU. | Vía de green card |
| Inmigrar por relación familiar calificada | Vía de green card |
| Inmigrar por oferta de trabajo calificada | Vía de green card |
Cómo pasar de una visa a una green card
Los caminos comunes pueden incluir:
Patrocinio familiar
Un/a ciudadano/a de EE.UU. o familiar calificado puede patrocinar a un pariente elegible a través de un proceso de inmigración familiar.
Inmigración basada en empleo
Ciertos trabajadores pueden calificar para residencia permanente a través de un proceso patrocinado por un empleador.
Ajuste de estatus
Algunas personas ya presentes en EE.UU. pueden calificar para solicitar residencia permanente sin salir del país.
Procesamiento consular
En otras situaciones, el proceso de inmigración se completa a través de una embajada o consulado de EE.UU. fuera del país antes de entrar.
Cómo Común te apoya en cada etapa
Mientras se procesan las solicitudes de inmigración, algunas personas necesitan enviar dinero a familiares en Latinoamérica. Común ofrece servicios de remesas que permiten a los clientes elegibles enviar dinero directamente desde la app. Común también ofrece la opción de abrir una cuenta usando un ITIN, pasaporte o más de 100 IDs latinoamericanas aceptadas, con depósito directo, tarjeta de débito y soporte en español sin requisitos de saldo mínimo. Visita comun.app para más información.
Preguntas frecuentes
¿Cuál es la diferencia principal entre una visa y una green card?
Una visa generalmente se usa para entrar a EE.UU. con un propósito específico, mientras que una green card proporciona estatus de residente permanente.
¿Puedo trabajar en EE.UU. solo con una visa?
Depende de la categoría de visa. Algunas se emiten específicamente para empleo, mientras que otras tienen diferentes restricciones.
¿Necesito un abogado para solicitar una green card?
Algunas personas completan las solicitudes por su cuenta, mientras que otras buscan asistencia profesional dependiendo de la complejidad del caso.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicio de remesas provisto por Service UniTeller, Inc.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


