
Cuenta corriente
5 Aplicaciones para ganar dinero rápido en Estados Unidos
Las 5 mejores apps para ganar dinero rápido en EE.UU. como inmigrante. Comparativa de opciones, requisitos y cuánto puedes ganar.
8 min read

17 Apr 2023
¿Buscas formas de ganar dinero extra desde la comodidad de tu hogar o durante tus ratos libres? Gracias a la tecnología, ahora es posible hacerlo con solo un teléfono móvil y conexión a internet. En este artículo, te presentamos cinco aplicaciones que te permitirán ganar dinero de manera rápida y sencilla.
Puedes ganar dinero desde tu celular en EE.UU. con encuestas pagadas (Eureka Surveys, Google Opinion Rewards), trabajos freelance (Fiverr), vendiendo cosas usadas (Mercari) o manejando para Uber o Lyft. Con Común puedes recibir todos esos pagos en una cuenta sin SSN, sin tarifas mensuales y en español.
Eureka Surveys o Survey Pop:
1. Eureka Surveys es una plataforma que te permite ganar dinero respondiendo encuestas en minutos a tu propio horario. Acumularás puntos que podrás canjear por tarjetas de regalo o dinero en efectivo a través de PayPal.
Google Opinion Rewards:
2. Google Opinion Rewards es una aplicación creada por Google que te permite ganar dinero respondiendo encuestas breves. Por cada encuesta completada, recibirás una recompensa canjeable en Google Play.
Fiverr:
3. Fiverr es una plataforma de servicios freelance en la que puedes ofrecer tus habilidades y conocimientos a cambio de dinero. Puedes encontrar trabajos en diseño, redacción, marketing digital, programación y más. Recuerda conectar tu cuenta Común a Fiverr.
Mercari:
4. Mercari es una aplicación de compraventa en la que puedes vender artículos nuevos o usados. La aplicación se queda con una pequeña comisión por cada venta realizada.
Uber o Lyft:
5. Si tienes un automóvil y tiempo libre, puedes aprovechar las aplicaciones de transporte como Uber o Lyft para ganar dinero extra como conductor.
Ganar dinero rápidamente es más fácil de lo que parece gracias a estas aplicaciones. Recuerda que con Común recibes una cuenta de cheques gratis y una tarjeta VISA de débito con acceso a más de 57,000 cajeros.
Preguntas frecuentes sobre cómo ganar dinero con apps en EE.UU.
¿Cuánto dinero puedo ganar con encuestas en línea?
Las apps de encuestas como Eureka Surveys o Google Opinion Rewards pagan entre $0.10 y $5 por encuesta. Es dinero extra, no un ingreso principal. Quienes más ganan dedican 30–60 minutos al día, seleccionan las encuestas más largas y bien pagadas. Los pagos se hacen vía PayPal o créditos Google Play.
¿Necesito papeles o SSN para trabajar con Uber o Lyft?
Para manejar con Uber o Lyft necesitas licencia de conducir válida en EE.UU., automóvil que cumpla los requisitos, seguro vigente y pasar verificación de antecedentes. El SSN es requerido para el registro ya que emiten formularios 1099 para reportar ingresos al IRS.
¿Cómo recibo el pago de Fiverr como inmigrante?
Fiverr paga vía PayPal, transferencia bancaria (ACH) o Payoneer. Para recibir pagos bancarios necesitas cuenta en EE.UU. Con Común puedes abrir una sin SSN y usarla para recibir tus ganancias de Fiverr. Los pagos se liberan 14 días después de completar un pedido confirmado.
¿Mercari cobra comisión por vender?
Sí. Mercari cobra una comisión del 10% por venta + 2.9% + $0.30 de tarifa de procesamiento. El envío puede ser pagado por el comprador o incluido en el precio. Los pagos se acreditan en tu balance de Mercari y puedes transferirlos a tu cuenta bancaria en EE.UU.
¿Cuánto gana un conductor de Uber en EE.UU.?
En promedio los conductores de Uber ganan entre $15 y $25 por hora antes de gastos (gasolina, seguro, mantenimiento). En ciudades grandes o durante horas pico los ingresos pueden ser mayores. Es ingreso por cuenta propia — debes apartar aproximadamente 25–30% para impuestos.
¿Puedo combinar varias apps para ganar más?
Sí. Una estrategia común: responder encuestas en tiempos muertos, vender en Mercari cosas que ya no usas y ofrecer habilidades en Fiverr. Tener una cuenta Común te permite consolidar pagos de múltiples fuentes en una sola cuenta sin tarifas de mantenimiento ni saldo mínimo.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Viviendo en Estados Unidos
Como ganar dinero rápido en Estados Unidos
8 min de lectura
Ganar dinero extra rápido en Estados Unidos es posible con apps de encuestas, trabajos freelance, o referidos. Con el programa de referidos de Común, ganas una recompensa en efectivo por cada persona que invitas y abre una cuenta.
Ganar dinero rápido puede ser una necesidad en cualquier momento de la vida, y para los Latinos en Estados Unidos puede ser un desafío aún mayor. Pero no te preocupes, en este post te daremos algunas ideas y consejos para que puedas ganar dinero rápidamente y mejorar tu situación financiera.
1. Encuentra trabajos temporales
Los trabajos temporales son una buena opción para ganar dinero rápidamente. Hay muchas empresas que contratan trabajadores temporales para cubrir la demanda durante ciertas épocas del año, como las fiestas de fin de año o la temporada de impuestos. Busca en sitios web de empleo como Indeed, Glassdoor o Monster para encontrar trabajos temporales en tu área.
2. Conviértete en un conductor de servicios de transporte
Si tienes un auto y una licencia de conducir válida, considera convertirte en un conductor de servicios de transporte como Uber o Lyft. Estos servicios te permiten trabajar en tu propio horario y ganar dinero rápidamente. Además, puedes trabajar tanto o tan poco como desees.
3. Vende tus habilidades
Si tienes habilidades que puedas vender, como la reparación de computadoras, el diseño gráfico o la enseñanza de un idioma, puedes utilizar plataformas en línea como Fiverr o Upwork para conectarte con personas que necesiten tus servicios. Estas plataformas cobran una comisión por cada trabajo completado, pero puedes establecer tus propios precios y trabajar en proyectos según tu disponibilidad.
4. Realiza trabajos de jardinería o limpieza
Muchas personas necesitan ayuda con trabajos de jardinería o limpieza, y esto puede ser una buena opción para ganar dinero rápidamente. Puedes ofrecer tus servicios en tu vecindario o en sitios web como Craigslist. Asegúrate de tener un buen equipo de trabajo y una buena actitud para ganar clientes regulares.
5. Vende artículos que ya no necesitas
Vender artículos que ya no necesitas es una forma rápida de obtener dinero extra. Puedes venderlos en línea a través de sitios web como eBay o Amazon, o en persona en una venta de garaje o en un mercado de pulgas. Si tienes artículos de valor que ya no usas, esto puede ser una excelente opción para ganar dinero rápidamente.
Recuerda que estas son solo algunas ideas para ganar dinero rápidamente. También puedes buscar trabajos en la industria de la hospitalidad o el servicio al cliente, ofrecer servicios de limpieza de casas, o participar en encuestas en línea para ganar dinero extra. Lo importante es que encuentres una opción que se adapte a tus habilidades y necesidades.
Recuerda de conectar tu cuenta Común a tu trabajo para recibir tu pago lo más rápido posible - hasta dos días antes. En tu cuenta de cheques de Común podrás guardar los ingresos de tu labor sin costo y con toda la seguridad posible.
Las tarjetas de débito Común son compatibles con más de 57,000 cajeros en Estados Unidos para hacer depósitos y retiros, y cuentan con protección de la política de responsabilidad cero de Visa. Esto significa que cualquier cargo no autorizado no será descontado del balance en su cuenta de cheques.Al igual, tu cuenta bancaria está asegurada por el FDIC hasta $250,000 como cualquier otro banco legal.
¡Buena suerte!
¿Cómo puedo ganar dinero extra rápido?
Apps de encuestas pagadas, trabajos freelance flexibles (manejar, entregas, tareas), y programas de referidos de apps financieras son formas comunes de generar ingreso extra sin un empleo de tiempo completo.
¿Cómo funciona el programa de referidos de Común?
Invita a alguien con tu enlace único desde la pantalla principal de la app. Cuando esa persona abre una cuenta de débito completa y hace su primer movimiento calificado, ambos reciben una recompensa en efectivo — acreditada en tu cuenta dentro de 5 días.
¿Cuánto puedo ganar refiriendo personas?
El monto de la recompensa puede variar según la promoción vigente; revisa los términos actuales dentro de la sección de referidos en la app.
Preguntas frecuentes
¿Necesito hacer algo especial para participar en el programa de referidos de Común?
Solo comparte tu enlace único desde el botón de referidos en la pantalla principal de la app — los referidos fuera de ese enlace no califican.
¿Cuándo recibo mi recompensa por referir a alguien?
Dentro de los 5 días calendario después de que tu referido complete un Primer Egreso Calificado.
¿Hay límite de personas que puedo referir?
Los términos y condiciones vigentes detallan los límites; revísalos dentro de la app antes de compartir masivamente.
¿Qué pasa si mi referido no completa el proceso?
La recompensa solo se acredita si el referido abre la cuenta, la aprueban, y completa un Primer Egreso Calificado.
¿Puedo referirme a mí mismo con otra cuenta?
No, el auto-referido y la actividad fraudulenta o abusiva no son elegibles para recompensa.
¿Qué otras formas rápidas de generar ingreso existen además de referidos?
Apps de encuestas pagadas y trabajos freelance flexibles son otras opciones comunes, aunque generalmente generan menos que un ingreso principal.
Educación Financiera
Apps como Chime: mejores alternativas para inmigrantes en 2026
8 min de lectura
Apps como Chime: mejores alternativas para 2026
Las apps de banca digital han cambiado cómo muchas personas en EE.UU. manejan su dinero. En lugar de visitar sucursales físicas, ahora puedes abrir cuentas, recibir depósitos directos, enviar pagos y gestionar gastos directamente desde tu teléfono.
Entre estas apps, Chime se ha convertido en uno de los nombres más reconocidos en banca digital. Sin embargo, para muchos inmigrantes en EE.UU., las apps fintech tradicionales pueden no satisfacer completamente las necesidades financieras cotidianas. Algunas personas pueden necesitar una app que soporte incorporación basada en ITIN, ofrezca formas más fáciles de enviar dinero a Latinoamérica, o proporcione atención al cliente en español.
¿Qué es Chime y por qué buscar alternativas?
Chime es una empresa de tecnología financiera que ofrece servicios bancarios móviles a través de bancos asociados. Sus funciones incluyen depósito directo anticipado, tarjetas de débito, opciones bancarias sin tarifas y herramientas de ahorro automático.
Algunos usuarios pueden buscar alternativas porque quieren: opciones de remesas internacionales, incorporación basada en ITIN o pasaporte, soporte al cliente bilingüe, funciones de inversión, flexibilidad en transferencias de efectivo o herramientas especializadas de ahorro.
Comparación de apps como Chime (2026)
| App | Sin comisión mensual | Acepta ITIN/Sin SSN | Soporte en español | Remesas internacionales | Transferencias P2P | Depósito directo anticipado |
|---|---|---|---|---|---|---|
| Chime | Sí | No | No | No | No | Sí* |
| Común | Sí* | Sí | Sí | Sí | Sí | Sí* |
| Current | Sí | No | No | No | Sí | Sí |
| Varo | Sí | Sí (ITIN) | No | No | No | Sí |
*Aplican términos y condiciones. Verifica los requisitos actuales de cada proveedor.
Común — La alternativa diseñada para inmigrantes latinos
Común es una plataforma financiera digital construida específicamente para la comunidad latina en EE.UU. A diferencia de Chime y otras apps de banca digital, Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta, ofrece soporte al cliente 24/7 en español, permite enviar remesas a Latinoamérica desde $2.99, y tiene una app disponible completamente en español. Visita comun.app para más información.
Varo
Varo acepta ITINs para la apertura de cuentas, lo que lo hace más accesible para algunos inmigrantes. Ofrece características bancarias básicas sin tarifas mensuales. Sin embargo, no ofrece remesas internacionales ni soporte en español.
Current
Current ofrece banca digital con depósito directo anticipado y transferencias P2P. Sin embargo, no acepta ITINs para la apertura de cuentas y no tiene soporte en español ni remesas internacionales.
¿Cuál es la mejor alternativa a Chime para inmigrantes?
Depende de tus necesidades específicas. Si necesitas remesas a Latinoamérica, soporte en español y la posibilidad de abrir cuenta sin SSN, Común puede ser la opción más completa.
Preguntas frecuentes
¿Puedo abrir una cuenta en Chime sin SSN?
Chime generalmente requiere un SSN para abrir una cuenta. Para inmigrantes que aún no tienen SSN, pueden haber mejores alternativas como Común.
¿Cuál es la mejor app bancaria para inmigrantes latinos?
Común está diseñado específicamente para inmigrantes latinos en EE.UU. con soporte en español, apertura de cuenta con IDs latinoamericanas y remesas internacionales.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Cuenta corriente
5 mejores apps para mandar dinero en Estados Unidos
8 min de lectura
Las mejores apps para mandar dinero en EE.UU. son Zelle (transferencias bancarias instantáneas gratis), Venmo (pagos sociales entre amigos), Cash App (envíos con tarjeta de débito), Wise (transferencias internacionales con tipo de cambio real) y Común (envíos sin SSN para inmigrantes). Cada una tiene casos de uso distintos, comisiones diferentes y requisitos de acceso variados.
Enviar dinero en Estados Unidos nunca ha sido más fácil gracias a las aplicaciones móviles. Sin embargo, elegir la correcta depende de si envías dinero localmente o al extranjero, si tienes SSN o no, y qué comisiones estás dispuesto a pagar. Aquí comparamos las 5 principales opciones con datos reales.
1. Zelle — Transferencias bancarias instantáneas
Zelle está integrada directamente en apps de más de 1,700 bancos e instituciones financieras en EE.UU. Las transferencias son instantáneas y completamente gratuitas entre usuarios Zelle. Solo funciona para envíos dentro de EE.UU. y requiere cuenta bancaria en un banco participante. Límites de envío varían por banco (generalmente $500-$2,500 diarios).
2. Venmo — Pagos sociales entre amigos
Venmo es popular para dividir gastos entre amigos: cenas, viajes, rentas. Ofrece envíos gratuitos entre usuarios cuando usas saldo de Venmo o cuenta bancaria. Cobra 3% cuando pagas con tarjeta de crédito. Los retiros instantáneos a cuenta bancaria cuestan 1.75% del monto (mínimo $0.25). Requiere SSN para verificación de identidad. Ideal para pagos entre personas en EE.UU., no para remesas internacionales.
3. Cash App — Envíos con tarjeta de débito
Cash App permite enviar y recibir dinero, invertir en acciones y comprar Bitcoin. Los envíos estándar son gratuitos; los instantáneos cobran entre 0.5% y 1.75%. Ofrece una tarjeta de débito física (Cash Card) para gastar el saldo. Requiere SSN para acceso completo. La verificación sin SSN es limitada (máximo $1,000 enviados por mes). Útil para usuarios establecidos con historial crediticio en EE.UU.
4. Wise (antes TransferWise) — Remesas internacionales
Wise es la mejor opción para enviar dinero al extranjero con el tipo de cambio real del mercado (sin margen oculto). Cobra una comisión transparente que suele ser significativamente menor que la de los bancos tradicionales. Soporta transferencias a más de 80 países y 50+ monedas. Requiere SSN o ITIN para usuarios en EE.UU. Las transferencias pueden tardar 1-3 días hábiles dependiendo del país destino.
5. Común — La opción para inmigrantes sin SSN
Común es una cuenta bancaria digital diseñada específicamente para la comunidad latinoamericana en EE.UU. Permite abrir cuenta sin SSN usando pasaporte o matrícula consular. También permite envíos domésticos instantáneos y sin costo entre usuarios de Común. El servicio al cliente es completamente en español. No cobra comisiones mensuales ni exige saldo mínimo. Es la opción más accesible para inmigrantes que necesitan una solución bancaria completa desde el primer día.
Preguntas frecuentes sobre apps para mandar dinero
¿Cuál es la app más barata para enviar dinero en EE.UU.?
Zelle es gratuita para envíos entre usuarios dentro de EE.UU. Venmo y Cash App también son gratuitos para transferencias estándar entre usuarios. Para envíos internacionales, Wise ofrece las comisiones más transparentes y competitivas del mercado.
¿Puedo usar estas apps sin número de Seguro Social?
Venmo, Cash App y Zelle requieren SSN para verificación completa. Común no requiere SSN: acepta pasaporte, matrícula consular y más de 100 identificaciones latinoamericanas. Wise en EE.UU. requiere SSN o ITIN para cumplimiento regulatorio.
¿Cuánto tarda en llegar el dinero?
Zelle y Venmo (entre usuarios) son instantáneos. Cash App Instant también. Las transferencias bancarias estándar tardan 1-3 días hábiles. Wise tarda 1-3 días según el país de destino. Los envíos entre usuarios de Común son instantáneos dentro de EE.UU.
¿Estas apps son seguras?
Sí, todas las mencionadas usan encriptación y protocolos de seguridad estándar. Común, Zelle, Venmo y Cash App cuentan con protección adicional según la institución bancaria respaldante. El dinero en cuentas FDIC está protegido hasta $250,000. Nunca envíes dinero a desconocidos — las transferencias son irreversibles.
Educación Financiera
Cómo depositar dinero en la cuenta bancaria de otra persona: 5 métodos (2026)
8 min de lectura
Cómo depositar dinero en la cuenta bancaria de otra persona: 5 métodos actualizados (2026)
En 2026, hay más formas que nunca de enviar dinero a otra cuenta bancaria, pero cada opción funciona diferente. Algunos métodos requieren un número de ruta y número de cuenta, mientras que otros solo necesitan un número de teléfono, email o código QR. Los tiempos de procesamiento, tarifas y límites también pueden variar dependiendo del servicio que uses.
5 formas de depositar dinero en la cuenta bancaria de otra persona
| Método | Información necesaria | Velocidad | Costo típico | Mejor para |
|---|---|---|---|---|
| Depósito en sucursal | Nombre completo + número de cuenta | Mismo día o siguiente día hábil | Generalmente sin tarifa | Pagar renta, ayudar a familiares |
| Transferencia ACH | Número de ruta + número de cuenta | 1–3 días hábiles | Generalmente sin tarifa | Transferencias entre instituciones financieras |
| Apps P2P | Teléfono, email, username o QR | Minutos a 1 día hábil | Generalmente sin tarifa | Pagos cotidianos y dividir gastos |
| Wire transfer | Datos bancarios completos e identificación | Mismo día | Tarifas varían por institución | Transferencias urgentes o de alto valor |
| Depósito por cheque | Nombre del destinatario e información de depósito | Varios días hábiles | Generalmente sin tarifa o bajo | Pagos documentados o programados |
Depósito en sucursal bancaria
Una de las formas más simples de depositar dinero en la cuenta de alguien es visitar directamente la sucursal de su banco. Para depositar dinero en una sucursal, generalmente necesitas: el nombre completo del destinatario, el número de cuenta del destinatario, y el dinero en efectivo o cheque que quieres depositar.
Transferencia ACH
Las transferencias ACH son transferencias electrónicas de banco a banco a través de la red de la Cámara de Compensación Automatizada. Para enviar una transferencia ACH a la cuenta de otra persona, necesitas: el número de ruta del banco del destinatario y el número de cuenta del destinatario.
Apps de pago P2P
Las apps de pago entre personas como Pay de Común, Venmo, Cash App y Zelle permiten enviar dinero rápidamente a otra persona usando solo un número de teléfono, email, username o código QR.
Wire transfer
Los wire transfers son transferencias electrónicas de banco a banco que se completan rápidamente, generalmente el mismo día hábil para transferencias domésticas. Se usan típicamente para montos grandes o pagos urgentes.
Depósito por cheque
También puedes escribir un cheque personal a nombre de otra persona. Esta opción es más lenta que los métodos digitales pero puede ser útil para pagos documentados o programados.
Preguntas frecuentes
¿Puedo depositar efectivo en la cuenta bancaria de otra persona?
Depende del banco. Algunos bancos permiten depósitos en efectivo en cuentas de terceros en sucursal, mientras que otros pueden restringirlo por políticas de prevención de fraude.
¿Cuál es la forma más rápida de enviar dinero a otra cuenta?
Las apps P2P como Pay de Común, Venmo y Zelle generalmente son las más rápidas para envíos cotidianos. Los wire transfers son más rápidos para montos grandes.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.
Educación Financiera
Apps para enviar dinero desde Estados Unidos: comparativa 2026
8 min de lectura
Apps para enviar dinero desde Estados Unidos: comparativa 2026
La respuesta corta es que depende de lo que estás buscando. Ya sea que estés dividiendo la renta con un compañero, pagándole la cena a un amigo o enviando dinero a tu familia en México o Guatemala, hay una app para eso. La clave está en saber cuál usar y cuándo.
Enviar dinero desde tu teléfono
Hoy en día, millones de personas en EE.UU. envían dinero en minutos desde sus teléfonos — a una cuenta bancaria de alguien sentado frente a ellos o a un familiar en otro país.
Sin embargo, no todas las apps funcionan igual, y elegir la correcta puede ahorrarte tiempo o dinero. Algunos proveedores ofrecen tarifas fijas, mientras que otros que ofrecen transferencias internacionales incluyen el costo en el tipo de cambio. Esto impacta directamente cuántos pesos, quetzales o lempiras reciben tus seres queridos después de la conversión.
¿Cómo comparar apps de transferencia de dinero?
Se recomienda analizar tres factores clave que pueden impactar el costo real de cualquier transferencia:
La tarifa de transferencia
La tarifa plana o porcentaje que se muestra antes de hacer la transacción. Algunas apps cobran tanto una tarifa de transferencia como un margen en el tipo de cambio, mientras que otras solo cobran uno. Para transferencias domésticas en EE.UU., la tarifa suele ser el principal costo a evaluar.
Velocidad
Las opciones de entrega más rápidas pueden tener un costo más alto. Muchas apps ofrecen una opción estándar que tarda algunos días a un costo menor, y una opción expresa para transferencias urgentes. Para transferencias domésticas en EE.UU., la entrega instantánea o el mismo día es más común, aunque puede llevar un cargo adicional.
El margen en el tipo de cambio
Para transferencias internacionales, esta es la diferencia entre la tasa de mercado medio y la tasa que te ofrece la app. Es uno de los principales factores de costo al enviar dinero al extranjero. Para transferencias domésticas en EE.UU., no hay conversión de moneda, por lo que este factor no aplica.
Panorama de apps populares para enviar dinero desde EE.UU.
A continuación un resumen de las apps más utilizadas:
| App | Costo | Velocidad | Límites | Características adicionales | Cobertura |
|---|---|---|---|---|---|
| Venmo | Sin tarifa (cuenta bancaria/saldo); 3% (tarjeta de crédito); transferencias instantáneas al banco: 1.75% (mín. $0.25, máx. $25) | Hasta 1 día (estándar); ~30 min (instantáneo) | Hasta $299.99/semana (sin verificar); hasta $60,000/semana (verificado) | Feed de pagos social; compras en línea y tiendas; tarjeta débito Cash Card | Solo EE.UU. |
| Zelle | Sin tarifa (algunos bancos pueden aplicar cargos) | Minutos | Los límites varían por banco | Integrado en la mayoría de apps bancarias; no requiere cuenta separada | Solo EE.UU. |
| Cash App | Sin tarifa (cuenta bancaria/débito); 3% (tarjeta crédito); transferencia instantánea: 0.5%–1.75% (mín. $0.25) | Estándar: 1–3 días hábiles; instantáneo: ~minutos | Hasta $7,500/semana (usuarios verificados) | Tarjeta débito Cash Card; inversión en Bitcoin y acciones; depósito directo | Solo EE.UU. |
| Común | Sin tarifa (EE.UU.); desde $2.99 (internacional) | Instantáneo a ~8 minutos (promedio) | $2,999/día · $4,999/7 días · $9,999/30 días · $19,999/90 días | Retiro y entrega en efectivo; depósito bancario y billetera digital; app en español | EE.UU. y Latinoamérica |
| Western Union | $3–$30+ (varía por monto, país y método) | Minutos a varios días (depende del método) | Hasta $5,000 en línea | Retiro en efectivo en más de 200 países; depósito bancario y billetera digital | 200+ países |
| Remitly | $0–$3.99 (varía por monto y método); primera transferencia puede tener tarifa promocional | Express: minutos a mismo día; Economy: 3–5 días hábiles | Hasta $100,000 (usuarios verificados de EE.UU.) | Niveles Express y Economy; retiro en efectivo; entrega a domicilio en países selectos | 170+ países |
| Wise | Tarifa variable desde ~0.48%; tasa de mercado medio sin margen | Instantáneo a 2 días | Hasta $1,000,000 por transferencia ACH (verificado) | Cuenta multidivisa (40+ monedas); tarifa transparente antes de confirmar | 140+ países |
| Revolut | Sin tarifa entre usuarios Revolut; plan estándar: sin tarifa hasta $1,000/mes en días hábiles, luego 0.5%; transferencias de fin de semana: ~1% | Instantáneo (Revolut-a-Revolut); hasta 3–5 días hábiles (externo) | Sin máximo preestablecido para la mayoría de divisas | Herramientas de ahorro; análisis de gastos; cuenta en 25+ monedas; tarjeta débito prepagada | EE.UU., Europa, Latinoamérica, Asia |
| PayPal | Sin tarifa (doméstico, banco/saldo); transferencias personales internacionales: 5% (mín. $0.99, máx. $4.99) + margen de conversión 3–4% | Generalmente inmediato | Hasta $10,000 por transferencia (cuentas verificadas) | Aceptado en millones de comercios globalmente; soporta múltiples métodos de pago | 200+ países |
Datos basados en fuentes oficiales de los proveedores a partir del 28 de abril de 2026. Las tarifas, límites y tipos de cambio cambian frecuentemente — siempre confirma los términos actuales directamente con cada proveedor antes de enviar. Esta tabla es solo para fines informativos y no constituye asesoría financiera.
Revisión de seis apps populares de remesas en EE.UU.
Enviar dinero dentro de EE.UU. no es lo mismo que enviarlo al extranjero. Los costos y la logística funcionan diferente, especialmente cuando entra en juego el tipo de cambio.
1. Común
Común es una plataforma financiera digital que ofrece servicios en español y soporta tanto transferencias domésticas como remesas a países de Latinoamérica. Los usuarios pueden recibir depósitos directos en una cuenta de Común y enviar dinero desde ese mismo saldo. Las transferencias generalmente se completan en minutos, con un tiempo promedio de entrega de alrededor de ocho minutos dependiendo del destino y el método. Común también opera con límites de transferencia acumulados: $2,999/día · $4,999/7 días · $9,999/30 días · $19,999/90 días. Para más información visita comun.app/remittances.
2. Remitly
Remitly ofrece múltiples opciones de entrega, incluyendo depósitos bancarios, retiro en efectivo y billeteras móviles. La app tiende a ofrecer tasas de cambio promocionales para las primeras transferencias; las transferencias posteriores pueden incluir un margen diferente. Es importante revisar el margen de tipo de cambio de cada proveedor. La velocidad es flexible: las transferencias Express son más rápidas pero pueden tener un costo más alto incorporado en la tasa.
3. Wise
Wise muestra la tasa de mercado medio y cobra con una tarifa claramente definida. Este modelo facilita entender qué estás pagando. Es una app que los usuarios han reportado como útil para manejar múltiples monedas o enviar dinero a diferentes regiones del mundo. Se recomienda revisar los costos y características específicas con cada proveedor.
4. Xoom
Xoom es parte de PayPal, lo que puede ser conveniente si ya usas PayPal regularmente. Las transferencias son generalmente rápidas de iniciar y familiares para quienes ya conocen la plataforma. En algunos casos, los tipos de cambio pueden incluir un margen más amplio comparado con proveedores más especializados, por lo que puede ser útil verificar la tasa el día de la transferencia.
5. Western Union
Su mayor ventaja es el retiro en efectivo. Los destinatarios pueden cobrar dinero en miles de ubicaciones, lo que puede ser útil para quienes no tienen cuentas bancarias. Los costos varían mucho dependiendo de cómo envíes y recibas el dinero.
6. Felix Pago
Felix Pago opera a través de WhatsApp, lo que puede simplificar el proceso de transferencia para algunos usuarios. Está principalmente enfocado en transferencias a México, y los precios pueden ser competitivos en ciertos casos, aunque los márgenes de tipo de cambio pueden variar según el método y el momento de la transferencia.
¿Qué app funciona mejor para cada país?
La realidad es que depende de las necesidades específicas: menores costos, opciones de entrega o velocidad. México es uno de los mayores receptores de remesas globalmente — la mayoría de las apps soportan transferencias desde EE.UU. a México. Guatemala y Honduras son soportados por varios proveedores, incluyendo Común, Remitly, Western Union y Xoom. Colombia y El Salvador también son atendidos por una mezcla de proveedores.
¿Cuál es la mejor tasa de cambio disponible ahora?
Cambia constantemente. Los tipos de cambio fluctúan con los mercados de divisas. El enfoque recomendado es modelar tu transferencia específica antes de enviar. Algunos proveedores ofrecen herramientas para ingresar el monto y calcular cuánto recibiría tu destinatario.
¿Qué debo tener en cuenta al enviar dinero?
Errores tipográficos en la información del destinatario:
Son los errores más comunes y costosos. Un dígito incorrecto en un número de teléfono o cuenta puede retrasar una transferencia días o enviar el dinero a la persona equivocada.
Enviar un viernes por la tarde o en fin de semana de feriado:
Esto a menudo significa que el dinero no llegará hasta el lunes o martes, incluso para servicios que anuncian entrega el mismo día.
Elegir el método de entrega incorrecto:
Un depósito bancario no ayuda a alguien que no tiene cuenta bancaria. Una ubicación de retiro en efectivo lejos del lugar de tu destinatario no es conveniente sin importar qué tan rápida sea la transferencia.
No comparar tasas para transferencias grandes:
Los márgenes de tipo de cambio y las tarifas impactan directamente el monto final que recibe la persona. Si envías montos más grandes ocasionalmente, puede valer la pena tomarte unos minutos para comparar antes de cada transferencia.
Preguntas frecuentes
¿Qué app cobra menos?
Depende del destino, monto, velocidad y método de entrega.
¿Qué app es más rápida?
La velocidad puede variar entre transferencias domésticas en EE.UU. e internacionales. Algunos proveedores ofrecen opciones de entrega más rápida que pueden tener un costo adicional.
¿Puedo enviar dinero sin una cuenta bancaria?
Algunos proveedores de servicios financieros como Común te permiten abrir una cuenta con el ID oficial de tu país de origen, lo que puede usarse para gestionar tus finanzas y enviar dinero. Western Union también acepta pagos en efectivo en ubicaciones de agentes.
¿Son seguras estas apps?
Muchas apps de transferencia de dinero que operan en EE.UU. están registradas con autoridades financieras y deben cumplir regulaciones relacionadas con la protección del consumidor. Los problemas suelen estar relacionados con errores del usuario más que con la plataforma en sí.
La app correcta depende de lo que necesitas
La app correcta depende de lo que necesitas, y eso puede cambiar con el tiempo. Una transferencia a un amigo en EE.UU. puede priorizar velocidad y simplicidad, mientras que enviar dinero a familia en el extranjero puede depender más de tipos de cambio, método de entrega y qué tan rápido llegan los fondos.
Si envías dinero regularmente a Latinoamérica, puede valer la pena explorar opciones que combinen banca cotidiana con remesas en un solo lugar. Común permite a los usuarios recibir depósitos, gestionar su dinero y enviar transferencias desde la misma cuenta. Visita comun.app para más información.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. tiene licencia en todos los estados que la requieren. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Por favor consulta la app para más detalles. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
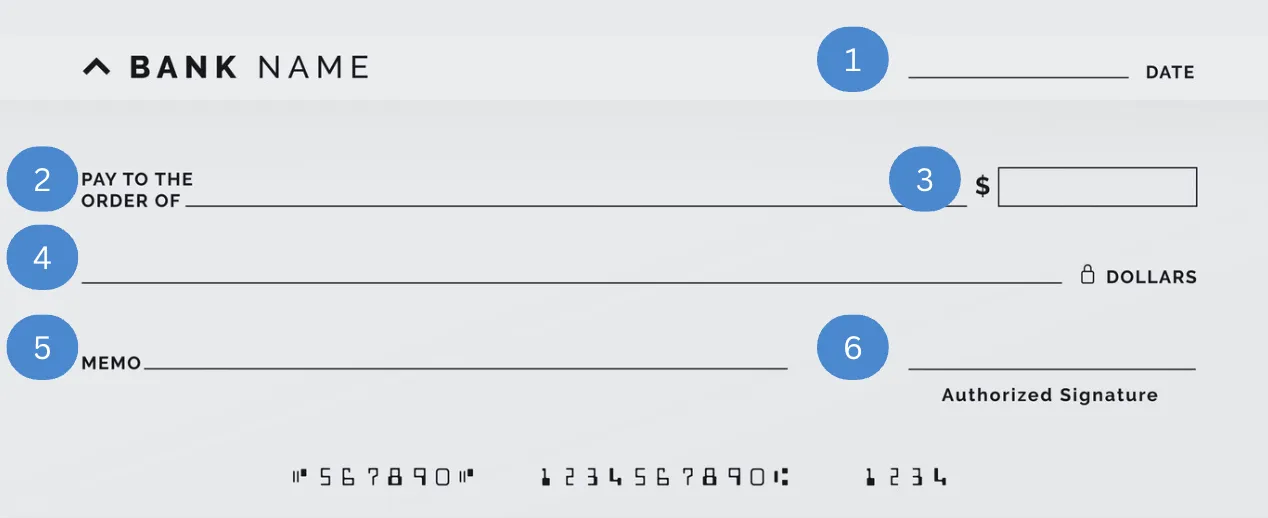
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Inmigración
ITIN vs. SSN: ¿Cuál es la diferencia y por qué es importante?
8 min de lectura
¿Qué es un SSN?
Un Número de Seguro Social (SSN) es un código único de nueve dígitos asignado por la Administración del Seguro Social de los EE. UU. a ciudadanos y residentes permanentes de los EE. UU., así como a personas que han sido autorizadas a trabajar en los EE.UU. Se utiliza para diversas finalidades: declarar impuestos, ser elegible para el Seguro Social y prestaciones y obtener acceso a diversos servicios gubernamentales.
¿Qué es un ITIN?
Un Número de Identificación Personal del Contribuyente (ITIN) es un número de tramitación de impuestos disponible únicamente para determinados residentes y no residentes extranjeros, sus cónyuges y familiares a cargo que no pueden obtener un Número de Seguro Social (SSN). Se utiliza únicamente con fines fiscales federales y no confiere a las personas el derecho a trabajar en los EE.UU. ni a recibir prestaciones del Seguro Social.
SSN vs. ITIN: diferencias clave
El SSN está disponible para ciudadanos, residentes permanentes y personas con autorización para trabajar. El ITIN es para quienes tienen obligación fiscal en EE.UU. pero no califican para SSN. El SSN otorga derecho a trabajar legalmente; el ITIN no. El SSN genera créditos del Seguro Social; el ITIN no. Ambos se usan para declarar impuestos.
El ITIN en las ventajas financieras para los inmigrantes
Una herramienta para acceder a servicios financieros
Para los inmigrantes que viven en los EE.UU. sin el derecho a trabajar legalmente, el ITIN puede ser una herramienta valiosa para acceder a ciertos servicios financieros. Aunque el ITIN no es un sustituto del SSN, puede utilizarse en algunas instituciones financieras, como bancos o cooperativas de crédito, para abrir una cuenta bancaria o solicitar un préstamo. Sin embargo, es importante tener en cuenta que no todos los bancos aceptan el ITIN como forma de identificación alternativa.
Creación de crédito
Algunas instituciones financieras tienen en cuenta el historial crediticio de los inmigrantes al evaluar las solicitudes de tarjetas de crédito o préstamos. Al presentar declaraciones de impuestos con el ITIN, los inmigrantes pueden comenzar a crear un historial crediticio en los EE.UU., lo que puede ser beneficioso cuando eventualmente obtengan un SSN o busquen oportunidades de crédito.
Implicaciones jurídicas y consideraciones
Antes de tomar cualquier decisión sobre el uso de un ITIN o SSN para las actividades financieras, es crucial comprender las implicaciones jurídicas. El uso de números de identificación incorrectos o fraudulentos puede tener graves consecuencias jurídicas, incluyendo multas, deportación u otras sanciones. Por lo tanto, es fundamental asegurarse de que usted tiene el número correcto para las actividades que usted está haciendo y buscar asesoramiento legal si es necesario.
En conclusión, aunque tanto el SSN como el ITIN son números de identificación fiscal, sirven a poblaciones y propósitos diferentes. Tanto si está navegando por la presentación de impuestos, el acceso financiero y el empleo legal en EE.UU., saber qué número necesitas es esencial para asegurar que tengas el acceso financiero necesario para tus circunstancias.
Preguntas frecuentes sobre ITIN vs. SSN
¿Cuál es la diferencia principal entre ITIN y SSN?
El SSN (Social Security Number) lo emite la Administración del Seguro Social y autoriza a trabajar legalmente en EE.UU., acumular beneficios del Seguro Social y acceder a la mayoría de servicios financieros. El ITIN lo emite el IRS exclusivamente para fines fiscales — declarar impuestos, reclamar créditos fiscales — sin autorizar el trabajo ni generar créditos del Seguro Social. Si eres elegible para SSN, no puedes solicitar un ITIN.
¿Puede un inmigrante sin documentos tener SSN o ITIN?
El SSN requiere autorización legal de trabajo en EE.UU. Un inmigrante indocumentado no puede obtener SSN directamente. El ITIN sí está disponible para personas que tienen obligación fiscal en EE.UU. independientemente de su estatus migratorio — se solicita con el formulario W-7 del IRS junto al pasaporte u otros documentos de identidad.
¿El ITIN sirve para abrir una cuenta bancaria?
Algunos bancos aceptan ITIN como identificación fiscal alternativa al SSN para abrir cuentas. Sin embargo, muchos bancos tradicionales aún requieren SSN. Plataformas como Común no requieren ni SSN ni ITIN — aceptan pasaporte o matrícula consular — lo que hace el acceso bancario inmediato mientras esperas tu ITIN.
¿Cuánto tiempo tarda obtener un ITIN?
El IRS tarda entre 7 y 11 semanas en procesar el formulario W-7, más tiempo durante la temporada de impuestos (enero-abril). Puedes acelerar el proceso usando un Certifying Acceptance Agent (CAA) autorizado, quien certifica los documentos originales sin que debas enviarlos al IRS por correo.
¿El ITIN expira?
Sí. Los ITIN que no se usan en declaraciones de impuestos durante 3 años consecutivos expiran automáticamente. El IRS también renueva ITIN por grupos según el año de emisión. Si tu ITIN expiró, debes renovarlo con un nuevo W-7 antes de presentar tu próxima declaración.
¿Puedo construir historial crediticio con un ITIN?
Limitadamente. Algunos bancos y emisores de tarjetas de crédito aceptan ITIN para solicitudes de crédito. Sin embargo, si más adelante obtienes SSN, el historial de crédito vinculado al ITIN no se transfiere automáticamente — debes notificar a las agencias de crédito para vincular los historiales bajo tu nuevo número.
Cuenta corriente
Cuentas Bancarias Conjuntas: Beneficios y Consideraciones
8 min de lectura
Una cuenta bancaria conjunta es una cuenta compartida por dos o más personas, comúnmente usada por parejas, familias o socios de negocio para gestionar gastos en conjunto. Antes de abrir una, es importante entender sus beneficios y también sus riesgos.
¿Qué es una Cuenta Bancaria Conjunta?
Una cuenta bancaria conjunta es una cuenta única compartida por dos o más personas, que permite a todos los titulares de la cuenta depositar, retirar y gestionar dinero desde la misma cuenta. Es perfecta para aquellos que necesitan gestionar finanzas en conjunto, como esposos, padres e hijos, o socios comerciales. Las cuentas conjuntas pueden ser usadas como cuentas corrientes conjuntas o cuentas de ahorro conjuntas, dependiendo de las necesidades financieras de los copropietarios.
Haz click aquí para aprender mas sobre las cuentas bancarias personales en EEUU
Beneficios de las Cuentas Bancarias Conjuntas
Gestionar gastos compartidos se vuelve mucho más sencillo con una cuenta conjunta. En lugar de lidiar con múltiples cuentas para diferentes pagos, puedes manejar las facturas del hogar, pagos de automóvil, pagos de hipoteca y otros gastos conjuntos desde un solo lugar. Esto simplifica el seguimiento y la organización de tus finanzas y reduce la necesidad de transferir fondos entre cuentas separadas.
Con una cuenta bancaria conjunta, ambos titulares de la cuenta tienen acceso a los fondos. Esto puede ser increíblemente conveniente en emergencias o cuando un socio no está disponible. Por ejemplo, si un cónyuge está de viaje o incapacitado, el otro aún puede pagar facturas y gestionar gastos compartidos sin demora. Este acceso igualitario asegura que la gestión financiera continúe sin problemas independientemente de las circunstancias.
Abre tu cuenta con Común ahora. Banca diseñada especificamente para ti.
Objetivos Financieros Compartidos
Las cuentas conjuntas son fantásticas para trabajar hacia objetivos financieros comunes. Ya sea que estés ahorrando para una casa, unas vacaciones o la educación de tu hijo, tener una cuenta conjunta asegura que ambos socios estén en la misma página y contribuyendo hacia estos objetivos juntos. Este enfoque compartido puede fomentar una planificación financiera más sólida y hábitos de gasto y ahorro más cohesivos.
Una cuenta bancaria conjunta mejora la transparencia y la confianza en las relaciones. Fomenta la comunicación abierta sobre las finanzas y ayuda a asegurar que ambas partes estén conscientes y de acuerdo sobre cómo se está gastando y ahorrando el dinero. Esto puede llevar a mejores decisiones financieras y reducir el potencial de malentendidos o conflictos sobre la gestión del dinero.
En caso de emergencias, una cuenta conjunta asegura que un socio pueda acceder a los fondos si el otro está incapacitado. Esto es especialmente importante para parejas mayores o aquellas con problemas de salud, proporcionando la tranquilidad de que las finanzas pueden ser gestionadas incluso en tiempos difíciles. Los padres mayores y los hijos adultos también pueden beneficiarse de esta configuración, asegurando que los gastos necesarios estén cubiertos sin problemas.
Consideraciones para Cuentas Compartidas
Compartir una cuenta significa compartir el control individual sobre tus finanzas. Es importante tener acuerdos mutuos sobre el gasto y confiar en las decisiones financieras de tu socio. Esto podría ser una desventaja para aquellos que prefieren la autonomía total sobre su dinero. Tener tanto cuentas conjuntas como separadas puede equilibrar la gestión financiera compartida con la autonomía del gasto personal.
La gestión del dinero a veces puede llevar a desacuerdos. Para evitar conflictos, establece límites de gasto y ten discusiones financieras regulares para asegurar que ambas partes estén en la misma página. La comunicación clara es clave para mitigar posibles disputas, y consultar a un planificador financiero o asesor de patrimonio también puede ayudar en la gestión de cuentas conjuntas de manera efectiva. Establecer pautas claras para depósitos, retiros y gastos significa decidir juntos cuánto contribuirá cada persona a la cuenta conjunta, ya sea una cantidad fija o un porcentaje de tus ingresos.
Reglas para Gastos y Ahorros
Esto puede incluir establecer reglas para grandes retiros o gastos, requiriendo el acuerdo de ambos socios para evitar disputas. Tener un entendimiento mutuo de cómo se gestionará la cuenta puede prevenir malentendidos y fomentar un enfoque cooperativo para la gestión del dinero.
Alinear los Objetivos Financieros a Largo Plazo
Alinea tus objetivos financieros a largo plazo, como ahorrar para una casa, la jubilación o la educación de un hijo. Establecer y trabajar hacia objetivos comunes fortalece tu asociación financiera y proporciona una dirección clara para tu cuenta conjunta. Revisa y ajusta regularmente tus objetivos según sea necesario para mantenerte en el camino y adaptarte a cualquier cambio en tu situación financiera.
Aspectos Legales
Las cuentas conjuntas vienen con responsabilidades legales, como la responsabilidad por descubiertos y deudas. Es esencial tener acuerdos claros, especialmente en asociaciones comerciales, para evitar complicaciones legales. Entiende los aspectos legales y asegúrate de que ambas partes estén conscientes de sus responsabilidades. La Corporación Federal de Seguros de Depósitos (FDIC, por sus siglas en inglés) asegura las cuentas conjuntas, pero es importante entender los límites de cobertura y las implicaciones.
Las cuentas conjuntas pueden afectar las calificaciones crediticias de ambos titulares de la cuenta. La gestión responsable y la supervisión regular de la cuenta son cruciales para evitar impactos negativos en tu crédito. Asegúrate de que ambos socios estén comprometidos a mantener buenos hábitos financieros. Cualquier deuda incurrida en la cuenta conjunta se reflejará en las calificaciones crediticias de ambos titulares de la cuenta, por lo que es importante gestionar la cuenta de manera prudente.
Comprender las Implicaciones Legales y Fiscales
Sé consciente de las implicaciones legales y fiscales de tener una cuenta bancaria conjunta. En algunos casos, las cuentas conjuntas pueden afectar tus calificaciones crediticias individuales y responsabilidades fiscales. Consulta a un planificador financiero o asesor bancario para entender el impacto en tus finanzas personales y asegúrate de cumplir con cualquier requisito legal. Este entendimiento te ayuda a tomar decisiones informadas y evitar posibles problemas legales o financieros.
Consejos para Gestionar Exitosamente una Cuenta Bancaria Conjunta
La comunicación es clave, y las discusiones financieras regulares son esenciales. Habla abiertamente sobre tus objetivos financieros, hábitos de gasto y cualquier preocupación que puedas tener. Programa reuniones regulares para revisar tu cuenta conjunta y discutir cualquier cambio en los ingresos, gastos o objetivos de ahorro. La comunicación abierta asegura que ambos socios estén al tanto del estado de la cuenta y puedan abordar cualquier problema de manera oportuna. Gestionar una cuenta bancaria conjunta requiere trabajo en equipo, comunicación y pautas claras. Aquí hay algunos consejos para ayudarte a navegar esta disposición financiera sin problemas:
•Mantener Cuentas Individuales para Gastos Personales
Mantener cuentas individuales para gastos personales puede ayudar a evitar conflictos y asegurar que ambos socios tengan algo de independencia financiera. Las cuentas corrientes y de ahorro separadas pueden complementar una cuenta conjunta proporcionando un espacio para el gasto y ahorro individual. Esta configuración permite que cada persona gestione su dinero por separado mientras sigue contribuyendo a los gastos compartidos a través de la cuenta conjunta. También reduce el potencial de conflictos sobre compras y hábitos de gasto personales.
Presentamos Común.app: Para aquellos que buscan mantener cuentas individuales junto con una cuenta conjunta, Común.app ofrece una solución perfecta. Con Común.app, puedes gestionar fácilmente tus finanzas personales mientras haces un seguimiento de tus gastos compartidos. La aplicación proporciona una plataforma fácil de usar para presupuestar, ahorrar y realizar pagos, asegurando que tengas control total sobre tu gasto individual. Esto puede ser especialmente útil para parejas que desean equilibrar objetivos financieros conjuntos con autonomía financiera personal.
•Utilizar Herramientas y Recursos Financieros
Aprovecha al máximo las herramientas y recursos financieros disponibles en tu banco o institución financiera. Muchos bancos ofrecen herramientas de presupuesto, servicios de planificación financiera y asesores de patrimonio que pueden proporcionar orientación sobre la gestión de cuentas conjuntas y separadas. Estos recursos pueden ayudarte a ti y a tu socio a mantenerse en el camino con tus objetivos financieros y tomar decisiones informadas.
•Establecer un Plan de Contingencia
Ten un plan de contingencia en caso de emergencias o cambios significativos en la vida. Discute qué pasaría si uno de los socios queda incapacitado, pierde su trabajo o si la relación cambia. Tener un plan claro asegura que ambos socios estén preparados para circunstancias imprevistas y puedan seguir gestionando la cuenta conjunta de manera efectiva.
Siguiendo estos consejos, puedes gestionar exitosamente tu cuenta bancaria conjunta, fomentando una asociación financiera colaborativa y transparente. Recuerda, la clave para una cuenta conjunta exitosa es la comunicación abierta, pautas claras y respeto mutuo.
Te enseñamos como gestionar tus cuentas personales en EEUU aquí
Conclusión
Las cuentas bancarias conjuntas ofrecen numerosos beneficios, desde simplificar las finanzas hasta fomentar la transparencia y la confianza. Sin embargo, también requieren una consideración cuidadosa y una comunicación clara para evitar posibles inconvenientes. Pesa los pros y los contras detenidamente y asegúrate de que ambos socios estén en la misma página antes de abrir una cuenta conjunta. Las situaciones financieras pueden cambiar, por lo que es esencial permanecer flexible y adaptable. Reevalúa regularmente la configuración de tu cuenta conjunta y realiza ajustes según sea necesario. Ya sea cambiando tus montos de contribución, ajustando los límites de gasto o reevaluando tus objetivos financieros, mantenerse adaptable asegura que tu cuenta conjunta siga satisfaciendo las necesidades de ambos socios.
¿Qué es una cuenta bancaria conjunta?
Es una cuenta única donde dos o más personas pueden depositar, retirar y gestionar dinero, generalmente usada por parejas, familias o socios de negocio.
¿Cuáles son los beneficios de una cuenta conjunta?
Facilita el pago de gastos compartidos (renta, servicios) sin necesidad de transferencias constantes entre cuentas individuales, y permite que otro titular acceda a los fondos en caso de emergencia.
¿Qué debo considerar antes de abrir una cuenta conjunta?
Todos los titulares tienen acceso igual al dinero, lo cual requiere confianza y acuerdos claros sobre el uso de los fondos. También es importante acordar cómo dividir gastos y revisar movimientos regularmente.
Preguntas frecuentes
¿Quién puede abrir una cuenta bancaria conjunta?
Generalmente dos o más personas que compartan gastos, como parejas, familiares o socios de negocio.
¿Todos los titulares tienen el mismo acceso al dinero?
Sí, en una cuenta conjunta estándar, todos los titulares pueden depositar, retirar y gestionar el dinero por igual.
¿Qué pasa si uno de los titulares tiene un problema legal o de crédito?
Puede afectar la cuenta completa; es importante considerar este riesgo antes de abrir una cuenta conjunta.
¿Es fácil cerrar o desvincularse de una cuenta conjunta?
El proceso varía según la institución; generalmente requiere el acuerdo o firma de todos los titulares.
¿Cómo evito conflictos en una cuenta conjunta?
Acordando desde el inicio cómo se dividen los gastos, revisando movimientos con frecuencia y manteniendo comunicación abierta entre los titulares.
¿Es mejor una cuenta conjunta o mantener cuentas separadas?
Depende de la situación de cada persona; muchas parejas y familias combinan ambas: una cuenta conjunta para gastos compartidos y cuentas individuales para gastos personales.
Cuenta corriente
¿Cómo Identificar Dónde Depositar Efectivo?
8 min de lectura
Para depositar efectivo con Común, abre la app, ve a la sección "Efectivo" y luego "Depositar" para ver todas las ubicaciones cercanas en el mapa. Puedes generar un código de barras y depositar sin necesidad de tu tarjeta física.
Depositar efectivo en tu cuenta de Común es sencillo y conveniente. Ya sea que prefieras usar tu tarjeta física en un cajero AllPoint+ o generar un código de barras en la aplicación, aquí tienes una guía paso a paso para ayudarte a comprender ambos métodos.
Usando una Tarjeta Física
Paso 1: Espera Tu Tarjeta Física
Después de abrir tu cuenta bancaria en línea, tu tarjeta de débito física será enviada por correo a tu hogar. Esto generalmente toma de 7 a 10 días hábiles.
Paso 2: Activa Tu Tarjeta
Antes de poder usar tu tarjeta, asegúrate de activarla a través de la aplicación de Común. Es necesario tener la tarjeta activa para cualquier transacción.
Paso 3: Localiza un Cajero Automático AllPoint+
Los cajeros automáticos AllPoint+ son parte de una amplia red de cajeros, perfectos para depósitos en efectivo. Aquí te mostramos cómo encontrar uno:
- Abre la aplicación de Común.
- Navega a la sección "Mover Dinero".
- Usa el mapa para localizar el cajero AllPoint+ más cercano. Estas máquinas suelen encontrarse en ubicaciones comerciales populares.
Paso 4: Deposita Efectivo en un Cajero AllPoint+
Una vez que estés en el cajero automático:
- Inserta tu tarjeta activada.
- Sigue las instrucciones en pantalla para depositar efectivo en tu cuenta corriente. Ten en cuenta que los depósitos solo se pueden realizar en cuentas corrientes, no en cuentas de ahorros.
- Asegúrate de que tu depósito esté dentro de los límites: hasta $250 por depósito y hasta $1,000 por día, incluidos depósitos y retiros.
Consejo: Si no hay cajeros AllPoint+ cerca de ti, no te preocupes. ¡También puedes depositar efectivo usando un código de barras en muchas otras ubicaciones!
Usando el Código de Barras en la Aplicación
Paso 1: Genera un Código de Barras
Aquí te mostramos cómo generar un código de barras en la aplicación de Común:
- Abre la aplicación y ve a la sección "Efectivo".
- Selecciona la opción para generar un código de barras para depósito.
- El código de barras aparecerá en tu pantalla, listo para ser utilizado.
Paso 2: Encuentra Ubicaciones que Acepten el Código de Barras
Para encontrar una ubicación cercana que acepte el código de barras:
- En la sección "Efectivo", busca la lista de ubicaciones participantes.
- También puedes usar la función de mapa para encontrar la tienda más cercana.
Paso 3: Usando el Código de Barras
Lleva tu código de barras a una ubicación participante y muéstralo al cajero. Ellos escanearán el código de barras, permitiéndote depositar tu efectivo.
Detalles Importantes:
- Vencimiento: El código de barras vence después de 15 minutos, pero puedes generar tantos como necesites.
- Límites: Ten en cuenta los límites de depósito que pueden aplicarse al usar el método del código de barras.
Solución de Problemas en Transacciones en Cajeros Automáticos
Problemas para Depositar Dinero
Al solucionar problemas de transacciones en cajeros automáticos, especialmente problemas para depositar dinero, es importante asegurarte de que estás utilizando un cajero AllPoint+, ya que estas máquinas no cobran tarifas por los depósitos. Tu tarjeta física debe estar activada; si no lo está, puedes activarla fácilmente desde la aplicación. Además, asegúrate de ingresar el PIN correcto. Si no recuerdas tu PIN, puedes verlo o cambiarlo en la sección de configuración de la aplicación. Verifica que tu depósito esté dentro de los límites, que son hasta $250 por depósito y hasta $1,000 por día. Por último, siempre selecciona "cuenta corriente", ya que las cuentas de Común son cuentas corrientes, no cuentas de ahorros.
Problemas para Retirar Dinero
Si encuentras problemas al retirar dinero, primero asegúrate de tener un saldo suficiente revisando tu saldo en la aplicación antes de hacer un retiro. Usa un cajero AllPoint+ para evitar tarifas de retiro, ya que otros cajeros pueden cobrar una tarifa. Ingresa el PIN correcto; si no recuerdas tu PIN, puedes verlo o cambiarlo en la sección de configuración de la aplicación. Verifica que tu retiro esté dentro de los límites, que son hasta $250 por retiro y hasta $1,000 por día, incluidos depósitos y retiros. Si sigues teniendo problemas, contáctanos a través del chat en tu aplicación para obtener más ayuda.
Métodos Alternativos de Depósito
Si no encuentras una tienda cercana para depositar efectivo, Común ofrece otras opciones:
- Recibir Dinero: Usa aplicaciones como Zelle, CashApp, Venmo o PayPal.
- Depósito Directo: Configura el depósito directo con tu empleador.
- Transferencias Externas: Envía dinero a tu cuenta de Común desde un banco externo u otras instituciones financieras.
Consejos Adicionales e Información
Prevención de Fraude
Siempre mantén tu número de cuenta y PIN seguros. No compartas esta información con nadie para evitar transacciones no autorizadas.
Conoce Tus Límites
Ten en cuenta los límites de cantidad de depósito. Por ejemplo, solo puedes depositar hasta $250 por depósito y hasta $1,000 por día. Esto te ayuda a gestionar tus fondos y evitar cualquier problema inesperado.
Utiliza las Funciones de Común
La aplicación de Común proporciona un mapa para encontrar los cajeros automáticos y tiendas más cercanas que aceptan códigos de barras para depósitos. Esta función te ayuda a localizar rápidamente puntos de depósito convenientes.
Mantente actualizado con las últimas características y beneficios ofrecidos por Común a través de la aplicación, asegurando que aproveches al máximo tu experiencia bancaria en línea.
Tarifas de Depósito en Efectivo
Depositar efectivo en un cajero AllPoint+ no tiene tarifas, mientras que otros cajeros pueden cobrar una tarifa. Siempre verifica las posibles tarifas antes de hacer un depósito.
Depósitos de Cheques Móviles
Además de los depósitos en efectivo, Común también admite depósitos de cheques móviles, lo que añade más flexibilidad a la forma en que gestionas tu dinero..
Conclusión
En resumen, depositar efectivo en una cuenta bancaria es una decisión práctica impulsada por la seguridad, conveniencia, posibles ganancias, gestión financiera y cumplimiento legal. Al comprender estas razones, las personas pueden tomar decisiones informadas sobre cómo manejar y gestionar su efectivo de manera efectiva, asegurando estabilidad y crecimiento financiero.
Ya sea que uses tu tarjeta física en un cajero AllPoint+ o un código de barras en la aplicación, depositar efectivo en tu cuenta de Común es simple y conveniente. Siempre asegúrate de que tu tarjeta esté activada, revisa las ubicaciones cercanas y ten en cuenta los límites de depósito. Con estos pasos, podrás gestionar tus depósitos en efectivo sin esfuerzo.
No te preocupes, si no hay ubicaciones cerca de ti, ¡también puedes depositar con un código de barras en muchas más ubicaciones! Visita Común para obtener más detalles y comenzar con tus depósitos hoy mismo.
Al comprender el proceso y usar las herramientas proporcionadas por Común, podrás manejar eficazmente tus depósitos en efectivo y asegurar que tus fondos siempre estén accesibles.
¿Cómo encuentro dónde depositar efectivo cerca de mí?
En la app, entra a "Efectivo" → "Depositar" para ver el mapa con todas las ubicaciones disponibles. Elige la más cercana; si el lugar lo permite, puedes generar un código para depositar sin tarjeta.
¿Hay un límite de cuánto efectivo puedo depositar?
La mayoría de las tiendas tienen un límite de $500 por transacción, aunque algunas permiten montos mayores. Si depositas más de $300 en Walgreens o Walmart, te pedirán una identificación oficial de EE.UU.
¿Qué hago si no hay ninguna ubicación cerca de mí?
Revisa otras ubicaciones en el mapa de la app, o retira/deposita en un cajero de la red AllPoint+, que también acepta depósitos en efectivo.
Preguntas frecuentes
¿Necesito mi tarjeta física para depositar efectivo?
No siempre — en muchas ubicaciones puedes generar un código de barras desde la app y depositar solo con tu teléfono.
¿Cuánto efectivo puedo depositar por transacción?
La mayoría de las tiendas tienen un límite de $500, aunque puede variar según la ubicación.
¿Necesito identificación para depositar efectivo?
Si depositas más de $300 en tiendas como Walgreens o Walmart, te pedirán una identificación oficial de Estados Unidos.
¿El depósito de efectivo tiene algún costo?
El costo puede variar según la tienda; revisa el detalle directamente en el mapa de la app antes de depositar.
¿Puedo depositar efectivo en un cajero automático?
Sí, los cajeros de la red AllPoint+ también aceptan depósitos en efectivo.
¿Cómo sé si un lugar cercano acepta depósitos de Común?
El mapa dentro de la app "Efectivo" → "Depositar" te muestra en tiempo real qué ubicaciones cercanas aceptan depósito.
Envíos Internacionales
¿Qué bancos tienen Zelle en México? Lo que debes saber en 2026
8 min de lectura
¿Qué bancos tienen Zelle en México? Lo que debes saber en 2026
Zelle no envía dinero directamente a México. Zelle solo funciona entre cuentas bancarias y cooperativas de crédito elegibles dentro de Estados Unidos.
Si estás buscando formas de enviar dinero a tu familia en México, puede que hayas buscado 'qué bancos tienen Zelle en México' o estés intentando entender si Zelle funciona internacionalmente. Esta es una confusión común para familias inmigrantes en EE.UU. Esto sucede porque muchas personas ya usan Zelle para pagos de renta, dividir facturas o enviar dinero a amigos, así que es natural asumir que también puede usarse para enviar dinero a México.
Ningún banco mexicano ofrece oficialmente Zelle para recibir transferencias desde EE.UU., y Zelle en sí no está diseñado para transferencias internacionales de dinero ni conversión de divisas. Sin embargo, eso no significa que no tengas opciones.
¿Qué es Zelle y cómo funciona?
Zelle es un servicio de pago digital que facilita transferencias entre personas en bancos asociados seleccionados en Estados Unidos. Es conocido por su velocidad, con transferencias que aparecen en minutos, y por su amplia cobertura en EE.UU. En lugar de descargar un servicio de transferencia separado, muchas personas acceden a Zelle directamente a través de la app móvil de su banco.
Algunas instituciones financieras de EE.UU. que soportan Zelle incluyen: Bank of America, Chase, Wells Fargo, Citi, PNC y muchos más.
¿Por qué Zelle no funciona para enviar dinero a México?
Las transferencias de dinero transfronterizas requieren instituciones financieras, redes de pago, aprobaciones regulatorias, procedimientos de verificación de identidad y sistemas de liquidación internacional. Zelle fue construido alrededor de sistemas de pago domésticos en EE.UU. Por esto, el servicio no soporta transferencias directas desde cuentas bancarias de EE.UU. a destinatarios en México.
Alternativas para enviar dinero a México desde EE.UU. (comparación 2026)
| Servicio | Tarifas iniciales típicas | Velocidad de entrega | Modelo de tipo de cambio | Retiro en efectivo |
|---|---|---|---|---|
| Remitly | Varía; ~$1.99+ para depósito bancario a México | Express: minutos a mismo día; Economy: 3–5 días | Aplica margen de tipo de cambio | Sí |
| Wise | Desde ~0.48% de la transferencia; se muestra por adelantado | Generalmente mismo día a 2 días | Tasa de mercado medio, sin margen | Limitado (corredores selectos) |
| Xoom | Depende del método de pago y destino | Minutos a 1 día | Aplica margen de tipo de cambio | Sí |
| Western Union | Varía ampliamente por método y destino | Minutos a varios días | Aplica margen de tipo de cambio | Sí (extensa red de agentes) |
| Común | Desde $2.99 vía UniTeller; puede variar | Varía por destino y método | Tasas mostradas antes de la transferencia | Sí (dependiendo de la opción de entrega) |
Las tarifas, tipos de cambio y tiempos de entrega varían según el monto de transferencia, destino, método de fondeo y opción de pago. En 2026, se aplica un impuesto federal especial del 1% a las transferencias financiadas con efectivo. Las transferencias financiadas con banco, débito y crédito están exentas.
¿Cómo el nuevo impuesto del 1% afecta las remesas a México?
A partir de 2026, se aplica un impuesto federal del 1% a ciertas transferencias de remesas. El impuesto aplica cuando pagas con efectivo, giro postal o cheque de caja. Las transferencias financiadas desde una cuenta bancaria de EE.UU. o con tarjeta de débito o crédito emitida en EE.UU. están exentas por ley.
Preguntas frecuentes
¿Zelle funciona en México?
No. Zelle no soporta transferencias internacionales. No existe ningún banco mexicano que ofrezca Zelle para recibir dinero desde EE.UU.
¿Cuál es la mejor app para enviar dinero a México?
Depende de tu situación específica. Común ofrece transferencias desde $2.99 con precios transparentes. Visita comun.app/remittances para más información.
Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Educación Financiera
¿Qué es el CVV de una tarjeta y para qué sirve?
8 min de lectura
El CVV (Card Verification Value) es un código de 3 o 4 dígitos que aparece en tu tarjeta de débito o crédito. Se usa para verificar que eres el dueño de la tarjeta al hacer compras en línea o por teléfono en EE.UU. No es tu PIN y nunca debes compartirlo con nadie.
¿Qué es el CVV de una tarjeta?
En la actualidad, hacer compras con tarjeta de crédito o débito en tiendas físicas y en línea es una actividad esencial para adquirir los bienes necesarios del día a día.
La seguridad en estas operaciones es fundamental. Para ello, estos métodos de pago cuentan con el código CVV o CVC, que significa Card Verification Value o Card Verification Code, y tiene el objetivo de verificar que el titular posea la tarjeta física y proteger las compras en línea y por teléfono.
A continuación, te explicaremos a detalle qué es el CVV, dónde encontrarlo, los tipos de códigos de seguridad y consejos para mantener tus tarjetas seguras.
¿Dónde encontrar el CVV en tu tarjeta?
Si vas a realizar compras online o por teléfono tendrás que proporcionar el código de seguridad de la tarjeta de débito o crédito para comprobar que te pertenece.
En la mayoría de los casos, el CVV se localiza al reverso de la tarjeta y se compone de 3 o 4 números.
Aquí tienes una guía rápida para localizar el código de verificación según el tipo de tarjeta.
Tipo de tarjeta
¿Dónde encontrar el CVV?
¿Cuántos dígitos tiene?
Visa
Usualmente en la parte trasera, junto a la banda magnética.
3
Mastercard
Usualmente en la parte trasera, junto a la firma.
3
Discover
Usualmente en la parte trasera, del lado derecho de la firma.
3
American Express
Usualmente en la parte delantera, junto al número de la tarjeta.
4
Una forma de reforzar la seguridad durante las transacciones electrónicas es el uso del CVV dinámico, el cual se encuentra en las aplicaciones o tarjetas digitales y es válido únicamente por un tiempo limitado para realizar una única compra. Esto reduce el riesgo de uso indebido de tus datos personales en caso de que lleguen a filtrarse.
¿Para qué sirve el CVV y por qué es importante?
El número CVV es un candado de seguridad que te permite usar tus tarjetas físicas y digitales con la confianza de que un tercero no podrá acceder a tu dinero.
Estas son las funciones más importantes de este código de seguridad.
- Verificación de titularidad:
Sirve especialmente para proteger las operaciones electrónicas al verificar que el titular de la tarjeta es quien está realizando la compra.
- Seguridad en compras online
Al momento de realizar una compra en línea, deberás introducir obligatoriamente el CVV de la tarjeta para validar la transacción. Este proceso es más seguro cuando utilizas un CVV dinámico, ya que se disminuye el riesgo en caso de fraude.
- Prevención de fraudes
A diferencia de otros datos que suelen incluirse en las tarjetas físicas, como el número y la fecha de vencimiento, el CVV no se almacena en los sistemas de las tiendas en línea, por lo que tus datos permanecen a salvo en caso de un posible robo de identidad.
El CVV tiene el objetivo de brindarte seguridad y quitarte un peso de encima al realizar compras en línea.
CVV, CVC y CVV2: ¿en qué se diferencian?
Es posible que detectes diferentes tipos de CVV, ya que el nombre puede variar según el emisor de la tarjeta.
Estos son los códigos de seguridad más utilizados por las entidades bancarias a fin de proteger las tarjetas de los usuarios.
CVV
El CVV (Card Verification Value) es el código de seguridad creado para las tarjetas Visa. Consta de 3 o 4 dígitos y sirve para comprobar que quien realiza la compra realmente tenga la tarjeta.
CVC
El CVC (Card Verification Code) es la versión del CVV utilizado por las tarjetas Mastercard. Tiene la misma función y su composición es similar.
CVV2
El CVV2 (Card Verification Value 2) es una versión digital del CVV que se usa para brindar mayor protección en las compras online. Mientras que el CVV tradicional se utiliza durante los pagos en terminales bancarias, el CVV2 es solicitado para confirmar una transacción a distancia.
4 consejos para usar tu tarjeta de forma segura
Algunas personas evitan o minimizan el uso de tarjetas físicas o digitales por el miedo a ser víctimas de robo de sus datos personales que les generen cargos desconocidos. Sin embargo, en la actualidad, las instituciones financieras y plataformas digitales ofrecen las medidas de seguridad necesarias para proteger tu patrimonio.
Gracias a la implementación de códigos como el CVV, el riesgo de sufrir algún incidente de seguridad es mínimo y se reduce aún más al contar con la información adecuada que te permita aplicar estrategias prácticas como las siguientes.
- No compartas tu CVV ni lo escribas en lugares visibles: evita que este código se filtre a terceros. Recuerda que es el número que se usa para verificar compras en línea y que ninguna institución financiera solicita datos sensibles por teléfono, así que procura hacer buen uso del CVV.
- Usa solo sitios de pago seguros (https://): si necesitas hacer una compra en línea, revisa que la página cuente con las medidas de seguridad para procesar pagos electrónicos.
- Activa notificaciones o CVV dinámico si tu banco lo ofrece: habilita las notificaciones en tu aplicación bancaria y procura usar el CVV dinámico si compras en línea. Esto te permitirá generar un nuevo CVV para cada compra.
- Revisa tus movimientos con regularidad: consulta tu estado de cuenta e historial de transacciones con regularidad. En caso de detectar un movimiento irregular, repórtalo de inmediato con tu banco.
Las tarjetas bancarias son herramientas útiles que requieren un uso responsable y cauteloso. Aprender a usar la tarjeta con seguridad y confianza también es parte de construir estabilidad financiera.
Administra tu dinero y realiza pagos de forma segura con Común
En esta ocasión te explicamos qué es el CVV o CVC, por qué es importante, y te dimos algunos consejos para mantener tus cuentas bancarias seguras.
La seguridad que te brinda el CVV es la misma que necesitas tener en todas tus operaciones bancarias, como pagos digitales, depósitos de efectivo y transferencias internacionales de dinero. Para eso cuentas con Común, la plataforma digital especialmente diseñada para los inmigrantes que viven en Estados Unidos y buscan manejar su dinero de forma segura y sin complicaciones, con tarifas claras y competitivas.
Común es la plataforma financiera que realmente comprende tus necesidades y te ofrece soluciones justas y a tu medida.
Abre tu cuenta en Común y empieza a manejar tu dinero en Estados Unidos con confianza. Envía, recibe y controla tus gastos desde la app móvil.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Qué pasa si doy mi CVV a otra persona?
No es recomendable dar tu CVV a otra persona, ya que podría hacer compras no autorizadas por ti. Procura respaldar tu información bancaria para que solo tú tengas acceso a ella.
¿Es lo mismo el CVV que el número de tarjeta?
No, el número de la tarjeta se compone por 16 dígitos e identifica a la cuenta bancaria. El CVV se compone de 3 o 4 dígitos y verifica que el portador sea el titular de la tarjeta.
¿Puedo hacer compras sin CVV?
En tiendas físicas no es estrictamente necesario, ya que la compra se valida con el chip y el NIP. Para hacer compras en línea sí es indispensable introducir el CVV para autorizar la transacción.
Viviendo en Estados Unidos
El Alto Costo de los Bancos Tradicionales y Estar Sin Banco en Estados Unidos
8 min de lectura
Los bancos tradicionales suelen cobrar cuotas de mantenimiento mensual (entre $12 y $25) y cargos por sobregiro (en promedio $34 por transacción). Sin una cuenta bancaria, muchas personas terminan pagando más en casas de cambio de cheques y servicios de envío de dinero.
Hoy en día, muchos latinos que viven en Estados Unidos podrían estar pagando de más por servicios financieros. Según un informe de 2021 de la Corporación Federal de Seguros de Depósitos (FDIC), el 24.1% de los hogares hispanos tienen acceso limitado a servicios bancarios, lo que significa que el hogar tiene una cuenta corriente o de ahorros en una institución financiera pero ha utilizado otros servicios (por ejemplo, giros postales, transferencias de remesas, cobro de cheques) fuera de su banco o cooperativa de crédito. Acceder a servicios adicionales fuera de un banco puede ser costoso.
El informe de la FDIC también encontró que el 9.3% de los hogares hispanos no tienen acceso a servicios bancarios, lo que significa que nadie en el hogar tiene una cuenta corriente o de ahorros en una institución financiera. No tener acceso a servicios bancarios puede resultar en una limitación para acceder a ciertos productos y servicios financieros, como cuentas de ahorro que ofrecen oportunidades de inversión y opciones de seguros.
Para examinar el costo que los latinos podrían estar pagando para acceder a servicios financieros en Estados Unidos, www.comun.app/blog/el-alto-costo-de-los-bancos-tradicionales-y-estar-sin-banco-en-estados-unidos realizó un análisis comparando el costo si un individuo fuera cliente de Común en comparación con una institución financiera tradicional. El estudio también examinó el costo de no tener acceso a servicios bancarios. Además, Común analizó el costo de las tres opciones durante un año y cuánto podría ahorrar un individuo si utilizara un servicio como Común durante un año y durante un período de cinco años.
| Tipos de servicios financieros | Comun | Banco Tradicional | No bancarizado |
|---|---|---|---|
| Apertura de cuenta* | $0 | $100* | $0 |
| Costo mensual | $0 | $144.00 | $0 |
| Tarifa por depósito en efectivo (ATM) | $42 | $60 | $0 |
| Tarifa de remesa | $66 | $1,080 | $184 |
| Cargo por sobregiro | $0 | $0 | $0 |
| Avanzar depósito directo | $0 | $0 | $0 |
| Tarifa de depósito de cheques | N / A | $0 | $96 |
| Tarifas de giro postal | N / A | N / A | $24 |
| Total | $108 | $1,284 | $304 |
*Nota: Común no incluyó la tarifa de apertura de cuenta en el monto total para el banco tradicional, ya que asumimos que este usuario no mantendría los requisitos de saldo mínimo y, por lo tanto, incurriría en una tarifa mensual de $12.
Cuánto pueden ahorrar los clientes si utilizan un servicio como Común en un año:
Costo de una cuenta bancaria tradicional: $1,176
El costo de no estar bancarizado: $196
Cuánto pueden ahorrar los clientes en cinco años si utilizan un servicio como Común:
Costo de una cuenta bancaria tradicional: $5,881
El costo de estar sin banco: $981
Comentarios adicionales
Además de los costos directos como el cobro de cheques o las tarifas de giros postales, las personas no bancarizadas también incurren en muchos costos indirectos, como:
- Altos costos de endeudamiento: Sin una cuenta bancaria, acceder al crédito puede resultar más complicado y costoso. Las personas no bancarizadas pueden recurrir a servicios financieros alternativos, como préstamos de día de pago o casas de empeño, que normalmente cobran tasas de interés y tarifas elevadas. Tener una cuenta bancaria y una buena relación bancaria puede calificar a las personas para préstamos con intereses más bajos y otros productos crediticios.
- Acceso limitado a servicios financieros: No estar bancarizado puede resultar en un acceso limitado a ciertos servicios y productos financieros, como cuentas de ahorro, oportunidades de inversión y opciones de seguros. Esta falta de acceso puede obstaculizar la capacidad de las personas para generar riqueza y protegerse financieramente a largo plazo.
- Riesgos de seguridad: Guardar dinero en efectivo en casa puede ser riesgoso, ya que es vulnerable a robo, pérdida o daño. Las cuentas bancarias ofrecen una forma segura de almacenar y acceder a fondos, lo que reduce el riesgo de pérdidas financieras debido a robo o otras circunstancias imprevistas.
Metodología
El análisis fue realizado en abril de 2024 por Común. Los datos examinan el coste anual de utilizar un servicio como Común, una cuenta bancaria tradicional., o no estar bancarizado para servicios financieros. En este análisis, analizamos el costo de una cuenta corriente con una institución financiera tradicional, así como el costo de los servicios.fuera de una institución financiera y hizo estas suposiciones:
- Un saldo mínimo para abrir una cuenta
- Costo Común: $0
- Costo de institución financiera tradicional: $100, esto se basa en el saldo mínimo necesario para poder abrir la cuenta bancaria a la que se hace referencia.
- Costo mensual
- Costo de Común: $0
- Costo de la institución financiera tradicional: Una tarifa mensual de $12, suponiendo que no se cumpla el saldo mínimo diario de $1,500
- Dos depósitos en efectivo (ATM) por mes
- Costo de Común: $0 para usar un en-cajero automático de la red y $3.50 por utilizar un socio minorista para realizar un depósito. Comun asumió que un usuario realiza dos depósitos por mes, uno en una tienda minorista y otro en un cajero automático de la red.
- Costo de institución financiera tradicional: $2.50 por un depósito en otra institución financiera y $2.50 si usa un cajero automático fuera de la red. Para la cuenta bancaria analizada en este informe, no hay cargos por depósito en efectivo en sucursales. Sin embargo, este banco cobra $2.50 por depósitos en otros cajeros automáticos. La tienda minorista también le cobrará al cliente, lo que varía según la ubicación, pero Común asumió $2.50.
- Dos transferencias de remesas por mes
- Costo de Común: Los clientes pueden enviar su primera remesa sin costo. Después de eso, las remesas conllevan una tarifa desde $2.99.
- Costo de la institución financiera tradicional: $45 para enviar transferencias internacionales en dólares (fuente)
- Para los no bancarizados, Común asumió que la persona envía remesas con Western Union, lo cual tiene un costo de $8 por transferencia en tarifas fijas si el usuario está depositando efectivo en un punto de Western Union en los Estados Unidos y el destinatario está retirando el dinero en efectivo en un punto de Western Union en México (fuente: calculadora de tarifas). Común asumió 2 remesas por mes durante un año, y la primera remesa sin costo (una promoción con Western Union).
- Tarifa por cambio de cheques
- Suponemos que un usuario cobra dos cheques al mes y paga $4 cada vez (monto de la tarifa de Walmart).
- Tarifa de giro postal
- Suponemos que un usuario compra dos giros postales al mes y paga $1 cada vez (el monto de la tarifa es de Walmart).
¿Cuánto cuesta realmente un banco tradicional?
Cuotas de mantenimiento mensual, cargos por sobregiro (que promedian $34 por transacción según datos de la industria), y comisiones de cajeros fuera de red son los costos más comunes que acumulan los bancos tradicionales.
¿Qué cuesta no tener cuenta bancaria?
Las personas sin cuenta bancaria suelen pagar más por cobrar cheques (entre 1% y 3% del valor del cheque en casas de cambio) y por enviar dinero, comparado con quienes tienen acceso a una cuenta.
¿Cómo evito estos costos?
Con Común no hay cuota mensual, ni se exige saldo mínimo, y el depósito móvil de cheques no tiene costo.
Preguntas frecuentes
¿Cuánto cobran los bancos tradicionales por mantenimiento mensual?
Generalmente entre $12 y $25 al mes, aunque algunos bancos lo eximen si mantienes cierto saldo mínimo.
¿Cuánto es un cargo típico por sobregiro?
El promedio en la industria es de aproximadamente $34 por transacción.
¿Cuánto cuesta cobrar un cheque sin cuenta bancaria?
Las casas de cambio de cheques cobran entre 1% y 3% del valor del cheque, con un mínimo de $3-5.
¿Común cobra cuota de mantenimiento?
No, no hay cuota mensual ni se exige saldo mínimo.
¿Cómo puedo evitar cargos de cajero fuera de red?
Usando cajeros dentro de la red de tu proveedor; con Común, los cajeros AllPoint+ dan 3 retiros gratis al mes.
¿Vale la pena abrir una cuenta bancaria si no tengo mucho dinero?
Sí — muchas cuentas digitales, como la de Común, no exigen saldo mínimo, así que no hay barrera de entrada.
Envíos Internacionales
Servicios de remesas: cómo enviar dinero a Latinoamérica
8 min de lectura
Servicios de remesas: cómo enviar dinero a Latinoamérica
Para millones de latinoamericanos viviendo en Estados Unidos, enviar dinero a casa es parte del día a día. Para muchos, sus familias y amigos en sus países de origen dependen de remesas rápidas y confiables desde Estados Unidos. Hoy hay muchos proveedores de servicios para enviar dinero a Latinoamérica disponibles en el mercado, cada uno con diferentes ventajas y desventajas, y elegir el adecuado es clave para aprovechar al máximo tu dinero. Un enfoque útil es entender cómo funcionan los precios de las remesas, qué factores afectan el costo total y cómo comparar los servicios según tus necesidades específicas.
¿Cómo medir el costo real de una remesa?
El costo real de una remesa está determinado por diferentes elementos:
- La comisión por transferencia.
- El tipo de cambio que se ofrece en el momento.
- Tarifas adicionales del servicio.
- Método de entrega.
- Velocidad de la transferencia.
- Condiciones de precios promocionales.
En la práctica, el tipo de cambio suele tener el mayor impacto en cuánto dinero recibe realmente la persona destinataria. Por ejemplo, dos proveedores pueden anunciar comisiones similares pero entregar montos finales notablemente diferentes debido al spread cambiario incorporado en el tipo de cambio.
¿Qué es el spread cambiario (FX spread)?
El spread cambiario es la diferencia entre:
- El tipo de cambio real del mercado (también llamado tipo medio o interbancario).
- El tipo de cambio que te ofrece el proveedor del servicio.
Esta diferencia es donde algunos proveedores de servicios de remesas generan ingresos. Es la misma razón por la que dos servicios con la misma "comisión $0" pueden tener costos finales muy diferentes.
Los servicios de remesas más populares usados por latinoamericanos en EE.UU.
Distintos servicios funcionan mejor para distintos tipos de usuarios. Aquí encontrarás un panorama general de los proveedores más usados por las comunidades latinas en Estados Unidos.
Western Union
Western Union es una de las compañías de remesas más grandes del mundo, con una extensa red de retiro en efectivo en miles de ubicaciones en Latinoamérica.
Ventajas:
- Gran red global
- Disponibilidad de retiro en efectivo
- Múltiples métodos de entrega
Limitaciones:
- Los tipos de cambio pueden variar significativamente
- Las tarifas dependen del método de pago y del destino
Ria Money Transfer
Ria Money Transfer ofrece pagos desde EE.UU. a más de 165 países en todo el mundo, con opciones de entrega que incluyen retiro en efectivo y depósito a una billetera de dinero móvil o cuenta bancaria.
Ventajas:
- Amplia cobertura
- Opciones competitivas en algunos corredores
- Disponibilidad de retiro en efectivo
Limitaciones:
- Los precios varían según el país y el método de entrega
- La competitividad del tipo de cambio cambia a diario
MoneyGram
MoneyGram es un proveedor de servicios de remesas internacionales que permite a las personas enviar y recibir dinero a nivel internacional y nacional.
Ventajas:
- Extensa red de retiro en efectivo
- Transferencias rápidas en algunos casos
- Disponibilidad en múltiples países
Limitaciones:
- Las tarifas y los spreads cambiarios pueden variar ampliamente
- El costo final depende en gran medida del método de transferencia
Félix Pago
Félix Pago es una plataforma basada en WhatsApp enfocada en atender a la comunidad latina en EE.UU. para enviar dinero a toda Latinoamérica.
Ventajas:
- Experiencia mobile-first
- Velocidad y conveniencia
Limitaciones:
- La cobertura y las funciones pueden variar según el destino
- La economía de la transferencia depende del corredor y el momento
- No todos los usuarios prefieren transferencias basadas en chat
Común
Común ofrece la posibilidad de abrir una cuenta de débito en EE.UU. y enviar dinero a casa desde la app de Común o WhatsApp.
Ventajas:
- App y atención al cliente en español
- Conveniente con una experiencia enfocada en móvil
- Tipo de cambio promocional disponible en la primera transferencia
- Acepta más de 100 IDs latinoamericanas para abrir una cuenta de débito
- Tarifas transparentes
Limitaciones:
- Los tipos de cambio y los costos de transferencia varían a diario
- El monto final recibido depende del país de destino, el método de transferencia y las condiciones del mercado
Servicios de remesas: comparativa general
Hoy, el mercado de proveedores de servicios de remesas en EE.UU. se puede dividir en dos grandes categorías:
Agencias de remesas tradicionales
Compañías que ofrecen redes físicas e infraestructura de retiro en efectivo. Por ejemplo: Western Union, Ria Money Transfer o MoneyGram.
Alternativas fintech
Estas plataformas se enfocan en la experiencia móvil, precios transparentes, gestión digital de cuenta, accesibilidad para inmigrantes en EE.UU. y algunas ofrecen experiencias en español. Ejemplos: Común y Félix Pago.
¿Por qué importan las comparaciones?
Los tipos de cambio cambian todos los días y las ofertas promocionales también pueden cambiar. Por eso es importante comparar cuál es el mejor proveedor de servicio para tu situación actual. Si es posible, se recomienda usar una herramienta para tener una mejor perspectiva de los costos de tus remesas. Por ejemplo, Común tiene una calculadora en vivo en comun.app/compara diseñada para ayudarte a entender las condiciones exactas de tu transferencia.
Más allá del tipo de cambio
Para muchos inmigrantes en Estados Unidos, elegir los mejores servicios de remesas no se basa solo en quién ofrece el mejor tipo de cambio. La accesibilidad a los servicios puede moldear toda la experiencia de enviar dinero. Algunas personas pueden no tener un número de Seguro Social, una cuenta bancaria tradicional en EE.UU., o una manera fácil de verificar su identidad a través de los sistemas financieros convencionales. El idioma también puede jugar un papel importante para navegar las apps financieras, especialmente con la atención al cliente y para entender las políticas de transferencia específicas. Poder hacer transacciones financieras en el idioma nativo puede hacer que las transacciones se sientan menos estresantes.
El panorama competitivo del mercado en EE.UU. hace posible que los inmigrantes latinoamericanos comparen opciones para sus remesas. Hoy, puedes mirar más allá del tipo de cambio y considerar factores como soporte en español, requisitos de identificación flexibles, accesibilidad móvil y transparencia en las tarifas y/o condiciones de transferencia. El mejor proveedor de servicio de remesas es el que ofrece precios, servicios y acceso que se ajustan a tus necesidades. La app de Común está disponible en español, acepta más de 100 IDs latinoamericanas y ofrece tarifas transparentes.
¿Cómo elegir el servicio de remesas adecuado para tu situación?
No existe un proveedor de remesas "mejor" universal. La opción correcta depende de qué tan seguido envías dinero, a dónde lo envías, cómo lo recibe la persona destinataria, y qué tipo de acceso financiero tienes en Estados Unidos. Elegir según tus propias prioridades suele ser el mejor camino.
Si es tu primera transferencia
Muchos servicios de remesas ofrecen precios promocionales o tipos de cambio preferentes para usuarios nuevos. Estas promociones pueden mejorar temporalmente el monto recibido por tu familia, pero no siempre reflejan el costo a largo plazo de usar la plataforma.
Por ejemplo, algunos servicios digitales pueden ofrecer mejores tipos de cambio en la primera transferencia, mientras que los proveedores tradicionales ocasionalmente eliminan las tarifas de transferencia para clientes nuevos. Sin embargo, el valor total sigue dependiendo del tipo de cambio, la velocidad de transferencia y el método de entrega.
Antes de enviar tu primera remesa, es importante considerar:
- El monto final que recibirá la persona destinataria
- Si la promoción aplica al país de destino
- Tiempos de entrega
- Opciones de depósito bancario vs. retiro en efectivo
Para comparar tipos de cambio siempre puedes usar una herramienta, por ejemplo, comun.app/compara está diseñada para ayudar a las personas a entender el costo de su transferencia.
Si no tienes SSN
El acceso a los servicios financieros puede variar significativamente para los inmigrantes en Estados Unidos, especialmente para personas que no tienen un número de Seguro Social. Esto puede hacer que el proceso de registro sea más lento o complicado para inmigrantes recientes, personas con ITIN o personas que principalmente usan documentos de identificación extranjeros.
Algunos proveedores de servicios de remesas han adoptado modelos de verificación más flexibles. Común, por ejemplo, acepta más de 100 IDs latinoamericanas. Se recomienda verificar con cada institución sus requisitos específicos de verificación.
Si envías dinero regularmente
Las personas que envían remesas todos los meses pueden beneficiarse más de la consistencia que de las promociones temporales. Para quienes envían con frecuencia, puede ser útil revisar:
- Tipos de cambio continuos
- Transparencia en tarifas
- Opciones de transferencias recurrentes
- Conveniencia: por ejemplo, transferencias por app móvil o WhatsApp
- Disponibilidad de atención al cliente
Si tu familia depende del retiro en efectivo
El retiro en efectivo sigue jugando un papel importante en muchas partes de Latinoamérica, especialmente en ciudades pequeñas o comunidades rurales donde el acceso bancario puede ser limitado.
Compañías de remesas tradicionales como Western Union, Ria Money Transfer y MoneyGram ofrecen grandes redes físicas que permiten a las personas destinatarias cobrar el dinero en persona en supermercados, tiendas de conveniencia, bancos y ubicaciones de socios locales.
Antes de elegir un proveedor, es útil verificar:
- Si el retiro en efectivo está disponible en la ciudad de destino
- Horarios y accesibilidad de los puntos de retiro
- Velocidad de la transferencia
- Requisitos de identificación para la persona destinataria
- Límites máximos de transferencia
En algunos casos, el mejor servicio es simplemente el que la persona destinataria puede acceder fácilmente. Común ofrece retiros en efectivo con opciones en algunas tiendas y bancos.
Si prefieres la conveniencia: experiencias mobile-first
En los últimos años, las experiencias mobile-first se han vuelto populares dada la conveniencia de poder enviar remesas desde el teléfono móvil.
Los servicios digitales pueden ofrecer:
- Registro más rápido
- Transferencias móviles
- Notificaciones en tiempo real
- Gestión de cuenta más simple
Plataformas como Común y Félix Pago son ejemplos de servicios diseñados en torno a experiencias móviles para inmigrantes latinos. Para personas que se sienten más cómodas gestionando sus transferencias desde el teléfono, estas plataformas pueden sentirse más rápidas y convenientes.
Preguntas frecuentes
¿Cuál es el servicio más barato para enviar remesas a Latinoamérica?
No existe un único servicio que siempre sea el más barato. Los costos dependen de los tipos de cambio, las tarifas de transferencia, el país de destino, el método de pago y si calificas para una promoción de primera transferencia. La mejor manera de verificar tu caso exacto es comparar proveedores.
¿Qué es el spread cambiario y por qué importa al enviar remesas?
El spread cambiario es la diferencia entre el tipo de cambio real del mercado y el tipo de cambio ofrecido por el proveedor de remesas. Un tipo de cambio más débil puede reducir el monto que recibe tu destinatario.
¿Cómo puedo verificar el costo real antes de enviar una remesa?
La mejor manera es comparar el monto total que recibe la persona destinataria, el tipo de cambio, las tarifas y las condiciones promocionales antes de enviar el dinero. Algunos proveedores de servicio ofrecen herramientas que calculan los costos antes de enviar la remesa. La calculadora de comparación en vivo de Común está diseñada para ayudar a los usuarios a verificar esta información en tiempo real.
¿Todos los servicios de remesas ofrecen opciones de retiro en efectivo?
No. Algunos proveedores de remesas se especializan en depósitos bancarios o transferencias a billeteras digitales, mientras que otros mantienen extensas redes de retiro en efectivo en Latinoamérica. Antes de enviar dinero, es importante confirmar cómo prefiere la persona destinataria recibir los fondos y si los puntos de retiro son accesibles en su área.
¿Por qué cambian los tipos de cambio entre los proveedores de remesas?
Cada proveedor establece sus propios tipos de cambio según las condiciones del mercado, los costos operativos, los corredores de transferencia y las estrategias promocionales. Como los tipos de cambio pueden cambiar a diario, comparar proveedores antes de cada transferencia puede ayudar a los usuarios a entender mejor el costo total de enviar dinero.
Reflexiones finales
La industria de las remesas ha cambiado significativamente en la última década, hoy enviar dinero a Latinoamérica ya no se limita a un solo tipo de servicio o proveedor. Los inmigrantes en Estados Unidos pueden elegir entre redes tradicionales de retiro en efectivo, plataformas digitales y servicios financieros híbridos según lo que funcione mejor para sus familias.
Para muchas personas, el valor real viene de la experiencia completa, desde la conveniencia de uso, la accesibilidad a los servicios y saber exactamente cuánto dinero llegará puede importar tanto como los costos. Común ofrece precios transparentes, una app disponible en español y una herramienta de comparación que ayuda a los usuarios a revisar los costos de la transferencia antes de enviar el dinero.
Viviendo en Estados Unidos
Cobrar Cheques en EE. UU.: ¿Por qué es tan caro y cómo afecta a los latinos? Soluciones y Alternativas
8 min de lectura
En los Estados Unidos, una forma común de recibir pagos es a través de cheques. Sin embargo, cobrar un cheque puede ser costoso, especialmente para los latinos y otras comunidades con menos acceso bancario.
¿Por qué cuesta tanto cobrar cheques en los Estados Unidos?
Sin cuenta bancaria, las personas deben recurrir a casas de cambio de cheques que cobran entre 1% y 3% del valor del cheque. Para un cheque de $1,000, eso son $10-30 perdidos en cada cobro. Los bancos también pueden cobrar tarifas por depositar cheques de otros bancos.
¿Por qué los latinos sufren estos costos desproporcionalmente?
Las comunidades latinas tienen menor acceso a servicios bancarios por barreras como el requisito de SSN, el idioma y el desconocimiento del sistema. Sin cuenta bancaria, son más propensas a usar casas de cambio de cheques que están en zonas de bajos ingresos y cobran comisiones elevadas.
Soluciones para cobrar cheques sin costo
La mejor solución es abrir una cuenta bancaria. Común es un banco digital en español que permite abrir cuenta sin SSN usando pasaporte o matrícula consular. Una vez abierta, puedes depositar cheques gratis desde la app usando el depósito móvil. También existen organizaciones sin fines de lucro como UnidosUS que ofrecen servicios financieros gratuitos a comunidades latinas.
Preguntas frecuentes sobre cobrar cheques en EE.UU.
¿Cuánto cuesta cobrar un cheque en EE.UU. sin cuenta bancaria?
Las casas de cambio de cheques (check cashing stores) suelen cobrar entre 1% y 3% del valor del cheque, con un mínimo de $3-5. Para un cheque de nómina de $1,000, eso significa perder entre $10 y $30 en cada cobro. Walmart Money Center cobra tarifas más bajas ($4 para cheques hasta $1,000), pero el costo sigue siendo mayor que tener cuenta bancaria.
¿Puedo cobrar un cheque gratis en EE.UU.?
Sí, con una cuenta bancaria. Si depositas el cheque en tu propio banco, no hay cargo. Con Común puedes depositar cheques fotografiándolos desde la app, completamente gratis. Algunos bancos también permiten depositar cheques de otros bancos sin cargo adicional usando la función de depósito móvil.
¿Por qué los inmigrantes latinos pagan más por cobrar cheques?
La principal razón es el menor acceso a cuentas bancarias. Las barreras incluyen el requisito de SSN, el idioma, el desconocimiento del sistema, y el miedo a trámites formales. Sin cuenta bancaria, recurren a servicios de cobro de cheques que cobran comisiones elevadas. Plataformas como Común eliminan estas barreras al aceptar IDs latinoamericanas sin SSN.
¿Qué necesito para depositar un cheque en Común?
Solo necesitas la app de Común y el cheque físico. Abres la app, seleccionas “Depositar cheque”, tomas una foto del frente y del reverso del cheque (con tu firma al dorso), y el dinero se acredita generalmente en 1-2 días hábiles. No hay cargos adicionales por el servicio de depósito móvil.
¿Qué pasa si me pagan con cheque personal de alguien sin cuenta bancaria?
Los cheques personales de personas sin fondos suficientes o sin cuenta activa rebotan (bounced check). Si depositas ese cheque, el banco puede retener los fondos temporalmente y luego debitarte el monto más una tarifa NSF ($25-35). Para recibir pagos de forma más segura, prefiere Zelle, Venmo o transferencias directas en lugar de cheques personales de personas que no conoces bien.
¿Es mejor recibir nómina por cheque o por depósito directo?
El depósito directo es mejor en prácticamente todos los casos: el dinero llega automáticamente el día de pago (o antes con Común), no hay riesgo de pérdida o robo del cheque, no hay tarifas de cobro, y puedes acceder a los fondos inmediatamente. Con Común puedes configurar depósito directo desde la app en minutos usando tu routing number y número de cuenta.
Inmigración
Visa H1-B: qué es, requisitos y proceso explicado para inmigrantes
8 min de lectura
Encontrar una vía que te brinde oportunidades laborales en Estados Unidos puede ser un trabajo arduo, en especial si desconoces los diferentes tipos de visas que ofrece el gobierno de este país.
La visa H1-B es una alternativa que podría abrirte las puertas hacia una nueva vida en EE. UU. Por ello, en esta ocasión te explicaremos qué es, para qué sirve, quién puede solicitarla, en qué casos aplica y cuáles son sus beneficios y limitaciones.
Es fundamental que comprendas las características de esta visa, así como las diferencias con otras visas de trabajo, para que te asegures de que se adapta a tus expectativas profesionales en el país.
Con esta información podrás planear una estrategia para obtener la visa y consolidarte en Estados Unidos plenamente.
¿Qué es la visa H1-B en Estados Unidos?
La visa H1-B es un permiso otorgado a trabajadores extranjeros para ejercer de forma temporal ocupaciones especializadas, que generalmente requieren conocimientos y experiencia previa.
Se cataloga como una visa de no inmigrante que tiene una duración inicial de 3 años y, en la mayoría de los casos, se puede renovar por un máximo de 6 años.
Hay algunas excepciones, como cuando el trabajador temporal se encuentra en trámite para la residencia permanente, en cuyo caso esta visa se puede extender por más tiempo.
4 requisitos principales para obtener la visa H-1B
Antes de iniciar los trámites migratorios correspondientes, debes conocer los requisitos de la visa H-1B y verificar si tu perfil se adapta a dichos lineamientos para determinar la elegibilidad.
1. Nivel educativo mínimo
Para obtener una visa H-1B debes contar con un título superior o su equivalente en Estados Unidos. También es indispensable que la oferta de empleo esté relacionada con el área de especialidad del título universitario presentado.
2. Oferta de trabajo de un empleador estadounidense
Como en el caso de la visa EB-3, con la visa H1B también es indispensable contar con una oferta de trabajo por parte de un empleador estadounidense, quien debe presentar el formulario I-129 ante el USCIS.
3. Profesiones más comunes donde aplica
Debes tener en cuenta que esta visa se utiliza para trabajos que requieren conocimientos especializados y las áreas en que surgen vacantes con más frecuencia son las siguientes:
- Diversas ramas de la ingeniería.
- Tecnología de la información, como programación, desarrollo de software, etc.
- Ciencias, como química, biología y física.
- Salud.
- Finanzas, economía y contabilidad.
- Arquitectura, matemáticas y disciplinas técnicas.
4. Límite anual de visas y el proceso de lotería.
Otro punto esencial a tener en cuenta es que esta visa tiene un límite de emisiones anuales, las cuales se dividen de la siguiente manera:
- Visa H-1B regular: 65,000 por año fiscal.
- Exención por grado avanzado: más de 20,000 para grados especializados de maestría y doctorado obtenidos en universidades de Estados Unidos.
Dado que las solicitudes de visa suelen superar estos límites, el USCIS estableció un sistema de selección compuesto por un registro electrónico y una lotería aleatoria.
El sorteo se divide en 2 fases: primero se hace la lotería por 65,000 cupos y posteriormente se sortean 20,000 lugares extra para las personas con títulos obtenidos en Estados Unidos.
Entre marzo y abril, los empleadores reciben la notificación del resultado del sorteo. En caso de no ser seleccionado, deberás esperar noticias de una segunda ronda si no se llenaron todos los cupos o, en su defecto, aplicar hasta el próximo año.
¿Cómo es el proceso de solicitud de la visa H-1B?
A continuación te explicamos cómo es el proceso para solicitar la visa H-1B.
1. Registro en el sistema de USCIS
En primer lugar, el empleador de una empresa estadounidense debe registrar al candidato en la página oficial del USCIS durante el periodo establecido, que generalmente es en marzo. A la par, es necesario pagar la tarifa de registro, la cual se puede consultar en la misma página.
En caso de que el candidato sea seleccionado, el empleador recibe una notificación de la USCIS y puede continuar con la siguiente etapa del registro.
Es importante mencionar que, antes de que el empleador presente la solicitud ante el USCIS, debe obtener la certificación laboral de un LCA certificado del Departamento de Trabajo (DOL).
2. Presentación de la petición por parte del empleador
Después de que el candidato sea seleccionado, el empleador tiene 90 días para presentar el formulario I-129 o la Petición para Trabajador no Inmigrante, junto con la documentación requerida.
En este paso es necesario demostrar que el puesto corresponde a una ocupación especializada y que el candidato cumple con los requisitos.
3. Revisión y aprobación por USCIS
El USCIS revisa la solicitud y, si es necesario, emite una solicitud de evidencia para pedir información adicional o aclarar algún punto en específico.
Si todo está en orden, el empleador recibirá una notificación de aprobación y el candidato debe continuar el proceso consular o petición de cambio de estatus.
4. Trámites en la embajada o cambio de estatus
Si el candidato está fuera del país, debe acudir al consulado de EE. UU., completar el formulario DS-160 y presentarse a una entrevista consular.
En caso de que el candidato ya esté en el país bajo otra categoría de visa, el empleador debe presentar la petición H1-B indicando que el trabajador ya está en Estados Unidos.
En ambos casos, se debe esperar la aprobación del USCIS para proceder a la expedición de la visa.
Beneficios y limitaciones de la visa H-1B
Los titulares de las visas H-1B gozan de varios beneficios que mejoran su condición de vida y la de sus familiares. Sin embargo, también es importante precisar las limitaciones.
Beneficios
Trabajo legal en Estados Unidos
Aunque de manera temporal, la visa H-1B te brinda la posibilidad de trabajar legalmente en Estados Unidos en el área de tu especialidad. Esto te puede abrir muchas puertas en el futuro y representar una ventaja para tu experiencia laboral.
Posibilidad de residencia permanente
Los trabajadores H-1B tienen la posibilidad de tramitar la residencia permanente en el futuro (Green Card o tarjeta verde), además de extender este beneficio a sus familiares directos, como cónyuge e hijos solteros menores de 21 años.
Limitaciones
Duración máxima de 6 años
Como ya lo mencionamos, esta no es una visa que otorgue de manera automática la residencia permanente, ya que dura máximo 6 años. Sin embargo, sí podría ser un primer paso para obtenerla.
Dependencia del empleador
Es una visa que depende enteramente de que el empleador extienda la oferta de empleo y realice el proceso de registro.
Cupo limitado anual
El cupo para esta visa es limitado y, por lo general, las solicitudes recibidas superan el cupo anual, lo cual disminuye las posibilidades de quedar seleccionado.
Para evitar que estas limitaciones sean un inconveniente, considera crear una estrategia con tiempo de antelación, en caso de que desees proceder al trámite de residencia permanente. También puedes evaluar otros tipos de visa de trabajo, como la EB-2 y EB-3, ya que podrían resultar más convenientes en caso de que tengas planes a largo plazo en Estados Unidos.
Da el siguiente paso en tu camino migratorio con Común
En esta ocasión te mostramos cómo realizar la petición de visa H-1B, los requisitos, beneficios, limitaciones y para quién es ideal.
Cuando llegues a Estados Unidos, necesitarás un aliado que te ayude a administrar tus finanzas fácilmente. ¡Te presentamos Común!
- Tarjeta de débito para compras y pagos diarios.
- Transferencias de dinero rápidas a tu país de origen.
- Opciones de pago seguras.
Abre tu cuenta con Común hoy mismo y administra tu dinero en EE.UU.
Preguntas frecuentes
¿Cómo pasar de H-1B a Green Card?
Tu empleador debe patrocinar la residencia bajo una categoría de visa de trabajo, además de presentar el PERM ante el DOL y luego el formulario I-140.
¿Cuánto tiempo dura la visa H-1B?
Máximo 6 años.
¿Cuánto cuesta una visa H-1B?
Formulario I-129: de $460 a $780. Se puede aplicar una tarifa antifraude.
Educación Financiera
Cómo emigrar a Estados Unidos: Guía práctica y consejos útiles
8 min de lectura
Guía completa para emigrar a Estados Unidos
¿Has pensado en alternativas para construir un futuro mejor? Es probable que compartas el sueño de miles de personas que anhelan emigrar a EE. UU. en busca de estabilidad laboral y financiera. Aunque la idea suena tentadora para cualquiera, es importante hacerlo de manera ordenada y legal para evitar problemas con el gobierno de Estados Unidos.
Además de la motivación por encontrar mejores oportunidades laborales, las personas que deciden emigrar también lo hacen en busca de formación académica, reunificación familiar y seguridad.
Es cierto que el proceso para vivir en USA de manera legal puede ser abrumador y confuso. Por ello, en esta guía te explicaremos paso a paso cómo emigrar a Estados Unidos para trabajar, estudiar y residir.
Principales opciones para emigrar a Estados Unidos
Lo primero que debes tener claro son los diferentes tipos de visas de inmigrante a las que puedes aplicar para ingresar a EE. UU. de manera legal, ya sea para trabajar, por vínculos familiares u otras categorías.
Estas son las categorías de visas:
Empleo
Si lo que deseas es encontrar oportunidades laborales en Estados Unidos, debes conocer las visas de trabajo.
- Visa H-1B: para profesionales especializados con formación universitaria o experiencia equivalente.
- Visa H-2B: trabajadores temporales no agrícolas.
- Visa H-2A: trabajadores agrícolas temporales.
- Visa TN: (Tratado de Libre Comercio con México y Canadá), dirigida a ciudadanos mexicanos y canadienses que ejercen profesiones específicas.
- Visa EB-5: para inversionistas con capacidad de generar al menos 10 empleos en Estados Unidos. También es una vía para obtener la residencia permanente.
Familia
Otra alternativa para emigrar a Estados Unidos es mediante la Green Card por patrocinio familiar, la cual permite a ciudadanos estadounidenses y residentes permanentes otorgar a ciertos familiares la oportunidad de obtener un estatus legal en el país.
Por un lado, los ciudadanos estadounidenses pueden solicitar la residencia para cónyuge, hijos solteros o casados, padres y hermanos, mientras que los residentes permanentes solo lo pueden hacer para cónyuges e hijos menores de 21 años.
El periodo de trámite varía, pero alcanza un aproximado de 18 meses. Además, generalmente la visa se emite con una vigencia de 10 años.
Lotería de visas
En caso de que tu perfil no se adapte a las categorías de elegibilidad para una visa de trabajo o por relación familiar, también puedes contar con el programa Diversity Visa (DV Lottery), el cual otorga 55,000 visas de residente permanente legal a ciudadanos provenientes de países con tasas bajas de inmigración a Estados Unidos.
Estos son los requisitos para aplicar:
- Provenir de un país elegible.
- Educación secundaria completa y al menos dos años de experiencia en algún oficio.
- Completar el formulario en línea durante octubre y noviembre.
Otras opciones
Por último, existen algunas otras alternativas dirigidas a ciudadanos extranjeros que no califican a ninguna de las categorías anteriores.
- Visa de estudiante (F-1 o M-1).
- Visa de intercambio estudiantil.
- Asilo o refugio.
- Parole humanitario o programas especiales.
Paso a paso para iniciar tu proceso migratorio
A continuación te explicamos paso a paso el proceso de solicitud de visa.
Paso 1. Investigar cuál es la vía más viable según tu perfil.
En primer lugar, es fundamental que analices cuáles son tus objetivos al llegar a Estados Unidos, así como la categoría de visa a la que se adapta mejor tu perfil.
Paso 2. Calcular los costos aproximados del proceso y del costo de vida inicial en EE. UU.
El costo del proceso de solicitud de visa de inmigrante varía según la categoría. Por ejemplo, en caso de patrocinio familiar, el formulario I-130 o I-140 cuesta de $535 a $700.
Para saber las tarifas exactas, consulta directamente en la página oficial del Servicio de Ciudadanía e Inmigración de Estados Unidos.
Paso 3. Reunir los documentos necesarios (actas, pasaportes, diplomas, antecedentes, comprobantes de ingresos, etc.).
Cada tipo de visa exige documentos específicos, pero a continuación te mostramos una lista general de la documentación más importante.
Pasaporte vigente.
- Formulario de solicitud DS-160 (visas temporales) o DS-260 (visas de inmigrante).
- Comprobante de pago de tarifa consular.
- Fotografía reciente tipo visa (formato 2x2 pulgadas).
- Carta de oferta laboral.
- Documento de autorización de empleo emitido por USCIS.
- Certificados académicos, diplomas y títulos profesionales.
- Pruebas de experiencia laboral.
- Pruebas de solvencia económica o estados de cuenta bancarios.
Paso 4. Si es necesario, mejorar el nivel de inglés antes de emigrar.
Aunque en Estados Unidos hay una gran presencia de la comunidad inmigrante, es indispensable que todavía te puedas comunicar en inglés, por lo menos a nivel básico.
Paso 5. Consultar las fuentes oficiales de USCIS para confirmar formularios y tarifas vigentes.
Recuerda que las tarifas y formularios varían según el tipo de visa al que deseas aplicar. Consulta la información oficial de USCIS.
Además, es importante que tengas en cuenta algunos consejos prácticos para evitar errores comunes.
- Evita confiar en consultores sin licencia.
- No hagas pagos en páginas no oficiales. Asegúrate de ingresar en sitios con terminación .gov.
- Guarda copias digitales de todos tus documentos oficiales para que tengas un respaldo de fácil acceso.
Opciones de estados para emigrar a Estados Unidos y costos que debes considerar
El siguiente paso indispensable para tu proceso migratorio es elegir el estado donde llegarás cuando finalmente obtengas tu visa. Esta elección puede impactar directamente en tu éxito en el país, debido al costo de vida, las oportunidades de empleo y el salario mínimo.
Hay varias opciones atractivas para vivir, debido a la variedad de opciones laborales, acceso a servicios y redes de apoyo.
Aquí tienes una tabla comparativa de algunos estados para vivir en USA para inmigrantes.
Estado
Costo promedio para alquilar una habitación
Costo promedio para alquilar una casa familiar
Salario mínimo estatal o federal
Texas
$1,130
$1,400
Salario mínimo federal de $7.25 por hora
California
$2,600
$3,500
$14.00 por hora
Florida
$1,290
$2,000
$11.00 por hora
Nueva York
$2,125
$2,300
$15.50 por hora
Illinois
$1,140
$1,300
$15.00 por hora
Arizona
$1,171
$1,400
Salario mínimo federal de $7.25 por hora
Consejos útiles para una transición exitosa
Emigrar a otro país requiere una gran preparación económica, legal y emocional. Estos son algunos consejos para que lleves el proceso con mayor ligereza.
- Una vez que llegues a EE. UU. abre una cuenta corriente para facilitar pagos y depósito de salarios.
- Crea un presupuesto inicial para los primeros 3-6 meses.
- Busca vivienda temporal antes de viajar, ya sea con familiares o amigos.
- Infórmate sobre el sistema de salud y los seguros médicos.
- Aprende cómo funciona el historial crediticio y cómo empezar a construirlo.
Construye tu nueva vida financiera en EE. UU. con Común
Ya estás un paso más cerca de comenzar una nueva vida en Estados Unidos. Una vez que estés ahí, necesitarás un servicio confiable para manejar tu dinero.
¡Te presentamos Común, la plataforma financiera en Estados Unidos!
Abre una cuenta corriente con una identificación oficial calificada de tu país de origen y envía dinero a Latinoamérica por tarifas claras y competitivas.
Abre tu cuenta corriente en Común y da el primer paso hacia tu estabilidad financiera en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto dinero necesito para emigrar a Estados Unidos?
El costo de los trámites depende del tipo de visa, por lo que es recomendable consultar el sitio oficial de USCIS. Además, es fundamental sumar los gastos de transporte, hospedaje y gastos básicos.
¿Qué visas son más rápidas para emigrar?
La visa TN tarda de 2-8 semanas y las de trabajo temporal demoran alrededor de 3 meses.
¿Qué pasa si mi solicitud es rechazada?
En este caso, puedes solicitar una revisión o apelación y hacer las correcciones necesarias. De no ser aceptada, puedes presentar una nueva solicitud.

Cuenta corriente
Estafas de Transferencia de Dinero: Cómo Reconocerlas y Evitarlas
8 min de lectura
Las estafas de transferencia de dinero más comunes en EE.UU. incluyen la estafa del romance, impostor del gobierno, premio falso, estafa laboral y phishing bancario. La señal de alerta universal: alguien que no conoces pide dinero urgentemente mediante transferencia. Las transferencias digitales son prácticamente irreversibles — nunca envíes dinero bajo presión o a desconocidos.
Las estafas de transferencia de dinero cuestan a los estadounidenses miles de millones de dólares cada año. La comunidad inmigrante es especialmente vulnerable porque puede estar menos familiarizada con los patrones de fraude locales, puede sentir mayor presión para ayudar a familiares, y los estafadores explotan activamente el desconocimiento del sistema. Conocer estos esquemas es la mejor defensa.
Estafa 1: Impostor del gobierno o agencia federal
Cómo funciona: recibes una llamada, mensaje o correo de alguien que dice ser del IRS, ICE, Seguro Social, o policía. Te dicen que tienes una deuda pendiente, una multa, o que serás deportado/arrestado. Exigen pago inmediato por transferencia bancaria, Zelle, o tarjetas de regalo. Señales de alerta: las agencias NUNCA piden pagos por teléfono o mediante apps. El IRS siempre envía notificaciones por correo postal primero. Nadie te amenaza con arresto inmediato por una llamada telefónica. Qué hacer: cuelga, no pagues, reporta en reportfraud.ftc.gov.
Estafa 2: Estafa romántica (romance scam)
Cómo funciona: una persona te contacta en una app de citas o red social, construye una relación emocional durante semanas o meses, y eventualmente tiene una “emergencia” (hospital, boleto de avión, negocio) y pide dinero. Señales de alerta: son muy atractivos en fotos. Nunca pueden hacer videollamada. Su historia tiene inconsistencias. Siempre tienen una razón por la que no pueden verte en persona. El pedido de dinero viene relativamente pronto y hay urgencia. Qué hacer: busca las fotos de perfil en Google Images (reversa de imagen). Nunca envées dinero a alguien que no has conocido en persona.
Estafa 3: Premio o lotería falsa
Cómo funciona: te notifican que ganaste un premio, lotería o sorteo. Para reclamarlo, debes pagar impuestos, comisiones de proceso, o “asegurar” el premio con un depósito. Señales de alerta: no participaste en ningún concurso. Piden pago antes de entregarte el “premio”. La comunicación usa diseños genéricos o tiene errores gramaticales. La urgencia es alta: “tiene 24 horas para reclamar”. Qué hacer: no pagues nada para recibir un premio legítimo. Los impuestos de premios reales se pagan al IRS después de recibirlos, no antes.
Estafa 4: Oferta de trabajo falsa
Cómo funciona: recibes una oferta de trabajo que parece legítima, a veces con entrevista. Te piden que compres equipos o software para el trabajo con tu propio dinero, o que proceses pagos de clientes y transfieras la mayor parte, quedando con una comisión. Señales de alerta: el salario es excepcionalmente alto para el trabajo descrito. Te piden comprar cosas antes de empezar. Te piden tu información bancaria antes de una oferta formal. El proceso de contratación es inusualmente rápido. Qué hacer: investiga la empresa en LinkedIn y BBB. Las empresas legítimas no piden dinero a empleados nuevos.
Estafa 5: Phishing bancario
Cómo funciona: recibes un mensaje que parece de tu banco alertándote de actividad sospechosa. Te pide que confirmes tu información o hagas clic en un enlace para “asegurar tu cuenta”. El sitio al que te lleva parece idéntico al de tu banco. Señales de alerta: el remitente tiene un email genérico o diferente al oficial del banco. El enlace lleva a un dominio diferente al oficial. Hay urgencia extrema y amenaza de bloquee de cuenta. Qué hacer: nunca hagas clic en enlaces de mensajes no solicitados. Ve directamente a la app o sitio web oficial de tu banco. Tu banco nunca te pedirá tu contraseña completa por mensaje.
Qué hacer si ya fuiste víctima de una estafa
Si ya transferiste dinero: contacta a tu banco inmediatamente — algunas transferencias pueden detenerse si actúas en minutos. Reporta a la FTC en reportfraud.ftc.gov y al FBI en ic3.gov. Presenta una denuncia policial local. Si usaste Zelle, reporta el fraude directamente en la app. Las posibilidades de recuperar el dinero son bajas una vez transferido, pero el reporte ayuda a investigar y prevenir futuros fraudes.
Preguntas frecuentes sobre estafas de transferencia
¿Puedo recuperar el dinero si fui víctima de una estafa?
Es difícil pero no imposible. Si usaste tarjeta de crédito o débito, puedes disputar el cargo con tu banco. Las transferencias bancarias directas o por Zelle son casi irreversibles una vez procesadas. Actuar en los primeros 30 minutos aumenta las posibilidades. El banco investigará pero no garantiza reembolso. Por eso la prevención es crucial.
¿Los inmigrantes son más vulnerables a estas estafas?
Sí, por varias razones: menos familiaridad con instítuciones y agencias de EE.UU. (facilita impostor del gobierno), barrera del idioma que dificulta detectar inconsistencias, mayor urgencia financiera, miedo a consecuencias migratorias que los estafadores explotan activamente, y menor acceso a redes de apoyo que puedan alertarlos. Común y otras organizaciones trabajan activamente para educar a la comunidad latina sobre estos riesgos.
¿Zelle tiene protección contra fraudes?
Zelle tiene protección limitada. Si autorizaste voluntariamente la transferencia (aunque fue por engaño), los bancos generalmente no reembolsan. Si la transferencia fue completamente no autorizada (alguien accedió a tu cuenta sin permiso), sí estás protegido. En 2023 los bancos miembros de Zelle expandieron las políticas de reembolso para ciertos tipos de fraude, pero cada caso se evalúa individualmente.
¿Cómo saber si un mensaje de mi banco es legítimo?
Regla de oro: nunca respondas a mensajes no solicitados con información personal o dinéro. Llama tú directamente al número oficial en la parte trasera de tu tarjeta o en el sitio web oficial. Ve directamente a la app bancaria (no por links de mensajes). Recuerda que tu banco NUNCA te pedirá tu contraseña, PIN, o códigos de verificación por mensaje.
¿Dónde reporto una estafa que ya ocurrió?
Reporta en reportfraud.ftc.gov (Federal Trade Commission), ic3.gov (FBI Internet Crime Complaint Center), el número no-emergencias de tu policía local (para crear registro policial), y directamente a tu banco para intentar revertir la transferencia. Si la estafa involucró amenazas de deportación o agencias de inmigración, puedes también reportar al USCIS.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


