
Educación Financiera
¿Qué es el depósito directo?
¿Qué es el depósito directo y cómo funciona en EE.UU.? Cómo configurarlo, números de ruta y cuenta, y beneficios para inmigrantes.
8 min read

20 Apr 2023

El depósito directo es una transferencia electrónica que deposita tu sueldo, beneficios del gobierno o pagos directamente en tu cuenta bancaria sin necesidad de un cheque físico. En EE.UU. es el método de pago más común entre empleadores. Con Común puedes recibir tu depósito directo y acceder a tu dinero hasta 2 días antes de la fecha de pago oficial.
¿Qué es el depósito directo?
El depósito directo es un método de transferencia electrónica de fondos que permite a una entidad — tu empleador, el gobierno u otro pagador — depositar dinero directamente en tu cuenta bancaria. A diferencia de los cheques en papel, este proceso elimina la necesidad de emitir, entregar y cobrar un cheque físico, lo que se traduce en mayor rapidez, seguridad y comodidad para el beneficiario.
En Estados Unidos, la gran mayoría de los empleadores utilizan el depósito directo como método principal de pago de nómina. También se usa para distribuir pagos del gobierno como el Seguro Social, reembolsos de impuestos del IRS, beneficios de desempleo y cheques de estímulo.
¿Para qué sirve el depósito directo?
El depósito directo tiene tres usos principales en EE.UU.:
- Nómina de empleados: Es el uso más común. Tu empleador deposita tu salario automáticamente cada período de pago (semanal, quincenal o mensual) en la cuenta que designes, sin que tengas que hacer nada después de la configuración inicial.
- Pagos gubernamentales: El gobierno federal y estatal usa el depósito directo para Seguro Social, Medicare, reembolsos del IRS, beneficios por desempleo y pagos de asistencia. Es la forma más rápida de recibir estos pagos.
- Transferencias entre particulares: Algunas plataformas permiten configurar depósitos directos para recibir pagos de clientes independientes o plataformas gig (Uber, DoorDash, TaskRabbit), acreditando las ganancias directamente en tu cuenta.
Ventajas del depósito directo
- Rapidez: El dinero está disponible el mismo día de pago, o incluso antes si tu banco lo anticipa (Común adelanta hasta 2 días).
- Seguridad: No hay riesgo de pérdida, robo o falsificación de un cheque físico.
- Comodidad: No necesitas ir a ningún lugar a cobrar — el dinero llega automáticamente.
- Sin costo: La mayoría de los bancos y plataformas no cobran por recibir depósitos directos.
- Control financiero: Puedes configurar que el depósito se divida automáticamente entre varias cuentas (ahorro y corriente), ayudando a presupuestar.
¿Cómo configurar el depósito directo?
- Obtén tu número de cuenta y número de ruta (routing number). Los encontrarás en la app de Común o en un cheque de tu cuenta — los 9 dígitos al inicio son el routing number.
- Proporciona esta información a tu empleador o recursos humanos. Muchas empresas tienen un formulario de depósito directo en papel o digital. Común también genera un formulario pre-llenado que puedes descargar desde la app.
- Confirma la fecha de efectividad. Generalmente el primer depósito bajo la nueva configuración tarda 1-2 ciclos de pago en procesarse.
- Disfruta del depósito automático. Desde ese momento tu salario llegará directamente a tu cuenta sin tener que hacer nada más.
¿Necesito SSN para recibir depósito directo?
No necesariamente. Lo que necesitas es una cuenta bancaria con número de cuenta y routing number. Común te permite abrir una cuenta usando tu pasaporte o matrícula consular sin necesitar SSN, y una vez abierta puedes configurar depósito directo igual que cualquier cuenta bancaria tradicional.
Preguntas frecuentes sobre el depósito directo
¿Cómo activar el depósito directo con Común?
Abre la app de Común, ve a la sección de tu cuenta y encontrarás tu número de cuenta y routing number. También puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo directamente a recursos humanos. El proceso toma menos de 5 minutos.
¿Cuánto tarda en llegar el depósito directo?
El depósito directo llega el mismo día de la fecha de pago acordada con tu empleador. Con Común puedes recibir tu pago hasta 2 días antes de la fecha oficial, dependiendo de cuándo tu empleador procesa la nómina. Una vez configurado, el proceso es completamente automático cada período de pago.
¿Puedo recibir depósito directo sin cuenta bancaria tradicional?
Sí. Necesitas una cuenta con número de ruta y número de cuenta — no tiene que ser un banco tradicional. Común ofrece ambos números en su app. Cuentas prepago y algunas fintech también los ofrecen, aunque algunas no aceptan todos los tipos de depósito directo. Verifica antes de dar los datos a tu empleador.
¿Qué pasa si cambio de banco mientras tengo depósito directo configurado?
Debes actualizar la información con tu empleador antes del siguiente ciclo de pago. Si hay un depósito enviado a la cuenta antigua mientras ya la cerraste, el pago rebotará y será devuelto al pagador, quien tendrá que reemitirlo — lo que puede tardar varios días. Para evitar esto, mantén la cuenta antigua activa durante 1-2 ciclos después de cambiar.
¿Es seguro dar mi número de cuenta y routing number a mi empleador?
Sí, en el contexto del depósito directo. El routing y número de cuenta solo permiten recibir depósitos ACH en tu cuenta, no hacerlos. Tu empleador no puede retirar dinero de tu cuenta con esos datos solos. Sin embargo, comparte esa información solo con tu empleador o recursos humanos de manera oficial.
¿El depósito directo funciona para trabajadores independientes (self-employed)?
Sí, aunque el término es diferente. Los freelancers y trabajadores independientes pueden recibir pagos ACH directos de clientes o plataformas gig. Plataformas como Uber, DoorDash y TaskRabbit permiten configurar el depósito semanal de ganancias. Para esto también solo necesitas tu número de cuenta y routing number de Común.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
Depósito directo vs. wire transfer: guía comparativa para inmigrantes en EE.UU.
8 min de lectura
Depósito directo vs. wire transfer: guía comparativa para inmigrantes en EE.UU.
Estos métodos de pago están disponibles en EE.UU. pero frecuentemente se usan para diferentes propósitos. El depósito directo se usa comúnmente para cheques de nómina, reembolsos de impuestos y beneficios gubernamentales, mientras que los wire transfers se usan más a menudo para transferencias urgentes o de alto valor entre instituciones financieras.
Entender la diferencia entre el depósito directo y el wire transfer puede ayudarte a evitar tarifas innecesarias, elegir el método de pago correcto para tu situación y gestionar tu dinero con más confianza.
¿Cuál es la diferencia entre depósito directo y wire transfer?
La mayor diferencia entre el depósito directo y el wire transfer es el propósito que sirven. El depósito directo se usa comúnmente para pagos recurrentes como salarios, beneficios y reembolsos de impuestos. Los wire transfers se usan para mover dinero rápidamente entre instituciones financieras, particularmente para transacciones grandes o urgentes.
| Característica | Depósito directo | Wire transfer |
|---|---|---|
| Uso común | Cheques de nómina, beneficios, reembolsos de impuestos | Transferencias grandes o urgentes |
| Red utilizada | Red ACH | Red de wire transfer |
| Velocidad | Típicamente 1–3 días hábiles | A menudo mismo día o siguiente día hábil |
| Costo típico | A menudo sin tarifa para recibir | Pueden aplicar tarifas |
| Transferencias internacionales | Limitado | Uso común |
| Pagos recurrentes | Sí | Menos común |
| Configuración requerida | Número de ruta + número de cuenta | Datos bancarios + información del destinatario |
Cómo funciona el depósito directo
El depósito directo es uno de los métodos de pago más comunes en EE.UU., particularmente para empleados que reciben salarios de un empleador. En lugar de emitir un cheque en papel, el empleador envía el pago electrónicamente a la cuenta bancaria del empleado a través de la red ACH.
Para configurar el depósito directo necesitas proporcionar a tu empleador: el número de ruta de tu banco y tu número de cuenta personal.
Cómo funciona el wire transfer
Un wire transfer es una transferencia electrónica de fondos entre instituciones financieras a través de redes financieras seguras como Fedwire o SWIFT. A diferencia del depósito directo, los wire transfers son más adecuados para pagos únicos grandes, pagos urgentes, transacciones inmobiliarias o transferencias internacionales.
¿Cuándo usar cada uno?
Usa depósito directo para:
- Recibir tu cheque de nómina
- Reembolsos de impuestos del IRS
- Beneficios de seguridad social o desempleo
- Pagos recurrentes de negocios
Usa wire transfer para:
- Pagos de bienes raíces (enganche, cierre)
- Transferencias internacionales urgentes
- Pagos de negocios de alto valor
- Cuando el destinatario requiere un wire transfer específicamente
Cómo configurar el depósito directo con Común
Con tu cuenta de Común, puedes configurar el depósito directo proporcionando tu número de ruta y número de cuenta de Común a tu empleador. Tu cuenta de Común tiene un número de ruta y número de cuenta únicos disponibles en la app. Visita comun.app para más información.
Preguntas frecuentes
¿El depósito directo es más rápido que el wire transfer?
No necesariamente. Los wire transfers domésticos pueden ser más rápidos (mismo día), mientras que los depósitos directos suelen tomar 1-3 días hábiles. Sin embargo, muchas cuentas ofrecen acceso al depósito directo hasta 2 días antes.
¿Cuánto cuesta configurar el depósito directo?
Configurar el depósito directo generalmente no tiene costo. Los empleadores usan la red ACH para enviar nóminas electrónicamente sin cargo para el empleado.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Educación Financiera
¿Qué es el cashback y cómo funciona? Guía 2026
8 min de lectura
¿Qué es el cashback y cómo funciona? Guía 2026
El cashback es un sistema de recompensas que te devuelve un porcentaje del dinero que gastas en compras elegibles. En términos simples, cuando compras algo usando ciertas tarjetas de crédito, tarjetas de débito, apps o programas de recompensas, puedes recibir de vuelta un porcentaje de tu dinero en compras, aunque generalmente se acredita a tu cuenta en lugar de entregarte efectivo físico.
Si te mudaste recientemente a Estados Unidos o estás aprendiendo cómo funciona el sistema financiero, puede que hayas escuchado el término 'cashback' mientras comprabas en lugares como Walmart, Target, gasolineras, supermercados o tiendas en línea.
Para muchas personas, el cashback puede convertirse en una herramienta práctica para gestionar gastos cotidianos como comestibles, transporte, gasolina y compras del hogar. Aunque los montos pueden parecer pequeños al principio, pueden acumularse con el tiempo cuando se usan de forma consistente y responsable.
¿Qué es el cashback?
El cashback es un tipo de recompensa financiera que devuelve un porcentaje de tu compra después de que gastas dinero con un método de pago participante o plataforma de recompensas.
Por ejemplo:
- Si gastas $100 en el supermercado usando una tarjeta que ofrece 2% de cashback, puedes recibir $2 de vuelta
- Si una app de cashback ofrece 5% en una gasolinera participante y gastas $60 en combustible, puedes recibir $3 de vuelta
A diferencia de los descuentos tradicionales, el cashback generalmente ocurre después de que se completa la compra.
¿Cómo funciona el cashback?
Los programas de cashback generalmente siguen un proceso simple:
- Realizas una compra elegible usando la tarjeta, app o cuenta de recompensas participante
- La transacción es registrada por el proveedor
- Un porcentaje de esa compra te es devuelto como cashback
La recompensa puede aparecer como:
- Crédito en estado de cuenta
- Depósito bancario
- Tarjeta de regalo
- Saldo de recompensas
- Puntos canjeables
- Crédito en tienda
Algunas recompensas de cashback aparecen en pocos días, mientras que otras pueden tardar un ciclo de facturación completo o más en procesarse. A menudo hay umbrales mínimos de canje antes de poder reclamar tu cashback. Ciertos programas pueden incluir fechas de vencimiento. También es importante entender que no todas las compras califican para cashback.
Cashback vs. descuentos tradicionales
Mientras que el cashback y los descuentos tradicionales pueden ayudar a los consumidores a ahorrar dinero, funcionan de manera diferente. Un descuento tradicional reduce el precio de inmediato en la caja, mientras que el cashback devuelve parte del dinero después de que la compra ya se completó.
| Cashback | Descuento tradicional |
|---|---|
| El dinero se devuelve después de la compra | El precio se reduce antes de la compra |
| Generalmente vinculado a tarjetas, apps o programas de lealtad | Generalmente disponible directamente en tienda |
| Las recompensas pueden tardar días o semanas en procesarse | Los ahorros son inmediatos |
| Puede ayudar a rastrear gastos digitalmente | Generalmente no incluye herramientas de seguimiento |
| A menudo limitado a categorías o tiendas elegibles | Depende de promociones de tienda |
Tipos de cashback en 2026
No todos los programas de cashback funcionan igual. Antes de registrarte en un programa, es importante revisar detalles como tarifas anuales, tasas de interés, canje mínimo, políticas de vencimiento y categorías de gasto.
Cashback de tasa fija
Este tipo devuelve el mismo porcentaje de cashback en todas las compras. Ejemplo: 1.5% de cashback en todo lo que compres. Esta estructura es simple porque no necesitas rastrear categorías ni ofertas rotativas.
Cashback por categorías
Algunas tarjetas o apps ofrecen porcentajes más altos de cashback en categorías específicas como supermercados, restaurantes, gasolineras o suscripciones de streaming. Por ejemplo: 3% en comestibles, 2% en gasolina, 1% en todas las demás compras.
Categorías rotativas de cashback
Algunos proveedores cambian las categorías de cashback cada pocos meses. Un trimestre puede enfocarse en gasolineras y tiendas de comestibles; otro puede incluir compras en línea y viajes. Estos programas a veces requieren activación manual cada trimestre.
Bonos de bienvenida
Ciertas tarjetas de crédito ofrecen bonos introductorios de cashback si gastas un monto mínimo durante los primeros meses después de abrir la cuenta. Por ejemplo: gasta $500 en los primeros 3 meses y recibe $150 de bonus de cashback. La Comisión Federal de Comercio recomienda revisar cuidadosamente los términos antes de solicitar productos financieros con ofertas promocionales.
¿Dónde puedes obtener cashback en Estados Unidos?
Tarjetas de crédito:
Muchas tarjetas de crédito en EE.UU. incluyen recompensas de cashback. Algunos ejemplos incluyen productos de Discover, Chase, Capital One y American Express. Algunas se enfocan en categorías como restaurantes o viajes, mientras que otras ofrecen cashback de tasa plana.
Tarjetas de débito:
Algunas instituciones financieras ofrecen tarjetas de débito con cashback, aunque las recompensas suelen ser menores que las de las tarjetas de crédito. Esto puede ser atractivo para personas que prefieren evitar deudas o intereses de tarjeta de crédito.
Apps de cashback:
Varias apps móviles se asocian con minoristas y ofrecen recompensas de cashback por compras. Ejemplos incluyen Rakuten, Ibotta, Upside y Honey. Estas apps pueden proporcionar cashback para compras en supermercados, compras en línea, gasolineras y restaurantes.
Programas de lealtad de tiendas:
Los minoristas a veces ofrecen cashback o recompensas de tienda a través de programas de membresía. Por ejemplo, supermercados, farmacias y tiendas de mayoreo pueden devolver crédito en tienda o puntos de ahorro después de las compras.
Cashback vs. puntos vs. millas: ¿cuál es mejor?
Aunque a menudo se agrupan bajo la categoría de 'recompensas', cada uno funciona diferente y puede ser útil dependiendo de los hábitos de gasto, metas financieras y estilo de vida de una persona.
Los programas de cashback generalmente devuelven un porcentaje del dinero gastado en compras elegibles. Los sistemas de puntos usualmente asignan un valor numérico a las compras que luego puede canjearse por productos, tarjetas de regalo, descuentos o servicios. Las millas de viaje están típicamente asociadas con aerolíneas, hoteles o tarjetas de crédito enfocadas en viajes.
| Cashback | Puntos | Millas |
|---|---|---|
| Devuelve dinero | Valor del sistema de recompensas | Recompensas enfocadas en viajes |
| Gasto flexible | A menudo canjeable en ecosistemas específicos | Generalmente vinculado a aerolíneas u hoteles |
| Recompensa después de gastar | Los valores de canje varían | Mejor para viajeros frecuentes |
| Común para compras cotidianas | Puede incluir tarjetas de regalo o productos | Se usa frecuentemente para viajar |
Para muchas personas, especialmente las enfocadas en obtener algún valor en gastos cotidianos como comestibles, transporte, gasolina o compras del hogar, el cashback puede sentirse más útil ya que la recompensa está directamente conectada al dinero en lugar de sistemas de conversión o programas de viaje.
3 consejos prácticos para usar el cashback de forma responsable
1. Usa el cashback para compras que ya tenías planeadas
Enfócate en gastos recurrentes como comestibles, gasolina, transporte y facturas de servicios. Esto te ayuda a evitar gastar de más simplemente para ganar recompensas.
2. No compres cosas que no necesitas
Una oferta de cashback no hace automáticamente que una compra valga la pena. Por ejemplo, gastar $200 para ganar $4 de cashback puede no ayudar a tus finanzas si la compra fue innecesaria.
3. Rastrear tus ganancias de cashback
Muchas apps y plataformas financieras te permiten monitorear categorías de gasto, totales de cashback y recompensas mensuales. Rastrear tus recompensas puede ayudarte a entender tus patrones de gasto y mantener metas financieras.
¿Común ofrece cashback?
No. Común actualmente no ofrece programas de cashback.
Sin embargo, Común proporciona herramientas y recursos que ofrecen orientación para inmigrantes latinoamericanos navegando el sistema financiero de EE.UU.
Aunque el cashback puede ser útil para algunas personas, es importante prestar atención a las comisiones, ya que los ahorros cuando se incluyen las comisiones pueden no ser tan fuertes como se percibe inicialmente. Al comparar herramientas financieras en EE.UU., el cashback es solo un factor a considerar. Las tarifas, comisiones, accesibilidad de la cuenta y transparencia también pueden afectar tu experiencia financiera con el tiempo.
El costo de Común para abrir una cuenta de débito es $0, igual que el saldo mínimo de $0 y la comisión mensual de $0 para la cuenta de débito.
Preguntas frecuentes
¿Qué es el cashback y cómo funciona?
El cashback es un sistema de recompensas que devuelve un porcentaje de tus compras después de gastar dinero usando tarjetas, apps o programas de lealtad elegibles.
¿Cómo se calcula el cashback?
El cashback generalmente se calcula como un porcentaje del monto de la compra. Por ejemplo, si gastas $100 y tu tasa de cashback es 2%, recibes $2 de vuelta.
¿Dónde puedo obtener cashback en Estados Unidos?
El cashback está disponible comúnmente a través de tarjetas de crédito, tarjetas de débito, apps de compras y programas de lealtad de minoristas.
¿Cuál es la diferencia entre cashback y puntos?
El cashback devuelve dinero directamente, mientras que los puntos son parte de sistemas de recompensas que solo pueden canjearse por productos específicos, tarjetas de regalo o servicios.
¿Común ofrece cashback?
No. Común actualmente no ofrece cashback.
¿El cashback es gravable?
En muchos casos, el cashback ganado a través de compras generalmente se trata como un reembolso en lugar de ingreso gravable. Sin embargo, el tratamiento fiscal puede variar dependiendo de cómo se ganen las recompensas. El IRS recomienda consultar a un profesional fiscal para situaciones específicas.
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
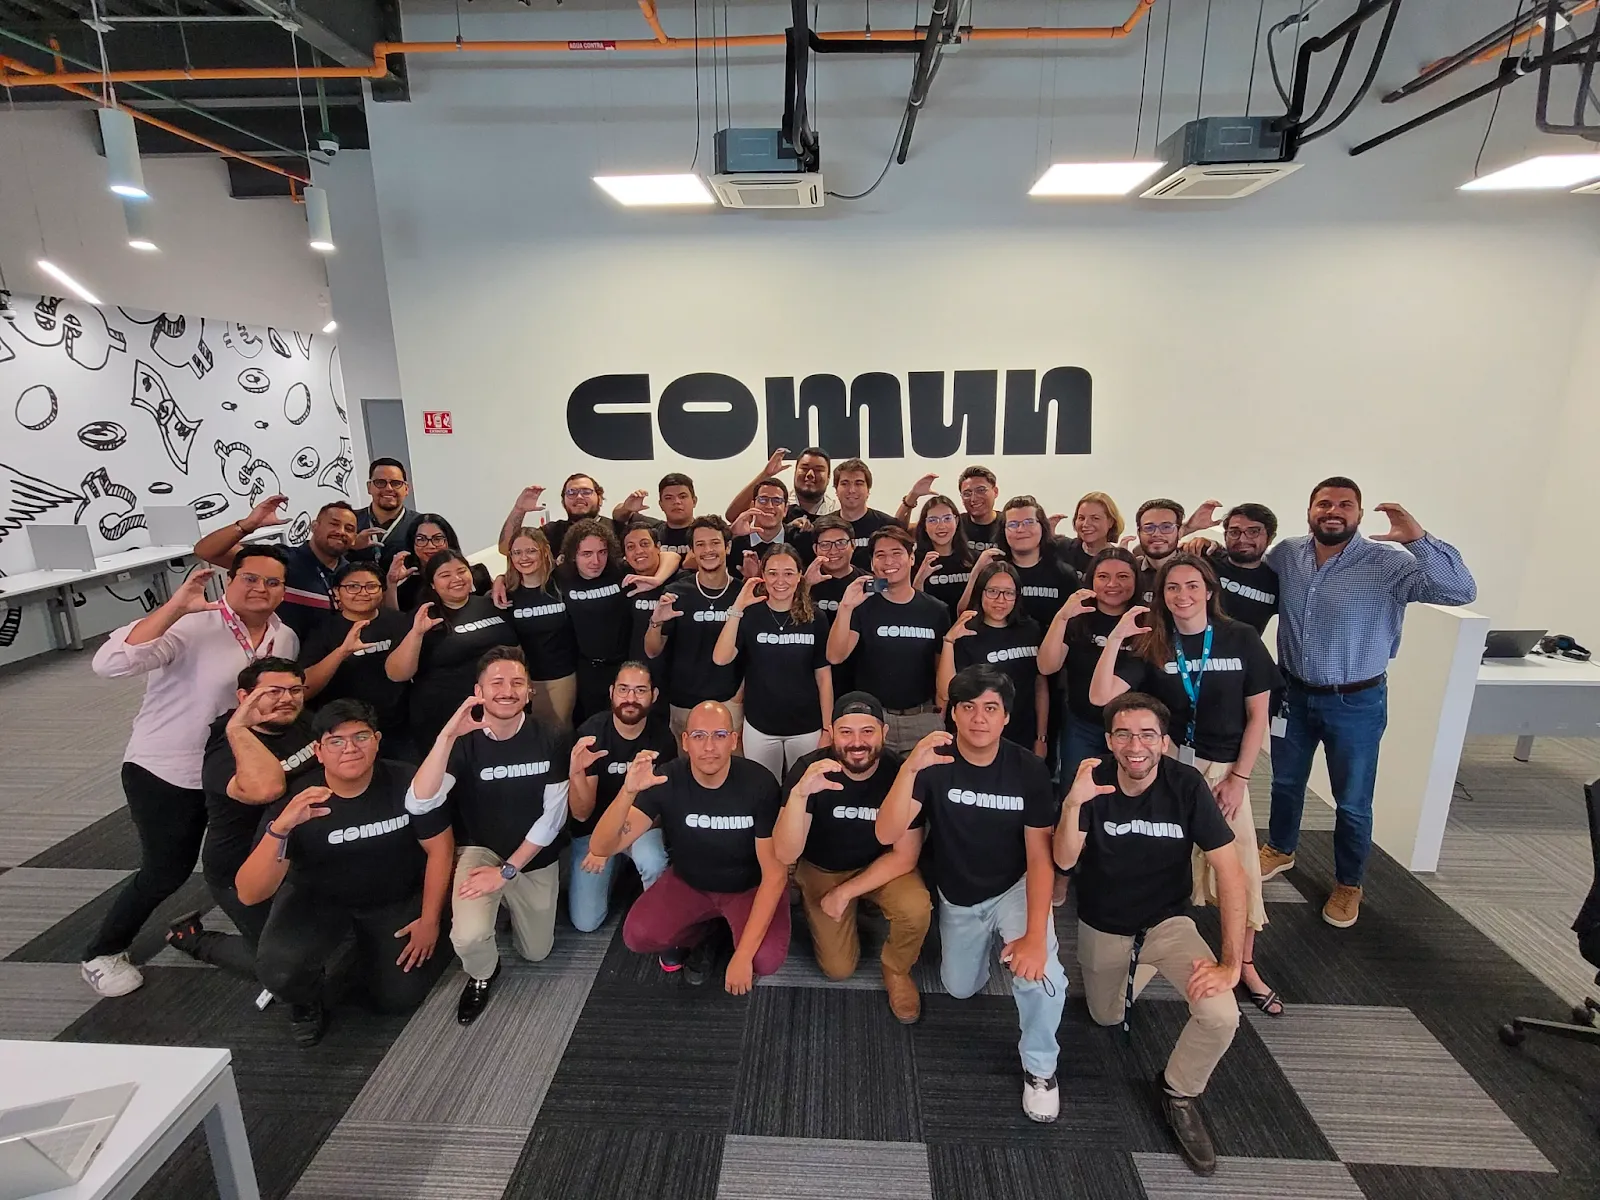
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.
Viviendo en Estados Unidos
Salario mínimo en Estados Unidos en 2026: Guía por estado
8 min de lectura
Salario mínimo en Estados Unidos en 2026
El salario mínimo federal sigue siendo $7.25 por hora, sin cambios desde 2009 bajo la Ley de Normas Laborales Justas (Fair Labor Standards Act).
Sin embargo, ese número no refleja lo que ganan todos los trabajadores. Muchos estados, algunas ciudades y condados han establecido salarios mínimos más altos, lo que significa que tu pago mínimo legal depende de dónde trabajas.
Entender el salario mínimo por hora en EE.UU. no es solo conocer el número federal. Es saber si te están pagando lo que te corresponde legalmente.
¿Por qué se ha mantenido igual por tanto tiempo?
Los cambios al salario mínimo federal requieren aprobación del Congreso. Aunque ha habido múltiples propuestas para aumentarlo, ninguna se ha convertido en ley. Como resultado, la tasa federal no ha seguido el ritmo de la inflación ni del costo de vida creciente.
En la práctica, esto significa que el salario mínimo federal actúa como una base, no como el estándar en muchas partes del país.
Salario mínimo por estado en 2026
Los trabajadores deben ser pagados el salario mínimo aplicable más alto, ya sea que venga de la ley federal, estatal o local.
A continuación, una tabla representativa del salario mínimo por estado para 2026. Es importante verificar siempre tu tasa local, ya que algunas ciudades tienen mínimos más altos.
| Tarifa por hora | Estado(s) | Notas |
|---|---|---|
| $17.95 | Washington, D.C. | El más alto de EE.UU. Se ajusta anualmente el 1 de julio |
| $17.13 | Estado de Washington | Primer estado en superar $17 a nivel estatal; indexado al IPC |
| $16.94 | Connecticut | — |
| $16.90 | California | Trabajadores de comida rápida en cadenas con 60+ locales: $20.00/hr. No se permite crédito por propinas. |
| $16.00 | Nueva York (resto del estado) · Hawaii · Rhode Island | Ciudad de Nueva York, Long Island y Westchester: $17.00/hr · Hawaii aumentó de $14.00 en 2025 |
| $15.92 | Nueva Jersey | Tarifa menor para empleadores pequeños (≤5 empleados) |
| $15.74 | Oregón | Área metro Portland: $17.00/hr · Áreas no urbanas: $14.20/hr · Indexado al IPC anualmente |
| $15.16 | Colorado | Denver: $19.29/hr · Indexado al IPC anualmente |
| $15.15 | Arizona | Indexado al IPC anualmente |
| $15.10 | Maine | — |
| $15.00 | Delaware · Illinois · Maryland · Massachusetts · Missouri · Nebraska | Pueden aplicar reglas locales |
| $14.42 | Vermont | Indexado al IPC anualmente |
| $14.00 | Alaska · Florida | Alaska: aumento efectivo el 1 de julio de 2026; Florida: efectivo el 30 de septiembre de 2026 |
| $13.73 | Michigan | Programado para llegar a $15.00 el 1 de enero de 2027 |
| $12.77 | Virginia | Legislación aprobada para llegar a $15.00 para 2028 |
| $12.00 | Nevada · Nuevo México | Aplica la tasa estatal donde sea mayor a la federal |
| $11.85 | South Dakota | Indexado al IPC anualmente |
| $11.41 | Minnesota | Indexado al IPC |
| $11.00 | Ohio | Indexado al IPC · Negocios con ingresos brutos menores a $394,000: $7.25/hr |
| $10.85 | Montana | Indexado al IPC anualmente |
| $10.55 | Arkansas | Aplica la tasa estatal donde sea mayor a la federal |
| $7.25 | Texas · Idaho · Indiana · Iowa · Kansas · Kentucky · New Hampshire · Carolina del Norte · Dakota del Norte · Oklahoma · Pensilvania · Utah · Wisconsin | El mínimo federal de la FLSA aplica generalmente a empleadores cubiertos |
| $5.15* | Georgia · Wyoming | *La ley estatal es menor, pero los empleadores cubiertos por la FLSA deben pagar el federal de $7.25 |
| Sin ley estatal | Alabama · Louisiana · Mississippi · Carolina del Sur · Tennessee | Sin estatuto de salario mínimo estatal; aplica el federal de $7.25 para empleadores cubiertos por la FLSA |
Fuente: https://www.dol.gov/agencies/whd/minimum-wage/state
Algunas notas importantes: El grupo de estados con $7.25 incluye estados que adoptaron esa tasa bajo ley estatal, mientras que Georgia y Wyoming técnicamente mantienen un salario mínimo estatal de $5.15 por hora. Sin embargo, para la mayoría de los empleados cubiertos por la FLSA, aplica el salario mínimo federal de $7.25 por hora.
Tres estados tienen aumentos programados a mitad de año 2026: Alaska sube a $14.00 el 1 de julio, Florida sube a $15.00 el 30 de septiembre, y Oregon también se ajusta.
Estados con el salario mínimo más alto
Algunos estados y ciudades han establecido salarios muy por encima del nivel federal para igualar los costos de vida locales. Los salarios mínimos más altos en 2026 se encuentran en:
- Washington, D.C. con $17.95
- Estado de Washington con $17.13
- Connecticut con $16.94
- California con $16.90
Si trabajas en uno de estos lugares, tu pago debe reflejar al menos esos estándares, no el mínimo federal.
Estados con el salario mínimo más bajo
Varios estados tienen leyes que establecen un salario mínimo por debajo del federal; en ese caso aplica el estándar federal de $7.25 por hora. Algunos son:
- Georgia con $5.15
- Wyoming con $5.15
- Alabama y Louisiana — sin ley de salario mínimo estatal separada
Si vives y trabajas en estos estados con salario mínimo, tu salario debe reflejar el salario mínimo federal por hora en EE.UU.
Salario mínimo para trabajadores con propinas
Para los trabajadores con propinas, es importante entender que la ley federal permite un salario base más bajo. Bajo la FLSA, los empleadores pueden pagar tan poco como $2.13 por hora siempre y cuando las propinas eleven las ganancias totales al salario mínimo aplicable.
Si las propinas no cubren la diferencia, el empleador debe compensar la diferencia. Sin embargo, algunos estados, como California, no permiten esta tasa más baja y requieren el salario mínimo completo independientemente de las propinas. Es importante verificar con las autoridades locales oficiales las leyes específicas de tu estado.
Salario mínimo para trabajadores jóvenes
Los trabajadores menores de 20 años pueden recibir un salario mínimo juvenil de $4.25 por hora durante sus primeros 90 días calendario consecutivos de empleo. Después de ese período, o cuando el trabajador cumpla 20 años, los empleadores deben pagar el salario mínimo estándar.
¿Qué pasa si tu empleador te paga menos del salario mínimo?
Si te están pagando menos del salario mínimo legal, tu empleador puede estar violando las leyes laborales federales, estatales o locales.
Los trabajadores generalmente tienen derecho a:
- Ser pagados al menos el salario mínimo aplicable
- Recibir pago de horas extras donde lo requiera la ley
- Mantener registros de horas trabajadas y salarios recibidos
Los empleados pueden reportar posibles violaciones a la División de Salarios y Horas del Departamento de Trabajo de EE.UU. En general, las protecciones de la ley laboral relacionadas con el salario mínimo aplican independientemente del estatus migratorio.
¿Cuánto ganas con el salario mínimo?
Asumiendo trabajo a tiempo completo con 40 horas por semana, tus ingresos mensuales y anuales podrían verse así (antes de impuestos):
| Salario por hora | Ingreso mensual aprox. | Ingreso anual aprox. |
|---|---|---|
| $7.25 | ~$1,256 | ~$15,080 |
| $13.00 | ~$2,253 | ~$27,040 |
| $16.50 | ~$2,860 | ~$34,320 |
Estas cifras son estimaciones antes de impuestos y dependen de horas a tiempo completo consistentes.
¿Es suficiente el salario mínimo para vivir en EE.UU.?
En muchas partes del país, el salario mínimo no cubre completamente el costo de vida. Los gastos de vivienda, transporte, comida y salud varían mucho por ubicación. En estados como California o Nueva York, donde el costo de vida es alto, incluso con tasas mejores para el salario mínimo puede no ser suficiente para sostener a una familia sin un ingreso adicional.
Es importante considerar el salario mínimo y los costos de vida por estado al elegir dónde vivir y trabajar.
Cómo recibes tu pago importa
Una vez que estás ganando, cómo recibes y gestionas tu dinero puede hacer una diferencia real. Algunos trabajadores reciben su pago por cheque o en efectivo, lo que puede dificultar rastrear ingresos o construir historial financiero.
Tener una cuenta bancaria o plataforma de servicios financieros puede ayudar a:
- Recibir depósitos directos
- Rastrear ingresos y gastos
- Enviar dinero de forma segura a familiares en el extranjero
- Comenzar a construir un historial financiero para eventualmente acceder a crédito
Para quienes no tienen acceso a banca tradicional, hay una amplia gama de plataformas incluyendo Común, que ofrece la posibilidad de abrir una cuenta de débito con pasaporte o Matrícula Consular mientras esperas tu ITIN. Puedes gestionar tu dinero a través de una app móvil disponible en español. Visita comun.app para más información.
Preguntas frecuentes
¿El salario mínimo aumenta en 2026?
El salario mínimo federal se mantiene en $7.25, pero muchos estados continúan aumentando sus tasas anualmente.
¿Cuál es el salario mínimo en mi estado?
Depende de dónde vives. Siempre verifica las leyes de tu estado y ciudad, ya que las tasas locales pueden ser más altas.
¿Me pueden pagar menos si soy inmigrante?
No. Las leyes laborales aplican independientemente del estatus migratorio. Sigues teniendo derecho al salario mínimo y a las protecciones de horas extras.
Entendiendo tu pago y lo que sigue
El salario mínimo en Estados Unidos no es un estándar nacional único para todos los trabajadores. Es un sistema moldeado por la ley federal con ajustes estatales. Conocer la tasa correcta para tu ubicación es el primer paso. Asegurarte de que realmente te están compensando justamente es igual de importante.
Una vez que estás ganando, establecer una forma segura de recibir y gestionar tu dinero puede ayudarte a mantenerte en control. Con opciones como la cuenta de débito de Común, puedes recibir depósitos directos, rastrear tus ingresos y planificar tus finanzas en una app disponible en español. Visita comun.app para conocer más.

Pagos instantáneos
What is Venmo and how does it work? The Ultimate Guide for Immigrants to the United States
8 min de lectura
Have you heard of Venmo? It is a digital payment application that has gained immense popularity in the United States. Venmo is a free peer-to-peer (P2P) payment platform owned by PayPal that lets users send and receive money using a U.S. bank account or debit card. It's instant, widely accepted, and free for standard transfers — but requires a U.S. bank account and typically a Social Security Number for full access. For immigrants without SSN, Común offers a compatible alternative.
How does Venmo work?
Venmo is a mobile payment application owned by PayPal. It allows users to pay each other directly from their bank accounts or Venmo balances. Once you link your bank account or debit card to Venmo, you can send and receive money with other Venmo users almost instantaneously. Venmo is known for its social feed, where users can see (but not the amounts of) their friends' transactions with emoji and captions.
What can you use Venmo for?
Venmo can be used for rent splitting, paying back a friend for dinner, online purchases at participating merchants, and tipping service providers. It's especially popular among younger Americans for everyday P2P payments. Merchants including Amazon, PayPal checkout, and thousands of apps accept Venmo as a payment method.
How to sign up for Venmo
To sign up for Venmo, you need to download the Venmo app, create an account with your email and phone number, link a U.S. bank account or debit card, and verify your identity. Full Venmo features (higher limits, business profiles) require providing your SSN for ID verification. Without SSN, you can create an account with limited weekly sending ($299.99).
Venmo fees and limits
Sending money from your Venmo balance or linked bank account is free. Sending from a credit card costs 3%. Instant transfers to a bank account cost 1.75% (minimum $0.25, maximum $25). Standard bank transfers are free and take 1–3 business days. Verified accounts can send up to $60,000 per week; unverified accounts are limited to $299.99 per week. Purchases at partner merchants may have different fee structures.
Is Venmo available for immigrants without SSN?
You can create a basic Venmo account without verifying with SSN, but your weekly sending limit stays at $299.99 and you cannot access all features. Full verification requires SSN. If you don't have SSN, Común is a strong alternative: open a full bank account without SSN using 100+ Latin American IDs, and use Común's Pay feature to send money to Venmo users in the U.S. directly from your Común account.
Frequently asked questions about Venmo
Is Venmo safe to use?
Yes. Venmo uses encryption and multi-factor authentication to protect accounts. However, transfers are instant and generally irreversible once sent, so always double-check the recipient's username before confirming. Venmo is owned by PayPal and is regulated as a money transmitter in the U.S.
Can I use Venmo without a U.S. bank account?
You can create a Venmo account and fund it with a debit card linked to a foreign bank, but functionality is very limited. Venmo is designed for U.S. bank accounts. For immigrants who need to send and receive money in the U.S. without a traditional bank, Común offers a full bank account (no SSN required) with its own Pay feature compatible with Venmo users.
How long do Venmo transfers take?
Transfers between Venmo users are instant. Withdrawing funds to your bank account takes 1–3 business days for free standard transfers, or a few minutes with the instant transfer option (1.75% fee). Your Venmo balance is available immediately for sending to other users, even before you move it to your bank.
What are the best alternatives to Venmo for immigrants?
Común is a strong alternative: it accepts 100+ Latin American IDs (no SSN required), allows Pay transfers to Zelle and Venmo users in the U.S., and supports remittances to Mexico and Latin America starting at $2.99. Cash App and Zelle work similarly to Venmo within the U.S. but have similar documentation requirements.
Does Venmo report to the IRS?
Yes. Since 2022, Venmo and other payment apps must report to the IRS if you receive more than $600 in business payments in a year. If you use Venmo to receive payments for goods or services (not personal transfers between friends), you may receive a 1099-K form and need to report that income on your taxes.
Can I receive money on Venmo from someone who doesn't have the app?
No. Both sender and receiver must have active Venmo accounts. If someone wants to send you money but doesn't have Venmo, they can use Zelle (linked through their bank), Cash App, or send directly to your bank account. Común's routing and account numbers allow anyone to send you money by ACH bank transfer directly.

Educación Financiera
Cómo crear un presupuesto estricto para el hogar
8 min de lectura
Crear un presupuesto estricto para el hogar empieza por registrar todos los ingresos y gastos fijos, luego asignar límites a los gastos variables. Una cuenta sin cuota mensual ni saldo mínimo, como la de Común, facilita monitorear el dinero sin perder parte del presupuesto en comisiones.
¿Por qué son esenciales los presupuestos familiares?
Crear un presupuesto estricto para el hogar es esencial para lograr estabilidad financiera y disciplina. Un presupuesto familiar bien planificado ayuda a las familias a gestionar sus ingresos, controlar sus gastos y ahorrar para objetivos futuros. Este artículo proporciona una guía integral para establecer un presupuesto riguroso, asegurando que cada dólar esté contabilizado y se use de manera efectiva.
Introducción: La importancia de un presupuesto estricto para el hogar
En el mundo acelerado de hoy, gestionar las finanzas del hogar puede ser un desafío. Crear un presupuesto es un paso fundamental en la gestión de las finanzas personales. Con el creciente costo de vida y las diversas obligaciones financieras, es fácil perder el control de los gastos. Un presupuesto estricto para el hogar es crucial para mantener la disciplina financiera, reducir deudas y alcanzar metas financieras a largo plazo. Al crear y adherirse a un presupuesto detallado, las familias pueden asegurarse de que sus recursos financieros se utilicen de manera inteligente, lo que lleva a una mayor seguridad financiera y tranquilidad.
Evaluación de tu situación financiera actual
El primer paso para crear un presupuesto estricto para el hogar es evaluar tu situación financiera actual. Esto implica revisar detalladamente tus ingresos, gastos, deudas y ahorros. Calcular tu ingreso neto es crucial para una planificación financiera efectiva, ya que representa tu salario después de deducciones de impuestos y beneficios. Comienza enumerando todas las fuentes de ingresos, incluidos salarios, bonificaciones, trabajos freelance y cualquier otra fuente de ingresos. A continuación, categoriza y enumera todos los gastos, incluidos los gastos fijos como vivienda, servicios públicos y seguros, así como los gastos variables como comestibles, transporte, atención médica, entretenimiento y costos misceláneos.
Es importante ser minucioso y honesto durante esta evaluación. Para comenzar, intenta rastrear tus gastos durante un mes e identifica patrones o áreas donde podrías estar gastando de más. Este panorama general servirá como base para tu presupuesto, ayudándote a identificar dónde se necesitan ajustes para alinear tus gastos con tus objetivos financieros. Usa herramientas como Google Sheets o una aplicación de presupuestos para hacer este proceso más fácil y organizado.
Estableciendo metas financieras claras, incluido un fondo de emergencia
Una vez que tengas una comprensión clara de tu situación financiera, el siguiente paso es establecer metas financieras claras. Estas metas mejorarán tus decisiones presupuestarias y actuarán como una guía para mantenerte motivado. Las metas financieras pueden ser a corto plazo, como ahorrar para unas vacaciones o pagar una tarjeta de crédito, o a largo plazo, como comprar una casa, financiar la educación de tus hijos o ahorrar para la jubilación. Un presupuesto bien estructurado no solo cubre los gastos necesarios, sino que también asigna fondos para crear ahorros y gastos discrecionales, destacando el papel de los ahorros para lograr estabilidad financiera.
Al establecer tus metas financieras, asegúrate de que sean metas "SMART". SMART significa: específicas, medibles, alcanzables, relevantes y con un tiempo definido. Así que en lugar de establecer una meta general como "ahorrar dinero", date un objetivo claro como "ahorrar $5,000 para un fondo de emergencia en 9 meses". Establecer metas SMART proporciona claridad y dirección, lo que facilita mantenerse enfocado y comprometido con tu presupuesto. Además, incorporar cuentas de jubilación como parte de tu estrategia financiera es crucial para la seguridad financiera a largo plazo.
Creación de tu plan de presupuesto
Con tu evaluación financiera y tus metas en su lugar, es hora de crear tu plan de presupuesto. Comienza por priorizar tus gastos, enfocándote en las necesidades como vivienda, servicios públicos, alimentos, transporte y atención médica. Asigna una parte de tus ingresos para cubrir estos costos esenciales primero. Luego, enumera tus gastos mensuales, categorizándolos en tipos fijos y variables. Rastrear los gastos del hogar es crucial; considera usar herramientas de banca en línea y aplicaciones de finanzas personales para gestionar y categorizar estos gastos de manera eficiente. Asigna fondos para ahorros y el pago de deudas, asegurando que trabajes hacia tus metas financieras.
Considera usar pautas como la regla 50-30-20, donde el 50% de tus ingresos puede ir a las necesidades, el 30% a los gastos discrecionales y el 20% a ahorros o incluso pagos de deudas. Ajusta estos porcentajes según tu situación financiera y metas específicas. Usa herramientas o aplicaciones de presupuesto para ayudarte a rastrear tus ingresos y gastos, asegurando que te mantengas dentro de los límites de tu presupuesto. Revisa y ajusta regularmente tu presupuesto según sea necesario para acomodar cambios en los ingresos o gastos. Antes de comenzar cada mes, prepara un nuevo presupuesto para tener en cuenta variaciones estacionales y gastos específicos que se avecinen.
Implementación y cumplimiento de tu presupuesto
Crear un presupuesto es solo el comienzo; el verdadero desafío radica en cumplirlo. Para implementar con éxito tu presupuesto, desarrolla hábitos que promuevan la disciplina financiera. Comienza por automatizar tus ahorros y pagos de facturas. Esto asegura que cumplas con tus obligaciones financieras y metas de ahorro sin la tentación de gastar el dinero en otra cosa.
Comprender tu salario neto es crucial para la planificación financiera efectiva. Rastrea tus gastos regularmente para asegurarte de que te adhieres a tu presupuesto, especialmente cuando se trata de gastos variables. Usa aplicaciones de presupuesto o hojas de cálculo para monitorear tus gastos y hacer ajustes según sea necesario. Evita las compras impulsivas haciendo una lista de compras y manteniéndote fiel a ella. Además, destina un presupuesto para gastos inesperados para asegurar la estabilidad financiera a largo plazo. Busca formas de reducir gastos, como cocinar en casa en lugar de salir a cenar, cancelar suscripciones no utilizadas y buscar descuentos al comprar.
Comunica abiertamente con tu familia sobre tu presupuesto y metas financieras. Anima a todos a participar en el proceso de presupuesto y haz que sea un esfuerzo en equipo. Tener un compromiso colectivo con la disciplina financiera hará que sea más fácil mantenerse en el buen camino y lograr tus metas.
Aquí hay cinco aplicaciones populares para rastrear gastos y presupuestos:
- Mint: Mint es una aplicación de presupuesto que permite a los usuarios rastrear gastos, crear presupuestos y establecer metas financieras. Categoriza las transacciones y proporciona información sobre los patrones de gasto. Usar aplicaciones de finanzas personales como Mint puede rastrear eficientemente los gastos del hogar.
- YNAB (You Need A Budget): YNAB ayuda a los usuarios a crear presupuestos detallados basados en sus ingresos y gastos. Enfatiza dar un trabajo a cada dólar y ayuda a los usuarios a planificar gastos futuros, fomentando una gestión financiera proactiva.
- Personal Capital: Personal Capital es una herramienta de gestión de patrimonio que rastrea gastos, presupuestos e inversiones. Proporciona una visión integral de tu salud financiera y ofrece herramientas para la planificación de la jubilación.
- PocketGuard: PocketGuard mejora tu presupuesto al mostrar cuánto ingreso disponible tienes después de tener en cuenta facturas, metas y necesidades. Categoriza los gastos para ayudar a los usuarios a identificar áreas donde pueden ahorrar dinero.
- Goodbudget: Goodbudget es una aplicación de presupuesto de sobres digitales que permite a los usuarios dividir sus fondos en diferentes categorías o "sobres". Este sistema ayuda a los usuarios a monitorear sus gastos y asegurarse de que se adhieren a los límites del presupuesto para cada categoría.
Cómo Comun puede ayudar con el seguimiento del presupuesto
Comun ofrece varias funciones que pueden complementar estas aplicaciones de presupuesto y mejorar tu gestión financiera general:
- Notificaciones instantáneas: Comun proporciona notificaciones instantáneas para todas las transacciones, ayudando a los usuarios a estar al tanto de sus gastos en tiempo real.
- Historial detallado de transacciones: Los usuarios pueden acceder fácilmente a su historial de transacciones, lo que facilita categorizar los gastos y monitorear los patrones de gasto.
- Categorización de gastos: La aplicación de Comun categoriza automáticamente los gastos, que pueden sincronizarse con aplicaciones de presupuesto como Mint para obtener una visión completa de tu actividad financiera.
- Metas de ahorro: Comun permite a los usuarios establecer y rastrear metas de ahorro, ayudándote a mantener la motivación y en el camino para cumplir tus objetivos financieros.
- Atención al cliente: Comun ofrece un servicio al cliente de primera clase disponible 7 días a la semana por chat, correo electrónico o teléfono, proporcionando a los usuarios apoyo para cualquier consulta o problema financiero.
Al usar Comun junto con estas aplicaciones de presupuesto, los usuarios pueden lograr una mejor disciplina financiera y mantenerse al tanto de sus metas de presupuesto y gastos.
Conclusión: Logrando disciplina financiera y seguridad
Crear y mantener un presupuesto estricto para el hogar requiere esfuerzo y compromiso, pero las recompensas valen la pena. Ahorrar dinero para diversos fines, como emergencias, compras importantes o experiencias agradables, es crucial para la estabilidad financiera. Al evaluar tu situación financiera, establecer metas claras, crear un plan de presupuesto detallado y cumplirlo, puedes lograr disciplina financiera y seguridad. Comprender el ingreso neto, incluidas las deducciones como el seguro médico del salario total, es esencial para crear un presupuesto efectivo. Un presupuesto bien gestionado te ayuda a controlar tus gastos, reducir deudas y ahorrar para objetivos futuros, lo que en última instancia conduce a un futuro financiero más seguro y próspero para tu familia. Adopta el proceso, mantente comprometido y observa cómo mejora tu salud financiera a medida que trabajas para lograr tus sueños.
Al seguir estos pasos y mantener la disciplina financiera, puedes tomar el control de las finanzas de tu hogar, reducir el estrés financiero y construir una base sólida para un futuro seguro. Un presupuesto estricto no se trata solo de restringir gastos; se trata de tomar decisiones informadas que se alineen con tus metas y valores financieros. Con dedicación y perseverancia, puedes lograr estabilidad financiera y disfrutar de la tranquilidad que viene con saber que tus finanzas están bajo control.
Lista rápida: Midiendo el éxito de tu presupuesto
- Evalúa tu situación financiera:
- Enumera todas las fuentes de ingresos
- Categoriza y enumera todos los gastos
- Rastrear los gastos durante un mes
- Establece metas financieras claras:
- Define metas específicas, medibles, alcanzables, relevantes y con un tiempo definido (SMART)
- Prioriza metas a corto y largo plazo
- Crea tu plan de presupuesto:
- Prioriza los gastos esenciales (vivienda, servicios públicos, alimentos, transporte, atención médica)
- Asigna fondos para ahorros y pago de deudas
- Usa la regla 50/30/20 como una guía
- Utiliza herramientas o aplicaciones de presupuesto
- Implementa y cumple tu presupuesto:
- Automatiza los ahorros y pagos de facturas
- Rastrear los gastos regularmente
- Evita compras impulsivas
- Reduce los gastos innecesarios
- Comunica abiertamente con tu familia sobre el presupuesto
- Revisa y ajusta regularmente:
- Monitorea ingresos y gastos
- Haz los ajustes necesarios al presupuesto
- Mantente comprometido con tus metas financieras
Al seguir esta lista de verificación, puedes manejar tus esfuerzos de presupuesto eficientemente y acercarte al logro de tus metas financieras.
¿Cómo empiezo a crear un presupuesto para mi hogar?
Registra todos tus ingresos y gastos fijos (renta, servicios, deudas), luego asigna límites realistas a los gastos variables (comida, entretenimiento) según lo que sobre.
¿Cómo evito que las comisiones bancarias afecten mi presupuesto?
Elige una cuenta sin cuota mensual ni saldo mínimo — cada comisión evitable es dinero que se queda en tu presupuesto en lugar de irse al banco.
¿Qué herramientas ayudan a mantener un presupuesto estricto?
Notificaciones de actividad en tiempo real, revisar tus movimientos con frecuencia, y separar el dinero por categoría de gasto son prácticas que facilitan mantener el control.
Preguntas frecuentes
¿Por dónde empiezo a hacer un presupuesto?
Registra todos tus ingresos y gastos fijos primero, luego asigna límites a los gastos variables con lo que sobre.
¿Qué porcentaje de mi ingreso debería ahorrar?
Varía según tu situación; muchas personas empiezan con la regla 50/30/20 (necesidades/deseos/ahorro) como punto de partida.
¿Cómo evito gastar de más cada mes?
Revisa tus movimientos con frecuencia y usa notificaciones de actividad para detectar gastos innecesarios a tiempo.
¿Las comisiones bancarias realmente afectan mi presupuesto?
Sí — una cuota mensual de $12-25 más cargos ocasionales de sobregiro pueden sumar cientos de dólares al año.
¿Común me ayuda a mantener un presupuesto?
No cobra cuota mensual ni exige saldo mínimo, y las notificaciones de actividad en tiempo real te ayudan a monitorear tus gastos.
¿Debo tener una cuenta de ahorro separada de mi cuenta corriente?
Puede ayudar a separar el dinero destinado a ahorro del dinero de gasto diario, reduciendo la tentación de usarlo.

Educación Financiera
Cómo registrar tu negocio como inmigrante
8 min de lectura
Registrar un negocio como inmigrante en EE.UU. generalmente implica elegir una estructura de negocio, obtener un EIN del IRS, y registrarte en tu estado. No necesitas un SSN para obtener un EIN — un ITIN o tu estatus migratorio funcionan para este proceso.
Starting a business as an immigrant in the U.S. is an exciting step toward financial independence and long-term success. Fortunately, you don’t need U.S. citizenship or a Social Security Number (SSN) to register a business. Many immigrants successfully operate businesses using an Individual Taxpayer Identification Number (ITIN) and other available options. This guide walks you through the key steps to officially register your business, get the right tax IDs, and open a business bank account.
If you choose a Sole Proprietorship, you may need to register a Doing Business As (DBA) name, which allows you to operate under a name different from your personal name. For an LLC or Corporation, you’ll need to check your state’s Secretary of State website to confirm that your chosen business name is available. Each state has specific rules about what names can be used, so ensure yours complies with local guidelines.
¿Qué estructura de negocio debo elegir?
Las opciones comunes incluyen propietario único (la más simple, sin separación entre responsabilidad personal y del negocio), y LLC (separa los bienes personales de la responsabilidad del negocio, requiere más papeleo).
¿Necesito un número de Seguro Social para registrar un negocio?
No — puedes obtener un EIN (Número de Identificación de Empleador) del IRS usando un ITIN, o por correo/fax si no tienes ni SSN ni ITIN todavía.
¿Cuáles son los pasos básicos para registrar mi negocio?
Elige un nombre y estructura de negocio, regístrate en tu estado, obtén un EIN del IRS, y abre una cuenta bancaria de negocio una vez tengas tu EIN y documentos de formación.
Preguntas frecuentes
¿Puedo iniciar un negocio en EE.UU. sin número de Seguro Social?
Sí, puedes obtener un EIN usando un ITIN, o mediante un proceso alterno del IRS si no tienes ninguno de los dos.
¿Qué diferencia hay entre propietario único y una LLC?
Un propietario único no tiene separación legal entre tú y el negocio; una LLC separa tus bienes personales de la responsabilidad del negocio, pero requiere más papeleo.
¿Cómo obtengo un EIN?
Aplica directamente en el sitio web del IRS o por correo/fax — es gratis y no requiere abogado.
¿Necesito un abogado para registrar mi negocio?
No necesariamente para una estructura simple como propietario único, aunque una LLC puede beneficiarse de asesoría profesional según la complejidad.
¿Puedo usar mi cuenta bancaria personal para mi nuevo negocio?
Generalmente se recomienda separar las finanzas personales y del negocio una vez registrado, para una contabilidad más clara y protección de responsabilidad.
¿Qué documentos debo conservar una vez registrado mi negocio?
La carta de confirmación de tu EIN, documentos de formación (para una LLC), y cualquier certificado de registro estatal.
Inmigración
Guía completa para realizar tu carta de recomendación para inmigración
8 min de lectura
Realizar trámites migratorios en Estados Unidos, la mayoría de las veces, resulta un proceso agotador y confuso, debido a la cantidad de requisitos y tiempos de espera que conllevan.
Durante estos procesos no tienes por qué sentirte solo, ya que puedes recurrir a una carta de recomendación, que sirve para recopilar el apoyo familiar, comunitario o laboral de las personas que realmente confían en tu integridad y que están dispuestas a ofrecer apoyo humano y genuino, que podría repercutir en la decisión final del USCIS.
A continuación, te mostramos una guía cercana, fácil de usar y práctica para esclarecer cómo hacer una carta de recomendación para inmigración, qué debe incluir, los errores a evitar, ejemplos de cartas y consejos para transmitir credibilidad y tener éxito en el trámite de tu visa o Green Card.
¿Qué es una carta de recomendación para inmigración y su importancia?
La carta de recomendación es un documento personal que sirve como acompañamiento en procesos migratorios en EE. UU. y es muy valorada por USCIS. Sirve como evidencia testimonial de la calidad moral, ética laboral y aporte comunitario del solicitante.
Esta carta de apoyo puede ser solicitada para complementar la documentación de diversos trámites:
Residencia permanente
Es común que el solicitante deba demostrar “buen carácter moral”, estabilidad laboral y lazos comunitarios.
Casos de asilo
La carta sirve para reforzar la credibilidad del solicitante y expresar que tiene apoyo dentro de Estados Unidos, además de ser un buen miembro de la comunidad.
Visas de trabajo como EB-2 NIW
Profesionales o investigadores suelen requerir una carta de recomendación de colegas expertos en la materia para avalar su trayectoria y conocimientos.
Naturalización
No siempre se solicitan cartas de recomendación, pero pueden servir como respaldo de la buena conducta del solicitante.
Es importante no confundir este tipo de carta con una laboral o académica, dado que el propósito de la carta de recomendación para inmigración es respaldar la buena conducta y carácter moral del solicitante.
¿Quién puede redactar una carta de recomendación para inmigración?
Una carta de recomendación para inmigración no puede ser escrita por cualquier persona, sino por alguien que tenga una relación auténtica y cercana con el solicitante, y pueda dar fe de su impacto positivo en la sociedad, sea por lazos familiares, sociales o laborales.
Estos son los principales perfiles a los que les puedes pedir una carta de recomendación:
Familiares
Pueden dar testimonio del rol del solicitante en el núcleo familiar y de su compromiso con sus seres queridos.
Amigos cercanos
Un amigo cercano puede enfocarse en cualidades como la lealtad, honestidad y confianza, para enfatizar el lado humano del solicitante.
Empleadores o colegas
Son un testimonio importante para dar fe de la ética de trabajo y la responsabilidad del solicitante para ejercer su profesión.
Líderes comunitarios o religiosos
Estas personas pueden hablar de la participación activa dentro de la comunidad y del impacto positivo generado por el solicitante.
Ten en cuenta que lo fundamental en este tipo de carta no es el título del referente, sino la sinceridad y credibilidad para respaldar la buena reputación del solicitante.
Pasos y estructura para redactar una carta de recomendación para inmigración
Aunque una carta de recomendación para inmigración está enfocada en el perfil ético y carácter moral del solicitante, no deja de ser un documento que será evaluado según su orden y formalidad por instancias oficiales de Estados Unidos.
Por ello, no debes olvidarte de incluir los siguientes datos.
Encabezado y saludo formal
Se debe incluir el nombre completo del solicitante, dirección, fecha y un saludo formal dirigido a USCIS o la autoridad correspondiente.
Introducción del remitente
El remitente debe presentarse con su nombre completo y luego explicar su relación con el solicitante, tiempo de conocerlo y el propósito de la carta.
Desarrollo de la carta
Esta es la parte más importante y se deben reflejar aspectos como:
- Valores: honestidad, responsabilidad, solidaridad, etc.
- Participación comunitaria: voluntariado, actividades vecinales o iniciativas para resolver problemáticas en el vecindario.
- Ética laboral: puntualidad, disciplina, actitud profesional, compromiso, responsabilidad, logros del solicitante, etc.
Es recomendable incluir ejemplos concretos para reforzar la credibilidad de la carta, tal como: “Alicia Martínez es conocida en la comunidad como una persona que siempre procura el bienestar de los demás, como las veces que ha participado activamente en los programas de recolección de basura y para ayudar a los niños y niñas sin hogar”.
Cierre y firma
El remitente debe reforzar su apoyo para el solicitante y mostrarse abierto a ser contactado si fuera necesario aclarar algún punto, por lo que es necesario incluir los datos de contacto.
Al finalizar, debe incluir su nombre y firma escritos a mano.
Ejemplo de carta de recomendación para inmigración
A continuación te mostramos un modelo de carta de referencia, para facilitarte la redacción de tu documento.
Nombre completo del remitente
Dirección
Número de teléfono
Correo electrónico
Fecha
En atención a la U.S. Citizenship and Immigration Services (USCIS):
Me llamo [Nombre del remitente] y conozco a [Nombre del solicitante] desde hace [número de años], debido a nuestra relación laboral en [describir puesto de trabajo y empresa]. Me siento honrado de aportar mi testimonio para su proceso de inmigración en Estados Unidos.
Durante el tiempo que tengo de conocerlo, he podido identificar diversas cualidades, como la puntualidad para presentarse a su centro de trabajo, así como el profesionalismo con el que se refiere tanto a sus colegas, como a los clientes.
Estoy seguro de que [el solicitante] será un elemento valioso en la sociedad estadounidense, debido a los valores humanos y la capacidad profesional que lo caracterizan.
Quedo a sus órdenes con mis datos de contacto en caso de que surja cualquier duda.
[Firma][Nombre completo]
Puedes tomar este ejemplo como base, pero debes modificarlo según la relación entre tú y el remitente, e incluir la información adicional, para transmitir autenticidad y sinceridad. Recuerda que no pueden faltar la presentación, cualidades, ejemplos y cierre formal.
Común, tu aliado financiero en Estados Unidos
En esta ocasión te mostramos qué es y cómo redactar una carta de apoyo para inmigración en español, quién puede hacerla, su estructura y un ejemplo práctico.
El objetivo principal de una carta de recomendación es respaldarte ante los trámites de inmigración de los Estados Unidos; de igual forma, Común respalda tu vida financiera al llegar al país.
¡Descubre los beneficios de Común!
- Abre tu cuenta fácilmente con una identificación oficial calificada de tu país de origen.
- App móvil en español y en inglés, diseñada para inmigrantes, con procesos intuitivos y transparentes.
- Envío de remesas a Latinoamérica con tarifas claras y competitivas, sin procesos complicados
Común es el servicio financiero pensado para las comunidades inmigrantes en Estados Unidos. ¡Abre tu cuenta hoy y descubre el respaldo ideal para tus finanzas!
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección:
¿Cuántas cartas de recomendación necesito para inmigración?
No existe una cantidad específica. Una sola carta bien redactada puede ser suficiente. Aunque para visas de mérito extraordinario o exenciones de interés nacional (NIW), es posible requerir más de 4, para sustentar la experiencia laboral del solicitante.
¿Qué pasa si no tengo a alguien que me redacte la carta de inmigración?
Puedes solicitar a un abogado de inmigración redactar un escrito explicando por qué no hay nadie disponible para expedir una carta.
¿Es válido enviar una carta de recomendación en español?
Lo ideal es presentar la carta en inglés o, en su defecto, incluir una traducción certificada para que no haya problemas durante la solicitud de visa.
Viviendo en Estados Unidos
Requisitos para rentar una casa en Estados Unidos si eres inmigrante
8 min de lectura
Uno de los principales retos que enfrentan los inmigrantes en EE.UU. es concretar un arrendamiento de manera formal, ya que los propietarios de bienes raíces suelen pedir una serie de requisitos que transforman el proceso de búsqueda en un laberinto sin salida.
Algunos ejemplos de estos requisitos pueden ser puntajes de crédito, comprobantes de ingresos, antecedentes penales y referencias que muchos inmigrantes todavía no tienen. Sin embargo, existen estrategias probadas que facilitan el acceso a un contrato de arrendamiento para las personas recién llegadas a Estados Unidos.
Si esta situación te parece familiar, continúa leyendo, porque te explicaremos a detalle cómo prepararte para rentar de manera segura y evitar los obstáculos típicos que se interponen en el camino de los inmigrantes en busca de hacer una vida en el país del norte.
¿Qué se necesita para alquilar en Estados Unidos?
Antes de emprender la búsqueda de tu próximo hogar, debes tener en cuenta los requisitos clave para rentar un apartamento en Estados Unidos. Porque le sirven al casero para corroborar que el arrendatario es una persona confiable y con solvencia económica suficiente para cubrir el pago de la renta en tiempo y forma.
A continuación te mostramos los requisitos más solicitados para firmar un contrato de renta:
Identificación personal
Es muy importante que compruebes tu identidad legal. Los propietarios o agentes inmobiliarios te podrían solicitar uno o varios de los siguientes documentos:
- Pasaporte válido.
- Visa o tarjeta de residencia.
- Licencia de conducir.
- Número de Seguridad Social (SSN) o ITIN.
Solvencia económica
Para demostrar que cuentas con la solvencia suficiente para cubrir el mes de alquiler, puedes presentar varios documentos, como:
- Comprobantes de ingresos, como recibos de nómina, declaraciones de impuestos o estados de cuenta bancarios.
- Carta de tu empleador o contrato laboral.
- Además, es común que te soliciten un depósito de seguridad equivalente al monto del alquiler mensual, que también sirve como garantía en caso de causar daños al inmueble.
Historial crediticio
La revisión del historial de crédito es un paso crucial para los propietarios y agentes, dado que es una prueba fehaciente del comportamiento financiero del solicitante.
Si llevas poco tiempo en Estados Unidos, es muy probable que no tengas historial crediticio. En este artículo te explicamos las maneras más sencillas para comenzar a generarlo.
En ese caso, es probable que te soliciten un reporte de crédito de alguna agencia oficial o un permiso firmado para consultar tu credit score.
Avales locales
Si no cuentas con la suficiente evidencia de solvencia económica, es probable que te soliciten un aval, el cual funciona como respaldo en caso de que no seas capaz de cumplir con los términos del contrato de alquiler.
Dicho aval debe residir en Estados Unidos y presentar los siguientes documentos:
- Identificación oficial.
- Comprobante de ingresos.
- Buen historial crediticio.
Rentas en Estados Unidos: Proceso y opciones de arrendamiento para inmigrantes
Las opciones de vivienda en Estados Unidos son amplias y se adaptan a todo tipo de estilo de vida, presupuesto y estatus migratorio.
Las opciones de alquiler que podrás encontrar en Estados Unidos son:
- Casas o departamentos amueblados.
- Casas o departamentos sin amueblar.
- Alquiler individual.
- Alquiler compartido.
Sin importar qué tipo de inmueble buscas, te recomendamos seguir estos pasos para alquilar una casa o departamento de vivienda.
1. Explora y selecciona la propiedad
Es muy importante que te tomes el tiempo necesario para revisar todos los detalles de la propiedad y alternativas disponibles en distintos vecindarios y ciudades. Te recomendamos buscar en sitios confiables, como Zillow, Realtor o Apartments.com. También pide referencias a tus amigos o conocidos que ya pasaron por el mismo proceso.
2. Evalúa las condiciones de la oferta
Analiza con detenimiento las condiciones del arrendamiento, como el precio, descripción del inmueble, requisitos, limitaciones, etc.
3. Envía tu aplicación de renta
Cuando encuentres la vivienda que cumple con tus expectativas, deberás enviar una aplicación de renta con tus datos personales, referencias y aprobación para que revisen tu historial crediticio.
4. Realiza una visita al inmueble
Antes de cerrar cualquier contrato o depositar un pago, es indispensable que visites la propiedad para asegurarte de que se encuentra en las condiciones descritas en el anuncio, sin deterioros por falta de mantenimiento.
5. Presenta la documentación requerida
Si después de hacer la visita sigues firme en tu interés de rentar dicha propiedad, el siguiente paso es presentar la documentación previamente mencionada, como comprobante de ingresos e identificación oficial.
6. Revisa y firma el contrato de arrendamiento
El propietario deberá revisar tu solicitud, así como la veracidad de los documentos presentados. En caso de aprobación, el último paso es la definición y firma de los términos del contrato, que establece las condiciones del alquiler, como la duración, costo, reglamento, condiciones para recuperar el depósito de garantía, entre otros.
3 consejos clave para un primer alquiler seguro y sin contratiempos
Encontrar tu primer alquiler en Estados Unidos puede ser un gran desafío, debido a la cantidad de requisitos que este proceso implica.
Por ello, a continuación te presentamos algunos consejos útiles para que tu búsqueda rinda frutos lo antes posible.
Investigar el mercado inmobiliario
Puedes utilizar las páginas de rentas para investigar cuáles son las zonas más accesibles o que mejor se acoplan a tu estilo de vida, y así asegurarte de cumplir no solo con el costo del alquiler, sino con tus gastos del día a día.
Usar varios métodos de búsqueda
No te limites a un solo método de búsqueda. Alterna entre páginas web, aplicaciones móviles, anuncios e incluso con la ayuda de un agente inmobiliario.
Evitar estafas
Es fundamental que te mantengas alerta ante posibles estafas. Aplica estos consejos y mantente a salvo:
- Asegúrate de que el agente o la inmobiliaria estén registrados y cuenten con referencias confiables.
- No realices ningún pago antes de visitar la vivienda personalmente y contar con un contrato formalizado ante notario.
- Recurre únicamente a plataformas y portales reconocidos.
- Mantente alerta frente a ofertas de último momento o anuncios que parezcan “demasiado buenos para ser verdad”.
- Evita utilizar efectivo al momento de concretar el alquiler.
- Revisa con detalle cada cláusula del contrato antes de firmar.
Consideraciones antes de elegir un hogar
Antes de elegir una casa o departamento para rentar, es muy importante que tengas en cuenta varios factores, por ejemplo:
- Ubicación:
La ubicación es uno de los aspectos más relevantes al elegir un nuevo hogar. Además de la ciudad en que decidas vivir, considera la distancia con tu lugar de trabajo u otros lugares frecuentes.
- Vecindario:
Investiga el tipo de vecindario, la seguridad, infraestructura, áreas recreativas, tipo de comunidad y toda la información que consideres significativa para tomar una decisión.
- Costo del arriendo:
Asegúrate de que el costo del arrendamiento esté dentro de tus posibilidades económicas. Para esto puedes elaborar un presupuesto que contemple tus ingresos y gastos mensuales.
A continuación, te mostramos los derechos y obligaciones de los inquilinos en Estados Unidos.
Pagos y depósitos
El inquilino tiene la obligación de pagar puntualmente la renta mensual, así como el depósito acordado. Ambos pagos se pueden realizar por transferencia bancaria, depósito bancario o cheque.
Mantenimiento y reparaciones
El propietario debe garantizar que el inmueble se encuentre en óptimas condiciones y cuente con todos los servicios. A su vez, el inquilino se compromete a cuidar las instalaciones, limpiar y reportar cualquier desperfecto que requiera mantenimiento.
Garantías legales del inquilino
Los inquilinos son protegidos por las leyes estadounidenses ante prácticas injustas, como:
Reembolso del depósito de garantía, si se cumplen las condiciones.
Protección ante desalojo injustificado o sin previo aviso.
Haz tus pagos de alquiler en línea de forma segura y práctica con Común
Alquilar tu primera vivienda en Estados Unidos no tiene que ser un proceso abrumador. Tómate tu tiempo para conocer los requisitos más comunes y recurre a soluciones alternativas como las propuestas en este artículo. De esta manera verás que es posible abrir la puerta a una vivienda digna.
Con la preparación y el apoyo de las herramientas adecuadas, el proceso de renta se vuelve mucho más sencillo y accesible.
Cuenta con Común, una plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, con una app móvil intuitiva, para que abrir una cuenta sea muy fácil y rápido, con una identificación oficial calificada de tu país de origen. Además, facilita el envío de remesas hasta los límites aplicables a Latinoamérica sin complicaciones, para que tu familia reciba más, con tarifas competitivas.
Conoce Común, una excelente opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos, con atención disponible en español.
¡Abre tu cuenta corriente hoy con un aliado que entiende tus necesidades como inmigrante!
Preguntas Frecuentes
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuánto cuesta la renta en Estados Unidos?
El promedio nacional para renta de inmuebles es de alrededor de $2,100 USD.
¿Dónde es más barato vivir en Estados Unidos?
Ciudades como Laredo, Texas y Toledo, Ohio reportan los costos más accesibles para vivir.
Envíos Internacionales
¿Cómo elegir el proveedor de remesas más adecuado para ti?
8 min de lectura
Elegir un proveedor de remesas depende de la tarifa, el tipo de cambio, la velocidad de entrega y las opciones de recogida disponibles en el país destino. Con Común, las tarifas empiezan en $2.99 y la mayoría de las transferencias llegan en minutos.
¿Cómo elegir el proveedor de remesas más adecuado para ti?
Cada año, personas en todo Estados Unidos envían remesas para apoyar a sus familiares y amigos en sus países de origen. Estas transferencias son mucho más que simples transacciones, son el sustento económico para estas personas. Es por eso que elegir el proveedor de remesas adecuado a tus necesidades es clave para asegurarte de que tú y tus seres queridos reciben el apoyo que necesitan.
¿Qué es una remesa?
En términos simples, las remesas son transferencias de dinero realizadas por personas que viven y trabajan en un país a familiares, amigos u otros beneficiarios que residen en otro país.
¿Cómo funcionan las remesas en Estados Unidos?
El proceso de enviar una remesa desde los EE. UU. es un proceso bastante estándar. Estos son los pasos, independientemente del proveedor de servicios de remesas:
1. Iniciar la transferencia
La persona que envía la remesa elige un proveedor de servicios de remesas y luego selecciona el método de pago adecuado para el destinatario (por ejemplo: retiro en efectivo, depósito bancario, transferencia, etc.). Después, ingresa el monto a enviar y proporciona los datos del destinatario.
2. Financiar la transferencia
Las transferencias suelen financiarse mediante tarjeta de débito, cuenta bancaria, efectivo (en tiendas físicas) o, en algunos casos, con tarjeta de crédito. Las comisiones varían ampliamente entre los distintos proveedores de servicios de remesas.
3. Tipo de cambio
Aquí es donde muchos remitentes pierden dinero sin darse cuenta. Algunos proveedores de remesas convierten el dólar estadounidense a la moneda local del destinatario utilizando un tipo de cambio que puede incluir un margen oculto sobre el tipo de cambio medio del mercado. Algunos proveedores de servicios de remesas no cobran comisiones por la transferencia, ya que sus ganancias comerciales provienen exclusivamente de la conversión del tipo de cambio. Comprender las comisiones del tipo de cambio también es importante al prepararse para enviar remesas.
4. Liquidación y pago
El dinero se entrega al destinatario a través de un banco asociado, un agente local, retiro en efectivo o una billetera digital. Dependiendo del proveedor, el proceso puede tardar desde minutos hasta varios días.
La combinación de comisiones + margen en el tipo de cambio es lo que determina el costo real de la remesa. Muchos proveedores de remesas anuncian comisiones bajas cuando obtienen ganancias ofreciendo un tipo de cambio mucho más bajo, lo que reduce el monto que el destinatario realmente recibe.
Tipos de proveedores de servicios de remesas en EE. UU.
El mercado de proveedores de servicios de remesas en EE. UU. es diverso y, por lo general, se clasifican en las siguientes categorías:
1. Operadores de transferencias de dinero en efectivo (MTO por sus siglas en inglés)
Se trata de las empresas de remesas tradicionales con sucursales físicas para pagos en persona y retiros en efectivo.
Ejemplos: MoneyGram, Western Union, Walmart (MoneyGram en Walmart).
Ventajas: Accesibilidad física, ideal para personas sin cuenta bancaria.
Desventajas: Suelen tener comisiones más altas, un proceso más lento y a menudo, márgenes de beneficio por tipo de cambio.
2. Bancos tradicionales y cooperativas de crédito tradicionales
Algunas instituciones financieras ofrecen transferencias internacionales a través de procesos SWIFT para programas de remesas.
Ventajas: Sucursales físicas, transferencias directas de banco a banco.
Desventajas: Requiere una cuenta bancaria, esta suele ser la opción más cara (ya que los procesos SWIFT suelen tener comisiones y tipos de cambio elevados) y podrían requerir tiempos de procesamiento más largos.
3. Servicios de transferencia digitales
Estas empresas operan completamente en línea o a través de aplicaciones móviles. Pueden ser más rápidas y transparentes.
Ejemplos: Remitly, Felix, Común, entre otros.
Ventajas: Comodidad, rapidez, comisiones competitivas y transferencias rastreables.
Desventajas: Opciones limitadas de retiro en efectivo en algunas regiones.
Aspectos clave al elegir un proveedor de remesas
Elegir el proveedor de servicios de remesas adecuado puede tener un impacto significativo en la cantidad de dinero que realmente llega a sus seres queridos. Entre las diferentes comisiones, las diferencias en el tipo de cambio, los requisitos de documentación y la creciente lista de servicios adicionales, no todos los proveedores de remesas ofrecen los mismos servicios ni piden los mismos requisitos. Ya sea que envíes dinero a casa ocasionalmente o semanalmente, es importante elegir un proveedor de remesas que maximice el valor de lo que tus seres queridos reciben.
1. Comisiones lo que pagas (y lo que no ves)
Todos los proveedores de remesas cobran comisiones por sus servicios; sin embargo, no todas se presentan de la misma manera (por eso es importante comprender completamente los costos asociados con tu remesa).
¿Qué tipos de comisiones pueden existir?
- Comisión por transferencia: es un monto fijo o porcentual que se cobra por transacción.
- Comisiones por método de pago: son los cargos adicionales por usar una tarjeta de crédito en lugar de una cuenta bancaria.
- Comisiones por método de pago: algunos proveedores cobran más por retiros en efectivo que por depósitos bancarios.
¿Qué podría ser una comisión inesperada?
Por ejemplo, los tipos de cambio pueden variar: a menudo, el tipo de cambio que encuentras al realizar una búsqueda en línea no es el mismo que cobrará el proveedor de servicios de remesas de tu elección.
¿Qué buscar?
- Una herramienta simuladora o calculadora que muestre el monto final que recibirá el destinatario antes de enviar.
- Comisiones transparentes antes de confirmar la transacción.
Proveedores que mantengan bajas tanto las comisiones como los márgenes del tipo de cambio.
En muchos casos, el proveedor más barato no es el que ofrece la comisión visible más baja. Podría ser el que ofrece el tipo de cambio más competitivo o una comisión fija que se ajuste más a tus actividades de transferencias. El mejor proveedor de servicios siempre será aquel que satisfaga tus necesidades específicas.
2. Tipos de cambio: un factor clave
El tipo de cambio que utiliza el proveedor determina cuántos pesos, quetzales, soles u otra moneda recibirá el destinatario. Al enviar dinero al extranjero, los remitentes a veces se centran solo en la comisión visible (por ejemplo, un cargo de $3.99 por transferencia). Pero en muchos casos, el mayor costo puede estar en el tipo de cambio. Si dos compañías ofrecen la misma comisión, pero una tiene un tipo de cambio más débil, su familia podría recibir menos dinero.
Ejemplo:
Una diferencia al elegir un tipo de cambio con solo 1 peso mexicano menos por dólar estadounidense podría significar que el destinatario recibiría $100 pesos mexicanos menos en una remesa de $100 USD.
Comprender los costos reales de su remesa es esencial para elegir el mejor proveedor de remesas.
¿Qué preguntas puedo hacerme antes de elegir el proveedor de remesas más adecuado para mí?
- ¿Utilizan el tipo de cambio medio del mercado o añaden un margen?
- ¿El tipo de cambio queda fijo al momento del envío?
- ¿Ofrecen tasas promocionales solo para nuevos clientes?
¿A qué podrías poner atención?
- Una comisión baja combinada con un tipo de cambio débil.
- Diferencias grandes entre el tipo de cambio anunciado y el monto final recibido.
- Tipos de cambio que cambian durante la transferencia.
Incluso una pequeña diferencia en el tipo de cambio puede reducir significativamente el monto final que tus familiares o amigos reciben si envías mucho dinero.
3. Documentación y requisitos: manténgalo simple y seguro.
Todos los proveedores deben cumplir con regulaciones financieras en EE. UU., pero los requisitos varían.
Cada proveedor de remesas debe cumplir con las regulaciones financieras de EE. UU., pero sus requisitos de incorporación varían según el proveedor.
¿Cuáles son algunos pasos o documentos comúnmente necesarios?
- Verificación de identidad (p. ej., licencia de conducir, pasaporte o identificación estatal).
- Información personal como fecha de nacimiento y dirección.
- Datos del destinatario (nombre completo, país de destino, método de pago).
- En algunos casos, comprobante de fondos o verificación adicional para montos grandes.
¿Qué buscar?
Si un proveedor solicita demasiada documentación o dificulta el proceso, considere elegir uno con sistemas de cumplimiento más ágiles. Por ejemplo, algunos servicios de remesas aceptan documentación sin pasaporte estadounidense cuando quien envía el dinero puede demostrar residencia en Estados Unidos.
4. Velocidad y confiabilidad: ¿Qué tan rápido llega el dinero?
Mientras que algunas personas priorizan el bajo costo, otras priorizan la velocidad. Esto depende completamente de las necesidades del destinatario en su país de origen.
La velocidad de las transferencias varía según:
- El método de pago (tarjeta de débito, transferencia bancaria o efectivo).
- El método de recepción (depósito bancario, billetera móvil o retiro en ventanilla).
- La infraestructura del proveedor y las alianzas locales.
¿En qué puedo concentrarme para asegurar que mi transferencia llegue rápida y segura?
- Las estimaciones de entrega en tiempo real que ofrece el proveedor de servicios.
- Una clara diferenciación entre "instantáneo", "el mismo día" y "al día siguiente".
- Un historial de confiabilidad, no solo promesas publicitarias.
Cuando hay urgencia, la velocidad importa, pero siempre prioriza la seguridad de tu dinero.
5. Seguridad y confianza: Su dinero debe estar seguro
Elegir un proveedor de remesas también requiere confianza en la capacidad de la empresa para proteger tanto tu información como tus fondos.
¿Cuáles son algunos indicadores clave de un proveedor de servicios confiable?
- Licencia como transmisor de dinero en EE. UU. Por ejemplo, con Común, sus fondos en la cuenta corriente de Común se mantienen en un banco asociado asegurado por la FDIC.
- Encriptado seguro para pagos.
- Herramientas y notificaciones de prevención de fraude.
- Opiniones positivas de los clientes y resolución transparente de disputas.
Para mantener tu dinero seguro, es importante considerar evitar proveedores de remesas con credenciales poco claras o con quejas recurrentes sobre transferencias bloqueadas y pagos retrasados.
6. Servicios adicionales: Ve más allá de la transferencia
Hoy en día, muchos proveedores ofrecen funciones extra que ahorran tiempo y dinero.
Un proveedor de remesas es más que una simple herramienta para enviar dinero. Ahora muchos proveedores ofrecen funcionalidades de valor agregado que pueden ahorrarte tiempo o dinero.
Servicios adicionales comunes:
- Pago directo de facturas de servicios en el extranjero.
- Recargas móviles.
- Atención al cliente en varios idiomas (como Común, disponible en español).
- Historial de transacciones y recibos descargables.
- Alertas de tipos de cambio para notificarte cuando el tipo de cambio sea favorable.
¿Qué buscar?
Herramientas que simplifiquen el apoyo financiero a tu familia, no que lo compliquen.Por ejemplo, en Común puedes usar tu tarjeta de débito o abrir una cuenta de cheques si no tienes una.
¡Elige el proveedor de servicios de remesas más adecuado para tus necesidades!
No existe un proveedor único ideal para todos. Algunas personas valoran la rapidez, otras el costo, y otras necesitan atención presencial o retiros en efectivo. Para aprovechar al máximo tu próxima transferencia, concéntrate en lo que te importa:
- Comisiones transparentes.
- Tipos de cambio competitivos.
- Documentación sencilla.
- Servicios adicionales útiles.
- Seguridad y buen soporte al cliente.
Dedicar unos minutos a comparar las opciones de diferentes proveedores de servicios puede marcar una diferencia significativa en lo que reciben tus familiares y amigos y en cómo optimizar tus finanzas según tus necesidades.
Común ofrece servicios de remesas que puedes financiar con tu propia tarjeta de débito o abrir una cuenta corriente con Común si no tienes una. Con Común no hay cuotas anuales ni mensuales. Además, los servicios de Común están disponibles en español. Descarga nuestra app o contáctanos para saber más sobre Común.
¿Qué debo comparar entre proveedores de remesas?
La tarifa por transferencia, el tipo de cambio ofrecido, cuánto tarda en llegar el dinero, y si el destinatario puede recogerlo en efectivo o solo recibirlo en cuenta bancaria.
¿Por qué es importante el tipo de cambio, no solo la tarifa?
Algunos proveedores anuncian tarifas bajas pero aplican un tipo de cambio menos favorable, lo que reduce el monto final que recibe tu familia. Común muestra el monto exacto antes de confirmar.
¿Qué opciones de entrega ofrece Común?
Depósito a cuenta bancaria o recogida en efectivo en puntos como Elektra y Oxxo en México.
Preguntas frecuentes
¿Qué es más importante, la tarifa o el tipo de cambio?
Ambos importan — una tarifa baja con mal tipo de cambio puede terminar costando más. Revisa siempre el monto final que recibirá tu familia.
¿Cuánto cobra Común por enviar una remesa?
Desde $2.99 por transferencia, con tu primer envío sin costo.
¿Cómo sé cuánto va a recibir mi familia exactamente?
La app te muestra el monto exacto en la moneda de destino antes de que confirmes el envío.
¿Todos los proveedores ofrecen recogida en efectivo?
No, varía por proveedor y país; Común ofrece recogida en efectivo en puntos como Elektra y Oxxo en México.
¿Es más rápido enviar a una cuenta bancaria o recoger en efectivo?
Ambas opciones suelen entregar el dinero en minutos, dependiendo del método elegido.
¿Cómo verifico que un proveedor de remesas es confiable?
Revisa que tenga licencia en los estados donde opera y que muestre el tipo de cambio y tarifas de forma transparente antes de confirmar el envío.
Educación Financiera
¿Qué es el cashback y cómo funciona? Guía 2026
8 min de lectura
¿Qué es el cashback y cómo funciona? Guía 2026
El cashback es un sistema de recompensas que te devuelve un porcentaje del dinero que gastas en compras elegibles. En términos simples, cuando compras algo usando ciertas tarjetas de crédito, tarjetas de débito, apps o programas de recompensas, puedes recibir de vuelta un porcentaje de tu dinero en compras, aunque generalmente se acredita a tu cuenta en lugar de entregarte efectivo físico.
Si te mudaste recientemente a Estados Unidos o estás aprendiendo cómo funciona el sistema financiero, puede que hayas escuchado el término 'cashback' mientras comprabas en lugares como Walmart, Target, gasolineras, supermercados o tiendas en línea.
Para muchas personas, el cashback puede convertirse en una herramienta práctica para gestionar gastos cotidianos como comestibles, transporte, gasolina y compras del hogar. Aunque los montos pueden parecer pequeños al principio, pueden acumularse con el tiempo cuando se usan de forma consistente y responsable.
¿Qué es el cashback?
El cashback es un tipo de recompensa financiera que devuelve un porcentaje de tu compra después de que gastas dinero con un método de pago participante o plataforma de recompensas.
Por ejemplo:
- Si gastas $100 en el supermercado usando una tarjeta que ofrece 2% de cashback, puedes recibir $2 de vuelta
- Si una app de cashback ofrece 5% en una gasolinera participante y gastas $60 en combustible, puedes recibir $3 de vuelta
A diferencia de los descuentos tradicionales, el cashback generalmente ocurre después de que se completa la compra.
¿Cómo funciona el cashback?
Los programas de cashback generalmente siguen un proceso simple:
- Realizas una compra elegible usando la tarjeta, app o cuenta de recompensas participante
- La transacción es registrada por el proveedor
- Un porcentaje de esa compra te es devuelto como cashback
La recompensa puede aparecer como:
- Crédito en estado de cuenta
- Depósito bancario
- Tarjeta de regalo
- Saldo de recompensas
- Puntos canjeables
- Crédito en tienda
Algunas recompensas de cashback aparecen en pocos días, mientras que otras pueden tardar un ciclo de facturación completo o más en procesarse. A menudo hay umbrales mínimos de canje antes de poder reclamar tu cashback. Ciertos programas pueden incluir fechas de vencimiento. También es importante entender que no todas las compras califican para cashback.
Cashback vs. descuentos tradicionales
Mientras que el cashback y los descuentos tradicionales pueden ayudar a los consumidores a ahorrar dinero, funcionan de manera diferente. Un descuento tradicional reduce el precio de inmediato en la caja, mientras que el cashback devuelve parte del dinero después de que la compra ya se completó.
| Cashback | Descuento tradicional |
|---|---|
| El dinero se devuelve después de la compra | El precio se reduce antes de la compra |
| Generalmente vinculado a tarjetas, apps o programas de lealtad | Generalmente disponible directamente en tienda |
| Las recompensas pueden tardar días o semanas en procesarse | Los ahorros son inmediatos |
| Puede ayudar a rastrear gastos digitalmente | Generalmente no incluye herramientas de seguimiento |
| A menudo limitado a categorías o tiendas elegibles | Depende de promociones de tienda |
Tipos de cashback en 2026
No todos los programas de cashback funcionan igual. Antes de registrarte en un programa, es importante revisar detalles como tarifas anuales, tasas de interés, canje mínimo, políticas de vencimiento y categorías de gasto.
Cashback de tasa fija
Este tipo devuelve el mismo porcentaje de cashback en todas las compras. Ejemplo: 1.5% de cashback en todo lo que compres. Esta estructura es simple porque no necesitas rastrear categorías ni ofertas rotativas.
Cashback por categorías
Algunas tarjetas o apps ofrecen porcentajes más altos de cashback en categorías específicas como supermercados, restaurantes, gasolineras o suscripciones de streaming. Por ejemplo: 3% en comestibles, 2% en gasolina, 1% en todas las demás compras.
Categorías rotativas de cashback
Algunos proveedores cambian las categorías de cashback cada pocos meses. Un trimestre puede enfocarse en gasolineras y tiendas de comestibles; otro puede incluir compras en línea y viajes. Estos programas a veces requieren activación manual cada trimestre.
Bonos de bienvenida
Ciertas tarjetas de crédito ofrecen bonos introductorios de cashback si gastas un monto mínimo durante los primeros meses después de abrir la cuenta. Por ejemplo: gasta $500 en los primeros 3 meses y recibe $150 de bonus de cashback. La Comisión Federal de Comercio recomienda revisar cuidadosamente los términos antes de solicitar productos financieros con ofertas promocionales.
¿Dónde puedes obtener cashback en Estados Unidos?
Tarjetas de crédito:
Muchas tarjetas de crédito en EE.UU. incluyen recompensas de cashback. Algunos ejemplos incluyen productos de Discover, Chase, Capital One y American Express. Algunas se enfocan en categorías como restaurantes o viajes, mientras que otras ofrecen cashback de tasa plana.
Tarjetas de débito:
Algunas instituciones financieras ofrecen tarjetas de débito con cashback, aunque las recompensas suelen ser menores que las de las tarjetas de crédito. Esto puede ser atractivo para personas que prefieren evitar deudas o intereses de tarjeta de crédito.
Apps de cashback:
Varias apps móviles se asocian con minoristas y ofrecen recompensas de cashback por compras. Ejemplos incluyen Rakuten, Ibotta, Upside y Honey. Estas apps pueden proporcionar cashback para compras en supermercados, compras en línea, gasolineras y restaurantes.
Programas de lealtad de tiendas:
Los minoristas a veces ofrecen cashback o recompensas de tienda a través de programas de membresía. Por ejemplo, supermercados, farmacias y tiendas de mayoreo pueden devolver crédito en tienda o puntos de ahorro después de las compras.
Cashback vs. puntos vs. millas: ¿cuál es mejor?
Aunque a menudo se agrupan bajo la categoría de 'recompensas', cada uno funciona diferente y puede ser útil dependiendo de los hábitos de gasto, metas financieras y estilo de vida de una persona.
Los programas de cashback generalmente devuelven un porcentaje del dinero gastado en compras elegibles. Los sistemas de puntos usualmente asignan un valor numérico a las compras que luego puede canjearse por productos, tarjetas de regalo, descuentos o servicios. Las millas de viaje están típicamente asociadas con aerolíneas, hoteles o tarjetas de crédito enfocadas en viajes.
| Cashback | Puntos | Millas |
|---|---|---|
| Devuelve dinero | Valor del sistema de recompensas | Recompensas enfocadas en viajes |
| Gasto flexible | A menudo canjeable en ecosistemas específicos | Generalmente vinculado a aerolíneas u hoteles |
| Recompensa después de gastar | Los valores de canje varían | Mejor para viajeros frecuentes |
| Común para compras cotidianas | Puede incluir tarjetas de regalo o productos | Se usa frecuentemente para viajar |
Para muchas personas, especialmente las enfocadas en obtener algún valor en gastos cotidianos como comestibles, transporte, gasolina o compras del hogar, el cashback puede sentirse más útil ya que la recompensa está directamente conectada al dinero en lugar de sistemas de conversión o programas de viaje.
3 consejos prácticos para usar el cashback de forma responsable
1. Usa el cashback para compras que ya tenías planeadas
Enfócate en gastos recurrentes como comestibles, gasolina, transporte y facturas de servicios. Esto te ayuda a evitar gastar de más simplemente para ganar recompensas.
2. No compres cosas que no necesitas
Una oferta de cashback no hace automáticamente que una compra valga la pena. Por ejemplo, gastar $200 para ganar $4 de cashback puede no ayudar a tus finanzas si la compra fue innecesaria.
3. Rastrear tus ganancias de cashback
Muchas apps y plataformas financieras te permiten monitorear categorías de gasto, totales de cashback y recompensas mensuales. Rastrear tus recompensas puede ayudarte a entender tus patrones de gasto y mantener metas financieras.
¿Común ofrece cashback?
No. Común actualmente no ofrece programas de cashback.
Sin embargo, Común proporciona herramientas y recursos que ofrecen orientación para inmigrantes latinoamericanos navegando el sistema financiero de EE.UU.
Aunque el cashback puede ser útil para algunas personas, es importante prestar atención a las comisiones, ya que los ahorros cuando se incluyen las comisiones pueden no ser tan fuertes como se percibe inicialmente. Al comparar herramientas financieras en EE.UU., el cashback es solo un factor a considerar. Las tarifas, comisiones, accesibilidad de la cuenta y transparencia también pueden afectar tu experiencia financiera con el tiempo.
El costo de Común para abrir una cuenta de débito es $0, igual que el saldo mínimo de $0 y la comisión mensual de $0 para la cuenta de débito.
Preguntas frecuentes
¿Qué es el cashback y cómo funciona?
El cashback es un sistema de recompensas que devuelve un porcentaje de tus compras después de gastar dinero usando tarjetas, apps o programas de lealtad elegibles.
¿Cómo se calcula el cashback?
El cashback generalmente se calcula como un porcentaje del monto de la compra. Por ejemplo, si gastas $100 y tu tasa de cashback es 2%, recibes $2 de vuelta.
¿Dónde puedo obtener cashback en Estados Unidos?
El cashback está disponible comúnmente a través de tarjetas de crédito, tarjetas de débito, apps de compras y programas de lealtad de minoristas.
¿Cuál es la diferencia entre cashback y puntos?
El cashback devuelve dinero directamente, mientras que los puntos son parte de sistemas de recompensas que solo pueden canjearse por productos específicos, tarjetas de regalo o servicios.
¿Común ofrece cashback?
No. Común actualmente no ofrece cashback.
¿El cashback es gravable?
En muchos casos, el cashback ganado a través de compras generalmente se trata como un reembolso en lugar de ingreso gravable. Sin embargo, el tratamiento fiscal puede variar dependiendo de cómo se ganen las recompensas. El IRS recomienda consultar a un profesional fiscal para situaciones específicas.

Cuenta corriente
Seguridad de una Cuenta Bancaria de Común: Empoderando tu Viaje Financiero
8 min de lectura
En un mundo donde la estabilidad financiera es crucial, Común se destaca como un faro de innovación en la industria bancaria tradicional. Asociada con bancos confiables como Community Federal Savings Bank, ambos Miembros de la FDIC, Común ofrece una base segura¹ para gestionar tus finanzas. Aquí te mostramos cómo Común está cambiando el juego para sus clientes y cualquier persona que busque la libertad e inclusión financiera.
Asociada con Bancos Confiables para Máxima Seguridad
Común no es solo una empresa fintech¹; es una plataforma impulsada por una misión diseñada para permitir la movilidad ascendente a través de servicios financieros. Al depositar en Común, tienes garantizada la misma seguridad de una cuenta bancaria tradicional, con depósitos asegurados hasta $250,000¹, asegurando la estabilidad financiera para ti y tu familia.
Remesas Seguras y Rápidas
Para muchas familias inmigrantes y otras, enviar dinero de vuelta a casa a sus seres queridos es vital. Común hace que este proceso sea seguro y rápido, permitiéndote cumplir con tus obligaciones financieras con confianza. Licenciada a través de Service UniTeller, Inc.⁴, Común asegura que tus remesas lleguen a su destino rápidamente, ofreciéndote una mejor oportunidad para lograr la estabilidad financiera.
Notificaciones en Tiempo Real y Acceso Temprano a Fondos
Mantente informado con notificaciones instantáneas: cada transacción, cada señal de actividad se te reporta, asegurando tranquilidad. La característica única de Común de proporcionar acceso temprano a los depósitos de nómina³ te permite gestionar el flujo de efectivo de manera efectiva, convirtiendo el trabajo arduo en resultados visibles más pronto.
Seguridad Habilitada por Visa a Nivel Mundial
La tarjeta de débito Visa® de Común¹, procesada a través de Visa USA Inc., asegura aceptación y confianza global. Ya sea que estés comprando localmente o internacionalmente, las soluciones bancarias de Común te acompañan en todo el mundo, asegurando que tus fondos estén seguros dondequiera que vayas.
Diseñada para las Necesidades Únicas de sus Miembros
Común está profundamente comprometida con la inclusión financiera, diseñando productos que atienden las necesidades únicas de sus miembros, especialmente para aquellos que recién comienzan o tienen dificultades para conectarse con los canales bancarios tradicionales. Desde una configuración de cuenta sencilla hasta aprender cómo gestionar tus finanzas, Común está contigo en cada paso del camino.
Construyendo una Comunidad de Confianza y Movilidad
La misión de Común va más allá de simples servicios bancarios; se trata de construir una comunidad y ayudar a millones de personas a navegar por las complejidades de los sistemas financieros. Al ofrecer herramientas que te ayudan a aprender y crecer, Común apoya tu viaje hacia alcanzar la libertad financiera.
Conclusión: Común
Los clientes de Común no solo están abriendo una cuenta bancaria; están entrando en una comunidad dedicada a construir estabilidad financiera y diseñando un futuro donde cada individuo trabajador merece una oportunidad de movilidad ascendente. Descarga la aplicación de Común esta semana para comenzar tu viaje hacia la libertad financiera, equipado con las mejores herramientas para ayudarte a navegar, conectar y prosperar.
Educación Financiera
¿Qué es el CVV de una tarjeta y para qué sirve?
8 min de lectura
El CVV (Card Verification Value) es un código de 3 o 4 dígitos que aparece en tu tarjeta de débito o crédito. Se usa para verificar que eres el dueño de la tarjeta al hacer compras en línea o por teléfono en EE.UU. No es tu PIN y nunca debes compartirlo con nadie.
¿Qué es el CVV de una tarjeta?
En la actualidad, hacer compras con tarjeta de crédito o débito en tiendas físicas y en línea es una actividad esencial para adquirir los bienes necesarios del día a día.
La seguridad en estas operaciones es fundamental. Para ello, estos métodos de pago cuentan con el código CVV o CVC, que significa Card Verification Value o Card Verification Code, y tiene el objetivo de verificar que el titular posea la tarjeta física y proteger las compras en línea y por teléfono.
A continuación, te explicaremos a detalle qué es el CVV, dónde encontrarlo, los tipos de códigos de seguridad y consejos para mantener tus tarjetas seguras.
¿Dónde encontrar el CVV en tu tarjeta?
Si vas a realizar compras online o por teléfono tendrás que proporcionar el código de seguridad de la tarjeta de débito o crédito para comprobar que te pertenece.
En la mayoría de los casos, el CVV se localiza al reverso de la tarjeta y se compone de 3 o 4 números.
Aquí tienes una guía rápida para localizar el código de verificación según el tipo de tarjeta.
Tipo de tarjeta
¿Dónde encontrar el CVV?
¿Cuántos dígitos tiene?
Visa
Usualmente en la parte trasera, junto a la banda magnética.
3
Mastercard
Usualmente en la parte trasera, junto a la firma.
3
Discover
Usualmente en la parte trasera, del lado derecho de la firma.
3
American Express
Usualmente en la parte delantera, junto al número de la tarjeta.
4
Una forma de reforzar la seguridad durante las transacciones electrónicas es el uso del CVV dinámico, el cual se encuentra en las aplicaciones o tarjetas digitales y es válido únicamente por un tiempo limitado para realizar una única compra. Esto reduce el riesgo de uso indebido de tus datos personales en caso de que lleguen a filtrarse.
¿Para qué sirve el CVV y por qué es importante?
El número CVV es un candado de seguridad que te permite usar tus tarjetas físicas y digitales con la confianza de que un tercero no podrá acceder a tu dinero.
Estas son las funciones más importantes de este código de seguridad.
- Verificación de titularidad:
Sirve especialmente para proteger las operaciones electrónicas al verificar que el titular de la tarjeta es quien está realizando la compra.
- Seguridad en compras online
Al momento de realizar una compra en línea, deberás introducir obligatoriamente el CVV de la tarjeta para validar la transacción. Este proceso es más seguro cuando utilizas un CVV dinámico, ya que se disminuye el riesgo en caso de fraude.
- Prevención de fraudes
A diferencia de otros datos que suelen incluirse en las tarjetas físicas, como el número y la fecha de vencimiento, el CVV no se almacena en los sistemas de las tiendas en línea, por lo que tus datos permanecen a salvo en caso de un posible robo de identidad.
El CVV tiene el objetivo de brindarte seguridad y quitarte un peso de encima al realizar compras en línea.
CVV, CVC y CVV2: ¿en qué se diferencian?
Es posible que detectes diferentes tipos de CVV, ya que el nombre puede variar según el emisor de la tarjeta.
Estos son los códigos de seguridad más utilizados por las entidades bancarias a fin de proteger las tarjetas de los usuarios.
CVV
El CVV (Card Verification Value) es el código de seguridad creado para las tarjetas Visa. Consta de 3 o 4 dígitos y sirve para comprobar que quien realiza la compra realmente tenga la tarjeta.
CVC
El CVC (Card Verification Code) es la versión del CVV utilizado por las tarjetas Mastercard. Tiene la misma función y su composición es similar.
CVV2
El CVV2 (Card Verification Value 2) es una versión digital del CVV que se usa para brindar mayor protección en las compras online. Mientras que el CVV tradicional se utiliza durante los pagos en terminales bancarias, el CVV2 es solicitado para confirmar una transacción a distancia.
4 consejos para usar tu tarjeta de forma segura
Algunas personas evitan o minimizan el uso de tarjetas físicas o digitales por el miedo a ser víctimas de robo de sus datos personales que les generen cargos desconocidos. Sin embargo, en la actualidad, las instituciones financieras y plataformas digitales ofrecen las medidas de seguridad necesarias para proteger tu patrimonio.
Gracias a la implementación de códigos como el CVV, el riesgo de sufrir algún incidente de seguridad es mínimo y se reduce aún más al contar con la información adecuada que te permita aplicar estrategias prácticas como las siguientes.
- No compartas tu CVV ni lo escribas en lugares visibles: evita que este código se filtre a terceros. Recuerda que es el número que se usa para verificar compras en línea y que ninguna institución financiera solicita datos sensibles por teléfono, así que procura hacer buen uso del CVV.
- Usa solo sitios de pago seguros (https://): si necesitas hacer una compra en línea, revisa que la página cuente con las medidas de seguridad para procesar pagos electrónicos.
- Activa notificaciones o CVV dinámico si tu banco lo ofrece: habilita las notificaciones en tu aplicación bancaria y procura usar el CVV dinámico si compras en línea. Esto te permitirá generar un nuevo CVV para cada compra.
- Revisa tus movimientos con regularidad: consulta tu estado de cuenta e historial de transacciones con regularidad. En caso de detectar un movimiento irregular, repórtalo de inmediato con tu banco.
Las tarjetas bancarias son herramientas útiles que requieren un uso responsable y cauteloso. Aprender a usar la tarjeta con seguridad y confianza también es parte de construir estabilidad financiera.
Administra tu dinero y realiza pagos de forma segura con Común
En esta ocasión te explicamos qué es el CVV o CVC, por qué es importante, y te dimos algunos consejos para mantener tus cuentas bancarias seguras.
La seguridad que te brinda el CVV es la misma que necesitas tener en todas tus operaciones bancarias, como pagos digitales, depósitos de efectivo y transferencias internacionales de dinero. Para eso cuentas con Común, la plataforma digital especialmente diseñada para los inmigrantes que viven en Estados Unidos y buscan manejar su dinero de forma segura y sin complicaciones, con tarifas claras y competitivas.
Común es la plataforma financiera que realmente comprende tus necesidades y te ofrece soluciones justas y a tu medida.
Abre tu cuenta en Común y empieza a manejar tu dinero en Estados Unidos con confianza. Envía, recibe y controla tus gastos desde la app móvil.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Qué pasa si doy mi CVV a otra persona?
No es recomendable dar tu CVV a otra persona, ya que podría hacer compras no autorizadas por ti. Procura respaldar tu información bancaria para que solo tú tengas acceso a ella.
¿Es lo mismo el CVV que el número de tarjeta?
No, el número de la tarjeta se compone por 16 dígitos e identifica a la cuenta bancaria. El CVV se compone de 3 o 4 dígitos y verifica que el portador sea el titular de la tarjeta.
¿Puedo hacer compras sin CVV?
En tiendas físicas no es estrictamente necesario, ya que la compra se valida con el chip y el NIP. Para hacer compras en línea sí es indispensable introducir el CVV para autorizar la transacción.

Pagos instantáneos
Aplicaciones de Transferencia de Persona a Persona: Una Guía para un Uso Seguro y Eficiente
8 min de lectura
Las aplicaciones de transferencia de persona a persona (P2P) permiten enviar y recibir dinero entre individuos usando solo el correo o número de teléfono. Con Común puedes vincular una tarjeta de débito externa de otro banco de EE.UU. para enviar y recibir pagos de inmediato.
¿Qué son las Aplicaciones de Transferencia de Persona a Persona?
Las aplicaciones de transferencia de persona a persona, comúnmente conocidas como aplicaciones P2P, son plataformas móviles que permiten a los usuarios enviar y recibir dinero electrónicamente sin necesidad de procedimientos bancarios tradicionales. Estas aplicaciones simplifican las transacciones financieras al conectar directamente a los usuarios a través de sus dispositivos móviles, permitiéndoles transferir fondos con solo unos pocos clics, incluyendo pagos de persona a persona para dividir cuentas, hacer pagos o transferir fondos entre dos partes con cuentas bancarias separadas. Los pagos entre pares se han convertido en una característica popular de las aplicaciones P2P, destacando su papel en la economía digital moderna.
Cómo Funcionan las Aplicaciones de Transferencia P2P
El proceso generalmente involucra varios pasos clave:
- Configuración: Los usuarios descargan una aplicación P2P desde la tienda de aplicaciones, crean una cuenta y la vinculan a una cuenta bancaria o tarjeta de crédito/débito.
- Transacción: Para enviar dinero, el remitente ingresa los detalles de contacto del destinatario y la cantidad a enviar. La aplicación luego transfiere la cantidad especificada de la cuenta del remitente a la cuenta del destinatario.
- Recepción: Los destinatarios reciben una notificación de los fondos, que pueden mantener en la billetera de la aplicación o transferir a una cuenta bancaria.
Si quieres saber mas sobre algunos de los pasos te enseñamos aqui:
- Como Abrir una cuenta bancaria en Estados Unidos, paso a paso
- Como hacer transferencias internacionales
- Diferentes metodos de transferencia
Estas aplicaciones aprovechan tecnologías avanzadas:
- Tecnología de Pago Móvil: Esto incluye billeteras digitales seguras y sistemas de pago que facilitan las transacciones a través de redes móviles.
- Banca por Internet: La integración con sistemas de banca en línea permite débitos y créditos directos sin problemas hacia y desde cuentas bancarias.
- Cifrado y Seguridad: Garantizar la privacidad y seguridad de los datos es crucial, por lo tanto, se utiliza el cifrado de extremo a extremo para proteger las transacciones.
Evolución de los Pagos Digitales
El concepto de pagos digitales no es nuevo, pero ha evolucionado significativamente con los avances tecnológicos. El viaje comenzó con la introducción de la banca por internet, que luego se transformó en banca móvil, proporcionando una base para el desarrollo de plataformas de pago P2P dedicadas. Aquí hay algunos ejemplos de aplicaciones P2P populares que puede que ya conozca:
- PayPal: Conocida por sus características de seguridad robustas, PayPal se usa ampliamente a nivel internacional y se integra perfectamente con muchas plataformas de comercio electrónico.
- Venmo: Popular en los EE. UU., Venmo combina las redes sociales con las transacciones financieras, mostrando un feed de transacciones de usuarios entre amigos.
- Cash App: Ofrece una interfaz simple y características adicionales como depósito directo, opciones de inversión y comercio de Bitcoin.
- Zelle: Integrada en muchas aplicaciones bancarias importantes de EE. UU., Zelle facilita transferencias instantáneas sin necesidad de instalación de aplicaciones para los clientes bancarios.
Cada una de estas aplicaciones refleja las preferencias regionales y los marcos legales, que influyen en su funcionalidad y adopción. Comprender estas diferencias es crucial para los usuarios que operan en múltiples países o están considerando transacciones internacionales.
Tu mejor opcion como Latino en USA siempre sera Comun.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Guía para el Uso Seguro de las Aplicaciones de Pago de Persona a Persona
Las aplicaciones de pago de persona a persona (P2P) como PayPal, Venmo y Cash App simplifican las transacciones financieras, permitiendo a los usuarios transferir dinero, gestionar cuentas y proteger sus actividades financieras con facilidad. Ser consciente de las tarifas de tarjetas de crédito al usar estas aplicaciones puede garantizar transacciones rentables. Aquí hay una guía esencial para usar estas aplicaciones de manera efectiva, desde la configuración hasta la ejecución de transacciones, junto con consejos de seguridad.
Configuración y Uso de Aplicaciones de Pago P2P
- Descargar e Instalar la Aplicación: Comience descargando la aplicación elegida desde la App Store o Google Play. Asegúrese de descargar la aplicación oficial verificando los detalles del desarrollador y leyendo reseñas de usuarios.
- Creación de Cuenta: Abra la aplicación, elija crear una nueva cuenta y proporcione los detalles necesarios, como nombre, correo electrónico y número de teléfono. Use una contraseña fuerte y considere un gestor de contraseñas para mayor seguridad.
- Vinculación de Cuentas Bancarias o Tarjetas: En la sección de billetera digital de la aplicación, añada su cuenta bancaria o tarjeta de crédito/débito. Este paso puede incluir un proceso de verificación a través de un enlace seguro a su banca en línea o una transacción de prueba.
- Implementar Medidas de Seguridad: Active la autenticación de dos factores y características biométricas como el reconocimiento de huellas dactilares o facial para reforzar la seguridad de acceso.
Manejo de Transacciones en Aplicaciones P2P
- Enviar Dinero: Use la función de pago de la aplicación para enviar dinero directamente a la cuenta de otro usuario dentro del mismo proveedor ingresando los detalles correctos del destinatario (número de teléfono, correo electrónico o nombre de usuario) y la cantidad. Esta función le permite transferir fondos a otros usuarios de manera fácil, asegurando un proceso de transacción sin problemas. Confirme todos los detalles antes de finalizar para evitar transacciones no autorizadas.
- Recibir Dinero: Comparta los detalles asociados de la aplicación con el remitente. Los tiempos de finalización de las transacciones pueden variar según la política de la aplicación, lo que podría afectar cuándo los fondos están disponibles.
- Financiación de su Billetera: Añada dinero a su saldo de la aplicación desde una cuenta vinculada, asegurándose de que la transferencia sea segura y desde la fuente correcta.
- Retiro de Fondos: Transfiera dinero de la aplicación a su cuenta bancaria, comprendiendo que los tiempos de transferencia pueden variar desde instantáneos hasta varios días hábiles.
Garantizando la Seguridad y el Cumplimiento
- Esté atento a solicitudes de pago sospechosas o intentos de phishing. Los estafadores pueden imitar entidades legítimas, solicitando dinero o información. Informe cualquier actividad sospechosa al soporte de la aplicación y a las autoridades relevantes. Siempre verifique la información del destinatario para evitar errores o fraudes. Verifique solicitudes de pago inesperadas a través de comunicación directa para evitar estafas.
- Aspectos Legales y de Privacidad: Comprenda las regulaciones legales que rigen los pagos P2P, incluyendo el cumplimiento de leyes contra el fraude y el lavado de dinero. Esté al tanto de cómo las aplicaciones manejan sus datos, especialmente en lo que respecta a la configuración de privacidad y la compartición de datos con terceros.
- Manejo de Disputas y Pagos Internacionales: Familiarícese con el proceso de resolución de disputas de la aplicación. Las transacciones entre países están sujetas a leyes variadas que podrían afectar los parámetros de la transacción.
Al adherirse a estas pautas, los usuarios pueden gestionar efectivamente sus transacciones financieras a través de aplicaciones P2P, asegurando tanto la seguridad como la conveniencia. Siempre priorice la verificación de los detalles de la transacción y la identidad del destinatario para mantener la seguridad y evitar posibles pérdidas financieras.
Gestión Financiera: Una Guía para el Uso Eficiente
Las aplicaciones de pago de persona a persona han cambiado fundamentalmente el panorama de la gestión financiera personal. Estas aplicaciones de pago móvil se integran perfectamente en las estrategias de presupuesto personal, facilitando la transferencia de fondos mientras ofrecen ventajas significativas para la gestión efectiva de las finanzas. Las instituciones financieras juegan un papel crucial en la facilitación de pagos P2P, asegurando la protección de los fondos a través del seguro FDIC, que es vital para la seguridad y confianza de los usuarios en el ecosistema de tecnología financiera.
Integrando los Pagos P2P en el Presupuesto Personal
Las aplicaciones de pago P2P permiten a los usuarios establecer límites de gasto, lo que ayuda a mantener la disciplina financiera al limitar los gastos diarios o mensuales, una característica clave para aquellos comprometidos con un presupuesto estricto. Estas aplicaciones también proporcionan registros digitales instantáneos de todas las transacciones, permitiendo a los usuarios rastrear sus hábitos de gasto a lo largo del tiempo.
Este seguimiento en tiempo real supera a los métodos bancarios tradicionales, resultando invaluable para ajustes presupuestarios sobre la marcha. Además, muchas aplicaciones P2P vienen equipadas con herramientas de presupuesto integradas que categorizan los gastos, permitiendo a los usuarios ver su gasto en necesidades como comestibles, servicios públicos o salidas a comer.
Ventajas y Limitaciones de las Aplicaciones de Pago P2P
El uso de aplicaciones de pago P2P se caracteriza por la facilidad y rapidez, con transacciones que a menudo se completan en solo unos segundos. Las interfaces fáciles de usar de estas aplicaciones simplifican procesos como transferir dinero, pagar facturas o dividir gastos como cuentas de cena o alquiler de vivienda. Las características de seguridad robustas, como la autenticación de dos factores y multifactor, junto con métodos de autenticación biométrica como bloqueos de huellas dactilares, ayudan a proteger a los usuarios de transacciones no autorizadas y otros riesgos de seguridad. Además, cada transacción se registra y está fácilmente accesible, lo que simplifica la gestión de registros financieros para gastos personales o compartidos.
A pesar de sus numerosos beneficios, las aplicaciones de pago P2P tienen limitaciones. Las tarifas de transacción son una preocupación común, particularmente para transferencias instantáneas a cuentas bancarias o pagos realizados con tarjeta de crédito. Los usuarios también pueden encontrar límites de transferencia, que pueden ser restrictivos para aquellos que manejan sumas más grandes. Los riesgos de seguridad siguen siendo una amenaza persistente, especialmente si la seguridad del dispositivo se ve comprometida o si los usuarios caen en esquemas de phishing de estafadores.
Comprender estas ventajas y limitaciones es crucial para los usuarios que consideran integrar aplicaciones de pago P2P en sus prácticas de gestión financiera. Cuando se usan con conocimiento, estas aplicaciones pueden mejorar significativamente la conveniencia y eficiencia de las finanzas personales, permitiendo a los usuarios gestionar sus transacciones de manera segura y efectiva mientras navegan por las posibles trampas de los pagos digitales.
Adoptando las Aplicaciones de Persona a Persona
Las aplicaciones de pago de persona a persona (P2P) representan un avance significativo en la forma en que gestionamos y realizamos transacciones financieras. Al ofrecer una plataforma conveniente, rápida y fácil de usar, estas aplicaciones no solo han simplificado el proceso de enviar y recibir dinero, sino que también han incorporado mecanismos robustos para asegurar y optimizar la gestión financiera personal.
A medida que adoptamos estas tecnologías, es imperativo que los usuarios se mantengan informados sobre las complejidades operativas, posibles tarifas, medidas de seguridad y configuraciones de privacidad de sus aplicaciones P2P elegidas. Comprender estos aspectos garantiza que los usuarios puedan aprovechar la tecnología de manera responsable y a su máximo potencial, ya sea para transacciones diarias, gestión de presupuestos o manejo de operaciones financieras más grandes a través de fronteras.
¿Qué son las apps de transferencia de persona a persona?
Son aplicaciones que permiten enviar y recibir dinero directamente entre personas, generalmente vinculando una cuenta bancaria o tarjeta de débito.
¿Cómo envío o recibo dinero de otra persona con Común?
Puedes vincular una tarjeta de débito externa de otro banco de EE.UU. (hasta 2 tarjetas en tus primeros 60 días) para enviar y recibir pagos, incluso si no tienes fondos en tu balance de Común.
¿Qué debo considerar al usar una app de transferencias P2P?
La velocidad de transferencia, el límite por transacción y qué formas de pago acepta (tarjeta de débito, crédito o cuenta bancaria) varían según la app.
Preguntas frecuentes
¿Puedo enviar dinero a otra persona sin tener saldo en mi cuenta de Común?
Sí, si tienes una tarjeta de débito externa vinculada, puedes enviar dinero aunque no tengas fondos en tu balance de Común.
¿Qué tarjetas puedo vincular a mi cuenta de Común?
Tarjetas de débito válidas emitidas en Estados Unidos, a tu nombre, que permitan enviar y recibir fondos. No se aceptan tarjetas de crédito ni prepagadas.
¿Cuántas tarjetas externas puedo agregar?
Hasta 2 tarjetas de débito durante tus primeros 60 días de cuenta.
¿Cómo verifica Común que la tarjeta externa es mía?
Enviando un micro-depósito (menos de $1.00) a la cuenta vinculada, que debes confirmar en la app.
¿Por qué fue rechazada mi tarjeta externa?
Las razones más comunes son que el nombre no coincide con tu cuenta, la tarjeta es de crédito, o no fue emitida en Estados Unidos.
¿Es seguro vincular una tarjeta externa a mi cuenta de Común?
Sí, Común nunca solicita tu contraseña bancaria ni información sensible durante el proceso de verificación.

Viviendo en Estados Unidos
Cómo construir una base financiera sólida en los EE.UU.
8 min de lectura
Construir una base financiera sólida en EE.UU. empieza con tres pilares: un presupuesto realista, manejo responsable de deudas, y ahorro constante para emergencias y metas a largo plazo. Una cuenta sin cuota mensual, como la de Común, facilita mantener el control sin perder dinero en comisiones.
Comienza tu viaje financiero: Ahorros
Crear una cuenta de ahorros y establecer un fondo de emergencia son pasos cruciales en la construcción de una base financiera sólida. Un fondo de emergencia asegura que tengas una red de seguridad para gastos inesperados, evitando un revés financiero. Estos pasos son esenciales para manejar tu vida financiera de manera efectiva.
Comienza con ahorros
Abrir una cuenta de ahorros es sencillo y te proporciona un lugar seguro para guardar tu dinero. Muchos bancos ofrecen cuentas de ahorros con tasas de interés competitivas que ayudan a que tu dinero crezca con el tiempo. Al construir una base financiera sólida, los inmigrantes en los EE.UU. deben considerar los siguientes tres tipos de cuentas de ahorro. Cada tipo ofrece características y beneficios únicos que pueden ayudar en diferentes aspectos de la planificación financiera:
Cuentas de Ahorro Tradicionales
Las cuentas de ahorro tradicionales son ofrecidas por la mayoría de los bancos y cooperativas de crédito y son un buen punto de partida para quienes buscan ahorrar dinero de manera segura.
Características Clave:
- Accesibilidad: Fácilmente accesible a través de cajeros automáticos, banca en línea y sucursales bancarias.
- Tasas de Interés: Ofrecen tasas de interés más bajas en comparación con otros tipos de cuentas de ahorro, pero los fondos están seguros y asegurados por la FDIC hasta $250,000 por depositante.
- Requisitos de Saldo Mínimo: A menudo tienen bajos o nulos requisitos de saldo mínimo.
Beneficios:
- Ideal para fondos de emergencia y ahorros a corto plazo.
- Los fondos son líquidos y pueden accederse fácilmente sin penalizaciones.
- Proporciona un lugar seguro para guardar dinero mientras ganas una pequeña cantidad de interés.
Cuentas de Ahorro de Alto Rendimiento
Las cuentas de ahorro de alto rendimiento ofrecen tasas de interés más altas en comparación con las cuentas de ahorro tradicionales, mejorando el tiempo que toma hacer crecer tu dinero. Generalmente están disponibles a través de bancos en línea, los cuales pueden ofrecer mejores tasas debido a sus menores costos operativos.
Características Clave:
- Tasas de Interés Altas: Ofrecen tasas de interés significativamente más altas, lo que significa más ganancias en tus depósitos.
- Acceso en Línea: Generalmente se gestionan en línea, proporcionando un acceso y manejo conveniente.
- Requisitos de Saldo Mínimo: Pueden tener requisitos de saldo mínimo más altos para ganar las mejores tasas.
Beneficios:
- Mejor para metas de ahorro a mediano plazo debido a las mayores ganancias por intereses.
- Adecuado para construir un fondo de emergencia que pueda crecer con el tiempo.
- A menudo vienen con menos tarifas en comparación con los bancos tradicionales.
Certificados de Depósito (CDs)
Los Certificados de Depósito (CDs) son cuentas de depósito a plazo que ofrecen tasas de interés más altas a cambio de dejar tu dinero por un período de tiempo fijo. Esta es una gran opción para alguien que no necesita acceder a su dinero durante un período más largo.
Características Clave:
- Términos Fijos: El dinero debe permanecer en la cuenta por un término específico, que varía desde unos meses hasta varios años.
- Tasas de Interés Altas: Los CDs ofrecen tasas de interés más altas que una cuenta de ahorro tradicional o de alto rendimiento, particularmente con términos más largos.
- Penalizaciones por Retiro Anticipado: Retirar dinero antes de que termine el plazo puede resultar en penalizaciones significativas.
Beneficios:
- Funciona mejor para una meta de ahorro a largo plazo que no requiere acceso inmediato a los fondos.
- Proporciona un retorno de inversión predecible con tasas de interés garantizadas.
- Fomenta el ahorro disciplinado debido a las penalizaciones por retiro anticipado.
Construyendo un Fondo de Emergencia
Calcular un fondo de emergencia basado en tu ingreso involucra algunos pasos clave para asegurar que tengas un colchón financiero que pueda cubrir gastos inesperados. Aquí te explicamos cómo determinar una buena cantidad para tu fondo de emergencia:
- Determina tus Gastos Mensuales
Comienza calculando tus gastos mensuales esenciales. Estos típicamente incluyen pagos de alquiler o hipoteca, servicios (electricidad, agua, gas, internet), alimentos y suministros para el hogar, transporte (pagos del auto, seguros, gasolina, transporte público), pagos mínimos de deudas (tarjetas de crédito, préstamos), costos de salud (medicamentos, visitas al médico) y otros gastos necesarios (cuidado infantil, cuidado personal básico). - Calcula tus Gastos Mensuales Totales
Suma tus gastos mensuales esenciales para encontrar tus gastos y el costo total mensual de vida. Por ejemplo, si tus gastos mensuales son de $2,500, este es tu punto de referencia para calcular tu fondo de emergencia. - Decide el Número de Meses a Cubrir
Los asesores financieros generalmente recomiendan ahorrar lo suficiente para cubrir entre 3 y 6 meses de gastos de vida moderados. La cantidad exacta depende de tu situación personal, estabilidad laboral y nivel de comodidad. Para aquellos con ingresos más estables y menor riesgo de pérdida de empleo, tres meses pueden ser suficientes. Aquellos con ingresos menos estables o mayor riesgo pueden apuntar a seis meses o más. - Calcula tu Fondo de Emergencia
Puedes multiplicar tus gastos mensuales totales por el número de meses que deseas cubrir. Usando el ejemplo anterior:
- Tres meses: $2,500 x 3 = $7,500
- Seis meses: $2,500 x 6 = $15,000
- Ajusta según Factores Personales
Considera cualquier factor adicional que pueda afectar tus necesidades:
- Dependientes: Si tienes hijos u otros dependientes, quizás quieras ahorrar más.
- Condiciones de Salud: Si tienes gastos médicos continuos, inclúyelos.
- Industria Laboral: Si trabajas en una industria propensa a despidos, considera un fondo más grande.
Construir un fondo de emergencia es un paso esencial hacia la seguridad financiera. Al calcular cuidadosamente tus gastos mensuales, determinar la cantidad de meses que necesitas cubrir y ajustar según factores personales, puedes crear un colchón financiero que te proteja contra gastos inesperados. Ya sea que apuntes a tres o seis meses de cobertura, tener un fondo de emergencia te brindará tranquilidad y estabilidad, asegurando que estés preparado para los desafíos financieros que puedan surgir.
Domina tu flujo de efectivo y presupuesto
El manejo efectivo del flujo de efectivo y el presupuesto son fundamentales para mantener las finanzas personales y la estabilidad financiera. Al rastrear tus ingresos y gastos, puedes tomar decisiones financieras informadas y evitar gastar de más.
- Rastrea tus ingresos y gastos: Crea un registro detallado de tus ingresos mensuales y clasifica tus gastos. Esto te ayudará a entender a dónde va tu dinero e identificar áreas donde puedes reducir costos.
- Establece un presupuesto realista: Desarrolla un presupuesto mensual que priorice los gastos esenciales, ahorros e inversiones. Seguir un presupuesto asegura que vivas dentro de tus posibilidades y apartes dinero para necesidades futuras.
- Aborda las deudas y construye tu crédito: La gestión de deudas es un componente crítico de la salud financiera. Enfócate en eliminar las deudas de alto interés, como las de tarjetas de crédito, y trabaja para construir un buen historial crediticio.
- Deuda de alto interés: Prioriza el pago de cualquier deuda de alto interés que tengas. Esto te mantendrá más líquido con una mejor oportunidad para ahorrar e invertir en un período más corto de tiempo.
- Construye y mantén un buen crédito: Un buen puntaje de crédito abre puertas a mejores oportunidades financieras. Si pagas tus facturas a tiempo y mantienes bajos los saldos de tus tarjetas de crédito, puedes evitar contraer deudas innecesarias y tener un historial financiero exitoso.
Dominar tu flujo de efectivo y presupuesto es crucial para la estabilidad financiera. Al rastrear diligentemente tus ingresos y gastos, puedes tomar decisiones informadas y evitar gastar de más. Establecer un presupuesto realista te ayuda a priorizar los gastos esenciales, ahorros e inversiones, asegurando que vivas dentro de tus posibilidades. La gestión efectiva de deudas y la construcción de un buen crédito también son componentes clave, ya que reducen las cargas financieras y abren mejores oportunidades. Juntas, estas prácticas sientan las bases para un futuro financiero seguro y próspero.
Invierte en tu futuro: Ahorros para jubilación y educación
Invertir en tu futuro es vital para la seguridad financiera a largo plazo. Comienza a ahorrar para la jubilación y considera los planes de ahorro para la educación si tienes hijos.
- Planificación para la jubilación: Contribuye dinero a cuentas de jubilación como un 401(k) o una IRA. Estas cuentas ofrecen ventajas fiscales y ayudan a garantizar que tengas suficiente dinero para vivir cómodamente en tus años posteriores.
- Ahorra para la educación: Los gastos educativos pueden ser significativos. Comienza un plan de ahorro universitario, como un plan 529, para ahorrar para los gastos educativos de tus hijos. Estos planes ofrecen beneficios fiscales y pueden aliviar la carga financiera de la educación superior.
- Explora fondos mutuos: Los fondos mutuos son una excelente manera de diversificar tus inversiones y hacer crecer tu riqueza con el tiempo. Ofrecen gestión profesional y una gama de opciones de inversión para adaptarse a diferentes niveles de riesgo.
Busca orientación profesional: Asesores financieros y profesionales de impuestos
Navegar por las complejidades de las finanzas personales puede ser desalentador. Si buscas consejo de un asesor financiero o un profesional de impuestos, pueden ayudarte a tomar decisiones mejor informadas y optimizar tu salud financiera.
- Consulta a asesores financieros: Un asesor financiero puede ayudarte a crear un plan financiero personalizado, establecer metas financieras realistas y brindarte asesoramiento sobre inversiones y ahorros.
- Trabaja con profesionales de impuestos: Los profesionales de impuestos pueden ayudarte a comprender tu responsabilidad fiscal, maximizar tus deducciones y asegurarte de cumplir con las leyes fiscales. Esto puede ahorrarte dinero y prevenir problemas legales.
Invertir en tu futuro es esencial para lograr la seguridad financiera a largo plazo. Al contribuir a cuentas de jubilación y establecer planes de ahorro para la educación, puedes asegurarte una jubilación cómoda y aliviar la carga financiera de la educación superior de tus hijos. Explorar los fondos mutuos te permite diversificar y hacer crecer tu riqueza. Además, buscar orientación profesional de asesores financieros y profesionales de impuestos puede ayudarte a tomar decisiones informadas y optimizar tu situación financiera, poniéndote en el camino hacia un futuro seguro y próspero.
Construye tu sueño americano: Asegura tu futuro financiero hoy
Construir una base financiera sólida en los EE.UU. es esencial para los inmigrantes que buscan alcanzar estabilidad y prosperidad. Al crear una cuenta de ahorros, establecer un fondo de emergencia, manejar tu flujo de efectivo y presupuestar sabiamente, puedes asegurar tu futuro financiero. Además, invertir en planes de ahorro para la jubilación y la educación, así como buscar orientación profesional de asesores financieros y profesionales de impuestos, fortalecerá aún más tu base financiera. Estos pasos no solo proporcionan seguridad financiera inmediata, sino que también allanan el camino para el éxito financiero a largo plazo. Recuerda, cada pequeño paso que tomes hoy contribuye a un futuro financiero estable y próspero en los EE.UU.
¿Cuáles son los pilares de una base financiera sólida?
Un presupuesto que priorice gastos esenciales, manejo de deudas que evite intereses innecesarios, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debería tener ahorrado para emergencias?
Generalmente se recomienda tener entre 3 y 9 meses de gastos básicos cubiertos, aunque el monto exacto depende de tu situación personal.
¿Cómo elijo una cuenta bancaria que apoye mis metas financieras?
Busca una cuenta sin cuota mensual, sin saldo mínimo, y con herramientas que faciliten el seguimiento de tus gastos — cada comisión evitable es dinero que se queda en tu presupuesto.
Preguntas frecuentes
¿Cuáles son los pilares básicos de la estabilidad financiera?
Un presupuesto realista, manejo responsable de deudas, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debo ahorrar para un fondo de emergencia?
Generalmente entre 3 y 9 meses de gastos básicos, dependiendo de tu situación personal.
¿Por qué es importante evitar comisiones bancarias innecesarias?
Cada comisión que pagas es dinero que no puedes destinar a tus metas financieras — con el tiempo, estas comisiones suman cientos de dólares al año.
¿Común me ayuda a construir una base financiera sólida?
Sí — no cobra cuota mensual ni exige saldo mínimo, y ofrece herramientas como notificaciones en tiempo real para monitorear tus gastos.
¿Es necesario tener un buen historial de crédito en EE.UU.?
Ayuda a acceder a mejores tasas en préstamos y tarjetas, pero no es un requisito para abrir una cuenta bancaria básica.
¿Por dónde empiezo si no tengo ningún ahorro todavía?
Empieza con montos pequeños y constantes — incluso $20-30 por semana se acumulan de forma significativa con el tiempo.
Viviendo en Estados Unidos
Cómo ahorrar en el mandado: 10 trucos para 2026
8 min de lectura
Ahorrar en el mandado sin sacrificar calidad es posible con estrategias simples: comparar precios por unidad, aprovechar ofertas de temporada, y usar una cuenta sin comisiones para no perder dinero en cargos bancarios mientras compras.
El impacto de la inflación en nuestro presupuesto alimentario no es una broma. El aumento en los precios de los alimentos nos hace buscar alternativas más económicas. Descubre cómo ahorrar en comida con estos 10 consejos para gastar menos en supermercados y restaurantes.
Establece un presupuesto para el supermercado:
- Fija un límite para tus compras en el supermercado y busca ofertas antes de entrar a la tienda. Planifica tus comidas y snacks en función de los descuentos de la semana. Prueba las marcas genéricas para ahorrar aún más.
Ten cuidado con las tácticas de venta:
- Evita las estrategias de marketing que te hacen gastar más. No compres cuando estés aburrido, cansado o hambriento. Mantén la concentración y sigue tu lista de compras.
- Estas son algunas de las tácticas agresivas que usan los supermercados:
- Compras mínimas para recibir descuento. Los supermercados anuncian un precio barato cuando compras una cantidad mínima de un producto. A veces son dos, o tres, o cinco. Muchas veces la tienda respeta el precio si compras por individual. Esto se soluciona en la caja.
- Anclaje. Esto ocurre cuando el precio de venta se coloca estratégicamente junto al precio regular, haciendo que sientas que estás obteniendo una ganga.
- Colocar compras impulsivas al final de cada pasillo y en la caja. Podrías agregar algo a tu carrito de compras que no necesitas.
- Líderes en pérdidas. Estos son artículos anunciados a precios muy bajos. Si bien podrías obtener una oferta en el artículo en venta, la intención es que entres a la tienda y compres más artículos a precios regulares.
- Estas son algunas de las tácticas agresivas que usan los supermercados:
Usa cupones:
- Aprovecha las aplicaciones y extensiones de navegador para encontrar cupones y descuentos en tus compras, como Honey, Dosh o Ibotta.
Compra solo lo esencial a granel:
- Compra en grandes cantidades solo los productos no perecederos y de uso regular, como papel higiénico o pañales.
Revisa las ofertas en las estanterías de descuento:
- Busca productos con descuento en las secciones de carnes y vegetales, así como en las estanterías de ofertas de tu supermercado local.
Revisa tu despensa:
- Antes de ir al supermercado, verifica qué tienes en casa y crea platos con esos ingredientes. Usa aplicaciones como Kiwilimon para encontrar recetas.
Utiliza aplicaciones para ahorrar en comida:
- Apps como Too Good to Go te permiten comprar excedentes de alimentos a precios reducidos. Misfit Markets, Imperfect Foods y GrubMarket ofrecen alimentos con defectos estéticos o excedentes a precios más bajos.
Evita aplicaciones para pedir comida a domicilio como Grubhub, Doordash, y Uber Eats ya que cobran muchas tarifas e inflan precios de platillos por traer a domicilio.
Come fuera durante la hora del almuerzo o happy hour:
- Aprovecha las ofertas y menús especiales en bares y restaurantes durante estas horas para ahorrar dinero.
Reduce la frecuencia de comer fuera:
- Limita tus visitas a restaurantes y comida rápida, y enfócate en preparar comidas en casa. La planificación de comidas puede ayudarte a ahorrar y comer más saludable.
Espacia tus visitas al supermercado y elige una sola tienda:
- Espera hasta haber consumido la mayoría de tus alimentos antes de ir al supermercado y elige una única tienda para evitar gastos adicionales de transporte.
Recuerda que con Común, puedes tomar control completo de tus finanzas y manejar tu dinero desde tu app. Común te ofrece una cuenta de cheques con más de 57,000 cajeros alrededor de Estados Unidos. Sin costo alguno. Ahorrarte dinero, es lo nuestro.
Ahorrar en comida es posible siguiendo estos 10 consejos prácticos. Establecer un presupuesto, aprovechar las ofertas y reducir la frecuencia de comer fuera te ayudarán a gastar menos en supermercados y restaurantes sin sacrificar la calidad de tus alimentos. ¡Empieza a ahorrar hoy mismo!
¿Cómo ahorro dinero en el mandado sin comprar productos de menor calidad?
Compara el precio por unidad (no solo el precio total), compra productos de temporada, y aprovecha las ofertas de la semana en lugar de comprar siempre lo mismo por costumbre.
¿Las comisiones bancarias afectan mi presupuesto del mandado?
Sí — una cuota mensual o cargos por usar tu tarjeta fuera de red reducen el dinero disponible para tus compras. Con Común no hay cuota mensual ni cargos por usar tu débito.
¿Qué otros hábitos ayudan a ahorrar en las compras semanales?
Hacer una lista antes de ir, evitar comprar con hambre, y revisar tus movimientos después de cada compra para detectar cargos duplicados o errores.
Preguntas frecuentes
¿Cómo comparo precios de forma más efectiva en el súper?
Fíjate en el precio por unidad (por onza, por libra) impreso en el estante, no solo en el precio total del paquete — a veces el paquete "grande" cuesta más por unidad.
¿Vale la pena comprar en bulto?
Solo si vas a consumir el producto antes de que caduque; de lo contrario, el ahorro se pierde en comida desperdiciada.
¿Cómo evito gastar de más en el mandado?
Haz una lista antes de salir y evita ir al súper con hambre, ya que aumenta la probabilidad de compras impulsivas.
¿Común cobra algo por usar mi tarjeta de débito en tiendas?
No, no hay cargos por usar tu tarjeta de débito de Común en compras.
¿Cómo sé si me cobraron de más en una compra?
Revisa tus movimientos en la app después de cada compra — las notificaciones en tiempo real te ayudan a detectar errores rápido.
¿Ahorrar en el mandado realmente hace una diferencia grande?
Sí — pequeños ahorros semanales se acumulan con el tiempo; reducir $20-30 por semana puede representar más de $1,000 al año.
Cuenta corriente
El Impacto de las Aplicaciones de Transferencia de Dinero en las Remesas Globales
8 min de lectura
Las aplicaciones de transferencia de dinero han revolucionado las remesas globales: redujeron el costo promedio de envíor del 9% al 6% en una década, aceleraron los tiempos de 3-5 días a minutos, y democratizaron el acceso para millones de inmigrantes sin cuenta bancaria. Para Latinoamérica, que recibe más de $150 mil millones anuales en remesas, este cambio es transformador.
Las remesas — el dinero que los inmigrantes envían a sus familias en sus países de origen — representan una de las fuentes de financiamiento más importantes para las economías en desarrollo. Con el surgimiento de las aplicaciones móviles de transferencia, este ecosistema está experimentando una transformación sin precedentes.
El ecosistema de remesas antes de las apps digitales
Antes de las aplicaciones digitales, enviar dinero al extranjero significaba principalmente ir a una sucursal de Western Union o MoneyGram, pagar comisiones de 8-15% del monto enviado, esperar entre 3 y 5 días hábiles, y en muchos casos, el receptor también tenía que ir personalmente a una sucursal. Para comunidades rurales o personas sin documentos de identidad fácil acceso, esto representaba barreras significativas tanto para el emisor como para el receptor.
Cómo las apps transformaron las remesas
Las aplicaciones de transferencia digital cambiaron las reglas del juego de varias maneras fundamentales. En cuanto a reducción de costos, servicios como Wise, Remitly y Xoom compiten agresivamente en comisiones, llevando el costo promedio de envíor hacia países latinoamericanos por debajo del 4-5%, comparado con el 8-12% de los operadores tradicionales. Sobre velocidad e inmediatez, muchas transferencias ahora llegan en minutos en lugar de días, lo que es crucial cuando las familias necesitan el dinero urgentemente. La accesibilidad también revolucionó: todo se hace desde el celular, eliminando la necesidad de desplazarse a una sucursal física. Finalmente, la inclusión financiera creció porque algunas apps permiten que el receptor reciba el dinero en efectivo, en una cuenta bancaria, o incluso en ciertas tiendas locales, llegando a personas sin cuenta bancaria.
El impacto específico en Latinoamérica
Latinoamérica es una de las regiones que más remesas recibe en el mundo. México recibió más de $63 mil millones en 2023, representando aproximadamente el 4% de su PIB. Guatemala, El Salvador y Honduras dependen aún más de las remesas como porcentaje de su economía (entre 20-27% del PIB). Las apps han sido particularmente transformadoras en estas economías porque llegan directamente a teléfonos celulares en zonas rurales, reducen la brecha de intermediarios, y permiten mayor frecuencia de envíos (envíos pequeños más frecuentes en lugar de grandes cantidades mensuales).
Desafíos y limitaciones
A pesar de los avances, aún existen barreras importantes. La conectividad digital sigue siendo un problema en zonas rurales. Los requisitos de verificación de identidad excluyen a algunos usuarios. La educación financiera digital es fundamental para adoptar estas herramientas de forma segura. Además, la volatilidad de los tipos de cambio sigue afectando el valor real que reciben los beneficiarios.
El papel de plataformas como Común
En este ecosistema en transformación, plataformas como Común juegan un papel clave al ser el punto de entrada bancario para inmigrantes en EE.UU. Al ofrecer una cuenta sin SSN, Común permite que inmigrantes que antes operaban completamente en efectivo puedan acceder al sistema financiero digital, usar aplicaciones de transferencia, y enviar remesas de manera más eficiente y económica a sus familias.
Preguntas frecuentes sobre apps de transferencia y remesas
¿Cuál es la app más barata para enviar remesas a Latinoamérica?
Las comisiones varían por país de destino y monto. Generalmente Wise, Remitly y Xoom ofrecen las tasas más competitivas para destinos latinoamericanos. Para comparar, usa plataformas como Monito o FXcompared que muestran en tiempo real las mejores tarifas para tu corredor específico (ej. USD a MXN, USD a GTQ).
¿Cuánto tiempo tardan las transferencias digitales a Latinoamérica?
Depende del servicio y del método de entrega. Depósitos bancarios: 1-3 días hábiles en la mayoría de los casos. Entregas en efectivo (Remitly Express, Xoom en efectivo): minutos a pocas horas. Billeteras digitales locales (en países donde están disponibles): instantáneo.
¿Necesito cuenta bancaria en EE.UU. para usar apps de remesas?
Algunas apps aceptan tarjetas de débito prepago, pero la mayoría funciona mejor con una cuenta bancaria verificada. Común ofrece una cuenta que se puede abrir sin SSN y es compatible con aplicaciones de remesas, lo que facilita que inmigrantes sin documentos completos puedan enviar dinero de forma digital y a menor costo.
¿Son seguras las apps de transferencia internacional?
Sí, las principales apps están reguladas y supervisadas por el FinCEN (Financial Crimes Enforcement Network) en EE.UU. y por reguladores equivalentes en otros países. Usan encriptación avanzada y sistemas antifraude. Sin embargo, siempre verifica que la app tenga licencia como Money Services Business (MSB) antes de usarla.
¿Se puede enviar dinero a cualquier país desde estas apps?
No todas las apps llegan a todos los países. Wise cubre más de 80 países; Remitly está disponible hacia más de 170 países. Verifica la disponibilidad y las comisiones específicas para tu país de destino antes de registrarte. Algunos corredores específicos (como USD a CUP para Cuba) tienen limitaciones adicionales por regulaciones internacionales.
Inmigración
Visa H1-B: qué es, requisitos y proceso explicado para inmigrantes
8 min de lectura
Encontrar una vía que te brinde oportunidades laborales en Estados Unidos puede ser un trabajo arduo, en especial si desconoces los diferentes tipos de visas que ofrece el gobierno de este país.
La visa H1-B es una alternativa que podría abrirte las puertas hacia una nueva vida en EE. UU. Por ello, en esta ocasión te explicaremos qué es, para qué sirve, quién puede solicitarla, en qué casos aplica y cuáles son sus beneficios y limitaciones.
Es fundamental que comprendas las características de esta visa, así como las diferencias con otras visas de trabajo, para que te asegures de que se adapta a tus expectativas profesionales en el país.
Con esta información podrás planear una estrategia para obtener la visa y consolidarte en Estados Unidos plenamente.
¿Qué es la visa H1-B en Estados Unidos?
La visa H1-B es un permiso otorgado a trabajadores extranjeros para ejercer de forma temporal ocupaciones especializadas, que generalmente requieren conocimientos y experiencia previa.
Se cataloga como una visa de no inmigrante que tiene una duración inicial de 3 años y, en la mayoría de los casos, se puede renovar por un máximo de 6 años.
Hay algunas excepciones, como cuando el trabajador temporal se encuentra en trámite para la residencia permanente, en cuyo caso esta visa se puede extender por más tiempo.
4 requisitos principales para obtener la visa H-1B
Antes de iniciar los trámites migratorios correspondientes, debes conocer los requisitos de la visa H-1B y verificar si tu perfil se adapta a dichos lineamientos para determinar la elegibilidad.
1. Nivel educativo mínimo
Para obtener una visa H-1B debes contar con un título superior o su equivalente en Estados Unidos. También es indispensable que la oferta de empleo esté relacionada con el área de especialidad del título universitario presentado.
2. Oferta de trabajo de un empleador estadounidense
Como en el caso de la visa EB-3, con la visa H1B también es indispensable contar con una oferta de trabajo por parte de un empleador estadounidense, quien debe presentar el formulario I-129 ante el USCIS.
3. Profesiones más comunes donde aplica
Debes tener en cuenta que esta visa se utiliza para trabajos que requieren conocimientos especializados y las áreas en que surgen vacantes con más frecuencia son las siguientes:
- Diversas ramas de la ingeniería.
- Tecnología de la información, como programación, desarrollo de software, etc.
- Ciencias, como química, biología y física.
- Salud.
- Finanzas, economía y contabilidad.
- Arquitectura, matemáticas y disciplinas técnicas.
4. Límite anual de visas y el proceso de lotería.
Otro punto esencial a tener en cuenta es que esta visa tiene un límite de emisiones anuales, las cuales se dividen de la siguiente manera:
- Visa H-1B regular: 65,000 por año fiscal.
- Exención por grado avanzado: más de 20,000 para grados especializados de maestría y doctorado obtenidos en universidades de Estados Unidos.
Dado que las solicitudes de visa suelen superar estos límites, el USCIS estableció un sistema de selección compuesto por un registro electrónico y una lotería aleatoria.
El sorteo se divide en 2 fases: primero se hace la lotería por 65,000 cupos y posteriormente se sortean 20,000 lugares extra para las personas con títulos obtenidos en Estados Unidos.
Entre marzo y abril, los empleadores reciben la notificación del resultado del sorteo. En caso de no ser seleccionado, deberás esperar noticias de una segunda ronda si no se llenaron todos los cupos o, en su defecto, aplicar hasta el próximo año.
¿Cómo es el proceso de solicitud de la visa H-1B?
A continuación te explicamos cómo es el proceso para solicitar la visa H-1B.
1. Registro en el sistema de USCIS
En primer lugar, el empleador de una empresa estadounidense debe registrar al candidato en la página oficial del USCIS durante el periodo establecido, que generalmente es en marzo. A la par, es necesario pagar la tarifa de registro, la cual se puede consultar en la misma página.
En caso de que el candidato sea seleccionado, el empleador recibe una notificación de la USCIS y puede continuar con la siguiente etapa del registro.
Es importante mencionar que, antes de que el empleador presente la solicitud ante el USCIS, debe obtener la certificación laboral de un LCA certificado del Departamento de Trabajo (DOL).
2. Presentación de la petición por parte del empleador
Después de que el candidato sea seleccionado, el empleador tiene 90 días para presentar el formulario I-129 o la Petición para Trabajador no Inmigrante, junto con la documentación requerida.
En este paso es necesario demostrar que el puesto corresponde a una ocupación especializada y que el candidato cumple con los requisitos.
3. Revisión y aprobación por USCIS
El USCIS revisa la solicitud y, si es necesario, emite una solicitud de evidencia para pedir información adicional o aclarar algún punto en específico.
Si todo está en orden, el empleador recibirá una notificación de aprobación y el candidato debe continuar el proceso consular o petición de cambio de estatus.
4. Trámites en la embajada o cambio de estatus
Si el candidato está fuera del país, debe acudir al consulado de EE. UU., completar el formulario DS-160 y presentarse a una entrevista consular.
En caso de que el candidato ya esté en el país bajo otra categoría de visa, el empleador debe presentar la petición H1-B indicando que el trabajador ya está en Estados Unidos.
En ambos casos, se debe esperar la aprobación del USCIS para proceder a la expedición de la visa.
Beneficios y limitaciones de la visa H-1B
Los titulares de las visas H-1B gozan de varios beneficios que mejoran su condición de vida y la de sus familiares. Sin embargo, también es importante precisar las limitaciones.
Beneficios
Trabajo legal en Estados Unidos
Aunque de manera temporal, la visa H-1B te brinda la posibilidad de trabajar legalmente en Estados Unidos en el área de tu especialidad. Esto te puede abrir muchas puertas en el futuro y representar una ventaja para tu experiencia laboral.
Posibilidad de residencia permanente
Los trabajadores H-1B tienen la posibilidad de tramitar la residencia permanente en el futuro (Green Card o tarjeta verde), además de extender este beneficio a sus familiares directos, como cónyuge e hijos solteros menores de 21 años.
Limitaciones
Duración máxima de 6 años
Como ya lo mencionamos, esta no es una visa que otorgue de manera automática la residencia permanente, ya que dura máximo 6 años. Sin embargo, sí podría ser un primer paso para obtenerla.
Dependencia del empleador
Es una visa que depende enteramente de que el empleador extienda la oferta de empleo y realice el proceso de registro.
Cupo limitado anual
El cupo para esta visa es limitado y, por lo general, las solicitudes recibidas superan el cupo anual, lo cual disminuye las posibilidades de quedar seleccionado.
Para evitar que estas limitaciones sean un inconveniente, considera crear una estrategia con tiempo de antelación, en caso de que desees proceder al trámite de residencia permanente. También puedes evaluar otros tipos de visa de trabajo, como la EB-2 y EB-3, ya que podrían resultar más convenientes en caso de que tengas planes a largo plazo en Estados Unidos.
Da el siguiente paso en tu camino migratorio con Común
En esta ocasión te mostramos cómo realizar la petición de visa H-1B, los requisitos, beneficios, limitaciones y para quién es ideal.
Cuando llegues a Estados Unidos, necesitarás un aliado que te ayude a administrar tus finanzas fácilmente. ¡Te presentamos Común!
- Tarjeta de débito para compras y pagos diarios.
- Transferencias de dinero rápidas a tu país de origen.
- Opciones de pago seguras.
Abre tu cuenta con Común hoy mismo y administra tu dinero en EE.UU.
Preguntas frecuentes
¿Cómo pasar de H-1B a Green Card?
Tu empleador debe patrocinar la residencia bajo una categoría de visa de trabajo, además de presentar el PERM ante el DOL y luego el formulario I-140.
¿Cuánto tiempo dura la visa H-1B?
Máximo 6 años.
¿Cuánto cuesta una visa H-1B?
Formulario I-129: de $460 a $780. Se puede aplicar una tarifa antifraude.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.







