
Viviendo en Estados Unidos
Como ganar dinero rápido en Estados Unidos
Cómo ganar dinero rápido en EE.UU. como inmigrante: trabajos por hora, apps de gig economy, freelance y oportunidades legales en 2026.
8 min read

17 Apr 2023
Ganar dinero extra rápido en Estados Unidos es posible con apps de encuestas, trabajos freelance, o referidos. Con el programa de referidos de Común, ganas una recompensa en efectivo por cada persona que invitas y abre una cuenta.
Ganar dinero rápido puede ser una necesidad en cualquier momento de la vida, y para los Latinos en Estados Unidos puede ser un desafío aún mayor. Pero no te preocupes, en este post te daremos algunas ideas y consejos para que puedas ganar dinero rápidamente y mejorar tu situación financiera.
1. Encuentra trabajos temporales
Los trabajos temporales son una buena opción para ganar dinero rápidamente. Hay muchas empresas que contratan trabajadores temporales para cubrir la demanda durante ciertas épocas del año, como las fiestas de fin de año o la temporada de impuestos. Busca en sitios web de empleo como Indeed, Glassdoor o Monster para encontrar trabajos temporales en tu área.
2. Conviértete en un conductor de servicios de transporte
Si tienes un auto y una licencia de conducir válida, considera convertirte en un conductor de servicios de transporte como Uber o Lyft. Estos servicios te permiten trabajar en tu propio horario y ganar dinero rápidamente. Además, puedes trabajar tanto o tan poco como desees.
3. Vende tus habilidades
Si tienes habilidades que puedas vender, como la reparación de computadoras, el diseño gráfico o la enseñanza de un idioma, puedes utilizar plataformas en línea como Fiverr o Upwork para conectarte con personas que necesiten tus servicios. Estas plataformas cobran una comisión por cada trabajo completado, pero puedes establecer tus propios precios y trabajar en proyectos según tu disponibilidad.
4. Realiza trabajos de jardinería o limpieza
Muchas personas necesitan ayuda con trabajos de jardinería o limpieza, y esto puede ser una buena opción para ganar dinero rápidamente. Puedes ofrecer tus servicios en tu vecindario o en sitios web como Craigslist. Asegúrate de tener un buen equipo de trabajo y una buena actitud para ganar clientes regulares.
5. Vende artículos que ya no necesitas
Vender artículos que ya no necesitas es una forma rápida de obtener dinero extra. Puedes venderlos en línea a través de sitios web como eBay o Amazon, o en persona en una venta de garaje o en un mercado de pulgas. Si tienes artículos de valor que ya no usas, esto puede ser una excelente opción para ganar dinero rápidamente.
Recuerda que estas son solo algunas ideas para ganar dinero rápidamente. También puedes buscar trabajos en la industria de la hospitalidad o el servicio al cliente, ofrecer servicios de limpieza de casas, o participar en encuestas en línea para ganar dinero extra. Lo importante es que encuentres una opción que se adapte a tus habilidades y necesidades.
Recuerda de conectar tu cuenta Común a tu trabajo para recibir tu pago lo más rápido posible - hasta dos días antes. En tu cuenta de cheques de Común podrás guardar los ingresos de tu labor sin costo y con toda la seguridad posible.
Las tarjetas de débito Común son compatibles con más de 57,000 cajeros en Estados Unidos para hacer depósitos y retiros, y cuentan con protección de la política de responsabilidad cero de Visa. Esto significa que cualquier cargo no autorizado no será descontado del balance en su cuenta de cheques.Al igual, tu cuenta bancaria está asegurada por el FDIC hasta $250,000 como cualquier otro banco legal.
¡Buena suerte!
¿Cómo puedo ganar dinero extra rápido?
Apps de encuestas pagadas, trabajos freelance flexibles (manejar, entregas, tareas), y programas de referidos de apps financieras son formas comunes de generar ingreso extra sin un empleo de tiempo completo.
¿Cómo funciona el programa de referidos de Común?
Invita a alguien con tu enlace único desde la pantalla principal de la app. Cuando esa persona abre una cuenta de débito completa y hace su primer movimiento calificado, ambos reciben una recompensa en efectivo — acreditada en tu cuenta dentro de 5 días.
¿Cuánto puedo ganar refiriendo personas?
El monto de la recompensa puede variar según la promoción vigente; revisa los términos actuales dentro de la sección de referidos en la app.
Preguntas frecuentes
¿Necesito hacer algo especial para participar en el programa de referidos de Común?
Solo comparte tu enlace único desde el botón de referidos en la pantalla principal de la app — los referidos fuera de ese enlace no califican.
¿Cuándo recibo mi recompensa por referir a alguien?
Dentro de los 5 días calendario después de que tu referido complete un Primer Egreso Calificado.
¿Hay límite de personas que puedo referir?
Los términos y condiciones vigentes detallan los límites; revísalos dentro de la app antes de compartir masivamente.
¿Qué pasa si mi referido no completa el proceso?
La recompensa solo se acredita si el referido abre la cuenta, la aprueban, y completa un Primer Egreso Calificado.
¿Puedo referirme a mí mismo con otra cuenta?
No, el auto-referido y la actividad fraudulenta o abusiva no son elegibles para recompensa.
¿Qué otras formas rápidas de generar ingreso existen además de referidos?
Apps de encuestas pagadas y trabajos freelance flexibles son otras opciones comunes, aunque generalmente generan menos que un ingreso principal.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Cuenta corriente
5 Aplicaciones para ganar dinero rápido en Estados Unidos
8 min de lectura
¿Buscas formas de ganar dinero extra desde la comodidad de tu hogar o durante tus ratos libres? Gracias a la tecnología, ahora es posible hacerlo con solo un teléfono móvil y conexión a internet. En este artículo, te presentamos cinco aplicaciones que te permitirán ganar dinero de manera rápida y sencilla.
Puedes ganar dinero desde tu celular en EE.UU. con encuestas pagadas (Eureka Surveys, Google Opinion Rewards), trabajos freelance (Fiverr), vendiendo cosas usadas (Mercari) o manejando para Uber o Lyft. Con Común puedes recibir todos esos pagos en una cuenta sin SSN, sin tarifas mensuales y en español.
Eureka Surveys o Survey Pop:
1. Eureka Surveys es una plataforma que te permite ganar dinero respondiendo encuestas en minutos a tu propio horario. Acumularás puntos que podrás canjear por tarjetas de regalo o dinero en efectivo a través de PayPal.
Google Opinion Rewards:
2. Google Opinion Rewards es una aplicación creada por Google que te permite ganar dinero respondiendo encuestas breves. Por cada encuesta completada, recibirás una recompensa canjeable en Google Play.
Fiverr:
3. Fiverr es una plataforma de servicios freelance en la que puedes ofrecer tus habilidades y conocimientos a cambio de dinero. Puedes encontrar trabajos en diseño, redacción, marketing digital, programación y más. Recuerda conectar tu cuenta Común a Fiverr.
Mercari:
4. Mercari es una aplicación de compraventa en la que puedes vender artículos nuevos o usados. La aplicación se queda con una pequeña comisión por cada venta realizada.
Uber o Lyft:
5. Si tienes un automóvil y tiempo libre, puedes aprovechar las aplicaciones de transporte como Uber o Lyft para ganar dinero extra como conductor.
Ganar dinero rápidamente es más fácil de lo que parece gracias a estas aplicaciones. Recuerda que con Común recibes una cuenta de cheques gratis y una tarjeta VISA de débito con acceso a más de 57,000 cajeros.
Preguntas frecuentes sobre cómo ganar dinero con apps en EE.UU.
¿Cuánto dinero puedo ganar con encuestas en línea?
Las apps de encuestas como Eureka Surveys o Google Opinion Rewards pagan entre $0.10 y $5 por encuesta. Es dinero extra, no un ingreso principal. Quienes más ganan dedican 30–60 minutos al día, seleccionan las encuestas más largas y bien pagadas. Los pagos se hacen vía PayPal o créditos Google Play.
¿Necesito papeles o SSN para trabajar con Uber o Lyft?
Para manejar con Uber o Lyft necesitas licencia de conducir válida en EE.UU., automóvil que cumpla los requisitos, seguro vigente y pasar verificación de antecedentes. El SSN es requerido para el registro ya que emiten formularios 1099 para reportar ingresos al IRS.
¿Cómo recibo el pago de Fiverr como inmigrante?
Fiverr paga vía PayPal, transferencia bancaria (ACH) o Payoneer. Para recibir pagos bancarios necesitas cuenta en EE.UU. Con Común puedes abrir una sin SSN y usarla para recibir tus ganancias de Fiverr. Los pagos se liberan 14 días después de completar un pedido confirmado.
¿Mercari cobra comisión por vender?
Sí. Mercari cobra una comisión del 10% por venta + 2.9% + $0.30 de tarifa de procesamiento. El envío puede ser pagado por el comprador o incluido en el precio. Los pagos se acreditan en tu balance de Mercari y puedes transferirlos a tu cuenta bancaria en EE.UU.
¿Cuánto gana un conductor de Uber en EE.UU.?
En promedio los conductores de Uber ganan entre $15 y $25 por hora antes de gastos (gasolina, seguro, mantenimiento). En ciudades grandes o durante horas pico los ingresos pueden ser mayores. Es ingreso por cuenta propia — debes apartar aproximadamente 25–30% para impuestos.
¿Puedo combinar varias apps para ganar más?
Sí. Una estrategia común: responder encuestas en tiempos muertos, vender en Mercari cosas que ya no usas y ofrecer habilidades en Fiverr. Tener una cuenta Común te permite consolidar pagos de múltiples fuentes en una sola cuenta sin tarifas de mantenimiento ni saldo mínimo.
Educación Financiera
Cómo depositar dinero en la cuenta bancaria de otra persona: 5 métodos (2026)
8 min de lectura
Cómo depositar dinero en la cuenta bancaria de otra persona: 5 métodos actualizados (2026)
En 2026, hay más formas que nunca de enviar dinero a otra cuenta bancaria, pero cada opción funciona diferente. Algunos métodos requieren un número de ruta y número de cuenta, mientras que otros solo necesitan un número de teléfono, email o código QR. Los tiempos de procesamiento, tarifas y límites también pueden variar dependiendo del servicio que uses.
5 formas de depositar dinero en la cuenta bancaria de otra persona
| Método | Información necesaria | Velocidad | Costo típico | Mejor para |
|---|---|---|---|---|
| Depósito en sucursal | Nombre completo + número de cuenta | Mismo día o siguiente día hábil | Generalmente sin tarifa | Pagar renta, ayudar a familiares |
| Transferencia ACH | Número de ruta + número de cuenta | 1–3 días hábiles | Generalmente sin tarifa | Transferencias entre instituciones financieras |
| Apps P2P | Teléfono, email, username o QR | Minutos a 1 día hábil | Generalmente sin tarifa | Pagos cotidianos y dividir gastos |
| Wire transfer | Datos bancarios completos e identificación | Mismo día | Tarifas varían por institución | Transferencias urgentes o de alto valor |
| Depósito por cheque | Nombre del destinatario e información de depósito | Varios días hábiles | Generalmente sin tarifa o bajo | Pagos documentados o programados |
Depósito en sucursal bancaria
Una de las formas más simples de depositar dinero en la cuenta de alguien es visitar directamente la sucursal de su banco. Para depositar dinero en una sucursal, generalmente necesitas: el nombre completo del destinatario, el número de cuenta del destinatario, y el dinero en efectivo o cheque que quieres depositar.
Transferencia ACH
Las transferencias ACH son transferencias electrónicas de banco a banco a través de la red de la Cámara de Compensación Automatizada. Para enviar una transferencia ACH a la cuenta de otra persona, necesitas: el número de ruta del banco del destinatario y el número de cuenta del destinatario.
Apps de pago P2P
Las apps de pago entre personas como Pay de Común, Venmo, Cash App y Zelle permiten enviar dinero rápidamente a otra persona usando solo un número de teléfono, email, username o código QR.
Wire transfer
Los wire transfers son transferencias electrónicas de banco a banco que se completan rápidamente, generalmente el mismo día hábil para transferencias domésticas. Se usan típicamente para montos grandes o pagos urgentes.
Depósito por cheque
También puedes escribir un cheque personal a nombre de otra persona. Esta opción es más lenta que los métodos digitales pero puede ser útil para pagos documentados o programados.
Preguntas frecuentes
¿Puedo depositar efectivo en la cuenta bancaria de otra persona?
Depende del banco. Algunos bancos permiten depósitos en efectivo en cuentas de terceros en sucursal, mientras que otros pueden restringirlo por políticas de prevención de fraude.
¿Cuál es la forma más rápida de enviar dinero a otra cuenta?
Las apps P2P como Pay de Común, Venmo y Zelle generalmente son las más rápidas para envíos cotidianos. Los wire transfers son más rápidos para montos grandes.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.
Viviendo en Estados Unidos
Los estados más baratos para rentar en Estados Unidos en 2026
8 min de lectura
Los estados más baratos para rentar en Estados Unidos en 2026
Con base en datos recientes del mercado de alquiler, West Virginia sigue siendo uno de los estados de menor costo para los inquilinos, con una Renta de Mercado Justo (FMR) de 2025 de aproximadamente $801 por mes para un apartamento de una habitación. Arkansas y Mississippi también siguen entre los estados más asequibles para rentar, con FMR estimadas de aproximadamente $811 y $910 por mes respectivamente. Otros estados que aparecen frecuentemente entre los más baratos incluyen Oklahoma, Kansas, Iowa, Alabama, Indiana, Wyoming y Ohio.
La renta promedio nacional para un apartamento de una habitación en EE.UU. es de alrededor de $1,576 por mes — una cifra que puede consumir una porción significativa del ingreso del hogar. Sin embargo, ese promedio enmascara las variaciones en todo el país.
¿Por qué los precios de renta varían tanto por estado?
Los precios de renta no son un mercado nacional único, son miles de mercados locales. La diferencia entre los estados más baratos y los más caros puede ser más de $1,600/mes para una unidad comparable. Varios factores estructurales explican por qué una habitación en Iowa puede costar una fracción de lo que cuesta en California:
- Oferta de vivienda y ritmo de construcción. Los estados con menos restricciones de construcción y menores costos de terreno tienden a tener más unidades disponibles.
- Economía local y salarios. Las ciudades con mayores ingresos atraen a más inquilinos que compiten por las mismas unidades, lo que eleva los precios.
- Mezcla urbana vs. rural. Un estado dominado por ciudades de tamaño mediano registrará promedios más bajos que uno anclado por grandes ciudades costeras.
- Entorno regulatorio. Las leyes de zonificación, procesos de permisos y regulaciones de propietarios influyen en qué tan rápido puede responder la oferta de vivienda.
- Clima y geografía. Las ciudades costeras o climas más cálidos atraen a más personas, lo que eleva las rentas con el tiempo.
Los 10 estados más baratos para rentar en EE.UU. en 2026
1. West Virginia — FMR 1 hab.: ~$801/mes
West Virginia tiene la Renta de Mercado Justo de 1 habitación más baja de cualquier estado en EE.UU. La renta media estatal es de alrededor de $883/mes en todos los tipos de unidades. Los apartamentos de West Virginia son aproximadamente 41.6% menos costosos que el promedio nacional de 2 habitaciones. En 2024, el 64.8% de las viviendas rentadas en West Virginia alquilaron por menos de $1,000/mes.
2. Arkansas — FMR 1 hab.: ~$811/mes
Arkansas es citado consistentemente entre los estados con las rentas más bajas de EE.UU. El FMR HUD 2025 para 1 habitación es $811/mes, y los apartamentos del estado son aproximadamente 41.4% menos costosos que el promedio nacional. En 2024, el 51.9% de las viviendas rentadas en Arkansas alquilaron por menos de $1,000/mes.
3. Mississippi — FMR 1 hab.: ~$910/mes
El FMR HUD 2025 para 1 habitación es $910/mes, y algunos datos de mercado sitúan las rentas promedio de 1 habitación más bajas, alrededor de $785–$825/mes. En Jackson, la capital del estado, un apartamento de 1 habitación puede promediar alrededor de $785/mes. El estado tiene una notable comunidad latina en centros agrícolas y de procesamiento de alimentos.
4. Oklahoma — Promedio 1 hab.: ~$850–$875/mes
Oklahoma puede ofrecer algunas de las rentas urbanas más accesibles del país. La renta promedio de 1 habitación en Oklahoma City está alrededor de $875/mes. El índice de vivienda del estado está en aproximadamente 67.9, lo que significa que las viviendas y alquileres cuestan alrededor de 32% menos que a nivel nacional.
5. Kansas — FMR 1 hab.: ~$885/mes
Kansas ofrece asequibilidad consistente, con un FMR HUD 2025 para 1 habitación de $885/mes, aproximadamente 35.6% por debajo del promedio nacional de 2 habitaciones. El precio mediano de vivienda en Wichita, la ciudad más grande de Kansas, fue aproximadamente $198,000 en el primer trimestre de 2026.
6. Iowa — FMR 1 hab.: ~$839/mes
El FMR HUD 2025 para 1 habitación es $839/mes, con apartamentos en Iowa 38.3% menos costosos que el promedio nacional de 2 habitaciones. Los hogares de Iowa gastan solo el 17% de sus ingresos en vivienda, la proporción más baja de cualquier estado del país.
7. Alabama — FMR 1 hab.: ~$905/mes
Los apartamentos de Alabama son aproximadamente 36.4% menos costosos que el promedio nacional. El FMR HUD 2025 para 1 habitación es $905/mes. El precio mediano de vivienda de aproximadamente $179,400 está entre los más bajos del país. En 2024, el 42.8% de las viviendas rentadas en Alabama alquilaron por menos de $1,000/mes.
8. Indiana — Promedio 1 hab.: ~$900–$950/mes
Indiana se encuentra cómodamente en el nivel asequible, con rentas promedio de 1 habitación bien por debajo de $1,000/mes en la mayoría de los mercados. Indianapolis ofrece rentas por debajo de $1,000 en una ciudad con un mercado laboral que abarca logística, salud, tecnología y ciencias de la vida. La creciente comunidad latina de Indianapolis, centrada en los vecindarios de Fountain Square y Near Eastside, ha hecho a la ciudad un destino cada vez más relevante para familias inmigrantes.
9. Wyoming — FMR 1 hab.: ~$836/mes
La escasa población de Wyoming mantiene la demanda de alquiler baja y las rentas asequibles. El FMR HUD 2025 para 1 habitación es $836/mes. En 2024, el 50.2% de las viviendas rentadas en Wyoming alquilaron por menos de $1,000/mes. Wyoming no tiene impuesto estatal sobre la renta.
10. Ohio — Promedio 1 hab.: ~$950–$1,000/mes
Las rentas promedio de 1 habitación rondan los $950–$1,000/mes, mientras que el costo de vida del estado es aproximadamente 8–9% por debajo del promedio nacional. La combinación de accesibilidad a grandes metrópolis y asequibilidad de alquiler hace de Ohio una opción convincente.
Tabla comparativa de los estados más baratos para rentar en EE.UU. (2026)
| Estado | FMR / Renta prom. 1 hab. | vs. FMR nacional 1 hab. (~$1,393) | Índice costo de vida |
|---|---|---|---|
| West Virginia | $801 (FMR) | ~42% menos | 83.2–86.6 |
| Arkansas | $811 (FMR) | ~42% menos | 87.6 |
| Mississippi | $910 (FMR) | ~35% menos | 83.3 |
| Oklahoma | ~$850–$875 (mercado) | ~37–39% menos | 85.5–88.8 |
| Kansas | $885 (FMR) | ~36% menos | 89.0 |
| Iowa | $839 (FMR) | ~40% menos | 90.4 |
| Wyoming | $836 (FMR) | ~40% menos | 92.3 |
| Alabama | $905 (FMR) | ~35% menos | 89.3 |
| Indiana | ~$900–$950 (mercado) | ~32–35% menos | 90.1 |
| Ohio | ~$950–$1,000 (mercado) | ~28–32% menos | 91.2 |
FMR 1 hab. = Renta de Mercado Justo HUD año fiscal 2025. FMR nacional 1 hab. base: $1,393. Promedios de mercado de PropertyCEO. Índice de costo de vida de costoflivingbystate.com (C2ER Q1 2026). Todas las cifras son estimaciones y pueden variar por ciudad, tipo de unidad y fuente.
¿Cómo elegir el estado correcto para tu presupuesto y estilo de vida?
Proporción renta-ingresos, no solo el número de renta:
Algunos estados con renta barata también tienen salarios más bajos. Mississippi, por ejemplo, tiene rentas bajas en dólares, pero puede tener de las más altas en términos de qué porcentaje de ingresos representa la renta.
Disponibilidad de empleo en tu campo:
Las oportunidades de empleo pueden variar significativamente de estado a estado. Estados como Ohio, Indiana y Alabama tienden a tener economías más diversificadas. Para trabajadores remotos, los estados de menor costo pueden proporcionar mayor flexibilidad financiera.
Comunidad y redes de apoyo:
Para inmigrantes y familias que se reubican, el acceso a comunidades establecidas puede marcar una gran diferencia. Las ciudades con poblaciones latinas en crecimiento, servicios bilingües y organizaciones comunitarias pueden ayudar a los recién llegados a sentirse más conectados.
Clima y riesgo climático:
Los estados del Medio Oeste pueden experimentar inviernos más fríos y mayores costos de calefacción, mientras que los estados del sur pueden traer mayores gastos de aire acondicionado.
Compara el costo de vida total:
La renta es solo una parte del presupuesto del hogar. Los comestibles, servicios, transporte, salud, cuidado de niños e impuestos también pueden variar significativamente por estado.
Administra tus finanzas en cualquier estado con Común
Mudarte a un estado más asequible puede ayudar a reducir la presión financiera, pero gestionar tu dinero eficientemente sigue siendo importante sin importar dónde vivas. Visita comun.app o descarga la app para conocer más.
Preguntas frecuentes
¿Cuál es el estado más barato para rentar en EE.UU. en 2026?
Con base en datos de FMR de HUD, West Virginia tiene el FMR de 1 habitación más bajo de cualquier estado en $801/mes y la renta media general más baja en aproximadamente $883/mes.
¿Qué estados tienen el alquiler promedio más bajo para apartamentos?
Los estados con el alquiler promedio más bajo en 2026 son West Virginia, Arkansas, Iowa, Wyoming, Mississippi, Oklahoma, Kansas, Alabama e Indiana. Los alquileres promedio de 1 habitación en estos estados oscilan entre aproximadamente $785 y $950/mes.
¿Cuánto debo presupuestar para renta en EE.UU.?
La pauta comúnmente citada es gastar no más del 30% de los ingresos brutos mensuales en renta. En los estados más baratos, donde las rentas de 1 habitación pueden ser de $800–$900/mes, la misma pauta requiere aproximadamente $2,667–$3,000/mes en ingreso bruto.
Viviendo en Estados Unidos
Cobrar Cheques en EE. UU.: ¿Por qué es tan caro y cómo afecta a los latinos? Soluciones y Alternativas
8 min de lectura
En los Estados Unidos, una forma común de recibir pagos es a través de cheques. Sin embargo, cobrar un cheque puede ser costoso, especialmente para los latinos y otras comunidades con menos acceso bancario.
¿Por qué cuesta tanto cobrar cheques en los Estados Unidos?
Sin cuenta bancaria, las personas deben recurrir a casas de cambio de cheques que cobran entre 1% y 3% del valor del cheque. Para un cheque de $1,000, eso son $10-30 perdidos en cada cobro. Los bancos también pueden cobrar tarifas por depositar cheques de otros bancos.
¿Por qué los latinos sufren estos costos desproporcionalmente?
Las comunidades latinas tienen menor acceso a servicios bancarios por barreras como el requisito de SSN, el idioma y el desconocimiento del sistema. Sin cuenta bancaria, son más propensas a usar casas de cambio de cheques que están en zonas de bajos ingresos y cobran comisiones elevadas.
Soluciones para cobrar cheques sin costo
La mejor solución es abrir una cuenta bancaria. Común es un banco digital en español que permite abrir cuenta sin SSN usando pasaporte o matrícula consular. Una vez abierta, puedes depositar cheques gratis desde la app usando el depósito móvil. También existen organizaciones sin fines de lucro como UnidosUS que ofrecen servicios financieros gratuitos a comunidades latinas.
Preguntas frecuentes sobre cobrar cheques en EE.UU.
¿Cuánto cuesta cobrar un cheque en EE.UU. sin cuenta bancaria?
Las casas de cambio de cheques (check cashing stores) suelen cobrar entre 1% y 3% del valor del cheque, con un mínimo de $3-5. Para un cheque de nómina de $1,000, eso significa perder entre $10 y $30 en cada cobro. Walmart Money Center cobra tarifas más bajas ($4 para cheques hasta $1,000), pero el costo sigue siendo mayor que tener cuenta bancaria.
¿Puedo cobrar un cheque gratis en EE.UU.?
Sí, con una cuenta bancaria. Si depositas el cheque en tu propio banco, no hay cargo. Con Común puedes depositar cheques fotografiándolos desde la app, completamente gratis. Algunos bancos también permiten depositar cheques de otros bancos sin cargo adicional usando la función de depósito móvil.
¿Por qué los inmigrantes latinos pagan más por cobrar cheques?
La principal razón es el menor acceso a cuentas bancarias. Las barreras incluyen el requisito de SSN, el idioma, el desconocimiento del sistema, y el miedo a trámites formales. Sin cuenta bancaria, recurren a servicios de cobro de cheques que cobran comisiones elevadas. Plataformas como Común eliminan estas barreras al aceptar IDs latinoamericanas sin SSN.
¿Qué necesito para depositar un cheque en Común?
Solo necesitas la app de Común y el cheque físico. Abres la app, seleccionas “Depositar cheque”, tomas una foto del frente y del reverso del cheque (con tu firma al dorso), y el dinero se acredita generalmente en 1-2 días hábiles. No hay cargos adicionales por el servicio de depósito móvil.
¿Qué pasa si me pagan con cheque personal de alguien sin cuenta bancaria?
Los cheques personales de personas sin fondos suficientes o sin cuenta activa rebotan (bounced check). Si depositas ese cheque, el banco puede retener los fondos temporalmente y luego debitarte el monto más una tarifa NSF ($25-35). Para recibir pagos de forma más segura, prefiere Zelle, Venmo o transferencias directas en lugar de cheques personales de personas que no conoces bien.
¿Es mejor recibir nómina por cheque o por depósito directo?
El depósito directo es mejor en prácticamente todos los casos: el dinero llega automáticamente el día de pago (o antes con Común), no hay riesgo de pérdida o robo del cheque, no hay tarifas de cobro, y puedes acceder a los fondos inmediatamente. Con Común puedes configurar depósito directo desde la app en minutos usando tu routing number y número de cuenta.
Educación Financiera
Cómo marcar a Guatemala desde USA en 2025
8 min de lectura
Cómo marcar a Guatemala desde Estados Unidos de forma fácil y económica
Uno de los principales deseos de los inmigrantes guatemaltecos que llegan a Estados Unidos es comunicarse frecuentemente con sus seres queridos a través de servicios de telecomunicaciones eficientes y económicos.
Sin embargo, es habitual que surjan confusiones al momento de marcar, debido a los códigos necesarios para conectar los servicios de telefonía de Estados Unidos con los de Guatemala.
En realidad, una vez que tienes los códigos correctos, hacer una llamada de EE. UU. a Guatemala es bastante sencillo y en este artículo te lo demostraremos.
A continuación aprenderás los pasos para marcar desde Estados Unidos a Guatemala con ejemplos prácticos, además de alternativas para ahorrar y consejos para evitar recargos.
3 pasos básicos para marcar a Guatemala desde USA
Lo primero que debes saber antes de hacer una llamada telefónica a Guatemala es el código de Estados Unidos para hacer llamadas internacionales, el cual deberá ir al principio de la marcación.
Estos son los pasos básicos que debes seguir para marcar a Guatemala.
1) Marca 011 desde línea fija o “+” desde móvil
El código de salida de Estados Unidos para llamadas internacionales es 011 (teléfono fijo). En celulares se sustituye por el signo “+”.
2) Marca 502 - código de país de Guatemala
El siguiente paso es ingresar el código de Guatemala, que es 502. Cada país tiene un código que los identifica a nivel internacional para conectar los servicios de telefonía.
3) Marca el número de 8 dígitos en Guatemala (aplica para fijos y celulares)
Finalmente, marca el número de teléfono de Guatemala tal cual es, sin importar si lo haces desde un teléfono fijo o móvil.
Ten en cuenta que el primer dígito de un número telefónico de Guatemala indica si corresponde a un teléfono fijo (2) o móvil (5).
Aquí tienes algunos ejemplos de marcación:
- Fijo, Ciudad de Guatemala: 011 + 502 + 2 ### ####
- Celular, área metropolitana de Guatemala: 011 + 502 + 5 ### ####
Prefijos de Guatemala: identifica si un número es fijo o móvil
Como lo comentamos en la sección anterior, el primer dígito de un número guatemalteco indica si corresponde a un teléfono fijo o móvil. Pero también indica el operador y la región.
Por lo tanto, antes de llamar a Guatemala, identifica este dígito para saber exactamente a qué tipo de número marcarás.
A continuación te mostramos una tabla con los prefijos para que los tengas más claros.
Tipo de número
Prefijo
Ejemplo desde Estados Unidos
Fijo, Ciudad de Guatemala
2
011 502 2 ### ####
Fijo, Área Metropolitana
6
011 502 6 ### ####
Fijo, resto del país
7
011 502 7 ### ####
Móvil, operadores principales
3, 4 o 5
011 502 3 ### ####
Opciones modernas para ahorrar al llamar a Guatemala
Es muy probable que la distancia entre Estados Unidos y Guatemala te genere la necesidad de hacer llamadas telefónicas con más frecuencia para mantenerte al tanto de tus familiares y amigos.
Por fortuna, las tarifas de llamadas internacionales actuales distan mucho de lo que solían ser hace una década, cuando se cobraba por minuto. Esto imposibilitaba mantener comunicación constante entre familias que vivían en diferentes países.
Hoy puedes elegir servicios de telecomunicación con planes de llamada mucho más accesibles, además de aplicaciones que funcionen con conexión wifi.
Aquí tienes algunas opciones para llamar a Guatemala fácilmente.
Aplicaciones VoIP
En la actualidad, la manera más fácil para hacer llamadas, tanto nacionales como internacionales, es a través de aplicaciones VoIP (Voice over IP), las cuales se conectan a través de redes wifi o datos móviles.
Una de las más populares es WhatsApp, que cuenta con millones de usuarios en todo el mundo y, además de llamadas, también ofrece videollamadas, mensajes de texto, notas de voz y constantes actualizaciones.
Hay otras aplicaciones similares disponibles como FaceTime, Google Voice y Skype.
Planes internacionales de compañías de telefonía
Aunque las aplicaciones ofrecen una solución bastante accesible para mantener la comunicación, una desventaja es que la calidad de la llamada depende de la conexión a internet.
En caso de que necesites asegurar llamadas fluidas, un plan internacional es una opción ideal. Los principales operadores telefónicos de Estados Unidos como Verizon, AT&T y T-Mobile ofrecen planes internacionales con tarifas accesibles.
Tarjetas de llamadas prepago
Las tarjetas prepago son una opción más tradicional. Son más recomendables si no estarás mucho tiempo en Estados Unidos, ya que pagas únicamente los minutos que necesitas y no dependes de un plan de telefonía ni de conexión a internet.
Paquetes o bundles con minutos incluidos a Guatemala
Algunos operadores ofrecen paquetes a bajo costo con minutos para llamar a Guatemala. Algunos ejemplos son Rebtel y Boss Revolution.
Consejos para evitar cargos extras en tus llamadas
El costo de llamar a Guatemala podría llegar a ser más alto de lo esperado. Aquí tienes algunos consejos a tener en cuenta.
Errores comunes al marcar a Guatemala:
- No marcar el prefijo internacional completo.
Si no marcas el código de salida internacional 011 + el código del país 502, es probable que la llamada no se conecte o se tarife como nacional.
- Agregar un 0 a los números móviles.
En Guatemala, tanto los números fijos como los celulares cuentan con 8 dígitos, por lo que no es necesario agregar un 0 al principio.
- Confundir el primer dígito del número.
El primer dígito indica si el número es fijo o celular. En caso de confundirlo, la llamada podría no concretarse o conectarse con el código internacional de otro país.
- No revisar el plan o las tarifas antes de llamar.
Revisa con detenimiento los costos de los planes y elige las mejores tarifas para evitar pagar de más.
Consejos para inmigrantes que necesitan llamar a Guatemala
- Usar apps con wifi siempre que sea posible.
Las aplicaciones móviles con conexión wifi son la alternativa más económica, solo asegúrate de tener una buena señal para una comunicación fluida.
- Confirmar que el número en Guatemala tenga 8 dígitos.
Recuerda que los números de Guatemala siempre tienen 8 dígitos, independientemente de si se trata de un número de teléfono fijo o móvil.
- Comparar tarifas de diferentes compañías.
Tómate el tiempo de comparar tarifas de diferentes compañías y los beneficios que ofrecen, como tiempo ilimitado, datos incluidos, redes sociales, etc.
Mantente conectado con tu familia en Guatemala gracias a Común
¿Estás listo para llamar a tus seres queridos en Guatemala? Recuerda que necesitas el código de salida de Estados Unidos, el código de país y el número local. Además, también aprendiste algunos consejos prácticos para facilitar el proceso.
Mantener la comunicación a través de las fronteras es indispensable para acortar las distancias. Otra manera de cuidar a los tuyos es asegurarte de hacerles llegar dinero a través de servicios justos y seguros.
¡Descubre todos los beneficios de Común!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero.
- La aplicación móvil de Común disponible en español e inglés que acepta más de 100 identificaciones oficiales para la apertura de cuentas.
- Tarjeta de débito para compras y pagos diarios.
Abre tu cuenta con Común hoy mismo y complementa tus llamadas con una plataforma fintech que te conecta y apoya en tu vida en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Qué pasa si no marco el 011 o el “+”?
Tu llamada no será reconocida como internacional, por lo que podría conectarse como local o arrojar error.
¿Cuál es la opción más barata para llamar a Guatemala?
Las aplicaciones que se conectan a internet, como WhatsApp, son la alternativa más económica.
¿Cómo saber si un número es fijo o celular en Guatemala?
Los números fijos empiezan con 2 y los móviles con 5.
Envíos Internacionales
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
8 min de lectura
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
Si envías dinero a casa a México, Guatemala, Colombia, El Salvador, Honduras o cualquier otro lugar en Latinoamérica, una nueva ley federal puede afectar las tarifas que pagas por transferencia de dinero, dependiendo de cómo la envíes.
El 4 de julio de 2025, Estados Unidos promulgó la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, que introdujo un nuevo impuesto especial federal sobre ciertas transferencias internacionales de dinero. El impuesto, establecido en el 1% del monto de la transferencia, aplica a remesas realizadas a partir del 1 de enero de 2026. Sin embargo, no todas las transferencias son gravables.
Si envías dinero desde una cuenta bancaria de EE.UU. o usando una tarjeta de débito o crédito emitida en EE.UU., tu transferencia está exenta del impuesto por ley. El impuesto solo aplica cuando pagas con efectivo, giro postal, cheque de caja u instrumento físico similar.
Entender si este impuesto aplica para ti y cómo puede afectar tus transferencias puede ayudarte a enviar dinero a casa con menos sorpresas.
¿Qué es el nuevo impuesto del 1% sobre remesas?
Impone un impuesto especial federal del 1% sobre ciertas transferencias de remesas al extranjero, es decir, dinero enviado desde un emisor en EE.UU. a un destinatario en un país extranjero, a través de un proveedor de servicios de remesas.
El impuesto está codificado bajo la Sección 4475 del IRC, añadida al Código de Rentas Internas por la Sección 70604 de la OBBBA. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
El impuesto fue efectivo para transferencias realizadas después del 31 de diciembre de 2025, con recaudación iniciando el 1 de enero de 2026.
¿Quién paga el impuesto? ¿Quién no?
El factor clave es cómo fondeas la transferencia, no cuánto envías, no a dónde va, y no tu estatus migratorio o ciudadanía.
| Sujeto al impuesto del 1% | Exento del impuesto del 1% |
|---|---|
| Transferencias financiadas con efectivo (ej. pagar en efectivo en una agencia de remesas) | Transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario |
| Transferencias financiadas con giros postales | Transferencias financiadas con una tarjeta de débito emitida en EE.UU. |
| Transferencias financiadas con cheques de caja | Transferencias financiadas con una tarjeta de crédito emitida en EE.UU. |
| Transferencias financiadas con instrumentos físicos similares | Transferencias de $15 o menos (por debajo del umbral de la EFTA) |
Fuente: IRS.gov, RSM US. Esta información es solo para fines informativos y no constituye asesoría legal o fiscal.
Esto significa que si frecuentemente envías dinero a casa con un proveedor de servicios de remesas con ubicaciones físicas (por ejemplo Western Union o MoneyGram) y pagas con efectivo, se añadirá un impuesto del 1% al monto total de tu transferencia.
Sin embargo, si envías dinero a través de una app digital o cuenta bancaria vinculada a tu cuenta de cheques o ahorros de EE.UU., o pagas con una tarjeta de débito o crédito emitida en EE.UU., la transferencia está exenta del impuesto bajo la Sección 4475.
¿Cómo se recauda el impuesto?
El impuesto se recauda en el punto de transferencia. Cuando ocurre una transacción gravable, el proveedor de servicios de remesas es responsable de recaudar el 1% del emisor al momento de realizar la transferencia.
Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales.
El panorama de las remesas en 2026
Para millones de familias en Latinoamérica, el dinero que llega de un familiar en EE.UU. puede pagar la renta, cubrir los gastos escolares o poner comida en la mesa. En 2024, Latinoamérica y el Caribe recibieron aproximadamente $161 mil millones en remesas, la gran mayoría enviada desde EE.UU. México solo recibió más de $63.3 mil millones. En países como El Salvador, Guatemala, Nicaragua y Honduras, las remesas representan entre el 19% y el 26% del PIB.
Para personas que ya estiran cada dólar entre sus propios gastos en EE.UU. y las necesidades de la familia en casa, un costo adicional en cada transferencia puede tener un impacto. Cuánto te afecta depende en gran medida de las herramientas disponibles para ti.
Redes de agentes en efectivo (Western Union, MoneyGram, Intermex):
Son las opciones tradicionales en persona, frecuentemente usadas por personas que manejan principalmente efectivo. Las transferencias financiadas con efectivo en estas ubicaciones están sujetas al impuesto del 1%.
Apps digitales (Remitly, Wise, Xoom, Común y otros):
Estas plataformas típicamente procesan transferencias desde una cuenta bancaria de EE.UU. vinculada o tarjeta de débito o crédito emitida en EE.UU. Estos métodos de pago están exentos del impuesto bajo la Sección 4475. Sin embargo, las tarifas y márgenes de tipo de cambio pueden variar por proveedor.
Transferencias bancarias:
Las transferencias enviadas directamente desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario están exentas del impuesto por ley. Las tarifas de transferencia bancaria pueden ser más altas que las de apps digitales.
¿Qué significa esto para ti?
Si envías dinero a casa regularmente, ya sabes que hay costos involucrados: tarifas de transferencia, márgenes de tipo de cambio, a veces una tarifa en el lado receptor. Ahora, dependiendo de cómo envíes dinero, puede haber también un nuevo impuesto federal del 1%.
No hay una respuesta única correcta para todos. Algunas personas que tienen una cuenta bancaria de EE.UU. pueden cambiar a un método de transferencia digital. Otros que aún no tienen esa opción, o pueden tener razones para seguir enviando a través de una ubicación de agente. Cualquiera que sea tu situación, algunas cosas pueden ayudar:
Sabe qué te están cobrando:
Antes de confirmar cualquier transferencia, deberías poder ver la tarifa, el tipo de cambio, los impuestos aplicables y el monto exacto que recibirá tu familia. Revisa todo antes de enviar. Algunos proveedores de servicios, como Común, ofrecen herramientas dentro de la app para ayudarte a calcular los costos antes de enviar.
Compara el costo total:
Un proveedor que no cobra tarifa de transferencia pero ofrece un tipo de cambio más débil puede potencialmente costar más que uno con una tarifa fija modesta y una tasa justa. El número que importa es lo que llega al otro extremo.
Si tienes cuenta bancaria o tarjeta de débito de EE.UU., pregunta a tu proveedor sobre tus opciones:
Las transferencias financiadas desde una cuenta bancaria de EE.UU. o tarjeta de débito o crédito emitida en EE.UU. están exentas del impuesto bajo el estatuto actual.
Pregunta a tu proveedor directamente cómo manejan el impuesto:
Algunos proveedores pueden haber actualizado sus apps, sitios web o instrucciones de agente. Si estás enviando a través de un canal digital vinculado a tu cuenta bancaria o tarjeta de EE.UU., pregunta si ese método de pago califica para la exención estatutaria.
Administra tus remesas con confianza con Común
Tener una cuenta para recibir pagos electrónicos, rastrear tus gastos y enviar dinero directamente puede hacer que gestionar tu vida financiera en EE.UU. sea más conveniente. Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta de débito. Con Común obtienes:
- Tarifa plana de $2.99 por transferencia de remesas, sin cargos ocultos
- Cuenta de cheques en Community Federal Savings Bank, Miembro FDIC. Los depósitos están asegurados por la FDIC hasta los límites aplicables
- Precios transparentes dentro de la app donde puedes ver exactamente cuánto costará cada transferencia, incluyendo tarifas y tipo de cambio, antes de confirmar
- Soporte al cliente 24/7 en español
- Opciones de retiro en efectivo para tu destinatario
- La posibilidad de enviar transferencias desde la comodidad de tu teléfono
Para conocer más sobre los servicios de remesas de Común, visita comun.app/remittances.
Preguntas frecuentes
¿Qué es el nuevo impuesto del 1% sobre remesas?
Es un impuesto especial federal introducido por la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, codificado como Sección 4475 del IRC. Impone un impuesto del 1% sobre ciertas transferencias de dinero al extranjero desde EE.UU. Solo aplica a transferencias financiadas con efectivo, giros postales, cheques de caja u instrumentos físicos similares.
¿Cuándo entra en vigor el nuevo impuesto sobre remesas?
El impuesto aplica a transferencias de remesas realizadas a partir del 1 de enero de 2026. Fue firmado como ley el 4 de julio de 2025 como parte de la OBBBA. El IRS otorgó alivio de penalidades a los proveedores para los primeros tres trimestres de 2026, con aplicación completa esperada para el cuarto trimestre de 2026.
¿Quién tiene que pagar el impuesto del 1%?
El impuesto lo debe el emisor, pero lo recauda y remite al IRS el proveedor de servicios de remesas al momento de la transferencia. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
¿Todas las transferencias de dinero desde EE.UU. están sujetas al nuevo impuesto?
No. El impuesto solo aplica a transferencias financiadas con efectivo o instrumentos físicos. Las transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario, o pagadas con una tarjeta de débito o crédito emitida en EE.UU., están exentas del impuesto por ley.
¿Cómo se recauda el impuesto?
El proveedor de servicios de remesas recauda el 1% del emisor al momento de la transferencia. Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales usando el Formulario 720.
¿Cómo puedo saber si mi transferencia es gravable?
Depende de cómo estés financiando la transferencia. Si estás pagando con efectivo, un giro postal o un cheque de caja en una agencia de remesas, el impuesto del 1% probablemente aplica. Si estás enviando dinero a través de una app digital o cuenta bancaria usando tu cuenta de cheques de EE.UU. o una tarjeta de débito o crédito emitida en EE.UU., la transferencia puede estar exenta bajo el estatuto actual.
Inmigración
Visa EB-3: Requisitos y cómo solicitarla en 2025
8 min de lectura
Si buscas una manera factible para vivir y trabajar en Estados Unidos, tienes que conocer todos los detalles de la visa EB-3, un permiso que ofrece a trabajadores calificados, profesionales y otros trabajadores no calificados la posibilidad de acceder a diferentes oportunidades laborales en el país.
Esta visa es la vía más usual para vivir y trabajar legalmente en EE. UU., ya que a diferencia de la visa EB-2, abarca un mayor número de perfiles. Además, facilita la obtención de la residencia permanente.
El proceso de solicitud suele ser algo confuso y lento. Por ello, en esta ocasión te explicaremos qué es la visa EB-3, cuáles son los requisitos, el rol del empleador, los beneficios, el tiempo de procesamiento, cuánto cuesta y el paso a paso para tramitarla.
¿Qué es la visa EB-3 y quién califica?
La EB-3 es una categoría de visa para obtener la Green Card o tarjeta verde a través de un permiso otorgado a trabajadores extranjeros que cuentan con una oferta de empleo expedida por un empleador estadounidense.
A su vez, esta visa se divide en 3 categorías principales:
- Trabajadores calificados: personas con al menos 2 años de experiencia laboral en un área determinada.
- Profesionales: personas que cuentan con un título universitario equivalente a una licenciatura en Estados Unidos, cuyos puestos requieren formación académica.
- Trabajadores no calificados: perfiles que necesitan menos de 2 años de experiencia. Generalmente, son puestos que requieren mano de obra constante.
Para cualquiera de estas subcategorías el empleador juega un papel central, ya que es el encargado de presentar la certificación laboral (PERM) ante el Departamento de Trabajo para demostrar la falta de trabajadores estadounidenses para cubrir el puesto.
Requisitos principales de la visa EB-3
La visa EB-3 exige una serie de requisitos específicos, según la subcategoría. A continuación te mostramos una tabla comparativa.
| Requisitos | Rol del empleador |
|---|---|
| Trabajadores calificados Al menos 2 años de experiencia laboral o capacitación especializada. |
Probar que el puesto de trabajo requiere al menos 2 años de experiencia o capacitación. |
| Profesionales Título universitario equivalente a una licenciatura en Estados Unidos. |
Probar que el puesto requiere de una licenciatura y que el candidato cumple dicho requisito. |
| Trabajadores no calificados Menos de 2 años de experiencia laboral. Capacidad para realizar labores que requieren fuerza laboral. |
Indicar mediante el PERM que el puesto requiere menos de 2 años de experiencia y que no es un trabajo temporal o estacional. |
Independientemente de la subcategoría, siempre se va a requerir una oferta de trabajo permanente en Estados Unidos. Además, el empleador siempre deberá realizar el proceso de certificación laboral aprobada por el Departamento de Trabajo en la cual se avale la necesidad de contratar a trabajadores extranjeros para desempeñar el puesto en cuestión.
Posteriormente, se presenta el formulario I-140 o Petición de Inmigrante para Trabajador Extranjero, el cual es un documento en el que el empleador solicita a la USCIS clasificar al trabajador dentro de alguna de las categorías de la visa EB-3.
Por ejemplo, en caso de que un consultorio médico requiera los servicios de un médico, presenta el formulario I-140 para avalar la experiencia del candidato.
Beneficios de cumplir con los requisitos de la visa EB-3
Obtener una visa de trabajo EB-3 trae consigo varias ventajas no solo para el solicitante, sino para su familia, por ejemplo:
- Estabilidad laboral en EE. UU.
Una visa EB-3 te permitirá obtener un trabajo legal en una empresa de los Estados Unidos, lo cual te facilitará alcanzar la estabilidad financiera para darle a tu familia una mejor calidad de vida.
- Camino para ser residente permanente legal.
La EB-3 también es una vía para que tu familia directa acceda a una Green Card por relación familiar. Esto significa que tú y tu familia podrán vivir legalmente en Estados Unidos.
- Oportunidades de crecimiento profesional y personal.
Hacer una vida en Estados Unidos conlleva varios beneficios, como el acceso a mejores sueldos, mayor campo laboral, educación para tus hijos, seguro social, entre otras cosas. Esto te permitirá elaborar un plan financiero a largo plazo para adquirir propiedades y los servicios necesarios para tu bienestar y el de tu familia.
¿Cómo solicitar la visa EB-3 paso a paso?
Paso 1. Determinar la elegibilidad
El primer paso es determinar en cuál de las 3 categorías encaja tu perfil y verificar el cumplimiento de los requisitos en función del nivel de estudios, la experiencia laboral y el tipo de empleo para el que estés aplicando.
Paso 2. Certificación laboral (PERM)
Posteriormente, el empleador debe tramitar la certificación laboral (PERM) ante el Departamento de Trabajo (DOL) para demostrar la indisponibilidad de trabajadores estadounidenses para cubrir el puesto de trabajo, así como el cumplimiento de los estándares legales del salario ofrecido. Este paso es indispensable y sin la aprobación de dicho certificado, el trámite no puede continuar.
Paso 3. Presentar el formulario I-140
Una vez aprobado el PERM, el empleador debe presentar la petición I-140 ante el USCIS, para confirmar la relación entre el trabajador y la oferta, así como la capacidad económica de la empresa para cubrir el sueldo del trabajador.
Paso 4. Ajuste de estatus o procesamiento consular
Después de la aprobación del formulario I-140, debes esperar a que haya una visa disponible en el Boletín de Visas para realizar el trámite que corresponda:
- Ajuste de estatus: si ya te encuentras dentro de Estados Unidos, debes presentar el formulario I-485
- Procesamiento consular: si estás fuera de Estados Unidos, debes presentar el Formulario DS-260 a través del National Visa Center y asistir a una entrevista.
Común te respalda en tu vida financiera diaria en EE. UU.
En esta ocasión te mostramos qué es la visa EB-3, los requisitos para cada subcategoría, los beneficios y el proceso de solicitud.
Cuando comiences tu nueva vida en EE. UU., asegúrate de contar con un aliado que te comprenda.
Común es una plataforma financiera que te ayuda a gestionar tus necesidades del día a día en Estados Unidos. A través de la app móvil de Común y una plataforma intuitiva, puedes crear tu cuenta corriente con una identificación oficial calificada de tu país de origen. También facilita el envío de remesas a Latinoamérica de forma sencilla y transparente, con tarifas claras y competitivas, hasta los límites aplicables.
Abre tu cuenta hoy en Común y empieza a manejar tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Cuánto dura el proceso de la visa EB-3?
El tiempo varía según la carga de solicitudes, pero se estima que el proceso completo tarda de 1 a 3 años aproximadamente.
¿Cuánto cuesta la visa EB-3 en Estados Unidos?
- Formulario I-140: $715
- Formulario I-485 (ajuste de estatus): $1,440
- Formulario DS-260 (procesamiento consular): $325 por solicitante
¿Puedo registrar a mis familiares en la visa EB-3?
Puedes registrar a tu cónyuge e hijos menores de 21 años para solicitar la residencia como beneficiarios derivados y obtener la Green Card al mismo tiempo.
¿Necesito tener una oferta de trabajo para aplicar?
Sí, la EB-3 siempre requiere oferta laboral, a diferencia de la visa EB-2 en la subcategoría NIW.
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
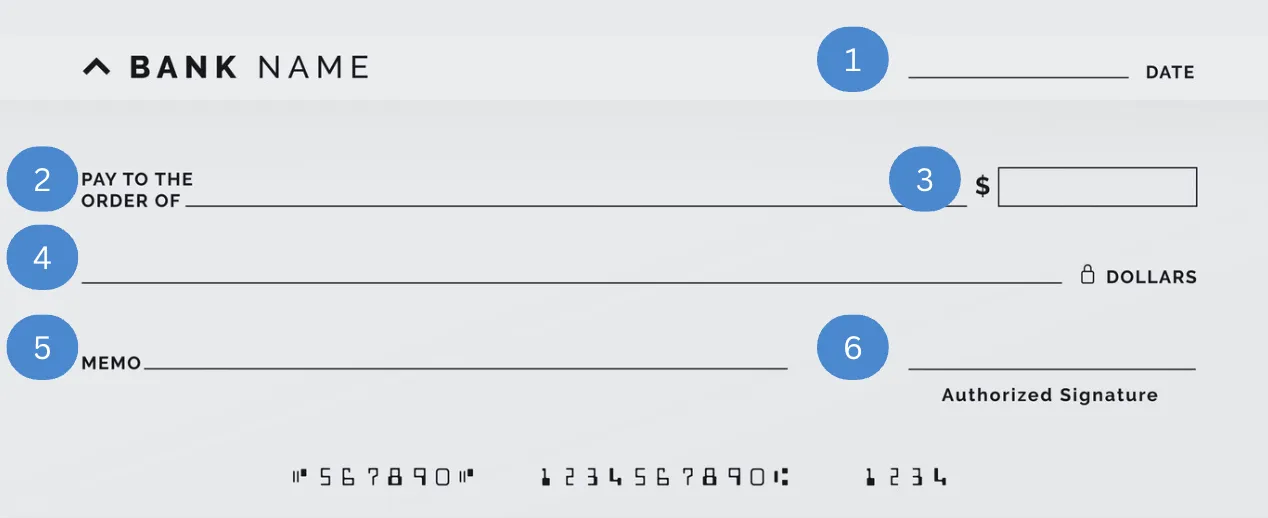
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Envíos Internacionales
¿Cómo elegir el proveedor de remesas más adecuado para ti?
8 min de lectura
Elegir un proveedor de remesas depende de la tarifa, el tipo de cambio, la velocidad de entrega y las opciones de recogida disponibles en el país destino. Con Común, las tarifas empiezan en $2.99 y la mayoría de las transferencias llegan en minutos.
¿Cómo elegir el proveedor de remesas más adecuado para ti?
Cada año, personas en todo Estados Unidos envían remesas para apoyar a sus familiares y amigos en sus países de origen. Estas transferencias son mucho más que simples transacciones, son el sustento económico para estas personas. Es por eso que elegir el proveedor de remesas adecuado a tus necesidades es clave para asegurarte de que tú y tus seres queridos reciben el apoyo que necesitan.
¿Qué es una remesa?
En términos simples, las remesas son transferencias de dinero realizadas por personas que viven y trabajan en un país a familiares, amigos u otros beneficiarios que residen en otro país.
¿Cómo funcionan las remesas en Estados Unidos?
El proceso de enviar una remesa desde los EE. UU. es un proceso bastante estándar. Estos son los pasos, independientemente del proveedor de servicios de remesas:
1. Iniciar la transferencia
La persona que envía la remesa elige un proveedor de servicios de remesas y luego selecciona el método de pago adecuado para el destinatario (por ejemplo: retiro en efectivo, depósito bancario, transferencia, etc.). Después, ingresa el monto a enviar y proporciona los datos del destinatario.
2. Financiar la transferencia
Las transferencias suelen financiarse mediante tarjeta de débito, cuenta bancaria, efectivo (en tiendas físicas) o, en algunos casos, con tarjeta de crédito. Las comisiones varían ampliamente entre los distintos proveedores de servicios de remesas.
3. Tipo de cambio
Aquí es donde muchos remitentes pierden dinero sin darse cuenta. Algunos proveedores de remesas convierten el dólar estadounidense a la moneda local del destinatario utilizando un tipo de cambio que puede incluir un margen oculto sobre el tipo de cambio medio del mercado. Algunos proveedores de servicios de remesas no cobran comisiones por la transferencia, ya que sus ganancias comerciales provienen exclusivamente de la conversión del tipo de cambio. Comprender las comisiones del tipo de cambio también es importante al prepararse para enviar remesas.
4. Liquidación y pago
El dinero se entrega al destinatario a través de un banco asociado, un agente local, retiro en efectivo o una billetera digital. Dependiendo del proveedor, el proceso puede tardar desde minutos hasta varios días.
La combinación de comisiones + margen en el tipo de cambio es lo que determina el costo real de la remesa. Muchos proveedores de remesas anuncian comisiones bajas cuando obtienen ganancias ofreciendo un tipo de cambio mucho más bajo, lo que reduce el monto que el destinatario realmente recibe.
Tipos de proveedores de servicios de remesas en EE. UU.
El mercado de proveedores de servicios de remesas en EE. UU. es diverso y, por lo general, se clasifican en las siguientes categorías:
1. Operadores de transferencias de dinero en efectivo (MTO por sus siglas en inglés)
Se trata de las empresas de remesas tradicionales con sucursales físicas para pagos en persona y retiros en efectivo.
Ejemplos: MoneyGram, Western Union, Walmart (MoneyGram en Walmart).
Ventajas: Accesibilidad física, ideal para personas sin cuenta bancaria.
Desventajas: Suelen tener comisiones más altas, un proceso más lento y a menudo, márgenes de beneficio por tipo de cambio.
2. Bancos tradicionales y cooperativas de crédito tradicionales
Algunas instituciones financieras ofrecen transferencias internacionales a través de procesos SWIFT para programas de remesas.
Ventajas: Sucursales físicas, transferencias directas de banco a banco.
Desventajas: Requiere una cuenta bancaria, esta suele ser la opción más cara (ya que los procesos SWIFT suelen tener comisiones y tipos de cambio elevados) y podrían requerir tiempos de procesamiento más largos.
3. Servicios de transferencia digitales
Estas empresas operan completamente en línea o a través de aplicaciones móviles. Pueden ser más rápidas y transparentes.
Ejemplos: Remitly, Felix, Común, entre otros.
Ventajas: Comodidad, rapidez, comisiones competitivas y transferencias rastreables.
Desventajas: Opciones limitadas de retiro en efectivo en algunas regiones.
Aspectos clave al elegir un proveedor de remesas
Elegir el proveedor de servicios de remesas adecuado puede tener un impacto significativo en la cantidad de dinero que realmente llega a sus seres queridos. Entre las diferentes comisiones, las diferencias en el tipo de cambio, los requisitos de documentación y la creciente lista de servicios adicionales, no todos los proveedores de remesas ofrecen los mismos servicios ni piden los mismos requisitos. Ya sea que envíes dinero a casa ocasionalmente o semanalmente, es importante elegir un proveedor de remesas que maximice el valor de lo que tus seres queridos reciben.
1. Comisiones lo que pagas (y lo que no ves)
Todos los proveedores de remesas cobran comisiones por sus servicios; sin embargo, no todas se presentan de la misma manera (por eso es importante comprender completamente los costos asociados con tu remesa).
¿Qué tipos de comisiones pueden existir?
- Comisión por transferencia: es un monto fijo o porcentual que se cobra por transacción.
- Comisiones por método de pago: son los cargos adicionales por usar una tarjeta de crédito en lugar de una cuenta bancaria.
- Comisiones por método de pago: algunos proveedores cobran más por retiros en efectivo que por depósitos bancarios.
¿Qué podría ser una comisión inesperada?
Por ejemplo, los tipos de cambio pueden variar: a menudo, el tipo de cambio que encuentras al realizar una búsqueda en línea no es el mismo que cobrará el proveedor de servicios de remesas de tu elección.
¿Qué buscar?
- Una herramienta simuladora o calculadora que muestre el monto final que recibirá el destinatario antes de enviar.
- Comisiones transparentes antes de confirmar la transacción.
Proveedores que mantengan bajas tanto las comisiones como los márgenes del tipo de cambio.
En muchos casos, el proveedor más barato no es el que ofrece la comisión visible más baja. Podría ser el que ofrece el tipo de cambio más competitivo o una comisión fija que se ajuste más a tus actividades de transferencias. El mejor proveedor de servicios siempre será aquel que satisfaga tus necesidades específicas.
2. Tipos de cambio: un factor clave
El tipo de cambio que utiliza el proveedor determina cuántos pesos, quetzales, soles u otra moneda recibirá el destinatario. Al enviar dinero al extranjero, los remitentes a veces se centran solo en la comisión visible (por ejemplo, un cargo de $3.99 por transferencia). Pero en muchos casos, el mayor costo puede estar en el tipo de cambio. Si dos compañías ofrecen la misma comisión, pero una tiene un tipo de cambio más débil, su familia podría recibir menos dinero.
Ejemplo:
Una diferencia al elegir un tipo de cambio con solo 1 peso mexicano menos por dólar estadounidense podría significar que el destinatario recibiría $100 pesos mexicanos menos en una remesa de $100 USD.
Comprender los costos reales de su remesa es esencial para elegir el mejor proveedor de remesas.
¿Qué preguntas puedo hacerme antes de elegir el proveedor de remesas más adecuado para mí?
- ¿Utilizan el tipo de cambio medio del mercado o añaden un margen?
- ¿El tipo de cambio queda fijo al momento del envío?
- ¿Ofrecen tasas promocionales solo para nuevos clientes?
¿A qué podrías poner atención?
- Una comisión baja combinada con un tipo de cambio débil.
- Diferencias grandes entre el tipo de cambio anunciado y el monto final recibido.
- Tipos de cambio que cambian durante la transferencia.
Incluso una pequeña diferencia en el tipo de cambio puede reducir significativamente el monto final que tus familiares o amigos reciben si envías mucho dinero.
3. Documentación y requisitos: manténgalo simple y seguro.
Todos los proveedores deben cumplir con regulaciones financieras en EE. UU., pero los requisitos varían.
Cada proveedor de remesas debe cumplir con las regulaciones financieras de EE. UU., pero sus requisitos de incorporación varían según el proveedor.
¿Cuáles son algunos pasos o documentos comúnmente necesarios?
- Verificación de identidad (p. ej., licencia de conducir, pasaporte o identificación estatal).
- Información personal como fecha de nacimiento y dirección.
- Datos del destinatario (nombre completo, país de destino, método de pago).
- En algunos casos, comprobante de fondos o verificación adicional para montos grandes.
¿Qué buscar?
Si un proveedor solicita demasiada documentación o dificulta el proceso, considere elegir uno con sistemas de cumplimiento más ágiles. Por ejemplo, algunos servicios de remesas aceptan documentación sin pasaporte estadounidense cuando quien envía el dinero puede demostrar residencia en Estados Unidos.
4. Velocidad y confiabilidad: ¿Qué tan rápido llega el dinero?
Mientras que algunas personas priorizan el bajo costo, otras priorizan la velocidad. Esto depende completamente de las necesidades del destinatario en su país de origen.
La velocidad de las transferencias varía según:
- El método de pago (tarjeta de débito, transferencia bancaria o efectivo).
- El método de recepción (depósito bancario, billetera móvil o retiro en ventanilla).
- La infraestructura del proveedor y las alianzas locales.
¿En qué puedo concentrarme para asegurar que mi transferencia llegue rápida y segura?
- Las estimaciones de entrega en tiempo real que ofrece el proveedor de servicios.
- Una clara diferenciación entre "instantáneo", "el mismo día" y "al día siguiente".
- Un historial de confiabilidad, no solo promesas publicitarias.
Cuando hay urgencia, la velocidad importa, pero siempre prioriza la seguridad de tu dinero.
5. Seguridad y confianza: Su dinero debe estar seguro
Elegir un proveedor de remesas también requiere confianza en la capacidad de la empresa para proteger tanto tu información como tus fondos.
¿Cuáles son algunos indicadores clave de un proveedor de servicios confiable?
- Licencia como transmisor de dinero en EE. UU. Por ejemplo, con Común, sus fondos en la cuenta corriente de Común se mantienen en un banco asociado asegurado por la FDIC.
- Encriptado seguro para pagos.
- Herramientas y notificaciones de prevención de fraude.
- Opiniones positivas de los clientes y resolución transparente de disputas.
Para mantener tu dinero seguro, es importante considerar evitar proveedores de remesas con credenciales poco claras o con quejas recurrentes sobre transferencias bloqueadas y pagos retrasados.
6. Servicios adicionales: Ve más allá de la transferencia
Hoy en día, muchos proveedores ofrecen funciones extra que ahorran tiempo y dinero.
Un proveedor de remesas es más que una simple herramienta para enviar dinero. Ahora muchos proveedores ofrecen funcionalidades de valor agregado que pueden ahorrarte tiempo o dinero.
Servicios adicionales comunes:
- Pago directo de facturas de servicios en el extranjero.
- Recargas móviles.
- Atención al cliente en varios idiomas (como Común, disponible en español).
- Historial de transacciones y recibos descargables.
- Alertas de tipos de cambio para notificarte cuando el tipo de cambio sea favorable.
¿Qué buscar?
Herramientas que simplifiquen el apoyo financiero a tu familia, no que lo compliquen.Por ejemplo, en Común puedes usar tu tarjeta de débito o abrir una cuenta de cheques si no tienes una.
¡Elige el proveedor de servicios de remesas más adecuado para tus necesidades!
No existe un proveedor único ideal para todos. Algunas personas valoran la rapidez, otras el costo, y otras necesitan atención presencial o retiros en efectivo. Para aprovechar al máximo tu próxima transferencia, concéntrate en lo que te importa:
- Comisiones transparentes.
- Tipos de cambio competitivos.
- Documentación sencilla.
- Servicios adicionales útiles.
- Seguridad y buen soporte al cliente.
Dedicar unos minutos a comparar las opciones de diferentes proveedores de servicios puede marcar una diferencia significativa en lo que reciben tus familiares y amigos y en cómo optimizar tus finanzas según tus necesidades.
Común ofrece servicios de remesas que puedes financiar con tu propia tarjeta de débito o abrir una cuenta corriente con Común si no tienes una. Con Común no hay cuotas anuales ni mensuales. Además, los servicios de Común están disponibles en español. Descarga nuestra app o contáctanos para saber más sobre Común.
¿Qué debo comparar entre proveedores de remesas?
La tarifa por transferencia, el tipo de cambio ofrecido, cuánto tarda en llegar el dinero, y si el destinatario puede recogerlo en efectivo o solo recibirlo en cuenta bancaria.
¿Por qué es importante el tipo de cambio, no solo la tarifa?
Algunos proveedores anuncian tarifas bajas pero aplican un tipo de cambio menos favorable, lo que reduce el monto final que recibe tu familia. Común muestra el monto exacto antes de confirmar.
¿Qué opciones de entrega ofrece Común?
Depósito a cuenta bancaria o recogida en efectivo en puntos como Elektra y Oxxo en México.
Preguntas frecuentes
¿Qué es más importante, la tarifa o el tipo de cambio?
Ambos importan — una tarifa baja con mal tipo de cambio puede terminar costando más. Revisa siempre el monto final que recibirá tu familia.
¿Cuánto cobra Común por enviar una remesa?
Desde $2.99 por transferencia, con tu primer envío sin costo.
¿Cómo sé cuánto va a recibir mi familia exactamente?
La app te muestra el monto exacto en la moneda de destino antes de que confirmes el envío.
¿Todos los proveedores ofrecen recogida en efectivo?
No, varía por proveedor y país; Común ofrece recogida en efectivo en puntos como Elektra y Oxxo en México.
¿Es más rápido enviar a una cuenta bancaria o recoger en efectivo?
Ambas opciones suelen entregar el dinero en minutos, dependiendo del método elegido.
¿Cómo verifico que un proveedor de remesas es confiable?
Revisa que tenga licencia en los estados donde opera y que muestre el tipo de cambio y tarifas de forma transparente antes de confirmar el envío.
Envíos Internacionales
¿Cómo mandar dinero a México por WhatsApp? Común vs. WhatsApp Pay
8 min de lectura
¿Cómo mandar dinero a México por WhatsApp? Común vs. WhatsApp Pay
WhatsApp actualmente no ofrece un servicio para enviar dinero directamente desde Estados Unidos a México.
WhatsApp es una de las formas más populares de mantenerse en contacto con familiares y amigos a través de las fronteras. Si bien la app soporta pagos en ciertos países, sus funciones de pago no están disponibles para enviar dinero desde Estados Unidos a México.
Sin embargo, para personas que viven en EE.UU. y buscan enviar dinero a México, hay muchas opciones disponibles: desde proveedores tradicionales como Western Union y MoneyGram hasta apps con transferencias internacionales instantáneas como Wise, Remitly y Común.
¿Puedo enviar dinero a México por WhatsApp desde Estados Unidos?
A fecha de hoy, WhatsApp no ofrece un servicio oficial que permita a personas en EE.UU. enviar dinero directamente a destinatarios en México a través de WhatsApp Pay. La funcionalidad de pago de WhatsApp solo está disponible en Brasil e India.
Esto significa que puedes seguir usando WhatsApp para comunicarte con familiares y amigos en México, pero no puedes transferir dinero desde una cuenta de EE.UU. a un destinatario en México usando WhatsApp Pay.
Algunas empresas de transferencia de dinero ofrecen experiencias basadas en WhatsApp que ayudan a iniciar transferencias, pero esos servicios son diferentes de WhatsApp Pay. La transferencia real se procesa a través del proveedor de remesas, no a través del sistema de pagos nativo de WhatsApp.
¿Qué es WhatsApp Pay y cómo funciona?
WhatsApp Pay es una función de pago integrada en WhatsApp que permite a los usuarios elegibles enviar y recibir dinero sin salir de la app. El servicio opera a través de redes de pago locales y socios financieros en países soportados.
A partir de 2026, WhatsApp Pay está disponible en India y Brasil. No está ampliamente disponible como método de pago en EE.UU., y no está disponible como solución directa de remesas para enviar dinero de EE.UU. a México.
¿Por qué no puedo usar WhatsApp para enviar dinero a México?
Las transferencias de dinero transfronterizas requieren instituciones financieras, redes de pago, aprobaciones regulatorias, procedimientos de verificación de identidad y sistemas de liquidación internacional.
WhatsApp Pay fue construido alrededor de sistemas de pago locales en países específicos. Por esto, el servicio no admite actualmente remesas directas desde cuentas bancarias de EE.UU. a destinatarios en México.
Esta limitación a menudo crea confusión porque WhatsApp se usa ampliamente en ambos lados de la frontera. Enviar mensajes a un familiar en México por WhatsApp es fácil, pero enviar dinero a través de WhatsApp Pay es un servicio diferente con requisitos de disponibilidad separados.
¿Cuánto cobra WhatsApp Pay por enviar dinero?
No existe una tarifa estándar para enviar dinero de EE.UU. a México a través de WhatsApp Pay porque ese servicio no está disponible actualmente.
Si estás en EE.UU. y necesitas enviar dinero a México, necesitarás un proveedor de servicios de remesas. Para comparar los costos relacionados con enviar dinero a México, es importante revisar: tarifas de transferencia, tipos de cambio, métodos de entrega, velocidad de transferencia y requisitos del destinatario.
¿Cuál es la mejor manera de enviar dinero a México si no es por WhatsApp?
No hay una respuesta única porque diferentes métodos de transferencia de dinero funcionan mejor para diferentes situaciones.
Las transferencias bancarias pueden ser una opción familiar para personas que ya tienen una cuenta de cheques. Los proveedores de remesas tradicionales como MoneyGram y Western Union ofrecen múltiples métodos de entrega, incluyendo depósitos bancarios, ubicaciones de retiro en efectivo y billeteras móviles en algunos mercados. Para destinatarios sin cuenta bancaria, el retiro en efectivo puede ser una ventaja importante.
Las plataformas digitales de remesas se han vuelto cada vez más populares porque ofrecen la posibilidad de enviar dinero directamente desde un smartphone. Estos servicios típicamente muestran el tipo de cambio, las tarifas y el método de entrega antes de completar la transferencia.
Una opción es Común a través de sus servicios de remesas, que permite a los clientes elegibles enviar dinero a México y otros países de Latinoamérica directamente desde la app de Común. Las transferencias comienzan desde $2.99 y muchas se entregan el mismo día.
¿Cómo enviar dinero a México con Común? (paso a paso)
1. Abre la app de Común en tu teléfono.
Inicia sesión y navega a la sección de remesas.
2. Desde la página principal, selecciona 'Envía una Remesa'.
Selecciona la opción en tu app.
3. Elige tu destinatario o agrega uno nuevo.
Proporciona los datos requeridos para la persona que recibirá la transferencia.
4. Ingresa el monto de la transferencia.
Revisa el monto que quieres enviar.
5. Revisa los detalles de la transferencia.
Confirma la información del destinatario, método de entrega, monto y tiempo estimado de entrega.
6. Confirma la transferencia.
Completa la transacción y espera la confirmación. Muchas transferencias se entregan el mismo día, aunque los tiempos de entrega pueden variar.
WhatsApp Pay vs. Común: comparación directa
| Característica | WhatsApp Pay | Común |
|---|---|---|
| Enviar dinero de EE.UU. a México | No | Sí |
| Remesas internacionales | No | Sí |
| Costo inicial de transferencia | No disponible para transferencias EE.UU.-México | Desde $2.99 |
| Entrega a destinatarios en México | No soportado | Disponible |
| Propósito de la transferencia | Pagos domésticos en países soportados | Transferencias de dinero a México y Latinoamérica |
WhatsApp Pay fue creado para pagos dentro de ciertos mercados soportados. Los servicios de remesas de Común hacen posible enviar dinero desde EE.UU. a destinatarios en México y otros países de Latinoamérica directamente desde la app de Común.
Una cuenta de Común puede abrirse con pasaporte o más de 100 IDs latinoamericanas sin mínimos ni tarifas mensuales. Tener una cuenta donde gestiones tus transferencias domésticas e internacionales puede ayudarte a organizar el dinero que envías, rastrear transacciones y gestionar tus finanzas en un solo lugar.
Preguntas frecuentes
¿Puedo enviar dinero a México usando WhatsApp?
No. WhatsApp actualmente no ofrece un servicio oficial que permita a usuarios en EE.UU. enviar dinero directamente a destinatarios en México a través de WhatsApp Pay.
¿Cómo funciona WhatsApp Pay?
WhatsApp Pay permite a usuarios elegibles en países soportados enviar y recibir dinero a través de WhatsApp usando redes de pago locales y socios financieros conectados al servicio.
¿Cuánto tiempo tarda en llegar el dinero si lo envío con Común?
Muchas transferencias enviadas a través de Común se entregan el mismo día. Los tiempos pueden variar dependiendo del destino, método de entrega e institución receptora.
¿Qué necesito para enviar dinero a México con Común?
Generalmente necesitas una cuenta de Común, la información del destinatario, el monto de la transferencia y cualquier detalle adicional requerido para el método de entrega seleccionado.
¿Cuánto cuesta enviar dinero a México con Común?
Las transferencias internacionales de Común comienzan desde $2.99. El costo total puede variar dependiendo del monto, destino y tipo de cambio.
¿Es seguro enviar dinero a través de apps desde EE.UU.?
Usar un proveedor regulado de transferencia de dinero puede ayudar a proteger tu transacción a través de verificación de identidad, cifrado, monitoreo de fraude y funciones de rastreo de transacciones.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Cuenta corriente
Comprendiendo el ITIN: Esencial para los no ciudadanos
8 min de lectura
El ITIN (Individual Taxpayer Identification Number) es el número de identificación fiscal del IRS para personas que deben presentar declaraciones de impuestos en EE.UU. pero no pueden obtener SSN. Sirve únicamente para propósitos fiscales, no autoriza a trabajar en EE.UU. ni da derecho a beneficios del Seguro Social. Se solicita mediante el formulario W-7.
¿Qué es el ITIN?
El ITIN es un número de identificación fiscal emitido por el Servicio de Rentas Internas de EE.UU. (IRS). Está diseñado para personas que tienen la obligación de presentar declaraciones de impuestos federales pero no califican para obtener un número de Seguro Social (SSN). Consiste en 9 dígitos y siempre comienza con el número 9 (formato: 9XX-XX-XXXX).
¿Quién necesita un ITIN?
- Inmigrantes indocumentados que trabajan y generan ingresos en EE.UU.
- Extranjeros no residentes con ingresos o transacciones de bienes raíces en EE.UU.
- Dependientes o cónyuges de ciudadanos estadounidenses o residentes que no califican para SSN
- Estudiantes y académicos extranjeros con ingresos gravables en EE.UU.
- Personas que reclamaron beneficios fiscales por tratados internacionales
Para qué sirve el ITIN
El ITIN permite: presentar declaraciones de impuestos federales y estatales, reclamar créditos fiscales (como el Child Tax Credit), abrir cuentas bancarias en algunos bancos que lo aceptan como identificación alternativa al SSN, y cumplir con obligaciones fiscales mientras se trabaja en EE.UU. sin SSN.
¿Cómo solicitar el ITIN?
Para obtener el ITIN debes completar el formulario W-7 (Application for IRS Individual Taxpayer Identification Number). Necesitas presentar documentos de identidad y estatus extranjero — el pasaporte es el único documento que satisface ambos requisitos. Puedes enviarlo junto con tu declaración de impuestos por correo, en persona en un IRS Taxpayer Assistance Center, o a través de un Certifying Acceptance Agent (CAA) autorizado. El proceso toma entre 7 y 11 semanas.
ITIN vs. SSN: diferencias clave
El SSN lo emite la Administración del Seguro Social y autoriza a trabajar legalmente, acumular créditos del Seguro Social y acceder a todos los servicios financieros. El ITIN lo emite el IRS, es únicamente para fines fiscales, no autoriza a trabajar, no genera créditos del Seguro Social, y tiene acceso más limitado a servicios financieros. Si calificas para SSN, no debes solicitar ITIN.
¿Necesito ITIN para abrir una cuenta bancaria?
No siempre. Algunos bancos aceptan ITIN como identificación fiscal para abrir cuentas. Sin embargo, muchos bancos tradicionales aún requieren SSN. Común no requiere ni SSN ni ITIN — acepta tu pasaporte o matrícula consular para abrir una cuenta corriente completa. Para la mayoría de los inmigrantes recién llegados, Común es la ruta más directa para tener cuenta bancaria sin esperar el ITIN.
Preguntas frecuentes sobre el ITIN
¿Cuánto tiempo tarda obtener el ITIN?
El IRS indica que el proceso tarda entre 7 y 11 semanas desde que recibe la solicitud completa. Si envías la solicitud durante la temporada de impuestos (enero-abril) puede tardar hasta 14 semanas. Usar un Certifying Acceptance Agent (CAA) puede agilizar el proceso ya que certifican los documentos originales sin necesidad de enviarlos al IRS.
¿El ITIN me permite trabajar legalmente en EE.UU.?
No. El ITIN es únicamente un número fiscal y no autoriza a trabajar en EE.UU. ni cambia tu estatus migratorio. Los empleadores deben pedir el SSN o documentos de autorización de trabajo (EAD) para contratar legalmente. El ITIN solo sirve para presentar impuestos y ciertos trámites financieros.
¿El ITIN vence o expira?
Sí. Los ITIN que no se usaron en declaraciones de impuestos en los últimos 3 años consecutivos expiran. También expiran según el año en que fueron emitidos (el IRS los renueva por bloques). Si tu ITIN expiró, debes renovarlo med iante un nuevo W-7 antes de presentar tu próxima declaración de impuestos.
¿Puede el ITIN ayudarme a construir historial crediticio en EE.UU.?
Limitadamente. Algunos prestamistas y emisores de tarjetas de crédito aceptan ITIN para solicitudes. Bancos como Bank of America tienen programas específicos de tarjetas para titulares de ITIN. Sin embargo, el crédito construido con ITIN no se transfiere automáticamente si luego obtienes SSN — deberás establecer el vínculo con las agencias de crédito.
¿Necesito ITIN para recibir el Child Tax Credit?
El padre/la madre puede usar ITIN para reclamar el crédito, pero los hijos para quienes se reclama el crédito deben tener SSN. Hijos nacidos en EE.UU. tienen SSN automáticamente. El ITIN del padre/madre sí es suficiente para presentar la declaración de impuestos y reclamar el crédito por hijos que califican.
¿Puedo solicitar el ITIN sin pasaporte?
El pasaporte es el único documento que satisface los dos requisitos (identidad + condición de extranjero) por sí solo. Sin pasaporte, necesitas dos documentos: uno de identidad (DNI, matrícula consular, licencia de conducir extranjera) más uno que demuestre condición de extranjero (visa, registro de extranjero). El IRS puede rechazar si la combinación no es suficiente.

Educación Financiera
¿Qué es una transferencia por cable? Guía completa para enviar dinero en EE. UU.
8 min de lectura
Cada día, millones de personas en Estados Unidos recurren a diferentes métodos para enviar dinero de forma segura y rápida, ya sea dentro del país o, en el caso de los inmigrantes, a sus países de origen.
El wire transfer es uno de los métodos más populares para enviar dinero a través de instituciones financieras que otorgan respaldo y trazabilidad para asegurar la recepción de los fondos por parte del destinatario.
Según datos de la Reserva Federal (Fedwire), en 2024 se realizaron 209.9 millones de transferencias por cable, lo que representa un crecimiento del 8.6 % con respecto al año anterior.
En la actualidad, el dinamismo del sistema financiero ha permitido el surgimiento de diferentes soluciones para realizar transferencias de dinero nacionales e internacionales. Por eso, es importante comprender qué es un wire transfer, cómo funciona, así como sus ventajas y desventajas.
¿Cómo funciona una transferencia bancaria o Wire Transfer?
Una transferencia bancaria o wire transfer es un método electrónico de envío de dinero de una a otra en tiempo real y sin necesidad de efectivo. Es especialmente recomendable para transmitir grandes cantidades, si se requiere seguridad extra.
El mecanismo para utilizar este servicio de transferencias es el siguiente.
Iniciación por el remitente
Para realizar una transferencia electrónica, el remitente debe iniciar el proceso, ya sea de manera física (en un banco) o digital (a través de una aplicación móvil).
Al inicio del proceso, es necesario proporcionar los datos del destinatario para completar la transacción.
Envío de instrucciones
El banco o institución financiera verifica y valida los fondos, así como su suficiencia o insuficiencia en la cuenta bancaria del remitente.
Recepción y acreditación
Una vez validada la información, se envían los fondos a la cuenta indicada a través de redes seguras de acuerdo con el tipo de transferencia de dinero.
- Fedwire: sistema operado por la Reserva Nacional, para transferencias de grandes cantidades de dinero en Estados Unidos
- CHIPS: sistema operado por The Clearing House, para transferencias internacionales
Ventajas y desventajas de las transferencias bancarias (Wire Transfers)
Realizar una transferencia de dinero a través de wire transfer tiene varios puntos favorables y también desfavorables, tales como los siguientes.
Ventajas
Rapidez
En el caso de domestic wire transfers (transferencias nacionales), el dinero es depositado en cuestión de minutos o en menos de un día hábil. Por lo que es recomendable para realizar pagos urgentes.
En el caso de las transferencias bancarias internacionales, el tiempo puede variar de 1 a 3 días hábiles, por lo que debes considerar esta limitación en caso de que necesites enviar dinero fuera de Estados Unidos.
Seguridad
El dinero es manejado a través de redes oficiales estadounidenses, lo cual brinda certeza y facilita el seguimiento. Además, reduce el riesgo de fraude y estafas, al prescindir de métodos de pago tradicionales, como el efectivo o cheques.
Ideal para montos elevados
En comparación con otras plataformas de transferencias bancarias (como Zelle, Western Union y transferencias ACH), las wire transfer no tienen límites de envío tan bajos, por lo que es un método ideal para mover grandes cantidades de fondos de manera segura y rápida.
Trazabilidad
Al momento de realizar un wire transfer, cada movimiento queda registrado a través de las redes utilizadas, por lo que es fácil rastrear el dinero en caso de que se genere algún problema durante la operación.
Desventajas
Costo
Los bancos cobran comisiones de envío que son considerablemente más altas en comparación con otras alternativas.
El costo de los envíos a nivel nacional oscila entre los $15 y $30 USD, mientras que las transferencias internacionales pueden rebasar los $50 USD, en caso de que el proceso requiera la participación de instituciones intermediarias.
Irreversibilidad
En caso de cometer un error o ser víctima de fraude, no es posible revertir una transferencia. Además, el banco no se responsabiliza por pagos electrónicos erróneos que fueron debidamente autorizados.
Información detallada requerida
Para completar la transferencia, es necesario proporcionar información precisa, como el SWIFT code y el nombre del destinatario. Si una cifra es incorrecta, la operación igualmente se realizará.
Existen alternativas más accesibles para realizar transferencias electrónicas, como Común, que ofrece acceso a una aplicación móvil y una tarjeta de débito con procedimientos sencillos. Además, los fondos de la cuenta Comun están asegurados por la FDIC hasta los límites aplicables a través de un banco asegurado por la FDIC.
Información necesaria y cómo realizar un Wire Transfer de forma eficaz
Antes de realizar una transferencia electrónica, es crucial que reúnas la información necesaria para que tu dinero llegue a su destino sin inconvenientes.
Datos esenciales para enviar un wire transfer
Nombre completo del destinatario
Asegúrate de escribirlo exactamente como aparece en su cuenta.
Nombre del banco receptor
Escribe el nombre completo del banco, sin siglas o abreviaturas.
Número de ruta (ABA routing number) para transferencias nacionales en EE. UU.
Es un código de 9 dígitos que identifica a cada banco en Estados Unidos.
Código SWIFT/BIC para transferencias internacionales
Es un identificador internacional de cada banco.
Número de cuenta bancaria o IBAN para transferencias internacionales
El IBAN es un código internacional que incluye el identificador del país, del banco y el número de cuenta bancaria.
Monto exacto a enviar
Es muy importante que verifiques la cantidad a enviar, porque no es posible cancelar una operación equivocada.
Consejos para una transferencia exitosa y segura
Antes de realizar una transferencia de este tipo, es fundamental que tomes en cuenta algunas recomendaciones, a fin de evitar inconvenientes o errores que perjudiquen tus finanzas.
Verifica doblemente toda la información
Tómate el tiempo para asegurarte de haber ingresado la información exacta y correcta, ya que una vez autorizada la transferencia, no es posible revertirla.
Comprende todas las tarifas asociadas antes de enviar
Las tarifas de envío dependen de varios factores, como el banco emisor, monto y, en caso de transferencias internacionales, la participación de intermediarios y el tipo de cambio utilizado.
Es muy importante que comprendas todos los costos que conlleva un wire transfer, ya que en algunos casos esta cifra puede llegar a ser muy alta y poco competitiva.
Utiliza plataformas confiables y transparentes
Asegúrate de que tu banco sea una institución confiable y las medidas de seguridad apropiadas para manejar grandes cantidades de dinero. Identifica si cuenta con el respaldo de la FDIC, para asegurar los depósitos bancarios en Estados Unidos.
Mantente alerta ante posibles fraudes
Evita compartir información personal con extraños, así como contraseñas o códigos de verificación. Por cualquier duda o llamada sospechosa, comunícate directamente con la institución financiera.
Común: La solución inteligente para tus transferencias en EE. UU.
Ahora que sabes qué es una transferencia por cable, te darás cuenta de que son de gran utilidad para mover dinero, en especial cuando se trata de grandes cantidades y se busca un medio seguro y veloz. Sin embargo, actualmente existen alternativas modernas que facilitan el envío de dinero.
Común presenta una alternativa más accesible que simplifica el manejo del dinero, especialmente para los inmigrantes en Estados Unidos.
Además, te ofrece una plataforma sencilla para realizar transferencias nacionales e internacionales por una tarifa desde $2.99 USD hasta los límites aplicables.
Anímate a conocer una manera más sencilla de manejar tus finanzas desde la palma de tu mano. Descarga la app móvil de Común y transfiere dinero sin complicaciones.
Preguntas Frecuentes
¿Cuál es la diferencia entre una transferencia bancaria y una transferencia por cable?
Una transferencia bancaria es la manera general de referirse a cualquier tipo de movimiento de dinero digital. Mientras que la transferencia por cable es el tipo de red utilizada para concretarla. También existen las transferencias ACH (Automated Clearing House) y los pagos móviles.
¿Cuánto tiempo tarda en procesarse un wire transfer?
En caso de las transferencias nacionales, suelen realizarse el mismo día, si se inician antes de que se haga el corte (cut off time). Después de ese horario, tardan alrededor de un día hábil.
Las transferencias internacionales suelen demorar de 1 a 3 días hábiles.
¿Puedo cancelar un wire transfer una vez enviado?
No, no es posible cancelar una transferencia bancaria una vez que se ha procesado por completo.
¿Existen límites de monto para los wire transfers?
No existe un límite establecido, sino que depende de cada banco. Aunque los montos permitidos son mayores que con otras alternativas.
Educación Financiera
Qué es la FDIC?
8 min de lectura
La FDIC (Federal Deposit Insurance Corporation) protege los depósitos bancarios en Estados Unidos hasta $250,000 por depositante, por categoría de titularidad, en caso de que el banco quiebre. Los depósitos de Común están protegidos hasta ese monto a través de Community Federal Savings Bank (CFSB), miembro FDIC.
La Federal Deposit Insurance Corporation (FDIC) es una agencia gubernamental que asegura los depósitos de los consumidores en los bancos asegurados por la FDIC. Esto significa que si su banco quiebra, la FDIC le reembolsará los depósitos perdidos.
La FDIC se creó en 1933 como respuesta a las quiebras bancarias durante la Gran Depresión. Más de 1,300 bancos quebraron entre 1929 y 1933, ocasionando que mucha gente perdiera su dinero. Es una agencia gubernamental autofinanciada, lo que significa que recibe su financiación de los bancos que asegura.
La FDIC asegura los depósitos de los consumidores hasta 250,000 dólares por cuenta. Esto incluye las cuentas de depósito y de ahorro, así como las cuentas del mercado monetario.
Las ventajas del seguro de la FDIC son:
- Sus depósitos están garantizados hasta 250,000 dólares por cuenta
- Puede acceder a su dinero en cualquier momento: 24 horas al día, 7 días a la semana
- Su dinero está seguro incluso si su banco falla
- Su banco no tiene por qué estar situado en su ciudad o estado
- No hay que pagar ninguna cuota para afiliarse a la FDIC o para que su banco esté asegurado por la FDIC
- La FDIC existe desde 1933 y nunca ha dejado de reembolsar a los depositantes.
Si está interesado en abrir una cuenta en un banco asegurado por la FDIC, visite el sitio web de la FDIC y utilice la herramienta de búsqueda de bancos para encontrar un banco cercano. Algunos de los bancos más populares que cuentan con protección del FDIC son:
- Bank of America
- JPMorgan Chase
- Citigroup
- Wells Fargo
- Capital One
- HSBC
- Ally Bank
- SunTrust Bank
- PNC Bank
¿Qué es la FDIC?
Es una agencia del gobierno de Estados Unidos que asegura los depósitos en bancos miembros, protegiendo a los cuentahabientes en caso de que la institución financiera quiebre.
¿Cuánto protege la FDIC?
Hasta $250,000 por depositante, por categoría de titularidad, en cada banco asegurado.
¿Mi dinero en Común está protegido por la FDIC?
Sí. Los depósitos en tu cuenta de Común están protegidos hasta $250,000 a través de Community Federal Savings Bank (CFSB), miembro FDIC.
Preguntas frecuentes
¿Qué pasa con mi dinero si el banco quiebra?
Si el banco es miembro FDIC, tus depósitos están protegidos hasta $250,000 por categoría de titularidad.
¿Todos los bancos tienen protección FDIC?
No todos — verifica que la institución sea miembro FDIC antes de depositar tu dinero.
¿Común es un banco?
No, Común es una empresa de tecnología financiera; los servicios bancarios los proporciona Community Federal Savings Bank, miembro FDIC.
¿Necesito hacer algo para tener protección FDIC?
No, la protección aplica automáticamente a los depósitos en cuentas de bancos miembros FDIC.
¿La protección FDIC cubre inversiones o solo depósitos?
Solo cubre depósitos (cuentas corrientes, de ahorro, CDs) — no cubre inversiones como acciones o fondos.
¿Cómo verifico si mi dinero está protegido?
Busca el logo o la mención "Miembro FDIC" en los términos de tu cuenta o en la app de tu proveedor financiero.
Educación Financiera
Comparando Transferencias Bancarias, ACH y Otros Métodos de Transferencia de Dinero
8 min de lectura
Las transferencias ACH son transferencias bancarias electrónicas dentro de Estados Unidos, comunes para depósitos de nómina y pagos entre cuentas. Con Común, recibir una transferencia ACH no tiene costo, y suele tardar de 3 a 5 días hábiles.
La capacidad de transferir dinero de manera eficiente y segura es un pilar de las interacciones económicas. Este artículo explora la variedad de métodos de transferencia electrónica disponibles hoy, comparando y contrastando las transferencias bancarias, las transferencias de la Automated Clearing House (ACH) y otros mecanismos de transferencia de dinero prevalentes. Al entender las sutilezas de cada método de transferencia internacional, desde transferencias de dinero internacionales hasta plataformas entre pares, individuos y empresas pueden navegar las complejidades de las transacciones financieras con confianza.
Transferencias Bancarias: Velocidad y Alcance Internacional
Las transferencias bancarias se destacan como un testimonio del valor duradero del movimiento internacional de dinero rápido y seguro. Estimadas por su confiabilidad, las transferencias bancarias permiten a individuos y empresas transferir fondos directamente entre cuentas bancarias a través del globo. La característica distintiva de las transferencias bancarias es su procesamiento rápido, crucial para transacciones sensibles al tiempo. Aprovechan la vasta red internacional de una institución financiera, haciendo posible enviar dinero a casi cualquier país.
Sin embargo, la eficiencia y seguridad de las transferencias bancarias tienen un costo. Generalmente se asocian con tarifas más altas en comparación con otros métodos de transferencia, tanto para el emisor como, ocasionalmente, para el receptor. Estas transacciones también requieren la provisión de detalles precisos y completos de la cuenta bancaria del receptor, incluyendo el nombre del banco, número de cuenta y números de ruta, asegurando que los fondos lleguen al destino previsto sin demoras.
A pesar del costo, la velocidad y seguridad inigualables de las transferencias bancarias las convierten en la opción preferida para grandes transacciones internacionales, donde la garantía de una entrega oportuna y segura supera el gasto. Ya sea para tratos comerciales, la compra de propiedades en el extranjero o el envío de fondos de emergencia, las transferencias bancarias ofrecen una solución confiable, respaldada por la reputación y el marco regulatorio de las instituciones financieras tradicionales.
Transferencias ACH: Eficiencia Doméstica y Bajo Costo
La red de Automated Clearing House (ACH) ofrece una alternativa eficiente y económica para transferencias de dinero domésticas. Las transferencias ACH abarcan tanto depósitos directos como pagos directos, incluyendo nóminas, beneficios gubernamentales y pagos de facturas. A diferencia de las transferencias bancarias, las transferencias ACH se procesan en lotes, lo que puede llevar a una velocidad de entrega más lenta, típicamente de unos pocos días hábiles. Sin embargo, las tarifas más bajas asociadas con las transferencias ACH las hacen una opción atractiva para transacciones domésticas rutinarias. Las transferencias ACH y las transferencias bancarias, aunque a menudo se mencionan juntas, sirven necesidades distintas basadas en la urgencia y el alcance geográfico de la transacción.
La versatilidad de la red ACH se extiende más allá de simples ahorros de costos, proporcionando un marco para una amplia gama de transacciones más allá de los depósitos de cheques convencionales y pagos de facturas. Esto incluye, pero no se limita a, pagos de persona a persona (P2P), transacciones de negocio a negocio, e incluso pagos de gobierno a ciudadano como reembolsos de impuestos.
Además, la llegada del procesamiento ACH del mismo día marca una mejora significativa en la velocidad de las transacciones, abordando una de las pocas desventajas tradicionalmente asociadas con las transferencias de remesas a través de este método. A pesar de este avance, la demora inherente en el procesamiento por lotes todavía hace que las transferencias ACH sean menos adecuadas para transacciones urgentes, posicionándolas como un método preferido para pagos recurrentes planeados donde la eficiencia de costos supera la disponibilidad inmediata de fondos.
El Auge de la Conveniencia Digital:
Dos métodos destacan por sus enfoques distintos y beneficios únicos: las transferencias de persona a persona (P2P) y las transacciones tradicionales tanto en bancos como en cooperativas de crédito, y bancos. Plataformas P2P como PayPal, Venmo, Cash App y Google Pay han revolucionado la forma en que pensamos sobre las transferencias de dinero, ofreciendo un nivel de conveniencia y accesibilidad que se alinea con las demandas de la era digital. Estas plataformas atienden a una generación que valora la velocidad, la simplicidad y la capacidad de realizar transacciones en movimiento, usando solo un teléfono inteligente. Por otro lado, las cooperativas de crédito y los bancos representan la base de las transacciones financieras tradicionales, proporcionando un conjunto completo de servicios que van desde necesidades bancarias cotidianas hasta complejas transferencias bancarias internacionales.
Transferencias de Persona a Persona
Como se mencionó, plataformas como PayPal, Venmo, Cash App y Google Pay se han vuelto indispensables en la era digital, democratizando el proceso de enviar y recibir dinero. Estas aplicaciones destacan en la conveniencia del usuario, permitiendo transacciones con solo un teléfono inteligente. Vinculadas a la cuenta bancaria o tarjeta de débito de uno, facilitan tanto transferencias domésticas como, cada vez más, internacionales.
Aunque a menudo son gratuitas para servicios básicos, pueden cobrar pequeñas tarifas por transferencias instantáneas o conversión de tasas de cambio de divisas. El atractivo de las plataformas P2P radica en su simplicidad y la capacidad de transferir fondos sin necesidad de los detalles bancarios del destinatario, solo su número de teléfono o dirección de correo electrónico.
Cooperativas de Crédito y Bancos: Tradicionales pero Confiables
Las cooperativas de crédito y los bancos siguen siendo el eje del ecosistema de transferencia de dinero. Ofreciendo una gama de servicios desde depósitos directos hasta transferencias bancarias internacionales, estas instituciones proporcionan una opción segura, aunque a veces más costosa, para mover fondos. La elección entre un banco y una cooperativa de crédito a menudo se reduce a la naturaleza de la transacción—las cooperativas de crédito pueden ofrecer tarifas más bajas y mejores tasas de cambio para sus miembros, mientras que los bancos podrían proporcionar servicios más completos para transferencias internacionales y de negocios. Independientemente de la elección, asegurar que la transacción se complete con una institución de buena reputación es primordial.
Decidiendo Entre Aplicaciones de Transferencia de Dinero: Consideraciones Clave
Cuando se comparan las aplicaciones de transferencia de dinero, se deben considerar varios factores clave para asegurar que la decisión se alinee con sus necesidades financieras personales o empresariales. Aquí están los aspectos esenciales a evaluar:
- Tarifas: Compare los costos asociados para enviar o recibir dinero, incluyendo tarifas por transferencias instantáneas o cargos por conversión de divisas.
- Límites de Transferencia: Verifique los montos máximos y mínimos que puede enviar, ya que las plataformas varían ampliamente en sus límites.
- Disponibilidad Geográfica: No todas las aplicaciones están disponibles en cada país o admiten transferencias internacionales. Asegúrese de que la aplicación cumpla con sus requisitos geográficos.
- Seguridad: Investigue las medidas de seguridad implementadas, como la encriptación y protección contra fraudes, para salvaguardar su información financiera.
- Experiencia del Usuario: Considere la facilidad de uso de la aplicación, la disponibilidad de soporte al cliente y cualquier característica adicional como la división de facturas o funcionalidades sociales.
- Velocidad de Entrega: Mientras que algunas aplicaciones ofrecen transferencias instantáneas, otras pueden tardar algunos días hábiles. Elija en función de la rapidez con la que necesita que los fondos estén disponibles.
- Tasas de Cambio y Opciones de Moneda: Para transferencias internacionales, evalúe las tasas de cambio ofrecidas y qué monedas son admitidas.
Común- Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Al considerar cuidadosamente estos factores, los usuarios pueden seleccionar una aplicación de transferencia de dinero que mejor se adapte a sus transacciones financieras, equilibrando conveniencia, costo y seguridad. Ya sea enviando dinero a un amigo dentro del país o gestionando transacciones comerciales internacionales, la aplicación correcta de transferencia bancaria puede marcar la diferencia en lograr una experiencia de transferencia de dinero fluida y eficiente.
Tecnologías Emergentes e Innovaciones Financieras
El sector financiero continúa evolucionando, con tecnologías emergentes e innovaciones que ofrecen nuevas formas de transferir dinero. La tecnología blockchain, por ejemplo, ha dado lugar a las criptomonedas, que prometen transferencias internacionales más rápidas sin necesidad de infraestructura bancaria tradicional. Sin embargo, estos métodos vienen con su propio conjunto de desafíos, incluyendo volatilidad e incertidumbre regulatoria. A medida que estas tecnologías se desarrollan, pueden ofrecer alternativas viables a los métodos tradicionales y electrónicos de transferencia de fondos. Algunos desarrollos incluyen:
- Plataformas de Finanzas Descentralizadas (DeFi): Estas plataformas están remodelando las transacciones financieras al habilitar el préstamo, el préstamo y la inversión entre pares sin intermediarios tradicionales, utilizando la tecnología blockchain para garantizar la seguridad y la transparencia.
- Contratos Inteligentes: Estos contratos autoejecutables con los términos del acuerdo directamente escritos en líneas de código pueden automatizar y asegurar la ejecución de transacciones financieras, reduciendo la necesidad de intermediarios y aumentando la eficiencia y la confianza.
- Integración de Carteras Digitales y Pagos Móviles: La integración de carteras digitales con sistemas de pago móvil está simplificando el proceso de realizar transacciones, haciéndolas más fluidas y accesibles, y está preparada para reducir aún más la dependencia de tarjetas bancarias físicas y efectivo.
Conclusión
El mundo de los métodos de dinero es diverso, cada uno con su propio conjunto de ventajas, desventajas y escenarios de mejor uso. Desde el alcance internacional rápido de las transferencias bancarias hasta la eficiencia doméstica de las transacciones ACH y la conveniencia de las aplicaciones de transferencia de dinero, la elección del método depende de las necesidades específicas de la transacción, incluyendo velocidad, costo y alcance geográfico. A medida que las tecnologías financieras continúan evolucionando, mantenerse informado sobre estos métodos permitirá a individuos y empresas tomar las mejores decisiones para sus necesidades de transferencia de dinero, asegurando que los fondos se transfieran de manera segura, eficiente y rentable.
¿Qué es una transferencia ACH?
Es un tipo de transferencia electrónica que mueve dinero entre cuentas bancarias en Estados Unidos, usada comúnmente para nómina, pagos de servicios y transferencias entre bancos.
¿Cómo recibo una transferencia ACH en mi cuenta de Común?
Usa tu número de cuenta y de ruta (routing number), que encuentras dentro de la app, para recibir transferencias ACH directamente en tu cuenta. No tiene costo.
¿Cuánto tarda una transferencia ACH?
Generalmente de 3 a 5 días hábiles. Si necesitas recibir tu sueldo más rápido, el depósito directo no tiene límite y suele estar disponible antes.
Preguntas frecuentes
¿Recibir una transferencia ACH en Común tiene algún costo?
No, recibir transferencias ACH en tu cuenta de Común no tiene costo.
¿Cuál es el límite de una transferencia ACH con Común?
Hasta $1,000 por día y $10,000 por mes.
¿Dónde encuentro mi número de cuenta y de ruta para recibir una transferencia ACH?
Ambos datos están disponibles dentro de la app de Común.
¿El depósito directo es más rápido que una transferencia ACH?
Sí, el depósito directo no tiene límite y generalmente está disponible más rápido que una transferencia ACH estándar.
¿Puedo enviar dinero por ACH desde mi cuenta de Común a otro banco?
La app te muestra las opciones de transferencia disponibles según tu tipo de cuenta.
¿Qué diferencia hay entre ACH y una transferencia electrónica (wire)?
ACH suele ser gratis pero más lenta (3-5 días); una transferencia electrónica es generalmente más rápida pero puede tener costo.
Educación Financiera
Apps como Chime: mejores alternativas para inmigrantes en 2026
8 min de lectura
Apps como Chime: mejores alternativas para 2026
Las apps de banca digital han cambiado cómo muchas personas en EE.UU. manejan su dinero. En lugar de visitar sucursales físicas, ahora puedes abrir cuentas, recibir depósitos directos, enviar pagos y gestionar gastos directamente desde tu teléfono.
Entre estas apps, Chime se ha convertido en uno de los nombres más reconocidos en banca digital. Sin embargo, para muchos inmigrantes en EE.UU., las apps fintech tradicionales pueden no satisfacer completamente las necesidades financieras cotidianas. Algunas personas pueden necesitar una app que soporte incorporación basada en ITIN, ofrezca formas más fáciles de enviar dinero a Latinoamérica, o proporcione atención al cliente en español.
¿Qué es Chime y por qué buscar alternativas?
Chime es una empresa de tecnología financiera que ofrece servicios bancarios móviles a través de bancos asociados. Sus funciones incluyen depósito directo anticipado, tarjetas de débito, opciones bancarias sin tarifas y herramientas de ahorro automático.
Algunos usuarios pueden buscar alternativas porque quieren: opciones de remesas internacionales, incorporación basada en ITIN o pasaporte, soporte al cliente bilingüe, funciones de inversión, flexibilidad en transferencias de efectivo o herramientas especializadas de ahorro.
Comparación de apps como Chime (2026)
| App | Sin comisión mensual | Acepta ITIN/Sin SSN | Soporte en español | Remesas internacionales | Transferencias P2P | Depósito directo anticipado |
|---|---|---|---|---|---|---|
| Chime | Sí | No | No | No | No | Sí* |
| Común | Sí* | Sí | Sí | Sí | Sí | Sí* |
| Current | Sí | No | No | No | Sí | Sí |
| Varo | Sí | Sí (ITIN) | No | No | No | Sí |
*Aplican términos y condiciones. Verifica los requisitos actuales de cada proveedor.
Común — La alternativa diseñada para inmigrantes latinos
Común es una plataforma financiera digital construida específicamente para la comunidad latina en EE.UU. A diferencia de Chime y otras apps de banca digital, Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta, ofrece soporte al cliente 24/7 en español, permite enviar remesas a Latinoamérica desde $2.99, y tiene una app disponible completamente en español. Visita comun.app para más información.
Varo
Varo acepta ITINs para la apertura de cuentas, lo que lo hace más accesible para algunos inmigrantes. Ofrece características bancarias básicas sin tarifas mensuales. Sin embargo, no ofrece remesas internacionales ni soporte en español.
Current
Current ofrece banca digital con depósito directo anticipado y transferencias P2P. Sin embargo, no acepta ITINs para la apertura de cuentas y no tiene soporte en español ni remesas internacionales.
¿Cuál es la mejor alternativa a Chime para inmigrantes?
Depende de tus necesidades específicas. Si necesitas remesas a Latinoamérica, soporte en español y la posibilidad de abrir cuenta sin SSN, Común puede ser la opción más completa.
Preguntas frecuentes
¿Puedo abrir una cuenta en Chime sin SSN?
Chime generalmente requiere un SSN para abrir una cuenta. Para inmigrantes que aún no tienen SSN, pueden haber mejores alternativas como Común.
¿Cuál es la mejor app bancaria para inmigrantes latinos?
Común está diseñado específicamente para inmigrantes latinos en EE.UU. con soporte en español, apertura de cuenta con IDs latinoamericanas y remesas internacionales.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.

Pagos instantáneos
¿Cómo envío dinero a través de Xoom? Tu guía completa en 7 pasos
8 min de lectura
En la actualidad, enviar dinero a otros países se ha convertido en una necesidad básica para millones de inmigrantes que viven en Estados Unidos.
Según la campaña en 2025 de la IDFR ( International Day of Family Remittances) durante la última década, los inmigrantes enviaron alrededor de 5 billones de dólares en remesas a sus países de origen, las cuales son fundamentales para alimentación, vivienda, salud y otros gastos básicos.
Para atender esta necesidad existen aplicaciones como Xoom, un servicio de PayPal para realizar transferencias de dinero a través de diversas formas de pago y de manera segura.
En esta ocasión, revisaremos cómo enviar dinero por Xoom paso a paso, sus principales características y algunas alternativas para conectar con tu familia fuera de EE. UU.
¿Qué es Xoom y es seguro enviar dinero con este servicio?
Xoom es una red de transferencias digitales perteneciente a PayPal, que opera completamente en línea y ofrece diferentes alternativas de envío para facilitar las transacciones.
Se ha convertido en una de las opciones más populares para efectuar transferencias de dinero digitales internacionales, debido al respaldo que ofrece PayPal, lo cual otorga seguridad a sus usuarios.
Además del respaldo que otorga PayPal, Xoom cuenta con altos estándares de seguridad para transferir dinero, como el cifrado SSL y el sello VeriSign.
Adicionalmente, sus servicios están disponibles para enviar dinero desde Estados Unidos a más de 70 países, incluyendo México, Guatemala, Honduras, Perú, entre otros.
7 pasos detallados para enviar dinero por Xoom
Para mandar dinero a través de Xoom solo sigue los siguientes pasos.
Accede a Xoom (web o app móvil) e inicia sesión o regístrate
Puedes optar por ingresar a través de la web www.xoom.com o de la aplicación móvil. Una vez ahí, inicia sesión o abre una cuenta con tu dirección de correo electrónico. También puedes utilizar tu cuenta de PayPal para acceder.
Selecciona el país de destino y la cantidad a enviar
Elige el país al que deseas enviar la transferencia. Posteriormente, te aparecerán las opciones de envío disponibles para el destino seleccionado.
Elige el método de envío
Los métodos de pago que ofrece Xoom son los siguientes:
- Depósito bancario
- Retiro de efectivo en sucursales físicas, como Oxxo o Elektra
- Recarga telefónica
- Pago de servicios
- Entrega en efectivo
Proporciona los datos del destinatario
Los datos que debes ingresar son:
- Nombre completo, como aparece en su identificación oficial
- Dirección
- Número de teléfono
- Cuenta bancaria (si aplica, según el método de envío)
Selecciona tu método de pago
Posteriormente, ingresa la cantidad que deseas enviar y selecciona el método de pago, entre los cuales se encuentran:
- Cuenta bancaria vinculada
- Tarjeta de débito o tarjeta de crédito
- Saldo disponible en tu cuenta PayPal
Revisa y confirma la transacción
Antes de confirmar el envío, Xoom te mostrará los datos para que verifiques que son correctos, además del monto correspondiente a tarifas, así como el tipo de cambio utilizado para la conversión de moneda.
Sigue el estado de tu envío con el número de seguimiento
Obtén un número de seguimiento y verifica el estado de tu transferencia directamente en la aplicación o página web de Xoom.
Aspectos clave a considerar al usar Xoom
Aunque Xoom es una alternativa popular para realizar transferencias rápidas y seguras, es importante que consideres varios aspectos antes de elegir esta opción.
Tarifas de envío
Las tarifas de envío de Xoom no son fijas, dependen del país de destino, del monto a enviar y del método de pago.
Generalmente, el método más caro es con tarjeta de crédito y el más económico es a través de una cuenta.
| Plataforma | Tarifa | Tipo de cambio | Tiempo de entrega | Opciones de entrega |
|---|---|---|---|---|
| Xoom | Desde 2.99 USD, dependiendo el tipo de envío | Menos favorable | Minutos a horas | Depósito bancario, retiro en efectivo, entrega a domicilio |
| Común | Tarifa desde 2.99 USD, hasta los límites aplicables | Competitivo (Aclaración: Los resultados pueden variar según el país de destino y método de envío) | Minutos | Retiro en efectivo, depósito bancario |
Tipo de cambio
El tipo de cambio puede ser otra desventaja, porque, además de que se calcula directamente en la plataforma de Xoom, varía según el método de envío seleccionado.
Límites de envío
Xoom impone límites de envío que dependen del nivel de verificación de cada cuenta. Para usuarios no verificados residentes en EE. UU., el límite diario es de $2,999 USD. En cambio, los usuarios verificados pueden enviar hasta $10,000 o $50,000 USD por día, según su nivel de verificación.
Opciones de recepción
Xoom cuenta con diferentes opciones de recepción, pero pueden variar de acuerdo con el país de destino.
En general, es posible enviar dinero en efectivo con retiro en diferentes puntos de pago, por depósito bancario, recarga o pago de servicio.
Seguridad y fiabilidad
Xoom cuenta con el respaldo de PayPal, además de cifrado SSL/TLS para proteger tu información financiera y monitoreo antifraude para asegurar que tu dinero llegue a su destino.
Tiempos de entrega
Generalmente, los envíos de dinero por tarjeta de débito y efectivo se reflejan en cuestión de minutos. Sin embargo, otros métodos de envío, como depósito bancario, pueden tardar desde 1 día hábil.
El tiempo total te aparecerá antes de confirmar tu transacción en la aplicación o página web de Xoom.
Accesibilidad
Xoom está también disponible en español y, en general, es fácil de usar para los migrantes en Estados Unidos.
Alternativas modernas para enviar dinero por Xoom: ¿Por qué Común es una opción inteligente?
Enviar dinero fuera de EE. UU. es fundamental, al igual que contar con servicios de transferencias internacionales eficientes, como Xoom. Aunque también existen opciones más innovadoras que te ofrecen mayores ventajas y menores costos para que tu familia y amigos obtengan mucho más.
Común es una plataforma financiera innovadora y completa que resuelve las necesidades de los usuarios que radican en Estados Unidos, especialmente de los inmigrantes. Ya que, Común a diferencia de Xoom, cuenta con un enfoque especializado y con tarifas transparentes.
Con Común:
- Abre tu cuenta con una identificación oficial de tu país; se aceptan más de 100 identificaciones.
- Después de tu primer envío gratuito, paga desde $2.99 USD por envío hasta los límites aplicables.
- Accede al servicio de atención al cliente en español y en inglés, disponible 24/7.
- Obtén una tarjeta de débito Visa para comprar en establecimientos físicos.
- Maneja tus finanzas desde la aplicación móvil de Común, donde puedes sincronizar tu cuenta bancaria externa y gestionar tus finanzas desde la plataforma de Común.
¿Tienes más dudas sobre cuál es la opción más conveniente para enviar dinero? Descubre Común y conoce el lado fácil y seguro de las finanzas.
Preguntas frecuentes
Si quieres saber más, consulta nuestra sección de preguntas frecuentes
¿Cómo enviar dinero de México a Estados Unidos usando Xoom?
No es posible enviar dinero desde México a través de Xoom, ya que solo permite envíos desde Estados Unidos, Canadá y otros países de Europa.
¿Cuánto tarda en llegar el dinero por Xoom?
Dependiendo del método de envío, oscila entre minutos hasta 3 días hábiles.
¿Es seguro usar Común para enviar dinero a Latinoamérica?
Sí, Común cuenta con las medidas de seguridad necesarias para mantener a salvo tu dinero y datos personales.
¿Puedo usar Común aunque no tenga cuenta en PayPal?
Sí, Común es una plataforma independiente de PayPal y puedes abrir una cuenta con la identificación oficial de tu país.
¿Puedo hacer depósitos en efectivo si no tengo cuenta bancaria en EE. UU.?
Sí, Común te permite depositar dinero en efectivo en numerosos establecimientos cerca de ti.
Educación Financiera
¿Cómo ahorrar dinero en USA? Estrategias reales para inmigrantes que comienzan desde cero
8 min de lectura
Vivir en EE.UU., sin duda, representa una gran ventaja para mejorar la calidad de vida, debido a la oferta laboral que este país ofrece tanto para ciudadanos como para extranjeros. Sin embargo, acoplarse al ritmo de vida de Estados Unidos también implica enfrentar diversos gastos que pueden afectar las finanzas personales, especialmente de los inmigrantes recién llegados.
Las estrategias de ahorro son un aliado indispensable para disminuir la incertidumbre financiera, estar preparado ante cualquier imprevisto, y construir un futuro pleno en un país nuevo.
Si te identificas con esta situación y te encuentras sorteando dificultades para cubrir los gastos mensuales, a continuación te mostramos diferentes formas de ahorrar dinero en USA adaptadas especialmente a la realidad de los inmigrantes, así como alternativas de cuentas de ahorros, para que tengas un control pleno de tu capital.
10 formas de ahorrar dinero en USA
Ahorrar en Estados Unidos implica desarrollar una serie de hábitos orientados a la optimización de recursos y optar por servicios financieros con tasas de interés competitivas.
Trazar metas de ahorro es el primer paso para comenzar una vida financiera sana y libre de preocupaciones.
A continuación, te compartimos algunas estrategias para sacar el mayor provecho de tus gastos diarios.
1. Planifica y presupuesta tus gastos
Antes de hacer cualquier movimiento, es esencial que tengas claro a cuánto ascienden tus ingresos y egresos mensuales, por lo que debes comenzar por llevar un control financiero claro.
Para ello, puedes apoyarte en alguna aplicación de finanzas personales y gestión de presupuesto o una hoja de cálculo, a fin de registrar categorías como:
- Gastos fijos: todos los gastos que repites cada mes como renta, pago de servicios, transporte, envío de remesas, etc.
- Gastos variables: los gastos cuyo monto varía, como alimentación, lo relacionado con el esparcimiento, créditos, etc. Con base en tus ingresos, asigna un presupuesto a cada uno.
- Ahorro: es muy importante que te asegures de conservar una cantidad de dinero suficiente después de cubrir tus gastos mensuales. Te servirá para construir un fondo de emergencia que podrás utilizar ante algún imprevisto. Fija metas financieras a corto plazo para poder monitorear tu avance.
2. Aprovecha las ofertas y cupones
Una manera efectiva de aprovechar las ofertas de diferentes tiendas departamentales es utilizar alguna aplicación que te ayude a comparar precios; así, podrás elegir una alternativa sin salir de casa.
También puedes aprovechar los programas de lealtad que ofrecen varias tiendas a través de sus aplicaciones móviles, como Safeway y Target.
3. Reduce los costos de vivienda
Dependiendo de la ciudad, el alquiler puede ser uno de los gastos más elevados en tu presupuesto. Si consideras que después de cubrir este apartado, tu cartera queda demasiado apretada, puedes evaluar aplicar algunas estrategias.
- Considera compartir un departamento con roomies.
- Busca una zona con precios de alquiler accesibles, como Texas.
- Por el contrario, Nueva York es de las zonas más costosas para vivir, por lo que es recomendable buscar opciones más accesibles.
- Revisa tu elegibilidad para acceder al programa de vivienda pública con la Autoridad de Vivienda.
4. Cocina en casa en lugar de comer fuera
Comer en restaurantes siempre es tentador, pero esto genera hasta 5 veces más gastos que preparar comida en casa. Planifica los menús semanales y evita desperdiciar alimentos.
5. Usar servicios de remesas con tarifas bajas para enviar dinero al país de origen
Para los inmigrantes en Estados Unidos, enviar dinero a casa es una necesidad básica, ya que se trata de uno de los principales medios de sustento de sus seres queridos.
Antes de enviar dinero a América Latina, asegúrate de comparar diferentes servicios, en cuanto a las tarifas de envío, tipo de cambio, métodos de envío y tiempo.
Comun te permite enviar tu primera remesa sin costo (Promoción sujeta a cambios. Consulta disponibilidad en la app) y con tarifas accesibles para las siguientes. Es una opción popular entre inmigrantes por su accesibilidad y soporte bilingüe en español, porque comparte idioma, intereses y objetivos en común: acercar a las familias a través de soluciones financieras seguras y accesibles.
6. Usa el transporte público o comparte viajes
El transporte público es una gran manera de moverte a bajo costo en una ciudad. Puedes elegir el servicio de autobús, aplicaciones de viajes compartidos o, para distancias cortas, una bicicleta.
7. Busca programas de ayuda o beneficios locales disponibles para inmigrantes
Consulta la disponibilidad de programas de ayuda en tu ciudad, como atención médica en clínicas de salud comunitarias y bancos de alimentos.
Por ejemplo, el Programa de Asistencia Nutricional Suplementaria (SNAP) brinda ayuda financiera para la compra de alimentos nutritivos. La elegibilidad a este beneficio depende del estatus migratorio, ya que requiere la ciudadanía o residencia legal en el país.
8. Aprende sobre créditos y finanzas como inmigrante
Conocer el sistema financiero de Estados Unidos es clave para acceder a servicios básicos, como una cuenta bancaria, tarjeta de débito, tarjeta de crédito, etc. Para esto, generalmente debes contar con SNN o ITIN. Por lo que es recomendable buscar opciones accesibles para que logres integrarte lo antes posible.
Además, el gobierno de Estados Unidos ofrece un plan de ahorro para el retiro, a través de Individual Retirement Account (IRA), que permite acumular dinero libre de impuestos hasta que sea retirado.
9. Compra en segunda mano para ahorrar desde el inicio
Otra manera de ahorrar dinero es comprar artículos para el hogar en tiendas de segunda mano, tales como Craigslist, OfferUp y Goodwill. De este modo, puedes ahorrar hasta el 50 % de tu presupuesto destinado a estas compras.
10. Aprovecha los beneficios del gobierno
Otro programa de apoyo es el de los Housing vouchers, que ayudan a familias de bajos recursos con el pago de la renta. Por otro lado, el Crédito por Ingreso del Trabajo (EITC), está disponible para trabajadores con ingresos bajos a moderados.
¿Qué es lo que da más dinero en Estados Unidos?
Si te preguntas cómo hacer más dinero en USA, debes considerar la posibilidad de trabajar en algunos sectores del país si tu perfil se acopla a alguno de ellos.
Estos son algunos de los trabajos con mayor salario en Estados Unidos, los cuales no solo te permitirán cumplir tus objetivos de ahorro, sino también mejorar tu calidad de vida de manera considerable.
Medicina
Las profesiones relacionadas con el sector salud en Estados Unidos son de los salarios más altos. Los ingresos pueden llegar hasta los $450.000 USD al año, dependiendo de la especialidad.
Servicios Públicos
Este sector también alcanza muy buenos ingresos, los cuales pueden llegar hasta los $133.800 USD al año. En este sector se incluyen trabajos relacionados con la electricidad y generación de energías renovables.
Tecnología de la Información (IT)
Se trata de una de las industrias con mejor salario a nivel mundial. En Estados Unidos, los sueldos anuales promedio alcanzan un aproximado de $99.500 USD. Comprende habilidades relacionadas con el desarrollo de software, inteligencia artificial y ciberseguridad.
Finanzas
Los ingresos promedio de los trabajos relacionados con el sector financiero superan los $90.000 USD. En este caso, te puedes especializar en profesiones como gestión de portafolios y banca de inversión o asesor financiero.
Derecho
Finalmente, el sector legal también es muy bien pagado, con ingresos de aproximadamente $176.000 USD al año.
Abre tu cuenta en Común fácil, rápido y seguro
Ahorrar en Estados Unidos no significa renunciar a tu calidad de vida, sino adoptar hábitos más inteligentes en el manejo del dinero y desarrollar una sólida educación financiera.
Puedes comenzar con estrategias de ahorro simples, como aprovechar descuentos digitales, reducir gastos de vivienda, evitar compras impulsivas y elegir plataformas de envío de remesas más económicas.
La clave para fortalecer tus finanzas está en organizar los recursos con una visión a largo plazo y aplicar estas estrategias de manera constante para avanzar hacia tus metas.
¡Conoce Común! La plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, a través de una app móvil fácil de usar, donde puedes abrir una cuenta en cuestión de minutos con una identificación oficial calificada de tu país de origen. Envía dinero a tus seres queridos sin complicaciones, para que tu familia reciba más por menos. Consulta términos y condiciones. Los tipos de cambio y tarifas pueden variar según el país, monto y método de envío.
Común es una plataforma digital diseñada para ayudar a la comunidad inmigrante en EE. UU., disponible en español y en inglés.
Preguntas frecuentes
Si te quedaste con dudas, revisa nuestra sección de preguntas frecuentes.
¿Qué cuenta se ajusta a tus necesidades en Estados Unidos?
Común es una alternativa popular entre los inmigrantes que buscan servicios accesibles y de calidad. Abre tu cuenta hoy y descubre todos los beneficios.
¿Cuál es la regla 50 30 20?
Es un método de ahorro que te ayuda a dividir tus ingresos para alcanzar tus metas financieras: el 50 % para lo necesario, el 30 % para los gastos opcionales y el 20 % para tu fondo de ahorro.
¿Cómo hacer dinero rápido en Estados Unidos?
Busca trabajos flexibles en aplicaciones o vende las cosas que ya no utilizas en páginas de segunda mano.
Community
Banca Comunitaria: Apoyando a las Economías Locales
8 min de lectura
La banca comunitaria se enfoca en atender las necesidades financieras de comunidades específicas, muchas veces desatendidas por bancos tradicionales grandes. Plataformas digitales como Común extienden ese enfoque a la comunidad inmigrante, con requisitos de documentación adaptados a su realidad.
Bancos Comunitarios: Inversión Local, Conocimiento y Educación
Los bancos comunitarios son conocidos por su enfoque personalizado en la banca. Con un profundo conocimiento de la economía local, estos bancos pueden ofrecer productos y servicios financieros adaptados a las necesidades específicas de sus clientes. Este conocimiento localizado les permite proporcionar mejores consejos y soluciones más flexibles para individuos y negocios dentro de la comunidad.
Además, invierten significativamente en sus áreas locales. Reinvierten los depósitos de vuelta en la comunidad a través de préstamos a residentes locales, pequeñas empresas y organizaciones. Este ciclo de inversión local promueve el desarrollo económico y ayuda a crear empleos, contribuyendo a la prosperidad general de la comunidad. Las relaciones construidas entre los bancos comunitarios y sus clientes van más allá de simples transacciones. Estos bancos a menudo participan en eventos locales, apoyan proyectos comunitarios y contribuyen a causas benéficas.
Su participación activa en la comunidad fortalece la confianza y crea un sentido de propósito compartido y compromiso con el bienestar local. Además, los bancos comunitarios juegan un papel crucial en la provisión de educación financiera. Al ofrecer talleres, seminarios y consultas individuales, ayudan a los miembros de la comunidad a mejorar su alfabetización financiera. Esta educación empodera a los individuos para tomar decisiones informadas, gestionar sus finanzas de manera efectiva y planificar para su futuro.
Común - Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Estabilidad y Confianza: Aspectos de la Banca Comunitaria
La estabilidad y la confianza son los pilares de la banca comunitaria, formando la base de la relación entre los bancos y sus clientes. Estos atributos son particularmente cruciales para asegurar la resiliencia económica y fomentar la confianza del cliente, lo que juntos crean un entorno financiero estable tanto para individuos como para empresas.
Los bancos comunitarios tienden a adoptar un enfoque conservador hacia los préstamos y las inversiones, centrándose en el crecimiento sostenible y la gestión prudente de riesgos. Esta estrategia a menudo los hace más resilientes durante las recesiones económicas, permitiéndoles seguir apoyando a sus clientes incluso en tiempos difíciles. El énfasis en construir relaciones a largo plazo significa que los bancos comunitarios son más propensos a proporcionar apoyo continuo durante periodos de inestabilidad financiera, fomentando aún más un entorno financiero estable.
La confianza del cliente se ve significativamente mejorada a través del servicio personalizado que ofrecen los bancos comunitarios. Los clientes aprecian la capacidad de hablar directamente con representantes bancarios que entienden sus circunstancias y necesidades únicas, fomentando un sentido de fiabilidad y seguridad. Además, los bancos comunitarios a menudo priorizan la transparencia en sus operaciones, desde la comunicación clara sobre tarifas y servicios hasta términos de préstamos sencillos. Esta transparencia construye la confianza del cliente y la confianza en la integridad del banco.
La participación activa en las comunidades locales también refuerza la confianza que los clientes depositan en los bancos comunitarios. Al apoyar iniciativas locales, patrocinar eventos y participar en actividades comunitarias, estos bancos demuestran su compromiso con el bienestar de sus clientes y la comunidad en general. Esta participación no solo fortalece la relación entre el banco y sus clientes, sino que también contribuye a la prosperidad general de la comunidad.
La seguridad financiera es otro aspecto crítico de la estabilidad y la confianza en la banca comunitaria. Los depósitos en los bancos comunitarios están típicamente asegurados por la Corporación Federal de Seguros de Depósitos (FDIC), proporcionando una capa adicional de seguridad para los fondos de los clientes y asegurándoles que su dinero está protegido. Además, los bancos comunitarios a menudo cuentan con robustas medidas de protección contra el fraude. Su presencia local les permite monitorear y abordar rápidamente actividades sospechosas, mejorando aún más la sensación de seguridad de los clientes.
En resumen, la estabilidad y la confianza que caracterizan a la banca comunitaria son esenciales para la resiliencia económica, la confianza del cliente y la seguridad financiera. Estas cualidades permiten a los bancos comunitarios apoyar efectivamente a sus clientes, incluso en tiempos difíciles, y mantener relaciones fuertes y duraderas dentro de sus comunidades.
Cómo la Integración de Común.app Mejora la Estabilidad y la Confianza:
La estabilidad y la confianza son fundamentales para el éxito de la banca comunitaria, fomentando relaciones a largo plazo y seguridad financiera para los clientes. Al integrar Común.app en su experiencia bancaria, los usuarios pueden disfrutar de los beneficios del servicio personalizado, la seguridad financiera y el apoyo comunitario en un formato moderno y conveniente. Aquí se explica cómo la integración de Común.app mejora la estabilidad y la confianza en la comunidad:
- Acceso Instantáneo a la Información: Común.app ofrece a los usuarios acceso instantáneo a su información de cuenta, historial de transacciones y notificaciones en tiempo real. Esta transparencia ayuda a los clientes a mantenerse informados y seguros sobre su estado financiero, mejorando la confianza en la plataforma.
- Seguro de la FDIC y Protección contra el Fraude: Al igual que los bancos comunitarios tradicionales, las cuentas de Común.app están aseguradas por la FDIC, y la aplicación incluye medidas de seguridad robustas para proteger contra transacciones no autorizadas. Esta combinación de características de seguridad garantiza que los fondos de los clientes estén seguros, reforzando su confianza en el servicio bancario digital.
- Experiencia Amigable para el Usuario: Común.app proporciona una experiencia amigable para el usuario con navegación intuitiva y fácil acceso a servicios bancarios esenciales. Esta accesibilidad construye la confianza del cliente, ya que los usuarios pueden gestionar sus finanzas de manera conveniente y eficiente.
- Soporte al Cliente Personalizado: Común.app ofrece un servicio al cliente de primera calidad disponible los siete días de la semana a través de chat, correo electrónico o teléfono. Este compromiso con el soporte al cliente refleja el servicio personalizado de los bancos comunitarios tradicionales, fomentando un sentido de fiabilidad y confianza.
- Inclusión Financiera y Enfoque Comunitario: Común.app enfatiza la inclusión financiera, atendiendo a inmigrantes latinos y otras comunidades desatendidas. Al ofrecer servicios sin la necesidad de un Número de Seguro Social y centrarse en la protección del cliente independientemente de su estado migratorio, Comun.app construye confianza entre sus usuarios y se alinea con los valores centrados en la comunidad de los bancos tradicionales.
- Recursos Educativos: Común.app también proporciona recursos educativos para ayudar a los usuarios a mejorar su alfabetización financiera. Al ofrecer orientación sobre cómo gestionar las finanzas, comprender los servicios bancarios y tomar decisiones informadas, Común.app empodera a sus usuarios, mejorando su confianza en la plataforma.
Elegir Común significa elegir un socio confiable dedicado a apoyar el bienestar financiero de sus clientes, al igual que un banco comunitario tradicional.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Tecnología e Innovación en la Banca Comunitaria
Los bancos comunitarios están adoptando cada vez más la transformación digital para mejorar la experiencia del cliente y mantenerse competitivos. Al adoptar plataformas de banca en línea y móvil, brindan a los clientes acceso conveniente a sus cuentas, la capacidad de transferir fondos, pagar facturas y monitorear transacciones desde cualquier lugar en cualquier momento. Estos servicios digitales ofrecen un nivel de conveniencia que cumple con las expectativas modernas de los clientes conocedores de la tecnología.
La importancia de mantenerse al día con los avances tecnológicos no puede ser subestimada. A medida que evolucionan las necesidades de los clientes, los bancos comunitarios deben actualizar continuamente sus ofertas digitales para proporcionar experiencias sin interrupciones y fáciles de usar. Esto incluye integrar funciones como notificaciones instantáneas, opciones de inicio de sesión seguro y herramientas financieras personalizadas. Al hacerlo, aseguran que sigan siendo relevantes y atractivos tanto para los clientes existentes como para los potenciales.
Ciberseguridad
Paralelamente a la transformación digital, los bancos comunitarios están priorizando la ciberseguridad para proteger los datos de los clientes y asegurar transacciones seguras. Las técnicas avanzadas de encriptación protegen la información sensible contra el acceso no autorizado. La autenticación multifactor añade una capa adicional de seguridad, requiriendo que los clientes verifiquen sus identidades a través de múltiples métodos antes de acceder a sus cuentas.
Se realizan auditorías de seguridad regularmente para identificar y abordar posibles vulnerabilidades. Estas auditorías ayudan a garantizar que las medidas de ciberseguridad estén actualizadas y sean efectivas contra amenazas emergentes. Al implementar estas robustas medidas de seguridad, los bancos comunitarios no solo protegen a sus clientes, sino que también construyen y mantienen la confianza, reforzando su reputación como instituciones financieras seguras y confiables.
En general, la tecnología y la innovación en la banca comunitaria son esenciales para mejorar la satisfacción del cliente, mejorar la eficiencia operativa y mantener la seguridad en un mundo cada vez más digital.
Conclusión
Los bancos comunitarios son indispensables para la salud y vitalidad de las economías locales. A través del servicio personalizado, el apoyo a pequeñas empresas, la inversión en la comunidad, la construcción de relaciones, la educación financiera y la estabilidad, estas instituciones crean una base económica sólida. Al elegir un banco comunitario, individuos y empresas pueden contribuir al crecimiento y éxito de su área local, fomentando una comunidad próspera e interconectada.
Beneficios Clave de los Bancos Comunitarios:
- Servicio Personalizado: Productos y servicios financieros adaptados.
- Apoyo a Pequeñas Empresas: Préstamos y crédito para negocios locales.
- Inversión en la Comunidad: Reinvierte depósitos en la economía local.
- Construcción de Relaciones: Participación activa en eventos y causas comunitarias.
- Educación Financiera: Talleres y consultas para mejorar la alfabetización financiera.
- Estabilidad y Confianza: Resiliencia durante recesiones económicas.
Al apoyar a los bancos comunitarios, estás apoyando el crecimiento y la prosperidad de tu economía local.
¿Qué es la banca comunitaria?
Es un modelo de servicios financieros enfocado en atender a comunidades específicas — geográficas, culturales, o de necesidades particulares — que suelen tener menos acceso a la banca tradicional.
¿Cómo beneficia la banca comunitaria a las economías locales?
Al facilitar el acceso a cuentas bancarias, remesas, y ahorro, ayuda a que más personas participen en la economía formal, en lugar de depender de servicios informales con comisiones más altas.
¿Cómo aplica este enfoque a la comunidad inmigrante en EE.UU.?
Plataformas como Común aceptan identificaciones latinoamericanas en lugar de exigir SSN, atendiendo específicamente las barreras de documentación que enfrenta esta comunidad.
Preguntas frecuentes
¿Qué diferencia a la banca comunitaria de un banco tradicional grande?
Se enfoca en las necesidades específicas de una comunidad particular, con requisitos y productos adaptados, en lugar de un modelo genérico.
¿La banca comunitaria solo existe para comunidades geográficas?
No, también puede enfocarse en comunidades culturales o de necesidades específicas, como la comunidad inmigrante.
¿Cómo ayuda esto a la economía local?
Más personas con acceso bancario formal significa menos dependencia de servicios informales costosos, como casas de cambio de cheques.
¿Común es un ejemplo de banca comunitaria?
Común es una plataforma financiera digital diseñada para la comunidad inmigrante, con requisitos de documentación adaptados a esa comunidad.
¿Qué requisitos de documentación adapta Común?
Acepta más de 100 identificaciones latinoamericanas en lugar de exigir número de Seguro Social.
¿La banca comunitaria tiene los mismos costos que la banca tradicional?
Varía por proveedor; muchas plataformas de banca comunitaria digital, incluyendo Común, no cobran cuota mensual ni exigen saldo mínimo.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


