
Inmigración
¿Qué pasa si no renuevo mi visa permanente? Descubre todo sobre la Green Card en EE. UU.
Te explicamos las restricciones de la residencia permanente, qué tener en cuenta para no perder el estatus, cómo viajar al extranjero y consejos prácticos.
8 min read

¿Acabas de obtener tu residencia permanente en Estados Unidos? Sin duda, se trata de un gran logro para todo inmigrante que lleva tiempo siguiendo trámites migratorios, aunque también implica una serie de responsabilidades y restricciones.
Un problema que permea en la comunidad inmigrante es el desconocimiento general de los riesgos que pueden afectar su estatus legal si no actúan de manera adecuada en el país.
En este artículo buscamos mantenerte al tanto de dichas restricciones y darte consejos prácticos para mantener la residencia permanente sin problemas.
Restricciones legales y de derechos como residente permanente
Lo primero que debes tener claro es que el estatus de residente no equivale a tener la ciudadanía estadounidense, ya que existen limitaciones claras ante la ley que marcan una diferencia.
Estas son las principales restricciones que debes tomar en cuenta.
No se puede votar en elecciones federales
A diferencia de la ciudadanía estadounidense, el estatus de residente permanente no otorga el derecho a participar en elecciones federales o estatales, lo cual representa una desventaja para ejercer derechos electorales.
Ciertos empleos públicos están restringidos
Aunque los residentes permanentes pueden trabajar en el gobierno de EE. UU., hay ciertos puestos disponibles únicamente para ciudadanos, en especial las funciones relacionadas con seguridad nacional y cargos públicos de confianza.
Posibilidad de perder el estatus ante delitos graves
Aunque mantenerte dentro de los márgenes de la ley es obligatorio, independientemente de tu estatus migratorio, no está de más recordar que incurrir en actividades delictivas, como fraude y tráfico de drogas, es causal del retiro de la tarjeta verde.
Riesgos de perder la Green Card por ausencias o errores migratorios
Uno de los requisitos fundamentales que debes tener presente desde el momento en que iniciaste el proceso de trámite de la Green Card es la obligatoriedad de permanencia continua en Estados Unidos antes y después de la aprobación.
Toma en cuenta estos escenarios de riesgo y evita problemas con las autoridades migratorias de Estados Unidos.
- Salidas del país por más de 6 meses sin justificar pueden generar sospecha de abandono de residencia: si por alguna razón necesitas ausentarte de Estados Unidos por más de 6 meses, tramita el formulario I-131, en el que se declara la intención de regresar.
- Estancias fuera de EE. UU. mayores a 1 año pueden causar la pérdida automática del estatus: por lo general, las ausencias prolongadas se consideran abandono de la residencia permanente. El formulario I-131 permite salir del país hasta por 2 años.
- No presentar impuestos o mentir en declaraciones puede ser motivo de revocación: el Servicio de Impuestos Internos (IRS) y el Servicio de Ciudadanía e Inmigración (USCIS) pueden revocar el estatus de residente permanente legal si descubren anomalías en el pago de impuestos.
Es aconsejable que planifiques tus viajes al exterior con anticipación y, si es necesario, que tramites el permiso de reingreso antes de salir. También procura mantenerte al día con el pago de impuestos y buscar asesoría legal si lo necesitas.
Limitaciones para patrocinar familiares y obtener beneficios
Una de las principales ventajas de la Green Card es la posibilidad de patrocinar a miembros de la familia para otorgarles el mismo estatus. Sin embargo, a diferencia de los ciudadanos americanos, los residentes tienen acceso a categorías de elegibilidad limitadas.
- Solo se puede patrocinar a cónyuge e hijos solteros menores de 21 años: estos familiares se consideran “preferenciales” y deben esperar a que se abran cupos.
- No se pueden patrocinar padres ni hermanos (solo los ciudadanos pueden hacerlo): en este caso, la única opción es obtener la ciudadanía estadounidense.
- Los tiempos de espera son largos según el país de origen: el proceso de trámite puede ser más largo para solicitantes originarios de países con alta demanda, como México.
Aunque la residencia permanente otorga ciertas ventajas para el titular, las restricciones pueden generar frustración para los inmigrantes en busca de la reunificación familiar obstruida por protocolos.
Consejos para proteger tu estatus como residente permanente
Es cierto que existen riesgos que te pueden llevar a perder la residencia permanente, pero la mayoría se pueden evitar con buenas prácticas y responsabilidad.
Toma en cuenta estos consejos y evita problemas con el gobierno de Estados Unidos.
Cumple siempre con tus obligaciones fiscales
Mantente al día con tus declaraciones de impuestos anuales; recuerda que la fecha límite suele ser el 15 de abril de cada año. Es indispensable cumplir con este requisito, incluso si pasas tiempo fuera del país, para demostrar tu responsabilidad como residente permanente.
Mantén domicilio y vínculos claros en EE. UU.
Es fundamental que tu domicilio principal se encuentre en Estados Unidos y que seas capaz de demostrar vínculos claros en el país, como trabajo, estudios o familia.
Evita ausencias prolongadas y consulta antes de viajar
Como lo mencionamos antes, ausentarse por más de 6 meses se podría interpretar como abandono de la residencia permanente. Procura salir del país únicamente en casos de emergencia, después de tramitar el formulario I-131.
Considera solicitar la ciudadanía si cumples los requisitos
A partir de los 5 años como residente permanente sin salidas prolongadas y con el cumplimiento de otros requisitos legales, podrás solicitar la ciudadanía y eliminar estas restricciones.
Aunque la naturalización es un camino largo y con varios procesos de por medio, es el camino más práctico para obtener estabilidad a largo plazo en el país y gozar de derechos plenos.
Común te acompaña en tu vida financiera como inmigrante
En este artículo te explicamos “las letras chiquitas” de la tarjeta de residente permanente, al mostrarte los factores de riesgo que te podrían llevar a perder el estatus, así como los beneficios que conlleva.
Una preocupación habitual de los inmigrantes en busca de la residencia permanente es seguir conectados con sus seres queridos a pesar de la distancia. Común es la plataforma financiera que te permite organizar tu dinero y enviarles apoyo fácilmente.
¡Descubre todos los beneficios de Común!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero accesibles.
- App móvil en español que acepta más de 100 identificaciones oficiales calificadas de tu país de origen.
- Tarjeta de débito para compras y pagos diarios.
Abre tu cuenta con Común hoy mismo y maneja tu dinero en EE. UU. con claridad y confianza.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Qué diferencia hay entre la Green Card y la residencia?
La Green Card o tarjeta verde es el documento físico que acredita que una persona posee la residencia permanente legal. Por otro lado, la residencia es el estatus que otorga a sus titulares el derecho de permanecer en el país de manera indefinida.
¿Cuántos años dura una Green Card?
La Green Card tiene una vigencia de 10 años y no hay límite de renovación, siempre y cuando se sigan cumpliendo los requisitos. En el caso de la residencia condicional, la duración es de 2 años y luego se debe solicitar la eliminación de la condición para renovarla por 10 años.
¿Qué pasa si no renuevo mi visa permanente?
Si no renuevas tu residencia permanente, el estatus sigue siendo válido, pero puedes enfrentar algunos problemas para reingresar al país, en el trabajo y para hacer trámites legales. Lo más recomendable es mantener vigente este documento para evitar inconvenientes.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
¿Cómo funciona el cashback? 3 consejos prácticos para aprovecharlo y mejorar tus finanzas
8 min de lectura
Una manera de mejorar las finanzas personales y optimizar los gastos es aplicar alternativas modernas y automatizadas de ahorro ligadas a las compras diarias mediante diversos métodos de pago.
Los programas de cashback son una alternativa para hacer rendir más tu dinero, ya que ofrecen programas de recompensas para recuperar una parte del dinero gastado en tu tarjeta bancaria o de puntos.
Existen diferentes maneras de acceder a este tipo de beneficios: a través de promociones automáticas de algunas tarjetas de crédito, plataformas de compras que recompensan a los usuarios por comprar en sus tiendas asociadas y ciertas aplicaciones móviles que ofrecen reembolsos por compras como combustible.
Conocer y aplicar estas estrategias te ayudará a mejorar tu gestión financiera y mitigar tus preocupaciones. Común es la plataforma que te ayuda a mejorar tu relación con las finanzas y hacer tu vida más fácil.
A continuación, explicaremos cómo funciona el sistema de recompensas de reembolso y compartiremos algunos consejos para sacarle el máximo provecho utilizando las plataformas financieras adecuadas.
¿Qué es el cashback y cómo funciona?
El cashback se puede entender como un descuento en tus compras. Obtienes un reembolso después de comprar un producto que cumpla con los requisitos o en una tienda participante.
El cashback está presente en las compras cotidianas, como cuando vas a una cafetería y pagas con una tarjeta participante, cuando compras en una aplicación que ofrece este beneficio o cuando cargas gasolina y pagas con una tarjeta con cashback incluido.
Aunque el fin último del cashback es descontar una parte del precio, tiene algunas diferencias con los descuentos tradicionales.
Recompensa del Cashback
Descuentos tradicionales
Definición
Devuelve un porcentaje de tus compras después de realizarlas.
Reduce el precio de un producto antes de comprarlo.
Ventajas
- Genera ahorros pasivos, incluso con precios regulares. Algunos programas combinan otros beneficios adicionales.
- Ahorros inmediatos.
- Disponible para todos los usuarios; tenga en cuenta que algunos pueden requerir registro.
Desventajas
- El reembolso puede tardar varios días o semanas en hacerse efectivo. Disponible solo con tarjetas o aplicaciones móviles participantes.
- La disponibilidad depende de cada tienda o vendedor.
- La mayoría de los descuentos no son acumulables con otras promociones.
La recompensa en efectivo varía según la institución financiera o el programa que la ofrece. Para calcularla, utilice la siguiente fórmula si el cashback se basa en un porcentaje:
Total de la recompensa del cashback = (monto de compra) × (porcentaje del cashback)
Por ejemplo, si tu tarjeta de débito o crédito ofrece un 2 % de cashback y gastas $100, recibes $2 de vuelta.
Estas son algunas de las formas de recibir la recompensa de reembolso, dependiendo del programa:
- Depósito automático en la misma cuenta utilizada.
- Saldo acumulado en puntos hasta alcanzar una cantidad mínima de retiro.
- Como crédito válido para compras futuras.
Beneficios del cashback para tus finanzas personales
El cashback de recompensa es una herramienta muy útil para aprovechar al máximo cada dólar gastado a través del ahorro de cantidades que en principio podrían parecer insignificantes, pero en el futuro marcarán una diferencia a la hora de adquirir bienes de primera necesidad.
Por lo tanto, el cashback de recompensa es un aliciente para la educación financiera, dado que motiva la constancia y el hábito de comprar de manera inteligente.
Estas son algunas ventajas prácticas del cashback de recompensa:
- Recuperas parte del dinero gastado: cada vez que realizas una compra, puedes obtener parte de tu dinero de vuelta.
- Mejor control de gastos: generalmente, los proveedores de cashback de recompensa te ofrecen una app móvil donde puedes visualizar tus gastos por categorías.
- Aprovechas ofertas sin comprometer tu presupuesto: el cashback te premia por realizar tus compras habituales, sin necesidad de caer en hábitos compulsivos que afecten tus finanzas.
No olvides que lo importante del cashback de recompensa es la constancia para desahogar un poco los gastos del futuro, como la compra de gasolina, despensa, medicamentos, y así incrementar tus posibilidades de ahorro para que envíes más dinero a tus seres queridos en tu país de origen.
3 consejos prácticos para usar cashback de forma inteligente
Utilizar cashback en sí es una manera inteligente de hacer las compras del día a día. Toma en cuenta estos consejos para obtener el mayor provecho de este servicio.
1. Haz compras habituales como supermercado, transporte o servicios que ya tenías planeados
Considera el uso del cashback únicamente para las compras que ya tienes contempladas en tu presupuesto. Esto te permitirá obtener ganancias a partir de los productos que siempre has comprado, sin caer en malos hábitos.
2. Evita comprar cosas innecesarias solo para obtener cashback
El hecho de que un producto ofrezca una recompensa de cashback, por más alto que sea, no es razón suficiente para adquirirlo si realmente no lo necesitas.
3. Haz un seguimiento mensual del dinero que recibes de vuelta
Es recomendable hacer un seguimiento de la cantidad de reembolso que recibes cada mes y asegurarte de que se te abone correctamente, lo que te ayudará a saber exactamente cuánto estás ahorrando y te motivará a mantener buenos hábitos financieros.
Para ello, puedes utilizar hojas de cálculo o aplicaciones móviles de cashback de recompensas por compras que incluyan herramientas de gestión financiera.
Mueve tu dinero fácilmente con Común
En esta ocasión, te explicamos qué significa cashback, los beneficios, cómo funciona y algunas formas para utilizarlo de manera inteligente.
El hábito del ahorro es esencial, especialmente para los inmigrantes que viven en Estados Unidos en busca de mejorar su calidad de vida y la de sus familias. Mientras que el cashback te ayuda a optimizar tus compras habituales, Común resuelve el proceso de gestión financiera a través de una plataforma integral.
Común es la plataforma financiera diseñada especialmente para aligerar el peso de la administración financiera de los inmigrantes en Estados Unidos.
¡Descubre todos los beneficios que Común tiene para ti!
- Envía dinero desde Estados Unidos a Latinoamérica con tarifas claras y competitivas hasta los límites aplicables.
- Puede abrir una cuenta con un documento de identificación oficial válido de su país de origen.
- Accede a tu historial financiero desde una aplicación móvil intuitiva y amigable.
- Obtén una tarjeta de débito para cubrir tus gastos diarios.
Recuerda que gestionar tus ahorros obtenidos por cashback te permitirá apoyar a tu familia en sus proyectos y objetivos personales.
Convierte tu cashback de recompensa en más oportunidades para ti y tu familia.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Puedo usar el cashback para mis gastos diarios?
Sí, el cashback está pensado precisamente para obtener un porcentaje de regreso de las compras cotidianas, como gasolina, alimentos y transporte público. Por el contrario, no es recomendable utilizar el cashback como motivación para hacer compras innecesarias.
¿Es necesario tener una tarjeta de crédito para obtener cashback?
Aunque las tarjetas de crédito son uno de los medios más frecuentes para ganar cashback de recompensa, no es obligatorio contar con una, ya que existen otras alternativas, como las tarjetas de débito con cashback o cuentas digitales, además de plataformas como Rakuten, Ibotta, Upside o Honey.
¿Qué es el cashback en tarjetas de crédito?
El cashback en tarjetas de crédito es una alternativa para ganar un porcentaje de cashback por las compras. Algunas entidades financieras también ofrecen bonos o beneficios adicionales. Si utilizas tarjeta de crédito, asegúrate de hacer el pago total para no generar intereses.
¿Qué es el cashback en las tarjetas de débito?
Es un beneficio que te ofrece la devolución de un porcentaje de tus compras directamente a tu tarjeta de débito.
Viviendo en Estados Unidos
Conoce los 11 días festivos de EE. UU. y cómo te afectan
8 min de lectura
Comenzar una vida en Estados Unidos implica adaptarse a una nueva cultura y costumbres que pueden interferir con las actividades habituales, como ir a la escuela, trabajar y realizar operaciones bancarias importantes.
Conocer las celebraciones en Estados Unidos por mes te permitirá prever tus actividades con antelación, sobre todo si necesitas enviar remesas a tu país de origen, planear viajes o realizar pagos importantes.
En esta ocasión te ofrecemos una guía completa para explicarte cuáles son los principales días festivos en EE. UU., las diferencias entre feriados estatales y federales, y su influencia en horarios laborales, escolares y bancarios.
¿Qué son los días festivos en Estados Unidos?
Los días festivos en Estados Unidos son fechas especiales en las que se conmemoran eventos históricos o culturales. Estos pueden celebrarse a nivel federal o estatal.
- Días festivos federales
Son decretados por el gobierno federal. Se caracterizan porque en estas fechas se cierran bancos, oficinas de gobierno y servicios federales. Un ejemplo es el Día de la Independencia.
- Días festivos estatales
Estos son declarados por los gobiernos de cada estado y solo aplican dentro de ese territorio.
Las leyes relacionadas con los derechos laborales no especifican pagos por horas extras en días feriados, pero algunas empresas ofrecen holiday pay.
Los descansos solo son obligatorios para los empleados del gobierno federal y en el sector privado dependen por completo del empleador. En algunos sectores, como el turístico y la hotelería, es habitual trabajar en días festivos y la compensación va a cargo de la empresa.
Lista de días festivos nacionales en 2026
En Estados Unidos hay 11 días festivos federales que debes tener en cuenta. Recuerda que en estas fechas es habitual que cierren instituciones bancarias y oficinas de gobierno. Esto puede generar retrasos en envíos de remesas.
Recuerda programar tus envíos con antelación para que no se empalmen con los días festivos de Estados Unidos y tu dinero llegue sin contratiempos a su destino.
Año Nuevo (New Year’s Day) – 1 de enero
Celebración de inicio de año. Los bancos y las oficinas públicas permanecen cerradas.
Día de Martin Luther King Jr. – tercer lunes de enero
Honra la memoria del defensor de los derechos humanos, Martin Luther King Jr.
Día de los Presidentes (Presidents Day) – tercer lunes de febrero
Conmemoración para recordar a George Washington y todos los presidentes de los Estados Unidos.
Día de la conmemoración de los caídos (Memorial Day) – último lunes de mayo
Conmemora a los soldados de las Fuerzas Armadas que han muerto en servicio.
Día de la Emancipación (Juneteenth) – 19 de junio
Fin de la esclavitud en Estados Unidos.
Día de la Independencia (Independence Day) – 4 de julio
Celebración de la declaración de independencia. Uno de los días festivos más importantes.
Día del Trabajo (Labor Day) – primer lunes de septiembre
Celebración dedicada a los trabajadores del país.
Día de la Raza (Columbus Day) – segundo lunes de octubre
Llegada de Cristóbal Colón a América en 1492.
Día de los Veteranos (Veterans Day) – 11 de noviembre
Conmemoración para reconocer a todas las personas que formaron parte de las Fuerzas Armadas.
Día de Acción de Gracias (Thanksgiving Day) – cuarto jueves de noviembre
Tradición familiar dedicada a agradecer la cosecha y los buenos momentos del año.
Día de Navidad – 25 de diciembre
Nacimiento de Jesús, celebración muy popular a nivel religioso y cultural.
Impacto de los días festivos en inmigrantes y familias
Saber qué se celebra hoy en Estados Unidos te permitirá organizarte mejor en tu día a día, además de estar al tanto de algunos beneficios laborales a los que podrías acceder.
Trabajo:
Si trabajas en sectores como hotelería, restaurantes o limpieza, es probable que tengas que laborar en días festivos. Debes preguntar a tu empleador si aplica pago doble, cambio de turno o alguna otra compensación.
Finanzas:
En los feriados federales, los bancos y oficinas de correo toman el día libre, lo que puede retrasar operaciones financieras como depósitos y transferencias internacionales. Si necesitas enviar dinero a tu familia, recuerda hacerlo antes de estas fechas.
Escuelas y trámites:
Las escuelas públicas y privadas cierran en días festivos federales. También debes considerar que el personal del USCIS no labora, por lo que los trámites migratorios se retrasan.
Consejos para organizar el dinero y el tiempo
Es esencial que los días festivos no te tomen por sorpresa. Procura separar un presupuesto mensual para viajes, gastos diarios y otras actividades.
Lleva un calendario de pagos donde tomes en cuenta los días feriados y así puedas asegurarte de realizarlos sin contratiempos.
Celebraciones culturales importantes en Estados Unidos para inmigrantes
Además de las fechas oficiales, existen otras que tienen un impacto en la cultura de las personas inmigrantes. Aunque no necesariamente conllevan cambios significativos en las operaciones de instituciones y negocios, igualmente vale la pena tomarlas en cuenta en caso de que desees presupuestar alguna celebración.
Batalla de Puebla – 5 de mayo
Es un día que también ha cobrado relevancia entre los ciudadanos estadounidenses. Aunque erróneamente muchos lo relacionan con la independencia de México, en realidad se trata de una conmemoración del triunfo ante el ejército francés.
Día de la Madre
En Estados Unidos se celebra el segundo domingo de mayo, aunque las comunidades inmigrantes pueden optar por celebrar el día en que se acostumbra en sus respectivos países de origen.
Día del Padre
Se celebra el tercer domingo de junio, aunque también puede haber variaciones. Es un día de unión familiar entre los inmigrantes.
Halloween – 31 de octubre
Es una tradición que ha cruzado barreras, por lo que es muy popular entre las comunidades inmigrantes que disfrutan de disfrazarse y pasar ratos divertidos con los más pequeños.
Día de San Valentín – 14 de febrero
Es una festividad popular para celebrar el amor y la amistad, así como pasar tiempo juntos y dar y recibir regalos.
Día de los Muertos – 1 y 2 de noviembre
Celebración de origen mexicano para recordar a los difuntos a través de altares, comida, flores y música.
Organiza tus finanzas en días festivos y envía tu dinero con Común
En este artículo te mostramos cuáles son los feriados en Estados Unidos y su impacto en los horarios de establecimientos públicos y privados.
Los días feriados no deberían ser un contratiempo para cumplir con tus obligaciones financieras. Asegúrate de contar con un aliado que te ayude a planear tu presupuesto.
¡Conoce todos los beneficios de Común!
Transfiere dinero de Estados Unidos a América Latina con tarifas claras y competitivas, hasta los límites aplicables (consulta condiciones en la app móvil de Común).
Conoce la plataforma diseñada para inmigrantes, con intereses, idioma y objetivos en Común: acercar a las familias a través de soluciones financieras accesibles y seguras.
Abre tu cuenta corriente con Común hoy mismo y administra tu dinero en EE. UU. de forma segura y sin complicaciones.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa con los bancos y las remesas en días festivos?
En feriados nacionales, los bancos y las oficinas de correo permanecen cerrados. Esto significa que los envíos de dinero toman 1 o 2 días más en completarse.
¿Todos los trabajadores reciben pago extra en feriados?
La ley no incluye pagos dobles en días feriados, pero algunos empleadores ofrecen este beneficio.
¿Cuáles son los días festivos más importantes para la comunidad inmigrante?
Para la comunidad inmigrante, los días festivos más relevantes son la Navidad, el Día de la Madre, el Día de los Muertos, entre otros.
Educación Financiera
Billetera digital: qué es, cómo funciona y cómo usarla en EE. UU.
8 min de lectura
Si buscas una forma segura y sencilla para manejar tu dinero, una billetera digital podría ser el complemento ideal para tus finanzas. Se trata de una aplicación móvil que te permite compaginar tus tarjetas y otros productos financieros en un solo lugar.
En los últimos años, se ha convertido en una herramienta clave para la gestión financiera digital debido a su practicidad y seguridad.
A continuación te explicaremos a detalle qué es una billetera digital, usos comunes, ventajas y algunos ejemplos de las billeteras digitales más populares de Estados Unidos.
¿Qué es una billetera digital y cómo funciona?
Una billetera digital es una aplicación para los dispositivos compatibles con Android o iOS, que permite almacenar de manera segura la información de tarjetas de crédito o débito o cuentas bancarias y permite acceder a ellas de manera rápida y segura para realizar pagos digitales y otras transacciones.
Su funcionamiento es muy sencillo: debes registrar tu información bancaria en la aplicación, donde se encriptará para mantenerla segura y evitar que terceros accedan a ella. Esto te permitirá realizar pagos electrónicos en segundos, a través de varios métodos, como escanear un código QR, con un teléfono inteligente que cuente con tecnología NFC o seleccionar la billetera digital como forma de pago en compras digitales.
Hay una gran variedad de billeteras digitales en Estados Unidos, entre las más populares se encuentran Apple Pay, Google Wallet, Samsung Pay y Paypal.
Usos más comunes de una billetera digital
Una billetera digital es una forma de simplificar las operaciones digitales para los miles de inmigrantes que viven en Estados Unidos. Estos son los usos más comunes de este tipo de herramientas:
Pagar en tiendas físicas y en línea
Usar una billetera digital en una tienda es muy fácil, siempre y cuando el establecimiento acepte pagos sin contacto. En ese caso, solo tienes que activar el NFC en tu celular y acercarlo a la terminal de pago. El pago se procesará automáticamente sin necesidad de introducir información adicional.
Para hacer pagos en línea, primero asegúrate de añadir tus cuentas bancarias a la app móvil de la billetera. Luego, ingresa a la página del producto o servicio que deseas comprar y elige tu billetera digital como opción de pago. Es probable que te solicite ingresar algún dato de autenticación por motivos de seguridad.
Enviar dinero a familiares y amigos
Otro uso habitual de las billeteras digitales, especialmente entre los usuarios inmigrantes que viven en Estados Unidos, es enviar remesas de forma rápida a sus países de origen. Además, según la aplicación, suelen ser opciones menos costosas en comparación con los bancos tradicionales.
Guardar tarjetas y documentos
Una cartera digital también es una herramienta de organización muy útil para tener a mano no solo productos financieros como tarjetas de débito y de crédito, sino otro tipo de recursos digitales, como tarjetas de transporte, boletos y cupones de descuento.
Administrar mejor el dinero
Este tipo de aplicaciones también son una manera sencilla de mantener tus finanzas organizadas, hacer presupuestos mensuales y estar al tanto de tus movimientos diarios.
4 ventajas de usar una billetera digital
Manejar tus productos financieros a través de una billetera digital tiene varios beneficios muy interesantes que podrían revolucionar por completo tu manera de hacer pagos digitales.
1. Seguridad: menos riesgo de robo comparado con cargar efectivo.
Cargar dinero en efectivo siempre implica mayor riesgo que las opciones digitales, debido a la posibilidad de extraviarlo o de ser víctima de robo. Una billetera digital elimina la necesidad de depender del efectivo y facilita los procesos de pagos en línea y en tiendas físicas.
Además, tu información personal está encriptada para que solo tú puedas acceder a ella. También puedes añadir seguridad a la aplicación, como datos biométricos y contraseña, reconocimiento facial y Touch ID.
2. Comodidad: todo está en el celular, sin necesidad de llevar varias tarjetas.
Además de no depender del dinero en efectivo, con una billetera digital tampoco es necesario que lleves las tarjetas físicas a todos lados, ya que puedes ingresar tus cuentas en la misma aplicación de la billetera digital y hacer pagos desde tu dispositivo móvil.
3. Inclusión financiera: ideal para inmigrantes sin acceso fácil a bancos tradicionales.
Una de las dificultades habituales de los inmigrantes recién llegados a Estados Unidos es reunir los requisitos para abrir una cuenta bancaria tradicional. En contraste, una cuenta digital resultaría una opción mucho más accesible para quienes buscan realizar operaciones diarias y esenciales, como recibir dinero, pagar cuentas y enviar remesas a América Latina rápido y fácilmente.
4. Control financiero: permite revisar gastos y organizar el dinero de manera más clara.
Con una cuenta digital también podrás llevar el control de tu dinero con mayor facilidad, ya que puedes activar las notificaciones en tu celular para estar alerta de todos los pagos realizados.
También puede registrar todos tus movimientos y mantener un presupuesto mensual para asegurarte de que tu dinero alcance para tus gastos dentro de Estados Unidos, así como apoyar a los tuyos en América Latina.
Ejemplos de billeteras digitales populares en Estados Unidos
- Apple Pay
Este es el servicio de pagos oficial de Apple y está integrado por defecto a todos sus productos, como iPhone y Apple Watch. Una de las principales ventajas es que más del 85 % de los comercios en Estados Unidos aceptan esta forma de pago.
Su amplia cobertura la convierte en una opción muy conveniente para los inmigrantes, ya sea para hacer las compras del día a día o pagar los servicios mensuales.
También ofrece el servicio de Apple Cash que funciona como una tarjeta digital y permite enviar y recibir dinero, pero solo está disponible en Estados Unidos.
- Google Wallet
Esta es una billetera virtual disponible para usuarios de dispositivos móviles Android. Es una opción más completa que la antecesora Google Pay, ya que cuenta con funciones como “tap to pay”.
Es muy funcional para los inmigrantes, ya que también permite almacenar documentos oficiales, como licencias y todo tipo de identificaciones.
- PayPal
PayPal es una de las billeteras digitales más populares no solo en Estados Unidos, sino a nivel internacional. Te permite almacenar tu información de pago fácilmente, además de que enviar dinero a otros países es muy accesible, puesto que cuenta con una amplia cobertura.
- Cash App
Cash App es una aplicación que permite enviar y recibir dinero a usuarios registrados. Podría ser la alternativa adecuada para ti en caso de que necesites contar con una tarjeta de débito y hacer retiros de dinero en cajeros automáticos.
Administra tu dinero como inmigrante con Común
En este artículo te mostramos que una billetera digital es una aplicación para guardar toda tu información financiera en un lugar, además de las ventajas, cómo funcionan y las marcas comerciales más populares en Estados Unidos.
Si buscas simplificar tus finanzas, tienes que conocer Común, la plataforma que te ofrece:
- Una cuenta corriente con tarifas claras y competitivas.
- Tarjeta de débito que puedes enlazar a una billetera digital.
- Transferencias de dinero rápidas y con tarifas accesibles.
- Banca móvil disponible en español y en inglés.
Abre tu cuenta con Común hoy mismo con una identificación oficial de tu país y empieza a usar tu billetera digital para administrar tu dinero en EE.UU.
Preguntas frecuentes
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuál es la billetera digital más confiable?
Puedes elegir opciones como Apple Pay, Google Wallet y PayPal, ya que cuentan con suficiente reputación para el manejo de la información personal.
¿Cómo se activa la billetera digital?
Descarga la aplicación a través de Google Play o App Store, crea una cuenta, añade tus tarjetas y completa la verificación necesaria.
¿Es seguro usar una billetera digital?
Sí, porque cuentan con encriptación y uso de tokens para mantener tu información segura.

Educación Financiera
¿Qué es el depósito directo?
8 min de lectura
El depósito directo es una transferencia electrónica que deposita tu sueldo, beneficios del gobierno o pagos directamente en tu cuenta bancaria sin necesidad de un cheque físico. En EE.UU. es el método de pago más común entre empleadores. Con Común puedes recibir tu depósito directo y acceder a tu dinero hasta 2 días antes de la fecha de pago oficial.
¿Qué es el depósito directo?
El depósito directo es un método de transferencia electrónica de fondos que permite a una entidad — tu empleador, el gobierno u otro pagador — depositar dinero directamente en tu cuenta bancaria. A diferencia de los cheques en papel, este proceso elimina la necesidad de emitir, entregar y cobrar un cheque físico, lo que se traduce en mayor rapidez, seguridad y comodidad para el beneficiario.
En Estados Unidos, la gran mayoría de los empleadores utilizan el depósito directo como método principal de pago de nómina. También se usa para distribuir pagos del gobierno como el Seguro Social, reembolsos de impuestos del IRS, beneficios de desempleo y cheques de estímulo.
¿Para qué sirve el depósito directo?
El depósito directo tiene tres usos principales en EE.UU.:
- Nómina de empleados: Es el uso más común. Tu empleador deposita tu salario automáticamente cada período de pago (semanal, quincenal o mensual) en la cuenta que designes, sin que tengas que hacer nada después de la configuración inicial.
- Pagos gubernamentales: El gobierno federal y estatal usa el depósito directo para Seguro Social, Medicare, reembolsos del IRS, beneficios por desempleo y pagos de asistencia. Es la forma más rápida de recibir estos pagos.
- Transferencias entre particulares: Algunas plataformas permiten configurar depósitos directos para recibir pagos de clientes independientes o plataformas gig (Uber, DoorDash, TaskRabbit), acreditando las ganancias directamente en tu cuenta.
Ventajas del depósito directo
- Rapidez: El dinero está disponible el mismo día de pago, o incluso antes si tu banco lo anticipa (Común adelanta hasta 2 días).
- Seguridad: No hay riesgo de pérdida, robo o falsificación de un cheque físico.
- Comodidad: No necesitas ir a ningún lugar a cobrar — el dinero llega automáticamente.
- Sin costo: La mayoría de los bancos y plataformas no cobran por recibir depósitos directos.
- Control financiero: Puedes configurar que el depósito se divida automáticamente entre varias cuentas (ahorro y corriente), ayudando a presupuestar.
¿Cómo configurar el depósito directo?
- Obtén tu número de cuenta y número de ruta (routing number). Los encontrarás en la app de Común o en un cheque de tu cuenta — los 9 dígitos al inicio son el routing number.
- Proporciona esta información a tu empleador o recursos humanos. Muchas empresas tienen un formulario de depósito directo en papel o digital. Común también genera un formulario pre-llenado que puedes descargar desde la app.
- Confirma la fecha de efectividad. Generalmente el primer depósito bajo la nueva configuración tarda 1-2 ciclos de pago en procesarse.
- Disfruta del depósito automático. Desde ese momento tu salario llegará directamente a tu cuenta sin tener que hacer nada más.
¿Necesito SSN para recibir depósito directo?
No necesariamente. Lo que necesitas es una cuenta bancaria con número de cuenta y routing number. Común te permite abrir una cuenta usando tu pasaporte o matrícula consular sin necesitar SSN, y una vez abierta puedes configurar depósito directo igual que cualquier cuenta bancaria tradicional.
Preguntas frecuentes sobre el depósito directo
¿Cómo activar el depósito directo con Común?
Abre la app de Común, ve a la sección de tu cuenta y encontrarás tu número de cuenta y routing number. También puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo directamente a recursos humanos. El proceso toma menos de 5 minutos.
¿Cuánto tarda en llegar el depósito directo?
El depósito directo llega el mismo día de la fecha de pago acordada con tu empleador. Con Común puedes recibir tu pago hasta 2 días antes de la fecha oficial, dependiendo de cuándo tu empleador procesa la nómina. Una vez configurado, el proceso es completamente automático cada período de pago.
¿Puedo recibir depósito directo sin cuenta bancaria tradicional?
Sí. Necesitas una cuenta con número de ruta y número de cuenta — no tiene que ser un banco tradicional. Común ofrece ambos números en su app. Cuentas prepago y algunas fintech también los ofrecen, aunque algunas no aceptan todos los tipos de depósito directo. Verifica antes de dar los datos a tu empleador.
¿Qué pasa si cambio de banco mientras tengo depósito directo configurado?
Debes actualizar la información con tu empleador antes del siguiente ciclo de pago. Si hay un depósito enviado a la cuenta antigua mientras ya la cerraste, el pago rebotará y será devuelto al pagador, quien tendrá que reemitirlo — lo que puede tardar varios días. Para evitar esto, mantén la cuenta antigua activa durante 1-2 ciclos después de cambiar.
¿Es seguro dar mi número de cuenta y routing number a mi empleador?
Sí, en el contexto del depósito directo. El routing y número de cuenta solo permiten recibir depósitos ACH en tu cuenta, no hacerlos. Tu empleador no puede retirar dinero de tu cuenta con esos datos solos. Sin embargo, comparte esa información solo con tu empleador o recursos humanos de manera oficial.
¿El depósito directo funciona para trabajadores independientes (self-employed)?
Sí, aunque el término es diferente. Los freelancers y trabajadores independientes pueden recibir pagos ACH directos de clientes o plataformas gig. Plataformas como Uber, DoorDash y TaskRabbit permiten configurar el depósito semanal de ganancias. Para esto también solo necesitas tu número de cuenta y routing number de Común.
Community
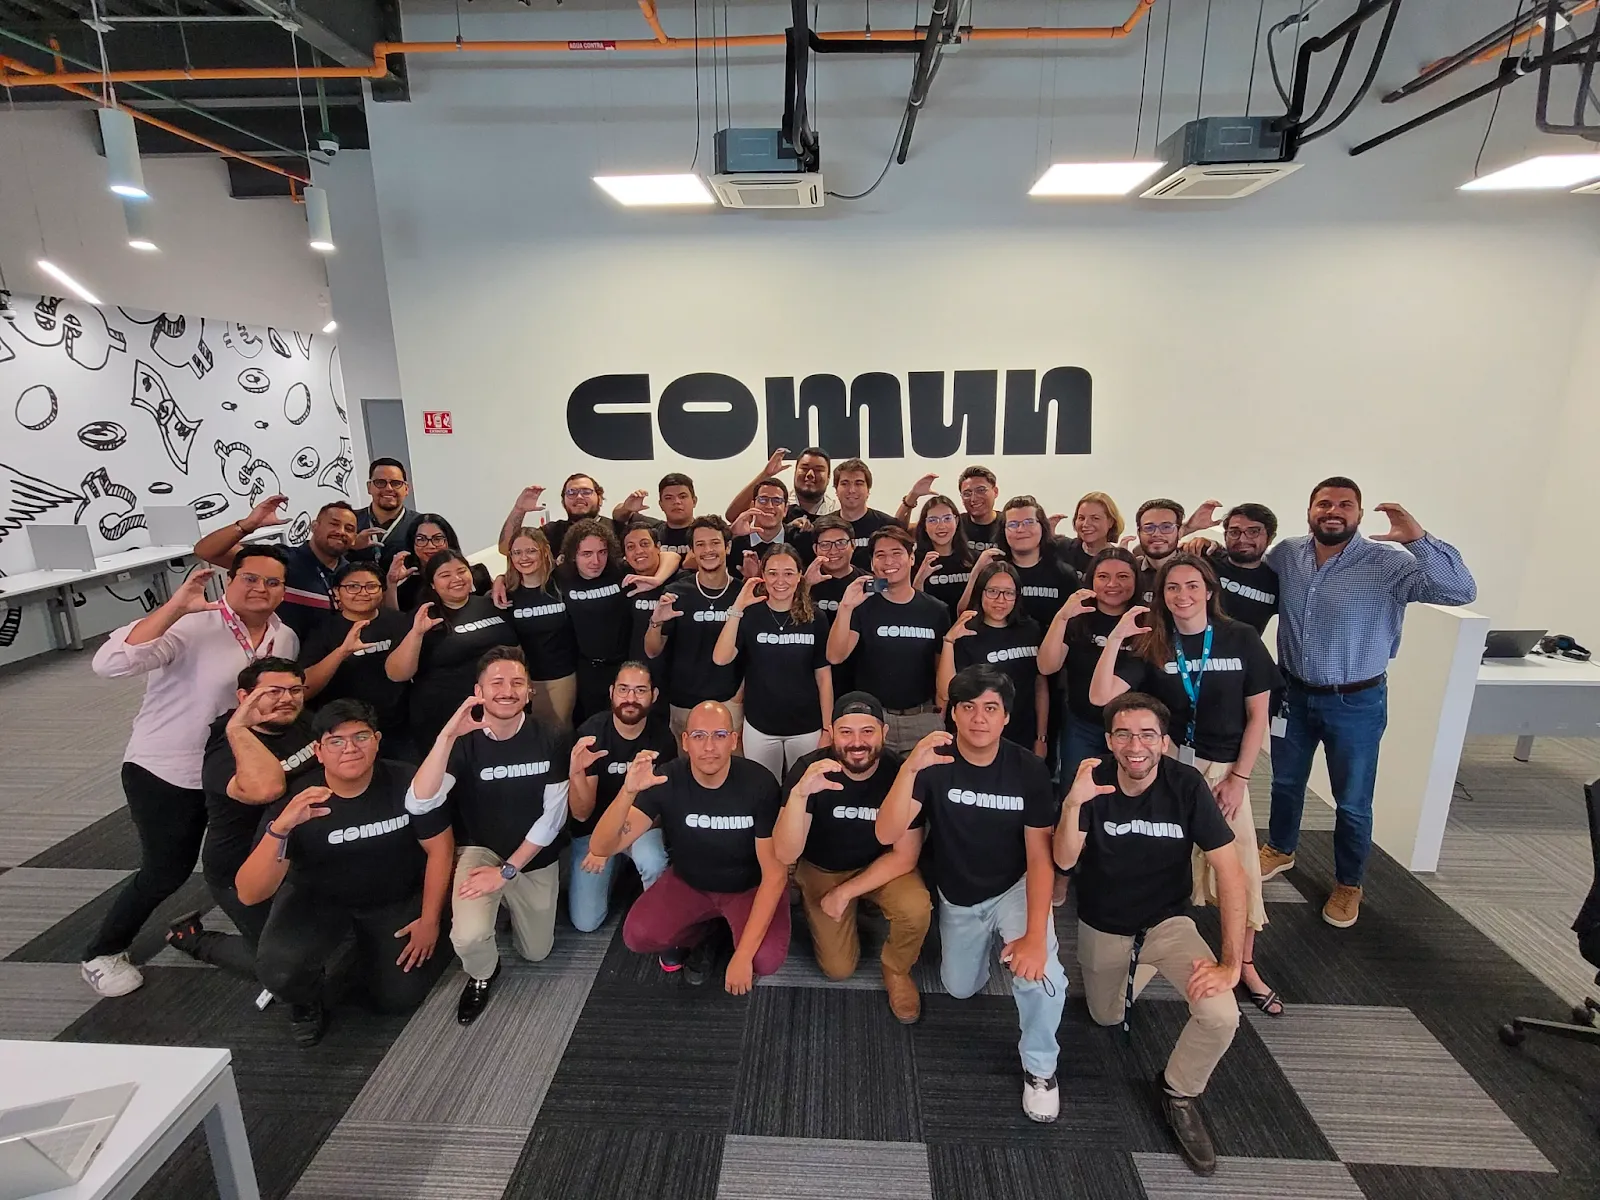
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.
Educación Financiera
Depósito directo vs. wire transfer: guía comparativa para inmigrantes en EE.UU.
8 min de lectura
Depósito directo vs. wire transfer: guía comparativa para inmigrantes en EE.UU.
Estos métodos de pago están disponibles en EE.UU. pero frecuentemente se usan para diferentes propósitos. El depósito directo se usa comúnmente para cheques de nómina, reembolsos de impuestos y beneficios gubernamentales, mientras que los wire transfers se usan más a menudo para transferencias urgentes o de alto valor entre instituciones financieras.
Entender la diferencia entre el depósito directo y el wire transfer puede ayudarte a evitar tarifas innecesarias, elegir el método de pago correcto para tu situación y gestionar tu dinero con más confianza.
¿Cuál es la diferencia entre depósito directo y wire transfer?
La mayor diferencia entre el depósito directo y el wire transfer es el propósito que sirven. El depósito directo se usa comúnmente para pagos recurrentes como salarios, beneficios y reembolsos de impuestos. Los wire transfers se usan para mover dinero rápidamente entre instituciones financieras, particularmente para transacciones grandes o urgentes.
| Característica | Depósito directo | Wire transfer |
|---|---|---|
| Uso común | Cheques de nómina, beneficios, reembolsos de impuestos | Transferencias grandes o urgentes |
| Red utilizada | Red ACH | Red de wire transfer |
| Velocidad | Típicamente 1–3 días hábiles | A menudo mismo día o siguiente día hábil |
| Costo típico | A menudo sin tarifa para recibir | Pueden aplicar tarifas |
| Transferencias internacionales | Limitado | Uso común |
| Pagos recurrentes | Sí | Menos común |
| Configuración requerida | Número de ruta + número de cuenta | Datos bancarios + información del destinatario |
Cómo funciona el depósito directo
El depósito directo es uno de los métodos de pago más comunes en EE.UU., particularmente para empleados que reciben salarios de un empleador. En lugar de emitir un cheque en papel, el empleador envía el pago electrónicamente a la cuenta bancaria del empleado a través de la red ACH.
Para configurar el depósito directo necesitas proporcionar a tu empleador: el número de ruta de tu banco y tu número de cuenta personal.
Cómo funciona el wire transfer
Un wire transfer es una transferencia electrónica de fondos entre instituciones financieras a través de redes financieras seguras como Fedwire o SWIFT. A diferencia del depósito directo, los wire transfers son más adecuados para pagos únicos grandes, pagos urgentes, transacciones inmobiliarias o transferencias internacionales.
¿Cuándo usar cada uno?
Usa depósito directo para:
- Recibir tu cheque de nómina
- Reembolsos de impuestos del IRS
- Beneficios de seguridad social o desempleo
- Pagos recurrentes de negocios
Usa wire transfer para:
- Pagos de bienes raíces (enganche, cierre)
- Transferencias internacionales urgentes
- Pagos de negocios de alto valor
- Cuando el destinatario requiere un wire transfer específicamente
Cómo configurar el depósito directo con Común
Con tu cuenta de Común, puedes configurar el depósito directo proporcionando tu número de ruta y número de cuenta de Común a tu empleador. Tu cuenta de Común tiene un número de ruta y número de cuenta únicos disponibles en la app. Visita comun.app para más información.
Preguntas frecuentes
¿El depósito directo es más rápido que el wire transfer?
No necesariamente. Los wire transfers domésticos pueden ser más rápidos (mismo día), mientras que los depósitos directos suelen tomar 1-3 días hábiles. Sin embargo, muchas cuentas ofrecen acceso al depósito directo hasta 2 días antes.
¿Cuánto cuesta configurar el depósito directo?
Configurar el depósito directo generalmente no tiene costo. Los empleadores usan la red ACH para enviar nóminas electrónicamente sin cargo para el empleado.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Educación Financiera
Te Explicamos Tu Número de Cuenta Bancaria: Qué Significa y Por Qué es Importante
8 min de lectura
Cuando abre una cuenta bancaria en Estados Unidos, recibirá información importante sobre su cuenta, incluido su número de cuenta bancaria. Este número es esencial para realizar y recibir pagos, así como para configurar depósito directo. Entender cómo funciona puede facilitarle mucho la vida financiera en EE.UU.
¿Qué es un número de cuenta bancaria?
A diferencia del número de ruta, que identifica a su banco, el número de cuenta lo identifica a usted específicamente dentro de ese banco. Todos los clientes del mismo banco en el mismo estado tienen el mismo número de ruta, pero cada cliente tiene su propio número de cuenta único.
¿Cómo funciona un número de cuenta?
Su número de cuenta bancaria es un identificador único para su cuenta bancaria específica. Este número se usa junto al número de ruta para: recibir depósitos directos de su empleador, hacer transferencias electrónicas (ACH), configurar pagos de facturas automáticos, y recibir pagos de plataformas como Uber, DoorDash o Fiverr.
Dónde encontrar su número de cuenta
Puede encontrar su número de cuenta en la sección de detalles de cuenta en la app de su banco, en sus estados de cuenta mensuales, en un cheque físico (es el segundo grupo de números después del número de ruta), o llamando al servicio al cliente de su banco. Con Común, está disponible desde el primer día en la app.
Preguntas frecuentes sobre el número de cuenta bancaria
¿Qué es el número de cuenta bancaria y cuántos dígitos tiene?
El número de cuenta bancaria es un identificador único asignado por el banco a tu cuenta específica. En EE.UU. generalmente tiene entre 8 y 17 dígitos, dependiendo del banco. Junto con el número de ruta (routing number) de 9 dígitos, estos dos números son los únicos que necesitas para recibir transferencias bancarias, configurar depósito directo o pagar facturas electrónicas.
¿Cuál es la diferencia entre número de cuenta y número de ruta?
El número de ruta (routing number) identifica al banco en el sistema financiero de EE.UU. — todos los clientes del mismo banco tienen el mismo routing number para su estado. El número de cuenta te identifica a ti específicamente dentro de ese banco. Ambos son necesarios juntos para hacer transferencias: el routing number dice a qué banco va el dinero, el número de cuenta dice a qué cuenta dentro de ese banco.
¿Dónde encuentro mi número de cuenta bancaria?
En un cheque físico, el número de cuenta aparece después del routing number (que está al inicio). También lo encuentras en la app de tu banco en la sección de detalles de cuenta, en los estados de cuenta mensuales, o llamando al servicio al cliente. Con Común, tu número de cuenta está disponible en la sección “Mi cuenta” de la app desde el momento en que se aprueba tu cuenta.
¿Es seguro compartir mi número de cuenta?
Compartir tu número de cuenta y routing number permite que otras personas te envíen dinero (depósitos ACH), pero no que retiren fondos de tu cuenta sin tu autorización. Sin embargo, combínalo con otras medidas de seguridad: no lo compartas con desconocidos, y supervisa tu cuenta regularmente para detectar cualquier transacción no autorizada. Nunca compartas tu contraseña bancaria o PIN.
¿Puedo usar el mismo número de cuenta con varios empleadores para el depósito directo?
Sí. Puedes configurar depósito directo con múltiples empleadores, clientes o plataformas gig usando el mismo número de cuenta y routing number. No hay límite en cuántas fuentes de ingresos pueden depositar en tu cuenta. También puedes dividir el depósito directo de un solo empleador entre dos cuentas diferentes dando proporciones específicas.
¿Qué pasa si doy un número de cuenta o routing number incorrecto para una transferencia?
Si el número es incorrecto, la transferencia puede llegar a la cuenta equivocada o ser rechazada y devuelta. Una transferencia a la cuenta equivocada puede ser muy difícil de recuperar. Siempre verifica los números dos veces antes de confirmar cualquier transferencia. Si cometiste un error, contacta a tu banco de inmediato — las posibilidades de recuperar el dinero disminuyen con el tiempo.
Educación Financiera
¿Por qué fue rechazada mi transacción bancaria? Causas y soluciones 2026
8 min de lectura
¿Por qué fue rechazada mi transacción bancaria? Causas y soluciones en 2026
Las transacciones bancarias generalmente se rechazan por una de estas razones: fondos insuficientes, límites diarios de transferencia, sospecha de fraude, información de pago incorrecta, tarjetas vencidas, o actividad inusual en la cuenta. En algunos casos, tu banco puede bloquear temporalmente un pago para proteger tu cuenta, incluso si hay dinero suficiente disponible.
Si tu tarjeta de débito, transferencia ACH, retiro de cajero, o pago en línea fue rechazado, la solución más rápida es identificar si el problema es causado por un límite de transacción, una alerta de fraude, o una restricción técnica en la cuenta.
Las 10 razones más comunes por las que se rechazan transacciones
1. Fondos insuficientes
Esta sigue siendo una de las causas más comunes. Incluso si recientemente depositaste dinero, los fondos pueden estar pendientes o no disponibles. Qué puedes hacer: verifica tu saldo disponible (no solo el saldo actual), revisa transacciones pendientes.
2. Límite diario alcanzado
La mayoría de las cuentas tienen límites de transacción diarios para tarjetas de débito, retiros ATM y transferencias ACH. Qué puedes hacer: verifica tus límites en la app de tu banco o contacta soporte.
3. Alerta de fraude automática
Los sistemas de seguridad pueden bloquear transacciones que parecen inusuales, como compras en una ubicación diferente. Qué puedes hacer: verifica si recibiste un SMS de confirmación y responde para autorizar la transacción.
4. Información incorrecta
Un número de tarjeta, fecha de vencimiento, CVV o dirección de facturación incorrectos puede causar el rechazo. Qué puedes hacer: verifica la información ingresada y corrígela.
5. Tarjeta vencida
Si tu tarjeta expiró, las transacciones serán rechazadas automáticamente. Qué puedes hacer: solicita una tarjeta de reemplazo a tu banco.
6. Cuenta bloqueada
Tu cuenta puede estar bloqueada temporalmente por actividad sospechosa. Qué puedes hacer: contacta directamente a tu banco.
7. Comerciante no soportado
Algunos comerciantes o tipos de compras pueden estar restringidos por tu banco. Qué puedes hacer: usa un método de pago diferente o contacta a tu banco.
8. Límite mensual de ACH
Las transferencias ACH tienen límites mensuales además de los diarios. Qué puedes hacer: verifica tus límites de ACH y espera al siguiente ciclo si los has alcanzado.
9. Cuenta inactiva
Las cuentas sin actividad por un período prolongado pueden ser marcadas. Qué puedes hacer: contacta a tu banco para reactivar la cuenta.
10. Transacción internacional no habilitada
Muchas tarjetas de débito no vienen con transacciones internacionales habilitadas por defecto. Qué puedes hacer: contacta a tu banco para habilitar pagos internacionales.
Tipos de transacciones y sus límites
| Tipo de transacción | Cómo funciona | Limitación común |
|---|---|---|
| Tarjeta de débito | Usa dinero de tu cuenta de cheques | Límite diario de compras o cajero |
| Tarjeta de crédito | Usa crédito prestado del emisor | Límite de crédito o crédito disponible |
| Transferencia ACH | Transferencia electrónica banco a banco | Límite diario o mensual de ACH |
Alerta de fraude vs. límite de transacción: cómo distinguirlos
| Señal | Probable alerta de fraude | Probable límite de transacción |
|---|---|---|
| Bloqueo repentino después de viaje | Sí | A veces |
| Monto idéntico a tu límite | No | Sí |
| Recibiste SMS de verificación | Sí | Poco frecuente |
| También fallan transacciones pequeñas | Posiblemente | Menos común |
| Rechazo ocurre al mismo monto repetidamente | Poco probable | Probable |
Preguntas frecuentes
¿Por qué se rechazó mi tarjeta si tengo dinero?
Puede ser un límite diario, una alerta de fraude, o una restricción técnica. Verifica la app de tu banco o contacta soporte para más detalles.
¿Cómo verifico mis límites de transacción?
La mayoría de las apps bancarias muestran los límites de transacción en la sección de configuración o transferencias. También puedes contactar al soporte de tu banco.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Viviendo en Estados Unidos
Las ciudades más baratas para vivir en Estados Unidos (2026)
8 min de lectura
Las ciudades más baratas para vivir en Estados Unidos (2026)
Vivir en grandes áreas metropolitanas como Nueva York, Los Ángeles o Miami puede ser costoso, especialmente en vivienda, transporte y gastos cotidianos. Para muchas personas, incluyendo inmigrantes recientes, profesionales jóvenes y familias tratando de construir estabilidad financiera, la asequibilidad de un lugar puede ser un factor importante al decidir dónde vivir en EE.UU.
Hay ciudades en todo el país donde el costo de vida general puede ser más bajo y aun así ofrecer acceso a empleos, servicios públicos, universidades y comunidades establecidas. Ciudades como Cleveland, Detroit, Toledo, Wichita y Memphis son reconocidas entre las más asequibles de EE.UU. por sus costos de vivienda relativamente bajos.
Esta guía explora algunas de las ciudades más asequibles de EE.UU., los factores que influyen en la asequibilidad y consideraciones que pueden ayudar al elegir una ciudad que se adapte a tu presupuesto, estilo de vida y metas a largo plazo.
Factores que influyen en el costo de vida en las ciudades de EE.UU.
Vivienda y renta
La vivienda suele ser uno de los gastos más grandes para los hogares en EE.UU. El precio medio nacional de vivienda oscila entre aproximadamente $408,800 y $437,000. En las ciudades más grandes, los alquileres promedio pueden superar los $2,000/mes. En las ciudades más asequibles, los precios medianos de vivienda pueden ser de $75,000–$150,000, y los apartamentos de una habitación suelen rentar por $600–$900/mes.
Servicios y comestibles
Los costos de servicios como electricidad, agua, internet y calefacción pueden variar según la región y el clima. Los precios de los comestibles también difieren entre ciudades.
Transporte y movilidad
En algunas ciudades más grandes, el transporte público puede reducir la necesidad de un coche. En ciudades más pequeñas o dispersas, tener vehículo propio puede ser más necesario, lo que añade costos como gasolina, seguro, estacionamiento y mantenimiento.
Oportunidades de empleo y salarios
Un costo de vida más bajo no siempre se traduce en mayor asequibilidad si los salarios locales son significativamente menores. Según la Oficina del Censo de EE.UU., el ingreso medio familiar nacional fue aproximadamente $83,730 en 2024.
Las 10 ciudades más asequibles para vivir en Estados Unidos
1. Cleveland, OH
Cleveland se ubica consistentemente entre las ciudades grandes más asequibles de EE.UU. Su costo de vida general es aproximadamente 7–17% menor que el promedio nacional, con costos de vivienda particularmente bajos. Los precios medianos de vivienda rondan los $105,000–$150,000. La economía de la ciudad está anclada en atención médica y manufactura avanzada, con Cleveland Clinic y University Hospitals como dos de los empleadores más grandes de la región. Cleveland también alberga aproximadamente 49,500 residentes hispanos, la segunda comunidad latina más grande de cualquier ciudad en Ohio.
2. Detroit, MI
Detroit destaca por sus precios de compra de vivienda excepcionalmente bajos. Houzeo reporta un precio mediano de venta de $82,000, mientras que Redfin registra una mediana más alta de $104,000 a marzo de 2026. Inversiones significativas en revitalización del centro, empleos en la industria automotriz y una escena de startups en crecimiento han mejorado su perspectiva económica.
3. Toledo, OH
Toledo es una de las ciudades de menor costo en el Medio Oeste. Redfin sitúa el precio mediano de venta en $111,000 a febrero de 2026, con una mediana 68% menor que el promedio nacional. La manufactura, la salud y la logística siguen siendo partes importantes de la economía local, y la ciudad tiene una comunidad latina establecida con acceso a servicios en español.
4. Wichita, KS
El costo de vida en Wichita es 12% menor que el promedio nacional, con vivienda 35% más barata que el promedio de EE.UU. El ingreso medio familiar es $63,072. Redfin reporta un precio mediano de venta de $235,000 en marzo de 2026. Las industrias aeroespacial y manufacturera son los principales empleadores.
5. Memphis, TN
El costo de vida general de Memphis es 11% menor que el promedio nacional. Redfin reporta un precio mediano de venta de $170,000 en febrero de 2026 (51% menor que el promedio nacional). Los alquileres promedio para una habitación suelen rondar los $800–$950. Memphis es un hub de logística y distribución, con FedEx con sede allí.
6. Tulsa, OK
Tulsa es vista como una de las ciudades más asequibles del centro-sur de EE.UU., con costos de vivienda por debajo de muchas metrópolis más grandes. La ciudad ganó atención nacional a través del programa Tulsa Remote. Energía, salud y finanzas siguen siendo industrias importantes en la economía local.
7. Knoxville, TN
El costo de vida en Knoxville es 14% menor que el promedio nacional. La ciudad combina costos más bajos con acceso a universidades, sistemas de salud y recreación al aire libre en la región de los Apalaches. Redfin reporta un precio mediano de venta de $307,000 en marzo de 2026.
8. Birmingham, AL
Birmingham es frecuentemente reconocida como una de las ciudades más asequibles del sureste. La atención médica es una de las industrias más grandes de la ciudad, especialmente por la Universidad de Alabama en Birmingham y su red médica. Los precios de vivienda y renta pueden ser menores que en muchas áreas metropolitanas del sur.
9. Indianapolis, IN
Indianapolis a menudo se categoriza como una ciudad de tamaño medio de bajo costo, con niveles de asequibilidad por debajo de muchos promedios urbanos nacionales. La ciudad ha seguido expandiéndose en logística, salud y tecnología. Indianapolis también tiene una comunidad latina en crecimiento y múltiples organizaciones de apoyo a inmigrantes.
10. Brownsville, TX
Brownsville es destacada por su asequibilidad y fuerte conexión con la cultura latinoamericana. Ubicada en la frontera EE.UU.-México, la ciudad tiene una de las poblaciones de habla hispana más grandes del país (94% hispana), lo que puede hacer la vida cotidiana más accesible para inmigrantes recientes y familias bilingües.
Tabla comparativa: Costo de vida por ciudad (2026)
| Estado | FMR / Renta prom. 1 hab. | vs. FMR nacional 1 hab. (~$1,393) | Índice costo de vida |
|---|---|---|---|
| West Virginia | $801 (FMR) | ~42% menos | 83.2–86.6 |
| Arkansas | $811 (FMR) | ~42% menos | 87.6 |
| Mississippi | $910 (FMR) | ~35% menos | 83.3 |
| Oklahoma | ~$850–$875 (mercado) | ~37–39% menos | 85.5–88.8 |
| Kansas | $885 (FMR) | ~36% menos | 89.0 |
| Iowa | $839 (FMR) | ~40% menos | 90.4 |
| Wyoming | $836 (FMR) | ~40% menos | 92.3 |
| Alabama | $905 (FMR) | ~35% menos | 89.3 |
| Indiana | ~$900–$950 (mercado) | ~32–35% menos | 90.1 |
| Ohio | ~$950–$1,000 (mercado) | ~28–32% menos | 91.2 |
FMR 1 hab. = Renta de Mercado Justo HUD año fiscal 2025. FMR nacional 1 hab. base: $1,393. Promedios de mercado de PropertyCEO. Índice de costo de vida de costoflivingbystate.com (C2ER Q1 2026). Todas las cifras son estimaciones y pueden variar por ciudad, tipo de unidad y fuente.
¿Cómo elegir la ciudad ideal?
Una ciudad asequible puede parecer atractiva en papel, pero la mejor opción aún puede variar dependiendo de tu situación personal, oportunidades de trabajo y metas a largo plazo.
Presupuesto familiar:
Para la mayoría de los hogares, la vivienda es el gasto mensual más grande. Los costos a nivel de vecindario pueden variar significativamente dentro de la misma ciudad.
Comunidad y redes de apoyo:
Para muchos inmigrantes, tener acceso a una red comunitaria sólida puede facilitar la transición. Las ciudades con comunidades latinas establecidas pueden ofrecer más servicios en español, organizaciones culturales, iglesias, restaurantes y negocios locales.
Disponibilidad de empleo:
Un costo de vida más bajo puede no siempre traducirse en mayor estabilidad financiera si los salarios y las oportunidades de empleo locales son limitados. Para personas que trabajan de forma remota, elegir una ciudad de menor costo puede proporcionar más flexibilidad.
Acceso a servicios y educación:
Antes de mudarte, puede ser útil considerar tiempos de traslado, costos de combustible, acceso al transporte público y proximidad a escuelas, tiendas de comestibles y servicios de salud.
Administra tus finanzas en EE.UU. con Común
Elegir una ciudad asequible es solo una parte de construir una vida estable en EE.UU. Común ofrece una cuenta de débito que puede abrirse con más de 100 IDs latinoamericanas válidas. La app y los servicios están disponibles en español y puedes enviar dinero cómodamente desde tu teléfono a más de 10 países en Latinoamérica. Visita comun.app para conocer más.
Preguntas frecuentes
¿Cuál es la ciudad más barata para vivir en EE.UU.?
Con base en datos de costo de vida de 2026, Cleveland, OH y Detroit, MI están entre las ciudades grandes más baratas de EE.UU., con índices de costo de vida muy por debajo del promedio nacional.
¿Dónde se puede encontrar la vivienda más asequible en EE.UU.?
Los mercados de vivienda más asequibles en 2026 tienden a estar en el Medio Oeste y el Sur, especialmente en Ohio, Michigan, Tennessee, Alabama y Oklahoma.
¿Qué ciudades ofrecen un equilibrio entre empleo y asequibilidad?
Indianapolis, IN y Knoxville, TN son frecuentemente citadas por combinar asequibilidad con mercados laborales sólidos.
¿Cómo calculo el costo de vida antes de mudarme a una nueva ciudad?
Comienza con los tres gastos más grandes: vivienda, transporte y comida. Usa herramientas como el Índice C2ER o Numbeo para comparar ciudades. También considera los impuestos estatales sobre la renta.
¿Qué ciudades tienen las comunidades latinas más grandes y costo de vida asequible?
Brownsville, TX tiene una población 94% hispana y un costo de vida aproximadamente 12–16% por debajo del promedio nacional. Toledo, OH, Cleveland e Indianapolis también tienen comunidades latinas establecidas y servicios en español.

Cuenta corriente
5 Aplicaciones para ganar dinero rápido en Estados Unidos
8 min de lectura
¿Buscas formas de ganar dinero extra desde la comodidad de tu hogar o durante tus ratos libres? Gracias a la tecnología, ahora es posible hacerlo con solo un teléfono móvil y conexión a internet. En este artículo, te presentamos cinco aplicaciones que te permitirán ganar dinero de manera rápida y sencilla.
Puedes ganar dinero desde tu celular en EE.UU. con encuestas pagadas (Eureka Surveys, Google Opinion Rewards), trabajos freelance (Fiverr), vendiendo cosas usadas (Mercari) o manejando para Uber o Lyft. Con Común puedes recibir todos esos pagos en una cuenta sin SSN, sin tarifas mensuales y en español.
Eureka Surveys o Survey Pop:
1. Eureka Surveys es una plataforma que te permite ganar dinero respondiendo encuestas en minutos a tu propio horario. Acumularás puntos que podrás canjear por tarjetas de regalo o dinero en efectivo a través de PayPal.
Google Opinion Rewards:
2. Google Opinion Rewards es una aplicación creada por Google que te permite ganar dinero respondiendo encuestas breves. Por cada encuesta completada, recibirás una recompensa canjeable en Google Play.
Fiverr:
3. Fiverr es una plataforma de servicios freelance en la que puedes ofrecer tus habilidades y conocimientos a cambio de dinero. Puedes encontrar trabajos en diseño, redacción, marketing digital, programación y más. Recuerda conectar tu cuenta Común a Fiverr.
Mercari:
4. Mercari es una aplicación de compraventa en la que puedes vender artículos nuevos o usados. La aplicación se queda con una pequeña comisión por cada venta realizada.
Uber o Lyft:
5. Si tienes un automóvil y tiempo libre, puedes aprovechar las aplicaciones de transporte como Uber o Lyft para ganar dinero extra como conductor.
Ganar dinero rápidamente es más fácil de lo que parece gracias a estas aplicaciones. Recuerda que con Común recibes una cuenta de cheques gratis y una tarjeta VISA de débito con acceso a más de 57,000 cajeros.
Preguntas frecuentes sobre cómo ganar dinero con apps en EE.UU.
¿Cuánto dinero puedo ganar con encuestas en línea?
Las apps de encuestas como Eureka Surveys o Google Opinion Rewards pagan entre $0.10 y $5 por encuesta. Es dinero extra, no un ingreso principal. Quienes más ganan dedican 30–60 minutos al día, seleccionan las encuestas más largas y bien pagadas. Los pagos se hacen vía PayPal o créditos Google Play.
¿Necesito papeles o SSN para trabajar con Uber o Lyft?
Para manejar con Uber o Lyft necesitas licencia de conducir válida en EE.UU., automóvil que cumpla los requisitos, seguro vigente y pasar verificación de antecedentes. El SSN es requerido para el registro ya que emiten formularios 1099 para reportar ingresos al IRS.
¿Cómo recibo el pago de Fiverr como inmigrante?
Fiverr paga vía PayPal, transferencia bancaria (ACH) o Payoneer. Para recibir pagos bancarios necesitas cuenta en EE.UU. Con Común puedes abrir una sin SSN y usarla para recibir tus ganancias de Fiverr. Los pagos se liberan 14 días después de completar un pedido confirmado.
¿Mercari cobra comisión por vender?
Sí. Mercari cobra una comisión del 10% por venta + 2.9% + $0.30 de tarifa de procesamiento. El envío puede ser pagado por el comprador o incluido en el precio. Los pagos se acreditan en tu balance de Mercari y puedes transferirlos a tu cuenta bancaria en EE.UU.
¿Cuánto gana un conductor de Uber en EE.UU.?
En promedio los conductores de Uber ganan entre $15 y $25 por hora antes de gastos (gasolina, seguro, mantenimiento). En ciudades grandes o durante horas pico los ingresos pueden ser mayores. Es ingreso por cuenta propia — debes apartar aproximadamente 25–30% para impuestos.
¿Puedo combinar varias apps para ganar más?
Sí. Una estrategia común: responder encuestas en tiempos muertos, vender en Mercari cosas que ya no usas y ofrecer habilidades en Fiverr. Tener una cuenta Común te permite consolidar pagos de múltiples fuentes en una sola cuenta sin tarifas de mantenimiento ni saldo mínimo.
Educación Financiera
¿Cómo funciona el cashback? 3 consejos prácticos para aprovecharlo y mejorar tus finanzas
8 min de lectura
Una manera de mejorar las finanzas personales y optimizar los gastos es aplicar alternativas modernas y automatizadas de ahorro ligadas a las compras diarias mediante diversos métodos de pago.
Los programas de cashback son una alternativa para hacer rendir más tu dinero, ya que ofrecen programas de recompensas para recuperar una parte del dinero gastado en tu tarjeta bancaria o de puntos.
Existen diferentes maneras de acceder a este tipo de beneficios: a través de promociones automáticas de algunas tarjetas de crédito, plataformas de compras que recompensan a los usuarios por comprar en sus tiendas asociadas y ciertas aplicaciones móviles que ofrecen reembolsos por compras como combustible.
Conocer y aplicar estas estrategias te ayudará a mejorar tu gestión financiera y mitigar tus preocupaciones. Común es la plataforma que te ayuda a mejorar tu relación con las finanzas y hacer tu vida más fácil.
A continuación, explicaremos cómo funciona el sistema de recompensas de reembolso y compartiremos algunos consejos para sacarle el máximo provecho utilizando las plataformas financieras adecuadas.
¿Qué es el cashback y cómo funciona?
El cashback se puede entender como un descuento en tus compras. Obtienes un reembolso después de comprar un producto que cumpla con los requisitos o en una tienda participante.
El cashback está presente en las compras cotidianas, como cuando vas a una cafetería y pagas con una tarjeta participante, cuando compras en una aplicación que ofrece este beneficio o cuando cargas gasolina y pagas con una tarjeta con cashback incluido.
Aunque el fin último del cashback es descontar una parte del precio, tiene algunas diferencias con los descuentos tradicionales.
Recompensa del Cashback
Descuentos tradicionales
Definición
Devuelve un porcentaje de tus compras después de realizarlas.
Reduce el precio de un producto antes de comprarlo.
Ventajas
- Genera ahorros pasivos, incluso con precios regulares. Algunos programas combinan otros beneficios adicionales.
- Ahorros inmediatos.
- Disponible para todos los usuarios; tenga en cuenta que algunos pueden requerir registro.
Desventajas
- El reembolso puede tardar varios días o semanas en hacerse efectivo. Disponible solo con tarjetas o aplicaciones móviles participantes.
- La disponibilidad depende de cada tienda o vendedor.
- La mayoría de los descuentos no son acumulables con otras promociones.
La recompensa en efectivo varía según la institución financiera o el programa que la ofrece. Para calcularla, utilice la siguiente fórmula si el cashback se basa en un porcentaje:
Total de la recompensa del cashback = (monto de compra) × (porcentaje del cashback)
Por ejemplo, si tu tarjeta de débito o crédito ofrece un 2 % de cashback y gastas $100, recibes $2 de vuelta.
Estas son algunas de las formas de recibir la recompensa de reembolso, dependiendo del programa:
- Depósito automático en la misma cuenta utilizada.
- Saldo acumulado en puntos hasta alcanzar una cantidad mínima de retiro.
- Como crédito válido para compras futuras.
Beneficios del cashback para tus finanzas personales
El cashback de recompensa es una herramienta muy útil para aprovechar al máximo cada dólar gastado a través del ahorro de cantidades que en principio podrían parecer insignificantes, pero en el futuro marcarán una diferencia a la hora de adquirir bienes de primera necesidad.
Por lo tanto, el cashback de recompensa es un aliciente para la educación financiera, dado que motiva la constancia y el hábito de comprar de manera inteligente.
Estas son algunas ventajas prácticas del cashback de recompensa:
- Recuperas parte del dinero gastado: cada vez que realizas una compra, puedes obtener parte de tu dinero de vuelta.
- Mejor control de gastos: generalmente, los proveedores de cashback de recompensa te ofrecen una app móvil donde puedes visualizar tus gastos por categorías.
- Aprovechas ofertas sin comprometer tu presupuesto: el cashback te premia por realizar tus compras habituales, sin necesidad de caer en hábitos compulsivos que afecten tus finanzas.
No olvides que lo importante del cashback de recompensa es la constancia para desahogar un poco los gastos del futuro, como la compra de gasolina, despensa, medicamentos, y así incrementar tus posibilidades de ahorro para que envíes más dinero a tus seres queridos en tu país de origen.
3 consejos prácticos para usar cashback de forma inteligente
Utilizar cashback en sí es una manera inteligente de hacer las compras del día a día. Toma en cuenta estos consejos para obtener el mayor provecho de este servicio.
1. Haz compras habituales como supermercado, transporte o servicios que ya tenías planeados
Considera el uso del cashback únicamente para las compras que ya tienes contempladas en tu presupuesto. Esto te permitirá obtener ganancias a partir de los productos que siempre has comprado, sin caer en malos hábitos.
2. Evita comprar cosas innecesarias solo para obtener cashback
El hecho de que un producto ofrezca una recompensa de cashback, por más alto que sea, no es razón suficiente para adquirirlo si realmente no lo necesitas.
3. Haz un seguimiento mensual del dinero que recibes de vuelta
Es recomendable hacer un seguimiento de la cantidad de reembolso que recibes cada mes y asegurarte de que se te abone correctamente, lo que te ayudará a saber exactamente cuánto estás ahorrando y te motivará a mantener buenos hábitos financieros.
Para ello, puedes utilizar hojas de cálculo o aplicaciones móviles de cashback de recompensas por compras que incluyan herramientas de gestión financiera.
Mueve tu dinero fácilmente con Común
En esta ocasión, te explicamos qué significa cashback, los beneficios, cómo funciona y algunas formas para utilizarlo de manera inteligente.
El hábito del ahorro es esencial, especialmente para los inmigrantes que viven en Estados Unidos en busca de mejorar su calidad de vida y la de sus familias. Mientras que el cashback te ayuda a optimizar tus compras habituales, Común resuelve el proceso de gestión financiera a través de una plataforma integral.
Común es la plataforma financiera diseñada especialmente para aligerar el peso de la administración financiera de los inmigrantes en Estados Unidos.
¡Descubre todos los beneficios que Común tiene para ti!
- Envía dinero desde Estados Unidos a Latinoamérica con tarifas claras y competitivas hasta los límites aplicables.
- Puede abrir una cuenta con un documento de identificación oficial válido de su país de origen.
- Accede a tu historial financiero desde una aplicación móvil intuitiva y amigable.
- Obtén una tarjeta de débito para cubrir tus gastos diarios.
Recuerda que gestionar tus ahorros obtenidos por cashback te permitirá apoyar a tu familia en sus proyectos y objetivos personales.
Convierte tu cashback de recompensa en más oportunidades para ti y tu familia.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Puedo usar el cashback para mis gastos diarios?
Sí, el cashback está pensado precisamente para obtener un porcentaje de regreso de las compras cotidianas, como gasolina, alimentos y transporte público. Por el contrario, no es recomendable utilizar el cashback como motivación para hacer compras innecesarias.
¿Es necesario tener una tarjeta de crédito para obtener cashback?
Aunque las tarjetas de crédito son uno de los medios más frecuentes para ganar cashback de recompensa, no es obligatorio contar con una, ya que existen otras alternativas, como las tarjetas de débito con cashback o cuentas digitales, además de plataformas como Rakuten, Ibotta, Upside o Honey.
¿Qué es el cashback en tarjetas de crédito?
El cashback en tarjetas de crédito es una alternativa para ganar un porcentaje de cashback por las compras. Algunas entidades financieras también ofrecen bonos o beneficios adicionales. Si utilizas tarjeta de crédito, asegúrate de hacer el pago total para no generar intereses.
¿Qué es el cashback en las tarjetas de débito?
Es un beneficio que te ofrece la devolución de un porcentaje de tus compras directamente a tu tarjeta de débito.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
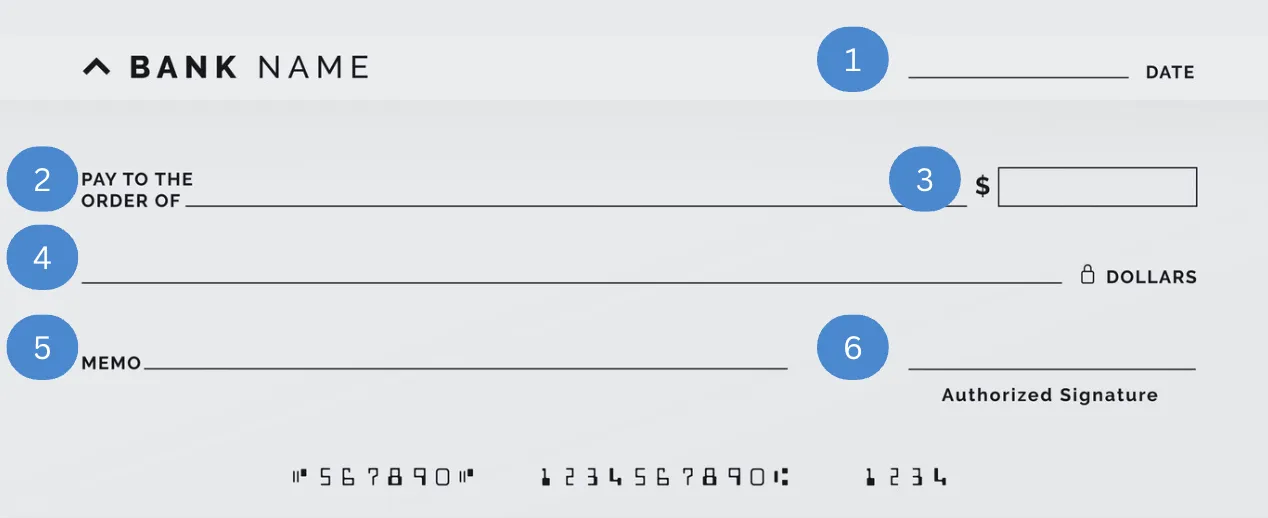
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Inmigración
Visa H1-B: qué es, requisitos y proceso explicado para inmigrantes
8 min de lectura
Encontrar una vía que te brinde oportunidades laborales en Estados Unidos puede ser un trabajo arduo, en especial si desconoces los diferentes tipos de visas que ofrece el gobierno de este país.
La visa H1-B es una alternativa que podría abrirte las puertas hacia una nueva vida en EE. UU. Por ello, en esta ocasión te explicaremos qué es, para qué sirve, quién puede solicitarla, en qué casos aplica y cuáles son sus beneficios y limitaciones.
Es fundamental que comprendas las características de esta visa, así como las diferencias con otras visas de trabajo, para que te asegures de que se adapta a tus expectativas profesionales en el país.
Con esta información podrás planear una estrategia para obtener la visa y consolidarte en Estados Unidos plenamente.
¿Qué es la visa H1-B en Estados Unidos?
La visa H1-B es un permiso otorgado a trabajadores extranjeros para ejercer de forma temporal ocupaciones especializadas, que generalmente requieren conocimientos y experiencia previa.
Se cataloga como una visa de no inmigrante que tiene una duración inicial de 3 años y, en la mayoría de los casos, se puede renovar por un máximo de 6 años.
Hay algunas excepciones, como cuando el trabajador temporal se encuentra en trámite para la residencia permanente, en cuyo caso esta visa se puede extender por más tiempo.
4 requisitos principales para obtener la visa H-1B
Antes de iniciar los trámites migratorios correspondientes, debes conocer los requisitos de la visa H-1B y verificar si tu perfil se adapta a dichos lineamientos para determinar la elegibilidad.
1. Nivel educativo mínimo
Para obtener una visa H-1B debes contar con un título superior o su equivalente en Estados Unidos. También es indispensable que la oferta de empleo esté relacionada con el área de especialidad del título universitario presentado.
2. Oferta de trabajo de un empleador estadounidense
Como en el caso de la visa EB-3, con la visa H1B también es indispensable contar con una oferta de trabajo por parte de un empleador estadounidense, quien debe presentar el formulario I-129 ante el USCIS.
3. Profesiones más comunes donde aplica
Debes tener en cuenta que esta visa se utiliza para trabajos que requieren conocimientos especializados y las áreas en que surgen vacantes con más frecuencia son las siguientes:
- Diversas ramas de la ingeniería.
- Tecnología de la información, como programación, desarrollo de software, etc.
- Ciencias, como química, biología y física.
- Salud.
- Finanzas, economía y contabilidad.
- Arquitectura, matemáticas y disciplinas técnicas.
4. Límite anual de visas y el proceso de lotería.
Otro punto esencial a tener en cuenta es que esta visa tiene un límite de emisiones anuales, las cuales se dividen de la siguiente manera:
- Visa H-1B regular: 65,000 por año fiscal.
- Exención por grado avanzado: más de 20,000 para grados especializados de maestría y doctorado obtenidos en universidades de Estados Unidos.
Dado que las solicitudes de visa suelen superar estos límites, el USCIS estableció un sistema de selección compuesto por un registro electrónico y una lotería aleatoria.
El sorteo se divide en 2 fases: primero se hace la lotería por 65,000 cupos y posteriormente se sortean 20,000 lugares extra para las personas con títulos obtenidos en Estados Unidos.
Entre marzo y abril, los empleadores reciben la notificación del resultado del sorteo. En caso de no ser seleccionado, deberás esperar noticias de una segunda ronda si no se llenaron todos los cupos o, en su defecto, aplicar hasta el próximo año.
¿Cómo es el proceso de solicitud de la visa H-1B?
A continuación te explicamos cómo es el proceso para solicitar la visa H-1B.
1. Registro en el sistema de USCIS
En primer lugar, el empleador de una empresa estadounidense debe registrar al candidato en la página oficial del USCIS durante el periodo establecido, que generalmente es en marzo. A la par, es necesario pagar la tarifa de registro, la cual se puede consultar en la misma página.
En caso de que el candidato sea seleccionado, el empleador recibe una notificación de la USCIS y puede continuar con la siguiente etapa del registro.
Es importante mencionar que, antes de que el empleador presente la solicitud ante el USCIS, debe obtener la certificación laboral de un LCA certificado del Departamento de Trabajo (DOL).
2. Presentación de la petición por parte del empleador
Después de que el candidato sea seleccionado, el empleador tiene 90 días para presentar el formulario I-129 o la Petición para Trabajador no Inmigrante, junto con la documentación requerida.
En este paso es necesario demostrar que el puesto corresponde a una ocupación especializada y que el candidato cumple con los requisitos.
3. Revisión y aprobación por USCIS
El USCIS revisa la solicitud y, si es necesario, emite una solicitud de evidencia para pedir información adicional o aclarar algún punto en específico.
Si todo está en orden, el empleador recibirá una notificación de aprobación y el candidato debe continuar el proceso consular o petición de cambio de estatus.
4. Trámites en la embajada o cambio de estatus
Si el candidato está fuera del país, debe acudir al consulado de EE. UU., completar el formulario DS-160 y presentarse a una entrevista consular.
En caso de que el candidato ya esté en el país bajo otra categoría de visa, el empleador debe presentar la petición H1-B indicando que el trabajador ya está en Estados Unidos.
En ambos casos, se debe esperar la aprobación del USCIS para proceder a la expedición de la visa.
Beneficios y limitaciones de la visa H-1B
Los titulares de las visas H-1B gozan de varios beneficios que mejoran su condición de vida y la de sus familiares. Sin embargo, también es importante precisar las limitaciones.
Beneficios
Trabajo legal en Estados Unidos
Aunque de manera temporal, la visa H-1B te brinda la posibilidad de trabajar legalmente en Estados Unidos en el área de tu especialidad. Esto te puede abrir muchas puertas en el futuro y representar una ventaja para tu experiencia laboral.
Posibilidad de residencia permanente
Los trabajadores H-1B tienen la posibilidad de tramitar la residencia permanente en el futuro (Green Card o tarjeta verde), además de extender este beneficio a sus familiares directos, como cónyuge e hijos solteros menores de 21 años.
Limitaciones
Duración máxima de 6 años
Como ya lo mencionamos, esta no es una visa que otorgue de manera automática la residencia permanente, ya que dura máximo 6 años. Sin embargo, sí podría ser un primer paso para obtenerla.
Dependencia del empleador
Es una visa que depende enteramente de que el empleador extienda la oferta de empleo y realice el proceso de registro.
Cupo limitado anual
El cupo para esta visa es limitado y, por lo general, las solicitudes recibidas superan el cupo anual, lo cual disminuye las posibilidades de quedar seleccionado.
Para evitar que estas limitaciones sean un inconveniente, considera crear una estrategia con tiempo de antelación, en caso de que desees proceder al trámite de residencia permanente. También puedes evaluar otros tipos de visa de trabajo, como la EB-2 y EB-3, ya que podrían resultar más convenientes en caso de que tengas planes a largo plazo en Estados Unidos.
Da el siguiente paso en tu camino migratorio con Común
En esta ocasión te mostramos cómo realizar la petición de visa H-1B, los requisitos, beneficios, limitaciones y para quién es ideal.
Cuando llegues a Estados Unidos, necesitarás un aliado que te ayude a administrar tus finanzas fácilmente. ¡Te presentamos Común!
- Tarjeta de débito para compras y pagos diarios.
- Transferencias de dinero rápidas a tu país de origen.
- Opciones de pago seguras.
Abre tu cuenta con Común hoy mismo y administra tu dinero en EE.UU.
Preguntas frecuentes
¿Cómo pasar de H-1B a Green Card?
Tu empleador debe patrocinar la residencia bajo una categoría de visa de trabajo, además de presentar el PERM ante el DOL y luego el formulario I-140.
¿Cuánto tiempo dura la visa H-1B?
Máximo 6 años.
¿Cuánto cuesta una visa H-1B?
Formulario I-129: de $460 a $780. Se puede aplicar una tarifa antifraude.
Viviendo en Estados Unidos
Salario mínimo en Estados Unidos en 2026: Guía por estado
8 min de lectura
Salario mínimo en Estados Unidos en 2026
El salario mínimo federal sigue siendo $7.25 por hora, sin cambios desde 2009 bajo la Ley de Normas Laborales Justas (Fair Labor Standards Act).
Sin embargo, ese número no refleja lo que ganan todos los trabajadores. Muchos estados, algunas ciudades y condados han establecido salarios mínimos más altos, lo que significa que tu pago mínimo legal depende de dónde trabajas.
Entender el salario mínimo por hora en EE.UU. no es solo conocer el número federal. Es saber si te están pagando lo que te corresponde legalmente.
¿Por qué se ha mantenido igual por tanto tiempo?
Los cambios al salario mínimo federal requieren aprobación del Congreso. Aunque ha habido múltiples propuestas para aumentarlo, ninguna se ha convertido en ley. Como resultado, la tasa federal no ha seguido el ritmo de la inflación ni del costo de vida creciente.
En la práctica, esto significa que el salario mínimo federal actúa como una base, no como el estándar en muchas partes del país.
Salario mínimo por estado en 2026
Los trabajadores deben ser pagados el salario mínimo aplicable más alto, ya sea que venga de la ley federal, estatal o local.
A continuación, una tabla representativa del salario mínimo por estado para 2026. Es importante verificar siempre tu tasa local, ya que algunas ciudades tienen mínimos más altos.
| Tarifa por hora | Estado(s) | Notas |
|---|---|---|
| $17.95 | Washington, D.C. | El más alto de EE.UU. Se ajusta anualmente el 1 de julio |
| $17.13 | Estado de Washington | Primer estado en superar $17 a nivel estatal; indexado al IPC |
| $16.94 | Connecticut | — |
| $16.90 | California | Trabajadores de comida rápida en cadenas con 60+ locales: $20.00/hr. No se permite crédito por propinas. |
| $16.00 | Nueva York (resto del estado) · Hawaii · Rhode Island | Ciudad de Nueva York, Long Island y Westchester: $17.00/hr · Hawaii aumentó de $14.00 en 2025 |
| $15.92 | Nueva Jersey | Tarifa menor para empleadores pequeños (≤5 empleados) |
| $15.74 | Oregón | Área metro Portland: $17.00/hr · Áreas no urbanas: $14.20/hr · Indexado al IPC anualmente |
| $15.16 | Colorado | Denver: $19.29/hr · Indexado al IPC anualmente |
| $15.15 | Arizona | Indexado al IPC anualmente |
| $15.10 | Maine | — |
| $15.00 | Delaware · Illinois · Maryland · Massachusetts · Missouri · Nebraska | Pueden aplicar reglas locales |
| $14.42 | Vermont | Indexado al IPC anualmente |
| $14.00 | Alaska · Florida | Alaska: aumento efectivo el 1 de julio de 2026; Florida: efectivo el 30 de septiembre de 2026 |
| $13.73 | Michigan | Programado para llegar a $15.00 el 1 de enero de 2027 |
| $12.77 | Virginia | Legislación aprobada para llegar a $15.00 para 2028 |
| $12.00 | Nevada · Nuevo México | Aplica la tasa estatal donde sea mayor a la federal |
| $11.85 | South Dakota | Indexado al IPC anualmente |
| $11.41 | Minnesota | Indexado al IPC |
| $11.00 | Ohio | Indexado al IPC · Negocios con ingresos brutos menores a $394,000: $7.25/hr |
| $10.85 | Montana | Indexado al IPC anualmente |
| $10.55 | Arkansas | Aplica la tasa estatal donde sea mayor a la federal |
| $7.25 | Texas · Idaho · Indiana · Iowa · Kansas · Kentucky · New Hampshire · Carolina del Norte · Dakota del Norte · Oklahoma · Pensilvania · Utah · Wisconsin | El mínimo federal de la FLSA aplica generalmente a empleadores cubiertos |
| $5.15* | Georgia · Wyoming | *La ley estatal es menor, pero los empleadores cubiertos por la FLSA deben pagar el federal de $7.25 |
| Sin ley estatal | Alabama · Louisiana · Mississippi · Carolina del Sur · Tennessee | Sin estatuto de salario mínimo estatal; aplica el federal de $7.25 para empleadores cubiertos por la FLSA |
Fuente: https://www.dol.gov/agencies/whd/minimum-wage/state
Algunas notas importantes: El grupo de estados con $7.25 incluye estados que adoptaron esa tasa bajo ley estatal, mientras que Georgia y Wyoming técnicamente mantienen un salario mínimo estatal de $5.15 por hora. Sin embargo, para la mayoría de los empleados cubiertos por la FLSA, aplica el salario mínimo federal de $7.25 por hora.
Tres estados tienen aumentos programados a mitad de año 2026: Alaska sube a $14.00 el 1 de julio, Florida sube a $15.00 el 30 de septiembre, y Oregon también se ajusta.
Estados con el salario mínimo más alto
Algunos estados y ciudades han establecido salarios muy por encima del nivel federal para igualar los costos de vida locales. Los salarios mínimos más altos en 2026 se encuentran en:
- Washington, D.C. con $17.95
- Estado de Washington con $17.13
- Connecticut con $16.94
- California con $16.90
Si trabajas en uno de estos lugares, tu pago debe reflejar al menos esos estándares, no el mínimo federal.
Estados con el salario mínimo más bajo
Varios estados tienen leyes que establecen un salario mínimo por debajo del federal; en ese caso aplica el estándar federal de $7.25 por hora. Algunos son:
- Georgia con $5.15
- Wyoming con $5.15
- Alabama y Louisiana — sin ley de salario mínimo estatal separada
Si vives y trabajas en estos estados con salario mínimo, tu salario debe reflejar el salario mínimo federal por hora en EE.UU.
Salario mínimo para trabajadores con propinas
Para los trabajadores con propinas, es importante entender que la ley federal permite un salario base más bajo. Bajo la FLSA, los empleadores pueden pagar tan poco como $2.13 por hora siempre y cuando las propinas eleven las ganancias totales al salario mínimo aplicable.
Si las propinas no cubren la diferencia, el empleador debe compensar la diferencia. Sin embargo, algunos estados, como California, no permiten esta tasa más baja y requieren el salario mínimo completo independientemente de las propinas. Es importante verificar con las autoridades locales oficiales las leyes específicas de tu estado.
Salario mínimo para trabajadores jóvenes
Los trabajadores menores de 20 años pueden recibir un salario mínimo juvenil de $4.25 por hora durante sus primeros 90 días calendario consecutivos de empleo. Después de ese período, o cuando el trabajador cumpla 20 años, los empleadores deben pagar el salario mínimo estándar.
¿Qué pasa si tu empleador te paga menos del salario mínimo?
Si te están pagando menos del salario mínimo legal, tu empleador puede estar violando las leyes laborales federales, estatales o locales.
Los trabajadores generalmente tienen derecho a:
- Ser pagados al menos el salario mínimo aplicable
- Recibir pago de horas extras donde lo requiera la ley
- Mantener registros de horas trabajadas y salarios recibidos
Los empleados pueden reportar posibles violaciones a la División de Salarios y Horas del Departamento de Trabajo de EE.UU. En general, las protecciones de la ley laboral relacionadas con el salario mínimo aplican independientemente del estatus migratorio.
¿Cuánto ganas con el salario mínimo?
Asumiendo trabajo a tiempo completo con 40 horas por semana, tus ingresos mensuales y anuales podrían verse así (antes de impuestos):
| Salario por hora | Ingreso mensual aprox. | Ingreso anual aprox. |
|---|---|---|
| $7.25 | ~$1,256 | ~$15,080 |
| $13.00 | ~$2,253 | ~$27,040 |
| $16.50 | ~$2,860 | ~$34,320 |
Estas cifras son estimaciones antes de impuestos y dependen de horas a tiempo completo consistentes.
¿Es suficiente el salario mínimo para vivir en EE.UU.?
En muchas partes del país, el salario mínimo no cubre completamente el costo de vida. Los gastos de vivienda, transporte, comida y salud varían mucho por ubicación. En estados como California o Nueva York, donde el costo de vida es alto, incluso con tasas mejores para el salario mínimo puede no ser suficiente para sostener a una familia sin un ingreso adicional.
Es importante considerar el salario mínimo y los costos de vida por estado al elegir dónde vivir y trabajar.
Cómo recibes tu pago importa
Una vez que estás ganando, cómo recibes y gestionas tu dinero puede hacer una diferencia real. Algunos trabajadores reciben su pago por cheque o en efectivo, lo que puede dificultar rastrear ingresos o construir historial financiero.
Tener una cuenta bancaria o plataforma de servicios financieros puede ayudar a:
- Recibir depósitos directos
- Rastrear ingresos y gastos
- Enviar dinero de forma segura a familiares en el extranjero
- Comenzar a construir un historial financiero para eventualmente acceder a crédito
Para quienes no tienen acceso a banca tradicional, hay una amplia gama de plataformas incluyendo Común, que ofrece la posibilidad de abrir una cuenta de débito con pasaporte o Matrícula Consular mientras esperas tu ITIN. Puedes gestionar tu dinero a través de una app móvil disponible en español. Visita comun.app para más información.
Preguntas frecuentes
¿El salario mínimo aumenta en 2026?
El salario mínimo federal se mantiene en $7.25, pero muchos estados continúan aumentando sus tasas anualmente.
¿Cuál es el salario mínimo en mi estado?
Depende de dónde vives. Siempre verifica las leyes de tu estado y ciudad, ya que las tasas locales pueden ser más altas.
¿Me pueden pagar menos si soy inmigrante?
No. Las leyes laborales aplican independientemente del estatus migratorio. Sigues teniendo derecho al salario mínimo y a las protecciones de horas extras.
Entendiendo tu pago y lo que sigue
El salario mínimo en Estados Unidos no es un estándar nacional único para todos los trabajadores. Es un sistema moldeado por la ley federal con ajustes estatales. Conocer la tasa correcta para tu ubicación es el primer paso. Asegurarte de que realmente te están compensando justamente es igual de importante.
Una vez que estás ganando, establecer una forma segura de recibir y gestionar tu dinero puede ayudarte a mantenerte en control. Con opciones como la cuenta de débito de Común, puedes recibir depósitos directos, rastrear tus ingresos y planificar tus finanzas en una app disponible en español. Visita comun.app para conocer más.
Viviendo en Estados Unidos
Día del Padre en Estados Unidos y Latinoamérica: ¿Cuándo se celebra y cómo enviar dinero?
8 min de lectura
Día del Padre en Estados Unidos y Latinoamérica
¿Cuándo es el Día del Padre? En Estados Unidos, el Día del Padre en 2026 cae el 21 de junio, el tercer domingo de junio. Sin embargo, si tu papá vive en México, Guatemala, Honduras u otros países de Latinoamérica, su día podría caer en una fecha completamente diferente. Esta guía ofrece un panorama de las fechas del Día del Padre a través de Estados Unidos y Latinoamérica para que puedas planificar con anticipación y mantenerte conectado con familiares en el extranjero.
Una celebración, muchas fechas
El Día del Padre es una ocasión importante para muchas familias en el continente. Sin embargo, no todos los países celebran el Día del Padre en las mismas fechas fijas. En EE.UU. y la mayor parte de Latinoamérica, cae el tercer domingo de junio. Sin embargo, Honduras lo celebra el 19 de marzo, Guatemala y El Salvador el 17 de junio, y República Dominicana el último domingo de julio.
Si tu familia está repartida en varios países, es fácil perder el hilo. Aquí tienes un desglose completo para que tengas todo en un solo lugar.
¿Cuándo es el Día del Padre en cada país de Latinoamérica y EE.UU.? (2026)
| Fecha de celebración | Países | Fecha en 2026 |
|---|---|---|
| Tercer domingo de junio | Estados Unidos, México, Colombia, Venezuela, Perú, Chile, Argentina, Costa Rica, Panamá, Paraguay, Puerto Rico | 21 de junio |
| Segundo domingo de junio | Ecuador | 14 de junio |
| Segundo domingo de julio | Uruguay | 12 de julio |
| Último domingo de julio | República Dominicana | 26 de julio |
| Segundo domingo de agosto | Brasil | 9 de agosto |
| 17 de junio (fijo) | Guatemala, El Salvador | 17 de junio |
| 23 de junio (fijo) | Nicaragua | 23 de junio |
| 19 de marzo (fijo) | Honduras, Bolivia | 19 de marzo |
¡Puedes guardar esta tabla y compartirla en el chat familiar!
¿Cuándo es el Día del Padre en Estados Unidos?
En EE.UU., el Día del Padre se celebra el tercer domingo de junio. En 2026, eso es el 21 de junio.
La tradición se remonta a principios del siglo XX, cuando Sonora Smart Dodd abogó por reconocer a los padres después de haber sido criada por un padre soltero. Con el tiempo, se convirtió en una celebración nacional de la paternidad y la familia.
Hoy, el Día del Padre en EE.UU. es una ocasión importante. Las familias se reúnen para parrilladas en el patio, asisten a servicios religiosos, ven un partido juntos o simplemente pasan tiempo en casa. Los restaurantes se llenan para el brunch del domingo. Tarjetas de regalo, herramientas, accesorios de parrilla y tarjetas sentimentales dominan los estantes de las tiendas la semana antes.
Para muchas familias inmigrantes en EE.UU., el Día del Padre también puede cargar peso emocional. Muchos padres están en EE.UU. trabajando a miles de kilómetros de sus propios padres en casa, construyendo un futuro para sus hijos. En una ocasión así, la distancia puede sentirse pesada y una llamada telefónica se vuelve más que una llamada. Para muchas familias, enviar dinero a casa se vuelve más que una transacción.
Día del Padre en México
México celebra en la misma fecha que EE.UU., el tercer domingo de junio; en 2026, la fecha cae el 21 de junio. Aunque no es un día festivo oficial, se celebra ampliamente.
En México, las tradiciones del Día del Padre están enraizadas en la familia. Las madres y los hijos a menudo se levantan temprano para preparar un desayuno especial, desde chilaquiles, tamales o lo que más le guste a papá. Las escuelas organizan eventos en los días previos, donde los niños hacen regalos e interpretan canciones. Toda la familia tiende a reunirse para un almuerzo o cena prolongada, y es común que la celebración incluya música, brindis y narración de historias que se extiende hasta bien entrada la noche.
Si tu padre está en México y tú estás en EE.UU., el 21 de junio de 2026 es tu momento compartido. Una videollamada durante la comida familiar significa que estás en la mesa aunque no puedas estar.
Día del Padre en Centroamérica
Las fechas del Día del Padre varían en Centroamérica.
Guatemala y El Salvador celebran el 17 de junio. Esto es raro porque es una fecha fija, no atada a un domingo. Las familias suelen celebrar de dos maneras: un reconocimiento más pequeño y simbólico el 17 de junio mismo (llamadas, regalos, comidas), y una reunión más grande el fin de semana más cercano si es necesario.
Nicaragua celebra el 23 de junio, también una fecha fija. Este año, cae solo dos días después de la fecha de EE.UU., pero esos dos días son importantes si planeas hacer una llamada o incluso una transferencia de dinero.
Honduras es una excepción en la región, ya que ahí el Día del Padre se celebra el 19 de marzo, el día festivo de San José. Esta tradición católica, también observada en España, Bolivia y partes de Europa, asocia la paternidad con la figura de José como protector y proveedor. Si tu padre está en Honduras, vale la pena tener en mente que su día llega en primavera, no en verano.
Día del Padre en Sudamérica
Colombia, Venezuela, Perú, Chile y Argentina celebran el Día del Padre el tercer domingo de junio. En 2026 eso sería el 21 de junio. En Colombia, se trata como una ocasión familiar importante, a menudo centrada en un largo almuerzo dominical con música en vivo. Venezuela y Perú siguen tradiciones similares de reuniones en casa y comidas especiales. Los niños participan preparando presentaciones, manualidades y artesanías.
Ecuador es una ligera variación: la celebración ocurre el segundo domingo de junio, que en 2026 cae el 14 de junio, una semana antes que EE.UU.
Día del Padre en el Caribe
República Dominicana es una excepción en la región, celebra el último domingo de julio, que cae el 26 de julio en 2026. Si tu papá es de República Dominicana, es importante recordar que su día especial es un mes completo después que el resto de Latinoamérica.
Ideas de regalos cuando tu padre está en otro país
La distancia no cambia el Día del Padre, pero sí cambia cómo puedes hacerte presente. No estar ahí en persona puede sentirse difícil y a veces puedes batallar para encontrar maneras de demostrar que te importa. Eso también puede sentirse como presión, pero lo que haces lleva más intención, y esa intención es lo que importa.
- Llámalo, pero planéalo. No solo marques y esperes que esté libre. Coordina con familiares para que cuando llames, él esté disponible. Algunas personas incluso planean llamar durante la celebración especial, cuando la gente está reunida, la comida está en la mesa y tu cara en la pantalla es parte de la fiesta
- Envía un mensaje de voz o video. Un video divertido mostrándole algunas partes de tu vida en EE.UU. — tu familia, tu ciudad. Un mensaje de voz con un mensaje especial que pueda reproducir. Pueden sentirse como pequeños esfuerzos pero cuando vienen del corazón y la distancia está involucrada, son los que más importan
- Un detalle para la fiesta. A veces pagar toda la comida del Día del Padre o la música en vivo o incluso la decoración puede mostrar que aunque estés lejos, todavía puedes involucrarte. Para asegurarte de poder contribuir, siempre puedes enviar una remesa a los familiares que están organizando la celebración
- Envía dinero con significado. Aunque enviar una remesa el Día del Padre puede sentirse familiar si estás apoyando a tu familia, la realidad es que el contexto lo cambia. Elegir enviar dinero ese día específico señala atención y cariño. Muestra que estás presente mientras le das a tu padre la libertad de gastar en lo que más necesite o quiera
- Hazlo específico. Un nuevo par de zapatos, el gadget del que ha estado hablando por semanas o boletos para algo que disfruta. Para asegurarte de que pueda experimentarlo, puedes transferirle el dinero directamente o a un familiar si le encantan las sorpresas
¿Cómo enviar dinero a tu papá para el Día del Padre?
Hay muchos proveedores de servicios de remesas y transferencias internacionales, la elección está entre cómo le llegará y cuánto te costará. La opción correcta depende de tus prioridades, ya sea velocidad, costo, tarifas, y cómo tu papá realmente recibe dinero donde vive.
Servicios digitales de remesas
Empresas como Remitly, MoneyGram, Wise y Común se están volviendo una forma más común para que las personas en EE.UU. envíen dinero al extranjero.
Suelen ofrecer:
- Opciones de entrega rápida. Muchas transferencias generalmente llegan el mismo día o en minutos, especialmente con pagos con tarjeta de débito
- Entregas flexibles. Puedes enviarlo a una cuenta bancaria, billetera móvil o retiro en efectivo según el país
- Servicios fáciles de usar. Enviar una remesa desde tu teléfono sin tener que ir a una ubicación. Algunas apps incluso están diseñadas específicamente para enviar dinero internacionalmente. Por ejemplo, la app de Común está disponible en español
¿Qué considerar?
- Costos. Los costos pueden presentarse con una tarifa fija y/o un margen dentro del tipo de cambio. Es importante entender los costos de los servicios seleccionados
- Las tarifas cambian constantemente. Los tipos de cambio cambian a menudo y es importante estar consciente de esos cambios
- Algunos pueden no ofrecer opciones de retiro en efectivo. Remitly, MoneyGram y Común ofrecen opciones en efectivo que pueden cambiar según el país donde se envía el dinero. Por ejemplo, Común ofrece opciones en efectivo en Elektra y Oxxo en México
Transferencias bancarias tradicionales
Esto significa enviar una transferencia desde tu banco de EE.UU. directamente a la cuenta bancaria de tu papá.
Estas transferencias suelen ofrecer:
- Infraestructura bancaria familiar. Los bancos están regulados y son familiares para muchas personas
- Límites de transferencia más altos. Tienden a ofrecer límites más altos para transferencias que otros servicios digitales
¿Qué considerar?
- Costos. Las tarifas para enviar y recibir, así como los tipos de cambio, pueden ser menos competitivos que otros proveedores de servicios
- Tiempo más lento. Algunas transferencias pueden tardar varios días hábiles
- Flexibilidad limitada. Sin retiro en efectivo ni métodos alternativos de entrega
Transferencias con retiro en efectivo
Puedes enviar dinero en persona o en línea para retiro en efectivo a través de servicios como Western Union o MoneyGram.
Suelen ser útiles para destinatarios que:
- Prefieren efectivo. Esto es útil si tu papá prefiere efectivo o no tiene una cuenta bancaria
- Disponibilidad rápida. A menudo disponible en minutos
- Amplia accesibilidad. Algunas empresas tienen grandes redes con ubicaciones disponibles en muchos países
¿Qué considerar?
- Costos. Las tarifas y tipos de cambio tienden a ser menos favorables
- Precios menos transparentes. Más difícil comparar el costo total por adelantado
- Consideraciones de ubicación. Los retiros en efectivo dependen de que las ubicaciones estén abiertas y tengan suficiente efectivo en el sitio
¿Qué priorizar para una remesa del Día del Padre?
- Si el tiempo es lo que más importa. Podría valer la pena considerar un servicio con entrega el mismo día o retiro en efectivo
- Si el costo importa más. Es aconsejable comparar opciones, especialmente tarifas fijas y márgenes dentro de los tipos de cambio
- Si la conveniencia importa más. Puede ser más importante elegir la opción que requiera menos esfuerzo para tu papá en su día especial
Preguntas frecuentes
¿Cuándo es el Día del Padre en Estados Unidos en 2026?
21 de junio de 2026.
¿Cuándo es el Día del Padre en México en 2026?
21 de junio de 2026.
¿Cuándo es el Día del Padre en Colombia en 2026?
21 de junio de 2026, igual que en EE.UU.
¿Cuándo es el Día del Padre en Guatemala y El Salvador?
Ambos países celebran el 17 de junio, una fecha fija cada año. En 2026, eso es un miércoles.
¿Cuándo es el Día del Padre en Honduras?
Honduras celebra el 19 de marzo cada año.
¿Por qué el Día del Padre cae en fechas diferentes en distintos países?
Dos tradiciones principales moldearon el feriado globalmente. El modelo de EE.UU., establecido a principios del siglo XX, fijó el tercer domingo de junio. Los países católicos en Europa y Latinoamérica a menudo ataron la celebración al 19 de marzo, el día de San José, considerado el padre terrenal de Jesús y protector de padres y trabajadores. Los países adoptaron una tradición u otra, o en algunos casos eligieron su propia fecha fija.
¿Cuándo es el Día del Padre en República Dominicana?
El último domingo de julio. En 2026, eso es el 26 de julio.
¿Cuándo es el Día del Padre en Ecuador?
El segundo domingo de junio. En 2026, cae el 14 de junio.
¿Puedo enviarle dinero a mi papá por el Día del Padre?
Sí. Hay muchas instituciones financieras y proveedores de servicios de remesas en EE.UU. que ofrecen diferentes opciones, desde transferencias bancarias hasta retiros en efectivo.
¿Mi remesa llegará a mi padre el mismo día?
Depende de cómo la envíes, cuándo la envíes, y cómo la reciba tu papá. La entrega el mismo día es posible desde EE.UU., pero no es automática. Consulta con tu proveedor de servicios elegido para entender los tiempos y si hay tarifas por entrega más rápida.
Estar ahí, incluso desde lejos
No importa dónde esté tu papá, el Día del Padre se trata de hacerte presente de una manera que llegue a él. La fecha puede cambiar de país en país, y la manera en que celebres puede verse diferente a la que creciste, pero la intención cruza fronteras. Cuando sabes cuándo es el día, puedes planear con anticipación y apoyar la celebración desde donde estés. Si enviar dinero es parte de cómo te haces presente, Común ofrece diferentes opciones de entrega para remesas a México, Guatemala, Honduras, El Salvador, Nicaragua, Costa Rica, Panamá, Colombia, Ecuador, Perú, Chile, Brasil, Argentina, Bolivia, Uruguay, Paraguay y República Dominicana. No dejes que la distancia se interponga en el camino de construir recuerdos duraderos con tus seres queridos.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. tiene licencia en todos los estados que la requieren. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Inmigración
Las 100 preguntas del examen de ciudadanía americana en español
8 min de lectura
Las 100 preguntas del examen de ciudadanía americana en español
Llegar al punto donde te estás preparando para el examen de ciudadanía ya es un logro importante. Refleja tiempo, esfuerzo y un compromiso con construir tu futuro en Estados Unidos.
En esta guía vas a encontrar las 100 preguntas de civismo para el examen de ciudadanía estadounidense proporcionadas por el Servicio de Ciudadanía e Inmigración de Estados Unidos (USCIS), la agencia del gobierno que revisa y procesa las solicitudes de ciudadanía. Son las preguntas del examen de civismo, traducidas al español con sus respuestas y organizadas por categoría para apoyarte mientras te preparas. El examen es administrado por USCIS y es oral, no escrito. Te harán hasta 10 preguntas de las 100.
¿Cómo funciona el examen de ciudadanía de Estados Unidos?
El examen de ciudadanía de Estados Unidos generalmente consta de dos partes: una prueba de inglés y una prueba de civismo. Entender cómo funciona cada una puede hacer que el proceso se sienta más manejable. La evaluación de inglés se realiza a través de una entrevista, donde un oficial evalúa tus habilidades de inglés mediante ejercicios sencillos de habla, lectura y escritura. En la parte de civismo, el oficial te hace hasta 10 preguntas de una lista de 100. Son sobre la historia, el gobierno, la geografía y los días festivos de Estados Unidos. Para aprobar el examen debes responder correctamente al menos 6 de ellas. Es importante considerar que toda esta parte del examen es oral.
Si no apruebas alguna sección la primera vez, normalmente tendrás una segunda oportunidad para volver a presentar la parte que no aprobaste, dentro de los siguientes 60 a 90 días. Para iniciar la solicitud de ciudadanía debes presentar un formulario llamado Formulario N-400, que es la solicitud oficial de naturalización, y a partir de 2026 el costo de presentación es de $760 dólares; sin embargo, las tarifas pueden cambiar.
¿Quién puede tomar el examen en español?
Si tienes 65 años o más y has sido residente permanente por al menos 20 años, podrías calificar para tomar el examen de civismo en español. Esta regla especial, proporcionada por USCIS, está diseñada para hacer el proceso más accesible para residentes de largo plazo. En este caso no necesitas estudiar las 100 preguntas, solo necesitas estudiar 20 de ellas. En nuestra lista las marcamos con un asterisco (*). Se recomienda siempre consultar y revisar los requisitos específicos de tu caso con las autoridades correspondientes.
Las 100 preguntas oficiales del examen de civismo de ciudadanía (con respuestas en español)
Aquí encontrarás las 100 preguntas oficiales que USCIS te puede hacer durante tu examen de ciudadanía, junto con sus respuestas en español. Ten en cuenta que la entrevista real se realiza en inglés, a menos que califiques para una exención.
Parte A: El gobierno americano (preguntas 1-57)
Principios de la democracia americana (1–12)
1. ¿Cuál es la ley suprema del país?
- la Constitución
2. ¿Qué hace la Constitución?
- establece el gobierno
- define el gobierno
- protege los derechos básicos de los americanos
3. La idea de gobierno propio está en las primeras tres palabras de la Constitución. ¿Cuáles son estas palabras?
- Nosotros el Pueblo (We the People)
4. ¿Qué es una enmienda?
- un cambio (a la Constitución)
- una adición (a la Constitución)
5. ¿Cómo llamamos a las primeras diez enmiendas de la Constitución?
- la Carta de Derechos (Bill of Rights)
6. ¿Cuál es un derecho o libertad de la Primera Enmienda?*
- expresión
- religión
- reunión
- prensa
- peticionar al gobierno
7. ¿Cuántas enmiendas tiene la Constitución?
- veintisiete (27)
8. ¿Qué hizo la Declaración de Independencia?
- anunció nuestra independencia (de Gran Bretaña)
- declaró nuestra independencia (de Gran Bretaña)
- dijo que los Estados Unidos son libres (de Gran Bretaña)
9. ¿Cuáles son dos derechos en la Declaración de Independencia?
- la vida
- la libertad
- la búsqueda de la felicidad
10. ¿Qué es la libertad de religión?
- Puedes practicar cualquier religión, o no practicar ninguna religión.
11. ¿Cuál es el sistema económico de Estados Unidos?*
- economía capitalista
- economía de mercado
12. ¿Qué es el "estado de derecho" (rule of law)?
- Todos deben obedecer la ley.
- Los líderes deben obedecer la ley.
- El gobierno debe obedecer la ley.
- Nadie está por encima de la ley.
Sistema de gobierno (13–47)
13. Nombra una rama o parte del gobierno.*
- el Congreso
- legislativa
- el Presidente
- ejecutiva
- las cortes
- judicial
14. ¿Qué impide que una rama del gobierno se vuelva demasiado poderosa?
- pesos y contrapesos (checks and balances)
- separación de poderes
15. ¿Quién está a cargo de la rama ejecutiva?
- el Presidente
16. ¿Quién hace las leyes federales?
- el Congreso
- el Senado y la Cámara (de Representantes)
- la legislatura (de Estados Unidos o nacional)
17. ¿Cuáles son las dos partes del Congreso de Estados Unidos?*
- el Senado y la Cámara (de Representantes)
18. ¿Cuántos senadores tiene Estados Unidos?
- cien (100)
19. ¿Por cuántos años elegimos a un senador de Estados Unidos?
- seis (6)
20. ¿Quién es uno de los senadores de Estados Unidos por tu estado actualmente?*
- Las respuestas pueden variar.
- [Los residentes del Distrito de Columbia y de los territorios de Estados Unidos deben responder que D.C. (o el territorio donde vive el solicitante) no tiene senadores de Estados Unidos.]
21. ¿Cuántos miembros con derecho a voto tiene la Cámara de Representantes?
- cuatrocientos treinta y cinco (435)
22. ¿Por cuántos años elegimos a un representante de Estados Unidos?
- dos (2)
23. Nombra a tu representante de Estados Unidos.
- Las respuestas pueden variar.
- [Los residentes de territorios con delegados o comisionados residentes sin derecho a voto pueden dar el nombre de ese delegado o comisionado. También se acepta cualquier declaración de que el territorio no tiene representantes (con derecho a voto) en el Congreso.]
24. ¿A quién representa un senador de Estados Unidos?
- a toda la gente del estado
25. ¿Por qué algunos estados tienen más representantes que otros?
- (debido a) la población del estado
- (porque) tienen más gente
- (porque) algunos estados tienen más gente
26. ¿Por cuántos años elegimos al Presidente?
- cuatro (4)
27. ¿En qué mes votamos por el Presidente?*
- noviembre
28. ¿Cuál es el nombre del Presidente de Estados Unidos actualmente?*
- Visita uscis.gov/citizenship/testupdates para conocer el nombre del Presidente de Estados Unidos.
29. ¿Cuál es el nombre del Vicepresidente de Estados Unidos actualmente?
- Visita uscis.gov/citizenship/testupdates para conocer el nombre del Vicepresidente de Estados Unidos.
30. Si el Presidente ya no puede servir, ¿quién se convierte en Presidente?
- el Vicepresidente
31. Si tanto el Presidente como el Vicepresidente ya no pueden servir, ¿quién se convierte en Presidente?
- el Presidente de la Cámara de Representantes (Speaker of the House)
32. ¿Quién es el Comandante en Jefe del ejército?
- el Presidente
33. ¿Quién firma los proyectos de ley para que se conviertan en leyes?
- el Presidente
34. ¿Quién veta proyectos de ley?
- el Presidente
35. ¿Qué hace el Gabinete del Presidente?
- asesora al Presidente
36. ¿Cuáles son dos cargos a nivel de Gabinete?
- Secretario de Agricultura
- Secretario de Comercio
- Secretario de Defensa
- Secretario de Educación
- Secretario de Energía
- Secretario de Salud y Servicios Humanos
- Secretario de Seguridad Nacional
- Secretario de Vivienda y Desarrollo Urbano
- Secretario del Interior
- Secretario de Trabajo
- Secretario de Estado
- Secretario de Transporte
- Secretario del Tesoro
- Secretario de Asuntos de los Veteranos
- Fiscal General (Attorney General)
- Vicepresidente
37. ¿Qué hace la rama judicial?
- revisa las leyes
- explica las leyes
- resuelve disputas (desacuerdos)
- decide si una ley va en contra de la Constitución
38. ¿Cuál es la corte más alta de Estados Unidos?
- la Corte Suprema
39. ¿Cuántos jueces hay en la Corte Suprema?
- Visita uscis.gov/citizenship/testupdates para conocer el número de jueces en la Corte Suprema.
40. ¿Quién es el Presidente de la Corte Suprema (Chief Justice) de Estados Unidos actualmente?
- Visita uscis.gov/citizenship/testupdates para conocer el nombre del Presidente de la Corte Suprema.
41. Según nuestra Constitución, algunos poderes le pertenecen al gobierno federal. ¿Cuál es un poder del gobierno federal?
- imprimir dinero
- declarar la guerra
- crear un ejército
- hacer tratados
42. Según nuestra Constitución, algunos poderes pertenecen a los estados. ¿Cuál es un poder de los estados?
- proveer escuelas y educación
- proveer protección (policía)
- proveer seguridad (bomberos)
- otorgar licencias de conducir
- aprobar zonificación y uso de la tierra
43. ¿Quién es el Gobernador de tu estado actualmente?
- Las respuestas pueden variar. [Los residentes del Distrito de Columbia deben responder que D.C. no tiene Gobernador.]
44. ¿Cuál es la capital de tu estado?*
- Las respuestas pueden variar. [Los residentes del Distrito de Columbia deben responder que D.C. no es un estado y no tiene capital. Los residentes de los territorios de Estados Unidos deben nombrar la capital del territorio.]
45. ¿Cuáles son los dos partidos políticos principales en Estados Unidos?*
- Demócrata y Republicano
46. ¿Cuál es el partido político del Presidente actualmente?
- Visita uscis.gov/citizenship/testupdates para conocer el partido político del Presidente.
47. ¿Cuál es el nombre del Presidente de la Cámara de Representantes (Speaker of the House) actualmente?
- Visita uscis.gov/citizenship/testupdates para conocer el nombre del Presidente de la Cámara de Representantes.
Derechos y responsabilidades (48–57)
48. Hay cuatro enmiendas a la Constitución sobre quién puede votar. Describe una de ellas.
- Los ciudadanos de dieciocho (18) años o más (pueden votar).
- No tienes que pagar (un impuesto electoral) para votar.
- Cualquier ciudadano puede votar. (Mujeres y hombres pueden votar.)
- Un ciudadano hombre de cualquier raza (puede votar).
49. ¿Cuál es una responsabilidad que es solo para ciudadanos de Estados Unidos?*
- servir en un jurado
- votar en una elección federal
50. Nombra un derecho que es solo para ciudadanos de Estados Unidos.
- votar en una elección federal
- postularse para un cargo federal
51. ¿Cuáles son dos derechos de todos los que viven en Estados Unidos?
- libertad de expresión
- libertad de palabra
- libertad de reunión
- libertad de peticionar al gobierno
- libertad de religión
- el derecho a portar armas
52. ¿A qué mostramos lealtad cuando decimos el Juramento de Lealtad (Pledge of Allegiance)?
- a Estados Unidos
- a la bandera
53. ¿Cuál es una promesa que haces cuando te conviertes en ciudadano de Estados Unidos?
- renunciar a la lealtad hacia otros países
- defender la Constitución y las leyes de Estados Unidos
- obedecer las leyes de Estados Unidos
- servir en el ejército de Estados Unidos (si es necesario)
- servir (hacer un trabajo importante para) la nación (si es necesario)
- ser leal a Estados Unidos
54. ¿Qué edad deben tener los ciudadanos para votar por el Presidente?*
- dieciocho (18) años o más
55. ¿Cuáles son dos formas en las que los americanos pueden participar en su democracia?
- votar
- unirse a un partido político
- ayudar con una campaña
- unirse a un grupo cívico
- unirse a un grupo comunitario
- darle su opinión a un funcionario electo sobre un tema
- llamar a senadores y representantes
- apoyar u oponerse públicamente a un tema o política
- postularse para un cargo
- escribir a un periódico
56. ¿Cuál es el último día en que puedes enviar tus formularios de impuestos federales sobre la renta?*
- el 15 de abril
57. ¿Cuándo deben registrarse todos los hombres para el Servicio Selectivo?
- a los dieciocho (18) años
- entre los dieciocho (18) y veintiséis (26) años
Parte B: Historia americana (preguntas 58-87)
Período colonial e independencia
58. ¿Cuál es una razón por la que los colonos vinieron a América?
- libertad
- libertad política
- libertad religiosa
- oportunidad económica
- practicar su religión
- escapar de la persecución
59. ¿Quién vivía en América antes de que llegaran los europeos?
- indígenas americanos
- nativos americanos
60. ¿Qué grupo de personas fue llevado a América y vendido como esclavos?
- africanos
- personas de África
61. ¿Por qué los colonos pelearon contra los británicos?
- por los altos impuestos (impuestos sin representación)
- porque el ejército británico se quedaba en sus casas (hospedaje, alojamiento forzado)
- porque no tenían gobierno propio
62. ¿Quién escribió la Declaración de Independencia?
- (Thomas) Jefferson
63. ¿Cuándo se adoptó la Declaración de Independencia?
- el 4 de julio de 1776
64. Hubo 13 estados originales. Nombra tres.
- New Hampshire
- Massachusetts
- Rhode Island
- Connecticut
- Nueva York
- New Jersey
- Pensilvania
- Delaware
- Maryland
- Virginia
- Carolina del Norte
- Carolina del Sur
- Georgia
65. ¿Qué pasó en la Convención Constitucional?
- Se escribió la Constitución.
- Los Padres Fundadores escribieron la Constitución.
66. ¿Cuándo se escribió la Constitución?
- en 1787
67. Los Documentos Federalistas (Federalist Papers) apoyaron la aprobación de la Constitución de Estados Unidos. Nombra a uno de los escritores.
- (James) Madison
- (Alexander) Hamilton
- (John) Jay
- Publius
68. ¿Por qué es famoso Benjamin Franklin?
- diplomático de Estados Unidos
- el miembro más viejo de la Convención Constitucional
- primer Director General de Correos de Estados Unidos
- escritor del "Almanaque del pobre Richard"
- inició las primeras bibliotecas gratuitas
69. ¿Quién es el "Padre de Nuestro País"?
- (George) Washington
70. ¿Quién fue el primer Presidente?*
- (George) Washington
Años 1800
71. ¿Qué territorio le compró Estados Unidos a Francia en 1803?
- el Territorio de Luisiana
- Luisiana
72. Nombra una guerra peleada por Estados Unidos en los años 1800.
- la Guerra de 1812
- la Guerra Mexicano-Americana
- la Guerra Civil
- la Guerra Hispano-Americana
73. Nombra la guerra de Estados Unidos entre el Norte y el Sur.
- la Guerra Civil
- la Guerra entre los Estados
74. Nombra un problema que llevó a la Guerra Civil.
- la esclavitud
- razones económicas
- los derechos de los estados
75. ¿Cuál fue una cosa importante que hizo Abraham Lincoln?*
- liberó a los esclavos (Proclamación de Emancipación)
- salvó (o preservó) la Unión
- lideró a Estados Unidos durante la Guerra Civil
76. ¿Qué hizo la Proclamación de Emancipación?
- liberó a los esclavos
- liberó a los esclavos en la Confederación
- liberó a los esclavos en los estados confederados
- liberó a los esclavos en la mayoría de los estados del Sur
77. ¿Qué hizo Susan B. Anthony?
- luchó por los derechos de las mujeres
- luchó por los derechos civiles
Historia americana reciente y otra información histórica importante
78. Nombra una guerra peleada por Estados Unidos en los años 1900.*
- la Primera Guerra Mundial
- la Segunda Guerra Mundial
- la Guerra de Corea
- la Guerra de Vietnam
- la Guerra (del Golfo Pérsico)
79. ¿Quién fue Presidente durante la Primera Guerra Mundial?
- (Woodrow) Wilson
80. ¿Quién fue Presidente durante la Gran Depresión y la Segunda Guerra Mundial?
- (Franklin) Roosevelt
81. ¿Contra quién peleó Estados Unidos en la Segunda Guerra Mundial?
- Japón, Alemania e Italia
82. Antes de ser Presidente, Eisenhower fue un general. ¿En qué guerra peleó?
- la Segunda Guerra Mundial
83. Durante la Guerra Fría, ¿cuál era la principal preocupación de Estados Unidos?
- el Comunismo
84. ¿Qué movimiento intentó terminar con la discriminación racial?
- (el movimiento por) los derechos civiles
85. ¿Qué hizo Martin Luther King, Jr.?*
- luchó por los derechos civiles
- trabajó por la igualdad para todos los americanos
86. ¿Qué evento importante sucedió el 11 de septiembre de 2001 en Estados Unidos?
- Terroristas atacaron a Estados Unidos.
87. Nombra una tribu indígena americana en Estados Unidos.
- [Los oficiales de USCIS recibirán una lista de tribus indígenas americanas reconocidas a nivel federal.]
- Cherokee
- Navajo
- Sioux
- Chippewa
- Choctaw
- Pueblo
- Apache
- Iroquois
- Creek
- Blackfeet
- Seminole
- Cheyenne
- Arawak
- Shawnee
- Mohegan
- Huron
- Oneida
- Lakota
- Crow
- Teton
- Hopi
- Inuit
Parte C: Geografía e integración cívica (preguntas 88-100)
Geografía
88. Nombra uno de los dos ríos más largos de Estados Unidos.
- el (río) Missouri
- el (río) Mississippi
89. ¿Qué océano está en la costa oeste de Estados Unidos?
- el (océano) Pacífico
90. ¿Qué océano está en la costa este de Estados Unidos?
- el (océano) Atlántico
91. Nombra un territorio de Estados Unidos.
- Puerto Rico
- las Islas Vírgenes de Estados Unidos
- Samoa Americana
- las Islas Marianas del Norte
- Guam
92. Nombra un estado que limita con Canadá.
- Maine
- New Hampshire
- Vermont
- Nueva York
- Pensilvania
- Ohio
- Michigan
- Minnesota
- Dakota del Norte
- Montana
- Idaho
- Washington
- Alaska
93. Nombra un estado que limita con México.
- California
- Arizona
- Nuevo México
- Texas
94. ¿Cuál es la capital de Estados Unidos?*
- Washington, D.C.
95. ¿Dónde está la Estatua de la Libertad?*
- (puerto de) Nueva York
- Liberty Island
- [También se aceptan Nueva Jersey, cerca de la Ciudad de Nueva York, y en el (río) Hudson.]
Símbolos
96. ¿Por qué la bandera tiene 13 franjas?
- porque había 13 colonias originales
- porque las franjas representan las colonias originales
97. ¿Por qué la bandera tiene 50 estrellas?*
- porque hay una estrella por cada estado
- porque cada estrella representa un estado
- porque hay 50 estados
98. ¿Cuál es el nombre del himno nacional?
- The Star-Spangled Banner
Días festivos
99. ¿Cuándo celebramos el Día de la Independencia?*
- el 4 de julio
100. Nombra dos días festivos nacionales de Estados Unidos.
- Año Nuevo
- Día de Martin Luther King, Jr.
- Día de los Presidentes
- Día de los Caídos (Memorial Day)
- Día de la Independencia
- Día del Trabajo
- Día de Colón
- Día de los Veteranos
- Día de Acción de Gracias
- Navidad
Preguntas frecuentes sobre el examen de ciudadanía
¿Cuántas preguntas hacen en el examen de ciudadanía?
Durante la parte de civismo, un oficial de USCIS te hará hasta 10 preguntas de una lista de 100. Necesitas responder correctamente al menos 6 para aprobar esta parte del examen.
¿El examen de ciudadanía es en inglés o en español?
El examen se realiza en inglés, tanto la parte de inglés como la de civismo. Sin embargo, los solicitantes que califican para la exención 65/20 pueden tomar el examen de civismo en español. Asegúrate de verificar si la exención aplica en tu caso específico con las autoridades correspondientes.
¿Qué pasa si no apruebo el examen la primera vez?
Si no apruebas la sección de inglés o la de civismo, se te da una segunda oportunidad para volver a presentar la parte que no aprobaste. Esta segunda entrevista normalmente tiene lugar dentro de 60 a 90 días.
¿Cuánto cuesta el examen de ciudadanía en 2026?
El examen en sí no tiene una tarifa separada, pero está incluido en la solicitud de naturalización. A partir de 2026, el costo para presentar el Formulario N-400 es de $760 dólares, aunque siempre es buena idea verificar las actualizaciones directamente con USCIS.
¿Las preguntas del examen de ciudadanía cambian?
La lista de preguntas se actualiza ocasionalmente por USCIS. La versión actual está basada en el examen de civismo de 2008 que fue reinstaurado, y sigue siendo el estándar a partir de 2026.
¿Puedo estudiar las preguntas de ciudadanía en español?
Sí, muchos solicitantes estudian las preguntas en español para entender mejor el contenido. Sin embargo, el examen real se realiza en inglés a menos que califiques para una exención como la regla 65/20.
5 consejos para estudiar y aprobar tu examen de ciudadanía
Prepararte para el examen de ciudadanía no tiene que sentirse abrumador. Acercarte a él con un plan y consistencia puede ser la clave para una experiencia más tranquila. Aquí algunos consejos generales que enlistamos para prepararte para tu examen de ciudadanía:
Estudia por categoría, evita tratar de aprenderlas todas a la vez.
Divide las 100 preguntas en temas como historia, gobierno y geografía. Esto hace más fácil entender los patrones en lugar de tratar de memorizar todo de una sola vez.
Practica tus respuestas en voz alta.
El examen es oral, así que es importante sentirte cómodo diciendo tus respuestas, no solo reconociéndolas. Esto te ayuda con la confianza durante la entrevista.
Empieza con las preguntas que cambian.
Enfócate primero en las respuestas que pueden variar, como el Presidente actual o los senadores de tu estado. Aprenderlas temprano te ayuda a evitar confusión más adelante en el proceso.
Usa flashcards y trata de estudiar con alguien.
Las flashcards son una gran herramienta para la repetición y reforzar la memoria. Si es posible, practica con un amigo o familiar para simular la experiencia real de que te hagan preguntas.
No entres en pánico si no sabes todo.
No necesitas un puntaje perfecto. Solo necesitas responder correctamente 6 de 10 preguntas, así que enfócate en ser consistente, no perfecto.
Pagos instantáneos
Bancos que usan Zelle en 2026: Cómo enviar y recibir dinero en EE.UU.
8 min de lectura
Bancos que usan Zelle en 2026: cómo enviar y recibir dinero en EE.UU.
Zelle está integrado directamente en muchas cuentas bancarias en EE.UU., lo que lo ha convertido en una de las formas más utilizadas para enviar dinero. Hoy en día, más de 2,000 bancos y cooperativas de crédito ofrecen acceso al servicio.
Entender cómo funciona esa red es clave para saber si puedes usarlo con tu cuenta. Desde abril de 2025, Zelle ya no está disponible como app independiente. El acceso depende completamente de si tu banco forma parte de la red.
¿Qué es Zelle?
Zelle es una red de pagos entre personas (P2P) propiedad de Early Warning Services LLC (EWS), una empresa cofundada por siete de los bancos más grandes de EE.UU.: Bank of America, Capital One, Chase, PNC, Truist, U.S. Bank y Wells Fargo. Permite enviar dinero directamente de una cuenta bancaria a otra usando solo un número de teléfono o correo electrónico. Las transferencias generalmente se completan en minutos.
¿Cuáles son los beneficios de Zelle?
El principal atractivo de Zelle es su velocidad, simplicidad y conveniencia. Las transferencias se completan generalmente en minutos y se mueven directamente entre cuentas bancarias sin necesidad de cargar fondos en una app o billetera digital separada. En la mayoría de los casos, no hay tarifas para enviar o recibir dinero, lo que lo hace una opción práctica para pagos cotidianos como renta, gastos compartidos o pagos entre amigos y familia.
Como Zelle está integrado en la app de tu banco, generalmente no hay configuración adicional más allá de registrar tu correo electrónico o número de teléfono.
¿Por qué importa el soporte del banco?
A partir del 1 de abril de 2025, Zelle solo puede ser accesado a través de instituciones financieras participantes. Si tu banco o cooperativa de crédito no soporta Zelle, generalmente no puedes usar el servicio.
Lista de bancos que soportan Zelle
Zelle tiene más de 2,300 instituciones financieras asociadas. Para buscar un banco o cooperativa específica, visita zellepay.com/get-started.
A continuación, una lista representativa (no exhaustiva) de instituciones financieras que actualmente ofrecen Zelle:
| Nombre | Límite de transferencia |
|---|---|
| INSTITUCIONES FINANCIERAS TRADICIONALES | |
| Bank of America | Hasta $3,500 USD por día |
| Chase | Límite dinámico; generalmente entre $500 y $10,000 USD por día |
| Citi Bank | Hasta $2,500 USD por día para cuentas abiertas más de 30 días |
| TD Bank | $1,000 USD para transferencias instantáneas; hasta $2,500 USD para transferencias programadas |
| PNC Bank | Generalmente $500 a $2,500 USD por día |
| Wells Fargo | Hasta $3,500 USD por día |
| BANCOS DIGITALES | |
| Ally Bank | Hasta $600 USD por día |
| Discover Bank | $500 USD por transacción; $1,000 USD por día |
| SoFi | Hasta $1,000 USD por día |
| Truist Bank | Generalmente $2,000 USD por día hasta $10,000 USD por mes |
| EverBank | Hasta $2,000 USD por día |
| COOPERATIVAS DE CRÉDITO | |
| BECU (Boeing Employees Credit Union) | $1,500 USD por día (instantáneas); $3,000 USD por día (estándar) |
| Bethpage Federal Credit Union | Los límites varían por cuenta y membresía |
| Delta Community Credit Union | Los límites varían por cuenta y membresía |
| First Tech Federal Credit Union | Los límites varían por cuenta y membresía |
| Navy Federal Credit Union | Los límites varían por cuenta y membresía |
Los límites de Zelle dependen de factores como la antigüedad de la cuenta, el historial de transacciones y los criterios de riesgo de cada institución. Consulta a tu institución financiera para la información más actualizada.
¿Cómo registrarse en Zelle a través de tu banco?
Desde que la app independiente de Zelle fue descontinuada, debes registrarte a través de la app de un banco o cooperativa de crédito participante:
- Abre la app móvil de tu banco y busca 'Zelle' en la sección de pagos o transferencias
- Selecciona 'Registrarse en Zelle' o 'Enviar dinero con Zelle'
- Ingresa tu número de teléfono o correo electrónico de EE.UU.
- Verifica tu identidad con un código de verificación
- Ya puedes enviar y recibir dinero usando el número de teléfono o correo del destinatario
Tanto el emisor como el destinatario deben estar registrados en Zelle a través de instituciones financieras participantes. Si el destinatario no está registrado, recibirá instrucciones. Si no completa el registro en el tiempo aplicable, la transacción puede cancelarse y reembolsarse.
¿Es seguro Zelle? Estafas comunes que debes evitar
Zelle usa cifrado y protocolos de seguridad a nivel bancario y opera dentro de las apps de instituciones financieras participantes. Sin embargo, muchos problemas reportados con Zelle están asociados con fraudes y estafas de ingeniería social.
Como las transferencias de Zelle generalmente se procesan rápidamente y pueden ser difíciles o imposibles de revertir una vez autorizadas, los estafadores pueden intentar presionar a los usuarios para enviar fondos.
Estafas comunes de Zelle en 2026:
Alertas falsas de fraude bancario:
Los estafadores pueden enviar mensajes que parecen venir de tu banco preguntando si autorizaste una transacción. Luego puede llegar una llamada de alguien que afirma representar al banco, instruyéndote a transferir fondos para 'revertir' el fraude.
Estafas de suplantación:
Los estafadores pueden pretender representar a un banco, agencia gubernamental u organización de confianza y presionar a las víctimas para enviar dinero inmediatamente.
Estafas en plataformas de mercado:
Estafadores en plataformas como Facebook Marketplace o Craigslist pueden solicitar pago a través de Zelle. Después de enviar los fondos, el artículo puede nunca llegar.
Estafas de sobrepago:
Un estafador puede afirmar haber enviado dinero 'accidentalmente' y pedir que se devuelva. Su pago original puede revertirse o resultar fraudulento.
Cómo mantenerte seguro:
- Usa Zelle principalmente con personas que conoces y en quienes confías
- Nunca envíes dinero para 'verificar' tu cuenta o revertir un fraude
- Si recibes una llamada inesperada que dice ser de tu banco, cuelga y llama al número que aparece en tu tarjeta de débito
- Activa alertas de transacciones en tu app bancaria
- Trata cada pago de Zelle como potencialmente definitivo antes de autorizarlo
¿Existen alternativas a Zelle para personas sin cuenta bancaria tradicional?
La transición de Zelle a solo funcionar dentro de bancos en abril de 2025 creó desafíos para personas que no tienen cuentas con instituciones financieras participantes.
Venmo y Cash App
Siguen siendo alternativas populares para transferencias domésticas y pueden no requerir una cuenta bancaria tradicional para comenzar. Sin embargo, generalmente no soportan transferencias internacionales.
Wise
Permite enviar y recibir fondos internacionalmente usando datos bancarios locales en muchas monedas. Es conocido por precios transparentes y tipos de cambio basados en la tasa de mercado medio.
Común
Es una plataforma financiera que promueve la inclusión financiera para personas que pueden enfrentar barreras con bancos tradicionales de EE.UU., ofreciendo soporte en español. Con Común puedes hacer transferencias dentro y fuera de EE.UU. y enviar dinero a amigos y familia en Latinoamérica. Visita comun.app para más información.
Preguntas frecuentes
¿Zelle cobra tarifas?
El propio Zelle generalmente no cobra tarifas para enviar o recibir dinero. Sin embargo, tu institución financiera puede tener su propia estructura de tarifas para la cuenta subyacente.
¿Qué pasa si mi banco no usa Zelle?
Desde que la app independiente de Zelle fue descontinuada en abril de 2025, tus opciones pueden incluir abrir una cuenta con una institución financiera participante o usar un servicio alternativo como Venmo, Cash App, Wise o Común.
¿Puedo usar Zelle sin una cuenta bancaria de EE.UU.?
No. Zelle generalmente requiere una cuenta bancaria de EE.UU. o cooperativa de crédito en una institución financiera participante.
¿Puedo enviar dinero internacionalmente con Zelle?
No. Zelle soporta transferencias solo entre cuentas bancarias de EE.UU. en instituciones financieras participantes. Para transferencias internacionales, puedes considerar alternativas como Wise, Remitly u otros proveedores.
¿Qué pasa si envío dinero a la persona equivocada?
Contacta a tu institución financiera inmediatamente. Una vez entregados los fondos, la cancelación o recuperación puede no ser posible.
El acceso importa al elegir un banco para Zelle
Elegir entre bancos que soportan Zelle depende en última instancia del acceso y la conveniencia. Para algunos, un banco o cooperativa de crédito tradicional puede cubrir sus necesidades. Otros pueden preferir plataformas diseñadas para personas que enfrentan barreras para acceder a servicios bancarios tradicionales. Si el acceso a Zelle es importante para ti, puede ser útil considerar no solo qué instituciones soportan el servicio, sino también cuáles se adaptan mejor a tus necesidades individuales.

Viviendo en Estados Unidos
Regreso a clases en Estados Unidos: guía para familias inmigrantes
8 min de lectura
Empezar un nuevo año escolar en Estados Unidos trae varias cosas que resolver: papeleo de inscripción, listas de útiles, cómo van a llegar tus hijos a la escuela, el programa de comidas y las actividades extracurriculares. Y ojo: todo esto puede cambiar según el distrito o la escuela.
Para muchas familias inmigrantes, esto también significa adaptarse a un sistema escolar que funciona diferente al de México, Colombia, Guatemala, El Salvador, Honduras y otros países. Entender cómo funcionan las escuelas aquí, qué documentos suelen pedir y cómo prepararte financieramente puede hacer que todo el proceso sea mucho menos estresante.
En esta guía te contamos qué esperar durante la temporada de regreso a clases en EE.UU., cómo funciona la inscripción escolar, qué útiles pueden necesitar tus hijos y cómo prepararte para el año escolar con confianza.
¿Cuándo empieza el año escolar en Estados Unidos?
A diferencia de otros países que tienen un calendario escolar nacional, en Estados Unidos cada estado, distrito escolar y autoridad educativa local decide cuándo empieza el año escolar.
La mayoría de las escuelas públicas empiezan clases entre principios de agosto y principios de septiembre.
La siguiente tabla te muestra cuándo suelen empezar las clases en varios estados durante el año escolar 2026.
| Estado | Cuándo suelen empezar las clases (2026) |
|---|---|
| Alabama | Principios de agosto |
| Alaska | Mediados de agosto |
| Arizona | Finales de julio a principios de agosto |
| Arkansas | Mediados de agosto |
| California | Principios a mediados de agosto |
| Colorado | Mediados de agosto |
| Connecticut | Finales de agosto a principios de septiembre |
| Delaware | Principios de septiembre |
| Florida | Principios a mediados de agosto |
| Georgia | Principios de agosto |
| Hawái | Principios de agosto |
| Idaho | Finales de agosto |
| Illinois | Finales de agosto |
| Indiana | Principios a mediados de agosto |
| Iowa | Finales de agosto |
| Kansas | Mediados de agosto |
| Kentucky | Principios a mediados de agosto |
| Luisiana | Principios de agosto |
| Maine | Principios de septiembre |
| Maryland | Principios de agosto |
| Massachusetts | Finales de agosto a principios de septiembre |
| Míchigan | Principios de septiembre |
| Minnesota | Principios de septiembre |
| Misisipi | Principios de agosto |
| Misuri | Finales de agosto |
| Montana | Principios de septiembre |
| Nebraska | Mediados de agosto |
| Nevada | Principios de agosto |
| Nuevo Hampshire | Principios de septiembre |
| Nueva Jersey | Principios de septiembre |
| Nuevo México | Principios de agosto |
| Nueva York | Principios de septiembre |
| Carolina del Norte | Finales de agosto |
| Dakota del Norte | Finales de agosto |
| Ohio | Finales de agosto |
| Oklahoma | Mediados de agosto |
| Oregón | Principios de septiembre |
| Pensilvania | Finales de agosto |
| Rhode Island | Principios de septiembre |
| Carolina del Sur | Finales de agosto |
| Dakota del Sur | Mediados de agosto |
| Tennessee | Principios a mediados de agosto |
| Texas | Principios a mediados de agosto |
| Utah | Mediados de agosto |
| Vermont | Principios de septiembre |
| Virginia | Mediados a finales de agosto |
| Washington | Principios de septiembre |
| Virginia Occidental | Finales de agosto |
| Wisconsin | Principios de septiembre |
| Wyoming | Finales de agosto |
Fuente: https://us-school-calendar.com/first-day-of-school-2026
El año escolar generalmente va de agosto o septiembre hasta mayo o junio. Durante el año también hay vacaciones de invierno, vacaciones de primavera, días de planificación para maestros y otros días festivos.
Como los calendarios escolares pueden variar hasta dentro de la misma ciudad, siempre es buena idea confirmar las fechas exactas directamente con el distrito escolar de tu zona.
¿Qué diferencia al sistema escolar de Estados Unidos del de Latinoamérica?
Una de las diferencias que más se nota es lo importante que es el distrito escolar local. El plan de estudios, el calendario, las políticas de transporte y el proceso de inscripción pueden cambiar de un distrito a otro.
Por lo general, las escuelas se organizan así:
- Primaria (elementary school)
- Secundaria básica (middle school o junior high)
- Preparatoria (high school)
Los grados escolares pueden variar un poco según el distrito.
Otra diferencia importante es cómo se comunican las escuelas con los papás. Es muy común que usen portales en línea, correos electrónicos, mensajes de texto y aplicaciones móviles para compartir calificaciones, asistencia, horarios y avisos.
También es probable que te encuentres con:
- Juntas de padres y maestros
- Oportunidades para ser voluntario en la escuela
- Planes de aprendizaje individualizados
- Servicios de apoyo para aprender inglés
- Actividades después de clases y programas deportivos
Si tu hijo o hija llegó de otro país, puede calificar para servicios de apoyo en inglés (conocidos como English learner services), diseñados para ayudarlo a aprender el idioma mientras sigue avanzando en sus materias.
Cómo inscribir a tus hijos: documentos y proceso
La mayoría de las escuelas públicas piden algunos documentos al momento de inscribir a tu hijo, para confirmar su edad, tu dirección, su historial de vacunas y su educación previa.
Los documentos que suelen pedir son:
- Acta de nacimiento
- Pasaporte
- Comprobante de domicilio
- Cartilla o registro de vacunación
- Boletas o historial escolar anterior (si los tienes)
- Identificación del padre, madre o tutor
Puedes inscribir a tu hijo en línea, en persona, o a través de un centro de inscripción del distrito.
Algo muy importante que toda familia inmigrante debe saber: tus hijos tienen el derecho constitucional de asistir a la escuela pública, sin importar su estatus migratorio. Esta protección viene de una decisión de la Corte Suprema de EE.UU. conocida como Plyler v. Doe.
Por eso, las escuelas públicas no pueden negarle la inscripción a un niño solo porque él o sus papás no tengan documentos migratorios.
Los distritos sí pueden pedir documentos que confirmen que vives en esa zona y la edad del niño, pero el estatus migratorio nunca es un requisito para que tu hijo pueda estudiar en una escuela pública.
Si acabas de llegar a Estados Unidos y todavía no tienes todos los documentos escolares anteriores, comunícate directamente con el distrito. Muchas escuelas tienen un proceso para ayudarte a inscribir a tu hijo mientras consigues esos papeles.
La lista de útiles escolares en EE.UU.: qué esperar y cómo ahorrar
En Estados Unidos, cada escuela o incluso cada maestro decide qué útiles pedir — no hay una lista nacional como en otros países. Además de cuadernos y lápices, es común que te pidan cosas para el salón como pañuelos desechables, toallitas desinfectantes, carpetas, audífonos, calculadoras o materiales de arte, según el grado. A diferencia de programas como las Becas Benito Juárez en México, aquí no hay un apoyo económico del gobierno para comprar útiles escolares.
Los maestros suelen publicar una lista detallada antes de que empiece el año escolar. Dependiendo del grado, es posible que te pidan comprar:
- Cuadernos
- Carpetas
- Lápices y plumas
- Lápices de colores
- Marcadores
- Pegamento en barra
- Tijeras
- Pañuelos desechables
- Gel antibacterial
- Mochilas
- Calculadoras
- Audífonos
Algunos salones también piden útiles "comunitarios" que se comparten entre todos los estudiantes.
Los gastos de útiles escolares se pueden acumular rápido. Pero hay algunas estrategias que te pueden ayudar a gastar menos:
- Compara precios en varias tiendas
- Compra los útiles poco a poco aprovechando las ofertas de verano
- Reutiliza lo que esté en buen estado del año pasado
- Pregunta si alguna organización local regala útiles escolares
- Revisa bien la lista del maestro antes de comprar
Algunos maestros dan más indicaciones durante las primeras semanas de clases.
Cómo presupuestar el regreso a clases como familia inmigrante
Es más fácil manejar el costo total del año escolar cuando lo piensas como un gasto continuo, no como algo aislado. Tener un presupuesto que cubra todo el año te puede ayudar a evitar sorpresas financieras.
Al armar tu presupuesto de regreso a clases, también toma en cuenta:
- Transporte
- Comidas escolares
- Uniformes (si la escuela los pide)
- Cuotas para participar en deportes
- Actividades extracurriculares
- Gastos de tecnología
- Excursiones escolares
- Cuidado de niños antes o después de clases
Hacer un presupuesto por temporada te puede ayudar a manejar mejor estos gastos. Una forma útil de organizarlo es dividir los costos en tres categorías principales:
Gastos de inscripción
Aquí entran los uniformes, los útiles escolares y el transporte que necesitas resolver antes de que empiecen las clases.
Gastos escolares mensuales
El dinero para el almuerzo, el transporte, las cuotas de actividades y las aportaciones para el salón que se repiten durante todo el año.
Gastos inesperados
Excursiones, proyectos especiales, útiles de repuesto y eventos escolares que a veces aparecen con poco aviso.
Pensar en estas tres categorías te puede ayudar a no depender de tu fondo de emergencia durante el año escolar. Eso sí, siempre es importante que adaptes el plan a tu propia situación.
Programas de apoyo escolar para familias inmigrantes
Aprovechar los programas de apoyo escolar disponibles te puede ayudar con algunos de los retos que enfrentan las familias durante el año escolar. Muchos distritos trabajan con organizaciones locales para ofrecer servicios que apoyan a los estudiantes tanto dentro como fuera del salón. Estos recursos pueden ayudarte con barreras académicas, de idioma y económicas.
Los recursos disponibles varían según dónde vivas, pero pueden incluir:
Programas de comida escolar
Los estudiantes que califican pueden recibir desayuno y almuerzo a través de programas del distrito escolar.
Servicios de apoyo para aprender inglés
Los estudiantes que están aprendiendo inglés pueden recibir clases de idioma y apoyo académico adicional.
Programas después de clases
Las escuelas, los centros comunitarios y las organizaciones sin fines de lucro suelen ofrecer actividades educativas y recreativas después de clases.
Apoyo para conseguir útiles escolares
Algunos distritos, iglesias y organizaciones comunitarias regalan mochilas y útiles escolares antes de que empiece el año.
Centros de recursos familiares
Algunos distritos tienen oficinas que ayudan a las familias a conseguir recursos educativos, servicios de traducción y programas de apoyo comunitario.
Estos programas existen para que todos los estudiantes puedan participar plenamente en la escuela, sin importar la situación de su familia. Vale la pena investigar qué hay disponible en tu zona para aprovechar estos apoyos.
Cómo Común te ayuda a manejar los gastos del año escolar
La temporada de regreso a clases trae muchas responsabilidades financieras. Los útiles escolares, el transporte, el almuerzo, las actividades extracurriculares y las aportaciones para el salón generan gastos que se repiten durante todo el año.
Para las familias que también apoyan a sus seres queridos en su país de origen, la temporada de regreso a clases no se queda solo en Estados Unidos. Muchas personas envían dinero para ayudar con los gastos escolares de los niños que dejaron allá.
Común ofrece servicio de envío de dinero que te permite mandar dinero a Latinoamérica directo desde la app, con tarifas desde $2.99.
Para tu día a día, puedes abrir tu cuenta con tu ITIN, tu pasaporte o alguna de más de 100 identificaciones latinoamericanas aceptadas. Común también te ayuda a manejar los gastos del año escolar con depósito directo, tarjeta de débito y soporte en español dentro de la app — sin requisito de saldo mínimo ni cuotas de mantenimiento mensual.
Para gastos en grupo, como excursiones, actividades del salón, equipos deportivos o compras compartidas, ComunPay le ayuda a los papás a cobrar y mandar dinero entre ellos directo desde la app.
Este año escolar, tener todos tus gastos organizados en un solo lugar te puede facilitar el seguimiento de tus finanzas, apoyar a tu familia y prepararte para los gastos escolares durante todo el año.
Preguntas frecuentes
¿Necesito documentos migratorios para inscribir a mis hijos en la escuela?
No. Las escuelas públicas no pueden negar la inscripción solo por el estatus migratorio del niño o de sus papás. Es común que te pidan comprobante de edad, domicilio y vacunas, pero los documentos migratorios generalmente no son un requisito.
¿Cuándo empieza el año escolar en Estados Unidos?
La mayoría de las escuelas empiezan clases entre principios de agosto y principios de septiembre. La fecha exacta depende del estado, el distrito y el sistema escolar.
¿Las listas de útiles escolares son más largas en EE.UU. que en Latinoamérica?
Depende. Los maestros suelen dar listas bien detalladas que pueden incluir útiles para el salón, accesorios de tecnología y materiales compartidos que se usan durante todo el año.
¿Qué vacunas necesitan mis hijos para entrar a la escuela en EE.UU.?
Los requisitos de vacunación varían según el estado y el distrito escolar. Por lo general, la escuela te da la lista de vacunas necesarias al momento de inscribir a tu hijo, y también puedes preguntar en el departamento de salud de tu localidad.
¿Cómo puedo ayudar a mis hijos con el idioma si no hablan inglés al llegar?
Muchas escuelas públicas tienen programas para aprender inglés que apoyan a los estudiantes mientras siguen avanzando en sus materias. También puede haber tutorías y programas comun
¿Hay programas de ayuda económica para útiles escolares para familias de bajos recursos?
Sí, algunos distritos escolares, organizaciones sin fines de lucro, iglesias y grupos comunitarios regalan útiles escolares o dan apoyo económico antes de que empiece el año. La disponibilidad depende de dónde vivas y de los requisitos de cada programa.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


