
Inmigración
Guía completa para realizar tu carta de recomendación para inmigración
Aprende a redactar una carta de recomendación para inmigración paso a paso. Qué incluir, quién puede escribirla y errores comunes.
8 min read

20 Nov 2025
Realizar trámites migratorios en Estados Unidos, la mayoría de las veces, resulta un proceso agotador y confuso, debido a la cantidad de requisitos y tiempos de espera que conllevan.
Durante estos procesos no tienes por qué sentirte solo, ya que puedes recurrir a una carta de recomendación, que sirve para recopilar el apoyo familiar, comunitario o laboral de las personas que realmente confían en tu integridad y que están dispuestas a ofrecer apoyo humano y genuino, que podría repercutir en la decisión final del USCIS.
A continuación, te mostramos una guía cercana, fácil de usar y práctica para esclarecer cómo hacer una carta de recomendación para inmigración, qué debe incluir, los errores a evitar, ejemplos de cartas y consejos para transmitir credibilidad y tener éxito en el trámite de tu visa o Green Card.
¿Qué es una carta de recomendación para inmigración y su importancia?
La carta de recomendación es un documento personal que sirve como acompañamiento en procesos migratorios en EE. UU. y es muy valorada por USCIS. Sirve como evidencia testimonial de la calidad moral, ética laboral y aporte comunitario del solicitante.
Esta carta de apoyo puede ser solicitada para complementar la documentación de diversos trámites:
Residencia permanente
Es común que el solicitante deba demostrar “buen carácter moral”, estabilidad laboral y lazos comunitarios.
Casos de asilo
La carta sirve para reforzar la credibilidad del solicitante y expresar que tiene apoyo dentro de Estados Unidos, además de ser un buen miembro de la comunidad.
Visas de trabajo como EB-2 NIW
Profesionales o investigadores suelen requerir una carta de recomendación de colegas expertos en la materia para avalar su trayectoria y conocimientos.
Naturalización
No siempre se solicitan cartas de recomendación, pero pueden servir como respaldo de la buena conducta del solicitante.
Es importante no confundir este tipo de carta con una laboral o académica, dado que el propósito de la carta de recomendación para inmigración es respaldar la buena conducta y carácter moral del solicitante.
¿Quién puede redactar una carta de recomendación para inmigración?
Una carta de recomendación para inmigración no puede ser escrita por cualquier persona, sino por alguien que tenga una relación auténtica y cercana con el solicitante, y pueda dar fe de su impacto positivo en la sociedad, sea por lazos familiares, sociales o laborales.
Estos son los principales perfiles a los que les puedes pedir una carta de recomendación:
Familiares
Pueden dar testimonio del rol del solicitante en el núcleo familiar y de su compromiso con sus seres queridos.
Amigos cercanos
Un amigo cercano puede enfocarse en cualidades como la lealtad, honestidad y confianza, para enfatizar el lado humano del solicitante.
Empleadores o colegas
Son un testimonio importante para dar fe de la ética de trabajo y la responsabilidad del solicitante para ejercer su profesión.
Líderes comunitarios o religiosos
Estas personas pueden hablar de la participación activa dentro de la comunidad y del impacto positivo generado por el solicitante.
Ten en cuenta que lo fundamental en este tipo de carta no es el título del referente, sino la sinceridad y credibilidad para respaldar la buena reputación del solicitante.
Pasos y estructura para redactar una carta de recomendación para inmigración
Aunque una carta de recomendación para inmigración está enfocada en el perfil ético y carácter moral del solicitante, no deja de ser un documento que será evaluado según su orden y formalidad por instancias oficiales de Estados Unidos.
Por ello, no debes olvidarte de incluir los siguientes datos.
Encabezado y saludo formal
Se debe incluir el nombre completo del solicitante, dirección, fecha y un saludo formal dirigido a USCIS o la autoridad correspondiente.
Introducción del remitente
El remitente debe presentarse con su nombre completo y luego explicar su relación con el solicitante, tiempo de conocerlo y el propósito de la carta.
Desarrollo de la carta
Esta es la parte más importante y se deben reflejar aspectos como:
- Valores: honestidad, responsabilidad, solidaridad, etc.
- Participación comunitaria: voluntariado, actividades vecinales o iniciativas para resolver problemáticas en el vecindario.
- Ética laboral: puntualidad, disciplina, actitud profesional, compromiso, responsabilidad, logros del solicitante, etc.
Es recomendable incluir ejemplos concretos para reforzar la credibilidad de la carta, tal como: “Alicia Martínez es conocida en la comunidad como una persona que siempre procura el bienestar de los demás, como las veces que ha participado activamente en los programas de recolección de basura y para ayudar a los niños y niñas sin hogar”.
Cierre y firma
El remitente debe reforzar su apoyo para el solicitante y mostrarse abierto a ser contactado si fuera necesario aclarar algún punto, por lo que es necesario incluir los datos de contacto.
Al finalizar, debe incluir su nombre y firma escritos a mano.
Ejemplo de carta de recomendación para inmigración
A continuación te mostramos un modelo de carta de referencia, para facilitarte la redacción de tu documento.
Nombre completo del remitente
Dirección
Número de teléfono
Correo electrónico
Fecha
En atención a la U.S. Citizenship and Immigration Services (USCIS):
Me llamo [Nombre del remitente] y conozco a [Nombre del solicitante] desde hace [número de años], debido a nuestra relación laboral en [describir puesto de trabajo y empresa]. Me siento honrado de aportar mi testimonio para su proceso de inmigración en Estados Unidos.
Durante el tiempo que tengo de conocerlo, he podido identificar diversas cualidades, como la puntualidad para presentarse a su centro de trabajo, así como el profesionalismo con el que se refiere tanto a sus colegas, como a los clientes.
Estoy seguro de que [el solicitante] será un elemento valioso en la sociedad estadounidense, debido a los valores humanos y la capacidad profesional que lo caracterizan.
Quedo a sus órdenes con mis datos de contacto en caso de que surja cualquier duda.
[Firma][Nombre completo]
Puedes tomar este ejemplo como base, pero debes modificarlo según la relación entre tú y el remitente, e incluir la información adicional, para transmitir autenticidad y sinceridad. Recuerda que no pueden faltar la presentación, cualidades, ejemplos y cierre formal.
Común, tu aliado financiero en Estados Unidos
En esta ocasión te mostramos qué es y cómo redactar una carta de apoyo para inmigración en español, quién puede hacerla, su estructura y un ejemplo práctico.
El objetivo principal de una carta de recomendación es respaldarte ante los trámites de inmigración de los Estados Unidos; de igual forma, Común respalda tu vida financiera al llegar al país.
¡Descubre los beneficios de Común!
- Abre tu cuenta fácilmente con una identificación oficial calificada de tu país de origen.
- App móvil en español y en inglés, diseñada para inmigrantes, con procesos intuitivos y transparentes.
- Envío de remesas a Latinoamérica con tarifas claras y competitivas, sin procesos complicados
Común es el servicio financiero pensado para las comunidades inmigrantes en Estados Unidos. ¡Abre tu cuenta hoy y descubre el respaldo ideal para tus finanzas!
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección:
¿Cuántas cartas de recomendación necesito para inmigración?
No existe una cantidad específica. Una sola carta bien redactada puede ser suficiente. Aunque para visas de mérito extraordinario o exenciones de interés nacional (NIW), es posible requerir más de 4, para sustentar la experiencia laboral del solicitante.
¿Qué pasa si no tengo a alguien que me redacte la carta de inmigración?
Puedes solicitar a un abogado de inmigración redactar un escrito explicando por qué no hay nadie disponible para expedir una carta.
¿Es válido enviar una carta de recomendación en español?
Lo ideal es presentar la carta en inglés o, en su defecto, incluir una traducción certificada para que no haya problemas durante la solicitud de visa.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
¿Cómo se endosa un cheque? Tu guía paso a paso segura y detallada
8 min de lectura
A pesar de que los métodos de pago digitales han cobrado gran relevancia en prácticamente todo el mundo, los cheques siguen siendo fundamentales para llevar a cabo algunas transacciones, en especial para personas sin cuenta bancaria.
Según datos recientes, el 61 % de los estadounidenses todavía utiliza cheques. Sin embargo, el 17 % ha sido víctima de fraude por cheques.
Saber cómo se endosa un cheque en Estados Unidos es una medida de seguridad necesaria para evitar fraudes. Si bien puede ser un procedimiento confuso, es crucial conocerlo para evitar inconvenientes.
En este artículo te explicaremos paso a paso cómo endosar cheques correctamente, así como los datos que necesitas escribir en su reverso para poder cobrar el monto estipulado.
¿Qué es el endoso de un cheque y por qué es tan importante en EE. UU.?
El endoso de un cheque es una firma en el reverso del mismo, que funciona como autorización para que pueda ser cobrado en una institución financiera.
Su principal función es validar el cobro del cheque, así como autorizar la transferencia de fondos o ceder el poder a otra persona.
Saber cómo se endosa un cheque es indispensable porque es un requisito de seguridad primordial en el sistema financiero de Estados Unidos, como medida de protección para el portador y de los fondos depositados.
¿Cuál es la forma correcta de endosar un cheque, y dónde firmar?
A continuación, te mostramos cómo realizar el endosado antes de cobrar cheques en el banco.
Paso 1: Verifica los detalles del cheque
Asegúrate de que los datos del anverso del cheque sean correctos, como el nombre del beneficiario, cantidad de dinero en número y letra, e institución bancaria.
Paso 2: Localiza el área de endoso
Voltea el cheque y localiza la leyenda “Endorse Here” o “Do not write below this line”. Evita escribir por debajo del área señalada.
Paso 3: Firma el cheque con precisión
Firma el cheque en el recuadro marcado, según el tipo de endoso que requieras. A continuación, te explicaremos todo sobre los diferentes tipos.
Pero, ¿qué hacer si el nombre del beneficiario es incorrecto?
Ejemplo de cómo endosar un cheque si el nombre está mal escrito
En caso de que el nombre del beneficiario sea incorrecto, primero debes firmar como aparece y después con el nombre corregido.
James Smit — James Smith
Paso 4: Considera un endoso restrictivo (¡Altamente recomendado!)
El endoso restrictivo es una medida de seguridad para evitar que un tercero no autorizado cobre el cheque, dado que restringe la forma de pago a una cuenta bancaria registrada. Se vincula a la información proporcionada en el reverso del cheque.
Paso 5: Endosos de múltiples beneficiarios
En caso de que el cheque esté dirigido a más de un beneficiario, será necesario que uno o todos firmen el endoso, dependiendo de cómo esté escrito.
- Katy Adams and Mark Palmer: Se requieren las firmas de ambos
- Katy Adams or Mark Palmer: Una firma es suficiente
- Katy Adams and/or Mark Palmer: Según el banco intermediario, puede requerir una o dos firmas
- Katy Adams, Mark Palmer, etc.: El banco determina si una o todas las firmas son necesarias
Tipos de endosos: conoce las opciones para tus cheques
Antes de realizar el endoso de tu cheque, verifica cuál tipo es el más adecuado según el movimiento que requieras hacer. Por ejemplo, el endoso restrictivo es una manera de asegurar tu dinero, tal y como el uso de alternativas financieras modernas, como Común, un servicio integral que te da acceso a herramientas financieras unificadas y eficientes.
Endoso en blanco
El endoso en blanco se lleva a cabo cuando el mismo beneficiario cobra el cheque en efectivo. En este caso solo se necesita la firma en la parte indicada.
Endoso restrictivo
El endoso restrictivo es una medida de seguridad para que los fondos sean depositados en una cuenta bancaria específica.
Para ello debes incluir la leyenda for deposit only to + nombre del banco, número de cuenta y firma.
Este es el método más recomendado para los usuarios de Común que realizan depósitos vía móvil, ya que brinda protección al cheque ante posibles extravíos y asegura que el dinero se deposite en la cuenta designada.
Endoso a un tercero
En caso de que el cheque vaya a ser cobrado por un tercero, es necesario endosarlo de la siguiente manera.
Pay to the order of: (nombre de otra persona) + firma
Es importante que extremes precauciones con esta modalidad de endoso. Recurre a ella solo con personas de confianza, y en caso de robo o extravío de un cheque, repórtalo a la institución financiera de inmediato.
Endoso de negocios
El endoso de negocios se hace cuando un cheque es cobrado a nombre de una empresa. Para ello es necesario incluir el nombre completo de la compañía, seguido de la firma del representante legal autorizado para cobrarlo.
Endoso para depósito móvil
Para depositar los fondos de un cheque a través de una aplicación o de banca móvil, es necesario endosarlo de la siguiente manera:
For mobile deposit only + tu firma.
Deposita tu cheque endosado con facilidad y seguridad usando Común
Hacer el cambio de cheques es un proceso que requiere de un especial cuidado y atención, a fin de evitar errores y contratiempos que puedan afectar la operación.
En esta ocasión aprendimos la importancia de endosar correctamente un cheque en Estados Unidos, así como los diferentes tipos que existen, de acuerdo con las modalidades de cobro disponibles.
Ahora que sabes cómo se llena un cheque por la parte de atrás, puedes contar con Común para depositar los fondos a través de la aplicación móvil.
Evita filas: deposita tu cheque desde la app; la disponibilidad de fondos puede variar.
Común te ofrece la seguridad necesaria para cuidar tu dinero y tus datos personales
Es una plataforma accesible para inmigrantes en Estados Unidos, solicita la apertura de tu cuenta con documentación de tu país
Obtén soporte en español y en inglés, disponible 24/7
Accede a una aplicación móvil integral para manejar tus finanzas personales de la manera más sencilla
Común no solo facilitará el proceso de depósitos de cheques, sino que transformará tu vida financiera en Estados Unidos. Abre tu cuenta hoy y descúbrelo.
Preguntas Frecuentes
¿Es obligatorio endosar un cheque en Estados Unidos?
En la mayoría de las ocasiones, sí es necesario. En caso de que solicites depósito mediante cajero automático, ATM o aplicación móvil, es posible que el banco no requiera endoso.
¿Qué pasa si firmo mal el cheque al endosarlo?
Evitar tachaduras o rayones y endosa el cheque nuevamente. En caso de que el banco lo rechace, solicita al emisor que gire uno nuevo.
¿Puedo endosar un cheque a otra persona?
Puedes endosar un cheque para que sea cobrado por otra persona con la leyenda “pay to order of” junto al nombre del beneficiario. Aunque este trámite está restringido a las políticas específicas de cada banco.
¿Es seguro depositar un cheque con la aplicación móvil?
Es seguro depositar un cheque a través de la aplicación móvil de Común, ya que tus datos están cifrados y cuenta con otras medidas de seguridad, como verificación en dos pasos.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
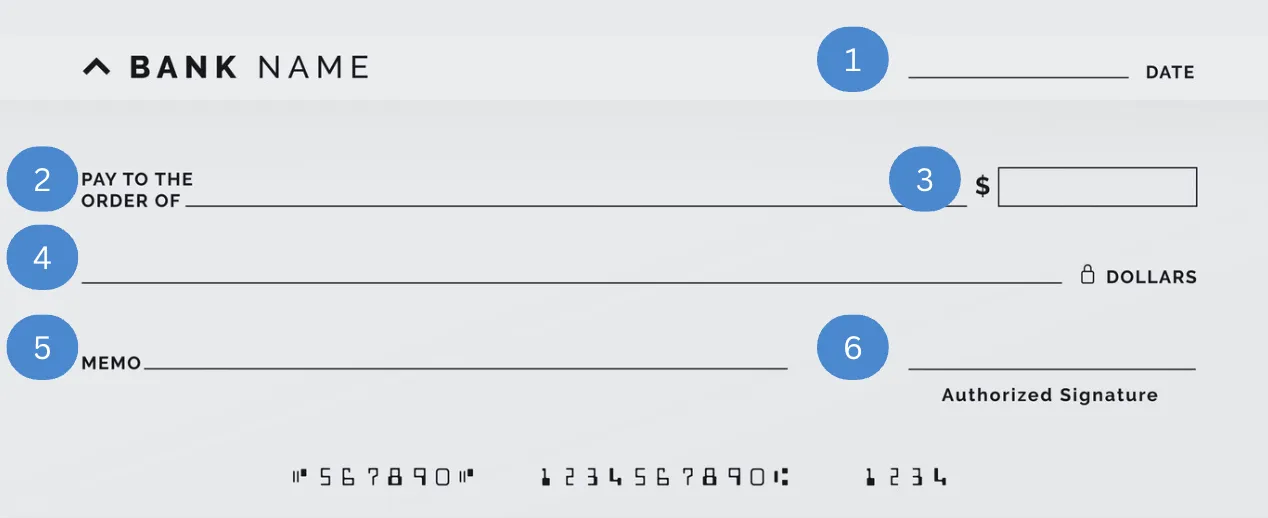
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará

Viviendo en Estados Unidos
Visa de cónyuge CR1/IR1: guía completa para latinoamericanos casados con ciudadanos de EE.UU.
8 min de lectura
Visa de cónyuge CR1: guía completa para inmigrantes casados con ciudadanos de EE.UU.
Casarse es un hito importante. Cuando uno de los cónyuges es ciudadano de EE.UU. y el otro vive en el extranjero, el proceso de inmigración puede sentirse abrumador, especialmente cuando empiezas a ver términos como visa IR1, visa CR1, Formulario I-130, NVC y entrevista consular.
Ya sea que tu cónyuge esté esperando en México, Colombia u otro país de Latinoamérica, entender el proceso puede ayudarte a reducir el estrés y prepararte para cada etapa.
Esta guía explica el proceso de la visa IR1 y CR1 en términos simples, incluyendo plazos, costos, documentos requeridos y qué esperar durante la entrevista consular.
Esta guía es solo para fines informativos y no constituye asesoría legal.
¿Qué es la visa de cónyuge IR1/CR1?
Las visas IR1 y CR1 son ambas visas de inmigrante disponibles para cónyuges de ciudadanos de EE.UU., que les permiten entrar a Estados Unidos como residentes permanentes legales. La diferencia clave entre ellas radica en la duración del matrimonio al momento de la emisión de la visa. En ambos casos, el estatus de residente permanente comienza al entrar a EE.UU., y la green card física se envía al titular poco después de llegar.
¿Quién califica?
Generalmente, puedes calificar si:
- Estás legalmente casado/a con un/a ciudadano/a de EE.UU.
- El matrimonio es genuino y no solo con fines migratorios
- El/la ciudadano/a de EE.UU. presenta el Formulario I-130 ante USCIS
- Ambos cónyuges cumplen con los requisitos de documentación y elegibilidad establecidos por USCIS y el Departamento de Estado de EE.UU.
- El/la ciudadano/a de EE.UU. debe generalmente demostrar capacidad financiera para mantener al cónyuge inmigrante (Formulario I-864, Affidavit of Support), cumpliendo al menos el 125% de las pautas federales de pobreza.
- El cónyuge extranjero no debe ser inadmisible a EE.UU. (por ejemplo, debido a ciertos antecedentes penales, violaciones migratorias previas, motivos de salud, etc.), o debe obtener una exención si aplica.
A diferencia de las visas de prometido/a, las IR1/CR1 están diseñadas para parejas que ya están legalmente casadas.
Para muchas familias inmigrantes, el proceso comienza mientras uno de los cónyuges permanece en países como México o Colombia y espera el procesamiento consular en lugares como Ciudad Juárez, Ciudad de México o Bogotá.
IR1 vs CR1: ¿cuál es la diferencia?
Aunque las visas IR1 y CR1 siguen el mismo proceso de solicitud, llevan a diferentes tipos de green cards. La distinción clave es si el matrimonio tiene menos de dos años o al menos dos años cuando se emite la green card.
| Característica | Visa CR1 | Visa IR1 |
|---|---|---|
| Duración del matrimonio | Menos de 2 años | 2 años o más |
| Tipo de green card | Residencia permanente condicional | Residencia permanente |
| Validez de la green card | 2 años | 10 años |
| Trámite adicional requerido | Se deben eliminar condiciones posteriormente | No se requiere eliminar condiciones |
| Base de elegibilidad | Casado/a con ciudadano/a de EE.UU. | Casado/a con ciudadano/a de EE.UU. |
Si el matrimonio tiene menos de dos años cuando se otorga la residencia permanente, el cónyuge generalmente recibe residencia condicional a través de una visa CR1. Las parejas luego presentan una solicitud para eliminar esas condiciones. Si el matrimonio tiene al menos dos años, el cónyuge generalmente recibe una visa IR1 y una tarjeta de residente permanente estándar.
IR1/CR1 vs K-3 vs K-1: ¿cuál necesitas?
Antes de comenzar una solicitud, es importante entender qué categoría de visa corresponde a tu situación. Las visas IR1, CR1, K-1 y K-3 fueron creadas para diferentes etapas de una relación.
IR1 o CR1
Estas visas son para parejas que ya están casadas. Después de la aprobación y la entrada a EE.UU., el cónyuge se convierte en residente permanente.
Visa K-1 de prometido/a
La visa K-1 es para parejas que aún no están casadas. El/la prometido/a extranjero/a entra a EE.UU., la pareja se casa y luego solicita ajuste de estatus.
Visa K-3
Aunque la categoría K-3 aún existe en la ley migratoria, rara vez se usa en la práctica hoy en día. La mayoría de las parejas casadas siguen el proceso IR1 o CR1.
Para parejas que ya están casadas y viven separadas debido al procesamiento migratorio, la ruta de la visa de cónyuge es generalmente la vía que se considera.
Proceso de solicitud paso a paso
De principio a fin, el proceso IR1/CR1 está diseñado para verificar la relación, revisar el patrocinio financiero y confirmar que el cónyuge inmigrante es elegible para la residencia permanente. Si bien el plazo exacto varía, la mayoría de las parejas pasan por la misma serie de pasos antes de que se emita la visa.
Paso 1: Presentar el Formulario I-130
El/la ciudadano/a de EE.UU. inicia el proceso presentando el Formulario I-130, Petición de Familiar Extranjero, ante USCIS.
El propósito de la petición es establecer que existe una relación matrimonial válida.
La evidencia de respaldo generalmente incluye:
- Certificado de matrimonio
- Fotos juntos
- Registros financieros conjuntos
- Registros de comunicación
- Otra evidencia que demuestre un matrimonio genuino (un matrimonio legal celebrado de buena fe)
Paso 2: Revisión de USCIS
USCIS revisa la petición y la documentación de respaldo. Si se necesita información adicional, USCIS puede emitir una Solicitud de Evidencia (RFE).
Una vez aprobada, el caso se envía al Centro Nacional de Visas (NVC).
Paso 3: Procesamiento en el NVC
El NVC asigna un número de caso y solicita formularios adicionales, tarifas, documentos civiles y documentación de patrocinio financiero.
Esta etapa generalmente incluye:
- Formulario DS-260
- Affidavit of Support (Formulario I-864)
- Documentos civiles
- Información del pasaporte
- Actas de nacimiento
- Registros de matrimonio
Paso 4: Examen médico
Antes de la entrevista, el cónyuge inmigrante debe completar un examen médico con un médico panel autorizado. También pueden requerirse vacunas obligatorias.
Paso 5: Entrevista consular
Una vez completo el caso, se programa la entrevista en la embajada o consulado de EE.UU. correspondiente.
Para muchos solicitantes en Latinoamérica, esto puede ocurrir en:
- Ciudad Juárez, México
- Ciudad de México, México
- Bogotá, Colombia
- Guatemala City, Guatemala
- San Salvador, El Salvador
- Santo Domingo, República Dominicana
Paso 6: Entrar a Estados Unidos
Si se aprueba la visa, el cónyuge puede viajar a EE.UU. y entrar como residente permanente. La green card se emite después de la llegada.
Lista de verificación de documentos requeridos
La preparación de documentos es una de las partes más importantes del proceso IR1/CR1. Los registros faltantes, formularios incompletos o inconsistencias entre documentos pueden retrasar un caso, por lo que es útil recopilar los papeles clave lo antes posible en lugar de esperar a que comience cada etapa.
Aunque cada caso es diferente, los solicitantes generalmente necesitan:
- Pasaporte válido
- Certificado de matrimonio
- Acta de nacimiento
- Formulario DS-260
- Formulario I-864 Affidavit of Support
- Fotos tamaño pasaporte
- Certificados policiales cuando se requieran
- Resultados del examen médico
- Evidencia de matrimonio genuino
- Documentación financiera del/la ciudadano/a de EE.UU.
Pueden requerirse documentos originales y traducciones certificadas dependiendo del país y el caso específico. Muchos de los documentos requeridos a lo largo del proceso IR1/CR1 serán revisados más de una vez por diferentes agencias gubernamentales. Mantener copias organizadas y verificar que los nombres, fechas e información personal sean consistentes en todos los registros puede ser útil.
Plazos y costos: qué esperar
El tiempo y el costo no los determina una sola tarifa de solicitud. El proceso involucra etapas separadas administradas por USCIS, el NVC y una embajada o consulado de EE.UU., cada uno con sus propios requisitos de procesamiento y gastos asociados.
Los tiempos de procesamiento pueden variar según:
- Carga de trabajo de USCIS
- Procesamiento del NVC
- Disponibilidad del consulado
- Solicitudes de evidencia adicional
- Demanda específica del país
A diferencia de algunas categorías migratorias, el proceso IR1 y CR1 no tiene un plazo fijo. Algunos casos avanzan más rápido que otros, mientras que otros pueden tardar más de un año desde la presentación hasta la emisión de la visa.
Costos comunes
Si bien los costos no son fijos y cada caso es único, los gastos típicos que puedes esperar incluyen:
- Tarifa de presentación del Formulario I-130
- Tarifa de visa de inmigrante DS-260
- Examen médico
- Vacunas
- Servicios de traducción
- Costos de recopilación de documentos
- Gastos de viaje relacionados con la entrevista
Las tarifas gubernamentales pueden cambiar con el tiempo, por lo que los solicitantes siempre deben verificar los costos más actualizados directamente en USCIS y el Departamento de Estado de EE.UU.
La entrevista consular: qué esperar
La entrevista consular es el último paso importante antes de que se pueda emitir una visa de cónyuge. En esta etapa, el gobierno ya ha revisado la petición, los documentos de respaldo, los formularios de patrocinio financiero y los resultados del examen médico. La entrevista le da a un oficial consular la oportunidad de verificar la información en la solicitud y abordar cualquier pregunta pendiente.
Si bien cada entrevista es única, el oficial puede hacer preguntas sobre:
- La historia de tu relación
- Tu boda
- Comunicación diaria
- Planes futuros juntos
- Empleo y finanzas
- Historial migratorio anterior
El objetivo de la entrevista es confirmar que el matrimonio es genuino y que se cumplen todos los requisitos de elegibilidad. Si se aprueba la visa, el oficial consular generalmente retiene temporalmente el pasaporte para que se pueda emitir la visa de inmigrante.
Después de llegar: construyendo su vida financiera juntos
Recibir una visa IR1 o CR1 es un hito importante, pero es solo el comienzo de establecer vida juntos en Estados Unidos.
Muchos inmigrantes recién llegados necesitan:
- Pagar renta y servicios
- Construir historial financiero
- Enviar dinero a familiares en Latinoamérica
- Gestionar gastos cotidianos
- Recibir depósito directo de un empleador
Un desafío común para los inmigrantes recién llegados es abrir una cuenta bancaria antes de recibir un Número de Seguro Social.
Cómo Común puede ayudar durante la transición
Para parejas separadas durante el proceso de inmigración, Común ofrece servicios de remesas para personas en EE.UU. que necesitan enviar dinero a familiares en Latinoamérica; pueden hacerlo directamente desde la app. Esto puede ser útil durante los meses de espera entre la aprobación de USCIS, el procesamiento del NVC y la entrevista de visa.
Cuando el cónyuge inmigrante llega a EE.UU., Común ofrece a los clientes elegibles la posibilidad de abrir una cuenta usando un pasaporte o más de 100 IDs latinoamericanas aceptadas. Además, Común ofrece servicios para pagos cotidianos, aceptación de depósito directo disponible desde el primer día, soporte al cliente en español y una tarjeta de débito virtual desde el primer día de apertura de la cuenta.
Planificando tu transición a Estados Unidos
El proceso de visa IR1 y CR1 puede parecer complicado al principio, pero entender y prepararse para cada etapa puede hacer que el proceso se sienta más manejable.
Para muchas familias inmigrantes, el viaje puede incluir meses de espera, recopilación de documentos, asistencia a citas médicas y preparación para la entrevista consular. El proceso requiere paciencia, pero también crea un camino para que los cónyuges construyan una vida juntos en Estados Unidos.
Mientras esperas, Común puede ayudarte a enviar dinero a tu cónyuge en Latinoamérica desde la app. Cuando lleguen, los clientes elegibles pueden abrir una cuenta con pasaporte o más de 100 IDs latinoamericanas aceptadas para comenzar a gestionar sus finanzas cotidianas mientras se instalan en EE.UU.
Preguntas frecuentes
¿Cuál es la diferencia entre una visa IR1 y una CR1?
La diferencia principal es la duración del matrimonio. Una visa CR1 generalmente se emite cuando el matrimonio tiene menos de dos años, mientras que una visa IR1 aplica cuando el matrimonio ha alcanzado al menos dos años.
¿Cuánto tarda obtener una visa IR1 o CR1?
Los tiempos de procesamiento varían considerablemente dependiendo de USCIS, el NVC y el consulado que maneja el caso. Los plazos deben verificarse a través de fuentes gubernamentales oficiales.
¿Cuánto cuesta en total la visa IR1/CR1?
Los costos comúnmente incluyen tarifas gubernamentales de presentación, tarifas de procesamiento de visa, exámenes médicos, vacunas, traducciones y gastos de viaje. El total exacto varía por caso y país.
¿Qué documentos necesito para la solicitud de visa de cónyuge?
Los solicitantes generalmente necesitan pasaporte, certificado de matrimonio, acta de nacimiento, documentos de patrocinio financiero, formularios de solicitud de visa, registros del examen médico y evidencia que respalde el matrimonio.
¿Puedo trabajar en EE.UU. con una visa IR1 o CR1?
Sí, después de entrar a EE.UU. como residente permanente a través de una visa IR1 o CR1 aprobada.
¿Qué pasa en la entrevista consular?
Un oficial consular revisa la solicitud y hace preguntas sobre la relación, la elegibilidad y la documentación de respaldo. El propósito es verificar la información ya presentada.
¿Necesito un abogado para la solicitud de IR1/CR1?
Algunas parejas completan el proceso por su cuenta, mientras que otras buscan orientación profesional. La decisión depende de la complejidad del caso, el historial migratorio previo u otras consideraciones legales.
¿Puedo solicitar IR1/CR1 desde dentro de EE.UU.?
Las categorías IR1 y CR1 generalmente están asociadas con el procesamiento consular en el extranjero. Las personas ya presentes en EE.UU. pueden tener otras opciones migratorias dependiendo de sus circunstancias. Revisar la guía oficial de USCIS es importante ya que las situaciones varían.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Común es una empresa de tecnología financiera y no un banco ni transmisor de dinero con licencia. Los servicios de pagos entre personas son proporcionados por Cross River Bank. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Educación Financiera
Cómo renovar tu ITIN: guía paso a paso
8 min de lectura
Cómo renovar tu ITIN: guía paso a paso
Tu ITIN puede haber expirado si no lo has usado en una declaración de impuestos federal durante tres años fiscales consecutivos. Para renovarlo, debes presentar el Formulario W-7 al IRS, el mismo formulario usado para solicitar un nuevo ITIN. No necesitas esperar a la temporada de impuestos para iniciar el proceso de renovación, y puedes presentar tu renovación antes de declarar impuestos.
¿Cuándo expira un ITIN?
Un ITIN (Número de Identificación Personal del Contribuyente) es un número de procesamiento fiscal de 9 dígitos emitido por el IRS. Está diseñado específicamente para personas que necesitan reportar ingresos y declarar impuestos en Estados Unidos pero no son elegibles para un Número de Seguro Social (SSN).
Un ITIN expira cuando no ha sido usado en una declaración de impuestos federal durante tres años fiscales consecutivos. El IRS explica que la expiración entra en vigor el 31 de diciembre del tercer año de no uso.
Un ITIN no expira porque haya pasado el tiempo, sino porque no se ha usado para declaraciones fiscales federales. Una vez expirado, el número permanece igual y generalmente puede renovarse en lugar de reemplazarse. Un ITIN expirado no borra declaraciones fiscales previas ni registros financieros asociados con él.
¿Cómo sabes si tu ITIN ha expirado?
Una señal de que un ITIN puede haber expirado es no haber presentado una declaración de impuestos federal con ese número durante varios años. Si han pasado tres años fiscales consecutivos sin usar el ITIN, el número puede ya no estar activo según las reglas actuales del IRS.
El IRS también puede enviar un aviso informándote que tu ITIN necesita renovarse. Recibir un aviso de renovación no significa que haya un problema con tu registro. Simplemente significa que el IRS ha determinado que se requiere renovación antes de que el número pueda usarse de nuevo para propósitos de declaración fiscal.
El software de impuestos también puede indicar que un ITIN ha expirado al preparar una declaración. Si no estás seguro de si tu ITIN ha expirado, revisar correspondencia del IRS o declaraciones de impuestos pasadas también puede ser una forma de confirmar el estado.
¿Qué pasa si tu ITIN expira?
Un ITIN expirado puede retrasar el procesamiento de una declaración de impuestos federal. Según el IRS, ciertos créditos fiscales y beneficios asociados a una declaración pueden no estar disponibles hasta que el ITIN haya sido renovado.
Un ITIN expirado no cancela declaraciones de impuestos previas, no cambia tu historial fiscal, ni crea una nueva identidad fiscal. El IRS mantiene los registros asociados con el número original incluso si ese número ha expirado por falta de uso.
Un ITIN expirado tampoco afecta automáticamente las cuentas financieras que fueron abiertas usando ese número. Sin embargo, puede requerirse un ITIN activo al completar trámites futuros relacionados con impuestos o al solicitar ciertos productos y servicios financieros.
Si tu ITIN ha expirado, el paso más práctico puede ser iniciar el proceso de renovación antes de presentar tu próxima declaración de impuestos federal. Actuar temprano puede ayudar a evitar retrasos y trámites adicionales durante la temporada de impuestos.
¿Qué necesitas para renovar tu ITIN?
Para renovar un ITIN, debes completar el Formulario W-7 y marcarlo como solicitud de renovación.
También necesitas documentación que pruebe identidad y estatus extranjero. El IRS enumera documentos aceptables en sus instrucciones oficiales, que incluyen: pasaporte, identificación con fotografía del Servicio de Ciudadanía e Inmigración de EE.UU. (USCIS), visa emitida por el Departamento de Estado de EE.UU., licencia de conducir de EE.UU., licencia de conducir extranjera, tarjeta de identificación militar extranjera, tarjeta de identificación nacional (debe contener nombre, fotografía, dirección, fecha de nacimiento y fecha de vencimiento), entre otros.
Si tu nombre legal ha cambiado desde que se emitió tu ITIN, puede requerirse documentación de respaldo como un certificado de matrimonio o una orden judicial.
Cómo renovar tu ITIN: paso a paso
1. Completa el Formulario W-7
Llena el Formulario W-7 e indica que estás renovando un ITIN existente. Asegúrate de que todos los detalles personales coincidan con tus documentos oficiales.
2. Reúne los documentos requeridos
Recolecta documentos de identificación que prueben identidad y estatus extranjero. El IRS detalla los documentos aceptables en las instrucciones del Formulario W-7.
3. Adjunta documentación de respaldo
Incluye cualquier documento adicional requerido para tu situación, como registros de cambio de nombre o avisos previos del IRS.
4. Presenta tu solicitud
Puedes presentar el Formulario W-7 por correo, a través de un Agente Certificador autorizado por el IRS, o en ciertos Centros de Asistencia al Contribuyente del IRS.
5. Espera el procesamiento del IRS
El IRS revisa la solicitud y los documentos de respaldo antes de emitir confirmación. Guarda copias de todo lo enviado para tu referencia.
¿Cuánto tarda la renovación del ITIN?
Los tiempos de procesamiento varían a lo largo del año, pero el IRS actualmente recomienda a los solicitantes esperar aproximadamente siete a once semanas para recibir notificación sobre una solicitud o renovación de ITIN. Según la guía del IRS, el procesamiento puede tomar nueve a once semanas durante la temporada alta de impuestos o cuando las solicitudes se presentan desde fuera de Estados Unidos.
Presentar una solicitud completa puede ayudar a prevenir retrasos innecesarios. Las solicitudes que faltan documentos requeridos pueden tardar más porque el IRS debe solicitar información adicional antes de continuar con el procesamiento.
¿Puede Común ayudarme a renovar mi ITIN?
Sí. El servicio de ITIN de Común ayuda tanto con nuevas solicitudes de ITIN como con renovaciones.
El servicio de ITIN de Común cuesta $199 e incluye orientación durante todo el proceso de renovación. El servicio trabaja con agentes certificados por el IRS que ayudan a preparar el papeleo requerido, explican los requisitos y responden preguntas en español.
El proceso puede completarse desde tu teléfono, lo que facilita organizar documentos y rastrear el progreso sin necesidad de visitar múltiples oficinas. Común también ofrece garantía de devolución de dinero si la solicitud de ITIN no es aprobada según los términos del programa.
Preguntas frecuentes
¿Todos los ITIN expiran?
No todos los ITIN expiran inmediatamente o al mismo tiempo. Según el IRS, un ITIN expira si no ha sido usado en una declaración de impuestos federal durante tres años fiscales consecutivos.
¿Puedo renovar mi ITIN sin declarar impuestos?
En algunos casos, sí. El IRS permite excepciones donde el Formulario W-7 puede presentarse sin una declaración de impuestos dependiendo de la elegibilidad.
¿Qué formulario uso para renovar mi ITIN?
Usas el Formulario W-7 tanto para nuevas solicitudes como para renovaciones.
¿Cuánto tarda renovar un ITIN en 2026?
El IRS estima aproximadamente siete semanas para el procesamiento. Puede tomar de nueve a once semanas durante la temporada de impuestos o para ciertas solicitudes internacionales.
¿Puedo seguir usando mi cuenta de Común si mi ITIN expira?
Un ITIN expirado no borra tu historial financiero. Si tienes preguntas sobre cómo un ITIN expirado puede afectar tu cuenta específica, contacta directamente a Común para orientación según tu situación.
¿Qué pasa con mi reembolso de impuestos si mi ITIN expira?
Si un ITIN está expirado, el IRS puede retrasar el procesamiento de una declaración hasta que sea renovado. Según el IRS, ciertos beneficios fiscales pueden no estar disponibles hasta que el ITIN haya sido renovado, lo que puede afectar el tiempo de un reembolso.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank.

Community
Conceptos básicos de inversión: Una guía para inmigrantes
8 min de lectura
La importancia de invertir para las familias inmigrantes
Invertir es una de las herramientas más poderosas para construir patrimonio a largo plazo. Para las familias inmigrantes en EE.UU., entender los conceptos básicos de inversión puede marcar la diferencia entre sobrevivir y prosperar financieramente. En esta guía explicamos los conceptos fundamentales que necesitas conocer antes de empezar a invertir.
¿Qué es invertir?
Invertir es destinar dinero a activos con el objetivo de que crezca con el tiempo. A diferencia del ahorro (que guarda dinero sin riesgo pero con bajo rendimiento), la inversión asume cierto riesgo a cambio de la posibilidad de mayores ganancias. Los activos más comunes son acciones (participaciones en empresas), bonos (préstamos a gobiernos o empresas), fondos de inversión (carteras diversificadas), y bienes raíces.
Conceptos clave que necesitas entender
Riesgo y rendimiento
A mayor riesgo potencial, mayor puede ser el rendimiento. Las acciones individuales son más volátiles que los bonos del gobierno. Los fondos indexados ofrecen un balance entre riesgo reducido por diversificación y rendimiento históricamente positivo a largo plazo.
Diversificación
No pongas todos los huevos en una sola canasta. Distribuir la inversión entre múltiples activos, sectores y geografías reduce el riesgo de que una mala inversión arruine todo tu portafolio.
Interés compuesto
El interés compuesto es el fenómeno de ganar intereses sobre los intereses ganados previamente. Un inversor que comienza a los 25 años llegará a la jubilación con significativamente más dinero que uno que empieza a los 35, aunque aporten la misma cantidad mensual.
Horizonte de inversión
El tiempo que planeas mantener tus inversiones afecta qué tipo de activos elegir. Para objetivos de más de 5 años, puedes asumir más riesgo. Para objetivos a corto plazo, prefiere opciones más conservadoras. Nunca inviertas dinero que necesitas en el corto plazo.
Preguntas frecuentes sobre inversión para inmigrantes en EE.UU.
¿Puede un inmigrante invertir en la bolsa de EE.UU.?
Sí. La mayoría de los brokers en EE.UU. permiten que personas sin ciudadanía inviertan — incluyendo residentes permanentes y personas con visas de trabajo (H-1B, L-1, etc.). Algunos brokers también aceptan a no residentes. Para abrir una cuenta de inversión generalmente necesitas un número de identificación fiscal (SSN o ITIN) y una cuenta bancaria en EE.UU.
¿Con cuánto dinero puedo empezar a invertir en EE.UU.?
La mayoría de los brokers modernos como Fidelity, Charles Schwab y Robinhood no tienen monto mínimo para abrir cuenta. Puedes comprar fracciones de acciones desde $1. Lo importante no es el monto inicial sino la consistencia — invertir $50-100 mensuales de forma constante produce mejores resultados que grandes sumas irregulares gracias al promedio de costo en dólares (DCA).
¿Qué es un fondo indexado y por qué se recomienda para principiantes?
Un fondo indexado (index fund) es un fondo que replica el desempeño de un índice bursátil como el S&P 500. En lugar de seleccionar acciones individuales, inviertes en una “canasta” de las 500 empresas más grandes de EE.UU. Son populares por su bajo costo (comisiones de 0.03-0.20%), diversificación automática y rendimiento histórico que supera a la mayoría de los gestores activos a largo plazo.
¿Qué pasa con mis inversiones si me regreso a mi país?
Puedes mantener tu cuenta de inversión en EE.UU. desde el extranjero en la mayoría de los casos, aunque algunos brokers restringen cuentas de no residentes. Al vender, pagarás impuestos sobre las ganancias de capital en EE.UU. (y posiblemente en tu país de residencia). Consulta a un asesor fiscal antes de salir del país para planificar la transición correctamente.
¿Es lo mismo una cuenta 401k que una cuenta de inversión regular?
No. El 401k es una cuenta de retiro con ventajas fiscales que generalmente ofrece tu empleador — las aportaciones reducen tu ingreso gravable ahora y el dinero crece libre de impuestos hasta el retiro. Una cuenta de inversión regular (brokerage account) no tiene ventajas fiscales especiales pero tampoco restricciones de retiro. Ambas son herramientas complementarias para construir patrimonio.
¿Cuáles son los errores más comunes de los inversores principiantes?
Los errores más frecuentes son: invertir dinero que necesitas en el corto plazo (inversiones requieren horizonte de 3+ años), vender cuando el mercado baja por pánico, no diversificar (poner todo en una sola empresa o sector), pagar comisiones altas innecesariamente, y no invertir por “esperar el momento perfecto”. La disciplina y la consistencia importan más que el timing perfecto del mercado.
Educación Financiera
Cómo llamar a Colombia desde Estados Unidos en 2025
8 min de lectura
Cómo llamar a Colombia desde Estados Unidos en 2025 de manera fácil y económica
La comunidad colombiana tiene gran presencia en Estados Unidos debido a la cantidad de inmigrantes que todos los años llegan a visitar, vivir, estudiar y trabajar.
Mantener el contacto con tus familiares a través de las fronteras es muy importante. Por ello, es necesario conocer las diferentes maneras de hacer llamadas internacionales desde EE. UU. Aunque parece complicado, en realidad es una tarea sencilla si se cuenta con los códigos correctos.
Si quieres contactar a tus seres queridos en Colombia por teléfono, a continuación te mostraremos el paso a paso para llamar a tu país desde Estados Unidos, con ejemplos y una tabla completa de los códigos de área.
Pasos básicos para llamar a Colombia desde USA
Antes de hacer una llamada telefónica a Colombia, debes conocer la secuencia de marcación: prefijo internacional + código del país + número local.
1. Ingresa el código de salida de EE. UU. – 011
Este es el prefijo internacional para llamar a Colombia desde un número de teléfono fijo. Si usas un celular, sustitúyelo por el signo “+”.
2. Marca el código de país de Colombia – 57
Este es el código que identifica a Colombia en el sistema internacional de telefonía.
3. Marca el número local en Colombia
Para llamadas a números telefónicos fijos es necesario incluir el código de área de la ciudad. En caso de usar un celular, ingresa los 10 dígitos del número telefónico.
Ejemplos:
- Llamada a Bogotá (fijo): 011 + 57 + 1 #######
- Llamada a Medellín (fijo): 011 + 57 + 4 #######
Códigos de área y ejemplos de llamadas a ciudades de Colombia
Existen diferencias entre llamar a un teléfono fijo y un teléfono móvil en Colombia desde Estados Unidos. En el primer caso, es necesario agregar el código regional y en el segundo se sustituye por el signo “+”.
A continuación, te enlistamos los códigos de las principales ciudades de Colombia para asegurarte de hacer la marcación correcta cuando te pongas en contacto con tu familia.
Ciudad
Código de área
Ejemplo de marcación desde EE. UU.
Bogotá
1
011 57 1 #######
Medellín
4
011 57 4 #######
Cali
2
011 57 2 #######
Barranquilla
5
011 57 5 #######
Cartagena
5
011 57 5 #######
Bucaramanga
7
011 57 7 #######
Pereira
6
011 57 6 #######
Cúcuta
7
011 57 7 #######
Santa Marta
5
011 57 5 #######
Manizales
6
011 57 6 #######
Alternativas digitales y planes económicos para llamar a Colombia
El teléfono es uno de los medios predilectos de las personas que buscan acortar distancias y mantener el contacto con sus seres queridos a pesar de las fronteras.
Hace varios años, las tarifas de llamadas internacionales eran bastante costosas, lo que imposibilitaba a los inmigrantes contactar a sus familias con la frecuencia con la que hubieran querido.
Actualmente, este medio de comunicación se ha modernizado gracias a la digitalización, la cual ha permitido acceder a tarifas más económicas que facilitan la comunicación de un país a otro.
A continuación te mostramos algunas alternativas accesibles para no perder el contacto con las personas que más te interesan.
- Aplicaciones de voz por internet:
Las aplicaciones móviles han tomado gran relevancia en todo el mundo, ya que no solo facilitan la comunicación a través de mensajes escritos, mensajes de voz y llamadas telefónicas, sino que permiten hacerlo con conexión wifi, lo cual reduce los costos de manera sustancial.
Aunque WhatsApp es la app móvil más popular para mantener comunicación dentro y fuera del país, existen otras alternativas igual de funcionales como FaceTime, Google Voice y Skype.
- Planes de llamadas internacionales con tu operador en EE. UU.:
Si prefieres las llamadas al estilo tradicional, lo ideal es que busques un plan internacional con tu operador de telefonía en Estados Unidos, que incluya minutos hacia Colombia y resulte útil para llamadas frecuentes.
En este caso, puedes elegir entre planes con minutos incluidos a números fijos y móviles o planes con minutos incluidos a Colombia.
Algunos ejemplos de operadoras telefónicas en Estados Unidos son AT&T Prepaid, T-Mobile, Verizon y Ultra Mobile. Entre ellos podrás encontrar planes internacionales ilimitados, planes prepago con llamadas internacionales, planes con minutos limitados con tarifas más flexibles, planes de uso combinado de datos y llamadas internacionales.
- Tarjetas telefónicas prepago como alternativa flexible:
En caso de que planees visitar Estados Unidos solo por unos días o semanas, un plan de telefonía móvil podría resultar demasiado para lo que requieres. En este caso, la solución más efectiva podría ser una tarjeta prepago. La ventaja es que no requieren PIN y solo pagas por los minutos que necesitas.
Mantente conectado con tu familia en Colombia gracias a Común
Como pudiste aprender en este artículo, llamar a Colombia desde Estados Unidos no es complicado, ya que solo tienes que revisar los códigos de Colombia. Además, puedes hacerlo a través de alternativas accesibles, como las aplicaciones móviles o tarjetas prepago.
Mantener el contacto con tu familia es una manera de cuidarlos y demostrarles lo importante que son para ti. Por ello, también es relevante contar con servicios accesibles que te permitan enviarles dinero para asegurar su bienestar.
¡Te presentamos Común, tu contacto directo con los que más amas!
- Transferencias internacionales de dinero: conoce la manera más sencilla de enviar remesas a tu familia y seres queridos, con tarifas justas y claras.
- La app móvil de Común está disponible en español y en inglés: acceda a una cuenta con más de 100 identificaciones oficiales elegibles y obtenga asistencia en su idioma.
¿Estás listo para revolucionar la manera en que conectas con tus finanzas?
¡Abre tu cuenta con Común hoy mismo! Y complementa tus llamadas con una plataforma fintech que te conecta y apoya en tu vida financiera en Estados Unidos.
Preguntas frecuentes (FAQ)
¿Te quedaste con dudas? Consulta nuestra sección de preguntas frecuentes a continuación.
¿Qué pasa si no marco el 011 o el “+”?
Si no marcas el 011 en teléfono fijo o “+” en teléfono celular, tu llamada no será reconocida como llamada internacional y el operador intentará conectarla como llamada local sin éxito, lo que indicará error.
¿Cuál es la forma más económica de llamar a Colombia desde USA?
Hay varias alternativas accesibles para llamar desde Estados Unidos a Colombia. Por ejemplo, aplicaciones móviles como WhatsApp, Skype o Google Voice. También puedes optar por tarjetas prepago por los minutos que necesites llamar o incluso un plan de telefonía internacional ilimitado. La opción más adecuada depende de tu estilo de vida y la frecuencia con la que necesites llamar a Colombia.
¿Cuál es el costo de llamar a Colombia desde USA?
El costo de llamar a Colombia desde USA depende del medio que elijas. Por ejemplo, AT&T ofrece planes ilimitados por $15 al mes y Verizon ofrece 300 minutos por $10 al mes.
Inmigración
¿Qué es un sponsor para inmigración? 4 requisitos para ser sponsor en USA
8 min de lectura
Para los inmigrantes en Estados Unidos, encontrar una vía legal para permanecer en el país por tiempo indefinido puede llegar a ser un proceso largo y confuso. Por ello, es importante conocer todas las alternativas a considerar para facilitar el camino hacia una residencia permanente legal.
Conseguir un sponsor o patrocinador es la vía que podría ayudarte a regularizar tu estatus migratorio en Estados Unidos. Dicho concepto se refiere a una persona que toma responsabilidad legal y financiera de otra que está en proceso de regularizar sus documentos en el país.
A continuación, te explicaremos de manera detallada qué es un sponsor, la tabla de ingresos para patrocinar a un familiar en 2025, así como todos los formularios y documentos necesarios para formalizar este trámite.
¿Qué significa ser sponsor en Estados Unidos?
En términos sencillos, un sponsor es una persona que toma el papel de patrocinador legal y económico de alguien que está en proceso de obtener una visa de inmigrante o Green Card.
Es una medida con la que el Gobierno de los Estados Unidos, a través de la USCIS, se asegura de que la persona patrocinada no se convertirá en una carga pública, ya que el patrocinio implica la responsabilidad financiera y legal del sponsor.
Durante este proceso hay algunos conceptos que se podrían confundir y vale la pena aclararlos. Tal es el caso de patrocinador y peticionario.
- Peticionario: es la persona que presenta la solicitud inicial ante la USCIS.
- Patrocinador: es la persona que otorga apoyo financiero y legal para el inmigrante. Si el peticionario no cumple los requisitos, se puede sumar un co-patrocinador.
Por otro lado, durante este proceso hay dos formularios relevantes que debes conocer.
- Formulario I-864 (Affidavit of Support):
Este formulario se utiliza generalmente para el trámite de visa de residente permanente, visa de trabajo o Green Card por relación familiar directa.
- Formulario I-134 (Declaration of Financial Support):
Este formulario es necesario para el trámite de visas temporales o de no inmigrante. Por ejemplo, la visa de turista o de prometido.
4 requisitos para ser sponsor en EE. UU.
Estos son los requisitos que debe cumplir tu sponsor para continuar con el proceso:
- Ser ciudadano estadounidense o residente permanente legal.
- Tener al menos 18 años de edad.
- Vivir en Estados Unidos (tener domicilio allí).
- Cumplir con los requisitos de ingresos mínimos.
Respecto a los requisitos de ingresos, los patrocinadores deben cumplir con los mínimos establecidos por el Departamento de Salud y Servicios Humanos (HHS), el cual exige que los ingresos del hogar estén por encima del 125 % de la línea federal de la pobreza.
El tamaño del hogar incluye al patrocinador, su cónyuge, hijos dependientes y el inmigrante patrocinado.
A continuación te mostramos una tabla comparativa con las cifras mínimas según el tamaño del hogar.
| Tamaño del hogar | Para patrocinadores en servicio activo en las Fuerzas Armadas de EE. UU. que estén solicitando la residencia para su cónyuge o hijo. | Para el resto de sponsors | Alaska | Hawaii |
|---|---|---|---|---|
| 2 | $21,150 | $26,437 | $33,037 | $30,400 |
| 3 | $26,650 | $33,312 | $41,637 | $38,312 |
| 4 | $32,150 | $40,187 | $50,237 | $46,225 |
| 5 | $37,650 | $47,062 | $58,837 | $54,137 |
| 6 | $43,150 | $53,937 | $67,437 | $62,050 |
| 7 | $48,650 | $60,812 | $76,037 | $69,962 |
| 8 | $54,150 | $67,687 | $84,637 | $77,875 |
| Persona adicional | $5,500 | $6,875 | $8,600 | $7,913 |
Si el patrocinador no cumple con estos ingresos mínimos, es posible recurrir a un co-patrocinador o un miembro de la unidad familiar.
También es importante tomar en cuenta algunas consideraciones especiales.
- Patrocinadores con TPS (Estatus de Protección Temporal): no pueden ser sponsor porque no son residentes permanentes.
- Parole humanitario: no califican para ser sponsor, a menos que obtengan la residencia permanente.
- Fuerzas Armadas: los ciudadanos estadounidenses que sirven a las Fuerzas Armadas requieren ingresos mínimos más flexibles para patrocinar a familiares directos.
¿Cuáles son las responsabilidades y la duración del sponsor?
Para formalizar el trámite de patrocinio, el sponsor debe firmar una declaración jurada en la que se compromete a brindar su respaldo legal y económico.
Obligaciones legales del sponsor
Al firmar la declaración jurada de apoyo, el patrocinador se compromete a proporcionar los recursos financieros necesarios a la persona patrocinada, para que no se convierta en una carga pública.
En caso de que el inmigrante reciba algún apoyo público, como Medicaid, el Gobierno de Estados Unidos podría exigir al patrocinador reembolsar el dinero.
Duración del patrocinio
El patrocinio no tiene una duración fija, pero puede terminar cuando:
- El inmigrante realiza el ajuste de estatus y obtiene la residencia permanente.
- El inmigrante acumula 40 trimestres de trabajo y lo acredita ante el Seguro Social.
- El inmigrante abandona el país permanentemente.
Casos donde no se termina el patrocinio
En caso de patrocinio por vínculo matrimonial, el divorcio no conlleva la terminación de las obligaciones del sponsor. Ocurre lo mismo en caso de dejar de vivir en el mismo hogar.
5 documentos y formularios que necesitas para ser sponsor
Finalmente, es indispensable que conozcas los documentos necesarios para formalizar el patrocinio y evalúes la elegibilidad de tu sponsor.
Formulario I-864 o I-134 según aplique
Este formulario sirve como declaración jurada en la que el sponsor se compromete a cumplir con sus obligaciones económicas y legales con la persona patrocinada.
Presentar estos formularios no tiene costo. A menos que se haga fuera de Estados Unidos, a través del National Visa Center, el formulario I-864 cuesta $120.
Prueba de ciudadanía o residencia permanente
El sponsor debe presentar documentos que lo avalen como ciudadano estadounidense o residente legal. Por ejemplo, pasaporte, copia de Green Card o certificado de naturalización.
Declaraciones de impuestos o comprobantes de ingresos
Es necesario presentar la declaración anual de impuestos más reciente a través del formulario 1040, así como comprobantes de ingresos.
Carta del empleador, si es necesario
También se puede requerir una carta del empleador para confirmar el cargo, salario y el tiempo trabajado del sponsor.
Prueba de domicilio en Estados Unidos
El sponsor debe demostrar que tiene domicilio en EE. UU. y que reside ahí. Para ello, puede presentar las escrituras de la vivienda o facturas de servicios públicos.
Organiza tus finanzas en EE. UU. con Común
A lo largo de este artículo revisamos a detalle qué es un sponsor: una persona que toma responsabilidad legal y económica de un inmigrante, así como la tabla de ingresos mínimos solicitados y los documentos necesarios.
Aunque cuentes con el apoyo de un patrocinador, es importante que, mientras tanto, busques legalizar tu situación en el país y obtengas un trabajo e ingresos constantes.
Para ello es vital administrar bien el dinero y contar con servicios financieros justos y adecuados para ti.
¡Conoce todos los beneficios de Común, la plataforma financiera creada para inmigrantes!
- Abre tu cuenta con identificación oficial calificada de tu país de origen.
- Usa la app móvil disponible en español, transparente y fácil de entender.
- Envía remesas a Latinoamérica con tarifas claras y competitivas.
Abre hoy tu cuenta en Común y organiza tus finanzas personales con claridad y seguridad.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Puedo ser sponsor si no tengo ingresos suficientes?
Si tus ingresos no alcanzan el 125 % de los Guías de Pobreza, puedes buscar un patrocinador conjunto, el cual debe cumplir los mismos requisitos. Según las Guías Federales de Pobreza publicadas por el Departamento de Salud y Servicios Humanos (HHS), actualizadas cada año.
¿Qué pasa si el inmigrante recibe beneficios públicos?
El patrocinador principal y co-patrocinador son responsables de reembolsar al Gobierno cualquier ayuda pública que reciba el inmigrante patrocinado.

Educación Financiera
Qué Hacer si tu Cuenta Bancaria es Comprometida: Acciones Inmediatas
8 min de lectura
Si sospechas que tu cuenta fue comprometida, actúa de inmediato: bloquea tu tarjeta desde la app, revisa tus movimientos recientes y contacta a soporte. Con Común, el bloqueo de tarjeta es instantáneo y el soporte está disponible 24/7.
Reconocer las Señales de Robo de Identidad y una Cuenta Comprometida
El primer paso es reconocer las señales de que tu cuenta bancaria puede haber sido comprometida. Transacciones inusuales o sospechosas, cambios inesperados en los detalles de tu cuenta y alertas o notificaciones de tu banco que no iniciaste son indicadores claros. Recibir alertas de texto o correo electrónico sobre actividades que no realizaste también puede significar que tu cuenta ha sido hackeada. Ser vigilante y revisar regularmente la actividad de tu cuenta puede ayudarte a detectar estas señales temprano si tu cuenta bancaria es hackeada.
Acciones Inmediatas a Tomar Cuando Notes Actividad Sospechosa
1. Contacta a tu Banco Inmediatamente
Si sospechas que tu cuenta ha sido comprometida, llama directamente a tu institución financiera. La mayoría de los bancos tienen un departamento de fraudes dedicado que puede congelar tu cuenta para prevenir más transacciones no autorizadas. Actuar de manera oportuna es crucial para proteger tu dinero ganado con esfuerzo.
2. Cambia tus Contraseñas de Cuenta
Inmediatamente cambia las contraseñas de tu cuenta en línea y cualquier otra cuenta en línea asociada con tu información financiera. Asegúrate de que tus nuevas contraseñas sean fuertes, únicas y diferentes de las contraseñas previamente utilizadas.
3. Monitorea tu Cuenta para Más Actividad
Mantén un ojo atento en tu cuenta para detectar cualquier actividad sospechosa adicional. Revisa regularmente tu estado de cuenta bancaria y la actividad de la cuenta, y reporta cualquier discrepancia a tu banco. Configurar alertas de texto y correo electrónico para transacciones puede ayudarte a estar informado sobre el estado de tu cuenta.
Aprende a monitorear tus cuentas aquí
4. Reporta el Fraude
Presenta un informe al departamento de fraudes de tu banco. Además, reporta el incidente a la Comisión Federal de Comercio (FTC, por sus siglas en inglés) y considera presentar un informe policial. Esto puede ayudar a proteger tu informe de crédito y prevenir más robos de identidad.
Precauciones Adicionales: Habilita la Autenticación de Dos Factores
Para prevenir futuros incidentes, toma estas medidas de seguridad adicionales:
1. Asegura tus Dispositivos
Asegúrate de que tus dispositivos estén protegidos con la última protección antivirus y actualizaciones de seguridad. Evita usar Wi-Fi público para actividades bancarias en línea.
2. Habilita la Autenticación de Dos Factores
Activa la autenticación de dos factores (2FA) para una capa extra de seguridad en tus cuentas bancarias y otras cuentas en línea. Esto hace que sea más difícil para usuarios no autorizados acceder a tus cuentas.
3. Ten Cuidado con Compartir Información
Ten cuidado con la información que compartes en línea y evita proporcionar información sensible como tu número de seguro social a través de canales no seguros. Desconfía de los correos electrónicos de phishing y enlaces maliciosos que pueden llevar al compromiso de la cuenta.
4. Usa Contraseñas Fuertes y Únicas
Asegúrate de usar contraseñas fuertes y únicas para todas tus otras cuentas. Evita usar la misma contraseña para múltiples cuentas y cambia tus contraseñas regularmente.
5. Configura Alertas de Fraude
Considera configurar alertas de fraude con tu banco y burós de crédito. Esto puede ayudarte a estar informado sobre cualquier actividad sospechosa en tus cuentas.
Te enseñamos a abrir una cuenta bancaria en Estados unidos
Características de Seguridad de Común
En Común, priorizamos la seguridad de las cuentas de nuestros clientes, al igual que las principales instituciones financieras. Nuestra plataforma incluye medidas de seguridad avanzadas como encriptación y monitoreo en tiempo real para proteger tu información financiera. Si alguna vez sospechas de actividad fraudulenta, nuestro equipo de servicio al cliente está disponible para asistirte de inmediato. Simplemente envíanos un mensaje a través de la aplicación Común y te guiaremos a través de los pasos necesarios para asegurar tu cuenta.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Conclusión
La acción rápida es crucial cuando se trata de una cuenta bancaria comprometida. Reconociendo las señales, tomando medidas inmediatas y utilizando características de seguridad robustas, puedes proteger tus finanzas y recuperar el control de tus cuentas. Mantente vigilante y proactivo para mantener tu cuenta bancaria segura. Recuerda, tu respuesta oportuna puede prevenir más pérdidas y asegurar que tu dinero permanezca en tus manos.
¿Cuáles son las señales de que mi cuenta fue comprometida?
Transacciones que no reconoces, cambios inesperados en los datos de tu cuenta, o alertas de actividad que tú no iniciaste.
¿Qué debo hacer de inmediato si mi cuenta fue comprometida?
Bloquea tu tarjeta desde la app al instante, revisa tus movimientos recientes y contacta a soporte para reportar la actividad sospechosa.
¿Cómo contacto a soporte de Común en una emergencia?
Por chat dentro de la app, correo electrónico, teléfono o WhatsApp, disponibles 24/7.
Preguntas frecuentes
¿Cómo sé si mi cuenta fue hackeada?
Señales comunes incluyen transacciones que no reconoces, cambios en tus datos de contacto, o alertas de actividad que no iniciaste tú.
¿Puedo bloquear mi tarjeta yo mismo si sospecho fraude?
Sí, desde la app de Común puedes bloquear tu tarjeta al instante, sin necesidad de llamar primero a soporte.
¿Qué debo revisar primero si creo que mi cuenta fue comprometida?
Revisa tus movimientos recientes en la app para identificar cualquier transacción que no reconozcas.
¿Cómo reporto actividad sospechosa en mi cuenta de Común?
Contacta a soporte por chat, correo, teléfono o WhatsApp, disponibles 24/7.
¿Soy responsable de las transacciones fraudulentas si reporto rápido?
Reportar de inmediato reduce tu responsabilidad; las protecciones exactas dependen de las circunstancias del caso.
¿Cómo protejo mi cuenta para el futuro?
Activa las notificaciones de la app, revisa tus movimientos regularmente y nunca compartas tus códigos de acceso, ni siquiera con alguien que diga representar a Común.
Envíos Internacionales
What banks does Zelle have in Mexico? A Complete Guide to Sending and Receiving Money from the U.S.
8 min de lectura
Have you heard of Zelle? It is a highly popular digital payments platform in the United States. It allows users with accounts at affiliated banks—whether traditional banks, digital banks, or credit unions to easily send and receive money.
In 2024 alone, Zelle reported 151 million enrolled accounts, including individuals and small businesses, reflecting its widespread adoption among U.S. users.
If you need to send money outside the United States easily, for example Mexico, you may be wondering which banks in Mexico support Zelle.
However, this platform does not have agreements with any banks in Mexico, and it is mandatory to have a U.S. banking account to access its services.
Nevertheless, there are other options as efficient as Zelle for sending money to Mexico, such as banking accounts with integrated remittance services and international money transfer applications.
Below, we explain how to receive money through Zelle, the benefits it offers for users in the United States, and the alternatives available for sending money to other countries.
What is Zelle and Is It Possible to Use It in Mexico?
Zelle is a digital payments service that facilitates P2P (peer-to-peer) transfers at certain partner banks within the United States.
It is known for being a fast service, with money transfers reflected within minutes, in addition to being free and having broad coverage throughout the U.S.
It operates through the mobile apps of participating banks, as it is directly integrated with them and only allows money transfers to other Zelle users.
But which bank in Mexico is compatible with Zelle? Unfortunately, it is not possible to send or receive money through this platform in Mexico, as it is not designed for international money transfers and only complies with the technological and regulatory standards of the U.S. financial system.
Which Banks in Mexico Use Zelle? Everything You Need to Know
No bank in Mexico is compatible with Zelle services, meaning that international money transfers cannot be made through this platform.
To use Zelle, you must have a U.S. banking account at one of the affiliated banks.
Here is a list of some of the major banks that support Zelle in the United States:
- Ally Bank
- Bank of America
- BMO Harris Bank
- Capital One
- Chase (JPMorgan Chase)
- Citibank
- Citizens Bank
- Discover Bank
- Fifth Third Bank
- FirstBank
- Frost Bank
- Huntington Bank
- PNC Bank
- Regions Bank
- TD Bank
- Truist Bank
- US Bank
- Wells Fargo
Although Comun is not integrated with Zelle, this does not limit its functionality, as it is a comprehensive personal finance solution that goes beyond just money transfers.
How to Send Money to Mexico with Zelle? Answers and Efficient Alternatives
If you need to send money to Mexico quickly, you will have to choose a different service than Zelle, as it only allows bank transfers between U.S. accounts.
The main reasons Zelle is not available in Mexico are:
- To register with Zelle, you must access the online banking platform of one of the affiliated U.S. banks.
- You also need a U.S. phone number or email address.
- Zelle is not a remittance or international payment platform, so it does not have the capacity to convert currencies or deposit funds in international banks.
- Zelle does not comply with the regulations of financial institutions in Mexico, such as Banxico and the CNBV.
If you have used Zelle to send money within the United States, you are likely looking for a similarly reliable system to make international money transfers.
U.S. Banking Accounts with Integrated Remittance Services
In addition to traditional banks, there are alternatives that offer integrated remittance services to facilitate money transfers to Mexico.
Comun is a platform that meets the needs of many people in the United States, especially the immigrant community, by allowing remittances to be sent to loved ones easily, at very low cost, and through a single mobile application.
International Money Transfer Platforms
Another alternative for making international money transfers is to use platforms specialized in this type of transaction.
Examples include:
- Wise: sends money between accounts using the real time exchange rate.
- Remitly: offers international money transfers with standard or instant delivery.
The advantage of these platforms is that a bank account is not required, and their operation is accessible. However, the money transfer fees vary depending on factors such as the amount to be sent and the exchange rate.
Traditional International Bank Transfers to Mexico
You can also opt to make money transfers through traditional banks, for which you will need the SWIFT code of the receiving institution in Mexico and the recipient’s banking details.
Although it is a secure option, it is also one of the most expensive, due to high fees and intermediaries that increase the cost.
For example, a U.S. bank like Bank of America charges a $45 USD fee plus an average of 1% to 3% exchange rate margin. Therefore, in a money transfer of $1000 USD, the recipient receives approximately 900 pesos MXN less than with specialized international money transfer platforms.
Cash Deposit/Withdrawal Services at Retail Networks
If the recipient does not have access to a banking account, you can choose a service for cash deposit and withdrawal at physical locations.
Some examples include:
- Western Union: global network for bank transfers and cash delivery
- MoneyGram: allows money transfers to banking accounts and in cash
- Comun: also allows quick cash transfers
Beyond Zelle: Comun Simplifies Your Financial Life in the U.S. and Your Money Transfers to Mexico
Although Zelle is a very effective service for sending and receiving money within the United States, it has limitations that prevent international money transfers, making it more suitable for citizens who need to make frequent payments within U.S. territory.
For the immigrant community in the United States, it is important to choose a solution that not only facilitates money transfers but also offers a complete, accessible, and easy-to-use finance platform.
Comun is the platform that will simplify your financial life in the United States, offering the following benefits:
- Open an account easily using your official ID from your country.
- Forget about traditional fees: no opening fee, no monthly maintenance fee, and no minimum balance required.
- No hidden charges for remittances: your first international money transfer is free, and afterward you pay a fee starting at $2.99 USD per transfer, up to the applicable limits.
- Customer support also available in Spanish.
- Integrate your finances and remittance service in a single mobile application, making Comun the most suitable option.
- Obtain a Visa debit card to make purchases in physical stores.
- Access an extensive cash management network and make deposits at thousands of locations near you.
Open your Comun account and access a financial service without complications.
Frequently Asked Questions
Do I need a U.S. account to use Zelle?
Yes, Zelle is only available through the online banking platforms of affiliated U.S. banks.
Can I send money to Mexico via Zelle if I have a U.S. account?
No, no bank in Mexico is compatible with Zelle.
What are the best alternatives to Zelle for sending money to Mexico?
Comun: a fintech platform that provides access to an account and remittance capabilities.
Does Comun offer Zelle for sending money to Mexico?
Comun is not connected to Zelle, but you can send money to Mexico for a fee starting at $2.99 USD per transfer up to the applicable limits.
How do I set Zelle to Spanish?
Since it is a service available through the affiliated bank apps, you must access their settings and select Spanish as the preferred language.
How do I download Zelle?
Go to the Play Store or App Store and search for Zelle. Remember, it is only available in the United States.
Viviendo en Estados Unidos
Descubre cuánto cuesta vivir en Estados Unidos
8 min de lectura
Conocer el costo de vida en Estados Unidos es indispensable en caso de que planees formar una vida en este país. Incluye la cantidad de dinero necesaria para cubrir los gastos básicos, como vivienda, alimentación, salud, transporte público, etc.
Seguramente, antes te has preguntado cuánto dinero necesitas para vivir bien en EE. UU. La realidad es que esta cifra es relativa, ya que los costos varían de manera considerable de un Estado a otro.
Sin embargo, en términos generales, sí es posible afirmar que el principal gasto es la vivienda, seguido de alimentación y servicios de salud.
En esta ocasión, te explicaremos cuánto cuesta al mes vivir en Estados Unidos, cuál es el Estado más barato para vivir en USA y los costos aproximados que deberás cubrir para que consideres tu presupuesto mensual.
¿Qué significa el costo de vida en Estados Unidos?
El costo de vida se refiere al monto de dinero requerido para cubrir los gastos necesarios para subsistir, los cuales se dividen de la siguiente manera:
- Vivienda: alquiler mensual o hipoteca.
- Alimentación: compra de suministros y comida preparada.
- Transporte: servicio público o auto propio.
- Salud: seguro médico, atención médica, medicamentos, tratamientos, etc.
- Educación: colegiaturas, útiles escolares.
- Servicios básicos: electricidad, agua, internet.
El costo promedio de vida varía en cada Estado, porque en cada uno existe un estilo de vida particular, que puede ser más o menos opulento, según el tipo de servicios disponibles y la infraestructura del área.
Conocer cuáles son los Estados más baratos en Estados Unidos es indispensable para adaptar tus gastos mensuales de una manera competitiva.
Gastos principales en Estados Unidos
Comenzar una nueva vida en Estados Unidos conlleva cubrir una serie de gastos mensuales que podrían afectar tus finanzas si no son planeados correctamente.
A continuación, te mostramos el promedio nacional de los bienes básicos en este país.
Vivienda: el mayor gasto mensual
La vivienda es el mayor gasto que tendrás una vez que llegues a Estados Unidos, especialmente si planeas vivir en una ciudad como Nueva York, caracterizada por sus altos costos.
Los costos de la vivienda también dependen de si se trata de una hipoteca o un alquiler.
En marzo del 2025, el alquiler promedio fue de $1.575 USD para un apartamento de un dormitorio y $1.835 USD para uno de 2 dormitorios.
Por otro lado, en el mismo mes, el promedio de hipotecas se elevó a los $2.807 USD, lo cual representa un incremento del 5.3 %.
Alimentos y servicios básicos
De acuerdo con el Thrifty Food Plan (plan austero de alimentación), del The United States Department of Agriculture (USDA), un adulto de entre 20 y 50 años, requiere un aproximado de $309.20 USD mensuales, mientras que un niño de entre 9 y 11 años gasta alrededor de $234.20 USD.
Salud y seguro médico
En cuanto a un seguro de salud, el costo depende de varios factores, como la edad del beneficiario, lugar de residencia y nivel de cobertura.
Este es el costo promedio nacional por nivel de cobertura, para personas de más de 40 años.
- Bronze: $488 USD
- Silver: $621 USD
- Gold: $676 USD
- Platinum: $913 USD
Transporte: público vs. auto propio
Por su parte, el costo promedio nacional del transporte público en Estados Unidos alcanza los $975 USD anuales o $81 USD mensuales, mientras que el costo de mantener un auto supera los mil dólares al mes.
Costo de vida en Estados Unidos por Estado y ciudad
Recuerda que las cifras anteriores son un promedio a nivel nacional, por lo que los precios pueden ser menores o mayores, según la ciudad y el Estado donde pretendas vivir.
| Ciudad / Estado | Índice de costo de vida1 | Salario promedio mensual2 | Ingreso necesario para persona soltera3 | Ingreso necesario para familia de 4 (2 adultas y 2 niños)4 |
|---|---|---|---|---|
| San Francisco, California | 67 % más alto que el promedio nacional | $7,938 | $9,993.16 | $28,260 |
| Nueva York | 74 % más alto que el promedio nacional | $4,331.58 | $11,547 | $26,533 |
| Washington D. C. | 42 % más alto que el promedio nacional | $6,658 | $9,138 | $23,157 |
| Miami, Florida | 21 % más alto que el promedio nacional | $5,153 | $9,083.45 | $22,707 |
| Boston, Massachusetts | 46 % más alto que el promedio nacional | $6,750 | $10,413 | $26,663 |
| Austin, Texas | 3 % más bajo que el promedio nacional | $5,419 | $8,313 | $19,1665 |
¹ RentCafe, 2025
² ZipRecruiter, 2025
³ Smart Assets, 2024
⁴ Smart Assets, 2025
⁵ Click2Houston, 2025
Como puedes ver, las ciudades de Nueva York y San Francisco son de las más costosas a nivel nacional, por lo que es recomendable elegir un lugar más accesible para residir, como Texas.
Recuerda que estos datos son una estimación y tu salario podría ser más alto o más bajo, así como tus gastos mensuales y el dinero necesario para vivir.
¿Cuál es el sueldo promedio en Estados Unidos?
Otro aspecto importante para determinar el costo de vida en Estados Unidos es el sueldo promedio y salario mínimo; conceptos que podrían confundirse, pero en realidad son muy distintos.
Por un lado, el salario mínimo es el monto por el que un empleador debe partir para establecer los sueldos de sus colaboradores. Se establece por ley.
Esta varía en cada Estado. Según el gobierno estadounidense, a nivel federal esta cifra alcanza los $7.25 USD por hora, aunque varios Estados establecen un mínimo más alto. Por ejemplo, en California y Nueva York es de $16.50 USD.
El sueldo promedio es el ingreso promedio que un trabajador recibe al mes. Dicho monto se obtiene al sumar los salarios totales y dividirlo entre el número de trabajadores.
Por el contrario, el monto real que se necesita para vivir cómodamente es la suma de los costos promedios de los servicios indispensables, como vivienda, servicios públicos y alimentación; además de otro tipo de gastos, como esparcimiento.
Es muy importante que tengas clara la diferencia entre el sueldo promedio y el costo real de vida, dado que es probable que tu salario no se ajuste a tus necesidades, especialmente si eres la cabeza de una familia numerosa.
Por ejemplo, mientras que el sueldo promedio en San Francisco, California, es de $7,938 USD, la cantidad necesaria para vivir es de $9,993. En contraste, vale la pena destacar Estados como West Virginia, donde el salario promedio es de $5,405 mes y el ingreso necesario para vivir es de $6,735 USD. Como puedes ver, la brecha es mucho menor, lo que coloca a este Estado como el más accesible para vivir en Estados Unidos.
Maneja mejor tu dinero en EE. UU. con Común
Tener una cuenta corriente te facilitará tu control financiero para que estés al tanto de todos tus gastos mensuales, organizar ganancias y enviar dinero a casa.
¡Para eso cuentas con Común! Una plataforma financiera pensada para las necesidades del día a día en Estados Unidos a través de una app móvil fácil de usar y disponible en inglés y en español. Abrir una cuenta es muy fácil y rápido; lo puedes hacer con la identificación oficial calificada de tu país de origen.
Además, facilita el envío de remesas a varios países, hasta los límites aplicables, sin complicaciones, para que tu familia reciba más dinero por menos.
¿Por qué elegir Común?
- Obtén una tarjeta de débito Visa.
- Envía dinero a casa con tarifas accesibles y transparentes.
- Ahorra dinero y paga tus facturas fácilmente.
- Seguridad antifraude
¡Y mucho más!
Abre hoy tu cuenta en Común y administra tu vida financiera en Estados Unidos con seguridad y confianza.
Preguntas frecuentes (FAQ)
¿Qué ciudad de Estados Unidos es más barata?
Dentro de West Virginia, ciudades como Huntington, Charleston o Parkersburg suelen estar entre las más económicas del país.
¿Qué estado en Estados Unidos es más accesible para vivir según el costo de vida?
West Virginia es considerado un Estado económico del país.
¿Cómo calcular el costo mensual según mi estilo de vida?
Haz la suma de tus gastos mensuales necesarios para vivir, por ejemplo:
Costo mensual: Vivienda+Servicios+Alimentación+Transporte+Otros
Educación Financiera
¿Por qué fue rechazada mi transacción bancaria? Causas y soluciones 2026
8 min de lectura
¿Por qué fue rechazada mi transacción bancaria? Causas y soluciones en 2026
Las transacciones bancarias generalmente se rechazan por una de estas razones: fondos insuficientes, límites diarios de transferencia, sospecha de fraude, información de pago incorrecta, tarjetas vencidas, o actividad inusual en la cuenta. En algunos casos, tu banco puede bloquear temporalmente un pago para proteger tu cuenta, incluso si hay dinero suficiente disponible.
Si tu tarjeta de débito, transferencia ACH, retiro de cajero, o pago en línea fue rechazado, la solución más rápida es identificar si el problema es causado por un límite de transacción, una alerta de fraude, o una restricción técnica en la cuenta.
Las 10 razones más comunes por las que se rechazan transacciones
1. Fondos insuficientes
Esta sigue siendo una de las causas más comunes. Incluso si recientemente depositaste dinero, los fondos pueden estar pendientes o no disponibles. Qué puedes hacer: verifica tu saldo disponible (no solo el saldo actual), revisa transacciones pendientes.
2. Límite diario alcanzado
La mayoría de las cuentas tienen límites de transacción diarios para tarjetas de débito, retiros ATM y transferencias ACH. Qué puedes hacer: verifica tus límites en la app de tu banco o contacta soporte.
3. Alerta de fraude automática
Los sistemas de seguridad pueden bloquear transacciones que parecen inusuales, como compras en una ubicación diferente. Qué puedes hacer: verifica si recibiste un SMS de confirmación y responde para autorizar la transacción.
4. Información incorrecta
Un número de tarjeta, fecha de vencimiento, CVV o dirección de facturación incorrectos puede causar el rechazo. Qué puedes hacer: verifica la información ingresada y corrígela.
5. Tarjeta vencida
Si tu tarjeta expiró, las transacciones serán rechazadas automáticamente. Qué puedes hacer: solicita una tarjeta de reemplazo a tu banco.
6. Cuenta bloqueada
Tu cuenta puede estar bloqueada temporalmente por actividad sospechosa. Qué puedes hacer: contacta directamente a tu banco.
7. Comerciante no soportado
Algunos comerciantes o tipos de compras pueden estar restringidos por tu banco. Qué puedes hacer: usa un método de pago diferente o contacta a tu banco.
8. Límite mensual de ACH
Las transferencias ACH tienen límites mensuales además de los diarios. Qué puedes hacer: verifica tus límites de ACH y espera al siguiente ciclo si los has alcanzado.
9. Cuenta inactiva
Las cuentas sin actividad por un período prolongado pueden ser marcadas. Qué puedes hacer: contacta a tu banco para reactivar la cuenta.
10. Transacción internacional no habilitada
Muchas tarjetas de débito no vienen con transacciones internacionales habilitadas por defecto. Qué puedes hacer: contacta a tu banco para habilitar pagos internacionales.
Tipos de transacciones y sus límites
| Tipo de transacción | Cómo funciona | Limitación común |
|---|---|---|
| Tarjeta de débito | Usa dinero de tu cuenta de cheques | Límite diario de compras o cajero |
| Tarjeta de crédito | Usa crédito prestado del emisor | Límite de crédito o crédito disponible |
| Transferencia ACH | Transferencia electrónica banco a banco | Límite diario o mensual de ACH |
Alerta de fraude vs. límite de transacción: cómo distinguirlos
| Señal | Probable alerta de fraude | Probable límite de transacción |
|---|---|---|
| Bloqueo repentino después de viaje | Sí | A veces |
| Monto idéntico a tu límite | No | Sí |
| Recibiste SMS de verificación | Sí | Poco frecuente |
| También fallan transacciones pequeñas | Posiblemente | Menos común |
| Rechazo ocurre al mismo monto repetidamente | Poco probable | Probable |
Preguntas frecuentes
¿Por qué se rechazó mi tarjeta si tengo dinero?
Puede ser un límite diario, una alerta de fraude, o una restricción técnica. Verifica la app de tu banco o contacta soporte para más detalles.
¿Cómo verifico mis límites de transacción?
La mayoría de las apps bancarias muestran los límites de transacción en la sección de configuración o transferencias. También puedes contactar al soporte de tu banco.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Educación Financiera
Fondo de Emergencia: Guía para crearlo y ahorrar en EE.UU.
8 min de lectura
Cómo crear un fondo de emergencia y ahorrar en EE. UU., paso a paso
Si eres recién llegado a Estados Unidos o estás enfrentando algunas dificultades financieras, es muy importante contar con estrategias para prepararte ante cualquier eventualidad.
Un fondo de emergencia es una excelente forma de hacerlo, y además enriquece tu educación financiera. Se trata de una reserva de dinero destinada a cubrir gastos inesperados, como enfermedades, pérdida de un empleo, reparaciones en el hogar, etc.
Contar con este respaldo te brinda un respiro de alivio y elimina la incertidumbre por el futuro, ya que te ofrece la solvencia necesaria para hacer frente a lo inesperado.
Es probable que pienses que para tener un fondo de emergencia necesitas ganar mucho dinero. A continuación, te mostraremos que, incluso si tienes recursos limitados, puedes comenzar a asegurar un futuro sin complicaciones financieras.
¿Qué es un fondo de emergencia y por qué es clave para tu tranquilidad financiera?
Seguramente, en alguna ocasión durante tu estadía en EE. UU., has atravesado por emergencias financieras que te han dificultado cubrir tus gastos diarios, como multas de tránsito, trámites migratorios, enfermedades, desempleo, reparaciones, etc.
Un fondo de emergencia tiene el objetivo de sostener tus finanzas, precisamente cuando surgen esas eventualidades. Se trata de un ahorro de dinero destinado a enfrentar todo tipo de gastos imprevistos.
Más allá de una cantidad de dinero guardada, puedes ver al fondo de emergencia como una forma de mantener la paz mental y alejar el estrés, ya que te ayuda a conservar la estabilidad financiera y evita que te endeudes.
¿Cuánto debes ahorrar en tu fondo de emergencia?
Saber cómo calcular un fondo de ahorro para emergencias es el primer dilema para muchas personas que no están acostumbradas a ahorrar a largo plazo. Aunque lo ideal es alcanzar una cifra equivalente a 3 a 6 meses de tus gastos básicos, en caso de que tus ingresos sean limitados, puedes optar por comenzar por metas de ahorro pequeñas.
A continuación, te mostramos una comparativa de cómo crecería tu fondo de emergencia, considerando un gasto del 50 % de los ingresos mensuales totales.
Ingreso mensual
Gasto mensual aproximado
Meta de 3 meses de ahorro
Meta de 6 meses de ahorro
$1,500
$750
$2,250
$4,500
$2,500
$1,250
$3,750
$7,500
$3,500
$1,750
$5,250
$10,500
¿Dónde guardar tu fondo de emergencia para que esté seguro y disponible?
Es muy importante que elijas un lugar seguro y de fácil acceso para tu fondo de emergencia, además de mantener ese dinero separado del que usas para tus gastos diarios.
En la actualidad, hay una gran variedad de cuentas de ahorros, tanto de instituciones financieras tradicionales, como de plataformas en línea.
Sea cual sea tu elección, es poco recomendable usar las siguientes alternativas para guardar tu fondo de emergencia.
- En efectivo en casa
Ya sea debajo del colchón o dentro del cochinito, guardar tu fondo de emergencia en efectivo no es la mejor idea por varias razones. En primer lugar, por el riesgo de robo o extravío. Además, el dinero no genera ningún interés y pierde valor con la inflación. Otra desventaja considerable es la poca accesibilidad en caso de que necesites cubrir gastos a través de medios digitales.
Aunque es verdad que abrir una cuenta corriente puede llegar a ser complicado para los inmigrantes en Estados Unidos, sí es posible encontrar opciones accesibles para evitar tener el fondo de emergencia en efectivo.
- En inversiones de alto riesgo
Aunque las inversiones tienen varias ventajas, las de alto riesgo también implican fluctuaciones drásticas, lo cual te podría llevar a perder tu dinero. Además, es un requisito congelar la inversión por un largo periodo.
Estrategias simples para construir tu fondo de emergencia
Si eres nuevo en el mundo de las finanzas personales, lo primero que debes saber es que tener un fondo de emergencia no es exclusivo para la gente que gana mucho dinero. La clave es analizar el estilo de vida y gastar en función de un plan de ahorro.
Paso 1. Calcula tus gastos mensuales básicos
El primer paso es hacer una lista con todos tus gastos mensuales fijos y el monto que destinas a cada uno.
Ejemplo:
- Renta: $1,300
- Transporte (público o privado): $100
- Colegiaturas: $200
- Suscripciones: $50
Luego, enlista tus gastos variables y calcula un presupuesto. Para tener mayor certeza de esto, es recomendable llevar un registro de todos tus gastos por categorías.
Ejemplo:
- Comida: $300
- Esparcimiento: $200
Por último, suma cuánto dinero gastas en total al mes. En el ejemplo anterior, los gastos mensuales ascienden a $2,100.
Paso 2. Define tu primera meta
Al principio, alcanzar una meta de 3 a 6 meses de los gastos mensuales puede sonar imposible. La idea no es que te prives de hacer lo que más te gusta, ya que puedes comenzar con una pequeña cantidad al mes e ir aumentando de manera gradual.
Tu primera meta de ahorro depende de tus ingresos, tus gastos y tu capacidad de ahorro resultante.
Paso 3. Ajusta tu presupuesto y destina un porcentaje fijo al ahorro
Después de realizar los cálculos necesarios, debes agregar la categoría de “ahorro” en tus gastos fijos, para que consideres apartar ese dinero mes a mes.
Paso 4. Automatiza el proceso a través de transferencias automáticas
Lo ideal al comenzar un fondo de emergencia es abrir una nueva cuenta para que el dinero no se mezcle con el de los gastos diarios.
Una manera sencilla de hacer llegar el dinero es a través de transferencias automáticas para que no tengas que recordar apartar la cantidad necesaria cada vez.
Paso 5. Revisa y aumenta tu meta hasta llegar a 3-6 meses de gastos.
Después de unos meses de haber cumplido una meta de ahorro pequeña, reevalúa tu presupuesto y considera aumentar el ahorro según tus posibilidades.
Organiza y protege tu dinero con Común
Como puedes ver, un fondo de emergencia sirve para brindarte seguridad financiera en caso de eventos inesperados. Además, es fácil comenzar con metas pequeñas e ir aumentando poco a poco hasta llegar a la anhelada libertad financiera.
El siguiente paso es elegir un lugar seguro para mantener tu fondo de emergencia a salvo.
¡Te presentamos Común, la plataforma financiera dedicada a facilitar la vida de los inmigrantes en Estados Unidos!
- Abre tu cuenta corriente en Común con una identificación oficial calificada de tu país de origen.
- Envía dinero a tu familia con tarifas claras y competitivas.
Común es una plataforma financiera diseñada para acompañarte a dar tus primeros pasos hacia la estabilidad financiera en EE. UU.
Abre tu cuenta con Común hoy y comienza tu fondo de emergencia de la mano del aliado financiero que sí te entiende.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Es mejor ahorrar para el fondo de emergencia o pagar deudas primero?
El hecho de que tengas deudas no te imposibilita comenzar un fondo de emergencia. Simplemente, considéralas dentro de tus gastos fijos mensuales y establece tu meta de ahorro en función de eso.
¿Qué pasa si uso el fondo y me quedo sin ahorros?
Si usas tu fondo de emergencia para cubrir gastos inesperados, está bien, esa es su función. En caso de que te quedes sin ahorros, no te preocupes, simplemente comienza de nuevo con base en tu presupuesto.
¿Cuándo debo usar mi fondo de emergencia?
Tu fondo de emergencia tiene la finalidad de cubrir eventos inesperados, como gastos médicos, avería de electrodomésticos, despidos, etc. Si esto llega a pasar, recurre a ese dinero y continúa ahorrando.
Educación Financiera
Cómo crear un presupuesto estricto para el hogar
8 min de lectura
Crear un presupuesto estricto para el hogar empieza por registrar todos los ingresos y gastos fijos, luego asignar límites a los gastos variables. Una cuenta sin cuota mensual ni saldo mínimo, como la de Común, facilita monitorear el dinero sin perder parte del presupuesto en comisiones.
¿Por qué son esenciales los presupuestos familiares?
Crear un presupuesto estricto para el hogar es esencial para lograr estabilidad financiera y disciplina. Un presupuesto familiar bien planificado ayuda a las familias a gestionar sus ingresos, controlar sus gastos y ahorrar para objetivos futuros. Este artículo proporciona una guía integral para establecer un presupuesto riguroso, asegurando que cada dólar esté contabilizado y se use de manera efectiva.
Introducción: La importancia de un presupuesto estricto para el hogar
En el mundo acelerado de hoy, gestionar las finanzas del hogar puede ser un desafío. Crear un presupuesto es un paso fundamental en la gestión de las finanzas personales. Con el creciente costo de vida y las diversas obligaciones financieras, es fácil perder el control de los gastos. Un presupuesto estricto para el hogar es crucial para mantener la disciplina financiera, reducir deudas y alcanzar metas financieras a largo plazo. Al crear y adherirse a un presupuesto detallado, las familias pueden asegurarse de que sus recursos financieros se utilicen de manera inteligente, lo que lleva a una mayor seguridad financiera y tranquilidad.
Evaluación de tu situación financiera actual
El primer paso para crear un presupuesto estricto para el hogar es evaluar tu situación financiera actual. Esto implica revisar detalladamente tus ingresos, gastos, deudas y ahorros. Calcular tu ingreso neto es crucial para una planificación financiera efectiva, ya que representa tu salario después de deducciones de impuestos y beneficios. Comienza enumerando todas las fuentes de ingresos, incluidos salarios, bonificaciones, trabajos freelance y cualquier otra fuente de ingresos. A continuación, categoriza y enumera todos los gastos, incluidos los gastos fijos como vivienda, servicios públicos y seguros, así como los gastos variables como comestibles, transporte, atención médica, entretenimiento y costos misceláneos.
Es importante ser minucioso y honesto durante esta evaluación. Para comenzar, intenta rastrear tus gastos durante un mes e identifica patrones o áreas donde podrías estar gastando de más. Este panorama general servirá como base para tu presupuesto, ayudándote a identificar dónde se necesitan ajustes para alinear tus gastos con tus objetivos financieros. Usa herramientas como Google Sheets o una aplicación de presupuestos para hacer este proceso más fácil y organizado.
Estableciendo metas financieras claras, incluido un fondo de emergencia
Una vez que tengas una comprensión clara de tu situación financiera, el siguiente paso es establecer metas financieras claras. Estas metas mejorarán tus decisiones presupuestarias y actuarán como una guía para mantenerte motivado. Las metas financieras pueden ser a corto plazo, como ahorrar para unas vacaciones o pagar una tarjeta de crédito, o a largo plazo, como comprar una casa, financiar la educación de tus hijos o ahorrar para la jubilación. Un presupuesto bien estructurado no solo cubre los gastos necesarios, sino que también asigna fondos para crear ahorros y gastos discrecionales, destacando el papel de los ahorros para lograr estabilidad financiera.
Al establecer tus metas financieras, asegúrate de que sean metas "SMART". SMART significa: específicas, medibles, alcanzables, relevantes y con un tiempo definido. Así que en lugar de establecer una meta general como "ahorrar dinero", date un objetivo claro como "ahorrar $5,000 para un fondo de emergencia en 9 meses". Establecer metas SMART proporciona claridad y dirección, lo que facilita mantenerse enfocado y comprometido con tu presupuesto. Además, incorporar cuentas de jubilación como parte de tu estrategia financiera es crucial para la seguridad financiera a largo plazo.
Creación de tu plan de presupuesto
Con tu evaluación financiera y tus metas en su lugar, es hora de crear tu plan de presupuesto. Comienza por priorizar tus gastos, enfocándote en las necesidades como vivienda, servicios públicos, alimentos, transporte y atención médica. Asigna una parte de tus ingresos para cubrir estos costos esenciales primero. Luego, enumera tus gastos mensuales, categorizándolos en tipos fijos y variables. Rastrear los gastos del hogar es crucial; considera usar herramientas de banca en línea y aplicaciones de finanzas personales para gestionar y categorizar estos gastos de manera eficiente. Asigna fondos para ahorros y el pago de deudas, asegurando que trabajes hacia tus metas financieras.
Considera usar pautas como la regla 50-30-20, donde el 50% de tus ingresos puede ir a las necesidades, el 30% a los gastos discrecionales y el 20% a ahorros o incluso pagos de deudas. Ajusta estos porcentajes según tu situación financiera y metas específicas. Usa herramientas o aplicaciones de presupuesto para ayudarte a rastrear tus ingresos y gastos, asegurando que te mantengas dentro de los límites de tu presupuesto. Revisa y ajusta regularmente tu presupuesto según sea necesario para acomodar cambios en los ingresos o gastos. Antes de comenzar cada mes, prepara un nuevo presupuesto para tener en cuenta variaciones estacionales y gastos específicos que se avecinen.
Implementación y cumplimiento de tu presupuesto
Crear un presupuesto es solo el comienzo; el verdadero desafío radica en cumplirlo. Para implementar con éxito tu presupuesto, desarrolla hábitos que promuevan la disciplina financiera. Comienza por automatizar tus ahorros y pagos de facturas. Esto asegura que cumplas con tus obligaciones financieras y metas de ahorro sin la tentación de gastar el dinero en otra cosa.
Comprender tu salario neto es crucial para la planificación financiera efectiva. Rastrea tus gastos regularmente para asegurarte de que te adhieres a tu presupuesto, especialmente cuando se trata de gastos variables. Usa aplicaciones de presupuesto o hojas de cálculo para monitorear tus gastos y hacer ajustes según sea necesario. Evita las compras impulsivas haciendo una lista de compras y manteniéndote fiel a ella. Además, destina un presupuesto para gastos inesperados para asegurar la estabilidad financiera a largo plazo. Busca formas de reducir gastos, como cocinar en casa en lugar de salir a cenar, cancelar suscripciones no utilizadas y buscar descuentos al comprar.
Comunica abiertamente con tu familia sobre tu presupuesto y metas financieras. Anima a todos a participar en el proceso de presupuesto y haz que sea un esfuerzo en equipo. Tener un compromiso colectivo con la disciplina financiera hará que sea más fácil mantenerse en el buen camino y lograr tus metas.
Aquí hay cinco aplicaciones populares para rastrear gastos y presupuestos:
- Mint: Mint es una aplicación de presupuesto que permite a los usuarios rastrear gastos, crear presupuestos y establecer metas financieras. Categoriza las transacciones y proporciona información sobre los patrones de gasto. Usar aplicaciones de finanzas personales como Mint puede rastrear eficientemente los gastos del hogar.
- YNAB (You Need A Budget): YNAB ayuda a los usuarios a crear presupuestos detallados basados en sus ingresos y gastos. Enfatiza dar un trabajo a cada dólar y ayuda a los usuarios a planificar gastos futuros, fomentando una gestión financiera proactiva.
- Personal Capital: Personal Capital es una herramienta de gestión de patrimonio que rastrea gastos, presupuestos e inversiones. Proporciona una visión integral de tu salud financiera y ofrece herramientas para la planificación de la jubilación.
- PocketGuard: PocketGuard mejora tu presupuesto al mostrar cuánto ingreso disponible tienes después de tener en cuenta facturas, metas y necesidades. Categoriza los gastos para ayudar a los usuarios a identificar áreas donde pueden ahorrar dinero.
- Goodbudget: Goodbudget es una aplicación de presupuesto de sobres digitales que permite a los usuarios dividir sus fondos en diferentes categorías o "sobres". Este sistema ayuda a los usuarios a monitorear sus gastos y asegurarse de que se adhieren a los límites del presupuesto para cada categoría.
Cómo Comun puede ayudar con el seguimiento del presupuesto
Comun ofrece varias funciones que pueden complementar estas aplicaciones de presupuesto y mejorar tu gestión financiera general:
- Notificaciones instantáneas: Comun proporciona notificaciones instantáneas para todas las transacciones, ayudando a los usuarios a estar al tanto de sus gastos en tiempo real.
- Historial detallado de transacciones: Los usuarios pueden acceder fácilmente a su historial de transacciones, lo que facilita categorizar los gastos y monitorear los patrones de gasto.
- Categorización de gastos: La aplicación de Comun categoriza automáticamente los gastos, que pueden sincronizarse con aplicaciones de presupuesto como Mint para obtener una visión completa de tu actividad financiera.
- Metas de ahorro: Comun permite a los usuarios establecer y rastrear metas de ahorro, ayudándote a mantener la motivación y en el camino para cumplir tus objetivos financieros.
- Atención al cliente: Comun ofrece un servicio al cliente de primera clase disponible 7 días a la semana por chat, correo electrónico o teléfono, proporcionando a los usuarios apoyo para cualquier consulta o problema financiero.
Al usar Comun junto con estas aplicaciones de presupuesto, los usuarios pueden lograr una mejor disciplina financiera y mantenerse al tanto de sus metas de presupuesto y gastos.
Conclusión: Logrando disciplina financiera y seguridad
Crear y mantener un presupuesto estricto para el hogar requiere esfuerzo y compromiso, pero las recompensas valen la pena. Ahorrar dinero para diversos fines, como emergencias, compras importantes o experiencias agradables, es crucial para la estabilidad financiera. Al evaluar tu situación financiera, establecer metas claras, crear un plan de presupuesto detallado y cumplirlo, puedes lograr disciplina financiera y seguridad. Comprender el ingreso neto, incluidas las deducciones como el seguro médico del salario total, es esencial para crear un presupuesto efectivo. Un presupuesto bien gestionado te ayuda a controlar tus gastos, reducir deudas y ahorrar para objetivos futuros, lo que en última instancia conduce a un futuro financiero más seguro y próspero para tu familia. Adopta el proceso, mantente comprometido y observa cómo mejora tu salud financiera a medida que trabajas para lograr tus sueños.
Al seguir estos pasos y mantener la disciplina financiera, puedes tomar el control de las finanzas de tu hogar, reducir el estrés financiero y construir una base sólida para un futuro seguro. Un presupuesto estricto no se trata solo de restringir gastos; se trata de tomar decisiones informadas que se alineen con tus metas y valores financieros. Con dedicación y perseverancia, puedes lograr estabilidad financiera y disfrutar de la tranquilidad que viene con saber que tus finanzas están bajo control.
Lista rápida: Midiendo el éxito de tu presupuesto
- Evalúa tu situación financiera:
- Enumera todas las fuentes de ingresos
- Categoriza y enumera todos los gastos
- Rastrear los gastos durante un mes
- Establece metas financieras claras:
- Define metas específicas, medibles, alcanzables, relevantes y con un tiempo definido (SMART)
- Prioriza metas a corto y largo plazo
- Crea tu plan de presupuesto:
- Prioriza los gastos esenciales (vivienda, servicios públicos, alimentos, transporte, atención médica)
- Asigna fondos para ahorros y pago de deudas
- Usa la regla 50/30/20 como una guía
- Utiliza herramientas o aplicaciones de presupuesto
- Implementa y cumple tu presupuesto:
- Automatiza los ahorros y pagos de facturas
- Rastrear los gastos regularmente
- Evita compras impulsivas
- Reduce los gastos innecesarios
- Comunica abiertamente con tu familia sobre el presupuesto
- Revisa y ajusta regularmente:
- Monitorea ingresos y gastos
- Haz los ajustes necesarios al presupuesto
- Mantente comprometido con tus metas financieras
Al seguir esta lista de verificación, puedes manejar tus esfuerzos de presupuesto eficientemente y acercarte al logro de tus metas financieras.
¿Cómo empiezo a crear un presupuesto para mi hogar?
Registra todos tus ingresos y gastos fijos (renta, servicios, deudas), luego asigna límites realistas a los gastos variables (comida, entretenimiento) según lo que sobre.
¿Cómo evito que las comisiones bancarias afecten mi presupuesto?
Elige una cuenta sin cuota mensual ni saldo mínimo — cada comisión evitable es dinero que se queda en tu presupuesto en lugar de irse al banco.
¿Qué herramientas ayudan a mantener un presupuesto estricto?
Notificaciones de actividad en tiempo real, revisar tus movimientos con frecuencia, y separar el dinero por categoría de gasto son prácticas que facilitan mantener el control.
Preguntas frecuentes
¿Por dónde empiezo a hacer un presupuesto?
Registra todos tus ingresos y gastos fijos primero, luego asigna límites a los gastos variables con lo que sobre.
¿Qué porcentaje de mi ingreso debería ahorrar?
Varía según tu situación; muchas personas empiezan con la regla 50/30/20 (necesidades/deseos/ahorro) como punto de partida.
¿Cómo evito gastar de más cada mes?
Revisa tus movimientos con frecuencia y usa notificaciones de actividad para detectar gastos innecesarios a tiempo.
¿Las comisiones bancarias realmente afectan mi presupuesto?
Sí — una cuota mensual de $12-25 más cargos ocasionales de sobregiro pueden sumar cientos de dólares al año.
¿Común me ayuda a mantener un presupuesto?
No cobra cuota mensual ni exige saldo mínimo, y las notificaciones de actividad en tiempo real te ayudan a monitorear tus gastos.
¿Debo tener una cuenta de ahorro separada de mi cuenta corriente?
Puede ayudar a separar el dinero destinado a ahorro del dinero de gasto diario, reduciendo la tentación de usarlo.
Inmigración
¿Qué se necesita para obtener una Green Card en Estados Unidos?
8 min de lectura
Seguramente durante tu estancia en Estados Unidos has escuchado hablar de la tan famosa Green Card o tarjeta de residencia permanente.
Se trata de un documento emitido por el gobierno de este país para permitir a inmigrantes radicar y trabajar de manera legal y permanente.
Para los inmigrantes es de suma importancia obtenerla, ya que también les abre las puertas a varios beneficios, como protección legal, derecho a comprar propiedades y hacer la solicitud de residencia permanente legal para familiares.
Miles de migrantes en Estados Unidos suelen hacerse la gran pregunta: “¿cómo puedo vivir legalmente en Estados Unidos?”. Sabemos lo importante que es para ti acceder a mejores condiciones de vida para apoyar a tu familia y seres queridos. Por ello, a continuación te mostramos una guía con pasos prácticos, categorías de elegibilidad y los documentos necesarios para obtener la Green Card y cambiar tu vida en Estados Unidos.
Categorías de elegibilidad para la Green Card
Hay varios caminos para obtener la tarjeta verde. Para saber cuál debes tomar, es necesario que tengas claro tanto tu estatus migratorio como la categoría de elegibilidad que te corresponde de acuerdo con tu perfil.
Green Card por relación familiar
La primera categoría se refiere al permiso de residencia permanente otorgado por familiares directos que ya poseen un estatus legal en Estados Unidos.
Se divide de la siguiente manera:
- Familia directa de ciudadanos estadounidenses: cónyuges e hijos solteros de menos de 21 años.
Es necesario esperar la aprobación del formulario I-130 y posteriormente solicitar la residencia; no tiene límite anual.
- Categoría de preferencia familiar: hijos solteros mayores de 21 años de ciudadanos, cónyuges e hijos de residentes permanentes, hijos casados de ciudadanos y hermanos de ciudadanos.
Es necesario presentar el formulario I-485. Para esto, debes esperar a que se active la priority date en el Visa Bulletin. De lo contrario, solo podrás aplicar la I-130.
Green Card por relación laboral
- Visa EB1: personas con habilidades extraordinarias, como profesores o investigadores destacados.
- Visa EB2: profesionales destacados con grado avanzado y habilidades excepcionales.
- Visa EB3: trabajadores calificados, profesionales y “other workers”.
- Visa EB4: labores especiales, como trabajadores religiosos, empleados del gobierno estadounidense, miembros de la Fuerza Armada, entre otros.
- Visa EB5: para inversionistas que destinan grandes cantidades de dinero a negocios que generen al menos 10 empleos en el país.
Proceso para obtener la visa de trabajo
- El empleador presenta la Certificación Laboral PERM, en la cual demuestra que no existen trabajadores nacionales calificados o disponibles para ocupar el puesto. Para esto debe enviar el Formulario ETA-9089 al Departamento de Trabajo.
- Una vez obtenida la autorización de empleo, el empleador debe presentar el formulario I-140 al USCIS, junto con la certificación PERM aprobada.
- El empleado debe solicitar el ajuste de estatus a través del formulario I-485 (en caso de estar en Estados Unidos) o hacer consular processing en la embajada de EE. UU.
- Para el caso de la visa EB2, los solicitantes pueden optar por el National Interest Waiver (NIW), el cual elimina la necesidad del PERM.
Recuerda que para trabajar legalmente en Estados Unidos deberás tramitar el SSN. Es común que antes de obtener la residencia, los migrantes opten por el uso del ITIN para hacer sus declaraciones fiscales.
Green Card para inmigrantes especiales
- Visa VAWA: víctimas de abuso por parte de un ciudadano americano o residente permanente.
- Visa SIJ: menores de edad que han sido abusados o abandonados por sus padres.
- En ambos casos, las víctimas deben presentar el formulario I-360.
Green Card para refugio o asilo
- Personas que ingresaron a través de una solicitud de asilo o estatus de refugiado, así como sus familiares directos.
- En ambos casos, los solicitantes deben permanecer físicamente por lo menos 1 año en Estados Unidos y posteriormente presentar el formulario I-485.
Otras categorías
Además, existen otras categorías menos comunes:
- Diversity Visa (Green Card Lottery): es un sorteo anual de hasta 50,000 cupos. Los seleccionados obtienen una entrevista consular, aunque no es garantía de visa.
- Cuban Adjustment Act: es un programa especial de permanencia para ciudadanos cubanos.
Cada categoría tiene requisitos de elegibilidad y tiempos de procesamiento diferentes, por lo que es muy importante que consultes lo especificado por el gobierno estadounidense y, si es necesario, solicites el apoyo de un abogado de inmigración.
Pasos para solicitar la Green Card
Una vez que sabes, a grandes rasgos, los requisitos para obtener la Green Card, es necesario que tengas claro el proceso de solicitud que deberás seguir.
Determinar elegibilidad
Antes de comenzar cualquier trámite, revisa las categorías anteriores y determina cuál es la que mejor encaja en tu perfil, ya sea por familia, empleo, inmigrantes especiales, etc.
Te recomendamos revisar el Visa Bulletin para verificar los documentos necesarios para tu categoría y asegurarte de contar con ellos.
Presentar la petición inicial
Una vez que tienes claro cuál es la categoría que te corresponde, debes presentar el formulario indicado para la misma, así como los documentos de soporte necesarios, por ejemplo:
- Pasaporte vigente (necesario en cualquier categoría).
- Documentos probatorios de la relación familiar, como certificados de nacimiento o matrimonio.
- Carta de oferta de empleo.
Ajuste de estatus o procesamiento consular
Después de que tu formulario correspondiente sea aprobado, deberás solicitar el ajuste de estatus o procesamiento consular y efectuar el pago de la tarifa solicitada por el Departamento de Estado.
- Si estás en Estados Unidos, presenta el formulario I-485, junto con la evidencia de elegibilidad.
- En caso de que te encuentres en otro país, deberás presentar el DS-260 en el consulado de EE. UU. Esta es una solicitud de visa de inmigrante con residencia permanente.
Entrevista y biometría
En el siguiente paso deberás cumplir con una cita de ajuste de estatus, en la cual la USCIS tomará tus huellas, datos biométricos, foto y firma.
También deberás cumplir con una entrevista para responder preguntas relacionadas con tu categoría de elegibilidad.
Recepción de la Green Card
Finalmente, tu Green Card será enviada a través del correo postal a tu dirección. Asegúrate de revisar que todos los datos sean correctos y de guardarlos en un lugar seguro.
Después de un tiempo, puedes hacer la solicitud de ciudadanía, en caso de cumplir con los requisitos necesarios.
Mantener y renovar la Green Card
Una vez que tengas tu tarjeta verde en tus manos, debes estar pendiente de los periodos de renovación para evitar problemas o contratiempos después de la fecha de expiración.
Renovación y reemplazo
- La Green Card regular tiene vigencia de 10 años.
- Para reemplazar tu Green Card deberás presentar el formulario I-90, al menos 6 meses antes de la fecha de expiración.
- Ese mismo formulario también se utiliza en caso de averías o extravío.
Eliminación de condiciones
- Aplican residentes condicionales con Green Card válida por 2 años. Generalmente, por matrimonio reciente con ciudadanía estadounidense.
- Presentar el Formulario I-751 para matrimonio o el correspondiente a la categoría.
- Deberás presentar la documentación requerida por el USCIS, así como una entrevista adicional.
Reglas importantes
- En caso de que cambies de domicilio, asegúrate de reportarlo a la USCIS a la brevedad.
- Si por alguna razón necesitas pasar más de 6 meses seguidos fuera de Estados Unidos, asegúrate de tramitar un permiso de reingreso (Advance Parole o Reentry Permit). De lo contrario, podrías correr el riesgo de perder la residencia.
- Abstente de llevar a cabo acciones consideradas como abandono de residencia, como renunciar a la tarjeta, ejercer el voto en países extranjeros.
- Mantente atento a la vigencia de tu Green Card y realiza el trámite de renovación cuando corresponda.
Organiza tu vida financiera en EE. UU. con Común
Como puedes ver, el proceso de obtención de la Green Card es largo y extenuante. Por ello, es imprescindible que conozcas y comprendas las diferentes categorías, pasos, formularios y las claves que debes tener en cuenta para el mantenimiento de tu residencia permanente.
Otro punto relevante para mejorar tu estancia en Estados Unidos es contar con aliados que comprendan tus necesidades.
Te presentamos Común, la plataforma financiera que resuelve las necesidades del día a día, a través de una app móvil intuitiva, en la que puedes abrir una cuenta fácilmente con una identificación oficial calificada de tu país de origen.
También te ofrece servicio de envío de remesas a varios países, con el que tu familia recibe más por menos.
- Abre una cuenta segura con tarifas claras y competitivas.
- Recibe depósitos y envía remesas a casa.
- Obtén una tarjeta de débito para gastos diarios y control financiero.
- Posibilidad de ahorrar y planear tus finanzas mientras te estableces en Estados Unidos.
Abre hoy tu cuenta en Común y obtén el servicio financiero a tu medida.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Puedo viajar fuera de EE.UU. mientras mi solicitud está en trámite?
Necesitas tramitar el Advance Parole (Formulario I-131), ya que salir del país podría cancelar tu solicitud.
¿Cuándo puedo solicitar la ciudadanía después de obtener la Green Card?
Debes ser residente permanente por al menos 5 años o 3 en caso de matrimonio. Además de haber vivido de manera continua en Estados Unidos y haber cumplido con las obligaciones fiscales.
¿Cuánto tarda el proceso de la Green Card?
Depende de la categoría y de si realizas el trámite dentro o fuera del país. En general, el tiempo de espera es de 1 a 3 años, aproximadamente.
¿Cuánto cuesta solicitar la Green Card?
El costo varía según la categoría. Consulta la calculadora del USCIS para tener la cifra clara.
¿Cuál es la diferencia entre I-485 y DS-260?
El I-485 es la solicitud de ajuste de estatus a residente permanente que se presenta dentro de Estados Unidos. Mientras que el DS-260 es la solicitud de visa de inmigrante desde otro país.
¿Qué pasa si te rechazan la Green Card?
Puedes apelar la decisión a través del Formulario I-290B o volver a presentar la solicitud.
Inmigración
Visa H1-B: qué es, requisitos y proceso explicado para inmigrantes
8 min de lectura
Encontrar una vía que te brinde oportunidades laborales en Estados Unidos puede ser un trabajo arduo, en especial si desconoces los diferentes tipos de visas que ofrece el gobierno de este país.
La visa H1-B es una alternativa que podría abrirte las puertas hacia una nueva vida en EE. UU. Por ello, en esta ocasión te explicaremos qué es, para qué sirve, quién puede solicitarla, en qué casos aplica y cuáles son sus beneficios y limitaciones.
Es fundamental que comprendas las características de esta visa, así como las diferencias con otras visas de trabajo, para que te asegures de que se adapta a tus expectativas profesionales en el país.
Con esta información podrás planear una estrategia para obtener la visa y consolidarte en Estados Unidos plenamente.
¿Qué es la visa H1-B en Estados Unidos?
La visa H1-B es un permiso otorgado a trabajadores extranjeros para ejercer de forma temporal ocupaciones especializadas, que generalmente requieren conocimientos y experiencia previa.
Se cataloga como una visa de no inmigrante que tiene una duración inicial de 3 años y, en la mayoría de los casos, se puede renovar por un máximo de 6 años.
Hay algunas excepciones, como cuando el trabajador temporal se encuentra en trámite para la residencia permanente, en cuyo caso esta visa se puede extender por más tiempo.
4 requisitos principales para obtener la visa H-1B
Antes de iniciar los trámites migratorios correspondientes, debes conocer los requisitos de la visa H-1B y verificar si tu perfil se adapta a dichos lineamientos para determinar la elegibilidad.
1. Nivel educativo mínimo
Para obtener una visa H-1B debes contar con un título superior o su equivalente en Estados Unidos. También es indispensable que la oferta de empleo esté relacionada con el área de especialidad del título universitario presentado.
2. Oferta de trabajo de un empleador estadounidense
Como en el caso de la visa EB-3, con la visa H1B también es indispensable contar con una oferta de trabajo por parte de un empleador estadounidense, quien debe presentar el formulario I-129 ante el USCIS.
3. Profesiones más comunes donde aplica
Debes tener en cuenta que esta visa se utiliza para trabajos que requieren conocimientos especializados y las áreas en que surgen vacantes con más frecuencia son las siguientes:
- Diversas ramas de la ingeniería.
- Tecnología de la información, como programación, desarrollo de software, etc.
- Ciencias, como química, biología y física.
- Salud.
- Finanzas, economía y contabilidad.
- Arquitectura, matemáticas y disciplinas técnicas.
4. Límite anual de visas y el proceso de lotería.
Otro punto esencial a tener en cuenta es que esta visa tiene un límite de emisiones anuales, las cuales se dividen de la siguiente manera:
- Visa H-1B regular: 65,000 por año fiscal.
- Exención por grado avanzado: más de 20,000 para grados especializados de maestría y doctorado obtenidos en universidades de Estados Unidos.
Dado que las solicitudes de visa suelen superar estos límites, el USCIS estableció un sistema de selección compuesto por un registro electrónico y una lotería aleatoria.
El sorteo se divide en 2 fases: primero se hace la lotería por 65,000 cupos y posteriormente se sortean 20,000 lugares extra para las personas con títulos obtenidos en Estados Unidos.
Entre marzo y abril, los empleadores reciben la notificación del resultado del sorteo. En caso de no ser seleccionado, deberás esperar noticias de una segunda ronda si no se llenaron todos los cupos o, en su defecto, aplicar hasta el próximo año.
¿Cómo es el proceso de solicitud de la visa H-1B?
A continuación te explicamos cómo es el proceso para solicitar la visa H-1B.
1. Registro en el sistema de USCIS
En primer lugar, el empleador de una empresa estadounidense debe registrar al candidato en la página oficial del USCIS durante el periodo establecido, que generalmente es en marzo. A la par, es necesario pagar la tarifa de registro, la cual se puede consultar en la misma página.
En caso de que el candidato sea seleccionado, el empleador recibe una notificación de la USCIS y puede continuar con la siguiente etapa del registro.
Es importante mencionar que, antes de que el empleador presente la solicitud ante el USCIS, debe obtener la certificación laboral de un LCA certificado del Departamento de Trabajo (DOL).
2. Presentación de la petición por parte del empleador
Después de que el candidato sea seleccionado, el empleador tiene 90 días para presentar el formulario I-129 o la Petición para Trabajador no Inmigrante, junto con la documentación requerida.
En este paso es necesario demostrar que el puesto corresponde a una ocupación especializada y que el candidato cumple con los requisitos.
3. Revisión y aprobación por USCIS
El USCIS revisa la solicitud y, si es necesario, emite una solicitud de evidencia para pedir información adicional o aclarar algún punto en específico.
Si todo está en orden, el empleador recibirá una notificación de aprobación y el candidato debe continuar el proceso consular o petición de cambio de estatus.
4. Trámites en la embajada o cambio de estatus
Si el candidato está fuera del país, debe acudir al consulado de EE. UU., completar el formulario DS-160 y presentarse a una entrevista consular.
En caso de que el candidato ya esté en el país bajo otra categoría de visa, el empleador debe presentar la petición H1-B indicando que el trabajador ya está en Estados Unidos.
En ambos casos, se debe esperar la aprobación del USCIS para proceder a la expedición de la visa.
Beneficios y limitaciones de la visa H-1B
Los titulares de las visas H-1B gozan de varios beneficios que mejoran su condición de vida y la de sus familiares. Sin embargo, también es importante precisar las limitaciones.
Beneficios
Trabajo legal en Estados Unidos
Aunque de manera temporal, la visa H-1B te brinda la posibilidad de trabajar legalmente en Estados Unidos en el área de tu especialidad. Esto te puede abrir muchas puertas en el futuro y representar una ventaja para tu experiencia laboral.
Posibilidad de residencia permanente
Los trabajadores H-1B tienen la posibilidad de tramitar la residencia permanente en el futuro (Green Card o tarjeta verde), además de extender este beneficio a sus familiares directos, como cónyuge e hijos solteros menores de 21 años.
Limitaciones
Duración máxima de 6 años
Como ya lo mencionamos, esta no es una visa que otorgue de manera automática la residencia permanente, ya que dura máximo 6 años. Sin embargo, sí podría ser un primer paso para obtenerla.
Dependencia del empleador
Es una visa que depende enteramente de que el empleador extienda la oferta de empleo y realice el proceso de registro.
Cupo limitado anual
El cupo para esta visa es limitado y, por lo general, las solicitudes recibidas superan el cupo anual, lo cual disminuye las posibilidades de quedar seleccionado.
Para evitar que estas limitaciones sean un inconveniente, considera crear una estrategia con tiempo de antelación, en caso de que desees proceder al trámite de residencia permanente. También puedes evaluar otros tipos de visa de trabajo, como la EB-2 y EB-3, ya que podrían resultar más convenientes en caso de que tengas planes a largo plazo en Estados Unidos.
Da el siguiente paso en tu camino migratorio con Común
En esta ocasión te mostramos cómo realizar la petición de visa H-1B, los requisitos, beneficios, limitaciones y para quién es ideal.
Cuando llegues a Estados Unidos, necesitarás un aliado que te ayude a administrar tus finanzas fácilmente. ¡Te presentamos Común!
- Tarjeta de débito para compras y pagos diarios.
- Transferencias de dinero rápidas a tu país de origen.
- Opciones de pago seguras.
Abre tu cuenta con Común hoy mismo y administra tu dinero en EE.UU.
Preguntas frecuentes
¿Cómo pasar de H-1B a Green Card?
Tu empleador debe patrocinar la residencia bajo una categoría de visa de trabajo, además de presentar el PERM ante el DOL y luego el formulario I-140.
¿Cuánto tiempo dura la visa H-1B?
Máximo 6 años.
¿Cuánto cuesta una visa H-1B?
Formulario I-129: de $460 a $780. Se puede aplicar una tarifa antifraude.
Community
Conceptos básicos de inversión: Una guía para inmigrantes
8 min de lectura
La importancia de invertir para las familias inmigrantes
Invertir es una de las herramientas más poderosas para construir patrimonio a largo plazo. Para las familias inmigrantes en EE.UU., entender los conceptos básicos de inversión puede marcar la diferencia entre sobrevivir y prosperar financieramente. En esta guía explicamos los conceptos fundamentales que necesitas conocer antes de empezar a invertir.
¿Qué es invertir?
Invertir es destinar dinero a activos con el objetivo de que crezca con el tiempo. A diferencia del ahorro (que guarda dinero sin riesgo pero con bajo rendimiento), la inversión asume cierto riesgo a cambio de la posibilidad de mayores ganancias. Los activos más comunes son acciones (participaciones en empresas), bonos (préstamos a gobiernos o empresas), fondos de inversión (carteras diversificadas), y bienes raíces.
Conceptos clave que necesitas entender
Riesgo y rendimiento
A mayor riesgo potencial, mayor puede ser el rendimiento. Las acciones individuales son más volátiles que los bonos del gobierno. Los fondos indexados ofrecen un balance entre riesgo reducido por diversificación y rendimiento históricamente positivo a largo plazo.
Diversificación
No pongas todos los huevos en una sola canasta. Distribuir la inversión entre múltiples activos, sectores y geografías reduce el riesgo de que una mala inversión arruine todo tu portafolio.
Interés compuesto
El interés compuesto es el fenómeno de ganar intereses sobre los intereses ganados previamente. Un inversor que comienza a los 25 años llegará a la jubilación con significativamente más dinero que uno que empieza a los 35, aunque aporten la misma cantidad mensual.
Horizonte de inversión
El tiempo que planeas mantener tus inversiones afecta qué tipo de activos elegir. Para objetivos de más de 5 años, puedes asumir más riesgo. Para objetivos a corto plazo, prefiere opciones más conservadoras. Nunca inviertas dinero que necesitas en el corto plazo.
Preguntas frecuentes sobre inversión para inmigrantes en EE.UU.
¿Puede un inmigrante invertir en la bolsa de EE.UU.?
Sí. La mayoría de los brokers en EE.UU. permiten que personas sin ciudadanía inviertan — incluyendo residentes permanentes y personas con visas de trabajo (H-1B, L-1, etc.). Algunos brokers también aceptan a no residentes. Para abrir una cuenta de inversión generalmente necesitas un número de identificación fiscal (SSN o ITIN) y una cuenta bancaria en EE.UU.
¿Con cuánto dinero puedo empezar a invertir en EE.UU.?
La mayoría de los brokers modernos como Fidelity, Charles Schwab y Robinhood no tienen monto mínimo para abrir cuenta. Puedes comprar fracciones de acciones desde $1. Lo importante no es el monto inicial sino la consistencia — invertir $50-100 mensuales de forma constante produce mejores resultados que grandes sumas irregulares gracias al promedio de costo en dólares (DCA).
¿Qué es un fondo indexado y por qué se recomienda para principiantes?
Un fondo indexado (index fund) es un fondo que replica el desempeño de un índice bursátil como el S&P 500. En lugar de seleccionar acciones individuales, inviertes en una “canasta” de las 500 empresas más grandes de EE.UU. Son populares por su bajo costo (comisiones de 0.03-0.20%), diversificación automática y rendimiento histórico que supera a la mayoría de los gestores activos a largo plazo.
¿Qué pasa con mis inversiones si me regreso a mi país?
Puedes mantener tu cuenta de inversión en EE.UU. desde el extranjero en la mayoría de los casos, aunque algunos brokers restringen cuentas de no residentes. Al vender, pagarás impuestos sobre las ganancias de capital en EE.UU. (y posiblemente en tu país de residencia). Consulta a un asesor fiscal antes de salir del país para planificar la transición correctamente.
¿Es lo mismo una cuenta 401k que una cuenta de inversión regular?
No. El 401k es una cuenta de retiro con ventajas fiscales que generalmente ofrece tu empleador — las aportaciones reducen tu ingreso gravable ahora y el dinero crece libre de impuestos hasta el retiro. Una cuenta de inversión regular (brokerage account) no tiene ventajas fiscales especiales pero tampoco restricciones de retiro. Ambas son herramientas complementarias para construir patrimonio.
¿Cuáles son los errores más comunes de los inversores principiantes?
Los errores más frecuentes son: invertir dinero que necesitas en el corto plazo (inversiones requieren horizonte de 3+ años), vender cuando el mercado baja por pánico, no diversificar (poner todo en una sola empresa o sector), pagar comisiones altas innecesariamente, y no invertir por “esperar el momento perfecto”. La disciplina y la consistencia importan más que el timing perfecto del mercado.
Educación Financiera
¿Qué es la libertad financiera y cómo puedo conseguirla?
8 min de lectura
La libertad financiera es la capacidad de cubrir tus gastos con ingresos pasivos o ahorros, sin depender de un salario mensual. Se alcanza reduciendo deudas, ahorrando consistentemente e invirtiendo. No ocurre de la noche a la mañana, pero con un plan claro y hábitos financieros sólidos es alcanzable incluso para inmigrantes que empiezan desde cero.
¿Qué es la libertad financiera y cómo se logra?
La libertad financiera es más que una simple definición. Aquí te explicamos en qué consiste y cómo alcanzarla.
¿Cuáles son los pasos para alcanzar la libertad financiera?
Reducción de gastos: Control de tu patrimonio personal
Ahorro: La base de la libertad financiera
Inversión: Generación de ingresos pasivos
¿Por dónde empezar a construir tu libertad financiera hoy?
Preguntas frecuentes sobre libertad financiera
¿Cuánto dinero necesito ahorrado para tener libertad financiera?
Una regla común es la Regla del 25: necesitas ahorrar 25 veces tus gastos anuales. Si gastas $30,000 al año, la meta es $750,000 invertidos. Esto es una guía, no una fórmula exacta. Lo más importante es comenzar a ahorrar e invertir ahora, sin importar el monto inicial.
¿Puede un inmigrante lograr la libertad financiera en EE.UU.?
Sí. Muchos inmigrantes la han alcanzado comenzando con ingresos modestos. La clave es abrir una cuenta bancaria accesible, establecer un presupuesto desde el primer mes, evitar deudas de alto interés y ahorrar aunque sea el 10% del sueldo. La constancia importa más que el monto inicial.
¿Cuál es la diferencia entre libertad financiera e independencia financiera?
La independencia financiera significa que puedes cubrir tus necesidades sin trabajar, viviendo de ahorros o inversiones. La libertad financiera va un paso más allá: también puedes elegir qué trabajo hacer (o no hacer) según tus valores, no solo tus necesidades. Ambos conceptos van de la mano.
¿Qué hábitos financieros son esenciales para lograrla?
Los hábitos más impactantes: gastar menos de lo que ganas cada mes, automatizar el ahorro (que salga solo antes de que lo gastes), eliminar deudas de tarjeta de crédito, invertir en fondos indexados a largo plazo, y revisar tus finanzas al menos una vez al mes para ajustar el plan.
¿Cuánto tiempo tarda en alcanzarse la libertad financiera?
Depende de cuánto ahorras de tu ingreso. Si ahorras el 10% tardas aprox. 40+ años; al 25% tardas unos 20 años; al 50% puedes lograrlo en 15 años o menos. El tiempo se acorta drásticamente aumentando el porcentaje de ahorro e invirtiendo de manera consistente desde temprano.
¿Cómo empezar si no tengo cuenta bancaria ni historial crediticio en EE.UU.?
El primer paso es abrir una cuenta bancaria accesible. Común acepta más de 100 IDs latinoamericanas, sin SSN ni saldo mínimo. Con cuenta puedes recibir tu nómina por depósito directo, ahorrar automáticamente y construir historial financiero en EE.UU. — base para cualquier plan de libertad financiera.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


