
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
Aprende a llenar un cheque correctamente en EE.UU. paso a paso. Qué significa cada campo y errores comunes que debes evitar.
8 min read

30 Jul 2025

¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
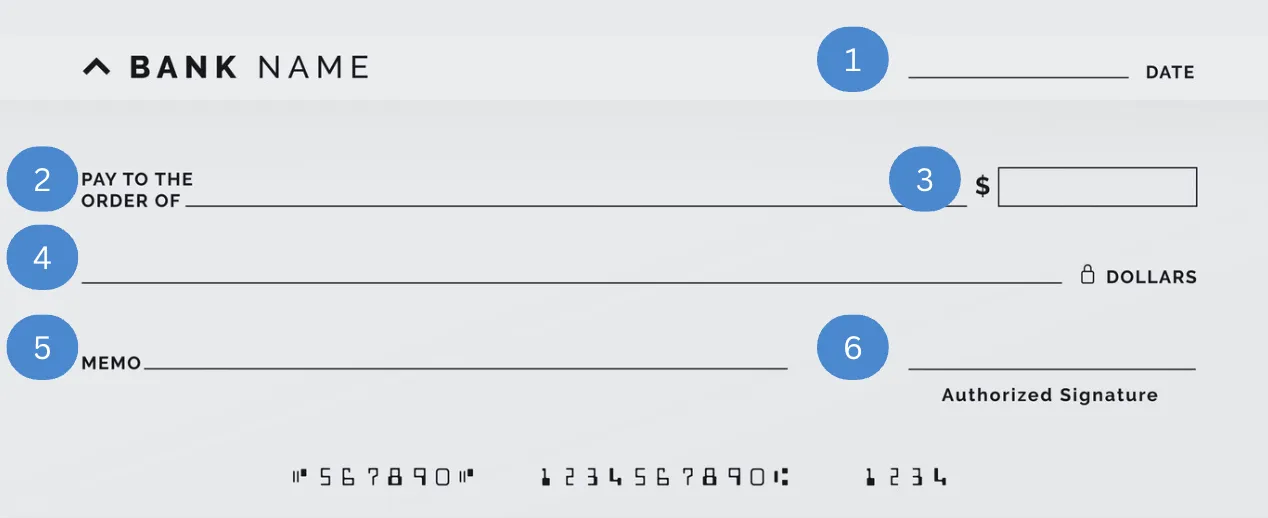
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
¿Cómo se endosa un cheque? Tu guía paso a paso segura y detallada
8 min de lectura
A pesar de que los métodos de pago digitales han cobrado gran relevancia en prácticamente todo el mundo, los cheques siguen siendo fundamentales para llevar a cabo algunas transacciones, en especial para personas sin cuenta bancaria.
Según datos recientes, el 61 % de los estadounidenses todavía utiliza cheques. Sin embargo, el 17 % ha sido víctima de fraude por cheques.
Saber cómo se endosa un cheque en Estados Unidos es una medida de seguridad necesaria para evitar fraudes. Si bien puede ser un procedimiento confuso, es crucial conocerlo para evitar inconvenientes.
En este artículo te explicaremos paso a paso cómo endosar cheques correctamente, así como los datos que necesitas escribir en su reverso para poder cobrar el monto estipulado.
¿Qué es el endoso de un cheque y por qué es tan importante en EE. UU.?
El endoso de un cheque es una firma en el reverso del mismo, que funciona como autorización para que pueda ser cobrado en una institución financiera.
Su principal función es validar el cobro del cheque, así como autorizar la transferencia de fondos o ceder el poder a otra persona.
Saber cómo se endosa un cheque es indispensable porque es un requisito de seguridad primordial en el sistema financiero de Estados Unidos, como medida de protección para el portador y de los fondos depositados.
¿Cuál es la forma correcta de endosar un cheque, y dónde firmar?
A continuación, te mostramos cómo realizar el endosado antes de cobrar cheques en el banco.
Paso 1: Verifica los detalles del cheque
Asegúrate de que los datos del anverso del cheque sean correctos, como el nombre del beneficiario, cantidad de dinero en número y letra, e institución bancaria.
Paso 2: Localiza el área de endoso
Voltea el cheque y localiza la leyenda “Endorse Here” o “Do not write below this line”. Evita escribir por debajo del área señalada.
Paso 3: Firma el cheque con precisión
Firma el cheque en el recuadro marcado, según el tipo de endoso que requieras. A continuación, te explicaremos todo sobre los diferentes tipos.
Pero, ¿qué hacer si el nombre del beneficiario es incorrecto?
Ejemplo de cómo endosar un cheque si el nombre está mal escrito
En caso de que el nombre del beneficiario sea incorrecto, primero debes firmar como aparece y después con el nombre corregido.
James Smit — James Smith
Paso 4: Considera un endoso restrictivo (¡Altamente recomendado!)
El endoso restrictivo es una medida de seguridad para evitar que un tercero no autorizado cobre el cheque, dado que restringe la forma de pago a una cuenta bancaria registrada. Se vincula a la información proporcionada en el reverso del cheque.
Paso 5: Endosos de múltiples beneficiarios
En caso de que el cheque esté dirigido a más de un beneficiario, será necesario que uno o todos firmen el endoso, dependiendo de cómo esté escrito.
- Katy Adams and Mark Palmer: Se requieren las firmas de ambos
- Katy Adams or Mark Palmer: Una firma es suficiente
- Katy Adams and/or Mark Palmer: Según el banco intermediario, puede requerir una o dos firmas
- Katy Adams, Mark Palmer, etc.: El banco determina si una o todas las firmas son necesarias
Tipos de endosos: conoce las opciones para tus cheques
Antes de realizar el endoso de tu cheque, verifica cuál tipo es el más adecuado según el movimiento que requieras hacer. Por ejemplo, el endoso restrictivo es una manera de asegurar tu dinero, tal y como el uso de alternativas financieras modernas, como Común, un servicio integral que te da acceso a herramientas financieras unificadas y eficientes.
Endoso en blanco
El endoso en blanco se lleva a cabo cuando el mismo beneficiario cobra el cheque en efectivo. En este caso solo se necesita la firma en la parte indicada.
Endoso restrictivo
El endoso restrictivo es una medida de seguridad para que los fondos sean depositados en una cuenta bancaria específica.
Para ello debes incluir la leyenda for deposit only to + nombre del banco, número de cuenta y firma.
Este es el método más recomendado para los usuarios de Común que realizan depósitos vía móvil, ya que brinda protección al cheque ante posibles extravíos y asegura que el dinero se deposite en la cuenta designada.
Endoso a un tercero
En caso de que el cheque vaya a ser cobrado por un tercero, es necesario endosarlo de la siguiente manera.
Pay to the order of: (nombre de otra persona) + firma
Es importante que extremes precauciones con esta modalidad de endoso. Recurre a ella solo con personas de confianza, y en caso de robo o extravío de un cheque, repórtalo a la institución financiera de inmediato.
Endoso de negocios
El endoso de negocios se hace cuando un cheque es cobrado a nombre de una empresa. Para ello es necesario incluir el nombre completo de la compañía, seguido de la firma del representante legal autorizado para cobrarlo.
Endoso para depósito móvil
Para depositar los fondos de un cheque a través de una aplicación o de banca móvil, es necesario endosarlo de la siguiente manera:
For mobile deposit only + tu firma.
Deposita tu cheque endosado con facilidad y seguridad usando Común
Hacer el cambio de cheques es un proceso que requiere de un especial cuidado y atención, a fin de evitar errores y contratiempos que puedan afectar la operación.
En esta ocasión aprendimos la importancia de endosar correctamente un cheque en Estados Unidos, así como los diferentes tipos que existen, de acuerdo con las modalidades de cobro disponibles.
Ahora que sabes cómo se llena un cheque por la parte de atrás, puedes contar con Común para depositar los fondos a través de la aplicación móvil.
Evita filas: deposita tu cheque desde la app; la disponibilidad de fondos puede variar.
Común te ofrece la seguridad necesaria para cuidar tu dinero y tus datos personales
Es una plataforma accesible para inmigrantes en Estados Unidos, solicita la apertura de tu cuenta con documentación de tu país
Obtén soporte en español y en inglés, disponible 24/7
Accede a una aplicación móvil integral para manejar tus finanzas personales de la manera más sencilla
Común no solo facilitará el proceso de depósitos de cheques, sino que transformará tu vida financiera en Estados Unidos. Abre tu cuenta hoy y descúbrelo.
Preguntas Frecuentes
¿Es obligatorio endosar un cheque en Estados Unidos?
En la mayoría de las ocasiones, sí es necesario. En caso de que solicites depósito mediante cajero automático, ATM o aplicación móvil, es posible que el banco no requiera endoso.
¿Qué pasa si firmo mal el cheque al endosarlo?
Evitar tachaduras o rayones y endosa el cheque nuevamente. En caso de que el banco lo rechace, solicita al emisor que gire uno nuevo.
¿Puedo endosar un cheque a otra persona?
Puedes endosar un cheque para que sea cobrado por otra persona con la leyenda “pay to order of” junto al nombre del beneficiario. Aunque este trámite está restringido a las políticas específicas de cada banco.
¿Es seguro depositar un cheque con la aplicación móvil?
Es seguro depositar un cheque a través de la aplicación móvil de Común, ya que tus datos están cifrados y cuenta con otras medidas de seguridad, como verificación en dos pasos.
Educación Financiera
Sobregiros en Cuentas Bancarias: Cómo Gestionarlos y Evitarlos
8 min de lectura
Un sobregiro ocurre cuando gastas más dinero del que tienes en tu cuenta bancaria. La mayoría de los bancos cobra tarifas de sobregiro de $25 a $35 por transacción. Puedes evitarlos activando alertas de saldo, vinculando una cuenta de ahorro o eligiendo un banco como Común que no cobra tarifas de sobregiro ni saldo mínimo.
¿Qué es un sobregiro y cómo ocurre en una cuenta bancaria?
Los sobregiros ocurren por diversas razones. A veces, es un descuido accidental, quizás olvidaste un pago automático o calculaste mal tu saldo disponible. Las razones comunes incluyen gastos inesperados, depósitos directos retrasados o simplemente perder el control de tus gastos. Entender estas causas puede ayudarte a evitar sobregiros y mantener un saldo positivo en tu cuenta.
¿Cuánto cobran los bancos por sobregiro y qué consecuencias tiene?
Los sobregiros pueden ser más que una simple molestia, a menudo vienen con tarifas de sobregiro considerables. Las instituciones financieras generalmente cobran una tarifa de sobregiro por cada transacción que sobregira tu cuenta. Algunos bancos cobran tarifas de sobregiro solo si un cliente sobregira por una cierta cantidad o proporcionan períodos de gracia donde no se cobran tarifas si el cliente repone su cuenta rápidamente después de un sobregiro. Estas tarifas pueden acumularse rápidamente si no tienes cuidado. Además, los sobregiros pueden interrumpir tu salud financiera. Pueden llevar a un saldo negativo, lo que dificulta cubrir transacciones para necesidades esenciales y compras futuras. Si sobregiras frecuentemente, podría incluso afectar tu puntaje de crédito, lo que podría afectar tu capacidad para obtener préstamos u otros productos financieros en el futuro. Los sobregiros frecuentes también pueden resultar en múltiples tarifas de sobregiro, agravando aún más tus finanzas.
¿Cómo puedo evitar sobregiros en mi cuenta bancaria?
Ahora vamos a lo que más te importa: cómo puedes evitar los sobregiros. Primero, siempre conoce tu saldo. Verifica regularmente tu cuenta a través de tu aplicación bancaria en línea o llama a tu banco. Conocer tu saldo en tiempo real puede ayudarte a evitar gastar más de lo que tienes.
También puedes configurar alertas de saldo en tu banco para recibir notificaciones cuando tu cuenta caiga por debajo de cierto umbral. Esto puede darte la advertencia que necesitas para evitar un sobregiro. También puedes establecer un presupuesto y rastrear tus gastos para garantizar que no estés sobreestimando tu saldo disponible.
Otra estrategia para evitar sobregiros es establecer un límite personal sobre cuánto de tu saldo debería ser "intocable." Esta reserva actúa como un colchón contra sobregiros inesperados. Si tienes ahorros adicionales, considera moverlos a una cuenta de ahorros separada para mantenerlos fuera de tu cuenta corriente donde podrían ser gastados involuntariamente.
¿Qué debo hacer si ocurre un sobregiro en mi cuenta?
Si te sobregiras, actúa rápidamente para gestionar la situación. Primero, intenta depositar fondos en tu cuenta de inmediato para llevar tu saldo a positivo y evitar tarifas adicionales. Algunos bancos tienen un período de gracia durante el cual puedes depositar fondos y evitar tarifas de sobregiro, así que verifica la política de sobregiro de tu banco. Si enfrentas regularmente el riesgo de sobregiro, considera inscribirte en un programa de protección de sobregiro que automáticamente transfiere fondos de tu cuenta de ahorros a tu cuenta corriente para cubrir sobregiros.
Si recibes tarifas de sobregiro, puede valer la pena ponerse en contacto con tu banco. Algunos bancos puede renunciar a una tarifa de sobregiro si se lo pides, especialmente si eres un cliente leal con un historial de cuenta sin incidentes. Sin embargo, es importante abordar esto de manera profesional y educada para maximizar las posibilidades de que la tarifa sea eliminada.
¿Qué estafas pueden causar sobregiros y cómo reconocerlas?
Algunas estafas comunes incluyen: cheques falsos, estafas de trabajo desde casa, estafas de lotería o premios, estafas de amor y estafas de caridad. Para evitar estas estafas, sé esceptíco de ofertas que parecen demasiado buenas para ser verdad, no envíes dinero a personas desconocidas y verifica la legitimidad de las organizaciones antes de donar. Si recibes un cheque inesperado, verifica con tu banco antes de depositarlo.
¿Qué es la protección contra sobregiros y cómo funciona?
Los servicios de protección contra sobregiros son un tipo de producto financiero ofrecido por bancos y cooperativas de crédito. Están diseñados para cubrir transacciones cuando el saldo de tu cuenta cae por debajo de cero, protegiendote de los costos de sobregiro y los cargos por cheque sin fondos. Estos servicios generalmente vienen con tarifas asociadas, por lo que es importante entender estos costos antes de inscribirse en ellos.
¿Cómo ayuda Común a evitar y gestionar sobregiros?
Podría ser el momento de considerar una cuenta bancaria alternativa, si es que eres un cliente común de cargos por sobregiro. Una cuenta bancaria con menos tarifas o sin cargos por sobregiro puede ser una opción inteligente.
Una opción a considerar es Común, que ofrece una cuenta bancaria sin tarifas de mantenimiento y sin necesidad de un saldo mínimo. Esto significa que no tienes que preocuparte por las tarifas de sobregiro si tu balance cae a cero. Además, Común te permite manejar tu cuenta desde una única aplicación en tu teléfono.
¿Cuál es la mejor estrategia para manejar sobregiros?
Las tarifas de sobregiro bancario pueden ser una carga para muchos prestatarios, pero con las estrategias correctas, puedes evitarlos y manejarlos de manera efectiva. Desde conocer tu saldo y configurar alertas hasta utilizar servicios de protección o cambiar a una cuenta bancaria sin tarifas de sobregiro como la de Común, hay varias formas de reducir el impacto de los sobregiros en tu vida financiera. Lo más importante es actuar de manera proactiva y conocer tus opciones.
Preguntas frecuentes sobre sobregiros en cuentas bancarias
¿Qué pasa si me sobregiro en mi cuenta bancaria?
Tu banco cubre el pago pero te cobra una tarifa de sobregiro, generalmente entre $25 y $35 por transacción. Si no repones el saldo rápidamente, pueden acumularse más cargos. Algunos bancos también pueden cerrar tu cuenta si los sobregiros son frecuentes o si mantienes un saldo negativo por mucho tiempo.
¿Cuánto cobra un banco por sobregiro en EE.UU.?
Bank of America cobra $10 por sobregiro; Chase cobra $34 por transacción (hasta 3 al día); Wells Fargo $35. En 2024, el CFPB propuso limitar las tarifas a $8, pero las regulaciones varían. Algunos bancos digitales como Común no cobran tarifas de sobregiro ni exigen saldo mínimo, lo que los hace más accesibles.
¿Puedo evitar que mi banco cobre tarifas de sobregiro?
Sí. Puedes desactivar la protección de sobregiro (tu banco rechazará las transacciones en vez de cubrirlas). También puedes activar alertas de saldo bajo, vincular una cuenta de ahorro como respaldo o abrir una cuenta en un banco sin tarifas de sobregiro. Habla con tu banco para conocer tus opciones.
¿Un sobregiro afecta mi crédito?
Un sobregiro único generalmente no afecta tu puntaje de crédito directamente. Sin embargo, si no pagas el saldo negativo y el banco envía la deuda a cobranza, sí puede aparecer en tu historial crediticio y afectar tu score. Los sobregiros frecuentes también pueden llevar al cierre de tu cuenta bancaria.
¿Qué es la protección de sobregiro y vale la pena activarla?
Es una opción bancaria que permite que el banco cubra transacciones aunque no tengas fondos suficientes, cobrándote una tarifa. Si olvidas revisar tu saldo con frecuencia puede protegerte de rechazos, pero las tarifas se acumulan. Considera alternativas como vincular una cuenta de ahorro, que suele ser más económica.
¿Cómo Común ayuda a evitar sobregiros?
Común no cobra tarifas de sobregiro ni requiere saldo mínimo. Si no tienes fondos suficientes, la transacción simplemente se rechaza sin cargo adicional. Además, puedes recibir notificaciones de saldo bajo desde la app, hacer depósitos en efectivo en más de 100 tiendas y gestionar tu dinero completamente en español.
Educación Financiera
Cómo llenar un money order: guía paso a paso
8 min de lectura
Cómo llenar un money order: guía paso a paso
Un money order es un pago en papel prepagado que se usa frecuentemente para renta, facturas o enviar dinero de forma segura por correo. Para llenarlo correctamente, necesitas agregar el nombre del destinatario, tu información, firmar al frente y guardar el recibo para rastrear o reemplazar el pago si es necesario.
Los money orders siguen siendo ampliamente usados en Estados Unidos, especialmente para situaciones donde se necesita un método de pago seguro en papel. Incluso en 2026, muchos propietarios, empresas de servicios públicos, oficinas gubernamentales y destinatarios individuales siguen aceptando o requiriendo money orders para ciertos pagos.
Para muchas personas, especialmente inmigrantes, recién llegados a EE.UU. o personas sin cuenta bancaria tradicional, los money orders pueden sentirse más accesibles que los cheques personales. Al mismo tiempo, llenar un money order incorrectamente puede causar retrasos, hacer que el pago sea inválido o crear problemas si se pierde. Saber exactamente qué información escribir y dónde puede ayudar a evitar inconvenientes innecesarios.
¿Qué es un money order?
Un money order es un pago en papel prepagado que funciona de manera similar a un cheque. En lugar de extraer dinero directamente de una cuenta bancaria, pagas el monto completo por adelantado al comprarlo.
Una vez completado, el money order generalmente puede:
- Enviarse por correo a un destinatario
- Depositarse en una cuenta bancaria
- Cobrarse en ubicaciones aprobadas
Debido a que el pago es prepagado, los money orders generalmente se consideran más seguros que enviar efectivo por correo.
Los money orders se usan comúnmente para:
- Pagos de renta
- Facturas de servicios
- Tarifas gubernamentales
- Pagos enviados por correo
- Enviar dinero a familiares
- Situaciones donde no se aceptan cheques personales
La mayoría de los money orders también incluyen un recibo o número de seguimiento que puede ayudar a verificar si el pago fue cobrado. Sin embargo, a diferencia de muchas apps de pago digital, los money orders típicamente no se rastrean en tiempo real.
¿Cuándo usar un money order vs otras opciones?
Los money orders pueden seguir teniendo sentido en ciertas situaciones, especialmente cuando:
- Un propietario solo acepta money orders
- No tienes una cuenta de cheques en EE.UU.
- Necesitas enviar un pago seguro por correo
- El destinatario no usa apps de pago digital
- No quieres compartir información bancaria
¿Dónde comprar un money order?
Los money orders están disponibles en muchos lugares en Estados Unidos. Las tarifas y montos máximos varían dependiendo del emisor.
USPS (Servicio Postal de Estados Unidos):
El Servicio Postal de EE.UU. es uno de los lugares más comunes para comprar money orders. Los money orders domésticos típicamente cuestan entre $1.45 y $1.95 dependiendo del monto. Los money orders de USPS no vencen.
Walmart:
Muchas ubicaciones de Walmart ofrecen money orders a través de los servicios de MoneyGram. Las tarifas pueden ser más bajas que los bancos tradicionales, aunque aplican límites dependiendo de la ubicación.
Western Union:
Las ubicaciones de Western Union también venden money orders. Algunas tiendas ofrecen horarios extendidos.
Bancos y cooperativas de crédito:
Algunos bancos y cooperativas de crédito emiten money orders a titulares de cuentas. Las tarifas pueden variar dependiendo de si ya tienes cuenta con la institución.
Paso 1: Llena el nombre del destinatario
El primer y más importante paso es escribir el nombre legal completo del destinatario en la sección 'Pay to', 'Pay to the Order of' o 'Payee'.
Consejos:
- Escribe claramente usando tinta negra o azul
- Verifica la ortografía
- Evita apodos a menos que se soliciten específicamente
- No dejes esta sección en blanco
Si el nombre es incorrecto, el destinatario puede tener problemas para depositar o cobrar el money order. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrar o depositar el money order con identificación válida.
Paso 2: Llena el nombre y dirección del remitente
Luego, escribe tu propia información en la sección del comprador o remitente. Dependiendo del emisor, el formulario puede pedir: nombre completo, dirección, ciudad y estado, número de teléfono.
Esta información ayuda a identificar quién compró el money order si hay un problema después. Si se pierde, es robado o nunca se recibe, la información del remitente puede ayudar durante el proceso de reemplazo o reembolso.
Paso 3: Firma al frente y agrega un memo
La mayoría de los money orders incluyen una línea de firma al frente. Firma solo donde se indique al comprador o remitente que firme.
No firmes la parte de atrás.
La parte de atrás está reservada para el destinatario cuando cobra o deposita el money order.
Algunos money orders también incluyen una sección de memo o número de cuenta. Esto puede ayudar al destinatario a identificar para qué es el pago. Ejemplos incluyen: número de apartamento para renta, número de cuenta de servicios, número de factura, propósito del pago.
Paso 4: Guarda tu recibo
Muchas personas accidentalmente tiran el recibo adjunto al money order. Esta es una de las partes más importantes de la transacción.
El recibo usualmente contiene: información de seguimiento, número de serie, monto de compra, fecha de compra.
Guarda el recibo hasta que el money order haya sido cobrado o depositado exitosamente. Si se pierde, es robado o se retrasa, el recibo puede ayudarte a: solicitar un reemplazo, verificar si fue cobrado, contactar al servicio de atención al cliente, presentar un reclamo.
Errores comunes que evitar
Dejar campos en blanco:
Las secciones en blanco pueden permitir que alguien más agregue información después. Llena el money order completamente antes de entregarlo o enviarlo.
Usar información incorrecta del destinatario:
Los nombres mal escritos o la información incorrecta del negocio pueden retrasar el proceso de pago.
Firmar la parte de atrás:
Solo el destinatario debe firmar la parte de atrás del money order.
Tirar el recibo:
Siempre guarda tu recibo hasta que se confirme el pago.
Usar lápiz o letra ilegible:
Usa tinta permanente y escribe claramente para reducir problemas de procesamiento.
Enviar efectivo por correo en lugar de money order:
Si necesitas enviar un pago por correo, los money orders son generalmente más seguros que enviar efectivo.
Alternativas digitales a los money orders
Aunque los money orders siguen teniendo usos legítimos, muchos pagos cotidianos ahora se manejan digitalmente.
Las alternativas digitales comunes incluyen: Venmo, Cash App, Zelle, transferencias bancarias, apps de pago con tarjeta de débito.
Para personas que regularmente envían dinero dentro de EE.UU. o a Latinoamérica, Común ofrece opciones de transferencia digital a través de Pay.
Pay permite a los usuarios elegibles enviar dinero usando: enlaces de pago, códigos QR, números de teléfono, direcciones de correo electrónico, nombres de usuario, tarjetas de débito.
A diferencia de los money orders enviados por correo, las transferencias digitales dentro de las apps generalmente se pueden rastrear directamente desde el teléfono.
Común también ofrece remesas internacionales a Latinoamérica desde $2.99, un servicio adicional de la plataforma relevante para personas que anteriormente dependían del envío de money orders internacionalmente.
Elegir la opción de pago correcta para tus necesidades
Los money orders siguen desempeñando un papel importante para muchas personas en EE.UU., especialmente para pagos de renta, formularios gubernamentales, pagos por correo o situaciones donde se prefiere documentación en papel.
Al mismo tiempo, los pagos digitales han ampliado las opciones disponibles para transferencias cotidianas de dinero. La elección correcta depende de la situación. Para pagos formales requeridos en papel, los money orders aún pueden tener sentido. Para envíos cotidianos entre familiares, amigos o contactos de confianza, las herramientas de pago digital pueden sentirse más prácticas y fáciles de rastrear.
Preguntas frecuentes
¿Cuánto cuesta un money order?
Los money orders típicamente cuestan entre $1.45 y $10 dependiendo del emisor, monto y ubicación. Los de USPS generalmente van de $1.45 a $1.95.
¿Puede cualquiera cobrar un money order?
No. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrarlo o depositarlo con identificación válida.
¿Por cuánto tiempo es válido un money order?
Muchos money orders no vencen, aunque algunos emisores pueden cobrar tarifas de servicio después de largos períodos de inactividad. Los money orders de USPS no vencen.
¿Qué pasa si cometo un error en un money order?
Si cometes un error antes de enviar el money order, evita tachar la información. Contacta al emisor sobre opciones de reemplazo. Algunos emisores pueden cobrar una tarifa de reemplazo o cancelación.
¿Puedo rastrear un money order?
Generalmente puedes verificar si un money order fue cobrado contactando al emisor y proporcionando la información del recibo.
¿Cuál es una alternativa digital a un money order?
Las alternativas digitales de terceros incluyen Venmo, Cash App y Zelle para transferencias entre personas. Por su parte, Común ofrece Pay para enviar dinero dentro de EE.UU., además de remesas internacionales a Latinoamérica desde $2.99.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar.
Cuenta corriente
Cómo Usar Cajeros Automáticos de Manera Segura: Consejos y Trucos
8 min de lectura
Para usar cajeros automáticos de forma segura en EE.UU.: elige ATMs en ubicaciones bien iluminadas y de bancos reconocidos, cubre el teclado al ingresar tu PIN, inspecciona el lector de tarjetas buscando dispositivos extraños (skimmers), y usa cajeros dentro de la red de tu banco para evitar comisiones. Actuar con precaución puede protegerte del fraude más común en cajeros automáticos.
Los cajeros automáticos (ATM) son una herramienta financiera esencial en Estados Unidos. Sin embargo, también son un objetivo frecuente para fraudes y robos. Conocer las mejores prácticas de seguridad puede marcar la diferencia entre una experiencia segura y una pesadilla financiera.
Elige bien el cajero que usarás
La elección del cajero es el primer paso para una transacción segura. Prioriza cajeros ubicados dentro de bancos o supermercados grandes, en zonas bien iluminadas y con cámaras visibles. Evita cajeros en zonas aisladas, mal iluminadas o que parezcan estar en mal estado. Los cajeros de redes reconocidas como Allpoint, MoneyPass o los de tu propio banco ofrecen mayor seguridad y, generalmente, sin comisiones adicionales. Común da acceso a más de 55,000 cajeros sin comisión en EE.UU. a través de la red Allpoint.
Inspección visual: detecta skimmers
El skimming es una de las formas más comunes de fraude en cajeros. Los skimmers son dispositivos ilegales que se colocan sobre el lector de tarjetas para copiar la información de tu tarjeta. Antes de insertar tu tarjeta: jala suavemente el lector de tarjetas — si se mueve o parece suelto, no uses ese cajero. Verifica que el teclado no esté levantado o tenga componentes extraños. Busca cámaras pequeñas u objetos extraños cerca del teclado. Si algo parece fuera de lo normal, usa otro cajero y reporta el sospechoso al banco.
Protege tu PIN siempre
Tu PIN es la llave de tu cuenta. Al ingresarlo: cubre el teclado con tu mano libre aunque no haya nadie cerca — puede haber cámaras ocultas. Nunca compartas tu PIN con nadie, ni con empleados bancarios. Memorízalo y no lo guardes escrito junto a tu tarjeta. Si olvidas tu PIN, llámalo al banco; nunca uses el primero que se te ocurra porque podrías bloquear la tarjeta. Cambia tu PIN periódicamente, especialmente si sospechas que fue comprometido.
Durante la transacción
Mientras usas el cajero: mantén distancia de personas extrañas — nadie necesita estar cerca mientras realizas tu transacción. No aceptes ayuda de desconocidos, incluso si parecen amistosos. Ten claro el monto que necesitas retirar antes de llegar al cajero. Guarda el dinero y tu tarjeta antes de alejarte. Verifica que el cajero te regresó tu tarjeta antes de irte. Si el cajero se “traga” tu tarjeta, contacta al banco de inmediato (hay un número en el cajero o en tu tarjeta).
Cómo evitar comisiones en cajeros
Las comisiones de cajero pueden acumularse rápidamente. Para evitarlas: usa cajeros dentro de la red de tu banco o institución financiera. Común ofrece acceso a la red Allpoint con más de 55,000 cajeros gratuitos en EE.UU. Si usas un cajero fuera de tu red, espera pagar entre $2.50 y $5 por transacción más lo que cobre tu banco. Planifica tus retiros — retirar una cantidad mayor con menos frecuencia reduce el número de comisiones. Considera pagar con tarjeta de débito en tiendas que ofrecen cash back sin comisión.
Qué hacer si tienes un problema en el cajero
Si el cajero no te da el dinero pero lo descontó de tu cuenta: guarda el recibo o toma una foto de la pantalla. Contacta a tu banco de inmediato (número en tu tarjeta). El banco investigará y generalmente resuelve en 10 días hábiles. Si tu tarjeta fue retenida por el cajero: no te vayas hasta que llegue asistencia del banco (tienen técnicos de respuesta rápida). Si debes irte, llama al banco de inmediato para reportar y bloquear la tarjeta.
Preguntas frecuentes sobre el uso seguro de cajeros
¿Cómo sé si un cajero tiene un skimmer instalado?
Los skimmers suelen sobresalir ligeramente del lector de tarjetas original, tienen un color o textura diferente, o se mueven al presionarlos. En el teclado, busca si tiene una capa extra encima del teclado original. También pueden instalar cámaras pequeñas disfrazadas de decoración. Si tienes dudas, no uses ese cajero y repoórtalo llamando al número en el cajero.
¿Es seguro usar cajeros de noche?
Depende de la ubicación. Un cajero dentro de una tienda 24 horas o en un lobby bancario iluminado es seguro de noche. Evita cajeros en exteriores aislados o calles poco transitadas de noche. Si necesitas efectivo urgente de noche, prefiere tiendas 24 horas que ofrecen cash back al pagar con débito.
¿Qué hago si me roban mientras uso el cajero?
Tu seguridad es lo primero: no opongas resistencia y entrega el efectivo si te amenazan. En cuanto estés seguro: llama al 911, contacta a tu banco para bloquear la tarjeta de inmediato, y presenta una denuncia policial. Con el reporte policial puedes iniciar un proceso de disputa con tu banco para recuperar fondos robados en algunos casos.
¿Tengo límite de retiro diario en cajeros?
Sí, todos los bancos tienen límites de retiro diario en cajeros. El límite estándar en la mayoría de los bancos en EE.UU. es de $300 a $1,000 por día. Común tiene límites establecidos que puedes consultar en la app. Si necesitas retirar más, puedes hacerlo en varios cajeros o contactar al banco para solicitar un aumento temporal del límite.
¿Puedo usar mi tarjeta de débito latinoamericana en cajeros de EE.UU.?
Sí, si tiene logo Visa, Mastercard o Maestro, funciona en la mayoría de cajeros de EE.UU. Sin embargo, los cargos pueden ser elevados: comisión internacional del banco emisor (1-3%), cargo del cajero de EE.UU. ($3-$5), y una tasa de conversión de divisa. Para uso regular en EE.UU., es más conveniente abrir una cuenta local como Común para eliminar estos costos.
Educación Financiera
¿Qué es un cheque certificado y cómo asegurarte de que sea válido?
8 min de lectura
¿Qué es un cheque certificado y cómo funciona?
Los cheques certificados son una forma de pago común para miles de inmigrantes que viven en Estados Unidos, en especial para realizar compras importantes, como pago de alquileres, compra de un carro y acuerdos legales.
Sin embargo, no siempre queda claro por qué es relevante el proceso de certificación y en qué se diferencia de otro tipo de cheques.
Un cheque certificado es una orden de pago física que fue previamente revisada por una institución financiera para garantizar que hay fondos suficientes en la cuenta bancaria del emisor. Esta es la razón fundamental por la que se considera una forma de pago más segura que un cheque personal.
A continuación, te explicaremos en detalle qué es un cheque certificado, cómo funciona y la importancia de comprender las diferencias con otros tipos de cheques.
¿Qué es un cheque certificado?
Un cheque certificado es un tipo de cheque que cuenta con fondos garantizados, dado que el banco emisor ha verificado su existencia en la cuenta corriente o personal.
Esto lo hace una forma de pago más segura que los cheques personales, porque la institución bancaria se encarga de separar la cantidad de dinero destinada para cobrarlo.
¿Cómo se emite un cheque certificado?
Emitir un cheque certificado (certified check) es un proceso sencillo que puedes realizar directamente en la institución financiera de tu preferencia.
- El cliente pide el cheque
El titular de la cuenta debe acudir a un banco y solicitar la emisión de un cheque certificado e indicar el beneficiario y el monto.
- Identificación del cliente
Es necesario que presentes una identificación oficial para comprobar que eres el titular de la cuenta de ahorros o cuenta corriente de la que saldrán los fondos para emitir el cheque.
- El banco congela el monto en la cuenta
Posteriormente, el banco certifica la suficiencia de fondos para cubrir el monto del cheque y los congela para garantizar que el destinatario los pueda cobrar.
- Certificación de firma
Deberás firmar el cheque antes de finalizar el trámite para certificar que sea la misma rúbrica registrada por el banco.
Colocación de sello
Por último, una vez que el banco comprobó la existencia de fondos y la autenticidad de la firma, coloca un sello de certificación para dejar constancia de la realización del proceso.
Diferencias entre cheque certificado y cheque de caja
Un cheque de caja (cashier’s check) es otra alternativa para realizar pagos seguros a través de un soporte físico. En este caso, la sucursal bancaria emite el cheque después de haber recibido el pago del cliente, por lo que los fondos provienen de la propia institución.
A continuación, te presentamos una comparativa entre un cheque de caja y un cheque certificado.
Cheque certificado
Cheque de caja
Seguridad
Alta seguridad. El banco verifica la suficiencia de fondos y los bloquea para que los cobre el beneficiario.
Muy alta seguridad, ya que el cheque cuenta con el respaldo del banco y no depende de la cuenta bancaria del emisor.
Costo
En algunos bancos no tienen costo, en otros pueden costar hasta $15 aproximadamente.
Depende del banco, oscila entre $10 y $20 aproximadamente.
Tiempo de emisión
Se emite en sucursal después de la verificación de fondos.
Se emite de inmediato.
¿Cuándo se suele pedir un cheque certificado?
Un cheque certificado es un método de pago habitual para realizar transacciones importantes o de grandes cantidades de dinero. De esta forma, el destinatario tiene la certeza de la disponibilidad de fondos del cheque.
- Pagar el depósito de un apartamento.
Al momento de cerrar un contrato para rentar o comprar un apartamento, el propietario o agente inmobiliario podría solicitar efectuar el pago a través de un cheque certificado para garantizar la existencia de fondos.
- Comprar un carro usado.
Ya sea en tratos directos con propietarios o concesionarias, el cheque certificado podría ser una alternativa adecuada para la compra de un automóvil debido al nivel de seguridad que ofrece.
- Cerrar un contrato o acuerdo legal importante.
Por ejemplo, para pago de honorarios, pago de liquidaciones o indemnizaciones, los cheques certificados ofrecen seguridad a ambas partes.
- Para matrículas escolares o colegiaturas.
Algunas instituciones educativas aceptan cheques certificados como forma de pago, especialmente cuando este se realiza desde el extranjero o por primera vez.
¿Sabes qué hacer en caso de cheque robado o extraviado? ¡Aquí te explicamos!
Consejos prácticos para usar cheques certificados de forma segura
Si bien es cierto que los cheques certificados son de los métodos de pago más seguros debido al proceso de verificación realizado por la institución financiera emisora, aun así, hay intentos de estafa mediante el uso de documentos falsificados.
Con esto en mente, es importante que tomes en cuenta algunos consejos para evitar ser víctima de un fraude con un cheque falso.
¿Cómo saber si un cheque tiene fondos y evitar estafas?
- Verifica con el banco emisor.
Llama directamente al banco emisor y proporciona el número de cheque, titular y monto y pide que confirmen su autenticidad y si los fondos están garantizados. Asegúrate de llamar al número oficial del banco y no al que aparece impreso en el cheque.
- Mantente alerta en caso de recibir un cheque por un monto mayor.
Una estafa común es entregar un cheque por un monto mayor para pedir la diferencia en efectivo. Asegúrate de confirmar con el banco la validez del cheque antes de proceder.
- Espera a que el cheque sea compensado antes de entregar cualquier bien.
La compensación de los cheques puede tardar de 3 a 10 días. Asegúrate de que los fondos fueron liquidados y no solamente retenidos.
- Evita aceptar cheques de personas desconocidas.
En la medida de lo posible, acepta cheques únicamente de personas de confianza. En caso de que no tengas otra manera de recibir un pago, asegúrate de tomar las medidas de seguridad antes mencionadas.
Maneja tu dinero con seguridad junto a Común
En esta ocasión te explicamos qué es un cheque certificado, el proceso de emisión, las diferencias con los cheques de caja y cómo usar esta forma de pago de forma segura.
Aunque es cierto que los cheques certificados son una buena alternativa para realizar pagos, una cuenta corriente en EE.UU. es una opción mucho más segura y práctica para manejar dinero.
¡Te presentamos a Común, tu aliado financiero en Estados Unidos!
Envía, recibe y cobra dinero dentro y fuera de Estados Unidos. Nuestra plataforma está diseñada para que puedas mover tu dinero de manera fácil, rápida, y segura. Necesitas una identificación oficial calificada de tu país de origen para comenzar a usarla.
Abre hoy tu cuenta en Común y descubre la plataforma financiera a tu medida.
Preguntas frecuentes (FAQ)
¿Dónde puedo obtener un cheque certificado en Estados Unidos?
Puedes solicitar cheques certificados en instituciones financieras como bancos, cooperativas de crédito y algunos bancos digitales.
¿Cuánto cuesta pedir un cheque certificado en el banco?
El costo depende del banco, pero aproximadamente oscila entre $10 y $15.
¿Qué otros tipos de cheques existen en EE. UU. además del certificado?
Otros tipos de cheques en Estados Unidos son: Giro postal; Cheque personal; Cheque de caja.

Community
Conceptos básicos de inversión: Una guía para inmigrantes
8 min de lectura
La importancia de invertir para las familias inmigrantes
Invertir es una de las herramientas más poderosas para construir patrimonio a largo plazo. Para las familias inmigrantes en EE.UU., entender los conceptos básicos de inversión puede marcar la diferencia entre sobrevivir y prosperar financieramente. En esta guía explicamos los conceptos fundamentales que necesitas conocer antes de empezar a invertir.
¿Qué es invertir?
Invertir es destinar dinero a activos con el objetivo de que crezca con el tiempo. A diferencia del ahorro (que guarda dinero sin riesgo pero con bajo rendimiento), la inversión asume cierto riesgo a cambio de la posibilidad de mayores ganancias. Los activos más comunes son acciones (participaciones en empresas), bonos (préstamos a gobiernos o empresas), fondos de inversión (carteras diversificadas), y bienes raíces.
Conceptos clave que necesitas entender
Riesgo y rendimiento
A mayor riesgo potencial, mayor puede ser el rendimiento. Las acciones individuales son más volátiles que los bonos del gobierno. Los fondos indexados ofrecen un balance entre riesgo reducido por diversificación y rendimiento históricamente positivo a largo plazo.
Diversificación
No pongas todos los huevos en una sola canasta. Distribuir la inversión entre múltiples activos, sectores y geografías reduce el riesgo de que una mala inversión arruine todo tu portafolio.
Interés compuesto
El interés compuesto es el fenómeno de ganar intereses sobre los intereses ganados previamente. Un inversor que comienza a los 25 años llegará a la jubilación con significativamente más dinero que uno que empieza a los 35, aunque aporten la misma cantidad mensual.
Horizonte de inversión
El tiempo que planeas mantener tus inversiones afecta qué tipo de activos elegir. Para objetivos de más de 5 años, puedes asumir más riesgo. Para objetivos a corto plazo, prefiere opciones más conservadoras. Nunca inviertas dinero que necesitas en el corto plazo.
Preguntas frecuentes sobre inversión para inmigrantes en EE.UU.
¿Puede un inmigrante invertir en la bolsa de EE.UU.?
Sí. La mayoría de los brokers en EE.UU. permiten que personas sin ciudadanía inviertan — incluyendo residentes permanentes y personas con visas de trabajo (H-1B, L-1, etc.). Algunos brokers también aceptan a no residentes. Para abrir una cuenta de inversión generalmente necesitas un número de identificación fiscal (SSN o ITIN) y una cuenta bancaria en EE.UU.
¿Con cuánto dinero puedo empezar a invertir en EE.UU.?
La mayoría de los brokers modernos como Fidelity, Charles Schwab y Robinhood no tienen monto mínimo para abrir cuenta. Puedes comprar fracciones de acciones desde $1. Lo importante no es el monto inicial sino la consistencia — invertir $50-100 mensuales de forma constante produce mejores resultados que grandes sumas irregulares gracias al promedio de costo en dólares (DCA).
¿Qué es un fondo indexado y por qué se recomienda para principiantes?
Un fondo indexado (index fund) es un fondo que replica el desempeño de un índice bursátil como el S&P 500. En lugar de seleccionar acciones individuales, inviertes en una “canasta” de las 500 empresas más grandes de EE.UU. Son populares por su bajo costo (comisiones de 0.03-0.20%), diversificación automática y rendimiento histórico que supera a la mayoría de los gestores activos a largo plazo.
¿Qué pasa con mis inversiones si me regreso a mi país?
Puedes mantener tu cuenta de inversión en EE.UU. desde el extranjero en la mayoría de los casos, aunque algunos brokers restringen cuentas de no residentes. Al vender, pagarás impuestos sobre las ganancias de capital en EE.UU. (y posiblemente en tu país de residencia). Consulta a un asesor fiscal antes de salir del país para planificar la transición correctamente.
¿Es lo mismo una cuenta 401k que una cuenta de inversión regular?
No. El 401k es una cuenta de retiro con ventajas fiscales que generalmente ofrece tu empleador — las aportaciones reducen tu ingreso gravable ahora y el dinero crece libre de impuestos hasta el retiro. Una cuenta de inversión regular (brokerage account) no tiene ventajas fiscales especiales pero tampoco restricciones de retiro. Ambas son herramientas complementarias para construir patrimonio.
¿Cuáles son los errores más comunes de los inversores principiantes?
Los errores más frecuentes son: invertir dinero que necesitas en el corto plazo (inversiones requieren horizonte de 3+ años), vender cuando el mercado baja por pánico, no diversificar (poner todo en una sola empresa o sector), pagar comisiones altas innecesariamente, y no invertir por “esperar el momento perfecto”. La disciplina y la consistencia importan más que el timing perfecto del mercado.
Educación Financiera
¿Qué es una transferencia wire? Guía completa para 2026
8 min de lectura
¿Qué es una transferencia wire? Guía completa para 2026
Un wire transfer sigue siendo uno de los métodos más utilizados para mover grandes cantidades de dinero rápidamente a través de instituciones financieras. Se usa comúnmente para transacciones urgentes, pagos de alto valor, o transferencias bancarias internacionales que frecuentemente involucran procedimientos adicionales de verificación y monitoreo de transacciones.
Según estadísticas de Fedwire de la Reserva Federal, aproximadamente 209.9 millones de wire transfers se procesaron en 2024, un aumento del 8.6% comparado con el año anterior.
¿Qué es un wire transfer?
Un wire transfer es una transferencia electrónica de fondos entre instituciones financieras a través de redes financieras seguras. Los wire transfers se usan comúnmente para: enviar grandes cantidades de dinero, pagos domésticos urgentes, transferencias bancarias internacionales, transacciones inmobiliarias, pagos de negocios, transferencias familiares de emergencia.
¿Cuánto tarda un wire transfer?
| Tipo de transferencia | Tiempo típico de entrega |
|---|---|
| Wire transfer doméstico | Mismo día o en horas |
| Wire transfer internacional | Típicamente 1–5 días hábiles |
| Transferencia ACH | Típicamente 1–3 días hábiles |
| App de remesas digital | Típicamente en minutos a 2 días |
¿Cuánto cuesta un wire transfer en 2026?
| Tipo de transferencia | Costo promedio |
|---|---|
| Wire doméstico saliente | $15–$35 |
| Wire internacional saliente | $35–$75 |
| Wire internacional entrante | $10–$20 |
| Margen de tipo de cambio | 1%–4% dependiendo del proveedor |
Las tarifas y márgenes de tipo de cambio varían por banco, país de destino, monto de transferencia, instituciones intermediarias y método de pago. Siempre revisa el costo total de transferencia antes de enviar dinero internacionalmente.
Ventajas y desventajas de los wire transfers
Ventajas:
- Velocidad para pagos urgentes
- Límites de transferencia más altos
- Infraestructura financiera segura
- Útil para pagos bancarios internacionales
Desventajas:
- Costos más altos
- Difíciles de revertir
- Requieren más información bancaria
- Los wire internacionales no son instantáneos
Wire transfer vs. apps de remesas digitales
| Característica | Wire Transfer | App de Remesas Digital |
|---|---|---|
| Uso típico | Transferencias grandes o urgentes | Remesas regulares a familia o amigos |
| Costo promedio | Típicamente $15–$75 de tarifa | Generalmente menor — tarifas fijas o 0.48%–1% |
| Velocidad | Mismo día a varios días | Típicamente en minutos a 2 días |
| Conversión de divisas | Tasa del banco, margen típico 1–4% | Cerca de tasa de mercado, margen 0–1.4%, mostrado por adelantado |
| Proceso de configuración | Más datos bancarios requeridos (ruta, SWIFT/IBAN) | Generalmente basado en app, registro móvil rápido |
| Mejor para | Pagos de alto valor o empresariales | Transferencias personales frecuentes |
Preguntas frecuentes
¿Puedo hacer un wire transfer sin una cuenta bancaria?
En general, los wire transfers requieren que ambas partes tengan cuentas bancarias. Para transferencias sin cuenta bancaria, considera alternativas como apps de remesas.
¿Es seguro un wire transfer?
Sí, los wire transfers usan sistemas bancarios regulados con registros de transacciones y seguimiento. Sin embargo, son difíciles de revertir si se ingresa información incorrecta.
¿Cuándo debo usar un wire transfer en lugar de una app?
Los wire transfers tienen sentido para pagos de alto valor, urgentes o requeridos por la institución. Para remesas regulares a familia, las apps digitales suelen ofrecer menor costo y más conveniencia.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicio de remesas provisto por Service UniTeller, Inc.

Cuenta corriente
Descubre qué entidad cobra menos comisiones bancarias
8 min de lectura
Para inmigrantes en EE.UU., las comisiones bancarias pueden representar cientos de dólares al año. Común se destaca por ofrecer cuenta sin comisión mensual, sin saldo mínimo y sin requerir SSN. Frente a competidores como Seis y Majority, Común elimina las cuotas fijas mientras mantiene servicios completos en español.
Elegir la cuenta bancaria correcta puede ahorrarte cientos de dólares al año. Para la comunidad inmigrante en EE.UU., la comparación de comisiones es especialmente importante porque muchas cuentas tradicionales cobran tarifas que impactan directamente en el presupuesto mensual. Analizamos las principales opciones disponibles.
Comisiones de los bancos tradicionales
Los grandes bancos estadounidenses como Bank of America, Chase y Wells Fargo cobran entre $6 y $25 mensuales por mantener una cuenta corriente, con requisitos de saldo mínimo de $1,500 a $25,000 para evitar esas comisiones. Adicionalmente cobran por sobregiro ($35 por transacción), retiros en cajeros fuera de red ($2.50-$5 por retiro), y transferencias internacionales ($25-$45 por wire transfer). Para un inmigrante recién llegado sin historial crediticio ni saldo elevado, estos costos se acumulan rápidamente.
Común: cuenta sin comisiones para inmigrantes
Común ofrece cuenta corriente sin comisión mensual, sin saldo mínimo requerido y sin penalización por sobregiro en muchos casos. No requiere SSN — acepta pasaporte, matrícula consular y más de 100 identificaciones latinoamericanas. El servicio al cliente es completamente en español. La apertura de cuenta se realiza en minutos desde el celular. Permite transferencias domésticas instantáneas y sin costo entre usuarios de Común. Es la opción diseñada específicamente para la comunidad latina en EE.UU.
Majority: membresía mensual con beneficios internacionales
Majority cobra $5.99 al mes como membresía base (antes $14.99). A cambio ofrece llamadas internacionales ilimitadas a países seleccionados, datos móviles de roaming en más de 50 países y descuentos en establecimientos. Si usas activamente las llamadas internacionales y los beneficios de viaje, la membresía puede valer la pena. Sin embargo, si solo necesitas una cuenta bancaria básica, pagas por servicios que quizás no uses.
Seis: cuenta para trabajadores con visa
Seis está diseñada para expatriados y trabajadores con visa en EE.UU. Ofrece cuenta sin SSN usando visa y pasaporte. Las comisiones varían según el plan: la cuenta básica tiene limitaciones en el número de transacciones gratuitas. Está más orientada a profesionales con visas de trabajo (H-1B, L-1) que a la comunidad inmigrante en general. Su interfaz está disponible en múltiples idiomas incluyendo español.
Comparación directa de comisiones
En cuanto a comisión mensual, Común cobra $0, Majority cobra $5.99/mes y los bancos tradicionales entre $6 y $25. El requisito de saldo mínimo es de $0 en Común, $0 en Majority y entre $1,500 y $25,000 en bancos tradicionales. Respecto a SSN requerido, Común no lo requiere, Majority tampoco, mientras que los bancos tradicionales generalmente sí lo piden. Los tres tienen FDIC o equivalente para protección de depósitos.
¿Cuál es la mejor opción para ti?
Si buscas la cuenta con menos comisiones totales y no necesitas llamadas internacionales ilimitadas, Común es la opción más económica. Si viajas frecuentemente o llamas mucho al extranjero, la membresía de Majority puede compensar. Los bancos tradicionales solo convienen si ya tienes el saldo mínimo requerido o si necesitas servicios específicos como créditos hipotecarios o cuentas de inversión.
Preguntas frecuentes sobre comisiones bancarias
¿Qué comisiones bancarias son las más comunes en EE.UU.?
Las más comunes son: cuota mensual de mantenimiento ($6-$25), cargo por sobregiro ($35 por transacción), comisión por cajero fuera de red ($2.50-$5), y tarifas por transferencias internacionales ($25-$45). Los bancos digitales como Común eliminan la mayoría de estas comisiones.
¿Puedo evitar las comisiones bancarias en un banco tradicional?
Sí, generalmente manteniendo un saldo mínimo mensual (que varía por banco y tipo de cuenta), recibiendo depósito directo de nómina, o siendo estudiante. Sin embargo, para inmigrantes sin historial crediticio o con ingresos variables, cumplir estos requisitos puede ser difícil al principio.
¿Las comisiones de cajero automático son inevitables?
No. Múltiples bancos digitales ofrecen acceso gratuito a redes de cajeros (Allpoint, MoneyPass) con miles de puntos sin comisión en todo EE.UU. Común da acceso a cajeros sin comisión dentro de su red. Fuera de la red, los cargos típicos son $2.50-$5 del cajero más lo que cobre tu banco.
¿Qué es el cargo por sobregiro y cómo evitarlo?
El cargo por sobregiro ocurre cuando gastas más dinero del que tienes en tu cuenta y el banco cubre la diferencia cobrándote una penalización (típicamente $35). Se evita activando alertas de saldo bajo, vinculando una cuenta de ahorro como respaldo, o eligiendo un banco que no cobre sobregiro — algunas cuentas digitales rechazan la transacción en lugar de cobrar la penalización.
¿Vale la pena pagar una membresía mensual por una cuenta bancaria?
Depende de los beneficios incluidos. Una membresía de $5.99-$14.99 mensuales puede valer la pena si incluye servicios que usas activamente (llamadas internacionales, seguro de viaje, cashback). Si solo necesitas una cuenta para depósitos, pagos y transferencias, una cuenta gratuita como Común es más conveniente económicamente.
Educación Financiera
¿Qué es una transferencia por cable? Guía completa para enviar dinero en EE. UU.
8 min de lectura
Cada día, millones de personas en Estados Unidos recurren a diferentes métodos para enviar dinero de forma segura y rápida, ya sea dentro del país o, en el caso de los inmigrantes, a sus países de origen.
El wire transfer es uno de los métodos más populares para enviar dinero a través de instituciones financieras que otorgan respaldo y trazabilidad para asegurar la recepción de los fondos por parte del destinatario.
Según datos de la Reserva Federal (Fedwire), en 2024 se realizaron 209.9 millones de transferencias por cable, lo que representa un crecimiento del 8.6 % con respecto al año anterior.
En la actualidad, el dinamismo del sistema financiero ha permitido el surgimiento de diferentes soluciones para realizar transferencias de dinero nacionales e internacionales. Por eso, es importante comprender qué es un wire transfer, cómo funciona, así como sus ventajas y desventajas.
¿Cómo funciona una transferencia bancaria o Wire Transfer?
Una transferencia bancaria o wire transfer es un método electrónico de envío de dinero de una a otra en tiempo real y sin necesidad de efectivo. Es especialmente recomendable para transmitir grandes cantidades, si se requiere seguridad extra.
El mecanismo para utilizar este servicio de transferencias es el siguiente.
Iniciación por el remitente
Para realizar una transferencia electrónica, el remitente debe iniciar el proceso, ya sea de manera física (en un banco) o digital (a través de una aplicación móvil).
Al inicio del proceso, es necesario proporcionar los datos del destinatario para completar la transacción.
Envío de instrucciones
El banco o institución financiera verifica y valida los fondos, así como su suficiencia o insuficiencia en la cuenta bancaria del remitente.
Recepción y acreditación
Una vez validada la información, se envían los fondos a la cuenta indicada a través de redes seguras de acuerdo con el tipo de transferencia de dinero.
- Fedwire: sistema operado por la Reserva Nacional, para transferencias de grandes cantidades de dinero en Estados Unidos
- CHIPS: sistema operado por The Clearing House, para transferencias internacionales
Ventajas y desventajas de las transferencias bancarias (Wire Transfers)
Realizar una transferencia de dinero a través de wire transfer tiene varios puntos favorables y también desfavorables, tales como los siguientes.
Ventajas
Rapidez
En el caso de domestic wire transfers (transferencias nacionales), el dinero es depositado en cuestión de minutos o en menos de un día hábil. Por lo que es recomendable para realizar pagos urgentes.
En el caso de las transferencias bancarias internacionales, el tiempo puede variar de 1 a 3 días hábiles, por lo que debes considerar esta limitación en caso de que necesites enviar dinero fuera de Estados Unidos.
Seguridad
El dinero es manejado a través de redes oficiales estadounidenses, lo cual brinda certeza y facilita el seguimiento. Además, reduce el riesgo de fraude y estafas, al prescindir de métodos de pago tradicionales, como el efectivo o cheques.
Ideal para montos elevados
En comparación con otras plataformas de transferencias bancarias (como Zelle, Western Union y transferencias ACH), las wire transfer no tienen límites de envío tan bajos, por lo que es un método ideal para mover grandes cantidades de fondos de manera segura y rápida.
Trazabilidad
Al momento de realizar un wire transfer, cada movimiento queda registrado a través de las redes utilizadas, por lo que es fácil rastrear el dinero en caso de que se genere algún problema durante la operación.
Desventajas
Costo
Los bancos cobran comisiones de envío que son considerablemente más altas en comparación con otras alternativas.
El costo de los envíos a nivel nacional oscila entre los $15 y $30 USD, mientras que las transferencias internacionales pueden rebasar los $50 USD, en caso de que el proceso requiera la participación de instituciones intermediarias.
Irreversibilidad
En caso de cometer un error o ser víctima de fraude, no es posible revertir una transferencia. Además, el banco no se responsabiliza por pagos electrónicos erróneos que fueron debidamente autorizados.
Información detallada requerida
Para completar la transferencia, es necesario proporcionar información precisa, como el SWIFT code y el nombre del destinatario. Si una cifra es incorrecta, la operación igualmente se realizará.
Existen alternativas más accesibles para realizar transferencias electrónicas, como Común, que ofrece acceso a una aplicación móvil y una tarjeta de débito con procedimientos sencillos. Además, los fondos de la cuenta Comun están asegurados por la FDIC hasta los límites aplicables a través de un banco asegurado por la FDIC.
Información necesaria y cómo realizar un Wire Transfer de forma eficaz
Antes de realizar una transferencia electrónica, es crucial que reúnas la información necesaria para que tu dinero llegue a su destino sin inconvenientes.
Datos esenciales para enviar un wire transfer
Nombre completo del destinatario
Asegúrate de escribirlo exactamente como aparece en su cuenta.
Nombre del banco receptor
Escribe el nombre completo del banco, sin siglas o abreviaturas.
Número de ruta (ABA routing number) para transferencias nacionales en EE. UU.
Es un código de 9 dígitos que identifica a cada banco en Estados Unidos.
Código SWIFT/BIC para transferencias internacionales
Es un identificador internacional de cada banco.
Número de cuenta bancaria o IBAN para transferencias internacionales
El IBAN es un código internacional que incluye el identificador del país, del banco y el número de cuenta bancaria.
Monto exacto a enviar
Es muy importante que verifiques la cantidad a enviar, porque no es posible cancelar una operación equivocada.
Consejos para una transferencia exitosa y segura
Antes de realizar una transferencia de este tipo, es fundamental que tomes en cuenta algunas recomendaciones, a fin de evitar inconvenientes o errores que perjudiquen tus finanzas.
Verifica doblemente toda la información
Tómate el tiempo para asegurarte de haber ingresado la información exacta y correcta, ya que una vez autorizada la transferencia, no es posible revertirla.
Comprende todas las tarifas asociadas antes de enviar
Las tarifas de envío dependen de varios factores, como el banco emisor, monto y, en caso de transferencias internacionales, la participación de intermediarios y el tipo de cambio utilizado.
Es muy importante que comprendas todos los costos que conlleva un wire transfer, ya que en algunos casos esta cifra puede llegar a ser muy alta y poco competitiva.
Utiliza plataformas confiables y transparentes
Asegúrate de que tu banco sea una institución confiable y las medidas de seguridad apropiadas para manejar grandes cantidades de dinero. Identifica si cuenta con el respaldo de la FDIC, para asegurar los depósitos bancarios en Estados Unidos.
Mantente alerta ante posibles fraudes
Evita compartir información personal con extraños, así como contraseñas o códigos de verificación. Por cualquier duda o llamada sospechosa, comunícate directamente con la institución financiera.
Común: La solución inteligente para tus transferencias en EE. UU.
Ahora que sabes qué es una transferencia por cable, te darás cuenta de que son de gran utilidad para mover dinero, en especial cuando se trata de grandes cantidades y se busca un medio seguro y veloz. Sin embargo, actualmente existen alternativas modernas que facilitan el envío de dinero.
Común presenta una alternativa más accesible que simplifica el manejo del dinero, especialmente para los inmigrantes en Estados Unidos.
Además, te ofrece una plataforma sencilla para realizar transferencias nacionales e internacionales por una tarifa desde $2.99 USD hasta los límites aplicables.
Anímate a conocer una manera más sencilla de manejar tus finanzas desde la palma de tu mano. Descarga la app móvil de Común y transfiere dinero sin complicaciones.
Preguntas Frecuentes
¿Cuál es la diferencia entre una transferencia bancaria y una transferencia por cable?
Una transferencia bancaria es la manera general de referirse a cualquier tipo de movimiento de dinero digital. Mientras que la transferencia por cable es el tipo de red utilizada para concretarla. También existen las transferencias ACH (Automated Clearing House) y los pagos móviles.
¿Cuánto tiempo tarda en procesarse un wire transfer?
En caso de las transferencias nacionales, suelen realizarse el mismo día, si se inician antes de que se haga el corte (cut off time). Después de ese horario, tardan alrededor de un día hábil.
Las transferencias internacionales suelen demorar de 1 a 3 días hábiles.
¿Puedo cancelar un wire transfer una vez enviado?
No, no es posible cancelar una transferencia bancaria una vez que se ha procesado por completo.
¿Existen límites de monto para los wire transfers?
No existe un límite establecido, sino que depende de cada banco. Aunque los montos permitidos son mayores que con otras alternativas.
Envíos Internacionales
¿Cómo elegir el proveedor de remesas más adecuado para ti?
8 min de lectura
Elegir un proveedor de remesas depende de la tarifa, el tipo de cambio, la velocidad de entrega y las opciones de recogida disponibles en el país destino. Con Común, las tarifas empiezan en $2.99 y la mayoría de las transferencias llegan en minutos.
¿Cómo elegir el proveedor de remesas más adecuado para ti?
Cada año, personas en todo Estados Unidos envían remesas para apoyar a sus familiares y amigos en sus países de origen. Estas transferencias son mucho más que simples transacciones, son el sustento económico para estas personas. Es por eso que elegir el proveedor de remesas adecuado a tus necesidades es clave para asegurarte de que tú y tus seres queridos reciben el apoyo que necesitan.
¿Qué es una remesa?
En términos simples, las remesas son transferencias de dinero realizadas por personas que viven y trabajan en un país a familiares, amigos u otros beneficiarios que residen en otro país.
¿Cómo funcionan las remesas en Estados Unidos?
El proceso de enviar una remesa desde los EE. UU. es un proceso bastante estándar. Estos son los pasos, independientemente del proveedor de servicios de remesas:
1. Iniciar la transferencia
La persona que envía la remesa elige un proveedor de servicios de remesas y luego selecciona el método de pago adecuado para el destinatario (por ejemplo: retiro en efectivo, depósito bancario, transferencia, etc.). Después, ingresa el monto a enviar y proporciona los datos del destinatario.
2. Financiar la transferencia
Las transferencias suelen financiarse mediante tarjeta de débito, cuenta bancaria, efectivo (en tiendas físicas) o, en algunos casos, con tarjeta de crédito. Las comisiones varían ampliamente entre los distintos proveedores de servicios de remesas.
3. Tipo de cambio
Aquí es donde muchos remitentes pierden dinero sin darse cuenta. Algunos proveedores de remesas convierten el dólar estadounidense a la moneda local del destinatario utilizando un tipo de cambio que puede incluir un margen oculto sobre el tipo de cambio medio del mercado. Algunos proveedores de servicios de remesas no cobran comisiones por la transferencia, ya que sus ganancias comerciales provienen exclusivamente de la conversión del tipo de cambio. Comprender las comisiones del tipo de cambio también es importante al prepararse para enviar remesas.
4. Liquidación y pago
El dinero se entrega al destinatario a través de un banco asociado, un agente local, retiro en efectivo o una billetera digital. Dependiendo del proveedor, el proceso puede tardar desde minutos hasta varios días.
La combinación de comisiones + margen en el tipo de cambio es lo que determina el costo real de la remesa. Muchos proveedores de remesas anuncian comisiones bajas cuando obtienen ganancias ofreciendo un tipo de cambio mucho más bajo, lo que reduce el monto que el destinatario realmente recibe.
Tipos de proveedores de servicios de remesas en EE. UU.
El mercado de proveedores de servicios de remesas en EE. UU. es diverso y, por lo general, se clasifican en las siguientes categorías:
1. Operadores de transferencias de dinero en efectivo (MTO por sus siglas en inglés)
Se trata de las empresas de remesas tradicionales con sucursales físicas para pagos en persona y retiros en efectivo.
Ejemplos: MoneyGram, Western Union, Walmart (MoneyGram en Walmart).
Ventajas: Accesibilidad física, ideal para personas sin cuenta bancaria.
Desventajas: Suelen tener comisiones más altas, un proceso más lento y a menudo, márgenes de beneficio por tipo de cambio.
2. Bancos tradicionales y cooperativas de crédito tradicionales
Algunas instituciones financieras ofrecen transferencias internacionales a través de procesos SWIFT para programas de remesas.
Ventajas: Sucursales físicas, transferencias directas de banco a banco.
Desventajas: Requiere una cuenta bancaria, esta suele ser la opción más cara (ya que los procesos SWIFT suelen tener comisiones y tipos de cambio elevados) y podrían requerir tiempos de procesamiento más largos.
3. Servicios de transferencia digitales
Estas empresas operan completamente en línea o a través de aplicaciones móviles. Pueden ser más rápidas y transparentes.
Ejemplos: Remitly, Felix, Común, entre otros.
Ventajas: Comodidad, rapidez, comisiones competitivas y transferencias rastreables.
Desventajas: Opciones limitadas de retiro en efectivo en algunas regiones.
Aspectos clave al elegir un proveedor de remesas
Elegir el proveedor de servicios de remesas adecuado puede tener un impacto significativo en la cantidad de dinero que realmente llega a sus seres queridos. Entre las diferentes comisiones, las diferencias en el tipo de cambio, los requisitos de documentación y la creciente lista de servicios adicionales, no todos los proveedores de remesas ofrecen los mismos servicios ni piden los mismos requisitos. Ya sea que envíes dinero a casa ocasionalmente o semanalmente, es importante elegir un proveedor de remesas que maximice el valor de lo que tus seres queridos reciben.
1. Comisiones lo que pagas (y lo que no ves)
Todos los proveedores de remesas cobran comisiones por sus servicios; sin embargo, no todas se presentan de la misma manera (por eso es importante comprender completamente los costos asociados con tu remesa).
¿Qué tipos de comisiones pueden existir?
- Comisión por transferencia: es un monto fijo o porcentual que se cobra por transacción.
- Comisiones por método de pago: son los cargos adicionales por usar una tarjeta de crédito en lugar de una cuenta bancaria.
- Comisiones por método de pago: algunos proveedores cobran más por retiros en efectivo que por depósitos bancarios.
¿Qué podría ser una comisión inesperada?
Por ejemplo, los tipos de cambio pueden variar: a menudo, el tipo de cambio que encuentras al realizar una búsqueda en línea no es el mismo que cobrará el proveedor de servicios de remesas de tu elección.
¿Qué buscar?
- Una herramienta simuladora o calculadora que muestre el monto final que recibirá el destinatario antes de enviar.
- Comisiones transparentes antes de confirmar la transacción.
Proveedores que mantengan bajas tanto las comisiones como los márgenes del tipo de cambio.
En muchos casos, el proveedor más barato no es el que ofrece la comisión visible más baja. Podría ser el que ofrece el tipo de cambio más competitivo o una comisión fija que se ajuste más a tus actividades de transferencias. El mejor proveedor de servicios siempre será aquel que satisfaga tus necesidades específicas.
2. Tipos de cambio: un factor clave
El tipo de cambio que utiliza el proveedor determina cuántos pesos, quetzales, soles u otra moneda recibirá el destinatario. Al enviar dinero al extranjero, los remitentes a veces se centran solo en la comisión visible (por ejemplo, un cargo de $3.99 por transferencia). Pero en muchos casos, el mayor costo puede estar en el tipo de cambio. Si dos compañías ofrecen la misma comisión, pero una tiene un tipo de cambio más débil, su familia podría recibir menos dinero.
Ejemplo:
Una diferencia al elegir un tipo de cambio con solo 1 peso mexicano menos por dólar estadounidense podría significar que el destinatario recibiría $100 pesos mexicanos menos en una remesa de $100 USD.
Comprender los costos reales de su remesa es esencial para elegir el mejor proveedor de remesas.
¿Qué preguntas puedo hacerme antes de elegir el proveedor de remesas más adecuado para mí?
- ¿Utilizan el tipo de cambio medio del mercado o añaden un margen?
- ¿El tipo de cambio queda fijo al momento del envío?
- ¿Ofrecen tasas promocionales solo para nuevos clientes?
¿A qué podrías poner atención?
- Una comisión baja combinada con un tipo de cambio débil.
- Diferencias grandes entre el tipo de cambio anunciado y el monto final recibido.
- Tipos de cambio que cambian durante la transferencia.
Incluso una pequeña diferencia en el tipo de cambio puede reducir significativamente el monto final que tus familiares o amigos reciben si envías mucho dinero.
3. Documentación y requisitos: manténgalo simple y seguro.
Todos los proveedores deben cumplir con regulaciones financieras en EE. UU., pero los requisitos varían.
Cada proveedor de remesas debe cumplir con las regulaciones financieras de EE. UU., pero sus requisitos de incorporación varían según el proveedor.
¿Cuáles son algunos pasos o documentos comúnmente necesarios?
- Verificación de identidad (p. ej., licencia de conducir, pasaporte o identificación estatal).
- Información personal como fecha de nacimiento y dirección.
- Datos del destinatario (nombre completo, país de destino, método de pago).
- En algunos casos, comprobante de fondos o verificación adicional para montos grandes.
¿Qué buscar?
Si un proveedor solicita demasiada documentación o dificulta el proceso, considere elegir uno con sistemas de cumplimiento más ágiles. Por ejemplo, algunos servicios de remesas aceptan documentación sin pasaporte estadounidense cuando quien envía el dinero puede demostrar residencia en Estados Unidos.
4. Velocidad y confiabilidad: ¿Qué tan rápido llega el dinero?
Mientras que algunas personas priorizan el bajo costo, otras priorizan la velocidad. Esto depende completamente de las necesidades del destinatario en su país de origen.
La velocidad de las transferencias varía según:
- El método de pago (tarjeta de débito, transferencia bancaria o efectivo).
- El método de recepción (depósito bancario, billetera móvil o retiro en ventanilla).
- La infraestructura del proveedor y las alianzas locales.
¿En qué puedo concentrarme para asegurar que mi transferencia llegue rápida y segura?
- Las estimaciones de entrega en tiempo real que ofrece el proveedor de servicios.
- Una clara diferenciación entre "instantáneo", "el mismo día" y "al día siguiente".
- Un historial de confiabilidad, no solo promesas publicitarias.
Cuando hay urgencia, la velocidad importa, pero siempre prioriza la seguridad de tu dinero.
5. Seguridad y confianza: Su dinero debe estar seguro
Elegir un proveedor de remesas también requiere confianza en la capacidad de la empresa para proteger tanto tu información como tus fondos.
¿Cuáles son algunos indicadores clave de un proveedor de servicios confiable?
- Licencia como transmisor de dinero en EE. UU. Por ejemplo, con Común, sus fondos en la cuenta corriente de Común se mantienen en un banco asociado asegurado por la FDIC.
- Encriptado seguro para pagos.
- Herramientas y notificaciones de prevención de fraude.
- Opiniones positivas de los clientes y resolución transparente de disputas.
Para mantener tu dinero seguro, es importante considerar evitar proveedores de remesas con credenciales poco claras o con quejas recurrentes sobre transferencias bloqueadas y pagos retrasados.
6. Servicios adicionales: Ve más allá de la transferencia
Hoy en día, muchos proveedores ofrecen funciones extra que ahorran tiempo y dinero.
Un proveedor de remesas es más que una simple herramienta para enviar dinero. Ahora muchos proveedores ofrecen funcionalidades de valor agregado que pueden ahorrarte tiempo o dinero.
Servicios adicionales comunes:
- Pago directo de facturas de servicios en el extranjero.
- Recargas móviles.
- Atención al cliente en varios idiomas (como Común, disponible en español).
- Historial de transacciones y recibos descargables.
- Alertas de tipos de cambio para notificarte cuando el tipo de cambio sea favorable.
¿Qué buscar?
Herramientas que simplifiquen el apoyo financiero a tu familia, no que lo compliquen.Por ejemplo, en Común puedes usar tu tarjeta de débito o abrir una cuenta de cheques si no tienes una.
¡Elige el proveedor de servicios de remesas más adecuado para tus necesidades!
No existe un proveedor único ideal para todos. Algunas personas valoran la rapidez, otras el costo, y otras necesitan atención presencial o retiros en efectivo. Para aprovechar al máximo tu próxima transferencia, concéntrate en lo que te importa:
- Comisiones transparentes.
- Tipos de cambio competitivos.
- Documentación sencilla.
- Servicios adicionales útiles.
- Seguridad y buen soporte al cliente.
Dedicar unos minutos a comparar las opciones de diferentes proveedores de servicios puede marcar una diferencia significativa en lo que reciben tus familiares y amigos y en cómo optimizar tus finanzas según tus necesidades.
Común ofrece servicios de remesas que puedes financiar con tu propia tarjeta de débito o abrir una cuenta corriente con Común si no tienes una. Con Común no hay cuotas anuales ni mensuales. Además, los servicios de Común están disponibles en español. Descarga nuestra app o contáctanos para saber más sobre Común.
¿Qué debo comparar entre proveedores de remesas?
La tarifa por transferencia, el tipo de cambio ofrecido, cuánto tarda en llegar el dinero, y si el destinatario puede recogerlo en efectivo o solo recibirlo en cuenta bancaria.
¿Por qué es importante el tipo de cambio, no solo la tarifa?
Algunos proveedores anuncian tarifas bajas pero aplican un tipo de cambio menos favorable, lo que reduce el monto final que recibe tu familia. Común muestra el monto exacto antes de confirmar.
¿Qué opciones de entrega ofrece Común?
Depósito a cuenta bancaria o recogida en efectivo en puntos como Elektra y Oxxo en México.
Preguntas frecuentes
¿Qué es más importante, la tarifa o el tipo de cambio?
Ambos importan — una tarifa baja con mal tipo de cambio puede terminar costando más. Revisa siempre el monto final que recibirá tu familia.
¿Cuánto cobra Común por enviar una remesa?
Desde $2.99 por transferencia, con tu primer envío sin costo.
¿Cómo sé cuánto va a recibir mi familia exactamente?
La app te muestra el monto exacto en la moneda de destino antes de que confirmes el envío.
¿Todos los proveedores ofrecen recogida en efectivo?
No, varía por proveedor y país; Común ofrece recogida en efectivo en puntos como Elektra y Oxxo en México.
¿Es más rápido enviar a una cuenta bancaria o recoger en efectivo?
Ambas opciones suelen entregar el dinero en minutos, dependiendo del método elegido.
¿Cómo verifico que un proveedor de remesas es confiable?
Revisa que tenga licencia en los estados donde opera y que muestre el tipo de cambio y tarifas de forma transparente antes de confirmar el envío.
Inmigración
Cómo solicitar una tarjeta de crédito siendo inmigrante en EE.UU. en 2026
8 min de lectura
Cómo solicitar una tarjeta de crédito siendo inmigrante en EE.UU. en 2026
Solicitar una tarjeta de crédito en Estados Unidos siendo inmigrante es posible, incluso si no tienes un Número de Seguro Social (SSN) o historial crediticio establecido. Esta guía provee información general sobre el proceso y comparte consejos útiles.
¿Qué necesitas para solicitar una tarjeta de crédito en EE.UU.?
Solicitar una tarjeta de crédito en EE.UU. es generalmente un proceso sencillo. Los emisores típicamente solicitan documentación para verificación de identidad y evaluación de riesgo. Los requisitos pueden variar por emisor, pero generalmente puedes esperar:
Identificación
- Nombre legal completo
- Fecha de nacimiento (debe ser mayor de 18 años)
- Dirección en EE.UU. (algunas instituciones pueden aceptar solicitantes con una dirección postal en EE.UU.)
- ID emitida por el gobierno (por ejemplo, pasaporte o licencia de conducir)
Número de identificación fiscal
Generalmente necesitarás uno de los siguientes: SSN o ITIN (Número de Identificación Personal del Contribuyente). Es importante notar que no todos los emisores de tarjetas de crédito aceptan ITINs. Sin embargo, algunas instituciones financieras y proveedores fintech pueden ofrecer alternativas.
Información de ingresos
- Ingresos anuales (empleo, autoempleo u otras fuentes)
- Nombre del empleador (puede ser solicitado)
Historial crediticio
- El puntaje de crédito (por ejemplo, FICO) puede ser revisado
- Préstamos existentes, tarjetas de crédito e historial de pagos
Información de contacto
- Número de teléfono y correo electrónico
¿Puedo solicitar una tarjeta de crédito sin Número de Seguro Social?
Sí. Algunos emisores de tarjetas de crédito aceptan un ITIN en lugar de un Número de Seguro Social. Puedes solicitar un ITIN enviando el Formulario W-7 al IRS.
Se recomienda buscar proveedores de servicios cuyos requisitos coincidan con tu documentación actual. Por ejemplo, puedes abrir una cuenta con Común usando más de 100 IDs latinoamericanas válidas, lo que puede ser un primer paso útil antes de solicitar una tarjeta de crédito.
Paso a paso: cómo solicitar tu primera tarjeta de crédito
Paso 1: Abre una cuenta bancaria en EE.UU.
Antes de solicitar crédito, aunque no siempre es obligatorio, generalmente se recomienda abrir una cuenta de débito en EE.UU. Tener una puede mejorar tus probabilidades de aprobación y ayudar a simplificar el proceso. También puede ayudar a demostrar actividad de ingresos y proporcionar una forma de hacer pagos en tu cuenta de crédito.
Busca proveedores cuyos requisitos se alineen con tu situación de documentación actual. Por ejemplo, algunos bancos tradicionales pueden aceptar un ITIN para abrir una cuenta de débito. Otros, como Común, ofrecen la posibilidad de abrir una cuenta de débito en línea con más de 100 IDs latinoamericanas válidas. Visita comun.app para más información.
Paso 2: Construye un historial financiero básico
Para comenzar a establecer una huella financiera en EE.UU., a menudo se sugiere usar una cuenta de débito consistentemente. Esto puede incluir recibir depósitos directos y mantener actividad regular en la cuenta. Aunque esto no crea un historial crediticio por sí solo, puede ayudar a establecer una relación con instituciones financieras y puede apoyar el acceso a productos para construir crédito. Desde ahí, construir un historial crediticio inicial puede tomar varios meses.
Paso 3: Elige el tipo de tarjeta correcto
Tarjetas de crédito aseguradas:
Estas tarjetas típicamente requieren un depósito reembolsable, por ejemplo, $200. El depósito usualmente se convierte en tu límite de crédito. Esta estructura ayuda a reducir el riesgo para el emisor y puede hacer la aprobación más accesible.
Tarjetas de crédito para personas con historial crediticio limitado o nulo:
Estas tarjetas están diseñadas para personas sin historial crediticio establecido. Pueden no requerir un depósito pero pueden tener criterios de aprobación más estrictos. Algunos emisores pueden ofrecer productos que aceptan un ITIN.
Paso 4: Envía tu solicitud
Dependiendo del emisor, puedes solicitar en línea o en una sucursal. Típicamente se te pedirán detalles personales como tu nombre, dirección, fecha de nacimiento, un SSN o ITIN e información de ingresos.
En general, se recomienda evitar enviar múltiples solicitudes en un período corto de tiempo, ya que cada solicitud puede resultar en una 'consulta dura' que puede impactar temporalmente tu puntaje de crédito.
Diferencias entre una tarjeta de crédito y una tarjeta de débito
Tarjeta de débito:
- Usa tu propio dinero (que depositas o transfieres)
- No implica pedir dinero prestado
- Puede ayudar a gestionar gastos cotidianos y recibir depósitos
- Generalmente no construye historial crediticio por sí sola
- Puede servir como un primer paso práctico y accesible al sistema financiero de EE.UU.
Tarjeta de crédito:
- Usa dinero prestado de un banco
- Requiere pago (idealmente el total cada mes)
- La actividad puede ser reportada a las agencias de crédito
- Puede ayudar a construir tu historial crediticio con el tiempo
Consejos para reducir la probabilidad de rechazo de solicitud
- Si es posible, evita solicitar múltiples tarjetas al mismo tiempo
- Considera comenzar con una tarjeta asegurada si no tienes historial crediticio
- Se recomienda tener una cuenta de débito activa antes de solicitar
- Verifica que tu información sea consistente en todos los documentos
- Trata de mantener expectativas realistas sobre tu primer límite de crédito — la aprobación importa más que el monto
Preguntas frecuentes sobre solicitar una tarjeta de crédito como inmigrante
¿Cuánto tiempo tarda en construirse el crédito?
Puedes generar tu primer puntaje crediticio en aproximadamente 3 a 6 meses después de abrir una cuenta de crédito.
¿Puedo solicitar una tarjeta de crédito sin documentación?
En la mayoría de los casos, necesitarás alguna forma de identificación, como un pasaporte, y un ITIN. Algunas instituciones ofrecen opciones para personas sin SSN, pero las solicitudes sin ninguna documentación generalmente no son aceptadas.
¿Qué es un puntaje de crédito?
Un puntaje de crédito es un número que refleja cómo gestionas el crédito, basado en tu historial de pagos y uso del dinero prestado.
¿Me pueden negar una tarjeta de crédito por ser inmigrante?
No. Los prestamistas generalmente no niegan solicitudes solo por estatus migratorio. Sin embargo, puede que no se apruebe una solicitud si no tienes historial crediticio, ingresos suficientes o la identificación requerida por el emisor.
¿Mi historial crediticio de otro país cuenta en EE.UU.?
En la mayoría de los casos, no. La mayoría de los prestamistas de EE.UU. no tienen acceso a datos crediticios internacionales.
En resumen
Comenzar en algún lugar puede hacer que el proceso se sienta más manejable. Para muchas personas, construir crédito en EE.UU. comienza con algo simple como abrir una cuenta de débito. Común ofrece una cuenta de débito que puede abrirse con más de 100 IDs latinoamericanas válidas, con una app disponible para descargar con soporte disponible en español. Visita comun.app para más información.
Cuenta corriente
El Impacto de las Aplicaciones de Transferencia de Dinero en las Remesas Globales
8 min de lectura
Las aplicaciones de transferencia de dinero han revolucionado las remesas globales: redujeron el costo promedio de envíor del 9% al 6% en una década, aceleraron los tiempos de 3-5 días a minutos, y democratizaron el acceso para millones de inmigrantes sin cuenta bancaria. Para Latinoamérica, que recibe más de $150 mil millones anuales en remesas, este cambio es transformador.
Las remesas — el dinero que los inmigrantes envían a sus familias en sus países de origen — representan una de las fuentes de financiamiento más importantes para las economías en desarrollo. Con el surgimiento de las aplicaciones móviles de transferencia, este ecosistema está experimentando una transformación sin precedentes.
El ecosistema de remesas antes de las apps digitales
Antes de las aplicaciones digitales, enviar dinero al extranjero significaba principalmente ir a una sucursal de Western Union o MoneyGram, pagar comisiones de 8-15% del monto enviado, esperar entre 3 y 5 días hábiles, y en muchos casos, el receptor también tenía que ir personalmente a una sucursal. Para comunidades rurales o personas sin documentos de identidad fácil acceso, esto representaba barreras significativas tanto para el emisor como para el receptor.
Cómo las apps transformaron las remesas
Las aplicaciones de transferencia digital cambiaron las reglas del juego de varias maneras fundamentales. En cuanto a reducción de costos, servicios como Wise, Remitly y Xoom compiten agresivamente en comisiones, llevando el costo promedio de envíor hacia países latinoamericanos por debajo del 4-5%, comparado con el 8-12% de los operadores tradicionales. Sobre velocidad e inmediatez, muchas transferencias ahora llegan en minutos en lugar de días, lo que es crucial cuando las familias necesitan el dinero urgentemente. La accesibilidad también revolucionó: todo se hace desde el celular, eliminando la necesidad de desplazarse a una sucursal física. Finalmente, la inclusión financiera creció porque algunas apps permiten que el receptor reciba el dinero en efectivo, en una cuenta bancaria, o incluso en ciertas tiendas locales, llegando a personas sin cuenta bancaria.
El impacto específico en Latinoamérica
Latinoamérica es una de las regiones que más remesas recibe en el mundo. México recibió más de $63 mil millones en 2023, representando aproximadamente el 4% de su PIB. Guatemala, El Salvador y Honduras dependen aún más de las remesas como porcentaje de su economía (entre 20-27% del PIB). Las apps han sido particularmente transformadoras en estas economías porque llegan directamente a teléfonos celulares en zonas rurales, reducen la brecha de intermediarios, y permiten mayor frecuencia de envíos (envíos pequeños más frecuentes en lugar de grandes cantidades mensuales).
Desafíos y limitaciones
A pesar de los avances, aún existen barreras importantes. La conectividad digital sigue siendo un problema en zonas rurales. Los requisitos de verificación de identidad excluyen a algunos usuarios. La educación financiera digital es fundamental para adoptar estas herramientas de forma segura. Además, la volatilidad de los tipos de cambio sigue afectando el valor real que reciben los beneficiarios.
El papel de plataformas como Común
En este ecosistema en transformación, plataformas como Común juegan un papel clave al ser el punto de entrada bancario para inmigrantes en EE.UU. Al ofrecer una cuenta sin SSN, Común permite que inmigrantes que antes operaban completamente en efectivo puedan acceder al sistema financiero digital, usar aplicaciones de transferencia, y enviar remesas de manera más eficiente y económica a sus familias.
Preguntas frecuentes sobre apps de transferencia y remesas
¿Cuál es la app más barata para enviar remesas a Latinoamérica?
Las comisiones varían por país de destino y monto. Generalmente Wise, Remitly y Xoom ofrecen las tasas más competitivas para destinos latinoamericanos. Para comparar, usa plataformas como Monito o FXcompared que muestran en tiempo real las mejores tarifas para tu corredor específico (ej. USD a MXN, USD a GTQ).
¿Cuánto tiempo tardan las transferencias digitales a Latinoamérica?
Depende del servicio y del método de entrega. Depósitos bancarios: 1-3 días hábiles en la mayoría de los casos. Entregas en efectivo (Remitly Express, Xoom en efectivo): minutos a pocas horas. Billeteras digitales locales (en países donde están disponibles): instantáneo.
¿Necesito cuenta bancaria en EE.UU. para usar apps de remesas?
Algunas apps aceptan tarjetas de débito prepago, pero la mayoría funciona mejor con una cuenta bancaria verificada. Común ofrece una cuenta que se puede abrir sin SSN y es compatible con aplicaciones de remesas, lo que facilita que inmigrantes sin documentos completos puedan enviar dinero de forma digital y a menor costo.
¿Son seguras las apps de transferencia internacional?
Sí, las principales apps están reguladas y supervisadas por el FinCEN (Financial Crimes Enforcement Network) en EE.UU. y por reguladores equivalentes en otros países. Usan encriptación avanzada y sistemas antifraude. Sin embargo, siempre verifica que la app tenga licencia como Money Services Business (MSB) antes de usarla.
¿Se puede enviar dinero a cualquier país desde estas apps?
No todas las apps llegan a todos los países. Wise cubre más de 80 países; Remitly está disponible hacia más de 170 países. Verifica la disponibilidad y las comisiones específicas para tu país de destino antes de registrarte. Algunos corredores específicos (como USD a CUP para Cuba) tienen limitaciones adicionales por regulaciones internacionales.
Educación Financiera
Cargo no reconocido en mi tarjeta de débito: qué hacer en Estados Unidos
8 min de lectura
Cargo no reconocido en mi tarjeta de débito: qué hacer en Estados Unidos
Si notas un cargo no reconocido en tu tarjeta de débito, uno de los primeros pasos es bloquear tu tarjeta, verificar si la transacción fue realmente no autorizada y contactar a tu proveedor de servicios financieros de inmediato. Si eres titular de una tarjeta de débito de Común, puedes reportar actividad sospechosa directamente a través de la app, correo electrónico o soporte por WhatsApp.
Ver un cargo no reconocido en tu tarjeta de débito puede ser estresante, especialmente si dependes de tu cuenta para renta, comestibles, transporte o enviar dinero a tu familia. Las transacciones no autorizadas pueden ocurrir por muchas razones, y los titulares de tarjetas de débito en EE.UU. tienen ciertas protecciones bajo la Ley de Transferencia Electrónica de Fondos (EFTA) y la Regulación E.
También es importante entender que no todo cargo desconocido es fraude. Algunos cargos pueden provenir de suscripciones, comerciantes que usan nombres de facturación diferentes, o compras realizadas por alguien que tenía permiso para usar la tarjeta.
¿Qué es un cargo 'no reconocido' vs uno 'no autorizado'?
Transacción no reconocida:
Es una transacción que no reconoces inmediatamente. Esto no necesariamente significa que ocurrió fraude. Ejemplos: un comerciante que factura bajo un nombre legal diferente, una renovación de suscripción olvidada, una autorización retrasada de hotel o gasolinera, una prueba que se convirtió en suscripción de pago, o un familiar usando la tarjeta.
Cargo no autorizado:
Generalmente significa que alguien usó tu tarjeta de débito o información de cuenta sin tu permiso. Ejemplos: compras hechas después de que tu tarjeta se perdió o fue robada, compras en línea que no autorizaste, cargos recurrentes potencialmente fraudulentos, transacciones ocurridas después de que tus credenciales fueron comprometidas.
Es importante entender que si voluntariamente diste tu tarjeta, PIN, contraseña o acceso a la cuenta a un familiar, pareja o amigo, esas transacciones pueden no calificar como no autorizadas bajo la Regulación E.
¿Cómo identificar un cargo sospechoso?
Lista de verificación para un cargo no reconocido:
- Revisa el nombre del comerciante cuidadosamente — muchos negocios procesan pagos bajo una empresa matriz o procesador de pagos que parece desconocido
- Verifica la fecha de la transacción — algunos cargos aparecen varios días después de la compra original
- Busca suscripciones recurrentes — plataformas de streaming, apps de entrega, gimnasios y membresías de prueba renuevan automáticamente
- Verifica la ubicación — algunos comerciantes en línea procesan pagos desde otro estado o país aunque la transacción fuera legítima
- Pregunta a familiares — un cónyuge, hijo o persona de confianza podría haber usado la tarjeta
- Presta atención a cargos pequeños de 'prueba' — los estafadores a veces hacen transacciones pequeñas antes de intentar compras más grandes
¿Qué hacer de inmediato si notas un cargo no autorizado?
1. Bloquea tu tarjeta de inmediato
Si tu proveedor de servicios financieros ofrece una función de bloqueo de tarjeta, puedes congelar temporalmente tu tarjeta para ayudar a prevenir transacciones adicionales mientras revisas la actividad.
2. Reporta la transacción a tu proveedor
Reportar una transacción potencialmente no autorizada de forma oportuna ayuda a preservar ciertas protecciones disponibles bajo la ley aplicable. Si usas Común, puedes contactar soporte a través de:
- Chat en la app
- Correo electrónico: ayuda@comun.app
- WhatsApp: +1 646 600 5660
Al reportar, intenta incluir: el monto de la transacción, nombre del comerciante, fecha de la transacción y por qué crees que el cargo es no autorizado.
3. Documenta todo
Toma capturas de pantalla y guarda registros de transacciones sospechosas, alertas de texto o correos, comunicaciones con el comerciante y confirmaciones de cancelación de suscripciones.
4. Cambia contraseñas y configuraciones de seguridad
Si sospechas que tu información de cuenta fue comprometida: cambia tu contraseña, actualiza tu contraseña de correo electrónico, activa Face ID o Touch ID, revisa dispositivos conectados, elimina acceso sospechoso de apps y, si tu PIN puede haber sido expuesto, cámbialo de inmediato.
5. Presenta un reporte policial si corresponde
Si tu billetera fue robada, tu identidad puede haber sido comprometida, o la situación involucra una pérdida financiera significativa, contactar a las autoridades puede ayudar a respaldar tu caso.
Tus derechos como titular de tarjeta de débito en EE.UU.
Las protecciones de tarjeta de débito en EE.UU. están gobernadas principalmente por la Ley de Transferencia Electrónica de Fondos (EFTA) y la Regulación E.
| Cuándo reportas | Responsabilidad máxima potencial | Fuente |
|---|---|---|
| Dentro de 2 días hábiles de conocer la pérdida o robo | Hasta $50 | Reg. E §1005.6(b)(1) |
| Más de 2 días hábiles después, pero dentro de 60 días del envío del estado de cuenta | Hasta $500 | Reg. E §1005.6(b)(2) |
| Más de 60 días después del envío del estado de cuenta | La responsabilidad puede aumentar significativamente | Reg. E §1005.6(b)(3) |
| Responsabilidad Cero de Visa (cuando aplica) | $0 para transacciones no autorizadas elegibles | Aplican términos y condiciones de la política Visa |
La ley federal puede limitar la responsabilidad por transferencias electrónicas de fondos no autorizadas, pero los retrasos en el reporte pueden reducir las protecciones disponibles.
¿Qué es la política de Responsabilidad Cero de Visa?
La política de Responsabilidad Cero de Visa generalmente brinda protección para transacciones no autorizadas elegibles realizadas con tarjetas Visa cubiertas, sujeto a los términos y condiciones aplicables.
Aspectos clave:
- Alcance de protección: puede aplicar a ciertas transacciones no autorizadas que involucren tarjetas perdidas, robadas o usadas fraudulentamente
- Sin registro necesario: la política aplica automáticamente a tarjetas Visa elegibles sin requerir registro especial
- Reporte oportuno: para calificar, debes reportar las transacciones potencialmente no autorizadas de forma oportuna
- Limitaciones y exclusiones: ciertas transacciones, incluyendo tarjetas comerciales o anónimas prepagadas, pueden no estar cubiertas
¿Cómo funciona el proceso de disputa de Común?
Una vez que reportas una transacción no reconocida o potencialmente no autorizada a Común, el proceso de investigación puede incluir varias etapas. Los plazos típicos pueden incluir:
- Revisión inicial comenzando dentro de aproximadamente 2 días hábiles
- Crédito provisional potencial dentro de los plazos regulatorios aplicables para disputas que califiquen
- Investigaciones extendidas en ciertas situaciones
- Procesos de disputa o arbitraje de Visa que pueden tomar hasta aproximadamente 90 días en algunos casos
¿Qué no está cubierto?
Algunas situaciones pueden no calificar como transacciones no autorizadas bajo la Regulación E o las protecciones de Responsabilidad Cero de Visa:
- Cargos realizados por familiares o amigos que tenían acceso a tu tarjeta o cuenta
- Transacciones que aprobaste pero luego disputaste debido a insatisfacción
- Clientes con billetera solamente, sin tarjeta de débito de Común
- Transacciones P2P de ComunPay financiadas a través de tarjetas de débito externas
- Casos que involucran negligencia o afirmaciones falsas
¿Cómo puedo ayudar a prevenir cargos no autorizados?
Usa funciones de bloqueo y desbloqueo de tarjeta:
Algunas instituciones financieras ofrecen funciones temporales de bloqueo de tarjeta. Bloquear tu tarjeta cuando no la uses puede ayudar a reducir transacciones no autorizadas.
Activa alertas de transacciones en tiempo real:
Algunos proveedores ofrecen notificaciones instantáneas de transacciones a través de sus apps. Estas alertas pueden ayudarte a identificar actividad sospechosa más rápidamente.
Usa Face ID o Touch ID:
Las funciones de autenticación biométrica pueden ayudar a reducir el acceso no autorizado a la cuenta.
Protege tu PIN:
Evita compartir tu PIN, incluso con personas en quienes confíes. Nunca lo guardes en apps de notas no seguras ni lo escribas directamente en tu tarjeta.
Presta atención a estafas de phishing:
Los estafadores pueden hacerse pasar por bancos y proveedores de servicios a través de mensajes de texto, páginas de inicio de sesión falsas, llamadas telefónicas o mensajes en redes sociales. Recuerda que los bancos y proveedores no pedirán tu contraseña o código de verificación por mensaje de texto.
Preguntas frecuentes
¿Qué es un cargo no reconocido en mi tarjeta de débito?
Es una transacción que no reconoces inmediatamente en tu cuenta. No siempre significa que ocurrió fraude.
¿Cuánto tiempo tengo para reportar un cargo no reconocido?
Bajo la Regulación E en EE.UU., reportar transacciones sospechosas de forma oportuna es importante. Ciertas protecciones al consumidor pueden disminuir después de 2 días hábiles y nuevamente después de 60 días desde la fecha en que se envió el estado de cuenta.
¿Recuperaré mi dinero si reporto un cargo no autorizado?
Depende de los resultados de la investigación y si la transacción califica como no autorizada. En algunos casos que califiquen, los consumidores pueden recibir reembolso o crédito provisional.
¿Qué pasa si dejé que un familiar use mi tarjeta?
Si compartiste voluntariamente tu tarjeta, PIN, contraseña o acceso a la cuenta, las transacciones resultantes pueden no calificar como no autorizadas bajo la Regulación E.
¿Cuánto tarda Común en resolver una disputa?
Las investigaciones pueden comenzar dentro de aproximadamente 2 días hábiles. Algunos casos pueden resolverse más rápidamente, mientras que disputas más complejas o procesos de disputa de Visa pueden tardar más, incluyendo hasta aproximadamente 90 días en ciertas situaciones.
Reflexiones finales
Un cargo no reconocido en tu tarjeta de débito no siempre significa fraude, pero es importante revisar las transacciones desconocidas de forma oportuna. En EE.UU., la Regulación E o las protecciones de Responsabilidad Cero de Visa pueden ayudar a limitar tu responsabilidad por transacciones no autorizadas que califiquen, especialmente cuando se reportan oportunamente.
Educación Financiera
Depósito directo vs. wire transfer: guía comparativa para inmigrantes en EE.UU.
8 min de lectura
Depósito directo vs. wire transfer: guía comparativa para inmigrantes en EE.UU.
Estos métodos de pago están disponibles en EE.UU. pero frecuentemente se usan para diferentes propósitos. El depósito directo se usa comúnmente para cheques de nómina, reembolsos de impuestos y beneficios gubernamentales, mientras que los wire transfers se usan más a menudo para transferencias urgentes o de alto valor entre instituciones financieras.
Entender la diferencia entre el depósito directo y el wire transfer puede ayudarte a evitar tarifas innecesarias, elegir el método de pago correcto para tu situación y gestionar tu dinero con más confianza.
¿Cuál es la diferencia entre depósito directo y wire transfer?
La mayor diferencia entre el depósito directo y el wire transfer es el propósito que sirven. El depósito directo se usa comúnmente para pagos recurrentes como salarios, beneficios y reembolsos de impuestos. Los wire transfers se usan para mover dinero rápidamente entre instituciones financieras, particularmente para transacciones grandes o urgentes.
| Característica | Depósito directo | Wire transfer |
|---|---|---|
| Uso común | Cheques de nómina, beneficios, reembolsos de impuestos | Transferencias grandes o urgentes |
| Red utilizada | Red ACH | Red de wire transfer |
| Velocidad | Típicamente 1–3 días hábiles | A menudo mismo día o siguiente día hábil |
| Costo típico | A menudo sin tarifa para recibir | Pueden aplicar tarifas |
| Transferencias internacionales | Limitado | Uso común |
| Pagos recurrentes | Sí | Menos común |
| Configuración requerida | Número de ruta + número de cuenta | Datos bancarios + información del destinatario |
Cómo funciona el depósito directo
El depósito directo es uno de los métodos de pago más comunes en EE.UU., particularmente para empleados que reciben salarios de un empleador. En lugar de emitir un cheque en papel, el empleador envía el pago electrónicamente a la cuenta bancaria del empleado a través de la red ACH.
Para configurar el depósito directo necesitas proporcionar a tu empleador: el número de ruta de tu banco y tu número de cuenta personal.
Cómo funciona el wire transfer
Un wire transfer es una transferencia electrónica de fondos entre instituciones financieras a través de redes financieras seguras como Fedwire o SWIFT. A diferencia del depósito directo, los wire transfers son más adecuados para pagos únicos grandes, pagos urgentes, transacciones inmobiliarias o transferencias internacionales.
¿Cuándo usar cada uno?
Usa depósito directo para:
- Recibir tu cheque de nómina
- Reembolsos de impuestos del IRS
- Beneficios de seguridad social o desempleo
- Pagos recurrentes de negocios
Usa wire transfer para:
- Pagos de bienes raíces (enganche, cierre)
- Transferencias internacionales urgentes
- Pagos de negocios de alto valor
- Cuando el destinatario requiere un wire transfer específicamente
Cómo configurar el depósito directo con Común
Con tu cuenta de Común, puedes configurar el depósito directo proporcionando tu número de ruta y número de cuenta de Común a tu empleador. Tu cuenta de Común tiene un número de ruta y número de cuenta únicos disponibles en la app. Visita comun.app para más información.
Preguntas frecuentes
¿El depósito directo es más rápido que el wire transfer?
No necesariamente. Los wire transfers domésticos pueden ser más rápidos (mismo día), mientras que los depósitos directos suelen tomar 1-3 días hábiles. Sin embargo, muchas cuentas ofrecen acceso al depósito directo hasta 2 días antes.
¿Cuánto cuesta configurar el depósito directo?
Configurar el depósito directo generalmente no tiene costo. Los empleadores usan la red ACH para enviar nóminas electrónicamente sin cargo para el empleado.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Educación Financiera
Te explicamos tu número de cuenta bancaria: qué significa y por qué es importante
8 min de lectura
Te explicamos tu número de cuenta bancaria: guía 2026 para inmigrantes
Si recientemente abriste tu primera cuenta bancaria en EE.UU. o recibiste números de cuenta y ruta que no entiendes completamente, aprender qué significan estos números puede hacer que la banca cotidiana sea mucho más fácil. Estos números se usan comúnmente para depósitos directos, reembolsos de impuestos, transferencias ACH y pagos automáticos de facturas.
Tu número de cuenta bancaria funciona como el identificador de tu cuenta personal dentro del sistema bancario. Combinado con tu número de ruta, ayuda a empleadores, agencias gubernamentales y plataformas de pago a enviar dinero al lugar correcto de forma segura.
¿Qué es un número de cuenta bancaria?
Un número de cuenta bancaria es una secuencia única de dígitos asignada a un titular de cuenta por una institución financiera. Funciona como una dirección física para tu cuenta dentro de la red bancaria más amplia, distinguiendo tu cuenta de otras y asegurando que las transacciones se procesen con precisión.
Cuando alguien envía dinero a tu cuenta, tu número de cuenta bancaria le dice al sistema bancario exactamente adónde deben ir los fondos.
Estructura de un número de cuenta bancaria
El formato de los números de cuenta bancaria varía por institución financiera, pero generalmente incluye varios componentes clave:
- Código bancario/número de institución: identifica la institución financiera
- Código de sucursal/sort code: identifica la sucursal específica donde se abrió la cuenta
- Número de cuenta: el identificador único para tu cuenta personal dentro de la institución
- Dígitos de verificación: algunos números de cuenta incluyen dígitos de verificación que ayudan a detectar errores tipográficos
¿Para qué se usa el número de cuenta?
- Depósitos directos de nómina
- Reembolsos de impuestos del IRS
- Transferencias ACH entre bancos
- Pagos automáticos de facturas
- Verificación de identidad con instituciones financieras
Número de cuenta vs. número de ruta: ¿cuál es la diferencia?
Número de ruta (routing number):
Es un código de 9 dígitos que identifica el banco o institución financiera. Es el mismo para todos los clientes del mismo banco.
Número de cuenta (account number):
Es único para tu cuenta específica. Nadie más en el banco tiene el mismo número de cuenta que tú.
Cuando configuras un depósito directo, generalmente necesitas proporcionar AMBOS: el número de ruta de tu banco y tu número de cuenta personal.
¿Dónde encuentras tu número de cuenta?
- En los cheques de tu chequera (parte inferior)
- En la app móvil de tu banco (sección de información de cuenta)
- En los estados de cuenta bancarios
- Contactando el servicio al cliente de tu banco
¿Cómo proteger tu número de cuenta?
Tu número de cuenta es información sensible. Para protegerlo:
- Compártelo solo con entidades de confianza como tu empleador o el IRS
- Monitorea regularmente tu cuenta para detectar actividad no autorizada
- No lo publiques en redes sociales ni correos electrónicos no seguros
- Si sospechas que tu número de cuenta fue comprometido, contacta a tu banco inmediatamente
Preguntas frecuentes
¿Mi número de cuenta bancaria cambia si pierdo mi tarjeta de débito?
Generalmente no. Tu número de tarjeta es diferente a tu número de cuenta bancaria. Al perder tu tarjeta, el banco emite una tarjeta nueva con un número diferente pero tu número de cuenta bancaria generalmente permanece igual.
¿Puedo tener más de un número de cuenta en el mismo banco?
Sí. Si tienes múltiples cuentas (por ejemplo, cheques y ahorros) en la misma institución, cada cuenta tiene su propio número único pero compartirán el mismo número de ruta.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Envíos Internacionales
How to send money via Western Union? Complete guide and key tips
8 min de lectura
Western Union is one of the most recognized remittance services worldwide due to its extensive experience, coverage, and accessibility. Many immigrants choose it to send money to their families from the United States.
If you want to optimize the amount your family receives, it is very important to understand the different sending methods available with Western Union, as well as the fees each method generates.
For this reason, we will explain step by step how to send money through Western Union, including the requirements, different modalities, and the advantages and disadvantages of using this international agency.
What is Western Union and How Does It Work to Send Money?
Western Union is a network specialized in international money transfers, available through a large number of physical locations and online methods. It is an accessible method for sending remittances, as it is not necessary to have a banking account to use its services.
It offers two primary methods for international money transfers: online and in-person at a physical agency.
These are the requirements to send money through Western Union from the United States:
What Is Required to Make a Western Union Money Transfer?
- Be at least 18 years old
- Valid photo identification
- If visiting a Western Union agency in person, you may present your passport and, in some cases, your driver's license.
- If using the westernunion.com process, you must upload a photo of your ID and possibly a selfie or other identity verification requirements.
- Recipient’s information
- Ensure that you have the complete and correct details of the person receiving the money:
- Full name (as it appears on their identification)
- Recipient’s country and city
- Delivery method (cash pickup, bank deposit, or other)
- Payment method (card, bank account, or cash)
- Ensure that you have the complete and correct details of the person receiving the money:
Comparison Between Western Union and Comun
| Platform | Fee | Exchange rate (USD - MXN) | You Pay | Estimated Amount Received |
|---|---|---|---|---|
| Western Union | $4.99 - 15 USD | 1 USD = 16.70 MXN* | 300 USD + fee | 4,900 - 5,010 MXN |
| Comun | From 2.99 USD, up to applicable limits | 1 USD = 17 MXN* | 300 USD + fee | 5,100 MXN |
*please note the exchane rate is subject to change at anytime.
In addition to offering more favorable fees and exchange rates for international money transfers, Comun lets you send money 365 days a year digitally from your home, including holidays, which can be affected by longer wait times due to increased customer volume.
Steps to Send Money Through Western Union: Online and In Person
Currently, Western Union allows you to make international money transfers from the U.S. through its website, mobile app, or in person.
Sending Money Online with Western Union
If you prefer to send money online through Western Union, simply follow these steps:
Log in or register on their platform
To open an account with Western Union, you must have the previously mentioned documents and complete the identity verification process.
Then, log in to the Western Union app or website.
Select destination country and amount
With Western Union, you can choose from a wide variety of destinations in Latin America and worldwide, including Mexico, the Dominican Republic, Colombia, Argentina, and others.
Choose payment method
Western Union offers various payment methods such as credit card, debit card, bank deposit, and cash payment.
Enter recipient information
Make sure to enter the recipient’s details correctly.
Confirm and obtain the tracking number (MTCN)
Once all information is entered, verify its accuracy and confirm the transaction. You will then receive a tracking number to monitor the transfer.
Sending Money to a Western Union Agency
If you prefer to send money in person, follow these steps:
Locate a nearby agency
To find the agency closest to your home, visit the website and select the “Find Location” option. Enter your ZIP code and review the available locations.
You may also call Western Union customer service at 1-800-325-6000 for more information.
Fill out the sending form
Go to the service counter and request the sending form, which you must fill out using the same details required for the online form.
Submit payment and fees to the agent
Once the form is filled out correctly, pay the agent the total amount plus the applicable fee.
Receive the tracking number (MTCN)
Finally, receive the tracking number and share it with the recipient so they can collect the money correctly.
Advantages and Disadvantages of Using Western Union for Remittances
Western Union is a popular option for sending remittances securely and quickly, used by thousands of immigrants in the United States every month.
Below are the main advantages and disadvantages of sending money with Western Union.
Advantages
Extensive global coverage and physical presence
Western Union allows you to send money to almost any part of the world, with approximately 500,000 agencies across more than 200 countries. It even offers transfers to rural and hard-to-reach areas.
Fast cash transfers
If you need to send money urgently, Western Union offers a cash pickup option, available within minutes.
Brand recognition and established history
With over a century of experience, Western Union has a strong reputation and proven security in money transfers through its global network.
Disadvantages
High fees
Generally, the smaller the amount sent, the higher the fee. Fees vary depending on the payment and delivery method and typically range between $4.99 and $15 USD, excluding currency conversion.
Uncompetitive exchange rate
In addition to the initial fee, you must account for the loss due to currency exchange, which is calculated using a less competitive margin than the market rate. As a result, your family receives less money compared to other options.
Sending limits
For unverified users, the sending limit is $3,000 USD per transaction. For verified accounts, the limit is $50,000 USD.
Lack of transparency in fee structure
Western Union’s fees are variable and depend on multiple factors such as the destination country, payment method, delivery method, and transfer amount.
Comun: A Fast, Transparent, and Affordable Alternative to Send Money to Your Family
There is no doubt that Western Union is one of the most well-established remittance services due to its long history and ease of access. However, it is important for users to choose the option that best fits their needs.
Before making a money transfer, it is essential to clearly understand all fees and additional costs; otherwise, your family may receive less money without prior notice.
Comun is the comprehensive solution that makes sending remittances easier and more affordable.
Additionally, it offers:
- A mobile app also available in Spanish that allows you to send money easily to more than 17 countries in Latin America.
- Your first money transfer is free, and afterward, you pay a fee starting at $2.99 USD per transfer, up to the applicable limits.
- You need a mobile device to open your account, an official identification from your country (passport, consular ID, driver’s license, among others), and a US residential address.
- 24/7 customer support available in Spanish.
- High security standards that help your money arrive safely and track your transfer in real time.
- Transparent remittance fees.
Open your Comun account today.
Frequently Asked Questions
If you still have questions about how Western Union works, review our FAQ section:
Can I send money to myself through Western Union?
Yes, if you are traveling to another country and do not have a banking account, you can send money to yourself.
Why can’t I send money through Western Union?
There may be several reasons, such as exceeding the sending limit, rejected payment method, or incorrect recipient information.
How much does Western Union charge to send money?
Transfer fees depend on the recipient country, the amount, payment method, and delivery method.
Educación Financiera
Te Explicamos Tu Número de Cuenta Bancaria: Qué Significa y Por Qué es Importante
8 min de lectura
Cuando abre una cuenta bancaria en Estados Unidos, recibirá información importante sobre su cuenta, incluido su número de cuenta bancaria. Este número es esencial para realizar y recibir pagos, así como para configurar depósito directo. Entender cómo funciona puede facilitarle mucho la vida financiera en EE.UU.
¿Qué es un número de cuenta bancaria?
A diferencia del número de ruta, que identifica a su banco, el número de cuenta lo identifica a usted específicamente dentro de ese banco. Todos los clientes del mismo banco en el mismo estado tienen el mismo número de ruta, pero cada cliente tiene su propio número de cuenta único.
¿Cómo funciona un número de cuenta?
Su número de cuenta bancaria es un identificador único para su cuenta bancaria específica. Este número se usa junto al número de ruta para: recibir depósitos directos de su empleador, hacer transferencias electrónicas (ACH), configurar pagos de facturas automáticos, y recibir pagos de plataformas como Uber, DoorDash o Fiverr.
Dónde encontrar su número de cuenta
Puede encontrar su número de cuenta en la sección de detalles de cuenta en la app de su banco, en sus estados de cuenta mensuales, en un cheque físico (es el segundo grupo de números después del número de ruta), o llamando al servicio al cliente de su banco. Con Común, está disponible desde el primer día en la app.
Preguntas frecuentes sobre el número de cuenta bancaria
¿Qué es el número de cuenta bancaria y cuántos dígitos tiene?
El número de cuenta bancaria es un identificador único asignado por el banco a tu cuenta específica. En EE.UU. generalmente tiene entre 8 y 17 dígitos, dependiendo del banco. Junto con el número de ruta (routing number) de 9 dígitos, estos dos números son los únicos que necesitas para recibir transferencias bancarias, configurar depósito directo o pagar facturas electrónicas.
¿Cuál es la diferencia entre número de cuenta y número de ruta?
El número de ruta (routing number) identifica al banco en el sistema financiero de EE.UU. — todos los clientes del mismo banco tienen el mismo routing number para su estado. El número de cuenta te identifica a ti específicamente dentro de ese banco. Ambos son necesarios juntos para hacer transferencias: el routing number dice a qué banco va el dinero, el número de cuenta dice a qué cuenta dentro de ese banco.
¿Dónde encuentro mi número de cuenta bancaria?
En un cheque físico, el número de cuenta aparece después del routing number (que está al inicio). También lo encuentras en la app de tu banco en la sección de detalles de cuenta, en los estados de cuenta mensuales, o llamando al servicio al cliente. Con Común, tu número de cuenta está disponible en la sección “Mi cuenta” de la app desde el momento en que se aprueba tu cuenta.
¿Es seguro compartir mi número de cuenta?
Compartir tu número de cuenta y routing number permite que otras personas te envíen dinero (depósitos ACH), pero no que retiren fondos de tu cuenta sin tu autorización. Sin embargo, combínalo con otras medidas de seguridad: no lo compartas con desconocidos, y supervisa tu cuenta regularmente para detectar cualquier transacción no autorizada. Nunca compartas tu contraseña bancaria o PIN.
¿Puedo usar el mismo número de cuenta con varios empleadores para el depósito directo?
Sí. Puedes configurar depósito directo con múltiples empleadores, clientes o plataformas gig usando el mismo número de cuenta y routing number. No hay límite en cuántas fuentes de ingresos pueden depositar en tu cuenta. También puedes dividir el depósito directo de un solo empleador entre dos cuentas diferentes dando proporciones específicas.
¿Qué pasa si doy un número de cuenta o routing number incorrecto para una transferencia?
Si el número es incorrecto, la transferencia puede llegar a la cuenta equivocada o ser rechazada y devuelta. Una transferencia a la cuenta equivocada puede ser muy difícil de recuperar. Siempre verifica los números dos veces antes de confirmar cualquier transferencia. Si cometiste un error, contacta a tu banco de inmediato — las posibilidades de recuperar el dinero disminuyen con el tiempo.
Educación Financiera
Comparando Transferencias Bancarias, ACH y Otros Métodos de Transferencia de Dinero
8 min de lectura
Las transferencias ACH son transferencias bancarias electrónicas dentro de Estados Unidos, comunes para depósitos de nómina y pagos entre cuentas. Con Común, recibir una transferencia ACH no tiene costo, y suele tardar de 3 a 5 días hábiles.
La capacidad de transferir dinero de manera eficiente y segura es un pilar de las interacciones económicas. Este artículo explora la variedad de métodos de transferencia electrónica disponibles hoy, comparando y contrastando las transferencias bancarias, las transferencias de la Automated Clearing House (ACH) y otros mecanismos de transferencia de dinero prevalentes. Al entender las sutilezas de cada método de transferencia internacional, desde transferencias de dinero internacionales hasta plataformas entre pares, individuos y empresas pueden navegar las complejidades de las transacciones financieras con confianza.
Transferencias Bancarias: Velocidad y Alcance Internacional
Las transferencias bancarias se destacan como un testimonio del valor duradero del movimiento internacional de dinero rápido y seguro. Estimadas por su confiabilidad, las transferencias bancarias permiten a individuos y empresas transferir fondos directamente entre cuentas bancarias a través del globo. La característica distintiva de las transferencias bancarias es su procesamiento rápido, crucial para transacciones sensibles al tiempo. Aprovechan la vasta red internacional de una institución financiera, haciendo posible enviar dinero a casi cualquier país.
Sin embargo, la eficiencia y seguridad de las transferencias bancarias tienen un costo. Generalmente se asocian con tarifas más altas en comparación con otros métodos de transferencia, tanto para el emisor como, ocasionalmente, para el receptor. Estas transacciones también requieren la provisión de detalles precisos y completos de la cuenta bancaria del receptor, incluyendo el nombre del banco, número de cuenta y números de ruta, asegurando que los fondos lleguen al destino previsto sin demoras.
A pesar del costo, la velocidad y seguridad inigualables de las transferencias bancarias las convierten en la opción preferida para grandes transacciones internacionales, donde la garantía de una entrega oportuna y segura supera el gasto. Ya sea para tratos comerciales, la compra de propiedades en el extranjero o el envío de fondos de emergencia, las transferencias bancarias ofrecen una solución confiable, respaldada por la reputación y el marco regulatorio de las instituciones financieras tradicionales.
Transferencias ACH: Eficiencia Doméstica y Bajo Costo
La red de Automated Clearing House (ACH) ofrece una alternativa eficiente y económica para transferencias de dinero domésticas. Las transferencias ACH abarcan tanto depósitos directos como pagos directos, incluyendo nóminas, beneficios gubernamentales y pagos de facturas. A diferencia de las transferencias bancarias, las transferencias ACH se procesan en lotes, lo que puede llevar a una velocidad de entrega más lenta, típicamente de unos pocos días hábiles. Sin embargo, las tarifas más bajas asociadas con las transferencias ACH las hacen una opción atractiva para transacciones domésticas rutinarias. Las transferencias ACH y las transferencias bancarias, aunque a menudo se mencionan juntas, sirven necesidades distintas basadas en la urgencia y el alcance geográfico de la transacción.
La versatilidad de la red ACH se extiende más allá de simples ahorros de costos, proporcionando un marco para una amplia gama de transacciones más allá de los depósitos de cheques convencionales y pagos de facturas. Esto incluye, pero no se limita a, pagos de persona a persona (P2P), transacciones de negocio a negocio, e incluso pagos de gobierno a ciudadano como reembolsos de impuestos.
Además, la llegada del procesamiento ACH del mismo día marca una mejora significativa en la velocidad de las transacciones, abordando una de las pocas desventajas tradicionalmente asociadas con las transferencias de remesas a través de este método. A pesar de este avance, la demora inherente en el procesamiento por lotes todavía hace que las transferencias ACH sean menos adecuadas para transacciones urgentes, posicionándolas como un método preferido para pagos recurrentes planeados donde la eficiencia de costos supera la disponibilidad inmediata de fondos.
El Auge de la Conveniencia Digital:
Dos métodos destacan por sus enfoques distintos y beneficios únicos: las transferencias de persona a persona (P2P) y las transacciones tradicionales tanto en bancos como en cooperativas de crédito, y bancos. Plataformas P2P como PayPal, Venmo, Cash App y Google Pay han revolucionado la forma en que pensamos sobre las transferencias de dinero, ofreciendo un nivel de conveniencia y accesibilidad que se alinea con las demandas de la era digital. Estas plataformas atienden a una generación que valora la velocidad, la simplicidad y la capacidad de realizar transacciones en movimiento, usando solo un teléfono inteligente. Por otro lado, las cooperativas de crédito y los bancos representan la base de las transacciones financieras tradicionales, proporcionando un conjunto completo de servicios que van desde necesidades bancarias cotidianas hasta complejas transferencias bancarias internacionales.
Transferencias de Persona a Persona
Como se mencionó, plataformas como PayPal, Venmo, Cash App y Google Pay se han vuelto indispensables en la era digital, democratizando el proceso de enviar y recibir dinero. Estas aplicaciones destacan en la conveniencia del usuario, permitiendo transacciones con solo un teléfono inteligente. Vinculadas a la cuenta bancaria o tarjeta de débito de uno, facilitan tanto transferencias domésticas como, cada vez más, internacionales.
Aunque a menudo son gratuitas para servicios básicos, pueden cobrar pequeñas tarifas por transferencias instantáneas o conversión de tasas de cambio de divisas. El atractivo de las plataformas P2P radica en su simplicidad y la capacidad de transferir fondos sin necesidad de los detalles bancarios del destinatario, solo su número de teléfono o dirección de correo electrónico.
Cooperativas de Crédito y Bancos: Tradicionales pero Confiables
Las cooperativas de crédito y los bancos siguen siendo el eje del ecosistema de transferencia de dinero. Ofreciendo una gama de servicios desde depósitos directos hasta transferencias bancarias internacionales, estas instituciones proporcionan una opción segura, aunque a veces más costosa, para mover fondos. La elección entre un banco y una cooperativa de crédito a menudo se reduce a la naturaleza de la transacción—las cooperativas de crédito pueden ofrecer tarifas más bajas y mejores tasas de cambio para sus miembros, mientras que los bancos podrían proporcionar servicios más completos para transferencias internacionales y de negocios. Independientemente de la elección, asegurar que la transacción se complete con una institución de buena reputación es primordial.
Decidiendo Entre Aplicaciones de Transferencia de Dinero: Consideraciones Clave
Cuando se comparan las aplicaciones de transferencia de dinero, se deben considerar varios factores clave para asegurar que la decisión se alinee con sus necesidades financieras personales o empresariales. Aquí están los aspectos esenciales a evaluar:
- Tarifas: Compare los costos asociados para enviar o recibir dinero, incluyendo tarifas por transferencias instantáneas o cargos por conversión de divisas.
- Límites de Transferencia: Verifique los montos máximos y mínimos que puede enviar, ya que las plataformas varían ampliamente en sus límites.
- Disponibilidad Geográfica: No todas las aplicaciones están disponibles en cada país o admiten transferencias internacionales. Asegúrese de que la aplicación cumpla con sus requisitos geográficos.
- Seguridad: Investigue las medidas de seguridad implementadas, como la encriptación y protección contra fraudes, para salvaguardar su información financiera.
- Experiencia del Usuario: Considere la facilidad de uso de la aplicación, la disponibilidad de soporte al cliente y cualquier característica adicional como la división de facturas o funcionalidades sociales.
- Velocidad de Entrega: Mientras que algunas aplicaciones ofrecen transferencias instantáneas, otras pueden tardar algunos días hábiles. Elija en función de la rapidez con la que necesita que los fondos estén disponibles.
- Tasas de Cambio y Opciones de Moneda: Para transferencias internacionales, evalúe las tasas de cambio ofrecidas y qué monedas son admitidas.
Común- Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Al considerar cuidadosamente estos factores, los usuarios pueden seleccionar una aplicación de transferencia de dinero que mejor se adapte a sus transacciones financieras, equilibrando conveniencia, costo y seguridad. Ya sea enviando dinero a un amigo dentro del país o gestionando transacciones comerciales internacionales, la aplicación correcta de transferencia bancaria puede marcar la diferencia en lograr una experiencia de transferencia de dinero fluida y eficiente.
Tecnologías Emergentes e Innovaciones Financieras
El sector financiero continúa evolucionando, con tecnologías emergentes e innovaciones que ofrecen nuevas formas de transferir dinero. La tecnología blockchain, por ejemplo, ha dado lugar a las criptomonedas, que prometen transferencias internacionales más rápidas sin necesidad de infraestructura bancaria tradicional. Sin embargo, estos métodos vienen con su propio conjunto de desafíos, incluyendo volatilidad e incertidumbre regulatoria. A medida que estas tecnologías se desarrollan, pueden ofrecer alternativas viables a los métodos tradicionales y electrónicos de transferencia de fondos. Algunos desarrollos incluyen:
- Plataformas de Finanzas Descentralizadas (DeFi): Estas plataformas están remodelando las transacciones financieras al habilitar el préstamo, el préstamo y la inversión entre pares sin intermediarios tradicionales, utilizando la tecnología blockchain para garantizar la seguridad y la transparencia.
- Contratos Inteligentes: Estos contratos autoejecutables con los términos del acuerdo directamente escritos en líneas de código pueden automatizar y asegurar la ejecución de transacciones financieras, reduciendo la necesidad de intermediarios y aumentando la eficiencia y la confianza.
- Integración de Carteras Digitales y Pagos Móviles: La integración de carteras digitales con sistemas de pago móvil está simplificando el proceso de realizar transacciones, haciéndolas más fluidas y accesibles, y está preparada para reducir aún más la dependencia de tarjetas bancarias físicas y efectivo.
Conclusión
El mundo de los métodos de dinero es diverso, cada uno con su propio conjunto de ventajas, desventajas y escenarios de mejor uso. Desde el alcance internacional rápido de las transferencias bancarias hasta la eficiencia doméstica de las transacciones ACH y la conveniencia de las aplicaciones de transferencia de dinero, la elección del método depende de las necesidades específicas de la transacción, incluyendo velocidad, costo y alcance geográfico. A medida que las tecnologías financieras continúan evolucionando, mantenerse informado sobre estos métodos permitirá a individuos y empresas tomar las mejores decisiones para sus necesidades de transferencia de dinero, asegurando que los fondos se transfieran de manera segura, eficiente y rentable.
¿Qué es una transferencia ACH?
Es un tipo de transferencia electrónica que mueve dinero entre cuentas bancarias en Estados Unidos, usada comúnmente para nómina, pagos de servicios y transferencias entre bancos.
¿Cómo recibo una transferencia ACH en mi cuenta de Común?
Usa tu número de cuenta y de ruta (routing number), que encuentras dentro de la app, para recibir transferencias ACH directamente en tu cuenta. No tiene costo.
¿Cuánto tarda una transferencia ACH?
Generalmente de 3 a 5 días hábiles. Si necesitas recibir tu sueldo más rápido, el depósito directo no tiene límite y suele estar disponible antes.
Preguntas frecuentes
¿Recibir una transferencia ACH en Común tiene algún costo?
No, recibir transferencias ACH en tu cuenta de Común no tiene costo.
¿Cuál es el límite de una transferencia ACH con Común?
Hasta $1,000 por día y $10,000 por mes.
¿Dónde encuentro mi número de cuenta y de ruta para recibir una transferencia ACH?
Ambos datos están disponibles dentro de la app de Común.
¿El depósito directo es más rápido que una transferencia ACH?
Sí, el depósito directo no tiene límite y generalmente está disponible más rápido que una transferencia ACH estándar.
¿Puedo enviar dinero por ACH desde mi cuenta de Común a otro banco?
La app te muestra las opciones de transferencia disponibles según tu tipo de cuenta.
¿Qué diferencia hay entre ACH y una transferencia electrónica (wire)?
ACH suele ser gratis pero más lenta (3-5 días); una transferencia electrónica es generalmente más rápida pero puede tener costo.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.








