
Educación Financiera
La guía definitiva para gestionar cheques en la era digital
Cómo gestionar cheques en la era digital en EE.UU.: depósito móvil, endoso, cheques de caja y cuándo siguen siendo necesarios.
8 min read

15 Jun 2024

El cambio de los cheques físicos a los digitales marca una transformación significativa en los servicios financieros. En esta guía definitiva explicamos cómo gestionar cheques de manera eficiente en la era digital, desde el depósito móvil hasta las alternativas completamente sin papel.
El cheque en la era digital: ¿aún relevante?
Los cheques siguen siendo relevantes en 2026. El pago de renta, transacciones entre particulares de alto valor, y pagos de nómina de empleadores sin sistema de depósito directo todavía usan cheques. Sin embargo, la tecnología ha transformado cómo los gestionamos: del banco físico a la app móvil.
Depósito móvil de cheques: el cambio más importante
El depósito móvil permite depositar cheques fotografiando el frente y reverso desde tu smartphone. El proceso es simple: firma el reverso del cheque, abre la app, selecciona “Depositar cheque”, toma las fotos con buena iluminación, confirma el monto. El dinero se acredita en 1-2 días hábiles. Común ofrece depósito móvil gratuito desde el primer día de abrir tu cuenta.
Cheques electrónicos (e-checks)
Un e-check es un cheque en formato digital que utiliza los mismos números de cuenta y routing que los cheques físicos, pero se procesa completamente en línea. Se usa para pagos de facturas en línea, compras en e-commerce y pagos entre empresas. El tiempo de procesamiento (1-3 días hábiles) es igual al de cheques físicos.
Alternativas digitales a los cheques
- Zelle: instantáneo, gratuito, solo para usuarios con cuentas en bancos participantes en EE.UU.
- ACH transfer: gratuito, 1-3 días hábiles, ideal para pagos regulares de renta o facturas
- Wire transfer: costoso ($15-45), instantáneo, para montos grandes que requieren garantía inmediata
- Venmo/Cash App: fáciles para pagos entre personas, requieren SSN para verificación completa
Preguntas frecuentes sobre cheques digitales y depósito móvil
¿Qué es el depósito móvil de cheques y cómo funciona?
El depósito móvil permite fotografiar un cheque físico con tu smartphone y depositarlo en tu cuenta bancaria sin ir a una sucursal. Firmas el reverso del cheque, abres la app de tu banco, seleccionas “Depositar cheque”, tomas fotos del frente y reverso, y confirmas el monto. El dinero generalmente se acredita en 1-2 días hábiles. Común ofrece depósito móvil gratuito disponible 24/7.
¿Qué es un cheque digital y cómo se diferencia del físico?
Un cheque digital (e-check) es una versión electrónica del cheque tradicional — usa los mismos números de cuenta y routing para debitar fondos directamente de una cuenta bancaria, pero se procesa completamente en línea sin papel físico. Se usa frecuentemente para pagos de facturas en línea, transacciones de e-commerce B2B, y pagos de gobierno.
¿Es seguro el depósito móvil de cheques?
Sí. Los bancos usan encriptación y verificación de imágenes para detectar fraudes. Sin embargo, debes tomar las fotos en buenas condiciones de luz (imagen nítida y sin sombras), asegurarte de que el reverso esté firmado, y guardar el cheque físico unos días después de depositarlo como respaldo. Si el depósito falla por imagen de baja calidad, puedes intentarlo de nuevo o ir a una sucursal.
¿Qué pasa con el cheque físico después de depositarlo por móvil?
Después de un depósito móvil exitoso, escribe “DEPOSITADO” o “VOID” en el cheque y guárdalo durante 14-30 días en caso de cualquier disputa o problema con el depósito. Una vez confirmado que los fondos están disponibles y que transcurrió el periodo de seguridad del banco, puedes destruirlo de forma segura (cortarlo en pedazos o triturarlo). Nunca deposites el mismo cheque dos veces.
¿Cuándo tarda en disponerse el dinero de un depósito de cheque?
Generalmente el primer $200-225 está disponible al día siguiente hábil. El resto puede tardar 2-5 días hábiles dependiendo del banco, el monto, y si el banco conoce al emisor. Los cheques de caja del gobierno o del banco suelen estar disponibles más rápido. Con Común, los fondos del depósito móvil generalmente se acreditan en 1-2 días hábiles.
¿Existen alternativas completamente digitales a los cheques para pagos de renta?
Sí. Zelle permite transferencias instantáneas gratuitas — muchos arrendadores ya lo aceptan. La transferencia ACH directa banco-a-banco también es una alternativa limpia. Plataformas de pagos de renta como Cozy, Avail o RentRedi permiten pagos digitales con registro para ambas partes. Si tu arrendador solo acepta cheques, Común te permite depositar cheques digitalmente sin costo y sin ir al banco.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
Depósito directo vs. wire transfer: guía comparativa para inmigrantes en EE.UU.
8 min de lectura
Depósito directo vs. wire transfer: guía comparativa para inmigrantes en EE.UU.
Estos métodos de pago están disponibles en EE.UU. pero frecuentemente se usan para diferentes propósitos. El depósito directo se usa comúnmente para cheques de nómina, reembolsos de impuestos y beneficios gubernamentales, mientras que los wire transfers se usan más a menudo para transferencias urgentes o de alto valor entre instituciones financieras.
Entender la diferencia entre el depósito directo y el wire transfer puede ayudarte a evitar tarifas innecesarias, elegir el método de pago correcto para tu situación y gestionar tu dinero con más confianza.
¿Cuál es la diferencia entre depósito directo y wire transfer?
La mayor diferencia entre el depósito directo y el wire transfer es el propósito que sirven. El depósito directo se usa comúnmente para pagos recurrentes como salarios, beneficios y reembolsos de impuestos. Los wire transfers se usan para mover dinero rápidamente entre instituciones financieras, particularmente para transacciones grandes o urgentes.
| Característica | Depósito directo | Wire transfer |
|---|---|---|
| Uso común | Cheques de nómina, beneficios, reembolsos de impuestos | Transferencias grandes o urgentes |
| Red utilizada | Red ACH | Red de wire transfer |
| Velocidad | Típicamente 1–3 días hábiles | A menudo mismo día o siguiente día hábil |
| Costo típico | A menudo sin tarifa para recibir | Pueden aplicar tarifas |
| Transferencias internacionales | Limitado | Uso común |
| Pagos recurrentes | Sí | Menos común |
| Configuración requerida | Número de ruta + número de cuenta | Datos bancarios + información del destinatario |
Cómo funciona el depósito directo
El depósito directo es uno de los métodos de pago más comunes en EE.UU., particularmente para empleados que reciben salarios de un empleador. En lugar de emitir un cheque en papel, el empleador envía el pago electrónicamente a la cuenta bancaria del empleado a través de la red ACH.
Para configurar el depósito directo necesitas proporcionar a tu empleador: el número de ruta de tu banco y tu número de cuenta personal.
Cómo funciona el wire transfer
Un wire transfer es una transferencia electrónica de fondos entre instituciones financieras a través de redes financieras seguras como Fedwire o SWIFT. A diferencia del depósito directo, los wire transfers son más adecuados para pagos únicos grandes, pagos urgentes, transacciones inmobiliarias o transferencias internacionales.
¿Cuándo usar cada uno?
Usa depósito directo para:
- Recibir tu cheque de nómina
- Reembolsos de impuestos del IRS
- Beneficios de seguridad social o desempleo
- Pagos recurrentes de negocios
Usa wire transfer para:
- Pagos de bienes raíces (enganche, cierre)
- Transferencias internacionales urgentes
- Pagos de negocios de alto valor
- Cuando el destinatario requiere un wire transfer específicamente
Cómo configurar el depósito directo con Común
Con tu cuenta de Común, puedes configurar el depósito directo proporcionando tu número de ruta y número de cuenta de Común a tu empleador. Tu cuenta de Común tiene un número de ruta y número de cuenta únicos disponibles en la app. Visita comun.app para más información.
Preguntas frecuentes
¿El depósito directo es más rápido que el wire transfer?
No necesariamente. Los wire transfers domésticos pueden ser más rápidos (mismo día), mientras que los depósitos directos suelen tomar 1-3 días hábiles. Sin embargo, muchas cuentas ofrecen acceso al depósito directo hasta 2 días antes.
¿Cuánto cuesta configurar el depósito directo?
Configurar el depósito directo generalmente no tiene costo. Los empleadores usan la red ACH para enviar nóminas electrónicamente sin cargo para el empleado.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.

Cuenta corriente
¿Qué es la banca en línea?
8 min de lectura
La banca en línea es un sistema que permite acceder y gestionar cuentas bancarias a través de internet, sin visitar una sucursal física. Ofrece servicios como consulta de saldo, transferencias, pago de facturas y depósito de cheques desde cualquier dispositivo conectado. Plataformas como Común llevan la banca en línea un paso más allá al hacerla accesible a inmigrantes sin SSN.
La banca en línea, o banca digital, ha transformado la manera en que millones de personas manejan su dinero en Estados Unidos. En lugar de ir a una sucursal bancaria, puedes realizar casi todas las operaciones financieras desde tu teléfono o computadora, en cualquier momento y desde cualquier lugar.
¿Qué es la banca en línea exactamente?
La banca en línea es el acceso a servicios bancarios a través de internet. Esto incluye revisar saldos, hacer transferencias, pagar facturas, depositar cheques por foto, y más. Los bancos tradicionales ofrecen portales web y apps móviles. Los bancos digitales, como Común, operan exclusivamente en línea sin sucursales físicas, lo que les permite ofrecer servicios sin comisiones.
Principales servicios de la banca en línea
A través de una plataforma de banca en línea puedes:
- Ver el saldo y el historial de transacciones en tiempo real
- Transferir dinero entre cuentas propias o a terceros
- Pagar facturas de servicios (luz, agua, internet, renta)
- Depositar cheques fotografiándolos con el celular
- Configurar alertas por movimientos o saldo bajo
- Solicitar tarjeta de débito virtual o física
- Enviar remesas internacionales
Ventajas de la banca en línea
La banca digital ofrece varias ventajas frente a la banca tradicional. La disponibilidad es total: accedes 24/7 desde tu teléfono, sin horarios de sucursal. Los costos son menores, ya que sin sucursales físicas los bancos digitales eliminan comisiones mensuales. La apertura de cuenta es más rápida — en minutos desde el celular — y accesible para inmigrantes: plataformas como Común aceptan pasaporte o matrícula consular sin necesitar SSN.
¿Es segura la banca en línea?
Sí, cuando usas plataformas reguladas. Los bancos digitales en EE.UU. están respaldados por el FDIC (hasta $250,000 por titular), usan encriptación SSL/TLS, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, institución miembro del FDIC, ofreciendo el mismo nivel de protección que un banco tradicional.
Preguntas frecuentes sobre banca en línea
¿Necesito SSN para abrir una cuenta de banca en línea?
Los bancos tradicionales generalmente sí lo requieren. Bancos digitales como Común no: aceptan pasaporte, matrícula consular o identificaciones latinoamericanas. Esto hace que la banca en línea sea accesible para inmigrantes desde su primer día en EE.UU.
¿Puedo hacer todo en línea o a veces tengo que ir a una sucursal?
Con bancos digitales como Común, todo se hace en línea: apertura de cuenta, depósitos de cheques, transferencias y atención al cliente. No hay sucursales porque no las necesitas. El servicio al cliente está disponible en español vía app o chat.
¿Qué pasa si pierdo mi teléfono con la app bancaria?
Puedes bloquear el acceso inmediatamente desde otro dispositivo o contactando al banco. Las apps bancarias no almacenan datos sensibles en el teléfono — solo permiten acceso con tu contraseña o biometría. Notifica al banco de inmediato para suspender temporalmente tu tarjeta si es necesario.
¿La banca en línea funciona para recibir remesas o pagos del extranjero?
Sí. Las cuentas de banca en línea en EE.UU. reciben transferencias internacionales (wire transfers, ACH, y en algunos casos servicios como Zelle o Wise). Común permite recibir pagos de aplicaciones de trabajo como Uber o Fiverr, así como remesas de familiares en otros países.
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
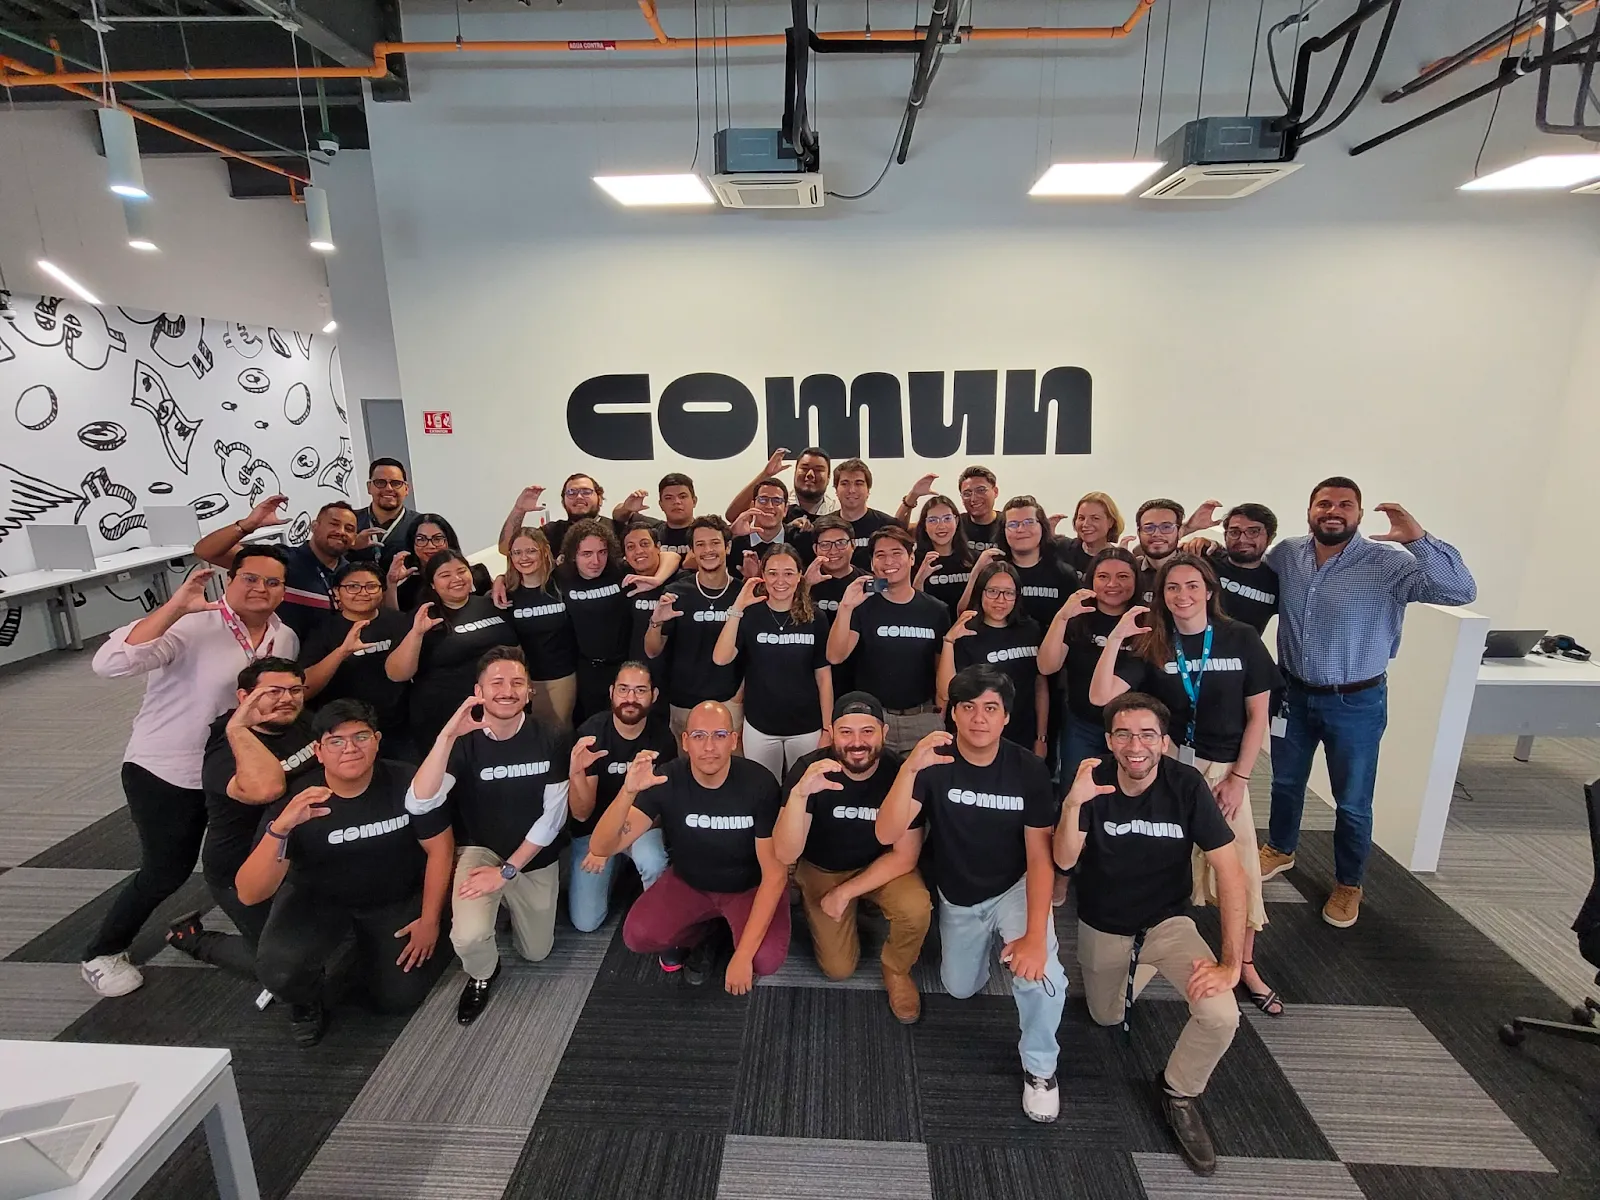
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.
Educación Financiera
Guía práctica para elegir la mejor cuenta de ahorro en EE. UU. en 2025
8 min de lectura
¿Buscas una manera efectiva de ahorrar dinero en Estados Unidos? Para los inmigrantes, abrir una cuenta bancaria es un paso indispensable para adaptarse al ritmo de vida en el país y para acceder a diversos servicios financieros cotidianos, como recibir pagos, enviar dinero y ahorrar.
Para esto último existen las cuentas de ahorro, que a diferencia de las cuentas corrientes, son una herramienta para resguardar dinero en un lugar seguro y para hacerlo crecer a través de un porcentaje de interés o Annual Percentage Yield (APY).
Más que una lista de opciones de cuentas de ahorro en Estados Unidos, a continuación te mostramos una guía práctica y completa para que aprendas a comparar factores clave, como cuáles bancos pagan mejores intereses en USA, comisiones y el respaldo de la FDIC para mayor seguridad.
Mejores cuentas de ahorro en Estados Unidos en 2025
Una de las cualidades del sistema financiero estadounidense es que incluye una gran cantidad de instituciones que ofrecen cuentas de ahorro con distintas ventajas y características.
A continuación, te listamos algunas de las cuentas de ahorro de alto rendimiento en 2025. Por favor, chequear cada banco para información más actualizada.
| Banco | Marcus by Goldman Sachs | SoFi Bank | Ally Bank | Capital One |
|---|---|---|---|---|
| APY estimado (septiembre 2025) | 3.65 % | Hasta un 4.50 % bajo ciertos requisitos | Hasta un 3.90 % | Hasta un 3.50 % |
| Depósito mínimo de apertura | No se requiere | No se requiere | No se requiere | No se requiere |
| Comisiones / tarifas principales | Tarifas claras y competitivas | Se requieren algunas condiciones para mantener el APY alto | Límite de 10 retiros o penalización por retiro temprano para la High Yield CD | Se requiere cumplir algunas condiciones para mantener el APY alto |
| Seguro FDIC | Miembro FDIC | Miembro FDIC | Miembro FDIC | Miembro FDIC |
| Beneficio destacado | Transferencias de dinero de hasta $100,000 USD para/hacia otros bancos | Utiliza bóvedas para guardar tu dinero y activa el redondeo | Uso de cajeros Allpoint o MoneyPass y reembolso de hasta $10 por uso de otros cajeros | Acceso digital y en sucursales físicas |
| Perfil conveniente | Personas que buscan simplicidad y buen APY | Quienes buscan combinar una cuenta de cheques y de ahorro | Personas que buscan una plataforma digital fácil de usar | Personas que buscan una experiencia híbrida con servicio en línea y presencial |
Factores clave para elegir una cuenta de ahorro en Estados Unidos
Antes de elegir una cuenta de ahorro, es muy importante que compares alternativas en bancos tradicionales, como Bank of America y Wells Fargo, y bancos digitales, como Ally Bank y Capital One.
Annual Percentage Yield (APY)
APY (Annual Percentage Yield) indica el rendimiento anual de tu dinero. Este porcentaje varía según el tipo de institución bancaria y el tipo de cuenta.
Por ejemplo, en bancos tradicionales el APY puede ser menor al 1 %, mientras que en opciones high yield savings accounts digitales, puedes obtener un rendimiento superior al 4 %, bajo ciertas condiciones.
Depósitos mínimos y requisitos de saldo
Aunque muchos bancos digitales e híbridos no requieren depósitos iniciales, es frecuente que los bancos tradicionales sí lo hagan. Por ejemplo, U.S. Bank solicita un depósito mínimo de $25 USD para abrir una cuenta.
Comisiones y cargos ocultos
También es frecuente que los bancos hagan cargos mensuales por gastos de mantenimiento, lo cual puede afectar el rendimiento de tus ahorros.
Por ejemplo, Wells Fargo solicita un saldo mínimo de $300 USD al mes para evitar una comisión mensual de $5 USD.
Seguridad: Seguro FDIC
Es esencial verificar que el banco que elijas sea miembro de la FDIC (Federal Deposit Insurance Corporation), ya que esta institución asegura los depósitos hasta $250,000 USD por depositante, por banco asegurado y por cada categoría de titularidad de cuenta, en caso de quiebra bancaria.
Acceso y facilidad de uso
También es muy importante que evalúes qué tan fácil es acceder a los servicios de las instituciones que consideres. Por ejemplo, si cuentan con banca móvil, acceso a cajeros automáticos ATM, posibilidad de hacer transferencias y retirar dinero, además de los requisitos de apertura solicitados para inmigrantes.
Tipos de cuentas de ahorro en Estados Unidos
En Estados Unidos existen varios tipos de cuentas bancarias para cubrir perfiles con expectativas y estilos de vida diversos. Es indispensable que conozcas las particularidades de cada uno, para que elijas la opción más destacada de acuerdo con tus necesidades.
Estas son las principales cuentas bancarias en EE. UU.
Cuentas de ahorro tradicionales
Son cuentas de ahorro ofrecidas tanto por bancos tradicionales como digitales para guardar dinero con tasas de interés moderadas.
Ventajas
- Es posible hacer depósitos directos y retiros de dinero.
- La mayoría no requiere un depósito mínimo de apertura.
Desventajas
- Tasas de interés más bajas que las opciones de alto rendimiento.
- Por lo anterior, tu dinero puede perder valor frente a la inflación.
- Ventajas adicionales limitadas en comparación con otras opciones.
Cuentas de ahorro de alto rendimiento (High Yield Savings Account)
Son cuentas de ahorro que se distinguen por ofrecer un APY considerablemente mayor con respecto a las opciones tradicionales.
Ventajas
- Mayor crecimiento de tu dinero, especialmente a largo plazo.
- A diferencia de los Certificados de Depósito, estas cuentas permiten retirar dinero sin penalidades, en la mayoría de los casos.
Desventajas
- A veces es necesario mantener un saldo mínimo para acceder al APY más alto.
- Las tasas varían con el tiempo.
- No todas las instituciones tienen sucursales físicas.
Cuentas del mercado monetario (Money Market Accounts)
Son cuentas de depósito que combinan algunas características de cuentas de cheques y de ahorro.
Ventajas
- Otorgan mayor flexibilidad y permiten el uso de cheques y tarjetas de débito.
- Ofrecen tasas de interés destacadas, especialmente para cuentas con saldos altos.
Desventajas
- Pueden requerir saldos mínimos más altos para abrir una cuenta o evitar comisiones mensuales.
- Tasas de interés variables.
- Límites de retiros y transferencias de dinero en algunos bancos.
Certificados de Depósito (CDs)
Son instrumentos de inversión a plazo fijo a partir de 3 meses, con una tasa de interés fija.
Ventajas
- Tasas de interés más altas con respecto a cuentas de ahorro corrientes.
- Rendimiento garantizado si no retiras el dinero.
Desventajas
- Si necesitas retirar tu dinero antes de tiempo, deberás pagar una penalidad.
- Generalmente, necesitarás invertir una alta cantidad de dinero para alcanzar una buena tasa de rendimiento.
Consejos para aprovechar al máximo tu cuenta de ahorro
Si realmente quieres ver un impacto positivo en tus finanzas personales, no basta con abrir una cuenta bancaria. Debes aprender a usarla de manera estratégica para ver resultados verdaderos.
Sigue estos sencillos consejos y saca el máximo potencial de tu cuenta de ahorro.
- Automatiza depósitos mínimos mensuales para crear disciplina.
- Fija metas claras de ahorro para apartar un fondo de emergencia.
- No uses la cuenta de ahorro para gastos diarios, procura tener una cuenta diferente que te permita realizar operaciones diarias fácilmente.
- Busca bancos que ofrezcan tarjeta de débito o integración con transferencias internacionales para que puedas enviar dinero a tu país de origen sin complicaciones.
Administra y haz crecer tu dinero en EE. UU. con Común
A lo largo de este artículo aprendiste qué es una cuenta de ahorro, los aspectos clave para comparar y elegir la opción de tu preferencia. APY, depósito mínimo, tarifas y protección de la FDIC. Además de consejos para sacarles el mayor provecho e incentivar la educación financiera.
Común es la opción financiera diseñada para inmigrantes que quieren manejar su dinero con claridad y confianza.
Descubre por qué Común es una opción pensada para tus necesidades:
- Abre tu cuenta corriente con una identificación oficial calificada de tu país de origen.
- Obtén una tarjeta de débito para gastos diarios.
- Envía remesas fácilmente a México y otros países de LATAM.
- Ahorra y organiza tu dinero fácilmente.
Abre tu cuenta en Común hoy mismo y empieza a organizar tu dinero de forma segura y sencilla. ¡Da el siguiente paso hacia unas finanzas más estables en Estados Unidos!
Preguntas frecuentes (FAQ)
¿Cuál es el depósito mínimo para abrir una cuenta de ahorro?
Depende del banco. Algunos no piden un depósito mínimo, mientras que las instituciones tradicionales suelen solicitar alrededor de $25 USD.
¿Todas las cuentas de ahorro tienen seguro FDIC?
Todas las cuentas de bancos asegurados por el FDIC tienen seguro. Las excepciones son las fintechs que actúan como intermediarias.
¿Una persona sin número de seguro social puede abrir una cuenta de ahorro en EE. UU.?
Muchos bancos aceptan el ITIN en lugar del SSN o, en algunos casos, el pasaporte o identificación oficial extranjera. Por favor, chequear con el banco correspondiente los requerimientos de identificación para abrir una cuenta.
Educación Financiera
¿Cómo ahorrar dinero en USA? Estrategias reales para inmigrantes que comienzan desde cero
8 min de lectura
Vivir en EE.UU., sin duda, representa una gran ventaja para mejorar la calidad de vida, debido a la oferta laboral que este país ofrece tanto para ciudadanos como para extranjeros. Sin embargo, acoplarse al ritmo de vida de Estados Unidos también implica enfrentar diversos gastos que pueden afectar las finanzas personales, especialmente de los inmigrantes recién llegados.
Las estrategias de ahorro son un aliado indispensable para disminuir la incertidumbre financiera, estar preparado ante cualquier imprevisto, y construir un futuro pleno en un país nuevo.
Si te identificas con esta situación y te encuentras sorteando dificultades para cubrir los gastos mensuales, a continuación te mostramos diferentes formas de ahorrar dinero en USA adaptadas especialmente a la realidad de los inmigrantes, así como alternativas de cuentas de ahorros, para que tengas un control pleno de tu capital.
10 formas de ahorrar dinero en USA
Ahorrar en Estados Unidos implica desarrollar una serie de hábitos orientados a la optimización de recursos y optar por servicios financieros con tasas de interés competitivas.
Trazar metas de ahorro es el primer paso para comenzar una vida financiera sana y libre de preocupaciones.
A continuación, te compartimos algunas estrategias para sacar el mayor provecho de tus gastos diarios.
1. Planifica y presupuesta tus gastos
Antes de hacer cualquier movimiento, es esencial que tengas claro a cuánto ascienden tus ingresos y egresos mensuales, por lo que debes comenzar por llevar un control financiero claro.
Para ello, puedes apoyarte en alguna aplicación de finanzas personales y gestión de presupuesto o una hoja de cálculo, a fin de registrar categorías como:
- Gastos fijos: todos los gastos que repites cada mes como renta, pago de servicios, transporte, envío de remesas, etc.
- Gastos variables: los gastos cuyo monto varía, como alimentación, lo relacionado con el esparcimiento, créditos, etc. Con base en tus ingresos, asigna un presupuesto a cada uno.
- Ahorro: es muy importante que te asegures de conservar una cantidad de dinero suficiente después de cubrir tus gastos mensuales. Te servirá para construir un fondo de emergencia que podrás utilizar ante algún imprevisto. Fija metas financieras a corto plazo para poder monitorear tu avance.
2. Aprovecha las ofertas y cupones
Una manera efectiva de aprovechar las ofertas de diferentes tiendas departamentales es utilizar alguna aplicación que te ayude a comparar precios; así, podrás elegir una alternativa sin salir de casa.
También puedes aprovechar los programas de lealtad que ofrecen varias tiendas a través de sus aplicaciones móviles, como Safeway y Target.
3. Reduce los costos de vivienda
Dependiendo de la ciudad, el alquiler puede ser uno de los gastos más elevados en tu presupuesto. Si consideras que después de cubrir este apartado, tu cartera queda demasiado apretada, puedes evaluar aplicar algunas estrategias.
- Considera compartir un departamento con roomies.
- Busca una zona con precios de alquiler accesibles, como Texas.
- Por el contrario, Nueva York es de las zonas más costosas para vivir, por lo que es recomendable buscar opciones más accesibles.
- Revisa tu elegibilidad para acceder al programa de vivienda pública con la Autoridad de Vivienda.
4. Cocina en casa en lugar de comer fuera
Comer en restaurantes siempre es tentador, pero esto genera hasta 5 veces más gastos que preparar comida en casa. Planifica los menús semanales y evita desperdiciar alimentos.
5. Usar servicios de remesas con tarifas bajas para enviar dinero al país de origen
Para los inmigrantes en Estados Unidos, enviar dinero a casa es una necesidad básica, ya que se trata de uno de los principales medios de sustento de sus seres queridos.
Antes de enviar dinero a América Latina, asegúrate de comparar diferentes servicios, en cuanto a las tarifas de envío, tipo de cambio, métodos de envío y tiempo.
Comun te permite enviar tu primera remesa sin costo (Promoción sujeta a cambios. Consulta disponibilidad en la app) y con tarifas accesibles para las siguientes. Es una opción popular entre inmigrantes por su accesibilidad y soporte bilingüe en español, porque comparte idioma, intereses y objetivos en común: acercar a las familias a través de soluciones financieras seguras y accesibles.
6. Usa el transporte público o comparte viajes
El transporte público es una gran manera de moverte a bajo costo en una ciudad. Puedes elegir el servicio de autobús, aplicaciones de viajes compartidos o, para distancias cortas, una bicicleta.
7. Busca programas de ayuda o beneficios locales disponibles para inmigrantes
Consulta la disponibilidad de programas de ayuda en tu ciudad, como atención médica en clínicas de salud comunitarias y bancos de alimentos.
Por ejemplo, el Programa de Asistencia Nutricional Suplementaria (SNAP) brinda ayuda financiera para la compra de alimentos nutritivos. La elegibilidad a este beneficio depende del estatus migratorio, ya que requiere la ciudadanía o residencia legal en el país.
8. Aprende sobre créditos y finanzas como inmigrante
Conocer el sistema financiero de Estados Unidos es clave para acceder a servicios básicos, como una cuenta bancaria, tarjeta de débito, tarjeta de crédito, etc. Para esto, generalmente debes contar con SNN o ITIN. Por lo que es recomendable buscar opciones accesibles para que logres integrarte lo antes posible.
Además, el gobierno de Estados Unidos ofrece un plan de ahorro para el retiro, a través de Individual Retirement Account (IRA), que permite acumular dinero libre de impuestos hasta que sea retirado.
9. Compra en segunda mano para ahorrar desde el inicio
Otra manera de ahorrar dinero es comprar artículos para el hogar en tiendas de segunda mano, tales como Craigslist, OfferUp y Goodwill. De este modo, puedes ahorrar hasta el 50 % de tu presupuesto destinado a estas compras.
10. Aprovecha los beneficios del gobierno
Otro programa de apoyo es el de los Housing vouchers, que ayudan a familias de bajos recursos con el pago de la renta. Por otro lado, el Crédito por Ingreso del Trabajo (EITC), está disponible para trabajadores con ingresos bajos a moderados.
¿Qué es lo que da más dinero en Estados Unidos?
Si te preguntas cómo hacer más dinero en USA, debes considerar la posibilidad de trabajar en algunos sectores del país si tu perfil se acopla a alguno de ellos.
Estos son algunos de los trabajos con mayor salario en Estados Unidos, los cuales no solo te permitirán cumplir tus objetivos de ahorro, sino también mejorar tu calidad de vida de manera considerable.
Medicina
Las profesiones relacionadas con el sector salud en Estados Unidos son de los salarios más altos. Los ingresos pueden llegar hasta los $450.000 USD al año, dependiendo de la especialidad.
Servicios Públicos
Este sector también alcanza muy buenos ingresos, los cuales pueden llegar hasta los $133.800 USD al año. En este sector se incluyen trabajos relacionados con la electricidad y generación de energías renovables.
Tecnología de la Información (IT)
Se trata de una de las industrias con mejor salario a nivel mundial. En Estados Unidos, los sueldos anuales promedio alcanzan un aproximado de $99.500 USD. Comprende habilidades relacionadas con el desarrollo de software, inteligencia artificial y ciberseguridad.
Finanzas
Los ingresos promedio de los trabajos relacionados con el sector financiero superan los $90.000 USD. En este caso, te puedes especializar en profesiones como gestión de portafolios y banca de inversión o asesor financiero.
Derecho
Finalmente, el sector legal también es muy bien pagado, con ingresos de aproximadamente $176.000 USD al año.
Abre tu cuenta en Común fácil, rápido y seguro
Ahorrar en Estados Unidos no significa renunciar a tu calidad de vida, sino adoptar hábitos más inteligentes en el manejo del dinero y desarrollar una sólida educación financiera.
Puedes comenzar con estrategias de ahorro simples, como aprovechar descuentos digitales, reducir gastos de vivienda, evitar compras impulsivas y elegir plataformas de envío de remesas más económicas.
La clave para fortalecer tus finanzas está en organizar los recursos con una visión a largo plazo y aplicar estas estrategias de manera constante para avanzar hacia tus metas.
¡Conoce Común! La plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, a través de una app móvil fácil de usar, donde puedes abrir una cuenta en cuestión de minutos con una identificación oficial calificada de tu país de origen. Envía dinero a tus seres queridos sin complicaciones, para que tu familia reciba más por menos. Consulta términos y condiciones. Los tipos de cambio y tarifas pueden variar según el país, monto y método de envío.
Común es una plataforma digital diseñada para ayudar a la comunidad inmigrante en EE. UU., disponible en español y en inglés.
Preguntas frecuentes
Si te quedaste con dudas, revisa nuestra sección de preguntas frecuentes.
¿Qué cuenta se ajusta a tus necesidades en Estados Unidos?
Común es una alternativa popular entre los inmigrantes que buscan servicios accesibles y de calidad. Abre tu cuenta hoy y descubre todos los beneficios.
¿Cuál es la regla 50 30 20?
Es un método de ahorro que te ayuda a dividir tus ingresos para alcanzar tus metas financieras: el 50 % para lo necesario, el 30 % para los gastos opcionales y el 20 % para tu fondo de ahorro.
¿Cómo hacer dinero rápido en Estados Unidos?
Busca trabajos flexibles en aplicaciones o vende las cosas que ya no utilizas en páginas de segunda mano.
Inmigración
¿Cuánto cuesta renovar la residencia permanente en EE.UU.?
8 min de lectura
Obtener la Green Card o residencia permanente es uno de los pasos más importantes que un migrante puede dar en Estados Unidos, ya que le permite residir y trabajar de manera legal y acceder a los mismos beneficios que un ciudadano estadounidense.
Si ya tienes tu tarjeta de residencia permanente en tus manos, ¡muchas felicidades! El siguiente paso es mantenerte atento a la renovación, pues es un tema crucial para mantener tu estatus legal y conservar los beneficios que te brinda.
En caso de que ya tengas varios años con tu tarjeta verde, es aún más importante que tengas claros los requisitos, costos y procedimientos necesarios para renovarla y así, evitar cualquier contratiempo que pueda generar problemas relacionados con tu estatus migratorio.
En este artículo te brindaremos una visión general del proceso, al incluir aspectos clave como cuánto cuesta renovar la residencia permanente, los requisitos, vigencia de la Green Card y todo lo que necesitas saber para cumplir en tiempo y forma ante las autoridades migratorias de Estados Unidos.
¿Cuál es el criterio de elegibilidad?
Lo primero que debes saber es que existen 2 tipos de residencia: permanente y condicional. Estas son las principales diferencias:
- Residencia permanente: es el estatus Lawful Permanent Resident (LPR). Aunque la residencia es permanente, la tarjeta física sí tiene un periodo de vigencia, por lo que debe ser renovada al menos 6 meses antes de la fecha de vencimiento. Aunque algunos permisos de residencia no muestran su vigencia de manera explícita, la mayoría son válidos por 10 años.
- Residencia condicional: es un paso previo a la obtención de la residencia permanente, como una prueba posterior a un matrimonio entre un extranjero y un ciudadano estadounidense o residente permanente legal. Tiene validez por 2 años y no es posible renovarla.
Estos son los criterios de elegibilidad para ambos tipos de residencia.
Criterio de elegibilidad para residencia permanente
Para obtener el estatus de residente permanente es necesario que tu perfil se acople a alguna de las categorías de elegibilidad y que cumpla con los requisitos establecidos por la USCIS (U.S. Citizenship and Immigration Services).
Familia
Se divide en 2 subcategorías:
- Familia directa de ciudadanos estadounidenses: cónyuges e hijos solteros de menos de 21 años.
- Categoría de preferencia familiar: hijos solteros mayores de 21 años de ciudadanos, cónyuges e hijos de residentes permanentes, hijos casados de ciudadanos y hermanos de ciudadanos.
Trabajo
Existen 5 categorías de residencia por visa de trabajo:
- Visa EB-1: trabajadores con habilidades extraordinarias.
- Visa EB-2: profesionales destacados con grado avanzado y habilidades excepcionales.
- Visa EB-3: trabajadores calificados, profesionales y “other workers”.
- Visa EB-4: trabajadores religiosos, empleados del gobierno estadounidense, miembros de la Fuerza Armada, entre otros.
- Visa EB-5: inversionistas que destinan grandes cantidades de dinero a negocios que generen al menos 10 empleos en el país.
Refugiados y asilo
Las personas que ingresaron a Estados Unidos a través de una petición de asilo, y sus familiares, pueden solicitar la residencia permanente después de cumplir al menos 1 año en el país.
Inmigrantes especiales
Esta categoría abarca personas que han sido víctimas de abuso por parte de ciudadanos estadounidenses (visa VAWA), y menores de edad que han sido vulnerados y/o abandonados por sus progenitores (visa SIJ).
Categorías especiales
En esta categoría se considera la Diversity Visa o Green Card Lottery, un sorteo anual con hasta 50,000 cupos para entrevista consular. Además de permisos especiales para ciudadanos cubanos y otras nacionalidades.
Criterio de elegibilidad para residentes permanentes condicionales
La residencia condicional, en la mayoría de los casos, tiene una vigencia de 2 años. Luego, es necesario solicitar la petición para eliminar condicionales, dentro de los 90 días previos al vencimiento.
- Residencia condicional por matrimonio de menos de 2 años al momento de la obtención del estatus.
- Residencia condicional por inversión a través de la categoría EB-5.
¿Cuáles son los requisitos para renovar la residencia permanente?
En la actualidad, hay 3 vías para realizar el proceso de renovación para obtener una nueva tarjeta de residente.
Presentar en línea
La forma más fácil es por medio del sitio web del USCIS, ya que puedes hacerlo en cualquier lugar y a cualquier hora del día. Solo necesitas crear una cuenta, subir tus documentos y dar seguimiento a tu estatus.
Solicitud en formato físico
Otra alternativa es enviar el formulario I-90 por correo postal a la oficina del USCIS. Es recomendable si prefieres manejar documentos físicos, aunque el tiempo de procesamiento suele tardar más.
Solicitud en persona
También puedes realizar la solicitud de manera presencial, aunque está limitada a casos excepcionales, como emergencias humanitarias o problemas técnicos. Es una opción adecuada en caso de que necesites orientación de la USCIS con urgencia. De lo contrario, lo más recomendable es realizar el proceso a través de la página web.
Documentos necesarios para renovar la Green Card
Estos son los documentos que debes adjuntar en tu solicitud de renovación, con cualquier medio que utilices.
- Formulario I-90 para solicitar la renovación de la Tarjeta de Residente Permanente.
- Pago de la tarifa correspondiente para la toma de datos biométricos, copia de la tarjeta vencida o reporte de robo/pérdida.
¿Cuánto cuesta renovar la residencia?
La mayoría de los residentes deben pagar una tarifa de presentación al solicitar la renovación de la tarjeta.
El costo actualizado para presentar el formulario I-90 de renovación de Green Card es:
- $415 USD si presentas la solicitud en línea.
- $465 USD si presentas la solicitud en papel
En ocasiones, te pueden requerir datos biométricos (huellas dactilares, fotografía y firma), pero desde 2024 ya no es necesario pagar una tarifa aparte.
¿Cuáles son las consecuencias de no renovar a tiempo la residencia?
Es muy importante que realices con tiempo el trámite para obtener una nueva tarjeta de residente permanente. Aunque el vencimiento de tu tarjeta no significa que automáticamente perderás la residencia permanente, sí podrías enfrentar una serie de problemas con las autoridades estadounidenses, por ejemplo:
Dificultades para renovar tu licencia de conducir
En muchos estados del país, se requiere la Green Card vigente como prueba de residencia legal al momento de expedir o renovar una licencia de conducir.
Perder el acceso a ciertos beneficios y servicios
Varios servicios públicos y programas estatales y locales pueden pedir una Green Card vigente como prueba de elegibilidad. De lo contrario, te podrían solicitar documentos adicionales y retrasar el trámite.
También es común que instituciones financieras te soliciten prueba de estatus válida para procesar solicitudes al momento de abrir una cuenta bancaria u obtener una tarjeta de crédito.
En estos casos, puedes presentar tu número de recibo del formulario I-90 u otros documentos probatorios de identidad, como pasaporte válido, número de seguro social.
Dificultades para reingresar a Estados Unidos
Si tu Green Card expira mientras estés fuera de EE. UU., podrías tener problemas con las autoridades al momento de reingresar, debido a que las leyes de inmigración de Estados Unidos obligan a solicitar prueba de estatus.
En este caso, tendrás que solicitar un permiso de reingreso a través del formulario I-131 o un sello ADIT en tu pasaporte.
Si piensas estar una temporada larga fuera de Estados Unidos, es importante considerar solicitar el permiso de reingreso, aunque tu fecha de vencimiento todavía no esté cerca. Así evitarás cualquier problema o retraso al reingresar.
No poder demostrar que tienes una autorización de empleo válida para trabajar en EE. UU.
Para trabajar en Estados Unidos de manera legal, los empleadores deben presentar pruebas de elegibilidad junto con el formulario I-9. Al momento en que la Green Card expira, deja de ser considerada como una prueba válida.
En este caso, puedes presentar el recibo del formulario I-90 como una prueba temporal. Si el empleador no la acepta, puedes contactar directamente al USCIS o pedir asesoría con un abogado de inmigración.
Para evitar mayores complicaciones en el trabajo y otros ámbitos de tu vida, lo más recomendable es que tengas muy presente la fecha de vencimiento de tu Green Card e inicies el proceso de renovación con al menos 6 meses de antelación.
Simplifica tu administración financiera con Común
Como puedes ver, renovar la Tarjeta de Residente Permanente es un paso fundamental para conservar el estatus legal y los derechos que esto te otorga. Por esto, es esencial que comprendas los requisitos, costos y procedimientos con claridad, para que abordes el proceso con mayor confianza y eficiencia.
Recuerda siempre mantenerte informado sobre las opciones disponibles, como las exenciones de tarifas y seguir los pasos establecidos para garantizar la renovación exitosa de tu Green Card.
Hacer los pagos de tu proceso migratorio puede ser un desafío si no tienes los instrumentos financieros adecuados. ¡Para eso cuentas con Común!
Común es una plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, a través de una app móvil fácil de usar, en la que puedes abrir una cuenta con la identificación oficial calificada de tu país de origen.
También te ofrece el servicio de envío de remesas a varios países, con tarifas competitivas que te permiten ahorrar. Conoce Común, una excelente opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
¿Todavía no conoces Común? Abre tu cuenta hoy y descubre una opción confiable para administrar tu dinero en EE. UU. de forma segura y eficiente.
Preguntas Frecuentes
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuánto tiempo tengo para renovar mi tarjeta de residencia permanente?
USCIS permite presentar el formulario I-90 hasta 6 meses antes de la fecha de vencimiento de tu Green Card.
¿Cuánto tiempo toma renovar una tarjeta de residente permanente?
Los tiempos de renovación varían mucho, dependiendo del centro de atención, volumen de solicitudes y si hay errores que aclarar. Una renovación normal tarda alrededor de 2 meses; en caso de robo o extravío, puede superar los 20 meses. Sin embargo, se debe tomar en cuenta que a la mayoría de los residentes permanentes les llega a tomar entre 7 y 11 meses.
Educación Financiera
Qué es la FDIC?
8 min de lectura
La FDIC (Federal Deposit Insurance Corporation) protege los depósitos bancarios en Estados Unidos hasta $250,000 por depositante, por categoría de titularidad, en caso de que el banco quiebre. Los depósitos de Común están protegidos hasta ese monto a través de Community Federal Savings Bank (CFSB), miembro FDIC.
La Federal Deposit Insurance Corporation (FDIC) es una agencia gubernamental que asegura los depósitos de los consumidores en los bancos asegurados por la FDIC. Esto significa que si su banco quiebra, la FDIC le reembolsará los depósitos perdidos.
La FDIC se creó en 1933 como respuesta a las quiebras bancarias durante la Gran Depresión. Más de 1,300 bancos quebraron entre 1929 y 1933, ocasionando que mucha gente perdiera su dinero. Es una agencia gubernamental autofinanciada, lo que significa que recibe su financiación de los bancos que asegura.
La FDIC asegura los depósitos de los consumidores hasta 250,000 dólares por cuenta. Esto incluye las cuentas de depósito y de ahorro, así como las cuentas del mercado monetario.
Las ventajas del seguro de la FDIC son:
- Sus depósitos están garantizados hasta 250,000 dólares por cuenta
- Puede acceder a su dinero en cualquier momento: 24 horas al día, 7 días a la semana
- Su dinero está seguro incluso si su banco falla
- Su banco no tiene por qué estar situado en su ciudad o estado
- No hay que pagar ninguna cuota para afiliarse a la FDIC o para que su banco esté asegurado por la FDIC
- La FDIC existe desde 1933 y nunca ha dejado de reembolsar a los depositantes.
Si está interesado en abrir una cuenta en un banco asegurado por la FDIC, visite el sitio web de la FDIC y utilice la herramienta de búsqueda de bancos para encontrar un banco cercano. Algunos de los bancos más populares que cuentan con protección del FDIC son:
- Bank of America
- JPMorgan Chase
- Citigroup
- Wells Fargo
- Capital One
- HSBC
- Ally Bank
- SunTrust Bank
- PNC Bank
¿Qué es la FDIC?
Es una agencia del gobierno de Estados Unidos que asegura los depósitos en bancos miembros, protegiendo a los cuentahabientes en caso de que la institución financiera quiebre.
¿Cuánto protege la FDIC?
Hasta $250,000 por depositante, por categoría de titularidad, en cada banco asegurado.
¿Mi dinero en Común está protegido por la FDIC?
Sí. Los depósitos en tu cuenta de Común están protegidos hasta $250,000 a través de Community Federal Savings Bank (CFSB), miembro FDIC.
Preguntas frecuentes
¿Qué pasa con mi dinero si el banco quiebra?
Si el banco es miembro FDIC, tus depósitos están protegidos hasta $250,000 por categoría de titularidad.
¿Todos los bancos tienen protección FDIC?
No todos — verifica que la institución sea miembro FDIC antes de depositar tu dinero.
¿Común es un banco?
No, Común es una empresa de tecnología financiera; los servicios bancarios los proporciona Community Federal Savings Bank, miembro FDIC.
¿Necesito hacer algo para tener protección FDIC?
No, la protección aplica automáticamente a los depósitos en cuentas de bancos miembros FDIC.
¿La protección FDIC cubre inversiones o solo depósitos?
Solo cubre depósitos (cuentas corrientes, de ahorro, CDs) — no cubre inversiones como acciones o fondos.
¿Cómo verifico si mi dinero está protegido?
Busca el logo o la mención "Miembro FDIC" en los términos de tu cuenta o en la app de tu proveedor financiero.

Envíos Internacionales
El Papel de las Aplicaciones Móviles en la Revolución de las Transferencias de Dinero
8 min de lectura
En una era donde la innovación digital moldea cada aspecto de nuestras vidas diarias, el sector financiero no se ha quedado atrás. La introducción de aplicaciones móviles para gestionar finanzas y transferir dinero ha revolucionado la forma en que interactuamos con nuestras finanzas, ofreciendo una conveniencia, eficiencia y seguridad sin precedentes. Esta evolución no se trata solo de avance tecnológico; se trata de derribar barreras, hacer que los servicios financieros sean más accesibles y fomentar la inclusividad.
En el corazón de esta transformación está la aparición de aplicaciones diseñadas no solo para facilitar transacciones financieras, sino también para integrarse de manera fluida en la vida de los usuarios, independientemente de su origen o estado financiero. En Comun, estamos liderando la carga hacia un futuro financiero más inclusivo. A través de nuestros servicios innovadores, aspiramos a empoderar a esta vibrante demografia, resaltando el papel tan importante de las aplicaciones móviles en la revolución de las transferencias de dinero y estableciendo las bases para una discusión sobre el impacto más amplio en la sociedad y la economía
Desempacando el Impacto de las Aplicaciones Móviles en las Transferencias de Dinero
La era digital ha marcado un cambio importante en cómo se realizan las transacciones financieras, particularmente las transferencias de dinero. Al frente de esta revolución están las aplicaciones móviles, que han transformado el tradicional paisaje bancario. Las aplicaciones de banca móvil y servicios de transferencia de dinero han simplificado la forma en que enviamos y recibimos dinero. Al vincular cuentas bancarias con aplicaciones móviles como Google Pay, Apple Pay y Cash App, los usuarios pueden transferir fondos instantáneamente, pagar facturas y gestionar sus finanzas con solo unos pocos toques en sus smartphones.
Estas aplicaciones ofrecen características que incluyen transferencias de dinero internacionales, autenticación multifactor para seguridad y la capacidad de monitorear la actividad de la cuenta en tiempo real. Sin embargo, a menudo no son inclusivas para las comunidades inmigrantes con barreras de entrada como el idioma, documentos y costos. En Comun, nos destacamos debido a nuestros servicios financieros inclusivos que buscan ayudar a crecer el impacto ya considerable de los inmigrantes en la economía de EE. UU., incluyendo:
- 62 millones de latinos ahora viven en los EE. UU.
- Los latinos contribuyen con $3.2 billones al PIB.
- Más de 1 millón de inmigrantes anualmente que juegan un papel clave en la escasez de mano de obra.
Aplicaciones como Comun encarnan la integración perfecta de los servicios bancarios en nuestras vidas digitales, promoviendo la planificación financiera y permitiendo a los inmigrantes alcanzar sus objetivos financieros de manera más efectiva. La llegada de aplicaciones móviles para transferencias de dinero representa un salto significativo hacia adelante en la tecnología financiera. Al ofrecer conveniencia, velocidad y seguridad, nosotros en Comun no solo atendemos las necesidades inmediatas de los usuarios, sino que también pavimentamos el camino para un ecosistema financiero más inclusivo.
Medidas de seguridad y confianza en aplicaciones de transferencia de dinero
A medida que las aplicaciones de transferencia de dinero se vuelven cada vez más integrales para nuestras actividades financieras diarias, las preocupaciones sobre la seguridad de los datos y la prevención del fraude han cobrado protagonismo. Las instituciones financieras y los desarrolladores de aplicaciones han priorizado la seguridad, implementando medidas robustas como la autenticación multifactor, el cifrado y la tecnología de detección de fraude para proteger los datos y transacciones de los usuarios.
Las aplicaciones de banca móvil ahora vienen con características avanzadas de seguridad diseñadas para prevenir el acceso no autorizado y garantizar que las transferencias de dinero sean seguras y confiables. A pesar de estas medidas, se anima a los usuarios a ejercer cautela, como no compartir información sensible como números de cuentas bancarias o números de teléfono y utilizar métodos de pago seguros para mitigar los riesgos. Con Comun, es por eso que nuestros usuarios saben que su dinero está seguro:
Pueden congelar y descongelar fácilmente su tarjeta desde la aplicación.
Reciben notificaciones instantáneas sobre todas las transacciones para que puedan mantenerse al tanto de los cargos y asegurarse de que no haya cargos fraudulentos.
- Su tarjeta está protegida con la garantía de VISA contra cargos no autorizados.
- Pueden congelar y descongelar fácilmente su tarjeta desde la aplicación.
- Reciben notificaciones instantáneas sobre todas las transacciones para que puedan mantenerse al tanto de los cargos y asegurarse de que no haya cargos fraudulentos.
La confianza en las aplicaciones de transferencia de dinero se basa en la base de medidas de seguridad estrictas y los esfuerzos continuos de las instituciones financieras para mejorar la seguridad del usuario. Si bien el riesgo de fraude no puede ser completamente eliminado, la implementación de protocolos de seguridad integrales ha hecho que las aplicaciones de transferencia de dinero sean una opción segura y confiable para realizar transacciones financieras.
La conveniencia de las transferencias de dinero a través de aplicaciones móviles
A medida que miramos hacia el futuro, está claro que las aplicaciones de transferencia de dinero seguirán evolucionando, introduciendo nuevas características e innovaciones que revolucionarán aún más el panorama financiero. El desarrollo continuo de las aplicaciones de transferencia de dinero promete innovaciones emocionantes, como una mayor integración con los sistemas de pago digital, mejores capacidades de transferencia internacional y medidas de seguridad aún más robustas. Por ejemplo, aquí están algunas de las nuevas características que estamos implementando en Comun:
- Envía dinero a tus seres queridos en América Latina desde tu aplicación sin arruinarte, como a México, República Dominicana, Panamá, Guatemala y más.
- Más ubicaciones para agregar efectivo a tu cuenta, utilizando un código de barras en tiendas como CVS o 7/11.
- Servicio al cliente personalizado 24/7, para que puedas contactarnos día y noche.
- Transferencias a otras cuentas bancarias.
- Depósito de cheques a través de tu aplicación.
Las futuras iteraciones pueden ofrecer herramientas de planificación financiera más sofisticadas, servicios bancarios personalizados y una integración perfecta con otras plataformas de pago digital. El potencial para la innovación en las aplicaciones de transferencia de dinero es ilimitado, con avances preparados para redefinir la eficiencia, seguridad y accesibilidad de las transacciones financieras. A medida que nuestra aplicación continúa evolucionando, sin duda jugará un papel crucial en la configuración del futuro de las transferencias de dinero, ofreciendo a nuestros diversos usuarios aún más control sobre sus vidas financieras y abriendo nuevas posibilidades para la inclusión financiera global.
- Oficina del Censo de EE. UU. "Población Hispana Alcanzará los 111 Millones para 2060." Oficina del Censo de EE. UU., 2018, https://www.census.gov/newsroom/facts-for-features/2023/hispanic-heritage-month.html.
- Hamilton, Dan, Ph.D., Matthew Fienup, Ph.D., David Hayes-Bautista, Ph.D., y Paul Hsu, Ph.D. "Informe del PIB Latino de EE. UU. 2023." Centro para el Estudio de la Salud y Cultura Latina, Universidad Luterana de California y la Escuela de Medicina David Geffen de UCLA, 2023.
- Ward, Nicole, y Jeanne Batalova. "Estadísticas Frecuentemente Solicitadas sobre Inmigrantes e Inmigración en los Estados Unidos." Instituto de Política Migratoria, 14 de marzo de 2023, https://www.census.gov/library/visualizations/2018/comm/hispanic-projected-pop.html.
Educación Financiera
Depósito directo vs. wire transfer: guía comparativa para inmigrantes en EE.UU.
8 min de lectura
Depósito directo vs. wire transfer: guía comparativa para inmigrantes en EE.UU.
Estos métodos de pago están disponibles en EE.UU. pero frecuentemente se usan para diferentes propósitos. El depósito directo se usa comúnmente para cheques de nómina, reembolsos de impuestos y beneficios gubernamentales, mientras que los wire transfers se usan más a menudo para transferencias urgentes o de alto valor entre instituciones financieras.
Entender la diferencia entre el depósito directo y el wire transfer puede ayudarte a evitar tarifas innecesarias, elegir el método de pago correcto para tu situación y gestionar tu dinero con más confianza.
¿Cuál es la diferencia entre depósito directo y wire transfer?
La mayor diferencia entre el depósito directo y el wire transfer es el propósito que sirven. El depósito directo se usa comúnmente para pagos recurrentes como salarios, beneficios y reembolsos de impuestos. Los wire transfers se usan para mover dinero rápidamente entre instituciones financieras, particularmente para transacciones grandes o urgentes.
| Característica | Depósito directo | Wire transfer |
|---|---|---|
| Uso común | Cheques de nómina, beneficios, reembolsos de impuestos | Transferencias grandes o urgentes |
| Red utilizada | Red ACH | Red de wire transfer |
| Velocidad | Típicamente 1–3 días hábiles | A menudo mismo día o siguiente día hábil |
| Costo típico | A menudo sin tarifa para recibir | Pueden aplicar tarifas |
| Transferencias internacionales | Limitado | Uso común |
| Pagos recurrentes | Sí | Menos común |
| Configuración requerida | Número de ruta + número de cuenta | Datos bancarios + información del destinatario |
Cómo funciona el depósito directo
El depósito directo es uno de los métodos de pago más comunes en EE.UU., particularmente para empleados que reciben salarios de un empleador. En lugar de emitir un cheque en papel, el empleador envía el pago electrónicamente a la cuenta bancaria del empleado a través de la red ACH.
Para configurar el depósito directo necesitas proporcionar a tu empleador: el número de ruta de tu banco y tu número de cuenta personal.
Cómo funciona el wire transfer
Un wire transfer es una transferencia electrónica de fondos entre instituciones financieras a través de redes financieras seguras como Fedwire o SWIFT. A diferencia del depósito directo, los wire transfers son más adecuados para pagos únicos grandes, pagos urgentes, transacciones inmobiliarias o transferencias internacionales.
¿Cuándo usar cada uno?
Usa depósito directo para:
- Recibir tu cheque de nómina
- Reembolsos de impuestos del IRS
- Beneficios de seguridad social o desempleo
- Pagos recurrentes de negocios
Usa wire transfer para:
- Pagos de bienes raíces (enganche, cierre)
- Transferencias internacionales urgentes
- Pagos de negocios de alto valor
- Cuando el destinatario requiere un wire transfer específicamente
Cómo configurar el depósito directo con Común
Con tu cuenta de Común, puedes configurar el depósito directo proporcionando tu número de ruta y número de cuenta de Común a tu empleador. Tu cuenta de Común tiene un número de ruta y número de cuenta únicos disponibles en la app. Visita comun.app para más información.
Preguntas frecuentes
¿El depósito directo es más rápido que el wire transfer?
No necesariamente. Los wire transfers domésticos pueden ser más rápidos (mismo día), mientras que los depósitos directos suelen tomar 1-3 días hábiles. Sin embargo, muchas cuentas ofrecen acceso al depósito directo hasta 2 días antes.
¿Cuánto cuesta configurar el depósito directo?
Configurar el depósito directo generalmente no tiene costo. Los empleadores usan la red ACH para enviar nóminas electrónicamente sin cargo para el empleado.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.

Envíos Internacionales
How to make an international money transfer? Costs, times and requirements
8 min de lectura
Las transferencias internacionales de dinero se pueden enviar por transferencia bancaria, apps de transferencia, o servicios de remesas — cada una con tarifas, velocidad y opciones de entrega distintas. Con Común, las transferencias a Latinoamérica empiezan en $2.99, y la mayoría llega en minutos.
For immigrants in the United States, sending money to their home countries regularly is essential. Therefore, it is important to have access to affordable and accessible financial services.
If you want to know how to make an international money transfer, it is crucial to first compare the different providers of this service and choose the one that offers the most advantages for you and your family.
Comun stands out as a popular option among immigrants because it allows them to send money abroad from the United States, offering advantages in terms of cost, speed, and other key factors.
Below, we provide a comparison table that includes Comun and traditional financial institutions in the United States, such as Bank of America and Wells Fargo:
| Comun | Traditional Financial Institutions | |
|---|---|---|
| Fee | Transfer fee starting at 2.99 USD up to applicable limits | From 10 to 45 USD, depending on the bank |
| Intermediary fees | $0 USD | May generate extra fees from intermediary banks |
| Exchange rate | Competitive | Higher margin than official |
| Speed | Instant to a few minutes (average 8) | From 1 to 5 business days |
| Estimated total fee | 2.99 USD transfer fee + exchange rate, with no extra charges (The first transfer has no fee. Subsequent transfers have a fee starting at $2.99 USD, up to the applicable limit. ATM or intermediary charges may apply; check the app for more details). | From 20 to 60 USD, due to fees and less favorable exchange rates |
How Does an International Money Transfer Work?
The first point to understand is the types of bank transfers available, as this determines the final cost of sending an international money transfer.
In the United States, there are two types of international money transfers: through traditional banks or through specialized services for sending money abroad.
International Money Transfers via Traditional Banks
- Supported by official U.S. financial institutions and security measures, including:
- Identity verification (KYC/CIP) and ongoing AML monitoring (BSA).
- OFAC sanctions screening for senders and recipients.
- Consumer protections for remittances under Regulation E (pre-transfer disclosures, cancellation rights, and error resolution).
- Network and messaging security standards (e.g., SWIFT Customer Security Program).
- Multi-factor authentication and encryption for online banking access.
- A U.S. bank account is mandatory
- Operates through the SWIFT code
- Generates higher fees due to intermediaries
- Transfer time may take up to 5 business days
International Transfers via Specialized Applications
- Operates through digital networks connected with banks or physical branches in each recipient country
- Lower fees, as they do not use intermediaries and offer more competitive exchange rates
- Money transfers are completed within minutes or hours
- A U.S. bank account is not mandatory to use these services
Before paying unnecessary fees, make sure to choose the best international money transfer provider and make the most of your money.
Steps and Requirements for Making an International Money Transfer
Below, we outline what is needed to easily make an international bank transfer from the United States, whether you choose a traditional bank or a specialized application for this type of service:
1. Choose a Provider
Some of the traditional banks you can use are Chase, Bank of America, Capital Bank, Citibank, and Wells Fargo. If you don't have a US bank account, you'll need to make sure you have the necessary requirements to open an account, such as a Social Security Number (SSN). For the aforementioned banks, you can present an ITIN instead, along with a government-issued ID.
Another factor to consider is how long an international money transfer takes, as traditional banks usually take longer due to intermediaries involved in the process.
If you prefer a specialized application for international money transfers due to the flexibility they offer compared to banks, an excellent alternative is Comun, which allows you to transfer money from your phone without complications or intermediaries.
2. Create an Account
General Requirements for Opening an Account at a U.S. Bank
- Valid passport or immigration document
- Social Security Number (SSN)
- Individual Taxpayer Identification Number (ITIN)
- Proof of address in the United States
- Some banks require an initial deposit of approximately $25 USD
Depending on the bank, you may open the account online or by visiting a branch for data verification.
Requirements for Opening an Account with Comun
- Mobile phone compatible with Android or iOS
- Email address
- Official foreign identification
- Have a US residential address
In both cases, you will have access to a debit card and a mobile application that will allow you to make international money transfers and other transactions from the palm of your hand.
3. Enter Transaction Details
Once you activate your account, enter the information required for an international money transfer:
- Full name of your recipient, as it appears on their official ID
- Recipient’s phone number
- Recipient’s address (only if sending money to a bank account)
- Recipient’s account number (only if sending money to a bank account)
- SWIFT code (if transferring through a traditional bank)
Then, enter the amount you wish to send.
Comun and other specialized applications also allow cash pickup at physical locations, so your recipient does not need a bank account.
4. Review Costs and Rates
Next, review the international money transfer fees as well as the exchange rate, as these will impact the final amount your recipient receives.
The cost of an international money transfer depends on several factors, which we detail below.
5. Send the Money
Once you confirm that the information entered is correct, authorize the transfer, including any additional fees.
Comun allows you to track your transfers through its application, whether you choose to send money to a bank account or opt for cash pickup at a physical location.
Remember that transfer speed depends on the platform, and traditional banks can take up to 5 business days to complete these transactions.
6. Confirm Receipt
Finally, confirm with your recipient that the transfer was received within the stipulated timeframe. You can generate a transaction receipt directly in the mobile application.
Everything About the Cost of Sending Money Abroad from the U.S.
International money transfers are a common practice among immigrants in the United States.
That is why it is essential to detail the factors that influence the cost of transfers, as well as the best options for sending remittances to your family quickly and without complications.
These are the main factors to consider when calculating the cost of your international money transfers:
- Transfer Fees
International transfers incur a fee, which varies depending on the platform, whether it's a traditional bank or a specialized app.
Another factor that affects the fee level is the method used to send the money. The price can vary depending on whether the transaction is made through a website, an app, or at a physical branch.
International money transfer fees at traditional banks vary depending on the financial institution. Here are some examples:
- Bank of America: $45 USD
- Wells Fargo: from $25 to $40 USD
- Citibank: from $25 to $35 USD
- Truist Bank: $65 USD
On the other hand, some mobile applications offer international money transfer options for less than $3 USD, which is much more beneficial for the economy of foreign workers.
- Exchange Rate
The exchange rate also significantly impacts the final amount your recipient receives. It refers to the value applied by the platform when converting the dollar amount to the local currency.
Traditional banks generally use a lower rate than the official rate. For example, if the Mexican peso is officially 18.00, banks might apply approximately 17.20 MXN.
This means that if you send $300 USD, your recipient could receive about $13 less (240 MXN less), not counting the bank fees, which make the cost even higher.
- Hidden Fees
In addition to international money transfer fees, traditional banks may charge additional fees if intermediary banks are involved in processing the transfer.
We recommend checking all costs involved and choosing a competitive option that does not reduce the total amount your family will receive.
Comun is an excellent alternative for making international money transfers, as your first transfer fee is waived, and subsequent transfers have a fee starting at $2.99 USD per transfer, up to applicable limits, with no hidden fees or intermediaries.
Review our comparison table between traditional banks and Comun at the beginning of this article, and choose the best option for your money.
Want to Make Secure International Money Transfers? Do It Easily with Comun
In this article, we presented how to make an international money transfer from the United States through traditional banks or specialized applications such as Comun, an excellent choice for immigrants.
Comun is the solution for bringing immigrant families closer together through affordable and low-cost remittances.
Why Choose Comun for International Money Transfers?
- Easily open your account with official documentation from your country
- Send money to your family with a transfer fee starting at $2.99 USD, up to the applicable limits.
- Your money will arrive within minutes
- Access a mobile application and Visa debit card for better control of your finances
Discover an easy and fast way to access the financial services you deserve. Open your account with Comun and forget about complications.
¿Cuáles son las principales formas de enviar dinero internacionalmente?
Transferencias bancarias de banco a banco, apps dedicadas de transferencia de dinero, y servicios de remesas son las tres opciones principales, cada una con costos y tiempos de entrega distintos.
¿Qué debo comparar entre opciones de transferencia internacional?
La tarifa, el tipo de cambio, la velocidad de entrega, y si el destinatario necesita una cuenta bancaria o puede recoger en efectivo.
¿Cómo maneja Común las transferencias internacionales a Latinoamérica?
Las transferencias empiezan en $2.99, con tu primer envío sin costo. Las opciones de entrega incluyen depósito a cuenta bancaria o recogida en efectivo en puntos como Elektra y Oxxo en México, y la mayoría llega en minutos.
Preguntas frecuentes
¿Cuál es la forma más económica de enviar dinero internacionalmente?
Depende del corredor y el monto; siempre compara la tarifa Y el tipo de cambio, ya que una tarifa baja puede esconder un peor tipo de cambio.
¿Necesito una cuenta bancaria en el país destino para recibir dinero?
No siempre — algunos servicios, incluyendo Común, ofrecen recogida en efectivo sin necesidad de cuenta bancaria.
¿Cuánto tardan las transferencias internacionales normalmente?
Varía según el método — las transferencias bancarias pueden tardar días, mientras que apps modernas de remesas como Común suelen entregar en minutos.
¿Son seguras las transferencias internacionales de dinero?
Sí, cuando usas un proveedor con licencia que es transparente sobre tarifas y tipo de cambio antes de confirmar.
¿Qué información necesito para enviar una transferencia internacional?
Generalmente el nombre del destinatario, país de destino, y sus datos bancarios o preferencia de recogida, según el método.
¿Común cobra por transferencias internacionales?
Las tarifas empiezan en $2.99 por transferencia, con tu primer envío sin costo.

Cuenta corriente
Los Pros y Contras de Usar Cheques en los Bancos De Estados Unidos
8 min de lectura
Cobrar un Cheque en tu Propio Banco
Cuando se trata de cobrar un cheque, los bancos son la opción más directa. En este artículo analizamos en profundidad los pros y contras de los cheques en el sistema bancario de EE.UU. para ayudarte a decidir cuándo usar cheques y cuándo preferir alternativas digitales.
Ventajas de usar cheques en EE.UU.
Registro físico del pago
Los cheques dejan un rastro documental que puede ser valioso para disputas legales, comprobantes de pago de renta, o registros fiscales. Algunos arrendadores y empleadores los prefieren por esta razón.
Pagos diferidos
Puedes emitir un cheque con fecha futura (postdatado) para pagar en una fecha específica, lo que puede ser útil para gestionar el flujo de efectivo.
Aceptados sin cuenta bancaria del receptor
A diferencia de Zelle o ACH, los cheques (especialmente cashier's checks) pueden usarse cuando el receptor no tiene cuenta bancaria o no conoces sus datos bancarios.
Alto nivel de confianza para montos grandes
Para transacciones de varios miles de dólares (compra de auto, depósito de renta grande), un cheque certificado o cashier's check ofrece la garantía bancaria que ninguna app de pago puede igualar.
Desventajas de usar cheques en EE.UU.
Riesgo de cheques rebotados
Los cheques personales pueden rebotar si el emisor no tiene fondos suficientes, generando cargos NSF de $25-35 para ambas partes.
Tiempo de compensación
Los cheques tardan 1-3 días hábiles en compensarse. Zelle es instantáneo y ACH tarda lo mismo pero sin el riesgo de rechazo posterior.
Riesgo de fraude y alteración
Los cheques pueden perderse, robarse o ser alterados fraudulentamente. Los pagos digitales tienen protecciones adicionales contra este tipo de fraude.
Preguntas frecuentes sobre cheques en EE.UU.
¿Todavía se usan los cheques en EE.UU. en 2026?
Sí, aunque su uso ha disminuido significativamente. Los cheques siguen siendo comunes para pagos de renta (muchos arrendadores los exigen), pagos entre particulares por montos grandes, algunos empleadores que no hacen depósito directo, y transacciones donde se prefiere un registro en papel. Sin embargo, métodos como Zelle, ACH y transferencias bancarias han reemplazado a los cheques en la mayoría de contextos diarios.
¿Qué ventajas tienen los cheques sobre los pagos digitales?
Los cheques tienen algunas ventajas específicas: funcionan sin necesitar cuenta bancaria del receptor (cheques al portador o de caja), dejan registro físico del pago, permiten pagos diferidos (cheques postdatados), y algunos arrendadores o negocios los prefieren por tradición o por evitar comisiones de plataformas digitales.
¿Cuáles son los principales riesgos de usar cheques?
Los cheques personales pueden rebotar (bounced check) si el emisor no tiene fondos, lo que genera cargos para ambas partes. También pueden perderse o robarse en tránsito, falsificarse o alterarse, y tomar 1-3 días hábiles en compensarse (clearing). Para el receptor, depositar el cheque y luego descubrir que rebota puede resultar en problemas con el banco y cargos por NSF ($25-35).
¿Cuándo es mejor usar un cheque certificado o cashier's check?
Un cheque certificado o cashier's check está garantizado por el banco — los fondos ya están apartados. Es la opción preferida para pagos grandes como depósitos de renta o compras de auto, donde el receptor necesita la garantía de que el pago es válido. Para transacciones de $1,000 o más donde la confianza es crítica, un cashier's check es más seguro que un cheque personal.
¿Puedo depositar cheques sin ir a una sucursal bancaria?
Sí. El depósito móvil de cheques permite fotografiar el cheque desde la app de tu banco. Firmas el reverso, tomas las fotos y el dinero generalmente se acredita en 1-2 días hábiles. Común permite depósito móvil de cheques completamente gratis. Es conveniente, seguro y evita el riesgo de perder el cheque en camino al banco.
¿Se puede cancelar un cheque después de entregarlo?
Sí, mediante un stop payment order. Contactas a tu banco solicitando cancelar el cheque, proporcionando el número de cheque, el monto exacto y el nombre del beneficiario. El stop payment cuesta entre $20 y $35 y es válido por 6 meses. Debes actuar rápido — si el cheque ya fue cobrado cuando haces la solicitud, el stop payment no funciona.
Educación Financiera
¿Cómo funciona una tarjeta de débito?
8 min de lectura
Una tarjeta de débito es una tarjeta bancaria vinculada directamente a tu cuenta corriente. Cuando usas la tarjeta para pagar, el dinero se descuenta inmediatamente de tu saldo disponible. A diferencia de una tarjeta de crédito, no acumulas deuda — solo gastas lo que tienes. Común ofrece tarjeta de débito VISA sin necesitar SSN.
¿Cómo funciona una tarjeta de débito?
Una tarjeta de débito está vinculada directamente a tu cuenta corriente o de cheques. Cada vez que la usas — para pagar en una tienda, hacer compras en línea, o retirar efectivo en un cajero — el monto se descuenta inmediatamente de tu saldo disponible. No hay crédito, no hay deuda, no hay intereses: solo utilizas el dinero que ya tienes en tu cuenta.
Las tarjetas de débito en EE.UU. usan redes de pago como Visa, Mastercard o Maestro, lo que las hace aceptadas en millones de comercios en EE.UU. y en el mundo.
¿Para qué se puede usar una tarjeta de débito?
- Pagos en tiendas físicas (con chip, contactless o banda magnética)
- Compras en línea con el número de tarjeta, fecha y CVV
- Retiro de efectivo en cajeros automáticos (ATM)
- Pago de facturas en línea o por teléfono
- Suscripciones y servicios recurrentes
Tarjeta de débito vs. tarjeta de crédito: diferencias clave
Una tarjeta de débito usa dinero propio de tu cuenta al momento de la transacción. Una tarjeta de crédito usa dinero prestado por el banco que debes pagar al final del período. La tarjeta de débito no genera deuda ni intereses, no requiere calificación crediticia para obtenerla, y es ideal para controlar el gasto. La tarjeta de crédito puede construir historial crediticio, ofrece protección adicional en compras y tiene recompensas, pero cobra intereses si no se paga el saldo completo mensualmente.
¿Cómo obtener una tarjeta de débito en EE.UU. sin SSN?
La mayoría de los bancos tradicionales requieren SSN para abrir cuenta y obtener tarjeta de débito. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI — para abrir cuenta sin SSN. Una vez abierta la cuenta, recibes una tarjeta de débito VISA física en tu domicilio y también tienes acceso a una tarjeta virtual para compras en línea desde el primer día.
Preguntas frecuentes sobre tarjetas de débito
¿En qué se diferencia un PIN de un CVV en la tarjeta de débito?
El PIN (Personal Identification Number) es tu código secreto de 4 dígitos para verificar tu identidad en cajeros y terminales de punto de venta. El CVV (Card Verification Value) son los 3 dígitos al reverso de la tarjeta, usados para verificar que tienes la tarjeta física al hacer compras en línea o por teléfono. Nunca compartas tu PIN; el CVV puede compartirse en compras legítimas en línea.
¿Qué hago si me roban o pierdo mi tarjeta de débito?
Bloquea tu tarjeta inmediatamente desde la app de tu banco — la mayoría permiten hacerlo en segundos. Llama al número de atención al cliente en la parte trasera de la tarjeta (o en el sitio web si no tienes la tarjeta). Revisa tus transacciones recientes y reporta cualquier cargo no autorizado. Tu banco procesará una tarjeta de reemplazo. Con Común puedes bloquear la tarjeta desde la app en tiempo real.
¿Puedo usar mi tarjeta de débito para compras internacionales?
Sí, si tiene logo Visa o Mastercard, generalmente funciona en sitios internacionales. Tu banco puede cobrar una comisión de conversión de divisas (1-3%). Algunos bancos bloquean compras internacionales por seguridad — activa esta opción en la app antes de viajar o comprar en sitios extranjeros. Con Común no hay comisión por uso internacional.
¿Cuál es el límite diario de una tarjeta de débito?
Los límites varían por banco y tipo de cuenta. En general: retiro en cajero $300-$1,000/día; compras con débito $1,500-$5,000/día. Común tiene límites establecidos que puedes revisar en la app. Si necesitas hacer una compra grande que supera el límite, contacta al banco para solicitar un aumento temporal.
¿Una tarjeta de débito afecta mi crédito?
No directamente. Las transacciones con tarjeta de débito no se reportan a las agencias de crédito ni afectan tu credit score. Sin embargo, si tienes una cuenta corriente asociada y frecuentemente gastas más de lo disponible (overdraft), eso sí puede aparecer en reportes de ChexSystems, afectando tu capacidad de abrir cuentas bancarias futuras.
¿Puedo usar tarjeta de débito sin tener dinero en la cuenta?
Generalmente no — la transacción se rechaza si no hay saldo suficiente. Algunos bancos ofrecen
Inmigración
Visa EB-3: Requisitos y cómo solicitarla en 2025
8 min de lectura
Si buscas una manera factible para vivir y trabajar en Estados Unidos, tienes que conocer todos los detalles de la visa EB-3, un permiso que ofrece a trabajadores calificados, profesionales y otros trabajadores no calificados la posibilidad de acceder a diferentes oportunidades laborales en el país.
Esta visa es la vía más usual para vivir y trabajar legalmente en EE. UU., ya que a diferencia de la visa EB-2, abarca un mayor número de perfiles. Además, facilita la obtención de la residencia permanente.
El proceso de solicitud suele ser algo confuso y lento. Por ello, en esta ocasión te explicaremos qué es la visa EB-3, cuáles son los requisitos, el rol del empleador, los beneficios, el tiempo de procesamiento, cuánto cuesta y el paso a paso para tramitarla.
¿Qué es la visa EB-3 y quién califica?
La EB-3 es una categoría de visa para obtener la Green Card o tarjeta verde a través de un permiso otorgado a trabajadores extranjeros que cuentan con una oferta de empleo expedida por un empleador estadounidense.
A su vez, esta visa se divide en 3 categorías principales:
- Trabajadores calificados: personas con al menos 2 años de experiencia laboral en un área determinada.
- Profesionales: personas que cuentan con un título universitario equivalente a una licenciatura en Estados Unidos, cuyos puestos requieren formación académica.
- Trabajadores no calificados: perfiles que necesitan menos de 2 años de experiencia. Generalmente, son puestos que requieren mano de obra constante.
Para cualquiera de estas subcategorías el empleador juega un papel central, ya que es el encargado de presentar la certificación laboral (PERM) ante el Departamento de Trabajo para demostrar la falta de trabajadores estadounidenses para cubrir el puesto.
Requisitos principales de la visa EB-3
La visa EB-3 exige una serie de requisitos específicos, según la subcategoría. A continuación te mostramos una tabla comparativa.
| Requisitos | Rol del empleador |
|---|---|
| Trabajadores calificados Al menos 2 años de experiencia laboral o capacitación especializada. |
Probar que el puesto de trabajo requiere al menos 2 años de experiencia o capacitación. |
| Profesionales Título universitario equivalente a una licenciatura en Estados Unidos. |
Probar que el puesto requiere de una licenciatura y que el candidato cumple dicho requisito. |
| Trabajadores no calificados Menos de 2 años de experiencia laboral. Capacidad para realizar labores que requieren fuerza laboral. |
Indicar mediante el PERM que el puesto requiere menos de 2 años de experiencia y que no es un trabajo temporal o estacional. |
Independientemente de la subcategoría, siempre se va a requerir una oferta de trabajo permanente en Estados Unidos. Además, el empleador siempre deberá realizar el proceso de certificación laboral aprobada por el Departamento de Trabajo en la cual se avale la necesidad de contratar a trabajadores extranjeros para desempeñar el puesto en cuestión.
Posteriormente, se presenta el formulario I-140 o Petición de Inmigrante para Trabajador Extranjero, el cual es un documento en el que el empleador solicita a la USCIS clasificar al trabajador dentro de alguna de las categorías de la visa EB-3.
Por ejemplo, en caso de que un consultorio médico requiera los servicios de un médico, presenta el formulario I-140 para avalar la experiencia del candidato.
Beneficios de cumplir con los requisitos de la visa EB-3
Obtener una visa de trabajo EB-3 trae consigo varias ventajas no solo para el solicitante, sino para su familia, por ejemplo:
- Estabilidad laboral en EE. UU.
Una visa EB-3 te permitirá obtener un trabajo legal en una empresa de los Estados Unidos, lo cual te facilitará alcanzar la estabilidad financiera para darle a tu familia una mejor calidad de vida.
- Camino para ser residente permanente legal.
La EB-3 también es una vía para que tu familia directa acceda a una Green Card por relación familiar. Esto significa que tú y tu familia podrán vivir legalmente en Estados Unidos.
- Oportunidades de crecimiento profesional y personal.
Hacer una vida en Estados Unidos conlleva varios beneficios, como el acceso a mejores sueldos, mayor campo laboral, educación para tus hijos, seguro social, entre otras cosas. Esto te permitirá elaborar un plan financiero a largo plazo para adquirir propiedades y los servicios necesarios para tu bienestar y el de tu familia.
¿Cómo solicitar la visa EB-3 paso a paso?
Paso 1. Determinar la elegibilidad
El primer paso es determinar en cuál de las 3 categorías encaja tu perfil y verificar el cumplimiento de los requisitos en función del nivel de estudios, la experiencia laboral y el tipo de empleo para el que estés aplicando.
Paso 2. Certificación laboral (PERM)
Posteriormente, el empleador debe tramitar la certificación laboral (PERM) ante el Departamento de Trabajo (DOL) para demostrar la indisponibilidad de trabajadores estadounidenses para cubrir el puesto de trabajo, así como el cumplimiento de los estándares legales del salario ofrecido. Este paso es indispensable y sin la aprobación de dicho certificado, el trámite no puede continuar.
Paso 3. Presentar el formulario I-140
Una vez aprobado el PERM, el empleador debe presentar la petición I-140 ante el USCIS, para confirmar la relación entre el trabajador y la oferta, así como la capacidad económica de la empresa para cubrir el sueldo del trabajador.
Paso 4. Ajuste de estatus o procesamiento consular
Después de la aprobación del formulario I-140, debes esperar a que haya una visa disponible en el Boletín de Visas para realizar el trámite que corresponda:
- Ajuste de estatus: si ya te encuentras dentro de Estados Unidos, debes presentar el formulario I-485
- Procesamiento consular: si estás fuera de Estados Unidos, debes presentar el Formulario DS-260 a través del National Visa Center y asistir a una entrevista.
Común te respalda en tu vida financiera diaria en EE. UU.
En esta ocasión te mostramos qué es la visa EB-3, los requisitos para cada subcategoría, los beneficios y el proceso de solicitud.
Cuando comiences tu nueva vida en EE. UU., asegúrate de contar con un aliado que te comprenda.
Común es una plataforma financiera que te ayuda a gestionar tus necesidades del día a día en Estados Unidos. A través de la app móvil de Común y una plataforma intuitiva, puedes crear tu cuenta corriente con una identificación oficial calificada de tu país de origen. También facilita el envío de remesas a Latinoamérica de forma sencilla y transparente, con tarifas claras y competitivas, hasta los límites aplicables.
Abre tu cuenta hoy en Común y empieza a manejar tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Cuánto dura el proceso de la visa EB-3?
El tiempo varía según la carga de solicitudes, pero se estima que el proceso completo tarda de 1 a 3 años aproximadamente.
¿Cuánto cuesta la visa EB-3 en Estados Unidos?
- Formulario I-140: $715
- Formulario I-485 (ajuste de estatus): $1,440
- Formulario DS-260 (procesamiento consular): $325 por solicitante
¿Puedo registrar a mis familiares en la visa EB-3?
Puedes registrar a tu cónyuge e hijos menores de 21 años para solicitar la residencia como beneficiarios derivados y obtener la Green Card al mismo tiempo.
¿Necesito tener una oferta de trabajo para aplicar?
Sí, la EB-3 siempre requiere oferta laboral, a diferencia de la visa EB-2 en la subcategoría NIW.
Viviendo en Estados Unidos
Cobrar Cheques en EE. UU.: ¿Por qué es tan caro y cómo afecta a los latinos? Soluciones y Alternativas
8 min de lectura
En los Estados Unidos, una forma común de recibir pagos es a través de cheques. Sin embargo, cobrar un cheque puede ser costoso, especialmente para los latinos y otras comunidades con menos acceso bancario.
¿Por qué cuesta tanto cobrar cheques en los Estados Unidos?
Sin cuenta bancaria, las personas deben recurrir a casas de cambio de cheques que cobran entre 1% y 3% del valor del cheque. Para un cheque de $1,000, eso son $10-30 perdidos en cada cobro. Los bancos también pueden cobrar tarifas por depositar cheques de otros bancos.
¿Por qué los latinos sufren estos costos desproporcionalmente?
Las comunidades latinas tienen menor acceso a servicios bancarios por barreras como el requisito de SSN, el idioma y el desconocimiento del sistema. Sin cuenta bancaria, son más propensas a usar casas de cambio de cheques que están en zonas de bajos ingresos y cobran comisiones elevadas.
Soluciones para cobrar cheques sin costo
La mejor solución es abrir una cuenta bancaria. Común es un banco digital en español que permite abrir cuenta sin SSN usando pasaporte o matrícula consular. Una vez abierta, puedes depositar cheques gratis desde la app usando el depósito móvil. También existen organizaciones sin fines de lucro como UnidosUS que ofrecen servicios financieros gratuitos a comunidades latinas.
Preguntas frecuentes sobre cobrar cheques en EE.UU.
¿Cuánto cuesta cobrar un cheque en EE.UU. sin cuenta bancaria?
Las casas de cambio de cheques (check cashing stores) suelen cobrar entre 1% y 3% del valor del cheque, con un mínimo de $3-5. Para un cheque de nómina de $1,000, eso significa perder entre $10 y $30 en cada cobro. Walmart Money Center cobra tarifas más bajas ($4 para cheques hasta $1,000), pero el costo sigue siendo mayor que tener cuenta bancaria.
¿Puedo cobrar un cheque gratis en EE.UU.?
Sí, con una cuenta bancaria. Si depositas el cheque en tu propio banco, no hay cargo. Con Común puedes depositar cheques fotografiándolos desde la app, completamente gratis. Algunos bancos también permiten depositar cheques de otros bancos sin cargo adicional usando la función de depósito móvil.
¿Por qué los inmigrantes latinos pagan más por cobrar cheques?
La principal razón es el menor acceso a cuentas bancarias. Las barreras incluyen el requisito de SSN, el idioma, el desconocimiento del sistema, y el miedo a trámites formales. Sin cuenta bancaria, recurren a servicios de cobro de cheques que cobran comisiones elevadas. Plataformas como Común eliminan estas barreras al aceptar IDs latinoamericanas sin SSN.
¿Qué necesito para depositar un cheque en Común?
Solo necesitas la app de Común y el cheque físico. Abres la app, seleccionas “Depositar cheque”, tomas una foto del frente y del reverso del cheque (con tu firma al dorso), y el dinero se acredita generalmente en 1-2 días hábiles. No hay cargos adicionales por el servicio de depósito móvil.
¿Qué pasa si me pagan con cheque personal de alguien sin cuenta bancaria?
Los cheques personales de personas sin fondos suficientes o sin cuenta activa rebotan (bounced check). Si depositas ese cheque, el banco puede retener los fondos temporalmente y luego debitarte el monto más una tarifa NSF ($25-35). Para recibir pagos de forma más segura, prefiere Zelle, Venmo o transferencias directas en lugar de cheques personales de personas que no conoces bien.
¿Es mejor recibir nómina por cheque o por depósito directo?
El depósito directo es mejor en prácticamente todos los casos: el dinero llega automáticamente el día de pago (o antes con Común), no hay riesgo de pérdida o robo del cheque, no hay tarifas de cobro, y puedes acceder a los fondos inmediatamente. Con Común puedes configurar depósito directo desde la app en minutos usando tu routing number y número de cuenta.
Cuenta corriente
Cuenta de débito en Estados Unidos
8 min de lectura
En este artículo te indicaremos las ventajas y los requisitos que posee el tener una cuenta de débito en Estados Unidos. Es necesario indicar que el centro financiero del mundo es Nueva York y allí se encuentran los centros de pagos más importantes donde se enlazan los organismos financieros más calificados del planeta. Por ello, el tener una cuenta en Estados Unidos es indispensable si realizas negocios a nivel global.
Por qué es importante poseer una cuenta de débito en Estados Unidos
Te indicaremos las ventajas que posee el tener una cuenta de débito en Estados Unidos y, lo que conlleva poseerla, entre los beneficios más destacados tenemos los siguientes:
- Costos: Realmente los costos para abrir una cuenta en U.S.A. son mínimos, esto se debe principalmente a los tipos de cuentas digitales que existen. Con ello, tienes la posibilidad de realizar operaciones financieras con aquellas personas que deseas realizar negocios de forma fluida.
- Requisitos: Suele tener requisitos básicos, siempre y cuando poseas mayoría de edad y algún documento que muestre dirección. Si eres extranjero, existe la posibilidad de abrir la cuenta en Estados Unidos sin tener que poseer una gran cantidad de requisitos, ni presencia física.
- Control: Tienes la posibilidad de poder conocer las comisiones, las deducciones al igual que los pagos realizados a través de la plataforma, para ello te recomendamos leer: Cómo administrar mi dinero en una cuenta de débito.
- Ideal para Freelancers: Si realizas trabajos remotos, generalmente las empresas globales suelen exigir una cuenta en alguna plataforma de pagos. Y para ello, es necesario contar con una cuenta en los Estados Unidos. Por este motivo es necesario abrirla para que puedas cumplir con los requisitos en esta plataforma de pagos.
- Seguridad: Te ofrece la seguridad que posee la regulación estadounidense. Además, los fondos están protegidos por la Federal Deposit Insurance Corporation (FDIC).
- Alternativas: Existen una gran diversidad de alternativas para poder obtener una cuenta en Estados Unidos, en donde entre las principales opciones se encuentra iniciar con una cuenta de débito la cual, ofrece alternativas para aquellos que desean obtener cuenta sin ser residentes de este país norteamericano.
Requisitos generales para abrir una cuenta en Estados Unidos
Los requisitos que te indicamos, son para abrir una cuenta general, es necesario que sepas que los requisitos dependen del tipo de cuenta. Entre los requisitos que suelen solicitar las entidades financieras estadounidenses se encuentran las siguientes:
- Documento de identificación: Emitido por el gobierno donde resides (Pasaporte, DNI o Cédula de identidad dependiendo del país de origen).
- Constancia de Residencia: Alguna factura (con fecha actual) de servicios que indique la ubicación física. Esta debe poseer código postal.
- Correo electrónico: Para que sea enviado por esta vía el correo de confirmación en caso de abrir la cuenta mediante una plataforma o aplicación.
. Equipo Móvil: Para poder autenticar las operaciones realizadas a través de la plataforma de la entidad bancaria.
Si deseas abrir una cuenta en Estados Unidos existen diversas opciones y tipos de cuentas. Tan solo debes elegir la que esté acorde a tus necesidades, requerimientos y puedas cumplir con los requisitos de manera cómoda y segura.
Cuenta corriente
Cómo Usar Cajeros Automáticos de Manera Segura: Consejos y Trucos
8 min de lectura
Para usar cajeros automáticos de forma segura en EE.UU.: elige ATMs en ubicaciones bien iluminadas y de bancos reconocidos, cubre el teclado al ingresar tu PIN, inspecciona el lector de tarjetas buscando dispositivos extraños (skimmers), y usa cajeros dentro de la red de tu banco para evitar comisiones. Actuar con precaución puede protegerte del fraude más común en cajeros automáticos.
Los cajeros automáticos (ATM) son una herramienta financiera esencial en Estados Unidos. Sin embargo, también son un objetivo frecuente para fraudes y robos. Conocer las mejores prácticas de seguridad puede marcar la diferencia entre una experiencia segura y una pesadilla financiera.
Elige bien el cajero que usarás
La elección del cajero es el primer paso para una transacción segura. Prioriza cajeros ubicados dentro de bancos o supermercados grandes, en zonas bien iluminadas y con cámaras visibles. Evita cajeros en zonas aisladas, mal iluminadas o que parezcan estar en mal estado. Los cajeros de redes reconocidas como Allpoint, MoneyPass o los de tu propio banco ofrecen mayor seguridad y, generalmente, sin comisiones adicionales. Común da acceso a más de 55,000 cajeros sin comisión en EE.UU. a través de la red Allpoint.
Inspección visual: detecta skimmers
El skimming es una de las formas más comunes de fraude en cajeros. Los skimmers son dispositivos ilegales que se colocan sobre el lector de tarjetas para copiar la información de tu tarjeta. Antes de insertar tu tarjeta: jala suavemente el lector de tarjetas — si se mueve o parece suelto, no uses ese cajero. Verifica que el teclado no esté levantado o tenga componentes extraños. Busca cámaras pequeñas u objetos extraños cerca del teclado. Si algo parece fuera de lo normal, usa otro cajero y reporta el sospechoso al banco.
Protege tu PIN siempre
Tu PIN es la llave de tu cuenta. Al ingresarlo: cubre el teclado con tu mano libre aunque no haya nadie cerca — puede haber cámaras ocultas. Nunca compartas tu PIN con nadie, ni con empleados bancarios. Memorízalo y no lo guardes escrito junto a tu tarjeta. Si olvidas tu PIN, llámalo al banco; nunca uses el primero que se te ocurra porque podrías bloquear la tarjeta. Cambia tu PIN periódicamente, especialmente si sospechas que fue comprometido.
Durante la transacción
Mientras usas el cajero: mantén distancia de personas extrañas — nadie necesita estar cerca mientras realizas tu transacción. No aceptes ayuda de desconocidos, incluso si parecen amistosos. Ten claro el monto que necesitas retirar antes de llegar al cajero. Guarda el dinero y tu tarjeta antes de alejarte. Verifica que el cajero te regresó tu tarjeta antes de irte. Si el cajero se “traga” tu tarjeta, contacta al banco de inmediato (hay un número en el cajero o en tu tarjeta).
Cómo evitar comisiones en cajeros
Las comisiones de cajero pueden acumularse rápidamente. Para evitarlas: usa cajeros dentro de la red de tu banco o institución financiera. Común ofrece acceso a la red Allpoint con más de 55,000 cajeros gratuitos en EE.UU. Si usas un cajero fuera de tu red, espera pagar entre $2.50 y $5 por transacción más lo que cobre tu banco. Planifica tus retiros — retirar una cantidad mayor con menos frecuencia reduce el número de comisiones. Considera pagar con tarjeta de débito en tiendas que ofrecen cash back sin comisión.
Qué hacer si tienes un problema en el cajero
Si el cajero no te da el dinero pero lo descontó de tu cuenta: guarda el recibo o toma una foto de la pantalla. Contacta a tu banco de inmediato (número en tu tarjeta). El banco investigará y generalmente resuelve en 10 días hábiles. Si tu tarjeta fue retenida por el cajero: no te vayas hasta que llegue asistencia del banco (tienen técnicos de respuesta rápida). Si debes irte, llama al banco de inmediato para reportar y bloquear la tarjeta.
Preguntas frecuentes sobre el uso seguro de cajeros
¿Cómo sé si un cajero tiene un skimmer instalado?
Los skimmers suelen sobresalir ligeramente del lector de tarjetas original, tienen un color o textura diferente, o se mueven al presionarlos. En el teclado, busca si tiene una capa extra encima del teclado original. También pueden instalar cámaras pequeñas disfrazadas de decoración. Si tienes dudas, no uses ese cajero y repoórtalo llamando al número en el cajero.
¿Es seguro usar cajeros de noche?
Depende de la ubicación. Un cajero dentro de una tienda 24 horas o en un lobby bancario iluminado es seguro de noche. Evita cajeros en exteriores aislados o calles poco transitadas de noche. Si necesitas efectivo urgente de noche, prefiere tiendas 24 horas que ofrecen cash back al pagar con débito.
¿Qué hago si me roban mientras uso el cajero?
Tu seguridad es lo primero: no opongas resistencia y entrega el efectivo si te amenazan. En cuanto estés seguro: llama al 911, contacta a tu banco para bloquear la tarjeta de inmediato, y presenta una denuncia policial. Con el reporte policial puedes iniciar un proceso de disputa con tu banco para recuperar fondos robados en algunos casos.
¿Tengo límite de retiro diario en cajeros?
Sí, todos los bancos tienen límites de retiro diario en cajeros. El límite estándar en la mayoría de los bancos en EE.UU. es de $300 a $1,000 por día. Común tiene límites establecidos que puedes consultar en la app. Si necesitas retirar más, puedes hacerlo en varios cajeros o contactar al banco para solicitar un aumento temporal del límite.
¿Puedo usar mi tarjeta de débito latinoamericana en cajeros de EE.UU.?
Sí, si tiene logo Visa, Mastercard o Maestro, funciona en la mayoría de cajeros de EE.UU. Sin embargo, los cargos pueden ser elevados: comisión internacional del banco emisor (1-3%), cargo del cajero de EE.UU. ($3-$5), y una tasa de conversión de divisa. Para uso regular en EE.UU., es más conveniente abrir una cuenta local como Común para eliminar estos costos.
Viviendo en Estados Unidos
Los estados más baratos para rentar en Estados Unidos en 2026
8 min de lectura
Los estados más baratos para rentar en Estados Unidos en 2026
Con base en datos recientes del mercado de alquiler, West Virginia sigue siendo uno de los estados de menor costo para los inquilinos, con una Renta de Mercado Justo (FMR) de 2025 de aproximadamente $801 por mes para un apartamento de una habitación. Arkansas y Mississippi también siguen entre los estados más asequibles para rentar, con FMR estimadas de aproximadamente $811 y $910 por mes respectivamente. Otros estados que aparecen frecuentemente entre los más baratos incluyen Oklahoma, Kansas, Iowa, Alabama, Indiana, Wyoming y Ohio.
La renta promedio nacional para un apartamento de una habitación en EE.UU. es de alrededor de $1,576 por mes — una cifra que puede consumir una porción significativa del ingreso del hogar. Sin embargo, ese promedio enmascara las variaciones en todo el país.
¿Por qué los precios de renta varían tanto por estado?
Los precios de renta no son un mercado nacional único, son miles de mercados locales. La diferencia entre los estados más baratos y los más caros puede ser más de $1,600/mes para una unidad comparable. Varios factores estructurales explican por qué una habitación en Iowa puede costar una fracción de lo que cuesta en California:
- Oferta de vivienda y ritmo de construcción. Los estados con menos restricciones de construcción y menores costos de terreno tienden a tener más unidades disponibles.
- Economía local y salarios. Las ciudades con mayores ingresos atraen a más inquilinos que compiten por las mismas unidades, lo que eleva los precios.
- Mezcla urbana vs. rural. Un estado dominado por ciudades de tamaño mediano registrará promedios más bajos que uno anclado por grandes ciudades costeras.
- Entorno regulatorio. Las leyes de zonificación, procesos de permisos y regulaciones de propietarios influyen en qué tan rápido puede responder la oferta de vivienda.
- Clima y geografía. Las ciudades costeras o climas más cálidos atraen a más personas, lo que eleva las rentas con el tiempo.
Los 10 estados más baratos para rentar en EE.UU. en 2026
1. West Virginia — FMR 1 hab.: ~$801/mes
West Virginia tiene la Renta de Mercado Justo de 1 habitación más baja de cualquier estado en EE.UU. La renta media estatal es de alrededor de $883/mes en todos los tipos de unidades. Los apartamentos de West Virginia son aproximadamente 41.6% menos costosos que el promedio nacional de 2 habitaciones. En 2024, el 64.8% de las viviendas rentadas en West Virginia alquilaron por menos de $1,000/mes.
2. Arkansas — FMR 1 hab.: ~$811/mes
Arkansas es citado consistentemente entre los estados con las rentas más bajas de EE.UU. El FMR HUD 2025 para 1 habitación es $811/mes, y los apartamentos del estado son aproximadamente 41.4% menos costosos que el promedio nacional. En 2024, el 51.9% de las viviendas rentadas en Arkansas alquilaron por menos de $1,000/mes.
3. Mississippi — FMR 1 hab.: ~$910/mes
El FMR HUD 2025 para 1 habitación es $910/mes, y algunos datos de mercado sitúan las rentas promedio de 1 habitación más bajas, alrededor de $785–$825/mes. En Jackson, la capital del estado, un apartamento de 1 habitación puede promediar alrededor de $785/mes. El estado tiene una notable comunidad latina en centros agrícolas y de procesamiento de alimentos.
4. Oklahoma — Promedio 1 hab.: ~$850–$875/mes
Oklahoma puede ofrecer algunas de las rentas urbanas más accesibles del país. La renta promedio de 1 habitación en Oklahoma City está alrededor de $875/mes. El índice de vivienda del estado está en aproximadamente 67.9, lo que significa que las viviendas y alquileres cuestan alrededor de 32% menos que a nivel nacional.
5. Kansas — FMR 1 hab.: ~$885/mes
Kansas ofrece asequibilidad consistente, con un FMR HUD 2025 para 1 habitación de $885/mes, aproximadamente 35.6% por debajo del promedio nacional de 2 habitaciones. El precio mediano de vivienda en Wichita, la ciudad más grande de Kansas, fue aproximadamente $198,000 en el primer trimestre de 2026.
6. Iowa — FMR 1 hab.: ~$839/mes
El FMR HUD 2025 para 1 habitación es $839/mes, con apartamentos en Iowa 38.3% menos costosos que el promedio nacional de 2 habitaciones. Los hogares de Iowa gastan solo el 17% de sus ingresos en vivienda, la proporción más baja de cualquier estado del país.
7. Alabama — FMR 1 hab.: ~$905/mes
Los apartamentos de Alabama son aproximadamente 36.4% menos costosos que el promedio nacional. El FMR HUD 2025 para 1 habitación es $905/mes. El precio mediano de vivienda de aproximadamente $179,400 está entre los más bajos del país. En 2024, el 42.8% de las viviendas rentadas en Alabama alquilaron por menos de $1,000/mes.
8. Indiana — Promedio 1 hab.: ~$900–$950/mes
Indiana se encuentra cómodamente en el nivel asequible, con rentas promedio de 1 habitación bien por debajo de $1,000/mes en la mayoría de los mercados. Indianapolis ofrece rentas por debajo de $1,000 en una ciudad con un mercado laboral que abarca logística, salud, tecnología y ciencias de la vida. La creciente comunidad latina de Indianapolis, centrada en los vecindarios de Fountain Square y Near Eastside, ha hecho a la ciudad un destino cada vez más relevante para familias inmigrantes.
9. Wyoming — FMR 1 hab.: ~$836/mes
La escasa población de Wyoming mantiene la demanda de alquiler baja y las rentas asequibles. El FMR HUD 2025 para 1 habitación es $836/mes. En 2024, el 50.2% de las viviendas rentadas en Wyoming alquilaron por menos de $1,000/mes. Wyoming no tiene impuesto estatal sobre la renta.
10. Ohio — Promedio 1 hab.: ~$950–$1,000/mes
Las rentas promedio de 1 habitación rondan los $950–$1,000/mes, mientras que el costo de vida del estado es aproximadamente 8–9% por debajo del promedio nacional. La combinación de accesibilidad a grandes metrópolis y asequibilidad de alquiler hace de Ohio una opción convincente.
Tabla comparativa de los estados más baratos para rentar en EE.UU. (2026)
| Estado | FMR / Renta prom. 1 hab. | vs. FMR nacional 1 hab. (~$1,393) | Índice costo de vida |
|---|---|---|---|
| West Virginia | $801 (FMR) | ~42% menos | 83.2–86.6 |
| Arkansas | $811 (FMR) | ~42% menos | 87.6 |
| Mississippi | $910 (FMR) | ~35% menos | 83.3 |
| Oklahoma | ~$850–$875 (mercado) | ~37–39% menos | 85.5–88.8 |
| Kansas | $885 (FMR) | ~36% menos | 89.0 |
| Iowa | $839 (FMR) | ~40% menos | 90.4 |
| Wyoming | $836 (FMR) | ~40% menos | 92.3 |
| Alabama | $905 (FMR) | ~35% menos | 89.3 |
| Indiana | ~$900–$950 (mercado) | ~32–35% menos | 90.1 |
| Ohio | ~$950–$1,000 (mercado) | ~28–32% menos | 91.2 |
FMR 1 hab. = Renta de Mercado Justo HUD año fiscal 2025. FMR nacional 1 hab. base: $1,393. Promedios de mercado de PropertyCEO. Índice de costo de vida de costoflivingbystate.com (C2ER Q1 2026). Todas las cifras son estimaciones y pueden variar por ciudad, tipo de unidad y fuente.
¿Cómo elegir el estado correcto para tu presupuesto y estilo de vida?
Proporción renta-ingresos, no solo el número de renta:
Algunos estados con renta barata también tienen salarios más bajos. Mississippi, por ejemplo, tiene rentas bajas en dólares, pero puede tener de las más altas en términos de qué porcentaje de ingresos representa la renta.
Disponibilidad de empleo en tu campo:
Las oportunidades de empleo pueden variar significativamente de estado a estado. Estados como Ohio, Indiana y Alabama tienden a tener economías más diversificadas. Para trabajadores remotos, los estados de menor costo pueden proporcionar mayor flexibilidad financiera.
Comunidad y redes de apoyo:
Para inmigrantes y familias que se reubican, el acceso a comunidades establecidas puede marcar una gran diferencia. Las ciudades con poblaciones latinas en crecimiento, servicios bilingües y organizaciones comunitarias pueden ayudar a los recién llegados a sentirse más conectados.
Clima y riesgo climático:
Los estados del Medio Oeste pueden experimentar inviernos más fríos y mayores costos de calefacción, mientras que los estados del sur pueden traer mayores gastos de aire acondicionado.
Compara el costo de vida total:
La renta es solo una parte del presupuesto del hogar. Los comestibles, servicios, transporte, salud, cuidado de niños e impuestos también pueden variar significativamente por estado.
Administra tus finanzas en cualquier estado con Común
Mudarte a un estado más asequible puede ayudar a reducir la presión financiera, pero gestionar tu dinero eficientemente sigue siendo importante sin importar dónde vivas. Visita comun.app o descarga la app para conocer más.
Preguntas frecuentes
¿Cuál es el estado más barato para rentar en EE.UU. en 2026?
Con base en datos de FMR de HUD, West Virginia tiene el FMR de 1 habitación más bajo de cualquier estado en $801/mes y la renta media general más baja en aproximadamente $883/mes.
¿Qué estados tienen el alquiler promedio más bajo para apartamentos?
Los estados con el alquiler promedio más bajo en 2026 son West Virginia, Arkansas, Iowa, Wyoming, Mississippi, Oklahoma, Kansas, Alabama e Indiana. Los alquileres promedio de 1 habitación en estos estados oscilan entre aproximadamente $785 y $950/mes.
¿Cuánto debo presupuestar para renta en EE.UU.?
La pauta comúnmente citada es gastar no más del 30% de los ingresos brutos mensuales en renta. En los estados más baratos, donde las rentas de 1 habitación pueden ser de $800–$900/mes, la misma pauta requiere aproximadamente $2,667–$3,000/mes en ingreso bruto.
Educación Financiera
¿Cuál es el mejor banco tradicional de Estados Unidos? Guía práctica para inmigrantes
8 min de lectura
Tener una cuenta bancaria es un paso esencial para las personas que llegan a trabajar a Estados Unidos, dado que les facilita administrar sus sueldos y acoplarse al sistema financiero del país.
Esto puede ser un proceso complicado, ya que en Estados Unidos hay una gran variedad de instituciones financieras, como los bancos tradicionales con cientos de sucursales, los bancos digitales y las cooperativas de crédito.
Entre los más conocidos, se encuentran Bank of America, Capital One y Wells Fargo, los cuales cuentan con gran reconocimiento en el país. Sin embargo, no es posible nombrar a uno como el mejor: esto depende de las necesidades específicos de los usuarios.
Por ejemplo, los inmigrantes en Estados Unidos buscan priorizar la accesibilidad de contratación, tanto como la facilidad para enviar remesas a sus seres queridos.
En este artículo, te explicaremos cuáles son los mejores bancos de EE. UU., sus características, requisitos y todo lo que necesitas saber antes de abrir una cuenta.
Los 6 mejores bancos de Estados Unidos en 2025
A continuación, te mostramos una tabla comparativa de los mejores bancos de EE. UU.
| Banco | Fortalezas | Para quién es ideal |
|---|---|---|
| JP Morgan | Mayor red de sucursales y cajeros, recompensas disponibles en tarjeta de crédito | Personas que buscan acceder a sucursales físicas fácilmente, junto con variedad de productos financieros |
| Bank of America | +3000 sucursales, servicio bilingüe en español y en inglés | Para quienes prefieren comunicarse en español y buscan un banco con buena reputación |
| Wells Fargo | Amplia cobertura de sucursales, envíos internacionales express | Personas que buscan opciones confiables para enviar remesas |
| Citibank | Presencia internacional, enfoque global | Quienes necesitan hacer transferencias internacionales de dinero frecuentes |
| Capital One | Sin comisiones mensuales ni saldo mínimo | Quienes buscan opciones más accesibles y digitales |
| PNC | +2300 sucursales, aplicación móvil de gestión financiera | Quienes buscan mejorar su gestión de finanzas personales |
Cómo elegir el mejor banco para abrir una cuenta
Si estás por comenzar tu vida financiera en Estados Unidos, elegir un banco donde abrir una cuenta es una decisión muy importante. Cada uno tiene sus requisitos y beneficios, por lo que debes buscar el que mejor se adecúa a tus expectativas.
Estos son los criterios más relevantes que debes analizar antes de elegir la mejor opción para ti.
Identificación aceptada
Muchos bancos solicitan el SSN (Número de Seguro Social), para tramitar una cuenta bancaria, mientras que hay otros que aceptan alternativas como el ITIN o el pasaporte.
Soporte y disponibilidad
Aunque sí hay bancos que ofrecen soporte en otro idioma, como el español, no todos lo hacen. Verifica que la institución que elijas sea capaz de responder tus dudas claramente.
Depósitos y retiros de efectivo
Si recibes pagos en efectivo frecuentemente, es importante que tu banco te permita realizar depósitos de efectivo en sucursales cercanas a ti y sin comisiones.
Transferencias y remesas
El envío de remesas es un tema crucial para los inmigrantes, por lo que debes revisar las tarifas por transferencias internacionales de dinero. Estas suelen ser más caras en los bancos tradicionales por la participación de intermediarios y el tipo de cambio.
Seguridad digital
Verifica que el banco cuente con las medidas de seguridad en la banca online, así como el respaldo de instituciones oficiales como la FDIC.
5 Platafromas digitales financieras en Estados Unidos
Por fuera de los bancos tradicionales, también puedes recurrir a las alternativas digitales, que tienden a ser más accesibles.
Los bancos digitales o plataformas financieras son instituciones que operan en línea a través de aplicaciones móviles y páginas web. No dependen de sucursales físicas y tienden a facilitar los procesos en favor de la inclusión financiera.
Hay plataformas financieras enfocadas en resolver las necesidades de los inmigrantes en Estados Unidos, ya que solucionan vacíos y obstáculos de los bancos tradicionales con requisitos de contratación flexibles, tarifas accesibles para envío de remesas y facilidad para depositar efectivo.
Común
Ventajas: enfocado en las necesidades de los inmigrantes, soporte disponible en español y requisitos de apertura accesibles.
Desventajas: no cuenta con sucursales físicas ni red de cajeros automáticos, pero siempre podrás acceder a tu dinero digital desde la palma de tu mano, sin restricciones horarias; también podrás retirarlo y hacer depósitos en efectivo en miles de puntos de Estados Unidos.
Ally
Ventajas: banco 100% digital con Altas Tasas de Interés (APY) en cuentas de ahorro.
Desventajas: no es posible realizar depósitos directos.
Axos
Ventajas: presenta varios tipos de cuentas y opciones alcanzables para estudiantes e inmigrantes.
Desventajas: limitado soporte en español.
Chime
Ventajas: ofrece cuentas sin comisiones, red de cajeros y adelanto de nómina.
Desventajas: dificultad para realizar depósitos en efectivo.
Discover
Ventajas: dispone de tarjetas de crédito con recompensas, cuentas corrientes y de ahorro sin comisiones.
Desventajas: pocas opciones de depósitos en efectivo y no está enfocada en las necesidades de comunidades inmigrantes.
Común: Una plataforma financiera para inmigrantes en EE.UU.
Como puedes ver, hay variedad de instituciones financieras a las que puedes recurrir y acceder a toda la variedad de servicios, como depósitos de efectivo, transferencias, gestión financiera, etc.
Es por ello que debes tener claro qué buscas en una cuenta bancaria de Estados Unidos y cómo podrías solventar tus necesidades.
La mayoría de los bancos tradicionales suelen tener requisitos más estrictos y mayores costos de operación. Por ello, una alternativa para muchos inmigrantes son las plataformas financieras digitales, que resultan más accesibles y están diseñadas con servicios pensados en sus necesidades.
Común es una plataforma fintech que puede ayudarte a dar tus primeros pasos en la vida financiera en Estados Unidos, ofreciéndote beneficios como:
- Abre tu cuenta con la identificación oficial calificada de tu país de origen
- Olvídate de tarifas ocultas y saldos mínimos
- Envía dinero a tus seres queridos en Latinoamérica por una tarifa desde $2.99 USD (hasta los límites aplicables)
- Accede a una red de más de 88.000 puntos para depósitos y retiros de efectivo
- Accede a soporte en español disponible las 24 horas del día
- Obtén una tarjeta de débito Visa
- Gestiona tus finanzas desde una aplicación móvil integral y fácil de usar
Abre tu cuenta hoy y comienza a enviar dinero a través de la aplicación móvil de Común.
Preguntas frecuentes
Si tienes más dudas, revisa nuestra sección de preguntas frecuentes.
¿Cuál es el banco más seguro en EE. UU.?
El respaldo de la FDIC es relevante para saber si un banco es seguro. Los bancos tradicionales cuentan con este respaldo, al igual que bancos digitales como Revolut (a través de Sutton Bank) y fintech como Común.
¿Qué banco cobra menos tarifas mensuales por cuenta bancaria?
Muchos bancos digitales y plataformas fintech, incluyendo Común, suelen ofrecer tarifas competitivas. Esto puede deberse a menores costos operativos, ya que no mantienen sucursales físicas. Sin embargo, las comisiones y las características de las cuentas varían según el proveedor.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


