
Community
Banca Comunitaria: Apoyando a las Economías Locales
Los bancos comunitarios juegan un papel crucial en el fortalecimiento de las economías locales. Al priorizar el servicio personalizado y mejorar las relaciones dentro de sus comunidades, estas instituciones ofrecen beneficios únicos que los bancos más grandes a menudo no pueden igualar. Exploremos las diversas formas en que los bancos comunitarios apoyan a las economías locales, destacando su importancia e impacto.
8 min read

23 Aug 2024
La banca comunitaria se enfoca en atender las necesidades financieras de comunidades específicas, muchas veces desatendidas por bancos tradicionales grandes. Plataformas digitales como Común extienden ese enfoque a la comunidad inmigrante, con requisitos de documentación adaptados a su realidad.
Bancos Comunitarios: Inversión Local, Conocimiento y Educación
Los bancos comunitarios son conocidos por su enfoque personalizado en la banca. Con un profundo conocimiento de la economía local, estos bancos pueden ofrecer productos y servicios financieros adaptados a las necesidades específicas de sus clientes. Este conocimiento localizado les permite proporcionar mejores consejos y soluciones más flexibles para individuos y negocios dentro de la comunidad.
Además, invierten significativamente en sus áreas locales. Reinvierten los depósitos de vuelta en la comunidad a través de préstamos a residentes locales, pequeñas empresas y organizaciones. Este ciclo de inversión local promueve el desarrollo económico y ayuda a crear empleos, contribuyendo a la prosperidad general de la comunidad. Las relaciones construidas entre los bancos comunitarios y sus clientes van más allá de simples transacciones. Estos bancos a menudo participan en eventos locales, apoyan proyectos comunitarios y contribuyen a causas benéficas.
Su participación activa en la comunidad fortalece la confianza y crea un sentido de propósito compartido y compromiso con el bienestar local. Además, los bancos comunitarios juegan un papel crucial en la provisión de educación financiera. Al ofrecer talleres, seminarios y consultas individuales, ayudan a los miembros de la comunidad a mejorar su alfabetización financiera. Esta educación empodera a los individuos para tomar decisiones informadas, gestionar sus finanzas de manera efectiva y planificar para su futuro.
Común - Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Estabilidad y Confianza: Aspectos de la Banca Comunitaria
La estabilidad y la confianza son los pilares de la banca comunitaria, formando la base de la relación entre los bancos y sus clientes. Estos atributos son particularmente cruciales para asegurar la resiliencia económica y fomentar la confianza del cliente, lo que juntos crean un entorno financiero estable tanto para individuos como para empresas.
Los bancos comunitarios tienden a adoptar un enfoque conservador hacia los préstamos y las inversiones, centrándose en el crecimiento sostenible y la gestión prudente de riesgos. Esta estrategia a menudo los hace más resilientes durante las recesiones económicas, permitiéndoles seguir apoyando a sus clientes incluso en tiempos difíciles. El énfasis en construir relaciones a largo plazo significa que los bancos comunitarios son más propensos a proporcionar apoyo continuo durante periodos de inestabilidad financiera, fomentando aún más un entorno financiero estable.
La confianza del cliente se ve significativamente mejorada a través del servicio personalizado que ofrecen los bancos comunitarios. Los clientes aprecian la capacidad de hablar directamente con representantes bancarios que entienden sus circunstancias y necesidades únicas, fomentando un sentido de fiabilidad y seguridad. Además, los bancos comunitarios a menudo priorizan la transparencia en sus operaciones, desde la comunicación clara sobre tarifas y servicios hasta términos de préstamos sencillos. Esta transparencia construye la confianza del cliente y la confianza en la integridad del banco.
La participación activa en las comunidades locales también refuerza la confianza que los clientes depositan en los bancos comunitarios. Al apoyar iniciativas locales, patrocinar eventos y participar en actividades comunitarias, estos bancos demuestran su compromiso con el bienestar de sus clientes y la comunidad en general. Esta participación no solo fortalece la relación entre el banco y sus clientes, sino que también contribuye a la prosperidad general de la comunidad.
La seguridad financiera es otro aspecto crítico de la estabilidad y la confianza en la banca comunitaria. Los depósitos en los bancos comunitarios están típicamente asegurados por la Corporación Federal de Seguros de Depósitos (FDIC), proporcionando una capa adicional de seguridad para los fondos de los clientes y asegurándoles que su dinero está protegido. Además, los bancos comunitarios a menudo cuentan con robustas medidas de protección contra el fraude. Su presencia local les permite monitorear y abordar rápidamente actividades sospechosas, mejorando aún más la sensación de seguridad de los clientes.
En resumen, la estabilidad y la confianza que caracterizan a la banca comunitaria son esenciales para la resiliencia económica, la confianza del cliente y la seguridad financiera. Estas cualidades permiten a los bancos comunitarios apoyar efectivamente a sus clientes, incluso en tiempos difíciles, y mantener relaciones fuertes y duraderas dentro de sus comunidades.
Cómo la Integración de Común.app Mejora la Estabilidad y la Confianza:
La estabilidad y la confianza son fundamentales para el éxito de la banca comunitaria, fomentando relaciones a largo plazo y seguridad financiera para los clientes. Al integrar Común.app en su experiencia bancaria, los usuarios pueden disfrutar de los beneficios del servicio personalizado, la seguridad financiera y el apoyo comunitario en un formato moderno y conveniente. Aquí se explica cómo la integración de Común.app mejora la estabilidad y la confianza en la comunidad:
- Acceso Instantáneo a la Información: Común.app ofrece a los usuarios acceso instantáneo a su información de cuenta, historial de transacciones y notificaciones en tiempo real. Esta transparencia ayuda a los clientes a mantenerse informados y seguros sobre su estado financiero, mejorando la confianza en la plataforma.
- Seguro de la FDIC y Protección contra el Fraude: Al igual que los bancos comunitarios tradicionales, las cuentas de Común.app están aseguradas por la FDIC, y la aplicación incluye medidas de seguridad robustas para proteger contra transacciones no autorizadas. Esta combinación de características de seguridad garantiza que los fondos de los clientes estén seguros, reforzando su confianza en el servicio bancario digital.
- Experiencia Amigable para el Usuario: Común.app proporciona una experiencia amigable para el usuario con navegación intuitiva y fácil acceso a servicios bancarios esenciales. Esta accesibilidad construye la confianza del cliente, ya que los usuarios pueden gestionar sus finanzas de manera conveniente y eficiente.
- Soporte al Cliente Personalizado: Común.app ofrece un servicio al cliente de primera calidad disponible los siete días de la semana a través de chat, correo electrónico o teléfono. Este compromiso con el soporte al cliente refleja el servicio personalizado de los bancos comunitarios tradicionales, fomentando un sentido de fiabilidad y confianza.
- Inclusión Financiera y Enfoque Comunitario: Común.app enfatiza la inclusión financiera, atendiendo a inmigrantes latinos y otras comunidades desatendidas. Al ofrecer servicios sin la necesidad de un Número de Seguro Social y centrarse en la protección del cliente independientemente de su estado migratorio, Comun.app construye confianza entre sus usuarios y se alinea con los valores centrados en la comunidad de los bancos tradicionales.
- Recursos Educativos: Común.app también proporciona recursos educativos para ayudar a los usuarios a mejorar su alfabetización financiera. Al ofrecer orientación sobre cómo gestionar las finanzas, comprender los servicios bancarios y tomar decisiones informadas, Común.app empodera a sus usuarios, mejorando su confianza en la plataforma.
Elegir Común significa elegir un socio confiable dedicado a apoyar el bienestar financiero de sus clientes, al igual que un banco comunitario tradicional.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Tecnología e Innovación en la Banca Comunitaria
Los bancos comunitarios están adoptando cada vez más la transformación digital para mejorar la experiencia del cliente y mantenerse competitivos. Al adoptar plataformas de banca en línea y móvil, brindan a los clientes acceso conveniente a sus cuentas, la capacidad de transferir fondos, pagar facturas y monitorear transacciones desde cualquier lugar en cualquier momento. Estos servicios digitales ofrecen un nivel de conveniencia que cumple con las expectativas modernas de los clientes conocedores de la tecnología.
La importancia de mantenerse al día con los avances tecnológicos no puede ser subestimada. A medida que evolucionan las necesidades de los clientes, los bancos comunitarios deben actualizar continuamente sus ofertas digitales para proporcionar experiencias sin interrupciones y fáciles de usar. Esto incluye integrar funciones como notificaciones instantáneas, opciones de inicio de sesión seguro y herramientas financieras personalizadas. Al hacerlo, aseguran que sigan siendo relevantes y atractivos tanto para los clientes existentes como para los potenciales.
Ciberseguridad
Paralelamente a la transformación digital, los bancos comunitarios están priorizando la ciberseguridad para proteger los datos de los clientes y asegurar transacciones seguras. Las técnicas avanzadas de encriptación protegen la información sensible contra el acceso no autorizado. La autenticación multifactor añade una capa adicional de seguridad, requiriendo que los clientes verifiquen sus identidades a través de múltiples métodos antes de acceder a sus cuentas.
Se realizan auditorías de seguridad regularmente para identificar y abordar posibles vulnerabilidades. Estas auditorías ayudan a garantizar que las medidas de ciberseguridad estén actualizadas y sean efectivas contra amenazas emergentes. Al implementar estas robustas medidas de seguridad, los bancos comunitarios no solo protegen a sus clientes, sino que también construyen y mantienen la confianza, reforzando su reputación como instituciones financieras seguras y confiables.
En general, la tecnología y la innovación en la banca comunitaria son esenciales para mejorar la satisfacción del cliente, mejorar la eficiencia operativa y mantener la seguridad en un mundo cada vez más digital.
Conclusión
Los bancos comunitarios son indispensables para la salud y vitalidad de las economías locales. A través del servicio personalizado, el apoyo a pequeñas empresas, la inversión en la comunidad, la construcción de relaciones, la educación financiera y la estabilidad, estas instituciones crean una base económica sólida. Al elegir un banco comunitario, individuos y empresas pueden contribuir al crecimiento y éxito de su área local, fomentando una comunidad próspera e interconectada.
Beneficios Clave de los Bancos Comunitarios:
- Servicio Personalizado: Productos y servicios financieros adaptados.
- Apoyo a Pequeñas Empresas: Préstamos y crédito para negocios locales.
- Inversión en la Comunidad: Reinvierte depósitos en la economía local.
- Construcción de Relaciones: Participación activa en eventos y causas comunitarias.
- Educación Financiera: Talleres y consultas para mejorar la alfabetización financiera.
- Estabilidad y Confianza: Resiliencia durante recesiones económicas.
Al apoyar a los bancos comunitarios, estás apoyando el crecimiento y la prosperidad de tu economía local.
¿Qué es la banca comunitaria?
Es un modelo de servicios financieros enfocado en atender a comunidades específicas — geográficas, culturales, o de necesidades particulares — que suelen tener menos acceso a la banca tradicional.
¿Cómo beneficia la banca comunitaria a las economías locales?
Al facilitar el acceso a cuentas bancarias, remesas, y ahorro, ayuda a que más personas participen en la economía formal, en lugar de depender de servicios informales con comisiones más altas.
¿Cómo aplica este enfoque a la comunidad inmigrante en EE.UU.?
Plataformas como Común aceptan identificaciones latinoamericanas en lugar de exigir SSN, atendiendo específicamente las barreras de documentación que enfrenta esta comunidad.
Preguntas frecuentes
¿Qué diferencia a la banca comunitaria de un banco tradicional grande?
Se enfoca en las necesidades específicas de una comunidad particular, con requisitos y productos adaptados, en lugar de un modelo genérico.
¿La banca comunitaria solo existe para comunidades geográficas?
No, también puede enfocarse en comunidades culturales o de necesidades específicas, como la comunidad inmigrante.
¿Cómo ayuda esto a la economía local?
Más personas con acceso bancario formal significa menos dependencia de servicios informales costosos, como casas de cambio de cheques.
¿Común es un ejemplo de banca comunitaria?
Común es una plataforma financiera digital diseñada para la comunidad inmigrante, con requisitos de documentación adaptados a esa comunidad.
¿Qué requisitos de documentación adapta Común?
Acepta más de 100 identificaciones latinoamericanas en lugar de exigir número de Seguro Social.
¿La banca comunitaria tiene los mismos costos que la banca tradicional?
Varía por proveedor; muchas plataformas de banca comunitaria digital, incluyendo Común, no cobran cuota mensual ni exigen saldo mínimo.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Cuenta corriente
El Futuro de los Servicios Bancarios: Tendencias a Observar
8 min de lectura
El futuro de la banca está definido por cinco tendencias clave: inteligencia artificial para personalización y detección de fraude, banca abierta (open banking) para portabilidad de datos financieros, pagos instantáneos 24/7, inclusión financiera digital para poblaciones no bancarizadas, y la creciente competencia de fintechs sobre bancos tradicionales. Para inmigrantes en EE.UU., estas tendencias significan mayor acceso y menores costos.
La industria bancaria global está atravesando su mayor transformación desde la invención de los cajeros automáticos en los años 60. La confluencia de tecnología, regulación y cambios en el comportamiento del consumidor está redefiniendo qué es un banco, quién puede ofrecer servicios financieros, y cómo interactúan las personas con su dinero.
Tendencia 1: Inteligencia Artificial y personalización
La IA está transformando la banca de varias maneras simultáneas. En detección de fraude, los algoritmos de machine learning analizan patrones de gasto en tiempo real para identificar transacciones sospechosas con mayor precisión que los sistemas tradicionales basados en reglas. En servicio al cliente, los chatbots y asistentes virtuales ya resuelven el 70-80% de consultas rutinarias sin intervención humana. En personalización, los bancos usan IA para ofrecer productos y consejos financieros adaptados al patrón de gasto individual de cada cliente. En crédito alternativo, algoritmos analizan datos no tradicionales (historial de pagos de renta, patrones de trabajo) para evaluar solvencia de personas sin historial crediticio formal — especialmente relevante para inmigrantes.
Tendencia 2: Open Banking (Banca Abierta)
El open banking permite que los usuarios compartan sus datos financieros de forma segura con terceros autorizados. Esto crea un ecosistema donde las aplicaciones de finanzas personales pueden agregar cuentas de múltiples bancos en una sola vista, otras empresas pueden verificar ingresos y saldo sin necesidad de extractos en papel, y los consumidores tienen mayor control y portabilidad de su historial financiero. En Europa ya es regulación obligatoria (PSD2); en EE.UU. la CFPB está implementando regulaciones similares. Para inmigrantes, el open banking puede facilitar que su historial financiero de su país de origen sea reconocido en EE.UU.
Tendencia 3: Pagos instantáneos 24/7
La infraestructura de pagos en EE.UU. está modernizándose. FedNow, lanzado por la Reserva Federal en 2023, permite pagos instantáneos entre bancos las 24 horas, los 7 días. Más de 1,000 instituciones financieras ya están conectadas. Esto significa que los depósitos directos de nómina podrían llegar instantáneamente, los pagos de facturas serían inmediatos, y las transferencias entre bancos no tardarían 1-3 días como ahora. Para trabajadores con ingresos variables (gig economy), el acceso instantáneo a fondos ganados es especialmente valioso.
Tendencia 4: Inclusión financiera digital
Globalmente, 1.4 mil millones de personas siguen sin acceso a servicios bancarios (unbanked). Las fintechs y bancos digitales están atacando este problema con requisitos de apertura más flexibles, servicios en múltiples idiomas, y verificación de identidad alternativa. En EE.UU., plataformas como Común demuestran que es posible ofrecer servicios bancarios completos a inmigrantes sin SSN, usando el celular como punto de acceso principal. Esta tendencia se acelerará: la competencia entre fintechs llevará a condiciones aún más accesibles.
Tendencia 5: El auge de las super-apps financieras
En Asia, apps como WeChat y Alipay ya ofrecen pagos, crédito, seguros, inversiones y comercio en una sola aplicación. Este modelo está llegando a Occidente. Cash App ya combina pagos, acciones e inversión en Bitcoin. PayPal integra crédito, ahorro e inversiones. El concepto de app bancaria única que gestiona toda la vida financiera del usuario está madurando. Para inmigrantes, las super-apps en español con capacidades de remesas integradas representan una oportunidad enorme.
Preguntas frecuentes sobre el futuro de la banca
¿Los bancos tradicionales desaparecerán con el auge digital?
Es poco probable una desaparición total. Los grandes bancos tienen ventajas estructurales: escala, regulación ya cumplida, y confianza acumulada por décadas. Lo más probable es una coexistencia donde los bancos tradicionales digitalizan sus operaciones y las fintechs escalan. Algunos bancos tradicionales ya adquieren fintechs exitosas para absorber innovación.
¿Las criptomonedas reemplazarán al sistema bancario?
Es improbable en el corto y mediano plazo. Las criptomonedas ofrecen innovaciones interesantes (especialmente en remesas), pero su volatilidad, complejidad regulatoria y barreras de adopción masiva limitan su potencial como reemplazo del sistema bancario. Las CBDCs (monedas digitales de bancos centrales) son una posibilidad más realista de digitalización del dinero a gran escala.
¿Cómo me afectarán estas tendencias como inmigrante en EE.UU.?
Positivamente. La competencia entre fintechs ya redujo costos y eliminó barreras de acceso. En los próximos años: más opciones de cuentas sin SSN, más servicios en español, remesas más baratas y rápidas, y potencialmente reconocimiento de tu historial financiero internacional en EE.UU. gracias al open banking.
¿Es seguro dejar mi dinero en un banco digital vs. un banco tradicional?
La protección del FDIC es igual para ambos: hasta $250,000 por titular si el banco es miembro. Común opera a través de Community Federal Savings Bank, miembro FDIC. Verifica siempre el respaldo FDIC de cualquier institución antes de abrir una cuenta. La seguridad tecnológica (encriptación, autenticación) tiende a ser igual o superior en bancos digitales modernos.
¿Qué es el open banking y cómo me beneficia?
Open banking significa que con tu permiso, diferentes aplicaciones financieras pueden acceder a tus datos bancarios. Prácticamente: puedes ver todas tus cuentas en una sola app, verificar tus ingresos digitalmente sin imprimir extractos, y en el futuro, que tu historial de pagos puntuales en tu país de origen sea considerado para acceder a crédito en EE.UU. Es una tendencia que beneficia especialmente a personas con historial financiero limitado en el sistema estadounidense.

Educación Financiera
Límites de Transacciones y Transacciones Rechazadas: Entendiendo por Qué Tus Transacciones Pueden Ser Rechazadas
8 min de lectura
Una transacción rechazada ocurre cuando tu banco no autoriza el pago por razones como saldo insuficiente, exceder el límite diario, actividad sospechosa de fraude, o error en los datos ingresados. Entender por qué sucede y cómo resolverlo te evita retrasos y cargos innecesarios.
¿Qué son los límites de transacciones?
Los límites de transacciones son restricciones establecidas por los bancos e instituciones financieras sobre la cantidad de dinero que puedes enviar o retirar en un período determinado (diario, semanal o mensual). Estos límites existen para proteger a los clientes del fraude, cumplir regulaciones financieras (como las de AML/KYC), y gestionar el riesgo operativo de la institución.
Los límites varían significativamente según el banco, el tipo de cuenta, el historial del cliente y el canal de transacción. No son algo fijo para todos.
Razones comunes por las que una transacción puede ser rechazada
Existen múltiples razones por las que una transacción puede ser rechazada:
- Saldo insuficiente: La causa más común. El monto disponible en tu cuenta es menor al total de la transacción más cualquier comisión aplicable.
- Límite diario o mensual alcanzado: Excediste el tope de compras, retiros o transferencias que tu banco permite en ese período.
- Detección de fraude: El sistema antifraude del banco marcó la transacción como sospechosa por patrones inusuales (compra en lugar geográfico diferente, monto atípico, múltiples intentos rápidos).
- Datos incorrectos: Número de tarjeta, fecha de vencimiento, CVV o dirección de facturación ingresados incorrectamente.
- Cuenta bloqueada o restringida: Tu cuenta fue bloqueada temporalmente por actividad sospechosa o incumplimiento de la política del banco.
- Comercio no autorizado: Algunos bancos bloquean ciertas categorías de comerciantes (juegos de azar, cripto, compras internacionales) por defecto.
¿Cuáles son los límites de transacciones más comunes en EE.UU.?
Los límites varían por institución. Los retiros en cajero ATM suelen tener un límite de $300 a $1,000 por día. Las compras con débito van de $1,500 a $5,000 diarios. Las transferencias ACH entre bancos suelen estar entre $1,000 y $10,000 diarios para usuarios nuevos. Zelle tiene límites que fija cada banco participante (Bank of America: $3,500/día; Wells Fargo: $2,500/día para nuevos usuarios). En Común los límites están disponibles en la app y pueden ajustarse contactando al soporte.
¿Cómo resolver una transacción rechazada?
Primero, identifica la causa revisando la notificación de tu banco. Si es saldo insuficiente, deposita fondos o reduce el monto. Si alcanzaste el límite, espera el siguiente período o contacta al banco para solicitar un aumento temporal. Si es por fraude, llama al número en tu tarjeta para verificar tu identidad y desbloquear. Si fue un error de datos, corrígelos y reintenta. Si el comercio está bloqueado, confirma con tu banco si esa categoría está permitida en tu cuenta.
Preguntas frecuentes sobre límites de transacciones y rechazos
¿Por qué mi tarjeta fue rechazada si tengo saldo suficiente?
Puede ser por varias razones aunque tengas saldo: excediste el límite diario de compras (distinto al saldo disponible), el sistema antifraude detectó algo inusual, el comercio está en una categoría bloqueada por tu banco, o ingresaste mal el CVV o código postal. Contacta a tu banco para identificar el motivo exacto.
¿Puedo aumentar mis límites de transacciones?
Sí, en la mayoría de los bancos puedes solicitar un aumento llamando al servicio al cliente o a través de la app. Algunos bancos lo aprueban automáticamente para incrementos moderados y temporales. El historial de cuenta positivo (sin sobregiros, cuenta activa) aumenta las posibilidades de aprobación.
¿Por cuánto tiempo puede quedar bloqueada mi cuenta?
Un bloqueo por sospecha de fraude suele resolverse en 24-72 horas una vez que verificas tu identidad con el banco. Si el bloqueo es por incumplimiento de términos, puede ser permanente. Los bloqueos temporales por límite diario se resetean al inicio del siguiente período (generalmente medianoche o 12 AM hora local).
¿Me cobran por una transacción rechazada?
Depende del banco y del tipo de transacción. Las compras rechazadas generalmente no generan cargo. Sin embargo, si una transacción es rechazada por saldo insuficiente y tu banco tiene cargo por NSF (Non-Sufficient Funds), sí te pueden cobrar entre $15 y $35. Revisa los términos de tu cuenta específica.
¿Qué es el código de rechazo y cómo lo interpreto?
Los códigos de rechazo son mensajes numéricos o alfanuméricos que el banco emisor envía al comercio indicando el motivo. Los más comunes: "insufficient funds" (saldo insuficiente), "do not honor" (banco rechaza sin especificar motivo — llama al banco), "invalid card number" (número incorrecto), "expired card" (tarjeta vencida). El comercio te dirá el código; tu banco puede darte más detalles.
¿Por qué mis pagos internacionales son rechazados?
Los pagos internacionales son rechazados frecuentemente porque: tu banco no activa compras internacionales por defecto, el país del comercio está en la lista de restricciones del banco, o el monto supera el límite internacional configurado. Activa las compras internacionales en la app de tu banco antes de viajar o comprar en sitios extranjeros.
Cuenta corriente
Cuentas Bancarias Conjuntas: Beneficios y Consideraciones
8 min de lectura
Una cuenta bancaria conjunta es una cuenta compartida por dos o más personas, comúnmente usada por parejas, familias o socios de negocio para gestionar gastos en conjunto. Antes de abrir una, es importante entender sus beneficios y también sus riesgos.
¿Qué es una Cuenta Bancaria Conjunta?
Una cuenta bancaria conjunta es una cuenta única compartida por dos o más personas, que permite a todos los titulares de la cuenta depositar, retirar y gestionar dinero desde la misma cuenta. Es perfecta para aquellos que necesitan gestionar finanzas en conjunto, como esposos, padres e hijos, o socios comerciales. Las cuentas conjuntas pueden ser usadas como cuentas corrientes conjuntas o cuentas de ahorro conjuntas, dependiendo de las necesidades financieras de los copropietarios.
Haz click aquí para aprender mas sobre las cuentas bancarias personales en EEUU
Beneficios de las Cuentas Bancarias Conjuntas
Gestionar gastos compartidos se vuelve mucho más sencillo con una cuenta conjunta. En lugar de lidiar con múltiples cuentas para diferentes pagos, puedes manejar las facturas del hogar, pagos de automóvil, pagos de hipoteca y otros gastos conjuntos desde un solo lugar. Esto simplifica el seguimiento y la organización de tus finanzas y reduce la necesidad de transferir fondos entre cuentas separadas.
Con una cuenta bancaria conjunta, ambos titulares de la cuenta tienen acceso a los fondos. Esto puede ser increíblemente conveniente en emergencias o cuando un socio no está disponible. Por ejemplo, si un cónyuge está de viaje o incapacitado, el otro aún puede pagar facturas y gestionar gastos compartidos sin demora. Este acceso igualitario asegura que la gestión financiera continúe sin problemas independientemente de las circunstancias.
Abre tu cuenta con Común ahora. Banca diseñada especificamente para ti.
Objetivos Financieros Compartidos
Las cuentas conjuntas son fantásticas para trabajar hacia objetivos financieros comunes. Ya sea que estés ahorrando para una casa, unas vacaciones o la educación de tu hijo, tener una cuenta conjunta asegura que ambos socios estén en la misma página y contribuyendo hacia estos objetivos juntos. Este enfoque compartido puede fomentar una planificación financiera más sólida y hábitos de gasto y ahorro más cohesivos.
Una cuenta bancaria conjunta mejora la transparencia y la confianza en las relaciones. Fomenta la comunicación abierta sobre las finanzas y ayuda a asegurar que ambas partes estén conscientes y de acuerdo sobre cómo se está gastando y ahorrando el dinero. Esto puede llevar a mejores decisiones financieras y reducir el potencial de malentendidos o conflictos sobre la gestión del dinero.
En caso de emergencias, una cuenta conjunta asegura que un socio pueda acceder a los fondos si el otro está incapacitado. Esto es especialmente importante para parejas mayores o aquellas con problemas de salud, proporcionando la tranquilidad de que las finanzas pueden ser gestionadas incluso en tiempos difíciles. Los padres mayores y los hijos adultos también pueden beneficiarse de esta configuración, asegurando que los gastos necesarios estén cubiertos sin problemas.
Consideraciones para Cuentas Compartidas
Compartir una cuenta significa compartir el control individual sobre tus finanzas. Es importante tener acuerdos mutuos sobre el gasto y confiar en las decisiones financieras de tu socio. Esto podría ser una desventaja para aquellos que prefieren la autonomía total sobre su dinero. Tener tanto cuentas conjuntas como separadas puede equilibrar la gestión financiera compartida con la autonomía del gasto personal.
La gestión del dinero a veces puede llevar a desacuerdos. Para evitar conflictos, establece límites de gasto y ten discusiones financieras regulares para asegurar que ambas partes estén en la misma página. La comunicación clara es clave para mitigar posibles disputas, y consultar a un planificador financiero o asesor de patrimonio también puede ayudar en la gestión de cuentas conjuntas de manera efectiva. Establecer pautas claras para depósitos, retiros y gastos significa decidir juntos cuánto contribuirá cada persona a la cuenta conjunta, ya sea una cantidad fija o un porcentaje de tus ingresos.
Reglas para Gastos y Ahorros
Esto puede incluir establecer reglas para grandes retiros o gastos, requiriendo el acuerdo de ambos socios para evitar disputas. Tener un entendimiento mutuo de cómo se gestionará la cuenta puede prevenir malentendidos y fomentar un enfoque cooperativo para la gestión del dinero.
Alinear los Objetivos Financieros a Largo Plazo
Alinea tus objetivos financieros a largo plazo, como ahorrar para una casa, la jubilación o la educación de un hijo. Establecer y trabajar hacia objetivos comunes fortalece tu asociación financiera y proporciona una dirección clara para tu cuenta conjunta. Revisa y ajusta regularmente tus objetivos según sea necesario para mantenerte en el camino y adaptarte a cualquier cambio en tu situación financiera.
Aspectos Legales
Las cuentas conjuntas vienen con responsabilidades legales, como la responsabilidad por descubiertos y deudas. Es esencial tener acuerdos claros, especialmente en asociaciones comerciales, para evitar complicaciones legales. Entiende los aspectos legales y asegúrate de que ambas partes estén conscientes de sus responsabilidades. La Corporación Federal de Seguros de Depósitos (FDIC, por sus siglas en inglés) asegura las cuentas conjuntas, pero es importante entender los límites de cobertura y las implicaciones.
Las cuentas conjuntas pueden afectar las calificaciones crediticias de ambos titulares de la cuenta. La gestión responsable y la supervisión regular de la cuenta son cruciales para evitar impactos negativos en tu crédito. Asegúrate de que ambos socios estén comprometidos a mantener buenos hábitos financieros. Cualquier deuda incurrida en la cuenta conjunta se reflejará en las calificaciones crediticias de ambos titulares de la cuenta, por lo que es importante gestionar la cuenta de manera prudente.
Comprender las Implicaciones Legales y Fiscales
Sé consciente de las implicaciones legales y fiscales de tener una cuenta bancaria conjunta. En algunos casos, las cuentas conjuntas pueden afectar tus calificaciones crediticias individuales y responsabilidades fiscales. Consulta a un planificador financiero o asesor bancario para entender el impacto en tus finanzas personales y asegúrate de cumplir con cualquier requisito legal. Este entendimiento te ayuda a tomar decisiones informadas y evitar posibles problemas legales o financieros.
Consejos para Gestionar Exitosamente una Cuenta Bancaria Conjunta
La comunicación es clave, y las discusiones financieras regulares son esenciales. Habla abiertamente sobre tus objetivos financieros, hábitos de gasto y cualquier preocupación que puedas tener. Programa reuniones regulares para revisar tu cuenta conjunta y discutir cualquier cambio en los ingresos, gastos o objetivos de ahorro. La comunicación abierta asegura que ambos socios estén al tanto del estado de la cuenta y puedan abordar cualquier problema de manera oportuna. Gestionar una cuenta bancaria conjunta requiere trabajo en equipo, comunicación y pautas claras. Aquí hay algunos consejos para ayudarte a navegar esta disposición financiera sin problemas:
•Mantener Cuentas Individuales para Gastos Personales
Mantener cuentas individuales para gastos personales puede ayudar a evitar conflictos y asegurar que ambos socios tengan algo de independencia financiera. Las cuentas corrientes y de ahorro separadas pueden complementar una cuenta conjunta proporcionando un espacio para el gasto y ahorro individual. Esta configuración permite que cada persona gestione su dinero por separado mientras sigue contribuyendo a los gastos compartidos a través de la cuenta conjunta. También reduce el potencial de conflictos sobre compras y hábitos de gasto personales.
Presentamos Común.app: Para aquellos que buscan mantener cuentas individuales junto con una cuenta conjunta, Común.app ofrece una solución perfecta. Con Común.app, puedes gestionar fácilmente tus finanzas personales mientras haces un seguimiento de tus gastos compartidos. La aplicación proporciona una plataforma fácil de usar para presupuestar, ahorrar y realizar pagos, asegurando que tengas control total sobre tu gasto individual. Esto puede ser especialmente útil para parejas que desean equilibrar objetivos financieros conjuntos con autonomía financiera personal.
•Utilizar Herramientas y Recursos Financieros
Aprovecha al máximo las herramientas y recursos financieros disponibles en tu banco o institución financiera. Muchos bancos ofrecen herramientas de presupuesto, servicios de planificación financiera y asesores de patrimonio que pueden proporcionar orientación sobre la gestión de cuentas conjuntas y separadas. Estos recursos pueden ayudarte a ti y a tu socio a mantenerse en el camino con tus objetivos financieros y tomar decisiones informadas.
•Establecer un Plan de Contingencia
Ten un plan de contingencia en caso de emergencias o cambios significativos en la vida. Discute qué pasaría si uno de los socios queda incapacitado, pierde su trabajo o si la relación cambia. Tener un plan claro asegura que ambos socios estén preparados para circunstancias imprevistas y puedan seguir gestionando la cuenta conjunta de manera efectiva.
Siguiendo estos consejos, puedes gestionar exitosamente tu cuenta bancaria conjunta, fomentando una asociación financiera colaborativa y transparente. Recuerda, la clave para una cuenta conjunta exitosa es la comunicación abierta, pautas claras y respeto mutuo.
Te enseñamos como gestionar tus cuentas personales en EEUU aquí
Conclusión
Las cuentas bancarias conjuntas ofrecen numerosos beneficios, desde simplificar las finanzas hasta fomentar la transparencia y la confianza. Sin embargo, también requieren una consideración cuidadosa y una comunicación clara para evitar posibles inconvenientes. Pesa los pros y los contras detenidamente y asegúrate de que ambos socios estén en la misma página antes de abrir una cuenta conjunta. Las situaciones financieras pueden cambiar, por lo que es esencial permanecer flexible y adaptable. Reevalúa regularmente la configuración de tu cuenta conjunta y realiza ajustes según sea necesario. Ya sea cambiando tus montos de contribución, ajustando los límites de gasto o reevaluando tus objetivos financieros, mantenerse adaptable asegura que tu cuenta conjunta siga satisfaciendo las necesidades de ambos socios.
¿Qué es una cuenta bancaria conjunta?
Es una cuenta única donde dos o más personas pueden depositar, retirar y gestionar dinero, generalmente usada por parejas, familias o socios de negocio.
¿Cuáles son los beneficios de una cuenta conjunta?
Facilita el pago de gastos compartidos (renta, servicios) sin necesidad de transferencias constantes entre cuentas individuales, y permite que otro titular acceda a los fondos en caso de emergencia.
¿Qué debo considerar antes de abrir una cuenta conjunta?
Todos los titulares tienen acceso igual al dinero, lo cual requiere confianza y acuerdos claros sobre el uso de los fondos. También es importante acordar cómo dividir gastos y revisar movimientos regularmente.
Preguntas frecuentes
¿Quién puede abrir una cuenta bancaria conjunta?
Generalmente dos o más personas que compartan gastos, como parejas, familiares o socios de negocio.
¿Todos los titulares tienen el mismo acceso al dinero?
Sí, en una cuenta conjunta estándar, todos los titulares pueden depositar, retirar y gestionar el dinero por igual.
¿Qué pasa si uno de los titulares tiene un problema legal o de crédito?
Puede afectar la cuenta completa; es importante considerar este riesgo antes de abrir una cuenta conjunta.
¿Es fácil cerrar o desvincularse de una cuenta conjunta?
El proceso varía según la institución; generalmente requiere el acuerdo o firma de todos los titulares.
¿Cómo evito conflictos en una cuenta conjunta?
Acordando desde el inicio cómo se dividen los gastos, revisando movimientos con frecuencia y manteniendo comunicación abierta entre los titulares.
¿Es mejor una cuenta conjunta o mantener cuentas separadas?
Depende de la situación de cada persona; muchas parejas y familias combinan ambas: una cuenta conjunta para gastos compartidos y cuentas individuales para gastos personales.
Educación Financiera
¿Por qué fue rechazada mi transacción bancaria? Causas y soluciones 2026
8 min de lectura
¿Por qué fue rechazada mi transacción bancaria? Causas y soluciones en 2026
Las transacciones bancarias generalmente se rechazan por una de estas razones: fondos insuficientes, límites diarios de transferencia, sospecha de fraude, información de pago incorrecta, tarjetas vencidas, o actividad inusual en la cuenta. En algunos casos, tu banco puede bloquear temporalmente un pago para proteger tu cuenta, incluso si hay dinero suficiente disponible.
Si tu tarjeta de débito, transferencia ACH, retiro de cajero, o pago en línea fue rechazado, la solución más rápida es identificar si el problema es causado por un límite de transacción, una alerta de fraude, o una restricción técnica en la cuenta.
Las 10 razones más comunes por las que se rechazan transacciones
1. Fondos insuficientes
Esta sigue siendo una de las causas más comunes. Incluso si recientemente depositaste dinero, los fondos pueden estar pendientes o no disponibles. Qué puedes hacer: verifica tu saldo disponible (no solo el saldo actual), revisa transacciones pendientes.
2. Límite diario alcanzado
La mayoría de las cuentas tienen límites de transacción diarios para tarjetas de débito, retiros ATM y transferencias ACH. Qué puedes hacer: verifica tus límites en la app de tu banco o contacta soporte.
3. Alerta de fraude automática
Los sistemas de seguridad pueden bloquear transacciones que parecen inusuales, como compras en una ubicación diferente. Qué puedes hacer: verifica si recibiste un SMS de confirmación y responde para autorizar la transacción.
4. Información incorrecta
Un número de tarjeta, fecha de vencimiento, CVV o dirección de facturación incorrectos puede causar el rechazo. Qué puedes hacer: verifica la información ingresada y corrígela.
5. Tarjeta vencida
Si tu tarjeta expiró, las transacciones serán rechazadas automáticamente. Qué puedes hacer: solicita una tarjeta de reemplazo a tu banco.
6. Cuenta bloqueada
Tu cuenta puede estar bloqueada temporalmente por actividad sospechosa. Qué puedes hacer: contacta directamente a tu banco.
7. Comerciante no soportado
Algunos comerciantes o tipos de compras pueden estar restringidos por tu banco. Qué puedes hacer: usa un método de pago diferente o contacta a tu banco.
8. Límite mensual de ACH
Las transferencias ACH tienen límites mensuales además de los diarios. Qué puedes hacer: verifica tus límites de ACH y espera al siguiente ciclo si los has alcanzado.
9. Cuenta inactiva
Las cuentas sin actividad por un período prolongado pueden ser marcadas. Qué puedes hacer: contacta a tu banco para reactivar la cuenta.
10. Transacción internacional no habilitada
Muchas tarjetas de débito no vienen con transacciones internacionales habilitadas por defecto. Qué puedes hacer: contacta a tu banco para habilitar pagos internacionales.
Tipos de transacciones y sus límites
| Tipo de transacción | Cómo funciona | Limitación común |
|---|---|---|
| Tarjeta de débito | Usa dinero de tu cuenta de cheques | Límite diario de compras o cajero |
| Tarjeta de crédito | Usa crédito prestado del emisor | Límite de crédito o crédito disponible |
| Transferencia ACH | Transferencia electrónica banco a banco | Límite diario o mensual de ACH |
Alerta de fraude vs. límite de transacción: cómo distinguirlos
| Señal | Probable alerta de fraude | Probable límite de transacción |
|---|---|---|
| Bloqueo repentino después de viaje | Sí | A veces |
| Monto idéntico a tu límite | No | Sí |
| Recibiste SMS de verificación | Sí | Poco frecuente |
| También fallan transacciones pequeñas | Posiblemente | Menos común |
| Rechazo ocurre al mismo monto repetidamente | Poco probable | Probable |
Preguntas frecuentes
¿Por qué se rechazó mi tarjeta si tengo dinero?
Puede ser un límite diario, una alerta de fraude, o una restricción técnica. Verifica la app de tu banco o contacta soporte para más detalles.
¿Cómo verifico mis límites de transacción?
La mayoría de las apps bancarias muestran los límites de transacción en la sección de configuración o transferencias. También puedes contactar al soporte de tu banco.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Viviendo en Estados Unidos
Las ciudades más baratas para vivir en Estados Unidos (2026)
8 min de lectura
Las ciudades más baratas para vivir en Estados Unidos (2026)
Vivir en grandes áreas metropolitanas como Nueva York, Los Ángeles o Miami puede ser costoso, especialmente en vivienda, transporte y gastos cotidianos. Para muchas personas, incluyendo inmigrantes recientes, profesionales jóvenes y familias tratando de construir estabilidad financiera, la asequibilidad de un lugar puede ser un factor importante al decidir dónde vivir en EE.UU.
Hay ciudades en todo el país donde el costo de vida general puede ser más bajo y aun así ofrecer acceso a empleos, servicios públicos, universidades y comunidades establecidas. Ciudades como Cleveland, Detroit, Toledo, Wichita y Memphis son reconocidas entre las más asequibles de EE.UU. por sus costos de vivienda relativamente bajos.
Esta guía explora algunas de las ciudades más asequibles de EE.UU., los factores que influyen en la asequibilidad y consideraciones que pueden ayudar al elegir una ciudad que se adapte a tu presupuesto, estilo de vida y metas a largo plazo.
Factores que influyen en el costo de vida en las ciudades de EE.UU.
Vivienda y renta
La vivienda suele ser uno de los gastos más grandes para los hogares en EE.UU. El precio medio nacional de vivienda oscila entre aproximadamente $408,800 y $437,000. En las ciudades más grandes, los alquileres promedio pueden superar los $2,000/mes. En las ciudades más asequibles, los precios medianos de vivienda pueden ser de $75,000–$150,000, y los apartamentos de una habitación suelen rentar por $600–$900/mes.
Servicios y comestibles
Los costos de servicios como electricidad, agua, internet y calefacción pueden variar según la región y el clima. Los precios de los comestibles también difieren entre ciudades.
Transporte y movilidad
En algunas ciudades más grandes, el transporte público puede reducir la necesidad de un coche. En ciudades más pequeñas o dispersas, tener vehículo propio puede ser más necesario, lo que añade costos como gasolina, seguro, estacionamiento y mantenimiento.
Oportunidades de empleo y salarios
Un costo de vida más bajo no siempre se traduce en mayor asequibilidad si los salarios locales son significativamente menores. Según la Oficina del Censo de EE.UU., el ingreso medio familiar nacional fue aproximadamente $83,730 en 2024.
Las 10 ciudades más asequibles para vivir en Estados Unidos
1. Cleveland, OH
Cleveland se ubica consistentemente entre las ciudades grandes más asequibles de EE.UU. Su costo de vida general es aproximadamente 7–17% menor que el promedio nacional, con costos de vivienda particularmente bajos. Los precios medianos de vivienda rondan los $105,000–$150,000. La economía de la ciudad está anclada en atención médica y manufactura avanzada, con Cleveland Clinic y University Hospitals como dos de los empleadores más grandes de la región. Cleveland también alberga aproximadamente 49,500 residentes hispanos, la segunda comunidad latina más grande de cualquier ciudad en Ohio.
2. Detroit, MI
Detroit destaca por sus precios de compra de vivienda excepcionalmente bajos. Houzeo reporta un precio mediano de venta de $82,000, mientras que Redfin registra una mediana más alta de $104,000 a marzo de 2026. Inversiones significativas en revitalización del centro, empleos en la industria automotriz y una escena de startups en crecimiento han mejorado su perspectiva económica.
3. Toledo, OH
Toledo es una de las ciudades de menor costo en el Medio Oeste. Redfin sitúa el precio mediano de venta en $111,000 a febrero de 2026, con una mediana 68% menor que el promedio nacional. La manufactura, la salud y la logística siguen siendo partes importantes de la economía local, y la ciudad tiene una comunidad latina establecida con acceso a servicios en español.
4. Wichita, KS
El costo de vida en Wichita es 12% menor que el promedio nacional, con vivienda 35% más barata que el promedio de EE.UU. El ingreso medio familiar es $63,072. Redfin reporta un precio mediano de venta de $235,000 en marzo de 2026. Las industrias aeroespacial y manufacturera son los principales empleadores.
5. Memphis, TN
El costo de vida general de Memphis es 11% menor que el promedio nacional. Redfin reporta un precio mediano de venta de $170,000 en febrero de 2026 (51% menor que el promedio nacional). Los alquileres promedio para una habitación suelen rondar los $800–$950. Memphis es un hub de logística y distribución, con FedEx con sede allí.
6. Tulsa, OK
Tulsa es vista como una de las ciudades más asequibles del centro-sur de EE.UU., con costos de vivienda por debajo de muchas metrópolis más grandes. La ciudad ganó atención nacional a través del programa Tulsa Remote. Energía, salud y finanzas siguen siendo industrias importantes en la economía local.
7. Knoxville, TN
El costo de vida en Knoxville es 14% menor que el promedio nacional. La ciudad combina costos más bajos con acceso a universidades, sistemas de salud y recreación al aire libre en la región de los Apalaches. Redfin reporta un precio mediano de venta de $307,000 en marzo de 2026.
8. Birmingham, AL
Birmingham es frecuentemente reconocida como una de las ciudades más asequibles del sureste. La atención médica es una de las industrias más grandes de la ciudad, especialmente por la Universidad de Alabama en Birmingham y su red médica. Los precios de vivienda y renta pueden ser menores que en muchas áreas metropolitanas del sur.
9. Indianapolis, IN
Indianapolis a menudo se categoriza como una ciudad de tamaño medio de bajo costo, con niveles de asequibilidad por debajo de muchos promedios urbanos nacionales. La ciudad ha seguido expandiéndose en logística, salud y tecnología. Indianapolis también tiene una comunidad latina en crecimiento y múltiples organizaciones de apoyo a inmigrantes.
10. Brownsville, TX
Brownsville es destacada por su asequibilidad y fuerte conexión con la cultura latinoamericana. Ubicada en la frontera EE.UU.-México, la ciudad tiene una de las poblaciones de habla hispana más grandes del país (94% hispana), lo que puede hacer la vida cotidiana más accesible para inmigrantes recientes y familias bilingües.
Tabla comparativa: Costo de vida por ciudad (2026)
| Estado | FMR / Renta prom. 1 hab. | vs. FMR nacional 1 hab. (~$1,393) | Índice costo de vida |
|---|---|---|---|
| West Virginia | $801 (FMR) | ~42% menos | 83.2–86.6 |
| Arkansas | $811 (FMR) | ~42% menos | 87.6 |
| Mississippi | $910 (FMR) | ~35% menos | 83.3 |
| Oklahoma | ~$850–$875 (mercado) | ~37–39% menos | 85.5–88.8 |
| Kansas | $885 (FMR) | ~36% menos | 89.0 |
| Iowa | $839 (FMR) | ~40% menos | 90.4 |
| Wyoming | $836 (FMR) | ~40% menos | 92.3 |
| Alabama | $905 (FMR) | ~35% menos | 89.3 |
| Indiana | ~$900–$950 (mercado) | ~32–35% menos | 90.1 |
| Ohio | ~$950–$1,000 (mercado) | ~28–32% menos | 91.2 |
FMR 1 hab. = Renta de Mercado Justo HUD año fiscal 2025. FMR nacional 1 hab. base: $1,393. Promedios de mercado de PropertyCEO. Índice de costo de vida de costoflivingbystate.com (C2ER Q1 2026). Todas las cifras son estimaciones y pueden variar por ciudad, tipo de unidad y fuente.
¿Cómo elegir la ciudad ideal?
Una ciudad asequible puede parecer atractiva en papel, pero la mejor opción aún puede variar dependiendo de tu situación personal, oportunidades de trabajo y metas a largo plazo.
Presupuesto familiar:
Para la mayoría de los hogares, la vivienda es el gasto mensual más grande. Los costos a nivel de vecindario pueden variar significativamente dentro de la misma ciudad.
Comunidad y redes de apoyo:
Para muchos inmigrantes, tener acceso a una red comunitaria sólida puede facilitar la transición. Las ciudades con comunidades latinas establecidas pueden ofrecer más servicios en español, organizaciones culturales, iglesias, restaurantes y negocios locales.
Disponibilidad de empleo:
Un costo de vida más bajo puede no siempre traducirse en mayor estabilidad financiera si los salarios y las oportunidades de empleo locales son limitados. Para personas que trabajan de forma remota, elegir una ciudad de menor costo puede proporcionar más flexibilidad.
Acceso a servicios y educación:
Antes de mudarte, puede ser útil considerar tiempos de traslado, costos de combustible, acceso al transporte público y proximidad a escuelas, tiendas de comestibles y servicios de salud.
Administra tus finanzas en EE.UU. con Común
Elegir una ciudad asequible es solo una parte de construir una vida estable en EE.UU. Común ofrece una cuenta de débito que puede abrirse con más de 100 IDs latinoamericanas válidas. La app y los servicios están disponibles en español y puedes enviar dinero cómodamente desde tu teléfono a más de 10 países en Latinoamérica. Visita comun.app para conocer más.
Preguntas frecuentes
¿Cuál es la ciudad más barata para vivir en EE.UU.?
Con base en datos de costo de vida de 2026, Cleveland, OH y Detroit, MI están entre las ciudades grandes más baratas de EE.UU., con índices de costo de vida muy por debajo del promedio nacional.
¿Dónde se puede encontrar la vivienda más asequible en EE.UU.?
Los mercados de vivienda más asequibles en 2026 tienden a estar en el Medio Oeste y el Sur, especialmente en Ohio, Michigan, Tennessee, Alabama y Oklahoma.
¿Qué ciudades ofrecen un equilibrio entre empleo y asequibilidad?
Indianapolis, IN y Knoxville, TN son frecuentemente citadas por combinar asequibilidad con mercados laborales sólidos.
¿Cómo calculo el costo de vida antes de mudarme a una nueva ciudad?
Comienza con los tres gastos más grandes: vivienda, transporte y comida. Usa herramientas como el Índice C2ER o Numbeo para comparar ciudades. También considera los impuestos estatales sobre la renta.
¿Qué ciudades tienen las comunidades latinas más grandes y costo de vida asequible?
Brownsville, TX tiene una población 94% hispana y un costo de vida aproximadamente 12–16% por debajo del promedio nacional. Toledo, OH, Cleveland e Indianapolis también tienen comunidades latinas establecidas y servicios en español.
Envíos Internacionales
¿Cuánto tarda una transferencia internacional de dinero? Días hábiles, zonas horarias y tipo de envío
8 min de lectura
Si necesitas enviar dinero a tu país desde Estados Unidos, es importante que tengas en cuenta cuánto tarda una transferencia de dinero internacional.. En general, el tiempo de procesamiento para este tipo de operaciones suele ser de 1 a 5 días hábiles.
Sin embargo, esto depende de varios factores, como el sistema de pago, los bancos involucrados, la conversión de moneda y los días festivos de por medio.
Por eso, es relevante que conozcas los diferentes tipos de transferencias internacionales de dinero disponibles, las ventajas y desventajas de cada uno y, por supuesto, cuánto tiempo tardan en hacer llegar el dinero a su destino.
A continuación, te ofrecemos una guía para resolver esas preguntas y que puedas enviar dinero a casa en el menor tiempo posible y de forma segura.
¿Qué es una transferencia internacional de dinero y cuánto suele tardar?
En primer lugar, una transferencia internacional es el envío de dinero con destino a una entidad bancaria que se encuentra fuera del país de la cuenta emisora. A diferencia de las transferencias nacionales, en las internacionales participan sistemas bancarios adicionales, como son las redes SWIFT, lo cual puede elevar los costos y los tiempos en muchos casos.
Hay varios factores que influyen en el tiempo total que toma una transferencia internacional de dinero, pero en general tarda de 1 a 5 días hábiles.
Por ejemplo, un aspecto relevante que influye en esto es el sistema utilizado, ya sea SWIFT o SEPA, los cuales poseen diferentes condiciones y características.
Transferencias SWIFT
El sistema SWIFT es la red más grande: conecta miles de bancos tradicionales a nivel global para enviar dinero de un país a otro, a través de mecanismos seguros.
Características del sistema SWIFT
- Por lo general, tarda de 3 a 5 días para completar las transferencias de dinero.
- Es habitual la participación de bancos intermediarios, lo cual puede generar comisiones adicionales.
- Es útil para enviar dinero en diferentes tipos de cambio, aunque implica desventajas en tiempo y costos.
- Para usar este sistema, consulta el código SWIFT del banco receptor.
Transferencia SEPA
Por otro lado, el sistema SEPA está enfocado en las transferencias internacionales de dinero dentro de la Unión Europea.
Características del sistema SEPA
- Las transferencias internacionales de dinero suelen completarse en 1 día hábil.
- Las comisiones son más accesibles en comparación con el sistema SWIFT.
- Este sistema funciona exclusivamente en zona SEPA, y para operaciones en euros.
Como puedes ver, tanto el sistema SWIFT como SEPA son útiles para realizar transferencias internacionales de dinero de manera segura. Aunque para quienes viven en Estados Unidos, el segundo no es recomendable por sus limitaciones geográficas.
Aquí tienes una tabla comparativa:
| SWIFT | SEPA | |
|---|---|---|
| Tiempo | De 3 a 5 días hábiles | 1 día hábil |
| Costo | Costoso, por la participación de intermediarios | Accesible |
| Disponibilidad geográfica | A nivel global | Únicamente en Europa |
Factores que influyen en el tiempo de una transferencia internacional de dinero
El tiempo que tarda un envío de dinero internacional no es fijo. Varía de acuerdo con el tipo de transferencia y otros elementos involucrados durante la operación.
Esto es lo que tienes que saber para estimar cuánto tiempo tardará en llegar tu dinero a tus seres queridos.
Sistema de pago
Hasta aquí, te presentamos el sistema SWIFT, que tarda de 3 a 5 días hábiles, y el SEPA, que por lo general se refleja al siguiente día hábil.
Además, existen las transferencias ACH (Automated Clearing House), las cuales son un sistema más común en EE. UU., caracterizado por ser una opción más económica, aunque el proceso suele tardar de 2 a 3 días hábiles.
Bancos intermediarios
Existen casos en que las instituciones financieras participantes durante una transferencia internacional de dinero no tienen relación directa entre sí, por lo que necesitan involucrar a bancos intermediarios. Esto, además de incrementar los costos, aumenta los tiempos de transferencia, porque hace que la operación tarde más de lo normal.
Horarios de corte y días hábiles
Otro aspecto esencial es el horario límite de procesamiento o cut-off times que los bancos tienen para ejecutar las transacciones. Si envías dinero después de este horario, la operación se procesa hasta el siguiente día hábil.
Además, no olvides tomar en cuenta los días festivos tanto del país emisor como del receptor, que también alargan el tiempo de espera.
Conversión de divisas y país de destino
Al momento de enviar dinero desde Estados Unidos hacia tu país de origen en América Latina, el banco requerirá hacer el cambio de divisas correspondiente y aplicar un tipo de cambio. Esto también suele añadir tiempo al proceso de envío internacional de dinero.
Verificaciones de seguridad y controles de cumplimiento
Los bancos suelen realizar controles de seguridad para prevenir lavado de dinero y fraudes, especialmente cuando se trata de grandes cantidades.
¿Qué información necesitas para hacer una transferencia internacional de dinero?
Ya estás casi listo para comenzar a enviar dinero al extranjero. Pero primero, es muy importante que te asegures de contar con la información necesaria para procesar este tipo de transferencias. De lo contrario, la transferencia podría ser rechazada o tomar más tiempo de lo habitual.
Datos del remitente
Necesitarás proporcionar tu información personal básica: nombre completo, cuenta bancaria, dirección oficial y número de teléfono.
Datos del beneficiario
También es fundamental brindar los datos de la persona que recibirá el dinero: nombre completo, número de cuenta del destinatario, dirección y país de origen.
Códigos bancarios
- IBAN: para transferencias dentro de la Unión Europea.
- Código SWIFT/BIC: para transferencias en gran parte del mundo, incluido Estados Unidos.
Monto y divisa
Indica el importe de la transferencia y la divisa en que se recibirá.
Concepto o referencia de pago
Finalmente, señala el motivo de la transferencia. Puede ser: pago por manutención, apoyo familiar, ahorro familiar, etc.
¿Cómo puedes acelerar una transferencia internacional de dinero?
Sabemos que enviar dinero a tu familia y seres queridos es muy importante, por eso es vital que evites errores y malas prácticas que puedan retrasar aún más tus transferencias.
- Verifica que los datos del beneficiario estén completos y correctos: revisa que los datos de tu destinatario estén escritos como en su identificación oficial.
- Realiza la transferencia antes del horario de corte del banco: recuerda que hacerlo después de este horario provoca que la transferencia se procese hasta el siguiente día hábil.
- Evita enviar dinero en fines de semana o festivos: procura enviar dinero en días laborables para evitar retrasos.
- Considera usar servicios especializados en remesas con procesos más rápidos: existen servicios alternativos que ofrecen mejores condiciones que los bancos tradicionales.
Realiza tus transferencias internacionales de dinero de forma rápida y segura con Común
En esta ocasión, aprendimos que las transferencias internacionales son envíos de dinero que se hacen de un país a otro, y existen varios factores que intervienen en el tiempo que tardan en completarse.
¿Buscas una forma de enviar dinero a casa sin complicaciones?
Descubre Común, la plataforma digital que te conecta con tu familia a través de un servicio que comprende tus necesidades.
Haz tu primer envío internacional de dinero, olvídate de comisiones ocultas y obtén una tarifa transparente para que tus seres queridos obtengan más por menos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuál es el tiempo promedio de una transferencia internacional de dinero?
De 1 a 5 días hábiles, aproximadamente.
¿Por qué algunas transferencias tardan más de lo normal?
Depende del sistema utilizado, la participación de intermediarios, el cambio de divisa y otros factores. Por eso, asegúrate de chequear el tiempo estimado antes de enviar tu dinero, para ver que se ajuste a tus tiempos y necesidades.
¿Puedo enviar dinero en fines de semana?
Sí, pero será procesada hasta el siguiente día hábil en la mayoría de los casos.
Educación Financiera
Tu guía esencial al número de ruta bancaria en EE. UU.
8 min de lectura
El número de ruta bancaria o ABA Routing Number es un dato esencial para realizar transferencias de dinero. Es un código de 9 dígitos que sirve para identificar a cada institución financiera de Estados Unidos.
Este código es tan importante porque asegura que las transacciones electrónicas se realicen correctamente y que los fondos lleguen al banco indicado.
En este artículo te ofrecemos una guía completa para que comprendas qué es un número de ruta bancaria, cuál es su función, dónde encontrarlo y cómo se utiliza en las transacciones financieras electrónicas diarias.
¿Qué es un número de ruta bancaria (ABA) y por qué es esencial en el sistema bancario de EE. UU.?
Un número de ruta ABA o número de tránsito de ruta es un código único de 9 cifras que sirve como identificador de cada institución financiera de Estados Unidos.
Se diferencia de un número de cuenta bancaria en que este es de índole personal, es decir, es válido únicamente para el uso de un solo usuario. En cambio, el número de ruta es un identificador único para bancos, cooperativas de crédito y bancos digitales.
La principal función del número de ruta es que las instituciones financieras identifiquen con precisión a qué banco deben enviar o de qué banco deben recibir dinero durante operaciones cotidianas como depósitos directos de nómina, pagos automáticos (ACH) y transferencias electrónicas.
Es relevante recalcar que este código es diferente a un número de cuenta bancaria y tampoco es equivalente al IBAN (International Bank Account Number), que es un conjunto de números utilizado especialmente en Europa para identificar cuentas bancarias internacionales, compuesto por el código del país, dígitos de control (la suma de verificación del número de cuenta bancaria) y un número de cuenta bancaria.
En Estados Unidos, sin embargo, se utiliza el código SWIFT/BIC para las transferencias internacionales de dinero y no el IBAN.
Te presentamos algunas funciones cruciales del número de ruta bancaria en las transacciones digitales.
Identificación bancaria única
El número de ruta bancaria sirve para evitar errores a la hora de identificar un banco en específico y de procesar una transferencia de una institución a otra, incluso cuando tienen nombres similares o varias sucursales a lo largo del país.
Facilita transferencias electrónicas
Este código también es indispensable para que los sistemas de transferencias ACH y wire transfers envíen los fondos al destino correcto, de forma rápida y segura.
Clave para depósitos directos
El número ABA también es esencial para que los empleadores realicen depósitos directos, utilizando dicho código y el número de cuenta corriente, sin necesidad de utilizar cheques o de dinero en efectivo.
Pagos de facturas automatizados
Para realizar pagos automatizados de servicios, como luz, agua y suscripciones en línea, es necesario proporcionar el número de ruta bancaria, para que el sistema de cobros procese la transacción de manera automática.
Manejo de fondos entre bancos
Este número también es indispensable para las transacciones donde participan varias instituciones financieras, como las transferencias interbancarias o la compensación de cheques.
¿Cómo encontrar un código de ruta bancaria y el número de cuenta bancaria?
Hasta ahora, queda clara la importancia del número ABA. Pero, ¿cómo encontrar un código de ruta bancaria? Conocer esta información es el primer paso para realizar transferencias correctamente.
Asimismo, es indispensable que comprendas cómo saber cuál es tu número de cuenta bancaria y que puedas diferenciar uno de otro para evitar confusiones.
El número de ruta se compone de 9 dígitos e identifica al banco. El número de cuenta usualmente tiene de 10 a 12 cifras e identifica la cuenta personal dentro del banco.
Para localizar tu número de cuenta, consulta la parte inferior de un cheque, ya que es la serie de números que prosigue al número de ruta. También puedes consultarlo en el encabezado de un estado de cuenta o directamente en la aplicación móvil.
Es fundamental que te asegures de tener el número de ruta correcto antes de realizar una transferencia. Por ello, es recomendable confirmarlo directamente con tu institución financiera, para evitar errores.
Por otro lado, muchos usuarios se preguntan dónde localizar el número de ruta en una tarjeta de débito física. Sin embargo, el número de ruta no se encuentra impreso en este tipo de instrumento financiero, porque está destinado a efectuar transferencias digitales, y no pagos en establecimientos físicos.
Estos son los sitios más frecuentes para localizar el número de ruta de tu banco o institución financiera.
En tus cheques
Revisa la esquina inferior izquierda de tus cheques personales o de empresa; el número de ruta son los 9 dígitos que aparecen allí.Otro dato relevante es el número de cheque, que suele estar en la parte superior del mismo.
Aplicación móvil
Otra alternativa para localizar este código es acceder a la aplicación móvil de tu banco y dirigirte a la sección de información de transferencias o depósitos directos.
Estados de cuenta bancarios
Consulta tu último estado de cuenta bancario, ya sea físico o digital, el número de ruta puede aparecer en alguna sección de dicho documento.
Contacto directo con tu banco
Si tienes alguna duda sobre cuál es el número de ruta, puedes contactar directamente a tu banco por teléfono o asistir a una sucursal para que te aclaren cualquier duda antes de realizar una transferencia bancaria.
Tu número de ruta y cuenta: Herramientas clave para tus finanzas en EE. UU. con Común
A lo largo de este artículo aprendimos la importancia tanto del número de ruta bancaria como del número de cuenta bancaria en el sistema financiero de Estados Unidos. Ambos son indispensables para la realización de transacciones digitales rápidas y seguras.
Tener claro qué es el número ABA de un banco no solo te permite realizar operaciones digitales con facilidad, sino que te brinda autonomía financiera para destinar tus recursos a la adquisición de los servicios necesarios para tu bienestar.
El sistema financiero de Estados Unidos puede parecer complicado, especialmente para las comunidades inmigrantes. Es por ello que Común busca facilitar los procesos y ofrecer transacciones sin complicaciones.
- Recibe y envía dinero fácilmente desde tu aplicación móvil
- Integra otras aplicaciones y mejora tu experiencia
- Accede a soporte disponible en español y en inglés.
- Envía remesas internacionales con tarifas desde $2.99 USD, hasta los límites aplicables
- Comienza con identificación oficial de tu país
Abre tu cuenta hoy y descubre un aliado para manejar tus finanzas en Estados Unidos.
Preguntas Frecuentes
Si tienes más dudas, revisa nuestra sección de preguntas frecuentes.
¿Dónde puedo encontrar mi número de ruta si no tengo cheques?
Puedes localizarlo en tu estado de cuenta o llamando directamente al banco.
¿Cuál es el número de ruta para transferencias ACH?
Es el código que identifica a cada banco y consta de 9 dígitos.
¿El número de ruta es el mismo para todos los bancos?
No, cada banco tiene un número de ruta diferente.
¿Qué es el número de ruta en una tarjeta?
El número de ruta no aparece en las tarjetas físicas.
¿Cuál es el número de ruta de un cheque?
Se encuentra en la parte inferior de un cheque y consta de 9 dígitos.
Viviendo en Estados Unidos
Requisitos para rentar una casa en Estados Unidos si eres inmigrante
8 min de lectura
Uno de los principales retos que enfrentan los inmigrantes en EE.UU. es concretar un arrendamiento de manera formal, ya que los propietarios de bienes raíces suelen pedir una serie de requisitos que transforman el proceso de búsqueda en un laberinto sin salida.
Algunos ejemplos de estos requisitos pueden ser puntajes de crédito, comprobantes de ingresos, antecedentes penales y referencias que muchos inmigrantes todavía no tienen. Sin embargo, existen estrategias probadas que facilitan el acceso a un contrato de arrendamiento para las personas recién llegadas a Estados Unidos.
Si esta situación te parece familiar, continúa leyendo, porque te explicaremos a detalle cómo prepararte para rentar de manera segura y evitar los obstáculos típicos que se interponen en el camino de los inmigrantes en busca de hacer una vida en el país del norte.
¿Qué se necesita para alquilar en Estados Unidos?
Antes de emprender la búsqueda de tu próximo hogar, debes tener en cuenta los requisitos clave para rentar un apartamento en Estados Unidos. Porque le sirven al casero para corroborar que el arrendatario es una persona confiable y con solvencia económica suficiente para cubrir el pago de la renta en tiempo y forma.
A continuación te mostramos los requisitos más solicitados para firmar un contrato de renta:
Identificación personal
Es muy importante que compruebes tu identidad legal. Los propietarios o agentes inmobiliarios te podrían solicitar uno o varios de los siguientes documentos:
- Pasaporte válido.
- Visa o tarjeta de residencia.
- Licencia de conducir.
- Número de Seguridad Social (SSN) o ITIN.
Solvencia económica
Para demostrar que cuentas con la solvencia suficiente para cubrir el mes de alquiler, puedes presentar varios documentos, como:
- Comprobantes de ingresos, como recibos de nómina, declaraciones de impuestos o estados de cuenta bancarios.
- Carta de tu empleador o contrato laboral.
- Además, es común que te soliciten un depósito de seguridad equivalente al monto del alquiler mensual, que también sirve como garantía en caso de causar daños al inmueble.
Historial crediticio
La revisión del historial de crédito es un paso crucial para los propietarios y agentes, dado que es una prueba fehaciente del comportamiento financiero del solicitante.
Si llevas poco tiempo en Estados Unidos, es muy probable que no tengas historial crediticio. En este artículo te explicamos las maneras más sencillas para comenzar a generarlo.
En ese caso, es probable que te soliciten un reporte de crédito de alguna agencia oficial o un permiso firmado para consultar tu credit score.
Avales locales
Si no cuentas con la suficiente evidencia de solvencia económica, es probable que te soliciten un aval, el cual funciona como respaldo en caso de que no seas capaz de cumplir con los términos del contrato de alquiler.
Dicho aval debe residir en Estados Unidos y presentar los siguientes documentos:
- Identificación oficial.
- Comprobante de ingresos.
- Buen historial crediticio.
Rentas en Estados Unidos: Proceso y opciones de arrendamiento para inmigrantes
Las opciones de vivienda en Estados Unidos son amplias y se adaptan a todo tipo de estilo de vida, presupuesto y estatus migratorio.
Las opciones de alquiler que podrás encontrar en Estados Unidos son:
- Casas o departamentos amueblados.
- Casas o departamentos sin amueblar.
- Alquiler individual.
- Alquiler compartido.
Sin importar qué tipo de inmueble buscas, te recomendamos seguir estos pasos para alquilar una casa o departamento de vivienda.
1. Explora y selecciona la propiedad
Es muy importante que te tomes el tiempo necesario para revisar todos los detalles de la propiedad y alternativas disponibles en distintos vecindarios y ciudades. Te recomendamos buscar en sitios confiables, como Zillow, Realtor o Apartments.com. También pide referencias a tus amigos o conocidos que ya pasaron por el mismo proceso.
2. Evalúa las condiciones de la oferta
Analiza con detenimiento las condiciones del arrendamiento, como el precio, descripción del inmueble, requisitos, limitaciones, etc.
3. Envía tu aplicación de renta
Cuando encuentres la vivienda que cumple con tus expectativas, deberás enviar una aplicación de renta con tus datos personales, referencias y aprobación para que revisen tu historial crediticio.
4. Realiza una visita al inmueble
Antes de cerrar cualquier contrato o depositar un pago, es indispensable que visites la propiedad para asegurarte de que se encuentra en las condiciones descritas en el anuncio, sin deterioros por falta de mantenimiento.
5. Presenta la documentación requerida
Si después de hacer la visita sigues firme en tu interés de rentar dicha propiedad, el siguiente paso es presentar la documentación previamente mencionada, como comprobante de ingresos e identificación oficial.
6. Revisa y firma el contrato de arrendamiento
El propietario deberá revisar tu solicitud, así como la veracidad de los documentos presentados. En caso de aprobación, el último paso es la definición y firma de los términos del contrato, que establece las condiciones del alquiler, como la duración, costo, reglamento, condiciones para recuperar el depósito de garantía, entre otros.
3 consejos clave para un primer alquiler seguro y sin contratiempos
Encontrar tu primer alquiler en Estados Unidos puede ser un gran desafío, debido a la cantidad de requisitos que este proceso implica.
Por ello, a continuación te presentamos algunos consejos útiles para que tu búsqueda rinda frutos lo antes posible.
Investigar el mercado inmobiliario
Puedes utilizar las páginas de rentas para investigar cuáles son las zonas más accesibles o que mejor se acoplan a tu estilo de vida, y así asegurarte de cumplir no solo con el costo del alquiler, sino con tus gastos del día a día.
Usar varios métodos de búsqueda
No te limites a un solo método de búsqueda. Alterna entre páginas web, aplicaciones móviles, anuncios e incluso con la ayuda de un agente inmobiliario.
Evitar estafas
Es fundamental que te mantengas alerta ante posibles estafas. Aplica estos consejos y mantente a salvo:
- Asegúrate de que el agente o la inmobiliaria estén registrados y cuenten con referencias confiables.
- No realices ningún pago antes de visitar la vivienda personalmente y contar con un contrato formalizado ante notario.
- Recurre únicamente a plataformas y portales reconocidos.
- Mantente alerta frente a ofertas de último momento o anuncios que parezcan “demasiado buenos para ser verdad”.
- Evita utilizar efectivo al momento de concretar el alquiler.
- Revisa con detalle cada cláusula del contrato antes de firmar.
Consideraciones antes de elegir un hogar
Antes de elegir una casa o departamento para rentar, es muy importante que tengas en cuenta varios factores, por ejemplo:
- Ubicación:
La ubicación es uno de los aspectos más relevantes al elegir un nuevo hogar. Además de la ciudad en que decidas vivir, considera la distancia con tu lugar de trabajo u otros lugares frecuentes.
- Vecindario:
Investiga el tipo de vecindario, la seguridad, infraestructura, áreas recreativas, tipo de comunidad y toda la información que consideres significativa para tomar una decisión.
- Costo del arriendo:
Asegúrate de que el costo del arrendamiento esté dentro de tus posibilidades económicas. Para esto puedes elaborar un presupuesto que contemple tus ingresos y gastos mensuales.
A continuación, te mostramos los derechos y obligaciones de los inquilinos en Estados Unidos.
Pagos y depósitos
El inquilino tiene la obligación de pagar puntualmente la renta mensual, así como el depósito acordado. Ambos pagos se pueden realizar por transferencia bancaria, depósito bancario o cheque.
Mantenimiento y reparaciones
El propietario debe garantizar que el inmueble se encuentre en óptimas condiciones y cuente con todos los servicios. A su vez, el inquilino se compromete a cuidar las instalaciones, limpiar y reportar cualquier desperfecto que requiera mantenimiento.
Garantías legales del inquilino
Los inquilinos son protegidos por las leyes estadounidenses ante prácticas injustas, como:
Reembolso del depósito de garantía, si se cumplen las condiciones.
Protección ante desalojo injustificado o sin previo aviso.
Haz tus pagos de alquiler en línea de forma segura y práctica con Común
Alquilar tu primera vivienda en Estados Unidos no tiene que ser un proceso abrumador. Tómate tu tiempo para conocer los requisitos más comunes y recurre a soluciones alternativas como las propuestas en este artículo. De esta manera verás que es posible abrir la puerta a una vivienda digna.
Con la preparación y el apoyo de las herramientas adecuadas, el proceso de renta se vuelve mucho más sencillo y accesible.
Cuenta con Común, una plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, con una app móvil intuitiva, para que abrir una cuenta sea muy fácil y rápido, con una identificación oficial calificada de tu país de origen. Además, facilita el envío de remesas hasta los límites aplicables a Latinoamérica sin complicaciones, para que tu familia reciba más, con tarifas competitivas.
Conoce Común, una excelente opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos, con atención disponible en español.
¡Abre tu cuenta corriente hoy con un aliado que entiende tus necesidades como inmigrante!
Preguntas Frecuentes
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuánto cuesta la renta en Estados Unidos?
El promedio nacional para renta de inmuebles es de alrededor de $2,100 USD.
¿Dónde es más barato vivir en Estados Unidos?
Ciudades como Laredo, Texas y Toledo, Ohio reportan los costos más accesibles para vivir.
Viviendo en Estados Unidos
¿Cómo comprar una casa en Estados Unidos siendo inmigrante? Todo lo que necesitas saber
8 min de lectura
Comprar una casa en EE. U.U. es un proceso que no está restringido legalmente para la población inmigrante. Sin embargo, sí resulta más complicado de conseguir para dicho grupo, debido a ciertos requisitos específicos solicitados. De acuerdo con un artículo reciente, conseguir financiamiento es más difícil para los inmigrantes por algunos obstáculos, como la falta de historial crediticio, el estatus migratorio y la necesidad de tener SSN o ITIN.
Si planeas vivir en Estados Unidos y crees que estás muy lejos de reunir los requisitos necesarios para comprar una casa allí, a continuación te presentamos la guía completa para que puedas adquirir una propiedad por primera vez.
Sí puedes comprar casa en Estados Unidos siendo inmigrante. No necesitas ser ciudadano ni tener residencia permanente. Necesitas identificación oficial, ITIN o SSN (algunos prestamistas aceptan ITIN), historial crediticio en EE.UU. y capacidad de pago del enganche, que suele ser del 3% al 20% del precio de la propiedad.
¿Puede un inmigrante sin ciudadanía comprar casa en EE.UU.?
A diferencia de varios países de Latinoamérica, en USA es posible adquirir una propiedad sin ser ciudadano estadounidense, siempre y cuando se cumpla una serie de requisitos para llevar a cabo el proceso de compra. Dicho proceso es completamente legal y cada vez más común, ya que es posible acceder con una buena preparación financiera y la documentación necesaria. Según información de Realtor, durante 2024 más de 43,700 viviendas fueron adquiridas por inmigrantes. Esto confirma la viabilidad de la transacción.
Aunque no es necesario tener la ciudadanía o residencia permanente para comprar una casa, sí es verdad que el estatus migratorio y el cumplimiento de otros requisitos pueden influir en los pasos a seguir para acceder a préstamos hipotecarios y financiamiento.
¿Qué requisitos necesita un inmigrante para comprar casa en EE.UU.?
Llegar a ser dueño de una propiedad en EE.UU. como inmigrante puede parecer inalcanzable, pero sí es posible lograrlo. El proceso suele ser más largo para los inmigrantes, pero con los documentos indicados y la preparación financiera adecuada, es factible. Para ello, debes contar con los siguientes requisitos:
Documentos de identidad
Dentro de los documentos de identidad que se solicitan en el proceso de compra, puedes presentar uno de los siguientes:
- Pasaporte vigente
- Jeans o visa de no inmigrante
- ITIN
- Tarjeta de residencia (Green Card)
Los residentes permanentes pueden utilizar los mismos programas hipotecarios que los ciudadanos estadounidenses, incluyendo los préstamos FHA (Federal Housing Administration), los préstamos del Departamento de Asuntos de Veteranos (DVA) y los préstamos convencionales.
Preparación financiera
La preparación financiera es fundamental para comprar una casa. A continuación, compartimos algunos aspectos importantes que debes tener en cuenta antes de solicitar una hipoteca.
- Puntaje crediticio: Muchos prestamistas buscan un puntaje crediticio mínimo de 620 para calificar para un préstamo hipotecario convencional, mientras que los préstamos FHA pueden aceptar puntajes crediticios más bajos.
- Enganche: El monto del enganche puede variar según el tipo de préstamo. Para comprar una casa de $200,000 con un enganche del 10%, necesitarías ahorrar $20,000.
- Ingresos estables: Los prestamistas verificarán tus ingresos y situación laboral para asegurarse de que puedas realizar los pagos mensuales de la hipoteca.
¿Cuáles son los pasos para comprar casa en EE.UU. como inmigrante?
Comprar una casa puede ser un proceso desafiante, pero con el plan correcto, puede volverse manejable. Estos son los siete pasos que debes seguir para comprar una casa en Estados Unidos siendo inmigrante:
Paso 1: Investiga el mercado inmobiliario y define dónde te gustaría comprar
Hay muchos factores a considerar cuando estoy listo para tomar la decisión de comprar una casa. Investiga mercados en los que estés interesado, el costo de vida, la proximidad al trabajo, los distritos escolares y las opciones de entretenimiento.
Paso 2: Calcula cuánto puedes gastar y establece tu presupuesto
Usa herramientas en línea de calculadoras de hipotecas para determinar cuánto puedes pagar mensualmente. Asegúrate de tomar en cuenta los impuestos de propiedad y las tarifas de mantenimiento al presupuestar.
Paso 3: Elige un agente inmobiliario con experiencia en clientes internacionales
Es crucial elegir un agente inmobiliario con experiencia en el tipo de transacción que estás realizando, quela puede ayudar a navegar el proceso y también a entender el mercado local.
Paso 4: Solicita una pre aprobación de hipoteca si planeas financiar la compra
Este paso es vital. Una carta de pre-aprobación de un prestamista muestra a los vendedores que eres un comprador serio con financiamiento asegurado.
Paso 5: Visita propiedades y haz una oferta formal por la que te interese
Una vez que encuentres un lugar que te gusta, trabaja con tu agente para hacer una oferta razonable. Estar preparado para negociar.
Paso 6: Realiza la inspección y ava lúo profesional del inmueble
Una inspección de la casa es importante para asegurarte de que la propiedad está en buen estado. Un ava lúo también puede ser necesario para confirmar el valor de la propiedad.
Paso 7: Firma los documentos y realiza el pago final en el cierre de la operación
Este es el paso final donde se realiza el pago y se firman todos los documentos. Es importante revisar todos los documentos cuidadosamente antes de firmar.
¿Cuánto cuesta comprar una casa en Estados Unidos?
El precio de las casas en Estados Unidos puede variar considerablemente según la ubicación, el tamaño y las condiciones del mercado. En general, los precios medios de las casas están alrededor de los $200,000 a $300,000, aunque algunas áreas costosas como San Francisco o Nueva York pueden tener precios mucho más altos. Recuerda, además del precio de compra, hay costos adicionales como los costos de cierre, el seguro del hogar, los impuestos de propiedad y los gastos de mudanza.
Consejos prácticos para una compra segura
Aqui se detallan los consejos más importantes para comprar una casa siendo inmigrante:
- Contrata un agente inmobiliario que tenga experiencia trabajando con compradores internacionales.
- Asegúrate de entender todos los términos y condiciones del contrato antes de firmar.
- Si es posible, trabaja con un abogado inmobiliario para revisar todos los documentos legales.
- Planifica con anticipación para los costos de cierre y otros gastos imprevistos.
¿Cómo prepararse financieramente para comprar casa en EE.UU.?
Aunque comprar una casa no es fácil, hay plataformas que puede hacer la gestión financiera más accesible para ti. Común, por su parte, puede ayudarte a construir tu historial crediticio en EE.UU., administrar tu dinero de manera eficiente y planificar para el futuro con sus herramientas financieras exclusivas.
Si aún no tienes una cuenta en Común, puedes abrirla hoy mismo desde la comodidad de tu hogar, sin necesidad de visitar una sucursal bancaria física. Recuerda que con Común puedes identificarte con más de 100 documentos de identificación latinoamericanos, acceder a transferencias bancarias y remesas, y gestionar tus finanzas en español.
Preguntas frecuentes sobre cómo comprar casa en Estados Unidos siendo inmigrante
¿Necesito SSN para comprar casa en EE.UU.?
No necesariamente. Muchos prestamistas hipotecarios aceptan ITIN como alternativa al SSN para inmigrantes sin estatus legal permanente. También puedes explorar “ITIN loans” o préstamos para compradores extranjeros. Sin ninguno de los dos, la compra en efectivo siempre es una opción legalmente permitida en EE.UU.
¿Cuánto necesito de enganche para comprar casa en EE.UU.?
Depende del tipo de préstamo. Los préstamos convencionales requieren entre 3% y 20% de enganche. FHA loans aceptan desde 3.5% con buen crédito. Los préstamos para no ciudadanos o ITIN loans suelen requerir entre 10% y 30%. Además del enganche, necesitas fondos para gastos de cierre (2–5% del precio).
¿El estatus migratorio afecta la posibilidad de comprar casa?
No te impide comprar legalmente, pero sí afecta el acceso a financiamiento. Trabajadores con visa H-1B o residentes permanentes tienen más opciones de préstamos. Los indocumentados pueden comprar con ITIN loans o en efectivo. En todos los casos es crucial trabajar con un agente inmobiliario que tenga experiencia con compradores internacionales.
¿Puedo obtener una hipoteca en EE.UU. siendo inmigrante?
Sí. Los residentes permanentes (green card) tienen acceso a los mismos programas hipotecarios que los ciudadanos. Los residentes temporales con visa pueden calificar con algunos prestamistas especializados. Los inmigrantes sin documentos pueden explorar programas ITIN. Bancos comunitarios y credit unions suelen ser más flexibles que los grandes bancos nacionales.
¿Cuánto cuesta comprar una casa en Estados Unidos?
El precio promedio nacional en 2024 fue de $412,000, pero varía enormemente por estado y ciudad. Texas y el Medio Oeste ofrecen opciones desde $180,000–$250,000. California y Nueva York superan los $600,000–$800,000 en promedio. Además del precio, considera impuestos de propiedad, seguro de hogar y gastos de mantenimiento anuales.
¿Cómo comenzar a ahorrar para comprar casa como inmigrante?
Empieza por construir historial crediticio en EE.UU. usando una tarjeta de crédito con responsabilidad y pagando a tiempo. Abre una cuenta de ahorro y destina un porcentaje fijo de tu sueldo cada quincena. Con Común puedes abrir cuenta con tu ID latinoamericana, sin SSN ni saldo mínimo, y recibir tu nómina por depósito directo para empezar a ahorrar desde hoy.
Cuenta corriente
Usando Tu Tarjeta Digital Desde el Primer Día: Una Guía Paso a Paso
8 min de lectura
Una tarjeta digital es la versión virtual de tu tarjeta de débito, disponible en la app de tu banco desde el momento en que abres tu cuenta. Con ella puedes comprar en línea, añadirla a Apple Pay o Google Pay, y pagar en tiendas sin esperar la tarjeta física. Común activa tu tarjeta virtual instantáneamente al aprobar tu cuenta.
¿Qué es una tarjeta de débito digital?
Una tarjeta de débito digital es una tarjeta virtual que existe solo en formato digital — no hay plástico físico que esperar. Tiene los mismos datos que una tarjeta física (número de 16 dígitos, fecha de vencimiento y CVV), pero solo existen en tu app bancaria o en tu billetera digital (Apple Pay, Google Pay, Samsung Pay). Puedes usarla para cualquier pago que acepte tarjeta.
Ventajas de la tarjeta digital vs. tarjeta física
- Disponibilidad immediate: Puedes usarla segundos después de abrir tu cuenta, sin esperar 5-10 días para que llegue el plástico por correo.
- Mayor seguridad: No se puede perder, robar o clonar físicamente. Muchos bancos generan un número de tarjeta virtual diferente para cada comercio (tokenización), añadiendo una capa extra de protección.
- Control total: Puedes bloquear o desbloquear la tarjeta virtual desde la app en segundos, sin llamar al banco.
- Pagos sin contacto: Añadida a Apple Pay o Google Pay, puedes pagar acercando tu teléfono a la terminal, más rápido que insertar tarjeta.
Cómo usar tu tarjeta digital desde el primer día con Común
Paso 1: Abre tu cuenta de Común
Descarga la app, completa el proceso de apertura (identificación, teléfono de EE.UU., datos personales). La aprobación es instantánea en la mayoría de los casos.
Paso 2: Accede a tu tarjeta virtual
En la app de Común, ve a la sección de tarjeta. Verás tu tarjeta digital con su número completo, fecha de vencimiento y CVV. Estos datos se usan igual que en una tarjeta física para compras en línea.
Paso 3: Añádela a Apple Pay o Google Pay
Abre Wallet (iPhone) o Google Pay (Android), selecciona "Añadir tarjeta", e ingresa los datos de tu tarjeta virtual de Común. Una vez verificada, puedes pagar acercando tu teléfono a cualquier terminal contactless.
Paso 4: Úsala para compras en línea
Al comprar en Amazon, apps de entrega, suscripciones o cualquier sitio, ingresa el número de tarjeta, fecha de vencimiento y CVV de tu tarjeta virtual. El pago se descuenta inmediatamente de tu cuenta de Común.
¿Es seguro usar tarjeta digital?
Sí. Las tarjetas digitales usan tecnología de tokenización: en lugar de compartir tu número real de tarjeta, se genera un número temporal único para cada transacción cuando usas Apple Pay o Google Pay. Esto hace que incluso si interceptan el token, no pueden usarlo en otra transacción. Además, puedes bloquear o regenerar tu tarjeta virtual en cualquier momento desde la app.
Tarjeta digital vs. tarjeta de crédito virtual
Una tarjeta digital de débito (como la de Común) descuenta el dinero directamente de tu cuenta — no genera deuda. Una tarjeta de crédito virtual usa dinero prestado que debes pagar al final del mes. La tarjeta digital de débito es ideal para quienes quieren controlar su gasto sin riesgo de endeudarse.
Preguntas frecuentes sobre tarjetas digitales
¿Puedo usar la tarjeta digital antes de que llegue la tarjeta física?
Sí, esa es su principal ventaja. Con Común tu tarjeta virtual está activa desde el momento en que se aprueba tu cuenta. Puedes usarla para compras en línea inmediatamente. La tarjeta física llega en 5-10 días hábiles y te permite hacer pagos en tiendas y retiros en cajeros.
¿Cuál es la diferencia entre tarjeta digital y tarjeta virtual?
Son términos que se usan indistintamente. Ambos se refieren a una representación digital de tu tarjeta de débito sin forma física. Algunos bancos usan "tarjeta virtual" para referirse a un número de tarjeta de un solo uso para compras en línea específicas, mientras que "tarjeta digital" puede designar la tarjeta permanente guardada en tu billetera digital.
¿Puedo retirar efectivo en cajeros con mi tarjeta digital?
Generalmente no directamente. Para retirar efectivo en cajeros ATM necesitas la tarjeta física e ingresar tu PIN. Sin embargo, con Apple Pay o Google Pay algunas redes de cajeros (como Allpoint) permiten retiros sin tarjeta física. Común tiene más de 55,000 cajeros sin comisión en su red a los que accedes con la tarjeta física.
¿Qué pasa si pierdo mi teléfono con la tarjeta digital?
Bloquea tu tarjeta virtual inmediatamente desde otro dispositivo o a través del soporte de tu banco. En Común puedes bloquear la tarjeta desde la app web. Las billeteras digitales como Apple Pay requieren autenticación biométrica (Face ID o huella) para cada pago, lo que protege tu tarjeta incluso si alguien tiene tu teléfono desbloqueado.
¿Puedo tener tarjeta digital sin SSN?
Sí con Común. La cuenta se abre sin SSN usando identificaciones latinoamericanas y la tarjeta virtual está disponible desde el primer día. No necesitas esperar ni ningún trámite adicional. La tarjeta física llega a tu domicilio en EE.UU. en 5-10 días hábiles después de la apertura.
¿Las compras con tarjeta digital tienen protección contra fraude?
Sí. Los pagos con tarjeta digital de débito tienen la misma protección que los pagos con tarjeta física bajo la Red Visa o Mastercard: puedes disputar cargos no autorizados y el banco investigará. Además, la tokenización de Apple Pay y Google Pay añade protección extra porque el comercio nunca recibe tu número real de tarjeta.
Educación Financiera
¿Qué es el depósito directo?
8 min de lectura
El depósito directo es una transferencia electrónica que deposita tu sueldo, beneficios del gobierno o pagos directamente en tu cuenta bancaria sin necesidad de un cheque físico. En EE.UU. es el método de pago más común entre empleadores. Con Común puedes recibir tu depósito directo y acceder a tu dinero hasta 2 días antes de la fecha de pago oficial.
¿Qué es el depósito directo?
El depósito directo es un método de transferencia electrónica de fondos que permite a una entidad — tu empleador, el gobierno u otro pagador — depositar dinero directamente en tu cuenta bancaria. A diferencia de los cheques en papel, este proceso elimina la necesidad de emitir, entregar y cobrar un cheque físico, lo que se traduce en mayor rapidez, seguridad y comodidad para el beneficiario.
En Estados Unidos, la gran mayoría de los empleadores utilizan el depósito directo como método principal de pago de nómina. También se usa para distribuir pagos del gobierno como el Seguro Social, reembolsos de impuestos del IRS, beneficios de desempleo y cheques de estímulo.
¿Para qué sirve el depósito directo?
El depósito directo tiene tres usos principales en EE.UU.:
- Nómina de empleados: Es el uso más común. Tu empleador deposita tu salario automáticamente cada período de pago (semanal, quincenal o mensual) en la cuenta que designes, sin que tengas que hacer nada después de la configuración inicial.
- Pagos gubernamentales: El gobierno federal y estatal usa el depósito directo para Seguro Social, Medicare, reembolsos del IRS, beneficios por desempleo y pagos de asistencia. Es la forma más rápida de recibir estos pagos.
- Transferencias entre particulares: Algunas plataformas permiten configurar depósitos directos para recibir pagos de clientes independientes o plataformas gig (Uber, DoorDash, TaskRabbit), acreditando las ganancias directamente en tu cuenta.
Ventajas del depósito directo
- Rapidez: El dinero está disponible el mismo día de pago, o incluso antes si tu banco lo anticipa (Común adelanta hasta 2 días).
- Seguridad: No hay riesgo de pérdida, robo o falsificación de un cheque físico.
- Comodidad: No necesitas ir a ningún lugar a cobrar — el dinero llega automáticamente.
- Sin costo: La mayoría de los bancos y plataformas no cobran por recibir depósitos directos.
- Control financiero: Puedes configurar que el depósito se divida automáticamente entre varias cuentas (ahorro y corriente), ayudando a presupuestar.
¿Cómo configurar el depósito directo?
- Obtén tu número de cuenta y número de ruta (routing number). Los encontrarás en la app de Común o en un cheque de tu cuenta — los 9 dígitos al inicio son el routing number.
- Proporciona esta información a tu empleador o recursos humanos. Muchas empresas tienen un formulario de depósito directo en papel o digital. Común también genera un formulario pre-llenado que puedes descargar desde la app.
- Confirma la fecha de efectividad. Generalmente el primer depósito bajo la nueva configuración tarda 1-2 ciclos de pago en procesarse.
- Disfruta del depósito automático. Desde ese momento tu salario llegará directamente a tu cuenta sin tener que hacer nada más.
¿Necesito SSN para recibir depósito directo?
No necesariamente. Lo que necesitas es una cuenta bancaria con número de cuenta y routing number. Común te permite abrir una cuenta usando tu pasaporte o matrícula consular sin necesitar SSN, y una vez abierta puedes configurar depósito directo igual que cualquier cuenta bancaria tradicional.
Preguntas frecuentes sobre el depósito directo
¿Cómo activar el depósito directo con Común?
Abre la app de Común, ve a la sección de tu cuenta y encontrarás tu número de cuenta y routing number. También puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo directamente a recursos humanos. El proceso toma menos de 5 minutos.
¿Cuánto tarda en llegar el depósito directo?
El depósito directo llega el mismo día de la fecha de pago acordada con tu empleador. Con Común puedes recibir tu pago hasta 2 días antes de la fecha oficial, dependiendo de cuándo tu empleador procesa la nómina. Una vez configurado, el proceso es completamente automático cada período de pago.
¿Puedo recibir depósito directo sin cuenta bancaria tradicional?
Sí. Necesitas una cuenta con número de ruta y número de cuenta — no tiene que ser un banco tradicional. Común ofrece ambos números en su app. Cuentas prepago y algunas fintech también los ofrecen, aunque algunas no aceptan todos los tipos de depósito directo. Verifica antes de dar los datos a tu empleador.
¿Qué pasa si cambio de banco mientras tengo depósito directo configurado?
Debes actualizar la información con tu empleador antes del siguiente ciclo de pago. Si hay un depósito enviado a la cuenta antigua mientras ya la cerraste, el pago rebotará y será devuelto al pagador, quien tendrá que reemitirlo — lo que puede tardar varios días. Para evitar esto, mantén la cuenta antigua activa durante 1-2 ciclos después de cambiar.
¿Es seguro dar mi número de cuenta y routing number a mi empleador?
Sí, en el contexto del depósito directo. El routing y número de cuenta solo permiten recibir depósitos ACH en tu cuenta, no hacerlos. Tu empleador no puede retirar dinero de tu cuenta con esos datos solos. Sin embargo, comparte esa información solo con tu empleador o recursos humanos de manera oficial.
¿El depósito directo funciona para trabajadores independientes (self-employed)?
Sí, aunque el término es diferente. Los freelancers y trabajadores independientes pueden recibir pagos ACH directos de clientes o plataformas gig. Plataformas como Uber, DoorDash y TaskRabbit permiten configurar el depósito semanal de ganancias. Para esto también solo necesitas tu número de cuenta y routing number de Común.
Pagos instantáneos
¿Qué es Venmo y cómo funciona? Guía 2026
8 min de lectura
¿Qué es Venmo y cómo funciona?
Venmo es una app de pagos digitales en Estados Unidos que permite a las personas enviar y recibir dinero rápidamente desde sus teléfonos. La plataforma funciona como un servicio de pago entre personas (P2P), lo que significa que los usuarios pueden transferir dinero a amigos, familiares u otros contactos usando una cuenta bancaria vinculada, tarjeta de débito o saldo disponible dentro de la app.
En los últimos años, Venmo se ha convertido en una de las apps de pago más reconocidas para dividir cuentas, pagar renta, reembolsar amigos y manejar pagos cotidianos en EE.UU.
¿Qué es Venmo?
Venmo es una app de pago digital para transferencias rápidas entre personas que se conocen. Se usa comúnmente para dividir una cuenta de restaurante, pagar renta entre compañeros de cuarto, o compartir costos de viajes o eventos. Venmo opera dentro de Estados Unidos y requiere métodos de pago compatibles como cuentas bancarias o tarjetas de débito de EE.UU.
Los usuarios verificados pueden enviar hasta $60,000 por semana. Los límites de transferencia varían según el estado de verificación de la cuenta y pueden cambiar con el tiempo.
¿Cómo funciona Venmo?
Para comenzar a usar Venmo, los usuarios primero necesitan descargar la app en iPhone o Android y crear una cuenta usando un correo electrónico o número de teléfono de EE.UU. Después de configurar la cuenta, los usuarios pueden conectar un método de pago como: cuenta bancaria de EE.UU., tarjeta de débito, tarjeta de crédito o saldo existente de Venmo.
Una vez que la cuenta está lista, los usuarios pueden buscar a otra persona en Venmo usando su nombre, nombre de usuario, número de teléfono o código QR. Desde ahí, pueden enviar dinero o solicitar un pago.
Tarifas de Venmo — Tabla de costos
| Servicio | Posible tarifa |
|---|---|
| Transferencia bancaria estándar | Sin tarifa adicional de transferencia |
| Transferencia instantánea | 1.75% del monto de la transferencia |
| Pago con tarjeta de crédito | Puede aplicar tarifa del 3% |
| Retiros en cajero automático fuera de red | Pueden aplicar cargos adicionales |
Las tarifas de Venmo pueden cambiar con el tiempo. Siempre revisa la información más actualizada en el sitio oficial de Venmo.
¿Está Venmo disponible en español?
Venmo no está disponible en español; la app opera completamente en inglés. Sin embargo, puedes hacer que la app se muestre en español cambiando el idioma del sistema de tu teléfono inteligente. Venmo tampoco ofrece servicio al cliente en español.
¿Puedo usar Venmo si soy inmigrante?
Venmo requiere una cuenta bancaria o tarjeta de débito de EE.UU. para funcionar. Si no tienes acceso a servicios bancarios tradicionales, puede ser difícil comenzar. Además, Venmo no permite remesas internacionales, por lo que si necesitas enviar dinero a familia en Latinoamérica, necesitarás un servicio diferente.
Venmo vs. Común — Comparación directa
| Característica | Venmo | Común (Pay) |
|---|---|---|
| Función principal | Pagos P2P en EE.UU. | Pagos P2P en EE.UU., remesas y cuentas de depósito |
| Soporte en español | No (solo inglés) | Sí, app bilingüe + soporte 24/7 en español |
| Formas de enviar dinero | Username, teléfono, email o QR | Teléfono, email, @username, QR |
| Pagos con código QR | Sí | Sí |
| Remesas a Latinoamérica | No | Sí |
| Parte de una app financiera completa | Sí, tarjeta y depósito directo | Sí, cuenta de cheques, tarjeta Visa y remesas |
¿Cuándo tiene sentido usar Venmo?
Venmo puede ser útil si: tus amigos y familiares ya usan Venmo, principalmente necesitas pagos domésticos rápidos en EE.UU., y tienes una cuenta bancaria de EE.UU. vinculada.
Preguntas frecuentes
¿Venmo está disponible en español?
No. Venmo opera completamente en inglés sin soporte al cliente en español.
¿Puedo enviar dinero a México con Venmo?
No. Venmo solo permite transferencias domésticas dentro de EE.UU.
¿Cuánto cobra Venmo?
Las transferencias estándar bancarias son sin tarifa adicional. Las transferencias instantáneas tienen una tarifa del 1.75%. Los pagos con tarjeta de crédito pueden tener una tarifa del 3%.
¿Es seguro Venmo?
Venmo usa encriptación y verificación de identidad. Sin embargo, como cualquier app P2P, las transacciones son difíciles de revertir una vez completadas.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.
Pagos instantáneos
Descubre cómo registrarte en Zelle y mover tu dinero sin complicaciones
8 min de lectura
¿Buscas una opción para enviar y recibir dinero en Estados Unidos? En la era digital es indispensable contar con un servicio de transferencias inmediatas, seguro y gratuito.
A veces enviar y recibir dinero puede representar un desafío, debido a las altas comisiones o el limitado acceso al sistema bancario. Por ello, saber cómo registrarse en Zelle y conocer soluciones alternativas como Común, te será de gran utilidad para enviar dinero sin complicaciones a través de los servicios más eficientes.
En esta ocasión te explicaremos qué es Zelle, cómo registrarte, cuáles son los requisitos para enviar y recibir dinero y por qué Común funciona como un complemento para ampliar tus posibilidades ante algunas restricciones que podrían dificultar tu acceso a los servicios de pagos móviles.
Para registrarte en Zelle necesitas una cuenta bancaria en EE.UU. en un banco participante, un número de teléfono estadounidense y la app de tu banco. Si tu banco no soporta Zelle directamente, puedes usar Común como alternativa para enviar y recibir dinero de personas que sí usan Zelle.
¿Qué es Zelle, cómo funciona y para qué sirve?
Zelle es un servicio de pagos digitales P2P (persona a persona) disponible en Estados Unidos. Está asociado a más de 20,200 bancos tradicionales, digitales y cooperativas. Por ejemplo, Bank of America, Wells Fargo, Ally Bank, Capital One y Navy Federal Credit Union.
Su amplia cobertura y su facilidad para realizar transferencias lo han consolidado como un eslabón fundamental en el sistema bancario de Estados Unidos.
Otras de las ventajas de Zelle son:
Transferencias casi inmediatas
Los usuarios pueden recibir su dinero en cuestión de minutos.
Facilidad de uso
Cuenta con vinculación directa a las aplicaciones de los bancos, por lo que no se necesita una app externa.
Seguridad
Tiene el respaldo directo de las instituciones bancarias, por lo que puedes tener la seguridad de que tu dinero llegará a su destino.
Cargos de uso
Podrás enviar y recibir dinero sin comisiones a otros usuarios de Zelle.
¿Cómo funciona Zelle?
Zelle funciona a través de la conexión con las aplicaciones afiliadas de los bancos. Para enviar y recibir dinero, primero debes verificar que tu banco forme parte de la red de cobertura de este servicio.
Si este es el caso, realiza el registro directamente en la banca en línea de tu banco y comienza a enviar y recibir dinero en tu cuenta, a través de un número telefónico o correo electrónico.
Utilizar Zelle para enviar dinero es muy práctico para realizar transacciones diarias, como pago de renta, adquisición de bienes y servicios. Además de que es un método seguro para enviar dinero a familiares y amigos.
Además de Zelle, existen otras alternativas para enviar y recibir dinero en Estados Unidos. Descubre las 6 mejores apps móviles del 2025
¿Qué cambió en Zelle en enero de 2025?
Zelle anunció un importante cambio en su aplicación que entró en vigor el pasado abril de 2025. Consiste en la eliminación de las transferencias a través de su propia app, ya que ahora solo es posible utilizar el servicio directamente en las bancas en línea de las instituciones financieras de Estados Unidos que están integradas a su red.
En caso de que quieras descargar la app de Zelle, todavía podrás utilizarla para revisar el historial de pagos.
¿Cómo descargar Zelle en mi celular?: Requisitos clave para registrarse y usarlo sin complicaciones
Número de teléfono móvil de EE.UU. o dirección de correo electrónico
Para usar Zelle solo necesitas registrar un número de teléfono y un correo electrónico. Tus contactos podrán ingresar uno de estos datos para enviarte dinero fácilmente.
Cuenta bancaria en EE.UU.
Dado que Zelle funciona directamente con la conexión de los bancos, es indispensable tener una cuenta en una de las instituciones integradas a su red.
Aplicación bancaria
Necesitas descargar la aplicación de banca móvil de tu institución financiera, ya que accederás a Zelle a través de esta.
Verifica la lista de los bancos que tienen Zelle en su sitio web y asegúrate de poder utilizar su servicio en 2025.
¿Qué puedo hacer si no puedo abrir una cuenta bancaria en Estados Unidos?
A veces, abrir una cuenta bancaria no es accesible para muchas personas, ya sea por falta de la documentación requerida o por historial crediticio insuficiente.
Si es tu caso, Común es una alternativa excelente para enviar dinero a tus familiares de manera segura, rápida y a bajo costo.
Común es una plataforma que entiende las necesidades de las comunidades de inmigrantes en Estados Unidos. Abre tu cuenta hoy y conoce una alternativa accesible para tus finanzas.
¿Cómo registrarse en Zelle paso a paso?
Si te preguntas cómo abrir una cuenta en Zelle, solo sigue los siguientes pasos:
Abrir la aplicación móvil de tu banco (si es socio de Zelle)
Una vez que verificaste la lista de bancos que trabajan con Zelle, debes abrir la aplicación móvil y hacer el registro si aún no lo has hecho.
Buscar la sección de transferencias y pagos
En el menú principal, presiona la sección de transferencias y pagos y posteriormente, cliquea “enviar dinero con Zelle”
Inscribir tu número de teléfono de EE.UU. o dirección de correo electrónico
Para enviar y recibir dinero con Zelle es necesario inscribir un número de teléfono de Estados Unidos y un correo electrónico.
Conectar tu cuenta bancaria
Confirma tus datos y comienza a enviar y recibir dinero con Zelle rápidamente, luego de realizar una transacción de prueba.
¿Cómo enviar y recibir dinero a usuarios de Zelle sin tener Zelle directamente?
Sin duda, Zelle es una excelente herramienta para realizar transferencias bancarias, ya que te ofrece un servicio veloz y muy sencillo de utilizar. Aunque solo está disponible para usuarios de bancos participantes, cuenta con una amplia cobertura.
Aunque Zelle representa una solución práctica con numerosos beneficiarios, cuenta con limitaciones, como el de tener una cuenta bancaria participante elegible en EE.UU.
Común, en cambio, es una solución alternativa que va más allá de las limitaciones tradicionales, ya que permite enviar remesas con la identificación oficial calificada de tu pais. Está diseñada especialmente para inmigrantes en Estados Unidos, y ofrece una gestión financiera simplificada. Este servicio te ofrece:
- Obtener una tarjeta de débito para realizar compras en establecimientos físicos
- Acceder a una aplicación móvil para mejor control de tus finanzas
- Enviar remesas a tus seres queridos desde 2.99 USD por transacción, hasta los límites aplicables
- Formar parte de nuestra comunidad que entiende tus necesidades
Descarga la app de Común y disfruta de finanzas transparente, fácil y diseñada para ti.
Preguntas frecuentes sobre cómo registrarse en Zelle
¿Puedo usar Zelle sin cuenta bancaria?
No directamente. Zelle requiere una cuenta bancaria en EE.UU. en un banco participante. Si tu banco no soporta Zelle o no tienes SSN para abrir una cuenta tradicional, plataformas como Común te permiten enviar y recibir dinero de personas que usan Zelle mediante su función Pay, sin necesitar Zelle directamente.
¿Zelle cobra tarifas por transferencias?
Zelle en sí no cobra tarifas por enviar o recibir dinero. Sin embargo, algunos bancos pueden aplicar cargos propios. Las transferencias son gratuitas entre usuarios de bancos participantes. Verifica los términos de tu banco específico antes de usar Zelle frecuentemente para envíos.
¿Cuánto tiempo tardan las transferencias de Zelle?
En la mayoría de los casos el dinero llega en minutos, especialmente cuando tanto el emisor como el receptor ya están registrados en Zelle. Si el destinatario no está registrado aún, puede tardar entre 1 y 3 días hábiles hasta que complete el registro y reclame el pago.
¿Cuáles son los límites de envío de Zelle?
Los límites los fija tu banco, no Zelle directamente. Por ejemplo, Bank of America permite hasta $3,500 por día; Wells Fargo hasta $2,500 para nuevos usuarios. Consulta los límites en la app de tu banco antes de hacer transferencias grandes para evitar rechazos inesperados.
¿Puedo cancelar una transferencia de Zelle?
Solo si el destinatario aún no ha aceptado el pago (es decir, no está registrado en Zelle). Si ya está registrado, el dinero se transfiere de inmediato y no se puede cancelar. Por eso es importante verificar el número de teléfono o correo del destinatario antes de confirmar el envío.
¿Qué alternativa tiene Zelle para inmigrantes sin banco tradicional?
Común acepta más de 100 IDs latinoamericanas para abrir una cuenta sin SSN. Con la función Pay de Común puedes enviar dinero a personas que usan Zelle en EE.UU., recibir transferencias directas y administrar tu dinero en español. Es la alternativa ideal si tu banco actual no ofrece Zelle.

Educación Financiera
Cómo Manejar Cheques Perdidos o Robados: Pasos y Precauciones
8 min de lectura
Si perdiste un cheque o te lo robaron, contacta a tu institución financiera de inmediato para solicitar que se detenga el pago. Con Común puedes bloquear tu tarjeta al instante desde la app y contactar a soporte 24/7 por chat, correo, teléfono o WhatsApp.
¿Qué es un cheque y cómo cobrarlo?
Los cheques se utilizan como una forma de pago, permitiendo a individuos y empresas transferir fondos sin la necesidad de efectivo físico. Un cheque es una cantidad específica de dinero de la cuenta del escritor del cheque asignada a un receptor del cheque (el beneficiario). El cheque generalmente se escribe, se fecha y se firma, actuando como un instrumento que dirige a un banco a pagar a un receptor.
Antes de cobrar un cheque, asegúrate de que todos los detalles sean correctos y el cheque sea válido. Verifica el nombre del beneficiario, el monto escrito, la fecha y la firma del emisor. También firma tu nombre en la parte posterior del cheque en el área de endoso designada, ya que esto es necesario para que los bancos procesen los cheques. Lleva el cheque endosado a tu banco o utiliza un cajero automático o una aplicación de banca móvil si tu institución financiera ofrece servicios de depósito de cheques. Es posible que también te pidan proporcionar una identificación válida.
Si estás depositando, llena una boleta de depósito si es necesario, y los fondos se acreditarán a tu cuenta. Si estás cobrando, el banco te proporcionará el monto en efectivo después de deducir cualquier tarifa aplicable. Si depositaste el cheque, puede que tome unos días para que el cheque se aclare y los fondos estén disponibles en tu cuenta, dependiendo de las políticas de tu banco.
Encuentra más información sobre qué es un cheque y cómo cobrarlo aquí.
Darse cuenta de que un cheque está perdido: Mantén la calma y actúa rápido
Perder un cheque puede sentirse abrumador, especialmente si eres nuevo en la banca. El primer paso para manejar un cheque perdido o robado es mantener la calma. Entrar en pánico no ayudará, y pensar con claridad y rapidez es tu mejor aliado aquí. Tómate un momento para volver sobre tus pasos. A veces, el cheque puede estar simplemente extraviado en lugar de perdido. Verifica todos los lugares posibles donde podría estar. Si realmente ha desaparecido, es hora de actuar rápidamente para prevenir cualquier uso indebido potencial de tu cuenta bancaria o cuenta de ahorros.
Contactar a tu banco: La primera línea de defensa
Tu banco o cooperativa de crédito es tu mejor amigo en esta situación. Tan pronto como te des cuenta de que un cheque está perdido, contacta a tu banco inmediatamente y comienza a monitorear las cuentas bancarias en busca de signos de robo de identidad. La mayoría de las instituciones financieras tienen una línea de atención al cliente dedicada para tales emergencias. Prepárate para proporcionar información de la cuenta como el número de cheque, el monto y la fecha en que se emitió. Cuanto más rápido los notifiques, mejor podrán ayudarte a proteger tu cuenta de actividad fraudulenta y robo de identidad.
Solicitud de detención de pago en un cheque perdido o robado
Después de informar a tu banco, el siguiente paso crucial es solicitar una detención de pago en el cheque perdido. Esta acción impide que el cheque sea procesado si alguien intenta cobrarlo. Asegúrate de presentar una solicitud de detención de pago para el cheque perdido o robado. Puede que haya una tarifa por este servicio, pero es un pequeño precio a pagar por la seguridad que proporciona. Asegúrate de obtener una confirmación del banco de que la detención de pago se ha realizado con éxito en tu cuenta bancaria.
Presentar un informe policial: Cuándo involucrar a las autoridades por robo de identidad
Si sospechas que tu cheque fue robado, es importante presentar un informe policial en tu departamento de policía local. Este paso no solo ayuda en la investigación del robo, sino que también te proporciona un registro del incidente, lo cual puede ser útil para reclamaciones bancarias y propósitos de seguro. Al presentar el informe, proporciona todos los detalles relevantes, incluidas las sospechas que puedas tener sobre el robo de correo o fraude con cheques. Informar del incidente a la agencia gubernamental adecuada también puede ser beneficioso en casos de robo de identidad.
Prevenir problemas futuros: Mejores prácticas para la seguridad de los cheques
La prevención es siempre mejor que la cura. Para evitar perder cheques en el futuro, considera estas mejores prácticas:
Mantén los cheques en un lugar seguro: Guarda tu talonario de cheques en un lugar seguro pero de fácil acceso. Mantenerlo fuera de la vista de miradas indiscretas puede prevenir robos potenciales. Considera usar un cajón con llave o una caja fuerte para mayor seguridad.
Usa pagos electrónicos: Siempre que sea posible, opta por depósito directo o transferencias electrónicas, que son más seguras y convenientes. Los depósitos directos no solo simplifican tus pagos, sino que también reducen los riesgos asociados con los cheques físicos, como el robo de correo o el fraude con cheques. Muchas instituciones financieras ofrecen cuentas premium con opciones de depósito directo, asegurando que tus fondos se transfieran de manera segura y rápida. Además, puedes ganar un mayor rendimiento porcentual anual en tus saldos de ahorros y cheques basado en tu actividad de depósito directo y depósitos calificados. Para calificar para tasas de interés específicas, puedes usar el depósito directo, que incluye pagos de nómina, pensión o gobierno.
Monitorea regularmente tus cuentas: Revisa frecuentemente tus estados de cuenta bancarios y la actividad de tu cuenta en busca de transacciones no autorizadas o signos de intentos de lavado de cheques. Configura alertas con tu banco o cooperativa de crédito para que te notifiquen sobre cualquier actividad inusual. Esta vigilancia es crucial tanto para tus saldos de cheques como de ahorros, ayudándote a detectar actividad fraudulenta temprano y tomar medidas inmediatas.
Tritura los cheques antiguos: Desecha adecuadamente los cheques antiguos o no utilizados triturándolos para evitar cualquier uso indebido. Los cheques falsificados son un problema común, y triturarlos ayuda a mantener una pista de papel segura. Asegúrate de que cualquier documento que contenga tu número de cuenta o información de pago se destruya completamente antes de desecharlo.
Sé cauteloso con el correo: Evita enviar cheques a través del correo saliente, ya que esto puede exponerte al riesgo de robo de correo. En su lugar, deposítalos directamente en la oficina de correos para asegurarte de que se manejen de manera segura. Para mayor seguridad, considera usar correo certificado para pagos importantes para crear un registro rastreable de tu transacción. Alternativamente, usa transferencias P2P o transferencias electrónicas para enviar dinero a amigos, familiares o cualquier persona con una cuenta bancaria en EE.UU., destacando la velocidad, simplicidad y seguridad de estas transacciones.
Edúcate sobre el fraude con cheques: Familiarízate con los esquemas comunes de fraude con cheques, como el lavado de cheques y los cheques falsificados. Entender estas amenazas puede ayudarte a reconocer actividad sospechosa y proteger tus finanzas de manera más efectiva.
Protege tu información de cuenta: Mantén tu número de cuenta, número de móvil y otros detalles personales confidenciales. Compartir esta información descuidadamente puede convertirte en un objetivo para el fraude. Siempre verifica la identidad de cualquier persona que solicite tus detalles de cuenta.
Siguiendo estos pasos, puedes manejar y prevenir eficazmente los problemas de cheques perdidos o robados. Recuerda, actuar rápidamente y mantener a tu banco informado son claves para proteger tus finanzas y prevenir que alguien intente cometer fraude utilizando la información de tu cuenta. Adoptar estas mejores prácticas te ayudará a mantener un entorno financiero seguro y te dará tranquilidad.
Ahora que sabes cómo manejar cheques perdidos o robados, es hora de tomar control de tus finanzas con facilidad. En Comun.app, ofrecemos soluciones seguras y fáciles de usar para que puedas administrar tu dinero sin complicaciones. ¡Abre tu cuenta en minutos y comienza a disfrutar de los beneficios!
¿Qué hago si perdí un cheque o me lo robaron?
Contacta a tu institución financiera de inmediato para reportar la pérdida y solicitar que detengan el pago del cheque. Verifica también con quien te emitió el cheque, ya que puede necesitar emitir uno nuevo.
¿Cómo bloqueo mi tarjeta si sospecho fraude?
Desde la app de Común puedes bloquear tu tarjeta al instante, sin necesidad de llamar. Revisa tus movimientos recientes y reporta cualquier transacción que no reconozcas.
¿Cómo contacto a soporte de Común si tengo un problema urgente?
Común ofrece soporte 24/7 por chat dentro de la app, correo electrónico, teléfono y WhatsApp.
Preguntas frecuentes
¿Qué debo hacer primero si perdí un cheque?
Contacta a tu institución financiera de inmediato para solicitar que se detenga el pago, y avisa a quien te lo emitió.
¿Puedo bloquear mi tarjeta de Común yo mismo?
Sí, puedes bloquearla al instante desde la app, sin necesidad de esperar a hablar con soporte.
¿Cómo reporto una transacción que no reconozco?
Contacta a soporte de Común por chat, correo, teléfono o WhatsApp, disponibles 24/7.
¿Soy responsable si alguien cobra un cheque robado con mi firma falsificada?
Generalmente no, si reportas la situación de inmediato a tu institución financiera; las protecciones varían según el caso.
¿Qué hago si el cheque perdido ya fue cobrado por otra persona?
Contacta de inmediato a tu institución financiera y a quien emitió el cheque para iniciar el proceso de reclamo.
¿Cómo prevengo perder cheques en el futuro?
Considera recibir pagos por depósito directo o transferencias electrónicas en lugar de cheques físicos, y guarda los cheques que sí recibas en un lugar seguro.
Viviendo en Estados Unidos
Día del Padre en Estados Unidos y Latinoamérica: ¿Cuándo se celebra y cómo enviar dinero?
8 min de lectura
Día del Padre en Estados Unidos y Latinoamérica
¿Cuándo es el Día del Padre? En Estados Unidos, el Día del Padre en 2026 cae el 21 de junio, el tercer domingo de junio. Sin embargo, si tu papá vive en México, Guatemala, Honduras u otros países de Latinoamérica, su día podría caer en una fecha completamente diferente. Esta guía ofrece un panorama de las fechas del Día del Padre a través de Estados Unidos y Latinoamérica para que puedas planificar con anticipación y mantenerte conectado con familiares en el extranjero.
Una celebración, muchas fechas
El Día del Padre es una ocasión importante para muchas familias en el continente. Sin embargo, no todos los países celebran el Día del Padre en las mismas fechas fijas. En EE.UU. y la mayor parte de Latinoamérica, cae el tercer domingo de junio. Sin embargo, Honduras lo celebra el 19 de marzo, Guatemala y El Salvador el 17 de junio, y República Dominicana el último domingo de julio.
Si tu familia está repartida en varios países, es fácil perder el hilo. Aquí tienes un desglose completo para que tengas todo en un solo lugar.
¿Cuándo es el Día del Padre en cada país de Latinoamérica y EE.UU.? (2026)
| Fecha de celebración | Países | Fecha en 2026 |
|---|---|---|
| Tercer domingo de junio | Estados Unidos, México, Colombia, Venezuela, Perú, Chile, Argentina, Costa Rica, Panamá, Paraguay, Puerto Rico | 21 de junio |
| Segundo domingo de junio | Ecuador | 14 de junio |
| Segundo domingo de julio | Uruguay | 12 de julio |
| Último domingo de julio | República Dominicana | 26 de julio |
| Segundo domingo de agosto | Brasil | 9 de agosto |
| 17 de junio (fijo) | Guatemala, El Salvador | 17 de junio |
| 23 de junio (fijo) | Nicaragua | 23 de junio |
| 19 de marzo (fijo) | Honduras, Bolivia | 19 de marzo |
¡Puedes guardar esta tabla y compartirla en el chat familiar!
¿Cuándo es el Día del Padre en Estados Unidos?
En EE.UU., el Día del Padre se celebra el tercer domingo de junio. En 2026, eso es el 21 de junio.
La tradición se remonta a principios del siglo XX, cuando Sonora Smart Dodd abogó por reconocer a los padres después de haber sido criada por un padre soltero. Con el tiempo, se convirtió en una celebración nacional de la paternidad y la familia.
Hoy, el Día del Padre en EE.UU. es una ocasión importante. Las familias se reúnen para parrilladas en el patio, asisten a servicios religiosos, ven un partido juntos o simplemente pasan tiempo en casa. Los restaurantes se llenan para el brunch del domingo. Tarjetas de regalo, herramientas, accesorios de parrilla y tarjetas sentimentales dominan los estantes de las tiendas la semana antes.
Para muchas familias inmigrantes en EE.UU., el Día del Padre también puede cargar peso emocional. Muchos padres están en EE.UU. trabajando a miles de kilómetros de sus propios padres en casa, construyendo un futuro para sus hijos. En una ocasión así, la distancia puede sentirse pesada y una llamada telefónica se vuelve más que una llamada. Para muchas familias, enviar dinero a casa se vuelve más que una transacción.
Día del Padre en México
México celebra en la misma fecha que EE.UU., el tercer domingo de junio; en 2026, la fecha cae el 21 de junio. Aunque no es un día festivo oficial, se celebra ampliamente.
En México, las tradiciones del Día del Padre están enraizadas en la familia. Las madres y los hijos a menudo se levantan temprano para preparar un desayuno especial, desde chilaquiles, tamales o lo que más le guste a papá. Las escuelas organizan eventos en los días previos, donde los niños hacen regalos e interpretan canciones. Toda la familia tiende a reunirse para un almuerzo o cena prolongada, y es común que la celebración incluya música, brindis y narración de historias que se extiende hasta bien entrada la noche.
Si tu padre está en México y tú estás en EE.UU., el 21 de junio de 2026 es tu momento compartido. Una videollamada durante la comida familiar significa que estás en la mesa aunque no puedas estar.
Día del Padre en Centroamérica
Las fechas del Día del Padre varían en Centroamérica.
Guatemala y El Salvador celebran el 17 de junio. Esto es raro porque es una fecha fija, no atada a un domingo. Las familias suelen celebrar de dos maneras: un reconocimiento más pequeño y simbólico el 17 de junio mismo (llamadas, regalos, comidas), y una reunión más grande el fin de semana más cercano si es necesario.
Nicaragua celebra el 23 de junio, también una fecha fija. Este año, cae solo dos días después de la fecha de EE.UU., pero esos dos días son importantes si planeas hacer una llamada o incluso una transferencia de dinero.
Honduras es una excepción en la región, ya que ahí el Día del Padre se celebra el 19 de marzo, el día festivo de San José. Esta tradición católica, también observada en España, Bolivia y partes de Europa, asocia la paternidad con la figura de José como protector y proveedor. Si tu padre está en Honduras, vale la pena tener en mente que su día llega en primavera, no en verano.
Día del Padre en Sudamérica
Colombia, Venezuela, Perú, Chile y Argentina celebran el Día del Padre el tercer domingo de junio. En 2026 eso sería el 21 de junio. En Colombia, se trata como una ocasión familiar importante, a menudo centrada en un largo almuerzo dominical con música en vivo. Venezuela y Perú siguen tradiciones similares de reuniones en casa y comidas especiales. Los niños participan preparando presentaciones, manualidades y artesanías.
Ecuador es una ligera variación: la celebración ocurre el segundo domingo de junio, que en 2026 cae el 14 de junio, una semana antes que EE.UU.
Día del Padre en el Caribe
República Dominicana es una excepción en la región, celebra el último domingo de julio, que cae el 26 de julio en 2026. Si tu papá es de República Dominicana, es importante recordar que su día especial es un mes completo después que el resto de Latinoamérica.
Ideas de regalos cuando tu padre está en otro país
La distancia no cambia el Día del Padre, pero sí cambia cómo puedes hacerte presente. No estar ahí en persona puede sentirse difícil y a veces puedes batallar para encontrar maneras de demostrar que te importa. Eso también puede sentirse como presión, pero lo que haces lleva más intención, y esa intención es lo que importa.
- Llámalo, pero planéalo. No solo marques y esperes que esté libre. Coordina con familiares para que cuando llames, él esté disponible. Algunas personas incluso planean llamar durante la celebración especial, cuando la gente está reunida, la comida está en la mesa y tu cara en la pantalla es parte de la fiesta
- Envía un mensaje de voz o video. Un video divertido mostrándole algunas partes de tu vida en EE.UU. — tu familia, tu ciudad. Un mensaje de voz con un mensaje especial que pueda reproducir. Pueden sentirse como pequeños esfuerzos pero cuando vienen del corazón y la distancia está involucrada, son los que más importan
- Un detalle para la fiesta. A veces pagar toda la comida del Día del Padre o la música en vivo o incluso la decoración puede mostrar que aunque estés lejos, todavía puedes involucrarte. Para asegurarte de poder contribuir, siempre puedes enviar una remesa a los familiares que están organizando la celebración
- Envía dinero con significado. Aunque enviar una remesa el Día del Padre puede sentirse familiar si estás apoyando a tu familia, la realidad es que el contexto lo cambia. Elegir enviar dinero ese día específico señala atención y cariño. Muestra que estás presente mientras le das a tu padre la libertad de gastar en lo que más necesite o quiera
- Hazlo específico. Un nuevo par de zapatos, el gadget del que ha estado hablando por semanas o boletos para algo que disfruta. Para asegurarte de que pueda experimentarlo, puedes transferirle el dinero directamente o a un familiar si le encantan las sorpresas
¿Cómo enviar dinero a tu papá para el Día del Padre?
Hay muchos proveedores de servicios de remesas y transferencias internacionales, la elección está entre cómo le llegará y cuánto te costará. La opción correcta depende de tus prioridades, ya sea velocidad, costo, tarifas, y cómo tu papá realmente recibe dinero donde vive.
Servicios digitales de remesas
Empresas como Remitly, MoneyGram, Wise y Común se están volviendo una forma más común para que las personas en EE.UU. envíen dinero al extranjero.
Suelen ofrecer:
- Opciones de entrega rápida. Muchas transferencias generalmente llegan el mismo día o en minutos, especialmente con pagos con tarjeta de débito
- Entregas flexibles. Puedes enviarlo a una cuenta bancaria, billetera móvil o retiro en efectivo según el país
- Servicios fáciles de usar. Enviar una remesa desde tu teléfono sin tener que ir a una ubicación. Algunas apps incluso están diseñadas específicamente para enviar dinero internacionalmente. Por ejemplo, la app de Común está disponible en español
¿Qué considerar?
- Costos. Los costos pueden presentarse con una tarifa fija y/o un margen dentro del tipo de cambio. Es importante entender los costos de los servicios seleccionados
- Las tarifas cambian constantemente. Los tipos de cambio cambian a menudo y es importante estar consciente de esos cambios
- Algunos pueden no ofrecer opciones de retiro en efectivo. Remitly, MoneyGram y Común ofrecen opciones en efectivo que pueden cambiar según el país donde se envía el dinero. Por ejemplo, Común ofrece opciones en efectivo en Elektra y Oxxo en México
Transferencias bancarias tradicionales
Esto significa enviar una transferencia desde tu banco de EE.UU. directamente a la cuenta bancaria de tu papá.
Estas transferencias suelen ofrecer:
- Infraestructura bancaria familiar. Los bancos están regulados y son familiares para muchas personas
- Límites de transferencia más altos. Tienden a ofrecer límites más altos para transferencias que otros servicios digitales
¿Qué considerar?
- Costos. Las tarifas para enviar y recibir, así como los tipos de cambio, pueden ser menos competitivos que otros proveedores de servicios
- Tiempo más lento. Algunas transferencias pueden tardar varios días hábiles
- Flexibilidad limitada. Sin retiro en efectivo ni métodos alternativos de entrega
Transferencias con retiro en efectivo
Puedes enviar dinero en persona o en línea para retiro en efectivo a través de servicios como Western Union o MoneyGram.
Suelen ser útiles para destinatarios que:
- Prefieren efectivo. Esto es útil si tu papá prefiere efectivo o no tiene una cuenta bancaria
- Disponibilidad rápida. A menudo disponible en minutos
- Amplia accesibilidad. Algunas empresas tienen grandes redes con ubicaciones disponibles en muchos países
¿Qué considerar?
- Costos. Las tarifas y tipos de cambio tienden a ser menos favorables
- Precios menos transparentes. Más difícil comparar el costo total por adelantado
- Consideraciones de ubicación. Los retiros en efectivo dependen de que las ubicaciones estén abiertas y tengan suficiente efectivo en el sitio
¿Qué priorizar para una remesa del Día del Padre?
- Si el tiempo es lo que más importa. Podría valer la pena considerar un servicio con entrega el mismo día o retiro en efectivo
- Si el costo importa más. Es aconsejable comparar opciones, especialmente tarifas fijas y márgenes dentro de los tipos de cambio
- Si la conveniencia importa más. Puede ser más importante elegir la opción que requiera menos esfuerzo para tu papá en su día especial
Preguntas frecuentes
¿Cuándo es el Día del Padre en Estados Unidos en 2026?
21 de junio de 2026.
¿Cuándo es el Día del Padre en México en 2026?
21 de junio de 2026.
¿Cuándo es el Día del Padre en Colombia en 2026?
21 de junio de 2026, igual que en EE.UU.
¿Cuándo es el Día del Padre en Guatemala y El Salvador?
Ambos países celebran el 17 de junio, una fecha fija cada año. En 2026, eso es un miércoles.
¿Cuándo es el Día del Padre en Honduras?
Honduras celebra el 19 de marzo cada año.
¿Por qué el Día del Padre cae en fechas diferentes en distintos países?
Dos tradiciones principales moldearon el feriado globalmente. El modelo de EE.UU., establecido a principios del siglo XX, fijó el tercer domingo de junio. Los países católicos en Europa y Latinoamérica a menudo ataron la celebración al 19 de marzo, el día de San José, considerado el padre terrenal de Jesús y protector de padres y trabajadores. Los países adoptaron una tradición u otra, o en algunos casos eligieron su propia fecha fija.
¿Cuándo es el Día del Padre en República Dominicana?
El último domingo de julio. En 2026, eso es el 26 de julio.
¿Cuándo es el Día del Padre en Ecuador?
El segundo domingo de junio. En 2026, cae el 14 de junio.
¿Puedo enviarle dinero a mi papá por el Día del Padre?
Sí. Hay muchas instituciones financieras y proveedores de servicios de remesas en EE.UU. que ofrecen diferentes opciones, desde transferencias bancarias hasta retiros en efectivo.
¿Mi remesa llegará a mi padre el mismo día?
Depende de cómo la envíes, cuándo la envíes, y cómo la reciba tu papá. La entrega el mismo día es posible desde EE.UU., pero no es automática. Consulta con tu proveedor de servicios elegido para entender los tiempos y si hay tarifas por entrega más rápida.
Estar ahí, incluso desde lejos
No importa dónde esté tu papá, el Día del Padre se trata de hacerte presente de una manera que llegue a él. La fecha puede cambiar de país en país, y la manera en que celebres puede verse diferente a la que creciste, pero la intención cruza fronteras. Cuando sabes cuándo es el día, puedes planear con anticipación y apoyar la celebración desde donde estés. Si enviar dinero es parte de cómo te haces presente, Común ofrece diferentes opciones de entrega para remesas a México, Guatemala, Honduras, El Salvador, Nicaragua, Costa Rica, Panamá, Colombia, Ecuador, Perú, Chile, Brasil, Argentina, Bolivia, Uruguay, Paraguay y República Dominicana. No dejes que la distancia se interponga en el camino de construir recuerdos duraderos con tus seres queridos.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. tiene licencia en todos los estados que la requieren. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
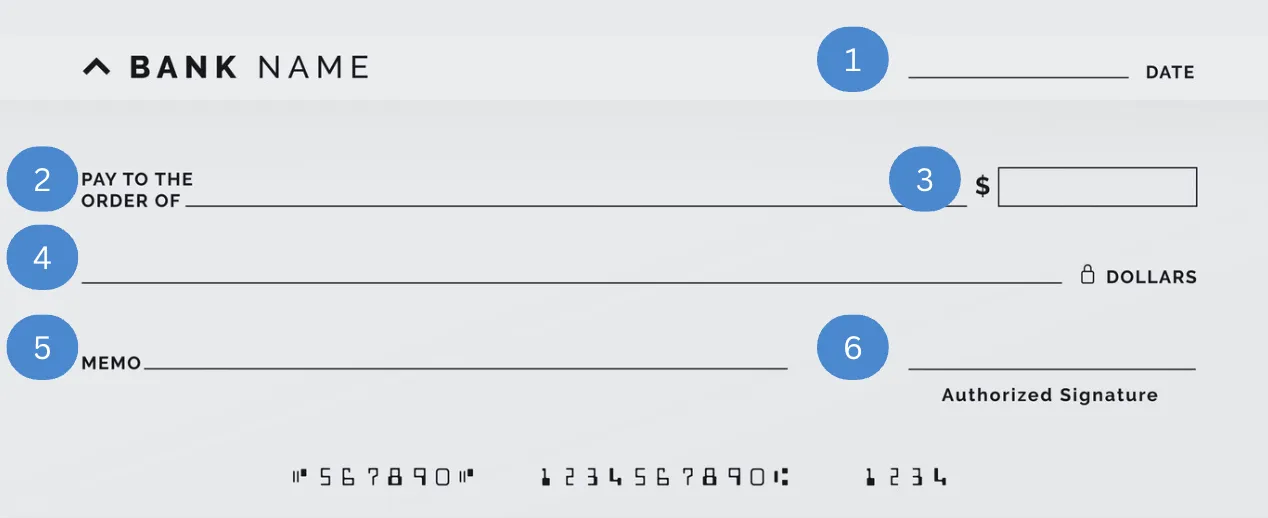
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará

Viviendo en Estados Unidos
Cómo construir una base financiera sólida en los EE.UU.
8 min de lectura
Construir una base financiera sólida en EE.UU. empieza con tres pilares: un presupuesto realista, manejo responsable de deudas, y ahorro constante para emergencias y metas a largo plazo. Una cuenta sin cuota mensual, como la de Común, facilita mantener el control sin perder dinero en comisiones.
Comienza tu viaje financiero: Ahorros
Crear una cuenta de ahorros y establecer un fondo de emergencia son pasos cruciales en la construcción de una base financiera sólida. Un fondo de emergencia asegura que tengas una red de seguridad para gastos inesperados, evitando un revés financiero. Estos pasos son esenciales para manejar tu vida financiera de manera efectiva.
Comienza con ahorros
Abrir una cuenta de ahorros es sencillo y te proporciona un lugar seguro para guardar tu dinero. Muchos bancos ofrecen cuentas de ahorros con tasas de interés competitivas que ayudan a que tu dinero crezca con el tiempo. Al construir una base financiera sólida, los inmigrantes en los EE.UU. deben considerar los siguientes tres tipos de cuentas de ahorro. Cada tipo ofrece características y beneficios únicos que pueden ayudar en diferentes aspectos de la planificación financiera:
Cuentas de Ahorro Tradicionales
Las cuentas de ahorro tradicionales son ofrecidas por la mayoría de los bancos y cooperativas de crédito y son un buen punto de partida para quienes buscan ahorrar dinero de manera segura.
Características Clave:
- Accesibilidad: Fácilmente accesible a través de cajeros automáticos, banca en línea y sucursales bancarias.
- Tasas de Interés: Ofrecen tasas de interés más bajas en comparación con otros tipos de cuentas de ahorro, pero los fondos están seguros y asegurados por la FDIC hasta $250,000 por depositante.
- Requisitos de Saldo Mínimo: A menudo tienen bajos o nulos requisitos de saldo mínimo.
Beneficios:
- Ideal para fondos de emergencia y ahorros a corto plazo.
- Los fondos son líquidos y pueden accederse fácilmente sin penalizaciones.
- Proporciona un lugar seguro para guardar dinero mientras ganas una pequeña cantidad de interés.
Cuentas de Ahorro de Alto Rendimiento
Las cuentas de ahorro de alto rendimiento ofrecen tasas de interés más altas en comparación con las cuentas de ahorro tradicionales, mejorando el tiempo que toma hacer crecer tu dinero. Generalmente están disponibles a través de bancos en línea, los cuales pueden ofrecer mejores tasas debido a sus menores costos operativos.
Características Clave:
- Tasas de Interés Altas: Ofrecen tasas de interés significativamente más altas, lo que significa más ganancias en tus depósitos.
- Acceso en Línea: Generalmente se gestionan en línea, proporcionando un acceso y manejo conveniente.
- Requisitos de Saldo Mínimo: Pueden tener requisitos de saldo mínimo más altos para ganar las mejores tasas.
Beneficios:
- Mejor para metas de ahorro a mediano plazo debido a las mayores ganancias por intereses.
- Adecuado para construir un fondo de emergencia que pueda crecer con el tiempo.
- A menudo vienen con menos tarifas en comparación con los bancos tradicionales.
Certificados de Depósito (CDs)
Los Certificados de Depósito (CDs) son cuentas de depósito a plazo que ofrecen tasas de interés más altas a cambio de dejar tu dinero por un período de tiempo fijo. Esta es una gran opción para alguien que no necesita acceder a su dinero durante un período más largo.
Características Clave:
- Términos Fijos: El dinero debe permanecer en la cuenta por un término específico, que varía desde unos meses hasta varios años.
- Tasas de Interés Altas: Los CDs ofrecen tasas de interés más altas que una cuenta de ahorro tradicional o de alto rendimiento, particularmente con términos más largos.
- Penalizaciones por Retiro Anticipado: Retirar dinero antes de que termine el plazo puede resultar en penalizaciones significativas.
Beneficios:
- Funciona mejor para una meta de ahorro a largo plazo que no requiere acceso inmediato a los fondos.
- Proporciona un retorno de inversión predecible con tasas de interés garantizadas.
- Fomenta el ahorro disciplinado debido a las penalizaciones por retiro anticipado.
Construyendo un Fondo de Emergencia
Calcular un fondo de emergencia basado en tu ingreso involucra algunos pasos clave para asegurar que tengas un colchón financiero que pueda cubrir gastos inesperados. Aquí te explicamos cómo determinar una buena cantidad para tu fondo de emergencia:
- Determina tus Gastos Mensuales
Comienza calculando tus gastos mensuales esenciales. Estos típicamente incluyen pagos de alquiler o hipoteca, servicios (electricidad, agua, gas, internet), alimentos y suministros para el hogar, transporte (pagos del auto, seguros, gasolina, transporte público), pagos mínimos de deudas (tarjetas de crédito, préstamos), costos de salud (medicamentos, visitas al médico) y otros gastos necesarios (cuidado infantil, cuidado personal básico). - Calcula tus Gastos Mensuales Totales
Suma tus gastos mensuales esenciales para encontrar tus gastos y el costo total mensual de vida. Por ejemplo, si tus gastos mensuales son de $2,500, este es tu punto de referencia para calcular tu fondo de emergencia. - Decide el Número de Meses a Cubrir
Los asesores financieros generalmente recomiendan ahorrar lo suficiente para cubrir entre 3 y 6 meses de gastos de vida moderados. La cantidad exacta depende de tu situación personal, estabilidad laboral y nivel de comodidad. Para aquellos con ingresos más estables y menor riesgo de pérdida de empleo, tres meses pueden ser suficientes. Aquellos con ingresos menos estables o mayor riesgo pueden apuntar a seis meses o más. - Calcula tu Fondo de Emergencia
Puedes multiplicar tus gastos mensuales totales por el número de meses que deseas cubrir. Usando el ejemplo anterior:
- Tres meses: $2,500 x 3 = $7,500
- Seis meses: $2,500 x 6 = $15,000
- Ajusta según Factores Personales
Considera cualquier factor adicional que pueda afectar tus necesidades:
- Dependientes: Si tienes hijos u otros dependientes, quizás quieras ahorrar más.
- Condiciones de Salud: Si tienes gastos médicos continuos, inclúyelos.
- Industria Laboral: Si trabajas en una industria propensa a despidos, considera un fondo más grande.
Construir un fondo de emergencia es un paso esencial hacia la seguridad financiera. Al calcular cuidadosamente tus gastos mensuales, determinar la cantidad de meses que necesitas cubrir y ajustar según factores personales, puedes crear un colchón financiero que te proteja contra gastos inesperados. Ya sea que apuntes a tres o seis meses de cobertura, tener un fondo de emergencia te brindará tranquilidad y estabilidad, asegurando que estés preparado para los desafíos financieros que puedan surgir.
Domina tu flujo de efectivo y presupuesto
El manejo efectivo del flujo de efectivo y el presupuesto son fundamentales para mantener las finanzas personales y la estabilidad financiera. Al rastrear tus ingresos y gastos, puedes tomar decisiones financieras informadas y evitar gastar de más.
- Rastrea tus ingresos y gastos: Crea un registro detallado de tus ingresos mensuales y clasifica tus gastos. Esto te ayudará a entender a dónde va tu dinero e identificar áreas donde puedes reducir costos.
- Establece un presupuesto realista: Desarrolla un presupuesto mensual que priorice los gastos esenciales, ahorros e inversiones. Seguir un presupuesto asegura que vivas dentro de tus posibilidades y apartes dinero para necesidades futuras.
- Aborda las deudas y construye tu crédito: La gestión de deudas es un componente crítico de la salud financiera. Enfócate en eliminar las deudas de alto interés, como las de tarjetas de crédito, y trabaja para construir un buen historial crediticio.
- Deuda de alto interés: Prioriza el pago de cualquier deuda de alto interés que tengas. Esto te mantendrá más líquido con una mejor oportunidad para ahorrar e invertir en un período más corto de tiempo.
- Construye y mantén un buen crédito: Un buen puntaje de crédito abre puertas a mejores oportunidades financieras. Si pagas tus facturas a tiempo y mantienes bajos los saldos de tus tarjetas de crédito, puedes evitar contraer deudas innecesarias y tener un historial financiero exitoso.
Dominar tu flujo de efectivo y presupuesto es crucial para la estabilidad financiera. Al rastrear diligentemente tus ingresos y gastos, puedes tomar decisiones informadas y evitar gastar de más. Establecer un presupuesto realista te ayuda a priorizar los gastos esenciales, ahorros e inversiones, asegurando que vivas dentro de tus posibilidades. La gestión efectiva de deudas y la construcción de un buen crédito también son componentes clave, ya que reducen las cargas financieras y abren mejores oportunidades. Juntas, estas prácticas sientan las bases para un futuro financiero seguro y próspero.
Invierte en tu futuro: Ahorros para jubilación y educación
Invertir en tu futuro es vital para la seguridad financiera a largo plazo. Comienza a ahorrar para la jubilación y considera los planes de ahorro para la educación si tienes hijos.
- Planificación para la jubilación: Contribuye dinero a cuentas de jubilación como un 401(k) o una IRA. Estas cuentas ofrecen ventajas fiscales y ayudan a garantizar que tengas suficiente dinero para vivir cómodamente en tus años posteriores.
- Ahorra para la educación: Los gastos educativos pueden ser significativos. Comienza un plan de ahorro universitario, como un plan 529, para ahorrar para los gastos educativos de tus hijos. Estos planes ofrecen beneficios fiscales y pueden aliviar la carga financiera de la educación superior.
- Explora fondos mutuos: Los fondos mutuos son una excelente manera de diversificar tus inversiones y hacer crecer tu riqueza con el tiempo. Ofrecen gestión profesional y una gama de opciones de inversión para adaptarse a diferentes niveles de riesgo.
Busca orientación profesional: Asesores financieros y profesionales de impuestos
Navegar por las complejidades de las finanzas personales puede ser desalentador. Si buscas consejo de un asesor financiero o un profesional de impuestos, pueden ayudarte a tomar decisiones mejor informadas y optimizar tu salud financiera.
- Consulta a asesores financieros: Un asesor financiero puede ayudarte a crear un plan financiero personalizado, establecer metas financieras realistas y brindarte asesoramiento sobre inversiones y ahorros.
- Trabaja con profesionales de impuestos: Los profesionales de impuestos pueden ayudarte a comprender tu responsabilidad fiscal, maximizar tus deducciones y asegurarte de cumplir con las leyes fiscales. Esto puede ahorrarte dinero y prevenir problemas legales.
Invertir en tu futuro es esencial para lograr la seguridad financiera a largo plazo. Al contribuir a cuentas de jubilación y establecer planes de ahorro para la educación, puedes asegurarte una jubilación cómoda y aliviar la carga financiera de la educación superior de tus hijos. Explorar los fondos mutuos te permite diversificar y hacer crecer tu riqueza. Además, buscar orientación profesional de asesores financieros y profesionales de impuestos puede ayudarte a tomar decisiones informadas y optimizar tu situación financiera, poniéndote en el camino hacia un futuro seguro y próspero.
Construye tu sueño americano: Asegura tu futuro financiero hoy
Construir una base financiera sólida en los EE.UU. es esencial para los inmigrantes que buscan alcanzar estabilidad y prosperidad. Al crear una cuenta de ahorros, establecer un fondo de emergencia, manejar tu flujo de efectivo y presupuestar sabiamente, puedes asegurar tu futuro financiero. Además, invertir en planes de ahorro para la jubilación y la educación, así como buscar orientación profesional de asesores financieros y profesionales de impuestos, fortalecerá aún más tu base financiera. Estos pasos no solo proporcionan seguridad financiera inmediata, sino que también allanan el camino para el éxito financiero a largo plazo. Recuerda, cada pequeño paso que tomes hoy contribuye a un futuro financiero estable y próspero en los EE.UU.
¿Cuáles son los pilares de una base financiera sólida?
Un presupuesto que priorice gastos esenciales, manejo de deudas que evite intereses innecesarios, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debería tener ahorrado para emergencias?
Generalmente se recomienda tener entre 3 y 9 meses de gastos básicos cubiertos, aunque el monto exacto depende de tu situación personal.
¿Cómo elijo una cuenta bancaria que apoye mis metas financieras?
Busca una cuenta sin cuota mensual, sin saldo mínimo, y con herramientas que faciliten el seguimiento de tus gastos — cada comisión evitable es dinero que se queda en tu presupuesto.
Preguntas frecuentes
¿Cuáles son los pilares básicos de la estabilidad financiera?
Un presupuesto realista, manejo responsable de deudas, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debo ahorrar para un fondo de emergencia?
Generalmente entre 3 y 9 meses de gastos básicos, dependiendo de tu situación personal.
¿Por qué es importante evitar comisiones bancarias innecesarias?
Cada comisión que pagas es dinero que no puedes destinar a tus metas financieras — con el tiempo, estas comisiones suman cientos de dólares al año.
¿Común me ayuda a construir una base financiera sólida?
Sí — no cobra cuota mensual ni exige saldo mínimo, y ofrece herramientas como notificaciones en tiempo real para monitorear tus gastos.
¿Es necesario tener un buen historial de crédito en EE.UU.?
Ayuda a acceder a mejores tasas en préstamos y tarjetas, pero no es un requisito para abrir una cuenta bancaria básica.
¿Por dónde empiezo si no tengo ningún ahorro todavía?
Empieza con montos pequeños y constantes — incluso $20-30 por semana se acumulan de forma significativa con el tiempo.
Viviendo en Estados Unidos
Cómo ahorrar en el mandado: 10 trucos para 2026
8 min de lectura
Ahorrar en el mandado sin sacrificar calidad es posible con estrategias simples: comparar precios por unidad, aprovechar ofertas de temporada, y usar una cuenta sin comisiones para no perder dinero en cargos bancarios mientras compras.
El impacto de la inflación en nuestro presupuesto alimentario no es una broma. El aumento en los precios de los alimentos nos hace buscar alternativas más económicas. Descubre cómo ahorrar en comida con estos 10 consejos para gastar menos en supermercados y restaurantes.
Establece un presupuesto para el supermercado:
- Fija un límite para tus compras en el supermercado y busca ofertas antes de entrar a la tienda. Planifica tus comidas y snacks en función de los descuentos de la semana. Prueba las marcas genéricas para ahorrar aún más.
Ten cuidado con las tácticas de venta:
- Evita las estrategias de marketing que te hacen gastar más. No compres cuando estés aburrido, cansado o hambriento. Mantén la concentración y sigue tu lista de compras.
- Estas son algunas de las tácticas agresivas que usan los supermercados:
- Compras mínimas para recibir descuento. Los supermercados anuncian un precio barato cuando compras una cantidad mínima de un producto. A veces son dos, o tres, o cinco. Muchas veces la tienda respeta el precio si compras por individual. Esto se soluciona en la caja.
- Anclaje. Esto ocurre cuando el precio de venta se coloca estratégicamente junto al precio regular, haciendo que sientas que estás obteniendo una ganga.
- Colocar compras impulsivas al final de cada pasillo y en la caja. Podrías agregar algo a tu carrito de compras que no necesitas.
- Líderes en pérdidas. Estos son artículos anunciados a precios muy bajos. Si bien podrías obtener una oferta en el artículo en venta, la intención es que entres a la tienda y compres más artículos a precios regulares.
- Estas son algunas de las tácticas agresivas que usan los supermercados:
Usa cupones:
- Aprovecha las aplicaciones y extensiones de navegador para encontrar cupones y descuentos en tus compras, como Honey, Dosh o Ibotta.
Compra solo lo esencial a granel:
- Compra en grandes cantidades solo los productos no perecederos y de uso regular, como papel higiénico o pañales.
Revisa las ofertas en las estanterías de descuento:
- Busca productos con descuento en las secciones de carnes y vegetales, así como en las estanterías de ofertas de tu supermercado local.
Revisa tu despensa:
- Antes de ir al supermercado, verifica qué tienes en casa y crea platos con esos ingredientes. Usa aplicaciones como Kiwilimon para encontrar recetas.
Utiliza aplicaciones para ahorrar en comida:
- Apps como Too Good to Go te permiten comprar excedentes de alimentos a precios reducidos. Misfit Markets, Imperfect Foods y GrubMarket ofrecen alimentos con defectos estéticos o excedentes a precios más bajos.
Evita aplicaciones para pedir comida a domicilio como Grubhub, Doordash, y Uber Eats ya que cobran muchas tarifas e inflan precios de platillos por traer a domicilio.
Come fuera durante la hora del almuerzo o happy hour:
- Aprovecha las ofertas y menús especiales en bares y restaurantes durante estas horas para ahorrar dinero.
Reduce la frecuencia de comer fuera:
- Limita tus visitas a restaurantes y comida rápida, y enfócate en preparar comidas en casa. La planificación de comidas puede ayudarte a ahorrar y comer más saludable.
Espacia tus visitas al supermercado y elige una sola tienda:
- Espera hasta haber consumido la mayoría de tus alimentos antes de ir al supermercado y elige una única tienda para evitar gastos adicionales de transporte.
Recuerda que con Común, puedes tomar control completo de tus finanzas y manejar tu dinero desde tu app. Común te ofrece una cuenta de cheques con más de 57,000 cajeros alrededor de Estados Unidos. Sin costo alguno. Ahorrarte dinero, es lo nuestro.
Ahorrar en comida es posible siguiendo estos 10 consejos prácticos. Establecer un presupuesto, aprovechar las ofertas y reducir la frecuencia de comer fuera te ayudarán a gastar menos en supermercados y restaurantes sin sacrificar la calidad de tus alimentos. ¡Empieza a ahorrar hoy mismo!
¿Cómo ahorro dinero en el mandado sin comprar productos de menor calidad?
Compara el precio por unidad (no solo el precio total), compra productos de temporada, y aprovecha las ofertas de la semana en lugar de comprar siempre lo mismo por costumbre.
¿Las comisiones bancarias afectan mi presupuesto del mandado?
Sí — una cuota mensual o cargos por usar tu tarjeta fuera de red reducen el dinero disponible para tus compras. Con Común no hay cuota mensual ni cargos por usar tu débito.
¿Qué otros hábitos ayudan a ahorrar en las compras semanales?
Hacer una lista antes de ir, evitar comprar con hambre, y revisar tus movimientos después de cada compra para detectar cargos duplicados o errores.
Preguntas frecuentes
¿Cómo comparo precios de forma más efectiva en el súper?
Fíjate en el precio por unidad (por onza, por libra) impreso en el estante, no solo en el precio total del paquete — a veces el paquete "grande" cuesta más por unidad.
¿Vale la pena comprar en bulto?
Solo si vas a consumir el producto antes de que caduque; de lo contrario, el ahorro se pierde en comida desperdiciada.
¿Cómo evito gastar de más en el mandado?
Haz una lista antes de salir y evita ir al súper con hambre, ya que aumenta la probabilidad de compras impulsivas.
¿Común cobra algo por usar mi tarjeta de débito en tiendas?
No, no hay cargos por usar tu tarjeta de débito de Común en compras.
¿Cómo sé si me cobraron de más en una compra?
Revisa tus movimientos en la app después de cada compra — las notificaciones en tiempo real te ayudan a detectar errores rápido.
¿Ahorrar en el mandado realmente hace una diferencia grande?
Sí — pequeños ahorros semanales se acumulan con el tiempo; reducir $20-30 por semana puede representar más de $1,000 al año.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.








