
Educación Financiera
Límites de Transacciones y Transacciones Rechazadas: Entendiendo por Qué Tus Transacciones Pueden Ser Rechazadas
Las transacciones rechazadas pueden ser frustrantes e inconvenientes, pero a menudo ocurren por razones comprensibles. Aquí te mostramos los factores comunes que pueden llevar a transacciones rechazadas y cómo puedes gestionarlos de manera efectiva.
8 min read


Una transacción rechazada ocurre cuando tu banco no autoriza el pago por razones como saldo insuficiente, exceder el límite diario, actividad sospechosa de fraude, o error en los datos ingresados. Entender por qué sucede y cómo resolverlo te evita retrasos y cargos innecesarios.
¿Qué son los límites de transacciones?
Los límites de transacciones son restricciones establecidas por los bancos e instituciones financieras sobre la cantidad de dinero que puedes enviar o retirar en un período determinado (diario, semanal o mensual). Estos límites existen para proteger a los clientes del fraude, cumplir regulaciones financieras (como las de AML/KYC), y gestionar el riesgo operativo de la institución.
Los límites varían significativamente según el banco, el tipo de cuenta, el historial del cliente y el canal de transacción. No son algo fijo para todos.
Razones comunes por las que una transacción puede ser rechazada
Existen múltiples razones por las que una transacción puede ser rechazada:
- Saldo insuficiente: La causa más común. El monto disponible en tu cuenta es menor al total de la transacción más cualquier comisión aplicable.
- Límite diario o mensual alcanzado: Excediste el tope de compras, retiros o transferencias que tu banco permite en ese período.
- Detección de fraude: El sistema antifraude del banco marcó la transacción como sospechosa por patrones inusuales (compra en lugar geográfico diferente, monto atípico, múltiples intentos rápidos).
- Datos incorrectos: Número de tarjeta, fecha de vencimiento, CVV o dirección de facturación ingresados incorrectamente.
- Cuenta bloqueada o restringida: Tu cuenta fue bloqueada temporalmente por actividad sospechosa o incumplimiento de la política del banco.
- Comercio no autorizado: Algunos bancos bloquean ciertas categorías de comerciantes (juegos de azar, cripto, compras internacionales) por defecto.
¿Cuáles son los límites de transacciones más comunes en EE.UU.?
Los límites varían por institución. Los retiros en cajero ATM suelen tener un límite de $300 a $1,000 por día. Las compras con débito van de $1,500 a $5,000 diarios. Las transferencias ACH entre bancos suelen estar entre $1,000 y $10,000 diarios para usuarios nuevos. Zelle tiene límites que fija cada banco participante (Bank of America: $3,500/día; Wells Fargo: $2,500/día para nuevos usuarios). En Común los límites están disponibles en la app y pueden ajustarse contactando al soporte.
¿Cómo resolver una transacción rechazada?
Primero, identifica la causa revisando la notificación de tu banco. Si es saldo insuficiente, deposita fondos o reduce el monto. Si alcanzaste el límite, espera el siguiente período o contacta al banco para solicitar un aumento temporal. Si es por fraude, llama al número en tu tarjeta para verificar tu identidad y desbloquear. Si fue un error de datos, corrígelos y reintenta. Si el comercio está bloqueado, confirma con tu banco si esa categoría está permitida en tu cuenta.
Preguntas frecuentes sobre límites de transacciones y rechazos
¿Por qué mi tarjeta fue rechazada si tengo saldo suficiente?
Puede ser por varias razones aunque tengas saldo: excediste el límite diario de compras (distinto al saldo disponible), el sistema antifraude detectó algo inusual, el comercio está en una categoría bloqueada por tu banco, o ingresaste mal el CVV o código postal. Contacta a tu banco para identificar el motivo exacto.
¿Puedo aumentar mis límites de transacciones?
Sí, en la mayoría de los bancos puedes solicitar un aumento llamando al servicio al cliente o a través de la app. Algunos bancos lo aprueban automáticamente para incrementos moderados y temporales. El historial de cuenta positivo (sin sobregiros, cuenta activa) aumenta las posibilidades de aprobación.
¿Por cuánto tiempo puede quedar bloqueada mi cuenta?
Un bloqueo por sospecha de fraude suele resolverse en 24-72 horas una vez que verificas tu identidad con el banco. Si el bloqueo es por incumplimiento de términos, puede ser permanente. Los bloqueos temporales por límite diario se resetean al inicio del siguiente período (generalmente medianoche o 12 AM hora local).
¿Me cobran por una transacción rechazada?
Depende del banco y del tipo de transacción. Las compras rechazadas generalmente no generan cargo. Sin embargo, si una transacción es rechazada por saldo insuficiente y tu banco tiene cargo por NSF (Non-Sufficient Funds), sí te pueden cobrar entre $15 y $35. Revisa los términos de tu cuenta específica.
¿Qué es el código de rechazo y cómo lo interpreto?
Los códigos de rechazo son mensajes numéricos o alfanuméricos que el banco emisor envía al comercio indicando el motivo. Los más comunes: "insufficient funds" (saldo insuficiente), "do not honor" (banco rechaza sin especificar motivo — llama al banco), "invalid card number" (número incorrecto), "expired card" (tarjeta vencida). El comercio te dirá el código; tu banco puede darte más detalles.
¿Por qué mis pagos internacionales son rechazados?
Los pagos internacionales son rechazados frecuentemente porque: tu banco no activa compras internacionales por defecto, el país del comercio está en la lista de restricciones del banco, o el monto supera el límite internacional configurado. Activa las compras internacionales en la app de tu banco antes de viajar o comprar en sitios extranjeros.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
¿Por qué fue rechazada mi transacción bancaria? Causas y soluciones 2026
8 min de lectura
¿Por qué fue rechazada mi transacción bancaria? Causas y soluciones en 2026
Las transacciones bancarias generalmente se rechazan por una de estas razones: fondos insuficientes, límites diarios de transferencia, sospecha de fraude, información de pago incorrecta, tarjetas vencidas, o actividad inusual en la cuenta. En algunos casos, tu banco puede bloquear temporalmente un pago para proteger tu cuenta, incluso si hay dinero suficiente disponible.
Si tu tarjeta de débito, transferencia ACH, retiro de cajero, o pago en línea fue rechazado, la solución más rápida es identificar si el problema es causado por un límite de transacción, una alerta de fraude, o una restricción técnica en la cuenta.
Las 10 razones más comunes por las que se rechazan transacciones
1. Fondos insuficientes
Esta sigue siendo una de las causas más comunes. Incluso si recientemente depositaste dinero, los fondos pueden estar pendientes o no disponibles. Qué puedes hacer: verifica tu saldo disponible (no solo el saldo actual), revisa transacciones pendientes.
2. Límite diario alcanzado
La mayoría de las cuentas tienen límites de transacción diarios para tarjetas de débito, retiros ATM y transferencias ACH. Qué puedes hacer: verifica tus límites en la app de tu banco o contacta soporte.
3. Alerta de fraude automática
Los sistemas de seguridad pueden bloquear transacciones que parecen inusuales, como compras en una ubicación diferente. Qué puedes hacer: verifica si recibiste un SMS de confirmación y responde para autorizar la transacción.
4. Información incorrecta
Un número de tarjeta, fecha de vencimiento, CVV o dirección de facturación incorrectos puede causar el rechazo. Qué puedes hacer: verifica la información ingresada y corrígela.
5. Tarjeta vencida
Si tu tarjeta expiró, las transacciones serán rechazadas automáticamente. Qué puedes hacer: solicita una tarjeta de reemplazo a tu banco.
6. Cuenta bloqueada
Tu cuenta puede estar bloqueada temporalmente por actividad sospechosa. Qué puedes hacer: contacta directamente a tu banco.
7. Comerciante no soportado
Algunos comerciantes o tipos de compras pueden estar restringidos por tu banco. Qué puedes hacer: usa un método de pago diferente o contacta a tu banco.
8. Límite mensual de ACH
Las transferencias ACH tienen límites mensuales además de los diarios. Qué puedes hacer: verifica tus límites de ACH y espera al siguiente ciclo si los has alcanzado.
9. Cuenta inactiva
Las cuentas sin actividad por un período prolongado pueden ser marcadas. Qué puedes hacer: contacta a tu banco para reactivar la cuenta.
10. Transacción internacional no habilitada
Muchas tarjetas de débito no vienen con transacciones internacionales habilitadas por defecto. Qué puedes hacer: contacta a tu banco para habilitar pagos internacionales.
Tipos de transacciones y sus límites
| Tipo de transacción | Cómo funciona | Limitación común |
|---|---|---|
| Tarjeta de débito | Usa dinero de tu cuenta de cheques | Límite diario de compras o cajero |
| Tarjeta de crédito | Usa crédito prestado del emisor | Límite de crédito o crédito disponible |
| Transferencia ACH | Transferencia electrónica banco a banco | Límite diario o mensual de ACH |
Alerta de fraude vs. límite de transacción: cómo distinguirlos
| Señal | Probable alerta de fraude | Probable límite de transacción |
|---|---|---|
| Bloqueo repentino después de viaje | Sí | A veces |
| Monto idéntico a tu límite | No | Sí |
| Recibiste SMS de verificación | Sí | Poco frecuente |
| También fallan transacciones pequeñas | Posiblemente | Menos común |
| Rechazo ocurre al mismo monto repetidamente | Poco probable | Probable |
Preguntas frecuentes
¿Por qué se rechazó mi tarjeta si tengo dinero?
Puede ser un límite diario, una alerta de fraude, o una restricción técnica. Verifica la app de tu banco o contacta soporte para más detalles.
¿Cómo verifico mis límites de transacción?
La mayoría de las apps bancarias muestran los límites de transacción en la sección de configuración o transferencias. También puedes contactar al soporte de tu banco.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.

Cuenta corriente
Estafas de Transferencia de Dinero: Cómo Reconocerlas y Evitarlas
8 min de lectura
Las estafas de transferencia de dinero más comunes en EE.UU. incluyen la estafa del romance, impostor del gobierno, premio falso, estafa laboral y phishing bancario. La señal de alerta universal: alguien que no conoces pide dinero urgentemente mediante transferencia. Las transferencias digitales son prácticamente irreversibles — nunca envíes dinero bajo presión o a desconocidos.
Las estafas de transferencia de dinero cuestan a los estadounidenses miles de millones de dólares cada año. La comunidad inmigrante es especialmente vulnerable porque puede estar menos familiarizada con los patrones de fraude locales, puede sentir mayor presión para ayudar a familiares, y los estafadores explotan activamente el desconocimiento del sistema. Conocer estos esquemas es la mejor defensa.
Estafa 1: Impostor del gobierno o agencia federal
Cómo funciona: recibes una llamada, mensaje o correo de alguien que dice ser del IRS, ICE, Seguro Social, o policía. Te dicen que tienes una deuda pendiente, una multa, o que serás deportado/arrestado. Exigen pago inmediato por transferencia bancaria, Zelle, o tarjetas de regalo. Señales de alerta: las agencias NUNCA piden pagos por teléfono o mediante apps. El IRS siempre envía notificaciones por correo postal primero. Nadie te amenaza con arresto inmediato por una llamada telefónica. Qué hacer: cuelga, no pagues, reporta en reportfraud.ftc.gov.
Estafa 2: Estafa romántica (romance scam)
Cómo funciona: una persona te contacta en una app de citas o red social, construye una relación emocional durante semanas o meses, y eventualmente tiene una “emergencia” (hospital, boleto de avión, negocio) y pide dinero. Señales de alerta: son muy atractivos en fotos. Nunca pueden hacer videollamada. Su historia tiene inconsistencias. Siempre tienen una razón por la que no pueden verte en persona. El pedido de dinero viene relativamente pronto y hay urgencia. Qué hacer: busca las fotos de perfil en Google Images (reversa de imagen). Nunca envées dinero a alguien que no has conocido en persona.
Estafa 3: Premio o lotería falsa
Cómo funciona: te notifican que ganaste un premio, lotería o sorteo. Para reclamarlo, debes pagar impuestos, comisiones de proceso, o “asegurar” el premio con un depósito. Señales de alerta: no participaste en ningún concurso. Piden pago antes de entregarte el “premio”. La comunicación usa diseños genéricos o tiene errores gramaticales. La urgencia es alta: “tiene 24 horas para reclamar”. Qué hacer: no pagues nada para recibir un premio legítimo. Los impuestos de premios reales se pagan al IRS después de recibirlos, no antes.
Estafa 4: Oferta de trabajo falsa
Cómo funciona: recibes una oferta de trabajo que parece legítima, a veces con entrevista. Te piden que compres equipos o software para el trabajo con tu propio dinero, o que proceses pagos de clientes y transfieras la mayor parte, quedando con una comisión. Señales de alerta: el salario es excepcionalmente alto para el trabajo descrito. Te piden comprar cosas antes de empezar. Te piden tu información bancaria antes de una oferta formal. El proceso de contratación es inusualmente rápido. Qué hacer: investiga la empresa en LinkedIn y BBB. Las empresas legítimas no piden dinero a empleados nuevos.
Estafa 5: Phishing bancario
Cómo funciona: recibes un mensaje que parece de tu banco alertándote de actividad sospechosa. Te pide que confirmes tu información o hagas clic en un enlace para “asegurar tu cuenta”. El sitio al que te lleva parece idéntico al de tu banco. Señales de alerta: el remitente tiene un email genérico o diferente al oficial del banco. El enlace lleva a un dominio diferente al oficial. Hay urgencia extrema y amenaza de bloquee de cuenta. Qué hacer: nunca hagas clic en enlaces de mensajes no solicitados. Ve directamente a la app o sitio web oficial de tu banco. Tu banco nunca te pedirá tu contraseña completa por mensaje.
Qué hacer si ya fuiste víctima de una estafa
Si ya transferiste dinero: contacta a tu banco inmediatamente — algunas transferencias pueden detenerse si actúas en minutos. Reporta a la FTC en reportfraud.ftc.gov y al FBI en ic3.gov. Presenta una denuncia policial local. Si usaste Zelle, reporta el fraude directamente en la app. Las posibilidades de recuperar el dinero son bajas una vez transferido, pero el reporte ayuda a investigar y prevenir futuros fraudes.
Preguntas frecuentes sobre estafas de transferencia
¿Puedo recuperar el dinero si fui víctima de una estafa?
Es difícil pero no imposible. Si usaste tarjeta de crédito o débito, puedes disputar el cargo con tu banco. Las transferencias bancarias directas o por Zelle son casi irreversibles una vez procesadas. Actuar en los primeros 30 minutos aumenta las posibilidades. El banco investigará pero no garantiza reembolso. Por eso la prevención es crucial.
¿Los inmigrantes son más vulnerables a estas estafas?
Sí, por varias razones: menos familiaridad con instítuciones y agencias de EE.UU. (facilita impostor del gobierno), barrera del idioma que dificulta detectar inconsistencias, mayor urgencia financiera, miedo a consecuencias migratorias que los estafadores explotan activamente, y menor acceso a redes de apoyo que puedan alertarlos. Común y otras organizaciones trabajan activamente para educar a la comunidad latina sobre estos riesgos.
¿Zelle tiene protección contra fraudes?
Zelle tiene protección limitada. Si autorizaste voluntariamente la transferencia (aunque fue por engaño), los bancos generalmente no reembolsan. Si la transferencia fue completamente no autorizada (alguien accedió a tu cuenta sin permiso), sí estás protegido. En 2023 los bancos miembros de Zelle expandieron las políticas de reembolso para ciertos tipos de fraude, pero cada caso se evalúa individualmente.
¿Cómo saber si un mensaje de mi banco es legítimo?
Regla de oro: nunca respondas a mensajes no solicitados con información personal o dinéro. Llama tú directamente al número oficial en la parte trasera de tu tarjeta o en el sitio web oficial. Ve directamente a la app bancaria (no por links de mensajes). Recuerda que tu banco NUNCA te pedirá tu contraseña, PIN, o códigos de verificación por mensaje.
¿Dónde reporto una estafa que ya ocurrió?
Reporta en reportfraud.ftc.gov (Federal Trade Commission), ic3.gov (FBI Internet Crime Complaint Center), el número no-emergencias de tu policía local (para crear registro policial), y directamente a tu banco para intentar revertir la transferencia. Si la estafa involucró amenazas de deportación o agencias de inmigración, puedes también reportar al USCIS.
Community
Banca Comunitaria: Apoyando a las Economías Locales
8 min de lectura
La banca comunitaria se enfoca en atender las necesidades financieras de comunidades específicas, muchas veces desatendidas por bancos tradicionales grandes. Plataformas digitales como Común extienden ese enfoque a la comunidad inmigrante, con requisitos de documentación adaptados a su realidad.
Bancos Comunitarios: Inversión Local, Conocimiento y Educación
Los bancos comunitarios son conocidos por su enfoque personalizado en la banca. Con un profundo conocimiento de la economía local, estos bancos pueden ofrecer productos y servicios financieros adaptados a las necesidades específicas de sus clientes. Este conocimiento localizado les permite proporcionar mejores consejos y soluciones más flexibles para individuos y negocios dentro de la comunidad.
Además, invierten significativamente en sus áreas locales. Reinvierten los depósitos de vuelta en la comunidad a través de préstamos a residentes locales, pequeñas empresas y organizaciones. Este ciclo de inversión local promueve el desarrollo económico y ayuda a crear empleos, contribuyendo a la prosperidad general de la comunidad. Las relaciones construidas entre los bancos comunitarios y sus clientes van más allá de simples transacciones. Estos bancos a menudo participan en eventos locales, apoyan proyectos comunitarios y contribuyen a causas benéficas.
Su participación activa en la comunidad fortalece la confianza y crea un sentido de propósito compartido y compromiso con el bienestar local. Además, los bancos comunitarios juegan un papel crucial en la provisión de educación financiera. Al ofrecer talleres, seminarios y consultas individuales, ayudan a los miembros de la comunidad a mejorar su alfabetización financiera. Esta educación empodera a los individuos para tomar decisiones informadas, gestionar sus finanzas de manera efectiva y planificar para su futuro.
Común - Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Estabilidad y Confianza: Aspectos de la Banca Comunitaria
La estabilidad y la confianza son los pilares de la banca comunitaria, formando la base de la relación entre los bancos y sus clientes. Estos atributos son particularmente cruciales para asegurar la resiliencia económica y fomentar la confianza del cliente, lo que juntos crean un entorno financiero estable tanto para individuos como para empresas.
Los bancos comunitarios tienden a adoptar un enfoque conservador hacia los préstamos y las inversiones, centrándose en el crecimiento sostenible y la gestión prudente de riesgos. Esta estrategia a menudo los hace más resilientes durante las recesiones económicas, permitiéndoles seguir apoyando a sus clientes incluso en tiempos difíciles. El énfasis en construir relaciones a largo plazo significa que los bancos comunitarios son más propensos a proporcionar apoyo continuo durante periodos de inestabilidad financiera, fomentando aún más un entorno financiero estable.
La confianza del cliente se ve significativamente mejorada a través del servicio personalizado que ofrecen los bancos comunitarios. Los clientes aprecian la capacidad de hablar directamente con representantes bancarios que entienden sus circunstancias y necesidades únicas, fomentando un sentido de fiabilidad y seguridad. Además, los bancos comunitarios a menudo priorizan la transparencia en sus operaciones, desde la comunicación clara sobre tarifas y servicios hasta términos de préstamos sencillos. Esta transparencia construye la confianza del cliente y la confianza en la integridad del banco.
La participación activa en las comunidades locales también refuerza la confianza que los clientes depositan en los bancos comunitarios. Al apoyar iniciativas locales, patrocinar eventos y participar en actividades comunitarias, estos bancos demuestran su compromiso con el bienestar de sus clientes y la comunidad en general. Esta participación no solo fortalece la relación entre el banco y sus clientes, sino que también contribuye a la prosperidad general de la comunidad.
La seguridad financiera es otro aspecto crítico de la estabilidad y la confianza en la banca comunitaria. Los depósitos en los bancos comunitarios están típicamente asegurados por la Corporación Federal de Seguros de Depósitos (FDIC), proporcionando una capa adicional de seguridad para los fondos de los clientes y asegurándoles que su dinero está protegido. Además, los bancos comunitarios a menudo cuentan con robustas medidas de protección contra el fraude. Su presencia local les permite monitorear y abordar rápidamente actividades sospechosas, mejorando aún más la sensación de seguridad de los clientes.
En resumen, la estabilidad y la confianza que caracterizan a la banca comunitaria son esenciales para la resiliencia económica, la confianza del cliente y la seguridad financiera. Estas cualidades permiten a los bancos comunitarios apoyar efectivamente a sus clientes, incluso en tiempos difíciles, y mantener relaciones fuertes y duraderas dentro de sus comunidades.
Cómo la Integración de Común.app Mejora la Estabilidad y la Confianza:
La estabilidad y la confianza son fundamentales para el éxito de la banca comunitaria, fomentando relaciones a largo plazo y seguridad financiera para los clientes. Al integrar Común.app en su experiencia bancaria, los usuarios pueden disfrutar de los beneficios del servicio personalizado, la seguridad financiera y el apoyo comunitario en un formato moderno y conveniente. Aquí se explica cómo la integración de Común.app mejora la estabilidad y la confianza en la comunidad:
- Acceso Instantáneo a la Información: Común.app ofrece a los usuarios acceso instantáneo a su información de cuenta, historial de transacciones y notificaciones en tiempo real. Esta transparencia ayuda a los clientes a mantenerse informados y seguros sobre su estado financiero, mejorando la confianza en la plataforma.
- Seguro de la FDIC y Protección contra el Fraude: Al igual que los bancos comunitarios tradicionales, las cuentas de Común.app están aseguradas por la FDIC, y la aplicación incluye medidas de seguridad robustas para proteger contra transacciones no autorizadas. Esta combinación de características de seguridad garantiza que los fondos de los clientes estén seguros, reforzando su confianza en el servicio bancario digital.
- Experiencia Amigable para el Usuario: Común.app proporciona una experiencia amigable para el usuario con navegación intuitiva y fácil acceso a servicios bancarios esenciales. Esta accesibilidad construye la confianza del cliente, ya que los usuarios pueden gestionar sus finanzas de manera conveniente y eficiente.
- Soporte al Cliente Personalizado: Común.app ofrece un servicio al cliente de primera calidad disponible los siete días de la semana a través de chat, correo electrónico o teléfono. Este compromiso con el soporte al cliente refleja el servicio personalizado de los bancos comunitarios tradicionales, fomentando un sentido de fiabilidad y confianza.
- Inclusión Financiera y Enfoque Comunitario: Común.app enfatiza la inclusión financiera, atendiendo a inmigrantes latinos y otras comunidades desatendidas. Al ofrecer servicios sin la necesidad de un Número de Seguro Social y centrarse en la protección del cliente independientemente de su estado migratorio, Comun.app construye confianza entre sus usuarios y se alinea con los valores centrados en la comunidad de los bancos tradicionales.
- Recursos Educativos: Común.app también proporciona recursos educativos para ayudar a los usuarios a mejorar su alfabetización financiera. Al ofrecer orientación sobre cómo gestionar las finanzas, comprender los servicios bancarios y tomar decisiones informadas, Común.app empodera a sus usuarios, mejorando su confianza en la plataforma.
Elegir Común significa elegir un socio confiable dedicado a apoyar el bienestar financiero de sus clientes, al igual que un banco comunitario tradicional.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Tecnología e Innovación en la Banca Comunitaria
Los bancos comunitarios están adoptando cada vez más la transformación digital para mejorar la experiencia del cliente y mantenerse competitivos. Al adoptar plataformas de banca en línea y móvil, brindan a los clientes acceso conveniente a sus cuentas, la capacidad de transferir fondos, pagar facturas y monitorear transacciones desde cualquier lugar en cualquier momento. Estos servicios digitales ofrecen un nivel de conveniencia que cumple con las expectativas modernas de los clientes conocedores de la tecnología.
La importancia de mantenerse al día con los avances tecnológicos no puede ser subestimada. A medida que evolucionan las necesidades de los clientes, los bancos comunitarios deben actualizar continuamente sus ofertas digitales para proporcionar experiencias sin interrupciones y fáciles de usar. Esto incluye integrar funciones como notificaciones instantáneas, opciones de inicio de sesión seguro y herramientas financieras personalizadas. Al hacerlo, aseguran que sigan siendo relevantes y atractivos tanto para los clientes existentes como para los potenciales.
Ciberseguridad
Paralelamente a la transformación digital, los bancos comunitarios están priorizando la ciberseguridad para proteger los datos de los clientes y asegurar transacciones seguras. Las técnicas avanzadas de encriptación protegen la información sensible contra el acceso no autorizado. La autenticación multifactor añade una capa adicional de seguridad, requiriendo que los clientes verifiquen sus identidades a través de múltiples métodos antes de acceder a sus cuentas.
Se realizan auditorías de seguridad regularmente para identificar y abordar posibles vulnerabilidades. Estas auditorías ayudan a garantizar que las medidas de ciberseguridad estén actualizadas y sean efectivas contra amenazas emergentes. Al implementar estas robustas medidas de seguridad, los bancos comunitarios no solo protegen a sus clientes, sino que también construyen y mantienen la confianza, reforzando su reputación como instituciones financieras seguras y confiables.
En general, la tecnología y la innovación en la banca comunitaria son esenciales para mejorar la satisfacción del cliente, mejorar la eficiencia operativa y mantener la seguridad en un mundo cada vez más digital.
Conclusión
Los bancos comunitarios son indispensables para la salud y vitalidad de las economías locales. A través del servicio personalizado, el apoyo a pequeñas empresas, la inversión en la comunidad, la construcción de relaciones, la educación financiera y la estabilidad, estas instituciones crean una base económica sólida. Al elegir un banco comunitario, individuos y empresas pueden contribuir al crecimiento y éxito de su área local, fomentando una comunidad próspera e interconectada.
Beneficios Clave de los Bancos Comunitarios:
- Servicio Personalizado: Productos y servicios financieros adaptados.
- Apoyo a Pequeñas Empresas: Préstamos y crédito para negocios locales.
- Inversión en la Comunidad: Reinvierte depósitos en la economía local.
- Construcción de Relaciones: Participación activa en eventos y causas comunitarias.
- Educación Financiera: Talleres y consultas para mejorar la alfabetización financiera.
- Estabilidad y Confianza: Resiliencia durante recesiones económicas.
Al apoyar a los bancos comunitarios, estás apoyando el crecimiento y la prosperidad de tu economía local.
¿Qué es la banca comunitaria?
Es un modelo de servicios financieros enfocado en atender a comunidades específicas — geográficas, culturales, o de necesidades particulares — que suelen tener menos acceso a la banca tradicional.
¿Cómo beneficia la banca comunitaria a las economías locales?
Al facilitar el acceso a cuentas bancarias, remesas, y ahorro, ayuda a que más personas participen en la economía formal, en lugar de depender de servicios informales con comisiones más altas.
¿Cómo aplica este enfoque a la comunidad inmigrante en EE.UU.?
Plataformas como Común aceptan identificaciones latinoamericanas en lugar de exigir SSN, atendiendo específicamente las barreras de documentación que enfrenta esta comunidad.
Preguntas frecuentes
¿Qué diferencia a la banca comunitaria de un banco tradicional grande?
Se enfoca en las necesidades específicas de una comunidad particular, con requisitos y productos adaptados, en lugar de un modelo genérico.
¿La banca comunitaria solo existe para comunidades geográficas?
No, también puede enfocarse en comunidades culturales o de necesidades específicas, como la comunidad inmigrante.
¿Cómo ayuda esto a la economía local?
Más personas con acceso bancario formal significa menos dependencia de servicios informales costosos, como casas de cambio de cheques.
¿Común es un ejemplo de banca comunitaria?
Común es una plataforma financiera digital diseñada para la comunidad inmigrante, con requisitos de documentación adaptados a esa comunidad.
¿Qué requisitos de documentación adapta Común?
Acepta más de 100 identificaciones latinoamericanas en lugar de exigir número de Seguro Social.
¿La banca comunitaria tiene los mismos costos que la banca tradicional?
Varía por proveedor; muchas plataformas de banca comunitaria digital, incluyendo Común, no cobran cuota mensual ni exigen saldo mínimo.
Educación Financiera
¿Qué es un cheque certificado y cómo asegurarte de que sea válido?
8 min de lectura
¿Qué es un cheque certificado y cómo funciona?
Los cheques certificados son una forma de pago común para miles de inmigrantes que viven en Estados Unidos, en especial para realizar compras importantes, como pago de alquileres, compra de un carro y acuerdos legales.
Sin embargo, no siempre queda claro por qué es relevante el proceso de certificación y en qué se diferencia de otro tipo de cheques.
Un cheque certificado es una orden de pago física que fue previamente revisada por una institución financiera para garantizar que hay fondos suficientes en la cuenta bancaria del emisor. Esta es la razón fundamental por la que se considera una forma de pago más segura que un cheque personal.
A continuación, te explicaremos en detalle qué es un cheque certificado, cómo funciona y la importancia de comprender las diferencias con otros tipos de cheques.
¿Qué es un cheque certificado?
Un cheque certificado es un tipo de cheque que cuenta con fondos garantizados, dado que el banco emisor ha verificado su existencia en la cuenta corriente o personal.
Esto lo hace una forma de pago más segura que los cheques personales, porque la institución bancaria se encarga de separar la cantidad de dinero destinada para cobrarlo.
¿Cómo se emite un cheque certificado?
Emitir un cheque certificado (certified check) es un proceso sencillo que puedes realizar directamente en la institución financiera de tu preferencia.
- El cliente pide el cheque
El titular de la cuenta debe acudir a un banco y solicitar la emisión de un cheque certificado e indicar el beneficiario y el monto.
- Identificación del cliente
Es necesario que presentes una identificación oficial para comprobar que eres el titular de la cuenta de ahorros o cuenta corriente de la que saldrán los fondos para emitir el cheque.
- El banco congela el monto en la cuenta
Posteriormente, el banco certifica la suficiencia de fondos para cubrir el monto del cheque y los congela para garantizar que el destinatario los pueda cobrar.
- Certificación de firma
Deberás firmar el cheque antes de finalizar el trámite para certificar que sea la misma rúbrica registrada por el banco.
Colocación de sello
Por último, una vez que el banco comprobó la existencia de fondos y la autenticidad de la firma, coloca un sello de certificación para dejar constancia de la realización del proceso.
Diferencias entre cheque certificado y cheque de caja
Un cheque de caja (cashier’s check) es otra alternativa para realizar pagos seguros a través de un soporte físico. En este caso, la sucursal bancaria emite el cheque después de haber recibido el pago del cliente, por lo que los fondos provienen de la propia institución.
A continuación, te presentamos una comparativa entre un cheque de caja y un cheque certificado.
Cheque certificado
Cheque de caja
Seguridad
Alta seguridad. El banco verifica la suficiencia de fondos y los bloquea para que los cobre el beneficiario.
Muy alta seguridad, ya que el cheque cuenta con el respaldo del banco y no depende de la cuenta bancaria del emisor.
Costo
En algunos bancos no tienen costo, en otros pueden costar hasta $15 aproximadamente.
Depende del banco, oscila entre $10 y $20 aproximadamente.
Tiempo de emisión
Se emite en sucursal después de la verificación de fondos.
Se emite de inmediato.
¿Cuándo se suele pedir un cheque certificado?
Un cheque certificado es un método de pago habitual para realizar transacciones importantes o de grandes cantidades de dinero. De esta forma, el destinatario tiene la certeza de la disponibilidad de fondos del cheque.
- Pagar el depósito de un apartamento.
Al momento de cerrar un contrato para rentar o comprar un apartamento, el propietario o agente inmobiliario podría solicitar efectuar el pago a través de un cheque certificado para garantizar la existencia de fondos.
- Comprar un carro usado.
Ya sea en tratos directos con propietarios o concesionarias, el cheque certificado podría ser una alternativa adecuada para la compra de un automóvil debido al nivel de seguridad que ofrece.
- Cerrar un contrato o acuerdo legal importante.
Por ejemplo, para pago de honorarios, pago de liquidaciones o indemnizaciones, los cheques certificados ofrecen seguridad a ambas partes.
- Para matrículas escolares o colegiaturas.
Algunas instituciones educativas aceptan cheques certificados como forma de pago, especialmente cuando este se realiza desde el extranjero o por primera vez.
¿Sabes qué hacer en caso de cheque robado o extraviado? ¡Aquí te explicamos!
Consejos prácticos para usar cheques certificados de forma segura
Si bien es cierto que los cheques certificados son de los métodos de pago más seguros debido al proceso de verificación realizado por la institución financiera emisora, aun así, hay intentos de estafa mediante el uso de documentos falsificados.
Con esto en mente, es importante que tomes en cuenta algunos consejos para evitar ser víctima de un fraude con un cheque falso.
¿Cómo saber si un cheque tiene fondos y evitar estafas?
- Verifica con el banco emisor.
Llama directamente al banco emisor y proporciona el número de cheque, titular y monto y pide que confirmen su autenticidad y si los fondos están garantizados. Asegúrate de llamar al número oficial del banco y no al que aparece impreso en el cheque.
- Mantente alerta en caso de recibir un cheque por un monto mayor.
Una estafa común es entregar un cheque por un monto mayor para pedir la diferencia en efectivo. Asegúrate de confirmar con el banco la validez del cheque antes de proceder.
- Espera a que el cheque sea compensado antes de entregar cualquier bien.
La compensación de los cheques puede tardar de 3 a 10 días. Asegúrate de que los fondos fueron liquidados y no solamente retenidos.
- Evita aceptar cheques de personas desconocidas.
En la medida de lo posible, acepta cheques únicamente de personas de confianza. En caso de que no tengas otra manera de recibir un pago, asegúrate de tomar las medidas de seguridad antes mencionadas.
Maneja tu dinero con seguridad junto a Común
En esta ocasión te explicamos qué es un cheque certificado, el proceso de emisión, las diferencias con los cheques de caja y cómo usar esta forma de pago de forma segura.
Aunque es cierto que los cheques certificados son una buena alternativa para realizar pagos, una cuenta corriente en EE.UU. es una opción mucho más segura y práctica para manejar dinero.
¡Te presentamos a Común, tu aliado financiero en Estados Unidos!
Envía, recibe y cobra dinero dentro y fuera de Estados Unidos. Nuestra plataforma está diseñada para que puedas mover tu dinero de manera fácil, rápida, y segura. Necesitas una identificación oficial calificada de tu país de origen para comenzar a usarla.
Abre hoy tu cuenta en Común y descubre la plataforma financiera a tu medida.
Preguntas frecuentes (FAQ)
¿Dónde puedo obtener un cheque certificado en Estados Unidos?
Puedes solicitar cheques certificados en instituciones financieras como bancos, cooperativas de crédito y algunos bancos digitales.
¿Cuánto cuesta pedir un cheque certificado en el banco?
El costo depende del banco, pero aproximadamente oscila entre $10 y $15.
¿Qué otros tipos de cheques existen en EE. UU. además del certificado?
Otros tipos de cheques en Estados Unidos son: Giro postal; Cheque personal; Cheque de caja.
Viviendo en Estados Unidos
Paso a paso: cómo hacer taxes por primera vez siendo inmigrante en EE.UU.
8 min de lectura
Requisitos básicos para hacer taxes por primera vez en Estados Unidos
Aunque conseguir un trabajo en Estados Unidos trae consigo una serie de beneficios para la calidad de vida de los inmigrantes y sus familias, a la vez conlleva comprometerse a cumplir con las obligaciones que exigen las leyes del país.
Presentar la declaración de impuestos es uno de los trámites que deben realizar todas las personas que han obtenido ingresos. Esto se hace mediante la presentación de un informe de ingresos anuales al Servicio de Impuestos Internos (IRS).
Presentar la declaración de impuestos es especialmente importante para todos, ya que abre la puerta al acceso a servicios financieros como hipotecas y préstamos personales, lo que a su vez ayuda a construir un historial crediticio, especialmente para los inmigrantes.
La presentación de impuestos es en sí un proceso estresante y poco intuitivo para la gran mayoría de la población, y más aún cuando se trata de comprender a las Instituciones Tributarias de otro país.
A continuación, te mostramos una guía paso a paso para ayudarte a cumplir con tus obligaciones fiscales en Estados Unidos y acceder a los beneficios que ello conlleva, como recibir reembolsos y construir un historial financiero en el país.
¿Qué documentos necesitas para hacer tus taxes?
Lo primero que debes saber para presentar tu declaración de impuestos en Estados Unidos es la documentación requerida por el IRS para procesar tus datos.
Asegúrate de contar con los siguientes documentos:
- Número de Identificación Fiscal: si no cuentas con un Número de Seguridad Social (SSN), debes tramitar un Número de Identificación Personal del Contribuyente (ITIN).
- Identificación oficial calificada del país de origen: pasaporte vigente, licencia de conducir o cualquier documento oficial que acredite tu identidad.
- Comprobante de ingresos: formularios W-2 si trabajas como asalariado y tu empleador retiene impuestos, y Formulario 1099 si eres trabajador independiente.
- Comprobante de domicilio en Estados Unidos: factura de servicios o contrato de arrendamiento.
- Información financiera: número de cuenta corriente y código de identificación bancaria para recibir su reembolso mediante depósito directo, en caso de que corresponda.
Preparación de impuestos: paso a paso para tu primera declaración
Es importante que estés atento a la temporada de impuestos y te prepares con anticipación para cumplir con los plazos establecidos por la ley.
Sigue estos pasos y aligera la carga de las obligaciones fiscales.
Paso 1. Reúne todos los documentos
El primer paso es reunir todos los documentos necesarios para presentar tu declaración anual de impuestos.
- Formulario W-2: se trata de un documento que desglosa tu salario y la cantidad de impuestos que ya fueron retenidos; solicítalo directamente con tu empleador.
- Formulario 1099: lo utilizan las personas que trabajan por cuenta propia.
- Cartas de beneficios o ayudas: en caso de que recibas algún beneficio gubernamental o créditos fiscales, el IRS envía cartas para incluirlas en la declaración.
Paso 2. Elige la forma de declarar
Una vez que tengas tu documentación en orden, debes decidir la manera en que presentarás la declaración: por tu propia cuenta o con ayuda de un profesional.
- Declaración de impuestos autónoma: puedes recurrir a diferentes softwares de preparación de impuestos aprobados por el IRS, como IRS Free File, TaxSlayer, TurboTax, los cuales facilitan el proceso al calcular de manera automática el pago de impuestos.
- Con la ayuda de un preparador de impuestos: si tiene varias fuentes de ingresos o trabaja por cuenta propia, la mejor opción es contratar a un preparador autorizado para asegurarse de que todo se presente correctamente. También puede acudir a una organización comunitaria que ofrece asistencia a bajo costo.
Paso 3. Presenta tu declaración de impuestos en Estados Unidos de manera puntual
Toma en cuenta que la fecha límite para presentar tu declaración de impuestos suele ser el 15 de abril de cada año. Es esencial que envíes tu declaración de taxes dentro del plazo para evitar multas y retrasos en los reembolsos correspondientes.
¿Cuánto cobran por hacer taxes y qué opción es mejor para ti?
Como lo mencionamos antes, hay distintas vías para presentar la declaración de impuestos, que se diferencian en los costos y los niveles de acompañamiento que ofrecen. La opción ideal depende de varios factores, como tu nivel de ingresos y qué tan familiarizado estás con los temas tributarios.
A continuación, te presentamos una tabla comparativa de las diferentes formas de declarar impuestos en Estados Unidos.
Método
Costo aproximado
Nivel de acompañamiento
Hacerlo por tu cuenta con un software aprobado por el IRS
Gratis o hasta $25
Bajo. Aunque la plataforma te guía paso a paso, tú debes ingresar toda la información.
Con el apoyo de organizaciones comunitarias
Gratis o hasta $50
Medio. Recibes asesoría de voluntarios certificados.
Con preparadores privados o contadores
De $150 a $500, según la complejidad
Alto. El preparador hace todo el trabajo y resuelve tus dudas.
Consejos prácticos para evitar errores en tu primera declaración de impuestos
Si es la primera vez que declaras impuestos en Estados Unidos puede que parezca una tarea demasiado compleja. Toma en cuenta estos consejos para aligerar la presión que conlleva este tipo de temas.
- No esperar al último momento para declarar: ten presente la fecha de vencimiento para enviar la declaración y prepárate con varias semanas de anticipación.
- Revisar que todos los formularios coincidan con los ingresos: recuerda que el formulario solicitado depende del tipo de actividad económica que ejerzas. Asegúrate de que tus ingresos correspondan con lo declarado.
- Guardar copias de todos los documentos presentados: elabora un archivo físico y digital con todos tus archivos para tener a mano cualquier comprobante.
- Consultar recursos oficiales del IRS para inmigrantes: procura ingresar a páginas oficiales con terminación .gov.
- Evitar depender de terceros que prometen reembolsos mayores: recuerda que los preparadores de impuestos o asociaciones comunitarias deben contar con la certificación del IRS para garantizar que tu declaración se realice en tiempo y forma y evitar el uso indebido de tus datos personales.
Común, tu apoyo financiero después de hacer tus taxes
En esta ocasión te mostramos que el proceso de declaración de impuestos no es tan complejo como suena. Ahora sabes qué pasos seguir y qué método utilizar según tu perfil.
Así como presentar la declaración de impuestos te ayuda a organizar tu situación financiera, Común te ayuda a gestionar tus finanzas diarias.
¡Conoce todos los beneficios de Común!
- Abra una cuenta corriente con una identificación oficial válida de su país de origen.
- App móvil disponible en español y en inglés, diseñada especialmente para la comunidad de inmigrantes.
- Posibilidad de recibir tu reembolso de impuestos directamente en tu cuenta.
- Tarjeta de débito para gastos diarios y envío de remesas a Latinoamérica.
Conoce Común, la opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa si no declaro mis impuestos en EE. UU.?
No presentar tu declaración de impuestos puede ocasionar que el IRS aplique multas, intereses acumulados y la retención de reembolsos futuros.
¿Puedo declarar impuestos sin número de Seguro Social?
Si no cuentas con Número de Seguro Social puedes tramitar el ITIN.
¿Es mejor hacer mis taxes yo mismo o con un preparador de impuestos?
Depende de tu situación: si tienes solo un ingreso puedes recurrir a un software, pero en caso de que tus ingresos sean elevados o más complejos, la mejor opción es recurrir a un profesional.
Educación Financiera
Cómo emigrar a Estados Unidos: Guía práctica y consejos útiles
8 min de lectura
Guía completa para emigrar a Estados Unidos
¿Has pensado en alternativas para construir un futuro mejor? Es probable que compartas el sueño de miles de personas que anhelan emigrar a EE. UU. en busca de estabilidad laboral y financiera. Aunque la idea suena tentadora para cualquiera, es importante hacerlo de manera ordenada y legal para evitar problemas con el gobierno de Estados Unidos.
Además de la motivación por encontrar mejores oportunidades laborales, las personas que deciden emigrar también lo hacen en busca de formación académica, reunificación familiar y seguridad.
Es cierto que el proceso para vivir en USA de manera legal puede ser abrumador y confuso. Por ello, en esta guía te explicaremos paso a paso cómo emigrar a Estados Unidos para trabajar, estudiar y residir.
Principales opciones para emigrar a Estados Unidos
Lo primero que debes tener claro son los diferentes tipos de visas de inmigrante a las que puedes aplicar para ingresar a EE. UU. de manera legal, ya sea para trabajar, por vínculos familiares u otras categorías.
Estas son las categorías de visas:
Empleo
Si lo que deseas es encontrar oportunidades laborales en Estados Unidos, debes conocer las visas de trabajo.
- Visa H-1B: para profesionales especializados con formación universitaria o experiencia equivalente.
- Visa H-2B: trabajadores temporales no agrícolas.
- Visa H-2A: trabajadores agrícolas temporales.
- Visa TN: (Tratado de Libre Comercio con México y Canadá), dirigida a ciudadanos mexicanos y canadienses que ejercen profesiones específicas.
- Visa EB-5: para inversionistas con capacidad de generar al menos 10 empleos en Estados Unidos. También es una vía para obtener la residencia permanente.
Familia
Otra alternativa para emigrar a Estados Unidos es mediante la Green Card por patrocinio familiar, la cual permite a ciudadanos estadounidenses y residentes permanentes otorgar a ciertos familiares la oportunidad de obtener un estatus legal en el país.
Por un lado, los ciudadanos estadounidenses pueden solicitar la residencia para cónyuge, hijos solteros o casados, padres y hermanos, mientras que los residentes permanentes solo lo pueden hacer para cónyuges e hijos menores de 21 años.
El periodo de trámite varía, pero alcanza un aproximado de 18 meses. Además, generalmente la visa se emite con una vigencia de 10 años.
Lotería de visas
En caso de que tu perfil no se adapte a las categorías de elegibilidad para una visa de trabajo o por relación familiar, también puedes contar con el programa Diversity Visa (DV Lottery), el cual otorga 55,000 visas de residente permanente legal a ciudadanos provenientes de países con tasas bajas de inmigración a Estados Unidos.
Estos son los requisitos para aplicar:
- Provenir de un país elegible.
- Educación secundaria completa y al menos dos años de experiencia en algún oficio.
- Completar el formulario en línea durante octubre y noviembre.
Otras opciones
Por último, existen algunas otras alternativas dirigidas a ciudadanos extranjeros que no califican a ninguna de las categorías anteriores.
- Visa de estudiante (F-1 o M-1).
- Visa de intercambio estudiantil.
- Asilo o refugio.
- Parole humanitario o programas especiales.
Paso a paso para iniciar tu proceso migratorio
A continuación te explicamos paso a paso el proceso de solicitud de visa.
Paso 1. Investigar cuál es la vía más viable según tu perfil.
En primer lugar, es fundamental que analices cuáles son tus objetivos al llegar a Estados Unidos, así como la categoría de visa a la que se adapta mejor tu perfil.
Paso 2. Calcular los costos aproximados del proceso y del costo de vida inicial en EE. UU.
El costo del proceso de solicitud de visa de inmigrante varía según la categoría. Por ejemplo, en caso de patrocinio familiar, el formulario I-130 o I-140 cuesta de $535 a $700.
Para saber las tarifas exactas, consulta directamente en la página oficial del Servicio de Ciudadanía e Inmigración de Estados Unidos.
Paso 3. Reunir los documentos necesarios (actas, pasaportes, diplomas, antecedentes, comprobantes de ingresos, etc.).
Cada tipo de visa exige documentos específicos, pero a continuación te mostramos una lista general de la documentación más importante.
Pasaporte vigente.
- Formulario de solicitud DS-160 (visas temporales) o DS-260 (visas de inmigrante).
- Comprobante de pago de tarifa consular.
- Fotografía reciente tipo visa (formato 2x2 pulgadas).
- Carta de oferta laboral.
- Documento de autorización de empleo emitido por USCIS.
- Certificados académicos, diplomas y títulos profesionales.
- Pruebas de experiencia laboral.
- Pruebas de solvencia económica o estados de cuenta bancarios.
Paso 4. Si es necesario, mejorar el nivel de inglés antes de emigrar.
Aunque en Estados Unidos hay una gran presencia de la comunidad inmigrante, es indispensable que todavía te puedas comunicar en inglés, por lo menos a nivel básico.
Paso 5. Consultar las fuentes oficiales de USCIS para confirmar formularios y tarifas vigentes.
Recuerda que las tarifas y formularios varían según el tipo de visa al que deseas aplicar. Consulta la información oficial de USCIS.
Además, es importante que tengas en cuenta algunos consejos prácticos para evitar errores comunes.
- Evita confiar en consultores sin licencia.
- No hagas pagos en páginas no oficiales. Asegúrate de ingresar en sitios con terminación .gov.
- Guarda copias digitales de todos tus documentos oficiales para que tengas un respaldo de fácil acceso.
Opciones de estados para emigrar a Estados Unidos y costos que debes considerar
El siguiente paso indispensable para tu proceso migratorio es elegir el estado donde llegarás cuando finalmente obtengas tu visa. Esta elección puede impactar directamente en tu éxito en el país, debido al costo de vida, las oportunidades de empleo y el salario mínimo.
Hay varias opciones atractivas para vivir, debido a la variedad de opciones laborales, acceso a servicios y redes de apoyo.
Aquí tienes una tabla comparativa de algunos estados para vivir en USA para inmigrantes.
Estado
Costo promedio para alquilar una habitación
Costo promedio para alquilar una casa familiar
Salario mínimo estatal o federal
Texas
$1,130
$1,400
Salario mínimo federal de $7.25 por hora
California
$2,600
$3,500
$14.00 por hora
Florida
$1,290
$2,000
$11.00 por hora
Nueva York
$2,125
$2,300
$15.50 por hora
Illinois
$1,140
$1,300
$15.00 por hora
Arizona
$1,171
$1,400
Salario mínimo federal de $7.25 por hora
Consejos útiles para una transición exitosa
Emigrar a otro país requiere una gran preparación económica, legal y emocional. Estos son algunos consejos para que lleves el proceso con mayor ligereza.
- Una vez que llegues a EE. UU. abre una cuenta corriente para facilitar pagos y depósito de salarios.
- Crea un presupuesto inicial para los primeros 3-6 meses.
- Busca vivienda temporal antes de viajar, ya sea con familiares o amigos.
- Infórmate sobre el sistema de salud y los seguros médicos.
- Aprende cómo funciona el historial crediticio y cómo empezar a construirlo.
Construye tu nueva vida financiera en EE. UU. con Común
Ya estás un paso más cerca de comenzar una nueva vida en Estados Unidos. Una vez que estés ahí, necesitarás un servicio confiable para manejar tu dinero.
¡Te presentamos Común, la plataforma financiera en Estados Unidos!
Abre una cuenta corriente con una identificación oficial calificada de tu país de origen y envía dinero a Latinoamérica por tarifas claras y competitivas.
Abre tu cuenta corriente en Común y da el primer paso hacia tu estabilidad financiera en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto dinero necesito para emigrar a Estados Unidos?
El costo de los trámites depende del tipo de visa, por lo que es recomendable consultar el sitio oficial de USCIS. Además, es fundamental sumar los gastos de transporte, hospedaje y gastos básicos.
¿Qué visas son más rápidas para emigrar?
La visa TN tarda de 2-8 semanas y las de trabajo temporal demoran alrededor de 3 meses.
¿Qué pasa si mi solicitud es rechazada?
En este caso, puedes solicitar una revisión o apelación y hacer las correcciones necesarias. De no ser aceptada, puedes presentar una nueva solicitud.

Cuenta corriente
Cómo Usar Cajeros Automáticos de Manera Segura: Consejos y Trucos
8 min de lectura
Para usar cajeros automáticos de forma segura en EE.UU.: elige ATMs en ubicaciones bien iluminadas y de bancos reconocidos, cubre el teclado al ingresar tu PIN, inspecciona el lector de tarjetas buscando dispositivos extraños (skimmers), y usa cajeros dentro de la red de tu banco para evitar comisiones. Actuar con precaución puede protegerte del fraude más común en cajeros automáticos.
Los cajeros automáticos (ATM) son una herramienta financiera esencial en Estados Unidos. Sin embargo, también son un objetivo frecuente para fraudes y robos. Conocer las mejores prácticas de seguridad puede marcar la diferencia entre una experiencia segura y una pesadilla financiera.
Elige bien el cajero que usarás
La elección del cajero es el primer paso para una transacción segura. Prioriza cajeros ubicados dentro de bancos o supermercados grandes, en zonas bien iluminadas y con cámaras visibles. Evita cajeros en zonas aisladas, mal iluminadas o que parezcan estar en mal estado. Los cajeros de redes reconocidas como Allpoint, MoneyPass o los de tu propio banco ofrecen mayor seguridad y, generalmente, sin comisiones adicionales. Común da acceso a más de 55,000 cajeros sin comisión en EE.UU. a través de la red Allpoint.
Inspección visual: detecta skimmers
El skimming es una de las formas más comunes de fraude en cajeros. Los skimmers son dispositivos ilegales que se colocan sobre el lector de tarjetas para copiar la información de tu tarjeta. Antes de insertar tu tarjeta: jala suavemente el lector de tarjetas — si se mueve o parece suelto, no uses ese cajero. Verifica que el teclado no esté levantado o tenga componentes extraños. Busca cámaras pequeñas u objetos extraños cerca del teclado. Si algo parece fuera de lo normal, usa otro cajero y reporta el sospechoso al banco.
Protege tu PIN siempre
Tu PIN es la llave de tu cuenta. Al ingresarlo: cubre el teclado con tu mano libre aunque no haya nadie cerca — puede haber cámaras ocultas. Nunca compartas tu PIN con nadie, ni con empleados bancarios. Memorízalo y no lo guardes escrito junto a tu tarjeta. Si olvidas tu PIN, llámalo al banco; nunca uses el primero que se te ocurra porque podrías bloquear la tarjeta. Cambia tu PIN periódicamente, especialmente si sospechas que fue comprometido.
Durante la transacción
Mientras usas el cajero: mantén distancia de personas extrañas — nadie necesita estar cerca mientras realizas tu transacción. No aceptes ayuda de desconocidos, incluso si parecen amistosos. Ten claro el monto que necesitas retirar antes de llegar al cajero. Guarda el dinero y tu tarjeta antes de alejarte. Verifica que el cajero te regresó tu tarjeta antes de irte. Si el cajero se “traga” tu tarjeta, contacta al banco de inmediato (hay un número en el cajero o en tu tarjeta).
Cómo evitar comisiones en cajeros
Las comisiones de cajero pueden acumularse rápidamente. Para evitarlas: usa cajeros dentro de la red de tu banco o institución financiera. Común ofrece acceso a la red Allpoint con más de 55,000 cajeros gratuitos en EE.UU. Si usas un cajero fuera de tu red, espera pagar entre $2.50 y $5 por transacción más lo que cobre tu banco. Planifica tus retiros — retirar una cantidad mayor con menos frecuencia reduce el número de comisiones. Considera pagar con tarjeta de débito en tiendas que ofrecen cash back sin comisión.
Qué hacer si tienes un problema en el cajero
Si el cajero no te da el dinero pero lo descontó de tu cuenta: guarda el recibo o toma una foto de la pantalla. Contacta a tu banco de inmediato (número en tu tarjeta). El banco investigará y generalmente resuelve en 10 días hábiles. Si tu tarjeta fue retenida por el cajero: no te vayas hasta que llegue asistencia del banco (tienen técnicos de respuesta rápida). Si debes irte, llama al banco de inmediato para reportar y bloquear la tarjeta.
Preguntas frecuentes sobre el uso seguro de cajeros
¿Cómo sé si un cajero tiene un skimmer instalado?
Los skimmers suelen sobresalir ligeramente del lector de tarjetas original, tienen un color o textura diferente, o se mueven al presionarlos. En el teclado, busca si tiene una capa extra encima del teclado original. También pueden instalar cámaras pequeñas disfrazadas de decoración. Si tienes dudas, no uses ese cajero y repoórtalo llamando al número en el cajero.
¿Es seguro usar cajeros de noche?
Depende de la ubicación. Un cajero dentro de una tienda 24 horas o en un lobby bancario iluminado es seguro de noche. Evita cajeros en exteriores aislados o calles poco transitadas de noche. Si necesitas efectivo urgente de noche, prefiere tiendas 24 horas que ofrecen cash back al pagar con débito.
¿Qué hago si me roban mientras uso el cajero?
Tu seguridad es lo primero: no opongas resistencia y entrega el efectivo si te amenazan. En cuanto estés seguro: llama al 911, contacta a tu banco para bloquear la tarjeta de inmediato, y presenta una denuncia policial. Con el reporte policial puedes iniciar un proceso de disputa con tu banco para recuperar fondos robados en algunos casos.
¿Tengo límite de retiro diario en cajeros?
Sí, todos los bancos tienen límites de retiro diario en cajeros. El límite estándar en la mayoría de los bancos en EE.UU. es de $300 a $1,000 por día. Común tiene límites establecidos que puedes consultar en la app. Si necesitas retirar más, puedes hacerlo en varios cajeros o contactar al banco para solicitar un aumento temporal del límite.
¿Puedo usar mi tarjeta de débito latinoamericana en cajeros de EE.UU.?
Sí, si tiene logo Visa, Mastercard o Maestro, funciona en la mayoría de cajeros de EE.UU. Sin embargo, los cargos pueden ser elevados: comisión internacional del banco emisor (1-3%), cargo del cajero de EE.UU. ($3-$5), y una tasa de conversión de divisa. Para uso regular en EE.UU., es más conveniente abrir una cuenta local como Común para eliminar estos costos.
Educación Financiera
¿Cómo se endosa un cheque? Tu guía paso a paso segura y detallada
8 min de lectura
A pesar de que los métodos de pago digitales han cobrado gran relevancia en prácticamente todo el mundo, los cheques siguen siendo fundamentales para llevar a cabo algunas transacciones, en especial para personas sin cuenta bancaria.
Según datos recientes, el 61 % de los estadounidenses todavía utiliza cheques. Sin embargo, el 17 % ha sido víctima de fraude por cheques.
Saber cómo se endosa un cheque en Estados Unidos es una medida de seguridad necesaria para evitar fraudes. Si bien puede ser un procedimiento confuso, es crucial conocerlo para evitar inconvenientes.
En este artículo te explicaremos paso a paso cómo endosar cheques correctamente, así como los datos que necesitas escribir en su reverso para poder cobrar el monto estipulado.
¿Qué es el endoso de un cheque y por qué es tan importante en EE. UU.?
El endoso de un cheque es una firma en el reverso del mismo, que funciona como autorización para que pueda ser cobrado en una institución financiera.
Su principal función es validar el cobro del cheque, así como autorizar la transferencia de fondos o ceder el poder a otra persona.
Saber cómo se endosa un cheque es indispensable porque es un requisito de seguridad primordial en el sistema financiero de Estados Unidos, como medida de protección para el portador y de los fondos depositados.
¿Cuál es la forma correcta de endosar un cheque, y dónde firmar?
A continuación, te mostramos cómo realizar el endosado antes de cobrar cheques en el banco.
Paso 1: Verifica los detalles del cheque
Asegúrate de que los datos del anverso del cheque sean correctos, como el nombre del beneficiario, cantidad de dinero en número y letra, e institución bancaria.
Paso 2: Localiza el área de endoso
Voltea el cheque y localiza la leyenda “Endorse Here” o “Do not write below this line”. Evita escribir por debajo del área señalada.
Paso 3: Firma el cheque con precisión
Firma el cheque en el recuadro marcado, según el tipo de endoso que requieras. A continuación, te explicaremos todo sobre los diferentes tipos.
Pero, ¿qué hacer si el nombre del beneficiario es incorrecto?
Ejemplo de cómo endosar un cheque si el nombre está mal escrito
En caso de que el nombre del beneficiario sea incorrecto, primero debes firmar como aparece y después con el nombre corregido.
James Smit — James Smith
Paso 4: Considera un endoso restrictivo (¡Altamente recomendado!)
El endoso restrictivo es una medida de seguridad para evitar que un tercero no autorizado cobre el cheque, dado que restringe la forma de pago a una cuenta bancaria registrada. Se vincula a la información proporcionada en el reverso del cheque.
Paso 5: Endosos de múltiples beneficiarios
En caso de que el cheque esté dirigido a más de un beneficiario, será necesario que uno o todos firmen el endoso, dependiendo de cómo esté escrito.
- Katy Adams and Mark Palmer: Se requieren las firmas de ambos
- Katy Adams or Mark Palmer: Una firma es suficiente
- Katy Adams and/or Mark Palmer: Según el banco intermediario, puede requerir una o dos firmas
- Katy Adams, Mark Palmer, etc.: El banco determina si una o todas las firmas son necesarias
Tipos de endosos: conoce las opciones para tus cheques
Antes de realizar el endoso de tu cheque, verifica cuál tipo es el más adecuado según el movimiento que requieras hacer. Por ejemplo, el endoso restrictivo es una manera de asegurar tu dinero, tal y como el uso de alternativas financieras modernas, como Común, un servicio integral que te da acceso a herramientas financieras unificadas y eficientes.
Endoso en blanco
El endoso en blanco se lleva a cabo cuando el mismo beneficiario cobra el cheque en efectivo. En este caso solo se necesita la firma en la parte indicada.
Endoso restrictivo
El endoso restrictivo es una medida de seguridad para que los fondos sean depositados en una cuenta bancaria específica.
Para ello debes incluir la leyenda for deposit only to + nombre del banco, número de cuenta y firma.
Este es el método más recomendado para los usuarios de Común que realizan depósitos vía móvil, ya que brinda protección al cheque ante posibles extravíos y asegura que el dinero se deposite en la cuenta designada.
Endoso a un tercero
En caso de que el cheque vaya a ser cobrado por un tercero, es necesario endosarlo de la siguiente manera.
Pay to the order of: (nombre de otra persona) + firma
Es importante que extremes precauciones con esta modalidad de endoso. Recurre a ella solo con personas de confianza, y en caso de robo o extravío de un cheque, repórtalo a la institución financiera de inmediato.
Endoso de negocios
El endoso de negocios se hace cuando un cheque es cobrado a nombre de una empresa. Para ello es necesario incluir el nombre completo de la compañía, seguido de la firma del representante legal autorizado para cobrarlo.
Endoso para depósito móvil
Para depositar los fondos de un cheque a través de una aplicación o de banca móvil, es necesario endosarlo de la siguiente manera:
For mobile deposit only + tu firma.
Deposita tu cheque endosado con facilidad y seguridad usando Común
Hacer el cambio de cheques es un proceso que requiere de un especial cuidado y atención, a fin de evitar errores y contratiempos que puedan afectar la operación.
En esta ocasión aprendimos la importancia de endosar correctamente un cheque en Estados Unidos, así como los diferentes tipos que existen, de acuerdo con las modalidades de cobro disponibles.
Ahora que sabes cómo se llena un cheque por la parte de atrás, puedes contar con Común para depositar los fondos a través de la aplicación móvil.
Evita filas: deposita tu cheque desde la app; la disponibilidad de fondos puede variar.
Común te ofrece la seguridad necesaria para cuidar tu dinero y tus datos personales
Es una plataforma accesible para inmigrantes en Estados Unidos, solicita la apertura de tu cuenta con documentación de tu país
Obtén soporte en español y en inglés, disponible 24/7
Accede a una aplicación móvil integral para manejar tus finanzas personales de la manera más sencilla
Común no solo facilitará el proceso de depósitos de cheques, sino que transformará tu vida financiera en Estados Unidos. Abre tu cuenta hoy y descúbrelo.
Preguntas Frecuentes
¿Es obligatorio endosar un cheque en Estados Unidos?
En la mayoría de las ocasiones, sí es necesario. En caso de que solicites depósito mediante cajero automático, ATM o aplicación móvil, es posible que el banco no requiera endoso.
¿Qué pasa si firmo mal el cheque al endosarlo?
Evitar tachaduras o rayones y endosa el cheque nuevamente. En caso de que el banco lo rechace, solicita al emisor que gire uno nuevo.
¿Puedo endosar un cheque a otra persona?
Puedes endosar un cheque para que sea cobrado por otra persona con la leyenda “pay to order of” junto al nombre del beneficiario. Aunque este trámite está restringido a las políticas específicas de cada banco.
¿Es seguro depositar un cheque con la aplicación móvil?
Es seguro depositar un cheque a través de la aplicación móvil de Común, ya que tus datos están cifrados y cuenta con otras medidas de seguridad, como verificación en dos pasos.
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
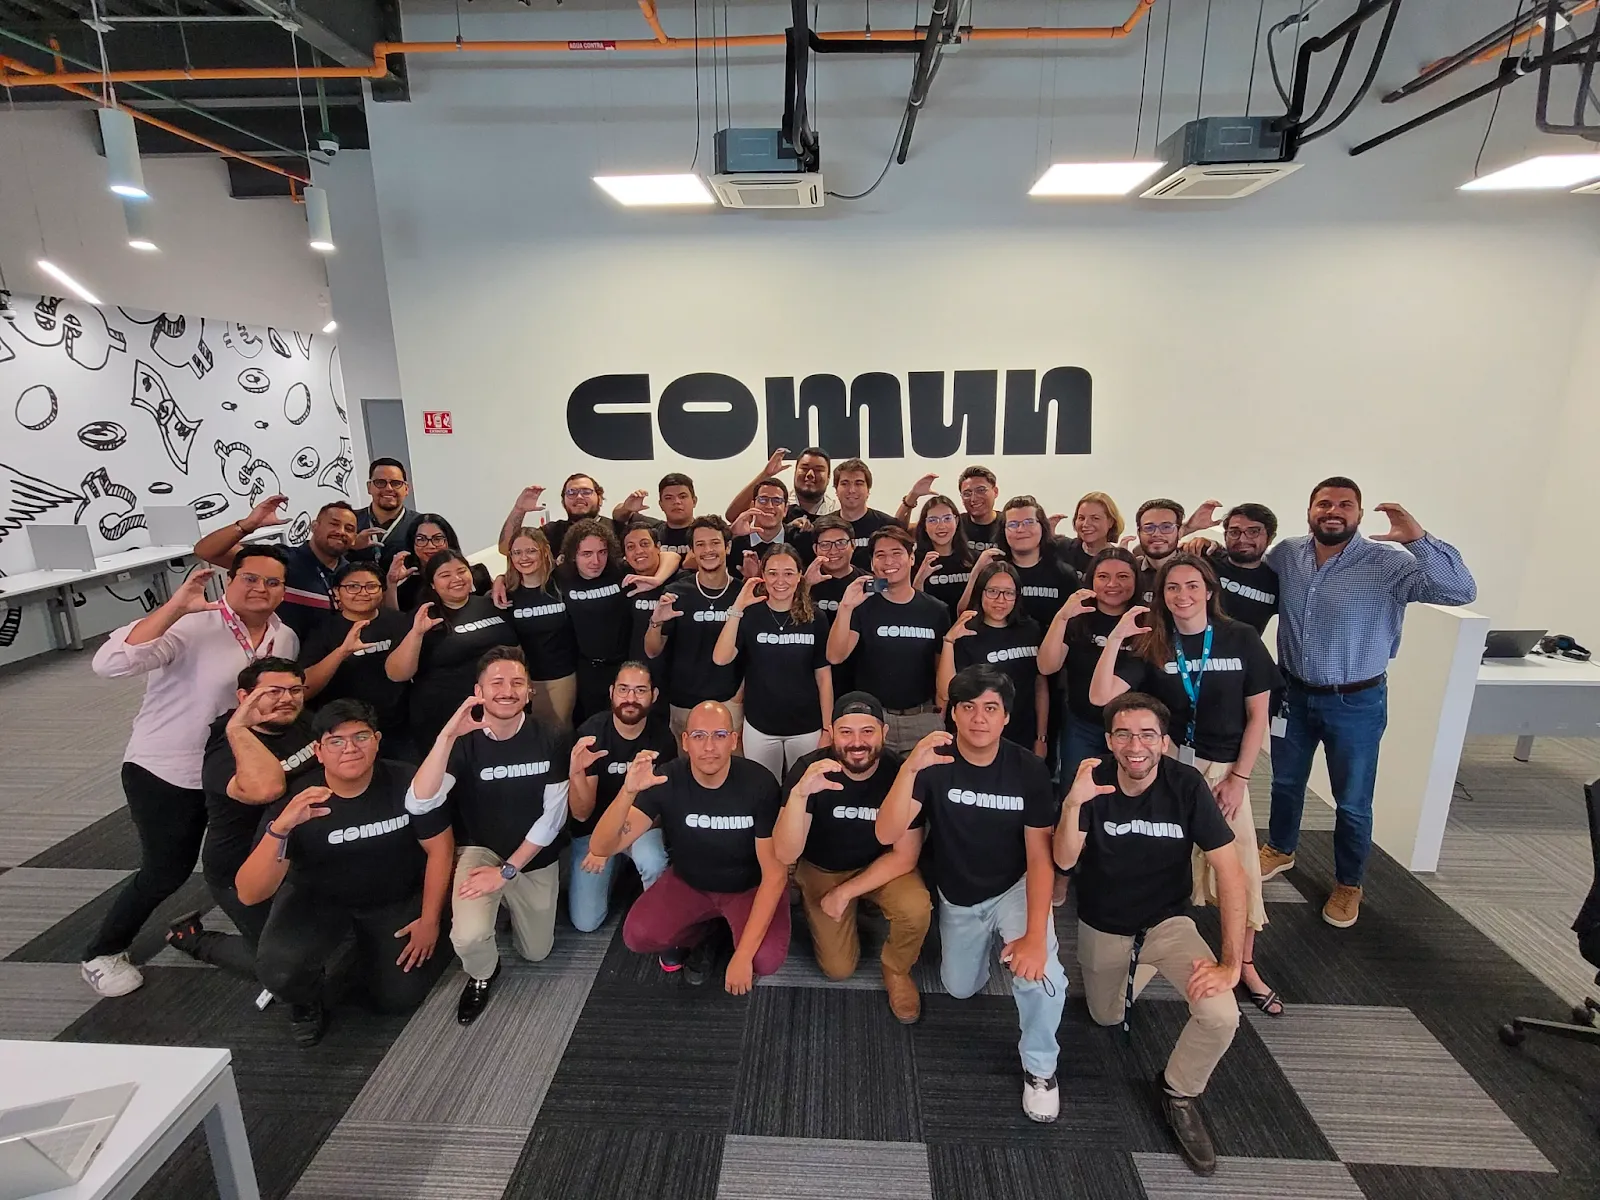
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.
Cuenta corriente
El Futuro de los Servicios Bancarios: Tendencias a Observar
8 min de lectura
El futuro de la banca está definido por cinco tendencias clave: inteligencia artificial para personalización y detección de fraude, banca abierta (open banking) para portabilidad de datos financieros, pagos instantáneos 24/7, inclusión financiera digital para poblaciones no bancarizadas, y la creciente competencia de fintechs sobre bancos tradicionales. Para inmigrantes en EE.UU., estas tendencias significan mayor acceso y menores costos.
La industria bancaria global está atravesando su mayor transformación desde la invención de los cajeros automáticos en los años 60. La confluencia de tecnología, regulación y cambios en el comportamiento del consumidor está redefiniendo qué es un banco, quién puede ofrecer servicios financieros, y cómo interactúan las personas con su dinero.
Tendencia 1: Inteligencia Artificial y personalización
La IA está transformando la banca de varias maneras simultáneas. En detección de fraude, los algoritmos de machine learning analizan patrones de gasto en tiempo real para identificar transacciones sospechosas con mayor precisión que los sistemas tradicionales basados en reglas. En servicio al cliente, los chatbots y asistentes virtuales ya resuelven el 70-80% de consultas rutinarias sin intervención humana. En personalización, los bancos usan IA para ofrecer productos y consejos financieros adaptados al patrón de gasto individual de cada cliente. En crédito alternativo, algoritmos analizan datos no tradicionales (historial de pagos de renta, patrones de trabajo) para evaluar solvencia de personas sin historial crediticio formal — especialmente relevante para inmigrantes.
Tendencia 2: Open Banking (Banca Abierta)
El open banking permite que los usuarios compartan sus datos financieros de forma segura con terceros autorizados. Esto crea un ecosistema donde las aplicaciones de finanzas personales pueden agregar cuentas de múltiples bancos en una sola vista, otras empresas pueden verificar ingresos y saldo sin necesidad de extractos en papel, y los consumidores tienen mayor control y portabilidad de su historial financiero. En Europa ya es regulación obligatoria (PSD2); en EE.UU. la CFPB está implementando regulaciones similares. Para inmigrantes, el open banking puede facilitar que su historial financiero de su país de origen sea reconocido en EE.UU.
Tendencia 3: Pagos instantáneos 24/7
La infraestructura de pagos en EE.UU. está modernizándose. FedNow, lanzado por la Reserva Federal en 2023, permite pagos instantáneos entre bancos las 24 horas, los 7 días. Más de 1,000 instituciones financieras ya están conectadas. Esto significa que los depósitos directos de nómina podrían llegar instantáneamente, los pagos de facturas serían inmediatos, y las transferencias entre bancos no tardarían 1-3 días como ahora. Para trabajadores con ingresos variables (gig economy), el acceso instantáneo a fondos ganados es especialmente valioso.
Tendencia 4: Inclusión financiera digital
Globalmente, 1.4 mil millones de personas siguen sin acceso a servicios bancarios (unbanked). Las fintechs y bancos digitales están atacando este problema con requisitos de apertura más flexibles, servicios en múltiples idiomas, y verificación de identidad alternativa. En EE.UU., plataformas como Común demuestran que es posible ofrecer servicios bancarios completos a inmigrantes sin SSN, usando el celular como punto de acceso principal. Esta tendencia se acelerará: la competencia entre fintechs llevará a condiciones aún más accesibles.
Tendencia 5: El auge de las super-apps financieras
En Asia, apps como WeChat y Alipay ya ofrecen pagos, crédito, seguros, inversiones y comercio en una sola aplicación. Este modelo está llegando a Occidente. Cash App ya combina pagos, acciones e inversión en Bitcoin. PayPal integra crédito, ahorro e inversiones. El concepto de app bancaria única que gestiona toda la vida financiera del usuario está madurando. Para inmigrantes, las super-apps en español con capacidades de remesas integradas representan una oportunidad enorme.
Preguntas frecuentes sobre el futuro de la banca
¿Los bancos tradicionales desaparecerán con el auge digital?
Es poco probable una desaparición total. Los grandes bancos tienen ventajas estructurales: escala, regulación ya cumplida, y confianza acumulada por décadas. Lo más probable es una coexistencia donde los bancos tradicionales digitalizan sus operaciones y las fintechs escalan. Algunos bancos tradicionales ya adquieren fintechs exitosas para absorber innovación.
¿Las criptomonedas reemplazarán al sistema bancario?
Es improbable en el corto y mediano plazo. Las criptomonedas ofrecen innovaciones interesantes (especialmente en remesas), pero su volatilidad, complejidad regulatoria y barreras de adopción masiva limitan su potencial como reemplazo del sistema bancario. Las CBDCs (monedas digitales de bancos centrales) son una posibilidad más realista de digitalización del dinero a gran escala.
¿Cómo me afectarán estas tendencias como inmigrante en EE.UU.?
Positivamente. La competencia entre fintechs ya redujo costos y eliminó barreras de acceso. En los próximos años: más opciones de cuentas sin SSN, más servicios en español, remesas más baratas y rápidas, y potencialmente reconocimiento de tu historial financiero internacional en EE.UU. gracias al open banking.
¿Es seguro dejar mi dinero en un banco digital vs. un banco tradicional?
La protección del FDIC es igual para ambos: hasta $250,000 por titular si el banco es miembro. Común opera a través de Community Federal Savings Bank, miembro FDIC. Verifica siempre el respaldo FDIC de cualquier institución antes de abrir una cuenta. La seguridad tecnológica (encriptación, autenticación) tiende a ser igual o superior en bancos digitales modernos.
¿Qué es el open banking y cómo me beneficia?
Open banking significa que con tu permiso, diferentes aplicaciones financieras pueden acceder a tus datos bancarios. Prácticamente: puedes ver todas tus cuentas en una sola app, verificar tus ingresos digitalmente sin imprimir extractos, y en el futuro, que tu historial de pagos puntuales en tu país de origen sea considerado para acceder a crédito en EE.UU. Es una tendencia que beneficia especialmente a personas con historial financiero limitado en el sistema estadounidense.

Cuenta corriente
¿Qué es una cuenta de banco y cuáles son las ventajas de tenerla?
8 min de lectura
Una cuenta de banco es una cuenta financiera donde puedes depositar, retirar y administrar tu dinero de forma segura. En EE.UU. existen cuentas corrientes (para uso diario), cuentas de ahorro (para ganar intereses) y cuentas especializadas. Plataformas como Común permiten abrir una cuenta sin SSN, usando tu pasaporte o matrícula consular.
Una cuenta de banco es una cuenta financiera que un cliente tiene en un banco. La cuenta bancaria permite a los clientes depositar y retirar dinero, así como emitir cheques. Por esto mismo también se le llama cuenta de cheques.
Las ventajas de tener una cuenta bancaria son, entre otras:
- fácil acceso a su dinero - acceso bancario 24 horas al día, 7 días a la semana, a través de la página web o la aplicación del banco
- no es necesario llevar dinero en efectivo encima
- posibilidad de ganar intereses por sus depósitos
- crear un historial de crédito, lo que puede ser importante cuando quiera pedir un préstamo en el futuro
¿Cómo abrir una cuenta bancaria?
Abrir una cuenta bancaria es relativamente fácil. Tendrás que facilitar algunos datos personales, como su nombre, fecha de nacimiento y dirección. También se le pedirá una identificación; normalmente el número de Seguridad Social (SSN por sus siglas en inglés) basta para esto. Bancos más modernos, como Comun, ofrecen la posibilidad de reemplazar el SSN con su pasaporte o matrícula consular. Es posible que también se le pida documentación que demuestre prueba de residencia.
Los diferentes tipos de cuentas bancarias disponibles
Hay diferentes cuentas bancarias entre las que puede elegir. La cuenta de banco más común es la cuenta corriente, que le permite depositar y retirar dinero, así como emitir cheques. Una cuenta corriente es una gran opción si quieres acceder a tu dinero fácilmente sin llevar efectivo encima, ya que la tarjeta de débito de tu cuenta te permite hacer pagos en cualquier establecimiento.
Otro tipo de cuenta bancaria habitual es la cuenta de ahorro. Las cuentas de ahorros le permite ahorrar dinero y ganar intereses sobre sus depósitos. Es una gran opción para los que quieren acumular sus ahorros con el tiempo.
También hay una serie de cuentas bancarias especializadas, como las cuentas para estudiantes, personas mayores y empresas. Asegúrese de investigar las diferentes cuentas bancarias disponibles y elija la que mejor se adapte a sus necesidades.
Cómo gestionar una cuenta de cheques en línea
Muchos clientes de bancos eligen gestionar su cuenta bancaria en línea. Esto puede hacerse a través del sitio web o la aplicación del banco. La gestión de su cuenta bancaria en línea le permite acceder a su cuenta 24 horas al día, 7 días a la semana.
Algunas de las cosas que puede hacer en línea son:
- ver el saldo de su cuenta y el historial de transacciones
- transferir dinero entre cuentas de ahorros y de depósitos
- pagar facturas
- pagar su tarjeta de crédito
- depositar cheques
- configurar alertas bancarias para eventos específicos, como un saldo bajo o un depósito grande
¿Cuáles son los costos de abrir una cuenta bancaria en Estados Unidos?
Algunas cuentas, como las que ofrece Comun, son completamente gratis. Sin embargo, hay muchos bancos que sí cobran comisiones. Entre ellos están algunos de los bancos más populares de Estados Unidos: Bank of America, JPMorgan Chase, Citigroup y Wells Fargo. Éstas son algunas de las comisiones que cobran:
- cuota mensual de servicio
- requisito de saldo mínimo
- cargo por sobregiro
- comisión por canjeo de cheques.
Respaldo del FDIC
La Federal Deposit Insurance Corporation (FDIC) es una agencia gubernamental que asegura los depósitos de los consumidores en los bancos que forman parte de su red. Es importante escoger un banco que cuenta con este respaldo, ya que tendrás hasta $250,000 de tus fondos asegurados por el gobierno de Estados Unidos en caso de que tu banco falle.
Los beneficios de Comun
En Comun encontrarás una cuenta coriente completamente gratis, en español (desde la aplicación móvil hasta el servicio al cliente), y con la flexibilidad de aplicar con su pasaporte, sin importar su nacionalidad. La apertura de cuenta es muy fácil y tendrás acceso a ella 24 horas al día, al igual que la posibilidad de pagar facturas o depositar cheques. Comun cuenta con el respaldo del FDIC, así que tus fondos están asegurados por hasta $250,000 USD.
Como con cualquier otro servicio financiero, asegúrate de investigar diferentes opciones disponibles y elija la que mejor se adapte a sus necesidades.
Preguntas frecuentes sobre cuentas bancarias
¿Qué es una cuenta de banco y para qué sirve?
Una cuenta bancaria es un producto financiero que te permite guardar dinero de forma segura, hacer pagos, recibir tu sueldo y acceder a servicios como tarjetas de débito y transferencias. En EE.UU. las más comunes son las cuentas corrientes (checking) y las de ahorro (savings), cada una con diferentes propósitos y características.
¿Qué documentos necesito para abrir una cuenta de banco en EE.UU.?
Los bancos tradicionales suelen pedir SSN o ITIN, identificación con foto y comprobante de domicilio. Plataformas digitales como Común aceptan más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. El proceso es completamente en línea y toma minutos.
¿Cuánto cuesta abrir y mantener una cuenta bancaria?
Varía mucho. Bank of America, Chase y Wells Fargo cobran entre $6 y $15 mensuales si no cumples requisitos de saldo mínimo. Los bancos digitales como Común no cobran cuotas mensuales ni exigen saldo mínimo. Además, puede haber cargos por sobregiro, retiro en cajeros fuera de red o envío de cheques.
¿Puedo tener cuenta de banco en EE.UU. si soy indocumentado?
Sí. No existe una ley federal que prohíba abrir una cuenta bancaria sin documentos migratorios. Algunos bancos aceptan ITIN o matrícula consular. Plataformas como Común aceptan documentos de identidad latinoamericanos sin importar el estatus migratorio. Lo fundamental es tener una identificación oficial válida.
¿Qué diferencia hay entre cuenta corriente y cuenta de ahorro?
La cuenta corriente (checking) está diseñada para el uso diario: pagar facturas, recibir nómina, usar tarjeta de débito. La cuenta de ahorro (savings) está diseñada para guardar dinero y ganar intereses, con acceso más limitado. Muchos tienen ambas y transfieren fondos entre ellas según sus necesidades.
¿El dinero en mi cuenta bancaria está seguro?
Sí, si tu banco está asegurado por la FDIC. Esta agencia federal protege hasta $250,000 por titular en caso de que el banco quiebre. Común opera a través de Community Federal Savings Bank, Miembro FDIC. Siempre verifica que cualquier banco donde abras cuenta tenga este respaldo antes de depositar.
Educación Financiera
Te explicamos tu número de cuenta bancaria: qué significa y por qué es importante
8 min de lectura
Te explicamos tu número de cuenta bancaria: guía 2026 para inmigrantes
Si recientemente abriste tu primera cuenta bancaria en EE.UU. o recibiste números de cuenta y ruta que no entiendes completamente, aprender qué significan estos números puede hacer que la banca cotidiana sea mucho más fácil. Estos números se usan comúnmente para depósitos directos, reembolsos de impuestos, transferencias ACH y pagos automáticos de facturas.
Tu número de cuenta bancaria funciona como el identificador de tu cuenta personal dentro del sistema bancario. Combinado con tu número de ruta, ayuda a empleadores, agencias gubernamentales y plataformas de pago a enviar dinero al lugar correcto de forma segura.
¿Qué es un número de cuenta bancaria?
Un número de cuenta bancaria es una secuencia única de dígitos asignada a un titular de cuenta por una institución financiera. Funciona como una dirección física para tu cuenta dentro de la red bancaria más amplia, distinguiendo tu cuenta de otras y asegurando que las transacciones se procesen con precisión.
Cuando alguien envía dinero a tu cuenta, tu número de cuenta bancaria le dice al sistema bancario exactamente adónde deben ir los fondos.
Estructura de un número de cuenta bancaria
El formato de los números de cuenta bancaria varía por institución financiera, pero generalmente incluye varios componentes clave:
- Código bancario/número de institución: identifica la institución financiera
- Código de sucursal/sort code: identifica la sucursal específica donde se abrió la cuenta
- Número de cuenta: el identificador único para tu cuenta personal dentro de la institución
- Dígitos de verificación: algunos números de cuenta incluyen dígitos de verificación que ayudan a detectar errores tipográficos
¿Para qué se usa el número de cuenta?
- Depósitos directos de nómina
- Reembolsos de impuestos del IRS
- Transferencias ACH entre bancos
- Pagos automáticos de facturas
- Verificación de identidad con instituciones financieras
Número de cuenta vs. número de ruta: ¿cuál es la diferencia?
Número de ruta (routing number):
Es un código de 9 dígitos que identifica el banco o institución financiera. Es el mismo para todos los clientes del mismo banco.
Número de cuenta (account number):
Es único para tu cuenta específica. Nadie más en el banco tiene el mismo número de cuenta que tú.
Cuando configuras un depósito directo, generalmente necesitas proporcionar AMBOS: el número de ruta de tu banco y tu número de cuenta personal.
¿Dónde encuentras tu número de cuenta?
- En los cheques de tu chequera (parte inferior)
- En la app móvil de tu banco (sección de información de cuenta)
- En los estados de cuenta bancarios
- Contactando el servicio al cliente de tu banco
¿Cómo proteger tu número de cuenta?
Tu número de cuenta es información sensible. Para protegerlo:
- Compártelo solo con entidades de confianza como tu empleador o el IRS
- Monitorea regularmente tu cuenta para detectar actividad no autorizada
- No lo publiques en redes sociales ni correos electrónicos no seguros
- Si sospechas que tu número de cuenta fue comprometido, contacta a tu banco inmediatamente
Preguntas frecuentes
¿Mi número de cuenta bancaria cambia si pierdo mi tarjeta de débito?
Generalmente no. Tu número de tarjeta es diferente a tu número de cuenta bancaria. Al perder tu tarjeta, el banco emite una tarjeta nueva con un número diferente pero tu número de cuenta bancaria generalmente permanece igual.
¿Puedo tener más de un número de cuenta en el mismo banco?
Sí. Si tienes múltiples cuentas (por ejemplo, cheques y ahorros) en la misma institución, cada cuenta tiene su propio número único pero compartirán el mismo número de ruta.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.

Cuenta corriente
¿Cómo Identificar Dónde Depositar Efectivo?
8 min de lectura
Para depositar efectivo con Común, abre la app, ve a la sección "Efectivo" y luego "Depositar" para ver todas las ubicaciones cercanas en el mapa. Puedes generar un código de barras y depositar sin necesidad de tu tarjeta física.
Depositar efectivo en tu cuenta de Común es sencillo y conveniente. Ya sea que prefieras usar tu tarjeta física en un cajero AllPoint+ o generar un código de barras en la aplicación, aquí tienes una guía paso a paso para ayudarte a comprender ambos métodos.
Usando una Tarjeta Física
Paso 1: Espera Tu Tarjeta Física
Después de abrir tu cuenta bancaria en línea, tu tarjeta de débito física será enviada por correo a tu hogar. Esto generalmente toma de 7 a 10 días hábiles.
Paso 2: Activa Tu Tarjeta
Antes de poder usar tu tarjeta, asegúrate de activarla a través de la aplicación de Común. Es necesario tener la tarjeta activa para cualquier transacción.
Paso 3: Localiza un Cajero Automático AllPoint+
Los cajeros automáticos AllPoint+ son parte de una amplia red de cajeros, perfectos para depósitos en efectivo. Aquí te mostramos cómo encontrar uno:
- Abre la aplicación de Común.
- Navega a la sección "Mover Dinero".
- Usa el mapa para localizar el cajero AllPoint+ más cercano. Estas máquinas suelen encontrarse en ubicaciones comerciales populares.
Paso 4: Deposita Efectivo en un Cajero AllPoint+
Una vez que estés en el cajero automático:
- Inserta tu tarjeta activada.
- Sigue las instrucciones en pantalla para depositar efectivo en tu cuenta corriente. Ten en cuenta que los depósitos solo se pueden realizar en cuentas corrientes, no en cuentas de ahorros.
- Asegúrate de que tu depósito esté dentro de los límites: hasta $250 por depósito y hasta $1,000 por día, incluidos depósitos y retiros.
Consejo: Si no hay cajeros AllPoint+ cerca de ti, no te preocupes. ¡También puedes depositar efectivo usando un código de barras en muchas otras ubicaciones!
Usando el Código de Barras en la Aplicación
Paso 1: Genera un Código de Barras
Aquí te mostramos cómo generar un código de barras en la aplicación de Común:
- Abre la aplicación y ve a la sección "Efectivo".
- Selecciona la opción para generar un código de barras para depósito.
- El código de barras aparecerá en tu pantalla, listo para ser utilizado.
Paso 2: Encuentra Ubicaciones que Acepten el Código de Barras
Para encontrar una ubicación cercana que acepte el código de barras:
- En la sección "Efectivo", busca la lista de ubicaciones participantes.
- También puedes usar la función de mapa para encontrar la tienda más cercana.
Paso 3: Usando el Código de Barras
Lleva tu código de barras a una ubicación participante y muéstralo al cajero. Ellos escanearán el código de barras, permitiéndote depositar tu efectivo.
Detalles Importantes:
- Vencimiento: El código de barras vence después de 15 minutos, pero puedes generar tantos como necesites.
- Límites: Ten en cuenta los límites de depósito que pueden aplicarse al usar el método del código de barras.
Solución de Problemas en Transacciones en Cajeros Automáticos
Problemas para Depositar Dinero
Al solucionar problemas de transacciones en cajeros automáticos, especialmente problemas para depositar dinero, es importante asegurarte de que estás utilizando un cajero AllPoint+, ya que estas máquinas no cobran tarifas por los depósitos. Tu tarjeta física debe estar activada; si no lo está, puedes activarla fácilmente desde la aplicación. Además, asegúrate de ingresar el PIN correcto. Si no recuerdas tu PIN, puedes verlo o cambiarlo en la sección de configuración de la aplicación. Verifica que tu depósito esté dentro de los límites, que son hasta $250 por depósito y hasta $1,000 por día. Por último, siempre selecciona "cuenta corriente", ya que las cuentas de Común son cuentas corrientes, no cuentas de ahorros.
Problemas para Retirar Dinero
Si encuentras problemas al retirar dinero, primero asegúrate de tener un saldo suficiente revisando tu saldo en la aplicación antes de hacer un retiro. Usa un cajero AllPoint+ para evitar tarifas de retiro, ya que otros cajeros pueden cobrar una tarifa. Ingresa el PIN correcto; si no recuerdas tu PIN, puedes verlo o cambiarlo en la sección de configuración de la aplicación. Verifica que tu retiro esté dentro de los límites, que son hasta $250 por retiro y hasta $1,000 por día, incluidos depósitos y retiros. Si sigues teniendo problemas, contáctanos a través del chat en tu aplicación para obtener más ayuda.
Métodos Alternativos de Depósito
Si no encuentras una tienda cercana para depositar efectivo, Común ofrece otras opciones:
- Recibir Dinero: Usa aplicaciones como Zelle, CashApp, Venmo o PayPal.
- Depósito Directo: Configura el depósito directo con tu empleador.
- Transferencias Externas: Envía dinero a tu cuenta de Común desde un banco externo u otras instituciones financieras.
Consejos Adicionales e Información
Prevención de Fraude
Siempre mantén tu número de cuenta y PIN seguros. No compartas esta información con nadie para evitar transacciones no autorizadas.
Conoce Tus Límites
Ten en cuenta los límites de cantidad de depósito. Por ejemplo, solo puedes depositar hasta $250 por depósito y hasta $1,000 por día. Esto te ayuda a gestionar tus fondos y evitar cualquier problema inesperado.
Utiliza las Funciones de Común
La aplicación de Común proporciona un mapa para encontrar los cajeros automáticos y tiendas más cercanas que aceptan códigos de barras para depósitos. Esta función te ayuda a localizar rápidamente puntos de depósito convenientes.
Mantente actualizado con las últimas características y beneficios ofrecidos por Común a través de la aplicación, asegurando que aproveches al máximo tu experiencia bancaria en línea.
Tarifas de Depósito en Efectivo
Depositar efectivo en un cajero AllPoint+ no tiene tarifas, mientras que otros cajeros pueden cobrar una tarifa. Siempre verifica las posibles tarifas antes de hacer un depósito.
Depósitos de Cheques Móviles
Además de los depósitos en efectivo, Común también admite depósitos de cheques móviles, lo que añade más flexibilidad a la forma en que gestionas tu dinero..
Conclusión
En resumen, depositar efectivo en una cuenta bancaria es una decisión práctica impulsada por la seguridad, conveniencia, posibles ganancias, gestión financiera y cumplimiento legal. Al comprender estas razones, las personas pueden tomar decisiones informadas sobre cómo manejar y gestionar su efectivo de manera efectiva, asegurando estabilidad y crecimiento financiero.
Ya sea que uses tu tarjeta física en un cajero AllPoint+ o un código de barras en la aplicación, depositar efectivo en tu cuenta de Común es simple y conveniente. Siempre asegúrate de que tu tarjeta esté activada, revisa las ubicaciones cercanas y ten en cuenta los límites de depósito. Con estos pasos, podrás gestionar tus depósitos en efectivo sin esfuerzo.
No te preocupes, si no hay ubicaciones cerca de ti, ¡también puedes depositar con un código de barras en muchas más ubicaciones! Visita Común para obtener más detalles y comenzar con tus depósitos hoy mismo.
Al comprender el proceso y usar las herramientas proporcionadas por Común, podrás manejar eficazmente tus depósitos en efectivo y asegurar que tus fondos siempre estén accesibles.
¿Cómo encuentro dónde depositar efectivo cerca de mí?
En la app, entra a "Efectivo" → "Depositar" para ver el mapa con todas las ubicaciones disponibles. Elige la más cercana; si el lugar lo permite, puedes generar un código para depositar sin tarjeta.
¿Hay un límite de cuánto efectivo puedo depositar?
La mayoría de las tiendas tienen un límite de $500 por transacción, aunque algunas permiten montos mayores. Si depositas más de $300 en Walgreens o Walmart, te pedirán una identificación oficial de EE.UU.
¿Qué hago si no hay ninguna ubicación cerca de mí?
Revisa otras ubicaciones en el mapa de la app, o retira/deposita en un cajero de la red AllPoint+, que también acepta depósitos en efectivo.
Preguntas frecuentes
¿Necesito mi tarjeta física para depositar efectivo?
No siempre — en muchas ubicaciones puedes generar un código de barras desde la app y depositar solo con tu teléfono.
¿Cuánto efectivo puedo depositar por transacción?
La mayoría de las tiendas tienen un límite de $500, aunque puede variar según la ubicación.
¿Necesito identificación para depositar efectivo?
Si depositas más de $300 en tiendas como Walgreens o Walmart, te pedirán una identificación oficial de Estados Unidos.
¿El depósito de efectivo tiene algún costo?
El costo puede variar según la tienda; revisa el detalle directamente en el mapa de la app antes de depositar.
¿Puedo depositar efectivo en un cajero automático?
Sí, los cajeros de la red AllPoint+ también aceptan depósitos en efectivo.
¿Cómo sé si un lugar cercano acepta depósitos de Común?
El mapa dentro de la app "Efectivo" → "Depositar" te muestra en tiempo real qué ubicaciones cercanas aceptan depósito.
Viviendo en Estados Unidos
Como ganar dinero rápido en Estados Unidos
8 min de lectura
Ganar dinero extra rápido en Estados Unidos es posible con apps de encuestas, trabajos freelance, o referidos. Con el programa de referidos de Común, ganas una recompensa en efectivo por cada persona que invitas y abre una cuenta.
Ganar dinero rápido puede ser una necesidad en cualquier momento de la vida, y para los Latinos en Estados Unidos puede ser un desafío aún mayor. Pero no te preocupes, en este post te daremos algunas ideas y consejos para que puedas ganar dinero rápidamente y mejorar tu situación financiera.
1. Encuentra trabajos temporales
Los trabajos temporales son una buena opción para ganar dinero rápidamente. Hay muchas empresas que contratan trabajadores temporales para cubrir la demanda durante ciertas épocas del año, como las fiestas de fin de año o la temporada de impuestos. Busca en sitios web de empleo como Indeed, Glassdoor o Monster para encontrar trabajos temporales en tu área.
2. Conviértete en un conductor de servicios de transporte
Si tienes un auto y una licencia de conducir válida, considera convertirte en un conductor de servicios de transporte como Uber o Lyft. Estos servicios te permiten trabajar en tu propio horario y ganar dinero rápidamente. Además, puedes trabajar tanto o tan poco como desees.
3. Vende tus habilidades
Si tienes habilidades que puedas vender, como la reparación de computadoras, el diseño gráfico o la enseñanza de un idioma, puedes utilizar plataformas en línea como Fiverr o Upwork para conectarte con personas que necesiten tus servicios. Estas plataformas cobran una comisión por cada trabajo completado, pero puedes establecer tus propios precios y trabajar en proyectos según tu disponibilidad.
4. Realiza trabajos de jardinería o limpieza
Muchas personas necesitan ayuda con trabajos de jardinería o limpieza, y esto puede ser una buena opción para ganar dinero rápidamente. Puedes ofrecer tus servicios en tu vecindario o en sitios web como Craigslist. Asegúrate de tener un buen equipo de trabajo y una buena actitud para ganar clientes regulares.
5. Vende artículos que ya no necesitas
Vender artículos que ya no necesitas es una forma rápida de obtener dinero extra. Puedes venderlos en línea a través de sitios web como eBay o Amazon, o en persona en una venta de garaje o en un mercado de pulgas. Si tienes artículos de valor que ya no usas, esto puede ser una excelente opción para ganar dinero rápidamente.
Recuerda que estas son solo algunas ideas para ganar dinero rápidamente. También puedes buscar trabajos en la industria de la hospitalidad o el servicio al cliente, ofrecer servicios de limpieza de casas, o participar en encuestas en línea para ganar dinero extra. Lo importante es que encuentres una opción que se adapte a tus habilidades y necesidades.
Recuerda de conectar tu cuenta Común a tu trabajo para recibir tu pago lo más rápido posible - hasta dos días antes. En tu cuenta de cheques de Común podrás guardar los ingresos de tu labor sin costo y con toda la seguridad posible.
Las tarjetas de débito Común son compatibles con más de 57,000 cajeros en Estados Unidos para hacer depósitos y retiros, y cuentan con protección de la política de responsabilidad cero de Visa. Esto significa que cualquier cargo no autorizado no será descontado del balance en su cuenta de cheques.Al igual, tu cuenta bancaria está asegurada por el FDIC hasta $250,000 como cualquier otro banco legal.
¡Buena suerte!
¿Cómo puedo ganar dinero extra rápido?
Apps de encuestas pagadas, trabajos freelance flexibles (manejar, entregas, tareas), y programas de referidos de apps financieras son formas comunes de generar ingreso extra sin un empleo de tiempo completo.
¿Cómo funciona el programa de referidos de Común?
Invita a alguien con tu enlace único desde la pantalla principal de la app. Cuando esa persona abre una cuenta de débito completa y hace su primer movimiento calificado, ambos reciben una recompensa en efectivo — acreditada en tu cuenta dentro de 5 días.
¿Cuánto puedo ganar refiriendo personas?
El monto de la recompensa puede variar según la promoción vigente; revisa los términos actuales dentro de la sección de referidos en la app.
Preguntas frecuentes
¿Necesito hacer algo especial para participar en el programa de referidos de Común?
Solo comparte tu enlace único desde el botón de referidos en la pantalla principal de la app — los referidos fuera de ese enlace no califican.
¿Cuándo recibo mi recompensa por referir a alguien?
Dentro de los 5 días calendario después de que tu referido complete un Primer Egreso Calificado.
¿Hay límite de personas que puedo referir?
Los términos y condiciones vigentes detallan los límites; revísalos dentro de la app antes de compartir masivamente.
¿Qué pasa si mi referido no completa el proceso?
La recompensa solo se acredita si el referido abre la cuenta, la aprueban, y completa un Primer Egreso Calificado.
¿Puedo referirme a mí mismo con otra cuenta?
No, el auto-referido y la actividad fraudulenta o abusiva no son elegibles para recompensa.
¿Qué otras formas rápidas de generar ingreso existen además de referidos?
Apps de encuestas pagadas y trabajos freelance flexibles son otras opciones comunes, aunque generalmente generan menos que un ingreso principal.
Educación Financiera
¿Qué es la libertad financiera y cómo puedo conseguirla?
8 min de lectura
La libertad financiera es la capacidad de cubrir tus gastos con ingresos pasivos o ahorros, sin depender de un salario mensual. Se alcanza reduciendo deudas, ahorrando consistentemente e invirtiendo. No ocurre de la noche a la mañana, pero con un plan claro y hábitos financieros sólidos es alcanzable incluso para inmigrantes que empiezan desde cero.
¿Qué es la libertad financiera y cómo se logra?
La libertad financiera es más que una simple definición. Aquí te explicamos en qué consiste y cómo alcanzarla.
¿Cuáles son los pasos para alcanzar la libertad financiera?
Reducción de gastos: Control de tu patrimonio personal
Ahorro: La base de la libertad financiera
Inversión: Generación de ingresos pasivos
¿Por dónde empezar a construir tu libertad financiera hoy?
Preguntas frecuentes sobre libertad financiera
¿Cuánto dinero necesito ahorrado para tener libertad financiera?
Una regla común es la Regla del 25: necesitas ahorrar 25 veces tus gastos anuales. Si gastas $30,000 al año, la meta es $750,000 invertidos. Esto es una guía, no una fórmula exacta. Lo más importante es comenzar a ahorrar e invertir ahora, sin importar el monto inicial.
¿Puede un inmigrante lograr la libertad financiera en EE.UU.?
Sí. Muchos inmigrantes la han alcanzado comenzando con ingresos modestos. La clave es abrir una cuenta bancaria accesible, establecer un presupuesto desde el primer mes, evitar deudas de alto interés y ahorrar aunque sea el 10% del sueldo. La constancia importa más que el monto inicial.
¿Cuál es la diferencia entre libertad financiera e independencia financiera?
La independencia financiera significa que puedes cubrir tus necesidades sin trabajar, viviendo de ahorros o inversiones. La libertad financiera va un paso más allá: también puedes elegir qué trabajo hacer (o no hacer) según tus valores, no solo tus necesidades. Ambos conceptos van de la mano.
¿Qué hábitos financieros son esenciales para lograrla?
Los hábitos más impactantes: gastar menos de lo que ganas cada mes, automatizar el ahorro (que salga solo antes de que lo gastes), eliminar deudas de tarjeta de crédito, invertir en fondos indexados a largo plazo, y revisar tus finanzas al menos una vez al mes para ajustar el plan.
¿Cuánto tiempo tarda en alcanzarse la libertad financiera?
Depende de cuánto ahorras de tu ingreso. Si ahorras el 10% tardas aprox. 40+ años; al 25% tardas unos 20 años; al 50% puedes lograrlo en 15 años o menos. El tiempo se acorta drásticamente aumentando el porcentaje de ahorro e invirtiendo de manera consistente desde temprano.
¿Cómo empezar si no tengo cuenta bancaria ni historial crediticio en EE.UU.?
El primer paso es abrir una cuenta bancaria accesible. Común acepta más de 100 IDs latinoamericanas, sin SSN ni saldo mínimo. Con cuenta puedes recibir tu nómina por depósito directo, ahorrar automáticamente y construir historial financiero en EE.UU. — base para cualquier plan de libertad financiera.
Educación Financiera
Bancos digitales en Estados Unidos: cómo abrir tu cuenta fácil y rápido
8 min de lectura
Bancos digitales en Estados Unidos: guía clara para abrir tu cuenta
Contar con el respaldo de servicios financieros accesibles y con funcionalidades que permitan realizar múltiples operaciones desde un solo lugar es esencial para los inmigrantes que viven y trabajan en Estados Unidos.
Los bancos digitales son una solución integral que combina la administración financiera con la tecnología móvil para optimizar los tiempos de gestión en comparación con los bancos tradicionales.
Estas características son especialmente beneficiosas para los inmigrantes que buscan una alternativa para acceder a los servicios que, en muchas ocasiones, son poco viables a través de las instituciones financieras con sucursales físicas.
En esta ocasión, te explicaremos por qué deberías considerar integrar una banca digital a tu estilo de vida, cómo abrir una cuenta y opciones de bancos digitales en Estados Unidos.
Qué es una cuenta online y cómo funciona
Una cuenta digital es un producto financiero que funciona a través de soportes completamente en línea, como aplicaciones móviles y plataformas digitales (página web), eliminando la necesidad de desplazarse a una dirección física para realizar operaciones bancarias.
Estos son algunos beneficios de las cuentas digitales.
- Movilidad y acceso 24/7 desde cualquier lugar: no están limitadas a un horario de ventanilla, sino que permiten realizar movimientos en cualquier horario y lugar.
- Comodidad para realizar pagos y transferencias internacionales de dinero: permiten enviar dinero dentro y fuera del país de manera inmediata.
- Seguridad y control de transacciones desde la app: cuentan con el respaldo necesario para evitar el uso indebido de los datos personales y delitos como el fraude.
Cómo abrir una cuenta online en Estados Unidos paso a paso
El proceso de contratación de una cuenta digital suele ser más sencillo en comparación con el de las instituciones financieras tradicionales, no solo por la facilidad de hacerlo desde un dispositivo móvil, sino por la flexibilidad en los requisitos que permite a la comunidad inmigrante acceder a servicios financieros con los mismos estándares de calidad.
Estos son los pasos para abrir una cuenta online en Estados Unidos.
Documentos necesarios
A diferencia de los servicios bancarios tradicionales, puedes acceder a una cuenta online con documentación que usas en el día a día.
- Documento de identidad oficial de tu país de origen (pasaporte vigente, matrícula consular, licencia de conducir).
- En algunos casos, comprobante de domicilio en Estados Unidos.
Proceso de apertura de cuenta
Una vez que tengas a la mano tus documentos, sigue estos pasos.
Paso 1. Registro en la plataforma/app digital
Accede al sitio web o a la aplicación móvil del banco digital de tu elección e introduce tus datos personales para registrarte.
Paso 2. Verificación de identidad y aprobación.
Por motivos de seguridad, los bancos digitales requieren aplicar un protocolo de verificación de identidad que consta de la solicitud de una identificación oficial, una selfie y, en algunas ocasiones, reconocimiento facial.
Paso 3. Activación de la cuenta y acceso a la app móvil.
Una vez que el banco digital verifique tu identidad, recibirás una notificación de activación. Inmediatamente después podrás acceder a todos los servicios, hacer depósitos directos, enviar dinero en tiempo real y administrarte financieramente.
Plataformas financieras de Estados Unidos recomendadas para inmigrantes
Si te preguntas cuál es la plataforma digital para inmigrantes ideal, lo cierto es que hay varias opciones eficaces, por lo que es recomendable compararlas para elegir la que se acerca más a tus expectativas.
Común
Comisiones: Tarifas accesibles para transferencias internacionales de dinero a Latinoamérica.
Facilidad de uso: Abre una cuenta desde un dispositivo móvil con una identificación oficial calificada del país de origen.
Soporte disponible en español: cuenta con servicio al cliente 24/7 también disponible en español, a través de WhatsApp o la misma app.
Acceso móvil: tienes acceso a una app móvil para la administración integral financiera.
Compatibilidad con Zelle: no integrado.
Ally Bank
Comisiones: la mayoría de las cuentas no aplican comisiones mensuales por mantenimiento. Aproximadamente $20 por transferencias electrónicas domésticas.
Facilidad de uso: es una plataforma 100 % digital que ofrece una aplicación móvil y una página web.
Soporte en español: servicio en español limitado.
Acceso móvil: servicio compatible con dispositivos móviles.
Compatibilidad con Zelle: integrado.
Wells Fargo
Comisiones: las tarifas por mantenimiento y sobregiro varían según el tipo de cuenta.
Facilidad de uso: ofrece una banca móvil, una banca online y un asistente digital.
Soporte en español: disponible.
Acceso móvil: funciones móviles completas.
Compatibilidad con Zelle: integrado.
Revolut
Comisiones: cobra una comisión del 1 al 3 % por ingresar dinero vía tarjeta de crédito o débito.
Facilidad de uso: ofrece productos digitales completos y fáciles de usar.
Soporte en español: es posible cambiar el idioma de la aplicación, pero no cuenta con servicio en español.
Acceso móvil: disponible al 100 %.
Compatibilidad con Zelle: no integrado.
Mercury
Comisiones: ofrece transferencias internacionales en dólares sin costo adicional.
Facilidad de uso: enfoque corporativo y empresas de tecnología.
Soporte en español: sin disponibilidad.
Acceso móvil: disponible al 100 %, pero está más enfocado en web dashboards.
Compatibilidad con Zelle: no integrado.
Cash App es otra plataforma financiera eficiente, aquí te explicamos sus beneficios.
Importancia de usar tu cuenta de forma segura y eficiente
Aunque las plataformas digitales ofrecen medidas de seguridad para cuidar tu patrimonio, nunca está de más tener en cuenta algunas recomendaciones para mitigar los riesgos.
- Configura notificaciones de transacciones y alertas de seguridad: te ayudarán a estar al tanto de tus movimientos y a detectar cualquier actividad sospechosa.
- Usa contraseñas fuertes y activa la verificación en dos pasos: esto reduce el riesgo de ser víctima de hackers.
- Revisa movimientos regularmente y aprende a identificar alertas sospechosas: revisa los mensajes de texto y notificaciones de movimientos, y reporta inmediatamente cualquier cargo no reconocido.
- Aprovecha la funcionalidad de la app para transferencias rápidas y confiables: envía y recibe dinero fácilmente dentro y fuera de Estados Unidos.
Descubre Común, la opción financiera para inmigrantes
En este artículo te presentamos una alternativa práctica a las instituciones financieras para que puedas decidir cuál es el banco digital de Estados Unidos, según tus intereses.
Común no es un banco, sino una plataforma digital que ofrece una aplicación móvil y una tarjeta de débito que funcionan conjuntamente para brindar un servicio ideal para la comunidad inmigrante.
Puedes abrir una cuenta con una identificación oficial válida de tu país de origen y un dispositivo móvil para acceder al servicio financiero que mereces.
Abre tu cuenta en Común y empieza a enviar, recibir y cobrar dinero.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Puedo abrir una cuenta digital sin número de Seguro Social?
Sí, a diferencia de los bancos tradicionales, las cuentas digitales cuentan con requisitos más flexibles, pues es posible realizar la contratación con una identificación oficial calificada del país de origen y, en algunos casos, comprobante de domicilio en Estados Unidos.
¿Son seguros los bancos digitales en EE. UU.?
Sí, los bancos digitales en Estados Unidos cuentan con medidas de seguridad, como verificación en 2 pasos y encriptación. Es recomendable aplicar todas las medidas de seguridad posibles, como una contraseña segura y activación de notificaciones.

Pagos instantáneos
Transferencias de Dinero en Tiempo Real: Cómo Funcionan las Transferencias Instantáneas
8 min de lectura
Las transferencias en tiempo real permiten que el dinero esté disponible casi de inmediato, a diferencia de métodos tradicionales que tardan días. Con Común, la mayoría de las remesas internacionales llegan en minutos.
¿Qué es la Red de Pagos en Tiempo Real (RTP)?
La red de Pagos en Tiempo Real (RTP) es una infraestructura financiera avanzada diseñada para facilitar las transferencias de dinero instantáneas en tiempo real. Introducida por The Clearing House en 2017, la red RTP permite la transferencia inmediata de fondos entre instituciones financieras participantes. Este sistema opera las 24 horas del día, los 365 días del año, lo que garantiza que las transacciones puedan realizarse en cualquier momento, incluidos fines de semana y días festivos.
Las características clave de la red RTP incluyen:
- Disponibilidad Inmediata de Fondos: Los fondos están disponibles para el destinatario en segundos después de iniciar la transacción.
- Comunicación Mejorada: El sistema RTP admite mensajería detallada, lo que permite a los remitentes y destinatarios intercambiar información sobre el pago.
- Mayor Seguridad: Las medidas avanzadas de cifrado y autenticación ayudan a proteger las transacciones contra fraudes.
Características Clave de la Red RTP
- Velocidad: Las transacciones se completan en segundos, proporcionando disponibilidad inmediata de fondos al destinatario.
- Seguridad: La red RTP emplea protocolos avanzados de cifrado y autenticación para garantizar la seguridad de las transacciones.
- Transparencia: Las actualizaciones y confirmaciones en tiempo real permiten que ambas partes sigan el estado de sus pagos al instante.
- Interoperabilidad: La red RTP está diseñada para funcionar sin problemas con varias instituciones financieras, lo que permite una amplia compatibilidad y adopción.
La red RTP está diseñada para admitir una variedad de tipos de pago, incluidos los pagos de persona a persona (P2P), de empresa a empresa (B2B) y de empresa a consumidor (B2C), lo que la convierte en una herramienta versátil para las operaciones financieras modernas.
¿Cómo Funcionan los Pagos en Tiempo Real?
Los pagos en tiempo real revolucionan la experiencia bancaria tradicional al permitir transferencias de dinero instantáneas. Esta eficiencia es posible gracias a la tecnología avanzada y los protocolos de comunicación seguros. A continuación, se presenta un análisis detallado de cómo funcionan los pagos en tiempo real.
El Proceso de los Pagos en Tiempo Real
La mecánica de los pagos en tiempo real implica varios pasos clave, que garantizan tanto la velocidad como la seguridad:
Iniciación del Pago
- El remitente inicia un servicio de pago a través de la plataforma en línea de su banco o una aplicación móvil.
- Se ingresan detalles esenciales como la información de la cuenta del destinatario, el monto y el propósito del pago.
Validación y Autenticación
- El banco del remitente valida los detalles del pago y autentica la identidad del remitente.
- La verificación incluye comprobar que haya fondos suficientes en la cuenta del remitente para cubrir la transacción.
Transmisión del Pago
- Una vez validado, el pago se transmite a través de la red RTP.
- La red RTP facilita el intercambio de datos en tiempo real entre los bancos del remitente y del destinatario.
Procesamiento del Banco Receptor
- El banco receptor recibe las instrucciones de pago y verifica su autenticidad.
- Luego, el banco receptor acredita la cuenta del destinatario con el monto especificado.
Confirmación en Tiempo Real
- Tanto el remitente como el destinatario reciben notificaciones en tiempo real que confirman la transacción exitosa.
- Esta transparencia asegura que ambas partes estén al tanto del estado del pago de inmediato.
Plataforma digital financiera diseñada para tu vida en USA
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Infraestructura Técnica Detrás de los Pagos en Tiempo Real
El funcionamiento fluido de los pagos en tiempo real depende de una infraestructura técnica robusta. Los componentes clave incluyen:
- Pasarelas de Pago: Facilitan la transferencia de datos de pago entre los bancos y la red RTP.
- APIs (Interfaces de Programación de Aplicaciones): Permiten que los bancos integren sus sistemas con la red RTP, asegurando una comunicación y procesamiento de transacciones sin problemas.
- Protocolos de Cifrado: Protegen los datos de la transacción durante la transmisión, evitando el acceso no autorizado.
- Sistemas de Detección de Fraude: Algoritmos avanzados y modelos de aprendizaje automático monitorean las transacciones en tiempo real para detectar y prevenir actividades fraudulentas.
Medidas de Seguridad en los Pagos en Tiempo Real
Garantizar la seguridad de los pagos en tiempo real es fundamental. Se implementan varias capas de seguridad para proteger las transacciones:
- Autenticación Multifactor (MFA): Se requiere que los usuarios verifiquen su identidad mediante varios métodos de autenticación, como contraseñas, datos biométricos o códigos de un solo uso.
- Cifrado: Todos los datos de las transacciones se cifran durante la transmisión para evitar la interceptación y el acceso no autorizado.
- Tokenización: La información sensible, como los números de cuenta, se reemplaza con tokens únicos que solo pueden ser interpretados por partes autorizadas.
- Monitoreo Continuo: Las transacciones se monitorean continuamente en tiempo real para detectar cualquier patrón inusual que pueda indicar actividad fraudulenta.
Ejemplos de Casos de Uso de Pagos en Tiempo Real
Los pagos en tiempo real se utilizan en diversos escenarios, mejorando la eficiencia de las transacciones financieras en diferentes sectores:
- Transferencias de Persona a Persona (P2P): Amigos y familiares pueden enviarse dinero al instante, independientemente del banco que utilicen.
- Pagos de Empresa a Empresa (B2B): Las empresas pueden pagar a proveedores y socios de inmediato, mejorando la gestión del flujo de caja y las operaciones comerciales.
- Pagos de Empresa a Consumidor (B2C): Las empresas pueden pagar a empleados, contratistas o proveedores de servicios al instante, asegurando una compensación oportuna.
- Transacciones de Comercio Electrónico: Los minoristas en línea pueden recibir pagos al instante, lo que permite un procesamiento y envío de pedidos más rápido.
Ventajas de los Pagos en Tiempo Real
Los beneficios de los pagos en tiempo real son multifacéticos y ofrecen ventajas significativas sobre los métodos de pago tradicionales:
- Velocidad: Las transacciones instantáneas eliminan los períodos de espera para que los fondos estén disponibles.
- Conveniencia: Las transacciones se pueden realizar en cualquier momento, desde cualquier lugar, sin las restricciones de los horarios bancarios.
- Eficiencia: Simplifica las operaciones financieras tanto para individuos como para empresas, reduciendo el tiempo y el esfuerzo necesarios para procesar pagos.
- Transparencia: Las notificaciones y confirmaciones inmediatas mantienen a todas las partes informadas en tiempo real.
Los pagos en tiempo real representan un avance significativo en la industria financiera, ofreciendo una forma fluida, segura y eficiente de transferir fondos. A medida que la adopción de los sistemas de pago en tiempo real continúa creciendo, los beneficios serán cada vez más generalizados, transformando la forma en que manejamos las transacciones financieras.
RTP vs. Otros Tipos de Pago
Los pagos en tiempo real (RTP) ofrecen una ventaja distintiva sobre los métodos de pago tradicionales al proporcionar un procesamiento de transacciones inmediato y disponibilidad de fondos. Para comprender el alcance completo de los beneficios de los RTP, es útil compararlos con otros tipos de pago comunes: transferencias de la Cámara de Compensación Automatizada (ACH) y Pagos Inmediatos.
RTP vs. ACH
Las transferencias de la Cámara de Compensación Automatizada (ACH) han sido un pilar en las transacciones financieras durante décadas. Sin embargo, los RTP ofrecen varias mejoras que los convierten en una opción superior en muchos escenarios. Aquí hay una comparación:
- Velocidad:
- RTP: Las transacciones se procesan al instante, con fondos disponibles para el destinatario en segundos.
- ACH: Las transacciones generalmente tardan de uno a tres días hábiles en liquidarse, ya que se procesan en lotes.
- Disponibilidad:
- RTP: Opera las 24 horas del día, los 365 días del año, lo que permite realizar transacciones en cualquier momento, incluidos fines de semana y días festivos.
- ACH: Limitado a días y horas hábiles, sin procesamiento los fines de semana ni días festivos.
- Costo:
- RTP: Aunque los costos pueden variar, las transacciones RTP suelen tener tarifas competitivas, que pueden ser más bajas que las de los servicios ACH acelerados.
- ACH: Generalmente son de menor costo para transacciones estándar, pero las transferencias ACH aceleradas pueden incurrir en tarifas más altas.
- Transparencia:
- RTP: Proporciona confirmaciones de transacciones en tiempo real y capacidades de mensajería detalladas, mejorando la transparencia.
- ACH: Las notificaciones suelen retrasarse, y los mensajes detallados de transacciones no son tan sólidos.
- Casos de Uso:
- RTP: Ideal para pagos urgentes, transferencias entre personas (P2P) y transacciones comerciales que requieren disponibilidad inmediata de fondos.
- ACH: Adecuado para nóminas regulares, pagos de facturas y transacciones en masa donde la disponibilidad inmediata no es crítica.
RTP vs. Pagos Inmediatos
Los pagos inmediatos, como los facilitados por redes de tarjetas de crédito o ciertos servicios de pago digital, también ofrecen tiempos de procesamiento rápidos. Así es como se comparan con RTP:
- Tiempo de Procesamiento:
- RTP: Las transacciones se liquidan al instante, proporcionando disponibilidad inmediata de fondos.
- Pagos Inmediatos: A menudo se procesan en segundos o minutos, pero los tiempos de liquidación pueden variar según el proveedor de servicios.
- Costo:
- RTP: Generalmente más rentable, especialmente para transacciones de alto valor, ya que las tarifas suelen ser más bajas en comparación con las tarifas de procesamiento de tarjetas de crédito.
- Pagos Inmediatos: Las transacciones con tarjeta de crédito pueden incurrir en tarifas más altas debido a los cargos de procesamiento y tarifas de intercambio.
- Seguridad:
- RTP: Emplea cifrado avanzado, autenticación multifactor y monitoreo continuo para la detección de fraudes.
- Pagos Inmediatos: Las medidas de seguridad varían según el proveedor, pero generalmente incluyen cifrado y monitoreo de fraudes.
- Uso:
- RTP: Se utiliza para una amplia gama de transacciones, incluidas las transferencias P2P, pagos B2B y B2C.
- Pagos Inmediatos: Comúnmente utilizados para transacciones de consumo, compras en línea y pagos de pequeñas empresas.
- Disponibilidad:
- RTP: Siempre disponible, independientemente de la hora o el día.
- Pagos Inmediatos: La disponibilidad depende del proveedor de servicios, pero muchos ofrecen procesamiento casi instantáneo.
Al comprender estas comparaciones, queda claro que los RTP aportan un nivel de eficiencia, conveniencia y seguridad que los métodos de pago tradicionales no pueden igualar. Como resultado, los RTP están ganando popularidad tanto para transacciones financieras personales como comerciales.
Aprende mas sobre los diferentes tipos de transferencias bancarias
Aplicaciones de Transferencia Instantánea
Además de los canales bancarios tradicionales, las aplicaciones de transferencia instantánea han surgido como herramientas populares para facilitar las transferencias de dinero en tiempo real. Estas aplicaciones aprovechan la red de Pagos en Tiempo Real (RTP) y otras tecnologías de pago en tiempo real para proporcionar a los usuarios formas rápidas y convenientes de enviar y recibir fondos. Exploremos algunas de las aplicaciones de transferencia instantánea más utilizadas y cómo funcionan.
Aplicaciones de Transferencia Instantánea Populares
- Venmo: Una aplicación ampliamente utilizada que permite a los usuarios enviar y recibir dinero con amigos y familiares, con una interfaz similar a las redes sociales para mayor conveniencia.
- Zelle: Integrada con los principales bancos, Zelle ofrece transferencias directas de banco a banco, lo que la hace conveniente para los usuarios con cuentas en instituciones financieras participantes.
- Común App: Común es una recién llegada al mercado de aplicaciones de transferencia instantánea, ganando atención por su interfaz fácil de usar y su enfoque en servicios financieros impulsados por la comunidad inmigrante. Con Común, los usuarios pueden enviar dinero al instante a amigos, familiares y negocios, mientras acceden a una gama de funciones diseñadas para empoderar financieramente a las comunidades.
Estas aplicaciones han hecho que las transferencias instantáneas sean accesibles a un público más amplio, simplificando el proceso de enviar y recibir dinero.
Conclusión
Las transferencias de dinero en tiempo real, facilitadas por la red RTP y aplicaciones de transferencia instantánea como Venmo, Zelle y Común, ofrecen una velocidad, conveniencia y seguridad incomparables en las transacciones financieras. Con la disponibilidad inmediata de fondos, operación las 24 horas del día y interfaces fáciles de usar, estas tecnologías están transformando la forma en que gestionamos nuestras finanzas. Adoptar las transferencias en tiempo real abre nuevas posibilidades para interacciones financieras eficientes e inclusivas, empoderando a individuos y empresas en todo el mundo.
¿Cómo funcionan las transferencias de dinero en tiempo real?
Usan redes de pago que procesan y confirman la transacción casi instantáneamente, en lugar de esperar los ciclos de procesamiento tradicionales de varios días.
¿Qué transferencias de Común son instantáneas?
La mayoría de las remesas internacionales llegan en minutos. Los tiempos de transferencias bancarias tradicionales (como ACH) siguen tomando de 3 a 5 días hábiles.
¿Qué ventajas tienen las transferencias en tiempo real?
Acceso más rápido al dinero, útil en emergencias o cuando tu familia necesita el dinero de inmediato.
Preguntas frecuentes
¿Qué significa que una transferencia sea "en tiempo real"?
Que el dinero está disponible para el destinatario casi inmediatamente después de enviarse, en lugar de esperar días.
¿Las remesas de Común son instantáneas?
La mayoría llega en minutos, dependiendo del país y método de entrega elegido.
¿Todas las transferencias con Común son instantáneas?
No, las transferencias ACH tradicionales siguen tomando de 3 a 5 días hábiles; las remesas internacionales suelen ser más rápidas.
¿Por qué algunas transferencias tardan más que otras?
Depende de la red de pago usada — ACH sigue ciclos de procesamiento de varios días, mientras que las redes de remesas modernas procesan en minutos.
¿Necesito hacer algo especial para que mi transferencia sea instantánea?
No, la velocidad depende del método que elijas dentro de la app al momento de enviar.
¿Las transferencias en tiempo real tienen algún costo adicional?
El costo depende del servicio específico que uses; revisa siempre la tarifa mostrada antes de confirmar tu envío.

Pagos instantáneos
¿Cómo envío dinero a través de Xoom? Tu guía completa en 7 pasos
8 min de lectura
En la actualidad, enviar dinero a otros países se ha convertido en una necesidad básica para millones de inmigrantes que viven en Estados Unidos.
Según la campaña en 2025 de la IDFR ( International Day of Family Remittances) durante la última década, los inmigrantes enviaron alrededor de 5 billones de dólares en remesas a sus países de origen, las cuales son fundamentales para alimentación, vivienda, salud y otros gastos básicos.
Para atender esta necesidad existen aplicaciones como Xoom, un servicio de PayPal para realizar transferencias de dinero a través de diversas formas de pago y de manera segura.
En esta ocasión, revisaremos cómo enviar dinero por Xoom paso a paso, sus principales características y algunas alternativas para conectar con tu familia fuera de EE. UU.
¿Qué es Xoom y es seguro enviar dinero con este servicio?
Xoom es una red de transferencias digitales perteneciente a PayPal, que opera completamente en línea y ofrece diferentes alternativas de envío para facilitar las transacciones.
Se ha convertido en una de las opciones más populares para efectuar transferencias de dinero digitales internacionales, debido al respaldo que ofrece PayPal, lo cual otorga seguridad a sus usuarios.
Además del respaldo que otorga PayPal, Xoom cuenta con altos estándares de seguridad para transferir dinero, como el cifrado SSL y el sello VeriSign.
Adicionalmente, sus servicios están disponibles para enviar dinero desde Estados Unidos a más de 70 países, incluyendo México, Guatemala, Honduras, Perú, entre otros.
7 pasos detallados para enviar dinero por Xoom
Para mandar dinero a través de Xoom solo sigue los siguientes pasos.
Accede a Xoom (web o app móvil) e inicia sesión o regístrate
Puedes optar por ingresar a través de la web www.xoom.com o de la aplicación móvil. Una vez ahí, inicia sesión o abre una cuenta con tu dirección de correo electrónico. También puedes utilizar tu cuenta de PayPal para acceder.
Selecciona el país de destino y la cantidad a enviar
Elige el país al que deseas enviar la transferencia. Posteriormente, te aparecerán las opciones de envío disponibles para el destino seleccionado.
Elige el método de envío
Los métodos de pago que ofrece Xoom son los siguientes:
- Depósito bancario
- Retiro de efectivo en sucursales físicas, como Oxxo o Elektra
- Recarga telefónica
- Pago de servicios
- Entrega en efectivo
Proporciona los datos del destinatario
Los datos que debes ingresar son:
- Nombre completo, como aparece en su identificación oficial
- Dirección
- Número de teléfono
- Cuenta bancaria (si aplica, según el método de envío)
Selecciona tu método de pago
Posteriormente, ingresa la cantidad que deseas enviar y selecciona el método de pago, entre los cuales se encuentran:
- Cuenta bancaria vinculada
- Tarjeta de débito o tarjeta de crédito
- Saldo disponible en tu cuenta PayPal
Revisa y confirma la transacción
Antes de confirmar el envío, Xoom te mostrará los datos para que verifiques que son correctos, además del monto correspondiente a tarifas, así como el tipo de cambio utilizado para la conversión de moneda.
Sigue el estado de tu envío con el número de seguimiento
Obtén un número de seguimiento y verifica el estado de tu transferencia directamente en la aplicación o página web de Xoom.
Aspectos clave a considerar al usar Xoom
Aunque Xoom es una alternativa popular para realizar transferencias rápidas y seguras, es importante que consideres varios aspectos antes de elegir esta opción.
Tarifas de envío
Las tarifas de envío de Xoom no son fijas, dependen del país de destino, del monto a enviar y del método de pago.
Generalmente, el método más caro es con tarjeta de crédito y el más económico es a través de una cuenta.
| Plataforma | Tarifa | Tipo de cambio | Tiempo de entrega | Opciones de entrega |
|---|---|---|---|---|
| Xoom | Desde 2.99 USD, dependiendo el tipo de envío | Menos favorable | Minutos a horas | Depósito bancario, retiro en efectivo, entrega a domicilio |
| Común | Tarifa desde 2.99 USD, hasta los límites aplicables | Competitivo (Aclaración: Los resultados pueden variar según el país de destino y método de envío) | Minutos | Retiro en efectivo, depósito bancario |
Tipo de cambio
El tipo de cambio puede ser otra desventaja, porque, además de que se calcula directamente en la plataforma de Xoom, varía según el método de envío seleccionado.
Límites de envío
Xoom impone límites de envío que dependen del nivel de verificación de cada cuenta. Para usuarios no verificados residentes en EE. UU., el límite diario es de $2,999 USD. En cambio, los usuarios verificados pueden enviar hasta $10,000 o $50,000 USD por día, según su nivel de verificación.
Opciones de recepción
Xoom cuenta con diferentes opciones de recepción, pero pueden variar de acuerdo con el país de destino.
En general, es posible enviar dinero en efectivo con retiro en diferentes puntos de pago, por depósito bancario, recarga o pago de servicio.
Seguridad y fiabilidad
Xoom cuenta con el respaldo de PayPal, además de cifrado SSL/TLS para proteger tu información financiera y monitoreo antifraude para asegurar que tu dinero llegue a su destino.
Tiempos de entrega
Generalmente, los envíos de dinero por tarjeta de débito y efectivo se reflejan en cuestión de minutos. Sin embargo, otros métodos de envío, como depósito bancario, pueden tardar desde 1 día hábil.
El tiempo total te aparecerá antes de confirmar tu transacción en la aplicación o página web de Xoom.
Accesibilidad
Xoom está también disponible en español y, en general, es fácil de usar para los migrantes en Estados Unidos.
Alternativas modernas para enviar dinero por Xoom: ¿Por qué Común es una opción inteligente?
Enviar dinero fuera de EE. UU. es fundamental, al igual que contar con servicios de transferencias internacionales eficientes, como Xoom. Aunque también existen opciones más innovadoras que te ofrecen mayores ventajas y menores costos para que tu familia y amigos obtengan mucho más.
Común es una plataforma financiera innovadora y completa que resuelve las necesidades de los usuarios que radican en Estados Unidos, especialmente de los inmigrantes. Ya que, Común a diferencia de Xoom, cuenta con un enfoque especializado y con tarifas transparentes.
Con Común:
- Abre tu cuenta con una identificación oficial de tu país; se aceptan más de 100 identificaciones.
- Después de tu primer envío gratuito, paga desde $2.99 USD por envío hasta los límites aplicables.
- Accede al servicio de atención al cliente en español y en inglés, disponible 24/7.
- Obtén una tarjeta de débito Visa para comprar en establecimientos físicos.
- Maneja tus finanzas desde la aplicación móvil de Común, donde puedes sincronizar tu cuenta bancaria externa y gestionar tus finanzas desde la plataforma de Común.
¿Tienes más dudas sobre cuál es la opción más conveniente para enviar dinero? Descubre Común y conoce el lado fácil y seguro de las finanzas.
Preguntas frecuentes
Si quieres saber más, consulta nuestra sección de preguntas frecuentes
¿Cómo enviar dinero de México a Estados Unidos usando Xoom?
No es posible enviar dinero desde México a través de Xoom, ya que solo permite envíos desde Estados Unidos, Canadá y otros países de Europa.
¿Cuánto tarda en llegar el dinero por Xoom?
Dependiendo del método de envío, oscila entre minutos hasta 3 días hábiles.
¿Es seguro usar Común para enviar dinero a Latinoamérica?
Sí, Común cuenta con las medidas de seguridad necesarias para mantener a salvo tu dinero y datos personales.
¿Puedo usar Común aunque no tenga cuenta en PayPal?
Sí, Común es una plataforma independiente de PayPal y puedes abrir una cuenta con la identificación oficial de tu país.
¿Puedo hacer depósitos en efectivo si no tengo cuenta bancaria en EE. UU.?
Sí, Común te permite depositar dinero en efectivo en numerosos establecimientos cerca de ti.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


