
Cuenta corriente
Estafas de Transferencia de Dinero: Cómo Reconocerlas y Evitarlas
En un mundo cada vez más digital, las estafas de transferencia de dinero se han convertido en una amenaza prevalente, que afecta tanto a individuos como a empresas. Estas estafas explotan la confianza y la urgencia, a menudo resultando en pérdidas financieras significativas. Comprender la mecánica de estas estafas, reconocer las señales de advertencia y saber cómo protegerse son pasos cruciales para salvaguardar tus finanzas. Este artículo tiene como objetivo equiparte con el conocimiento necesario para identificar los diferentes tipos de estafas de transferencia de dinero, implementar medidas preventivas y recuperar fondos si caes víctima de estos esquemas fraudulentos. Al estar informado y vigilante, puedes navegar por las transacciones financieras con confianza y seguridad.
8 min read

22 Aug 2024

Las estafas de transferencia de dinero más comunes en EE.UU. incluyen la estafa del romance, impostor del gobierno, premio falso, estafa laboral y phishing bancario. La señal de alerta universal: alguien que no conoces pide dinero urgentemente mediante transferencia. Las transferencias digitales son prácticamente irreversibles — nunca envíes dinero bajo presión o a desconocidos.
Las estafas de transferencia de dinero cuestan a los estadounidenses miles de millones de dólares cada año. La comunidad inmigrante es especialmente vulnerable porque puede estar menos familiarizada con los patrones de fraude locales, puede sentir mayor presión para ayudar a familiares, y los estafadores explotan activamente el desconocimiento del sistema. Conocer estos esquemas es la mejor defensa.
Estafa 1: Impostor del gobierno o agencia federal
Cómo funciona: recibes una llamada, mensaje o correo de alguien que dice ser del IRS, ICE, Seguro Social, o policía. Te dicen que tienes una deuda pendiente, una multa, o que serás deportado/arrestado. Exigen pago inmediato por transferencia bancaria, Zelle, o tarjetas de regalo. Señales de alerta: las agencias NUNCA piden pagos por teléfono o mediante apps. El IRS siempre envía notificaciones por correo postal primero. Nadie te amenaza con arresto inmediato por una llamada telefónica. Qué hacer: cuelga, no pagues, reporta en reportfraud.ftc.gov.
Estafa 2: Estafa romántica (romance scam)
Cómo funciona: una persona te contacta en una app de citas o red social, construye una relación emocional durante semanas o meses, y eventualmente tiene una “emergencia” (hospital, boleto de avión, negocio) y pide dinero. Señales de alerta: son muy atractivos en fotos. Nunca pueden hacer videollamada. Su historia tiene inconsistencias. Siempre tienen una razón por la que no pueden verte en persona. El pedido de dinero viene relativamente pronto y hay urgencia. Qué hacer: busca las fotos de perfil en Google Images (reversa de imagen). Nunca envées dinero a alguien que no has conocido en persona.
Estafa 3: Premio o lotería falsa
Cómo funciona: te notifican que ganaste un premio, lotería o sorteo. Para reclamarlo, debes pagar impuestos, comisiones de proceso, o “asegurar” el premio con un depósito. Señales de alerta: no participaste en ningún concurso. Piden pago antes de entregarte el “premio”. La comunicación usa diseños genéricos o tiene errores gramaticales. La urgencia es alta: “tiene 24 horas para reclamar”. Qué hacer: no pagues nada para recibir un premio legítimo. Los impuestos de premios reales se pagan al IRS después de recibirlos, no antes.
Estafa 4: Oferta de trabajo falsa
Cómo funciona: recibes una oferta de trabajo que parece legítima, a veces con entrevista. Te piden que compres equipos o software para el trabajo con tu propio dinero, o que proceses pagos de clientes y transfieras la mayor parte, quedando con una comisión. Señales de alerta: el salario es excepcionalmente alto para el trabajo descrito. Te piden comprar cosas antes de empezar. Te piden tu información bancaria antes de una oferta formal. El proceso de contratación es inusualmente rápido. Qué hacer: investiga la empresa en LinkedIn y BBB. Las empresas legítimas no piden dinero a empleados nuevos.
Estafa 5: Phishing bancario
Cómo funciona: recibes un mensaje que parece de tu banco alertándote de actividad sospechosa. Te pide que confirmes tu información o hagas clic en un enlace para “asegurar tu cuenta”. El sitio al que te lleva parece idéntico al de tu banco. Señales de alerta: el remitente tiene un email genérico o diferente al oficial del banco. El enlace lleva a un dominio diferente al oficial. Hay urgencia extrema y amenaza de bloquee de cuenta. Qué hacer: nunca hagas clic en enlaces de mensajes no solicitados. Ve directamente a la app o sitio web oficial de tu banco. Tu banco nunca te pedirá tu contraseña completa por mensaje.
Qué hacer si ya fuiste víctima de una estafa
Si ya transferiste dinero: contacta a tu banco inmediatamente — algunas transferencias pueden detenerse si actúas en minutos. Reporta a la FTC en reportfraud.ftc.gov y al FBI en ic3.gov. Presenta una denuncia policial local. Si usaste Zelle, reporta el fraude directamente en la app. Las posibilidades de recuperar el dinero son bajas una vez transferido, pero el reporte ayuda a investigar y prevenir futuros fraudes.
Preguntas frecuentes sobre estafas de transferencia
¿Puedo recuperar el dinero si fui víctima de una estafa?
Es difícil pero no imposible. Si usaste tarjeta de crédito o débito, puedes disputar el cargo con tu banco. Las transferencias bancarias directas o por Zelle son casi irreversibles una vez procesadas. Actuar en los primeros 30 minutos aumenta las posibilidades. El banco investigará pero no garantiza reembolso. Por eso la prevención es crucial.
¿Los inmigrantes son más vulnerables a estas estafas?
Sí, por varias razones: menos familiaridad con instítuciones y agencias de EE.UU. (facilita impostor del gobierno), barrera del idioma que dificulta detectar inconsistencias, mayor urgencia financiera, miedo a consecuencias migratorias que los estafadores explotan activamente, y menor acceso a redes de apoyo que puedan alertarlos. Común y otras organizaciones trabajan activamente para educar a la comunidad latina sobre estos riesgos.
¿Zelle tiene protección contra fraudes?
Zelle tiene protección limitada. Si autorizaste voluntariamente la transferencia (aunque fue por engaño), los bancos generalmente no reembolsan. Si la transferencia fue completamente no autorizada (alguien accedió a tu cuenta sin permiso), sí estás protegido. En 2023 los bancos miembros de Zelle expandieron las políticas de reembolso para ciertos tipos de fraude, pero cada caso se evalúa individualmente.
¿Cómo saber si un mensaje de mi banco es legítimo?
Regla de oro: nunca respondas a mensajes no solicitados con información personal o dinéro. Llama tú directamente al número oficial en la parte trasera de tu tarjeta o en el sitio web oficial. Ve directamente a la app bancaria (no por links de mensajes). Recuerda que tu banco NUNCA te pedirá tu contraseña, PIN, o códigos de verificación por mensaje.
¿Dónde reporto una estafa que ya ocurrió?
Reporta en reportfraud.ftc.gov (Federal Trade Commission), ic3.gov (FBI Internet Crime Complaint Center), el número no-emergencias de tu policía local (para crear registro policial), y directamente a tu banco para intentar revertir la transferencia. Si la estafa involucró amenazas de deportación o agencias de inmigración, puedes también reportar al USCIS.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Pagos instantáneos
Transferencias de Dinero en Tiempo Real: Cómo Funcionan las Transferencias Instantáneas
8 min de lectura
Las transferencias en tiempo real permiten que el dinero esté disponible casi de inmediato, a diferencia de métodos tradicionales que tardan días. Con Común, la mayoría de las remesas internacionales llegan en minutos.
¿Qué es la Red de Pagos en Tiempo Real (RTP)?
La red de Pagos en Tiempo Real (RTP) es una infraestructura financiera avanzada diseñada para facilitar las transferencias de dinero instantáneas en tiempo real. Introducida por The Clearing House en 2017, la red RTP permite la transferencia inmediata de fondos entre instituciones financieras participantes. Este sistema opera las 24 horas del día, los 365 días del año, lo que garantiza que las transacciones puedan realizarse en cualquier momento, incluidos fines de semana y días festivos.
Las características clave de la red RTP incluyen:
- Disponibilidad Inmediata de Fondos: Los fondos están disponibles para el destinatario en segundos después de iniciar la transacción.
- Comunicación Mejorada: El sistema RTP admite mensajería detallada, lo que permite a los remitentes y destinatarios intercambiar información sobre el pago.
- Mayor Seguridad: Las medidas avanzadas de cifrado y autenticación ayudan a proteger las transacciones contra fraudes.
Características Clave de la Red RTP
- Velocidad: Las transacciones se completan en segundos, proporcionando disponibilidad inmediata de fondos al destinatario.
- Seguridad: La red RTP emplea protocolos avanzados de cifrado y autenticación para garantizar la seguridad de las transacciones.
- Transparencia: Las actualizaciones y confirmaciones en tiempo real permiten que ambas partes sigan el estado de sus pagos al instante.
- Interoperabilidad: La red RTP está diseñada para funcionar sin problemas con varias instituciones financieras, lo que permite una amplia compatibilidad y adopción.
La red RTP está diseñada para admitir una variedad de tipos de pago, incluidos los pagos de persona a persona (P2P), de empresa a empresa (B2B) y de empresa a consumidor (B2C), lo que la convierte en una herramienta versátil para las operaciones financieras modernas.
¿Cómo Funcionan los Pagos en Tiempo Real?
Los pagos en tiempo real revolucionan la experiencia bancaria tradicional al permitir transferencias de dinero instantáneas. Esta eficiencia es posible gracias a la tecnología avanzada y los protocolos de comunicación seguros. A continuación, se presenta un análisis detallado de cómo funcionan los pagos en tiempo real.
El Proceso de los Pagos en Tiempo Real
La mecánica de los pagos en tiempo real implica varios pasos clave, que garantizan tanto la velocidad como la seguridad:
Iniciación del Pago
- El remitente inicia un servicio de pago a través de la plataforma en línea de su banco o una aplicación móvil.
- Se ingresan detalles esenciales como la información de la cuenta del destinatario, el monto y el propósito del pago.
Validación y Autenticación
- El banco del remitente valida los detalles del pago y autentica la identidad del remitente.
- La verificación incluye comprobar que haya fondos suficientes en la cuenta del remitente para cubrir la transacción.
Transmisión del Pago
- Una vez validado, el pago se transmite a través de la red RTP.
- La red RTP facilita el intercambio de datos en tiempo real entre los bancos del remitente y del destinatario.
Procesamiento del Banco Receptor
- El banco receptor recibe las instrucciones de pago y verifica su autenticidad.
- Luego, el banco receptor acredita la cuenta del destinatario con el monto especificado.
Confirmación en Tiempo Real
- Tanto el remitente como el destinatario reciben notificaciones en tiempo real que confirman la transacción exitosa.
- Esta transparencia asegura que ambas partes estén al tanto del estado del pago de inmediato.
Plataforma digital financiera diseñada para tu vida en USA
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Infraestructura Técnica Detrás de los Pagos en Tiempo Real
El funcionamiento fluido de los pagos en tiempo real depende de una infraestructura técnica robusta. Los componentes clave incluyen:
- Pasarelas de Pago: Facilitan la transferencia de datos de pago entre los bancos y la red RTP.
- APIs (Interfaces de Programación de Aplicaciones): Permiten que los bancos integren sus sistemas con la red RTP, asegurando una comunicación y procesamiento de transacciones sin problemas.
- Protocolos de Cifrado: Protegen los datos de la transacción durante la transmisión, evitando el acceso no autorizado.
- Sistemas de Detección de Fraude: Algoritmos avanzados y modelos de aprendizaje automático monitorean las transacciones en tiempo real para detectar y prevenir actividades fraudulentas.
Medidas de Seguridad en los Pagos en Tiempo Real
Garantizar la seguridad de los pagos en tiempo real es fundamental. Se implementan varias capas de seguridad para proteger las transacciones:
- Autenticación Multifactor (MFA): Se requiere que los usuarios verifiquen su identidad mediante varios métodos de autenticación, como contraseñas, datos biométricos o códigos de un solo uso.
- Cifrado: Todos los datos de las transacciones se cifran durante la transmisión para evitar la interceptación y el acceso no autorizado.
- Tokenización: La información sensible, como los números de cuenta, se reemplaza con tokens únicos que solo pueden ser interpretados por partes autorizadas.
- Monitoreo Continuo: Las transacciones se monitorean continuamente en tiempo real para detectar cualquier patrón inusual que pueda indicar actividad fraudulenta.
Ejemplos de Casos de Uso de Pagos en Tiempo Real
Los pagos en tiempo real se utilizan en diversos escenarios, mejorando la eficiencia de las transacciones financieras en diferentes sectores:
- Transferencias de Persona a Persona (P2P): Amigos y familiares pueden enviarse dinero al instante, independientemente del banco que utilicen.
- Pagos de Empresa a Empresa (B2B): Las empresas pueden pagar a proveedores y socios de inmediato, mejorando la gestión del flujo de caja y las operaciones comerciales.
- Pagos de Empresa a Consumidor (B2C): Las empresas pueden pagar a empleados, contratistas o proveedores de servicios al instante, asegurando una compensación oportuna.
- Transacciones de Comercio Electrónico: Los minoristas en línea pueden recibir pagos al instante, lo que permite un procesamiento y envío de pedidos más rápido.
Ventajas de los Pagos en Tiempo Real
Los beneficios de los pagos en tiempo real son multifacéticos y ofrecen ventajas significativas sobre los métodos de pago tradicionales:
- Velocidad: Las transacciones instantáneas eliminan los períodos de espera para que los fondos estén disponibles.
- Conveniencia: Las transacciones se pueden realizar en cualquier momento, desde cualquier lugar, sin las restricciones de los horarios bancarios.
- Eficiencia: Simplifica las operaciones financieras tanto para individuos como para empresas, reduciendo el tiempo y el esfuerzo necesarios para procesar pagos.
- Transparencia: Las notificaciones y confirmaciones inmediatas mantienen a todas las partes informadas en tiempo real.
Los pagos en tiempo real representan un avance significativo en la industria financiera, ofreciendo una forma fluida, segura y eficiente de transferir fondos. A medida que la adopción de los sistemas de pago en tiempo real continúa creciendo, los beneficios serán cada vez más generalizados, transformando la forma en que manejamos las transacciones financieras.
RTP vs. Otros Tipos de Pago
Los pagos en tiempo real (RTP) ofrecen una ventaja distintiva sobre los métodos de pago tradicionales al proporcionar un procesamiento de transacciones inmediato y disponibilidad de fondos. Para comprender el alcance completo de los beneficios de los RTP, es útil compararlos con otros tipos de pago comunes: transferencias de la Cámara de Compensación Automatizada (ACH) y Pagos Inmediatos.
RTP vs. ACH
Las transferencias de la Cámara de Compensación Automatizada (ACH) han sido un pilar en las transacciones financieras durante décadas. Sin embargo, los RTP ofrecen varias mejoras que los convierten en una opción superior en muchos escenarios. Aquí hay una comparación:
- Velocidad:
- RTP: Las transacciones se procesan al instante, con fondos disponibles para el destinatario en segundos.
- ACH: Las transacciones generalmente tardan de uno a tres días hábiles en liquidarse, ya que se procesan en lotes.
- Disponibilidad:
- RTP: Opera las 24 horas del día, los 365 días del año, lo que permite realizar transacciones en cualquier momento, incluidos fines de semana y días festivos.
- ACH: Limitado a días y horas hábiles, sin procesamiento los fines de semana ni días festivos.
- Costo:
- RTP: Aunque los costos pueden variar, las transacciones RTP suelen tener tarifas competitivas, que pueden ser más bajas que las de los servicios ACH acelerados.
- ACH: Generalmente son de menor costo para transacciones estándar, pero las transferencias ACH aceleradas pueden incurrir en tarifas más altas.
- Transparencia:
- RTP: Proporciona confirmaciones de transacciones en tiempo real y capacidades de mensajería detalladas, mejorando la transparencia.
- ACH: Las notificaciones suelen retrasarse, y los mensajes detallados de transacciones no son tan sólidos.
- Casos de Uso:
- RTP: Ideal para pagos urgentes, transferencias entre personas (P2P) y transacciones comerciales que requieren disponibilidad inmediata de fondos.
- ACH: Adecuado para nóminas regulares, pagos de facturas y transacciones en masa donde la disponibilidad inmediata no es crítica.
RTP vs. Pagos Inmediatos
Los pagos inmediatos, como los facilitados por redes de tarjetas de crédito o ciertos servicios de pago digital, también ofrecen tiempos de procesamiento rápidos. Así es como se comparan con RTP:
- Tiempo de Procesamiento:
- RTP: Las transacciones se liquidan al instante, proporcionando disponibilidad inmediata de fondos.
- Pagos Inmediatos: A menudo se procesan en segundos o minutos, pero los tiempos de liquidación pueden variar según el proveedor de servicios.
- Costo:
- RTP: Generalmente más rentable, especialmente para transacciones de alto valor, ya que las tarifas suelen ser más bajas en comparación con las tarifas de procesamiento de tarjetas de crédito.
- Pagos Inmediatos: Las transacciones con tarjeta de crédito pueden incurrir en tarifas más altas debido a los cargos de procesamiento y tarifas de intercambio.
- Seguridad:
- RTP: Emplea cifrado avanzado, autenticación multifactor y monitoreo continuo para la detección de fraudes.
- Pagos Inmediatos: Las medidas de seguridad varían según el proveedor, pero generalmente incluyen cifrado y monitoreo de fraudes.
- Uso:
- RTP: Se utiliza para una amplia gama de transacciones, incluidas las transferencias P2P, pagos B2B y B2C.
- Pagos Inmediatos: Comúnmente utilizados para transacciones de consumo, compras en línea y pagos de pequeñas empresas.
- Disponibilidad:
- RTP: Siempre disponible, independientemente de la hora o el día.
- Pagos Inmediatos: La disponibilidad depende del proveedor de servicios, pero muchos ofrecen procesamiento casi instantáneo.
Al comprender estas comparaciones, queda claro que los RTP aportan un nivel de eficiencia, conveniencia y seguridad que los métodos de pago tradicionales no pueden igualar. Como resultado, los RTP están ganando popularidad tanto para transacciones financieras personales como comerciales.
Aprende mas sobre los diferentes tipos de transferencias bancarias
Aplicaciones de Transferencia Instantánea
Además de los canales bancarios tradicionales, las aplicaciones de transferencia instantánea han surgido como herramientas populares para facilitar las transferencias de dinero en tiempo real. Estas aplicaciones aprovechan la red de Pagos en Tiempo Real (RTP) y otras tecnologías de pago en tiempo real para proporcionar a los usuarios formas rápidas y convenientes de enviar y recibir fondos. Exploremos algunas de las aplicaciones de transferencia instantánea más utilizadas y cómo funcionan.
Aplicaciones de Transferencia Instantánea Populares
- Venmo: Una aplicación ampliamente utilizada que permite a los usuarios enviar y recibir dinero con amigos y familiares, con una interfaz similar a las redes sociales para mayor conveniencia.
- Zelle: Integrada con los principales bancos, Zelle ofrece transferencias directas de banco a banco, lo que la hace conveniente para los usuarios con cuentas en instituciones financieras participantes.
- Común App: Común es una recién llegada al mercado de aplicaciones de transferencia instantánea, ganando atención por su interfaz fácil de usar y su enfoque en servicios financieros impulsados por la comunidad inmigrante. Con Común, los usuarios pueden enviar dinero al instante a amigos, familiares y negocios, mientras acceden a una gama de funciones diseñadas para empoderar financieramente a las comunidades.
Estas aplicaciones han hecho que las transferencias instantáneas sean accesibles a un público más amplio, simplificando el proceso de enviar y recibir dinero.
Conclusión
Las transferencias de dinero en tiempo real, facilitadas por la red RTP y aplicaciones de transferencia instantánea como Venmo, Zelle y Común, ofrecen una velocidad, conveniencia y seguridad incomparables en las transacciones financieras. Con la disponibilidad inmediata de fondos, operación las 24 horas del día y interfaces fáciles de usar, estas tecnologías están transformando la forma en que gestionamos nuestras finanzas. Adoptar las transferencias en tiempo real abre nuevas posibilidades para interacciones financieras eficientes e inclusivas, empoderando a individuos y empresas en todo el mundo.
¿Cómo funcionan las transferencias de dinero en tiempo real?
Usan redes de pago que procesan y confirman la transacción casi instantáneamente, en lugar de esperar los ciclos de procesamiento tradicionales de varios días.
¿Qué transferencias de Común son instantáneas?
La mayoría de las remesas internacionales llegan en minutos. Los tiempos de transferencias bancarias tradicionales (como ACH) siguen tomando de 3 a 5 días hábiles.
¿Qué ventajas tienen las transferencias en tiempo real?
Acceso más rápido al dinero, útil en emergencias o cuando tu familia necesita el dinero de inmediato.
Preguntas frecuentes
¿Qué significa que una transferencia sea "en tiempo real"?
Que el dinero está disponible para el destinatario casi inmediatamente después de enviarse, en lugar de esperar días.
¿Las remesas de Común son instantáneas?
La mayoría llega en minutos, dependiendo del país y método de entrega elegido.
¿Todas las transferencias con Común son instantáneas?
No, las transferencias ACH tradicionales siguen tomando de 3 a 5 días hábiles; las remesas internacionales suelen ser más rápidas.
¿Por qué algunas transferencias tardan más que otras?
Depende de la red de pago usada — ACH sigue ciclos de procesamiento de varios días, mientras que las redes de remesas modernas procesan en minutos.
¿Necesito hacer algo especial para que mi transferencia sea instantánea?
No, la velocidad depende del método que elijas dentro de la app al momento de enviar.
¿Las transferencias en tiempo real tienen algún costo adicional?
El costo depende del servicio específico que uses; revisa siempre la tarifa mostrada antes de confirmar tu envío.
Cuenta corriente
Los Pros y Contras de Usar Cheques en los Bancos De Estados Unidos
8 min de lectura
Cobrar un Cheque en tu Propio Banco
Cuando se trata de cobrar un cheque, los bancos son la opción más directa. En este artículo analizamos en profundidad los pros y contras de los cheques en el sistema bancario de EE.UU. para ayudarte a decidir cuándo usar cheques y cuándo preferir alternativas digitales.
Ventajas de usar cheques en EE.UU.
Registro físico del pago
Los cheques dejan un rastro documental que puede ser valioso para disputas legales, comprobantes de pago de renta, o registros fiscales. Algunos arrendadores y empleadores los prefieren por esta razón.
Pagos diferidos
Puedes emitir un cheque con fecha futura (postdatado) para pagar en una fecha específica, lo que puede ser útil para gestionar el flujo de efectivo.
Aceptados sin cuenta bancaria del receptor
A diferencia de Zelle o ACH, los cheques (especialmente cashier's checks) pueden usarse cuando el receptor no tiene cuenta bancaria o no conoces sus datos bancarios.
Alto nivel de confianza para montos grandes
Para transacciones de varios miles de dólares (compra de auto, depósito de renta grande), un cheque certificado o cashier's check ofrece la garantía bancaria que ninguna app de pago puede igualar.
Desventajas de usar cheques en EE.UU.
Riesgo de cheques rebotados
Los cheques personales pueden rebotar si el emisor no tiene fondos suficientes, generando cargos NSF de $25-35 para ambas partes.
Tiempo de compensación
Los cheques tardan 1-3 días hábiles en compensarse. Zelle es instantáneo y ACH tarda lo mismo pero sin el riesgo de rechazo posterior.
Riesgo de fraude y alteración
Los cheques pueden perderse, robarse o ser alterados fraudulentamente. Los pagos digitales tienen protecciones adicionales contra este tipo de fraude.
Preguntas frecuentes sobre cheques en EE.UU.
¿Todavía se usan los cheques en EE.UU. en 2026?
Sí, aunque su uso ha disminuido significativamente. Los cheques siguen siendo comunes para pagos de renta (muchos arrendadores los exigen), pagos entre particulares por montos grandes, algunos empleadores que no hacen depósito directo, y transacciones donde se prefiere un registro en papel. Sin embargo, métodos como Zelle, ACH y transferencias bancarias han reemplazado a los cheques en la mayoría de contextos diarios.
¿Qué ventajas tienen los cheques sobre los pagos digitales?
Los cheques tienen algunas ventajas específicas: funcionan sin necesitar cuenta bancaria del receptor (cheques al portador o de caja), dejan registro físico del pago, permiten pagos diferidos (cheques postdatados), y algunos arrendadores o negocios los prefieren por tradición o por evitar comisiones de plataformas digitales.
¿Cuáles son los principales riesgos de usar cheques?
Los cheques personales pueden rebotar (bounced check) si el emisor no tiene fondos, lo que genera cargos para ambas partes. También pueden perderse o robarse en tránsito, falsificarse o alterarse, y tomar 1-3 días hábiles en compensarse (clearing). Para el receptor, depositar el cheque y luego descubrir que rebota puede resultar en problemas con el banco y cargos por NSF ($25-35).
¿Cuándo es mejor usar un cheque certificado o cashier's check?
Un cheque certificado o cashier's check está garantizado por el banco — los fondos ya están apartados. Es la opción preferida para pagos grandes como depósitos de renta o compras de auto, donde el receptor necesita la garantía de que el pago es válido. Para transacciones de $1,000 o más donde la confianza es crítica, un cashier's check es más seguro que un cheque personal.
¿Puedo depositar cheques sin ir a una sucursal bancaria?
Sí. El depósito móvil de cheques permite fotografiar el cheque desde la app de tu banco. Firmas el reverso, tomas las fotos y el dinero generalmente se acredita en 1-2 días hábiles. Común permite depósito móvil de cheques completamente gratis. Es conveniente, seguro y evita el riesgo de perder el cheque en camino al banco.
¿Se puede cancelar un cheque después de entregarlo?
Sí, mediante un stop payment order. Contactas a tu banco solicitando cancelar el cheque, proporcionando el número de cheque, el monto exacto y el nombre del beneficiario. El stop payment cuesta entre $20 y $35 y es válido por 6 meses. Debes actuar rápido — si el cheque ya fue cobrado cuando haces la solicitud, el stop payment no funciona.
Educación Financiera
Estafas de transferencia de dinero en 2026: cómo identificarlas y evitarlas
8 min de lectura
Estafas de transferencia de dinero en 2026: cómo identificarlas y evitarlas
Las estafas de transferencia de dinero siguen afectando a miles de familias en Estados Unidos, especialmente comunidades inmigrantes que regularmente envían dinero a seres queridos en el extranjero. En años recientes, los estafadores se han vuelto más sofisticados, usando apps bancarias falsas, suplantación en redes sociales, voces generadas por IA y manipulación emocional para robar dinero e información personal.
Según datos recientes de la Comisión Federal de Comercio (FTC), los consumidores reportaron pérdidas de $15.9 mil millones por fraude en 2025, con estafas de suplantación siendo los tipos más comúnmente reportados.
Para los inmigrantes latinos en EE.UU., estas estafas pueden sentirse especialmente estresantes porque frecuentemente involucran situaciones familiares urgentes, barreras idiomáticas, o presión financiera.
¿Qué son las estafas de transferencia de dinero?
Las estafas de transferencia de dinero son esquemas fraudulentos diseñados para convencer a alguien de enviar dinero o compartir información financiera sensible. Estas estafas pueden ocurrir a través de llamadas telefónicas, mensajes de texto, WhatsApp, redes sociales, apps bancarias falsas, phishing por email, o marketplaces en línea.
Estafas más comunes en 2026
Estafas de suplantación bancaria:
Los estafadores se hacen pasar por tu banco enviando mensajes que parecen oficiales preguntando si autorizaste una transacción. Luego llaman afirmando representar al banco y te instruyen a transferir fondos para 'revertir' el fraude.
Estafas de suplantación gubernamental:
Alguien afirma ser del IRS, Seguridad Social o inmigración y te amenaza con consecuencias si no pagas inmediatamente.
Estafas de marketplace:
Estafadores en plataformas como Facebook Marketplace solicitan pago a través de transferencias. Una vez enviados los fondos, el artículo puede nunca llegar.
Estafas de sobrepago:
Un estafador afirma haber enviado dinero 'accidentalmente' y pide que lo devuelvas. Su pago original puede luego revertirse o ser fraudulento.
Estafas de romance/amistad:
Alguien desarrolla una relación en línea y luego pide dinero para una 'emergencia'.
Estafas de voz generadas por IA:
En 2026, los estafadores usan IA para clonar voces de familiares y crear urgencia falsa diciendo que están en una emergencia.
Señales de alerta: ¿cómo reconocer una estafa?
- Te piden enviar dinero inmediatamente o 'perderás' algo
- Te presionan para mantener la transacción en secreto
- La oferta parece demasiado buena para ser verdad
- Te piden pagar con métodos difíciles de rastrear (gift cards, wire transfers, criptomonedas)
- El número de teléfono o email no coincide con el oficial
- Te piden confirmar información personal de forma inesperada
¿Qué hacer si fuiste víctima de una estafa?
- Contacta a tu institución financiera inmediatamente
- Reporta la estafa a la FTC en reportfraud.ftc.gov
- Reporta a la Comisión de Seguridad de Remesas si aplica
- Guarda toda evidencia: capturas de pantalla, mensajes, números de teléfono
- Cambia tus contraseñas y activa autenticación de dos factores
Cómo Común protege tu dinero
Común usa cifrado y verificación de identidad para proteger las transacciones. Si recibes un mensaje sospechoso que dice ser de Común, contacta al soporte oficial directamente a través de la app o en ayuda@comun.app. Común nunca te pedirá tu contraseña o código de verificación por mensaje de texto.
Preguntas frecuentes
¿Cómo sé si una llamada es realmente de mi banco?
Cuelga y llama al número oficial que aparece en el reverso de tu tarjeta o en el sitio web oficial del banco. Los bancos legítimos nunca te pedirán que transfieras dinero para 'protegerlo'.
¿Puedo recuperar el dinero si fui estafado?
Depende del método de transferencia y qué tan rápido reportes. Las transferencias P2P y wire transfers son difíciles de revertir. Reporta inmediatamente a tu institución financiera.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Envíos Internacionales
¿Qué son las remesas y cómo funcionan desde EE. UU.?
8 min de lectura
¿Sabes realmente qué son las remesas? Son transferencias de dinero internacionales que realizan las personas que viven y trabajan en el extranjero hacia familiares o destinatarios en su país de origen.
Para los inmigrantes latinoamericanos que viven en Estados Unidos, el envío de remesas es un tema crucial, así como contar con servicios financieros eficientes que les permitan hacer llegar dinero a sus familias y amigos de manera rápida, segura y a bajo costo.
Según fuentes recientes, el flujo de remesas de México a Estados Unidos cayó un 12.4 % anual, lo cual se atribuye a las recientes medidas migratorias impuestas por aquel país. Por ello, es importante que los migrantes cuenten con servicios de transferencias internacionales de dinero que comprendan sus necesidades.
¿Por qué las personas envían remesas?
Para las familias de los trabajadores migrantes en Estados Unidos, las remesas representan mucho más que un simple envío de dinero, ya que generalmente se convierten en el principal sostén de millones de personas en América Latina.
Estos son los principales motivos para enviar remesas:
Apoyo al gasto del hogar (alquiler, servicios, alimentos)
Este rubro incluye los gastos básicos de alimentación, alquiler, pago de servicios y todo lo relacionado con los pagos cotidianos, lo cual deja en evidencia la importancia de las remesas para las familias receptoras.
Educación y herramientas de estudio
Incluye pago de colegiaturas, útiles escolares, pasajes, maternales escolares y herramientas de cómputo, como laptop o computadora de escritorio.
Salud y emergencias familiares
Si algún miembro de las familias requiere atención médica especializada, las remesas juegan un papel protagónico para cubrir los gastos de hospitalización, medicamentos, tratamientos, etc.
Ahorro objetivo (p. ej., mejoras del hogar de la familia)
También es común que los migrantes utilicen las remesas para construir o remodelar sus hogares familiares, y así, mejorar su calidad.
Gastos imprevistos durante viajes o estancias temporales
Las remesas también podrían ser útiles para cubrir gastos inesperados en viajes, vinculados con enfermedades inesperadas, cancelaciones de vuelos o cargos imprevistos.
¿Cómo funcionan las remesas y qué opciones existen?
En la actualidad, existen varias opciones de servicios de remesas con las que puedes contar para enviar dinero a tus familiares.
Los bancos tradicionales, como Bank of America y Wells Fargo, permiten realizar transferencias de remesas a través de sus servicios de banca en línea o directamente en sucursales.
También existen las agencias de envío especializadas, como Western Union, uno de los servicios de remesas más populares y antiguos en Estados Unidos, con presencia a nivel mundial, en más de 200 países.
Los datos que te requerirán generalmente los bancos tradicionales y agencias para enviar dinero son:
- Nombre completo del beneficiario
- Número de cuenta del beneficiario
- Código SWIFT
- País receptor
- Monto y divisa
Por último, puedes optar por las plataformas digitales, que te permiten enviar dinero a través de aplicaciones móviles y, en general, cuentan con opciones más competitivas en cuanto a los costos y tiempos de envío.
Común es una de estas plataformas, e integra la experiencia fintech con variados beneficios, como cuenta digital y un aplicativo móvil fácil de usar y disponible en español. Común acepta más de 100 identificaciones oficiales calificadas de tu país de origen para abrir una cuenta y ofrece diferentes opciones de recepción de dinero: a una cuenta bancaria local o con retiro en efectivo. Con Común, envía dinero a tus familiares por tarifas claras y competitivas, desde $2.99 USD y enviar hasta los límites aplicables.
Estas son las características de cada una de las opciones disponibles de envío de remesas:
Bancos tradicionales
Los bancos tradicionales son una opción segura para enviar dinero a través de wire transfer. La ventaja es que son instituciones completamente establecidas en el sistema financiero de Estados Unidos.
Sin embargo, cuentan con ciertas limitaciones, como las altas comisiones, que pueden alcanzar los 60 USD, según el banco. Además, el envío también suele ser más lento, pudiendo demorar hasta 5 días hábiles.
Para acceder a este servicio, es necesario abrir una cuenta bancaria en algún banco tradicional de Estados Unidos, o recurrir al envío de efectivo directamente en una sucursal.
Agencias de envío de dinero
Las agencias especializadas en transferencias internacionales de dinero, como Western Union, también son una alternativa confiable a la que puedes recurrir.
Pero, las comisiones suelen ser altas y el tipo de cambio poco competitivo, al igual que los bancos tradicionales. Aunque los tiempos de envío tienden a ser menores.
Plataformas digitales
Si buscas una opción para realizar transferencias bancarias internacionales, las plataformas digitales son una gran opción. Además de que los requisitos de apertura son más accesibles, ofrecen tarifas mucho más competitivas en comparación con las 2 alternativas anteriores.
Recuerda que Común te ofrece una plataforma digital integral para conectar con tus seres queridos de forma sencilla y justa.
Costos, tiempos y cómo ahorrar al enviar remesas
El costo de envío de remesas depende de 3 factores principales:
- Tarifa de envío: es la comisión que el proveedor cobra por prestar sus servicios de envío. Este monto varía según el medio, monto, país receptor y participación de intermediarios. La tarifa puede ser variable o fija. Una opción es optar por un servicio con tarifa fija, para evitar pagar más de lo esperado.
- Tipo de cambio: una práctica común de los servicios de envío de remesas es que no usan el tipo de cambio real del mercado, sino que agregan un margen que disminuye el monto total a recibir.
Por ejemplo, si el precio del dólar está en 18 pesos mexicanos, y el servicio de envío de remesas lo da en 17.50, al enviar 500 USD, el monto total a recibir se reducirá 250 pesos.
- Posibles cargos al receptor: Algunos bancos tradicionales pueden cobrar comisiones por recibir transferencias de países extranjeros, por lo que es importante verificar también las condiciones del receptor.
Buenas prácticas de ahorro para enviar remesas
Para asegurarte de que tu familia reciba la máxima cantidad posible, te recomendamos seguir los siguientes consejos.
Revisa si hay márgenes en el tipo de cambio
Lo ideal es un proveedor que utilice el tipo de cambio real o lo más cercano posible. De lo contrario, tu destinatario recibirá una cantidad considerablemente menor.
Prefiere tarifas fijas y transparentes
Entender las tarifas de envío puede ser confuso, porque varios servicios utilizan rangos que varían según numerosos criterios. Lo recomendable es buscar un proveedor que ofrezca tarifas fijas y sin costos ocultos.
Compara siempre el monto que llega (no solo la tarifa)
Recuerda que, además de la tarifa de envío, debes considerar el tipo de cambio y qué tanto se reduce el monto a recibir después de aplicar este margen.
Evita errores de datos para no retrasar la entrega
Revisa los datos de tu receptor y asegúrate de que están escritos correctamente.
Considera el horario de envío y festivos en ambos países
En muchas ocasiones, los envíos se pueden retrasar si se realizan en fines de semana o en días festivos de los países.
Usa plataformas con soporte disponible en español para resolver dudas rápidamente
Es importante optar por un servicio capaz de responder tus dudas en tu idioma y de comprender tus necesidades como migrante.
Prepárate para empezar a enviar remesas con Común
Todos los meses se envían millones de dólares de Estados Unidos a América Latina, que representan un puente emocional y financiero entre las familias inmigrantes y sus hogares, para los cuales las remesas son una fuente de ingresos primarios.
Antes de elegir un servicio de envío de remesas, no olvides comprobar la cantidad total que recibirá tu hogar considerando la tarifa, el tipo de cambio y las posibles tarifas de recepción. Te recomendamos escoger una solución financiera con costos transparentes, soporte disponible en español y puedes abrir tu cuenta con la identificación calificada oficial de tu país de origen.
Descubre Común, la plataforma integral que te ofrece tarifas bajas empezando desde $2,99 y enviando hasta los límites aplicables, y soporte disponible en español. Abre tu cuenta hoy y conecta con tus seres queridos, envíales dinero de forma transparente.
Preguntas frecuentes (FAQ)
¿Qué pasa si no cobro una remesa?
Las remesas suelen tener un plazo de validez que establece el proveedor. Una vez que se vence el plazo, el dinero no se pierde pero la operación puede ser cancelada. En esos casos, el remitente puede reemitarla o solicitar el reembolso dependiendo de las políticas de cada proveedor.
¿Cuál es la diferencia entre una remesa y una transferencia?
La principal diferencia entre ambas radica en el propósito de uso. Las remesas son envíos de dinero con un motivo personal, comúnmente usadas para enviar dinero a familiares en otros países, mientras que el motivo de una transferencia bancaria puede ser diverso, desde pagos comerciales y personales, entre otros.
Educación Financiera
¿Qué es la libertad financiera y cómo puedo conseguirla?
8 min de lectura
La libertad financiera es la capacidad de cubrir tus gastos con ingresos pasivos o ahorros, sin depender de un salario mensual. Se alcanza reduciendo deudas, ahorrando consistentemente e invirtiendo. No ocurre de la noche a la mañana, pero con un plan claro y hábitos financieros sólidos es alcanzable incluso para inmigrantes que empiezan desde cero.
¿Qué es la libertad financiera y cómo se logra?
La libertad financiera es más que una simple definición. Aquí te explicamos en qué consiste y cómo alcanzarla.
¿Cuáles son los pasos para alcanzar la libertad financiera?
Reducción de gastos: Control de tu patrimonio personal
Ahorro: La base de la libertad financiera
Inversión: Generación de ingresos pasivos
¿Por dónde empezar a construir tu libertad financiera hoy?
Preguntas frecuentes sobre libertad financiera
¿Cuánto dinero necesito ahorrado para tener libertad financiera?
Una regla común es la Regla del 25: necesitas ahorrar 25 veces tus gastos anuales. Si gastas $30,000 al año, la meta es $750,000 invertidos. Esto es una guía, no una fórmula exacta. Lo más importante es comenzar a ahorrar e invertir ahora, sin importar el monto inicial.
¿Puede un inmigrante lograr la libertad financiera en EE.UU.?
Sí. Muchos inmigrantes la han alcanzado comenzando con ingresos modestos. La clave es abrir una cuenta bancaria accesible, establecer un presupuesto desde el primer mes, evitar deudas de alto interés y ahorrar aunque sea el 10% del sueldo. La constancia importa más que el monto inicial.
¿Cuál es la diferencia entre libertad financiera e independencia financiera?
La independencia financiera significa que puedes cubrir tus necesidades sin trabajar, viviendo de ahorros o inversiones. La libertad financiera va un paso más allá: también puedes elegir qué trabajo hacer (o no hacer) según tus valores, no solo tus necesidades. Ambos conceptos van de la mano.
¿Qué hábitos financieros son esenciales para lograrla?
Los hábitos más impactantes: gastar menos de lo que ganas cada mes, automatizar el ahorro (que salga solo antes de que lo gastes), eliminar deudas de tarjeta de crédito, invertir en fondos indexados a largo plazo, y revisar tus finanzas al menos una vez al mes para ajustar el plan.
¿Cuánto tiempo tarda en alcanzarse la libertad financiera?
Depende de cuánto ahorras de tu ingreso. Si ahorras el 10% tardas aprox. 40+ años; al 25% tardas unos 20 años; al 50% puedes lograrlo en 15 años o menos. El tiempo se acorta drásticamente aumentando el porcentaje de ahorro e invirtiendo de manera consistente desde temprano.
¿Cómo empezar si no tengo cuenta bancaria ni historial crediticio en EE.UU.?
El primer paso es abrir una cuenta bancaria accesible. Común acepta más de 100 IDs latinoamericanas, sin SSN ni saldo mínimo. Con cuenta puedes recibir tu nómina por depósito directo, ahorrar automáticamente y construir historial financiero en EE.UU. — base para cualquier plan de libertad financiera.
Pagos instantáneos
Aplicaciones de Transferencia de Persona a Persona: Una Guía para un Uso Seguro y Eficiente
8 min de lectura
Las aplicaciones de transferencia de persona a persona (P2P) permiten enviar y recibir dinero entre individuos usando solo el correo o número de teléfono. Con Común puedes vincular una tarjeta de débito externa de otro banco de EE.UU. para enviar y recibir pagos de inmediato.
¿Qué son las Aplicaciones de Transferencia de Persona a Persona?
Las aplicaciones de transferencia de persona a persona, comúnmente conocidas como aplicaciones P2P, son plataformas móviles que permiten a los usuarios enviar y recibir dinero electrónicamente sin necesidad de procedimientos bancarios tradicionales. Estas aplicaciones simplifican las transacciones financieras al conectar directamente a los usuarios a través de sus dispositivos móviles, permitiéndoles transferir fondos con solo unos pocos clics, incluyendo pagos de persona a persona para dividir cuentas, hacer pagos o transferir fondos entre dos partes con cuentas bancarias separadas. Los pagos entre pares se han convertido en una característica popular de las aplicaciones P2P, destacando su papel en la economía digital moderna.
Cómo Funcionan las Aplicaciones de Transferencia P2P
El proceso generalmente involucra varios pasos clave:
- Configuración: Los usuarios descargan una aplicación P2P desde la tienda de aplicaciones, crean una cuenta y la vinculan a una cuenta bancaria o tarjeta de crédito/débito.
- Transacción: Para enviar dinero, el remitente ingresa los detalles de contacto del destinatario y la cantidad a enviar. La aplicación luego transfiere la cantidad especificada de la cuenta del remitente a la cuenta del destinatario.
- Recepción: Los destinatarios reciben una notificación de los fondos, que pueden mantener en la billetera de la aplicación o transferir a una cuenta bancaria.
Si quieres saber mas sobre algunos de los pasos te enseñamos aqui:
- Como Abrir una cuenta bancaria en Estados Unidos, paso a paso
- Como hacer transferencias internacionales
- Diferentes metodos de transferencia
Estas aplicaciones aprovechan tecnologías avanzadas:
- Tecnología de Pago Móvil: Esto incluye billeteras digitales seguras y sistemas de pago que facilitan las transacciones a través de redes móviles.
- Banca por Internet: La integración con sistemas de banca en línea permite débitos y créditos directos sin problemas hacia y desde cuentas bancarias.
- Cifrado y Seguridad: Garantizar la privacidad y seguridad de los datos es crucial, por lo tanto, se utiliza el cifrado de extremo a extremo para proteger las transacciones.
Evolución de los Pagos Digitales
El concepto de pagos digitales no es nuevo, pero ha evolucionado significativamente con los avances tecnológicos. El viaje comenzó con la introducción de la banca por internet, que luego se transformó en banca móvil, proporcionando una base para el desarrollo de plataformas de pago P2P dedicadas. Aquí hay algunos ejemplos de aplicaciones P2P populares que puede que ya conozca:
- PayPal: Conocida por sus características de seguridad robustas, PayPal se usa ampliamente a nivel internacional y se integra perfectamente con muchas plataformas de comercio electrónico.
- Venmo: Popular en los EE. UU., Venmo combina las redes sociales con las transacciones financieras, mostrando un feed de transacciones de usuarios entre amigos.
- Cash App: Ofrece una interfaz simple y características adicionales como depósito directo, opciones de inversión y comercio de Bitcoin.
- Zelle: Integrada en muchas aplicaciones bancarias importantes de EE. UU., Zelle facilita transferencias instantáneas sin necesidad de instalación de aplicaciones para los clientes bancarios.
Cada una de estas aplicaciones refleja las preferencias regionales y los marcos legales, que influyen en su funcionalidad y adopción. Comprender estas diferencias es crucial para los usuarios que operan en múltiples países o están considerando transacciones internacionales.
Tu mejor opcion como Latino en USA siempre sera Comun.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Guía para el Uso Seguro de las Aplicaciones de Pago de Persona a Persona
Las aplicaciones de pago de persona a persona (P2P) como PayPal, Venmo y Cash App simplifican las transacciones financieras, permitiendo a los usuarios transferir dinero, gestionar cuentas y proteger sus actividades financieras con facilidad. Ser consciente de las tarifas de tarjetas de crédito al usar estas aplicaciones puede garantizar transacciones rentables. Aquí hay una guía esencial para usar estas aplicaciones de manera efectiva, desde la configuración hasta la ejecución de transacciones, junto con consejos de seguridad.
Configuración y Uso de Aplicaciones de Pago P2P
- Descargar e Instalar la Aplicación: Comience descargando la aplicación elegida desde la App Store o Google Play. Asegúrese de descargar la aplicación oficial verificando los detalles del desarrollador y leyendo reseñas de usuarios.
- Creación de Cuenta: Abra la aplicación, elija crear una nueva cuenta y proporcione los detalles necesarios, como nombre, correo electrónico y número de teléfono. Use una contraseña fuerte y considere un gestor de contraseñas para mayor seguridad.
- Vinculación de Cuentas Bancarias o Tarjetas: En la sección de billetera digital de la aplicación, añada su cuenta bancaria o tarjeta de crédito/débito. Este paso puede incluir un proceso de verificación a través de un enlace seguro a su banca en línea o una transacción de prueba.
- Implementar Medidas de Seguridad: Active la autenticación de dos factores y características biométricas como el reconocimiento de huellas dactilares o facial para reforzar la seguridad de acceso.
Manejo de Transacciones en Aplicaciones P2P
- Enviar Dinero: Use la función de pago de la aplicación para enviar dinero directamente a la cuenta de otro usuario dentro del mismo proveedor ingresando los detalles correctos del destinatario (número de teléfono, correo electrónico o nombre de usuario) y la cantidad. Esta función le permite transferir fondos a otros usuarios de manera fácil, asegurando un proceso de transacción sin problemas. Confirme todos los detalles antes de finalizar para evitar transacciones no autorizadas.
- Recibir Dinero: Comparta los detalles asociados de la aplicación con el remitente. Los tiempos de finalización de las transacciones pueden variar según la política de la aplicación, lo que podría afectar cuándo los fondos están disponibles.
- Financiación de su Billetera: Añada dinero a su saldo de la aplicación desde una cuenta vinculada, asegurándose de que la transferencia sea segura y desde la fuente correcta.
- Retiro de Fondos: Transfiera dinero de la aplicación a su cuenta bancaria, comprendiendo que los tiempos de transferencia pueden variar desde instantáneos hasta varios días hábiles.
Garantizando la Seguridad y el Cumplimiento
- Esté atento a solicitudes de pago sospechosas o intentos de phishing. Los estafadores pueden imitar entidades legítimas, solicitando dinero o información. Informe cualquier actividad sospechosa al soporte de la aplicación y a las autoridades relevantes. Siempre verifique la información del destinatario para evitar errores o fraudes. Verifique solicitudes de pago inesperadas a través de comunicación directa para evitar estafas.
- Aspectos Legales y de Privacidad: Comprenda las regulaciones legales que rigen los pagos P2P, incluyendo el cumplimiento de leyes contra el fraude y el lavado de dinero. Esté al tanto de cómo las aplicaciones manejan sus datos, especialmente en lo que respecta a la configuración de privacidad y la compartición de datos con terceros.
- Manejo de Disputas y Pagos Internacionales: Familiarícese con el proceso de resolución de disputas de la aplicación. Las transacciones entre países están sujetas a leyes variadas que podrían afectar los parámetros de la transacción.
Al adherirse a estas pautas, los usuarios pueden gestionar efectivamente sus transacciones financieras a través de aplicaciones P2P, asegurando tanto la seguridad como la conveniencia. Siempre priorice la verificación de los detalles de la transacción y la identidad del destinatario para mantener la seguridad y evitar posibles pérdidas financieras.
Gestión Financiera: Una Guía para el Uso Eficiente
Las aplicaciones de pago de persona a persona han cambiado fundamentalmente el panorama de la gestión financiera personal. Estas aplicaciones de pago móvil se integran perfectamente en las estrategias de presupuesto personal, facilitando la transferencia de fondos mientras ofrecen ventajas significativas para la gestión efectiva de las finanzas. Las instituciones financieras juegan un papel crucial en la facilitación de pagos P2P, asegurando la protección de los fondos a través del seguro FDIC, que es vital para la seguridad y confianza de los usuarios en el ecosistema de tecnología financiera.
Integrando los Pagos P2P en el Presupuesto Personal
Las aplicaciones de pago P2P permiten a los usuarios establecer límites de gasto, lo que ayuda a mantener la disciplina financiera al limitar los gastos diarios o mensuales, una característica clave para aquellos comprometidos con un presupuesto estricto. Estas aplicaciones también proporcionan registros digitales instantáneos de todas las transacciones, permitiendo a los usuarios rastrear sus hábitos de gasto a lo largo del tiempo.
Este seguimiento en tiempo real supera a los métodos bancarios tradicionales, resultando invaluable para ajustes presupuestarios sobre la marcha. Además, muchas aplicaciones P2P vienen equipadas con herramientas de presupuesto integradas que categorizan los gastos, permitiendo a los usuarios ver su gasto en necesidades como comestibles, servicios públicos o salidas a comer.
Ventajas y Limitaciones de las Aplicaciones de Pago P2P
El uso de aplicaciones de pago P2P se caracteriza por la facilidad y rapidez, con transacciones que a menudo se completan en solo unos segundos. Las interfaces fáciles de usar de estas aplicaciones simplifican procesos como transferir dinero, pagar facturas o dividir gastos como cuentas de cena o alquiler de vivienda. Las características de seguridad robustas, como la autenticación de dos factores y multifactor, junto con métodos de autenticación biométrica como bloqueos de huellas dactilares, ayudan a proteger a los usuarios de transacciones no autorizadas y otros riesgos de seguridad. Además, cada transacción se registra y está fácilmente accesible, lo que simplifica la gestión de registros financieros para gastos personales o compartidos.
A pesar de sus numerosos beneficios, las aplicaciones de pago P2P tienen limitaciones. Las tarifas de transacción son una preocupación común, particularmente para transferencias instantáneas a cuentas bancarias o pagos realizados con tarjeta de crédito. Los usuarios también pueden encontrar límites de transferencia, que pueden ser restrictivos para aquellos que manejan sumas más grandes. Los riesgos de seguridad siguen siendo una amenaza persistente, especialmente si la seguridad del dispositivo se ve comprometida o si los usuarios caen en esquemas de phishing de estafadores.
Comprender estas ventajas y limitaciones es crucial para los usuarios que consideran integrar aplicaciones de pago P2P en sus prácticas de gestión financiera. Cuando se usan con conocimiento, estas aplicaciones pueden mejorar significativamente la conveniencia y eficiencia de las finanzas personales, permitiendo a los usuarios gestionar sus transacciones de manera segura y efectiva mientras navegan por las posibles trampas de los pagos digitales.
Adoptando las Aplicaciones de Persona a Persona
Las aplicaciones de pago de persona a persona (P2P) representan un avance significativo en la forma en que gestionamos y realizamos transacciones financieras. Al ofrecer una plataforma conveniente, rápida y fácil de usar, estas aplicaciones no solo han simplificado el proceso de enviar y recibir dinero, sino que también han incorporado mecanismos robustos para asegurar y optimizar la gestión financiera personal.
A medida que adoptamos estas tecnologías, es imperativo que los usuarios se mantengan informados sobre las complejidades operativas, posibles tarifas, medidas de seguridad y configuraciones de privacidad de sus aplicaciones P2P elegidas. Comprender estos aspectos garantiza que los usuarios puedan aprovechar la tecnología de manera responsable y a su máximo potencial, ya sea para transacciones diarias, gestión de presupuestos o manejo de operaciones financieras más grandes a través de fronteras.
¿Qué son las apps de transferencia de persona a persona?
Son aplicaciones que permiten enviar y recibir dinero directamente entre personas, generalmente vinculando una cuenta bancaria o tarjeta de débito.
¿Cómo envío o recibo dinero de otra persona con Común?
Puedes vincular una tarjeta de débito externa de otro banco de EE.UU. (hasta 2 tarjetas en tus primeros 60 días) para enviar y recibir pagos, incluso si no tienes fondos en tu balance de Común.
¿Qué debo considerar al usar una app de transferencias P2P?
La velocidad de transferencia, el límite por transacción y qué formas de pago acepta (tarjeta de débito, crédito o cuenta bancaria) varían según la app.
Preguntas frecuentes
¿Puedo enviar dinero a otra persona sin tener saldo en mi cuenta de Común?
Sí, si tienes una tarjeta de débito externa vinculada, puedes enviar dinero aunque no tengas fondos en tu balance de Común.
¿Qué tarjetas puedo vincular a mi cuenta de Común?
Tarjetas de débito válidas emitidas en Estados Unidos, a tu nombre, que permitan enviar y recibir fondos. No se aceptan tarjetas de crédito ni prepagadas.
¿Cuántas tarjetas externas puedo agregar?
Hasta 2 tarjetas de débito durante tus primeros 60 días de cuenta.
¿Cómo verifica Común que la tarjeta externa es mía?
Enviando un micro-depósito (menos de $1.00) a la cuenta vinculada, que debes confirmar en la app.
¿Por qué fue rechazada mi tarjeta externa?
Las razones más comunes son que el nombre no coincide con tu cuenta, la tarjeta es de crédito, o no fue emitida en Estados Unidos.
¿Es seguro vincular una tarjeta externa a mi cuenta de Común?
Sí, Común nunca solicita tu contraseña bancaria ni información sensible durante el proceso de verificación.

Community
Conceptos básicos de inversión: Una guía para inmigrantes
8 min de lectura
La importancia de invertir para las familias inmigrantes
Invertir es una de las herramientas más poderosas para construir patrimonio a largo plazo. Para las familias inmigrantes en EE.UU., entender los conceptos básicos de inversión puede marcar la diferencia entre sobrevivir y prosperar financieramente. En esta guía explicamos los conceptos fundamentales que necesitas conocer antes de empezar a invertir.
¿Qué es invertir?
Invertir es destinar dinero a activos con el objetivo de que crezca con el tiempo. A diferencia del ahorro (que guarda dinero sin riesgo pero con bajo rendimiento), la inversión asume cierto riesgo a cambio de la posibilidad de mayores ganancias. Los activos más comunes son acciones (participaciones en empresas), bonos (préstamos a gobiernos o empresas), fondos de inversión (carteras diversificadas), y bienes raíces.
Conceptos clave que necesitas entender
Riesgo y rendimiento
A mayor riesgo potencial, mayor puede ser el rendimiento. Las acciones individuales son más volátiles que los bonos del gobierno. Los fondos indexados ofrecen un balance entre riesgo reducido por diversificación y rendimiento históricamente positivo a largo plazo.
Diversificación
No pongas todos los huevos en una sola canasta. Distribuir la inversión entre múltiples activos, sectores y geografías reduce el riesgo de que una mala inversión arruine todo tu portafolio.
Interés compuesto
El interés compuesto es el fenómeno de ganar intereses sobre los intereses ganados previamente. Un inversor que comienza a los 25 años llegará a la jubilación con significativamente más dinero que uno que empieza a los 35, aunque aporten la misma cantidad mensual.
Horizonte de inversión
El tiempo que planeas mantener tus inversiones afecta qué tipo de activos elegir. Para objetivos de más de 5 años, puedes asumir más riesgo. Para objetivos a corto plazo, prefiere opciones más conservadoras. Nunca inviertas dinero que necesitas en el corto plazo.
Preguntas frecuentes sobre inversión para inmigrantes en EE.UU.
¿Puede un inmigrante invertir en la bolsa de EE.UU.?
Sí. La mayoría de los brokers en EE.UU. permiten que personas sin ciudadanía inviertan — incluyendo residentes permanentes y personas con visas de trabajo (H-1B, L-1, etc.). Algunos brokers también aceptan a no residentes. Para abrir una cuenta de inversión generalmente necesitas un número de identificación fiscal (SSN o ITIN) y una cuenta bancaria en EE.UU.
¿Con cuánto dinero puedo empezar a invertir en EE.UU.?
La mayoría de los brokers modernos como Fidelity, Charles Schwab y Robinhood no tienen monto mínimo para abrir cuenta. Puedes comprar fracciones de acciones desde $1. Lo importante no es el monto inicial sino la consistencia — invertir $50-100 mensuales de forma constante produce mejores resultados que grandes sumas irregulares gracias al promedio de costo en dólares (DCA).
¿Qué es un fondo indexado y por qué se recomienda para principiantes?
Un fondo indexado (index fund) es un fondo que replica el desempeño de un índice bursátil como el S&P 500. En lugar de seleccionar acciones individuales, inviertes en una “canasta” de las 500 empresas más grandes de EE.UU. Son populares por su bajo costo (comisiones de 0.03-0.20%), diversificación automática y rendimiento histórico que supera a la mayoría de los gestores activos a largo plazo.
¿Qué pasa con mis inversiones si me regreso a mi país?
Puedes mantener tu cuenta de inversión en EE.UU. desde el extranjero en la mayoría de los casos, aunque algunos brokers restringen cuentas de no residentes. Al vender, pagarás impuestos sobre las ganancias de capital en EE.UU. (y posiblemente en tu país de residencia). Consulta a un asesor fiscal antes de salir del país para planificar la transición correctamente.
¿Es lo mismo una cuenta 401k que una cuenta de inversión regular?
No. El 401k es una cuenta de retiro con ventajas fiscales que generalmente ofrece tu empleador — las aportaciones reducen tu ingreso gravable ahora y el dinero crece libre de impuestos hasta el retiro. Una cuenta de inversión regular (brokerage account) no tiene ventajas fiscales especiales pero tampoco restricciones de retiro. Ambas son herramientas complementarias para construir patrimonio.
¿Cuáles son los errores más comunes de los inversores principiantes?
Los errores más frecuentes son: invertir dinero que necesitas en el corto plazo (inversiones requieren horizonte de 3+ años), vender cuando el mercado baja por pánico, no diversificar (poner todo en una sola empresa o sector), pagar comisiones altas innecesariamente, y no invertir por “esperar el momento perfecto”. La disciplina y la consistencia importan más que el timing perfecto del mercado.
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
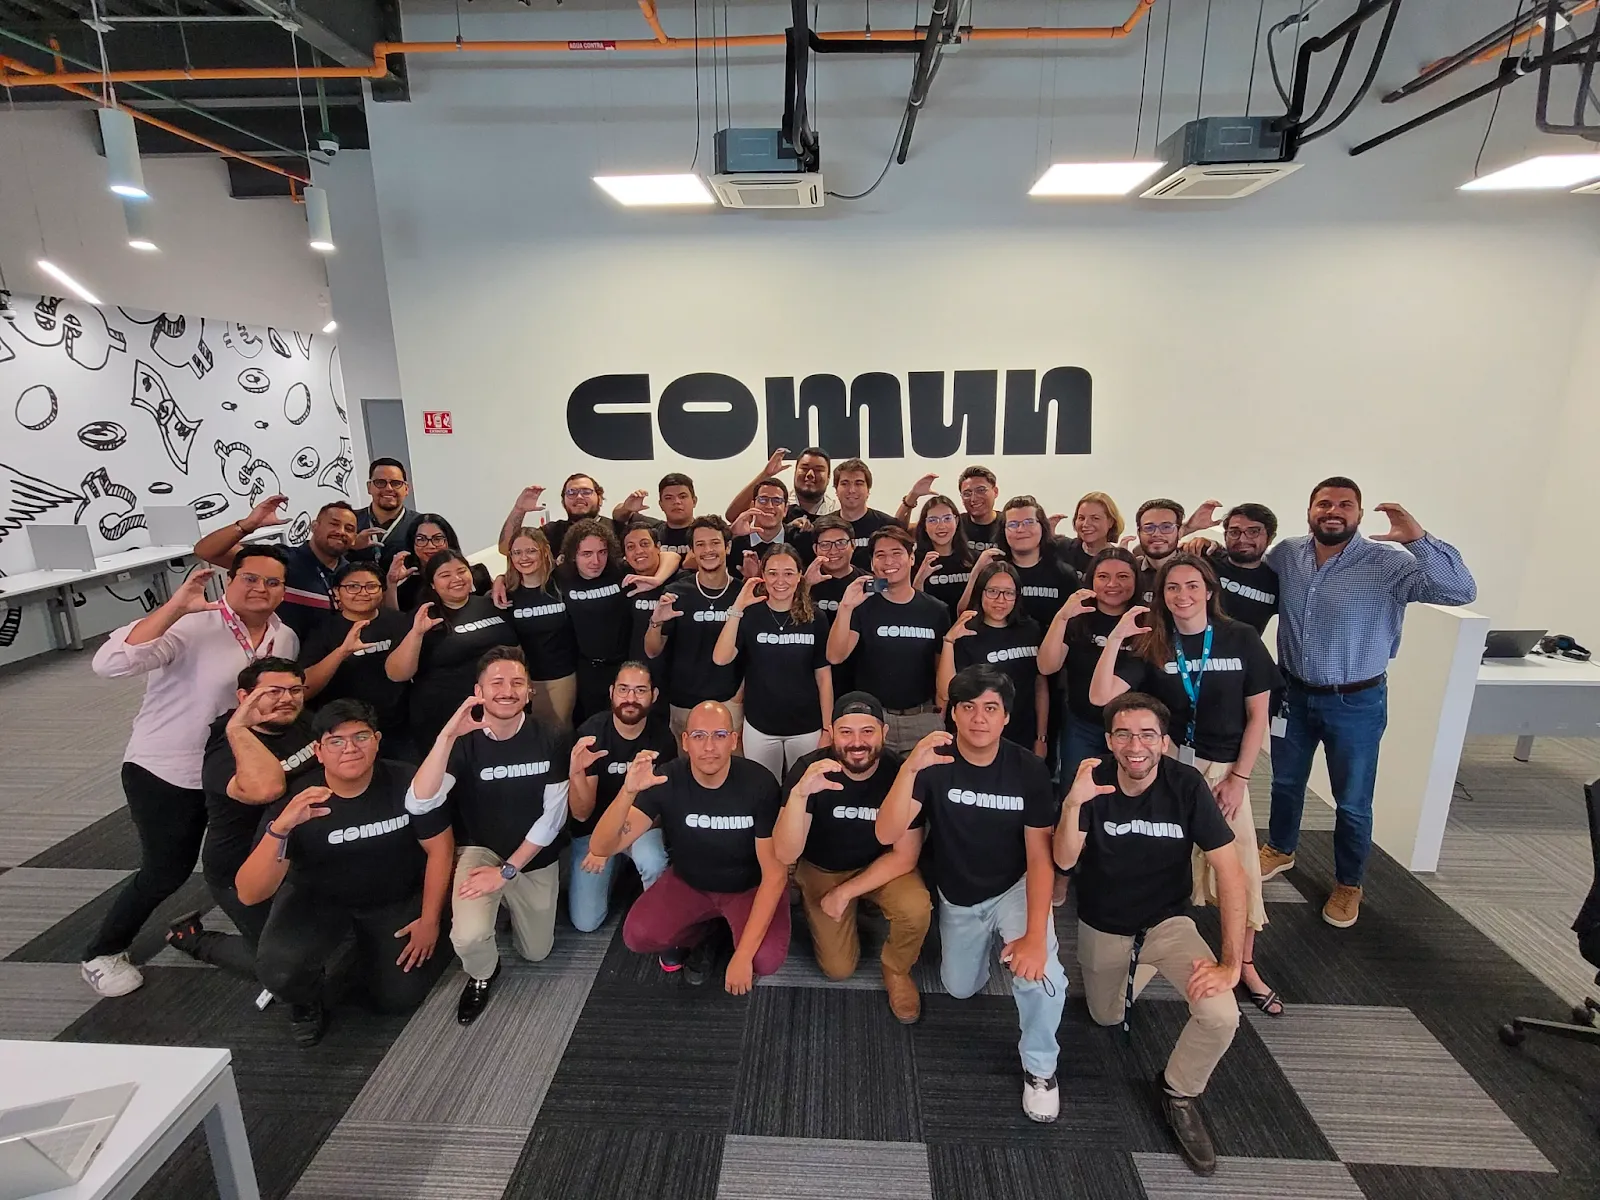
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.

Cuenta corriente
¿Qué es una cuenta de banco y cuáles son las ventajas de tenerla?
8 min de lectura
Una cuenta de banco es una cuenta financiera donde puedes depositar, retirar y administrar tu dinero de forma segura. En EE.UU. existen cuentas corrientes (para uso diario), cuentas de ahorro (para ganar intereses) y cuentas especializadas. Plataformas como Común permiten abrir una cuenta sin SSN, usando tu pasaporte o matrícula consular.
Una cuenta de banco es una cuenta financiera que un cliente tiene en un banco. La cuenta bancaria permite a los clientes depositar y retirar dinero, así como emitir cheques. Por esto mismo también se le llama cuenta de cheques.
Las ventajas de tener una cuenta bancaria son, entre otras:
- fácil acceso a su dinero - acceso bancario 24 horas al día, 7 días a la semana, a través de la página web o la aplicación del banco
- no es necesario llevar dinero en efectivo encima
- posibilidad de ganar intereses por sus depósitos
- crear un historial de crédito, lo que puede ser importante cuando quiera pedir un préstamo en el futuro
¿Cómo abrir una cuenta bancaria?
Abrir una cuenta bancaria es relativamente fácil. Tendrás que facilitar algunos datos personales, como su nombre, fecha de nacimiento y dirección. También se le pedirá una identificación; normalmente el número de Seguridad Social (SSN por sus siglas en inglés) basta para esto. Bancos más modernos, como Comun, ofrecen la posibilidad de reemplazar el SSN con su pasaporte o matrícula consular. Es posible que también se le pida documentación que demuestre prueba de residencia.
Los diferentes tipos de cuentas bancarias disponibles
Hay diferentes cuentas bancarias entre las que puede elegir. La cuenta de banco más común es la cuenta corriente, que le permite depositar y retirar dinero, así como emitir cheques. Una cuenta corriente es una gran opción si quieres acceder a tu dinero fácilmente sin llevar efectivo encima, ya que la tarjeta de débito de tu cuenta te permite hacer pagos en cualquier establecimiento.
Otro tipo de cuenta bancaria habitual es la cuenta de ahorro. Las cuentas de ahorros le permite ahorrar dinero y ganar intereses sobre sus depósitos. Es una gran opción para los que quieren acumular sus ahorros con el tiempo.
También hay una serie de cuentas bancarias especializadas, como las cuentas para estudiantes, personas mayores y empresas. Asegúrese de investigar las diferentes cuentas bancarias disponibles y elija la que mejor se adapte a sus necesidades.
Cómo gestionar una cuenta de cheques en línea
Muchos clientes de bancos eligen gestionar su cuenta bancaria en línea. Esto puede hacerse a través del sitio web o la aplicación del banco. La gestión de su cuenta bancaria en línea le permite acceder a su cuenta 24 horas al día, 7 días a la semana.
Algunas de las cosas que puede hacer en línea son:
- ver el saldo de su cuenta y el historial de transacciones
- transferir dinero entre cuentas de ahorros y de depósitos
- pagar facturas
- pagar su tarjeta de crédito
- depositar cheques
- configurar alertas bancarias para eventos específicos, como un saldo bajo o un depósito grande
¿Cuáles son los costos de abrir una cuenta bancaria en Estados Unidos?
Algunas cuentas, como las que ofrece Comun, son completamente gratis. Sin embargo, hay muchos bancos que sí cobran comisiones. Entre ellos están algunos de los bancos más populares de Estados Unidos: Bank of America, JPMorgan Chase, Citigroup y Wells Fargo. Éstas son algunas de las comisiones que cobran:
- cuota mensual de servicio
- requisito de saldo mínimo
- cargo por sobregiro
- comisión por canjeo de cheques.
Respaldo del FDIC
La Federal Deposit Insurance Corporation (FDIC) es una agencia gubernamental que asegura los depósitos de los consumidores en los bancos que forman parte de su red. Es importante escoger un banco que cuenta con este respaldo, ya que tendrás hasta $250,000 de tus fondos asegurados por el gobierno de Estados Unidos en caso de que tu banco falle.
Los beneficios de Comun
En Comun encontrarás una cuenta coriente completamente gratis, en español (desde la aplicación móvil hasta el servicio al cliente), y con la flexibilidad de aplicar con su pasaporte, sin importar su nacionalidad. La apertura de cuenta es muy fácil y tendrás acceso a ella 24 horas al día, al igual que la posibilidad de pagar facturas o depositar cheques. Comun cuenta con el respaldo del FDIC, así que tus fondos están asegurados por hasta $250,000 USD.
Como con cualquier otro servicio financiero, asegúrate de investigar diferentes opciones disponibles y elija la que mejor se adapte a sus necesidades.
Preguntas frecuentes sobre cuentas bancarias
¿Qué es una cuenta de banco y para qué sirve?
Una cuenta bancaria es un producto financiero que te permite guardar dinero de forma segura, hacer pagos, recibir tu sueldo y acceder a servicios como tarjetas de débito y transferencias. En EE.UU. las más comunes son las cuentas corrientes (checking) y las de ahorro (savings), cada una con diferentes propósitos y características.
¿Qué documentos necesito para abrir una cuenta de banco en EE.UU.?
Los bancos tradicionales suelen pedir SSN o ITIN, identificación con foto y comprobante de domicilio. Plataformas digitales como Común aceptan más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. El proceso es completamente en línea y toma minutos.
¿Cuánto cuesta abrir y mantener una cuenta bancaria?
Varía mucho. Bank of America, Chase y Wells Fargo cobran entre $6 y $15 mensuales si no cumples requisitos de saldo mínimo. Los bancos digitales como Común no cobran cuotas mensuales ni exigen saldo mínimo. Además, puede haber cargos por sobregiro, retiro en cajeros fuera de red o envío de cheques.
¿Puedo tener cuenta de banco en EE.UU. si soy indocumentado?
Sí. No existe una ley federal que prohíba abrir una cuenta bancaria sin documentos migratorios. Algunos bancos aceptan ITIN o matrícula consular. Plataformas como Común aceptan documentos de identidad latinoamericanos sin importar el estatus migratorio. Lo fundamental es tener una identificación oficial válida.
¿Qué diferencia hay entre cuenta corriente y cuenta de ahorro?
La cuenta corriente (checking) está diseñada para el uso diario: pagar facturas, recibir nómina, usar tarjeta de débito. La cuenta de ahorro (savings) está diseñada para guardar dinero y ganar intereses, con acceso más limitado. Muchos tienen ambas y transfieren fondos entre ellas según sus necesidades.
¿El dinero en mi cuenta bancaria está seguro?
Sí, si tu banco está asegurado por la FDIC. Esta agencia federal protege hasta $250,000 por titular en caso de que el banco quiebre. Común opera a través de Community Federal Savings Bank, Miembro FDIC. Siempre verifica que cualquier banco donde abras cuenta tenga este respaldo antes de depositar.
Educación Financiera
Cómo Manejar Cheques Perdidos o Robados: Pasos y Precauciones
8 min de lectura
Si perdiste un cheque o te lo robaron, contacta a tu institución financiera de inmediato para solicitar que se detenga el pago. Con Común puedes bloquear tu tarjeta al instante desde la app y contactar a soporte 24/7 por chat, correo, teléfono o WhatsApp.
¿Qué es un cheque y cómo cobrarlo?
Los cheques se utilizan como una forma de pago, permitiendo a individuos y empresas transferir fondos sin la necesidad de efectivo físico. Un cheque es una cantidad específica de dinero de la cuenta del escritor del cheque asignada a un receptor del cheque (el beneficiario). El cheque generalmente se escribe, se fecha y se firma, actuando como un instrumento que dirige a un banco a pagar a un receptor.
Antes de cobrar un cheque, asegúrate de que todos los detalles sean correctos y el cheque sea válido. Verifica el nombre del beneficiario, el monto escrito, la fecha y la firma del emisor. También firma tu nombre en la parte posterior del cheque en el área de endoso designada, ya que esto es necesario para que los bancos procesen los cheques. Lleva el cheque endosado a tu banco o utiliza un cajero automático o una aplicación de banca móvil si tu institución financiera ofrece servicios de depósito de cheques. Es posible que también te pidan proporcionar una identificación válida.
Si estás depositando, llena una boleta de depósito si es necesario, y los fondos se acreditarán a tu cuenta. Si estás cobrando, el banco te proporcionará el monto en efectivo después de deducir cualquier tarifa aplicable. Si depositaste el cheque, puede que tome unos días para que el cheque se aclare y los fondos estén disponibles en tu cuenta, dependiendo de las políticas de tu banco.
Encuentra más información sobre qué es un cheque y cómo cobrarlo aquí.
Darse cuenta de que un cheque está perdido: Mantén la calma y actúa rápido
Perder un cheque puede sentirse abrumador, especialmente si eres nuevo en la banca. El primer paso para manejar un cheque perdido o robado es mantener la calma. Entrar en pánico no ayudará, y pensar con claridad y rapidez es tu mejor aliado aquí. Tómate un momento para volver sobre tus pasos. A veces, el cheque puede estar simplemente extraviado en lugar de perdido. Verifica todos los lugares posibles donde podría estar. Si realmente ha desaparecido, es hora de actuar rápidamente para prevenir cualquier uso indebido potencial de tu cuenta bancaria o cuenta de ahorros.
Contactar a tu banco: La primera línea de defensa
Tu banco o cooperativa de crédito es tu mejor amigo en esta situación. Tan pronto como te des cuenta de que un cheque está perdido, contacta a tu banco inmediatamente y comienza a monitorear las cuentas bancarias en busca de signos de robo de identidad. La mayoría de las instituciones financieras tienen una línea de atención al cliente dedicada para tales emergencias. Prepárate para proporcionar información de la cuenta como el número de cheque, el monto y la fecha en que se emitió. Cuanto más rápido los notifiques, mejor podrán ayudarte a proteger tu cuenta de actividad fraudulenta y robo de identidad.
Solicitud de detención de pago en un cheque perdido o robado
Después de informar a tu banco, el siguiente paso crucial es solicitar una detención de pago en el cheque perdido. Esta acción impide que el cheque sea procesado si alguien intenta cobrarlo. Asegúrate de presentar una solicitud de detención de pago para el cheque perdido o robado. Puede que haya una tarifa por este servicio, pero es un pequeño precio a pagar por la seguridad que proporciona. Asegúrate de obtener una confirmación del banco de que la detención de pago se ha realizado con éxito en tu cuenta bancaria.
Presentar un informe policial: Cuándo involucrar a las autoridades por robo de identidad
Si sospechas que tu cheque fue robado, es importante presentar un informe policial en tu departamento de policía local. Este paso no solo ayuda en la investigación del robo, sino que también te proporciona un registro del incidente, lo cual puede ser útil para reclamaciones bancarias y propósitos de seguro. Al presentar el informe, proporciona todos los detalles relevantes, incluidas las sospechas que puedas tener sobre el robo de correo o fraude con cheques. Informar del incidente a la agencia gubernamental adecuada también puede ser beneficioso en casos de robo de identidad.
Prevenir problemas futuros: Mejores prácticas para la seguridad de los cheques
La prevención es siempre mejor que la cura. Para evitar perder cheques en el futuro, considera estas mejores prácticas:
Mantén los cheques en un lugar seguro: Guarda tu talonario de cheques en un lugar seguro pero de fácil acceso. Mantenerlo fuera de la vista de miradas indiscretas puede prevenir robos potenciales. Considera usar un cajón con llave o una caja fuerte para mayor seguridad.
Usa pagos electrónicos: Siempre que sea posible, opta por depósito directo o transferencias electrónicas, que son más seguras y convenientes. Los depósitos directos no solo simplifican tus pagos, sino que también reducen los riesgos asociados con los cheques físicos, como el robo de correo o el fraude con cheques. Muchas instituciones financieras ofrecen cuentas premium con opciones de depósito directo, asegurando que tus fondos se transfieran de manera segura y rápida. Además, puedes ganar un mayor rendimiento porcentual anual en tus saldos de ahorros y cheques basado en tu actividad de depósito directo y depósitos calificados. Para calificar para tasas de interés específicas, puedes usar el depósito directo, que incluye pagos de nómina, pensión o gobierno.
Monitorea regularmente tus cuentas: Revisa frecuentemente tus estados de cuenta bancarios y la actividad de tu cuenta en busca de transacciones no autorizadas o signos de intentos de lavado de cheques. Configura alertas con tu banco o cooperativa de crédito para que te notifiquen sobre cualquier actividad inusual. Esta vigilancia es crucial tanto para tus saldos de cheques como de ahorros, ayudándote a detectar actividad fraudulenta temprano y tomar medidas inmediatas.
Tritura los cheques antiguos: Desecha adecuadamente los cheques antiguos o no utilizados triturándolos para evitar cualquier uso indebido. Los cheques falsificados son un problema común, y triturarlos ayuda a mantener una pista de papel segura. Asegúrate de que cualquier documento que contenga tu número de cuenta o información de pago se destruya completamente antes de desecharlo.
Sé cauteloso con el correo: Evita enviar cheques a través del correo saliente, ya que esto puede exponerte al riesgo de robo de correo. En su lugar, deposítalos directamente en la oficina de correos para asegurarte de que se manejen de manera segura. Para mayor seguridad, considera usar correo certificado para pagos importantes para crear un registro rastreable de tu transacción. Alternativamente, usa transferencias P2P o transferencias electrónicas para enviar dinero a amigos, familiares o cualquier persona con una cuenta bancaria en EE.UU., destacando la velocidad, simplicidad y seguridad de estas transacciones.
Edúcate sobre el fraude con cheques: Familiarízate con los esquemas comunes de fraude con cheques, como el lavado de cheques y los cheques falsificados. Entender estas amenazas puede ayudarte a reconocer actividad sospechosa y proteger tus finanzas de manera más efectiva.
Protege tu información de cuenta: Mantén tu número de cuenta, número de móvil y otros detalles personales confidenciales. Compartir esta información descuidadamente puede convertirte en un objetivo para el fraude. Siempre verifica la identidad de cualquier persona que solicite tus detalles de cuenta.
Siguiendo estos pasos, puedes manejar y prevenir eficazmente los problemas de cheques perdidos o robados. Recuerda, actuar rápidamente y mantener a tu banco informado son claves para proteger tus finanzas y prevenir que alguien intente cometer fraude utilizando la información de tu cuenta. Adoptar estas mejores prácticas te ayudará a mantener un entorno financiero seguro y te dará tranquilidad.
Ahora que sabes cómo manejar cheques perdidos o robados, es hora de tomar control de tus finanzas con facilidad. En Comun.app, ofrecemos soluciones seguras y fáciles de usar para que puedas administrar tu dinero sin complicaciones. ¡Abre tu cuenta en minutos y comienza a disfrutar de los beneficios!
¿Qué hago si perdí un cheque o me lo robaron?
Contacta a tu institución financiera de inmediato para reportar la pérdida y solicitar que detengan el pago del cheque. Verifica también con quien te emitió el cheque, ya que puede necesitar emitir uno nuevo.
¿Cómo bloqueo mi tarjeta si sospecho fraude?
Desde la app de Común puedes bloquear tu tarjeta al instante, sin necesidad de llamar. Revisa tus movimientos recientes y reporta cualquier transacción que no reconozcas.
¿Cómo contacto a soporte de Común si tengo un problema urgente?
Común ofrece soporte 24/7 por chat dentro de la app, correo electrónico, teléfono y WhatsApp.
Preguntas frecuentes
¿Qué debo hacer primero si perdí un cheque?
Contacta a tu institución financiera de inmediato para solicitar que se detenga el pago, y avisa a quien te lo emitió.
¿Puedo bloquear mi tarjeta de Común yo mismo?
Sí, puedes bloquearla al instante desde la app, sin necesidad de esperar a hablar con soporte.
¿Cómo reporto una transacción que no reconozco?
Contacta a soporte de Común por chat, correo, teléfono o WhatsApp, disponibles 24/7.
¿Soy responsable si alguien cobra un cheque robado con mi firma falsificada?
Generalmente no, si reportas la situación de inmediato a tu institución financiera; las protecciones varían según el caso.
¿Qué hago si el cheque perdido ya fue cobrado por otra persona?
Contacta de inmediato a tu institución financiera y a quien emitió el cheque para iniciar el proceso de reclamo.
¿Cómo prevengo perder cheques en el futuro?
Considera recibir pagos por depósito directo o transferencias electrónicas en lugar de cheques físicos, y guarda los cheques que sí recibas en un lugar seguro.
Educación Financiera
¿Cómo ahorrar dinero en USA? Estrategias reales para inmigrantes que comienzan desde cero
8 min de lectura
Vivir en EE.UU., sin duda, representa una gran ventaja para mejorar la calidad de vida, debido a la oferta laboral que este país ofrece tanto para ciudadanos como para extranjeros. Sin embargo, acoplarse al ritmo de vida de Estados Unidos también implica enfrentar diversos gastos que pueden afectar las finanzas personales, especialmente de los inmigrantes recién llegados.
Las estrategias de ahorro son un aliado indispensable para disminuir la incertidumbre financiera, estar preparado ante cualquier imprevisto, y construir un futuro pleno en un país nuevo.
Si te identificas con esta situación y te encuentras sorteando dificultades para cubrir los gastos mensuales, a continuación te mostramos diferentes formas de ahorrar dinero en USA adaptadas especialmente a la realidad de los inmigrantes, así como alternativas de cuentas de ahorros, para que tengas un control pleno de tu capital.
10 formas de ahorrar dinero en USA
Ahorrar en Estados Unidos implica desarrollar una serie de hábitos orientados a la optimización de recursos y optar por servicios financieros con tasas de interés competitivas.
Trazar metas de ahorro es el primer paso para comenzar una vida financiera sana y libre de preocupaciones.
A continuación, te compartimos algunas estrategias para sacar el mayor provecho de tus gastos diarios.
1. Planifica y presupuesta tus gastos
Antes de hacer cualquier movimiento, es esencial que tengas claro a cuánto ascienden tus ingresos y egresos mensuales, por lo que debes comenzar por llevar un control financiero claro.
Para ello, puedes apoyarte en alguna aplicación de finanzas personales y gestión de presupuesto o una hoja de cálculo, a fin de registrar categorías como:
- Gastos fijos: todos los gastos que repites cada mes como renta, pago de servicios, transporte, envío de remesas, etc.
- Gastos variables: los gastos cuyo monto varía, como alimentación, lo relacionado con el esparcimiento, créditos, etc. Con base en tus ingresos, asigna un presupuesto a cada uno.
- Ahorro: es muy importante que te asegures de conservar una cantidad de dinero suficiente después de cubrir tus gastos mensuales. Te servirá para construir un fondo de emergencia que podrás utilizar ante algún imprevisto. Fija metas financieras a corto plazo para poder monitorear tu avance.
2. Aprovecha las ofertas y cupones
Una manera efectiva de aprovechar las ofertas de diferentes tiendas departamentales es utilizar alguna aplicación que te ayude a comparar precios; así, podrás elegir una alternativa sin salir de casa.
También puedes aprovechar los programas de lealtad que ofrecen varias tiendas a través de sus aplicaciones móviles, como Safeway y Target.
3. Reduce los costos de vivienda
Dependiendo de la ciudad, el alquiler puede ser uno de los gastos más elevados en tu presupuesto. Si consideras que después de cubrir este apartado, tu cartera queda demasiado apretada, puedes evaluar aplicar algunas estrategias.
- Considera compartir un departamento con roomies.
- Busca una zona con precios de alquiler accesibles, como Texas.
- Por el contrario, Nueva York es de las zonas más costosas para vivir, por lo que es recomendable buscar opciones más accesibles.
- Revisa tu elegibilidad para acceder al programa de vivienda pública con la Autoridad de Vivienda.
4. Cocina en casa en lugar de comer fuera
Comer en restaurantes siempre es tentador, pero esto genera hasta 5 veces más gastos que preparar comida en casa. Planifica los menús semanales y evita desperdiciar alimentos.
5. Usar servicios de remesas con tarifas bajas para enviar dinero al país de origen
Para los inmigrantes en Estados Unidos, enviar dinero a casa es una necesidad básica, ya que se trata de uno de los principales medios de sustento de sus seres queridos.
Antes de enviar dinero a América Latina, asegúrate de comparar diferentes servicios, en cuanto a las tarifas de envío, tipo de cambio, métodos de envío y tiempo.
Comun te permite enviar tu primera remesa sin costo (Promoción sujeta a cambios. Consulta disponibilidad en la app) y con tarifas accesibles para las siguientes. Es una opción popular entre inmigrantes por su accesibilidad y soporte bilingüe en español, porque comparte idioma, intereses y objetivos en común: acercar a las familias a través de soluciones financieras seguras y accesibles.
6. Usa el transporte público o comparte viajes
El transporte público es una gran manera de moverte a bajo costo en una ciudad. Puedes elegir el servicio de autobús, aplicaciones de viajes compartidos o, para distancias cortas, una bicicleta.
7. Busca programas de ayuda o beneficios locales disponibles para inmigrantes
Consulta la disponibilidad de programas de ayuda en tu ciudad, como atención médica en clínicas de salud comunitarias y bancos de alimentos.
Por ejemplo, el Programa de Asistencia Nutricional Suplementaria (SNAP) brinda ayuda financiera para la compra de alimentos nutritivos. La elegibilidad a este beneficio depende del estatus migratorio, ya que requiere la ciudadanía o residencia legal en el país.
8. Aprende sobre créditos y finanzas como inmigrante
Conocer el sistema financiero de Estados Unidos es clave para acceder a servicios básicos, como una cuenta bancaria, tarjeta de débito, tarjeta de crédito, etc. Para esto, generalmente debes contar con SNN o ITIN. Por lo que es recomendable buscar opciones accesibles para que logres integrarte lo antes posible.
Además, el gobierno de Estados Unidos ofrece un plan de ahorro para el retiro, a través de Individual Retirement Account (IRA), que permite acumular dinero libre de impuestos hasta que sea retirado.
9. Compra en segunda mano para ahorrar desde el inicio
Otra manera de ahorrar dinero es comprar artículos para el hogar en tiendas de segunda mano, tales como Craigslist, OfferUp y Goodwill. De este modo, puedes ahorrar hasta el 50 % de tu presupuesto destinado a estas compras.
10. Aprovecha los beneficios del gobierno
Otro programa de apoyo es el de los Housing vouchers, que ayudan a familias de bajos recursos con el pago de la renta. Por otro lado, el Crédito por Ingreso del Trabajo (EITC), está disponible para trabajadores con ingresos bajos a moderados.
¿Qué es lo que da más dinero en Estados Unidos?
Si te preguntas cómo hacer más dinero en USA, debes considerar la posibilidad de trabajar en algunos sectores del país si tu perfil se acopla a alguno de ellos.
Estos son algunos de los trabajos con mayor salario en Estados Unidos, los cuales no solo te permitirán cumplir tus objetivos de ahorro, sino también mejorar tu calidad de vida de manera considerable.
Medicina
Las profesiones relacionadas con el sector salud en Estados Unidos son de los salarios más altos. Los ingresos pueden llegar hasta los $450.000 USD al año, dependiendo de la especialidad.
Servicios Públicos
Este sector también alcanza muy buenos ingresos, los cuales pueden llegar hasta los $133.800 USD al año. En este sector se incluyen trabajos relacionados con la electricidad y generación de energías renovables.
Tecnología de la Información (IT)
Se trata de una de las industrias con mejor salario a nivel mundial. En Estados Unidos, los sueldos anuales promedio alcanzan un aproximado de $99.500 USD. Comprende habilidades relacionadas con el desarrollo de software, inteligencia artificial y ciberseguridad.
Finanzas
Los ingresos promedio de los trabajos relacionados con el sector financiero superan los $90.000 USD. En este caso, te puedes especializar en profesiones como gestión de portafolios y banca de inversión o asesor financiero.
Derecho
Finalmente, el sector legal también es muy bien pagado, con ingresos de aproximadamente $176.000 USD al año.
Abre tu cuenta en Común fácil, rápido y seguro
Ahorrar en Estados Unidos no significa renunciar a tu calidad de vida, sino adoptar hábitos más inteligentes en el manejo del dinero y desarrollar una sólida educación financiera.
Puedes comenzar con estrategias de ahorro simples, como aprovechar descuentos digitales, reducir gastos de vivienda, evitar compras impulsivas y elegir plataformas de envío de remesas más económicas.
La clave para fortalecer tus finanzas está en organizar los recursos con una visión a largo plazo y aplicar estas estrategias de manera constante para avanzar hacia tus metas.
¡Conoce Común! La plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, a través de una app móvil fácil de usar, donde puedes abrir una cuenta en cuestión de minutos con una identificación oficial calificada de tu país de origen. Envía dinero a tus seres queridos sin complicaciones, para que tu familia reciba más por menos. Consulta términos y condiciones. Los tipos de cambio y tarifas pueden variar según el país, monto y método de envío.
Común es una plataforma digital diseñada para ayudar a la comunidad inmigrante en EE. UU., disponible en español y en inglés.
Preguntas frecuentes
Si te quedaste con dudas, revisa nuestra sección de preguntas frecuentes.
¿Qué cuenta se ajusta a tus necesidades en Estados Unidos?
Común es una alternativa popular entre los inmigrantes que buscan servicios accesibles y de calidad. Abre tu cuenta hoy y descubre todos los beneficios.
¿Cuál es la regla 50 30 20?
Es un método de ahorro que te ayuda a dividir tus ingresos para alcanzar tus metas financieras: el 50 % para lo necesario, el 30 % para los gastos opcionales y el 20 % para tu fondo de ahorro.
¿Cómo hacer dinero rápido en Estados Unidos?
Busca trabajos flexibles en aplicaciones o vende las cosas que ya no utilizas en páginas de segunda mano.
Envíos Internacionales
¿Qué son las remesas?
8 min de lectura
Las remesas son transferencias de dinero que un inmigrante envía a familiares en su país de origen. Con Común, enviar una remesa a Latinoamérica cuesta desde $2.99, con tipo de cambio competitivo y entrega en minutos en la mayoría de los casos.
¿Vives y trabajas en el extranjero? Las remesas pueden ser una opción para ti si quieres enviar dinero a familiares, amigos u otros beneficiarios en otro país.
Las remesas son transferencias de dinero de una persona a otra, generalmente a través de fronteras. Son enviadas con mayor frecuencia por inmigrantes que destinan una parte de sus ingresos para apoyar a sus familias en su país de origen. Sin embargo, las remesas también pueden ser regalos personales, apoyo financiero o pagos entre familiares o amigos que mantienen relaciones sociales o económicas a pesar de la distancia.
¿Conoces la diferencia entre una remesa y una transferencia bancaria?
Las remesas pueden ser transferencias de dinero; sin embargo, lo que comúnmente se entiende como remesas son transferencias voluntarias de persona a persona, generalmente entre familiares. Por ejemplo: un trabajador en Texas enviando dinero a sus padres en México, una enfermera en Florida enviando dinero a sus hermanos en Honduras o un estudiante ayudando a sus abuelos en Guatemala. En cambio, las transferencias bancarias, pueden incluir pagos entre empresas, pagos de comercio internacional, inversión extranjera directa, préstamos entre corporaciones o ayuda gubernamental.
En resumen, las remesas son transferencias personales, transfronterizas y de persona a persona.
¿Cómo puedes enviar remesas desde Estados Unidos a países de América Latina?
Hoy existen más opciones que nunca para enviar dinero a América Latina desde EE. UU. El proceso suele ser muy sencillo:
#1 Elige un proveedor de remesas.
Tu proveedor de servicios de remesas puede ser una aplicación financiera móvil, un banco tradicional como Wells Fargo, un servicio especializado de envío de dinero como Western Union o MoneyGram, o una empresa fintech como Remitly.
#2 Selecciona el país de destino y el método de entrega.
Cada empresa ofrece diferentes opciones de entrega según sus servicios y alianzas locales. Las opciones de entrega varían en costos según el proveedor y el nivel de urgencia.
#3 Ingresa el monto, confirma el tipo de cambio y la comisión.
El monto que recibe el destinatario varía según el tipo de cambio utilizado por el proveedor y la comisión del servicio prestado. Algunas empresas pueden anunciar tarifas de $0, pero su modelo de negocio se basa en el margen aplicado al tipo de cambio.
#4 Pago de la remesa.
Con tantas opciones disponibles, las remesas pueden pagarse mediante diversos métodos, entre ellos:
-Cuenta bancaria (ACH).
-Tarjeta de débito
-Tarjeta de crédito (a menudo la más costosa).
-Efectivo.
#5 El destinatario recibe el dinero.
El tiempo de entrega puede variar de minutos a días, esto depende de cómo se van a recibir los fondos o por el tipo de proveedor de remesas utilizado.
¿Cuánto cuesta enviar remesas desde Estados Unidos?
El costo total depende de dos factores principales:
1. Comisiones por servicio.
Esta es la comisión que el proveedor cobra por enviar la remesa. Estas pueden variar desde los $0 hasta más de $20 USD por transacción, según el proveedor y el método de pago utilizado:
-Cuenta bancaria: normalmente la opción más económica.
-Tarjeta de débito: costo intermedio.
-Tarjeta de crédito: la más costosa (comisiones más posibles intereses).
2. Costos por el tipo de cambio.
Algunas empresas aplican diferentes tipos de cambio, esto puede hacer que la remesa sea más costosa incluso si la tarifa del servicio se anuncia como “$0”. En algunos casos, la ganancia del proveedor está incluida en el margen del tipo de cambio.
3. Otros posibles costos adicionales.
Estos pueden incluir comisiones por retiro en efectivo, límites para montos altos o comisiones cobradas por los bancos participantes. Entender estos costos es clave para administrar tu dinero de la forma más adecuada para ti.
¿Qué debes considerar antes de enviar dinero al extranjero desde Estados Unidos?
Costos totales (comisión + tipo de cambio). El comparar solamente la comisión fija no siempre es suficiente para entender el costo real de una remesa.
Tiempo de entrega. Si el destinatario necesita el dinero el mismo día, puede ser mejor elegir un servicio rápido.
Método de entrega. El retiro en efectivo puede ser útil si el destinatario no tiene una cuenta bancaria. Otras opciones incluyen depósito bancario o billeteras digitales, que pueden ser prácticas y de bajo costo.
Comodidad para el remitente. Si envías dinero con frecuencia, conviene evaluar aplicaciones que permitan guardar destinatarios, pagos automáticos, transferencias recurrentes, alertas del tipo de cambio u otras opciones que se ajusten a tus necesidades.
Límites y requisitos. No todos los proveedores de servicios de envío de dinero son iguales. Algunos servicios requieren identificación oficial emitida por el gobierno, otros una cuenta bancaria en EE. UU. y en algunos casos, comprobante de identidad para transferencias grandes.
¿Qué empresas ofrecen servicios de remesas desde Estados Unidos?
En EE. UU. existen varios tipos de empresas que ofrecen servicios de remesas:
Empresas tradicionales de envío de dinero, por ejemplo: Western Union, MoneyGram y Ria Money Transfer. Estas empresas cuentan con sucursales físicas en muchas ubicaciones. Las tarifas pueden ser más altas y los tipos de cambio menos competitivos.
Bancos tradicionales. No todos los bancos ofrecen este servicio, pero instituciones como Bank of America y Wells Fargo permiten transferencias internacionales en línea o en sucursal. Las comisiones pueden alcanzar hasta los $60 USD y el proceso puede tardar hasta 5 días hábiles.
Empresas digitales (apps). Los ejemplos incluyen Remitly, Wise, WorldRemit y Xoom (de PayPal). Suelen ofrecer precios más competitivos y transferencias más rápidas. Común es una de estas plataformas, que combina una experiencia fintech con beneficios adicionales como una cuenta digital y una app fácil de usar, disponible en español.
Tiendas de conveniencia. Por ejemplo, Walmart ofrece servicios de remesas en persona. Empresas como Común también pueden ofrecer servicios como fondeo en efectivo en tiendas o cajeros automáticos. Con una cuenta en Común puedes depositar efectivo en más de 90,000 ubicaciones y completar tus remesas desde la app móvil.
¿Qué necesito para enviar remesas desde Estados Unidos a países de América Latina?
Los requisitos varían según el proveedor y dependen de:
-Cómo se envía y,
-Cómo se recibe la remesa.
Por ejemplo, una remesa para retiro en efectivo, la información más importante es el nombre legal completo del destinatario tal como aparece en su identificación oficial.
Para una transferencia internacional de banco a banco, se necesitan los datos bancarios de la cuenta receptora.
Los bancos tradicionales y empresas como Western Union suelen requerir:
- Nombre completo del destinatario.
- Número de cuenta.
- Código SWIFT.
- País receptor.
- Monto y moneda.
¿Cómo puedes enviar remesas con Común?
Enviar una remesa con Común es muy sencillo. Puedes hacerlo desde la app móvil de Común o vía WhatsApp. Aquí tienes un paso a paso detallado de como hacerlo:
A través de la app móvil de Común
1.Abre tu app móvil de Común.
2.Selecciona “Transferir”.
3.Selecciona “Internacional”.
4.En “¿Cómo quieres enviar tu dinero?”, elige “A través de la app”.
5.Verás el tipo de cambio actual.
6.Selecciona un destinatario existente o agrega uno nuevo.
*Para agregar un destinatario, necesitarás: nombre completo tal como aparece en su identificación oficial, número de teléfono y —si quieres enviar una transferencia de dinero a cuenta— los datos bancarios.
7.Confirma la información del destinatario.
8.Elige el método de envío (depósito a cuenta o retiro en efectivo; las opciones varían según el país).
9.Ingresa el tipo y número de identificación del remitente.
10.Confirma los detalles de la transferencia.
11.Ingresa el monto (la calculadora mostrará cuánto recibirá el destinatario en moneda local y la comisión de la transferencia).
12.Confirma la transacción.
¡Y listo! Tu remesa ha sido enviada.
A través del WhatsApp de Común
1.Inicia desde nuestro sitio web (seleccionando “Enviar dinero”), donde verás la opción de WhatsApp, o bien:
2.Desde la app móvil de Común, selecciona “Transferir”.
3.Selecciona “Internacional”.
4.Elige “Vía WhatsApp”.
5.Sigue el flujo de la conversación.
6.Selecciona “Enviar dinero”.
7.Confirma el país.
8.Ingresa el monto.
9.Recibirás un mensaje para confirmar el monto que se recibirá en moneda local.
10.Elige el método de entrega.
11.Proporciona los datos del destinatario: nombre completo, tipo de identificación, número de identificación y cuenta bancaria (si aplica).
12.Confirma tu remesa.
13. Verifica tu identidad siguiendo los pasos de verificación.
¡Y listo! Tu remesa ha sido enviada.
Buenas prácticas para el envío de remesas
Para sacarle mejor provecho al dinero para el cuál has trabajado duro, es recomendable tener en cuenta algunas buenas prácticas:
1. Verifica el margen del tipo de cambio.
Idealmente, elige un proveedor que use un tipo de cambio lo más cercano posible al del mercado real, ya que esto impacta directamente en el monto que recibirá tu destinatario. Comprender los costos de la transacción ayuda a tomar mejores decisiones financieras.
2. Busca comisiones claras y transparentes.
Comparar comisiones puede ser confuso porque muchos proveedores de servicios utilizan precios variables según distintos factores. Lo ideal es elegir un proveedor que ofrezca tarifas claras y precios transparentes.
3. Considera los tiempos y días festivos en ambos países.
Ten en cuenta que las transferencias pueden retrasarse durante fines de semana o días festivos en cualquiera de los dos países, por lo que los tiempos de procesamiento pueden ser más lentos que en días hábiles normales.
¿Qué es exactamente una remesa?
Es el envío de dinero que una persona hace desde el país donde trabaja hacia su país de origen, generalmente para apoyar a su familia.
¿Cómo envío una remesa con Común?
Desde la app, selecciona "Enviar una remesa", elige el país de destino y el método de entrega, agrega al destinatario y confirma el monto y la tarifa antes de enviar.
¿Qué países puedo enviar dinero con Común?
Común permite enviar remesas a México y otros países de Latinoamérica; revisa la lista completa de países disponibles dentro de la app.
Preguntas frecuentes
¿Qué diferencia hay entre una remesa y una transferencia bancaria normal?
Una remesa está diseñada específicamente para envíos internacionales a familiares, generalmente con métodos de entrega como efectivo o depósito a cuenta en el país destino.
¿Cuánto cuesta enviar una remesa con Común?
Desde $2.99 por transferencia, con tu primer envío sin costo.
¿Necesito una cuenta de Común para enviar remesas?
Sí, las remesas se envían desde tu cuenta de Común dentro de la app.
¿Cuánto tarda en llegar una remesa?
La mayoría de las transferencias llegan en minutos, dependiendo del país y método de entrega.
¿Puedo enviar remesas en efectivo o solo a cuenta bancaria?
Ambas opciones existen, dependiendo del país; en México, por ejemplo, puedes usar recogida en efectivo en puntos como Elektra u Oxxo.
¿Es seguro enviar remesas por una app?
Común opera con un proveedor de remesas autorizado y con licencia en los estados que la requieren, y muestra el tipo de cambio completo antes de confirmar cada envío.
Viviendo en Estados Unidos
El Alto Costo de los Bancos Tradicionales y Estar Sin Banco en Estados Unidos
8 min de lectura
Los bancos tradicionales suelen cobrar cuotas de mantenimiento mensual (entre $12 y $25) y cargos por sobregiro (en promedio $34 por transacción). Sin una cuenta bancaria, muchas personas terminan pagando más en casas de cambio de cheques y servicios de envío de dinero.
Hoy en día, muchos latinos que viven en Estados Unidos podrían estar pagando de más por servicios financieros. Según un informe de 2021 de la Corporación Federal de Seguros de Depósitos (FDIC), el 24.1% de los hogares hispanos tienen acceso limitado a servicios bancarios, lo que significa que el hogar tiene una cuenta corriente o de ahorros en una institución financiera pero ha utilizado otros servicios (por ejemplo, giros postales, transferencias de remesas, cobro de cheques) fuera de su banco o cooperativa de crédito. Acceder a servicios adicionales fuera de un banco puede ser costoso.
El informe de la FDIC también encontró que el 9.3% de los hogares hispanos no tienen acceso a servicios bancarios, lo que significa que nadie en el hogar tiene una cuenta corriente o de ahorros en una institución financiera. No tener acceso a servicios bancarios puede resultar en una limitación para acceder a ciertos productos y servicios financieros, como cuentas de ahorro que ofrecen oportunidades de inversión y opciones de seguros.
Para examinar el costo que los latinos podrían estar pagando para acceder a servicios financieros en Estados Unidos, www.comun.app/blog/el-alto-costo-de-los-bancos-tradicionales-y-estar-sin-banco-en-estados-unidos realizó un análisis comparando el costo si un individuo fuera cliente de Común en comparación con una institución financiera tradicional. El estudio también examinó el costo de no tener acceso a servicios bancarios. Además, Común analizó el costo de las tres opciones durante un año y cuánto podría ahorrar un individuo si utilizara un servicio como Común durante un año y durante un período de cinco años.
| Tipos de servicios financieros | Comun | Banco Tradicional | No bancarizado |
|---|---|---|---|
| Apertura de cuenta* | $0 | $100* | $0 |
| Costo mensual | $0 | $144.00 | $0 |
| Tarifa por depósito en efectivo (ATM) | $42 | $60 | $0 |
| Tarifa de remesa | $66 | $1,080 | $184 |
| Cargo por sobregiro | $0 | $0 | $0 |
| Avanzar depósito directo | $0 | $0 | $0 |
| Tarifa de depósito de cheques | N / A | $0 | $96 |
| Tarifas de giro postal | N / A | N / A | $24 |
| Total | $108 | $1,284 | $304 |
*Nota: Común no incluyó la tarifa de apertura de cuenta en el monto total para el banco tradicional, ya que asumimos que este usuario no mantendría los requisitos de saldo mínimo y, por lo tanto, incurriría en una tarifa mensual de $12.
Cuánto pueden ahorrar los clientes si utilizan un servicio como Común en un año:
Costo de una cuenta bancaria tradicional: $1,176
El costo de no estar bancarizado: $196
Cuánto pueden ahorrar los clientes en cinco años si utilizan un servicio como Común:
Costo de una cuenta bancaria tradicional: $5,881
El costo de estar sin banco: $981
Comentarios adicionales
Además de los costos directos como el cobro de cheques o las tarifas de giros postales, las personas no bancarizadas también incurren en muchos costos indirectos, como:
- Altos costos de endeudamiento: Sin una cuenta bancaria, acceder al crédito puede resultar más complicado y costoso. Las personas no bancarizadas pueden recurrir a servicios financieros alternativos, como préstamos de día de pago o casas de empeño, que normalmente cobran tasas de interés y tarifas elevadas. Tener una cuenta bancaria y una buena relación bancaria puede calificar a las personas para préstamos con intereses más bajos y otros productos crediticios.
- Acceso limitado a servicios financieros: No estar bancarizado puede resultar en un acceso limitado a ciertos servicios y productos financieros, como cuentas de ahorro, oportunidades de inversión y opciones de seguros. Esta falta de acceso puede obstaculizar la capacidad de las personas para generar riqueza y protegerse financieramente a largo plazo.
- Riesgos de seguridad: Guardar dinero en efectivo en casa puede ser riesgoso, ya que es vulnerable a robo, pérdida o daño. Las cuentas bancarias ofrecen una forma segura de almacenar y acceder a fondos, lo que reduce el riesgo de pérdidas financieras debido a robo o otras circunstancias imprevistas.
Metodología
El análisis fue realizado en abril de 2024 por Común. Los datos examinan el coste anual de utilizar un servicio como Común, una cuenta bancaria tradicional., o no estar bancarizado para servicios financieros. En este análisis, analizamos el costo de una cuenta corriente con una institución financiera tradicional, así como el costo de los servicios.fuera de una institución financiera y hizo estas suposiciones:
- Un saldo mínimo para abrir una cuenta
- Costo Común: $0
- Costo de institución financiera tradicional: $100, esto se basa en el saldo mínimo necesario para poder abrir la cuenta bancaria a la que se hace referencia.
- Costo mensual
- Costo de Común: $0
- Costo de la institución financiera tradicional: Una tarifa mensual de $12, suponiendo que no se cumpla el saldo mínimo diario de $1,500
- Dos depósitos en efectivo (ATM) por mes
- Costo de Común: $0 para usar un en-cajero automático de la red y $3.50 por utilizar un socio minorista para realizar un depósito. Comun asumió que un usuario realiza dos depósitos por mes, uno en una tienda minorista y otro en un cajero automático de la red.
- Costo de institución financiera tradicional: $2.50 por un depósito en otra institución financiera y $2.50 si usa un cajero automático fuera de la red. Para la cuenta bancaria analizada en este informe, no hay cargos por depósito en efectivo en sucursales. Sin embargo, este banco cobra $2.50 por depósitos en otros cajeros automáticos. La tienda minorista también le cobrará al cliente, lo que varía según la ubicación, pero Común asumió $2.50.
- Dos transferencias de remesas por mes
- Costo de Común: Los clientes pueden enviar su primera remesa sin costo. Después de eso, las remesas conllevan una tarifa desde $2.99.
- Costo de la institución financiera tradicional: $45 para enviar transferencias internacionales en dólares (fuente)
- Para los no bancarizados, Común asumió que la persona envía remesas con Western Union, lo cual tiene un costo de $8 por transferencia en tarifas fijas si el usuario está depositando efectivo en un punto de Western Union en los Estados Unidos y el destinatario está retirando el dinero en efectivo en un punto de Western Union en México (fuente: calculadora de tarifas). Común asumió 2 remesas por mes durante un año, y la primera remesa sin costo (una promoción con Western Union).
- Tarifa por cambio de cheques
- Suponemos que un usuario cobra dos cheques al mes y paga $4 cada vez (monto de la tarifa de Walmart).
- Tarifa de giro postal
- Suponemos que un usuario compra dos giros postales al mes y paga $1 cada vez (el monto de la tarifa es de Walmart).
¿Cuánto cuesta realmente un banco tradicional?
Cuotas de mantenimiento mensual, cargos por sobregiro (que promedian $34 por transacción según datos de la industria), y comisiones de cajeros fuera de red son los costos más comunes que acumulan los bancos tradicionales.
¿Qué cuesta no tener cuenta bancaria?
Las personas sin cuenta bancaria suelen pagar más por cobrar cheques (entre 1% y 3% del valor del cheque en casas de cambio) y por enviar dinero, comparado con quienes tienen acceso a una cuenta.
¿Cómo evito estos costos?
Con Común no hay cuota mensual, ni se exige saldo mínimo, y el depósito móvil de cheques no tiene costo.
Preguntas frecuentes
¿Cuánto cobran los bancos tradicionales por mantenimiento mensual?
Generalmente entre $12 y $25 al mes, aunque algunos bancos lo eximen si mantienes cierto saldo mínimo.
¿Cuánto es un cargo típico por sobregiro?
El promedio en la industria es de aproximadamente $34 por transacción.
¿Cuánto cuesta cobrar un cheque sin cuenta bancaria?
Las casas de cambio de cheques cobran entre 1% y 3% del valor del cheque, con un mínimo de $3-5.
¿Común cobra cuota de mantenimiento?
No, no hay cuota mensual ni se exige saldo mínimo.
¿Cómo puedo evitar cargos de cajero fuera de red?
Usando cajeros dentro de la red de tu proveedor; con Común, los cajeros AllPoint+ dan 3 retiros gratis al mes.
¿Vale la pena abrir una cuenta bancaria si no tengo mucho dinero?
Sí — muchas cuentas digitales, como la de Común, no exigen saldo mínimo, así que no hay barrera de entrada.
Inmigración
¿Qué se necesita para obtener una Green Card en Estados Unidos?
8 min de lectura
Seguramente durante tu estancia en Estados Unidos has escuchado hablar de la tan famosa Green Card o tarjeta de residencia permanente.
Se trata de un documento emitido por el gobierno de este país para permitir a inmigrantes radicar y trabajar de manera legal y permanente.
Para los inmigrantes es de suma importancia obtenerla, ya que también les abre las puertas a varios beneficios, como protección legal, derecho a comprar propiedades y hacer la solicitud de residencia permanente legal para familiares.
Miles de migrantes en Estados Unidos suelen hacerse la gran pregunta: “¿cómo puedo vivir legalmente en Estados Unidos?”. Sabemos lo importante que es para ti acceder a mejores condiciones de vida para apoyar a tu familia y seres queridos. Por ello, a continuación te mostramos una guía con pasos prácticos, categorías de elegibilidad y los documentos necesarios para obtener la Green Card y cambiar tu vida en Estados Unidos.
Categorías de elegibilidad para la Green Card
Hay varios caminos para obtener la tarjeta verde. Para saber cuál debes tomar, es necesario que tengas claro tanto tu estatus migratorio como la categoría de elegibilidad que te corresponde de acuerdo con tu perfil.
Green Card por relación familiar
La primera categoría se refiere al permiso de residencia permanente otorgado por familiares directos que ya poseen un estatus legal en Estados Unidos.
Se divide de la siguiente manera:
- Familia directa de ciudadanos estadounidenses: cónyuges e hijos solteros de menos de 21 años.
Es necesario esperar la aprobación del formulario I-130 y posteriormente solicitar la residencia; no tiene límite anual.
- Categoría de preferencia familiar: hijos solteros mayores de 21 años de ciudadanos, cónyuges e hijos de residentes permanentes, hijos casados de ciudadanos y hermanos de ciudadanos.
Es necesario presentar el formulario I-485. Para esto, debes esperar a que se active la priority date en el Visa Bulletin. De lo contrario, solo podrás aplicar la I-130.
Green Card por relación laboral
- Visa EB1: personas con habilidades extraordinarias, como profesores o investigadores destacados.
- Visa EB2: profesionales destacados con grado avanzado y habilidades excepcionales.
- Visa EB3: trabajadores calificados, profesionales y “other workers”.
- Visa EB4: labores especiales, como trabajadores religiosos, empleados del gobierno estadounidense, miembros de la Fuerza Armada, entre otros.
- Visa EB5: para inversionistas que destinan grandes cantidades de dinero a negocios que generen al menos 10 empleos en el país.
Proceso para obtener la visa de trabajo
- El empleador presenta la Certificación Laboral PERM, en la cual demuestra que no existen trabajadores nacionales calificados o disponibles para ocupar el puesto. Para esto debe enviar el Formulario ETA-9089 al Departamento de Trabajo.
- Una vez obtenida la autorización de empleo, el empleador debe presentar el formulario I-140 al USCIS, junto con la certificación PERM aprobada.
- El empleado debe solicitar el ajuste de estatus a través del formulario I-485 (en caso de estar en Estados Unidos) o hacer consular processing en la embajada de EE. UU.
- Para el caso de la visa EB2, los solicitantes pueden optar por el National Interest Waiver (NIW), el cual elimina la necesidad del PERM.
Recuerda que para trabajar legalmente en Estados Unidos deberás tramitar el SSN. Es común que antes de obtener la residencia, los migrantes opten por el uso del ITIN para hacer sus declaraciones fiscales.
Green Card para inmigrantes especiales
- Visa VAWA: víctimas de abuso por parte de un ciudadano americano o residente permanente.
- Visa SIJ: menores de edad que han sido abusados o abandonados por sus padres.
- En ambos casos, las víctimas deben presentar el formulario I-360.
Green Card para refugio o asilo
- Personas que ingresaron a través de una solicitud de asilo o estatus de refugiado, así como sus familiares directos.
- En ambos casos, los solicitantes deben permanecer físicamente por lo menos 1 año en Estados Unidos y posteriormente presentar el formulario I-485.
Otras categorías
Además, existen otras categorías menos comunes:
- Diversity Visa (Green Card Lottery): es un sorteo anual de hasta 50,000 cupos. Los seleccionados obtienen una entrevista consular, aunque no es garantía de visa.
- Cuban Adjustment Act: es un programa especial de permanencia para ciudadanos cubanos.
Cada categoría tiene requisitos de elegibilidad y tiempos de procesamiento diferentes, por lo que es muy importante que consultes lo especificado por el gobierno estadounidense y, si es necesario, solicites el apoyo de un abogado de inmigración.
Pasos para solicitar la Green Card
Una vez que sabes, a grandes rasgos, los requisitos para obtener la Green Card, es necesario que tengas claro el proceso de solicitud que deberás seguir.
Determinar elegibilidad
Antes de comenzar cualquier trámite, revisa las categorías anteriores y determina cuál es la que mejor encaja en tu perfil, ya sea por familia, empleo, inmigrantes especiales, etc.
Te recomendamos revisar el Visa Bulletin para verificar los documentos necesarios para tu categoría y asegurarte de contar con ellos.
Presentar la petición inicial
Una vez que tienes claro cuál es la categoría que te corresponde, debes presentar el formulario indicado para la misma, así como los documentos de soporte necesarios, por ejemplo:
- Pasaporte vigente (necesario en cualquier categoría).
- Documentos probatorios de la relación familiar, como certificados de nacimiento o matrimonio.
- Carta de oferta de empleo.
Ajuste de estatus o procesamiento consular
Después de que tu formulario correspondiente sea aprobado, deberás solicitar el ajuste de estatus o procesamiento consular y efectuar el pago de la tarifa solicitada por el Departamento de Estado.
- Si estás en Estados Unidos, presenta el formulario I-485, junto con la evidencia de elegibilidad.
- En caso de que te encuentres en otro país, deberás presentar el DS-260 en el consulado de EE. UU. Esta es una solicitud de visa de inmigrante con residencia permanente.
Entrevista y biometría
En el siguiente paso deberás cumplir con una cita de ajuste de estatus, en la cual la USCIS tomará tus huellas, datos biométricos, foto y firma.
También deberás cumplir con una entrevista para responder preguntas relacionadas con tu categoría de elegibilidad.
Recepción de la Green Card
Finalmente, tu Green Card será enviada a través del correo postal a tu dirección. Asegúrate de revisar que todos los datos sean correctos y de guardarlos en un lugar seguro.
Después de un tiempo, puedes hacer la solicitud de ciudadanía, en caso de cumplir con los requisitos necesarios.
Mantener y renovar la Green Card
Una vez que tengas tu tarjeta verde en tus manos, debes estar pendiente de los periodos de renovación para evitar problemas o contratiempos después de la fecha de expiración.
Renovación y reemplazo
- La Green Card regular tiene vigencia de 10 años.
- Para reemplazar tu Green Card deberás presentar el formulario I-90, al menos 6 meses antes de la fecha de expiración.
- Ese mismo formulario también se utiliza en caso de averías o extravío.
Eliminación de condiciones
- Aplican residentes condicionales con Green Card válida por 2 años. Generalmente, por matrimonio reciente con ciudadanía estadounidense.
- Presentar el Formulario I-751 para matrimonio o el correspondiente a la categoría.
- Deberás presentar la documentación requerida por el USCIS, así como una entrevista adicional.
Reglas importantes
- En caso de que cambies de domicilio, asegúrate de reportarlo a la USCIS a la brevedad.
- Si por alguna razón necesitas pasar más de 6 meses seguidos fuera de Estados Unidos, asegúrate de tramitar un permiso de reingreso (Advance Parole o Reentry Permit). De lo contrario, podrías correr el riesgo de perder la residencia.
- Abstente de llevar a cabo acciones consideradas como abandono de residencia, como renunciar a la tarjeta, ejercer el voto en países extranjeros.
- Mantente atento a la vigencia de tu Green Card y realiza el trámite de renovación cuando corresponda.
Organiza tu vida financiera en EE. UU. con Común
Como puedes ver, el proceso de obtención de la Green Card es largo y extenuante. Por ello, es imprescindible que conozcas y comprendas las diferentes categorías, pasos, formularios y las claves que debes tener en cuenta para el mantenimiento de tu residencia permanente.
Otro punto relevante para mejorar tu estancia en Estados Unidos es contar con aliados que comprendan tus necesidades.
Te presentamos Común, la plataforma financiera que resuelve las necesidades del día a día, a través de una app móvil intuitiva, en la que puedes abrir una cuenta fácilmente con una identificación oficial calificada de tu país de origen.
También te ofrece servicio de envío de remesas a varios países, con el que tu familia recibe más por menos.
- Abre una cuenta segura con tarifas claras y competitivas.
- Recibe depósitos y envía remesas a casa.
- Obtén una tarjeta de débito para gastos diarios y control financiero.
- Posibilidad de ahorrar y planear tus finanzas mientras te estableces en Estados Unidos.
Abre hoy tu cuenta en Común y obtén el servicio financiero a tu medida.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Puedo viajar fuera de EE.UU. mientras mi solicitud está en trámite?
Necesitas tramitar el Advance Parole (Formulario I-131), ya que salir del país podría cancelar tu solicitud.
¿Cuándo puedo solicitar la ciudadanía después de obtener la Green Card?
Debes ser residente permanente por al menos 5 años o 3 en caso de matrimonio. Además de haber vivido de manera continua en Estados Unidos y haber cumplido con las obligaciones fiscales.
¿Cuánto tarda el proceso de la Green Card?
Depende de la categoría y de si realizas el trámite dentro o fuera del país. En general, el tiempo de espera es de 1 a 3 años, aproximadamente.
¿Cuánto cuesta solicitar la Green Card?
El costo varía según la categoría. Consulta la calculadora del USCIS para tener la cifra clara.
¿Cuál es la diferencia entre I-485 y DS-260?
El I-485 es la solicitud de ajuste de estatus a residente permanente que se presenta dentro de Estados Unidos. Mientras que el DS-260 es la solicitud de visa de inmigrante desde otro país.
¿Qué pasa si te rechazan la Green Card?
Puedes apelar la decisión a través del Formulario I-290B o volver a presentar la solicitud.

Viviendo en Estados Unidos
Regreso a clases en Estados Unidos: guía para familias inmigrantes
8 min de lectura
Empezar un nuevo año escolar en Estados Unidos trae varias cosas que resolver: papeleo de inscripción, listas de útiles, cómo van a llegar tus hijos a la escuela, el programa de comidas y las actividades extracurriculares. Y ojo: todo esto puede cambiar según el distrito o la escuela.
Para muchas familias inmigrantes, esto también significa adaptarse a un sistema escolar que funciona diferente al de México, Colombia, Guatemala, El Salvador, Honduras y otros países. Entender cómo funcionan las escuelas aquí, qué documentos suelen pedir y cómo prepararte financieramente puede hacer que todo el proceso sea mucho menos estresante.
En esta guía te contamos qué esperar durante la temporada de regreso a clases en EE.UU., cómo funciona la inscripción escolar, qué útiles pueden necesitar tus hijos y cómo prepararte para el año escolar con confianza.
¿Cuándo empieza el año escolar en Estados Unidos?
A diferencia de otros países que tienen un calendario escolar nacional, en Estados Unidos cada estado, distrito escolar y autoridad educativa local decide cuándo empieza el año escolar.
La mayoría de las escuelas públicas empiezan clases entre principios de agosto y principios de septiembre.
La siguiente tabla te muestra cuándo suelen empezar las clases en varios estados durante el año escolar 2026.
| Estado | Cuándo suelen empezar las clases (2026) |
|---|---|
| Alabama | Principios de agosto |
| Alaska | Mediados de agosto |
| Arizona | Finales de julio a principios de agosto |
| Arkansas | Mediados de agosto |
| California | Principios a mediados de agosto |
| Colorado | Mediados de agosto |
| Connecticut | Finales de agosto a principios de septiembre |
| Delaware | Principios de septiembre |
| Florida | Principios a mediados de agosto |
| Georgia | Principios de agosto |
| Hawái | Principios de agosto |
| Idaho | Finales de agosto |
| Illinois | Finales de agosto |
| Indiana | Principios a mediados de agosto |
| Iowa | Finales de agosto |
| Kansas | Mediados de agosto |
| Kentucky | Principios a mediados de agosto |
| Luisiana | Principios de agosto |
| Maine | Principios de septiembre |
| Maryland | Principios de agosto |
| Massachusetts | Finales de agosto a principios de septiembre |
| Míchigan | Principios de septiembre |
| Minnesota | Principios de septiembre |
| Misisipi | Principios de agosto |
| Misuri | Finales de agosto |
| Montana | Principios de septiembre |
| Nebraska | Mediados de agosto |
| Nevada | Principios de agosto |
| Nuevo Hampshire | Principios de septiembre |
| Nueva Jersey | Principios de septiembre |
| Nuevo México | Principios de agosto |
| Nueva York | Principios de septiembre |
| Carolina del Norte | Finales de agosto |
| Dakota del Norte | Finales de agosto |
| Ohio | Finales de agosto |
| Oklahoma | Mediados de agosto |
| Oregón | Principios de septiembre |
| Pensilvania | Finales de agosto |
| Rhode Island | Principios de septiembre |
| Carolina del Sur | Finales de agosto |
| Dakota del Sur | Mediados de agosto |
| Tennessee | Principios a mediados de agosto |
| Texas | Principios a mediados de agosto |
| Utah | Mediados de agosto |
| Vermont | Principios de septiembre |
| Virginia | Mediados a finales de agosto |
| Washington | Principios de septiembre |
| Virginia Occidental | Finales de agosto |
| Wisconsin | Principios de septiembre |
| Wyoming | Finales de agosto |
Fuente: https://us-school-calendar.com/first-day-of-school-2026
El año escolar generalmente va de agosto o septiembre hasta mayo o junio. Durante el año también hay vacaciones de invierno, vacaciones de primavera, días de planificación para maestros y otros días festivos.
Como los calendarios escolares pueden variar hasta dentro de la misma ciudad, siempre es buena idea confirmar las fechas exactas directamente con el distrito escolar de tu zona.
¿Qué diferencia al sistema escolar de Estados Unidos del de Latinoamérica?
Una de las diferencias que más se nota es lo importante que es el distrito escolar local. El plan de estudios, el calendario, las políticas de transporte y el proceso de inscripción pueden cambiar de un distrito a otro.
Por lo general, las escuelas se organizan así:
- Primaria (elementary school)
- Secundaria básica (middle school o junior high)
- Preparatoria (high school)
Los grados escolares pueden variar un poco según el distrito.
Otra diferencia importante es cómo se comunican las escuelas con los papás. Es muy común que usen portales en línea, correos electrónicos, mensajes de texto y aplicaciones móviles para compartir calificaciones, asistencia, horarios y avisos.
También es probable que te encuentres con:
- Juntas de padres y maestros
- Oportunidades para ser voluntario en la escuela
- Planes de aprendizaje individualizados
- Servicios de apoyo para aprender inglés
- Actividades después de clases y programas deportivos
Si tu hijo o hija llegó de otro país, puede calificar para servicios de apoyo en inglés (conocidos como English learner services), diseñados para ayudarlo a aprender el idioma mientras sigue avanzando en sus materias.
Cómo inscribir a tus hijos: documentos y proceso
La mayoría de las escuelas públicas piden algunos documentos al momento de inscribir a tu hijo, para confirmar su edad, tu dirección, su historial de vacunas y su educación previa.
Los documentos que suelen pedir son:
- Acta de nacimiento
- Pasaporte
- Comprobante de domicilio
- Cartilla o registro de vacunación
- Boletas o historial escolar anterior (si los tienes)
- Identificación del padre, madre o tutor
Puedes inscribir a tu hijo en línea, en persona, o a través de un centro de inscripción del distrito.
Algo muy importante que toda familia inmigrante debe saber: tus hijos tienen el derecho constitucional de asistir a la escuela pública, sin importar su estatus migratorio. Esta protección viene de una decisión de la Corte Suprema de EE.UU. conocida como Plyler v. Doe.
Por eso, las escuelas públicas no pueden negarle la inscripción a un niño solo porque él o sus papás no tengan documentos migratorios.
Los distritos sí pueden pedir documentos que confirmen que vives en esa zona y la edad del niño, pero el estatus migratorio nunca es un requisito para que tu hijo pueda estudiar en una escuela pública.
Si acabas de llegar a Estados Unidos y todavía no tienes todos los documentos escolares anteriores, comunícate directamente con el distrito. Muchas escuelas tienen un proceso para ayudarte a inscribir a tu hijo mientras consigues esos papeles.
La lista de útiles escolares en EE.UU.: qué esperar y cómo ahorrar
En Estados Unidos, cada escuela o incluso cada maestro decide qué útiles pedir — no hay una lista nacional como en otros países. Además de cuadernos y lápices, es común que te pidan cosas para el salón como pañuelos desechables, toallitas desinfectantes, carpetas, audífonos, calculadoras o materiales de arte, según el grado. A diferencia de programas como las Becas Benito Juárez en México, aquí no hay un apoyo económico del gobierno para comprar útiles escolares.
Los maestros suelen publicar una lista detallada antes de que empiece el año escolar. Dependiendo del grado, es posible que te pidan comprar:
- Cuadernos
- Carpetas
- Lápices y plumas
- Lápices de colores
- Marcadores
- Pegamento en barra
- Tijeras
- Pañuelos desechables
- Gel antibacterial
- Mochilas
- Calculadoras
- Audífonos
Algunos salones también piden útiles "comunitarios" que se comparten entre todos los estudiantes.
Los gastos de útiles escolares se pueden acumular rápido. Pero hay algunas estrategias que te pueden ayudar a gastar menos:
- Compara precios en varias tiendas
- Compra los útiles poco a poco aprovechando las ofertas de verano
- Reutiliza lo que esté en buen estado del año pasado
- Pregunta si alguna organización local regala útiles escolares
- Revisa bien la lista del maestro antes de comprar
Algunos maestros dan más indicaciones durante las primeras semanas de clases.
Cómo presupuestar el regreso a clases como familia inmigrante
Es más fácil manejar el costo total del año escolar cuando lo piensas como un gasto continuo, no como algo aislado. Tener un presupuesto que cubra todo el año te puede ayudar a evitar sorpresas financieras.
Al armar tu presupuesto de regreso a clases, también toma en cuenta:
- Transporte
- Comidas escolares
- Uniformes (si la escuela los pide)
- Cuotas para participar en deportes
- Actividades extracurriculares
- Gastos de tecnología
- Excursiones escolares
- Cuidado de niños antes o después de clases
Hacer un presupuesto por temporada te puede ayudar a manejar mejor estos gastos. Una forma útil de organizarlo es dividir los costos en tres categorías principales:
Gastos de inscripción
Aquí entran los uniformes, los útiles escolares y el transporte que necesitas resolver antes de que empiecen las clases.
Gastos escolares mensuales
El dinero para el almuerzo, el transporte, las cuotas de actividades y las aportaciones para el salón que se repiten durante todo el año.
Gastos inesperados
Excursiones, proyectos especiales, útiles de repuesto y eventos escolares que a veces aparecen con poco aviso.
Pensar en estas tres categorías te puede ayudar a no depender de tu fondo de emergencia durante el año escolar. Eso sí, siempre es importante que adaptes el plan a tu propia situación.
Programas de apoyo escolar para familias inmigrantes
Aprovechar los programas de apoyo escolar disponibles te puede ayudar con algunos de los retos que enfrentan las familias durante el año escolar. Muchos distritos trabajan con organizaciones locales para ofrecer servicios que apoyan a los estudiantes tanto dentro como fuera del salón. Estos recursos pueden ayudarte con barreras académicas, de idioma y económicas.
Los recursos disponibles varían según dónde vivas, pero pueden incluir:
Programas de comida escolar
Los estudiantes que califican pueden recibir desayuno y almuerzo a través de programas del distrito escolar.
Servicios de apoyo para aprender inglés
Los estudiantes que están aprendiendo inglés pueden recibir clases de idioma y apoyo académico adicional.
Programas después de clases
Las escuelas, los centros comunitarios y las organizaciones sin fines de lucro suelen ofrecer actividades educativas y recreativas después de clases.
Apoyo para conseguir útiles escolares
Algunos distritos, iglesias y organizaciones comunitarias regalan mochilas y útiles escolares antes de que empiece el año.
Centros de recursos familiares
Algunos distritos tienen oficinas que ayudan a las familias a conseguir recursos educativos, servicios de traducción y programas de apoyo comunitario.
Estos programas existen para que todos los estudiantes puedan participar plenamente en la escuela, sin importar la situación de su familia. Vale la pena investigar qué hay disponible en tu zona para aprovechar estos apoyos.
Cómo Común te ayuda a manejar los gastos del año escolar
La temporada de regreso a clases trae muchas responsabilidades financieras. Los útiles escolares, el transporte, el almuerzo, las actividades extracurriculares y las aportaciones para el salón generan gastos que se repiten durante todo el año.
Para las familias que también apoyan a sus seres queridos en su país de origen, la temporada de regreso a clases no se queda solo en Estados Unidos. Muchas personas envían dinero para ayudar con los gastos escolares de los niños que dejaron allá.
Común ofrece servicio de envío de dinero que te permite mandar dinero a Latinoamérica directo desde la app, con tarifas desde $2.99.
Para tu día a día, puedes abrir tu cuenta con tu ITIN, tu pasaporte o alguna de más de 100 identificaciones latinoamericanas aceptadas. Común también te ayuda a manejar los gastos del año escolar con depósito directo, tarjeta de débito y soporte en español dentro de la app — sin requisito de saldo mínimo ni cuotas de mantenimiento mensual.
Para gastos en grupo, como excursiones, actividades del salón, equipos deportivos o compras compartidas, ComunPay le ayuda a los papás a cobrar y mandar dinero entre ellos directo desde la app.
Este año escolar, tener todos tus gastos organizados en un solo lugar te puede facilitar el seguimiento de tus finanzas, apoyar a tu familia y prepararte para los gastos escolares durante todo el año.
Preguntas frecuentes
¿Necesito documentos migratorios para inscribir a mis hijos en la escuela?
No. Las escuelas públicas no pueden negar la inscripción solo por el estatus migratorio del niño o de sus papás. Es común que te pidan comprobante de edad, domicilio y vacunas, pero los documentos migratorios generalmente no son un requisito.
¿Cuándo empieza el año escolar en Estados Unidos?
La mayoría de las escuelas empiezan clases entre principios de agosto y principios de septiembre. La fecha exacta depende del estado, el distrito y el sistema escolar.
¿Las listas de útiles escolares son más largas en EE.UU. que en Latinoamérica?
Depende. Los maestros suelen dar listas bien detalladas que pueden incluir útiles para el salón, accesorios de tecnología y materiales compartidos que se usan durante todo el año.
¿Qué vacunas necesitan mis hijos para entrar a la escuela en EE.UU.?
Los requisitos de vacunación varían según el estado y el distrito escolar. Por lo general, la escuela te da la lista de vacunas necesarias al momento de inscribir a tu hijo, y también puedes preguntar en el departamento de salud de tu localidad.
¿Cómo puedo ayudar a mis hijos con el idioma si no hablan inglés al llegar?
Muchas escuelas públicas tienen programas para aprender inglés que apoyan a los estudiantes mientras siguen avanzando en sus materias. También puede haber tutorías y programas comun
¿Hay programas de ayuda económica para útiles escolares para familias de bajos recursos?
Sí, algunos distritos escolares, organizaciones sin fines de lucro, iglesias y grupos comunitarios regalan útiles escolares o dan apoyo económico antes de que empiece el año. La disponibilidad depende de dónde vivas y de los requisitos de cada programa.
Cuenta corriente
Usando Tu Tarjeta Digital Desde el Primer Día: Una Guía Paso a Paso
8 min de lectura
Una tarjeta digital es la versión virtual de tu tarjeta de débito, disponible en la app de tu banco desde el momento en que abres tu cuenta. Con ella puedes comprar en línea, añadirla a Apple Pay o Google Pay, y pagar en tiendas sin esperar la tarjeta física. Común activa tu tarjeta virtual instantáneamente al aprobar tu cuenta.
¿Qué es una tarjeta de débito digital?
Una tarjeta de débito digital es una tarjeta virtual que existe solo en formato digital — no hay plástico físico que esperar. Tiene los mismos datos que una tarjeta física (número de 16 dígitos, fecha de vencimiento y CVV), pero solo existen en tu app bancaria o en tu billetera digital (Apple Pay, Google Pay, Samsung Pay). Puedes usarla para cualquier pago que acepte tarjeta.
Ventajas de la tarjeta digital vs. tarjeta física
- Disponibilidad immediate: Puedes usarla segundos después de abrir tu cuenta, sin esperar 5-10 días para que llegue el plástico por correo.
- Mayor seguridad: No se puede perder, robar o clonar físicamente. Muchos bancos generan un número de tarjeta virtual diferente para cada comercio (tokenización), añadiendo una capa extra de protección.
- Control total: Puedes bloquear o desbloquear la tarjeta virtual desde la app en segundos, sin llamar al banco.
- Pagos sin contacto: Añadida a Apple Pay o Google Pay, puedes pagar acercando tu teléfono a la terminal, más rápido que insertar tarjeta.
Cómo usar tu tarjeta digital desde el primer día con Común
Paso 1: Abre tu cuenta de Común
Descarga la app, completa el proceso de apertura (identificación, teléfono de EE.UU., datos personales). La aprobación es instantánea en la mayoría de los casos.
Paso 2: Accede a tu tarjeta virtual
En la app de Común, ve a la sección de tarjeta. Verás tu tarjeta digital con su número completo, fecha de vencimiento y CVV. Estos datos se usan igual que en una tarjeta física para compras en línea.
Paso 3: Añádela a Apple Pay o Google Pay
Abre Wallet (iPhone) o Google Pay (Android), selecciona "Añadir tarjeta", e ingresa los datos de tu tarjeta virtual de Común. Una vez verificada, puedes pagar acercando tu teléfono a cualquier terminal contactless.
Paso 4: Úsala para compras en línea
Al comprar en Amazon, apps de entrega, suscripciones o cualquier sitio, ingresa el número de tarjeta, fecha de vencimiento y CVV de tu tarjeta virtual. El pago se descuenta inmediatamente de tu cuenta de Común.
¿Es seguro usar tarjeta digital?
Sí. Las tarjetas digitales usan tecnología de tokenización: en lugar de compartir tu número real de tarjeta, se genera un número temporal único para cada transacción cuando usas Apple Pay o Google Pay. Esto hace que incluso si interceptan el token, no pueden usarlo en otra transacción. Además, puedes bloquear o regenerar tu tarjeta virtual en cualquier momento desde la app.
Tarjeta digital vs. tarjeta de crédito virtual
Una tarjeta digital de débito (como la de Común) descuenta el dinero directamente de tu cuenta — no genera deuda. Una tarjeta de crédito virtual usa dinero prestado que debes pagar al final del mes. La tarjeta digital de débito es ideal para quienes quieren controlar su gasto sin riesgo de endeudarse.
Preguntas frecuentes sobre tarjetas digitales
¿Puedo usar la tarjeta digital antes de que llegue la tarjeta física?
Sí, esa es su principal ventaja. Con Común tu tarjeta virtual está activa desde el momento en que se aprueba tu cuenta. Puedes usarla para compras en línea inmediatamente. La tarjeta física llega en 5-10 días hábiles y te permite hacer pagos en tiendas y retiros en cajeros.
¿Cuál es la diferencia entre tarjeta digital y tarjeta virtual?
Son términos que se usan indistintamente. Ambos se refieren a una representación digital de tu tarjeta de débito sin forma física. Algunos bancos usan "tarjeta virtual" para referirse a un número de tarjeta de un solo uso para compras en línea específicas, mientras que "tarjeta digital" puede designar la tarjeta permanente guardada en tu billetera digital.
¿Puedo retirar efectivo en cajeros con mi tarjeta digital?
Generalmente no directamente. Para retirar efectivo en cajeros ATM necesitas la tarjeta física e ingresar tu PIN. Sin embargo, con Apple Pay o Google Pay algunas redes de cajeros (como Allpoint) permiten retiros sin tarjeta física. Común tiene más de 55,000 cajeros sin comisión en su red a los que accedes con la tarjeta física.
¿Qué pasa si pierdo mi teléfono con la tarjeta digital?
Bloquea tu tarjeta virtual inmediatamente desde otro dispositivo o a través del soporte de tu banco. En Común puedes bloquear la tarjeta desde la app web. Las billeteras digitales como Apple Pay requieren autenticación biométrica (Face ID o huella) para cada pago, lo que protege tu tarjeta incluso si alguien tiene tu teléfono desbloqueado.
¿Puedo tener tarjeta digital sin SSN?
Sí con Común. La cuenta se abre sin SSN usando identificaciones latinoamericanas y la tarjeta virtual está disponible desde el primer día. No necesitas esperar ni ningún trámite adicional. La tarjeta física llega a tu domicilio en EE.UU. en 5-10 días hábiles después de la apertura.
¿Las compras con tarjeta digital tienen protección contra fraude?
Sí. Los pagos con tarjeta digital de débito tienen la misma protección que los pagos con tarjeta física bajo la Red Visa o Mastercard: puedes disputar cargos no autorizados y el banco investigará. Además, la tokenización de Apple Pay y Google Pay añade protección extra porque el comercio nunca recibe tu número real de tarjeta.
Envíos Internacionales
¿Cuánto tarda una transferencia internacional de dinero? Días hábiles, zonas horarias y tipo de envío
8 min de lectura
Si necesitas enviar dinero a tu país desde Estados Unidos, es importante que tengas en cuenta cuánto tarda una transferencia de dinero internacional.. En general, el tiempo de procesamiento para este tipo de operaciones suele ser de 1 a 5 días hábiles.
Sin embargo, esto depende de varios factores, como el sistema de pago, los bancos involucrados, la conversión de moneda y los días festivos de por medio.
Por eso, es relevante que conozcas los diferentes tipos de transferencias internacionales de dinero disponibles, las ventajas y desventajas de cada uno y, por supuesto, cuánto tiempo tardan en hacer llegar el dinero a su destino.
A continuación, te ofrecemos una guía para resolver esas preguntas y que puedas enviar dinero a casa en el menor tiempo posible y de forma segura.
¿Qué es una transferencia internacional de dinero y cuánto suele tardar?
En primer lugar, una transferencia internacional es el envío de dinero con destino a una entidad bancaria que se encuentra fuera del país de la cuenta emisora. A diferencia de las transferencias nacionales, en las internacionales participan sistemas bancarios adicionales, como son las redes SWIFT, lo cual puede elevar los costos y los tiempos en muchos casos.
Hay varios factores que influyen en el tiempo total que toma una transferencia internacional de dinero, pero en general tarda de 1 a 5 días hábiles.
Por ejemplo, un aspecto relevante que influye en esto es el sistema utilizado, ya sea SWIFT o SEPA, los cuales poseen diferentes condiciones y características.
Transferencias SWIFT
El sistema SWIFT es la red más grande: conecta miles de bancos tradicionales a nivel global para enviar dinero de un país a otro, a través de mecanismos seguros.
Características del sistema SWIFT
- Por lo general, tarda de 3 a 5 días para completar las transferencias de dinero.
- Es habitual la participación de bancos intermediarios, lo cual puede generar comisiones adicionales.
- Es útil para enviar dinero en diferentes tipos de cambio, aunque implica desventajas en tiempo y costos.
- Para usar este sistema, consulta el código SWIFT del banco receptor.
Transferencia SEPA
Por otro lado, el sistema SEPA está enfocado en las transferencias internacionales de dinero dentro de la Unión Europea.
Características del sistema SEPA
- Las transferencias internacionales de dinero suelen completarse en 1 día hábil.
- Las comisiones son más accesibles en comparación con el sistema SWIFT.
- Este sistema funciona exclusivamente en zona SEPA, y para operaciones en euros.
Como puedes ver, tanto el sistema SWIFT como SEPA son útiles para realizar transferencias internacionales de dinero de manera segura. Aunque para quienes viven en Estados Unidos, el segundo no es recomendable por sus limitaciones geográficas.
Aquí tienes una tabla comparativa:
| SWIFT | SEPA | |
|---|---|---|
| Tiempo | De 3 a 5 días hábiles | 1 día hábil |
| Costo | Costoso, por la participación de intermediarios | Accesible |
| Disponibilidad geográfica | A nivel global | Únicamente en Europa |
Factores que influyen en el tiempo de una transferencia internacional de dinero
El tiempo que tarda un envío de dinero internacional no es fijo. Varía de acuerdo con el tipo de transferencia y otros elementos involucrados durante la operación.
Esto es lo que tienes que saber para estimar cuánto tiempo tardará en llegar tu dinero a tus seres queridos.
Sistema de pago
Hasta aquí, te presentamos el sistema SWIFT, que tarda de 3 a 5 días hábiles, y el SEPA, que por lo general se refleja al siguiente día hábil.
Además, existen las transferencias ACH (Automated Clearing House), las cuales son un sistema más común en EE. UU., caracterizado por ser una opción más económica, aunque el proceso suele tardar de 2 a 3 días hábiles.
Bancos intermediarios
Existen casos en que las instituciones financieras participantes durante una transferencia internacional de dinero no tienen relación directa entre sí, por lo que necesitan involucrar a bancos intermediarios. Esto, además de incrementar los costos, aumenta los tiempos de transferencia, porque hace que la operación tarde más de lo normal.
Horarios de corte y días hábiles
Otro aspecto esencial es el horario límite de procesamiento o cut-off times que los bancos tienen para ejecutar las transacciones. Si envías dinero después de este horario, la operación se procesa hasta el siguiente día hábil.
Además, no olvides tomar en cuenta los días festivos tanto del país emisor como del receptor, que también alargan el tiempo de espera.
Conversión de divisas y país de destino
Al momento de enviar dinero desde Estados Unidos hacia tu país de origen en América Latina, el banco requerirá hacer el cambio de divisas correspondiente y aplicar un tipo de cambio. Esto también suele añadir tiempo al proceso de envío internacional de dinero.
Verificaciones de seguridad y controles de cumplimiento
Los bancos suelen realizar controles de seguridad para prevenir lavado de dinero y fraudes, especialmente cuando se trata de grandes cantidades.
¿Qué información necesitas para hacer una transferencia internacional de dinero?
Ya estás casi listo para comenzar a enviar dinero al extranjero. Pero primero, es muy importante que te asegures de contar con la información necesaria para procesar este tipo de transferencias. De lo contrario, la transferencia podría ser rechazada o tomar más tiempo de lo habitual.
Datos del remitente
Necesitarás proporcionar tu información personal básica: nombre completo, cuenta bancaria, dirección oficial y número de teléfono.
Datos del beneficiario
También es fundamental brindar los datos de la persona que recibirá el dinero: nombre completo, número de cuenta del destinatario, dirección y país de origen.
Códigos bancarios
- IBAN: para transferencias dentro de la Unión Europea.
- Código SWIFT/BIC: para transferencias en gran parte del mundo, incluido Estados Unidos.
Monto y divisa
Indica el importe de la transferencia y la divisa en que se recibirá.
Concepto o referencia de pago
Finalmente, señala el motivo de la transferencia. Puede ser: pago por manutención, apoyo familiar, ahorro familiar, etc.
¿Cómo puedes acelerar una transferencia internacional de dinero?
Sabemos que enviar dinero a tu familia y seres queridos es muy importante, por eso es vital que evites errores y malas prácticas que puedan retrasar aún más tus transferencias.
- Verifica que los datos del beneficiario estén completos y correctos: revisa que los datos de tu destinatario estén escritos como en su identificación oficial.
- Realiza la transferencia antes del horario de corte del banco: recuerda que hacerlo después de este horario provoca que la transferencia se procese hasta el siguiente día hábil.
- Evita enviar dinero en fines de semana o festivos: procura enviar dinero en días laborables para evitar retrasos.
- Considera usar servicios especializados en remesas con procesos más rápidos: existen servicios alternativos que ofrecen mejores condiciones que los bancos tradicionales.
Realiza tus transferencias internacionales de dinero de forma rápida y segura con Común
En esta ocasión, aprendimos que las transferencias internacionales son envíos de dinero que se hacen de un país a otro, y existen varios factores que intervienen en el tiempo que tardan en completarse.
¿Buscas una forma de enviar dinero a casa sin complicaciones?
Descubre Común, la plataforma digital que te conecta con tu familia a través de un servicio que comprende tus necesidades.
Haz tu primer envío internacional de dinero, olvídate de comisiones ocultas y obtén una tarifa transparente para que tus seres queridos obtengan más por menos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuál es el tiempo promedio de una transferencia internacional de dinero?
De 1 a 5 días hábiles, aproximadamente.
¿Por qué algunas transferencias tardan más de lo normal?
Depende del sistema utilizado, la participación de intermediarios, el cambio de divisa y otros factores. Por eso, asegúrate de chequear el tiempo estimado antes de enviar tu dinero, para ver que se ajuste a tus tiempos y necesidades.
¿Puedo enviar dinero en fines de semana?
Sí, pero será procesada hasta el siguiente día hábil en la mayoría de los casos.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


