
Educación Financiera
Cómo emigrar a Estados Unidos: Guía práctica y consejos útiles
¿Sabes cómo ir a Estados Unidos legalmente a trabajar? Aquí te explicamos alternativas para obtener visa para trabajar, estudiar, por familia o lotería de visa.
8 min read

17 Dec 2025
Guía completa para emigrar a Estados Unidos
¿Has pensado en alternativas para construir un futuro mejor? Es probable que compartas el sueño de miles de personas que anhelan emigrar a EE. UU. en busca de estabilidad laboral y financiera. Aunque la idea suena tentadora para cualquiera, es importante hacerlo de manera ordenada y legal para evitar problemas con el gobierno de Estados Unidos.
Además de la motivación por encontrar mejores oportunidades laborales, las personas que deciden emigrar también lo hacen en busca de formación académica, reunificación familiar y seguridad.
Es cierto que el proceso para vivir en USA de manera legal puede ser abrumador y confuso. Por ello, en esta guía te explicaremos paso a paso cómo emigrar a Estados Unidos para trabajar, estudiar y residir.
Principales opciones para emigrar a Estados Unidos
Lo primero que debes tener claro son los diferentes tipos de visas de inmigrante a las que puedes aplicar para ingresar a EE. UU. de manera legal, ya sea para trabajar, por vínculos familiares u otras categorías.
Estas son las categorías de visas:
Empleo
Si lo que deseas es encontrar oportunidades laborales en Estados Unidos, debes conocer las visas de trabajo.
- Visa H-1B: para profesionales especializados con formación universitaria o experiencia equivalente.
- Visa H-2B: trabajadores temporales no agrícolas.
- Visa H-2A: trabajadores agrícolas temporales.
- Visa TN: (Tratado de Libre Comercio con México y Canadá), dirigida a ciudadanos mexicanos y canadienses que ejercen profesiones específicas.
- Visa EB-5: para inversionistas con capacidad de generar al menos 10 empleos en Estados Unidos. También es una vía para obtener la residencia permanente.
Familia
Otra alternativa para emigrar a Estados Unidos es mediante la Green Card por patrocinio familiar, la cual permite a ciudadanos estadounidenses y residentes permanentes otorgar a ciertos familiares la oportunidad de obtener un estatus legal en el país.
Por un lado, los ciudadanos estadounidenses pueden solicitar la residencia para cónyuge, hijos solteros o casados, padres y hermanos, mientras que los residentes permanentes solo lo pueden hacer para cónyuges e hijos menores de 21 años.
El periodo de trámite varía, pero alcanza un aproximado de 18 meses. Además, generalmente la visa se emite con una vigencia de 10 años.
Lotería de visas
En caso de que tu perfil no se adapte a las categorías de elegibilidad para una visa de trabajo o por relación familiar, también puedes contar con el programa Diversity Visa (DV Lottery), el cual otorga 55,000 visas de residente permanente legal a ciudadanos provenientes de países con tasas bajas de inmigración a Estados Unidos.
Estos son los requisitos para aplicar:
- Provenir de un país elegible.
- Educación secundaria completa y al menos dos años de experiencia en algún oficio.
- Completar el formulario en línea durante octubre y noviembre.
Otras opciones
Por último, existen algunas otras alternativas dirigidas a ciudadanos extranjeros que no califican a ninguna de las categorías anteriores.
- Visa de estudiante (F-1 o M-1).
- Visa de intercambio estudiantil.
- Asilo o refugio.
- Parole humanitario o programas especiales.
Paso a paso para iniciar tu proceso migratorio
A continuación te explicamos paso a paso el proceso de solicitud de visa.
Paso 1. Investigar cuál es la vía más viable según tu perfil.
En primer lugar, es fundamental que analices cuáles son tus objetivos al llegar a Estados Unidos, así como la categoría de visa a la que se adapta mejor tu perfil.
Paso 2. Calcular los costos aproximados del proceso y del costo de vida inicial en EE. UU.
El costo del proceso de solicitud de visa de inmigrante varía según la categoría. Por ejemplo, en caso de patrocinio familiar, el formulario I-130 o I-140 cuesta de $535 a $700.
Para saber las tarifas exactas, consulta directamente en la página oficial del Servicio de Ciudadanía e Inmigración de Estados Unidos.
Paso 3. Reunir los documentos necesarios (actas, pasaportes, diplomas, antecedentes, comprobantes de ingresos, etc.).
Cada tipo de visa exige documentos específicos, pero a continuación te mostramos una lista general de la documentación más importante.
Pasaporte vigente.
- Formulario de solicitud DS-160 (visas temporales) o DS-260 (visas de inmigrante).
- Comprobante de pago de tarifa consular.
- Fotografía reciente tipo visa (formato 2x2 pulgadas).
- Carta de oferta laboral.
- Documento de autorización de empleo emitido por USCIS.
- Certificados académicos, diplomas y títulos profesionales.
- Pruebas de experiencia laboral.
- Pruebas de solvencia económica o estados de cuenta bancarios.
Paso 4. Si es necesario, mejorar el nivel de inglés antes de emigrar.
Aunque en Estados Unidos hay una gran presencia de la comunidad inmigrante, es indispensable que todavía te puedas comunicar en inglés, por lo menos a nivel básico.
Paso 5. Consultar las fuentes oficiales de USCIS para confirmar formularios y tarifas vigentes.
Recuerda que las tarifas y formularios varían según el tipo de visa al que deseas aplicar. Consulta la información oficial de USCIS.
Además, es importante que tengas en cuenta algunos consejos prácticos para evitar errores comunes.
- Evita confiar en consultores sin licencia.
- No hagas pagos en páginas no oficiales. Asegúrate de ingresar en sitios con terminación .gov.
- Guarda copias digitales de todos tus documentos oficiales para que tengas un respaldo de fácil acceso.
Opciones de estados para emigrar a Estados Unidos y costos que debes considerar
El siguiente paso indispensable para tu proceso migratorio es elegir el estado donde llegarás cuando finalmente obtengas tu visa. Esta elección puede impactar directamente en tu éxito en el país, debido al costo de vida, las oportunidades de empleo y el salario mínimo.
Hay varias opciones atractivas para vivir, debido a la variedad de opciones laborales, acceso a servicios y redes de apoyo.
Aquí tienes una tabla comparativa de algunos estados para vivir en USA para inmigrantes.
Estado
Costo promedio para alquilar una habitación
Costo promedio para alquilar una casa familiar
Salario mínimo estatal o federal
Texas
$1,130
$1,400
Salario mínimo federal de $7.25 por hora
California
$2,600
$3,500
$14.00 por hora
Florida
$1,290
$2,000
$11.00 por hora
Nueva York
$2,125
$2,300
$15.50 por hora
Illinois
$1,140
$1,300
$15.00 por hora
Arizona
$1,171
$1,400
Salario mínimo federal de $7.25 por hora
Consejos útiles para una transición exitosa
Emigrar a otro país requiere una gran preparación económica, legal y emocional. Estos son algunos consejos para que lleves el proceso con mayor ligereza.
- Una vez que llegues a EE. UU. abre una cuenta corriente para facilitar pagos y depósito de salarios.
- Crea un presupuesto inicial para los primeros 3-6 meses.
- Busca vivienda temporal antes de viajar, ya sea con familiares o amigos.
- Infórmate sobre el sistema de salud y los seguros médicos.
- Aprende cómo funciona el historial crediticio y cómo empezar a construirlo.
Construye tu nueva vida financiera en EE. UU. con Común
Ya estás un paso más cerca de comenzar una nueva vida en Estados Unidos. Una vez que estés ahí, necesitarás un servicio confiable para manejar tu dinero.
¡Te presentamos Común, la plataforma financiera en Estados Unidos!
Abre una cuenta corriente con una identificación oficial calificada de tu país de origen y envía dinero a Latinoamérica por tarifas claras y competitivas.
Abre tu cuenta corriente en Común y da el primer paso hacia tu estabilidad financiera en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto dinero necesito para emigrar a Estados Unidos?
El costo de los trámites depende del tipo de visa, por lo que es recomendable consultar el sitio oficial de USCIS. Además, es fundamental sumar los gastos de transporte, hospedaje y gastos básicos.
¿Qué visas son más rápidas para emigrar?
La visa TN tarda de 2-8 semanas y las de trabajo temporal demoran alrededor de 3 meses.
¿Qué pasa si mi solicitud es rechazada?
En este caso, puedes solicitar una revisión o apelación y hacer las correcciones necesarias. De no ser aceptada, puedes presentar una nueva solicitud.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
Cómo llamar a Colombia desde Estados Unidos en 2025
8 min de lectura
Cómo llamar a Colombia desde Estados Unidos en 2025 de manera fácil y económica
La comunidad colombiana tiene gran presencia en Estados Unidos debido a la cantidad de inmigrantes que todos los años llegan a visitar, vivir, estudiar y trabajar.
Mantener el contacto con tus familiares a través de las fronteras es muy importante. Por ello, es necesario conocer las diferentes maneras de hacer llamadas internacionales desde EE. UU. Aunque parece complicado, en realidad es una tarea sencilla si se cuenta con los códigos correctos.
Si quieres contactar a tus seres queridos en Colombia por teléfono, a continuación te mostraremos el paso a paso para llamar a tu país desde Estados Unidos, con ejemplos y una tabla completa de los códigos de área.
Pasos básicos para llamar a Colombia desde USA
Antes de hacer una llamada telefónica a Colombia, debes conocer la secuencia de marcación: prefijo internacional + código del país + número local.
1. Ingresa el código de salida de EE. UU. – 011
Este es el prefijo internacional para llamar a Colombia desde un número de teléfono fijo. Si usas un celular, sustitúyelo por el signo “+”.
2. Marca el código de país de Colombia – 57
Este es el código que identifica a Colombia en el sistema internacional de telefonía.
3. Marca el número local en Colombia
Para llamadas a números telefónicos fijos es necesario incluir el código de área de la ciudad. En caso de usar un celular, ingresa los 10 dígitos del número telefónico.
Ejemplos:
- Llamada a Bogotá (fijo): 011 + 57 + 1 #######
- Llamada a Medellín (fijo): 011 + 57 + 4 #######
Códigos de área y ejemplos de llamadas a ciudades de Colombia
Existen diferencias entre llamar a un teléfono fijo y un teléfono móvil en Colombia desde Estados Unidos. En el primer caso, es necesario agregar el código regional y en el segundo se sustituye por el signo “+”.
A continuación, te enlistamos los códigos de las principales ciudades de Colombia para asegurarte de hacer la marcación correcta cuando te pongas en contacto con tu familia.
Ciudad
Código de área
Ejemplo de marcación desde EE. UU.
Bogotá
1
011 57 1 #######
Medellín
4
011 57 4 #######
Cali
2
011 57 2 #######
Barranquilla
5
011 57 5 #######
Cartagena
5
011 57 5 #######
Bucaramanga
7
011 57 7 #######
Pereira
6
011 57 6 #######
Cúcuta
7
011 57 7 #######
Santa Marta
5
011 57 5 #######
Manizales
6
011 57 6 #######
Alternativas digitales y planes económicos para llamar a Colombia
El teléfono es uno de los medios predilectos de las personas que buscan acortar distancias y mantener el contacto con sus seres queridos a pesar de las fronteras.
Hace varios años, las tarifas de llamadas internacionales eran bastante costosas, lo que imposibilitaba a los inmigrantes contactar a sus familias con la frecuencia con la que hubieran querido.
Actualmente, este medio de comunicación se ha modernizado gracias a la digitalización, la cual ha permitido acceder a tarifas más económicas que facilitan la comunicación de un país a otro.
A continuación te mostramos algunas alternativas accesibles para no perder el contacto con las personas que más te interesan.
- Aplicaciones de voz por internet:
Las aplicaciones móviles han tomado gran relevancia en todo el mundo, ya que no solo facilitan la comunicación a través de mensajes escritos, mensajes de voz y llamadas telefónicas, sino que permiten hacerlo con conexión wifi, lo cual reduce los costos de manera sustancial.
Aunque WhatsApp es la app móvil más popular para mantener comunicación dentro y fuera del país, existen otras alternativas igual de funcionales como FaceTime, Google Voice y Skype.
- Planes de llamadas internacionales con tu operador en EE. UU.:
Si prefieres las llamadas al estilo tradicional, lo ideal es que busques un plan internacional con tu operador de telefonía en Estados Unidos, que incluya minutos hacia Colombia y resulte útil para llamadas frecuentes.
En este caso, puedes elegir entre planes con minutos incluidos a números fijos y móviles o planes con minutos incluidos a Colombia.
Algunos ejemplos de operadoras telefónicas en Estados Unidos son AT&T Prepaid, T-Mobile, Verizon y Ultra Mobile. Entre ellos podrás encontrar planes internacionales ilimitados, planes prepago con llamadas internacionales, planes con minutos limitados con tarifas más flexibles, planes de uso combinado de datos y llamadas internacionales.
- Tarjetas telefónicas prepago como alternativa flexible:
En caso de que planees visitar Estados Unidos solo por unos días o semanas, un plan de telefonía móvil podría resultar demasiado para lo que requieres. En este caso, la solución más efectiva podría ser una tarjeta prepago. La ventaja es que no requieren PIN y solo pagas por los minutos que necesitas.
Mantente conectado con tu familia en Colombia gracias a Común
Como pudiste aprender en este artículo, llamar a Colombia desde Estados Unidos no es complicado, ya que solo tienes que revisar los códigos de Colombia. Además, puedes hacerlo a través de alternativas accesibles, como las aplicaciones móviles o tarjetas prepago.
Mantener el contacto con tu familia es una manera de cuidarlos y demostrarles lo importante que son para ti. Por ello, también es relevante contar con servicios accesibles que te permitan enviarles dinero para asegurar su bienestar.
¡Te presentamos Común, tu contacto directo con los que más amas!
- Transferencias internacionales de dinero: conoce la manera más sencilla de enviar remesas a tu familia y seres queridos, con tarifas justas y claras.
- La app móvil de Común está disponible en español y en inglés: acceda a una cuenta con más de 100 identificaciones oficiales elegibles y obtenga asistencia en su idioma.
¿Estás listo para revolucionar la manera en que conectas con tus finanzas?
¡Abre tu cuenta con Común hoy mismo! Y complementa tus llamadas con una plataforma fintech que te conecta y apoya en tu vida financiera en Estados Unidos.
Preguntas frecuentes (FAQ)
¿Te quedaste con dudas? Consulta nuestra sección de preguntas frecuentes a continuación.
¿Qué pasa si no marco el 011 o el “+”?
Si no marcas el 011 en teléfono fijo o “+” en teléfono celular, tu llamada no será reconocida como llamada internacional y el operador intentará conectarla como llamada local sin éxito, lo que indicará error.
¿Cuál es la forma más económica de llamar a Colombia desde USA?
Hay varias alternativas accesibles para llamar desde Estados Unidos a Colombia. Por ejemplo, aplicaciones móviles como WhatsApp, Skype o Google Voice. También puedes optar por tarjetas prepago por los minutos que necesites llamar o incluso un plan de telefonía internacional ilimitado. La opción más adecuada depende de tu estilo de vida y la frecuencia con la que necesites llamar a Colombia.
¿Cuál es el costo de llamar a Colombia desde USA?
El costo de llamar a Colombia desde USA depende del medio que elijas. Por ejemplo, AT&T ofrece planes ilimitados por $15 al mes y Verizon ofrece 300 minutos por $10 al mes.
Educación Financiera
Bancos digitales en Estados Unidos: cómo abrir tu cuenta fácil y rápido
8 min de lectura
Bancos digitales en Estados Unidos: guía clara para abrir tu cuenta
Contar con el respaldo de servicios financieros accesibles y con funcionalidades que permitan realizar múltiples operaciones desde un solo lugar es esencial para los inmigrantes que viven y trabajan en Estados Unidos.
Los bancos digitales son una solución integral que combina la administración financiera con la tecnología móvil para optimizar los tiempos de gestión en comparación con los bancos tradicionales.
Estas características son especialmente beneficiosas para los inmigrantes que buscan una alternativa para acceder a los servicios que, en muchas ocasiones, son poco viables a través de las instituciones financieras con sucursales físicas.
En esta ocasión, te explicaremos por qué deberías considerar integrar una banca digital a tu estilo de vida, cómo abrir una cuenta y opciones de bancos digitales en Estados Unidos.
Qué es una cuenta online y cómo funciona
Una cuenta digital es un producto financiero que funciona a través de soportes completamente en línea, como aplicaciones móviles y plataformas digitales (página web), eliminando la necesidad de desplazarse a una dirección física para realizar operaciones bancarias.
Estos son algunos beneficios de las cuentas digitales.
- Movilidad y acceso 24/7 desde cualquier lugar: no están limitadas a un horario de ventanilla, sino que permiten realizar movimientos en cualquier horario y lugar.
- Comodidad para realizar pagos y transferencias internacionales de dinero: permiten enviar dinero dentro y fuera del país de manera inmediata.
- Seguridad y control de transacciones desde la app: cuentan con el respaldo necesario para evitar el uso indebido de los datos personales y delitos como el fraude.
Cómo abrir una cuenta online en Estados Unidos paso a paso
El proceso de contratación de una cuenta digital suele ser más sencillo en comparación con el de las instituciones financieras tradicionales, no solo por la facilidad de hacerlo desde un dispositivo móvil, sino por la flexibilidad en los requisitos que permite a la comunidad inmigrante acceder a servicios financieros con los mismos estándares de calidad.
Estos son los pasos para abrir una cuenta online en Estados Unidos.
Documentos necesarios
A diferencia de los servicios bancarios tradicionales, puedes acceder a una cuenta online con documentación que usas en el día a día.
- Documento de identidad oficial de tu país de origen (pasaporte vigente, matrícula consular, licencia de conducir).
- En algunos casos, comprobante de domicilio en Estados Unidos.
Proceso de apertura de cuenta
Una vez que tengas a la mano tus documentos, sigue estos pasos.
Paso 1. Registro en la plataforma/app digital
Accede al sitio web o a la aplicación móvil del banco digital de tu elección e introduce tus datos personales para registrarte.
Paso 2. Verificación de identidad y aprobación.
Por motivos de seguridad, los bancos digitales requieren aplicar un protocolo de verificación de identidad que consta de la solicitud de una identificación oficial, una selfie y, en algunas ocasiones, reconocimiento facial.
Paso 3. Activación de la cuenta y acceso a la app móvil.
Una vez que el banco digital verifique tu identidad, recibirás una notificación de activación. Inmediatamente después podrás acceder a todos los servicios, hacer depósitos directos, enviar dinero en tiempo real y administrarte financieramente.
Plataformas financieras de Estados Unidos recomendadas para inmigrantes
Si te preguntas cuál es la plataforma digital para inmigrantes ideal, lo cierto es que hay varias opciones eficaces, por lo que es recomendable compararlas para elegir la que se acerca más a tus expectativas.
Común
Comisiones: Tarifas accesibles para transferencias internacionales de dinero a Latinoamérica.
Facilidad de uso: Abre una cuenta desde un dispositivo móvil con una identificación oficial calificada del país de origen.
Soporte disponible en español: cuenta con servicio al cliente 24/7 también disponible en español, a través de WhatsApp o la misma app.
Acceso móvil: tienes acceso a una app móvil para la administración integral financiera.
Compatibilidad con Zelle: no integrado.
Ally Bank
Comisiones: la mayoría de las cuentas no aplican comisiones mensuales por mantenimiento. Aproximadamente $20 por transferencias electrónicas domésticas.
Facilidad de uso: es una plataforma 100 % digital que ofrece una aplicación móvil y una página web.
Soporte en español: servicio en español limitado.
Acceso móvil: servicio compatible con dispositivos móviles.
Compatibilidad con Zelle: integrado.
Wells Fargo
Comisiones: las tarifas por mantenimiento y sobregiro varían según el tipo de cuenta.
Facilidad de uso: ofrece una banca móvil, una banca online y un asistente digital.
Soporte en español: disponible.
Acceso móvil: funciones móviles completas.
Compatibilidad con Zelle: integrado.
Revolut
Comisiones: cobra una comisión del 1 al 3 % por ingresar dinero vía tarjeta de crédito o débito.
Facilidad de uso: ofrece productos digitales completos y fáciles de usar.
Soporte en español: es posible cambiar el idioma de la aplicación, pero no cuenta con servicio en español.
Acceso móvil: disponible al 100 %.
Compatibilidad con Zelle: no integrado.
Mercury
Comisiones: ofrece transferencias internacionales en dólares sin costo adicional.
Facilidad de uso: enfoque corporativo y empresas de tecnología.
Soporte en español: sin disponibilidad.
Acceso móvil: disponible al 100 %, pero está más enfocado en web dashboards.
Compatibilidad con Zelle: no integrado.
Cash App es otra plataforma financiera eficiente, aquí te explicamos sus beneficios.
Importancia de usar tu cuenta de forma segura y eficiente
Aunque las plataformas digitales ofrecen medidas de seguridad para cuidar tu patrimonio, nunca está de más tener en cuenta algunas recomendaciones para mitigar los riesgos.
- Configura notificaciones de transacciones y alertas de seguridad: te ayudarán a estar al tanto de tus movimientos y a detectar cualquier actividad sospechosa.
- Usa contraseñas fuertes y activa la verificación en dos pasos: esto reduce el riesgo de ser víctima de hackers.
- Revisa movimientos regularmente y aprende a identificar alertas sospechosas: revisa los mensajes de texto y notificaciones de movimientos, y reporta inmediatamente cualquier cargo no reconocido.
- Aprovecha la funcionalidad de la app para transferencias rápidas y confiables: envía y recibe dinero fácilmente dentro y fuera de Estados Unidos.
Descubre Común, la opción financiera para inmigrantes
En este artículo te presentamos una alternativa práctica a las instituciones financieras para que puedas decidir cuál es el banco digital de Estados Unidos, según tus intereses.
Común no es un banco, sino una plataforma digital que ofrece una aplicación móvil y una tarjeta de débito que funcionan conjuntamente para brindar un servicio ideal para la comunidad inmigrante.
Puedes abrir una cuenta con una identificación oficial válida de tu país de origen y un dispositivo móvil para acceder al servicio financiero que mereces.
Abre tu cuenta en Común y empieza a enviar, recibir y cobrar dinero.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Puedo abrir una cuenta digital sin número de Seguro Social?
Sí, a diferencia de los bancos tradicionales, las cuentas digitales cuentan con requisitos más flexibles, pues es posible realizar la contratación con una identificación oficial calificada del país de origen y, en algunos casos, comprobante de domicilio en Estados Unidos.
¿Son seguros los bancos digitales en EE. UU.?
Sí, los bancos digitales en Estados Unidos cuentan con medidas de seguridad, como verificación en 2 pasos y encriptación. Es recomendable aplicar todas las medidas de seguridad posibles, como una contraseña segura y activación de notificaciones.
Educación Financiera
Cómo invertir dinero en Estados Unidos: Guía para principiantes
8 min de lectura
Formas de invertir dinero y asegurar tu futuro en Estados Unidos
Una de las preocupaciones constantes de las personas que dejan su país en busca de mejores oportunidades en Estados Unidos tiene que ver con la incertidumbre financiera causada por la mala gestión y el desconocimiento de las estrategias adecuadas para hacer crecer el dinero.
Los productos de ahorro son una alternativa que permite ahorrar dinero a largo plazo mientras genera intereses, es decir, una ganancia que depende del plazo y el porcentaje ofrecido por la institución financiera.
Conocer las diferentes formas de ahorrar dinero es clave para garantizar la estabilidad financiera de usted y su familia. A continuación, explicamos los tipos de inversiones y las maneras más seguras de comenzar. Tenga en cuenta que los productos de inversión NO están asegurados por la FDIC, NO están garantizados por ningún banco y PUEDEN PERDER VALOR.
¿Qué significa invertir dinero y por qué es importante?
Invertir significa destinar dinero a un objetivo con el fin de obtener mayores ganancias en el futuro. Se puede hacer por cuenta propia, a través de un negocio, o con la ayuda de instrumentos financieros formales que ponen el dinero recibido a trabajar para pagar los intereses en los plazos definidos.
Estos son algunos beneficios de aplicar estrategias de inversión:
- Seguridad financiera: te brinda la confianza de contar con un fondo de ahorro para el futuro.
- Crecimiento financiero: pone tu dinero a trabajar para generar ingresos pasivos y evitar que pierda valor por la inflación.
- Apoyo a la familia: funciona para planificar proyectos familiares a largo plazo, como comprar una casa o pagar la educación superior de los hijos.
Cómo definir tus objetivos y perfil de riesgo antes de invertir
Antes de comenzar, es importante que tengas en cuenta que toda inversión conlleva un nivel de riesgo. Si eres principiante, es fundamental que te asegures de comenzar por un nivel acorde.
También debes tener claros tus objetivos financieros, es decir, las metas que quieres alcanzar a corto, mediano y largo plazo.
Perfil de riesgo
El perfil de riesgo es la capacidad de un inversor para asumir posibles pérdidas generadas por la fluctuación del mercado.
Estos son los 3 tipos principales.
Conservador
Es el perfil ideal para personas que no están familiarizadas con las inversiones, ya que implica un riesgo bajo o incluso nulo. Aunque generan ganancias constantes, son inferiores en comparación con otras alternativas de inversión. Las opciones preferidas para este perfil son las cuentas de ahorro y fondos de inversión a corto plazo.
Moderado
Este es un perfil un poco más experimentado, para personas dispuestas a correr un riesgo moderado a través de la combinación de inversiones seguras con otras un poco más arriesgadas con el fin de obtener mejores ganancias.
Agresivo
Este es un perfil orientado a personas con dominio del tema de inversiones. Tienen una alta tolerancia a las pérdidas y buscan generar altos ingresos a través de inversiones significativas a largo plazo. Generalmente, optan por invertir en la Bolsa de Valores, fondos de alto rendimiento y bienes raíces.
Determina tu perfil de riesgo
Luego, debes definir el perfil de riesgo acorde a tus finanzas personales y nivel de experiencia con este tipo de instrumentos.
Sigue estos consejos para asegurarte de hacer una inversión inteligente.
Paso 1. Evalúa tu situación financiera actual
Haz un balance de tu situación financiera, considera a cuánto ascienden tus ingresos, gastos mensuales, deudas y ahorros previos.
Paso 2. Determina tus metas de inversión.
Establece exactamente qué quieres lograr y en cuánto tiempo. Por ejemplo, comprar una casa, viajar a otro país, pagar un tratamiento médico o simplemente contar con un fondo de emergencia. Recuerda que las inversiones a largo plazo implican mayor riesgo, pero también mayores rendimientos.
Paso 3. Define cuánto dinero puedes invertir inicialmente.
En función de tu presupuesto, determina la cantidad de dinero que puedes destinar a tu inversión inicial y la posibilidad de incrementarla en el futuro.
Paso 4. Evalúa tu tolerancia al riesgo.
Analiza tu disposición para asumir posibles pérdidas y el impacto que causaría a tus finanzas personales.
Aquí tienes una tabla comparativa para mayor claridad.
Perfil de inversión
Perfil de riesgo
Plazo
Ganancia potencial
Características
Conservador
Bajo
Largo - Mediano
Baja
Prioriza la seguridad sobre la ganancia.
Moderado
Medio
Mediano - Largo
Baja - Media
Equilibra la seguridad y los rendimientos
Agresivo
Alto
Largo
Alta
Maximiza ganancias a largo plazo, aunque con mayor riesgo.
4 opciones de inversión accesibles para principiantes
Una creencia errónea que tienen muchas personas es que para ser inversionista se necesita una cantidad significativa de dinero. Lo cierto es que hay alternativas accesibles que permiten comenzar con poco dinero y de manera sencilla.
Estas son 4 opciones ideales para iniciarte como inversionista.
Fondos indexados
Los fondos indexados funcionan a través de la recolección del capital de varios inversionistas para comprar acciones o bonos.
Principales beneficios:
- Funcionamiento automatizado.
- Facilidad para diversificar inversiones.
- Generan buenos rendimientos a largo plazo con poco esfuerzo.
Certificados de depósito
Un certificado de depósito es una inversión que se realiza directamente en una institución financiera con un plazo fijo. Esto quiere decir que durante ese período no es posible retirar el dinero.
Principales beneficios:
- Es una forma segura para comenzar a invertir, ya que cuenta con el respaldo de los bancos.
- Generan una ganancia estable y constante.
Bonos
Los bonos son préstamos a empresas o gobiernos que pagan intereses de manera periódica y cuentan con un riesgo muy bajo.
Principales beneficios:
- Es posible calcular de manera más certera los ingresos a obtener.
- Son una buena opción para diversificar inversiones con otras opciones un poco más arriesgadas.
Cuentas de inversión digitales
Son una alternativa accesible, al permitir invertir dinero desde una aplicación móvil.
Principales beneficios:
- Permiten comenzar con montos de dinero muy pequeños.
- Son muy amigables para comenzar en el mundo de las inversiones.
Antes de elegir un instrumento de inversión, toma en cuenta tu perfil de riesgo. Si prefieres la estabilidad sobre la ganancia, los certificados o bonos son la opción ideal.
Evita “poner todos los huevos en la misma canasta”. La clave para ser un inversor inteligente es diversificar en varios instrumentos, aunque sean cantidades pequeñas.
Hábitos sencillos para invertir y revisar tu estrategia
Al comenzar a invertir es importante ser realista, conservar la paciencia y mantenerse constante en las metas financieras.
Estas son algunas prácticas sencillas que puedes aplicar para mantener tus inversiones al día.
- Revisa tus inversiones al menos cada 3 a 6 meses.
- Ajusta tu estrategia según los cambios en tus objetivos o tu situación financiera.
- Aprovecha herramientas digitales para monitorear tu progreso.
Usa Común para manejar tu dinero fácilmente como inmigrante en EE. UU.
La gestión financiera es una responsabilidad que solo le puedes confiar a una plataforma accesible.
¡Te presentamos Común! El servicio financiero que te permite enviar, recibir y cobrar dinero dentro y fuera de Estados Unidos, rápido, de forma simple y segura.
Común es una app móvil que permite abrir una cuenta fácilmente con una identificación oficial calificada del país de origen, así que es una gran opción para la comunidad de inmigrantes.
Abre tu cuenta en Común y empieza a enviar, recibir y cobrar dinero. Disfruta de soporte disponible en español y en inglés, tarifas claras y una plataforma digital ideal para la comunidad de inmigrantes en Estados Unidos.
Preguntas frecuentes (FAQ)
Si aún tiene preguntas, consulte la sección a continuación. Tenga en cuenta que los productos de inversión NO están asegurados por la FDIC, NO están garantizados por ningún banco y PUEDEN PERDER VALOR.
¿Cuánto dinero necesito para empezar a invertir en EE. UU.?
Actualmente, hay opciones de inversión bastante accesibles, especialmente las plataformas digitales. Algunas permiten comenzar con montos desde $1 o $5, lo cual es ideal para aprender a invertir.
¿Es seguro invertir siendo inmigrante?
Sí, incluso si no eres residente legal, puedes invertir dinero en Estados Unidos. Solo asegúrate de hacerlo en instituciones y plataformas reguladas.
¿Qué pasa si quiero cambiar mi estrategia de inversión a futuro?
Es habitual cambiar la estrategia de inversión para que se adapte a tus metas financieras. Revisa periódicamente tus inversiones y haz los movimientos necesarios según los plazos establecidos.

Viviendo en Estados Unidos
Regreso a clases en Estados Unidos: guía para familias inmigrantes
8 min de lectura
Empezar un nuevo año escolar en Estados Unidos trae varias cosas que resolver: papeleo de inscripción, listas de útiles, cómo van a llegar tus hijos a la escuela, el programa de comidas y las actividades extracurriculares. Y ojo: todo esto puede cambiar según el distrito o la escuela.
Para muchas familias inmigrantes, esto también significa adaptarse a un sistema escolar que funciona diferente al de México, Colombia, Guatemala, El Salvador, Honduras y otros países. Entender cómo funcionan las escuelas aquí, qué documentos suelen pedir y cómo prepararte financieramente puede hacer que todo el proceso sea mucho menos estresante.
En esta guía te contamos qué esperar durante la temporada de regreso a clases en EE.UU., cómo funciona la inscripción escolar, qué útiles pueden necesitar tus hijos y cómo prepararte para el año escolar con confianza.
¿Cuándo empieza el año escolar en Estados Unidos?
A diferencia de otros países que tienen un calendario escolar nacional, en Estados Unidos cada estado, distrito escolar y autoridad educativa local decide cuándo empieza el año escolar.
La mayoría de las escuelas públicas empiezan clases entre principios de agosto y principios de septiembre.
La siguiente tabla te muestra cuándo suelen empezar las clases en varios estados durante el año escolar 2026.
| Estado | Cuándo suelen empezar las clases (2026) |
|---|---|
| Alabama | Principios de agosto |
| Alaska | Mediados de agosto |
| Arizona | Finales de julio a principios de agosto |
| Arkansas | Mediados de agosto |
| California | Principios a mediados de agosto |
| Colorado | Mediados de agosto |
| Connecticut | Finales de agosto a principios de septiembre |
| Delaware | Principios de septiembre |
| Florida | Principios a mediados de agosto |
| Georgia | Principios de agosto |
| Hawái | Principios de agosto |
| Idaho | Finales de agosto |
| Illinois | Finales de agosto |
| Indiana | Principios a mediados de agosto |
| Iowa | Finales de agosto |
| Kansas | Mediados de agosto |
| Kentucky | Principios a mediados de agosto |
| Luisiana | Principios de agosto |
| Maine | Principios de septiembre |
| Maryland | Principios de agosto |
| Massachusetts | Finales de agosto a principios de septiembre |
| Míchigan | Principios de septiembre |
| Minnesota | Principios de septiembre |
| Misisipi | Principios de agosto |
| Misuri | Finales de agosto |
| Montana | Principios de septiembre |
| Nebraska | Mediados de agosto |
| Nevada | Principios de agosto |
| Nuevo Hampshire | Principios de septiembre |
| Nueva Jersey | Principios de septiembre |
| Nuevo México | Principios de agosto |
| Nueva York | Principios de septiembre |
| Carolina del Norte | Finales de agosto |
| Dakota del Norte | Finales de agosto |
| Ohio | Finales de agosto |
| Oklahoma | Mediados de agosto |
| Oregón | Principios de septiembre |
| Pensilvania | Finales de agosto |
| Rhode Island | Principios de septiembre |
| Carolina del Sur | Finales de agosto |
| Dakota del Sur | Mediados de agosto |
| Tennessee | Principios a mediados de agosto |
| Texas | Principios a mediados de agosto |
| Utah | Mediados de agosto |
| Vermont | Principios de septiembre |
| Virginia | Mediados a finales de agosto |
| Washington | Principios de septiembre |
| Virginia Occidental | Finales de agosto |
| Wisconsin | Principios de septiembre |
| Wyoming | Finales de agosto |
Fuente: https://us-school-calendar.com/first-day-of-school-2026
El año escolar generalmente va de agosto o septiembre hasta mayo o junio. Durante el año también hay vacaciones de invierno, vacaciones de primavera, días de planificación para maestros y otros días festivos.
Como los calendarios escolares pueden variar hasta dentro de la misma ciudad, siempre es buena idea confirmar las fechas exactas directamente con el distrito escolar de tu zona.
¿Qué diferencia al sistema escolar de Estados Unidos del de Latinoamérica?
Una de las diferencias que más se nota es lo importante que es el distrito escolar local. El plan de estudios, el calendario, las políticas de transporte y el proceso de inscripción pueden cambiar de un distrito a otro.
Por lo general, las escuelas se organizan así:
- Primaria (elementary school)
- Secundaria básica (middle school o junior high)
- Preparatoria (high school)
Los grados escolares pueden variar un poco según el distrito.
Otra diferencia importante es cómo se comunican las escuelas con los papás. Es muy común que usen portales en línea, correos electrónicos, mensajes de texto y aplicaciones móviles para compartir calificaciones, asistencia, horarios y avisos.
También es probable que te encuentres con:
- Juntas de padres y maestros
- Oportunidades para ser voluntario en la escuela
- Planes de aprendizaje individualizados
- Servicios de apoyo para aprender inglés
- Actividades después de clases y programas deportivos
Si tu hijo o hija llegó de otro país, puede calificar para servicios de apoyo en inglés (conocidos como English learner services), diseñados para ayudarlo a aprender el idioma mientras sigue avanzando en sus materias.
Cómo inscribir a tus hijos: documentos y proceso
La mayoría de las escuelas públicas piden algunos documentos al momento de inscribir a tu hijo, para confirmar su edad, tu dirección, su historial de vacunas y su educación previa.
Los documentos que suelen pedir son:
- Acta de nacimiento
- Pasaporte
- Comprobante de domicilio
- Cartilla o registro de vacunación
- Boletas o historial escolar anterior (si los tienes)
- Identificación del padre, madre o tutor
Puedes inscribir a tu hijo en línea, en persona, o a través de un centro de inscripción del distrito.
Algo muy importante que toda familia inmigrante debe saber: tus hijos tienen el derecho constitucional de asistir a la escuela pública, sin importar su estatus migratorio. Esta protección viene de una decisión de la Corte Suprema de EE.UU. conocida como Plyler v. Doe.
Por eso, las escuelas públicas no pueden negarle la inscripción a un niño solo porque él o sus papás no tengan documentos migratorios.
Los distritos sí pueden pedir documentos que confirmen que vives en esa zona y la edad del niño, pero el estatus migratorio nunca es un requisito para que tu hijo pueda estudiar en una escuela pública.
Si acabas de llegar a Estados Unidos y todavía no tienes todos los documentos escolares anteriores, comunícate directamente con el distrito. Muchas escuelas tienen un proceso para ayudarte a inscribir a tu hijo mientras consigues esos papeles.
La lista de útiles escolares en EE.UU.: qué esperar y cómo ahorrar
En Estados Unidos, cada escuela o incluso cada maestro decide qué útiles pedir — no hay una lista nacional como en otros países. Además de cuadernos y lápices, es común que te pidan cosas para el salón como pañuelos desechables, toallitas desinfectantes, carpetas, audífonos, calculadoras o materiales de arte, según el grado. A diferencia de programas como las Becas Benito Juárez en México, aquí no hay un apoyo económico del gobierno para comprar útiles escolares.
Los maestros suelen publicar una lista detallada antes de que empiece el año escolar. Dependiendo del grado, es posible que te pidan comprar:
- Cuadernos
- Carpetas
- Lápices y plumas
- Lápices de colores
- Marcadores
- Pegamento en barra
- Tijeras
- Pañuelos desechables
- Gel antibacterial
- Mochilas
- Calculadoras
- Audífonos
Algunos salones también piden útiles "comunitarios" que se comparten entre todos los estudiantes.
Los gastos de útiles escolares se pueden acumular rápido. Pero hay algunas estrategias que te pueden ayudar a gastar menos:
- Compara precios en varias tiendas
- Compra los útiles poco a poco aprovechando las ofertas de verano
- Reutiliza lo que esté en buen estado del año pasado
- Pregunta si alguna organización local regala útiles escolares
- Revisa bien la lista del maestro antes de comprar
Algunos maestros dan más indicaciones durante las primeras semanas de clases.
Cómo presupuestar el regreso a clases como familia inmigrante
Es más fácil manejar el costo total del año escolar cuando lo piensas como un gasto continuo, no como algo aislado. Tener un presupuesto que cubra todo el año te puede ayudar a evitar sorpresas financieras.
Al armar tu presupuesto de regreso a clases, también toma en cuenta:
- Transporte
- Comidas escolares
- Uniformes (si la escuela los pide)
- Cuotas para participar en deportes
- Actividades extracurriculares
- Gastos de tecnología
- Excursiones escolares
- Cuidado de niños antes o después de clases
Hacer un presupuesto por temporada te puede ayudar a manejar mejor estos gastos. Una forma útil de organizarlo es dividir los costos en tres categorías principales:
Gastos de inscripción
Aquí entran los uniformes, los útiles escolares y el transporte que necesitas resolver antes de que empiecen las clases.
Gastos escolares mensuales
El dinero para el almuerzo, el transporte, las cuotas de actividades y las aportaciones para el salón que se repiten durante todo el año.
Gastos inesperados
Excursiones, proyectos especiales, útiles de repuesto y eventos escolares que a veces aparecen con poco aviso.
Pensar en estas tres categorías te puede ayudar a no depender de tu fondo de emergencia durante el año escolar. Eso sí, siempre es importante que adaptes el plan a tu propia situación.
Programas de apoyo escolar para familias inmigrantes
Aprovechar los programas de apoyo escolar disponibles te puede ayudar con algunos de los retos que enfrentan las familias durante el año escolar. Muchos distritos trabajan con organizaciones locales para ofrecer servicios que apoyan a los estudiantes tanto dentro como fuera del salón. Estos recursos pueden ayudarte con barreras académicas, de idioma y económicas.
Los recursos disponibles varían según dónde vivas, pero pueden incluir:
Programas de comida escolar
Los estudiantes que califican pueden recibir desayuno y almuerzo a través de programas del distrito escolar.
Servicios de apoyo para aprender inglés
Los estudiantes que están aprendiendo inglés pueden recibir clases de idioma y apoyo académico adicional.
Programas después de clases
Las escuelas, los centros comunitarios y las organizaciones sin fines de lucro suelen ofrecer actividades educativas y recreativas después de clases.
Apoyo para conseguir útiles escolares
Algunos distritos, iglesias y organizaciones comunitarias regalan mochilas y útiles escolares antes de que empiece el año.
Centros de recursos familiares
Algunos distritos tienen oficinas que ayudan a las familias a conseguir recursos educativos, servicios de traducción y programas de apoyo comunitario.
Estos programas existen para que todos los estudiantes puedan participar plenamente en la escuela, sin importar la situación de su familia. Vale la pena investigar qué hay disponible en tu zona para aprovechar estos apoyos.
Cómo Común te ayuda a manejar los gastos del año escolar
La temporada de regreso a clases trae muchas responsabilidades financieras. Los útiles escolares, el transporte, el almuerzo, las actividades extracurriculares y las aportaciones para el salón generan gastos que se repiten durante todo el año.
Para las familias que también apoyan a sus seres queridos en su país de origen, la temporada de regreso a clases no se queda solo en Estados Unidos. Muchas personas envían dinero para ayudar con los gastos escolares de los niños que dejaron allá.
Común ofrece servicio de envío de dinero que te permite mandar dinero a Latinoamérica directo desde la app, con tarifas desde $2.99.
Para tu día a día, puedes abrir tu cuenta con tu ITIN, tu pasaporte o alguna de más de 100 identificaciones latinoamericanas aceptadas. Común también te ayuda a manejar los gastos del año escolar con depósito directo, tarjeta de débito y soporte en español dentro de la app — sin requisito de saldo mínimo ni cuotas de mantenimiento mensual.
Para gastos en grupo, como excursiones, actividades del salón, equipos deportivos o compras compartidas, ComunPay le ayuda a los papás a cobrar y mandar dinero entre ellos directo desde la app.
Este año escolar, tener todos tus gastos organizados en un solo lugar te puede facilitar el seguimiento de tus finanzas, apoyar a tu familia y prepararte para los gastos escolares durante todo el año.
Preguntas frecuentes
¿Necesito documentos migratorios para inscribir a mis hijos en la escuela?
No. Las escuelas públicas no pueden negar la inscripción solo por el estatus migratorio del niño o de sus papás. Es común que te pidan comprobante de edad, domicilio y vacunas, pero los documentos migratorios generalmente no son un requisito.
¿Cuándo empieza el año escolar en Estados Unidos?
La mayoría de las escuelas empiezan clases entre principios de agosto y principios de septiembre. La fecha exacta depende del estado, el distrito y el sistema escolar.
¿Las listas de útiles escolares son más largas en EE.UU. que en Latinoamérica?
Depende. Los maestros suelen dar listas bien detalladas que pueden incluir útiles para el salón, accesorios de tecnología y materiales compartidos que se usan durante todo el año.
¿Qué vacunas necesitan mis hijos para entrar a la escuela en EE.UU.?
Los requisitos de vacunación varían según el estado y el distrito escolar. Por lo general, la escuela te da la lista de vacunas necesarias al momento de inscribir a tu hijo, y también puedes preguntar en el departamento de salud de tu localidad.
¿Cómo puedo ayudar a mis hijos con el idioma si no hablan inglés al llegar?
Muchas escuelas públicas tienen programas para aprender inglés que apoyan a los estudiantes mientras siguen avanzando en sus materias. También puede haber tutorías y programas comun
¿Hay programas de ayuda económica para útiles escolares para familias de bajos recursos?
Sí, algunos distritos escolares, organizaciones sin fines de lucro, iglesias y grupos comunitarios regalan útiles escolares o dan apoyo económico antes de que empiece el año. La disponibilidad depende de dónde vivas y de los requisitos de cada programa.
Viviendo en Estados Unidos
Descubre cuánto cuesta vivir en Estados Unidos
8 min de lectura
Conocer el costo de vida en Estados Unidos es indispensable en caso de que planees formar una vida en este país. Incluye la cantidad de dinero necesaria para cubrir los gastos básicos, como vivienda, alimentación, salud, transporte público, etc.
Seguramente, antes te has preguntado cuánto dinero necesitas para vivir bien en EE. UU. La realidad es que esta cifra es relativa, ya que los costos varían de manera considerable de un Estado a otro.
Sin embargo, en términos generales, sí es posible afirmar que el principal gasto es la vivienda, seguido de alimentación y servicios de salud.
En esta ocasión, te explicaremos cuánto cuesta al mes vivir en Estados Unidos, cuál es el Estado más barato para vivir en USA y los costos aproximados que deberás cubrir para que consideres tu presupuesto mensual.
¿Qué significa el costo de vida en Estados Unidos?
El costo de vida se refiere al monto de dinero requerido para cubrir los gastos necesarios para subsistir, los cuales se dividen de la siguiente manera:
- Vivienda: alquiler mensual o hipoteca.
- Alimentación: compra de suministros y comida preparada.
- Transporte: servicio público o auto propio.
- Salud: seguro médico, atención médica, medicamentos, tratamientos, etc.
- Educación: colegiaturas, útiles escolares.
- Servicios básicos: electricidad, agua, internet.
El costo promedio de vida varía en cada Estado, porque en cada uno existe un estilo de vida particular, que puede ser más o menos opulento, según el tipo de servicios disponibles y la infraestructura del área.
Conocer cuáles son los Estados más baratos en Estados Unidos es indispensable para adaptar tus gastos mensuales de una manera competitiva.
Gastos principales en Estados Unidos
Comenzar una nueva vida en Estados Unidos conlleva cubrir una serie de gastos mensuales que podrían afectar tus finanzas si no son planeados correctamente.
A continuación, te mostramos el promedio nacional de los bienes básicos en este país.
Vivienda: el mayor gasto mensual
La vivienda es el mayor gasto que tendrás una vez que llegues a Estados Unidos, especialmente si planeas vivir en una ciudad como Nueva York, caracterizada por sus altos costos.
Los costos de la vivienda también dependen de si se trata de una hipoteca o un alquiler.
En marzo del 2025, el alquiler promedio fue de $1.575 USD para un apartamento de un dormitorio y $1.835 USD para uno de 2 dormitorios.
Por otro lado, en el mismo mes, el promedio de hipotecas se elevó a los $2.807 USD, lo cual representa un incremento del 5.3 %.
Alimentos y servicios básicos
De acuerdo con el Thrifty Food Plan (plan austero de alimentación), del The United States Department of Agriculture (USDA), un adulto de entre 20 y 50 años, requiere un aproximado de $309.20 USD mensuales, mientras que un niño de entre 9 y 11 años gasta alrededor de $234.20 USD.
Salud y seguro médico
En cuanto a un seguro de salud, el costo depende de varios factores, como la edad del beneficiario, lugar de residencia y nivel de cobertura.
Este es el costo promedio nacional por nivel de cobertura, para personas de más de 40 años.
- Bronze: $488 USD
- Silver: $621 USD
- Gold: $676 USD
- Platinum: $913 USD
Transporte: público vs. auto propio
Por su parte, el costo promedio nacional del transporte público en Estados Unidos alcanza los $975 USD anuales o $81 USD mensuales, mientras que el costo de mantener un auto supera los mil dólares al mes.
Costo de vida en Estados Unidos por Estado y ciudad
Recuerda que las cifras anteriores son un promedio a nivel nacional, por lo que los precios pueden ser menores o mayores, según la ciudad y el Estado donde pretendas vivir.
| Ciudad / Estado | Índice de costo de vida1 | Salario promedio mensual2 | Ingreso necesario para persona soltera3 | Ingreso necesario para familia de 4 (2 adultas y 2 niños)4 |
|---|---|---|---|---|
| San Francisco, California | 67 % más alto que el promedio nacional | $7,938 | $9,993.16 | $28,260 |
| Nueva York | 74 % más alto que el promedio nacional | $4,331.58 | $11,547 | $26,533 |
| Washington D. C. | 42 % más alto que el promedio nacional | $6,658 | $9,138 | $23,157 |
| Miami, Florida | 21 % más alto que el promedio nacional | $5,153 | $9,083.45 | $22,707 |
| Boston, Massachusetts | 46 % más alto que el promedio nacional | $6,750 | $10,413 | $26,663 |
| Austin, Texas | 3 % más bajo que el promedio nacional | $5,419 | $8,313 | $19,1665 |
¹ RentCafe, 2025
² ZipRecruiter, 2025
³ Smart Assets, 2024
⁴ Smart Assets, 2025
⁵ Click2Houston, 2025
Como puedes ver, las ciudades de Nueva York y San Francisco son de las más costosas a nivel nacional, por lo que es recomendable elegir un lugar más accesible para residir, como Texas.
Recuerda que estos datos son una estimación y tu salario podría ser más alto o más bajo, así como tus gastos mensuales y el dinero necesario para vivir.
¿Cuál es el sueldo promedio en Estados Unidos?
Otro aspecto importante para determinar el costo de vida en Estados Unidos es el sueldo promedio y salario mínimo; conceptos que podrían confundirse, pero en realidad son muy distintos.
Por un lado, el salario mínimo es el monto por el que un empleador debe partir para establecer los sueldos de sus colaboradores. Se establece por ley.
Esta varía en cada Estado. Según el gobierno estadounidense, a nivel federal esta cifra alcanza los $7.25 USD por hora, aunque varios Estados establecen un mínimo más alto. Por ejemplo, en California y Nueva York es de $16.50 USD.
El sueldo promedio es el ingreso promedio que un trabajador recibe al mes. Dicho monto se obtiene al sumar los salarios totales y dividirlo entre el número de trabajadores.
Por el contrario, el monto real que se necesita para vivir cómodamente es la suma de los costos promedios de los servicios indispensables, como vivienda, servicios públicos y alimentación; además de otro tipo de gastos, como esparcimiento.
Es muy importante que tengas clara la diferencia entre el sueldo promedio y el costo real de vida, dado que es probable que tu salario no se ajuste a tus necesidades, especialmente si eres la cabeza de una familia numerosa.
Por ejemplo, mientras que el sueldo promedio en San Francisco, California, es de $7,938 USD, la cantidad necesaria para vivir es de $9,993. En contraste, vale la pena destacar Estados como West Virginia, donde el salario promedio es de $5,405 mes y el ingreso necesario para vivir es de $6,735 USD. Como puedes ver, la brecha es mucho menor, lo que coloca a este Estado como el más accesible para vivir en Estados Unidos.
Maneja mejor tu dinero en EE. UU. con Común
Tener una cuenta corriente te facilitará tu control financiero para que estés al tanto de todos tus gastos mensuales, organizar ganancias y enviar dinero a casa.
¡Para eso cuentas con Común! Una plataforma financiera pensada para las necesidades del día a día en Estados Unidos a través de una app móvil fácil de usar y disponible en inglés y en español. Abrir una cuenta es muy fácil y rápido; lo puedes hacer con la identificación oficial calificada de tu país de origen.
Además, facilita el envío de remesas a varios países, hasta los límites aplicables, sin complicaciones, para que tu familia reciba más dinero por menos.
¿Por qué elegir Común?
- Obtén una tarjeta de débito Visa.
- Envía dinero a casa con tarifas accesibles y transparentes.
- Ahorra dinero y paga tus facturas fácilmente.
- Seguridad antifraude
¡Y mucho más!
Abre hoy tu cuenta en Común y administra tu vida financiera en Estados Unidos con seguridad y confianza.
Preguntas frecuentes (FAQ)
¿Qué ciudad de Estados Unidos es más barata?
Dentro de West Virginia, ciudades como Huntington, Charleston o Parkersburg suelen estar entre las más económicas del país.
¿Qué estado en Estados Unidos es más accesible para vivir según el costo de vida?
West Virginia es considerado un Estado económico del país.
¿Cómo calcular el costo mensual según mi estilo de vida?
Haz la suma de tus gastos mensuales necesarios para vivir, por ejemplo:
Costo mensual: Vivienda+Servicios+Alimentación+Transporte+Otros
Educación Financiera
Bancos digitales en Estados Unidos: cómo abrir tu cuenta fácil y rápido
8 min de lectura
Bancos digitales en Estados Unidos: guía clara para abrir tu cuenta
Contar con el respaldo de servicios financieros accesibles y con funcionalidades que permitan realizar múltiples operaciones desde un solo lugar es esencial para los inmigrantes que viven y trabajan en Estados Unidos.
Los bancos digitales son una solución integral que combina la administración financiera con la tecnología móvil para optimizar los tiempos de gestión en comparación con los bancos tradicionales.
Estas características son especialmente beneficiosas para los inmigrantes que buscan una alternativa para acceder a los servicios que, en muchas ocasiones, son poco viables a través de las instituciones financieras con sucursales físicas.
En esta ocasión, te explicaremos por qué deberías considerar integrar una banca digital a tu estilo de vida, cómo abrir una cuenta y opciones de bancos digitales en Estados Unidos.
Qué es una cuenta online y cómo funciona
Una cuenta digital es un producto financiero que funciona a través de soportes completamente en línea, como aplicaciones móviles y plataformas digitales (página web), eliminando la necesidad de desplazarse a una dirección física para realizar operaciones bancarias.
Estos son algunos beneficios de las cuentas digitales.
- Movilidad y acceso 24/7 desde cualquier lugar: no están limitadas a un horario de ventanilla, sino que permiten realizar movimientos en cualquier horario y lugar.
- Comodidad para realizar pagos y transferencias internacionales de dinero: permiten enviar dinero dentro y fuera del país de manera inmediata.
- Seguridad y control de transacciones desde la app: cuentan con el respaldo necesario para evitar el uso indebido de los datos personales y delitos como el fraude.
Cómo abrir una cuenta online en Estados Unidos paso a paso
El proceso de contratación de una cuenta digital suele ser más sencillo en comparación con el de las instituciones financieras tradicionales, no solo por la facilidad de hacerlo desde un dispositivo móvil, sino por la flexibilidad en los requisitos que permite a la comunidad inmigrante acceder a servicios financieros con los mismos estándares de calidad.
Estos son los pasos para abrir una cuenta online en Estados Unidos.
Documentos necesarios
A diferencia de los servicios bancarios tradicionales, puedes acceder a una cuenta online con documentación que usas en el día a día.
- Documento de identidad oficial de tu país de origen (pasaporte vigente, matrícula consular, licencia de conducir).
- En algunos casos, comprobante de domicilio en Estados Unidos.
Proceso de apertura de cuenta
Una vez que tengas a la mano tus documentos, sigue estos pasos.
Paso 1. Registro en la plataforma/app digital
Accede al sitio web o a la aplicación móvil del banco digital de tu elección e introduce tus datos personales para registrarte.
Paso 2. Verificación de identidad y aprobación.
Por motivos de seguridad, los bancos digitales requieren aplicar un protocolo de verificación de identidad que consta de la solicitud de una identificación oficial, una selfie y, en algunas ocasiones, reconocimiento facial.
Paso 3. Activación de la cuenta y acceso a la app móvil.
Una vez que el banco digital verifique tu identidad, recibirás una notificación de activación. Inmediatamente después podrás acceder a todos los servicios, hacer depósitos directos, enviar dinero en tiempo real y administrarte financieramente.
Plataformas financieras de Estados Unidos recomendadas para inmigrantes
Si te preguntas cuál es la plataforma digital para inmigrantes ideal, lo cierto es que hay varias opciones eficaces, por lo que es recomendable compararlas para elegir la que se acerca más a tus expectativas.
Común
Comisiones: Tarifas accesibles para transferencias internacionales de dinero a Latinoamérica.
Facilidad de uso: Abre una cuenta desde un dispositivo móvil con una identificación oficial calificada del país de origen.
Soporte disponible en español: cuenta con servicio al cliente 24/7 también disponible en español, a través de WhatsApp o la misma app.
Acceso móvil: tienes acceso a una app móvil para la administración integral financiera.
Compatibilidad con Zelle: no integrado.
Ally Bank
Comisiones: la mayoría de las cuentas no aplican comisiones mensuales por mantenimiento. Aproximadamente $20 por transferencias electrónicas domésticas.
Facilidad de uso: es una plataforma 100 % digital que ofrece una aplicación móvil y una página web.
Soporte en español: servicio en español limitado.
Acceso móvil: servicio compatible con dispositivos móviles.
Compatibilidad con Zelle: integrado.
Wells Fargo
Comisiones: las tarifas por mantenimiento y sobregiro varían según el tipo de cuenta.
Facilidad de uso: ofrece una banca móvil, una banca online y un asistente digital.
Soporte en español: disponible.
Acceso móvil: funciones móviles completas.
Compatibilidad con Zelle: integrado.
Revolut
Comisiones: cobra una comisión del 1 al 3 % por ingresar dinero vía tarjeta de crédito o débito.
Facilidad de uso: ofrece productos digitales completos y fáciles de usar.
Soporte en español: es posible cambiar el idioma de la aplicación, pero no cuenta con servicio en español.
Acceso móvil: disponible al 100 %.
Compatibilidad con Zelle: no integrado.
Mercury
Comisiones: ofrece transferencias internacionales en dólares sin costo adicional.
Facilidad de uso: enfoque corporativo y empresas de tecnología.
Soporte en español: sin disponibilidad.
Acceso móvil: disponible al 100 %, pero está más enfocado en web dashboards.
Compatibilidad con Zelle: no integrado.
Cash App es otra plataforma financiera eficiente, aquí te explicamos sus beneficios.
Importancia de usar tu cuenta de forma segura y eficiente
Aunque las plataformas digitales ofrecen medidas de seguridad para cuidar tu patrimonio, nunca está de más tener en cuenta algunas recomendaciones para mitigar los riesgos.
- Configura notificaciones de transacciones y alertas de seguridad: te ayudarán a estar al tanto de tus movimientos y a detectar cualquier actividad sospechosa.
- Usa contraseñas fuertes y activa la verificación en dos pasos: esto reduce el riesgo de ser víctima de hackers.
- Revisa movimientos regularmente y aprende a identificar alertas sospechosas: revisa los mensajes de texto y notificaciones de movimientos, y reporta inmediatamente cualquier cargo no reconocido.
- Aprovecha la funcionalidad de la app para transferencias rápidas y confiables: envía y recibe dinero fácilmente dentro y fuera de Estados Unidos.
Descubre Común, la opción financiera para inmigrantes
En este artículo te presentamos una alternativa práctica a las instituciones financieras para que puedas decidir cuál es el banco digital de Estados Unidos, según tus intereses.
Común no es un banco, sino una plataforma digital que ofrece una aplicación móvil y una tarjeta de débito que funcionan conjuntamente para brindar un servicio ideal para la comunidad inmigrante.
Puedes abrir una cuenta con una identificación oficial válida de tu país de origen y un dispositivo móvil para acceder al servicio financiero que mereces.
Abre tu cuenta en Común y empieza a enviar, recibir y cobrar dinero.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Puedo abrir una cuenta digital sin número de Seguro Social?
Sí, a diferencia de los bancos tradicionales, las cuentas digitales cuentan con requisitos más flexibles, pues es posible realizar la contratación con una identificación oficial calificada del país de origen y, en algunos casos, comprobante de domicilio en Estados Unidos.
¿Son seguros los bancos digitales en EE. UU.?
Sí, los bancos digitales en Estados Unidos cuentan con medidas de seguridad, como verificación en 2 pasos y encriptación. Es recomendable aplicar todas las medidas de seguridad posibles, como una contraseña segura y activación de notificaciones.
Educación Financiera
¿Qué es el cashback y cómo funciona? Guía 2026
8 min de lectura
¿Qué es el cashback y cómo funciona? Guía 2026
El cashback es un sistema de recompensas que te devuelve un porcentaje del dinero que gastas en compras elegibles. En términos simples, cuando compras algo usando ciertas tarjetas de crédito, tarjetas de débito, apps o programas de recompensas, puedes recibir de vuelta un porcentaje de tu dinero en compras, aunque generalmente se acredita a tu cuenta en lugar de entregarte efectivo físico.
Si te mudaste recientemente a Estados Unidos o estás aprendiendo cómo funciona el sistema financiero, puede que hayas escuchado el término 'cashback' mientras comprabas en lugares como Walmart, Target, gasolineras, supermercados o tiendas en línea.
Para muchas personas, el cashback puede convertirse en una herramienta práctica para gestionar gastos cotidianos como comestibles, transporte, gasolina y compras del hogar. Aunque los montos pueden parecer pequeños al principio, pueden acumularse con el tiempo cuando se usan de forma consistente y responsable.
¿Qué es el cashback?
El cashback es un tipo de recompensa financiera que devuelve un porcentaje de tu compra después de que gastas dinero con un método de pago participante o plataforma de recompensas.
Por ejemplo:
- Si gastas $100 en el supermercado usando una tarjeta que ofrece 2% de cashback, puedes recibir $2 de vuelta
- Si una app de cashback ofrece 5% en una gasolinera participante y gastas $60 en combustible, puedes recibir $3 de vuelta
A diferencia de los descuentos tradicionales, el cashback generalmente ocurre después de que se completa la compra.
¿Cómo funciona el cashback?
Los programas de cashback generalmente siguen un proceso simple:
- Realizas una compra elegible usando la tarjeta, app o cuenta de recompensas participante
- La transacción es registrada por el proveedor
- Un porcentaje de esa compra te es devuelto como cashback
La recompensa puede aparecer como:
- Crédito en estado de cuenta
- Depósito bancario
- Tarjeta de regalo
- Saldo de recompensas
- Puntos canjeables
- Crédito en tienda
Algunas recompensas de cashback aparecen en pocos días, mientras que otras pueden tardar un ciclo de facturación completo o más en procesarse. A menudo hay umbrales mínimos de canje antes de poder reclamar tu cashback. Ciertos programas pueden incluir fechas de vencimiento. También es importante entender que no todas las compras califican para cashback.
Cashback vs. descuentos tradicionales
Mientras que el cashback y los descuentos tradicionales pueden ayudar a los consumidores a ahorrar dinero, funcionan de manera diferente. Un descuento tradicional reduce el precio de inmediato en la caja, mientras que el cashback devuelve parte del dinero después de que la compra ya se completó.
| Cashback | Descuento tradicional |
|---|---|
| El dinero se devuelve después de la compra | El precio se reduce antes de la compra |
| Generalmente vinculado a tarjetas, apps o programas de lealtad | Generalmente disponible directamente en tienda |
| Las recompensas pueden tardar días o semanas en procesarse | Los ahorros son inmediatos |
| Puede ayudar a rastrear gastos digitalmente | Generalmente no incluye herramientas de seguimiento |
| A menudo limitado a categorías o tiendas elegibles | Depende de promociones de tienda |
Tipos de cashback en 2026
No todos los programas de cashback funcionan igual. Antes de registrarte en un programa, es importante revisar detalles como tarifas anuales, tasas de interés, canje mínimo, políticas de vencimiento y categorías de gasto.
Cashback de tasa fija
Este tipo devuelve el mismo porcentaje de cashback en todas las compras. Ejemplo: 1.5% de cashback en todo lo que compres. Esta estructura es simple porque no necesitas rastrear categorías ni ofertas rotativas.
Cashback por categorías
Algunas tarjetas o apps ofrecen porcentajes más altos de cashback en categorías específicas como supermercados, restaurantes, gasolineras o suscripciones de streaming. Por ejemplo: 3% en comestibles, 2% en gasolina, 1% en todas las demás compras.
Categorías rotativas de cashback
Algunos proveedores cambian las categorías de cashback cada pocos meses. Un trimestre puede enfocarse en gasolineras y tiendas de comestibles; otro puede incluir compras en línea y viajes. Estos programas a veces requieren activación manual cada trimestre.
Bonos de bienvenida
Ciertas tarjetas de crédito ofrecen bonos introductorios de cashback si gastas un monto mínimo durante los primeros meses después de abrir la cuenta. Por ejemplo: gasta $500 en los primeros 3 meses y recibe $150 de bonus de cashback. La Comisión Federal de Comercio recomienda revisar cuidadosamente los términos antes de solicitar productos financieros con ofertas promocionales.
¿Dónde puedes obtener cashback en Estados Unidos?
Tarjetas de crédito:
Muchas tarjetas de crédito en EE.UU. incluyen recompensas de cashback. Algunos ejemplos incluyen productos de Discover, Chase, Capital One y American Express. Algunas se enfocan en categorías como restaurantes o viajes, mientras que otras ofrecen cashback de tasa plana.
Tarjetas de débito:
Algunas instituciones financieras ofrecen tarjetas de débito con cashback, aunque las recompensas suelen ser menores que las de las tarjetas de crédito. Esto puede ser atractivo para personas que prefieren evitar deudas o intereses de tarjeta de crédito.
Apps de cashback:
Varias apps móviles se asocian con minoristas y ofrecen recompensas de cashback por compras. Ejemplos incluyen Rakuten, Ibotta, Upside y Honey. Estas apps pueden proporcionar cashback para compras en supermercados, compras en línea, gasolineras y restaurantes.
Programas de lealtad de tiendas:
Los minoristas a veces ofrecen cashback o recompensas de tienda a través de programas de membresía. Por ejemplo, supermercados, farmacias y tiendas de mayoreo pueden devolver crédito en tienda o puntos de ahorro después de las compras.
Cashback vs. puntos vs. millas: ¿cuál es mejor?
Aunque a menudo se agrupan bajo la categoría de 'recompensas', cada uno funciona diferente y puede ser útil dependiendo de los hábitos de gasto, metas financieras y estilo de vida de una persona.
Los programas de cashback generalmente devuelven un porcentaje del dinero gastado en compras elegibles. Los sistemas de puntos usualmente asignan un valor numérico a las compras que luego puede canjearse por productos, tarjetas de regalo, descuentos o servicios. Las millas de viaje están típicamente asociadas con aerolíneas, hoteles o tarjetas de crédito enfocadas en viajes.
| Cashback | Puntos | Millas |
|---|---|---|
| Devuelve dinero | Valor del sistema de recompensas | Recompensas enfocadas en viajes |
| Gasto flexible | A menudo canjeable en ecosistemas específicos | Generalmente vinculado a aerolíneas u hoteles |
| Recompensa después de gastar | Los valores de canje varían | Mejor para viajeros frecuentes |
| Común para compras cotidianas | Puede incluir tarjetas de regalo o productos | Se usa frecuentemente para viajar |
Para muchas personas, especialmente las enfocadas en obtener algún valor en gastos cotidianos como comestibles, transporte, gasolina o compras del hogar, el cashback puede sentirse más útil ya que la recompensa está directamente conectada al dinero en lugar de sistemas de conversión o programas de viaje.
3 consejos prácticos para usar el cashback de forma responsable
1. Usa el cashback para compras que ya tenías planeadas
Enfócate en gastos recurrentes como comestibles, gasolina, transporte y facturas de servicios. Esto te ayuda a evitar gastar de más simplemente para ganar recompensas.
2. No compres cosas que no necesitas
Una oferta de cashback no hace automáticamente que una compra valga la pena. Por ejemplo, gastar $200 para ganar $4 de cashback puede no ayudar a tus finanzas si la compra fue innecesaria.
3. Rastrear tus ganancias de cashback
Muchas apps y plataformas financieras te permiten monitorear categorías de gasto, totales de cashback y recompensas mensuales. Rastrear tus recompensas puede ayudarte a entender tus patrones de gasto y mantener metas financieras.
¿Común ofrece cashback?
No. Común actualmente no ofrece programas de cashback.
Sin embargo, Común proporciona herramientas y recursos que ofrecen orientación para inmigrantes latinoamericanos navegando el sistema financiero de EE.UU.
Aunque el cashback puede ser útil para algunas personas, es importante prestar atención a las comisiones, ya que los ahorros cuando se incluyen las comisiones pueden no ser tan fuertes como se percibe inicialmente. Al comparar herramientas financieras en EE.UU., el cashback es solo un factor a considerar. Las tarifas, comisiones, accesibilidad de la cuenta y transparencia también pueden afectar tu experiencia financiera con el tiempo.
El costo de Común para abrir una cuenta de débito es $0, igual que el saldo mínimo de $0 y la comisión mensual de $0 para la cuenta de débito.
Preguntas frecuentes
¿Qué es el cashback y cómo funciona?
El cashback es un sistema de recompensas que devuelve un porcentaje de tus compras después de gastar dinero usando tarjetas, apps o programas de lealtad elegibles.
¿Cómo se calcula el cashback?
El cashback generalmente se calcula como un porcentaje del monto de la compra. Por ejemplo, si gastas $100 y tu tasa de cashback es 2%, recibes $2 de vuelta.
¿Dónde puedo obtener cashback en Estados Unidos?
El cashback está disponible comúnmente a través de tarjetas de crédito, tarjetas de débito, apps de compras y programas de lealtad de minoristas.
¿Cuál es la diferencia entre cashback y puntos?
El cashback devuelve dinero directamente, mientras que los puntos son parte de sistemas de recompensas que solo pueden canjearse por productos específicos, tarjetas de regalo o servicios.
¿Común ofrece cashback?
No. Común actualmente no ofrece cashback.
¿El cashback es gravable?
En muchos casos, el cashback ganado a través de compras generalmente se trata como un reembolso en lugar de ingreso gravable. Sin embargo, el tratamiento fiscal puede variar dependiendo de cómo se ganen las recompensas. El IRS recomienda consultar a un profesional fiscal para situaciones específicas.

Cuenta corriente
5 Aplicaciones para ganar dinero rápido en Estados Unidos
8 min de lectura
¿Buscas formas de ganar dinero extra desde la comodidad de tu hogar o durante tus ratos libres? Gracias a la tecnología, ahora es posible hacerlo con solo un teléfono móvil y conexión a internet. En este artículo, te presentamos cinco aplicaciones que te permitirán ganar dinero de manera rápida y sencilla.
Puedes ganar dinero desde tu celular en EE.UU. con encuestas pagadas (Eureka Surveys, Google Opinion Rewards), trabajos freelance (Fiverr), vendiendo cosas usadas (Mercari) o manejando para Uber o Lyft. Con Común puedes recibir todos esos pagos en una cuenta sin SSN, sin tarifas mensuales y en español.
Eureka Surveys o Survey Pop:
1. Eureka Surveys es una plataforma que te permite ganar dinero respondiendo encuestas en minutos a tu propio horario. Acumularás puntos que podrás canjear por tarjetas de regalo o dinero en efectivo a través de PayPal.
Google Opinion Rewards:
2. Google Opinion Rewards es una aplicación creada por Google que te permite ganar dinero respondiendo encuestas breves. Por cada encuesta completada, recibirás una recompensa canjeable en Google Play.
Fiverr:
3. Fiverr es una plataforma de servicios freelance en la que puedes ofrecer tus habilidades y conocimientos a cambio de dinero. Puedes encontrar trabajos en diseño, redacción, marketing digital, programación y más. Recuerda conectar tu cuenta Común a Fiverr.
Mercari:
4. Mercari es una aplicación de compraventa en la que puedes vender artículos nuevos o usados. La aplicación se queda con una pequeña comisión por cada venta realizada.
Uber o Lyft:
5. Si tienes un automóvil y tiempo libre, puedes aprovechar las aplicaciones de transporte como Uber o Lyft para ganar dinero extra como conductor.
Ganar dinero rápidamente es más fácil de lo que parece gracias a estas aplicaciones. Recuerda que con Común recibes una cuenta de cheques gratis y una tarjeta VISA de débito con acceso a más de 57,000 cajeros.
Preguntas frecuentes sobre cómo ganar dinero con apps en EE.UU.
¿Cuánto dinero puedo ganar con encuestas en línea?
Las apps de encuestas como Eureka Surveys o Google Opinion Rewards pagan entre $0.10 y $5 por encuesta. Es dinero extra, no un ingreso principal. Quienes más ganan dedican 30–60 minutos al día, seleccionan las encuestas más largas y bien pagadas. Los pagos se hacen vía PayPal o créditos Google Play.
¿Necesito papeles o SSN para trabajar con Uber o Lyft?
Para manejar con Uber o Lyft necesitas licencia de conducir válida en EE.UU., automóvil que cumpla los requisitos, seguro vigente y pasar verificación de antecedentes. El SSN es requerido para el registro ya que emiten formularios 1099 para reportar ingresos al IRS.
¿Cómo recibo el pago de Fiverr como inmigrante?
Fiverr paga vía PayPal, transferencia bancaria (ACH) o Payoneer. Para recibir pagos bancarios necesitas cuenta en EE.UU. Con Común puedes abrir una sin SSN y usarla para recibir tus ganancias de Fiverr. Los pagos se liberan 14 días después de completar un pedido confirmado.
¿Mercari cobra comisión por vender?
Sí. Mercari cobra una comisión del 10% por venta + 2.9% + $0.30 de tarifa de procesamiento. El envío puede ser pagado por el comprador o incluido en el precio. Los pagos se acreditan en tu balance de Mercari y puedes transferirlos a tu cuenta bancaria en EE.UU.
¿Cuánto gana un conductor de Uber en EE.UU.?
En promedio los conductores de Uber ganan entre $15 y $25 por hora antes de gastos (gasolina, seguro, mantenimiento). En ciudades grandes o durante horas pico los ingresos pueden ser mayores. Es ingreso por cuenta propia — debes apartar aproximadamente 25–30% para impuestos.
¿Puedo combinar varias apps para ganar más?
Sí. Una estrategia común: responder encuestas en tiempos muertos, vender en Mercari cosas que ya no usas y ofrecer habilidades en Fiverr. Tener una cuenta Común te permite consolidar pagos de múltiples fuentes en una sola cuenta sin tarifas de mantenimiento ni saldo mínimo.
Educación Financiera
Depósito directo vs. wire transfer: guía comparativa para inmigrantes en EE.UU.
8 min de lectura
Depósito directo vs. wire transfer: guía comparativa para inmigrantes en EE.UU.
Estos métodos de pago están disponibles en EE.UU. pero frecuentemente se usan para diferentes propósitos. El depósito directo se usa comúnmente para cheques de nómina, reembolsos de impuestos y beneficios gubernamentales, mientras que los wire transfers se usan más a menudo para transferencias urgentes o de alto valor entre instituciones financieras.
Entender la diferencia entre el depósito directo y el wire transfer puede ayudarte a evitar tarifas innecesarias, elegir el método de pago correcto para tu situación y gestionar tu dinero con más confianza.
¿Cuál es la diferencia entre depósito directo y wire transfer?
La mayor diferencia entre el depósito directo y el wire transfer es el propósito que sirven. El depósito directo se usa comúnmente para pagos recurrentes como salarios, beneficios y reembolsos de impuestos. Los wire transfers se usan para mover dinero rápidamente entre instituciones financieras, particularmente para transacciones grandes o urgentes.
| Característica | Depósito directo | Wire transfer |
|---|---|---|
| Uso común | Cheques de nómina, beneficios, reembolsos de impuestos | Transferencias grandes o urgentes |
| Red utilizada | Red ACH | Red de wire transfer |
| Velocidad | Típicamente 1–3 días hábiles | A menudo mismo día o siguiente día hábil |
| Costo típico | A menudo sin tarifa para recibir | Pueden aplicar tarifas |
| Transferencias internacionales | Limitado | Uso común |
| Pagos recurrentes | Sí | Menos común |
| Configuración requerida | Número de ruta + número de cuenta | Datos bancarios + información del destinatario |
Cómo funciona el depósito directo
El depósito directo es uno de los métodos de pago más comunes en EE.UU., particularmente para empleados que reciben salarios de un empleador. En lugar de emitir un cheque en papel, el empleador envía el pago electrónicamente a la cuenta bancaria del empleado a través de la red ACH.
Para configurar el depósito directo necesitas proporcionar a tu empleador: el número de ruta de tu banco y tu número de cuenta personal.
Cómo funciona el wire transfer
Un wire transfer es una transferencia electrónica de fondos entre instituciones financieras a través de redes financieras seguras como Fedwire o SWIFT. A diferencia del depósito directo, los wire transfers son más adecuados para pagos únicos grandes, pagos urgentes, transacciones inmobiliarias o transferencias internacionales.
¿Cuándo usar cada uno?
Usa depósito directo para:
- Recibir tu cheque de nómina
- Reembolsos de impuestos del IRS
- Beneficios de seguridad social o desempleo
- Pagos recurrentes de negocios
Usa wire transfer para:
- Pagos de bienes raíces (enganche, cierre)
- Transferencias internacionales urgentes
- Pagos de negocios de alto valor
- Cuando el destinatario requiere un wire transfer específicamente
Cómo configurar el depósito directo con Común
Con tu cuenta de Común, puedes configurar el depósito directo proporcionando tu número de ruta y número de cuenta de Común a tu empleador. Tu cuenta de Común tiene un número de ruta y número de cuenta únicos disponibles en la app. Visita comun.app para más información.
Preguntas frecuentes
¿El depósito directo es más rápido que el wire transfer?
No necesariamente. Los wire transfers domésticos pueden ser más rápidos (mismo día), mientras que los depósitos directos suelen tomar 1-3 días hábiles. Sin embargo, muchas cuentas ofrecen acceso al depósito directo hasta 2 días antes.
¿Cuánto cuesta configurar el depósito directo?
Configurar el depósito directo generalmente no tiene costo. Los empleadores usan la red ACH para enviar nóminas electrónicamente sin cargo para el empleado.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.

Educación Financiera
Sobregiros en Cuentas Bancarias: Cómo Gestionarlos y Evitarlos
8 min de lectura
Un sobregiro ocurre cuando gastas más dinero del que tienes en tu cuenta bancaria. La mayoría de los bancos cobra tarifas de sobregiro de $25 a $35 por transacción. Puedes evitarlos activando alertas de saldo, vinculando una cuenta de ahorro o eligiendo un banco como Común que no cobra tarifas de sobregiro ni saldo mínimo.
¿Qué es un sobregiro y cómo ocurre en una cuenta bancaria?
Los sobregiros ocurren por diversas razones. A veces, es un descuido accidental, quizás olvidaste un pago automático o calculaste mal tu saldo disponible. Las razones comunes incluyen gastos inesperados, depósitos directos retrasados o simplemente perder el control de tus gastos. Entender estas causas puede ayudarte a evitar sobregiros y mantener un saldo positivo en tu cuenta.
¿Cuánto cobran los bancos por sobregiro y qué consecuencias tiene?
Los sobregiros pueden ser más que una simple molestia, a menudo vienen con tarifas de sobregiro considerables. Las instituciones financieras generalmente cobran una tarifa de sobregiro por cada transacción que sobregira tu cuenta. Algunos bancos cobran tarifas de sobregiro solo si un cliente sobregira por una cierta cantidad o proporcionan períodos de gracia donde no se cobran tarifas si el cliente repone su cuenta rápidamente después de un sobregiro. Estas tarifas pueden acumularse rápidamente si no tienes cuidado. Además, los sobregiros pueden interrumpir tu salud financiera. Pueden llevar a un saldo negativo, lo que dificulta cubrir transacciones para necesidades esenciales y compras futuras. Si sobregiras frecuentemente, podría incluso afectar tu puntaje de crédito, lo que podría afectar tu capacidad para obtener préstamos u otros productos financieros en el futuro. Los sobregiros frecuentes también pueden resultar en múltiples tarifas de sobregiro, agravando aún más tus finanzas.
¿Cómo puedo evitar sobregiros en mi cuenta bancaria?
Ahora vamos a lo que más te importa: cómo puedes evitar los sobregiros. Primero, siempre conoce tu saldo. Verifica regularmente tu cuenta a través de tu aplicación bancaria en línea o llama a tu banco. Conocer tu saldo en tiempo real puede ayudarte a evitar gastar más de lo que tienes.
También puedes configurar alertas de saldo en tu banco para recibir notificaciones cuando tu cuenta caiga por debajo de cierto umbral. Esto puede darte la advertencia que necesitas para evitar un sobregiro. También puedes establecer un presupuesto y rastrear tus gastos para garantizar que no estés sobreestimando tu saldo disponible.
Otra estrategia para evitar sobregiros es establecer un límite personal sobre cuánto de tu saldo debería ser "intocable." Esta reserva actúa como un colchón contra sobregiros inesperados. Si tienes ahorros adicionales, considera moverlos a una cuenta de ahorros separada para mantenerlos fuera de tu cuenta corriente donde podrían ser gastados involuntariamente.
¿Qué debo hacer si ocurre un sobregiro en mi cuenta?
Si te sobregiras, actúa rápidamente para gestionar la situación. Primero, intenta depositar fondos en tu cuenta de inmediato para llevar tu saldo a positivo y evitar tarifas adicionales. Algunos bancos tienen un período de gracia durante el cual puedes depositar fondos y evitar tarifas de sobregiro, así que verifica la política de sobregiro de tu banco. Si enfrentas regularmente el riesgo de sobregiro, considera inscribirte en un programa de protección de sobregiro que automáticamente transfiere fondos de tu cuenta de ahorros a tu cuenta corriente para cubrir sobregiros.
Si recibes tarifas de sobregiro, puede valer la pena ponerse en contacto con tu banco. Algunos bancos puede renunciar a una tarifa de sobregiro si se lo pides, especialmente si eres un cliente leal con un historial de cuenta sin incidentes. Sin embargo, es importante abordar esto de manera profesional y educada para maximizar las posibilidades de que la tarifa sea eliminada.
¿Qué estafas pueden causar sobregiros y cómo reconocerlas?
Algunas estafas comunes incluyen: cheques falsos, estafas de trabajo desde casa, estafas de lotería o premios, estafas de amor y estafas de caridad. Para evitar estas estafas, sé esceptíco de ofertas que parecen demasiado buenas para ser verdad, no envíes dinero a personas desconocidas y verifica la legitimidad de las organizaciones antes de donar. Si recibes un cheque inesperado, verifica con tu banco antes de depositarlo.
¿Qué es la protección contra sobregiros y cómo funciona?
Los servicios de protección contra sobregiros son un tipo de producto financiero ofrecido por bancos y cooperativas de crédito. Están diseñados para cubrir transacciones cuando el saldo de tu cuenta cae por debajo de cero, protegiendote de los costos de sobregiro y los cargos por cheque sin fondos. Estos servicios generalmente vienen con tarifas asociadas, por lo que es importante entender estos costos antes de inscribirse en ellos.
¿Cómo ayuda Común a evitar y gestionar sobregiros?
Podría ser el momento de considerar una cuenta bancaria alternativa, si es que eres un cliente común de cargos por sobregiro. Una cuenta bancaria con menos tarifas o sin cargos por sobregiro puede ser una opción inteligente.
Una opción a considerar es Común, que ofrece una cuenta bancaria sin tarifas de mantenimiento y sin necesidad de un saldo mínimo. Esto significa que no tienes que preocuparte por las tarifas de sobregiro si tu balance cae a cero. Además, Común te permite manejar tu cuenta desde una única aplicación en tu teléfono.
¿Cuál es la mejor estrategia para manejar sobregiros?
Las tarifas de sobregiro bancario pueden ser una carga para muchos prestatarios, pero con las estrategias correctas, puedes evitarlos y manejarlos de manera efectiva. Desde conocer tu saldo y configurar alertas hasta utilizar servicios de protección o cambiar a una cuenta bancaria sin tarifas de sobregiro como la de Común, hay varias formas de reducir el impacto de los sobregiros en tu vida financiera. Lo más importante es actuar de manera proactiva y conocer tus opciones.
Preguntas frecuentes sobre sobregiros en cuentas bancarias
¿Qué pasa si me sobregiro en mi cuenta bancaria?
Tu banco cubre el pago pero te cobra una tarifa de sobregiro, generalmente entre $25 y $35 por transacción. Si no repones el saldo rápidamente, pueden acumularse más cargos. Algunos bancos también pueden cerrar tu cuenta si los sobregiros son frecuentes o si mantienes un saldo negativo por mucho tiempo.
¿Cuánto cobra un banco por sobregiro en EE.UU.?
Bank of America cobra $10 por sobregiro; Chase cobra $34 por transacción (hasta 3 al día); Wells Fargo $35. En 2024, el CFPB propuso limitar las tarifas a $8, pero las regulaciones varían. Algunos bancos digitales como Común no cobran tarifas de sobregiro ni exigen saldo mínimo, lo que los hace más accesibles.
¿Puedo evitar que mi banco cobre tarifas de sobregiro?
Sí. Puedes desactivar la protección de sobregiro (tu banco rechazará las transacciones en vez de cubrirlas). También puedes activar alertas de saldo bajo, vincular una cuenta de ahorro como respaldo o abrir una cuenta en un banco sin tarifas de sobregiro. Habla con tu banco para conocer tus opciones.
¿Un sobregiro afecta mi crédito?
Un sobregiro único generalmente no afecta tu puntaje de crédito directamente. Sin embargo, si no pagas el saldo negativo y el banco envía la deuda a cobranza, sí puede aparecer en tu historial crediticio y afectar tu score. Los sobregiros frecuentes también pueden llevar al cierre de tu cuenta bancaria.
¿Qué es la protección de sobregiro y vale la pena activarla?
Es una opción bancaria que permite que el banco cubra transacciones aunque no tengas fondos suficientes, cobrándote una tarifa. Si olvidas revisar tu saldo con frecuencia puede protegerte de rechazos, pero las tarifas se acumulan. Considera alternativas como vincular una cuenta de ahorro, que suele ser más económica.
¿Cómo Común ayuda a evitar sobregiros?
Común no cobra tarifas de sobregiro ni requiere saldo mínimo. Si no tienes fondos suficientes, la transacción simplemente se rechaza sin cargo adicional. Además, puedes recibir notificaciones de saldo bajo desde la app, hacer depósitos en efectivo en más de 100 tiendas y gestionar tu dinero completamente en español.

Educación Financiera
Cómo crear un presupuesto estricto para el hogar
8 min de lectura
¿Por qué son esenciales los presupuestos familiares?
Crear un presupuesto estricto para el hogar es esencial para lograr estabilidad financiera y disciplina. Un presupuesto familiar bien planificado ayuda a las familias a gestionar sus ingresos, controlar sus gastos y ahorrar para objetivos futuros. Este artículo proporciona una guía integral para establecer un presupuesto riguroso, asegurando que cada dólar esté contabilizado y se use de manera efectiva.
Introducción: La importancia de un presupuesto estricto para el hogar
En el mundo acelerado de hoy, gestionar las finanzas del hogar puede ser un desafío. Crear un presupuesto es un paso fundamental en la gestión de las finanzas personales. Con el creciente costo de vida y las diversas obligaciones financieras, es fácil perder el control de los gastos. Un presupuesto estricto para el hogar es crucial para mantener la disciplina financiera, reducir deudas y alcanzar metas financieras a largo plazo. Al crear y adherirse a un presupuesto detallado, las familias pueden asegurarse de que sus recursos financieros se utilicen de manera inteligente, lo que lleva a una mayor seguridad financiera y tranquilidad.
Evaluación de tu situación financiera actual
El primer paso para crear un presupuesto estricto para el hogar es evaluar tu situación financiera actual. Esto implica revisar detalladamente tus ingresos, gastos, deudas y ahorros. Calcular tu ingreso neto es crucial para una planificación financiera efectiva, ya que representa tu salario después de deducciones de impuestos y beneficios. Comienza enumerando todas las fuentes de ingresos, incluidos salarios, bonificaciones, trabajos freelance y cualquier otra fuente de ingresos. A continuación, categoriza y enumera todos los gastos, incluidos los gastos fijos como vivienda, servicios públicos y seguros, así como los gastos variables como comestibles, transporte, atención médica, entretenimiento y costos misceláneos.
Es importante ser minucioso y honesto durante esta evaluación. Para comenzar, intenta rastrear tus gastos durante un mes e identifica patrones o áreas donde podrías estar gastando de más. Este panorama general servirá como base para tu presupuesto, ayudándote a identificar dónde se necesitan ajustes para alinear tus gastos con tus objetivos financieros. Usa herramientas como Google Sheets o una aplicación de presupuestos para hacer este proceso más fácil y organizado.
Estableciendo metas financieras claras, incluido un fondo de emergencia
Una vez que tengas una comprensión clara de tu situación financiera, el siguiente paso es establecer metas financieras claras. Estas metas mejorarán tus decisiones presupuestarias y actuarán como una guía para mantenerte motivado. Las metas financieras pueden ser a corto plazo, como ahorrar para unas vacaciones o pagar una tarjeta de crédito, o a largo plazo, como comprar una casa, financiar la educación de tus hijos o ahorrar para la jubilación. Un presupuesto bien estructurado no solo cubre los gastos necesarios, sino que también asigna fondos para crear ahorros y gastos discrecionales, destacando el papel de los ahorros para lograr estabilidad financiera.
Al establecer tus metas financieras, asegúrate de que sean metas "SMART". SMART significa: específicas, medibles, alcanzables, relevantes y con un tiempo definido. Así que en lugar de establecer una meta general como "ahorrar dinero", date un objetivo claro como "ahorrar $5,000 para un fondo de emergencia en 9 meses". Establecer metas SMART proporciona claridad y dirección, lo que facilita mantenerse enfocado y comprometido con tu presupuesto. Además, incorporar cuentas de jubilación como parte de tu estrategia financiera es crucial para la seguridad financiera a largo plazo.
Creación de tu plan de presupuesto
Con tu evaluación financiera y tus metas en su lugar, es hora de crear tu plan de presupuesto. Comienza por priorizar tus gastos, enfocándote en las necesidades como vivienda, servicios públicos, alimentos, transporte y atención médica. Asigna una parte de tus ingresos para cubrir estos costos esenciales primero. Luego, enumera tus gastos mensuales, categorizándolos en tipos fijos y variables. Rastrear los gastos del hogar es crucial; considera usar herramientas de banca en línea y aplicaciones de finanzas personales para gestionar y categorizar estos gastos de manera eficiente. Asigna fondos para ahorros y el pago de deudas, asegurando que trabajes hacia tus metas financieras.
Considera usar pautas como la regla 50-30-20, donde el 50% de tus ingresos puede ir a las necesidades, el 30% a los gastos discrecionales y el 20% a ahorros o incluso pagos de deudas. Ajusta estos porcentajes según tu situación financiera y metas específicas. Usa herramientas o aplicaciones de presupuesto para ayudarte a rastrear tus ingresos y gastos, asegurando que te mantengas dentro de los límites de tu presupuesto. Revisa y ajusta regularmente tu presupuesto según sea necesario para acomodar cambios en los ingresos o gastos. Antes de comenzar cada mes, prepara un nuevo presupuesto para tener en cuenta variaciones estacionales y gastos específicos que se avecinen.
Implementación y cumplimiento de tu presupuesto
Crear un presupuesto es solo el comienzo; el verdadero desafío radica en cumplirlo. Para implementar con éxito tu presupuesto, desarrolla hábitos que promuevan la disciplina financiera. Comienza por automatizar tus ahorros y pagos de facturas. Esto asegura que cumplas con tus obligaciones financieras y metas de ahorro sin la tentación de gastar el dinero en otra cosa.
Comprender tu salario neto es crucial para la planificación financiera efectiva. Rastrea tus gastos regularmente para asegurarte de que te adhieres a tu presupuesto, especialmente cuando se trata de gastos variables. Usa aplicaciones de presupuesto o hojas de cálculo para monitorear tus gastos y hacer ajustes según sea necesario. Evita las compras impulsivas haciendo una lista de compras y manteniéndote fiel a ella. Además, destina un presupuesto para gastos inesperados para asegurar la estabilidad financiera a largo plazo. Busca formas de reducir gastos, como cocinar en casa en lugar de salir a cenar, cancelar suscripciones no utilizadas y buscar descuentos al comprar.
Comunica abiertamente con tu familia sobre tu presupuesto y metas financieras. Anima a todos a participar en el proceso de presupuesto y haz que sea un esfuerzo en equipo. Tener un compromiso colectivo con la disciplina financiera hará que sea más fácil mantenerse en el buen camino y lograr tus metas.
Aquí hay cinco aplicaciones populares para rastrear gastos y presupuestos:
- Mint: Mint es una aplicación de presupuesto que permite a los usuarios rastrear gastos, crear presupuestos y establecer metas financieras. Categoriza las transacciones y proporciona información sobre los patrones de gasto. Usar aplicaciones de finanzas personales como Mint puede rastrear eficientemente los gastos del hogar.
- YNAB (You Need A Budget): YNAB ayuda a los usuarios a crear presupuestos detallados basados en sus ingresos y gastos. Enfatiza dar un trabajo a cada dólar y ayuda a los usuarios a planificar gastos futuros, fomentando una gestión financiera proactiva.
- Personal Capital: Personal Capital es una herramienta de gestión de patrimonio que rastrea gastos, presupuestos e inversiones. Proporciona una visión integral de tu salud financiera y ofrece herramientas para la planificación de la jubilación.
- PocketGuard: PocketGuard mejora tu presupuesto al mostrar cuánto ingreso disponible tienes después de tener en cuenta facturas, metas y necesidades. Categoriza los gastos para ayudar a los usuarios a identificar áreas donde pueden ahorrar dinero.
- Goodbudget: Goodbudget es una aplicación de presupuesto de sobres digitales que permite a los usuarios dividir sus fondos en diferentes categorías o "sobres". Este sistema ayuda a los usuarios a monitorear sus gastos y asegurarse de que se adhieren a los límites del presupuesto para cada categoría.
Cómo Comun puede ayudar con el seguimiento del presupuesto
Comun ofrece varias funciones que pueden complementar estas aplicaciones de presupuesto y mejorar tu gestión financiera general:
- Notificaciones instantáneas: Comun proporciona notificaciones instantáneas para todas las transacciones, ayudando a los usuarios a estar al tanto de sus gastos en tiempo real.
- Historial detallado de transacciones: Los usuarios pueden acceder fácilmente a su historial de transacciones, lo que facilita categorizar los gastos y monitorear los patrones de gasto.
- Categorización de gastos: La aplicación de Comun categoriza automáticamente los gastos, que pueden sincronizarse con aplicaciones de presupuesto como Mint para obtener una visión completa de tu actividad financiera.
- Metas de ahorro: Comun permite a los usuarios establecer y rastrear metas de ahorro, ayudándote a mantener la motivación y en el camino para cumplir tus objetivos financieros.
- Atención al cliente: Comun ofrece un servicio al cliente de primera clase disponible 7 días a la semana por chat, correo electrónico o teléfono, proporcionando a los usuarios apoyo para cualquier consulta o problema financiero.
Al usar Comun junto con estas aplicaciones de presupuesto, los usuarios pueden lograr una mejor disciplina financiera y mantenerse al tanto de sus metas de presupuesto y gastos.
Conclusión: Logrando disciplina financiera y seguridad
Crear y mantener un presupuesto estricto para el hogar requiere esfuerzo y compromiso, pero las recompensas valen la pena. Ahorrar dinero para diversos fines, como emergencias, compras importantes o experiencias agradables, es crucial para la estabilidad financiera. Al evaluar tu situación financiera, establecer metas claras, crear un plan de presupuesto detallado y cumplirlo, puedes lograr disciplina financiera y seguridad. Comprender el ingreso neto, incluidas las deducciones como el seguro médico del salario total, es esencial para crear un presupuesto efectivo. Un presupuesto bien gestionado te ayuda a controlar tus gastos, reducir deudas y ahorrar para objetivos futuros, lo que en última instancia conduce a un futuro financiero más seguro y próspero para tu familia. Adopta el proceso, mantente comprometido y observa cómo mejora tu salud financiera a medida que trabajas para lograr tus sueños.
Al seguir estos pasos y mantener la disciplina financiera, puedes tomar el control de las finanzas de tu hogar, reducir el estrés financiero y construir una base sólida para un futuro seguro. Un presupuesto estricto no se trata solo de restringir gastos; se trata de tomar decisiones informadas que se alineen con tus metas y valores financieros. Con dedicación y perseverancia, puedes lograr estabilidad financiera y disfrutar de la tranquilidad que viene con saber que tus finanzas están bajo control.
Lista rápida: Midiendo el éxito de tu presupuesto
- Evalúa tu situación financiera:
- Enumera todas las fuentes de ingresos
- Categoriza y enumera todos los gastos
- Rastrear los gastos durante un mes
- Establece metas financieras claras:
- Define metas específicas, medibles, alcanzables, relevantes y con un tiempo definido (SMART)
- Prioriza metas a corto y largo plazo
- Crea tu plan de presupuesto:
- Prioriza los gastos esenciales (vivienda, servicios públicos, alimentos, transporte, atención médica)
- Asigna fondos para ahorros y pago de deudas
- Usa la regla 50/30/20 como una guía
- Utiliza herramientas o aplicaciones de presupuesto
- Implementa y cumple tu presupuesto:
- Automatiza los ahorros y pagos de facturas
- Rastrear los gastos regularmente
- Evita compras impulsivas
- Reduce los gastos innecesarios
- Comunica abiertamente con tu familia sobre el presupuesto
- Revisa y ajusta regularmente:
- Monitorea ingresos y gastos
- Haz los ajustes necesarios al presupuesto
- Mantente comprometido con tus metas financieras
Al seguir esta lista de verificación, puedes manejar tus esfuerzos de presupuesto eficientemente y acercarte al logro de tus metas financieras.
Inmigración
Visa EB-3: Requisitos y cómo solicitarla en 2025
8 min de lectura
Si buscas una manera factible para vivir y trabajar en Estados Unidos, tienes que conocer todos los detalles de la visa EB-3, un permiso que ofrece a trabajadores calificados, profesionales y otros trabajadores no calificados la posibilidad de acceder a diferentes oportunidades laborales en el país.
Esta visa es la vía más usual para vivir y trabajar legalmente en EE. UU., ya que a diferencia de la visa EB-2, abarca un mayor número de perfiles. Además, facilita la obtención de la residencia permanente.
El proceso de solicitud suele ser algo confuso y lento. Por ello, en esta ocasión te explicaremos qué es la visa EB-3, cuáles son los requisitos, el rol del empleador, los beneficios, el tiempo de procesamiento, cuánto cuesta y el paso a paso para tramitarla.
¿Qué es la visa EB-3 y quién califica?
La EB-3 es una categoría de visa para obtener la Green Card o tarjeta verde a través de un permiso otorgado a trabajadores extranjeros que cuentan con una oferta de empleo expedida por un empleador estadounidense.
A su vez, esta visa se divide en 3 categorías principales:
- Trabajadores calificados: personas con al menos 2 años de experiencia laboral en un área determinada.
- Profesionales: personas que cuentan con un título universitario equivalente a una licenciatura en Estados Unidos, cuyos puestos requieren formación académica.
- Trabajadores no calificados: perfiles que necesitan menos de 2 años de experiencia. Generalmente, son puestos que requieren mano de obra constante.
Para cualquiera de estas subcategorías el empleador juega un papel central, ya que es el encargado de presentar la certificación laboral (PERM) ante el Departamento de Trabajo para demostrar la falta de trabajadores estadounidenses para cubrir el puesto.
Requisitos principales de la visa EB-3
La visa EB-3 exige una serie de requisitos específicos, según la subcategoría. A continuación te mostramos una tabla comparativa.
| Requisitos | Rol del empleador |
|---|---|
| Trabajadores calificados Al menos 2 años de experiencia laboral o capacitación especializada. |
Probar que el puesto de trabajo requiere al menos 2 años de experiencia o capacitación. |
| Profesionales Título universitario equivalente a una licenciatura en Estados Unidos. |
Probar que el puesto requiere de una licenciatura y que el candidato cumple dicho requisito. |
| Trabajadores no calificados Menos de 2 años de experiencia laboral. Capacidad para realizar labores que requieren fuerza laboral. |
Indicar mediante el PERM que el puesto requiere menos de 2 años de experiencia y que no es un trabajo temporal o estacional. |
Independientemente de la subcategoría, siempre se va a requerir una oferta de trabajo permanente en Estados Unidos. Además, el empleador siempre deberá realizar el proceso de certificación laboral aprobada por el Departamento de Trabajo en la cual se avale la necesidad de contratar a trabajadores extranjeros para desempeñar el puesto en cuestión.
Posteriormente, se presenta el formulario I-140 o Petición de Inmigrante para Trabajador Extranjero, el cual es un documento en el que el empleador solicita a la USCIS clasificar al trabajador dentro de alguna de las categorías de la visa EB-3.
Por ejemplo, en caso de que un consultorio médico requiera los servicios de un médico, presenta el formulario I-140 para avalar la experiencia del candidato.
Beneficios de cumplir con los requisitos de la visa EB-3
Obtener una visa de trabajo EB-3 trae consigo varias ventajas no solo para el solicitante, sino para su familia, por ejemplo:
- Estabilidad laboral en EE. UU.
Una visa EB-3 te permitirá obtener un trabajo legal en una empresa de los Estados Unidos, lo cual te facilitará alcanzar la estabilidad financiera para darle a tu familia una mejor calidad de vida.
- Camino para ser residente permanente legal.
La EB-3 también es una vía para que tu familia directa acceda a una Green Card por relación familiar. Esto significa que tú y tu familia podrán vivir legalmente en Estados Unidos.
- Oportunidades de crecimiento profesional y personal.
Hacer una vida en Estados Unidos conlleva varios beneficios, como el acceso a mejores sueldos, mayor campo laboral, educación para tus hijos, seguro social, entre otras cosas. Esto te permitirá elaborar un plan financiero a largo plazo para adquirir propiedades y los servicios necesarios para tu bienestar y el de tu familia.
¿Cómo solicitar la visa EB-3 paso a paso?
Paso 1. Determinar la elegibilidad
El primer paso es determinar en cuál de las 3 categorías encaja tu perfil y verificar el cumplimiento de los requisitos en función del nivel de estudios, la experiencia laboral y el tipo de empleo para el que estés aplicando.
Paso 2. Certificación laboral (PERM)
Posteriormente, el empleador debe tramitar la certificación laboral (PERM) ante el Departamento de Trabajo (DOL) para demostrar la indisponibilidad de trabajadores estadounidenses para cubrir el puesto de trabajo, así como el cumplimiento de los estándares legales del salario ofrecido. Este paso es indispensable y sin la aprobación de dicho certificado, el trámite no puede continuar.
Paso 3. Presentar el formulario I-140
Una vez aprobado el PERM, el empleador debe presentar la petición I-140 ante el USCIS, para confirmar la relación entre el trabajador y la oferta, así como la capacidad económica de la empresa para cubrir el sueldo del trabajador.
Paso 4. Ajuste de estatus o procesamiento consular
Después de la aprobación del formulario I-140, debes esperar a que haya una visa disponible en el Boletín de Visas para realizar el trámite que corresponda:
- Ajuste de estatus: si ya te encuentras dentro de Estados Unidos, debes presentar el formulario I-485
- Procesamiento consular: si estás fuera de Estados Unidos, debes presentar el Formulario DS-260 a través del National Visa Center y asistir a una entrevista.
Común te respalda en tu vida financiera diaria en EE. UU.
En esta ocasión te mostramos qué es la visa EB-3, los requisitos para cada subcategoría, los beneficios y el proceso de solicitud.
Cuando comiences tu nueva vida en EE. UU., asegúrate de contar con un aliado que te comprenda.
Común es una plataforma financiera que te ayuda a gestionar tus necesidades del día a día en Estados Unidos. A través de la app móvil de Común y una plataforma intuitiva, puedes crear tu cuenta corriente con una identificación oficial calificada de tu país de origen. También facilita el envío de remesas a Latinoamérica de forma sencilla y transparente, con tarifas claras y competitivas, hasta los límites aplicables.
Abre tu cuenta hoy en Común y empieza a manejar tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Cuánto dura el proceso de la visa EB-3?
El tiempo varía según la carga de solicitudes, pero se estima que el proceso completo tarda de 1 a 3 años aproximadamente.
¿Cuánto cuesta la visa EB-3 en Estados Unidos?
- Formulario I-140: $715
- Formulario I-485 (ajuste de estatus): $1,440
- Formulario DS-260 (procesamiento consular): $325 por solicitante
¿Puedo registrar a mis familiares en la visa EB-3?
Puedes registrar a tu cónyuge e hijos menores de 21 años para solicitar la residencia como beneficiarios derivados y obtener la Green Card al mismo tiempo.
¿Necesito tener una oferta de trabajo para aplicar?
Sí, la EB-3 siempre requiere oferta laboral, a diferencia de la visa EB-2 en la subcategoría NIW.
Educación Financiera
Cómo renovar tu ITIN: guía paso a paso
8 min de lectura
Cómo renovar tu ITIN: guía paso a paso
Tu ITIN puede haber expirado si no lo has usado en una declaración de impuestos federal durante tres años fiscales consecutivos. Para renovarlo, debes presentar el Formulario W-7 al IRS, el mismo formulario usado para solicitar un nuevo ITIN. No necesitas esperar a la temporada de impuestos para iniciar el proceso de renovación, y puedes presentar tu renovación antes de declarar impuestos.
¿Cuándo expira un ITIN?
Un ITIN (Número de Identificación Personal del Contribuyente) es un número de procesamiento fiscal de 9 dígitos emitido por el IRS. Está diseñado específicamente para personas que necesitan reportar ingresos y declarar impuestos en Estados Unidos pero no son elegibles para un Número de Seguro Social (SSN).
Un ITIN expira cuando no ha sido usado en una declaración de impuestos federal durante tres años fiscales consecutivos. El IRS explica que la expiración entra en vigor el 31 de diciembre del tercer año de no uso.
Un ITIN no expira porque haya pasado el tiempo, sino porque no se ha usado para declaraciones fiscales federales. Una vez expirado, el número permanece igual y generalmente puede renovarse en lugar de reemplazarse. Un ITIN expirado no borra declaraciones fiscales previas ni registros financieros asociados con él.
¿Cómo sabes si tu ITIN ha expirado?
Una señal de que un ITIN puede haber expirado es no haber presentado una declaración de impuestos federal con ese número durante varios años. Si han pasado tres años fiscales consecutivos sin usar el ITIN, el número puede ya no estar activo según las reglas actuales del IRS.
El IRS también puede enviar un aviso informándote que tu ITIN necesita renovarse. Recibir un aviso de renovación no significa que haya un problema con tu registro. Simplemente significa que el IRS ha determinado que se requiere renovación antes de que el número pueda usarse de nuevo para propósitos de declaración fiscal.
El software de impuestos también puede indicar que un ITIN ha expirado al preparar una declaración. Si no estás seguro de si tu ITIN ha expirado, revisar correspondencia del IRS o declaraciones de impuestos pasadas también puede ser una forma de confirmar el estado.
¿Qué pasa si tu ITIN expira?
Un ITIN expirado puede retrasar el procesamiento de una declaración de impuestos federal. Según el IRS, ciertos créditos fiscales y beneficios asociados a una declaración pueden no estar disponibles hasta que el ITIN haya sido renovado.
Un ITIN expirado no cancela declaraciones de impuestos previas, no cambia tu historial fiscal, ni crea una nueva identidad fiscal. El IRS mantiene los registros asociados con el número original incluso si ese número ha expirado por falta de uso.
Un ITIN expirado tampoco afecta automáticamente las cuentas financieras que fueron abiertas usando ese número. Sin embargo, puede requerirse un ITIN activo al completar trámites futuros relacionados con impuestos o al solicitar ciertos productos y servicios financieros.
Si tu ITIN ha expirado, el paso más práctico puede ser iniciar el proceso de renovación antes de presentar tu próxima declaración de impuestos federal. Actuar temprano puede ayudar a evitar retrasos y trámites adicionales durante la temporada de impuestos.
¿Qué necesitas para renovar tu ITIN?
Para renovar un ITIN, debes completar el Formulario W-7 y marcarlo como solicitud de renovación.
También necesitas documentación que pruebe identidad y estatus extranjero. El IRS enumera documentos aceptables en sus instrucciones oficiales, que incluyen: pasaporte, identificación con fotografía del Servicio de Ciudadanía e Inmigración de EE.UU. (USCIS), visa emitida por el Departamento de Estado de EE.UU., licencia de conducir de EE.UU., licencia de conducir extranjera, tarjeta de identificación militar extranjera, tarjeta de identificación nacional (debe contener nombre, fotografía, dirección, fecha de nacimiento y fecha de vencimiento), entre otros.
Si tu nombre legal ha cambiado desde que se emitió tu ITIN, puede requerirse documentación de respaldo como un certificado de matrimonio o una orden judicial.
Cómo renovar tu ITIN: paso a paso
1. Completa el Formulario W-7
Llena el Formulario W-7 e indica que estás renovando un ITIN existente. Asegúrate de que todos los detalles personales coincidan con tus documentos oficiales.
2. Reúne los documentos requeridos
Recolecta documentos de identificación que prueben identidad y estatus extranjero. El IRS detalla los documentos aceptables en las instrucciones del Formulario W-7.
3. Adjunta documentación de respaldo
Incluye cualquier documento adicional requerido para tu situación, como registros de cambio de nombre o avisos previos del IRS.
4. Presenta tu solicitud
Puedes presentar el Formulario W-7 por correo, a través de un Agente Certificador autorizado por el IRS, o en ciertos Centros de Asistencia al Contribuyente del IRS.
5. Espera el procesamiento del IRS
El IRS revisa la solicitud y los documentos de respaldo antes de emitir confirmación. Guarda copias de todo lo enviado para tu referencia.
¿Cuánto tarda la renovación del ITIN?
Los tiempos de procesamiento varían a lo largo del año, pero el IRS actualmente recomienda a los solicitantes esperar aproximadamente siete a once semanas para recibir notificación sobre una solicitud o renovación de ITIN. Según la guía del IRS, el procesamiento puede tomar nueve a once semanas durante la temporada alta de impuestos o cuando las solicitudes se presentan desde fuera de Estados Unidos.
Presentar una solicitud completa puede ayudar a prevenir retrasos innecesarios. Las solicitudes que faltan documentos requeridos pueden tardar más porque el IRS debe solicitar información adicional antes de continuar con el procesamiento.
¿Puede Común ayudarme a renovar mi ITIN?
Sí. El servicio de ITIN de Común ayuda tanto con nuevas solicitudes de ITIN como con renovaciones.
El servicio de ITIN de Común cuesta $199 e incluye orientación durante todo el proceso de renovación. El servicio trabaja con agentes certificados por el IRS que ayudan a preparar el papeleo requerido, explican los requisitos y responden preguntas en español.
El proceso puede completarse desde tu teléfono, lo que facilita organizar documentos y rastrear el progreso sin necesidad de visitar múltiples oficinas. Común también ofrece garantía de devolución de dinero si la solicitud de ITIN no es aprobada según los términos del programa.
Preguntas frecuentes
¿Todos los ITIN expiran?
No todos los ITIN expiran inmediatamente o al mismo tiempo. Según el IRS, un ITIN expira si no ha sido usado en una declaración de impuestos federal durante tres años fiscales consecutivos.
¿Puedo renovar mi ITIN sin declarar impuestos?
En algunos casos, sí. El IRS permite excepciones donde el Formulario W-7 puede presentarse sin una declaración de impuestos dependiendo de la elegibilidad.
¿Qué formulario uso para renovar mi ITIN?
Usas el Formulario W-7 tanto para nuevas solicitudes como para renovaciones.
¿Cuánto tarda renovar un ITIN en 2026?
El IRS estima aproximadamente siete semanas para el procesamiento. Puede tomar de nueve a once semanas durante la temporada de impuestos o para ciertas solicitudes internacionales.
¿Puedo seguir usando mi cuenta de Común si mi ITIN expira?
Un ITIN expirado no borra tu historial financiero. Si tienes preguntas sobre cómo un ITIN expirado puede afectar tu cuenta específica, contacta directamente a Común para orientación según tu situación.
¿Qué pasa con mi reembolso de impuestos si mi ITIN expira?
Si un ITIN está expirado, el IRS puede retrasar el procesamiento de una declaración hasta que sea renovado. Según el IRS, ciertos beneficios fiscales pueden no estar disponibles hasta que el ITIN haya sido renovado, lo que puede afectar el tiempo de un reembolso.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank.
Educación Financiera
El Tipo de Cambio y el Margen de Divisas: Una Explicación Simplificada
8 min de lectura
Introducción: ¿Qué es el Mercado de Divisas?
El mercado de divisas (FX, por sus siglas en inglés) es el mercado financiero más grande del mundo, con un volumen de operaciones diario que supera los 6 billones de dólares. Las tasas de cambio fluctuan constantemente según la oferta y demanda de divisas, los datos económicos, los eventos políticos y las expectativas del mercado.
¿Qué es el tipo de cambio?
El tipo de cambio es el precio de una moneda expresado en términos de otra moneda. Cuando escuchas "el dólar está a 17 pesos" significa que por cada dólar recibes 17 pesos mexicanos. Para inmigrantes que envían remesas, el tipo de cambio afecta directamente cuánto dinero recibe su familia en destino.
¿Qué es el margen de divisas (FX Spread)?
El margen de divisas es la diferencia entre el tipo de cambio interbancario (precio real de mercado) y el tipo de cambio que cobra el banco o servicio de remesas. Esta diferencia es una ganancia para el intermediario. Los bancos tradicionales pueden aplicar márgenes del 3-8%, mientras que servicios especializados como Wise aplican márgenes menores al 1%.
Cómo afecta el margen a tus remesas
Si envías $200 USD con un tipo de cambio de mercado de 17.00 MXN/USD, el receptor debería recibir $3,400 pesos. Si el servicio usa 16.00 (un margen de casi 6%), el receptor recibe $3,200 pesos. Esa diferencia de $200 pesos es el costo oculto del margen de divisas, que se suma a cualquier comisión visible.
Cómo comparar y elegir el mejor servicio
Para encontrar el mejor tipo de cambio, compara el monto total que recibe el destinatario en destino, no sólo la comisión de envío. Usa comparadores como Monito o FXcompare. Común ofrece remesas a México y Latinoamérica desde $2.99 con tipos de cambio competitivos.
Preguntas frecuentes sobre tipo de cambio y margen de divisas
¿Qué es el tipo de cambio y cómo me afecta al enviar remesas?
El tipo de cambio es el precio de una moneda expresado en otra. Si envías $100 USD a México con un tipo de cambio de 17.00 MXN/USD, el receptor recibe $1,700 pesos. Si el servicio usa un tipo de cambio de 16.50 (más favorable para ellos), el receptor recibe sólo $1,650 pesos. Esa diferencia de 50 pesos es el costo oculto que muchas plataformas cobran sin hacerlo evidente.
¿Qué es el margen de divisas (FX spread)?
El margen de divisas (spread) es la diferencia entre el tipo de cambio de mercado (“tipo de cambio real”) y el tipo de cambio que un banco o servicio te ofrece. Los bancos y servicios como Western Union suelen aplicar márgenes del 3-8% sobre el tipo de cambio real. Así ganan dinero adicional más allá de las comisiones visibles. Wise y Común son conocidos por usar tipos de cambio más cercanos al mercado real.
¿Cómo encuentro el mejor tipo de cambio para enviar dinero?
Usa comparadores como Monito o Fx Compare que muestran en tiempo real el tipo de cambio y las comisiones totales de múltiples servicios para tu corredor específico (ej. USD a MXN). Siempre compara el monto total que recibe el destinatario, no solo la comisión de envío, ya que el margen de divisas puede costar más que la comisión declarada.
¿Por qué el tipo de cambio varía entre servicios y bancos?
Cada servicio establece su propio tipo de cambio tomando el tipo de mercado y añadiendo su margen de ganancia. Los bancos grandes generalmente tienen márgenes más altos (3-8%). Los servicios especializados en remesas como Wise o Remitly suelen tener márgenes más bajos (0.5-2%). La competencia entre plataformas digitales ha reducido significativamente los márgenes en los últimos años.
¿Cuándo es mejor enviar dinero en términos de tipo de cambio?
El tipo de cambio fluctuúa continuamente por factores económicos y políticos. No existe un momento perfectamente predecible para enviar. Si envías regularmente, considera servicios con tipo de cambio fijo o configura alertas de tipo de cambio en plataformas como XE.com. Para montos grandes, dividir el envío en varias transacciones cuando el tipo está favorable puede ayudar a promediar el costo.
¿Las cripto monedas son una alternativa para evitar el margen FX?
Las criptomonedas eliminan el margen de divisas tradicional, pero añaden otros costos: volatilidad del precio entre el momento del envío y la recepción, comisiones de red (gas fees), y la necesidad de que el destinatario tenga una billetera digital y sepa convertirlas a moneda local. Para remesas regulares a familias en Latinoamérica, los servicios de remesas especializados siguen siendo más prácticos y predecibles.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
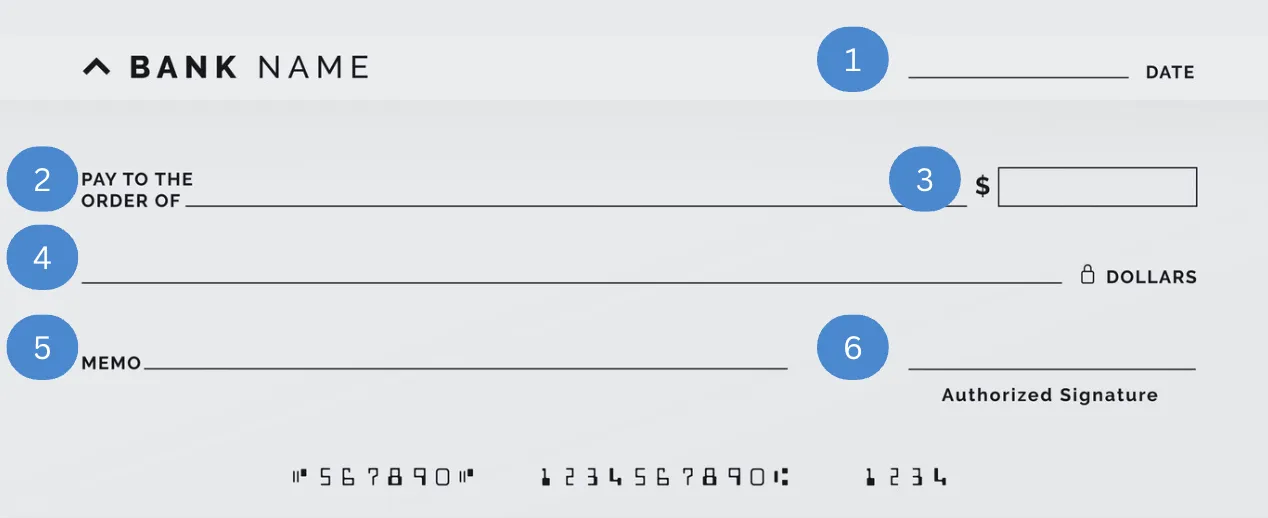
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Educación Financiera
¿Qué es el CVV de una tarjeta y para qué sirve?
8 min de lectura
El CVV (Card Verification Value) es un código de 3 o 4 dígitos que aparece en tu tarjeta de débito o crédito. Se usa para verificar que eres el dueño de la tarjeta al hacer compras en línea o por teléfono en EE.UU. No es tu PIN y nunca debes compartirlo con nadie.
¿Qué es el CVV de una tarjeta?
En la actualidad, hacer compras con tarjeta de crédito o débito en tiendas físicas y en línea es una actividad esencial para adquirir los bienes necesarios del día a día.
La seguridad en estas operaciones es fundamental. Para ello, estos métodos de pago cuentan con el código CVV o CVC, que significa Card Verification Value o Card Verification Code, y tiene el objetivo de verificar que el titular posea la tarjeta física y proteger las compras en línea y por teléfono.
A continuación, te explicaremos a detalle qué es el CVV, dónde encontrarlo, los tipos de códigos de seguridad y consejos para mantener tus tarjetas seguras.
¿Dónde encontrar el CVV en tu tarjeta?
Si vas a realizar compras online o por teléfono tendrás que proporcionar el código de seguridad de la tarjeta de débito o crédito para comprobar que te pertenece.
En la mayoría de los casos, el CVV se localiza al reverso de la tarjeta y se compone de 3 o 4 números.
Aquí tienes una guía rápida para localizar el código de verificación según el tipo de tarjeta.
Tipo de tarjeta
¿Dónde encontrar el CVV?
¿Cuántos dígitos tiene?
Visa
Usualmente en la parte trasera, junto a la banda magnética.
3
Mastercard
Usualmente en la parte trasera, junto a la firma.
3
Discover
Usualmente en la parte trasera, del lado derecho de la firma.
3
American Express
Usualmente en la parte delantera, junto al número de la tarjeta.
4
Una forma de reforzar la seguridad durante las transacciones electrónicas es el uso del CVV dinámico, el cual se encuentra en las aplicaciones o tarjetas digitales y es válido únicamente por un tiempo limitado para realizar una única compra. Esto reduce el riesgo de uso indebido de tus datos personales en caso de que lleguen a filtrarse.
¿Para qué sirve el CVV y por qué es importante?
El número CVV es un candado de seguridad que te permite usar tus tarjetas físicas y digitales con la confianza de que un tercero no podrá acceder a tu dinero.
Estas son las funciones más importantes de este código de seguridad.
- Verificación de titularidad:
Sirve especialmente para proteger las operaciones electrónicas al verificar que el titular de la tarjeta es quien está realizando la compra.
- Seguridad en compras online
Al momento de realizar una compra en línea, deberás introducir obligatoriamente el CVV de la tarjeta para validar la transacción. Este proceso es más seguro cuando utilizas un CVV dinámico, ya que se disminuye el riesgo en caso de fraude.
- Prevención de fraudes
A diferencia de otros datos que suelen incluirse en las tarjetas físicas, como el número y la fecha de vencimiento, el CVV no se almacena en los sistemas de las tiendas en línea, por lo que tus datos permanecen a salvo en caso de un posible robo de identidad.
El CVV tiene el objetivo de brindarte seguridad y quitarte un peso de encima al realizar compras en línea.
CVV, CVC y CVV2: ¿en qué se diferencian?
Es posible que detectes diferentes tipos de CVV, ya que el nombre puede variar según el emisor de la tarjeta.
Estos son los códigos de seguridad más utilizados por las entidades bancarias a fin de proteger las tarjetas de los usuarios.
CVV
El CVV (Card Verification Value) es el código de seguridad creado para las tarjetas Visa. Consta de 3 o 4 dígitos y sirve para comprobar que quien realiza la compra realmente tenga la tarjeta.
CVC
El CVC (Card Verification Code) es la versión del CVV utilizado por las tarjetas Mastercard. Tiene la misma función y su composición es similar.
CVV2
El CVV2 (Card Verification Value 2) es una versión digital del CVV que se usa para brindar mayor protección en las compras online. Mientras que el CVV tradicional se utiliza durante los pagos en terminales bancarias, el CVV2 es solicitado para confirmar una transacción a distancia.
4 consejos para usar tu tarjeta de forma segura
Algunas personas evitan o minimizan el uso de tarjetas físicas o digitales por el miedo a ser víctimas de robo de sus datos personales que les generen cargos desconocidos. Sin embargo, en la actualidad, las instituciones financieras y plataformas digitales ofrecen las medidas de seguridad necesarias para proteger tu patrimonio.
Gracias a la implementación de códigos como el CVV, el riesgo de sufrir algún incidente de seguridad es mínimo y se reduce aún más al contar con la información adecuada que te permita aplicar estrategias prácticas como las siguientes.
- No compartas tu CVV ni lo escribas en lugares visibles: evita que este código se filtre a terceros. Recuerda que es el número que se usa para verificar compras en línea y que ninguna institución financiera solicita datos sensibles por teléfono, así que procura hacer buen uso del CVV.
- Usa solo sitios de pago seguros (https://): si necesitas hacer una compra en línea, revisa que la página cuente con las medidas de seguridad para procesar pagos electrónicos.
- Activa notificaciones o CVV dinámico si tu banco lo ofrece: habilita las notificaciones en tu aplicación bancaria y procura usar el CVV dinámico si compras en línea. Esto te permitirá generar un nuevo CVV para cada compra.
- Revisa tus movimientos con regularidad: consulta tu estado de cuenta e historial de transacciones con regularidad. En caso de detectar un movimiento irregular, repórtalo de inmediato con tu banco.
Las tarjetas bancarias son herramientas útiles que requieren un uso responsable y cauteloso. Aprender a usar la tarjeta con seguridad y confianza también es parte de construir estabilidad financiera.
Administra tu dinero y realiza pagos de forma segura con Común
En esta ocasión te explicamos qué es el CVV o CVC, por qué es importante, y te dimos algunos consejos para mantener tus cuentas bancarias seguras.
La seguridad que te brinda el CVV es la misma que necesitas tener en todas tus operaciones bancarias, como pagos digitales, depósitos de efectivo y transferencias internacionales de dinero. Para eso cuentas con Común, la plataforma digital especialmente diseñada para los inmigrantes que viven en Estados Unidos y buscan manejar su dinero de forma segura y sin complicaciones, con tarifas claras y competitivas.
Común es la plataforma financiera que realmente comprende tus necesidades y te ofrece soluciones justas y a tu medida.
Abre tu cuenta en Común y empieza a manejar tu dinero en Estados Unidos con confianza. Envía, recibe y controla tus gastos desde la app móvil.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Qué pasa si doy mi CVV a otra persona?
No es recomendable dar tu CVV a otra persona, ya que podría hacer compras no autorizadas por ti. Procura respaldar tu información bancaria para que solo tú tengas acceso a ella.
¿Es lo mismo el CVV que el número de tarjeta?
No, el número de la tarjeta se compone por 16 dígitos e identifica a la cuenta bancaria. El CVV se compone de 3 o 4 dígitos y verifica que el portador sea el titular de la tarjeta.
¿Puedo hacer compras sin CVV?
En tiendas físicas no es estrictamente necesario, ya que la compra se valida con el chip y el NIP. Para hacer compras en línea sí es indispensable introducir el CVV para autorizar la transacción.
Envíos Internacionales
What banks does Zelle have in Mexico? A Complete Guide to Sending and Receiving Money from the U.S.
8 min de lectura
Have you heard of Zelle? It is a highly popular digital payments platform in the United States. It allows users with accounts at affiliated banks—whether traditional banks, digital banks, or credit unions to easily send and receive money.
In 2024 alone, Zelle reported 151 million enrolled accounts, including individuals and small businesses, reflecting its widespread adoption among U.S. users.
If you need to send money outside the United States easily, for example Mexico, you may be wondering which banks in Mexico support Zelle.
However, this platform does not have agreements with any banks in Mexico, and it is mandatory to have a U.S. banking account to access its services.
Nevertheless, there are other options as efficient as Zelle for sending money to Mexico, such as banking accounts with integrated remittance services and international money transfer applications.
Below, we explain how to receive money through Zelle, the benefits it offers for users in the United States, and the alternatives available for sending money to other countries.
What is Zelle and Is It Possible to Use It in Mexico?
Zelle is a digital payments service that facilitates P2P (peer-to-peer) transfers at certain partner banks within the United States.
It is known for being a fast service, with money transfers reflected within minutes, in addition to being free and having broad coverage throughout the U.S.
It operates through the mobile apps of participating banks, as it is directly integrated with them and only allows money transfers to other Zelle users.
But which bank in Mexico is compatible with Zelle? Unfortunately, it is not possible to send or receive money through this platform in Mexico, as it is not designed for international money transfers and only complies with the technological and regulatory standards of the U.S. financial system.
Which Banks in Mexico Use Zelle? Everything You Need to Know
No bank in Mexico is compatible with Zelle services, meaning that international money transfers cannot be made through this platform.
To use Zelle, you must have a U.S. banking account at one of the affiliated banks.
Here is a list of some of the major banks that support Zelle in the United States:
- Ally Bank
- Bank of America
- BMO Harris Bank
- Capital One
- Chase (JPMorgan Chase)
- Citibank
- Citizens Bank
- Discover Bank
- Fifth Third Bank
- FirstBank
- Frost Bank
- Huntington Bank
- PNC Bank
- Regions Bank
- TD Bank
- Truist Bank
- US Bank
- Wells Fargo
Although Comun is not integrated with Zelle, this does not limit its functionality, as it is a comprehensive personal finance solution that goes beyond just money transfers.
How to Send Money to Mexico with Zelle? Answers and Efficient Alternatives
If you need to send money to Mexico quickly, you will have to choose a different service than Zelle, as it only allows bank transfers between U.S. accounts.
The main reasons Zelle is not available in Mexico are:
- To register with Zelle, you must access the online banking platform of one of the affiliated U.S. banks.
- You also need a U.S. phone number or email address.
- Zelle is not a remittance or international payment platform, so it does not have the capacity to convert currencies or deposit funds in international banks.
- Zelle does not comply with the regulations of financial institutions in Mexico, such as Banxico and the CNBV.
If you have used Zelle to send money within the United States, you are likely looking for a similarly reliable system to make international money transfers.
U.S. Banking Accounts with Integrated Remittance Services
In addition to traditional banks, there are alternatives that offer integrated remittance services to facilitate money transfers to Mexico.
Comun is a platform that meets the needs of many people in the United States, especially the immigrant community, by allowing remittances to be sent to loved ones easily, at very low cost, and through a single mobile application.
International Money Transfer Platforms
Another alternative for making international money transfers is to use platforms specialized in this type of transaction.
Examples include:
- Wise: sends money between accounts using the real time exchange rate.
- Remitly: offers international money transfers with standard or instant delivery.
The advantage of these platforms is that a bank account is not required, and their operation is accessible. However, the money transfer fees vary depending on factors such as the amount to be sent and the exchange rate.
Traditional International Bank Transfers to Mexico
You can also opt to make money transfers through traditional banks, for which you will need the SWIFT code of the receiving institution in Mexico and the recipient’s banking details.
Although it is a secure option, it is also one of the most expensive, due to high fees and intermediaries that increase the cost.
For example, a U.S. bank like Bank of America charges a $45 USD fee plus an average of 1% to 3% exchange rate margin. Therefore, in a money transfer of $1000 USD, the recipient receives approximately 900 pesos MXN less than with specialized international money transfer platforms.
Cash Deposit/Withdrawal Services at Retail Networks
If the recipient does not have access to a banking account, you can choose a service for cash deposit and withdrawal at physical locations.
Some examples include:
- Western Union: global network for bank transfers and cash delivery
- MoneyGram: allows money transfers to banking accounts and in cash
- Comun: also allows quick cash transfers
Beyond Zelle: Comun Simplifies Your Financial Life in the U.S. and Your Money Transfers to Mexico
Although Zelle is a very effective service for sending and receiving money within the United States, it has limitations that prevent international money transfers, making it more suitable for citizens who need to make frequent payments within U.S. territory.
For the immigrant community in the United States, it is important to choose a solution that not only facilitates money transfers but also offers a complete, accessible, and easy-to-use finance platform.
Comun is the platform that will simplify your financial life in the United States, offering the following benefits:
- Open an account easily using your official ID from your country.
- Forget about traditional fees: no opening fee, no monthly maintenance fee, and no minimum balance required.
- No hidden charges for remittances: your first international money transfer is free, and afterward you pay a fee starting at $2.99 USD per transfer, up to the applicable limits.
- Customer support also available in Spanish.
- Integrate your finances and remittance service in a single mobile application, making Comun the most suitable option.
- Obtain a Visa debit card to make purchases in physical stores.
- Access an extensive cash management network and make deposits at thousands of locations near you.
Open your Comun account and access a financial service without complications.
Frequently Asked Questions
Do I need a U.S. account to use Zelle?
Yes, Zelle is only available through the online banking platforms of affiliated U.S. banks.
Can I send money to Mexico via Zelle if I have a U.S. account?
No, no bank in Mexico is compatible with Zelle.
What are the best alternatives to Zelle for sending money to Mexico?
Comun: a fintech platform that provides access to an account and remittance capabilities.
Does Comun offer Zelle for sending money to Mexico?
Comun is not connected to Zelle, but you can send money to Mexico for a fee starting at $2.99 USD per transfer up to the applicable limits.
How do I set Zelle to Spanish?
Since it is a service available through the affiliated bank apps, you must access their settings and select Spanish as the preferred language.
How do I download Zelle?
Go to the Play Store or App Store and search for Zelle. Remember, it is only available in the United States.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


