
Educación Financiera
Guía práctica para elegir la mejor cuenta de ahorro en EE. UU. en 2025
Cómo elegir la mejor cuenta de ahorro en EE.UU. Compara tasas de interés, tarifas, saldos mínimos y opciones para inmigrantes.
8 min read

20 Nov 2025
¿Buscas una manera efectiva de ahorrar dinero en Estados Unidos? Para los inmigrantes, abrir una cuenta bancaria es un paso indispensable para adaptarse al ritmo de vida en el país y para acceder a diversos servicios financieros cotidianos, como recibir pagos, enviar dinero y ahorrar.
Para esto último existen las cuentas de ahorro, que a diferencia de las cuentas corrientes, son una herramienta para resguardar dinero en un lugar seguro y para hacerlo crecer a través de un porcentaje de interés o Annual Percentage Yield (APY).
Más que una lista de opciones de cuentas de ahorro en Estados Unidos, a continuación te mostramos una guía práctica y completa para que aprendas a comparar factores clave, como cuáles bancos pagan mejores intereses en USA, comisiones y el respaldo de la FDIC para mayor seguridad.
Mejores cuentas de ahorro en Estados Unidos en 2025
Una de las cualidades del sistema financiero estadounidense es que incluye una gran cantidad de instituciones que ofrecen cuentas de ahorro con distintas ventajas y características.
A continuación, te listamos algunas de las cuentas de ahorro de alto rendimiento en 2025. Por favor, chequear cada banco para información más actualizada.
| Banco | Marcus by Goldman Sachs | SoFi Bank | Ally Bank | Capital One |
|---|---|---|---|---|
| APY estimado (septiembre 2025) | 3.65 % | Hasta un 4.50 % bajo ciertos requisitos | Hasta un 3.90 % | Hasta un 3.50 % |
| Depósito mínimo de apertura | No se requiere | No se requiere | No se requiere | No se requiere |
| Comisiones / tarifas principales | Tarifas claras y competitivas | Se requieren algunas condiciones para mantener el APY alto | Límite de 10 retiros o penalización por retiro temprano para la High Yield CD | Se requiere cumplir algunas condiciones para mantener el APY alto |
| Seguro FDIC | Miembro FDIC | Miembro FDIC | Miembro FDIC | Miembro FDIC |
| Beneficio destacado | Transferencias de dinero de hasta $100,000 USD para/hacia otros bancos | Utiliza bóvedas para guardar tu dinero y activa el redondeo | Uso de cajeros Allpoint o MoneyPass y reembolso de hasta $10 por uso de otros cajeros | Acceso digital y en sucursales físicas |
| Perfil conveniente | Personas que buscan simplicidad y buen APY | Quienes buscan combinar una cuenta de cheques y de ahorro | Personas que buscan una plataforma digital fácil de usar | Personas que buscan una experiencia híbrida con servicio en línea y presencial |
Factores clave para elegir una cuenta de ahorro en Estados Unidos
Antes de elegir una cuenta de ahorro, es muy importante que compares alternativas en bancos tradicionales, como Bank of America y Wells Fargo, y bancos digitales, como Ally Bank y Capital One.
Annual Percentage Yield (APY)
APY (Annual Percentage Yield) indica el rendimiento anual de tu dinero. Este porcentaje varía según el tipo de institución bancaria y el tipo de cuenta.
Por ejemplo, en bancos tradicionales el APY puede ser menor al 1 %, mientras que en opciones high yield savings accounts digitales, puedes obtener un rendimiento superior al 4 %, bajo ciertas condiciones.
Depósitos mínimos y requisitos de saldo
Aunque muchos bancos digitales e híbridos no requieren depósitos iniciales, es frecuente que los bancos tradicionales sí lo hagan. Por ejemplo, U.S. Bank solicita un depósito mínimo de $25 USD para abrir una cuenta.
Comisiones y cargos ocultos
También es frecuente que los bancos hagan cargos mensuales por gastos de mantenimiento, lo cual puede afectar el rendimiento de tus ahorros.
Por ejemplo, Wells Fargo solicita un saldo mínimo de $300 USD al mes para evitar una comisión mensual de $5 USD.
Seguridad: Seguro FDIC
Es esencial verificar que el banco que elijas sea miembro de la FDIC (Federal Deposit Insurance Corporation), ya que esta institución asegura los depósitos hasta $250,000 USD por depositante, por banco asegurado y por cada categoría de titularidad de cuenta, en caso de quiebra bancaria.
Acceso y facilidad de uso
También es muy importante que evalúes qué tan fácil es acceder a los servicios de las instituciones que consideres. Por ejemplo, si cuentan con banca móvil, acceso a cajeros automáticos ATM, posibilidad de hacer transferencias y retirar dinero, además de los requisitos de apertura solicitados para inmigrantes.
Tipos de cuentas de ahorro en Estados Unidos
En Estados Unidos existen varios tipos de cuentas bancarias para cubrir perfiles con expectativas y estilos de vida diversos. Es indispensable que conozcas las particularidades de cada uno, para que elijas la opción más destacada de acuerdo con tus necesidades.
Estas son las principales cuentas bancarias en EE. UU.
Cuentas de ahorro tradicionales
Son cuentas de ahorro ofrecidas tanto por bancos tradicionales como digitales para guardar dinero con tasas de interés moderadas.
Ventajas
- Es posible hacer depósitos directos y retiros de dinero.
- La mayoría no requiere un depósito mínimo de apertura.
Desventajas
- Tasas de interés más bajas que las opciones de alto rendimiento.
- Por lo anterior, tu dinero puede perder valor frente a la inflación.
- Ventajas adicionales limitadas en comparación con otras opciones.
Cuentas de ahorro de alto rendimiento (High Yield Savings Account)
Son cuentas de ahorro que se distinguen por ofrecer un APY considerablemente mayor con respecto a las opciones tradicionales.
Ventajas
- Mayor crecimiento de tu dinero, especialmente a largo plazo.
- A diferencia de los Certificados de Depósito, estas cuentas permiten retirar dinero sin penalidades, en la mayoría de los casos.
Desventajas
- A veces es necesario mantener un saldo mínimo para acceder al APY más alto.
- Las tasas varían con el tiempo.
- No todas las instituciones tienen sucursales físicas.
Cuentas del mercado monetario (Money Market Accounts)
Son cuentas de depósito que combinan algunas características de cuentas de cheques y de ahorro.
Ventajas
- Otorgan mayor flexibilidad y permiten el uso de cheques y tarjetas de débito.
- Ofrecen tasas de interés destacadas, especialmente para cuentas con saldos altos.
Desventajas
- Pueden requerir saldos mínimos más altos para abrir una cuenta o evitar comisiones mensuales.
- Tasas de interés variables.
- Límites de retiros y transferencias de dinero en algunos bancos.
Certificados de Depósito (CDs)
Son instrumentos de inversión a plazo fijo a partir de 3 meses, con una tasa de interés fija.
Ventajas
- Tasas de interés más altas con respecto a cuentas de ahorro corrientes.
- Rendimiento garantizado si no retiras el dinero.
Desventajas
- Si necesitas retirar tu dinero antes de tiempo, deberás pagar una penalidad.
- Generalmente, necesitarás invertir una alta cantidad de dinero para alcanzar una buena tasa de rendimiento.
Consejos para aprovechar al máximo tu cuenta de ahorro
Si realmente quieres ver un impacto positivo en tus finanzas personales, no basta con abrir una cuenta bancaria. Debes aprender a usarla de manera estratégica para ver resultados verdaderos.
Sigue estos sencillos consejos y saca el máximo potencial de tu cuenta de ahorro.
- Automatiza depósitos mínimos mensuales para crear disciplina.
- Fija metas claras de ahorro para apartar un fondo de emergencia.
- No uses la cuenta de ahorro para gastos diarios, procura tener una cuenta diferente que te permita realizar operaciones diarias fácilmente.
- Busca bancos que ofrezcan tarjeta de débito o integración con transferencias internacionales para que puedas enviar dinero a tu país de origen sin complicaciones.
Administra y haz crecer tu dinero en EE. UU. con Común
A lo largo de este artículo aprendiste qué es una cuenta de ahorro, los aspectos clave para comparar y elegir la opción de tu preferencia. APY, depósito mínimo, tarifas y protección de la FDIC. Además de consejos para sacarles el mayor provecho e incentivar la educación financiera.
Común es la opción financiera diseñada para inmigrantes que quieren manejar su dinero con claridad y confianza.
Descubre por qué Común es una opción pensada para tus necesidades:
- Abre tu cuenta corriente con una identificación oficial calificada de tu país de origen.
- Obtén una tarjeta de débito para gastos diarios.
- Envía remesas fácilmente a México y otros países de LATAM.
- Ahorra y organiza tu dinero fácilmente.
Abre tu cuenta en Común hoy mismo y empieza a organizar tu dinero de forma segura y sencilla. ¡Da el siguiente paso hacia unas finanzas más estables en Estados Unidos!
Preguntas frecuentes (FAQ)
¿Cuál es el depósito mínimo para abrir una cuenta de ahorro?
Depende del banco. Algunos no piden un depósito mínimo, mientras que las instituciones tradicionales suelen solicitar alrededor de $25 USD.
¿Todas las cuentas de ahorro tienen seguro FDIC?
Todas las cuentas de bancos asegurados por el FDIC tienen seguro. Las excepciones son las fintechs que actúan como intermediarias.
¿Una persona sin número de seguro social puede abrir una cuenta de ahorro en EE. UU.?
Muchos bancos aceptan el ITIN en lugar del SSN o, en algunos casos, el pasaporte o identificación oficial extranjera. Por favor, chequear con el banco correspondiente los requerimientos de identificación para abrir una cuenta.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
¿Cuál es el mejor banco tradicional de Estados Unidos? Guía práctica para inmigrantes
8 min de lectura
Tener una cuenta bancaria es un paso esencial para las personas que llegan a trabajar a Estados Unidos, dado que les facilita administrar sus sueldos y acoplarse al sistema financiero del país.
Esto puede ser un proceso complicado, ya que en Estados Unidos hay una gran variedad de instituciones financieras, como los bancos tradicionales con cientos de sucursales, los bancos digitales y las cooperativas de crédito.
Entre los más conocidos, se encuentran Bank of America, Capital One y Wells Fargo, los cuales cuentan con gran reconocimiento en el país. Sin embargo, no es posible nombrar a uno como el mejor: esto depende de las necesidades específicos de los usuarios.
Por ejemplo, los inmigrantes en Estados Unidos buscan priorizar la accesibilidad de contratación, tanto como la facilidad para enviar remesas a sus seres queridos.
En este artículo, te explicaremos cuáles son los mejores bancos de EE. UU., sus características, requisitos y todo lo que necesitas saber antes de abrir una cuenta.
Los 6 mejores bancos de Estados Unidos en 2025
A continuación, te mostramos una tabla comparativa de los mejores bancos de EE. UU.
| Banco | Fortalezas | Para quién es ideal |
|---|---|---|
| JP Morgan | Mayor red de sucursales y cajeros, recompensas disponibles en tarjeta de crédito | Personas que buscan acceder a sucursales físicas fácilmente, junto con variedad de productos financieros |
| Bank of America | +3000 sucursales, servicio bilingüe en español y en inglés | Para quienes prefieren comunicarse en español y buscan un banco con buena reputación |
| Wells Fargo | Amplia cobertura de sucursales, envíos internacionales express | Personas que buscan opciones confiables para enviar remesas |
| Citibank | Presencia internacional, enfoque global | Quienes necesitan hacer transferencias internacionales de dinero frecuentes |
| Capital One | Sin comisiones mensuales ni saldo mínimo | Quienes buscan opciones más accesibles y digitales |
| PNC | +2300 sucursales, aplicación móvil de gestión financiera | Quienes buscan mejorar su gestión de finanzas personales |
Cómo elegir el mejor banco para abrir una cuenta
Si estás por comenzar tu vida financiera en Estados Unidos, elegir un banco donde abrir una cuenta es una decisión muy importante. Cada uno tiene sus requisitos y beneficios, por lo que debes buscar el que mejor se adecúa a tus expectativas.
Estos son los criterios más relevantes que debes analizar antes de elegir la mejor opción para ti.
Identificación aceptada
Muchos bancos solicitan el SSN (Número de Seguro Social), para tramitar una cuenta bancaria, mientras que hay otros que aceptan alternativas como el ITIN o el pasaporte.
Soporte y disponibilidad
Aunque sí hay bancos que ofrecen soporte en otro idioma, como el español, no todos lo hacen. Verifica que la institución que elijas sea capaz de responder tus dudas claramente.
Depósitos y retiros de efectivo
Si recibes pagos en efectivo frecuentemente, es importante que tu banco te permita realizar depósitos de efectivo en sucursales cercanas a ti y sin comisiones.
Transferencias y remesas
El envío de remesas es un tema crucial para los inmigrantes, por lo que debes revisar las tarifas por transferencias internacionales de dinero. Estas suelen ser más caras en los bancos tradicionales por la participación de intermediarios y el tipo de cambio.
Seguridad digital
Verifica que el banco cuente con las medidas de seguridad en la banca online, así como el respaldo de instituciones oficiales como la FDIC.
5 Platafromas digitales financieras en Estados Unidos
Por fuera de los bancos tradicionales, también puedes recurrir a las alternativas digitales, que tienden a ser más accesibles.
Los bancos digitales o plataformas financieras son instituciones que operan en línea a través de aplicaciones móviles y páginas web. No dependen de sucursales físicas y tienden a facilitar los procesos en favor de la inclusión financiera.
Hay plataformas financieras enfocadas en resolver las necesidades de los inmigrantes en Estados Unidos, ya que solucionan vacíos y obstáculos de los bancos tradicionales con requisitos de contratación flexibles, tarifas accesibles para envío de remesas y facilidad para depositar efectivo.
Común
Ventajas: enfocado en las necesidades de los inmigrantes, soporte disponible en español y requisitos de apertura accesibles.
Desventajas: no cuenta con sucursales físicas ni red de cajeros automáticos, pero siempre podrás acceder a tu dinero digital desde la palma de tu mano, sin restricciones horarias; también podrás retirarlo y hacer depósitos en efectivo en miles de puntos de Estados Unidos.
Ally
Ventajas: banco 100% digital con Altas Tasas de Interés (APY) en cuentas de ahorro.
Desventajas: no es posible realizar depósitos directos.
Axos
Ventajas: presenta varios tipos de cuentas y opciones alcanzables para estudiantes e inmigrantes.
Desventajas: limitado soporte en español.
Chime
Ventajas: ofrece cuentas sin comisiones, red de cajeros y adelanto de nómina.
Desventajas: dificultad para realizar depósitos en efectivo.
Discover
Ventajas: dispone de tarjetas de crédito con recompensas, cuentas corrientes y de ahorro sin comisiones.
Desventajas: pocas opciones de depósitos en efectivo y no está enfocada en las necesidades de comunidades inmigrantes.
Común: Una plataforma financiera para inmigrantes en EE.UU.
Como puedes ver, hay variedad de instituciones financieras a las que puedes recurrir y acceder a toda la variedad de servicios, como depósitos de efectivo, transferencias, gestión financiera, etc.
Es por ello que debes tener claro qué buscas en una cuenta bancaria de Estados Unidos y cómo podrías solventar tus necesidades.
La mayoría de los bancos tradicionales suelen tener requisitos más estrictos y mayores costos de operación. Por ello, una alternativa para muchos inmigrantes son las plataformas financieras digitales, que resultan más accesibles y están diseñadas con servicios pensados en sus necesidades.
Común es una plataforma fintech que puede ayudarte a dar tus primeros pasos en la vida financiera en Estados Unidos, ofreciéndote beneficios como:
- Abre tu cuenta con la identificación oficial calificada de tu país de origen
- Olvídate de tarifas ocultas y saldos mínimos
- Envía dinero a tus seres queridos en Latinoamérica por una tarifa desde $2.99 USD (hasta los límites aplicables)
- Accede a una red de más de 88.000 puntos para depósitos y retiros de efectivo
- Accede a soporte en español disponible las 24 horas del día
- Obtén una tarjeta de débito Visa
- Gestiona tus finanzas desde una aplicación móvil integral y fácil de usar
Abre tu cuenta hoy y comienza a enviar dinero a través de la aplicación móvil de Común.
Preguntas frecuentes
Si tienes más dudas, revisa nuestra sección de preguntas frecuentes.
¿Cuál es el banco más seguro en EE. UU.?
El respaldo de la FDIC es relevante para saber si un banco es seguro. Los bancos tradicionales cuentan con este respaldo, al igual que bancos digitales como Revolut (a través de Sutton Bank) y fintech como Común.
¿Qué banco cobra menos tarifas mensuales por cuenta bancaria?
Muchos bancos digitales y plataformas fintech, incluyendo Común, suelen ofrecer tarifas competitivas. Esto puede deberse a menores costos operativos, ya que no mantienen sucursales físicas. Sin embargo, las comisiones y las características de las cuentas varían según el proveedor.
Viviendo en Estados Unidos
Mejor curso de inglés online gratis para inmigrantes en EE. UU.
8 min de lectura
Algunas de las mejores clases de inglés para aprender en línea como inmigrante en EE. UU.
Aunque migrar a Estados Unidos trae consigo una serie de beneficios debido a la amplia oferta laboral disponible en el país, también representa varios retos, como la barrera del idioma, que podría mermar las oportunidades para una gran cantidad de inmigrantes que no han tenido acceso al estudio formal de lenguas extranjeras.
Si bien parece una meta difícil de alcanzar, hablar inglés te podría facilitar varios aspectos de la vida cotidiana, como conseguir trabajo, ir a la escuela y hacer trámites importantes.
Por fortuna, la tecnología permite a más personas aprender inglés de forma gratuita y sencilla, a través de plataformas y aplicaciones que ofrecen clases desde cualquier lugar. A continuación te mostraremos algunas de las mejores opciones para los inmigrantes que viven o planean vivir en Estados Unidos y aprender inglés.
5 plataformas confiables para aprender inglés desde cero
Para muchas personas, tomar clases presenciales de inglés no siempre es la mejor opción debido al costo, los horarios y la dificultad para transportarse. Si tú enfrentas alguna de estas complicaciones, debes conocer alternativas prácticas en instituciones educativas y plataformas en línea que son ideales para quienes prefieren un aprendizaje más académico o progresivo.
A continuación, te presentamos 5 alternativas confiables para aprender inglés en línea.
British Council
Se trata de una de las instituciones de mayor prestigio de enseñanza del inglés a nivel mundial. Su plataforma ofrece una variedad de cursos orientados a estudiantes con nivel básico, medio y avanzado, segmentados en las diferentes habilidades: comprensión auditiva, gramática, escritura y conversación.
Se caracteriza por ser una alternativa muy completa, ya que los estudiantes pueden complementar las lecciones con diferentes materiales, como podcasts, videos y ejercicios elaborados por profesores de inglés certificados.
Coursera
Coursera es una plataforma que ofrece cursos de inglés gratis en colaboración con universidades de prestigio, por lo que mantiene un enfoque académico y profesional.
Esta es una excelente opción si buscas perfeccionar tu inglés para acceder a mejores oportunidades laborales o pulir ciertas habilidades específicas para sonar como un hablante nativo.
BBC Learning English
Esta es una plataforma que se caracteriza por la enseñanza del inglés a través de contenido de actualidad, como noticias internacionales y culturales. Es una alternativa ideal para los estudiantes que buscan mejorar su comprensión auditiva y enriquecer su vocabulario.
USA Learns
Esta es una plataforma oficial del gobierno de Estados Unidos. Está orientada especialmente a personas que desean adquirir conocimientos básicos del idioma para poder desenvolverse en diferentes situaciones cotidianas de la vida real, como ir al médico, pedir comida, hacer los trámites migratorios, etc.
Alison
Alison es otra alternativa dinámica que ofrece una variedad de cursos gratuitos orientados a los diferentes niveles y habilidades prácticas. Además, los estudiantes se pueden enfocar en trabajar puntos específicos, como inglés de negocios y preparación para certificaciones de inglés, como el TOEFL.
Plataforma
Tipo de curso
Nivel
Beneficio principal
British Council
Cursos segmentados en habilidades, inglés general.
De principiante a avanzado.
Unidades de aprendizaje estructuradas, con materiales de aprendizaje.
Coursera
Inglés académico y profesional.
De intermedio a avanzado.
Cursos enfocados en mejorar habilidades de comunicación a nivel profesional.
BBC Learning English
Inglés en la vida diaria.
De principiante a avanzado.
Lecciones breves basadas en temas de actualidad.
USA Learns
Inglés práctico.
Principiante.
Orientado a dotar a los estudiantes de las habilidades
Alison
Inglés de negocios y para certificaciones oficiales.
De principiante a avanzado.
Ofrece la opción de obtener certificaciones digitales oficiales.
Aplicaciones móviles para aprender inglés gratis
Además de las opciones anteriores, también puedes recurrir a otras alternativas que se caracterizan por su flexibilidad para aprender inglés fácilmente.
Las aplicaciones móviles de aprendizaje de inglés y otros idiomas permiten a los usuarios estudiar en cualquier lugar y horario, y funcionan como un complemento divertido de los cursos tradicionales.
Duolingo
Duolingo es la aplicación más famosa y con mayor impacto cultural. Se caracteriza por basar la enseñanza de idiomas en juegos interactivos por niveles que se desbloquean a medida que el usuario adquiere nuevos conocimientos. Es ideal para enriquecer el vocabulario.
Mondly
Mondly está enfocada en la práctica conversacional y pronunciación a través de herramientas como el reconocimiento de voz e integración de inteligencia artificial para interactuar con personajes virtuales.
Busuu
Busuu es una de las aplicaciones más completas para el aprendizaje de idiomas. Además de ofrecer lecciones estructuradas por niveles con base en el marco común europeo, permite a los estudiantes interactuar con hablantes nativos.
Memrise
Memrise está enfocada en la mejora de la comprensión auditiva y adquisición de vocabulario nuevo a partir de videos de situaciones cotidianas presentados por hablantes nativos del idioma inglés.
HelloTalk
HelloTalk facilita la práctica del inglés al acercar personas de todo el mundo motivadas por el intercambio cultural y lingüístico.
Cómo elegir el curso de inglés adecuado para ti
Como puedes ver, hay una gran variedad de alternativas para aprender y perfeccionar el inglés. Todas ellas cuentan con diferentes enfoques y beneficios, por lo que no es posible nombrar a una sola como la “mejor opción”, ya que esto depende de tu nivel y necesidades específicas.
Antes de definir cuál es el mejor curso de inglés online para ti, toma en cuenta estas recomendaciones:
- Define tus objetivos: ten claro para qué quieres aprender o perfeccionar el inglés.
- Evalúa tu nivel de inglés actual: ya sea que seas principiante o tengas un nivel avanzado.
- Compara plataformas y apps: dedica tiempo para encontrar la que se adapte a tus necesidades.
- Revisa la duración y formato del curso: asegúrate de organizar tu tiempo para asistir a las clases en tiempo y forma.
- Complementa con práctica de conversación: es muy importante que te expongas a la práctica con hablantes nativos en situaciones reales y diferentes acentos.
Lo más relevante para que el proceso de estudio de un idioma rinda frutos es la constancia, independientemente de la plataforma que elijas.
Tips prácticos para mejorar tu inglés día a día
Además de las clases en las plataformas o los recursos interactivos de las aplicaciones, es importante que incorpores algunas estrategias para mejorar tu confianza y fluidez al comunicarte en inglés.
Estos son algunos consejos prácticos orientados a facilitar la vida de los inmigrantes en Estados Unidos.
- Escucha inglés todos los días: ya sea en videos de YouTube o películas. El objetivo no es que entiendas al 100 %, sino que te comiences a acostumbrar al idioma.
- Practica con amigos o compañeros de trabajo: si tienes personas de confianza para practicar, no dudes en pedirles ayuda.
- Aplica lo aprendido en tu entorno: repasa tu entorno mentalmente y procura nombrar las cosas que te rodean en inglés.
- Usa la tecnología a tu favor: apóyate en tutores impulsados por IA o plataformas que ofrecen correcciones automáticas.
Aprender inglés y organizar tus finanzas con Común son pasos clave para lograr tus metas en EE. UU.
En esta ocasión, te explicamos por qué es importante aprender inglés si buscas vivir en Estados Unidos y te mostramos la variedad de plataformas y aplicaciones orientadas a desarrollar las habilidades necesarias para desenvolverte en este idioma.
Por fortuna, la comunidad inmigrante en EE.UU. cuenta con aliados dedicados a acompañarlos en sus procesos de adaptación y crecimiento en el país.
¡Conoce Común! La plataforma digital diseñada para atender las necesidades financieras de los inmigrantes.
En Común creemos que cada nuevo aprendizaje te acerca a cumplir tus sueños: aprender inglés y organizar tu dinero con Común son pasos para alcanzar tus metas en Estados Unidos.
Preguntas frecuentes (FAQ)
¿Cuál es el mejor curso de inglés online gratis para principiantes?
Hay varias opciones de cursos de inglés. Si no tienes conocimientos previos, es recomendable comenzar por los cursos de British Council y complementar con Duolingo.
¿Cuánto tiempo se tarda en aprender inglés básico?
Depende de tu constancia. Si dedicas por lo menos un poco de tiempo todos los días, en tres meses deberías notar una diferencia.
¿Cuál es el mejor método para aprender inglés para adultos gratis?
No hay un solo método para aprender inglés. Procura combinar la práctica de las diferentes habilidades lingüísticas a través de plataformas interactivas.
Educación Financiera
Guía práctica: qué es un comprobante de ingresos y cómo funciona en EE. UU.
8 min de lectura
Como inmigrante en Estados Unidos, es probable que te hayan solicitado un comprobante de ingresos para concretar algún trámite, como obtener un préstamo, alquilar un departamento o comprobar la solvencia económica y capacidad de pago.
Dicho comprobante es un documento que constata a cuánto ascienden tus ingresos, así como su procedencia.
En esta ocasión, te explicaremos qué es un comprobante de ingresos en USA, para qué sirve, cómo hacer una carta de ingresos en caso de que te paguen en efectivo y todo lo que necesitas saber para hacer tus trámites en Estados Unidos sin complicaciones.
¿Qué es un comprobante de ingresos?
A grandes rasgos, un comprobante de ingresos es una prueba oficial o informal de la cantidad de dinero que gana una persona, así como las fuentes de ingresos de donde provienen dichas ganancias.
El uso de este documento es habitual tanto para empleados asalariados como trabajadores independientes o freelance.
Estos son los tipos de documentos más comunes que se usan para comprobar ingresos:
Recibo de nómina:
Es un documento oficial que sirve como recibo de pago y es entregado por el empleador junto con el salario del periodo correspondiente. Incluye los datos de ambas partes, el sueldo base, horas trabajadas, horas extras (si aplica), y las deducciones derivadas del pago de impuestos.
Declaración de impuestos:
La declaración fiscal es un documento que una persona presenta de manera anual ante el Internal Revenue Service (IRS). En este documento se deben incluir los ingresos obtenidos, impuestos retenidos, deducciones o créditos fiscales y el total de impuestos a pagar o reembolso.
Estados de cuenta bancarios:
Es un informe expedido por un banco o institución financiera, en el que se detallan los movimientos y saldos de un cliente en su cuenta bancaria, durante un determinado periodo. Sirve como un documento oficial para corroborar la solvencia de una persona, así como otros datos personales.
¿Para qué sirve un comprobante de ingresos en EE. UU.?
Contar con un comprobante de ingresos te será de gran utilidad para varios trámites en Estados Unidos, así como acceder a beneficios útiles y simplificar tu vida. Por ejemplo, firmar un contrato de alquiler, adquirir un préstamo y hacer trámites migratorios relevantes. El comprobante de ingresos es fundamental en estos procesos, ya que le brinda seguridad a la parte solicitante.
Alquiler de vivienda:
Es habitual que los arrendadores soliciten una prueba de ingresos para realizar un contrato de alquiler, porque es una manera de asegurarse de que sus inquilinos podrán cubrir el monto de la renta mensual sin retrasarte.
Solicitudes de préstamo o ciertas tarjetas de crédito:
Los bancos y otras instituciones financieras suelen comprobar los ingresos de los solicitantes antes de aprobar un crédito, puesto que esto reduce el riesgo de impago o morosidad.
Trámites migratorios o de seguridad social:
Trámites migratorios, como la obtención de la residencia permanente, y otros beneficios de seguridad social también requieren la presentación de un comprobante de ingresos. Es una medida implementada por el gobierno de Estados Unidos para asegurarse de que los solicitantes no se convertirán en una carga pública.
¿Qué me sirve como comprobante de ingresos?
Ya sea que tengas empleo formal o seas trabajador independiente, hay varios documentos que puedes utilizar como comprobante de ingresos.
Para empleados con trabajo formal
Si tienes un trabajo formal, será más sencillo obtener un comprobante de ingresos. Como ya mencionamos, puedes presentar un recibo de nómina, estado de cuenta bancario o carta del empleador.
Para trabajadores independientes
Si más bien eres un trabajador independiente, puede que se dificulten un poco tus opciones para comprobar tus ingresos en comparación con los trabajadores formales. En este caso, puedes presentar tu declaración anual y estados de cuentas bancarias.
Si no dispones de ninguna de estas opciones, puedes redactar una carta de ingresos, la cual debe incluir los siguientes datos.
- Nombre completo.
- Dirección.
- Descripción de la actividad económica independiente.
- Ingreso promedio mensual.
- Declaración de verdad firmada.
- Si es posible, adjuntar un estado de cuenta bancario.
¿Cómo comprobar mis ingresos si me pagan en efectivo?
En caso de que percibas tus pagos en efectivo, puedes generar un comprobante de ingresos formal.
La primera opción es generar una carta de ingresos firmada. También puedes llevar un registro de ingresos en una hoja de cálculo. Para facilitarte el proceso, es recomendable pedir el apoyo de un contador.
¿Cómo puedes hacer una carta de comprobante de ingresos?
Afortunadamente, hacer una carta de comprobante de ingresos no es complicado, dado que se puede adaptar a tu situación laboral, incluso si recibes tu salario en efectivo.
También es un camino sencillo para los inmigrantes porque les permite utilizar documentos del día a día.
Sigue estos pasos para hacer tu carta de ingresos.
Paso 1: Reúne tus documentos
Cualquier documento que pueda servir para comprobar tus ingresos, aunque no sea propiamente un recibo de nómina. Como un estado de cuenta, recibos de honorarios, facturas, etc.
Paso 2: Si eres independiente, redacta una carta de ingresos de persona independiente con datos básicos
No olvides incluir tu ingreso promedio y firma.
Paso 3: Verifica que incluya tus datos personales y el periodo de ingresos que estás declarando
Es muy importante incluir tu nombre completo, dirección y las fechas en que estás reportando los ingresos declarados.
Paso 4: Si es necesario, consulta con un contador para que sea más formal
Un contador te ayudará a formalizar tu carta y a tener mayor control de tus finanzas personales y tus obligaciones fiscales.
Ejemplo de carta de ingresos
Yo (nombre completo), con domicilio en (dirección), declaro bajo protesta que me desempeño como trabajador independiente en el área de (descripción), con un salario promedio mensual de (cantidad).
Copia este texto y crea tu carta fácilmente.
Usa los estados de cuenta de Común como tu comprobante de ingresos
Como puedes ver, un comprobante de ingresos es un documento formal para verificar el nivel de ingresos de una persona, así como su capacidad de pago y solvencia económica. Puedes utilizar varios documentos para este fin, como un recibo de nómina, declaración anual de impuestos y estado de cuenta bancario de bancos tradicionales.
Común es la plataforma financiera que también te ayudará a registrar y organizar tus ingresos, además de generar estados de cuenta que pueden servir como comprobante válido en muchas situaciones.
También te ofrece una manera más accesible de realizar trámites, a través de una app móvil fácil de usar y disponible en español, en la cual podrás abrir una cuenta rápidamente utilizando una identificación oficial calificada de tu país de origen.
Descubre Común, una opción financiera conveniente para quienes buscan soluciones sencillas y accesibles.
Preguntas Frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Qué pasa si no tengo comprobante de ingresos formal en EE. UU.?
Puedes redactar una carta de ingresos, donde incluyas tus datos personales, descripción de tu actividad, salario promedio y firma.
¿Los comprobantes de ingresos de mi país sirven en EE. UU.?
Los comprobantes de ingresos de tu país sí pueden servir en Estados Unidos, siempre y cuando sean oficiales; en algunas ocasiones podrían requerir traducción certificada.
¿Qué tipo de comprobante de ingresos es el más aceptado?
Los comprobantes de ingresos más aceptados son los recibos de nómina, declaración de impuestos y estados de cuenta bancarios.
Cuenta corriente
¿Cuál es la diferencia entre una cuenta de ahorro y una cuenta corriente?
8 min de lectura
Diferencia entre una cuenta de ahorro y una cuenta corriente
¿Necesitas una manera segura y sencilla para manejar tu dinero? Es importante que conozcas los diferentes tipos de cuentas bancarias ofrecidas por instituciones financieras y plataformas digitales de EE. UU.
Dos de los principales ejemplos son las cuentas de ahorro y las cuentas corrientes. Aunque ambas son bastante comunes entre los usuarios de Estados Unidos, tienen muchas diferencias que es relevante comprender, especialmente cuando apenas comienzas a manejar dinero en un país nuevo.
Es habitual caer en el error de creer que ambas cuentas sirven para lo mismo. Por ello, a continuación te explicaremos en detalle las principales diferencias, las definiciones de cada una, comparaciones y ejemplos.
¿Qué es una cuenta corriente?
La cuenta corriente es de los productos financieros más populares, ya que está orientada a realizar operaciones bancarias frecuentes, como recibir pagos, realizar transferencias de dinero y hacer pagos en establecimientos físicos y en línea.
Estos son los principales beneficios de contratar una cuenta corriente:
- Permite depósitos y retiros frecuentes.
- Incluye tarjeta de débito para compras.
- Facilita pagos de servicios y transferencias.
- Ideal para administrar ingresos y gastos del día a día.
- Acceso a banca móvil o aplicación móvil.
- Aunque con menos frecuencia, algunas incluyen chequera para hacer pagos de manera segura.
¿Para qué sirve una cuenta corriente?
Una cuenta corriente tiene múltiples funciones, por ejemplo:
- Recibir tu salario a través de depósito directo, de manera segura y rápida.
- Pagar servicios como la luz, agua o internet.
- Hacer compras en línea o en tiendas físicas.
- Retirar dinero en efectivo en cajeros automáticos o establecimientos seleccionados.
- Realizar transferencias de dinero a otras personas fácilmente.
- Tener control de tu dinero en tiempo real.
En pocas palabras, este tipo de cuenta está orientada a atender las necesidades del día a día a través de productos sencillos y accesibles.
Aquí te explicamos los diferentes tipos de cuentas corrientes y todas sus características.
¿Qué es una cuenta de ahorro?
A diferencia de una cuenta corriente, la cuenta de ahorro está orientada a guardar dinero a largo plazo y hacerlo crecer gracias a las tasas de interés aplicadas.
Ventajas de una cuenta de ahorro:
- Menos operaciones frecuentes; más enfocada en acumular fondos.
- Puede generar intereses sobre el saldo.
- Útil para metas financieras a mediano o largo plazo.
- Generalmente limitada a retiros mensuales.
- Ideal para comenzar un fondo de emergencia o apartar dinero para gastos inesperados.
Diferencias clave entre cuenta corriente y cuenta de ahorro
Aunque ambas cuentas cumplen funciones distintas, son complementarias para satisfacer las necesidades financieras habituales, tanto a corto, como a mediano y largo plazo.
Estas son las principales diferencias entre ambas opciones de cuentas.
Acceso y uso
- Cuenta corriente: el dinero está disponible en todo momento para realizar transacciones diarias, como transferencias, retiros de dinero y pagos de servicios a través de métodos de pago físicos y canales digitales.
- Cuenta de ahorro: el acceso al dinero es más limitado, ya que el objetivo es el ahorro y el crecimiento del capital; aunque sí permite realizar transferencias.
Generación de intereses
- Cuenta corriente: la mayoría no genera intereses y las que sí lo hacen, cuentan con tasas muy bajas.
- Cuenta de ahorro: la principal cualidad de este tipo de cuentas es que ofrece rendimientos a largo plazo, lo cual otorga protección al capital mientras lo hace crecer sin necesidad de una inversión de alto riesgo.
Conoce las cuentas bancarias conjuntas, una excelente manera de gestionar las finanzas en equipo.
Propósito principal
- Cuenta corriente: su objetivo principal es guardar el dinero a corto plazo para cubrir los gastos cotidianos, así como recibir sueldos y realizar compras a través de una tarjeta de débito.
- Cuenta de ahorro: su objetivo es guardar dinero en un lugar seguro y generar intereses para no perder valor con la inflación. Funciona como una caja de ahorro orientada a servir como respaldo ante posibles emergencias financieras o planes a largo plazo, como viajes, festejos, mudanzas, etc.
Costos y requisitos
- Cuenta corriente: muchas cuentas de este tipo conllevan cuotas de mantenimiento, las cuales se pueden eliminar con la condición de mantener un saldo mínimo mensual o hacer depósitos directos de manera regular.
- Cuenta de ahorro: por lo general, conllevan menos cargos que las cuentas corrientes, aunque también suelen requerir mantener un saldo mínimo para evitar pagar comisiones. También hay algunas cuentas que solicitan conservar el dinero por un tiempo específico antes de retirarlo.
Como puedes ver, la decisión de abrir una de las opciones de cuenta corriente o de ahorro depende de tus necesidades. Sin embargo, la combinación de ambas resulta una decisión estratégica para la administración financiera. Por un lado, la cuenta corriente te permite estar al día con los pagos cotidianos, mientras que la cuenta de ahorro está orientada a planear a futuro y mantener el dinero separado.
Administra tu dinero en EE. UU. con Común
En este artículo aprendiste a diferenciar una cuenta corriente de una cuenta de ahorro: la primera está orientada a realizar transacciones cotidianas y la segunda a hacer crecer tu dinero a largo plazo para cumplir tus objetivos financieros en el futuro.
Una de las necesidades básicas de los inmigrantes que llegan a vivir a Estados Unidos es acceder a una cuenta bancaria que les brinde seguridad y confianza. Sin embargo, a su vez se enfrentan a diversas dificultades al momento de contratar este tipo de servicios financieros, debido a la variedad de requisitos que dejan en desventaja a gran parte de esta comunidad.
¡Conoce Común, la cuenta corriente que entiende las necesidades de los inmigrantes!
Estos son algunos de los beneficios que te esperan:
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- La aplicación móvil también está disponible en español y acepta más de 100 identificaciones oficiales calificadas para la apertura de una cuenta.
- Tarjeta de débito para hacer compras y pagos diarios fácilmente.
Abre tu cuenta en Común hoy mismo y organiza tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué es mejor, una cuenta corriente o una cuenta de ahorro?
Depende de tus necesidades. Si buscas una cuenta para hacer transacciones cotidianas, como transferencias y depósitos, recibir sueldos y hacer pagos de servicios, una cuenta corriente puede ser una opción. Si lo que quieres es guardar tu dinero a largo plazo, considera una cuenta de ahorro.
¿Puedo tener cuenta corriente y de ahorro al mismo tiempo?
Sí, puedes separar tus objetivos financieros y organizar tu dinero. Asegúrate de utilizar una cuenta corriente que te permita enviar dinero dentro del país, así como a tu país de origen, con tarifas claras y accesibles. También es recomendable contar con una cuenta de ahorro como complemento para planificar a largo plazo.
¿Qué tipo de cuenta conviene más a inmigrantes recién llegados?
Común es una plataforma financiera que cuenta con requisitos accesibles de contratación y ofrece tarifas justas y competitivas.

Educación Financiera
La guía definitiva para gestionar cheques en la era digital
8 min de lectura
El cambio de los cheques físicos a los digitales marca una transformación significativa en los servicios financieros. En esta guía definitiva explicamos cómo gestionar cheques de manera eficiente en la era digital, desde el depósito móvil hasta las alternativas completamente sin papel.
El cheque en la era digital: ¿aún relevante?
Los cheques siguen siendo relevantes en 2026. El pago de renta, transacciones entre particulares de alto valor, y pagos de nómina de empleadores sin sistema de depósito directo todavía usan cheques. Sin embargo, la tecnología ha transformado cómo los gestionamos: del banco físico a la app móvil.
Depósito móvil de cheques: el cambio más importante
El depósito móvil permite depositar cheques fotografiando el frente y reverso desde tu smartphone. El proceso es simple: firma el reverso del cheque, abre la app, selecciona “Depositar cheque”, toma las fotos con buena iluminación, confirma el monto. El dinero se acredita en 1-2 días hábiles. Común ofrece depósito móvil gratuito desde el primer día de abrir tu cuenta.
Cheques electrónicos (e-checks)
Un e-check es un cheque en formato digital que utiliza los mismos números de cuenta y routing que los cheques físicos, pero se procesa completamente en línea. Se usa para pagos de facturas en línea, compras en e-commerce y pagos entre empresas. El tiempo de procesamiento (1-3 días hábiles) es igual al de cheques físicos.
Alternativas digitales a los cheques
- Zelle: instantáneo, gratuito, solo para usuarios con cuentas en bancos participantes en EE.UU.
- ACH transfer: gratuito, 1-3 días hábiles, ideal para pagos regulares de renta o facturas
- Wire transfer: costoso ($15-45), instantáneo, para montos grandes que requieren garantía inmediata
- Venmo/Cash App: fáciles para pagos entre personas, requieren SSN para verificación completa
Preguntas frecuentes sobre cheques digitales y depósito móvil
¿Qué es el depósito móvil de cheques y cómo funciona?
El depósito móvil permite fotografiar un cheque físico con tu smartphone y depositarlo en tu cuenta bancaria sin ir a una sucursal. Firmas el reverso del cheque, abres la app de tu banco, seleccionas “Depositar cheque”, tomas fotos del frente y reverso, y confirmas el monto. El dinero generalmente se acredita en 1-2 días hábiles. Común ofrece depósito móvil gratuito disponible 24/7.
¿Qué es un cheque digital y cómo se diferencia del físico?
Un cheque digital (e-check) es una versión electrónica del cheque tradicional — usa los mismos números de cuenta y routing para debitar fondos directamente de una cuenta bancaria, pero se procesa completamente en línea sin papel físico. Se usa frecuentemente para pagos de facturas en línea, transacciones de e-commerce B2B, y pagos de gobierno.
¿Es seguro el depósito móvil de cheques?
Sí. Los bancos usan encriptación y verificación de imágenes para detectar fraudes. Sin embargo, debes tomar las fotos en buenas condiciones de luz (imagen nítida y sin sombras), asegurarte de que el reverso esté firmado, y guardar el cheque físico unos días después de depositarlo como respaldo. Si el depósito falla por imagen de baja calidad, puedes intentarlo de nuevo o ir a una sucursal.
¿Qué pasa con el cheque físico después de depositarlo por móvil?
Después de un depósito móvil exitoso, escribe “DEPOSITADO” o “VOID” en el cheque y guárdalo durante 14-30 días en caso de cualquier disputa o problema con el depósito. Una vez confirmado que los fondos están disponibles y que transcurrió el periodo de seguridad del banco, puedes destruirlo de forma segura (cortarlo en pedazos o triturarlo). Nunca deposites el mismo cheque dos veces.
¿Cuándo tarda en disponerse el dinero de un depósito de cheque?
Generalmente el primer $200-225 está disponible al día siguiente hábil. El resto puede tardar 2-5 días hábiles dependiendo del banco, el monto, y si el banco conoce al emisor. Los cheques de caja del gobierno o del banco suelen estar disponibles más rápido. Con Común, los fondos del depósito móvil generalmente se acreditan en 1-2 días hábiles.
¿Existen alternativas completamente digitales a los cheques para pagos de renta?
Sí. Zelle permite transferencias instantáneas gratuitas — muchos arrendadores ya lo aceptan. La transferencia ACH directa banco-a-banco también es una alternativa limpia. Plataformas de pagos de renta como Cozy, Avail o RentRedi permiten pagos digitales con registro para ambas partes. Si tu arrendador solo acepta cheques, Común te permite depositar cheques digitalmente sin costo y sin ir al banco.
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
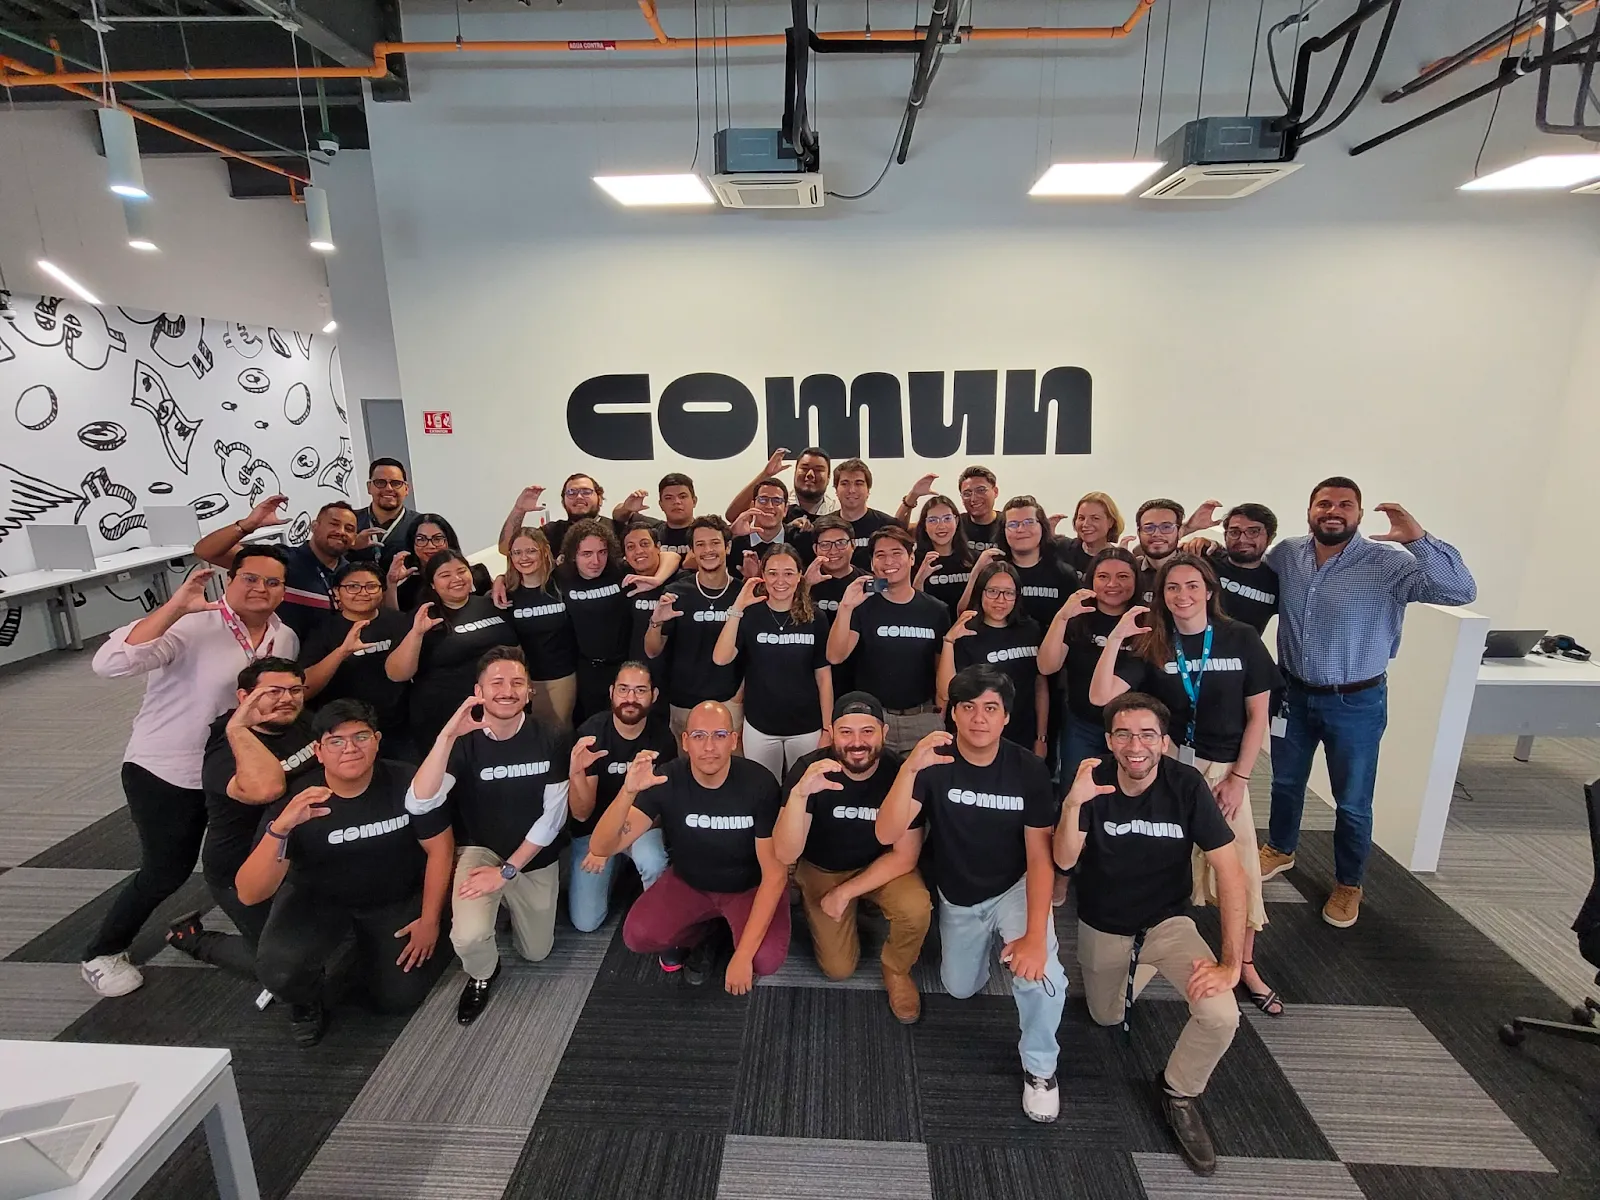
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.

Envíos Internacionales
How to make an international money transfer? Costs, times and requirements
8 min de lectura
Las transferencias internacionales de dinero se pueden enviar por transferencia bancaria, apps de transferencia, o servicios de remesas — cada una con tarifas, velocidad y opciones de entrega distintas. Con Común, las transferencias a Latinoamérica empiezan en $2.99, y la mayoría llega en minutos.
For immigrants in the United States, sending money to their home countries regularly is essential. Therefore, it is important to have access to affordable and accessible financial services.
If you want to know how to make an international money transfer, it is crucial to first compare the different providers of this service and choose the one that offers the most advantages for you and your family.
Comun stands out as a popular option among immigrants because it allows them to send money abroad from the United States, offering advantages in terms of cost, speed, and other key factors.
Below, we provide a comparison table that includes Comun and traditional financial institutions in the United States, such as Bank of America and Wells Fargo:
| Comun | Traditional Financial Institutions | |
|---|---|---|
| Fee | Transfer fee starting at 2.99 USD up to applicable limits | From 10 to 45 USD, depending on the bank |
| Intermediary fees | $0 USD | May generate extra fees from intermediary banks |
| Exchange rate | Competitive | Higher margin than official |
| Speed | Instant to a few minutes (average 8) | From 1 to 5 business days |
| Estimated total fee | 2.99 USD transfer fee + exchange rate, with no extra charges (The first transfer has no fee. Subsequent transfers have a fee starting at $2.99 USD, up to the applicable limit. ATM or intermediary charges may apply; check the app for more details). | From 20 to 60 USD, due to fees and less favorable exchange rates |
How Does an International Money Transfer Work?
The first point to understand is the types of bank transfers available, as this determines the final cost of sending an international money transfer.
In the United States, there are two types of international money transfers: through traditional banks or through specialized services for sending money abroad.
International Money Transfers via Traditional Banks
- Supported by official U.S. financial institutions and security measures, including:
- Identity verification (KYC/CIP) and ongoing AML monitoring (BSA).
- OFAC sanctions screening for senders and recipients.
- Consumer protections for remittances under Regulation E (pre-transfer disclosures, cancellation rights, and error resolution).
- Network and messaging security standards (e.g., SWIFT Customer Security Program).
- Multi-factor authentication and encryption for online banking access.
- A U.S. bank account is mandatory
- Operates through the SWIFT code
- Generates higher fees due to intermediaries
- Transfer time may take up to 5 business days
International Transfers via Specialized Applications
- Operates through digital networks connected with banks or physical branches in each recipient country
- Lower fees, as they do not use intermediaries and offer more competitive exchange rates
- Money transfers are completed within minutes or hours
- A U.S. bank account is not mandatory to use these services
Before paying unnecessary fees, make sure to choose the best international money transfer provider and make the most of your money.
Steps and Requirements for Making an International Money Transfer
Below, we outline what is needed to easily make an international bank transfer from the United States, whether you choose a traditional bank or a specialized application for this type of service:
1. Choose a Provider
Some of the traditional banks you can use are Chase, Bank of America, Capital Bank, Citibank, and Wells Fargo. If you don't have a US bank account, you'll need to make sure you have the necessary requirements to open an account, such as a Social Security Number (SSN). For the aforementioned banks, you can present an ITIN instead, along with a government-issued ID.
Another factor to consider is how long an international money transfer takes, as traditional banks usually take longer due to intermediaries involved in the process.
If you prefer a specialized application for international money transfers due to the flexibility they offer compared to banks, an excellent alternative is Comun, which allows you to transfer money from your phone without complications or intermediaries.
2. Create an Account
General Requirements for Opening an Account at a U.S. Bank
- Valid passport or immigration document
- Social Security Number (SSN)
- Individual Taxpayer Identification Number (ITIN)
- Proof of address in the United States
- Some banks require an initial deposit of approximately $25 USD
Depending on the bank, you may open the account online or by visiting a branch for data verification.
Requirements for Opening an Account with Comun
- Mobile phone compatible with Android or iOS
- Email address
- Official foreign identification
- Have a US residential address
In both cases, you will have access to a debit card and a mobile application that will allow you to make international money transfers and other transactions from the palm of your hand.
3. Enter Transaction Details
Once you activate your account, enter the information required for an international money transfer:
- Full name of your recipient, as it appears on their official ID
- Recipient’s phone number
- Recipient’s address (only if sending money to a bank account)
- Recipient’s account number (only if sending money to a bank account)
- SWIFT code (if transferring through a traditional bank)
Then, enter the amount you wish to send.
Comun and other specialized applications also allow cash pickup at physical locations, so your recipient does not need a bank account.
4. Review Costs and Rates
Next, review the international money transfer fees as well as the exchange rate, as these will impact the final amount your recipient receives.
The cost of an international money transfer depends on several factors, which we detail below.
5. Send the Money
Once you confirm that the information entered is correct, authorize the transfer, including any additional fees.
Comun allows you to track your transfers through its application, whether you choose to send money to a bank account or opt for cash pickup at a physical location.
Remember that transfer speed depends on the platform, and traditional banks can take up to 5 business days to complete these transactions.
6. Confirm Receipt
Finally, confirm with your recipient that the transfer was received within the stipulated timeframe. You can generate a transaction receipt directly in the mobile application.
Everything About the Cost of Sending Money Abroad from the U.S.
International money transfers are a common practice among immigrants in the United States.
That is why it is essential to detail the factors that influence the cost of transfers, as well as the best options for sending remittances to your family quickly and without complications.
These are the main factors to consider when calculating the cost of your international money transfers:
- Transfer Fees
International transfers incur a fee, which varies depending on the platform, whether it's a traditional bank or a specialized app.
Another factor that affects the fee level is the method used to send the money. The price can vary depending on whether the transaction is made through a website, an app, or at a physical branch.
International money transfer fees at traditional banks vary depending on the financial institution. Here are some examples:
- Bank of America: $45 USD
- Wells Fargo: from $25 to $40 USD
- Citibank: from $25 to $35 USD
- Truist Bank: $65 USD
On the other hand, some mobile applications offer international money transfer options for less than $3 USD, which is much more beneficial for the economy of foreign workers.
- Exchange Rate
The exchange rate also significantly impacts the final amount your recipient receives. It refers to the value applied by the platform when converting the dollar amount to the local currency.
Traditional banks generally use a lower rate than the official rate. For example, if the Mexican peso is officially 18.00, banks might apply approximately 17.20 MXN.
This means that if you send $300 USD, your recipient could receive about $13 less (240 MXN less), not counting the bank fees, which make the cost even higher.
- Hidden Fees
In addition to international money transfer fees, traditional banks may charge additional fees if intermediary banks are involved in processing the transfer.
We recommend checking all costs involved and choosing a competitive option that does not reduce the total amount your family will receive.
Comun is an excellent alternative for making international money transfers, as your first transfer fee is waived, and subsequent transfers have a fee starting at $2.99 USD per transfer, up to applicable limits, with no hidden fees or intermediaries.
Review our comparison table between traditional banks and Comun at the beginning of this article, and choose the best option for your money.
Want to Make Secure International Money Transfers? Do It Easily with Comun
In this article, we presented how to make an international money transfer from the United States through traditional banks or specialized applications such as Comun, an excellent choice for immigrants.
Comun is the solution for bringing immigrant families closer together through affordable and low-cost remittances.
Why Choose Comun for International Money Transfers?
- Easily open your account with official documentation from your country
- Send money to your family with a transfer fee starting at $2.99 USD, up to the applicable limits.
- Your money will arrive within minutes
- Access a mobile application and Visa debit card for better control of your finances
Discover an easy and fast way to access the financial services you deserve. Open your account with Comun and forget about complications.
¿Cuáles son las principales formas de enviar dinero internacionalmente?
Transferencias bancarias de banco a banco, apps dedicadas de transferencia de dinero, y servicios de remesas son las tres opciones principales, cada una con costos y tiempos de entrega distintos.
¿Qué debo comparar entre opciones de transferencia internacional?
La tarifa, el tipo de cambio, la velocidad de entrega, y si el destinatario necesita una cuenta bancaria o puede recoger en efectivo.
¿Cómo maneja Común las transferencias internacionales a Latinoamérica?
Las transferencias empiezan en $2.99, con tu primer envío sin costo. Las opciones de entrega incluyen depósito a cuenta bancaria o recogida en efectivo en puntos como Elektra y Oxxo en México, y la mayoría llega en minutos.
Preguntas frecuentes
¿Cuál es la forma más económica de enviar dinero internacionalmente?
Depende del corredor y el monto; siempre compara la tarifa Y el tipo de cambio, ya que una tarifa baja puede esconder un peor tipo de cambio.
¿Necesito una cuenta bancaria en el país destino para recibir dinero?
No siempre — algunos servicios, incluyendo Común, ofrecen recogida en efectivo sin necesidad de cuenta bancaria.
¿Cuánto tardan las transferencias internacionales normalmente?
Varía según el método — las transferencias bancarias pueden tardar días, mientras que apps modernas de remesas como Común suelen entregar en minutos.
¿Son seguras las transferencias internacionales de dinero?
Sí, cuando usas un proveedor con licencia que es transparente sobre tarifas y tipo de cambio antes de confirmar.
¿Qué información necesito para enviar una transferencia internacional?
Generalmente el nombre del destinatario, país de destino, y sus datos bancarios o preferencia de recogida, según el método.
¿Común cobra por transferencias internacionales?
Las tarifas empiezan en $2.99 por transferencia, con tu primer envío sin costo.
Educación Financiera
¿Qué es un cheque certificado y cómo asegurarte de que sea válido?
8 min de lectura
¿Qué es un cheque certificado y cómo funciona?
Los cheques certificados son una forma de pago común para miles de inmigrantes que viven en Estados Unidos, en especial para realizar compras importantes, como pago de alquileres, compra de un carro y acuerdos legales.
Sin embargo, no siempre queda claro por qué es relevante el proceso de certificación y en qué se diferencia de otro tipo de cheques.
Un cheque certificado es una orden de pago física que fue previamente revisada por una institución financiera para garantizar que hay fondos suficientes en la cuenta bancaria del emisor. Esta es la razón fundamental por la que se considera una forma de pago más segura que un cheque personal.
A continuación, te explicaremos en detalle qué es un cheque certificado, cómo funciona y la importancia de comprender las diferencias con otros tipos de cheques.
¿Qué es un cheque certificado?
Un cheque certificado es un tipo de cheque que cuenta con fondos garantizados, dado que el banco emisor ha verificado su existencia en la cuenta corriente o personal.
Esto lo hace una forma de pago más segura que los cheques personales, porque la institución bancaria se encarga de separar la cantidad de dinero destinada para cobrarlo.
¿Cómo se emite un cheque certificado?
Emitir un cheque certificado (certified check) es un proceso sencillo que puedes realizar directamente en la institución financiera de tu preferencia.
- El cliente pide el cheque
El titular de la cuenta debe acudir a un banco y solicitar la emisión de un cheque certificado e indicar el beneficiario y el monto.
- Identificación del cliente
Es necesario que presentes una identificación oficial para comprobar que eres el titular de la cuenta de ahorros o cuenta corriente de la que saldrán los fondos para emitir el cheque.
- El banco congela el monto en la cuenta
Posteriormente, el banco certifica la suficiencia de fondos para cubrir el monto del cheque y los congela para garantizar que el destinatario los pueda cobrar.
- Certificación de firma
Deberás firmar el cheque antes de finalizar el trámite para certificar que sea la misma rúbrica registrada por el banco.
Colocación de sello
Por último, una vez que el banco comprobó la existencia de fondos y la autenticidad de la firma, coloca un sello de certificación para dejar constancia de la realización del proceso.
Diferencias entre cheque certificado y cheque de caja
Un cheque de caja (cashier’s check) es otra alternativa para realizar pagos seguros a través de un soporte físico. En este caso, la sucursal bancaria emite el cheque después de haber recibido el pago del cliente, por lo que los fondos provienen de la propia institución.
A continuación, te presentamos una comparativa entre un cheque de caja y un cheque certificado.
Cheque certificado
Cheque de caja
Seguridad
Alta seguridad. El banco verifica la suficiencia de fondos y los bloquea para que los cobre el beneficiario.
Muy alta seguridad, ya que el cheque cuenta con el respaldo del banco y no depende de la cuenta bancaria del emisor.
Costo
En algunos bancos no tienen costo, en otros pueden costar hasta $15 aproximadamente.
Depende del banco, oscila entre $10 y $20 aproximadamente.
Tiempo de emisión
Se emite en sucursal después de la verificación de fondos.
Se emite de inmediato.
¿Cuándo se suele pedir un cheque certificado?
Un cheque certificado es un método de pago habitual para realizar transacciones importantes o de grandes cantidades de dinero. De esta forma, el destinatario tiene la certeza de la disponibilidad de fondos del cheque.
- Pagar el depósito de un apartamento.
Al momento de cerrar un contrato para rentar o comprar un apartamento, el propietario o agente inmobiliario podría solicitar efectuar el pago a través de un cheque certificado para garantizar la existencia de fondos.
- Comprar un carro usado.
Ya sea en tratos directos con propietarios o concesionarias, el cheque certificado podría ser una alternativa adecuada para la compra de un automóvil debido al nivel de seguridad que ofrece.
- Cerrar un contrato o acuerdo legal importante.
Por ejemplo, para pago de honorarios, pago de liquidaciones o indemnizaciones, los cheques certificados ofrecen seguridad a ambas partes.
- Para matrículas escolares o colegiaturas.
Algunas instituciones educativas aceptan cheques certificados como forma de pago, especialmente cuando este se realiza desde el extranjero o por primera vez.
¿Sabes qué hacer en caso de cheque robado o extraviado? ¡Aquí te explicamos!
Consejos prácticos para usar cheques certificados de forma segura
Si bien es cierto que los cheques certificados son de los métodos de pago más seguros debido al proceso de verificación realizado por la institución financiera emisora, aun así, hay intentos de estafa mediante el uso de documentos falsificados.
Con esto en mente, es importante que tomes en cuenta algunos consejos para evitar ser víctima de un fraude con un cheque falso.
¿Cómo saber si un cheque tiene fondos y evitar estafas?
- Verifica con el banco emisor.
Llama directamente al banco emisor y proporciona el número de cheque, titular y monto y pide que confirmen su autenticidad y si los fondos están garantizados. Asegúrate de llamar al número oficial del banco y no al que aparece impreso en el cheque.
- Mantente alerta en caso de recibir un cheque por un monto mayor.
Una estafa común es entregar un cheque por un monto mayor para pedir la diferencia en efectivo. Asegúrate de confirmar con el banco la validez del cheque antes de proceder.
- Espera a que el cheque sea compensado antes de entregar cualquier bien.
La compensación de los cheques puede tardar de 3 a 10 días. Asegúrate de que los fondos fueron liquidados y no solamente retenidos.
- Evita aceptar cheques de personas desconocidas.
En la medida de lo posible, acepta cheques únicamente de personas de confianza. En caso de que no tengas otra manera de recibir un pago, asegúrate de tomar las medidas de seguridad antes mencionadas.
Maneja tu dinero con seguridad junto a Común
En esta ocasión te explicamos qué es un cheque certificado, el proceso de emisión, las diferencias con los cheques de caja y cómo usar esta forma de pago de forma segura.
Aunque es cierto que los cheques certificados son una buena alternativa para realizar pagos, una cuenta corriente en EE.UU. es una opción mucho más segura y práctica para manejar dinero.
¡Te presentamos a Común, tu aliado financiero en Estados Unidos!
Envía, recibe y cobra dinero dentro y fuera de Estados Unidos. Nuestra plataforma está diseñada para que puedas mover tu dinero de manera fácil, rápida, y segura. Necesitas una identificación oficial calificada de tu país de origen para comenzar a usarla.
Abre hoy tu cuenta en Común y descubre la plataforma financiera a tu medida.
Preguntas frecuentes (FAQ)
¿Dónde puedo obtener un cheque certificado en Estados Unidos?
Puedes solicitar cheques certificados en instituciones financieras como bancos, cooperativas de crédito y algunos bancos digitales.
¿Cuánto cuesta pedir un cheque certificado en el banco?
El costo depende del banco, pero aproximadamente oscila entre $10 y $15.
¿Qué otros tipos de cheques existen en EE. UU. además del certificado?
Otros tipos de cheques en Estados Unidos son: Giro postal; Cheque personal; Cheque de caja.

Educación Financiera
¿Cuáles son los Beneficios de una Cuenta de Común?
8 min de lectura
Una cuenta de Común te da tarjeta de débito VISA, cero tarifas de mantenimiento, depósito directo hasta 2 días antes, y remesas desde $2.99 — sin necesitar SSN. Es la cuenta bancaria diseñada específicamente para inmigrantes latinoamericanos en EE.UU.
¿Qué es Común y para quién es?
Común es una plataforma financiera digital diseñada específicamente para la comunidad latinoamericana en Estados Unidos. A diferencia de los bancos tradicionales, Común permite abrir una cuenta corriente sin número de Seguro Social (SSN), usando documentos de identidad latinoamericanos como pasaporte, matrícula consular o DNI de más de 100 países. El proceso es completamente en línea, en español, y toma aproximadamente 3 minutos.
Beneficios principales de una cuenta Común
Sin comisiones mensuales
Común no cobra cuota mensual de mantenimiento, no exige saldo mínimo, y no penaliza por bajo saldo. Esto contrasta con bancos como Chase o Bank of America que cobran entre $12 y $25 mensuales si no cumples requisitos de saldo.
Tarjeta de débito VISA
Recibes una tarjeta de débito VISA física entregada en tu domicilio y acceso a una tarjeta virtual desde el primer día para compras en línea. Funciona en millones de comercios en EE.UU. y en el extranjero.
Envíos instantáneos con Pay
Con Pay envías y recibes dinero dentro de EE.UU. de forma instantánea y sin comisión. Ideal para pagar renta, dividir gastos con amigos, o recibir pagos de trabajo.
Depósito directo anticipado
Configura tu nómina para recibir tu sueldo hasta 2 días antes de la fecha de pago oficial, dependiendo de cuándo tu empleador envía los fondos.
Remesas desde $2.99
Envía dinero a México y otros países de Latinoamérica desde $2.99 por transacción, con entrega el mismo día en muchos casos. Opciones de depósito bancario, efectivo en tiendas como Oxxo o Walmart, y más.
Acceso a más de 55,000 cajeros sin comisión
A través de la red Allpoint, Común ofrece acceso a más de 55,000 cajeros en EE.UU. sin cobrar comisión de su parte. Evita los cargos de cajeros fuera de red.
Servicio al cliente en español
El soporte de Común está disponible 100% en español, a través de la app, chat y teléfono — sin necesidad de comunicarte en inglés para resolver dudas sobre tu cuenta.
Preguntas frecuentes sobre los beneficios de Común
¿Necesito SSN para abrir una cuenta de Común?
No. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI, cédula — sin requerir SSN ni ITIN. El proceso es completamente digital y en español. Solo necesitas un número de teléfono de EE.UU. y tu documento de identidad.
¿La cuenta de Común está asegurada por el FDIC?
Sí. Común opera a través de Community Federal Savings Bank (CFSB), miembro del FDIC. Tus depósitos están asegurados hasta $250,000 por el gobierno federal, igual que en cualquier banco tradicional.
¿Puedo recibir mi cheque de nómina con Común?
Sí. Común tiene número de cuenta y routing number (número de ruta) propios, lo que te permite configurar depósito directo con tu empleador. Incluso puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo a recursos humanos.
¿Común cobra por enviar remesas?
Sí, pero desde $2.99 por transacción — significativamente menos que los $5-$15 que cobran Western Union o MoneyGram. La tarifa exacta depende del país de destino, monto y método de entrega elegido. Muchas transferencias a México tienen entrega el mismo día.
¿Puedo usar Común si tengo un estatus migratorio irregular?
Sí. Común no requiere estatus migratorio específico. Solo necesitas una identificación oficial válida de tu país de origen. La cuenta es igual para todos los clientes independientemente del estatus. No hay consultas de inmigración en el proceso de apertura.
¿Cómo descargo la app de Común?
La app de Común está disponible en Google Play Store (Android) y Apple App Store (iOS). Busca "Común" o "Comun App". El proceso de apertura de cuenta se completa directamente en la app en aproximadamente 3 minutos, con identificación oficial y número de teléfono de EE.UU.
Educación Financiera
Estafas de transferencia de dinero en 2026: cómo identificarlas y evitarlas
8 min de lectura
Estafas de transferencia de dinero en 2026: cómo identificarlas y evitarlas
Las estafas de transferencia de dinero siguen afectando a miles de familias en Estados Unidos, especialmente comunidades inmigrantes que regularmente envían dinero a seres queridos en el extranjero. En años recientes, los estafadores se han vuelto más sofisticados, usando apps bancarias falsas, suplantación en redes sociales, voces generadas por IA y manipulación emocional para robar dinero e información personal.
Según datos recientes de la Comisión Federal de Comercio (FTC), los consumidores reportaron pérdidas de $15.9 mil millones por fraude en 2025, con estafas de suplantación siendo los tipos más comúnmente reportados.
Para los inmigrantes latinos en EE.UU., estas estafas pueden sentirse especialmente estresantes porque frecuentemente involucran situaciones familiares urgentes, barreras idiomáticas, o presión financiera.
¿Qué son las estafas de transferencia de dinero?
Las estafas de transferencia de dinero son esquemas fraudulentos diseñados para convencer a alguien de enviar dinero o compartir información financiera sensible. Estas estafas pueden ocurrir a través de llamadas telefónicas, mensajes de texto, WhatsApp, redes sociales, apps bancarias falsas, phishing por email, o marketplaces en línea.
Estafas más comunes en 2026
Estafas de suplantación bancaria:
Los estafadores se hacen pasar por tu banco enviando mensajes que parecen oficiales preguntando si autorizaste una transacción. Luego llaman afirmando representar al banco y te instruyen a transferir fondos para 'revertir' el fraude.
Estafas de suplantación gubernamental:
Alguien afirma ser del IRS, Seguridad Social o inmigración y te amenaza con consecuencias si no pagas inmediatamente.
Estafas de marketplace:
Estafadores en plataformas como Facebook Marketplace solicitan pago a través de transferencias. Una vez enviados los fondos, el artículo puede nunca llegar.
Estafas de sobrepago:
Un estafador afirma haber enviado dinero 'accidentalmente' y pide que lo devuelvas. Su pago original puede luego revertirse o ser fraudulento.
Estafas de romance/amistad:
Alguien desarrolla una relación en línea y luego pide dinero para una 'emergencia'.
Estafas de voz generadas por IA:
En 2026, los estafadores usan IA para clonar voces de familiares y crear urgencia falsa diciendo que están en una emergencia.
Señales de alerta: ¿cómo reconocer una estafa?
- Te piden enviar dinero inmediatamente o 'perderás' algo
- Te presionan para mantener la transacción en secreto
- La oferta parece demasiado buena para ser verdad
- Te piden pagar con métodos difíciles de rastrear (gift cards, wire transfers, criptomonedas)
- El número de teléfono o email no coincide con el oficial
- Te piden confirmar información personal de forma inesperada
¿Qué hacer si fuiste víctima de una estafa?
- Contacta a tu institución financiera inmediatamente
- Reporta la estafa a la FTC en reportfraud.ftc.gov
- Reporta a la Comisión de Seguridad de Remesas si aplica
- Guarda toda evidencia: capturas de pantalla, mensajes, números de teléfono
- Cambia tus contraseñas y activa autenticación de dos factores
Cómo Común protege tu dinero
Común usa cifrado y verificación de identidad para proteger las transacciones. Si recibes un mensaje sospechoso que dice ser de Común, contacta al soporte oficial directamente a través de la app o en ayuda@comun.app. Común nunca te pedirá tu contraseña o código de verificación por mensaje de texto.
Preguntas frecuentes
¿Cómo sé si una llamada es realmente de mi banco?
Cuelga y llama al número oficial que aparece en el reverso de tu tarjeta o en el sitio web oficial del banco. Los bancos legítimos nunca te pedirán que transfieras dinero para 'protegerlo'.
¿Puedo recuperar el dinero si fui estafado?
Depende del método de transferencia y qué tan rápido reportes. Las transferencias P2P y wire transfers son difíciles de revertir. Reporta inmediatamente a tu institución financiera.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Viviendo en Estados Unidos
Páginas para buscar trabajo en Estados Unidos: guía 2026 para inmigrantes
8 min de lectura
Páginas para buscar trabajo en Estados Unidos: guía 2026 para inmigrantes
Una guía esencial para encontrar trabajo en Estados Unidos. La búsqueda de empleo en un país nuevo puede ser un reto, ya que muchos procesos pueden sentirse nuevos o desconocidos. Sin embargo, en 2026 hay muchos recursos en línea para ayudar con el proceso, uno de los más usados son las plataformas de empleo en línea. Para muchas personas hispanohablantes que buscan empleo en EE.UU., ya sea recién llegadas o apoyando a una familia, hay oportunidades disponibles, la clave es saber dónde encontrarlas.
Para ayudar con la búsqueda, creamos una guía pensada como un panorama práctico y curado de las páginas web más relevantes para buscar trabajo en Estados Unidos. Esperamos darte contexto útil sobre qué plataforma funciona mejor según tu situación.
Las 10 mejores páginas para buscar trabajo en Estados Unidos
1. Indeed
Un punto de partida práctico
Entre todas las plataformas de empleo en Estados Unidos, Indeed sigue siendo la más usada, especialmente para personas que buscan oportunidades de nivel inicial o ampliamente disponibles. Su principal ventaja es el volumen. Reúne miles de listados de empleo en distintas industrias: restaurantes, almacenes, servicios de limpieza, comercio minorista y atención al cliente. La plataforma permite aplicar a muchas posiciones directamente desde la app o el sitio web.
Sin embargo, esa misma facilidad de uso significa que la competencia es alta. Las personas usuarias han reportado que, para mejores probabilidades de éxito, es importante aplicar temprano y de forma consistente.
¿Disponible en español?
Indeed está completamente disponible en español, es una de las experiencias más completas en español entre todas las páginas para buscar trabajo en EE.UU.
2. LinkedIn
Para roles profesionales y de oficina
LinkedIn se enfoca más en construir una presencia profesional. Por lo tanto, es muy importante tener un perfil bien estructurado con recomendaciones y referencias a todas las experiencias previas para atraer oportunidades potenciales.
Esta plataforma se usa comúnmente para roles en administración, marketing, finanzas y tecnología. Generalmente está más enfocada en roles profesionales y corporativos que en posiciones por hora. También es importante considerar que encontrar trabajo a través de ella suele tomar tiempo.
¿Disponible en español?
LinkedIn está parcialmente disponible en español. Permite cambiar la interfaz a español, incluyendo menús y secciones del perfil. Sin embargo, la mayoría de los listados de empleo en EE.UU. y las interacciones con reclutadores siguen siendo principalmente en inglés.
3. Glassdoor
Para investigar empresas
Glassdoor no es solo un portal de empleos; es una herramienta para tomar decisiones. Aunque sí incluye listados, su verdadero valor está en la información que provee sobre las empresas. Las personas pueden ver rangos salariales, reseñas de empleados e incluso detalles sobre el proceso de entrevista.
Para alguien no familiarizado con el mercado laboral de EE.UU., esto puede ser útil al evaluar condiciones de trabajo y cultura de empresa, y ayuda a identificar compañías con mejores condiciones. Muchas personas usan Glassdoor junto con otras páginas de empleo en inglés y español para confirmar si una vacante vale la pena antes de aplicar.
¿Disponible en español?
Glassdoor está parcialmente disponible en español. Ofrece algunas opciones de interfaz y contenido en español, pero la experiencia es mixta. Las reseñas y datos salariales suelen estar en inglés, dependiendo de la empresa. Sigue siendo útil, pero no está completamente localizado.
4. ZipRecruiter
Emparejamiento más rápido con menos esfuerzo
ZipRecruiter se enfoca en simplificar la búsqueda de empleo usando tecnología para emparejar candidatos con oportunidades relevantes. En lugar de pasar horas navegando, las personas reciben recomendaciones basadas en su perfil y, en algunos casos, algunos empleadores pueden contactar candidatos directamente.
Este enfoque es particularmente útil para candidatos con algo de experiencia laboral que quieren ahorrar tiempo y evitar aplicaciones repetitivas. Refleja cómo las plataformas de empleo en Estados Unidos están evolucionando hacia sistemas más automatizados y personalizados.
¿Disponible en español?
ZipRecruiter está principalmente en inglés. Es una plataforma mayormente en idioma inglés.
5. SimplyHired
Útil para entender salarios
SimplyHired cumple un rol de apoyo valioso. Agrega listados de múltiples fuentes y provee estimaciones salariales que ayudan a las personas a entender cuánto suele pagar una posición.
Para personas recién llegadas tratando de navegar dónde encontrar trabajo en EE.UU., esta información es especialmente útil. Ayuda a comparar ofertas y a entender mejor los rangos locales.
¿Disponible en español?
SimplyHired está parcialmente disponible en español. Tiene algo de soporte de interfaz en español y opciones de búsqueda localizadas. Sin embargo, como otras plataformas, muchos listados siguen en inglés.
6. USAJobs
La vía oficial al empleo gubernamental
USAJobs es el portal oficial de empleo federal. Ofrece acceso a posiciones gubernamentales, conocidas por su estabilidad, procesos de contratación estructurados y beneficios sólidos.
Sin embargo, es importante ser realista sobre la accesibilidad. La mayoría de los roles requiere residencia legal o ciudadanía estadounidense, lo que puede limitar la elegibilidad para algunos candidatos.
¿Disponible en español?
USAJobs ofrece soporte limitado en español. Es principalmente en inglés, ya que es el portal oficial del gobierno.
7. FlexJobs
Un camino para encontrar trabajo remoto
A medida que el trabajo remoto sigue creciendo, FlexJobs se ha convertido en una de las plataformas más confiables en este espacio. A diferencia de portales más grandes, se enfoca en listados curados, lo que puede ayudar a reducir la exposición a listados fraudulentos o de baja calidad.
Esto la hace particularmente útil para personas que buscan flexibilidad, ya sean freelancers, padres y madres, o simplemente prefieren no trabajar en una oficina tradicional. En el contexto de las páginas para buscar trabajo en EE.UU., destaca por priorizar calidad sobre cantidad.
¿Disponible en español?
FlexJobs opera casi enteramente en inglés.
8. Upwork
Una opción práctica para ingresos remotos
Upwork permite a las personas trabajar como contratistas independientes, ofreciendo servicios en áreas como escritura, programación, diseño y marketing digital. Se ha convertido en una de las plataformas más relevantes para el trabajo remoto, especialmente ahora que las empresas contratan cada vez más talento global.
Aunque requiere tiempo para construir un perfil y reputación, algunas personas la usan para generar ingresos freelance o suplementarios y abrir puertas a clientes de largo plazo. Es particularmente útil para personas con habilidades digitales que buscan flexibilidad.
¿Disponible en español?
Upwork ofrece una interfaz en español, lo que la hace más accesible que muchas plataformas remotas. Sin embargo, la mayoría de los clientes publica trabajos en inglés.
9. Fiverr
Para convertir tus habilidades en ingresos
Fiverr ofrece un modelo ligeramente diferente al de Upwork. En lugar de aplicar a trabajos, las personas crean listados de servicios y establecen sus propios precios, permitiendo que los clientes las encuentren directamente.
Se usa comúnmente para trabajo creativo y como fuente de ingreso extra, pero también puede crecer hasta convertirse en una oportunidad de tiempo completo. Dentro del panorama amplio de páginas de empleo en inglés y español, Fiverr destaca por su flexibilidad y accesibilidad.
¿Disponible en español?
Fiverr también soporta español en su interfaz. Como tú creas tus propios listados de servicios, puedes escribirlos en español, inglés o ambos, lo que te da flexibilidad dependiendo de tus clientes objetivo.
10. The Muse
Una opción más curada, enfocada en cultura
The Muse es más pequeña que otras plataformas pero ofrece una experiencia más curada. Se enfoca en empresas que priorizan la cultura laboral y la transparencia, dando a los candidatos una idea más clara de qué esperar.
Esto la hace particularmente atractiva para profesionales jóvenes o personas que buscan un mejor encaje de largo plazo en lugar de solo empleo inmediato. Aunque puede no ser la primera parada para la mayoría, puede ser un complemento valioso a plataformas más grandes.
¿Disponible en español?
The Muse es principalmente una plataforma en inglés sin interfaz completa en español.
Eligiendo la plataforma correcta para tu situación
Estas plataformas son útiles dentro de su contexto único; la clave para aprovecharlas al máximo es entender qué ofrecen y cómo encajan en tu situación. Alguien que busca trabajo rápido de nivel inicial probablemente se beneficiará más de Indeed, mientras que un candidato que busca una carrera profesional de largo plazo debería priorizar LinkedIn. Quienes están interesados en flexibilidad o ingresos remotos pueden encontrar mejores resultados a través de FlexJobs, Upwork o Fiverr, mientras que las personas que buscan estabilidad de largo plazo pueden considerar USAJobs si cumplen los requisitos.
En la práctica, la estrategia más efectiva no es depender de una sola plataforma. Combinar dos o tres de estas herramientas crea un enfoque más balanceado y puede mejorar la eficiencia de la búsqueda de empleo.
Cómo aplicar sin SSN o con un ITIN
Al explorar páginas para buscar trabajo en Estados Unidos, una pregunta práctica suele surgir temprano: ¿qué pasa si aún no tienes un Número de Seguro Social (SSN)? En la mayoría de las situaciones formales de empleo, se requiere un SSN porque los empleadores lo usan para nómina y reportes fiscales. Sin embargo, durante la etapa de aplicación, muchas plataformas aún permiten aplicar sin ingresarlo.
Si ya tienes autorización legal para trabajar pero estás esperando tu SSN, puedes:
- Generalmente avanzar en el proceso de contratación, si el empleador lo permite, y proporcionar el número después
- En algunos casos, los empleadores pueden aceptar un Número de Identificación Personal del Contribuyente (ITIN) para propósitos fiscales (aunque no reemplaza la autorización de trabajo)
La distinción clave es que un ITIN te permite cumplir con obligaciones fiscales, pero no otorga permiso para trabajar.
Los requisitos pueden variar dependiendo del empleador y el tipo de rol, por lo que es importante confirmar qué documentación se necesitará una vez que avances en el proceso.
Consejos para preparar tu aplicación
Usar las plataformas de empleo correctas en Estados Unidos es la primera parte del proceso. Cómo te presentas sigue siendo un factor importante en si recibes respuesta o no.
- Un currículum fuerte debe ser claro, conciso y adaptado al tipo de trabajo al que estás aplicando
- En EE.UU., los currículums suelen ser de una página y se enfocan en habilidades y resultados, no en descripciones largas
- Ajustar tu currículum para incluir palabras clave de la descripción del puesto puede ayudar a que se alinee con los sistemas automatizados de aplicación usados por algunos empleadores
Cuando se trata de entrevistas, la preparación es igual de importante:
- Los empleadores a menudo esperan que los candidatos expliquen claramente su experiencia y den ejemplos de trabajos previos
- Si no hablas inglés con fluidez, practicar preguntas comunes con anticipación puede ayudarte a sentir más confianza
Aplicar regularmente, dar seguimiento cuando sea apropiado y mantenerse organizado a lo largo del proceso puede ayudar a mejorar la consistencia durante la búsqueda de empleo.
Después de conseguir el trabajo: cómo te pagan
Una vez que tengas éxito y encuentres trabajo en Estados Unidos, es importante saber cómo y dónde te van a pagar. La mayoría de los empleadores usan depósitos directos, lo que requiere acceso a una cuenta bancaria en EE.UU. Para muchas personas inmigrantes, esto puede ser un reto. Algunas instituciones financieras y plataformas fintech ofrecen productos diseñados para personas que pueden tener acceso limitado a servicios bancarios tradicionales. Desde bancos tradicionales hasta plataformas digitales, es importante aprender sobre sus requisitos y ofertas. Por ejemplo, con Común puedes abrir una cuenta de débito usando pasaporte o más de 100 IDs latinoamericanas válidas, y la app de Común está disponible en español.
Preguntas frecuentes
¿Necesito permiso de trabajo para trabajar en Estados Unidos?
Sí. Para trabajar legalmente en EE.UU., debes tener una autorización de trabajo válida. Esto suele venir en forma de un permiso de trabajo (Documento de Autorización de Empleo, o EAD) o una visa que permita empleo.
¿Qué tipos de permisos de trabajo existen para inmigrantes?
Hay varias rutas comunes dependiendo de tu situación. Las visas temporales de trabajo como la H-2A (trabajo agrícola) y H-2B (trabajo estacional no agrícola) se usan con frecuencia. Las visas profesionales como la H-1B aplican a roles especializados, mientras que otras opciones como TPS (Estatus de Protección Temporal) o permisos de trabajo basados en asilo pueden aplicar dependiendo de tu país de origen y circunstancias.
Cada opción tiene requisitos específicos, por lo que es importante verificar la elegibilidad con las autoridades oficiales.
¿Puedo trabajar en Estados Unidos si no hablo inglés?
Sí, es posible. Muchos trabajos, especialmente en construcción, limpieza, manufactura, agricultura y restaurantes, no requieren inglés avanzado. En ciudades con grandes poblaciones latinas, es común encontrar entornos laborales hispanohablantes.
Sin embargo, mejorar tu inglés puede ampliar significativamente tus oportunidades y aumentar tu potencial de ingresos con el tiempo.
¿Qué son las agencias de empleo?
Las agencias de empleo, también conocidas como agencias de personal, actúan como intermediarias entre las empresas y las personas que buscan trabajo. Ayudan a emparejar candidatos con posiciones disponibles, a menudo para roles temporales, estacionales o de nivel inicial.
Para muchas personas recién llegadas, estas agencias pueden ayudar a conectar con oportunidades disponibles, especialmente si alguien aún no tiene una red profesional sólida en Estados Unidos.
Reflexiones finales
La clave para navegar el mercado laboral de EE.UU. en 2026 no es solo conocer las páginas para buscar trabajo, sino entender cómo usarlas estratégicamente. Cada plataforma tiene un propósito diferente, y elegir la correcta puede ayudar a organizar mejor la búsqueda e identificar oportunidades alineadas con tus metas y experiencia. ¡Te deseamos mucho éxito en tu proceso de búsqueda de empleo!
Envíos Internacionales
Alternatives to Western Union: Explore Reliable Options for Your Remittances
8 min de lectura
There is no doubt that Western Union has established itself as a leading company in the remittance industry, with over 145 years in the market.
Since its inception, Western Union has enabled people without access to a banking account to make quick money transfers, which has been particularly significant for rural and immigrant communities in the United States.
According to recent data, in 2023, 12% of remittances sent from the United States to Latin America and the Caribbean were carried out through Western Union, making it one of the leading money transfer services worldwide.
Today, remittances are essential to the lives of millions of Latin American migrants in the United States. In this article, we address alternatives to Western Union that solve problems such as high fees, unfavorable exchange rates, and complicated processes by offering more modern, accessible, and fair financial services.
Why Look for Alternatives to Western Union?
For over a century, Western Union has worked to bring families together through international money transfer services, offering multiple delivery options and broad coverage.
However, over the years, new services have emerged that address areas where Western Union can improve, such as:
High and Variable Fees
One of the main challenges faced by the immigrant community in the United States when sending money is the high money transfer fees, which significantly affect the final amount received.
For example, according to Western Union’s price calculator, the cost to send $500 USD to Mexico via an agency with cash pickup is $15 USD.
Uncompetitive Exchange Rates
In addition to fees, international transactions involve currency exchange, which can be detrimental to the recipient depending on the exchange margin used.
In the previous example of using the Western Union price calculator, the dollar exchange rate is 18.17 MXN, compared to the official rate of 18.64 MXN, meaning the recipient receives 9,081 MXN instead of 9,320 MXN.
Limits and Restrictions
Another factor that may negatively impact migrants sending remittances to Mexico is the limits and restrictions imposed, depending on factors such as payment method, receiving country, and identity verification.
Generally, for unverified users, the limit to send cash through Western Union is $3,000 USD per transaction. Upon verifying identity, that amount may increase.
Transaction Speed
The speed of money transfers through Western Union depends on the payment and delivery method, as detailed below:
- Debit/credit card to cash: minutes
- Debit/credit card to bank deposit: 1–2 business days
- Banking account to cash: 3–5 business days
- Banking account to banking account: up to 5 business days
- In-person cash to in-person cash: minutes
- Wire transfer to mobile wallet: up to 24 hours
Accessibility and Convenience
Western Union is known for its global reach and the accessibility of its international money transfer services.
However, for these same reasons, long lines and wait times may occur. If you need to speed up your transactions, this large-scale service might not be your most favorable option.
9 Alternatives to Western Union for Sending Money Home
If Western Union doesn't suit your needs, here are the best money transfer apps.
Comun
Comun is a comprehensive platform that not only allows money transfers within and outside the U.S., but also gives you access to a complete and efficient financial experience, including easy access to cash.
Enjoy 24/7 support also available in Spanish, and pay transparent fees starting at $2.99 USD for international money transfers, with no hidden fees.
Ria Money Transfer
Ria Money Transfer is a service similar to Western Union. It has coverage in a large number of countries worldwide and offers different payment and delivery methods, as well as partnerships with retailers like Walmart.
Wise (previously TransferWise)
Wise is a U.K.-based financial technology company that facilitates international money transfers and offers benefits such as a multi-currency account and real exchange rates.
Remitly
Remitly is a fintech that operates primarily in the United States, Canada, and Australia. It allows money transfers with options for cash pickup, bank deposit, or mobile wallet. While it is a good option for sending remittances to Latin America, it has fees and exchange rates that are not very competitive.
WorldRemit
WorldRemit is a global money transfer service with a presence in over 130 recipient countries. In addition to offering cash pickup and bank deposit options, it also allows transfers through mobile phone top-ups.
PayPal/Xoom
Xoom is a remittance company acquired by PayPal. It offers money transfers with multiple delivery methods, such as bank deposit, cash pickup, mobile wallet, or direct delivery.
MoneyGram
MoneyGram is a U.S.-based company specializing in international money transfers and person-to-person (P2P) payments. It operates in over 200 countries with various payment options.
OFX
OFX is a company specializing in international money transfers and currency exchange, with a presence in over 190 recipient countries.
Revolut
Revolut is a U.K.-based fintech offering multi-currency digital accounts, international money transfers, and investment services.
How to Choose the Most Suitable Alternative for Your Remittances
If you are still wondering which money transfer app is right for you, remember to consider the following factors before selecting an alternative to Western Union:
Fees and Real Exchange Rate
It is advisable to look for a payment service provider with clear, flat fees to ensure your family receives the maximum possible amount.
Transfer Speed
While in many cases, most apps offer quick money transfers, in others, the waiting time could be problematic for the recipient.
Sending and Withdrawal Methods
Make sure the sending methods suit your needs, whether via banking account, credit or debit card, or cash delivery.
Coverage in Your Country
Verify that the money transfer service has coverage in Latin America, and that this does not involve additional shipping fees.
Ease of Use and Customer Support
It is important to communicate easily in case of any issues. Choose an option with 24/7 Spanish-language support.
Security and Trustworthiness
Ensure the service has the necessary licenses and regulations for the places where it operates, as well as the appropriate security measures to protect your data.
Comun: A Great Financial and Remittance Alternative Designed for the Immigrant Community in the U.S.
Although Western Union is an excellent option for sending money abroad, there are better alternatives with more competitive and fair conditions that can make your money, and your family’s, go further.
It is essential to research and compare each international payment service in order to choose the option with the most suitable benefits for you.
Comun offers you an all-in-one service that allows low-cost international money transfers, along with a complete financial experience in your language.
- Open your account easily using official documentation from your country
- Make your first international money transfer free, and afterward pay a fee starting at $2.99 USD per transfer, up to the applicable limits
- Deposit cash at over 88,000 retail locations in the U.S.
- Manage your finances through a mobile app
- Access to Spanish-language support 24/7
Open your account today and discover an alternative to Western Union.
Frequently Asked Questions
Is it safe to use digital alternatives to Western Union?
Comun uses secure technology and follows U.S. financial regulations to help protect your money transfers. You can also choose from multiple payment and delivery options.
What are the hidden costs when sending money internationally?
International money transfers generate fees, in addition to the currency conversion rate.
Can I send money to a country if I don’t have a banking account?
With Comun, you can send cash even if you don’t have a traditional U.S. banking account.
What do I need to open an account with services like Comun?
A compatible Android or iOS phone and an official ID from your country.
How long does a money transfer take with these alternatives?
Money transfers with Comun are reflected within minutes or hours.
Disclosures (in footer):
“Comun is a financial technology company and not a bank. Banking services are provided by Community Federal Savings Bank; Member FDIC. The Comun Visa® Debit Card is issued by Community Federal Savings Bank, pursuant to a license from Visa U.S.A Inc. and may be used everywhere Visa Cards are accepted.”
“Funds in your account are FDIC insured up to $250,000 by ownership category through Community Federal Savings Bank (CFSB), Member FDIC, in the event CFSB fails.”
“A service provided by Service UniTeller, Inc. Service UniTeller, Inc. is licensed in all states that require a license.”
“Remittance fees start at $2.99 but may vary. Please check the app for more details.”
“Comun Inc. may earn revenue from the conversion of foreign currencies.”
Inmigración
Visa EB-3: Requisitos y cómo solicitarla en 2025
8 min de lectura
Si buscas una manera factible para vivir y trabajar en Estados Unidos, tienes que conocer todos los detalles de la visa EB-3, un permiso que ofrece a trabajadores calificados, profesionales y otros trabajadores no calificados la posibilidad de acceder a diferentes oportunidades laborales en el país.
Esta visa es la vía más usual para vivir y trabajar legalmente en EE. UU., ya que a diferencia de la visa EB-2, abarca un mayor número de perfiles. Además, facilita la obtención de la residencia permanente.
El proceso de solicitud suele ser algo confuso y lento. Por ello, en esta ocasión te explicaremos qué es la visa EB-3, cuáles son los requisitos, el rol del empleador, los beneficios, el tiempo de procesamiento, cuánto cuesta y el paso a paso para tramitarla.
¿Qué es la visa EB-3 y quién califica?
La EB-3 es una categoría de visa para obtener la Green Card o tarjeta verde a través de un permiso otorgado a trabajadores extranjeros que cuentan con una oferta de empleo expedida por un empleador estadounidense.
A su vez, esta visa se divide en 3 categorías principales:
- Trabajadores calificados: personas con al menos 2 años de experiencia laboral en un área determinada.
- Profesionales: personas que cuentan con un título universitario equivalente a una licenciatura en Estados Unidos, cuyos puestos requieren formación académica.
- Trabajadores no calificados: perfiles que necesitan menos de 2 años de experiencia. Generalmente, son puestos que requieren mano de obra constante.
Para cualquiera de estas subcategorías el empleador juega un papel central, ya que es el encargado de presentar la certificación laboral (PERM) ante el Departamento de Trabajo para demostrar la falta de trabajadores estadounidenses para cubrir el puesto.
Requisitos principales de la visa EB-3
La visa EB-3 exige una serie de requisitos específicos, según la subcategoría. A continuación te mostramos una tabla comparativa.
| Requisitos | Rol del empleador |
|---|---|
| Trabajadores calificados Al menos 2 años de experiencia laboral o capacitación especializada. |
Probar que el puesto de trabajo requiere al menos 2 años de experiencia o capacitación. |
| Profesionales Título universitario equivalente a una licenciatura en Estados Unidos. |
Probar que el puesto requiere de una licenciatura y que el candidato cumple dicho requisito. |
| Trabajadores no calificados Menos de 2 años de experiencia laboral. Capacidad para realizar labores que requieren fuerza laboral. |
Indicar mediante el PERM que el puesto requiere menos de 2 años de experiencia y que no es un trabajo temporal o estacional. |
Independientemente de la subcategoría, siempre se va a requerir una oferta de trabajo permanente en Estados Unidos. Además, el empleador siempre deberá realizar el proceso de certificación laboral aprobada por el Departamento de Trabajo en la cual se avale la necesidad de contratar a trabajadores extranjeros para desempeñar el puesto en cuestión.
Posteriormente, se presenta el formulario I-140 o Petición de Inmigrante para Trabajador Extranjero, el cual es un documento en el que el empleador solicita a la USCIS clasificar al trabajador dentro de alguna de las categorías de la visa EB-3.
Por ejemplo, en caso de que un consultorio médico requiera los servicios de un médico, presenta el formulario I-140 para avalar la experiencia del candidato.
Beneficios de cumplir con los requisitos de la visa EB-3
Obtener una visa de trabajo EB-3 trae consigo varias ventajas no solo para el solicitante, sino para su familia, por ejemplo:
- Estabilidad laboral en EE. UU.
Una visa EB-3 te permitirá obtener un trabajo legal en una empresa de los Estados Unidos, lo cual te facilitará alcanzar la estabilidad financiera para darle a tu familia una mejor calidad de vida.
- Camino para ser residente permanente legal.
La EB-3 también es una vía para que tu familia directa acceda a una Green Card por relación familiar. Esto significa que tú y tu familia podrán vivir legalmente en Estados Unidos.
- Oportunidades de crecimiento profesional y personal.
Hacer una vida en Estados Unidos conlleva varios beneficios, como el acceso a mejores sueldos, mayor campo laboral, educación para tus hijos, seguro social, entre otras cosas. Esto te permitirá elaborar un plan financiero a largo plazo para adquirir propiedades y los servicios necesarios para tu bienestar y el de tu familia.
¿Cómo solicitar la visa EB-3 paso a paso?
Paso 1. Determinar la elegibilidad
El primer paso es determinar en cuál de las 3 categorías encaja tu perfil y verificar el cumplimiento de los requisitos en función del nivel de estudios, la experiencia laboral y el tipo de empleo para el que estés aplicando.
Paso 2. Certificación laboral (PERM)
Posteriormente, el empleador debe tramitar la certificación laboral (PERM) ante el Departamento de Trabajo (DOL) para demostrar la indisponibilidad de trabajadores estadounidenses para cubrir el puesto de trabajo, así como el cumplimiento de los estándares legales del salario ofrecido. Este paso es indispensable y sin la aprobación de dicho certificado, el trámite no puede continuar.
Paso 3. Presentar el formulario I-140
Una vez aprobado el PERM, el empleador debe presentar la petición I-140 ante el USCIS, para confirmar la relación entre el trabajador y la oferta, así como la capacidad económica de la empresa para cubrir el sueldo del trabajador.
Paso 4. Ajuste de estatus o procesamiento consular
Después de la aprobación del formulario I-140, debes esperar a que haya una visa disponible en el Boletín de Visas para realizar el trámite que corresponda:
- Ajuste de estatus: si ya te encuentras dentro de Estados Unidos, debes presentar el formulario I-485
- Procesamiento consular: si estás fuera de Estados Unidos, debes presentar el Formulario DS-260 a través del National Visa Center y asistir a una entrevista.
Común te respalda en tu vida financiera diaria en EE. UU.
En esta ocasión te mostramos qué es la visa EB-3, los requisitos para cada subcategoría, los beneficios y el proceso de solicitud.
Cuando comiences tu nueva vida en EE. UU., asegúrate de contar con un aliado que te comprenda.
Común es una plataforma financiera que te ayuda a gestionar tus necesidades del día a día en Estados Unidos. A través de la app móvil de Común y una plataforma intuitiva, puedes crear tu cuenta corriente con una identificación oficial calificada de tu país de origen. También facilita el envío de remesas a Latinoamérica de forma sencilla y transparente, con tarifas claras y competitivas, hasta los límites aplicables.
Abre tu cuenta hoy en Común y empieza a manejar tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Cuánto dura el proceso de la visa EB-3?
El tiempo varía según la carga de solicitudes, pero se estima que el proceso completo tarda de 1 a 3 años aproximadamente.
¿Cuánto cuesta la visa EB-3 en Estados Unidos?
- Formulario I-140: $715
- Formulario I-485 (ajuste de estatus): $1,440
- Formulario DS-260 (procesamiento consular): $325 por solicitante
¿Puedo registrar a mis familiares en la visa EB-3?
Puedes registrar a tu cónyuge e hijos menores de 21 años para solicitar la residencia como beneficiarios derivados y obtener la Green Card al mismo tiempo.
¿Necesito tener una oferta de trabajo para aplicar?
Sí, la EB-3 siempre requiere oferta laboral, a diferencia de la visa EB-2 en la subcategoría NIW.
Viviendo en Estados Unidos
¿Qué es el número de extranjero? (Número A)
8 min de lectura
Número de extranjero o Número A: Todo lo que debes saber si estás en Estados Unidos
Los inmigrantes que viven en Estados Unidos deben familiarizarse con varios términos y trámites a seguir para garantizar su permanencia a largo plazo en el país.
Una manera de compilar toda la información referente al proceso de inmigración es el Número A o Número de Registro de Extranjero (Alien Registration Number). Este es un identificador asignado por el Departamento de Seguridad Nacional (DHS) a las personas extranjeras que residen en el país.
Es muy importante que conozcas esta información, ya que es el número de identificación de tu expediente migratorio.
En este artículo te explicaremos cuál es el número de registro de extranjero, para qué sirve y por qué es tan importante para los trámites migratorios.
¿Qué es el número de extranjero (Número A) y para qué sirve?
El primer paso para identificar un número de extranjero es saber que siempre comienzan por la letra A y constan de 8 o 9 dígitos.
La función principal de este número es permitir a USCIS y otras agencias rastrear rápidamente casos y solicitudes de inmigración correspondientes a cada persona.
Estos son algunos ejemplos en los que se utiliza el Número A:
- Para dar seguimiento a tu solicitud de residencia permanente (Green Card).
- Cuando solicitas un permiso de trabajo (EAD).
- En caso de que realices un ajuste de estatus, se utilizará el Número A para vincular tu expediente.
¿Dónde se encuentra el número de extranjero y quién lo recibe?
Para localizar el número de extranjero, puedes consultar varios documentos oficiales emitidos por el USCIS o el DHS, como por ejemplo:
- Tarjeta verde o Green Card
- Permiso de trabajo (EAD)
- Notificaciones del USCIS
- Órdenes de la corte de inmigración
¿Sabes cuál es la diferencia entre ITIN y SSN? En este artículo aclaramos todas tus dudas.
¿Cómo identificar el número de Alien?
A continuación desglosamos la manera en que aparece el Número A en los diferentes documentos oficiales.
Documento
Localización
Tarjeta de residente permanente
En la parte frontal, junto a la leyenda “USCIS#” o “A#”.
Permiso de trabajo EAD
En la parte frontal
Notificaciones de USCIS
En la esquina superior o cerca del nombre del solicitante
Documentos de la corte de inmigración
En el encabezado del documento
Este es un número único otorgado solo a personas con expedientes formales y permanentes en las entidades migratorias de EE. UU., como:
- Residentes permanentes (titulares de la Green Card).
- Refugiados o asilados.
- Solicitantes de ajuste de estatus o permisos de trabajo.
- Personas con casos abiertos ante la corte de inmigración.
Por el contrario, los visitantes temporales, como turistas, estudiantes o personas con visas de no inmigrante, no reciben un Número A, dado que sus casos no ameritan abrir un proceso migratorio permanente.
¿Por qué es importante el número de extranjero en los trámites migratorios?
El alien number es un identificador central para realizar múltiples trámites migratorios necesarios para regularizar tu situación en el país.
Estos son los usos más habituales del A-number durante los procesos migratorios.
Seguimiento de casos de inmigración (USCIS Case Status)
Si deseas rastrear el estatus de tus solicitudes pendientes, como la residencia permanente, permiso de trabajo o ajuste de estatus, es necesario ingresar el número de extranjero en el USCIS Case Status.
De esta manera, podrás saber exactamente en qué etapa se encuentra tu caso y mantenerte informado de actualizaciones para asegurarte de que el proceso se cumpla en tiempo y forma.
Actualización de la información personal
Recuerda que es vital mantener tus registros migratorios actualizados. Por ello, en caso de que cambies de dirección, teléfono o nombre legal, el Número A te ayudará a modificar tu información.
Esto te facilitará dar continuidad a notificaciones oficiales y evitar retrasos en trámites importantes.
Evitar errores en trámites migratorios
Dado que el Número A funciona como un identificador único, también sirve para evitar confusiones entre solicitantes con nombres iguales o parecidos.
Procura usar tu número de migración correctamente cuando llenes formularios y documentos oficiales, para que toda tu información se compagine en el mismo expediente y optimizar el tiempo al momento de buscar un documento o información en específico.
En pocas palabras, este número es un apoyo que facilita los procesos migratorios de los inmigrantes y les ayuda a mantener la seguridad y el control en procesos migratorios que suelen generar ansiedad e incertidumbre.
¿Qué hacer si no tienes un número de extranjero o no lo recuerdas?
Si no tienes un número de extranjero, recuerda que el USCIS se encarga de asignarlo, una vez que comienzas un proceso migratorio en Estados Unidos. Si ya tienes uno y no lo recuerdas, sigue estos consejos para localizarlo.
- Revisa tus documentos oficiales: por ejemplo, la tarjeta de residencia o permiso de trabajo así como formularios presentados a USCIS.
- Ingresa a tu cuenta en línea de USCIS y consulta la sección “manage your case”.
- Llama al USCIS Contact Center: 1-800-375-5283, explica que no encuentras tu número de extranjero y pide que te ayuden a localizarlo.
Evita recurrir a un número de extranjero falso, ya que podría traerte problemas con las autoridades migratorias.
Organiza tu vida migratoria mientras manejas tus finanzas con Común
Como puedes ver, el Número A es un elemento fundamental para mantener el orden durante los procesos migratorios, ya que te ayuda a compaginar tus documentos oficiales en el mismo expediente, para facilitar su localización y minimizar el riesgo de cometer errores que puedan postergar la finalización del trámite.
Otro aspecto importante para la vida de los inmigrantes en Estados Unidos es contar con las herramientas adecuadas para mantener el orden de sus finanzas personales.
Conoce Común, la plataforma diseñada para facilitar la relación de los inmigrantes con las finanzas.
Estos son algunos beneficios que te ofrece Común:
- Abre una cuenta solo con una identificación oficial calificada de tu país de origen.
- Envía dinero a varios países con tarifas claras y competitivas, hasta los límites aplicables.
- Accede a soporte en español y en inglés.
¿Quieres conocer el servicio financiero realmente justo y accesible? ¡Abre tu cuenta en Común hoy!
Así como tu Número A te ayuda a mantener tus documentos migratorios en orden, Común te acompaña a cuidar tu estabilidad financiera en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestra sección de preguntas frecuentes.
¿Cuál es el número de USCIS? ¿Es lo mismo que el número de extranjero?
El número de USCIS aparece en tu tarjeta de residente permanente o en tu permiso de trabajo. En realidad, se trata del mismo identificador que el número de extranjero. En esos documentos los encontrarás precedido de la leyenda “USCIS#”.
¿Cuál es el número de Alien?
El Alien Registration Number es el nombre oficial del número de extranjero asignado por el DHS o USCIS a las personas que no son ciudadanas estadounidenses para dar seguimiento a sus procesos migratorios a través de un expediente único.
Viviendo en Estados Unidos
Día del Padre en Estados Unidos y Latinoamérica: ¿Cuándo se celebra y cómo enviar dinero?
8 min de lectura
Día del Padre en Estados Unidos y Latinoamérica
¿Cuándo es el Día del Padre? En Estados Unidos, el Día del Padre en 2026 cae el 21 de junio, el tercer domingo de junio. Sin embargo, si tu papá vive en México, Guatemala, Honduras u otros países de Latinoamérica, su día podría caer en una fecha completamente diferente. Esta guía ofrece un panorama de las fechas del Día del Padre a través de Estados Unidos y Latinoamérica para que puedas planificar con anticipación y mantenerte conectado con familiares en el extranjero.
Una celebración, muchas fechas
El Día del Padre es una ocasión importante para muchas familias en el continente. Sin embargo, no todos los países celebran el Día del Padre en las mismas fechas fijas. En EE.UU. y la mayor parte de Latinoamérica, cae el tercer domingo de junio. Sin embargo, Honduras lo celebra el 19 de marzo, Guatemala y El Salvador el 17 de junio, y República Dominicana el último domingo de julio.
Si tu familia está repartida en varios países, es fácil perder el hilo. Aquí tienes un desglose completo para que tengas todo en un solo lugar.
¿Cuándo es el Día del Padre en cada país de Latinoamérica y EE.UU.? (2026)
| Fecha de celebración | Países | Fecha en 2026 |
|---|---|---|
| Tercer domingo de junio | Estados Unidos, México, Colombia, Venezuela, Perú, Chile, Argentina, Costa Rica, Panamá, Paraguay, Puerto Rico | 21 de junio |
| Segundo domingo de junio | Ecuador | 14 de junio |
| Segundo domingo de julio | Uruguay | 12 de julio |
| Último domingo de julio | República Dominicana | 26 de julio |
| Segundo domingo de agosto | Brasil | 9 de agosto |
| 17 de junio (fijo) | Guatemala, El Salvador | 17 de junio |
| 23 de junio (fijo) | Nicaragua | 23 de junio |
| 19 de marzo (fijo) | Honduras, Bolivia | 19 de marzo |
¡Puedes guardar esta tabla y compartirla en el chat familiar!
¿Cuándo es el Día del Padre en Estados Unidos?
En EE.UU., el Día del Padre se celebra el tercer domingo de junio. En 2026, eso es el 21 de junio.
La tradición se remonta a principios del siglo XX, cuando Sonora Smart Dodd abogó por reconocer a los padres después de haber sido criada por un padre soltero. Con el tiempo, se convirtió en una celebración nacional de la paternidad y la familia.
Hoy, el Día del Padre en EE.UU. es una ocasión importante. Las familias se reúnen para parrilladas en el patio, asisten a servicios religiosos, ven un partido juntos o simplemente pasan tiempo en casa. Los restaurantes se llenan para el brunch del domingo. Tarjetas de regalo, herramientas, accesorios de parrilla y tarjetas sentimentales dominan los estantes de las tiendas la semana antes.
Para muchas familias inmigrantes en EE.UU., el Día del Padre también puede cargar peso emocional. Muchos padres están en EE.UU. trabajando a miles de kilómetros de sus propios padres en casa, construyendo un futuro para sus hijos. En una ocasión así, la distancia puede sentirse pesada y una llamada telefónica se vuelve más que una llamada. Para muchas familias, enviar dinero a casa se vuelve más que una transacción.
Día del Padre en México
México celebra en la misma fecha que EE.UU., el tercer domingo de junio; en 2026, la fecha cae el 21 de junio. Aunque no es un día festivo oficial, se celebra ampliamente.
En México, las tradiciones del Día del Padre están enraizadas en la familia. Las madres y los hijos a menudo se levantan temprano para preparar un desayuno especial, desde chilaquiles, tamales o lo que más le guste a papá. Las escuelas organizan eventos en los días previos, donde los niños hacen regalos e interpretan canciones. Toda la familia tiende a reunirse para un almuerzo o cena prolongada, y es común que la celebración incluya música, brindis y narración de historias que se extiende hasta bien entrada la noche.
Si tu padre está en México y tú estás en EE.UU., el 21 de junio de 2026 es tu momento compartido. Una videollamada durante la comida familiar significa que estás en la mesa aunque no puedas estar.
Día del Padre en Centroamérica
Las fechas del Día del Padre varían en Centroamérica.
Guatemala y El Salvador celebran el 17 de junio. Esto es raro porque es una fecha fija, no atada a un domingo. Las familias suelen celebrar de dos maneras: un reconocimiento más pequeño y simbólico el 17 de junio mismo (llamadas, regalos, comidas), y una reunión más grande el fin de semana más cercano si es necesario.
Nicaragua celebra el 23 de junio, también una fecha fija. Este año, cae solo dos días después de la fecha de EE.UU., pero esos dos días son importantes si planeas hacer una llamada o incluso una transferencia de dinero.
Honduras es una excepción en la región, ya que ahí el Día del Padre se celebra el 19 de marzo, el día festivo de San José. Esta tradición católica, también observada en España, Bolivia y partes de Europa, asocia la paternidad con la figura de José como protector y proveedor. Si tu padre está en Honduras, vale la pena tener en mente que su día llega en primavera, no en verano.
Día del Padre en Sudamérica
Colombia, Venezuela, Perú, Chile y Argentina celebran el Día del Padre el tercer domingo de junio. En 2026 eso sería el 21 de junio. En Colombia, se trata como una ocasión familiar importante, a menudo centrada en un largo almuerzo dominical con música en vivo. Venezuela y Perú siguen tradiciones similares de reuniones en casa y comidas especiales. Los niños participan preparando presentaciones, manualidades y artesanías.
Ecuador es una ligera variación: la celebración ocurre el segundo domingo de junio, que en 2026 cae el 14 de junio, una semana antes que EE.UU.
Día del Padre en el Caribe
República Dominicana es una excepción en la región, celebra el último domingo de julio, que cae el 26 de julio en 2026. Si tu papá es de República Dominicana, es importante recordar que su día especial es un mes completo después que el resto de Latinoamérica.
Ideas de regalos cuando tu padre está en otro país
La distancia no cambia el Día del Padre, pero sí cambia cómo puedes hacerte presente. No estar ahí en persona puede sentirse difícil y a veces puedes batallar para encontrar maneras de demostrar que te importa. Eso también puede sentirse como presión, pero lo que haces lleva más intención, y esa intención es lo que importa.
- Llámalo, pero planéalo. No solo marques y esperes que esté libre. Coordina con familiares para que cuando llames, él esté disponible. Algunas personas incluso planean llamar durante la celebración especial, cuando la gente está reunida, la comida está en la mesa y tu cara en la pantalla es parte de la fiesta
- Envía un mensaje de voz o video. Un video divertido mostrándole algunas partes de tu vida en EE.UU. — tu familia, tu ciudad. Un mensaje de voz con un mensaje especial que pueda reproducir. Pueden sentirse como pequeños esfuerzos pero cuando vienen del corazón y la distancia está involucrada, son los que más importan
- Un detalle para la fiesta. A veces pagar toda la comida del Día del Padre o la música en vivo o incluso la decoración puede mostrar que aunque estés lejos, todavía puedes involucrarte. Para asegurarte de poder contribuir, siempre puedes enviar una remesa a los familiares que están organizando la celebración
- Envía dinero con significado. Aunque enviar una remesa el Día del Padre puede sentirse familiar si estás apoyando a tu familia, la realidad es que el contexto lo cambia. Elegir enviar dinero ese día específico señala atención y cariño. Muestra que estás presente mientras le das a tu padre la libertad de gastar en lo que más necesite o quiera
- Hazlo específico. Un nuevo par de zapatos, el gadget del que ha estado hablando por semanas o boletos para algo que disfruta. Para asegurarte de que pueda experimentarlo, puedes transferirle el dinero directamente o a un familiar si le encantan las sorpresas
¿Cómo enviar dinero a tu papá para el Día del Padre?
Hay muchos proveedores de servicios de remesas y transferencias internacionales, la elección está entre cómo le llegará y cuánto te costará. La opción correcta depende de tus prioridades, ya sea velocidad, costo, tarifas, y cómo tu papá realmente recibe dinero donde vive.
Servicios digitales de remesas
Empresas como Remitly, MoneyGram, Wise y Común se están volviendo una forma más común para que las personas en EE.UU. envíen dinero al extranjero.
Suelen ofrecer:
- Opciones de entrega rápida. Muchas transferencias generalmente llegan el mismo día o en minutos, especialmente con pagos con tarjeta de débito
- Entregas flexibles. Puedes enviarlo a una cuenta bancaria, billetera móvil o retiro en efectivo según el país
- Servicios fáciles de usar. Enviar una remesa desde tu teléfono sin tener que ir a una ubicación. Algunas apps incluso están diseñadas específicamente para enviar dinero internacionalmente. Por ejemplo, la app de Común está disponible en español
¿Qué considerar?
- Costos. Los costos pueden presentarse con una tarifa fija y/o un margen dentro del tipo de cambio. Es importante entender los costos de los servicios seleccionados
- Las tarifas cambian constantemente. Los tipos de cambio cambian a menudo y es importante estar consciente de esos cambios
- Algunos pueden no ofrecer opciones de retiro en efectivo. Remitly, MoneyGram y Común ofrecen opciones en efectivo que pueden cambiar según el país donde se envía el dinero. Por ejemplo, Común ofrece opciones en efectivo en Elektra y Oxxo en México
Transferencias bancarias tradicionales
Esto significa enviar una transferencia desde tu banco de EE.UU. directamente a la cuenta bancaria de tu papá.
Estas transferencias suelen ofrecer:
- Infraestructura bancaria familiar. Los bancos están regulados y son familiares para muchas personas
- Límites de transferencia más altos. Tienden a ofrecer límites más altos para transferencias que otros servicios digitales
¿Qué considerar?
- Costos. Las tarifas para enviar y recibir, así como los tipos de cambio, pueden ser menos competitivos que otros proveedores de servicios
- Tiempo más lento. Algunas transferencias pueden tardar varios días hábiles
- Flexibilidad limitada. Sin retiro en efectivo ni métodos alternativos de entrega
Transferencias con retiro en efectivo
Puedes enviar dinero en persona o en línea para retiro en efectivo a través de servicios como Western Union o MoneyGram.
Suelen ser útiles para destinatarios que:
- Prefieren efectivo. Esto es útil si tu papá prefiere efectivo o no tiene una cuenta bancaria
- Disponibilidad rápida. A menudo disponible en minutos
- Amplia accesibilidad. Algunas empresas tienen grandes redes con ubicaciones disponibles en muchos países
¿Qué considerar?
- Costos. Las tarifas y tipos de cambio tienden a ser menos favorables
- Precios menos transparentes. Más difícil comparar el costo total por adelantado
- Consideraciones de ubicación. Los retiros en efectivo dependen de que las ubicaciones estén abiertas y tengan suficiente efectivo en el sitio
¿Qué priorizar para una remesa del Día del Padre?
- Si el tiempo es lo que más importa. Podría valer la pena considerar un servicio con entrega el mismo día o retiro en efectivo
- Si el costo importa más. Es aconsejable comparar opciones, especialmente tarifas fijas y márgenes dentro de los tipos de cambio
- Si la conveniencia importa más. Puede ser más importante elegir la opción que requiera menos esfuerzo para tu papá en su día especial
Preguntas frecuentes
¿Cuándo es el Día del Padre en Estados Unidos en 2026?
21 de junio de 2026.
¿Cuándo es el Día del Padre en México en 2026?
21 de junio de 2026.
¿Cuándo es el Día del Padre en Colombia en 2026?
21 de junio de 2026, igual que en EE.UU.
¿Cuándo es el Día del Padre en Guatemala y El Salvador?
Ambos países celebran el 17 de junio, una fecha fija cada año. En 2026, eso es un miércoles.
¿Cuándo es el Día del Padre en Honduras?
Honduras celebra el 19 de marzo cada año.
¿Por qué el Día del Padre cae en fechas diferentes en distintos países?
Dos tradiciones principales moldearon el feriado globalmente. El modelo de EE.UU., establecido a principios del siglo XX, fijó el tercer domingo de junio. Los países católicos en Europa y Latinoamérica a menudo ataron la celebración al 19 de marzo, el día de San José, considerado el padre terrenal de Jesús y protector de padres y trabajadores. Los países adoptaron una tradición u otra, o en algunos casos eligieron su propia fecha fija.
¿Cuándo es el Día del Padre en República Dominicana?
El último domingo de julio. En 2026, eso es el 26 de julio.
¿Cuándo es el Día del Padre en Ecuador?
El segundo domingo de junio. En 2026, cae el 14 de junio.
¿Puedo enviarle dinero a mi papá por el Día del Padre?
Sí. Hay muchas instituciones financieras y proveedores de servicios de remesas en EE.UU. que ofrecen diferentes opciones, desde transferencias bancarias hasta retiros en efectivo.
¿Mi remesa llegará a mi padre el mismo día?
Depende de cómo la envíes, cuándo la envíes, y cómo la reciba tu papá. La entrega el mismo día es posible desde EE.UU., pero no es automática. Consulta con tu proveedor de servicios elegido para entender los tiempos y si hay tarifas por entrega más rápida.
Estar ahí, incluso desde lejos
No importa dónde esté tu papá, el Día del Padre se trata de hacerte presente de una manera que llegue a él. La fecha puede cambiar de país en país, y la manera en que celebres puede verse diferente a la que creciste, pero la intención cruza fronteras. Cuando sabes cuándo es el día, puedes planear con anticipación y apoyar la celebración desde donde estés. Si enviar dinero es parte de cómo te haces presente, Común ofrece diferentes opciones de entrega para remesas a México, Guatemala, Honduras, El Salvador, Nicaragua, Costa Rica, Panamá, Colombia, Ecuador, Perú, Chile, Brasil, Argentina, Bolivia, Uruguay, Paraguay y República Dominicana. No dejes que la distancia se interponga en el camino de construir recuerdos duraderos con tus seres queridos.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. tiene licencia en todos los estados que la requieren. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Inmigración
Beneficios de tener un número ITIN en los EE.UU.
8 min de lectura
Cómo obtener un ITIN
El ITIN se obtiene mediante el Formulario W-7 del IRS junto con documentación de identidad y estatus extranjero. El pasaporte es el único documento que satisface ambos requisitos por sí solo. El proceso tarda entre 7 y 11 semanas.
1. Permite la presentación de impuestos federales
El ITIN permite presentar declaraciones de impuestos al IRS, incluyendo para reclamar créditos como el Child Tax Credit y el Crédito por Ingreso del Trabajo.
2. Acceso al crédito y servicios financieros
Algunos bancos y cooperativas de crédito aceptan ITIN como identificación alternativa al SSN para abrir cuentas. Plataformas como Común no requieren ni SSN ni ITIN.
3. Facilita las operaciones comerciales
Para emprendedores, el ITIN es vital para presentar impuestos comerciales y solicitar un Número de Identificación del Empleador (EIN).
4. Apoya procesos de residencia e inmigración
Presentar impuestos consistentemente con ITIN puede demostrar buen carácter moral, un factor considerado en algunos casos de inmigración.
5. Ayuda a establecer identidad y asegurar ingresos
En ausencia de SSN, el ITIN es reconocido por instituciones financieras y agencias gubernamentales como número de identificación válido.
6. Acceso a servicios y beneficios estatales
En algunos estados, el ITIN permite acceder a licencia de conducir, seguro de salud o tarifas de matrícula universitaria dentro del estado.
7. Protege contra el robo de identidad fiscal
Usar el ITIN consistentemente vincula tus datos fiscales a tu número de identificación, reduciendo el riesgo de que alguien presente una declaración a tu nombre.
Preguntas frecuentes sobre los beneficios del ITIN
¿Para qué sirve el ITIN en la práctica diaria?
El ITIN permite presentar declaraciones de impuestos al IRS, reclamar créditos fiscales como el Child Tax Credit, abrir cuentas bancarias en instituciones que lo aceptan, y en algunos estados acceder a servicios como licencias de conducir o matrícula universitaria a precio de residente. Es el número de identificación fiscal para quienes no califican para SSN.
¿El ITIN me da los mismos derechos que el SSN?
No. El ITIN es exclusivamente para fines fiscales. No autoriza a trabajar legalmente en EE.UU., no genera créditos del Seguro Social, no da acceso automático a beneficios federales como Medicare o desempleo, y no es equivalente al SSN para la mayoría de los trámites gubernamentales. Es una herramienta de inclusión fiscal, no migratoria.
¿Presentar impuestos con ITIN me afecta en un proceso migratorio?
En general, presentar impuestos con ITIN puede ser beneficioso en procesos migratorios porque demuestra historial de cumplimiento fiscal y “buen carácter moral”, uno de los criterios evaluados en algunos casos de ajuste de estatus. Sin embargo, el impacto varía por caso — consulta un abogado de inmigración antes de usarlo como estrategia migratoria.
¿Puedo abrir una cuenta bancaria con ITIN?
Algunos bancos sí aceptan ITIN. Bank of America y ciertos bancos locales tienen programas específicos para titulares de ITIN. Sin embargo, muchos bancos grandes requieren SSN. Alternativas como Común no requieren ni SSN ni ITIN — aceptan pasaporte, matrícula consular u otras IDs latinoamericanas para apertura inmediata de cuenta.
¿El ITIN me ayuda a acceder a crédito en EE.UU.?
Sí, parcialmente. Algunos emisores de tarjetas de crédito y prestamistas aceptan ITIN. Ciertos programas hipotecarios (ITIN loans) permiten comprar casa sin SSN. Construir historial crediticio con ITIN es posible, aunque más limitado que con SSN. El crédito construido con ITIN generalmente no se transfiere automáticamente si después obtienes una SSN.
¿Cómo solicito el ITIN si nunca lo he tenido?
Presentas el formulario W-7 del IRS junto con documentación de identidad y condición de extranjero — el pasaporte es el único documento que cumple ambos requisitos solo. Puedes enviarlo por correo con tu declaración de impuestos, ir en persona a un IRS Taxpayer Assistance Center, o tramitarlo a través de un Certifying Acceptance Agent (CAA) autorizado, que es el método más rápido y seguro.
Educación Financiera
¿Qué es el cashback y cómo funciona? Guía 2026
8 min de lectura
¿Qué es el cashback y cómo funciona? Guía 2026
El cashback es un sistema de recompensas que te devuelve un porcentaje del dinero que gastas en compras elegibles. En términos simples, cuando compras algo usando ciertas tarjetas de crédito, tarjetas de débito, apps o programas de recompensas, puedes recibir de vuelta un porcentaje de tu dinero en compras, aunque generalmente se acredita a tu cuenta en lugar de entregarte efectivo físico.
Si te mudaste recientemente a Estados Unidos o estás aprendiendo cómo funciona el sistema financiero, puede que hayas escuchado el término 'cashback' mientras comprabas en lugares como Walmart, Target, gasolineras, supermercados o tiendas en línea.
Para muchas personas, el cashback puede convertirse en una herramienta práctica para gestionar gastos cotidianos como comestibles, transporte, gasolina y compras del hogar. Aunque los montos pueden parecer pequeños al principio, pueden acumularse con el tiempo cuando se usan de forma consistente y responsable.
¿Qué es el cashback?
El cashback es un tipo de recompensa financiera que devuelve un porcentaje de tu compra después de que gastas dinero con un método de pago participante o plataforma de recompensas.
Por ejemplo:
- Si gastas $100 en el supermercado usando una tarjeta que ofrece 2% de cashback, puedes recibir $2 de vuelta
- Si una app de cashback ofrece 5% en una gasolinera participante y gastas $60 en combustible, puedes recibir $3 de vuelta
A diferencia de los descuentos tradicionales, el cashback generalmente ocurre después de que se completa la compra.
¿Cómo funciona el cashback?
Los programas de cashback generalmente siguen un proceso simple:
- Realizas una compra elegible usando la tarjeta, app o cuenta de recompensas participante
- La transacción es registrada por el proveedor
- Un porcentaje de esa compra te es devuelto como cashback
La recompensa puede aparecer como:
- Crédito en estado de cuenta
- Depósito bancario
- Tarjeta de regalo
- Saldo de recompensas
- Puntos canjeables
- Crédito en tienda
Algunas recompensas de cashback aparecen en pocos días, mientras que otras pueden tardar un ciclo de facturación completo o más en procesarse. A menudo hay umbrales mínimos de canje antes de poder reclamar tu cashback. Ciertos programas pueden incluir fechas de vencimiento. También es importante entender que no todas las compras califican para cashback.
Cashback vs. descuentos tradicionales
Mientras que el cashback y los descuentos tradicionales pueden ayudar a los consumidores a ahorrar dinero, funcionan de manera diferente. Un descuento tradicional reduce el precio de inmediato en la caja, mientras que el cashback devuelve parte del dinero después de que la compra ya se completó.
| Cashback | Descuento tradicional |
|---|---|
| El dinero se devuelve después de la compra | El precio se reduce antes de la compra |
| Generalmente vinculado a tarjetas, apps o programas de lealtad | Generalmente disponible directamente en tienda |
| Las recompensas pueden tardar días o semanas en procesarse | Los ahorros son inmediatos |
| Puede ayudar a rastrear gastos digitalmente | Generalmente no incluye herramientas de seguimiento |
| A menudo limitado a categorías o tiendas elegibles | Depende de promociones de tienda |
Tipos de cashback en 2026
No todos los programas de cashback funcionan igual. Antes de registrarte en un programa, es importante revisar detalles como tarifas anuales, tasas de interés, canje mínimo, políticas de vencimiento y categorías de gasto.
Cashback de tasa fija
Este tipo devuelve el mismo porcentaje de cashback en todas las compras. Ejemplo: 1.5% de cashback en todo lo que compres. Esta estructura es simple porque no necesitas rastrear categorías ni ofertas rotativas.
Cashback por categorías
Algunas tarjetas o apps ofrecen porcentajes más altos de cashback en categorías específicas como supermercados, restaurantes, gasolineras o suscripciones de streaming. Por ejemplo: 3% en comestibles, 2% en gasolina, 1% en todas las demás compras.
Categorías rotativas de cashback
Algunos proveedores cambian las categorías de cashback cada pocos meses. Un trimestre puede enfocarse en gasolineras y tiendas de comestibles; otro puede incluir compras en línea y viajes. Estos programas a veces requieren activación manual cada trimestre.
Bonos de bienvenida
Ciertas tarjetas de crédito ofrecen bonos introductorios de cashback si gastas un monto mínimo durante los primeros meses después de abrir la cuenta. Por ejemplo: gasta $500 en los primeros 3 meses y recibe $150 de bonus de cashback. La Comisión Federal de Comercio recomienda revisar cuidadosamente los términos antes de solicitar productos financieros con ofertas promocionales.
¿Dónde puedes obtener cashback en Estados Unidos?
Tarjetas de crédito:
Muchas tarjetas de crédito en EE.UU. incluyen recompensas de cashback. Algunos ejemplos incluyen productos de Discover, Chase, Capital One y American Express. Algunas se enfocan en categorías como restaurantes o viajes, mientras que otras ofrecen cashback de tasa plana.
Tarjetas de débito:
Algunas instituciones financieras ofrecen tarjetas de débito con cashback, aunque las recompensas suelen ser menores que las de las tarjetas de crédito. Esto puede ser atractivo para personas que prefieren evitar deudas o intereses de tarjeta de crédito.
Apps de cashback:
Varias apps móviles se asocian con minoristas y ofrecen recompensas de cashback por compras. Ejemplos incluyen Rakuten, Ibotta, Upside y Honey. Estas apps pueden proporcionar cashback para compras en supermercados, compras en línea, gasolineras y restaurantes.
Programas de lealtad de tiendas:
Los minoristas a veces ofrecen cashback o recompensas de tienda a través de programas de membresía. Por ejemplo, supermercados, farmacias y tiendas de mayoreo pueden devolver crédito en tienda o puntos de ahorro después de las compras.
Cashback vs. puntos vs. millas: ¿cuál es mejor?
Aunque a menudo se agrupan bajo la categoría de 'recompensas', cada uno funciona diferente y puede ser útil dependiendo de los hábitos de gasto, metas financieras y estilo de vida de una persona.
Los programas de cashback generalmente devuelven un porcentaje del dinero gastado en compras elegibles. Los sistemas de puntos usualmente asignan un valor numérico a las compras que luego puede canjearse por productos, tarjetas de regalo, descuentos o servicios. Las millas de viaje están típicamente asociadas con aerolíneas, hoteles o tarjetas de crédito enfocadas en viajes.
| Cashback | Puntos | Millas |
|---|---|---|
| Devuelve dinero | Valor del sistema de recompensas | Recompensas enfocadas en viajes |
| Gasto flexible | A menudo canjeable en ecosistemas específicos | Generalmente vinculado a aerolíneas u hoteles |
| Recompensa después de gastar | Los valores de canje varían | Mejor para viajeros frecuentes |
| Común para compras cotidianas | Puede incluir tarjetas de regalo o productos | Se usa frecuentemente para viajar |
Para muchas personas, especialmente las enfocadas en obtener algún valor en gastos cotidianos como comestibles, transporte, gasolina o compras del hogar, el cashback puede sentirse más útil ya que la recompensa está directamente conectada al dinero en lugar de sistemas de conversión o programas de viaje.
3 consejos prácticos para usar el cashback de forma responsable
1. Usa el cashback para compras que ya tenías planeadas
Enfócate en gastos recurrentes como comestibles, gasolina, transporte y facturas de servicios. Esto te ayuda a evitar gastar de más simplemente para ganar recompensas.
2. No compres cosas que no necesitas
Una oferta de cashback no hace automáticamente que una compra valga la pena. Por ejemplo, gastar $200 para ganar $4 de cashback puede no ayudar a tus finanzas si la compra fue innecesaria.
3. Rastrear tus ganancias de cashback
Muchas apps y plataformas financieras te permiten monitorear categorías de gasto, totales de cashback y recompensas mensuales. Rastrear tus recompensas puede ayudarte a entender tus patrones de gasto y mantener metas financieras.
¿Común ofrece cashback?
No. Común actualmente no ofrece programas de cashback.
Sin embargo, Común proporciona herramientas y recursos que ofrecen orientación para inmigrantes latinoamericanos navegando el sistema financiero de EE.UU.
Aunque el cashback puede ser útil para algunas personas, es importante prestar atención a las comisiones, ya que los ahorros cuando se incluyen las comisiones pueden no ser tan fuertes como se percibe inicialmente. Al comparar herramientas financieras en EE.UU., el cashback es solo un factor a considerar. Las tarifas, comisiones, accesibilidad de la cuenta y transparencia también pueden afectar tu experiencia financiera con el tiempo.
El costo de Común para abrir una cuenta de débito es $0, igual que el saldo mínimo de $0 y la comisión mensual de $0 para la cuenta de débito.
Preguntas frecuentes
¿Qué es el cashback y cómo funciona?
El cashback es un sistema de recompensas que devuelve un porcentaje de tus compras después de gastar dinero usando tarjetas, apps o programas de lealtad elegibles.
¿Cómo se calcula el cashback?
El cashback generalmente se calcula como un porcentaje del monto de la compra. Por ejemplo, si gastas $100 y tu tasa de cashback es 2%, recibes $2 de vuelta.
¿Dónde puedo obtener cashback en Estados Unidos?
El cashback está disponible comúnmente a través de tarjetas de crédito, tarjetas de débito, apps de compras y programas de lealtad de minoristas.
¿Cuál es la diferencia entre cashback y puntos?
El cashback devuelve dinero directamente, mientras que los puntos son parte de sistemas de recompensas que solo pueden canjearse por productos específicos, tarjetas de regalo o servicios.
¿Común ofrece cashback?
No. Común actualmente no ofrece cashback.
¿El cashback es gravable?
En muchos casos, el cashback ganado a través de compras generalmente se trata como un reembolso en lugar de ingreso gravable. Sin embargo, el tratamiento fiscal puede variar dependiendo de cómo se ganen las recompensas. El IRS recomienda consultar a un profesional fiscal para situaciones específicas.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


