
Educación Financiera
Cómo llenar un money order: guía paso a paso
Guía paso a paso para llenar un money order correctamente en EE.UU.: qué escribir, dónde firmarlo, cómo guardar el recibo y qué alternativas digitales existen.
8 min read

22 Jun 2026
Cómo llenar un money order: guía paso a paso
Un money order es un pago en papel prepagado que se usa frecuentemente para renta, facturas o enviar dinero de forma segura por correo. Para llenarlo correctamente, necesitas agregar el nombre del destinatario, tu información, firmar al frente y guardar el recibo para rastrear o reemplazar el pago si es necesario.
Los money orders siguen siendo ampliamente usados en Estados Unidos, especialmente para situaciones donde se necesita un método de pago seguro en papel. Incluso en 2026, muchos propietarios, empresas de servicios públicos, oficinas gubernamentales y destinatarios individuales siguen aceptando o requiriendo money orders para ciertos pagos.
Para muchas personas, especialmente inmigrantes, recién llegados a EE.UU. o personas sin cuenta bancaria tradicional, los money orders pueden sentirse más accesibles que los cheques personales. Al mismo tiempo, llenar un money order incorrectamente puede causar retrasos, hacer que el pago sea inválido o crear problemas si se pierde. Saber exactamente qué información escribir y dónde puede ayudar a evitar inconvenientes innecesarios.
¿Qué es un money order?
Un money order es un pago en papel prepagado que funciona de manera similar a un cheque. En lugar de extraer dinero directamente de una cuenta bancaria, pagas el monto completo por adelantado al comprarlo.
Una vez completado, el money order generalmente puede:
- Enviarse por correo a un destinatario
- Depositarse en una cuenta bancaria
- Cobrarse en ubicaciones aprobadas
Debido a que el pago es prepagado, los money orders generalmente se consideran más seguros que enviar efectivo por correo.
Los money orders se usan comúnmente para:
- Pagos de renta
- Facturas de servicios
- Tarifas gubernamentales
- Pagos enviados por correo
- Enviar dinero a familiares
- Situaciones donde no se aceptan cheques personales
La mayoría de los money orders también incluyen un recibo o número de seguimiento que puede ayudar a verificar si el pago fue cobrado. Sin embargo, a diferencia de muchas apps de pago digital, los money orders típicamente no se rastrean en tiempo real.
¿Cuándo usar un money order vs otras opciones?
Los money orders pueden seguir teniendo sentido en ciertas situaciones, especialmente cuando:
- Un propietario solo acepta money orders
- No tienes una cuenta de cheques en EE.UU.
- Necesitas enviar un pago seguro por correo
- El destinatario no usa apps de pago digital
- No quieres compartir información bancaria
¿Dónde comprar un money order?
Los money orders están disponibles en muchos lugares en Estados Unidos. Las tarifas y montos máximos varían dependiendo del emisor.
USPS (Servicio Postal de Estados Unidos):
El Servicio Postal de EE.UU. es uno de los lugares más comunes para comprar money orders. Los money orders domésticos típicamente cuestan entre $1.45 y $1.95 dependiendo del monto. Los money orders de USPS no vencen.
Walmart:
Muchas ubicaciones de Walmart ofrecen money orders a través de los servicios de MoneyGram. Las tarifas pueden ser más bajas que los bancos tradicionales, aunque aplican límites dependiendo de la ubicación.
Western Union:
Las ubicaciones de Western Union también venden money orders. Algunas tiendas ofrecen horarios extendidos.
Bancos y cooperativas de crédito:
Algunos bancos y cooperativas de crédito emiten money orders a titulares de cuentas. Las tarifas pueden variar dependiendo de si ya tienes cuenta con la institución.
Paso 1: Llena el nombre del destinatario
El primer y más importante paso es escribir el nombre legal completo del destinatario en la sección 'Pay to', 'Pay to the Order of' o 'Payee'.
Consejos:
- Escribe claramente usando tinta negra o azul
- Verifica la ortografía
- Evita apodos a menos que se soliciten específicamente
- No dejes esta sección en blanco
Si el nombre es incorrecto, el destinatario puede tener problemas para depositar o cobrar el money order. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrar o depositar el money order con identificación válida.
Paso 2: Llena el nombre y dirección del remitente
Luego, escribe tu propia información en la sección del comprador o remitente. Dependiendo del emisor, el formulario puede pedir: nombre completo, dirección, ciudad y estado, número de teléfono.
Esta información ayuda a identificar quién compró el money order si hay un problema después. Si se pierde, es robado o nunca se recibe, la información del remitente puede ayudar durante el proceso de reemplazo o reembolso.
Paso 3: Firma al frente y agrega un memo
La mayoría de los money orders incluyen una línea de firma al frente. Firma solo donde se indique al comprador o remitente que firme.
No firmes la parte de atrás.
La parte de atrás está reservada para el destinatario cuando cobra o deposita el money order.
Algunos money orders también incluyen una sección de memo o número de cuenta. Esto puede ayudar al destinatario a identificar para qué es el pago. Ejemplos incluyen: número de apartamento para renta, número de cuenta de servicios, número de factura, propósito del pago.
Paso 4: Guarda tu recibo
Muchas personas accidentalmente tiran el recibo adjunto al money order. Esta es una de las partes más importantes de la transacción.
El recibo usualmente contiene: información de seguimiento, número de serie, monto de compra, fecha de compra.
Guarda el recibo hasta que el money order haya sido cobrado o depositado exitosamente. Si se pierde, es robado o se retrasa, el recibo puede ayudarte a: solicitar un reemplazo, verificar si fue cobrado, contactar al servicio de atención al cliente, presentar un reclamo.
Errores comunes que evitar
Dejar campos en blanco:
Las secciones en blanco pueden permitir que alguien más agregue información después. Llena el money order completamente antes de entregarlo o enviarlo.
Usar información incorrecta del destinatario:
Los nombres mal escritos o la información incorrecta del negocio pueden retrasar el proceso de pago.
Firmar la parte de atrás:
Solo el destinatario debe firmar la parte de atrás del money order.
Tirar el recibo:
Siempre guarda tu recibo hasta que se confirme el pago.
Usar lápiz o letra ilegible:
Usa tinta permanente y escribe claramente para reducir problemas de procesamiento.
Enviar efectivo por correo en lugar de money order:
Si necesitas enviar un pago por correo, los money orders son generalmente más seguros que enviar efectivo.
Alternativas digitales a los money orders
Aunque los money orders siguen teniendo usos legítimos, muchos pagos cotidianos ahora se manejan digitalmente.
Las alternativas digitales comunes incluyen: Venmo, Cash App, Zelle, transferencias bancarias, apps de pago con tarjeta de débito.
Para personas que regularmente envían dinero dentro de EE.UU. o a Latinoamérica, Común ofrece opciones de transferencia digital a través de Pay.
Pay permite a los usuarios elegibles enviar dinero usando: enlaces de pago, códigos QR, números de teléfono, direcciones de correo electrónico, nombres de usuario, tarjetas de débito.
A diferencia de los money orders enviados por correo, las transferencias digitales dentro de las apps generalmente se pueden rastrear directamente desde el teléfono.
Común también ofrece remesas internacionales a Latinoamérica desde $2.99, un servicio adicional de la plataforma relevante para personas que anteriormente dependían del envío de money orders internacionalmente.
Elegir la opción de pago correcta para tus necesidades
Los money orders siguen desempeñando un papel importante para muchas personas en EE.UU., especialmente para pagos de renta, formularios gubernamentales, pagos por correo o situaciones donde se prefiere documentación en papel.
Al mismo tiempo, los pagos digitales han ampliado las opciones disponibles para transferencias cotidianas de dinero. La elección correcta depende de la situación. Para pagos formales requeridos en papel, los money orders aún pueden tener sentido. Para envíos cotidianos entre familiares, amigos o contactos de confianza, las herramientas de pago digital pueden sentirse más prácticas y fáciles de rastrear.
Preguntas frecuentes
¿Cuánto cuesta un money order?
Los money orders típicamente cuestan entre $1.45 y $10 dependiendo del emisor, monto y ubicación. Los de USPS generalmente van de $1.45 a $1.95.
¿Puede cualquiera cobrar un money order?
No. Una vez escrito el nombre del destinatario, solo esa persona debería poder cobrarlo o depositarlo con identificación válida.
¿Por cuánto tiempo es válido un money order?
Muchos money orders no vencen, aunque algunos emisores pueden cobrar tarifas de servicio después de largos períodos de inactividad. Los money orders de USPS no vencen.
¿Qué pasa si cometo un error en un money order?
Si cometes un error antes de enviar el money order, evita tachar la información. Contacta al emisor sobre opciones de reemplazo. Algunos emisores pueden cobrar una tarifa de reemplazo o cancelación.
¿Puedo rastrear un money order?
Generalmente puedes verificar si un money order fue cobrado contactando al emisor y proporcionando la información del recibo.
¿Cuál es una alternativa digital a un money order?
Las alternativas digitales de terceros incluyen Venmo, Cash App y Zelle para transferencias entre personas. Por su parte, Común ofrece Pay para enviar dinero dentro de EE.UU., además de remesas internacionales a Latinoamérica desde $2.99.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
¿Cómo se endosa un cheque? Tu guía paso a paso segura y detallada
8 min de lectura
A pesar de que los métodos de pago digitales han cobrado gran relevancia en prácticamente todo el mundo, los cheques siguen siendo fundamentales para llevar a cabo algunas transacciones, en especial para personas sin cuenta bancaria.
Según datos recientes, el 61 % de los estadounidenses todavía utiliza cheques. Sin embargo, el 17 % ha sido víctima de fraude por cheques.
Saber cómo se endosa un cheque en Estados Unidos es una medida de seguridad necesaria para evitar fraudes. Si bien puede ser un procedimiento confuso, es crucial conocerlo para evitar inconvenientes.
En este artículo te explicaremos paso a paso cómo endosar cheques correctamente, así como los datos que necesitas escribir en su reverso para poder cobrar el monto estipulado.
¿Qué es el endoso de un cheque y por qué es tan importante en EE. UU.?
El endoso de un cheque es una firma en el reverso del mismo, que funciona como autorización para que pueda ser cobrado en una institución financiera.
Su principal función es validar el cobro del cheque, así como autorizar la transferencia de fondos o ceder el poder a otra persona.
Saber cómo se endosa un cheque es indispensable porque es un requisito de seguridad primordial en el sistema financiero de Estados Unidos, como medida de protección para el portador y de los fondos depositados.
¿Cuál es la forma correcta de endosar un cheque, y dónde firmar?
A continuación, te mostramos cómo realizar el endosado antes de cobrar cheques en el banco.
Paso 1: Verifica los detalles del cheque
Asegúrate de que los datos del anverso del cheque sean correctos, como el nombre del beneficiario, cantidad de dinero en número y letra, e institución bancaria.
Paso 2: Localiza el área de endoso
Voltea el cheque y localiza la leyenda “Endorse Here” o “Do not write below this line”. Evita escribir por debajo del área señalada.
Paso 3: Firma el cheque con precisión
Firma el cheque en el recuadro marcado, según el tipo de endoso que requieras. A continuación, te explicaremos todo sobre los diferentes tipos.
Pero, ¿qué hacer si el nombre del beneficiario es incorrecto?
Ejemplo de cómo endosar un cheque si el nombre está mal escrito
En caso de que el nombre del beneficiario sea incorrecto, primero debes firmar como aparece y después con el nombre corregido.
James Smit — James Smith
Paso 4: Considera un endoso restrictivo (¡Altamente recomendado!)
El endoso restrictivo es una medida de seguridad para evitar que un tercero no autorizado cobre el cheque, dado que restringe la forma de pago a una cuenta bancaria registrada. Se vincula a la información proporcionada en el reverso del cheque.
Paso 5: Endosos de múltiples beneficiarios
En caso de que el cheque esté dirigido a más de un beneficiario, será necesario que uno o todos firmen el endoso, dependiendo de cómo esté escrito.
- Katy Adams and Mark Palmer: Se requieren las firmas de ambos
- Katy Adams or Mark Palmer: Una firma es suficiente
- Katy Adams and/or Mark Palmer: Según el banco intermediario, puede requerir una o dos firmas
- Katy Adams, Mark Palmer, etc.: El banco determina si una o todas las firmas son necesarias
Tipos de endosos: conoce las opciones para tus cheques
Antes de realizar el endoso de tu cheque, verifica cuál tipo es el más adecuado según el movimiento que requieras hacer. Por ejemplo, el endoso restrictivo es una manera de asegurar tu dinero, tal y como el uso de alternativas financieras modernas, como Común, un servicio integral que te da acceso a herramientas financieras unificadas y eficientes.
Endoso en blanco
El endoso en blanco se lleva a cabo cuando el mismo beneficiario cobra el cheque en efectivo. En este caso solo se necesita la firma en la parte indicada.
Endoso restrictivo
El endoso restrictivo es una medida de seguridad para que los fondos sean depositados en una cuenta bancaria específica.
Para ello debes incluir la leyenda for deposit only to + nombre del banco, número de cuenta y firma.
Este es el método más recomendado para los usuarios de Común que realizan depósitos vía móvil, ya que brinda protección al cheque ante posibles extravíos y asegura que el dinero se deposite en la cuenta designada.
Endoso a un tercero
En caso de que el cheque vaya a ser cobrado por un tercero, es necesario endosarlo de la siguiente manera.
Pay to the order of: (nombre de otra persona) + firma
Es importante que extremes precauciones con esta modalidad de endoso. Recurre a ella solo con personas de confianza, y en caso de robo o extravío de un cheque, repórtalo a la institución financiera de inmediato.
Endoso de negocios
El endoso de negocios se hace cuando un cheque es cobrado a nombre de una empresa. Para ello es necesario incluir el nombre completo de la compañía, seguido de la firma del representante legal autorizado para cobrarlo.
Endoso para depósito móvil
Para depositar los fondos de un cheque a través de una aplicación o de banca móvil, es necesario endosarlo de la siguiente manera:
For mobile deposit only + tu firma.
Deposita tu cheque endosado con facilidad y seguridad usando Común
Hacer el cambio de cheques es un proceso que requiere de un especial cuidado y atención, a fin de evitar errores y contratiempos que puedan afectar la operación.
En esta ocasión aprendimos la importancia de endosar correctamente un cheque en Estados Unidos, así como los diferentes tipos que existen, de acuerdo con las modalidades de cobro disponibles.
Ahora que sabes cómo se llena un cheque por la parte de atrás, puedes contar con Común para depositar los fondos a través de la aplicación móvil.
Evita filas: deposita tu cheque desde la app; la disponibilidad de fondos puede variar.
Común te ofrece la seguridad necesaria para cuidar tu dinero y tus datos personales
Es una plataforma accesible para inmigrantes en Estados Unidos, solicita la apertura de tu cuenta con documentación de tu país
Obtén soporte en español y en inglés, disponible 24/7
Accede a una aplicación móvil integral para manejar tus finanzas personales de la manera más sencilla
Común no solo facilitará el proceso de depósitos de cheques, sino que transformará tu vida financiera en Estados Unidos. Abre tu cuenta hoy y descúbrelo.
Preguntas Frecuentes
¿Es obligatorio endosar un cheque en Estados Unidos?
En la mayoría de las ocasiones, sí es necesario. En caso de que solicites depósito mediante cajero automático, ATM o aplicación móvil, es posible que el banco no requiera endoso.
¿Qué pasa si firmo mal el cheque al endosarlo?
Evitar tachaduras o rayones y endosa el cheque nuevamente. En caso de que el banco lo rechace, solicita al emisor que gire uno nuevo.
¿Puedo endosar un cheque a otra persona?
Puedes endosar un cheque para que sea cobrado por otra persona con la leyenda “pay to order of” junto al nombre del beneficiario. Aunque este trámite está restringido a las políticas específicas de cada banco.
¿Es seguro depositar un cheque con la aplicación móvil?
Es seguro depositar un cheque a través de la aplicación móvil de Común, ya que tus datos están cifrados y cuenta con otras medidas de seguridad, como verificación en dos pasos.
Educación Financiera
Cómo renovar tu ITIN: guía paso a paso
8 min de lectura
Cómo renovar tu ITIN: guía paso a paso
Tu ITIN puede haber expirado si no lo has usado en una declaración de impuestos federal durante tres años fiscales consecutivos. Para renovarlo, debes presentar el Formulario W-7 al IRS, el mismo formulario usado para solicitar un nuevo ITIN. No necesitas esperar a la temporada de impuestos para iniciar el proceso de renovación, y puedes presentar tu renovación antes de declarar impuestos.
¿Cuándo expira un ITIN?
Un ITIN (Número de Identificación Personal del Contribuyente) es un número de procesamiento fiscal de 9 dígitos emitido por el IRS. Está diseñado específicamente para personas que necesitan reportar ingresos y declarar impuestos en Estados Unidos pero no son elegibles para un Número de Seguro Social (SSN).
Un ITIN expira cuando no ha sido usado en una declaración de impuestos federal durante tres años fiscales consecutivos. El IRS explica que la expiración entra en vigor el 31 de diciembre del tercer año de no uso.
Un ITIN no expira porque haya pasado el tiempo, sino porque no se ha usado para declaraciones fiscales federales. Una vez expirado, el número permanece igual y generalmente puede renovarse en lugar de reemplazarse. Un ITIN expirado no borra declaraciones fiscales previas ni registros financieros asociados con él.
¿Cómo sabes si tu ITIN ha expirado?
Una señal de que un ITIN puede haber expirado es no haber presentado una declaración de impuestos federal con ese número durante varios años. Si han pasado tres años fiscales consecutivos sin usar el ITIN, el número puede ya no estar activo según las reglas actuales del IRS.
El IRS también puede enviar un aviso informándote que tu ITIN necesita renovarse. Recibir un aviso de renovación no significa que haya un problema con tu registro. Simplemente significa que el IRS ha determinado que se requiere renovación antes de que el número pueda usarse de nuevo para propósitos de declaración fiscal.
El software de impuestos también puede indicar que un ITIN ha expirado al preparar una declaración. Si no estás seguro de si tu ITIN ha expirado, revisar correspondencia del IRS o declaraciones de impuestos pasadas también puede ser una forma de confirmar el estado.
¿Qué pasa si tu ITIN expira?
Un ITIN expirado puede retrasar el procesamiento de una declaración de impuestos federal. Según el IRS, ciertos créditos fiscales y beneficios asociados a una declaración pueden no estar disponibles hasta que el ITIN haya sido renovado.
Un ITIN expirado no cancela declaraciones de impuestos previas, no cambia tu historial fiscal, ni crea una nueva identidad fiscal. El IRS mantiene los registros asociados con el número original incluso si ese número ha expirado por falta de uso.
Un ITIN expirado tampoco afecta automáticamente las cuentas financieras que fueron abiertas usando ese número. Sin embargo, puede requerirse un ITIN activo al completar trámites futuros relacionados con impuestos o al solicitar ciertos productos y servicios financieros.
Si tu ITIN ha expirado, el paso más práctico puede ser iniciar el proceso de renovación antes de presentar tu próxima declaración de impuestos federal. Actuar temprano puede ayudar a evitar retrasos y trámites adicionales durante la temporada de impuestos.
¿Qué necesitas para renovar tu ITIN?
Para renovar un ITIN, debes completar el Formulario W-7 y marcarlo como solicitud de renovación.
También necesitas documentación que pruebe identidad y estatus extranjero. El IRS enumera documentos aceptables en sus instrucciones oficiales, que incluyen: pasaporte, identificación con fotografía del Servicio de Ciudadanía e Inmigración de EE.UU. (USCIS), visa emitida por el Departamento de Estado de EE.UU., licencia de conducir de EE.UU., licencia de conducir extranjera, tarjeta de identificación militar extranjera, tarjeta de identificación nacional (debe contener nombre, fotografía, dirección, fecha de nacimiento y fecha de vencimiento), entre otros.
Si tu nombre legal ha cambiado desde que se emitió tu ITIN, puede requerirse documentación de respaldo como un certificado de matrimonio o una orden judicial.
Cómo renovar tu ITIN: paso a paso
1. Completa el Formulario W-7
Llena el Formulario W-7 e indica que estás renovando un ITIN existente. Asegúrate de que todos los detalles personales coincidan con tus documentos oficiales.
2. Reúne los documentos requeridos
Recolecta documentos de identificación que prueben identidad y estatus extranjero. El IRS detalla los documentos aceptables en las instrucciones del Formulario W-7.
3. Adjunta documentación de respaldo
Incluye cualquier documento adicional requerido para tu situación, como registros de cambio de nombre o avisos previos del IRS.
4. Presenta tu solicitud
Puedes presentar el Formulario W-7 por correo, a través de un Agente Certificador autorizado por el IRS, o en ciertos Centros de Asistencia al Contribuyente del IRS.
5. Espera el procesamiento del IRS
El IRS revisa la solicitud y los documentos de respaldo antes de emitir confirmación. Guarda copias de todo lo enviado para tu referencia.
¿Cuánto tarda la renovación del ITIN?
Los tiempos de procesamiento varían a lo largo del año, pero el IRS actualmente recomienda a los solicitantes esperar aproximadamente siete a once semanas para recibir notificación sobre una solicitud o renovación de ITIN. Según la guía del IRS, el procesamiento puede tomar nueve a once semanas durante la temporada alta de impuestos o cuando las solicitudes se presentan desde fuera de Estados Unidos.
Presentar una solicitud completa puede ayudar a prevenir retrasos innecesarios. Las solicitudes que faltan documentos requeridos pueden tardar más porque el IRS debe solicitar información adicional antes de continuar con el procesamiento.
¿Puede Común ayudarme a renovar mi ITIN?
Sí. El servicio de ITIN de Común ayuda tanto con nuevas solicitudes de ITIN como con renovaciones.
El servicio de ITIN de Común cuesta $199 e incluye orientación durante todo el proceso de renovación. El servicio trabaja con agentes certificados por el IRS que ayudan a preparar el papeleo requerido, explican los requisitos y responden preguntas en español.
El proceso puede completarse desde tu teléfono, lo que facilita organizar documentos y rastrear el progreso sin necesidad de visitar múltiples oficinas. Común también ofrece garantía de devolución de dinero si la solicitud de ITIN no es aprobada según los términos del programa.
Preguntas frecuentes
¿Todos los ITIN expiran?
No todos los ITIN expiran inmediatamente o al mismo tiempo. Según el IRS, un ITIN expira si no ha sido usado en una declaración de impuestos federal durante tres años fiscales consecutivos.
¿Puedo renovar mi ITIN sin declarar impuestos?
En algunos casos, sí. El IRS permite excepciones donde el Formulario W-7 puede presentarse sin una declaración de impuestos dependiendo de la elegibilidad.
¿Qué formulario uso para renovar mi ITIN?
Usas el Formulario W-7 tanto para nuevas solicitudes como para renovaciones.
¿Cuánto tarda renovar un ITIN en 2026?
El IRS estima aproximadamente siete semanas para el procesamiento. Puede tomar de nueve a once semanas durante la temporada de impuestos o para ciertas solicitudes internacionales.
¿Puedo seguir usando mi cuenta de Común si mi ITIN expira?
Un ITIN expirado no borra tu historial financiero. Si tienes preguntas sobre cómo un ITIN expirado puede afectar tu cuenta específica, contacta directamente a Común para orientación según tu situación.
¿Qué pasa con mi reembolso de impuestos si mi ITIN expira?
Si un ITIN está expirado, el IRS puede retrasar el procesamiento de una declaración hasta que sea renovado. Según el IRS, ciertos beneficios fiscales pueden no estar disponibles hasta que el ITIN haya sido renovado, lo que puede afectar el tiempo de un reembolso.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank.
Inmigración
¿Cómo hacer un currículum en Estados Unidos? Paso a paso + Plantilla
8 min de lectura
Guía práctica + plantilla para crear tu currículum en Estados Unidos
Conseguir un trabajo estable y bien remunerado es el principal objetivo de miles de inmigrantes que llegan a Estados Unidos en busca de una mejor calidad de vida.
Para ello, es muy importante contar con un currículum vitae optimizado, que resuma la información personal, la experiencia laboral, la formación académica y todos los datos que puedan ser relevantes para los encargados de reclutamiento y selección.
Es probable que antes te hayas enfrentado con el reto de elaborar y pulir un CV para postularte a un trabajo en tu país de origen.
Sin embargo, conocer los estándares de Latinoamérica no es suficiente, ya que los currículums americanos tienen diferencias sustanciales, como la extensión y el enfoque en objetivos.
Dominar un nuevo formato de currículum puede resultar un desafío, además de que el proceso suele generar frustración si no recibes respuesta después de enviar decenas de postulaciones.
Esto no quiere decir necesariamente que no cuentes con las habilidades requeridas, sino que tu CV puede necesitar algunos ajustes para que los reclutadores estadounidenses lo tomen en cuenta.
En este artículo buscamos aligerar esa carga para los candidatos inmigrantes que buscan trabajo, a través de una guía completa y ejemplos de currículums que te servirán para elaborar el tuyo al finalizar la lectura.
Diferencias entre un currículum en EE. UU. y uno de Latinoamérica
Aunque tengas claro cómo elaborar un currículum de trabajo en América Latina, es fundamental que tomes en cuenta algunas diferencias con respecto al estándar en Estados Unidos.
Estas son las principales diferencias entre un currículum profesional de América Latina y Estados Unidos.
- Extensión
En América Latina es común encontrar CV de 2 o más páginas, mientras que el “resume” americano se simplifica a una sola página.
- Enfoque en logros cuantificables
Los reclutadores americanos buscan datos cuantificables y resultados medibles; mientras que en Latinoamérica es usual incluir descripciones de tareas y responsabilidades.
- No incluir foto, edad o estado civil
Por motivos de prevención de la discriminación, el resumen profesional de Estados Unidos no suele incluir fotografía, edad, ni nacionalidad.
- Adaptación con keywords para pasar filtros ATS
La utilización de filtros ATS para detectar palabras clave es una práctica extendida en prácticamente todas las empresas americanas.
- Formato
Mientras que en América Latina se suelen usar plantillas de CV coloridas y con diseños llamativos, en Estados Unidos los reclutadores prefieren formatos más minimalistas para no entorpecer la lectura de la información.
Tener en cuenta estas diferencias es fundamental para un inmigrante, debido a que incrementa las posibilidades de ser considerado tanto por reclutadores, como por sistemas automáticos.
7 pasos para hacer un currículum en Estados Unidos
Aquí tienes el paso a paso para redactar un buen currículum estadounidense a prueba de filtros automáticos y optimizado para llamar la atención de los reclutadores americanos.
Paso 1. Elige el formato adecuado
Es esencial que evites usar diseños llamativos, dado que pueden dificultar la lectura y perjudicar el resultado en el filtro ATS. Opta por un formato limpio, ordenado y fácil de procesar.
Paso 2. Llena la información de contacto
Incluye tu nombre completo, número de teléfono de EE. UU., correo electrónico profesional y el enlace de tu perfil de LinkedIn.
Recuerda que no es necesario incluir fotografía, fecha de nacimiento ni estado civil.
Paso 3. Escribe tu perfil profesional
Al incluir tu perfil, es muy importante que escribas de manera muy concisa y que incluyas palabras clave. Esta sección debe ser un párrafo que resuma brevemente tu historial laboral, intereses, logros y objetivos profesionales.
Paso 4. Ten clara tu experiencia laboral
Es fundamental que expliques tu experiencia profesional de manera clara y en orden cronológico.
- Usa viñetas para enlistar tus últimos puestos e incluye el nombre de la empresa, el puesto, el cargo, la fecha de ingreso y la fecha de finalización.
- Muestra logros cuantificables en cada uno de tus trabajos.
Para redactar tus logros profesionales, ten en cuenta la fórmula XYZ, que se compone de la siguiente manera:
- X: lo que hiciste
- Y: cómo lo hiciste
- Z: resultado obtenido.
Por ejemplo:
“Mejoré la identidad visual de la marca, a través del rebranding de la página de e-commerce, lo que redujo la tasa de abandono un 50 %”.
Paso 5. Tu educación
Enlista tu formación académica profesional e incluye el nombre de la institución académica, carrera y período.
Paso 6. Selecciona tus skills
La sección de habilidades es fundamental para que tu CV sobresalga del resto.
También es recomendable dividir esta sección en habilidades blandas y habilidades técnicas.
- Habilidades blandas: comunicación, trabajo en equipo, gestión de tiempo, atención al detalle.
- Habilidades técnicas: programas de diseño y edición.
Paso 7. Secciones opcionales
Según la vacante y tu perfil, puedes agregar otras secciones relevantes, como los idiomas que dominas, certificaciones adicionales y voluntariados.
Esta información te puede diferenciar de otros candidatos dado que te dota de habilidades adicionales que podrían resultar interesantes para la vacante.
Ejemplo de currículum en Estados Unidos
Aquí tienes un ejemplo de cómo debería verse un currículum optimizado, según los estándares de las compañías estadounidenses.
En esta página puedes descargar plantillas de CV en inglés para personalizar el tuyo según tu experiencia.
El último paso es adaptar este ejemplo a tu propio perfil profesional y trayectoria, lo cual puede diferir en caso de que seas recién graduado o que ya cuentes con experiencia.
- Recién graduado: si no tienes experiencia, enfócate en tu formación académica, resalta proyectos valiosos, prácticas profesionales, pasantías, voluntariados y proyectos personales.
- Profesional con trayectoria: adapta el ejemplo con tu propio historial de trabajo y utiliza la fórmula XYZ para resaltar tus logros profesionales.
Errores comunes que debes evitar al crear una hoja de vida en Estados Unidos
Estos son algunos puntos a evitar al redactar tu CV.
- Usar el mismo currículum para todos los trabajos: procura adaptar tu CV al puesto de trabajo al que deseas postular.
- Incluir foto o datos personales innecesarios: recuerda que en Estados Unidos estos datos son irrelevantes.
- Traducir mal los términos clave: si tienes dudas sobre cómo traducir un término del español al inglés, consulta a un traductor o compara diferentes fuentes en internet.
- Hacerlo muy extenso: tu currículum no debe exceder una página, de lo contrario, puede ser descartado aunque poseas las habilidades necesarias.
- Usar un diseño con gráficos que no pase filtros ATS: quizás pienses que los modelos de currículum con diseño llamativo les gustan a los reclutadores, pero lo cierto es que es poco probable que pasen los filtros ATS.
Común, tu aliado para una vida financiera en Estados Unidos
Contar con un buen currículum es fundamental para insertarte con éxito en el campo laboral estadounidense.
Del mismo modo que un CV abre las puertas a un buen empleo, Común abre las puertas de la estabilidad financiera para los inmigrantes.
Conoce Común, la opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
¡Descubre todos los beneficios de Común!
- Apertura de cuenta corriente con identificación oficial calificada de tu país de origen.
- App móvil disponible en español y en inglés.
- Facilidad para recibir pagos de empleadores, cobrar cheques y enviar dinero a Latinoamérica.
Conoce Común, la opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, revisa la siguiente sección.
¿Es necesario incluir referencias en el currículum?
No es necesario incluir referencias en el CV, ya que las empresas suelen pedirlas en etapas avanzadas.
¿Cuáles son los 3 datos más importantes en un currículum?
Los 3 datos más relevantes son: Información de contacto, experiencia profesional y habilidades.
¿En qué idioma debe estar mi currículum para aplicar en EE. UU.?
El formato de currículum que se usa en Estados Unidos se está empezando a usar en otros países, por lo que el idioma debe ser acorde a la propuesta laboral.
Educación Financiera
Cómo Cobrar un Cheque: Un Proceso Paso a Paso
8 min de lectura
Con Común puedes cobrar un cheque sin ir al banco: tómale una foto desde la app y el dinero se deposita en tu cuenta sin costo. También puedes usar la red de más de 88,000 ubicaciones de depósito en efectivo si prefieres cobrar en persona.
En el mundo de las finanzas, la capacidad de cobrar un cheque de manera eficiente y segura es una necesidad fundamental. Desde cheques de nómina hasta cheques de devolución de impuestos, el mecanismo de convertir estas promesas de papel en poder de compra real es un aspecto crítico de la gestión financiera. Este artículo proporciona una guía sobre qué es un cheque, cómo cobrarlo y dónde hacerlo, asegurando que estés bien equipado para navegar este proceso.
¿Qué es un Cheque?
Un cheque es un instrumento escrito, fechado y firmado que ordena a un banco pagar una cantidad específica de dinero de la cuenta del emisor del cheque a la persona o entidad cuyo nombre está escrito en el cheque. El destinatario (beneficiario) luego deposita o cobra el cheque para acceder a los fondos.
Los cheques son una forma tradicional de pago que permite a individuos y empresas realizar transacciones sin la necesidad de un intercambio inmediato de efectivo. Pueden ser utilizados para una amplia gama de pagos, desde regalos personales hasta nóminas y transacciones comerciales.
Los cheques ofrecen un método de pago rastreable, proporcionando un rastro de papel que puede ser útil para la contabilidad y fines fiscales. Siguen siendo un componente fundamental de las transacciones financieras, ofreciendo una combinación de seguridad, conveniencia y versatilidad. A pesar del auge de los pagos digitales, la relevancia de los diversos tipos de cheques persiste, atendiendo a necesidades diversas, desde pagos cotidianos hasta tratos financieros significativos. Aquí están los diferentes tipos de cheques:
- Cheques Personales: son el tipo más común, emitidos por individuos y generalmente extraídos de una cuenta corriente. Se utilizan para pagar facturas, alquiler o transferir dinero a familiares y amigos.
- Cheques de Caja: son emitidos por los propios bancos, garantizando la disponibilidad de fondos ya que el banco retiene el monto hasta que el cheque es cobrado. Estos suelen utilizarse en transacciones importantes, como pagos iniciales de una casa.
- Cheques Certificados: son cheques personales verificados por un banco. El banco certifica que la firma es genuina y que el emisor del cheque tiene suficientes fondos en su cuenta para cubrir el monto del cheque en el momento de la emisión.
- Giros Postales: son un método de pago prepago, similar a los cheques pero generalmente considerados más seguros ya que requieren un pago por adelantado. Los giros postales son ampliamente aceptados y pueden ser comprados en bancos, oficinas de correos e incluso algunas tiendas minoristas.
- Cheques de Viajero: son cheques preimpresos de monto fijo diseñados para permitir a los viajeros llevar dinero sin efectivo. Pueden ser cambiados por moneda local en bancos, casas de cambio o algunos minoristas y están protegidos contra pérdida o robo.
- Cheques Gubernamentales: incluyen devoluciones de impuestos, beneficios de seguridad social y otros pagos emitidos por el gobierno. Estos se consideran muy seguros, ya que están respaldados por el gobierno.
Desde cheques personales hasta certificados, cada tipo juega un papel específico, asegurando que individuos y empresas tengan la flexibilidad de gestionar su dinero de manera segura y eficiente. A pesar de la creciente prevalencia de las finanzas digitales, los cheques continúan manteniendo su posición, ofreciendo una opción indispensable para una amplia variedad de tratos financieros. Comprender la funcionalidad y utilidad de los diferentes tipos de cheques sigue siendo clave para optimizar las transacciones y estrategias financieras.
¿Cómo Cobrar tu Cheque?
El viaje desde recibir un cheque hasta convertirlo en efectivo o depositarlo en tu cuenta bancaria se simplifica comprendiendo algunos pasos clave. Utilizando los avances en tecnología bancaria y la experiencia de los cajeros bancarios, profundicemos en el enfoque metodológico para acceder a tus fondos.
Paso 1: Endosa tu Cheque
Comienza por endorsar tu cheque, un paso necesario que indica tu intención de cobrarlo o depositarlo. Gira el cheque y firma tu nombre en el área especificada en la parte posterior.
Paso 2: Prepara tu Identificación
Tener una forma válida de identificación es crucial. Esto podría ser una licencia de conducir, una identificación oficial emitida por el gobierno o cualquier otra identificación oficial, asegurando que el cheque sea cobrado o depositado por su legítimo dueño.
Paso 3: Elige Dónde Cobrar el Cheque
Tus opciones incluyen un banco local o una cooperativa de crédito, donde las cuentas corrientes a menudo facilitan tarifas más bajas para los titulares de cuentas, o un servicio de cambio de cheques para aquellos sin cuenta bancaria. Además, ciertos minoristas y tiendas de comestibles con un escritorio de servicio al cliente pueden ofrecer servicios de cambio de cheques, generalmente por una pequeña tarifa.
Paso 4: Presenta tu Cheque e Identificación
En tu ubicación elegida, presenta el cheque endorsado y tu identificación. El cajero o representante de servicio verificará tu identidad y la autenticidad del cheque.
Paso 5: Decide Entre Efectivo o Depósito
Elige si deseas cobrar el cheque o depositarlo en tu cuenta. Esta decisión puede afectar si optas por un depósito directo a una cuenta bancaria vinculada, utilizas opciones de depósito móvil o incluso cargas fondos en una tarjeta de débito pre-pagada.
Paso 6: Completa la Transacción
El cajero procesa tu cheque basado en tu decisión. Los depósitos pueden requerir una espera corta para la disponibilidad de fondos, mientras que cobrar en efectivo proporciona acceso inmediato a tu dinero.
Paso 7: Obtén un Recibo
Siempre asegúrate de obtener un recibo después de la transacción. Esto sirve como un registro de tu acción, importante para el seguimiento financiero personal y consultas potenciales.
Cobrar tu cheque es un proceso sencillo cuando sigues estos pasos esenciales, desde el endoso hasta la elección de tu ubicación para el cambio. Cada etapa está diseñada para asegurar que el acceso a tus fondos sea seguro, conveniente y adaptado a tus necesidades financieras, destacando la importancia de entender tus opciones bancarias.
¿Dónde Cobrar tu Cheque y las Tarifas Asociadas?
Identificar un lugar confiable y eficiente para cobrar tu cheque, ya sea que involucre cheques gubernamentales, cheques de liquidación de seguros o cheques personales de dos partes, es primordial. El paisaje ofrece varias avenidas, cada una con su propio conjunto de beneficios y consideraciones.
Bancos y Cooperativas de Crédito
Tradicionales y seguros, si el cheque está girado contra una cuenta del mismo instituto, cobrarlo es típicamente gratuito. Estos lugares son ideales para aquellos con sus propias cuentas bancarias, ofreciendo servicios como el cobro de cheques de caja y cheques gubernamentales y de nómina.Tarifas Asociadas: Si tienes una cuenta en un banco o cooperativa de crédito donde se giró el cheque, generalmente es gratuito cobrar un cheque. Algunos bancos aún pueden cobrar una tarifa si el cheque proviene de un banco diferente, pero esto es cada vez menos común.
Servicios de Cambio de Cheques
Una opción viable para necesidades inmediatas o para individuos sin cuentas bancarias, aunque a menudo acompañada de tarifas. Tiendas y servicios de cambio de cheques como Ingo Money proporcionan versatilidad pero pueden involucrar límites de cambio de cheques o tarifas más altas.Tarifas Asociadas: Estos servicios son convenientes pero a menudo vienen con tarifas más altas. Pueden cobrar una tarifa fija más un porcentaje del monto del cheque, que puede variar del 1% al 4% o más. Por ejemplo, cobrar un cheque de $1000 en un servicio que cobra el 2% costaría $20.
Tiendas
Una opción muy conveniente, muchas tiendas y estaciones de gas ahora ofrecen cambio de cheques por una tarifa fija o un porcentaje del monto del cheque. Esto puede ser particularmente útil para cobrar cheques como nóminas o cheques gubernamentales al pasar.Tarifas Asociadas: Algunos supermercados y tiendas de conveniencia cobran cheques por una tarifa, que puede ser más baja que los servicios de cambio de cheques. Las tarifas en los minoristas a menudo son una tarifa fija (por ejemplo, de $3 a $6 por cheques hasta cierto monto en dólares) más una tarifa adicional para montos mayores.
Opciones Digitales
Los depósitos móviles y los servicios vinculados a cuentas de PayPal o tarjetas prepagadas permiten depositar cheques sin visitar un banco. Este método se adapta a aquellos cómodos con la banca digital, ofreciendo una forma de depositar cheques directamente en una cuenta vinculada o en una tarjeta prepagada.Tarifas Asociadas: Si hay tarifas, a menudo están estructuradas de manera similar a los servicios de Ingo Money o PayPal para acceso inmediato, pero generalmente se eximen si estás dispuesto a esperar el tiempo estándar de compensación.
La decisión abarca instituciones bancarias tradicionales, servicios de cambio de cheques, puntos de venta minoristas y plataformas digitales innovadoras, cada una atendiendo a diferentes necesidades y preferencias. Ya sea que priorices la comodidad, tarifas bajas o acceso inmediato al efectivo, hay una opción a medida para tu situación. A medida que avanzamos hacia un mundo cada vez más digital, el valor del cheque físico sigue siendo indiscutible en su utilidad y necesidad.
Conclusión
Cobrar un cheque de manera eficiente depende de entender tus opciones y las tarifas asociadas. Ya sea que prefieras la seguridad tradicional de un banco o cooperativa de crédito, la conveniencia de un servicio de cambio de cheques o el enfoque moderno de los depósitos móviles, la clave es ponderar estas opciones frente a tus necesidades financieras inmediatas y los costos involucrados. Al integrar estrategias para ahorrar dinero, como evitar tarifas altas y optar por depósitos directos, puedes asegurar un proceso fluido y sin estrés, aprovechando al máximo tus recursos financieros.
¿Cómo cobro un cheque con la app de Común?
Abre la app, ve a la sección de depósito de cheques, toma una foto del frente y reverso (asegúrate de firmar en el área de endoso), y confirma el monto. El depósito móvil no tiene costo.
¿Cuánto tarda en reflejarse el dinero del cheque?
Los tiempos varían según el monto y tu historial de cuenta; la app te muestra el estimado antes de confirmar el depósito.
¿Qué alternativas hay si no quiero usar depósito móvil?
Común tiene una red de más de 88,000 ubicaciones donde puedes depositar efectivo, y puedes retirar en cajeros AllPoint+ sin costo (3 retiros gratis al mes, luego $2.50 por retiro).
Preguntas frecuentes
¿Cobrar un cheque con la app de Común tiene algún costo?
No, el depósito móvil de cheques a través de la app no tiene costo.
¿Qué necesito para depositar un cheque por la app?
Solo tu teléfono con la app de Común, el cheque físico firmado en el área de endoso, y buena iluminación para la foto.
¿Puedo cobrar cualquier tipo de cheque con Común?
La app te guía en el proceso; asegúrate de que el cheque esté vigente, correctamente firmado y con los datos completos antes de fotografiarlo.
¿Qué pasa si mi cheque es rechazado?
La app te notificará si hay un problema con el depósito; revisa que los datos del cheque sean legibles y estén completos.
¿Puedo retirar el efectivo de un cheque cobrado en un cajero?
Sí, una vez el depósito se refleje en tu cuenta, puedes retirar en cualquier cajero AllPoint+ sin costo (hasta 3 veces al mes).
¿Común cobra por cada cheque que deposito?
No, el servicio de depósito móvil de cheques no tiene tarifa.

Educación Financiera
Cómo crear un presupuesto estricto para el hogar
8 min de lectura
Crear un presupuesto estricto para el hogar empieza por registrar todos los ingresos y gastos fijos, luego asignar límites a los gastos variables. Una cuenta sin cuota mensual ni saldo mínimo, como la de Común, facilita monitorear el dinero sin perder parte del presupuesto en comisiones.
¿Por qué son esenciales los presupuestos familiares?
Crear un presupuesto estricto para el hogar es esencial para lograr estabilidad financiera y disciplina. Un presupuesto familiar bien planificado ayuda a las familias a gestionar sus ingresos, controlar sus gastos y ahorrar para objetivos futuros. Este artículo proporciona una guía integral para establecer un presupuesto riguroso, asegurando que cada dólar esté contabilizado y se use de manera efectiva.
Introducción: La importancia de un presupuesto estricto para el hogar
En el mundo acelerado de hoy, gestionar las finanzas del hogar puede ser un desafío. Crear un presupuesto es un paso fundamental en la gestión de las finanzas personales. Con el creciente costo de vida y las diversas obligaciones financieras, es fácil perder el control de los gastos. Un presupuesto estricto para el hogar es crucial para mantener la disciplina financiera, reducir deudas y alcanzar metas financieras a largo plazo. Al crear y adherirse a un presupuesto detallado, las familias pueden asegurarse de que sus recursos financieros se utilicen de manera inteligente, lo que lleva a una mayor seguridad financiera y tranquilidad.
Evaluación de tu situación financiera actual
El primer paso para crear un presupuesto estricto para el hogar es evaluar tu situación financiera actual. Esto implica revisar detalladamente tus ingresos, gastos, deudas y ahorros. Calcular tu ingreso neto es crucial para una planificación financiera efectiva, ya que representa tu salario después de deducciones de impuestos y beneficios. Comienza enumerando todas las fuentes de ingresos, incluidos salarios, bonificaciones, trabajos freelance y cualquier otra fuente de ingresos. A continuación, categoriza y enumera todos los gastos, incluidos los gastos fijos como vivienda, servicios públicos y seguros, así como los gastos variables como comestibles, transporte, atención médica, entretenimiento y costos misceláneos.
Es importante ser minucioso y honesto durante esta evaluación. Para comenzar, intenta rastrear tus gastos durante un mes e identifica patrones o áreas donde podrías estar gastando de más. Este panorama general servirá como base para tu presupuesto, ayudándote a identificar dónde se necesitan ajustes para alinear tus gastos con tus objetivos financieros. Usa herramientas como Google Sheets o una aplicación de presupuestos para hacer este proceso más fácil y organizado.
Estableciendo metas financieras claras, incluido un fondo de emergencia
Una vez que tengas una comprensión clara de tu situación financiera, el siguiente paso es establecer metas financieras claras. Estas metas mejorarán tus decisiones presupuestarias y actuarán como una guía para mantenerte motivado. Las metas financieras pueden ser a corto plazo, como ahorrar para unas vacaciones o pagar una tarjeta de crédito, o a largo plazo, como comprar una casa, financiar la educación de tus hijos o ahorrar para la jubilación. Un presupuesto bien estructurado no solo cubre los gastos necesarios, sino que también asigna fondos para crear ahorros y gastos discrecionales, destacando el papel de los ahorros para lograr estabilidad financiera.
Al establecer tus metas financieras, asegúrate de que sean metas "SMART". SMART significa: específicas, medibles, alcanzables, relevantes y con un tiempo definido. Así que en lugar de establecer una meta general como "ahorrar dinero", date un objetivo claro como "ahorrar $5,000 para un fondo de emergencia en 9 meses". Establecer metas SMART proporciona claridad y dirección, lo que facilita mantenerse enfocado y comprometido con tu presupuesto. Además, incorporar cuentas de jubilación como parte de tu estrategia financiera es crucial para la seguridad financiera a largo plazo.
Creación de tu plan de presupuesto
Con tu evaluación financiera y tus metas en su lugar, es hora de crear tu plan de presupuesto. Comienza por priorizar tus gastos, enfocándote en las necesidades como vivienda, servicios públicos, alimentos, transporte y atención médica. Asigna una parte de tus ingresos para cubrir estos costos esenciales primero. Luego, enumera tus gastos mensuales, categorizándolos en tipos fijos y variables. Rastrear los gastos del hogar es crucial; considera usar herramientas de banca en línea y aplicaciones de finanzas personales para gestionar y categorizar estos gastos de manera eficiente. Asigna fondos para ahorros y el pago de deudas, asegurando que trabajes hacia tus metas financieras.
Considera usar pautas como la regla 50-30-20, donde el 50% de tus ingresos puede ir a las necesidades, el 30% a los gastos discrecionales y el 20% a ahorros o incluso pagos de deudas. Ajusta estos porcentajes según tu situación financiera y metas específicas. Usa herramientas o aplicaciones de presupuesto para ayudarte a rastrear tus ingresos y gastos, asegurando que te mantengas dentro de los límites de tu presupuesto. Revisa y ajusta regularmente tu presupuesto según sea necesario para acomodar cambios en los ingresos o gastos. Antes de comenzar cada mes, prepara un nuevo presupuesto para tener en cuenta variaciones estacionales y gastos específicos que se avecinen.
Implementación y cumplimiento de tu presupuesto
Crear un presupuesto es solo el comienzo; el verdadero desafío radica en cumplirlo. Para implementar con éxito tu presupuesto, desarrolla hábitos que promuevan la disciplina financiera. Comienza por automatizar tus ahorros y pagos de facturas. Esto asegura que cumplas con tus obligaciones financieras y metas de ahorro sin la tentación de gastar el dinero en otra cosa.
Comprender tu salario neto es crucial para la planificación financiera efectiva. Rastrea tus gastos regularmente para asegurarte de que te adhieres a tu presupuesto, especialmente cuando se trata de gastos variables. Usa aplicaciones de presupuesto o hojas de cálculo para monitorear tus gastos y hacer ajustes según sea necesario. Evita las compras impulsivas haciendo una lista de compras y manteniéndote fiel a ella. Además, destina un presupuesto para gastos inesperados para asegurar la estabilidad financiera a largo plazo. Busca formas de reducir gastos, como cocinar en casa en lugar de salir a cenar, cancelar suscripciones no utilizadas y buscar descuentos al comprar.
Comunica abiertamente con tu familia sobre tu presupuesto y metas financieras. Anima a todos a participar en el proceso de presupuesto y haz que sea un esfuerzo en equipo. Tener un compromiso colectivo con la disciplina financiera hará que sea más fácil mantenerse en el buen camino y lograr tus metas.
Aquí hay cinco aplicaciones populares para rastrear gastos y presupuestos:
- Mint: Mint es una aplicación de presupuesto que permite a los usuarios rastrear gastos, crear presupuestos y establecer metas financieras. Categoriza las transacciones y proporciona información sobre los patrones de gasto. Usar aplicaciones de finanzas personales como Mint puede rastrear eficientemente los gastos del hogar.
- YNAB (You Need A Budget): YNAB ayuda a los usuarios a crear presupuestos detallados basados en sus ingresos y gastos. Enfatiza dar un trabajo a cada dólar y ayuda a los usuarios a planificar gastos futuros, fomentando una gestión financiera proactiva.
- Personal Capital: Personal Capital es una herramienta de gestión de patrimonio que rastrea gastos, presupuestos e inversiones. Proporciona una visión integral de tu salud financiera y ofrece herramientas para la planificación de la jubilación.
- PocketGuard: PocketGuard mejora tu presupuesto al mostrar cuánto ingreso disponible tienes después de tener en cuenta facturas, metas y necesidades. Categoriza los gastos para ayudar a los usuarios a identificar áreas donde pueden ahorrar dinero.
- Goodbudget: Goodbudget es una aplicación de presupuesto de sobres digitales que permite a los usuarios dividir sus fondos en diferentes categorías o "sobres". Este sistema ayuda a los usuarios a monitorear sus gastos y asegurarse de que se adhieren a los límites del presupuesto para cada categoría.
Cómo Comun puede ayudar con el seguimiento del presupuesto
Comun ofrece varias funciones que pueden complementar estas aplicaciones de presupuesto y mejorar tu gestión financiera general:
- Notificaciones instantáneas: Comun proporciona notificaciones instantáneas para todas las transacciones, ayudando a los usuarios a estar al tanto de sus gastos en tiempo real.
- Historial detallado de transacciones: Los usuarios pueden acceder fácilmente a su historial de transacciones, lo que facilita categorizar los gastos y monitorear los patrones de gasto.
- Categorización de gastos: La aplicación de Comun categoriza automáticamente los gastos, que pueden sincronizarse con aplicaciones de presupuesto como Mint para obtener una visión completa de tu actividad financiera.
- Metas de ahorro: Comun permite a los usuarios establecer y rastrear metas de ahorro, ayudándote a mantener la motivación y en el camino para cumplir tus objetivos financieros.
- Atención al cliente: Comun ofrece un servicio al cliente de primera clase disponible 7 días a la semana por chat, correo electrónico o teléfono, proporcionando a los usuarios apoyo para cualquier consulta o problema financiero.
Al usar Comun junto con estas aplicaciones de presupuesto, los usuarios pueden lograr una mejor disciplina financiera y mantenerse al tanto de sus metas de presupuesto y gastos.
Conclusión: Logrando disciplina financiera y seguridad
Crear y mantener un presupuesto estricto para el hogar requiere esfuerzo y compromiso, pero las recompensas valen la pena. Ahorrar dinero para diversos fines, como emergencias, compras importantes o experiencias agradables, es crucial para la estabilidad financiera. Al evaluar tu situación financiera, establecer metas claras, crear un plan de presupuesto detallado y cumplirlo, puedes lograr disciplina financiera y seguridad. Comprender el ingreso neto, incluidas las deducciones como el seguro médico del salario total, es esencial para crear un presupuesto efectivo. Un presupuesto bien gestionado te ayuda a controlar tus gastos, reducir deudas y ahorrar para objetivos futuros, lo que en última instancia conduce a un futuro financiero más seguro y próspero para tu familia. Adopta el proceso, mantente comprometido y observa cómo mejora tu salud financiera a medida que trabajas para lograr tus sueños.
Al seguir estos pasos y mantener la disciplina financiera, puedes tomar el control de las finanzas de tu hogar, reducir el estrés financiero y construir una base sólida para un futuro seguro. Un presupuesto estricto no se trata solo de restringir gastos; se trata de tomar decisiones informadas que se alineen con tus metas y valores financieros. Con dedicación y perseverancia, puedes lograr estabilidad financiera y disfrutar de la tranquilidad que viene con saber que tus finanzas están bajo control.
Lista rápida: Midiendo el éxito de tu presupuesto
- Evalúa tu situación financiera:
- Enumera todas las fuentes de ingresos
- Categoriza y enumera todos los gastos
- Rastrear los gastos durante un mes
- Establece metas financieras claras:
- Define metas específicas, medibles, alcanzables, relevantes y con un tiempo definido (SMART)
- Prioriza metas a corto y largo plazo
- Crea tu plan de presupuesto:
- Prioriza los gastos esenciales (vivienda, servicios públicos, alimentos, transporte, atención médica)
- Asigna fondos para ahorros y pago de deudas
- Usa la regla 50/30/20 como una guía
- Utiliza herramientas o aplicaciones de presupuesto
- Implementa y cumple tu presupuesto:
- Automatiza los ahorros y pagos de facturas
- Rastrear los gastos regularmente
- Evita compras impulsivas
- Reduce los gastos innecesarios
- Comunica abiertamente con tu familia sobre el presupuesto
- Revisa y ajusta regularmente:
- Monitorea ingresos y gastos
- Haz los ajustes necesarios al presupuesto
- Mantente comprometido con tus metas financieras
Al seguir esta lista de verificación, puedes manejar tus esfuerzos de presupuesto eficientemente y acercarte al logro de tus metas financieras.
¿Cómo empiezo a crear un presupuesto para mi hogar?
Registra todos tus ingresos y gastos fijos (renta, servicios, deudas), luego asigna límites realistas a los gastos variables (comida, entretenimiento) según lo que sobre.
¿Cómo evito que las comisiones bancarias afecten mi presupuesto?
Elige una cuenta sin cuota mensual ni saldo mínimo — cada comisión evitable es dinero que se queda en tu presupuesto en lugar de irse al banco.
¿Qué herramientas ayudan a mantener un presupuesto estricto?
Notificaciones de actividad en tiempo real, revisar tus movimientos con frecuencia, y separar el dinero por categoría de gasto son prácticas que facilitan mantener el control.
Preguntas frecuentes
¿Por dónde empiezo a hacer un presupuesto?
Registra todos tus ingresos y gastos fijos primero, luego asigna límites a los gastos variables con lo que sobre.
¿Qué porcentaje de mi ingreso debería ahorrar?
Varía según tu situación; muchas personas empiezan con la regla 50/30/20 (necesidades/deseos/ahorro) como punto de partida.
¿Cómo evito gastar de más cada mes?
Revisa tus movimientos con frecuencia y usa notificaciones de actividad para detectar gastos innecesarios a tiempo.
¿Las comisiones bancarias realmente afectan mi presupuesto?
Sí — una cuota mensual de $12-25 más cargos ocasionales de sobregiro pueden sumar cientos de dólares al año.
¿Común me ayuda a mantener un presupuesto?
No cobra cuota mensual ni exige saldo mínimo, y las notificaciones de actividad en tiempo real te ayudan a monitorear tus gastos.
¿Debo tener una cuenta de ahorro separada de mi cuenta corriente?
Puede ayudar a separar el dinero destinado a ahorro del dinero de gasto diario, reduciendo la tentación de usarlo.
Educación Financiera
Cómo afiliar pagos en la banca en línea
8 min de lectura
Afiliar pagos en la banca en línea te permite vincular cuentas o tarjetas externas para gestionar tus finanzas desde un solo lugar. Con Común puedes vincular una tarjeta de débito externa de otro banco de EE.UU. para enviar y recibir pagos.
Los sistemas de seguridad de la banca suelen disminuir una vez que las operaciones son recurrentes en una misma cuenta destino. Este proceso se llama afiliación y puede ser útil para poder agilizar los procesos de pagos y deudas. En este artículo te indicaremos porque es necesario afiliar los pagos, cuáles son los protocolos por los cuales se establecen las plataformas para realizar la afiliación de pagos.
¿Por qué es útil afiliar los pagos en la banca en línea?
Te indicaremos los aspectos que hacen que sea necesario afiliar los pagos en la plataforma del banco en el cual posees tu dinero, y las razones son las siguientes:
- Niveles de seguridad: Es necesario que tengas establecido cuáles son las personas o servicios en los cuales realizas pagos frecuentes, ocasionales o tan solo una vez. De tal forma que algunos deberán ser controlados a través de los factores de seguridad como coordenadas, códigos aleatorios, u otro elemento de autenticación que requiera el banco.
- Practicidad: Tienes la posibilidad de agilizar los pagos que realizas a través de tu aplicación. De tal forma que no tengas que esperar elementos adicionales de seguridad para poderlo realizar.
- Evita la duplicidad de tareas: Con la afiliación no tienes que tener a la mano los datos para poder realizar la transferencia (depósito o pagos) a la cuenta. Simplemente, queda almacenado en una base de datos. Donde con tan solo seleccionar el servicio o la persona, a la que vas a realizar el pago con un clic lo seleccionas y ya agilizas el proceso.
- Control: Al afiliar la cuenta puedes visualizar a la persona o la institución. También puedes eliminarla de tu base de datos, si estableces que el pago deja de ser recurrente. El proceso de eliminación de la base de datos, conlleva un pequeño protocolo. Con la finalidad de que puedas asegurarte que realmente vas a dejar de tener relación financiera con la persona o entidad que posee la cuenta.
Requisitos para afiliar pagos en la banca en línea
Realmente uno de los requisitos para realizar este proceso, implica el tener en la base de datos de la plataforma del banco, la posibilidad de agilizar el proceso de depósito o pagos, para realizarlo debes tener lo siguiente:
- Tener el mismo teléfono móvil: Donde se realiza la autenticación de operaciones bancarias.
- Poseer algunos elementos adicionales de autenticación doble factor que haya otorgado el bajo sus protocolos de seguridad (en algunos casos este requisito es opcional).
- Correo electrónico: Esto sucede en caso de que sea enviado un código de autenticación por esta vía.
Cómo afiliar pagos en la banca en línea
En principio la afiliación puede resultar algo engorrosa. Pero ya te acostumbrarás a realizarlo, y establecer los criterios que indican que los pagos o depósitos son recurrentes. Para ello es necesario indicarte los pasos generales de la afiliación y son las siguientes.
Pasos para agregar la lista.
- Ingresa a la plataforma del banco colocando tu usuario y clave.
- Al ingresar a la plataforma o aplicación, ubique entre el menú de su banco la opción "Afiliar pagos" y haga clic en esta opción.
- Desplegará una lista de aquellas personas a las cuales ha afiliado, si esta se encuentra vacía, es momento de agregar a la lista.
- Ubique la opción "Agregar"
Al Agregar, realice lo siguiente.
- Seleccione la categoría de pago.
- Registre los datos como: Nombre y Apellido, cédula o ID (según la región), número de cuenta.
- Acepte los datos y le enviará un código de autenticación (el cual será enviado por correo o a través de su móvil).
- Ingrese el código enviado.
- ¡Listo! Ya tiene afiliado el número de la cuenta.
¿Qué significa afiliar pagos en la banca en línea?
Es el proceso de vincular una cuenta o tarjeta externa a tu app financiera para poder mover dinero entre ellas o realizar pagos directamente.
¿Cómo vinculo una tarjeta externa en Común?
Desde la app, agrega tu tarjeta de débito externa (de un banco de EE.UU., a tu nombre). Común verifica la tarjeta con un micro-depósito que confirmas dentro de la app.
¿Qué puedo hacer una vez que vinculé mi tarjeta externa?
Enviar y recibir pagos y remesas usando esa tarjeta, incluso si no tienes fondos en tu balance de Común.
Preguntas frecuentes
¿Qué necesito para afiliar una tarjeta externa a mi cuenta de Común?
Una tarjeta de débito válida, emitida en Estados Unidos, a tu nombre.
¿Cómo verifica Común que la tarjeta es mía?
Con un micro-depósito de menos de $1.00 que debes confirmar en la app.
¿Puedo afiliar una tarjeta de crédito?
No, Común solo acepta tarjetas de débito personales, no tarjetas de crédito ni prepagadas.
¿Cuántas tarjetas puedo afiliar?
Hasta 2 tarjetas de débito durante tus primeros 60 días de cuenta.
¿Por qué no puedo afiliar mi tarjeta?
Las razones más comunes son que el nombre no coincide, la tarjeta no permite mover fondos en ambas direcciones, o no fue emitida en EE.UU.
¿Es seguro afiliar una tarjeta externa?
Sí, Común nunca solicita tu contraseña bancaria durante el proceso de verificación.
Viviendo en Estados Unidos
¿Cuáles son los grados escolares en Estados Unidos? Edades y equivalencias
8 min de lectura
¿Tienes hijos a punto de entrar a la escuela en Estados Unidos? Conocer el sistema educativo estadounidense es fundamental para la adaptabilidad a una nueva cultura, así como prepararse ante las diferencias que existen con respecto al país de origen.
A grandes rasgos, el sistema educativo de EE.UU. está dividido en tres etapas: Elementary School, Middle School y High School. Cada una cumple un papel específico en el recorrido académico de los estudiantes. Este sistema abarca desde los 5 hasta los 18 años de edad y constituye el marco central de la formación escolar en el país.
En este artículo, te explicaremos cada una de estas etapas y detallaremos su propósito, para desmitificar la manera en que avanzan los estudiantes a lo largo del sistema y sus niveles educativos en Estados Unidos.
Niveles del sistema educativo de Estados Unidos: Todo lo que tienes que saber
En Estados Unidos, es común que los niños comiencen su etapa escolar a partir de los 5 años de edad. Esta se divide en 12 niveles de grados, luego del jardín de infantes.
A continuación, te mostramos cómo se divide el sistema de educación de Estados Unidos.
Educación de la primera infancia
La educación de la primera infancia o educación preescolar no es obligatoria en Estados Unidos. Sin embargo, sí es común que los niños menores a 5 años acudan al pre-k (preescolar) o kindergarten (jardín de niños).
Estos centros están enfocados en el desarrollo cognitivo de los infantes, a través de juegos y actividades de lectoescritura. Por esta razón, no existe un sistema de calificaciones. El kinder se desarrolla en modalidad privada, pública o por medio del programa de asistencia social Head Start, dirigido a familias de escasos recursos.
Escuela primaria
Posteriormente, los niños ingresan a la educación primaria o Elementary school, a partir de los 6 años de edad, según el distrito escolar.
Este nivel escolar típicamente abarca del 1.º al 5.º grado y se caracteriza por introducir conocimientos más avanzados, de manera paulatina, con el fin de trabajar en el desarrollo cognitivo y social, por medio del aprendizaje de habilidades como matemáticas, ciencias, lengua, entre otras.
- Características: generalmente los alumnos tienen el mismo maestro para casi todas las materias, a excepción de las que requieran conocimientos especializados, como educación física.
- Sistema de calificación: puede variar según el distrito, pero es común que los estudiantes sean evaluados con una escala de letras: A, B, C, D y F, o, en su defecto, con una escala numérica del 1 al 4.
- Edades apróximadas: entre 6 y 11 años.
Escuela intermedia (Middle school / junior high school)
Una vez finalizada la educación primaria, los estudiantes continúan con la Middle school, la cual generalmente comprende del 6to al 8avo grado. Es una etapa de transición entre la primaria y la educación secundaria.
- Características: los alumnos tienen un profesor y salón diferentes para cada materia, lo cual estimula la independencia y socialización.
- Sistema de calificación: se utiliza normalmente el sistema formal de la A a la F.
- Edades apróximadas: entre 11 y 14 años.
Escuela secundaria
El siguiente nivel es la escuela secundaria o High school, que comprende normalmente desde el grado 9 al grado 12. Culmina con la obtención del High school diploma, un requisito básico para continuar con estudios superiores o ingresar al mercado laboral.
- Características: además de las materias obligatorias, como inglés, matemáticas y ciencias, los alumnos pueden complementar su educación con materias optativas y actividades extracurriculares.
- Sistema de calificación: se emplean la escala de letras de la A a la F y el promedio de calificaciones GPA (Grade Point Average), que generlamente sirve como un indicador del rendimiento académico y es clave para la admisión en universidades.
- Edades apróximadas: entre 14 y 18 años.
Educación postsecundaria
La educación postsecundaria o la educación superior de Estados Unidos comprende diferentes tipos de planes de estudio, así como escuelas privadas y públicas. Aunque no es estrictamente obligatoria, ya que otorga más posibilidades de obtener un buen trabajo y mejores ingresos.
Estos son los tipos de instituciones de educación superior en USA.
Universidades públicas o privadas
- Ofrecen un plan de estudios con duración de 4 años aproximadamente.
- Al culminar y aprobar este programa de estudios, los graduados obtienen el Bachelor’s degree, equivalente a una licenciatura.
- El proceso de admisión depende del desempeño académico previo, reflejado en el GPA.
- Existen universidades públicas financiadas por el gobierno y también privadas.
Colegios comunitarios (Community College)
- Se trata de colegios públicos que ofrecen planes educativos con duración de 2 años.
- Al finalizar este programa, los estudiantes alcanzan un Associate’s degree, equivalente a una carrera técnica.
- Son más accesibles que una universidad y su tasa de admisión también es más alta.
Si necesitas enviar dinero a otro país, conoce algunas opciones y consejos.
Instituciones técnicas o vocacionales
- Se enfocan en la adquisición de conocimientos relacionados con oficios prácticos, como enfermería, diseño gráfico y programación.
- También ofrecen certificados para acreditar los estudios realizados.
El sistema educativo de Estados Unidos puede resultar algo confuso con respecto a otros países como algunos en América Latina. A continuación te mostramos una tabla comparativa para que tengas claras las equivalencias generales, sin olvidar que en cada país hay variaciones.
| Grado escolar en Estados Unidos | Edades típicas | Equivalencia en México |
|---|---|---|
| Preescolar | 3 - 4 años | Preescolar / jardín de niños |
| Kindergarten | 5 - 6 años | Último año de preescolar |
| 1st grade | 6 - 7 años | 1.º de primaria |
| 2nd grade | 7 - 8 años | 2.º de primaria |
| 3rd grade | 8 - 9 años | 3.º de primaria |
| 4th grade | 9 - 10 años | 4.º de primaria |
| 5th grade | 10 - 11 años | 5.º de primaria |
| 6th grade | 11 - 12 años | 6.º de primaria (inicio de secundaria en algunos países) |
| 7th grade | 12 - 13 años | 1.º de secundaria |
| 8th grade | 13 - 14 años | 2.º de secundaria |
| 9th grade | 14 - 15 años | 3.º de secundaria (puede ser el último año de secundaria o 1.er año de bachillerato) |
| 10th grade | 15 - 16 años | 1.º de preparatoria |
| 11th grade | 16 - 17 años | 2.º de preparatoria |
| 12th grade | 17 - 18 años | 3.º de preparatoria |
| Educación postsecundaria | 18 años en adelante | Universidad |
¿Cómo funciona el año escolar en Estados Unidos? Aspectos clave
El sistema educativo de Estados Unidos se caracteriza por su flexibilidad para adaptarse a las capacidades e intereses de los estudiantes, con el fin de estimular su máximo potencial.
Por esto, es común que los estudiantes sean divididos de acuerdo a su nivel de aprendizaje en clases específicas, las cuales pueden ser más o menos difíciles.
- La ubicación del nivel depende de varios factores, como:
- Qué tan bien entiende el estudiante, el inglés o los puntajes de sus exámenes: especialmente los estudiantes extranjeros
- Recomendaciones de padres/tutores
- Puntuaciones de pruebas estandarizadas y rendimiento académico previo
- Disposición para completar tareas desafiantes
- Interés o motivación del estudiante
- Recomendación del maestro o consejero
- Ejemplos de trabajos de los estudiantes que demuestren su nivel de comprensión y habilidades
Otro aspecto relevante que debes considerar es el ciclo y jornada escolar en Estados Unidos. Pueden variar según los Estados y distritos escolares, pero en general, el ciclo escolar empieza a finales de agosto o principio de septiembre y termina a finales de mayo o principios de junio.
Cómo gestionar tus finanzas en Estados Unidos con Común
Como puedes ver, el sistema educativo en Estados Unidos está diseñado de forma intencional, para guiar al estudiante desde la educación básica hasta los estudios superiores y posteriormente, a la vida laboral.
Cada nivel tiene una función clara, lo que facilita la planificación y el acompañamiento de familias, estudiantes y docentes para tomar decisiones más informadas en la trayectoria escolar.
Sin dudas, la educación de tus hijos es de las inversiones más importantes, porque es una manera de asegurar su futuro.
Común es la plataforma financiera ideal para ayudarte a gestionar pagos de matrículas y administrar gastos escolares relacionados con los estudios superiores.
Común es una plataforma financiera con una app móvil que facilita: abrir cuentas en EE.UU. con una identificación oficial calificada de tu país de origen, enviar remesas económicas y ofrece atención bilingüe disponible en español y en inglés para la comunidad inmigrante.
Conoce todos los beneficios de abrir una cuenta en Común, para ti y tu familia.
Como inmigrante, Común te permite abrir una cuenta con una identificación oficial calificada de tu país, sin comisiones ocultas y con atención bilingüe disponible en español y en inglés.
Preguntas frecuentes
Si te quedaste con dudas, consulta nuestra sección de pregunta y respuestas.
¿Cómo matricular a tu hijo o hija en la escuela?
Acude al distrito escolar donde resides para saber cuál escuela corresponde según tu dirección. Completa los documentos requeridos y la solicitud de inscripción.
Los requisitos pueden variar según el estado o distrito escolar, por lo que es importante verificar directamente con tu escuela local.
¿Cuál es la diferencia entre una escuela pública y una privada en Estados Unidos?
La escuela pública está financiada por impuestos del gobierno, mientras que la escuela privada está financiada por colegiaturas.
¿Qué significa Freshman/Sophomore/Junior/Senior?
Son los nombres que usan en high school y en universidades estadounidenses para identificar el grado
- Freshman: 1er año
- Sophomore: 2do año
- Junior: 3er año
- Senior: 4to año
¿Qué se necesita para entrar a la escuela en Estados Unidos?
- Edad mínima según el nivel
- Certificado de nacimiento
- Cartilla de vacunación al día
- Comprobante de residencia en el distrito
Pagos instantáneos
Transferencias de Dinero en Tiempo Real: Cómo Funcionan las Transferencias Instantáneas
8 min de lectura
Las transferencias en tiempo real permiten que el dinero esté disponible casi de inmediato, a diferencia de métodos tradicionales que tardan días. Con Común, la mayoría de las remesas internacionales llegan en minutos.
¿Qué es la Red de Pagos en Tiempo Real (RTP)?
La red de Pagos en Tiempo Real (RTP) es una infraestructura financiera avanzada diseñada para facilitar las transferencias de dinero instantáneas en tiempo real. Introducida por The Clearing House en 2017, la red RTP permite la transferencia inmediata de fondos entre instituciones financieras participantes. Este sistema opera las 24 horas del día, los 365 días del año, lo que garantiza que las transacciones puedan realizarse en cualquier momento, incluidos fines de semana y días festivos.
Las características clave de la red RTP incluyen:
- Disponibilidad Inmediata de Fondos: Los fondos están disponibles para el destinatario en segundos después de iniciar la transacción.
- Comunicación Mejorada: El sistema RTP admite mensajería detallada, lo que permite a los remitentes y destinatarios intercambiar información sobre el pago.
- Mayor Seguridad: Las medidas avanzadas de cifrado y autenticación ayudan a proteger las transacciones contra fraudes.
Características Clave de la Red RTP
- Velocidad: Las transacciones se completan en segundos, proporcionando disponibilidad inmediata de fondos al destinatario.
- Seguridad: La red RTP emplea protocolos avanzados de cifrado y autenticación para garantizar la seguridad de las transacciones.
- Transparencia: Las actualizaciones y confirmaciones en tiempo real permiten que ambas partes sigan el estado de sus pagos al instante.
- Interoperabilidad: La red RTP está diseñada para funcionar sin problemas con varias instituciones financieras, lo que permite una amplia compatibilidad y adopción.
La red RTP está diseñada para admitir una variedad de tipos de pago, incluidos los pagos de persona a persona (P2P), de empresa a empresa (B2B) y de empresa a consumidor (B2C), lo que la convierte en una herramienta versátil para las operaciones financieras modernas.
¿Cómo Funcionan los Pagos en Tiempo Real?
Los pagos en tiempo real revolucionan la experiencia bancaria tradicional al permitir transferencias de dinero instantáneas. Esta eficiencia es posible gracias a la tecnología avanzada y los protocolos de comunicación seguros. A continuación, se presenta un análisis detallado de cómo funcionan los pagos en tiempo real.
El Proceso de los Pagos en Tiempo Real
La mecánica de los pagos en tiempo real implica varios pasos clave, que garantizan tanto la velocidad como la seguridad:
Iniciación del Pago
- El remitente inicia un servicio de pago a través de la plataforma en línea de su banco o una aplicación móvil.
- Se ingresan detalles esenciales como la información de la cuenta del destinatario, el monto y el propósito del pago.
Validación y Autenticación
- El banco del remitente valida los detalles del pago y autentica la identidad del remitente.
- La verificación incluye comprobar que haya fondos suficientes en la cuenta del remitente para cubrir la transacción.
Transmisión del Pago
- Una vez validado, el pago se transmite a través de la red RTP.
- La red RTP facilita el intercambio de datos en tiempo real entre los bancos del remitente y del destinatario.
Procesamiento del Banco Receptor
- El banco receptor recibe las instrucciones de pago y verifica su autenticidad.
- Luego, el banco receptor acredita la cuenta del destinatario con el monto especificado.
Confirmación en Tiempo Real
- Tanto el remitente como el destinatario reciben notificaciones en tiempo real que confirman la transacción exitosa.
- Esta transparencia asegura que ambas partes estén al tanto del estado del pago de inmediato.
Plataforma digital financiera diseñada para tu vida en USA
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Infraestructura Técnica Detrás de los Pagos en Tiempo Real
El funcionamiento fluido de los pagos en tiempo real depende de una infraestructura técnica robusta. Los componentes clave incluyen:
- Pasarelas de Pago: Facilitan la transferencia de datos de pago entre los bancos y la red RTP.
- APIs (Interfaces de Programación de Aplicaciones): Permiten que los bancos integren sus sistemas con la red RTP, asegurando una comunicación y procesamiento de transacciones sin problemas.
- Protocolos de Cifrado: Protegen los datos de la transacción durante la transmisión, evitando el acceso no autorizado.
- Sistemas de Detección de Fraude: Algoritmos avanzados y modelos de aprendizaje automático monitorean las transacciones en tiempo real para detectar y prevenir actividades fraudulentas.
Medidas de Seguridad en los Pagos en Tiempo Real
Garantizar la seguridad de los pagos en tiempo real es fundamental. Se implementan varias capas de seguridad para proteger las transacciones:
- Autenticación Multifactor (MFA): Se requiere que los usuarios verifiquen su identidad mediante varios métodos de autenticación, como contraseñas, datos biométricos o códigos de un solo uso.
- Cifrado: Todos los datos de las transacciones se cifran durante la transmisión para evitar la interceptación y el acceso no autorizado.
- Tokenización: La información sensible, como los números de cuenta, se reemplaza con tokens únicos que solo pueden ser interpretados por partes autorizadas.
- Monitoreo Continuo: Las transacciones se monitorean continuamente en tiempo real para detectar cualquier patrón inusual que pueda indicar actividad fraudulenta.
Ejemplos de Casos de Uso de Pagos en Tiempo Real
Los pagos en tiempo real se utilizan en diversos escenarios, mejorando la eficiencia de las transacciones financieras en diferentes sectores:
- Transferencias de Persona a Persona (P2P): Amigos y familiares pueden enviarse dinero al instante, independientemente del banco que utilicen.
- Pagos de Empresa a Empresa (B2B): Las empresas pueden pagar a proveedores y socios de inmediato, mejorando la gestión del flujo de caja y las operaciones comerciales.
- Pagos de Empresa a Consumidor (B2C): Las empresas pueden pagar a empleados, contratistas o proveedores de servicios al instante, asegurando una compensación oportuna.
- Transacciones de Comercio Electrónico: Los minoristas en línea pueden recibir pagos al instante, lo que permite un procesamiento y envío de pedidos más rápido.
Ventajas de los Pagos en Tiempo Real
Los beneficios de los pagos en tiempo real son multifacéticos y ofrecen ventajas significativas sobre los métodos de pago tradicionales:
- Velocidad: Las transacciones instantáneas eliminan los períodos de espera para que los fondos estén disponibles.
- Conveniencia: Las transacciones se pueden realizar en cualquier momento, desde cualquier lugar, sin las restricciones de los horarios bancarios.
- Eficiencia: Simplifica las operaciones financieras tanto para individuos como para empresas, reduciendo el tiempo y el esfuerzo necesarios para procesar pagos.
- Transparencia: Las notificaciones y confirmaciones inmediatas mantienen a todas las partes informadas en tiempo real.
Los pagos en tiempo real representan un avance significativo en la industria financiera, ofreciendo una forma fluida, segura y eficiente de transferir fondos. A medida que la adopción de los sistemas de pago en tiempo real continúa creciendo, los beneficios serán cada vez más generalizados, transformando la forma en que manejamos las transacciones financieras.
RTP vs. Otros Tipos de Pago
Los pagos en tiempo real (RTP) ofrecen una ventaja distintiva sobre los métodos de pago tradicionales al proporcionar un procesamiento de transacciones inmediato y disponibilidad de fondos. Para comprender el alcance completo de los beneficios de los RTP, es útil compararlos con otros tipos de pago comunes: transferencias de la Cámara de Compensación Automatizada (ACH) y Pagos Inmediatos.
RTP vs. ACH
Las transferencias de la Cámara de Compensación Automatizada (ACH) han sido un pilar en las transacciones financieras durante décadas. Sin embargo, los RTP ofrecen varias mejoras que los convierten en una opción superior en muchos escenarios. Aquí hay una comparación:
- Velocidad:
- RTP: Las transacciones se procesan al instante, con fondos disponibles para el destinatario en segundos.
- ACH: Las transacciones generalmente tardan de uno a tres días hábiles en liquidarse, ya que se procesan en lotes.
- Disponibilidad:
- RTP: Opera las 24 horas del día, los 365 días del año, lo que permite realizar transacciones en cualquier momento, incluidos fines de semana y días festivos.
- ACH: Limitado a días y horas hábiles, sin procesamiento los fines de semana ni días festivos.
- Costo:
- RTP: Aunque los costos pueden variar, las transacciones RTP suelen tener tarifas competitivas, que pueden ser más bajas que las de los servicios ACH acelerados.
- ACH: Generalmente son de menor costo para transacciones estándar, pero las transferencias ACH aceleradas pueden incurrir en tarifas más altas.
- Transparencia:
- RTP: Proporciona confirmaciones de transacciones en tiempo real y capacidades de mensajería detalladas, mejorando la transparencia.
- ACH: Las notificaciones suelen retrasarse, y los mensajes detallados de transacciones no son tan sólidos.
- Casos de Uso:
- RTP: Ideal para pagos urgentes, transferencias entre personas (P2P) y transacciones comerciales que requieren disponibilidad inmediata de fondos.
- ACH: Adecuado para nóminas regulares, pagos de facturas y transacciones en masa donde la disponibilidad inmediata no es crítica.
RTP vs. Pagos Inmediatos
Los pagos inmediatos, como los facilitados por redes de tarjetas de crédito o ciertos servicios de pago digital, también ofrecen tiempos de procesamiento rápidos. Así es como se comparan con RTP:
- Tiempo de Procesamiento:
- RTP: Las transacciones se liquidan al instante, proporcionando disponibilidad inmediata de fondos.
- Pagos Inmediatos: A menudo se procesan en segundos o minutos, pero los tiempos de liquidación pueden variar según el proveedor de servicios.
- Costo:
- RTP: Generalmente más rentable, especialmente para transacciones de alto valor, ya que las tarifas suelen ser más bajas en comparación con las tarifas de procesamiento de tarjetas de crédito.
- Pagos Inmediatos: Las transacciones con tarjeta de crédito pueden incurrir en tarifas más altas debido a los cargos de procesamiento y tarifas de intercambio.
- Seguridad:
- RTP: Emplea cifrado avanzado, autenticación multifactor y monitoreo continuo para la detección de fraudes.
- Pagos Inmediatos: Las medidas de seguridad varían según el proveedor, pero generalmente incluyen cifrado y monitoreo de fraudes.
- Uso:
- RTP: Se utiliza para una amplia gama de transacciones, incluidas las transferencias P2P, pagos B2B y B2C.
- Pagos Inmediatos: Comúnmente utilizados para transacciones de consumo, compras en línea y pagos de pequeñas empresas.
- Disponibilidad:
- RTP: Siempre disponible, independientemente de la hora o el día.
- Pagos Inmediatos: La disponibilidad depende del proveedor de servicios, pero muchos ofrecen procesamiento casi instantáneo.
Al comprender estas comparaciones, queda claro que los RTP aportan un nivel de eficiencia, conveniencia y seguridad que los métodos de pago tradicionales no pueden igualar. Como resultado, los RTP están ganando popularidad tanto para transacciones financieras personales como comerciales.
Aprende mas sobre los diferentes tipos de transferencias bancarias
Aplicaciones de Transferencia Instantánea
Además de los canales bancarios tradicionales, las aplicaciones de transferencia instantánea han surgido como herramientas populares para facilitar las transferencias de dinero en tiempo real. Estas aplicaciones aprovechan la red de Pagos en Tiempo Real (RTP) y otras tecnologías de pago en tiempo real para proporcionar a los usuarios formas rápidas y convenientes de enviar y recibir fondos. Exploremos algunas de las aplicaciones de transferencia instantánea más utilizadas y cómo funcionan.
Aplicaciones de Transferencia Instantánea Populares
- Venmo: Una aplicación ampliamente utilizada que permite a los usuarios enviar y recibir dinero con amigos y familiares, con una interfaz similar a las redes sociales para mayor conveniencia.
- Zelle: Integrada con los principales bancos, Zelle ofrece transferencias directas de banco a banco, lo que la hace conveniente para los usuarios con cuentas en instituciones financieras participantes.
- Común App: Común es una recién llegada al mercado de aplicaciones de transferencia instantánea, ganando atención por su interfaz fácil de usar y su enfoque en servicios financieros impulsados por la comunidad inmigrante. Con Común, los usuarios pueden enviar dinero al instante a amigos, familiares y negocios, mientras acceden a una gama de funciones diseñadas para empoderar financieramente a las comunidades.
Estas aplicaciones han hecho que las transferencias instantáneas sean accesibles a un público más amplio, simplificando el proceso de enviar y recibir dinero.
Conclusión
Las transferencias de dinero en tiempo real, facilitadas por la red RTP y aplicaciones de transferencia instantánea como Venmo, Zelle y Común, ofrecen una velocidad, conveniencia y seguridad incomparables en las transacciones financieras. Con la disponibilidad inmediata de fondos, operación las 24 horas del día y interfaces fáciles de usar, estas tecnologías están transformando la forma en que gestionamos nuestras finanzas. Adoptar las transferencias en tiempo real abre nuevas posibilidades para interacciones financieras eficientes e inclusivas, empoderando a individuos y empresas en todo el mundo.
¿Cómo funcionan las transferencias de dinero en tiempo real?
Usan redes de pago que procesan y confirman la transacción casi instantáneamente, en lugar de esperar los ciclos de procesamiento tradicionales de varios días.
¿Qué transferencias de Común son instantáneas?
La mayoría de las remesas internacionales llegan en minutos. Los tiempos de transferencias bancarias tradicionales (como ACH) siguen tomando de 3 a 5 días hábiles.
¿Qué ventajas tienen las transferencias en tiempo real?
Acceso más rápido al dinero, útil en emergencias o cuando tu familia necesita el dinero de inmediato.
Preguntas frecuentes
¿Qué significa que una transferencia sea "en tiempo real"?
Que el dinero está disponible para el destinatario casi inmediatamente después de enviarse, en lugar de esperar días.
¿Las remesas de Común son instantáneas?
La mayoría llega en minutos, dependiendo del país y método de entrega elegido.
¿Todas las transferencias con Común son instantáneas?
No, las transferencias ACH tradicionales siguen tomando de 3 a 5 días hábiles; las remesas internacionales suelen ser más rápidas.
¿Por qué algunas transferencias tardan más que otras?
Depende de la red de pago usada — ACH sigue ciclos de procesamiento de varios días, mientras que las redes de remesas modernas procesan en minutos.
¿Necesito hacer algo especial para que mi transferencia sea instantánea?
No, la velocidad depende del método que elijas dentro de la app al momento de enviar.
¿Las transferencias en tiempo real tienen algún costo adicional?
El costo depende del servicio específico que uses; revisa siempre la tarifa mostrada antes de confirmar tu envío.
Pagos instantáneos
Learn how to use Cash App for your finances in the U.S.
8 min de lectura
The popularity of digital personal finance applications continues to grow among users in the United States. According to recent data, 8 out of 10 Americans have embraced the digital economy by using financial applications for purchases, digital payments, online banking, and more.
Cash App is one effective alternative to facilitate personal finance management. In 2024, it recorded 57 million monthly active users and $16.2 billion in earnings.
If you're curious to know what Cash App is, how it works, all its benefits, and its associated fees, below we provide all the details so you can decide whether it is the best option to meet your needs.
What Is Cash App and What Is It Used For?
Cash App is an alternative to traditional banking that operates through a mobile financial services application. Its functionality is highly versatile, as it not only allows users to send and receive money but also to make purchases and receive direct deposits from payroll.
The application was developed by Block Inc. (formerly Square Inc.) and aims to offer a comprehensive and more accessible service through digital solutions.
To open an account on Cash App, you must meet certain requirements, such as having a Social Security Number (SSN) and a U.S. bank account.
Cash App: How It Works, What Features It Offers, and What Fees It Charges
Cash App is available through its official mobile application, in which you must complete the registration and verification process to access all available features. Once completed, you may link a bank account if needed.
You will also have a Cash Tag: a unique username that allows you to send and receive money easily.
The following are the main features offered by the Cash App application:
Sending and Receiving Money
Cash App allows instant transfers between users of the application free of charge (free instant transfers; standard network fees may still apply).
Cash Card
This is a free debit card linked to your balance. It allows you to make online and in-store purchases and withdraw cash from ATMs.
QR Code
Pay directly in physical stores using a QR code.
Cash App Pay
A payment method that allows users to complete transactions in online stores and directly through the application.
Cash Boosts
You can obtain discounts at selected physical and online establishments.
Fees for Using Cash App
Although many of Cash App’s features are free, such as account maintenance, use of the Cash Card, and transfers between Cash App accounts. Below is a table with some of the main fees and charges associated with the aforementioned features:
| Service | Cost |
|---|---|
| Instant transfer to bank card | 0.5 % to 1.75 % |
| Standard transfer (1 to 3 days) | Free |
| ATM withdrawals | 2.50 USD per withdrawal |
Cash App registration requirements
If you want to use Cash App to control your finances, make sure you meet the following requirements:
Have a U.S. phone number
You can also use an email to verify your identity.
Reside in the United States or England
Cash App is only available in the United States and the United Kingdom. The application and information are available in English only.
Have a bank account
It is recommended if you want to have access to all the functions of the application.
Do the identity verification
This will allow you to access features such as sending or receiving more than 1,000 USD over 30 calendar days and applying for the Cash Card.
But remember that to perform identity verification you need:
- Full name
- Birthdate
- Social Security Number (SSN)
How secure is Cash App? : 9 important considerations
The issue of security is one of the most relevant in relation to financial services applications. You should always verify that your provider has the necessary measures in place to keep your assets and personal data safe.
For its part, Cash App has the following security measures, among others:
Multifactor authentication
Cash App requests identity authentication via email or SMS. In addition, it allows you to activate a PIN or biometry to log in.
End-to-end encryption
Your personal data stored in Cash App is secure through TLS/E2E.
System for the detection and prevention of illegal activities
Cash App has implemented technologies trained to detect unusual behavior and prevent fraud, such as machine learning and algorithms.
Subsequent payment monitoring
The application has an additional monitoring system to do a double check and detect unusual activities.
Although the above features offer some certainty regarding the application's security measures, it's always important to take into account some considerations:
Turn off automatic login
To prevent an outsider from accessing your account without your authorization, avoid using automatic login. Instead, use strong, unique passwords and enable 2-step authentication.
Beware of fraud
Stay alert to scams, either by phone or email. Never give out personal information or passwords through these means. If you need to contact application support, do so through official means.
Keep active alerts
Cash App allows you to receive alerts for your transactions directly on your cell phone. Make sure to keep them active.
Verify data before making transfers
Send money only to people you know and verify their information before confirming the operation, since once the money has been sent, it is not possible to recover it.
Activate the PIN to carry out transactions
You have the option of activating the PIN or biometric data to confirm your transfers before doing them, and avoid the use of your application by third parties in case of theft or loss.
Are you looking for more than just a payment app? Comun is your financial ally in the U.S. UU.
There is no doubt that Cash App is a popular alternative among those looking for a fairly comprehensive and easy-to-use financial solution.
But if you are looking for a financial ally that offers a simple and secure experience, with customer service and a platform also available in Spanish, we present Comun.
Comun goes beyond traditional limitations, so that immigrant communities in the United States have access to quality financial services, without complications. With Comun you can:
- Receive and send money conveniently, without complications and without the need for a traditional bank account.
- Open your Comun account with the qualified Official Identification of your country of origin.
- Get a simple mobile application for hassle-free daily international money transfers.
Open your Comun account today and breaks down the barriers of traditional financial services, language and cultural ones.
FAQs
If you still have questions about what Cash App is for and its features, check out our frequently asked questions.
What are Cash Boosts in Cash App?
These are instant discounts available on the Cash Card. To activate them, enter the mobile application and select “Cash Card”, followed by “Add Boost” and “Save Boost”. Select the discount you are interested in and it will be applied when you pay with your debit card.
What happens if I receive a lot of money through Cash App?
Some necessary checks may be activated starting at $1000.
How much is the maximum that can be sent via Cash App?
1000 USD over 30 calendar days for unverified users; if you verify your user, you can increase this limit to 20,000 USD.
What is Cashtag in the Cash App?
This is a unique username that is used so that other users of the application can send you money. It starts with the $ symbol followed by an identifier.
Cuenta corriente
¿Qué necesito para abrir una cuenta tradicional en el banco siendo inmigrante?
8 min de lectura
Para los inmigrantes en Estados Unidos, contar con una cuenta bancaria se ha convertido en una necesidad básica para realizar todo tipo de tareas cotidianas, como comprar en establecimientos físicos y electrónicos, recibir sueldos, enviar transferencias y remesas, abrir una cuenta de ahorro, entre otras cosas.
A pesar de la relevancia que una cuenta bancaria tiene para los inmigrantes y ciudadanos estadounidenses, todavía existen factores que obstaculizan el acceso a la bancarización de la comunidad inmigrante, como las altas tarifas y la documentación requerida.
De acuerdo con datos de la FDIC, entre los grupos vulnerables sin cuenta bancaria (unbanked), los hispanos (hispanic) conforman el 9.5 %. Esto muestra una brecha que deja en desventaja a una porción importante de la población.
Acceder a servicios financieros es un derecho cada vez más accesible para los inmigrantes en EE. UU. En esta ocasión te explicaremos paso a paso qué se necesita para abrir una cuenta en el banco y en plataformas digitales, además de las ventajas de estas soluciones.
Para abrir una cuenta bancaria en Estados Unidos como inmigrante necesitas una identificación oficial vigente, un comprobante de domicilio y, en muchos bancos, un SSN o ITIN. Plataformas digitales como Común aceptan más de 100 IDs latinoamericanas y permiten abrir una cuenta en minutos desde tu teléfono, sin SSN ni depósito mínimo.
¿Qué documentos necesito para abrir una cuenta bancaria en Estados Unidos?
Es verdad que los servicios financieros facilitan la vida de los usuarios y de alguna manera mejoran su calidad de vida. Pero, ¿qué se necesita para abrir una cuenta bancaria en Estados Unidos?
Abrir una cuenta de banco, ya sea una cuenta corriente, cuenta de cheques o de otro tipo, requiere el cumplimiento de una serie de requisitos y presentar documentación, la cual puede variar según la institución financiera.
Algunas de las dificultades que enfrentan los inmigrantes para abrir una cuenta bancaria son no tener SSN (Número de Seguridad Social) o comprobantes fiscales, además de la falta de información en español.
Afortunadamente, aparte de los bancos tradicionales, en la actualidad existen soluciones alternativas como Común, una plataforma financiera dedicada a resolver las necesidades de las personas que buscan servicios accesibles y eficientes.
En general, estos son los documentos necesarios más comunes para acceder a una cuenta bancaria en Estados Unidos.
Número de Seguridad Social (SSN)
Este es el requisito más usual para abrir una cuenta. Es un identificador para las personas que residen y trabajan de manera legal en Estados Unidos, y es requerido para que los bancos realicen el proceso de verificación de identidad.
Número de Identificación Personal del Contribuyente (ITIN)
El ITIN es una alternativa para las personas que no califican para el SSN, dado que algunas instituciones financieras lo aceptan en su lugar.
Documento de identidad
Para este requisito es posible presentar el pasaporte, la licencia de conducir, un documento de identificación emitido por el Gobierno o una matrícula consular. Cualquiera de estos documentos debe estar vigente y mostrar nombre y fotografía.
Comprobante de domicilio
A fin de comprobar tu domicilio en Estados Unidos, puedes presentar facturas de servicios públicos, como la electricidad, o incluso un estado de cuenta digital.
¿Cómo abrir una cuenta bancaria en EE.UU. sin SSN, paso a paso?
La cantidad de requisitos solicitados por las instituciones tradicionales tiende a dificultar el acceso a bancarización, especialmente para inmigrantes sin la documentación antes enlistada.
Si buscas una solución práctica y más sencilla que los servicios bancarios tradicionales, puedes contar con opciones como Común, la plataforma que facilita los procesos y ofrece servicios financieros justos para todos.
Y es posible acceder a estos servicios con documentación oficial extranjera calificada, lo cual ayuda a disminuir la brecha en el acceso a la bancarización por parte de los inmigrantes.
Elige una plataforma segura que acepte identificaciones extranjeras
En general, los bancos tradicionales solicitan el SSN o ITIN, por lo que una opción conveniente es optar por una plataforma digital con requisitos más flexibles pero con la misma calidad y seriedad en sus procesos.
Común es una plataforma que facilita la vida de los inmigrantes en Estados Unidos, ya que te permite abrir una cuenta con documentación calificada oficial de tu país de origen y facilita el proceso de contratación sin papeleo complicado.
Descarga la app móvil y configura tu cuenta disponible en español
Solo necesitas un dispositivo móvil compatible con Android o iOS para descargar la aplicación, donde deberás crear tu perfil e ingresar tus datos.
Verifica tu identidad con una identificación oficial de tu país
Posteriormente, realiza la verificación de identidad con tu identificación oficial de tu país de origen. Para ello deberás tomarle una fotografía y posiblemente, tomarte una selfie.
Activa tu tarjeta y empieza a usar tu cuenta
Una vez que presentes la documentación necesaria, tendrás acceso a una tarjeta de débito para realizar compras en diversos establecimientos y podrás hacer transferencias y recibir pagos.
Usa funciones adicionales como envío de remesas o depósitos en tiendas
Para los inmigrantes es indispensable disponer de servicios que les permitan enviar remesas a sus países de origen, por lo que también puedes utilizar este beneficio, además de hacer depósitos directos en tiendas físicas cerca de ti.
¿Qué bancos en EE.UU. aceptan pasaporte o ID extranjera para abrir una cuenta?
Existen alternativas con opciones de apertura más flexibles, como Bank of America, que aceptan el ITIN en caso de no contar con SSN. Sin embargo, los procesos suelen ser más largos y lentos en comparación con otras plataformas digitales, que facilitan el proceso de contratación, al ofrecer mayor viabilidad en los requisitos.
Bank of America
Bank of America favorece la contratación de cuentas bancarias en Estados Unidos para inmigrantes, porque posibilita abrir una cuenta con pasaporte vigente o ITIN. Aunque es necesario acudir personalmente a una sucursal para realizar el trámite.
Común
Común es una plataforma digital que permite abrir una cuenta con más de 100 identificaciones extranjeras o con el pasaporte vigente, lo cual facilita obtener una cuenta para inmigrantes y enviar remesas a Latinoamérica por una tarifa accesible; además de efectuar depósitos en efectivo en más de 100 tiendas.
Wells Fargo
Wells Fargo también acepta pasaporte como identificación principal, pero puede solicitar una identificación adicional, como una tarjeta de crédito o ID estudiantil.
Wise
Wise es una fintech que ofrece cuentas digitales en diferentes divisas. Es posible acceder a sus servicios con pasaporte, ITIN o SSN.
Revolut
Revolut es otra alternativa para no ciudadanos en Estados Unidos, dado que acepta el pasaporte como identificación, entre otras alternativas, como la licencia de conducir o el DNI.
¿Por qué Común es la mejor opción para inmigrantes que quieren abrir una cuenta en EE.UU.?
A pesar de que los requisitos para abrir una cuenta hacen que parezca un proceso inaccesible para muchos inmigrantes en USA, por fortuna también existen opciones más accesibles.
Si buscas una alternativa clara, confiable y disponible en español, es momento de que te decidas a cambiar tu relación con las finanzas a través de Común: un servicio que sí comprende tus necesidades.
¿Por qué Común es tu aliado?
Olvídate de depósitos mínimos o cargos mensuales
Accede a una app móvil disponible en español con interfaz amigable
Envía dinero a tu país de origen por una tarifa desde $2.99, hasta los límites aplicables
Deposita dinero en efectivo en una red de establecimientos cercanos a ti
Cuenta con soporte técnico 24/7 disponible en español
Recuerda que Común te ofrece un servicio disponible en español y con procesos sencillos. ¡Abre tu cuenta hoy mismo y comienza a usar un servicio diseñado para ti!
Preguntas frecuentes sobre cómo abrir una cuenta bancaria en Estados Unidos
¿Puedo abrir una cuenta bancaria en EE.UU. sin SSN?
Sí. Varios bancos como Bank of America y Wells Fargo aceptan ITIN o pasaporte vigente. Plataformas digitales como Común van más lejos: aceptan más de 100 identificaciones latinoamericanas sin necesidad de SSN ni ITIN, y permiten abrir tu cuenta completamente en línea desde la app.
¿Cuánto tiempo tarda abrir una cuenta bancaria en EE.UU.?
Con un banco tradicional el proceso puede tardar varios días, especialmente si debes visitar una sucursal en persona. Con plataformas digitales como Común puedes completar todo el proceso de verificación en minutos desde tu teléfono, sin filas ni papeleo.
¿Qué documentos necesito para abrir una cuenta bancaria como inmigrante?
Los documentos más comunes son una identificación oficial vigente (pasaporte, matrícula consular, licencia extranjera), un comprobante de domicilio y, para la mayoría de bancos tradicionales, tu SSN o ITIN. Común acepta más de 100 IDs latinoamericanas y no requiere SSN ni depósito mínimo.
¿Cuánto cuesta abrir una cuenta bancaria en Estados Unidos?
La apertura de cuenta generalmente es gratuita. Los bancos tradicionales pueden cobrar tarifas mensuales de mantenimiento de $5 a $15 si no mantienes un saldo mínimo. Común no cobra tarifas de mantenimiento ni exige saldo mínimo. Los servicios de remesas tienen tarifas desde $2.99 por transferencia.
¿Puedo abrir una cuenta bancaria en EE.UU. desde fuera del país?
Los bancos tradicionales generalmente requieren presencia física en una sucursal para abrir una cuenta. Algunas plataformas digitales como Común permiten iniciar el proceso de forma remota, aunque es necesario estar físicamente en Estados Unidos al momento de completar la verificación de identidad.
¿Es seguro abrir una cuenta en una plataforma digital como Común?
Sí. Común opera a través de Community Federal Savings Bank, asegurado por la FDIC hasta $250,000 por depositante. Esto significa que tu dinero tiene la misma protección federal que en cualquier banco tradicional de EE.UU., además de soporte en español disponible las 24 horas.
Educación Financiera
Estafas de transferencia de dinero en 2026: cómo identificarlas y evitarlas
8 min de lectura
Estafas de transferencia de dinero en 2026: cómo identificarlas y evitarlas
Las estafas de transferencia de dinero siguen afectando a miles de familias en Estados Unidos, especialmente comunidades inmigrantes que regularmente envían dinero a seres queridos en el extranjero. En años recientes, los estafadores se han vuelto más sofisticados, usando apps bancarias falsas, suplantación en redes sociales, voces generadas por IA y manipulación emocional para robar dinero e información personal.
Según datos recientes de la Comisión Federal de Comercio (FTC), los consumidores reportaron pérdidas de $15.9 mil millones por fraude en 2025, con estafas de suplantación siendo los tipos más comúnmente reportados.
Para los inmigrantes latinos en EE.UU., estas estafas pueden sentirse especialmente estresantes porque frecuentemente involucran situaciones familiares urgentes, barreras idiomáticas, o presión financiera.
¿Qué son las estafas de transferencia de dinero?
Las estafas de transferencia de dinero son esquemas fraudulentos diseñados para convencer a alguien de enviar dinero o compartir información financiera sensible. Estas estafas pueden ocurrir a través de llamadas telefónicas, mensajes de texto, WhatsApp, redes sociales, apps bancarias falsas, phishing por email, o marketplaces en línea.
Estafas más comunes en 2026
Estafas de suplantación bancaria:
Los estafadores se hacen pasar por tu banco enviando mensajes que parecen oficiales preguntando si autorizaste una transacción. Luego llaman afirmando representar al banco y te instruyen a transferir fondos para 'revertir' el fraude.
Estafas de suplantación gubernamental:
Alguien afirma ser del IRS, Seguridad Social o inmigración y te amenaza con consecuencias si no pagas inmediatamente.
Estafas de marketplace:
Estafadores en plataformas como Facebook Marketplace solicitan pago a través de transferencias. Una vez enviados los fondos, el artículo puede nunca llegar.
Estafas de sobrepago:
Un estafador afirma haber enviado dinero 'accidentalmente' y pide que lo devuelvas. Su pago original puede luego revertirse o ser fraudulento.
Estafas de romance/amistad:
Alguien desarrolla una relación en línea y luego pide dinero para una 'emergencia'.
Estafas de voz generadas por IA:
En 2026, los estafadores usan IA para clonar voces de familiares y crear urgencia falsa diciendo que están en una emergencia.
Señales de alerta: ¿cómo reconocer una estafa?
- Te piden enviar dinero inmediatamente o 'perderás' algo
- Te presionan para mantener la transacción en secreto
- La oferta parece demasiado buena para ser verdad
- Te piden pagar con métodos difíciles de rastrear (gift cards, wire transfers, criptomonedas)
- El número de teléfono o email no coincide con el oficial
- Te piden confirmar información personal de forma inesperada
¿Qué hacer si fuiste víctima de una estafa?
- Contacta a tu institución financiera inmediatamente
- Reporta la estafa a la FTC en reportfraud.ftc.gov
- Reporta a la Comisión de Seguridad de Remesas si aplica
- Guarda toda evidencia: capturas de pantalla, mensajes, números de teléfono
- Cambia tus contraseñas y activa autenticación de dos factores
Cómo Común protege tu dinero
Común usa cifrado y verificación de identidad para proteger las transacciones. Si recibes un mensaje sospechoso que dice ser de Común, contacta al soporte oficial directamente a través de la app o en ayuda@comun.app. Común nunca te pedirá tu contraseña o código de verificación por mensaje de texto.
Preguntas frecuentes
¿Cómo sé si una llamada es realmente de mi banco?
Cuelga y llama al número oficial que aparece en el reverso de tu tarjeta o en el sitio web oficial del banco. Los bancos legítimos nunca te pedirán que transfieras dinero para 'protegerlo'.
¿Puedo recuperar el dinero si fui estafado?
Depende del método de transferencia y qué tan rápido reportes. Las transferencias P2P y wire transfers son difíciles de revertir. Reporta inmediatamente a tu institución financiera.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Educación Financiera
¿Cómo funciona una tarjeta de débito?
8 min de lectura
Una tarjeta de débito es una tarjeta bancaria vinculada directamente a tu cuenta corriente. Cuando usas la tarjeta para pagar, el dinero se descuenta inmediatamente de tu saldo disponible. A diferencia de una tarjeta de crédito, no acumulas deuda — solo gastas lo que tienes. Común ofrece tarjeta de débito VISA sin necesitar SSN.
¿Cómo funciona una tarjeta de débito?
Una tarjeta de débito está vinculada directamente a tu cuenta corriente o de cheques. Cada vez que la usas — para pagar en una tienda, hacer compras en línea, o retirar efectivo en un cajero — el monto se descuenta inmediatamente de tu saldo disponible. No hay crédito, no hay deuda, no hay intereses: solo utilizas el dinero que ya tienes en tu cuenta.
Las tarjetas de débito en EE.UU. usan redes de pago como Visa, Mastercard o Maestro, lo que las hace aceptadas en millones de comercios en EE.UU. y en el mundo.
¿Para qué se puede usar una tarjeta de débito?
- Pagos en tiendas físicas (con chip, contactless o banda magnética)
- Compras en línea con el número de tarjeta, fecha y CVV
- Retiro de efectivo en cajeros automáticos (ATM)
- Pago de facturas en línea o por teléfono
- Suscripciones y servicios recurrentes
Tarjeta de débito vs. tarjeta de crédito: diferencias clave
Una tarjeta de débito usa dinero propio de tu cuenta al momento de la transacción. Una tarjeta de crédito usa dinero prestado por el banco que debes pagar al final del período. La tarjeta de débito no genera deuda ni intereses, no requiere calificación crediticia para obtenerla, y es ideal para controlar el gasto. La tarjeta de crédito puede construir historial crediticio, ofrece protección adicional en compras y tiene recompensas, pero cobra intereses si no se paga el saldo completo mensualmente.
¿Cómo obtener una tarjeta de débito en EE.UU. sin SSN?
La mayoría de los bancos tradicionales requieren SSN para abrir cuenta y obtener tarjeta de débito. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI — para abrir cuenta sin SSN. Una vez abierta la cuenta, recibes una tarjeta de débito VISA física en tu domicilio y también tienes acceso a una tarjeta virtual para compras en línea desde el primer día.
Preguntas frecuentes sobre tarjetas de débito
¿En qué se diferencia un PIN de un CVV en la tarjeta de débito?
El PIN (Personal Identification Number) es tu código secreto de 4 dígitos para verificar tu identidad en cajeros y terminales de punto de venta. El CVV (Card Verification Value) son los 3 dígitos al reverso de la tarjeta, usados para verificar que tienes la tarjeta física al hacer compras en línea o por teléfono. Nunca compartas tu PIN; el CVV puede compartirse en compras legítimas en línea.
¿Qué hago si me roban o pierdo mi tarjeta de débito?
Bloquea tu tarjeta inmediatamente desde la app de tu banco — la mayoría permiten hacerlo en segundos. Llama al número de atención al cliente en la parte trasera de la tarjeta (o en el sitio web si no tienes la tarjeta). Revisa tus transacciones recientes y reporta cualquier cargo no autorizado. Tu banco procesará una tarjeta de reemplazo. Con Común puedes bloquear la tarjeta desde la app en tiempo real.
¿Puedo usar mi tarjeta de débito para compras internacionales?
Sí, si tiene logo Visa o Mastercard, generalmente funciona en sitios internacionales. Tu banco puede cobrar una comisión de conversión de divisas (1-3%). Algunos bancos bloquean compras internacionales por seguridad — activa esta opción en la app antes de viajar o comprar en sitios extranjeros. Con Común no hay comisión por uso internacional.
¿Cuál es el límite diario de una tarjeta de débito?
Los límites varían por banco y tipo de cuenta. En general: retiro en cajero $300-$1,000/día; compras con débito $1,500-$5,000/día. Común tiene límites establecidos que puedes revisar en la app. Si necesitas hacer una compra grande que supera el límite, contacta al banco para solicitar un aumento temporal.
¿Una tarjeta de débito afecta mi crédito?
No directamente. Las transacciones con tarjeta de débito no se reportan a las agencias de crédito ni afectan tu credit score. Sin embargo, si tienes una cuenta corriente asociada y frecuentemente gastas más de lo disponible (overdraft), eso sí puede aparecer en reportes de ChexSystems, afectando tu capacidad de abrir cuentas bancarias futuras.
¿Puedo usar tarjeta de débito sin tener dinero en la cuenta?
Generalmente no — la transacción se rechaza si no hay saldo suficiente. Algunos bancos ofrecen
Viviendo en Estados Unidos
Visa vs green card: guía para inmigrantes en EE.UU.
8 min de lectura
Visa vs green card: guía para inmigrantes en EE.UU.
Una visa y una green card son dos opciones diferentes en el sistema migratorio de EE.UU. Una visa generalmente se usa para entrar a Estados Unidos con un propósito específico, como turismo, estudio, trabajo o inmigración familiar. Una green card es el estatus de residente permanente legal, que permite a alguien vivir en EE.UU. de forma permanente.
Esta guía explica la diferencia entre una visa y una green card, las situaciones en las que se usa cada una, y los caminos que pueden llevar de una a la otra.
Esta guía es solo para fines informativos y no constituye asesoría legal.
¿Qué es una visa de EE.UU.?
Una visa de EE.UU. es un documento de viaje emitido por el gobierno de EE.UU. que permite a una persona solicitar entrada a EE.UU. con un propósito específico. Algunos tipos comunes de visas incluyen:
| Tipo de visa | Propósito típico |
|---|---|
| Visa de visitante (B-1/B-2) | Turismo, visitas familiares, actividades de negocios |
| Visa de estudiante (F-1) | Estudios académicos |
| Visa de visitante de intercambio (J-1) | Programas de intercambio educativo y cultural |
| Visas de trabajo temporal (H-1B, H-2A, H-2B, L-1) | Empleo en ocupaciones calificadas |
| Visas de inmigrante (IR1, CR1, EB) | Inmigración permanente por vías familiares o laborales |
¿Qué es una green card?
Una green card es evidencia del estatus de residente permanente legal en EE.UU. Los titulares de green card pueden vivir en el país de forma permanente y generalmente tienen más flexibilidad laboral y de viaje. Una green card puede obtenerse a través de: patrocinio familiar, inmigración basada en empleo, procesos relacionados con refugiados o asilo, programas de visa de diversidad, y otras categorías establecidas por la ley migratoria.
Visa vs green card: diferencias clave de un vistazo
| Característica | Visa | Green card |
|---|---|---|
| Propósito principal | Entrada a EE.UU. para un propósito específico | Residencia permanente en EE.UU. |
| Duración | Depende de la categoría de visa | Residencia a largo plazo |
| Acceso al empleo | Depende del tipo de visa | Generalmente permite empleo en EE.UU. |
| Requisitos de renovación | Varía por categoría | Aplican requisitos de renovación periódica |
| Camino a la ciudadanía | No por sí sola | Puede llevar a elegibilidad para ciudadanía |
| Estadía prevista | Temporal o permanente según el tipo | Permanente |
¿Cuál necesitas?
| Situación | Opción migratoria a explorar |
|---|---|
| Visitar a la familia por un período corto | Visa de visitante |
| Estudiar en una escuela o universidad de EE.UU. | Visa de estudiante |
| Aceptar empleo temporal calificado | Visa de trabajo basada en empleo |
| Reunirse con un cónyuge ciudadano/a de EE.UU. | Vía de visa de inmigrante familiar |
| Vivir permanentemente en EE.UU. | Vía de green card |
| Inmigrar por relación familiar calificada | Vía de green card |
| Inmigrar por oferta de trabajo calificada | Vía de green card |
Cómo pasar de una visa a una green card
Los caminos comunes pueden incluir:
Patrocinio familiar
Un/a ciudadano/a de EE.UU. o familiar calificado puede patrocinar a un pariente elegible a través de un proceso de inmigración familiar.
Inmigración basada en empleo
Ciertos trabajadores pueden calificar para residencia permanente a través de un proceso patrocinado por un empleador.
Ajuste de estatus
Algunas personas ya presentes en EE.UU. pueden calificar para solicitar residencia permanente sin salir del país.
Procesamiento consular
En otras situaciones, el proceso de inmigración se completa a través de una embajada o consulado de EE.UU. fuera del país antes de entrar.
Cómo Común te apoya en cada etapa
Mientras se procesan las solicitudes de inmigración, algunas personas necesitan enviar dinero a familiares en Latinoamérica. Común ofrece servicios de remesas que permiten a los clientes elegibles enviar dinero directamente desde la app. Común también ofrece la opción de abrir una cuenta usando un ITIN, pasaporte o más de 100 IDs latinoamericanas aceptadas, con depósito directo, tarjeta de débito y soporte en español sin requisitos de saldo mínimo. Visita comun.app para más información.
Preguntas frecuentes
¿Cuál es la diferencia principal entre una visa y una green card?
Una visa generalmente se usa para entrar a EE.UU. con un propósito específico, mientras que una green card proporciona estatus de residente permanente.
¿Puedo trabajar en EE.UU. solo con una visa?
Depende de la categoría de visa. Algunas se emiten específicamente para empleo, mientras que otras tienen diferentes restricciones.
¿Necesito un abogado para solicitar una green card?
Algunas personas completan las solicitudes por su cuenta, mientras que otras buscan asistencia profesional dependiendo de la complejidad del caso.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicio de remesas provisto por Service UniTeller, Inc.
Educación Financiera
Bancos digitales en Estados Unidos: cómo abrir tu cuenta fácil y rápido
8 min de lectura
Bancos digitales en Estados Unidos: guía clara para abrir tu cuenta
Contar con el respaldo de servicios financieros accesibles y con funcionalidades que permitan realizar múltiples operaciones desde un solo lugar es esencial para los inmigrantes que viven y trabajan en Estados Unidos.
Los bancos digitales son una solución integral que combina la administración financiera con la tecnología móvil para optimizar los tiempos de gestión en comparación con los bancos tradicionales.
Estas características son especialmente beneficiosas para los inmigrantes que buscan una alternativa para acceder a los servicios que, en muchas ocasiones, son poco viables a través de las instituciones financieras con sucursales físicas.
En esta ocasión, te explicaremos por qué deberías considerar integrar una banca digital a tu estilo de vida, cómo abrir una cuenta y opciones de bancos digitales en Estados Unidos.
Qué es una cuenta online y cómo funciona
Una cuenta digital es un producto financiero que funciona a través de soportes completamente en línea, como aplicaciones móviles y plataformas digitales (página web), eliminando la necesidad de desplazarse a una dirección física para realizar operaciones bancarias.
Estos son algunos beneficios de las cuentas digitales.
- Movilidad y acceso 24/7 desde cualquier lugar: no están limitadas a un horario de ventanilla, sino que permiten realizar movimientos en cualquier horario y lugar.
- Comodidad para realizar pagos y transferencias internacionales de dinero: permiten enviar dinero dentro y fuera del país de manera inmediata.
- Seguridad y control de transacciones desde la app: cuentan con el respaldo necesario para evitar el uso indebido de los datos personales y delitos como el fraude.
Cómo abrir una cuenta online en Estados Unidos paso a paso
El proceso de contratación de una cuenta digital suele ser más sencillo en comparación con el de las instituciones financieras tradicionales, no solo por la facilidad de hacerlo desde un dispositivo móvil, sino por la flexibilidad en los requisitos que permite a la comunidad inmigrante acceder a servicios financieros con los mismos estándares de calidad.
Estos son los pasos para abrir una cuenta online en Estados Unidos.
Documentos necesarios
A diferencia de los servicios bancarios tradicionales, puedes acceder a una cuenta online con documentación que usas en el día a día.
- Documento de identidad oficial de tu país de origen (pasaporte vigente, matrícula consular, licencia de conducir).
- En algunos casos, comprobante de domicilio en Estados Unidos.
Proceso de apertura de cuenta
Una vez que tengas a la mano tus documentos, sigue estos pasos.
Paso 1. Registro en la plataforma/app digital
Accede al sitio web o a la aplicación móvil del banco digital de tu elección e introduce tus datos personales para registrarte.
Paso 2. Verificación de identidad y aprobación.
Por motivos de seguridad, los bancos digitales requieren aplicar un protocolo de verificación de identidad que consta de la solicitud de una identificación oficial, una selfie y, en algunas ocasiones, reconocimiento facial.
Paso 3. Activación de la cuenta y acceso a la app móvil.
Una vez que el banco digital verifique tu identidad, recibirás una notificación de activación. Inmediatamente después podrás acceder a todos los servicios, hacer depósitos directos, enviar dinero en tiempo real y administrarte financieramente.
Plataformas financieras de Estados Unidos recomendadas para inmigrantes
Si te preguntas cuál es la plataforma digital para inmigrantes ideal, lo cierto es que hay varias opciones eficaces, por lo que es recomendable compararlas para elegir la que se acerca más a tus expectativas.
Común
Comisiones: Tarifas accesibles para transferencias internacionales de dinero a Latinoamérica.
Facilidad de uso: Abre una cuenta desde un dispositivo móvil con una identificación oficial calificada del país de origen.
Soporte disponible en español: cuenta con servicio al cliente 24/7 también disponible en español, a través de WhatsApp o la misma app.
Acceso móvil: tienes acceso a una app móvil para la administración integral financiera.
Compatibilidad con Zelle: no integrado.
Ally Bank
Comisiones: la mayoría de las cuentas no aplican comisiones mensuales por mantenimiento. Aproximadamente $20 por transferencias electrónicas domésticas.
Facilidad de uso: es una plataforma 100 % digital que ofrece una aplicación móvil y una página web.
Soporte en español: servicio en español limitado.
Acceso móvil: servicio compatible con dispositivos móviles.
Compatibilidad con Zelle: integrado.
Wells Fargo
Comisiones: las tarifas por mantenimiento y sobregiro varían según el tipo de cuenta.
Facilidad de uso: ofrece una banca móvil, una banca online y un asistente digital.
Soporte en español: disponible.
Acceso móvil: funciones móviles completas.
Compatibilidad con Zelle: integrado.
Revolut
Comisiones: cobra una comisión del 1 al 3 % por ingresar dinero vía tarjeta de crédito o débito.
Facilidad de uso: ofrece productos digitales completos y fáciles de usar.
Soporte en español: es posible cambiar el idioma de la aplicación, pero no cuenta con servicio en español.
Acceso móvil: disponible al 100 %.
Compatibilidad con Zelle: no integrado.
Mercury
Comisiones: ofrece transferencias internacionales en dólares sin costo adicional.
Facilidad de uso: enfoque corporativo y empresas de tecnología.
Soporte en español: sin disponibilidad.
Acceso móvil: disponible al 100 %, pero está más enfocado en web dashboards.
Compatibilidad con Zelle: no integrado.
Cash App es otra plataforma financiera eficiente, aquí te explicamos sus beneficios.
Importancia de usar tu cuenta de forma segura y eficiente
Aunque las plataformas digitales ofrecen medidas de seguridad para cuidar tu patrimonio, nunca está de más tener en cuenta algunas recomendaciones para mitigar los riesgos.
- Configura notificaciones de transacciones y alertas de seguridad: te ayudarán a estar al tanto de tus movimientos y a detectar cualquier actividad sospechosa.
- Usa contraseñas fuertes y activa la verificación en dos pasos: esto reduce el riesgo de ser víctima de hackers.
- Revisa movimientos regularmente y aprende a identificar alertas sospechosas: revisa los mensajes de texto y notificaciones de movimientos, y reporta inmediatamente cualquier cargo no reconocido.
- Aprovecha la funcionalidad de la app para transferencias rápidas y confiables: envía y recibe dinero fácilmente dentro y fuera de Estados Unidos.
Descubre Común, la opción financiera para inmigrantes
En este artículo te presentamos una alternativa práctica a las instituciones financieras para que puedas decidir cuál es el banco digital de Estados Unidos, según tus intereses.
Común no es un banco, sino una plataforma digital que ofrece una aplicación móvil y una tarjeta de débito que funcionan conjuntamente para brindar un servicio ideal para la comunidad inmigrante.
Puedes abrir una cuenta con una identificación oficial válida de tu país de origen y un dispositivo móvil para acceder al servicio financiero que mereces.
Abre tu cuenta en Común y empieza a enviar, recibir y cobrar dinero.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Puedo abrir una cuenta digital sin número de Seguro Social?
Sí, a diferencia de los bancos tradicionales, las cuentas digitales cuentan con requisitos más flexibles, pues es posible realizar la contratación con una identificación oficial calificada del país de origen y, en algunos casos, comprobante de domicilio en Estados Unidos.
¿Son seguros los bancos digitales en EE. UU.?
Sí, los bancos digitales en Estados Unidos cuentan con medidas de seguridad, como verificación en 2 pasos y encriptación. Es recomendable aplicar todas las medidas de seguridad posibles, como una contraseña segura y activación de notificaciones.
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
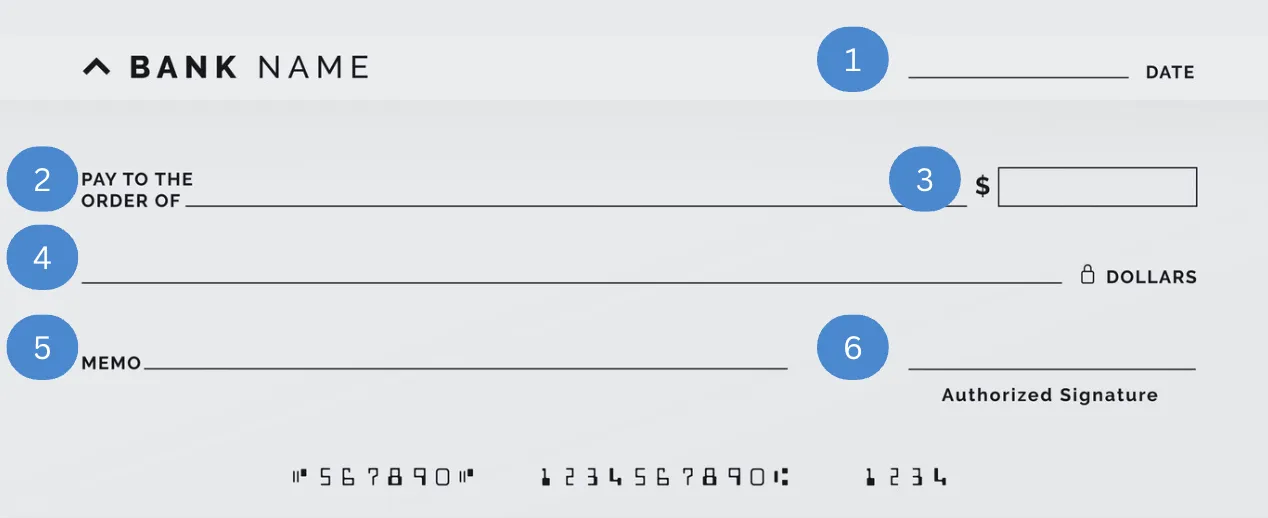
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Envíos Internacionales
¿Qué son las remesas?
8 min de lectura
Las remesas son transferencias de dinero que un inmigrante envía a familiares en su país de origen. Con Común, enviar una remesa a Latinoamérica cuesta desde $2.99, con tipo de cambio competitivo y entrega en minutos en la mayoría de los casos.
¿Vives y trabajas en el extranjero? Las remesas pueden ser una opción para ti si quieres enviar dinero a familiares, amigos u otros beneficiarios en otro país.
Las remesas son transferencias de dinero de una persona a otra, generalmente a través de fronteras. Son enviadas con mayor frecuencia por inmigrantes que destinan una parte de sus ingresos para apoyar a sus familias en su país de origen. Sin embargo, las remesas también pueden ser regalos personales, apoyo financiero o pagos entre familiares o amigos que mantienen relaciones sociales o económicas a pesar de la distancia.
¿Conoces la diferencia entre una remesa y una transferencia bancaria?
Las remesas pueden ser transferencias de dinero; sin embargo, lo que comúnmente se entiende como remesas son transferencias voluntarias de persona a persona, generalmente entre familiares. Por ejemplo: un trabajador en Texas enviando dinero a sus padres en México, una enfermera en Florida enviando dinero a sus hermanos en Honduras o un estudiante ayudando a sus abuelos en Guatemala. En cambio, las transferencias bancarias, pueden incluir pagos entre empresas, pagos de comercio internacional, inversión extranjera directa, préstamos entre corporaciones o ayuda gubernamental.
En resumen, las remesas son transferencias personales, transfronterizas y de persona a persona.
¿Cómo puedes enviar remesas desde Estados Unidos a países de América Latina?
Hoy existen más opciones que nunca para enviar dinero a América Latina desde EE. UU. El proceso suele ser muy sencillo:
#1 Elige un proveedor de remesas.
Tu proveedor de servicios de remesas puede ser una aplicación financiera móvil, un banco tradicional como Wells Fargo, un servicio especializado de envío de dinero como Western Union o MoneyGram, o una empresa fintech como Remitly.
#2 Selecciona el país de destino y el método de entrega.
Cada empresa ofrece diferentes opciones de entrega según sus servicios y alianzas locales. Las opciones de entrega varían en costos según el proveedor y el nivel de urgencia.
#3 Ingresa el monto, confirma el tipo de cambio y la comisión.
El monto que recibe el destinatario varía según el tipo de cambio utilizado por el proveedor y la comisión del servicio prestado. Algunas empresas pueden anunciar tarifas de $0, pero su modelo de negocio se basa en el margen aplicado al tipo de cambio.
#4 Pago de la remesa.
Con tantas opciones disponibles, las remesas pueden pagarse mediante diversos métodos, entre ellos:
-Cuenta bancaria (ACH).
-Tarjeta de débito
-Tarjeta de crédito (a menudo la más costosa).
-Efectivo.
#5 El destinatario recibe el dinero.
El tiempo de entrega puede variar de minutos a días, esto depende de cómo se van a recibir los fondos o por el tipo de proveedor de remesas utilizado.
¿Cuánto cuesta enviar remesas desde Estados Unidos?
El costo total depende de dos factores principales:
1. Comisiones por servicio.
Esta es la comisión que el proveedor cobra por enviar la remesa. Estas pueden variar desde los $0 hasta más de $20 USD por transacción, según el proveedor y el método de pago utilizado:
-Cuenta bancaria: normalmente la opción más económica.
-Tarjeta de débito: costo intermedio.
-Tarjeta de crédito: la más costosa (comisiones más posibles intereses).
2. Costos por el tipo de cambio.
Algunas empresas aplican diferentes tipos de cambio, esto puede hacer que la remesa sea más costosa incluso si la tarifa del servicio se anuncia como “$0”. En algunos casos, la ganancia del proveedor está incluida en el margen del tipo de cambio.
3. Otros posibles costos adicionales.
Estos pueden incluir comisiones por retiro en efectivo, límites para montos altos o comisiones cobradas por los bancos participantes. Entender estos costos es clave para administrar tu dinero de la forma más adecuada para ti.
¿Qué debes considerar antes de enviar dinero al extranjero desde Estados Unidos?
Costos totales (comisión + tipo de cambio). El comparar solamente la comisión fija no siempre es suficiente para entender el costo real de una remesa.
Tiempo de entrega. Si el destinatario necesita el dinero el mismo día, puede ser mejor elegir un servicio rápido.
Método de entrega. El retiro en efectivo puede ser útil si el destinatario no tiene una cuenta bancaria. Otras opciones incluyen depósito bancario o billeteras digitales, que pueden ser prácticas y de bajo costo.
Comodidad para el remitente. Si envías dinero con frecuencia, conviene evaluar aplicaciones que permitan guardar destinatarios, pagos automáticos, transferencias recurrentes, alertas del tipo de cambio u otras opciones que se ajusten a tus necesidades.
Límites y requisitos. No todos los proveedores de servicios de envío de dinero son iguales. Algunos servicios requieren identificación oficial emitida por el gobierno, otros una cuenta bancaria en EE. UU. y en algunos casos, comprobante de identidad para transferencias grandes.
¿Qué empresas ofrecen servicios de remesas desde Estados Unidos?
En EE. UU. existen varios tipos de empresas que ofrecen servicios de remesas:
Empresas tradicionales de envío de dinero, por ejemplo: Western Union, MoneyGram y Ria Money Transfer. Estas empresas cuentan con sucursales físicas en muchas ubicaciones. Las tarifas pueden ser más altas y los tipos de cambio menos competitivos.
Bancos tradicionales. No todos los bancos ofrecen este servicio, pero instituciones como Bank of America y Wells Fargo permiten transferencias internacionales en línea o en sucursal. Las comisiones pueden alcanzar hasta los $60 USD y el proceso puede tardar hasta 5 días hábiles.
Empresas digitales (apps). Los ejemplos incluyen Remitly, Wise, WorldRemit y Xoom (de PayPal). Suelen ofrecer precios más competitivos y transferencias más rápidas. Común es una de estas plataformas, que combina una experiencia fintech con beneficios adicionales como una cuenta digital y una app fácil de usar, disponible en español.
Tiendas de conveniencia. Por ejemplo, Walmart ofrece servicios de remesas en persona. Empresas como Común también pueden ofrecer servicios como fondeo en efectivo en tiendas o cajeros automáticos. Con una cuenta en Común puedes depositar efectivo en más de 90,000 ubicaciones y completar tus remesas desde la app móvil.
¿Qué necesito para enviar remesas desde Estados Unidos a países de América Latina?
Los requisitos varían según el proveedor y dependen de:
-Cómo se envía y,
-Cómo se recibe la remesa.
Por ejemplo, una remesa para retiro en efectivo, la información más importante es el nombre legal completo del destinatario tal como aparece en su identificación oficial.
Para una transferencia internacional de banco a banco, se necesitan los datos bancarios de la cuenta receptora.
Los bancos tradicionales y empresas como Western Union suelen requerir:
- Nombre completo del destinatario.
- Número de cuenta.
- Código SWIFT.
- País receptor.
- Monto y moneda.
¿Cómo puedes enviar remesas con Común?
Enviar una remesa con Común es muy sencillo. Puedes hacerlo desde la app móvil de Común o vía WhatsApp. Aquí tienes un paso a paso detallado de como hacerlo:
A través de la app móvil de Común
1.Abre tu app móvil de Común.
2.Selecciona “Transferir”.
3.Selecciona “Internacional”.
4.En “¿Cómo quieres enviar tu dinero?”, elige “A través de la app”.
5.Verás el tipo de cambio actual.
6.Selecciona un destinatario existente o agrega uno nuevo.
*Para agregar un destinatario, necesitarás: nombre completo tal como aparece en su identificación oficial, número de teléfono y —si quieres enviar una transferencia de dinero a cuenta— los datos bancarios.
7.Confirma la información del destinatario.
8.Elige el método de envío (depósito a cuenta o retiro en efectivo; las opciones varían según el país).
9.Ingresa el tipo y número de identificación del remitente.
10.Confirma los detalles de la transferencia.
11.Ingresa el monto (la calculadora mostrará cuánto recibirá el destinatario en moneda local y la comisión de la transferencia).
12.Confirma la transacción.
¡Y listo! Tu remesa ha sido enviada.
A través del WhatsApp de Común
1.Inicia desde nuestro sitio web (seleccionando “Enviar dinero”), donde verás la opción de WhatsApp, o bien:
2.Desde la app móvil de Común, selecciona “Transferir”.
3.Selecciona “Internacional”.
4.Elige “Vía WhatsApp”.
5.Sigue el flujo de la conversación.
6.Selecciona “Enviar dinero”.
7.Confirma el país.
8.Ingresa el monto.
9.Recibirás un mensaje para confirmar el monto que se recibirá en moneda local.
10.Elige el método de entrega.
11.Proporciona los datos del destinatario: nombre completo, tipo de identificación, número de identificación y cuenta bancaria (si aplica).
12.Confirma tu remesa.
13. Verifica tu identidad siguiendo los pasos de verificación.
¡Y listo! Tu remesa ha sido enviada.
Buenas prácticas para el envío de remesas
Para sacarle mejor provecho al dinero para el cuál has trabajado duro, es recomendable tener en cuenta algunas buenas prácticas:
1. Verifica el margen del tipo de cambio.
Idealmente, elige un proveedor que use un tipo de cambio lo más cercano posible al del mercado real, ya que esto impacta directamente en el monto que recibirá tu destinatario. Comprender los costos de la transacción ayuda a tomar mejores decisiones financieras.
2. Busca comisiones claras y transparentes.
Comparar comisiones puede ser confuso porque muchos proveedores de servicios utilizan precios variables según distintos factores. Lo ideal es elegir un proveedor que ofrezca tarifas claras y precios transparentes.
3. Considera los tiempos y días festivos en ambos países.
Ten en cuenta que las transferencias pueden retrasarse durante fines de semana o días festivos en cualquiera de los dos países, por lo que los tiempos de procesamiento pueden ser más lentos que en días hábiles normales.
¿Qué es exactamente una remesa?
Es el envío de dinero que una persona hace desde el país donde trabaja hacia su país de origen, generalmente para apoyar a su familia.
¿Cómo envío una remesa con Común?
Desde la app, selecciona "Enviar una remesa", elige el país de destino y el método de entrega, agrega al destinatario y confirma el monto y la tarifa antes de enviar.
¿Qué países puedo enviar dinero con Común?
Común permite enviar remesas a México y otros países de Latinoamérica; revisa la lista completa de países disponibles dentro de la app.
Preguntas frecuentes
¿Qué diferencia hay entre una remesa y una transferencia bancaria normal?
Una remesa está diseñada específicamente para envíos internacionales a familiares, generalmente con métodos de entrega como efectivo o depósito a cuenta en el país destino.
¿Cuánto cuesta enviar una remesa con Común?
Desde $2.99 por transferencia, con tu primer envío sin costo.
¿Necesito una cuenta de Común para enviar remesas?
Sí, las remesas se envían desde tu cuenta de Común dentro de la app.
¿Cuánto tarda en llegar una remesa?
La mayoría de las transferencias llegan en minutos, dependiendo del país y método de entrega.
¿Puedo enviar remesas en efectivo o solo a cuenta bancaria?
Ambas opciones existen, dependiendo del país; en México, por ejemplo, puedes usar recogida en efectivo en puntos como Elektra u Oxxo.
¿Es seguro enviar remesas por una app?
Común opera con un proveedor de remesas autorizado y con licencia en los estados que la requieren, y muestra el tipo de cambio completo antes de confirmar cada envío.
Viviendo en Estados Unidos
Los estados más baratos para rentar en Estados Unidos en 2026
8 min de lectura
Los estados más baratos para rentar en Estados Unidos en 2026
Con base en datos recientes del mercado de alquiler, West Virginia sigue siendo uno de los estados de menor costo para los inquilinos, con una Renta de Mercado Justo (FMR) de 2025 de aproximadamente $801 por mes para un apartamento de una habitación. Arkansas y Mississippi también siguen entre los estados más asequibles para rentar, con FMR estimadas de aproximadamente $811 y $910 por mes respectivamente. Otros estados que aparecen frecuentemente entre los más baratos incluyen Oklahoma, Kansas, Iowa, Alabama, Indiana, Wyoming y Ohio.
La renta promedio nacional para un apartamento de una habitación en EE.UU. es de alrededor de $1,576 por mes — una cifra que puede consumir una porción significativa del ingreso del hogar. Sin embargo, ese promedio enmascara las variaciones en todo el país.
¿Por qué los precios de renta varían tanto por estado?
Los precios de renta no son un mercado nacional único, son miles de mercados locales. La diferencia entre los estados más baratos y los más caros puede ser más de $1,600/mes para una unidad comparable. Varios factores estructurales explican por qué una habitación en Iowa puede costar una fracción de lo que cuesta en California:
- Oferta de vivienda y ritmo de construcción. Los estados con menos restricciones de construcción y menores costos de terreno tienden a tener más unidades disponibles.
- Economía local y salarios. Las ciudades con mayores ingresos atraen a más inquilinos que compiten por las mismas unidades, lo que eleva los precios.
- Mezcla urbana vs. rural. Un estado dominado por ciudades de tamaño mediano registrará promedios más bajos que uno anclado por grandes ciudades costeras.
- Entorno regulatorio. Las leyes de zonificación, procesos de permisos y regulaciones de propietarios influyen en qué tan rápido puede responder la oferta de vivienda.
- Clima y geografía. Las ciudades costeras o climas más cálidos atraen a más personas, lo que eleva las rentas con el tiempo.
Los 10 estados más baratos para rentar en EE.UU. en 2026
1. West Virginia — FMR 1 hab.: ~$801/mes
West Virginia tiene la Renta de Mercado Justo de 1 habitación más baja de cualquier estado en EE.UU. La renta media estatal es de alrededor de $883/mes en todos los tipos de unidades. Los apartamentos de West Virginia son aproximadamente 41.6% menos costosos que el promedio nacional de 2 habitaciones. En 2024, el 64.8% de las viviendas rentadas en West Virginia alquilaron por menos de $1,000/mes.
2. Arkansas — FMR 1 hab.: ~$811/mes
Arkansas es citado consistentemente entre los estados con las rentas más bajas de EE.UU. El FMR HUD 2025 para 1 habitación es $811/mes, y los apartamentos del estado son aproximadamente 41.4% menos costosos que el promedio nacional. En 2024, el 51.9% de las viviendas rentadas en Arkansas alquilaron por menos de $1,000/mes.
3. Mississippi — FMR 1 hab.: ~$910/mes
El FMR HUD 2025 para 1 habitación es $910/mes, y algunos datos de mercado sitúan las rentas promedio de 1 habitación más bajas, alrededor de $785–$825/mes. En Jackson, la capital del estado, un apartamento de 1 habitación puede promediar alrededor de $785/mes. El estado tiene una notable comunidad latina en centros agrícolas y de procesamiento de alimentos.
4. Oklahoma — Promedio 1 hab.: ~$850–$875/mes
Oklahoma puede ofrecer algunas de las rentas urbanas más accesibles del país. La renta promedio de 1 habitación en Oklahoma City está alrededor de $875/mes. El índice de vivienda del estado está en aproximadamente 67.9, lo que significa que las viviendas y alquileres cuestan alrededor de 32% menos que a nivel nacional.
5. Kansas — FMR 1 hab.: ~$885/mes
Kansas ofrece asequibilidad consistente, con un FMR HUD 2025 para 1 habitación de $885/mes, aproximadamente 35.6% por debajo del promedio nacional de 2 habitaciones. El precio mediano de vivienda en Wichita, la ciudad más grande de Kansas, fue aproximadamente $198,000 en el primer trimestre de 2026.
6. Iowa — FMR 1 hab.: ~$839/mes
El FMR HUD 2025 para 1 habitación es $839/mes, con apartamentos en Iowa 38.3% menos costosos que el promedio nacional de 2 habitaciones. Los hogares de Iowa gastan solo el 17% de sus ingresos en vivienda, la proporción más baja de cualquier estado del país.
7. Alabama — FMR 1 hab.: ~$905/mes
Los apartamentos de Alabama son aproximadamente 36.4% menos costosos que el promedio nacional. El FMR HUD 2025 para 1 habitación es $905/mes. El precio mediano de vivienda de aproximadamente $179,400 está entre los más bajos del país. En 2024, el 42.8% de las viviendas rentadas en Alabama alquilaron por menos de $1,000/mes.
8. Indiana — Promedio 1 hab.: ~$900–$950/mes
Indiana se encuentra cómodamente en el nivel asequible, con rentas promedio de 1 habitación bien por debajo de $1,000/mes en la mayoría de los mercados. Indianapolis ofrece rentas por debajo de $1,000 en una ciudad con un mercado laboral que abarca logística, salud, tecnología y ciencias de la vida. La creciente comunidad latina de Indianapolis, centrada en los vecindarios de Fountain Square y Near Eastside, ha hecho a la ciudad un destino cada vez más relevante para familias inmigrantes.
9. Wyoming — FMR 1 hab.: ~$836/mes
La escasa población de Wyoming mantiene la demanda de alquiler baja y las rentas asequibles. El FMR HUD 2025 para 1 habitación es $836/mes. En 2024, el 50.2% de las viviendas rentadas en Wyoming alquilaron por menos de $1,000/mes. Wyoming no tiene impuesto estatal sobre la renta.
10. Ohio — Promedio 1 hab.: ~$950–$1,000/mes
Las rentas promedio de 1 habitación rondan los $950–$1,000/mes, mientras que el costo de vida del estado es aproximadamente 8–9% por debajo del promedio nacional. La combinación de accesibilidad a grandes metrópolis y asequibilidad de alquiler hace de Ohio una opción convincente.
Tabla comparativa de los estados más baratos para rentar en EE.UU. (2026)
| Estado | FMR / Renta prom. 1 hab. | vs. FMR nacional 1 hab. (~$1,393) | Índice costo de vida |
|---|---|---|---|
| West Virginia | $801 (FMR) | ~42% menos | 83.2–86.6 |
| Arkansas | $811 (FMR) | ~42% menos | 87.6 |
| Mississippi | $910 (FMR) | ~35% menos | 83.3 |
| Oklahoma | ~$850–$875 (mercado) | ~37–39% menos | 85.5–88.8 |
| Kansas | $885 (FMR) | ~36% menos | 89.0 |
| Iowa | $839 (FMR) | ~40% menos | 90.4 |
| Wyoming | $836 (FMR) | ~40% menos | 92.3 |
| Alabama | $905 (FMR) | ~35% menos | 89.3 |
| Indiana | ~$900–$950 (mercado) | ~32–35% menos | 90.1 |
| Ohio | ~$950–$1,000 (mercado) | ~28–32% menos | 91.2 |
FMR 1 hab. = Renta de Mercado Justo HUD año fiscal 2025. FMR nacional 1 hab. base: $1,393. Promedios de mercado de PropertyCEO. Índice de costo de vida de costoflivingbystate.com (C2ER Q1 2026). Todas las cifras son estimaciones y pueden variar por ciudad, tipo de unidad y fuente.
¿Cómo elegir el estado correcto para tu presupuesto y estilo de vida?
Proporción renta-ingresos, no solo el número de renta:
Algunos estados con renta barata también tienen salarios más bajos. Mississippi, por ejemplo, tiene rentas bajas en dólares, pero puede tener de las más altas en términos de qué porcentaje de ingresos representa la renta.
Disponibilidad de empleo en tu campo:
Las oportunidades de empleo pueden variar significativamente de estado a estado. Estados como Ohio, Indiana y Alabama tienden a tener economías más diversificadas. Para trabajadores remotos, los estados de menor costo pueden proporcionar mayor flexibilidad financiera.
Comunidad y redes de apoyo:
Para inmigrantes y familias que se reubican, el acceso a comunidades establecidas puede marcar una gran diferencia. Las ciudades con poblaciones latinas en crecimiento, servicios bilingües y organizaciones comunitarias pueden ayudar a los recién llegados a sentirse más conectados.
Clima y riesgo climático:
Los estados del Medio Oeste pueden experimentar inviernos más fríos y mayores costos de calefacción, mientras que los estados del sur pueden traer mayores gastos de aire acondicionado.
Compara el costo de vida total:
La renta es solo una parte del presupuesto del hogar. Los comestibles, servicios, transporte, salud, cuidado de niños e impuestos también pueden variar significativamente por estado.
Administra tus finanzas en cualquier estado con Común
Mudarte a un estado más asequible puede ayudar a reducir la presión financiera, pero gestionar tu dinero eficientemente sigue siendo importante sin importar dónde vivas. Visita comun.app o descarga la app para conocer más.
Preguntas frecuentes
¿Cuál es el estado más barato para rentar en EE.UU. en 2026?
Con base en datos de FMR de HUD, West Virginia tiene el FMR de 1 habitación más bajo de cualquier estado en $801/mes y la renta media general más baja en aproximadamente $883/mes.
¿Qué estados tienen el alquiler promedio más bajo para apartamentos?
Los estados con el alquiler promedio más bajo en 2026 son West Virginia, Arkansas, Iowa, Wyoming, Mississippi, Oklahoma, Kansas, Alabama e Indiana. Los alquileres promedio de 1 habitación en estos estados oscilan entre aproximadamente $785 y $950/mes.
¿Cuánto debo presupuestar para renta en EE.UU.?
La pauta comúnmente citada es gastar no más del 30% de los ingresos brutos mensuales en renta. En los estados más baratos, donde las rentas de 1 habitación pueden ser de $800–$900/mes, la misma pauta requiere aproximadamente $2,667–$3,000/mes en ingreso bruto.
Community
Lo que Necesitas para Abrir una Cuenta en Común¹
8 min de lectura
Para abrir una cuenta en Común necesitas una identificación oficial vigente con foto — pasaporte, matrícula consular o más de 100 identificaciones latinoamericanas aceptadas. No se requiere número de Seguro Social. El proceso es 100% en línea y toma aproximadamente 3 minutos.
Común: Revolucionando el Acceso Financiero para la Comunidad Inmigrante
Descubre Común, una plataforma de tecnología financiera pionera diseñada específicamente para satisfacer las necesidades de la comunidad inmigrante en los Estados Unidos. A diferencia de la banca tradicional, Común ofrece una experiencia bancaria digital amigable enfocada en la inclusión financiera, tarifas bajas y soporte bilingüe, haciendo que los servicios financieros sean más inclusivos y empoderadores.
Facilidad Inigualable para Abrir una Cuenta
Abrir una cuenta corriente con Común es sencillo y sin complicaciones, abordando las barreras de exclusión financiera que enfrenta típicamente la comunidad inmigrante. Aceptando más de 100 formas de identificación², incluyendo números de seguro social de países de América Latina, Común asegura que los inmigrantes tengan acceso a servicios bancarios esenciales. El proceso de solicitud es rápido, tomando menos de 5 minutos, y es libre de tarifas adicionales u ocultas, requisitos de saldo mínimo o comisiones mensuales. Esta inclusividad es central a la misión de Común de fomentar la estabilidad y el crecimiento financiero.
Opciones de Depósito Móvil
Común: Común ofrece una función de depósito móvil muy conveniente que permite a los usuarios depositar efectivo en más de 88,000 ubicaciones en los Estados Unidos, incluyendo minoristas importantes como Walgreens, Dollar General y Walmart. Esta red extensa asegura que los usuarios puedan encontrar fácilmente una ubicación de depósito cercana, haciendo que el proceso de añadir dinero a sus cuentas sea sencillo y sin complicaciones.
Banca Tradicional: Aunque muchos bancos tradicionales ofrecen opciones de depósito móvil, a menudo restringen estos a depósitos de cheques a través de una aplicación móvil. Los depósitos en efectivo típicamente requieren una visita a un cajero automático o sucursal bancaria, lo cual puede ser menos conveniente y más tardado que la extensa red de depósitos en efectivo de Común.
Utilidad en el Mundo de Hoy: En el entorno acelerado de hoy, la flexibilidad para depositar efectivo en una amplia gama de ubicaciones accesibles es invaluable, especialmente para individuos que pueden no tener fácil acceso a servicios bancarios tradicionales o que trabajan en horarios no tradicionales cuando los bancos están cerrados.
Remesas Internacionales
Común: Común se destaca en facilitar las remesas internacionales⁴, permitiendo a los usuarios enviar dinero al extranjero rápidamente y con tarifas más bajas en comparación con muchos bancos tradicionales y servicios de remesas. El proceso se mejora con notificaciones en tiempo real, manteniendo al remitente informado desde el momento en que el dinero es enviado hasta que es recibido.
Banca Tradicional: Los bancos tradicionales generalmente ofrecen servicios de transferencia internacional, pero estos pueden ser caros y lentos, con transferencias que a veces tardan varios días en completarse. Además, las tarifas asociadas con las remesas bancarias tradicionales pueden ser significativamente más altas.
Utilidad en el Mundo de Hoy: En una economía globalizada, la capacidad de enviar dinero a través de fronteras de manera rápida y asequible es crucial. Muchas familias dependen de las remesas para el apoyo financiero, y las empresas necesitan formas eficientes de manejar transacciones internacionales. El servicio simplificado y rentable de Común satisface eficazmente estas demandas modernas.
Acceso Anticipado a Sueldo
Común: Común ofrece la capacidad de conectar los sueldos a la aplicación y recibir el pago hasta dos días antes³. Esta función no incurre en tarifas adicionales, proporcionando un alivio significativo durante emergencias financieras o al planificar con anticipación.
Banca Tradicional: Algunos bancos tradicionales han comenzado a ofrecer funciones similares, pero a menudo están ligadas a tipos específicos de cuentas o requieren un saldo mínimo. La accesibilidad y facilidad de uso del acceso anticipado a sueldo de Común no siempre se igualan en entornos tradicionales.
Utilidad en el Mundo de Hoy: Con el aumento de trabajos en la economía gig y horarios de pago irregulares, tener acceso anticipado a los salarios puede proporcionar un amortiguador contra la inestabilidad financiera. Esta función es particularmente valiosa para aquellos que viven de sueldo en sueldo, ofreciendo un colchón que puede ayudar a evitar tarifas por sobregiro y pagos atrasados.
A diferencia de las instituciones bancarias tradicionales, las características innovadoras de Común están diseñadas para satisfacer las necesidades de la población diversa y móvil de hoy, beneficiando particularmente a la comunidad inmigrante en los EE. UU. Al proporcionar servicios que ofrecen mayor conveniencia, costos más bajos y mayor accesibilidad, Común no solo aborda los desafíos comunes que enfrentan sus usuarios, sino que también los empodera hacia una mayor libertad y estabilidad financiera. A medida que avanzamos hacia un mundo más interconectado y acelerado, la importancia de servicios financieros receptivos e inclusivos continúa creciendo, algo que Común está en una posición única para ofrecer.
Seguridad Robusta y Soporte al Cliente
La seguridad y el soporte al cliente son primordiales en Común. Con cuentas aseguradas por la FDIC y la protección de Visa en transacciones con la tarjeta de débito Visa virtual, los clientes de Común pueden gestionar sus fondos con confianza. Las innovadoras características de seguridad como inicios de sesión biométricos y notificaciones instantáneas de transacciones mantienen tu dinero seguro. Además, Común ofrece soporte al cliente 24/7 en inglés y español, asegurando que la ayuda siempre esté disponible en tu idioma preferido.
Compromiso con Cero Tarifas y Movilidad Ascendente
Común se destaca no solo por ofrecer cero tarifas para la apertura de cuentas, mantenimiento mensual o saldos mínimos, sino también por su compromiso de ayudar al ascenso económico de sus usuarios. Común actúa como un socio financiero, apoyando transacciones financieras sin la carga de tarifas excesivas. Este compromiso se alinea con el objetivo de permitir la movilidad ascendente para los inmigrantes, quienes contribuyen significativamente a la economía de los EE. UU.
Características y Beneficios Personalizados
Común va más allá de los servicios financieros tradicionales al ofrecer características diseñadas para satisfacer las necesidades únicas de la comunidad inmigrante. Los usuarios pueden enviar dinero al extranjero con tarifas bajas o sin tarifas, depositar efectivo en más de 88,000 ubicaciones a nivel nacional, incluyendo retiros gratuitos en cajeros automáticos, y conectar sus cuentas a aplicaciones de pago populares como Zelle, CashApp y Venmo. La plataforma de Común también permite a los clientes recibir sus sueldos hasta dos días antes a través de depósitos directos, mejorando aún más su flexibilidad y estabilidad financiera.
Conclusión
Común no es solo un proveedor de servicios financieros, sino una plataforma dedicada a transformar la experiencia bancaria para los inmigrantes en los EE. UU. Con su diseño enfocado en el usuario, compromiso con la libertad financiera y características robustas, Común está destinado a convertirse en una herramienta vital para lograr la estabilidad y el crecimiento financiero de sus usuarios. Ya sea que busques gestionar tus finanzas diarias o enviar dinero a tus seres queridos en el extranjero de manera rápida y segura, Común ofrece una solución bancaria confiable, inclusiva y eficiente.
Momento Fundacional: ¿Sabías que?
Fundada por los empresarios Abiel Gutierrez y Andres Santos en Nueva York, Común fue construida para empoderar a las familias y permitir la movilidad ascendente, particularmente para la familia inmigrante. La compañía ha obtenido una inversión significativa de empresas destacadas como Costanoa Ventures, FJ Labs y South Park Commons, subrayando la gran oportunidad de servir las necesidades financieras de las familias inmigrantes y mejorar la vida de cada persona.
¿Qué documentos necesito para abrir una cuenta en Común?
Una identificación oficial vigente con foto: pasaporte, matrícula consular, licencia extranjera, o cualquiera de más de 100 identificaciones latinoamericanas aceptadas. No se pide número de Seguro Social ni ITIN.
¿Cuánto tarda el proceso de apertura?
Aproximadamente 3 minutos, completamente desde tu teléfono. La aprobación es instantánea en la mayoría de los casos.
¿Tiene algún costo abrir una cuenta en Común?
No hay tarifa de apertura, no hay cuota mensual y no se exige un saldo mínimo.
Preguntas frecuentes
¿Puedo abrir una cuenta en Común sin número de Seguro Social?
Sí, Común acepta pasaporte, matrícula consular u otras identificaciones latinoamericanas vigentes en lugar de un número de Seguro Social.
¿Cuánto tiempo toma abrir la cuenta?
El proceso toma aproximadamente 3 minutos desde la app, con aprobación instantánea en la mayoría de los casos.
¿Necesito comprobante de domicilio para abrir la cuenta?
Puede solicitarse un comprobante como recibo de servicios o estado de cuenta digital, dependiendo de tu situación.
¿Hay algún costo por abrir o mantener la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo requerido.
¿Qué recibo al abrir mi cuenta?
Una cuenta corriente y una tarjeta de débito Visa, con acceso a depósito directo, remesas y la red de depósito en efectivo.
¿Puedo abrir la cuenta si acabo de llegar a Estados Unidos?
Sí, mientras tengas una identificación oficial vigente de tu país de origen, puedes abrir tu cuenta sin necesidad de historial crediticio en EE.UU.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


