
Educación Financiera
¿Qué es un cheque certificado y cómo asegurarte de que sea válido?
Te explicamos cómo emitir un cheque certificado, diferencias con un cheque de caja, cuánto cuesta y cómo verificar que tenga fondos.
8 min read

17 Dec 2025
¿Qué es un cheque certificado y cómo funciona?
Los cheques certificados son una forma de pago común para miles de inmigrantes que viven en Estados Unidos, en especial para realizar compras importantes, como pago de alquileres, compra de un carro y acuerdos legales.
Sin embargo, no siempre queda claro por qué es relevante el proceso de certificación y en qué se diferencia de otro tipo de cheques.
Un cheque certificado es una orden de pago física que fue previamente revisada por una institución financiera para garantizar que hay fondos suficientes en la cuenta bancaria del emisor. Esta es la razón fundamental por la que se considera una forma de pago más segura que un cheque personal.
A continuación, te explicaremos en detalle qué es un cheque certificado, cómo funciona y la importancia de comprender las diferencias con otros tipos de cheques.
¿Qué es un cheque certificado?
Un cheque certificado es un tipo de cheque que cuenta con fondos garantizados, dado que el banco emisor ha verificado su existencia en la cuenta corriente o personal.
Esto lo hace una forma de pago más segura que los cheques personales, porque la institución bancaria se encarga de separar la cantidad de dinero destinada para cobrarlo.
¿Cómo se emite un cheque certificado?
Emitir un cheque certificado (certified check) es un proceso sencillo que puedes realizar directamente en la institución financiera de tu preferencia.
- El cliente pide el cheque
El titular de la cuenta debe acudir a un banco y solicitar la emisión de un cheque certificado e indicar el beneficiario y el monto.
- Identificación del cliente
Es necesario que presentes una identificación oficial para comprobar que eres el titular de la cuenta de ahorros o cuenta corriente de la que saldrán los fondos para emitir el cheque.
- El banco congela el monto en la cuenta
Posteriormente, el banco certifica la suficiencia de fondos para cubrir el monto del cheque y los congela para garantizar que el destinatario los pueda cobrar.
- Certificación de firma
Deberás firmar el cheque antes de finalizar el trámite para certificar que sea la misma rúbrica registrada por el banco.
Colocación de sello
Por último, una vez que el banco comprobó la existencia de fondos y la autenticidad de la firma, coloca un sello de certificación para dejar constancia de la realización del proceso.
Diferencias entre cheque certificado y cheque de caja
Un cheque de caja (cashier’s check) es otra alternativa para realizar pagos seguros a través de un soporte físico. En este caso, la sucursal bancaria emite el cheque después de haber recibido el pago del cliente, por lo que los fondos provienen de la propia institución.
A continuación, te presentamos una comparativa entre un cheque de caja y un cheque certificado.
Cheque certificado
Cheque de caja
Seguridad
Alta seguridad. El banco verifica la suficiencia de fondos y los bloquea para que los cobre el beneficiario.
Muy alta seguridad, ya que el cheque cuenta con el respaldo del banco y no depende de la cuenta bancaria del emisor.
Costo
En algunos bancos no tienen costo, en otros pueden costar hasta $15 aproximadamente.
Depende del banco, oscila entre $10 y $20 aproximadamente.
Tiempo de emisión
Se emite en sucursal después de la verificación de fondos.
Se emite de inmediato.
¿Cuándo se suele pedir un cheque certificado?
Un cheque certificado es un método de pago habitual para realizar transacciones importantes o de grandes cantidades de dinero. De esta forma, el destinatario tiene la certeza de la disponibilidad de fondos del cheque.
- Pagar el depósito de un apartamento.
Al momento de cerrar un contrato para rentar o comprar un apartamento, el propietario o agente inmobiliario podría solicitar efectuar el pago a través de un cheque certificado para garantizar la existencia de fondos.
- Comprar un carro usado.
Ya sea en tratos directos con propietarios o concesionarias, el cheque certificado podría ser una alternativa adecuada para la compra de un automóvil debido al nivel de seguridad que ofrece.
- Cerrar un contrato o acuerdo legal importante.
Por ejemplo, para pago de honorarios, pago de liquidaciones o indemnizaciones, los cheques certificados ofrecen seguridad a ambas partes.
- Para matrículas escolares o colegiaturas.
Algunas instituciones educativas aceptan cheques certificados como forma de pago, especialmente cuando este se realiza desde el extranjero o por primera vez.
¿Sabes qué hacer en caso de cheque robado o extraviado? ¡Aquí te explicamos!
Consejos prácticos para usar cheques certificados de forma segura
Si bien es cierto que los cheques certificados son de los métodos de pago más seguros debido al proceso de verificación realizado por la institución financiera emisora, aun así, hay intentos de estafa mediante el uso de documentos falsificados.
Con esto en mente, es importante que tomes en cuenta algunos consejos para evitar ser víctima de un fraude con un cheque falso.
¿Cómo saber si un cheque tiene fondos y evitar estafas?
- Verifica con el banco emisor.
Llama directamente al banco emisor y proporciona el número de cheque, titular y monto y pide que confirmen su autenticidad y si los fondos están garantizados. Asegúrate de llamar al número oficial del banco y no al que aparece impreso en el cheque.
- Mantente alerta en caso de recibir un cheque por un monto mayor.
Una estafa común es entregar un cheque por un monto mayor para pedir la diferencia en efectivo. Asegúrate de confirmar con el banco la validez del cheque antes de proceder.
- Espera a que el cheque sea compensado antes de entregar cualquier bien.
La compensación de los cheques puede tardar de 3 a 10 días. Asegúrate de que los fondos fueron liquidados y no solamente retenidos.
- Evita aceptar cheques de personas desconocidas.
En la medida de lo posible, acepta cheques únicamente de personas de confianza. En caso de que no tengas otra manera de recibir un pago, asegúrate de tomar las medidas de seguridad antes mencionadas.
Maneja tu dinero con seguridad junto a Común
En esta ocasión te explicamos qué es un cheque certificado, el proceso de emisión, las diferencias con los cheques de caja y cómo usar esta forma de pago de forma segura.
Aunque es cierto que los cheques certificados son una buena alternativa para realizar pagos, una cuenta corriente en EE.UU. es una opción mucho más segura y práctica para manejar dinero.
¡Te presentamos a Común, tu aliado financiero en Estados Unidos!
Envía, recibe y cobra dinero dentro y fuera de Estados Unidos. Nuestra plataforma está diseñada para que puedas mover tu dinero de manera fácil, rápida, y segura. Necesitas una identificación oficial calificada de tu país de origen para comenzar a usarla.
Abre hoy tu cuenta en Común y descubre la plataforma financiera a tu medida.
Preguntas frecuentes (FAQ)
¿Dónde puedo obtener un cheque certificado en Estados Unidos?
Puedes solicitar cheques certificados en instituciones financieras como bancos, cooperativas de crédito y algunos bancos digitales.
¿Cuánto cuesta pedir un cheque certificado en el banco?
El costo depende del banco, pero aproximadamente oscila entre $10 y $15.
¿Qué otros tipos de cheques existen en EE. UU. además del certificado?
Otros tipos de cheques en Estados Unidos son: Giro postal; Cheque personal; Cheque de caja.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
¿Qué es un cheque certificado y cómo asegurarte de que sea válido?
8 min de lectura
¿Qué es un cheque certificado y cómo funciona?
Los cheques certificados son una forma de pago común para miles de inmigrantes que viven en Estados Unidos, en especial para realizar compras importantes, como pago de alquileres, compra de un carro y acuerdos legales.
Sin embargo, no siempre queda claro por qué es relevante el proceso de certificación y en qué se diferencia de otro tipo de cheques.
Un cheque certificado es una orden de pago física que fue previamente revisada por una institución financiera para garantizar que hay fondos suficientes en la cuenta bancaria del emisor. Esta es la razón fundamental por la que se considera una forma de pago más segura que un cheque personal.
A continuación, te explicaremos en detalle qué es un cheque certificado, cómo funciona y la importancia de comprender las diferencias con otros tipos de cheques.
¿Qué es un cheque certificado?
Un cheque certificado es un tipo de cheque que cuenta con fondos garantizados, dado que el banco emisor ha verificado su existencia en la cuenta corriente o personal.
Esto lo hace una forma de pago más segura que los cheques personales, porque la institución bancaria se encarga de separar la cantidad de dinero destinada para cobrarlo.
¿Cómo se emite un cheque certificado?
Emitir un cheque certificado (certified check) es un proceso sencillo que puedes realizar directamente en la institución financiera de tu preferencia.
- El cliente pide el cheque
El titular de la cuenta debe acudir a un banco y solicitar la emisión de un cheque certificado e indicar el beneficiario y el monto.
- Identificación del cliente
Es necesario que presentes una identificación oficial para comprobar que eres el titular de la cuenta de ahorros o cuenta corriente de la que saldrán los fondos para emitir el cheque.
- El banco congela el monto en la cuenta
Posteriormente, el banco certifica la suficiencia de fondos para cubrir el monto del cheque y los congela para garantizar que el destinatario los pueda cobrar.
- Certificación de firma
Deberás firmar el cheque antes de finalizar el trámite para certificar que sea la misma rúbrica registrada por el banco.
Colocación de sello
Por último, una vez que el banco comprobó la existencia de fondos y la autenticidad de la firma, coloca un sello de certificación para dejar constancia de la realización del proceso.
Diferencias entre cheque certificado y cheque de caja
Un cheque de caja (cashier’s check) es otra alternativa para realizar pagos seguros a través de un soporte físico. En este caso, la sucursal bancaria emite el cheque después de haber recibido el pago del cliente, por lo que los fondos provienen de la propia institución.
A continuación, te presentamos una comparativa entre un cheque de caja y un cheque certificado.
Cheque certificado
Cheque de caja
Seguridad
Alta seguridad. El banco verifica la suficiencia de fondos y los bloquea para que los cobre el beneficiario.
Muy alta seguridad, ya que el cheque cuenta con el respaldo del banco y no depende de la cuenta bancaria del emisor.
Costo
En algunos bancos no tienen costo, en otros pueden costar hasta $15 aproximadamente.
Depende del banco, oscila entre $10 y $20 aproximadamente.
Tiempo de emisión
Se emite en sucursal después de la verificación de fondos.
Se emite de inmediato.
¿Cuándo se suele pedir un cheque certificado?
Un cheque certificado es un método de pago habitual para realizar transacciones importantes o de grandes cantidades de dinero. De esta forma, el destinatario tiene la certeza de la disponibilidad de fondos del cheque.
- Pagar el depósito de un apartamento.
Al momento de cerrar un contrato para rentar o comprar un apartamento, el propietario o agente inmobiliario podría solicitar efectuar el pago a través de un cheque certificado para garantizar la existencia de fondos.
- Comprar un carro usado.
Ya sea en tratos directos con propietarios o concesionarias, el cheque certificado podría ser una alternativa adecuada para la compra de un automóvil debido al nivel de seguridad que ofrece.
- Cerrar un contrato o acuerdo legal importante.
Por ejemplo, para pago de honorarios, pago de liquidaciones o indemnizaciones, los cheques certificados ofrecen seguridad a ambas partes.
- Para matrículas escolares o colegiaturas.
Algunas instituciones educativas aceptan cheques certificados como forma de pago, especialmente cuando este se realiza desde el extranjero o por primera vez.
¿Sabes qué hacer en caso de cheque robado o extraviado? ¡Aquí te explicamos!
Consejos prácticos para usar cheques certificados de forma segura
Si bien es cierto que los cheques certificados son de los métodos de pago más seguros debido al proceso de verificación realizado por la institución financiera emisora, aun así, hay intentos de estafa mediante el uso de documentos falsificados.
Con esto en mente, es importante que tomes en cuenta algunos consejos para evitar ser víctima de un fraude con un cheque falso.
¿Cómo saber si un cheque tiene fondos y evitar estafas?
- Verifica con el banco emisor.
Llama directamente al banco emisor y proporciona el número de cheque, titular y monto y pide que confirmen su autenticidad y si los fondos están garantizados. Asegúrate de llamar al número oficial del banco y no al que aparece impreso en el cheque.
- Mantente alerta en caso de recibir un cheque por un monto mayor.
Una estafa común es entregar un cheque por un monto mayor para pedir la diferencia en efectivo. Asegúrate de confirmar con el banco la validez del cheque antes de proceder.
- Espera a que el cheque sea compensado antes de entregar cualquier bien.
La compensación de los cheques puede tardar de 3 a 10 días. Asegúrate de que los fondos fueron liquidados y no solamente retenidos.
- Evita aceptar cheques de personas desconocidas.
En la medida de lo posible, acepta cheques únicamente de personas de confianza. En caso de que no tengas otra manera de recibir un pago, asegúrate de tomar las medidas de seguridad antes mencionadas.
Maneja tu dinero con seguridad junto a Común
En esta ocasión te explicamos qué es un cheque certificado, el proceso de emisión, las diferencias con los cheques de caja y cómo usar esta forma de pago de forma segura.
Aunque es cierto que los cheques certificados son una buena alternativa para realizar pagos, una cuenta corriente en EE.UU. es una opción mucho más segura y práctica para manejar dinero.
¡Te presentamos a Común, tu aliado financiero en Estados Unidos!
Envía, recibe y cobra dinero dentro y fuera de Estados Unidos. Nuestra plataforma está diseñada para que puedas mover tu dinero de manera fácil, rápida, y segura. Necesitas una identificación oficial calificada de tu país de origen para comenzar a usarla.
Abre hoy tu cuenta en Común y descubre la plataforma financiera a tu medida.
Preguntas frecuentes (FAQ)
¿Dónde puedo obtener un cheque certificado en Estados Unidos?
Puedes solicitar cheques certificados en instituciones financieras como bancos, cooperativas de crédito y algunos bancos digitales.
¿Cuánto cuesta pedir un cheque certificado en el banco?
El costo depende del banco, pero aproximadamente oscila entre $10 y $15.
¿Qué otros tipos de cheques existen en EE. UU. además del certificado?
Otros tipos de cheques en Estados Unidos son: Giro postal; Cheque personal; Cheque de caja.
Educación Financiera
Guía práctica: qué es un comprobante de ingresos y cómo funciona en EE. UU.
8 min de lectura
Como inmigrante en Estados Unidos, es probable que te hayan solicitado un comprobante de ingresos para concretar algún trámite, como obtener un préstamo, alquilar un departamento o comprobar la solvencia económica y capacidad de pago.
Dicho comprobante es un documento que constata a cuánto ascienden tus ingresos, así como su procedencia.
En esta ocasión, te explicaremos qué es un comprobante de ingresos en USA, para qué sirve, cómo hacer una carta de ingresos en caso de que te paguen en efectivo y todo lo que necesitas saber para hacer tus trámites en Estados Unidos sin complicaciones.
¿Qué es un comprobante de ingresos?
A grandes rasgos, un comprobante de ingresos es una prueba oficial o informal de la cantidad de dinero que gana una persona, así como las fuentes de ingresos de donde provienen dichas ganancias.
El uso de este documento es habitual tanto para empleados asalariados como trabajadores independientes o freelance.
Estos son los tipos de documentos más comunes que se usan para comprobar ingresos:
Recibo de nómina:
Es un documento oficial que sirve como recibo de pago y es entregado por el empleador junto con el salario del periodo correspondiente. Incluye los datos de ambas partes, el sueldo base, horas trabajadas, horas extras (si aplica), y las deducciones derivadas del pago de impuestos.
Declaración de impuestos:
La declaración fiscal es un documento que una persona presenta de manera anual ante el Internal Revenue Service (IRS). En este documento se deben incluir los ingresos obtenidos, impuestos retenidos, deducciones o créditos fiscales y el total de impuestos a pagar o reembolso.
Estados de cuenta bancarios:
Es un informe expedido por un banco o institución financiera, en el que se detallan los movimientos y saldos de un cliente en su cuenta bancaria, durante un determinado periodo. Sirve como un documento oficial para corroborar la solvencia de una persona, así como otros datos personales.
¿Para qué sirve un comprobante de ingresos en EE. UU.?
Contar con un comprobante de ingresos te será de gran utilidad para varios trámites en Estados Unidos, así como acceder a beneficios útiles y simplificar tu vida. Por ejemplo, firmar un contrato de alquiler, adquirir un préstamo y hacer trámites migratorios relevantes. El comprobante de ingresos es fundamental en estos procesos, ya que le brinda seguridad a la parte solicitante.
Alquiler de vivienda:
Es habitual que los arrendadores soliciten una prueba de ingresos para realizar un contrato de alquiler, porque es una manera de asegurarse de que sus inquilinos podrán cubrir el monto de la renta mensual sin retrasarte.
Solicitudes de préstamo o ciertas tarjetas de crédito:
Los bancos y otras instituciones financieras suelen comprobar los ingresos de los solicitantes antes de aprobar un crédito, puesto que esto reduce el riesgo de impago o morosidad.
Trámites migratorios o de seguridad social:
Trámites migratorios, como la obtención de la residencia permanente, y otros beneficios de seguridad social también requieren la presentación de un comprobante de ingresos. Es una medida implementada por el gobierno de Estados Unidos para asegurarse de que los solicitantes no se convertirán en una carga pública.
¿Qué me sirve como comprobante de ingresos?
Ya sea que tengas empleo formal o seas trabajador independiente, hay varios documentos que puedes utilizar como comprobante de ingresos.
Para empleados con trabajo formal
Si tienes un trabajo formal, será más sencillo obtener un comprobante de ingresos. Como ya mencionamos, puedes presentar un recibo de nómina, estado de cuenta bancario o carta del empleador.
Para trabajadores independientes
Si más bien eres un trabajador independiente, puede que se dificulten un poco tus opciones para comprobar tus ingresos en comparación con los trabajadores formales. En este caso, puedes presentar tu declaración anual y estados de cuentas bancarias.
Si no dispones de ninguna de estas opciones, puedes redactar una carta de ingresos, la cual debe incluir los siguientes datos.
- Nombre completo.
- Dirección.
- Descripción de la actividad económica independiente.
- Ingreso promedio mensual.
- Declaración de verdad firmada.
- Si es posible, adjuntar un estado de cuenta bancario.
¿Cómo comprobar mis ingresos si me pagan en efectivo?
En caso de que percibas tus pagos en efectivo, puedes generar un comprobante de ingresos formal.
La primera opción es generar una carta de ingresos firmada. También puedes llevar un registro de ingresos en una hoja de cálculo. Para facilitarte el proceso, es recomendable pedir el apoyo de un contador.
¿Cómo puedes hacer una carta de comprobante de ingresos?
Afortunadamente, hacer una carta de comprobante de ingresos no es complicado, dado que se puede adaptar a tu situación laboral, incluso si recibes tu salario en efectivo.
También es un camino sencillo para los inmigrantes porque les permite utilizar documentos del día a día.
Sigue estos pasos para hacer tu carta de ingresos.
Paso 1: Reúne tus documentos
Cualquier documento que pueda servir para comprobar tus ingresos, aunque no sea propiamente un recibo de nómina. Como un estado de cuenta, recibos de honorarios, facturas, etc.
Paso 2: Si eres independiente, redacta una carta de ingresos de persona independiente con datos básicos
No olvides incluir tu ingreso promedio y firma.
Paso 3: Verifica que incluya tus datos personales y el periodo de ingresos que estás declarando
Es muy importante incluir tu nombre completo, dirección y las fechas en que estás reportando los ingresos declarados.
Paso 4: Si es necesario, consulta con un contador para que sea más formal
Un contador te ayudará a formalizar tu carta y a tener mayor control de tus finanzas personales y tus obligaciones fiscales.
Ejemplo de carta de ingresos
Yo (nombre completo), con domicilio en (dirección), declaro bajo protesta que me desempeño como trabajador independiente en el área de (descripción), con un salario promedio mensual de (cantidad).
Copia este texto y crea tu carta fácilmente.
Usa los estados de cuenta de Común como tu comprobante de ingresos
Como puedes ver, un comprobante de ingresos es un documento formal para verificar el nivel de ingresos de una persona, así como su capacidad de pago y solvencia económica. Puedes utilizar varios documentos para este fin, como un recibo de nómina, declaración anual de impuestos y estado de cuenta bancario de bancos tradicionales.
Común es la plataforma financiera que también te ayudará a registrar y organizar tus ingresos, además de generar estados de cuenta que pueden servir como comprobante válido en muchas situaciones.
También te ofrece una manera más accesible de realizar trámites, a través de una app móvil fácil de usar y disponible en español, en la cual podrás abrir una cuenta rápidamente utilizando una identificación oficial calificada de tu país de origen.
Descubre Común, una opción financiera conveniente para quienes buscan soluciones sencillas y accesibles.
Preguntas Frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Qué pasa si no tengo comprobante de ingresos formal en EE. UU.?
Puedes redactar una carta de ingresos, donde incluyas tus datos personales, descripción de tu actividad, salario promedio y firma.
¿Los comprobantes de ingresos de mi país sirven en EE. UU.?
Los comprobantes de ingresos de tu país sí pueden servir en Estados Unidos, siempre y cuando sean oficiales; en algunas ocasiones podrían requerir traducción certificada.
¿Qué tipo de comprobante de ingresos es el más aceptado?
Los comprobantes de ingresos más aceptados son los recibos de nómina, declaración de impuestos y estados de cuenta bancarios.
Pagos instantáneos
¿Qué es Cash App y cómo funciona? Guía 2026
8 min de lectura
¿Qué es Cash App y cómo funciona?
Cash App es una app de pagos entre personas (P2P) que permite a usuarios en Estados Unidos y Reino Unido enviar y recibir dinero digitalmente. Con el tiempo, Cash App ha expandido sus funciones más allá de las transferencias y ahora también ofrece tarjetas de débito, depósitos directos, herramientas de ahorro y opciones de inversión.
Si te mudaste recientemente a EE.UU. o estás explorando herramientas financieras digitales, probablemente has escuchado sobre Cash App. La app se usa ampliamente para enviar dinero entre amigos, pagar compras y gestionar ciertas actividades financieras directamente desde el teléfono.
Para muchos inmigrantes en EE.UU., entender cómo funciona Cash App es importante porque puede parecer similar a una cuenta bancaria tradicional, pero no es exactamente lo mismo.
¿Qué es Cash App?
Cash App es una app financiera móvil que permite a los usuarios enviar, recibir, almacenar y gastar dinero digitalmente desde sus teléfonos. La app se usa comúnmente para:
- Enviar dinero a amigos o familiares
- Recibir pagos
- Pagar compras
- Usar una tarjeta de débito vinculada a tu saldo
- Recibir depósitos directos
- Comprar acciones o Bitcoin
A diferencia de los bancos tradicionales, Cash App opera principalmente a través de su app móvil en lugar de sucursales físicas.
¿Cómo funciona Cash App?
Para comenzar a usar Cash App, necesitas descargar la app, crear una cuenta con un número de teléfono o correo electrónico de EE.UU. y vincular una cuenta bancaria o tarjeta de débito. Una vez configurada la cuenta, puedes enviar o solicitar dinero buscando a otra persona por su $Cashtag, número de teléfono, correo o código QR.
Las transferencias estándar generalmente llegan en 1 a 3 días hábiles a una cuenta bancaria vinculada. Las transferencias instantáneas a una tarjeta de débito suelen tener una tarifa basada en porcentaje.
¿Cuánto cobra Cash App? — Tabla de tarifas
| Servicio | Costo típico |
|---|---|
| Transferencia bancaria estándar (1–3 días hábiles) | Sin tarifa adicional |
| Transferencia instantánea a tarjeta de débito | Tarifa basada en porcentaje |
| Envío con tarjeta de crédito vinculada | Puede aplicar tarifa adicional |
| Retiros en cajero automático | Puede aplicar tarifa según condiciones |
| Apertura de cuenta | Sin comisión mensual |
Las tarifas y términos pueden cambiar con el tiempo. Siempre revisa el sitio oficial de Cash App antes de usar sus servicios financieros.
¿Es seguro Cash App?
Cash App usa cifrado y funciones de seguridad como Face ID y Touch ID. Sin embargo, como cualquier plataforma de pagos P2P, es importante usarlo solo con personas conocidas. Una vez enviado, el dinero generalmente no puede recuperarse si la transacción fue a la persona equivocada.
¿Tiene Cash App soporte en español?
La disponibilidad de soporte en español en Cash App puede variar. La experiencia principal de la app es principalmente en inglés, lo que puede ser una limitación para usuarios que prefieren operar en español.
¿Puede un inmigrante abrir una cuenta en Cash App?
Cash App tiene sus propios requisitos de elegibilidad para la apertura de cuentas. Los requisitos pueden incluir un número de teléfono o correo electrónico de EE.UU., y es posible que se requiera información adicional de verificación. Se recomienda revisar los términos actuales de Cash App directamente.
Limitaciones de Cash App para inmigrantes latinos
Cash App puede ser útil para ciertos pagos domésticos dentro de EE.UU., pero tiene algunas limitaciones importantes a considerar:
- No permite enviar remesas internacionales a Latinoamérica
- La experiencia en español puede ser limitada
- Puede no aceptar IDs latinoamericanas para la apertura de cuenta
- No tiene soporte dedicado 24/7 en español
Cash App vs. Común — Comparación directa
| Característica | Cash App | Común |
|---|---|---|
| Pagos P2P en EE.UU. | Sí | Sí |
| Tarjeta de débito | Sí | Sí |
| Inversión en acciones y Bitcoin | Sí | No |
| Remesas a Latinoamérica | No | Sí |
| App disponible en español | La disponibilidad en español varía | Sí |
| Depósito directo de nómina | Sí | Sí |
| Abrir cuenta con IDs latinoamericanas | Aplican requisitos de elegibilidad | Sí |
| Comisión mensual de mantenimiento | Varía según uso | Sin comisión mensual |
| Saldo mínimo requerido | No siempre requerido | $0 |
Preguntas frecuentes
¿Cash App está disponible en español?
La app opera principalmente en inglés. La disponibilidad de soporte en español puede variar.
¿Puedo enviar dinero a México con Cash App?
No. Cash App no soporta transferencias internacionales de dinero a México ni a otros países de Latinoamérica.
¿Cuánto cobra Cash App por transferencias instantáneas?
Cash App cobra una tarifa basada en porcentaje por transferencias instantáneas a tarjeta de débito. Verifica las tarifas actuales en el sitio oficial de Cash App.
¿Es Cash App seguro?
Cash App usa cifrado y verificación de identidad. Sin embargo, las transferencias P2P son difíciles de revertir. Úsalo solo con personas que conoces y confías.
¿Cuál es la diferencia entre Cash App y Común?
Cash App se enfoca en pagos domésticos en EE.UU. Común también ofrece pagos domésticos pero además incluye remesas a Latinoamérica, soporte completo en español y la posibilidad de abrir cuenta con más de 100 IDs latinoamericanas.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin comisión mensual de mantenimiento.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
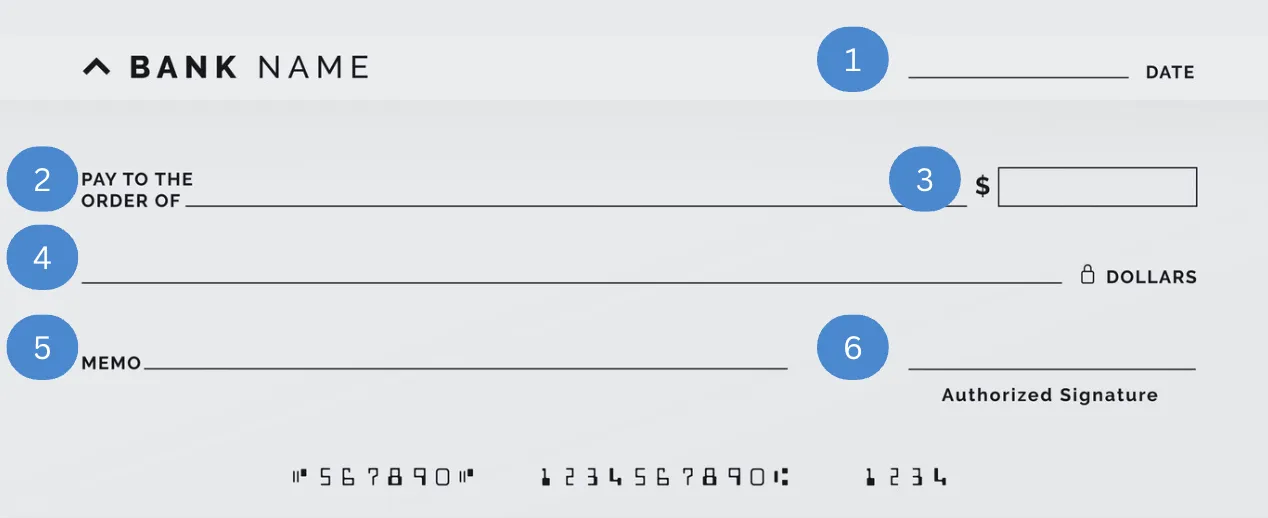
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Educación Financiera
Bancos digitales en Estados Unidos: cómo abrir tu cuenta fácil y rápido
8 min de lectura
Bancos digitales en Estados Unidos: guía clara para abrir tu cuenta
Contar con el respaldo de servicios financieros accesibles y con funcionalidades que permitan realizar múltiples operaciones desde un solo lugar es esencial para los inmigrantes que viven y trabajan en Estados Unidos.
Los bancos digitales son una solución integral que combina la administración financiera con la tecnología móvil para optimizar los tiempos de gestión en comparación con los bancos tradicionales.
Estas características son especialmente beneficiosas para los inmigrantes que buscan una alternativa para acceder a los servicios que, en muchas ocasiones, son poco viables a través de las instituciones financieras con sucursales físicas.
En esta ocasión, te explicaremos por qué deberías considerar integrar una banca digital a tu estilo de vida, cómo abrir una cuenta y opciones de bancos digitales en Estados Unidos.
Qué es una cuenta online y cómo funciona
Una cuenta digital es un producto financiero que funciona a través de soportes completamente en línea, como aplicaciones móviles y plataformas digitales (página web), eliminando la necesidad de desplazarse a una dirección física para realizar operaciones bancarias.
Estos son algunos beneficios de las cuentas digitales.
- Movilidad y acceso 24/7 desde cualquier lugar: no están limitadas a un horario de ventanilla, sino que permiten realizar movimientos en cualquier horario y lugar.
- Comodidad para realizar pagos y transferencias internacionales de dinero: permiten enviar dinero dentro y fuera del país de manera inmediata.
- Seguridad y control de transacciones desde la app: cuentan con el respaldo necesario para evitar el uso indebido de los datos personales y delitos como el fraude.
Cómo abrir una cuenta online en Estados Unidos paso a paso
El proceso de contratación de una cuenta digital suele ser más sencillo en comparación con el de las instituciones financieras tradicionales, no solo por la facilidad de hacerlo desde un dispositivo móvil, sino por la flexibilidad en los requisitos que permite a la comunidad inmigrante acceder a servicios financieros con los mismos estándares de calidad.
Estos son los pasos para abrir una cuenta online en Estados Unidos.
Documentos necesarios
A diferencia de los servicios bancarios tradicionales, puedes acceder a una cuenta online con documentación que usas en el día a día.
- Documento de identidad oficial de tu país de origen (pasaporte vigente, matrícula consular, licencia de conducir).
- En algunos casos, comprobante de domicilio en Estados Unidos.
Proceso de apertura de cuenta
Una vez que tengas a la mano tus documentos, sigue estos pasos.
Paso 1. Registro en la plataforma/app digital
Accede al sitio web o a la aplicación móvil del banco digital de tu elección e introduce tus datos personales para registrarte.
Paso 2. Verificación de identidad y aprobación.
Por motivos de seguridad, los bancos digitales requieren aplicar un protocolo de verificación de identidad que consta de la solicitud de una identificación oficial, una selfie y, en algunas ocasiones, reconocimiento facial.
Paso 3. Activación de la cuenta y acceso a la app móvil.
Una vez que el banco digital verifique tu identidad, recibirás una notificación de activación. Inmediatamente después podrás acceder a todos los servicios, hacer depósitos directos, enviar dinero en tiempo real y administrarte financieramente.
Plataformas financieras de Estados Unidos recomendadas para inmigrantes
Si te preguntas cuál es la plataforma digital para inmigrantes ideal, lo cierto es que hay varias opciones eficaces, por lo que es recomendable compararlas para elegir la que se acerca más a tus expectativas.
Común
Comisiones: Tarifas accesibles para transferencias internacionales de dinero a Latinoamérica.
Facilidad de uso: Abre una cuenta desde un dispositivo móvil con una identificación oficial calificada del país de origen.
Soporte disponible en español: cuenta con servicio al cliente 24/7 también disponible en español, a través de WhatsApp o la misma app.
Acceso móvil: tienes acceso a una app móvil para la administración integral financiera.
Compatibilidad con Zelle: no integrado.
Ally Bank
Comisiones: la mayoría de las cuentas no aplican comisiones mensuales por mantenimiento. Aproximadamente $20 por transferencias electrónicas domésticas.
Facilidad de uso: es una plataforma 100 % digital que ofrece una aplicación móvil y una página web.
Soporte en español: servicio en español limitado.
Acceso móvil: servicio compatible con dispositivos móviles.
Compatibilidad con Zelle: integrado.
Wells Fargo
Comisiones: las tarifas por mantenimiento y sobregiro varían según el tipo de cuenta.
Facilidad de uso: ofrece una banca móvil, una banca online y un asistente digital.
Soporte en español: disponible.
Acceso móvil: funciones móviles completas.
Compatibilidad con Zelle: integrado.
Revolut
Comisiones: cobra una comisión del 1 al 3 % por ingresar dinero vía tarjeta de crédito o débito.
Facilidad de uso: ofrece productos digitales completos y fáciles de usar.
Soporte en español: es posible cambiar el idioma de la aplicación, pero no cuenta con servicio en español.
Acceso móvil: disponible al 100 %.
Compatibilidad con Zelle: no integrado.
Mercury
Comisiones: ofrece transferencias internacionales en dólares sin costo adicional.
Facilidad de uso: enfoque corporativo y empresas de tecnología.
Soporte en español: sin disponibilidad.
Acceso móvil: disponible al 100 %, pero está más enfocado en web dashboards.
Compatibilidad con Zelle: no integrado.
Cash App es otra plataforma financiera eficiente, aquí te explicamos sus beneficios.
Importancia de usar tu cuenta de forma segura y eficiente
Aunque las plataformas digitales ofrecen medidas de seguridad para cuidar tu patrimonio, nunca está de más tener en cuenta algunas recomendaciones para mitigar los riesgos.
- Configura notificaciones de transacciones y alertas de seguridad: te ayudarán a estar al tanto de tus movimientos y a detectar cualquier actividad sospechosa.
- Usa contraseñas fuertes y activa la verificación en dos pasos: esto reduce el riesgo de ser víctima de hackers.
- Revisa movimientos regularmente y aprende a identificar alertas sospechosas: revisa los mensajes de texto y notificaciones de movimientos, y reporta inmediatamente cualquier cargo no reconocido.
- Aprovecha la funcionalidad de la app para transferencias rápidas y confiables: envía y recibe dinero fácilmente dentro y fuera de Estados Unidos.
Descubre Común, la opción financiera para inmigrantes
En este artículo te presentamos una alternativa práctica a las instituciones financieras para que puedas decidir cuál es el banco digital de Estados Unidos, según tus intereses.
Común no es un banco, sino una plataforma digital que ofrece una aplicación móvil y una tarjeta de débito que funcionan conjuntamente para brindar un servicio ideal para la comunidad inmigrante.
Puedes abrir una cuenta con una identificación oficial válida de tu país de origen y un dispositivo móvil para acceder al servicio financiero que mereces.
Abre tu cuenta en Común y empieza a enviar, recibir y cobrar dinero.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Puedo abrir una cuenta digital sin número de Seguro Social?
Sí, a diferencia de los bancos tradicionales, las cuentas digitales cuentan con requisitos más flexibles, pues es posible realizar la contratación con una identificación oficial calificada del país de origen y, en algunos casos, comprobante de domicilio en Estados Unidos.
¿Son seguros los bancos digitales en EE. UU.?
Sí, los bancos digitales en Estados Unidos cuentan con medidas de seguridad, como verificación en 2 pasos y encriptación. Es recomendable aplicar todas las medidas de seguridad posibles, como una contraseña segura y activación de notificaciones.
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.
Envíos Internacionales
¿Qué son las remesas?
8 min de lectura
Las remesas son transferencias de dinero que un inmigrante envía a familiares en su país de origen. Con Común, enviar una remesa a Latinoamérica cuesta desde $2.99, con tipo de cambio competitivo y entrega en minutos en la mayoría de los casos.
¿Vives y trabajas en el extranjero? Las remesas pueden ser una opción para ti si quieres enviar dinero a familiares, amigos u otros beneficiarios en otro país.
Las remesas son transferencias de dinero de una persona a otra, generalmente a través de fronteras. Son enviadas con mayor frecuencia por inmigrantes que destinan una parte de sus ingresos para apoyar a sus familias en su país de origen. Sin embargo, las remesas también pueden ser regalos personales, apoyo financiero o pagos entre familiares o amigos que mantienen relaciones sociales o económicas a pesar de la distancia.
¿Conoces la diferencia entre una remesa y una transferencia bancaria?
Las remesas pueden ser transferencias de dinero; sin embargo, lo que comúnmente se entiende como remesas son transferencias voluntarias de persona a persona, generalmente entre familiares. Por ejemplo: un trabajador en Texas enviando dinero a sus padres en México, una enfermera en Florida enviando dinero a sus hermanos en Honduras o un estudiante ayudando a sus abuelos en Guatemala. En cambio, las transferencias bancarias, pueden incluir pagos entre empresas, pagos de comercio internacional, inversión extranjera directa, préstamos entre corporaciones o ayuda gubernamental.
En resumen, las remesas son transferencias personales, transfronterizas y de persona a persona.
¿Cómo puedes enviar remesas desde Estados Unidos a países de América Latina?
Hoy existen más opciones que nunca para enviar dinero a América Latina desde EE. UU. El proceso suele ser muy sencillo:
#1 Elige un proveedor de remesas.
Tu proveedor de servicios de remesas puede ser una aplicación financiera móvil, un banco tradicional como Wells Fargo, un servicio especializado de envío de dinero como Western Union o MoneyGram, o una empresa fintech como Remitly.
#2 Selecciona el país de destino y el método de entrega.
Cada empresa ofrece diferentes opciones de entrega según sus servicios y alianzas locales. Las opciones de entrega varían en costos según el proveedor y el nivel de urgencia.
#3 Ingresa el monto, confirma el tipo de cambio y la comisión.
El monto que recibe el destinatario varía según el tipo de cambio utilizado por el proveedor y la comisión del servicio prestado. Algunas empresas pueden anunciar tarifas de $0, pero su modelo de negocio se basa en el margen aplicado al tipo de cambio.
#4 Pago de la remesa.
Con tantas opciones disponibles, las remesas pueden pagarse mediante diversos métodos, entre ellos:
-Cuenta bancaria (ACH).
-Tarjeta de débito
-Tarjeta de crédito (a menudo la más costosa).
-Efectivo.
#5 El destinatario recibe el dinero.
El tiempo de entrega puede variar de minutos a días, esto depende de cómo se van a recibir los fondos o por el tipo de proveedor de remesas utilizado.
¿Cuánto cuesta enviar remesas desde Estados Unidos?
El costo total depende de dos factores principales:
1. Comisiones por servicio.
Esta es la comisión que el proveedor cobra por enviar la remesa. Estas pueden variar desde los $0 hasta más de $20 USD por transacción, según el proveedor y el método de pago utilizado:
-Cuenta bancaria: normalmente la opción más económica.
-Tarjeta de débito: costo intermedio.
-Tarjeta de crédito: la más costosa (comisiones más posibles intereses).
2. Costos por el tipo de cambio.
Algunas empresas aplican diferentes tipos de cambio, esto puede hacer que la remesa sea más costosa incluso si la tarifa del servicio se anuncia como “$0”. En algunos casos, la ganancia del proveedor está incluida en el margen del tipo de cambio.
3. Otros posibles costos adicionales.
Estos pueden incluir comisiones por retiro en efectivo, límites para montos altos o comisiones cobradas por los bancos participantes. Entender estos costos es clave para administrar tu dinero de la forma más adecuada para ti.
¿Qué debes considerar antes de enviar dinero al extranjero desde Estados Unidos?
Costos totales (comisión + tipo de cambio). El comparar solamente la comisión fija no siempre es suficiente para entender el costo real de una remesa.
Tiempo de entrega. Si el destinatario necesita el dinero el mismo día, puede ser mejor elegir un servicio rápido.
Método de entrega. El retiro en efectivo puede ser útil si el destinatario no tiene una cuenta bancaria. Otras opciones incluyen depósito bancario o billeteras digitales, que pueden ser prácticas y de bajo costo.
Comodidad para el remitente. Si envías dinero con frecuencia, conviene evaluar aplicaciones que permitan guardar destinatarios, pagos automáticos, transferencias recurrentes, alertas del tipo de cambio u otras opciones que se ajusten a tus necesidades.
Límites y requisitos. No todos los proveedores de servicios de envío de dinero son iguales. Algunos servicios requieren identificación oficial emitida por el gobierno, otros una cuenta bancaria en EE. UU. y en algunos casos, comprobante de identidad para transferencias grandes.
¿Qué empresas ofrecen servicios de remesas desde Estados Unidos?
En EE. UU. existen varios tipos de empresas que ofrecen servicios de remesas:
Empresas tradicionales de envío de dinero, por ejemplo: Western Union, MoneyGram y Ria Money Transfer. Estas empresas cuentan con sucursales físicas en muchas ubicaciones. Las tarifas pueden ser más altas y los tipos de cambio menos competitivos.
Bancos tradicionales. No todos los bancos ofrecen este servicio, pero instituciones como Bank of America y Wells Fargo permiten transferencias internacionales en línea o en sucursal. Las comisiones pueden alcanzar hasta los $60 USD y el proceso puede tardar hasta 5 días hábiles.
Empresas digitales (apps). Los ejemplos incluyen Remitly, Wise, WorldRemit y Xoom (de PayPal). Suelen ofrecer precios más competitivos y transferencias más rápidas. Común es una de estas plataformas, que combina una experiencia fintech con beneficios adicionales como una cuenta digital y una app fácil de usar, disponible en español.
Tiendas de conveniencia. Por ejemplo, Walmart ofrece servicios de remesas en persona. Empresas como Común también pueden ofrecer servicios como fondeo en efectivo en tiendas o cajeros automáticos. Con una cuenta en Común puedes depositar efectivo en más de 90,000 ubicaciones y completar tus remesas desde la app móvil.
¿Qué necesito para enviar remesas desde Estados Unidos a países de América Latina?
Los requisitos varían según el proveedor y dependen de:
-Cómo se envía y,
-Cómo se recibe la remesa.
Por ejemplo, una remesa para retiro en efectivo, la información más importante es el nombre legal completo del destinatario tal como aparece en su identificación oficial.
Para una transferencia internacional de banco a banco, se necesitan los datos bancarios de la cuenta receptora.
Los bancos tradicionales y empresas como Western Union suelen requerir:
- Nombre completo del destinatario.
- Número de cuenta.
- Código SWIFT.
- País receptor.
- Monto y moneda.
¿Cómo puedes enviar remesas con Común?
Enviar una remesa con Común es muy sencillo. Puedes hacerlo desde la app móvil de Común o vía WhatsApp. Aquí tienes un paso a paso detallado de como hacerlo:
A través de la app móvil de Común
1.Abre tu app móvil de Común.
2.Selecciona “Transferir”.
3.Selecciona “Internacional”.
4.En “¿Cómo quieres enviar tu dinero?”, elige “A través de la app”.
5.Verás el tipo de cambio actual.
6.Selecciona un destinatario existente o agrega uno nuevo.
*Para agregar un destinatario, necesitarás: nombre completo tal como aparece en su identificación oficial, número de teléfono y —si quieres enviar una transferencia de dinero a cuenta— los datos bancarios.
7.Confirma la información del destinatario.
8.Elige el método de envío (depósito a cuenta o retiro en efectivo; las opciones varían según el país).
9.Ingresa el tipo y número de identificación del remitente.
10.Confirma los detalles de la transferencia.
11.Ingresa el monto (la calculadora mostrará cuánto recibirá el destinatario en moneda local y la comisión de la transferencia).
12.Confirma la transacción.
¡Y listo! Tu remesa ha sido enviada.
A través del WhatsApp de Común
1.Inicia desde nuestro sitio web (seleccionando “Enviar dinero”), donde verás la opción de WhatsApp, o bien:
2.Desde la app móvil de Común, selecciona “Transferir”.
3.Selecciona “Internacional”.
4.Elige “Vía WhatsApp”.
5.Sigue el flujo de la conversación.
6.Selecciona “Enviar dinero”.
7.Confirma el país.
8.Ingresa el monto.
9.Recibirás un mensaje para confirmar el monto que se recibirá en moneda local.
10.Elige el método de entrega.
11.Proporciona los datos del destinatario: nombre completo, tipo de identificación, número de identificación y cuenta bancaria (si aplica).
12.Confirma tu remesa.
13. Verifica tu identidad siguiendo los pasos de verificación.
¡Y listo! Tu remesa ha sido enviada.
Buenas prácticas para el envío de remesas
Para sacarle mejor provecho al dinero para el cuál has trabajado duro, es recomendable tener en cuenta algunas buenas prácticas:
1. Verifica el margen del tipo de cambio.
Idealmente, elige un proveedor que use un tipo de cambio lo más cercano posible al del mercado real, ya que esto impacta directamente en el monto que recibirá tu destinatario. Comprender los costos de la transacción ayuda a tomar mejores decisiones financieras.
2. Busca comisiones claras y transparentes.
Comparar comisiones puede ser confuso porque muchos proveedores de servicios utilizan precios variables según distintos factores. Lo ideal es elegir un proveedor que ofrezca tarifas claras y precios transparentes.
3. Considera los tiempos y días festivos en ambos países.
Ten en cuenta que las transferencias pueden retrasarse durante fines de semana o días festivos en cualquiera de los dos países, por lo que los tiempos de procesamiento pueden ser más lentos que en días hábiles normales.
¿Qué es exactamente una remesa?
Es el envío de dinero que una persona hace desde el país donde trabaja hacia su país de origen, generalmente para apoyar a su familia.
¿Cómo envío una remesa con Común?
Desde la app, selecciona "Enviar una remesa", elige el país de destino y el método de entrega, agrega al destinatario y confirma el monto y la tarifa antes de enviar.
¿Qué países puedo enviar dinero con Común?
Común permite enviar remesas a México y otros países de Latinoamérica; revisa la lista completa de países disponibles dentro de la app.
Preguntas frecuentes
¿Qué diferencia hay entre una remesa y una transferencia bancaria normal?
Una remesa está diseñada específicamente para envíos internacionales a familiares, generalmente con métodos de entrega como efectivo o depósito a cuenta en el país destino.
¿Cuánto cuesta enviar una remesa con Común?
Desde $2.99 por transferencia, con tu primer envío sin costo.
¿Necesito una cuenta de Común para enviar remesas?
Sí, las remesas se envían desde tu cuenta de Común dentro de la app.
¿Cuánto tarda en llegar una remesa?
La mayoría de las transferencias llegan en minutos, dependiendo del país y método de entrega.
¿Puedo enviar remesas en efectivo o solo a cuenta bancaria?
Ambas opciones existen, dependiendo del país; en México, por ejemplo, puedes usar recogida en efectivo en puntos como Elektra u Oxxo.
¿Es seguro enviar remesas por una app?
Común opera con un proveedor de remesas autorizado y con licencia en los estados que la requieren, y muestra el tipo de cambio completo antes de confirmar cada envío.
Inmigración
¿Qué se necesita para obtener una Green Card en Estados Unidos?
8 min de lectura
Seguramente durante tu estancia en Estados Unidos has escuchado hablar de la tan famosa Green Card o tarjeta de residencia permanente.
Se trata de un documento emitido por el gobierno de este país para permitir a inmigrantes radicar y trabajar de manera legal y permanente.
Para los inmigrantes es de suma importancia obtenerla, ya que también les abre las puertas a varios beneficios, como protección legal, derecho a comprar propiedades y hacer la solicitud de residencia permanente legal para familiares.
Miles de migrantes en Estados Unidos suelen hacerse la gran pregunta: “¿cómo puedo vivir legalmente en Estados Unidos?”. Sabemos lo importante que es para ti acceder a mejores condiciones de vida para apoyar a tu familia y seres queridos. Por ello, a continuación te mostramos una guía con pasos prácticos, categorías de elegibilidad y los documentos necesarios para obtener la Green Card y cambiar tu vida en Estados Unidos.
Categorías de elegibilidad para la Green Card
Hay varios caminos para obtener la tarjeta verde. Para saber cuál debes tomar, es necesario que tengas claro tanto tu estatus migratorio como la categoría de elegibilidad que te corresponde de acuerdo con tu perfil.
Green Card por relación familiar
La primera categoría se refiere al permiso de residencia permanente otorgado por familiares directos que ya poseen un estatus legal en Estados Unidos.
Se divide de la siguiente manera:
- Familia directa de ciudadanos estadounidenses: cónyuges e hijos solteros de menos de 21 años.
Es necesario esperar la aprobación del formulario I-130 y posteriormente solicitar la residencia; no tiene límite anual.
- Categoría de preferencia familiar: hijos solteros mayores de 21 años de ciudadanos, cónyuges e hijos de residentes permanentes, hijos casados de ciudadanos y hermanos de ciudadanos.
Es necesario presentar el formulario I-485. Para esto, debes esperar a que se active la priority date en el Visa Bulletin. De lo contrario, solo podrás aplicar la I-130.
Green Card por relación laboral
- Visa EB1: personas con habilidades extraordinarias, como profesores o investigadores destacados.
- Visa EB2: profesionales destacados con grado avanzado y habilidades excepcionales.
- Visa EB3: trabajadores calificados, profesionales y “other workers”.
- Visa EB4: labores especiales, como trabajadores religiosos, empleados del gobierno estadounidense, miembros de la Fuerza Armada, entre otros.
- Visa EB5: para inversionistas que destinan grandes cantidades de dinero a negocios que generen al menos 10 empleos en el país.
Proceso para obtener la visa de trabajo
- El empleador presenta la Certificación Laboral PERM, en la cual demuestra que no existen trabajadores nacionales calificados o disponibles para ocupar el puesto. Para esto debe enviar el Formulario ETA-9089 al Departamento de Trabajo.
- Una vez obtenida la autorización de empleo, el empleador debe presentar el formulario I-140 al USCIS, junto con la certificación PERM aprobada.
- El empleado debe solicitar el ajuste de estatus a través del formulario I-485 (en caso de estar en Estados Unidos) o hacer consular processing en la embajada de EE. UU.
- Para el caso de la visa EB2, los solicitantes pueden optar por el National Interest Waiver (NIW), el cual elimina la necesidad del PERM.
Recuerda que para trabajar legalmente en Estados Unidos deberás tramitar el SSN. Es común que antes de obtener la residencia, los migrantes opten por el uso del ITIN para hacer sus declaraciones fiscales.
Green Card para inmigrantes especiales
- Visa VAWA: víctimas de abuso por parte de un ciudadano americano o residente permanente.
- Visa SIJ: menores de edad que han sido abusados o abandonados por sus padres.
- En ambos casos, las víctimas deben presentar el formulario I-360.
Green Card para refugio o asilo
- Personas que ingresaron a través de una solicitud de asilo o estatus de refugiado, así como sus familiares directos.
- En ambos casos, los solicitantes deben permanecer físicamente por lo menos 1 año en Estados Unidos y posteriormente presentar el formulario I-485.
Otras categorías
Además, existen otras categorías menos comunes:
- Diversity Visa (Green Card Lottery): es un sorteo anual de hasta 50,000 cupos. Los seleccionados obtienen una entrevista consular, aunque no es garantía de visa.
- Cuban Adjustment Act: es un programa especial de permanencia para ciudadanos cubanos.
Cada categoría tiene requisitos de elegibilidad y tiempos de procesamiento diferentes, por lo que es muy importante que consultes lo especificado por el gobierno estadounidense y, si es necesario, solicites el apoyo de un abogado de inmigración.
Pasos para solicitar la Green Card
Una vez que sabes, a grandes rasgos, los requisitos para obtener la Green Card, es necesario que tengas claro el proceso de solicitud que deberás seguir.
Determinar elegibilidad
Antes de comenzar cualquier trámite, revisa las categorías anteriores y determina cuál es la que mejor encaja en tu perfil, ya sea por familia, empleo, inmigrantes especiales, etc.
Te recomendamos revisar el Visa Bulletin para verificar los documentos necesarios para tu categoría y asegurarte de contar con ellos.
Presentar la petición inicial
Una vez que tienes claro cuál es la categoría que te corresponde, debes presentar el formulario indicado para la misma, así como los documentos de soporte necesarios, por ejemplo:
- Pasaporte vigente (necesario en cualquier categoría).
- Documentos probatorios de la relación familiar, como certificados de nacimiento o matrimonio.
- Carta de oferta de empleo.
Ajuste de estatus o procesamiento consular
Después de que tu formulario correspondiente sea aprobado, deberás solicitar el ajuste de estatus o procesamiento consular y efectuar el pago de la tarifa solicitada por el Departamento de Estado.
- Si estás en Estados Unidos, presenta el formulario I-485, junto con la evidencia de elegibilidad.
- En caso de que te encuentres en otro país, deberás presentar el DS-260 en el consulado de EE. UU. Esta es una solicitud de visa de inmigrante con residencia permanente.
Entrevista y biometría
En el siguiente paso deberás cumplir con una cita de ajuste de estatus, en la cual la USCIS tomará tus huellas, datos biométricos, foto y firma.
También deberás cumplir con una entrevista para responder preguntas relacionadas con tu categoría de elegibilidad.
Recepción de la Green Card
Finalmente, tu Green Card será enviada a través del correo postal a tu dirección. Asegúrate de revisar que todos los datos sean correctos y de guardarlos en un lugar seguro.
Después de un tiempo, puedes hacer la solicitud de ciudadanía, en caso de cumplir con los requisitos necesarios.
Mantener y renovar la Green Card
Una vez que tengas tu tarjeta verde en tus manos, debes estar pendiente de los periodos de renovación para evitar problemas o contratiempos después de la fecha de expiración.
Renovación y reemplazo
- La Green Card regular tiene vigencia de 10 años.
- Para reemplazar tu Green Card deberás presentar el formulario I-90, al menos 6 meses antes de la fecha de expiración.
- Ese mismo formulario también se utiliza en caso de averías o extravío.
Eliminación de condiciones
- Aplican residentes condicionales con Green Card válida por 2 años. Generalmente, por matrimonio reciente con ciudadanía estadounidense.
- Presentar el Formulario I-751 para matrimonio o el correspondiente a la categoría.
- Deberás presentar la documentación requerida por el USCIS, así como una entrevista adicional.
Reglas importantes
- En caso de que cambies de domicilio, asegúrate de reportarlo a la USCIS a la brevedad.
- Si por alguna razón necesitas pasar más de 6 meses seguidos fuera de Estados Unidos, asegúrate de tramitar un permiso de reingreso (Advance Parole o Reentry Permit). De lo contrario, podrías correr el riesgo de perder la residencia.
- Abstente de llevar a cabo acciones consideradas como abandono de residencia, como renunciar a la tarjeta, ejercer el voto en países extranjeros.
- Mantente atento a la vigencia de tu Green Card y realiza el trámite de renovación cuando corresponda.
Organiza tu vida financiera en EE. UU. con Común
Como puedes ver, el proceso de obtención de la Green Card es largo y extenuante. Por ello, es imprescindible que conozcas y comprendas las diferentes categorías, pasos, formularios y las claves que debes tener en cuenta para el mantenimiento de tu residencia permanente.
Otro punto relevante para mejorar tu estancia en Estados Unidos es contar con aliados que comprendan tus necesidades.
Te presentamos Común, la plataforma financiera que resuelve las necesidades del día a día, a través de una app móvil intuitiva, en la que puedes abrir una cuenta fácilmente con una identificación oficial calificada de tu país de origen.
También te ofrece servicio de envío de remesas a varios países, con el que tu familia recibe más por menos.
- Abre una cuenta segura con tarifas claras y competitivas.
- Recibe depósitos y envía remesas a casa.
- Obtén una tarjeta de débito para gastos diarios y control financiero.
- Posibilidad de ahorrar y planear tus finanzas mientras te estableces en Estados Unidos.
Abre hoy tu cuenta en Común y obtén el servicio financiero a tu medida.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Puedo viajar fuera de EE.UU. mientras mi solicitud está en trámite?
Necesitas tramitar el Advance Parole (Formulario I-131), ya que salir del país podría cancelar tu solicitud.
¿Cuándo puedo solicitar la ciudadanía después de obtener la Green Card?
Debes ser residente permanente por al menos 5 años o 3 en caso de matrimonio. Además de haber vivido de manera continua en Estados Unidos y haber cumplido con las obligaciones fiscales.
¿Cuánto tarda el proceso de la Green Card?
Depende de la categoría y de si realizas el trámite dentro o fuera del país. En general, el tiempo de espera es de 1 a 3 años, aproximadamente.
¿Cuánto cuesta solicitar la Green Card?
El costo varía según la categoría. Consulta la calculadora del USCIS para tener la cifra clara.
¿Cuál es la diferencia entre I-485 y DS-260?
El I-485 es la solicitud de ajuste de estatus a residente permanente que se presenta dentro de Estados Unidos. Mientras que el DS-260 es la solicitud de visa de inmigrante desde otro país.
¿Qué pasa si te rechazan la Green Card?
Puedes apelar la decisión a través del Formulario I-290B o volver a presentar la solicitud.
Educación Financiera
¿Qué es el cashback y cómo funciona? Guía 2026
8 min de lectura
¿Qué es el cashback y cómo funciona? Guía 2026
El cashback es un sistema de recompensas que te devuelve un porcentaje del dinero que gastas en compras elegibles. En términos simples, cuando compras algo usando ciertas tarjetas de crédito, tarjetas de débito, apps o programas de recompensas, puedes recibir de vuelta un porcentaje de tu dinero en compras, aunque generalmente se acredita a tu cuenta en lugar de entregarte efectivo físico.
Si te mudaste recientemente a Estados Unidos o estás aprendiendo cómo funciona el sistema financiero, puede que hayas escuchado el término 'cashback' mientras comprabas en lugares como Walmart, Target, gasolineras, supermercados o tiendas en línea.
Para muchas personas, el cashback puede convertirse en una herramienta práctica para gestionar gastos cotidianos como comestibles, transporte, gasolina y compras del hogar. Aunque los montos pueden parecer pequeños al principio, pueden acumularse con el tiempo cuando se usan de forma consistente y responsable.
¿Qué es el cashback?
El cashback es un tipo de recompensa financiera que devuelve un porcentaje de tu compra después de que gastas dinero con un método de pago participante o plataforma de recompensas.
Por ejemplo:
- Si gastas $100 en el supermercado usando una tarjeta que ofrece 2% de cashback, puedes recibir $2 de vuelta
- Si una app de cashback ofrece 5% en una gasolinera participante y gastas $60 en combustible, puedes recibir $3 de vuelta
A diferencia de los descuentos tradicionales, el cashback generalmente ocurre después de que se completa la compra.
¿Cómo funciona el cashback?
Los programas de cashback generalmente siguen un proceso simple:
- Realizas una compra elegible usando la tarjeta, app o cuenta de recompensas participante
- La transacción es registrada por el proveedor
- Un porcentaje de esa compra te es devuelto como cashback
La recompensa puede aparecer como:
- Crédito en estado de cuenta
- Depósito bancario
- Tarjeta de regalo
- Saldo de recompensas
- Puntos canjeables
- Crédito en tienda
Algunas recompensas de cashback aparecen en pocos días, mientras que otras pueden tardar un ciclo de facturación completo o más en procesarse. A menudo hay umbrales mínimos de canje antes de poder reclamar tu cashback. Ciertos programas pueden incluir fechas de vencimiento. También es importante entender que no todas las compras califican para cashback.
Cashback vs. descuentos tradicionales
Mientras que el cashback y los descuentos tradicionales pueden ayudar a los consumidores a ahorrar dinero, funcionan de manera diferente. Un descuento tradicional reduce el precio de inmediato en la caja, mientras que el cashback devuelve parte del dinero después de que la compra ya se completó.
| Cashback | Descuento tradicional |
|---|---|
| El dinero se devuelve después de la compra | El precio se reduce antes de la compra |
| Generalmente vinculado a tarjetas, apps o programas de lealtad | Generalmente disponible directamente en tienda |
| Las recompensas pueden tardar días o semanas en procesarse | Los ahorros son inmediatos |
| Puede ayudar a rastrear gastos digitalmente | Generalmente no incluye herramientas de seguimiento |
| A menudo limitado a categorías o tiendas elegibles | Depende de promociones de tienda |
Tipos de cashback en 2026
No todos los programas de cashback funcionan igual. Antes de registrarte en un programa, es importante revisar detalles como tarifas anuales, tasas de interés, canje mínimo, políticas de vencimiento y categorías de gasto.
Cashback de tasa fija
Este tipo devuelve el mismo porcentaje de cashback en todas las compras. Ejemplo: 1.5% de cashback en todo lo que compres. Esta estructura es simple porque no necesitas rastrear categorías ni ofertas rotativas.
Cashback por categorías
Algunas tarjetas o apps ofrecen porcentajes más altos de cashback en categorías específicas como supermercados, restaurantes, gasolineras o suscripciones de streaming. Por ejemplo: 3% en comestibles, 2% en gasolina, 1% en todas las demás compras.
Categorías rotativas de cashback
Algunos proveedores cambian las categorías de cashback cada pocos meses. Un trimestre puede enfocarse en gasolineras y tiendas de comestibles; otro puede incluir compras en línea y viajes. Estos programas a veces requieren activación manual cada trimestre.
Bonos de bienvenida
Ciertas tarjetas de crédito ofrecen bonos introductorios de cashback si gastas un monto mínimo durante los primeros meses después de abrir la cuenta. Por ejemplo: gasta $500 en los primeros 3 meses y recibe $150 de bonus de cashback. La Comisión Federal de Comercio recomienda revisar cuidadosamente los términos antes de solicitar productos financieros con ofertas promocionales.
¿Dónde puedes obtener cashback en Estados Unidos?
Tarjetas de crédito:
Muchas tarjetas de crédito en EE.UU. incluyen recompensas de cashback. Algunos ejemplos incluyen productos de Discover, Chase, Capital One y American Express. Algunas se enfocan en categorías como restaurantes o viajes, mientras que otras ofrecen cashback de tasa plana.
Tarjetas de débito:
Algunas instituciones financieras ofrecen tarjetas de débito con cashback, aunque las recompensas suelen ser menores que las de las tarjetas de crédito. Esto puede ser atractivo para personas que prefieren evitar deudas o intereses de tarjeta de crédito.
Apps de cashback:
Varias apps móviles se asocian con minoristas y ofrecen recompensas de cashback por compras. Ejemplos incluyen Rakuten, Ibotta, Upside y Honey. Estas apps pueden proporcionar cashback para compras en supermercados, compras en línea, gasolineras y restaurantes.
Programas de lealtad de tiendas:
Los minoristas a veces ofrecen cashback o recompensas de tienda a través de programas de membresía. Por ejemplo, supermercados, farmacias y tiendas de mayoreo pueden devolver crédito en tienda o puntos de ahorro después de las compras.
Cashback vs. puntos vs. millas: ¿cuál es mejor?
Aunque a menudo se agrupan bajo la categoría de 'recompensas', cada uno funciona diferente y puede ser útil dependiendo de los hábitos de gasto, metas financieras y estilo de vida de una persona.
Los programas de cashback generalmente devuelven un porcentaje del dinero gastado en compras elegibles. Los sistemas de puntos usualmente asignan un valor numérico a las compras que luego puede canjearse por productos, tarjetas de regalo, descuentos o servicios. Las millas de viaje están típicamente asociadas con aerolíneas, hoteles o tarjetas de crédito enfocadas en viajes.
| Cashback | Puntos | Millas |
|---|---|---|
| Devuelve dinero | Valor del sistema de recompensas | Recompensas enfocadas en viajes |
| Gasto flexible | A menudo canjeable en ecosistemas específicos | Generalmente vinculado a aerolíneas u hoteles |
| Recompensa después de gastar | Los valores de canje varían | Mejor para viajeros frecuentes |
| Común para compras cotidianas | Puede incluir tarjetas de regalo o productos | Se usa frecuentemente para viajar |
Para muchas personas, especialmente las enfocadas en obtener algún valor en gastos cotidianos como comestibles, transporte, gasolina o compras del hogar, el cashback puede sentirse más útil ya que la recompensa está directamente conectada al dinero en lugar de sistemas de conversión o programas de viaje.
3 consejos prácticos para usar el cashback de forma responsable
1. Usa el cashback para compras que ya tenías planeadas
Enfócate en gastos recurrentes como comestibles, gasolina, transporte y facturas de servicios. Esto te ayuda a evitar gastar de más simplemente para ganar recompensas.
2. No compres cosas que no necesitas
Una oferta de cashback no hace automáticamente que una compra valga la pena. Por ejemplo, gastar $200 para ganar $4 de cashback puede no ayudar a tus finanzas si la compra fue innecesaria.
3. Rastrear tus ganancias de cashback
Muchas apps y plataformas financieras te permiten monitorear categorías de gasto, totales de cashback y recompensas mensuales. Rastrear tus recompensas puede ayudarte a entender tus patrones de gasto y mantener metas financieras.
¿Común ofrece cashback?
No. Común actualmente no ofrece programas de cashback.
Sin embargo, Común proporciona herramientas y recursos que ofrecen orientación para inmigrantes latinoamericanos navegando el sistema financiero de EE.UU.
Aunque el cashback puede ser útil para algunas personas, es importante prestar atención a las comisiones, ya que los ahorros cuando se incluyen las comisiones pueden no ser tan fuertes como se percibe inicialmente. Al comparar herramientas financieras en EE.UU., el cashback es solo un factor a considerar. Las tarifas, comisiones, accesibilidad de la cuenta y transparencia también pueden afectar tu experiencia financiera con el tiempo.
El costo de Común para abrir una cuenta de débito es $0, igual que el saldo mínimo de $0 y la comisión mensual de $0 para la cuenta de débito.
Preguntas frecuentes
¿Qué es el cashback y cómo funciona?
El cashback es un sistema de recompensas que devuelve un porcentaje de tus compras después de gastar dinero usando tarjetas, apps o programas de lealtad elegibles.
¿Cómo se calcula el cashback?
El cashback generalmente se calcula como un porcentaje del monto de la compra. Por ejemplo, si gastas $100 y tu tasa de cashback es 2%, recibes $2 de vuelta.
¿Dónde puedo obtener cashback en Estados Unidos?
El cashback está disponible comúnmente a través de tarjetas de crédito, tarjetas de débito, apps de compras y programas de lealtad de minoristas.
¿Cuál es la diferencia entre cashback y puntos?
El cashback devuelve dinero directamente, mientras que los puntos son parte de sistemas de recompensas que solo pueden canjearse por productos específicos, tarjetas de regalo o servicios.
¿Común ofrece cashback?
No. Común actualmente no ofrece cashback.
¿El cashback es gravable?
En muchos casos, el cashback ganado a través de compras generalmente se trata como un reembolso en lugar de ingreso gravable. Sin embargo, el tratamiento fiscal puede variar dependiendo de cómo se ganen las recompensas. El IRS recomienda consultar a un profesional fiscal para situaciones específicas.
Viviendo en Estados Unidos
Halloween y Día de Muertos: guía para familias latinas en EE.UU.
8 min de lectura
Halloween y el Día de Muertos caen en fechas consecutivas, del 31 de octubre al 2 de noviembre, pero vienen de tradiciones completamente distintas. Halloween tiene raíces celtas y en Estados Unidos se celebra con disfraces, dulces, decoraciones de miedo y niños que van de casa en casa pidiendo golosinas (trick-or-treating). El Día de Muertos es una celebración de México que honra a los familiares que ya fallecieron, y gira en torno a las ofrendas, las comidas favoritas y las flores de cempasúchil.
Como las dos celebraciones ocurren casi al mismo tiempo, es normal preguntarse cómo se relacionan. Una se enfoca en los disfraces y en las tradiciones del vecindario; la otra es un momento para recordar a los seres queridos que ya no están. Muchas familias latinas en Estados Unidos celebran las dos, cada una con su propio significado. Entender qué hace especial a cada tradición ayuda a conservar su sentido y a disfrutar de ambas.
¿Qué es el Día de Muertos y de dónde viene?
El Día de Muertos es una tradición mexicana que honra la memoria de los familiares y seres queridos que han fallecido, y se celebra el 1 y 2 de noviembre. Sus raíces vienen de culturas prehispánicas de Mesoamérica, como los mexicas, los mayas y los purépechas, que veían la muerte como una continuación de la vida y no como un final. Con los siglos, estas prácticas indígenas se mezclaron con las tradiciones católicas que trajeron los colonizadores españoles, y así nació la celebración que conocemos hoy.
Las familias arman ofrendas en casa o en los panteones, con fotos, platillos favoritos, velas y flores de cempasúchil para darles la bienvenida a las almas que regresan de visita. La UNESCO inscribió esta celebración en la Lista Representativa del Patrimonio Cultural Inmaterial de la Humanidad en 2008, después de haberla proclamado originalmente en 2003. Más que tristeza, es una fiesta para celebrar la vida de quienes ya no están: las familias se reúnen, cuentan historias, preparan sus platillos favoritos, ponen su música preferida y arman ofrendas.
En México, cada región la celebra un poco distinto. En Michoacán, las familias pasan la noche en el panteón con velas y comida. En Oaxaca, las comparsas (desfiles con disfraces) llenan las calles. Sin embargo, en todos lados el corazón de la celebración es el mismo: honrar a quienes ya no están celebrando su vida.
¿Qué es Halloween y cómo se celebra en EE.UU.?
Halloween es una tradición muy popular en Estados Unidos que se celebra el 31 de octubre. Ese día la gente se pone disfraces, los niños van de casa en casa pidiendo dulces, las familias y los amigos tallan calabazas y las casas se decoran con adornos de casa embrujada. Tiene raíces en antiguos festivales celtas y, más adelante, en celebraciones cristianas, pero hoy es sobre todo una fiesta comunitaria y de barrio, pensada para los niños.
Halloween se celebra en todo el país, pero no es un feriado federal, así que las escuelas y la mayoría de los trabajos siguen abiertos. Los niños suelen ir disfrazados a la escuela durante el día y salen a pedir dulces por la noche. Los vecindarios decoran sus jardines con calabazas, telarañas y luces desde semanas antes.
Para muchas familias latinas en Estados Unidos, Halloween es una de las primeras tradiciones que viven los niños en la escuela y en su vecindario. Los desfiles de disfraces, las actividades en el salón de clases y el trick-or-treating son parte común de la celebración.
Halloween vs. Día de Muertos: diferencias clave
Halloween y el Día de Muertos ocurren con pocos días de diferencia, y por eso es fácil confundirlos. Aunque los dos se celebran en otoño, tienen historias, tradiciones y significados distintos. Conocer esas diferencias te ayuda a entender mejor cada uno y a celebrarlos como se debe.
- Propósito:
Halloween es divertido y se enfoca en los disfraces y los dulces. El Día de Muertos es un homenaje para recordar a los seres queridos que ya fallecieron. - Origen:
Halloween nació de tradiciones celtas y cristianas de Europa y más tarde tomó su forma actual en EE.UU. El Día de Muertos, en cambio, viene de creencias indígenas de Mesoamérica mezcladas con la práctica católica. - Símbolos:
Las decoraciones de Halloween incluyen calabazas, fantasmas y esqueletos con temas de miedo. El Día de Muertos se centra en las flores de cempasúchil, las velas, el pan de muerto y ofrendas con significados específicos. - Ambiente:
Halloween busca asustar o divertir. El Día de Muertos busca honrar y reconectar, casi siempre con cariño y no con miedo. - Estatus en EE.UU.:
Halloween es una tradición cultural muy extendida, pero no es un feriado oficial. El Día de Muertos se reconoce cada vez más en ciudades de EE.UU. con mucha población latina, con desfiles, exposiciones en museos y programas escolares, aunque tampoco es un feriado nacional.
Aunque las dos celebraciones caen en la misma época del año, cada una tiene su propia historia y su propósito. Muchas familias eligen celebrar ambas, cuidando y disfrutando el significado cultural de cada una.
Cómo celebrar el Día de Muertos en Estados Unidos
El Día de Muertos se celebra en muchas partes de Estados Unidos, sobre todo en comunidades con una fuerte presencia mexicana y latina. Los centros culturales, los museos, las escuelas y las organizaciones comunitarias suelen organizar altares públicos, festivales, desfiles y eventos educativos en los días previos al 1 y 2 de noviembre. Son una buena oportunidad para aprender sobre la tradición y participar en las celebraciones de tu zona.
Muchas familias también celebran el Día de Muertos en casa. La forma de hacerlo cambia de un hogar a otro, pero algunas tradiciones comunes son:
- Poner una ofrenda con fotos y objetos personales de los familiares que ya fallecieron.
- Preparar la comida o la bebida favorita de la persona a la que se recuerda.
- Compartir historias y recuerdos de la familia con los niños y otros familiares.
- Visitar un festival local de Día de Muertos, una exposición en un museo o un altar comunitario.
- Comprar alimentos tradicionales, como el pan de muerto, en una panadería o tienda mexicana cercana durante la temporada.
Como Halloween y el Día de Muertos caen en la misma semana, muchas familias participan en los dos. Los niños pueden salir a pedir dulces el 31 de octubre, y la familia se reúne el 1 o 2 de noviembre para recordar a sus seres queridos y continuar con las tradiciones del Día de Muertos.
Cómo armar una ofrenda tradicional
La ofrenda se arma para darles la bienvenida a las almas de los seres queridos que ya fallecieron cuando regresan de visita. Aunque el diseño cambia según la región y la familia, la mayoría de las ofrendas incluyen los mismos elementos de la tradición:
- Fotos:
Retratos de los familiares a quienes se honra, colocados en el centro o en el nivel más alto. - Flores de cempasúchil:
Se cree que su aroma y su color brillante guían a las almas de regreso a casa. Es la flor más tradicional para esta ocasión. - Pan de muerto:
Un pan dulce con forma de huesos, que representa una ofrenda compartida con los difuntos. - Comidas y bebidas favoritas:
Todo lo que la persona homenajeada disfrutaba más en vida, desde un mole hasta un café o un tequila favorito. - Velas:
Para alumbrar el camino de regreso del alma y representar la esperanza. - Papel picado:
Banderines de papel de china recortado que representan el viento y la conexión entre la vida y la muerte. - Calaveras de azúcar:
Decorativas y simbólicas, representan a los difuntos con color y no con miedo. - Sal y agua:
La sal para purificar el alma en su camino y el agua para calmar su sed después del viaje.
Las ofrendas suelen armarse en dos o tres niveles, que simbolizan el cielo, el purgatorio y la tierra. Pero no hay una sola forma correcta de hacerla. Algunas familias también incluyen imágenes religiosas, incienso o fruta de temporada. Lo más importante es agregar algo que haya tenido un significado especial para la persona que se recuerda. Pueden ser sus pertenencias, su ropa o sus perfumes; y si no tienes esos objetos a la mano, también se pueden representar con colores, música o gestos simbólicos. Lo que importa es crear un espacio que refleje el recuerdo de tus seres queridos.
Cómo enviar dinero a tu familia para que celebre el Día de Muertos
Prepararse para el Día de Muertos muchas veces significa comprar flores, velas, pan de muerto, ingredientes para las recetas de la familia y otros artículos para armar la ofrenda. Para las familias que celebran en México u otros países de Latinoamérica, el dinero que mandan sus familiares desde Estados Unidos puede ayudar a cubrir esos gastos de temporada y los preparativos de la fiesta.
Si piensas enviar dinero para la celebración, lo mejor es hacerlo antes de que termine octubre para que tu familia tenga tiempo de hacer sus compras antes del 1 de noviembre. Remesas de Común permite a los clientes elegibles enviar dinero desde Estados Unidos a México y a otros países de Latinoamérica, con tarifas de transferencia desde $2.99. Las transferencias normalmente llegan en menos de 10 minutos, y puedes enviar el dinero desde la app sin ir a un establecimiento físico. Los clientes elegibles pueden abrir una cuenta de Común con un pasaporte válido, una matrícula consular o más de 100 identificaciones válidas de Latinoamérica.
Aunque estés a miles de kilómetros, puedes celebrar el Día de Muertos donde estés, ya sea en EE.UU. o apoyando a tus seres queridos en tu país. Las flores de cempasúchil y el pan de muerto hacen la celebración más especial, pero lo que más importa es honrar a quienes ya no están celebrando su vida de la manera que tenga más sentido para ti.
Preguntas frecuentes
¿Cuál es la diferencia entre Halloween y el Día de Muertos?
Halloween es una tradición muy popular en Estados Unidos, centrada en los disfraces, los dulces y la diversión de miedo, y se celebra el 31 de octubre. El Día de Muertos es una tradición mexicana que honra a los seres queridos que ya fallecieron con ofrendas, comida y flores, y se celebra el 1 y 2 de noviembre.
¿Se celebra el Día de Muertos en Estados Unidos?
Sí. Las ciudades con mucha población latina organizan festivales públicos, desfiles y exposiciones en museos para el Día de Muertos. Muchas familias también lo celebran en casa con una ofrenda privada.
¿Qué lleva una ofrenda de Día de Muertos?
Una ofrenda puede incluir fotos de los difuntos, flores de cempasúchil, pan de muerto, comidas y bebidas favoritas, velas, papel picado y calaveras de azúcar. También se suelen poner sal y agua, que representan la purificación y el descanso después del viaje del alma.
¿Qué suelen comprar las familias en México para preparar el Día de Muertos?
Flores de cempasúchil, velas, pan de muerto, ingredientes para la comida que se ofrece y materiales para la ofrenda. Muchas familias en EE.UU. mandan dinero a casa para ayudar con estos gastos.
¿Cómo les explico el Día de Muertos a mis hijos nacidos en EE.UU.?
Enfócate en el recuerdo y no en el miedo. Comparte fotos e historias de los familiares que ya fallecieron y deja que los niños ayuden a armar la ofrenda, para que entiendan que es una forma de mantener viva la memoria y no algo que da miedo.
¿Qué flores son tradicionales para el Día de Muertos?
El cempasúchil, también conocido como flor de muerto, es la flor más tradicional. Se cree que su color brillante y su aroma intenso guían a las almas hasta la ofrenda para que disfruten de su comida o bebida favorita.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una licencia.
Las tarifas de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles.
Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Viviendo en Estados Unidos
Paso a paso: cómo hacer taxes por primera vez siendo inmigrante en EE.UU.
8 min de lectura
Requisitos básicos para hacer taxes por primera vez en Estados Unidos
Aunque conseguir un trabajo en Estados Unidos trae consigo una serie de beneficios para la calidad de vida de los inmigrantes y sus familias, a la vez conlleva comprometerse a cumplir con las obligaciones que exigen las leyes del país.
Presentar la declaración de impuestos es uno de los trámites que deben realizar todas las personas que han obtenido ingresos. Esto se hace mediante la presentación de un informe de ingresos anuales al Servicio de Impuestos Internos (IRS).
Presentar la declaración de impuestos es especialmente importante para todos, ya que abre la puerta al acceso a servicios financieros como hipotecas y préstamos personales, lo que a su vez ayuda a construir un historial crediticio, especialmente para los inmigrantes.
La presentación de impuestos es en sí un proceso estresante y poco intuitivo para la gran mayoría de la población, y más aún cuando se trata de comprender a las Instituciones Tributarias de otro país.
A continuación, te mostramos una guía paso a paso para ayudarte a cumplir con tus obligaciones fiscales en Estados Unidos y acceder a los beneficios que ello conlleva, como recibir reembolsos y construir un historial financiero en el país.
¿Qué documentos necesitas para hacer tus taxes?
Lo primero que debes saber para presentar tu declaración de impuestos en Estados Unidos es la documentación requerida por el IRS para procesar tus datos.
Asegúrate de contar con los siguientes documentos:
- Número de Identificación Fiscal: si no cuentas con un Número de Seguridad Social (SSN), debes tramitar un Número de Identificación Personal del Contribuyente (ITIN).
- Identificación oficial calificada del país de origen: pasaporte vigente, licencia de conducir o cualquier documento oficial que acredite tu identidad.
- Comprobante de ingresos: formularios W-2 si trabajas como asalariado y tu empleador retiene impuestos, y Formulario 1099 si eres trabajador independiente.
- Comprobante de domicilio en Estados Unidos: factura de servicios o contrato de arrendamiento.
- Información financiera: número de cuenta corriente y código de identificación bancaria para recibir su reembolso mediante depósito directo, en caso de que corresponda.
Preparación de impuestos: paso a paso para tu primera declaración
Es importante que estés atento a la temporada de impuestos y te prepares con anticipación para cumplir con los plazos establecidos por la ley.
Sigue estos pasos y aligera la carga de las obligaciones fiscales.
Paso 1. Reúne todos los documentos
El primer paso es reunir todos los documentos necesarios para presentar tu declaración anual de impuestos.
- Formulario W-2: se trata de un documento que desglosa tu salario y la cantidad de impuestos que ya fueron retenidos; solicítalo directamente con tu empleador.
- Formulario 1099: lo utilizan las personas que trabajan por cuenta propia.
- Cartas de beneficios o ayudas: en caso de que recibas algún beneficio gubernamental o créditos fiscales, el IRS envía cartas para incluirlas en la declaración.
Paso 2. Elige la forma de declarar
Una vez que tengas tu documentación en orden, debes decidir la manera en que presentarás la declaración: por tu propia cuenta o con ayuda de un profesional.
- Declaración de impuestos autónoma: puedes recurrir a diferentes softwares de preparación de impuestos aprobados por el IRS, como IRS Free File, TaxSlayer, TurboTax, los cuales facilitan el proceso al calcular de manera automática el pago de impuestos.
- Con la ayuda de un preparador de impuestos: si tiene varias fuentes de ingresos o trabaja por cuenta propia, la mejor opción es contratar a un preparador autorizado para asegurarse de que todo se presente correctamente. También puede acudir a una organización comunitaria que ofrece asistencia a bajo costo.
Paso 3. Presenta tu declaración de impuestos en Estados Unidos de manera puntual
Toma en cuenta que la fecha límite para presentar tu declaración de impuestos suele ser el 15 de abril de cada año. Es esencial que envíes tu declaración de taxes dentro del plazo para evitar multas y retrasos en los reembolsos correspondientes.
¿Cuánto cobran por hacer taxes y qué opción es mejor para ti?
Como lo mencionamos antes, hay distintas vías para presentar la declaración de impuestos, que se diferencian en los costos y los niveles de acompañamiento que ofrecen. La opción ideal depende de varios factores, como tu nivel de ingresos y qué tan familiarizado estás con los temas tributarios.
A continuación, te presentamos una tabla comparativa de las diferentes formas de declarar impuestos en Estados Unidos.
Método
Costo aproximado
Nivel de acompañamiento
Hacerlo por tu cuenta con un software aprobado por el IRS
Gratis o hasta $25
Bajo. Aunque la plataforma te guía paso a paso, tú debes ingresar toda la información.
Con el apoyo de organizaciones comunitarias
Gratis o hasta $50
Medio. Recibes asesoría de voluntarios certificados.
Con preparadores privados o contadores
De $150 a $500, según la complejidad
Alto. El preparador hace todo el trabajo y resuelve tus dudas.
Consejos prácticos para evitar errores en tu primera declaración de impuestos
Si es la primera vez que declaras impuestos en Estados Unidos puede que parezca una tarea demasiado compleja. Toma en cuenta estos consejos para aligerar la presión que conlleva este tipo de temas.
- No esperar al último momento para declarar: ten presente la fecha de vencimiento para enviar la declaración y prepárate con varias semanas de anticipación.
- Revisar que todos los formularios coincidan con los ingresos: recuerda que el formulario solicitado depende del tipo de actividad económica que ejerzas. Asegúrate de que tus ingresos correspondan con lo declarado.
- Guardar copias de todos los documentos presentados: elabora un archivo físico y digital con todos tus archivos para tener a mano cualquier comprobante.
- Consultar recursos oficiales del IRS para inmigrantes: procura ingresar a páginas oficiales con terminación .gov.
- Evitar depender de terceros que prometen reembolsos mayores: recuerda que los preparadores de impuestos o asociaciones comunitarias deben contar con la certificación del IRS para garantizar que tu declaración se realice en tiempo y forma y evitar el uso indebido de tus datos personales.
Común, tu apoyo financiero después de hacer tus taxes
En esta ocasión te mostramos que el proceso de declaración de impuestos no es tan complejo como suena. Ahora sabes qué pasos seguir y qué método utilizar según tu perfil.
Así como presentar la declaración de impuestos te ayuda a organizar tu situación financiera, Común te ayuda a gestionar tus finanzas diarias.
¡Conoce todos los beneficios de Común!
- Abra una cuenta corriente con una identificación oficial válida de su país de origen.
- App móvil disponible en español y en inglés, diseñada especialmente para la comunidad de inmigrantes.
- Posibilidad de recibir tu reembolso de impuestos directamente en tu cuenta.
- Tarjeta de débito para gastos diarios y envío de remesas a Latinoamérica.
Conoce Común, la opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos con atención disponible en español.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Qué pasa si no declaro mis impuestos en EE. UU.?
No presentar tu declaración de impuestos puede ocasionar que el IRS aplique multas, intereses acumulados y la retención de reembolsos futuros.
¿Puedo declarar impuestos sin número de Seguro Social?
Si no cuentas con Número de Seguro Social puedes tramitar el ITIN.
¿Es mejor hacer mis taxes yo mismo o con un preparador de impuestos?
Depende de tu situación: si tienes solo un ingreso puedes recurrir a un software, pero en caso de que tus ingresos sean elevados o más complejos, la mejor opción es recurrir a un profesional.
Educación Financiera
Guía práctica para elegir la mejor cuenta de ahorro en EE. UU. en 2025
8 min de lectura
¿Buscas una manera efectiva de ahorrar dinero en Estados Unidos? Para los inmigrantes, abrir una cuenta bancaria es un paso indispensable para adaptarse al ritmo de vida en el país y para acceder a diversos servicios financieros cotidianos, como recibir pagos, enviar dinero y ahorrar.
Para esto último existen las cuentas de ahorro, que a diferencia de las cuentas corrientes, son una herramienta para resguardar dinero en un lugar seguro y para hacerlo crecer a través de un porcentaje de interés o Annual Percentage Yield (APY).
Más que una lista de opciones de cuentas de ahorro en Estados Unidos, a continuación te mostramos una guía práctica y completa para que aprendas a comparar factores clave, como cuáles bancos pagan mejores intereses en USA, comisiones y el respaldo de la FDIC para mayor seguridad.
Mejores cuentas de ahorro en Estados Unidos en 2025
Una de las cualidades del sistema financiero estadounidense es que incluye una gran cantidad de instituciones que ofrecen cuentas de ahorro con distintas ventajas y características.
A continuación, te listamos algunas de las cuentas de ahorro de alto rendimiento en 2025. Por favor, chequear cada banco para información más actualizada.
| Banco | Marcus by Goldman Sachs | SoFi Bank | Ally Bank | Capital One |
|---|---|---|---|---|
| APY estimado (septiembre 2025) | 3.65 % | Hasta un 4.50 % bajo ciertos requisitos | Hasta un 3.90 % | Hasta un 3.50 % |
| Depósito mínimo de apertura | No se requiere | No se requiere | No se requiere | No se requiere |
| Comisiones / tarifas principales | Tarifas claras y competitivas | Se requieren algunas condiciones para mantener el APY alto | Límite de 10 retiros o penalización por retiro temprano para la High Yield CD | Se requiere cumplir algunas condiciones para mantener el APY alto |
| Seguro FDIC | Miembro FDIC | Miembro FDIC | Miembro FDIC | Miembro FDIC |
| Beneficio destacado | Transferencias de dinero de hasta $100,000 USD para/hacia otros bancos | Utiliza bóvedas para guardar tu dinero y activa el redondeo | Uso de cajeros Allpoint o MoneyPass y reembolso de hasta $10 por uso de otros cajeros | Acceso digital y en sucursales físicas |
| Perfil conveniente | Personas que buscan simplicidad y buen APY | Quienes buscan combinar una cuenta de cheques y de ahorro | Personas que buscan una plataforma digital fácil de usar | Personas que buscan una experiencia híbrida con servicio en línea y presencial |
Factores clave para elegir una cuenta de ahorro en Estados Unidos
Antes de elegir una cuenta de ahorro, es muy importante que compares alternativas en bancos tradicionales, como Bank of America y Wells Fargo, y bancos digitales, como Ally Bank y Capital One.
Annual Percentage Yield (APY)
APY (Annual Percentage Yield) indica el rendimiento anual de tu dinero. Este porcentaje varía según el tipo de institución bancaria y el tipo de cuenta.
Por ejemplo, en bancos tradicionales el APY puede ser menor al 1 %, mientras que en opciones high yield savings accounts digitales, puedes obtener un rendimiento superior al 4 %, bajo ciertas condiciones.
Depósitos mínimos y requisitos de saldo
Aunque muchos bancos digitales e híbridos no requieren depósitos iniciales, es frecuente que los bancos tradicionales sí lo hagan. Por ejemplo, U.S. Bank solicita un depósito mínimo de $25 USD para abrir una cuenta.
Comisiones y cargos ocultos
También es frecuente que los bancos hagan cargos mensuales por gastos de mantenimiento, lo cual puede afectar el rendimiento de tus ahorros.
Por ejemplo, Wells Fargo solicita un saldo mínimo de $300 USD al mes para evitar una comisión mensual de $5 USD.
Seguridad: Seguro FDIC
Es esencial verificar que el banco que elijas sea miembro de la FDIC (Federal Deposit Insurance Corporation), ya que esta institución asegura los depósitos hasta $250,000 USD por depositante, por banco asegurado y por cada categoría de titularidad de cuenta, en caso de quiebra bancaria.
Acceso y facilidad de uso
También es muy importante que evalúes qué tan fácil es acceder a los servicios de las instituciones que consideres. Por ejemplo, si cuentan con banca móvil, acceso a cajeros automáticos ATM, posibilidad de hacer transferencias y retirar dinero, además de los requisitos de apertura solicitados para inmigrantes.
Tipos de cuentas de ahorro en Estados Unidos
En Estados Unidos existen varios tipos de cuentas bancarias para cubrir perfiles con expectativas y estilos de vida diversos. Es indispensable que conozcas las particularidades de cada uno, para que elijas la opción más destacada de acuerdo con tus necesidades.
Estas son las principales cuentas bancarias en EE. UU.
Cuentas de ahorro tradicionales
Son cuentas de ahorro ofrecidas tanto por bancos tradicionales como digitales para guardar dinero con tasas de interés moderadas.
Ventajas
- Es posible hacer depósitos directos y retiros de dinero.
- La mayoría no requiere un depósito mínimo de apertura.
Desventajas
- Tasas de interés más bajas que las opciones de alto rendimiento.
- Por lo anterior, tu dinero puede perder valor frente a la inflación.
- Ventajas adicionales limitadas en comparación con otras opciones.
Cuentas de ahorro de alto rendimiento (High Yield Savings Account)
Son cuentas de ahorro que se distinguen por ofrecer un APY considerablemente mayor con respecto a las opciones tradicionales.
Ventajas
- Mayor crecimiento de tu dinero, especialmente a largo plazo.
- A diferencia de los Certificados de Depósito, estas cuentas permiten retirar dinero sin penalidades, en la mayoría de los casos.
Desventajas
- A veces es necesario mantener un saldo mínimo para acceder al APY más alto.
- Las tasas varían con el tiempo.
- No todas las instituciones tienen sucursales físicas.
Cuentas del mercado monetario (Money Market Accounts)
Son cuentas de depósito que combinan algunas características de cuentas de cheques y de ahorro.
Ventajas
- Otorgan mayor flexibilidad y permiten el uso de cheques y tarjetas de débito.
- Ofrecen tasas de interés destacadas, especialmente para cuentas con saldos altos.
Desventajas
- Pueden requerir saldos mínimos más altos para abrir una cuenta o evitar comisiones mensuales.
- Tasas de interés variables.
- Límites de retiros y transferencias de dinero en algunos bancos.
Certificados de Depósito (CDs)
Son instrumentos de inversión a plazo fijo a partir de 3 meses, con una tasa de interés fija.
Ventajas
- Tasas de interés más altas con respecto a cuentas de ahorro corrientes.
- Rendimiento garantizado si no retiras el dinero.
Desventajas
- Si necesitas retirar tu dinero antes de tiempo, deberás pagar una penalidad.
- Generalmente, necesitarás invertir una alta cantidad de dinero para alcanzar una buena tasa de rendimiento.
Consejos para aprovechar al máximo tu cuenta de ahorro
Si realmente quieres ver un impacto positivo en tus finanzas personales, no basta con abrir una cuenta bancaria. Debes aprender a usarla de manera estratégica para ver resultados verdaderos.
Sigue estos sencillos consejos y saca el máximo potencial de tu cuenta de ahorro.
- Automatiza depósitos mínimos mensuales para crear disciplina.
- Fija metas claras de ahorro para apartar un fondo de emergencia.
- No uses la cuenta de ahorro para gastos diarios, procura tener una cuenta diferente que te permita realizar operaciones diarias fácilmente.
- Busca bancos que ofrezcan tarjeta de débito o integración con transferencias internacionales para que puedas enviar dinero a tu país de origen sin complicaciones.
Administra y haz crecer tu dinero en EE. UU. con Común
A lo largo de este artículo aprendiste qué es una cuenta de ahorro, los aspectos clave para comparar y elegir la opción de tu preferencia. APY, depósito mínimo, tarifas y protección de la FDIC. Además de consejos para sacarles el mayor provecho e incentivar la educación financiera.
Común es la opción financiera diseñada para inmigrantes que quieren manejar su dinero con claridad y confianza.
Descubre por qué Común es una opción pensada para tus necesidades:
- Abre tu cuenta corriente con una identificación oficial calificada de tu país de origen.
- Obtén una tarjeta de débito para gastos diarios.
- Envía remesas fácilmente a México y otros países de LATAM.
- Ahorra y organiza tu dinero fácilmente.
Abre tu cuenta en Común hoy mismo y empieza a organizar tu dinero de forma segura y sencilla. ¡Da el siguiente paso hacia unas finanzas más estables en Estados Unidos!
Preguntas frecuentes (FAQ)
¿Cuál es el depósito mínimo para abrir una cuenta de ahorro?
Depende del banco. Algunos no piden un depósito mínimo, mientras que las instituciones tradicionales suelen solicitar alrededor de $25 USD.
¿Todas las cuentas de ahorro tienen seguro FDIC?
Todas las cuentas de bancos asegurados por el FDIC tienen seguro. Las excepciones son las fintechs que actúan como intermediarias.
¿Una persona sin número de seguro social puede abrir una cuenta de ahorro en EE. UU.?
Muchos bancos aceptan el ITIN en lugar del SSN o, en algunos casos, el pasaporte o identificación oficial extranjera. Por favor, chequear con el banco correspondiente los requerimientos de identificación para abrir una cuenta.
Viviendo en Estados Unidos
Visa vs green card: guía para inmigrantes en EE.UU.
8 min de lectura
Visa vs green card: guía para inmigrantes en EE.UU.
Una visa y una green card son dos opciones diferentes en el sistema migratorio de EE.UU. Una visa generalmente se usa para entrar a Estados Unidos con un propósito específico, como turismo, estudio, trabajo o inmigración familiar. Una green card es el estatus de residente permanente legal, que permite a alguien vivir en EE.UU. de forma permanente.
Esta guía explica la diferencia entre una visa y una green card, las situaciones en las que se usa cada una, y los caminos que pueden llevar de una a la otra.
Esta guía es solo para fines informativos y no constituye asesoría legal.
¿Qué es una visa de EE.UU.?
Una visa de EE.UU. es un documento de viaje emitido por el gobierno de EE.UU. que permite a una persona solicitar entrada a EE.UU. con un propósito específico. Algunos tipos comunes de visas incluyen:
| Tipo de visa | Propósito típico |
|---|---|
| Visa de visitante (B-1/B-2) | Turismo, visitas familiares, actividades de negocios |
| Visa de estudiante (F-1) | Estudios académicos |
| Visa de visitante de intercambio (J-1) | Programas de intercambio educativo y cultural |
| Visas de trabajo temporal (H-1B, H-2A, H-2B, L-1) | Empleo en ocupaciones calificadas |
| Visas de inmigrante (IR1, CR1, EB) | Inmigración permanente por vías familiares o laborales |
¿Qué es una green card?
Una green card es evidencia del estatus de residente permanente legal en EE.UU. Los titulares de green card pueden vivir en el país de forma permanente y generalmente tienen más flexibilidad laboral y de viaje. Una green card puede obtenerse a través de: patrocinio familiar, inmigración basada en empleo, procesos relacionados con refugiados o asilo, programas de visa de diversidad, y otras categorías establecidas por la ley migratoria.
Visa vs green card: diferencias clave de un vistazo
| Característica | Visa | Green card |
|---|---|---|
| Propósito principal | Entrada a EE.UU. para un propósito específico | Residencia permanente en EE.UU. |
| Duración | Depende de la categoría de visa | Residencia a largo plazo |
| Acceso al empleo | Depende del tipo de visa | Generalmente permite empleo en EE.UU. |
| Requisitos de renovación | Varía por categoría | Aplican requisitos de renovación periódica |
| Camino a la ciudadanía | No por sí sola | Puede llevar a elegibilidad para ciudadanía |
| Estadía prevista | Temporal o permanente según el tipo | Permanente |
¿Cuál necesitas?
| Situación | Opción migratoria a explorar |
|---|---|
| Visitar a la familia por un período corto | Visa de visitante |
| Estudiar en una escuela o universidad de EE.UU. | Visa de estudiante |
| Aceptar empleo temporal calificado | Visa de trabajo basada en empleo |
| Reunirse con un cónyuge ciudadano/a de EE.UU. | Vía de visa de inmigrante familiar |
| Vivir permanentemente en EE.UU. | Vía de green card |
| Inmigrar por relación familiar calificada | Vía de green card |
| Inmigrar por oferta de trabajo calificada | Vía de green card |
Cómo pasar de una visa a una green card
Los caminos comunes pueden incluir:
Patrocinio familiar
Un/a ciudadano/a de EE.UU. o familiar calificado puede patrocinar a un pariente elegible a través de un proceso de inmigración familiar.
Inmigración basada en empleo
Ciertos trabajadores pueden calificar para residencia permanente a través de un proceso patrocinado por un empleador.
Ajuste de estatus
Algunas personas ya presentes en EE.UU. pueden calificar para solicitar residencia permanente sin salir del país.
Procesamiento consular
En otras situaciones, el proceso de inmigración se completa a través de una embajada o consulado de EE.UU. fuera del país antes de entrar.
Cómo Común te apoya en cada etapa
Mientras se procesan las solicitudes de inmigración, algunas personas necesitan enviar dinero a familiares en Latinoamérica. Común ofrece servicios de remesas que permiten a los clientes elegibles enviar dinero directamente desde la app. Común también ofrece la opción de abrir una cuenta usando un ITIN, pasaporte o más de 100 IDs latinoamericanas aceptadas, con depósito directo, tarjeta de débito y soporte en español sin requisitos de saldo mínimo. Visita comun.app para más información.
Preguntas frecuentes
¿Cuál es la diferencia principal entre una visa y una green card?
Una visa generalmente se usa para entrar a EE.UU. con un propósito específico, mientras que una green card proporciona estatus de residente permanente.
¿Puedo trabajar en EE.UU. solo con una visa?
Depende de la categoría de visa. Algunas se emiten específicamente para empleo, mientras que otras tienen diferentes restricciones.
¿Necesito un abogado para solicitar una green card?
Algunas personas completan las solicitudes por su cuenta, mientras que otras buscan asistencia profesional dependiendo de la complejidad del caso.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicio de remesas provisto por Service UniTeller, Inc.

Educación Financiera
Cómo crear un presupuesto estricto para el hogar
8 min de lectura
Crear un presupuesto estricto para el hogar empieza por registrar todos los ingresos y gastos fijos, luego asignar límites a los gastos variables. Una cuenta sin cuota mensual ni saldo mínimo, como la de Común, facilita monitorear el dinero sin perder parte del presupuesto en comisiones.
¿Por qué son esenciales los presupuestos familiares?
Crear un presupuesto estricto para el hogar es esencial para lograr estabilidad financiera y disciplina. Un presupuesto familiar bien planificado ayuda a las familias a gestionar sus ingresos, controlar sus gastos y ahorrar para objetivos futuros. Este artículo proporciona una guía integral para establecer un presupuesto riguroso, asegurando que cada dólar esté contabilizado y se use de manera efectiva.
Introducción: La importancia de un presupuesto estricto para el hogar
En el mundo acelerado de hoy, gestionar las finanzas del hogar puede ser un desafío. Crear un presupuesto es un paso fundamental en la gestión de las finanzas personales. Con el creciente costo de vida y las diversas obligaciones financieras, es fácil perder el control de los gastos. Un presupuesto estricto para el hogar es crucial para mantener la disciplina financiera, reducir deudas y alcanzar metas financieras a largo plazo. Al crear y adherirse a un presupuesto detallado, las familias pueden asegurarse de que sus recursos financieros se utilicen de manera inteligente, lo que lleva a una mayor seguridad financiera y tranquilidad.
Evaluación de tu situación financiera actual
El primer paso para crear un presupuesto estricto para el hogar es evaluar tu situación financiera actual. Esto implica revisar detalladamente tus ingresos, gastos, deudas y ahorros. Calcular tu ingreso neto es crucial para una planificación financiera efectiva, ya que representa tu salario después de deducciones de impuestos y beneficios. Comienza enumerando todas las fuentes de ingresos, incluidos salarios, bonificaciones, trabajos freelance y cualquier otra fuente de ingresos. A continuación, categoriza y enumera todos los gastos, incluidos los gastos fijos como vivienda, servicios públicos y seguros, así como los gastos variables como comestibles, transporte, atención médica, entretenimiento y costos misceláneos.
Es importante ser minucioso y honesto durante esta evaluación. Para comenzar, intenta rastrear tus gastos durante un mes e identifica patrones o áreas donde podrías estar gastando de más. Este panorama general servirá como base para tu presupuesto, ayudándote a identificar dónde se necesitan ajustes para alinear tus gastos con tus objetivos financieros. Usa herramientas como Google Sheets o una aplicación de presupuestos para hacer este proceso más fácil y organizado.
Estableciendo metas financieras claras, incluido un fondo de emergencia
Una vez que tengas una comprensión clara de tu situación financiera, el siguiente paso es establecer metas financieras claras. Estas metas mejorarán tus decisiones presupuestarias y actuarán como una guía para mantenerte motivado. Las metas financieras pueden ser a corto plazo, como ahorrar para unas vacaciones o pagar una tarjeta de crédito, o a largo plazo, como comprar una casa, financiar la educación de tus hijos o ahorrar para la jubilación. Un presupuesto bien estructurado no solo cubre los gastos necesarios, sino que también asigna fondos para crear ahorros y gastos discrecionales, destacando el papel de los ahorros para lograr estabilidad financiera.
Al establecer tus metas financieras, asegúrate de que sean metas "SMART". SMART significa: específicas, medibles, alcanzables, relevantes y con un tiempo definido. Así que en lugar de establecer una meta general como "ahorrar dinero", date un objetivo claro como "ahorrar $5,000 para un fondo de emergencia en 9 meses". Establecer metas SMART proporciona claridad y dirección, lo que facilita mantenerse enfocado y comprometido con tu presupuesto. Además, incorporar cuentas de jubilación como parte de tu estrategia financiera es crucial para la seguridad financiera a largo plazo.
Creación de tu plan de presupuesto
Con tu evaluación financiera y tus metas en su lugar, es hora de crear tu plan de presupuesto. Comienza por priorizar tus gastos, enfocándote en las necesidades como vivienda, servicios públicos, alimentos, transporte y atención médica. Asigna una parte de tus ingresos para cubrir estos costos esenciales primero. Luego, enumera tus gastos mensuales, categorizándolos en tipos fijos y variables. Rastrear los gastos del hogar es crucial; considera usar herramientas de banca en línea y aplicaciones de finanzas personales para gestionar y categorizar estos gastos de manera eficiente. Asigna fondos para ahorros y el pago de deudas, asegurando que trabajes hacia tus metas financieras.
Considera usar pautas como la regla 50-30-20, donde el 50% de tus ingresos puede ir a las necesidades, el 30% a los gastos discrecionales y el 20% a ahorros o incluso pagos de deudas. Ajusta estos porcentajes según tu situación financiera y metas específicas. Usa herramientas o aplicaciones de presupuesto para ayudarte a rastrear tus ingresos y gastos, asegurando que te mantengas dentro de los límites de tu presupuesto. Revisa y ajusta regularmente tu presupuesto según sea necesario para acomodar cambios en los ingresos o gastos. Antes de comenzar cada mes, prepara un nuevo presupuesto para tener en cuenta variaciones estacionales y gastos específicos que se avecinen.
Implementación y cumplimiento de tu presupuesto
Crear un presupuesto es solo el comienzo; el verdadero desafío radica en cumplirlo. Para implementar con éxito tu presupuesto, desarrolla hábitos que promuevan la disciplina financiera. Comienza por automatizar tus ahorros y pagos de facturas. Esto asegura que cumplas con tus obligaciones financieras y metas de ahorro sin la tentación de gastar el dinero en otra cosa.
Comprender tu salario neto es crucial para la planificación financiera efectiva. Rastrea tus gastos regularmente para asegurarte de que te adhieres a tu presupuesto, especialmente cuando se trata de gastos variables. Usa aplicaciones de presupuesto o hojas de cálculo para monitorear tus gastos y hacer ajustes según sea necesario. Evita las compras impulsivas haciendo una lista de compras y manteniéndote fiel a ella. Además, destina un presupuesto para gastos inesperados para asegurar la estabilidad financiera a largo plazo. Busca formas de reducir gastos, como cocinar en casa en lugar de salir a cenar, cancelar suscripciones no utilizadas y buscar descuentos al comprar.
Comunica abiertamente con tu familia sobre tu presupuesto y metas financieras. Anima a todos a participar en el proceso de presupuesto y haz que sea un esfuerzo en equipo. Tener un compromiso colectivo con la disciplina financiera hará que sea más fácil mantenerse en el buen camino y lograr tus metas.
Aquí hay cinco aplicaciones populares para rastrear gastos y presupuestos:
- Mint: Mint es una aplicación de presupuesto que permite a los usuarios rastrear gastos, crear presupuestos y establecer metas financieras. Categoriza las transacciones y proporciona información sobre los patrones de gasto. Usar aplicaciones de finanzas personales como Mint puede rastrear eficientemente los gastos del hogar.
- YNAB (You Need A Budget): YNAB ayuda a los usuarios a crear presupuestos detallados basados en sus ingresos y gastos. Enfatiza dar un trabajo a cada dólar y ayuda a los usuarios a planificar gastos futuros, fomentando una gestión financiera proactiva.
- Personal Capital: Personal Capital es una herramienta de gestión de patrimonio que rastrea gastos, presupuestos e inversiones. Proporciona una visión integral de tu salud financiera y ofrece herramientas para la planificación de la jubilación.
- PocketGuard: PocketGuard mejora tu presupuesto al mostrar cuánto ingreso disponible tienes después de tener en cuenta facturas, metas y necesidades. Categoriza los gastos para ayudar a los usuarios a identificar áreas donde pueden ahorrar dinero.
- Goodbudget: Goodbudget es una aplicación de presupuesto de sobres digitales que permite a los usuarios dividir sus fondos en diferentes categorías o "sobres". Este sistema ayuda a los usuarios a monitorear sus gastos y asegurarse de que se adhieren a los límites del presupuesto para cada categoría.
Cómo Comun puede ayudar con el seguimiento del presupuesto
Comun ofrece varias funciones que pueden complementar estas aplicaciones de presupuesto y mejorar tu gestión financiera general:
- Notificaciones instantáneas: Comun proporciona notificaciones instantáneas para todas las transacciones, ayudando a los usuarios a estar al tanto de sus gastos en tiempo real.
- Historial detallado de transacciones: Los usuarios pueden acceder fácilmente a su historial de transacciones, lo que facilita categorizar los gastos y monitorear los patrones de gasto.
- Categorización de gastos: La aplicación de Comun categoriza automáticamente los gastos, que pueden sincronizarse con aplicaciones de presupuesto como Mint para obtener una visión completa de tu actividad financiera.
- Metas de ahorro: Comun permite a los usuarios establecer y rastrear metas de ahorro, ayudándote a mantener la motivación y en el camino para cumplir tus objetivos financieros.
- Atención al cliente: Comun ofrece un servicio al cliente de primera clase disponible 7 días a la semana por chat, correo electrónico o teléfono, proporcionando a los usuarios apoyo para cualquier consulta o problema financiero.
Al usar Comun junto con estas aplicaciones de presupuesto, los usuarios pueden lograr una mejor disciplina financiera y mantenerse al tanto de sus metas de presupuesto y gastos.
Conclusión: Logrando disciplina financiera y seguridad
Crear y mantener un presupuesto estricto para el hogar requiere esfuerzo y compromiso, pero las recompensas valen la pena. Ahorrar dinero para diversos fines, como emergencias, compras importantes o experiencias agradables, es crucial para la estabilidad financiera. Al evaluar tu situación financiera, establecer metas claras, crear un plan de presupuesto detallado y cumplirlo, puedes lograr disciplina financiera y seguridad. Comprender el ingreso neto, incluidas las deducciones como el seguro médico del salario total, es esencial para crear un presupuesto efectivo. Un presupuesto bien gestionado te ayuda a controlar tus gastos, reducir deudas y ahorrar para objetivos futuros, lo que en última instancia conduce a un futuro financiero más seguro y próspero para tu familia. Adopta el proceso, mantente comprometido y observa cómo mejora tu salud financiera a medida que trabajas para lograr tus sueños.
Al seguir estos pasos y mantener la disciplina financiera, puedes tomar el control de las finanzas de tu hogar, reducir el estrés financiero y construir una base sólida para un futuro seguro. Un presupuesto estricto no se trata solo de restringir gastos; se trata de tomar decisiones informadas que se alineen con tus metas y valores financieros. Con dedicación y perseverancia, puedes lograr estabilidad financiera y disfrutar de la tranquilidad que viene con saber que tus finanzas están bajo control.
Lista rápida: Midiendo el éxito de tu presupuesto
- Evalúa tu situación financiera:
- Enumera todas las fuentes de ingresos
- Categoriza y enumera todos los gastos
- Rastrear los gastos durante un mes
- Establece metas financieras claras:
- Define metas específicas, medibles, alcanzables, relevantes y con un tiempo definido (SMART)
- Prioriza metas a corto y largo plazo
- Crea tu plan de presupuesto:
- Prioriza los gastos esenciales (vivienda, servicios públicos, alimentos, transporte, atención médica)
- Asigna fondos para ahorros y pago de deudas
- Usa la regla 50/30/20 como una guía
- Utiliza herramientas o aplicaciones de presupuesto
- Implementa y cumple tu presupuesto:
- Automatiza los ahorros y pagos de facturas
- Rastrear los gastos regularmente
- Evita compras impulsivas
- Reduce los gastos innecesarios
- Comunica abiertamente con tu familia sobre el presupuesto
- Revisa y ajusta regularmente:
- Monitorea ingresos y gastos
- Haz los ajustes necesarios al presupuesto
- Mantente comprometido con tus metas financieras
Al seguir esta lista de verificación, puedes manejar tus esfuerzos de presupuesto eficientemente y acercarte al logro de tus metas financieras.
¿Cómo empiezo a crear un presupuesto para mi hogar?
Registra todos tus ingresos y gastos fijos (renta, servicios, deudas), luego asigna límites realistas a los gastos variables (comida, entretenimiento) según lo que sobre.
¿Cómo evito que las comisiones bancarias afecten mi presupuesto?
Elige una cuenta sin cuota mensual ni saldo mínimo — cada comisión evitable es dinero que se queda en tu presupuesto en lugar de irse al banco.
¿Qué herramientas ayudan a mantener un presupuesto estricto?
Notificaciones de actividad en tiempo real, revisar tus movimientos con frecuencia, y separar el dinero por categoría de gasto son prácticas que facilitan mantener el control.
Preguntas frecuentes
¿Por dónde empiezo a hacer un presupuesto?
Registra todos tus ingresos y gastos fijos primero, luego asigna límites a los gastos variables con lo que sobre.
¿Qué porcentaje de mi ingreso debería ahorrar?
Varía según tu situación; muchas personas empiezan con la regla 50/30/20 (necesidades/deseos/ahorro) como punto de partida.
¿Cómo evito gastar de más cada mes?
Revisa tus movimientos con frecuencia y usa notificaciones de actividad para detectar gastos innecesarios a tiempo.
¿Las comisiones bancarias realmente afectan mi presupuesto?
Sí — una cuota mensual de $12-25 más cargos ocasionales de sobregiro pueden sumar cientos de dólares al año.
¿Común me ayuda a mantener un presupuesto?
No cobra cuota mensual ni exige saldo mínimo, y las notificaciones de actividad en tiempo real te ayudan a monitorear tus gastos.
¿Debo tener una cuenta de ahorro separada de mi cuenta corriente?
Puede ayudar a separar el dinero destinado a ahorro del dinero de gasto diario, reduciendo la tentación de usarlo.

Cuenta corriente
5 mejores apps para mandar dinero en Estados Unidos
8 min de lectura
Las mejores apps para mandar dinero en EE.UU. son Zelle (transferencias bancarias instantáneas gratis), Venmo (pagos sociales entre amigos), Cash App (envíos con tarjeta de débito), Wise (transferencias internacionales con tipo de cambio real) y Común (envíos sin SSN para inmigrantes). Cada una tiene casos de uso distintos, comisiones diferentes y requisitos de acceso variados.
Enviar dinero en Estados Unidos nunca ha sido más fácil gracias a las aplicaciones móviles. Sin embargo, elegir la correcta depende de si envías dinero localmente o al extranjero, si tienes SSN o no, y qué comisiones estás dispuesto a pagar. Aquí comparamos las 5 principales opciones con datos reales.
1. Zelle — Transferencias bancarias instantáneas
Zelle está integrada directamente en apps de más de 1,700 bancos e instituciones financieras en EE.UU. Las transferencias son instantáneas y completamente gratuitas entre usuarios Zelle. Solo funciona para envíos dentro de EE.UU. y requiere cuenta bancaria en un banco participante. Límites de envío varían por banco (generalmente $500-$2,500 diarios).
2. Venmo — Pagos sociales entre amigos
Venmo es popular para dividir gastos entre amigos: cenas, viajes, rentas. Ofrece envíos gratuitos entre usuarios cuando usas saldo de Venmo o cuenta bancaria. Cobra 3% cuando pagas con tarjeta de crédito. Los retiros instantáneos a cuenta bancaria cuestan 1.75% del monto (mínimo $0.25). Requiere SSN para verificación de identidad. Ideal para pagos entre personas en EE.UU., no para remesas internacionales.
3. Cash App — Envíos con tarjeta de débito
Cash App permite enviar y recibir dinero, invertir en acciones y comprar Bitcoin. Los envíos estándar son gratuitos; los instantáneos cobran entre 0.5% y 1.75%. Ofrece una tarjeta de débito física (Cash Card) para gastar el saldo. Requiere SSN para acceso completo. La verificación sin SSN es limitada (máximo $1,000 enviados por mes). Útil para usuarios establecidos con historial crediticio en EE.UU.
4. Wise (antes TransferWise) — Remesas internacionales
Wise es la mejor opción para enviar dinero al extranjero con el tipo de cambio real del mercado (sin margen oculto). Cobra una comisión transparente que suele ser significativamente menor que la de los bancos tradicionales. Soporta transferencias a más de 80 países y 50+ monedas. Requiere SSN o ITIN para usuarios en EE.UU. Las transferencias pueden tardar 1-3 días hábiles dependiendo del país destino.
5. Común — La opción para inmigrantes sin SSN
Común es una cuenta bancaria digital diseñada específicamente para la comunidad latinoamericana en EE.UU. Permite abrir cuenta sin SSN usando pasaporte o matrícula consular. También permite envíos domésticos instantáneos y sin costo entre usuarios de Común. El servicio al cliente es completamente en español. No cobra comisiones mensuales ni exige saldo mínimo. Es la opción más accesible para inmigrantes que necesitan una solución bancaria completa desde el primer día.
Preguntas frecuentes sobre apps para mandar dinero
¿Cuál es la app más barata para enviar dinero en EE.UU.?
Zelle es gratuita para envíos entre usuarios dentro de EE.UU. Venmo y Cash App también son gratuitos para transferencias estándar entre usuarios. Para envíos internacionales, Wise ofrece las comisiones más transparentes y competitivas del mercado.
¿Puedo usar estas apps sin número de Seguro Social?
Venmo, Cash App y Zelle requieren SSN para verificación completa. Común no requiere SSN: acepta pasaporte, matrícula consular y más de 100 identificaciones latinoamericanas. Wise en EE.UU. requiere SSN o ITIN para cumplimiento regulatorio.
¿Cuánto tarda en llegar el dinero?
Zelle y Venmo (entre usuarios) son instantáneos. Cash App Instant también. Las transferencias bancarias estándar tardan 1-3 días hábiles. Wise tarda 1-3 días según el país de destino. Los envíos entre usuarios de Común son instantáneos dentro de EE.UU.
¿Estas apps son seguras?
Sí, todas las mencionadas usan encriptación y protocolos de seguridad estándar. Común, Zelle, Venmo y Cash App cuentan con protección adicional según la institución bancaria respaldante. El dinero en cuentas FDIC está protegido hasta $250,000. Nunca envíes dinero a desconocidos — las transferencias son irreversibles.
Educación Financiera
Seguridad en la Banca en Línea: Protege la Información de Tu Cuenta
8 min de lectura
Proteger tu información en la banca en línea empieza con buenas prácticas simples: usa contraseñas únicas, activa la verificación en dos pasos si está disponible, y revisa tus movimientos con frecuencia. Con Común puedes bloquear tu tarjeta al instante desde la app si algo se ve sospechoso.
La conveniencia de gestionar tus transacciones financieras en línea a través de la banca digital ha vuelto cada vez más popular. Sin embargo, con el aumento de la banca digital surge la necesidad de una mayor seguridad para proteger la información personal y financiera. Aquí te mostramos cómo puedes salvaguardar la información de tu cuenta bancaria mientras disfrutas de los beneficios de la banca en línea y móvil. Aspirar a tener la banca en línea más segura es esencial, ya que implica implementar tecnología de seguridad de estándar industrial, autenticación multi factor, notificaciones de alertas y fomentar que las personas tomen medidas de seguridad proactivas.
Comprendiendo la Banca en Línea
La banca en línea, proporcionada por la mayoría de los bancos tradicionales, cooperativas de crédito y bancos solo en línea, permite a los clientes pagar facturas, transferir fondos y gestionar sus cuentas financieras a través de internet. Ya sea que trates con un banco grande o una cooperativa de crédito local, estas instituciones ofrecen servicios de banca en línea segura que se adaptan a las necesidades de sus clientes. Esto se puede acceder a través del sitio web de un banco o una aplicación de banca móvil, ofreciendo la conveniencia de realizar operaciones bancarias en línea en cualquier momento y desde cualquier lugar. A medida que las operaciones bancarias han evolucionado, las medidas de seguridad para proteger la información de las cuentas bancarias en línea también deben avanzar.
Amenazas Comunes en la Banca en Línea
La seguridad en la banca en línea es primordial ya que diversas amenazas podrían comprometer tus cuentas bancarias. Las amenazas comunes en línea incluyen:
- Estafas de Phishing: Los ladrones de identidad envían comunicaciones fraudulentas, a menudo por correo electrónico, para acceder a tu información de banca en línea.
- Malware: Software malicioso diseñado para infiltrarse en tu dispositivo y robar datos relacionados con tus cuentas financieras.
- Robo de Identidad: Los delincuentes pueden usar información personal para abrir nuevas cuentas o ingresar a las existentes.
- Brecha de Datos: Un riesgo significativo donde la información sensible se accede sin autorización, afectando potencialmente numerosas cuentas.
Comprender estos riesgos es crucial para mantener la seguridad en la banca en línea. Los bancos y las cooperativas de crédito a menudo actualizan sus características de seguridad para protegerse contra tales amenazas, lo que hace importante que los usuarios sigan las medidas de seguridad recomendadas. Mantener la banca en línea segura es un esfuerzo colectivo que involucra tecnología bancaria segura, monitoreo vigilante de fraudes y usuarios informados que son conscientes de los riesgos como las estafas de phishing y los ataques de hackers.
Recupera el Control y Tu Paz Mental con las Medidas de Seguridad de Comun
- Inicia Sesión de Forma Fácil y Segura: Usa Face ID o Touch ID para acceder rápidamente a tu cuenta en Comun.
- Recibe Notificaciones al Instante: Mantente al tanto de tus compras con alertas inmediatas de Comun.
- Gestiona Tu Tarjeta con Facilidad: Congela y descongela tu tarjeta de Comun cuando lo necesites.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Aprende mas sopre nuestros servicios
Tu Dinero Está en Buenas Manos con Comun
- Asegurado por la FDIC: Los fondos en tu cuenta de Comun están asegurados hasta $250,000 por Community Federal Savings Bank Bank, miembro FDIC, o Community Federal Savings Bank, miembro FDIC.
- Protecciones de VISA: Tu tarjeta de Comun está protegida con la garantía de VISA contra cargos no autorizados.
Monitoreo y Protección de Tus Cuentas
El monitoreo regular de los saldos y transacciones de tu cuenta es vital. Configura alertas bancarias a través de tu institución financiera para notificarte sobre cualquier transacción no autorizada. Al realizar operaciones bancarias en línea, especialmente en redes Wi-Fi públicas, es recomendable usar una Red Privada Virtual (VPN) para asegurar la conexión y proteger tus datos de ser interceptados. Además, asegúrate de que todos los dispositivos utilizados para la banca en línea tengan software seguro y se actualicen regularmente.
La mayoría de los bancos, incluidas las cooperativas de crédito y los bancos tradicionales, emplean medidas de seguridad bancarias robustas para proteger las operaciones de banca en línea y móvil. Sin embargo, la responsabilidad también recae en el cliente para usar aplicaciones de banca móvil confiables, disponibles en fuentes como Google Play o la App Store, enfatizando la importancia de la seguridad en la selección de aplicaciones, y contactar al banco inmediatamente si se detecta alguna actividad sospechosa. La Corporación Federal de Seguros de Depósitos (FDIC) juega un papel crucial en la mejora de la seguridad y protección de la banca en línea al asegurar el dinero en los bancos en línea y proteger la seguridad de los datos de los clientes, salvaguardando así los fondos y la privacidad de los clientes.
La Importancia de Contraseñas Fuertes
La seguridad en la banca en línea comienza con contraseñas fuertes y únicas. Crear contraseñas fuertes implica usar una combinación de al menos 12 caracteres, incluidos letras mayúsculas, letras minúsculas, números y símbolos. Evita usar la misma contraseña en múltiples cuentas en línea y actualiza tus contraseñas regularmente para proteger la información de tu cuenta bancaria. Un administrador de contraseñas puede ayudar a generar y almacenar estas contraseñas de manera segura. Es crucial aplicar esta práctica a todas las cuentas, especialmente tu cuenta de ahorros, para protegerla del acceso no autorizado y las posibles amenazas de los hackers.
El Papel del Cifrado en la Banca en Línea Más Segura
l cifrado sirve como una capa crítica de seguridad para proteger tu información de cuenta mientras realizas operaciones bancarias en línea. Cuando accedes a tu cuenta bancaria a través del sitio web de un banco o una aplicación de banca móvil, tu información personal y financiera está cifrada. Este cifrado dificulta que los hackers intercepten y descifren los datos durante la transmisión entre tu dispositivo y los servidores de tu banco, manteniendo así la seguridad en la banca en línea.
Tecnologías como SSL (Secure Socket Layer) y HTTPS (Hyper Text Transfer Protocol Secure) son fundamentales para garantizar una conexión segura al realizar operaciones bancarias en línea. Estas medidas de seguridad son empleadas por la mayoría de los bancos y cooperativas de crédito para proteger las transacciones financieras. Para verificar una conexión segura, los usuarios pueden buscar el símbolo del candado en la barra de direcciones de su navegador en los sitios web bancarios, confirmando la presencia de HTTPS, lo que indica que la comunicación web está protegida por cifrado..
Educarte Sobre las Últimas Tendencias de Seguridad
Mantenerse informado sobre las últimas características y tendencias de seguridad es crucial para cualquiera que use plataformas de banca en línea y móvil. Los bancos tradicionales, los bancos en línea y las cooperativas de crédito actualizan continuamente sus protocolos de seguridad para contrarrestar las amenazas emergentes y garantizar una banca en línea segura. Al leer regularmente las actualizaciones de tu institución financiera y aprovechar recursos como las alertas bancarias y el asesoramiento de los representantes bancarios, puedes mejorar tu capacidad para proteger tus cuentas bancarias de transacciones no autorizadas y el robo de identidad.
Además, usar una Red Privada Virtual (VPN) puede agregar una capa adicional de seguridad al acceder a tu información financiera en redes Wi-Fi públicas. Una VPN crea una conexión segura y privada sobre una red menos segura, como Wi-Fi público, asegurando que tus actividades de banca en línea estén protegidas de ojos curiosos.
Inscribirse en la autenticación de dos factores (2FA) o autenticación multifactor (MFA) es otra medida de seguridad fuerte recomendada por la mayoría de los bancos. Este enfoque requiere más de una forma de verificación para acceder a tu cuenta bancaria en línea, reduciendo significativamente el riesgo de acceso no autorizado.
Al comprender la importancia de estas prácticas de seguridad y adoptar medidas como el uso de contraseñas fuertes y únicas, actualizarlas regularmente a través de un administrador de contraseñas y monitorear los saldos de tus cuentas, puedes salvaguardar tu vida financiera y disfrutar de los beneficios de la banca digital con confianza. Ya sea que necesites transferir dinero, pagar facturas o simplemente verificar tus cuentas de ahorros o del mercado monetario, ser proactivo sobre la seguridad en línea puede protegerte de posibles amenazas cibernéticas y mejorar tu experiencia general de banca en línea.
Protege Tu Cuenta
En conclusión, la creciente popularidad de la banca en línea y móvil requiere prácticas de seguridad robustas para proteger la información personal y financiera sensible. Al comprender las diversas amenazas como el phishing, el malware y las brechas de datos, y emplear medidas de seguridad sólidas como contraseñas fuertes y únicas, el cifrado y la autenticación multifactor, las personas pueden mejorar significativamente su seguridad en la banca en línea.
También es crucial que los usuarios se mantengan informados sobre las últimas tendencias y actualizaciones de seguridad proporcionadas por sus instituciones financieras. Tomar medidas proactivas, como usar VPN en redes públicas y monitorear regularmente las actividades de la cuenta, ayuda a asegurar una experiencia de banca digital segura y eficiente. Al adoptar estas prácticas, los usuarios pueden proteger sus transacciones financieras y detalles personales, manteniendo la tranquilidad mientras disfrutan de la conveniencia de la tecnología bancaria moderna.
¿Cuáles son las buenas prácticas de seguridad en la banca en línea?
Usar contraseñas únicas y difíciles de adivinar, evitar acceder a tu cuenta desde redes wifi públicas, y revisar tus movimientos regularmente.
¿Qué funciones de seguridad ofrece Común?
Bloqueo instantáneo de tarjeta desde la app, inicio de sesión con PIN o Face ID, y soporte 24/7 por chat, correo, teléfono o WhatsApp.
¿Cómo reconozco un intento de fraude o phishing?
Desconfía de mensajes urgentes pidiendo que confirmes datos o hagas clic en enlaces. Común nunca te pedirá tu contraseña o códigos de acceso por mensaje o llamada.
Preguntas frecuentes
¿Qué es la verificación en dos pasos y por qué es importante?
Es una capa extra de seguridad que pide un segundo código además de tu contraseña, dificultando que alguien más entre a tu cuenta aunque tenga tu clave.
¿Es seguro usar wifi público para revisar mi cuenta bancaria?
No es recomendable — usa datos móviles o una red segura cuando accedas a información financiera.
¿Cómo bloqueo mi tarjeta de Común si sospecho algo raro?
Directamente desde la app, al instante, sin necesidad de llamar a soporte.
¿Común me pedirá mi contraseña por teléfono o mensaje?
No, nunca. Si alguien te la pide diciendo ser de Común, es un intento de fraude.
¿Con qué frecuencia debo revisar mis movimientos bancarios?
Idealmente cada pocos días, para detectar cualquier actividad que no reconozcas lo antes posible.
¿Qué hago si recibo un mensaje sospechoso pidiendo mis datos?
No respondas ni hagas clic en enlaces — contacta a soporte de Común directamente por los canales oficiales de la app.
Inmigración
¿Qué es un sponsor para inmigración? 4 requisitos para ser sponsor en USA
8 min de lectura
Para los inmigrantes en Estados Unidos, encontrar una vía legal para permanecer en el país por tiempo indefinido puede llegar a ser un proceso largo y confuso. Por ello, es importante conocer todas las alternativas a considerar para facilitar el camino hacia una residencia permanente legal.
Conseguir un sponsor o patrocinador es la vía que podría ayudarte a regularizar tu estatus migratorio en Estados Unidos. Dicho concepto se refiere a una persona que toma responsabilidad legal y financiera de otra que está en proceso de regularizar sus documentos en el país.
A continuación, te explicaremos de manera detallada qué es un sponsor, la tabla de ingresos para patrocinar a un familiar en 2025, así como todos los formularios y documentos necesarios para formalizar este trámite.
¿Qué significa ser sponsor en Estados Unidos?
En términos sencillos, un sponsor es una persona que toma el papel de patrocinador legal y económico de alguien que está en proceso de obtener una visa de inmigrante o Green Card.
Es una medida con la que el Gobierno de los Estados Unidos, a través de la USCIS, se asegura de que la persona patrocinada no se convertirá en una carga pública, ya que el patrocinio implica la responsabilidad financiera y legal del sponsor.
Durante este proceso hay algunos conceptos que se podrían confundir y vale la pena aclararlos. Tal es el caso de patrocinador y peticionario.
- Peticionario: es la persona que presenta la solicitud inicial ante la USCIS.
- Patrocinador: es la persona que otorga apoyo financiero y legal para el inmigrante. Si el peticionario no cumple los requisitos, se puede sumar un co-patrocinador.
Por otro lado, durante este proceso hay dos formularios relevantes que debes conocer.
- Formulario I-864 (Affidavit of Support):
Este formulario se utiliza generalmente para el trámite de visa de residente permanente, visa de trabajo o Green Card por relación familiar directa.
- Formulario I-134 (Declaration of Financial Support):
Este formulario es necesario para el trámite de visas temporales o de no inmigrante. Por ejemplo, la visa de turista o de prometido.
4 requisitos para ser sponsor en EE. UU.
Estos son los requisitos que debe cumplir tu sponsor para continuar con el proceso:
- Ser ciudadano estadounidense o residente permanente legal.
- Tener al menos 18 años de edad.
- Vivir en Estados Unidos (tener domicilio allí).
- Cumplir con los requisitos de ingresos mínimos.
Respecto a los requisitos de ingresos, los patrocinadores deben cumplir con los mínimos establecidos por el Departamento de Salud y Servicios Humanos (HHS), el cual exige que los ingresos del hogar estén por encima del 125 % de la línea federal de la pobreza.
El tamaño del hogar incluye al patrocinador, su cónyuge, hijos dependientes y el inmigrante patrocinado.
A continuación te mostramos una tabla comparativa con las cifras mínimas según el tamaño del hogar.
| Tamaño del hogar | Para patrocinadores en servicio activo en las Fuerzas Armadas de EE. UU. que estén solicitando la residencia para su cónyuge o hijo. | Para el resto de sponsors | Alaska | Hawaii |
|---|---|---|---|---|
| 2 | $21,150 | $26,437 | $33,037 | $30,400 |
| 3 | $26,650 | $33,312 | $41,637 | $38,312 |
| 4 | $32,150 | $40,187 | $50,237 | $46,225 |
| 5 | $37,650 | $47,062 | $58,837 | $54,137 |
| 6 | $43,150 | $53,937 | $67,437 | $62,050 |
| 7 | $48,650 | $60,812 | $76,037 | $69,962 |
| 8 | $54,150 | $67,687 | $84,637 | $77,875 |
| Persona adicional | $5,500 | $6,875 | $8,600 | $7,913 |
Si el patrocinador no cumple con estos ingresos mínimos, es posible recurrir a un co-patrocinador o un miembro de la unidad familiar.
También es importante tomar en cuenta algunas consideraciones especiales.
- Patrocinadores con TPS (Estatus de Protección Temporal): no pueden ser sponsor porque no son residentes permanentes.
- Parole humanitario: no califican para ser sponsor, a menos que obtengan la residencia permanente.
- Fuerzas Armadas: los ciudadanos estadounidenses que sirven a las Fuerzas Armadas requieren ingresos mínimos más flexibles para patrocinar a familiares directos.
¿Cuáles son las responsabilidades y la duración del sponsor?
Para formalizar el trámite de patrocinio, el sponsor debe firmar una declaración jurada en la que se compromete a brindar su respaldo legal y económico.
Obligaciones legales del sponsor
Al firmar la declaración jurada de apoyo, el patrocinador se compromete a proporcionar los recursos financieros necesarios a la persona patrocinada, para que no se convierta en una carga pública.
En caso de que el inmigrante reciba algún apoyo público, como Medicaid, el Gobierno de Estados Unidos podría exigir al patrocinador reembolsar el dinero.
Duración del patrocinio
El patrocinio no tiene una duración fija, pero puede terminar cuando:
- El inmigrante realiza el ajuste de estatus y obtiene la residencia permanente.
- El inmigrante acumula 40 trimestres de trabajo y lo acredita ante el Seguro Social.
- El inmigrante abandona el país permanentemente.
Casos donde no se termina el patrocinio
En caso de patrocinio por vínculo matrimonial, el divorcio no conlleva la terminación de las obligaciones del sponsor. Ocurre lo mismo en caso de dejar de vivir en el mismo hogar.
5 documentos y formularios que necesitas para ser sponsor
Finalmente, es indispensable que conozcas los documentos necesarios para formalizar el patrocinio y evalúes la elegibilidad de tu sponsor.
Formulario I-864 o I-134 según aplique
Este formulario sirve como declaración jurada en la que el sponsor se compromete a cumplir con sus obligaciones económicas y legales con la persona patrocinada.
Presentar estos formularios no tiene costo. A menos que se haga fuera de Estados Unidos, a través del National Visa Center, el formulario I-864 cuesta $120.
Prueba de ciudadanía o residencia permanente
El sponsor debe presentar documentos que lo avalen como ciudadano estadounidense o residente legal. Por ejemplo, pasaporte, copia de Green Card o certificado de naturalización.
Declaraciones de impuestos o comprobantes de ingresos
Es necesario presentar la declaración anual de impuestos más reciente a través del formulario 1040, así como comprobantes de ingresos.
Carta del empleador, si es necesario
También se puede requerir una carta del empleador para confirmar el cargo, salario y el tiempo trabajado del sponsor.
Prueba de domicilio en Estados Unidos
El sponsor debe demostrar que tiene domicilio en EE. UU. y que reside ahí. Para ello, puede presentar las escrituras de la vivienda o facturas de servicios públicos.
Organiza tus finanzas en EE. UU. con Común
A lo largo de este artículo revisamos a detalle qué es un sponsor: una persona que toma responsabilidad legal y económica de un inmigrante, así como la tabla de ingresos mínimos solicitados y los documentos necesarios.
Aunque cuentes con el apoyo de un patrocinador, es importante que, mientras tanto, busques legalizar tu situación en el país y obtengas un trabajo e ingresos constantes.
Para ello es vital administrar bien el dinero y contar con servicios financieros justos y adecuados para ti.
¡Conoce todos los beneficios de Común, la plataforma financiera creada para inmigrantes!
- Abre tu cuenta con identificación oficial calificada de tu país de origen.
- Usa la app móvil disponible en español, transparente y fácil de entender.
- Envía remesas a Latinoamérica con tarifas claras y competitivas.
Abre hoy tu cuenta en Común y organiza tus finanzas personales con claridad y seguridad.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Puedo ser sponsor si no tengo ingresos suficientes?
Si tus ingresos no alcanzan el 125 % de los Guías de Pobreza, puedes buscar un patrocinador conjunto, el cual debe cumplir los mismos requisitos. Según las Guías Federales de Pobreza publicadas por el Departamento de Salud y Servicios Humanos (HHS), actualizadas cada año.
¿Qué pasa si el inmigrante recibe beneficios públicos?
El patrocinador principal y co-patrocinador son responsables de reembolsar al Gobierno cualquier ayuda pública que reciba el inmigrante patrocinado.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.








