
Educación Financiera
¿Cómo funciona el cashback? 3 consejos prácticos para aprovecharlo y mejorar tus finanzas
Explicamos qué es el sistema de recompensas de reembolso (cashback), para qué sirve, las diferencias con los descuentos tradicionales, cómo acumular puntos y consejos para utilizarlo correctamente.
8 min read

Una manera de mejorar las finanzas personales y optimizar los gastos es aplicar alternativas modernas y automatizadas de ahorro ligadas a las compras diarias mediante diversos métodos de pago.
Los programas de cashback son una alternativa para hacer rendir más tu dinero, ya que ofrecen programas de recompensas para recuperar una parte del dinero gastado en tu tarjeta bancaria o de puntos.
Existen diferentes maneras de acceder a este tipo de beneficios: a través de promociones automáticas de algunas tarjetas de crédito, plataformas de compras que recompensan a los usuarios por comprar en sus tiendas asociadas y ciertas aplicaciones móviles que ofrecen reembolsos por compras como combustible.
Conocer y aplicar estas estrategias te ayudará a mejorar tu gestión financiera y mitigar tus preocupaciones. Común es la plataforma que te ayuda a mejorar tu relación con las finanzas y hacer tu vida más fácil.
A continuación, explicaremos cómo funciona el sistema de recompensas de reembolso y compartiremos algunos consejos para sacarle el máximo provecho utilizando las plataformas financieras adecuadas.
¿Qué es el cashback y cómo funciona?
El cashback se puede entender como un descuento en tus compras. Obtienes un reembolso después de comprar un producto que cumpla con los requisitos o en una tienda participante.
El cashback está presente en las compras cotidianas, como cuando vas a una cafetería y pagas con una tarjeta participante, cuando compras en una aplicación que ofrece este beneficio o cuando cargas gasolina y pagas con una tarjeta con cashback incluido.
Aunque el fin último del cashback es descontar una parte del precio, tiene algunas diferencias con los descuentos tradicionales.
Recompensa del Cashback
Descuentos tradicionales
Definición
Devuelve un porcentaje de tus compras después de realizarlas.
Reduce el precio de un producto antes de comprarlo.
Ventajas
- Genera ahorros pasivos, incluso con precios regulares. Algunos programas combinan otros beneficios adicionales.
- Ahorros inmediatos.
- Disponible para todos los usuarios; tenga en cuenta que algunos pueden requerir registro.
Desventajas
- El reembolso puede tardar varios días o semanas en hacerse efectivo. Disponible solo con tarjetas o aplicaciones móviles participantes.
- La disponibilidad depende de cada tienda o vendedor.
- La mayoría de los descuentos no son acumulables con otras promociones.
La recompensa en efectivo varía según la institución financiera o el programa que la ofrece. Para calcularla, utilice la siguiente fórmula si el cashback se basa en un porcentaje:
Total de la recompensa del cashback = (monto de compra) × (porcentaje del cashback)
Por ejemplo, si tu tarjeta de débito o crédito ofrece un 2 % de cashback y gastas $100, recibes $2 de vuelta.
Estas son algunas de las formas de recibir la recompensa de reembolso, dependiendo del programa:
- Depósito automático en la misma cuenta utilizada.
- Saldo acumulado en puntos hasta alcanzar una cantidad mínima de retiro.
- Como crédito válido para compras futuras.
Beneficios del cashback para tus finanzas personales
El cashback de recompensa es una herramienta muy útil para aprovechar al máximo cada dólar gastado a través del ahorro de cantidades que en principio podrían parecer insignificantes, pero en el futuro marcarán una diferencia a la hora de adquirir bienes de primera necesidad.
Por lo tanto, el cashback de recompensa es un aliciente para la educación financiera, dado que motiva la constancia y el hábito de comprar de manera inteligente.
Estas son algunas ventajas prácticas del cashback de recompensa:
- Recuperas parte del dinero gastado: cada vez que realizas una compra, puedes obtener parte de tu dinero de vuelta.
- Mejor control de gastos: generalmente, los proveedores de cashback de recompensa te ofrecen una app móvil donde puedes visualizar tus gastos por categorías.
- Aprovechas ofertas sin comprometer tu presupuesto: el cashback te premia por realizar tus compras habituales, sin necesidad de caer en hábitos compulsivos que afecten tus finanzas.
No olvides que lo importante del cashback de recompensa es la constancia para desahogar un poco los gastos del futuro, como la compra de gasolina, despensa, medicamentos, y así incrementar tus posibilidades de ahorro para que envíes más dinero a tus seres queridos en tu país de origen.
3 consejos prácticos para usar cashback de forma inteligente
Utilizar cashback en sí es una manera inteligente de hacer las compras del día a día. Toma en cuenta estos consejos para obtener el mayor provecho de este servicio.
1. Haz compras habituales como supermercado, transporte o servicios que ya tenías planeados
Considera el uso del cashback únicamente para las compras que ya tienes contempladas en tu presupuesto. Esto te permitirá obtener ganancias a partir de los productos que siempre has comprado, sin caer en malos hábitos.
2. Evita comprar cosas innecesarias solo para obtener cashback
El hecho de que un producto ofrezca una recompensa de cashback, por más alto que sea, no es razón suficiente para adquirirlo si realmente no lo necesitas.
3. Haz un seguimiento mensual del dinero que recibes de vuelta
Es recomendable hacer un seguimiento de la cantidad de reembolso que recibes cada mes y asegurarte de que se te abone correctamente, lo que te ayudará a saber exactamente cuánto estás ahorrando y te motivará a mantener buenos hábitos financieros.
Para ello, puedes utilizar hojas de cálculo o aplicaciones móviles de cashback de recompensas por compras que incluyan herramientas de gestión financiera.
Mueve tu dinero fácilmente con Común
En esta ocasión, te explicamos qué significa cashback, los beneficios, cómo funciona y algunas formas para utilizarlo de manera inteligente.
El hábito del ahorro es esencial, especialmente para los inmigrantes que viven en Estados Unidos en busca de mejorar su calidad de vida y la de sus familias. Mientras que el cashback te ayuda a optimizar tus compras habituales, Común resuelve el proceso de gestión financiera a través de una plataforma integral.
Común es la plataforma financiera diseñada especialmente para aligerar el peso de la administración financiera de los inmigrantes en Estados Unidos.
¡Descubre todos los beneficios que Común tiene para ti!
- Envía dinero desde Estados Unidos a Latinoamérica con tarifas claras y competitivas hasta los límites aplicables.
- Puede abrir una cuenta con un documento de identificación oficial válido de su país de origen.
- Accede a tu historial financiero desde una aplicación móvil intuitiva y amigable.
- Obtén una tarjeta de débito para cubrir tus gastos diarios.
Recuerda que gestionar tus ahorros obtenidos por cashback te permitirá apoyar a tu familia en sus proyectos y objetivos personales.
Convierte tu cashback de recompensa en más oportunidades para ti y tu familia.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Puedo usar el cashback para mis gastos diarios?
Sí, el cashback está pensado precisamente para obtener un porcentaje de regreso de las compras cotidianas, como gasolina, alimentos y transporte público. Por el contrario, no es recomendable utilizar el cashback como motivación para hacer compras innecesarias.
¿Es necesario tener una tarjeta de crédito para obtener cashback?
Aunque las tarjetas de crédito son uno de los medios más frecuentes para ganar cashback de recompensa, no es obligatorio contar con una, ya que existen otras alternativas, como las tarjetas de débito con cashback o cuentas digitales, además de plataformas como Rakuten, Ibotta, Upside o Honey.
¿Qué es el cashback en tarjetas de crédito?
El cashback en tarjetas de crédito es una alternativa para ganar un porcentaje de cashback por las compras. Algunas entidades financieras también ofrecen bonos o beneficios adicionales. Si utilizas tarjeta de crédito, asegúrate de hacer el pago total para no generar intereses.
¿Qué es el cashback en las tarjetas de débito?
Es un beneficio que te ofrece la devolución de un porcentaje de tus compras directamente a tu tarjeta de débito.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
¿Qué es el cashback y cómo funciona? Guía 2026
8 min de lectura
¿Qué es el cashback y cómo funciona? Guía 2026
El cashback es un sistema de recompensas que te devuelve un porcentaje del dinero que gastas en compras elegibles. En términos simples, cuando compras algo usando ciertas tarjetas de crédito, tarjetas de débito, apps o programas de recompensas, puedes recibir de vuelta un porcentaje de tu dinero en compras, aunque generalmente se acredita a tu cuenta en lugar de entregarte efectivo físico.
Si te mudaste recientemente a Estados Unidos o estás aprendiendo cómo funciona el sistema financiero, puede que hayas escuchado el término 'cashback' mientras comprabas en lugares como Walmart, Target, gasolineras, supermercados o tiendas en línea.
Para muchas personas, el cashback puede convertirse en una herramienta práctica para gestionar gastos cotidianos como comestibles, transporte, gasolina y compras del hogar. Aunque los montos pueden parecer pequeños al principio, pueden acumularse con el tiempo cuando se usan de forma consistente y responsable.
¿Qué es el cashback?
El cashback es un tipo de recompensa financiera que devuelve un porcentaje de tu compra después de que gastas dinero con un método de pago participante o plataforma de recompensas.
Por ejemplo:
- Si gastas $100 en el supermercado usando una tarjeta que ofrece 2% de cashback, puedes recibir $2 de vuelta
- Si una app de cashback ofrece 5% en una gasolinera participante y gastas $60 en combustible, puedes recibir $3 de vuelta
A diferencia de los descuentos tradicionales, el cashback generalmente ocurre después de que se completa la compra.
¿Cómo funciona el cashback?
Los programas de cashback generalmente siguen un proceso simple:
- Realizas una compra elegible usando la tarjeta, app o cuenta de recompensas participante
- La transacción es registrada por el proveedor
- Un porcentaje de esa compra te es devuelto como cashback
La recompensa puede aparecer como:
- Crédito en estado de cuenta
- Depósito bancario
- Tarjeta de regalo
- Saldo de recompensas
- Puntos canjeables
- Crédito en tienda
Algunas recompensas de cashback aparecen en pocos días, mientras que otras pueden tardar un ciclo de facturación completo o más en procesarse. A menudo hay umbrales mínimos de canje antes de poder reclamar tu cashback. Ciertos programas pueden incluir fechas de vencimiento. También es importante entender que no todas las compras califican para cashback.
Cashback vs. descuentos tradicionales
Mientras que el cashback y los descuentos tradicionales pueden ayudar a los consumidores a ahorrar dinero, funcionan de manera diferente. Un descuento tradicional reduce el precio de inmediato en la caja, mientras que el cashback devuelve parte del dinero después de que la compra ya se completó.
| Cashback | Descuento tradicional |
|---|---|
| El dinero se devuelve después de la compra | El precio se reduce antes de la compra |
| Generalmente vinculado a tarjetas, apps o programas de lealtad | Generalmente disponible directamente en tienda |
| Las recompensas pueden tardar días o semanas en procesarse | Los ahorros son inmediatos |
| Puede ayudar a rastrear gastos digitalmente | Generalmente no incluye herramientas de seguimiento |
| A menudo limitado a categorías o tiendas elegibles | Depende de promociones de tienda |
Tipos de cashback en 2026
No todos los programas de cashback funcionan igual. Antes de registrarte en un programa, es importante revisar detalles como tarifas anuales, tasas de interés, canje mínimo, políticas de vencimiento y categorías de gasto.
Cashback de tasa fija
Este tipo devuelve el mismo porcentaje de cashback en todas las compras. Ejemplo: 1.5% de cashback en todo lo que compres. Esta estructura es simple porque no necesitas rastrear categorías ni ofertas rotativas.
Cashback por categorías
Algunas tarjetas o apps ofrecen porcentajes más altos de cashback en categorías específicas como supermercados, restaurantes, gasolineras o suscripciones de streaming. Por ejemplo: 3% en comestibles, 2% en gasolina, 1% en todas las demás compras.
Categorías rotativas de cashback
Algunos proveedores cambian las categorías de cashback cada pocos meses. Un trimestre puede enfocarse en gasolineras y tiendas de comestibles; otro puede incluir compras en línea y viajes. Estos programas a veces requieren activación manual cada trimestre.
Bonos de bienvenida
Ciertas tarjetas de crédito ofrecen bonos introductorios de cashback si gastas un monto mínimo durante los primeros meses después de abrir la cuenta. Por ejemplo: gasta $500 en los primeros 3 meses y recibe $150 de bonus de cashback. La Comisión Federal de Comercio recomienda revisar cuidadosamente los términos antes de solicitar productos financieros con ofertas promocionales.
¿Dónde puedes obtener cashback en Estados Unidos?
Tarjetas de crédito:
Muchas tarjetas de crédito en EE.UU. incluyen recompensas de cashback. Algunos ejemplos incluyen productos de Discover, Chase, Capital One y American Express. Algunas se enfocan en categorías como restaurantes o viajes, mientras que otras ofrecen cashback de tasa plana.
Tarjetas de débito:
Algunas instituciones financieras ofrecen tarjetas de débito con cashback, aunque las recompensas suelen ser menores que las de las tarjetas de crédito. Esto puede ser atractivo para personas que prefieren evitar deudas o intereses de tarjeta de crédito.
Apps de cashback:
Varias apps móviles se asocian con minoristas y ofrecen recompensas de cashback por compras. Ejemplos incluyen Rakuten, Ibotta, Upside y Honey. Estas apps pueden proporcionar cashback para compras en supermercados, compras en línea, gasolineras y restaurantes.
Programas de lealtad de tiendas:
Los minoristas a veces ofrecen cashback o recompensas de tienda a través de programas de membresía. Por ejemplo, supermercados, farmacias y tiendas de mayoreo pueden devolver crédito en tienda o puntos de ahorro después de las compras.
Cashback vs. puntos vs. millas: ¿cuál es mejor?
Aunque a menudo se agrupan bajo la categoría de 'recompensas', cada uno funciona diferente y puede ser útil dependiendo de los hábitos de gasto, metas financieras y estilo de vida de una persona.
Los programas de cashback generalmente devuelven un porcentaje del dinero gastado en compras elegibles. Los sistemas de puntos usualmente asignan un valor numérico a las compras que luego puede canjearse por productos, tarjetas de regalo, descuentos o servicios. Las millas de viaje están típicamente asociadas con aerolíneas, hoteles o tarjetas de crédito enfocadas en viajes.
| Cashback | Puntos | Millas |
|---|---|---|
| Devuelve dinero | Valor del sistema de recompensas | Recompensas enfocadas en viajes |
| Gasto flexible | A menudo canjeable en ecosistemas específicos | Generalmente vinculado a aerolíneas u hoteles |
| Recompensa después de gastar | Los valores de canje varían | Mejor para viajeros frecuentes |
| Común para compras cotidianas | Puede incluir tarjetas de regalo o productos | Se usa frecuentemente para viajar |
Para muchas personas, especialmente las enfocadas en obtener algún valor en gastos cotidianos como comestibles, transporte, gasolina o compras del hogar, el cashback puede sentirse más útil ya que la recompensa está directamente conectada al dinero en lugar de sistemas de conversión o programas de viaje.
3 consejos prácticos para usar el cashback de forma responsable
1. Usa el cashback para compras que ya tenías planeadas
Enfócate en gastos recurrentes como comestibles, gasolina, transporte y facturas de servicios. Esto te ayuda a evitar gastar de más simplemente para ganar recompensas.
2. No compres cosas que no necesitas
Una oferta de cashback no hace automáticamente que una compra valga la pena. Por ejemplo, gastar $200 para ganar $4 de cashback puede no ayudar a tus finanzas si la compra fue innecesaria.
3. Rastrear tus ganancias de cashback
Muchas apps y plataformas financieras te permiten monitorear categorías de gasto, totales de cashback y recompensas mensuales. Rastrear tus recompensas puede ayudarte a entender tus patrones de gasto y mantener metas financieras.
¿Común ofrece cashback?
No. Común actualmente no ofrece programas de cashback.
Sin embargo, Común proporciona herramientas y recursos que ofrecen orientación para inmigrantes latinoamericanos navegando el sistema financiero de EE.UU.
Aunque el cashback puede ser útil para algunas personas, es importante prestar atención a las comisiones, ya que los ahorros cuando se incluyen las comisiones pueden no ser tan fuertes como se percibe inicialmente. Al comparar herramientas financieras en EE.UU., el cashback es solo un factor a considerar. Las tarifas, comisiones, accesibilidad de la cuenta y transparencia también pueden afectar tu experiencia financiera con el tiempo.
El costo de Común para abrir una cuenta de débito es $0, igual que el saldo mínimo de $0 y la comisión mensual de $0 para la cuenta de débito.
Preguntas frecuentes
¿Qué es el cashback y cómo funciona?
El cashback es un sistema de recompensas que devuelve un porcentaje de tus compras después de gastar dinero usando tarjetas, apps o programas de lealtad elegibles.
¿Cómo se calcula el cashback?
El cashback generalmente se calcula como un porcentaje del monto de la compra. Por ejemplo, si gastas $100 y tu tasa de cashback es 2%, recibes $2 de vuelta.
¿Dónde puedo obtener cashback en Estados Unidos?
El cashback está disponible comúnmente a través de tarjetas de crédito, tarjetas de débito, apps de compras y programas de lealtad de minoristas.
¿Cuál es la diferencia entre cashback y puntos?
El cashback devuelve dinero directamente, mientras que los puntos son parte de sistemas de recompensas que solo pueden canjearse por productos específicos, tarjetas de regalo o servicios.
¿Común ofrece cashback?
No. Común actualmente no ofrece cashback.
¿El cashback es gravable?
En muchos casos, el cashback ganado a través de compras generalmente se trata como un reembolso en lugar de ingreso gravable. Sin embargo, el tratamiento fiscal puede variar dependiendo de cómo se ganen las recompensas. El IRS recomienda consultar a un profesional fiscal para situaciones específicas.
Viviendo en Estados Unidos
¿Qué es el número de extranjero? (Número A)
8 min de lectura
Número de extranjero o Número A: Todo lo que debes saber si estás en Estados Unidos
Los inmigrantes que viven en Estados Unidos deben familiarizarse con varios términos y trámites a seguir para garantizar su permanencia a largo plazo en el país.
Una manera de compilar toda la información referente al proceso de inmigración es el Número A o Número de Registro de Extranjero (Alien Registration Number). Este es un identificador asignado por el Departamento de Seguridad Nacional (DHS) a las personas extranjeras que residen en el país.
Es muy importante que conozcas esta información, ya que es el número de identificación de tu expediente migratorio.
En este artículo te explicaremos cuál es el número de registro de extranjero, para qué sirve y por qué es tan importante para los trámites migratorios.
¿Qué es el número de extranjero (Número A) y para qué sirve?
El primer paso para identificar un número de extranjero es saber que siempre comienzan por la letra A y constan de 8 o 9 dígitos.
La función principal de este número es permitir a USCIS y otras agencias rastrear rápidamente casos y solicitudes de inmigración correspondientes a cada persona.
Estos son algunos ejemplos en los que se utiliza el Número A:
- Para dar seguimiento a tu solicitud de residencia permanente (Green Card).
- Cuando solicitas un permiso de trabajo (EAD).
- En caso de que realices un ajuste de estatus, se utilizará el Número A para vincular tu expediente.
¿Dónde se encuentra el número de extranjero y quién lo recibe?
Para localizar el número de extranjero, puedes consultar varios documentos oficiales emitidos por el USCIS o el DHS, como por ejemplo:
- Tarjeta verde o Green Card
- Permiso de trabajo (EAD)
- Notificaciones del USCIS
- Órdenes de la corte de inmigración
¿Sabes cuál es la diferencia entre ITIN y SSN? En este artículo aclaramos todas tus dudas.
¿Cómo identificar el número de Alien?
A continuación desglosamos la manera en que aparece el Número A en los diferentes documentos oficiales.
Documento
Localización
Tarjeta de residente permanente
En la parte frontal, junto a la leyenda “USCIS#” o “A#”.
Permiso de trabajo EAD
En la parte frontal
Notificaciones de USCIS
En la esquina superior o cerca del nombre del solicitante
Documentos de la corte de inmigración
En el encabezado del documento
Este es un número único otorgado solo a personas con expedientes formales y permanentes en las entidades migratorias de EE. UU., como:
- Residentes permanentes (titulares de la Green Card).
- Refugiados o asilados.
- Solicitantes de ajuste de estatus o permisos de trabajo.
- Personas con casos abiertos ante la corte de inmigración.
Por el contrario, los visitantes temporales, como turistas, estudiantes o personas con visas de no inmigrante, no reciben un Número A, dado que sus casos no ameritan abrir un proceso migratorio permanente.
¿Por qué es importante el número de extranjero en los trámites migratorios?
El alien number es un identificador central para realizar múltiples trámites migratorios necesarios para regularizar tu situación en el país.
Estos son los usos más habituales del A-number durante los procesos migratorios.
Seguimiento de casos de inmigración (USCIS Case Status)
Si deseas rastrear el estatus de tus solicitudes pendientes, como la residencia permanente, permiso de trabajo o ajuste de estatus, es necesario ingresar el número de extranjero en el USCIS Case Status.
De esta manera, podrás saber exactamente en qué etapa se encuentra tu caso y mantenerte informado de actualizaciones para asegurarte de que el proceso se cumpla en tiempo y forma.
Actualización de la información personal
Recuerda que es vital mantener tus registros migratorios actualizados. Por ello, en caso de que cambies de dirección, teléfono o nombre legal, el Número A te ayudará a modificar tu información.
Esto te facilitará dar continuidad a notificaciones oficiales y evitar retrasos en trámites importantes.
Evitar errores en trámites migratorios
Dado que el Número A funciona como un identificador único, también sirve para evitar confusiones entre solicitantes con nombres iguales o parecidos.
Procura usar tu número de migración correctamente cuando llenes formularios y documentos oficiales, para que toda tu información se compagine en el mismo expediente y optimizar el tiempo al momento de buscar un documento o información en específico.
En pocas palabras, este número es un apoyo que facilita los procesos migratorios de los inmigrantes y les ayuda a mantener la seguridad y el control en procesos migratorios que suelen generar ansiedad e incertidumbre.
¿Qué hacer si no tienes un número de extranjero o no lo recuerdas?
Si no tienes un número de extranjero, recuerda que el USCIS se encarga de asignarlo, una vez que comienzas un proceso migratorio en Estados Unidos. Si ya tienes uno y no lo recuerdas, sigue estos consejos para localizarlo.
- Revisa tus documentos oficiales: por ejemplo, la tarjeta de residencia o permiso de trabajo así como formularios presentados a USCIS.
- Ingresa a tu cuenta en línea de USCIS y consulta la sección “manage your case”.
- Llama al USCIS Contact Center: 1-800-375-5283, explica que no encuentras tu número de extranjero y pide que te ayuden a localizarlo.
Evita recurrir a un número de extranjero falso, ya que podría traerte problemas con las autoridades migratorias.
Organiza tu vida migratoria mientras manejas tus finanzas con Común
Como puedes ver, el Número A es un elemento fundamental para mantener el orden durante los procesos migratorios, ya que te ayuda a compaginar tus documentos oficiales en el mismo expediente, para facilitar su localización y minimizar el riesgo de cometer errores que puedan postergar la finalización del trámite.
Otro aspecto importante para la vida de los inmigrantes en Estados Unidos es contar con las herramientas adecuadas para mantener el orden de sus finanzas personales.
Conoce Común, la plataforma diseñada para facilitar la relación de los inmigrantes con las finanzas.
Estos son algunos beneficios que te ofrece Común:
- Abre una cuenta solo con una identificación oficial calificada de tu país de origen.
- Envía dinero a varios países con tarifas claras y competitivas, hasta los límites aplicables.
- Accede a soporte en español y en inglés.
¿Quieres conocer el servicio financiero realmente justo y accesible? ¡Abre tu cuenta en Común hoy!
Así como tu Número A te ayuda a mantener tus documentos migratorios en orden, Común te acompaña a cuidar tu estabilidad financiera en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestra sección de preguntas frecuentes.
¿Cuál es el número de USCIS? ¿Es lo mismo que el número de extranjero?
El número de USCIS aparece en tu tarjeta de residente permanente o en tu permiso de trabajo. En realidad, se trata del mismo identificador que el número de extranjero. En esos documentos los encontrarás precedido de la leyenda “USCIS#”.
¿Cuál es el número de Alien?
El Alien Registration Number es el nombre oficial del número de extranjero asignado por el DHS o USCIS a las personas que no son ciudadanas estadounidenses para dar seguimiento a sus procesos migratorios a través de un expediente único.
Inmigración
Visa EB-2: requisitos y cómo solicitarla en 2025
8 min de lectura
Obtener la residencia permanente es la aspiración de millones de inmigrantes en Estados Unidos. La visa EB-2 es una de las vías más factibles para lograrlo, ya que no solo otorga al solicitante el derecho de trabajar de manera legal, sino de hacerlo dentro de su área de competencia profesional.
Este tipo de visa está dirigido a facilitar el proceso de inmigración de las personas con títulos universitarios avanzados o con habilidades excepcionales demostrables.
Si tienes una carrera profesional y varios años de experiencia, tú podrías calificar para obtener la Green Card a través de la visa EB-2 y obtener grandes oportunidades laborales y estabilidad en EE. UU.
A continuación te explicaremos los requisitos para obtener la visa EB-2, las diferencias entre las categorías de elegibilidad y el paso a paso para obtener el pase que podría cambiar por completo tu vida laboral.
Conoce un poco más sobre la visa EB-2 y su importancia
Existen varias categorías de visas de trabajo que a su vez sirven para obtener la tarjeta verde. Entre ellas se encuentra la EB-2.
Hay dos vías para obtener esta visa:
- Con patrocinador laboral:
Requiere que un empleador estadounidense haga una solicitud mediante un proceso llamado PERM Labor Certification, en el cual se demuestra la necesidad de un trabajador extranjero, debido a la insuficiencia de perfiles nacionales.
- Con Exención de Interés Nacional (EB-2 NIW):
No es necesaria la intervención del empleador, sino que puede hacerse a través de una autopetición en la que se demuestre que el trabajo tiene un impacto significativo o es de interés nacional para Estados Unidos.
Esta visa está orientada a profesionales con títulos avanzados en diversas áreas de conocimiento o habilidades excepcionales.
Las principales ventajas de la EB-2 frente a otras visas son:
- Te encamina a obtener la residencia permanente.
- No depende de sorteos con límite de cupo.
- Te permite desarrollarte profesionalmente, con mayor libertad y estabilidad financiera.
Diferencias entre las principales visas de empleo en Estados Unidos
Comprender los trámites migratorios y los procesos de solicitud de visa puede ser bastante confuso, por las diferentes categorías y requisitos específicos de cada una.
A continuación te mostramos una tabla comparativa de la visa EB-2, EB-3 y EB-5.
EB-2 | EB-3 | EB-5
Tiempo de procesamiento aproximado con patrocinador: 12-18 meses por lo menos. Con NIW el tiempo podría ser un poco menor. | De 1 a 3 años aproximadamente. | Los tiempos de procesamiento de EB-5 son muy variables, se recomienda consultar directamente con USCIS.
¿Quién puede aplicar? Profesionales con título avanzado o habilidad excepcional. Solicitantes con habilidades de interés nacional. | Trabajadores calificados Profesionales con título universitario Otros trabajadores | Inversionistas extranjeros que hacen una inversión mínima en un negocio de Estados Unidos y generan al menos 10 empleos.
Propósito de la visa Obtener residencia permanente por mérito profesional. NIW permite autopetición. | Obtener residencia permanente para trabajadores calificados o profesionales. | Obtener residencia permanente a cambio de una inversión financiera significativa.
Costos aproximados Formulario I-140: $715 Formulario I-485 (ajuste de estatus): $1,440 Procesamiento consular: $325. | Igual que EB-2 | $1.8 millones de inversión estándar. $900,000 inversión reducida, si el proyecto está en un área considerada TEA. Formulario I-526 / I-526E: $11,160 +$100 en caso de inversión por Regional Center.
Requisitos principales Con patrocinador: el empleador debe presentar PERM y después formulario I-140NIW: demostrar habilidad de interés nacional. | PERM aprobado por DOL El empleador debe presentar el formulario I-140Cumplir requisitos adicionales para other workers. | Prueba de inversión legal y trazable por el monto mínimo. Evidencia de la creación o preservación de al menos 10 empleos. Ingresar como residente condicional. Presentar formulario I-829 para quitar condiciones.
| EB-2 | EB-3 | EB-5 | |
|---|---|---|---|
| Tiempo de procesamiento aproximado |
Con patrocinador: 12–18 meses por lo menos. Con NIW el tiempo podría ser un poco menor. |
De 1 a 3 años aproximadamente. | Los tiempos de procesamiento de EB-5 son muy variables; se recomienda consultar directamente con USCIS. |
| ¿Quién puede aplicar? |
Profesionales con título avanzado o habilidad excepcional. Solicitantes con habilidades de interés nacional. |
Trabajadores calificados Profesionales con título universitario Otros trabajadores |
Inversionistas extranjeros que hacen una inversión mínima en un negocio de Estados Unidos y generan al menos 10 empleos. |
| Propósito de la visa |
Obtener residencia permanente por mérito profesional. NIW permite autopetición. |
Obtener residencia permanente para trabajadores calificados o profesionales. | Obtener residencia permanente a cambio de una inversión financiera significativa. |
| Costos aproximados |
Formulario I-140: $715 Formulario I-485 (ajuste de estatus): $1,440 Procesamiento consular: $325. |
Igual que EB-2 |
$1.8 millones de inversión estándar. $900,000 inversión reducida en TEA. Formulario I-526 / I-526E: $11,160 + $100 (Regional Center). |
| Requisitos principales |
Con patrocinador: el empleador debe presentar PERM y después el formulario I-140. NIW: demostrar habilidad de interés nacional. |
PERM aprobado por DOL. El empleador debe presentar el formulario I-140. Cumplir requisitos adicionales para other workers. |
Prueba de inversión legal y trazable por el monto mínimo. Evidencia de creación o preservación de al menos 10 empleos. Ingresar como residente condicional. Presentar formulario I-829 para quitar condiciones. |
¿Cuáles son los requisitos para obtener la visa EB-2?
Es importante recalcar que los solicitantes deben cumplir requisitos específicos para obtener la visa de categoría EB-2, en cualquiera de sus modalidades.
Estos son los requisitos que no puedes descartar:
Requisitos por título académico avanzado
Poseer un título avanzado es la manera más habitual de obtener una visa EB-2.
- Se considera grado académico avanzado a un título de maestría, doctorado o posdoctorado.
- Una persona con licenciatura (bachelor's degree) puede aplicar, siempre y cuando demuestre al menos 5 años de experiencia.
Requisitos por habilidad excepcional
Otra alternativa es demostrar capacidad excepcional en áreas como el arte, las ciencias, los negocios u otras.
Esto quiere decir, alcanzar un nivel de pericia muy superior a lo normal. Debe demostrarse con al menos 3 pruebas documentales:
- Reconocimientos: logros, distinciones y premios obtenidos.
- Trayectoria laboral: cartas de empleadores y pruebas de años de experiencia laboral.
- Membresías: pertenencia a asociaciones donde se requiere cumplir con estándares y méritos profesionales.
Exención por interés nacional (NIW)
Permite aplicar sin necesidad de patrocinador ni certificación laboral.
Estos son los 3 criterios de la visa EB-2 NIW, de acuerdo con USCIS:
- Que el proyecto tenga mérito sustancial.
- Que posea importancia nacional para Estados Unidos.
- Que el solicitante esté bien posicionado para llevarlo a cabo.
Esta es una visa muy solicitada por investigadores, médicos, empresarios y emprendedores que pueden aportar de manera significativa a la sociedad estadounidense.
¿Cómo solicitar la visa EB-2?
En el siguiente apartado estableceremos los pasos clave para obtener la visa EB-2.
Determinar la elegibilidad
El primer paso es determinar en cuál subcategoría encaja tu perfil, por grado avanzado, habilidad excepcional o NIW. Analiza tu perfil y las características de cada categoría para saber a cuál aplicar.
Presentar la petición inicial
Por lo general, deberás presentar el formulario I-140, con el cual el empleador o el solicitante (en caso de NIW) inician el proceso de solicitud de visa.
Ajuste de estatus o procesamiento consular
Para el ajuste de estatus es necesario presentar el formulario I-485, si el peticionario se encuentra en EE. UU. De lo contrario, deberá seguir el procesamiento consular a través del DS-260.
Entrevista y decisión final
Es muy probable que la USCIS o el consulado requieran una entrevista para verificar tus datos y hacer preguntas relacionadas con tu perfil. Una vez aprobada la solicitud, el solicitante finalmente obtiene la residencia permanente legal.
Una vez en Estados Unidos, abre tu cuenta con Común
En este artículo revisamos qué es la visa EB-2, los requisitos para aplicar, las opciones de patrocinio o exención por interés nacional y los pasos clave del proceso.
Aunque pueda parecer un trámite confuso e interminable, también es un paso para vivir y trabajar de manera legal en Estados Unidos y obtener la tarjeta de residencia.
Para comenzar de cero en un nuevo país, necesitas aliados que te comprendan.
Común es la plataforma financiera hecha para inmigrantes que recién llegan a EE. UU. y quieren manejar su dinero con seguridad. Envía dinero desde Estados Unidos a Latinoamérica, con tarifas accesibles y claras. Tu familia puede recibirlo directamente en cuentas bancarias o retirarlo en sucursales físicas seleccionadas.
¡Abrir tu cuenta es muy fácil! La app móvil está disponible en español y en inglés. Comun acepta más de 100 identificaciones extranjeras oficiales calificadas y fue diseñada pensando en ti.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección:
¿Puedo incluir a mi familia en la solicitud?
Si tu solicitud es aprobada, puedes incluir a tu cónyuge y a tus hijos solteros menores de 21 años.
¿Cuánto cuesta aplicar a la EB-2?
- I-140 (Petición de Inmigrante): $715.
- I-485: $1,440.
- USCIS Immigrant Fee (para emisión de la Green Card): $235.
¿Qué pasa si me rechazan la visa?
Puedes hacer una apelación o iniciar una nueva solicitud.
Educación Financiera
Cómo marcar a Guatemala desde USA en 2025
8 min de lectura
Cómo marcar a Guatemala desde Estados Unidos de forma fácil y económica
Uno de los principales deseos de los inmigrantes guatemaltecos que llegan a Estados Unidos es comunicarse frecuentemente con sus seres queridos a través de servicios de telecomunicaciones eficientes y económicos.
Sin embargo, es habitual que surjan confusiones al momento de marcar, debido a los códigos necesarios para conectar los servicios de telefonía de Estados Unidos con los de Guatemala.
En realidad, una vez que tienes los códigos correctos, hacer una llamada de EE. UU. a Guatemala es bastante sencillo y en este artículo te lo demostraremos.
A continuación aprenderás los pasos para marcar desde Estados Unidos a Guatemala con ejemplos prácticos, además de alternativas para ahorrar y consejos para evitar recargos.
3 pasos básicos para marcar a Guatemala desde USA
Lo primero que debes saber antes de hacer una llamada telefónica a Guatemala es el código de Estados Unidos para hacer llamadas internacionales, el cual deberá ir al principio de la marcación.
Estos son los pasos básicos que debes seguir para marcar a Guatemala.
1) Marca 011 desde línea fija o “+” desde móvil
El código de salida de Estados Unidos para llamadas internacionales es 011 (teléfono fijo). En celulares se sustituye por el signo “+”.
2) Marca 502 - código de país de Guatemala
El siguiente paso es ingresar el código de Guatemala, que es 502. Cada país tiene un código que los identifica a nivel internacional para conectar los servicios de telefonía.
3) Marca el número de 8 dígitos en Guatemala (aplica para fijos y celulares)
Finalmente, marca el número de teléfono de Guatemala tal cual es, sin importar si lo haces desde un teléfono fijo o móvil.
Ten en cuenta que el primer dígito de un número telefónico de Guatemala indica si corresponde a un teléfono fijo (2) o móvil (5).
Aquí tienes algunos ejemplos de marcación:
- Fijo, Ciudad de Guatemala: 011 + 502 + 2 ### ####
- Celular, área metropolitana de Guatemala: 011 + 502 + 5 ### ####
Prefijos de Guatemala: identifica si un número es fijo o móvil
Como lo comentamos en la sección anterior, el primer dígito de un número guatemalteco indica si corresponde a un teléfono fijo o móvil. Pero también indica el operador y la región.
Por lo tanto, antes de llamar a Guatemala, identifica este dígito para saber exactamente a qué tipo de número marcarás.
A continuación te mostramos una tabla con los prefijos para que los tengas más claros.
Tipo de número
Prefijo
Ejemplo desde Estados Unidos
Fijo, Ciudad de Guatemala
2
011 502 2 ### ####
Fijo, Área Metropolitana
6
011 502 6 ### ####
Fijo, resto del país
7
011 502 7 ### ####
Móvil, operadores principales
3, 4 o 5
011 502 3 ### ####
Opciones modernas para ahorrar al llamar a Guatemala
Es muy probable que la distancia entre Estados Unidos y Guatemala te genere la necesidad de hacer llamadas telefónicas con más frecuencia para mantenerte al tanto de tus familiares y amigos.
Por fortuna, las tarifas de llamadas internacionales actuales distan mucho de lo que solían ser hace una década, cuando se cobraba por minuto. Esto imposibilitaba mantener comunicación constante entre familias que vivían en diferentes países.
Hoy puedes elegir servicios de telecomunicación con planes de llamada mucho más accesibles, además de aplicaciones que funcionen con conexión wifi.
Aquí tienes algunas opciones para llamar a Guatemala fácilmente.
Aplicaciones VoIP
En la actualidad, la manera más fácil para hacer llamadas, tanto nacionales como internacionales, es a través de aplicaciones VoIP (Voice over IP), las cuales se conectan a través de redes wifi o datos móviles.
Una de las más populares es WhatsApp, que cuenta con millones de usuarios en todo el mundo y, además de llamadas, también ofrece videollamadas, mensajes de texto, notas de voz y constantes actualizaciones.
Hay otras aplicaciones similares disponibles como FaceTime, Google Voice y Skype.
Planes internacionales de compañías de telefonía
Aunque las aplicaciones ofrecen una solución bastante accesible para mantener la comunicación, una desventaja es que la calidad de la llamada depende de la conexión a internet.
En caso de que necesites asegurar llamadas fluidas, un plan internacional es una opción ideal. Los principales operadores telefónicos de Estados Unidos como Verizon, AT&T y T-Mobile ofrecen planes internacionales con tarifas accesibles.
Tarjetas de llamadas prepago
Las tarjetas prepago son una opción más tradicional. Son más recomendables si no estarás mucho tiempo en Estados Unidos, ya que pagas únicamente los minutos que necesitas y no dependes de un plan de telefonía ni de conexión a internet.
Paquetes o bundles con minutos incluidos a Guatemala
Algunos operadores ofrecen paquetes a bajo costo con minutos para llamar a Guatemala. Algunos ejemplos son Rebtel y Boss Revolution.
Consejos para evitar cargos extras en tus llamadas
El costo de llamar a Guatemala podría llegar a ser más alto de lo esperado. Aquí tienes algunos consejos a tener en cuenta.
Errores comunes al marcar a Guatemala:
- No marcar el prefijo internacional completo.
Si no marcas el código de salida internacional 011 + el código del país 502, es probable que la llamada no se conecte o se tarife como nacional.
- Agregar un 0 a los números móviles.
En Guatemala, tanto los números fijos como los celulares cuentan con 8 dígitos, por lo que no es necesario agregar un 0 al principio.
- Confundir el primer dígito del número.
El primer dígito indica si el número es fijo o celular. En caso de confundirlo, la llamada podría no concretarse o conectarse con el código internacional de otro país.
- No revisar el plan o las tarifas antes de llamar.
Revisa con detenimiento los costos de los planes y elige las mejores tarifas para evitar pagar de más.
Consejos para inmigrantes que necesitan llamar a Guatemala
- Usar apps con wifi siempre que sea posible.
Las aplicaciones móviles con conexión wifi son la alternativa más económica, solo asegúrate de tener una buena señal para una comunicación fluida.
- Confirmar que el número en Guatemala tenga 8 dígitos.
Recuerda que los números de Guatemala siempre tienen 8 dígitos, independientemente de si se trata de un número de teléfono fijo o móvil.
- Comparar tarifas de diferentes compañías.
Tómate el tiempo de comparar tarifas de diferentes compañías y los beneficios que ofrecen, como tiempo ilimitado, datos incluidos, redes sociales, etc.
Mantente conectado con tu familia en Guatemala gracias a Común
¿Estás listo para llamar a tus seres queridos en Guatemala? Recuerda que necesitas el código de salida de Estados Unidos, el código de país y el número local. Además, también aprendiste algunos consejos prácticos para facilitar el proceso.
Mantener la comunicación a través de las fronteras es indispensable para acortar las distancias. Otra manera de cuidar a los tuyos es asegurarte de hacerles llegar dinero a través de servicios justos y seguros.
¡Descubre todos los beneficios de Común!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero.
- La aplicación móvil de Común disponible en español e inglés que acepta más de 100 identificaciones oficiales para la apertura de cuentas.
- Tarjeta de débito para compras y pagos diarios.
Abre tu cuenta con Común hoy mismo y complementa tus llamadas con una plataforma fintech que te conecta y apoya en tu vida en Estados Unidos.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Qué pasa si no marco el 011 o el “+”?
Tu llamada no será reconocida como internacional, por lo que podría conectarse como local o arrojar error.
¿Cuál es la opción más barata para llamar a Guatemala?
Las aplicaciones que se conectan a internet, como WhatsApp, son la alternativa más económica.
¿Cómo saber si un número es fijo o celular en Guatemala?
Los números fijos empiezan con 2 y los móviles con 5.
Viviendo en Estados Unidos
¿Cuáles son los grados escolares en Estados Unidos? Edades y equivalencias
8 min de lectura
¿Tienes hijos a punto de entrar a la escuela en Estados Unidos? Conocer el sistema educativo estadounidense es fundamental para la adaptabilidad a una nueva cultura, así como prepararse ante las diferencias que existen con respecto al país de origen.
A grandes rasgos, el sistema educativo de EE.UU. está dividido en tres etapas: Elementary School, Middle School y High School. Cada una cumple un papel específico en el recorrido académico de los estudiantes. Este sistema abarca desde los 5 hasta los 18 años de edad y constituye el marco central de la formación escolar en el país.
En este artículo, te explicaremos cada una de estas etapas y detallaremos su propósito, para desmitificar la manera en que avanzan los estudiantes a lo largo del sistema y sus niveles educativos en Estados Unidos.
Niveles del sistema educativo de Estados Unidos: Todo lo que tienes que saber
En Estados Unidos, es común que los niños comiencen su etapa escolar a partir de los 5 años de edad. Esta se divide en 12 niveles de grados, luego del jardín de infantes.
A continuación, te mostramos cómo se divide el sistema de educación de Estados Unidos.
Educación de la primera infancia
La educación de la primera infancia o educación preescolar no es obligatoria en Estados Unidos. Sin embargo, sí es común que los niños menores a 5 años acudan al pre-k (preescolar) o kindergarten (jardín de niños).
Estos centros están enfocados en el desarrollo cognitivo de los infantes, a través de juegos y actividades de lectoescritura. Por esta razón, no existe un sistema de calificaciones. El kinder se desarrolla en modalidad privada, pública o por medio del programa de asistencia social Head Start, dirigido a familias de escasos recursos.
Escuela primaria
Posteriormente, los niños ingresan a la educación primaria o Elementary school, a partir de los 6 años de edad, según el distrito escolar.
Este nivel escolar típicamente abarca del 1.º al 5.º grado y se caracteriza por introducir conocimientos más avanzados, de manera paulatina, con el fin de trabajar en el desarrollo cognitivo y social, por medio del aprendizaje de habilidades como matemáticas, ciencias, lengua, entre otras.
- Características: generalmente los alumnos tienen el mismo maestro para casi todas las materias, a excepción de las que requieran conocimientos especializados, como educación física.
- Sistema de calificación: puede variar según el distrito, pero es común que los estudiantes sean evaluados con una escala de letras: A, B, C, D y F, o, en su defecto, con una escala numérica del 1 al 4.
- Edades apróximadas: entre 6 y 11 años.
Escuela intermedia (Middle school / junior high school)
Una vez finalizada la educación primaria, los estudiantes continúan con la Middle school, la cual generalmente comprende del 6to al 8avo grado. Es una etapa de transición entre la primaria y la educación secundaria.
- Características: los alumnos tienen un profesor y salón diferentes para cada materia, lo cual estimula la independencia y socialización.
- Sistema de calificación: se utiliza normalmente el sistema formal de la A a la F.
- Edades apróximadas: entre 11 y 14 años.
Escuela secundaria
El siguiente nivel es la escuela secundaria o High school, que comprende normalmente desde el grado 9 al grado 12. Culmina con la obtención del High school diploma, un requisito básico para continuar con estudios superiores o ingresar al mercado laboral.
- Características: además de las materias obligatorias, como inglés, matemáticas y ciencias, los alumnos pueden complementar su educación con materias optativas y actividades extracurriculares.
- Sistema de calificación: se emplean la escala de letras de la A a la F y el promedio de calificaciones GPA (Grade Point Average), que generlamente sirve como un indicador del rendimiento académico y es clave para la admisión en universidades.
- Edades apróximadas: entre 14 y 18 años.
Educación postsecundaria
La educación postsecundaria o la educación superior de Estados Unidos comprende diferentes tipos de planes de estudio, así como escuelas privadas y públicas. Aunque no es estrictamente obligatoria, ya que otorga más posibilidades de obtener un buen trabajo y mejores ingresos.
Estos son los tipos de instituciones de educación superior en USA.
Universidades públicas o privadas
- Ofrecen un plan de estudios con duración de 4 años aproximadamente.
- Al culminar y aprobar este programa de estudios, los graduados obtienen el Bachelor’s degree, equivalente a una licenciatura.
- El proceso de admisión depende del desempeño académico previo, reflejado en el GPA.
- Existen universidades públicas financiadas por el gobierno y también privadas.
Colegios comunitarios (Community College)
- Se trata de colegios públicos que ofrecen planes educativos con duración de 2 años.
- Al finalizar este programa, los estudiantes alcanzan un Associate’s degree, equivalente a una carrera técnica.
- Son más accesibles que una universidad y su tasa de admisión también es más alta.
Si necesitas enviar dinero a otro país, conoce algunas opciones y consejos.
Instituciones técnicas o vocacionales
- Se enfocan en la adquisición de conocimientos relacionados con oficios prácticos, como enfermería, diseño gráfico y programación.
- También ofrecen certificados para acreditar los estudios realizados.
El sistema educativo de Estados Unidos puede resultar algo confuso con respecto a otros países como algunos en América Latina. A continuación te mostramos una tabla comparativa para que tengas claras las equivalencias generales, sin olvidar que en cada país hay variaciones.
| Grado escolar en Estados Unidos | Edades típicas | Equivalencia en México |
|---|---|---|
| Preescolar | 3 - 4 años | Preescolar / jardín de niños |
| Kindergarten | 5 - 6 años | Último año de preescolar |
| 1st grade | 6 - 7 años | 1.º de primaria |
| 2nd grade | 7 - 8 años | 2.º de primaria |
| 3rd grade | 8 - 9 años | 3.º de primaria |
| 4th grade | 9 - 10 años | 4.º de primaria |
| 5th grade | 10 - 11 años | 5.º de primaria |
| 6th grade | 11 - 12 años | 6.º de primaria (inicio de secundaria en algunos países) |
| 7th grade | 12 - 13 años | 1.º de secundaria |
| 8th grade | 13 - 14 años | 2.º de secundaria |
| 9th grade | 14 - 15 años | 3.º de secundaria (puede ser el último año de secundaria o 1.er año de bachillerato) |
| 10th grade | 15 - 16 años | 1.º de preparatoria |
| 11th grade | 16 - 17 años | 2.º de preparatoria |
| 12th grade | 17 - 18 años | 3.º de preparatoria |
| Educación postsecundaria | 18 años en adelante | Universidad |
¿Cómo funciona el año escolar en Estados Unidos? Aspectos clave
El sistema educativo de Estados Unidos se caracteriza por su flexibilidad para adaptarse a las capacidades e intereses de los estudiantes, con el fin de estimular su máximo potencial.
Por esto, es común que los estudiantes sean divididos de acuerdo a su nivel de aprendizaje en clases específicas, las cuales pueden ser más o menos difíciles.
- La ubicación del nivel depende de varios factores, como:
- Qué tan bien entiende el estudiante, el inglés o los puntajes de sus exámenes: especialmente los estudiantes extranjeros
- Recomendaciones de padres/tutores
- Puntuaciones de pruebas estandarizadas y rendimiento académico previo
- Disposición para completar tareas desafiantes
- Interés o motivación del estudiante
- Recomendación del maestro o consejero
- Ejemplos de trabajos de los estudiantes que demuestren su nivel de comprensión y habilidades
Otro aspecto relevante que debes considerar es el ciclo y jornada escolar en Estados Unidos. Pueden variar según los Estados y distritos escolares, pero en general, el ciclo escolar empieza a finales de agosto o principio de septiembre y termina a finales de mayo o principios de junio.
Cómo gestionar tus finanzas en Estados Unidos con Común
Como puedes ver, el sistema educativo en Estados Unidos está diseñado de forma intencional, para guiar al estudiante desde la educación básica hasta los estudios superiores y posteriormente, a la vida laboral.
Cada nivel tiene una función clara, lo que facilita la planificación y el acompañamiento de familias, estudiantes y docentes para tomar decisiones más informadas en la trayectoria escolar.
Sin dudas, la educación de tus hijos es de las inversiones más importantes, porque es una manera de asegurar su futuro.
Común es la plataforma financiera ideal para ayudarte a gestionar pagos de matrículas y administrar gastos escolares relacionados con los estudios superiores.
Común es una plataforma financiera con una app móvil que facilita: abrir cuentas en EE.UU. con una identificación oficial calificada de tu país de origen, enviar remesas económicas y ofrece atención bilingüe disponible en español y en inglés para la comunidad inmigrante.
Conoce todos los beneficios de abrir una cuenta en Común, para ti y tu familia.
Como inmigrante, Común te permite abrir una cuenta con una identificación oficial calificada de tu país, sin comisiones ocultas y con atención bilingüe disponible en español y en inglés.
Preguntas frecuentes
Si te quedaste con dudas, consulta nuestra sección de pregunta y respuestas.
¿Cómo matricular a tu hijo o hija en la escuela?
Acude al distrito escolar donde resides para saber cuál escuela corresponde según tu dirección. Completa los documentos requeridos y la solicitud de inscripción.
Los requisitos pueden variar según el estado o distrito escolar, por lo que es importante verificar directamente con tu escuela local.
¿Cuál es la diferencia entre una escuela pública y una privada en Estados Unidos?
La escuela pública está financiada por impuestos del gobierno, mientras que la escuela privada está financiada por colegiaturas.
¿Qué significa Freshman/Sophomore/Junior/Senior?
Son los nombres que usan en high school y en universidades estadounidenses para identificar el grado
- Freshman: 1er año
- Sophomore: 2do año
- Junior: 3er año
- Senior: 4to año
¿Qué se necesita para entrar a la escuela en Estados Unidos?
- Edad mínima según el nivel
- Certificado de nacimiento
- Cartilla de vacunación al día
- Comprobante de residencia en el distrito

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
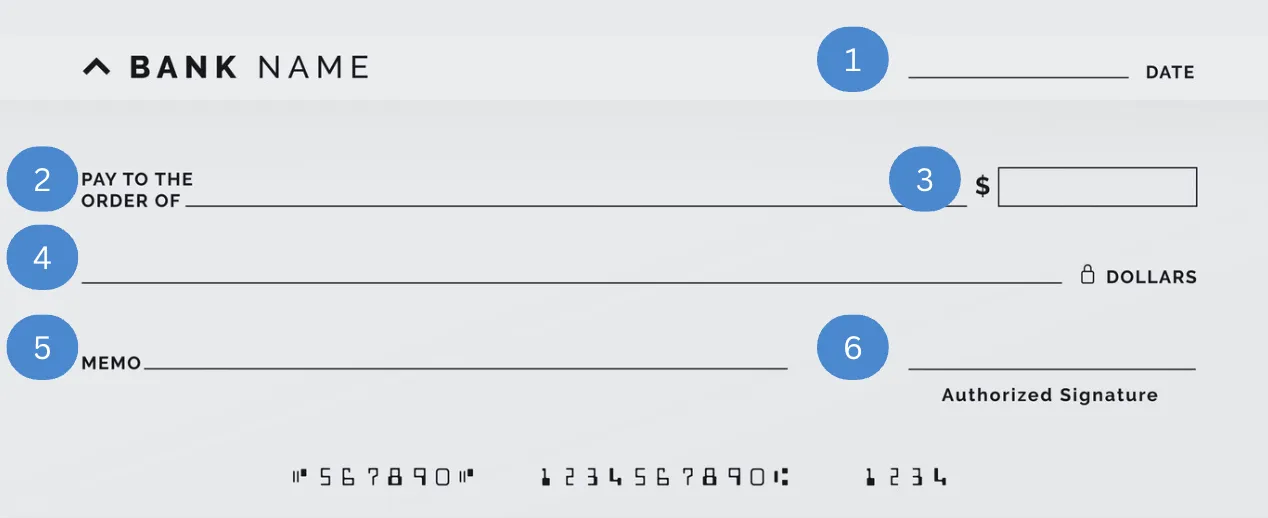
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Inmigración
Cómo solicitar una tarjeta de crédito siendo inmigrante en EE.UU. en 2026
8 min de lectura
Cómo solicitar una tarjeta de crédito siendo inmigrante en EE.UU. en 2026
Solicitar una tarjeta de crédito en Estados Unidos siendo inmigrante es posible, incluso si no tienes un Número de Seguro Social (SSN) o historial crediticio establecido. Esta guía provee información general sobre el proceso y comparte consejos útiles.
¿Qué necesitas para solicitar una tarjeta de crédito en EE.UU.?
Solicitar una tarjeta de crédito en EE.UU. es generalmente un proceso sencillo. Los emisores típicamente solicitan documentación para verificación de identidad y evaluación de riesgo. Los requisitos pueden variar por emisor, pero generalmente puedes esperar:
Identificación
- Nombre legal completo
- Fecha de nacimiento (debe ser mayor de 18 años)
- Dirección en EE.UU. (algunas instituciones pueden aceptar solicitantes con una dirección postal en EE.UU.)
- ID emitida por el gobierno (por ejemplo, pasaporte o licencia de conducir)
Número de identificación fiscal
Generalmente necesitarás uno de los siguientes: SSN o ITIN (Número de Identificación Personal del Contribuyente). Es importante notar que no todos los emisores de tarjetas de crédito aceptan ITINs. Sin embargo, algunas instituciones financieras y proveedores fintech pueden ofrecer alternativas.
Información de ingresos
- Ingresos anuales (empleo, autoempleo u otras fuentes)
- Nombre del empleador (puede ser solicitado)
Historial crediticio
- El puntaje de crédito (por ejemplo, FICO) puede ser revisado
- Préstamos existentes, tarjetas de crédito e historial de pagos
Información de contacto
- Número de teléfono y correo electrónico
¿Puedo solicitar una tarjeta de crédito sin Número de Seguro Social?
Sí. Algunos emisores de tarjetas de crédito aceptan un ITIN en lugar de un Número de Seguro Social. Puedes solicitar un ITIN enviando el Formulario W-7 al IRS.
Se recomienda buscar proveedores de servicios cuyos requisitos coincidan con tu documentación actual. Por ejemplo, puedes abrir una cuenta con Común usando más de 100 IDs latinoamericanas válidas, lo que puede ser un primer paso útil antes de solicitar una tarjeta de crédito.
Paso a paso: cómo solicitar tu primera tarjeta de crédito
Paso 1: Abre una cuenta bancaria en EE.UU.
Antes de solicitar crédito, aunque no siempre es obligatorio, generalmente se recomienda abrir una cuenta de débito en EE.UU. Tener una puede mejorar tus probabilidades de aprobación y ayudar a simplificar el proceso. También puede ayudar a demostrar actividad de ingresos y proporcionar una forma de hacer pagos en tu cuenta de crédito.
Busca proveedores cuyos requisitos se alineen con tu situación de documentación actual. Por ejemplo, algunos bancos tradicionales pueden aceptar un ITIN para abrir una cuenta de débito. Otros, como Común, ofrecen la posibilidad de abrir una cuenta de débito en línea con más de 100 IDs latinoamericanas válidas. Visita comun.app para más información.
Paso 2: Construye un historial financiero básico
Para comenzar a establecer una huella financiera en EE.UU., a menudo se sugiere usar una cuenta de débito consistentemente. Esto puede incluir recibir depósitos directos y mantener actividad regular en la cuenta. Aunque esto no crea un historial crediticio por sí solo, puede ayudar a establecer una relación con instituciones financieras y puede apoyar el acceso a productos para construir crédito. Desde ahí, construir un historial crediticio inicial puede tomar varios meses.
Paso 3: Elige el tipo de tarjeta correcto
Tarjetas de crédito aseguradas:
Estas tarjetas típicamente requieren un depósito reembolsable, por ejemplo, $200. El depósito usualmente se convierte en tu límite de crédito. Esta estructura ayuda a reducir el riesgo para el emisor y puede hacer la aprobación más accesible.
Tarjetas de crédito para personas con historial crediticio limitado o nulo:
Estas tarjetas están diseñadas para personas sin historial crediticio establecido. Pueden no requerir un depósito pero pueden tener criterios de aprobación más estrictos. Algunos emisores pueden ofrecer productos que aceptan un ITIN.
Paso 4: Envía tu solicitud
Dependiendo del emisor, puedes solicitar en línea o en una sucursal. Típicamente se te pedirán detalles personales como tu nombre, dirección, fecha de nacimiento, un SSN o ITIN e información de ingresos.
En general, se recomienda evitar enviar múltiples solicitudes en un período corto de tiempo, ya que cada solicitud puede resultar en una 'consulta dura' que puede impactar temporalmente tu puntaje de crédito.
Diferencias entre una tarjeta de crédito y una tarjeta de débito
Tarjeta de débito:
- Usa tu propio dinero (que depositas o transfieres)
- No implica pedir dinero prestado
- Puede ayudar a gestionar gastos cotidianos y recibir depósitos
- Generalmente no construye historial crediticio por sí sola
- Puede servir como un primer paso práctico y accesible al sistema financiero de EE.UU.
Tarjeta de crédito:
- Usa dinero prestado de un banco
- Requiere pago (idealmente el total cada mes)
- La actividad puede ser reportada a las agencias de crédito
- Puede ayudar a construir tu historial crediticio con el tiempo
Consejos para reducir la probabilidad de rechazo de solicitud
- Si es posible, evita solicitar múltiples tarjetas al mismo tiempo
- Considera comenzar con una tarjeta asegurada si no tienes historial crediticio
- Se recomienda tener una cuenta de débito activa antes de solicitar
- Verifica que tu información sea consistente en todos los documentos
- Trata de mantener expectativas realistas sobre tu primer límite de crédito — la aprobación importa más que el monto
Preguntas frecuentes sobre solicitar una tarjeta de crédito como inmigrante
¿Cuánto tiempo tarda en construirse el crédito?
Puedes generar tu primer puntaje crediticio en aproximadamente 3 a 6 meses después de abrir una cuenta de crédito.
¿Puedo solicitar una tarjeta de crédito sin documentación?
En la mayoría de los casos, necesitarás alguna forma de identificación, como un pasaporte, y un ITIN. Algunas instituciones ofrecen opciones para personas sin SSN, pero las solicitudes sin ninguna documentación generalmente no son aceptadas.
¿Qué es un puntaje de crédito?
Un puntaje de crédito es un número que refleja cómo gestionas el crédito, basado en tu historial de pagos y uso del dinero prestado.
¿Me pueden negar una tarjeta de crédito por ser inmigrante?
No. Los prestamistas generalmente no niegan solicitudes solo por estatus migratorio. Sin embargo, puede que no se apruebe una solicitud si no tienes historial crediticio, ingresos suficientes o la identificación requerida por el emisor.
¿Mi historial crediticio de otro país cuenta en EE.UU.?
En la mayoría de los casos, no. La mayoría de los prestamistas de EE.UU. no tienen acceso a datos crediticios internacionales.
En resumen
Comenzar en algún lugar puede hacer que el proceso se sienta más manejable. Para muchas personas, construir crédito en EE.UU. comienza con algo simple como abrir una cuenta de débito. Común ofrece una cuenta de débito que puede abrirse con más de 100 IDs latinoamericanas válidas, con una app disponible para descargar con soporte disponible en español. Visita comun.app para más información.
Cuenta corriente
Comprendiendo el ITIN: Esencial para los no ciudadanos
8 min de lectura
El ITIN (Individual Taxpayer Identification Number) es el número de identificación fiscal del IRS para personas que deben presentar declaraciones de impuestos en EE.UU. pero no pueden obtener SSN. Sirve únicamente para propósitos fiscales, no autoriza a trabajar en EE.UU. ni da derecho a beneficios del Seguro Social. Se solicita mediante el formulario W-7.
¿Qué es el ITIN?
El ITIN es un número de identificación fiscal emitido por el Servicio de Rentas Internas de EE.UU. (IRS). Está diseñado para personas que tienen la obligación de presentar declaraciones de impuestos federales pero no califican para obtener un número de Seguro Social (SSN). Consiste en 9 dígitos y siempre comienza con el número 9 (formato: 9XX-XX-XXXX).
¿Quién necesita un ITIN?
- Inmigrantes indocumentados que trabajan y generan ingresos en EE.UU.
- Extranjeros no residentes con ingresos o transacciones de bienes raíces en EE.UU.
- Dependientes o cónyuges de ciudadanos estadounidenses o residentes que no califican para SSN
- Estudiantes y académicos extranjeros con ingresos gravables en EE.UU.
- Personas que reclamaron beneficios fiscales por tratados internacionales
Para qué sirve el ITIN
El ITIN permite: presentar declaraciones de impuestos federales y estatales, reclamar créditos fiscales (como el Child Tax Credit), abrir cuentas bancarias en algunos bancos que lo aceptan como identificación alternativa al SSN, y cumplir con obligaciones fiscales mientras se trabaja en EE.UU. sin SSN.
¿Cómo solicitar el ITIN?
Para obtener el ITIN debes completar el formulario W-7 (Application for IRS Individual Taxpayer Identification Number). Necesitas presentar documentos de identidad y estatus extranjero — el pasaporte es el único documento que satisface ambos requisitos. Puedes enviarlo junto con tu declaración de impuestos por correo, en persona en un IRS Taxpayer Assistance Center, o a través de un Certifying Acceptance Agent (CAA) autorizado. El proceso toma entre 7 y 11 semanas.
ITIN vs. SSN: diferencias clave
El SSN lo emite la Administración del Seguro Social y autoriza a trabajar legalmente, acumular créditos del Seguro Social y acceder a todos los servicios financieros. El ITIN lo emite el IRS, es únicamente para fines fiscales, no autoriza a trabajar, no genera créditos del Seguro Social, y tiene acceso más limitado a servicios financieros. Si calificas para SSN, no debes solicitar ITIN.
¿Necesito ITIN para abrir una cuenta bancaria?
No siempre. Algunos bancos aceptan ITIN como identificación fiscal para abrir cuentas. Sin embargo, muchos bancos tradicionales aún requieren SSN. Común no requiere ni SSN ni ITIN — acepta tu pasaporte o matrícula consular para abrir una cuenta corriente completa. Para la mayoría de los inmigrantes recién llegados, Común es la ruta más directa para tener cuenta bancaria sin esperar el ITIN.
Preguntas frecuentes sobre el ITIN
¿Cuánto tiempo tarda obtener el ITIN?
El IRS indica que el proceso tarda entre 7 y 11 semanas desde que recibe la solicitud completa. Si envías la solicitud durante la temporada de impuestos (enero-abril) puede tardar hasta 14 semanas. Usar un Certifying Acceptance Agent (CAA) puede agilizar el proceso ya que certifican los documentos originales sin necesidad de enviarlos al IRS.
¿El ITIN me permite trabajar legalmente en EE.UU.?
No. El ITIN es únicamente un número fiscal y no autoriza a trabajar en EE.UU. ni cambia tu estatus migratorio. Los empleadores deben pedir el SSN o documentos de autorización de trabajo (EAD) para contratar legalmente. El ITIN solo sirve para presentar impuestos y ciertos trámites financieros.
¿El ITIN vence o expira?
Sí. Los ITIN que no se usaron en declaraciones de impuestos en los últimos 3 años consecutivos expiran. También expiran según el año en que fueron emitidos (el IRS los renueva por bloques). Si tu ITIN expiró, debes renovarlo med iante un nuevo W-7 antes de presentar tu próxima declaración de impuestos.
¿Puede el ITIN ayudarme a construir historial crediticio en EE.UU.?
Limitadamente. Algunos prestamistas y emisores de tarjetas de crédito aceptan ITIN para solicitudes. Bancos como Bank of America tienen programas específicos de tarjetas para titulares de ITIN. Sin embargo, el crédito construido con ITIN no se transfiere automáticamente si luego obtienes SSN — deberás establecer el vínculo con las agencias de crédito.
¿Necesito ITIN para recibir el Child Tax Credit?
El padre/la madre puede usar ITIN para reclamar el crédito, pero los hijos para quienes se reclama el crédito deben tener SSN. Hijos nacidos en EE.UU. tienen SSN automáticamente. El ITIN del padre/madre sí es suficiente para presentar la declaración de impuestos y reclamar el crédito por hijos que califican.
¿Puedo solicitar el ITIN sin pasaporte?
El pasaporte es el único documento que satisface los dos requisitos (identidad + condición de extranjero) por sí solo. Sin pasaporte, necesitas dos documentos: uno de identidad (DNI, matrícula consular, licencia de conducir extranjera) más uno que demuestre condición de extranjero (visa, registro de extranjero). El IRS puede rechazar si la combinación no es suficiente.

Cuenta corriente
Abrir cuenta de banca online
8 min de lectura
Hoy en día es muy fácil abrir una cuenta de banca online. Te indicaremos los aspectos que debes tomar en consideración para elegir el banco digital que más se adapte a tu perfil, ya que en el mercado existen múltiples opciones. También te explicaremos cómo abrir una cuenta en línea de manera efectiva.
Abrir una cuenta de banca online en EE.UU. se puede hacer en minutos desde tu celular. Solo necesitas un documento de identidad válido, un número de teléfono de EE.UU. y tu dirección. Plataformas como Común no requieren SSN y aceptan más de 100 IDs latinoamericanas, lo que hace el proceso accesible para inmigrantes desde el primer día.
¿Qué es la banca online y cuáles son sus ventajas?
La banca online consiste en gestionar tu dinero y realizar operaciones financieras a través de internet o una aplicación móvil, sin necesidad de visitar una sucursal bancaria física. Esto incluye consultar tu saldo, hacer transferencias, pagar facturas, depositar cheques y más.
Las principales ventajas son: disponibilidad 24/7, acceso desde cualquier lugar, sin filas ni horarios de oficina, y generalmente menos comisiones que los bancos tradicionales al no tener costos de infraestructura física.
Cómo elegir el mejor banco online para ti
No todos los bancos online son iguales, especialmente para inmigrantes. Los aspectos más importantes a considerar son:
- Requisitos de apertura: ¿piden SSN? ¿aceptan pasaporte o matrícula consular?
- Comisiones: cuota mensual, saldo mínimo, cargos por cajero
- Idioma: ¿tienen soporte en español?
- Seguridad: ¿está respaldado por el FDIC?
- Funcionalidades: Zelle, depósito directo, remesas, tarjeta virtual
Pasos para abrir una cuenta de banca online
El proceso general para abrir una cuenta de banca online en EE.UU. es el siguiente:
- Descarga la app del banco elegido
- Proporciona tu nombre completo, fecha de nacimiento y dirección
- Sube una foto de tu documento de identidad (pasaporte, DNI, matrícula consular)
- Verifica tu número de teléfono con un código SMS
- Acepta los términos y condiciones
- Recibe tu aprobación (generalmente instantánea o en minutos)
- Solicita tu tarjeta de débito y empieza a usar tu cuenta
Abrir cuenta sin SSN: opciones para inmigrantes
Muchos bancos tradicionales requieren SSN para abrir una cuenta. Sin embargo, Común permite abrir cuenta con pasaporte, matrícula consular u otras formas de identificación latinoamericanas. No hay saldo mínimo, no hay cuota mensual, y el proceso es completamente en español. La cuenta incluye tarjeta de débito VISA, acceso a Zelle, depósito directo anticipado y remesas desde $2.99.
Preguntas frecuentes sobre abrir cuenta de banca online
¿Puedo abrir una cuenta bancaria online sin ir a ninguna sucursal?
Sí. Los bancos digitales como Común permiten abrir cuenta 100% en línea desde tu teléfono, sin visitar ninguna sucursal. Solo necesitas tu documento de identidad y un número de teléfono de EE.UU. El proceso toma aproximadamente 3 minutos y la aprobación es instantánea en la mayoría de los casos.
¿Qué documentos necesito para abrir una cuenta bancaria online en EE.UU.?
Depende del banco. Los bancos tradicionales generalmente piden SSN o ITIN, identificación con foto y comprobante de domicilio. Común acepta más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. Solo necesitas un número de teléfono de EE.UU. y tu identificación oficial vigente.
¿Las cuentas de banca online son seguras?
Sí, si están respaldadas por el FDIC. Los bancos digitales regulados en EE.UU. ofrecen el mismo nivel de protección que los bancos tradicionales: hasta $250,000 por titular asegurado federalmente. Además usan encriptación SSL, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, miembro del FDIC.
¿Puedo tener más de una cuenta bancaria online al mismo tiempo?
Sí, no hay límite legal. Muchas personas tienen cuentas en múltiples bancos: por ejemplo una para el manejo diario y otra para ahorros. Puedes tener una cuenta en Común para el día a día en EE.UU. y mantener tu cuenta en tu país de origen para recibir fondos cuando viajes.
¿Cuánto tiempo tarda en activarse una cuenta bancaria online?
La mayoría de los bancos digitales aprueban la cuenta en minutos. La tarjeta física llega por correo en 5-10 días hábiles. Sin embargo, la tarjeta virtual está disponible desde el momento de la aprobación, lo que te permite hacer compras en línea o añadir la tarjeta a Apple Pay o Google Pay de inmediato.
¿Puedo recibir mi nómina en una cuenta de banca online?
Sí. Todas las cuentas de banca online que tienen número de ruta (routing number) y número de cuenta aceptan depósito directo de nómina. Común tiene routing number propio y te permiten generar un formulario pre-llenado para entregarlo a tu empleador. Muchas cuentas digitales también adelantan el depósito hasta 2 días antes de la fecha oficial.

Cuenta corriente
5 Aplicaciones para ganar dinero rápido en Estados Unidos
8 min de lectura
¿Buscas formas de ganar dinero extra desde la comodidad de tu hogar o durante tus ratos libres? Gracias a la tecnología, ahora es posible hacerlo con solo un teléfono móvil y conexión a internet. En este artículo, te presentamos cinco aplicaciones que te permitirán ganar dinero de manera rápida y sencilla.
Puedes ganar dinero desde tu celular en EE.UU. con encuestas pagadas (Eureka Surveys, Google Opinion Rewards), trabajos freelance (Fiverr), vendiendo cosas usadas (Mercari) o manejando para Uber o Lyft. Con Común puedes recibir todos esos pagos en una cuenta sin SSN, sin tarifas mensuales y en español.
Eureka Surveys o Survey Pop:
1. Eureka Surveys es una plataforma que te permite ganar dinero respondiendo encuestas en minutos a tu propio horario. Acumularás puntos que podrás canjear por tarjetas de regalo o dinero en efectivo a través de PayPal.
Google Opinion Rewards:
2. Google Opinion Rewards es una aplicación creada por Google que te permite ganar dinero respondiendo encuestas breves. Por cada encuesta completada, recibirás una recompensa canjeable en Google Play.
Fiverr:
3. Fiverr es una plataforma de servicios freelance en la que puedes ofrecer tus habilidades y conocimientos a cambio de dinero. Puedes encontrar trabajos en diseño, redacción, marketing digital, programación y más. Recuerda conectar tu cuenta Común a Fiverr.
Mercari:
4. Mercari es una aplicación de compraventa en la que puedes vender artículos nuevos o usados. La aplicación se queda con una pequeña comisión por cada venta realizada.
Uber o Lyft:
5. Si tienes un automóvil y tiempo libre, puedes aprovechar las aplicaciones de transporte como Uber o Lyft para ganar dinero extra como conductor.
Ganar dinero rápidamente es más fácil de lo que parece gracias a estas aplicaciones. Recuerda que con Común recibes una cuenta de cheques gratis y una tarjeta VISA de débito con acceso a más de 57,000 cajeros.
Preguntas frecuentes sobre cómo ganar dinero con apps en EE.UU.
¿Cuánto dinero puedo ganar con encuestas en línea?
Las apps de encuestas como Eureka Surveys o Google Opinion Rewards pagan entre $0.10 y $5 por encuesta. Es dinero extra, no un ingreso principal. Quienes más ganan dedican 30–60 minutos al día, seleccionan las encuestas más largas y bien pagadas. Los pagos se hacen vía PayPal o créditos Google Play.
¿Necesito papeles o SSN para trabajar con Uber o Lyft?
Para manejar con Uber o Lyft necesitas licencia de conducir válida en EE.UU., automóvil que cumpla los requisitos, seguro vigente y pasar verificación de antecedentes. El SSN es requerido para el registro ya que emiten formularios 1099 para reportar ingresos al IRS.
¿Cómo recibo el pago de Fiverr como inmigrante?
Fiverr paga vía PayPal, transferencia bancaria (ACH) o Payoneer. Para recibir pagos bancarios necesitas cuenta en EE.UU. Con Común puedes abrir una sin SSN y usarla para recibir tus ganancias de Fiverr. Los pagos se liberan 14 días después de completar un pedido confirmado.
¿Mercari cobra comisión por vender?
Sí. Mercari cobra una comisión del 10% por venta + 2.9% + $0.30 de tarifa de procesamiento. El envío puede ser pagado por el comprador o incluido en el precio. Los pagos se acreditan en tu balance de Mercari y puedes transferirlos a tu cuenta bancaria en EE.UU.
¿Cuánto gana un conductor de Uber en EE.UU.?
En promedio los conductores de Uber ganan entre $15 y $25 por hora antes de gastos (gasolina, seguro, mantenimiento). En ciudades grandes o durante horas pico los ingresos pueden ser mayores. Es ingreso por cuenta propia — debes apartar aproximadamente 25–30% para impuestos.
¿Puedo combinar varias apps para ganar más?
Sí. Una estrategia común: responder encuestas en tiempos muertos, vender en Mercari cosas que ya no usas y ofrecer habilidades en Fiverr. Tener una cuenta Común te permite consolidar pagos de múltiples fuentes en una sola cuenta sin tarifas de mantenimiento ni saldo mínimo.
Viviendo en Estados Unidos
Requisitos para rentar una casa en Estados Unidos si eres inmigrante
8 min de lectura
Uno de los principales retos que enfrentan los inmigrantes en EE.UU. es concretar un arrendamiento de manera formal, ya que los propietarios de bienes raíces suelen pedir una serie de requisitos que transforman el proceso de búsqueda en un laberinto sin salida.
Algunos ejemplos de estos requisitos pueden ser puntajes de crédito, comprobantes de ingresos, antecedentes penales y referencias que muchos inmigrantes todavía no tienen. Sin embargo, existen estrategias probadas que facilitan el acceso a un contrato de arrendamiento para las personas recién llegadas a Estados Unidos.
Si esta situación te parece familiar, continúa leyendo, porque te explicaremos a detalle cómo prepararte para rentar de manera segura y evitar los obstáculos típicos que se interponen en el camino de los inmigrantes en busca de hacer una vida en el país del norte.
¿Qué se necesita para alquilar en Estados Unidos?
Antes de emprender la búsqueda de tu próximo hogar, debes tener en cuenta los requisitos clave para rentar un apartamento en Estados Unidos. Porque le sirven al casero para corroborar que el arrendatario es una persona confiable y con solvencia económica suficiente para cubrir el pago de la renta en tiempo y forma.
A continuación te mostramos los requisitos más solicitados para firmar un contrato de renta:
Identificación personal
Es muy importante que compruebes tu identidad legal. Los propietarios o agentes inmobiliarios te podrían solicitar uno o varios de los siguientes documentos:
- Pasaporte válido.
- Visa o tarjeta de residencia.
- Licencia de conducir.
- Número de Seguridad Social (SSN) o ITIN.
Solvencia económica
Para demostrar que cuentas con la solvencia suficiente para cubrir el mes de alquiler, puedes presentar varios documentos, como:
- Comprobantes de ingresos, como recibos de nómina, declaraciones de impuestos o estados de cuenta bancarios.
- Carta de tu empleador o contrato laboral.
- Además, es común que te soliciten un depósito de seguridad equivalente al monto del alquiler mensual, que también sirve como garantía en caso de causar daños al inmueble.
Historial crediticio
La revisión del historial de crédito es un paso crucial para los propietarios y agentes, dado que es una prueba fehaciente del comportamiento financiero del solicitante.
Si llevas poco tiempo en Estados Unidos, es muy probable que no tengas historial crediticio. En este artículo te explicamos las maneras más sencillas para comenzar a generarlo.
En ese caso, es probable que te soliciten un reporte de crédito de alguna agencia oficial o un permiso firmado para consultar tu credit score.
Avales locales
Si no cuentas con la suficiente evidencia de solvencia económica, es probable que te soliciten un aval, el cual funciona como respaldo en caso de que no seas capaz de cumplir con los términos del contrato de alquiler.
Dicho aval debe residir en Estados Unidos y presentar los siguientes documentos:
- Identificación oficial.
- Comprobante de ingresos.
- Buen historial crediticio.
Rentas en Estados Unidos: Proceso y opciones de arrendamiento para inmigrantes
Las opciones de vivienda en Estados Unidos son amplias y se adaptan a todo tipo de estilo de vida, presupuesto y estatus migratorio.
Las opciones de alquiler que podrás encontrar en Estados Unidos son:
- Casas o departamentos amueblados.
- Casas o departamentos sin amueblar.
- Alquiler individual.
- Alquiler compartido.
Sin importar qué tipo de inmueble buscas, te recomendamos seguir estos pasos para alquilar una casa o departamento de vivienda.
1. Explora y selecciona la propiedad
Es muy importante que te tomes el tiempo necesario para revisar todos los detalles de la propiedad y alternativas disponibles en distintos vecindarios y ciudades. Te recomendamos buscar en sitios confiables, como Zillow, Realtor o Apartments.com. También pide referencias a tus amigos o conocidos que ya pasaron por el mismo proceso.
2. Evalúa las condiciones de la oferta
Analiza con detenimiento las condiciones del arrendamiento, como el precio, descripción del inmueble, requisitos, limitaciones, etc.
3. Envía tu aplicación de renta
Cuando encuentres la vivienda que cumple con tus expectativas, deberás enviar una aplicación de renta con tus datos personales, referencias y aprobación para que revisen tu historial crediticio.
4. Realiza una visita al inmueble
Antes de cerrar cualquier contrato o depositar un pago, es indispensable que visites la propiedad para asegurarte de que se encuentra en las condiciones descritas en el anuncio, sin deterioros por falta de mantenimiento.
5. Presenta la documentación requerida
Si después de hacer la visita sigues firme en tu interés de rentar dicha propiedad, el siguiente paso es presentar la documentación previamente mencionada, como comprobante de ingresos e identificación oficial.
6. Revisa y firma el contrato de arrendamiento
El propietario deberá revisar tu solicitud, así como la veracidad de los documentos presentados. En caso de aprobación, el último paso es la definición y firma de los términos del contrato, que establece las condiciones del alquiler, como la duración, costo, reglamento, condiciones para recuperar el depósito de garantía, entre otros.
3 consejos clave para un primer alquiler seguro y sin contratiempos
Encontrar tu primer alquiler en Estados Unidos puede ser un gran desafío, debido a la cantidad de requisitos que este proceso implica.
Por ello, a continuación te presentamos algunos consejos útiles para que tu búsqueda rinda frutos lo antes posible.
Investigar el mercado inmobiliario
Puedes utilizar las páginas de rentas para investigar cuáles son las zonas más accesibles o que mejor se acoplan a tu estilo de vida, y así asegurarte de cumplir no solo con el costo del alquiler, sino con tus gastos del día a día.
Usar varios métodos de búsqueda
No te limites a un solo método de búsqueda. Alterna entre páginas web, aplicaciones móviles, anuncios e incluso con la ayuda de un agente inmobiliario.
Evitar estafas
Es fundamental que te mantengas alerta ante posibles estafas. Aplica estos consejos y mantente a salvo:
- Asegúrate de que el agente o la inmobiliaria estén registrados y cuenten con referencias confiables.
- No realices ningún pago antes de visitar la vivienda personalmente y contar con un contrato formalizado ante notario.
- Recurre únicamente a plataformas y portales reconocidos.
- Mantente alerta frente a ofertas de último momento o anuncios que parezcan “demasiado buenos para ser verdad”.
- Evita utilizar efectivo al momento de concretar el alquiler.
- Revisa con detalle cada cláusula del contrato antes de firmar.
Consideraciones antes de elegir un hogar
Antes de elegir una casa o departamento para rentar, es muy importante que tengas en cuenta varios factores, por ejemplo:
- Ubicación:
La ubicación es uno de los aspectos más relevantes al elegir un nuevo hogar. Además de la ciudad en que decidas vivir, considera la distancia con tu lugar de trabajo u otros lugares frecuentes.
- Vecindario:
Investiga el tipo de vecindario, la seguridad, infraestructura, áreas recreativas, tipo de comunidad y toda la información que consideres significativa para tomar una decisión.
- Costo del arriendo:
Asegúrate de que el costo del arrendamiento esté dentro de tus posibilidades económicas. Para esto puedes elaborar un presupuesto que contemple tus ingresos y gastos mensuales.
A continuación, te mostramos los derechos y obligaciones de los inquilinos en Estados Unidos.
Pagos y depósitos
El inquilino tiene la obligación de pagar puntualmente la renta mensual, así como el depósito acordado. Ambos pagos se pueden realizar por transferencia bancaria, depósito bancario o cheque.
Mantenimiento y reparaciones
El propietario debe garantizar que el inmueble se encuentre en óptimas condiciones y cuente con todos los servicios. A su vez, el inquilino se compromete a cuidar las instalaciones, limpiar y reportar cualquier desperfecto que requiera mantenimiento.
Garantías legales del inquilino
Los inquilinos son protegidos por las leyes estadounidenses ante prácticas injustas, como:
Reembolso del depósito de garantía, si se cumplen las condiciones.
Protección ante desalojo injustificado o sin previo aviso.
Haz tus pagos de alquiler en línea de forma segura y práctica con Común
Alquilar tu primera vivienda en Estados Unidos no tiene que ser un proceso abrumador. Tómate tu tiempo para conocer los requisitos más comunes y recurre a soluciones alternativas como las propuestas en este artículo. De esta manera verás que es posible abrir la puerta a una vivienda digna.
Con la preparación y el apoyo de las herramientas adecuadas, el proceso de renta se vuelve mucho más sencillo y accesible.
Cuenta con Común, una plataforma financiera que resuelve las necesidades del día a día en Estados Unidos, con una app móvil intuitiva, para que abrir una cuenta sea muy fácil y rápido, con una identificación oficial calificada de tu país de origen. Además, facilita el envío de remesas hasta los límites aplicables a Latinoamérica sin complicaciones, para que tu familia reciba más, con tarifas competitivas.
Conoce Común, una excelente opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos, con atención disponible en español.
¡Abre tu cuenta corriente hoy con un aliado que entiende tus necesidades como inmigrante!
Preguntas Frecuentes
Si te quedaste con dudas, consulta nuestras FAQ.
¿Cuánto cuesta la renta en Estados Unidos?
El promedio nacional para renta de inmuebles es de alrededor de $2,100 USD.
¿Dónde es más barato vivir en Estados Unidos?
Ciudades como Laredo, Texas y Toledo, Ohio reportan los costos más accesibles para vivir.

Cuenta corriente
Seguridad de una Cuenta Bancaria de Común: Empoderando tu Viaje Financiero
8 min de lectura
En un mundo donde la estabilidad financiera es crucial, Común se destaca como un faro de innovación en la industria bancaria tradicional. Asociada con bancos confiables como Community Federal Savings Bank, ambos Miembros de la FDIC, Común ofrece una base segura¹ para gestionar tus finanzas. Aquí te mostramos cómo Común está cambiando el juego para sus clientes y cualquier persona que busque la libertad e inclusión financiera.
Asociada con Bancos Confiables para Máxima Seguridad
Común no es solo una empresa fintech¹; es una plataforma impulsada por una misión diseñada para permitir la movilidad ascendente a través de servicios financieros. Al depositar en Común, tienes garantizada la misma seguridad de una cuenta bancaria tradicional, con depósitos asegurados hasta $250,000¹, asegurando la estabilidad financiera para ti y tu familia.
Remesas Seguras y Rápidas
Para muchas familias inmigrantes y otras, enviar dinero de vuelta a casa a sus seres queridos es vital. Común hace que este proceso sea seguro y rápido, permitiéndote cumplir con tus obligaciones financieras con confianza. Licenciada a través de Service UniTeller, Inc.⁴, Común asegura que tus remesas lleguen a su destino rápidamente, ofreciéndote una mejor oportunidad para lograr la estabilidad financiera.
Notificaciones en Tiempo Real y Acceso Temprano a Fondos
Mantente informado con notificaciones instantáneas: cada transacción, cada señal de actividad se te reporta, asegurando tranquilidad. La característica única de Común de proporcionar acceso temprano a los depósitos de nómina³ te permite gestionar el flujo de efectivo de manera efectiva, convirtiendo el trabajo arduo en resultados visibles más pronto.
Seguridad Habilitada por Visa a Nivel Mundial
La tarjeta de débito Visa® de Común¹, procesada a través de Visa USA Inc., asegura aceptación y confianza global. Ya sea que estés comprando localmente o internacionalmente, las soluciones bancarias de Común te acompañan en todo el mundo, asegurando que tus fondos estén seguros dondequiera que vayas.
Diseñada para las Necesidades Únicas de sus Miembros
Común está profundamente comprometida con la inclusión financiera, diseñando productos que atienden las necesidades únicas de sus miembros, especialmente para aquellos que recién comienzan o tienen dificultades para conectarse con los canales bancarios tradicionales. Desde una configuración de cuenta sencilla hasta aprender cómo gestionar tus finanzas, Común está contigo en cada paso del camino.
Construyendo una Comunidad de Confianza y Movilidad
La misión de Común va más allá de simples servicios bancarios; se trata de construir una comunidad y ayudar a millones de personas a navegar por las complejidades de los sistemas financieros. Al ofrecer herramientas que te ayudan a aprender y crecer, Común apoya tu viaje hacia alcanzar la libertad financiera.
Conclusión: Común
Los clientes de Común no solo están abriendo una cuenta bancaria; están entrando en una comunidad dedicada a construir estabilidad financiera y diseñando un futuro donde cada individuo trabajador merece una oportunidad de movilidad ascendente. Descarga la aplicación de Común esta semana para comenzar tu viaje hacia la libertad financiera, equipado con las mejores herramientas para ayudarte a navegar, conectar y prosperar.

Envíos Internacionales
How can I receive money from the United States? 3 reliable and fast methods
8 min de lectura
Saber cómo recibir dinero de Estados Unidos es fundamental, dado que las remesas se han convertido en parte esencial de la economía de miles de hogares inmigrantes. Según estimaciones, para el 2030, los trabajadores migrantes enviarán un total de 5 billones de dólares a sus países de origen.
La necesidad creciente de enviar y recibir dinero del extranjero ha alentado la creación de nuevos métodos pensados específicamente para distintos países, como los de América Latina. A continuación, te presentamos las opciones más rápidas, fáciles y seguras para recibir tu dinero sin complicaciones.
Aprenderás todo sobre cómo recibir dinero de Estados Unidos y Latinoamérica: aspectos clave, como costos y seguridad, requisitos para abrir una cuenta y diferentes aplicaciones para enviar dinero desde Estados Unidos. Al final del artículo, sabrás exactamente cuál es la opción indicada para tus necesidades.
5 aspectos clave a considerar al recibir dinero de Estados Unidos
Gracias a los avances tecnológicos y la apertura financiera, enviar y recibir dinero por medios digitales es cada vez más sencillo y accesible.
Sin embargo, las familias inmigrantes se siguen enfrentando a diversos obstáculos; tales como altas tarifas de envío, aplicación de restricciones por parte de los bancos y medidas de seguridad débiles.
Sin duda, no es una decisión que se pueda tomar a la ligera. Antes de aceptar los términos y condiciones de cualquier operador, presta atención a los siguientes aspectos clave:
Velocidad de la Transferencia
Disponer de efectivo rápidamente es una de las necesidades indispensables de los usuarios que reciben dinero desde Estados Unidos. El tiempo de recepción varía según el emisario y otros factores importantes:
- Tipo de banco: si la operación se realiza a través de un banco tradicional, puede demorar hasta 5 días hábiles. Por ello, es recomendable optar por una empresa especializada en transferencias internacionales.
- Días festivos o inhábiles: también pueden afectar la velocidad de recepción de dinero.
- Condiciones del banco receptor: cada institución financiera establece sus propias reglas para recepción de remesas, por lo que es recomendable consultar las condiciones específicas de tu banco.
Costo/Comisiones
Un aspecto fundamental que debes tener en cuenta al recibir dinero de Estados Unidos son las comisiones, que podrían superar el 10 % del monto total y representar una reducción importante al aporte del hogar. Considera una opción que ofrezca costos accesibles y un tipo de cambio favorable.
Seguridad y Confiabilidad
El robo de datos personales, mejor conocido como phishing, es el principal riesgo en los envíos internacionales de dinero. Para evitar ser víctima de estos fraudes, asegúrate de utilizar un medio confiable a través de una página o aplicación móvil oficiales. Adicionalmente, evita dar contraseñas e información sensible a terceros.
Facilidad de Uso
De acuerdo con el estudio Las remesas a América Latina y el Caribe 2024, el 60 % de los trabajadores migrantes en Estados Unidos envía dinero a sus madres. Es importante elegir un proveedor que entienda tus necesidades y te ofrezca plataformas confiables, seguras y fáciles de usar.
Opciones de Recepción
Si por alguna razón no puedes recibir dinero a través de transferencias bancarias, busca una opción que ofrezca envíos de dinero cerca de ti, en diferentes establecimientos como Oxxo y Walmart.
¿Qué necesitas para recibir dinero de Estados Unidos?
Independientemente del banco que elijas, los requisitos para recibir dinero se resumen en tus datos personales básicos:
- Nombre completo del beneficiario
- Número de cuenta
- Nombre y dirección del banco receptor
- Código SWIFT/BIC del banco receptor
- Dirección del beneficiario
- Nombre del banco intermediario
Los datos solicitados pueden variar según el país receptor, por lo que te pueden solicitar más o menos información. Recuerda que ninguna institución confiable te solicitará contraseñas ni información de acceso para realizar transferencias y envíos de dinero.
3 métodos para recibir dinero de Estados Unidos sin complicaciones
Si necesitas enviar y recibir dinero desde Estados Unidos a México, puedes optar por las siguientes opciones:
Recibir dinero a tu cuenta
Es una manera sencilla de recibir dinero de Estados Unidos, ya que te permite hacerlo desde la comodidad de tu casa, a través de una aplicación móvil.
En el caso de México, la mayoría de los bancos tradicionales tienden a recibir transferencias desde Estados Unidos, bajo sus propios términos y condiciones. Esto quiere decir que las comisiones y tipo de cambio varían según cada institución financiera.
Para Banorte y BBVA, el costo por transferencia internacional es de 30 dólares más IVA, sin importar el monto de envío.
Recibir dinero a través de instituciones financieras tradicionales puede suponer un alto costo, por fortuna existen alternativas más económicas.
Recibir dinero a través de Común
Común te permite enviar dinero desde Estados Unidos a Latinoamérica sin cargos en tu primer envío y con costos accesibles en los siguientes. Es la opción favorita del público inmigrante, con un idioma, intereses y objetivos en común: acercar a las familias a través de soluciones financieras accesibles y seguras.
Abre tu cuenta en Común y empieza a enviar dinero desde Estados Unidos a tu hogar sin complicaciones, tu familia podrá recibirlo en cuentas bancarias de su país o con retiro físico en sucursales.
Recibir dinero en otras plataformas
Wise
Wise es otra plataforma que ofrece envíos internacionales de dinero. Está orientada a trabajadores independientes de todo el mundo que perciben ingresos de Estados Unidos.
Aunque es una alternativa frecuente para recibir dinero electrónicamente del extranjero, no cuenta con opciones de recepción físicas, por lo que podría representar un inconveniente para las familias de migrantes.
Western Union
Western Union es una de las opciones más populares entre trabajadores migrantes en Estados Unidos, ya que permite realizar envíos de dinero en efectivo sin necesidad de una cuenta bancaria, a zonas rurales o de difícil acceso.
Es una opción adecuada para ciertas circunstancias, pero debes considerar que los montos por comisiones que impone Western Union suelen ser elevados, además de que utiliza una tasa de conversión menor a la del mercado.
El costo de envío depende de varios factores, como el medio utilizado y el país de destino. Pero la comisión puede alcanzar hasta el 6 %, sin tomar en cuenta la diferencia del tipo de cambio.
Moneygram
Por último, Moneygram es un servicio de transferencia de dinero internacional que funciona en más de 200 países, incluído México.
Tu familia recibe más por menos: envía dinero con Común desde Estados Unidos
Como puedes ver, enviar y recibir dinero de Estados Unidos no tiene por qué ser complicado. En la actualidad existen servicios financieros que buscan reducir las brechas que dificultan la comunicación entre empresas y personas.
Común es una opción al alcance de todos, que ofrece los mejores beneficios para las familias inmigrantes:
- Acceso a tarjeta de débito y app móvil
- Apertura de cuenta con la documentación oficial de tu país
- Comisiones competitivas para envíos de dinero internacional, desde solo $2.99 de comisión de transferencia.
- Sin cargos de apertura ni comisión mensual
Compara y elige la opción que mejor se adapte a tus necesidades. Recuerda que cuentas con un aliado en Común para recibir dinero de Estados Unidos sin complicaciones.
Preguntas frecuentes
¿Cuánto tiempo tarda en llegar el dinero de EE. UU. a México?
Con Común, tu dinero llega en minutos a través de transferencias bancarias. Mientras que los envíos de efectivo a establecimientos llegan en tan solo 1 hora.
¿Cuáles son las comisiones típicas por recibir dinero?
Generalmente, las comisiones para recibir dependen del monto y país. Común ofrece una tarifa desde tan solo 2.99, sin importar la cantidad de dinero dentro de los límites aplicables.
¿Necesito una cuenta corriente para recibir dinero?
Común ofrece una cuenta corriente que incluye tarjeta de débito y aplicación móvil. Pero no es indispensable, ya que puedes recibir dinero en establecimientos físicos.
¿Es seguro recibir dinero a través de plataformas digitales?
Por supuesto, Común cuenta con el respaldo de las principales instituciones financieras. Los fondos de tu cuenta Común están asegurados por la FDIC hasta $250,000 por categoría de titularidad, a través de Community Federal Savings Bank (CFSB), miembro de la FDIC, en caso de que CFSB falle.
Educación Financiera
El Tipo de Cambio y el Margen de Divisas: Una Explicación Simplificada
8 min de lectura
Introducción: ¿Qué es el Mercado de Divisas?
El mercado de divisas (FX, por sus siglas en inglés) es el mercado financiero más grande del mundo, con un volumen de operaciones diario que supera los 6 billones de dólares. Las tasas de cambio fluctuan constantemente según la oferta y demanda de divisas, los datos económicos, los eventos políticos y las expectativas del mercado.
¿Qué es el tipo de cambio?
El tipo de cambio es el precio de una moneda expresado en términos de otra moneda. Cuando escuchas "el dólar está a 17 pesos" significa que por cada dólar recibes 17 pesos mexicanos. Para inmigrantes que envían remesas, el tipo de cambio afecta directamente cuánto dinero recibe su familia en destino.
¿Qué es el margen de divisas (FX Spread)?
El margen de divisas es la diferencia entre el tipo de cambio interbancario (precio real de mercado) y el tipo de cambio que cobra el banco o servicio de remesas. Esta diferencia es una ganancia para el intermediario. Los bancos tradicionales pueden aplicar márgenes del 3-8%, mientras que servicios especializados como Wise aplican márgenes menores al 1%.
Cómo afecta el margen a tus remesas
Si envías $200 USD con un tipo de cambio de mercado de 17.00 MXN/USD, el receptor debería recibir $3,400 pesos. Si el servicio usa 16.00 (un margen de casi 6%), el receptor recibe $3,200 pesos. Esa diferencia de $200 pesos es el costo oculto del margen de divisas, que se suma a cualquier comisión visible.
Cómo comparar y elegir el mejor servicio
Para encontrar el mejor tipo de cambio, compara el monto total que recibe el destinatario en destino, no sólo la comisión de envío. Usa comparadores como Monito o FXcompare. Común ofrece remesas a México y Latinoamérica desde $2.99 con tipos de cambio competitivos.
Preguntas frecuentes sobre tipo de cambio y margen de divisas
¿Qué es el tipo de cambio y cómo me afecta al enviar remesas?
El tipo de cambio es el precio de una moneda expresado en otra. Si envías $100 USD a México con un tipo de cambio de 17.00 MXN/USD, el receptor recibe $1,700 pesos. Si el servicio usa un tipo de cambio de 16.50 (más favorable para ellos), el receptor recibe sólo $1,650 pesos. Esa diferencia de 50 pesos es el costo oculto que muchas plataformas cobran sin hacerlo evidente.
¿Qué es el margen de divisas (FX spread)?
El margen de divisas (spread) es la diferencia entre el tipo de cambio de mercado (“tipo de cambio real”) y el tipo de cambio que un banco o servicio te ofrece. Los bancos y servicios como Western Union suelen aplicar márgenes del 3-8% sobre el tipo de cambio real. Así ganan dinero adicional más allá de las comisiones visibles. Wise y Común son conocidos por usar tipos de cambio más cercanos al mercado real.
¿Cómo encuentro el mejor tipo de cambio para enviar dinero?
Usa comparadores como Monito o Fx Compare que muestran en tiempo real el tipo de cambio y las comisiones totales de múltiples servicios para tu corredor específico (ej. USD a MXN). Siempre compara el monto total que recibe el destinatario, no solo la comisión de envío, ya que el margen de divisas puede costar más que la comisión declarada.
¿Por qué el tipo de cambio varía entre servicios y bancos?
Cada servicio establece su propio tipo de cambio tomando el tipo de mercado y añadiendo su margen de ganancia. Los bancos grandes generalmente tienen márgenes más altos (3-8%). Los servicios especializados en remesas como Wise o Remitly suelen tener márgenes más bajos (0.5-2%). La competencia entre plataformas digitales ha reducido significativamente los márgenes en los últimos años.
¿Cuándo es mejor enviar dinero en términos de tipo de cambio?
El tipo de cambio fluctuúa continuamente por factores económicos y políticos. No existe un momento perfectamente predecible para enviar. Si envías regularmente, considera servicios con tipo de cambio fijo o configura alertas de tipo de cambio en plataformas como XE.com. Para montos grandes, dividir el envío en varias transacciones cuando el tipo está favorable puede ayudar a promediar el costo.
¿Las cripto monedas son una alternativa para evitar el margen FX?
Las criptomonedas eliminan el margen de divisas tradicional, pero añaden otros costos: volatilidad del precio entre el momento del envío y la recepción, comisiones de red (gas fees), y la necesidad de que el destinatario tenga una billetera digital y sepa convertirlas a moneda local. Para remesas regulares a familias en Latinoamérica, los servicios de remesas especializados siguen siendo más prácticos y predecibles.

Pagos instantáneos
Cómo enviar dinero a alguien que usa Zelle desde Común: guía 2026
8 min de lectura
Cómo enviar dinero a alguien que usa Zelle desde Común
Si llegaste a esta página buscando có…[+11489 chars]

Educación Financiera
Límites de Transacciones y Transacciones Rechazadas: Entendiendo por Qué Tus Transacciones Pueden Ser Rechazadas
8 min de lectura
Una transacción rechazada ocurre cuando tu banco no autoriza el pago por razones como saldo insuficiente, exceder el límite diario, actividad sospechosa de fraude, o error en los datos ingresados. Entender por qué sucede y cómo resolverlo te evita retrasos y cargos innecesarios.
¿Qué son los límites de transacciones?
Los límites de transacciones son restricciones establecidas por los bancos e instituciones financieras sobre la cantidad de dinero que puedes enviar o retirar en un período determinado (diario, semanal o mensual). Estos límites existen para proteger a los clientes del fraude, cumplir regulaciones financieras (como las de AML/KYC), y gestionar el riesgo operativo de la institución.
Los límites varían significativamente según el banco, el tipo de cuenta, el historial del cliente y el canal de transacción. No son algo fijo para todos.
Razones comunes por las que una transacción puede ser rechazada
Existen múltiples razones por las que una transacción puede ser rechazada:
- Saldo insuficiente: La causa más común. El monto disponible en tu cuenta es menor al total de la transacción más cualquier comisión aplicable.
- Límite diario o mensual alcanzado: Excediste el tope de compras, retiros o transferencias que tu banco permite en ese período.
- Detección de fraude: El sistema antifraude del banco marcó la transacción como sospechosa por patrones inusuales (compra en lugar geográfico diferente, monto atípico, múltiples intentos rápidos).
- Datos incorrectos: Número de tarjeta, fecha de vencimiento, CVV o dirección de facturación ingresados incorrectamente.
- Cuenta bloqueada o restringida: Tu cuenta fue bloqueada temporalmente por actividad sospechosa o incumplimiento de la política del banco.
- Comercio no autorizado: Algunos bancos bloquean ciertas categorías de comerciantes (juegos de azar, cripto, compras internacionales) por defecto.
¿Cuáles son los límites de transacciones más comunes en EE.UU.?
Los límites varían por institución. Los retiros en cajero ATM suelen tener un límite de $300 a $1,000 por día. Las compras con débito van de $1,500 a $5,000 diarios. Las transferencias ACH entre bancos suelen estar entre $1,000 y $10,000 diarios para usuarios nuevos. Zelle tiene límites que fija cada banco participante (Bank of America: $3,500/día; Wells Fargo: $2,500/día para nuevos usuarios). En Común los límites están disponibles en la app y pueden ajustarse contactando al soporte.
¿Cómo resolver una transacción rechazada?
Primero, identifica la causa revisando la notificación de tu banco. Si es saldo insuficiente, deposita fondos o reduce el monto. Si alcanzaste el límite, espera el siguiente período o contacta al banco para solicitar un aumento temporal. Si es por fraude, llama al número en tu tarjeta para verificar tu identidad y desbloquear. Si fue un error de datos, corrígelos y reintenta. Si el comercio está bloqueado, confirma con tu banco si esa categoría está permitida en tu cuenta.
Preguntas frecuentes sobre límites de transacciones y rechazos
¿Por qué mi tarjeta fue rechazada si tengo saldo suficiente?
Puede ser por varias razones aunque tengas saldo: excediste el límite diario de compras (distinto al saldo disponible), el sistema antifraude detectó algo inusual, el comercio está en una categoría bloqueada por tu banco, o ingresaste mal el CVV o código postal. Contacta a tu banco para identificar el motivo exacto.
¿Puedo aumentar mis límites de transacciones?
Sí, en la mayoría de los bancos puedes solicitar un aumento llamando al servicio al cliente o a través de la app. Algunos bancos lo aprueban automáticamente para incrementos moderados y temporales. El historial de cuenta positivo (sin sobregiros, cuenta activa) aumenta las posibilidades de aprobación.
¿Por cuánto tiempo puede quedar bloqueada mi cuenta?
Un bloqueo por sospecha de fraude suele resolverse en 24-72 horas una vez que verificas tu identidad con el banco. Si el bloqueo es por incumplimiento de términos, puede ser permanente. Los bloqueos temporales por límite diario se resetean al inicio del siguiente período (generalmente medianoche o 12 AM hora local).
¿Me cobran por una transacción rechazada?
Depende del banco y del tipo de transacción. Las compras rechazadas generalmente no generan cargo. Sin embargo, si una transacción es rechazada por saldo insuficiente y tu banco tiene cargo por NSF (Non-Sufficient Funds), sí te pueden cobrar entre $15 y $35. Revisa los términos de tu cuenta específica.
¿Qué es el código de rechazo y cómo lo interpreto?
Los códigos de rechazo son mensajes numéricos o alfanuméricos que el banco emisor envía al comercio indicando el motivo. Los más comunes: "insufficient funds" (saldo insuficiente), "do not honor" (banco rechaza sin especificar motivo — llama al banco), "invalid card number" (número incorrecto), "expired card" (tarjeta vencida). El comercio te dirá el código; tu banco puede darte más detalles.
¿Por qué mis pagos internacionales son rechazados?
Los pagos internacionales son rechazados frecuentemente porque: tu banco no activa compras internacionales por defecto, el país del comercio está en la lista de restricciones del banco, o el monto supera el límite internacional configurado. Activa las compras internacionales en la app de tu banco antes de viajar o comprar en sitios extranjeros.
Envíos Internacionales
¿Qué son las remesas?
8 min de lectura
¿Vives y trabajas en el extranjero? Las remesas pueden ser una opción para ti si quieres enviar dinero a familiares, amigos u otros beneficiarios en otro país.
Las remesas son transferencias de dinero de una persona a otra, generalmente a través de fronteras. Son enviadas con mayor frecuencia por inmigrantes que destinan una parte de sus ingresos para apoyar a sus familias en su país de origen. Sin embargo, las remesas también pueden ser regalos personales, apoyo financiero o pagos entre familiares o amigos que mantienen relaciones sociales o económicas a pesar de la distancia.
¿Conoces la diferencia entre una remesa y una transferencia bancaria?
Las remesas pueden ser transferencias de dinero; sin embargo, lo que comúnmente se entiende como remesas son transferencias voluntarias de persona a persona, generalmente entre familiares. Por ejemplo: un trabajador en Texas enviando dinero a sus padres en México, una enfermera en Florida enviando dinero a sus hermanos en Honduras o un estudiante ayudando a sus abuelos en Guatemala. En cambio, las transferencias bancarias, pueden incluir pagos entre empresas, pagos de comercio internacional, inversión extranjera directa, préstamos entre corporaciones o ayuda gubernamental.
En resumen, las remesas son transferencias personales, transfronterizas y de persona a persona.
¿Cómo puedes enviar remesas desde Estados Unidos a países de América Latina?
Hoy existen más opciones que nunca para enviar dinero a América Latina desde EE. UU. El proceso suele ser muy sencillo:
#1 Elige un proveedor de remesas.
Tu proveedor de servicios de remesas puede ser una aplicación financiera móvil, un banco tradicional como Wells Fargo, un servicio especializado de envío de dinero como Western Union o MoneyGram, o una empresa fintech como Remitly.
#2 Selecciona el país de destino y el método de entrega.
Cada empresa ofrece diferentes opciones de entrega según sus servicios y alianzas locales. Las opciones de entrega varían en costos según el proveedor y el nivel de urgencia.
#3 Ingresa el monto, confirma el tipo de cambio y la comisión.
El monto que recibe el destinatario varía según el tipo de cambio utilizado por el proveedor y la comisión del servicio prestado. Algunas empresas pueden anunciar tarifas de $0, pero su modelo de negocio se basa en el margen aplicado al tipo de cambio.
#4 Pago de la remesa.
Con tantas opciones disponibles, las remesas pueden pagarse mediante diversos métodos, entre ellos:
-Cuenta bancaria (ACH).
-Tarjeta de débito
-Tarjeta de crédito (a menudo la más costosa).
-Efectivo.
#5 El destinatario recibe el dinero.
El tiempo de entrega puede variar de minutos a días, esto depende de cómo se van a recibir los fondos o por el tipo de proveedor de remesas utilizado.
¿Cuánto cuesta enviar remesas desde Estados Unidos?
El costo total depende de dos factores principales:
1. Comisiones por servicio.
Esta es la comisión que el proveedor cobra por enviar la remesa. Estas pueden variar desde los $0 hasta más de $20 USD por transacción, según el proveedor y el método de pago utilizado:
-Cuenta bancaria: normalmente la opción más económica.
-Tarjeta de débito: costo intermedio.
-Tarjeta de crédito: la más costosa (comisiones más posibles intereses).
2. Costos por el tipo de cambio.
Algunas empresas aplican diferentes tipos de cambio, esto puede hacer que la remesa sea más costosa incluso si la tarifa del servicio se anuncia como “$0”. En algunos casos, la ganancia del proveedor está incluida en el margen del tipo de cambio.
3. Otros posibles costos adicionales.
Estos pueden incluir comisiones por retiro en efectivo, límites para montos altos o comisiones cobradas por los bancos participantes. Entender estos costos es clave para administrar tu dinero de la forma más adecuada para ti.
¿Qué debes considerar antes de enviar dinero al extranjero desde Estados Unidos?
Costos totales (comisión + tipo de cambio). El comparar solamente la comisión fija no siempre es suficiente para entender el costo real de una remesa.
Tiempo de entrega. Si el destinatario necesita el dinero el mismo día, puede ser mejor elegir un servicio rápido.
Método de entrega. El retiro en efectivo puede ser útil si el destinatario no tiene una cuenta bancaria. Otras opciones incluyen depósito bancario o billeteras digitales, que pueden ser prácticas y de bajo costo.
Comodidad para el remitente. Si envías dinero con frecuencia, conviene evaluar aplicaciones que permitan guardar destinatarios, pagos automáticos, transferencias recurrentes, alertas del tipo de cambio u otras opciones que se ajusten a tus necesidades.
Límites y requisitos. No todos los proveedores de servicios de envío de dinero son iguales. Algunos servicios requieren identificación oficial emitida por el gobierno, otros una cuenta bancaria en EE. UU. y en algunos casos, comprobante de identidad para transferencias grandes.
¿Qué empresas ofrecen servicios de remesas desde Estados Unidos?
En EE. UU. existen varios tipos de empresas que ofrecen servicios de remesas:
Empresas tradicionales de envío de dinero, por ejemplo: Western Union, MoneyGram y Ria Money Transfer. Estas empresas cuentan con sucursales físicas en muchas ubicaciones. Las tarifas pueden ser más altas y los tipos de cambio menos competitivos.
Bancos tradicionales. No todos los bancos ofrecen este servicio, pero instituciones como Bank of America y Wells Fargo permiten transferencias internacionales en línea o en sucursal. Las comisiones pueden alcanzar hasta los $60 USD y el proceso puede tardar hasta 5 días hábiles.
Empresas digitales (apps). Los ejemplos incluyen Remitly, Wise, WorldRemit y Xoom (de PayPal). Suelen ofrecer precios más competitivos y transferencias más rápidas. Común es una de estas plataformas, que combina una experiencia fintech con beneficios adicionales como una cuenta digital y una app fácil de usar, disponible en español.
Tiendas de conveniencia. Por ejemplo, Walmart ofrece servicios de remesas en persona. Empresas como Común también pueden ofrecer servicios como fondeo en efectivo en tiendas o cajeros automáticos. Con una cuenta en Común puedes depositar efectivo en más de 90,000 ubicaciones y completar tus remesas desde la app móvil.
¿Qué necesito para enviar remesas desde Estados Unidos a países de América Latina?
Los requisitos varían según el proveedor y dependen de:
-Cómo se envía y,
-Cómo se recibe la remesa.
Por ejemplo, una remesa para retiro en efectivo, la información más importante es el nombre legal completo del destinatario tal como aparece en su identificación oficial.
Para una transferencia internacional de banco a banco, se necesitan los datos bancarios de la cuenta receptora.
Los bancos tradicionales y empresas como Western Union suelen requerir:
- Nombre completo del destinatario.
- Número de cuenta.
- Código SWIFT.
- País receptor.
- Monto y moneda.
¿Cómo puedes enviar remesas con Común?
Enviar una remesa con Común es muy sencillo. Puedes hacerlo desde la app móvil de Común o vía WhatsApp. Aquí tienes un paso a paso detallado de como hacerlo:
A través de la app móvil de Común
1.Abre tu app móvil de Común.
2.Selecciona “Transferir”.
3.Selecciona “Internacional”.
4.En “¿Cómo quieres enviar tu dinero?”, elige “A través de la app”.
5.Verás el tipo de cambio actual.
6.Selecciona un destinatario existente o agrega uno nuevo.
*Para agregar un destinatario, necesitarás: nombre completo tal como aparece en su identificación oficial, número de teléfono y —si quieres enviar una transferencia de dinero a cuenta— los datos bancarios.
7.Confirma la información del destinatario.
8.Elige el método de envío (depósito a cuenta o retiro en efectivo; las opciones varían según el país).
9.Ingresa el tipo y número de identificación del remitente.
10.Confirma los detalles de la transferencia.
11.Ingresa el monto (la calculadora mostrará cuánto recibirá el destinatario en moneda local y la comisión de la transferencia).
12.Confirma la transacción.
¡Y listo! Tu remesa ha sido enviada.
A través del WhatsApp de Común
1.Inicia desde nuestro sitio web (seleccionando “Enviar dinero”), donde verás la opción de WhatsApp, o bien:
2.Desde la app móvil de Común, selecciona “Transferir”.
3.Selecciona “Internacional”.
4.Elige “Vía WhatsApp”.
5.Sigue el flujo de la conversación.
6.Selecciona “Enviar dinero”.
7.Confirma el país.
8.Ingresa el monto.
9.Recibirás un mensaje para confirmar el monto que se recibirá en moneda local.
10.Elige el método de entrega.
11.Proporciona los datos del destinatario: nombre completo, tipo de identificación, número de identificación y cuenta bancaria (si aplica).
12.Confirma tu remesa.
13. Verifica tu identidad siguiendo los pasos de verificación.
¡Y listo! Tu remesa ha sido enviada.
Buenas prácticas para el envío de remesas
Para sacarle mejor provecho al dinero para el cuál has trabajado duro, es recomendable tener en cuenta algunas buenas prácticas:
1. Verifica el margen del tipo de cambio.
Idealmente, elige un proveedor que use un tipo de cambio lo más cercano posible al del mercado real, ya que esto impacta directamente en el monto que recibirá tu destinatario. Comprender los costos de la transacción ayuda a tomar mejores decisiones financieras.
2. Busca comisiones claras y transparentes.
Comparar comisiones puede ser confuso porque muchos proveedores de servicios utilizan precios variables según distintos factores. Lo ideal es elegir un proveedor que ofrezca tarifas claras y precios transparentes.
3. Considera los tiempos y días festivos en ambos países.
Ten en cuenta que las transferencias pueden retrasarse durante fines de semana o días festivos en cualquiera de los dos países, por lo que los tiempos de procesamiento pueden ser más lentos que en días hábiles normales.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


