
Cuenta corriente
Abrir cuenta de banca online
8 min read

04 Oct 2022

Hoy en día es muy fácil abrir una cuenta de banca online. Te indicaremos los aspectos que debes tomar en consideración para elegir el banco digital que más se adapte a tu perfil, ya que en el mercado existen múltiples opciones. También te explicaremos cómo abrir una cuenta en línea de manera efectiva.
Abrir una cuenta de banca online en EE.UU. se puede hacer en minutos desde tu celular. Solo necesitas un documento de identidad válido, un número de teléfono de EE.UU. y tu dirección. Plataformas como Común no requieren SSN y aceptan más de 100 IDs latinoamericanas, lo que hace el proceso accesible para inmigrantes desde el primer día.
¿Qué es la banca online y cuáles son sus ventajas?
La banca online consiste en gestionar tu dinero y realizar operaciones financieras a través de internet o una aplicación móvil, sin necesidad de visitar una sucursal bancaria física. Esto incluye consultar tu saldo, hacer transferencias, pagar facturas, depositar cheques y más.
Las principales ventajas son: disponibilidad 24/7, acceso desde cualquier lugar, sin filas ni horarios de oficina, y generalmente menos comisiones que los bancos tradicionales al no tener costos de infraestructura física.
Cómo elegir el mejor banco online para ti
No todos los bancos online son iguales, especialmente para inmigrantes. Los aspectos más importantes a considerar son:
- Requisitos de apertura: ¿piden SSN? ¿aceptan pasaporte o matrícula consular?
- Comisiones: cuota mensual, saldo mínimo, cargos por cajero
- Idioma: ¿tienen soporte en español?
- Seguridad: ¿está respaldado por el FDIC?
- Funcionalidades: Zelle, depósito directo, remesas, tarjeta virtual
Pasos para abrir una cuenta de banca online
El proceso general para abrir una cuenta de banca online en EE.UU. es el siguiente:
- Descarga la app del banco elegido
- Proporciona tu nombre completo, fecha de nacimiento y dirección
- Sube una foto de tu documento de identidad (pasaporte, DNI, matrícula consular)
- Verifica tu número de teléfono con un código SMS
- Acepta los términos y condiciones
- Recibe tu aprobación (generalmente instantánea o en minutos)
- Solicita tu tarjeta de débito y empieza a usar tu cuenta
Abrir cuenta sin SSN: opciones para inmigrantes
Muchos bancos tradicionales requieren SSN para abrir una cuenta. Sin embargo, Común permite abrir cuenta con pasaporte, matrícula consular u otras formas de identificación latinoamericanas. No hay saldo mínimo, no hay cuota mensual, y el proceso es completamente en español. La cuenta incluye tarjeta de débito VISA, acceso a Zelle, depósito directo anticipado y remesas desde $2.99.
Preguntas frecuentes sobre abrir cuenta de banca online
¿Puedo abrir una cuenta bancaria online sin ir a ninguna sucursal?
Sí. Los bancos digitales como Común permiten abrir cuenta 100% en línea desde tu teléfono, sin visitar ninguna sucursal. Solo necesitas tu documento de identidad y un número de teléfono de EE.UU. El proceso toma aproximadamente 3 minutos y la aprobación es instantánea en la mayoría de los casos.
¿Qué documentos necesito para abrir una cuenta bancaria online en EE.UU.?
Depende del banco. Los bancos tradicionales generalmente piden SSN o ITIN, identificación con foto y comprobante de domicilio. Común acepta más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. Solo necesitas un número de teléfono de EE.UU. y tu identificación oficial vigente.
¿Las cuentas de banca online son seguras?
Sí, si están respaldadas por el FDIC. Los bancos digitales regulados en EE.UU. ofrecen el mismo nivel de protección que los bancos tradicionales: hasta $250,000 por titular asegurado federalmente. Además usan encriptación SSL, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, miembro del FDIC.
¿Puedo tener más de una cuenta bancaria online al mismo tiempo?
Sí, no hay límite legal. Muchas personas tienen cuentas en múltiples bancos: por ejemplo una para el manejo diario y otra para ahorros. Puedes tener una cuenta en Común para el día a día en EE.UU. y mantener tu cuenta en tu país de origen para recibir fondos cuando viajes.
¿Cuánto tiempo tarda en activarse una cuenta bancaria online?
La mayoría de los bancos digitales aprueban la cuenta en minutos. La tarjeta física llega por correo en 5-10 días hábiles. Sin embargo, la tarjeta virtual está disponible desde el momento de la aprobación, lo que te permite hacer compras en línea o añadir la tarjeta a Apple Pay o Google Pay de inmediato.
¿Puedo recibir mi nómina en una cuenta de banca online?
Sí. Todas las cuentas de banca online que tienen número de ruta (routing number) y número de cuenta aceptan depósito directo de nómina. Común tiene routing number propio y te permiten generar un formulario pre-llenado para entregarlo a tu empleador. Muchas cuentas digitales también adelantan el depósito hasta 2 días antes de la fecha oficial.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
¿Cómo funciona una tarjeta de débito?
8 min de lectura
Una tarjeta de débito es una tarjeta bancaria vinculada directamente a tu cuenta corriente. Cuando usas la tarjeta para pagar, el dinero se descuenta inmediatamente de tu saldo disponible. A diferencia de una tarjeta de crédito, no acumulas deuda — solo gastas lo que tienes. Común ofrece tarjeta de débito VISA sin necesitar SSN.
¿Cómo funciona una tarjeta de débito?
Una tarjeta de débito está vinculada directamente a tu cuenta corriente o de cheques. Cada vez que la usas — para pagar en una tienda, hacer compras en línea, o retirar efectivo en un cajero — el monto se descuenta inmediatamente de tu saldo disponible. No hay crédito, no hay deuda, no hay intereses: solo utilizas el dinero que ya tienes en tu cuenta.
Las tarjetas de débito en EE.UU. usan redes de pago como Visa, Mastercard o Maestro, lo que las hace aceptadas en millones de comercios en EE.UU. y en el mundo.
¿Para qué se puede usar una tarjeta de débito?
- Pagos en tiendas físicas (con chip, contactless o banda magnética)
- Compras en línea con el número de tarjeta, fecha y CVV
- Retiro de efectivo en cajeros automáticos (ATM)
- Pago de facturas en línea o por teléfono
- Suscripciones y servicios recurrentes
Tarjeta de débito vs. tarjeta de crédito: diferencias clave
Una tarjeta de débito usa dinero propio de tu cuenta al momento de la transacción. Una tarjeta de crédito usa dinero prestado por el banco que debes pagar al final del período. La tarjeta de débito no genera deuda ni intereses, no requiere calificación crediticia para obtenerla, y es ideal para controlar el gasto. La tarjeta de crédito puede construir historial crediticio, ofrece protección adicional en compras y tiene recompensas, pero cobra intereses si no se paga el saldo completo mensualmente.
¿Cómo obtener una tarjeta de débito en EE.UU. sin SSN?
La mayoría de los bancos tradicionales requieren SSN para abrir cuenta y obtener tarjeta de débito. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI — para abrir cuenta sin SSN. Una vez abierta la cuenta, recibes una tarjeta de débito VISA física en tu domicilio y también tienes acceso a una tarjeta virtual para compras en línea desde el primer día.
Preguntas frecuentes sobre tarjetas de débito
¿En qué se diferencia un PIN de un CVV en la tarjeta de débito?
El PIN (Personal Identification Number) es tu código secreto de 4 dígitos para verificar tu identidad en cajeros y terminales de punto de venta. El CVV (Card Verification Value) son los 3 dígitos al reverso de la tarjeta, usados para verificar que tienes la tarjeta física al hacer compras en línea o por teléfono. Nunca compartas tu PIN; el CVV puede compartirse en compras legítimas en línea.
¿Qué hago si me roban o pierdo mi tarjeta de débito?
Bloquea tu tarjeta inmediatamente desde la app de tu banco — la mayoría permiten hacerlo en segundos. Llama al número de atención al cliente en la parte trasera de la tarjeta (o en el sitio web si no tienes la tarjeta). Revisa tus transacciones recientes y reporta cualquier cargo no autorizado. Tu banco procesará una tarjeta de reemplazo. Con Común puedes bloquear la tarjeta desde la app en tiempo real.
¿Puedo usar mi tarjeta de débito para compras internacionales?
Sí, si tiene logo Visa o Mastercard, generalmente funciona en sitios internacionales. Tu banco puede cobrar una comisión de conversión de divisas (1-3%). Algunos bancos bloquean compras internacionales por seguridad — activa esta opción en la app antes de viajar o comprar en sitios extranjeros. Con Común no hay comisión por uso internacional.
¿Cuál es el límite diario de una tarjeta de débito?
Los límites varían por banco y tipo de cuenta. En general: retiro en cajero $300-$1,000/día; compras con débito $1,500-$5,000/día. Común tiene límites establecidos que puedes revisar en la app. Si necesitas hacer una compra grande que supera el límite, contacta al banco para solicitar un aumento temporal.
¿Una tarjeta de débito afecta mi crédito?
No directamente. Las transacciones con tarjeta de débito no se reportan a las agencias de crédito ni afectan tu credit score. Sin embargo, si tienes una cuenta corriente asociada y frecuentemente gastas más de lo disponible (overdraft), eso sí puede aparecer en reportes de ChexSystems, afectando tu capacidad de abrir cuentas bancarias futuras.
¿Puedo usar tarjeta de débito sin tener dinero en la cuenta?
Generalmente no — la transacción se rechaza si no hay saldo suficiente. Algunos bancos ofrecen
Viviendo en Estados Unidos
Los estados más baratos para rentar en Estados Unidos en 2026
8 min de lectura
Los estados más baratos para rentar en Estados Unidos en 2026
Con base en datos recientes del mercado de alquiler, West Virginia sigue siendo uno de los estados de menor costo para los inquilinos, con una Renta de Mercado Justo (FMR) de 2025 de aproximadamente $801 por mes para un apartamento de una habitación. Arkansas y Mississippi también siguen entre los estados más asequibles para rentar, con FMR estimadas de aproximadamente $811 y $910 por mes respectivamente. Otros estados que aparecen frecuentemente entre los más baratos incluyen Oklahoma, Kansas, Iowa, Alabama, Indiana, Wyoming y Ohio.
La renta promedio nacional para un apartamento de una habitación en EE.UU. es de alrededor de $1,576 por mes — una cifra que puede consumir una porción significativa del ingreso del hogar. Sin embargo, ese promedio enmascara las variaciones en todo el país.
¿Por qué los precios de renta varían tanto por estado?
Los precios de renta no son un mercado nacional único, son miles de mercados locales. La diferencia entre los estados más baratos y los más caros puede ser más de $1,600/mes para una unidad comparable. Varios factores estructurales explican por qué una habitación en Iowa puede costar una fracción de lo que cuesta en California:
- Oferta de vivienda y ritmo de construcción. Los estados con menos restricciones de construcción y menores costos de terreno tienden a tener más unidades disponibles.
- Economía local y salarios. Las ciudades con mayores ingresos atraen a más inquilinos que compiten por las mismas unidades, lo que eleva los precios.
- Mezcla urbana vs. rural. Un estado dominado por ciudades de tamaño mediano registrará promedios más bajos que uno anclado por grandes ciudades costeras.
- Entorno regulatorio. Las leyes de zonificación, procesos de permisos y regulaciones de propietarios influyen en qué tan rápido puede responder la oferta de vivienda.
- Clima y geografía. Las ciudades costeras o climas más cálidos atraen a más personas, lo que eleva las rentas con el tiempo.
Los 10 estados más baratos para rentar en EE.UU. en 2026
1. West Virginia — FMR 1 hab.: ~$801/mes
West Virginia tiene la Renta de Mercado Justo de 1 habitación más baja de cualquier estado en EE.UU. La renta media estatal es de alrededor de $883/mes en todos los tipos de unidades. Los apartamentos de West Virginia son aproximadamente 41.6% menos costosos que el promedio nacional de 2 habitaciones. En 2024, el 64.8% de las viviendas rentadas en West Virginia alquilaron por menos de $1,000/mes.
2. Arkansas — FMR 1 hab.: ~$811/mes
Arkansas es citado consistentemente entre los estados con las rentas más bajas de EE.UU. El FMR HUD 2025 para 1 habitación es $811/mes, y los apartamentos del estado son aproximadamente 41.4% menos costosos que el promedio nacional. En 2024, el 51.9% de las viviendas rentadas en Arkansas alquilaron por menos de $1,000/mes.
3. Mississippi — FMR 1 hab.: ~$910/mes
El FMR HUD 2025 para 1 habitación es $910/mes, y algunos datos de mercado sitúan las rentas promedio de 1 habitación más bajas, alrededor de $785–$825/mes. En Jackson, la capital del estado, un apartamento de 1 habitación puede promediar alrededor de $785/mes. El estado tiene una notable comunidad latina en centros agrícolas y de procesamiento de alimentos.
4. Oklahoma — Promedio 1 hab.: ~$850–$875/mes
Oklahoma puede ofrecer algunas de las rentas urbanas más accesibles del país. La renta promedio de 1 habitación en Oklahoma City está alrededor de $875/mes. El índice de vivienda del estado está en aproximadamente 67.9, lo que significa que las viviendas y alquileres cuestan alrededor de 32% menos que a nivel nacional.
5. Kansas — FMR 1 hab.: ~$885/mes
Kansas ofrece asequibilidad consistente, con un FMR HUD 2025 para 1 habitación de $885/mes, aproximadamente 35.6% por debajo del promedio nacional de 2 habitaciones. El precio mediano de vivienda en Wichita, la ciudad más grande de Kansas, fue aproximadamente $198,000 en el primer trimestre de 2026.
6. Iowa — FMR 1 hab.: ~$839/mes
El FMR HUD 2025 para 1 habitación es $839/mes, con apartamentos en Iowa 38.3% menos costosos que el promedio nacional de 2 habitaciones. Los hogares de Iowa gastan solo el 17% de sus ingresos en vivienda, la proporción más baja de cualquier estado del país.
7. Alabama — FMR 1 hab.: ~$905/mes
Los apartamentos de Alabama son aproximadamente 36.4% menos costosos que el promedio nacional. El FMR HUD 2025 para 1 habitación es $905/mes. El precio mediano de vivienda de aproximadamente $179,400 está entre los más bajos del país. En 2024, el 42.8% de las viviendas rentadas en Alabama alquilaron por menos de $1,000/mes.
8. Indiana — Promedio 1 hab.: ~$900–$950/mes
Indiana se encuentra cómodamente en el nivel asequible, con rentas promedio de 1 habitación bien por debajo de $1,000/mes en la mayoría de los mercados. Indianapolis ofrece rentas por debajo de $1,000 en una ciudad con un mercado laboral que abarca logística, salud, tecnología y ciencias de la vida. La creciente comunidad latina de Indianapolis, centrada en los vecindarios de Fountain Square y Near Eastside, ha hecho a la ciudad un destino cada vez más relevante para familias inmigrantes.
9. Wyoming — FMR 1 hab.: ~$836/mes
La escasa población de Wyoming mantiene la demanda de alquiler baja y las rentas asequibles. El FMR HUD 2025 para 1 habitación es $836/mes. En 2024, el 50.2% de las viviendas rentadas en Wyoming alquilaron por menos de $1,000/mes. Wyoming no tiene impuesto estatal sobre la renta.
10. Ohio — Promedio 1 hab.: ~$950–$1,000/mes
Las rentas promedio de 1 habitación rondan los $950–$1,000/mes, mientras que el costo de vida del estado es aproximadamente 8–9% por debajo del promedio nacional. La combinación de accesibilidad a grandes metrópolis y asequibilidad de alquiler hace de Ohio una opción convincente.
Tabla comparativa de los estados más baratos para rentar en EE.UU. (2026)
| Estado | FMR / Renta prom. 1 hab. | vs. FMR nacional 1 hab. (~$1,393) | Índice costo de vida |
|---|---|---|---|
| West Virginia | $801 (FMR) | ~42% menos | 83.2–86.6 |
| Arkansas | $811 (FMR) | ~42% menos | 87.6 |
| Mississippi | $910 (FMR) | ~35% menos | 83.3 |
| Oklahoma | ~$850–$875 (mercado) | ~37–39% menos | 85.5–88.8 |
| Kansas | $885 (FMR) | ~36% menos | 89.0 |
| Iowa | $839 (FMR) | ~40% menos | 90.4 |
| Wyoming | $836 (FMR) | ~40% menos | 92.3 |
| Alabama | $905 (FMR) | ~35% menos | 89.3 |
| Indiana | ~$900–$950 (mercado) | ~32–35% menos | 90.1 |
| Ohio | ~$950–$1,000 (mercado) | ~28–32% menos | 91.2 |
FMR 1 hab. = Renta de Mercado Justo HUD año fiscal 2025. FMR nacional 1 hab. base: $1,393. Promedios de mercado de PropertyCEO. Índice de costo de vida de costoflivingbystate.com (C2ER Q1 2026). Todas las cifras son estimaciones y pueden variar por ciudad, tipo de unidad y fuente.
¿Cómo elegir el estado correcto para tu presupuesto y estilo de vida?
Proporción renta-ingresos, no solo el número de renta:
Algunos estados con renta barata también tienen salarios más bajos. Mississippi, por ejemplo, tiene rentas bajas en dólares, pero puede tener de las más altas en términos de qué porcentaje de ingresos representa la renta.
Disponibilidad de empleo en tu campo:
Las oportunidades de empleo pueden variar significativamente de estado a estado. Estados como Ohio, Indiana y Alabama tienden a tener economías más diversificadas. Para trabajadores remotos, los estados de menor costo pueden proporcionar mayor flexibilidad financiera.
Comunidad y redes de apoyo:
Para inmigrantes y familias que se reubican, el acceso a comunidades establecidas puede marcar una gran diferencia. Las ciudades con poblaciones latinas en crecimiento, servicios bilingües y organizaciones comunitarias pueden ayudar a los recién llegados a sentirse más conectados.
Clima y riesgo climático:
Los estados del Medio Oeste pueden experimentar inviernos más fríos y mayores costos de calefacción, mientras que los estados del sur pueden traer mayores gastos de aire acondicionado.
Compara el costo de vida total:
La renta es solo una parte del presupuesto del hogar. Los comestibles, servicios, transporte, salud, cuidado de niños e impuestos también pueden variar significativamente por estado.
Administra tus finanzas en cualquier estado con Común
Mudarte a un estado más asequible puede ayudar a reducir la presión financiera, pero gestionar tu dinero eficientemente sigue siendo importante sin importar dónde vivas. Visita comun.app o descarga la app para conocer más.
Preguntas frecuentes
¿Cuál es el estado más barato para rentar en EE.UU. en 2026?
Con base en datos de FMR de HUD, West Virginia tiene el FMR de 1 habitación más bajo de cualquier estado en $801/mes y la renta media general más baja en aproximadamente $883/mes.
¿Qué estados tienen el alquiler promedio más bajo para apartamentos?
Los estados con el alquiler promedio más bajo en 2026 son West Virginia, Arkansas, Iowa, Wyoming, Mississippi, Oklahoma, Kansas, Alabama e Indiana. Los alquileres promedio de 1 habitación en estos estados oscilan entre aproximadamente $785 y $950/mes.
¿Cuánto debo presupuestar para renta en EE.UU.?
La pauta comúnmente citada es gastar no más del 30% de los ingresos brutos mensuales en renta. En los estados más baratos, donde las rentas de 1 habitación pueden ser de $800–$900/mes, la misma pauta requiere aproximadamente $2,667–$3,000/mes en ingreso bruto.

Educación Financiera
¿Cuáles son los Beneficios de una Cuenta de Común?
8 min de lectura
Una cuenta de Común te da tarjeta de débito VISA, cero tarifas de mantenimiento, acceso a Zelle, depósito directo hasta 2 días antes, y remesas desde $2.99 — sin necesitar SSN. Es la cuenta bancaria diseñada específicamente para inmigrantes latinoamericanos en EE.UU.
¿Qué es Común y para quién es?
Común es una plataforma financiera digital diseñada específicamente para la comunidad latinoamericana en Estados Unidos. A diferencia de los bancos tradicionales, Común permite abrir una cuenta corriente sin número de Seguro Social (SSN), usando documentos de identidad latinoamericanos como pasaporte, matrícula consular o DNI de más de 100 países. El proceso es completamente en línea, en español, y toma aproximadamente 3 minutos.
Beneficios principales de una cuenta Común
Sin comisiones mensuales
Común no cobra cuota mensual de mantenimiento, no exige saldo mínimo, y no penaliza por bajo saldo. Esto contrasta con bancos como Chase o Bank of America que cobran entre $12 y $25 mensuales si no cumples requisitos de saldo.
Tarjeta de débito VISA
Recibes una tarjeta de débito VISA física entregada en tu domicilio y acceso a una tarjeta virtual desde el primer día para compras en línea. Funciona en millones de comercios en EE.UU. y en el extranjero.
Compatibilidad con Zelle
Envía y recibe dinero con cualquier usuario de Zelle de forma instantánea y gratuita. Ideal para pagar renta, dividir gastos con amigos, o recibir pagos de trabajo.
Depósito directo anticipado
Configura tu nómina para recibir tu sueldo hasta 2 días antes de la fecha de pago oficial, dependiendo de cuándo tu empleador envía los fondos.
Remesas desde $2.99
Envía dinero a México y otros países de Latinoamérica desde $2.99 por transacción, con entrega el mismo día en muchos casos. Opciones de depósito bancario, efectivo en tiendas como Oxxo o Walmart, y más.
Acceso a más de 55,000 cajeros sin comisión
A través de la red Allpoint, Común ofrece acceso a más de 55,000 cajeros en EE.UU. sin cobrar comisión de su parte. Evita los cargos de cajeros fuera de red.
Servicio al cliente en español
El soporte de Común está disponible 100% en español, a través de la app, chat y teléfono — sin necesidad de comunicarte en inglés para resolver dudas sobre tu cuenta.
Preguntas frecuentes sobre los beneficios de Común
¿Necesito SSN para abrir una cuenta de Común?
No. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI, cédula — sin requerir SSN ni ITIN. El proceso es completamente digital y en español. Solo necesitas un número de teléfono de EE.UU. y tu documento de identidad.
¿La cuenta de Común está asegurada por el FDIC?
Sí. Común opera a través de Community Federal Savings Bank (CFSB), miembro del FDIC. Tus depósitos están asegurados hasta $250,000 por el gobierno federal, igual que en cualquier banco tradicional.
¿Puedo recibir mi cheque de nómina con Común?
Sí. Común tiene número de cuenta y routing number (número de ruta) propios, lo que te permite configurar depósito directo con tu empleador. Incluso puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo a recursos humanos.
¿Común cobra por enviar remesas?
Sí, pero desde $2.99 por transacción — significativamente menos que los $5-$15 que cobran Western Union o MoneyGram. La tarifa exacta depende del país de destino, monto y método de entrega elegido. Muchas transferencias a México tienen entrega el mismo día.
¿Puedo usar Común si tengo un estatus migratorio irregular?
Sí. Común no requiere estatus migratorio específico. Solo necesitas una identificación oficial válida de tu país de origen. La cuenta es igual para todos los clientes independientemente del estatus. No hay consultas de inmigración en el proceso de apertura.
¿Cómo descargo la app de Común?
La app de Común está disponible en Google Play Store (Android) y Apple App Store (iOS). Busca "Común" o "Comun App". El proceso de apertura de cuenta se completa directamente en la app en aproximadamente 3 minutos, con identificación oficial y número de teléfono de EE.UU.

Educación Financiera
Límites de Transacciones y Transacciones Rechazadas: Entendiendo por Qué Tus Transacciones Pueden Ser Rechazadas
8 min de lectura
Una transacción rechazada ocurre cuando tu banco no autoriza el pago por razones como saldo insuficiente, exceder el límite diario, actividad sospechosa de fraude, o error en los datos ingresados. Entender por qué sucede y cómo resolverlo te evita retrasos y cargos innecesarios.
¿Qué son los límites de transacciones?
Los límites de transacciones son restricciones establecidas por los bancos e instituciones financieras sobre la cantidad de dinero que puedes enviar o retirar en un período determinado (diario, semanal o mensual). Estos límites existen para proteger a los clientes del fraude, cumplir regulaciones financieras (como las de AML/KYC), y gestionar el riesgo operativo de la institución.
Los límites varían significativamente según el banco, el tipo de cuenta, el historial del cliente y el canal de transacción. No son algo fijo para todos.
Razones comunes por las que una transacción puede ser rechazada
Existen múltiples razones por las que una transacción puede ser rechazada:
- Saldo insuficiente: La causa más común. El monto disponible en tu cuenta es menor al total de la transacción más cualquier comisión aplicable.
- Límite diario o mensual alcanzado: Excediste el tope de compras, retiros o transferencias que tu banco permite en ese período.
- Detección de fraude: El sistema antifraude del banco marcó la transacción como sospechosa por patrones inusuales (compra en lugar geográfico diferente, monto atípico, múltiples intentos rápidos).
- Datos incorrectos: Número de tarjeta, fecha de vencimiento, CVV o dirección de facturación ingresados incorrectamente.
- Cuenta bloqueada o restringida: Tu cuenta fue bloqueada temporalmente por actividad sospechosa o incumplimiento de la política del banco.
- Comercio no autorizado: Algunos bancos bloquean ciertas categorías de comerciantes (juegos de azar, cripto, compras internacionales) por defecto.
¿Cuáles son los límites de transacciones más comunes en EE.UU.?
Los límites varían por institución. Los retiros en cajero ATM suelen tener un límite de $300 a $1,000 por día. Las compras con débito van de $1,500 a $5,000 diarios. Las transferencias ACH entre bancos suelen estar entre $1,000 y $10,000 diarios para usuarios nuevos. Zelle tiene límites que fija cada banco participante (Bank of America: $3,500/día; Wells Fargo: $2,500/día para nuevos usuarios). En Común los límites están disponibles en la app y pueden ajustarse contactando al soporte.
¿Cómo resolver una transacción rechazada?
Primero, identifica la causa revisando la notificación de tu banco. Si es saldo insuficiente, deposita fondos o reduce el monto. Si alcanzaste el límite, espera el siguiente período o contacta al banco para solicitar un aumento temporal. Si es por fraude, llama al número en tu tarjeta para verificar tu identidad y desbloquear. Si fue un error de datos, corrígelos y reintenta. Si el comercio está bloqueado, confirma con tu banco si esa categoría está permitida en tu cuenta.
Preguntas frecuentes sobre límites de transacciones y rechazos
¿Por qué mi tarjeta fue rechazada si tengo saldo suficiente?
Puede ser por varias razones aunque tengas saldo: excediste el límite diario de compras (distinto al saldo disponible), el sistema antifraude detectó algo inusual, el comercio está en una categoría bloqueada por tu banco, o ingresaste mal el CVV o código postal. Contacta a tu banco para identificar el motivo exacto.
¿Puedo aumentar mis límites de transacciones?
Sí, en la mayoría de los bancos puedes solicitar un aumento llamando al servicio al cliente o a través de la app. Algunos bancos lo aprueban automáticamente para incrementos moderados y temporales. El historial de cuenta positivo (sin sobregiros, cuenta activa) aumenta las posibilidades de aprobación.
¿Por cuánto tiempo puede quedar bloqueada mi cuenta?
Un bloqueo por sospecha de fraude suele resolverse en 24-72 horas una vez que verificas tu identidad con el banco. Si el bloqueo es por incumplimiento de términos, puede ser permanente. Los bloqueos temporales por límite diario se resetean al inicio del siguiente período (generalmente medianoche o 12 AM hora local).
¿Me cobran por una transacción rechazada?
Depende del banco y del tipo de transacción. Las compras rechazadas generalmente no generan cargo. Sin embargo, si una transacción es rechazada por saldo insuficiente y tu banco tiene cargo por NSF (Non-Sufficient Funds), sí te pueden cobrar entre $15 y $35. Revisa los términos de tu cuenta específica.
¿Qué es el código de rechazo y cómo lo interpreto?
Los códigos de rechazo son mensajes numéricos o alfanuméricos que el banco emisor envía al comercio indicando el motivo. Los más comunes: "insufficient funds" (saldo insuficiente), "do not honor" (banco rechaza sin especificar motivo — llama al banco), "invalid card number" (número incorrecto), "expired card" (tarjeta vencida). El comercio te dirá el código; tu banco puede darte más detalles.
¿Por qué mis pagos internacionales son rechazados?
Los pagos internacionales son rechazados frecuentemente porque: tu banco no activa compras internacionales por defecto, el país del comercio está en la lista de restricciones del banco, o el monto supera el límite internacional configurado. Activa las compras internacionales en la app de tu banco antes de viajar o comprar en sitios extranjeros.

Cuenta corriente
Usando Tu Tarjeta Digital Desde el Primer Día: Una Guía Paso a Paso
8 min de lectura
Una tarjeta digital es la versión virtual de tu tarjeta de débito, disponible en la app de tu banco desde el momento en que abres tu cuenta. Con ella puedes comprar en línea, añadirla a Apple Pay o Google Pay, y pagar en tiendas sin esperar la tarjeta física. Común activa tu tarjeta virtual instantáneamente al aprobar tu cuenta.
¿Qué es una tarjeta de débito digital?
Una tarjeta de débito digital es una tarjeta virtual que existe solo en formato digital — no hay plástico físico que esperar. Tiene los mismos datos que una tarjeta física (número de 16 dígitos, fecha de vencimiento y CVV), pero solo existen en tu app bancaria o en tu billetera digital (Apple Pay, Google Pay, Samsung Pay). Puedes usarla para cualquier pago que acepte tarjeta.
Ventajas de la tarjeta digital vs. tarjeta física
- Disponibilidad immediate: Puedes usarla segundos después de abrir tu cuenta, sin esperar 5-10 días para que llegue el plástico por correo.
- Mayor seguridad: No se puede perder, robar o clonar físicamente. Muchos bancos generan un número de tarjeta virtual diferente para cada comercio (tokenización), añadiendo una capa extra de protección.
- Control total: Puedes bloquear o desbloquear la tarjeta virtual desde la app en segundos, sin llamar al banco.
- Pagos sin contacto: Añadida a Apple Pay o Google Pay, puedes pagar acercando tu teléfono a la terminal, más rápido que insertar tarjeta.
Cómo usar tu tarjeta digital desde el primer día con Común
Paso 1: Abre tu cuenta de Común
Descarga la app, completa el proceso de apertura (identificación, teléfono de EE.UU., datos personales). La aprobación es instantánea en la mayoría de los casos.
Paso 2: Accede a tu tarjeta virtual
En la app de Común, ve a la sección de tarjeta. Verás tu tarjeta digital con su número completo, fecha de vencimiento y CVV. Estos datos se usan igual que en una tarjeta física para compras en línea.
Paso 3: Añádela a Apple Pay o Google Pay
Abre Wallet (iPhone) o Google Pay (Android), selecciona "Añadir tarjeta", e ingresa los datos de tu tarjeta virtual de Común. Una vez verificada, puedes pagar acercando tu teléfono a cualquier terminal contactless.
Paso 4: Úsala para compras en línea
Al comprar en Amazon, apps de entrega, suscripciones o cualquier sitio, ingresa el número de tarjeta, fecha de vencimiento y CVV de tu tarjeta virtual. El pago se descuenta inmediatamente de tu cuenta de Común.
¿Es seguro usar tarjeta digital?
Sí. Las tarjetas digitales usan tecnología de tokenización: en lugar de compartir tu número real de tarjeta, se genera un número temporal único para cada transacción cuando usas Apple Pay o Google Pay. Esto hace que incluso si interceptan el token, no pueden usarlo en otra transacción. Además, puedes bloquear o regenerar tu tarjeta virtual en cualquier momento desde la app.
Tarjeta digital vs. tarjeta de crédito virtual
Una tarjeta digital de débito (como la de Común) descuenta el dinero directamente de tu cuenta — no genera deuda. Una tarjeta de crédito virtual usa dinero prestado que debes pagar al final del mes. La tarjeta digital de débito es ideal para quienes quieren controlar su gasto sin riesgo de endeudarse.
Preguntas frecuentes sobre tarjetas digitales
¿Puedo usar la tarjeta digital antes de que llegue la tarjeta física?
Sí, esa es su principal ventaja. Con Común tu tarjeta virtual está activa desde el momento en que se aprueba tu cuenta. Puedes usarla para compras en línea inmediatamente. La tarjeta física llega en 5-10 días hábiles y te permite hacer pagos en tiendas y retiros en cajeros.
¿Cuál es la diferencia entre tarjeta digital y tarjeta virtual?
Son términos que se usan indistintamente. Ambos se refieren a una representación digital de tu tarjeta de débito sin forma física. Algunos bancos usan "tarjeta virtual" para referirse a un número de tarjeta de un solo uso para compras en línea específicas, mientras que "tarjeta digital" puede designar la tarjeta permanente guardada en tu billetera digital.
¿Puedo retirar efectivo en cajeros con mi tarjeta digital?
Generalmente no directamente. Para retirar efectivo en cajeros ATM necesitas la tarjeta física e ingresar tu PIN. Sin embargo, con Apple Pay o Google Pay algunas redes de cajeros (como Allpoint) permiten retiros sin tarjeta física. Común tiene más de 55,000 cajeros sin comisión en su red a los que accedes con la tarjeta física.
¿Qué pasa si pierdo mi teléfono con la tarjeta digital?
Bloquea tu tarjeta virtual inmediatamente desde otro dispositivo o a través del soporte de tu banco. En Común puedes bloquear la tarjeta desde la app web. Las billeteras digitales como Apple Pay requieren autenticación biométrica (Face ID o huella) para cada pago, lo que protege tu tarjeta incluso si alguien tiene tu teléfono desbloqueado.
¿Puedo tener tarjeta digital sin SSN?
Sí con Común. La cuenta se abre sin SSN usando identificaciones latinoamericanas y la tarjeta virtual está disponible desde el primer día. No necesitas esperar ni ningún trámite adicional. La tarjeta física llega a tu domicilio en EE.UU. en 5-10 días hábiles después de la apertura.
¿Las compras con tarjeta digital tienen protección contra fraude?
Sí. Los pagos con tarjeta digital de débito tienen la misma protección que los pagos con tarjeta física bajo la Red Visa o Mastercard: puedes disputar cargos no autorizados y el banco investigará. Además, la tokenización de Apple Pay y Google Pay añade protección extra porque el comercio nunca recibe tu número real de tarjeta.

Cuenta corriente
¿Qué es una cuenta de banco y cuáles son las ventajas de tenerla?
8 min de lectura
Una cuenta de banco es una cuenta financiera donde puedes depositar, retirar y administrar tu dinero de forma segura. En EE.UU. existen cuentas corrientes (para uso diario), cuentas de ahorro (para ganar intereses) y cuentas especializadas. Plataformas como Común permiten abrir una cuenta sin SSN, usando tu pasaporte o matrícula consular.
Una cuenta de banco es una cuenta financiera que un cliente tiene en un banco. La cuenta bancaria permite a los clientes depositar y retirar dinero, así como emitir cheques. Por esto mismo también se le llama cuenta de cheques.
Las ventajas de tener una cuenta bancaria son, entre otras:
- fácil acceso a su dinero - acceso bancario 24 horas al día, 7 días a la semana, a través de la página web o la aplicación del banco
- no es necesario llevar dinero en efectivo encima
- posibilidad de ganar intereses por sus depósitos
- crear un historial de crédito, lo que puede ser importante cuando quiera pedir un préstamo en el futuro
¿Cómo abrir una cuenta bancaria?
Abrir una cuenta bancaria es relativamente fácil. Tendrás que facilitar algunos datos personales, como su nombre, fecha de nacimiento y dirección. También se le pedirá una identificación; normalmente el número de Seguridad Social (SSN por sus siglas en inglés) basta para esto. Bancos más modernos, como Comun, ofrecen la posibilidad de reemplazar el SSN con su pasaporte o matrícula consular. Es posible que también se le pida documentación que demuestre prueba de residencia.
Los diferentes tipos de cuentas bancarias disponibles
Hay diferentes cuentas bancarias entre las que puede elegir. La cuenta de banco más común es la cuenta corriente, que le permite depositar y retirar dinero, así como emitir cheques. Una cuenta corriente es una gran opción si quieres acceder a tu dinero fácilmente sin llevar efectivo encima, ya que la tarjeta de débito de tu cuenta te permite hacer pagos en cualquier establecimiento.
Otro tipo de cuenta bancaria habitual es la cuenta de ahorro. Las cuentas de ahorros le permite ahorrar dinero y ganar intereses sobre sus depósitos. Es una gran opción para los que quieren acumular sus ahorros con el tiempo.
También hay una serie de cuentas bancarias especializadas, como las cuentas para estudiantes, personas mayores y empresas. Asegúrese de investigar las diferentes cuentas bancarias disponibles y elija la que mejor se adapte a sus necesidades.
Cómo gestionar una cuenta de cheques en línea
Muchos clientes de bancos eligen gestionar su cuenta bancaria en línea. Esto puede hacerse a través del sitio web o la aplicación del banco. La gestión de su cuenta bancaria en línea le permite acceder a su cuenta 24 horas al día, 7 días a la semana.
Algunas de las cosas que puede hacer en línea son:
- ver el saldo de su cuenta y el historial de transacciones
- transferir dinero entre cuentas de ahorros y de depósitos
- pagar facturas
- pagar su tarjeta de crédito
- depositar cheques
- configurar alertas bancarias para eventos específicos, como un saldo bajo o un depósito grande
¿Cuáles son los costos de abrir una cuenta bancaria en Estados Unidos?
Algunas cuentas, como las que ofrece Comun, son completamente gratis. Sin embargo, hay muchos bancos que sí cobran comisiones. Entre ellos están algunos de los bancos más populares de Estados Unidos: Bank of America, JPMorgan Chase, Citigroup y Wells Fargo. Éstas son algunas de las comisiones que cobran:
- cuota mensual de servicio
- requisito de saldo mínimo
- cargo por sobregiro
- comisión por canjeo de cheques.
Respaldo del FDIC
La Federal Deposit Insurance Corporation (FDIC) es una agencia gubernamental que asegura los depósitos de los consumidores en los bancos que forman parte de su red. Es importante escoger un banco que cuenta con este respaldo, ya que tendrás hasta $250,000 de tus fondos asegurados por el gobierno de Estados Unidos en caso de que tu banco falle.
Los beneficios de Comun
En Comun encontrarás una cuenta coriente completamente gratis, en español (desde la aplicación móvil hasta el servicio al cliente), y con la flexibilidad de aplicar con su pasaporte, sin importar su nacionalidad. La apertura de cuenta es muy fácil y tendrás acceso a ella 24 horas al día, al igual que la posibilidad de pagar facturas o depositar cheques. Comun cuenta con el respaldo del FDIC, así que tus fondos están asegurados por hasta $250,000 USD.
Como con cualquier otro servicio financiero, asegúrate de investigar diferentes opciones disponibles y elija la que mejor se adapte a sus necesidades.
Preguntas frecuentes sobre cuentas bancarias
¿Qué es una cuenta de banco y para qué sirve?
Una cuenta bancaria es un producto financiero que te permite guardar dinero de forma segura, hacer pagos, recibir tu sueldo y acceder a servicios como tarjetas de débito y transferencias. En EE.UU. las más comunes son las cuentas corrientes (checking) y las de ahorro (savings), cada una con diferentes propósitos y características.
¿Qué documentos necesito para abrir una cuenta de banco en EE.UU.?
Los bancos tradicionales suelen pedir SSN o ITIN, identificación con foto y comprobante de domicilio. Plataformas digitales como Común aceptan más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. El proceso es completamente en línea y toma minutos.
¿Cuánto cuesta abrir y mantener una cuenta bancaria?
Varía mucho. Bank of America, Chase y Wells Fargo cobran entre $6 y $15 mensuales si no cumples requisitos de saldo mínimo. Los bancos digitales como Común no cobran cuotas mensuales ni exigen saldo mínimo. Además, puede haber cargos por sobregiro, retiro en cajeros fuera de red o envío de cheques.
¿Puedo tener cuenta de banco en EE.UU. si soy indocumentado?
Sí. No existe una ley federal que prohíba abrir una cuenta bancaria sin documentos migratorios. Algunos bancos aceptan ITIN o matrícula consular. Plataformas como Común aceptan documentos de identidad latinoamericanos sin importar el estatus migratorio. Lo fundamental es tener una identificación oficial válida.
¿Qué diferencia hay entre cuenta corriente y cuenta de ahorro?
La cuenta corriente (checking) está diseñada para el uso diario: pagar facturas, recibir nómina, usar tarjeta de débito. La cuenta de ahorro (savings) está diseñada para guardar dinero y ganar intereses, con acceso más limitado. Muchos tienen ambas y transfieren fondos entre ellas según sus necesidades.
¿El dinero en mi cuenta bancaria está seguro?
Sí, si tu banco está asegurado por la FDIC. Esta agencia federal protege hasta $250,000 por titular en caso de que el banco quiebre. Común opera a través de Community Federal Savings Bank, Miembro FDIC. Siempre verifica que cualquier banco donde abras cuenta tenga este respaldo antes de depositar.

Cuenta corriente
Cómo hacer una transferencia bancaria por medio de la banca en línea
8 min de lectura
Una de las grandes ventajas que existe al poseer una cuenta online es poder realizar transferencias bancarias de manera más rápida, sencilla y segura. Una transferencia bancaria en línea es el envío de dinero de una cuenta a otra a través de internet. Puedes hacerlo por ACH (1-3 días, gratis), Zelle (instantáneo, gratis) o wire transfer (mismo día, $15-$45). Solo necesitas el número de cuenta del destinatario o su teléfono/email si usas Zelle.
¿Qué es una transferencia bancaria en línea?
Una transferencia bancaria en línea es la instrucción que le das a tu banco para mover dinero de tu cuenta a la cuenta de otra persona o entidad, utilizando canales digitales (app móvil o sitio web). Existen varios tipos de transferencia, cada uno con diferentes características de velocidad, costo y límites.
¿Qué tipos de transferencias bancarias existen?
Transferencia ACH
Es el método estándar en EE.UU. para transferir dinero entre bancos a través de la red de pagos ACH (Automated Clearing House). Es gratuita en la mayoría de los bancos y los fondos llegan en 1-3 días hábiles. Ideal para pagos regulares no urgentes.
Zelle
Servicio de pagos instantáneos entre usuarios de bancos participantes en EE.UU. Las transferencias son gratuitas e instantáneas (minutos). Solo necesitas el número de teléfono o email del destinatario. Común es compatible con Zelle.
Wire Transfer (transferencia electrónica)
Transferencia directa entre bancos a nivel nacional o internacional. Es el método más rápido para montos grandes (puede ser el mismo día si se inicia antes del horario de corte). Costo típico: $15-$45 en bancos tradicionales. Requiere número de cuenta y routing number del destinatario.
¿Cómo hacer una transferencia bancaria en línea paso a paso?
- Ingresa a la app o sitio web de tu banco
- Ve a la sección de "Transferencias" o "Pagos"
- Selecciona el tipo de transferencia (ACH, Zelle, wire)
- Ingresa los datos del destinatario: nombre, número de cuenta y routing number (para ACH/wire) o teléfono/email (para Zelle)
- Ingresa el monto y la fecha (inmediata o programada)
- Revisa todos los datos y confirma
- Guarda el comprobante de la transacción
¿Cuánto dinero puedo transferir?
Los límites varían por banco y tipo de cuenta. En transferencias ACH, la mayoría de los bancos permiten entre $1,000 y $10,000 diarios para nuevos usuarios. Con Zelle, el límite lo fija tu banco (Bank of America: $3,500/día; Wells Fargo: $2,500/día). Los wire transfers típicamente tienen límites mayores (hasta $100,000 o más). Para transferencias internacionales los límites los establece cada servicio.
Preguntas frecuentes sobre transferencias bancarias en línea
¿Cuánto tarda una transferencia bancaria en línea?
Depende del método. Zelle: minutos. ACH estándar: 1-3 días hábiles. ACH mismo día (opción premium): horas. Wire transfer doméstico: mismo día si se inicia antes del horario de corte (generalmente 3-4 PM hora local). Wire transfer internacional: 1-5 días hábiles según el país destino.
¿Cuáles son los datos que necesito para hacer una transferencia?
Para ACH o wire transfer necesitas: nombre completo del destinatario, número de cuenta bancaria y routing number (número de ruta de 9 dígitos). Para Zelle basta con el número de teléfono registrado o el email del destinatario. Para transferencias internacionales adicional al IBAN o SWIFT/BIC del banco receptor y posiblemente CLABE (México) u otros códigos locales.
¿Puedo cancelar una transferencia bancaria después de enviarla?
Depende del tipo y el tiempo transcurrido. ACH: puedes cancelar si el banco aún no la procesa (típicamente dentro de las primeras horas). Zelle: no cancelable si el destinatario ya está registrado. Wire transfer: difícil pero posible si actúas inmediatamente; el banco cobra una tarifa de reversa. Siempre verifica los datos del destinatario antes de confirmar cualquier transferencia.
¿Hay límite de cuántas transferencias puedo hacer al mes?
Los bancos pueden establecer límites de cantidad de transacciones además de los límites de monto. Algunas cuentas de ahorro limitan a 6 transferencias mensuales (regulación Reg D, aunque fue suspendida en 2020). Las cuentas corrientes generalmente no tienen límite de cantidad de transferencias. Revisa los términos específicos de tu cuenta.
¿Las transferencias bancarias online son seguras?
Sí, cuando usas plataformas reguladas. Los bancos usan encriptación SSL, autenticación de dos factores y monitore de fraude. Sin embargo, las transferencias confirmadas son difíciles de revertir, así que verifica siempre los datos del destinatario. Desconfía de cualquier solicitud de transferencia urgente de personas no conocidas.
¿Qué necesito para recibir una transferencia bancaria?
Para recibir una transferencia necesitas una cuenta bancaria con número de ruta y número de cuenta. Común te da ambos desde el momento en que abres tu cuenta, sin SSN. Comparte tu routing number y número de cuenta con quien te vaya a enviar dinero, o tu teléfono si es vía Zelle.

Cuenta corriente
Cómo Usar Cajeros Automáticos de Manera Segura: Consejos y Trucos
8 min de lectura
Para usar cajeros automáticos de forma segura en EE.UU.: elige ATMs en ubicaciones bien iluminadas y de bancos reconocidos, cubre el teclado al ingresar tu PIN, inspecciona el lector de tarjetas buscando dispositivos extraños (skimmers), y usa cajeros dentro de la red de tu banco para evitar comisiones. Actuar con precaución puede protegerte del fraude más común en cajeros automáticos.
Los cajeros automáticos (ATM) son una herramienta financiera esencial en Estados Unidos. Sin embargo, también son un objetivo frecuente para fraudes y robos. Conocer las mejores prácticas de seguridad puede marcar la diferencia entre una experiencia segura y una pesadilla financiera.
Elige bien el cajero que usarás
La elección del cajero es el primer paso para una transacción segura. Prioriza cajeros ubicados dentro de bancos o supermercados grandes, en zonas bien iluminadas y con cámaras visibles. Evita cajeros en zonas aisladas, mal iluminadas o que parezcan estar en mal estado. Los cajeros de redes reconocidas como Allpoint, MoneyPass o los de tu propio banco ofrecen mayor seguridad y, generalmente, sin comisiones adicionales. Común da acceso a más de 55,000 cajeros sin comisión en EE.UU. a través de la red Allpoint.
Inspección visual: detecta skimmers
El skimming es una de las formas más comunes de fraude en cajeros. Los skimmers son dispositivos ilegales que se colocan sobre el lector de tarjetas para copiar la información de tu tarjeta. Antes de insertar tu tarjeta: jala suavemente el lector de tarjetas — si se mueve o parece suelto, no uses ese cajero. Verifica que el teclado no esté levantado o tenga componentes extraños. Busca cámaras pequeñas u objetos extraños cerca del teclado. Si algo parece fuera de lo normal, usa otro cajero y reporta el sospechoso al banco.
Protege tu PIN siempre
Tu PIN es la llave de tu cuenta. Al ingresarlo: cubre el teclado con tu mano libre aunque no haya nadie cerca — puede haber cámaras ocultas. Nunca compartas tu PIN con nadie, ni con empleados bancarios. Memorízalo y no lo guardes escrito junto a tu tarjeta. Si olvidas tu PIN, llámalo al banco; nunca uses el primero que se te ocurra porque podrías bloquear la tarjeta. Cambia tu PIN periódicamente, especialmente si sospechas que fue comprometido.
Durante la transacción
Mientras usas el cajero: mantén distancia de personas extrañas — nadie necesita estar cerca mientras realizas tu transacción. No aceptes ayuda de desconocidos, incluso si parecen amistosos. Ten claro el monto que necesitas retirar antes de llegar al cajero. Guarda el dinero y tu tarjeta antes de alejarte. Verifica que el cajero te regresó tu tarjeta antes de irte. Si el cajero se “traga” tu tarjeta, contacta al banco de inmediato (hay un número en el cajero o en tu tarjeta).
Cómo evitar comisiones en cajeros
Las comisiones de cajero pueden acumularse rápidamente. Para evitarlas: usa cajeros dentro de la red de tu banco o institución financiera. Común ofrece acceso a la red Allpoint con más de 55,000 cajeros gratuitos en EE.UU. Si usas un cajero fuera de tu red, espera pagar entre $2.50 y $5 por transacción más lo que cobre tu banco. Planifica tus retiros — retirar una cantidad mayor con menos frecuencia reduce el número de comisiones. Considera pagar con tarjeta de débito en tiendas que ofrecen cash back sin comisión.
Qué hacer si tienes un problema en el cajero
Si el cajero no te da el dinero pero lo descontó de tu cuenta: guarda el recibo o toma una foto de la pantalla. Contacta a tu banco de inmediato (número en tu tarjeta). El banco investigará y generalmente resuelve en 10 días hábiles. Si tu tarjeta fue retenida por el cajero: no te vayas hasta que llegue asistencia del banco (tienen técnicos de respuesta rápida). Si debes irte, llama al banco de inmediato para reportar y bloquear la tarjeta.
Preguntas frecuentes sobre el uso seguro de cajeros
¿Cómo sé si un cajero tiene un skimmer instalado?
Los skimmers suelen sobresalir ligeramente del lector de tarjetas original, tienen un color o textura diferente, o se mueven al presionarlos. En el teclado, busca si tiene una capa extra encima del teclado original. También pueden instalar cámaras pequeñas disfrazadas de decoración. Si tienes dudas, no uses ese cajero y repoórtalo llamando al número en el cajero.
¿Es seguro usar cajeros de noche?
Depende de la ubicación. Un cajero dentro de una tienda 24 horas o en un lobby bancario iluminado es seguro de noche. Evita cajeros en exteriores aislados o calles poco transitadas de noche. Si necesitas efectivo urgente de noche, prefiere tiendas 24 horas que ofrecen cash back al pagar con débito.
¿Qué hago si me roban mientras uso el cajero?
Tu seguridad es lo primero: no opongas resistencia y entrega el efectivo si te amenazan. En cuanto estés seguro: llama al 911, contacta a tu banco para bloquear la tarjeta de inmediato, y presenta una denuncia policial. Con el reporte policial puedes iniciar un proceso de disputa con tu banco para recuperar fondos robados en algunos casos.
¿Tengo límite de retiro diario en cajeros?
Sí, todos los bancos tienen límites de retiro diario en cajeros. El límite estándar en la mayoría de los bancos en EE.UU. es de $300 a $1,000 por día. Común tiene límites establecidos que puedes consultar en la app. Si necesitas retirar más, puedes hacerlo en varios cajeros o contactar al banco para solicitar un aumento temporal del límite.
¿Puedo usar mi tarjeta de débito latinoamericana en cajeros de EE.UU.?
Sí, si tiene logo Visa, Mastercard o Maestro, funciona en la mayoría de cajeros de EE.UU. Sin embargo, los cargos pueden ser elevados: comisión internacional del banco emisor (1-3%), cargo del cajero de EE.UU. ($3-$5), y una tasa de conversión de divisa. Para uso regular en EE.UU., es más conveniente abrir una cuenta local como Común para eliminar estos costos.
Educación Financiera
Apps como Chime: mejores alternativas para inmigrantes en 2026
8 min de lectura
Apps como Chime: mejores alternativas para 2026
Las apps de banca digital han cambiado cómo muchas personas en EE.UU. manejan su dinero. En lugar de visitar sucursales físicas, ahora puedes abrir cuentas, recibir depósitos directos, enviar pagos y gestionar gastos directamente desde tu teléfono.
Entre estas apps, Chime se ha convertido en uno de los nombres más reconocidos en banca digital. Sin embargo, para muchos inmigrantes en EE.UU., las apps fintech tradicionales pueden no satisfacer completamente las necesidades financieras cotidianas. Algunas personas pueden necesitar una app que soporte incorporación basada en ITIN, ofrezca formas más fáciles de enviar dinero a Latinoamérica, o proporcione atención al cliente en español.
¿Qué es Chime y por qué buscar alternativas?
Chime es una empresa de tecnología financiera que ofrece servicios bancarios móviles a través de bancos asociados. Sus funciones incluyen depósito directo anticipado, tarjetas de débito, opciones bancarias sin tarifas y herramientas de ahorro automático.
Algunos usuarios pueden buscar alternativas porque quieren: opciones de remesas internacionales, incorporación basada en ITIN o pasaporte, soporte al cliente bilingüe, funciones de inversión, flexibilidad en transferencias de efectivo o herramientas especializadas de ahorro.
Comparación de apps como Chime (2026)
| App | Sin comisión mensual | Acepta ITIN/Sin SSN | Soporte en español | Remesas internacionales | Transferencias P2P | Depósito directo anticipado |
|---|---|---|---|---|---|---|
| Chime | Sí | No | No | No | No | Sí* |
| Común | Sí* | Sí | Sí | Sí | Sí | Sí* |
| Current | Sí | No | No | No | Sí | Sí |
| Varo | Sí | Sí (ITIN) | No | No | No | Sí |
*Aplican términos y condiciones. Verifica los requisitos actuales de cada proveedor.
Común — La alternativa diseñada para inmigrantes latinos
Común es una plataforma financiera digital construida específicamente para la comunidad latina en EE.UU. A diferencia de Chime y otras apps de banca digital, Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta, ofrece soporte al cliente 24/7 en español, permite enviar remesas a Latinoamérica desde $2.99, y tiene una app disponible completamente en español. Visita comun.app para más información.
Varo
Varo acepta ITINs para la apertura de cuentas, lo que lo hace más accesible para algunos inmigrantes. Ofrece características bancarias básicas sin tarifas mensuales. Sin embargo, no ofrece remesas internacionales ni soporte en español.
Current
Current ofrece banca digital con depósito directo anticipado y transferencias P2P. Sin embargo, no acepta ITINs para la apertura de cuentas y no tiene soporte en español ni remesas internacionales.
¿Cuál es la mejor alternativa a Chime para inmigrantes?
Depende de tus necesidades específicas. Si necesitas remesas a Latinoamérica, soporte en español y la posibilidad de abrir cuenta sin SSN, Común puede ser la opción más completa.
Preguntas frecuentes
¿Puedo abrir una cuenta en Chime sin SSN?
Chime generalmente requiere un SSN para abrir una cuenta. Para inmigrantes que aún no tienen SSN, pueden haber mejores alternativas como Común.
¿Cuál es la mejor app bancaria para inmigrantes latinos?
Común está diseñado específicamente para inmigrantes latinos en EE.UU. con soporte en español, apertura de cuenta con IDs latinoamericanas y remesas internacionales.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Envíos Internacionales
¿Cuánto cuesta enviar dinero a Guatemala desde Estados Unidos? Guía 2026
8 min de lectura
El costo total puede depender de tres factores principales: la tarifa de transferencia, el tipo de cambio usado para convertir USD a quetzales guatemaltecos (GTQ), y cualquier cargo aplicado cuando la persona destinataria recibe el dinero. El costo total puede variar de una transferencia a otra, dependiendo del proveedor y el método de entrega.
Para muchos guatemaltecos que viven en Estados Unidos, enviar dinero a casa es importante. Algunas personas apoyan a sus familias cubriendo gastos diarios o ayudando durante emergencias. Según el Banco Mundial, Guatemala es el segundo mayor receptor de remesas en la región de América Latina y el Caribe, después de México. Las remesas juegan un rol vital al apoyar a las comunidades rurales en Guatemala, las cuales reciben más de la mitad de los flujos totales.
Hoy hay muchas formas de enviar dinero a Guatemala desde Estados Unidos, incluyendo bancos, servicios de retiro en efectivo, y apps y plataformas digitales. Comparar costos, tiempos de entrega y tipos de cambio antes de enviar puede ayudar a que tu familia reciba más dinero en total.
¿Cuánto dinero puedes enviar a Guatemala?
El monto que puedes enviar a Guatemala puede depender del proveedor que elijas, el nivel de verificación de tu cuenta, y el método de pago utilizado para la transferencia.
En general, no hay un límite universal único impuesto a las remesas personales desde Estados Unidos. Sin embargo, las compañías de transferencia de dinero e instituciones financieras generalmente aplican sus propios límites como parte de los requisitos de prevención de fraude y cumplimiento regulatorio.
Por ejemplo:
- Algunos proveedores pueden limitar las cuentas nuevas a transferencias diarias o mensuales más pequeñas.
- Usuarios verificados pueden calificar para límites de transferencia más altos.
- Las transferencias basadas en efectivo a veces tienen límites diferentes a las transferencias bancarias.
- Ciertos servicios pueden solicitar identificación adicional para transacciones más grandes.
Antes de enviar dinero, se recomienda revisar los límites del proveedor, los documentos de identificación aceptados, y los métodos de entrega disponibles en Guatemala.
¿Qué determina el costo real de enviar dinero a Guatemala?
El costo real de enviar dinero a Guatemala puede depender de tres factores principales:
Tarifa de transferencia
La tarifa de transferencia es el monto cobrado para procesar la remesa.
Algunos servicios usan una estructura de tarifa fija, mientras que otros pueden ajustar el precio dependiendo del monto enviado, método de pago, o velocidad de entrega. Algunos proveedores también pueden ofrecer precios promocionales para transferencias por primera vez.
Aunque las tarifas bajas pueden ayudar a reducir costos, no siempre representan el costo total más bajo de transferencia una vez que se consideran los tipos de cambio y otros cargos.
Spread del tipo de cambio (USD a GTQ)
Otro factor importante es el tipo de cambio usado para convertir dólares estadounidenses a quetzales guatemaltecos.
Algunos proveedores pueden aplicar un margen (también conocido como spread) sobre el tipo de cambio del mercado. Incluso pequeñas diferencias en la tasa de conversión USD a GTQ pueden afectar cuántos quetzales recibe tu familia, especialmente en transferencias más grandes.
Comparar el monto final recibido en GTQ puede dar una imagen más precisa del costo total de la transferencia.
Cargos al destinatario o costos de retiro
En algunos casos, el destinatario puede enfrentar costos adicionales al recibir el dinero. Estos dependen del proveedor y el método de entrega.
Podría haber cargos relacionados con retiros en cajeros automáticos, ubicaciones de retiro en efectivo, procesamiento bancario, o conversión de moneda. Estos costos pueden variar dependiendo de la institución o red de retiro usada en Guatemala.
¿Cuál es la mejor forma de enviar dinero a Guatemala desde Estados Unidos?
La mejor forma depende de tu contexto y prioridades. Hoy hay muchas formas de enviar dinero a Guatemala desde Estados Unidos, con diferentes proveedores ofreciendo características como tiempos de entrega más rápidos, múltiples métodos de entrega, o costos generales más bajos dependiendo del tipo de transacción.
Bancos tradicionales
Algunas personas eligen enviar dinero a través de transferencias bancarias tradicionales (wire transfers). Esta opción está disponible para personas que ya usan una cuenta bancaria en Estados Unidos.
Sin embargo, las transferencias bancarias internacionales a veces pueden involucrar tarifas más altas, tiempos de procesamiento más lentos, consideraciones especiales como que los bancos en EE.UU. generalmente están cerrados los días festivos federales, o requisitos adicionales como códigos SWIFT e información bancaria del destinatario.
Agencias de transferencia en efectivo
Los servicios de retiro en efectivo continúan jugando un rol importante para muchas familias en Guatemala, especialmente para destinatarios que principalmente manejan sus finanzas en efectivo o que pueden no tener fácil acceso a servicios bancarios tradicionales.
Compañías como Western Union, MoneyGram, y Ria Money Transfer pueden ofrecer redes extensas de retiro en Guatemala a través de bancos locales, tiendas de conveniencia, supermercados, y socios de remesas.
Esta opción puede ser conveniente para destinatarios que prefieren acceso inmediato al efectivo, aunque algunos servicios tradicionales de transferencia en efectivo pueden involucrar tarifas más altas o tipos de cambio menos favorables comparados con otras opciones.
Apps y plataformas digitales
Otra opción es usar apps y plataformas digitales especializadas en transferencias internacionales.
Servicios como Común, Félix Pago, Ria Money Transfer, y MoneyGram ofrecen opciones para enviar dinero directamente desde tu teléfono, ya sea a través de una app o incluso WhatsApp. Estos servicios a menudo incluyen múltiples opciones de entrega disponibles en Guatemala.
Mientras que algunos de estos proveedores se enfocan principalmente en remesas, otros también pueden incluir características como tarjetas de débito, acceso a banca móvil, o herramientas de gestión de cuenta. Por ejemplo, Común ofrece una tarjeta de débito que acepta más de 100 identificaciones latinoamericanas para verificación de cuenta, también ofrece la opción de enviar dinero en la app o usando WhatsApp, y ofrece opciones de retiro en efectivo en Guatemala.
Comparación de servicios para enviar dinero a Guatemala
Hay servicios disponibles para enviar dinero a Guatemala, pero las tarifas, tipos de cambio, velocidades de transferencia, y métodos de entrega pueden variar dependiendo del proveedor y tipo de transferencia. Esta tabla fue creada para proporcionar una ayuda visual al comparar 5 proveedores populares de servicios de remesas de Estados Unidos a Guatemala.
| Servicio | Opciones de pago | Tarifa | Opciones de entrega | Tipo de cambio | Velocidad |
|---|---|---|---|---|---|
| Común | Cuenta bancaria, débito, efectivo | Desde 2.99 USD | Cuenta bancaria o retiro en efectivo | Competitivo | Minutos a horas |
| Western Union | Cuenta bancaria, tarjeta, efectivo | Varía según el monto y método | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a días |
| Ria Money Transfer | Cuenta bancaria, débito, crédito, efectivo | Desde $0.99; puede ser gratis para transferencias bancarias hasta $15,000 | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a días |
| MoneyGram | Cuenta bancaria, débito, crédito, efectivo | Varía según el monto y método de entrega | Retiro en efectivo, depósito bancario, billetera | Varía con spread aplicado | Minutos a horas |
| Félix Pago | WhatsApp, débito, efectivo | $2.99 USD para transferencias a cuenta bancaria y $4.98 USD para retiro en efectivo | Cuenta bancaria y retiro en efectivo | Competitivo | Instantáneo a días |
El monto total recibido en GTQ está sujeto a cambios a lo largo del día debido a fluctuaciones del tipo de cambio, tarifas del proveedor, y métodos de entrega.
Para comparar costos de transferencia y tipos de cambio en tiempo real, puedes usar herramientas como Común Compara (https://www.comun.app/compara) diseñada para ayudarte a tener más claridad sobre los costos de remesas. Si aplica, puedes ver un toggle de "Primer envío" que refleja precios promocionales para transferencias elegibles por primera vez.
¿Cómo recibe el destinatario el dinero en Guatemala?
Depende del proveedor seleccionado, ya que los destinatarios en Guatemala pueden recibir dinero a través de diferentes métodos de entrega.
Depósito bancario
Algunos proveedores ofrecen depósitos directos a cuentas bancarias guatemaltecas en quetzales. La velocidad de entrega puede variar dependiendo del banco receptor y el proceso de verificación de la transferencia.
Retiro en efectivo
Dependiendo del proveedor y la ubicación del destinatario, pueden recoger el dinero en bancos locales, agencias de remesas, supermercados, o tiendas minoristas.
Para recibir el dinero, los destinatarios a menudo requieren un documento de identificación válido y el número de referencia de la transferencia.
Tiempos de entrega
Los tiempos de transferencia pueden variar dependiendo del proveedor, método de pago, requisitos de verificación, días festivos, y opción de entrega seleccionada.
Algunas transferencias digitales pueden llegar en minutos, mientras que las transferencias bancarias o ciertas opciones de retiro en efectivo podrían tardar más.
¿Cómo puedo enviar dinero a Guatemala con Común?
Con Común, las personas pueden enviar dinero a Guatemala directamente desde la app móvil. Para enviar dinero, puedes seguir los pasos:
- Abre tu app móvil de Común.
- Selecciona "Envía una remesa".
- Elige o registra al destinatario.
- Ingresa la información del destinatario, incluyendo detalles bancarios si es necesario.
- Después de registrar al destinatario, ingresa el monto que quieres enviar.
- Revisa el tipo de cambio, tarifa de transferencia, y método de entrega.
- Confirma la transacción.
- Puedes revisar el estado de la transferencia en tu app móvil de Común haciendo clic en la transacción.
Las tarifas de transferencia empiezan en 2.99 USD por transacción, hasta los límites aplicables.
¿Por qué elegir Común para enviar dinero a Guatemala?
La visión de Común es convertirse en la plataforma financiera líder para inmigrantes en Estados Unidos. Por lo tanto, puede incluir elementos que son útiles para personas enviando dinero a Guatemala desde Estados Unidos.
Algunos de los servicios incluyen:
- Aceptación de más de 100 identificaciones latinoamericanas para verificación.
- Experiencia de app en español.
- Capacidad de enviar dinero directamente desde la app o WhatsApp.
- Múltiples métodos de entrega disponibles en Guatemala.
Como con cualquier servicio financiero, los costos de transferencia, velocidades de entrega, y disponibilidad pueden variar dependiendo de los detalles de la transacción. Puedes aprender más sobre Común en nuestro sitio web (https://www.comun.app) o en la app.
Preguntas frecuentes
¿Cuánto cuesta enviar dinero a Guatemala?
El costo total puede depender del proveedor, tarifa de transferencia, tipo de cambio, método de entrega, y si el destinatario enfrenta cargos adicionales.
¿Cuánto tarda en llegar el dinero a Guatemala?
Los tiempos de transferencia pueden variar dependiendo del proveedor y método de entrega seleccionado. Algunas transferencias digitales pueden llegar en minutos, mientras que otras podrían tardar varios días hábiles.
¿Cuál es la mejor app para enviar dinero a Guatemala?
La mejor app puede depender de lo que más te importa, ya sea tarifas más bajas, tipos de cambio, velocidad de entrega, o disponibilidad de retiro en efectivo.
¿Necesito un SSN para enviar dinero a Guatemala?
Algunos proveedores pueden requerir un SSN, mientras que otros también pueden aceptar un ITIN o documentos de identificación alternativos dependiendo de sus políticas de verificación. Es importante revisar los requisitos de verificación de cada proveedor.
¿Cuánto dinero puedes enviar a Guatemala desde Estados Unidos?
Los límites de transferencia pueden variar dependiendo del proveedor, método de pago, y nivel de verificación.
¿Dónde puede mi familia recibir el dinero en Guatemala?
Dependiendo del proveedor, los destinatarios pueden recibir dinero a través de depósitos bancarios, ubicaciones de retiro en efectivo, billeteras móviles, u otros métodos de entrega disponibles en Guatemala.

Pagos instantáneos
What is Venmo and how does it work? The Ultimate Guide for Immigrants to the United States
8 min de lectura
Have you heard of Venmo? It is a digital payment application that has gained immense popularity in the United States. Venmo is a free peer-to-peer (P2P) payment platform owned by PayPal that lets users send and receive money using a U.S. bank account or debit card. It's instant, widely accepted, and free for standard transfers — but requires a U.S. bank account and typically a Social Security Number for full access. For immigrants without SSN, Común offers a compatible alternative.
How does Venmo work?
Venmo is a mobile payment application owned by PayPal. It allows users to pay each other directly from their bank accounts or Venmo balances. Once you link your bank account or debit card to Venmo, you can send and receive money with other Venmo users almost instantaneously. Venmo is known for its social feed, where users can see (but not the amounts of) their friends' transactions with emoji and captions.
What can you use Venmo for?
Venmo can be used for rent splitting, paying back a friend for dinner, online purchases at participating merchants, and tipping service providers. It's especially popular among younger Americans for everyday P2P payments. Merchants including Amazon, PayPal checkout, and thousands of apps accept Venmo as a payment method.
How to sign up for Venmo
To sign up for Venmo, you need to download the Venmo app, create an account with your email and phone number, link a U.S. bank account or debit card, and verify your identity. Full Venmo features (higher limits, business profiles) require providing your SSN for ID verification. Without SSN, you can create an account with limited weekly sending ($299.99).
Venmo fees and limits
Sending money from your Venmo balance or linked bank account is free. Sending from a credit card costs 3%. Instant transfers to a bank account cost 1.75% (minimum $0.25, maximum $25). Standard bank transfers are free and take 1–3 business days. Verified accounts can send up to $60,000 per week; unverified accounts are limited to $299.99 per week. Purchases at partner merchants may have different fee structures.
Is Venmo available for immigrants without SSN?
You can create a basic Venmo account without verifying with SSN, but your weekly sending limit stays at $299.99 and you cannot access all features. Full verification requires SSN. If you don't have SSN, Común is a strong alternative: open a full bank account without SSN using 100+ Latin American IDs, and use Común's Pay feature to send money to Venmo users in the U.S. directly from your Común account.
Frequently asked questions about Venmo
Is Venmo safe to use?
Yes. Venmo uses encryption and multi-factor authentication to protect accounts. However, transfers are instant and generally irreversible once sent, so always double-check the recipient's username before confirming. Venmo is owned by PayPal and is regulated as a money transmitter in the U.S.
Can I use Venmo without a U.S. bank account?
You can create a Venmo account and fund it with a debit card linked to a foreign bank, but functionality is very limited. Venmo is designed for U.S. bank accounts. For immigrants who need to send and receive money in the U.S. without a traditional bank, Común offers a full bank account (no SSN required) with its own Pay feature compatible with Venmo users.
How long do Venmo transfers take?
Transfers between Venmo users are instant. Withdrawing funds to your bank account takes 1–3 business days for free standard transfers, or a few minutes with the instant transfer option (1.75% fee). Your Venmo balance is available immediately for sending to other users, even before you move it to your bank.
What are the best alternatives to Venmo for immigrants?
Común is a strong alternative: it accepts 100+ Latin American IDs (no SSN required), allows Pay transfers to Zelle and Venmo users in the U.S., and supports remittances to Mexico and Latin America starting at $2.99. Cash App and Zelle work similarly to Venmo within the U.S. but have similar documentation requirements.
Does Venmo report to the IRS?
Yes. Since 2022, Venmo and other payment apps must report to the IRS if you receive more than $600 in business payments in a year. If you use Venmo to receive payments for goods or services (not personal transfers between friends), you may receive a 1099-K form and need to report that income on your taxes.
Can I receive money on Venmo from someone who doesn't have the app?
No. Both sender and receiver must have active Venmo accounts. If someone wants to send you money but doesn't have Venmo, they can use Zelle (linked through their bank), Cash App, or send directly to your bank account. Común's routing and account numbers allow anyone to send you money by ACH bank transfer directly.

Educación Financiera
¿Qué es una transferencia por cable? Guía completa para enviar dinero en EE. UU.
8 min de lectura
Cada día, millones de personas en Estados Unidos recurren a diferentes métodos para enviar dinero de forma segura y rápida, ya sea dentro del país o, en el caso de los inmigrantes, a sus países de origen.
El wire transfer es uno de los métodos más populares para enviar dinero a través de instituciones financieras que otorgan respaldo y trazabilidad para asegurar la recepción de los fondos por parte del destinatario.
Según datos de la Reserva Federal (Fedwire), en 2024 se realizaron 209.9 millones de transferencias por cable, lo que representa un crecimiento del 8.6 % con respecto al año anterior.
En la actualidad, el dinamismo del sistema financiero ha permitido el surgimiento de diferentes soluciones para realizar transferencias de dinero nacionales e internacionales. Por eso, es importante comprender qué es un wire transfer, cómo funciona, así como sus ventajas y desventajas.
¿Cómo funciona una transferencia bancaria o Wire Transfer?
Una transferencia bancaria o wire transfer es un método electrónico de envío de dinero de una a otra en tiempo real y sin necesidad de efectivo. Es especialmente recomendable para transmitir grandes cantidades, si se requiere seguridad extra.
El mecanismo para utilizar este servicio de transferencias es el siguiente.
Iniciación por el remitente
Para realizar una transferencia electrónica, el remitente debe iniciar el proceso, ya sea de manera física (en un banco) o digital (a través de una aplicación móvil).
Al inicio del proceso, es necesario proporcionar los datos del destinatario para completar la transacción.
Envío de instrucciones
El banco o institución financiera verifica y valida los fondos, así como su suficiencia o insuficiencia en la cuenta bancaria del remitente.
Recepción y acreditación
Una vez validada la información, se envían los fondos a la cuenta indicada a través de redes seguras de acuerdo con el tipo de transferencia de dinero.
- Fedwire: sistema operado por la Reserva Nacional, para transferencias de grandes cantidades de dinero en Estados Unidos
- CHIPS: sistema operado por The Clearing House, para transferencias internacionales
Ventajas y desventajas de las transferencias bancarias (Wire Transfers)
Realizar una transferencia de dinero a través de wire transfer tiene varios puntos favorables y también desfavorables, tales como los siguientes.
Ventajas
Rapidez
En el caso de domestic wire transfers (transferencias nacionales), el dinero es depositado en cuestión de minutos o en menos de un día hábil. Por lo que es recomendable para realizar pagos urgentes.
En el caso de las transferencias bancarias internacionales, el tiempo puede variar de 1 a 3 días hábiles, por lo que debes considerar esta limitación en caso de que necesites enviar dinero fuera de Estados Unidos.
Seguridad
El dinero es manejado a través de redes oficiales estadounidenses, lo cual brinda certeza y facilita el seguimiento. Además, reduce el riesgo de fraude y estafas, al prescindir de métodos de pago tradicionales, como el efectivo o cheques.
Ideal para montos elevados
En comparación con otras plataformas de transferencias bancarias (como Zelle, Western Union y transferencias ACH), las wire transfer no tienen límites de envío tan bajos, por lo que es un método ideal para mover grandes cantidades de fondos de manera segura y rápida.
Trazabilidad
Al momento de realizar un wire transfer, cada movimiento queda registrado a través de las redes utilizadas, por lo que es fácil rastrear el dinero en caso de que se genere algún problema durante la operación.
Desventajas
Costo
Los bancos cobran comisiones de envío que son considerablemente más altas en comparación con otras alternativas.
El costo de los envíos a nivel nacional oscila entre los $15 y $30 USD, mientras que las transferencias internacionales pueden rebasar los $50 USD, en caso de que el proceso requiera la participación de instituciones intermediarias.
Irreversibilidad
En caso de cometer un error o ser víctima de fraude, no es posible revertir una transferencia. Además, el banco no se responsabiliza por pagos electrónicos erróneos que fueron debidamente autorizados.
Información detallada requerida
Para completar la transferencia, es necesario proporcionar información precisa, como el SWIFT code y el nombre del destinatario. Si una cifra es incorrecta, la operación igualmente se realizará.
Existen alternativas más accesibles para realizar transferencias electrónicas, como Común, que ofrece acceso a una aplicación móvil y una tarjeta de débito con procedimientos sencillos. Además, los fondos de la cuenta Comun están asegurados por la FDIC hasta los límites aplicables a través de un banco asegurado por la FDIC.
Información necesaria y cómo realizar un Wire Transfer de forma eficaz
Antes de realizar una transferencia electrónica, es crucial que reúnas la información necesaria para que tu dinero llegue a su destino sin inconvenientes.
Datos esenciales para enviar un wire transfer
Nombre completo del destinatario
Asegúrate de escribirlo exactamente como aparece en su cuenta.
Nombre del banco receptor
Escribe el nombre completo del banco, sin siglas o abreviaturas.
Número de ruta (ABA routing number) para transferencias nacionales en EE. UU.
Es un código de 9 dígitos que identifica a cada banco en Estados Unidos.
Código SWIFT/BIC para transferencias internacionales
Es un identificador internacional de cada banco.
Número de cuenta bancaria o IBAN para transferencias internacionales
El IBAN es un código internacional que incluye el identificador del país, del banco y el número de cuenta bancaria.
Monto exacto a enviar
Es muy importante que verifiques la cantidad a enviar, porque no es posible cancelar una operación equivocada.
Consejos para una transferencia exitosa y segura
Antes de realizar una transferencia de este tipo, es fundamental que tomes en cuenta algunas recomendaciones, a fin de evitar inconvenientes o errores que perjudiquen tus finanzas.
Verifica doblemente toda la información
Tómate el tiempo para asegurarte de haber ingresado la información exacta y correcta, ya que una vez autorizada la transferencia, no es posible revertirla.
Comprende todas las tarifas asociadas antes de enviar
Las tarifas de envío dependen de varios factores, como el banco emisor, monto y, en caso de transferencias internacionales, la participación de intermediarios y el tipo de cambio utilizado.
Es muy importante que comprendas todos los costos que conlleva un wire transfer, ya que en algunos casos esta cifra puede llegar a ser muy alta y poco competitiva.
Utiliza plataformas confiables y transparentes
Asegúrate de que tu banco sea una institución confiable y las medidas de seguridad apropiadas para manejar grandes cantidades de dinero. Identifica si cuenta con el respaldo de la FDIC, para asegurar los depósitos bancarios en Estados Unidos.
Mantente alerta ante posibles fraudes
Evita compartir información personal con extraños, así como contraseñas o códigos de verificación. Por cualquier duda o llamada sospechosa, comunícate directamente con la institución financiera.
Común: La solución inteligente para tus transferencias en EE. UU.
Ahora que sabes qué es una transferencia por cable, te darás cuenta de que son de gran utilidad para mover dinero, en especial cuando se trata de grandes cantidades y se busca un medio seguro y veloz. Sin embargo, actualmente existen alternativas modernas que facilitan el envío de dinero.
Común presenta una alternativa más accesible que simplifica el manejo del dinero, especialmente para los inmigrantes en Estados Unidos.
Además, te ofrece una plataforma sencilla para realizar transferencias nacionales e internacionales por una tarifa desde $2.99 USD hasta los límites aplicables.
Anímate a conocer una manera más sencilla de manejar tus finanzas desde la palma de tu mano. Descarga la app móvil de Común y transfiere dinero sin complicaciones.
Preguntas Frecuentes
¿Cuál es la diferencia entre una transferencia bancaria y una transferencia por cable?
Una transferencia bancaria es la manera general de referirse a cualquier tipo de movimiento de dinero digital. Mientras que la transferencia por cable es el tipo de red utilizada para concretarla. También existen las transferencias ACH (Automated Clearing House) y los pagos móviles.
¿Cuánto tiempo tarda en procesarse un wire transfer?
En caso de las transferencias nacionales, suelen realizarse el mismo día, si se inician antes de que se haga el corte (cut off time). Después de ese horario, tardan alrededor de un día hábil.
Las transferencias internacionales suelen demorar de 1 a 3 días hábiles.
¿Puedo cancelar un wire transfer una vez enviado?
No, no es posible cancelar una transferencia bancaria una vez que se ha procesado por completo.
¿Existen límites de monto para los wire transfers?
No existe un límite establecido, sino que depende de cada banco. Aunque los montos permitidos son mayores que con otras alternativas.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
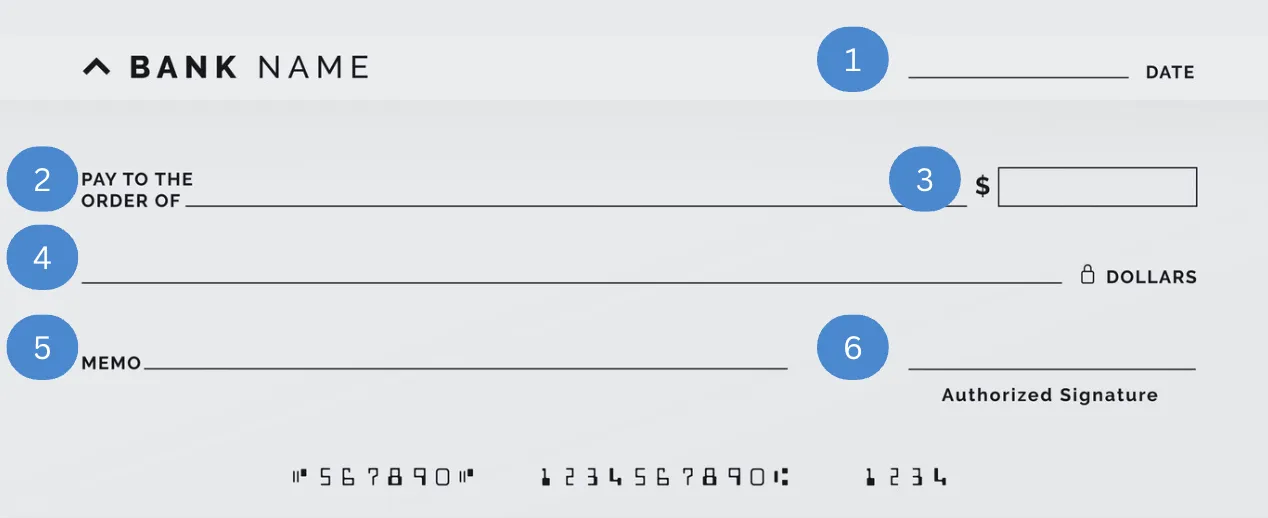
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Viviendo en Estados Unidos
¿Cómo sacar licencia de conducir en Estados Unidos siendo extranjero?
8 min de lectura
Licencia de conducir en Estados Unidos para extranjeros: pasos y requisitos
Tener un permiso de conducir facilita las tareas cotidianas, como ir al trabajo, al supermercado, a la escuela, a las citas médicas y mucho más. Este trámite es particularmente importante para los inmigrantes que viven en Estados Unidos, dado que los dota de independencia y estabilidad en el país.
Aunque el trámite para obtener la licencia de conducir varía en cada estado, los extranjeros sí tienen la posibilidad y el derecho de obtener una. A continuación, te explicaremos todos los detalles para que pronto tengas este permiso en tus manos.
¿Se puede manejar con licencia internacional en Estados Unidos?
En caso de que hayas llegado recientemente a Estados Unidos y necesites desplazarte en un automóvil propio, existe la opción de utilizar la licencia de conducir de tu país de origen de manera temporal, siempre y cuando esté emitida en inglés o vaya acompañada de una licencia de conducir internacional.
Como nuevo conductor en Estados Unidos, debes aprender a diferenciar una licencia internacional de una local: la primera sirve como complemento de tu licencia nacional para permitirte conducir en Estados Unidos por unos meses; la segunda es expedida por el Departamento de Vehículos Motorizados (DMV, por sus siglas en inglés) de cada estado y te otorga el permiso permanente para manejar un vehículo motorizado en el país.
Los reglamentos son diferentes en cada estado: por ejemplo, en California puedes manejar con una licencia extranjera vigente hasta que te conviertas en residente. En cambio, en Texas tu licencia nacional tiene una vigencia de 90 días y debes portar siempre el pasaporte o la visa.
Duración permitida para conducir con licencia extranjera
El tiempo máximo permitido para conducir con una licencia extranjera varía según los reglamentos locales de cada estado. En general, el periodo oscila entre los 30 días y un año, desde el día de tu llegada hasta el momento en que te estableces como residente permanente.
¿Cuándo es necesario tramitar una licencia estadounidense?
Si planeas vivir en Estados Unidos por un periodo largo, es necesario que cuentes con una licencia de conducir del país para poder manejar. También es esencial en caso de que planees comprar un automóvil.
Además, recuerda que en algunos estados el periodo para manejar con licencia extranjera es limitado, por lo que debes considerar tramitar la licencia estadounidense antes de que finalice dicho plazo.
Requisitos para obtener una licencia de conducir en EE. U. siendo extranjero
Los requisitos para obtener una licencia de conducir también varían según el estado, aunque la estructura general es similar.
Esta es la documentación necesaria para obtener un permiso de conducir en Estados Unidos.
- Pasaporte válido o identificación oficial: se utilizan como documento de identificación.
- Comprobante de residencia: puede ser una factura de servicios, contrato de alquiler o carta oficial que demuestre tu domicilio.
- Estatus migratorio o comprobante de presencia legal: como el Employment Authorization Document (EAD) o el formulario I-20 para estudiantes.
- Número de Seguro Social (SSN) o carta de inelegibilidad de la SSA.
Toma en cuenta que estados como Nueva York e Illinois permiten tramitar la licencia de conducir sin tomar en cuenta el estatus legal del solicitante.
Descubre aquí cómo enviar dinero sin cuenta bancaria.
5 pasos para tramitar tu licencia de conducir estadounidense
Tramitar la licencia de conducir puede parecer un proceso complicado y tedioso. En realidad, solo necesitas mantener la organización y tomarte el tiempo de comprender los lineamientos.
Paso 1. Reúne tus documentos
Antes de asistir a un DMV, asegúrate de preparar la documentación requerida. En la sección anterior te mostramos qué es lo que necesitas en general, pero recuerda consultar si hay variaciones en el estado donde vives.
Paso 2. Agenda una cita en el DMV
Luego, ingresa a la página web del DMV y genera una cita. Cuando llegue el día, revisarán tus documentos y te darán fecha para el examen escrito.
Paso 3. Presenta el examen teórico
El examen escrito evalúa tus conocimientos sobre las normas de tránsito y la seguridad vial. Cada estado ofrece un manual del conductor para prepararse para el examen y algunos están disponibles en otros idiomas, como el español.
Si apruebas, recibirás un permiso de aprendizaje que te permitirá presentar el examen práctico con la guía de un maestro experto.
Paso 4. Realiza el examen práctico de manejo
El siguiente paso probablemente sea el más difícil, ya que debes aplicar los conocimientos teóricos en una práctica de conducción. Durante la prueba, el profesor evaluará tus habilidades para respetar las señales viales, estacionarte, girar y seguir las normas de seguridad.
Paso 5. Paga las tarifas correspondientes
Una vez aprobado tu examen práctico, deberás pagar una tarifa que varía según el estado. Al principio recibirás una licencia temporal y posteriormente recibirás la licencia definitiva por correo postal.
Costos, tiempos y vigencia de una licencia de conducir en EE. UU.
El costo de una licencia de conducir en Estados Unidos depende de cada estado, pero generalmente incluye el costo del examen teórico, práctico y la expedición. La vigencia también cambia de un estado a otro, pero suele ser de 4 a 8 años.
Además, una buena noticia para los inmigrantes es que cada vez son más los estados que no solicitan pruebas de estatus migratorio para otorgar la licencia de conducir; tal es el caso de California, Nueva York e Illinois.
Si tienes dudas sobre los requisitos específicos en el estado donde vives, consulta las actualizaciones en la página oficial del DMV.
Conduce hacia tu independencia financiera con Común
Tener una licencia de conducir de Estados Unidos representa un paso más para alcanzar la autonomía económica y facilitarte la movilidad por la ciudad. Por ello es vital que comprendas el proceso para obtener una, así como las diferencias en cada estado.
En otras palabras, tener una licencia facilita y mejora tu vida al volver más accesibles las tareas cotidianas. Del mismo modo, Común es la plataforma financiera que te facilita el control de tu dinero de forma segura y sin complicaciones.
Abre tu cuenta con Común y da el siguiente paso hacia tu independencia en Estados Unidos. Administra tu dinero con confianza, claridad y apoyo en cada paso
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto tiempo puedo manejar con mi licencia extranjera en EE. UU.?
El tiempo varía según el estado donde te encuentres, pero en general, oscila entre tres meses y un año.
¿Qué pasa si mi estatus migratorio cambia después de obtener mi licencia?
Si tu estatus migratorio cambia después de haber obtenido la licencia de conducir, es recomendable actualizar tus datos en el DMV. Es posible que debas tramitar una nueva licencia o presentar documentación migratoria actualizada.
¿Es válido usar una licencia internacional en todos los estados?
Aunque la licencia internacional (IDP) es aceptada en la mayoría de los estados, debe ir acompañada por la licencia nacional vigente. Además, puede haber restricciones en cuanto al tiempo que se puede utilizar en cada estado.
¿Puedo sacar la licencia sin número de Seguro Social (SSN)?
Sí, es posible tramitar la licencia de conducir sin SSN en varios estados. En este caso, debes presentar una carta de inelegibilidad emitida por la Administración del Seguro Social (SSA).
Cuenta corriente
Cómo Depositar Dinero en la Cuenta Bancaria de Otra Persona
8 min de lectura
Depositar dinero en la cuenta bancaria de otra persona en EE.UU. es posible mediante transferencias en línea, apps móviles como Zelle, depósito de efectivo en sucursal o servicios de remesas. Solo necesitas el nombre completo del titular y su número de cuenta o teléfono vinculado a la app.
¿Qué significa depositar dinero en la cuenta de otra persona?
En el mundo interconectado de hoy, la capacidad de depositar dinero en la cuenta bancaria de otra persona es una habilidad valiosa. Ya sea que estés ayudando a un amigo necesitado, gestionando los gastos del hogar o dirigiendo un negocio, entender los matices de transferir fondos de manera segura es esencial. Las transferencias de banco a banco son un método popular para transferir dinero de un banco a otro, utilizando funciones de transferencia externa en los sitios web de los bancos y las cooperativas de crédito como ubicaciones viables para estos servicios. Comparar las transferencias de banco a banco con otros métodos, como las transferencias electrónicas y las aplicaciones de transferencia de dinero, es crucial, ya que pueden existir posibles tarifas y límites a considerar.
¿Cuáles son los métodos para depositar dinero en la cuenta de otra persona?
Existen numerosas formas de depositar fondos en la cuenta bancaria de otra persona, incluyendo conocer los detalles de la cuenta bancaria del destinatario para transferencias electrónicas, lo cual es crucial para una transacción fluida:
- Depósitos en Efectivo: Hacer un depósito en efectivo directamente en una sucursal bancaria es sencillo, pero puede estar sujeto a limitaciones o restricciones debido a políticas de seguridad.
- Transferencias de Banco a Banco: Las transferencias bancarias en línea o las transferencias electrónicas entre cuentas bancarias se utilizan comúnmente para transferencias más grandes o urgentes.
- Servicios de Terceros: Utilizar aplicaciones de transferencia de dinero como Venmo, Apple Cash y PayPal es una forma popular y fácil de enviar dinero electrónicamente de manera instantánea. Estas aplicaciones requieren que los usuarios creen una cuenta, vinculen una fuente de pago como una cuenta bancaria o tarjeta, y aseguren que el destinatario tenga una cuenta con la misma aplicación, ofreciendo una solución conveniente para transferencias rápidas entre personas.
- Cheques: Depositar un cheque personal o de caja puede ser más seguro cuando se transfieren cantidades significativas.
Esta sección puede discutir los beneficios de cada método, como las cantidades mínimas de depósito directo o las posibles tarifas de transferencia electrónica, y los plazos esperados, desde el mismo día hábil hasta unos pocos días hábiles para el procesamiento.
¿Cómo depositar efectivo o cheque en la cuenta bancaria de otra persona?
Depositar dinero en la cuenta bancaria de otra persona puede ser esencial por varias razones. Las personas a menudo necesitan transferir fondos para pagar el alquiler, ayudar a miembros de la familia o liquidar cuentas directamente en la cuenta de otra persona. Este proceso, que implica transferir dinero directamente a la cuenta bancaria de otra persona, generalmente a través de transferencias ACH o transferencias electrónicas, es legal y está regulado para prevenir problemas como el lavado de dinero. Es crucial tener detalles precisos como el número de cuenta bancaria del destinatario y el número de ruta bancaria. Siguiendo estos pasos detallados, puedes asegurarte de que tus transacciones se ejecuten de manera fluida y segura.
Para depositar efectivo o un cheque, sigue estos pasos:
- Reúne la Información Necesaria: Obtén el número de cuenta y los detalles de la institución financiera de la persona correcta.
- Visita el Banco: En la sucursal bancaria, completa una ficha de depósito con el número de cuenta del destinatario y la cantidad de efectivo o cheque.
- Verificación: Algunos bancos pueden requerir identificación, especialmente si estás depositando en la cuenta de otra persona.
- Recibo: Siempre obtén un recibo como prueba del depósito en efectivo o depósito de cheque, asegurándote de que los fondos lleguen a la cuenta bancaria del destinatario.
Transferencias en Línea y Pagos Móviles
Utilizar la banca en línea o móvil para depositar dinero ofrece conveniencia y rapidez. Aquí te mostramos cómo usar estas plataformas de manera efectiva:
- Configuración: Asegúrate de que ambas partes tengan cuentas en línea activas. Esto puede implicar vincular una tarjeta de débito o configurar una aplicación de banca móvil.
- Ejecuta la Transferencia: Para transferir dinero, utiliza los detalles de la cuenta bancaria del destinatario o emplea varios métodos electrónicos, incluyendo aplicaciones como Venmo, PayPal, Zelle o Western Union, para una experiencia de transacción sin problemas.
- Confirmación: Tanto el remitente como el destinatario deben recibir confirmación de que el dinero ha sido depositado en la cuenta de ahorros o cuenta corriente del destinatario.
Consideraciones de Privacidad y Seguridad
Al enviar dinero a la cuenta bancaria de otra persona, considera estas medidas de privacidad y seguridad:
- Verifica los Detalles: Revisa dos veces los detalles de la cuenta del destinatario, incluyendo el número de cuenta bancaria y el número de ruta bancaria.
- Protocolos de Seguridad: Utiliza redes seguras para transacciones en línea para prevenir violaciones de datos.
- Monitorea las Transacciones: Revisa regularmente tus estados de cuenta bancarios para detectar cualquier transacción no autorizada rápidamente. Ten en cuenta los aspectos legales y las políticas de las instituciones financieras relacionadas con el depósito de dinero en la cuenta de otra persona.
Este es un proceso que se puede dominar con una atención cuidadosa a los detalles y la seguridad. Siguiendo los pasos descritos anteriormente, puedes asegurarte de que tus transferencias de dinero sean efectivas y seguras. Recuerda, la clave para transacciones financieras exitosas reside en una preparación minuciosa y un seguimiento vigilante, asegurando que cada transacción fortalezca la confianza y la seguridad en nuestros sistemas financieros.
¿Es legal depositar dinero en la cuenta bancaria de otra persona en EE.UU.?
Los bancos están obligados por ley a reportar ciertos tipos de transacciones a organismos reguladores para prevenir y monitorear actividades ilegales como el lavado de dinero. En los Estados Unidos, por ejemplo, las instituciones financieras deben presentar un Reporte de Transacción en Efectivo (CTR) para transacciones en efectivo que superen los $10,000 durante un solo día hábil. Del mismo modo, las actividades sospechosas que pueden no cumplir con los criterios del CTR pero que son inusuales o no tienen un propósito legal aparente también deben ser reportadas a través de Reportes de Actividad Sospechosa (SARs).
Para los depositantes y destinatarios, esto significa que cualquier transacción grande podría llevar a un escrutinio adicional. Es importante que ambas partes mantengan registros del origen de los fondos y el propósito de la transacción, ya que estos podrían ser requeridos en una investigación o auditoría. Ser consciente de estos requisitos ayuda a asegurar que ambas partes mantengan la transparencia y eviten complicaciones legales no intencionales.
¿Qué implicaciones legales tiene transferir dinero en nombre de otra persona?
Al transferir dinero en nombre de otros, los individuos asumen responsabilidades significativas y deben ser conscientes del marco legal que rige dichas actividades. La principal preocupación legal aquí es el riesgo de involucrarse inadvertidamente en prácticas financieras no autorizadas, como operar como un transmisor de dinero no licenciado, lo cual puede conllevar severas sanciones, incluyendo multas y prisión. Es crucial tener acuerdos claros y registros cuando se manejan transacciones financieras para otra persona, particularmente en escenarios comerciales o de cuidado.
Además, transferir dinero en nombre de otros puede exponer a una persona a riesgos de fraude. Si los fondos se usan incorrectamente, tanto la persona que maneja la transacción como el destinatario podrían enfrentar acciones legales o pérdidas financieras. Es recomendable utilizar métodos documentados y canales formales para transferir dinero para protegerse contra malentendidos o fraudes, asegurando que los fondos se usen para los fines previstos.
¿Cómo hacer transferencias internacionales a la cuenta de otra persona?
Las transferencias internacionales no solo son más complejas debido a la participación de múltiples sistemas financieros, sino que también vienen con medidas de cumplimiento más estrictas. Al enviar dinero al extranjero, se deben considerar las regulaciones de ambos países, el remitente y el destinatario. Los requisitos de cumplimiento podrían incluir proporcionar identificación adicional, divulgar la fuente de los fondos y detallar el propósito de la transferencia.
Las tasas de conversión de moneda y las tarifas también son factores significativos en las transferencias internacionales. Las tasas de cambio pueden variar considerablemente según las instituciones financieras o servicios utilizados, lo que podría afectar la cantidad recibida en el otro extremo. Además, las transferencias electrónicas internacionales están sujetas a regulaciones como las impuestas por la Oficina de Control de Activos Extranjeros (OFAC) en los EE. UU., que puede bloquear transacciones que involucren países, individuos o entidades específicos.
Entender estas directrices ayuda a asegurar que las transferencias de dinero internacionales se ejecuten de manera fluida y legal, minimizando el riesgo de demoras o problemas legales y asegurando el cumplimiento con los estándares regulatorios globales.
¿Cómo mandar dinero a tu país desde EE.UU. de manera segura?
Envía al extranjero con tranquilidad con tu cuenta Común¹
¡Abre tu cuenta en 3 minutos!
¿Cuál es la forma más segura y rápida de depositar dinero en la cuenta de otra persona?
Depositar dinero en la cuenta de otra persona es un proceso enriquecido con varios métodos, consideraciones legales y pasos prácticos para asegurar transacciones financieras seguras y protegidas. Hay varios métodos, consideraciones legales y pasos prácticos para asegurar transacciones financieras seguras y protegidas al depositar dinero en la cuenta de otra persona. Ya sea que elijas depositar efectivo en una sucursal bancaria, utilizar transferencias en línea o realizar pagos móviles, entender las complejidades de cada método es crucial para una gestión efectiva del dinero.
Este artículo ha explorado los marcos legales que protegen estas transacciones y las medidas de cumplimiento necesarias para las transferencias tanto nacionales como internacionales, proporcionándote el conocimiento para navegar en este ámbito con confianza. Recuerda, la clave para transacciones financieras exitosas reside en una preparación minuciosa y un seguimiento vigilante, asegurando que cada transacción fortalezca la confianza y la seguridad en nuestros sistemas financieros. Con este conocimiento, estás bien equipado para manejar las responsabilidades de depositar dinero en la cuenta de otra persona de manera eficiente y ética.
Preguntas frecuentes sobre cómo depositar dinero en la cuenta de otra persona
¿Puedo depositar dinero en la cuenta de alguien sin ir al banco?
Sí. Puedes hacer una transferencia bancaria en línea desde la app de tu banco, usar Zelle con el número de teléfono del destinatario, o servicios como Común que envían directo a cuentas bancarias desde tu teléfono. No necesitas visitar una sucursal para la mayoría de los métodos digitales.
¿Qué información necesito para depositar dinero en la cuenta de otra persona?
Para transferencias bancarias necesitas nombre completo, número de cuenta y número de ruta del banco receptor. Para Zelle basta el número de teléfono o correo vinculado. Para servicios internacionales también necesitarás el CLABE (México) o IBAN del país destino.
¿Hay un límite para depositar en la cuenta de otra persona?
Sí. Los límites varían por método y banco. Las transferencias ACH entre bancos suelen tener límites de $1,000–$10,000 diarios. Zelle limita según tu banco (Bank of America permite hasta $3,500 por día). Para envíos internacionales, cada servicio tiene sus propios límites, revisa los términos antes de enviar.
¿Cuánto tiempo tarda el depósito en llegar a la cuenta de otra persona?
Depende del método. Con Zelle el dinero llega en minutos. Las transferencias ACH entre bancos tardan 1–3 días hábiles. Los wire transfers pueden ser el mismo día si se inician antes del horario de corte del banco. Para remesas internacionales con Común, muchas transferencias llegan el mismo día.
¿Es seguro depositar dinero en la cuenta bancaria de otra persona?
Sí, usando plataformas reguladas. Verifica siempre los datos del destinatario antes de confirmar — los depósitos erróneos son difíciles de recuperar. Nunca transfieras dinero por instrucción de desconocidos que te contacten de forma inesperada, ya que las estafas de "transferencia urgente" son comunes.
¿Puedo depositar dinero en la cuenta de alguien en México desde EE.UU.?
Sí. Con Común puedes enviar dinero directamente a cuentas bancarias en México desde tu teléfono, con tarifas desde $2.99 y entrega el mismo día en muchos casos. También puedes elegir entrega en efectivo en puntos como Oxxo o Walmart. Solo necesitas los datos bancarios del destinatario o su número de teléfono.
Viviendo en Estados Unidos
Cómo construir una base financiera sólida en los EE.UU.
8 min de lectura
Construir una base financiera sólida en EE.UU. empieza con tres pilares: un presupuesto realista, manejo responsable de deudas, y ahorro constante para emergencias y metas a largo plazo. Una cuenta sin cuota mensual, como la de Común, facilita mantener el control sin perder dinero en comisiones.
Comienza tu viaje financiero: Ahorros
Crear una cuenta de ahorros y establecer un fondo de emergencia son pasos cruciales en la construcción de una base financiera sólida. Un fondo de emergencia asegura que tengas una red de seguridad para gastos inesperados, evitando un revés financiero. Estos pasos son esenciales para manejar tu vida financiera de manera efectiva.
Comienza con ahorros
Abrir una cuenta de ahorros es sencillo y te proporciona un lugar seguro para guardar tu dinero. Muchos bancos ofrecen cuentas de ahorros con tasas de interés competitivas que ayudan a que tu dinero crezca con el tiempo. Al construir una base financiera sólida, los inmigrantes en los EE.UU. deben considerar los siguientes tres tipos de cuentas de ahorro. Cada tipo ofrece características y beneficios únicos que pueden ayudar en diferentes aspectos de la planificación financiera:
Cuentas de Ahorro Tradicionales
Las cuentas de ahorro tradicionales son ofrecidas por la mayoría de los bancos y cooperativas de crédito y son un buen punto de partida para quienes buscan ahorrar dinero de manera segura.
Características Clave:
- Accesibilidad: Fácilmente accesible a través de cajeros automáticos, banca en línea y sucursales bancarias.
- Tasas de Interés: Ofrecen tasas de interés más bajas en comparación con otros tipos de cuentas de ahorro, pero los fondos están seguros y asegurados por la FDIC hasta $250,000 por depositante.
- Requisitos de Saldo Mínimo: A menudo tienen bajos o nulos requisitos de saldo mínimo.
Beneficios:
- Ideal para fondos de emergencia y ahorros a corto plazo.
- Los fondos son líquidos y pueden accederse fácilmente sin penalizaciones.
- Proporciona un lugar seguro para guardar dinero mientras ganas una pequeña cantidad de interés.
Cuentas de Ahorro de Alto Rendimiento
Las cuentas de ahorro de alto rendimiento ofrecen tasas de interés más altas en comparación con las cuentas de ahorro tradicionales, mejorando el tiempo que toma hacer crecer tu dinero. Generalmente están disponibles a través de bancos en línea, los cuales pueden ofrecer mejores tasas debido a sus menores costos operativos.
Características Clave:
- Tasas de Interés Altas: Ofrecen tasas de interés significativamente más altas, lo que significa más ganancias en tus depósitos.
- Acceso en Línea: Generalmente se gestionan en línea, proporcionando un acceso y manejo conveniente.
- Requisitos de Saldo Mínimo: Pueden tener requisitos de saldo mínimo más altos para ganar las mejores tasas.
Beneficios:
- Mejor para metas de ahorro a mediano plazo debido a las mayores ganancias por intereses.
- Adecuado para construir un fondo de emergencia que pueda crecer con el tiempo.
- A menudo vienen con menos tarifas en comparación con los bancos tradicionales.
Certificados de Depósito (CDs)
Los Certificados de Depósito (CDs) son cuentas de depósito a plazo que ofrecen tasas de interés más altas a cambio de dejar tu dinero por un período de tiempo fijo. Esta es una gran opción para alguien que no necesita acceder a su dinero durante un período más largo.
Características Clave:
- Términos Fijos: El dinero debe permanecer en la cuenta por un término específico, que varía desde unos meses hasta varios años.
- Tasas de Interés Altas: Los CDs ofrecen tasas de interés más altas que una cuenta de ahorro tradicional o de alto rendimiento, particularmente con términos más largos.
- Penalizaciones por Retiro Anticipado: Retirar dinero antes de que termine el plazo puede resultar en penalizaciones significativas.
Beneficios:
- Funciona mejor para una meta de ahorro a largo plazo que no requiere acceso inmediato a los fondos.
- Proporciona un retorno de inversión predecible con tasas de interés garantizadas.
- Fomenta el ahorro disciplinado debido a las penalizaciones por retiro anticipado.
Construyendo un Fondo de Emergencia
Calcular un fondo de emergencia basado en tu ingreso involucra algunos pasos clave para asegurar que tengas un colchón financiero que pueda cubrir gastos inesperados. Aquí te explicamos cómo determinar una buena cantidad para tu fondo de emergencia:
- Determina tus Gastos Mensuales
Comienza calculando tus gastos mensuales esenciales. Estos típicamente incluyen pagos de alquiler o hipoteca, servicios (electricidad, agua, gas, internet), alimentos y suministros para el hogar, transporte (pagos del auto, seguros, gasolina, transporte público), pagos mínimos de deudas (tarjetas de crédito, préstamos), costos de salud (medicamentos, visitas al médico) y otros gastos necesarios (cuidado infantil, cuidado personal básico). - Calcula tus Gastos Mensuales Totales
Suma tus gastos mensuales esenciales para encontrar tus gastos y el costo total mensual de vida. Por ejemplo, si tus gastos mensuales son de $2,500, este es tu punto de referencia para calcular tu fondo de emergencia. - Decide el Número de Meses a Cubrir
Los asesores financieros generalmente recomiendan ahorrar lo suficiente para cubrir entre 3 y 6 meses de gastos de vida moderados. La cantidad exacta depende de tu situación personal, estabilidad laboral y nivel de comodidad. Para aquellos con ingresos más estables y menor riesgo de pérdida de empleo, tres meses pueden ser suficientes. Aquellos con ingresos menos estables o mayor riesgo pueden apuntar a seis meses o más. - Calcula tu Fondo de Emergencia
Puedes multiplicar tus gastos mensuales totales por el número de meses que deseas cubrir. Usando el ejemplo anterior:
- Tres meses: $2,500 x 3 = $7,500
- Seis meses: $2,500 x 6 = $15,000
- Ajusta según Factores Personales
Considera cualquier factor adicional que pueda afectar tus necesidades:
- Dependientes: Si tienes hijos u otros dependientes, quizás quieras ahorrar más.
- Condiciones de Salud: Si tienes gastos médicos continuos, inclúyelos.
- Industria Laboral: Si trabajas en una industria propensa a despidos, considera un fondo más grande.
Construir un fondo de emergencia es un paso esencial hacia la seguridad financiera. Al calcular cuidadosamente tus gastos mensuales, determinar la cantidad de meses que necesitas cubrir y ajustar según factores personales, puedes crear un colchón financiero que te proteja contra gastos inesperados. Ya sea que apuntes a tres o seis meses de cobertura, tener un fondo de emergencia te brindará tranquilidad y estabilidad, asegurando que estés preparado para los desafíos financieros que puedan surgir.
Domina tu flujo de efectivo y presupuesto
El manejo efectivo del flujo de efectivo y el presupuesto son fundamentales para mantener las finanzas personales y la estabilidad financiera. Al rastrear tus ingresos y gastos, puedes tomar decisiones financieras informadas y evitar gastar de más.
- Rastrea tus ingresos y gastos: Crea un registro detallado de tus ingresos mensuales y clasifica tus gastos. Esto te ayudará a entender a dónde va tu dinero e identificar áreas donde puedes reducir costos.
- Establece un presupuesto realista: Desarrolla un presupuesto mensual que priorice los gastos esenciales, ahorros e inversiones. Seguir un presupuesto asegura que vivas dentro de tus posibilidades y apartes dinero para necesidades futuras.
- Aborda las deudas y construye tu crédito: La gestión de deudas es un componente crítico de la salud financiera. Enfócate en eliminar las deudas de alto interés, como las de tarjetas de crédito, y trabaja para construir un buen historial crediticio.
- Deuda de alto interés: Prioriza el pago de cualquier deuda de alto interés que tengas. Esto te mantendrá más líquido con una mejor oportunidad para ahorrar e invertir en un período más corto de tiempo.
- Construye y mantén un buen crédito: Un buen puntaje de crédito abre puertas a mejores oportunidades financieras. Si pagas tus facturas a tiempo y mantienes bajos los saldos de tus tarjetas de crédito, puedes evitar contraer deudas innecesarias y tener un historial financiero exitoso.
Dominar tu flujo de efectivo y presupuesto es crucial para la estabilidad financiera. Al rastrear diligentemente tus ingresos y gastos, puedes tomar decisiones informadas y evitar gastar de más. Establecer un presupuesto realista te ayuda a priorizar los gastos esenciales, ahorros e inversiones, asegurando que vivas dentro de tus posibilidades. La gestión efectiva de deudas y la construcción de un buen crédito también son componentes clave, ya que reducen las cargas financieras y abren mejores oportunidades. Juntas, estas prácticas sientan las bases para un futuro financiero seguro y próspero.
Invierte en tu futuro: Ahorros para jubilación y educación
Invertir en tu futuro es vital para la seguridad financiera a largo plazo. Comienza a ahorrar para la jubilación y considera los planes de ahorro para la educación si tienes hijos.
- Planificación para la jubilación: Contribuye dinero a cuentas de jubilación como un 401(k) o una IRA. Estas cuentas ofrecen ventajas fiscales y ayudan a garantizar que tengas suficiente dinero para vivir cómodamente en tus años posteriores.
- Ahorra para la educación: Los gastos educativos pueden ser significativos. Comienza un plan de ahorro universitario, como un plan 529, para ahorrar para los gastos educativos de tus hijos. Estos planes ofrecen beneficios fiscales y pueden aliviar la carga financiera de la educación superior.
- Explora fondos mutuos: Los fondos mutuos son una excelente manera de diversificar tus inversiones y hacer crecer tu riqueza con el tiempo. Ofrecen gestión profesional y una gama de opciones de inversión para adaptarse a diferentes niveles de riesgo.
Busca orientación profesional: Asesores financieros y profesionales de impuestos
Navegar por las complejidades de las finanzas personales puede ser desalentador. Si buscas consejo de un asesor financiero o un profesional de impuestos, pueden ayudarte a tomar decisiones mejor informadas y optimizar tu salud financiera.
- Consulta a asesores financieros: Un asesor financiero puede ayudarte a crear un plan financiero personalizado, establecer metas financieras realistas y brindarte asesoramiento sobre inversiones y ahorros.
- Trabaja con profesionales de impuestos: Los profesionales de impuestos pueden ayudarte a comprender tu responsabilidad fiscal, maximizar tus deducciones y asegurarte de cumplir con las leyes fiscales. Esto puede ahorrarte dinero y prevenir problemas legales.
Invertir en tu futuro es esencial para lograr la seguridad financiera a largo plazo. Al contribuir a cuentas de jubilación y establecer planes de ahorro para la educación, puedes asegurarte una jubilación cómoda y aliviar la carga financiera de la educación superior de tus hijos. Explorar los fondos mutuos te permite diversificar y hacer crecer tu riqueza. Además, buscar orientación profesional de asesores financieros y profesionales de impuestos puede ayudarte a tomar decisiones informadas y optimizar tu situación financiera, poniéndote en el camino hacia un futuro seguro y próspero.
Construye tu sueño americano: Asegura tu futuro financiero hoy
Construir una base financiera sólida en los EE.UU. es esencial para los inmigrantes que buscan alcanzar estabilidad y prosperidad. Al crear una cuenta de ahorros, establecer un fondo de emergencia, manejar tu flujo de efectivo y presupuestar sabiamente, puedes asegurar tu futuro financiero. Además, invertir en planes de ahorro para la jubilación y la educación, así como buscar orientación profesional de asesores financieros y profesionales de impuestos, fortalecerá aún más tu base financiera. Estos pasos no solo proporcionan seguridad financiera inmediata, sino que también allanan el camino para el éxito financiero a largo plazo. Recuerda, cada pequeño paso que tomes hoy contribuye a un futuro financiero estable y próspero en los EE.UU.
¿Cuáles son los pilares de una base financiera sólida?
Un presupuesto que priorice gastos esenciales, manejo de deudas que evite intereses innecesarios, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debería tener ahorrado para emergencias?
Generalmente se recomienda tener entre 3 y 9 meses de gastos básicos cubiertos, aunque el monto exacto depende de tu situación personal.
¿Cómo elijo una cuenta bancaria que apoye mis metas financieras?
Busca una cuenta sin cuota mensual, sin saldo mínimo, y con herramientas que faciliten el seguimiento de tus gastos — cada comisión evitable es dinero que se queda en tu presupuesto.
Preguntas frecuentes
¿Cuáles son los pilares básicos de la estabilidad financiera?
Un presupuesto realista, manejo responsable de deudas, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debo ahorrar para un fondo de emergencia?
Generalmente entre 3 y 9 meses de gastos básicos, dependiendo de tu situación personal.
¿Por qué es importante evitar comisiones bancarias innecesarias?
Cada comisión que pagas es dinero que no puedes destinar a tus metas financieras — con el tiempo, estas comisiones suman cientos de dólares al año.
¿Común me ayuda a construir una base financiera sólida?
Sí — no cobra cuota mensual ni exige saldo mínimo, y ofrece herramientas como notificaciones en tiempo real para monitorear tus gastos.
¿Es necesario tener un buen historial de crédito en EE.UU.?
Ayuda a acceder a mejores tasas en préstamos y tarjetas, pero no es un requisito para abrir una cuenta bancaria básica.
¿Por dónde empiezo si no tengo ningún ahorro todavía?
Empieza con montos pequeños y constantes — incluso $20-30 por semana se acumulan de forma significativa con el tiempo.

Community
Común Busca Ahorrarles a los Latinos Cientos de Dólares en Comisiones de Remesas Introduciendo Transferencias Internacionales Seguras
8 min de lectura
A partir de hoy, todos los clientes de Común tendrán acceso a transferencias internacionales de dinero sin costo por tiempo limitado. Posteriormente, la tarifa será desde $2,99.
Enviar transferencias internacionales de dinero, también conocidas como remesas, puede resultar costoso, dadas las tarifas adicionales que los consumidores enfrentan por parte de las instituciones financieras y otros proveedores de servicios no bancarios. Esta es un área particularmente relevante para la comunidad latina. Según un informe reciente del Banco Interamericano de Desarrollo, las remesas a América Latina y el Caribe alcanzaron un máximo histórico en 2023, llegando a los 155.000 millones de dólares, un aumento del 9,5% en comparación con 2022 (142.000 millones de dólares). En Común creemos que el envío de remesas no debería tener un costo elevado. Hoy, nos complace anunciar que todos los clientes de Común pueden enviar dinero a América Latina sin costo por tiempo limitado. Posteriormente, la tarifa será desde $2,99, más baja que la que ofrecen otros proveedores.
Para poner en perspectiva cuánto pueden ahorrar los latinos en tarifas con transferencias internacionales de dinero, Común analizó y comparó el costo de utilizar proveedores como Western Union o Remitly versus Común. Además, queríamos saber cómo interactúan los clientes con la nueva función de transferencia de dinero de Común, que estuvo disponible en marzo de 2024.
Para el análisis, primero analizamos el número promedio de transferencias de remesas que los clientes de Común envían mensualmente; en este caso, fueron dos transferencias. Utilizando el conocimiento de los clientes de Común, el informe analizó los países más comunes a los que los clientes envían dinero. Por último, examinamos cuánto podría ahorrar un consumidor en tarifas de remesas durante un período de uno y cinco años si usara Común frente a Western Union o Remitly, suponiendo que enviara dos transferencias de dinero cada mes.
Hallazgos clave
- Destinos de envío de dinero de los clientes de Común: Los clientes de Común tenían más probabilidades de enviar remesas a México, seguido de Honduras, Guatemala, Colombia y Nicaragua.
- Pagar en persona para enviar dinero internacionalmente puede costar cientos de dólares: Según nuestro análisis, suponiendo que una persona envíe dos remesas al mes y pague en persona (por ejemplo, visitando una ubicación de Western Union), las tarifas pueden ascender a $960. Al utilizar un servicio como Común, los usuarios pueden ahorrar casi $600 en tarifas durante cinco años. Además, los clientes de Común tienen la conveniencia de enviar remesas directamente desde sus teléfonos.
- Incluso si los usuarios pueden evitar pagar en persona y desean enviar remesas desde una cuenta bancaria, enviar dinero al extranjero sigue siendo costoso: Nuestro análisis encontró que para los usuarios que desean enviar remesas directamente desde una cuenta bancaria en EE. UU., utilizar un servicio como Común en lugar de Western Union y Remitly puede ahorrar a los consumidores más de $20 en un año y $120 en cinco años.
| Países con las transferencias de remesas más altas |
|---|
| México |
| Honduras |
| Guatemala |
| Colombia |
| Nicaragua |
| Western Union | Western Union | Remitly | Comun | |
|---|---|---|---|---|
| Método de pago | Paga en persona, recibe en efectivo o en cuenta bancaria | Paga por transferencia bancaria, recibe en efectivo | Paga por transferencia bancaria, recibe en efectivo | Paga por transferencia bancaria, recibe en efectivo |
| Tiempo de entrega | En minutos | 0-4 días hábiles | 3-6 días | En minutos¹ |
| Tarifa variable | $8.00 | $3.99 | $3.99 | desde $2.99 |
| Costo en tarifas durante un año | $192.00 | $95.76 | $95.76 | $71.76 |
| Costo en tarifas durante cinco años | $960.00 | $478.80 | $478.80 | $358.80 |
| Ahorro: Cuánto pueden ahorrar los consumidores enviando remesas con Comun durante un año | $120.24 | $24.00 | $24.00 | -- |
| Ahorro: Cuánto pueden ahorrar los consumidores enviando remesas con Comun en cinco años | $601.20 | $120.00 | $120.00 | -- |
Para obtener más información sobre Común y su última oferta de remesas junto con una cuenta bancaria y una tarjeta de débito en EE. UU., haga clic aquí.
Metodología
Nuestro análisis incluyó varios puntos de datos como:
- Para determinar los países más comunes a los que los clientes de Común envían dinero y el número promedio de transferencias cada mes, examinamos el uso del cliente entre el 7 de marzo de 2024 y el 15 de abril de 2024.
- Para comprender cuánto pueden llegar a pagar los clientes por enviar transferencias internacionales de dinero, analizamos las tarifas de Western Union y Remitly. Nuestro análisis examinó cuánto paga un individuo en comisiones de remesas si 1) paga en persona, es decir, si entra a una ubicación de Western Union para enviar una transferencia, y 2) un individuo envía dinero a través de su cuenta bancaria, y el receptor lo recoge en efectivo en su destino.
Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. tiene licencia en todos los estados que requieren una licencia.
¹Los tiempos de entrega pueden variar.
²Términos y condiciones aquí. Los términos y Condiciones aplican. Oferta de tiempo limitado. Servicio UniTeller, Inc. tiene licencia en todos los estados que requieren una licencia. Común, Inc. y/o Servicio UniTeller, Inc. pueden obtener ingresos por la conversión de moneda extranjera. Las tarifas están sujetas a cambios. Servicio UniTeller, Inc. y/o Común, Inc. se reservan el derecho, en cualquier momento, sin previo aviso, de agregar, modificar o cancelar cualquiera y/o todos los términos de la promoción, o reemplazar, total o parcialmente, la promoción con otra oferta sin responsabilidad alguna para Servicio UniTeller, Inc. y/o Común, Inc.
Envíos Internacionales
¿Qué son las remesas?
8 min de lectura
Las remesas son transferencias de dinero que un inmigrante envía a familiares en su país de origen. Con Común, enviar una remesa a Latinoamérica cuesta desde $2.99, con tipo de cambio competitivo y entrega en minutos en la mayoría de los casos.
¿Vives y trabajas en el extranjero? Las remesas pueden ser una opción para ti si quieres enviar dinero a familiares, amigos u otros beneficiarios en otro país.
Las remesas son transferencias de dinero de una persona a otra, generalmente a través de fronteras. Son enviadas con mayor frecuencia por inmigrantes que destinan una parte de sus ingresos para apoyar a sus familias en su país de origen. Sin embargo, las remesas también pueden ser regalos personales, apoyo financiero o pagos entre familiares o amigos que mantienen relaciones sociales o económicas a pesar de la distancia.
¿Conoces la diferencia entre una remesa y una transferencia bancaria?
Las remesas pueden ser transferencias de dinero; sin embargo, lo que comúnmente se entiende como remesas son transferencias voluntarias de persona a persona, generalmente entre familiares. Por ejemplo: un trabajador en Texas enviando dinero a sus padres en México, una enfermera en Florida enviando dinero a sus hermanos en Honduras o un estudiante ayudando a sus abuelos en Guatemala. En cambio, las transferencias bancarias, pueden incluir pagos entre empresas, pagos de comercio internacional, inversión extranjera directa, préstamos entre corporaciones o ayuda gubernamental.
En resumen, las remesas son transferencias personales, transfronterizas y de persona a persona.
¿Cómo puedes enviar remesas desde Estados Unidos a países de América Latina?
Hoy existen más opciones que nunca para enviar dinero a América Latina desde EE. UU. El proceso suele ser muy sencillo:
#1 Elige un proveedor de remesas.
Tu proveedor de servicios de remesas puede ser una aplicación financiera móvil, un banco tradicional como Wells Fargo, un servicio especializado de envío de dinero como Western Union o MoneyGram, o una empresa fintech como Remitly.
#2 Selecciona el país de destino y el método de entrega.
Cada empresa ofrece diferentes opciones de entrega según sus servicios y alianzas locales. Las opciones de entrega varían en costos según el proveedor y el nivel de urgencia.
#3 Ingresa el monto, confirma el tipo de cambio y la comisión.
El monto que recibe el destinatario varía según el tipo de cambio utilizado por el proveedor y la comisión del servicio prestado. Algunas empresas pueden anunciar tarifas de $0, pero su modelo de negocio se basa en el margen aplicado al tipo de cambio.
#4 Pago de la remesa.
Con tantas opciones disponibles, las remesas pueden pagarse mediante diversos métodos, entre ellos:
-Cuenta bancaria (ACH).
-Tarjeta de débito
-Tarjeta de crédito (a menudo la más costosa).
-Efectivo.
#5 El destinatario recibe el dinero.
El tiempo de entrega puede variar de minutos a días, esto depende de cómo se van a recibir los fondos o por el tipo de proveedor de remesas utilizado.
¿Cuánto cuesta enviar remesas desde Estados Unidos?
El costo total depende de dos factores principales:
1. Comisiones por servicio.
Esta es la comisión que el proveedor cobra por enviar la remesa. Estas pueden variar desde los $0 hasta más de $20 USD por transacción, según el proveedor y el método de pago utilizado:
-Cuenta bancaria: normalmente la opción más económica.
-Tarjeta de débito: costo intermedio.
-Tarjeta de crédito: la más costosa (comisiones más posibles intereses).
2. Costos por el tipo de cambio.
Algunas empresas aplican diferentes tipos de cambio, esto puede hacer que la remesa sea más costosa incluso si la tarifa del servicio se anuncia como “$0”. En algunos casos, la ganancia del proveedor está incluida en el margen del tipo de cambio.
3. Otros posibles costos adicionales.
Estos pueden incluir comisiones por retiro en efectivo, límites para montos altos o comisiones cobradas por los bancos participantes. Entender estos costos es clave para administrar tu dinero de la forma más adecuada para ti.
¿Qué debes considerar antes de enviar dinero al extranjero desde Estados Unidos?
Costos totales (comisión + tipo de cambio). El comparar solamente la comisión fija no siempre es suficiente para entender el costo real de una remesa.
Tiempo de entrega. Si el destinatario necesita el dinero el mismo día, puede ser mejor elegir un servicio rápido.
Método de entrega. El retiro en efectivo puede ser útil si el destinatario no tiene una cuenta bancaria. Otras opciones incluyen depósito bancario o billeteras digitales, que pueden ser prácticas y de bajo costo.
Comodidad para el remitente. Si envías dinero con frecuencia, conviene evaluar aplicaciones que permitan guardar destinatarios, pagos automáticos, transferencias recurrentes, alertas del tipo de cambio u otras opciones que se ajusten a tus necesidades.
Límites y requisitos. No todos los proveedores de servicios de envío de dinero son iguales. Algunos servicios requieren identificación oficial emitida por el gobierno, otros una cuenta bancaria en EE. UU. y en algunos casos, comprobante de identidad para transferencias grandes.
¿Qué empresas ofrecen servicios de remesas desde Estados Unidos?
En EE. UU. existen varios tipos de empresas que ofrecen servicios de remesas:
Empresas tradicionales de envío de dinero, por ejemplo: Western Union, MoneyGram y Ria Money Transfer. Estas empresas cuentan con sucursales físicas en muchas ubicaciones. Las tarifas pueden ser más altas y los tipos de cambio menos competitivos.
Bancos tradicionales. No todos los bancos ofrecen este servicio, pero instituciones como Bank of America y Wells Fargo permiten transferencias internacionales en línea o en sucursal. Las comisiones pueden alcanzar hasta los $60 USD y el proceso puede tardar hasta 5 días hábiles.
Empresas digitales (apps). Los ejemplos incluyen Remitly, Wise, WorldRemit y Xoom (de PayPal). Suelen ofrecer precios más competitivos y transferencias más rápidas. Común es una de estas plataformas, que combina una experiencia fintech con beneficios adicionales como una cuenta digital y una app fácil de usar, disponible en español.
Tiendas de conveniencia. Por ejemplo, Walmart ofrece servicios de remesas en persona. Empresas como Común también pueden ofrecer servicios como fondeo en efectivo en tiendas o cajeros automáticos. Con una cuenta en Común puedes depositar efectivo en más de 90,000 ubicaciones y completar tus remesas desde la app móvil.
¿Qué necesito para enviar remesas desde Estados Unidos a países de América Latina?
Los requisitos varían según el proveedor y dependen de:
-Cómo se envía y,
-Cómo se recibe la remesa.
Por ejemplo, una remesa para retiro en efectivo, la información más importante es el nombre legal completo del destinatario tal como aparece en su identificación oficial.
Para una transferencia internacional de banco a banco, se necesitan los datos bancarios de la cuenta receptora.
Los bancos tradicionales y empresas como Western Union suelen requerir:
- Nombre completo del destinatario.
- Número de cuenta.
- Código SWIFT.
- País receptor.
- Monto y moneda.
¿Cómo puedes enviar remesas con Común?
Enviar una remesa con Común es muy sencillo. Puedes hacerlo desde la app móvil de Común o vía WhatsApp. Aquí tienes un paso a paso detallado de como hacerlo:
A través de la app móvil de Común
1.Abre tu app móvil de Común.
2.Selecciona “Transferir”.
3.Selecciona “Internacional”.
4.En “¿Cómo quieres enviar tu dinero?”, elige “A través de la app”.
5.Verás el tipo de cambio actual.
6.Selecciona un destinatario existente o agrega uno nuevo.
*Para agregar un destinatario, necesitarás: nombre completo tal como aparece en su identificación oficial, número de teléfono y —si quieres enviar una transferencia de dinero a cuenta— los datos bancarios.
7.Confirma la información del destinatario.
8.Elige el método de envío (depósito a cuenta o retiro en efectivo; las opciones varían según el país).
9.Ingresa el tipo y número de identificación del remitente.
10.Confirma los detalles de la transferencia.
11.Ingresa el monto (la calculadora mostrará cuánto recibirá el destinatario en moneda local y la comisión de la transferencia).
12.Confirma la transacción.
¡Y listo! Tu remesa ha sido enviada.
A través del WhatsApp de Común
1.Inicia desde nuestro sitio web (seleccionando “Enviar dinero”), donde verás la opción de WhatsApp, o bien:
2.Desde la app móvil de Común, selecciona “Transferir”.
3.Selecciona “Internacional”.
4.Elige “Vía WhatsApp”.
5.Sigue el flujo de la conversación.
6.Selecciona “Enviar dinero”.
7.Confirma el país.
8.Ingresa el monto.
9.Recibirás un mensaje para confirmar el monto que se recibirá en moneda local.
10.Elige el método de entrega.
11.Proporciona los datos del destinatario: nombre completo, tipo de identificación, número de identificación y cuenta bancaria (si aplica).
12.Confirma tu remesa.
13. Verifica tu identidad siguiendo los pasos de verificación.
¡Y listo! Tu remesa ha sido enviada.
Buenas prácticas para el envío de remesas
Para sacarle mejor provecho al dinero para el cuál has trabajado duro, es recomendable tener en cuenta algunas buenas prácticas:
1. Verifica el margen del tipo de cambio.
Idealmente, elige un proveedor que use un tipo de cambio lo más cercano posible al del mercado real, ya que esto impacta directamente en el monto que recibirá tu destinatario. Comprender los costos de la transacción ayuda a tomar mejores decisiones financieras.
2. Busca comisiones claras y transparentes.
Comparar comisiones puede ser confuso porque muchos proveedores de servicios utilizan precios variables según distintos factores. Lo ideal es elegir un proveedor que ofrezca tarifas claras y precios transparentes.
3. Considera los tiempos y días festivos en ambos países.
Ten en cuenta que las transferencias pueden retrasarse durante fines de semana o días festivos en cualquiera de los dos países, por lo que los tiempos de procesamiento pueden ser más lentos que en días hábiles normales.
¿Qué es exactamente una remesa?
Es el envío de dinero que una persona hace desde el país donde trabaja hacia su país de origen, generalmente para apoyar a su familia.
¿Cómo envío una remesa con Común?
Desde la app, selecciona "Enviar una remesa", elige el país de destino y el método de entrega, agrega al destinatario y confirma el monto y la tarifa antes de enviar.
¿Qué países puedo enviar dinero con Común?
Común permite enviar remesas a México y otros países de Latinoamérica; revisa la lista completa de países disponibles dentro de la app.
Preguntas frecuentes
¿Qué diferencia hay entre una remesa y una transferencia bancaria normal?
Una remesa está diseñada específicamente para envíos internacionales a familiares, generalmente con métodos de entrega como efectivo o depósito a cuenta en el país destino.
¿Cuánto cuesta enviar una remesa con Común?
Desde $2.99 por transferencia, con tu primer envío sin costo.
¿Necesito una cuenta de Común para enviar remesas?
Sí, las remesas se envían desde tu cuenta de Común dentro de la app.
¿Cuánto tarda en llegar una remesa?
La mayoría de las transferencias llegan en minutos, dependiendo del país y método de entrega.
¿Puedo enviar remesas en efectivo o solo a cuenta bancaria?
Ambas opciones existen, dependiendo del país; en México, por ejemplo, puedes usar recogida en efectivo en puntos como Elektra u Oxxo.
¿Es seguro enviar remesas por una app?
Común opera con un proveedor de remesas autorizado y con licencia en los estados que la requieren, y muestra el tipo de cambio completo antes de confirmar cada envío.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


