
Pagos instantáneos
Safe and fast ways to send money without a bank account
Safe and fast ways to send money without a bank account. With Comun, Remittances and P2P with clear costs and a transfer fee starting at 2.99 USD up to applicable limits.
8 min read

15 Aug 2025

¿Sabías que es posible enviar dinero sin tener cuenta bancaria? La falta de acceso a servicios financieros es un problema que impacta en la calidad de vida de miles de trabajadores inmigrantes en Estados Unidos.
De acuerdo con una encuesta reciente, la tasa de la comunidad de latinos en Estados Unidos sin cuenta bancaria bajó del 15 % al 10 % en los últimos dos años. Sin embargo, se mantiene elevada en comparación con el 4.5 % promedio a nivel nacional.
Aunque tener una cuenta bancaria facilita la realización de operaciones financieras, como transferencias, pagos en comercios físicos y compras en línea; hoy en día existen alternativas que te permitirán acceder a servicios bancarios sin necesidad de una cuenta.
A continuación, descubrirás cómo transferir dinero de una tarjeta a otra sin app o sin cuenta bancaria, además de los métodos más seguros y sencillos a tu disposición.
Enviar dinero en línea
La falta de una cuenta bancaria de Estados Unidos no es obstáculo para enviar dinero dentro y fuera del país, ya que existen métodos ampliamente populares entre trabajadores inmigrantes que acostumbran a enviar remesas y realizar otras transacciones a través de tarjetas prepagadas y pagos en efectivo.
Proveedores de transferencias internacionales de dinero
Es una de las formas más populares de enviar dinero sin cuenta bancaria, debido a la accesibilidad y variedad de formas de pago y a la amplia cobertura que se suele ofrecer.
Los proveedores de transferencias internacionales son empresas especializadas en facilitar el envío de dinero de un país a otro. Las características más destacadas de estos servicios son:
- Especialización en transferencias internacionales de dinero, a diferencia de los bancos tradicionales, que cuentan con limitaciones: altas comisiones, tipo de cambio desfavorable, extenso tiempo de entrega y participación de intermediarios que incrementan los costos
- Tarifas más accesibles
- Métodos de envío variados
- Múltiples lugares de envíos de dinero
¿Cómo enviar dinero sin cuenta bancaria a través de una plataforma de envío internacional?
Común te permite enviar dinero a tus seres queridos por una módica comisión por transferencia desde 2,99 USD hasta los límites aplicables. Es muy fácil, solo tienes que seguir los siguientes pasos:
- Abre tu cuenta en Común, ¡te tomará solo unos minutos!
- Elige el método de entrega más conveniente para tu destinatario, como retiro de efectivo en una tienda física como Oxxo, Grupo Elektra, 7 Eleven y más.
- También puedes enviar el dinero directamente a un banco y recogerlo en una de sus sucursales.
- Haz el seguimiento de la entrega directamente en tu aplicación móvil de Común
Común es una excelente opción para nuestra comunidad, ya que brinda servicio en español, lo cual es muy valorado por la comunidad de inmigrantes. Abre tu cuenta hoy y comienza a enviar dinero sin complicaciones.
¿Qué datos necesitas para enviar dinero sin cuenta bancaria?
Para hacer un envío de dinero sin cuenta bancaria, solo necesitas los siguientes datos de tu receptor:
- Nombre completo del destinatario, tal como aparece en su identificación oficial
- Número de teléfono del destinatario
En caso de hacer el envío a una cuenta bancaria, también necesitarás:
- Dirección de tu destinatario
- Número de cuenta bancaria, según el país receptor
Servicios P2P
Los servicios P2P (peer to peer o persona a persona) permiten enviar dinero inmediatamente de un individuo a otro sin necesidad de intermediarios. Estas opciones facilitan necesidades cotidianas, como pagar la renta u otros servicios compartidos, compartir gastos de transporte y también enviar dinero a tus familiares en Estados Unidos o internacionalmente.
¿Cómo enviar dinero sin tarjeta a través de servicios P2P?
- Elige un proveedor confiable, como Cash App o Venmo
- Ingresa el número telefónico del destinatario en la aplicación móvil
- Confirma la transacción y realiza el seguimiento
Enviar dinero por correo
Existen otras alternativas que implican el envío de un cheque de caja, un cheque certificado o un giro postal a través del servicio de correo.
Cheque de Caja
Es un tipo de cheque que se emite con fondos del banco. El cliente debe pagar en efectivo o directamente desde su cuenta y se realiza el envío a nombre del destinatario.
Cheque Certificado
El cheque se emite con fondos del cliente. El emisor debe tener cuenta bancaria para que el banco realice una verificación de fondos. El receptor puede retirar el efectivo directamente en una sucursal del banco.
Giro Postal (Money order)
Otra alternativa para enviar dinero sin cuenta bancaria es hacer un giro postal, que es una especie de orden de pago prepagada. Para efectuarlo solo necesitas:
- Acudir a una oficina de correo o tienda autorizada, como USPS o Walmart, para adquirir un giro postal
- Escribir el nombre del beneficiario en la sección del documento “pagar a nombre de”
- Escribir tu nombre en la sección “comprador”
- Firmar en el espacio designado para el comprador, generalmente al anverso del documento
- Guardar el comprobante con el número de serie
- Pagar el monto a enviar más la comisión aplicable
- Enviar el giro a través del correo regular o correo certificado
- Escribir la dirección del destinatario en el centro del sobre y la dirección del remitente en la esquina superior izquierda
- Comprar una estampilla en una oficina de correos y adherirla al sobre
- Depositar el sobre en la oficina de correos
El destinatario podrá cobrar el giro en una sucursal autorizada con su identificación personal.
La desventaja de esta alternativa es que toma más tiempo en llegar, porque utiliza un método de envío tradicional.
Enviar dinero con recargo de saldo
Hay otras opciones de las que puedes disponer para enviar dinero sin tener cuenta bancaria, como las tarjetas prepago y las aplicaciones móviles.
Tarjetas Prepago Recargables
Las tarjetas prepago recargables funcionan parecido a una tarjeta de débito, con la diferencia de que no están vinculadas a una cuenta bancaria. Además, te permitirán realizar pagos de servicios y hacer compras en línea.
Para enviar dinero a través de una tarjeta de prepago, solo necesitas:
- Conocer un servicio internacional de envíos a través de tarjetas prepagadas, como Western Union o Money Gram
- Seleccionar el proveedor de tu preferencia y elegir la opción de tarjeta prepago a través de su página web
- Introducir los datos del destinatario, antes asegúrate de que sean compatibles con la plataforma seleccionada
- Aceptar el envío y realizar el pago más la comisión
¡Listo! El destinatario recibirá el dinero en la tarjeta prepago como si fuera una transferencia bancaria.
Carteras/Aplicaciones Móviles (Mobile Wallets)
Por último, puedes optar por las carteras o aplicaciones móviles con opción de envío de dinero. Algunos ejemplos son Cash App, Venmo y Remitly, las cuales te dan acceso a una app móvil que puedes utilizar para enviar dinero a otros usuarios y también para recibirlo.
Además de que no se necesita una cuenta bancaria, estas aplicaciones gozan del beneficio de ser fáciles de usar. Algunas también otorgan tarjetas físicas que funcionan parecido a las tarjetas de débito.
7 consejos esenciales para enviar dinero sin cuenta bancaria
1. Verifica la identidad y datos del destinatario
Asegúrate de ingresar los datos correctos de la persona a la que deseas enviar el dinero, ya sea nombre, número de cuenta o teléfono. Si existe alguna discrepancia, tu destinatario podría tener problemas para cobrar el efectivo.
2. Compara tarifas y tipos de cambio
Cada proveedor tiene sus tarifas, según el país receptor, monto y tipo de cambio. Recuerda que con Común no tienes que pagar comisiones excesivas, y te aseguras de que tu familia reciba más por menos.
3. Conoce los límites de envío
Hay plataformas que cuentan con límites de envío, por lo que debes tenerlos en cuenta antes de elegir una opción. Por ejemplo, Western Union tiene un límite de 7,499 USD al día, mientras Cash App permite hasta 7,500 por semana para cuentas verificadas.
4. Guarda todos los recibos y números de referencia
Aunque todos estos métodos son seguros, es importante que conserves los recibos y números de referencia, en caso de que sea necesario hacer una aclaración o se presente un contratiempo.
5. Utiliza servicios reputados y seguros
Es muy importante que te asegures de utilizar un servicio confiable. Para esto puedes revisar los comentarios en línea y asegurarte de que cuenten con una página web y/o oficinas físicas.
6. Sé cauteloso con las estafas
Lamentablemente, las estafas son comunes alrededor de los servicios financieros. Recuerda que ninguna institución seria te solicitará contraseñas o datos de verificación. Asegúrate de entrar siempre en sitios oficiales. Si tienes dudas, acude a una sucursal autorizada.
7. Considera el tiempo de entrega
La mayoría de las opciones te permitirán concretar tus envíos en cuestión de minutos, pero en algunas ocasiones pueden demorar varios días. Tenlo en cuenta antes de efectuar el envío con tu servicio de preferencia.
Preguntas frecuentes
¿Es seguro enviar dinero sin cuenta bancaria?
Por supuesto, Común cuenta con el respaldo de las principales instituciones financieras para proteger tu dinero hasta los límites aplicables. Además, puedes realizar el seguimiento del envío directamente en la aplicación móvil de Común.
¿Cuánto cuesta enviar dinero sin cuenta bancaria?
Común te ofrece una tarifa desde 2,99 USD, sin importar el monto que envíes hasta los límites aplicables. ¡Y tu primer envío es sin comisión!
¿Cuánto tiempo tarda en llegar el dinero?
El dinero en efectivo tarda 1 hora, aproximadamente, en llegar a la tienda o sucursal bancaria seleccionada.
¿Qué documentos necesito para enviar/recibir dinero sin cuenta?
Necesitas el nombre completo de tu destinatario y este deberá presentar una identificación oficial.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Envíos Internacionales
What banks does Zelle have in Mexico? A Complete Guide to Sending and Receiving Money from the U.S.
8 min de lectura
Have you heard of Zelle? It is a highly popular digital payments platform in the United States. It allows users with accounts at affiliated banks—whether traditional banks, digital banks, or credit unions to easily send and receive money.
In 2024 alone, Zelle reported 151 million enrolled accounts, including individuals and small businesses, reflecting its widespread adoption among U.S. users.
If you need to send money outside the United States easily, for example Mexico, you may be wondering which banks in Mexico support Zelle.
However, this platform does not have agreements with any banks in Mexico, and it is mandatory to have a U.S. banking account to access its services.
Nevertheless, there are other options as efficient as Zelle for sending money to Mexico, such as banking accounts with integrated remittance services and international money transfer applications.
Below, we explain how to receive money through Zelle, the benefits it offers for users in the United States, and the alternatives available for sending money to other countries.
What is Zelle and Is It Possible to Use It in Mexico?
Zelle is a digital payments service that facilitates P2P (peer-to-peer) transfers at certain partner banks within the United States.
It is known for being a fast service, with money transfers reflected within minutes, in addition to being free and having broad coverage throughout the U.S.
It operates through the mobile apps of participating banks, as it is directly integrated with them and only allows money transfers to other Zelle users.
But which bank in Mexico is compatible with Zelle? Unfortunately, it is not possible to send or receive money through this platform in Mexico, as it is not designed for international money transfers and only complies with the technological and regulatory standards of the U.S. financial system.
Which Banks in Mexico Use Zelle? Everything You Need to Know
No bank in Mexico is compatible with Zelle services, meaning that international money transfers cannot be made through this platform.
To use Zelle, you must have a U.S. banking account at one of the affiliated banks.
Here is a list of some of the major banks that support Zelle in the United States:
- Ally Bank
- Bank of America
- BMO Harris Bank
- Capital One
- Chase (JPMorgan Chase)
- Citibank
- Citizens Bank
- Discover Bank
- Fifth Third Bank
- FirstBank
- Frost Bank
- Huntington Bank
- PNC Bank
- Regions Bank
- TD Bank
- Truist Bank
- US Bank
- Wells Fargo
Although Comun is not integrated with Zelle, this does not limit its functionality, as it is a comprehensive personal finance solution that goes beyond just money transfers.
How to Send Money to Mexico with Zelle? Answers and Efficient Alternatives
If you need to send money to Mexico quickly, you will have to choose a different service than Zelle, as it only allows bank transfers between U.S. accounts.
The main reasons Zelle is not available in Mexico are:
- To register with Zelle, you must access the online banking platform of one of the affiliated U.S. banks.
- You also need a U.S. phone number or email address.
- Zelle is not a remittance or international payment platform, so it does not have the capacity to convert currencies or deposit funds in international banks.
- Zelle does not comply with the regulations of financial institutions in Mexico, such as Banxico and the CNBV.
If you have used Zelle to send money within the United States, you are likely looking for a similarly reliable system to make international money transfers.
U.S. Banking Accounts with Integrated Remittance Services
In addition to traditional banks, there are alternatives that offer integrated remittance services to facilitate money transfers to Mexico.
Comun is a platform that meets the needs of many people in the United States, especially the immigrant community, by allowing remittances to be sent to loved ones easily, at very low cost, and through a single mobile application.
International Money Transfer Platforms
Another alternative for making international money transfers is to use platforms specialized in this type of transaction.
Examples include:
- Wise: sends money between accounts using the real time exchange rate.
- Remitly: offers international money transfers with standard or instant delivery.
The advantage of these platforms is that a bank account is not required, and their operation is accessible. However, the money transfer fees vary depending on factors such as the amount to be sent and the exchange rate.
Traditional International Bank Transfers to Mexico
You can also opt to make money transfers through traditional banks, for which you will need the SWIFT code of the receiving institution in Mexico and the recipient’s banking details.
Although it is a secure option, it is also one of the most expensive, due to high fees and intermediaries that increase the cost.
For example, a U.S. bank like Bank of America charges a $45 USD fee plus an average of 1% to 3% exchange rate margin. Therefore, in a money transfer of $1000 USD, the recipient receives approximately 900 pesos MXN less than with specialized international money transfer platforms.
Cash Deposit/Withdrawal Services at Retail Networks
If the recipient does not have access to a banking account, you can choose a service for cash deposit and withdrawal at physical locations.
Some examples include:
- Western Union: global network for bank transfers and cash delivery
- MoneyGram: allows money transfers to banking accounts and in cash
- Comun: also allows quick cash transfers
Beyond Zelle: Comun Simplifies Your Financial Life in the U.S. and Your Money Transfers to Mexico
Although Zelle is a very effective service for sending and receiving money within the United States, it has limitations that prevent international money transfers, making it more suitable for citizens who need to make frequent payments within U.S. territory.
For the immigrant community in the United States, it is important to choose a solution that not only facilitates money transfers but also offers a complete, accessible, and easy-to-use finance platform.
Comun is the platform that will simplify your financial life in the United States, offering the following benefits:
- Open an account easily using your official ID from your country.
- Forget about traditional fees: no opening fee, no monthly maintenance fee, and no minimum balance required.
- No hidden charges for remittances: your first international money transfer is free, and afterward you pay a fee starting at $2.99 USD per transfer, up to the applicable limits.
- Customer support also available in Spanish.
- Integrate your finances and remittance service in a single mobile application, making Comun the most suitable option.
- Obtain a Visa debit card to make purchases in physical stores.
- Access an extensive cash management network and make deposits at thousands of locations near you.
Open your Comun account and access a financial service without complications.
Frequently Asked Questions
Do I need a U.S. account to use Zelle?
Yes, Zelle is only available through the online banking platforms of affiliated U.S. banks.
Can I send money to Mexico via Zelle if I have a U.S. account?
No, no bank in Mexico is compatible with Zelle.
What are the best alternatives to Zelle for sending money to Mexico?
Comun: a fintech platform that provides access to an account and remittance capabilities.
Does Comun offer Zelle for sending money to Mexico?
Comun is not connected to Zelle, but you can send money to Mexico for a fee starting at $2.99 USD per transfer up to the applicable limits.
How do I set Zelle to Spanish?
Since it is a service available through the affiliated bank apps, you must access their settings and select Spanish as the preferred language.
How do I download Zelle?
Go to the Play Store or App Store and search for Zelle. Remember, it is only available in the United States.
Viviendo en Estados Unidos
Las ciudades más baratas para vivir en Estados Unidos (2026)
8 min de lectura
Las ciudades más baratas para vivir en Estados Unidos (2026)
Vivir en grandes áreas metropolitanas como Nueva York, Los Ángeles o Miami puede ser costoso, especialmente en vivienda, transporte y gastos cotidianos. Para muchas personas, incluyendo inmigrantes recientes, profesionales jóvenes y familias tratando de construir estabilidad financiera, la asequibilidad de un lugar puede ser un factor importante al decidir dónde vivir en EE.UU.
Hay ciudades en todo el país donde el costo de vida general puede ser más bajo y aun así ofrecer acceso a empleos, servicios públicos, universidades y comunidades establecidas. Ciudades como Cleveland, Detroit, Toledo, Wichita y Memphis son reconocidas entre las más asequibles de EE.UU. por sus costos de vivienda relativamente bajos.
Esta guía explora algunas de las ciudades más asequibles de EE.UU., los factores que influyen en la asequibilidad y consideraciones que pueden ayudar al elegir una ciudad que se adapte a tu presupuesto, estilo de vida y metas a largo plazo.
Factores que influyen en el costo de vida en las ciudades de EE.UU.
Vivienda y renta
La vivienda suele ser uno de los gastos más grandes para los hogares en EE.UU. El precio medio nacional de vivienda oscila entre aproximadamente $408,800 y $437,000. En las ciudades más grandes, los alquileres promedio pueden superar los $2,000/mes. En las ciudades más asequibles, los precios medianos de vivienda pueden ser de $75,000–$150,000, y los apartamentos de una habitación suelen rentar por $600–$900/mes.
Servicios y comestibles
Los costos de servicios como electricidad, agua, internet y calefacción pueden variar según la región y el clima. Los precios de los comestibles también difieren entre ciudades.
Transporte y movilidad
En algunas ciudades más grandes, el transporte público puede reducir la necesidad de un coche. En ciudades más pequeñas o dispersas, tener vehículo propio puede ser más necesario, lo que añade costos como gasolina, seguro, estacionamiento y mantenimiento.
Oportunidades de empleo y salarios
Un costo de vida más bajo no siempre se traduce en mayor asequibilidad si los salarios locales son significativamente menores. Según la Oficina del Censo de EE.UU., el ingreso medio familiar nacional fue aproximadamente $83,730 en 2024.
Las 10 ciudades más asequibles para vivir en Estados Unidos
1. Cleveland, OH
Cleveland se ubica consistentemente entre las ciudades grandes más asequibles de EE.UU. Su costo de vida general es aproximadamente 7–17% menor que el promedio nacional, con costos de vivienda particularmente bajos. Los precios medianos de vivienda rondan los $105,000–$150,000. La economía de la ciudad está anclada en atención médica y manufactura avanzada, con Cleveland Clinic y University Hospitals como dos de los empleadores más grandes de la región. Cleveland también alberga aproximadamente 49,500 residentes hispanos, la segunda comunidad latina más grande de cualquier ciudad en Ohio.
2. Detroit, MI
Detroit destaca por sus precios de compra de vivienda excepcionalmente bajos. Houzeo reporta un precio mediano de venta de $82,000, mientras que Redfin registra una mediana más alta de $104,000 a marzo de 2026. Inversiones significativas en revitalización del centro, empleos en la industria automotriz y una escena de startups en crecimiento han mejorado su perspectiva económica.
3. Toledo, OH
Toledo es una de las ciudades de menor costo en el Medio Oeste. Redfin sitúa el precio mediano de venta en $111,000 a febrero de 2026, con una mediana 68% menor que el promedio nacional. La manufactura, la salud y la logística siguen siendo partes importantes de la economía local, y la ciudad tiene una comunidad latina establecida con acceso a servicios en español.
4. Wichita, KS
El costo de vida en Wichita es 12% menor que el promedio nacional, con vivienda 35% más barata que el promedio de EE.UU. El ingreso medio familiar es $63,072. Redfin reporta un precio mediano de venta de $235,000 en marzo de 2026. Las industrias aeroespacial y manufacturera son los principales empleadores.
5. Memphis, TN
El costo de vida general de Memphis es 11% menor que el promedio nacional. Redfin reporta un precio mediano de venta de $170,000 en febrero de 2026 (51% menor que el promedio nacional). Los alquileres promedio para una habitación suelen rondar los $800–$950. Memphis es un hub de logística y distribución, con FedEx con sede allí.
6. Tulsa, OK
Tulsa es vista como una de las ciudades más asequibles del centro-sur de EE.UU., con costos de vivienda por debajo de muchas metrópolis más grandes. La ciudad ganó atención nacional a través del programa Tulsa Remote. Energía, salud y finanzas siguen siendo industrias importantes en la economía local.
7. Knoxville, TN
El costo de vida en Knoxville es 14% menor que el promedio nacional. La ciudad combina costos más bajos con acceso a universidades, sistemas de salud y recreación al aire libre en la región de los Apalaches. Redfin reporta un precio mediano de venta de $307,000 en marzo de 2026.
8. Birmingham, AL
Birmingham es frecuentemente reconocida como una de las ciudades más asequibles del sureste. La atención médica es una de las industrias más grandes de la ciudad, especialmente por la Universidad de Alabama en Birmingham y su red médica. Los precios de vivienda y renta pueden ser menores que en muchas áreas metropolitanas del sur.
9. Indianapolis, IN
Indianapolis a menudo se categoriza como una ciudad de tamaño medio de bajo costo, con niveles de asequibilidad por debajo de muchos promedios urbanos nacionales. La ciudad ha seguido expandiéndose en logística, salud y tecnología. Indianapolis también tiene una comunidad latina en crecimiento y múltiples organizaciones de apoyo a inmigrantes.
10. Brownsville, TX
Brownsville es destacada por su asequibilidad y fuerte conexión con la cultura latinoamericana. Ubicada en la frontera EE.UU.-México, la ciudad tiene una de las poblaciones de habla hispana más grandes del país (94% hispana), lo que puede hacer la vida cotidiana más accesible para inmigrantes recientes y familias bilingües.
Tabla comparativa: Costo de vida por ciudad (2026)
| Estado | FMR / Renta prom. 1 hab. | vs. FMR nacional 1 hab. (~$1,393) | Índice costo de vida |
|---|---|---|---|
| West Virginia | $801 (FMR) | ~42% menos | 83.2–86.6 |
| Arkansas | $811 (FMR) | ~42% menos | 87.6 |
| Mississippi | $910 (FMR) | ~35% menos | 83.3 |
| Oklahoma | ~$850–$875 (mercado) | ~37–39% menos | 85.5–88.8 |
| Kansas | $885 (FMR) | ~36% menos | 89.0 |
| Iowa | $839 (FMR) | ~40% menos | 90.4 |
| Wyoming | $836 (FMR) | ~40% menos | 92.3 |
| Alabama | $905 (FMR) | ~35% menos | 89.3 |
| Indiana | ~$900–$950 (mercado) | ~32–35% menos | 90.1 |
| Ohio | ~$950–$1,000 (mercado) | ~28–32% menos | 91.2 |
FMR 1 hab. = Renta de Mercado Justo HUD año fiscal 2025. FMR nacional 1 hab. base: $1,393. Promedios de mercado de PropertyCEO. Índice de costo de vida de costoflivingbystate.com (C2ER Q1 2026). Todas las cifras son estimaciones y pueden variar por ciudad, tipo de unidad y fuente.
¿Cómo elegir la ciudad ideal?
Una ciudad asequible puede parecer atractiva en papel, pero la mejor opción aún puede variar dependiendo de tu situación personal, oportunidades de trabajo y metas a largo plazo.
Presupuesto familiar:
Para la mayoría de los hogares, la vivienda es el gasto mensual más grande. Los costos a nivel de vecindario pueden variar significativamente dentro de la misma ciudad.
Comunidad y redes de apoyo:
Para muchos inmigrantes, tener acceso a una red comunitaria sólida puede facilitar la transición. Las ciudades con comunidades latinas establecidas pueden ofrecer más servicios en español, organizaciones culturales, iglesias, restaurantes y negocios locales.
Disponibilidad de empleo:
Un costo de vida más bajo puede no siempre traducirse en mayor estabilidad financiera si los salarios y las oportunidades de empleo locales son limitados. Para personas que trabajan de forma remota, elegir una ciudad de menor costo puede proporcionar más flexibilidad.
Acceso a servicios y educación:
Antes de mudarte, puede ser útil considerar tiempos de traslado, costos de combustible, acceso al transporte público y proximidad a escuelas, tiendas de comestibles y servicios de salud.
Administra tus finanzas en EE.UU. con Común
Elegir una ciudad asequible es solo una parte de construir una vida estable en EE.UU. Común ofrece una cuenta de débito que puede abrirse con más de 100 IDs latinoamericanas válidas. La app y los servicios están disponibles en español y puedes enviar dinero cómodamente desde tu teléfono a más de 10 países en Latinoamérica. Visita comun.app para conocer más.
Preguntas frecuentes
¿Cuál es la ciudad más barata para vivir en EE.UU.?
Con base en datos de costo de vida de 2026, Cleveland, OH y Detroit, MI están entre las ciudades grandes más baratas de EE.UU., con índices de costo de vida muy por debajo del promedio nacional.
¿Dónde se puede encontrar la vivienda más asequible en EE.UU.?
Los mercados de vivienda más asequibles en 2026 tienden a estar en el Medio Oeste y el Sur, especialmente en Ohio, Michigan, Tennessee, Alabama y Oklahoma.
¿Qué ciudades ofrecen un equilibrio entre empleo y asequibilidad?
Indianapolis, IN y Knoxville, TN son frecuentemente citadas por combinar asequibilidad con mercados laborales sólidos.
¿Cómo calculo el costo de vida antes de mudarme a una nueva ciudad?
Comienza con los tres gastos más grandes: vivienda, transporte y comida. Usa herramientas como el Índice C2ER o Numbeo para comparar ciudades. También considera los impuestos estatales sobre la renta.
¿Qué ciudades tienen las comunidades latinas más grandes y costo de vida asequible?
Brownsville, TX tiene una población 94% hispana y un costo de vida aproximadamente 12–16% por debajo del promedio nacional. Toledo, OH, Cleveland e Indianapolis también tienen comunidades latinas establecidas y servicios en español.
Viviendo en Estados Unidos
Cobrar Cheques en EE. UU.: ¿Por qué es tan caro y cómo afecta a los latinos? Soluciones y Alternativas
8 min de lectura
En los Estados Unidos, una forma común de recibir pagos es a través de cheques. Sin embargo, cobrar un cheque puede ser costoso, especialmente para los latinos y otras comunidades con menos acceso bancario.
¿Por qué cuesta tanto cobrar cheques en los Estados Unidos?
Sin cuenta bancaria, las personas deben recurrir a casas de cambio de cheques que cobran entre 1% y 3% del valor del cheque. Para un cheque de $1,000, eso son $10-30 perdidos en cada cobro. Los bancos también pueden cobrar tarifas por depositar cheques de otros bancos.
¿Por qué los latinos sufren estos costos desproporcionalmente?
Las comunidades latinas tienen menor acceso a servicios bancarios por barreras como el requisito de SSN, el idioma y el desconocimiento del sistema. Sin cuenta bancaria, son más propensas a usar casas de cambio de cheques que están en zonas de bajos ingresos y cobran comisiones elevadas.
Soluciones para cobrar cheques sin costo
La mejor solución es abrir una cuenta bancaria. Común es un banco digital en español que permite abrir cuenta sin SSN usando pasaporte o matrícula consular. Una vez abierta, puedes depositar cheques gratis desde la app usando el depósito móvil. También existen organizaciones sin fines de lucro como UnidosUS que ofrecen servicios financieros gratuitos a comunidades latinas.
Preguntas frecuentes sobre cobrar cheques en EE.UU.
¿Cuánto cuesta cobrar un cheque en EE.UU. sin cuenta bancaria?
Las casas de cambio de cheques (check cashing stores) suelen cobrar entre 1% y 3% del valor del cheque, con un mínimo de $3-5. Para un cheque de nómina de $1,000, eso significa perder entre $10 y $30 en cada cobro. Walmart Money Center cobra tarifas más bajas ($4 para cheques hasta $1,000), pero el costo sigue siendo mayor que tener cuenta bancaria.
¿Puedo cobrar un cheque gratis en EE.UU.?
Sí, con una cuenta bancaria. Si depositas el cheque en tu propio banco, no hay cargo. Con Común puedes depositar cheques fotografiándolos desde la app, completamente gratis. Algunos bancos también permiten depositar cheques de otros bancos sin cargo adicional usando la función de depósito móvil.
¿Por qué los inmigrantes latinos pagan más por cobrar cheques?
La principal razón es el menor acceso a cuentas bancarias. Las barreras incluyen el requisito de SSN, el idioma, el desconocimiento del sistema, y el miedo a trámites formales. Sin cuenta bancaria, recurren a servicios de cobro de cheques que cobran comisiones elevadas. Plataformas como Común eliminan estas barreras al aceptar IDs latinoamericanas sin SSN.
¿Qué necesito para depositar un cheque en Común?
Solo necesitas la app de Común y el cheque físico. Abres la app, seleccionas “Depositar cheque”, tomas una foto del frente y del reverso del cheque (con tu firma al dorso), y el dinero se acredita generalmente en 1-2 días hábiles. No hay cargos adicionales por el servicio de depósito móvil.
¿Qué pasa si me pagan con cheque personal de alguien sin cuenta bancaria?
Los cheques personales de personas sin fondos suficientes o sin cuenta activa rebotan (bounced check). Si depositas ese cheque, el banco puede retener los fondos temporalmente y luego debitarte el monto más una tarifa NSF ($25-35). Para recibir pagos de forma más segura, prefiere Zelle, Venmo o transferencias directas en lugar de cheques personales de personas que no conoces bien.
¿Es mejor recibir nómina por cheque o por depósito directo?
El depósito directo es mejor en prácticamente todos los casos: el dinero llega automáticamente el día de pago (o antes con Común), no hay riesgo de pérdida o robo del cheque, no hay tarifas de cobro, y puedes acceder a los fondos inmediatamente. Con Común puedes configurar depósito directo desde la app en minutos usando tu routing number y número de cuenta.

Viviendo en Estados Unidos
Como ganar dinero rápido en Estados Unidos
8 min de lectura
Ganar dinero rápido puede ser una necesidad en cualquier momento de la vida, y para los Latinos en Estados Unidos puede ser un desafío aún mayor. Pero no te preocupes, en este post te daremos algunas ideas y consejos para que puedas ganar dinero rápidamente y mejorar tu situación financiera.
1. Encuentra trabajos temporales
Los trabajos temporales son una buena opción para ganar dinero rápidamente. Hay muchas empresas que contratan trabajadores temporales para cubrir la demanda durante ciertas épocas del año, como las fiestas de fin de año o la temporada de impuestos. Busca en sitios web de empleo como Indeed, Glassdoor o Monster para encontrar trabajos temporales en tu área.
2. Conviértete en un conductor de servicios de transporte
Si tienes un auto y una licencia de conducir válida, considera convertirte en un conductor de servicios de transporte como Uber o Lyft. Estos servicios te permiten trabajar en tu propio horario y ganar dinero rápidamente. Además, puedes trabajar tanto o tan poco como desees.
3. Vende tus habilidades
Si tienes habilidades que puedas vender, como la reparación de computadoras, el diseño gráfico o la enseñanza de un idioma, puedes utilizar plataformas en línea como Fiverr o Upwork para conectarte con personas que necesiten tus servicios. Estas plataformas cobran una comisión por cada trabajo completado, pero puedes establecer tus propios precios y trabajar en proyectos según tu disponibilidad.
4. Realiza trabajos de jardinería o limpieza
Muchas personas necesitan ayuda con trabajos de jardinería o limpieza, y esto puede ser una buena opción para ganar dinero rápidamente. Puedes ofrecer tus servicios en tu vecindario o en sitios web como Craigslist. Asegúrate de tener un buen equipo de trabajo y una buena actitud para ganar clientes regulares.
5. Vende artículos que ya no necesitas
Vender artículos que ya no necesitas es una forma rápida de obtener dinero extra. Puedes venderlos en línea a través de sitios web como eBay o Amazon, o en persona en una venta de garaje o en un mercado de pulgas. Si tienes artículos de valor que ya no usas, esto puede ser una excelente opción para ganar dinero rápidamente.
Recuerda que estas son solo algunas ideas para ganar dinero rápidamente. También puedes buscar trabajos en la industria de la hospitalidad o el servicio al cliente, ofrecer servicios de limpieza de casas, o participar en encuestas en línea para ganar dinero extra. Lo importante es que encuentres una opción que se adapte a tus habilidades y necesidades.
Recuerda de conectar tu cuenta Común a tu trabajo para recibir tu pago lo más rápido posible - hasta dos días antes. En tu cuenta de cheques de Común podrás guardar los ingresos de tu labor sin costo y con toda la seguridad posible.
Las tarjetas de débito Común son compatibles con más de 57,000 cajeros en Estados Unidos para hacer depósitos y retiros, y cuentan con protección de la política de responsabilidad cero de Visa. Esto significa que cualquier cargo no autorizado no será descontado del balance en su cuenta de cheques.Al igual, tu cuenta bancaria está asegurada por el FDIC hasta $250,000 como cualquier otro banco legal.
¡Buena suerte!
Envíos Internacionales
Alternatives to Western Union: Explore Reliable Options for Your Remittances
8 min de lectura
There is no doubt that Western Union has established itself as a leading company in the remittance industry, with over 145 years in the market.
Since its inception, Western Union has enabled people without access to a banking account to make quick money transfers, which has been particularly significant for rural and immigrant communities in the United States.
According to recent data, in 2023, 12% of remittances sent from the United States to Latin America and the Caribbean were carried out through Western Union, making it one of the leading money transfer services worldwide.
Today, remittances are essential to the lives of millions of Latin American migrants in the United States. In this article, we address alternatives to Western Union that solve problems such as high fees, unfavorable exchange rates, and complicated processes by offering more modern, accessible, and fair financial services.
Why Look for Alternatives to Western Union?
For over a century, Western Union has worked to bring families together through international money transfer services, offering multiple delivery options and broad coverage.
However, over the years, new services have emerged that address areas where Western Union can improve, such as:
High and Variable Fees
One of the main challenges faced by the immigrant community in the United States when sending money is the high money transfer fees, which significantly affect the final amount received.
For example, according to Western Union’s price calculator, the cost to send $500 USD to Mexico via an agency with cash pickup is $15 USD.
Uncompetitive Exchange Rates
In addition to fees, international transactions involve currency exchange, which can be detrimental to the recipient depending on the exchange margin used.
In the previous example of using the Western Union price calculator, the dollar exchange rate is 18.17 MXN, compared to the official rate of 18.64 MXN, meaning the recipient receives 9,081 MXN instead of 9,320 MXN.
Limits and Restrictions
Another factor that may negatively impact migrants sending remittances to Mexico is the limits and restrictions imposed, depending on factors such as payment method, receiving country, and identity verification.
Generally, for unverified users, the limit to send cash through Western Union is $3,000 USD per transaction. Upon verifying identity, that amount may increase.
Transaction Speed
The speed of money transfers through Western Union depends on the payment and delivery method, as detailed below:
- Debit/credit card to cash: minutes
- Debit/credit card to bank deposit: 1–2 business days
- Banking account to cash: 3–5 business days
- Banking account to banking account: up to 5 business days
- In-person cash to in-person cash: minutes
- Wire transfer to mobile wallet: up to 24 hours
Accessibility and Convenience
Western Union is known for its global reach and the accessibility of its international money transfer services.
However, for these same reasons, long lines and wait times may occur. If you need to speed up your transactions, this large-scale service might not be your most favorable option.
9 Alternatives to Western Union for Sending Money Home
If Western Union doesn't suit your needs, here are the best money transfer apps.
Comun
Comun is a comprehensive platform that not only allows money transfers within and outside the U.S., but also gives you access to a complete and efficient financial experience, including easy access to cash.
Enjoy 24/7 support also available in Spanish, and pay transparent fees starting at $2.99 USD for international money transfers, with no hidden fees.
Ria Money Transfer
Ria Money Transfer is a service similar to Western Union. It has coverage in a large number of countries worldwide and offers different payment and delivery methods, as well as partnerships with retailers like Walmart.
Wise (previously TransferWise)
Wise is a U.K.-based financial technology company that facilitates international money transfers and offers benefits such as a multi-currency account and real exchange rates.
Remitly
Remitly is a fintech that operates primarily in the United States, Canada, and Australia. It allows money transfers with options for cash pickup, bank deposit, or mobile wallet. While it is a good option for sending remittances to Latin America, it has fees and exchange rates that are not very competitive.
WorldRemit
WorldRemit is a global money transfer service with a presence in over 130 recipient countries. In addition to offering cash pickup and bank deposit options, it also allows transfers through mobile phone top-ups.
PayPal/Xoom
Xoom is a remittance company acquired by PayPal. It offers money transfers with multiple delivery methods, such as bank deposit, cash pickup, mobile wallet, or direct delivery.
MoneyGram
MoneyGram is a U.S.-based company specializing in international money transfers and person-to-person (P2P) payments. It operates in over 200 countries with various payment options.
OFX
OFX is a company specializing in international money transfers and currency exchange, with a presence in over 190 recipient countries.
Revolut
Revolut is a U.K.-based fintech offering multi-currency digital accounts, international money transfers, and investment services.
How to Choose the Most Suitable Alternative for Your Remittances
If you are still wondering which money transfer app is right for you, remember to consider the following factors before selecting an alternative to Western Union:
Fees and Real Exchange Rate
It is advisable to look for a payment service provider with clear, flat fees to ensure your family receives the maximum possible amount.
Transfer Speed
While in many cases, most apps offer quick money transfers, in others, the waiting time could be problematic for the recipient.
Sending and Withdrawal Methods
Make sure the sending methods suit your needs, whether via banking account, credit or debit card, or cash delivery.
Coverage in Your Country
Verify that the money transfer service has coverage in Latin America, and that this does not involve additional shipping fees.
Ease of Use and Customer Support
It is important to communicate easily in case of any issues. Choose an option with 24/7 Spanish-language support.
Security and Trustworthiness
Ensure the service has the necessary licenses and regulations for the places where it operates, as well as the appropriate security measures to protect your data.
Comun: A Great Financial and Remittance Alternative Designed for the Immigrant Community in the U.S.
Although Western Union is an excellent option for sending money abroad, there are better alternatives with more competitive and fair conditions that can make your money, and your family’s, go further.
It is essential to research and compare each international payment service in order to choose the option with the most suitable benefits for you.
Comun offers you an all-in-one service that allows low-cost international money transfers, along with a complete financial experience in your language.
- Open your account easily using official documentation from your country
- Make your first international money transfer free, and afterward pay a fee starting at $2.99 USD per transfer, up to the applicable limits
- Deposit cash at over 88,000 retail locations in the U.S.
- Manage your finances through a mobile app
- Access to Spanish-language support 24/7
Open your account today and discover an alternative to Western Union.
Frequently Asked Questions
Is it safe to use digital alternatives to Western Union?
Comun uses secure technology and follows U.S. financial regulations to help protect your money transfers. You can also choose from multiple payment and delivery options.
What are the hidden costs when sending money internationally?
International money transfers generate fees, in addition to the currency conversion rate.
Can I send money to a country if I don’t have a banking account?
With Comun, you can send cash even if you don’t have a traditional U.S. banking account.
What do I need to open an account with services like Comun?
A compatible Android or iOS phone and an official ID from your country.
How long does a money transfer take with these alternatives?
Money transfers with Comun are reflected within minutes or hours.
Disclosures (in footer):
“Comun is a financial technology company and not a bank. Banking services are provided by Community Federal Savings Bank; Member FDIC. The Comun Visa® Debit Card is issued by Community Federal Savings Bank, pursuant to a license from Visa U.S.A Inc. and may be used everywhere Visa Cards are accepted.”
“Funds in your account are FDIC insured up to $250,000 by ownership category through Community Federal Savings Bank (CFSB), Member FDIC, in the event CFSB fails.”
“A service provided by Service UniTeller, Inc. Service UniTeller, Inc. is licensed in all states that require a license.”
“Remittance fees start at $2.99 but may vary. Please check the app for more details.”
“Comun Inc. may earn revenue from the conversion of foreign currencies.”

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
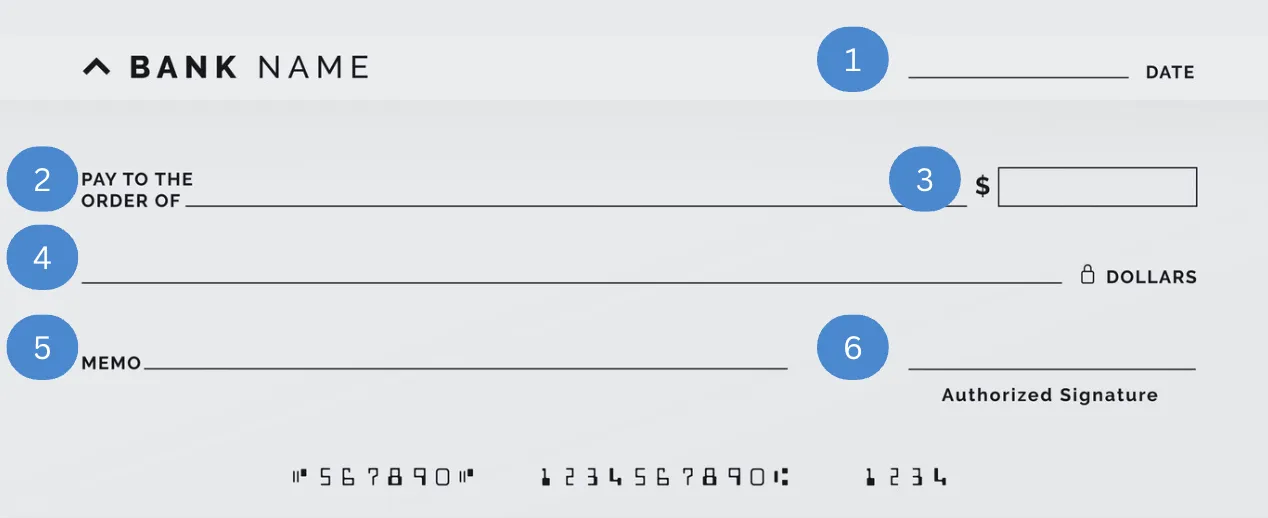
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Educación Financiera
5 requisitos para renovar el pasaporte mexicano en USA
8 min de lectura
Conoce todo lo necesario para la renovación del pasaporte mexicano
Vivir lejos de tu país conlleva una serie de responsabilidades familiares, sociales y legales: desde mantenerte al tanto de tus seres queridos hasta cumplir con lo estipulado por las leyes migratorias.
La comunidad mexicana es una de las más numerosas de Estados Unidos, por lo que es fundamental que los inmigrantes que viven allí renueven sus pasaportes para evitar posibles problemas que puedan afectar su estabilidad.
Si tienes un pasaporte mexicano y recientemente descubriste que está a punto de vencer, ¡esta guía es para ti! A continuación, te explicamos paso a paso cómo renovarlo desde Estados Unidos y por qué es importante mantenerlo vigente.
La comunidad mexicana es una de las más numerosas de Estados Unidos, por lo que es fundamental que los inmigrantes que viven allí renueven sus pasaportes para evitar posibles problemas que puedan afectar su estabilidad.
Si tienes un pasaporte mexicano y recientemente descubriste que está a punto de vencer, ¡esta guía es para ti! A continuación, te explicamos paso a paso cómo renovarlo desde Estados Unidos y por qué es importante mantenerlo vigente.
La importancia de mantener tu pasaporte mexicano vigente
El pasaporte es uno de los documentos oficiales más importantes para cualquier persona, ya que no solo sirve como identificación, sino para permitir la entrada y salida de un país a otro.
¿Para qué es relevante renovar el pasaporte?
- Evitar retrasos en viajes
Antes de que te dispongas a comprar tu vuelo o preparar tus maletas, procura revisar la fecha de vencimiento de tu pasaporte y el de tu familia. Recuerda que, por lo general, las aerolíneas exigen una vigencia mínima de 6 meses.
- Realizar trámites consulares
El pasaporte es indispensable para todos los trámites migratorios que podrías necesitar hacer en Estados Unidos, por ejemplo, trámites de visa y residencia permanente.
- Sirve como identificación oficial
El pasaporte es uno de los documentos que más frecuentemente debes presentar para identificarte y realizar trámites bancarios y legales importantes, como abrir una cuenta bancaria, obtener el Número de Seguridad Social o la licencia de conducir.
- Evitar problemas legales
Tener un pasaporte caducado podría traerte problemas con las autoridades migratorias de Estados Unidos y, por ende, amenazar tu permanencia en el país.
¿Quiénes pueden renovar su pasaporte mexicano en Estados Unidos?
Los siguientes documentos son básicos para obtener un nuevo pasaporte:
- Pasaporte anterior, aunque esté vencido.
- Acta de nacimiento mexicana.
- Identificación oficial vigente.
- CURP.
Sin embargo, el trámite de renovación del pasaporte mexicano difiere un poco según el perfil de cada solicitante.
Mayores de 18 años
Las personas mayores de edad pueden realizar el trámite de renovación de pasaporte mexicano directamente en el consulado de México en Estados Unidos.
Por lo general, es necesario hacer una cita previa a través del portal de MiConsulado.
Menores de edad
En el caso de los menores de edad, el proceso de renovación requiere algunos pasos adicionales.
Documentación adicional:
- Identificación escolar o constancia de estudios.
- Comprobante de domicilio de los padres.
Además, ambos padres deben presentarse a la cita y firmar la autorización. En caso de que alguno de los dos no pueda asistir, será necesario presentar un poder notarial.
Personas con discapacidad
Las personas con discapacidad también pueden renovar su pasaporte mexicano con los siguientes criterios.
Documentación adicional:
- Certificado médico que acredite la discapacidad.
- En caso de que la persona no posea las facultades para firmar el documento de autorización, será necesario que sus padres o tutores se presenten con los documentos de identificación que los avalen como tales.
Un punto relevante a considerar es que algunos consulados mexicanos ofrecen atención preferencial para atender a este tipo de necesidades.
5 requisitos y documentos necesarios para renovar el pasaporte mexicano
Antes de pedir una cita en la oficina consular, asegúrate de cumplir con los requisitos para renovar el pasaporte mexicano.
1. Pasaporte anterior
- Para los menores de edad, es necesario incluir el permiso firmado por ambos padres.
- En caso de robo o extravío, es necesario presentar una declaración especial.
- Es probable que los pasaportes emitidos antes de 1995 no se encuentren digitalizados en la base de datos de la Secretaría de Relaciones Exteriores, por lo que se deberá presentar documentación adicional.
2. Acta de nacimiento certificada
Este es un documento básico que funciona como certificado de nacionalidad mexicana. Asegúrate de conseguir una copia certificada emitida por el Registro Civil.
3. CURP
La Clave Única de Registro de Población (CURP) es un documento indispensable para corroborar datos personales.
4. Pago correspondiente
Es importante mencionar la última actualización de las tarifas por pagos de derechos del pasaporte mexicano.
Tarifas (vigencia — tarifa consular estimada): • 3 años — $99.00 • 6 años — $133.00 • 10 años — $203.00
Vigencia del pasaporte
Tarifa consular en dólares
3 años
$99.00
6 años
$133.00
10 años
$203.00
El día de la cita deberás efectuar el pago de derechos. Por lo general, los métodos de pago aceptados son: efectivo, tarjeta de débito o crédito y money order. Una vez que concluyas el trámite, recibirás tu pasaporte el mismo día, a menos que haya algún problema con la documentación o se requiera validar información.
5. Identificación original
Puedes presentar la credencial del INE, licencia de conducir, Matrícula Consular de Alta Seguridad o credenciales escolares.
El trámite de renovación solo puede llevarse a cabo en consulados mexicanos autorizados. Aunque es posible agendar cita en cualquier consulado de México en Estados Unidos, algunos podrían tener restricciones operativas.
¿Cómo agendar tu cita y qué esperar el día de la renovación?
Paso 1. Agendar la cita
Es indispensable agendar una cita para la renovación del pasaporte.
- A través del sitio web citas.sre.gob.mx.
- Por Whatsapp al número 1-424-309-0009.
Paso 2. Preparar los documentos
Asegúrate de tener todos los documentos necesarios. Si tienes hijos o estás a cargo de una persona con discapacidad, recuerda que necesitarás documentación adicional.
Paso 3. Presentarse en la cita
Procura llegar puntual a tu cita y presentar tus documentos en orden. Una vez que la información sea procesada, recibirás tu pasaporte.
Consejos adicionales para renovar tu pasaporte mexicano sin contratiempos
Un pasaporte vencido podría traerte contratiempos y dificultades fáciles de evitar. A continuación, te presentamos algunos consejos para mantenerte al día con tu documentación oficial.
- Revisa la vigencia de tu pasaporte con anticipación antes de planear viajes: no olvides tener en cuenta la fecha de vencimiento de tu pasaporte. Considera programar recordatorios en tu celular 6 meses antes del vencimiento.
- Saca copias de todos los documentos importantes: es indispensable contar con un respaldo de tus documentos oficiales. Considera también digitalizarlos para mayor practicidad.
- Usa únicamente los canales oficiales de la SRE para agendar citas: si tienes alguna duda, acércate únicamente a los canales oficiales de la SRE.
- Llega temprano a la cita y organiza los documentos en una carpeta: evita retrasos el día de tu cita que podrían retrasar tu trámite.
- Verifica el método de pago y tarifas antes de la cita: si no estás seguro de si tu método de pago de preferencia es aceptado en el consulado, pregunta directamente antes de tu cita.
Común: el siguiente paso después de renovar tu pasaporte
A lo largo de este artículo, te mostramos cómo y por qué la importancia de renovar tu pasaporte mexicano es para evitar problemas con las autoridades de Estados Unidos, así como retrasos en tus planes. Además, te explicamos el proceso de trámite, los requisitos y algunos consejos prácticos.
Así como un pasaporte mexicano válido abre la puerta a viajes internacionales y al acceso a servicios oficiales, una cuenta de cheques con Común abre la puerta a la estabilidad financiera en Estados Unidos.
¿Por qué elegir Común como tu aliado financiero?
- Abre tu cuenta corriente en Común con tu pasaporte u otra identificación oficial calificada de tu país de origen.
- App móvil disponible en español, intuitiva y segura.
- Envío de remesas a México y Latinoamérica de forma sencilla y con tarifas claras y competitivas
Común es la plataforma que comprende las necesidades de las personas que viven divididas entre dos países. El pasaporte conecta con tu propia identidad y Común conecta tu dinero con tu familia a través de las fronteras.
¡Abre tu cuenta corriente hoy en Común y empieza a enviar dinero desde EE.UU. de forma fácil, segura y económica!
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Puedo pagar la renovación del pasaporte mexicano con tarjeta de crédito en el consulado?
Sí, la tarjeta de crédito es un método de pago aceptado.
¿Cómo renuevo mi pasaporte mexicano si fue robado o extraviado en EE. UU.?
Debes presentar el acta de robo o extravío emitida por la policía local y llenar el formato de declaración de pérdida en el consulado.
¿Qué documentos necesito para renovar mi pasaporte mexicano en Estados Unidos si soy menor de edad?
Acta de nacimiento mexicana, identificación oficial, identificación oficial de ambos padres o tutores y su presencia en el consulado.
¿Debo cumplir con un estatus de residencia en específico para renovar mi pasaporte mexicano en USA?
El pasaporte es un derecho como ciudadano mexicano y no es necesario contar con un estatus de residencia en Estados Unidos.

Inmigración
ITIN vs. SSN: ¿Cuál es la diferencia y por qué es importante?
8 min de lectura
¿Qué es un SSN?
Un Número de Seguro Social (SSN) es un código único de nueve dígitos asignado por la Administración del Seguro Social de los EE. UU. a ciudadanos y residentes permanentes de los EE. UU., así como a personas que han sido autorizadas a trabajar en los EE.UU. Se utiliza para diversas finalidades: declarar impuestos, ser elegible para el Seguro Social y prestaciones y obtener acceso a diversos servicios gubernamentales.
¿Qué es un ITIN?
Un Número de Identificación Personal del Contribuyente (ITIN) es un número de tramitación de impuestos disponible únicamente para determinados residentes y no residentes extranjeros, sus cónyuges y familiares a cargo que no pueden obtener un Número de Seguro Social (SSN). Se utiliza únicamente con fines fiscales federales y no confiere a las personas el derecho a trabajar en los EE.UU. ni a recibir prestaciones del Seguro Social.
SSN vs. ITIN: diferencias clave
El SSN está disponible para ciudadanos, residentes permanentes y personas con autorización para trabajar. El ITIN es para quienes tienen obligación fiscal en EE.UU. pero no califican para SSN. El SSN otorga derecho a trabajar legalmente; el ITIN no. El SSN genera créditos del Seguro Social; el ITIN no. Ambos se usan para declarar impuestos.
El ITIN en las ventajas financieras para los inmigrantes
Una herramienta para acceder a servicios financieros
Para los inmigrantes que viven en los EE.UU. sin el derecho a trabajar legalmente, el ITIN puede ser una herramienta valiosa para acceder a ciertos servicios financieros. Aunque el ITIN no es un sustituto del SSN, puede utilizarse en algunas instituciones financieras, como bancos o cooperativas de crédito, para abrir una cuenta bancaria o solicitar un préstamo. Sin embargo, es importante tener en cuenta que no todos los bancos aceptan el ITIN como forma de identificación alternativa.
Creación de crédito
Algunas instituciones financieras tienen en cuenta el historial crediticio de los inmigrantes al evaluar las solicitudes de tarjetas de crédito o préstamos. Al presentar declaraciones de impuestos con el ITIN, los inmigrantes pueden comenzar a crear un historial crediticio en los EE.UU., lo que puede ser beneficioso cuando eventualmente obtengan un SSN o busquen oportunidades de crédito.
Implicaciones jurídicas y consideraciones
Antes de tomar cualquier decisión sobre el uso de un ITIN o SSN para las actividades financieras, es crucial comprender las implicaciones jurídicas. El uso de números de identificación incorrectos o fraudulentos puede tener graves consecuencias jurídicas, incluyendo multas, deportación u otras sanciones. Por lo tanto, es fundamental asegurarse de que usted tiene el número correcto para las actividades que usted está haciendo y buscar asesoramiento legal si es necesario.
En conclusión, aunque tanto el SSN como el ITIN son números de identificación fiscal, sirven a poblaciones y propósitos diferentes. Tanto si está navegando por la presentación de impuestos, el acceso financiero y el empleo legal en EE.UU., saber qué número necesitas es esencial para asegurar que tengas el acceso financiero necesario para tus circunstancias.
Preguntas frecuentes sobre ITIN vs. SSN
¿Cuál es la diferencia principal entre ITIN y SSN?
El SSN (Social Security Number) lo emite la Administración del Seguro Social y autoriza a trabajar legalmente en EE.UU., acumular beneficios del Seguro Social y acceder a la mayoría de servicios financieros. El ITIN lo emite el IRS exclusivamente para fines fiscales — declarar impuestos, reclamar créditos fiscales — sin autorizar el trabajo ni generar créditos del Seguro Social. Si eres elegible para SSN, no puedes solicitar un ITIN.
¿Puede un inmigrante sin documentos tener SSN o ITIN?
El SSN requiere autorización legal de trabajo en EE.UU. Un inmigrante indocumentado no puede obtener SSN directamente. El ITIN sí está disponible para personas que tienen obligación fiscal en EE.UU. independientemente de su estatus migratorio — se solicita con el formulario W-7 del IRS junto al pasaporte u otros documentos de identidad.
¿El ITIN sirve para abrir una cuenta bancaria?
Algunos bancos aceptan ITIN como identificación fiscal alternativa al SSN para abrir cuentas. Sin embargo, muchos bancos tradicionales aún requieren SSN. Plataformas como Común no requieren ni SSN ni ITIN — aceptan pasaporte o matrícula consular — lo que hace el acceso bancario inmediato mientras esperas tu ITIN.
¿Cuánto tiempo tarda obtener un ITIN?
El IRS tarda entre 7 y 11 semanas en procesar el formulario W-7, más tiempo durante la temporada de impuestos (enero-abril). Puedes acelerar el proceso usando un Certifying Acceptance Agent (CAA) autorizado, quien certifica los documentos originales sin que debas enviarlos al IRS por correo.
¿El ITIN expira?
Sí. Los ITIN que no se usan en declaraciones de impuestos durante 3 años consecutivos expiran automáticamente. El IRS también renueva ITIN por grupos según el año de emisión. Si tu ITIN expiró, debes renovarlo con un nuevo W-7 antes de presentar tu próxima declaración.
¿Puedo construir historial crediticio con un ITIN?
Limitadamente. Algunos bancos y emisores de tarjetas de crédito aceptan ITIN para solicitudes de crédito. Sin embargo, si más adelante obtienes SSN, el historial de crédito vinculado al ITIN no se transfiere automáticamente — debes notificar a las agencias de crédito para vincular los historiales bajo tu nuevo número.

Educación Financiera
Servicios Bancarios para Pequeñas Empresas: Una Guía Completa
8 min de lectura
Pequeñas Empresas
Dirigir una pequeña empresa implica tomar numerosas decisiones financieras, y elegir los servicios bancarios adecuados es crucial para el éxito. Separar los activos personales de los activos comerciales en una estructura empresarial de LLC es importante para proteger los bienes personales en caso de quiebra empresarial. Los bancos comunitarios y las plataformas financieras modernas ofrecen una variedad de servicios adaptados para satisfacer las necesidades únicas de las pequeñas empresas. Esta guía completa explora los servicios bancarios esenciales para las pequeñas empresas, destacando sus beneficios y cómo pueden apoyar el crecimiento y la estabilidad.
Comprendiendo los Diferentes Tipos de Pequeñas Empresas y sus Necesidades Bancarias
Antes de explorar los servicios bancarios específicos, es esencial comprender la variedad de pequeñas empresas y sus necesidades financieras únicas. Diferentes tipos de pequeñas empresas, como empresas unipersonales, sociedades, LLC, corporaciones, organizaciones sin fines de lucro, negocios en el hogar y startups, requieren soluciones bancarias adaptadas para apoyar su crecimiento y estabilidad. Mantener cuentas bancarias comerciales y personales separadas ofrece beneficios como un registro preciso, una preparación simplificada de impuestos, una mejor organización financiera y una mayor profesionalidad. Al reconocer estas diferencias, puedes apreciar mejor cómo los bancos comunitarios y plataformas financieras como Común satisfacen las diversas necesidades de los propietarios de pequeñas empresas. Esta comprensión sienta las bases para seleccionar los servicios bancarios más apropiados para garantizar la salud financiera y el éxito.
Cuentas Corrientes y de Ahorro para Empresas
Tener una cuenta corriente empresarial dedicada es fundamental para gestionar tus finanzas de manera efectiva. Te permite separar las transacciones personales y comerciales, simplificando la contabilidad y asegurando registros financieros claros. Muchos bancos ofrecen cuentas corrientes empresariales con características como transacciones gratuitas, tarifas bajas y capacidades de banca en línea.
Al abrir una cuenta bancaria empresarial, reúne la documentación requerida, como tu Número de Identificación de Empresa (NIF), y decide si deseas aplicar en línea o visitar la sucursal. Comprender las tarifas y los pasos esenciales para abrir la cuenta es crucial.
Una cuenta de ahorros empresarial también es vital. Te ayuda a reservar fondos para futuras inversiones, emergencias u oportunidades de crecimiento. Busca cuentas con tasas de interés competitivas y acceso flexible a tus fondos.
Préstamos Comerciales y Líneas de Crédito
El acceso al crédito es a menudo esencial para el crecimiento de las pequeñas empresas. Los bancos comunitarios y otras instituciones financieras proporcionan varios productos de préstamos, incluidos préstamos a plazo, líneas de crédito y préstamos SBA. Estos productos financieros pueden ayudarte a financiar nuevos equipos, expandir operaciones o cubrir gastos imprevistos.
- Préstamos a Plazo: Los préstamos a plazo emiten sumas de capital que se reembolsan durante períodos de tiempo fijos con tasas de interés predeterminadas. Son adecuados para inversiones grandes y únicas, como la compra de equipos o la renovación de un espacio de trabajo. El calendario de reembolso predecible ayuda con la planificación presupuestaria y a largo plazo.
- Líneas de Crédito: Las líneas de crédito ofrecen opciones de préstamos flexibles, permitiéndote retirar fondos según sea necesario y pagar intereses solo por la cantidad que usas. Esta flexibilidad puede ser un salvavidas durante las escaseces de flujo de efectivo o al financiar necesidades inmediatas, como compras de inventario o reparaciones de emergencia. Las líneas de crédito son revolventes, lo que significa que los fondos vuelven a estar disponibles a medida que los reembolsas, convirtiéndose en un recurso financiero continuo.
- Préstamos SBA: Los préstamos de la Administración de Pequeñas Empresas (SBA) están parcialmente garantizados por el gobierno, lo que los hace más accesibles para pequeñas empresas que podrían no calificar para préstamos tradicionales. Ofrecen tasas de interés competitivas y plazos de reembolso más largos, lo que puede ser particularmente beneficioso para startups y empresas con historiales crediticios menos establecidos.
Trabajar con un banco comunitario para préstamos y líneas de crédito significa que te beneficias de un servicio personalizado. Los representantes bancarios pueden proporcionar asesoramiento adaptado, ayudándote a elegir el producto de préstamo adecuado para tus necesidades y guiándote a través del proceso de solicitud. Este enfoque basado en relaciones asegura que obtengas el apoyo necesario para hacer crecer tu negocio de manera sostenible.

Servicios de Procesamiento de Pagos, Nómina y Gestión de Flujo de Efectivo
Las operaciones financieras efectivas son críticas para el éxito de cualquier pequeña empresa. Esto incluye procesar pagos, gestionar la nómina y asegurar un flujo de efectivo eficiente. Así es cómo los servicios bancarios completos pueden apoyar estas necesidades:
- Servicios para Comerciantes: Los servicios para comerciantes son cruciales para las empresas que necesitan procesar pagos de clientes. Estos servicios incluyen procesamiento de tarjetas de crédito, sistemas de punto de venta (POS) y pasarelas de pago en línea. Un proveedor de servicios para comerciantes confiable asegura que las transacciones se procesen de manera rápida y segura, mejorando la satisfacción del cliente y mejorando el flujo de efectivo. Al ofrecer soluciones de pago sin problemas, los bancos ayudan a las empresas a proporcionar una mejor experiencia al cliente y a agilizar su proceso de recaudación de ingresos.
- Servicios de Nómina: Gestionar la nómina puede ser complejo y consumir tiempo. Muchos bancos ofrecen servicios de nómina para simplificar este proceso. Estos servicios manejan todo, desde el cálculo de salarios e impuestos hasta depósitos directos y presentación de impuestos sobre la nómina. Al externalizar la nómina, las empresas pueden asegurar la precisión y el cumplimiento de las regulaciones fiscales, liberando tiempo para centrarse en sus operaciones principales. La gestión eficiente de la nómina no solo ahorra tiempo, sino que también ayuda a mantener la satisfacción de los empleados al asegurar pagos puntuales y correctos.
- Gestión de Efectivo: La gestión efectiva del efectivo es esencial para mantener un flujo de efectivo saludable. Los bancos ofrecen varios servicios de gestión de efectivo, incluida la captura de depósitos remotos, pagos ACH y transferencias electrónicas. Estas herramientas ayudan a las empresas a gestionar los fondos entrantes y salientes de manera eficiente, reduciendo el tiempo dedicado a procesos manuales y mejorando el control financiero general. La gestión adecuada del efectivo asegura que las empresas puedan cumplir con sus obligaciones financieras e invertir en oportunidades de crecimiento sin experimentar escaseces de efectivo.
Al integrar estos servicios, los bancos proporcionan una solución completa que apoya a las pequeñas empresas en el mantenimiento de operaciones financieras fluidas y eficientes.
Banca en Línea y Móvil
En la era digital actual, la banca en línea y móvil son indispensables. Estos servicios proporcionan acceso conveniente a tus cuentas, permitiéndote monitorear transacciones, transferir fondos y pagar facturas en cualquier momento y lugar.
- Transformación Digital: Los bancos comunitarios están adoptando nuevas tecnologías para mejorar la experiencia del cliente a través de plataformas de banca en línea y móvil. Estas plataformas ofrecen acceso 24/7 a tus cuentas, permitiéndote gestionar tus finanzas desde la comodidad de tu hogar o en movimiento. Puedes consultar saldos fácilmente, ver historiales de transacciones y transferir fondos entre cuentas.
- Características Avanzadas: Muchos servicios de banca en línea y móvil incluyen características como el pago de facturas, el depósito de cheques móviles y herramientas de presupuesto. El pago de facturas te permite programar pagos a proveedores y prestadores de servicios directamente desde tu cuenta, asegurando pagos puntuales y simplificando tu contabilidad. El depósito de cheques móviles te permite depositar cheques tomando una foto con tu smartphone, ahorrando viajes al banco.
- Medidas de Seguridad: Las plataformas de banca en línea y móvil emplean medidas de seguridad avanzadas para proteger los datos del cliente y asegurar transacciones seguras. Esto incluye encriptación para proteger la información, autenticación multifactor para verificar la identidad del usuario y auditorías de seguridad regulares para identificar y abordar posibles vulnerabilidades. Las alertas de fraude en tiempo real te ayudan a detectar y responder rápidamente a actividades sospechosas, mejorando tu seguridad financiera general.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Problemas Comunes que Enfrentan las Pequeñas Empresas con los Servicios Bancarios y la Salud Financiera
Aunque los servicios bancarios son cruciales para la operación y el crecimiento de las pequeñas empresas, muchos propietarios de pequeñas empresas encuentran diversos desafíos al gestionar sus necesidades financieras. Comprender estos problemas puede ayudar a las empresas a tomar decisiones más informadas y buscar soluciones que se alineen mejor con sus requisitos.
- Tarifas Altas y Costos Ocultos: Muchos propietarios de pequeñas empresas descubren que los servicios bancarios vienen con tarifas altas, incluidos cargos de mantenimiento mensual, tarifas de transacción y penalizaciones por no mantener un saldo mínimo. Los costos ocultos, como tarifas por transferencias electrónicas, sobregiros y servicios adicionales, también pueden sumarse, poniendo presión sobre el flujo de efectivo del negocio.
- Acceso Limitado al Crédito: Asegurar préstamos y líneas de crédito puede ser particularmente desafiante para las pequeñas empresas, especialmente las startups o aquellas con historiales crediticios menos establecidos. Los bancos tradicionales a menudo tienen criterios de préstamo estrictos, lo que dificulta que los propietarios de pequeñas empresas accedan a los fondos que necesitan para el crecimiento y las operaciones.
- Servicio al Cliente Inadecuado: Los propietarios de pequeñas empresas con frecuencia informan insatisfacción con el servicio al cliente proporcionado por sus bancos. Los largos tiempos de espera, la falta de servicio personalizado y el soporte insuficiente para problemas específicos de pequeñas empresas pueden obstaculizar la capacidad de una empresa para gestionar sus finanzas de manera efectiva y resolver problemas rápidamente.
- Complejidad e Inaccesibilidad: Los servicios bancarios a menudo pueden ser complejos y difíciles de navegar. Los propietarios de pequeñas empresas, que pueden no tener amplios conocimientos financieros, pueden encontrar desafiante comprender y utilizar toda la gama de servicios ofrecidos. Además, la inaccesibilidad a sucursales bancarias o servicios en línea limitados puede ser un obstáculo significativo para las empresas que requieren interacciones bancarias frecuentes.
- Preocupaciones de Seguridad: Con la creciente prevalencia de amenazas cibernéticas, la seguridad es una gran preocupación para las pequeñas empresas. Asegurar que los servicios bancarios ofrezcan medidas de seguridad robustas para proteger los datos financieros sensibles es crucial. Sin embargo, no todos los bancos ofrecen el mismo nivel de seguridad, dejando a algunas empresas vulnerables al fraude y a las violaciones de datos.
- Integración con Herramientas Empresariales: Las pequeñas empresas a menudo usan diversas herramientas y software para gestionar sus operaciones, como software de contabilidad y sistemas de procesamiento de pagos. Pueden surgir problemas cuando los servicios bancarios no se integran perfectamente con estas herramientas, lo que lleva a ineficiencias y una mayor carga administrativa.
- Falta de Educación Financiera y Apoyo: Muchos propietarios de pequeñas empresas luchan con la alfabetización financiera, lo que afecta su capacidad para tomar decisiones bancarias y financieras informadas. Los bancos que no ofrecen suficientes recursos o apoyo de educación financiera pueden dejar a los propietarios de negocios sintiéndose abrumados y mal preparados para gestionar sus finanzas de manera efectiva.
- Oferta Limitada de Productos: Algunos bancos pueden no ofrecer una amplia gama de productos adaptados a las necesidades específicas de las pequeñas empresas. Esto puede incluir productos de préstamos especializados, servicios de gestión de efectivo o soluciones de pago flexibles. Las ofertas limitadas de productos pueden restringir la capacidad de una empresa para encontrar herramientas financieras adecuadas que apoyen su crecimiento y necesidades operativas.
Comprender estos problemas comunes puede ayudar a los propietarios de pequeñas empresas a navegar mejor los desafíos que enfrentan con los servicios bancarios. Al buscar bancos comunitarios o plataformas financieras como Común que prioricen la transparencia, el servicio al cliente, la seguridad y la integración con herramientas empresariales, las pequeñas empresas pueden encontrar soluciones bancarias más adecuadas que se alineen con sus necesidades y apoyen su éxito financiero.
Conclusión:
Elegir los servicios bancarios adecuados es esencial para el éxito y crecimiento de tu pequeña empresa. Desde cuentas corrientes y de ahorro hasta préstamos, servicios para comerciantes y banca digital, los productos financieros adecuados y el soporte pueden ayudarte a gestionar tus finanzas de manera efectiva y alcanzar tus objetivos empresariales. Al asociarte con un banco comunitario y aprovechar plataformas como Común puedes acceder a las herramientas y la experiencia necesarias para prosperar en el competitivo mercado actual.
Integración y Soporte
Muchos bancos comunitarios se enorgullecen de ofrecer servicios personalizados y asesoramiento financiero. Construir una relación con tu banco puede proporcionar valiosas ideas sobre cómo gestionar tus finanzas, acceder al crédito y planificar para el crecimiento futuro. Aprovecha los talleres, seminarios y consultas individuales que ofrece tu banco para mejorar tu alfabetización financiera y conocimientos empresariales.
Integración con Común
Para las pequeñas empresas que buscan aprovechar la tecnología financiera moderna, la integración con plataformas como Común puede mejorar su experiencia bancaria. Común ofrece una gama de características adaptadas a las pequeñas empresas, incluidas notificaciones instantáneas, inicio de sesión seguro y soporte al cliente personalizado disponible los siete días de la semana. Al combinar las fortalezas de la banca comunitaria tradicional con la conveniencia de la banca digital, Común proporciona una solución integral para gestionar las finanzas de tu negocio.
Banca diseñada para tu vida en USA
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
Viviendo en Estados Unidos
¿Cuántos números tiene el Seguro Social? Formato, significado y diferencia con el ITIN
8 min de lectura
¿Cuántos números tiene el Seguro Social? Formato, significado y diferencia con el ITIN
El número de Seguro Social (SSN) tiene 9 dígitos y se escribe en el formato XXX-XX-XXXX (por ejemplo, 123-45-6789). Un SSN se usa para rastrear ganancias para impuestos y beneficios, acceder a beneficios del Seguro Social y verificar la identidad para muchas actividades como solicitar trabajo, servicios bancarios, acceso a crédito y obtención de servicios gubernamentales. Es uno de los identificadores personales más sensibles en EE.UU.
¿Qué significa cada parte del número de Seguro Social?
Históricamente, el SSN tenía significado en cada sección. Seguía una estructura donde los primeros tres dígitos (conocidos como el número de área) estaban originalmente vinculados a la ubicación donde se emitió el SSN. A esto le seguían los dos dígitos del medio (el número de grupo), que tenían un propósito administrativo. Los últimos cuatro dígitos (el número de serie) eran identificadores únicos.
Sin embargo, desde 2011, estos números ya no reflejan ubicación u orden y se asignan usando un sistema de 'aleatorización'. Los últimos cuatro dígitos a menudo se usan para verificación parcial de identidad por instituciones financieras, agencias gubernamentales y proveedores de salud.
¿Cómo sé si mi SSN es válido?
No hay una herramienta pública para verificar completamente un SSN. Puedes confirmar que sigue el formato de 9 dígitos, pero la verificación oficial se realiza a través de la Administración del Seguro Social.
¿Para qué se usa el número de Seguro Social?
El SSN es el principal número de identificación fiscal y financiera en EE.UU. Se usa en sistemas de empleo, financieros y gubernamentales. Los usos clave incluyen:
- Empleo e impuestos: los empleadores lo requieren para procesar la nómina y reportar ingresos al gobierno
- Acceso a beneficios gubernamentales: la Administración del Seguro Social lo usa para rastrear ganancias de por vida y determinar elegibilidad para beneficios, incluyendo retiro, discapacidad y Medicare
- Servicios financieros: los bancos e instituciones financieras pueden requerir un SSN para abrir cuentas y reportar ingresos por intereses
- Crédito y préstamos: las agencias de crédito lo usan para rastrear el historial crediticio
- Identificación: usado por ciertas agencias gubernamentales para verificaciones de antecedentes
SSN vs. ITIN: ¿cuál es la diferencia?
Si no eres elegible para un Número de Seguro Social (SSN) pero tienes obligaciones fiscales federales en EE.UU., puede que necesites solicitar un Número de Identificación Personal del Contribuyente (ITIN). Aunque ambos son números de nueve dígitos, sirven para propósitos diferentes.
El SSN es un número de identificación de nueve dígitos emitido a ciudadanos de EE.UU. y ciertas personas autorizadas a trabajar en EE.UU. para reportar salarios, acceder a beneficios y establecer historial crediticio. Un ITIN, por otro lado, es un número de procesamiento fiscal emitido por el IRS a personas que no son elegibles para un SSN pero necesitan presentar declaraciones de impuestos en EE.UU.
Puntos clave a tener en mente:
- El ITIN también tiene 9 dígitos y generalmente comienza con el número 9, en el formato 9XX-XX-XXXX
- El SSN es emitido por la Administración del Seguro Social, mientras que el ITIN es emitido por el IRS
- Un SSN generalmente se emite a personas autorizadas a trabajar en EE.UU., mientras que un ITIN se usa por personas que necesitan cumplir obligaciones fiscales pero no son elegibles para un SSN
- Un ITIN por sí solo no autoriza empleo en EE.UU.
Tanto los SSN como los ITIN pueden ser aceptados por algunas instituciones financieras para abrir cuentas de cheques o ahorros, sujeto a las políticas de cada institución.
¿Puedo abrir una cuenta bancaria sin SSN?
Las políticas varían por institución financiera, pero puede ser posible. Puede ser un desafío para inmigrantes recién llegados abrir una cuenta bancaria sin SSN; sin embargo, algunas instituciones ofrecen alternativas.
Por ejemplo, ciertos bancos pueden permitir abrir cuentas en persona usando un ITIN. Algunas cooperativas de crédito enfocadas en la comunidad pueden aceptar ya sea un SSN o un ITIN. Otros proveedores, como Común, pueden ofrecer apertura de cuenta digital con más de 100 IDs latinoamericanas válidas.
Resultados pueden variar. Para una lista completa de IDs elegibles y requisitos de solicitud, consulta la información en el Centro de Ayuda de Común.
¿Cómo puedes proteger tu número de Seguro Social?
Tu SSN es información muy sensible, y protegerlo es importante para reducir el riesgo de robo de identidad. Algunos consejos generales:
- Siempre que sea posible, evita cargar la tarjeta física. Intenta mantener el documento en un lugar seguro en casa
- Evita compartir tu SSN a menos que sea necesario y confíes en la parte que lo solicita
- Monitorea tus cuentas financieras e informes de crédito regularmente para detectar actividad no autorizada
- Contacta a la Comisión Federal de Comercio (FTC) si sospechas que tu SSN ha sido comprometido
Como inmigrante recién llegado, lidiar con la documentación puede sentirse abrumador. Sin embargo, la buena noticia es que no necesariamente tienes que esperar a tener un SSN para comenzar a atender tus necesidades bancarias en EE.UU. La app de Común está disponible en español. Visita comun.app para conocer los requisitos.
Preguntas frecuentes
¿Se puede cambiar un número de Seguro Social?
Generalmente no, excepto en algunos casos excepcionales según lo determine la Administración del Seguro Social.
¿Los niños nacidos en EE.UU. reciben automáticamente un SSN?
El SSN no se emite automáticamente, pero puede solicitarse cuando se registra el nacimiento.
¿Cuántos dígitos tiene un ITIN?
Un ITIN tiene 9 dígitos y generalmente comienza con el número 9.
¿Es obligatorio tener un SSN para vivir en EE.UU.?
No, el SSN no es requerido para la residencia.
¿Puedo usar el número de Seguro Social de otra persona?
No, es ilegal y puede resultar en graves consecuencias legales.
Educación Financiera
Fondo de Emergencia: Guía para crearlo y ahorrar en EE.UU.
8 min de lectura
Cómo crear un fondo de emergencia y ahorrar en EE. UU., paso a paso
Si eres recién llegado a Estados Unidos o estás enfrentando algunas dificultades financieras, es muy importante contar con estrategias para prepararte ante cualquier eventualidad.
Un fondo de emergencia es una excelente forma de hacerlo, y además enriquece tu educación financiera. Se trata de una reserva de dinero destinada a cubrir gastos inesperados, como enfermedades, pérdida de un empleo, reparaciones en el hogar, etc.
Contar con este respaldo te brinda un respiro de alivio y elimina la incertidumbre por el futuro, ya que te ofrece la solvencia necesaria para hacer frente a lo inesperado.
Es probable que pienses que para tener un fondo de emergencia necesitas ganar mucho dinero. A continuación, te mostraremos que, incluso si tienes recursos limitados, puedes comenzar a asegurar un futuro sin complicaciones financieras.
¿Qué es un fondo de emergencia y por qué es clave para tu tranquilidad financiera?
Seguramente, en alguna ocasión durante tu estadía en EE. UU., has atravesado por emergencias financieras que te han dificultado cubrir tus gastos diarios, como multas de tránsito, trámites migratorios, enfermedades, desempleo, reparaciones, etc.
Un fondo de emergencia tiene el objetivo de sostener tus finanzas, precisamente cuando surgen esas eventualidades. Se trata de un ahorro de dinero destinado a enfrentar todo tipo de gastos imprevistos.
Más allá de una cantidad de dinero guardada, puedes ver al fondo de emergencia como una forma de mantener la paz mental y alejar el estrés, ya que te ayuda a conservar la estabilidad financiera y evita que te endeudes.
¿Cuánto debes ahorrar en tu fondo de emergencia?
Saber cómo calcular un fondo de ahorro para emergencias es el primer dilema para muchas personas que no están acostumbradas a ahorrar a largo plazo. Aunque lo ideal es alcanzar una cifra equivalente a 3 a 6 meses de tus gastos básicos, en caso de que tus ingresos sean limitados, puedes optar por comenzar por metas de ahorro pequeñas.
A continuación, te mostramos una comparativa de cómo crecería tu fondo de emergencia, considerando un gasto del 50 % de los ingresos mensuales totales.
Ingreso mensual
Gasto mensual aproximado
Meta de 3 meses de ahorro
Meta de 6 meses de ahorro
$1,500
$750
$2,250
$4,500
$2,500
$1,250
$3,750
$7,500
$3,500
$1,750
$5,250
$10,500
¿Dónde guardar tu fondo de emergencia para que esté seguro y disponible?
Es muy importante que elijas un lugar seguro y de fácil acceso para tu fondo de emergencia, además de mantener ese dinero separado del que usas para tus gastos diarios.
En la actualidad, hay una gran variedad de cuentas de ahorros, tanto de instituciones financieras tradicionales, como de plataformas en línea.
Sea cual sea tu elección, es poco recomendable usar las siguientes alternativas para guardar tu fondo de emergencia.
- En efectivo en casa
Ya sea debajo del colchón o dentro del cochinito, guardar tu fondo de emergencia en efectivo no es la mejor idea por varias razones. En primer lugar, por el riesgo de robo o extravío. Además, el dinero no genera ningún interés y pierde valor con la inflación. Otra desventaja considerable es la poca accesibilidad en caso de que necesites cubrir gastos a través de medios digitales.
Aunque es verdad que abrir una cuenta corriente puede llegar a ser complicado para los inmigrantes en Estados Unidos, sí es posible encontrar opciones accesibles para evitar tener el fondo de emergencia en efectivo.
- En inversiones de alto riesgo
Aunque las inversiones tienen varias ventajas, las de alto riesgo también implican fluctuaciones drásticas, lo cual te podría llevar a perder tu dinero. Además, es un requisito congelar la inversión por un largo periodo.
Estrategias simples para construir tu fondo de emergencia
Si eres nuevo en el mundo de las finanzas personales, lo primero que debes saber es que tener un fondo de emergencia no es exclusivo para la gente que gana mucho dinero. La clave es analizar el estilo de vida y gastar en función de un plan de ahorro.
Paso 1. Calcula tus gastos mensuales básicos
El primer paso es hacer una lista con todos tus gastos mensuales fijos y el monto que destinas a cada uno.
Ejemplo:
- Renta: $1,300
- Transporte (público o privado): $100
- Colegiaturas: $200
- Suscripciones: $50
Luego, enlista tus gastos variables y calcula un presupuesto. Para tener mayor certeza de esto, es recomendable llevar un registro de todos tus gastos por categorías.
Ejemplo:
- Comida: $300
- Esparcimiento: $200
Por último, suma cuánto dinero gastas en total al mes. En el ejemplo anterior, los gastos mensuales ascienden a $2,100.
Paso 2. Define tu primera meta
Al principio, alcanzar una meta de 3 a 6 meses de los gastos mensuales puede sonar imposible. La idea no es que te prives de hacer lo que más te gusta, ya que puedes comenzar con una pequeña cantidad al mes e ir aumentando de manera gradual.
Tu primera meta de ahorro depende de tus ingresos, tus gastos y tu capacidad de ahorro resultante.
Paso 3. Ajusta tu presupuesto y destina un porcentaje fijo al ahorro
Después de realizar los cálculos necesarios, debes agregar la categoría de “ahorro” en tus gastos fijos, para que consideres apartar ese dinero mes a mes.
Paso 4. Automatiza el proceso a través de transferencias automáticas
Lo ideal al comenzar un fondo de emergencia es abrir una nueva cuenta para que el dinero no se mezcle con el de los gastos diarios.
Una manera sencilla de hacer llegar el dinero es a través de transferencias automáticas para que no tengas que recordar apartar la cantidad necesaria cada vez.
Paso 5. Revisa y aumenta tu meta hasta llegar a 3-6 meses de gastos.
Después de unos meses de haber cumplido una meta de ahorro pequeña, reevalúa tu presupuesto y considera aumentar el ahorro según tus posibilidades.
Organiza y protege tu dinero con Común
Como puedes ver, un fondo de emergencia sirve para brindarte seguridad financiera en caso de eventos inesperados. Además, es fácil comenzar con metas pequeñas e ir aumentando poco a poco hasta llegar a la anhelada libertad financiera.
El siguiente paso es elegir un lugar seguro para mantener tu fondo de emergencia a salvo.
¡Te presentamos Común, la plataforma financiera dedicada a facilitar la vida de los inmigrantes en Estados Unidos!
- Abre tu cuenta corriente en Común con una identificación oficial calificada de tu país de origen.
- Envía dinero a tu familia con tarifas claras y competitivas.
Común es una plataforma financiera diseñada para acompañarte a dar tus primeros pasos hacia la estabilidad financiera en EE. UU.
Abre tu cuenta con Común hoy y comienza tu fondo de emergencia de la mano del aliado financiero que sí te entiende.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Es mejor ahorrar para el fondo de emergencia o pagar deudas primero?
El hecho de que tengas deudas no te imposibilita comenzar un fondo de emergencia. Simplemente, considéralas dentro de tus gastos fijos mensuales y establece tu meta de ahorro en función de eso.
¿Qué pasa si uso el fondo y me quedo sin ahorros?
Si usas tu fondo de emergencia para cubrir gastos inesperados, está bien, esa es su función. En caso de que te quedes sin ahorros, no te preocupes, simplemente comienza de nuevo con base en tu presupuesto.
¿Cuándo debo usar mi fondo de emergencia?
Tu fondo de emergencia tiene la finalidad de cubrir eventos inesperados, como gastos médicos, avería de electrodomésticos, despidos, etc. Si esto llega a pasar, recurre a ese dinero y continúa ahorrando.
Inmigración
Cómo solicitar una tarjeta de crédito siendo inmigrante en EE.UU. en 2026
8 min de lectura
Cómo solicitar una tarjeta de crédito siendo inmigrante en EE.UU. en 2026
Solicitar una tarjeta de crédito en Estados Unidos siendo inmigrante es posible, incluso si no tienes un Número de Seguro Social (SSN) o historial crediticio establecido. Esta guía provee información general sobre el proceso y comparte consejos útiles.
¿Qué necesitas para solicitar una tarjeta de crédito en EE.UU.?
Solicitar una tarjeta de crédito en EE.UU. es generalmente un proceso sencillo. Los emisores típicamente solicitan documentación para verificación de identidad y evaluación de riesgo. Los requisitos pueden variar por emisor, pero generalmente puedes esperar:
Identificación
- Nombre legal completo
- Fecha de nacimiento (debe ser mayor de 18 años)
- Dirección en EE.UU. (algunas instituciones pueden aceptar solicitantes con una dirección postal en EE.UU.)
- ID emitida por el gobierno (por ejemplo, pasaporte o licencia de conducir)
Número de identificación fiscal
Generalmente necesitarás uno de los siguientes: SSN o ITIN (Número de Identificación Personal del Contribuyente). Es importante notar que no todos los emisores de tarjetas de crédito aceptan ITINs. Sin embargo, algunas instituciones financieras y proveedores fintech pueden ofrecer alternativas.
Información de ingresos
- Ingresos anuales (empleo, autoempleo u otras fuentes)
- Nombre del empleador (puede ser solicitado)
Historial crediticio
- El puntaje de crédito (por ejemplo, FICO) puede ser revisado
- Préstamos existentes, tarjetas de crédito e historial de pagos
Información de contacto
- Número de teléfono y correo electrónico
¿Puedo solicitar una tarjeta de crédito sin Número de Seguro Social?
Sí. Algunos emisores de tarjetas de crédito aceptan un ITIN en lugar de un Número de Seguro Social. Puedes solicitar un ITIN enviando el Formulario W-7 al IRS.
Se recomienda buscar proveedores de servicios cuyos requisitos coincidan con tu documentación actual. Por ejemplo, puedes abrir una cuenta con Común usando más de 100 IDs latinoamericanas válidas, lo que puede ser un primer paso útil antes de solicitar una tarjeta de crédito.
Paso a paso: cómo solicitar tu primera tarjeta de crédito
Paso 1: Abre una cuenta bancaria en EE.UU.
Antes de solicitar crédito, aunque no siempre es obligatorio, generalmente se recomienda abrir una cuenta de débito en EE.UU. Tener una puede mejorar tus probabilidades de aprobación y ayudar a simplificar el proceso. También puede ayudar a demostrar actividad de ingresos y proporcionar una forma de hacer pagos en tu cuenta de crédito.
Busca proveedores cuyos requisitos se alineen con tu situación de documentación actual. Por ejemplo, algunos bancos tradicionales pueden aceptar un ITIN para abrir una cuenta de débito. Otros, como Común, ofrecen la posibilidad de abrir una cuenta de débito en línea con más de 100 IDs latinoamericanas válidas. Visita comun.app para más información.
Paso 2: Construye un historial financiero básico
Para comenzar a establecer una huella financiera en EE.UU., a menudo se sugiere usar una cuenta de débito consistentemente. Esto puede incluir recibir depósitos directos y mantener actividad regular en la cuenta. Aunque esto no crea un historial crediticio por sí solo, puede ayudar a establecer una relación con instituciones financieras y puede apoyar el acceso a productos para construir crédito. Desde ahí, construir un historial crediticio inicial puede tomar varios meses.
Paso 3: Elige el tipo de tarjeta correcto
Tarjetas de crédito aseguradas:
Estas tarjetas típicamente requieren un depósito reembolsable, por ejemplo, $200. El depósito usualmente se convierte en tu límite de crédito. Esta estructura ayuda a reducir el riesgo para el emisor y puede hacer la aprobación más accesible.
Tarjetas de crédito para personas con historial crediticio limitado o nulo:
Estas tarjetas están diseñadas para personas sin historial crediticio establecido. Pueden no requerir un depósito pero pueden tener criterios de aprobación más estrictos. Algunos emisores pueden ofrecer productos que aceptan un ITIN.
Paso 4: Envía tu solicitud
Dependiendo del emisor, puedes solicitar en línea o en una sucursal. Típicamente se te pedirán detalles personales como tu nombre, dirección, fecha de nacimiento, un SSN o ITIN e información de ingresos.
En general, se recomienda evitar enviar múltiples solicitudes en un período corto de tiempo, ya que cada solicitud puede resultar en una 'consulta dura' que puede impactar temporalmente tu puntaje de crédito.
Diferencias entre una tarjeta de crédito y una tarjeta de débito
Tarjeta de débito:
- Usa tu propio dinero (que depositas o transfieres)
- No implica pedir dinero prestado
- Puede ayudar a gestionar gastos cotidianos y recibir depósitos
- Generalmente no construye historial crediticio por sí sola
- Puede servir como un primer paso práctico y accesible al sistema financiero de EE.UU.
Tarjeta de crédito:
- Usa dinero prestado de un banco
- Requiere pago (idealmente el total cada mes)
- La actividad puede ser reportada a las agencias de crédito
- Puede ayudar a construir tu historial crediticio con el tiempo
Consejos para reducir la probabilidad de rechazo de solicitud
- Si es posible, evita solicitar múltiples tarjetas al mismo tiempo
- Considera comenzar con una tarjeta asegurada si no tienes historial crediticio
- Se recomienda tener una cuenta de débito activa antes de solicitar
- Verifica que tu información sea consistente en todos los documentos
- Trata de mantener expectativas realistas sobre tu primer límite de crédito — la aprobación importa más que el monto
Preguntas frecuentes sobre solicitar una tarjeta de crédito como inmigrante
¿Cuánto tiempo tarda en construirse el crédito?
Puedes generar tu primer puntaje crediticio en aproximadamente 3 a 6 meses después de abrir una cuenta de crédito.
¿Puedo solicitar una tarjeta de crédito sin documentación?
En la mayoría de los casos, necesitarás alguna forma de identificación, como un pasaporte, y un ITIN. Algunas instituciones ofrecen opciones para personas sin SSN, pero las solicitudes sin ninguna documentación generalmente no son aceptadas.
¿Qué es un puntaje de crédito?
Un puntaje de crédito es un número que refleja cómo gestionas el crédito, basado en tu historial de pagos y uso del dinero prestado.
¿Me pueden negar una tarjeta de crédito por ser inmigrante?
No. Los prestamistas generalmente no niegan solicitudes solo por estatus migratorio. Sin embargo, puede que no se apruebe una solicitud si no tienes historial crediticio, ingresos suficientes o la identificación requerida por el emisor.
¿Mi historial crediticio de otro país cuenta en EE.UU.?
En la mayoría de los casos, no. La mayoría de los prestamistas de EE.UU. no tienen acceso a datos crediticios internacionales.
En resumen
Comenzar en algún lugar puede hacer que el proceso se sienta más manejable. Para muchas personas, construir crédito en EE.UU. comienza con algo simple como abrir una cuenta de débito. Común ofrece una cuenta de débito que puede abrirse con más de 100 IDs latinoamericanas válidas, con una app disponible para descargar con soporte disponible en español. Visita comun.app para más información.
Viviendo en Estados Unidos
¿Cuál es el mejor seguro médico en Estados Unidos? Guía completa
8 min de lectura
¿Cuál es el mejor seguro médico en Estados Unidos?
Contar con cobertura médica es indispensable para asegurarte de recibir la atención necesaria en caso de necesitarla. Además, también es una manera de invertir en el futuro al prevenir gastos mayores derivados de intervenciones costosas.
En Estados Unidos existen varias opciones de seguros médicos, por lo que no es posible señalar a uno solo como “el mejor”, ya que eso depende de tus necesidades y presupuesto.
Aunque el acceso a la atención médica es una necesidad básica, el proceso de contratación de un seguro de salud puede ser confuso para la comunidad inmigrante.
Por ello, a continuación te mostraremos una comparativa de las aseguranzas médicas más importantes en Estados Unidos, los criterios clave a evaluar y la resolución de algunas dudas frecuentes para que elijas la mejor opción para proteger tu vida y la de tu familia.
Factores a considerar al elegir un seguro médico
Antes de elegir un plan de seguro médico, analiza con detenimiento tus necesidades personales y familiares, así como los beneficios, las condiciones médicas y las características de cada opción.
Estos son los puntos clave que debes tener en cuenta antes de firmar cualquier contrato.
- Nivel de cobertura.
Hay opciones de seguros médicos que únicamente cubren los servicios médicos básicos, mientras que hay otros que sí ofrecen cobertura integral, que incluye hospitalización, consultas médicas con especialistas y medicamentos recetados. Analiza tus necesidades médicas y las de tu familia para tener una idea de qué tipo de cobertura es la adecuada.
- Costo mensual de la prima.
El nivel de cobertura determinará el costo que deberás cubrir cada mes. Asegúrate de que esta cantidad sea sostenible para tus finanzas a largo plazo.
- Deducibles y copagos.
Se trata de dos datos que debes tener muy claros antes de contratar un seguro. El deducible es la cantidad de dinero que debes cubrir antes de que la compañía de seguro comience a pagar la atención médica; mientras que el copago es la tarifa que debes pagar cada vez que utilizas un servicio médico.
- Red de hospitales y doctores disponibles.
Revisa que el plan de seguro médico ofrezca una amplia red de hospitales y clínicas cerca de tu domicilio o trabajo para facilitar el acceso a la atención médica cuando la necesites.
- Requisitos de elegibilidad.
Como inmigrante en Estados Unidos, debes tener en cuenta que varios servicios, como los seguros médicos, solicitan requisitos relacionados con el estatus migratorio, residencia en el país e ingresos mínimos.
- Beneficios adicionales.
Otro punto relevante a evaluar es la disponibilidad de beneficios adicionales, como atención preventiva, salud mental, programas de bienestar y cobertura de maternidad.
Recuerda que el hecho de que un seguro tenga un bajo precio no significa que sea la mejor opción, ya que esto depende de tus necesidades específicas y las de tu familia.
Opciones de seguros médicos en Estados Unidos
El mercado de seguros médicos de Estados Unidos se compone de una variedad de planes tanto públicos como privados.
Estas son algunas opciones de seguros médicos que debes conocer.
- Seguro médico a través del Mercado de Salud (ACA).
Los planes de salud en virtud de la Ley de Cuidado de Salud a Bajo Precio (ACA) corresponden a un programa público federal o estatal. Estos deben incluir atención médica esencial y medicamentos básicos. También hay algunas opciones con subsidios que ofrecen descuentos bajo condiciones de ingresos mínimos.
- Medicaid.
Se trata de un programa público destinado a personas de bajos ingresos cuya cobertura de salud protege a niños, mujeres embarazadas, personas con discapacidad y familias. Generalmente, no tiene costo, pero algunos servicios pueden requerir copagos.
- Medicare.
Es un programa orientado a atender a personas mayores de 65 años. Se divide de la siguiente manera:
- Part A: hospitalización.
- Part B: servicios médicos.
- Part C: Medicare Advantage, administrado por aseguradoras privadas que ofrecen otros beneficios.
- Planes privados y seguros a través del empleador.
Los seguros médicos privados se contratan directamente con la compañía o se ofrecen como prestación por parte de un empleador. Estos planes incluyen varios niveles de cobertura, así como una amplia red de proveedores.
Comparativa de los seguros médicos más comunes
Recuerda que más que una póliza de seguro, un plan de salud ofrece protección para ti y tu familia, por lo que vale la pena tomarte el tiempo necesario para buscar la mejor opción.
Aquí tienes una tabla comparativa de los planes de seguros médicos más importantes de Estados Unidos.
Tipo de plan
Beneficiarios
Costos aproximados
Cobertura principal
Mercado ACA
Personas que no cuentan con seguro privado por el empleador.
Los costos varían según la cobertura. También pueden incluir subsidios para reducir el precio.
Incluyen beneficios esenciales: hospitalización, atención preventiva, medicamentos, servicios de emergencia, etc.
Medicaid
Personas con bajos ingresos.
Cobertura gratuita con copagos accesibles.
Amplia cobertura de servicios médicos y hospitalarios en todo el país.
Medicare
Personas mayores de 65 años y con algunos tipos de discapacidades.
- Part A: deducibles por el periodo cubierto.
- Part B: prima mensual de aproximadamente $185.
Cobertura hospitalaria y servicios médicos.
Seguro privado por empleador
Trabajadores (y dependientes) cubiertos por sus empleadores.
Los costos incluyen primas, deducibles y copagos, que varían según el plan.
Cobertura hospitalaria, atención con especialistas, medicamentos, servicio de emergencias, etc.
No olvides que, como inmigrante en Estados Unidos, es importante revisar los requisitos de elegibilidad relacionados con el estatus migratorio.
Maneja tus finanzas en EE. UU. con Común
En este artículo te explicamos qué factores considerar antes de contratar un seguro médico en Estados Unidos, los diferentes planes que existen y cómo comparar los beneficios ofrecidos.
Recuerda que no existe una sola opción que se podría considerar como el mejor seguro médico, ya que esto depende de tus necesidades y posibilidades personales y familiares.
Además de cubrir los gastos médicos, los inmigrantes necesitan servicios financieros seguros para administrar su dinero.
¡Común es la plataforma financiera que has estado buscando! ¡Conoce todos sus beneficios!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- App móvil disponible en español que acepta más de 100 identificaciones oficiales para abrir una cuenta.
- Tarjeta de débito para compras y pagos diarios.
Abre tu cuenta con Común hoy mismo y administra tus facturas médicas en EE. UU. de manera simple y transparente.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuál es la compañía de seguros de salud número uno en Estados Unidos?
Entre las mejores compañías de seguros médicos en USA se encuentran las siguientes:
- Cigna.
- Aetna.
- Blue Cross Blue Shield.
- Ambetter.
- Anthem.
¿Es obligatorio tener seguro médico en Estados Unidos?
A nivel federal no es obligatorio, pero algunos estados, como California y Nueva Jersey, obligan a los ciudadanos a contar con un seguro médico, de lo contrario, son acreedores de multas.
¿Dónde puedo comparar planes de salud de forma oficial?
Algunos sitios oficiales son los siguientes: HealthCare.gov: portal del gobierno federal para ver, comparar y adquirir planes del Marketplace (ACA). Finder.Healthcare.gov: sitio oficial para buscar planes disponibles fuera del Marketplace. Medicare.gov: sitio oficial del gobierno para comparar planes de Medicare según tu código postal.

Envíos Internacionales
Cómo recibir dinero de Estados Unidos en México: guía completa
8 min de lectura
Cómo recibir dinero de Estados Unidos en México: guía completa
Para recibir dinero desde Estados Unidos en México, necesitas indicarle al emisor qué método de pago prefieres. Puede ser un depósito bancario, retiro en efectivo en ubicaciones participantes, o acceso a través de tu cuenta bancaria para retiros en cajeros automáticos. Dependiendo del servicio usado, el dinero puede llegar en minutos o el mismo día.
Recibir dinero desde EE.UU. es más fácil hoy porque hay más opciones de entrega disponibles que nunca. Dependiendo del proveedor de remesas, los destinatarios pueden recibir fondos a través de depósito bancario, retiro en efectivo u otros métodos disponibles. Entender estas opciones puede ayudarte a elegir la manera más conveniente de recibir dinero y comparar servicios de remesas de forma más efectiva.
¿Cómo llega a México el dinero enviado desde EE.UU.?
El dinero enviado desde EE.UU. puede llegar a México a través de varios métodos de entrega. La opción disponible depende del servicio de remesas elegido por el emisor y las preferencias de pago del destinatario.
Los métodos de entrega más comunes incluyen:
- Depósito directo en una cuenta bancaria mexicana
- Retiro en efectivo en ubicaciones de pago participantes (como OXXO, Walmart, Bodega Aurrera, Waldos, etc.)
- Depósito en una cuenta que permite acceso a través de cajeros automáticos
El método de entrega debe seleccionarse antes de que el emisor complete la transferencia. Elegir la opción correcta desde el principio puede ayudar a facilitar el proceso para el destinatario.
¿Qué información necesita el emisor?
La información requerida depende de cómo quieres recibir el dinero.
Para depósito bancario, el emisor generalmente necesitará:
- Tu nombre completo
- Nombre de tu banco
- Tu número de cuenta o número CLABE
La CLABE es el número bancario estandarizado de 18 dígitos que se usa en México para identificar cuentas bancarias en transferencias electrónicas.
Para retiro en efectivo, el emisor puede solo necesitar:
- Tu nombre completo
- Tu ciudad y estado
- Un documento de identificación gubernamental válido para la recolección
Antes de compartir información, verifica que los nombres y datos de cuenta coincidan con tus documentos oficiales. Los pequeños errores pueden retrasar la entrega o requerir correcciones antes de que se liberen los fondos.
¿Cuáles son las opciones para recibir dinero de EE.UU. en México?
| Método de pago | Tiempo típico de entrega | ¿Requiere cuenta bancaria? | Dónde recibirlo |
|---|---|---|---|
| Depósito bancario | Minutos a un día hábil | Sí | Cuenta bancaria mexicana |
| Retiro en efectivo | Minutos a mismo día | No | Ubicaciones de pago participantes (OXXO, Walmart, etc.) |
| Acceso a fondos vía cajero automático | Depende del momento del depósito | Sí | Red de cajeros automáticos vinculada a la cuenta |
Los depósitos bancarios pueden ser útiles para pagar facturas, ahorrar dinero o hacer pagos digitales. El retiro en efectivo puede ser una opción práctica cuando el destinatario no tiene cuenta bancaria o prefiere recibir efectivo. Acceder a los fondos a través de un cajero automático puede proporcionar flexibilidad adicional después de que el dinero haya sido depositado en una cuenta.
¿Puedo recibir dinero de EE.UU. sin cuenta bancaria mexicana?
Sí. Muchos servicios de remesas permiten a los destinatarios retirar fondos en efectivo sin tener una cuenta bancaria. Los servicios de retiro en efectivo están disponibles a través de redes de ubicaciones de pago participantes en todo México.
Para retirar los fondos, generalmente se pide a los destinatarios presentar: un documento de identificación válido, el número de referencia de la transacción si es requerido, información que coincida con los detalles de la transferencia.
¿Cuánto tiempo tarda en llegar el dinero de EE.UU. a México?
Los tiempos de entrega varían dependiendo del proveedor de remesas, método de pago, requisitos de verificación, días festivos y horarios bancarios.
Algunas transferencias llegan en minutos, mientras que otras pueden tardar varias horas o hasta un día hábil. Los depósitos bancarios pueden tardar más si la transferencia se inicia fuera del horario bancario o requiere verificación adicional. Los días festivos en EE.UU. o México pueden retrasar los tiempos de entrega.
Las transferencias de retiro en efectivo generalmente están disponibles más rápidamente porque no dependen de los horarios de procesamiento bancario. Para más información sobre feriados bancarios que pueden afectar los tiempos de entrega, consulta la guía de días feriados en EE.UU..
¿Cuáles son las tarifas por recibir remesas en México?
En muchos casos, el emisor paga la tarifa de remesas al iniciar la transferencia. Los destinatarios en México frecuentemente reciben el monto completo designado por el emisor, aunque el monto final puede verse afectado por los tipos de cambio y los términos del servicio de transferencia. Algunos bancos en México tienen tarifas para transferencias internacionales, y algunas ubicaciones de retiro en efectivo pueden cobrar tarifas al retirar efectivo.
Antes de retirar una transferencia, puede ser útil confirmar: el monto enviado, el tipo de cambio aplicado, los requisitos de recolección, el método de entrega seleccionado y si aplican tarifas en tu caso.
¿Cómo recibo dinero enviado con Común?
Si tu familiar en EE.UU. usa Común para enviar dinero, puede elegir el método de entrega que mejor funcione para ti en México. Dependiendo de las opciones disponibles para la transferencia, los fondos pueden entregarse a través de depósito bancario o estar disponibles para retiro en efectivo a través de ubicaciones de pago participantes.
Las remesas enviadas a través de Común comienzan desde $2.99, que son cubiertas por el emisor. Muchas transferencias se entregan el mismo día, aunque depende del destino y método de entrega seleccionado. Para más información, visita comun.app/remittances.
Qué hacer antes de recibir tu próxima remesa
Decide si prefieres un depósito bancario o retiro en efectivo antes de que el emisor inicie la transferencia. Ten listos tus datos de cuenta, documentos e información personal con la información correcta para ayudar a reducir errores y retrasos.
Asegúrate de compartir tu preferencia de recepción con el emisor. Si seleccionas una ubicación de retiro en efectivo, verifica si hay ubicaciones disponibles cerca o si necesitarás viajar para recoger el dinero. Cuando manejes efectivo, siempre es importante considerar precauciones de seguridad.
Si tu familiar en EE.UU. aún no conoce Común, puedes compartirle el blog o el sitio web para que evalúe si es una opción que se adapta a sus necesidades de remesas. Común ofrece la posibilidad de abrir una cuenta con pasaporte o más de 100 IDs latinoamericanas válidas, sin mínimos ni tarifas mensuales.
Preguntas frecuentes
¿Cómo recibo dinero enviado de EE.UU. a México?
Puedes recibir dinero a través de depósito bancario, retiro en efectivo en ubicaciones participantes, o a través de fondos depositados en una cuenta que luego se puede acceder a través de un cajero automático.
¿Puedo recibir dinero de EE.UU. sin cuenta bancaria?
Sí. Muchos proveedores de remesas ofrecen servicios de retiro en efectivo que permiten a los destinatarios retirar fondos sin tener cuenta bancaria. Generalmente se requiere un documento de identificación válido.
¿Cuánto tiempo tarda en llegar el dinero de EE.UU. a México?
Los tiempos de entrega varían por proveedor y método de pago. Algunas transferencias llegan en minutos, mientras que otras pueden tardar varias horas o hasta un día hábil.
¿Qué información necesito proporcionar para recibir una remesa?
La información requerida depende del método de entrega. Los depósitos bancarios generalmente requieren datos de cuenta, mientras que los servicios de retiro en efectivo generalmente requieren identificación e información del destinatario que coincida.
¿Cuánto es la comisión por recibir dinero de EE.UU.?
El destinatario no siempre paga una tarifa directamente. Los costos pueden depender del proveedor, tipo de cambio y términos de transferencia seleccionados por el emisor.
¿Qué pasa si el dinero no llega a tiempo?
El emisor debe verificar el estado de la transacción con el proveedor de remesas. Los retrasos pueden ocurrir por requisitos de verificación, horarios bancarios, días festivos o información incorrecta del destinatario.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.

Cuenta corriente
Abrir cuenta de banca online
8 min de lectura
Hoy en día es muy fácil abrir una cuenta de banca online. Te indicaremos los aspectos que debes tomar en consideración para elegir el banco digital que más se adapte a tu perfil, ya que en el mercado existen múltiples opciones. También te explicaremos cómo abrir una cuenta en línea de manera efectiva.
Abrir una cuenta de banca online en EE.UU. se puede hacer en minutos desde tu celular. Solo necesitas un documento de identidad válido, un número de teléfono de EE.UU. y tu dirección. Plataformas como Común no requieren SSN y aceptan más de 100 IDs latinoamericanas, lo que hace el proceso accesible para inmigrantes desde el primer día.
¿Qué es la banca online y cuáles son sus ventajas?
La banca online consiste en gestionar tu dinero y realizar operaciones financieras a través de internet o una aplicación móvil, sin necesidad de visitar una sucursal bancaria física. Esto incluye consultar tu saldo, hacer transferencias, pagar facturas, depositar cheques y más.
Las principales ventajas son: disponibilidad 24/7, acceso desde cualquier lugar, sin filas ni horarios de oficina, y generalmente menos comisiones que los bancos tradicionales al no tener costos de infraestructura física.
Cómo elegir el mejor banco online para ti
No todos los bancos online son iguales, especialmente para inmigrantes. Los aspectos más importantes a considerar son:
- Requisitos de apertura: ¿piden SSN? ¿aceptan pasaporte o matrícula consular?
- Comisiones: cuota mensual, saldo mínimo, cargos por cajero
- Idioma: ¿tienen soporte en español?
- Seguridad: ¿está respaldado por el FDIC?
- Funcionalidades: Zelle, depósito directo, remesas, tarjeta virtual
Pasos para abrir una cuenta de banca online
El proceso general para abrir una cuenta de banca online en EE.UU. es el siguiente:
- Descarga la app del banco elegido
- Proporciona tu nombre completo, fecha de nacimiento y dirección
- Sube una foto de tu documento de identidad (pasaporte, DNI, matrícula consular)
- Verifica tu número de teléfono con un código SMS
- Acepta los términos y condiciones
- Recibe tu aprobación (generalmente instantánea o en minutos)
- Solicita tu tarjeta de débito y empieza a usar tu cuenta
Abrir cuenta sin SSN: opciones para inmigrantes
Muchos bancos tradicionales requieren SSN para abrir una cuenta. Sin embargo, Común permite abrir cuenta con pasaporte, matrícula consular u otras formas de identificación latinoamericanas. No hay saldo mínimo, no hay cuota mensual, y el proceso es completamente en español. La cuenta incluye tarjeta de débito VISA, acceso a Zelle, depósito directo anticipado y remesas desde $2.99.
Preguntas frecuentes sobre abrir cuenta de banca online
¿Puedo abrir una cuenta bancaria online sin ir a ninguna sucursal?
Sí. Los bancos digitales como Común permiten abrir cuenta 100% en línea desde tu teléfono, sin visitar ninguna sucursal. Solo necesitas tu documento de identidad y un número de teléfono de EE.UU. El proceso toma aproximadamente 3 minutos y la aprobación es instantánea en la mayoría de los casos.
¿Qué documentos necesito para abrir una cuenta bancaria online en EE.UU.?
Depende del banco. Los bancos tradicionales generalmente piden SSN o ITIN, identificación con foto y comprobante de domicilio. Común acepta más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. Solo necesitas un número de teléfono de EE.UU. y tu identificación oficial vigente.
¿Las cuentas de banca online son seguras?
Sí, si están respaldadas por el FDIC. Los bancos digitales regulados en EE.UU. ofrecen el mismo nivel de protección que los bancos tradicionales: hasta $250,000 por titular asegurado federalmente. Además usan encriptación SSL, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, miembro del FDIC.
¿Puedo tener más de una cuenta bancaria online al mismo tiempo?
Sí, no hay límite legal. Muchas personas tienen cuentas en múltiples bancos: por ejemplo una para el manejo diario y otra para ahorros. Puedes tener una cuenta en Común para el día a día en EE.UU. y mantener tu cuenta en tu país de origen para recibir fondos cuando viajes.
¿Cuánto tiempo tarda en activarse una cuenta bancaria online?
La mayoría de los bancos digitales aprueban la cuenta en minutos. La tarjeta física llega por correo en 5-10 días hábiles. Sin embargo, la tarjeta virtual está disponible desde el momento de la aprobación, lo que te permite hacer compras en línea o añadir la tarjeta a Apple Pay o Google Pay de inmediato.
¿Puedo recibir mi nómina en una cuenta de banca online?
Sí. Todas las cuentas de banca online que tienen número de ruta (routing number) y número de cuenta aceptan depósito directo de nómina. Común tiene routing number propio y te permiten generar un formulario pre-llenado para entregarlo a tu empleador. Muchas cuentas digitales también adelantan el depósito hasta 2 días antes de la fecha oficial.
Educación Financiera
What is the Individual Taxpayer Identification Number (ITIN)?
8 min de lectura
Si estás comenzando tu vida en Estados Unidos, seguramente te has encontrado con una serie de requisitos y formalidades a cumplir a fin de acceder a diferentes derechos y servicios otorgados por el Gobierno de este país.
El Individual Taxpayer Identification Number (ITIN) forma parte de los requisitos comunes para realizar varios trámites oficiales. Es un identificador único emitido por el Servicio de Impuestos Internos de Estados Unidos (IRS, por sus siglas en inglés).
El número ITIN sirve para que las personas que no son elegibles para obtener un Número de Seguridad Social (SSN) puedan cumplir con obligaciones fiscales, sin importar su estatus migratorio.
Está conformado por 9 dígitos que siempre comienzan por 9 y se mantienen invariables a lo largo de los años.
A continuación, te explicaremos los requisitos para sacar el ITIN number, para qué sirve y los beneficios que te ofrece obtener este identificador.
¿Qué es el ITIN number y para qué sirve?
El ITIN es un número de identificación fiscal emitido por el IRS para personas que necesitan cumplir con obligaciones tributarias como la declaración de impuestos, pero que no son elegibles para obtener un SSN.
Los usos más comunes del ITIN son los siguientes:
- Presentar la declaración de impuestos federales y/o estatales, como fiscal resident o no resident
- Reportar ingresos y pagar impuestos
- Recibir reembolsos, si aplican y obtener algunos créditos fiscales
- Presentarlo como documento de identidad ante instituciones financieras
¿En qué se diferencia del SSN?
Aunque el SSN y el ITIN presentan similitudes relacionadas con el cumplimiento de obligaciones fiscales, están dirigidos a poblaciones diferentes, por lo que sus propósitos también difieren.
En primer lugar, el SSN es un trámite que pueden efectuar únicamente ciudadanos estadounidenses, residentes permanentes y personas con visa de trabajo vigente. Además de su función fiscal, se utiliza para acceder al trabajo de manera legal y a los beneficios del Seguro Social.
Por otro lado, el ITIN va dirigido a las personas que no cumplen los requisitos para obtener un SSN, con el objetivo de que cumplan sus obligaciones fiscales con el Estado.
A continuación, te enlistamos las diferencias más importantes entre el SSN y el ITIN:
Elegibilidad
- SSN: ciudadanos estadounidenses, residentes permanentes y personas con permiso de trabajo vigente
- ITIN: personas cuyo estatus migratorio no les permite obtener el SSN, pero que deben cumplir con obligaciones fiscales
Propósito
SSN: sirve para el pago de impuestos y cumplimiento de obligaciones fiscales, laborales y de seguridad social
ITIN: su propósito es exclusivamente el cumplimiento de obligaciones fiscales
Estatus legal
SSN: para obtenerlo es necesario contar con un estatus migratorio legal en los Estados Unidos
ITIN: no está relacionado con el acceso al trabajo legal, solamente con la declaración de impuestos
Acceso a servicios financieros
SSN: es aceptado en todas las instituciones financieras para acceder a servicios como tarjetas de créditos, cuentas bancarias e hipotecas
ITIN: algunas instituciones lo aceptan únicamente para fines fiscales, y no garantiza el acceso a todos los servicios
¿Quién necesita un ITIN?
El ITIN está dirigido a todas las personas que, a pesar de no cumplir los requisitos para obtener un SSN, deben presentar su declaración de impuestos, vivan o no en Estados Unidos.
Extranjero residente
Personas que viven en Estados Unidos, como inmigrantes, lo cual los priva de acceder a un Número del Seguro Social.
Extranjero no residente
Personas que no viven en Estados Unidos, pero deben reportar su actividad fiscal, debido a inversiones o propiedades que poseen en el país.
Cónyuge o dependiente
Los cónyuges o dependientes de una persona con SSN, que deben ser incluidos en la declaración fiscal.
¿Qué se necesita para sacar el ITIN?
Para solicitar el ITIN, debes presentar documentos que acrediten tu identidad, así como estatus migratorios y el formulario W-7, que sirve para realizar el pedido de Número de Identificación Personal del Contribuyente.
Documentos de identificación
Esta es la lista de documentos originales que todo solicitante de ITIN debe reunir:
Pasaporte
El pasaporte, además de servir para comprobar la identidad del solicitante, confirma la nacionalidad extranjera.
Licencia de conducir
Es aceptada como identificación oficial, pero debe ir acompañada por un documento que pruebe la nacionalidad extranjera, como el pasaporte.
Visa
En caso de que cuentes con una visa válida, también la puedes presentar como documento de identidad oficial.
Formulario W-7
Se trata de la solicitud de ITIN que debes completar con tus datos personales y los motivos del pedido, además de adjuntar los documentos de identidad.
Es importante mencionar que el ITIN tiene una vigencia de 5 años, y debe ser renovado después de ese periodo.
¿Cómo sacar tu ITIN?
El proceso de solicitud del ITIN es bastante sencillo, pero es necesario que prestes atención a los detalles requeridos para evitar retrasos. Existen cuatro formas de hacerlo:
Sacarlo por tu cuenta
Programar cita con un CAA
En primer lugar, necesitarás programar una cita con un agente tramitador certificado: un profesional especializado en este trámite, que puede revisar tu documentación para enviar copias certificadas al Internal Revenue Service.
Presentar solicitud en un centro de asistencia al contribuyente del IRS designado
Otra opción a la que puedes recurrir es agendar una cita en un Taxpayer Assistance Center del IRS, donde revisarán tu documentación para validar la información sin enviar los documentos por correo.
Enviar formulario W-7 con la declaración de impuestos
La manera más usual de llevar adelante el trámite de obtención del ITIN es enviar el Formulario W-7 junto con la declaración de impuestos al IRS.
Sacarlo con Comun
Comun te facilita la vida cotidiana y te ayuda con el trámite para obtener el ITIN. Es importante mencionar que para ello es indispensable residir en Estados Unidos y cubrir una cuota de 199 USD para procesar tu solicitud de ITIN.
Aunque no es obligatorio, abrir una cuenta corriente en Comun te ayudará a gestionar mejor el trámite y te llevará solo minutos.
Completa el formulario de solicitud
Completa tu solicitud junto con tu pago. En caso de que el trámite no sea aprobado, recibirás un reembolso completo.
Sube tus documentos
Sube tu pasaporte y otros documentos de respaldo aceptados por IRS.
Seguimiento por correo electrónico
Nuestros agentes se encargarán de comunicarse contigo si fuera necesario aclarar algún punto.
Envía tu solicitud oficial de ITIN
Imprime, firma y envía tu solicitud oficial de ITIN; nuestros agentes la enviarán directamente al IRS.
En Comun somos tu aliado para obtener tu ITIN y ofrece una cuenta corriente en Estados Unidos
En esta ocasión aprendimos que el ITIN es un identificador orientado a declarar impuestos ante el sistema tributario estadounidense y que sirve como alternativa para las personas no elegibles para obtener un SSN.
Aunque puede ser un trámite tedioso, Comun está para respaldar a la comunidad inmigrante que desea obtener su ITIN.
No pierdas más tiempo, abre tu cuenta corriente con Comun mientras solicitas tu ITIN. Además, tendrás acceso a una plataforma completa en tu idioma para administrar tu dinero fácilmente.
Preguntas frecuentes
Si tienes más dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si uso mi número de ITIN para trabajar?
El ITIN no reemplaza el SSN, por lo que no es válido para trabajar.
¿El ITIN caduca?
Tiene una vigencia de 5 años.
¿Puedo trabajar en EE. UU. con un ITIN?
No es posible trabajar legalmente en Estados Unidos solo con el ITIN.
¿El ITIN reemplaza al SSN?
No, aunque ambos tienen fines fiscales, el SSN tiene otros propósitos que no cubre el ITIN.
¿Cómo saber si mi ITIN sigue activo?
Llama al IRS 1-800-829-1040 y verifica el estado de tu ITIN o visita la página irs.gov.

Cuenta corriente
Descubre qué entidad cobra menos comisiones bancarias
8 min de lectura
Para inmigrantes en EE.UU., las comisiones bancarias pueden representar cientos de dólares al año. Común se destaca por ofrecer cuenta sin comisión mensual, sin saldo mínimo y sin requerir SSN. Frente a competidores como Seis y Majority, Común elimina las cuotas fijas mientras mantiene servicios completos en español.
Elegir la cuenta bancaria correcta puede ahorrarte cientos de dólares al año. Para la comunidad inmigrante en EE.UU., la comparación de comisiones es especialmente importante porque muchas cuentas tradicionales cobran tarifas que impactan directamente en el presupuesto mensual. Analizamos las principales opciones disponibles.
Comisiones de los bancos tradicionales
Los grandes bancos estadounidenses como Bank of America, Chase y Wells Fargo cobran entre $6 y $25 mensuales por mantener una cuenta corriente, con requisitos de saldo mínimo de $1,500 a $25,000 para evitar esas comisiones. Adicionalmente cobran por sobregiro ($35 por transacción), retiros en cajeros fuera de red ($2.50-$5 por retiro), y transferencias internacionales ($25-$45 por wire transfer). Para un inmigrante recién llegado sin historial crediticio ni saldo elevado, estos costos se acumulan rápidamente.
Común: cuenta sin comisiones para inmigrantes
Común ofrece cuenta corriente sin comisión mensual, sin saldo mínimo requerido y sin penalización por sobregiro en muchos casos. No requiere SSN — acepta pasaporte, matrícula consular y más de 100 identificaciones latinoamericanas. El servicio al cliente es completamente en español. La apertura de cuenta se realiza en minutos desde el celular. Incluye compatibilidad con Zelle para transferencias domésticas gratuitas e instantáneas. Es la opción diseñada específicamente para la comunidad latina en EE.UU.
Majority: membresía mensual con beneficios internacionales
Majority cobra $5.99 al mes como membresía base (antes $14.99). A cambio ofrece llamadas internacionales ilimitadas a países seleccionados, datos móviles de roaming en más de 50 países y descuentos en establecimientos. Si usas activamente las llamadas internacionales y los beneficios de viaje, la membresía puede valer la pena. Sin embargo, si solo necesitas una cuenta bancaria básica, pagas por servicios que quizás no uses.
Seis: cuenta para trabajadores con visa
Seis está diseñada para expatriados y trabajadores con visa en EE.UU. Ofrece cuenta sin SSN usando visa y pasaporte. Las comisiones varían según el plan: la cuenta básica tiene limitaciones en el número de transacciones gratuitas. Está más orientada a profesionales con visas de trabajo (H-1B, L-1) que a la comunidad inmigrante en general. Su interfaz está disponible en múltiples idiomas incluyendo español.
Comparación directa de comisiones
En cuanto a comisión mensual, Común cobra $0, Majority cobra $5.99/mes y los bancos tradicionales entre $6 y $25. El requisito de saldo mínimo es de $0 en Común, $0 en Majority y entre $1,500 y $25,000 en bancos tradicionales. Respecto a SSN requerido, Común no lo requiere, Majority tampoco, mientras que los bancos tradicionales generalmente sí lo piden. Los tres tienen FDIC o equivalente para protección de depósitos.
¿Cuál es la mejor opción para ti?
Si buscas la cuenta con menos comisiones totales y no necesitas llamadas internacionales ilimitadas, Común es la opción más económica. Si viajas frecuentemente o llamas mucho al extranjero, la membresía de Majority puede compensar. Los bancos tradicionales solo convienen si ya tienes el saldo mínimo requerido o si necesitas servicios específicos como créditos hipotecarios o cuentas de inversión.
Preguntas frecuentes sobre comisiones bancarias
¿Qué comisiones bancarias son las más comunes en EE.UU.?
Las más comunes son: cuota mensual de mantenimiento ($6-$25), cargo por sobregiro ($35 por transacción), comisión por cajero fuera de red ($2.50-$5), y tarifas por transferencias internacionales ($25-$45). Los bancos digitales como Común eliminan la mayoría de estas comisiones.
¿Puedo evitar las comisiones bancarias en un banco tradicional?
Sí, generalmente manteniendo un saldo mínimo mensual (que varía por banco y tipo de cuenta), recibiendo depósito directo de nómina, o siendo estudiante. Sin embargo, para inmigrantes sin historial crediticio o con ingresos variables, cumplir estos requisitos puede ser difícil al principio.
¿Las comisiones de cajero automático son inevitables?
No. Múltiples bancos digitales ofrecen acceso gratuito a redes de cajeros (Allpoint, MoneyPass) con miles de puntos sin comisión en todo EE.UU. Común da acceso a cajeros sin comisión dentro de su red. Fuera de la red, los cargos típicos son $2.50-$5 del cajero más lo que cobre tu banco.
¿Qué es el cargo por sobregiro y cómo evitarlo?
El cargo por sobregiro ocurre cuando gastas más dinero del que tienes en tu cuenta y el banco cubre la diferencia cobrándote una penalización (típicamente $35). Se evita activando alertas de saldo bajo, vinculando una cuenta de ahorro como respaldo, o eligiendo un banco que no cobre sobregiro — algunas cuentas digitales rechazan la transacción en lugar de cobrar la penalización.
¿Vale la pena pagar una membresía mensual por una cuenta bancaria?
Depende de los beneficios incluidos. Una membresía de $5.99-$14.99 mensuales puede valer la pena si incluye servicios que usas activamente (llamadas internacionales, seguro de viaje, cashback). Si solo necesitas una cuenta para depósitos, pagos y transferencias, una cuenta gratuita como Común es más conveniente económicamente.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


