
Envíos Internacionales
¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
El gobierno de EE.UU. introdujo un impuesto federal del 1% sobre ciertas remesas internacionales. Aprende cuándo aplica, cuándo no, y cómo evitarlo legalmente.
8 min read

¿Envías dinero a Latinoamérica? Lo que debes saber sobre el nuevo impuesto del 1%
Si envías dinero a casa a México, Guatemala, Colombia, El Salvador, Honduras o cualquier otro lugar en Latinoamérica, una nueva ley federal puede afectar las tarifas que pagas por transferencia de dinero, dependiendo de cómo la envíes.
El 4 de julio de 2025, Estados Unidos promulgó la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, que introdujo un nuevo impuesto especial federal sobre ciertas transferencias internacionales de dinero. El impuesto, establecido en el 1% del monto de la transferencia, aplica a remesas realizadas a partir del 1 de enero de 2026. Sin embargo, no todas las transferencias son gravables.
Si envías dinero desde una cuenta bancaria de EE.UU. o usando una tarjeta de débito o crédito emitida en EE.UU., tu transferencia está exenta del impuesto por ley. El impuesto solo aplica cuando pagas con efectivo, giro postal, cheque de caja u instrumento físico similar.
Entender si este impuesto aplica para ti y cómo puede afectar tus transferencias puede ayudarte a enviar dinero a casa con menos sorpresas.
¿Qué es el nuevo impuesto del 1% sobre remesas?
Impone un impuesto especial federal del 1% sobre ciertas transferencias de remesas al extranjero, es decir, dinero enviado desde un emisor en EE.UU. a un destinatario en un país extranjero, a través de un proveedor de servicios de remesas.
El impuesto está codificado bajo la Sección 4475 del IRC, añadida al Código de Rentas Internas por la Sección 70604 de la OBBBA. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
El impuesto fue efectivo para transferencias realizadas después del 31 de diciembre de 2025, con recaudación iniciando el 1 de enero de 2026.
¿Quién paga el impuesto? ¿Quién no?
El factor clave es cómo fondeas la transferencia, no cuánto envías, no a dónde va, y no tu estatus migratorio o ciudadanía.
| Sujeto al impuesto del 1% | Exento del impuesto del 1% |
|---|---|
| Transferencias financiadas con efectivo (ej. pagar en efectivo en una agencia de remesas) | Transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario |
| Transferencias financiadas con giros postales | Transferencias financiadas con una tarjeta de débito emitida en EE.UU. |
| Transferencias financiadas con cheques de caja | Transferencias financiadas con una tarjeta de crédito emitida en EE.UU. |
| Transferencias financiadas con instrumentos físicos similares | Transferencias de $15 o menos (por debajo del umbral de la EFTA) |
Fuente: IRS.gov, RSM US. Esta información es solo para fines informativos y no constituye asesoría legal o fiscal.
Esto significa que si frecuentemente envías dinero a casa con un proveedor de servicios de remesas con ubicaciones físicas (por ejemplo Western Union o MoneyGram) y pagas con efectivo, se añadirá un impuesto del 1% al monto total de tu transferencia.
Sin embargo, si envías dinero a través de una app digital o cuenta bancaria vinculada a tu cuenta de cheques o ahorros de EE.UU., o pagas con una tarjeta de débito o crédito emitida en EE.UU., la transferencia está exenta del impuesto bajo la Sección 4475.
¿Cómo se recauda el impuesto?
El impuesto se recauda en el punto de transferencia. Cuando ocurre una transacción gravable, el proveedor de servicios de remesas es responsable de recaudar el 1% del emisor al momento de realizar la transferencia.
Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales.
El panorama de las remesas en 2026
Para millones de familias en Latinoamérica, el dinero que llega de un familiar en EE.UU. puede pagar la renta, cubrir los gastos escolares o poner comida en la mesa. En 2024, Latinoamérica y el Caribe recibieron aproximadamente $161 mil millones en remesas, la gran mayoría enviada desde EE.UU. México solo recibió más de $63.3 mil millones. En países como El Salvador, Guatemala, Nicaragua y Honduras, las remesas representan entre el 19% y el 26% del PIB.
Para personas que ya estiran cada dólar entre sus propios gastos en EE.UU. y las necesidades de la familia en casa, un costo adicional en cada transferencia puede tener un impacto. Cuánto te afecta depende en gran medida de las herramientas disponibles para ti.
Redes de agentes en efectivo (Western Union, MoneyGram, Intermex):
Son las opciones tradicionales en persona, frecuentemente usadas por personas que manejan principalmente efectivo. Las transferencias financiadas con efectivo en estas ubicaciones están sujetas al impuesto del 1%.
Apps digitales (Remitly, Wise, Xoom, Común y otros):
Estas plataformas típicamente procesan transferencias desde una cuenta bancaria de EE.UU. vinculada o tarjeta de débito o crédito emitida en EE.UU. Estos métodos de pago están exentos del impuesto bajo la Sección 4475. Sin embargo, las tarifas y márgenes de tipo de cambio pueden variar por proveedor.
Transferencias bancarias:
Las transferencias enviadas directamente desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario están exentas del impuesto por ley. Las tarifas de transferencia bancaria pueden ser más altas que las de apps digitales.
¿Qué significa esto para ti?
Si envías dinero a casa regularmente, ya sabes que hay costos involucrados: tarifas de transferencia, márgenes de tipo de cambio, a veces una tarifa en el lado receptor. Ahora, dependiendo de cómo envíes dinero, puede haber también un nuevo impuesto federal del 1%.
No hay una respuesta única correcta para todos. Algunas personas que tienen una cuenta bancaria de EE.UU. pueden cambiar a un método de transferencia digital. Otros que aún no tienen esa opción, o pueden tener razones para seguir enviando a través de una ubicación de agente. Cualquiera que sea tu situación, algunas cosas pueden ayudar:
Sabe qué te están cobrando:
Antes de confirmar cualquier transferencia, deberías poder ver la tarifa, el tipo de cambio, los impuestos aplicables y el monto exacto que recibirá tu familia. Revisa todo antes de enviar. Algunos proveedores de servicios, como Común, ofrecen herramientas dentro de la app para ayudarte a calcular los costos antes de enviar.
Compara el costo total:
Un proveedor que no cobra tarifa de transferencia pero ofrece un tipo de cambio más débil puede potencialmente costar más que uno con una tarifa fija modesta y una tasa justa. El número que importa es lo que llega al otro extremo.
Si tienes cuenta bancaria o tarjeta de débito de EE.UU., pregunta a tu proveedor sobre tus opciones:
Las transferencias financiadas desde una cuenta bancaria de EE.UU. o tarjeta de débito o crédito emitida en EE.UU. están exentas del impuesto bajo el estatuto actual.
Pregunta a tu proveedor directamente cómo manejan el impuesto:
Algunos proveedores pueden haber actualizado sus apps, sitios web o instrucciones de agente. Si estás enviando a través de un canal digital vinculado a tu cuenta bancaria o tarjeta de EE.UU., pregunta si ese método de pago califica para la exención estatutaria.
Administra tus remesas con confianza con Común
Tener una cuenta para recibir pagos electrónicos, rastrear tus gastos y enviar dinero directamente puede hacer que gestionar tu vida financiera en EE.UU. sea más conveniente. Común acepta más de 100 IDs latinoamericanas válidas para abrir una cuenta de débito. Con Común obtienes:
- Tarifa plana de $2.99 por transferencia de remesas, sin cargos ocultos
- Cuenta de cheques en Community Federal Savings Bank, Miembro FDIC. Los depósitos están asegurados por la FDIC hasta los límites aplicables
- Precios transparentes dentro de la app donde puedes ver exactamente cuánto costará cada transferencia, incluyendo tarifas y tipo de cambio, antes de confirmar
- Soporte al cliente 24/7 en español
- Opciones de retiro en efectivo para tu destinatario
- La posibilidad de enviar transferencias desde la comodidad de tu teléfono
Para conocer más sobre los servicios de remesas de Común, visita comun.app/remittances.
Preguntas frecuentes
¿Qué es el nuevo impuesto del 1% sobre remesas?
Es un impuesto especial federal introducido por la Ley One Big Beautiful Bill Act (OBBBA), Ley Pública 119-21, codificado como Sección 4475 del IRC. Impone un impuesto del 1% sobre ciertas transferencias de dinero al extranjero desde EE.UU. Solo aplica a transferencias financiadas con efectivo, giros postales, cheques de caja u instrumentos físicos similares.
¿Cuándo entra en vigor el nuevo impuesto sobre remesas?
El impuesto aplica a transferencias de remesas realizadas a partir del 1 de enero de 2026. Fue firmado como ley el 4 de julio de 2025 como parte de la OBBBA. El IRS otorgó alivio de penalidades a los proveedores para los primeros tres trimestres de 2026, con aplicación completa esperada para el cuarto trimestre de 2026.
¿Quién tiene que pagar el impuesto del 1%?
El impuesto lo debe el emisor, pero lo recauda y remite al IRS el proveedor de servicios de remesas al momento de la transferencia. Aplica a todos los emisores, independientemente de la ciudadanía o estatus migratorio.
¿Todas las transferencias de dinero desde EE.UU. están sujetas al nuevo impuesto?
No. El impuesto solo aplica a transferencias financiadas con efectivo o instrumentos físicos. Las transferencias financiadas desde una cuenta bancaria de EE.UU. en una institución que cumple con la Ley de Secreto Bancario, o pagadas con una tarjeta de débito o crédito emitida en EE.UU., están exentas del impuesto por ley.
¿Cómo se recauda el impuesto?
El proveedor de servicios de remesas recauda el 1% del emisor al momento de la transferencia. Los proveedores deben depositar los impuestos recaudados con el IRS en un calendario semimensual y presentar declaraciones trimestrales usando el Formulario 720.
¿Cómo puedo saber si mi transferencia es gravable?
Depende de cómo estés financiando la transferencia. Si estás pagando con efectivo, un giro postal o un cheque de caja en una agencia de remesas, el impuesto del 1% probablemente aplica. Si estás enviando dinero a través de una app digital o cuenta bancaria usando tu cuenta de cheques de EE.UU. o una tarjeta de débito o crédito emitida en EE.UU., la transferencia puede estar exenta bajo el estatuto actual.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Educación Financiera
5 requisitos para renovar el pasaporte mexicano en USA
8 min de lectura
Conoce todo lo necesario para la renovación del pasaporte mexicano
Vivir lejos de tu país conlleva una serie de responsabilidades familiares, sociales y legales: desde mantenerte al tanto de tus seres queridos hasta cumplir con lo estipulado por las leyes migratorias.
La comunidad mexicana es una de las más numerosas de Estados Unidos, por lo que es fundamental que los inmigrantes que viven allí renueven sus pasaportes para evitar posibles problemas que puedan afectar su estabilidad.
Si tienes un pasaporte mexicano y recientemente descubriste que está a punto de vencer, ¡esta guía es para ti! A continuación, te explicamos paso a paso cómo renovarlo desde Estados Unidos y por qué es importante mantenerlo vigente.
La importancia de mantener tu pasaporte mexicano vigente
El pasaporte es uno de los documentos oficiales más importantes para cualquier persona, ya que no solo sirve como identificación, sino para permitir la entrada y salida de un país a otro.
¿Para qué es relevante renovar el pasaporte?
- Evitar retrasos en viajes
Antes de que te dispongas a comprar tu vuelo o preparar tus maletas, procura revisar la fecha de vencimiento de tu pasaporte y el de tu familia. Recuerda que, por lo general, las aerolíneas exigen una vigencia mínima de 6 meses.
- Realizar trámites consulares
El pasaporte es indispensable para todos los trámites migratorios que podrías necesitar hacer en Estados Unidos, por ejemplo, trámites de visa y residencia permanente.
- Sirve como identificación oficial
El pasaporte es uno de los documentos que más frecuentemente debes presentar para identificarte y realizar trámites bancarios y legales importantes, como abrir una cuenta bancaria, obtener el Número de Seguridad Social o la licencia de conducir.
- Evitar problemas legales
Tener un pasaporte caducado podría traerte problemas con las autoridades migratorias de Estados Unidos y, por ende, amenazar tu permanencia en el país.
¿Quiénes pueden renovar su pasaporte mexicano en Estados Unidos?
Los siguientes documentos son básicos para obtener un nuevo pasaporte:
- Pasaporte anterior, aunque esté vencido.
- Acta de nacimiento mexicana.
- Identificación oficial vigente.
- CURP.
Sin embargo, el trámite de renovación del pasaporte mexicano difiere un poco según el perfil de cada solicitante.
Mayores de 18 años
Las personas mayores de edad pueden realizar el trámite de renovación de pasaporte mexicano directamente en el consulado de México en Estados Unidos.
Por lo general, es necesario hacer una cita previa a través del portal de MiConsulado.
Menores de edad
En el caso de los menores de edad, el proceso de renovación requiere algunos pasos adicionales.
Documentación adicional:
- Identificación escolar o constancia de estudios.
- Comprobante de domicilio de los padres.
Además, ambos padres deben presentarse a la cita y firmar la autorización. En caso de que alguno de los dos no pueda asistir, será necesario presentar un poder notarial.
Personas con discapacidad
Las personas con discapacidad también pueden renovar su pasaporte mexicano con los siguientes criterios.
Documentación adicional:
- Certificado médico que acredite la discapacidad.
- En caso de que la persona no posea las facultades para firmar el documento de autorización, será necesario que sus padres o tutores se presenten con los documentos de identificación que los avalen como tales.
Un punto relevante a considerar es que algunos consulados mexicanos ofrecen atención preferencial para atender a este tipo de necesidades.
5 requisitos y documentos necesarios para renovar el pasaporte mexicano
Antes de pedir una cita en la oficina consular, asegúrate de cumplir con los requisitos para renovar el pasaporte mexicano.
1. Pasaporte anterior
- Para los menores de edad, es necesario incluir el permiso firmado por ambos padres.
- En caso de robo o extravío, es necesario presentar una declaración especial.
- Es probable que los pasaportes emitidos antes de 1995 no se encuentren digitalizados en la base de datos de la Secretaría de Relaciones Exteriores, por lo que se deberá presentar documentación adicional.
2. Acta de nacimiento certificada
Este es un documento básico que funciona como certificado de nacionalidad mexicana. Asegúrate de conseguir una copia certificada emitida por el Registro Civil.
3. CURP
La Clave Única de Registro de Población (CURP) es un documento indispensable para corroborar datos personales.
4. Pago correspondiente
Es importante mencionar la última actualización de las tarifas por pagos de derechos del pasaporte mexicano.
Tarifas (vigencia — tarifa consular estimada): • 3 años — $99.00 • 6 años — $133.00 • 10 años — $203.00
Vigencia del pasaporte
Tarifa consular en dólares
3 años
$99.00
6 años
$133.00
10 años
$203.00
El día de la cita deberás efectuar el pago de derechos. Por lo general, los métodos de pago aceptados son: efectivo, tarjeta de débito o crédito y money order. Una vez que concluyas el trámite, recibirás tu pasaporte el mismo día, a menos que haya algún problema con la documentación o se requiera validar información.
5. Identificación original
Puedes presentar la credencial del INE, licencia de conducir, Matrícula Consular de Alta Seguridad o credenciales escolares.
El trámite de renovación solo puede llevarse a cabo en consulados mexicanos autorizados. Aunque es posible agendar cita en cualquier consulado de México en Estados Unidos, algunos podrían tener restricciones operativas.
¿Cómo agendar tu cita y qué esperar el día de la renovación?
Paso 1. Agendar la cita
Es indispensable agendar una cita para la renovación del pasaporte.
- A través del sitio web citas.sre.gob.mx.
- Por Whatsapp al número 1-424-309-0009.
Paso 2. Preparar los documentos
Asegúrate de tener todos los documentos necesarios. Si tienes hijos o estás a cargo de una persona con discapacidad, recuerda que necesitarás documentación adicional.
Paso 3. Presentarse en la cita
Procura llegar puntual a tu cita y presentar tus documentos en orden. Una vez que la información sea procesada, recibirás tu pasaporte.
Consejos adicionales para renovar tu pasaporte mexicano sin contratiempos
Un pasaporte vencido podría traerte contratiempos y dificultades fáciles de evitar. A continuación, te presentamos algunos consejos para mantenerte al día con tu documentación oficial.
- Revisa la vigencia de tu pasaporte con anticipación antes de planear viajes: no olvides tener en cuenta la fecha de vencimiento de tu pasaporte. Considera programar recordatorios en tu celular 6 meses antes del vencimiento.
- Saca copias de todos los documentos importantes: es indispensable contar con un respaldo de tus documentos oficiales. Considera también digitalizarlos para mayor practicidad.
- Usa únicamente los canales oficiales de la SRE para agendar citas: si tienes alguna duda, acércate únicamente a los canales oficiales de la SRE.
- Llega temprano a la cita y organiza los documentos en una carpeta: evita retrasos el día de tu cita que podrían retrasar tu trámite.
- Verifica el método de pago y tarifas antes de la cita: si no estás seguro de si tu método de pago de preferencia es aceptado en el consulado, pregunta directamente antes de tu cita.
Común: el siguiente paso después de renovar tu pasaporte
A lo largo de este artículo, te mostramos cómo y por qué la importancia de renovar tu pasaporte mexicano es para evitar problemas con las autoridades de Estados Unidos, así como retrasos en tus planes. Además, te explicamos el proceso de trámite, los requisitos y algunos consejos prácticos.
Así como un pasaporte mexicano válido abre la puerta a viajes internacionales y al acceso a servicios oficiales, una cuenta de cheques con Común abre la puerta a la estabilidad financiera en Estados Unidos.
¿Por qué elegir Común como tu aliado financiero?
- Abre tu cuenta corriente en Común con tu pasaporte u otra identificación oficial calificada de tu país de origen.
- App móvil disponible en español, intuitiva y segura.
- Envío de remesas a México y Latinoamérica de forma sencilla y con tarifas claras y competitivas
Común es la plataforma que comprende las necesidades de las personas que viven divididas entre dos países. El pasaporte conecta con tu propia identidad y Común conecta tu dinero con tu familia a través de las fronteras.
¡Abre tu cuenta corriente hoy en Común y empieza a enviar dinero desde EE.UU. de forma fácil, segura y económica!
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Puedo pagar la renovación del pasaporte mexicano con tarjeta de crédito en el consulado?
Sí, la tarjeta de crédito es un método de pago aceptado.
¿Cómo renuevo mi pasaporte mexicano si fue robado o extraviado en EE. UU.?
Debes presentar el acta de robo o extravío emitida por la policía local y llenar el formato de declaración de pérdida en el consulado.
¿Qué documentos necesito para renovar mi pasaporte mexicano en Estados Unidos si soy menor de edad?
Acta de nacimiento mexicana, identificación oficial, identificación oficial de ambos padres o tutores y su presencia en el consulado.
¿Debo cumplir con un estatus de residencia en específico para renovar mi pasaporte mexicano en USA?
El pasaporte es un derecho como ciudadano mexicano y no es necesario contar con un estatus de residencia en Estados Unidos.
Viviendo en Estados Unidos
Día del Padre en Estados Unidos y Latinoamérica: ¿Cuándo se celebra y cómo enviar dinero?
8 min de lectura
Día del Padre en Estados Unidos y Latinoamérica
¿Cuándo es el Día del Padre? En Estados Unidos, el Día del Padre en 2026 cae el 21 de junio, el tercer domingo de junio. Sin embargo, si tu papá vive en México, Guatemala, Honduras u otros países de Latinoamérica, su día podría caer en una fecha completamente diferente. Esta guía ofrece un panorama de las fechas del Día del Padre a través de Estados Unidos y Latinoamérica para que puedas planificar con anticipación y mantenerte conectado con familiares en el extranjero.
Una celebración, muchas fechas
El Día del Padre es una ocasión importante para muchas familias en el continente. Sin embargo, no todos los países celebran el Día del Padre en las mismas fechas fijas. En EE.UU. y la mayor parte de Latinoamérica, cae el tercer domingo de junio. Sin embargo, Honduras lo celebra el 19 de marzo, Guatemala y El Salvador el 17 de junio, y República Dominicana el último domingo de julio.
Si tu familia está repartida en varios países, es fácil perder el hilo. Aquí tienes un desglose completo para que tengas todo en un solo lugar.
¿Cuándo es el Día del Padre en cada país de Latinoamérica y EE.UU.? (2026)
| Fecha de celebración | Países | Fecha en 2026 |
|---|---|---|
| Tercer domingo de junio | Estados Unidos, México, Colombia, Venezuela, Perú, Chile, Argentina, Costa Rica, Panamá, Paraguay, Puerto Rico | 21 de junio |
| Segundo domingo de junio | Ecuador | 14 de junio |
| Segundo domingo de julio | Uruguay | 12 de julio |
| Último domingo de julio | República Dominicana | 26 de julio |
| Segundo domingo de agosto | Brasil | 9 de agosto |
| 17 de junio (fijo) | Guatemala, El Salvador | 17 de junio |
| 23 de junio (fijo) | Nicaragua | 23 de junio |
| 19 de marzo (fijo) | Honduras, Bolivia | 19 de marzo |
¡Puedes guardar esta tabla y compartirla en el chat familiar!
¿Cuándo es el Día del Padre en Estados Unidos?
En EE.UU., el Día del Padre se celebra el tercer domingo de junio. En 2026, eso es el 21 de junio.
La tradición se remonta a principios del siglo XX, cuando Sonora Smart Dodd abogó por reconocer a los padres después de haber sido criada por un padre soltero. Con el tiempo, se convirtió en una celebración nacional de la paternidad y la familia.
Hoy, el Día del Padre en EE.UU. es una ocasión importante. Las familias se reúnen para parrilladas en el patio, asisten a servicios religiosos, ven un partido juntos o simplemente pasan tiempo en casa. Los restaurantes se llenan para el brunch del domingo. Tarjetas de regalo, herramientas, accesorios de parrilla y tarjetas sentimentales dominan los estantes de las tiendas la semana antes.
Para muchas familias inmigrantes en EE.UU., el Día del Padre también puede cargar peso emocional. Muchos padres están en EE.UU. trabajando a miles de kilómetros de sus propios padres en casa, construyendo un futuro para sus hijos. En una ocasión así, la distancia puede sentirse pesada y una llamada telefónica se vuelve más que una llamada. Para muchas familias, enviar dinero a casa se vuelve más que una transacción.
Día del Padre en México
México celebra en la misma fecha que EE.UU., el tercer domingo de junio; en 2026, la fecha cae el 21 de junio. Aunque no es un día festivo oficial, se celebra ampliamente.
En México, las tradiciones del Día del Padre están enraizadas en la familia. Las madres y los hijos a menudo se levantan temprano para preparar un desayuno especial, desde chilaquiles, tamales o lo que más le guste a papá. Las escuelas organizan eventos en los días previos, donde los niños hacen regalos e interpretan canciones. Toda la familia tiende a reunirse para un almuerzo o cena prolongada, y es común que la celebración incluya música, brindis y narración de historias que se extiende hasta bien entrada la noche.
Si tu padre está en México y tú estás en EE.UU., el 21 de junio de 2026 es tu momento compartido. Una videollamada durante la comida familiar significa que estás en la mesa aunque no puedas estar.
Día del Padre en Centroamérica
Las fechas del Día del Padre varían en Centroamérica.
Guatemala y El Salvador celebran el 17 de junio. Esto es raro porque es una fecha fija, no atada a un domingo. Las familias suelen celebrar de dos maneras: un reconocimiento más pequeño y simbólico el 17 de junio mismo (llamadas, regalos, comidas), y una reunión más grande el fin de semana más cercano si es necesario.
Nicaragua celebra el 23 de junio, también una fecha fija. Este año, cae solo dos días después de la fecha de EE.UU., pero esos dos días son importantes si planeas hacer una llamada o incluso una transferencia de dinero.
Honduras es una excepción en la región, ya que ahí el Día del Padre se celebra el 19 de marzo, el día festivo de San José. Esta tradición católica, también observada en España, Bolivia y partes de Europa, asocia la paternidad con la figura de José como protector y proveedor. Si tu padre está en Honduras, vale la pena tener en mente que su día llega en primavera, no en verano.
Día del Padre en Sudamérica
Colombia, Venezuela, Perú, Chile y Argentina celebran el Día del Padre el tercer domingo de junio. En 2026 eso sería el 21 de junio. En Colombia, se trata como una ocasión familiar importante, a menudo centrada en un largo almuerzo dominical con música en vivo. Venezuela y Perú siguen tradiciones similares de reuniones en casa y comidas especiales. Los niños participan preparando presentaciones, manualidades y artesanías.
Ecuador es una ligera variación: la celebración ocurre el segundo domingo de junio, que en 2026 cae el 14 de junio, una semana antes que EE.UU.
Día del Padre en el Caribe
República Dominicana es una excepción en la región, celebra el último domingo de julio, que cae el 26 de julio en 2026. Si tu papá es de República Dominicana, es importante recordar que su día especial es un mes completo después que el resto de Latinoamérica.
Ideas de regalos cuando tu padre está en otro país
La distancia no cambia el Día del Padre, pero sí cambia cómo puedes hacerte presente. No estar ahí en persona puede sentirse difícil y a veces puedes batallar para encontrar maneras de demostrar que te importa. Eso también puede sentirse como presión, pero lo que haces lleva más intención, y esa intención es lo que importa.
- Llámalo, pero planéalo. No solo marques y esperes que esté libre. Coordina con familiares para que cuando llames, él esté disponible. Algunas personas incluso planean llamar durante la celebración especial, cuando la gente está reunida, la comida está en la mesa y tu cara en la pantalla es parte de la fiesta
- Envía un mensaje de voz o video. Un video divertido mostrándole algunas partes de tu vida en EE.UU. — tu familia, tu ciudad. Un mensaje de voz con un mensaje especial que pueda reproducir. Pueden sentirse como pequeños esfuerzos pero cuando vienen del corazón y la distancia está involucrada, son los que más importan
- Un detalle para la fiesta. A veces pagar toda la comida del Día del Padre o la música en vivo o incluso la decoración puede mostrar que aunque estés lejos, todavía puedes involucrarte. Para asegurarte de poder contribuir, siempre puedes enviar una remesa a los familiares que están organizando la celebración
- Envía dinero con significado. Aunque enviar una remesa el Día del Padre puede sentirse familiar si estás apoyando a tu familia, la realidad es que el contexto lo cambia. Elegir enviar dinero ese día específico señala atención y cariño. Muestra que estás presente mientras le das a tu padre la libertad de gastar en lo que más necesite o quiera
- Hazlo específico. Un nuevo par de zapatos, el gadget del que ha estado hablando por semanas o boletos para algo que disfruta. Para asegurarte de que pueda experimentarlo, puedes transferirle el dinero directamente o a un familiar si le encantan las sorpresas
¿Cómo enviar dinero a tu papá para el Día del Padre?
Hay muchos proveedores de servicios de remesas y transferencias internacionales, la elección está entre cómo le llegará y cuánto te costará. La opción correcta depende de tus prioridades, ya sea velocidad, costo, tarifas, y cómo tu papá realmente recibe dinero donde vive.
Servicios digitales de remesas
Empresas como Remitly, MoneyGram, Wise y Común se están volviendo una forma más común para que las personas en EE.UU. envíen dinero al extranjero.
Suelen ofrecer:
- Opciones de entrega rápida. Muchas transferencias generalmente llegan el mismo día o en minutos, especialmente con pagos con tarjeta de débito
- Entregas flexibles. Puedes enviarlo a una cuenta bancaria, billetera móvil o retiro en efectivo según el país
- Servicios fáciles de usar. Enviar una remesa desde tu teléfono sin tener que ir a una ubicación. Algunas apps incluso están diseñadas específicamente para enviar dinero internacionalmente. Por ejemplo, la app de Común está disponible en español
¿Qué considerar?
- Costos. Los costos pueden presentarse con una tarifa fija y/o un margen dentro del tipo de cambio. Es importante entender los costos de los servicios seleccionados
- Las tarifas cambian constantemente. Los tipos de cambio cambian a menudo y es importante estar consciente de esos cambios
- Algunos pueden no ofrecer opciones de retiro en efectivo. Remitly, MoneyGram y Común ofrecen opciones en efectivo que pueden cambiar según el país donde se envía el dinero. Por ejemplo, Común ofrece opciones en efectivo en Elektra y Oxxo en México
Transferencias bancarias tradicionales
Esto significa enviar una transferencia desde tu banco de EE.UU. directamente a la cuenta bancaria de tu papá.
Estas transferencias suelen ofrecer:
- Infraestructura bancaria familiar. Los bancos están regulados y son familiares para muchas personas
- Límites de transferencia más altos. Tienden a ofrecer límites más altos para transferencias que otros servicios digitales
¿Qué considerar?
- Costos. Las tarifas para enviar y recibir, así como los tipos de cambio, pueden ser menos competitivos que otros proveedores de servicios
- Tiempo más lento. Algunas transferencias pueden tardar varios días hábiles
- Flexibilidad limitada. Sin retiro en efectivo ni métodos alternativos de entrega
Transferencias con retiro en efectivo
Puedes enviar dinero en persona o en línea para retiro en efectivo a través de servicios como Western Union o MoneyGram.
Suelen ser útiles para destinatarios que:
- Prefieren efectivo. Esto es útil si tu papá prefiere efectivo o no tiene una cuenta bancaria
- Disponibilidad rápida. A menudo disponible en minutos
- Amplia accesibilidad. Algunas empresas tienen grandes redes con ubicaciones disponibles en muchos países
¿Qué considerar?
- Costos. Las tarifas y tipos de cambio tienden a ser menos favorables
- Precios menos transparentes. Más difícil comparar el costo total por adelantado
- Consideraciones de ubicación. Los retiros en efectivo dependen de que las ubicaciones estén abiertas y tengan suficiente efectivo en el sitio
¿Qué priorizar para una remesa del Día del Padre?
- Si el tiempo es lo que más importa. Podría valer la pena considerar un servicio con entrega el mismo día o retiro en efectivo
- Si el costo importa más. Es aconsejable comparar opciones, especialmente tarifas fijas y márgenes dentro de los tipos de cambio
- Si la conveniencia importa más. Puede ser más importante elegir la opción que requiera menos esfuerzo para tu papá en su día especial
Preguntas frecuentes
¿Cuándo es el Día del Padre en Estados Unidos en 2026?
21 de junio de 2026.
¿Cuándo es el Día del Padre en México en 2026?
21 de junio de 2026.
¿Cuándo es el Día del Padre en Colombia en 2026?
21 de junio de 2026, igual que en EE.UU.
¿Cuándo es el Día del Padre en Guatemala y El Salvador?
Ambos países celebran el 17 de junio, una fecha fija cada año. En 2026, eso es un miércoles.
¿Cuándo es el Día del Padre en Honduras?
Honduras celebra el 19 de marzo cada año.
¿Por qué el Día del Padre cae en fechas diferentes en distintos países?
Dos tradiciones principales moldearon el feriado globalmente. El modelo de EE.UU., establecido a principios del siglo XX, fijó el tercer domingo de junio. Los países católicos en Europa y Latinoamérica a menudo ataron la celebración al 19 de marzo, el día de San José, considerado el padre terrenal de Jesús y protector de padres y trabajadores. Los países adoptaron una tradición u otra, o en algunos casos eligieron su propia fecha fija.
¿Cuándo es el Día del Padre en República Dominicana?
El último domingo de julio. En 2026, eso es el 26 de julio.
¿Cuándo es el Día del Padre en Ecuador?
El segundo domingo de junio. En 2026, cae el 14 de junio.
¿Puedo enviarle dinero a mi papá por el Día del Padre?
Sí. Hay muchas instituciones financieras y proveedores de servicios de remesas en EE.UU. que ofrecen diferentes opciones, desde transferencias bancarias hasta retiros en efectivo.
¿Mi remesa llegará a mi padre el mismo día?
Depende de cómo la envíes, cuándo la envíes, y cómo la reciba tu papá. La entrega el mismo día es posible desde EE.UU., pero no es automática. Consulta con tu proveedor de servicios elegido para entender los tiempos y si hay tarifas por entrega más rápida.
Estar ahí, incluso desde lejos
No importa dónde esté tu papá, el Día del Padre se trata de hacerte presente de una manera que llegue a él. La fecha puede cambiar de país en país, y la manera en que celebres puede verse diferente a la que creciste, pero la intención cruza fronteras. Cuando sabes cuándo es el día, puedes planear con anticipación y apoyar la celebración desde donde estés. Si enviar dinero es parte de cómo te haces presente, Común ofrece diferentes opciones de entrega para remesas a México, Guatemala, Honduras, El Salvador, Nicaragua, Costa Rica, Panamá, Colombia, Ecuador, Perú, Chile, Brasil, Argentina, Bolivia, Uruguay, Paraguay y República Dominicana. No dejes que la distancia se interponga en el camino de construir recuerdos duraderos con tus seres queridos.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. tiene licencia en todos los estados que la requieren. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Envíos Internacionales
Servicios de remesas: cómo enviar dinero a Latinoamérica
8 min de lectura
Servicios de remesas: cómo enviar dinero a Latinoamérica
Para millones de latinoamericanos viviendo en Estados Unidos, enviar dinero a casa es parte del día a día. Para muchos, sus familias y amigos en sus países de origen dependen de remesas rápidas y confiables desde Estados Unidos. Hoy hay muchos proveedores de servicios para enviar dinero a Latinoamérica disponibles en el mercado, cada uno con diferentes ventajas y desventajas, y elegir el adecuado es clave para aprovechar al máximo tu dinero. Un enfoque útil es entender cómo funcionan los precios de las remesas, qué factores afectan el costo total y cómo comparar los servicios según tus necesidades específicas.
¿Cómo medir el costo real de una remesa?
El costo real de una remesa está determinado por diferentes elementos:
- La comisión por transferencia.
- El tipo de cambio que se ofrece en el momento.
- Tarifas adicionales del servicio.
- Método de entrega.
- Velocidad de la transferencia.
- Condiciones de precios promocionales.
En la práctica, el tipo de cambio suele tener el mayor impacto en cuánto dinero recibe realmente la persona destinataria. Por ejemplo, dos proveedores pueden anunciar comisiones similares pero entregar montos finales notablemente diferentes debido al spread cambiario incorporado en el tipo de cambio.
¿Qué es el spread cambiario (FX spread)?
El spread cambiario es la diferencia entre:
- El tipo de cambio real del mercado (también llamado tipo medio o interbancario).
- El tipo de cambio que te ofrece el proveedor del servicio.
Esta diferencia es donde algunos proveedores de servicios de remesas generan ingresos. Es la misma razón por la que dos servicios con la misma "comisión $0" pueden tener costos finales muy diferentes.
Los servicios de remesas más populares usados por latinoamericanos en EE.UU.
Distintos servicios funcionan mejor para distintos tipos de usuarios. Aquí encontrarás un panorama general de los proveedores más usados por las comunidades latinas en Estados Unidos.
Western Union
Western Union es una de las compañías de remesas más grandes del mundo, con una extensa red de retiro en efectivo en miles de ubicaciones en Latinoamérica.
Ventajas:
- Gran red global
- Disponibilidad de retiro en efectivo
- Múltiples métodos de entrega
Limitaciones:
- Los tipos de cambio pueden variar significativamente
- Las tarifas dependen del método de pago y del destino
Ria Money Transfer
Ria Money Transfer ofrece pagos desde EE.UU. a más de 165 países en todo el mundo, con opciones de entrega que incluyen retiro en efectivo y depósito a una billetera de dinero móvil o cuenta bancaria.
Ventajas:
- Amplia cobertura
- Opciones competitivas en algunos corredores
- Disponibilidad de retiro en efectivo
Limitaciones:
- Los precios varían según el país y el método de entrega
- La competitividad del tipo de cambio cambia a diario
MoneyGram
MoneyGram es un proveedor de servicios de remesas internacionales que permite a las personas enviar y recibir dinero a nivel internacional y nacional.
Ventajas:
- Extensa red de retiro en efectivo
- Transferencias rápidas en algunos casos
- Disponibilidad en múltiples países
Limitaciones:
- Las tarifas y los spreads cambiarios pueden variar ampliamente
- El costo final depende en gran medida del método de transferencia
Félix Pago
Félix Pago es una plataforma basada en WhatsApp enfocada en atender a la comunidad latina en EE.UU. para enviar dinero a toda Latinoamérica.
Ventajas:
- Experiencia mobile-first
- Velocidad y conveniencia
Limitaciones:
- La cobertura y las funciones pueden variar según el destino
- La economía de la transferencia depende del corredor y el momento
- No todos los usuarios prefieren transferencias basadas en chat
Común
Común ofrece la posibilidad de abrir una cuenta de débito en EE.UU. y enviar dinero a casa desde la app de Común o WhatsApp.
Ventajas:
- App y atención al cliente en español
- Conveniente con una experiencia enfocada en móvil
- Tipo de cambio promocional disponible en la primera transferencia
- Acepta más de 100 IDs latinoamericanas para abrir una cuenta de débito
- Tarifas transparentes
Limitaciones:
- Los tipos de cambio y los costos de transferencia varían a diario
- El monto final recibido depende del país de destino, el método de transferencia y las condiciones del mercado
Servicios de remesas: comparativa general
Hoy, el mercado de proveedores de servicios de remesas en EE.UU. se puede dividir en dos grandes categorías:
Agencias de remesas tradicionales
Compañías que ofrecen redes físicas e infraestructura de retiro en efectivo. Por ejemplo: Western Union, Ria Money Transfer o MoneyGram.
Alternativas fintech
Estas plataformas se enfocan en la experiencia móvil, precios transparentes, gestión digital de cuenta, accesibilidad para inmigrantes en EE.UU. y algunas ofrecen experiencias en español. Ejemplos: Común y Félix Pago.
¿Por qué importan las comparaciones?
Los tipos de cambio cambian todos los días y las ofertas promocionales también pueden cambiar. Por eso es importante comparar cuál es el mejor proveedor de servicio para tu situación actual. Si es posible, se recomienda usar una herramienta para tener una mejor perspectiva de los costos de tus remesas. Por ejemplo, Común tiene una calculadora en vivo en comun.app/compara diseñada para ayudarte a entender las condiciones exactas de tu transferencia.
Más allá del tipo de cambio
Para muchos inmigrantes en Estados Unidos, elegir los mejores servicios de remesas no se basa solo en quién ofrece el mejor tipo de cambio. La accesibilidad a los servicios puede moldear toda la experiencia de enviar dinero. Algunas personas pueden no tener un número de Seguro Social, una cuenta bancaria tradicional en EE.UU., o una manera fácil de verificar su identidad a través de los sistemas financieros convencionales. El idioma también puede jugar un papel importante para navegar las apps financieras, especialmente con la atención al cliente y para entender las políticas de transferencia específicas. Poder hacer transacciones financieras en el idioma nativo puede hacer que las transacciones se sientan menos estresantes.
El panorama competitivo del mercado en EE.UU. hace posible que los inmigrantes latinoamericanos comparen opciones para sus remesas. Hoy, puedes mirar más allá del tipo de cambio y considerar factores como soporte en español, requisitos de identificación flexibles, accesibilidad móvil y transparencia en las tarifas y/o condiciones de transferencia. El mejor proveedor de servicio de remesas es el que ofrece precios, servicios y acceso que se ajustan a tus necesidades. La app de Común está disponible en español, acepta más de 100 IDs latinoamericanas y ofrece tarifas transparentes.
¿Cómo elegir el servicio de remesas adecuado para tu situación?
No existe un proveedor de remesas "mejor" universal. La opción correcta depende de qué tan seguido envías dinero, a dónde lo envías, cómo lo recibe la persona destinataria, y qué tipo de acceso financiero tienes en Estados Unidos. Elegir según tus propias prioridades suele ser el mejor camino.
Si es tu primera transferencia
Muchos servicios de remesas ofrecen precios promocionales o tipos de cambio preferentes para usuarios nuevos. Estas promociones pueden mejorar temporalmente el monto recibido por tu familia, pero no siempre reflejan el costo a largo plazo de usar la plataforma.
Por ejemplo, algunos servicios digitales pueden ofrecer mejores tipos de cambio en la primera transferencia, mientras que los proveedores tradicionales ocasionalmente eliminan las tarifas de transferencia para clientes nuevos. Sin embargo, el valor total sigue dependiendo del tipo de cambio, la velocidad de transferencia y el método de entrega.
Antes de enviar tu primera remesa, es importante considerar:
- El monto final que recibirá la persona destinataria
- Si la promoción aplica al país de destino
- Tiempos de entrega
- Opciones de depósito bancario vs. retiro en efectivo
Para comparar tipos de cambio siempre puedes usar una herramienta, por ejemplo, comun.app/compara está diseñada para ayudar a las personas a entender el costo de su transferencia.
Si no tienes SSN
El acceso a los servicios financieros puede variar significativamente para los inmigrantes en Estados Unidos, especialmente para personas que no tienen un número de Seguro Social. Esto puede hacer que el proceso de registro sea más lento o complicado para inmigrantes recientes, personas con ITIN o personas que principalmente usan documentos de identificación extranjeros.
Algunos proveedores de servicios de remesas han adoptado modelos de verificación más flexibles. Común, por ejemplo, acepta más de 100 IDs latinoamericanas. Se recomienda verificar con cada institución sus requisitos específicos de verificación.
Si envías dinero regularmente
Las personas que envían remesas todos los meses pueden beneficiarse más de la consistencia que de las promociones temporales. Para quienes envían con frecuencia, puede ser útil revisar:
- Tipos de cambio continuos
- Transparencia en tarifas
- Opciones de transferencias recurrentes
- Conveniencia: por ejemplo, transferencias por app móvil o WhatsApp
- Disponibilidad de atención al cliente
Si tu familia depende del retiro en efectivo
El retiro en efectivo sigue jugando un papel importante en muchas partes de Latinoamérica, especialmente en ciudades pequeñas o comunidades rurales donde el acceso bancario puede ser limitado.
Compañías de remesas tradicionales como Western Union, Ria Money Transfer y MoneyGram ofrecen grandes redes físicas que permiten a las personas destinatarias cobrar el dinero en persona en supermercados, tiendas de conveniencia, bancos y ubicaciones de socios locales.
Antes de elegir un proveedor, es útil verificar:
- Si el retiro en efectivo está disponible en la ciudad de destino
- Horarios y accesibilidad de los puntos de retiro
- Velocidad de la transferencia
- Requisitos de identificación para la persona destinataria
- Límites máximos de transferencia
En algunos casos, el mejor servicio es simplemente el que la persona destinataria puede acceder fácilmente. Común ofrece retiros en efectivo con opciones en algunas tiendas y bancos.
Si prefieres la conveniencia: experiencias mobile-first
En los últimos años, las experiencias mobile-first se han vuelto populares dada la conveniencia de poder enviar remesas desde el teléfono móvil.
Los servicios digitales pueden ofrecer:
- Registro más rápido
- Transferencias móviles
- Notificaciones en tiempo real
- Gestión de cuenta más simple
Plataformas como Común y Félix Pago son ejemplos de servicios diseñados en torno a experiencias móviles para inmigrantes latinos. Para personas que se sienten más cómodas gestionando sus transferencias desde el teléfono, estas plataformas pueden sentirse más rápidas y convenientes.
Preguntas frecuentes
¿Cuál es el servicio más barato para enviar remesas a Latinoamérica?
No existe un único servicio que siempre sea el más barato. Los costos dependen de los tipos de cambio, las tarifas de transferencia, el país de destino, el método de pago y si calificas para una promoción de primera transferencia. La mejor manera de verificar tu caso exacto es comparar proveedores.
¿Qué es el spread cambiario y por qué importa al enviar remesas?
El spread cambiario es la diferencia entre el tipo de cambio real del mercado y el tipo de cambio ofrecido por el proveedor de remesas. Un tipo de cambio más débil puede reducir el monto que recibe tu destinatario.
¿Cómo puedo verificar el costo real antes de enviar una remesa?
La mejor manera es comparar el monto total que recibe la persona destinataria, el tipo de cambio, las tarifas y las condiciones promocionales antes de enviar el dinero. Algunos proveedores de servicio ofrecen herramientas que calculan los costos antes de enviar la remesa. La calculadora de comparación en vivo de Común está diseñada para ayudar a los usuarios a verificar esta información en tiempo real.
¿Todos los servicios de remesas ofrecen opciones de retiro en efectivo?
No. Algunos proveedores de remesas se especializan en depósitos bancarios o transferencias a billeteras digitales, mientras que otros mantienen extensas redes de retiro en efectivo en Latinoamérica. Antes de enviar dinero, es importante confirmar cómo prefiere la persona destinataria recibir los fondos y si los puntos de retiro son accesibles en su área.
¿Por qué cambian los tipos de cambio entre los proveedores de remesas?
Cada proveedor establece sus propios tipos de cambio según las condiciones del mercado, los costos operativos, los corredores de transferencia y las estrategias promocionales. Como los tipos de cambio pueden cambiar a diario, comparar proveedores antes de cada transferencia puede ayudar a los usuarios a entender mejor el costo total de enviar dinero.
Reflexiones finales
La industria de las remesas ha cambiado significativamente en la última década, hoy enviar dinero a Latinoamérica ya no se limita a un solo tipo de servicio o proveedor. Los inmigrantes en Estados Unidos pueden elegir entre redes tradicionales de retiro en efectivo, plataformas digitales y servicios financieros híbridos según lo que funcione mejor para sus familias.
Para muchas personas, el valor real viene de la experiencia completa, desde la conveniencia de uso, la accesibilidad a los servicios y saber exactamente cuánto dinero llegará puede importar tanto como los costos. Común ofrece precios transparentes, una app disponible en español y una herramienta de comparación que ayuda a los usuarios a revisar los costos de la transferencia antes de enviar el dinero.

Viviendo en Estados Unidos
Todo lo Que Necesitas Saber Sobre Cuentas Bancarias en EEUU: Apertura, Uso y Gestión
8 min de lectura
Cuentas Bancarias
Tener una cuenta bancaria es esencial para gestionar tu vida financiera de manera eficiente y ofrece numerosos beneficios prácticos. Una de las principales ventajas es el almacenamiento seguro del dinero. A diferencia de mantener efectivo en casa, que puede ser vulnerable a robos, pérdidas y daños, el dinero guardado en una cuenta bancaria es seguro y protegido. Además, las cuentas bancarias proporcionan una gran conveniencia para las transacciones diarias. Puedes pagar facturas fácilmente, recibir depósitos directos, retirar efectivo y hacer compras con una tarjeta de débito vinculada a tu cuenta. La banca moderna también te permite gestionar tus finanzas desde prácticamente cualquier lugar a través de plataformas de banca en línea y móvil.
Tipos de Cuentas Bancarias: Corriente y de Ahorros
En el ámbito de las finanzas personales, entender los diferentes tipos de cuentas bancarias es crucial.
- Cuentas Corrientes: Las cuentas corrientes, a menudo llamadas cuentas corrientes personales, están diseñadas para transacciones diarias como depositar dinero y compras con tarjeta de débito. Frecuentemente vienen con la opción de depósitos directos y pagos de facturas en línea. Entender las diferencias entre las cuentas corrientes y de ahorros es esencial, especialmente cuando se consideran promociones y bonificaciones bancarias que a menudo presentan ofertas específicas para abrir nuevas cuentas corrientes y de ahorros, incluyendo requisitos de depósitos directos y depósitos mínimos para calificar para bonificaciones en efectivo.
- Cuentas de Ahorros: Las cuentas de ahorros, incluidas las formas especializadas como la cuenta de ahorros de Barclays, están destinadas a almacenar dinero durante un período más largo, a menudo con el objetivo de construir un fondo de emergencia. Estas cuentas pueden ofrecer una tasa de interés más alta y, a veces, requieren un saldo mínimo. La combinación de cuentas corrientes y de ahorros puede proporcionar una solución bancaria integral, ofreciendo tanto la flexibilidad de las transacciones diarias como el beneficio de ganar intereses sobre ahorros a largo plazo, lo cual es particularmente ventajoso cuando los bancos ofrecen promociones y bonificaciones para estas cuentas.
- Cuentas del Mercado Monetario y CD (Certificado de Depósito): Generalmente ofrecen rendimientos porcentuales anuales más altos que las cuentas de ahorros regulares, bloqueando los fondos durante un período especificado para lograr mejores retornos.
Entender estas opciones ayuda a alinear los servicios bancarios con tus objetivos financieros, ya sea que estés considerando abrir una cuenta corriente empresarial o una cuenta de ahorros conjunta en el mismo banco o cooperativa de crédito.
Abrir tu Primera Nueva Cuenta Bancaria
Para abrir una cuenta, particularmente una nueva cuenta bancaria en línea, comienza eligiendo la institución financiera adecuada: puede ser un banco solo en línea, un banco tradicional o una cooperativa de crédito, dependiendo de tus necesidades y preferencias financieras. Considera factores como la accesibilidad, el servicio al cliente, las estructuras de tarifas y la disponibilidad de funciones de banca en línea y móvil al seleccionar dónde abrir tu cuenta.
El proceso generalmente implica hacer un depósito inicial, que puede variar pero a menudo es un depósito mínimo de apertura. Cumplir con el depósito mínimo es crucial para calificar para las bonificaciones de la cuenta. Algunas instituciones pueden requerir solo unos pocos dólares, mientras que otras pueden pedir una cantidad mayor, especialmente para cuentas premium o especializadas. Durante la fase de apertura de la cuenta, necesitarás proporcionar información personal como un número de Seguro Social o un Número de Identificación del Contribuyente Individual, y una identificación emitida por el gobierno, como un pasaporte o licencia de conducir. Esta información ayuda al banco a garantizar el cumplimiento de los requisitos regulatorios, incluyendo los relacionados con el lavado de dinero.
Muchos bancos ofrecen bonificaciones de cuenta bancaria o una bonificación de cuenta corriente a nuevos clientes de cuentas corrientes, lo cual puede ser un incentivo atractivo. Abrir una cuenta corriente personal en América viene con bonificaciones y recompensas específicas, incluyendo bonificaciones en efectivo por cumplir ciertos requisitos como un depósito directo calificado. Para calificar para estas bonificaciones, los clientes a menudo necesitan cumplir con criterios como un depósito mínimo dentro de un cierto plazo y mantener ese saldo por un período específico. Por ejemplo, algunas instituciones financieras ofrecen bonificaciones en efectivo por configurar un depósito directo calificado. Este incentivo a menudo requiere que recibas un pago regular, como un salario o un beneficio gubernamental, directamente en tu nueva cuenta dentro de un cierto período de tiempo desde la apertura de la cuenta. Asegúrate de entender los términos y condiciones asociados con estas bonificaciones, como los requisitos de saldo mínimo y la duración de los depósitos directos.
Además, pregunta sobre cualquier tarifa potencial asociada con la cuenta, como tarifas de mantenimiento mensual, tarifas de uso de cajeros automáticos y cargos por sobregiro. A veces, los bancos ofrecen exenciones de tarifas en ciertas condiciones, como mantener un saldo mínimo o incluso por inscribirse en depósitos directos. También es beneficioso preguntar sobre las políticas de sobregiro del banco. Algunos bancos ofrecen programas de protección contra sobregiros, que pueden evitar que incurras en tarifas si accidentalmente sobregiras tu cuenta. Este servicio puede ser un salvavidas para los nuevos titulares de cuentas no familiarizados con la gestión de su saldo, pero típicamente viene con un costo adicional.
Por último, considera las opciones de servicio al cliente y soporte del banco. Un soporte al cliente confiable puede ser invaluable, especialmente si encuentras problemas con tu cuenta o necesitas orientación sobre el uso de los servicios bancarios. Al considerar cuidadosamente estos aspectos, puedes asegurar que tu primera experiencia bancaria sea positiva y financieramente beneficiosa. Recuerda, el banco adecuado para otra persona podría no ser el banco adecuado para ti, así que elige basado en tus circunstancias y necesidades financieras específicas.
Común es una Excelente Opción para tus Necesidades Bancarias en USA
Si buscas una solución bancaria confiable y moderna en los Estados Unidos, Común es la opción perfecta para ti. Común es un banco digital diseñado para todos, especialmente para la comunidad de inmigrantes, ofreciendo una experiencia bancaria sin complicaciones, sin cargos ocultos y con herramientas en español que facilitan la gestión de tus finanzas. Con Común, puedes abrir una cuenta en minutos desde tu teléfono, recibir tu tarjeta de débito gratuita y comenzar a disfrutar de beneficios como transferencias sin costo, depósitos directos y acceso a más de 55,000 cajeros automáticos gratuitos en todo el país. Además, Común se preocupa por tu seguridad, implementando medidas avanzadas para proteger tu dinero y tus datos. No esperes más y únete a la comunidad de Común para una experiencia bancaria que entiende y apoya tus necesidades únicas.
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Mas información sobre cuentas bancarias en Estados Unidos
Te explicamos tu numero de cuenta
Las mejores practicas para gestionar tu cuenta
Gestión Efectiva de la Cuenta
La gestión efectiva de las cuentas bancarias va más allá del simple monitoreo de saldos; abarca un enfoque integral de la administración financiera. Esto implica entender y reducir las tarifas de la cuenta, que pueden incluir el mantenimiento mensual, el uso de cajeros automáticos y los cargos por sobregiro. Una forma de minimizar estas tarifas es cumpliendo con los requisitos de saldo mínimo o inscribiéndose en depósitos directos, ya que muchos bancos ofrecen exenciones de tarifas bajo estas condiciones.
El uso de herramientas de banca en línea y móvil es esencial para una gestión financiera eficiente. Estas plataformas permiten el monitoreo en tiempo real de las transacciones, la transferencia inmediata de fondos y el acceso rápido a estados de cuenta y documentos bancarios, lo cual puede ayudar en la elaboración de presupuestos y la preparación de impuestos. Configurar pagos automáticos de facturas es otra característica crucial, asegurando que todos los pagos se realicen a tiempo, evitando así cargos por pagos atrasados e interrupciones en los servicios.
Para aquellos que gestionan múltiples cuentas, como una cuenta corriente empresarial y una cuenta corriente personal, vincular estas cuentas puede simplificar la gestión del dinero. Permite transferencias más fáciles entre cuentas y una vista consolidada de las finanzas, lo cual es particularmente beneficioso para los propietarios de pequeñas empresas que necesitan mantener separados los gastos personales y empresariales. Además, tener múltiples cuentas bancarias puede ofrecer beneficios significativos, como separar fondos para diferentes propósitos—como gastos diarios, ahorros e inversiones—y atender necesidades financieras individuales o conjuntas, incluyendo para viajes internacionales o propósitos empresariales.
Además, la banca móvil ha revolucionado el acceso a los servicios financieros, permitiendo a los usuarios realizar una variedad de tareas bancarias desde sus dispositivos, como verificar saldos, depositar cheques de forma remota y retirar efectivo en cajeros automáticos sin una tarjeta física. Esta conveniencia, sin embargo, debe equilibrarse con prácticas de seguridad diligentes para proteger los datos financieros.

Seguridad y Protección
La seguridad de una cuenta es crítica para proteger los activos financieros de posibles amenazas como el fraude y el robo de identidad. Los bancos, ya sean en línea o tradicionales, implementan medidas de seguridad robustas, incluyendo cifrado, certificados de capa de conexión segura (SSL) y monitoreo continuo de actividades sospechosas. Sin embargo, la responsabilidad también recae en el titular de la cuenta para mejorar su seguridad personal.
Habilitar la autenticación de dos factores agrega una capa adicional de seguridad, reduciendo significativamente el riesgo de acceso no autorizado. Usar contraseñas fuertes y complejas y cambiarlas regularmente son prácticas fundamentales para asegurar los portales de banca en línea. Los titulares de cuentas también deben estar atentos a las estafas de phishing—intentos fraudulentos de obtener información sensible. Reconocer correos electrónicos, enlaces o llamadas telefónicas sospechosas que soliciten información bancaria personal es crucial.
Monitorear regularmente la actividad de la cuenta es otra medida de seguridad proactiva. Muchos bancos ofrecen alertas personalizables que notifican al titular de la cuenta sobre transacciones inusuales o grandes inmediatamente, permitiendo una acción rápida contra accesos no autorizados. También es aconsejable revisar frecuentemente el historial de transacciones para identificar cualquier irregularidad que pueda indicar actividad fraudulenta. Además, entender las últimas tecnologías de seguridad bancaria y utilizar todas las herramientas disponibles proporcionadas por las instituciones financieras puede mejorar significativamente la seguridad de las operaciones bancarias. Estas herramientas incluyen verificaciones biométricas, como el reconocimiento de huellas dactilares y facial, que ofrecen un nivel de seguridad más alto que las contraseñas tradicionales.
Al incorporar estas prácticas avanzadas de gestión y seguridad, los individuos pueden mejorar significativamente tanto la eficiencia como la seguridad de su experiencia bancaria, asegurando que sus activos financieros se gestionen de manera sabia y se protejan contra posibles amenazas.
Conclusión
Navegar por las complejidades de las cuentas bancarias—desde elegir el tipo correcto hasta gestionarlas y asegurarlas—puede tener un impacto significativo en tu bienestar financiero. Entender los diversos tipos de cuentas disponibles, desde cuentas corrientes personales y empresariales hasta cuentas de ahorros y CD, te permite tomar decisiones informadas que se alinean con tus objetivos financieros. Abrir tu primera cuenta es un paso crucial que sienta las bases para construir un futuro financiero robusto. Al seleccionar la institución financiera adecuada, entender las estructuras de tarifas y aprovechar incentivos como bonificaciones de cuenta, te posicionas para maximizar los beneficios de la banca.
La gestión efectiva de la cuenta y las medidas de seguridad vigilantes son esenciales para aprovechar al máximo tu experiencia bancaria. Utilizar herramientas de banca en línea y móvil no solo proporciona conveniencia, sino que también te permite mantener una supervisión cercana de tus actividades financieras, asegurando que tu dinero trabaje para ti de la manera más eficiente posible. Además, la importancia de la seguridad no puede subestimarse; proteger tu información financiera del fraude y el robo es primordial en la era digital actual.
En última instancia, la gestión cuidadosa y la protección de tus cuentas bancarias son cruciales para mantener la salud financiera y lograr tus objetivos monetarios. Al adoptar las prácticas descritas en esta guía, puedes navegar con confianza en el panorama bancario, tomando decisiones informadas que fortalezcan tus finanzas personales y empresariales. Ya sea que estés abriendo tu primera cuenta o optimizando las existentes, recuerda que cada paso que tomes es un bloque de construcción hacia una mayor seguridad y libertad financiera.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
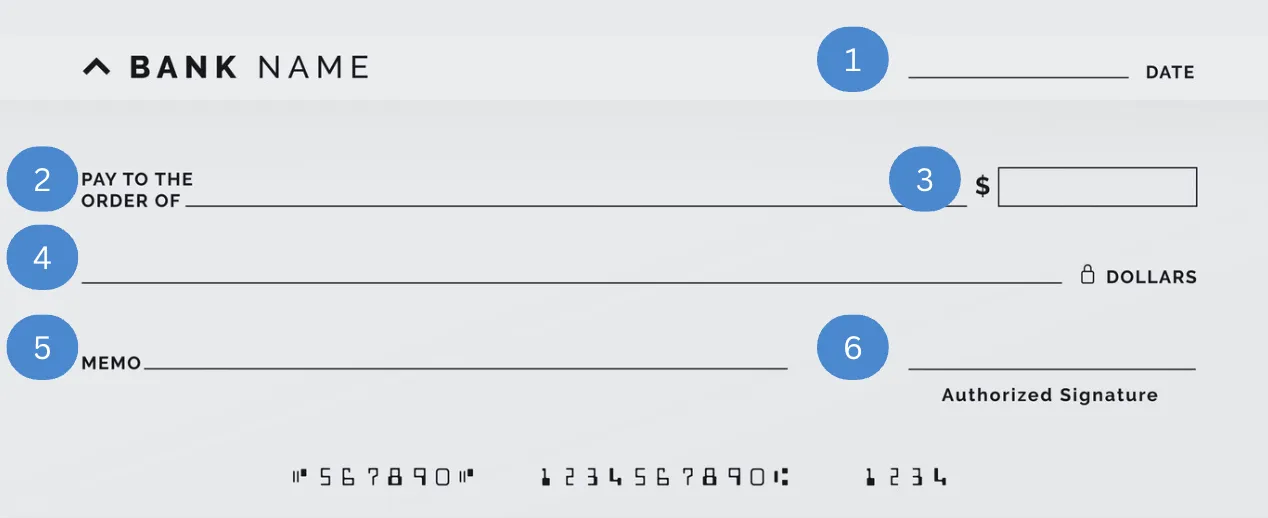
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Inmigración
Requisitos de la visa O1 en 2026: lo que necesitas saber
8 min de lectura
Requisitos de la visa O1 para trabajar en Estados Unidos
Estados Unidos ofrece una gran variedad de visas para abarcar la mayor cantidad de perfiles que podrían aportar sus conocimientos al país.
Un ejemplo es la visa O1, destinada a personas extranjeras que poseen habilidades extraordinarias en áreas como las ciencias, los deportes y las artes.
Esta es una visa con criterios muy específicos. Por ello, en este artículo te explicaremos los requisitos que exige el gobierno de Estados Unidos para otorgarla, la manera en que se clasifican los tipos de visa O1 y los documentos requeridos durante el proceso de solicitud.
Si buscas una alternativa para obtener una visa de trabajo en un área de alta competencia, la visa O1 podría abrirte las puertas a una nueva vida.
¿Qué es la visa O1 y quién puede solicitarla?
La O1 es una visa de no inmigrante de Estados Unidos que está dirigida a ciudadanos extranjeros con habilidades extraordinarias o logros sobresalientes en áreas específicas.
El concepto de “habilidad extraordinaria” puede resultar un tanto ambiguo, pero en este contexto, USCIS se refiere a los individuos que han alcanzado un nivel de excelencia tal en su materia, al grado de tener reconocimiento nacional o internacional comprobable.
Esta visa se divide en dos variantes principales:
Visa O-1A
Dirigida a personas con logros extraordinarios en ciencias, educación, negocios o deportes.
Visa O-1B
Para personas con capacidad extraordinaria en las artes, la industria cinematográfica y la televisión.
Como puedes ver, se trata de un documento migratorio que exige un alto nivel por parte de los solicitantes en áreas específicas de trabajo.
Requisitos principales de la visa O1
Para ser acreedor de una visa O1, los solicitantes deben cumplir con una serie de requisitos establecidos por USCIS.
A continuación, desglosamos los principales requisitos para las dos categorías de esta visa.
Para la visa O-1A
Los solicitantes con logros destacados en ciencias, educación, negocios o deportes, deben demostrar cumplir con los siguientes criterios de elegibilidad:
- Haber recibido un reconocimiento significativo con impacto a nivel nacional o internacional.
- Participación en asociaciones de prestigio que exigen logros destacados.
- Menciones o participación en medios de comunicación de prestigio.
- Haber participado como evaluador del trabajo de otros colegas.
- Ser autor de artículos científicos publicados.
- Haber colaborado con organizaciones laborales distinguidas en el área de conocimiento.
- Evidencia de alto salario o remuneración en comparación con otros profesionistas del mismo campo.
Para la Visa O-1B
Los solicitantes con logros destacados en las artes, la industria del cine y la televisión, lo pueden demostrar si cumplen con los siguientes requisitos:
- Haber sido reconocidos con premios importantes, como Grammy, Emmy, Óscar y Premio Nobel.
- Participación en producciones de renombre.
- Ser reconocido por medios de comunicación y críticos.
- Éxito comercial o popularidad demostrable.
- Haber liderado proyectos de prestigio.
Es relevante destacar que no es necesario que se cumpla la totalidad de estos requisitos, pero entre más puntos cubra el solicitante, más fácil será obtener la visa.
Además, en ambos casos los solicitantes deben contar con una oferta de trabajo o patrocinador en Estados Unidos.
Documentos y pruebas que suelen acompañar la solicitud
Además de demostrar el cumplimiento de los criterios, el solicitante debe contar con los siguientes documentos para preparar un expediente completo.
Formulario I-129, Petición para Trabajador No Inmigrante
Este formulario debe ser presentado por el empleador o agente estadounidense y debe contener los siguientes datos:
- Nombre completo del beneficiario.
- Descripción detallada del proyecto.
- Duración prevista y lugar donde se llevará a cabo.
Cartas de recomendación
Esta carta es muy importante para respaldar la experiencia del solicitante en su área. Debe ser emitida por un grupo de colegas, sindicato o entidad experta.
Contrato o carta de oferta de trabajo en EE. UU.
Se trata de un documento firmado por el solicitante y el empleador, en el cual se establecen los términos y las condiciones del empleo, las responsabilidades y la duración.
Además, los requisitos previamente mencionados se pueden sustentar con la siguiente documentación:
- Copias de publicaciones, artículos, materiales de prensa.
- Evidencia de membresías, premios o reconocimientos.
- Estados financieros o pruebas de remuneración alta.
Si tienes alguna duda sobre tu proceso de solicitud, consulta a un abogado de inmigración para que te ayude a determinar si tu perfil se adapta a este tipo de visa, la cual se podría catalogar como un nivel de élite. Ten en cuenta que existen otras alternativas como la visa EB-1 y la H-1B.
Encuentra oportunidades en EE. UU. con el apoyo de Común
En este artículo te explicamos que la O1 es la visa de habilidades extraordinarias dirigida a personas con alto desempeño en áreas de la ciencia, los deportes y las artes. Además, te explicamos los requisitos de aprobación y la documentación necesaria para demostrar que perteneces a los grupos que abarca este permiso de trabajo.
Llegar a un país nuevo para trabajar implica muchos cambios y aprendizaje para adaptarte a las costumbres y reglamentos. Cuando se trata de manejar dinero de manera efectiva, es imprescindible que los inmigrantes tengan acceso a servicios financieros de calidad.
¡Descubre Común, la plataforma financiera que facilita la vida de los inmigrantes en EE. UU.!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- App móvil disponible en español que acepta más de 100 identificaciones oficiales extranjeras.
- Tarjeta de débito para compras y pagos diarios.
Abre tu cuenta con Común hoy mismo y construye tu futuro en EE. UU. con una plataforma financiera pensada para inmigrantes.
Preguntas frecuentes (FAQ)
¿Se puede obtener una visa O1 sin un patrocinador?
No, la visa O1 siempre requiere de un patrocinador para iniciar el trámite. Dicho patrocinio puede estar a cargo de un empleador estadounidense o de una agencia que actúa como intermediario entre el solicitante y los contratistas en Estados Unidos.
Aunque esta visa no se puede autopromocionar, existe la opción de contratar a un agente para que presente la petición inicial.
¿Cuánto dinero se necesita para tener una visa de inversionista en Estados Unidos?
La visa de inversionista más común es la EB-5, la cual solicita una inversión mínima de $1,050,000 en caso de que el lugar a invertir se encuentre en una zona rural o con alto índice de desempleo.
Un requisito indispensable es que el proyecto debe ser capaz de generar o mantener al menos 10 empleos de tiempo completo en Estados Unidos.
Otra opción de visa de inversionista es la E-2, o inversión por tratado, la cual no exige un monto fijo, pero el solicitante debe comprobar que se trata de una cantidad lo suficientemente alta para generar impacto positivo.
¿Qué documentos suelen tener más peso en la aprobación?
Los documentos que suelen tener más peso para la aprobación de la visa O1 son los que demuestran reconocimiento sostenido y verificable.
Por ejemplo:
- Premios importantes.
- Publicaciones en medios reconocidos.
- Participación como jurado en el trabajo de otros.
- Afiliación a asociaciones selectas.
- Evidencia de haber participado en proyectos de renombre.
- Cartas de recomendación de expertos o líderes del campo.
Aunque no es necesario presentar todos estos documentos, cuanta más evidencia haya, mayores posibilidades habrá de recibir la aprobación.
¿Cuánto dura la visa O1 y se puede renovar?
La duración inicial es de 3 años, según el proyecto. Se pueden solicitar extensiones de 1 año, siempre y cuando se sigan cumpliendo los requisitos.
Envíos Internacionales
How to send money via Western Union? Complete guide and key tips
8 min de lectura
Western Union is one of the most recognized remittance services worldwide due to its extensive experience, coverage, and accessibility. Many immigrants choose it to send money to their families from the United States.
If you want to optimize the amount your family receives, it is very important to understand the different sending methods available with Western Union, as well as the fees each method generates.
For this reason, we will explain step by step how to send money through Western Union, including the requirements, different modalities, and the advantages and disadvantages of using this international agency.
What is Western Union and How Does It Work to Send Money?
Western Union is a network specialized in international money transfers, available through a large number of physical locations and online methods. It is an accessible method for sending remittances, as it is not necessary to have a banking account to use its services.
It offers two primary methods for international money transfers: online and in-person at a physical agency.
These are the requirements to send money through Western Union from the United States:
What Is Required to Make a Western Union Money Transfer?
- Be at least 18 years old
- Valid photo identification
- If visiting a Western Union agency in person, you may present your passport and, in some cases, your driver's license.
- If using the westernunion.com process, you must upload a photo of your ID and possibly a selfie or other identity verification requirements.
- Recipient’s information
- Ensure that you have the complete and correct details of the person receiving the money:
- Full name (as it appears on their identification)
- Recipient’s country and city
- Delivery method (cash pickup, bank deposit, or other)
- Payment method (card, bank account, or cash)
- Ensure that you have the complete and correct details of the person receiving the money:
Comparison Between Western Union and Comun
| Platform | Fee | Exchange rate (USD - MXN) | You Pay | Estimated Amount Received |
|---|---|---|---|---|
| Western Union | $4.99 - 15 USD | 1 USD = 16.70 MXN* | 300 USD + fee | 4,900 - 5,010 MXN |
| Comun | From 2.99 USD, up to applicable limits | 1 USD = 17 MXN* | 300 USD + fee | 5,100 MXN |
*please note the exchane rate is subject to change at anytime.
In addition to offering more favorable fees and exchange rates for international money transfers, Comun lets you send money 365 days a year digitally from your home, including holidays, which can be affected by longer wait times due to increased customer volume.
Steps to Send Money Through Western Union: Online and In Person
Currently, Western Union allows you to make international money transfers from the U.S. through its website, mobile app, or in person.
Sending Money Online with Western Union
If you prefer to send money online through Western Union, simply follow these steps:
Log in or register on their platform
To open an account with Western Union, you must have the previously mentioned documents and complete the identity verification process.
Then, log in to the Western Union app or website.
Select destination country and amount
With Western Union, you can choose from a wide variety of destinations in Latin America and worldwide, including Mexico, the Dominican Republic, Colombia, Argentina, and others.
Choose payment method
Western Union offers various payment methods such as credit card, debit card, bank deposit, and cash payment.
Enter recipient information
Make sure to enter the recipient’s details correctly.
Confirm and obtain the tracking number (MTCN)
Once all information is entered, verify its accuracy and confirm the transaction. You will then receive a tracking number to monitor the transfer.
Sending Money to a Western Union Agency
If you prefer to send money in person, follow these steps:
Locate a nearby agency
To find the agency closest to your home, visit the website and select the “Find Location” option. Enter your ZIP code and review the available locations.
You may also call Western Union customer service at 1-800-325-6000 for more information.
Fill out the sending form
Go to the service counter and request the sending form, which you must fill out using the same details required for the online form.
Submit payment and fees to the agent
Once the form is filled out correctly, pay the agent the total amount plus the applicable fee.
Receive the tracking number (MTCN)
Finally, receive the tracking number and share it with the recipient so they can collect the money correctly.
Advantages and Disadvantages of Using Western Union for Remittances
Western Union is a popular option for sending remittances securely and quickly, used by thousands of immigrants in the United States every month.
Below are the main advantages and disadvantages of sending money with Western Union.
Advantages
Extensive global coverage and physical presence
Western Union allows you to send money to almost any part of the world, with approximately 500,000 agencies across more than 200 countries. It even offers transfers to rural and hard-to-reach areas.
Fast cash transfers
If you need to send money urgently, Western Union offers a cash pickup option, available within minutes.
Brand recognition and established history
With over a century of experience, Western Union has a strong reputation and proven security in money transfers through its global network.
Disadvantages
High fees
Generally, the smaller the amount sent, the higher the fee. Fees vary depending on the payment and delivery method and typically range between $4.99 and $15 USD, excluding currency conversion.
Uncompetitive exchange rate
In addition to the initial fee, you must account for the loss due to currency exchange, which is calculated using a less competitive margin than the market rate. As a result, your family receives less money compared to other options.
Sending limits
For unverified users, the sending limit is $3,000 USD per transaction. For verified accounts, the limit is $50,000 USD.
Lack of transparency in fee structure
Western Union’s fees are variable and depend on multiple factors such as the destination country, payment method, delivery method, and transfer amount.
Comun: A Fast, Transparent, and Affordable Alternative to Send Money to Your Family
There is no doubt that Western Union is one of the most well-established remittance services due to its long history and ease of access. However, it is important for users to choose the option that best fits their needs.
Before making a money transfer, it is essential to clearly understand all fees and additional costs; otherwise, your family may receive less money without prior notice.
Comun is the comprehensive solution that makes sending remittances easier and more affordable.
Additionally, it offers:
- A mobile app also available in Spanish that allows you to send money easily to more than 17 countries in Latin America.
- Your first money transfer is free, and afterward, you pay a fee starting at $2.99 USD per transfer, up to the applicable limits.
- You need a mobile device to open your account, an official identification from your country (passport, consular ID, driver’s license, among others), and a US residential address.
- 24/7 customer support available in Spanish.
- High security standards that help your money arrive safely and track your transfer in real time.
- Transparent remittance fees.
Open your Comun account today.
Frequently Asked Questions
If you still have questions about how Western Union works, review our FAQ section:
Can I send money to myself through Western Union?
Yes, if you are traveling to another country and do not have a banking account, you can send money to yourself.
Why can’t I send money through Western Union?
There may be several reasons, such as exceeding the sending limit, rejected payment method, or incorrect recipient information.
How much does Western Union charge to send money?
Transfer fees depend on the recipient country, the amount, payment method, and delivery method.

Community
Conceptos básicos de inversión: Una guía para inmigrantes
8 min de lectura
La importancia de invertir para las familias inmigrantes
Invertir es una de las herramientas más poderosas para construir patrimonio a largo plazo. Para las familias inmigrantes en EE.UU., entender los conceptos básicos de inversión puede marcar la diferencia entre sobrevivir y prosperar financieramente. En esta guía explicamos los conceptos fundamentales que necesitas conocer antes de empezar a invertir.
¿Qué es invertir?
Invertir es destinar dinero a activos con el objetivo de que crezca con el tiempo. A diferencia del ahorro (que guarda dinero sin riesgo pero con bajo rendimiento), la inversión asume cierto riesgo a cambio de la posibilidad de mayores ganancias. Los activos más comunes son acciones (participaciones en empresas), bonos (préstamos a gobiernos o empresas), fondos de inversión (carteras diversificadas), y bienes raíces.
Conceptos clave que necesitas entender
Riesgo y rendimiento
A mayor riesgo potencial, mayor puede ser el rendimiento. Las acciones individuales son más volátiles que los bonos del gobierno. Los fondos indexados ofrecen un balance entre riesgo reducido por diversificación y rendimiento históricamente positivo a largo plazo.
Diversificación
No pongas todos los huevos en una sola canasta. Distribuir la inversión entre múltiples activos, sectores y geografías reduce el riesgo de que una mala inversión arruine todo tu portafolio.
Interés compuesto
El interés compuesto es el fenómeno de ganar intereses sobre los intereses ganados previamente. Un inversor que comienza a los 25 años llegará a la jubilación con significativamente más dinero que uno que empieza a los 35, aunque aporten la misma cantidad mensual.
Horizonte de inversión
El tiempo que planeas mantener tus inversiones afecta qué tipo de activos elegir. Para objetivos de más de 5 años, puedes asumir más riesgo. Para objetivos a corto plazo, prefiere opciones más conservadoras. Nunca inviertas dinero que necesitas en el corto plazo.
Preguntas frecuentes sobre inversión para inmigrantes en EE.UU.
¿Puede un inmigrante invertir en la bolsa de EE.UU.?
Sí. La mayoría de los brokers en EE.UU. permiten que personas sin ciudadanía inviertan — incluyendo residentes permanentes y personas con visas de trabajo (H-1B, L-1, etc.). Algunos brokers también aceptan a no residentes. Para abrir una cuenta de inversión generalmente necesitas un número de identificación fiscal (SSN o ITIN) y una cuenta bancaria en EE.UU.
¿Con cuánto dinero puedo empezar a invertir en EE.UU.?
La mayoría de los brokers modernos como Fidelity, Charles Schwab y Robinhood no tienen monto mínimo para abrir cuenta. Puedes comprar fracciones de acciones desde $1. Lo importante no es el monto inicial sino la consistencia — invertir $50-100 mensuales de forma constante produce mejores resultados que grandes sumas irregulares gracias al promedio de costo en dólares (DCA).
¿Qué es un fondo indexado y por qué se recomienda para principiantes?
Un fondo indexado (index fund) es un fondo que replica el desempeño de un índice bursátil como el S&P 500. En lugar de seleccionar acciones individuales, inviertes en una “canasta” de las 500 empresas más grandes de EE.UU. Son populares por su bajo costo (comisiones de 0.03-0.20%), diversificación automática y rendimiento histórico que supera a la mayoría de los gestores activos a largo plazo.
¿Qué pasa con mis inversiones si me regreso a mi país?
Puedes mantener tu cuenta de inversión en EE.UU. desde el extranjero en la mayoría de los casos, aunque algunos brokers restringen cuentas de no residentes. Al vender, pagarás impuestos sobre las ganancias de capital en EE.UU. (y posiblemente en tu país de residencia). Consulta a un asesor fiscal antes de salir del país para planificar la transición correctamente.
¿Es lo mismo una cuenta 401k que una cuenta de inversión regular?
No. El 401k es una cuenta de retiro con ventajas fiscales que generalmente ofrece tu empleador — las aportaciones reducen tu ingreso gravable ahora y el dinero crece libre de impuestos hasta el retiro. Una cuenta de inversión regular (brokerage account) no tiene ventajas fiscales especiales pero tampoco restricciones de retiro. Ambas son herramientas complementarias para construir patrimonio.
¿Cuáles son los errores más comunes de los inversores principiantes?
Los errores más frecuentes son: invertir dinero que necesitas en el corto plazo (inversiones requieren horizonte de 3+ años), vender cuando el mercado baja por pánico, no diversificar (poner todo en una sola empresa o sector), pagar comisiones altas innecesariamente, y no invertir por “esperar el momento perfecto”. La disciplina y la consistencia importan más que el timing perfecto del mercado.

Envíos Internacionales
How to make an international money transfer? Costs, times and requirements
8 min de lectura
Las transferencias internacionales de dinero se pueden enviar por transferencia bancaria, apps de transferencia, o servicios de remesas — cada una con tarifas, velocidad y opciones de entrega distintas. Con Común, las transferencias a Latinoamérica empiezan en $2.99, y la mayoría llega en minutos.
For immigrants in the United States, sending money to their home countries regularly is essential. Therefore, it is important to have access to affordable and accessible financial services.
If you want to know how to make an international money transfer, it is crucial to first compare the different providers of this service and choose the one that offers the most advantages for you and your family.
Comun stands out as a popular option among immigrants because it allows them to send money abroad from the United States, offering advantages in terms of cost, speed, and other key factors.
Below, we provide a comparison table that includes Comun and traditional financial institutions in the United States, such as Bank of America and Wells Fargo:
| Comun | Traditional Financial Institutions | |
|---|---|---|
| Fee | Transfer fee starting at 2.99 USD up to applicable limits | From 10 to 45 USD, depending on the bank |
| Intermediary fees | $0 USD | May generate extra fees from intermediary banks |
| Exchange rate | Competitive | Higher margin than official |
| Speed | Instant to a few minutes (average 8) | From 1 to 5 business days |
| Estimated total fee | 2.99 USD transfer fee + exchange rate, with no extra charges (The first transfer has no fee. Subsequent transfers have a fee starting at $2.99 USD, up to the applicable limit. ATM or intermediary charges may apply; check the app for more details). | From 20 to 60 USD, due to fees and less favorable exchange rates |
How Does an International Money Transfer Work?
The first point to understand is the types of bank transfers available, as this determines the final cost of sending an international money transfer.
In the United States, there are two types of international money transfers: through traditional banks or through specialized services for sending money abroad.
International Money Transfers via Traditional Banks
- Supported by official U.S. financial institutions and security measures, including:
- Identity verification (KYC/CIP) and ongoing AML monitoring (BSA).
- OFAC sanctions screening for senders and recipients.
- Consumer protections for remittances under Regulation E (pre-transfer disclosures, cancellation rights, and error resolution).
- Network and messaging security standards (e.g., SWIFT Customer Security Program).
- Multi-factor authentication and encryption for online banking access.
- A U.S. bank account is mandatory
- Operates through the SWIFT code
- Generates higher fees due to intermediaries
- Transfer time may take up to 5 business days
International Transfers via Specialized Applications
- Operates through digital networks connected with banks or physical branches in each recipient country
- Lower fees, as they do not use intermediaries and offer more competitive exchange rates
- Money transfers are completed within minutes or hours
- A U.S. bank account is not mandatory to use these services
Before paying unnecessary fees, make sure to choose the best international money transfer provider and make the most of your money.
Steps and Requirements for Making an International Money Transfer
Below, we outline what is needed to easily make an international bank transfer from the United States, whether you choose a traditional bank or a specialized application for this type of service:
1. Choose a Provider
Some of the traditional banks you can use are Chase, Bank of America, Capital Bank, Citibank, and Wells Fargo. If you don't have a US bank account, you'll need to make sure you have the necessary requirements to open an account, such as a Social Security Number (SSN). For the aforementioned banks, you can present an ITIN instead, along with a government-issued ID.
Another factor to consider is how long an international money transfer takes, as traditional banks usually take longer due to intermediaries involved in the process.
If you prefer a specialized application for international money transfers due to the flexibility they offer compared to banks, an excellent alternative is Comun, which allows you to transfer money from your phone without complications or intermediaries.
2. Create an Account
General Requirements for Opening an Account at a U.S. Bank
- Valid passport or immigration document
- Social Security Number (SSN)
- Individual Taxpayer Identification Number (ITIN)
- Proof of address in the United States
- Some banks require an initial deposit of approximately $25 USD
Depending on the bank, you may open the account online or by visiting a branch for data verification.
Requirements for Opening an Account with Comun
- Mobile phone compatible with Android or iOS
- Email address
- Official foreign identification
- Have a US residential address
In both cases, you will have access to a debit card and a mobile application that will allow you to make international money transfers and other transactions from the palm of your hand.
3. Enter Transaction Details
Once you activate your account, enter the information required for an international money transfer:
- Full name of your recipient, as it appears on their official ID
- Recipient’s phone number
- Recipient’s address (only if sending money to a bank account)
- Recipient’s account number (only if sending money to a bank account)
- SWIFT code (if transferring through a traditional bank)
Then, enter the amount you wish to send.
Comun and other specialized applications also allow cash pickup at physical locations, so your recipient does not need a bank account.
4. Review Costs and Rates
Next, review the international money transfer fees as well as the exchange rate, as these will impact the final amount your recipient receives.
The cost of an international money transfer depends on several factors, which we detail below.
5. Send the Money
Once you confirm that the information entered is correct, authorize the transfer, including any additional fees.
Comun allows you to track your transfers through its application, whether you choose to send money to a bank account or opt for cash pickup at a physical location.
Remember that transfer speed depends on the platform, and traditional banks can take up to 5 business days to complete these transactions.
6. Confirm Receipt
Finally, confirm with your recipient that the transfer was received within the stipulated timeframe. You can generate a transaction receipt directly in the mobile application.
Everything About the Cost of Sending Money Abroad from the U.S.
International money transfers are a common practice among immigrants in the United States.
That is why it is essential to detail the factors that influence the cost of transfers, as well as the best options for sending remittances to your family quickly and without complications.
These are the main factors to consider when calculating the cost of your international money transfers:
- Transfer Fees
International transfers incur a fee, which varies depending on the platform, whether it's a traditional bank or a specialized app.
Another factor that affects the fee level is the method used to send the money. The price can vary depending on whether the transaction is made through a website, an app, or at a physical branch.
International money transfer fees at traditional banks vary depending on the financial institution. Here are some examples:
- Bank of America: $45 USD
- Wells Fargo: from $25 to $40 USD
- Citibank: from $25 to $35 USD
- Truist Bank: $65 USD
On the other hand, some mobile applications offer international money transfer options for less than $3 USD, which is much more beneficial for the economy of foreign workers.
- Exchange Rate
The exchange rate also significantly impacts the final amount your recipient receives. It refers to the value applied by the platform when converting the dollar amount to the local currency.
Traditional banks generally use a lower rate than the official rate. For example, if the Mexican peso is officially 18.00, banks might apply approximately 17.20 MXN.
This means that if you send $300 USD, your recipient could receive about $13 less (240 MXN less), not counting the bank fees, which make the cost even higher.
- Hidden Fees
In addition to international money transfer fees, traditional banks may charge additional fees if intermediary banks are involved in processing the transfer.
We recommend checking all costs involved and choosing a competitive option that does not reduce the total amount your family will receive.
Comun is an excellent alternative for making international money transfers, as your first transfer fee is waived, and subsequent transfers have a fee starting at $2.99 USD per transfer, up to applicable limits, with no hidden fees or intermediaries.
Review our comparison table between traditional banks and Comun at the beginning of this article, and choose the best option for your money.
Want to Make Secure International Money Transfers? Do It Easily with Comun
In this article, we presented how to make an international money transfer from the United States through traditional banks or specialized applications such as Comun, an excellent choice for immigrants.
Comun is the solution for bringing immigrant families closer together through affordable and low-cost remittances.
Why Choose Comun for International Money Transfers?
- Easily open your account with official documentation from your country
- Send money to your family with a transfer fee starting at $2.99 USD, up to the applicable limits.
- Your money will arrive within minutes
- Access a mobile application and Visa debit card for better control of your finances
Discover an easy and fast way to access the financial services you deserve. Open your account with Comun and forget about complications.
¿Cuáles son las principales formas de enviar dinero internacionalmente?
Transferencias bancarias de banco a banco, apps dedicadas de transferencia de dinero, y servicios de remesas son las tres opciones principales, cada una con costos y tiempos de entrega distintos.
¿Qué debo comparar entre opciones de transferencia internacional?
La tarifa, el tipo de cambio, la velocidad de entrega, y si el destinatario necesita una cuenta bancaria o puede recoger en efectivo.
¿Cómo maneja Común las transferencias internacionales a Latinoamérica?
Las transferencias empiezan en $2.99, con tu primer envío sin costo. Las opciones de entrega incluyen depósito a cuenta bancaria o recogida en efectivo en puntos como Elektra y Oxxo en México, y la mayoría llega en minutos.
Preguntas frecuentes
¿Cuál es la forma más económica de enviar dinero internacionalmente?
Depende del corredor y el monto; siempre compara la tarifa Y el tipo de cambio, ya que una tarifa baja puede esconder un peor tipo de cambio.
¿Necesito una cuenta bancaria en el país destino para recibir dinero?
No siempre — algunos servicios, incluyendo Común, ofrecen recogida en efectivo sin necesidad de cuenta bancaria.
¿Cuánto tardan las transferencias internacionales normalmente?
Varía según el método — las transferencias bancarias pueden tardar días, mientras que apps modernas de remesas como Común suelen entregar en minutos.
¿Son seguras las transferencias internacionales de dinero?
Sí, cuando usas un proveedor con licencia que es transparente sobre tarifas y tipo de cambio antes de confirmar.
¿Qué información necesito para enviar una transferencia internacional?
Generalmente el nombre del destinatario, país de destino, y sus datos bancarios o preferencia de recogida, según el método.
¿Común cobra por transferencias internacionales?
Las tarifas empiezan en $2.99 por transferencia, con tu primer envío sin costo.
Educación Financiera
Fondo de Emergencia: Guía para crearlo y ahorrar en EE.UU.
8 min de lectura
Cómo crear un fondo de emergencia y ahorrar en EE. UU., paso a paso
Si eres recién llegado a Estados Unidos o estás enfrentando algunas dificultades financieras, es muy importante contar con estrategias para prepararte ante cualquier eventualidad.
Un fondo de emergencia es una excelente forma de hacerlo, y además enriquece tu educación financiera. Se trata de una reserva de dinero destinada a cubrir gastos inesperados, como enfermedades, pérdida de un empleo, reparaciones en el hogar, etc.
Contar con este respaldo te brinda un respiro de alivio y elimina la incertidumbre por el futuro, ya que te ofrece la solvencia necesaria para hacer frente a lo inesperado.
Es probable que pienses que para tener un fondo de emergencia necesitas ganar mucho dinero. A continuación, te mostraremos que, incluso si tienes recursos limitados, puedes comenzar a asegurar un futuro sin complicaciones financieras.
¿Qué es un fondo de emergencia y por qué es clave para tu tranquilidad financiera?
Seguramente, en alguna ocasión durante tu estadía en EE. UU., has atravesado por emergencias financieras que te han dificultado cubrir tus gastos diarios, como multas de tránsito, trámites migratorios, enfermedades, desempleo, reparaciones, etc.
Un fondo de emergencia tiene el objetivo de sostener tus finanzas, precisamente cuando surgen esas eventualidades. Se trata de un ahorro de dinero destinado a enfrentar todo tipo de gastos imprevistos.
Más allá de una cantidad de dinero guardada, puedes ver al fondo de emergencia como una forma de mantener la paz mental y alejar el estrés, ya que te ayuda a conservar la estabilidad financiera y evita que te endeudes.
¿Cuánto debes ahorrar en tu fondo de emergencia?
Saber cómo calcular un fondo de ahorro para emergencias es el primer dilema para muchas personas que no están acostumbradas a ahorrar a largo plazo. Aunque lo ideal es alcanzar una cifra equivalente a 3 a 6 meses de tus gastos básicos, en caso de que tus ingresos sean limitados, puedes optar por comenzar por metas de ahorro pequeñas.
A continuación, te mostramos una comparativa de cómo crecería tu fondo de emergencia, considerando un gasto del 50 % de los ingresos mensuales totales.
Ingreso mensual
Gasto mensual aproximado
Meta de 3 meses de ahorro
Meta de 6 meses de ahorro
$1,500
$750
$2,250
$4,500
$2,500
$1,250
$3,750
$7,500
$3,500
$1,750
$5,250
$10,500
¿Dónde guardar tu fondo de emergencia para que esté seguro y disponible?
Es muy importante que elijas un lugar seguro y de fácil acceso para tu fondo de emergencia, además de mantener ese dinero separado del que usas para tus gastos diarios.
En la actualidad, hay una gran variedad de cuentas de ahorros, tanto de instituciones financieras tradicionales, como de plataformas en línea.
Sea cual sea tu elección, es poco recomendable usar las siguientes alternativas para guardar tu fondo de emergencia.
- En efectivo en casa
Ya sea debajo del colchón o dentro del cochinito, guardar tu fondo de emergencia en efectivo no es la mejor idea por varias razones. En primer lugar, por el riesgo de robo o extravío. Además, el dinero no genera ningún interés y pierde valor con la inflación. Otra desventaja considerable es la poca accesibilidad en caso de que necesites cubrir gastos a través de medios digitales.
Aunque es verdad que abrir una cuenta corriente puede llegar a ser complicado para los inmigrantes en Estados Unidos, sí es posible encontrar opciones accesibles para evitar tener el fondo de emergencia en efectivo.
- En inversiones de alto riesgo
Aunque las inversiones tienen varias ventajas, las de alto riesgo también implican fluctuaciones drásticas, lo cual te podría llevar a perder tu dinero. Además, es un requisito congelar la inversión por un largo periodo.
Estrategias simples para construir tu fondo de emergencia
Si eres nuevo en el mundo de las finanzas personales, lo primero que debes saber es que tener un fondo de emergencia no es exclusivo para la gente que gana mucho dinero. La clave es analizar el estilo de vida y gastar en función de un plan de ahorro.
Paso 1. Calcula tus gastos mensuales básicos
El primer paso es hacer una lista con todos tus gastos mensuales fijos y el monto que destinas a cada uno.
Ejemplo:
- Renta: $1,300
- Transporte (público o privado): $100
- Colegiaturas: $200
- Suscripciones: $50
Luego, enlista tus gastos variables y calcula un presupuesto. Para tener mayor certeza de esto, es recomendable llevar un registro de todos tus gastos por categorías.
Ejemplo:
- Comida: $300
- Esparcimiento: $200
Por último, suma cuánto dinero gastas en total al mes. En el ejemplo anterior, los gastos mensuales ascienden a $2,100.
Paso 2. Define tu primera meta
Al principio, alcanzar una meta de 3 a 6 meses de los gastos mensuales puede sonar imposible. La idea no es que te prives de hacer lo que más te gusta, ya que puedes comenzar con una pequeña cantidad al mes e ir aumentando de manera gradual.
Tu primera meta de ahorro depende de tus ingresos, tus gastos y tu capacidad de ahorro resultante.
Paso 3. Ajusta tu presupuesto y destina un porcentaje fijo al ahorro
Después de realizar los cálculos necesarios, debes agregar la categoría de “ahorro” en tus gastos fijos, para que consideres apartar ese dinero mes a mes.
Paso 4. Automatiza el proceso a través de transferencias automáticas
Lo ideal al comenzar un fondo de emergencia es abrir una nueva cuenta para que el dinero no se mezcle con el de los gastos diarios.
Una manera sencilla de hacer llegar el dinero es a través de transferencias automáticas para que no tengas que recordar apartar la cantidad necesaria cada vez.
Paso 5. Revisa y aumenta tu meta hasta llegar a 3-6 meses de gastos.
Después de unos meses de haber cumplido una meta de ahorro pequeña, reevalúa tu presupuesto y considera aumentar el ahorro según tus posibilidades.
Organiza y protege tu dinero con Común
Como puedes ver, un fondo de emergencia sirve para brindarte seguridad financiera en caso de eventos inesperados. Además, es fácil comenzar con metas pequeñas e ir aumentando poco a poco hasta llegar a la anhelada libertad financiera.
El siguiente paso es elegir un lugar seguro para mantener tu fondo de emergencia a salvo.
¡Te presentamos Común, la plataforma financiera dedicada a facilitar la vida de los inmigrantes en Estados Unidos!
- Abre tu cuenta corriente en Común con una identificación oficial calificada de tu país de origen.
- Envía dinero a tu familia con tarifas claras y competitivas.
Común es una plataforma financiera diseñada para acompañarte a dar tus primeros pasos hacia la estabilidad financiera en EE. UU.
Abre tu cuenta con Común hoy y comienza tu fondo de emergencia de la mano del aliado financiero que sí te entiende.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta esta sección.
¿Es mejor ahorrar para el fondo de emergencia o pagar deudas primero?
El hecho de que tengas deudas no te imposibilita comenzar un fondo de emergencia. Simplemente, considéralas dentro de tus gastos fijos mensuales y establece tu meta de ahorro en función de eso.
¿Qué pasa si uso el fondo y me quedo sin ahorros?
Si usas tu fondo de emergencia para cubrir gastos inesperados, está bien, esa es su función. En caso de que te quedes sin ahorros, no te preocupes, simplemente comienza de nuevo con base en tu presupuesto.
¿Cuándo debo usar mi fondo de emergencia?
Tu fondo de emergencia tiene la finalidad de cubrir eventos inesperados, como gastos médicos, avería de electrodomésticos, despidos, etc. Si esto llega a pasar, recurre a ese dinero y continúa ahorrando.
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Community
What You Need to Open an Account at Común¹
8 min de lectura
Unmatched Ease of Opening an Account
Opening a checking account with Común is simple and hassle-free, addressing the barriers to financial exclusion typically faced by the immigrant community. Accepting over 100 forms of identification², including social security numbers from Latin American countries, Común ensures that immigrants have access to essential banking services. The application process is quick, taking less than 5 minutes, and is free of additional or hidden fees, minimum balance requirements or monthly commissions. This inclusiveness is central to Común's mission of fostering financial stability and growth.
Mobile Deposit Options
Común: Común offers a convenient mobile deposit feature that allows users to deposit cash at more than 88,000 locations in the United States, including major retailers such as Walgreens, Dollar General and Walmart. This extensive network ensures that users can easily find a deposit location near them, making the process of adding money to their accounts simple and hassle-free.
Traditional Banking: Although many traditional banks offer mobile deposit options, they often restrict these to check deposits through a mobile app. Cash deposits typically require a visit to an ATM or bank branch, which can be less convenient and more time-consuming than Común's extensive cash deposit network.
Utility in Today's World: In today's fast-paced environment, the flexibility to deposit cash in a wide range of accessible locations is invaluable, especially for individuals who may not have easy access to traditional banking services or who work non-traditional hours when banks are closed.
International Remittances
Común: Común excels in facilitating international remittances⁴, allowing users to send money abroad quickly and with lower fees compared to many traditional banks and remittance services. The process is enhanced with real-time notifications, keeping the sender informed from the moment the money is sent until it is received.
Traditional Banking: Traditional banks generally offer international transfer services, but these can be expensive and slow, with transfers sometimes taking several days to complete. In addition, the fees associated with traditional bank remittances can be significantly higher.
Usefulness in Today's World: In a globalized economy, the ability to send money across borders quickly and affordably is crucial. Many families rely on remittances for financial support, and businesses need efficient ways to handle international transactions. Común's streamlined and cost-effective service effectively meets these modern demands.
Advance Salary Access
Común: Común offers the ability to connect wages to the application and receive payment up to two days in advance³. This feature incurs no additional fees, providing significant relief during financial emergencies or when planning ahead.
Traditional Banking: Some traditional banks have begun to offer similar features, but they are often tied to specific types of accounts or require a minimum balance. The accessibility and ease of use of early access to Común's salary is not always matched in traditional environments.
Usefulness in Today's World: With the rise of gig economy jobs and irregular pay schedules, having early access to wages can provide a buffer against financial instability. This feature is particularly valuable for those living paycheck to paycheck, offering a cushion that can help avoid overdraft fees and late payments.
Unlike traditional banking institutions, Común's innovative features are designed to meet the needs of today's diverse and mobile population, particularly benefiting the immigrant community in the U.S. By providing services that offer greater convenience, lower costs and greater accessibility, Común not only addresses common challenges faced by its users, but also empowers them toward greater financial freedom and stability. As we move toward a more interconnected and fast-paced world, the importance of responsive and inclusive financial services continues to grow, something Común is uniquely positioned to offer.
Robust Security and Customer Support
Security and customer support are paramount at Común. With FDIC-insured accounts and Visa protection on virtual Visa debit card transactions, Común customers can manage their funds with confidence. Innovative security features such as biometric logins and instant transaction notifications keep your money safe. In addition, Común offers 24/7 customer support in English and Spanish, ensuring that help is always available in your preferred language.
Commitment to Zero Fees and Upward Mobility
Común stands out not only for offering zero fees for account opening, monthly maintenance or minimum balances, but also for its commitment to helping its users move up the financial ladder. Común acts as a financial partner, supporting financial transactions without the burden of excessive fees. This commitment aligns with the goal of enabling upward mobility for immigrants, who contribute significantly to the U.S. economy.
Customized Features and Benefits
Común goes beyond traditional financial services by offering features designed to meet the unique needs of the immigrant community. Users can send money abroad with low or no fees, deposit cash at more than 88,000 locations nationwide, including free ATM withdrawals, and connect their accounts to popular payment apps such as Zelle, CashApp and Venmo. Comun's platform also allows customers to receive their paychecks up to two days early through direct deposit, further enhancing their financial flexibility and stability.
Conclusion
Común is not just a financial services provider, but a platform dedicated to transforming the banking experience for immigrants in the U.S. With its user-focused design, commitment to financial freedom and robust features, Común is destined to become a vital tool for achieving financial stability and growth for its users. Whether you are looking to manage your daily finances or send money to loved ones abroad quickly and securely, Común offers a reliable, inclusive and efficient banking solution.
Foundational Moment: Did you know?
Founded by entrepreneurs Mark Selcow and Andres Santos in New York, Común was built to empower families and enable upward mobility, particularly for the immigrant family. The company has garnered significant investment from prominent firms such as Costanoa Ventures, FJ Labs and South Park Commons, underscoring the tremendous opportunity to serve the financial needs of immigrant families and improve the lives of every individual.

Pagos instantáneos
Transferencias de Dinero en Tiempo Real: Cómo Funcionan las Transferencias Instantáneas
8 min de lectura
Las transferencias en tiempo real permiten que el dinero esté disponible casi de inmediato, a diferencia de métodos tradicionales que tardan días. Con Común, la mayoría de las remesas internacionales llegan en minutos.
¿Qué es la Red de Pagos en Tiempo Real (RTP)?
La red de Pagos en Tiempo Real (RTP) es una infraestructura financiera avanzada diseñada para facilitar las transferencias de dinero instantáneas en tiempo real. Introducida por The Clearing House en 2017, la red RTP permite la transferencia inmediata de fondos entre instituciones financieras participantes. Este sistema opera las 24 horas del día, los 365 días del año, lo que garantiza que las transacciones puedan realizarse en cualquier momento, incluidos fines de semana y días festivos.
Las características clave de la red RTP incluyen:
- Disponibilidad Inmediata de Fondos: Los fondos están disponibles para el destinatario en segundos después de iniciar la transacción.
- Comunicación Mejorada: El sistema RTP admite mensajería detallada, lo que permite a los remitentes y destinatarios intercambiar información sobre el pago.
- Mayor Seguridad: Las medidas avanzadas de cifrado y autenticación ayudan a proteger las transacciones contra fraudes.
Características Clave de la Red RTP
- Velocidad: Las transacciones se completan en segundos, proporcionando disponibilidad inmediata de fondos al destinatario.
- Seguridad: La red RTP emplea protocolos avanzados de cifrado y autenticación para garantizar la seguridad de las transacciones.
- Transparencia: Las actualizaciones y confirmaciones en tiempo real permiten que ambas partes sigan el estado de sus pagos al instante.
- Interoperabilidad: La red RTP está diseñada para funcionar sin problemas con varias instituciones financieras, lo que permite una amplia compatibilidad y adopción.
La red RTP está diseñada para admitir una variedad de tipos de pago, incluidos los pagos de persona a persona (P2P), de empresa a empresa (B2B) y de empresa a consumidor (B2C), lo que la convierte en una herramienta versátil para las operaciones financieras modernas.
¿Cómo Funcionan los Pagos en Tiempo Real?
Los pagos en tiempo real revolucionan la experiencia bancaria tradicional al permitir transferencias de dinero instantáneas. Esta eficiencia es posible gracias a la tecnología avanzada y los protocolos de comunicación seguros. A continuación, se presenta un análisis detallado de cómo funcionan los pagos en tiempo real.
El Proceso de los Pagos en Tiempo Real
La mecánica de los pagos en tiempo real implica varios pasos clave, que garantizan tanto la velocidad como la seguridad:
Iniciación del Pago
- El remitente inicia un servicio de pago a través de la plataforma en línea de su banco o una aplicación móvil.
- Se ingresan detalles esenciales como la información de la cuenta del destinatario, el monto y el propósito del pago.
Validación y Autenticación
- El banco del remitente valida los detalles del pago y autentica la identidad del remitente.
- La verificación incluye comprobar que haya fondos suficientes en la cuenta del remitente para cubrir la transacción.
Transmisión del Pago
- Una vez validado, el pago se transmite a través de la red RTP.
- La red RTP facilita el intercambio de datos en tiempo real entre los bancos del remitente y del destinatario.
Procesamiento del Banco Receptor
- El banco receptor recibe las instrucciones de pago y verifica su autenticidad.
- Luego, el banco receptor acredita la cuenta del destinatario con el monto especificado.
Confirmación en Tiempo Real
- Tanto el remitente como el destinatario reciben notificaciones en tiempo real que confirman la transacción exitosa.
- Esta transparencia asegura que ambas partes estén al tanto del estado del pago de inmediato.
Plataforma digital financiera diseñada para tu vida en USA
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Infraestructura Técnica Detrás de los Pagos en Tiempo Real
El funcionamiento fluido de los pagos en tiempo real depende de una infraestructura técnica robusta. Los componentes clave incluyen:
- Pasarelas de Pago: Facilitan la transferencia de datos de pago entre los bancos y la red RTP.
- APIs (Interfaces de Programación de Aplicaciones): Permiten que los bancos integren sus sistemas con la red RTP, asegurando una comunicación y procesamiento de transacciones sin problemas.
- Protocolos de Cifrado: Protegen los datos de la transacción durante la transmisión, evitando el acceso no autorizado.
- Sistemas de Detección de Fraude: Algoritmos avanzados y modelos de aprendizaje automático monitorean las transacciones en tiempo real para detectar y prevenir actividades fraudulentas.
Medidas de Seguridad en los Pagos en Tiempo Real
Garantizar la seguridad de los pagos en tiempo real es fundamental. Se implementan varias capas de seguridad para proteger las transacciones:
- Autenticación Multifactor (MFA): Se requiere que los usuarios verifiquen su identidad mediante varios métodos de autenticación, como contraseñas, datos biométricos o códigos de un solo uso.
- Cifrado: Todos los datos de las transacciones se cifran durante la transmisión para evitar la interceptación y el acceso no autorizado.
- Tokenización: La información sensible, como los números de cuenta, se reemplaza con tokens únicos que solo pueden ser interpretados por partes autorizadas.
- Monitoreo Continuo: Las transacciones se monitorean continuamente en tiempo real para detectar cualquier patrón inusual que pueda indicar actividad fraudulenta.
Ejemplos de Casos de Uso de Pagos en Tiempo Real
Los pagos en tiempo real se utilizan en diversos escenarios, mejorando la eficiencia de las transacciones financieras en diferentes sectores:
- Transferencias de Persona a Persona (P2P): Amigos y familiares pueden enviarse dinero al instante, independientemente del banco que utilicen.
- Pagos de Empresa a Empresa (B2B): Las empresas pueden pagar a proveedores y socios de inmediato, mejorando la gestión del flujo de caja y las operaciones comerciales.
- Pagos de Empresa a Consumidor (B2C): Las empresas pueden pagar a empleados, contratistas o proveedores de servicios al instante, asegurando una compensación oportuna.
- Transacciones de Comercio Electrónico: Los minoristas en línea pueden recibir pagos al instante, lo que permite un procesamiento y envío de pedidos más rápido.
Ventajas de los Pagos en Tiempo Real
Los beneficios de los pagos en tiempo real son multifacéticos y ofrecen ventajas significativas sobre los métodos de pago tradicionales:
- Velocidad: Las transacciones instantáneas eliminan los períodos de espera para que los fondos estén disponibles.
- Conveniencia: Las transacciones se pueden realizar en cualquier momento, desde cualquier lugar, sin las restricciones de los horarios bancarios.
- Eficiencia: Simplifica las operaciones financieras tanto para individuos como para empresas, reduciendo el tiempo y el esfuerzo necesarios para procesar pagos.
- Transparencia: Las notificaciones y confirmaciones inmediatas mantienen a todas las partes informadas en tiempo real.
Los pagos en tiempo real representan un avance significativo en la industria financiera, ofreciendo una forma fluida, segura y eficiente de transferir fondos. A medida que la adopción de los sistemas de pago en tiempo real continúa creciendo, los beneficios serán cada vez más generalizados, transformando la forma en que manejamos las transacciones financieras.
RTP vs. Otros Tipos de Pago
Los pagos en tiempo real (RTP) ofrecen una ventaja distintiva sobre los métodos de pago tradicionales al proporcionar un procesamiento de transacciones inmediato y disponibilidad de fondos. Para comprender el alcance completo de los beneficios de los RTP, es útil compararlos con otros tipos de pago comunes: transferencias de la Cámara de Compensación Automatizada (ACH) y Pagos Inmediatos.
RTP vs. ACH
Las transferencias de la Cámara de Compensación Automatizada (ACH) han sido un pilar en las transacciones financieras durante décadas. Sin embargo, los RTP ofrecen varias mejoras que los convierten en una opción superior en muchos escenarios. Aquí hay una comparación:
- Velocidad:
- RTP: Las transacciones se procesan al instante, con fondos disponibles para el destinatario en segundos.
- ACH: Las transacciones generalmente tardan de uno a tres días hábiles en liquidarse, ya que se procesan en lotes.
- Disponibilidad:
- RTP: Opera las 24 horas del día, los 365 días del año, lo que permite realizar transacciones en cualquier momento, incluidos fines de semana y días festivos.
- ACH: Limitado a días y horas hábiles, sin procesamiento los fines de semana ni días festivos.
- Costo:
- RTP: Aunque los costos pueden variar, las transacciones RTP suelen tener tarifas competitivas, que pueden ser más bajas que las de los servicios ACH acelerados.
- ACH: Generalmente son de menor costo para transacciones estándar, pero las transferencias ACH aceleradas pueden incurrir en tarifas más altas.
- Transparencia:
- RTP: Proporciona confirmaciones de transacciones en tiempo real y capacidades de mensajería detalladas, mejorando la transparencia.
- ACH: Las notificaciones suelen retrasarse, y los mensajes detallados de transacciones no son tan sólidos.
- Casos de Uso:
- RTP: Ideal para pagos urgentes, transferencias entre personas (P2P) y transacciones comerciales que requieren disponibilidad inmediata de fondos.
- ACH: Adecuado para nóminas regulares, pagos de facturas y transacciones en masa donde la disponibilidad inmediata no es crítica.
RTP vs. Pagos Inmediatos
Los pagos inmediatos, como los facilitados por redes de tarjetas de crédito o ciertos servicios de pago digital, también ofrecen tiempos de procesamiento rápidos. Así es como se comparan con RTP:
- Tiempo de Procesamiento:
- RTP: Las transacciones se liquidan al instante, proporcionando disponibilidad inmediata de fondos.
- Pagos Inmediatos: A menudo se procesan en segundos o minutos, pero los tiempos de liquidación pueden variar según el proveedor de servicios.
- Costo:
- RTP: Generalmente más rentable, especialmente para transacciones de alto valor, ya que las tarifas suelen ser más bajas en comparación con las tarifas de procesamiento de tarjetas de crédito.
- Pagos Inmediatos: Las transacciones con tarjeta de crédito pueden incurrir en tarifas más altas debido a los cargos de procesamiento y tarifas de intercambio.
- Seguridad:
- RTP: Emplea cifrado avanzado, autenticación multifactor y monitoreo continuo para la detección de fraudes.
- Pagos Inmediatos: Las medidas de seguridad varían según el proveedor, pero generalmente incluyen cifrado y monitoreo de fraudes.
- Uso:
- RTP: Se utiliza para una amplia gama de transacciones, incluidas las transferencias P2P, pagos B2B y B2C.
- Pagos Inmediatos: Comúnmente utilizados para transacciones de consumo, compras en línea y pagos de pequeñas empresas.
- Disponibilidad:
- RTP: Siempre disponible, independientemente de la hora o el día.
- Pagos Inmediatos: La disponibilidad depende del proveedor de servicios, pero muchos ofrecen procesamiento casi instantáneo.
Al comprender estas comparaciones, queda claro que los RTP aportan un nivel de eficiencia, conveniencia y seguridad que los métodos de pago tradicionales no pueden igualar. Como resultado, los RTP están ganando popularidad tanto para transacciones financieras personales como comerciales.
Aprende mas sobre los diferentes tipos de transferencias bancarias
Aplicaciones de Transferencia Instantánea
Además de los canales bancarios tradicionales, las aplicaciones de transferencia instantánea han surgido como herramientas populares para facilitar las transferencias de dinero en tiempo real. Estas aplicaciones aprovechan la red de Pagos en Tiempo Real (RTP) y otras tecnologías de pago en tiempo real para proporcionar a los usuarios formas rápidas y convenientes de enviar y recibir fondos. Exploremos algunas de las aplicaciones de transferencia instantánea más utilizadas y cómo funcionan.
Aplicaciones de Transferencia Instantánea Populares
- Venmo: Una aplicación ampliamente utilizada que permite a los usuarios enviar y recibir dinero con amigos y familiares, con una interfaz similar a las redes sociales para mayor conveniencia.
- Zelle: Integrada con los principales bancos, Zelle ofrece transferencias directas de banco a banco, lo que la hace conveniente para los usuarios con cuentas en instituciones financieras participantes.
- Común App: Común es una recién llegada al mercado de aplicaciones de transferencia instantánea, ganando atención por su interfaz fácil de usar y su enfoque en servicios financieros impulsados por la comunidad inmigrante. Con Común, los usuarios pueden enviar dinero al instante a amigos, familiares y negocios, mientras acceden a una gama de funciones diseñadas para empoderar financieramente a las comunidades.
Estas aplicaciones han hecho que las transferencias instantáneas sean accesibles a un público más amplio, simplificando el proceso de enviar y recibir dinero.
Conclusión
Las transferencias de dinero en tiempo real, facilitadas por la red RTP y aplicaciones de transferencia instantánea como Venmo, Zelle y Común, ofrecen una velocidad, conveniencia y seguridad incomparables en las transacciones financieras. Con la disponibilidad inmediata de fondos, operación las 24 horas del día y interfaces fáciles de usar, estas tecnologías están transformando la forma en que gestionamos nuestras finanzas. Adoptar las transferencias en tiempo real abre nuevas posibilidades para interacciones financieras eficientes e inclusivas, empoderando a individuos y empresas en todo el mundo.
¿Cómo funcionan las transferencias de dinero en tiempo real?
Usan redes de pago que procesan y confirman la transacción casi instantáneamente, en lugar de esperar los ciclos de procesamiento tradicionales de varios días.
¿Qué transferencias de Común son instantáneas?
La mayoría de las remesas internacionales llegan en minutos. Los tiempos de transferencias bancarias tradicionales (como ACH) siguen tomando de 3 a 5 días hábiles.
¿Qué ventajas tienen las transferencias en tiempo real?
Acceso más rápido al dinero, útil en emergencias o cuando tu familia necesita el dinero de inmediato.
Preguntas frecuentes
¿Qué significa que una transferencia sea "en tiempo real"?
Que el dinero está disponible para el destinatario casi inmediatamente después de enviarse, en lugar de esperar días.
¿Las remesas de Común son instantáneas?
La mayoría llega en minutos, dependiendo del país y método de entrega elegido.
¿Todas las transferencias con Común son instantáneas?
No, las transferencias ACH tradicionales siguen tomando de 3 a 5 días hábiles; las remesas internacionales suelen ser más rápidas.
¿Por qué algunas transferencias tardan más que otras?
Depende de la red de pago usada — ACH sigue ciclos de procesamiento de varios días, mientras que las redes de remesas modernas procesan en minutos.
¿Necesito hacer algo especial para que mi transferencia sea instantánea?
No, la velocidad depende del método que elijas dentro de la app al momento de enviar.
¿Las transferencias en tiempo real tienen algún costo adicional?
El costo depende del servicio específico que uses; revisa siempre la tarifa mostrada antes de confirmar tu envío.
Envíos Internacionales
¿Qué bancos tienen Zelle en México? Lo que debes saber en 2026
8 min de lectura
¿Qué bancos tienen Zelle en México? Lo que debes saber en 2026
Zelle no envía dinero directamente a México. Zelle solo funciona entre cuentas bancarias y cooperativas de crédito elegibles dentro de Estados Unidos.
Si estás buscando formas de enviar dinero a tu familia en México, puede que hayas buscado 'qué bancos tienen Zelle en México' o estés intentando entender si Zelle funciona internacionalmente. Esta es una confusión común para familias inmigrantes en EE.UU. Esto sucede porque muchas personas ya usan Zelle para pagos de renta, dividir facturas o enviar dinero a amigos, así que es natural asumir que también puede usarse para enviar dinero a México.
Ningún banco mexicano ofrece oficialmente Zelle para recibir transferencias desde EE.UU., y Zelle en sí no está diseñado para transferencias internacionales de dinero ni conversión de divisas. Sin embargo, eso no significa que no tengas opciones.
¿Qué es Zelle y cómo funciona?
Zelle es un servicio de pago digital que facilita transferencias entre personas en bancos asociados seleccionados en Estados Unidos. Es conocido por su velocidad, con transferencias que aparecen en minutos, y por su amplia cobertura en EE.UU. En lugar de descargar un servicio de transferencia separado, muchas personas acceden a Zelle directamente a través de la app móvil de su banco.
Algunas instituciones financieras de EE.UU. que soportan Zelle incluyen: Bank of America, Chase, Wells Fargo, Citi, PNC y muchos más.
¿Por qué Zelle no funciona para enviar dinero a México?
Las transferencias de dinero transfronterizas requieren instituciones financieras, redes de pago, aprobaciones regulatorias, procedimientos de verificación de identidad y sistemas de liquidación internacional. Zelle fue construido alrededor de sistemas de pago domésticos en EE.UU. Por esto, el servicio no soporta transferencias directas desde cuentas bancarias de EE.UU. a destinatarios en México.
Alternativas para enviar dinero a México desde EE.UU. (comparación 2026)
| Servicio | Tarifas iniciales típicas | Velocidad de entrega | Modelo de tipo de cambio | Retiro en efectivo |
|---|---|---|---|---|
| Remitly | Varía; ~$1.99+ para depósito bancario a México | Express: minutos a mismo día; Economy: 3–5 días | Aplica margen de tipo de cambio | Sí |
| Wise | Desde ~0.48% de la transferencia; se muestra por adelantado | Generalmente mismo día a 2 días | Tasa de mercado medio, sin margen | Limitado (corredores selectos) |
| Xoom | Depende del método de pago y destino | Minutos a 1 día | Aplica margen de tipo de cambio | Sí |
| Western Union | Varía ampliamente por método y destino | Minutos a varios días | Aplica margen de tipo de cambio | Sí (extensa red de agentes) |
| Común | Desde $2.99 vía UniTeller; puede variar | Varía por destino y método | Tasas mostradas antes de la transferencia | Sí (dependiendo de la opción de entrega) |
Las tarifas, tipos de cambio y tiempos de entrega varían según el monto de transferencia, destino, método de fondeo y opción de pago. En 2026, se aplica un impuesto federal especial del 1% a las transferencias financiadas con efectivo. Las transferencias financiadas con banco, débito y crédito están exentas.
¿Cómo el nuevo impuesto del 1% afecta las remesas a México?
A partir de 2026, se aplica un impuesto federal del 1% a ciertas transferencias de remesas. El impuesto aplica cuando pagas con efectivo, giro postal o cheque de caja. Las transferencias financiadas desde una cuenta bancaria de EE.UU. o con tarjeta de débito o crédito emitida en EE.UU. están exentas por ley.
Preguntas frecuentes
¿Zelle funciona en México?
No. Zelle no soporta transferencias internacionales. No existe ningún banco mexicano que ofrezca Zelle para recibir dinero desde EE.UU.
¿Cuál es la mejor app para enviar dinero a México?
Depende de tu situación específica. Común ofrece transferencias desde $2.99 con precios transparentes. Visita comun.app/remittances para más información.
Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Envíos Internacionales
Servicios de remesas: cómo enviar dinero a Latinoamérica
8 min de lectura
Servicios de remesas: cómo enviar dinero a Latinoamérica
Para millones de latinoamericanos viviendo en Estados Unidos, enviar dinero a casa es parte del día a día. Para muchos, sus familias y amigos en sus países de origen dependen de remesas rápidas y confiables desde Estados Unidos. Hoy hay muchos proveedores de servicios para enviar dinero a Latinoamérica disponibles en el mercado, cada uno con diferentes ventajas y desventajas, y elegir el adecuado es clave para aprovechar al máximo tu dinero. Un enfoque útil es entender cómo funcionan los precios de las remesas, qué factores afectan el costo total y cómo comparar los servicios según tus necesidades específicas.
¿Cómo medir el costo real de una remesa?
El costo real de una remesa está determinado por diferentes elementos:
- La comisión por transferencia.
- El tipo de cambio que se ofrece en el momento.
- Tarifas adicionales del servicio.
- Método de entrega.
- Velocidad de la transferencia.
- Condiciones de precios promocionales.
En la práctica, el tipo de cambio suele tener el mayor impacto en cuánto dinero recibe realmente la persona destinataria. Por ejemplo, dos proveedores pueden anunciar comisiones similares pero entregar montos finales notablemente diferentes debido al spread cambiario incorporado en el tipo de cambio.
¿Qué es el spread cambiario (FX spread)?
El spread cambiario es la diferencia entre:
- El tipo de cambio real del mercado (también llamado tipo medio o interbancario).
- El tipo de cambio que te ofrece el proveedor del servicio.
Esta diferencia es donde algunos proveedores de servicios de remesas generan ingresos. Es la misma razón por la que dos servicios con la misma "comisión $0" pueden tener costos finales muy diferentes.
Los servicios de remesas más populares usados por latinoamericanos en EE.UU.
Distintos servicios funcionan mejor para distintos tipos de usuarios. Aquí encontrarás un panorama general de los proveedores más usados por las comunidades latinas en Estados Unidos.
Western Union
Western Union es una de las compañías de remesas más grandes del mundo, con una extensa red de retiro en efectivo en miles de ubicaciones en Latinoamérica.
Ventajas:
- Gran red global
- Disponibilidad de retiro en efectivo
- Múltiples métodos de entrega
Limitaciones:
- Los tipos de cambio pueden variar significativamente
- Las tarifas dependen del método de pago y del destino
Ria Money Transfer
Ria Money Transfer ofrece pagos desde EE.UU. a más de 165 países en todo el mundo, con opciones de entrega que incluyen retiro en efectivo y depósito a una billetera de dinero móvil o cuenta bancaria.
Ventajas:
- Amplia cobertura
- Opciones competitivas en algunos corredores
- Disponibilidad de retiro en efectivo
Limitaciones:
- Los precios varían según el país y el método de entrega
- La competitividad del tipo de cambio cambia a diario
MoneyGram
MoneyGram es un proveedor de servicios de remesas internacionales que permite a las personas enviar y recibir dinero a nivel internacional y nacional.
Ventajas:
- Extensa red de retiro en efectivo
- Transferencias rápidas en algunos casos
- Disponibilidad en múltiples países
Limitaciones:
- Las tarifas y los spreads cambiarios pueden variar ampliamente
- El costo final depende en gran medida del método de transferencia
Félix Pago
Félix Pago es una plataforma basada en WhatsApp enfocada en atender a la comunidad latina en EE.UU. para enviar dinero a toda Latinoamérica.
Ventajas:
- Experiencia mobile-first
- Velocidad y conveniencia
Limitaciones:
- La cobertura y las funciones pueden variar según el destino
- La economía de la transferencia depende del corredor y el momento
- No todos los usuarios prefieren transferencias basadas en chat
Común
Común ofrece la posibilidad de abrir una cuenta de débito en EE.UU. y enviar dinero a casa desde la app de Común o WhatsApp.
Ventajas:
- App y atención al cliente en español
- Conveniente con una experiencia enfocada en móvil
- Tipo de cambio promocional disponible en la primera transferencia
- Acepta más de 100 IDs latinoamericanas para abrir una cuenta de débito
- Tarifas transparentes
Limitaciones:
- Los tipos de cambio y los costos de transferencia varían a diario
- El monto final recibido depende del país de destino, el método de transferencia y las condiciones del mercado
Servicios de remesas: comparativa general
Hoy, el mercado de proveedores de servicios de remesas en EE.UU. se puede dividir en dos grandes categorías:
Agencias de remesas tradicionales
Compañías que ofrecen redes físicas e infraestructura de retiro en efectivo. Por ejemplo: Western Union, Ria Money Transfer o MoneyGram.
Alternativas fintech
Estas plataformas se enfocan en la experiencia móvil, precios transparentes, gestión digital de cuenta, accesibilidad para inmigrantes en EE.UU. y algunas ofrecen experiencias en español. Ejemplos: Común y Félix Pago.
¿Por qué importan las comparaciones?
Los tipos de cambio cambian todos los días y las ofertas promocionales también pueden cambiar. Por eso es importante comparar cuál es el mejor proveedor de servicio para tu situación actual. Si es posible, se recomienda usar una herramienta para tener una mejor perspectiva de los costos de tus remesas. Por ejemplo, Común tiene una calculadora en vivo en comun.app/compara diseñada para ayudarte a entender las condiciones exactas de tu transferencia.
Más allá del tipo de cambio
Para muchos inmigrantes en Estados Unidos, elegir los mejores servicios de remesas no se basa solo en quién ofrece el mejor tipo de cambio. La accesibilidad a los servicios puede moldear toda la experiencia de enviar dinero. Algunas personas pueden no tener un número de Seguro Social, una cuenta bancaria tradicional en EE.UU., o una manera fácil de verificar su identidad a través de los sistemas financieros convencionales. El idioma también puede jugar un papel importante para navegar las apps financieras, especialmente con la atención al cliente y para entender las políticas de transferencia específicas. Poder hacer transacciones financieras en el idioma nativo puede hacer que las transacciones se sientan menos estresantes.
El panorama competitivo del mercado en EE.UU. hace posible que los inmigrantes latinoamericanos comparen opciones para sus remesas. Hoy, puedes mirar más allá del tipo de cambio y considerar factores como soporte en español, requisitos de identificación flexibles, accesibilidad móvil y transparencia en las tarifas y/o condiciones de transferencia. El mejor proveedor de servicio de remesas es el que ofrece precios, servicios y acceso que se ajustan a tus necesidades. La app de Común está disponible en español, acepta más de 100 IDs latinoamericanas y ofrece tarifas transparentes.
¿Cómo elegir el servicio de remesas adecuado para tu situación?
No existe un proveedor de remesas "mejor" universal. La opción correcta depende de qué tan seguido envías dinero, a dónde lo envías, cómo lo recibe la persona destinataria, y qué tipo de acceso financiero tienes en Estados Unidos. Elegir según tus propias prioridades suele ser el mejor camino.
Si es tu primera transferencia
Muchos servicios de remesas ofrecen precios promocionales o tipos de cambio preferentes para usuarios nuevos. Estas promociones pueden mejorar temporalmente el monto recibido por tu familia, pero no siempre reflejan el costo a largo plazo de usar la plataforma.
Por ejemplo, algunos servicios digitales pueden ofrecer mejores tipos de cambio en la primera transferencia, mientras que los proveedores tradicionales ocasionalmente eliminan las tarifas de transferencia para clientes nuevos. Sin embargo, el valor total sigue dependiendo del tipo de cambio, la velocidad de transferencia y el método de entrega.
Antes de enviar tu primera remesa, es importante considerar:
- El monto final que recibirá la persona destinataria
- Si la promoción aplica al país de destino
- Tiempos de entrega
- Opciones de depósito bancario vs. retiro en efectivo
Para comparar tipos de cambio siempre puedes usar una herramienta, por ejemplo, comun.app/compara está diseñada para ayudar a las personas a entender el costo de su transferencia.
Si no tienes SSN
El acceso a los servicios financieros puede variar significativamente para los inmigrantes en Estados Unidos, especialmente para personas que no tienen un número de Seguro Social. Esto puede hacer que el proceso de registro sea más lento o complicado para inmigrantes recientes, personas con ITIN o personas que principalmente usan documentos de identificación extranjeros.
Algunos proveedores de servicios de remesas han adoptado modelos de verificación más flexibles. Común, por ejemplo, acepta más de 100 IDs latinoamericanas. Se recomienda verificar con cada institución sus requisitos específicos de verificación.
Si envías dinero regularmente
Las personas que envían remesas todos los meses pueden beneficiarse más de la consistencia que de las promociones temporales. Para quienes envían con frecuencia, puede ser útil revisar:
- Tipos de cambio continuos
- Transparencia en tarifas
- Opciones de transferencias recurrentes
- Conveniencia: por ejemplo, transferencias por app móvil o WhatsApp
- Disponibilidad de atención al cliente
Si tu familia depende del retiro en efectivo
El retiro en efectivo sigue jugando un papel importante en muchas partes de Latinoamérica, especialmente en ciudades pequeñas o comunidades rurales donde el acceso bancario puede ser limitado.
Compañías de remesas tradicionales como Western Union, Ria Money Transfer y MoneyGram ofrecen grandes redes físicas que permiten a las personas destinatarias cobrar el dinero en persona en supermercados, tiendas de conveniencia, bancos y ubicaciones de socios locales.
Antes de elegir un proveedor, es útil verificar:
- Si el retiro en efectivo está disponible en la ciudad de destino
- Horarios y accesibilidad de los puntos de retiro
- Velocidad de la transferencia
- Requisitos de identificación para la persona destinataria
- Límites máximos de transferencia
En algunos casos, el mejor servicio es simplemente el que la persona destinataria puede acceder fácilmente. Común ofrece retiros en efectivo con opciones en algunas tiendas y bancos.
Si prefieres la conveniencia: experiencias mobile-first
En los últimos años, las experiencias mobile-first se han vuelto populares dada la conveniencia de poder enviar remesas desde el teléfono móvil.
Los servicios digitales pueden ofrecer:
- Registro más rápido
- Transferencias móviles
- Notificaciones en tiempo real
- Gestión de cuenta más simple
Plataformas como Común y Félix Pago son ejemplos de servicios diseñados en torno a experiencias móviles para inmigrantes latinos. Para personas que se sienten más cómodas gestionando sus transferencias desde el teléfono, estas plataformas pueden sentirse más rápidas y convenientes.
Preguntas frecuentes
¿Cuál es el servicio más barato para enviar remesas a Latinoamérica?
No existe un único servicio que siempre sea el más barato. Los costos dependen de los tipos de cambio, las tarifas de transferencia, el país de destino, el método de pago y si calificas para una promoción de primera transferencia. La mejor manera de verificar tu caso exacto es comparar proveedores.
¿Qué es el spread cambiario y por qué importa al enviar remesas?
El spread cambiario es la diferencia entre el tipo de cambio real del mercado y el tipo de cambio ofrecido por el proveedor de remesas. Un tipo de cambio más débil puede reducir el monto que recibe tu destinatario.
¿Cómo puedo verificar el costo real antes de enviar una remesa?
La mejor manera es comparar el monto total que recibe la persona destinataria, el tipo de cambio, las tarifas y las condiciones promocionales antes de enviar el dinero. Algunos proveedores de servicio ofrecen herramientas que calculan los costos antes de enviar la remesa. La calculadora de comparación en vivo de Común está diseñada para ayudar a los usuarios a verificar esta información en tiempo real.
¿Todos los servicios de remesas ofrecen opciones de retiro en efectivo?
No. Algunos proveedores de remesas se especializan en depósitos bancarios o transferencias a billeteras digitales, mientras que otros mantienen extensas redes de retiro en efectivo en Latinoamérica. Antes de enviar dinero, es importante confirmar cómo prefiere la persona destinataria recibir los fondos y si los puntos de retiro son accesibles en su área.
¿Por qué cambian los tipos de cambio entre los proveedores de remesas?
Cada proveedor establece sus propios tipos de cambio según las condiciones del mercado, los costos operativos, los corredores de transferencia y las estrategias promocionales. Como los tipos de cambio pueden cambiar a diario, comparar proveedores antes de cada transferencia puede ayudar a los usuarios a entender mejor el costo total de enviar dinero.
Reflexiones finales
La industria de las remesas ha cambiado significativamente en la última década, hoy enviar dinero a Latinoamérica ya no se limita a un solo tipo de servicio o proveedor. Los inmigrantes en Estados Unidos pueden elegir entre redes tradicionales de retiro en efectivo, plataformas digitales y servicios financieros híbridos según lo que funcione mejor para sus familias.
Para muchas personas, el valor real viene de la experiencia completa, desde la conveniencia de uso, la accesibilidad a los servicios y saber exactamente cuánto dinero llegará puede importar tanto como los costos. Común ofrece precios transparentes, una app disponible en español y una herramienta de comparación que ayuda a los usuarios a revisar los costos de la transferencia antes de enviar el dinero.
Educación Financiera
El Tipo de Cambio y el Margen de Divisas: Una Explicación Simplificada
8 min de lectura
Introducción: ¿Qué es el Mercado de Divisas?
El mercado de divisas (FX, por sus siglas en inglés) es el mercado financiero más grande del mundo, con un volumen de operaciones diario que supera los 6 billones de dólares. Las tasas de cambio fluctuan constantemente según la oferta y demanda de divisas, los datos económicos, los eventos políticos y las expectativas del mercado.
¿Qué es el tipo de cambio?
El tipo de cambio es el precio de una moneda expresado en términos de otra moneda. Cuando escuchas "el dólar está a 17 pesos" significa que por cada dólar recibes 17 pesos mexicanos. Para inmigrantes que envían remesas, el tipo de cambio afecta directamente cuánto dinero recibe su familia en destino.
¿Qué es el margen de divisas (FX Spread)?
El margen de divisas es la diferencia entre el tipo de cambio interbancario (precio real de mercado) y el tipo de cambio que cobra el banco o servicio de remesas. Esta diferencia es una ganancia para el intermediario. Los bancos tradicionales pueden aplicar márgenes del 3-8%, mientras que servicios especializados como Wise aplican márgenes menores al 1%.
Cómo afecta el margen a tus remesas
Si envías $200 USD con un tipo de cambio de mercado de 17.00 MXN/USD, el receptor debería recibir $3,400 pesos. Si el servicio usa 16.00 (un margen de casi 6%), el receptor recibe $3,200 pesos. Esa diferencia de $200 pesos es el costo oculto del margen de divisas, que se suma a cualquier comisión visible.
Cómo comparar y elegir el mejor servicio
Para encontrar el mejor tipo de cambio, compara el monto total que recibe el destinatario en destino, no sólo la comisión de envío. Usa comparadores como Monito o FXcompare. Común ofrece remesas a México y Latinoamérica desde $2.99 con tipos de cambio competitivos.
Preguntas frecuentes sobre tipo de cambio y margen de divisas
¿Qué es el tipo de cambio y cómo me afecta al enviar remesas?
El tipo de cambio es el precio de una moneda expresado en otra. Si envías $100 USD a México con un tipo de cambio de 17.00 MXN/USD, el receptor recibe $1,700 pesos. Si el servicio usa un tipo de cambio de 16.50 (más favorable para ellos), el receptor recibe sólo $1,650 pesos. Esa diferencia de 50 pesos es el costo oculto que muchas plataformas cobran sin hacerlo evidente.
¿Qué es el margen de divisas (FX spread)?
El margen de divisas (spread) es la diferencia entre el tipo de cambio de mercado (“tipo de cambio real”) y el tipo de cambio que un banco o servicio te ofrece. Los bancos y servicios como Western Union suelen aplicar márgenes del 3-8% sobre el tipo de cambio real. Así ganan dinero adicional más allá de las comisiones visibles. Wise y Común son conocidos por usar tipos de cambio más cercanos al mercado real.
¿Cómo encuentro el mejor tipo de cambio para enviar dinero?
Usa comparadores como Monito o Fx Compare que muestran en tiempo real el tipo de cambio y las comisiones totales de múltiples servicios para tu corredor específico (ej. USD a MXN). Siempre compara el monto total que recibe el destinatario, no solo la comisión de envío, ya que el margen de divisas puede costar más que la comisión declarada.
¿Por qué el tipo de cambio varía entre servicios y bancos?
Cada servicio establece su propio tipo de cambio tomando el tipo de mercado y añadiendo su margen de ganancia. Los bancos grandes generalmente tienen márgenes más altos (3-8%). Los servicios especializados en remesas como Wise o Remitly suelen tener márgenes más bajos (0.5-2%). La competencia entre plataformas digitales ha reducido significativamente los márgenes en los últimos años.
¿Cuándo es mejor enviar dinero en términos de tipo de cambio?
El tipo de cambio fluctuúa continuamente por factores económicos y políticos. No existe un momento perfectamente predecible para enviar. Si envías regularmente, considera servicios con tipo de cambio fijo o configura alertas de tipo de cambio en plataformas como XE.com. Para montos grandes, dividir el envío en varias transacciones cuando el tipo está favorable puede ayudar a promediar el costo.
¿Las cripto monedas son una alternativa para evitar el margen FX?
Las criptomonedas eliminan el margen de divisas tradicional, pero añaden otros costos: volatilidad del precio entre el momento del envío y la recepción, comisiones de red (gas fees), y la necesidad de que el destinatario tenga una billetera digital y sepa convertirlas a moneda local. Para remesas regulares a familias en Latinoamérica, los servicios de remesas especializados siguen siendo más prácticos y predecibles.

Viviendo en Estados Unidos
Como ganar dinero rápido en Estados Unidos
8 min de lectura
Ganar dinero extra rápido en Estados Unidos es posible con apps de encuestas, trabajos freelance, o referidos. Con el programa de referidos de Común, ganas una recompensa en efectivo por cada persona que invitas y abre una cuenta.
Ganar dinero rápido puede ser una necesidad en cualquier momento de la vida, y para los Latinos en Estados Unidos puede ser un desafío aún mayor. Pero no te preocupes, en este post te daremos algunas ideas y consejos para que puedas ganar dinero rápidamente y mejorar tu situación financiera.
1. Encuentra trabajos temporales
Los trabajos temporales son una buena opción para ganar dinero rápidamente. Hay muchas empresas que contratan trabajadores temporales para cubrir la demanda durante ciertas épocas del año, como las fiestas de fin de año o la temporada de impuestos. Busca en sitios web de empleo como Indeed, Glassdoor o Monster para encontrar trabajos temporales en tu área.
2. Conviértete en un conductor de servicios de transporte
Si tienes un auto y una licencia de conducir válida, considera convertirte en un conductor de servicios de transporte como Uber o Lyft. Estos servicios te permiten trabajar en tu propio horario y ganar dinero rápidamente. Además, puedes trabajar tanto o tan poco como desees.
3. Vende tus habilidades
Si tienes habilidades que puedas vender, como la reparación de computadoras, el diseño gráfico o la enseñanza de un idioma, puedes utilizar plataformas en línea como Fiverr o Upwork para conectarte con personas que necesiten tus servicios. Estas plataformas cobran una comisión por cada trabajo completado, pero puedes establecer tus propios precios y trabajar en proyectos según tu disponibilidad.
4. Realiza trabajos de jardinería o limpieza
Muchas personas necesitan ayuda con trabajos de jardinería o limpieza, y esto puede ser una buena opción para ganar dinero rápidamente. Puedes ofrecer tus servicios en tu vecindario o en sitios web como Craigslist. Asegúrate de tener un buen equipo de trabajo y una buena actitud para ganar clientes regulares.
5. Vende artículos que ya no necesitas
Vender artículos que ya no necesitas es una forma rápida de obtener dinero extra. Puedes venderlos en línea a través de sitios web como eBay o Amazon, o en persona en una venta de garaje o en un mercado de pulgas. Si tienes artículos de valor que ya no usas, esto puede ser una excelente opción para ganar dinero rápidamente.
Recuerda que estas son solo algunas ideas para ganar dinero rápidamente. También puedes buscar trabajos en la industria de la hospitalidad o el servicio al cliente, ofrecer servicios de limpieza de casas, o participar en encuestas en línea para ganar dinero extra. Lo importante es que encuentres una opción que se adapte a tus habilidades y necesidades.
Recuerda de conectar tu cuenta Común a tu trabajo para recibir tu pago lo más rápido posible - hasta dos días antes. En tu cuenta de cheques de Común podrás guardar los ingresos de tu labor sin costo y con toda la seguridad posible.
Las tarjetas de débito Común son compatibles con más de 57,000 cajeros en Estados Unidos para hacer depósitos y retiros, y cuentan con protección de la política de responsabilidad cero de Visa. Esto significa que cualquier cargo no autorizado no será descontado del balance en su cuenta de cheques.Al igual, tu cuenta bancaria está asegurada por el FDIC hasta $250,000 como cualquier otro banco legal.
¡Buena suerte!
¿Cómo puedo ganar dinero extra rápido?
Apps de encuestas pagadas, trabajos freelance flexibles (manejar, entregas, tareas), y programas de referidos de apps financieras son formas comunes de generar ingreso extra sin un empleo de tiempo completo.
¿Cómo funciona el programa de referidos de Común?
Invita a alguien con tu enlace único desde la pantalla principal de la app. Cuando esa persona abre una cuenta de débito completa y hace su primer movimiento calificado, ambos reciben una recompensa en efectivo — acreditada en tu cuenta dentro de 5 días.
¿Cuánto puedo ganar refiriendo personas?
El monto de la recompensa puede variar según la promoción vigente; revisa los términos actuales dentro de la sección de referidos en la app.
Preguntas frecuentes
¿Necesito hacer algo especial para participar en el programa de referidos de Común?
Solo comparte tu enlace único desde el botón de referidos en la pantalla principal de la app — los referidos fuera de ese enlace no califican.
¿Cuándo recibo mi recompensa por referir a alguien?
Dentro de los 5 días calendario después de que tu referido complete un Primer Egreso Calificado.
¿Hay límite de personas que puedo referir?
Los términos y condiciones vigentes detallan los límites; revísalos dentro de la app antes de compartir masivamente.
¿Qué pasa si mi referido no completa el proceso?
La recompensa solo se acredita si el referido abre la cuenta, la aprueban, y completa un Primer Egreso Calificado.
¿Puedo referirme a mí mismo con otra cuenta?
No, el auto-referido y la actividad fraudulenta o abusiva no son elegibles para recompensa.
¿Qué otras formas rápidas de generar ingreso existen además de referidos?
Apps de encuestas pagadas y trabajos freelance flexibles son otras opciones comunes, aunque generalmente generan menos que un ingreso principal.
Educación Financiera
¿Cómo se endosa un cheque? Tu guía paso a paso segura y detallada
8 min de lectura
A pesar de que los métodos de pago digitales han cobrado gran relevancia en prácticamente todo el mundo, los cheques siguen siendo fundamentales para llevar a cabo algunas transacciones, en especial para personas sin cuenta bancaria.
Según datos recientes, el 61 % de los estadounidenses todavía utiliza cheques. Sin embargo, el 17 % ha sido víctima de fraude por cheques.
Saber cómo se endosa un cheque en Estados Unidos es una medida de seguridad necesaria para evitar fraudes. Si bien puede ser un procedimiento confuso, es crucial conocerlo para evitar inconvenientes.
En este artículo te explicaremos paso a paso cómo endosar cheques correctamente, así como los datos que necesitas escribir en su reverso para poder cobrar el monto estipulado.
¿Qué es el endoso de un cheque y por qué es tan importante en EE. UU.?
El endoso de un cheque es una firma en el reverso del mismo, que funciona como autorización para que pueda ser cobrado en una institución financiera.
Su principal función es validar el cobro del cheque, así como autorizar la transferencia de fondos o ceder el poder a otra persona.
Saber cómo se endosa un cheque es indispensable porque es un requisito de seguridad primordial en el sistema financiero de Estados Unidos, como medida de protección para el portador y de los fondos depositados.
¿Cuál es la forma correcta de endosar un cheque, y dónde firmar?
A continuación, te mostramos cómo realizar el endosado antes de cobrar cheques en el banco.
Paso 1: Verifica los detalles del cheque
Asegúrate de que los datos del anverso del cheque sean correctos, como el nombre del beneficiario, cantidad de dinero en número y letra, e institución bancaria.
Paso 2: Localiza el área de endoso
Voltea el cheque y localiza la leyenda “Endorse Here” o “Do not write below this line”. Evita escribir por debajo del área señalada.
Paso 3: Firma el cheque con precisión
Firma el cheque en el recuadro marcado, según el tipo de endoso que requieras. A continuación, te explicaremos todo sobre los diferentes tipos.
Pero, ¿qué hacer si el nombre del beneficiario es incorrecto?
Ejemplo de cómo endosar un cheque si el nombre está mal escrito
En caso de que el nombre del beneficiario sea incorrecto, primero debes firmar como aparece y después con el nombre corregido.
James Smit — James Smith
Paso 4: Considera un endoso restrictivo (¡Altamente recomendado!)
El endoso restrictivo es una medida de seguridad para evitar que un tercero no autorizado cobre el cheque, dado que restringe la forma de pago a una cuenta bancaria registrada. Se vincula a la información proporcionada en el reverso del cheque.
Paso 5: Endosos de múltiples beneficiarios
En caso de que el cheque esté dirigido a más de un beneficiario, será necesario que uno o todos firmen el endoso, dependiendo de cómo esté escrito.
- Katy Adams and Mark Palmer: Se requieren las firmas de ambos
- Katy Adams or Mark Palmer: Una firma es suficiente
- Katy Adams and/or Mark Palmer: Según el banco intermediario, puede requerir una o dos firmas
- Katy Adams, Mark Palmer, etc.: El banco determina si una o todas las firmas son necesarias
Tipos de endosos: conoce las opciones para tus cheques
Antes de realizar el endoso de tu cheque, verifica cuál tipo es el más adecuado según el movimiento que requieras hacer. Por ejemplo, el endoso restrictivo es una manera de asegurar tu dinero, tal y como el uso de alternativas financieras modernas, como Común, un servicio integral que te da acceso a herramientas financieras unificadas y eficientes.
Endoso en blanco
El endoso en blanco se lleva a cabo cuando el mismo beneficiario cobra el cheque en efectivo. En este caso solo se necesita la firma en la parte indicada.
Endoso restrictivo
El endoso restrictivo es una medida de seguridad para que los fondos sean depositados en una cuenta bancaria específica.
Para ello debes incluir la leyenda for deposit only to + nombre del banco, número de cuenta y firma.
Este es el método más recomendado para los usuarios de Común que realizan depósitos vía móvil, ya que brinda protección al cheque ante posibles extravíos y asegura que el dinero se deposite en la cuenta designada.
Endoso a un tercero
En caso de que el cheque vaya a ser cobrado por un tercero, es necesario endosarlo de la siguiente manera.
Pay to the order of: (nombre de otra persona) + firma
Es importante que extremes precauciones con esta modalidad de endoso. Recurre a ella solo con personas de confianza, y en caso de robo o extravío de un cheque, repórtalo a la institución financiera de inmediato.
Endoso de negocios
El endoso de negocios se hace cuando un cheque es cobrado a nombre de una empresa. Para ello es necesario incluir el nombre completo de la compañía, seguido de la firma del representante legal autorizado para cobrarlo.
Endoso para depósito móvil
Para depositar los fondos de un cheque a través de una aplicación o de banca móvil, es necesario endosarlo de la siguiente manera:
For mobile deposit only + tu firma.
Deposita tu cheque endosado con facilidad y seguridad usando Común
Hacer el cambio de cheques es un proceso que requiere de un especial cuidado y atención, a fin de evitar errores y contratiempos que puedan afectar la operación.
En esta ocasión aprendimos la importancia de endosar correctamente un cheque en Estados Unidos, así como los diferentes tipos que existen, de acuerdo con las modalidades de cobro disponibles.
Ahora que sabes cómo se llena un cheque por la parte de atrás, puedes contar con Común para depositar los fondos a través de la aplicación móvil.
Evita filas: deposita tu cheque desde la app; la disponibilidad de fondos puede variar.
Común te ofrece la seguridad necesaria para cuidar tu dinero y tus datos personales
Es una plataforma accesible para inmigrantes en Estados Unidos, solicita la apertura de tu cuenta con documentación de tu país
Obtén soporte en español y en inglés, disponible 24/7
Accede a una aplicación móvil integral para manejar tus finanzas personales de la manera más sencilla
Común no solo facilitará el proceso de depósitos de cheques, sino que transformará tu vida financiera en Estados Unidos. Abre tu cuenta hoy y descúbrelo.
Preguntas Frecuentes
¿Es obligatorio endosar un cheque en Estados Unidos?
En la mayoría de las ocasiones, sí es necesario. En caso de que solicites depósito mediante cajero automático, ATM o aplicación móvil, es posible que el banco no requiera endoso.
¿Qué pasa si firmo mal el cheque al endosarlo?
Evitar tachaduras o rayones y endosa el cheque nuevamente. En caso de que el banco lo rechace, solicita al emisor que gire uno nuevo.
¿Puedo endosar un cheque a otra persona?
Puedes endosar un cheque para que sea cobrado por otra persona con la leyenda “pay to order of” junto al nombre del beneficiario. Aunque este trámite está restringido a las políticas específicas de cada banco.
¿Es seguro depositar un cheque con la aplicación móvil?
Es seguro depositar un cheque a través de la aplicación móvil de Común, ya que tus datos están cifrados y cuenta con otras medidas de seguridad, como verificación en dos pasos.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.








