
Pagos instantáneos
What is Venmo and how does it work? The Ultimate Guide for Immigrants to the United States
¿Qué es Venmo y cómo funciona? Guía en español: pagos P2P, tarifas, disponibilidad en español y alternativas para inmigrantes latinos.
8 min read

16 Sep 2025

Have you heard of Venmo? It is a digital payment application that has gained immense popularity in the United States. Venmo is a free peer-to-peer (P2P) payment platform owned by PayPal that lets users send and receive money using a U.S. bank account or debit card. It's instant, widely accepted, and free for standard transfers — but requires a U.S. bank account and typically a Social Security Number for full access. For immigrants without SSN, Común offers a compatible alternative.
How does Venmo work?
Venmo is a mobile payment application owned by PayPal. It allows users to pay each other directly from their bank accounts or Venmo balances. Once you link your bank account or debit card to Venmo, you can send and receive money with other Venmo users almost instantaneously. Venmo is known for its social feed, where users can see (but not the amounts of) their friends' transactions with emoji and captions.
What can you use Venmo for?
Venmo can be used for rent splitting, paying back a friend for dinner, online purchases at participating merchants, and tipping service providers. It's especially popular among younger Americans for everyday P2P payments. Merchants including Amazon, PayPal checkout, and thousands of apps accept Venmo as a payment method.
How to sign up for Venmo
To sign up for Venmo, you need to download the Venmo app, create an account with your email and phone number, link a U.S. bank account or debit card, and verify your identity. Full Venmo features (higher limits, business profiles) require providing your SSN for ID verification. Without SSN, you can create an account with limited weekly sending ($299.99).
Venmo fees and limits
Sending money from your Venmo balance or linked bank account is free. Sending from a credit card costs 3%. Instant transfers to a bank account cost 1.75% (minimum $0.25, maximum $25). Standard bank transfers are free and take 1–3 business days. Verified accounts can send up to $60,000 per week; unverified accounts are limited to $299.99 per week. Purchases at partner merchants may have different fee structures.
Is Venmo available for immigrants without SSN?
You can create a basic Venmo account without verifying with SSN, but your weekly sending limit stays at $299.99 and you cannot access all features. Full verification requires SSN. If you don't have SSN, Común is a strong alternative: open a full bank account without SSN using 100+ Latin American IDs, and use Común's Pay feature to send money to Venmo users in the U.S. directly from your Común account.
Frequently asked questions about Venmo
Is Venmo safe to use?
Yes. Venmo uses encryption and multi-factor authentication to protect accounts. However, transfers are instant and generally irreversible once sent, so always double-check the recipient's username before confirming. Venmo is owned by PayPal and is regulated as a money transmitter in the U.S.
Can I use Venmo without a U.S. bank account?
You can create a Venmo account and fund it with a debit card linked to a foreign bank, but functionality is very limited. Venmo is designed for U.S. bank accounts. For immigrants who need to send and receive money in the U.S. without a traditional bank, Común offers a full bank account (no SSN required) with its own Pay feature compatible with Venmo users.
How long do Venmo transfers take?
Transfers between Venmo users are instant. Withdrawing funds to your bank account takes 1–3 business days for free standard transfers, or a few minutes with the instant transfer option (1.75% fee). Your Venmo balance is available immediately for sending to other users, even before you move it to your bank.
What are the best alternatives to Venmo for immigrants?
Común is a strong alternative: it accepts 100+ Latin American IDs (no SSN required), allows Pay transfers to Zelle and Venmo users in the U.S., and supports remittances to Mexico and Latin America starting at $2.99. Cash App and Zelle work similarly to Venmo within the U.S. but have similar documentation requirements.
Does Venmo report to the IRS?
Yes. Since 2022, Venmo and other payment apps must report to the IRS if you receive more than $600 in business payments in a year. If you use Venmo to receive payments for goods or services (not personal transfers between friends), you may receive a 1099-K form and need to report that income on your taxes.
Can I receive money on Venmo from someone who doesn't have the app?
No. Both sender and receiver must have active Venmo accounts. If someone wants to send you money but doesn't have Venmo, they can use Zelle (linked through their bank), Cash App, or send directly to your bank account. Común's routing and account numbers allow anyone to send you money by ACH bank transfer directly.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner


Pagos instantáneos
Learn how to use Cash App for your finances in the U.S.
8 min de lectura
The popularity of digital personal finance applications continues to grow among users in the United States. According to recent data, 8 out of 10 Americans have embraced the digital economy by using financial applications for purchases, digital payments, online banking, and more.
Cash App is one effective alternative to facilitate personal finance management. In 2024, it recorded 57 million monthly active users and $16.2 billion in earnings.
If you're curious to know what Cash App is, how it works, all its benefits, and its associated fees, below we provide all the details so you can decide whether it is the best option to meet your needs.
What Is Cash App and What Is It Used For?
Cash App is an alternative to traditional banking that operates through a mobile financial services application. Its functionality is highly versatile, as it not only allows users to send and receive money but also to make purchases and receive direct deposits from payroll.
The application was developed by Block Inc. (formerly Square Inc.) and aims to offer a comprehensive and more accessible service through digital solutions.
To open an account on Cash App, you must meet certain requirements, such as having a Social Security Number (SSN) and a U.S. bank account.
Cash App: How It Works, What Features It Offers, and What Fees It Charges
Cash App is available through its official mobile application, in which you must complete the registration and verification process to access all available features. Once completed, you may link a bank account if needed.
You will also have a Cash Tag: a unique username that allows you to send and receive money easily.
The following are the main features offered by the Cash App application:
Sending and Receiving Money
Cash App allows instant transfers between users of the application free of charge (free instant transfers; standard network fees may still apply).
Cash Card
This is a free debit card linked to your balance. It allows you to make online and in-store purchases and withdraw cash from ATMs.
QR Code
Pay directly in physical stores using a QR code.
Cash App Pay
A payment method that allows users to complete transactions in online stores and directly through the application.
Cash Boosts
You can obtain discounts at selected physical and online establishments.
Fees for Using Cash App
Although many of Cash App’s features are free, such as account maintenance, use of the Cash Card, and transfers between Cash App accounts. Below is a table with some of the main fees and charges associated with the aforementioned features:
| Service | Cost |
|---|---|
| Instant transfer to bank card | 0.5 % to 1.75 % |
| Standard transfer (1 to 3 days) | Free |
| ATM withdrawals | 2.50 USD per withdrawal |
Cash App registration requirements
If you want to use Cash App to control your finances, make sure you meet the following requirements:
Have a U.S. phone number
You can also use an email to verify your identity.
Reside in the United States or England
Cash App is only available in the United States and the United Kingdom. The application and information are available in English only.
Have a bank account
It is recommended if you want to have access to all the functions of the application.
Do the identity verification
This will allow you to access features such as sending or receiving more than 1,000 USD over 30 calendar days and applying for the Cash Card.
But remember that to perform identity verification you need:
- Full name
- Birthdate
- Social Security Number (SSN)
How secure is Cash App? : 9 important considerations
The issue of security is one of the most relevant in relation to financial services applications. You should always verify that your provider has the necessary measures in place to keep your assets and personal data safe.
For its part, Cash App has the following security measures, among others:
Multifactor authentication
Cash App requests identity authentication via email or SMS. In addition, it allows you to activate a PIN or biometry to log in.
End-to-end encryption
Your personal data stored in Cash App is secure through TLS/E2E.
System for the detection and prevention of illegal activities
Cash App has implemented technologies trained to detect unusual behavior and prevent fraud, such as machine learning and algorithms.
Subsequent payment monitoring
The application has an additional monitoring system to do a double check and detect unusual activities.
Although the above features offer some certainty regarding the application's security measures, it's always important to take into account some considerations:
Turn off automatic login
To prevent an outsider from accessing your account without your authorization, avoid using automatic login. Instead, use strong, unique passwords and enable 2-step authentication.
Beware of fraud
Stay alert to scams, either by phone or email. Never give out personal information or passwords through these means. If you need to contact application support, do so through official means.
Keep active alerts
Cash App allows you to receive alerts for your transactions directly on your cell phone. Make sure to keep them active.
Verify data before making transfers
Send money only to people you know and verify their information before confirming the operation, since once the money has been sent, it is not possible to recover it.
Activate the PIN to carry out transactions
You have the option of activating the PIN or biometric data to confirm your transfers before doing them, and avoid the use of your application by third parties in case of theft or loss.
Are you looking for more than just a payment app? Comun is your financial ally in the U.S. UU.
There is no doubt that Cash App is a popular alternative among those looking for a fairly comprehensive and easy-to-use financial solution.
But if you are looking for a financial ally that offers a simple and secure experience, with customer service and a platform also available in Spanish, we present Comun.
Comun goes beyond traditional limitations, so that immigrant communities in the United States have access to quality financial services, without complications. With Comun you can:
- Receive and send money conveniently, without complications and without the need for a traditional bank account.
- Open your Comun account with the qualified Official Identification of your country of origin.
- Get a simple mobile application for hassle-free daily international money transfers.
Open your Comun account today and breaks down the barriers of traditional financial services, language and cultural ones.
FAQs
If you still have questions about what Cash App is for and its features, check out our frequently asked questions.
What are Cash Boosts in Cash App?
These are instant discounts available on the Cash Card. To activate them, enter the mobile application and select “Cash Card”, followed by “Add Boost” and “Save Boost”. Select the discount you are interested in and it will be applied when you pay with your debit card.
What happens if I receive a lot of money through Cash App?
Some necessary checks may be activated starting at $1000.
How much is the maximum that can be sent via Cash App?
1000 USD over 30 calendar days for unverified users; if you verify your user, you can increase this limit to 20,000 USD.
What is Cashtag in the Cash App?
This is a unique username that is used so that other users of the application can send you money. It starts with the $ symbol followed by an identifier.
Pagos instantáneos
¿Qué es Venmo y cómo funciona? Guía 2026
8 min de lectura
¿Qué es Venmo y cómo funciona?
Venmo es una app de pagos digitales en Estados Unidos que permite a las personas enviar y recibir dinero rápidamente desde sus teléfonos. La plataforma funciona como un servicio de pago entre personas (P2P), lo que significa que los usuarios pueden transferir dinero a amigos, familiares u otros contactos usando una cuenta bancaria vinculada, tarjeta de débito o saldo disponible dentro de la app.
En los últimos años, Venmo se ha convertido en una de las apps de pago más reconocidas para dividir cuentas, pagar renta, reembolsar amigos y manejar pagos cotidianos en EE.UU.
¿Qué es Venmo?
Venmo es una app de pago digital para transferencias rápidas entre personas que se conocen. Se usa comúnmente para dividir una cuenta de restaurante, pagar renta entre compañeros de cuarto, o compartir costos de viajes o eventos. Venmo opera dentro de Estados Unidos y requiere métodos de pago compatibles como cuentas bancarias o tarjetas de débito de EE.UU.
Los usuarios verificados pueden enviar hasta $60,000 por semana. Los límites de transferencia varían según el estado de verificación de la cuenta y pueden cambiar con el tiempo.
¿Cómo funciona Venmo?
Para comenzar a usar Venmo, los usuarios primero necesitan descargar la app en iPhone o Android y crear una cuenta usando un correo electrónico o número de teléfono de EE.UU. Después de configurar la cuenta, los usuarios pueden conectar un método de pago como: cuenta bancaria de EE.UU., tarjeta de débito, tarjeta de crédito o saldo existente de Venmo.
Una vez que la cuenta está lista, los usuarios pueden buscar a otra persona en Venmo usando su nombre, nombre de usuario, número de teléfono o código QR. Desde ahí, pueden enviar dinero o solicitar un pago.
Tarifas de Venmo — Tabla de costos
| Servicio | Posible tarifa |
|---|---|
| Transferencia bancaria estándar | Sin tarifa adicional de transferencia |
| Transferencia instantánea | 1.75% del monto de la transferencia |
| Pago con tarjeta de crédito | Puede aplicar tarifa del 3% |
| Retiros en cajero automático fuera de red | Pueden aplicar cargos adicionales |
Las tarifas de Venmo pueden cambiar con el tiempo. Siempre revisa la información más actualizada en el sitio oficial de Venmo.
¿Está Venmo disponible en español?
Venmo no está disponible en español; la app opera completamente en inglés. Sin embargo, puedes hacer que la app se muestre en español cambiando el idioma del sistema de tu teléfono inteligente. Venmo tampoco ofrece servicio al cliente en español.
¿Puedo usar Venmo si soy inmigrante?
Venmo requiere una cuenta bancaria o tarjeta de débito de EE.UU. para funcionar. Si no tienes acceso a servicios bancarios tradicionales, puede ser difícil comenzar. Además, Venmo no permite remesas internacionales, por lo que si necesitas enviar dinero a familia en Latinoamérica, necesitarás un servicio diferente.
Venmo vs. Común — Comparación directa
| Característica | Venmo | Común (Pay) |
|---|---|---|
| Función principal | Pagos P2P en EE.UU. | Pagos P2P en EE.UU., remesas y cuentas de depósito |
| Soporte en español | No (solo inglés) | Sí, app bilingüe + soporte 24/7 en español |
| Formas de enviar dinero | Username, teléfono, email o QR | Teléfono, email, @username, QR |
| Pagos con código QR | Sí | Sí |
| Remesas a Latinoamérica | No | Sí |
| Parte de una app financiera completa | Sí, tarjeta y depósito directo | Sí, cuenta de cheques, tarjeta Visa y remesas |
¿Cuándo tiene sentido usar Venmo?
Venmo puede ser útil si: tus amigos y familiares ya usan Venmo, principalmente necesitas pagos domésticos rápidos en EE.UU., y tienes una cuenta bancaria de EE.UU. vinculada.
Preguntas frecuentes
¿Venmo está disponible en español?
No. Venmo opera completamente en inglés sin soporte al cliente en español.
¿Puedo enviar dinero a México con Venmo?
No. Venmo solo permite transferencias domésticas dentro de EE.UU.
¿Cuánto cobra Venmo?
Las transferencias estándar bancarias son sin tarifa adicional. Las transferencias instantáneas tienen una tarifa del 1.75%. Los pagos con tarjeta de crédito pueden tener una tarifa del 3%.
¿Es seguro Venmo?
Venmo usa encriptación y verificación de identidad. Sin embargo, como cualquier app P2P, las transacciones son difíciles de revertir una vez completadas.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank.
Educación Financiera
Billetera digital: qué es, cómo funciona y cómo usarla en EE. UU.
8 min de lectura
Si buscas una forma segura y sencilla para manejar tu dinero, una billetera digital podría ser el complemento ideal para tus finanzas. Se trata de una aplicación móvil que te permite compaginar tus tarjetas y otros productos financieros en un solo lugar.
En los últimos años, se ha convertido en una herramienta clave para la gestión financiera digital debido a su practicidad y seguridad.
A continuación te explicaremos a detalle qué es una billetera digital, usos comunes, ventajas y algunos ejemplos de las billeteras digitales más populares de Estados Unidos.
¿Qué es una billetera digital y cómo funciona?
Una billetera digital es una aplicación para los dispositivos compatibles con Android o iOS, que permite almacenar de manera segura la información de tarjetas de crédito o débito o cuentas bancarias y permite acceder a ellas de manera rápida y segura para realizar pagos digitales y otras transacciones.
Su funcionamiento es muy sencillo: debes registrar tu información bancaria en la aplicación, donde se encriptará para mantenerla segura y evitar que terceros accedan a ella. Esto te permitirá realizar pagos electrónicos en segundos, a través de varios métodos, como escanear un código QR, con un teléfono inteligente que cuente con tecnología NFC o seleccionar la billetera digital como forma de pago en compras digitales.
Hay una gran variedad de billeteras digitales en Estados Unidos, entre las más populares se encuentran Apple Pay, Google Wallet, Samsung Pay y Paypal.
Usos más comunes de una billetera digital
Una billetera digital es una forma de simplificar las operaciones digitales para los miles de inmigrantes que viven en Estados Unidos. Estos son los usos más comunes de este tipo de herramientas:
Pagar en tiendas físicas y en línea
Usar una billetera digital en una tienda es muy fácil, siempre y cuando el establecimiento acepte pagos sin contacto. En ese caso, solo tienes que activar el NFC en tu celular y acercarlo a la terminal de pago. El pago se procesará automáticamente sin necesidad de introducir información adicional.
Para hacer pagos en línea, primero asegúrate de añadir tus cuentas bancarias a la app móvil de la billetera. Luego, ingresa a la página del producto o servicio que deseas comprar y elige tu billetera digital como opción de pago. Es probable que te solicite ingresar algún dato de autenticación por motivos de seguridad.
Enviar dinero a familiares y amigos
Otro uso habitual de las billeteras digitales, especialmente entre los usuarios inmigrantes que viven en Estados Unidos, es enviar remesas de forma rápida a sus países de origen. Además, según la aplicación, suelen ser opciones menos costosas en comparación con los bancos tradicionales.
Guardar tarjetas y documentos
Una cartera digital también es una herramienta de organización muy útil para tener a mano no solo productos financieros como tarjetas de débito y de crédito, sino otro tipo de recursos digitales, como tarjetas de transporte, boletos y cupones de descuento.
Administrar mejor el dinero
Este tipo de aplicaciones también son una manera sencilla de mantener tus finanzas organizadas, hacer presupuestos mensuales y estar al tanto de tus movimientos diarios.
4 ventajas de usar una billetera digital
Manejar tus productos financieros a través de una billetera digital tiene varios beneficios muy interesantes que podrían revolucionar por completo tu manera de hacer pagos digitales.
1. Seguridad: menos riesgo de robo comparado con cargar efectivo.
Cargar dinero en efectivo siempre implica mayor riesgo que las opciones digitales, debido a la posibilidad de extraviarlo o de ser víctima de robo. Una billetera digital elimina la necesidad de depender del efectivo y facilita los procesos de pagos en línea y en tiendas físicas.
Además, tu información personal está encriptada para que solo tú puedas acceder a ella. También puedes añadir seguridad a la aplicación, como datos biométricos y contraseña, reconocimiento facial y Touch ID.
2. Comodidad: todo está en el celular, sin necesidad de llevar varias tarjetas.
Además de no depender del dinero en efectivo, con una billetera digital tampoco es necesario que lleves las tarjetas físicas a todos lados, ya que puedes ingresar tus cuentas en la misma aplicación de la billetera digital y hacer pagos desde tu dispositivo móvil.
3. Inclusión financiera: ideal para inmigrantes sin acceso fácil a bancos tradicionales.
Una de las dificultades habituales de los inmigrantes recién llegados a Estados Unidos es reunir los requisitos para abrir una cuenta bancaria tradicional. En contraste, una cuenta digital resultaría una opción mucho más accesible para quienes buscan realizar operaciones diarias y esenciales, como recibir dinero, pagar cuentas y enviar remesas a América Latina rápido y fácilmente.
4. Control financiero: permite revisar gastos y organizar el dinero de manera más clara.
Con una cuenta digital también podrás llevar el control de tu dinero con mayor facilidad, ya que puedes activar las notificaciones en tu celular para estar alerta de todos los pagos realizados.
También puede registrar todos tus movimientos y mantener un presupuesto mensual para asegurarte de que tu dinero alcance para tus gastos dentro de Estados Unidos, así como apoyar a los tuyos en América Latina.
Ejemplos de billeteras digitales populares en Estados Unidos
- Apple Pay
Este es el servicio de pagos oficial de Apple y está integrado por defecto a todos sus productos, como iPhone y Apple Watch. Una de las principales ventajas es que más del 85 % de los comercios en Estados Unidos aceptan esta forma de pago.
Su amplia cobertura la convierte en una opción muy conveniente para los inmigrantes, ya sea para hacer las compras del día a día o pagar los servicios mensuales.
También ofrece el servicio de Apple Cash que funciona como una tarjeta digital y permite enviar y recibir dinero, pero solo está disponible en Estados Unidos.
- Google Wallet
Esta es una billetera virtual disponible para usuarios de dispositivos móviles Android. Es una opción más completa que la antecesora Google Pay, ya que cuenta con funciones como “tap to pay”.
Es muy funcional para los inmigrantes, ya que también permite almacenar documentos oficiales, como licencias y todo tipo de identificaciones.
- PayPal
PayPal es una de las billeteras digitales más populares no solo en Estados Unidos, sino a nivel internacional. Te permite almacenar tu información de pago fácilmente, además de que enviar dinero a otros países es muy accesible, puesto que cuenta con una amplia cobertura.
- Cash App
Cash App es una aplicación que permite enviar y recibir dinero a usuarios registrados. Podría ser la alternativa adecuada para ti en caso de que necesites contar con una tarjeta de débito y hacer retiros de dinero en cajeros automáticos.
Administra tu dinero como inmigrante con Común
En este artículo te mostramos que una billetera digital es una aplicación para guardar toda tu información financiera en un lugar, además de las ventajas, cómo funcionan y las marcas comerciales más populares en Estados Unidos.
Si buscas simplificar tus finanzas, tienes que conocer Común, la plataforma que te ofrece:
- Una cuenta corriente con tarifas claras y competitivas.
- Tarjeta de débito que puedes enlazar a una billetera digital.
- Transferencias de dinero rápidas y con tarifas accesibles.
- Banca móvil disponible en español y en inglés.
Abre tu cuenta con Común hoy mismo con una identificación oficial de tu país y empieza a usar tu billetera digital para administrar tu dinero en EE.UU.
Preguntas frecuentes
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuál es la billetera digital más confiable?
Puedes elegir opciones como Apple Pay, Google Wallet y PayPal, ya que cuentan con suficiente reputación para el manejo de la información personal.
¿Cómo se activa la billetera digital?
Descarga la aplicación a través de Google Play o App Store, crea una cuenta, añade tus tarjetas y completa la verificación necesaria.
¿Es seguro usar una billetera digital?
Sí, porque cuentan con encriptación y uso de tokens para mantener tu información segura.
Community
Común aprovecha el poder de la Comunidad para redefinir la banca de relación digital para los inmigrantes en los EE. UU.
8 min de lectura
Común es una plataforma financiera digital diseñada específicamente para la comunidad inmigrante en Estados Unidos, que permite abrir una cuenta con identificaciones latinoamericanas, sin necesidad de número de Seguro Social.
Común no tiene sucursales, pero cuenta con un equipo que apoya a sus clientes las 24 horas del día, los 7 días de la semana, sin salir de sus hogares, en tres idiomas diferentes.
Construir mejor futuro para los inmigrantes en los EE. UU. es un principio fundamental de la misión de Común. Opciones bancarias accesibles y fáciles de entender son una parte clave del viaje del inmigrante. Sin embargo, las opciones son escasas.
Las opciones complejas, engorrosas y costosas son la norma. Actividades que pueden parecer triviales e intuitivas para los nacidos en los EE. UU. son abrumadoras y confusas para un inmigrante recién llegado. Todo, desde configurar un depósito directo con un empleador hasta enviar dinero a casa, realizar pagos de bienes y servicios o comprender cómo construir un puntaje crediticio, parece demasiado complejo para cualquiera que nunca haya tenido que hacer esto en los EE. UU., y mucho menos en absoluto.
Las tarifas ocultas y las comisiones costosas añaden un nivel de estrés al comenzar una vida financiera en los EE. UU. Entre los saldos mínimos de cuenta, las tarifas mensuales, los cargos por sobregiro, las grandes tarifas de depósito de cheques, las comisiones extorsivas de transferencias internacionales y todo lo demás, mantener y usar una cuenta bancaria en los EE. UU. puede ser costoso. Para los trabajadores manuales, esto puede representar un porcentaje importante de su salario.
Las ubicaciones físicas de los bancos tradicionales también pueden ser escasas en algunas áreas. Dado que abrir una cuenta bancaria o depositar un cheque o efectivo en la cuenta debe hacerse en la sucursal, esto es una carga significativa para alguien que vive en una zona remota. Muchos inmigrantes, a veces trabajando en granjas o fábricas remotas, viven en áreas a kilómetros de distancia de la sucursal bancaria más cercana. Los costos de transporte a esas sucursales se suman a las tarifas ya altas de usar y mantener una cuenta.
Incluso si los servicios bancarios proporcionados fueran más intuitivos, digitales y a un costo menor, queda otra barrera importante. Obtener la documentación necesaria para abrir una cuenta bancaria también puede dificultar el acceso a servicios financieros justos y simples. Los inmigrantes lo suficientemente afortunados como para tener autorización de trabajo aún necesitan reunir documentación importante que no siempre está disponible para ellos. Para aquellos que han llegado a los EE. UU. buscando asilo o mejores oportunidades de trabajo siguiendo un camino más no convencional, los documentos requeridos para abrir una cuenta a menudo son prohibitivos.
Construir una plataforma bancaria 100% digital para resolver los problemas mencionados es parte de lo que Común busca lograr porque creemos en ayudar a desbloquear la movilidad social. Pero una plataforma digital, de bajo costo e intuitiva no es suficiente. Para navegar este proceso, los inmigrantes necesitan ayuda, y la ayuda se encuentra mejor en una Comunidad que los entiende cuando más lo necesitan.
Es por eso que no solo nuestros clientes son parte de nuestra Comunidad, sino también las personas que los ayudan las 24 horas del día, los 7 días de la semana a través de nuestra aplicación, redes sociales, WhatsApp o por teléfono. Más allá de resolver un problema inmediato, el apoyo brindado va más allá. Enseña y educa, empatiza y se esfuerza por fomentar un sentido de Comunidad de personas que los entienden, en términos que comprenden y en el idioma que hablan. Este es el núcleo de la verdadera banca comunitaria digital. Nuestro equipo les ayuda a configurar su depósito directo,obtener reembolsos por cargos con los que no están de acuerdo y todo lo demás.
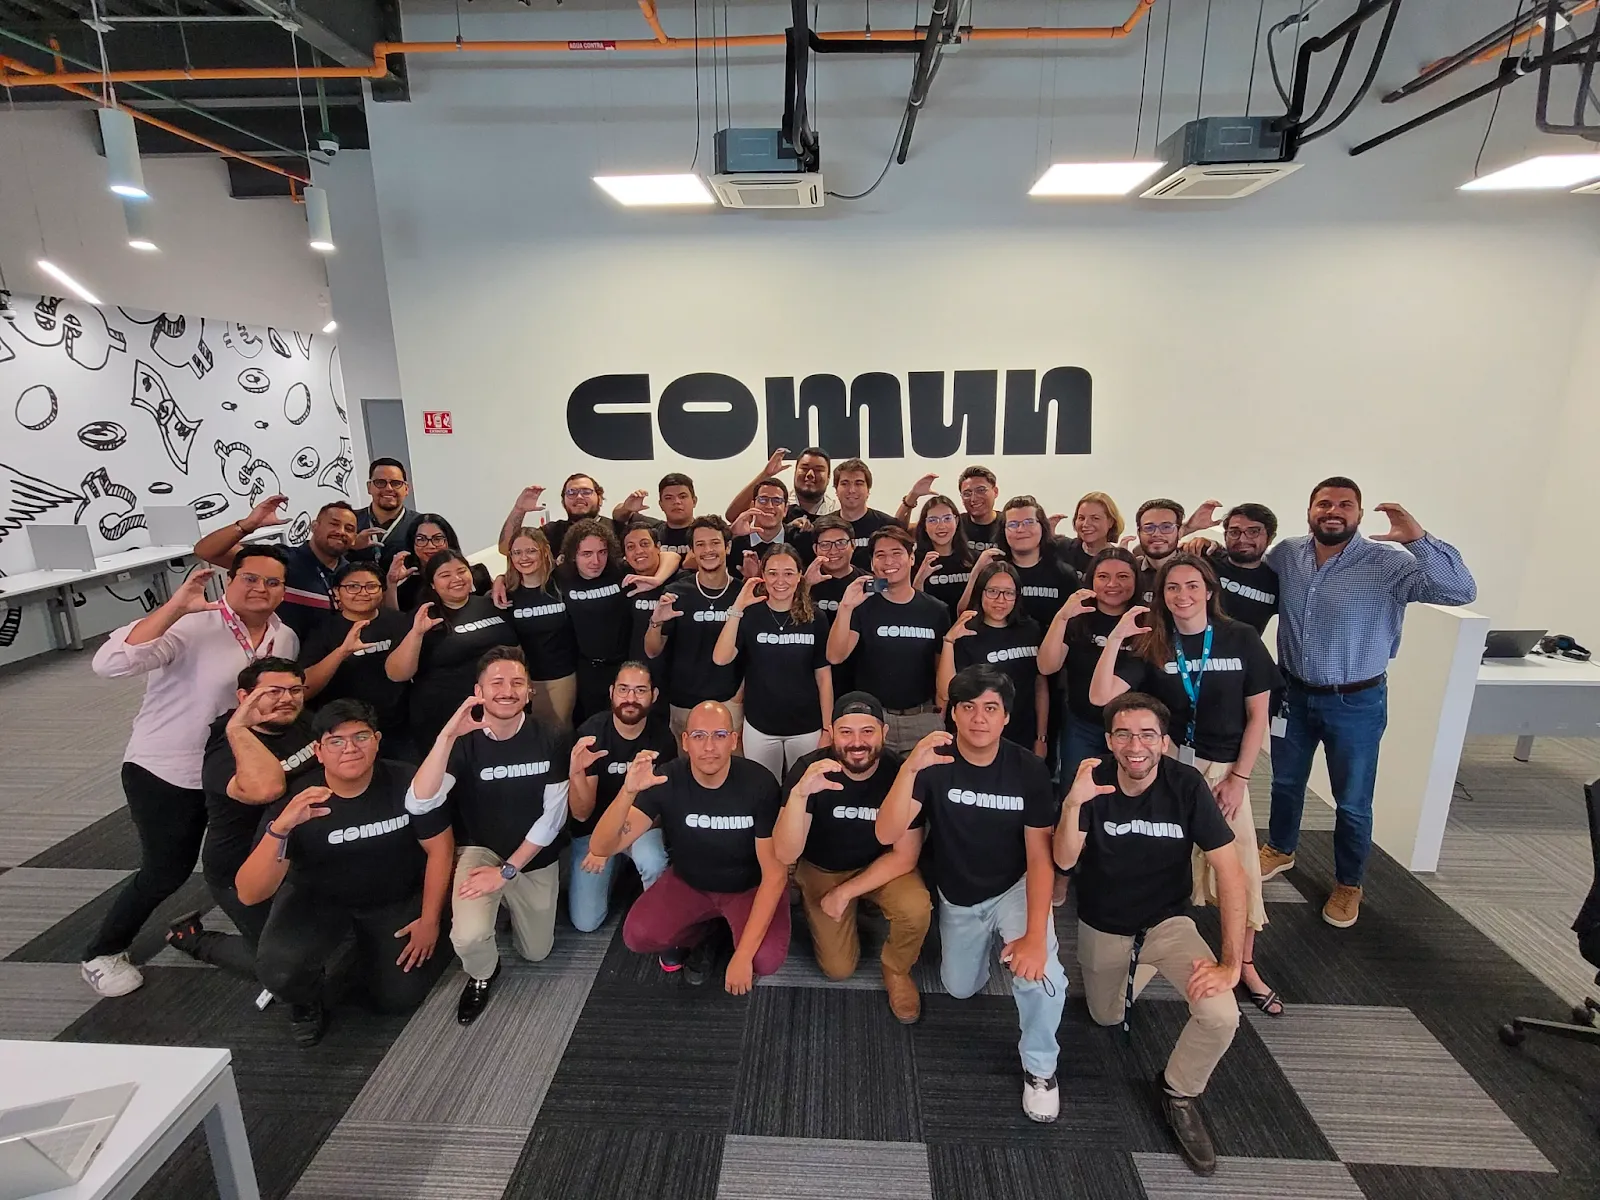
En Común, el primer paso en este viaje ha comenzado. Nuestro equipo en Mérida, México, es parte de nuestra Comunidad y a la que buscamos servir. Son una extensión de nuestra misión y de nuestra plataforma digital, y un ingrediente necesario para desbloquear la movilidad social para millones de inmigrantes en los EE. UU.
¿Qué hace diferente a Común de un banco tradicional?
Común acepta más de 100 identificaciones latinoamericanas (pasaporte, matrícula consular, entre otras), no requiere SSN ni ITIN, y no cobra cuota mensual ni exige saldo mínimo.
¿Cómo apoya Común a la comunidad inmigrante específicamente?
Con soporte 100% en español, un proceso de apertura de cuenta que toma minutos, y funciones diseñadas para necesidades comunes de la comunidad, como remesas a bajo costo y depósito de efectivo sin necesidad de cuenta bancaria previa.
¿Qué servicios ofrece Común?
Cuenta corriente con tarjeta de débito Visa, remesas internacionales desde $2.99, depósito de efectivo en más de 88,000 ubicaciones, y depósito directo.
Preguntas frecuentes
¿Para quién está diseñado Común?
Para la comunidad inmigrante latinoamericana en Estados Unidos que busca servicios financieros accesibles sin las barreras tradicionales de documentación.
¿Qué identificaciones acepta Común?
Más de 100 identificaciones latinoamericanas, incluyendo pasaporte y matrícula consular — no se requiere SSN ni ITIN.
¿Común tiene costo de apertura o mantenimiento?
No, no hay cuota de apertura, cuota mensual, ni saldo mínimo requerido.
¿El soporte de Común está en español?
Sí, la app y el soporte al cliente están disponibles en español.
¿Qué tan rápido puedo abrir mi cuenta?
El proceso toma aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Común ofrece remesas a Latinoamérica?
Sí, desde $2.99 por transferencia, con tu primer envío sin costo.
Educación Financiera
¿Qué es el depósito directo?
8 min de lectura
El depósito directo es una transferencia electrónica que deposita tu sueldo, beneficios del gobierno o pagos directamente en tu cuenta bancaria sin necesidad de un cheque físico. En EE.UU. es el método de pago más común entre empleadores. Con Común puedes recibir tu depósito directo y acceder a tu dinero hasta 2 días antes de la fecha de pago oficial.
¿Qué es el depósito directo?
El depósito directo es un método de transferencia electrónica de fondos que permite a una entidad — tu empleador, el gobierno u otro pagador — depositar dinero directamente en tu cuenta bancaria. A diferencia de los cheques en papel, este proceso elimina la necesidad de emitir, entregar y cobrar un cheque físico, lo que se traduce en mayor rapidez, seguridad y comodidad para el beneficiario.
En Estados Unidos, la gran mayoría de los empleadores utilizan el depósito directo como método principal de pago de nómina. También se usa para distribuir pagos del gobierno como el Seguro Social, reembolsos de impuestos del IRS, beneficios de desempleo y cheques de estímulo.
¿Para qué sirve el depósito directo?
El depósito directo tiene tres usos principales en EE.UU.:
- Nómina de empleados: Es el uso más común. Tu empleador deposita tu salario automáticamente cada período de pago (semanal, quincenal o mensual) en la cuenta que designes, sin que tengas que hacer nada después de la configuración inicial.
- Pagos gubernamentales: El gobierno federal y estatal usa el depósito directo para Seguro Social, Medicare, reembolsos del IRS, beneficios por desempleo y pagos de asistencia. Es la forma más rápida de recibir estos pagos.
- Transferencias entre particulares: Algunas plataformas permiten configurar depósitos directos para recibir pagos de clientes independientes o plataformas gig (Uber, DoorDash, TaskRabbit), acreditando las ganancias directamente en tu cuenta.
Ventajas del depósito directo
- Rapidez: El dinero está disponible el mismo día de pago, o incluso antes si tu banco lo anticipa (Común adelanta hasta 2 días).
- Seguridad: No hay riesgo de pérdida, robo o falsificación de un cheque físico.
- Comodidad: No necesitas ir a ningún lugar a cobrar — el dinero llega automáticamente.
- Sin costo: La mayoría de los bancos y plataformas no cobran por recibir depósitos directos.
- Control financiero: Puedes configurar que el depósito se divida automáticamente entre varias cuentas (ahorro y corriente), ayudando a presupuestar.
¿Cómo configurar el depósito directo?
- Obtén tu número de cuenta y número de ruta (routing number). Los encontrarás en la app de Común o en un cheque de tu cuenta — los 9 dígitos al inicio son el routing number.
- Proporciona esta información a tu empleador o recursos humanos. Muchas empresas tienen un formulario de depósito directo en papel o digital. Común también genera un formulario pre-llenado que puedes descargar desde la app.
- Confirma la fecha de efectividad. Generalmente el primer depósito bajo la nueva configuración tarda 1-2 ciclos de pago en procesarse.
- Disfruta del depósito automático. Desde ese momento tu salario llegará directamente a tu cuenta sin tener que hacer nada más.
¿Necesito SSN para recibir depósito directo?
No necesariamente. Lo que necesitas es una cuenta bancaria con número de cuenta y routing number. Común te permite abrir una cuenta usando tu pasaporte o matrícula consular sin necesitar SSN, y una vez abierta puedes configurar depósito directo igual que cualquier cuenta bancaria tradicional.
Preguntas frecuentes sobre el depósito directo
¿Cómo activar el depósito directo con Común?
Abre la app de Común, ve a la sección de tu cuenta y encontrarás tu número de cuenta y routing number. También puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo directamente a recursos humanos. El proceso toma menos de 5 minutos.
¿Cuánto tarda en llegar el depósito directo?
El depósito directo llega el mismo día de la fecha de pago acordada con tu empleador. Con Común puedes recibir tu pago hasta 2 días antes de la fecha oficial, dependiendo de cuándo tu empleador procesa la nómina. Una vez configurado, el proceso es completamente automático cada período de pago.
¿Puedo recibir depósito directo sin cuenta bancaria tradicional?
Sí. Necesitas una cuenta con número de ruta y número de cuenta — no tiene que ser un banco tradicional. Común ofrece ambos números en su app. Cuentas prepago y algunas fintech también los ofrecen, aunque algunas no aceptan todos los tipos de depósito directo. Verifica antes de dar los datos a tu empleador.
¿Qué pasa si cambio de banco mientras tengo depósito directo configurado?
Debes actualizar la información con tu empleador antes del siguiente ciclo de pago. Si hay un depósito enviado a la cuenta antigua mientras ya la cerraste, el pago rebotará y será devuelto al pagador, quien tendrá que reemitirlo — lo que puede tardar varios días. Para evitar esto, mantén la cuenta antigua activa durante 1-2 ciclos después de cambiar.
¿Es seguro dar mi número de cuenta y routing number a mi empleador?
Sí, en el contexto del depósito directo. El routing y número de cuenta solo permiten recibir depósitos ACH en tu cuenta, no hacerlos. Tu empleador no puede retirar dinero de tu cuenta con esos datos solos. Sin embargo, comparte esa información solo con tu empleador o recursos humanos de manera oficial.
¿El depósito directo funciona para trabajadores independientes (self-employed)?
Sí, aunque el término es diferente. Los freelancers y trabajadores independientes pueden recibir pagos ACH directos de clientes o plataformas gig. Plataformas como Uber, DoorDash y TaskRabbit permiten configurar el depósito semanal de ganancias. Para esto también solo necesitas tu número de cuenta y routing number de Común.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
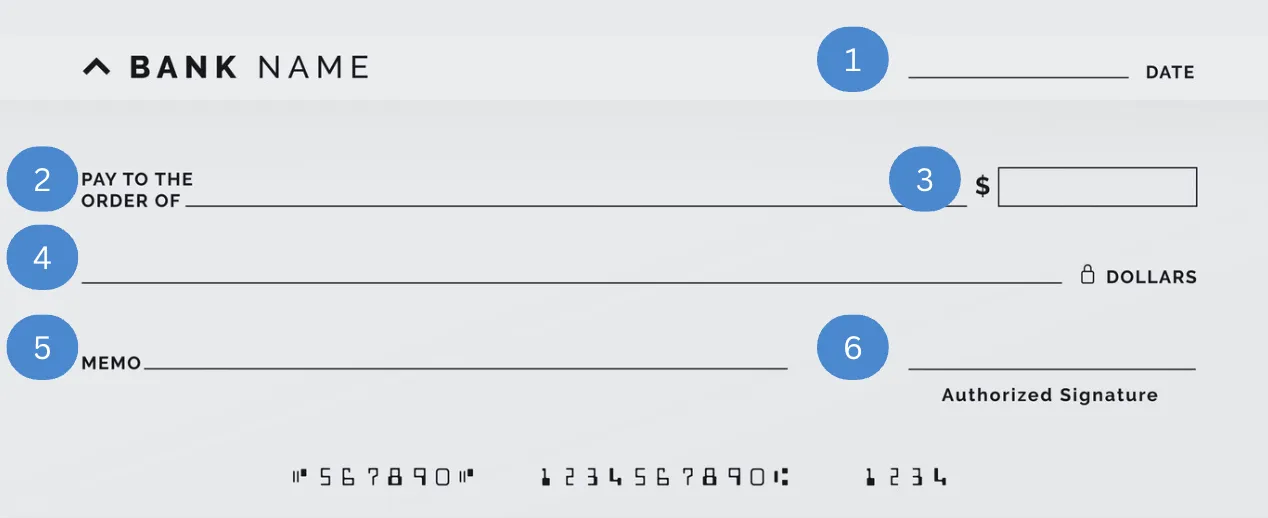
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará

Pagos instantáneos
¿Cómo envío dinero a través de Xoom? Tu guía completa en 7 pasos
8 min de lectura
En la actualidad, enviar dinero a otros países se ha convertido en una necesidad básica para millones de inmigrantes que viven en Estados Unidos.
Según la campaña en 2025 de la IDFR ( International Day of Family Remittances) durante la última década, los inmigrantes enviaron alrededor de 5 billones de dólares en remesas a sus países de origen, las cuales son fundamentales para alimentación, vivienda, salud y otros gastos básicos.
Para atender esta necesidad existen aplicaciones como Xoom, un servicio de PayPal para realizar transferencias de dinero a través de diversas formas de pago y de manera segura.
En esta ocasión, revisaremos cómo enviar dinero por Xoom paso a paso, sus principales características y algunas alternativas para conectar con tu familia fuera de EE. UU.
¿Qué es Xoom y es seguro enviar dinero con este servicio?
Xoom es una red de transferencias digitales perteneciente a PayPal, que opera completamente en línea y ofrece diferentes alternativas de envío para facilitar las transacciones.
Se ha convertido en una de las opciones más populares para efectuar transferencias de dinero digitales internacionales, debido al respaldo que ofrece PayPal, lo cual otorga seguridad a sus usuarios.
Además del respaldo que otorga PayPal, Xoom cuenta con altos estándares de seguridad para transferir dinero, como el cifrado SSL y el sello VeriSign.
Adicionalmente, sus servicios están disponibles para enviar dinero desde Estados Unidos a más de 70 países, incluyendo México, Guatemala, Honduras, Perú, entre otros.
7 pasos detallados para enviar dinero por Xoom
Para mandar dinero a través de Xoom solo sigue los siguientes pasos.
Accede a Xoom (web o app móvil) e inicia sesión o regístrate
Puedes optar por ingresar a través de la web www.xoom.com o de la aplicación móvil. Una vez ahí, inicia sesión o abre una cuenta con tu dirección de correo electrónico. También puedes utilizar tu cuenta de PayPal para acceder.
Selecciona el país de destino y la cantidad a enviar
Elige el país al que deseas enviar la transferencia. Posteriormente, te aparecerán las opciones de envío disponibles para el destino seleccionado.
Elige el método de envío
Los métodos de pago que ofrece Xoom son los siguientes:
- Depósito bancario
- Retiro de efectivo en sucursales físicas, como Oxxo o Elektra
- Recarga telefónica
- Pago de servicios
- Entrega en efectivo
Proporciona los datos del destinatario
Los datos que debes ingresar son:
- Nombre completo, como aparece en su identificación oficial
- Dirección
- Número de teléfono
- Cuenta bancaria (si aplica, según el método de envío)
Selecciona tu método de pago
Posteriormente, ingresa la cantidad que deseas enviar y selecciona el método de pago, entre los cuales se encuentran:
- Cuenta bancaria vinculada
- Tarjeta de débito o tarjeta de crédito
- Saldo disponible en tu cuenta PayPal
Revisa y confirma la transacción
Antes de confirmar el envío, Xoom te mostrará los datos para que verifiques que son correctos, además del monto correspondiente a tarifas, así como el tipo de cambio utilizado para la conversión de moneda.
Sigue el estado de tu envío con el número de seguimiento
Obtén un número de seguimiento y verifica el estado de tu transferencia directamente en la aplicación o página web de Xoom.
Aspectos clave a considerar al usar Xoom
Aunque Xoom es una alternativa popular para realizar transferencias rápidas y seguras, es importante que consideres varios aspectos antes de elegir esta opción.
Tarifas de envío
Las tarifas de envío de Xoom no son fijas, dependen del país de destino, del monto a enviar y del método de pago.
Generalmente, el método más caro es con tarjeta de crédito y el más económico es a través de una cuenta.
| Plataforma | Tarifa | Tipo de cambio | Tiempo de entrega | Opciones de entrega |
|---|---|---|---|---|
| Xoom | Desde 2.99 USD, dependiendo el tipo de envío | Menos favorable | Minutos a horas | Depósito bancario, retiro en efectivo, entrega a domicilio |
| Común | Tarifa desde 2.99 USD, hasta los límites aplicables | Competitivo (Aclaración: Los resultados pueden variar según el país de destino y método de envío) | Minutos | Retiro en efectivo, depósito bancario |
Tipo de cambio
El tipo de cambio puede ser otra desventaja, porque, además de que se calcula directamente en la plataforma de Xoom, varía según el método de envío seleccionado.
Límites de envío
Xoom impone límites de envío que dependen del nivel de verificación de cada cuenta. Para usuarios no verificados residentes en EE. UU., el límite diario es de $2,999 USD. En cambio, los usuarios verificados pueden enviar hasta $10,000 o $50,000 USD por día, según su nivel de verificación.
Opciones de recepción
Xoom cuenta con diferentes opciones de recepción, pero pueden variar de acuerdo con el país de destino.
En general, es posible enviar dinero en efectivo con retiro en diferentes puntos de pago, por depósito bancario, recarga o pago de servicio.
Seguridad y fiabilidad
Xoom cuenta con el respaldo de PayPal, además de cifrado SSL/TLS para proteger tu información financiera y monitoreo antifraude para asegurar que tu dinero llegue a su destino.
Tiempos de entrega
Generalmente, los envíos de dinero por tarjeta de débito y efectivo se reflejan en cuestión de minutos. Sin embargo, otros métodos de envío, como depósito bancario, pueden tardar desde 1 día hábil.
El tiempo total te aparecerá antes de confirmar tu transacción en la aplicación o página web de Xoom.
Accesibilidad
Xoom está también disponible en español y, en general, es fácil de usar para los migrantes en Estados Unidos.
Alternativas modernas para enviar dinero por Xoom: ¿Por qué Común es una opción inteligente?
Enviar dinero fuera de EE. UU. es fundamental, al igual que contar con servicios de transferencias internacionales eficientes, como Xoom. Aunque también existen opciones más innovadoras que te ofrecen mayores ventajas y menores costos para que tu familia y amigos obtengan mucho más.
Común es una plataforma financiera innovadora y completa que resuelve las necesidades de los usuarios que radican en Estados Unidos, especialmente de los inmigrantes. Ya que, Común a diferencia de Xoom, cuenta con un enfoque especializado y con tarifas transparentes.
Con Común:
- Abre tu cuenta con una identificación oficial de tu país; se aceptan más de 100 identificaciones.
- Después de tu primer envío gratuito, paga desde $2.99 USD por envío hasta los límites aplicables.
- Accede al servicio de atención al cliente en español y en inglés, disponible 24/7.
- Obtén una tarjeta de débito Visa para comprar en establecimientos físicos.
- Maneja tus finanzas desde la aplicación móvil de Común, donde puedes sincronizar tu cuenta bancaria externa y gestionar tus finanzas desde la plataforma de Común.
¿Tienes más dudas sobre cuál es la opción más conveniente para enviar dinero? Descubre Común y conoce el lado fácil y seguro de las finanzas.
Preguntas frecuentes
Si quieres saber más, consulta nuestra sección de preguntas frecuentes
¿Cómo enviar dinero de México a Estados Unidos usando Xoom?
No es posible enviar dinero desde México a través de Xoom, ya que solo permite envíos desde Estados Unidos, Canadá y otros países de Europa.
¿Cuánto tarda en llegar el dinero por Xoom?
Dependiendo del método de envío, oscila entre minutos hasta 3 días hábiles.
¿Es seguro usar Común para enviar dinero a Latinoamérica?
Sí, Común cuenta con las medidas de seguridad necesarias para mantener a salvo tu dinero y datos personales.
¿Puedo usar Común aunque no tenga cuenta en PayPal?
Sí, Común es una plataforma independiente de PayPal y puedes abrir una cuenta con la identificación oficial de tu país.
¿Puedo hacer depósitos en efectivo si no tengo cuenta bancaria en EE. UU.?
Sí, Común te permite depositar dinero en efectivo en numerosos establecimientos cerca de ti.
Envíos Internacionales
Las Transferencias de Dinero: De los Métodos Tradicionales a las Innovaciones Digitales
8 min de lectura
Las transferencias de dinero han evolucionado de métodos tradicionales como cheques y giros postales a soluciones digitales instantáneas. Con Común, la mayoría de las remesas internacionales llegan en minutos, sin necesidad de visitar una sucursal.
La evolución financiera de los métodos de transferencia de dinero desde prácticas tradicionales hasta innovaciones digitales marca un cambio crucial, revolucionando cómo pensamos y gestionamos nuestras finanzas en nuestras cuentas bancarias y más allá. Esta transición no es solo una cuestión de avance tecnológico; refleja un cambio fundamental en las expectativas de los usuarios, los estándares de seguridad y la conectividad global, especialmente en el ámbito de las transferencias de dinero internacionales y la integración sin fisuras de las cuentas bancarias.
Acelerando Transacciones: La Revolución Digital en las Transferencias de Dinero
La aparición de plataformas digitales y aplicaciones de transferencia de dinero ha transformado la velocidad y accesibilidad de las transacciones. Donde una vez las transferencias bancarias entre instituciones financieras tardarían días en completarse, las innovaciones digitales ahora facilitan transferencias de dinero instantáneas, permitiendo a los usuarios transferir dinero alrededor del mundo en solo unos pocos días hábiles o incluso al instante. Este cambio monumental en la conveniencia permite a los usuarios enviar dinero o transferir fondos de una cuenta bancaria a otra las 24 horas del día, los 7 días de la semana, sin la visita tradicional a un banco o cooperativa de crédito.
Estos cambios encapsulan el viaje de métodos tradicionales como las transferencias bancarias y transferencias de banco a banco a las innovaciones digitales que ahora dominan nuestro ecosistema financiero. A medida que continuamos explorando estos desarrollos, es evidente que las formas de transferir dinero, desde utilizar una tarjeta de débito para transferencias instantáneas hasta aprovechar las capacidades de aplicaciones de pago como Google Pay y Apple Pay, no solo están evolucionando; están siendo redefinidas para una nueva era de conectividad global y empoderamiento digital, haciendo de las aplicaciones de transferencia de dinero una herramienta indispensable en nuestra vida diaria.
Navegando las Transferencias de Dinero Internacionales: Consideraciones
Además, el aumento de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Es igualmente importante tener un conocimiento profundo del marco regulatorio que rodea las transferencias de dinero internacionales. Esto incluye estar consciente de las leyes contra el lavado de dinero (AML) y los diversos límites de transferencia impuestos por diferentes países. Estas regulaciones están diseñadas para prevenir crímenes financieros y asegurar la seguridad de las transacciones transfronterizas. Adherirse a estas leyes no solo ayuda a evitar complicaciones legales sino que también asegura que tus transacciones se procesen sin demoras innecesarias.
Además de elegir el servicio adecuado y entender las regulaciones, también es beneficioso estar al tanto de las tasas de cambio ofrecidas por diferentes servicios. Las tasas de cambio pueden afectar significativamente la cantidad final recibida en el otro extremo, especialmente en transacciones grandes. Además, considerar los tiempos de entrega es crucial, especialmente si la transferencia es sensible al tiempo. Mientras algunos servicios pueden transferir fondos casi al instante, otros pueden tardar varios días hábiles. Esto puede ser particularmente importante en situaciones de emergencia o al realizar pagos que tienen plazos estrictos.
Explorando Diferentes Opciones de Transferencia de Dinero: Wire, ACH y Más Allá
Los avances digitales también han introducido un nuevo nivel de seguridad y transparencia en las transferencias de dinero. Con tecnologías modernas de cifrado y autenticación, incluyendo características como la detección de fraudes, las transacciones financieras, ya sean transferencias internas, externas o incluso pagos en línea para compras en línea, son más seguras que nunca.
Las aplicaciones de transferencia de dinero se han convertido en un refugio seguro para las finanzas personales, ofreciendo seguimiento en tiempo real de las transacciones y asegurando que transferir dinero, desde una cuenta bancaria vinculada mediante transferencias de la Cámara de Compensación Automatizada (ACH) o depósito directo, permanezca seguro y sencillo. Las transferencias ACH destacan en eficiencia doméstica y rentabilidad, ideales para pagos regulares como salarios y facturas. Además, los métodos tradicionales como los cheques, depósitos en efectivo y giros postales retienen su utilidad para escenarios específicos, ofreciendo opciones tangibles en un mundo predominantemente digital.
El Auge de las Aplicaciones de Transferencia de Dinero de Persona a Persona (P2P)
Las aplicaciones de transferencia P2P han transformado fundamentalmente cómo intercambiamos dinero, haciendo las transacciones tan simples como enviar un mensaje. Estas aplicaciones permiten a los usuarios enviar fondos directamente a otros, utilizando solo una dirección de correo electrónico o número de teléfono, eliminando la necesidad de intermediarios. Entre la multitud de opciones disponibles, varias aplicaciones han ganado prominencia, cada una destacando por sus características distintivas.
Por ejemplo, algunas aplicaciones son celebradas por su integración con redes sociales, mejorando el aspecto social de las transferencias de dinero. Otras priorizan la seguridad, ofreciendo métodos avanzados de cifrado y autenticación para proteger las transacciones. También hay aplicaciones diseñadas para facilitar los pagos atraves de fronteras simplificando el proceso de enviar dinero internacionalmente al ofrecer tasas de cambio competitivas y comisiones bajas. Esta diversidad asegura que haya una aplicación de transferencia P2P adecuada para prácticamente cada necesidad y preferencia, reflejando la evolución dinámica y centrada en el usuario de la tecnología financiera.
Descifrando los Costos: Tarifas en las Transferencias de Dinero
El auge de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Entender las tarifas asociadas con las transferencias de dinero es pivotal para manejar tus finanzas de manera efectiva y evitar costos inesperados. El panorama de las tarifas de transferencia puede variar significativamente, abarcando cargos por servicio, tarifas de transacción y tarifas de conversión de moneda, entre otros. La transparencia en estas tarifas es crucial; por lo tanto, es esencial optar por servicios que ofrezcan información clara y directa sobre todos los costos involucrados.
Los cargos por servicio y las tarifas de transacción son a menudo los costos más visibles asociados con la transferencia de dinero. Estos pueden variar ampliamente dependiendo del proveedor y del método de transferencia elegido. Por ejemplo, las transferencias bancarias tradicionales podrían tener tarifas más altas en comparación con plataformas en línea o aplicaciones móviles. Las tarifas de conversión de moneda también juegan un papel significativo, especialmente en transferencias internacionales, donde el dinero necesita ser cambiado de una moneda a otra. Algunos servicios incorporan su beneficio en la tasa de cambio ofrecida, haciéndola menos favorable que la tasa de mercado. Esta práctica subraya la importancia de escudriñar las tasas de cambio proporcionadas y no solo las tarifas explícitas.
Este enfoque no solo ayuda a tomar decisiones informadas, sino que también ayuda a evitar cargos ocultos que pueden acumularse. Para minimizar estos costos, adoptar estrategias como seleccionar el método de transferencia más adecuado para tus necesidades—considerando factores como la velocidad, el destino y la cantidad—y comparar diligentemente a los proveedores para encontrar las mejores tarifas y las tarifas más bajas puede llevar a ahorros significativos. Al priorizar la transparencia y emplear estrategias para minimizar costos, los usuarios pueden navegar las complejidades de las transferencias de dinero de manera más confiada y económica.
Envía al extranjero con tranquilidad con tu cuenta Común¹
¡Abre tu cuenta en 3 minutos!
Conclusión
Para concluir, el cambio de métodos tradicionales a innovaciones digitales en el dominio de las transferencias de dinero representa un avance significativo en la gestión financiera. Las plataformas digitales y las aplicaciones de transferencia de dinero han revolucionado la forma en que enviamos dinero, proporcionando una conveniencia, velocidad y seguridad sin precedentes. Desde transferencias de cuenta bancaria sin interrupciones hasta el alcance global de las transferencias de dinero internacionales, estas soluciones digitales ofrecen una gama completa de servicios que atienden a nuestras diversas necesidades financieras.
Enfatizando la transparencia, estas plataformas minimizan las tarifas ocultas, haciendo que sea más fácil que nunca gestionar nuestras cuentas de ahorros y corrientes. Además, innovaciones como las transferencias instantáneas y la robusta tecnología de detección de fraudes han hecho que las aplicaciones de transferencia de dinero sean una opción confiable para los consumidores. A medida que continuamos adoptando estos avances digitales, la esencia de dominar las transferencias de dinero radica en aprovechar la tecnología para mejorar nuestras capacidades de finanzas personales, asegurando que podamos navegar con confianza y de manera económica las complejidades de las transacciones financieras modernas.
¿Cómo han cambiado las transferencias de dinero con el tiempo?
De cheques, giros postales y transferencias bancarias que tardaban días, a apps móviles que procesan pagos y remesas en minutos.
¿Qué ventajas tienen las transferencias digitales sobre los métodos tradicionales?
Mayor velocidad, seguimiento en tiempo real, y la posibilidad de enviar dinero sin salir de casa. Con Común, puedes enviar una remesa desde la app en cualquier momento.
¿Los métodos tradicionales siguen siendo útiles?
Sí, cheques y efectivo siguen siendo relevantes en ciertos casos, como cuando el destinatario no tiene cuenta bancaria digital.
Preguntas frecuentes
¿Por qué las transferencias digitales son más rápidas que las tradicionales?
Porque usan redes de procesamiento en tiempo real, en lugar de los ciclos de varios días de los métodos bancarios tradicionales.
¿Necesito ir a una sucursal para enviar dinero con Común?
No, todo el proceso se hace desde la app, sin necesidad de visitar ninguna ubicación física.
¿Los métodos tradicionales como el cheque siguen siendo válidos?
Sí, siguen siendo útiles en ciertos casos, aunque las apps digitales suelen ser más rápidas y convenientes.
¿Qué tan rápido llega una remesa enviada por Común?
La mayoría llega en minutos, dependiendo del país y método de entrega.
¿Puedo hacer seguimiento de mi transferencia en tiempo real?
Sí, la app te muestra el estado de tu transferencia mientras se procesa.
¿Es más seguro enviar dinero digitalmente que con cheque?
Ambos métodos tienen protecciones distintas; las apps digitales suelen ofrecer verificación y encriptación adicionales.
Viviendo en Estados Unidos
¿Cuáles son los grados escolares en Estados Unidos? Edades y equivalencias
8 min de lectura
¿Tienes hijos a punto de entrar a la escuela en Estados Unidos? Conocer el sistema educativo estadounidense es fundamental para la adaptabilidad a una nueva cultura, así como prepararse ante las diferencias que existen con respecto al país de origen.
A grandes rasgos, el sistema educativo de EE.UU. está dividido en tres etapas: Elementary School, Middle School y High School. Cada una cumple un papel específico en el recorrido académico de los estudiantes. Este sistema abarca desde los 5 hasta los 18 años de edad y constituye el marco central de la formación escolar en el país.
En este artículo, te explicaremos cada una de estas etapas y detallaremos su propósito, para desmitificar la manera en que avanzan los estudiantes a lo largo del sistema y sus niveles educativos en Estados Unidos.
Niveles del sistema educativo de Estados Unidos: Todo lo que tienes que saber
En Estados Unidos, es común que los niños comiencen su etapa escolar a partir de los 5 años de edad. Esta se divide en 12 niveles de grados, luego del jardín de infantes.
A continuación, te mostramos cómo se divide el sistema de educación de Estados Unidos.
Educación de la primera infancia
La educación de la primera infancia o educación preescolar no es obligatoria en Estados Unidos. Sin embargo, sí es común que los niños menores a 5 años acudan al pre-k (preescolar) o kindergarten (jardín de niños).
Estos centros están enfocados en el desarrollo cognitivo de los infantes, a través de juegos y actividades de lectoescritura. Por esta razón, no existe un sistema de calificaciones. El kinder se desarrolla en modalidad privada, pública o por medio del programa de asistencia social Head Start, dirigido a familias de escasos recursos.
Escuela primaria
Posteriormente, los niños ingresan a la educación primaria o Elementary school, a partir de los 6 años de edad, según el distrito escolar.
Este nivel escolar típicamente abarca del 1.º al 5.º grado y se caracteriza por introducir conocimientos más avanzados, de manera paulatina, con el fin de trabajar en el desarrollo cognitivo y social, por medio del aprendizaje de habilidades como matemáticas, ciencias, lengua, entre otras.
- Características: generalmente los alumnos tienen el mismo maestro para casi todas las materias, a excepción de las que requieran conocimientos especializados, como educación física.
- Sistema de calificación: puede variar según el distrito, pero es común que los estudiantes sean evaluados con una escala de letras: A, B, C, D y F, o, en su defecto, con una escala numérica del 1 al 4.
- Edades apróximadas: entre 6 y 11 años.
Escuela intermedia (Middle school / junior high school)
Una vez finalizada la educación primaria, los estudiantes continúan con la Middle school, la cual generalmente comprende del 6to al 8avo grado. Es una etapa de transición entre la primaria y la educación secundaria.
- Características: los alumnos tienen un profesor y salón diferentes para cada materia, lo cual estimula la independencia y socialización.
- Sistema de calificación: se utiliza normalmente el sistema formal de la A a la F.
- Edades apróximadas: entre 11 y 14 años.
Escuela secundaria
El siguiente nivel es la escuela secundaria o High school, que comprende normalmente desde el grado 9 al grado 12. Culmina con la obtención del High school diploma, un requisito básico para continuar con estudios superiores o ingresar al mercado laboral.
- Características: además de las materias obligatorias, como inglés, matemáticas y ciencias, los alumnos pueden complementar su educación con materias optativas y actividades extracurriculares.
- Sistema de calificación: se emplean la escala de letras de la A a la F y el promedio de calificaciones GPA (Grade Point Average), que generlamente sirve como un indicador del rendimiento académico y es clave para la admisión en universidades.
- Edades apróximadas: entre 14 y 18 años.
Educación postsecundaria
La educación postsecundaria o la educación superior de Estados Unidos comprende diferentes tipos de planes de estudio, así como escuelas privadas y públicas. Aunque no es estrictamente obligatoria, ya que otorga más posibilidades de obtener un buen trabajo y mejores ingresos.
Estos son los tipos de instituciones de educación superior en USA.
Universidades públicas o privadas
- Ofrecen un plan de estudios con duración de 4 años aproximadamente.
- Al culminar y aprobar este programa de estudios, los graduados obtienen el Bachelor’s degree, equivalente a una licenciatura.
- El proceso de admisión depende del desempeño académico previo, reflejado en el GPA.
- Existen universidades públicas financiadas por el gobierno y también privadas.
Colegios comunitarios (Community College)
- Se trata de colegios públicos que ofrecen planes educativos con duración de 2 años.
- Al finalizar este programa, los estudiantes alcanzan un Associate’s degree, equivalente a una carrera técnica.
- Son más accesibles que una universidad y su tasa de admisión también es más alta.
Si necesitas enviar dinero a otro país, conoce algunas opciones y consejos.
Instituciones técnicas o vocacionales
- Se enfocan en la adquisición de conocimientos relacionados con oficios prácticos, como enfermería, diseño gráfico y programación.
- También ofrecen certificados para acreditar los estudios realizados.
El sistema educativo de Estados Unidos puede resultar algo confuso con respecto a otros países como algunos en América Latina. A continuación te mostramos una tabla comparativa para que tengas claras las equivalencias generales, sin olvidar que en cada país hay variaciones.
| Grado escolar en Estados Unidos | Edades típicas | Equivalencia en México |
|---|---|---|
| Preescolar | 3 - 4 años | Preescolar / jardín de niños |
| Kindergarten | 5 - 6 años | Último año de preescolar |
| 1st grade | 6 - 7 años | 1.º de primaria |
| 2nd grade | 7 - 8 años | 2.º de primaria |
| 3rd grade | 8 - 9 años | 3.º de primaria |
| 4th grade | 9 - 10 años | 4.º de primaria |
| 5th grade | 10 - 11 años | 5.º de primaria |
| 6th grade | 11 - 12 años | 6.º de primaria (inicio de secundaria en algunos países) |
| 7th grade | 12 - 13 años | 1.º de secundaria |
| 8th grade | 13 - 14 años | 2.º de secundaria |
| 9th grade | 14 - 15 años | 3.º de secundaria (puede ser el último año de secundaria o 1.er año de bachillerato) |
| 10th grade | 15 - 16 años | 1.º de preparatoria |
| 11th grade | 16 - 17 años | 2.º de preparatoria |
| 12th grade | 17 - 18 años | 3.º de preparatoria |
| Educación postsecundaria | 18 años en adelante | Universidad |
¿Cómo funciona el año escolar en Estados Unidos? Aspectos clave
El sistema educativo de Estados Unidos se caracteriza por su flexibilidad para adaptarse a las capacidades e intereses de los estudiantes, con el fin de estimular su máximo potencial.
Por esto, es común que los estudiantes sean divididos de acuerdo a su nivel de aprendizaje en clases específicas, las cuales pueden ser más o menos difíciles.
- La ubicación del nivel depende de varios factores, como:
- Qué tan bien entiende el estudiante, el inglés o los puntajes de sus exámenes: especialmente los estudiantes extranjeros
- Recomendaciones de padres/tutores
- Puntuaciones de pruebas estandarizadas y rendimiento académico previo
- Disposición para completar tareas desafiantes
- Interés o motivación del estudiante
- Recomendación del maestro o consejero
- Ejemplos de trabajos de los estudiantes que demuestren su nivel de comprensión y habilidades
Otro aspecto relevante que debes considerar es el ciclo y jornada escolar en Estados Unidos. Pueden variar según los Estados y distritos escolares, pero en general, el ciclo escolar empieza a finales de agosto o principio de septiembre y termina a finales de mayo o principios de junio.
Cómo gestionar tus finanzas en Estados Unidos con Común
Como puedes ver, el sistema educativo en Estados Unidos está diseñado de forma intencional, para guiar al estudiante desde la educación básica hasta los estudios superiores y posteriormente, a la vida laboral.
Cada nivel tiene una función clara, lo que facilita la planificación y el acompañamiento de familias, estudiantes y docentes para tomar decisiones más informadas en la trayectoria escolar.
Sin dudas, la educación de tus hijos es de las inversiones más importantes, porque es una manera de asegurar su futuro.
Común es la plataforma financiera ideal para ayudarte a gestionar pagos de matrículas y administrar gastos escolares relacionados con los estudios superiores.
Común es una plataforma financiera con una app móvil que facilita: abrir cuentas en EE.UU. con una identificación oficial calificada de tu país de origen, enviar remesas económicas y ofrece atención bilingüe disponible en español y en inglés para la comunidad inmigrante.
Conoce todos los beneficios de abrir una cuenta en Común, para ti y tu familia.
Como inmigrante, Común te permite abrir una cuenta con una identificación oficial calificada de tu país, sin comisiones ocultas y con atención bilingüe disponible en español y en inglés.
Preguntas frecuentes
Si te quedaste con dudas, consulta nuestra sección de pregunta y respuestas.
¿Cómo matricular a tu hijo o hija en la escuela?
Acude al distrito escolar donde resides para saber cuál escuela corresponde según tu dirección. Completa los documentos requeridos y la solicitud de inscripción.
Los requisitos pueden variar según el estado o distrito escolar, por lo que es importante verificar directamente con tu escuela local.
¿Cuál es la diferencia entre una escuela pública y una privada en Estados Unidos?
La escuela pública está financiada por impuestos del gobierno, mientras que la escuela privada está financiada por colegiaturas.
¿Qué significa Freshman/Sophomore/Junior/Senior?
Son los nombres que usan en high school y en universidades estadounidenses para identificar el grado
- Freshman: 1er año
- Sophomore: 2do año
- Junior: 3er año
- Senior: 4to año
¿Qué se necesita para entrar a la escuela en Estados Unidos?
- Edad mínima según el nivel
- Certificado de nacimiento
- Cartilla de vacunación al día
- Comprobante de residencia en el distrito
Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará

Cuenta corriente
Qué hacer si tu cuenta de Alza fue cerrada
8 min de lectura
Si tu cuenta de Alza fue cerrada, puedes abrir una cuenta con Común usando tu pasaporte, matrícula consular u otra identificación latinoamericana — sin necesidad de número de Seguro Social. El proceso toma unos 3 minutos.
Similitudes entre Alza y Común
Envíos de dinero a Latinoamérica: Tanto Alza como Común ofrecen servicios de remesas, permitiendo a los usuarios enviar dinero a amigos y familiares en Latinoamérica de manera rápida y eficiente.
Tarjeta de débito y cuenta corriente: Los usuarios de ambas plataformas reciben una tarjeta de débito vinculada a una cuenta corriente; Común ofrece una tarjeta Visa, lo que permite transacciones mundiales y acceso a fondos.
Tarjeta de débito Visa virtual: Común proporciona una cuenta corriente conectada a una tarjeta de débito Visa física y virtual, enfatizando la importancia de esta oferta para la estabilidad financiera e inclusión de las familias latinas.
Proceso de solicitud flexible: Ambas plataformas permiten a los usuarios solicitar una cuenta utilizando varias formas de identificación, como pasaporte internacional, tarjeta consular, SSN o ITIN.
Reembolso de tarifas de cajeros automáticos: Los usuarios de Alza podían retirar efectivo de cualquier cajero automático en todo el mundo con reembolso completo de tarifas. Común también soporta retiros en cajeros automáticos, asegurando acceso conveniente a efectivo.
Ventajas de cambiarse a Común: Soluciones bancarias modernas
Una de las características destacadas de Común es su compromiso con la transparencia y la rentabilidad. A diferencia de los bancos tradicionales e incluso de Alza, Común no cobra tarifas de apertura, ni tarifas de mantenimiento mensual, y no tiene requisitos de saldo mínimo. Esto lo convierte en una opción ideal para quienes buscan evitar tarifas bancarias innecesarias y conservar más de su dinero ganado con esfuerzo. Aquí tienes algunas características destacadas más de una cuenta de Comun:
Inclusión financiera: Común está dedicado a promover la inclusión financiera proporcionando soluciones bancarias modernas adaptadas a las necesidades únicas de las familias latinas. Abordan los desafíos que enfrentan los latinos para acceder a servicios financieros tradicionales y enfatizan la importancia de la educación financiera. Este compromiso asegura que la comunidad latina tenga acceso a una experiencia bancaria inclusiva y de apoyo.
Aceptación más amplia de identificaciones:
- Común: Acepta cualquier identificación oficial emitida por el gobierno, no solo pasaportes o tarjetas consulares. Esto facilita la apertura de una cuenta para un rango más amplio de personas.
- Alza: Limitado a formas específicas de identificación, lo que puede ser restrictivo para algunos usuarios.
Verificación simplificada de dirección:
- Común: Los solicitantes pueden verificar su dirección residencial utilizando la geolocalización en su teléfono. Esta característica es particularmente beneficiosa para inmigrantes que pueden no tener documentos tradicionales de prueba de domicilio.
- Alza: Requería prueba física de dirección, lo que puede ser un desafío para aquellos en viviendas no permanentes o viviendo con familiares.
Red extensa de depósitos en efectivo:
- Común: Ofrece acceso a la red de depósitos en efectivo más grande de EE.UU. con más de 90,000 ubicaciones, incluyendo minoristas populares como Walgreens, Walmart y Dollar General.
- Alza: No especificaba una red de depósitos en efectivo tan extensa, limitando la conveniencia para los depósitos en efectivo.
Servicio al cliente 24/7:
- Común: Proporciona servicio al cliente las 24 horas del día, los 7 días de la semana, asegurando que la ayuda esté disponible en cualquier momento, cualquier día de la semana.
- Alza: La disponibilidad del servicio al cliente no se destacaba como una característica 24/7.
Con Común, nunca te sentirás solo al manejar tus finanzas. Ofrecen un servicio al cliente de primera categoría disponible los siete días de la semana a través de chat, correo electrónico o teléfono. Esto significa que puedes obtener ayuda cuando la necesites, haciendo tu experiencia bancaria fluida y sin preocupaciones.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Hacer el cambio a Común: Inclusión financiera
Cambiarse de Alza a Común es sencillo y sin complicaciones. Como un socio financiero confiable, Común entiende las necesidades únicas de las familias latinas. Puedes solicitar una cuenta en Común en línea en minutos utilizando una variedad de documentos de identificación como pasaporte, tarjeta consular o ITIN. Una vez que tu cuenta esté configurada, puedes transferir fácilmente tus fondos a Común. La forma más rápida sería retirar efectivo de tu cuenta de Alza y luego depositarlo en cualquier ubicación de depósito en efectivo ofrecida por Común utilizando la opción de código de barras en la función de depósito en efectivo de Común.
La transición de Alza a Común está diseñada para ser fluida y directa, ayudándote a lograr la libertad financiera. Aquí tienes cómo puedes hacer el cambio:
Abrir una cuenta en Común: Visita el sitio web de Común o descarga la aplicación de Común para comenzar tu solicitud. Usa cualquier identificación emitida por el gobierno y la geolocalización de tu teléfono para verificar tu dirección.
Transferir tus fondos: Para transferir tus fondos a tu cuenta de Común, te recomendamos primero retirar efectivo de tu cuenta de Alza. Luego, puedes ir a cualquier ubicación de depósito en efectivo ofrecida por Común y depositar tu efectivo utilizando la opción de código de barras. Esta opción no requiere que tengas tu tarjeta física, por lo que puedes depositar el efectivo de tu cuenta de Alza inmediatamente después de ser aprobado para una cuenta de Común.
Otra opción rápida y que no requiere tu tarjeta de Común es transferir tus fondos de Alza directamente desde tu cuenta de Alza a tu cuenta de Común utilizando tu número de cuenta y número de ruta. Puedes encontrar esta información en Información de la Cuenta en Configuración.
Configurar depósitos directos: Actualiza tu información de depósito directo con tu empleador o cualquier otra fuente de ingresos para asegurar acceso ininterrumpido a tus fondos.
Ofertas actuales de Común
Uno de los principios fundamentales de Común es la inclusividad. Como un banco digital orientado al cliente, Común no requiere un Número de Seguro Social (SSN) para abrir una cuenta. A diferencia de muchos bancos tradicionales, esta característica es particularmente beneficiosa para inmigrantes y personas que pueden no tener acceso a formas tradicionales de identificación. Común se enfoca en proporcionar soluciones bancarias seguras para todos, sin importar su estatus migratorio. Común también busca ser un centro financiero para inmigrantes latinos, ofreciendo una solución bancaria integral con recursos ampliados adaptados a sus necesidades. Para dar la bienvenida a los antiguos clientes de Alza, Común tiene varios incentivos:
- Solicitud sin complicaciones: Solicita utilizando cualquier identificación emitida por el gobierno y verifica tu dirección fácilmente a través de tu smartphone.
- Soporte al cliente mejorado: Benefíciate del servicio al cliente 24/7 para asistir con cualquier consulta o problema durante tu transición.
- Opciones extensas de depósitos en efectivo: Disfruta de la conveniencia de depositar efectivo en más de 90,000 ubicaciones en todo el país.
Conclusión: Asegura tu futuro financiero con Común para la estabilidad financiera
A medida que Alza se prepara para cerrar sus puertas, Común ofrece una alternativa robusta y fácil de usar que no solo iguala sino que supera los servicios proporcionados por Alza. Sin tarifas, una red extensa de depósitos en efectivo y un soporte al cliente inigualable, Común es la solución bancaria ideal para los antiguos clientes de Alza. Haz el cambio hoy y experimenta la superior experiencia bancaria que Común tiene para ofrecer.
Haz el cambio hoy y experimenta los beneficios de una plataforma bancaria que realmente te pone a ti primero. Visita el sitio web de Común para obtener más información y comenzar tu nuevo viaje bancario.
Para más información y para comenzar tu solicitud, visita el sitio web oficial de Común, aquí: https://www.comun.app.
¿Por qué se cierran las cuentas bancarias digitales como Alza?
Las razones varían según la institución — pueden incluir inactividad, problemas de verificación de identidad, o cambios en las políticas del proveedor. Consulta directamente con Alza para tu caso específico.
¿Qué hago si mi cuenta fue cerrada y necesito una alternativa?
Puedes abrir una cuenta con Común usando una identificación oficial vigente — pasaporte, matrícula consular, o una de más de 100 identificaciones latinoamericanas aceptadas.
¿Qué necesito para abrir mi nueva cuenta con Común?
Solo tu identificación oficial vigente. No se requiere número de Seguro Social ni ITIN, y el proceso es 100% en línea.
Preguntas frecuentes
¿Puedo abrir una cuenta con Común si mi cuenta anterior fue cerrada por otro proveedor?
Sí, mientras tengas una identificación oficial vigente, puedes abrir tu cuenta con Común sin problema.
¿Necesito Seguro Social para abrir mi cuenta con Común?
No, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas.
¿Cuánto tarda en abrirse mi nueva cuenta?
Aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Perderé mi historial financiero si cambio de proveedor?
El historial dentro de otra plataforma no se transfiere automáticamente; tu nueva cuenta con Común comienza como una cuenta nueva.
¿Común cobra alguna tarifa por abrir la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo.
¿Qué debo hacer con el dinero que tenía en mi cuenta anterior?
Contacta directamente al proveedor anterior para conocer el proceso de retiro de tus fondos antes de que la cuenta se cierre por completo.
Envíos Internacionales
¿Qué son las remesas y cómo funcionan desde EE. UU.?
8 min de lectura
¿Sabes realmente qué son las remesas? Son transferencias de dinero internacionales que realizan las personas que viven y trabajan en el extranjero hacia familiares o destinatarios en su país de origen.
Para los inmigrantes latinoamericanos que viven en Estados Unidos, el envío de remesas es un tema crucial, así como contar con servicios financieros eficientes que les permitan hacer llegar dinero a sus familias y amigos de manera rápida, segura y a bajo costo.
Según fuentes recientes, el flujo de remesas de México a Estados Unidos cayó un 12.4 % anual, lo cual se atribuye a las recientes medidas migratorias impuestas por aquel país. Por ello, es importante que los migrantes cuenten con servicios de transferencias internacionales de dinero que comprendan sus necesidades.
¿Por qué las personas envían remesas?
Para las familias de los trabajadores migrantes en Estados Unidos, las remesas representan mucho más que un simple envío de dinero, ya que generalmente se convierten en el principal sostén de millones de personas en América Latina.
Estos son los principales motivos para enviar remesas:
Apoyo al gasto del hogar (alquiler, servicios, alimentos)
Este rubro incluye los gastos básicos de alimentación, alquiler, pago de servicios y todo lo relacionado con los pagos cotidianos, lo cual deja en evidencia la importancia de las remesas para las familias receptoras.
Educación y herramientas de estudio
Incluye pago de colegiaturas, útiles escolares, pasajes, maternales escolares y herramientas de cómputo, como laptop o computadora de escritorio.
Salud y emergencias familiares
Si algún miembro de las familias requiere atención médica especializada, las remesas juegan un papel protagónico para cubrir los gastos de hospitalización, medicamentos, tratamientos, etc.
Ahorro objetivo (p. ej., mejoras del hogar de la familia)
También es común que los migrantes utilicen las remesas para construir o remodelar sus hogares familiares, y así, mejorar su calidad.
Gastos imprevistos durante viajes o estancias temporales
Las remesas también podrían ser útiles para cubrir gastos inesperados en viajes, vinculados con enfermedades inesperadas, cancelaciones de vuelos o cargos imprevistos.
¿Cómo funcionan las remesas y qué opciones existen?
En la actualidad, existen varias opciones de servicios de remesas con las que puedes contar para enviar dinero a tus familiares.
Los bancos tradicionales, como Bank of America y Wells Fargo, permiten realizar transferencias de remesas a través de sus servicios de banca en línea o directamente en sucursales.
También existen las agencias de envío especializadas, como Western Union, uno de los servicios de remesas más populares y antiguos en Estados Unidos, con presencia a nivel mundial, en más de 200 países.
Los datos que te requerirán generalmente los bancos tradicionales y agencias para enviar dinero son:
- Nombre completo del beneficiario
- Número de cuenta del beneficiario
- Código SWIFT
- País receptor
- Monto y divisa
Por último, puedes optar por las plataformas digitales, que te permiten enviar dinero a través de aplicaciones móviles y, en general, cuentan con opciones más competitivas en cuanto a los costos y tiempos de envío.
Común es una de estas plataformas, e integra la experiencia fintech con variados beneficios, como cuenta digital y un aplicativo móvil fácil de usar y disponible en español. Común acepta más de 100 identificaciones oficiales calificadas de tu país de origen para abrir una cuenta y ofrece diferentes opciones de recepción de dinero: a una cuenta bancaria local o con retiro en efectivo. Con Común, envía dinero a tus familiares por tarifas claras y competitivas, desde $2.99 USD y enviar hasta los límites aplicables.
Estas son las características de cada una de las opciones disponibles de envío de remesas:
Bancos tradicionales
Los bancos tradicionales son una opción segura para enviar dinero a través de wire transfer. La ventaja es que son instituciones completamente establecidas en el sistema financiero de Estados Unidos.
Sin embargo, cuentan con ciertas limitaciones, como las altas comisiones, que pueden alcanzar los 60 USD, según el banco. Además, el envío también suele ser más lento, pudiendo demorar hasta 5 días hábiles.
Para acceder a este servicio, es necesario abrir una cuenta bancaria en algún banco tradicional de Estados Unidos, o recurrir al envío de efectivo directamente en una sucursal.
Agencias de envío de dinero
Las agencias especializadas en transferencias internacionales de dinero, como Western Union, también son una alternativa confiable a la que puedes recurrir.
Pero, las comisiones suelen ser altas y el tipo de cambio poco competitivo, al igual que los bancos tradicionales. Aunque los tiempos de envío tienden a ser menores.
Plataformas digitales
Si buscas una opción para realizar transferencias bancarias internacionales, las plataformas digitales son una gran opción. Además de que los requisitos de apertura son más accesibles, ofrecen tarifas mucho más competitivas en comparación con las 2 alternativas anteriores.
Recuerda que Común te ofrece una plataforma digital integral para conectar con tus seres queridos de forma sencilla y justa.
Costos, tiempos y cómo ahorrar al enviar remesas
El costo de envío de remesas depende de 3 factores principales:
- Tarifa de envío: es la comisión que el proveedor cobra por prestar sus servicios de envío. Este monto varía según el medio, monto, país receptor y participación de intermediarios. La tarifa puede ser variable o fija. Una opción es optar por un servicio con tarifa fija, para evitar pagar más de lo esperado.
- Tipo de cambio: una práctica común de los servicios de envío de remesas es que no usan el tipo de cambio real del mercado, sino que agregan un margen que disminuye el monto total a recibir.
Por ejemplo, si el precio del dólar está en 18 pesos mexicanos, y el servicio de envío de remesas lo da en 17.50, al enviar 500 USD, el monto total a recibir se reducirá 250 pesos.
- Posibles cargos al receptor: Algunos bancos tradicionales pueden cobrar comisiones por recibir transferencias de países extranjeros, por lo que es importante verificar también las condiciones del receptor.
Buenas prácticas de ahorro para enviar remesas
Para asegurarte de que tu familia reciba la máxima cantidad posible, te recomendamos seguir los siguientes consejos.
Revisa si hay márgenes en el tipo de cambio
Lo ideal es un proveedor que utilice el tipo de cambio real o lo más cercano posible. De lo contrario, tu destinatario recibirá una cantidad considerablemente menor.
Prefiere tarifas fijas y transparentes
Entender las tarifas de envío puede ser confuso, porque varios servicios utilizan rangos que varían según numerosos criterios. Lo recomendable es buscar un proveedor que ofrezca tarifas fijas y sin costos ocultos.
Compara siempre el monto que llega (no solo la tarifa)
Recuerda que, además de la tarifa de envío, debes considerar el tipo de cambio y qué tanto se reduce el monto a recibir después de aplicar este margen.
Evita errores de datos para no retrasar la entrega
Revisa los datos de tu receptor y asegúrate de que están escritos correctamente.
Considera el horario de envío y festivos en ambos países
En muchas ocasiones, los envíos se pueden retrasar si se realizan en fines de semana o en días festivos de los países.
Usa plataformas con soporte disponible en español para resolver dudas rápidamente
Es importante optar por un servicio capaz de responder tus dudas en tu idioma y de comprender tus necesidades como migrante.
Prepárate para empezar a enviar remesas con Común
Todos los meses se envían millones de dólares de Estados Unidos a América Latina, que representan un puente emocional y financiero entre las familias inmigrantes y sus hogares, para los cuales las remesas son una fuente de ingresos primarios.
Antes de elegir un servicio de envío de remesas, no olvides comprobar la cantidad total que recibirá tu hogar considerando la tarifa, el tipo de cambio y las posibles tarifas de recepción. Te recomendamos escoger una solución financiera con costos transparentes, soporte disponible en español y puedes abrir tu cuenta con la identificación calificada oficial de tu país de origen.
Descubre Común, la plataforma integral que te ofrece tarifas bajas empezando desde $2,99 y enviando hasta los límites aplicables, y soporte disponible en español. Abre tu cuenta hoy y conecta con tus seres queridos, envíales dinero de forma transparente.
Preguntas frecuentes (FAQ)
¿Qué pasa si no cobro una remesa?
Las remesas suelen tener un plazo de validez que establece el proveedor. Una vez que se vence el plazo, el dinero no se pierde pero la operación puede ser cancelada. En esos casos, el remitente puede reemitarla o solicitar el reembolso dependiendo de las políticas de cada proveedor.
¿Cuál es la diferencia entre una remesa y una transferencia?
La principal diferencia entre ambas radica en el propósito de uso. Las remesas son envíos de dinero con un motivo personal, comúnmente usadas para enviar dinero a familiares en otros países, mientras que el motivo de una transferencia bancaria puede ser diverso, desde pagos comerciales y personales, entre otros.
Envíos Internacionales
¿Cómo mandar dinero a México por WhatsApp? Común vs. WhatsApp Pay
8 min de lectura
¿Cómo mandar dinero a México por WhatsApp? Común vs. WhatsApp Pay
WhatsApp actualmente no ofrece un servicio para enviar dinero directamente desde Estados Unidos a México.
WhatsApp es una de las formas más populares de mantenerse en contacto con familiares y amigos a través de las fronteras. Si bien la app soporta pagos en ciertos países, sus funciones de pago no están disponibles para enviar dinero desde Estados Unidos a México.
Sin embargo, para personas que viven en EE.UU. y buscan enviar dinero a México, hay muchas opciones disponibles: desde proveedores tradicionales como Western Union y MoneyGram hasta apps con transferencias internacionales instantáneas como Wise, Remitly y Común.
¿Puedo enviar dinero a México por WhatsApp desde Estados Unidos?
A fecha de hoy, WhatsApp no ofrece un servicio oficial que permita a personas en EE.UU. enviar dinero directamente a destinatarios en México a través de WhatsApp Pay. La funcionalidad de pago de WhatsApp solo está disponible en Brasil e India.
Esto significa que puedes seguir usando WhatsApp para comunicarte con familiares y amigos en México, pero no puedes transferir dinero desde una cuenta de EE.UU. a un destinatario en México usando WhatsApp Pay.
Algunas empresas de transferencia de dinero ofrecen experiencias basadas en WhatsApp que ayudan a iniciar transferencias, pero esos servicios son diferentes de WhatsApp Pay. La transferencia real se procesa a través del proveedor de remesas, no a través del sistema de pagos nativo de WhatsApp.
¿Qué es WhatsApp Pay y cómo funciona?
WhatsApp Pay es una función de pago integrada en WhatsApp que permite a los usuarios elegibles enviar y recibir dinero sin salir de la app. El servicio opera a través de redes de pago locales y socios financieros en países soportados.
A partir de 2026, WhatsApp Pay está disponible en India y Brasil. No está ampliamente disponible como método de pago en EE.UU., y no está disponible como solución directa de remesas para enviar dinero de EE.UU. a México.
¿Por qué no puedo usar WhatsApp para enviar dinero a México?
Las transferencias de dinero transfronterizas requieren instituciones financieras, redes de pago, aprobaciones regulatorias, procedimientos de verificación de identidad y sistemas de liquidación internacional.
WhatsApp Pay fue construido alrededor de sistemas de pago locales en países específicos. Por esto, el servicio no admite actualmente remesas directas desde cuentas bancarias de EE.UU. a destinatarios en México.
Esta limitación a menudo crea confusión porque WhatsApp se usa ampliamente en ambos lados de la frontera. Enviar mensajes a un familiar en México por WhatsApp es fácil, pero enviar dinero a través de WhatsApp Pay es un servicio diferente con requisitos de disponibilidad separados.
¿Cuánto cobra WhatsApp Pay por enviar dinero?
No existe una tarifa estándar para enviar dinero de EE.UU. a México a través de WhatsApp Pay porque ese servicio no está disponible actualmente.
Si estás en EE.UU. y necesitas enviar dinero a México, necesitarás un proveedor de servicios de remesas. Para comparar los costos relacionados con enviar dinero a México, es importante revisar: tarifas de transferencia, tipos de cambio, métodos de entrega, velocidad de transferencia y requisitos del destinatario.
¿Cuál es la mejor manera de enviar dinero a México si no es por WhatsApp?
No hay una respuesta única porque diferentes métodos de transferencia de dinero funcionan mejor para diferentes situaciones.
Las transferencias bancarias pueden ser una opción familiar para personas que ya tienen una cuenta de cheques. Los proveedores de remesas tradicionales como MoneyGram y Western Union ofrecen múltiples métodos de entrega, incluyendo depósitos bancarios, ubicaciones de retiro en efectivo y billeteras móviles en algunos mercados. Para destinatarios sin cuenta bancaria, el retiro en efectivo puede ser una ventaja importante.
Las plataformas digitales de remesas se han vuelto cada vez más populares porque ofrecen la posibilidad de enviar dinero directamente desde un smartphone. Estos servicios típicamente muestran el tipo de cambio, las tarifas y el método de entrega antes de completar la transferencia.
Una opción es Común a través de sus servicios de remesas, que permite a los clientes elegibles enviar dinero a México y otros países de Latinoamérica directamente desde la app de Común. Las transferencias comienzan desde $2.99 y muchas se entregan el mismo día.
¿Cómo enviar dinero a México con Común? (paso a paso)
1. Abre la app de Común en tu teléfono.
Inicia sesión y navega a la sección de remesas.
2. Desde la página principal, selecciona 'Envía una Remesa'.
Selecciona la opción en tu app.
3. Elige tu destinatario o agrega uno nuevo.
Proporciona los datos requeridos para la persona que recibirá la transferencia.
4. Ingresa el monto de la transferencia.
Revisa el monto que quieres enviar.
5. Revisa los detalles de la transferencia.
Confirma la información del destinatario, método de entrega, monto y tiempo estimado de entrega.
6. Confirma la transferencia.
Completa la transacción y espera la confirmación. Muchas transferencias se entregan el mismo día, aunque los tiempos de entrega pueden variar.
WhatsApp Pay vs. Común: comparación directa
| Característica | WhatsApp Pay | Común |
|---|---|---|
| Enviar dinero de EE.UU. a México | No | Sí |
| Remesas internacionales | No | Sí |
| Costo inicial de transferencia | No disponible para transferencias EE.UU.-México | Desde $2.99 |
| Entrega a destinatarios en México | No soportado | Disponible |
| Propósito de la transferencia | Pagos domésticos en países soportados | Transferencias de dinero a México y Latinoamérica |
WhatsApp Pay fue creado para pagos dentro de ciertos mercados soportados. Los servicios de remesas de Común hacen posible enviar dinero desde EE.UU. a destinatarios en México y otros países de Latinoamérica directamente desde la app de Común.
Una cuenta de Común puede abrirse con pasaporte o más de 100 IDs latinoamericanas sin mínimos ni tarifas mensuales. Tener una cuenta donde gestiones tus transferencias domésticas e internacionales puede ayudarte a organizar el dinero que envías, rastrear transacciones y gestionar tus finanzas en un solo lugar.
Preguntas frecuentes
¿Puedo enviar dinero a México usando WhatsApp?
No. WhatsApp actualmente no ofrece un servicio oficial que permita a usuarios en EE.UU. enviar dinero directamente a destinatarios en México a través de WhatsApp Pay.
¿Cómo funciona WhatsApp Pay?
WhatsApp Pay permite a usuarios elegibles en países soportados enviar y recibir dinero a través de WhatsApp usando redes de pago locales y socios financieros conectados al servicio.
¿Cuánto tiempo tarda en llegar el dinero si lo envío con Común?
Muchas transferencias enviadas a través de Común se entregan el mismo día. Los tiempos pueden variar dependiendo del destino, método de entrega e institución receptora.
¿Qué necesito para enviar dinero a México con Común?
Generalmente necesitas una cuenta de Común, la información del destinatario, el monto de la transferencia y cualquier detalle adicional requerido para el método de entrega seleccionado.
¿Cuánto cuesta enviar dinero a México con Común?
Las transferencias internacionales de Común comienzan desde $2.99. El costo total puede variar dependiendo del monto, destino y tipo de cambio.
¿Es seguro enviar dinero a través de apps desde EE.UU.?
Usar un proveedor regulado de transferencia de dinero puede ayudar a proteger tu transacción a través de verificación de identidad, cifrado, monitoreo de fraude y funciones de rastreo de transacciones.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Educación Financiera
¿Qué es el cashback y cómo funciona? Guía 2026
8 min de lectura
¿Qué es el cashback y cómo funciona? Guía 2026
El cashback es un sistema de recompensas que te devuelve un porcentaje del dinero que gastas en compras elegibles. En términos simples, cuando compras algo usando ciertas tarjetas de crédito, tarjetas de débito, apps o programas de recompensas, puedes recibir de vuelta un porcentaje de tu dinero en compras, aunque generalmente se acredita a tu cuenta en lugar de entregarte efectivo físico.
Si te mudaste recientemente a Estados Unidos o estás aprendiendo cómo funciona el sistema financiero, puede que hayas escuchado el término 'cashback' mientras comprabas en lugares como Walmart, Target, gasolineras, supermercados o tiendas en línea.
Para muchas personas, el cashback puede convertirse en una herramienta práctica para gestionar gastos cotidianos como comestibles, transporte, gasolina y compras del hogar. Aunque los montos pueden parecer pequeños al principio, pueden acumularse con el tiempo cuando se usan de forma consistente y responsable.
¿Qué es el cashback?
El cashback es un tipo de recompensa financiera que devuelve un porcentaje de tu compra después de que gastas dinero con un método de pago participante o plataforma de recompensas.
Por ejemplo:
- Si gastas $100 en el supermercado usando una tarjeta que ofrece 2% de cashback, puedes recibir $2 de vuelta
- Si una app de cashback ofrece 5% en una gasolinera participante y gastas $60 en combustible, puedes recibir $3 de vuelta
A diferencia de los descuentos tradicionales, el cashback generalmente ocurre después de que se completa la compra.
¿Cómo funciona el cashback?
Los programas de cashback generalmente siguen un proceso simple:
- Realizas una compra elegible usando la tarjeta, app o cuenta de recompensas participante
- La transacción es registrada por el proveedor
- Un porcentaje de esa compra te es devuelto como cashback
La recompensa puede aparecer como:
- Crédito en estado de cuenta
- Depósito bancario
- Tarjeta de regalo
- Saldo de recompensas
- Puntos canjeables
- Crédito en tienda
Algunas recompensas de cashback aparecen en pocos días, mientras que otras pueden tardar un ciclo de facturación completo o más en procesarse. A menudo hay umbrales mínimos de canje antes de poder reclamar tu cashback. Ciertos programas pueden incluir fechas de vencimiento. También es importante entender que no todas las compras califican para cashback.
Cashback vs. descuentos tradicionales
Mientras que el cashback y los descuentos tradicionales pueden ayudar a los consumidores a ahorrar dinero, funcionan de manera diferente. Un descuento tradicional reduce el precio de inmediato en la caja, mientras que el cashback devuelve parte del dinero después de que la compra ya se completó.
| Cashback | Descuento tradicional |
|---|---|
| El dinero se devuelve después de la compra | El precio se reduce antes de la compra |
| Generalmente vinculado a tarjetas, apps o programas de lealtad | Generalmente disponible directamente en tienda |
| Las recompensas pueden tardar días o semanas en procesarse | Los ahorros son inmediatos |
| Puede ayudar a rastrear gastos digitalmente | Generalmente no incluye herramientas de seguimiento |
| A menudo limitado a categorías o tiendas elegibles | Depende de promociones de tienda |
Tipos de cashback en 2026
No todos los programas de cashback funcionan igual. Antes de registrarte en un programa, es importante revisar detalles como tarifas anuales, tasas de interés, canje mínimo, políticas de vencimiento y categorías de gasto.
Cashback de tasa fija
Este tipo devuelve el mismo porcentaje de cashback en todas las compras. Ejemplo: 1.5% de cashback en todo lo que compres. Esta estructura es simple porque no necesitas rastrear categorías ni ofertas rotativas.
Cashback por categorías
Algunas tarjetas o apps ofrecen porcentajes más altos de cashback en categorías específicas como supermercados, restaurantes, gasolineras o suscripciones de streaming. Por ejemplo: 3% en comestibles, 2% en gasolina, 1% en todas las demás compras.
Categorías rotativas de cashback
Algunos proveedores cambian las categorías de cashback cada pocos meses. Un trimestre puede enfocarse en gasolineras y tiendas de comestibles; otro puede incluir compras en línea y viajes. Estos programas a veces requieren activación manual cada trimestre.
Bonos de bienvenida
Ciertas tarjetas de crédito ofrecen bonos introductorios de cashback si gastas un monto mínimo durante los primeros meses después de abrir la cuenta. Por ejemplo: gasta $500 en los primeros 3 meses y recibe $150 de bonus de cashback. La Comisión Federal de Comercio recomienda revisar cuidadosamente los términos antes de solicitar productos financieros con ofertas promocionales.
¿Dónde puedes obtener cashback en Estados Unidos?
Tarjetas de crédito:
Muchas tarjetas de crédito en EE.UU. incluyen recompensas de cashback. Algunos ejemplos incluyen productos de Discover, Chase, Capital One y American Express. Algunas se enfocan en categorías como restaurantes o viajes, mientras que otras ofrecen cashback de tasa plana.
Tarjetas de débito:
Algunas instituciones financieras ofrecen tarjetas de débito con cashback, aunque las recompensas suelen ser menores que las de las tarjetas de crédito. Esto puede ser atractivo para personas que prefieren evitar deudas o intereses de tarjeta de crédito.
Apps de cashback:
Varias apps móviles se asocian con minoristas y ofrecen recompensas de cashback por compras. Ejemplos incluyen Rakuten, Ibotta, Upside y Honey. Estas apps pueden proporcionar cashback para compras en supermercados, compras en línea, gasolineras y restaurantes.
Programas de lealtad de tiendas:
Los minoristas a veces ofrecen cashback o recompensas de tienda a través de programas de membresía. Por ejemplo, supermercados, farmacias y tiendas de mayoreo pueden devolver crédito en tienda o puntos de ahorro después de las compras.
Cashback vs. puntos vs. millas: ¿cuál es mejor?
Aunque a menudo se agrupan bajo la categoría de 'recompensas', cada uno funciona diferente y puede ser útil dependiendo de los hábitos de gasto, metas financieras y estilo de vida de una persona.
Los programas de cashback generalmente devuelven un porcentaje del dinero gastado en compras elegibles. Los sistemas de puntos usualmente asignan un valor numérico a las compras que luego puede canjearse por productos, tarjetas de regalo, descuentos o servicios. Las millas de viaje están típicamente asociadas con aerolíneas, hoteles o tarjetas de crédito enfocadas en viajes.
| Cashback | Puntos | Millas |
|---|---|---|
| Devuelve dinero | Valor del sistema de recompensas | Recompensas enfocadas en viajes |
| Gasto flexible | A menudo canjeable en ecosistemas específicos | Generalmente vinculado a aerolíneas u hoteles |
| Recompensa después de gastar | Los valores de canje varían | Mejor para viajeros frecuentes |
| Común para compras cotidianas | Puede incluir tarjetas de regalo o productos | Se usa frecuentemente para viajar |
Para muchas personas, especialmente las enfocadas en obtener algún valor en gastos cotidianos como comestibles, transporte, gasolina o compras del hogar, el cashback puede sentirse más útil ya que la recompensa está directamente conectada al dinero en lugar de sistemas de conversión o programas de viaje.
3 consejos prácticos para usar el cashback de forma responsable
1. Usa el cashback para compras que ya tenías planeadas
Enfócate en gastos recurrentes como comestibles, gasolina, transporte y facturas de servicios. Esto te ayuda a evitar gastar de más simplemente para ganar recompensas.
2. No compres cosas que no necesitas
Una oferta de cashback no hace automáticamente que una compra valga la pena. Por ejemplo, gastar $200 para ganar $4 de cashback puede no ayudar a tus finanzas si la compra fue innecesaria.
3. Rastrear tus ganancias de cashback
Muchas apps y plataformas financieras te permiten monitorear categorías de gasto, totales de cashback y recompensas mensuales. Rastrear tus recompensas puede ayudarte a entender tus patrones de gasto y mantener metas financieras.
¿Común ofrece cashback?
No. Común actualmente no ofrece programas de cashback.
Sin embargo, Común proporciona herramientas y recursos que ofrecen orientación para inmigrantes latinoamericanos navegando el sistema financiero de EE.UU.
Aunque el cashback puede ser útil para algunas personas, es importante prestar atención a las comisiones, ya que los ahorros cuando se incluyen las comisiones pueden no ser tan fuertes como se percibe inicialmente. Al comparar herramientas financieras en EE.UU., el cashback es solo un factor a considerar. Las tarifas, comisiones, accesibilidad de la cuenta y transparencia también pueden afectar tu experiencia financiera con el tiempo.
El costo de Común para abrir una cuenta de débito es $0, igual que el saldo mínimo de $0 y la comisión mensual de $0 para la cuenta de débito.
Preguntas frecuentes
¿Qué es el cashback y cómo funciona?
El cashback es un sistema de recompensas que devuelve un porcentaje de tus compras después de gastar dinero usando tarjetas, apps o programas de lealtad elegibles.
¿Cómo se calcula el cashback?
El cashback generalmente se calcula como un porcentaje del monto de la compra. Por ejemplo, si gastas $100 y tu tasa de cashback es 2%, recibes $2 de vuelta.
¿Dónde puedo obtener cashback en Estados Unidos?
El cashback está disponible comúnmente a través de tarjetas de crédito, tarjetas de débito, apps de compras y programas de lealtad de minoristas.
¿Cuál es la diferencia entre cashback y puntos?
El cashback devuelve dinero directamente, mientras que los puntos son parte de sistemas de recompensas que solo pueden canjearse por productos específicos, tarjetas de regalo o servicios.
¿Común ofrece cashback?
No. Común actualmente no ofrece cashback.
¿El cashback es gravable?
En muchos casos, el cashback ganado a través de compras generalmente se trata como un reembolso en lugar de ingreso gravable. Sin embargo, el tratamiento fiscal puede variar dependiendo de cómo se ganen las recompensas. El IRS recomienda consultar a un profesional fiscal para situaciones específicas.
Viviendo en Estados Unidos
Todo lo Que Necesitas Saber Sobre Cuentas Bancarias en EEUU: Apertura, Uso y Gestión
8 min de lectura
Cuentas Bancarias
Tener una cuenta bancaria es esencial para gestionar tu vida financiera de manera eficiente y ofrece numerosos beneficios prácticos. Una de las principales ventajas es el almacenamiento seguro del dinero. A diferencia de mantener efectivo en casa, que puede ser vulnerable a robos, pérdidas y daños, el dinero guardado en una cuenta bancaria es seguro y protegido. Además, las cuentas bancarias proporcionan una gran conveniencia para las transacciones diarias. Puedes pagar facturas fácilmente, recibir depósitos directos, retirar efectivo y hacer compras con una tarjeta de débito vinculada a tu cuenta. La banca moderna también te permite gestionar tus finanzas desde prácticamente cualquier lugar a través de plataformas de banca en línea y móvil.
Tipos de Cuentas Bancarias: Corriente y de Ahorros
En el ámbito de las finanzas personales, entender los diferentes tipos de cuentas bancarias es crucial.
- Cuentas Corrientes: Las cuentas corrientes, a menudo llamadas cuentas corrientes personales, están diseñadas para transacciones diarias como depositar dinero y compras con tarjeta de débito. Frecuentemente vienen con la opción de depósitos directos y pagos de facturas en línea. Entender las diferencias entre las cuentas corrientes y de ahorros es esencial, especialmente cuando se consideran promociones y bonificaciones bancarias que a menudo presentan ofertas específicas para abrir nuevas cuentas corrientes y de ahorros, incluyendo requisitos de depósitos directos y depósitos mínimos para calificar para bonificaciones en efectivo.
- Cuentas de Ahorros: Las cuentas de ahorros, incluidas las formas especializadas como la cuenta de ahorros de Barclays, están destinadas a almacenar dinero durante un período más largo, a menudo con el objetivo de construir un fondo de emergencia. Estas cuentas pueden ofrecer una tasa de interés más alta y, a veces, requieren un saldo mínimo. La combinación de cuentas corrientes y de ahorros puede proporcionar una solución bancaria integral, ofreciendo tanto la flexibilidad de las transacciones diarias como el beneficio de ganar intereses sobre ahorros a largo plazo, lo cual es particularmente ventajoso cuando los bancos ofrecen promociones y bonificaciones para estas cuentas.
- Cuentas del Mercado Monetario y CD (Certificado de Depósito): Generalmente ofrecen rendimientos porcentuales anuales más altos que las cuentas de ahorros regulares, bloqueando los fondos durante un período especificado para lograr mejores retornos.
Entender estas opciones ayuda a alinear los servicios bancarios con tus objetivos financieros, ya sea que estés considerando abrir una cuenta corriente empresarial o una cuenta de ahorros conjunta en el mismo banco o cooperativa de crédito.
Abrir tu Primera Nueva Cuenta Bancaria
Para abrir una cuenta, particularmente una nueva cuenta bancaria en línea, comienza eligiendo la institución financiera adecuada: puede ser un banco solo en línea, un banco tradicional o una cooperativa de crédito, dependiendo de tus necesidades y preferencias financieras. Considera factores como la accesibilidad, el servicio al cliente, las estructuras de tarifas y la disponibilidad de funciones de banca en línea y móvil al seleccionar dónde abrir tu cuenta.
El proceso generalmente implica hacer un depósito inicial, que puede variar pero a menudo es un depósito mínimo de apertura. Cumplir con el depósito mínimo es crucial para calificar para las bonificaciones de la cuenta. Algunas instituciones pueden requerir solo unos pocos dólares, mientras que otras pueden pedir una cantidad mayor, especialmente para cuentas premium o especializadas. Durante la fase de apertura de la cuenta, necesitarás proporcionar información personal como un número de Seguro Social o un Número de Identificación del Contribuyente Individual, y una identificación emitida por el gobierno, como un pasaporte o licencia de conducir. Esta información ayuda al banco a garantizar el cumplimiento de los requisitos regulatorios, incluyendo los relacionados con el lavado de dinero.
Muchos bancos ofrecen bonificaciones de cuenta bancaria o una bonificación de cuenta corriente a nuevos clientes de cuentas corrientes, lo cual puede ser un incentivo atractivo. Abrir una cuenta corriente personal en América viene con bonificaciones y recompensas específicas, incluyendo bonificaciones en efectivo por cumplir ciertos requisitos como un depósito directo calificado. Para calificar para estas bonificaciones, los clientes a menudo necesitan cumplir con criterios como un depósito mínimo dentro de un cierto plazo y mantener ese saldo por un período específico. Por ejemplo, algunas instituciones financieras ofrecen bonificaciones en efectivo por configurar un depósito directo calificado. Este incentivo a menudo requiere que recibas un pago regular, como un salario o un beneficio gubernamental, directamente en tu nueva cuenta dentro de un cierto período de tiempo desde la apertura de la cuenta. Asegúrate de entender los términos y condiciones asociados con estas bonificaciones, como los requisitos de saldo mínimo y la duración de los depósitos directos.
Además, pregunta sobre cualquier tarifa potencial asociada con la cuenta, como tarifas de mantenimiento mensual, tarifas de uso de cajeros automáticos y cargos por sobregiro. A veces, los bancos ofrecen exenciones de tarifas en ciertas condiciones, como mantener un saldo mínimo o incluso por inscribirse en depósitos directos. También es beneficioso preguntar sobre las políticas de sobregiro del banco. Algunos bancos ofrecen programas de protección contra sobregiros, que pueden evitar que incurras en tarifas si accidentalmente sobregiras tu cuenta. Este servicio puede ser un salvavidas para los nuevos titulares de cuentas no familiarizados con la gestión de su saldo, pero típicamente viene con un costo adicional.
Por último, considera las opciones de servicio al cliente y soporte del banco. Un soporte al cliente confiable puede ser invaluable, especialmente si encuentras problemas con tu cuenta o necesitas orientación sobre el uso de los servicios bancarios. Al considerar cuidadosamente estos aspectos, puedes asegurar que tu primera experiencia bancaria sea positiva y financieramente beneficiosa. Recuerda, el banco adecuado para otra persona podría no ser el banco adecuado para ti, así que elige basado en tus circunstancias y necesidades financieras específicas.
Común es una Excelente Opción para tus Necesidades Bancarias en USA
Si buscas una solución bancaria confiable y moderna en los Estados Unidos, Común es la opción perfecta para ti. Común es un banco digital diseñado para todos, especialmente para la comunidad de inmigrantes, ofreciendo una experiencia bancaria sin complicaciones, sin cargos ocultos y con herramientas en español que facilitan la gestión de tus finanzas. Con Común, puedes abrir una cuenta en minutos desde tu teléfono, recibir tu tarjeta de débito gratuita y comenzar a disfrutar de beneficios como transferencias sin costo, depósitos directos y acceso a más de 55,000 cajeros automáticos gratuitos en todo el país. Además, Común se preocupa por tu seguridad, implementando medidas avanzadas para proteger tu dinero y tus datos. No esperes más y únete a la comunidad de Común para una experiencia bancaria que entiende y apoya tus necesidades únicas.
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Mas información sobre cuentas bancarias en Estados Unidos
Te explicamos tu numero de cuenta
Las mejores practicas para gestionar tu cuenta
Gestión Efectiva de la Cuenta
La gestión efectiva de las cuentas bancarias va más allá del simple monitoreo de saldos; abarca un enfoque integral de la administración financiera. Esto implica entender y reducir las tarifas de la cuenta, que pueden incluir el mantenimiento mensual, el uso de cajeros automáticos y los cargos por sobregiro. Una forma de minimizar estas tarifas es cumpliendo con los requisitos de saldo mínimo o inscribiéndose en depósitos directos, ya que muchos bancos ofrecen exenciones de tarifas bajo estas condiciones.
El uso de herramientas de banca en línea y móvil es esencial para una gestión financiera eficiente. Estas plataformas permiten el monitoreo en tiempo real de las transacciones, la transferencia inmediata de fondos y el acceso rápido a estados de cuenta y documentos bancarios, lo cual puede ayudar en la elaboración de presupuestos y la preparación de impuestos. Configurar pagos automáticos de facturas es otra característica crucial, asegurando que todos los pagos se realicen a tiempo, evitando así cargos por pagos atrasados e interrupciones en los servicios.
Para aquellos que gestionan múltiples cuentas, como una cuenta corriente empresarial y una cuenta corriente personal, vincular estas cuentas puede simplificar la gestión del dinero. Permite transferencias más fáciles entre cuentas y una vista consolidada de las finanzas, lo cual es particularmente beneficioso para los propietarios de pequeñas empresas que necesitan mantener separados los gastos personales y empresariales. Además, tener múltiples cuentas bancarias puede ofrecer beneficios significativos, como separar fondos para diferentes propósitos—como gastos diarios, ahorros e inversiones—y atender necesidades financieras individuales o conjuntas, incluyendo para viajes internacionales o propósitos empresariales.
Además, la banca móvil ha revolucionado el acceso a los servicios financieros, permitiendo a los usuarios realizar una variedad de tareas bancarias desde sus dispositivos, como verificar saldos, depositar cheques de forma remota y retirar efectivo en cajeros automáticos sin una tarjeta física. Esta conveniencia, sin embargo, debe equilibrarse con prácticas de seguridad diligentes para proteger los datos financieros.
Seguridad y Protección
La seguridad de una cuenta es crítica para proteger los activos financieros de posibles amenazas como el fraude y el robo de identidad. Los bancos, ya sean en línea o tradicionales, implementan medidas de seguridad robustas, incluyendo cifrado, certificados de capa de conexión segura (SSL) y monitoreo continuo de actividades sospechosas. Sin embargo, la responsabilidad también recae en el titular de la cuenta para mejorar su seguridad personal.
Habilitar la autenticación de dos factores agrega una capa adicional de seguridad, reduciendo significativamente el riesgo de acceso no autorizado. Usar contraseñas fuertes y complejas y cambiarlas regularmente son prácticas fundamentales para asegurar los portales de banca en línea. Los titulares de cuentas también deben estar atentos a las estafas de phishing—intentos fraudulentos de obtener información sensible. Reconocer correos electrónicos, enlaces o llamadas telefónicas sospechosas que soliciten información bancaria personal es crucial.
Monitorear regularmente la actividad de la cuenta es otra medida de seguridad proactiva. Muchos bancos ofrecen alertas personalizables que notifican al titular de la cuenta sobre transacciones inusuales o grandes inmediatamente, permitiendo una acción rápida contra accesos no autorizados. También es aconsejable revisar frecuentemente el historial de transacciones para identificar cualquier irregularidad que pueda indicar actividad fraudulenta. Además, entender las últimas tecnologías de seguridad bancaria y utilizar todas las herramientas disponibles proporcionadas por las instituciones financieras puede mejorar significativamente la seguridad de las operaciones bancarias. Estas herramientas incluyen verificaciones biométricas, como el reconocimiento de huellas dactilares y facial, que ofrecen un nivel de seguridad más alto que las contraseñas tradicionales.
Al incorporar estas prácticas avanzadas de gestión y seguridad, los individuos pueden mejorar significativamente tanto la eficiencia como la seguridad de su experiencia bancaria, asegurando que sus activos financieros se gestionen de manera sabia y se protejan contra posibles amenazas.
Conclusión
Navegar por las complejidades de las cuentas bancarias—desde elegir el tipo correcto hasta gestionarlas y asegurarlas—puede tener un impacto significativo en tu bienestar financiero. Entender los diversos tipos de cuentas disponibles, desde cuentas corrientes personales y empresariales hasta cuentas de ahorros y CD, te permite tomar decisiones informadas que se alinean con tus objetivos financieros. Abrir tu primera cuenta es un paso crucial que sienta las bases para construir un futuro financiero robusto. Al seleccionar la institución financiera adecuada, entender las estructuras de tarifas y aprovechar incentivos como bonificaciones de cuenta, te posicionas para maximizar los beneficios de la banca.
La gestión efectiva de la cuenta y las medidas de seguridad vigilantes son esenciales para aprovechar al máximo tu experiencia bancaria. Utilizar herramientas de banca en línea y móvil no solo proporciona conveniencia, sino que también te permite mantener una supervisión cercana de tus actividades financieras, asegurando que tu dinero trabaje para ti de la manera más eficiente posible. Además, la importancia de la seguridad no puede subestimarse; proteger tu información financiera del fraude y el robo es primordial en la era digital actual.
En última instancia, la gestión cuidadosa y la protección de tus cuentas bancarias son cruciales para mantener la salud financiera y lograr tus objetivos monetarios. Al adoptar las prácticas descritas en esta guía, puedes navegar con confianza en el panorama bancario, tomando decisiones informadas que fortalezcan tus finanzas personales y empresariales. Ya sea que estés abriendo tu primera cuenta o optimizando las existentes, recuerda que cada paso que tomes es un bloque de construcción hacia una mayor seguridad y libertad financiera.
Educación Financiera
Estafas de transferencia de dinero en 2026: cómo identificarlas y evitarlas
8 min de lectura
Estafas de transferencia de dinero en 2026: cómo identificarlas y evitarlas
Las estafas de transferencia de dinero siguen afectando a miles de familias en Estados Unidos, especialmente comunidades inmigrantes que regularmente envían dinero a seres queridos en el extranjero. En años recientes, los estafadores se han vuelto más sofisticados, usando apps bancarias falsas, suplantación en redes sociales, voces generadas por IA y manipulación emocional para robar dinero e información personal.
Según datos recientes de la Comisión Federal de Comercio (FTC), los consumidores reportaron pérdidas de $15.9 mil millones por fraude en 2025, con estafas de suplantación siendo los tipos más comúnmente reportados.
Para los inmigrantes latinos en EE.UU., estas estafas pueden sentirse especialmente estresantes porque frecuentemente involucran situaciones familiares urgentes, barreras idiomáticas, o presión financiera.
¿Qué son las estafas de transferencia de dinero?
Las estafas de transferencia de dinero son esquemas fraudulentos diseñados para convencer a alguien de enviar dinero o compartir información financiera sensible. Estas estafas pueden ocurrir a través de llamadas telefónicas, mensajes de texto, WhatsApp, redes sociales, apps bancarias falsas, phishing por email, o marketplaces en línea.
Estafas más comunes en 2026
Estafas de suplantación bancaria:
Los estafadores se hacen pasar por tu banco enviando mensajes que parecen oficiales preguntando si autorizaste una transacción. Luego llaman afirmando representar al banco y te instruyen a transferir fondos para 'revertir' el fraude.
Estafas de suplantación gubernamental:
Alguien afirma ser del IRS, Seguridad Social o inmigración y te amenaza con consecuencias si no pagas inmediatamente.
Estafas de marketplace:
Estafadores en plataformas como Facebook Marketplace solicitan pago a través de transferencias. Una vez enviados los fondos, el artículo puede nunca llegar.
Estafas de sobrepago:
Un estafador afirma haber enviado dinero 'accidentalmente' y pide que lo devuelvas. Su pago original puede luego revertirse o ser fraudulento.
Estafas de romance/amistad:
Alguien desarrolla una relación en línea y luego pide dinero para una 'emergencia'.
Estafas de voz generadas por IA:
En 2026, los estafadores usan IA para clonar voces de familiares y crear urgencia falsa diciendo que están en una emergencia.
Señales de alerta: ¿cómo reconocer una estafa?
- Te piden enviar dinero inmediatamente o 'perderás' algo
- Te presionan para mantener la transacción en secreto
- La oferta parece demasiado buena para ser verdad
- Te piden pagar con métodos difíciles de rastrear (gift cards, wire transfers, criptomonedas)
- El número de teléfono o email no coincide con el oficial
- Te piden confirmar información personal de forma inesperada
¿Qué hacer si fuiste víctima de una estafa?
- Contacta a tu institución financiera inmediatamente
- Reporta la estafa a la FTC en reportfraud.ftc.gov
- Reporta a la Comisión de Seguridad de Remesas si aplica
- Guarda toda evidencia: capturas de pantalla, mensajes, números de teléfono
- Cambia tus contraseñas y activa autenticación de dos factores
Cómo Común protege tu dinero
Común usa cifrado y verificación de identidad para proteger las transacciones. Si recibes un mensaje sospechoso que dice ser de Común, contacta al soporte oficial directamente a través de la app o en ayuda@comun.app. Común nunca te pedirá tu contraseña o código de verificación por mensaje de texto.
Preguntas frecuentes
¿Cómo sé si una llamada es realmente de mi banco?
Cuelga y llama al número oficial que aparece en el reverso de tu tarjeta o en el sitio web oficial del banco. Los bancos legítimos nunca te pedirán que transfieras dinero para 'protegerlo'.
¿Puedo recuperar el dinero si fui estafado?
Depende del método de transferencia y qué tan rápido reportes. Las transferencias P2P y wire transfers son difíciles de revertir. Reporta inmediatamente a tu institución financiera.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.
Viviendo en Estados Unidos
¿Cómo sacar licencia de conducir en Estados Unidos siendo extranjero?
8 min de lectura
Licencia de conducir en Estados Unidos para extranjeros: pasos y requisitos
Tener un permiso de conducir facilita las tareas cotidianas, como ir al trabajo, al supermercado, a la escuela, a las citas médicas y mucho más. Este trámite es particularmente importante para los inmigrantes que viven en Estados Unidos, dado que los dota de independencia y estabilidad en el país.
Aunque el trámite para obtener la licencia de conducir varía en cada estado, los extranjeros sí tienen la posibilidad y el derecho de obtener una. A continuación, te explicaremos todos los detalles para que pronto tengas este permiso en tus manos.
¿Se puede manejar con licencia internacional en Estados Unidos?
En caso de que hayas llegado recientemente a Estados Unidos y necesites desplazarte en un automóvil propio, existe la opción de utilizar la licencia de conducir de tu país de origen de manera temporal, siempre y cuando esté emitida en inglés o vaya acompañada de una licencia de conducir internacional.
Como nuevo conductor en Estados Unidos, debes aprender a diferenciar una licencia internacional de una local: la primera sirve como complemento de tu licencia nacional para permitirte conducir en Estados Unidos por unos meses; la segunda es expedida por el Departamento de Vehículos Motorizados (DMV, por sus siglas en inglés) de cada estado y te otorga el permiso permanente para manejar un vehículo motorizado en el país.
Los reglamentos son diferentes en cada estado: por ejemplo, en California puedes manejar con una licencia extranjera vigente hasta que te conviertas en residente. En cambio, en Texas tu licencia nacional tiene una vigencia de 90 días y debes portar siempre el pasaporte o la visa.
Duración permitida para conducir con licencia extranjera
El tiempo máximo permitido para conducir con una licencia extranjera varía según los reglamentos locales de cada estado. En general, el periodo oscila entre los 30 días y un año, desde el día de tu llegada hasta el momento en que te estableces como residente permanente.
¿Cuándo es necesario tramitar una licencia estadounidense?
Si planeas vivir en Estados Unidos por un periodo largo, es necesario que cuentes con una licencia de conducir del país para poder manejar. También es esencial en caso de que planees comprar un automóvil.
Además, recuerda que en algunos estados el periodo para manejar con licencia extranjera es limitado, por lo que debes considerar tramitar la licencia estadounidense antes de que finalice dicho plazo.
Requisitos para obtener una licencia de conducir en EE. U. siendo extranjero
Los requisitos para obtener una licencia de conducir también varían según el estado, aunque la estructura general es similar.
Esta es la documentación necesaria para obtener un permiso de conducir en Estados Unidos.
- Pasaporte válido o identificación oficial: se utilizan como documento de identificación.
- Comprobante de residencia: puede ser una factura de servicios, contrato de alquiler o carta oficial que demuestre tu domicilio.
- Estatus migratorio o comprobante de presencia legal: como el Employment Authorization Document (EAD) o el formulario I-20 para estudiantes.
- Número de Seguro Social (SSN) o carta de inelegibilidad de la SSA.
Toma en cuenta que estados como Nueva York e Illinois permiten tramitar la licencia de conducir sin tomar en cuenta el estatus legal del solicitante.
Descubre aquí cómo enviar dinero sin cuenta bancaria.
5 pasos para tramitar tu licencia de conducir estadounidense
Tramitar la licencia de conducir puede parecer un proceso complicado y tedioso. En realidad, solo necesitas mantener la organización y tomarte el tiempo de comprender los lineamientos.
Paso 1. Reúne tus documentos
Antes de asistir a un DMV, asegúrate de preparar la documentación requerida. En la sección anterior te mostramos qué es lo que necesitas en general, pero recuerda consultar si hay variaciones en el estado donde vives.
Paso 2. Agenda una cita en el DMV
Luego, ingresa a la página web del DMV y genera una cita. Cuando llegue el día, revisarán tus documentos y te darán fecha para el examen escrito.
Paso 3. Presenta el examen teórico
El examen escrito evalúa tus conocimientos sobre las normas de tránsito y la seguridad vial. Cada estado ofrece un manual del conductor para prepararse para el examen y algunos están disponibles en otros idiomas, como el español.
Si apruebas, recibirás un permiso de aprendizaje que te permitirá presentar el examen práctico con la guía de un maestro experto.
Paso 4. Realiza el examen práctico de manejo
El siguiente paso probablemente sea el más difícil, ya que debes aplicar los conocimientos teóricos en una práctica de conducción. Durante la prueba, el profesor evaluará tus habilidades para respetar las señales viales, estacionarte, girar y seguir las normas de seguridad.
Paso 5. Paga las tarifas correspondientes
Una vez aprobado tu examen práctico, deberás pagar una tarifa que varía según el estado. Al principio recibirás una licencia temporal y posteriormente recibirás la licencia definitiva por correo postal.
Costos, tiempos y vigencia de una licencia de conducir en EE. UU.
El costo de una licencia de conducir en Estados Unidos depende de cada estado, pero generalmente incluye el costo del examen teórico, práctico y la expedición. La vigencia también cambia de un estado a otro, pero suele ser de 4 a 8 años.
Además, una buena noticia para los inmigrantes es que cada vez son más los estados que no solicitan pruebas de estatus migratorio para otorgar la licencia de conducir; tal es el caso de California, Nueva York e Illinois.
Si tienes dudas sobre los requisitos específicos en el estado donde vives, consulta las actualizaciones en la página oficial del DMV.
Conduce hacia tu independencia financiera con Común
Tener una licencia de conducir de Estados Unidos representa un paso más para alcanzar la autonomía económica y facilitarte la movilidad por la ciudad. Por ello es vital que comprendas el proceso para obtener una, así como las diferencias en cada estado.
En otras palabras, tener una licencia facilita y mejora tu vida al volver más accesibles las tareas cotidianas. Del mismo modo, Común es la plataforma financiera que te facilita el control de tu dinero de forma segura y sin complicaciones.
Abre tu cuenta con Común y da el siguiente paso hacia tu independencia en Estados Unidos. Administra tu dinero con confianza, claridad y apoyo en cada paso
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta la siguiente sección.
¿Cuánto tiempo puedo manejar con mi licencia extranjera en EE. UU.?
El tiempo varía según el estado donde te encuentres, pero en general, oscila entre tres meses y un año.
¿Qué pasa si mi estatus migratorio cambia después de obtener mi licencia?
Si tu estatus migratorio cambia después de haber obtenido la licencia de conducir, es recomendable actualizar tus datos en el DMV. Es posible que debas tramitar una nueva licencia o presentar documentación migratoria actualizada.
¿Es válido usar una licencia internacional en todos los estados?
Aunque la licencia internacional (IDP) es aceptada en la mayoría de los estados, debe ir acompañada por la licencia nacional vigente. Además, puede haber restricciones en cuanto al tiempo que se puede utilizar en cada estado.
¿Puedo sacar la licencia sin número de Seguro Social (SSN)?
Sí, es posible tramitar la licencia de conducir sin SSN en varios estados. En este caso, debes presentar una carta de inelegibilidad emitida por la Administración del Seguro Social (SSA).
Envíos Internacionales
Como Hacer Transferencias Internacionales: Opciones y Consejos
8 min de lectura
A medida que las razones para transferir dinero internacionalmente aumentan, también lo hacen los métodos disponibles. Ya sea para enviar remesas a tu familia, pagar proveedores o recibir pagos del exterior, entender cómo funcionan las transferencias internacionales te ayudará a ahorrar tiempo y dinero.
¿Qué es una transferencia internacional de dinero?
Una transferencia internacional de dinero es el movimiento de fondos de una cuenta bancaria en un país a otra cuenta en otro país. Puede hacerse mediante wire transfers bancarios, servicios especializados de remesas (Western Union, Remitly, Wise), o plataformas como Común que permiten enviar dinero a México directamente desde la app.
¿Cómo elegir el mejor servicio de transferencias internacionales?
Para elegir el mejor servicio considera: el costo total (comisión visible + margen de tipo de cambio), la velocidad de entrega, los métodos de entrega disponibles (depósito bancario, efectivo), y si aceptan tu documentación. Usa comparadores como Monito para ver opciones en tiempo real para tu corredor específico.
Opciones principales para enviar dinero internacionalmente desde EE.UU.
Wire transfer bancario
Método tradicional, costoso ($25-45 por envío), tarda 1-5 días hábiles, requiere datos bancarios completos del receptor: número de cuenta, SWIFT/BIC, IBAN o CLABE (México).
Servicios de remesas especializados
Wise, Remitly, Xoom ofrecen comisiones menores al 3-5%, entrega desde minutos hasta 3 días, múltiples opciones de entrega. Wise usa el tipo de cambio real del mercado. Requieren SSN o ITIN en EE.UU.
Común
Común permite enviar remesas a México y Latinoamérica desde $2.99 sin requerir SSN. Ideal para inmigrantes recién llegados. Opciones de depósito bancario, efectivo en Oxxo o Walmart.
Preguntas frecuentes sobre transferencias internacionales
¿Cuál es la forma más barata de hacer una transferencia internacional?
Las apps de remesas especializadas (Wise, Remitly, Xoom) generalmente son más baratas que los bancos tradicionales para transferencias internacionales. Wise es conocida por usar el tipo de cambio real del mercado con comisiones transparentes. Para destinos específicos como México, plataformas como Común ofrecen envíos desde $2.99. Usa comparadores como Monito para ver las mejores opciones en tiempo real para tu corredor específico.
¿Cuánto tiempo tarda una transferencia internacional?
Depende del método y el país destino. Los wire transfers bancarios internacionales tardan 1-5 días hábiles. Las apps de remesas pueden ser casi instantáneas para entregas en efectivo, o 1-3 días hábiles para depósito bancario. Factores como zonas horarias, horarios de corte bancario y requisitos de cumplimiento del país destino afectan el tiempo de llegada.
¿Qué información necesito para hacer una transferencia internacional?
Para wire transfer bancario internacional necesitas: nombre completo del beneficiario, nombre y dirección del banco receptor, número SWIFT/BIC del banco receptor, y número de cuenta o IBAN del beneficiario. Para México se usa el CLABE interbancaria (18 dígitos). Para apps de remesas como Común, a veces basta el número de teléfono del destinatario o nombre del banco.
¿Hay límites de monto para transferencias internacionales?
Sí. Los límites varían por servicio y nivel de verificación del usuario. Las apps de remesas típicamente permiten entre $2,999 y $10,000 diarios para usuarios verificados. Los wire transfers bancarios pueden ser mayores pero cuestan más ($25-45 por transacción). Las regulaciones anti-lavado de dinero requieren reportar transferencias de más de $10,000 al IRS (CTR form).
¿Necesito SSN para enviar dinero al extranjero desde EE.UU.?
Depende del servicio. Wise, Remitly y bancos tradicionales requieren SSN o ITIN para cumplimiento regulatorio. Plataformas como Común no requieren SSN — aceptan pasaporte o matrícula consular — y permiten enviar remesas a México y Latinoamérica desde $2.99. Esto es particularmente útil para inmigrantes recién llegados que aún no tienen SSN.
¿Las transferencias internacionales pagan impuestos?
Enviar dinero al extranjero en sí mismo no genera impuestos en EE.UU. Sin embargo, si el dinero proviene de ingresos no declarados, esa es la obligación fiscal a cumplir. El IRS puede requerir reportar cuentas en el extranjero (FBAR/FATCA) si tienes más de $10,000 en cuentas extranjeras en algún momento del año.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.








